
1 قرار التمويل الكامن وراء توقع الأثر
يدعو طلب تمويل الابتكار صانع القرار إلى الالتزام بالموارد قبل معرفة النتيجة التجارية. وقد يتوقع المؤسس مبيعات أو توظيفاً ماهراً أو استثماراً لاحقاً أو معلماً تقنياً. وتحتاج اللجنة المالية عندئذ إلى فهم معنى الأرقام والافتراضات التي تحمل النتيجة وكيفية التحقق لاحقاً من الإنجاز. ويطور هذا البحث سجلاً يربط كل توقع مؤرخ بمشاهدة لاحقة محددة بدقة. ويتمثل استخدامه التجاري في جعل أدلة الطلب قابلة للمراجعة خلال الإعداد والتمويل والمتابعة، مع سجلات منفصلة للتوقع الأصلي وللتعديلات اللاحقة التي تجريها الإدارة.
من الأسئلة الأولية المفيدة ما إذا كان يمكن تحديد الكمية المتوقعة دون تفسير متعاطف للعرض المحيط بها. فالإيراد في السنة الخامسة، والإيراد المتراكم خلال خمس سنوات، والإيراد الإضافي المنسوب إلى المشروع تحتاج إلى مشاهدات مختلفة. ويحمل الإسقاط المشروط بالحصول على جولة استثمار أخرى معلومات تختلف عن توقع يستوعب بالفعل احتمال عدم الحصول على التمويل. وتحدد هذه الفروق المقارنة التي تجيب عن الادعاء المقدم. كما تهم مجلساً يقرر حجم رأس المال العامل الذي يلتزم به فيما لا يزال طلب المنحة غير محسوم.
للأدلة العامة التي روجعت هنا ثلاثة استخدامات منفصلة. تثبت المواد الرسمية متطلبات مختارة للتقييم والإبلاغ في تاريخ محدد. ويفحص بحث قصدي لأربعة سجلات مشاريع CORDIS ما إذا كانت المواد العامة التي تمت مراجعتها توفر زوج توقع ونتيجة مقبولاً. ثم توضح حافظة مُنشأة ومكشوفة بالكامل حسابات القياس. ولم يثبت فحص السجلات العامة أي زوج مقبول ضمن نطاقه. ولذلك لا يعرض البحث معدل دقة تجريبياً لبرنامج تمويل أو بلد أو مجتمع من المتقدمين. وتوفر الحافظة التوضيحية طريقة قابلة للتطبيق عند توافر السجلات المناسبة والوصول المشروع.
التوصية المركزية هي وضع قواعد المطابقة عند تقديم التوقع. ويُسجل الكيان ونسخة التوقع والمقياس التجاري والأفق والشروط ومتطلبات الأدلة وطريقة التقييم قبل مشاهدة النتيجة. وينبغي أن تحفظ المتابعة الإخفاقات والمعلومات المفقودة وتغيرات الكيان بحالتها الفعلية. وبذلك يرى المحلل اللاحق الادعاءات القابلة للاختبار والمقارنات المدعومة والاستنتاجات التي لا تزال غير متاحة. ويمنح النظام المقترح المؤسسين والمقيمين بنية مشتركة مع الحفاظ على المتطلبات الحاكمة لأداة التمويل المحددة.
يناسب التحليل قطاعات تقنية متعددة لأن مشكلة المطابقة تتعلق ببنية الادعاء. فتوقع اشتراكات البرمجيات يحتاج إلى تعريفات الاعتراف بالإيرادات والعملاء. ويحتاج مطور البطاريات إلى شروط الاختبار ومرحلة التسويق التجاري التي تربط التحقق التقني بالمبيعات. وتحتاج شركة تقنيات المياه إلى التمييز بين تجربة ناجحة وإيراد تعاقدي متكرر. وتحدد هذه الأمثلة اختيارات القياس، ولا تقدم نتائج شركات مرصودة أو معدلات نجاح قطاعية. أما الطلبات الفعلية فتتطلب أدلة خاصة بالمنتج والبرنامج والقرار المعني.
2 فصل التوقعات والالتزامات والأثر السببي
التوقع عبارة عن كمية مستقبلية في ظل مجموعة معلومات محددة. ويسجل الهدف نتيجة مقصودة. ويصف السيناريو نتيجة مشروطة بافتراضات مختارة. ويضيف الالتزام واجباً أو معيار إنجاز وفق شروطه الحاكمة. وقد تجتمع هذه العبارات في طلب واحد، لذا ينبغي تصنيف كل ادعاء عددي قبل اختيار الدرجة. ولا يحدد طموح الإدارة لتحقيق هدف الإيرادات وحده ما إذا كان الرقم قيمة متوقعة أو وسيطاً أو عتبة احتمالية أو سيناريو صعودياً.
يقارن التحقق من التوقعات تنبؤاً سبق تسجيله بالنتيجة المطابقة. وتسأل إضافية المنحة كيف تتغير النتيجة بسبب تقديم الدعم. ويتطلب السؤال الثاني تصميماً للواقع المضاد. ويستخدم بحث Howell ترتيب المتقدمين إلى برنامج SBIR بوزارة الطاقة الأمريكية لدراسة آثار الإعانات. ويستخدم تقييم Smart Grants لعام 2026 بيانات إدارية وبيانات شركات وتصميماً مقارناً يصفه التقرير وملحقه التقني. وهذه أعمال راسخة في بحث الأثر السببي. ولا يمكن إعادة إنتاج استنتاجاتها بطرح توقع إيرادات مقدم الطلب من إيراداته اللاحقة. [6-8,14]
قد يحقق المستفيد رقم المبيعات المقدم بينما تظل المساهمة السببية للمنحة غير محددة. وقد لا يحققه مستفيد آخر رغم أن الدعم ساعد على نتيجة تجارية ذات قيمة قياساً بواقع مضاد كان سيصبح أضعف. ولا يترتب أي استنتاج تلقائياً على خطأ التوقع. ولذا ينبغي أن تحتفظ لوحة البرنامج بحقول منفصلة للنتائج الإجمالية المرصودة ودقة التوقعات وأي تقدير سببي مبرر على نحو مستقل. ويجب إتاحة الدراسات والافتراضات والمجتمعات الأساسية لمن يستخدم الحقول في قرار استثمار أو سياسة عامة.
يتطلب الالتزام التقني تمييزاً إضافياً. فقد يثبت اختبار نجاح أو فشل الوفاء ببروتوكول ثابت متى توافرت الأدلة ذات الصلة. وتقدم نسبة الالتزامات المنجزة تكراراً للنتائج الخاصة بها. أما المعايرة الاحتمالية فتتطلب احتمالات مقدمة وأحداثاً محسومة متكررة ضمن تصميم تقييم مناسب. ومن شأن إسناد احتمال 80 بالمئة إلى كل معلم بعد وقوع النتيجة إدخال معلومة غابت عن العبارة الأصلية. ويجب أن يحفظ السجل العبارة الفعلية ويترك حقل الاحتمال فارغاً عندما لم يُقدم احتمال.
وينطبق الانضباط نفسه على التمويل. فاحتمال الحصول على تمويل خارجي بحقوق الملكية، ومبلغ التمويل المتوقع بحقوق الملكية، وورقة الشروط الموقعة، والنقد المستلم مقاييس منفصلة. وقد يثبت الإعلان العام أن تصريحاً قد صدر. ويتطلب التحقق من الحدث المالي المحدد الأدلة المعرفة لذلك الحدث. وعندما تظل الأدلة سرية أو غير متاحة تبقى النتيجة غير محسومة لهذه الدراسة. وقد يختلف القرار الإداري للممول عن حالة القياس لدى الباحث بصورة مشروعة لأنهما يجيبان عن سؤالين مختلفين بحقوق وصول مختلفة.
3 ما تتطلبه وثائق البرامج المختارة
جرى التحقق من الوثائق المختارة في 11 نوفمبر 2026. والغرض منها في هذا البحث تحديد الموضع الذي تدخل فيه الأدلة التجارية إلى العملية ونسخة المصدر التي يحتاج السجل البحثي إلى حفظها. وهي ليست دليلاً موحداً للأهلية. ويجب أن تتبع الطلبات الدعوة الفعلية ونوع الإجراء والمرحلة والولاية والتعليمات السارية عند التقديم. وينبغي حفظ هذه الفروق في جدول المقارنة حتى لا يُنقل شرط من نظام إلى آخر دون تصريح.
تحدد صفحة برنامج عمل EIC 2026 تعديل 17 يونيو 2026. ويغطي تقييم Accelerator مسائل تجارية منها واقعية افتراضات السوق الممكن مخاطبته والحصة السوقية والإسقاطات المالية. ويستخدم الطلب الكامل مقترحاً محدود الطول ومعلومات تكميلية. كما يتناول البرنامج السرية وتبادل المعلومات لأغراض تقييم الاستثمار المعني. وللسؤال البحثي الحالي تشير هذه الأحكام إلى إمكانية وجود توقعات تجارية مهمة في طلب لا تتاح محتوياته الأساسية الكاملة للباحث العام. ولا تثبت أفق توقع مشتركاً أو وصولاً عاماً إلى كل نموذج مقدم. [1]
تميز الإحاطة القياسية لمقيمي Horizon Europe الصادرة في أبريل 2026 نتائج المشروع ومخرجات الاستخدام والآثار الأوسع بحسب علاقتها بالتنفيذ والاستخدام اللاحق. وتسجل أيضاً تبسيط 2026/27 الذي يزيل الحجم والأهمية من معيار الأثر القياسي مع الإبقاء على المسارات ذات المصداقية وتقييم النشر والاستغلال والاتصال المناسب. وقد تصف مراجعة تعتمد إحاطة أقدم مهمة التقييم الحالية وصفاً خاطئاً. لذا يجب أن يحفظ السجل الإجراء الدقيق والنسخة المطبقة بجوار كل مقياس أثر مستخرج. ويمكن أن يبقى التوقع الإداري الكمي مفيداً دون أن يكون حقل تقييم إلزامياً في جميع الحالات. [2]
تصف إرشادات عرض التمويل لدى Innovate UK دعم المتابعة وخطة استغلال تسجل مبررات العمل وأنشطة استغلال النتائج. وتُحدد المخرجات والإنجازات الملائمة كمياً، وتُراجع الخطة عند تأسيس المشروع وفي مراجعات التقدم. ويتيح ذلك مساراً لتطور معلومات إدارة المشروع. ويجب أن تميز الدراسة الطلب المقدم عن الخطة اللاحقة وتعديلاتها. ولا تمنح الإرشادات وصولاً عاماً إلى الخطط التجارية الحساسة، ولا تثبت أن أحدث خطة تحفظ التوقع الأصلي. [3]
تحدد دعوة NSF الحالية 26-510 الإمكانات التجارية إلى جانب معايير تقييم الجدارة الأخرى. وتميز تعليمات الإعداد المرتبطة ملخص المشروع الموجه للجمهور عن مواد المقترح المحمية. وتصف صفحة SBA لإبلاغ التسويق التجاري لوحة مستخدم مخول وتقارير في مراحل محددة من منح الدعم. وتدعم المصادر التمييز بين وجود المعلومات الإدارية ووصول الباحث إلى بيانات جزئية متطابقة. وتحتاج أي مقارنة مقترحة بين البرامج إلى مرحلة أذونات وقاموس بيانات قبل دمج نتيجة أو احتساب درجتها. [9-11]
4 استخدام شروط مؤرخة وحفظ تغيرات القياس
ينبغي أن يسجل السجل المؤرخ تواريخ النشر والتعديل والنفاذ منفصلة عن تاريخ الاطلاع البحثي. ويؤكد استرجاع جديد لصفحة ما كان متاحاً للمراجع في ذلك الوقت. ولا يثبت النص الذي حكم طلباً قدم قبل سنوات. وتوفر النسخ الرسمية المؤرشفة وتعليمات الدعوة وإيصال التقديم الفعلي المسار الملائم إلى مجموعة المعلومات السابقة. وعندما يتعذر الحصول عليها، يجب إدراج عدم اليقين في قرار قبول الزوج.
توضح مواد Smart Grants ضرورة مصدر مؤرخ لحالة البرنامج. فقد نشرت UKRI تقييم أثر Smart في يوليو 2026 بينما تقول إرشادات الصناديق الحالية إن البرنامج مغلق أمام الطلبات الجديدة. وينتج عن نشر التقييم بحث عن البرنامج، ولا ينتج عنه موعد حالي لفتح دعوة. وقد تضيء الأسئلة التاريخية للمنافسات الفترة الأصلية إذا ثبت انطباقها. ويجب أن تبقى موسومة بأنها تاريخية عند استخدامها في تصميم بحث أو خطة تمويل مؤسس. [6,21]
يقدم إشعار SBA للتسويق التجاري الصادر في سبتمبر 2026 مثالاً آخر. فهو يعلن معايير محدثة لفئة محددة من المتلقين المتكررين ويصف نسبة الإيرادات خارج SBIR بمقام صريح لإيرادات الشركة ونافذة سنوات مالية. وموعد التنفيذ المذكور هو 15 نوفمبر 2026 مع النشر على SBIR.gov، ويصف مساراً لاعتماد الشرط النهائي بعد التعليقات. وفي تاريخ مراجعة البحث، 11 نوفمبر، لا يزال الموعد مستقبلياً وتحتفظ الصفحة العامة التي فُحصت بأوصاف سابقة. وينبغي تسجيل المقياس المعلن وشروط تنفيذه منفصلين. ولا يحدد البحث أن العتبة المعلنة تسري بالفعل على متقدم. [11,12]
يخلق تغير المقياس مشكلة مقارنة حتى عندما تُبلغ الأرقام القديمة والجديدة بدقة. فالمبيعات مع الاستثمار لكل منحة كمية تختلف عن حصة إيرادات الشركة المكتسبة خارج منح محددة. وقد يؤدي مقام أكبر أو تغير نافذة المنح المؤهلة أو تعديل معاملة العقود الحكومية إلى تغير نسبة معلنة دون تغير العمل التشغيلي الأساسي. وينبغي حفظ التعريف الأصلي وإنشاء مقياس منسق موسوم على نحو مستقل فقط عند توافر جميع المكونات وتحويل مبرر.
ولذلك يتضمن متعقب المواعيد المقترح تواريخ متعددة. الأول الموعد النهائي الفعلي للطلب مع منطقته الزمنية ونسخة شروطه. والثاني لحظة تسجيل التوقع. والثالث لحظة إغلاق نافذة النتيجة. والرابع تاريخ توافر الدليل. وقد ينطبق موعد تقرير مستقبلي بموجب اتفاقية المنحة. ولكل تاريخ وظيفة مختلفة. ومن شأن دمجها في عمود تاريخ نشر واحد إخفاء ما إذا كان التوقع مسجلاً حقاً قبل النتيجة وما إذا كانت المتابعة مكتملة.
5 اختبار ما إذا كانت سجلات المشاريع العامة تدعم زوجاً مطابقاً
أجرينا فحص جدوى محدوداً للإفصاح العام قبل حساب أي خطأ توقع خاص ببرنامج. واختيرت أربعة سجلات CORDIS تتضمن توقعات رقمية لحجم الأعمال عبر بحث قصدي وفحص مباشر لأرقام المشاريع. وفُحصت صفحات التقارير والنتائج لجميع الأربعة، إضافة إلى صحائف مختارة ومواد مرتبطة. ويفضل هذا الاختيار السجلات ذات الادعاءات القابلة للفحص ولا يوفر عينة ممثلة للمنح. لكنه يحدد المعلومات اللازمة لقبول تلك الأزواج تحديداً والفجوات الباقية في المواد المراجعة.
كان الزوج مؤهلاً فقط إذا أمكن توثيق نسخة التوقع بوصفها سابقة للنتيجة، وتحديد الكيان والمقياس، وتطابق الفترة والوحدات، ووجود مشاهدة لاحقة مقبولة. واحتاج كل ادعاء إلى قرار مستقل. وظل التوقع المتكرر في تقرير لاحق توقعاً إلى أن ثبتت نسخته الأصلية ونظيرته المحققة. وحددت الاستضافة الرسمية مصدر الوثيقة، بينما احتفظت البيانات التجارية المنسوبة للمستفيد بنسبتها إليه ولم تُرفع إلى مرتبة التأكيد المستقل.
السجلات الأربعة هي MODBRIDGE وEKOMAP وiLocator وNexGenFSCM. وتشمل مواد مرحلة الجدوى ومشروعاً لاحقاً أكبر. وتوفر فترات التقارير وحقول التحديث الحالية والأرقام التجارية المبلغ عنها من المستفيدين وصياغة الادعاءات أنواعاً مختلفة من التسلسل الزمني. ولم تثبت أي مجموعة مفحوصة السلسلة الكاملة المطلوبة بين نسخة الطلب والنتيجة المطابقة المتحقق منها مستقلاً. وعدد الأزواج المقبولة صفر في هذا الفحص. ولا يُقيّم أي توقع مشروع، ولا تدخل أي نتيجة تجارية غائبة كصفر. [17-20]
تصف هذه النتيجة الوصول والاختيار الفعليين للفحص. فلم نحصل على الطلبات الخاصة أو حزم التقديم المؤرشفة أو القوائم المالية للشركات المتاحة بموافقة أصحابها أو مجموعات البيانات المالية المرتبطة بالسجلات لهذه الحالات. وقد يصل بحث يمتلك تلك الأذونات والوثائق إلى نتيجة قبول مختلفة. كما أن عدم العثور في البحث العام لا يثبت فشل المشروع تجارياً أو حجب المستفيد معلومات مطلوبة أو افتقار البرنامج إلى متابعة داخلية. وتلك ادعاءات منفصلة تحتاج إلى أدلتها الخاصة.
الدلالة التشغيلية هي بوابة جدوى قبل الالتزام بدراسة تجريبية للدرجات. ويجب أن يطلب الباحث مجموعة صغيرة مشروعة الوصول من التوقعات الأصلية والسجلات المطابقة، ويختبر الربط، ويوثق سبب كل استبعاد. ويمكن بعد ذلك أن تحدد اتفاقية مشاركة وقاموس بيانات بإصدارات وخطة متابعة الدراسة الكاملة. فالبدء بقائمة المنح وحدها يترك متغير التنبؤ المركزي دون تحديد. والبدء بقصص النجاح وحدها يضيف مشكلات انتقاء قبل حساب أي درجة.
6 قراءة حالات الإفصاح الأربع دون اختلاق النتائج
يتضمن تقرير MODBRIDGE العام إسقاطاً للإيراد خلال أول خمس سنوات من الاستخدام التجاري. وتغطي الفترة المفحوصة أعمال الجدوى، بينما يحتاج بدء الاستخدام اللاحق والتفسير الدقيق للتراكم أو السنة النهائية إلى أدلة إضافية للتقييم. ولم توفر النتائج المفحوصة مشاهدة مطابقة لإيراد خمس سنوات محقق. والمقارنة بمبلغ المنحة تجيب عن سؤال مختلف لأن الدعم والإيراد يقعان في مواضع مختلفة في سجلات التمويل والتشغيل. [17]
تعرض مواد EKOMAP توقعات إيرادات لسنوات بعد دخول السوق. وتلزم معرفة تاريخ الدخول لتحويل السنوات النسبية إلى فترات محاسبية. ولم تثبت المواد ذلك التاريخ مع القيم السنوية المطابقة ونسخة الطلب المعاصرة لتلك الفترة. كما يحد خطأ استرجاع النتائج مما يستطيع فحص الصفحة إثباته. وتظل الحالة مستبعدة بسبب معلومات غير محسومة، دون إسناد خطأ إيجابي أو سلبي لها. [18]
يصف iLocator هدف إيرادات لخمس سنوات مقارنة بقاعدة أصغر. والأسئلة التحليلية هي تاريخ القاعدة والنطاق القانوني والتفسير السنوي أو التراكمي وتاريخ تسجيل التوقع والقوائم المالية عند النهاية. ولم توفر الصفحات مجموعة مطابقة كاملة. وحتى إعلان نمو لاحق يحتاج إلى تلك التعريفات لحسم التوقع الأصلي. ولا يوفر رقم أساس في نص الفترة المحاسبية المفقودة تلقائياً. [19]
يقدم NexGenFSCM تحذيراً مفيداً من المطابقات الرقمية المغرية. فتقريره يتضمن إيرادات إجمالية وإيرادات SaaS للشركة في 2017، وهدف إيرادات إضافية خاصة بقطاع في 2020، وتوقعات لإجمالي الإيرادات اللاحقة. وتختلف هذه الأرقام في السنوات والنطاقات. والمقارنة المباشرة بين القيمة السابقة وهدف 2020 تخلط الزمن والمقام. وتظل الأرقام اللاحقة الموصوفة بأنها توقعات كذلك حتى إثبات النتائج المطابقة. وتتعلق التحسينات التشغيلية للتجارب بمقاييس أخرى ذات مجتمعات عملاء وقواعد مرجعية خاصة. ولا يعادل أي منها الإيراد الفعلي للشركة. [20]
ينبغي حفظ أسباب القبول أو الاستبعاد على مستوى الادعاء. ويمكن للمحلل لاحقاً إضافة إيصال أصلي أو الحصول على القوائم المناسبة أو توضيح بدء الاستخدام دون إعادة كتابة مسار الفحص السابق. وقد تتغير الحالة حينئذ من غير محسومة إلى مقبولة بأدلة صريحة. وإلى ذلك الحين يكون حقل الدرجة الفارغ النتيجة الصحيحة. ويظل سجل الاستبعاد مفيداً لأنه يحدد ما ينبغي لشراكة بيانات مستقبلية طلبه والمقارنات التي يجب رفضها أثناء مراجعة الجودة.
7 بناء مصفوفة قبول لأزواج التوقعات والنتائج
يتعلق قرار القبول الأول في هذا التصميم بزوج الأدلة. فهو يسأل عما إذا كان التنبؤ والمشاهدة المتاحان يدعمان المقارنة المقصودة. وأهلية الشركة للمنحة قرار برنامج منفصل. ونقترح مصفوفة على مستوى الادعاء ذات شرط محدد ونتيجة مسببة لكل فحص. وينبغي استكمالها قبل النظر إلى الدرجة، إذ قد تصرف النتيجة الملفتة الانتباه عن كمية غير مطابقة أو توقع لا يزال تاريخه الأصلي مجهولاً.
يتطلب فحص الزمن نسخة محفوظة من التنبؤ صدرت قبل الفترة أو الحدث المتوقع. وقد يشتمل تقرير استعادي على توقع أقدم، لكن نشره الحالي لا يوثق النسخة السابقة بمفرده. ويفحص تطابق الهوية ما إذا كان كيان المتقدم وكيان النتيجة يتطابقان داخل الحدود المعرفة. ثم يقارن فحص القياس المتغير والوحدة والمقام والمعالجة المحاسبية والأساس والأفق. وأخيراً يحدد فحص الدليل جودة القيمة الفعلية وحقوق الوصول وفق البروتوكول. وينبغي لكل فحص تحديد الوثيقة أو الحقل الداعم لاستنتاجه.
يجب أن تسمح المصفوفة بحالة غير محسومة. فغياب إيصال التقديم فجوة معلومات، وتقديم إيراد سنوي مقابل توقع تراكمي عدم تطابق محدد. واعتبار الأمرين فشلاً عاماً يفقد التمييز بين دليل يمكن الحصول عليه ومقارنة تحتاج إلى قيمة فعلية أخرى. ويجب تسجيل الإجراء المقبول التالي ومسؤوله وتاريخ إعادة النظر. ولا تتاح الدرجة إلا بعد استيفاء جميع شروط المقارنة المحددة.
قد تصل ادعاءات متعددة في الطلب نفسه إلى حالات مختلفة. فقد يُحسم اختبار تقني بينما يظل الاستثمار اللاحق غير متحقق منه. وقد يمتلك توقع الإيرادات توثيقاً زمنياً صالحاً بينما يبقى نطاق الكيان بعد الاستحواذ غير محسوم. ويجب حفظ المشاهدات الثلاث بحالاتها الخاصة. واستبعاد شركة كاملة لأن ادعاءً واحداً لم يُحسم يغير مجتمع كل مقياس، وغالباً دون سبب تحليلي. وينبغي تعريف أي قاعدة شاملة للإدراج منفصلة والإفصاح عن أثرها في كل مقام.
تدعم مصفوفة القبول أيضاً طلب بيانات فعالاً. فبدلاً من طلب كل وثائق غرفة البيانات يمكن تحديد العنصر اللازم لحسم عدم يقين بعينه: المرفق الأصلي، أو وثيقة تمويل موقعة مع دليل استلام النقد، أو تسوية بين القوائم المالية للكيان والمجموعة، أو شهادة الاختبار الفعلية. ووجود وثيقة يظل خاضعاً لمراجعة مضمونها. ولا يمنح اسم ملف موسوم بأنه نهائي أو مدقق وضعاً إثباتياً تلقائياً. ويمكن للإدارة تقييم تناسب المتابعة الإضافية مع الدراسة المقترحة وغرضها المشروع.
| الفحص | التطابق المطلوب | مثال غير محسوم أو غير مطابق |
|---|---|---|
| نسخة التوقع | نسخة موثقة تسبق نافذة الهدف | صفحة حالية تكرر توقعاً دون إيصال أصلي |
| الكيان | الكيان القانوني المعرف نفسه أو نطاق معتمد | استخدام إيرادات المجموعة المستحوذ عليها محل إيرادات الكيان الأصلي |
| المقياس | المتغير التجاري وأساس الاعتراف نفسيهما | مقارنة إعلان تمويل بنقد حقوق ملكية مستلم |
| المقام | المجتمع أو الأساس المحاسبي نفسه | مقارنة إيرادات الشركة بإيرادات إضافية خاصة بقطاع |
| الوقت | البداية والنهاية والأساس السنوي أو التراكمي نفسها | قيمة سنوية سابقة مقابل هدف لاحق لخمس سنوات |
| الشروط | حفظ الافتراضات المشروطة في التفسير | توقع مشروط بالاستمرار مقابل نتيجة غير مشروطة |
| الأدلة | نطاق تأكيد محدد ووصول مشروع | بيان مستفيد مقدم كتدقيق مستقل |
بروتوكول بحث وضعه المؤلفون. وهي شروط قبول للمقارنة وليست بياناً لقواعد أهلية البرامج.
8 تثبيت الكيان والمقياس وحدود المحاسبة
ينبغي أن تصف الأدلة التجارية النشاط الذي جرى توقع نتيجته. فقد يستشهد طلب شركة تابعة بحضور المجموعة الأم في السوق مع توقع مبيعات التابعة نفسها. ولا يجوز إحلال القوائم الموحدة اللاحقة دون تسوية. ويسجل السجل المقترح المعرف القانوني وحدود التوحيد وأي قطاع خاص بالمشروع قبل بدء المتابعة. ثم يحفظ الاستحواذات والتصرفات وتغير الأسماء ونقل الملكية الفكرية كأحداث قد تؤثر في المقارنة. ولا تثبت علامة معروفة ربطاً بين الكيانات بمفردها.
تحتاج الإيرادات إلى تعريف تشغيلي يستطيع مراجع آخر تطبيقه. وينبغي بيان ما إذا كان التوقع يخص الإيراد المعترف به أو الطلبات المسجلة أو القيمة الإجمالية للبضائع أو قيمة الطلبات المتعاقد عليها أو الإيراد السنوي المتكرر أو التحصيل النقدي. وقد يعلن نشاط اشتراكات عدة كميات للعملاء أنفسهم. وقد تشمل مقبوضات شركة مشروع ضرائب أو دفعات مقدمة أو مبالغ عابرة لا تدخل في الإيراد المختار. ويجب اتباع الأساس المحاسبي الفعلي والحصول على تسوية عندما يستخدم التوقع الأصلي مقياساً إدارياً مختلفاً. ولا يقرر البحث سياسة محاسبية لأي شركة.
تحتاج القيم السنوية والتراكمية إلى حقول مستقلة. فتوقع المبيعات خلال السنة المالية الخامسة يطابق المبيعات المعرفة لتلك السنة. ويحتاج التوقع التراكمي لخمس سنوات إلى مجموع الفترات الخمس المحددة. ويتطلب البدء بأول استخدام تجاري تحققاً من بدايته قبل تحويل السنوات النسبية إلى نوافذ تقويمية. وإذا تغيرت السنة المالية أو كانت هناك فترة انتقالية قصيرة، فيجب حفظ التنبؤ الأصلي وتوثيق التحويل. وقد يخدم تقدير تناسبي تحليل الحساسية، لكنه لا يقدم بوصفه قيمة سنوية مرصودة مباشرة.
تمثل العملة والأسعار حدوداً إضافية. ويجب حفظ عملة التقديم واتفاقية الأسعار الاسمية أو الحقيقية وأي افتراض سعر صرف محدد. وتتطلب المقارنة بعملة تقرير أخرى قاعدة تحويل معلنة تطبق باتساق على التوقع والنتيجة. وإلا امتزج الأداء التشغيلي وتحرك العملة في خطأ غير مفسر. وعند استهداف أسواق دولية، يلزم تعريف جغرافيا الإيرادات أيضاً. فموقع فوترة العميل وموقع الاستخدام ومقر الكيان تجيب عن أسئلة مختلفة وقد تستلزم أدلة مختلفة.
تحتاج توقعات التوظيف إلى العناية نفسها. فعدد الموظفين في نهاية السنة يختلف عن متوسط العمل المدفوع بمكافئات الدوام الكامل خلالها. ويتطلب المتعاقدون والمؤسسون غير المدرجين في كشوف الرواتب وعمال وكالات التوظيف والعاملون خارج الكيان معاملة صريحة. ويستخدم المثال متوسط FTE للموظفين المدفوعي الأجر خلال سنة تقويمية، مع تعريفه قبل الحساب. والاختيار توضيحي، فقد تفرض منحة فعلية مقياساً آخر. ومهمة الباحث مطابقة ذلك المقياس باتساق وحفظ التسوية، دون تغييره ضمنياً ليلائم البيانات الأسهل وصولاً.
| الادعاء | الحدود المطلوب تثبيتها | الأدلة المطابقة المطلوبة |
|---|---|---|
| الإيرادات | الكيان وسياسة الاعتراف والفترة والعملة | قوائم مالية أو دفتر إيراد تمت تسويته |
| حدث حقوق الملكية | الأداة والنقد الجديد والمتلقي ونافذة الإغلاق | وثائق موقعة مع دليل استلام |
| التوظيف | عدد العاملين أو متوسط FTE والدفع والنطاق | سجلات أجور أو توظيف معرفة |
| التحقق التقني | البروتوكول والعتبة والموقع والموعد | نتيجة مؤرخة وفق البروتوكول الثابت |
| مبيعات منسوبة للمشروع | الأساس وقاعدة الإسناد | تصميم تحديد مستقل ووثائق مساندة |
تصنيفات أدلة مقترحة. لا يشهد الجدول بصحة أي سجل شركة مقدم.
9 تعريف الاحتمالات والقيم المتوقعة والالتزامات التقنية
ينبغي أن تحدد مهمة التوقع المطلوبة الدرجة. فاحتمال الحدث يصف فرصة حدث معرف ضمن أفق معرف. والإيراد المتوقع هو المتوسط الحسابي لتوزيع تنبؤي. أما وسيط الإيراد فيقسم التوزيع إلى نصفين. ويقرر المعلم التعاقدي متطلب إنجاز وفق شروطه الحقيقية. ويوضح تحليل Gneiting كيف تضلل المطابقة الخاطئة بين توجيه التوقع ودالة الدرجة. ولذلك يجب تحديد الكمية المطلوبة قبل تفسير دقة توقع نقطي مقدم. [15]
حدث التمويل في المثال هو جولة واحدة على الأقل، جديدة وخارجية، لحقوق الملكية بسعر محدد بين أطراف مستقلة، مع استلام نقدي موجب لدى الكيان نفسه خلال نافذة السنوات الثلاث. وتُستبعد المنح والدين وتحويلات المؤسسين والإعلانات دون وقوع الحدث المحدد. ويمكن تقييم الاحتمالات بمتوسط الخطأ التربيعي الثنائي، المعروف عادة بدرجة بريير. ويُطرح ناتج الحدث البالغ صفراً أو واحداً من الاحتمال، ثم يُربع الفرق ويؤخذ المتوسط على الحالات المحسومة نفسها. وتشير القيم الأصغر إلى خسارة محققة أقل بهذه القاعدة. وتوفر أدبيات قواعد احتساب الدرجات السليمة السياق النظري الأوسع. [16]
تُقيم الإيرادات المتوقعة وFTE المتوقع بمتوسط الخطأ التربيعي لأن التوجيه يطلب المتوسط الحسابي. ويعيد جذره الكمية إلى وحدتها الأصلية ويساعد العرض. ويظهر متوسط الخطأ المطلق أيضاً وصفاً للأخطاء المحققة، دون أن يحول ذلك التوجيه إلى توقع للوسيط. ويجب تحديد الدالة الإحصائية المستهدفة وطريقة التقييم سلفاً في مقارنة الإجراءات، وعدم اختيار دالة الخسارة التي تجعل الإجراء المفضل أفضل بعد الاطلاع على النتائج.
يخضع الالتزام التقني دون احتمال لتقييم الإنجاز. ويسجل البروتوكول الموعد وعتبة النجاح وشروط الاختبار والمتحقق ومعيار الدليل. وقد تكون نتيجة ناجحة في بيئة تشغيل مختلفة ذات قيمة تجارية مع بقاء الالتزام الأصلي غير محسوم. وينبغي حفظ المعلومتين بنطاقهما الصحيح. وعد النجاحات المتحقق منها بين الالتزامات المحسومة وصف مشروع، لكنه لا يثبت معايرة احتمالات مقدمة إذا لم تُجمع احتمالات.
تحتاج الادعاءات الاجتماعية أو البيئية الأوسع إلى مسار قياس صريح مماثل. فتجنب الانبعاثات أو خفض فاقد المياه أو توسيع الإتاحة يتطلب أساساً ومجتمعاً وفترة وطريقة تناسب الأثر المدعى. وقد يكون التوقع قابلاً للتحقق بشروط إذا توافرت هذه المكونات والأدلة اللاحقة. ولا يقرر البحث أن جميع الآثار الأوسع غير قابلة للتحقق. فالقرار خاص بكل ادعاء. وعند غياب مقياس مبرر أو تصميم سببي يجب حفظ الادعاء وفجوة دليله دون اصطناع تحقق عددي.
10 حفظ نسخ التوقعات وشروط التمويل
قد يتضمن الطلب عدة نسخ توقع قبل القرار. وقد تحدث الإدارة افتراض سوق أو تجيب عن سؤال مراجع أو تغير خطة التمويل. وتفيد التعديلات عندما توثق أسبابها. وللبحث تحتاج كل نسخة إلى وقت تسجيل وفاصل زمني خاص حتى النتيجة المستهدفة. ويجب إتاحة التقديم الأصلي حتى عندما تصبح نسخة لاحقة خطة الإدارة النافذة. وإلا فقد يُقيم تحديث كما لو صدر بالمعلومات الأصلية.
نقترح حفظ نسخة غير قابلة للاستبدال من التوقع المقدم ومعرف المرفق وبصمة رقمية وإيصال البوابة حيث يتاح. وتقدم هذه السجلات أدلة على هوية الملف وتسلسل التقديم ضمن ضوابط النظام الفعلية. ولا تثبت البصمة وحدها صحة المحتوى أو تاريخ إنشائه الأصلي. ويجب ربط الملف بالإيصال وتسجيل من امتلك الوصول وصلاحية تعديل الخطة. وتصبح التعديلات مشاهدات إضافية بأسبابها وتواريخها ولا تمحو التنبؤ الأول.
تستلزم شروط التمويل الدقة نفسها. فتوقع مشروط بمنحة وجولة تمويل بحقوق الملكية يحتاج إلى تسجيل الشرطين. وإذا ظلت الجولة غير مؤكدة، فقد تعد الإدارة توقعاً غير مشروط يستوعب احتمال عدم إتمامها وعواقبه. ويجيب التوقعان عن سؤالين مختلفين. ويجب تحديد ما طلبه البرنامج وما استخدمه المجلس للالتزامات النقدية. ولا يمكن تفسير نقص التمويل اللاحق بمسؤولية دون الشرط الأصلي.
يهم توقيت الموارد المعالم التجارية أيضاً. فقد يلزم دفع مقدم لمورد قبل التعويض أو رأس مال عامل لخدمة أول عقد. ويمكن للسجل ربط المواعيد بافتراضات التمويل المساندة. ويجب أن يوثق جدول سيولة منفصل المقبوضات المتوقعة والفعلية والقيود والنفقات الملتزم بها. ويظهر الربط للإدارة الافتراض المتغير. ولا يتنبأ بموعد المنحة أو يضمن الدفع، فذلك يعتمد على البرنامج والوثائق الموقعة.
يجب تحديد سياسة النسخ قبل تقييم النتائج في الدراسة الاستشرافية. ويمكن تحليل الطلبات الأصلية بفاصل توقع موحد، وتحليل التعديلات على نحو آخر إذا سبق كل تعديل النتيجة وأُفصح عن توقيته. ويمنح خلط أحدث توقع لبعض الشركات بالأصل لدى غيرها ميزة معلومات غير متساوية. وينبغي إظهار الفرق وتمكين المقارنة على نسخ متسقة. وقد تقل العينة بسبب هذه القيود، ويجب إبقاء ذلك ظاهراً في المقام.
| الحقل | سبب الحفظ | معاملة النسخ |
|---|---|---|
| الإيصال الأصلي وهوية الملف | إثبات المحتوى المقدم وتسلسله | حفظ دون استبدال |
| نافذة الهدف | تعريف الفترة المتنبأ بها | حفظ في كل مقارنة |
| شروط التمويل | تحديد الافتراضات التجارية المشروطة | تسجيل كل شرط متغير |
| وقت التعديل وسببه | تحديد المعلومات المتاحة عند التعديل | تقييم منفصل بحسب فترة التقدم |
| تاريخ جمع الدليل | فصل موعد النتيجة عن استرجاعها | حفظ تاريخ الاسترجاع الفعلي |
تصميم سجل وضعه المؤلفون؛ البصمة الرقمية وسيلة لهوية الملف وليست توثيقاً زمنياً موثوقاً مستقلاً أو شهادة حقائق.
11 وضع بروتوكول الأدلة والمتابعة
ينبغي أن يحدد البروتوكول دليل كل مقياس وأذونات المعالجة. وقد تدعم الوثائق العامة بحثاً وثائقياً ضمن نطاقها المرئي. وتحتاج الطلبات السرية وسجلات الشركات إلى ترتيب مناسب للوصول والحوكمة. وتصف تعليمات NSF الحالية حماية بيانات المقترحات والمواد التجارية صراحة، بينما تستبعد الملخصات العامة المعلومات المملوكة. ولذلك لا يمكن اعتبار وصف المنحة العام توقع الطلب الكامل. ويجب حسم الحقوق قبل الوعد بدراسة بيانات جزئية مرتبطة. [10]
تُسجل جودة الدليل دون الإيحاء بأن إعادة النشر الرسمية تتحقق مستقلاً من بيان تجاري للمستفيد. ونقترح تصنيفات منفصلة للتقرير الذاتي المنسوب وسجل إداري تمت تسويته ودليل خاضع لتأكيد مستقل، مع حفظ نطاق التأكيد الفعلي. وهي تصنيفات بحث لا تحل محل الحكم المهني للمدقق أو الممول. وقد يغطي التدقيق القوائم المالية دون ادعاء الإسناد إلى مشروع. وقد تثبت شهادة تقنية اختباراً دون دليل على طلب العملاء المستقبلي.
يجب بدء المتابعة بخطة اتصال وأدلة بدلاً من مسح واحد في نهاية الأفق. ويحدد السجل المشاهدات المتوقعة أثناء التنفيذ أو عند الاستخدام التجاري أو بعد صدور القوائم. وتصف إرشادات UKRI الإبلاغ بعد اكتمال المشروع ضمن نطاقها واستثناءاتها. كما تصف Principles of Use مسؤولية الدقة واستبعاد المعلومات الحساسة. وتوضح هذه الأحكام أهمية تعريف مجتمع الإبلاغ والأذونات، ولا تمتد تلقائياً إلى كل منحة أعمال أو نظام ابتكار. [4,5]
ينبغي تحديد معالجة الطلبات غير المجاب عنها والسجلات المتعارضة والفترات غير المكتملة. وتظل عدم الاستجابة كذلك ما لم يحسم مصدر مقبول آخر الهدف. وتحفظ المبالغ المتعارضة مصادرها وتواريخها وحالة تسويتها. ويُوسم الأفق غير المنتهي بأنه معلق ويُستبعد من درجة الآفاق المكتملة وفق قاعدة سابقة. وتتيح هذه الفروق تقرير التغطية دون الإيحاء بأن كل مشاهدة مستبعدة فشل تجاري.
قد تركز عملية تأكيد متناسبة على الادعاءات الجوهرية والحالات غير المحسومة مع حد أدنى متسق. ويجب تتبع الدرجة إلى التوقع المسجل والقيمة المقبولة دون كشف السرية لغير المخولين. وقد ينشر البحث الخارجي المجاميع وقاموس البيانات مع ضبط السجلات القابلة للتعريف. وينبغي توضيح حدود إعادة الإنتاج الناتجة. فقيود الوصول من شروط الدليل ويجب تناولها مباشرة دون حجبها بلغة واثقة عن جودة البيانات.
| المصدر | الدليل التجاري في المواد | حد الوصول أو التفسير |
|---|---|---|
| EIC Accelerator 2026 | افتراضات السوق والتوقعات المالية في التقييم | لا يثبت أن معلومات المقترح الكاملة عامة |
| Horizon Europe 2026/27 | مسارات أثر موثوقة واعتبارات استغلال | تسري الإجراءات والمعايير الحالية؛ يختلف الزمن بنوع النتيجة |
| Innovate UK | متابعة مبررات العمل وخطة الاستغلال | نسخ الخطة اللاحقة مستقلة عن الطلب |
| NSF SBIR/STTR | الإمكانات التجارية ومواد محددة للمقترح | بيانات الطلب المحمية تختلف عن الملخص العام |
| إبلاغ SBA | تقرير التسويق التجاري للشركة Company Commercialization Report عبر لوحة مخولة | وجود الإبلاغ لا يثبت وصولاً عاماً إلى البيانات الجزئية |
| تقارير Hub71 | مجاميع تجارية منشورة للمجتمع | لا توجد عينة توقع ونتيجة مطابقة مثبتة للمتقدمين |
مقارنة وثائقية محدودة [1-5,9-11,13]؛ تاريخ الاطلاع 11 نوفمبر 2026. لا تتضمن مقارنة نجاح أو أهلية بين البرامج.
12 تقديم حافظة القياس المُنشأة
يتضمن المثال الكمي اثنتي عشرة حالة مُنشأة بالكامل من A إلى L. واحتمالاتها ومبالغها ونتائجها ومشاهداتها المفقودة بيانات وضعها المؤلفون ولا تمثل شركة أو برنامجاً أو مجتمعاً مقاساً. وتسبق لحظة التوقع المشتركة 1 يناير 2023 مباشرة. وتمتد نافذة حدث التمويل من ذلك التاريخ حتى 31 ديسمبر 2025. وتخص الإيرادات والتوظيف السنة المالية التقويمية 2025، وتنتهي الالتزامات التقنية بنهاية 2025 وفق بروتوكول افتراضي ثبت عند التوقع. وتأتي المراجعة بعدها. ويوضح التسلسل نافذة هدف منقضية دون ادعاء وجود مجموعة تاريخية مرصودة.
هدف التمويل حدث محدد لحقوق ملكية خارجية بسعر معين واستلام نقدي موجب. وتوقعات الإيراد متوسطات حسابية غير مشروطة بآلاف EUR الاسمية للكيان والسنة نفسيهما. وتوقعات العمل متوسطات حسابية غير مشروطة لمتوسط FTE المدفوع للموظفين، المعرف بمجموع مكافئات الدوام الكامل المدفوعة اليومية مقسوماً على 365. ويُستبعد المتعاقدون وعمال وكالات التوظيف. وتستخدم الالتزامات التقنية نتائج مفترضة محددة على نحو منفصل للنجاح والفشل وعدم الحسم وفق اتفاق قبول افتراضي. ولا يقدم المثال بروتوكول اختبار حقيقياً أو شهادة عميل ولا يدعي تحققاً تقنياً فعلياً.
تختلف التغطية بحسب المقياس. فهناك عشرة أحداث تمويل محسومة وتسع نتائج إيراد وعشر نتائج FTE وعشرة التزامات تقنية محسومة. وتمويل I وJ مجهول، وإيراد F وI وL مفقود، وFTE للحالتين I وL مفقود، وتقنية F وL مجهولة. وتُعطى أنماط المشاهدة منفصلة دون افتراض استقلال إحصائي أو آلية فقدان. وتتضمن E وH مشاهدات صفرية صريحة مفترضة للسنة كاملة في الإيراد والتوظيف، ولا تستنتج الأصفار من الإغلاق وحده.
مرجع توقع التمويل احتمال ثابت 0.4 لكل حالة. وهو مقارن اختاره المؤلفون قبل التقييم وليس معدل برنامج أساسياً مقدراً. ويحرك مقارن ثان كل احتمال ميكانيكياً إلى منتصف المسافة نحو 0.4. ولا يُجرى انحدار أو ملاءمة معايرة أو تحسين. وتتيح الاختيارات إعادة المقارنة وفهم تغيرها مع النتائج المفقودة. ولا يدعم أداؤها في اثنتي عشرة حالة مُنشأة توصية بتبني تلك الاحتمالات من متقدم أو برنامج.
تحفظ الحسابات الكسرية جميع الكسور الدقيقة، مع استخدام العشريات للعرض. وجذر متوسط الخطأ التربيعي تقريب للجذر التربيعي للقيمة الدقيقة. ويُخرج كل مقياس عضوية الحالات ومقامه. وتُعدد استكمالات الحدثين المجهولين الثنائية الأربعة صراحة. وتحفظ تحليلات الحساسية المستمرة السقوف الاعتباطية كافتراضات. ويوفر التصميم حسابات شفافة ومجموعة صغيرة تكفي للمراجعة اليدوية، ولا يوفر توزيع معاينة أو فترة ثقة مقدرة أو عينة تحقق تجريبية.
| الحالة | الاحتمال المقدم | الحدث المحسوم |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | غير محسوم |
| J | 0.1 | غير محسوم |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
كل قيمة افتراض وضعه المؤلفون. الحدث 1 يعني استلام نقد حقوق الملكية المحدد؛ والحدث 0 عدم وقوع محسوم مفترض. ولا تُرصد حالات حقيقية.
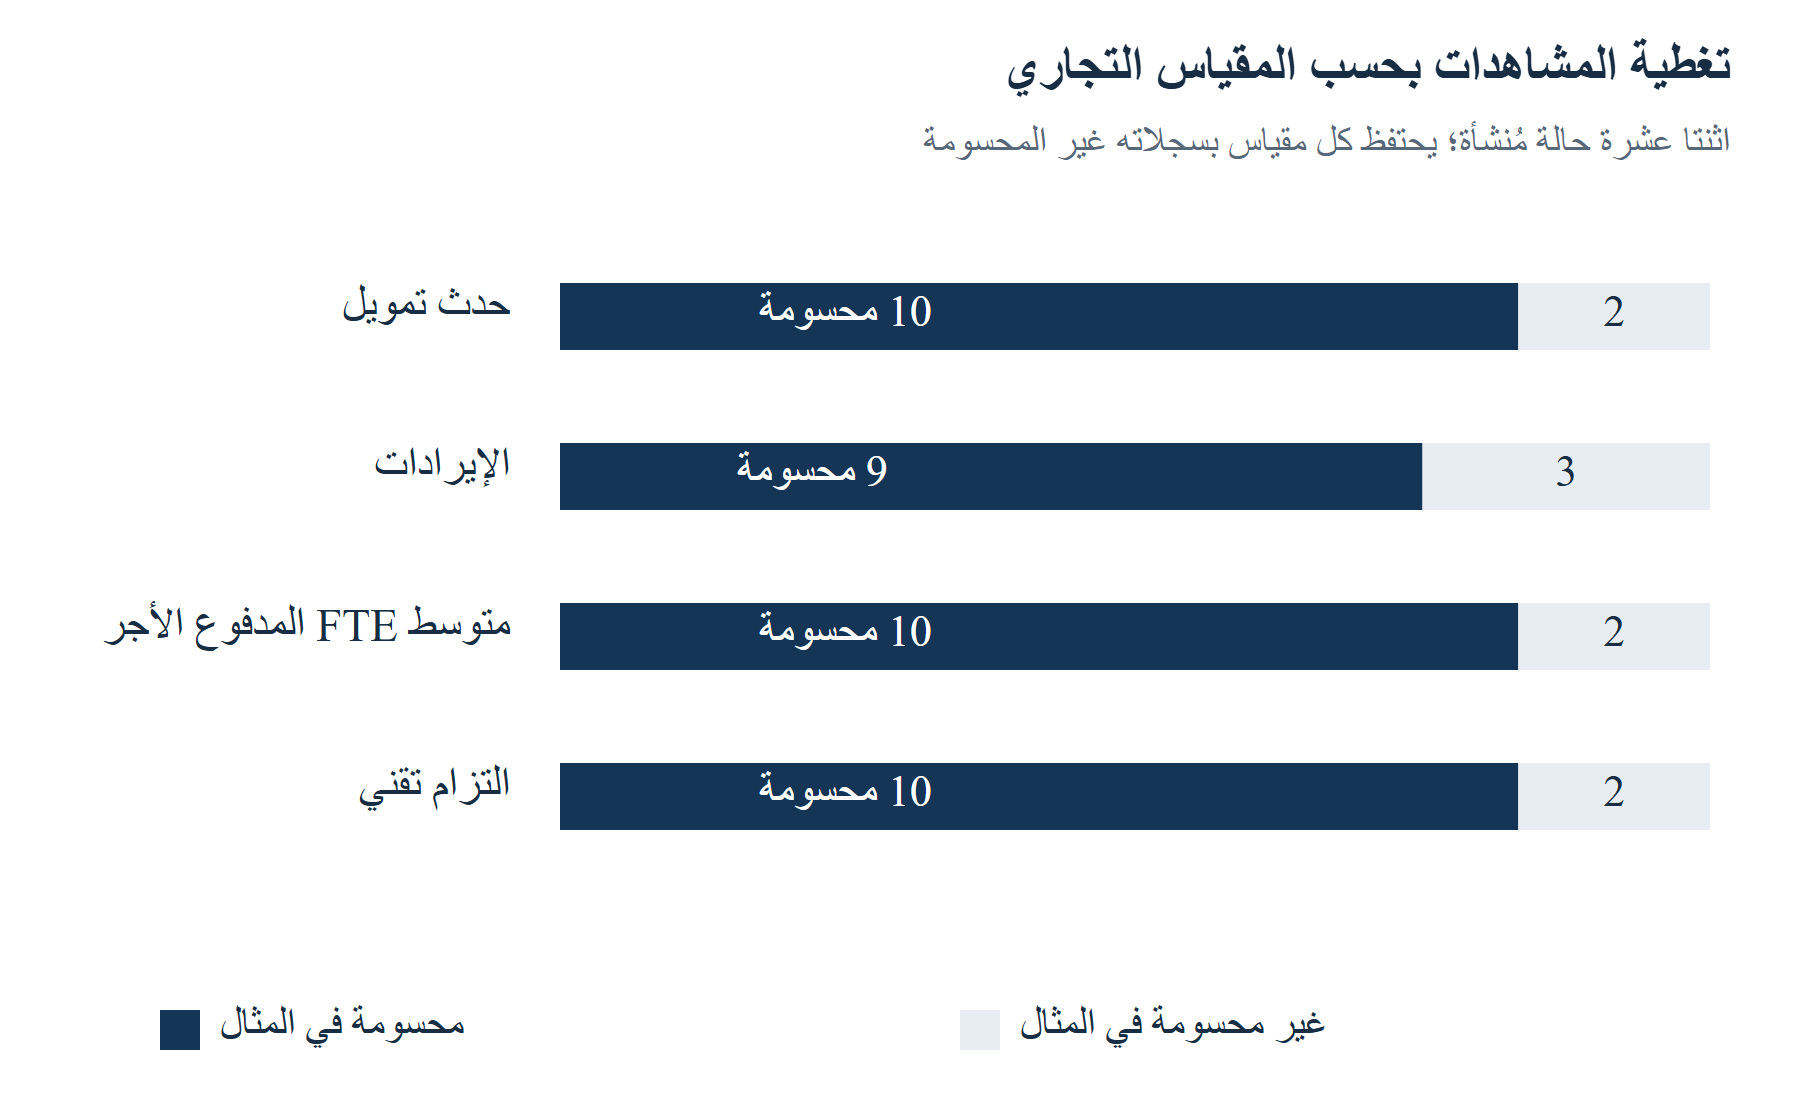
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
أنماط مشاهدات مُنشأة. تصف الأعداد المثال وحده وليست معدلات إبلاغ برامج مقاسة.
13 تقييم أحداث التمويل المحسومة بمقارنات مرجعية صريحة
تضم مجموعة التمويل المحسومة الحالات A وB وC وD وE وF وG وH وK وL. تقع خمسة أحداث ضمن هذه الحالات العشر المُنشأة. يبلغ متوسط الاحتمال المقدَّم 0.52، فتكون قيمة متوسط الاحتمال ناقص تواتر الحدث 0.02. تبلغ درجة Brier مقدار 0.244. ويسجل المرجع الثابت 0.4 درجة 0.260 في الحالات نفسها تماماً. ويسجل المقارن الآلي عند منتصف المسافة درجة 0.240. تستخدم كل مقارنة تعريف الحدث نفسه والأفق نفسه والنتائج المقبولة نفسها. لا تدخل الحالتان غير المحسومتين في أي من هذه الحسابات الخاصة بالحالات العشر.
تُعرَّف مهارة Brier قياساً إلى مرجع هنا بأنها واحد ناقص حاصل قسمة الدرجة المقدَّمة على درجة المرجع. لذلك تبلغ مهارة الاحتمالات المقدَّمة 4/65، أي نحو 0.0615، وتبلغ مهارة المقارن الآلي 1/13، أي نحو 0.0769. هذه قيم متحققة ضمن مثال حسابي. تعني قيمة المهارة الموجبة أن الاحتمالات المختارة تكبدت متوسط خسارة تربيعية أقل من المرجع المحدد في هذه الحالات. ولا تقدم ضماناً بتحسن أي من التوقعين على نموذج جهة تمويل فعلية أو بأداء أفضل في مجموعة أخرى. تجعل درجة المرجع الصفرية هذه النسبة غير معرَّفة، وينبغي الإفصاح عن ذلك صراحة.
تساعد الحالات الفردية على تفسير المحصلة. تمنح الحالة A احتمال 0.8 لحدث يُفترض وقوعه، فينتج خطأ تربيعي 0.04. وتمنح الحالة G احتمال 0.3 لحدث يقع، فينتج 0.49. وتمنح الحالة L احتمال 0.7 لوقوع حدث لا يقع، فتنتج أيضاً 0.49. تعاقب الدرجة الأخطاء الواثقة في كلا الاتجاهين وفق قاعدة خسارة ثنائية متناظرة. قد تكون لقرار تخصيص الموارد الفعلي في برنامج ما عواقب غير متناظرة وأهداف أخرى. ينبغي أن يحتفظ تقييم التوقعات وتخصيص الموارد بقواعد قرارهما المنفصلة؛ فدرجة Brier الأقل وحدها لا تشكل سياسة تمويل كاملة.
يكتسب تعريف المقارن أهمية مماثلة لنتيجته العددية. يستخدم احتمال ثابت ملائم للنتائج العشر الحالية معلومات لم تكن متاحة عند إصدار التوقع. ويمكن أن يكون مرجعاً وصفياً داخل العينة إذا وُسم بذلك، ولا يصلح توقعاً تشغيلياً سابقاً للنتائج. يتجنب ثابتنا 0.4 هذا التسرب المحدد للمعلومات لأنه مثبت بوصفه افتراضاً. ينبغي أن تستخدم دراسة مستقبلية فعلية مرجعاً تاريخياً كان متاحاً بالفعل، وأن توثق مجتمع تدريبه وتقيّم أي قاعدة تحديث على مجموعات لاحقة. هذه الأدلة الإضافية غير موجودة في الإيضاح الحالي.
ينبغي أن يعرض جدول النتائج الدرجة والمرجع وعدد الحالات والأفق والنتائج المفقودة معاً. يأتي التقريب بعد الحساب. إذا قُيِّمت طريقة على تسع حالات وأخرى على عشر، فقد يعكس ترتيبهما العددي تغير العينة. ينبغي أن يتيح سجل قبول الأزواج للمحلل إعادة إنتاج مجموعة المقارنة المشتركة وتقييم الحالات المستبعدة. وعندما تُصدر طرق مختلفة توقعات لمجتمعات مختلفة بالفعل، تصبح التغطية نتيجة منفصلة واجبة الإفصاح عنها، ويجب أن تبقى ظاهرة في التقييم.
| المقياس | المقدَّم | المرجع الثابت | المقارن الآلي عند منتصف المسافة |
|---|---|---|---|
| الحالات المقيمة | 10 | 10 | 10 |
| درجة Brier | 0.244 | 0.260 | 0.240 |
| مهارة Brier قياساً إلى المرجع الثابت | 4/65 | 0 | 1/13 |
| القاعدة | الاحتمالات الأصلية المقدَّمة | 0.4 لكل حالة | منتصف المسافة بين الاحتمال المقدَّم و0.4 |
تستند الدرجات المعروضة إلى كسور دقيقة. لا تُلائم أي معلمة ببيانات برنامج مرصودة. أداء المقارن الآلي لا يمثل تحققاً من صحة المعايرة.
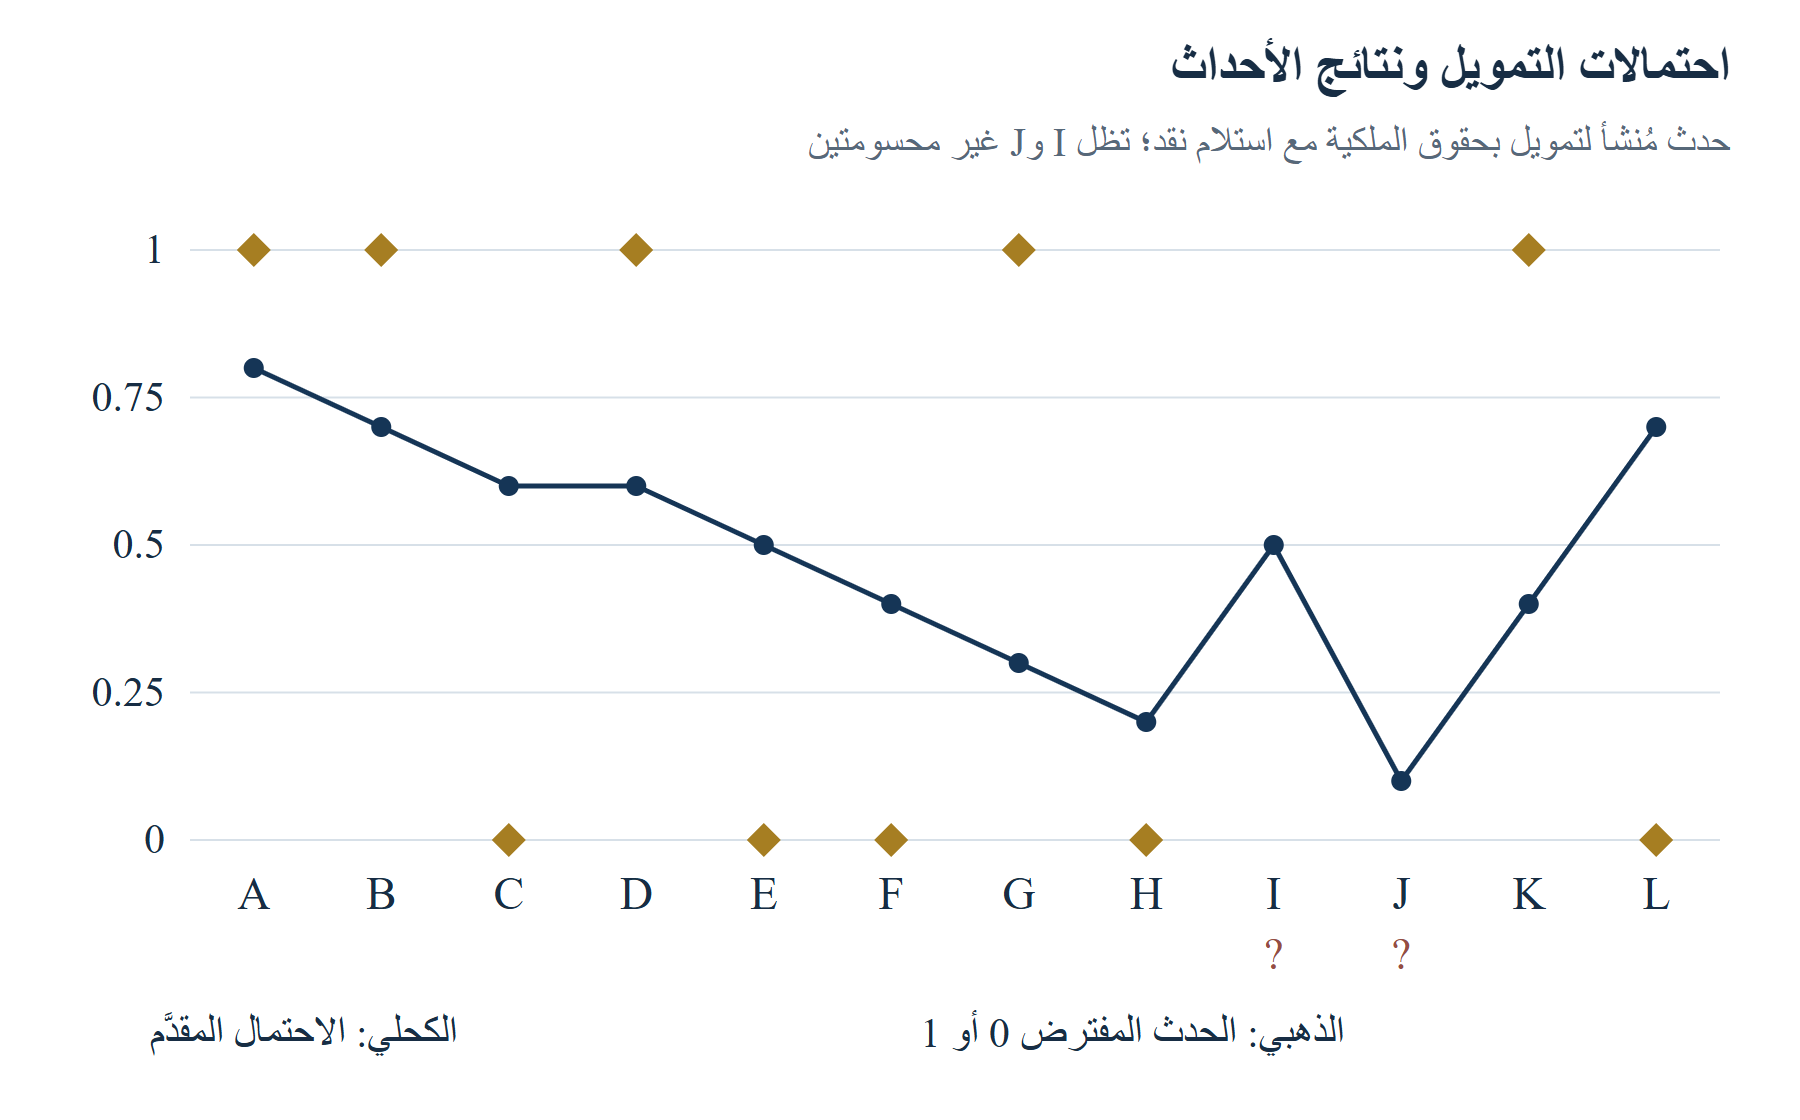
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
حالات مُنشأة بالكامل. تُعرض الأحداث غير المحسومة منفصلة ولا تسهم في خسارة الحالات المرصودة.
14 فصل معايرة الاحتمالات عن ترتيب الحالات
يمكن لاحتمال ما أن يرتب الحالات بصورة مفيدة وأن يعبر في الوقت نفسه عن مستوى ثقة غير دقيق. يسأل الترتيب عما إذا كانت التوقعات الأعلى تميل إلى مصاحبة الأحداث. وتسأل المعايرة عما إذا كانت الاحتمالات تتوافق مع تواتر الأحداث في ضوء المعلومات والمجتمع المعنيين. يهم هذا التمييز عندما يستخدم المقيِّم التوقع أولاً لتحديد أولويات المراجعة ثم لإعداد ميزانية النتائج التجارية المتوقعة. لا يكفي إحصاء الترتيب وحده لتبرير استخدام الاحتمال المقدَّم مدخلاً لتخطيط النقدية أو تقديراً لاحتمال الحصول على منحة.
بالنسبة إلى حالات التمويل العشر المُنشأة والمحسومة، تبلغ المساحة تحت المنحنى AUC المحسوبة بالأزواج 31/50، أو 0.62. تقارن هذه القيمة حالات وقوع الحدث الخمس بحالات عدم وقوعه الخمس، وتمنح نصف النقطة عند تساوي الاحتمالات. يوجد 25 زوجاً من هذا النوع. يحافظ التحويل الآلي إلى منتصف المسافة على الترتيب والتعادلات لأنه تحويل أفيني متزايد تماماً. لذلك تبلغ قيمة AUC له أيضاً 0.62، مع تغير درجة Brier. هذه خاصية رياضية للتحويل على الحالات المقدَّمة، ولا تثبت معايرة الاحتمالات المحوَّلة.
يستخدم ملخص الفئات ثلاث فترات مثبتة قبل التقييم: احتمالات أقل من الثلث، ومن الثلث إلى أقل من الثلثين، ومن الثلثين إلى الواحد شاملاً. بين الحالات المحسومة، تضم الفئة المنخفضة G وH، والمتوسطة C وD وE وF وK، والمرتفعة A وB وL. تبلغ متوسطات احتمالاتها 0.25 و0.50 ونحو 0.7333. ويبلغ تواتر أحداثها 0.50 و0.40 ونحو 0.6667. عرض أعداد الفئات ضروري لأن هذه الفروق تستند إلى ملاحظتين وخمس وثلاث ملاحظات مُنشأة فقط.
لا تدل زيادة الاحتمال الإجمالية البالغة 0.02 على تقارب المعايرة في جميع المواضع. قد تتعادل فروق الفئات المتعاكسة في المحصلة. كذلك، لا يكفي تواتر متقلب في فئة صغيرة دليلاً على خلل منهجي في المجتمع. ينبغي أن تحدد الدراسة الفعلية مسبقاً الفئات أو طريقة معايرة أخرى، وأن تحافظ على مجتمع تقييمها وتقيس عدم اليقين بتصميم مناسب للملاحظات المستقلة والتجمعات والمجموعات المتكررة. يوضح الجدول الحالي العناصر الواجب الإفصاح عنها، ولا يقدم حدود ثقة مقدرة لبرنامج فعلي.
تتطلب إعادة المعايرة حداً زمنياً إضافياً. لا يمكن وصف نموذج لُوئم باستخدام نتائج لاحقة بأنه تصحيح سابق لتلك النتائج نفسها. يجب فصل فترات التدريب والضبط والتقييم، مع حفظ التوقع الأصلي إلى جانب النسخة المعدَّلة. وتؤثر الصدمات المشتركة والتغيرات في تكوين البرنامج أيضاً في قابلية نقل النتائج. لذلك ينبغي أن تبين لوحة متابعة التمويل فترة التحقق ومجتمعه كلما استُخدم احتمال أعيدت معايرته. لا يقدم مقارننا الآلي سجل تحقق كهذا، ويظل مجرد مقارنة حسابية مفصح عنها.
| الفترة الثابتة | الحالات | متوسط الاحتمال | تواتر الحدث |
|---|---|---|---|
| 0 إلى أقل من 1/3 | G, H; n 2 | 1/4 | 1/2 |
| 1/3 إلى أقل من 2/3 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3 إلى 1 شاملاً | A, B, L; n 3 | 11/15 | 2/3 |
ملخص وصفي لفئات مُنشأة. لا تدعم أعداد الفئات الضئيلة ادعاءً بمعايرة المجتمع أو فترة ثقة.
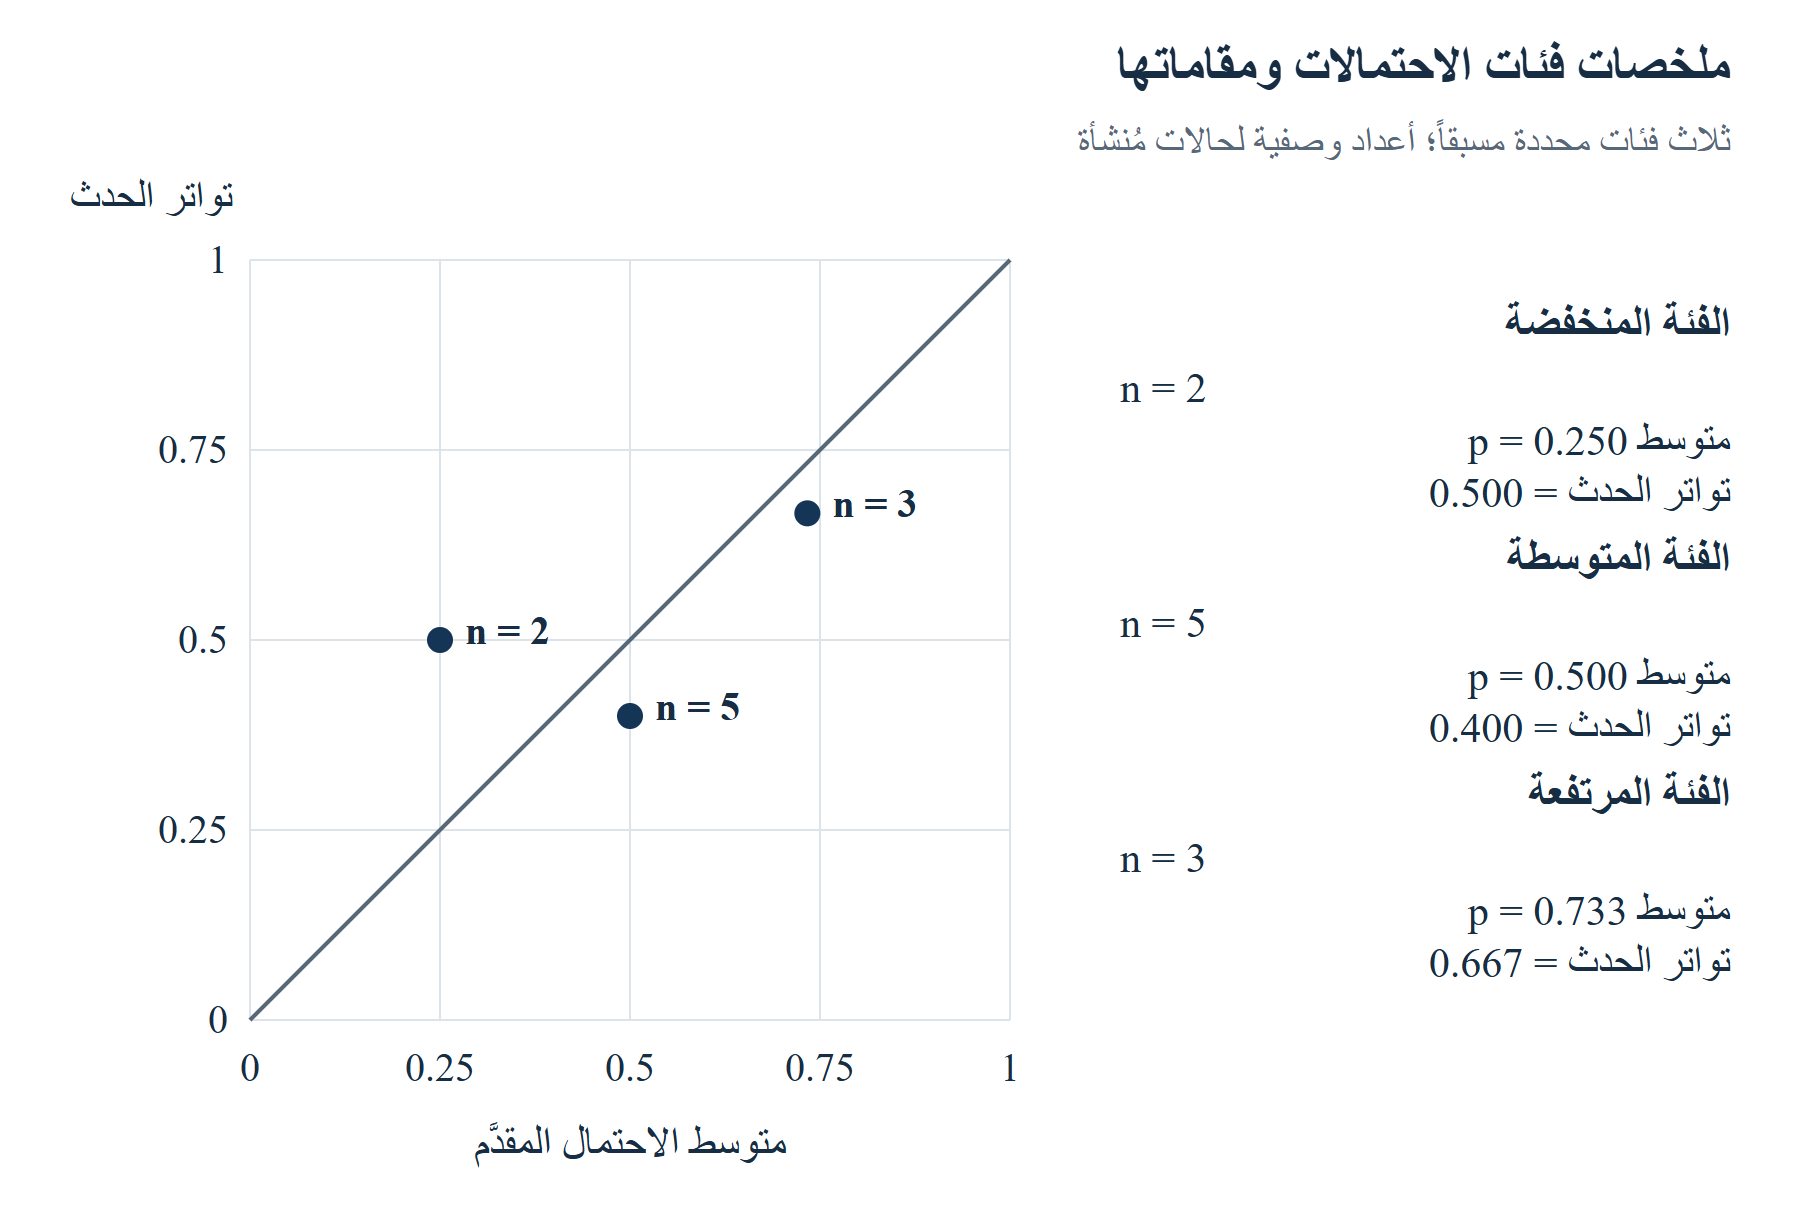
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
حالات مُنشأة؛ مقارنة وصفية فقط. مرجع التساوي بزاوية 45 درجة ليس منحنى معايرة ملائماً للبيانات.
15 قياس أخطاء توقع الإيرادات على الملاحظات المطابقة
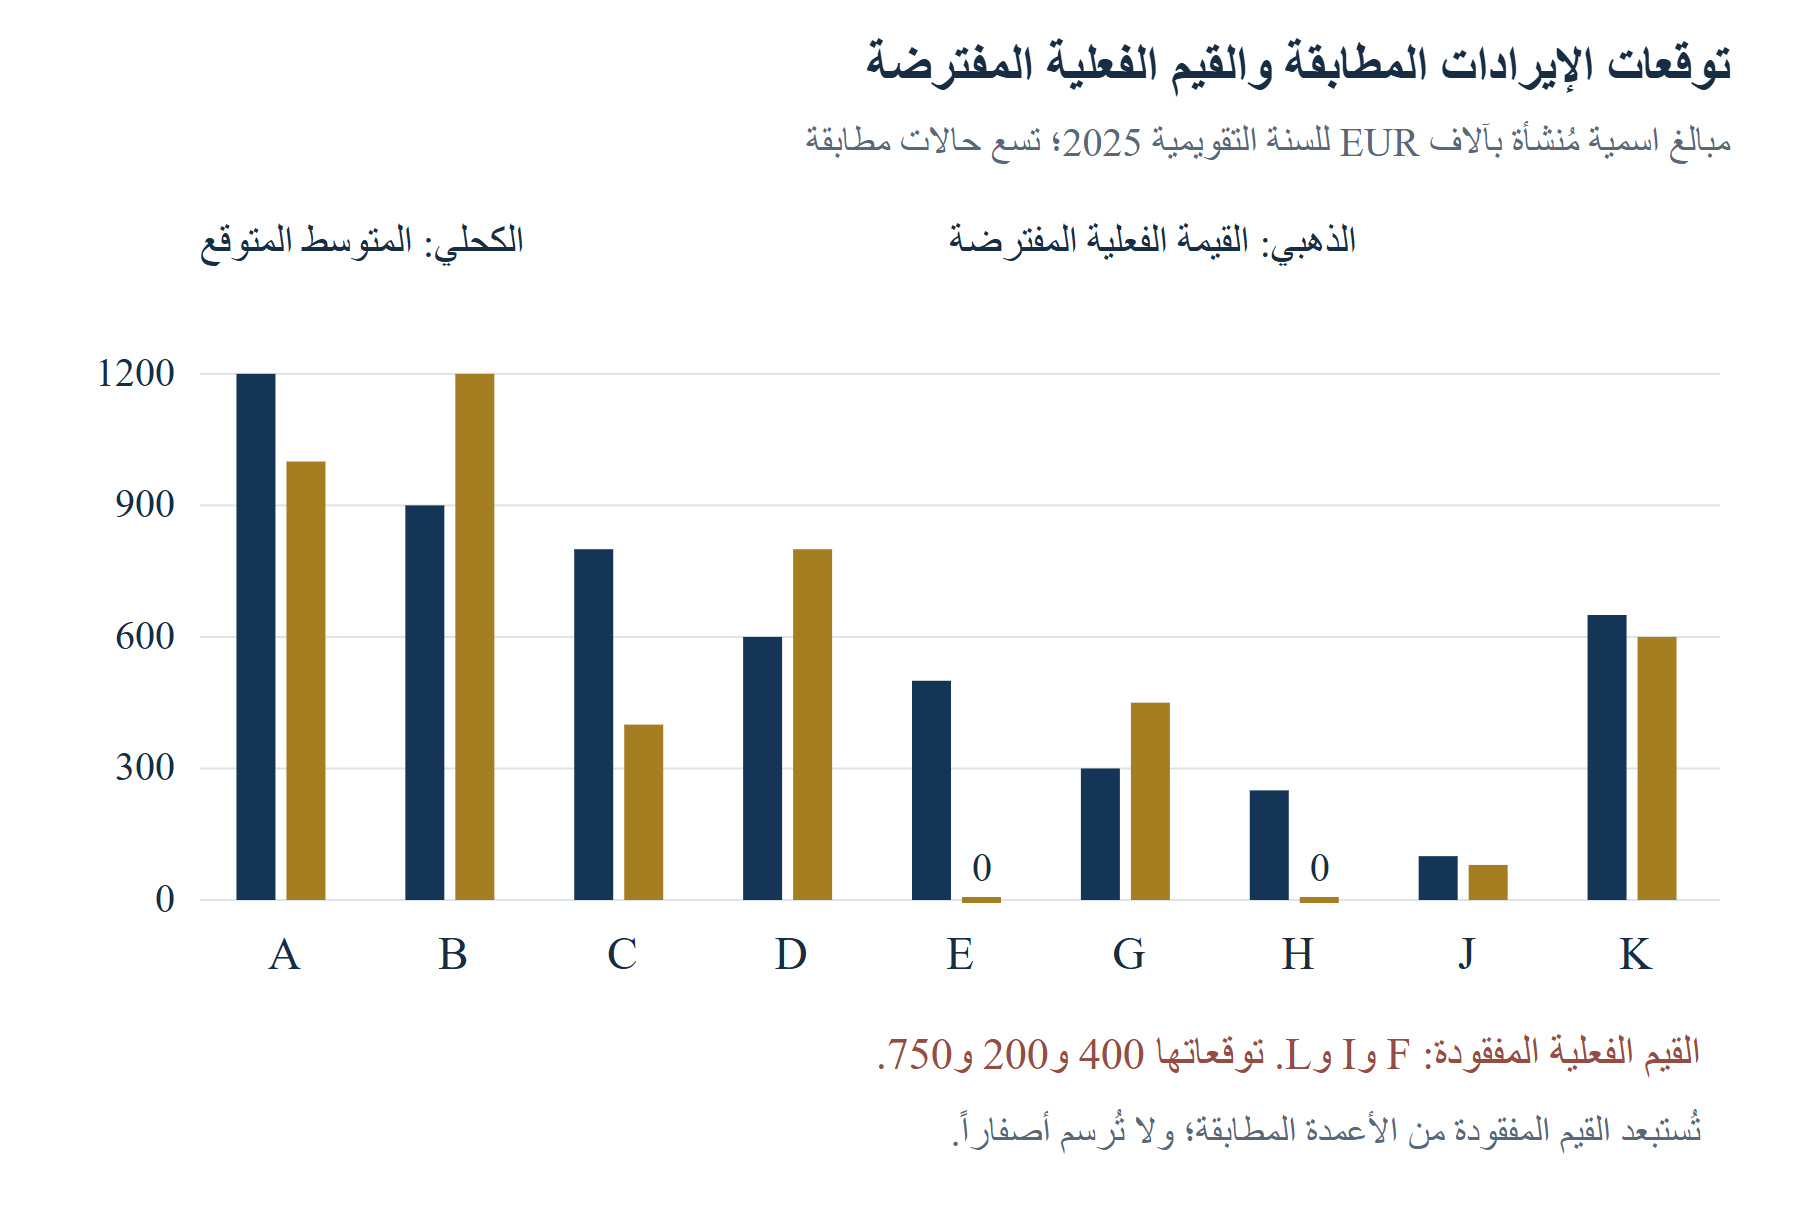
يستخدم تقييم الإيرادات تسع حالات لها توقع وقيمة فعلية مفترضة: A وB وC وD وE وG وH وJ وK. يبلغ مجموع توقعاتها 5,300 ألف يورو ومجموع قيمها الفعلية 4,530 ألف يورو. يبلغ التوقع ناقص الفعلي 770 ألف يورو، فيكون متوسط الخطأ ذي الإشارة 770/9، أي نحو 85.56 ألف يورو. تبلغ نسبة مجموع التوقعات إلى مجموع القيم الفعلية 530/453، أي نحو 1.1700. وتبلغ المبالغة النسبية في المجموع 77/453، أي نحو 17.00 بالمئة. تعبر النسبة والمئوية عن كميتين مختلفتين، وينبغي تسميتهما بصورة مميزة.
يبلغ متوسط الخطأ التربيعي 667,900/9 بوحدات ألف يورو مربعة. ويبلغ جذره التربيعي نحو 272.417 ألف يورو. ويبلغ متوسط الخطأ المطلق 230 ألف يورو. يصف المتوسط ذو الإشارة اتجاه صافي الخطأ، وتصف الخسارتان التربيعية والمطلقة حجمه وفق تعريف كل منهما. يمكن أن تتعادل الأخطاء الموجبة والسالبة في صافي المجموع. لذلك قد تظهر الحافظة خطأً صافياً متواضعاً إلى جانب انحرافات كبيرة على مستوى الحالات. يتيح جدول الحالات فحص هذه الانحرافات، ويكمل تفسير المحصلة.
تكتسب معالجة القيم الفعلية الصفرية أهمية. للحالتين E وH ملاحظات صفرية مفترضة لسنة كاملة وتوقعات موجبة. يكون الخطأ المئوي المحسوب على حدة بالقسمة على القيمة الفعلية لكل حالة غير معرَّف لهاتين الحالتين. ويغير إسقاطهما للحصول على مئوية مناسبة العينة ويحذف أخطاء توقع جوهرية. تحتفظ درجاتنا الأساسية بهما باستخدام الفروق بالوحدات الأصلية. ولا نعرض نسبة إجمالية إلا لأن المجموع الفعلي للحالات المطابقة موجب. ينبغي أن تحدد الدراسة معالجتها للأصفار والمقامات قبل فحص الشركات التي تقع في تلك المواضع.
يؤثر مقياس الإيرادات أيضاً في معنى المقارنة. يمنح متوسط الخطأ التربيعي MSE المتساوي بين الحالات وزناً حسابياً متساوياً للخطأ النقدي التربيعي لكل حالة؛ فتسهم الانحرافات النقدية الأكبر أكثر في النتيجة. قد يختار باحث معني بالأداء النسبي مقياساً آخر محدداً مسبقاً، مع معالجة صريحة للأصفار والحجم. سيكون ذلك كمية مستهدفة إضافية للتقدير. ينبغي الحفاظ على الدرجة المختارة بعد ظهور النتيجة، وتجنب دمجها مع مكافئ الدوام الكامل والمعالم التقنية بأوزان غير مفصح عنها. ينبغي أن يفسر غرض القرار فائدة الملخص المحدد.
لا يمكن مقارنة مجموع الحالات التسع بجميع التوقعات الاثني عشر المقدَّمة كما لو كانت القيم الفعلية المفقودة صفراً. يبلغ مجموع توقعات F وI وL مقدار 1,350 ألف يورو، وتظل إيراداتها المتحققة مجهولة في السجلات المقدَّمة. تندرج هذه الحالات ضمن تحليل التغطية والحساسية. يمكن للمقيِّم عرض نتيجة للحالات المطابقة وحد منفصل للحافظة بأكملها. تحفظ هذه المخرجات المعروف عن كل مجتمع، وتحول دون تكوين تقدير ظاهري لدقة المحصلة بتغيير المقام.
| الحالة | المتوسط المتوقع | القيمة الفعلية المفترضة | التوقع ناقص الفعلي |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | مفقود | غير مقيَّم |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | مفقود | غير مقيَّم |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | مفقود | غير مقيَّم |
جميع القيم افتراضات مؤلفة. تستخدم المجاميع المطابقة تسع حالات؛ وتظل ثلاث قيم فعلية مفقودة. الصفران E/H مفترضان صراحة لسنة الهدف كاملة.
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
مبالغ اسمية مُنشأة بآلاف اليورو لعام 2025. لا تُقدَّر نتيجة شركة فعلية أو خطأ توقع برنامج.
16 فحص التوظيف والتنفيذ التقني وفق تعريف كل منهما
تضم مقارنة التوظيف عشر حالات، منها F التي تفتقر إلى إيرادات مرصودة. يبلغ مجموع توقعاتها لمتوسط مكافئ الدوام الكامل FTE مقدار 64، ومجموع متوسطاتها الفعلية المفترضة 51. يبلغ صافي الخطأ ذي الإشارة 13 FTE، ومتوسطه 1.3 FTE، ومتوسط الخطأ التربيعي MSE مقدار 6.7 بوحدات FTE مربعة، والجذر التقريبي RMSE مقدار 2.588 FTE. ويبلغ متوسط الخطأ المطلق 2.1 FTE. تبلغ نسبة مجموع التوقعات إلى مجموع القيم الفعلية 64/51، أي نحو 1.2549. وتبلغ المبالغة النسبية المقابلة 13/51، أي نحو 25.49 بالمئة. تستخدم هذه الملخصات قناع رصد التوظيف، لا قناع رصد الإيرادات.
متوسط FTE مقياس توظيف مرجح زمنياً في هذا المثال. لا يحسمه تلقائياً عدد العاملين المبلغ عنه في 31 ديسمبر. يجب أن تثبت الأدلة التوظيف المدفوع بمكافئ الدوام الكامل خلال الأيام المحددة. ينبغي أن تحتفظ الدراسة الفعلية بقاعدة كشوف الرواتب الدقيقة ومعالجة العمل الجزئي وحدود الكيان. قيمنا الفعلية الصحيحة مجرد قيم مثال مفترضة، مع أن متوسط FTE السنوي قد يكون كسرياً. لا يغير غياب المدخلات الكسرية تعريف المقياس ولا يجيز إحلال تعداد نهاية السنة محله.
للتنفيذ التقني عشرة التزامات محسومة، منها ست حالات اجتياز مفترضة وأربع حالات إخفاق. تظل F وL غير محسومتين. لذلك تبلغ نسبة اجتياز الالتزامات المحسومة 3/5. إذا أخفق الالتزامان غير المحسومين، تجتاز ستة من اثني عشر؛ وإذا اجتازا، تجتاز ثمانية من اثني عشر. وهكذا تمتد فترة الحافظة الكاملة من النصف إلى الثلثين. تستنفد نقطتا النهاية الاحتمالات الثنائية المفقودة لهذا المقياس. ولا تقدمان توزيعاً احتمالياً لهذه الإمكانات أو دليلاً عن معدل النجاح التقني لبرنامج فعلي.
قد تتباين المقاييس التجارية والتقنية بصورة مشروعة. قد يستوفي منتج شرط قبول تقنياً مع بقاء مستهدف مبيعاته دون تحقق، أو يسجل توظيفاً مع تأخر معلم معين. ينبغي أن يحتفظ السجل بهذه النتائج منفردة ويحدد العلاقة الدقيقة المدعاة في الطلب. يتطلب إسناد جميع الإيرادات اللاحقة إلى اختبار ناجح واحد أدلة إضافية عن التبني التجاري والعوامل المساهمة الأخرى. لا تقدر الحسابات الحالية تلك العلاقة السببية ولا تفترض أن مقياساً يستطيع حسم القيمة المفقودة لمقياس آخر.
تتطلب درجة أثر مركبة وحدات وأوزاناً صريحة وشرحاً للقرار الذي تخدمه. يطمس جمع احتمال حدث ثنائي وخطأ نقدي وخطأ توظيف ونسبة اجتياز تقنية دون هذا الهيكل معانيها. نحتفظ بملخصات منفصلة، ونتيح لمجلس إدارة أو مقيِّم تقييم المفاضلات في عملية قراره الموثقة. إذا اقترحت دراسة مستقبلية مقياساً مركباً، ينبغي أن تحفظ المقاييس الأساسية وتجري تحليل حساسية وتتحقق بالأدلة المناسبة من أي علاقة مدعاة بالقرارات أو النتائج اللاحقة.
| الحالة | متوسط FTE المتوقع | متوسط FTE المفترض | الاجتياز التقني |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | غير محسوم |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | مفقود | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | مفقود | غير محسوم |
مدخلات مؤلفة مع سجلات قبول منفصلة لكل مقياس. لا تدل الأقنعة المقدَّمة منفصلة على الاستقلال الإحصائي. القيم التقنية نتائج مفترضة وفق قاعدة افتراضية لبروتوكول مثبت.
17 إدراج النتائج المفقودة في حساب الحافظة
ينشئ حدثا التمويل المجهولان أربع حافظات مكتملة ممكنة. مع تثبيت كل نتيجة معروفة، يمكن أن تُحسم I وJ على صورة صفر وصفر، أو صفر وواحد، أو واحد وصفر، أو واحد وواحد. تبلغ درجات Brier للحالات الاثنتي عشرة كاملة على الترتيب 9/40,7/24,9/40 و7/24. يمتد النطاق الناتج من 0.225 إلى نحو 0.2917. يستخدم كل استكمال جميع الاحتمالات الاثني عشر المقدَّمة ومتجه نتائجه المكتمل المقابل. يصف النطاق حساسية هذه البيانات المُنشأة لأحداثها الثنائية غير المحسومة. ولا يمثل فترة ثقة، ولا يخصص احتمالاً لأي استكمال.
تتغير ملخصات المرجع والترتيب مع الاستكمالات نفسها. يجب أن تبقى نتائج الحالات متطابقة بين الطرق عند المقارنة. قد ينشأ الحد الأدنى لمقياس والحد الأعلى لآخر من حافظتين مكتملتين مختلفتين؛ فيكون عرضهما معاً بوصفهما سيناريو متحققاً واحداً غير صحيح. في هذا المثال تتراوح AUC من 37/72 إلى 47/70 عبر الاستكمالات الأربعة. ويتراوح متوسط الاحتمال ناقص تواتر الحدث من سالب العشر إلى جزء من خمسة عشر. تؤثر النتيجة غير المحسومة للحالة J منخفضة الاحتمال تأثيراً جوهرياً في هذه المقاييس، مع أن توقعها المقدَّم يبدو صغيراً عددياً.
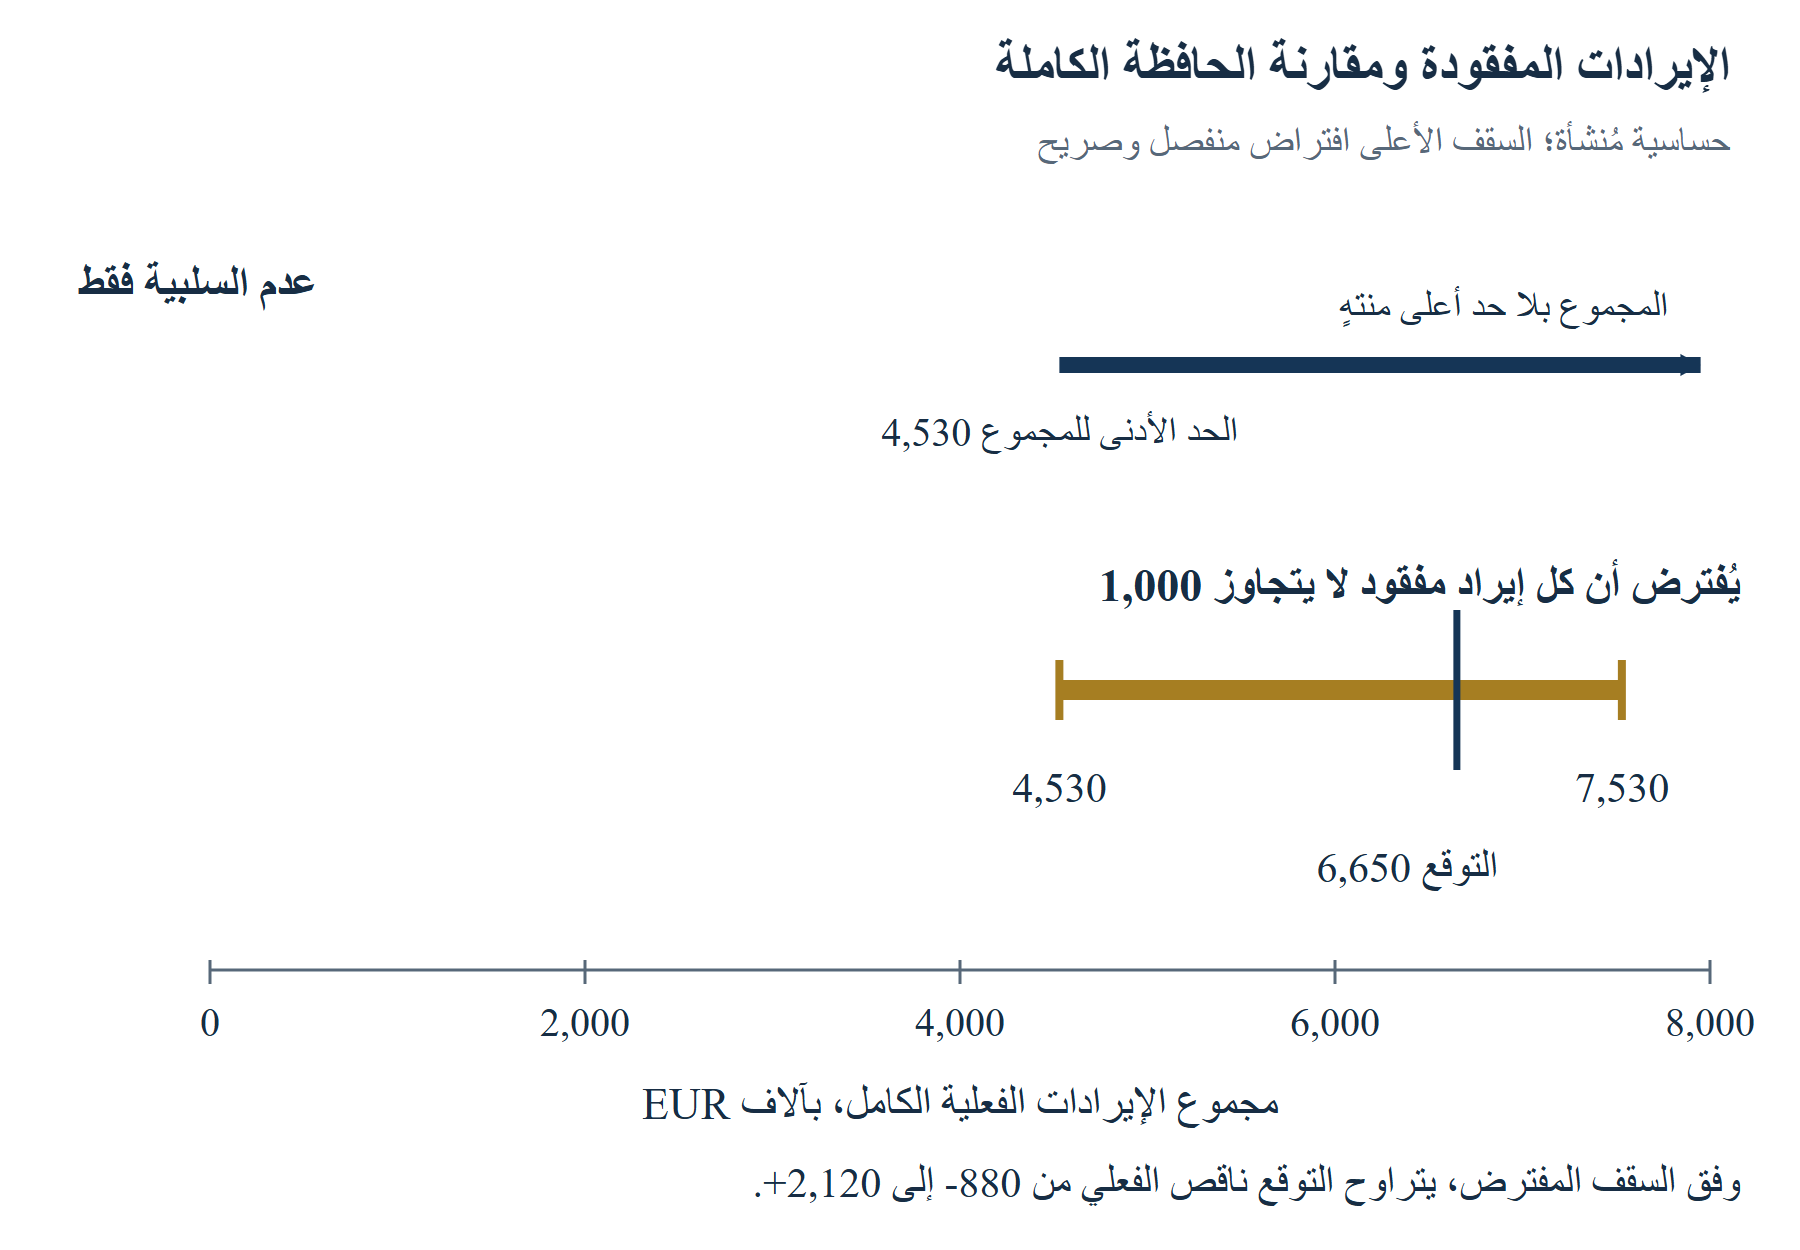
تتطلب الإيرادات المفقودة معالجة مختلفة؛ فمبلغ الإيراد غير السالب لا يملك حداً أعلى منتهياً وفق الحد الأدنى من افتراضات المثال. يبلغ المجموع الفعلي المرصود 4,530 ألف يورو. يمثل ذلك حداً أدنى لمجموع الحالات الاثنتي عشرة إذا كانت الإيرادات المفقودة غير سالبة. ولا يوفر عدم السلبية وحده مجموعاً أعلى منتهياً. يبلغ مجموع التوقعات الكامل 6,650 ألف يورو. لا يمكن حساب خطأ مئوي واحد للحافظة الكاملة من هذه الحقائق، ويتطلب ادعاء أن الإيرادات المفقودة صغيرة على الأرجح أدلة غائبة عن هذا المثال.
يفترض تمرين حساسية منفصل أن كل إيراد من الإيرادات الثلاثة المفقودة يقع بين صفر و1,000 ألف يورو. أُدخل هذا السقف الاعتباطي حصراً لإظهار تغير الاستنتاج عند إضافة افتراض صريح. يصبح المجموع الفعلي الكامل بين 4,530 و7,530 ألف يورو. ويقع التوقع ناقص الفعلي بين سالب 880 و2,120 ألف يورو. يتوافق كل من صافي التقليل والمبالغة مع النطاق المفترض. لا يمثل السقف حداً قانونياً أو تقديراً سوقياً أو حد ثقة أو ملاحظة معوضة. ينبغي أن يظل ظاهراً أينما عُرضت نقطتا نهايته.
بالنسبة إلى FTE المفقود، يعطي سقف إيضاحي صريح مماثل قدره 15 لمتوسط FTE لكل حالة مفقودة مجموعاً فعلياً كاملاً بين 51 و81، مقابل توقع 76. لذلك يمكن أن يتراوح صافي الخطأ ذي الإشارة من سالب 5 إلى 25 FTE. هذا السقف المنفصل أيضاً اختيار مؤلف لتحليل الحساسية. لا تحدد أي من النتيجتين المقيدتين بسقف آلية فقد البيانات. يمكن لدراسة فعلية أن تبحث المتابعة الإدارية وحوافز الإبلاغ والانتقاء؛ ويتطلب الترجيح أو التعويض افتراضات وفحوصاً إضافية. إبقاء القيم غير المحسومة ظاهرة شرط بدء هذا العمل، مع عرض جداول الرصد والحساسية منفصلة.
| نتيجة I, J | درجة Brier المقدَّمة | درجة Brier المرجعية | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
حسابات دقيقة لأربعة استكمالات افتراضية للمدخلات المُنشأة. لم تُحسم الأحداث المجهولة في البيانات الأساسية.
| المقياس | الافتراض الإضافي | المجموع الفعلي الكامل | التوقع ناقص الفعلي |
|---|---|---|---|
| الإيرادات، بآلاف اليورو | القيم المفقودة غير سالبة فقط | 4530 على الأقل؛ الحد الأعلى غير محدود | لا يوجد حد أدنى منتهٍ للخطأ |
| الإيرادات، بآلاف اليورو | كل قيمة مفقودة لا تتجاوز 1000 | 4530 إلى 7530 | -880 إلى 2120 |
| متوسط FTE | كل قيمة مفقودة لا تتجاوز 15 | 51 إلى 81 | -5 إلى 25 |
| الالتزامات التقنية | جميع النتائج غير المحسومة إخفاق أو اجتياز | 6 إلى 8 حالات اجتياز من 12 | نسبة الاجتياز 1/2 إلى 2/3 |
السقوف ونقاط النهاية الثنائية افتراضات حسابية صريحة. لا تحمل الحدود تفسيراً احتمالياً أو تفسيراً لتغطية المعاينة.
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
حساسية مُنشأة بآلاف اليورو. من دون السقف الاعتباطي الصريح، يظل الحد الأعلى للمجموع الفعلي غير محدود.
18 إدراك انتقاء البقاء وتغيرات الشركات غير المحسومة
تصف دراسة المستفيدين من المنح مجتمعها المنتقى. ولا تستطيع إثبات مدى جودة توقعات المتقدمين المرفوضين دون توقعاتهم الأصلية ومتابعة قابلة للمقارنة. قد تنتقي جهة التمويل على أساس الجودة المدركة أو الطموح التجاري أو معايير أخرى، مما قد يغير توزيع الادعاءات المقدَّمة بين المستفيدين. ينبغي أن تحدد خطة البحث المجتمع الذي تشير إليه كل نتيجة، وأن تحفظ عملية الانتقاء حيث تتاح. تضم الحافظة المُنشأة مستفيدين فقط، ولا تقدم مقارنة بالمتقدمين المرفوضين أو تقديراً لأثر التخصيص.
تتطلب شروط البقاء عناية خاصة عندما تمتد المستهدفات التجارية إلى ما بعد العمر التشغيلي لبعض الشركات. ينبغي تقييم توقع إيرادات مشروط باستمرار التشغيل وفق ذلك الشرط، مع توضيح الشرط والمجتمع. تتضمن الإيرادات المتوقعة غير المشروطة احتمال الإغلاق داخل التوقع نفسه. تغير مقارنة توقع مشروط بين الشركات الباقية بنتيجة المجموعة الكاملة الكمية المستهدفة للتقدير. يمكن لدراسة عرض الرؤيتين إذا توافرت مستهدفات التوقع الأصلية والملاحظات الملائمة لكل منهما؛ وينبغي الحفاظ على تميزهما.
لا يثبت الإغلاق وحده إيراداً سنوياً صفرياً لسنة مالية. فقد تكون الشركة قد مارست التجارة قبل الإغلاق، أو باعت أصولاً، أو نقلت عقود عملاء، أو اعترفت بإيرادات على أساس موثق آخر. تلزم أدلة عن النافذة المحاسبية المستهدفة. يفترض مثالانا الصفريان صراحة ملاحظات تغطي النافذة كاملة، إذ يتمثل الغرض في عرض حسابات صحيحة دون استنتاج القوائم المالية من وصف حالة النشاط. ينبغي أن يبين السجل الفعلي الأدلة المحاسبية التي تسند الصفر وما إذا تغيرت حدود الكيان خلال النافذة.
يطرح الاستحواذ سؤال ربط إضافياً. قد تبقى الشركة الأصلية شركة تابعة ذات قوائم مالية قابلة للتحديد، أو تندمج في كيان آخر، أو تنقل بعض أصولها فقط. قد يشمل حجم أعمال الخلف أنشطة لم تكن في التوقع الأصلي. ينبغي أن يحدد بروتوكول دراسة عملي مسبقاً ما إذا كان يتتبع الكيان القانوني الأصلي أو نشاطاً تجارياً معيناً أو نطاق خلف موثقاً. يتطلب أي جسر مطابقة تسوية وإتاحة مناسبة. يمثل تقييم إعلان الاستحواذ أو حصيلة الصفقة نتائج منفصلة، ولا يحسمان تلقائياً مستهدف الإيرادات الأصلي.
قد يعكس فقد البيانات أيضاً عبء الإبلاغ أو السرية أو تعريفات متنازعاً عليها أو الأداء التجاري. لا تفترض البيانات الحالية أياً من هذه الآليات؛ وتستخدم قناع رصد ثابتاً مقدَّماً. ينبغي أن تفحص دراسة تجريبية مستقبلية المعروف عن عدم الاستجابة، وتقارن الخصائص المرصودة حيث يكون ذلك قانونياً ومناسباً، وتفصح عن افتراضات أي تعديل. لا يثبت نموذج ملائم لاحتمال الإبلاغ بذاته أن النتائج مفقودة عشوائياً. ينبغي أن تظل الحساسية للافتراضات غير المسندة ظاهرة، ولا سيما عندما تعتمد الاستنتاجات على شركات عالية الإيرادات أو متعثرة غير مرصودة.
19 مقارنة هياكل التمويل دون ادعاء السببية
يمكن لسجل التمويل أن يسجل نوع التمويل الممنوح والمقبوضات النقدية والتوقيت وشروط الملكية وقابلية السداد والقيود إلى جانب المعالم التجارية. تساعد هذه الحقائق في تفسير الموارد والالتزامات التي أُعد التوقع في ظلها. ينبغي استخلاصها من شروط البرنامج الفعلية والوثائق المنفذة؛ ولا تكفي تسمية عامة مثل منحة أو مسرعة أعمال لتحديدها. قد يشمل برنامج لا يأخذ حصة ملكية دعماً غير نقدي، وقد يجمع ترتيب آخر مكوني منحة واستثمار. ينبغي أن يحتفظ البحث بالأداة المحددة والكيان المستفيد قبل مقارنة الوضع الاقتصادي للمشاركين.
يتطلب تخفيف حصة الملكية معاملة وأساساً لهيكل رأس المال محددين. تعتمد نسبة ملكية المؤسس بعد جولة مسعرة على الأوراق المالية الفعلية وترتيبات الخيارات والتحويلات وغيرها من الشروط. لا يثبت إعلان برنامج أو حزمة دعم معلنة تلك النسبة. عندما تفتقر الدراسة إلى وثائق التمويل المنفذة، ينبغي إبقاء حقل التخفيف غير متاح أو تسجيله وصفاً منسوباً بوضوح لمسار البرنامج المنشور. يندرج حساب ملكية إيضاحي في سيناريو منفصل بمدخلات مفصح عنها، ويظل منفصلاً عن جدول النتائج التجريبية.
يمكن رصد التوقيت عبر معالم مميزة: تقديم الطلب والقرار والاتفاق واستيفاء الشروط واستلام النقد. تجيب الفترات بينها عن أسئلة تمويل مختلفة. يحتاج المؤسس الذي يخطط لالتزامات الموردين إلى تواريخ القبض والقيود ذات الصلة، ويحتاج المقيِّم الذي يدرس المعالجة الإدارية إلى تعريف البداية والنهاية الذي اختاره. يؤدي خلط هذه الفترات بين البرامج إلى مقارنة مضللة حتى لو صح كل تاريخ مسجل. ينبغي أن يحفظ السجل مصدر كل تاريخ ويبقي الأحداث غير المؤكدة أو المشروطة غير محسومة.
لا تحدد الفروق المرصودة في النتائج التجارية اللاحقة بين مجموعات الأدوات أثر تلك الأدوات. قد تختلف الشركات الداخلة في مسار المنحة وحدها عن الشركات المختارة لدعم استثماري في المرحلة والقطاع والاحتياجات الرأسمالية وخصائص أخرى. تتطلب المقارنة السببية تصميماً وافتراضات يمكن الدفاع عنها وبيانات عن عملية الانتقاء المعنية. توضح دراسة Howell للمنح وتقييم Smart محاولات موضوعية لمعالجة أسئلة الواقع المضاد في مجتمعاتهما الخاصة. ولا تصادقان على مقارنة غير معدلة بين برامج غير مترابطة أو تثبتان آثار هذا السجل المقترح. [6-8,14]
في هذه الورقة، مقارنة البرامج وثائقية، والإيضاح العددي مُنشأ بالكامل. لم تُنشأ مجموعة مطابقة لها مبالغ منح وتخفيف ملكية وتوقيت مقبوضات ونتائج لاحقة مرصودة. ينبغي أن يتحقق امتداد مستقبلي أولاً من إتاحة كل حقل وأساسه القانوني، ثم يحدد النتيجة ومجتمع المقارنة. إذا ظلت شروط التمويل سرية، يمكن للدراسة تقييم دقة التوقعات داخل بيانات محكومة بصورة مناسبة، مع الإفصاح عن عدم إتاحة مقارنة الأدوات المقترحة. ينبغي أن يتبع النطاق الأدلة التي جرى الحصول عليها بالفعل.
| الحقل | المصدر المفضل | حدود التفسير |
|---|---|---|
| الأداة والشروط | الشروط الحاكمة ووثائق المنحة المنفذة | تسمية البرنامج وحدها غير كافية |
| المنحة والنقد الفعلي | قرار المنحة مع أدلة القبض | مبلغ المنحة متميز عن النقد المقبوض |
| تغير الملكية | التمويل المنفذ وسجل هيكل رأس المال | لا يُستنتج التخفيف من الدعم المعلن |
| التوقيت | طلبات وقرارات واتفاقات ومقبوضات مؤرخة | تحتاج كل فترة إلى نقطة نهاية صريحة |
| النتيجة التجارية | قوائم مالية مطابقة مقبولة أو أدلة أخرى | النتيجة الإجمالية لا تثبت الإضافية |
طلب مقترح لبيانات تجريبية. لا يُقدَّم أي من هذه الحقول بوصفه بيانات جزئية مرصودة للمتقدمين في هذه الورقة.
20 استخدام التوقعات التجارية في خطة تمويل مجلس الإدارة
ينبغي أن يربط السجل، لأغراض الإدارة، سردية المنحة بخطة التشغيل التي وافق عليها مجلس الإدارة. تستلزم توقعات المبيعات طاقة تنفيذ وإنفاقاً لاكتساب العملاء ورأس مال عامل. وقد تتطلب المعالم التقنية طلبات معدات وتكاليف اختبار وتوظيفاً. قد يصف الطلب مساراً تجارياً طموحاً، وتحتاج خطة السيولة إلى إظهار عواقب تأخر التمويل أو تبني العملاء. تتيح مجموعة مشتركة من الافتراضات المؤرخة مطابقة هذه الوثائق مع الحفاظ على غرض القرار الخاص بكل منها.
نقترح مراجعة لمجلس الإدارة تسأل عن التوقع المستخدم للالتزامات النقدية، والافتراضات المعتمدة على دعم لم يُقبض، والأدلة التي تستدعي تحديثاً. ينبغي أن تحدد الإدارة التكاليف القابلة للتأجيل والالتزامات التعاقدية القائمة والسيولة اللازمة قبل استلام تعويض أو إتمام استثمار. هذه أحكام خاصة بالشركة تتطلب سجلات نقدية ووثائق فعلية. يوفر الإطار أسئلة وحقول سجل، ولا يوصي بهامش سيولة زمني أو احتمال تمويل أو نسبة إنفاق موحدة.
ينبغي أن يعرض تعديل جوهري للتوقع محركه التشغيلي وآثاره التمويلية معاً. قد يؤخر موعد نشر لاحق الإيرادات ويغير فترة نشوء تكاليف الموردين أو الرواتب. وقد يؤثر تغير مزيج العملاء المتوقع في التسعير وشروط الدفع والأدلة اللازمة لإسناد الطلب. ينبغي أن يحفظ السجل الإسقاط الأصلي ورؤية الإدارة المعدلة بتاريخين منفصلين. يستطيع المجلس حينئذ أن يقرر الاستمرار في التزام أو تنفيذه على مراحل أو تعديله باستخدام الأدلة الحالية، مع الاحتفاظ بالمقارنة البحثية الأصلية.
يمكن لمناقشات المستثمرين استخدام الانضباط نفسه. توفر غرفة بيانات تربط توقع الطلب بالقوائم المالية اللاحقة وتفسر الانحرافات مسار أدلة قابلاً للتتبع للمراجع. هذا مخرج استشاري مقترح؛ ولم يُقَس أثر العملية في التقييم أو إتمام جولة تمويل. قد تكون للشركة أسباب قوية لتعديل الافتراضات، منها نتائج تقنية أو تغير السوق. تتعلق جودة السجل بإسناد هذه الأسباب وعواقبها. ويظل تحقق كل توقع أصلي مسألة منفصلة.
وعليه، يتمثل عرض القيمة العملي للمستشار في عمل محدد النطاق: إنشاء سجل التوقعات ومطابقة شروط التمويل وتعريف المقاييس التجارية وتحديد فجوات الأدلة وإعداد متابعة تدعم القرار. ينبغي الاتفاق مع الإدارة على نطاقه ومسؤولياته ومخرجاته. قد تتطلب سجلات معينة مشورة محاسبية أو قانونية أو تقنية متخصصة منفصلة. ينبغي ألا يعد المستشار بمنحة أو زيادة تقييم أو قبول برنامج لمجرد تنظيم الوثائق. تظل نتيجة الخدمة متميزة عن وضوح منتج العمل.
21 تصميم لوحة للمقيِّم تظهر المقامات
ينبغي أن تُظهر لوحة مفيدة مجتمع الدراسة والمعلومات المفقودة قبل عرض درجة رئيسية. نقترح لوحة علوية تبين المجموعة المسجلة والآفاق التي انقضت والأزواج المقبولة والسجلات غير المحسومة والاستبعادات لكل مقياس. ثم تحدد لوحة الدرجات إصدار التوقع وطريقة المقارنة والنموذج المرجعي. وتسجل لوحة ثالثة حالة التعديل والمتابعة. يتيح هذا التخطيط لصانع القرار معرفة ما إذا كان تغير النتيجة يعكس نتائج مختلفة أو عينة مختلفة أو تعريفاً جديداً.
ينبغي أن تحتفظ لوحات المقاييس بالوحدات. لا يمكن تفسير جذر متوسط الخطأ التربيعي للإيرادات بآلاف اليورو وخطأ FTE ودرجة تمويل ثنائية على سلم عددي مشترك دون اختيارات إضافية. يمكن للوحة عرضها جنباً إلى جنب مع تعريفاتها وأعداد حالاتها. إذا أراد صانع قرار حكماً إجمالياً على البرنامج، ينبغي أن يبين الحكم أهدافه ومفاضلاته صراحة. يعطي متوسط غير مفسر لدرجات متباينة رقماً يبدو دقيقاً دون تفسير اقتصادي واضح.
يبين المثال الحسابي كيف تنتج الحافظة نفسها عدة مقامات مشروعة: اثنتا عشرة حالة مسجلة، وعشرة أحداث تمويل محسومة، وتسع إيرادات مطابقة، وعشرة سجلات FTE مطابقة، وعشرة التزامات تقنية محسومة. ينبغي أن تعرض اللوحة هذه المقامات إلى جانب المخرجات المقابلة. ويحتاج تغير التغطية إلى سجل تاريخي خاص به. عند قبول نتيجة كانت مفقودة، ينبغي أن تحدد النتيجة المحدثة الحالة المضافة حديثاً، وأن تحفظ النسخة السابقة ليتسنى للمراجع إعادة بناء التغير.
ينبغي أن يكون للإجراء السياساتي أو الإداري الذي تستدعيه درجة ما أساس موثق. قد يستدعي تعديل سلبي فحص جودة البيانات أو مراجعة افتراض أو عناية تقنية إضافية. ولا يثبت تلقائياً احتيالاً أو سوء إدارة أو فشل سياسة تمويل. ينبغي أن توجه اللوحة مستخدميها إلى الأدلة اللازمة للقرار المحدد وتحدد صاحب صلاحية اتخاذه. ينبغي اختيار العتبات وقواعد التصعيد ومستويات الأهمية النسبية للبرنامج الفعلي، والتحقق منها عند الادعاء بأداء تجريبي.
ينبغي أن يحافظ النشر على الانضباط نفسه. يمكن أن يشمل الإبلاغ الإجمالي تدفق المجموعة وأقنعة الرصد وتعريفات الدرجات ونتائج الحساسية مع حماية السجلات السرية. ينبغي أن يستطيع القارئ الخارجي تمييز الإفادة الذاتية المفصح عنها من القوائم المالية الخاضعة للتأكيد، والطريقة المقترحة من التدخل المقيَّم. عند تعذر مشاركة البيانات، تُشرح حدود التحقق والتكرار بلغة عادية. ينبغي أن تُظهر اللوحة المصقولة ضعف الربط أو فجوة الأدلة غير المحسومة بوضوح إلى جانب اللون أو الدرجة.
| اللوحة | الحد الأدنى من الحقول المعروضة | القرار المدعوم |
|---|---|---|
| المجتمع والتغطية | أعداد المسجلة والمنقضي أفقها والمقبولة والمفقودة والمستبعدة | فهم السجلات التي تصفها النتيجة |
| أداء التوقع | الإصدار والوحدة والدرجة والمرجع والمقام | تفسير المقارنة باتساق |
| الحساسية | الحالات المجهولة والافتراضات والحدود الخاصة بكل مقياس | تقييم الاعتماد على النتائج غير المحسومة |
| جودة الأدلة | فئة المصدر ونطاق التأكيد وحالة المطابقة | تحديد التحقق الإضافي المطلوب |
| الإجراء والتعديل | المسؤول والخطوة التالية وسجل الإصدارات | تتبع المتابعة مع حفظ الادعاءات الأصلية |
مقترح واجهة مؤلف. لم يجر هنا تقييم تجريبي لتدخل بلوحة متابعة أو نتيجة برنامج.
22 إنشاء دراسة تجريبية مستقبلية
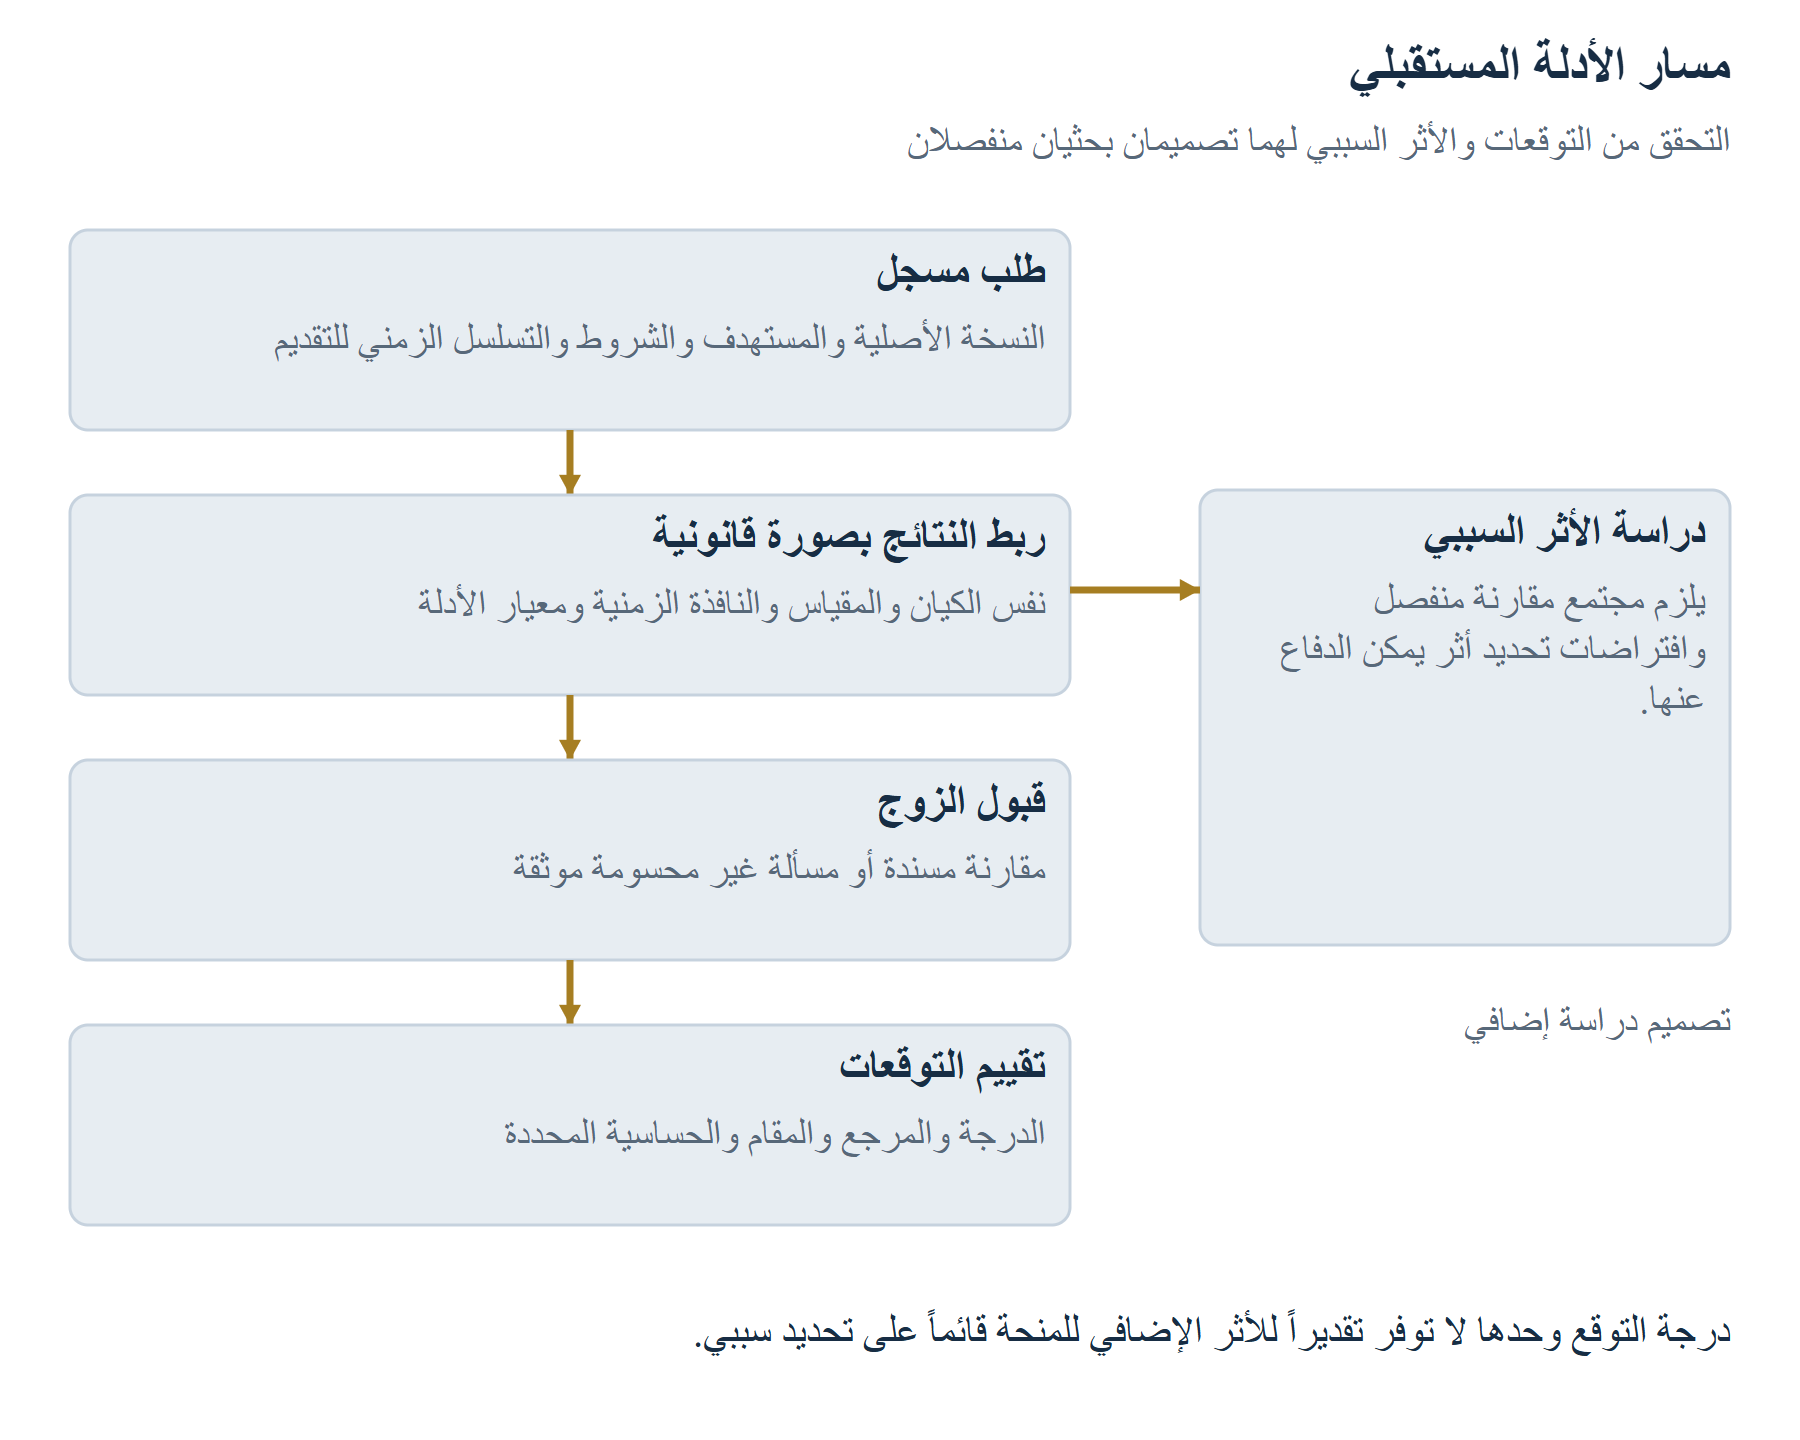
ينبغي أن يبدأ الامتداد المستقبلي بسؤال محدد وشراكة بيانات قابلة للتنفيذ. قد تسأل دراسة عما إذا كانت احتمالات التمويل المقدَّمة معايرة ضمن مجموعة منح محددة عند أفق ثابت. وقد تسأل أخرى كيف يختلف خطأ توقع الإيرادات الأصلي عن مرجع تاريخي كان متاحاً بالفعل. تتطلب هذه الأسئلة سجلات تختلف عن دراسة إضافية المنح. ينبغي أن يحدد البروتوكول الكمية الأساسية المستهدفة للتقدير والمجتمع والدالة الإحصائية للتوقع ومعيار النتيجة وتاريخ المتابعة قبل طلب بيانات كبيرة.
ينبغي أن تختبر عينة الجدوى الأولى إتاحة الطلبات الأصلية والمرفقات ذات الطابع الزمني ومعرفات الكيانات الثابتة والنتائج المطابقة. يبين استقصاء السجلات العامة الأربعة في هذه الورقة أنواع الفجوات الواجب فحصها. ولا يقدم تقديراً لمدى قدرة شراكة بيانات مخولة بصورة صحيحة على سدها. ينبغي أن يسجل المشروع الجهة المتحكمة بالبيانات، والأذونات التي تتيح الربط، وكيفية معالجة السجلات الحساسة، والمخرجات المشتقة القابلة للنشر. تحدد هذه الشروط نطاق دراسة قابلة لإعادة الإنتاج وقد تقيد المقارنات المقترحة.
ينبغي أن يحدد البروتوكول بعد ذلك الدخول في المجموعة والمتابعة. تُدرج الطلبات الممولة والمرفوضة حيث يبررها سؤال البحث والإتاحة وتصميم المقارنة فقط. تُحفظ الانسحابات والسجلات غير المؤهلة ضمن تدفق محدد بوضوح، مع إظهار أثرها في المقام. ويُعرَّف انقضاء الأفق ومعالجة التعديلات والنتائج المفقودة وتغيرات الكيان والأدلة المتنازع عليها. يمكن للدراسة المقترحة عرض نسبة السجلات المقبولة وفق قواعدها، وينبغي وصف تلك النسبة بأنها خاصية للبيانات المنتقاة وشروط الإتاحة.
يتطلب تخطيط حجم العينة معلومات تتجاوز إيضاح الحالات الاثنتي عشرة. تؤثر الدقة المطلوبة وتواتر الحدث وتباين خسائر التوقع والتجمعات والقياسات المتكررة ومقارنات المجموعات الفرعية المخططة جميعها في التصميم. لا يقدم المثال الحالي مدخلات تجريبية لهذا الحساب. ينبغي أن يستخدم الباحث أدلة دراسة استطلاعية مبررة أو نطاق تخطيط مبيناً بوضوح، وأن يبقي الافتراضات ظاهرة. يمكن للتحديد المسبق للتحليلات الأساسية وفصل التدريب عن التقييم أن يقللا الغموض الممكن تجنبه؛ ويجب أن تتبع تقديرات عدم اليقين هيكل المعاينة والاعتماد الفعلي.
ينبغي أن ينشر تقرير الدراسة قاموس بياناته وقواعد القبول وأعداد تدفق المجموعة وحسابات الدرجات وإجراءات الحساسية بالقدر المسموح. يمكن للتحقق المستقل فحص الربط وإعادة حساب المخرجات المسموح بها مع الحفاظ على سرية الطلبات. وينبغي أن يشرح التقرير أيضاً التغييرات عن البروتوكول المسجل ويميز النتائج الاستكشافية من الاختبارات المخططة. إذا قيّمت الدراسة لاحقاً ما إذا كان استخدام السجل يغير قرارات التمويل أو النتائج، فهذا سؤال تدخل إضافي له تصميم مقارنة خاص. الإطار الحالي مقترح لمسار الأدلة هذا، ولا يدعي أثراً مقاساً.
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
بنية بحثية مؤلفة. لا تدعم النتيجة التجارية المربوطة إلا المقارنات التي تبررها تعريفات توقعها وأدلتها.
23 تطبيق الإطار عبر التقنيات والمناطق الجغرافية
يمكن تكييف إطار المطابقة لتقنيات مختلفة بتعريف الكميات التجارية والتقنية بدقة. قد يتوقع طلب شركة برمجيات ذكاء اصطناعي نشراً متعاقداً عليه أو إيرادات اشتراكات معترفاً بها. ينبغي أن تحتفظ التجارب الأولية للعملاء ومستخدمو التجربة والمعدلات المحولة إلى أساس سنوي بتعريفاتها الخاصة. قد يتعلق توقع تقني بعتبة أداء على بيانات وبيئة تشغيل مثبتتين. لا يحسم اختبار مرجعي لاحق على بيانات مختلفة هذا الادعاء تلقائياً. هذه تطبيقات مقترحة للطريقة، ولم تُقدَّم هنا نتائج مرصودة لمتقدمين في الذكاء الاصطناعي.
في تطوير البطاريات أو المعدات الصناعية، قد يصل مسار الأدلة نتيجة مختبرية بعملية تأهيل وجاهزية تصنيع وطلبات عملاء. ينبغي أن يحدد توقع المبيعات التجارية أي هذه المراحل وشروط التمويل يفترض. تحتاج نتائج الاختبار التقني إلى بروتوكولها وعينتها وظروفها البيئية. وتحتاج الإيرادات إلى الحدود المحاسبية وحدود الكيان الموصوفة سابقاً. قد يكون المعلم مهماً تجارياً مع بقاء التحول إلى طلبات أو نقد غير مضمون. يسجل السجل الروابط التي تؤكدها الإدارة ليتاح للأدلة اللاحقة اختبار الادعاء المحدد.
قد تتطلب تقنيات المياه والكهرباء والبنية التحتية الأخرى إتاحة المواقع وترتيب شراء الإنتاج وشروطاً تنظيمية وفترة نشر أطول. قد تكون النتيجة المعنية قدرة دخلت الخدمة أو إيرادات خدمات متعاقداً عليها أو أداءً وفق نظام تشغيل محدد. ينبغي أن تبقى هذه الكميات منفصلة. لا يثبت عرض ناجح في موقع واحد مجموع نشر وطني دون الأدلة المقابلة. ينبغي أن تحدد دراسة مستقبلية حدود النظام وما إذا كان الادعاء يتعلق بمورد تقنية أو شركة مشروع ذات غرض خاص SPV أو حافظة عملاء أوسع.
تتطلب المقارنات الجغرافية العناية نفسها بتصميم البرامج وإتاحة التقارير والعملات وتعريفات الشركات. توضح مواد الاتحاد الأوروبي والمملكة المتحدة والولايات المتحدة والخليج المراجعة هنا اختلاف المصادر وحدود المعلومات. توفر مجاميع منظومة Hub71 المنشورة سياقاً عن مجتمعها، ولا تقدم الصفحات المفحوصة توقعات أصلية مطابقة للمتقدمين لهذه الدراسة. لذلك لا تدخل جدول دقة عابراً للدول. تحتاج دراسة مقارنة المناطق إلى تصميم معاينة ومواءمة يمكن الدفاع عنه، مع إفصاح واضح عما يُفقد عند جعل التعريفات قابلة للمقارنة. [13]
العنصر القابل للنقل هو هيكل السجل: حفظ الادعاء الأصلي وتعريف شروطه وجمع الأدلة المطابقة والاحتفاظ بالمعلومات غير المحسومة. يظل كل برنامج بحاجة إلى شروطه الحاكمة الفعلية، وكل قطاع إلى الخبرة التقنية والتجارية المناسبة. لا تدعي هذه الورقة أن مقياساً موحداً يرتب كل ابتكار بعدل. يمكن لعمل استشاري مفيد أن يبدأ بقرار تجاري ضيق ويبني مسار الأدلة المطلوب له، ثم يتوسع حيث تبرر البيانات وغرض الإدارة ذلك فقط.
| المجال | الادعاء الواجب تعريفه | حدود الأدلة |
|---|---|---|
| برمجيات الذكاء الاصطناعي | إيرادات نشر معترف بها أو اختبار نموذج محدد | فصل التجارب الأولية والمعدلات السنوية وشروط الاختبار المطابقة |
| تقنية البطاريات | معلم تأهيل ومبيعات تجارية | تثبيت البروتوكول التقني ومرحلة التصنيع المفترضة |
| تقنية المياه | الأداء في مواقع محددة والإيرادات المتعاقد عليها | حفظ حدود الموقع وخط الأساس والعملاء |
| البنية التحتية للطاقة | معلم دخول الخدمة أو إيرادات الخدمات | تمييز نتائج المورد وSPV والنظام |
| حافظة عابرة للحدود | توقعات أصلية ومقاييس لاحقة قابلة للمقارنة | مواءمة تعريفات العملة والفترة والكيان والبرنامج صراحة |
حالات استخدام مؤلفة؛ لم تُرصد هنا معاملات أو دراسات متقدمين أو آثار قطاعية مختبرة.
24 تحديد الحدود وقرار الأدلة التالي
تتمثل الأدلة التجريبية لهذه الورقة في مراجعة وثائقية مؤرخة واستقصاء قصدي لجدوى الإفصاح العام. لم تسفر سجلات المشاريع الأربعة المفحوصة عن زوج مقبول يجمع توقع طلب أصلياً موثق التوقيت ونتيجة تجارية متحققاً منها بصورة مستقلة. تسند هذه النتيجة المحدودة استنتاج جدوى لهذه السجلات وشروط الإتاحة. ولا تثبت إتاحة بيانات البرامج السرية أو انتشار أخطاء التوقع أو النجاح التجاري للمشاريع. لا تُعرض درجة دقة من الواقع الفعلي.
التمرين الكمي ذو الحالات الاثنتي عشرة مُنشأ بالكامل. يوضح حفظ المقامات الخاصة بالمقاييس ومقارنة الاحتمالات المقدَّمة بمراجع ثابتة وتمييز المعايرة من الترتيب وتمرير الملاحظات غير المحسومة عبر تحليل حساسية. سقوفه واحتمالاته ونتائجه افتراضات. لا تستطيع القيم المحسوبة إثبات معدلات إبلاغ البرامج أو أثر سببي للمنحة أو قاعدة انتقاء مثلى أو أداء سياسة إعادة معايرة. ينبغي أن يحتفظ كل ملخص ورسم بافتراضات المثال المُنشأ وحدوده.
يتمثل القرار الإداري الفوري في إمكان جمع التوقعات الأصلية الضرورية والأدلة المطابقة بصورة قانونية ومتسقة. يمكن لمقدم الطلب أن يبدأ بحفظ النسخة المقدَّمة وربطها بخطة تشغيله وتمويله الحالية. ويمكن للمقيِّم البدء بتعريف المجتمع المستهدف وأدلة النتائج وقواعد المتابعة. ويمكن لباحث مستقبلي اختبار هذه المتطلبات في عينة جدوى مخولة. ينبغي أن يحدد كل طرف العنصر غير المحسوم الذي يحول دون مقارنة معينة، وأن يسجل الفجوة صراحة.
مخرج أول مفيد هو سجل ادعاءات يتضمن التوقع الدقيق وإصداره والنتيجة المعرَّفة والشروط والمسؤول عن الأدلة وتاريخ المراجعة التالية. والمخرج الثاني سجل قبول واستبعاد يحفظ سبب إمكان تقييم كل زوج أو تعذره. والثالث جدول نتائج خاص بكل مقياس بمقامه ومرجعه وافتراضات حساسيته. هذه منتجات عمل مقترحة يمكن مراجعتها من حيث اكتمالها وقابليتها للتتبع. يتطلب أي ادعاء بأنها تحسن قرارات المنح أو التقييم أو النتائج التجارية أدلة إضافية.
الخلاصة انضباط بحثي عملي. تصبح الوعود التجارية قابلة للاختبار عبر سلسلة صريحة من التنبؤ الأصلي إلى النتيجة المقبولة، مع حفظ المقياس والتوقيت طوالها. ينبغي نشر نتيجة عددية للمقارنات التي تسندها هذه السلسلة فقط. تظل الأدلة المفقودة ظاهرة، وتحتفظ التعديلات بتاريخها، وتحصل الادعاءات السببية على تصميمها الخاص. يوفر هذا الهيكل أساساً لدراسة تجريبية موضوعية ونقاش تمويلي أوضح مع احترام حدود المعلومات المتاحة بالفعل.
| نقطة التحقق | التاريخ أو النافذة المرصودة | الإجراء والحدود |
|---|---|---|
| دفعات الطلبات الكاملة لـEIC 2026 | آخر دفعة مدرجة 4 نوفمبر 2026 | انقضت عند مراجعة 11 نوفمبر؛ تُراجع البوابة الفعلية لأي دعوة جديدة |
| NSF 26-510 | 4 مارس 2027 الموعد المدرج التالي بعد 4 نوفمبر 2026 | 5 مساءً بالتوقيت المحلي للجهة المقدِّمة؛ تظل شروط الدعوة والمرحلة سارية |
| الإبلاغ عن نتائج UKRI | 1 فبراير إلى 11 مارس 2027، 4 مساءً بتوقيت المملكة المتحدة | يُطبق على مجتمع الإبلاغ والإعفاءات التي تغطيها الإرشادات فقط |
| المعيار المعلن لـSBA | 15 نوفمبر 2026 والنشر على SBIR.gov | تُسجل شروط الإشعار والتنفيذ؛ لا تقرير هنا بأنه نافذ بالفعل |
| وقت إصدار التوقع المُنشأ | مباشرة قبل 1 يناير 2023 | لحظة تسجيل افتراضية؛ لم تُقدَّم مجموعة فعلية |
| آفاق المستهدفات المُنشأة | نهاية 2025 | جميع نتائج المثال وحالات الفقد مفترضة؛ لا طلبات أصلية فعلية |
وثائق مؤرخة مختارة [1,4,9,12]، جرى فحصها في 11 نوفمبر 2026. هذا الجدول لا يمثل تقويم تقديم طلبات أو وعداً بأن مساراً مفتوح حالياً لمتقدم معين.
المراجع
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. تاريخ الاطلاع 11 نوفمبر 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. تاريخ الاطلاع 11 نوفمبر 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. تاريخ الاطلاع 11 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. آخر تحديث في 28 يوليو 2026; تاريخ الاطلاع 11 نوفمبر 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. تاريخ الاطلاع 11 نوفمبر 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. تاريخ الاطلاع 11 نوفمبر 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. تاريخ الاطلاع 11 نوفمبر 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. تاريخ الاطلاع 11 نوفمبر 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. النسخة الحالية؛ تاريخ الاطلاع 11 نوفمبر 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. التعليمات الحالية المرتبطة؛ تاريخ الاطلاع 11 نوفمبر 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. تاريخ الاطلاع 11 نوفمبر 2026; يناقش النص التحفظ المتعلق بنسخة معايير المقارنة. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. تاريخ الاطلاع 11 نوفمبر 2026; يناقش النص شروط التنفيذ المعلنة. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. تاريخ الاطلاع 11 نوفمبر 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. نسخة المؤلف مستضافة لدى Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. تاريخ الاطلاع 11 نوفمبر 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. تاريخ الاطلاع 11 نوفمبر 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. تاريخ الاطلاع 11 نوفمبر 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. تاريخ الاطلاع 11 نوفمبر 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. تاريخ الاطلاع 11 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
