
1 La decisión de financiación que subyace a una previsión de impacto
Una solicitud de financiación de la innovación pide a una persona responsable de decidir que comprometa recursos antes de conocerse el resultado comercial. Una persona fundadora puede prever ventas, empleo cualificado, inversión posterior o un hito técnico. Un comité financiero necesita entonces comprender qué significan esas cifras, qué supuestos sustentan el resultado y cómo podría comprobarse posteriormente el cumplimiento. Este artículo desarrolla un registro que vincula cada previsión fechada con una observación posterior definida con precisión. Su utilidad comercial consiste en permitir la revisión de la evidencia de una solicitud durante la preparación, la financiación y el seguimiento, con registros separados para la previsión original y las revisiones posteriores de la dirección.
Una pregunta inicial útil es si la cantidad prevista puede identificarse sin interpretar favorablemente el discurso comercial que la rodea. La cifra de negocios del quinto año, la cifra de negocios acumulada durante cinco años y la cifra de negocios adicional atribuida al proyecto requieren observaciones diferentes. Una proyección condicionada a obtener otra ronda de inversión contiene información distinta de una previsión que ya incorpora la posibilidad de no conseguir financiación. Estas distinciones determinan qué comparación respondería a la afirmación presentada. También importan a un consejo que decide cuánto capital circulante comprometer mientras una solicitud de subvención sigue sin resolverse.
La evidencia pública revisada aquí tiene tres usos separados. Los materiales oficiales de los programas establecen determinados requisitos de evaluación e información en una fecha concreta. Un examen mediante selección intencional de cuatro registros de proyectos de CORDIS comprueba si el material público examinado aporta un par admisible de previsión y resultado. Una cartera construida con divulgación íntegra demuestra después los cálculos de medición. El examen de registros públicos no estableció ningún par elegible dentro de su ámbito. Por tanto, este artículo no presenta ninguna tasa empírica de precisión de las previsiones para un programa de financiación, un país o una población de solicitantes. La cartera desarrollada proporciona un método que podría aplicarse una vez que existan registros adecuados y acceso lícito.
La recomendación central es establecer las reglas de emparejamiento al presentar la previsión. Registrar la entidad, la versión fechada de la previsión, la medida comercial, el horizonte, las condiciones, el requisito de evidencia y el método de puntuación antes de observar el resultado. El seguimiento debe conservar los fracasos, la información faltante y los cambios de entidad con su estado real. Un analista posterior podrá así ver qué afirmaciones pueden contrastarse, qué comparaciones están respaldadas y qué conclusiones siguen sin estar disponibles. Este sistema propuesto ofrece a fundadores y evaluadores una estructura común y conserva los requisitos aplicables de cada instrumento de financiación concreto.
El análisis es pertinente para distintos sectores tecnológicos porque el problema del emparejamiento concierne a la estructura de una afirmación. Una previsión de suscripciones de software necesita definiciones de reconocimiento de ingresos y de clientes. Un desarrollador de baterías necesita las condiciones de ensayo y la fase de comercialización que vinculan la validación técnica con las ventas. Una empresa de tecnología del agua necesita distinguir un piloto satisfactorio de los ingresos recurrentes contratados. Estos ejemplos identifican decisiones de medición; no aportan resultados observados de empresas ni tasas de éxito sectoriales. Las solicitudes reales requieren evidencia específica del producto, del programa y de la decisión examinada.
2 Separar previsiones, compromisos e impacto causal
Una previsión es una afirmación sobre una cantidad futura bajo un conjunto de información determinado. Un objetivo registra un resultado pretendido. Un escenario describe un resultado condicionado a determinados supuestos. Un compromiso añade una obligación o un estándar de cumplimiento conforme a sus condiciones aplicables. Estas afirmaciones pueden coexistir en una misma solicitud, por lo que la revisión debe clasificar cada afirmación numérica antes de elegir una puntuación. La aspiración de la dirección de alcanzar un objetivo de ingresos no especifica, por sí misma, si la cifra es un valor esperado, una mediana, un umbral de probabilidad o un escenario favorable.
La verificación de previsiones compara una predicción registrada previamente con su resultado correspondiente. La adicionalidad de las subvenciones pregunta cómo cambia un resultado porque se concedió apoyo. La segunda pregunta requiere un diseño contrafactual. La investigación de Howell utiliza solicitantes clasificados del programa SBIR del Departamento de Energía de Estados Unidos para estudiar los efectos de las ayudas. La evaluación de Smart Grants de 2026 utiliza datos administrativos y empresariales con un diseño comparativo descrito en su informe y anexo técnico. Estos son trabajos consolidados de investigación del impacto causal. Sus conclusiones no pueden reproducirse restando la previsión de ingresos de un solicitante de sus ingresos posteriores. [6-8,14]
Un beneficiario puede alcanzar la cifra de ventas presentada mientras la contribución causal de la ayuda permanece sin identificar. Otro beneficiario puede quedar por debajo de esa cifra mientras la ayuda ha respaldado un resultado comercialmente valioso respecto de un escenario contrafactual que habría sido más débil. Ninguna de esas conclusiones se deriva automáticamente del error de previsión. Por tanto, el cuadro de seguimiento de un programa debe mantener campos separados para los resultados brutos observados, la precisión de las previsiones y cualquier estimación causal justificada por separado. Los estudios, supuestos y poblaciones subyacentes deben estar accesibles para quien utilice esos campos en una decisión de inversión o de política pública.
Un compromiso técnico requiere una distinción adicional. Un ensayo de aprobado o no aprobado puede establecer el cumplimiento frente a un protocolo fijado cuando se dispone de la evidencia pertinente. La proporción de compromisos cumplidos proporciona una frecuencia de resultados para esos compromisos. La calibración probabilística requiere probabilidades presentadas y eventos repetidos resueltos conforme a un diseño de evaluación adecuado. Asignar a cada hito una probabilidad del 80 por ciento después del evento introduciría información ausente en la afirmación original. El registro debe conservar la afirmación efectivamente realizada y dejar vacío el campo de probabilidad correspondiente cuando no se haya proporcionado ninguna.
La misma disciplina se aplica a la financiación. La probabilidad de recibir capital externo, un importe previsto de capital, una hoja de términos firmada y el efectivo recibido son medidas distintas. Un anuncio público puede establecer que se realizó una declaración. Verificar el evento de financiación especificado exige la evidencia definida para ese evento. Cuando esa evidencia sigue siendo confidencial o no está disponible, el resultado permanece sin resolver para este estudio. La decisión administrativa del financiador y el estado de medición del investigador pueden diferir legítimamente porque responden a preguntas distintas con derechos de acceso diferentes.
3 Qué exigen los documentos seleccionados de los programas
Los documentos seleccionados se comprobaron el 11 de noviembre de 2026. Su propósito en este artículo es identificar dónde interviene la evidencia comercial en el proceso y qué versión de la fuente necesita un registro de investigación. No constituyen una guía universal de elegibilidad. Las solicitudes deben seguir la convocatoria, el tipo de acción, la fase, la jurisdicción y las instrucciones efectivamente vigentes al presentarse. Una tabla comparativa debe conservar estas distinciones para que ningún requisito encontrado en un régimen se traslade silenciosamente a otro.
La página del programa de trabajo EIC 2026 identifica la modificación del 17 de junio de 2026. La evaluación de su Accelerator aborda cuestiones comerciales, como el realismo de los supuestos sobre el mercado accesible y la cuota de mercado y de las proyecciones financieras. La solicitud completa utiliza una propuesta de extensión limitada e información complementaria. El programa de trabajo también aborda la confidencialidad y el intercambio de información para la evaluación de inversión pertinente. Para la pregunta de investigación aquí planteada, estas disposiciones indican que pueden existir previsiones comercialmente pertinentes en una solicitud cuyo contenido subyacente completo no está disponible para un investigador que utiliza fuentes públicas. No establecen un horizonte común de previsión ni acceso público a todos los modelos presentados. [1]
El documento estándar de orientación a evaluadores de Horizonte Europa de abril de 2026 distingue los resultados del proyecto, los efectos y los impactos más amplios según su relación con la ejecución y el uso posterior. También recoge una simplificación de 2026/27 que elimina la escala y la importancia del criterio estándar de impacto, manteniendo las vías creíbles y la evaluación adecuada de difusión, explotación y comunicación. Una revisión basada en una orientación anterior podría describir incorrectamente la tarea de evaluación actual. Por ello, el registro debe conservar la acción exacta y la versión de la orientación aplicable junto a cualquier métrica de impacto extraída. Una previsión cuantificable de la dirección puede seguir siendo útil sin constituir un campo de puntuación exigido universalmente. [2]
Las orientaciones de Innovate UK sobre ofertas de financiación describen el apoyo de seguimiento y un plan de explotación que registra la justificación empresarial y la actividad de explotación. Los productos y logros pertinentes se cuantifican, y el plan se revisa durante la puesta en marcha del proyecto y las revisiones de progreso. Esto crea una vía para la información de gestión del proyecto que va evolucionando. Un estudio de investigación debe distinguir la solicitud presentada de ese plan posterior y de sus revisiones. Las orientaciones no conceden acceso público a planes comercialmente sensibles ni establecen que la última versión del plan conserve la previsión original. [3]
La convocatoria 26-510 vigente de la NSF identifica el potencial comercial junto con sus demás criterios de evaluación del mérito. Sus instrucciones de preparación enlazadas distinguen un resumen público del proyecto del material protegido de la propuesta. La página de información sobre comercialización de la SBA describe un panel para usuarios autorizados y la presentación de información en fases determinadas de la ayuda. Estas fuentes respaldan la distinción entre la existencia de información administrativa y el acceso de un investigador a microdatos emparejados. Cualquier comparación propuesta entre programas necesita una fase de permisos y diccionario de datos antes de agrupar o puntuar un resultado. [9-11]
4 Utilizar condiciones fechadas y conservar los cambios de medición
Un registro fechado debe recoger por separado las fechas de publicación, modificación y entrada en vigor del documento y la fecha de acceso de la investigación. Una nueva consulta de una página web confirma lo que estaba disponible para el revisor en ese momento. No establece el texto que regía una solicitud presentada varios años antes. Las versiones oficiales archivadas, las instrucciones específicas de la convocatoria y el justificante real de presentación proporcionan la vía adecuada para recuperar aquel conjunto de información anterior. Cuando no pueden obtenerse esos registros, la incertidumbre debe constar en la decisión de admisión del par.
El material de Smart Grants ilustra por qué el estado de un programa necesita una fuente fechada. UKRI publicó una evaluación de impacto de Smart en julio de 2026, mientras sus orientaciones actuales sobre fondos específicos indican que Smart está cerrado a nuevas solicitudes. La publicación de una evaluación aporta investigación sobre un programa; no aporta una fecha actual de convocatoria abierta. Las preguntas de convocatorias históricas pueden aclarar el período original del estudio si se establece su aplicabilidad. Deben conservar su etiqueta histórica cuando se utilicen en un diseño de investigación o en el plan de financiación de un fundador. [6,21]
El aviso de comercialización de la SBA de septiembre de 2026 ofrece un segundo ejemplo. Anuncia estándares actualizados para una población definida de beneficiarios recurrentes y describe la proporción de ingresos no procedentes de SBIR utilizando un denominador explícito de ingresos empresariales y una ventana de ejercicios fiscales. La fecha de aplicación declarada es el 15 de noviembre de 2026, con publicación en SBIR.gov, y describe un proceso de requisitos definitivos tras los comentarios. En la fecha de revisión de este artículo, el 11 de noviembre, esa fecha sigue siendo futura y la página general de parámetros de referencia examinada conserva descripciones anteriores. La métrica anunciada y sus condiciones de aplicación deben registrarse por separado. Este artículo no determina que el umbral anunciado ya se aplique a un solicitante. [11,12]
Un cambio de métrica crea un problema de comparabilidad incluso cuando tanto las cifras antiguas como las nuevas se comunican correctamente. Las ventas más la inversión por ayuda son una cantidad diferente de la proporción de ingresos empresariales obtenidos al margen de determinadas subvenciones. Un denominador mayor, un cambio en la ventana de ayudas elegibles o un tratamiento revisado de los contratos públicos pueden cambiar una ratio comunicada sin cambiar el negocio operativo subyacente. El analista debe conservar la definición original y crear una medida armonizada identificada por separado únicamente cuando estén disponibles todos sus componentes y una conversión defendible.
Por tanto, el registro de plazos propuesto contiene varias fechas. La primera es el límite efectivo de presentación de la solicitud, con su zona horaria y versión aplicable. La segunda es el instante de registro de la previsión. La tercera es el instante de cierre de la ventana del resultado. La cuarta es la fecha en que la evidencia pasa a estar disponible. El acuerdo de concesión también puede imponer un plazo futuro de información. Cada fecha cumple un propósito distinto. Reunirlas en una sola columna de fecha de publicación ocultaría si una predicción se registró realmente antes del resultado y si el seguimiento está completo.
5 Comprobar si los registros públicos de proyectos respaldan un par emparejado
Realizamos una investigación acotada de viabilidad de la divulgación pública antes de calcular cualquier error de previsión de un programa. La investigación seleccionó cuatro registros de CORDIS que contenían previsiones numéricas de cifra de negocios mediante búsquedas intencionales y comprobaciones directas por número de proyecto. Se examinaron las páginas de informes y resultados de los cuatro; también se comprobaron determinadas fichas y materiales de informes enlazados. Esta selección favorece los registros con afirmaciones examinables y no aporta una muestra representativa de ayudas. Puede identificar la información necesaria para admitir esos pares concretos y las carencias restantes en el material examinado.
Un par solo era elegible si podía autenticarse que la versión de la previsión precedía a su resultado, la entidad y la medida eran identificables, el período objetivo y las unidades coincidían, y existía una observación posterior admisible. Cada afirmación necesitaba su propia decisión. Una previsión repetida en un informe posterior conservaba su condición de previsión hasta que se establecieran su versión original y su contrapartida realizada. El alojamiento oficial identificaba la fuente del documento; las afirmaciones comerciales atribuidas a un beneficiario conservaban esa atribución y no pasaban a considerarse aseguramiento independiente.
Los cuatro registros fueron MODBRIDGE, EKOMAP, iLocator y NexGenFSCM. Incluyen material de la fase de viabilidad y un proyecto posterior de mayor tamaño. Los períodos de los informes, los campos actuales de actualización, las cifras comerciales comunicadas por los beneficiarios y la redacción de las afirmaciones aportan varios tipos de cronología. Ninguna de las combinaciones examinadas estableció la cadena completa requerida entre la versión de la solicitud y el resultado correspondiente verificado de forma independiente. El número resultante de pares admitidos es cero para esta investigación. No se puntúa ninguna previsión de proyecto y ningún resultado comercial ausente se registra como cero. [17-20]
Este hallazgo describe el acceso y la selección efectivos de la investigación. No se obtuvieron expedientes privados de solicitudes, paquetes de presentación archivados, cuentas empresariales facilitadas con consentimiento ni paneles financieros vinculados a registros para estos cuatro expedientes. Un estudio con esos permisos y registros podría llegar a un resultado distinto de admisión de pares. Que una búsqueda pública no encuentre información tampoco aporta evidencia de que el proyecto fracasara comercialmente, de que su beneficiario ocultara información exigida o de que el programa carezca de datos internos de seguimiento. Esas serían afirmaciones distintas que requerirían su propia evidencia.
La implicación operativa es establecer un control de viabilidad antes de comprometerse con un estudio empírico de puntuación. Un investigador prospectivo debe solicitar un pequeño conjunto de previsiones originales y registros correspondientes al que pueda acceder lícitamente, comprobar el enlace y registrar un motivo para cada exclusión. Un acuerdo de intercambio de datos, un diccionario de datos versionado y un plan de seguimiento podrán definir después el estudio completo. Partir únicamente de una lista de adjudicaciones deja sin especificar la variable central de predicción. Partir únicamente de relatos de éxito añade problemas de selección antes de calcular cualquier puntuación.
6 Leer los cuatro casos de divulgación sin inventar resultados
Los informes públicos de MODBRIDGE incluyen una proyección de cifra de negocios durante los primeros cinco años de despliegue. El período del informe examinado abarca trabajos de viabilidad, mientras que el inicio del despliegue posterior y la interpretación exacta, acumulada o del último año, requieren evidencia adicional para puntuar. Los resultados examinados no aportaron una observación realizada correspondiente de cifra de negocios de cinco años. Una comparación con el importe de la subvención respondería a una pregunta distinta porque el apoyo mediante subvenciones y la cifra de negocios ocupan lados diferentes de los registros de financiación y operación. [17]
El material público de EKOMAP presenta previsiones de cifra de negocios para varios años después de la introducción en el mercado. La fecha de introducción en el mercado es necesaria para convertir esos años relativos en períodos contables. El material examinado no estableció esa fecha junto con los datos anuales efectivos correspondientes y una versión contemporánea de la solicitud. Un error al recuperar los resultados limita además lo que la comprobación de la página pública puede establecer. El caso sigue excluido por información no resuelta, sin asignarle un error favorable o desfavorable. [18]
iLocator describe un objetivo de cifra de negocios a cinco años respecto de una base de referencia menor. Las cuestiones analíticas son la fecha de referencia, el perímetro de la entidad jurídica, la interpretación anual o acumulada, la fecha de registro de la previsión y las cuentas del período final. Las páginas examinadas no aportaron un conjunto completo de datos correspondientes. Incluso un anuncio posterior de crecimiento empresarial necesitaría esas definiciones antes de poder resolver la previsión original. Una cifra de referencia en un texto no puede aportar automáticamente el período contable faltante. [19]
NexGenFSCM ofrece una advertencia particularmente útil sobre coincidencias numéricas atractivas. Su informe examinado contiene declaraciones de ingresos totales de la empresa y de SaaS de 2017, un objetivo de cifra de negocios adicional de un sector específico para 2020 y proyecciones de ingresos totales posteriores. Estas cifras tienen años y ámbitos distintos. Comparar directamente el dato efectivo anterior con el objetivo de 2020 mezclaría cronología y denominador. Las cifras posteriores descritas como previsiones siguen siendo predicciones hasta que se establezca la evidencia del resultado correspondiente. Las mejoras operativas de los pilotos conciernen a otras medidas con sus propias poblaciones de clientes y bases de referencia. Ninguna aporta un dato efectivo intercambiable de cifra de negocios empresarial. [20]
El registro de admisión debe conservar estos motivos por afirmación. Un analista puede adjuntar posteriormente un justificante original, obtener las cuentas pertinentes o aclarar una fecha de despliegue sin reescribir el historial de auditoría anterior. La decisión puede entonces pasar de no resuelta a admitida sobre evidencia explícita. Hasta que eso ocurra, una puntuación en blanco es la salida correcta. El registro de exclusiones sigue siendo analíticamente útil porque identifica la información que debe solicitar una futura colaboración de datos y las comparaciones que deben rechazarse durante la revisión de calidad.
7 Construir una matriz de elegibilidad para pares de previsión y resultado
La primera decisión de elegibilidad en este diseño de investigación concierne al par de evidencias. Pregunta si la predicción y la observación disponibles pueden respaldar la comparación pretendida. La elegibilidad de una empresa para recibir una ayuda es una decisión separada del programa. Proponemos una matriz de admisión por afirmación con un requisito definido y un resultado motivado para cada comprobación. Un analista debe completarla antes de ver una puntuación porque un resultado llamativo podría desviar la atención de una cantidad no comparable o de una previsión cuya fecha original sigue sin conocerse.
La comprobación cronológica requiere una versión conservada de la predicción emitida antes del período o evento previsto. Un informe retrospectivo puede contener una previsión anterior, pero su publicación actual por sí sola no puede autenticar aquella versión anterior. La comprobación de identidad pregunta si la entidad solicitante y la entidad del resultado coinciden en el perímetro definido. La comprobación de medición compara después la variable, la unidad, el denominador, la convención contable, la base de referencia y el horizonte. Finalmente, la comprobación de evidencia determina si el dato efectivo tiene la calidad y los derechos de acceso especificados en el protocolo del estudio. Cada comprobación debe identificar el documento o campo que respalda su conclusión.
La matriz debe permitir un estado no resuelto. La ausencia de un justificante de presentación es una carencia de información. Un dato efectivo anual de cifra de negocios ofrecido frente a una previsión acumulada es una discrepancia identificada. Tratar ambos como un incumplimiento genérico haría perder la distinción entre una evidencia que podría obtenerse y una comparación que necesita otro dato efectivo. El revisor debe registrar la siguiente actuación admisible, su responsable y la fecha de reconsideración. Solo se dispone de una puntuación cuando se han cumplido todos los requisitos de esa comparación concreta.
Varias afirmaciones de una misma solicitud pueden alcanzar estados distintos. Un ensayo técnico podría estar resuelto mientras la inversión posterior sigue sin verificarse. Una previsión de ingresos podría tener una marca temporal válida y un perímetro de entidad sin resolver tras una adquisición. El registro de investigación debe conservar las tres observaciones con sus respectivos estados. Excluir una empresa entera porque una afirmación sigue sin resolverse cambiaría la población de todas las métricas, a menudo sin una razón analítica. Cualquier regla de inclusión para todo el estudio debe especificarse por separado y debe divulgarse su efecto sobre cada denominador.
Una matriz de admisión también permite una solicitud eficiente de datos. En lugar de pedir todos los documentos de la sala de datos de una empresa, el analista puede identificar el elemento concreto necesario para cerrar una incertidumbre: el anexo original de la solicitud, un documento de financiación formalizado con evidencia de efectivo, una conciliación entre las cuentas de la entidad y del grupo o el certificado real del ensayo. La presencia de un documento sigue sujeta a revisión sustantiva. Un nombre de archivo etiquetado como final o auditado no tiene automáticamente valor probatorio. La dirección puede utilizar la matriz para decidir si un seguimiento adicional es proporcionado al estudio propuesto y a su finalidad lícita.
| Comprobación | Correspondencia requerida | Ejemplo no resuelto o fallido |
|---|---|---|
| Versión fechada de la previsión | Versión autenticada anterior a la ventana objetivo | La página web actual repite una previsión sin justificante original |
| Entidad | Misma entidad jurídica definida o perímetro aprobado | Se sustituyen los ingresos de la entidad original por los del grupo adquirido |
| Medida | Misma variable comercial y base de reconocimiento | Se compara un anuncio de financiación con efectivo recibido mediante capital |
| Denominador | Misma población o base contable | Se compara la cifra de negocios empresarial con la cifra de negocios incremental del sector |
| Tiempo | Mismos inicio, final y base anual o acumulada | Se compara un dato anual efectivo anterior con un objetivo posterior de cinco años |
| Condiciones | Se incorporan los supuestos condicionales a la interpretación | Se compara una previsión condicionada a la supervivencia con un resultado incondicional |
| Evidencia | Aseguramiento especificado y acceso lícito | Se presenta una declaración del beneficiario como auditoría independiente |
Protocolo de investigación elaborado por los autores. Son criterios de admisión para una comparación, no una declaración de las reglas de elegibilidad de los programas.
8 Fijar la entidad, la medida y el perímetro contable
La evidencia comercial debe describir el negocio cuyo resultado se previó. Una propuesta presentada por una filial puede citar la presencia de mercado de la matriz y, aun así, prever las ventas propias de la filial. Las cuentas consolidadas posteriores no pueden sustituirlas sin una conciliación. El registro propuesto recoge el identificador jurídico, el perímetro de consolidación y cualquier segmento específico del proyecto antes de comenzar el seguimiento. Conserva después las adquisiciones, desinversiones, cambios de nombre y transferencias de propiedad intelectual como eventos que pueden afectar a la comparabilidad. La presencia de una marca conocida no aporta por sí sola un vínculo entre entidades.
Los ingresos necesitan una definición operativa que otro revisor pueda aplicar. El registro debe indicar si la predicción concierne a ingresos reconocidos, pedidos registrados, valor bruto de mercancías, valor de pedidos contratados, ingresos recurrentes anuales o cobros de efectivo. Un negocio de suscripción podría comunicar varias de estas cantidades para los mismos clientes. Los cobros de clientes de una sociedad de proyecto podrían incluir impuestos, anticipos o importes repercutidos que quedan excluidos de la medida de ingresos elegida. El estudio debe seguir la base contable efectivamente declarada y obtener una conciliación cuando la previsión original utilice una medida de gestión distinta. Este artículo no determina la política contable de ninguna empresa.
Los valores anuales y acumulados requieren campos separados. Una previsión de ventas durante el quinto ejercicio financiero se contrasta con las ventas definidas de ese ejercicio. Una previsión acumulada a cinco años requiere la suma de los cinco períodos especificados. Una previsión que comienza con el primer despliegue comercial necesita un inicio de despliegue verificado antes de convertir sus años relativos en ventanas de calendario. Si la dirección cambia su ejercicio financiero o presenta un período de transición corto, el analista debe conservar la predicción original y documentar cualquier conversión. Una estimación proporcional puede ser útil para un ejercicio de sensibilidad, pero no debe presentarse como un dato anual efectivo observado directamente.
La moneda y los precios crean otro límite. El registro debe conservar la moneda presentada, la convención de precios nominales o reales y cualquier supuesto especificado de tipo de cambio. Una comparación en otra moneda de información requiere una regla de conversión divulgada que se aplique de forma coherente a previsiones y resultados. De lo contrario, el desempeño operativo y los movimientos de divisas se incorporan a un único error sin explicar. Cuando un proyecto busca acceso a mercados internacionales, también debe definirse la geografía de los ingresos. La ubicación de facturación al cliente, la ubicación de despliegue y la residencia de la entidad jurídica responden a preguntas distintas y pueden requerir evidencias diferentes.
Las previsiones de empleo necesitan el mismo cuidado. La plantilla al cierre del año difiere del empleo medio remunerado equivalente a tiempo completo durante un año. Los contratistas, fundadores sin nómina, personal de agencia y empleados ajenos a la entidad solicitante necesitan un tratamiento explícito. Nuestro ejemplo desarrollado utiliza los empleados remunerados medios equivalentes a tiempo completo, FTE, durante un año natural y proporciona su definición antes de cualquier cálculo. La elección es ilustrativa. Las instrucciones de información de una subvención real pueden prescribir otra medida. La tarea del investigador es emparejar esa medida de forma coherente y conservar una conciliación, sin cambiarla silenciosamente para adaptarla al conjunto de datos más accesible.
| Afirmación | Límite que debe fijarse | Evidencia correspondiente buscada |
|---|---|---|
| Ingresos | Entidad, política de reconocimiento, período financiero y moneda | Cuentas o un registro de ingresos conciliado |
| Evento de financiación mediante capital | Instrumento, efectivo nuevo, receptor y ventana de cierre | Documentos formalizados más evidencia de recepción |
| Empleo | Plantilla o FTE medio, condición remunerada y perímetro | Registros de nómina o empleo definidos |
| Validación técnica | Protocolo, umbral, emplazamiento y plazo | Resultado fechado conforme al protocolo fijado |
| Ventas atribuibles al proyecto | Base de referencia y regla de atribución | Diseño de identificación independiente y registros de respaldo |
Categorías de evidencia propuestas. La tabla no certifica ningún registro empresarial aportado.
9 Definir probabilidades, valores esperados y compromisos técnicos
La tarea de previsión solicitada debe determinar la puntuación. Una probabilidad de evento describe la posibilidad de que ocurra un evento definido en un horizonte definido. Los ingresos esperados son una media aritmética de una distribución predictiva. La mediana de ingresos divide esa distribución en su punto medio. Un hito contractual establece un requisito de cumplimiento conforme a sus condiciones reales. El análisis de Gneiting explica por qué la evaluación puede resultar engañosa cuando la directriz de previsión y la función de puntuación no se corresponden. Por tanto, el revisor de subvenciones debe identificar la cantidad solicitada antes de interpretar la precisión de una previsión puntual presentada. [15]
El evento de financiación del ejemplo es al menos una nueva ronda externa de capital con valoración fijada, realizada en condiciones de independencia, con efectivo positivo recibido por la misma entidad durante la ventana de tres años. Las subvenciones, la deuda, las transferencias de los fundadores y los anuncios sin el evento especificado quedan excluidos de esa definición. Sus probabilidades pueden evaluarse mediante el error cuadrático binario medio, denominado habitualmente puntuación de Brier. Para cada evento resuelto, se resta su resultado de cero o uno de la probabilidad presentada, se eleva ese error al cuadrado y se promedia sobre los mismos casos resueltos. Los valores menores indican menor pérdida realizada conforme a esta regla. La literatura sobre reglas de puntuación propias proporciona el marco teórico más amplio. [16]
Los ingresos esperados y el FTE esperado se evalúan con el error cuadrático medio en este ejemplo porque la directriz de previsión es la media aritmética. La raíz del error cuadrático medio devuelve esa cantidad a la unidad original y resulta útil para la presentación. También se muestra el error absoluto medio como resumen descriptivo de los errores realizados. Su inclusión no transforma la directriz original en una previsión de mediana. Un estudio que compare diferentes procedimientos de previsión debe especificar previamente el funcional y el método de evaluación, y evitar seleccionar después de observar los resultados la función de pérdida que haga parecer más sólido el procedimiento preferido.
Un compromiso técnico sin probabilidad recibe una evaluación de cumplimiento. El protocolo registra su plazo, el umbral de aprobación, las condiciones de ensayo, el verificador y el estándar de evidencia. Un ensayo satisfactorio en un entorno operativo diferente podría ser comercialmente interesante mientras el compromiso original sigue sin resolverse. El resultado debe conservar ambas informaciones con su ámbito correcto. Contar las aprobaciones verificadas entre los compromisos resueltos es una descripción legítima. Esa proporción no puede establecer si las probabilidades presentadas estaban calibradas cuando no se recogieron tales probabilidades.
Una afirmación social o ambiental más amplia requiere una vía de medición igualmente explícita. Las emisiones evitadas, la reducción de pérdidas de agua o el aumento del acceso necesitan una base de referencia, una población, un período y un método adecuados al efecto afirmado. Una previsión puede verificarse condicionalmente si existen esos componentes y evidencia posterior. Este artículo no afirma que los impactos más amplios sean universalmente imposibles de verificar. La decisión adecuada del registro es específica de cada afirmación. Cuando sigue sin disponerse de una medida defendible del resultado o de un diseño causal, el estudio debe conservar la afirmación y su carencia de evidencia sin fabricar una validación numérica.
10 Conservar las versiones fechadas de las previsiones y las condiciones de financiación
Una solicitud puede contener varias versiones de las previsiones antes de tomarse una decisión. La dirección puede actualizar un supuesto de mercado, responder a una pregunta del revisor o cambiar el plan de financiación. Estas revisiones son útiles cuando se documentan sus motivos. Para la investigación, cada versión necesita su propio momento de registro y su antelación respecto del resultado objetivo. La presentación original debe seguir disponible incluso cuando una versión posterior pase a ser el plan de gestión operativo. De lo contrario, un estudio puede evaluar accidentalmente una previsión actualizada como si se hubiera emitido con el conjunto original de información.
Proponemos conservar una copia inmutable de la previsión presentada, el identificador de su anexo, un hash y el justificante del portal cuando estén disponibles. Estos registros aportan evidencia sobre la identidad del archivo y la cronología de presentación dentro de los controles efectivos de su sistema. Un hash por sí solo no establece la veracidad del contenido ni su fecha original de creación. El registro debe vincular el archivo con el justificante y recoger quién tenía acceso y autoridad para revisar el plan activo. Las revisiones se convierten así en observaciones adicionales con sus propios motivos y fechas, sin sobrescribir la primera predicción.
Las condiciones de financiación deben expresarse con el mismo grado de precisión. Una previsión condicionada a recibir una subvención y captar una ronda de capital necesita registrar ambas condiciones. Si la segunda ronda sigue siendo incierta, la dirección también puede preparar una previsión incondicional que incorpore la probabilidad y las consecuencias de no captarla. Esas dos previsiones responden a preguntas distintas. El evaluador debe identificar cuál solicitó el programa y cuál utilizó el consejo para comprometer efectivo. Un déficit posterior de financiación no puede interpretarse de forma responsable sin aquella declaración condicional original.
El momento en que están disponibles los recursos también importa para los hitos comerciales. Un proyecto podría necesitar un anticipo a un proveedor antes de recibir un reembolso o requerir capital circulante para atender un contrato inicial con un cliente. Un registro de previsiones puede vincular las fechas de los hitos con los supuestos de financiación que los respaldan. Un calendario de tesorería separado debe registrar los cobros de financiación previstos y efectivos, las restricciones y los gastos comprometidos. Este vínculo hace visible a la dirección un cambio de supuesto. No aporta una previsión del momento de concesión ni certeza de pago; ambos dependen del programa real y de los documentos formalizados.
Para un estudio prospectivo, la política de versiones debe determinarse antes de puntuar los resultados. Un análisis puede evaluar las presentaciones originales con una definición común de antelación. Otro puede examinar las revisiones, siempre que cada revisión preceda al resultado pertinente y se divulgue su fecha. Mezclar la última previsión disponible para unas empresas con la original para otras crea una ventaja informativa desigual. El registro debe mostrar directamente esa diferencia y permitir al analista restringir una comparación a una versión fechada coherente. Tales restricciones pueden reducir la muestra, lo que debe seguir visible en el denominador.
| Campo | Motivo de conservación | Tratamiento de versiones |
|---|---|---|
| Justificante original e identidad del archivo | Establecer el contenido presentado y la cronología | Conservar sin sobrescribir |
| Ventana objetivo de la previsión | Definir el período previsto | Mantener en todas las comparaciones |
| Condiciones de financiación | Identificar supuestos comerciales condicionales | Registrar cada condición modificada |
| Marca temporal y motivo de la revisión | Identificar la información disponible al revisar | Puntuar por separado según la antelación |
| Fecha de recopilación de evidencia | Distinguir el momento del resultado del de recuperación | Conservar el historial real de recuperación |
Diseño de registro elaborado por los autores; un hash criptográfico ayuda a identificar un archivo y no constituye por sí solo una marca temporal fiable ni una certificación factual.
11 Establecer el protocolo de evidencia y seguimiento
Un protocolo de seguimiento debe especificar la evidencia necesaria para cada métrica y los permisos conforme a los cuales se procesará. Los documentos públicos pueden respaldar una investigación documental dentro de su ámbito visible. Las solicitudes confidenciales y los registros empresariales requieren un régimen adecuado de acceso y gobernanza. Las orientaciones actuales de preparación de la NSF describen explícitamente la protección de los datos de las propuestas y del material comercial, mientras sus instrucciones sobre el resumen público excluyen información de propiedad exclusiva. Esta es una razón por la que una descripción pública de una ayuda no puede tratarse como la previsión completa de una solicitud. Un diseño de investigación debe resolver los derechos de acceso antes de prometer un estudio con microdatos emparejados. [10]
La calidad de la evidencia debe registrarse sin dar a entender que una republicación oficial verifica de forma independiente una declaración comercial del beneficiario. Proponemos categorías separadas para una declaración propia atribuida, un registro administrativo conciliado y evidencia con aseguramiento independiente, conservando el ámbito efectivo del aseguramiento. Estas categorías son etiquetas analíticas del estudio y no sustituyen el juicio profesional de un auditor o financiador. Una auditoría financiera podría cubrir las cuentas empresariales y dejar fuera de su ámbito una afirmación de atribución al proyecto. Un certificado técnico puede establecer un resultado de ensayo sin decir nada sobre la demanda futura de clientes.
El seguimiento debe comenzar con un plan de contacto y evidencia, sin limitarse a una única encuesta al final del horizonte. El registro puede identificar qué observaciones se esperan durante la ejecución, cuáles maduran con el despliegue comercial y cuáles requieren cuentas posteriores. La descripción general de información de UKRI contempla la comunicación de resultados más allá de la finalización de un proyecto, sujeta a su ámbito y exenciones aplicables. Sus Principios de Uso también describen las responsabilidades de exactitud y las exclusiones de información sensible. Estas disposiciones ilustran la importancia de conocer la población sujeta a información y los permisos; no deben extenderse automáticamente a todas las subvenciones empresariales o regímenes de innovación. [4,5]
El protocolo debe especificar cómo se tratan las solicitudes sin respuesta, los registros contradictorios y los períodos incompletos. Una falta de respuesta sigue siendo una falta de respuesta salvo que otra fuente admisible resuelva el objetivo. Los importes contradictorios deben conservar su fuente, fecha y estado de conciliación. Un objetivo cuyo horizonte todavía no haya vencido debe etiquetarse como pendiente y excluirse de una puntuación de horizonte completado según la regla preespecificada. Estas distinciones operativas permiten a un evaluador comunicar la cobertura del seguimiento sin implicar que toda observación excluida sea un fracaso comercial.
Un proceso proporcionado de aseguramiento puede centrarse en afirmaciones materiales y casos no resueltos manteniendo un estándar mínimo coherente. Los revisores deben poder rastrear una puntuación hasta la previsión registrada y el dato efectivo admitido sin exponer material confidencial a lectores no autorizados. Un artículo externo puede publicar resultados agregados y un diccionario de datos manteniendo controlados los registros identificables. El diseño debe divulgar el límite de reproducibilidad resultante. Las restricciones de acceso forman parte de las condiciones de evidencia del estudio y deben abordarse directamente, sin ocultarlas tras un lenguaje rotundo sobre la calidad de los datos.
| Conjunto de fuentes | Evidencia comercial en el material revisado | Límite de acceso o interpretación |
|---|---|---|
| EIC Accelerator 2026 | Supuestos de mercado y proyecciones financieras en la evaluación | No se establece que la información completa de la propuesta sea pública |
| Horizonte Europa 2026/27 | Vías de impacto creíbles y consideraciones de explotación | Rigen la acción y los criterios vigentes; los plazos varían según el tipo de resultado |
| Innovate UK | Seguimiento de la justificación empresarial y del plan de explotación | Las versiones posteriores del plan son distintas de la solicitud |
| NSF SBIR/STTR | Potencial comercial y material especificado de la propuesta | Los datos protegidos de la propuesta difieren del resumen público |
| Información de la SBA | Informe de Comercialización de la Empresa mediante un panel autorizado | La existencia de información no establece acceso público a microdatos |
| Informes de Hub71 | Agregados comerciales publicados del conjunto de la comunidad | No se establece una muestra emparejada de previsiones y resultados de solicitantes |
Comparación documental acotada [1-5,9-11,13], consultada el 11 de noviembre de 2026. No se implica una comparación entre programas de tasas de éxito o elegibilidad.
12 Presentar la cartera construida de medición
El ejemplo cuantitativo contiene doce casos enteramente construidos, etiquetados de A a L. Sus probabilidades, importes previstos, resultados y observaciones faltantes son datos de entrada elaborados por los autores. No representan a ninguna empresa, programa ni población medida. El origen común de las previsiones se sitúa inmediatamente antes del 1 de enero de 2023. La ventana del evento de financiación va desde esa fecha hasta el 31 de diciembre de 2025, incluido. Los ingresos y el empleo se refieren al ejercicio financiero natural de 2025, y los compromisos técnicos comparten el plazo de cierre de 2025 conforme a un protocolo hipotético fijado con la previsión. La revisión tiene lugar después de esos horizontes. Esta cronología demuestra una ventana objetivo vencida sin afirmar que se trate de una cohorte histórica observada.
El objetivo de financiación es un evento externo definido de capital con valoración fijada y efectivo positivo recibido. Las previsiones de ingresos son medias aritméticas incondicionales expresadas en miles de EUR nominales para la misma entidad jurídica y año natural. Las previsiones de empleo son medias aritméticas incondicionales de empleados remunerados medios FTE, definidos como la suma del empleo diario remunerado equivalente a tiempo completo dividida por 365. Se excluyen los contratistas y trabajadores de agencia. Los compromisos técnicos utilizan resultados de aprobado, no aprobado o no resuelto estipulados por separado conforme a la convención hipotética de aceptación. El ejemplo no aporta ningún protocolo real de ensayo ni certificado de cliente y no afirma ninguna verificación técnica real.
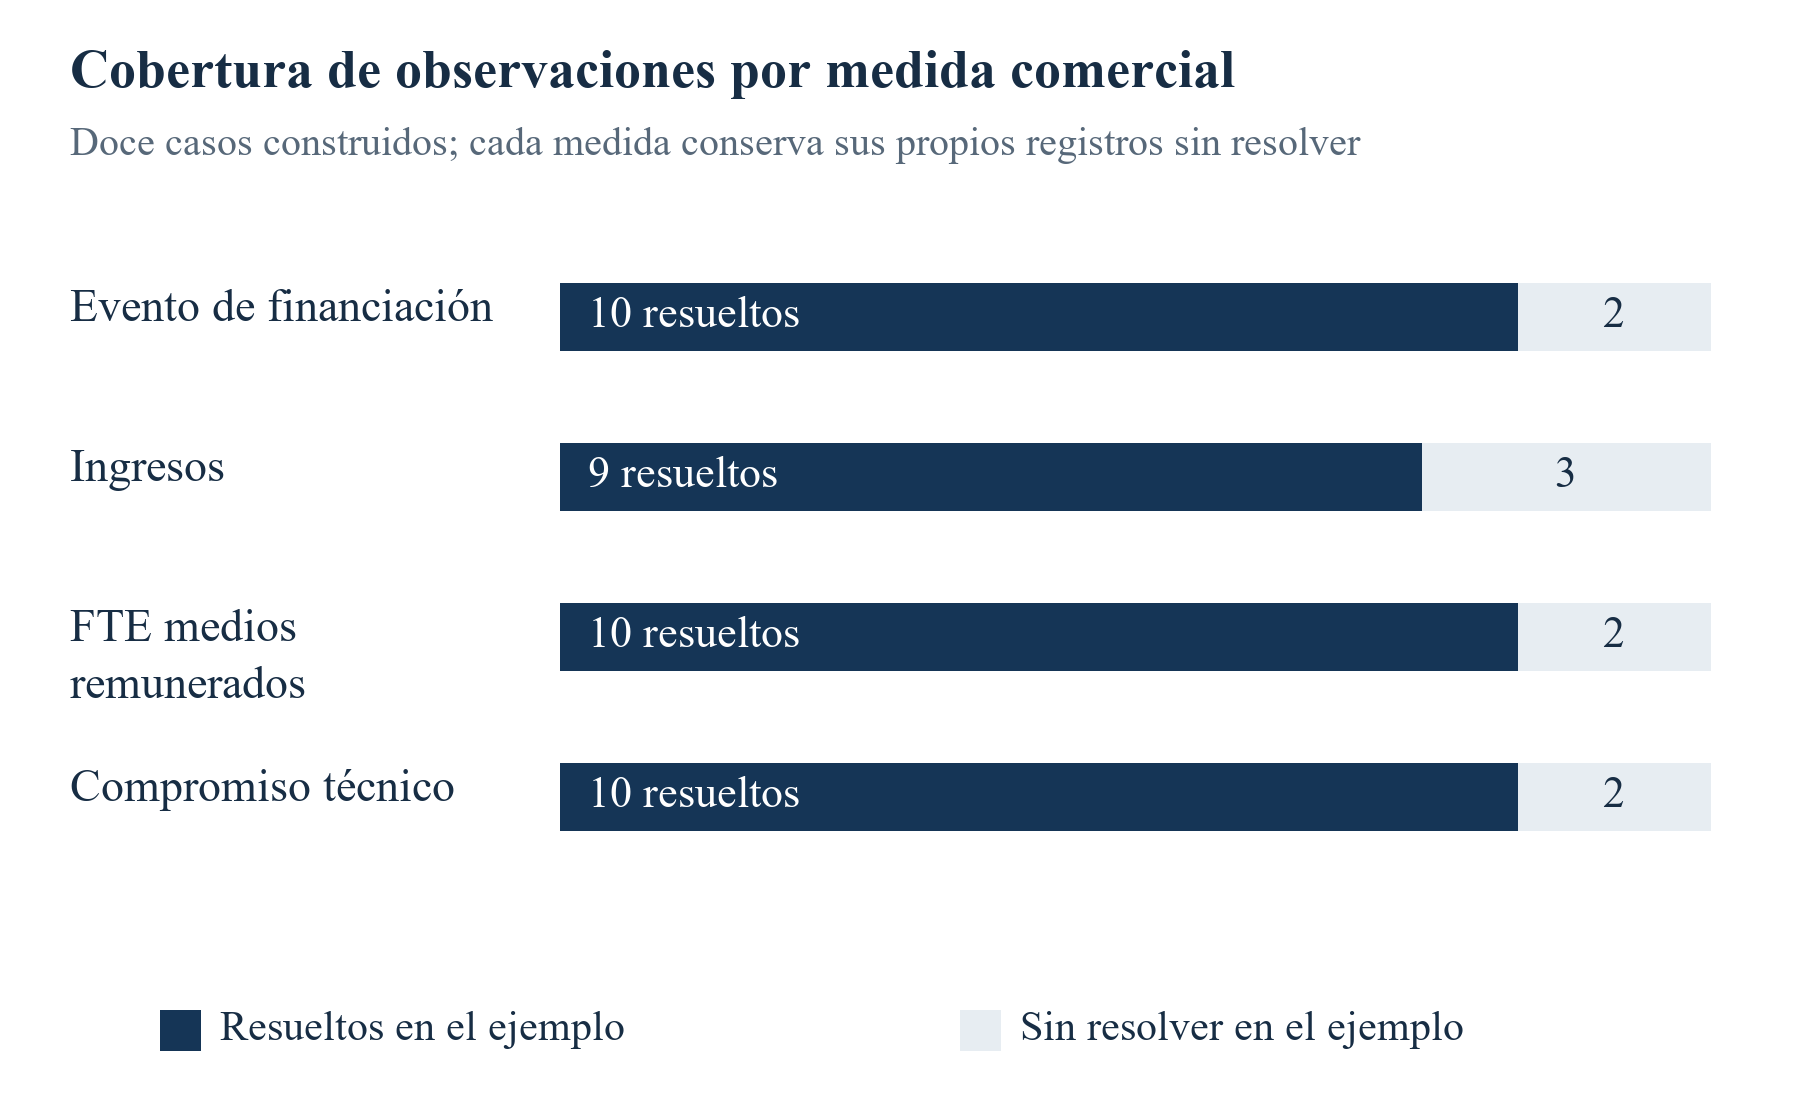
La cobertura de observación difiere según la métrica. Diez eventos de financiación están resueltos, se proporcionan nueve resultados de ingresos, se proporcionan diez resultados de FTE y diez compromisos técnicos están resueltos. Los resultados de financiación de I y J son desconocidos; faltan los ingresos de F, I y L; faltan los FTE de I y L; se desconocen los resultados técnicos de F y L. Estas máscaras se proporcionan por separado, sin suponer independencia estadística ni mecanismo de datos faltantes. Los casos E y H contienen observaciones explícitas estipuladas de ingresos y FTE iguales a cero durante todo el año. Sus ceros nunca se deducen únicamente del cierre.
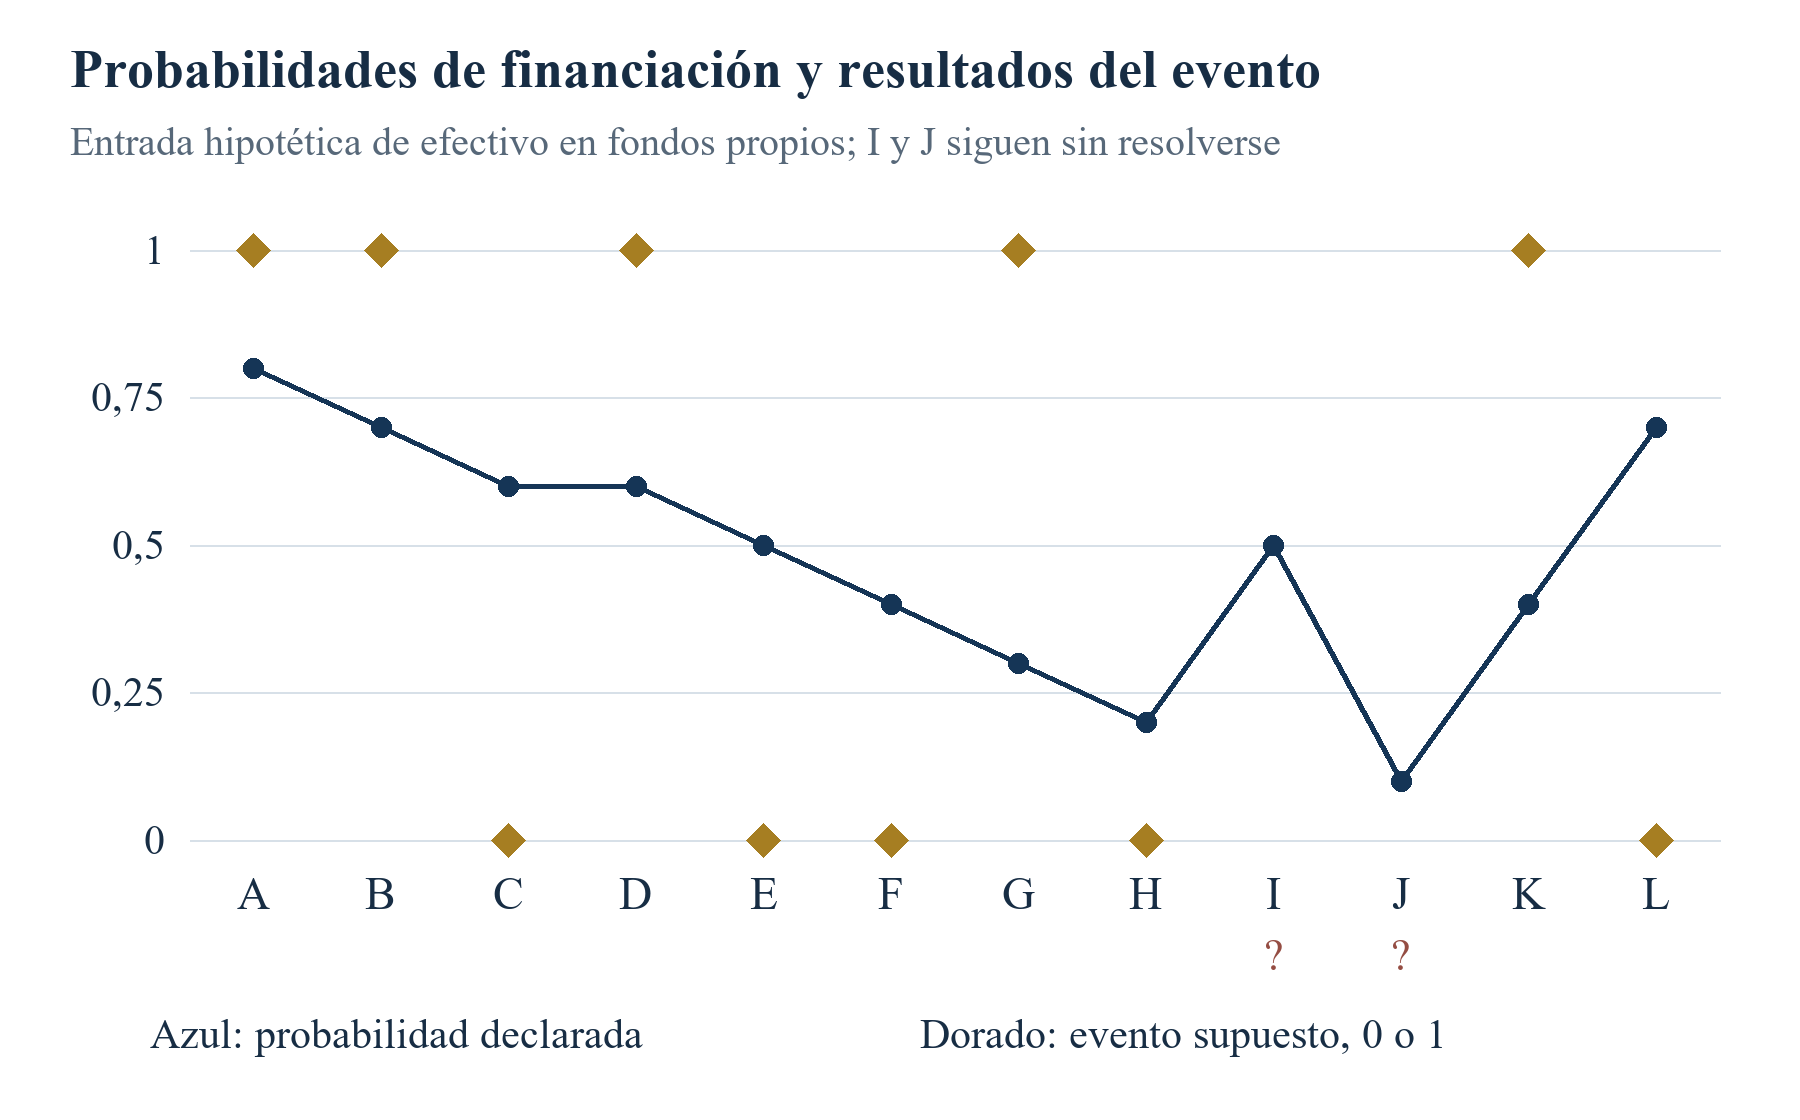
La previsión de financiación de referencia es una probabilidad fija de 0.4 para cada caso. Es un comparador elaborado por los autores y elegido antes de puntuar, no una tasa base estimada de un programa. Un segundo comparador desplaza mecánicamente cada probabilidad presentada hasta la mitad de su distancia a 0.4. No se realiza regresión, ajuste de calibración ni optimización. Estas elecciones permiten al lector reproducir una comparación y comprender cómo cambia con los resultados faltantes. Su desempeño realizado en doce casos construidos no respalda ninguna recomendación de que un solicitante o programa deba adoptar esas probabilidades.
Todos los cálculos racionales de puntuación conservan fracciones exactas y utilizan decimales para la presentación. La raíz del error cuadrático medio es una raíz cuadrada aproximada del error cuadrático medio exacto. Cada métrica exporta sus casos integrantes y su denominador. Las cuatro completaciones binarias posibles de los dos eventos desconocidos de financiación se enumeran explícitamente. Los ejercicios de sensibilidad continua conservan sus límites arbitrarios como supuestos. Este diseño proporciona cálculos transparentes y un conjunto de entradas suficientemente pequeño para una revisión manual. No aporta una distribución muestral, un intervalo de confianza estimado ni una muestra de validación empírica.
| Caso | Probabilidad presentada | Evento resuelto |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | No resuelto |
| J | 0.1 | No resuelto |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
Cada entrada es un supuesto elaborado por los autores. El evento 1 significa el evento especificado de capital y efectivo; el evento 0 es un no evento estipulado y resuelto. No se observa a solicitantes reales.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Máscaras de datos de entrada construidas. Los recuentos describen únicamente este ejemplo desarrollado y no son tasas medidas de información de programas.
13 Puntuar eventos de financiación resueltos con comparadores explícitos
El conjunto resuelto de financiación contiene A, B, C, D, E, F, G, H, K y L. Se producen cinco eventos entre estos diez casos construidos. La probabilidad media presentada es 0.52, por lo que la probabilidad media menos la frecuencia de eventos es 0.02. La puntuación de Brier es 0.244. La referencia fija de 0.4 obtiene 0.260 en exactamente los mismos casos. El comparador mecánico de punto medio obtiene 0.240. Cada comparación utiliza la misma definición de evento, horizonte y resultados admitidos. Los dos casos no resueltos no entran en ninguno de estos cálculos de diez casos.
La habilidad de Brier respecto de una referencia se define aquí como uno menos la puntuación presentada dividida por la puntuación de referencia. Por tanto, las probabilidades presentadas tienen una habilidad de 4/65, aproximadamente 0.0615, y el comparador mecánico tiene una habilidad de 1/13, aproximadamente 0.0769. Son valores realizados del ejemplo desarrollado. Un valor positivo de habilidad significa que las probabilidades seleccionadas incurrieron en una pérdida cuadrática media menor que la referencia especificada en estos casos. No ofrece ninguna garantía de que cualquiera de las dos previsiones mejore el modelo de un financiador real ni de que tenga un desempeño superior en otra cohorte. Una puntuación de referencia igual a cero dejaría esta ratio sin definir y debe indicarse explícitamente.
Los casos individuales ayudan a explicar el agregado. El caso A asigna 0.8 a un evento que se estipula que ocurre, lo que produce un error cuadrático de 0.04. El caso G asigna 0.3 a un evento que ocurre, lo que produce 0.49. El caso L asigna una probabilidad de 0.7 a que ocurra el evento, que según el supuesto no ocurre, y también produce 0.49. La puntuación penaliza los errores con alta confianza en cualquier dirección bajo una convención simétrica de pérdida binaria. La decisión real de asignación de un programa puede tener consecuencias asimétricas y otros objetivos. La evaluación de previsiones y la asignación de recursos deben conservar sus reglas de decisión separadas, sin tratar una puntuación de Brier menor como una política completa de financiación.
La definición del comparador importa tanto como su resultado numérico. Una probabilidad constante ajustada a los diez resultados actuales utilizaría información que no estaba disponible en el origen de la previsión. Podría servir como referencia descriptiva dentro de la muestra si se etiquetara debidamente, pero no sería una previsión operativa ex ante. Nuestra constante 0.4 evita esa filtración concreta de información al estar fijada como supuesto. Un estudio prospectivo real debe utilizar una referencia histórica verdaderamente disponible, documentar su población de entrenamiento y evaluar cualquier regla de actualización en cohortes posteriores. Esa evidencia adicional está ausente de la presente ilustración.
Una tabla de resultados debe mostrar conjuntamente la puntuación, la referencia, el número de casos, el horizonte y los resultados faltantes. El redondeo debe realizarse después del cálculo. Si un método se puntúa con nueve casos y otro con diez, su ordenación numérica puede reflejar el cambio de muestra. El registro de admisión de pares debe permitir a un analista reproducir el conjunto común de comparación y evaluar los casos excluidos. Cuando distintos métodos emiten realmente previsiones para poblaciones distintas, la cobertura pasa a ser un resultado informado por separado y no debe desaparecer de la evaluación.
| Medida | Presentada | Referencia fija | Comparador mecánico de punto medio |
|---|---|---|---|
| Casos puntuados | 10 | 10 | 10 |
| Puntuación de Brier | 0.244 | 0.260 | 0.240 |
| Habilidad de Brier frente a la referencia fija | 4/65 | 0 | 1/13 |
| Regla | Probabilidades originales proporcionadas | 0.4 para cada caso | Punto medio entre la probabilidad presentada y 0.4 |
Las puntuaciones mostradas se basan en fracciones exactas. Ningún parámetro se ajusta a datos observados de programas. El desempeño del comparador mecánico no es una validación de calibración.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Casos enteramente construidos. Los eventos no resueltos se muestran por separado y no contribuyen a la pérdida de los casos observados.
14 Separar la calibración de probabilidades de la ordenación
Una probabilidad puede ordenar casos de forma útil y aun así expresar un nivel de confianza inexacto. La ordenación pregunta si las previsiones más altas tienden a acompañar a los eventos. La calibración pregunta si las probabilidades se corresponden con las frecuencias de los eventos bajo la información y la población pertinentes. La distinción importa cuando un evaluador utiliza una previsión primero para priorizar la revisión y después para presupuestar resultados comerciales esperados. Un estadístico de ordenación por sí solo no puede justificar el uso de la probabilidad presentada como dato de planificación de tesorería ni como probabilidad estimada de concesión.
Para los diez casos construidos de financiación resueltos, el AUC por pares es 31/50, o 0.62. Compara los cinco casos con evento con los cinco casos sin evento, concediendo medio punto cuando sus probabilidades empatan. Hay 25 pares de este tipo. La transformación mecánica hacia el punto medio conserva la ordenación y los empates porque es una transformación afín estrictamente creciente. Por tanto, su AUC también es 0.62, aunque cambia su puntuación de Brier. Esta es una propiedad matemática de la transformación sobre los casos proporcionados. No establece que las probabilidades transformadas estén calibradas.
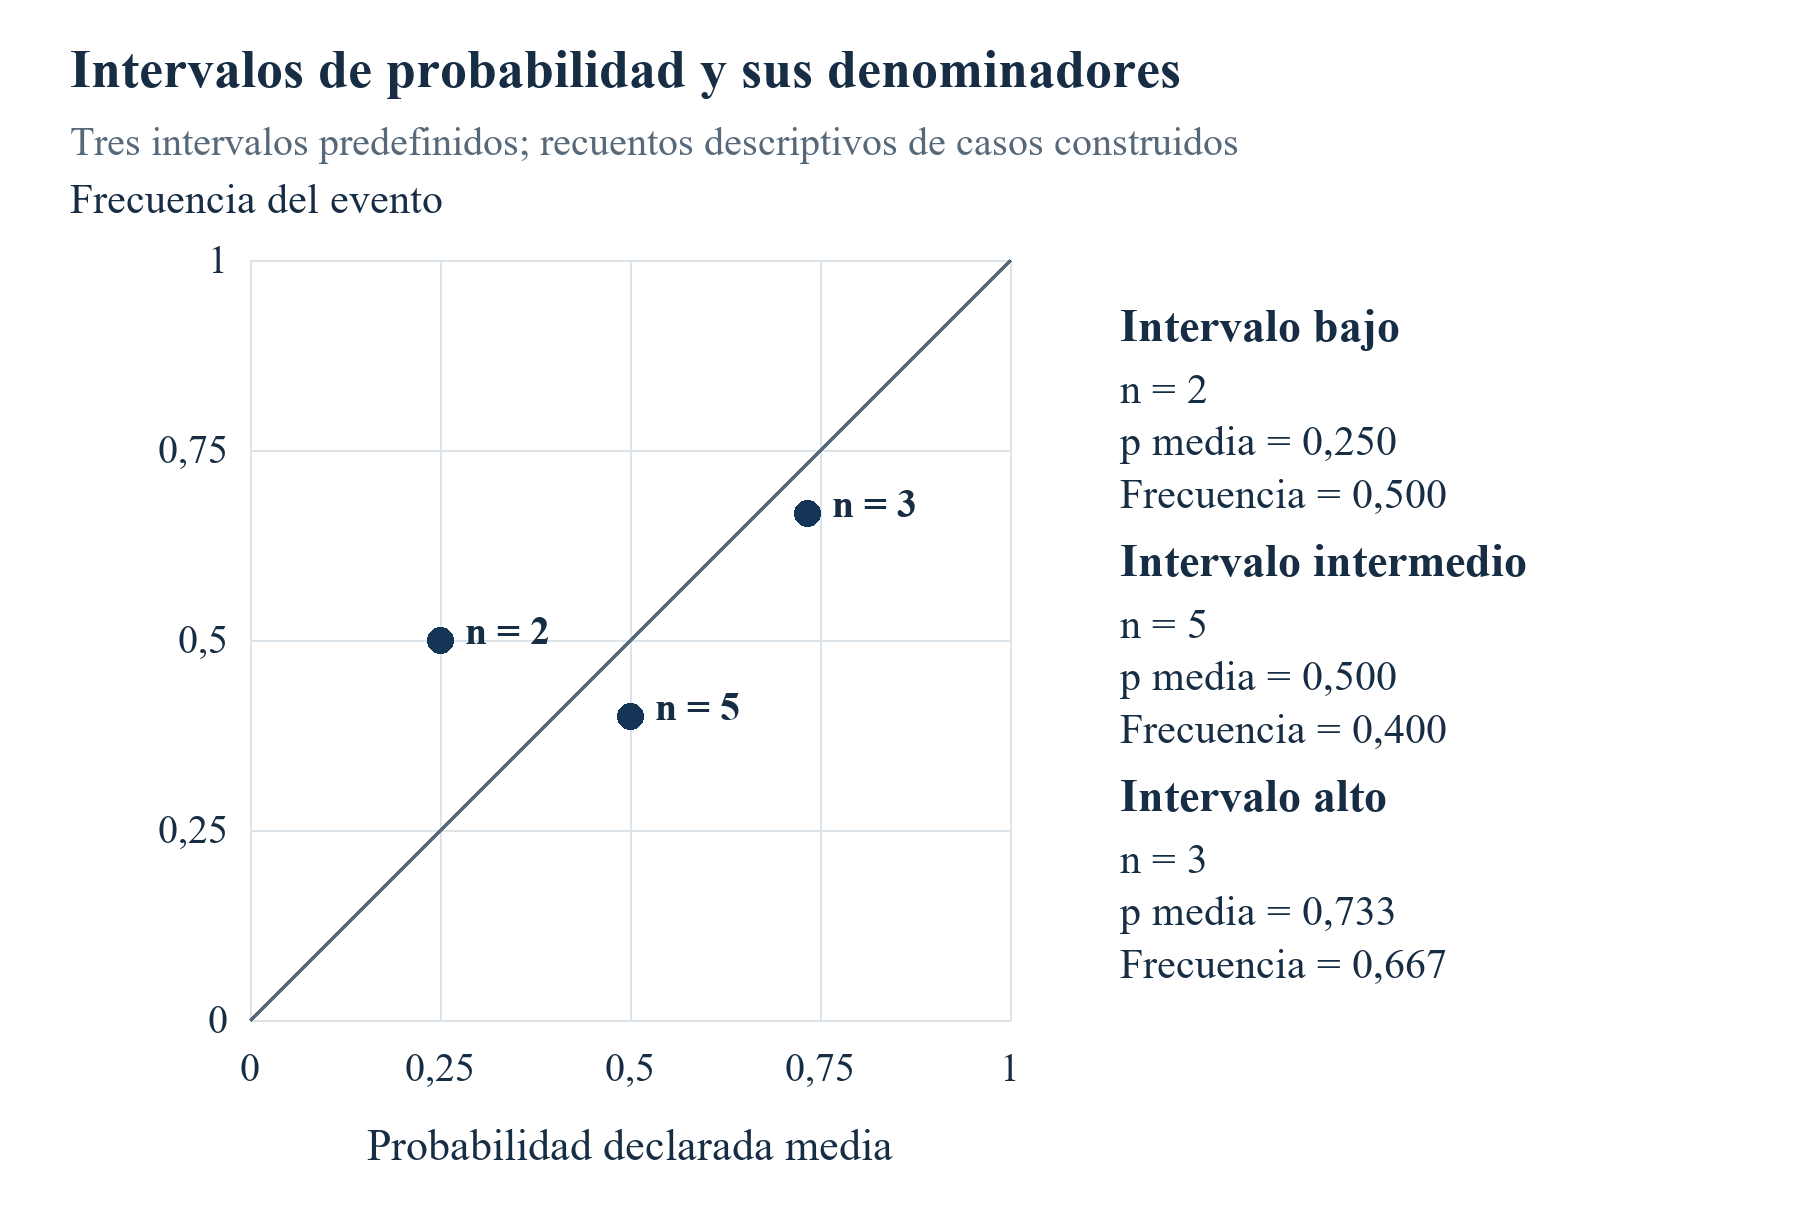
El resumen por intervalos utiliza tres intervalos fijados antes de puntuar: probabilidades inferiores a un tercio, desde un tercio hasta menos de dos tercios, y desde dos tercios hasta uno, incluido. Entre los casos resueltos, el intervalo bajo contiene G y H, el intermedio contiene C, D, E, F y K, y el alto contiene A, B y L. Sus probabilidades medias son 0.25, 0.50 y aproximadamente 0.7333. Sus frecuencias de eventos son 0.50, 0.40 y aproximadamente 0.6667. Mostrar los recuentos de cada intervalo es esencial porque estas diferencias se basan únicamente en dos, cinco y tres observaciones construidas.
El exceso global de probabilidad de 0.02 no implica una calibración uniformemente próxima. Las diferencias opuestas entre intervalos pueden compensarse en un agregado. Asimismo, una frecuencia ruidosa de un intervalo pequeño es evidencia insuficiente de un defecto sistemático de la población. Un estudio real debe preespecificar los intervalos u otro método de calibración, conservar su población de evaluación y cuantificar la incertidumbre con un diseño adecuado para las observaciones independientes, los agrupamientos y las cohortes repetidas. La presente tabla demuestra los elementos que deben comunicarse y no proporciona límites de confianza estimados para un programa real.
La recalibración requiere un límite cronológico adicional. Un modelo ajustado con resultados posteriores no puede describirse como una corrección ex ante de esos mismos resultados. Los períodos de entrenamiento, ajuste y evaluación deben separarse, conservando la previsión original junto a la versión ajustada. Los shocks comunes y los cambios de composición del programa también afectan a la transportabilidad. Por tanto, un panel de financiación debe indicar el período y la población de validación siempre que utilice una probabilidad recalibrada. Nuestro comparador mecánico no proporciona tal registro de validación y sigue siendo únicamente una comparación aritmética divulgada.
| Intervalo fijo | Casos | Probabilidad media | Frecuencia de eventos |
|---|---|---|---|
| 0 hasta menos de 1/3 | G, H; n 2 | 1/4 | 1/2 |
| 1/3 hasta menos de 2/3 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3 a 1, incluido | A, B, L; n 3 | 11/15 | 2/3 |
Resumen descriptivo por intervalos construido. Los reducidos recuentos por intervalo no respaldan afirmaciones de calibración poblacional ni intervalos de confianza.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Casos construidos; únicamente comparación descriptiva. La referencia de igualdad de 45 grados no es una curva de calibración ajustada.
15 Medir los errores de previsión de ingresos sobre observaciones emparejadas
La puntuación de ingresos utiliza nueve casos con previsión y dato efectivo estipulado: A, B, C, D, E, G, H, J y K. Su previsión total es 5 300 miles de EUR y su total efectivo es 4 530 miles de EUR. La previsión menos el dato efectivo es 770 miles de EUR, lo que da un error medio con signo de 770/9, aproximadamente 85.56 miles de EUR. La ratio entre el total previsto y el efectivo es 530/453, aproximadamente 1.1700. La sobreestimación relativa del total es 77/453, aproximadamente 17.00 por ciento. La ratio y el porcentaje expresan cantidades distintas y deben tener etiquetas diferenciadas.
El error cuadrático medio es 667 900/9 en unidades de miles de EUR al cuadrado. Su raíz cuadrada es aproximadamente 272.417 miles de EUR. El error absoluto medio es 230 miles de EUR. La media con signo describe la dirección del error neto, mientras las pérdidas cuadráticas y absolutas describen su magnitud según sus respectivas definiciones. Los errores positivos y negativos pueden compensarse en el total neto. Por tanto, una cartera puede mostrar un error con signo moderado junto con desviaciones sustanciales por caso. La tabla de casos permite examinar esas desviaciones y evita que el agregado soporte toda la interpretación.
El tratamiento de los datos efectivos iguales a cero es importante. Los casos E y H tienen observaciones estipuladas de cero para el año completo y previsiones positivas. El error porcentual calculado por separado dividiendo por el dato efectivo de cada caso quedaría indefinido en esos casos. Excluirlos para obtener un porcentaje conveniente cambiaría la muestra y omitiría errores materiales de previsión. Nuestras puntuaciones principales los conservan mediante diferencias en unidades originales. Solo se comunica una ratio de totales porque el total efectivo emparejado es positivo. Un estudio debe definir su tratamiento de ceros y denominadores antes de examinar qué empresas ocupan esas posiciones.
La escala de los ingresos también afecta al significado de una comparación. Un MSE con igual ponderación por caso pondera por igual cada error monetario al cuadrado en el cálculo, por lo que las desviaciones monetarias mayores contribuyen más al resultado. Un investigador interesado en el desempeño relativo podría elegir otra medida preespecificada, con tratamiento explícito de los ceros y la escala. Eso sería un estimando adicional. No debe sustituir a la puntuación elegida después de observar el resultado ni combinarse con FTE e hitos técnicos mediante ponderaciones no divulgadas. El propósito de la decisión debe explicar por qué un resumen concreto resulta útil.
El total de nueve casos no puede compararse con las doce previsiones presentadas como si los datos efectivos faltantes fueran cero. Las previsiones de F, I y L suman 1 350 miles de EUR, pero sus ingresos realizados siguen siendo desconocidos en los registros proporcionados. Deben figurar en el análisis de cobertura y sensibilidad. Un evaluador puede comunicar un resultado para los casos emparejados y una cota separada para toda la cartera. Estas salidas conservan lo que se sabe de cada población y evitan crear una aparente estimación de precisión agregada mediante un cambio de denominador.
| Caso | Media prevista | Dato efectivo estipulado | Previsión menos dato efectivo |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Faltante | Sin puntuar |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Faltante | Sin puntuar |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Faltante | Sin puntuar |
Todos los valores son supuestos elaborados por los autores. Los totales emparejados utilizan nueve casos; los tres datos efectivos faltantes siguen faltando. Los ceros de E/H están expresamente estipulados para el año objetivo completo.
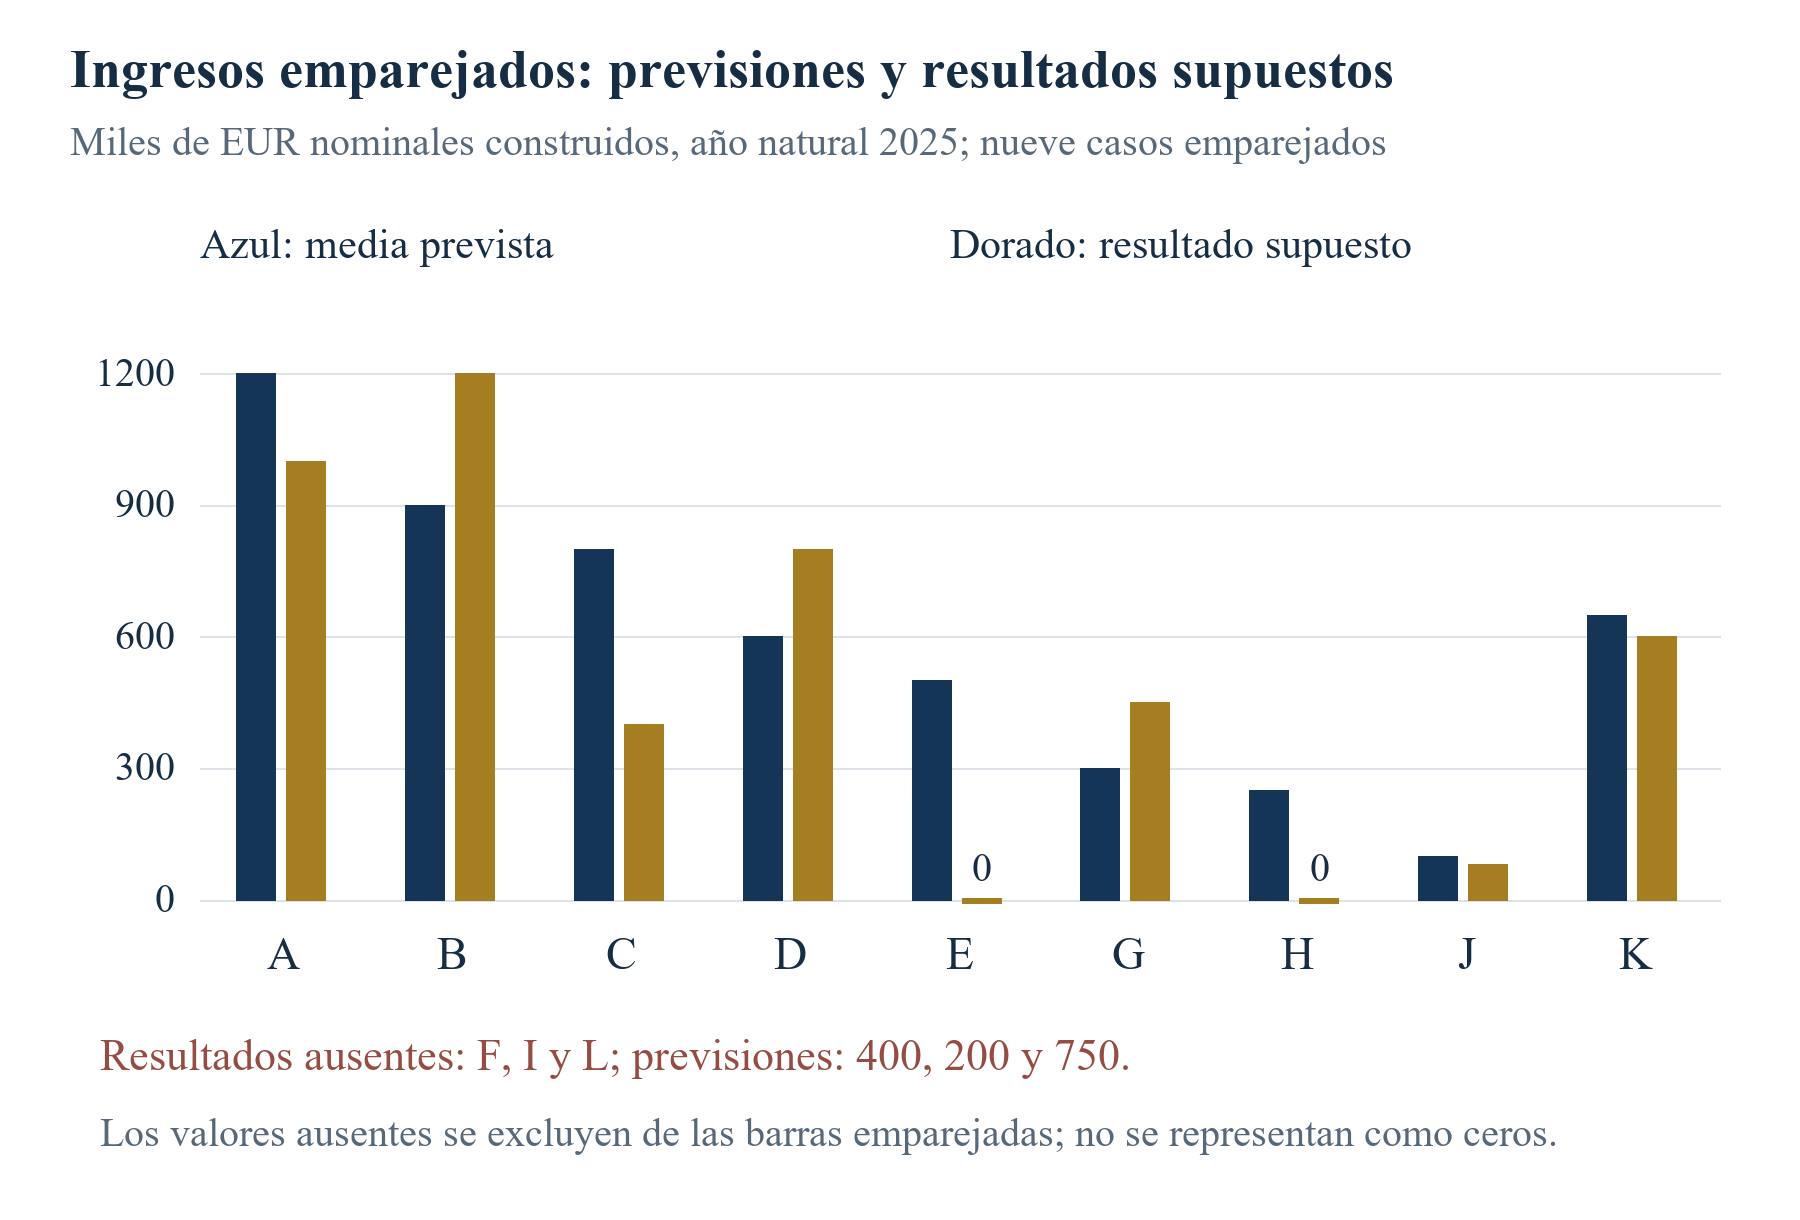
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Importes construidos en miles de EUR nominales para 2025. No se estima ningún resultado empresarial real ni error de previsión de un programa.
16 Comprobar el empleo y el cumplimiento técnico conforme a sus propias definiciones
La comparación de empleo contiene diez casos, incluido F, cuyos ingresos faltan. Sus previsiones de FTE medio suman 64 y su FTE medio efectivo estipulado suma 51. El error total con signo es 13 FTE, el error medio con signo es 1.3 FTE, el MSE es 6.7 FTE al cuadrado y el RMSE aproximado es 2.588 FTE. El error absoluto medio es 2.1 FTE. La ratio entre el total previsto y el efectivo es 64/51, aproximadamente 1.2549. La sobreestimación relativa correspondiente es 13/51, aproximadamente 25.49 por ciento. Estos resúmenes utilizan la máscara de observación de empleo y no la de ingresos.
El FTE medio es una medida de empleo promediada en el tiempo en este ejemplo. Una plantilla comunicada al 31 de diciembre no la resolvería automáticamente. La evidencia tendría que establecer el empleo remunerado equivalente a tiempo completo durante los días especificados. Un estudio real debe conservar la convención exacta de nómina, el tratamiento del trabajo a tiempo parcial y el perímetro de la entidad. Nuestros datos efectivos enteros son simplemente valores estipulados del ejemplo, aunque un promedio anual de FTE puede ser fraccionario. La ausencia de entradas fraccionarias no cambia la medida definida ni autoriza a sustituirla por un recuento al cierre del año.
El cumplimiento técnico tiene diez compromisos resueltos, con seis aprobados estipulados y cuatro no aprobados. F y L siguen sin resolverse. Por tanto, la proporción de compromisos resueltos aprobados es 3/5. Si ambos compromisos no resueltos resultaran no aprobados, aprobarían seis de doce; si ambos aprobaran, aprobarían ocho de doce. El intervalo para toda la cartera va, por tanto, de la mitad a dos tercios. Estos extremos agotan las posibilidades binarias faltantes de esta métrica de cumplimiento. No aportan una distribución de probabilidad sobre esas posibilidades ni evidencia sobre la tasa de éxito técnico de un programa real.
Las medidas comerciales y técnicas pueden divergir legítimamente. Un producto puede cumplir una condición de aceptación técnica mientras su objetivo de ventas sigue sin alcanzarse, o registrar empleo mientras se retrasa un hito concreto. El registro debe conservar esos resultados individualmente e identificar la relación exacta afirmada en la solicitud. Una narrativa que atribuya todos los ingresos posteriores a un ensayo satisfactorio necesitaría evidencia adicional sobre la adopción comercial y otros factores contribuyentes. Los cálculos presentes no estiman esa relación causal ni suponen que una métrica pueda resolver el valor faltante de otra.
Una puntuación compuesta de impacto requeriría unidades y ponderaciones explícitas, y una explicación de la decisión a la que sirve. Combinar una probabilidad de evento binario, un error monetario, un error de empleo y una fracción de aprobaciones técnicas sin esa estructura oscurecería sus significados. Conservamos resúmenes separados y permitimos que un consejo o evaluador valore las compensaciones en su propio proceso documentado de decisión. Si un estudio futuro propone un indicador compuesto, debe conservar las métricas subyacentes, realizar análisis de sensibilidad y validar cualquier relación afirmada con decisiones o resultados posteriores utilizando evidencia adecuada.
| Caso | FTE medio previsto | FTE medio estipulado | Aprobación técnica |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | No resuelto |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Faltante | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Faltante | No resuelto |
Datos de entrada elaborados por los autores con registros de admisión independientes y específicos para cada métrica. Las máscaras proporcionadas por separado no implican independencia estadística. Los valores técnicos son resoluciones estipuladas conforme a una convención hipotética de protocolo fijado.
17 Mantener los resultados faltantes en el cálculo de la cartera
Los dos eventos desconocidos de financiación crean cuatro carteras completadas posibles. Manteniendo fijo cada resultado conocido, I y J pueden resolverse como cero-cero, cero-uno, uno-cero o uno-uno. Las puntuaciones de Brier de los doce casos completos son, respectivamente, 9/40,7/24,9/40 y 7/24. El intervalo resultante va de 0.225 a aproximadamente 0.2917. Cada completación utiliza las doce probabilidades presentadas y su correspondiente vector completo de resultados. El intervalo describe la sensibilidad de este conjunto de datos construido a sus eventos binarios no resueltos. No es un intervalo de confianza y no asigna ninguna probabilidad a ninguna completación.
La referencia y los resúmenes de ordenación cambian con las mismas completaciones. Sus resoluciones por caso deben mantenerse alineadas al comparar métodos. Una cota inferior de una métrica y una cota superior de otra pueden proceder de carteras completadas distintas, por lo que sería incorrecto presentarlas como un único escenario realizado. En este ejemplo el AUC varía de 37/72 a 47/70 entre las cuatro completaciones. La probabilidad media menos la frecuencia de eventos va de menos un décimo a un quinceavo. El resultado no resuelto del caso J, de baja probabilidad, afecta materialmente a esas medidas, aunque su previsión presentada parezca numéricamente pequeña.
Los ingresos faltantes necesitan un tratamiento distinto porque un importe no negativo de ingresos no tiene una cota superior finita bajo los supuestos mínimos del ejemplo. El total efectivo observado es 4 530 miles de EUR. Esa es una cota inferior del total de doce casos si los ingresos faltantes son no negativos. La no negatividad por sí sola no proporciona un total superior finito. El total previsto completo es 6 650 miles de EUR. No puede calcularse un único error porcentual de toda la cartera a partir de esos hechos, y afirmar que los ingresos faltantes probablemente son pequeños requeriría evidencia ausente de este ejemplo.
Un ejercicio de sensibilidad separado supone que cada uno de los tres ingresos faltantes se sitúa entre cero y 1 000 miles de EUR. Este límite arbitrario se introduce únicamente para mostrar cómo un supuesto adicional explícito cambia la conclusión. El total efectivo completo se sitúa entonces entre 4 530 y 7 530 miles de EUR. La previsión menos el dato efectivo se sitúa entre menos 880 y 2 120 miles de EUR. Tanto una subestimación neta como una sobreestimación son compatibles con el intervalo supuesto. El límite no es un límite legal, una estimación de mercado, una cota de confianza ni una observación imputada. Debe seguir visible dondequiera que se comuniquen sus extremos.
Para los FTE faltantes, un límite ilustrativo igualmente explícito de 15 FTE medios por caso faltante da un total efectivo completo entre 51 y 81, frente a una previsión de 76. Por tanto, el error total con signo puede ir de menos 5 a 25 FTE. Este límite separado también es una elección de sensibilidad elaborada por los autores. Ninguno de los dos resultados acotados identifica un mecanismo de datos faltantes. Un estudio real podría investigar el seguimiento administrativo, los incentivos de información y la selección, pero la ponderación o imputación requerirían supuestos y diagnósticos adicionales. Mantener visibles los valores no resueltos es la condición inicial para ese trabajo, comunicando por separado las tablas de observación y sensibilidad.
| Resultado de I, J | Brier presentado | Brier de referencia | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Cálculos exactos de cuatro completaciones hipotéticas de las entradas construidas. Los eventos desconocidos no se han resuelto en los datos subyacentes.
| Métrica | Supuesto adicional | Total efectivo completo | Previsión menos dato efectivo |
|---|---|---|---|
| Ingresos, miles de EUR | Solo valores faltantes no negativos | Al menos 4530; sin cota superior | Sin cota inferior finita del error |
| Ingresos, miles de EUR | Cada valor faltante como máximo 1000 | 4530 a 7530 | -880 a 2120 |
| FTE medio | Cada valor faltante como máximo 15 | 51 a 81 | -5 a 25 |
| Compromisos técnicos | Todos los resultados no resueltos son no aprobados o todos son aprobados | 6 a 8 aprobaciones de 12 | Fracción aprobada de 1/2 a 2/3 |
Los límites y los extremos binarios son supuestos explícitos del ejemplo desarrollado. Las cotas no tienen interpretación probabilística ni de cobertura muestral.
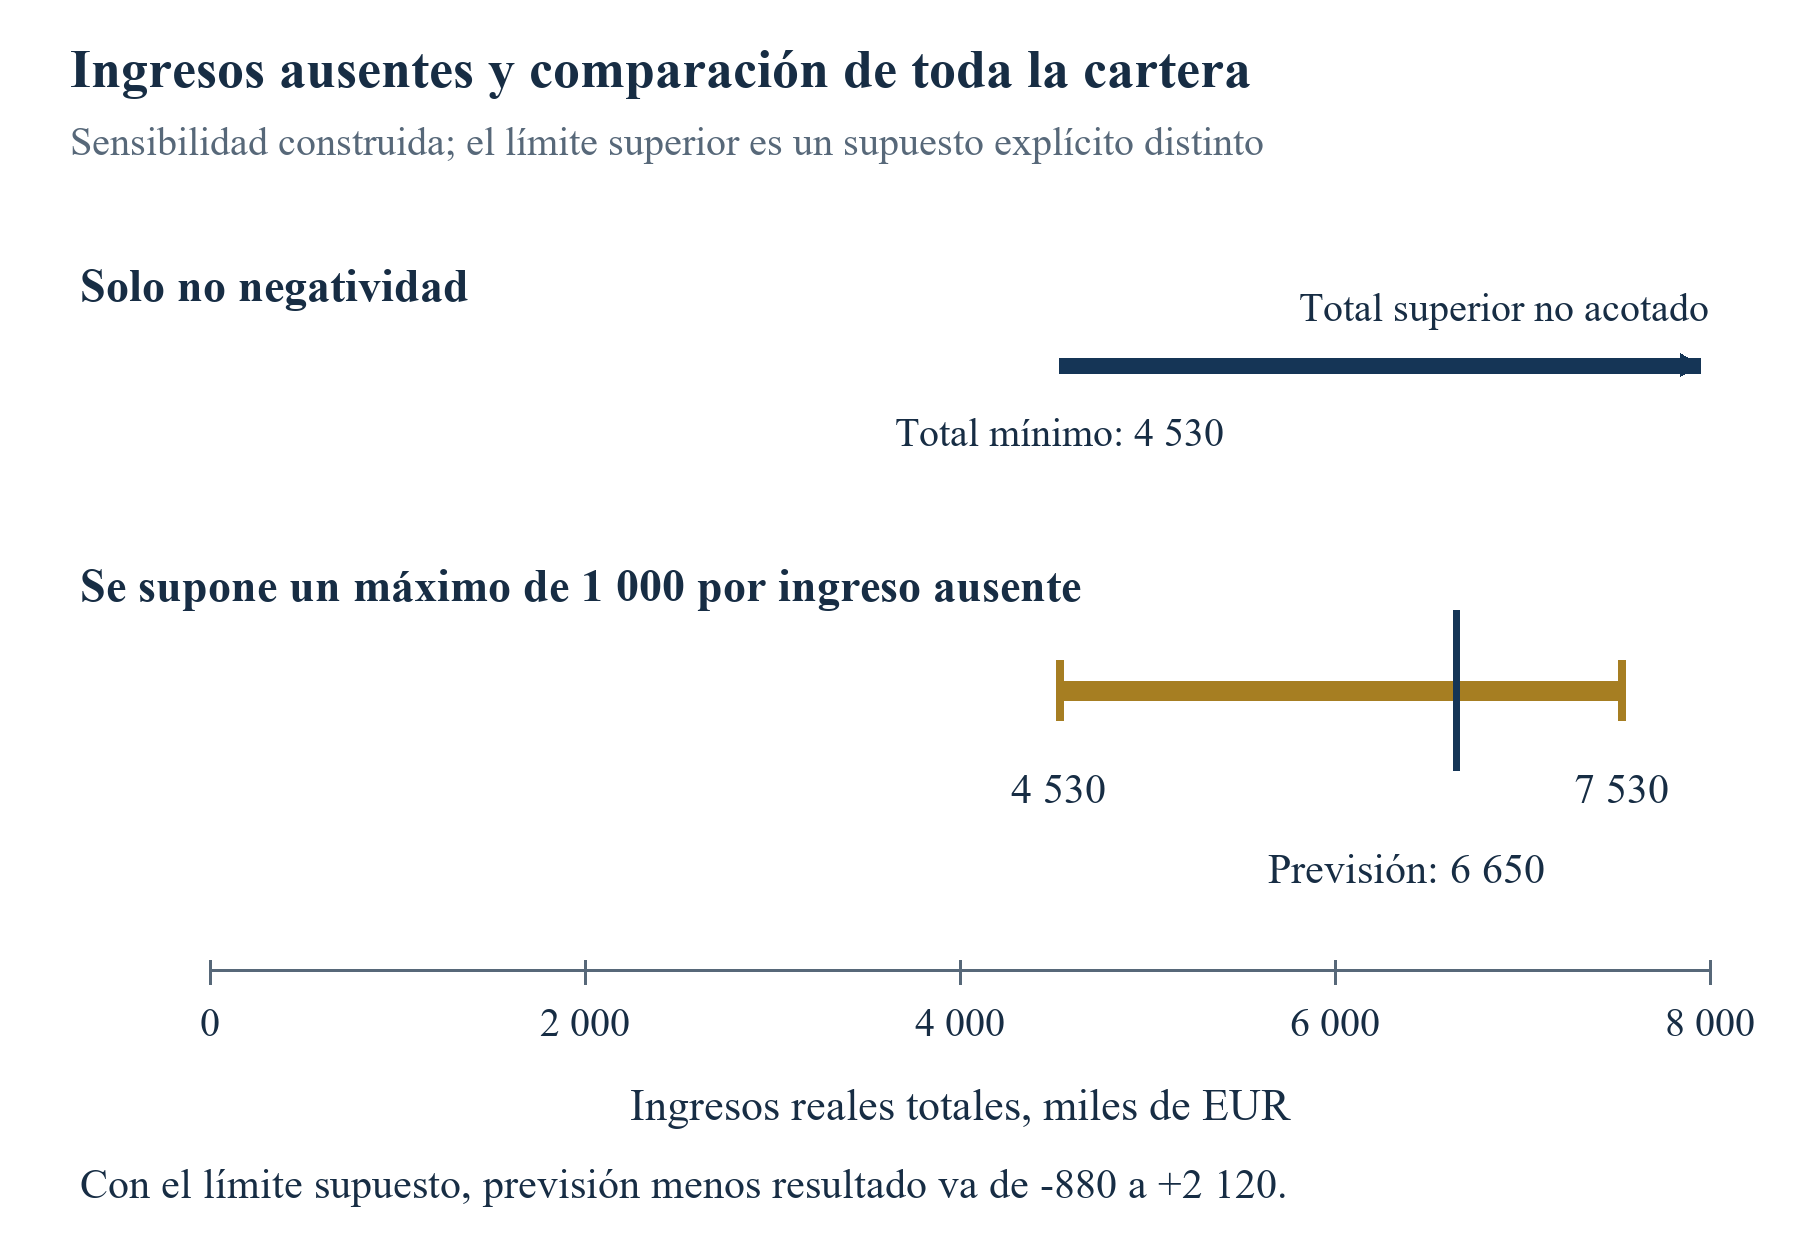
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Sensibilidad construida en miles de EUR. Sin el límite arbitrario explícito, la cota superior del total efectivo es ilimitada.
18 Reconocer la selección por supervivencia y los cambios empresariales no resueltos
Un estudio de beneficiarios de ayudas describe su población seleccionada. No puede establecer con qué precisión prevén los solicitantes rechazados sin sus predicciones originales y un seguimiento comparable. Un financiador puede seleccionar en función de la calidad percibida, la ambición comercial u otros criterios, lo que puede cambiar la distribución de las afirmaciones presentadas entre los beneficiarios. El plan de investigación debe identificar la población a la que se refiere cada resultado y conservar el proceso de selección cuando esté disponible. La cartera construida contiene únicamente beneficiarios y no aporta una comparación con solicitantes rechazados ni una estimación del efecto de asignación.
Las condiciones de supervivencia requieren especial atención cuando los objetivos comerciales se extienden más allá de la vida operativa de algunos negocios. Una previsión expresada como ingresos condicionados a continuar operando debe evaluarse bajo esa condición, haciendo explícitos el condicionamiento y la población. Unos ingresos esperados incondicionales incorporan la posibilidad de cierre en la propia previsión. Comparar una previsión condicional entre supervivientes con un resultado de toda la cohorte cambia el estimando. Un estudio puede comunicar ambas perspectivas si dispone de ambos objetivos originales de previsión y de observaciones adecuadas, pero una no debe representarse como una corrección de la otra.
El cierre por sí solo no establece ingresos anuales iguales a cero para un ejercicio financiero. Una empresa podría haber operado antes del cierre, vendido activos, transferido contratos con clientes o reconocido ingresos sobre otra base documentada. Se necesita evidencia sobre la ventana contable objetivo. Nuestros dos ejemplos con cero estipulan explícitamente observaciones de toda la ventana porque el propósito es demostrar cálculos válidos, sin deducir las cuentas de una etiqueta de estado empresarial. Un registro real debe indicar qué evidencia contable respalda un cero y si el perímetro de la entidad cambió durante la ventana.
La adquisición crea otra cuestión de enlace. La empresa original podría seguir siendo una filial con cuentas identificables, fusionarse con otra entidad o transferir únicamente parte de sus activos. La cifra de negocios total de un sucesor puede incluir actividades ausentes de la previsión original. Un protocolo práctico de estudio debe definir previamente si sigue a la entidad jurídica original, una actividad empresarial específica o un perímetro sucesor documentado. Cualquier puente necesita una conciliación y acceso adecuado. La valoración del anuncio de adquisición o los ingresos de la transacción son resultados separados y no pueden resolver automáticamente el objetivo original de ingresos.
Los datos faltantes también pueden reflejar la carga de información, la confidencialidad, las definiciones discutidas o el desempeño comercial. El presente conjunto de datos no supone ninguno de esos mecanismos. Utiliza una máscara de observación fija proporcionada. Un estudio empírico futuro debe examinar lo que se sabe sobre la falta de respuesta, comparar características observables cuando sea lícito y adecuado, y divulgar los supuestos de cualquier ajuste. Un modelo ajustado de probabilidad de información no establece por sí solo que los resultados falten al azar. La sensibilidad a supuestos sin respaldo debe seguir visible, particularmente cuando las conclusiones dependen de empresas no observadas de altos ingresos o fracasadas.
19 Comparar estructuras de financiación sin afirmar causalidad
Un registro de financiación puede recoger el tipo de ayuda, los cobros de efectivo, los plazos, las condiciones de propiedad, la obligación de reembolso y las restricciones junto a los hitos comerciales. Estos hechos ayudan a explicar los recursos y obligaciones bajo los cuales se realizó una previsión. Deben proceder de las condiciones reales del programa y de documentos formalizados, sin depender de una etiqueta amplia como subvención o aceleradora. Un programa sin participación en el capital puede incluir apoyo no monetario, mientras otro acuerdo puede combinar componentes de subvención e inversión. La investigación debe conservar el instrumento específico y la entidad receptora antes de comparar la posición económica de los participantes.
La dilución requiere una transacción y una base de capitalización definidas. El porcentaje de propiedad de un fundador después de una ronda con valoración fijada depende de los valores reales, los acuerdos de opciones, las conversiones y otras condiciones. Un anuncio de programa o un paquete de apoyo publicitado no pueden establecer ese porcentaje. Cuando el estudio carece de documentos formalizados de financiación, el campo de dilución debe seguir sin estar disponible o registrarse como una descripción claramente atribuida de la vía publicada del programa. Un cálculo ilustrativo de propiedad debe situarse en un escenario separado con sus entradas divulgadas, sin incorporarlo a una tabla de resultados empíricos.
Los plazos pueden observarse mediante hitos distintos: presentación, decisión, acuerdo, cumplimiento de condiciones y efectivo recibido. Sus intervalos responden a preguntas diferentes de financiación. Un fundador que planifica compromisos con proveedores necesita las fechas pertinentes de cobro y restricciones, mientras un evaluador que estudia la tramitación administrativa necesita las definiciones de inicio y final elegidas. Mezclar esos intervalos entre programas produciría una comparación engañosa incluso si cada fecha registrada fuera correcta. El registro debe conservar la fuente de cada fecha y dejar sin resolver los eventos inciertos o condicionales.
Las diferencias observadas en resultados comerciales posteriores entre grupos de instrumentos no identifican el efecto de esos instrumentos. Las empresas que acceden a una vía de solo subvención pueden diferir de las seleccionadas para apoyo a la inversión en su fase, sector, necesidades de capital y otras características. Una comparación causal requiere un diseño defendible, supuestos y datos sobre el proceso pertinente de selección. El estudio de subvenciones de Howell y la evaluación de Smart ilustran intentos sustantivos de abordar preguntas contrafactuales en sus propias poblaciones. No validan una comparación no ajustada entre regímenes no relacionados ni establecen los efectos de este registro propuesto. [6-8,14]
En este artículo, la comparación de programas es documental y la demostración numérica es enteramente construida. No se estableció una cohorte emparejada con importes observados de ayudas, dilución, plazos de cobro y resultados posteriores. Una ampliación prospectiva debe confirmar primero el acceso a cada campo y su base jurídica, y después definir el resultado y la población de comparación. Si las condiciones de financiación siguen siendo confidenciales, un estudio puede aun así evaluar la precisión de las previsiones dentro de un conjunto de datos sujeto a una gobernanza adecuada, indicando que la comparación propuesta de instrumentos no está disponible. El ámbito debe ajustarse a la evidencia efectivamente obtenida.
| Campo | Fuente preferida | Límite de interpretación |
|---|---|---|
| Instrumento y condiciones | Condiciones aplicables y documentos de concesión formalizados | La etiqueta del programa por sí sola es insuficiente |
| Ayuda y efectivo real | Decisión de concesión más evidencia de cobro | El importe concedido es distinto del efectivo recibido |
| Cambio de propiedad | Financiación formalizada y registro de capitalización | No se deduce dilución del apoyo publicitado |
| Plazos | Presentaciones, decisiones, acuerdos y cobros fechados | Cada intervalo necesita un extremo explícito |
| Resultado comercial | Cuentas correspondientes admitidas u otra evidencia | El resultado bruto no establece adicionalidad |
Solicitud propuesta de datos empíricos. Ninguno de estos campos se proporciona en este artículo como microdatos observados de solicitantes.
20 Utilizar las previsiones comerciales en el plan de financiación del consejo
Para la dirección, el registro debe conectar la narrativa de una subvención con el plan operativo aprobado por el consejo. Las previsiones de ventas implican capacidad de entrega, gasto de captación de clientes y capital circulante. Los hitos técnicos pueden requerir pedidos de equipos, costes de ensayo y contratación. La solicitud puede describir una vía comercial ambiciosa mientras el plan de tesorería necesita mostrar las consecuencias de retrasos en la financiación o en la adopción por los clientes. Un conjunto común de supuestos fechados permite conciliar estos documentos sin obligarlos a servir al mismo propósito de decisión.
Proponemos una revisión del consejo que pregunte qué previsión se utiliza para comprometer efectivo, qué supuestos dependen de apoyo aún no recibido y qué evidencia activa una actualización. La dirección debe identificar los costes que pueden aplazarse, las obligaciones contractuales ya contraídas y la liquidez necesaria antes de que se cierre un reembolso o una inversión. Son juicios específicos de cada empresa que requieren registros y documentos reales de tesorería. El marco proporciona preguntas y campos de registro, sin recomendar un colchón universal de liquidez, una probabilidad de financiación ni una ratio de gasto.
Una revisión material de las previsiones debe mostrar tanto su factor operativo como su implicación financiera. Una fecha posterior de despliegue podría desplazar los ingresos y cambiar el período en que surgen los costes de proveedores o nómina. Un cambio en la composición esperada de clientes podría afectar a los precios, las condiciones de pago y la evidencia necesaria para respaldar la demanda. El registro debe conservar la proyección original y la perspectiva revisada de la dirección, con sus fechas separadas. El consejo podrá entonces decidir si continúa, escalona o revisa un compromiso con la evidencia actual, conservando la comparación original de investigación.
Las conversaciones con inversores pueden utilizar la misma disciplina. Una sala de datos que vincule la previsión de la solicitud con las cuentas posteriores y explique las desviaciones ofrece al revisor una ruta de evidencia trazable. Es un entregable propuesto de asesoramiento, no una afirmación medida de que el proceso aumenta la valoración o cierra una ronda de financiación. Una empresa puede tener razones sólidas para revisar los supuestos, incluidos hallazgos técnicos o un mercado cambiado. La calidad del registro concierne al respaldo de esas razones y sus consecuencias, sin exigir que se alcancen todas las previsiones originales.
Por tanto, la propuesta de valor práctica de un asesor es un trabajo acotado: establecer el registro de previsiones, conciliar las condiciones de financiación, definir las métricas comerciales, identificar carencias de evidencia y preparar un seguimiento apto para decidir. Su ámbito, responsabilidades y entregables deben acordarse con la dirección. Puede necesitarse asesoramiento especializado separado en contabilidad, derecho o tecnología para registros concretos. Un asesor no debe prometer una ayuda, un incremento de valoración ni la aceptación de un programa únicamente porque la documentación esté estructurada. El resultado del servicio sigue siendo distinto de la claridad del producto del trabajo.
21 Diseñar un panel de evaluación con denominadores visibles
Un panel útil debe hacer visibles la población del estudio y la información faltante antes de presentar una puntuación destacada. Proponemos un panel superior que muestre la cohorte registrada, los horizontes vencidos, los pares admitidos, los registros no resueltos y las exclusiones de cada métrica. El panel de puntuaciones identifica después la versión fechada de la previsión, el método de comparación y el modelo de referencia. Un tercer panel registra el estado de revisión y seguimiento. Esta disposición permite a quien decide ver si un resultado cambiado refleja resultados distintos, otra muestra o una definición nueva.
Los paneles de métricas deben conservar las unidades. Un RMSE de ingresos en miles de EUR, un error de FTE y una puntuación binaria de financiación no pueden interpretarse en una escala numérica común sin decisiones adicionales. El panel puede mostrarlos uno junto al otro con sus definiciones y números de casos. Si un responsable de decisión desea un juicio global del programa, ese juicio debe expresar explícitamente los objetivos y las compensaciones. Un promedio sin explicar de puntuaciones heterogéneas produce una cifra de aparente precisión sin interpretación económica clara.
El ejemplo desarrollado muestra cómo la misma cartera produce varios denominadores legítimos: doce casos registrados, diez eventos de financiación resueltos, nueve ingresos emparejados, diez registros de FTE emparejados y diez compromisos técnicos resueltos. Un panel debe mostrar esos denominadores junto a las salidas correspondientes. Un cambio de cobertura debe tener su propio historial. Cuando se admite un resultado que antes faltaba, el resultado actualizado debe identificar el caso recién incluido y conservar la versión anterior para que un revisor pueda reconstruir el cambio.
Una actuación de política pública o de gestión activada por una puntuación debe tener una base documentada. Una revisión desfavorable podría motivar una comprobación de calidad de datos, una revisión de supuestos o más diligencia técnica. No establece automáticamente fraude, mala gestión ni fracaso de una política de financiación. El panel debe dirigir a los usuarios hacia la evidencia necesaria para la decisión específica e identificar quién está autorizado a tomarla. Los umbrales, las reglas de escalado y los niveles de materialidad deben elegirse para el programa real y validarse cuando se afirme un desempeño empírico.
La publicación debe conservar la misma disciplina. La información agregada puede incluir el flujo de la cohorte, las máscaras de observación, las definiciones de puntuación y los resultados de sensibilidad protegiendo los registros confidenciales. El lector externo debe poder distinguir una declaración propia divulgada de unas cuentas con aseguramiento y un método propuesto de una intervención evaluada. Cuando los datos no puedan compartirse, se deben explicar los límites de verificación y replicación en lenguaje corriente. Un panel pulido no debe ocultar un enlace débil o una carencia no resuelta de evidencia tras un color o una puntuación aparentemente definitivos.
| Panel | Campos mínimos mostrados | Decisión respaldada |
|---|---|---|
| Población y cobertura | Recuentos de registrados, vencidos, admitidos, faltantes y excluidos | Comprender qué registros describe un resultado |
| Desempeño de previsiones | Versión fechada, unidad, puntuación, referencia y denominador | Interpretar la comparación de forma coherente |
| Sensibilidad | Casos desconocidos, supuestos y cotas específicas de cada métrica | Evaluar la dependencia de resultados no resueltos |
| Calidad de la evidencia | Clase de fuente, ámbito del aseguramiento y estado de conciliación | Identificar la verificación adicional necesaria |
| Actuación y revisión | Responsable, siguiente paso e historial de versiones | Seguir el progreso sin sobrescribir las afirmaciones originales |
Propuesta de interfaz elaborada por los autores. Aquí no se ha evaluado empíricamente ninguna intervención mediante un panel ni ningún resultado de programa.
22 Establecer un estudio empírico prospectivo
Una ampliación prospectiva debe comenzar con una pregunta específica y una colaboración viable de datos. Un estudio posible pregunta si las probabilidades de financiación presentadas están calibradas dentro de una cohorte definida de beneficiarios en un horizonte fijo. Otro pregunta cómo difiere el error de una previsión original de ingresos del de una referencia histórica realmente disponible. Estas preguntas necesitan registros distintos de los de un estudio de adicionalidad de las subvenciones. El protocolo debe identificar su estimando principal, población, funcional de previsión, estándar del resultado y fecha de seguimiento antes de solicitar un conjunto de datos grande.
La primera muestra de viabilidad debe comprobar el acceso a las solicitudes originales, los anexos con marca temporal, los identificadores estables de entidad y los resultados correspondientes. La investigación pública de cuatro registros de este artículo muestra los tipos de carencias que deben examinarse. No proporciona una estimación de la frecuencia con que una colaboración de datos debidamente autorizada podría cerrarlas. Un proyecto debe registrar quién controla los datos, qué permisos permiten el enlace, cómo se tratan los registros sensibles y qué salidas derivadas pueden publicarse. Esas condiciones determinan el ámbito de un estudio reproducible y pueden limitar las comparaciones propuestas.
El protocolo debe especificar después la entrada en la cohorte y el seguimiento. Incluir solicitudes financiadas y rechazadas únicamente cuando lo justifiquen la pregunta de investigación, el acceso y el diseño comparativo. Conservar las retiradas y los registros no elegibles en un flujo claramente definido, evitando que su desaparición cambie silenciosamente el denominador. Definir el vencimiento del horizonte, el tratamiento de revisiones, los resultados faltantes, los cambios de entidad y la evidencia discutida. El estudio propuesto puede comunicar la proporción de registros admitidos conforme a sus propias reglas, pero debe describirla como una propiedad del conjunto de datos seleccionado y de las condiciones de acceso.
La planificación del tamaño muestral requiere información adicional a la ilustración de doce casos. La precisión deseada, la frecuencia de eventos, la variación de las pérdidas de previsión, los agrupamientos, las mediciones repetidas y las comparaciones previstas de subgrupos afectan al diseño. El presente ejemplo no aporta entradas empíricas para ese cálculo. Un investigador debe utilizar evidencia piloto justificada o un intervalo de planificación claramente declarado y mantener visibles los supuestos. Preespecificar los análisis principales y separar el entrenamiento de la evaluación puede reducir ambigüedades evitables, mientras las estimaciones de incertidumbre deben seguir la estructura real de muestreo y dependencia.
Un informe de estudio debe publicar su diccionario de datos, reglas de admisión, recuentos del flujo de la cohorte, cálculos de puntuación y procedimientos de sensibilidad en la medida permitida. Una verificación independiente puede examinar el enlace y recalcular las salidas permitidas sin hacer públicas las solicitudes confidenciales. El informe también debe explicar los cambios respecto del protocolo registrado y distinguir los hallazgos exploratorios de las pruebas planificadas. Si el estudio evalúa posteriormente si utilizar el registro cambia las decisiones de financiación o los resultados, esa es otra pregunta de intervención con su propio diseño comparativo. El marco actual es una propuesta para ese recorrido de evidencia, sin afirmar ningún efecto medido.
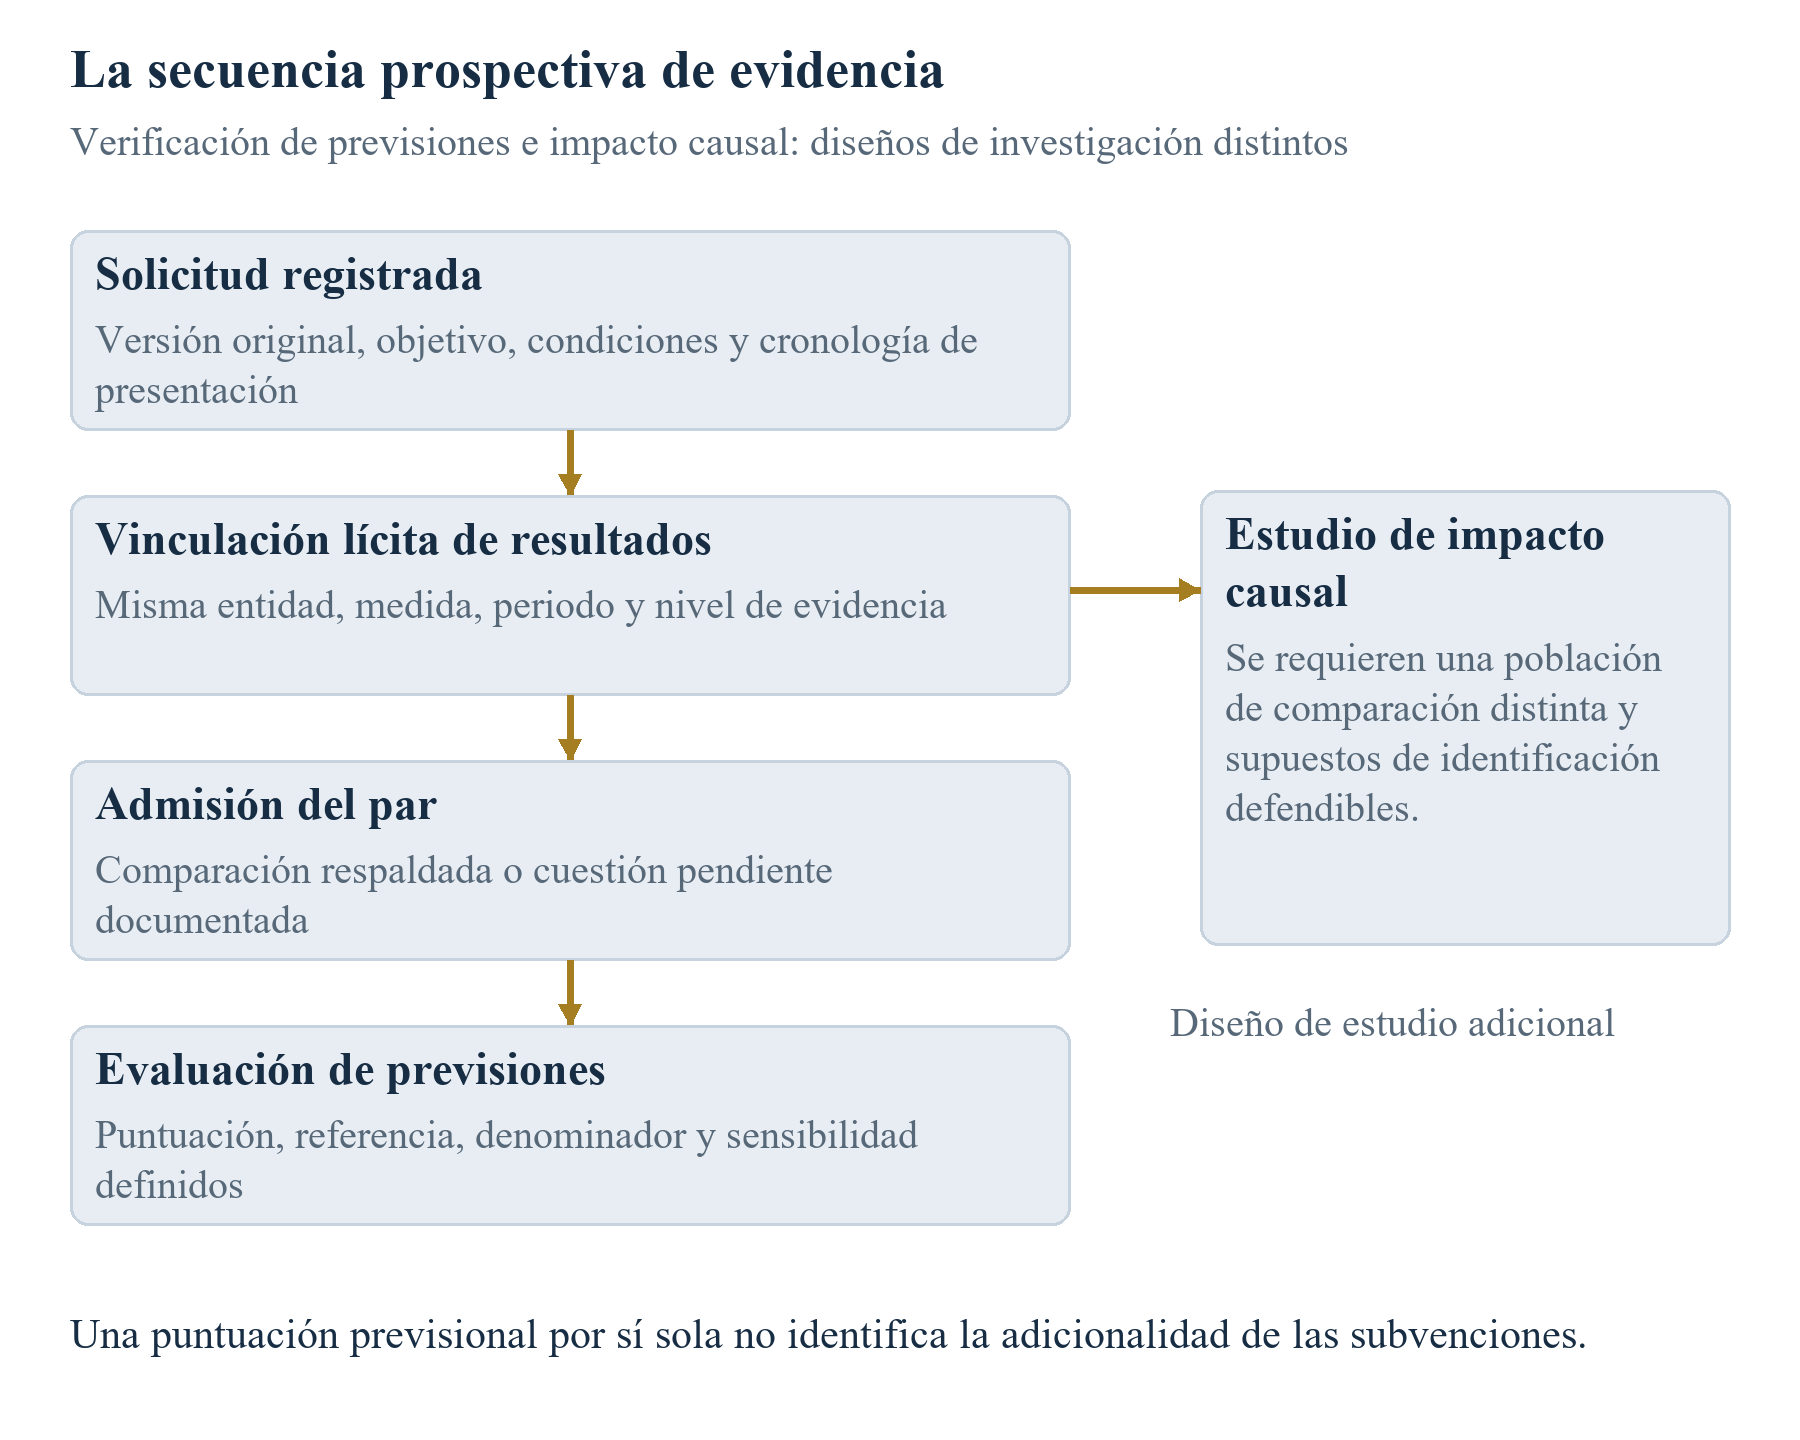
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Arquitectura de investigación elaborada por los autores. Un resultado comercial enlazado respalda únicamente las comparaciones justificadas por sus definiciones de previsión y evidencia.
23 Aplicar el marco a distintas tecnologías y geografías
El marco de emparejamiento puede adaptarse a diferentes tecnologías definiendo con precisión las cantidades comerciales y técnicas. En una empresa de software de inteligencia artificial, una solicitud podría prever el despliegue contratado o los ingresos reconocidos por suscripciones. Los pilotos de clientes, usuarios de prueba y ritmos anualizados deben conservar sus propias definiciones. Una previsión técnica podría referirse a un umbral de desempeño sobre un conjunto de datos y un entorno operativo fijados. Un ensayo comparativo posterior con otros datos no resuelve automáticamente esa afirmación. Son aplicaciones propuestas del método, sin aportar aquí resultados observados de solicitantes de inteligencia artificial.
En el desarrollo de baterías o equipos industriales, la vía de evidencia puede conectar un resultado de laboratorio, un proceso de cualificación, la preparación de fabricación y los pedidos de clientes. Una previsión de ventas comerciales debe identificar cuáles de esas fases y condiciones de financiación supone. Los resultados de ensayos técnicos necesitan su protocolo, muestra y condiciones ambientales. Los ingresos necesitan el perímetro contable y de entidad ya descrito. Un hito puede ser comercialmente pertinente sin garantizar su conversión en pedidos o efectivo. El registro recoge los vínculos que afirma la dirección para que la evidencia posterior pueda contrastar la afirmación específica.
Las tecnologías del agua, la electricidad y otras infraestructuras pueden requerir acceso a emplazamientos, un acuerdo de compra de producción, condiciones regulatorias y un período de despliegue más largo. El resultado pertinente podría ser capacidad puesta en servicio, ingresos de servicios contratados o desempeño bajo un régimen operativo especificado. Estas cantidades deben mantenerse separadas. Una demostración satisfactoria en un emplazamiento no puede establecer un total nacional de despliegue sin la evidencia correspondiente. Un estudio prospectivo debe definir el límite del sistema y si la afirmación concierne a un proveedor de tecnología, una sociedad de propósito específico del proyecto, SPV, o una cartera más amplia de clientes.
Las comparaciones geográficas requieren el mismo cuidado con el diseño de los programas, el acceso a la información, las monedas y las definiciones empresariales. Los materiales de la UE, el Reino Unido, Estados Unidos y el Golfo revisados aquí ilustran distintas fuentes y límites de información. Los agregados publicados del ecosistema de Hub71 ofrecen contexto sobre su comunidad, mientras las páginas examinadas no proporcionan previsiones originales emparejadas de solicitantes para este estudio. Por tanto, no entran en una tabla de precisión entre países. Un estudio que desee comparar regiones necesitaría un diseño defendible de muestreo y armonización, con una divulgación clara de lo que se pierde al hacer comparables las definiciones. [13]
El elemento transferible es la estructura del registro: conservar la afirmación original, definir sus condiciones, recopilar la evidencia correspondiente y mantener la información no resuelta. Cada programa sigue necesitando sus condiciones efectivamente aplicables y cada sector los conocimientos técnicos y comerciales adecuados. Este artículo no afirma que una métrica universal ordene justamente toda la innovación. Un encargo útil de asesoramiento puede comenzar con una decisión comercial acotada y construir la vía de evidencia necesaria para esa decisión, ampliándose después solo cuando lo justifiquen los datos y la finalidad de la dirección.
| Contexto | Afirmación que debe definirse | Límite de evidencia |
|---|---|---|
| Software de inteligencia artificial | Ingresos reconocidos del despliegue o un ensayo especificado del modelo | Separar pilotos, ritmos de actividad y condiciones de ensayo emparejadas |
| Tecnología de baterías | Hito de cualificación y ventas comerciales | Fijar el protocolo técnico y la fase de fabricación supuesta |
| Tecnología del agua | Desempeño en emplazamientos definidos e ingresos contratados | Conservar el emplazamiento, la base de referencia y el perímetro de clientes |
| Infraestructura energética | Hito de puesta en servicio o de ingresos por servicios | Distinguir resultados del proveedor, de la SPV y del sistema |
| Cartera transfronteriza | Previsiones originales comparables y medidas posteriores | Armonizar explícitamente moneda, período, entidad y definiciones de programas |
Casos de uso elaborados por los autores, no transacciones observadas, estudios de solicitantes ni efectos sectoriales contrastados.
24 Establecer los límites y la siguiente decisión de evidencia
La evidencia empírica de este artículo consiste en una revisión documental fechada y una investigación de viabilidad de divulgación pública mediante selección intencional. Los cuatro registros de proyectos examinados no proporcionaron ningún par admisible de previsión de solicitud con fecha autenticada y resultado comercial verificado de forma independiente. Ese resultado acotado respalda una conclusión de viabilidad para esos registros y condiciones de acceso. No establece la disponibilidad de datos confidenciales de programas, la prevalencia de errores de previsión ni el éxito comercial de los proyectos. No se comunica ninguna puntuación de precisión en el mundo real.
El ejercicio cuantitativo de doce casos es enteramente construido. Demuestra cómo conservar denominadores específicos de cada métrica, comparar probabilidades presentadas con referencias fijas, distinguir la calibración de la ordenación y propagar observaciones no resueltas en un análisis de sensibilidad. Sus límites, probabilidades y resultados son supuestos. Los valores calculados no pueden establecer tasas de información de programas, un efecto causal de las subvenciones, una regla óptima de selección ni el desempeño de una política de recalibración. Cada resumen y gráfico debe conservar los supuestos y límites del ejemplo construido.
La decisión inmediata de la dirección es si las previsiones originales necesarias y la evidencia correspondiente pueden reunirse de forma lícita y coherente. Un solicitante puede comenzar conservando la versión presentada y vinculándola con su plan operativo y financiero actual. Un evaluador puede comenzar definiendo la población objetivo, la evidencia de resultados y las reglas de seguimiento. Un investigador prospectivo puede comprobar esos requisitos en una muestra de viabilidad autorizada. Cada parte debe identificar el elemento no resuelto que impide una comparación concreta, sin sustituirlo por una variable aproximada conveniente.
Un primer entregable útil es un registro de afirmaciones que contenga la previsión exacta, su versión fechada, el resultado definido, las condiciones, el responsable de la evidencia y la siguiente fecha de revisión. El segundo es un registro de admisión y exclusión que conserve por qué cada par puede o no puntuarse. El tercero es una tabla de resultados específica por métrica con su denominador, referencia y supuestos de sensibilidad. Son productos de trabajo propuestos que pueden revisarse por su propia integridad y trazabilidad. Cualquier afirmación de que mejoran las decisiones de concesión, la valoración o los resultados comerciales requiere evidencia adicional.
La conclusión es una disciplina práctica de investigación. Las promesas comerciales pasan a ser contrastables mediante una cadena explícita desde la predicción original hasta el resultado admisible, conservando la métrica y los plazos en todo momento. Solo debe publicarse un resultado numérico para las comparaciones que respalde esa cadena. La evidencia faltante sigue visible, las revisiones conservan su historial y las afirmaciones causales reciben su propio diseño. Esa estructura proporciona una base para un estudio empírico sustantivo y una conversación financiera más clara, respetando los límites de la información efectivamente disponible.
| Punto de control | Fecha o ventana observada | Actuación y límite |
|---|---|---|
| Lotes de propuestas completas del EIC 2026 | Último lote listado: 4 de noviembre de 2026 | Ya transcurrido en la revisión del 11 de noviembre; volver a comprobar el portal real por si hay una nueva convocatoria |
| NSF 26-510 | 4 de marzo de 2027, siguiente fecha listada después del 4 de noviembre de 2026 | 5 pm, hora local de la organización que presenta; siguen aplicándose las condiciones de invitación y fase |
| Información de resultados de UKRI | Del 1 de febrero al 11 de marzo de 2027, 4 pm, hora del Reino Unido | Aplicar únicamente a la población sujeta a información y a las exenciones cubiertas por las orientaciones |
| Estándar anunciado por la SBA | 15 de noviembre de 2026 y publicación en SBIR.gov | Registrar el aviso y las condiciones de aplicación; aquí no se determina que ya esté vigente |
| Origen de la previsión construida | Inmediatamente antes del 1 de enero de 2023 | Instante hipotético de registro, no una cohorte real presentada |
| Horizontes objetivo construidos | Cierre de 2025 | Todos los resultados y estados faltantes del ejemplo son estipulados; no hay solicitudes auténticas |
Documentos fechados seleccionados [1,4,9,12], comprobados el 11 de noviembre de 2026. Esta tabla no es un calendario de solicitudes ni una promesa de que una vía esté actualmente abierta a un solicitante concreto.
Referencias
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Consultado el 11 de noviembre de 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Consultado el 11 de noviembre de 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Consultado el 11 de noviembre de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Actualizado el 28 de julio de 2026; consultado el 11 de noviembre de 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Consultado el 11 de noviembre de 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Consultado el 11 de noviembre de 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Consultado el 11 de noviembre de 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Consultado el 11 de noviembre de 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Versión vigente consultada el 11 de noviembre de 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Instrucciones vigentes enlazadas consultadas el 11 de noviembre de 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Consultado el 11 de noviembre de 2026; salvedad sobre la versión de los criterios analizada en el texto. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Consultado el 11 de noviembre de 2026; condiciones declaradas de aplicación analizadas en el texto. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Consultado el 11 de noviembre de 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Artículo del autor alojado por el Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Consultado el 11 de noviembre de 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Consultado el 11 de noviembre de 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Consultado el 11 de noviembre de 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Consultado el 11 de noviembre de 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Consultado el 11 de noviembre de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
