
1 La decisione di finanziamento alla base di una previsione d’impatto
Una domanda di finanziamento dell’innovazione chiede a un decisore di impegnare risorse prima che il risultato commerciale sia noto. Un fondatore può prevedere vendite, occupazione qualificata, investimenti successivi o un traguardo tecnico. Un comitato finanziario deve comprendere il significato di quei numeri, le ipotesi che sostengono il risultato e come verificarne successivamente la realizzazione. Questo articolo sviluppa una registrazione che collega ogni previsione datata a un’osservazione successiva definita con precisione. L’utilità commerciale consiste nel rendere esaminabili le prove di una candidatura durante preparazione, finanziamento e follow-up, con registrazioni separate per la previsione iniziale e le successive revisioni della direzione.
Una domanda iniziale utile è se la quantità prevista possa essere identificata senza interpretare favorevolmente l’argomentazione circostante. Il fatturato del quinto anno, il fatturato cumulato in cinque anni e il fatturato aggiuntivo attribuito al progetto richiedono osservazioni diverse. Una proiezione condizionata alla raccolta di un ulteriore investimento contiene informazioni diverse da una previsione che incorpora già il rischio di mancato finanziamento. Queste distinzioni determinano quale confronto risponda all’affermazione presentata. Sono importanti anche per un consiglio che decide quanto capitale circolante impegnare mentre la domanda di sovvenzione resta in attesa.
Le prove pubbliche esaminate hanno tre impieghi distinti. I documenti ufficiali dei programmi stabiliscono determinati requisiti di valutazione e rendicontazione a una data precisa. Un esame ragionato di quattro schede CORDIS verifica se il materiale pubblico consultato fornisca una coppia previsione/risultato ammissibile. Un portafoglio interamente costruito, con input esplicitati, illustra poi i calcoli di misurazione. L’esame pubblico non ha individuato coppie ammissibili nel proprio ambito. Di conseguenza, l’articolo non presenta tassi empirici di accuratezza previsionale per programmi, paesi o popolazioni di candidati. Il portafoglio illustrativo fornisce un metodo applicabile quando esistano registrazioni adeguate e accesso lecito.
La raccomandazione centrale è stabilire le regole di abbinamento al momento della presentazione della previsione. Registrare entità, versione previsionale, misura commerciale, orizzonte, condizioni, prove richieste e metodo di valutazione prima di osservare il risultato. Il follow-up dovrebbe conservare insuccessi, informazioni mancanti e cambiamenti di entità con il loro stato effettivo. Un analista successivo può così individuare le affermazioni verificabili, i confronti sostenibili e le conclusioni ancora indisponibili. Il sistema proposto offre a fondatori e valutatori una struttura comune preservando i requisiti applicabili a ciascuno specifico strumento di finanziamento.
L’analisi interessa diversi settori tecnologici perché il problema di abbinamento riguarda la struttura di un’affermazione. Una previsione di abbonamenti software richiede definizioni di riconoscimento dei ricavi e dei clienti. Uno sviluppatore di batterie deve definire condizioni di prova e fase di commercializzazione che collegano validazione tecnica e vendite. Un’impresa di tecnologie idriche deve distinguere un pilota riuscito dai ricavi contrattuali ricorrenti. Questi esempi identificano scelte di misurazione; non forniscono risultati aziendali osservati né tassi di successo settoriali. Le candidature reali richiedono prove specifiche per prodotto, programma e decisione.
2 Distinguere previsioni, impegni e impatto causale
Una previsione è un’affermazione su una quantità futura sulla base di un insieme informativo dichiarato. Un obiettivo registra il risultato desiderato. Uno scenario descrive un risultato condizionato a ipotesi selezionate. Un impegno aggiunge un obbligo o uno standard di realizzazione secondo le condizioni applicabili. Queste affermazioni possono coesistere in una domanda; la verifica dovrebbe quindi classificare ogni affermazione numerica prima di scegliere un punteggio. L’ambizione della direzione di raggiungere un obiettivo di ricavi non specifica di per sé se il numero sia un valore atteso, una mediana, una soglia probabilistica o uno scenario favorevole.
La verifica previsionale confronta una previsione precedentemente registrata con il risultato corrispondente. L’addizionalità della sovvenzione chiede come un risultato cambi a causa del sostegno ricevuto. La seconda domanda richiede un disegno controfattuale. La ricerca di Howell utilizza candidati classificati nel programma SBIR del Dipartimento dell’Energia statunitense per studiare gli effetti dei sussidi. La valutazione Smart Grants del 2026 utilizza dati amministrativi e aziendali con un disegno comparativo descritto nel rapporto e nell’allegato tecnico. Sono filoni consolidati di ricerca sull’impatto causale. Le loro conclusioni non possono essere riprodotte sottraendo i ricavi previsti da un candidato dai ricavi successivi. [6-8,14]
Un beneficiario può raggiungere le vendite presentate mentre il contributo causale dell’aiuto resta non identificato. Un altro può non raggiungerle anche se il sostegno ha favorito un risultato commercialmente utile rispetto a un controfattuale altrimenti più debole. Nessuna delle due conclusioni deriva automaticamente dall’errore previsionale. Un cruscotto di programma dovrebbe quindi mantenere campi separati per risultati lordi osservati, accuratezza previsionale e qualsiasi stima causale giustificata separatamente. Studi sottostanti, ipotesi e popolazioni dovrebbero essere accessibili a chi utilizza quei campi per decisioni d’investimento o di politica pubblica.
Un impegno tecnico richiede un’ulteriore distinzione. Una prova superata o non superata può stabilire la realizzazione rispetto a un protocollo fissato quando siano disponibili le prove pertinenti. Una quota di impegni realizzati fornisce una frequenza di esito per tali impegni. La calibrazione probabilistica richiede probabilità presentate ed eventi risolti ripetuti secondo un disegno di valutazione appropriato. Attribuire a posteriori a ogni traguardo una probabilità dell’80 per cento introdurrebbe informazioni assenti nell’affermazione originale. Il registro dovrebbe preservare l’affermazione effettivamente formulata e lasciare vuoto il campo probabilistico quando non sia stata fornita alcuna probabilità.
La stessa disciplina vale per il finanziamento. Probabilità di ricevere capitale proprio esterno, importo previsto di capitale proprio, term sheet firmato e liquidità ricevuta sono misure separate. Un annuncio pubblico può stabilire che una dichiarazione è stata formulata. Verificare l’evento di finanziamento specificato richiede le prove definite per quell’evento. Se tali prove restano riservate o indisponibili, il risultato rimane irrisolto per questo studio. La decisione amministrativa del finanziatore e lo stato di misurazione del ricercatore possono legittimamente differire perché rispondono a domande diverse con diritti di accesso diversi.
3 Che cosa richiedono i documenti dei programmi selezionati
I documenti selezionati sono stati verificati l’11 novembre 2026. Il loro scopo nell’articolo è identificare dove intervengano le prove commerciali e quale versione della fonte debba essere conservata nel registro di ricerca. Non costituiscono una guida universale all’ammissibilità. Le domande devono seguire il bando, il tipo di azione, la fase, la giurisdizione e le istruzioni effettivamente vigenti alla presentazione. Una tabella comparativa dovrebbe preservare queste distinzioni affinché un requisito di un programma non venga trasferito implicitamente a un altro.
La pagina del programma di lavoro EIC 2026 identifica la modifica del 17 giugno 2026. La valutazione Accelerator affronta aspetti commerciali quali il realismo delle ipotesi sul mercato indirizzabile, sulle quote di mercato e sulle proiezioni finanziarie. La domanda completa utilizza una proposta di lunghezza limitata e informazioni supplementari. Il programma affronta anche riservatezza e condivisione delle informazioni per la pertinente valutazione d’investimento. Per la domanda di ricerca qui considerata, queste disposizioni indicano che una candidatura può contenere previsioni commercialmente rilevanti il cui contenuto completo non è disponibile al ricercatore pubblico. Non stabiliscono un orizzonte previsionale comune né accesso pubblico a ogni modello presentato. [1]
La presentazione standard di Horizon Europe per i valutatori, dell’aprile 2026, distingue risultati di progetto, effetti e impatti più ampi secondo il loro rapporto con attuazione e utilizzo successivo. Registra anche una semplificazione 2026/27 che elimina portata e rilevanza dal criterio standard d’impatto, mantenendo percorsi credibili e una valutazione appropriata di diffusione, sfruttamento e comunicazione. Una verifica fondata su una presentazione precedente potrebbe descrivere erroneamente il compito attuale. Il registro dovrebbe conservare l’azione esatta e la versione applicabile accanto a ogni misura d’impatto estratta. Una previsione gestionale quantificabile può restare utile senza essere un campo universalmente richiesto per il punteggio. [2]
Le indicazioni di Innovate UK sull’offerta di finanziamento descrivono il sostegno al monitoraggio e un piano di sfruttamento che registra il business case e le attività di valorizzazione. Output e risultati appropriati vengono quantificati e il piano viene esaminato all’avvio e nelle revisioni di avanzamento. Ciò consente l’evoluzione delle informazioni gestionali del progetto. Uno studio deve distinguere la domanda presentata dal piano successivo e dalle sue revisioni. Le indicazioni non concedono accesso pubblico ai piani commercialmente sensibili né stabiliscono che il piano più recente preservi la previsione originale. [3]
Il bando corrente NSF 26-510 identifica il potenziale commerciale accanto agli altri criteri di merito. Le istruzioni di preparazione collegate distinguono il riepilogo pubblico del progetto dal materiale protetto della proposta. La pagina SBA sulla rendicontazione della commercializzazione descrive un cruscotto per utenti autorizzati e rapporti in determinate fasi di assegnazione. Queste fonti sostengono la distinzione tra esistenza di informazioni amministrative e accesso del ricercatore a microdati abbinati. Qualsiasi confronto tra programmi richiede una fase di autorizzazioni e dizionario dei dati prima di aggregare o valutare un risultato. [9-11]
4 Usare condizioni datate e preservare i cambiamenti delle misure
Un registro datato dovrebbe distinguere pubblicazione, modifica ed entrata in vigore del documento dalla data di accesso per la ricerca. Una nuova consultazione della pagina conferma ciò che era disponibile al revisore in quel momento. Non stabilisce il testo applicabile a una domanda presentata anni prima. Versioni ufficiali archiviate, istruzioni specifiche del bando e ricevuta effettiva della presentazione consentono di ricostruire quel precedente insieme informativo. Quando tali registrazioni non possono essere ottenute, l’incertezza deve entrare nella decisione di ammissione della coppia.
I materiali Smart Grants illustrano perché lo stato di un programma richieda una fonte datata. UKRI ha pubblicato una valutazione d’impatto Smart nel luglio 2026, mentre le indicazioni correnti sui fondi specifici affermano che Smart è chiuso a nuove domande. La pubblicazione di una valutazione fornisce ricerca su un programma; non fornisce una data corrente di apertura. Le domande di bandi storici possono chiarire il periodo originario dello studio se ne è stabilita l’applicabilità. Dovrebbero conservare l’etichetta storica quando utilizzate in un disegno di ricerca o nel piano finanziario di un fondatore. [6,21]
L’avviso SBA del settembre 2026 sulla commercializzazione offre un secondo esempio. Annuncia standard aggiornati per una popolazione definita di beneficiari ripetuti e descrive la quota di ricavi non SBIR con un denominatore esplicito di ricavi aziendali e una finestra di esercizi fiscali. La data dichiarata di attuazione è il 15 novembre 2026, con pubblicazione su SBIR.gov, e viene descritto un processo di definizione del requisito finale dopo i commenti. Alla data di esame dell’11 novembre, tale data è futura e la pagina generale consultata conserva descrizioni precedenti. La misura annunciata e le condizioni di attuazione dovrebbero essere registrate separatamente. L’articolo non determina che la soglia annunciata sia già applicabile a un candidato. [11,12]
Un cambiamento di misura crea un problema di comparabilità anche quando i numeri vecchi e nuovi sono riportati correttamente. Vendite più investimenti per assegnazione sono una quantità diversa dalla quota di ricavi aziendali proveniente da fonti esterne a determinate sovvenzioni. Un denominatore maggiore, una finestra modificata di assegnazioni ammissibili o un diverso trattamento dei contratti pubblici possono cambiare un rapporto dichiarato senza modificare l’attività sottostante. L’analista dovrebbe conservare la definizione originale e creare una misura armonizzata separatamente etichettata soltanto quando siano disponibili tutti i componenti e una conversione difendibile.
Il prospetto delle scadenze proposto contiene quindi diverse date. La prima è la scadenza effettiva della domanda, con fuso orario e versione applicabile. La seconda è l’istante di registrazione della previsione. La terza è la chiusura della finestra del risultato. La quarta è la data in cui le prove diventano disponibili. Un’ulteriore scadenza di rendicontazione può derivare dall’accordo di sovvenzione. Ogni data svolge una funzione distinta. Riunirle in un’unica colonna di pubblicazione nasconderebbe se la previsione sia stata realmente registrata prima del risultato e se il follow-up sia completo.
5 Verificare se le schede pubbliche consentono coppie abbinate
Abbiamo svolto un’indagine circoscritta sulla fattibilità delle informazioni pubbliche prima di calcolare qualsiasi errore previsionale di programma. Sono state selezionate quattro schede CORDIS contenenti previsioni numeriche di fatturato mediante ricerche ragionate e verifiche dirette dei numeri di progetto. Per tutte e quattro sono state esaminate le pagine di rendicontazione e risultati; sono state inoltre verificate determinate schede informative e materiali collegati. La selezione favorisce schede con affermazioni esaminabili e non costituisce un campione rappresentativo delle assegnazioni. Identifica le informazioni necessarie per ammettere quelle specifiche coppie e le lacune del materiale consultato.
Una coppia era ammissibile soltanto se la versione previsionale poteva essere autenticata come precedente al risultato, l’entità e la misura erano identificabili, periodo e unità corrispondevano ed esisteva un’osservazione successiva ammissibile. Ogni affermazione richiedeva una decisione specifica. Una previsione ripetuta in un rapporto successivo restava una previsione finché non fossero stabilite versione originale e realizzazione corrispondente. L’hosting ufficiale identificava la fonte del documento; le dichiarazioni commerciali attribuite a un beneficiario mantenevano tale attribuzione e non venivano elevate ad attestazioni indipendenti.
Le quattro schede erano MODBRIDGE, EKOMAP, iLocator e NexGenFSCM. Comprendono materiali di fattibilità e un successivo progetto di maggiori dimensioni. Periodi di rendicontazione, campi correnti di aggiornamento, dati commerciali dichiarati dai beneficiari e formulazione delle affermazioni forniscono diversi tipi di cronologia. Nessuna combinazione esaminata ha stabilito l’intera catena richiesta tra versione della candidatura e risultato corrispondente verificato indipendentemente. Il numero di coppie ammesse nell’indagine è quindi zero. Nessuna previsione di progetto viene valutata e nessun risultato commerciale assente viene registrato come zero. [17-20]
Questa conclusione descrive accesso e selezione effettivi dell’indagine. Per le quattro schede non sono stati ottenuti fascicoli privati di candidatura, pacchetti archiviati di presentazione, conti aziendali accessibili con consenso o panel finanziari collegati ai registri. Uno studio con tali autorizzazioni e documenti potrebbe giungere a un diverso esito di ammissione. L’assenza di risultati nella ricerca pubblica non dimostra insuccesso commerciale, omissione di informazioni obbligatorie da parte del beneficiario o assenza di dati interni di monitoraggio. Sarebbero affermazioni distinte, ciascuna bisognosa di proprie prove.
L’implicazione operativa è una verifica di fattibilità prima di impegnarsi in uno studio empirico di valutazione. Un ricercatore prospettico dovrebbe richiedere un piccolo insieme accessibile lecitamente di previsioni originali e documenti corrispondenti, provare il collegamento e registrare il motivo di ogni esclusione. Accordo di condivisione, dizionario versionato e piano di follow-up possono poi definire lo studio completo. Partire dal solo elenco di assegnazioni lascia indefinita la variabile previsionale centrale. Partire dai soli racconti di successo introduce problemi di selezione prima di qualsiasi punteggio.
6 Leggere i quattro casi di divulgazione senza inventare risultati
La rendicontazione pubblica di MODBRIDGE contiene una proiezione di fatturato sui primi cinque anni di impiego. Il periodo esaminato copre attività di fattibilità, mentre l’inizio del successivo impiego e l’interpretazione esatta, cumulativa o relativa all’ultimo anno, richiedono ulteriori prove per la valutazione. I risultati consultati non fornivano una realizzazione di fatturato quinquennale corrispondente. Confrontarla con l’importo della sovvenzione risponderebbe a un’altra domanda, perché sostegno e fatturato occupano posizioni diverse nelle registrazioni finanziarie e operative. [17]
Il materiale pubblico di EKOMAP presenta previsioni di fatturato per diversi anni dopo l’introduzione sul mercato. La data d’introduzione serve per trasformare gli anni relativi in periodi contabili. I materiali consultati non stabilivano insieme quella data, realizzazioni annuali corrispondenti e una versione contemporanea della candidatura. Un errore nel recupero dei risultati limita ulteriormente le conclusioni della verifica pubblica. Il caso resta escluso per informazioni irrisolte, senza attribuirgli un errore favorevole o sfavorevole. [18]
iLocator descrive un obiettivo quinquennale di fatturato rispetto a una base inferiore. Le questioni analitiche sono data di riferimento, perimetro giuridico, interpretazione annuale o cumulativa, data di registrazione della previsione e conti finali. Le pagine esaminate non fornivano l’insieme completo corrispondente. Anche un successivo annuncio di crescita aziendale richiederebbe tali definizioni per risolvere la previsione originale. Una base numerica espressa in prosa non può fornire automaticamente il periodo contabile mancante. [19]
NexGenFSCM offre un avvertimento particolarmente utile sui confronti numerici apparentemente convincenti. Il rapporto esaminato contiene dichiarazioni sui ricavi totali aziendali e SaaS del 2017, un obiettivo di fatturato aggiuntivo settoriale del 2020 e proiezioni successive di ricavi complessivi. Queste cifre riguardano anni e perimetri diversi. Confrontare direttamente il dato effettivo precedente con l’obiettivo 2020 mescolerebbe cronologia e denominatore. I numeri successivi descritti come previsioni restano previsioni finché non siano stabilite prove di risultato corrispondenti. I miglioramenti operativi dei piloti riguardano altre misure con proprie popolazioni di clienti e basi iniziali. Nessuno costituisce un dato effettivo intercambiabile di fatturato aziendale. [20]
Il registro di ammissione dovrebbe conservare questi motivi per singola affermazione. L’analista può successivamente aggiungere una ricevuta originale, ottenere i conti appropriati o chiarire una data d’impiego senza riscrivere la precedente traccia di verifica. La decisione può allora passare da irrisolta ad ammessa sulla base di prove esplicite. Fino a quel momento, il punteggio corretto resta vuoto. Il registro delle esclusioni è utile perché identifica informazioni da richiedere a un futuro partner di dati e confronti da respingere nel controllo di qualità.
7 Costruire una matrice di ammissibilità delle coppie previsione e risultato
La prima decisione di ammissibilità di questo disegno di ricerca riguarda la coppia di prove. Chiede se previsione e osservazione disponibili possano sostenere il confronto previsto. L’ammissibilità dell’impresa alla sovvenzione è una distinta decisione del programma. Proponiamo una matrice di ammissione per singola affermazione, con requisiti definiti ed esito motivato per ogni controllo. L’analista dovrebbe completarla prima di vedere il punteggio: un risultato sorprendente potrebbe distogliere l’attenzione da quantità incompatibili o da una previsione la cui data originale resta ignota.
Il controllo cronologico richiede una versione previsionale preservata emessa prima del periodo o evento previsto. Un rapporto retrospettivo può riportare una previsione precedente, ma la pubblicazione corrente da sola non autentica quella versione. Il controllo d’identità verifica che entità candidata ed entità del risultato coincidano sul perimetro definito. Quello di misurazione confronta variabile, unità, denominatore, convenzione contabile, base iniziale e orizzonte. Infine, il controllo probatorio determina se il dato effettivo possieda qualità e diritti d’accesso previsti dal protocollo. Ogni controllo dovrebbe identificare documento o campo che sostiene la conclusione.
La matrice dovrebbe consentire uno stato irrisolto. Una ricevuta di presentazione mancante è una lacuna informativa. Ricavi annuali effettivi proposti contro una previsione cumulativa sono un’incompatibilità identificata. Trattare entrambi come generici insuccessi cancellerebbe la distinzione tra una prova ottenibile e un confronto che richiede un dato effettivo diverso. Il revisore dovrebbe registrare prossima azione ammissibile, responsabile e data di riesame. Un punteggio diventa disponibile soltanto quando ogni requisito di quel confronto è soddisfatto.
Più affermazioni nella stessa candidatura possono avere stati diversi. Una prova tecnica può essere risolta mentre l’investimento successivo resta non verificato. Una previsione di ricavi può avere un timestamp valido e un perimetro aziendale irrisolto dopo un’acquisizione. Il registro dovrebbe preservare tutte e tre le osservazioni con il rispettivo stato. Escludere un’intera impresa perché una sola affermazione è irrisolta cambierebbe la popolazione di ogni misura, spesso senza ragione analitica. Qualsiasi regola d’inclusione a livello di studio dovrebbe essere specificata separatamente, rendendone visibile l’effetto su ogni denominatore.
La matrice facilita anche richieste efficienti di dati. L’analista può identificare il singolo elemento necessario per chiarire un’incertezza anziché richiedere tutti i documenti della data room: allegato originale, documento di finanziamento firmato con prova dell’incasso, riconciliazione tra conti dell’entità e del gruppo o certificato effettivo di prova. La presenza del documento resta soggetta a esame sostanziale. Un nome di file contenente finale o revisionato non attribuisce automaticamente valore probatorio. La direzione può usare la matrice per decidere se ulteriori verifiche siano proporzionate allo studio e alla finalità lecita.
| Controllo | Corrispondenza richiesta | Esempio irrisolto o incompatibile |
|---|---|---|
| Versione previsionale | Versione autenticata precedente alla finestra obiettivo | Pagina corrente che ripete una previsione senza ricevuta originale |
| Entità | Stessa entità giuridica definita o perimetro approvato | Ricavi del gruppo acquisito sostituiti a quelli dell’entità originale |
| Misura | Stessa variabile commerciale e base di riconoscimento | Annuncio finanziario confrontato con capitale proprio incassato |
| Denominatore | Stessa popolazione o base contabile | Fatturato aziendale confrontato con incremento settoriale |
| Tempo | Stessi inizio, fine e base annuale o cumulativa | Dato annuale precedente confrontato con obiettivo quinquennale successivo |
| Condizioni | Ipotesi condizionali conservate nell’interpretazione | Previsione condizionata alla sopravvivenza confrontata con esito incondizionato |
| Prove | Attestazione specificata e accesso lecito | Dichiarazione del beneficiario presentata come audit indipendente |
Protocollo di ricerca definito dall’autore. Sono criteri per ammettere un confronto, senza affermare regole di ammissibilità ai programmi.
8 Fissare entità, misura e confini contabili
Le prove commerciali dovrebbero descrivere l’attività di cui è stato previsto il risultato. Una proposta di una controllata può richiamare la presenza del gruppo e comunque prevedere le vendite della sola controllata. I conti consolidati successivi non possono essere sostituiti senza riconciliazione. Il registro proposto identifica soggetto giuridico, perimetro di consolidamento ed eventuale segmento specifico prima del follow-up. Conserva poi acquisizioni, cessioni, cambi di denominazione e trasferimenti di proprietà intellettuale come eventi che possono incidere sulla comparabilità. La presenza di un marchio noto non dimostra da sola il collegamento tra entità.
I ricavi richiedono una definizione operativa applicabile da un altro revisore. La registrazione dovrebbe precisare se la previsione riguardi ricavi riconosciuti, ordini acquisiti, valore lordo delle merci, valore contrattuale degli ordini, ricavi ricorrenti annuali o incassi. Un’attività in abbonamento può riportare più quantità per gli stessi clienti. Gli incassi di una società di progetto possono includere imposte, depositi o partite da riversare esclusi dalla misura prescelta dei ricavi. Lo studio dovrebbe seguire la base contabile dichiarata e ottenere una riconciliazione se la previsione usa una diversa misura gestionale. L’articolo non determina la politica contabile di alcuna impresa.
Valori annuali e cumulativi richiedono campi separati. Le vendite previste nel quinto esercizio si confrontano con le vendite definite di quell’esercizio. Una previsione cumulativa quinquennale richiede la somma dei cinque periodi specificati. Una previsione che parte dal primo impiego commerciale richiede un’origine verificata prima di tradurre anni relativi in finestre di calendario. Se cambia l’esercizio o viene rendicontato un breve periodo transitorio, occorre preservare la previsione originale e documentare la conversione. Una stima proporzionale può essere utile per la sensibilità, ma non dovrebbe essere presentata come dato annuale direttamente osservato.
Valuta e prezzi introducono un altro confine. Il registro dovrebbe preservare valuta presentata, convenzione nominale o reale ed eventuale ipotesi di cambio. Un confronto in una diversa valuta di rendicontazione richiede una regola dichiarata applicata coerentemente a previsioni e risultati. Altrimenti, performance operativa e movimenti valutari confluiscono in un errore non spiegato. Quando il progetto mira a mercati internazionali, occorre definire anche la geografia dei ricavi. Luogo di fatturazione del cliente, luogo d’impiego e residenza dell’entità rispondono a domande diverse e possono richiedere prove differenti.
Le previsioni occupazionali richiedono la stessa attenzione. Il numero di persone a fine anno differisce dall’occupazione media annuale retribuita in equivalenti a tempo pieno. Appaltatori, fondatori non a libro paga, lavoratori d’agenzia e dipendenti esterni all’entità richiedono trattamento esplicito. L’esempio utilizza FTE medi di dipendenti retribuiti nell’anno civile e ne fornisce la definizione prima dei calcoli. La scelta è illustrativa. Le istruzioni di una sovvenzione reale possono prescrivere un’altra misura. Il ricercatore deve abbinarla coerentemente e conservare una riconciliazione senza modificarla implicitamente per adattarla ai dati più accessibili.
| Affermazione | Confine da fissare | Prova corrispondente ricercata |
|---|---|---|
| Ricavi | Entità, riconoscimento contabile, esercizio e valuta | Conti o registro dei ricavi riconciliato |
| Evento di capitale proprio | Strumento, nuova liquidità, beneficiario e finestra di chiusura | Documenti sottoscritti e prova dell’incasso |
| Occupazione | Numero di persone o FTE medi, retribuzione e perimetro | Registrazioni definite di paghe o occupazione |
| Validazione tecnica | Protocollo, soglia, sito e scadenza | Risultato datato secondo il protocollo fissato |
| Vendite attribuibili al progetto | Base iniziale e regola di attribuzione | Disegno di identificazione separato e documenti a sostegno |
Categorie probatorie proposte. La tabella non certifica alcun documento aziendale fornito.
9 Definire probabilità, valori attesi e impegni tecnici
Il compito previsionale richiesto dovrebbe determinare il punteggio. Una probabilità descrive la possibilità di un evento definito entro un orizzonte definito. I ricavi attesi sono la media aritmetica di una distribuzione predittiva. I ricavi mediani dividono tale distribuzione nel punto centrale. Un traguardo contrattuale stabilisce un requisito di realizzazione secondo le condizioni effettive. L’analisi di Gneiting spiega perché la valutazione possa risultare fuorviante quando direttiva previsionale e funzione di punteggio non corrispondono. Il revisore della sovvenzione dovrebbe identificare la quantità richiesta prima di interpretare l’accuratezza di una previsione puntuale presentata. [15]
L’evento di finanziamento dell’esempio è almeno un nuovo round esterno di capitale proprio a prezzo definito, tra parti indipendenti, con un effettivo incasso positivo da parte della stessa entità nella finestra triennale. Sono esclusi sovvenzioni, debito, trasferimenti dei fondatori e annunci privi dell’evento specificato. Le probabilità possono essere valutate mediante errore quadratico binario medio, generalmente chiamato punteggio di Brier. Per ogni evento risolto, si sottrae l’esito zero o uno dalla probabilità, si eleva al quadrato e si calcola la media sugli stessi casi risolti. Valori inferiori indicano minore perdita realizzata secondo questa regola. La letteratura sulle regole di punteggio proprie fornisce il quadro teorico più ampio. [16]
Ricavi attesi e FTE attesi sono valutati nell’esempio con l’errore quadratico medio perché la direttiva richiede la media aritmetica. La radice dell’errore quadratico medio riporta la quantità all’unità originale ed è utile nella presentazione. L’errore assoluto medio viene mostrato come riepilogo descrittivo degli errori realizzati. La sua inclusione non trasforma la direttiva originale in una previsione mediana. Uno studio comparativo dovrebbe specificare funzionale e metodo di valutazione in anticipo, evitando di scegliere dopo gli esiti la funzione di perdita che favorisce il metodo preferito.
Un impegno tecnico privo di probabilità riceve una valutazione di realizzazione. Il protocollo registra scadenza, soglia di superamento, condizioni di prova, verificatore e standard probatorio. Una prova superata in un ambiente operativo diverso può essere commercialmente interessante lasciando irrisolto l’impegno originario. La registrazione dovrebbe conservare entrambe le informazioni nel corretto ambito. Contare i superamenti verificati tra gli impegni risolti è una descrizione legittima. Tale quota non stabilisce la calibrazione di probabilità quando non ne sono state raccolte.
Un’affermazione sociale o ambientale più ampia richiede una via di misurazione altrettanto esplicita. Emissioni evitate, perdite idriche ridotte o maggiore accesso necessitano di base iniziale, popolazione, periodo e metodo coerenti con l’effetto dichiarato. Una previsione può essere verificabile condizionatamente se esistono tali elementi e prove successive. L’articolo non sostiene che gli impatti più ampi siano universalmente non verificabili. La decisione del registro dipende dalla singola affermazione. Se manca una misura difendibile o un disegno causale, lo studio dovrebbe conservare affermazione e lacuna probatoria senza fabbricare una validazione numerica.
10 Preservare versioni previsionali e condizioni di finanziamento
Una candidatura può contenere diverse versioni previsionali prima della decisione. La direzione può aggiornare ipotesi di mercato, rispondere al revisore o cambiare il piano finanziario. Sono revisioni utili se i motivi vengono documentati. Per la ricerca, ogni versione richiede un proprio momento di registrazione e anticipo rispetto al risultato. La presentazione originale dovrebbe restare disponibile anche quando una versione successiva diventa il piano operativo. Altrimenti, lo studio può valutare accidentalmente una previsione aggiornata come se fosse stata emessa con l’insieme informativo originario.
Proponiamo una copia immutabile della previsione presentata, identificativo dell’allegato, hash e ricevuta del portale, se disponibili. Questi elementi provano identità del file e cronologia di presentazione entro i controlli effettivi del sistema. Un hash da solo non stabilisce veridicità del contenuto né data originale di creazione. Il registro dovrebbe collegare file e ricevuta e registrare accessi e poteri di revisione del piano attivo. Le revisioni diventano osservazioni aggiuntive con date e motivi propri, senza sovrascrivere la prima previsione.
Le condizioni finanziarie dovrebbero avere lo stesso grado di precisione. Una previsione condizionata a sovvenzione e round di capitale proprio deve registrarli entrambi. Se il secondo finanziamento è incerto, la direzione può predisporre anche una previsione incondizionata che incorpori probabilità e conseguenze della sua assenza. Le due previsioni rispondono a domande differenti. Il valutatore dovrebbe identificare quella richiesta dal programma e quella usata dal consiglio per gli impegni di cassa. Un successivo deficit finanziario non può essere interpretato responsabilmente senza tale condizione originaria.
La tempistica delle risorse conta anche per i traguardi commerciali. Il progetto può richiedere un anticipo al fornitore prima di ricevere un rimborso o capitale circolante per il primo contratto cliente. Il registro può collegare date dei traguardi e ipotesi finanziarie che li sostengono. Un calendario di tesoreria separato dovrebbe registrare incassi attesi ed effettivi, restrizioni e spese impegnate. Il collegamento rende visibile alla direzione il cambiamento di un’ipotesi. Non prevede tempistica dell’assegnazione né certezza del pagamento: dipendono da programma e documenti effettivamente sottoscritti.
Nello studio prospettico, la politica delle versioni dovrebbe precedere la valutazione degli esiti. Un’analisi può valutare le presentazioni originali con una definizione comune dell’anticipo previsionale. Un’altra può esaminare revisioni, purché ciascuna preceda il risultato e ne sia dichiarata la tempistica. Mescolare ultime previsioni per alcune imprese e originali per altre crea un vantaggio informativo diseguale. Il registro dovrebbe mostrarlo e consentire confronti su versioni coerenti. Le restrizioni possono ridurre il campione, che deve restare visibile nel denominatore.
| Campo | Motivo della conservazione | Trattamento delle versioni |
|---|---|---|
| Ricevuta originale e identità del file | Stabilire contenuto presentato e cronologia | Preservare senza sovrascrivere |
| Finestra obiettivo | Definire il periodo previsto | Conservare in ogni confronto |
| Condizioni finanziarie | Identificare ipotesi commerciali condizionali | Registrare ogni condizione modificata |
| Timestamp e motivo di revisione | Identificare le informazioni disponibili alla revisione | Valutare separatamente per anticipo previsionale |
| Data di raccolta delle prove | Distinguere esito e recupero delle informazioni | Conservare la storia effettiva delle consultazioni |
Modello di registrazione dell’autore; un hash crittografico aiuta a identificare il file senza costituire da solo timestamp attendibile o certificazione fattuale.
11 Stabilire il protocollo probatorio e di follow-up
Il protocollo dovrebbe specificare le prove necessarie per ogni misura e le autorizzazioni al trattamento. I documenti pubblici sostengono un’indagine documentale nel loro ambito visibile. Domande riservate e registrazioni aziendali richiedono accesso e governance appropriati. Le indicazioni correnti NSF descrivono esplicitamente la protezione dei dati della proposta e del materiale commerciale, mentre le istruzioni per il riepilogo pubblico escludono informazioni proprietarie. È una ragione per cui una descrizione pubblica dell’assegnazione non equivale alla previsione completa della domanda. Occorre risolvere i diritti d’accesso prima di promettere uno studio su microdati abbinati. [10]
La qualità delle prove dovrebbe essere registrata senza suggerire che la ripubblicazione ufficiale verifichi indipendentemente la dichiarazione commerciale del beneficiario. Proponiamo categorie separate per autodichiarazione attribuita, registrazione amministrativa riconciliata e prova attestata indipendentemente, conservandone l’ambito effettivo. Sono etichette analitiche dello studio e non sostituiscono il giudizio professionale di revisore o finanziatore. Un audit finanziario può coprire i conti senza includere l’attribuzione al progetto. Un certificato tecnico può stabilire un risultato di prova senza dire nulla sulla domanda futura dei clienti.
Il follow-up dovrebbe iniziare con un piano di contatti e prove anziché una sola indagine all’orizzonte finale. Il registro identifica osservazioni attese durante attuazione, al momento dell’impiego commerciale o con i conti successivi. La panoramica UKRI descrive rendicontazione oltre la conclusione del progetto, entro ambito ed esenzioni applicabili. I Principles of Use descrivono responsabilità di accuratezza ed esclusioni per informazioni sensibili. Queste disposizioni illustrano l’importanza di conoscere popolazione soggetta a rendicontazione e autorizzazioni; non vanno estese automaticamente a ogni sovvenzione aziendale o programma d’innovazione. [4,5]
Il protocollo dovrebbe precisare come trattare richieste senza risposta, documenti contrastanti e periodi incompleti. Una mancata risposta resta tale salvo che un’altra fonte ammissibile risolva la misura. Importi contrastanti dovrebbero conservare fonte, data e stato di riconciliazione. Un orizzonte non ancora maturato va indicato come in attesa ed escluso dal punteggio degli orizzonti conclusi secondo la regola prestabilita. Queste distinzioni permettono di descrivere la copertura senza suggerire che ogni osservazione esclusa rappresenti un insuccesso commerciale.
Un processo proporzionato di attestazione può concentrarsi su affermazioni significative e casi irrisolti mantenendo uno standard minimo coerente. I revisori dovrebbero poter risalire dal punteggio alla previsione registrata e al dato ammesso senza esporre informazioni riservate a lettori non autorizzati. L’articolo pubblico può mostrare aggregati e dizionario mantenendo controllate le registrazioni identificabili. Il disegno dovrebbe dichiarare il conseguente limite di riproducibilità. Le restrizioni d’accesso appartengono alle condizioni probatorie e vanno affrontate direttamente, senza nasconderle dietro affermazioni sicure sulla qualità dei dati.
| Fonti | Prove commerciali nei materiali esaminati | Limite di accesso o interpretazione |
|---|---|---|
| EIC Accelerator 2026 | Ipotesi di mercato e proiezioni finanziarie nella valutazione | Non è stabilito che la proposta completa sia pubblica |
| Horizon Europe 2026/27 | Percorsi d’impatto credibili e considerazioni di sfruttamento | Si applicano azione e criteri correnti; tempi diversi per tipo di risultato |
| Innovate UK | Monitoraggio del business case e piano di sfruttamento | Versioni successive del piano distinte dalla domanda |
| NSF SBIR/STTR | Potenziale commerciale e materiali specificati | Dati protetti della proposta diversi dal riepilogo pubblico |
| Rendicontazione SBA | Company Commercialization Report tramite cruscotto autorizzato | L’esistenza dei rapporti non stabilisce accesso pubblico ai microdati |
| Rapporti Hub71 | Aggregati commerciali pubblici della comunità | Nessun campione abbinato di previsioni e risultati di candidati individuato |
Confronto documentale circoscritto [1-5,9-11,13], consultato l’11 novembre 2026. Non implica confronti tra programmi su successo o ammissibilità.
12 Presentare il portafoglio di misurazione costruito
L’esempio comprende dodici casi interamente costruiti, da A a L. Probabilità, importi previsti, risultati e osservazioni mancanti sono input definiti dall’autore e non rappresentano imprese, programmi o popolazioni misurate. L’origine comune è immediatamente prima del 1 gennaio 2023. La finestra dell’evento finanziario va da quella data al 31 dicembre 2025. Ricavi e occupazione si riferiscono all’anno civile 2025; gli impegni tecnici condividono la scadenza di fine 2025 secondo un protocollo ipotetico fissato con la previsione. La verifica avviene dopo tali orizzonti. La cronologia illustra una finestra maturata senza rivendicare una coorte storica osservata.
La misura finanziaria è un evento definito di capitale proprio esterno a prezzo stabilito con effettivo incasso positivo. Le previsioni di ricavi sono medie aritmetiche incondizionate in migliaia di EUR nominali per la stessa entità e anno civile. Quelle occupazionali sono medie aritmetiche incondizionate di FTE medi retribuiti, definiti come somma degli equivalenti giornalieri retribuiti divisa per 365. Sono esclusi appaltatori e personale d’agenzia. Gli impegni tecnici utilizzano esiti separatamente stipulati di superamento, mancato superamento o irrisoluzione secondo la convenzione ipotetica. Non vengono forniti protocolli reali o certificati dei clienti né affermata una reale verifica tecnica.
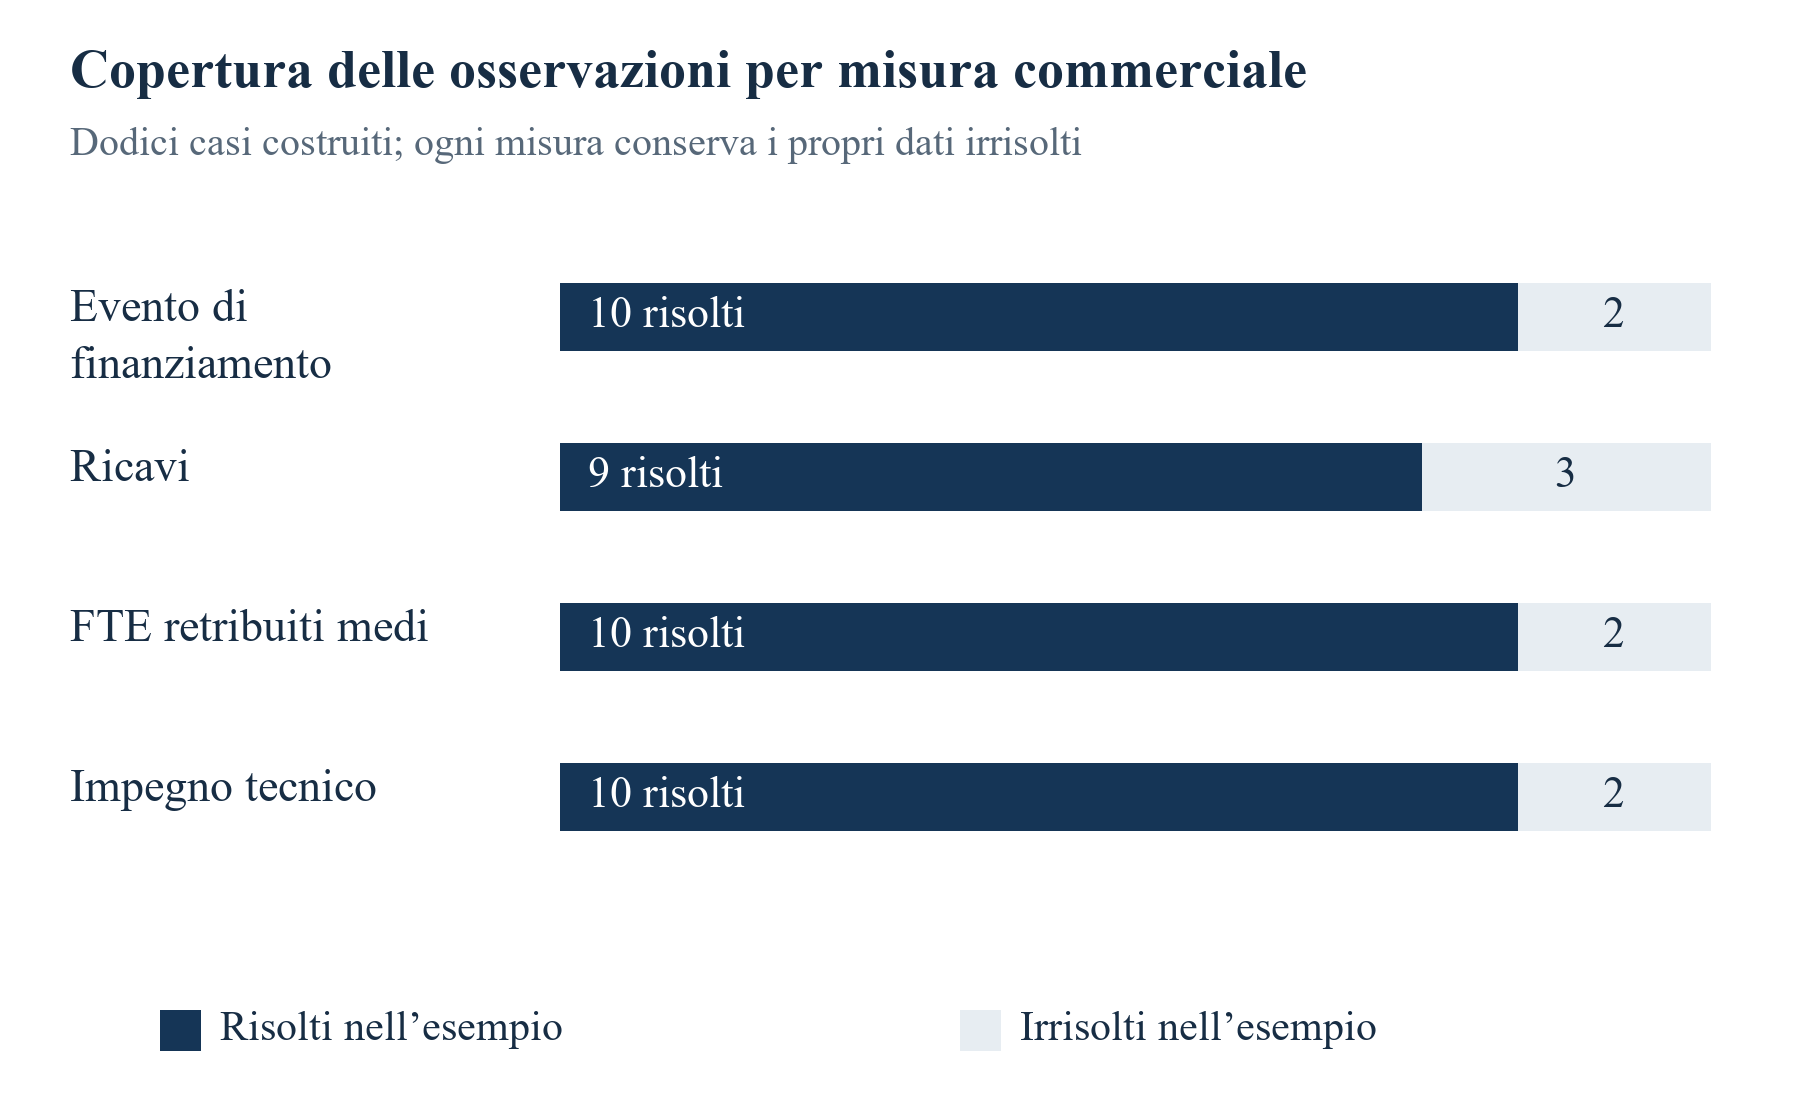
La copertura varia per misura. Sono risolti dieci eventi finanziari, forniti nove ricavi e dieci FTE, risolti dieci impegni tecnici. Gli esiti finanziari di I e J sono ignoti; mancano ricavi per F, I e L, FTE per I e L ed esiti tecnici per F e L. Le maschere sono fornite separatamente, senza ipotesi d’indipendenza statistica o meccanismo dei dati mancanti. E e H contengono esplicite osservazioni stipulate di ricavi e FTE nulli sull’intero anno. Gli zeri non sono inferiti dalla sola chiusura.
La previsione finanziaria di riferimento è una probabilità fissa di 0.4 per ogni caso. È un comparatore definito prima della valutazione, non un tasso di base stimato del programma. Un secondo comparatore sposta meccanicamente ogni probabilità a metà distanza da 0.4. Non si effettuano regressioni, stime di calibrazione od ottimizzazioni. Le scelte consentono di riprodurre il confronto e comprenderne le variazioni con esiti mancanti. La performance realizzata nei dodici casi costruiti non giustifica raccomandazioni di adozione per candidati o programmi.
Tutti i calcoli razionali conservano frazioni esatte; i decimali servono alla presentazione. La RMSE è una radice quadrata approssimata dell’esatta MSE. Ogni misura esporta appartenenza dei casi e denominatore. Vengono enumerate le quattro possibili risoluzioni binarie dei due eventi finanziari ignoti. Le analisi di sensibilità continue conservano come ipotesi i tetti arbitrari. Il disegno offre aritmetica trasparente e input abbastanza pochi per la verifica manuale. Non fornisce distribuzione campionaria, intervalli di confidenza stimati o campione empirico di validazione.
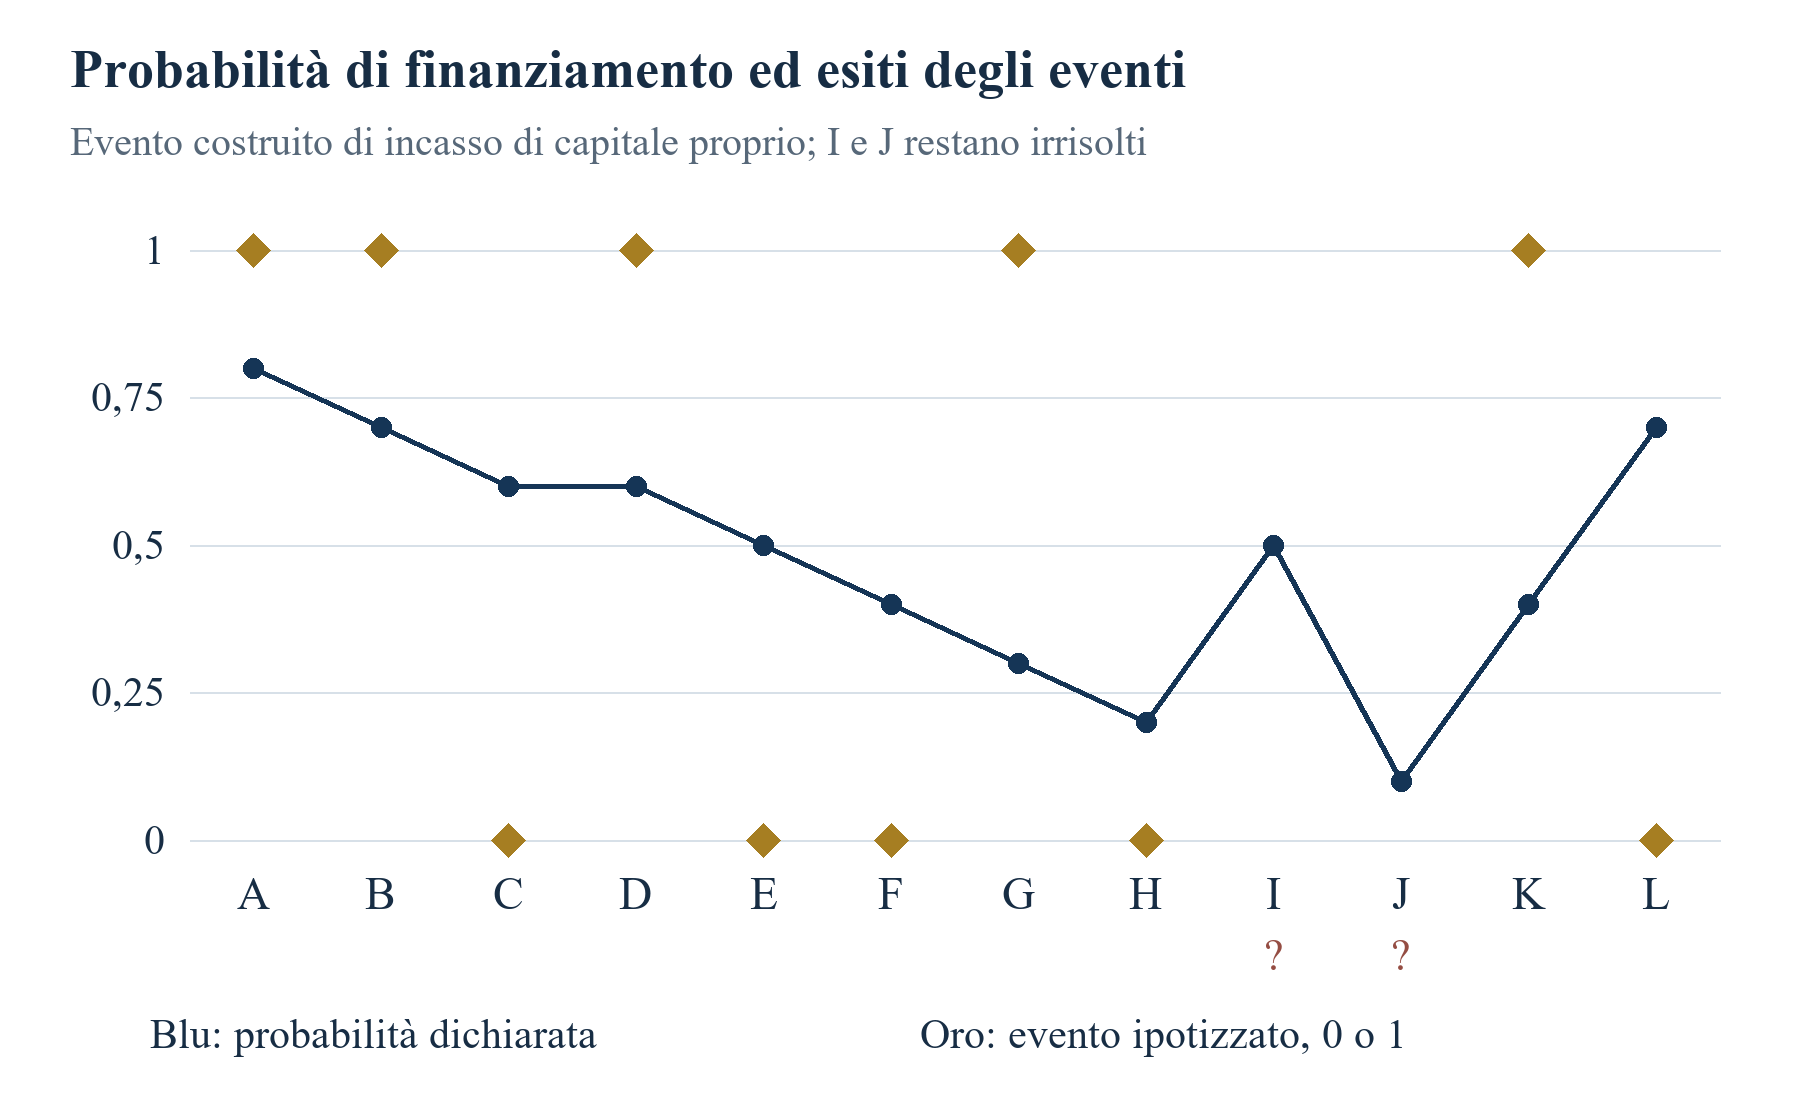
| Caso | Probabilità presentata | Evento risolto |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | Irrisolto |
| J | 0.1 | Irrisolto |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
Ogni valore è un’ipotesi dell’autore. Evento 1 significa l’evento definito di capitale proprio incassato; evento 0 è un non-evento risolto per ipotesi. Non vengono osservati candidati reali.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Maschere degli input costruiti. Le numerosità descrivono solo questo esempio e non misurano tassi di rendicontazione dei programmi.
13 Valutare gli eventi finanziari risolti con comparatori espliciti
L’insieme risolto comprende A, B, C, D, E, F, G, H, K e L. Si verificano cinque eventi nei dieci casi costruiti. La probabilità media presentata è 0.52, con differenza di 0.02 rispetto alla frequenza degli eventi. Il punteggio di Brier è 0.244. Il riferimento fisso 0.4 ottiene 0.260 sugli stessi identici casi. Il comparatore meccanico a metà distanza ottiene 0.240. Ogni confronto usa stessa definizione, orizzonte ed esiti ammessi. I due casi irrisolti non entrano in alcuno di questi calcoli sui dieci casi.
L’indice di abilità di Brier rispetto al riferimento è qui uno meno il punteggio presentato diviso per quello di riferimento. Le probabilità presentate hanno quindi abilità 4/65, circa 0.0615, e il comparatore meccanico 1/13, circa 0.0769. Sono valori realizzati nell’esempio. Un valore positivo significa che le probabilità considerate hanno subito una perdita quadratica media inferiore al riferimento specificato sugli stessi casi. Non garantisce miglioramenti rispetto al modello di un finanziatore reale o prestazioni superiori in altre coorti. Un punteggio di riferimento nullo renderebbe il rapporto indefinito e dovrebbe essere segnalato.
I singoli casi aiutano a spiegare l’aggregato. A attribuisce 0.8 a un evento stipulato come verificatosi, con errore quadratico 0.04. G attribuisce 0.3 a un evento che si verifica, ottenendo 0.49. L attribuisce 0.7 a un evento che non si verifica e ottiene anch’esso 0.49. Il punteggio penalizza errori sicuri in entrambe le direzioni secondo una perdita binaria simmetrica. La decisione allocativa reale può avere conseguenze asimmetriche e altri obiettivi. Valutazione previsionale e allocazione delle risorse dovrebbero mantenere regole decisionali distinte, senza trasformare un Brier inferiore in una politica completa di finanziamento.
La definizione del comparatore conta quanto il risultato numerico. Una probabilità costante stimata dai dieci esiti correnti impiegherebbe informazioni indisponibili all’origine. Potrebbe essere un riferimento descrittivo interno al campione se etichettato come tale, ma non una previsione operativa ex ante. La costante 0.4 evita questa specifica fuga informativa essendo fissata per ipotesi. Uno studio prospettico reale dovrebbe usare un riferimento storico effettivamente disponibile, documentarne la popolazione d’apprendimento e valutare ogni aggiornamento su coorti successive. Queste prove ulteriori sono assenti dall’illustrazione.
La tabella dovrebbe mostrare insieme punteggio, riferimento, numero di casi, orizzonte ed esiti mancanti. L’arrotondamento deve seguire il calcolo. Se un metodo viene valutato su nove casi e un altro su dieci, il loro ordine numerico può riflettere il cambiamento di campione. Il registro di ammissione dovrebbe consentire di riprodurre l’insieme comune e valutare gli esclusi. Se metodi diversi prevedono realmente popolazioni diverse, la copertura diventa un esito da riportare separatamente e non dovrebbe scomparire dalla valutazione.
| Misura | Presentata | Riferimento fisso | Comparatore meccanico a metà distanza |
|---|---|---|---|
| Casi valutati | 10 | 10 | 10 |
| Punteggio di Brier | 0.244 | 0.260 | 0.240 |
| Abilità di Brier rispetto al riferimento fisso | 4/65 | 0 | 1/13 |
| Regola | Probabilità originali fornite | 0.4 per ogni caso | A metà distanza dalla probabilità presentata a 0.4 |
I punteggi visualizzati derivano da frazioni esatte. Nessun parametro è stimato da dati osservati di programma. La performance del comparatore meccanico non valida la calibrazione.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Casi interamente costruiti. Gli irrisolti sono mostrati separatamente e non contribuiscono alla perdita dei casi osservati.
14 Distinguere calibrazione probabilistica e capacità di ordinamento
Una probabilità può ordinare utilmente i casi pur esprimendo un livello di fiducia inesatto. L’ordinamento chiede se previsioni più elevate tendano ad accompagnarsi agli eventi. La calibrazione verifica l’allineamento tra probabilità e frequenze nella popolazione e nell’insieme informativo pertinenti. La distinzione conta quando il valutatore usa prima una previsione per dare priorità alla verifica e poi per pianificare risultati commerciali attesi. Una statistica d’ordinamento da sola non giustifica l’uso della probabilità per la tesoreria o come probabilità stimata di assegnazione.
Per i dieci casi costruiti risolti, l’AUC per coppie è 31/50, pari a 0.62. Confronta cinque casi con evento e cinque senza, assegnando mezzo credito alle probabilità uguali. Esistono 25 coppie. La trasformazione meccanica a metà distanza mantiene ordine e parità essendo affine strettamente crescente. La sua AUC resta quindi 0.62, mentre cambia il punteggio di Brier. È una proprietà matematica della trasformazione sui casi forniti e non dimostra che le probabilità trasformate siano calibrate.
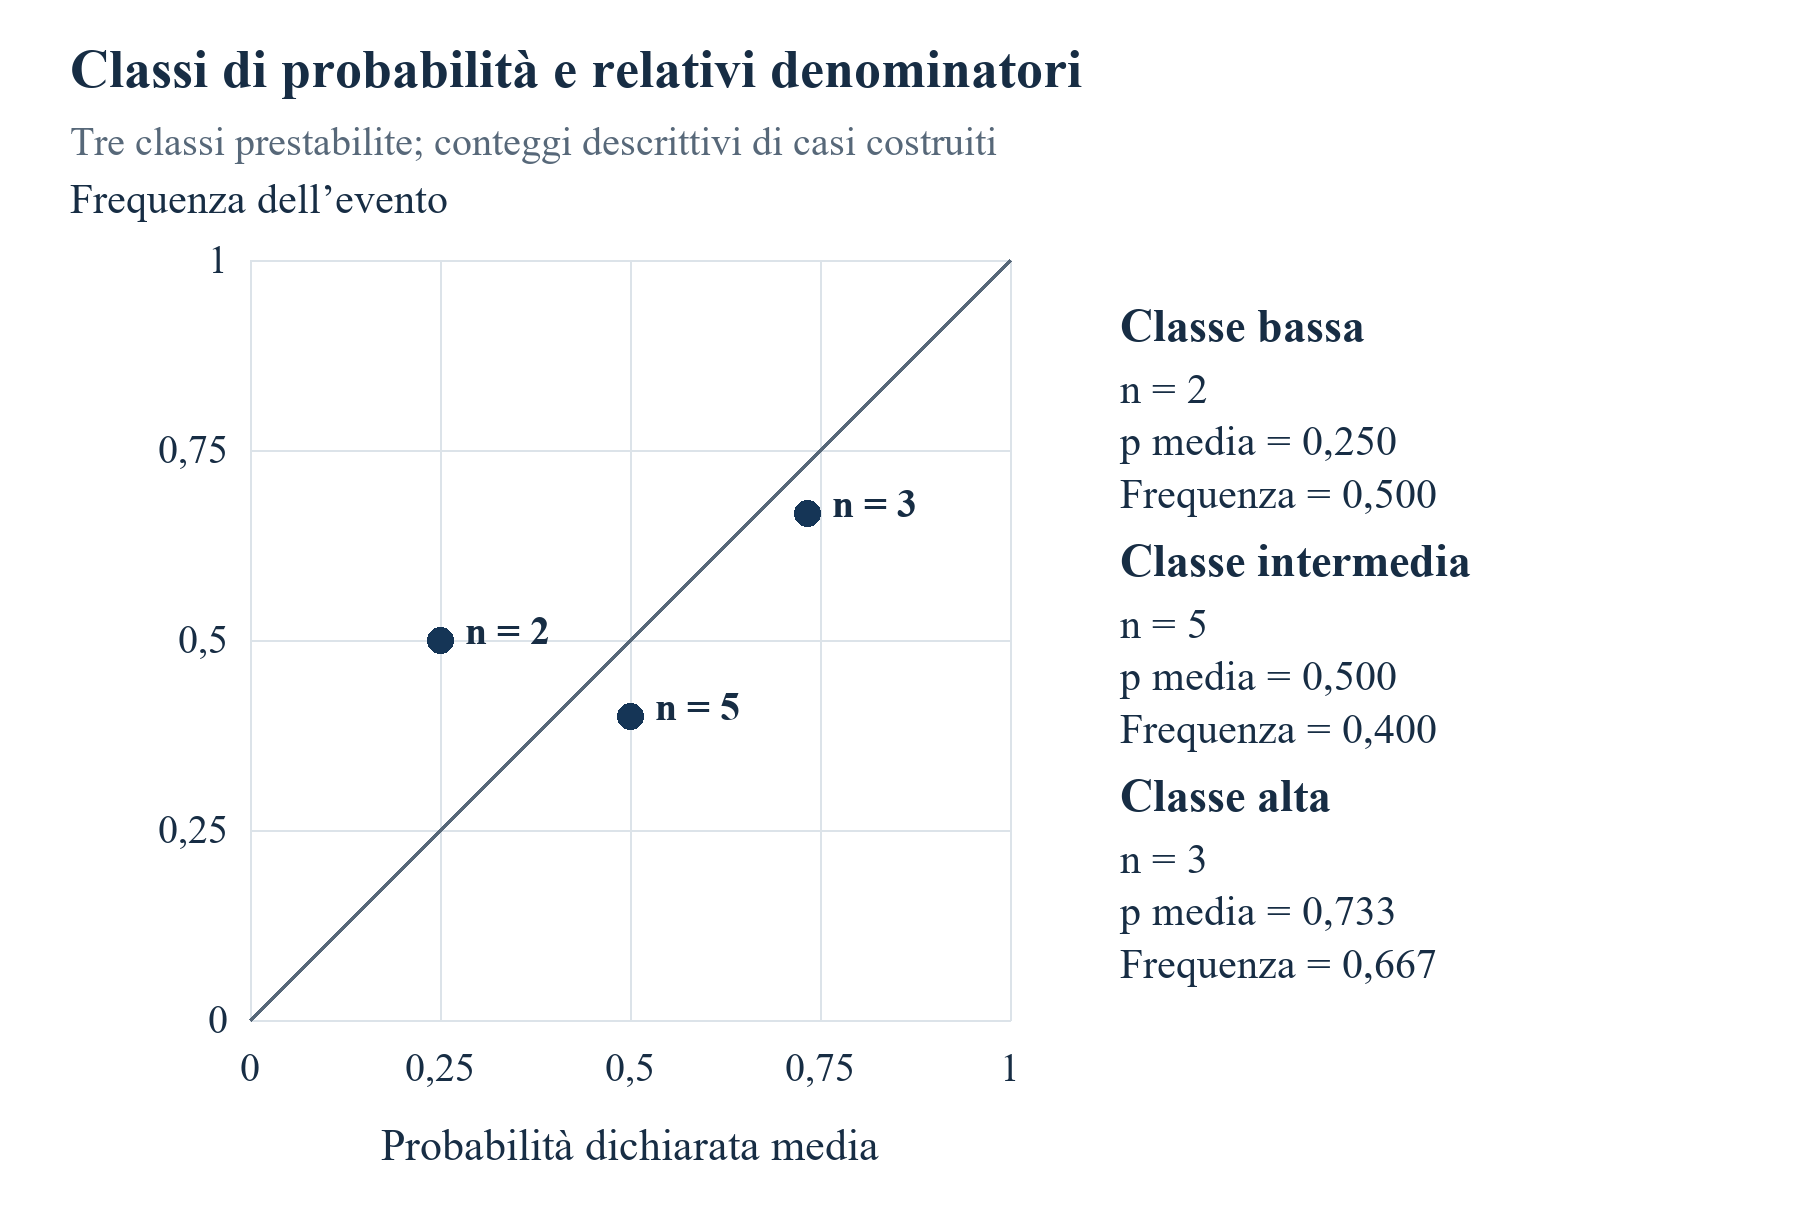
Il riepilogo per classi usa tre intervalli fissati prima della valutazione: probabilità inferiori a un terzo, da un terzo a meno di due terzi, e da due terzi a uno incluso. Nei casi risolti, la classe bassa comprende G e H, quella centrale C, D, E, F e K, quella alta A, B e L. Le probabilità medie sono 0.25, 0.50 e circa 0.7333. Le frequenze sono 0.50, 0.40 e circa 0.6667. Mostrare le numerosità è essenziale: le differenze derivano da sole due, cinque e tre osservazioni costruite.
L’eccesso complessivo di probabilità di 0.02 non implica calibrazione uniformemente vicina. Differenze opposte tra classi possono compensarsi nell’aggregato. Analogamente, una frequenza variabile in una classe piccola non dimostra un difetto sistematico della popolazione. Uno studio reale dovrebbe prestabilire classi o altro metodo, mantenere la popolazione di valutazione e quantificare l’incertezza con un disegno appropriato a osservazioni indipendenti, cluster e coorti ripetute. La tabella illustra ciò che occorre riportare e non fornisce limiti di confidenza stimati per un programma reale.
La ricalibrazione richiede un ulteriore confine cronologico. Un modello stimato con esiti successivi non può essere descritto come correzione ex ante degli stessi esiti. Periodi di apprendimento, regolazione e valutazione devono essere separati, preservando la previsione originale accanto alla versione modificata. Shock comuni e cambiamenti di composizione del programma incidono sulla trasferibilità. Un cruscotto dovrebbe dichiarare periodo e popolazione di validazione ogni volta che usa una probabilità ricalibrata. Il comparatore meccanico non offre tale storia di validazione e rimane soltanto un confronto aritmetico dichiarato.
| Intervallo fisso | Casi | Probabilità media | Frequenza degli eventi |
|---|---|---|---|
| Da 0 a meno di 1/3 | G,H; n 2 | 1/4 | 1/2 |
| Da 1/3 a meno di 2/3 | C,D,E,F,K; n 5 | 1/2 | 2/5 |
| Da 2/3 a 1 incluso | A,B,L; n 3 | 11/15 | 2/3 |
Riepilogo descrittivo costruito. Le piccole numerosità non sostengono conclusioni di calibrazione nella popolazione o intervalli di confidenza.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Casi costruiti; solo confronto descrittivo. Il riferimento d’uguaglianza a 45 gradi non è una curva di calibrazione stimata.
15 Misurare gli errori dei ricavi su osservazioni abbinate
La valutazione dei ricavi usa nove casi con previsione e dato effettivo stipulato: A, B, C, D, E, G, H, J e K. Il totale previsto è 5 300 migliaia di EUR e quello effettivo 4 530 migliaia di EUR. La differenza è 770 migliaia di EUR, con errore medio con segno 770/9, circa 85.56 migliaia di EUR. Il rapporto tra totali previsto ed effettivo è 530/453, circa 1.1700. La sovrastima relativa è 77/453, circa 17.00 per cento. Rapporto e percentuale esprimono quantità diverse e richiedono etichette distinte.
L’errore quadratico medio è 667 900/9 in unità di migliaia di EUR al quadrato. La radice è circa 272.417 migliaia di EUR. L’errore assoluto medio è 230 migliaia di EUR. La media con segno descrive la direzione dell’errore netto, mentre perdite quadratiche e assolute ne descrivono l’ampiezza secondo le rispettive definizioni. Errori positivi e negativi possono compensarsi nel totale netto. Un portafoglio può avere un errore netto modesto e deviazioni individuali consistenti. La tabella rende esaminabili tali deviazioni senza attribuire all’aggregato l’intera interpretazione.
Il trattamento degli zeri è importante. E e H hanno osservazioni stipulate nulle per l’intero anno e previsioni positive. L’errore percentuale individuale ottenuto dividendo per il dato effettivo sarebbe indefinito per questi casi. Eliminarli per ottenere una percentuale comoda cambierebbe il campione e ometterebbe errori significativi. I punteggi principali li mantengono attraverso differenze nelle unità originali. Il rapporto sui totali viene riportato soltanto perché il totale effettivo abbinato è positivo. Lo studio dovrebbe fissare il trattamento di zeri e denominatori prima di vedere quali imprese li presentino.
La scala dei ricavi modifica anche il significato del confronto. Una MSE con uguale peso per caso attribuisce pari peso aritmetico a ogni errore monetario quadratico; deviazioni monetarie più grandi contribuiscono quindi di più. Per la performance relativa si potrebbe scegliere un’altra misura prestabilita, con trattamento esplicito di zeri e scala. Sarebbe un ulteriore estimando. Non dovrebbe sostituire il punteggio scelto dopo l’esito né essere combinata con FTE e traguardi tecnici tramite pesi non dichiarati. La finalità decisionale dovrebbe spiegare l’utilità del riepilogo.
Il totale dei nove casi non può essere confrontato con tutte le dodici previsioni trattando i dati mancanti come zero. Le previsioni di F, I e L sommano 1 350 migliaia di EUR, ma i ricavi effettivi restano ignoti. Appartengono alle analisi di copertura e sensibilità. Il valutatore può presentare un risultato sui casi abbinati e un limite separato sull’intero portafoglio. Questi risultati preservano ciò che è noto delle rispettive popolazioni ed evitano di creare un’apparente accuratezza aggregata mediante un cambiamento di denominatore.
| Caso | Media prevista | Dato effettivo stipulato | Previsione meno dato effettivo |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Mancante | Non valutato |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Mancante | Non valutato |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Mancante | Non valutato |
Tutti i valori sono ipotesi dell’autore. I totali abbinati usano nove casi; tre dati effettivi mancanti restano mancanti. Gli zeri E/H sono espressamente stipulati per l’intero anno obiettivo.
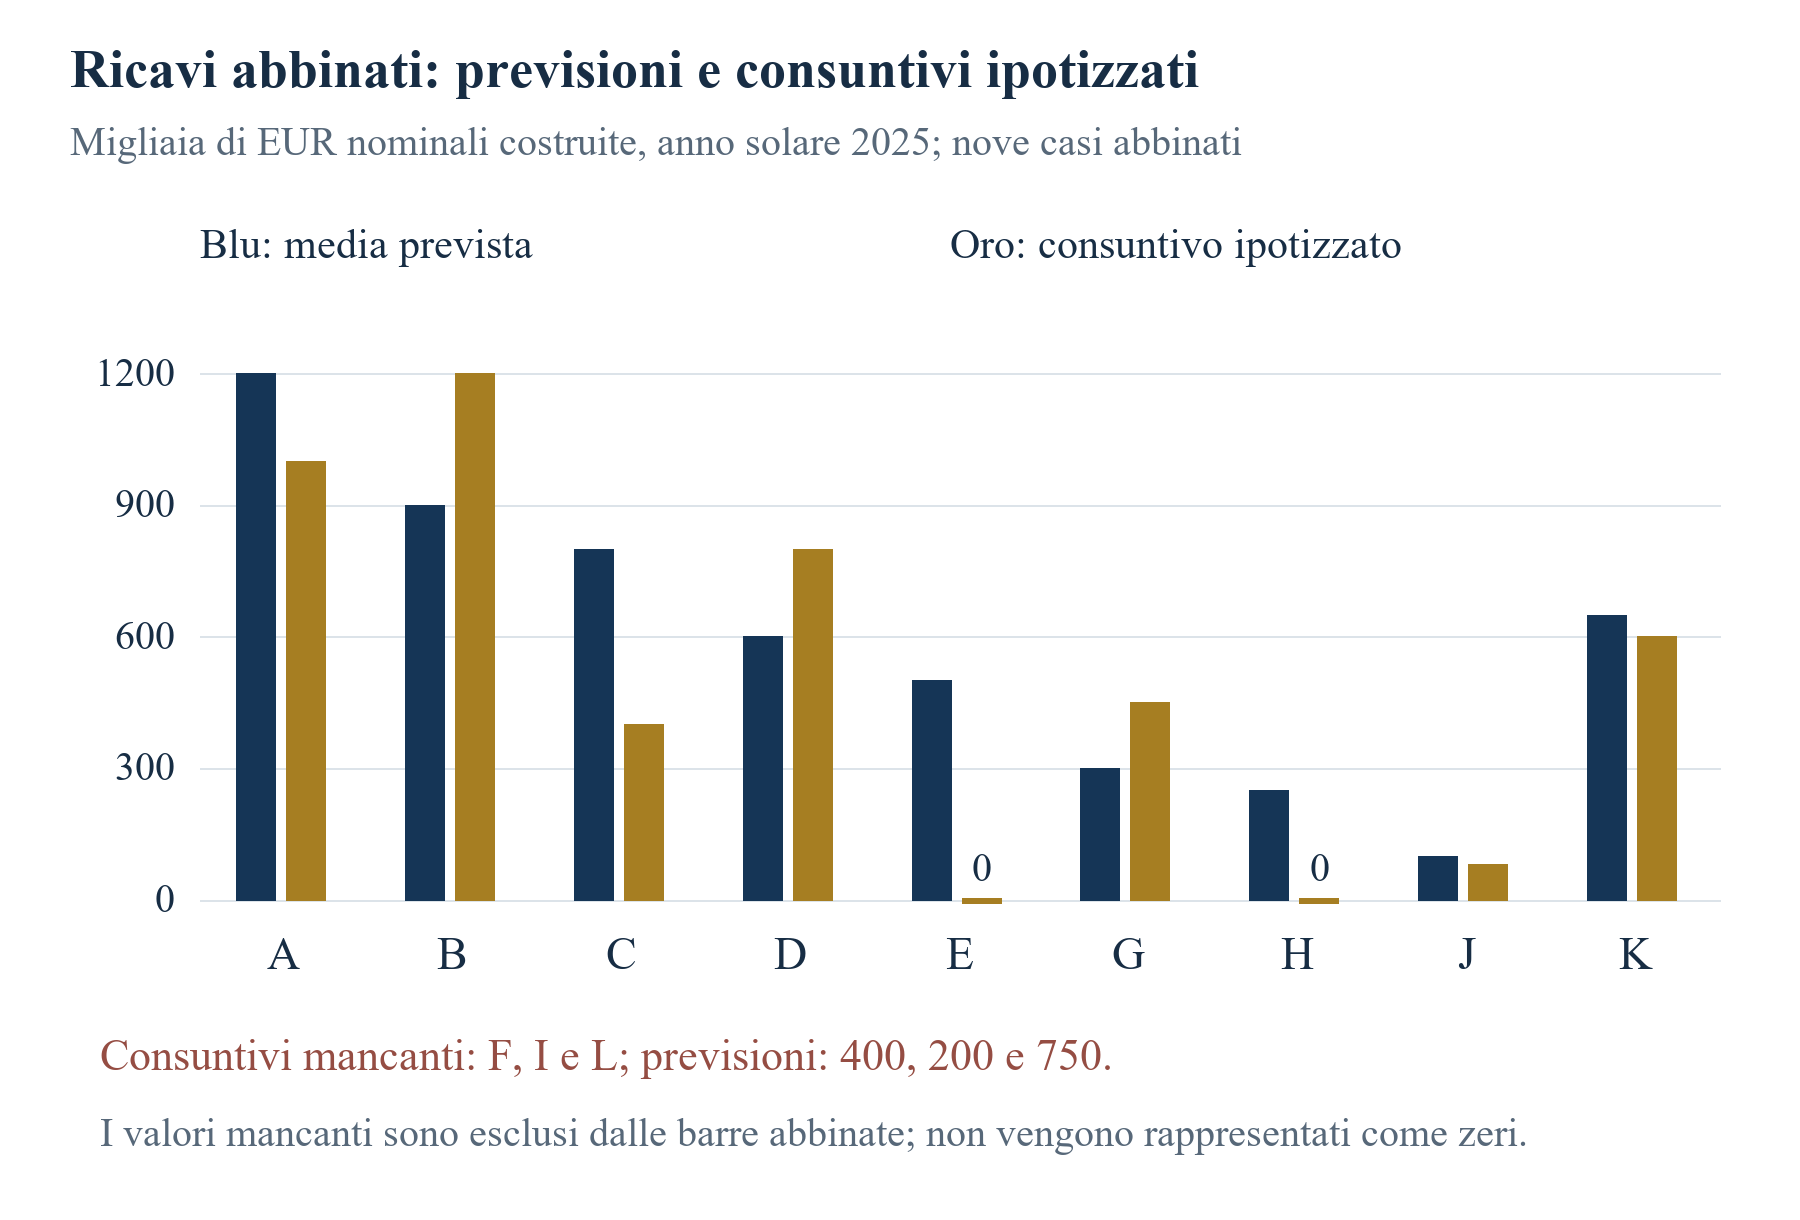
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Importi nominali costruiti in migliaia di EUR per il 2025. Non si stimano risultati aziendali reali o errori previsionali di programma.
16 Verificare occupazione e realizzazione tecnica separatamente
Il confronto occupazionale comprende dieci casi, incluso F i cui ricavi mancano. Le previsioni di FTE medi sommano 64 e gli FTE medi effettivi stipulati 51. L’errore totale con segno è 13 FTE, la media 1.3 FTE, la MSE 6.7 FTE al quadrato e la RMSE approssimata 2.588 FTE. L’errore assoluto medio è 2.1 FTE. Il rapporto previsto/effettivo è 64/51, circa 1.2549. La sovrastima relativa è 13/51, circa 25.49 per cento. I riepiloghi usano la maschera occupazionale e non quella dei ricavi.
Gli FTE medi sono qui una misura dell’occupazione mediata nel tempo. Il numero di persone dichiarato al 31 dicembre non la risolverebbe automaticamente. Le prove dovrebbero stabilire l’occupazione retribuita equivalente a tempo pieno nei giorni specificati. Uno studio reale dovrebbe preservare convenzione della busta paga, trattamento del part-time e perimetro aziendale. I dati interi sono valori stipulati dell’esempio, sebbene una media annuale possa essere frazionaria. L’assenza di frazioni negli input non modifica la misura né autorizza a sostituirla con un numero di persone a fine anno.
La realizzazione tecnica comprende dieci impegni risolti, con sei superamenti e quattro mancati superamenti stipulati. F e L restano irrisolti. La quota di superamento sui risolti è quindi 3/5. Se entrambi gli irrisolti fallissero, si avrebbero sei superamenti su dodici; se entrambi riuscissero, otto su dodici. L’intervallo dell’intero portafoglio va da un mezzo a due terzi. Gli estremi esauriscono le possibilità binarie mancanti di questa misura. Non attribuiscono probabilità alle possibilità né forniscono prove del tasso di successo tecnico di programmi reali.
Misure commerciali e tecniche possono divergere legittimamente. Un prodotto può soddisfare l’accettazione tecnica senza raggiungere le vendite, o registrare occupazione mentre un traguardo è in ritardo. Il registro dovrebbe conservare gli esiti individualmente e identificare la relazione esatta affermata nella domanda. Attribuire tutti i ricavi successivi a una sola prova riuscita richiederebbe prove ulteriori sull’adozione commerciale e sugli altri fattori. L’aritmetica presente non stima quel rapporto causale e non assume che una misura possa risolvere il valore mancante di un’altra.
Un punteggio d’impatto composito richiederebbe unità, pesi e spiegazione esplicita della decisione servita. Combinare probabilità binarie, errori monetari, occupazionali e quote di superamento senza tale struttura ne oscurerebbe il significato. Manteniamo riepiloghi separati, lasciando al consiglio o valutatore gli arbitragi nel processo documentato. Se uno studio futuro propone un composito, dovrebbe preservare le misure sottostanti, svolgere sensibilità e validare con prove appropriate qualsiasi relazione dichiarata con decisioni o risultati successivi.
| Caso | FTE medi previsti | FTE medi stipulati | Superamento tecnico |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Irrisolto |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Mancante | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Mancante | Irrisolto |
Input dell’autore con registrazioni di ammissione specifiche per misura. Maschere fornite separatamente non implicano indipendenza statistica. Gli esiti tecnici sono risoluzioni stipulate secondo una convenzione ipotetica di protocollo fissato.
17 Propagare i risultati mancanti nel calcolo di portafoglio
I due eventi finanziari ignoti generano quattro possibili portafogli completati. Mantenendo fissi gli esiti noti, I e J possono risolversi come zero-zero, zero-uno, uno-zero o uno-uno. I punteggi di Brier sui dodici casi sono rispettivamente 9/40, 7/24, 9/40 e 7/24. L’intervallo va da 0.225 a circa 0.2917. Ogni completamento usa tutte le dodici probabilità e il rispettivo vettore completo degli esiti. L’intervallo descrive la sensibilità dei dati costruiti agli eventi irrisolti. Non è un intervallo di confidenza e non assegna probabilità a un completamento.
I riepiloghi di riferimento e ordinamento cambiano con gli stessi completamenti. Le risoluzioni individuali devono restare allineate nei confronti tra metodi. Il limite inferiore di una misura e quello superiore di un’altra possono derivare da portafogli diversi; presentarli come un unico scenario realizzato sarebbe errato. Nell’esempio l’AUC varia da 37/72 a 47/70. La differenza tra probabilità media e frequenza degli eventi varia da meno un decimo a un quindicesimo. L’esito irrisolto di J, con bassa probabilità prevista, influisce sensibilmente su queste misure nonostante il suo piccolo valore numerico.
I ricavi mancanti richiedono un trattamento diverso, perché un importo non negativo non ha limite superiore finito sotto le ipotesi minime dell’esempio. Il totale effettivo osservato è 4 530 migliaia di EUR. È un limite inferiore del totale dei dodici casi se i ricavi mancanti sono non negativi. La sola non negatività non fornisce un totale superiore finito. La previsione completa è 6 650 migliaia di EUR. Questi elementi non permettono un unico errore percentuale dell’intero portafoglio; affermare che i ricavi mancanti siano probabilmente piccoli richiederebbe prove assenti dall’esempio.
Una sensibilità separata assume ciascuno dei tre ricavi mancanti compreso tra zero e 1 000 migliaia di EUR. Il tetto arbitrario serve soltanto a mostrare come un’ipotesi aggiuntiva esplicita cambi la conclusione. Il totale effettivo completo è allora tra 4 530 e 7 530 migliaia di EUR. La differenza previsione meno dato effettivo è tra meno 880 e 2 120 migliaia di EUR. Sono compatibili sia sottostima sia sovrastima netta. Il tetto non è limite legale, stima di mercato, limite di confidenza o osservazione imputata. Deve restare visibile ovunque siano riportati gli estremi.
Per gli FTE mancanti, un tetto illustrativo altrettanto esplicito di 15 FTE medi per caso produce un totale effettivo completo da 51 a 81, contro una previsione di 76. L’errore totale con segno varia quindi da meno 5 a 25 FTE. Anche questo tetto è una scelta di sensibilità dell’autore. Nessun risultato con tetto identifica un meccanismo dei dati mancanti. Uno studio reale potrebbe esaminare follow-up amministrativo, incentivi alla rendicontazione e selezione, ma ponderazione o imputazione richiederebbero ipotesi e diagnostiche ulteriori. Mantenere visibili gli irrisolti è il punto di partenza, presentando separatamente osservazioni e sensibilità.
| Esito I,J | Brier presentato | Brier di riferimento | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Calcoli esatti per quattro completamenti ipotetici degli input costruiti. Gli eventi ignoti restano irrisolti nei dati sottostanti.
| Misura | Ipotesi aggiuntiva | Totale effettivo completo | Previsione meno dato effettivo |
|---|---|---|---|
| Ricavi, migliaia di EUR | Solo valori mancanti non negativi | Almeno 4530; superiore illimitato | Nessun limite inferiore finito dell’errore |
| Ricavi, migliaia di EUR | Ogni valore mancante al massimo 1000 | Da 4530 a 7530 | Da -880 a 2120 |
| FTE medi | Ogni valore mancante al massimo 15 | Da 51 a 81 | Da -5 a 25 |
| Impegni tecnici | Irrisolti tutti non superati oppure tutti superati | Da 6 a 8 superamenti su 12 | Quota di superamento da 1/2 a 2/3 |
Tetti ed estremi binari sono ipotesi esplicite dell’esempio. I limiti non hanno interpretazione probabilistica o di copertura campionaria.
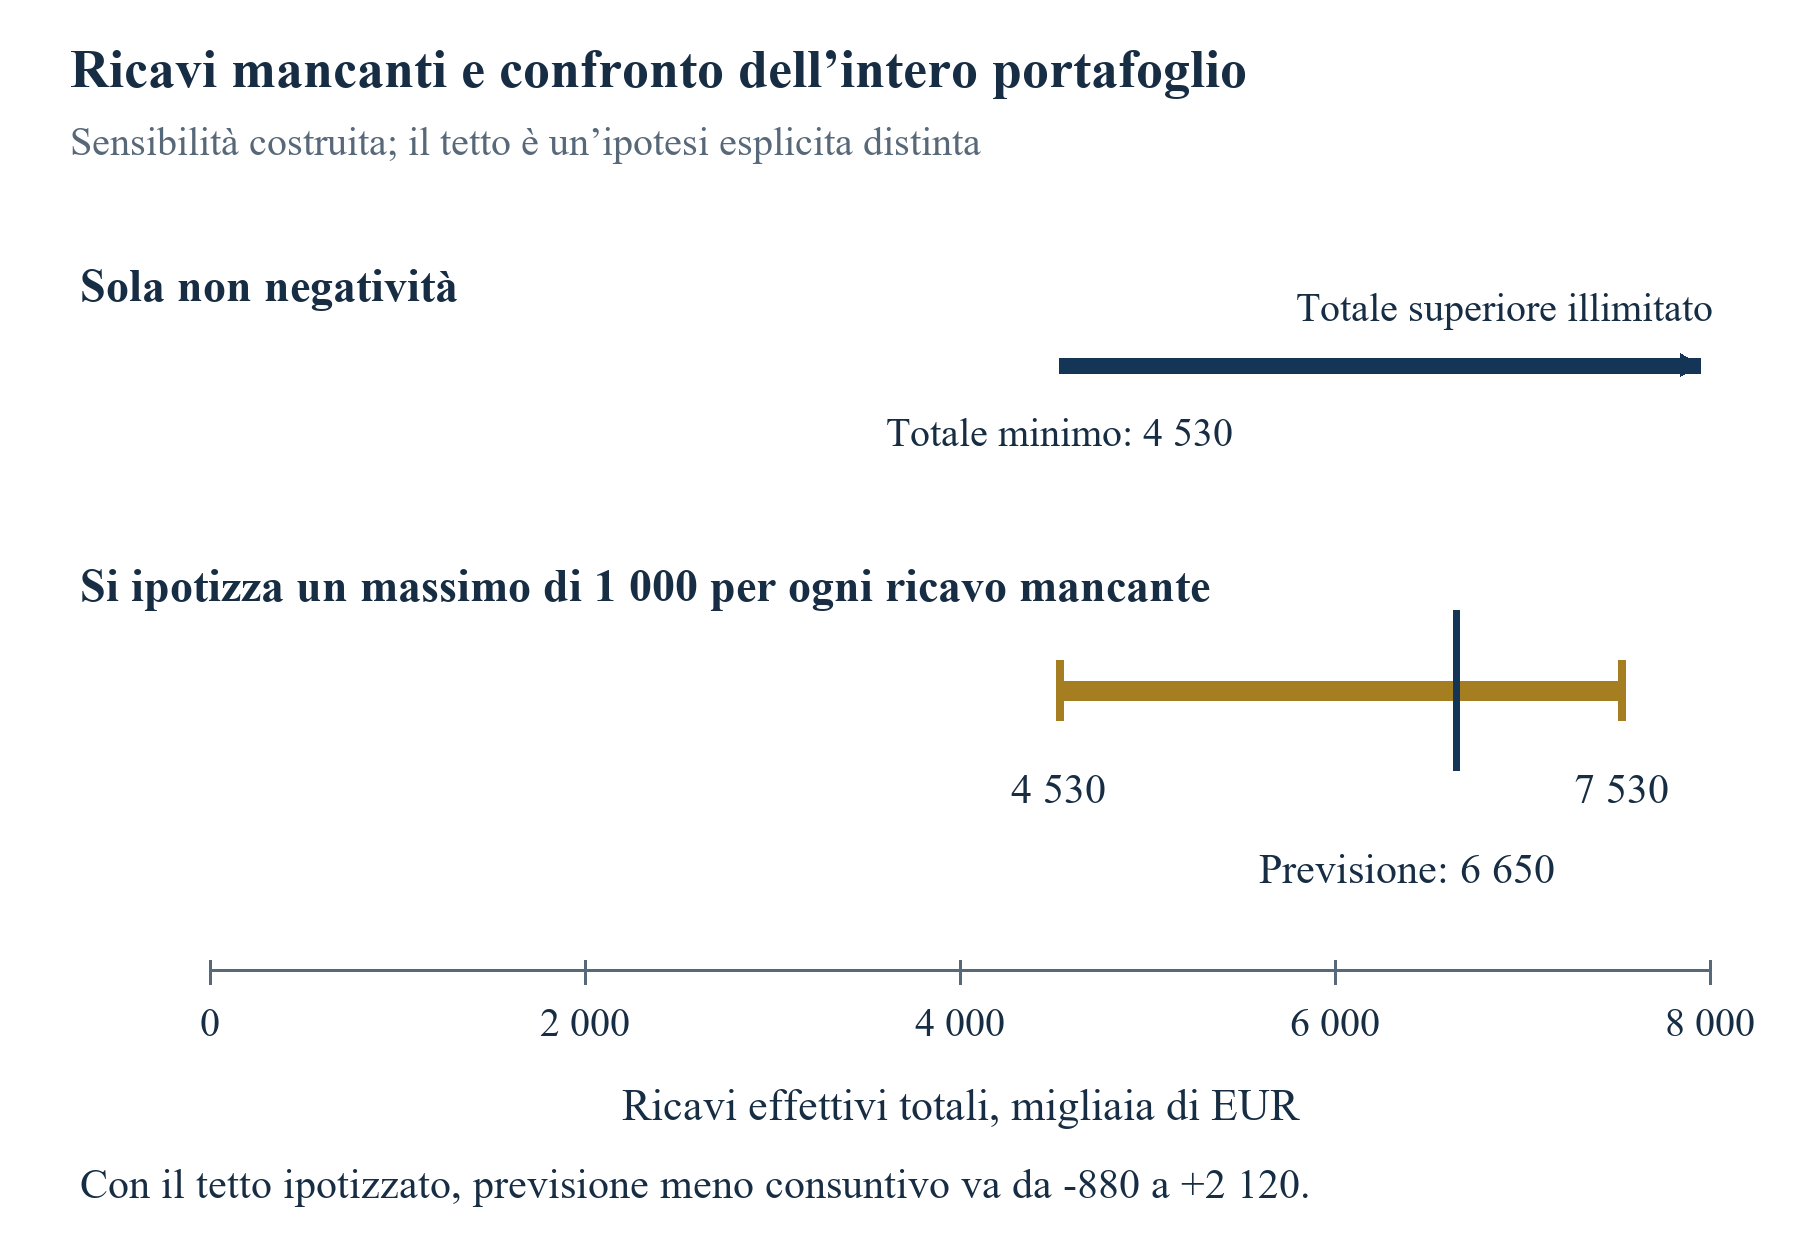
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Sensibilità costruita in migliaia di EUR. Senza il tetto arbitrario esplicito, il limite superiore del totale effettivo è illimitato.
18 Riconoscere selezione, sopravvivenza e cambiamenti aziendali irrisolti
Uno studio sui beneficiari descrive la propria popolazione selezionata. Non stabilisce la qualità delle previsioni dei respinti senza previsioni originali e follow-up comparabili. Un finanziatore può selezionare sulla qualità percepita, sull’ambizione commerciale o su altri criteri, modificando la distribuzione delle affermazioni tra i beneficiari. Il piano dovrebbe identificare la popolazione cui si riferisce ciascun risultato e conservare il processo di selezione se disponibile. Il portafoglio costruito contiene solo beneficiari e non fornisce confronti con candidati respinti né stime degli effetti allocativi.
Le condizioni di sopravvivenza meritano attenzione quando gli obiettivi commerciali superano la durata operativa di alcune imprese. Una previsione di ricavi condizionata alla prosecuzione dell’attività va valutata entro tale condizione, dichiarando condizionamento e popolazione. Un ricavo atteso incondizionato incorpora nella previsione la possibilità di chiusura. Confrontare una previsione condizionata sui sopravvissuti con un esito dell’intera coorte cambia l’estimando. Si possono presentare entrambe le viste se esistono entrambi gli obiettivi previsionali originari e osservazioni adatte; nessuna dovrebbe essere presentata come correzione dell’altra.
La chiusura da sola non stabilisce ricavi annuali nulli. Un’impresa potrebbe avere operato prima della chiusura, ceduto beni, trasferito contratti o riconosciuto ricavi su altra base documentata. Servono prove riferite all’esercizio obiettivo. I due esempi di zero stipulano osservazioni sull’intera finestra perché illustrano aritmetica valida senza inferire conti dallo stato aziendale. La registrazione reale dovrebbe indicare le prove contabili dello zero e se il perimetro sia cambiato durante il periodo.
Un’acquisizione crea un ulteriore problema di collegamento. La società originaria può restare una controllata con conti identificabili, fondersi in un altro soggetto o trasferire solo parte dei beni. I ricavi totali del successore possono includere attività assenti nella previsione. Il protocollo dovrebbe prestabilire se segue entità originale, specifica attività o perimetro successore documentato. Qualsiasi collegamento richiede riconciliazione e accesso appropriato. Valutazione annunciata e proventi della transazione sono esiti separati e non risolvono automaticamente l’obiettivo originario dei ricavi.
I dati mancanti possono riflettere oneri di rendicontazione, riservatezza, definizioni contestate o performance commerciale. I dati presenti non assumono alcuno di questi meccanismi e utilizzano una maschera fissa fornita. Uno studio futuro dovrebbe esaminare quanto noto sulla mancata risposta, confrontare caratteristiche osservabili quando lecito e appropriato e dichiarare le ipotesi di ogni aggiustamento. Stimare un modello della probabilità di rendicontazione non dimostra da solo che gli esiti manchino casualmente. La sensibilità a ipotesi non sostenute deve restare visibile, soprattutto se le conclusioni dipendono da imprese non osservate con ricavi elevati o da imprese cessate.
19 Confrontare le strutture finanziarie senza affermare causalità
Un registro finanziario può riportare tipo di assegnazione, incassi, tempistica, condizioni proprietarie, rimborsabilità e restrizioni accanto ai traguardi commerciali. Questi fatti spiegano risorse e obblighi entro cui è stata formulata la previsione. Dovrebbero provenire da termini effettivi e documenti sottoscritti anziché da etichette generiche quali sovvenzione o acceleratore. Un programma senza acquisizione di partecipazioni nel capitale può includere sostegno non monetario; un altro può combinare sovvenzione e investimento. Occorre mantenere strumento specifico ed entità beneficiaria prima di confrontare le posizioni economiche dei partecipanti.
La diluizione richiede una transazione e una base di capitalizzazione definite. La quota del fondatore dopo un round a prezzo stabilito dipende da titoli effettivi, opzioni, conversioni e altre condizioni. Un annuncio o un pacchetto di sostegno di massima non la stabilisce. Se mancano documenti sottoscritti, il campo dovrebbe restare indisponibile oppure essere una descrizione chiaramente attribuita del percorso pubblicato. Un calcolo illustrativo della proprietà appartiene a uno scenario separato con input espliciti, senza entrare in una tabella empirica dei risultati.
La tempistica può essere osservata mediante presentazione, decisione, accordo, condizioni soddisfatte e incasso. Gli intervalli rispondono a domande finanziarie diverse. Chi pianifica impegni verso fornitori necessita delle date pertinenti di incasso e restrizione; chi studia il processo amministrativo necessita delle proprie definizioni di inizio e fine. Mescolare gli intervalli tra programmi darebbe confronti fuorvianti anche con date tutte corrette. Il registro dovrebbe conservare la fonte per ciascuna data e lasciare irrisolti eventi incerti o condizionati.
Differenze osservate nei risultati successivi tra gruppi di strumenti non identificano gli effetti degli strumenti. Imprese in percorsi di sola sovvenzione possono differire da quelle selezionate per investimento per fase, settore, fabbisogno e altre caratteristiche. Un confronto causale richiede disegno difendibile, ipotesi e dati sulla selezione pertinente. Lo studio di Howell e la valutazione Smart illustrano tentativi sostanziali di affrontare i controfattuali nelle proprie popolazioni. Non validano confronti non aggiustati tra programmi non correlati né stabiliscono gli effetti del registro proposto. [6-8,14]
Qui il confronto tra programmi è documentale e la dimostrazione numerica interamente costruita. Non è stata individuata una coorte abbinata con importi delle assegnazioni, diluizione, tempi d’incasso e risultati successivi osservati. Un’estensione dovrebbe prima confermare accesso e base giuridica di ogni campo, poi definire esito e popolazione comparativa. Se le condizioni finanziarie restano riservate, uno studio può comunque valutare l’accuratezza in dati correttamente governati dichiarando indisponibile il confronto tra strumenti. L’ambito deve seguire le prove effettivamente ottenute.
| Campo | Fonte preferita | Limite interpretativo |
|---|---|---|
| Strumento e condizioni | Termini applicabili e documenti sottoscritti | L’etichetta del programma da sola non basta |
| Importo assegnato e incasso effettivo | Decisione e prova della ricezione | Importo assegnato distinto dalla liquidità ricevuta |
| Cambiamento proprietario | Finanziamento sottoscritto e registro di capitalizzazione | Nessuna diluizione inferita dal sostegno annunciato |
| Tempistica | Presentazioni, decisioni, accordi e incassi datati | Ogni intervallo richiede estremi espliciti |
| Risultato commerciale | Conti corrispondenti ammessi o altre prove | L’esito lordo non stabilisce addizionalità |
Richiesta proposta di dati empirici. Nessuno di questi campi viene fornito qui come microdato osservato di candidati.
20 Utilizzare le previsioni commerciali nel piano finanziario del consiglio
Per la direzione, il registro dovrebbe collegare la narrazione della domanda al piano operativo approvato dal consiglio. Le previsioni di vendita implicano capacità di consegna, costi di acquisizione clienti e circolante. I traguardi tecnici possono richiedere acquisti di attrezzature, prove e assunzioni. La domanda può descrivere un percorso ambizioso mentre la tesoreria deve mostrare le conseguenze di ritardi nei finanziamenti o nell’adozione. Un insieme comune di ipotesi datate permette di riconciliare i documenti senza imporre la stessa funzione decisionale.
Proponiamo una verifica consiliare su quale previsione guidi gli impegni di cassa, quali ipotesi dipendano da sostegno non ricevuto e quali prove attivino un aggiornamento. La direzione dovrebbe identificare costi rinviabili, obblighi già assunti e liquidità necessaria prima di rimborso o chiusura dell’investimento. Sono giudizi specifici che richiedono dati e documenti reali di tesoreria. Il quadro offre domande e campi senza raccomandare riserve universali di autonomia finanziaria, probabilità di finanziamento o rapporti di spesa.
Una revisione significativa dovrebbe mostrare causa operativa ed effetto finanziario. Un impiego ritardato può spostare ricavi e periodo dei costi verso fornitori o personale. Un diverso mix atteso di clienti può modificare prezzi, pagamenti e prove della domanda. Il registro dovrebbe mantenere proiezione originale e vista gestionale aggiornata con date separate. Il consiglio può decidere se proseguire, scaglionare o modificare un impegno sulla base delle prove correnti preservando il confronto originario di ricerca.
Le discussioni con gli investitori possono seguire la stessa disciplina. Una data room che collega previsione e conti successivi spiegando gli scostamenti offre una traccia probatoria. È un prodotto di consulenza proposto, senza affermare effetti misurati su valutazione o chiusura del finanziamento. Le revisioni possono avere valide ragioni, comprese scoperte tecniche o mercato mutato. La qualità del registro riguarda il sostegno probatorio di tali ragioni e conseguenze; il raggiungimento di ogni previsione originale è una questione distinta.
La proposta di valore del consulente è quindi un incarico circoscritto: creare il registro, riconciliare condizioni finanziarie, definire misure commerciali, identificare lacune e preparare follow-up utilizzabili per decidere. Ambito, responsabilità e prodotti vanno concordati con la direzione. Alcuni documenti possono richiedere consulenza contabile, legale o tecnica separata. La struttura documentale non autorizza a promettere sovvenzioni, maggiori valutazioni o accettazione da parte del programma. L’esito del servizio rimane distinto dalla chiarezza del prodotto.
21 Progettare un cruscotto con denominatori visibili
Un cruscotto utile dovrebbe rendere visibili popolazione e dati mancanti prima del punteggio principale. Proponiamo un pannello con coorte registrata, orizzonti maturati, coppie ammesse, irrisolti ed esclusioni per misura. Il pannello dei punteggi identifica versione, metodo e riferimento. Un terzo registra revisioni e follow-up. Il decisore può così capire se il risultato cambi per esiti diversi, campione diverso o nuova definizione.
I pannelli dovrebbero conservare le unità. Una RMSE dei ricavi in migliaia di EUR, un errore FTE e un punteggio binario non possono essere interpretati su una scala numerica comune senza ulteriori scelte. Il cruscotto può affiancarli con definizioni e casi. Se si desidera un giudizio complessivo sul programma, occorre esplicitare obiettivi e compromessi. Una media inspiegata di punteggi eterogenei offre un numero apparentemente preciso senza chiara interpretazione economica.
L’esempio mostra denominatori legittimi differenti: dodici casi registrati, dieci eventi finanziari risolti, nove ricavi abbinati, dieci FTE abbinati e dieci impegni tecnici risolti. Il cruscotto dovrebbe riportarli accanto ai risultati. Le variazioni di copertura devono avere una propria storia. Quando un esito prima mancante viene ammesso, l’aggiornamento dovrebbe identificare il caso aggiunto e conservare la versione precedente per ricostruire il cambiamento.
Un’azione gestionale o di politica pubblica attivata da un punteggio dovrebbe avere una base documentata. Una revisione sfavorevole può richiedere controllo dei dati, delle ipotesi o ulteriori verifiche tecniche. Non dimostra automaticamente frode, cattiva gestione o fallimento della politica di finanziamento. Il cruscotto dovrebbe indirizzare alle prove necessarie per quella decisione e identificare l’autorità competente. Soglie, regole di escalation e materialità vanno scelte per il programma effettivo e validate quando si rivendica una performance empirica.
La pubblicazione dovrebbe mantenere la stessa disciplina. Si possono mostrare flussi della coorte, maschere, definizioni e sensibilità proteggendo documenti riservati. Il lettore dovrebbe distinguere autodichiarazioni da conti attestati e metodi proposti da interventi valutati. Se i dati non sono condivisibili, occorre spiegare chiaramente i limiti di verifica e replicazione. Un cruscotto ben presentato non dovrebbe nascondere collegamenti deboli o lacune irrisolte dietro colori o punteggi apparentemente definitivi.
| Pannello | Campi minimi visualizzati | Decisione sostenuta |
|---|---|---|
| Popolazione e copertura | Numeri registrati, maturati, ammessi, mancanti ed esclusi | Comprendere le registrazioni descritte |
| Performance previsionale | Versione, unità, punteggio, riferimento e denominatore | Interpretare coerentemente il confronto |
| Sensibilità | Casi ignoti, ipotesi e limiti per misura | Valutare la dipendenza dagli irrisolti |
| Qualità delle prove | Fonte, ambito di attestazione e riconciliazione | Identificare verifiche aggiuntive |
| Azione e revisione | Responsabile, prossima azione e versioni | Seguire senza sovrascrivere le affermazioni originali |
Proposta d’interfaccia dell’autore. Non sono stati valutati empiricamente interventi del cruscotto o risultati di programma.
22 Impostare uno studio empirico prospettico
L’estensione prospettica dovrebbe partire da una domanda specifica e da una partnership di dati realizzabile. Uno studio può chiedere se le probabilità presentate siano calibrate in una coorte definita di beneficiari a orizzonte fisso. Un altro può confrontare l’errore dei ricavi originariamente previsti con un riferimento storico effettivamente disponibile. Servono registrazioni diverse da quelle per l’addizionalità. Il protocollo dovrebbe identificare estimando principale, popolazione, funzionale previsionale, standard dell’esito e data di follow-up prima di richiedere un grande insieme di dati.
Il primo campione di fattibilità dovrebbe verificare accesso a domande originali, allegati datati, identificativi stabili e risultati corrispondenti. L’indagine su quattro schede indica quali lacune cercare. Non stima quanto spesso una partnership autorizzata possa colmarle. Il progetto dovrebbe registrare chi controlla i dati, quali autorizzazioni permettono il collegamento, come trattare documenti sensibili e quali prodotti derivati siano pubblicabili. Queste condizioni definiscono lo studio riproducibile e possono limitare i confronti.
Il protocollo dovrebbe poi specificare ingresso in coorte e follow-up. Domande finanziate e respinte vanno incluse solo quando domanda di ricerca, accesso e disegno lo giustifichino. Ritiri e inammissibili devono restare in un flusso definito affinché la loro scomparsa non cambi implicitamente il denominatore. Occorre definire maturazione, revisioni, dati mancanti, cambi di entità e prove contestate. La quota di registrazioni ammesse secondo le regole va descritta come proprietà dei dati selezionati e delle condizioni d’accesso.
La pianificazione campionaria necessita di informazioni oltre i dodici casi. Precisione desiderata, frequenza degli eventi, variazione delle perdite, cluster, misure ripetute e sottogruppi previsti influenzano il disegno. L’esempio non fornisce input empirici per il calcolo. Si dovrebbero usare prove pilota giustificate o un intervallo di pianificazione dichiarato, mantenendo visibili le ipotesi. Prestabilire analisi principali e separare apprendimento da valutazione può ridurre ambiguità evitabili; l’incertezza deve seguire l’effettiva struttura campionaria e di dipendenza.
Il rapporto dovrebbe pubblicare dizionario, regole d’ammissione, flussi e numerosità, calcoli e sensibilità nei limiti consentiti. Una verifica indipendente può esaminare il collegamento e ricalcolare i risultati autorizzati senza pubblicare domande riservate. Occorre spiegare scostamenti dal protocollo e distinguere risultati esplorativi e test pianificati. Valutare successivamente se il registro cambi decisioni o risultati sarebbe un’ulteriore domanda d’intervento con un proprio disegno. Il quadro propone questo percorso probatorio senza effetti misurati rivendicati.
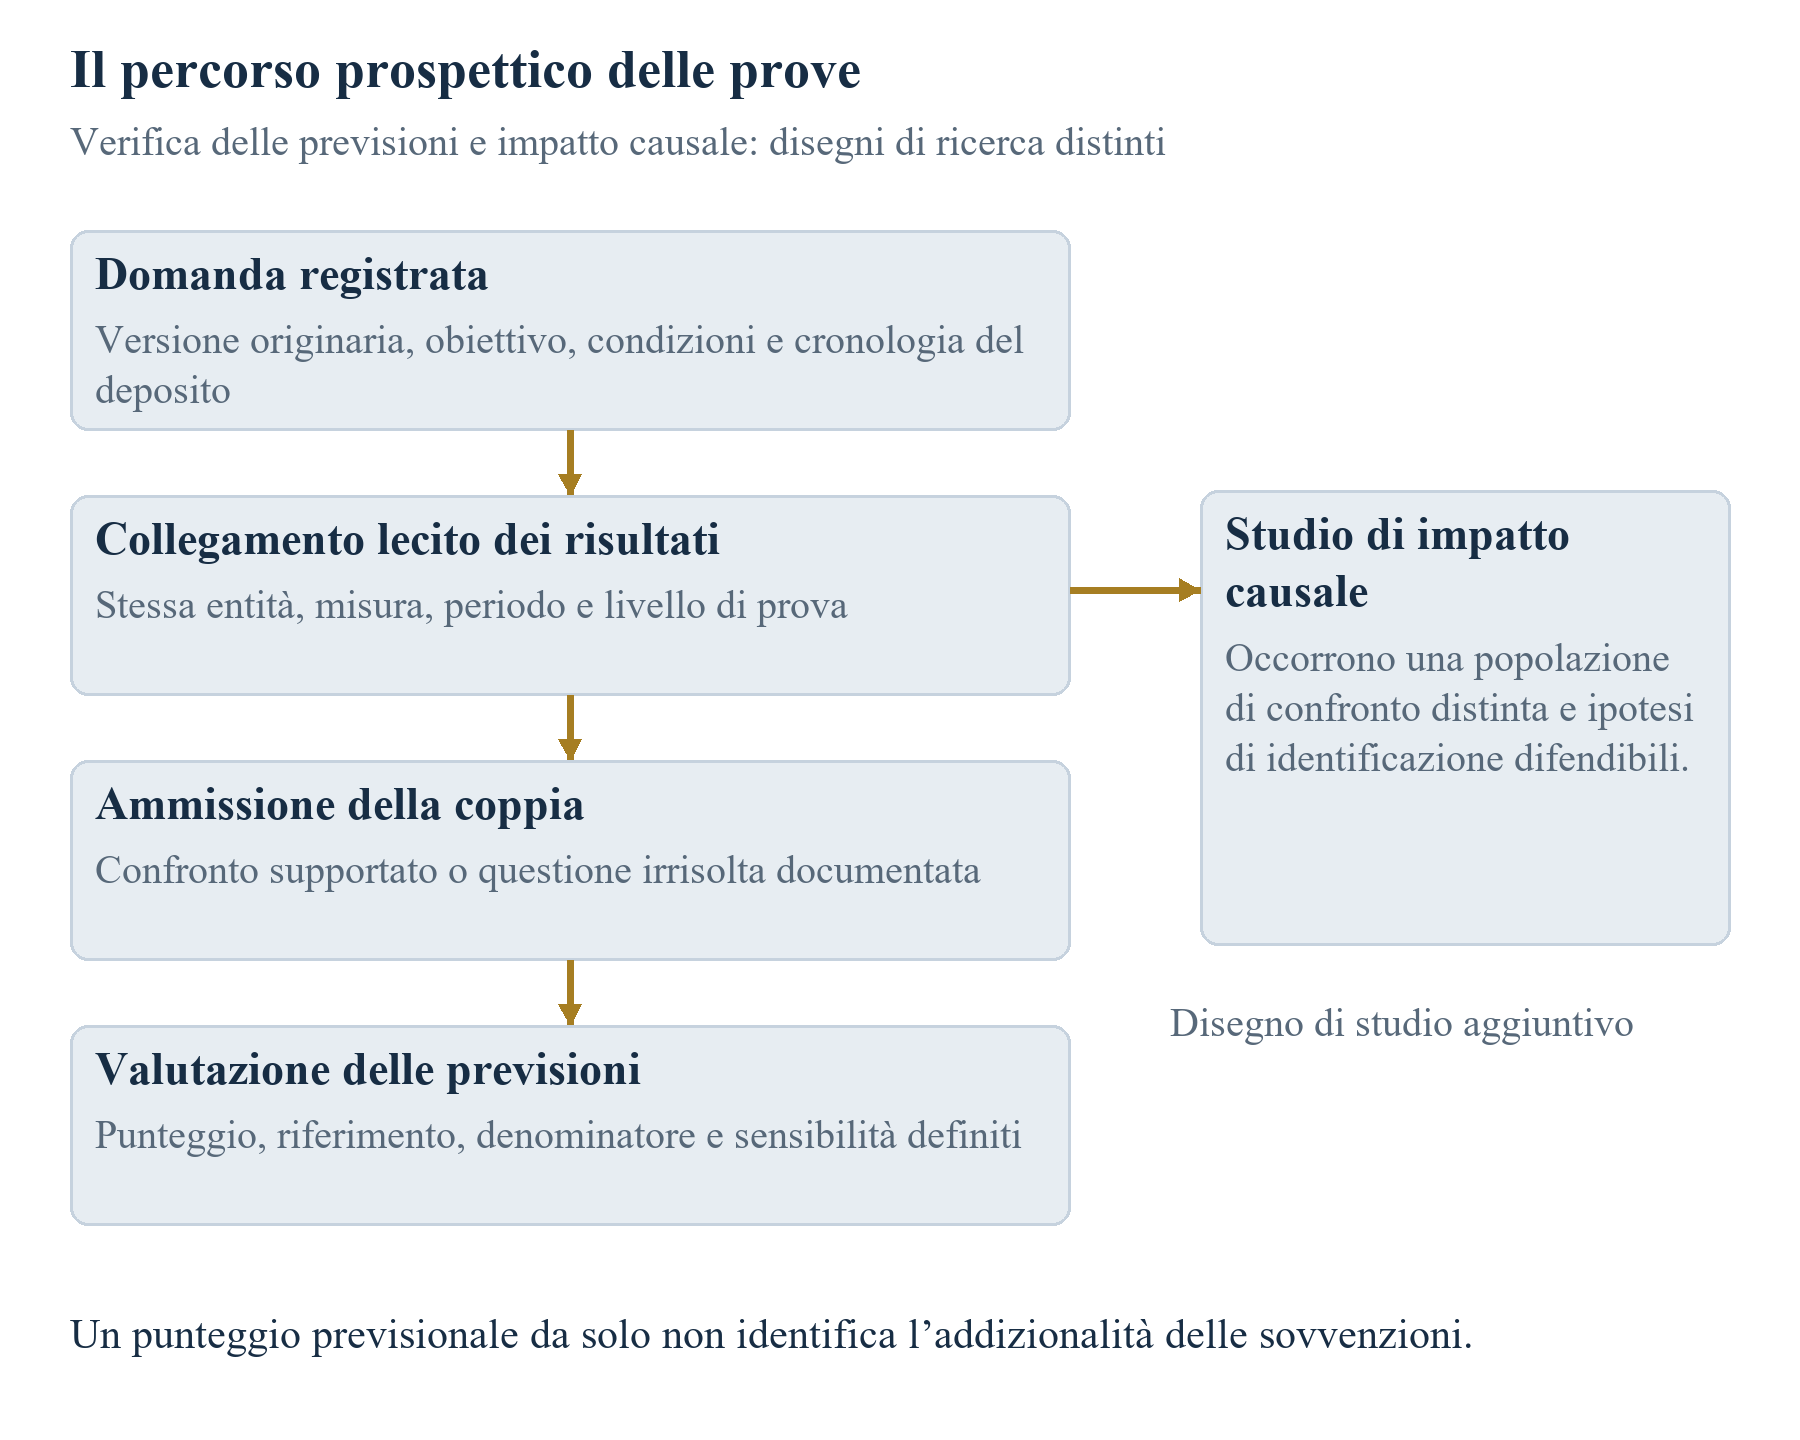
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Architettura di ricerca proposta dall’autore. Un risultato commerciale collegato sostiene solo i confronti giustificati dalle definizioni previsionali e probatorie.
23 Applicare il quadro a tecnologie e geografie diverse
Il quadro di abbinamento può adattarsi alle tecnologie definendo precisamente quantità commerciali e tecniche. Per un’impresa software d’IA, la domanda potrebbe prevedere distribuzioni contrattualizzate o ricavi riconosciuti da abbonamenti. Piloti, utenti in prova e valori annualizzati devono conservare le proprie definizioni. Una previsione tecnica potrebbe riguardare una soglia su dati e ambiente operativo fissati. Un benchmark successivo su dati diversi non risolve automaticamente l’affermazione. Sono applicazioni proposte, senza risultati osservati di candidati IA.
Per batterie o hardware industriale, la catena può collegare risultato di laboratorio, qualificazione, preparazione produttiva e ordini. La previsione di vendite dovrebbe indicare fasi e condizioni finanziarie assunte. Le prove tecniche necessitano di protocollo, campione e condizioni ambientali. I ricavi richiedono i confini contabili e dell’entità già definiti. Un traguardo può essere commercialmente rilevante senza garantire ordini o cassa. Il registro conserva i collegamenti affermati dalla direzione per permettere verifiche successive specifiche.
Tecnologie idriche, elettriche e infrastrutturali possono richiedere accesso al sito, contratti di acquisto della produzione, condizioni regolamentari e tempi d’impiego più lunghi. L’esito può essere capacità messa in servizio, ricavi contrattuali da servizi o performance entro un regime operativo specificato. Le quantità devono restare separate. Una dimostrazione riuscita in un sito non stabilisce un totale nazionale senza prove corrispondenti. Lo studio dovrebbe definire confine del sistema e riferimento a fornitore, società di progetto SPV o portafoglio più ampio di clienti.
I confronti geografici richiedono attenzione a programmi, accesso, valute e definizioni aziendali. I materiali di UE, Regno Unito, Stati Uniti e Golfo illustrano fonti e confini informativi diversi. Gli aggregati Hub71 offrono contesto sulla comunità, ma le pagine consultate non forniscono previsioni originali abbinate per questo studio. Non entrano quindi in una tabella comparativa dell’accuratezza tra paesi. Un confronto regionale richiederebbe campionamento e armonizzazione difendibili, dichiarando le informazioni perse rendendo comparabili le definizioni. [13]
L’elemento trasferibile è la struttura: preservare affermazione originale, definirne condizioni, raccogliere prove corrispondenti e mantenere irrisolti. Ogni programma necessita delle proprie condizioni e ogni settore di competenze appropriate. Non si sostiene che una misura universale classifichi equamente tutte le innovazioni. Un incarico utile può iniziare da una decisione commerciale circoscritta, costruire la catena necessaria ed espandersi soltanto quando dati e finalità gestionali lo giustifichino.
| Contesto | Affermazione da definire | Confine probatorio |
|---|---|---|
| Software di IA | Ricavi riconosciuti di distribuzione o prova definita del modello | Separare piloti, valori annualizzati e condizioni corrispondenti |
| Tecnologie delle batterie | Traguardo di qualificazione e vendite commerciali | Fissare protocollo e fase produttiva assunta |
| Tecnologie idriche | Performance su siti definiti e ricavi contrattuali | Mantenere sito, base iniziale e perimetro cliente |
| Infrastrutture energetiche | Traguardo di messa in servizio o ricavi da servizi | Distinguere fornitore, SPV e sistema |
| Portafoglio transfrontaliero | Previsioni originali e misure successive comparabili | Armonizzare esplicitamente valuta, periodo, entità e programmi |
Casi d’uso dell’autore, senza transazioni osservate, studi su candidati o effetti settoriali verificati.
24 Definire i limiti e la prossima decisione probatoria
Le prove empiriche dell’articolo consistono in una revisione documentale datata e in un’indagine ragionata sulla fattibilità delle informazioni pubbliche. Le quattro schede non hanno fornito coppie ammissibili tra previsioni di candidatura temporalmente autenticate e risultati commerciali verificati indipendentemente. Il risultato circoscritto sostiene una conclusione di fattibilità per quelle schede e condizioni d’accesso. Non stabilisce disponibilità di dati riservati, diffusione degli errori o successo commerciale dei progetti. Non viene riportato un punteggio di accuratezza reale.
L’esercizio quantitativo è interamente costruito. Illustra denominatori specifici, confronti con riferimenti fissi, distinzione tra calibrazione e ordinamento e propagazione degli irrisolti nella sensibilità. Tetti, probabilità ed esiti sono ipotesi. I valori non stabiliscono tassi di rendicontazione, effetti causali, regole ottimali o performance di ricalibrazione. Ogni riepilogo e grafico dovrebbe preservare ipotesi e limiti dell’esempio.
La decisione gestionale immediata è se si possano raccogliere le previsioni originali e le prove corrispondenti in modo lecito e coerente. Il candidato può preservare la versione presentata e collegarla al piano operativo e finanziario corrente. Il valutatore può definire popolazione, prove e follow-up. Il ricercatore può testare i requisiti in un campione autorizzato. Ogni parte dovrebbe identificare l’elemento irrisolto che impedisce il confronto, senza sostituirlo con una comoda proxy.
Un primo prodotto utile è un registro con previsione esatta, versione, risultato definito, condizioni, responsabile delle prove e prossima verifica. Il secondo è un registro di ammissioni ed esclusioni che spiega perché ogni coppia sia valutabile o meno. Il terzo è una tabella per misura con denominatore, riferimento e sensibilità. Sono prodotti proposti valutabili per completezza e tracciabilità. Affermare che migliorino assegnazioni, valutazioni aziendali o risultati commerciali richiede ulteriori prove.
La conclusione è una disciplina pratica di ricerca. Le promesse commerciali diventano verificabili mediante una catena esplicita dalla previsione originale all’esito ammissibile, preservando misura e tempistica. Un numero dovrebbe essere pubblicato soltanto per confronti sostenuti dalla catena. Le lacune restano visibili, le revisioni mantengono la storia e le affermazioni causali ricevono un proprio disegno. Questa struttura fonda uno studio empirico sostanziale e una discussione finanziaria più chiara rispettando i limiti delle informazioni disponibili.
| Punto di controllo | Data o finestra osservata | Azione e limite |
|---|---|---|
| Sessioni EIC 2026 di proposta completa | Ultima sessione elencata 4 novembre 2026 | Trascorsa alla verifica dell’11 novembre; ricontrollare il portale per nuovi bandi |
| NSF 26-510 | 4 marzo 2027, prossima data elencata dopo 4 novembre 2026 | 5 del pomeriggio, ora locale dell’organizzazione proponente; restano condizioni d’invito e fase |
| Rendicontazione UKRI | Dal 1 febbraio all’11 marzo 2027, 4 del pomeriggio nel Regno Unito | Solo popolazione soggetta a rendicontazione ed esenzioni previste |
| Standard SBA annunciato | 15 novembre 2026 e pubblicazione su SBIR.gov | Registrare avviso e condizioni; nessuna determinazione di applicabilità già vigente |
| Origine delle previsioni costruite | Immediatamente prima del 1 gennaio 2023 | Registrazione ipotetica, senza una coorte realmente presentata |
| Orizzonti costruiti | Fine 2025 | Esiti e mancanze stipulati; nessuna domanda autentica |
Documenti datati selezionati [1,4,9,12], verificati l’11 novembre 2026. Non è un calendario di candidatura né una promessa di apertura attuale per uno specifico candidato.
Riferimenti
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Consultato l’11 novembre 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Consultato l’11 novembre 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Consultato l’11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Aggiornato il 28 luglio 2026; consultato l’11 novembre 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Consultato l’11 novembre 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Consultato l’11 novembre 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Consultato l’11 novembre 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Consultato l’11 novembre 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Versione corrente consultata l’11 novembre 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Istruzioni correnti collegate consultate l’11 novembre 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Consultato l’11 novembre 2026; qualificazione relativa alla versione dei criteri discussa nel testo. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Consultato l’11 novembre 2026; condizioni di attuazione dichiarate discusse nel testo. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Consultato l’11 novembre 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Articolo dell’autore ospitato dalla Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Consultato l’11 novembre 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Consultato l’11 novembre 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Consultato l’11 novembre 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Consultato l’11 novembre 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Consultato l’11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
