
1 Решение о финансировании, стоящее за прогнозом эффекта
Заявка на финансирование инноваций предлагает лицу, принимающему решение, выделить ресурсы до того, как станет известен коммерческий результат. Основатель может прогнозировать продажи, квалифицированную занятость, последующие инвестиции или технический этап. Финансовому комитету необходимо понимать смысл этих чисел, предпосылки, определяющие результат, и возможность последующей проверки выполнения. В статье разрабатывается запись, связывающая каждый датированный прогноз с точно определённым последующим наблюдением. Коммерческая задача состоит в обеспечении проверяемости доказательств заявки на стадиях подготовки, финансирования и последующего наблюдения, с отдельными записями исходного прогноза и дальнейших корректировок руководства.
Полезный исходный вопрос состоит в том, можно ли определить прогнозируемую величину без благожелательного толкования окружающего презентационного текста. Оборот в пятом году, оборот накопленным итогом за пять лет и дополнительный оборот, приписываемый проекту, требуют разных наблюдений. Проекция при условии привлечения следующего инвестиционного раунда содержит иную информацию, чем прогноз, уже учитывающий возможность неудачи финансирования. Эти различия определяют, какое сравнение отвечает поданному утверждению. Они также важны для совета директоров, решающего, сколько оборотного капитала выделить, пока заявка на грант остаётся без решения.
Рассмотренные публичные доказательства используются для трёх отдельных задач. Официальные материалы программ устанавливают отдельные требования к оценке и отчётности на указанную дату. Целевой анализ четырёх записей проектов CORDIS проверяет, даёт ли изученный публичный материал допустимую пару прогноза и результата. Затем полностью раскрытый искусственно заданный портфель демонстрирует измерительные расчёты. Анализ публичных записей не установил допустимых пар в пределах своего охвата. Поэтому статья не представляет эмпирической частоты точных прогнозов для программы финансирования, страны или совокупности заявителей. Расчётный портфель предлагает метод, применимый при наличии подходящих записей и законного доступа.
Основная рекомендация состоит в установлении правил сопоставления в момент подачи прогноза. До наблюдения результата следует записать юридическое лицо, версию прогноза, коммерческий показатель, горизонт, условия, требования к доказательствам и метод оценки. Последующее наблюдение должно сохранять неудачи, отсутствующие сведения и изменения юридического лица с их действительным статусом. Тогда последующий аналитик сможет определить проверяемые утверждения, обоснованные сравнения и пока недоступные выводы. Предлагаемая система даёт основателям и оценщикам общую структуру, сохраняя применимые требования каждого конкретного инструмента финансирования.
Анализ применим к разным технологическим секторам, поскольку проблема сопоставления касается структуры утверждения. Прогноз подписок на программное обеспечение требует определений признания выручки и клиентов. Разработчику аккумуляторов нужны условия испытания и стадия коммерциализации, связывающие техническую валидацию с продажами. Компании водных технологий необходимо отличать успешный пилот от повторяющейся договорной выручки. Эти примеры определяют варианты измерения; они не дают наблюдаемых результатов компаний или отраслевых частот успеха. Реальные заявки требуют доказательств, относящихся к конкретному продукту, программе и рассматриваемому решению.
2 Разделять прогнозы, обязательства и причинный эффект
Прогноз представляет собой утверждение о будущей величине при заданном наборе информации. Цель фиксирует желаемый результат. Сценарий описывает результат при выбранных предпосылках. Обязательство добавляет обязанность или стандарт выполнения согласно регулирующим его условиям. Эти утверждения могут сосуществовать в одной заявке, поэтому до выбора оценки следует классифицировать каждое численное утверждение. Стремление руководства достичь целевой выручки само по себе не определяет, является ли число математическим ожиданием, медианой, вероятностным порогом или благоприятным сценарием.
Проверка прогноза сопоставляет ранее записанное предсказание с соответствующим результатом. Дополнительность гранта рассматривает изменение результата вследствие предоставленной поддержки. Второй вопрос требует контрфактического дизайна. Исследование Howell использует ранжированных заявителей программы SBIR Министерства энергетики США для изучения эффектов субсидий. Оценка Smart Grants 2026 года использует административные и корпоративные данные со сравнительным дизайном, описанным в отчёте и техническом приложении. Это сложившиеся направления исследования причинных эффектов. Их выводы невозможно воспроизвести вычитанием прогнозной выручки заявителя из последующей выручки. [6-8,14]
Получатель поддержки может достичь представленного объёма продаж, тогда как причинный вклад поддержки остаётся неидентифицированным. Другой получатель может не достичь этого объёма, хотя поддержка содействовала коммерчески ценному результату относительно иначе более слабого контрфактического исхода. Ни один вывод автоматически не следует из ошибки прогноза. Поэтому панель программы должна содержать отдельные поля для наблюдаемых валовых результатов, точности прогнозов и отдельно обоснованной причинной оценки. Соответствующие исследования, предпосылки и совокупности должны быть доступны тому, кто использует эти поля в инвестиционном или политическом решении.
Техническое обязательство требует дополнительного различия. Испытание с исходом выполнено или не выполнено может установить выполнение по зафиксированному протоколу при наличии соответствующих доказательств. Доля выполненных обязательств даёт частоту исходов для этих обязательств. Вероятностная калибровка требует представленных вероятностей и повторяющихся событий с установленным исходом в рамках подходящего дизайна оценки. Приписывание каждому этапу вероятности 80 процентов после события добавило бы информацию, отсутствовавшую в исходном утверждении. Реестр должен сохранять действительно сделанное утверждение и оставлять поле вероятности пустым, если вероятность не предоставлена.
Такая же дисциплина применима к финансированию. Вероятность привлечения внешнего собственного капитала, прогнозируемая сумма собственного капитала, подписанный перечень основных условий сделки и полученные денежные средства являются разными показателями. Публичное объявление может установить факт сделанного заявления. Проверка указанного события финансирования требует определённых для него доказательств. Если доказательства остаются конфиденциальными или недоступными, результат для данного исследования остаётся неустановленным. Административное решение финансирующей стороны и измерительный статус исследователя могут обоснованно различаться, поскольку отвечают на разные вопросы при разных правах доступа.
3 Требования выбранных документов программ
Выбранные документы проверены 11 ноября 2026 года. Их задача в статье состоит в определении места коммерческих доказательств в процессе и версии источника, необходимой исследовательскому реестру. Они не образуют универсального руководства по праву на получение поддержки. Заявки должны соответствовать фактическому конкурсу, типу действия, стадии, юрисдикции и инструкциям, действующим при подаче. Сравнительная таблица должна сохранять эти различия, чтобы требование одной схемы никогда не переносилось молча в другую.
Страница рабочей программы EIC 2026 указывает поправку от 17 июня 2026 года. Оценка Accelerator охватывает коммерческие вопросы, включая реалистичность предпосылок доступного рынка, доли рынка и финансовых проекций. Полная заявка использует ограниченную по объёму заявку-предложение и дополнительную информацию. Рабочая программа также рассматривает конфиденциальность и обмен информацией для соответствующей инвестиционной оценки. Для данного исследовательского вопроса эти положения показывают, что коммерчески значимые прогнозы могут существовать в заявке, полное содержание которой недоступно исследователю публичных источников. Они не устанавливают общего горизонта прогнозирования или публичного доступа к каждой поданной модели. [1]
Стандартный инструктаж оценщиков Horizon Europe за апрель 2026 года различает непосредственные результаты проекта, последующие результаты и более широкие воздействия по их связи с реализацией и дальнейшим использованием. Он также фиксирует упрощение 2026/27, исключающее масштаб и значимость из стандартного критерия воздействия при сохранении оценки достоверных путей достижения эффекта и подходящих мер распространения, использования и коммуникации. Анализ по более раннему инструктажу мог бы неверно описать текущую задачу оценки. Поэтому реестр должен сохранять точное действие и применимую версию инструктажа рядом с извлечённым показателем эффекта. Количественный управленческий прогноз может оставаться полезным, не являясь повсеместно обязательным полем оценки. [2]
Рекомендации Innovate UK по предложению финансирования описывают поддержку мониторинга и план использования результатов, фиксирующий экономическое обоснование и соответствующие мероприятия. Подходящие продукты и достижения количественно определяются, а план рассматривается при запуске проекта и проверках хода работ. Это создаёт канал развивающейся управленческой информации проекта. Исследование должно отличать поданную заявку от последующего плана и его корректировок. Рекомендации не предоставляют публичного доступа к коммерчески чувствительным планам и не устанавливают сохранение исходного прогноза в последней версии. [3]
Текущее конкурсное объявление NSF 26-510 выделяет коммерческий потенциал наряду с другими критериями содержательной оценки. Связанные инструкции подготовки отличают публичное краткое описание проекта от защищённых материалов предложения. Страница SBA об отчётности по коммерциализации описывает панель авторизованного пользователя и отчётность на указанных стадиях предоставления поддержки. Эти источники обосновывают различие между наличием административной информации и доступом исследователя к сопоставленным микроданным. Любое предполагаемое сравнение программ требует этапа разрешений и словаря данных до объединения или оценки результата. [9-11]
4 Использовать датированные условия и сохранять изменения измерения
Датированный реестр должен отдельно фиксировать даты публикации, изменения и вступления документа в силу и дату исследовательского обращения. Новая загрузка веб-страницы подтверждает доступность информации проверяющему в тот момент. Она не устанавливает текст, регулирующий заявку, поданную несколькими годами ранее. Архивные официальные версии, инструкции конкретного конкурса и фактическое подтверждение подачи дают подходящий путь к прежнему набору информации. Если записи получить невозможно, неопределённость должна отражаться в решении о допуске пары.
Материалы Smart Grants показывают необходимость датированного источника состояния программы. UKRI опубликовала оценку эффекта Smart в июле 2026 года, тогда как текущие рекомендации по отдельным фондам указывают, что Smart закрыта для новых заявок. Публикация оценки даёт исследование программы; она не даёт текущей даты открытого конкурса. Вопросы исторических конкурсов могут прояснить исходный период исследования при установленной применимости. Они должны сохранять историческую отметку при использовании в исследовательском дизайне или плане финансирования основателя. [6,21]
Уведомление SBA о коммерциализации за сентябрь 2026 года даёт второй пример. Оно объявляет обновлённые стандарты для определённой совокупности повторных получателей поддержки и описывает долю выручки вне SBIR с явным знаменателем корпоративной выручки и интервалом финансовых лет. Указанная дата введения составляет 15 ноября 2026 года с публикацией на SBIR.gov; также описан процесс окончательного установления требований после комментариев. На дату обзора статьи, 11 ноября, эта дата ещё впереди, а проверенная общая страница критериев сохраняет более ранние описания. Объявленный показатель и условия его введения следует записывать отдельно. Статья не определяет, что объявленный порог уже действует для заявителя. [11,12]
Изменение показателя создаёт проблему сопоставимости даже при верном представлении старых и новых чисел. Продажи плюс инвестиции на одну предоставленную поддержку отличаются от доли выручки компании, полученной вне указанных грантов. Больший знаменатель, изменённый интервал учитываемых предоставлений или пересмотр учёта государственных контрактов способны изменить сообщаемое отношение без изменения операционной деятельности. Аналитик должен сохранить исходное определение и создавать отдельно обозначенный гармонизированный показатель лишь при наличии всех компонентов и обоснованного преобразования.
Поэтому предлагаемый календарь сроков содержит несколько дат. Первая является фактическим сроком подачи заявки с часовым поясом и регулирующей версией. Вторая является моментом регистрации прогноза. Третья является моментом закрытия окна результата. Четвёртая является датой появления доказательств. Соглашение о поддержке может также предусматривать будущий срок отчётности. Каждая дата служит отдельной цели. Их объединение в одной колонке даты публикации скрыло бы, зарегистрировано ли предсказание действительно до результата и завершено ли последующее наблюдение.
5 Проверить, позволяют ли публичные записи проектов сформировать пару
До расчёта какой-либо ошибки прогноза программы мы провели ограниченную проверку осуществимости исследования по публичным раскрытиям. Четыре записи CORDIS с численными прогнозами оборота были отобраны целевым поиском и прямыми проверками номеров проектов. Страницы отчётности и результатов рассмотрены для всех четырёх; дополнительно проверены отдельные информационные карточки и связанные отчётные материалы. Этот отбор благоприятствует записям с доступными для изучения утверждениями и не даёт репрезентативной выборки поддержанных проектов. Он позволяет определить сведения, необходимые для допуска именно этих пар, и пробелы изученных материалов.
Пара допускалась только при подтверждении того, что версия прогноза предшествовала результату, определимости юридического лица и показателя, совпадении целевого периода и единиц и наличии допустимого последующего наблюдения. Каждое утверждение требовало собственного решения. Прогноз, повторённый в более позднем отчёте, сохранял статус прогноза до установления его исходной версии и реализованного соответствия. Официальное размещение определяло источник документа; коммерческие заявления, приписанные получателю поддержки, сохраняли эту атрибуцию и не приобретали статуса независимого подтверждения.
Четырьмя записями были MODBRIDGE, EKOMAP, iLocator и NexGenFSCM. Они включают материалы стадии осуществимости и более крупный последующий проект. Отчётные периоды, текущие поля обновлений, коммерческие цифры получателей поддержки и формулировки утверждений дают несколько видов хронологии. Ни одна изученная комбинация не установила полную требуемую цепочку версии заявки и соответствующего независимо проверенного результата. Число допущенных пар для этой проверки равно нулю. Ни один прогноз проекта не оценивается, и ни один отсутствующий коммерческий результат не записывается как ноль. [17-20]
Этот вывод описывает фактический доступ и отбор проверки. Частные файлы заявок, архивные пакеты подачи, корпоративная отчётность с согласованным доступом и финансовые панели, связанные с реестрами, для этих четырёх записей получены не были. Исследование с такими разрешениями и записями могло бы дать иной результат допуска пар. Неудача публичного поиска также не доказывает коммерческой неудачи проекта, сокрытия обязательных сведений получателем или отсутствия внутренних данных мониторинга программы. Это отдельные утверждения, требующие собственных доказательств.
Практический вывод состоит в проверке осуществимости до принятия обязательств по эмпирическому исследованию оценок. Проспективный исследователь должен запросить небольшой законно доступный набор исходных прогнозов и соответствующих записей, проверить их связность и записать причину каждого исключения. Затем соглашение об обмене данными, версионный словарь данных и план последующего наблюдения могут определить полное исследование. Отправная точка только в виде списка предоставленной поддержки оставляет основную переменную прогноза неопределённой. Отправная точка только в виде историй успеха добавляет проблемы отбора ещё до расчёта оценки.
6 Читать четыре случая раскрытия без выдумывания результатов
Публичная отчётность MODBRIDGE содержит проекцию оборота за первые пять лет внедрения. Изученный отчётный период охватывает работы по осуществимости, тогда как начало более позднего внедрения и точное толкование накопленного итога или последнего года требуют дополнительных доказательств для оценки. Изученные результаты не дали соответствующего наблюдения реализованного оборота за пять лет. Сравнение с суммой гранта отвечало бы другому вопросу, поскольку грантовая поддержка и оборот занимают разные позиции в финансовых и операционных записях. [17]
Публичные материалы EKOMAP представляют прогнозы оборота на несколько лет после выхода на рынок. Дата выхода нужна для перевода относительных лет в учётные интервалы. Изученные материалы не установили эту дату одновременно с соответствующими фактическими годовыми значениями и версией заявки того времени. Ошибка получения результатов дополнительно ограничивает выводы из проверки публичной страницы. Случай остаётся исключённым из-за неустановленных сведений, без присвоения благоприятной или неблагоприятной ошибки. [18]
iLocator описывает пятилетнюю цель оборота относительно меньшего исходного уровня. Аналитические вопросы касаются даты базы, периметра юридического лица, годового или накопленного толкования, даты регистрации прогноза и отчётности на конечную дату. Изученные страницы не дали полного соответствующего набора. Даже последующее объявление роста компании потребовало бы этих определений для разрешения исходного прогноза. Числовая база в тексте не может автоматически дать отсутствующий учётный период. [19]
NexGenFSCM особенно полезен как предупреждение о привлекательных численных совпадениях. Изученный отчёт содержит заявления об общей корпоративной выручке и выручке SaaS за 2017 год, отраслевую цель дополнительного оборота на 2020 год и проекции последующей общей выручки. Эти цифры имеют разные годы и охват. Прямое сравнение более раннего фактического значения с целью 2020 года смешало бы хронологию и знаменатель. Более поздние числа, названные прогнозами, остаются предсказаниями до установления соответствующих доказательств результата. Операционные улучшения пилотов относятся к другим показателям со своими клиентскими совокупностями и базами. Ни один из них не даёт взаимозаменяемого фактического значения оборота компании. [20]
Реестр допуска должен сохранять эти причины для каждого утверждения. Аналитик сможет позднее приложить исходное подтверждение, получить подходящую отчётность или уточнить дату внедрения без переписывания прежнего аудиторского следа. Тогда на явных доказательствах решение может измениться с неустановленного на допущенное. До этого корректным выходом является пустая оценка. Журнал исключений остаётся аналитически полезным: он определяет сведения для будущего запроса партнёру по данным и сравнения, которые необходимо отклонять при проверке качества.
7 Построить матрицу приемлемости пар прогноза и результата
Первое решение о приемлемости в этом исследовательском дизайне касается пары доказательств. Оно определяет, позволяют ли доступные предсказание и наблюдение выполнить предполагаемое сравнение. Право компании на получение поддержки является отдельным решением программы. Мы предлагаем матрицу допуска по отдельным утверждениям с определённым требованием и обоснованным исходом каждой проверки. Аналитику следует заполнить её до просмотра оценки, поскольку яркий результат иначе способен отвлечь от несопоставимой величины или прогноза с пока неизвестной исходной датой.
Проверка хронологии требует сохранённой версии предсказания, выпущенной до прогнозируемого периода или события. Ретроспективный отчёт может содержать прежний прогноз, но его текущая публикация сама по себе не подтверждает прежнюю версию. Проверка идентичности устанавливает совпадение заявителя и субъекта результата в определённом периметре. Проверка измерения сопоставляет переменную, единицу, знаменатель, учётную конвенцию, базу и горизонт. Наконец, проверка доказательств определяет соответствие фактического значения качеству и правам доступа, указанным в протоколе. Каждая проверка должна назвать документ или поле, поддерживающее её вывод.
Матрица должна допускать неустановленный статус. Отсутствующее подтверждение подачи является информационным пробелом. Годовой фактический оборот против накопленного прогноза является установленным несоответствием. Объединение обоих случаев в общую неудачу потеряло бы различие между доказательством, которое можно получить, и сравнением, требующим другого фактического значения. Проверяющий должен записать следующее допустимое действие, ответственного и дату пересмотра. Оценка становится доступной только после выполнения всех требований конкретного сравнения.
Несколько утверждений одной заявки могут получить разные статусы. Исход технического испытания может быть установлен, тогда как последующие инвестиции остаются непроверенными. Прогноз выручки может иметь действительную временную отметку и неустановленный периметр юридического лица после приобретения. Исследовательский реестр должен сохранять все три наблюдения с собственными статусами. Исключение всей компании из-за одного неустановленного утверждения изменило бы совокупность каждого показателя, часто без аналитической причины. Общее правило включения в исследование следует задавать отдельно и раскрывать его влияние на каждый знаменатель.
Матрица допуска также помогает эффективно запрашивать данные. Вместо запроса каждого документа комнаты данных аналитик может определить конкретный материал для снятия неопределённости: исходное приложение к заявке, подписанный документ финансирования с подтверждением денежных поступлений, сверку отчётности юридического лица и группы или фактический сертификат испытания. Наличие документа всё равно требует содержательной проверки. Имя файла с обозначением окончательный или аудированный не придаёт ему автоматического доказательственного статуса. Руководство может использовать матрицу для определения соразмерности дополнительного наблюдения предполагаемому исследованию и его законной цели.
| Проверка | Требуемое соответствие | Пример неустановленного или неприемлемого случая |
|---|---|---|
| Версия прогноза | Подтверждённая версия до целевого окна | Текущая страница повторяет прогноз без исходного подтверждения подачи |
| Юридическое лицо | То же определённое юридическое лицо или согласованный периметр | Выручка приобретённой группы подставлена вместо выручки исходного юридического лица |
| Показатель | Та же коммерческая переменная и основа признания | Объявление финансирования сравнивается с денежным поступлением собственного капитала |
| Знаменатель | Та же совокупность или учётная база | Оборот компании сравнивается с дополнительным отраслевым оборотом |
| Время | Те же начало, конец и годовая либо накопленная база | Более раннее годовое фактическое значение сравнивается с более поздней пятилетней целью |
| Условия | Условные предпосылки сохранены в толковании | Прогноз при условии выживания сравнивается с безусловным результатом |
| Доказательства | Указанный уровень подтверждения и законный доступ | Заявление получателя представлено как независимый аудит |
Авторский исследовательский протокол. Это критерии допуска сравнения, а не утверждение о правилах права на поддержку программ.
8 Зафиксировать юридическое лицо, показатель и учётные границы
Коммерческие доказательства должны описывать бизнес, результат которого прогнозировался. Предложение дочерней компании может ссылаться на рыночное присутствие материнской группы и при этом прогнозировать собственные продажи дочерней компании. Последующую консолидированную отчётность нельзя подставлять без сверки. Предлагаемый реестр фиксирует юридический идентификатор, периметр консолидации и проектный сегмент до начала наблюдения. Затем он сохраняет приобретения, продажи активов, изменения названия и передачи интеллектуальной собственности как события, влияющие на сопоставимость. Наличие знакомого бренда само по себе не связывает юридические лица.
Выручка требует операционного определения, применимого другим проверяющим. Запись должна указывать, касается ли предсказание признанной выручки, зарегистрированных заказов, валовой стоимости товаров, договорной стоимости заказов, ежегодной повторяющейся выручки или денежных поступлений от клиентов. Подписочный бизнес может сообщать несколько этих величин для тех же клиентов. Поступления проектной компании могут включать налоги, авансы или транзитные суммы, исключённые из выбранного показателя выручки. Исследование должно следовать фактически заявленной учётной основе и получать сверку, если исходный прогноз использует другой управленческий показатель. Статья не определяет учётную политику компании.
Годовые и накопленные значения требуют отдельных полей. Прогноз продаж в пятом финансовом году проверяется по определённым продажам этого года. Накопленный пятилетний прогноз требует суммы за указанные пять периодов. Прогноз от первого коммерческого внедрения нуждается в подтверждённом начале внедрения, прежде чем относительные годы станут календарными окнами. Если руководство меняет финансовый год или сообщает короткий переходный период, аналитик должен сохранить исходное предсказание и документировать преобразование. Пропорциональная оценка может быть полезна в анализе чувствительности, но её нельзя представлять как непосредственно наблюдаемое годовое фактическое значение.
Валюта и цены образуют ещё одну границу. Реестр должен сохранять поданную валюту, номинальную или реальную ценовую конвенцию и указанный валютный курс. Сравнение в другой отчётной валюте требует раскрытого правила пересчёта, последовательно применяемого к прогнозам и результатам. Иначе операционный результат и валютные изменения объединятся в необъяснённую ошибку. Если проект стремится выйти на международные рынки, следует определить и географию выручки. Место выставления счёта клиенту, место внедрения и резидентство юридического лица отвечают на разные вопросы и могут требовать разных доказательств.
Прогнозы занятости требуют той же осторожности. Численность на конец года отличается от средней оплачиваемой занятости в эквиваленте полного рабочего времени за год. Подрядчики, основатели вне платёжной ведомости, работники агентств и сотрудники вне юридического лица заявителя требуют явного учёта. Наш пример использует средние FTE оплачиваемых наёмных работников за календарный год и даёт определение до расчётов. Выбор иллюстративен. Отчётные инструкции реального гранта могут предписывать другой показатель. Задача исследователя состоит в последовательном сопоставлении этого показателя и сохранении сверки без его молчаливой замены под наиболее доступные данные.
| Утверждение | Фиксируемая граница | Требуемое соответствующее доказательство |
|---|---|---|
| Выручка | Юридическое лицо, политика признания, финансовый период и валюта | Отчётность или сверенный регистр выручки |
| Событие привлечения собственного капитала | Инструмент, новые денежные средства, получатель и окно закрытия | Подписанные документы и подтверждение поступления |
| Занятость | Численность или средние FTE, оплачиваемый статус и периметр | Определённые записи оплаты труда или занятости |
| Техническая валидация | Протокол, порог, площадка и срок | Датированный результат по зафиксированному протоколу |
| Продажи, относимые к проекту | База и правило отнесения | Отдельный дизайн идентификации и подтверждающие записи |
Предлагаемые категории доказательств. Таблица не удостоверяет никакой предоставленной записи компании.
9 Определить вероятности, математические ожидания и технические обязательства
Запрошенная задача прогнозирования должна определять оценку. Вероятность события описывает шанс определённого события к определённому горизонту. Ожидаемая выручка является средним арифметическим прогностического распределения. Медианная выручка делит это распределение в средней точке. Договорной этап задаёт требование выполнения согласно фактическим условиям. Анализ Gneiting объясняет возможность вводящей в заблуждение оценки при несоответствии задания прогноза и функции оценки. Поэтому проверяющий гранта должен определить запрошенную величину до толкования точности представленного точечного прогноза. [15]
Событием финансирования в примере является хотя бы один новый раунд привлечения внешнего собственного капитала по установленной цене между независимыми сторонами с положительным поступлением денежных средств тому же юридическому лицу в течение трёхлетнего окна. Гранты, долг, переводы основателей и объявления без указанного события исключаются из определения. Вероятности можно оценивать средним бинарным квадратичным отклонением, обычно называемым оценкой Брайера. Для каждого события с установленным исходом из поданной вероятности вычитается исход ноль или один, ошибка возводится в квадрат и усредняется по тем же случаям с установленным исходом. Меньшие значения означают меньшую реализованную потерю по этому правилу. Литература по правильным правилам оценки вероятностных прогнозов даёт более широкий теоретический контекст. [16]
Ожидаемая выручка и ожидаемые FTE в этом примере оцениваются средней квадратичной ошибкой, поскольку заданием прогноза является среднее арифметическое. Корень средней квадратичной ошибки возвращает величину в исходную единицу и полезен для представления. Средняя абсолютная ошибка также показана как описательное обобщение реализованных ошибок. Её включение не меняет исходное задание на прогноз медианы. Исследование разных процедур прогнозирования должно заранее определить функционал и способ оценки, избегая выбора после наблюдения результатов той функции потерь, при которой предпочтительная процедура выглядит сильнее.
Техническое обязательство без вероятности получает оценку выполнения. Протокол фиксирует срок, порог прохождения, условия испытания, проверяющего и стандарт доказательств. Успешное испытание в другой операционной среде может быть коммерчески интересным, оставляя исходное обязательство неустановленным. Запись должна сохранять оба вида сведений с надлежащим охватом. Подсчёт подтверждённых выполнений среди обязательств с установленным исходом является допустимым описательным представлением. Эта доля не устанавливает калибровку поданных вероятностей, если такие вероятности не собирались.
Более широкое социальное или экологическое утверждение требует столь же явного пути измерения. Предотвращённые выбросы, уменьшение потерь воды или расширение доступа нуждаются в базе, совокупности, периоде и методе, соответствующих заявленному эффекту. Прогноз может быть условно проверяемым при наличии этих компонентов и последующих доказательств. Статья не утверждает повсеместную непроверяемость более широких эффектов. Подходящее решение реестра относится к конкретному утверждению. При отсутствии обоснованного показателя результата или причинного дизайна исследование должно сохранять утверждение и его доказательственный пробел без создания численной валидации.
10 Сохранять версии прогнозов и условия финансирования
До принятия решения заявка может содержать несколько версий прогноза. Руководство может обновить рыночную предпосылку, ответить на вопрос проверяющего или изменить план финансирования. Такие корректировки полезны при документировании причин. Для исследования каждая версия требует собственного времени регистрации и упреждения относительно целевого результата. Исходная подача должна оставаться доступной даже тогда, когда поздняя версия становится действующим управленческим планом. Иначе исследование способно случайно оценить обновлённый прогноз как выпущенный с первоначальным набором информации.
Мы предлагаем сохранять неизменяемую копию поданного прогноза, идентификатор приложения, хеш и подтверждение портала при его наличии. Эти записи дают доказательства идентичности файла и хронологии подачи в пределах фактических средств контроля системы. Сам по себе хеш не устанавливает истинность содержания или исходную дату создания. Реестр должен связать файл с подтверждением и записать, кто имел доступ и полномочия изменять активный план. Тогда корректировки становятся дополнительными наблюдениями с собственными причинами и датами, не перезаписывая первое предсказание.
Условия финансирования следует задавать с той же точностью. Прогноз при условии получения гранта и привлечения раунда собственного капитала требует записи обоих условий. Если второй раунд остаётся неопределённым, руководство также может подготовить безусловный прогноз, учитывающий вероятность и последствия его непривлечения. Эти два прогноза отвечают на разные вопросы. Оценщик должен определить, какой запросила программа и какой совет директоров использовал для денежных обязательств. Последующий недостаток финансирования нельзя ответственно толковать без исходного условного утверждения.
Сроки поступления ресурсов также важны для коммерческих этапов. Проекту может требоваться аванс поставщику до получения возмещения либо оборотный капитал для исполнения первоначального клиентского контракта. Реестр прогнозов может связывать даты этапов с поддерживающими их предпосылками финансирования. Отдельный казначейский график должен фиксировать ожидаемые и фактические поступления финансирования, ограничения и принятые расходные обязательства. Такая связь делает изменившуюся предпосылку видимой руководству. Она не даёт прогноза срока предоставления поддержки или уверенности в платеже; они зависят от фактической программы и подписанных документов.
Для проспективного исследования политику версий следует определить до оценки результатов. Один анализ может оценивать первоначальные подачи при общем определении упреждения. Другой может исследовать корректировки, если каждая предшествует соответствующему результату и раскрыто её время. Смешение последних доступных прогнозов для одних компаний с исходными для других создаёт неравное информационное преимущество. Реестр должен прямо показывать это различие и позволять ограничивать сравнение согласованной версией. Такие ограничения способны уменьшить выборку, что должно оставаться видимым в знаменателе.
| Поле | Причина сохранения | Обращение с версиями |
|---|---|---|
| Исходное подтверждение и идентичность файла | Установить поданное содержание и хронологию | Сохранять без перезаписи |
| Целевое окно прогноза | Определить прогнозируемый период | Сохранять во всех сравнениях |
| Условия финансирования | Определить условные коммерческие предпосылки | Записывать каждое изменённое условие |
| Временная отметка и причина корректировки | Определить доступную при корректировке информацию | Оценивать отдельно по упреждению |
| Дата сбора доказательств | Отличить время результата от времени получения | Сохранять фактическую историю получения |
Авторская схема записи; криптографический хеш помогает идентифицировать файл и сам по себе не является доверенной временной отметкой или удостоверением фактов.
11 Установить протокол доказательств и последующего наблюдения
Протокол последующего наблюдения должен определять доказательства для каждого показателя и разрешения на их обработку. Публичные документы могут поддерживать документальное исследование в пределах видимого охвата. Конфиденциальные заявки и записи компаний требуют подходящего режима доступа и управления. Текущие инструкции NSF прямо описывают защиту данных предложений и коммерческих материалов, а инструкции публичного резюме исключают закрытую коммерческую информацию. Это одна из причин, по которым публичное описание поддержки нельзя считать полным прогнозом заявки. Исследовательский дизайн должен разрешить вопросы прав доступа до обещания исследования сопоставленных микроданных. [10]
Качество доказательств следует регистрировать без предположения, что официальная повторная публикация независимо проверяет коммерческое заявление получателя. Мы предлагаем отдельные категории атрибутированного самостоятельного сообщения, сверенной административной записи и независимо подтверждённого доказательства с сохранением фактического охвата подтверждения. Эти категории являются аналитическими обозначениями исследования и не заменяют профессионального суждения аудитора или финансирующей стороны. Финансовый аудит может охватывать отчётность компании, оставляя утверждение об отнесении к проекту вне охвата. Технический сертификат может устанавливать результат испытания и ничего не сообщать о будущем клиентском спросе.
Последующее наблюдение должно начинаться с плана контактов и доказательств, а не с единственного опроса в конечном горизонте. Реестр может определить наблюдения, ожидаемые в ходе реализации, созревающие при коммерческом внедрении и требующие последующей отчётности. Обзор отчётности UKRI описывает сообщение результатов после завершения проекта с учётом применимого охвата и исключений. Principles of Use также описывают ответственность за точность и исключения для чувствительной информации. Эти положения показывают важность знания отчётной совокупности и разрешений; их не следует автоматически распространять на каждый корпоративный грант или инновационную схему. [4,5]
Протокол должен определять обработку запросов без ответа, противоречивых записей и незавершённых периодов. Отсутствие ответа остаётся отсутствием ответа, если другой допустимый источник не установит целевой результат. Противоречивые суммы должны сохранять источник, дату и статус сверки. Цель с ещё не завершившимся горизонтом следует обозначать как ожидающую и исключать из оценки завершённых горизонтов по заранее установленному правилу. Эти операционные различия позволяют сообщать охват наблюдения без предположения, что каждое исключённое наблюдение является коммерческой неудачей.
Соразмерный процесс подтверждения может сосредоточиться на существенных утверждениях и неустановленных случаях при сохранении единого минимального стандарта. Проверяющие должны прослеживать оценку до зарегистрированного прогноза и допущенного фактического значения без раскрытия конфиденциальных материалов неуполномоченным читателям. Внешняя статья может публиковать агрегаты и словарь данных, сохраняя контролируемый доступ к идентифицируемым записям. Дизайн должен раскрывать возникающий предел воспроизводимости. Ограничения доступа являются частью доказательственных условий исследования, и их следует рассматривать прямо, не скрывая за уверенными заявлениями о качестве данных.
| Источники | Коммерческие доказательства в изученных материалах | Граница доступа или толкования |
|---|---|---|
| EIC Accelerator 2026 | Рыночные предпосылки и финансовые проекции в оценке | Публичность полной информации предложения не установлена |
| Horizon Europe 2026/27 | Достоверные пути эффекта и вопросы использования результатов | Действуют конкретная мера и текущие критерии; сроки зависят от вида результата |
| Innovate UK | Мониторинг экономического обоснования и плана использования результатов | Поздние версии плана отличаются от заявки |
| NSF SBIR/STTR | Коммерческий потенциал и указанные материалы предложения | Защищённые данные предложения отличаются от публичного резюме |
| Отчётность SBA | Company Commercialization Report через авторизованную панель | Наличие отчётности не устанавливает публичного доступа к микроданным |
| Отчёты Hub71 | Опубликованные коммерческие агрегаты сообщества | Сопоставленная выборка прогнозов и результатов заявителей не установлена |
Ограниченное сравнение документов [1-5,9-11,13], дата обращения 11 ноября 2026 года. Сравнение частот успеха или права на поддержку между программами не подразумевается.
12 Представить искусственно заданный измерительный портфель
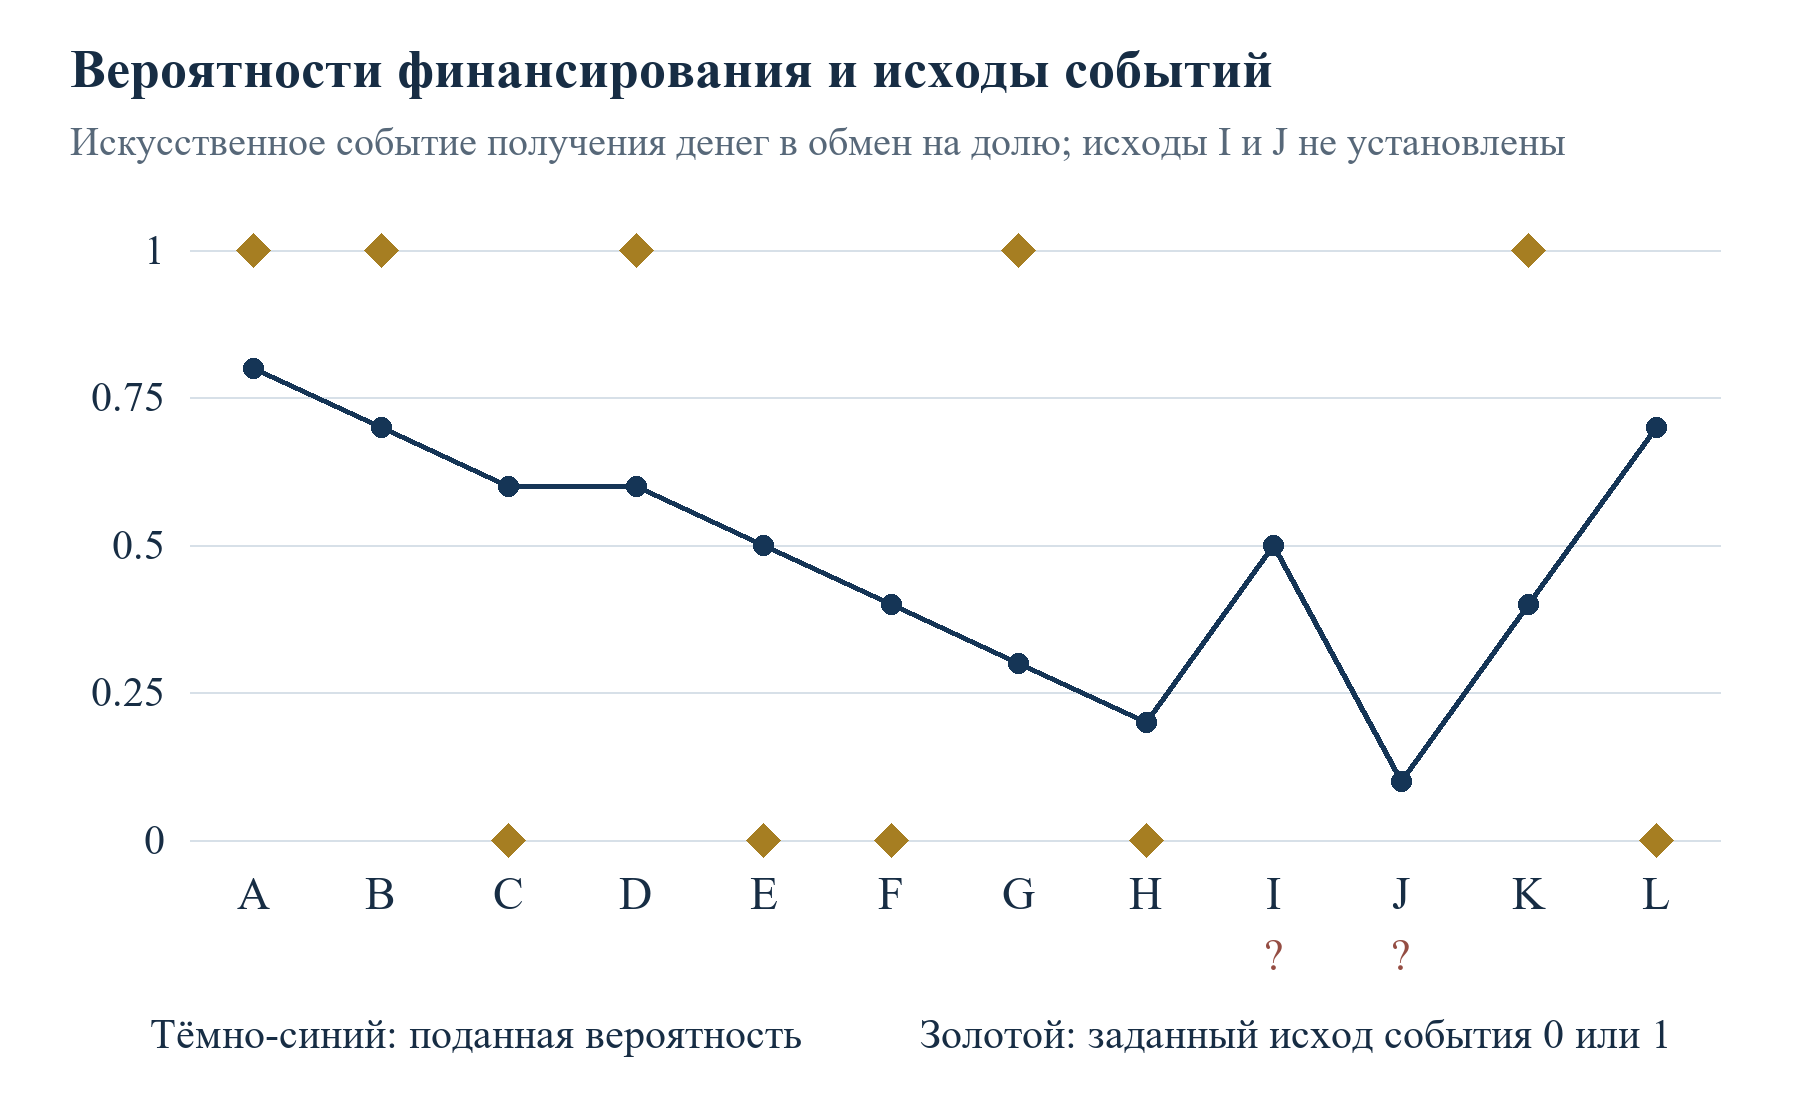
Количественный пример содержит двенадцать полностью искусственно заданных случаев с обозначениями от A до L. Их вероятности, прогнозные суммы, результаты и пропуски являются авторскими входными данными. Они не представляют компанию, программу или измеренную совокупность. Общая исходная дата прогноза находится непосредственно перед 1 января 2023 года. Окно события финансирования длится с этой даты по 31 декабря 2025 года включительно. Выручка и занятость относятся к календарному финансовому году 2025, а технические обязательства имеют общий срок в конце 2025 года по гипотетическому протоколу, зафиксированному вместе с прогнозом. Проверка происходит после этих горизонтов. Такая хронология демонстрирует завершённое целевое окно, не заявляя о наблюдаемой исторической когорте.
Цель финансирования представляет собой определённое событие привлечения внешнего собственного капитала по установленной цене с положительным денежным поступлением. Прогнозы выручки являются безусловными средними арифметическими в номинальных тысячах EUR для того же юридического лица и календарного года. Прогнозы занятости являются безусловными средними арифметическими средних FTE оплачиваемых наёмных работников; показатель определяется как сумма ежедневной оплачиваемой занятости в эквиваленте полного рабочего времени, делённая на 365. Подрядчики и работники агентств исключены. Технические обязательства имеют отдельно заданные исходы выполнения, невыполнения или неустановленного результата по гипотетической конвенции приёмки. Пример не даёт фактического протокола испытания или клиентского сертификата и не заявляет о реальной технической проверке.
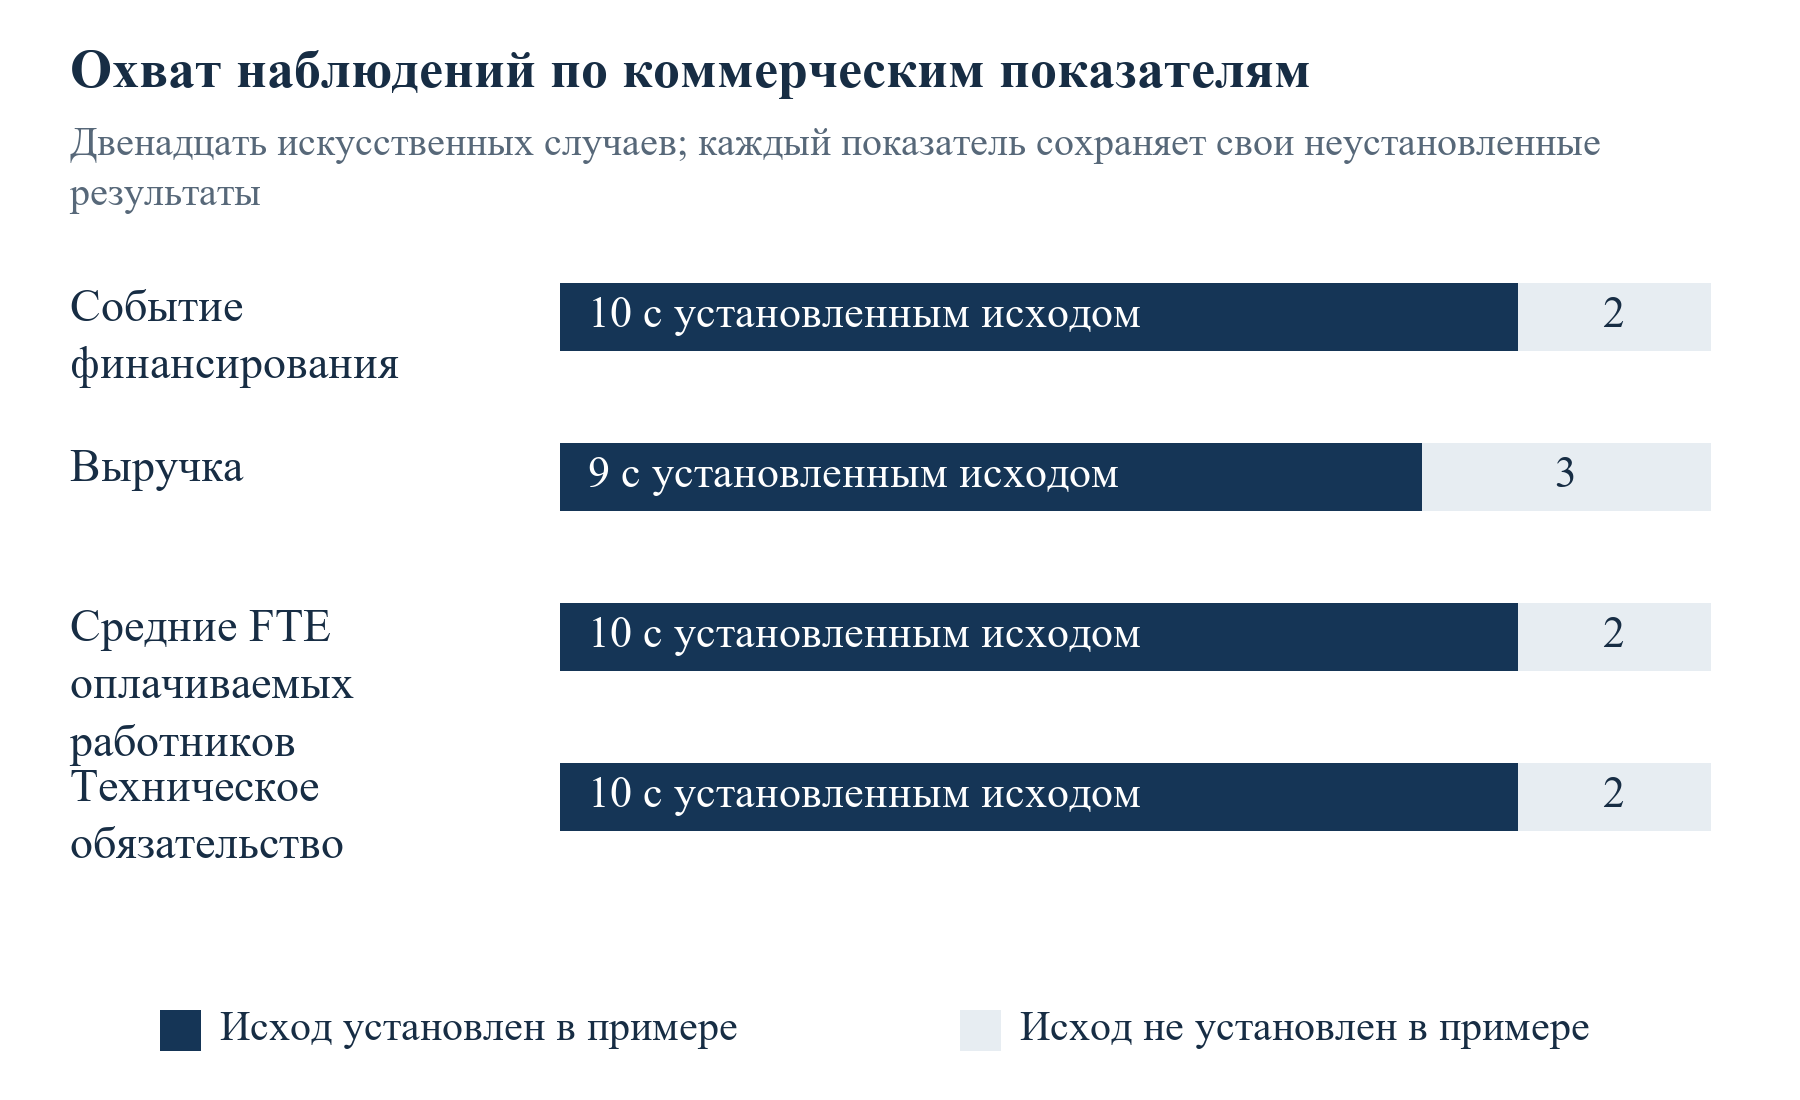
Охват наблюдения различается по показателю. У десяти событий финансирования установлен исход, предоставлены девять результатов выручки и десять результатов FTE, установлены исходы десяти технических обязательств. Финансовые исходы I и J неизвестны; выручка отсутствует для F, I и L; FTE отсутствуют для I и L; технические исходы F и L неизвестны. Эти маски заданы отдельно без предположения статистической независимости или механизма пропусков. Случаи E и H содержат явно заданные наблюдения нулевой выручки и нулевых FTE за полный год. Их нули никогда не выводятся только из прекращения деятельности.
Ориентир прогноза финансирования имеет фиксированную вероятность 0.4 для каждого случая. Это выбранный авторами до оценки компаратор, а не оценённая базовая частота программы. Второй компаратор механически сдвигает каждую поданную вероятность на половину расстояния к 0.4. Регрессия, подгонка калибровки или оптимизация не выполняются. Эти решения позволяют воспроизвести сравнение и понять его изменение при отсутствующих исходах. Их реализованный результат в двенадцати искусственно заданных случаях не обосновывает рекомендаций применять эти вероятности заявителю или программе.
Все рациональные расчёты оценок сохраняют точные дроби, используя десятичные числа для представления. Корень средней квадратичной ошибки является приближённым квадратным корнем точной средней квадратичной ошибки. Каждый показатель выводит состав случаев и знаменатель. Четыре возможных бинарных дополнения двух неизвестных событий финансирования перечисляются явно. Непрерывные расчёты чувствительности сохраняют произвольные пределы как предпосылки. Дизайн даёт прозрачные вычисления и достаточно небольшой набор входных данных для ручной проверки. Он не даёт выборочного распределения, оценённого доверительного интервала или эмпирической выборки валидации.
| Случай | Поданная вероятность | Установленный исход события |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | Не установлен |
| J | 0.1 | Не установлен |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
Каждая запись является авторской предпосылкой. Событие 1 означает указанное денежное поступление собственного капитала; событие 0 является заданным неслучившимся событием с установленным исходом. Реальные заявители не наблюдаются.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Искусственно заданные маски входных данных. Числа описывают только этот расчётный пример и не являются измеренными частотами отчётности программ.
13 Оценить события финансирования с установленным исходом и явными ориентирами
Набор финансирования с установленным исходом включает A, B, C, D, E, F, G, H, K и L. Среди этих десяти искусственно заданных случаев происходят пять событий. Средняя поданная вероятность равна 0.52, поэтому средняя вероятность минус частота событий составляет 0.02. Оценка Брайера равна 0.244. Фиксированный ориентир 0.4 получает 0.260 на точно тех же случаях. Механический компаратор половинного сдвига получает 0.240. Каждое сравнение использует одинаковые определение события, горизонт и допущенные результаты. Два случая с неустановленным исходом не входят ни в один из этих расчётов десяти случаев.
Показатель относительного качества по Брайеру здесь определяется как единица минус поданная оценка, делённая на оценку ориентира. Поэтому этот показатель для поданных вероятностей составляет 4/65, приблизительно 0.0615, а для механического компаратора 1/13, приблизительно 0.0769. Это реализованные значения расчётного примера. Положительное значение означает меньшую среднюю квадратичную потерю выбранных вероятностей относительно указанного ориентира на этих случаях. Он не гарантирует улучшения модели реальной финансирующей стороны или лучшего результата в другой когорте. Нулевая оценка ориентира оставила бы это отношение неопределённым, что следует явно сообщить.
Отдельные случаи помогают объяснить агрегат. Случай A присваивает вероятность 0.8 событию, которое задано как произошедшее, давая квадратичную ошибку 0.04. Случай G присваивает 0.3 произошедшему событию, давая 0.49. Для случая L прогнозная вероятность наступления события равна 0.7; заданный исход означает отсутствие события, и квадратичная ошибка также равна 0.49. Оценка штрафует уверенные ошибки в обоих направлениях при симметричной бинарной функции потерь. Фактическое решение программы о распределении средств может иметь асимметричные последствия и другие цели. Оценка прогнозов и распределение ресурсов должны сохранять отдельные правила решений; меньшая оценка Брайера не образует полную политику финансирования.
Определение компаратора столь же важно, как его численный результат. Постоянная вероятность, подогнанная к текущим десяти исходам, использовала бы информацию, недоступную в исходный момент прогноза. При соответствующей маркировке она могла бы служить описательным внутривыборочным ориентиром, но не операционным прогнозом ex ante. Наша константа 0.4 избегает именно такой утечки благодаря фиксации в качестве предпосылки. Реальное проспективное исследование должно использовать действительно доступный исторический ориентир, документировать его обучающую совокупность и проверять правило обновления на последующих когортах. Дополнительные доказательства такого рода в этой иллюстрации отсутствуют.
Таблица результатов должна вместе показывать оценку, ориентир, число случаев, горизонт и отсутствующие результаты. Округление должно следовать за расчётом. Если один метод оценён по девяти случаям, а другой по десяти, их численное ранжирование может отражать изменение выборки. Журнал допуска пар должен позволять воспроизвести общий набор сравнения и рассмотреть исключённые случаи. Если методы действительно выпускают прогнозы для разных совокупностей, охват становится отдельным сообщаемым результатом и не должен исчезать из оценки.
| Показатель | Поданный прогноз | Фиксированный ориентир | Механический компаратор половинного сдвига |
|---|---|---|---|
| Число оценённых случаев | 10 | 10 | 10 |
| Оценка Брайера | 0.244 | 0.260 | 0.240 |
| Относительное качество по Брайеру против фиксированного ориентира | 4/65 | 0 | 1/13 |
| Правило | Исходные заданные вероятности | 0.4 для каждого случая | Половина расстояния от поданной вероятности к 0.4 |
За отображаемыми оценками стоят точные дроби. Ни один параметр не подгоняется к наблюдаемым данным программ. Результат механического компаратора не подтверждает калибровку.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Полностью искусственно заданные случаи. События с неустановленным исходом показаны отдельно и не вносят вклад в потери по наблюдаемым случаям.
14 Разделять калибровку вероятностей и ранжирование
Вероятность может полезно упорядочивать случаи и одновременно выражать неточный уровень уверенности. Ранжирование рассматривает, сопровождаются ли более высокие прогнозы событиями. Калибровка рассматривает соответствие вероятностей частотам событий при соответствующей информации и совокупности. Различие важно, когда оценщик сначала использует прогноз для определения очередности проверки, а затем для бюджетирования ожидаемых коммерческих результатов. Один статистический показатель ранжирования не обосновывает использование поданной вероятности для денежного планирования или как оценённой вероятности получения поддержки.
Для десяти искусственно заданных финансовых случаев с установленным исходом попарная AUC равна 31/50, или 0.62. Она сравнивает пять случаев события с пятью случаями его отсутствия, присваивая половину зачёта при равенстве вероятностей. Таких пар 25. Механическое преобразование половинного сдвига сохраняет порядок и равенства, поскольку является строго возрастающим аффинным преобразованием. Поэтому его AUC также равна 0.62, хотя оценка Брайера меняется. Это математическое свойство преобразования на заданных случаях. Оно не устанавливает калибровку преобразованных вероятностей.
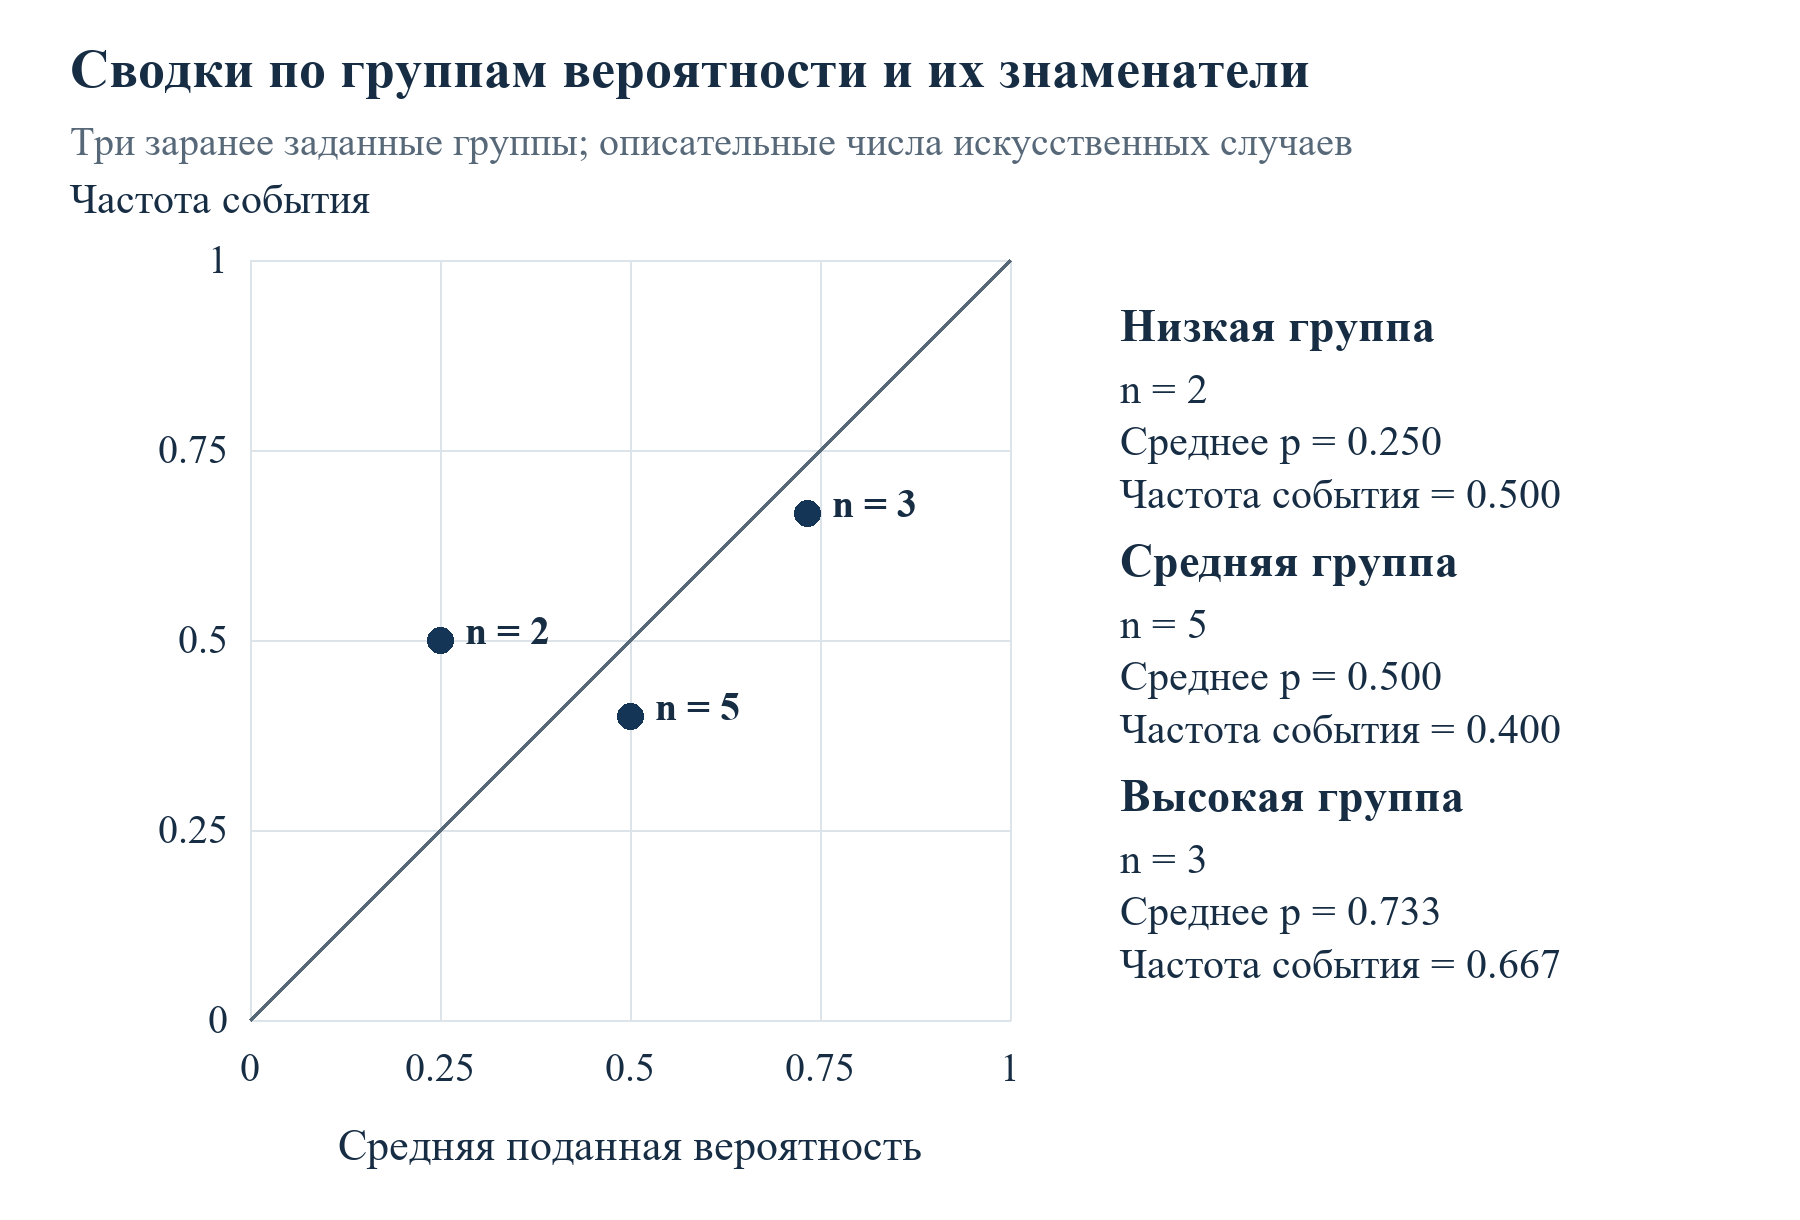
Сводка по группам использует три интервала, заданных до оценки: вероятности ниже одной трети, от одной трети до значения ниже двух третей и от двух третей до единицы включительно. Среди случаев с установленным исходом низкая группа содержит G и H, средняя C, D, E, F и K, высокая A, B и L. Их средние вероятности равны 0.25, 0.50 и приблизительно 0.7333. Частоты событий равны 0.50, 0.40 и приблизительно 0.6667. Показывать численность групп необходимо, поскольку различия основаны лишь на двух, пяти и трёх искусственно заданных наблюдениях.
Общее превышение вероятности 0.02 не подразумевает равномерно близкой калибровки. Противоположные групповые различия могут компенсироваться в агрегате. Аналогично, шумная частота малой группы недостаточна как доказательство систематического дефекта совокупности. Реальное исследование должно заранее определить группы или другой метод калибровки, сохранить оценочную совокупность и измерить неопределённость дизайном, подходящим для независимых наблюдений, кластеров и повторных когорт. Таблица показывает объекты, которые необходимо сообщать, и не даёт оценённых доверительных границ для реальной программы.
Перекалибровка требует дополнительной хронологической границы. Модель, подогнанную по последующим результатам, нельзя называть поправкой ex ante для тех же результатов. Периоды обучения, настройки и оценки должны быть разделены с сохранением исходного прогноза рядом с изменённой версией. Общие шоки и изменение состава программы также влияют на переносимость. Поэтому панель финансирования должна указывать период валидации и совокупность при использовании перекалиброванной вероятности. Наш механический компаратор не даёт такого валидационного следа и остаётся исключительно раскрытым арифметическим сравнением.
| Фиксированный интервал | Случаи | Средняя вероятность | Частота события |
|---|---|---|---|
| От 0 до значения ниже 1/3 | G, H; n 2 | 1/4 | 1/2 |
| От 1/3 до значения ниже 2/3 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| От 2/3 до 1 включительно | A, B, L; n 3 | 11/15 | 2/3 |
Искусственно заданная описательная сводка по группам. Малая численность не поддерживает утверждений о калибровке совокупности или доверительном интервале.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Искусственно заданные случаи; только описательное сравнение. Линия равенства под углом 45 градусов не является подогнанной кривой калибровки.
15 Измерить ошибки прогнозов выручки по сопоставленным наблюдениям
Оценка выручки использует девять случаев с прогнозом и заданным фактическим значением: A, B, C, D, E, G, H, J и K. Сумма прогнозов составляет 5300 тысяч EUR, сумма фактических значений 4530 тысяч EUR. Прогноз минус фактическое значение равен 770 тысяч EUR, что даёт среднюю ошибку со знаком 770/9, приблизительно 85.56 тысяч EUR. Отношение суммарного прогноза к суммарному фактическому значению равно 530/453, приблизительно 1.1700. Относительное завышение суммы составляет 77/453, приблизительно 17.00 процентов. Отношение и процент выражают разные величины и требуют разных обозначений.
Средняя квадратичная ошибка равна 667900/9 в единицах тысяч EUR в квадрате. Её квадратный корень приблизительно равен 272.417 тысяч EUR. Средняя абсолютная ошибка составляет 230 тысяч EUR. Среднее со знаком описывает направление чистой ошибки, а квадратичные и абсолютные потери описывают её величину по соответствующим определениям. Положительные и отрицательные ошибки могут компенсироваться в чистой сумме. Поэтому портфель может показывать умеренную ошибку со знаком при существенных отклонениях отдельных случаев. Таблица случаев позволяет изучить эти отклонения, не возлагая всю интерпретацию на агрегат.
Обращение с нулевыми фактическими значениями важно. Случаи E и H имеют заданные нулевые наблюдения за полный год и положительные прогнозы. Индивидуальная процентная ошибка с делением на фактическое значение была бы для них неопределённой. Их удаление ради удобного процента изменило бы выборку и исключило существенные ошибки прогнозов. Наши основные оценки сохраняют их через разности в исходных единицах. Отношение сумм приводится только потому, что сопоставленная фактическая сумма положительна. Исследование должно определить обращение с нулями и знаменателями до изучения компаний, занимающих эти позиции.
Масштабирование выручки также влияет на смысл сравнения. MSE с равным весом каждого случая арифметически одинаково взвешивает каждую денежную ошибку в квадрате, поэтому большие денежные отклонения больше влияют на результат. Исследователь относительной результативности может выбрать иной заранее установленный показатель с явным обращением с нулями и масштабом. Это было бы дополнительной оцениваемой величиной. Ей нельзя заменять выбранную оценку после наблюдения результата или объединять её с FTE и техническими этапами через нераскрытые веса. Цель решения должна объяснять полезность конкретной сводки.
Сумму девяти случаев нельзя сравнивать со всеми двенадцатью поданными прогнозами так, будто отсутствующие фактические значения равны нулю. Прогнозы F, I и L суммарно составляют 1350 тысяч EUR, но их реализованная выручка остаётся неизвестной в заданных записях. Им место в анализе охвата и чувствительности. Оценщик может сообщать результат сопоставленных случаев и отдельную границу всего портфеля. Эти выходы сохраняют известное о каждой совокупности и не позволяют создать кажущуюся оценку совокупной точности изменением знаменателя.
| Случай | Прогноз среднего | Заданное фактическое значение | Прогноз минус фактическое значение |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Нет данных | Не оценивается |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Нет данных | Не оценивается |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Нет данных | Не оценивается |
Все значения являются авторскими предпосылками. Сопоставленные суммы используют девять случаев; три отсутствующих фактических значения остаются пропусками. Нули E/H прямо заданы за полный целевой год.
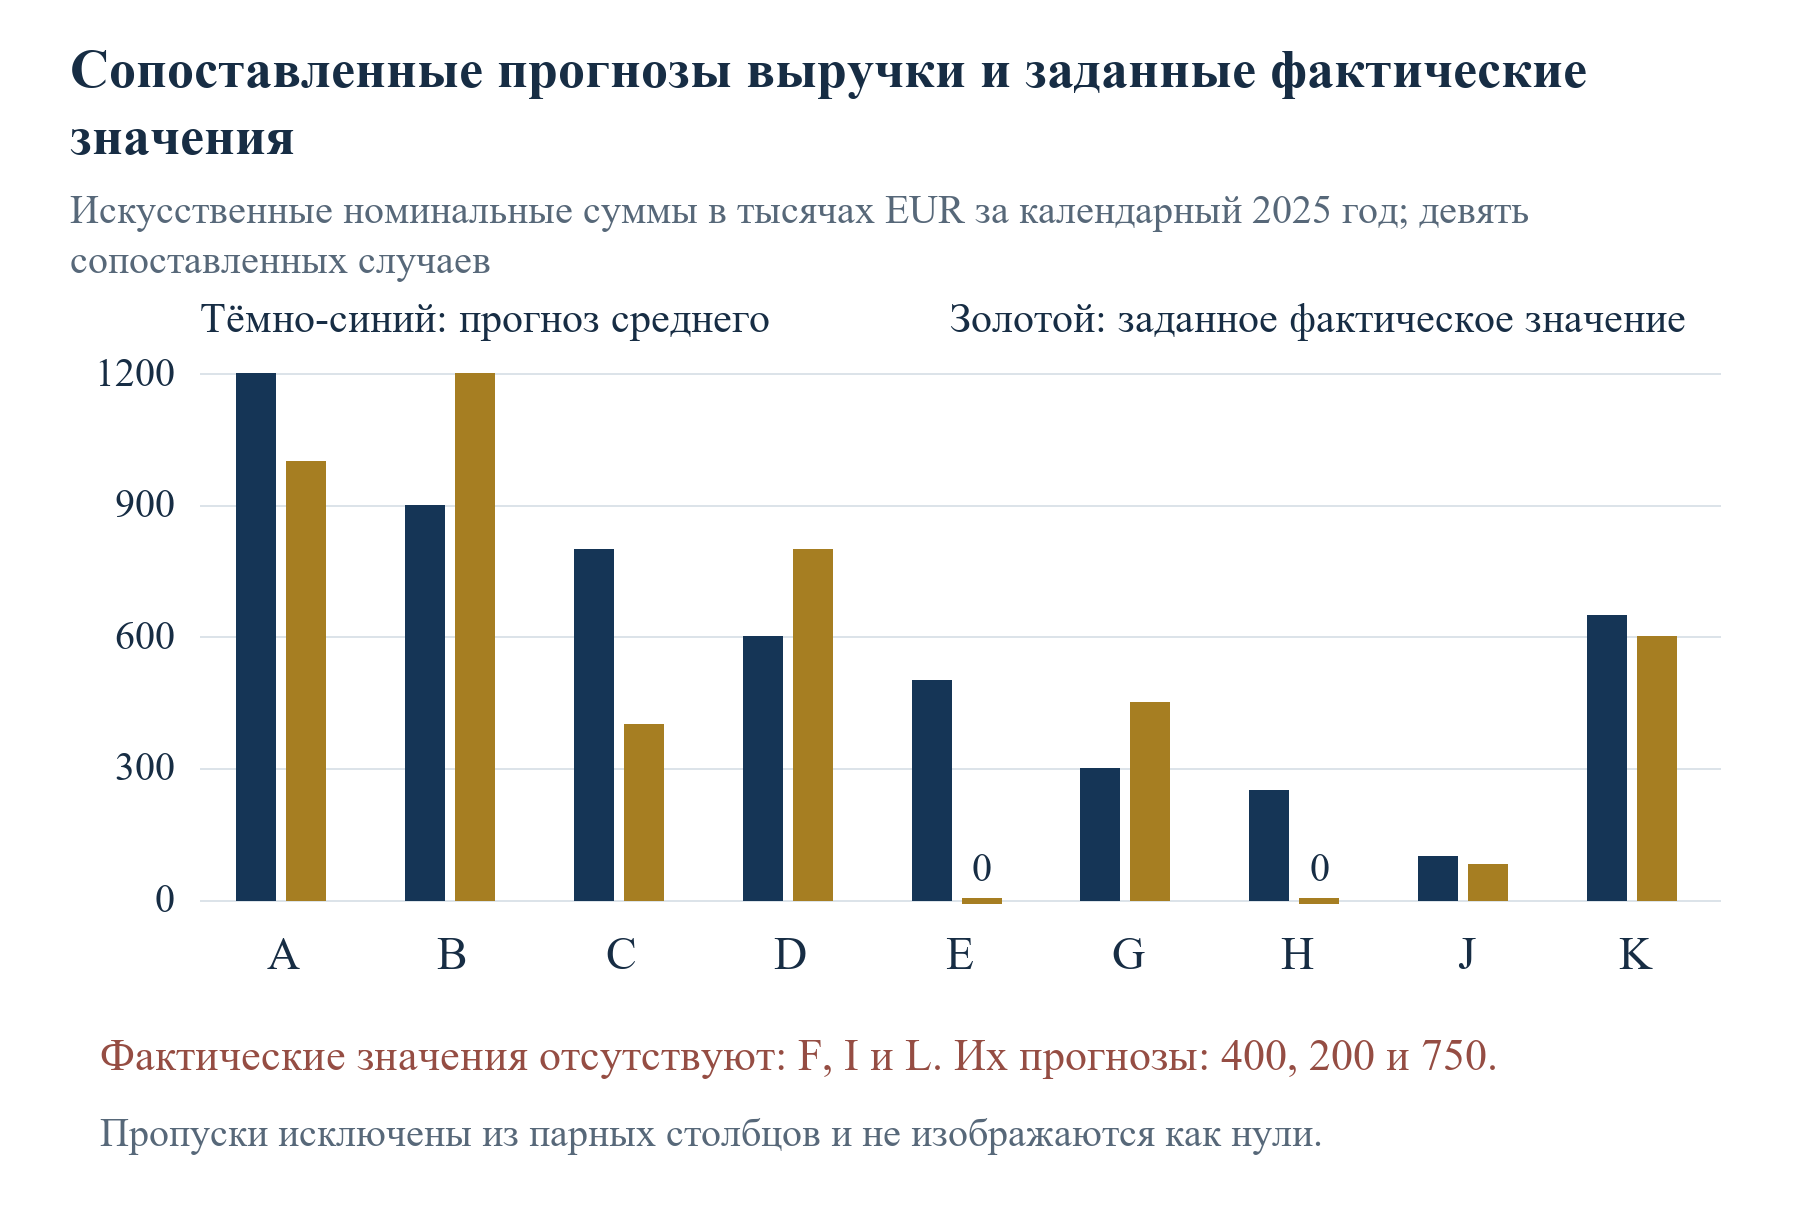
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Искусственно заданные номинальные суммы в тысячах EUR за 2025 год. Реальные результаты компаний или ошибки прогнозов программ не оцениваются.
16 Проверять занятость и техническое выполнение по собственным определениям
Сравнение занятости включает десять случаев, в том числе F с отсутствующей выручкой. Сумма прогнозов средних FTE составляет 64, а сумма заданных фактических средних FTE 51. Общая ошибка со знаком равна 13 FTE, средняя ошибка со знаком 1.3 FTE, MSE 6.7 FTE в квадрате и приближённый RMSE 2.588 FTE. Средняя абсолютная ошибка равна 2.1 FTE. Отношение прогнозной суммы к фактической составляет 64/51, приблизительно 1.2549. Соответствующее относительное завышение равно 13/51, приблизительно 25.49 процентов. Эти сводки используют маску наблюдения занятости, а не выручки.
Средние FTE в этом примере являются усреднённым по времени показателем занятости. Численность на 31 декабря не устанавливает его автоматически. Доказательства должны подтверждать оплачиваемую занятость в эквиваленте полного рабочего времени за указанные дни. Реальное исследование должно сохранять точную расчётную конвенцию оплаты труда, учёт неполного времени и периметр юридического лица. Наши целые фактические значения являются просто заданными числами примера, хотя среднегодовые FTE могут быть дробными. Отсутствие дробных входных данных не меняет определённый показатель и не разрешает заменять его численностью на конец года.
Техническое выполнение включает десять обязательств с установленным исходом, из которых шесть заданы как выполненные и четыре как невыполненные. F и L остаются с неустановленным исходом. Поэтому доля выполнения среди обязательств с установленным исходом равна 3/5. Если оба неизвестных обязательства не выполнятся, выполнятся шесть из двенадцати; если выполнятся оба, выполнятся восемь из двенадцати. Интервал всего портфеля составляет от половины до двух третей. Эти крайние значения исчерпывают бинарные варианты пропусков данного показателя выполнения. Они не дают распределения вероятностей этих вариантов или доказательств технической успешности реальной программы.
Коммерческие и технические показатели могут обоснованно расходиться. Продукт может выполнить техническое условие приёмки и не достичь цели продаж либо иметь занятость при задержке конкретного этапа. Реестр должен сохранять эти результаты отдельно и определять точную связь, заявленную в заявке. Рассказ, приписывающий всю последующую выручку одному успешному испытанию, потребовал бы дополнительных доказательств коммерческого внедрения и других факторов. Приведённые вычисления не оценивают эту причинную связь и не предполагают, что один показатель способен установить отсутствующее значение другого.
Составная оценка эффекта потребовала бы явных единиц, весов и объяснения обслуживаемого решения. Объединение вероятности бинарного события, денежной ошибки, ошибки занятости и доли технических выполнений без такой структуры скрыло бы их смысл. Мы сохраняем отдельные сводки и позволяем совету директоров или оценщику рассматривать компромиссы в собственном документированном процессе. Если будущее исследование предложит составной показатель, следует сохранить исходные показатели, выполнить анализ чувствительности и проверить подходящими доказательствами любую заявленную связь с последующими решениями или результатами.
| Случай | Прогноз средних FTE | Заданные средние FTE | Техническое выполнение |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Не установлено |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Нет данных | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Нет данных | Не установлено |
Авторские входные данные с отдельными записями допуска для каждого показателя. Отдельно заданные маски не означают статистической независимости. Технические значения являются заданными исходами по гипотетической конвенции зафиксированного протокола.
17 Сохранять отсутствующие результаты в расчёте портфеля
Два неизвестных события финансирования создают четыре возможных дополненных портфеля. При фиксированных известных исходах I и J могут получить сочетания ноль-ноль, ноль-один, один-ноль или один-один. Полные оценки Брайера для двенадцати случаев соответственно равны 9/40, 7/24, 9/40 и 7/24. Полученный диапазон составляет от 0.225 до приблизительно 0.2917. Каждое дополнение использует все двенадцать поданных вероятностей и соответствующий полный вектор исходов. Диапазон описывает чувствительность искусственно заданного набора к неустановленным бинарным событиям. Он не является доверительным интервалом и не приписывает вероятности ни одному дополнению.
Ориентир и сводки ранжирования меняются с теми же дополнениями. При сравнении методов исходы отдельных случаев должны оставаться согласованными. Нижняя граница одного показателя и верхняя другого могут возникать из разных дополненных портфелей, поэтому представлять их одним реализованным сценарием было бы неверно. В этом примере AUC меняется от 37/72 до 47/70 между четырьмя дополнениями. Средняя вероятность минус частота событий находится в пределах от минус одной десятой до одной пятнадцатой. Неустановленный исход случая J с низкой прогнозной вероятностью существенно влияет на эти показатели, хотя его поданный прогноз численно мал.
Отсутствующая выручка требует другого подхода, поскольку неотрицательная сумма выручки не имеет конечной верхней границы при минимальных предпосылках примера. Наблюдаемая фактическая сумма равна 4530 тысяч EUR. Это нижняя граница суммы двенадцати случаев, если отсутствующая выручка неотрицательна. Одна неотрицательность не даёт конечной верхней суммы. Полная прогнозная сумма равна 6650 тысяч EUR. По этим фактам нельзя вычислить единую процентную ошибку всего портфеля, а утверждение о вероятно малой отсутствующей выручке потребовало бы доказательств, которых в примере нет.
Отдельный анализ чувствительности предполагает каждое из трёх отсутствующих значений выручки между нулём и 1000 тысячами EUR. Этот произвольный предел введён исключительно для демонстрации изменения вывода при явной дополнительной предпосылке. Тогда полная фактическая сумма находится между 4530 и 7530 тысячами EUR. Прогноз минус фактическое значение находится между минус 880 и 2120 тысячами EUR. С предполагаемым диапазоном совместимы как чистое занижение, так и завышение. Предел не является установленным законом ограничением, рыночной оценкой, доверительной границей или импутированным наблюдением. Он должен оставаться видимым везде, где сообщаются крайние значения.
Для отсутствующих FTE столь же явно иллюстративный предел 15 средних FTE на случай даёт полную фактическую сумму между 51 и 81 против прогноза 76. Поэтому общая ошибка со знаком может составлять от минус 5 до 25 FTE. Этот отдельный предел также является авторским решением для чувствительности. Ни один ограниченный результат не определяет механизм пропусков. Реальное исследование могло бы рассмотреть административное наблюдение, стимулы отчётности и отбор, но взвешивание или импутация потребовали бы дополнительных предпосылок и диагностики. Сохранение видимости неизвестных значений служит исходным условием такой работы, с отдельным представлением таблиц наблюдений и чувствительности.
| Исходы I, J | Поданная оценка Брайера | Оценка Брайера ориентира | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Точные расчёты четырёх гипотетических дополнений искусственно заданных входных данных. Неизвестные события в исходных данных не получили установленного исхода.
| Показатель | Дополнительная предпосылка | Полная фактическая сумма | Прогноз минус фактическое значение |
|---|---|---|---|
| Выручка, тысячи EUR | Только неотрицательные отсутствующие значения | Не менее 4530; сверху не ограничена | Нет конечной нижней границы ошибки |
| Выручка, тысячи EUR | Каждое отсутствующее значение не более 1000 | От 4530 до 7530 | От -880 до 2120 |
| Средние FTE | Каждое отсутствующее значение не более 15 | От 51 до 81 | От -5 до 25 |
| Технические обязательства | Все неизвестные исходы означают невыполнение или все означают выполнение | От 6 до 8 выполнений из 12 | Доля выполнения от 1/2 до 2/3 |
Пределы и бинарные крайние значения являются явными расчётными предпосылками. Границы не имеют вероятностного смысла или интерпретации выборочного покрытия.
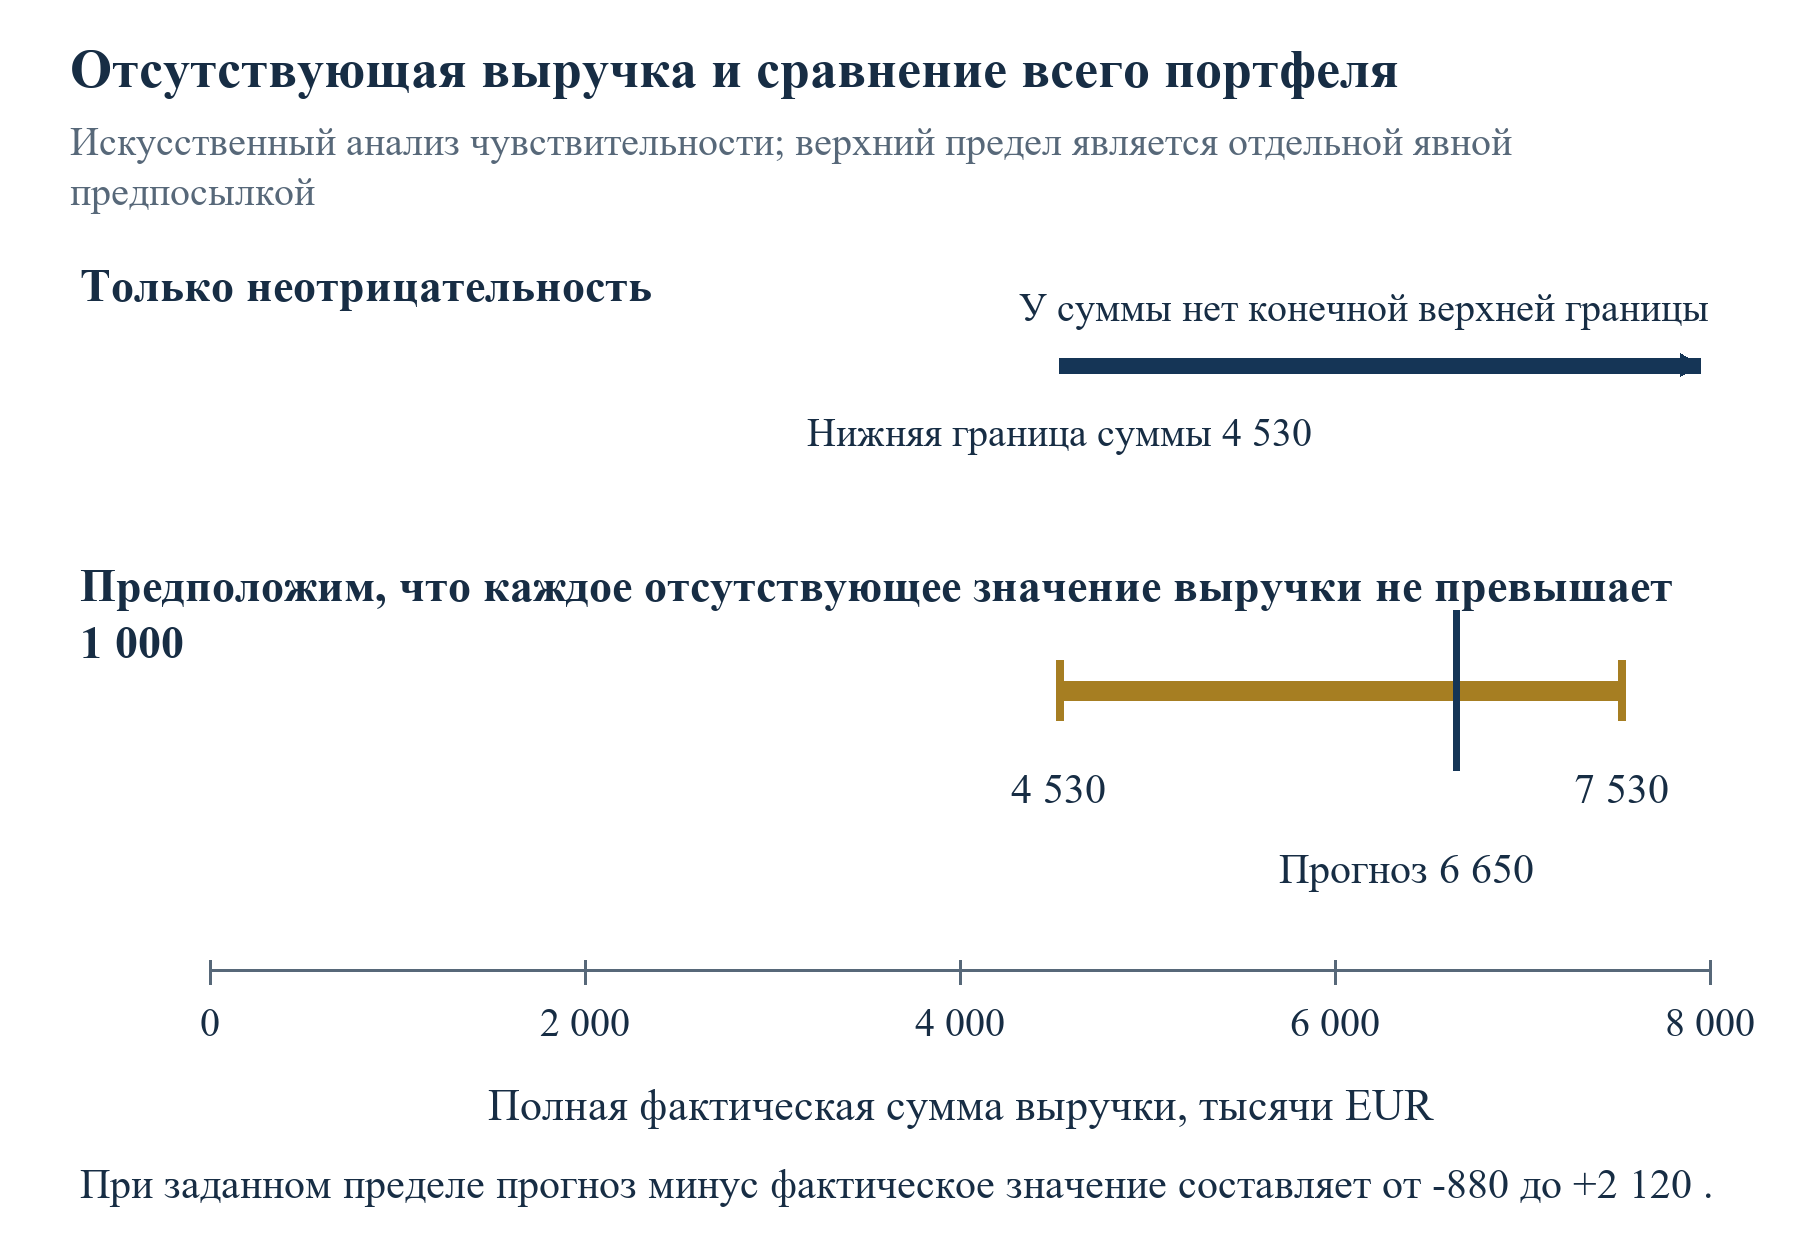
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Искусственно заданная чувствительность в тысячах EUR. Без явного произвольного предела верхняя граница фактической суммы неограниченна.
18 Учитывать отбор по выживанию и неустановленные изменения компаний
Исследование получателей поддержки описывает выбранную совокупность. Оно не устанавливает качество прогнозов отклонённых заявителей без их исходных предсказаний и сопоставимого последующего наблюдения. Финансирующая сторона может отбирать по воспринимаемому качеству, коммерческим амбициям или другим критериям, меняя распределение поданных утверждений среди получателей. План исследования должен определять совокупность каждого результата и сохранять процесс отбора при его доступности. Искусственно заданный портфель содержит только получателей и не даёт сравнения с отклонёнными заявителями или оценки эффекта распределения средств.
Условия выживания требуют особого внимания, когда коммерческие цели выходят за пределы срока деятельности части компаний. Прогноз выручки при условии продолжения деятельности должен оцениваться при этом условии с явными условием и совокупностью. Безусловная ожидаемая выручка включает возможность закрытия в сам прогноз. Сравнение условного прогноза среди выживших с результатом всей когорты меняет оцениваемую величину. Исследование может сообщать обе перспективы при наличии обоих исходных прогнозных заданий и подходящих наблюдений, но одну не следует представлять исправлением другой.
Само прекращение деятельности не устанавливает нулевую годовую выручку за финансовый год. Компания могла работать до закрытия, продавать активы, передавать клиентские контракты или признавать выручку на другой документированной основе. Нужны доказательства за целевое учётное окно. Наши два нулевых примера явно задают наблюдения за полное окно ради демонстрации корректной арифметики, не выводя отчётность из обозначения состояния бизнеса. Реальная запись должна указывать учётное доказательство нуля и изменение периметра юридического лица в течение окна.
Приобретение создаёт дополнительный вопрос связности. Исходная компания может оставаться дочерней с выделяемой отчётностью, слиться с другой организацией или передать только часть активов. Общий оборот преемника может включать деятельность, отсутствовавшую в исходном прогнозе. Практический протокол должен заранее определить отслеживание исходного юридического лица, конкретной деятельности или документированного периметра преемника. Любой мост требует сверки и подходящего доступа. Оценка стоимости в объявлении приобретения и поступления от сделки являются отдельными результатами и не могут автоматически установить исходную цель выручки.
Пропуски могут также отражать отчётную нагрузку, конфиденциальность, спорные определения или коммерческую результативность. Данный набор не предполагает ни одного механизма. Он использует фиксированную заданную маску наблюдения. Будущее эмпирическое исследование должно изучить известное об отсутствии ответов, сравнить наблюдаемые характеристики при законности и целесообразности и раскрыть предпосылки корректировок. Подогнанная модель вероятности отчётности сама по себе не устанавливает случайный характер отсутствия результатов. Чувствительность к неподтверждённым предпосылкам должна оставаться видимой, особенно если выводы зависят от ненаблюдаемых компаний с высокой выручкой или неудачных компаний.
19 Сравнивать структуры финансирования без заявления о причинности
Реестр финансирования может фиксировать тип предоставленной поддержки, денежные поступления, сроки, условия собственности, возвратность и ограничения рядом с коммерческими этапами. Эти факты помогают объяснить ресурсы и обязательства, при которых сделан прогноз. Они должны происходить из фактических условий программы и подписанных документов, а не из широкой метки вроде грант или акселератор. Программа без получения доли в собственном капитале может включать неденежную поддержку, а другой механизм сочетать грантовый и инвестиционный компоненты. До сравнения экономического положения участников исследование должно сохранять конкретный инструмент и юридическое лицо получателя.
Разводнение долей требует определённой сделки и базы капитализации. Доля основателя после раунда по установленной цене зависит от фактических ценных бумаг, опционных условий, конвертаций и других условий. Объявление программы или крупно обозначенный пакет поддержки не устанавливают этот процент. При отсутствии подписанных финансовых документов поле разводнения должно оставаться недоступным либо быть ясно атрибутированным описанием опубликованного маршрута программы. Иллюстративный расчёт собственности относится к отдельному сценарию с раскрытыми входными данными, а не к таблице эмпирических результатов.
Сроки наблюдаются через отдельные этапы: подача, решение, соглашение, выполнение условий и денежное поступление. Их интервалы отвечают на разные вопросы финансирования. Основателю, планирующему обязательства перед поставщиками, нужны соответствующие даты поступления и ограничений, а оценщику административной обработки нужны выбранные определения начала и конца. Смешение таких интервалов между программами создало бы вводящее в заблуждение сравнение даже при точности каждой даты. Реестр должен сохранять источник каждой даты и оставлять неопределённые или условные события неустановленными.
Наблюдаемые различия последующих коммерческих результатов между группами инструментов не идентифицируют эффект этих инструментов. Компании грантового маршрута могут отличаться от выбранных для инвестиционной поддержки стадией, сектором, потребностями в капитале и другими характеристиками. Причинное сравнение требует обоснованного дизайна, предпосылок и данных соответствующего процесса отбора. Исследование грантов Howell и оценка Smart показывают содержательные попытки ответить на контрфактические вопросы в собственных совокупностях. Они не подтверждают нескорректированного сравнения несвязанных схем и не устанавливают эффектов предлагаемого реестра. [6-8,14]
В этой статье сравнение программ является документальным, а численная демонстрация полностью искусственно заданной. Сопоставленная когорта с наблюдаемыми суммами поддержки, разводнением долей, сроками поступления и последующими результатами не установлена. Проспективное расширение должно сначала подтвердить доступ к каждому полю и его правовую основу, затем определить результат и сравнительную совокупность. При конфиденциальных условиях финансирования исследование всё равно может оценивать точность прогнозов в надлежащим образом управляемом наборе данных, сообщая о недоступности сравнения инструментов. Охват должен следовать фактически полученным доказательствам.
| Поле | Предпочтительный источник | Предел толкования |
|---|---|---|
| Инструмент и условия | Регулирующие условия и подписанные документы поддержки | Одного названия программы недостаточно |
| Предоставленная поддержка и фактические деньги | Решение о поддержке и подтверждение поступления | Сумма поддержки отличается от полученных денег |
| Изменение собственности | Подписанное финансирование и запись капитализации | Разводнение долей не выводится из объявленного пакета поддержки |
| Сроки | Датированные подачи, решения, соглашения и поступления | Каждый интервал требует явной конечной точки |
| Коммерческий результат | Допущенная соответствующая отчётность или другие доказательства | Валовой результат не устанавливает дополнительность |
Предлагаемый запрос эмпирических данных. Ни одно из этих полей в статье не предоставлено как наблюдаемые микроданные заявителей.
20 Использовать коммерческие прогнозы в плане финансирования совета директоров
Для руководства реестр должен связывать описание гранта с утверждённым советом директоров операционным планом. Прогнозы продаж предполагают способность поставки, расходы на привлечение клиентов и оборотный капитал. Технические этапы могут требовать заказов оборудования, стоимости испытаний и найма. Заявка может описывать амбициозный коммерческий путь, а казначейский план должен показывать последствия задержки финансирования или клиентского внедрения. Общий набор датированных предпосылок позволяет сверить документы без принуждения их к одной задаче принятия решения.
Мы предлагаем рассмотрение советом директоров того, какой прогноз используется для денежных обязательств, какие предпосылки зависят от ещё не полученной поддержки и какие доказательства вызывают обновление. Руководство должно определить откладываемые затраты, уже принятые договорные обязательства и ликвидность, необходимую до возмещения или закрытия инвестиции. Это индивидуальные суждения компании, требующие фактических денежных записей и документов. Схема даёт вопросы и поля записей без рекомендации универсального запаса ликвидности, вероятности финансирования или отношения расходов.
Существенная корректировка прогноза должна показывать операционный фактор и финансовое следствие. Более поздняя дата внедрения может сдвинуть выручку и изменить период возникновения расходов на поставщиков или оплату труда. Изменение ожидаемого состава клиентов может влиять на цены, сроки оплаты и доказательства спроса. Реестр должен сохранять исходную проекцию и обновлённое представление руководства с отдельными датами. Тогда совет директоров сможет решить продолжить, разбить на этапы или пересмотреть обязательство по текущим доказательствам, сохраняя первоначальное исследовательское сравнение.
В обсуждениях с инвесторами применима та же дисциплина. Комната данных, связывающая прогноз заявки с последующей отчётностью и объясняющая отклонения, даёт проверяющему прослеживаемый путь доказательств. Это предлагаемый консультационный результат работы, а не измеренное утверждение о повышении стоимости или закрытии раунда финансирования. У компании могут быть веские причины пересмотра предпосылок, включая технические результаты или изменившийся рынок. Качество записи касается подтверждённости причин и последствий, а не достижения каждого исходного прогноза.
Поэтому практическое ценностное предложение консультанта представляет собой ограниченную работу: создать реестр прогнозов, сверить условия финансирования, определить коммерческие показатели, выявить доказательственные пробелы и подготовить последующее наблюдение для принятия решения. Охват, ответственность и результаты работы следует согласовать с руководством. Для отдельных записей могут потребоваться отдельные специалисты по учёту, праву или технике. Консультант не должен обещать поддержку, прирост оценки стоимости или принятие программой лишь благодаря структурированной документации. Результат услуги остаётся отдельным от ясности продукта работы.
21 Разработать панель оценщика с видимыми знаменателями
Полезная панель должна показывать исследуемую совокупность и отсутствующие сведения до главной оценки. Мы предлагаем верхний блок с зарегистрированной когортой, завершёнными горизонтами, допущенными парами, неустановленными записями и исключениями по каждому показателю. Блок оценок затем указывает версию прогноза, способ сравнения и эталонную модель. Третий блок фиксирует корректировки и статус наблюдения. Такое расположение позволяет увидеть, отражает ли изменившийся результат другие исходы, другую выборку или новое определение.
Блоки показателей должны сохранять единицы. RMSE выручки в тысячах EUR, ошибку FTE и бинарную оценку финансирования невозможно толковать в одной численной шкале без дополнительных решений. Панель может показывать их рядом с определениями и числом случаев. Если принимающему решение нужно общее суждение о программе, следует явно задать цели и компромиссы. Необъяснённое среднее разнородных оценок даёт внешне точное число без ясного экономического смысла.
Пример показывает несколько допустимых знаменателей одного портфеля: двенадцать зарегистрированных случаев, десять финансовых событий с установленным исходом, девять сопоставленных значений выручки, десять сопоставленных записей FTE и десять технических обязательств с установленным исходом. Панель должна показывать знаменатели рядом с соответствующими результатами. Изменение охвата должно иметь собственную историю. При допуске ранее отсутствующего результата обновлённая оценка должна указывать добавленный случай и сохранять прежнюю версию для восстановления изменения проверяющим.
Политическое или управленческое действие по оценке должно иметь документированную основу. Неблагоприятная корректировка может вызывать проверку качества данных, пересмотр предпосылок или дополнительную техническую проверку. Она не устанавливает автоматически мошенничество, плохое управление или неудачу политики финансирования. Панель должна направлять пользователей к доказательствам конкретного решения и указывать уполномоченного принимать его. Пороги, правила эскалации и уровни существенности следует выбирать для фактической программы и валидировать при эмпирических заявлениях о результативности.
Публикация должна сохранять ту же дисциплину. Агрегированное представление может включать движение когорты, маски наблюдения, определения оценок и результаты чувствительности при защите конфиденциальных записей. Внешний читатель должен различать раскрытое самостоятельное сообщение и подтверждённую отчётность, предлагаемый метод и оценённое вмешательство. Если данные нельзя передать, пределы проверки и репликации следует объяснять обычным языком. Хорошо оформленная панель не должна скрывать слабую связь или неустановленный пробел за кажущимся окончательным цветом или оценкой.
| Блок | Минимальные отображаемые поля | Поддерживаемое решение |
|---|---|---|
| Совокупность и охват | Число зарегистрированных, завершённых, допущенных, отсутствующих и исключённых записей | Понимать, какие записи описывает результат |
| Качество прогнозов | Версия, единица, оценка, ориентир и знаменатель | Последовательно толковать сравнение |
| Чувствительность | Неизвестные случаи, предпосылки и границы по показателям | Оценивать зависимость от неустановленных исходов |
| Качество доказательств | Класс источника, охват подтверждения и статус сверки | Определять потребность в дополнительной проверке |
| Действия и корректировки | Ответственный, следующий шаг и история версий | Отслеживать работу без перезаписи исходных утверждений |
Авторское предложение интерфейса. Ни вмешательство посредством панели, ни результат программы здесь эмпирически не оценивались.
22 Организовать проспективное эмпирическое исследование
Проспективное расширение должно начинаться с конкретного вопроса и осуществимого партнёрства по данным. Одно возможное исследование рассматривает калибровку поданных вероятностей финансирования среди определённой когорты получателей при фиксированном горизонте. Другое рассматривает отличие ошибки исходного прогноза выручки от действительно доступного исторического ориентира. Этим вопросам нужны иные записи, чем исследованию дополнительности гранта. До запроса крупного набора данных протокол должен определить основную оцениваемую величину, совокупность, функционал прогноза, стандарт результата и дату последующего наблюдения.
Первая выборка осуществимости должна проверять доступ к исходным заявкам, приложениям с временной отметкой, стабильным идентификаторам юридических лиц и соответствующим результатам. Публичная проверка четырёх записей в этой статье показывает виды пробелов для рассмотрения. Она не оценивает частоту их устранения надлежаще авторизованным партнёрством по данным. Проект должен записать контролирующую данные сторону, разрешения на связывание, обращение с чувствительными записями и публикуемые производные результаты. Эти условия определяют охват воспроизводимого исследования и способны ограничить предлагаемые сравнения.
Затем протокол должен определить вход в когорту и наблюдение. Включать профинансированные и отклонённые заявки следует только при обоснованности вопросом, доступом и сравнительным дизайном. Отозванные и не соответствующие требованиям записи необходимо сохранять в ясно определённом потоке, чтобы их исчезновение не меняло знаменатель молча. Следует определить завершение горизонта, обработку корректировок, отсутствующих результатов, изменений юридического лица и спорных доказательств. Предлагаемое исследование может сообщать долю записей, допущенных по его правилам, но должно описывать её как свойство выбранного набора и условий доступа.
Планирование размера выборки требует информации сверх иллюстрации двенадцати случаев. Желаемая точность, частота событий, разброс потерь прогнозов, кластеры, повторные измерения и планируемые сравнения подгрупп влияют на дизайн. Пример не предоставляет эмпирических входных данных для этого расчёта. Исследователю следует использовать обоснованные пилотные доказательства или ясно заявленный плановый диапазон с видимыми предпосылками. Предварительное определение основных анализов и разделение обучения и оценки могут уменьшить избегаемую неоднозначность, а оценки неопределённости должны следовать фактической структуре отбора и зависимостей.
Отчёт исследования должен публиковать словарь данных, правила допуска, численность потоков когорты, расчёты оценок и процедуры чувствительности в разрешённой мере. Независимая проверка может исследовать связность и пересчитывать допустимые результаты без публикации конфиденциальных заявок. Отчёт также должен объяснять изменения зарегистрированного протокола и отличать поисковые выводы от запланированных проверок. Если исследование позднее оценит влияние применения реестра на финансовые решения или результаты, это будет дополнительный вопрос вмешательства с собственным сравнительным дизайном. Текущая схема предлагает этот путь доказательств без заявления измеренного эффекта.
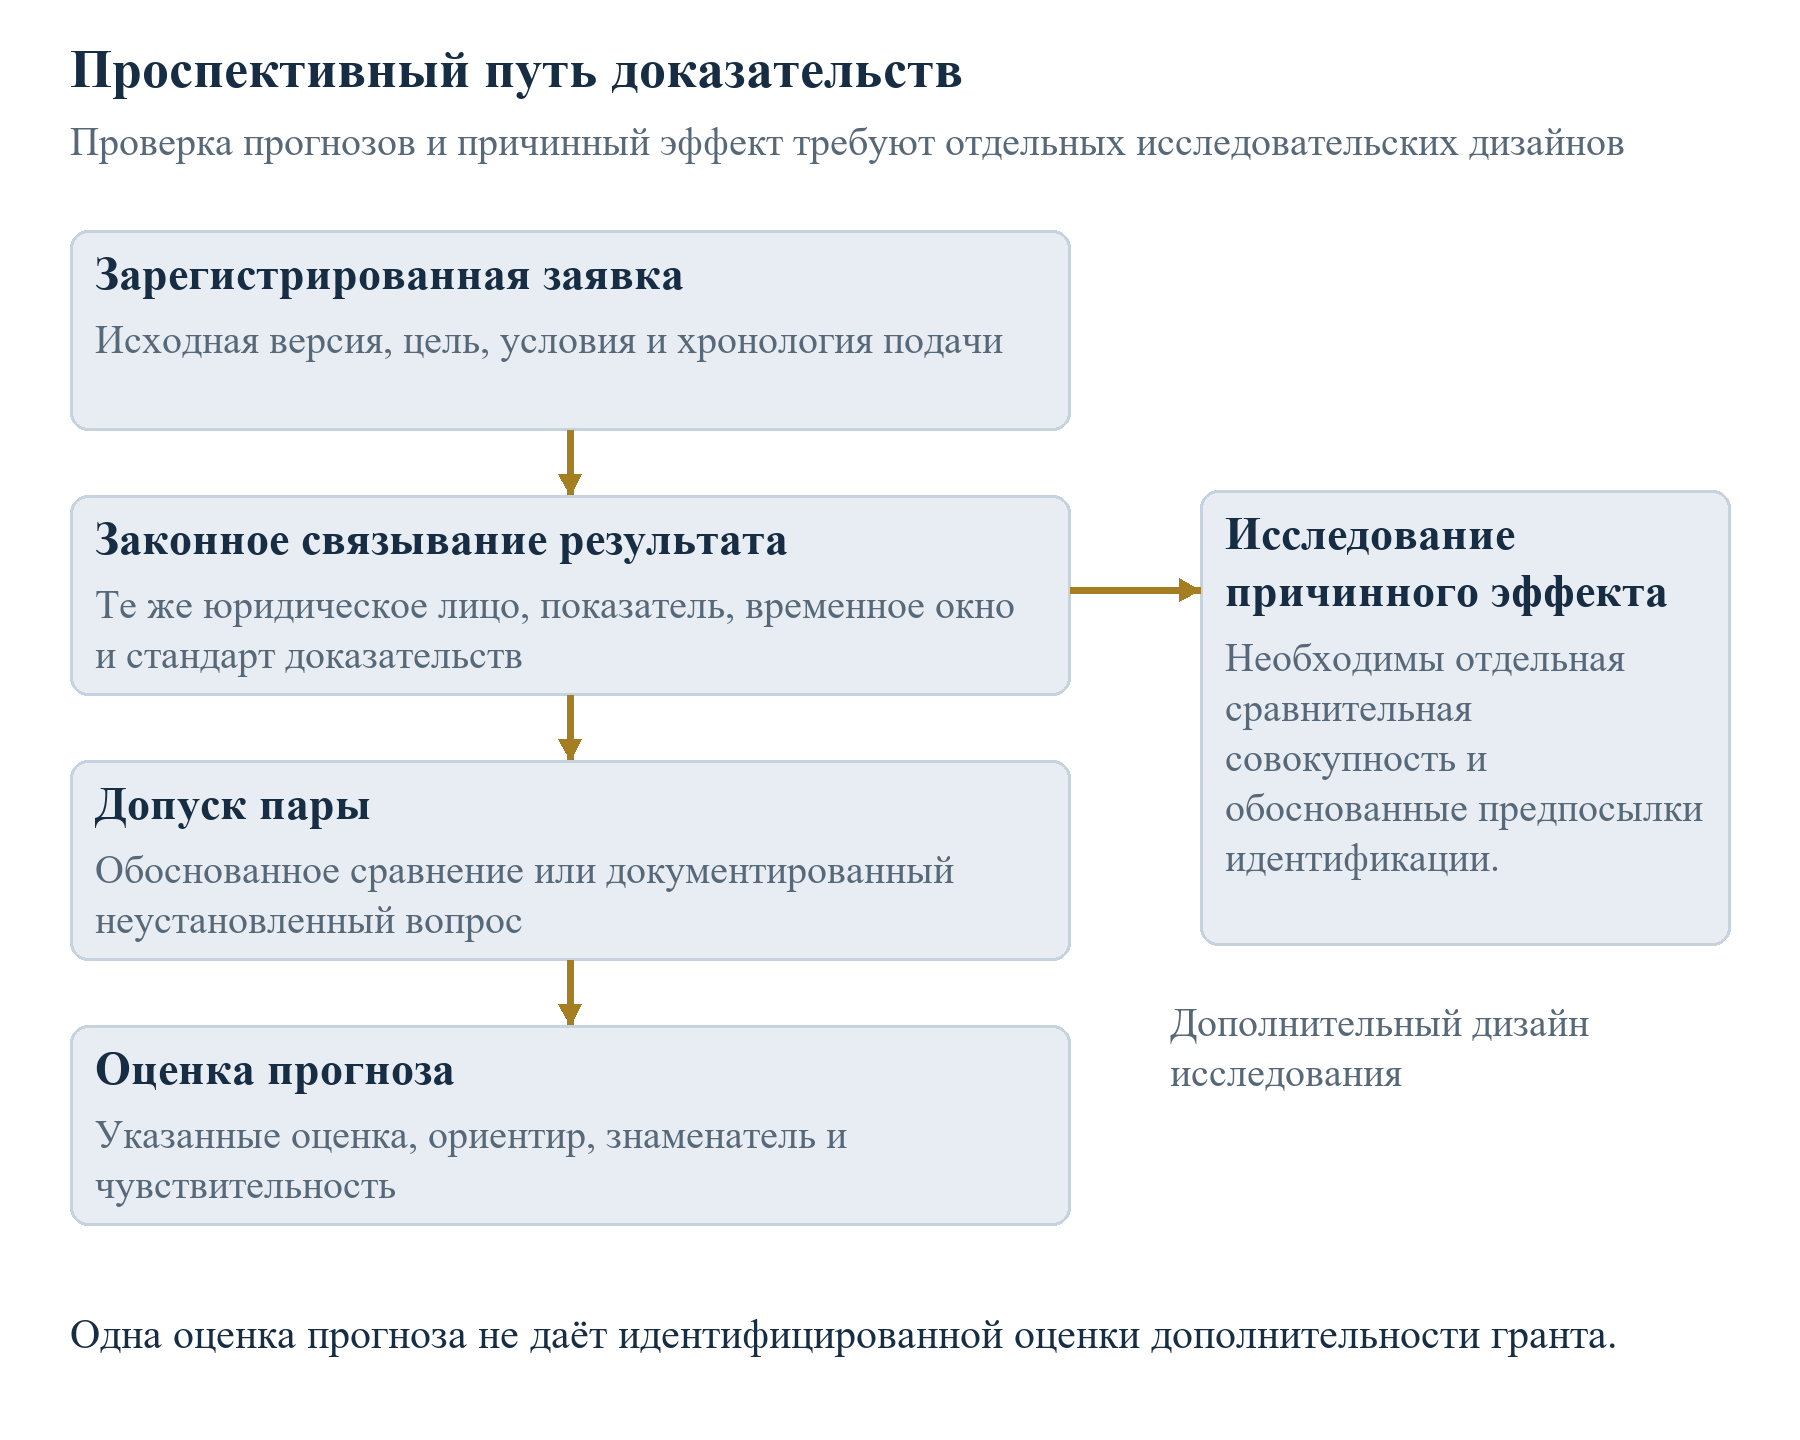
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Авторская исследовательская архитектура. Связанный коммерческий результат поддерживает только сравнения, обоснованные определениями прогноза и доказательств.
23 Применять схему к разным технологиям и географическим регионам
Схему сопоставления можно адаптировать к разным технологиям через точные определения коммерческих и технических величин. Для компании программного обеспечения ИИ заявка может прогнозировать договорное внедрение или признанную выручку подписок. Клиентские пилоты, пробные пользователи и годовые экстраполяции текущего темпа должны сохранять собственные определения. Технический прогноз может касаться порога результативности на зафиксированном наборе данных и операционной среде. Более поздний сравнительный тест на других данных не устанавливает это утверждение автоматически. Это предполагаемые применения метода без представленных здесь наблюдаемых результатов заявителей ИИ.
Для разработки аккумуляторов или промышленного оборудования путь доказательств может связывать лабораторный результат, процедуру квалификации, производственную готовность и клиентские заказы. Прогноз коммерческих продаж должен указывать предполагаемые стадии и условия финансирования. Результатам технических испытаний нужны протокол, выборка и условия среды. Выручке нужны уже описанные учётные границы и юридическое лицо. Этап может быть коммерчески значимым без гарантии превращения в заказы или деньги. Реестр записывает утверждаемые руководством связи для последующей проверки конкретного утверждения.
Водные, энергетические и другие инфраструктурные технологии могут требовать доступа к площадке, соглашения о покупке продукции, регуляторных условий и более длительного внедрения. Соответствующим результатом может быть введённая мощность, договорная выручка услуг или работа в указанном режиме. Эти величины следует сохранять раздельно. Успешная демонстрация на одной площадке не устанавливает национальную сумму внедрения без соответствующих доказательств. Проспективное исследование должно определить границу системы и принадлежность утверждения поставщику технологии, проектной SPV или более широкому клиентскому портфелю.
Географические сравнения требуют такой же осторожности с дизайном программ, доступом к отчётности, валютами и определениями компаний. Изученные материалы ЕС, Великобритании, США и стран Персидского залива показывают разные источники и информационные границы. Опубликованные экосистемные агрегаты Hub71 дают контекст сообщества, тогда как изученные страницы не дают сопоставленных исходных прогнозов заявителей для этого исследования. Поэтому они не входят в межстрановую таблицу точности. Сравнение регионов потребовало бы обоснованного дизайна отбора и гармонизации с ясным раскрытием потерь информации при приведении определений к сопоставимости. [13]
Переносимым элементом является структура записи: сохранить исходное утверждение, определить условия, собрать соответствующие доказательства и удерживать неустановленную информацию. Каждой программе всё равно нужны фактические регулирующие условия, каждому сектору соответствующая техническая и коммерческая экспертиза. Статья не утверждает справедливого ранжирования всех инноваций одним универсальным показателем. Полезное консультационное задание может начинаться с узкого коммерческого решения и построения необходимого пути доказательств, расширяясь только при обоснованности данными и управленческой целью.
| Контекст | Определяемое утверждение | Граница доказательств |
|---|---|---|
| Программное обеспечение ИИ | Признанная выручка внедрения или указанный тест модели | Разделять пилоты, годовые экстраполяции и сопоставленные условия испытаний |
| Аккумуляторные технологии | Квалификационный этап и коммерческие продажи | Фиксировать технический протокол и предполагаемую производственную стадию |
| Водные технологии | Результативность на определённых площадках и договорная выручка | Сохранять площадку, базу и клиентский периметр |
| Энергетическая инфраструктура | Этап ввода в эксплуатацию или выручки услуг | Различать результаты поставщика, SPV и системы |
| Трансграничный портфель | Сопоставимые исходные прогнозы и последующие показатели | Явно гармонизировать валюту, период, юридическое лицо и определения программ |
Авторские варианты применения, не наблюдаемые сделки, исследования заявителей или проверенные отраслевые эффекты.
24 Установить пределы и следующее решение по доказательствам
Эмпирические доказательства статьи состоят из датированного обзора документов и целевой проверки осуществимости исследования публичных раскрытий. Четыре изученные записи проектов не дали допустимой пары прогноза заявки с подтверждённой временной отметкой и независимо проверенного коммерческого результата. Этот ограниченный вывод поддерживает заключение об осуществимости для данных записей и условий доступа. Он не устанавливает доступность конфиденциальных данных программ, распространённость ошибок прогнозов или коммерческий успех проектов. Реальная оценка точности не сообщается.
Количественное упражнение двенадцати случаев полностью искусственно задано. Оно демонстрирует сохранение знаменателей по показателям, сравнение поданных вероятностей с фиксированными ориентирами, различение калибровки и ранжирования и проведение неустановленных наблюдений через чувствительность. Его пределы, вероятности и результаты являются предпосылками. Рассчитанные значения не устанавливают частоты отчётности программ, причинный эффект гранта, оптимальное правило отбора или результативность перекалибровки. Каждая сводка и график должны сохранять предпосылки и пределы искусственного примера.
Непосредственное решение руководства состоит в возможности законно и последовательно собрать необходимые исходные прогнозы и соответствующие доказательства. Заявитель может начать с сохранения поданной версии и её связи с текущим операционным и финансовым планом. Оценщик может начать с определения целевой совокупности, доказательств результата и правил наблюдения. Проспективный исследователь может проверить требования в авторизованной выборке осуществимости. Каждая сторона должна определить неустановленный элемент, препятствующий конкретному сравнению, без подстановки удобного заместителя.
Полезным первым результатом работы является реестр утверждений с точным прогнозом, его версией, определённым результатом, условиями, ответственным за доказательства и следующей датой проверки. Второй результат представляет собой журнал допуска и исключений с сохранением причин возможности или невозможности оценки каждой пары. Третий является таблицей результатов по показателям со знаменателем, ориентиром и предпосылками чувствительности. Это предлагаемые продукты работы, проверяемые по собственной полноте и прослеживаемости. Заявление об улучшении ими решений поддержки, оценки стоимости или коммерческих результатов требует дополнительных доказательств.
Вывод состоит в практической исследовательской дисциплине. Коммерческие обещания становятся проверяемыми через явную цепочку от исходного предсказания к допустимому результату с сохранением показателя и времени на всём пути. Численный результат следует публиковать только для поддерживаемых цепочкой сравнений. Отсутствующие доказательства остаются видимыми, корректировки сохраняют историю, причинные утверждения получают собственный дизайн. Эта структура даёт основу содержательному эмпирическому исследованию и более ясному обсуждению финансирования при соблюдении пределов фактически доступной информации.
| Контрольная точка | Наблюдаемая дата или окно | Действие и предел |
|---|---|---|
| Раунды полных предложений EIC 2026 | Последний указанный раунд 4 ноября 2026 года | К проверке 11 ноября уже прошёл; проверить фактический портал на новые конкурсы |
| NSF 26-510 | 4 марта 2027 года, следующая указанная дата после 4 ноября 2026 года | 5 часов вечера по местному времени подающей организации; условия приглашения и стадии сохраняются |
| Отчётность результатов UKRI | С 1 февраля по 11 марта 2027 года, 4 часа дня по времени Великобритании | Применять только к охваченной инструкциями отчётной совокупности и исключениям |
| Объявленный стандарт SBA | 15 ноября 2026 года и публикация на SBIR.gov | Фиксировать уведомление и условия введения; действующее применение здесь не определяется |
| Исходный момент искусственного прогноза | Непосредственно перед 1 января 2023 года | Гипотетический момент регистрации, не реальная поданная когорта |
| Целевые горизонты искусственного примера | Конец 2025 года | Все исходы и статусы пропусков заданы; подлинных заявок нет |
Выбранные датированные документы [1,4,9,12], проверенные 11 ноября 2026 года. Таблица не является календарём заявок или обещанием, что конкретному заявителю сейчас открыт соответствующий маршрут.
Источники
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Дата обращения: 11 ноября 2026 года. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Дата обращения: 11 ноября 2026 года. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Дата обращения: 11 ноября 2026 года. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Обновлено 28 июля 2026 года; дата обращения: 11 ноября 2026 года. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Дата обращения: 11 ноября 2026 года. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Дата обращения: 11 ноября 2026 года. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Дата обращения: 11 ноября 2026 года. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Дата обращения: 11 ноября 2026 года. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Текущая версия; дата обращения: 11 ноября 2026 года. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Текущие связанные инструкции; дата обращения: 11 ноября 2026 года. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Дата обращения: 11 ноября 2026 года; оговорки о версии критериев рассмотрены в тексте. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Дата обращения: 11 ноября 2026 года; указанные условия введения в действие рассмотрены в тексте. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Дата обращения: 11 ноября 2026 года. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Авторская версия размещена на сайте Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Дата обращения: 11 ноября 2026 года. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Дата обращения: 11 ноября 2026 года. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Дата обращения: 11 ноября 2026 года. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Дата обращения: 11 ноября 2026 года. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Дата обращения: 11 ноября 2026 года. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
