
1 Etki tahmininin arkasındaki finansman kararı
İnovasyon finansmanı başvurusu, ticari sonuç bilinmeden karar vericiden kaynak taahhüt etmesini ister. Kurucu; satış, nitelikli istihdam, devam yatırımı veya teknik kilometre taşı tahmin edebilir. Finans komitesi bu sayıların anlamını, sonucu taşıyan varsayımları ve teslimatın sonradan nasıl kontrol edilebileceğini anlamalıdır. Bu makale, her tarihli tahmini kesin tanımlanmış bir sonraki gözleme bağlayan kayıt geliştirir. Ticari kullanım amacı, başvurudaki kanıtı hazırlık, finansman ve takip boyunca incelenebilir kılmak; ilk tahmin ile sonraki yönetim revizyonlarını ayrı kayıtlarda korumaktır.
Yararlı bir başlangıç sorusu, öngörülen niceliğin çevresindeki sunumu olumlu yorumlamaya gerek kalmadan belirlenip belirlenemediğidir. Beşinci yıldaki ciro, beş yılda biriken ciro ve projeye atfedilen ilave ciro farklı gözlemler gerektirir. Başka bir yatırım turunun sağlanmasına koşullu projeksiyon, finansmanın gerçekleşmeme olasılığını zaten içeren tahminden farklı bilgi taşır. Bu ayrımlar, sunulan iddiayı hangi karşılaştırmanın yanıtlayacağını belirler. Hibe başvurusu sonuçlanmamışken ne kadar işletme sermayesi taahhüt edeceğine karar veren kurul için de önemlidir.
Burada incelenen kamuya açık kanıtların üç ayrı kullanımı vardır. Resmî program belgeleri belirli bir tarihte seçilmiş değerlendirme ve raporlama gereklerini saptar. Dört CORDIS proje kaydının amaçlı incelemesi, incelenen kamu materyalinin kabul edilebilir bir tahmin/sonuç çifti sunup sunmadığını sınar. Tüm girdileri açıklanmış kurgusal portföy de ölçüm hesaplarını gösterir. Kamu kayıt incelemesi kendi kapsamında uygun çift belirlememiştir. Dolayısıyla bu makale bir finansman programı, ülke veya başvuru sahibi topluluğu için ampirik tahmin doğruluğu oranı raporlamaz. Hesaplama portföyü, uygun kayıtlar ve hukuka uygun erişim olduğunda uygulanabilecek bir yöntem sağlar.
Temel öneri, tahmin sunulurken eşleştirme kurallarını belirlemektir. Sonuç gözlenmeden tüzel kişiliği, tahminin tarih ve sürümünü, ticari ölçütü, ufku, koşulları, kanıt gereğini ve puanlama yöntemini kaydedin. Takip; başarısızlıkları, eksik bilgiyi ve tüzel kişilik değişikliklerini gerçek durumlarıyla korumalıdır. Böylece sonraki analist hangi iddiaların sınanabildiğini, karşılaştırmaların hangilerinin desteklendiğini ve hangi sonuçlara hâlâ ulaşılamadığını görebilir. Önerilen sistem, kurucular ve değerlendiricilere ortak yapı sunarken her finansman aracının bağlayıcı gereklerini korur.
Analiz teknoloji sektörlerinin tümünde anlamlıdır; eşleştirme sorunu iddianın yapısıyla ilgilidir. Yazılım aboneliği tahmini, gelir kaydı ve müşteri tanımlarına ihtiyaç duyar. Batarya geliştiricisi, teknik doğrulamayı satışa bağlayan test koşullarını ve ticarileşme aşamasını belirtmelidir. Su teknolojisi şirketi, başarılı pilotu tekrarlayan sözleşmeli gelirden ayırmalıdır. Bu örnekler ölçüm tercihlerini belirler; gözlenmiş şirket sonuçları veya sektör başarı oranları sunmaz. Gerçek başvurular, ilgili ürüne, programa ve karara özgü kanıt gerektirir.
2 Tahminleri, taahhütleri ve nedensel etkiyi ayırın
Tahmin, belirtilen bir bilgi kümesi altında gelecekteki niceliğe ilişkin ifadedir. Hedef, amaçlanan sonucu kaydeder. Senaryo, seçilmiş varsayımlara koşullu sonucu tanımlar. Taahhüt, bağlayıcı şartları uyarınca yükümlülük veya teslim standardı ekler. Bunlar tek başvuruda birlikte bulunabilir; inceleme, puan seçmeden her sayısal iddiayı sınıflandırmalıdır. Yönetimin gelir hedefine ulaşma isteği, sayının beklenen değer, medyan, olasılık eşiği veya olumlu senaryo olduğunu tek başına belirlemez.
Tahmin doğrulaması, önceden kaydedilmiş öngörüyü eşleşen sonuçla karşılaştırır. Hibenin ilave katkısı, destek verildiği için sonucun nasıl değiştiğini sorar. İkinci soru karşı-olgusal tasarım gerektirir. Howell, sübvansiyon etkilerini araştırmak için ABD Enerji Bakanlığı SBIR programında sıralanmış başvuru sahiplerini kullanır. 2026 Smart Grants değerlendirmesi, raporu ve teknik ekinde açıklanan karşılaştırma tasarımıyla idari ve şirket verilerini kullanır. Bunlar yerleşik nedensel etki araştırmalarıdır. Bulguları, başvuru sahibinin gelir tahminini sonraki gelirden çıkarmakla yeniden üretilemez. [6-8,14]
Destek alıcısı sunulan satış rakamına ulaşabilirken desteğin nedensel katkısı belirlenmemiş kalabilir. Başka bir alıcı rakamın altında kalabilir; destek, aksi halde daha zayıf olacak karşı-olgusal duruma kıyasla ticari değeri olan sonucu desteklemiş olabilir. Bu sonuçların hiçbiri tahmin hatasından otomatik olarak çıkmaz. Program paneli bu nedenle gözlenen brüt sonuçlar, tahmin doğruluğu ve ayrı gerekçelendirilmiş nedensel tahmin için ayrı alanlar tutmalıdır. Bu alanları yatırım veya politika kararında kullanan kişi, dayanak çalışmalara, varsayımlara ve topluluklara erişebilmelidir.
Teknik taahhüt ek bir ayrım gerektirir. İlgili kanıt varsa geçti/kaldı testi, sabitlenmiş protokole göre teslimatı saptayabilir. Gerçekleştirilen taahhütlerin oranı bu taahhütler için sonuç sıklığı verir. Olasılıksal kalibrasyon, sunulan olasılıkları ve uygun değerlendirme tasarımı altında tekrarlanan, sonucu belirlenmiş olayları gerektirir. Olaydan sonra her kilometre taşına yüzde 80 olasılık atamak, özgün ifadede bulunmayan bilgi ekler. Kayıt sistemi gerçekten sunulan ifadeyi korumalı; olasılık verilmediyse ilgili alanı boş bırakmalıdır.
Aynı disiplin finansmana uygulanır. Dış yatırımcıdan özsermaye finansmanı alma olasılığı, tahmini özsermaye tutarı, imzalı ön şartlar belgesi ve alınan nakit ayrı ölçütlerdir. Kamu duyurusu bir ifadenin yapıldığını gösterebilir. Belirtilen finansman olayının doğrulanması, o olay için tanımlanmış kanıtı gerektirir. Kanıt gizli veya erişilemezse sonuç bu çalışma için belirlenmemiş kalır. Fonlayıcının idari kararıyla araştırmacının ölçüm durumu meşru biçimde farklılaşabilir; farklı erişim haklarıyla farklı soruları yanıtlarlar.
3 Seçilen program belgelerinin gerekleri
Seçilen belgeler 11 Kasım 2026 tarihinde kontrol edilmiştir. Makaledeki amaçları, ticari kanıtın sürece nerede girdiğini ve araştırma kaydının hangi kaynak sürümüne ihtiyaç duyduğunu belirlemektir. Evrensel uygunluk rehberi oluşturmazlar. Başvurular, sunum sırasında geçerli gerçek çağrıya, eylem türüne, aşamaya, yargı alanına ve talimatlara uymalıdır. Karşılaştırma tablosu bu ayrımları korumalı, bir düzende bulunan gereğin diğerine sessizce taşınmasını önlemelidir.
EIC 2026 çalışma programı sayfası 17 Haziran 2026 değişikliğini belirtir. Accelerator değerlendirmesi, erişilebilir pazar ve pazar payı varsayımlarıyla mali projeksiyonların gerçekçiliği dahil ticari konuları ele alır. Tam başvuruda uzunluğu sınırlı teklif ve ek bilgiler kullanılır. Çalışma programı, ilgili yatırım değerlendirmesinde gizliliği ve bilgi paylaşımını da ele alır. Mevcut araştırma sorusu açısından bunlar, kamuya açık kaynak araştırmacısının tüm temel içeriğine erişemediği başvuruda ticari bakımdan ilgili tahminler bulunabileceğine işaret eder. Ortak tahmin ufku veya sunulan her modele kamusal erişim tesis etmez. [1]
Horizon Europe'un Nisan 2026 standart değerlendirici bilgilendirmesi, proje sonuçlarını, kullanım sonrası sonuçları ve daha geniş etkileri uygulamayla ve sonraki kullanımla ilişkilerine göre ayırır. Ayrıca standart etki ölçütünden ölçek ve önemi kaldıran, güvenilir yolları ve uygun yaygınlaştırma, yararlanma ve iletişim değerlendirmesini koruyan 2026/27 sadeleştirmesini kaydeder. Eski bilgilendirmeye dayalı inceleme güncel değerlendirme görevini yanlış tanımlayabilir. Bu nedenle kayıt, çıkarılan her etki ölçütünün yanında tam eylemi ve geçerli bilgilendirme sürümünü korumalıdır. Sayısallaştırılabilir yönetim tahmini, evrensel zorunlu puanlama alanı olmadan da yararlı olabilir. [2]
Innovate UK finansman teklifi rehberi, izleme desteğini ve iş gerekçesiyle sonuçlardan yararlanma faaliyetlerini kaydeden yararlanma planını açıklar. Uygun çıktılar ve başarılar sayısallaştırılır; plan proje kuruluşunda ve ilerleme incelemelerinde gözden geçirilir. Bu, gelişen proje yönetimi bilgisi için yol oluşturur. Araştırma, sunulan başvuruyla sonraki planı ve revizyonlarını ayırmalıdır. Rehber, ticari açıdan hassas planlara kamusal erişim vermez veya en son planın özgün tahmini koruduğunu göstermez. [3]
NSF'nin güncel 26-510 çağrısı, diğer esas değerlendirme ölçütlerinin yanında ticari potansiyeli belirtir. Bağlantılı hazırlama talimatları, kamuya yönelik proje özetini korunan teklif materyalinden ayırır. SBA ticarileşme raporlama sayfası, yetkili kullanıcı panelini ve belirli destek aşamalarındaki raporlamayı açıklar. Kaynaklar, idari bilginin varlığı ile araştırmacının eşleştirilmiş mikroveriye erişimi arasındaki ayrımı destekler. Önerilen her programlar arası karşılaştırmada, sonuçlar birleştirilmeden veya puanlanmadan izinler ve veri sözlüğü aşaması gerekir. [9-11]
4 Tarihli şartları kullanın ve ölçüm değişikliklerini koruyun
Tarihli kayıt, belgenin yayın, değişiklik ve yürürlük tarihlerini araştırma erişim tarihinden ayrı tutmalıdır. Sayfanın yeniden alınması, inceleyenin o anda erişebildiği içeriği doğrular. Yıllar önce sunulmuş başvuruyu bağlayan metni belirlemez. Arşivlenmiş resmî sürümler, çağrıya özel talimatlar ve gerçek başvuru alındısı önceki bilgi kümesine uygun yolu sağlar. Bunlar elde edilemiyorsa belirsizlik çift kabul kararına dahil edilmelidir.
Smart Grants belgeleri, program durumunun neden tarihli kaynak gerektirdiğini gösterir. UKRI Temmuz 2026'da Smart etki değerlendirmesi yayımlamıştır; güncel belirli fonlar rehberi Smart'ın yeni başvurulara kapalı olduğunu söyler. Değerlendirme yayını program hakkında araştırma sunar; güncel açık çağrı tarihi sunmaz. Uygulanabilirliği saptanmış tarihsel yarışma soruları özgün çalışma dönemini aydınlatabilir. Araştırma tasarımında veya kurucunun finansman planında kullanıldıklarında tarihsel etiketleri korunmalıdır. [6,21]
SBA'nın Eylül 2026 ticarileşme bildirimi ikinci örnektir. Tanımlı tekrar destek alıcıları için güncellenmiş standartları duyurur; SBIR dışı gelir payını açık şirket geliri paydası ve mali yıl penceresiyle tanımlar. Belirtilen uygulama tarihi, SBIR.gov'da yayınla birlikte 15 Kasım 2026'dır; yorumlar sonrasında nihai gereğin oluşturulması sürecini de açıklar. Makalenin 11 Kasım inceleme tarihinde bu tarih gelecektedir ve incelenen genel ölçüt sayfası önceki açıklamaları korumaktadır. Duyurulan ölçüt ve uygulama koşulları ayrı kaydedilmelidir. Makale, duyurulan eşiğin bir başvuru sahibine zaten uygulandığı sonucuna varmaz. [11,12]
Eski ve yeni rakamlar doğru raporlansa bile ölçüt değişikliği karşılaştırılabilirlik sorunu yaratır. Destek başına satış artı yatırım, şirket gelirinin belirli hibeler dışında kazanılan payından farklı niceliktir. Daha büyük payda, değişen uygun destek penceresi veya kamu sözleşmelerinin revize edilmiş işlenişi, temel faaliyeti değiştirmeden raporlanan oranı değiştirebilir. Analist ilk tanımı korumalı; yalnız tüm bileşenler ve savunulabilir dönüşüm mevcutsa ayrı etiketli uyumlaştırılmış ölçüt oluşturmalıdır.
Önerilen son tarih takibi bu nedenle birden çok tarih içerir. İlki, saat dilimi ve bağlayıcı sürümüyle gerçek başvuru son teslim anıdır. İkincisi tahmin kayıt anı, üçüncüsü sonuç penceresinin kapanış anı, dördüncüsü kanıtın erişilebilir olduğu tarihtir. Destek sözleşmesi kapsamında gelecekteki raporlama son tarihi de geçerli olabilir. Her tarih farklı amaca hizmet eder. Bunları tek yayın tarihi sütununda birleştirmek, öngörünün gerçekten sonuçtan önce kaydedilip kaydedilmediğini ve takibin tamamlanıp tamamlanmadığını gizler.
5 Kamuya açık proje kayıtlarının eşleşen çifti destekleyip desteklemediğini sınayın
Herhangi bir program tahmin hatası hesaplamadan önce sınırları belirlenmiş bir kamusal açıklama uygulanabilirlik incelemesi yaptık. Amaçlı aramalar ve proje numaralarının doğrudan kontrolüyle sayısal ciro tahmini içeren dört CORDIS kaydı seçildi. Dördünün raporlama ve sonuç sayfaları incelendi; seçilmiş bilgi formları ve bağlantılı raporlar da kontrol edildi. Seçim, incelenebilir iddialı kayıtları öne çıkarır ve desteklerin temsili örneklemini vermez. Bu belirli çiftleri kabul etmek için gereken bilgiyi ve incelenen materyalde kalan boşlukları belirleyebilir.
Çift, ancak tahmin sürümünün sonuçtan önceye ait olduğu doğrulanabiliyor, tüzel kişilik ve ölçüt belirlenebiliyor, hedef dönem ile birimler eşleşiyor ve kabul edilebilir sonraki gözlem bulunuyorsa uygundu. Her iddia ayrı karar gerektiriyordu. Sonraki raporda tekrarlanan tahmin, özgün sürümü ve gerçekleşmiş karşılığı belirlenene kadar tahmin olarak kaldı. Resmî barındırma belgenin kaynağını belirledi; yararlanıcıya atfedilen ticari beyanlar bu atfı korudu ve bağımsız güvence statüsüne yükseltilmedi.
Dört kayıt MODBRIDGE, EKOMAP, iLocator ve NexGenFSCM idi. Fizibilite aşaması materyaliyle daha büyük sonraki projeyi içerirler. Rapor dönemleri, güncel güncelleme alanları, yararlanıcının raporladığı ticari rakamlar ve iddia ifadeleri farklı türlerde zaman bilgisi sağlar. İncelenen birleşimlerin hiçbiri gerekli özgün başvuru sürümü ve eşleşen bağımsız doğrulanmış sonuç zincirinin tamamını kurmadı. Bu incelemede kabul edilen çift sayısı sıfırdır. Hiçbir proje tahmini puanlanmaz ve bulunmayan hiçbir ticari sonuç sıfır girilmez. [17-20]
Bulgu, incelemenin gerçek erişimini ve seçimini tanımlar. Bu dört kayıt için özel başvuru dosyaları, arşivlenmiş teslim paketleri, izinle erişilen şirket finansal tabloları ve sicile bağlı finansal paneller elde edilmedi. Bu izinlere ve kayıtlara sahip çalışma farklı çift kabul sonucuna ulaşabilir. Kamu aramasının başarısızlığı, projenin ticari başarısızlığına, yararlanıcının gerekli bilgiyi sakladığına veya programda iç izleme verisi olmadığına da kanıt sağlamaz. Bunlar kendi kanıtlarını gerektiren ayrı iddialardır.
Operasyonel çıkarım, ampirik puanlama çalışmasına bağlanmadan önce uygulanabilirlik kontrolüdür. İleriye dönük araştırmacı, hukuka uygun erişilebilen küçük bir özgün tahmin ve eşleşen kayıt kümesi istemeli, bağlantıyı sınamalı ve her dışlama gerekçesini kaydetmelidir. Sonrasında veri paylaşım anlaşması, sürümlü veri sözlüğü ve takip planı tam çalışmayı tanımlayabilir. Yalnız destek listesinden başlamak temel tahmin değişkenini belirsiz bırakır. Yalnız başarı hikâyelerinden başlamak, puan hesaplanmadan seçim sorunları ekler.
6 Dört açıklama vakasını sonuç uydurmadan okuyun
MODBRIDGE kamu raporu, uygulamaya geçişin ilk beş yılı için ciro projeksiyonu içerir. İncelenen rapor dönemi fizibilite işini kapsar; sonraki uygulama başlangıcıyla tam olarak kümülatif veya son yıl yorumu için puanlama öncesinde ek kanıt gerekir. İncelenen sonuçlar, eşleşen gerçekleşmiş beş yıllık ciro gözlemi sunmadı. Hibe tutarıyla karşılaştırma farklı soruyu yanıtlar; hibe desteğiyle ciro finansman ve işletme kayıtlarının farklı taraflarında yer alır. [17]
EKOMAP'ın kamu materyali, pazara girişten sonraki birkaç yılın ciro tahminlerini sunar. Göreli yılları muhasebe pencerelerine çevirmek için pazara giriş tarihi gerekir. İncelenen materyal, bu tarihi eşleşen yıllık gerçekleşmeler ve o döneme ait başvuru sürümüyle birlikte belirlemedi. Sonuçların alınmasındaki hata, kamu sayfası kontrolünün belirleyebileceklerini ayrıca sınırlar. Bilgi çözümsüz olduğundan vaka dışarıda kalır; olumlu veya olumsuz hata atanmaz. [18]
iLocator, daha küçük başlangıç düzeyine göre beş yıllık ciro hedefi tanımlar. Analitik sorular; başlangıç tarihi, tüzel kişilik kapsamı, yıllık veya kümülatif yorum, tahmin kayıt tarihi ve bitiş dönemi finansal tablolarıdır. İncelenen sayfalar tam eşleşen küme vermedi. Sonraki şirket büyüme duyurusu bile özgün tahmini sonuçlandırmak için bu tanımlara ihtiyaç duyar. Metindeki sayısal başlangıç değeri eksik muhasebe dönemini otomatik sağlamaz. [19]
NexGenFSCM, çekici sayısal eşleşmeler hakkında özellikle yararlı uyarıdır. İncelenen raporunda 2017 şirket toplamı ve SaaS geliri beyanları, 2020 belirli sektöre özgü ilave ciro hedefi ve sonraki toplam gelir projeksiyonları vardır. Rakamların yılları ve kapsamları farklıdır. Önceki gerçekleşmeyi doğrudan 2020 hedefiyle karşılaştırmak zaman sırasını ve paydayı karıştırır. Tahmin diye tanımlanan sonraki rakamlar, eşleşen sonuç kanıtı belirlenene kadar öngörü kalır. Pilot operasyon iyileşmeleri kendi müşteri toplulukları ve başlangıç düzeyleri olan başka ölçütlere ilişkindir. Hiçbiri şirketin gerçekleşmiş cirosunun yerine geçmez. [20]
Kabul kaydı gerekçeleri iddia düzeyinde korumalıdır. Analist sonraki aşamada özgün alındıyı ekleyebilir, uygun finansal tabloları alabilir veya uygulama tarihini netleştirebilir; önceki denetim izini yeniden yazması gerekmez. Karar açık kanıtla belirlenmemişten kabul edilene dönüşebilir. O zamana kadar boş puan doğru çıktıdır. Dışlama günlüğü analitik açıdan yararlıdır; gelecekteki veri ortaklığının isteyeceği bilgiyi ve kalite incelemesinde reddedilecek karşılaştırmaları gösterir.
7 Tahmin ve sonuç çiftleri için uygunluk matrisi kurun
Bu araştırma tasarımındaki ilk uygunluk kararı kanıt çiftiyle ilgilidir. Mevcut öngörü ve gözlemin amaçlanan karşılaştırmayı destekleyip destekleyemediğini sorar. Şirketin destek almaya uygunluğu ayrı program kararıdır. Her kontrol için kesin gerek ve gerekçeli sonuç içeren iddia düzeyinde kabul matrisi öneriyoruz. Analist puanı görmeden tamamlamalıdır; çarpıcı sonuç, eşleşmeyen nicelikten veya özgün tarihi hâlâ bilinmeyen tahminden dikkati uzaklaştırabilir.
Zaman sırası kontrolü, öngörülen dönem veya olaydan önce yayımlanmış, korunmuş tahmin sürümünü gerektirir. Geriye dönük rapor önceki tahmini içerebilir; bugünkü yayını tek başına önceki sürümü doğrulamaz. Kimlik kontrolü, başvuru tüzel kişiliğiyle sonuç tüzel kişiliğinin tanımlı kapsamda örtüşüp örtüşmediğini sorar. Ölçüm kontrolü değişkeni, birimi, paydayı, muhasebe uygulamasını, başlangıç düzeyini ve ufku karşılaştırır. Son olarak kanıt kontrolü, gerçekleşmenin protokolde belirtilen kalite ve erişim haklarına sahipliğini belirler. Her kontrol sonucunu destekleyen belgeyi veya alanı göstermelidir.
Matris belirlenmemiş duruma izin vermelidir. Eksik başvuru alındısı bilgi boşluğudur. Kümülatif tahmine karşı sunulan yıllık ciro gerçekleşmesi saptanmış uyumsuzluktur. İkisini genel başarısızlık saymak, elde edilebilecek kanıt ile farklı gerçekleşme gerektiren karşılaştırma ayrımını kaybettirir. İnceleyen, sıradaki kabul edilebilir işlemi, sorumlusunu ve yeniden değerlendirme tarihini kaydetmelidir. Puan yalnız ilgili karşılaştırmanın bütün gerekleri karşılanınca elde edilebilir.
Aynı başvurudaki birden çok iddia farklı durumlara ulaşabilir. Teknik test sonuçlanırken devam yatırımı doğrulanmamış kalabilir. Gelir tahmininin geçerli zaman damgası bulunurken satın alma sonrası tüzel kişilik kapsamı çözümsüz olabilir. Araştırma kaydı üç gözlemi de kendi durumlarıyla korumalıdır. Tek iddia çözümsüz diye tüm şirketi dışlamak, çoğu kez analitik gerek olmadan her ölçütün topluluğunu değiştirir. Çalışmanın tümüne uygulanacak dahil etme kuralı ayrı belirtilmeli ve her paydaya etkisi açıklanmalıdır.
Kabul matrisi verimli veri talebini de destekler. Analist, veri odasındaki her belgeyi istemek yerine belirsizliği giderecek özel öğeyi belirleyebilir: özgün başvuru eki, nakit kanıtıyla imzalanmış finansman belgesi, tüzel kişilik ile grup finansal tablolarının mutabakatı veya gerçek test sertifikası. Belgenin varlığı içerik incelemesine tabidir. Nihai veya denetlenmiş etiketli dosya adı otomatik kanıt statüsü vermez. Yönetim, ek takibin önerilen çalışmaya ve hukuka uygun amacına orantılı olup olmadığını matrisle değerlendirebilir.
| Kontrol | Gereken eşleşme | Belirlenmemiş veya başarısız örnek |
|---|---|---|
| Tahminin tarih ve sürümü | Hedef pencereden önceki doğrulanmış sürüm | Güncel sayfa özgün alındı olmadan tahmini tekrarlıyor |
| Tüzel kişilik | Aynı tanımlı tüzel kişilik veya onaylı kapsam | Özgün tüzel kişiliğin yerine satın alınan grubun geliri kullanılıyor |
| Ölçüt | Aynı ticari değişken ve gelir kaydı esası | Finansman duyurusu alınan özsermaye nakdiyle karşılaştırılıyor |
| Payda | Aynı topluluk veya muhasebe temeli | Şirket cirosu, sektöre özgü ilave ciroyla karşılaştırılıyor |
| Zaman | Aynı başlangıç, bitiş ve yıllık veya kümülatif esas | Önceki yıllık gerçekleşme sonraki beş yıllık hedefle karşılaştırılıyor |
| Koşullar | Koşullu varsayımlar yoruma taşınıyor | Faaliyetin sürmesine koşullu tahmin koşulsuz sonuçla karşılaştırılıyor |
| Kanıt | Belirtilen güvence ve hukuka uygun erişim | Yararlanıcı beyanı bağımsız denetim olarak sunuluyor |
Yazarların araştırma protokolü. Bunlar karşılaştırmanın kabul koşullarıdır; program uygunluk kurallarını belirtmez.
8 Tüzel kişiliği, ölçütü ve muhasebe sınırını sabitleyin
Ticari kanıt, sonucu tahmin edilen işletmeyi tanımlamalıdır. Bağlı ortaklığın başvurusu ana grubun pazar varlığını aktarırken yine bağlı ortaklığın kendi satışını tahmin edebilir. Sonraki konsolide finansal tablolar mutabakat olmadan yerine kullanılamaz. Önerilen kayıt, takip başlamadan yasal tanımlayıcıyı, konsolidasyon kapsamını ve projeye özgü segmenti kaydeder. Ardından satın almaları, elden çıkarmaları, ad değişikliklerini ve fikrî mülkiyet devirlerini karşılaştırılabilirliği etkileyebilecek olaylar olarak korur. Tanıdık marka tek başına tüzel kişilik bağlantısı sağlamaz.
Gelir, başka inceleyenin uygulayabileceği operasyonel tanım gerektirir. Kayıt; tahminin muhasebeleştirilen geliri, alınan siparişleri, brüt ürün değerini, sözleşmeli sipariş değerini, yıllık tekrarlayan geliri veya nakit tahsilatını mı kapsadığını belirtmelidir. Abonelik işletmesi aynı müşteriler için bu niceliklerin birkaçını raporlayabilir. Proje şirketinin müşteri tahsilatı seçilen gelir ölçütüne girmeyen vergi, depozito veya aktarılan tutarları içerebilir. Çalışma, belirtilen gerçek muhasebe esasını izlemeli ve özgün tahmin başka yönetim ölçütü kullanıyorsa mutabakat edinmelidir. Makale bir şirket için muhasebe politikası kararı vermez.
Yıllık ve kümülatif değerler ayrı alan gerektirir. Beşinci mali yıldaki satış tahmini, o yılın tanımlı satışına göre kontrol edilir. Beş yıllık kümülatif tahmin belirtilen beş dönemin toplamını gerektirir. İlk ticari uygulamayla başlayan tahminin göreli yılları takvim pencerelerine çevrilmeden uygulama başlangıcı doğrulanmalıdır. Yönetim mali yılı değiştirirse veya kısa geçiş dönemi raporlarsa analist ilk öngörüyü korumalı ve dönüşümü belgelemelidir. Oransal tahmin duyarlılık için yararlı olabilir; doğrudan gözlenen yıllık gerçekleşme olarak sunulmamalıdır.
Para birimi ve fiyatlar başka sınır oluşturur. Kayıt, sunulan para birimini, nominal veya reel fiyat yaklaşımını ve belirtilen kur varsayımını korumalıdır. Başka raporlama para birimindeki karşılaştırma, tahminlere ve sonuçlara tutarlı uygulanan açıklanmış dönüşüm kuralını gerektirir. Aksi halde işletme performansı ve kur hareketi tek açıklanmamış hataya girer. Uluslararası pazara erişim amaçlanan projede gelir coğrafyası da tanımlanmalıdır. Müşteri faturalama yeri, uygulama yeri ve tüzel kişiliğin yerleşimi farklı soruları yanıtlar ve farklı kanıt isteyebilir.
İstihdam tahminleri aynı özeni gerektirir. Yıl sonu kişi sayısı, yıl boyunca ortalama ücretli tam zaman eşdeğer istihdamdan farklıdır. Yükleniciler, bordroda bulunmayan kurucular, işgücü ajansı personeli ve başvuran tüzel kişilik dışındaki çalışanlar açıkça ele alınmalıdır. Örneğimiz takvim yılı boyunca ortalama ücretli çalışan FTE'sini kullanır ve hesaplamadan önce tanımlar. Seçim açıklayıcıdır. Gerçek hibenin raporlama talimatları başka ölçüt belirleyebilir. Araştırmacı o ölçütü tutarlı eşleştirmeli ve mutabakatı korumalı; en kolay erişilen verilere uydurmak için sessizce değiştirmemelidir.
| İddia | Sabitlenecek sınır | Aranan eşleşen kanıt |
|---|---|---|
| Gelir | Tüzel kişilik, gelir kaydı politikası, mali dönem ve para birimi | Finansal tablolar veya mutabakatı yapılmış gelir defteri |
| Özsermaye olayı | Araç, yeni nakit, alıcı ve kapanış penceresi | İmzalanmış belgeler ve tahsilat kanıtı |
| İstihdam | Kişi sayısı veya ortalama FTE, ücretli durum ve kapsam | Tanımlanmış bordro veya istihdam kayıtları |
| Teknik doğrulama | Protokol, eşik, saha ve son tarih | Sabit protokol altında tarihli sonuç |
| Projeye atfedilebilir satışlar | Başlangıç düzeyi ve atıf kuralı | Ayrı özdeşleştirme tasarımı ve destek kayıtları |
Önerilen kanıt kategorileri. Tablo, sunulmuş şirket kaydını onaylamaz.
9 Olasılıkları, beklenen değerleri ve teknik taahhütleri tanımlayın
Puanı istenen tahmin görevi belirlemelidir. Olay olasılığı, tanımlı olayın belirli ufka kadar gerçekleşme şansını açıklar. Beklenen gelir, öngörü dağılımının aritmetik ortalamasıdır. Medyan gelir dağılımı orta noktasında ikiye böler. Sözleşmesel kilometre taşı gerçek şartları altında teslim gereklerini belirtir. Gneiting'in analizi, tahmin talimatıyla puanlama fonksiyonu eşleşmediğinde değerlendirmenin neden yanıltıcı olabileceğini açıklar. Hibe inceleyeni sunulan nokta tahmininin doğruluğunu yorumlamadan önce istenen niceliği belirlemelidir. [15]
Örnekteki finansman olayı, üç yıllık pencerede aynı tüzel kişiliğin pozitif nakit aldığı, bağımsız taraflar arasında en az bir yeni fiyatlanmış dış özsermaye turudur. Hibeler, borç, kurucu transferleri ve belirtilen olayın gerçekleşmediği duyurular tanım dışındadır. Olasılıklar, genellikle Brier puanı denilen ortalama ikili karesel hatayla değerlendirilebilir. Sonucu belirlenmiş her olay için sunulan olasılıktan sıfır veya bir sonucu çıkarın, hatanın karesini alın ve aynı belirlenmiş vakalarda ortalayın. Küçük değerler bu kuralla daha düşük gerçekleşmiş kaybı gösterir. Uygun puanlama kuralları literatürü daha geniş kuramsal çerçeveyi sağlar. [16]
Örnekte tahmin talimatı aritmetik ortalama olduğu için beklenen gelir ve beklenen FTE, ortalama karesel hatayla değerlendirilir. Kök ortalama karesel hata niceliği özgün birimine döndürür ve sunum için yararlıdır. Ortalama mutlak hata da gerçekleşmiş hataların betimleyici özeti olarak gösterilir. Dahil edilmesi ilk talimatı medyan tahminine dönüştürmez. Farklı tahmin süreçlerini karşılaştıran çalışma, fonksiyoneli ve değerlendirme yöntemini önceden belirlemeli; sonuçları gördükten sonra tercih edilen süreci en güçlü gösteren kayıp fonksiyonunu seçmemelidir.
Olasılıksız teknik taahhüt teslimat değerlendirmesine tabi olur. Protokol; son tarihi, geçiş eşiğini, test koşullarını, doğrulayıcıyı ve kanıt standardını kaydeder. Farklı işletim ortamında başarılı test ticari ilgi taşıyabilir, özgün taahhüt ise sonuçlanmamış kalabilir. Sonuç her iki bilgiyi uygun kapsamıyla korumalıdır. Sonuçlanmış taahhütlerde doğrulanmış başarıları saymak meşru betimleyici raporlamadır. Olasılıklar toplanmadıysa bu oran, sunulan olasılıkların kalibre olup olmadığını belirleyemez.
Daha geniş sosyal veya çevresel iddia da açık ölçüm yolu gerektirir. Önlenen emisyon, azaltılan su kaybı veya artan erişim; iddia edilen etkiye uygun başlangıç düzeyi, topluluk, zaman aralığı ve yöntem ister. Bu bileşenlerle sonraki kanıt mevcutsa tahmin koşullu olarak sınanabilir. Makale daha geniş etkilerin evrensel olarak sınanamaz olduğunu iddia etmez. Uygun kayıt kararı iddiaya özeldir. Savunulabilir sonuç ölçütü veya nedensel tasarım yoksa çalışma sayısal doğrulama üretmeden iddiayı ve kanıt boşluğunu korumalıdır.
10 Tahmin sürümlerini ve finansman koşullarını koruyun
Karar verilmeden başvuruda birkaç tahmin sürümü bulunabilir. Yönetim pazar varsayımını güncelleyebilir, inceleyenin sorusunu yanıtlayabilir veya finansman planını değiştirebilir. Gerekçeleri belgelendiğinde yararlı revizyonlardır. Araştırmada her sürümün kendi kayıt zamanı ve hedef sonuca kadar tahmin ön süresi gerekir. Sonraki sürüm etkin yönetim planı olduğunda bile ilk sunum erişilebilir kalmalıdır. Aksi halde çalışma güncellenmiş tahmini özgün bilgi kümesiyle sunulmuş gibi yanlışlıkla değerlendirebilir.
Sunulan tahminin değiştirilemez kopyasının, ek tanımlayıcısının, özet değerinin ve mevcutsa portal alındısının korunmasını öneriyoruz. Kayıtlar, gerçek sistem kontrolleri içinde dosya kimliği ve teslim zaman sırası hakkında kanıt verir. Özet değeri tek başına içeriğin doğruluğunu veya özgün oluşturulma tarihini kanıtlamaz. Kayıt, dosyayı alındıya bağlamalı ve etkin planı kimlerin görme ve değiştirme yetkisi olduğunu belirtmelidir. Revizyonlar ilk öngörünün üzerine yazılmadan, kendi gerekçe ve tarihleriyle ek gözlemlere dönüşür.
Finansman koşulları aynı hassasiyetle belirtilmelidir. Hem hibe almayı hem özsermaye turunu tamamlamayı koşul alan tahminde iki koşul da kaydedilmelidir. İkinci tur belirsizse yönetim, sağlanamama olasılığı ve sonuçlarını içeren koşulsuz tahmin de hazırlayabilir. İki tahmin farklı soruları yanıtlar. Değerlendirici programın hangisini istediğini ve kurulun nakit taahhütlerinde hangisini kullandığını belirlemelidir. Sonraki finansman açığı özgün koşullu ifade olmadan sorumlu biçimde yorumlanamaz.
Kaynakların zamanı da ticari kilometre taşları için önemlidir. Proje, geri ödeme ulaşmadan tedarikçi depozitosu veya ilk müşteri sözleşmesine hizmet için işletme sermayesi gerektirebilir. Tahmin kaydı kilometre taşı tarihlerini onları destekleyen finansman varsayımlarına bağlayabilir. Ayrı nakit yönetimi takvimi beklenen ve gerçek finansman tahsilatını, kısıtları ve taahhüt edilen harcamayı kaydetmelidir. Bağlantı değişen varsayımı yönetime görünür kılar. Destek kararının zamanı veya ödemenin kesinliği hakkında tahmin sağlamaz; bunlar gerçek program ve imzalanmış belgelere bağlıdır.
İleriye dönük çalışmada sürüm politikası sonuç puanlamasından önce belirlenmelidir. Bir analiz özgün sunumları ortak ön süre tanımıyla değerlendirebilir. Diğeri, her revizyon ilgili sonuçtan önce yapılıp zamanı açıklandığında revizyonları inceleyebilir. Bazı firmalarda en son tahmini, diğerlerinde ilk tahmini kullanmak eşit olmayan bilgi avantajı yaratır. Kayıt farkı doğrudan göstermeli ve analistin karşılaştırmayı tutarlı sürümle sınırlamasına izin vermelidir. Kısıtlamalar örneklemi azaltabilir; bu paydada görünür kalmalıdır.
| Alan | Koruma gerekçesi | Sürüm işlemi |
|---|---|---|
| Özgün alındı ve dosya kimliği | Sunulan içeriği ve zaman sırasını saptamak | Üzerine yazmadan koruyun |
| Tahmin hedef penceresi | Öngörülen dönemi tanımlamak | Her karşılaştırmaya taşıyın |
| Finansman koşulları | Koşullu ticari varsayımları belirlemek | Değişen her koşulu kaydedin |
| Revizyon zaman damgası ve nedeni | Revizyon anında mevcut bilgiyi belirlemek | Ön süreye göre ayrı puanlayın |
| Kanıt toplama tarihi | Sonuç zamanını erişimden ayırmak | Gerçek erişim geçmişini koruyun |
Yazarların kayıt tasarımı; kriptografik özet dosya kimliği yardımcısıdır, tek başına güvenilir zaman damgası veya olgusal onay sağlamaz.
11 Kanıt ve takip protokolünü oluşturun
Takip protokolü her ölçüt için gereken kanıtı ve işleme izinlerini belirtmelidir. Kamu belgeleri görünen kapsamlarında belgesel incelemeyi destekleyebilir. Gizli başvurular ve şirket kayıtları uygun erişim ve yönetişim düzeni gerektirir. NSF'nin güncel hazırlama rehberi teklif verileri ve ticari materyalin korunmasını açıkça tanımlar; kamu özeti talimatları özel mülkiyet niteliğindeki bilgiyi dışlar. Kamu destek açıklamasının tam başvuru tahmini sayılamamasının bir nedeni budur. Araştırma tasarımı eşleşmiş mikroveri çalışması vadetmeden erişim haklarını çözmelidir. [10]
Kanıt kalitesi kaydedilmeli; resmî yeniden yayının yararlanıcının ticari beyanını bağımsız doğruladığı ima edilmemelidir. Kaynağı belirtilmiş öz bildirimi, mutabakatı yapılmış idari kaydı ve bağımsız güvenceye tabi kanıtı ayrı kategorilerde tutmayı, gerçek güvence kapsamını korumayı öneriyoruz. Kategoriler çalışmanın analitik etiketleridir; denetçinin veya fonlayıcının mesleki muhakemesi yerine geçmez. Mali denetim şirket finansal tablolarını kapsayabilir, projeye atıf iddiası kapsam dışında kalabilir. Teknik sertifika testi saptarken gelecekteki müşteri talebi hakkında hiçbir şey söylemeyebilir.
Takip son ufukta tek anketle sınırlanmadan, iletişim ve kanıt planıyla başlamalıdır. Kayıt hangi gözlemlerin uygulamada beklendiğini, hangilerinin ticari uygulamada olgunlaştığını ve hangilerinin sonraki finansal tabloları gerektirdiğini belirleyebilir. UKRI raporlama özeti, geçerli kapsam ve istisnaları dahilinde proje bitişi sonrası sonuç raporlamasını açıklar. Principles of Use doğruluk sorumluluklarını ve hassas bilgi istisnalarını da belirtir. Hükümler raporlama topluluğunu ve izinleri bilmenin önemini gösterir; her işletme hibesine veya inovasyon düzenine otomatik genişletilmemelidir. [4,5]
Protokol; yanıtsız talepleri, çelişen kayıtları ve tamamlanmamış dönemleri nasıl işleyeceğini belirtmelidir. Başka kabul edilebilir kaynak hedefi sonuçlandırmadıkça yanıtsızlık yanıtsızlık kalır. Çelişen tutarlar kaynak, tarih ve mutabakat durumunu korumalıdır. Ufku henüz dolmamış hedef beklemede etiketlenmeli ve önceden belirlenen kuralla tamamlanmış ufuk puanından çıkarılmalıdır. Operasyonel ayrımlar, değerlendiricinin her dışlanan gözlemin ticari başarısızlık olduğunu ima etmeden takip kapsamını raporlamasını sağlar.
Orantılı güvence süreci, tutarlı asgari standart korurken önemli iddialara ve belirlenmemiş vakalara odaklanabilir. İnceleyenler gizli materyali yetkisiz okuyucuya açmadan puanı kayıtlı tahmine ve kabul edilmiş gerçekleşmeye kadar izleyebilmelidir. Dış makale, tanımlanabilir kayıtları kontrol altında tutarak toplam sonuçları ve veri sözlüğünü yayımlayabilir. Tasarım doğan yeniden üretilebilirlik sınırını açıklamalıdır. Erişim kısıtları kanıt koşullarının parçasıdır ve veri kalitesine ilişkin kendinden emin dilin arkasına saklanmadan doğrudan ele alınmalıdır.
| Kaynak grubu | İncelenen materyalde ticari kanıt | Erişim veya yorum sınırı |
|---|---|---|
| EIC Accelerator 2026 | Değerlendirmede pazar varsayımları ve mali projeksiyonlar | Tam teklif bilgisinin kamuya açık olduğu saptanmamıştır |
| Horizon Europe 2026/27 | Güvenilir etki yolları ve yararlanma hususları | Eylem ve güncel ölçütler belirleyicidir; zaman sonuç türüne göre değişir |
| Innovate UK | İş gerekçesi ve yararlanma planı takibi | Sonraki plan sürümleri başvurudan ayrıdır |
| NSF SBIR/STTR | Ticari potansiyel ve belirtilmiş teklif materyali | Korunan teklif verisi kamu özetinden farklıdır |
| SBA raporlaması | Yetkili panel üzerinden Company Commercialization Report | Raporlamanın varlığı kamuya mikroveri erişimini göstermez |
| Hub71 raporları | Yayımlanmış topluluk düzeyinde ticari toplamlar | Eşleşmiş başvuru sahibi tahmin/sonuç örneklemi kurulmamıştır |
Sınırlı belgesel karşılaştırma [1-5,9-11,13]; erişim: 11 Kasım 2026. Programlar arası başarı oranı veya uygunluk karşılaştırması ima edilmez.
12 Kurgusal ölçüm portföyünü tanıtın
Sayısal örnek A'dan L'ye etiketlenmiş, tamamen kurgusal on iki vaka içerir. Olasılıkları, tahmin tutarları, sonuçları ve eksik gözlemleri yazar girdileridir. Hiçbir şirketi, programı veya ölçülmüş topluluğu temsil etmezler. Ortak tahmin başlangıcı 1 Ocak 2023'ün hemen öncesidir. Finansman olayı penceresi o tarihten 31 Aralık 2025'e kadardır. Gelir ve istihdam 2025 takvim mali yılına aittir; teknik taahhütler tahminle sabitlenmiş varsayımsal protokol altında 2025 sonu son tarihini paylaşır. İnceleme bu ufuklardan sonra yapılır. Zaman sırası, gözlenmiş tarihsel kohort iddiası olmadan tamamlanmış hedef penceresini gösterir.
Finansman hedefi, pozitif nakit alınan tanımlı fiyatlanmış dış özsermaye olayıdır. Gelir tahminleri aynı tüzel kişilik ve takvim yılı için nominal bin EUR cinsinden koşulsuz aritmetik ortalamalardır. İstihdam tahminleri, günlük ücretli tam zaman eşdeğer istihdam toplamının 365'e bölünmesiyle tanımlanan ortalama ücretli çalışan FTE'sinin koşulsuz aritmetik ortalamalarıdır. Yükleniciler ve ajans işçileri dışlanır. Teknik taahhütlerde varsayımsal kabul yaklaşımı uyarınca ayrı varsayılan geçiş, başarısızlık veya belirlenmemiş sonuçlar kullanılır. Örnek gerçek test protokolü veya müşteri sertifikası sunmaz; gerçek teknik doğrulama iddia etmez.
Gözlem kapsamı ölçüte göre değişir. On finansman olayı belirlenmiş, dokuz gelir ve on FTE sonucu sunulmuş, on teknik taahhüt sonuçlanmıştır. I ve J finansman sonuçları bilinmez; F, I ve L geliri eksik; I ve L FTE'si eksik; F ve L teknik sonuçları bilinmez. Maskeler ayrı verilmiştir; istatistiksel bağımsızlık veya eksiklik mekanizması varsayılmaz. E ve H açıkça varsayılan tam yıl sıfır gelir ve sıfır FTE gözlemi içerir. Sıfırlar yalnız kapanıştan çıkarılmaz.
Referans finansman tahmini her vaka için sabit 0,4 olasılıktır. Puanlamadan önce yazarlarca seçilen karşılaştırıcıdır; tahmin edilmiş program taban oranı değildir. İkinci karşılaştırıcı her sunulan olasılığı mekanik olarak 0,4'e doğru yarı yola taşır. Regresyon, kalibrasyon uyarlaması veya optimizasyon yapılmaz. Seçimler okuyucunun karşılaştırmayı yeniden üretmesini ve eksik sonuçlarla değişimini anlamasını sağlar. On iki kurgusal vakadaki gerçekleşmiş performansları, başvuru sahibi veya programın bu olasılıkları benimsemesi önerisini desteklemez.
Tüm rasyonel puan hesaplarında kesin kesirler korunur; ondalıklar sunumda kullanılır. Kök ortalama karesel hata, kesin ortalama karesel hatanın yaklaşık kareköküdür. Her ölçüt vaka üyeliğini ve paydayı dışa verir. İki bilinmeyen finansman olayı için dört olası ikili tamamlama açıkça listelenir. Sürekli değişken duyarlılık alıştırmaları keyfî üst sınırları varsayım olarak korur. Tasarım şeffaf hesaplar ve elle incelemeye yeterince küçük girdi kümesi sunar. Örnekleme dağılımı, tahmin edilmiş güven aralığı veya ampirik doğrulama örneklemi sağlamaz.
| Vaka | Sunulan olasılık | Belirlenmiş olay |
|---|---|---|
| A | 0,8 | 1 |
| B | 0,7 | 1 |
| C | 0,6 | 0 |
| D | 0,6 | 1 |
| E | 0,5 | 0 |
| F | 0,4 | 0 |
| G | 0,3 | 1 |
| H | 0,2 | 0 |
| I | 0,5 | Belirlenmemiş |
| J | 0,1 | Belirlenmemiş |
| K | 0,4 | 1 |
| L | 0,7 | 0 |
Her girdi yazar varsayımıdır. Olay 1 belirtilen özsermaye-nakit olayını; olay 0 varsayılan, sonucu belirlenmiş gerçekleşmemeyi ifade eder. Gerçek başvuru sahibi gözlenmemektedir.
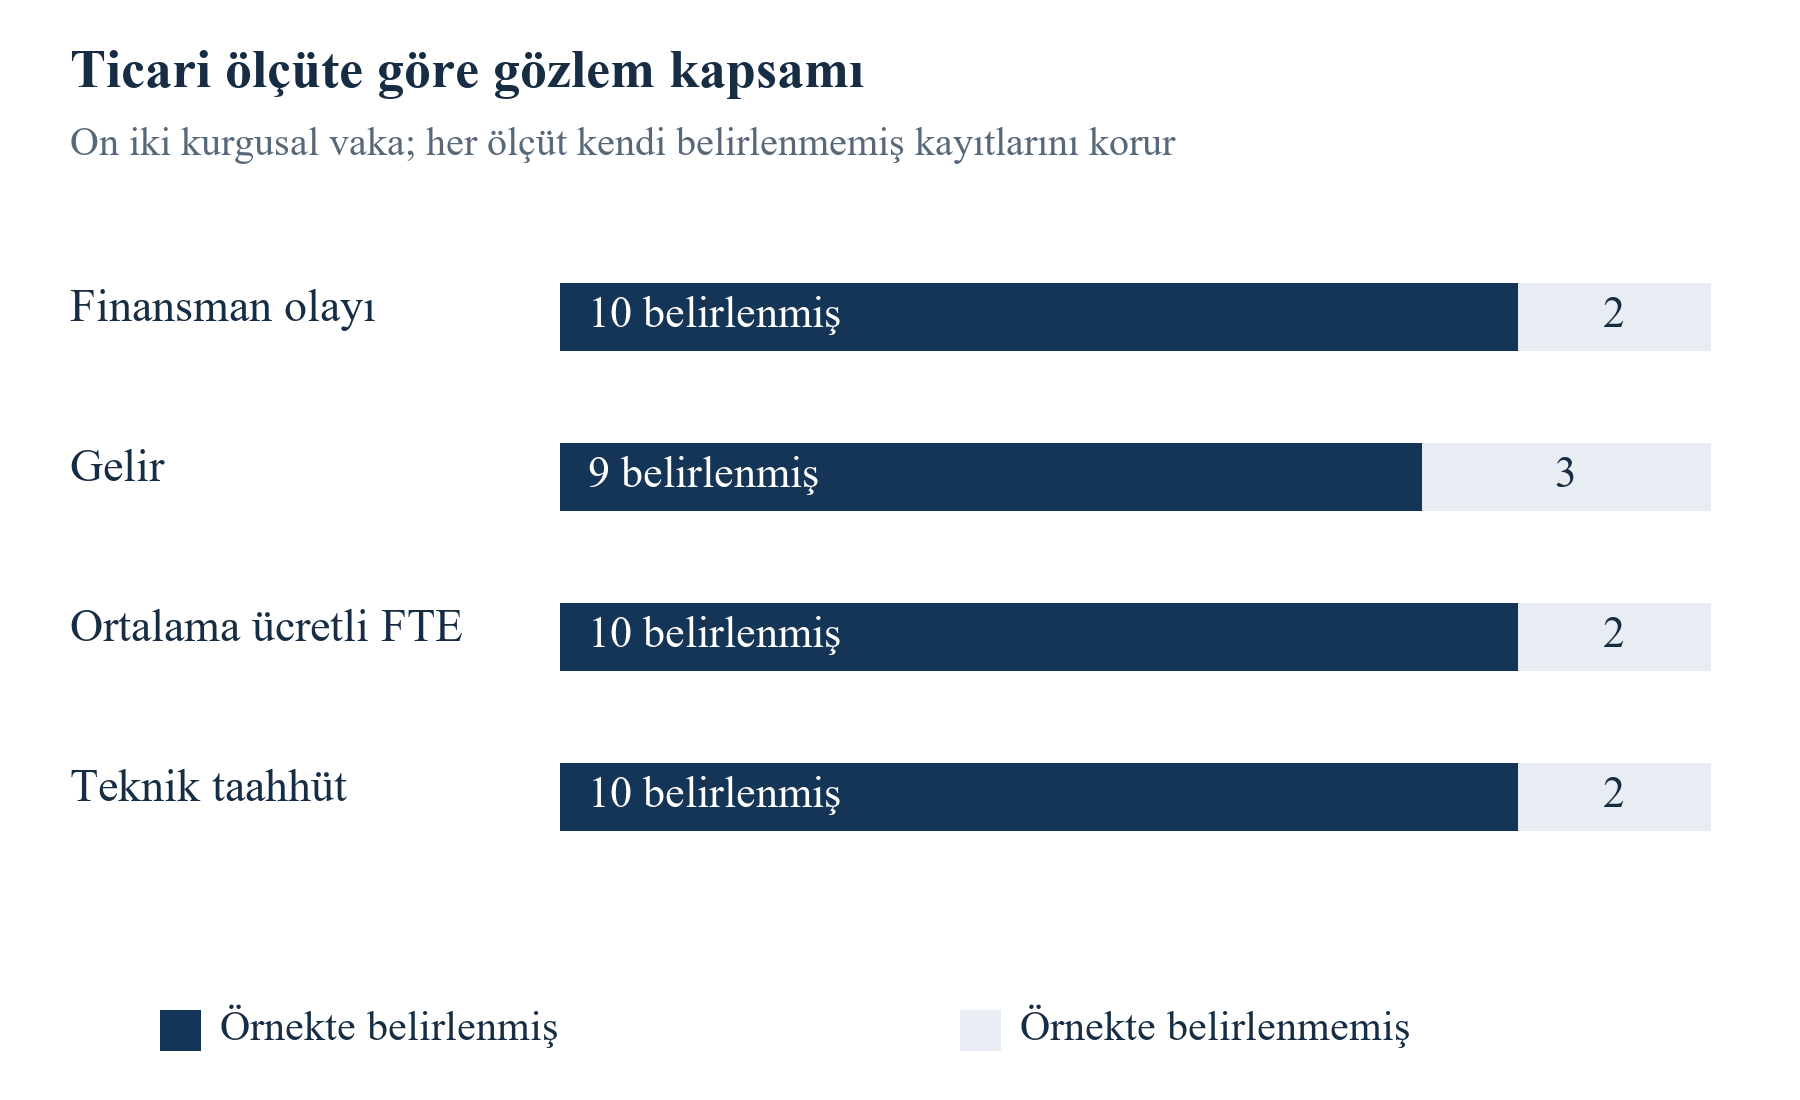
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli de açabilirsiniz.
Kurgusal girdi maskeleri. Sayılar yalnız bu örneği tanımlar; ölçülmüş program raporlama oranları değildir.
13 Sonucu belirlenmiş finansman olaylarını açık referanslarla puanlayın
Sonuçlanmış finansman kümesi A, B, C, D, E, F, G, H, K ve L'yi içerir. On kurgusal vakanın beşinde olay gerçekleşir. Sunulan ortalama olasılık 0,52, ortalama olasılık eksi olay sıklığı 0,02'dir. Brier puanı 0,244'tür. Sabit 0,4 referansı tam aynı vakalarda 0,260 puan alır. Mekanik yarı-yol karşılaştırıcısı 0,240 alır. Her karşılaştırma aynı olay tanımını, ufku ve kabul edilmiş sonuçları kullanır. Sonuçlanmamış iki vaka bu on vakalık hesapların hiçbirine girmez.
Referansa göre Brier becerisi burada bir eksi sunulan puanın referans puanına oranı olarak tanımlanır. Bu nedenle sunulan olasılıkların becerisi 4/65, yaklaşık 0,0615; mekanik karşılaştırıcınınki 1/13, yaklaşık 0,0769'dur. Bunlar hesaplama örneğinin gerçekleşmiş değerleridir. Pozitif beceri, bu vakalarda seçilen olasılıkların belirtilen referanstan daha düşük ortalama karesel kayba yol açtığı anlamına gelir. İkisinin de gerçek fonlayıcı modelini iyileştireceğini veya başka kohortta daha iyi işleyeceğini garanti etmez. Sıfır referans puanı oranı tanımsız bırakır ve açıkça raporlanmalıdır.
Tekil vakalar toplamı açıklar. A, gerçekleştiği varsayılan olaya 0,8 vererek 0,04 karesel hata üretir. G gerçekleşen olaya 0,3 vererek 0,49 üretir. L olayın gerçekleşmesine 0,7 verir, olay gerçekleşmez ve hata yine 0,49 olur. Puan simetrik ikili kayıp yaklaşımında iki yöndeki kendinden emin hataları cezalandırır. Programın gerçek tahsis kararı asimetrik sonuçlar ve başka amaçlar taşıyabilir. Tahmin değerlendirmesiyle kaynak tahsisi kendi karar kurallarını korumalı; düşük Brier puanı tek başına tam finansman politikası sayılmamalıdır.
Karşılaştırıcının tanımı sayısal sonucu kadar önemlidir. Mevcut on sonuçtan uyarlanan sabit olasılık, tahmin başlangıcında erişilemeyen bilgiyi kullanır. Etiketlenirse örneklem içi betimleyici referans olabilir; operasyonel öncül tahmin olamaz. Sabitimiz 0,4 varsayım olarak sabitlendiğinden bu özel bilgi sızıntısından kaçınır. Gerçek ileriye dönük çalışma gerçekten erişilebilir tarihsel referans kullanmalı, eğitim topluluğunu belgelemeli ve güncelleme kuralını sonraki kohortlarda değerlendirmelidir. Mevcut örnekte bu ek kanıt yoktur.
Sonuç tablosu puanı, referansı, vaka sayısını, ufku ve eksik sonuçları birlikte göstermelidir. Yuvarlama hesaplamadan sonra yapılmalıdır. Bir yöntem dokuz, diğeri on vakada puanlanırsa sayısal sıralama değişen örneklemi yansıtabilir. Çift kabul günlüğü analistin ortak karşılaştırma kümesini yeniden üretmesine ve dışlanan vakaları değerlendirmesine izin vermelidir. Farklı yöntemler gerçekten farklı topluluklar için tahmin yayımlıyorsa kapsam ayrı raporlanan sonuç olur ve değerlendirmeden kaybolmamalıdır.
| Ölçüt | Sunulan | Sabit referans | Mekanik yarı-yol karşılaştırıcısı |
|---|---|---|---|
| Puanlanan vakalar | 10 | 10 | 10 |
| Brier puanı | 0,244 | 0,260 | 0,240 |
| Sabit referansa göre Brier becerisi | 4/65 | 0 | 1/13 |
| Kural | Özgün sunulan olasılıklar | Her vaka için 0,4 | Sunulan olasılık ile 0,4 arasındaki yarı yol |
Gösterilen puanların temelinde kesin kesirler vardır. Gözlenmiş program verisine hiçbir parametre uyarlanmamıştır. Mekanik karşılaştırıcı performansı kalibrasyon doğrulaması değildir.
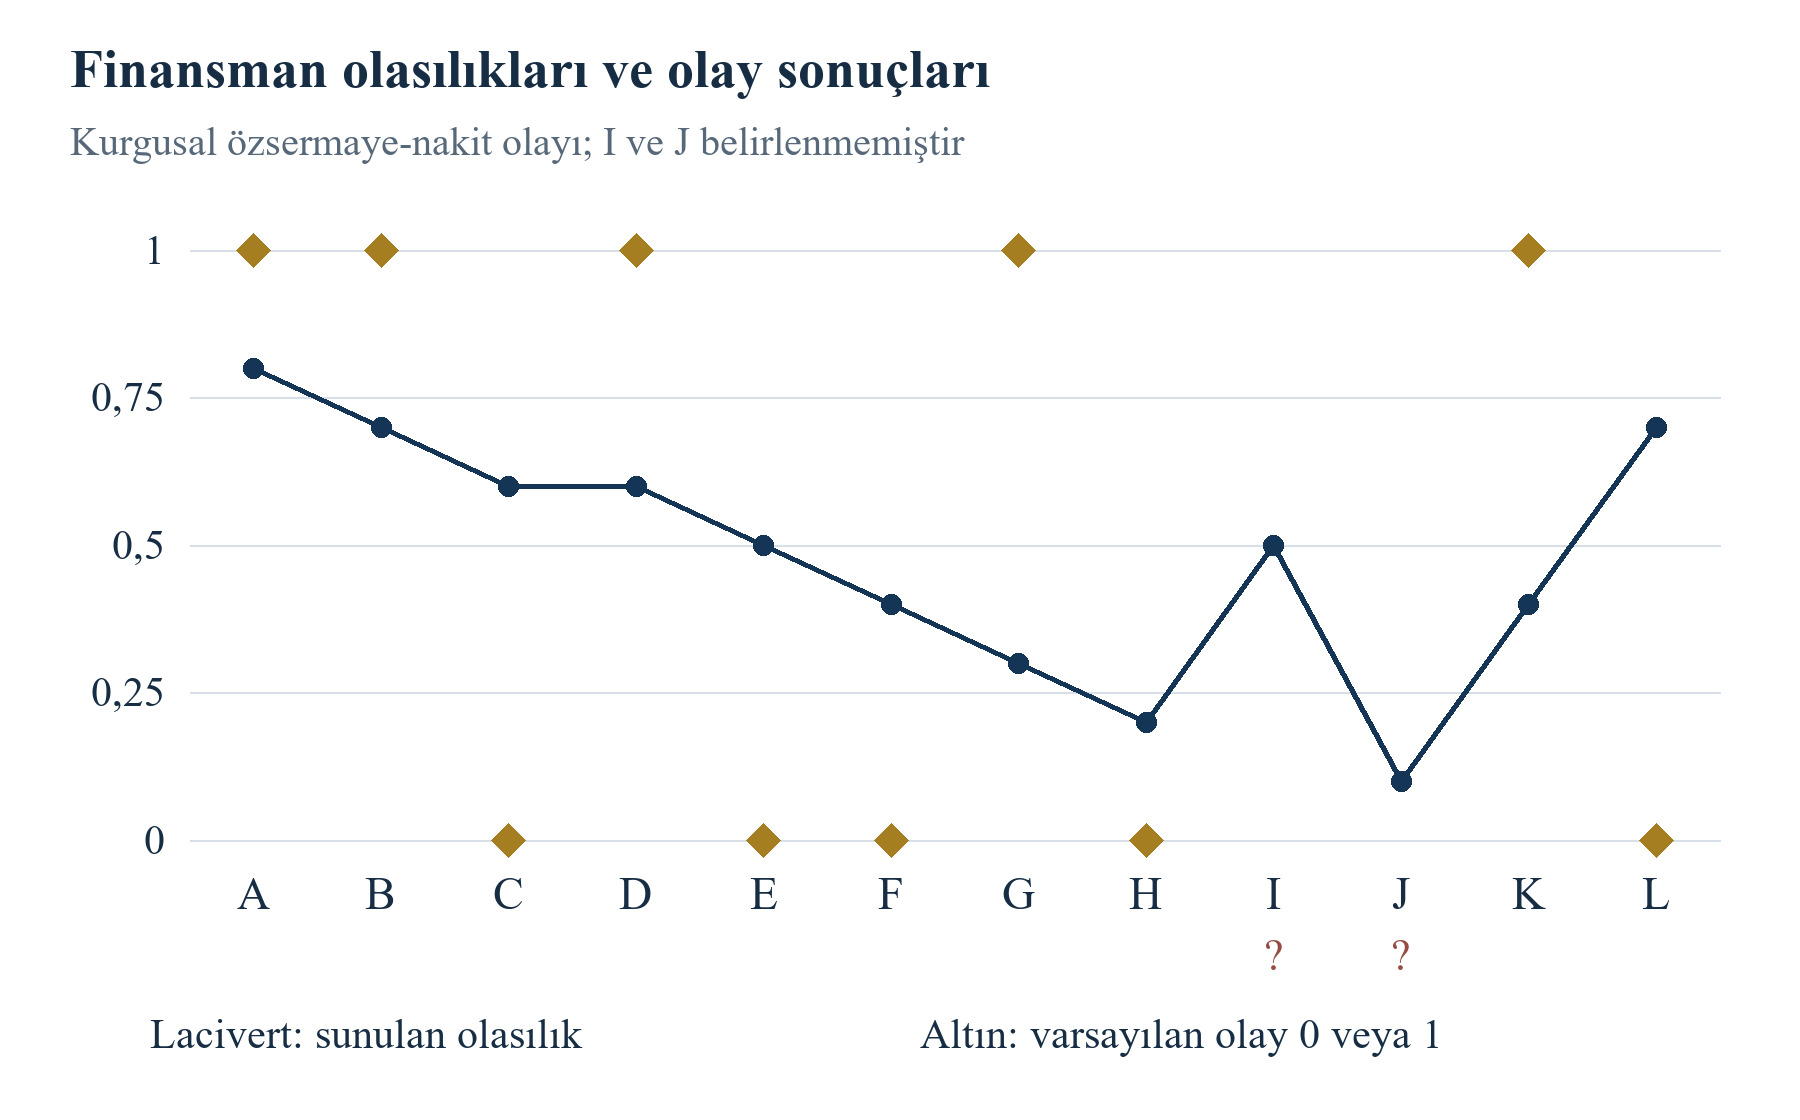
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli de açabilirsiniz.
Tamamen kurgusal vakalar. Belirlenmemiş olaylar ayrı gösterilir ve gözlenen vaka kaybına katkı yapmaz.
14 Olasılık kalibrasyonunu sıralamadan ayırın
Olasılık vakaları yararlı sıralayabilirken yanlış güven düzeyi ifade edebilir. Sıralama, yüksek tahminlerin olaylarla birlikte görülme eğilimini sorar. Kalibrasyon, ilgili bilgi ve topluluk altında olasılıkların olay sıklıklarıyla uyumunu sorar. Değerlendirici tahmini önce inceleme önceliğinde, sonra beklenen ticari sonuçların bütçesinde kullanırken ayrım önemlidir. Sıralama istatistiği tek başına sunulan olasılığın nakit planlama girdisi veya tahmini destek alma olasılığı olarak kullanımını gerekçelendiremez.
Sonuçlanmış on kurgusal finansman vakasında ikili karşılaştırma AUC'si 31/50, yani 0,62'dir. Beş olay vakasını beş gerçekleşmeme vakasıyla karşılaştırır; olasılıklar eşitse yarım puan verir. Böyle 25 çift vardır. Mekanik yarı-yol dönüşümü kesin artan afin dönüşüm olduğundan sırayı ve eşitlikleri korur. Brier puanı değişse de AUC'si 0,62'dir. Bu, sunulan vakalarda dönüşümün matematiksel özelliğidir. Dönüştürülen olasılıkların kalibre olduğunu göstermez.
Aralık özeti puanlamadan önce sabitlenen üç aralığı kullanır: üçte birin altı, üçte birden üçte ikinin altına kadar ve üçte ikiden bire kadar (bir dahil). Sonuçlanmış vakalarda düşük aralık G ile H'yi, orta C, D, E, F ve K'yi, yüksek A, B ve L'yi içerir. Ortalama olasılıklar 0,25, 0,50 ve yaklaşık 0,7333; olay sıklıkları 0,50, 0,40 ve yaklaşık 0,6667'dir. Farklar yalnız iki, beş ve üç kurgusal gözleme dayandığından aralık sayıları mutlaka gösterilmelidir.
Toplam 0,02 olasılık fazlası, her yerde yakın kalibrasyon anlamına gelmez. Zıt aralık farkları toplamda dengelenebilir. Küçük aralıktaki gürültülü sıklık da sistematik topluluk kusuruna yeterli kanıt değildir. Gerçek çalışma aralıkları veya başka kalibrasyon yöntemini önceden belirlemeli, değerlendirme topluluğunu korumalı ve bağımsız gözlem, kümelenme ve tekrarlı kohortlara uygun tasarımla belirsizliği nicelendirmelidir. Tablo raporlanacak nesneleri gösterir; gerçek program için tahmin edilmiş güven sınırları vermez.
Yeniden kalibrasyon ek zaman sınırı gerektirir. Sonraki sonuçlarla uyarlanan model aynı sonuçların öncül düzeltmesi diye tanımlanamaz. Eğitim, ayarlama ve değerlendirme dönemleri ayrılmalı; özgün tahmin düzeltilmiş sürümün yanında korunmalıdır. Ortak şoklar ve program bileşimi değişimleri de taşınabilirliği etkiler. Finansman paneli yeniden kalibre olasılık kullanıldığında doğrulama dönemiyle topluluğunu belirtmelidir. Mekanik karşılaştırıcımız böyle doğrulama kaydı sunmaz; yalnız açıklanmış aritmetik karşılaştırmadır.
| Sabit aralık | Vakalar | Ortalama olasılık | Olay sıklığı |
|---|---|---|---|
| 0'dan 1/3'ün altına | G, H; n 2 | 1/4 | 1/2 |
| 1/3'ten 2/3'ün altına | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3'ten 1 dahil | A, B, L; n 3 | 11/15 | 2/3 |
Kurgusal betimleyici aralık özeti. Çok küçük aralık sayıları topluluk kalibrasyonu iddiasını veya güven aralığını desteklemez.
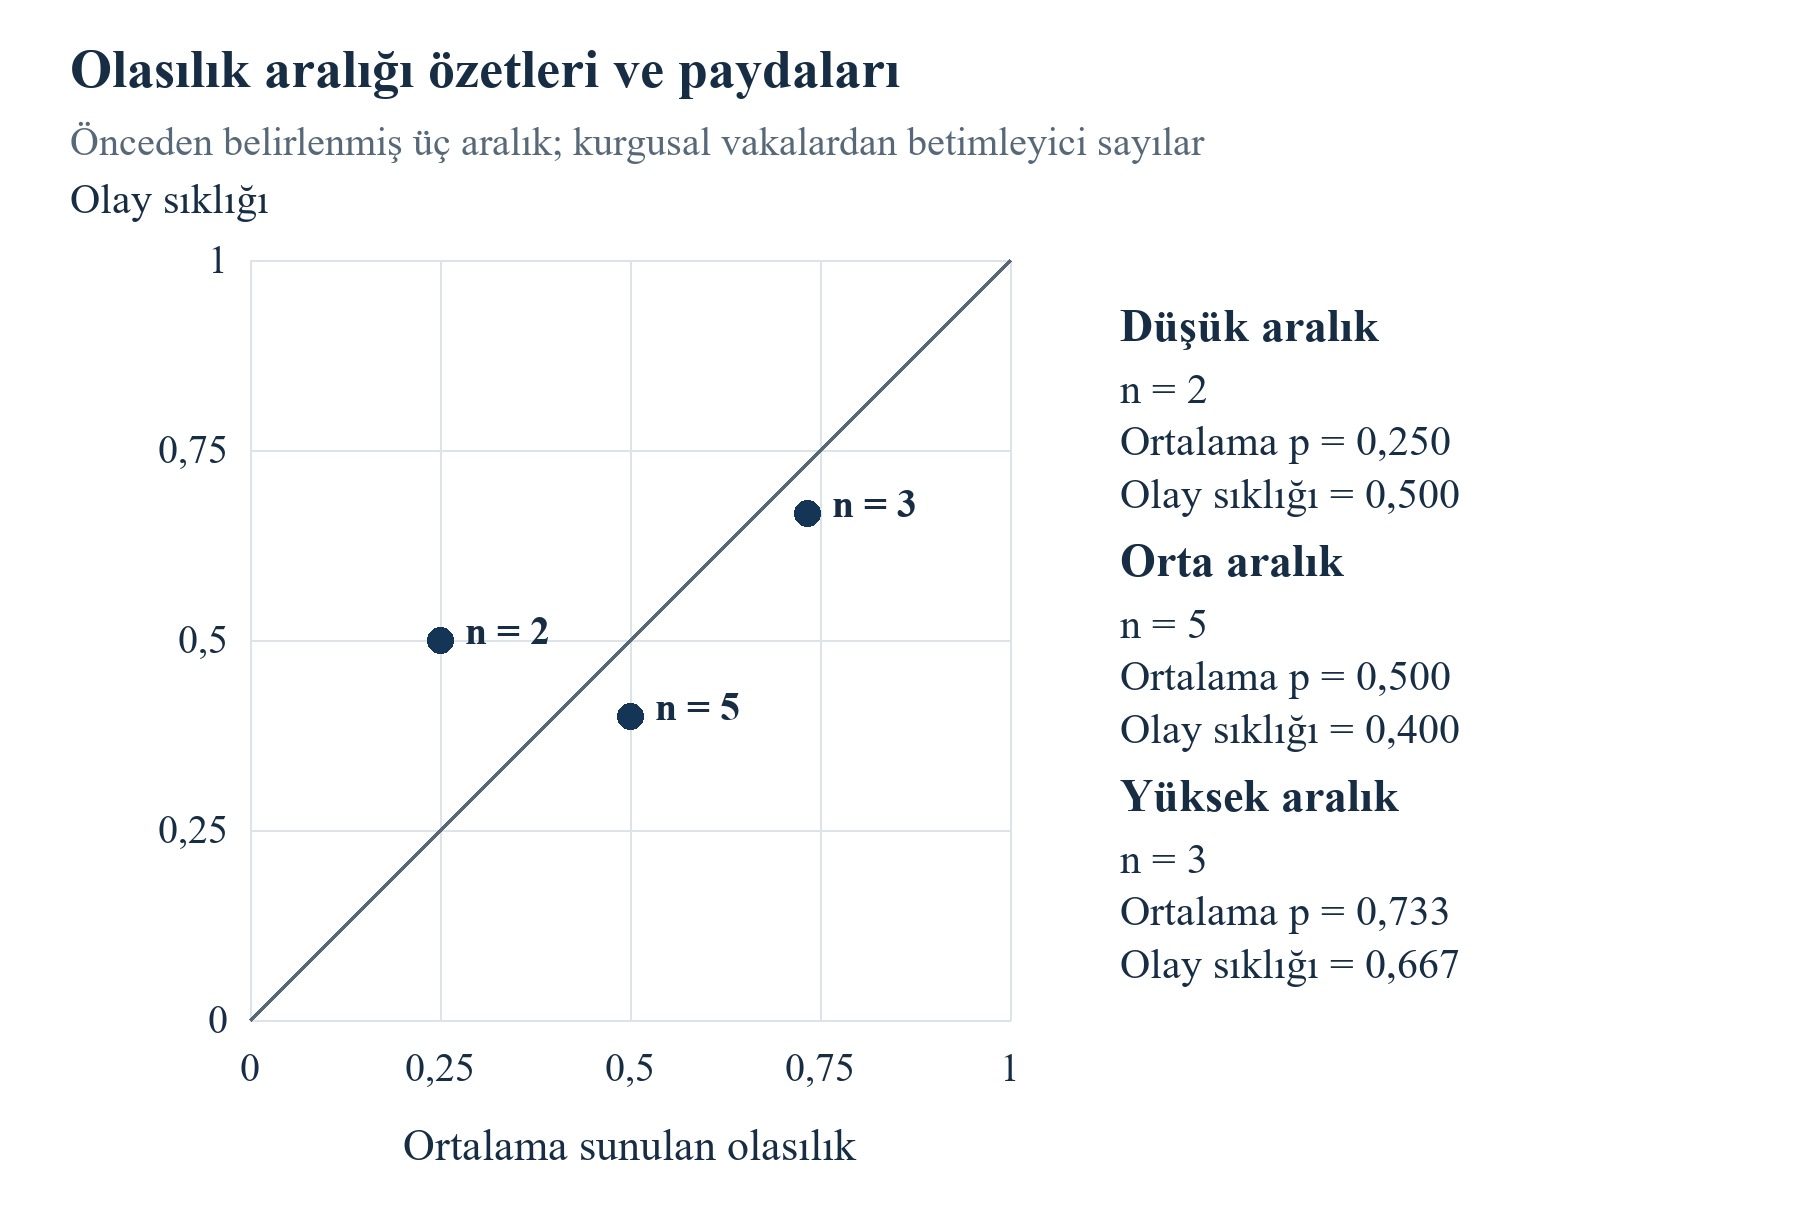
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli de açabilirsiniz.
Kurgusal vakalar; yalnız betimleyici karşılaştırma. 45 derecelik eşitlik referansı uyarlanmış kalibrasyon eğrisi değildir.
15 Gelir tahmin hatalarını eşleşmiş gözlemlerde ölçün
Gelir puanlaması hem tahmini hem varsayılan gerçekleşmesi olan dokuz vaka kullanır: A, B, C, D, E, G, H, J ve K. Tahmin toplamı 5.300 bin EUR, gerçekleşen toplamı 4.530 bin EUR'dur. Tahmin eksi gerçekleşen 770 bin EUR; ortalama işaretli hata 770/9, yaklaşık 85,56 bin EUR'dur. Toplam tahminin toplam gerçekleşmeye oranı 530/453, yaklaşık 1,1700'dır. Toplamın göreli yüksek tahmini 77/453, yaklaşık yüzde 17,00'dır. Oranla yüzde farklı nicelikleri ifade eder ve ayrı etiketlenmelidir.
Ortalama karesel hata, bin EUR'nun karesi biriminde 667.900/9'dur. Karekökü yaklaşık 272,417 bin EUR'dur. Ortalama mutlak hata 230 bin EUR'dur. İşaretli ortalama net hatanın yönünü, karesel ve mutlak kayıplar kendi tanımlarıyla büyüklüğünü açıklar. Pozitif ve negatif hatalar net toplamda dengelenebilir. Portföy, büyük vaka sapmalarıyla birlikte mütevazı işaretli hata gösterebilir. Vaka tablosu sapmaları incelenebilir kılar ve yorumun yalnız toplama dayanmasını engeller.
Sıfır gerçekleşmelerin işlenmesi önemlidir. E ve H varsayılan tam yıl sıfır gözlemlerine ve pozitif tahminlere sahiptir. Her vakanın gerçekleşmesine bölerek ayrı hesaplanan yüzde hata bunlarda tanımsızdır. Uygun yüzde elde etmek için çıkarılmaları örneklemi değiştirir ve önemli tahmin hatalarını dışarıda bırakır. Temel puanlarımız özgün birim farklarıyla onları korur. Toplam oranı yalnız eşleşmiş gerçekleşme toplamı pozitif olduğu için raporlanır. Çalışma bu konumları hangi firmaların işgal ettiğine bakmadan sıfır ve payda işlemini tanımlamalıdır.
Gelir ölçeği de karşılaştırmanın anlamını etkiler. Vaka eşit ağırlıklı MSE, her vakanın parasal hata karesini aritmetikte eşit ağırlıklandırır; daha büyük parasal sapmalar sonuca daha çok katkı yapar. Göreli performansla ilgilenen araştırmacı sıfır ve ölçeği açıkça işleyen, önceden belirlenmiş başka ölçüt seçebilir. Bu ek tahmin hedefi olur. Sonuç görüldükten sonra seçili puanın yerine geçmemeli veya açıklanmamış ağırlıklarla FTE ve teknik kilometre taşlarıyla birleştirilmemelidir. Karar amacı, belirli özetin neden yararlı olduğunu açıklamalıdır.
Dokuz vakanın toplamı, eksik gerçekleşmeler sıfırmış gibi on iki sunulan tahminin tümüyle karşılaştırılamaz. F, I ve L tahminleri 1.350 bin EUR toplamındadır; sunulan kayıtlarda gerçekleşmiş gelirleri bilinmez. Kapsam ve duyarlılık analizine dahildirler. Değerlendirici eşleşmiş vaka sonucu ve ayrı tam portföy sınırı raporlayabilir. Çıktılar her topluluk hakkında bilineni korur; payda değişikliğinden görünürde toplam doğruluk tahmini üretilmesini engeller.
| Vaka | Tahmin ortalaması | Varsayılan gerçekleşme | Tahmin eksi gerçekleşme |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Eksik | Puanlanmadı |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Eksik | Puanlanmadı |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Eksik | Puanlanmadı |
Tüm değerler yazar varsayımlarıdır. Eşleşmiş toplamlar dokuz vaka kullanır; üç eksik gerçekleşme eksik kalır. E/H sıfırları tam hedef yıl için açıkça varsayılmıştır.
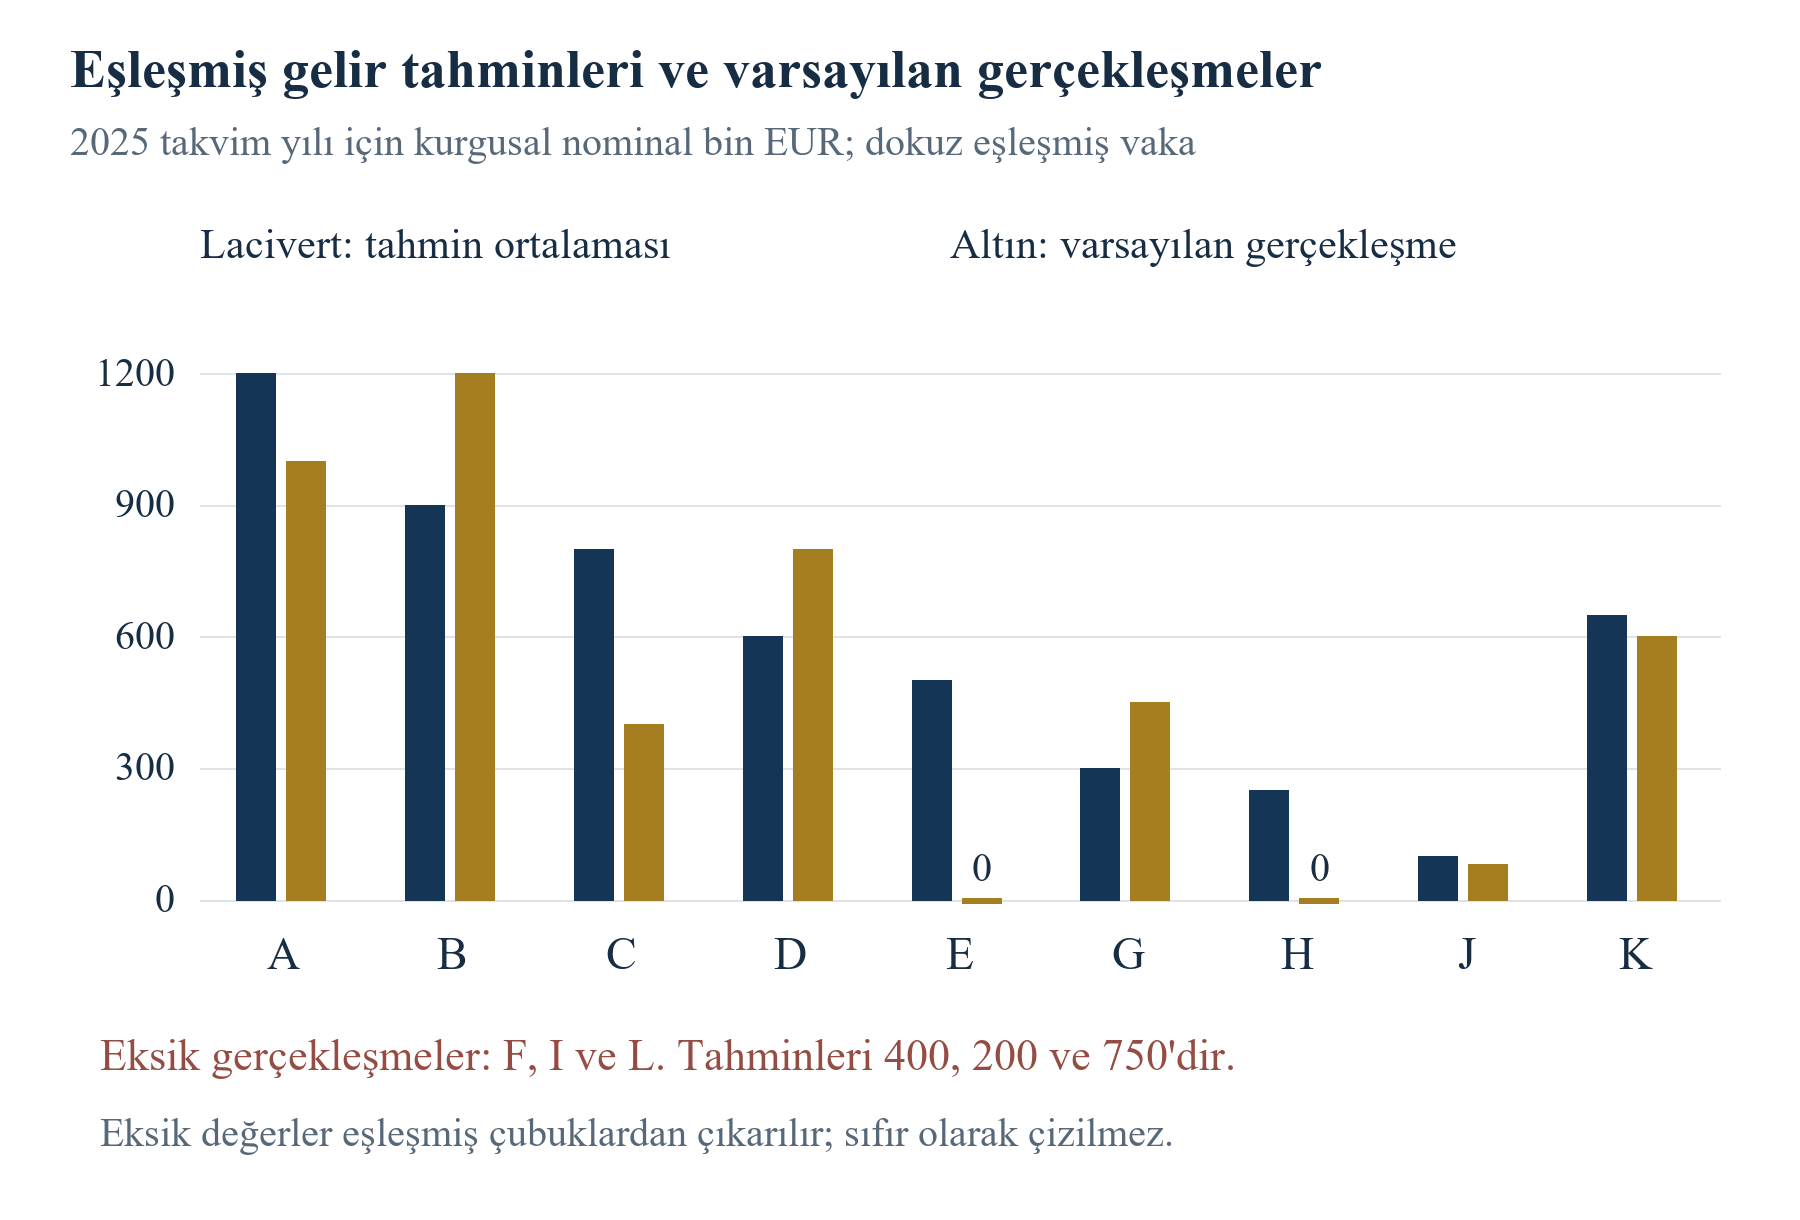
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli de açabilirsiniz.
2025 için kurgusal nominal bin EUR tutarları. Gerçek şirket sonucu veya program tahmin hatası tahmin edilmemektedir.
16 İstihdamı ve teknik teslimatı kendi tanımlarıyla kontrol edin
İstihdam karşılaştırması, geliri eksik F dahil on vaka içerir. Ortalama FTE tahminleri 64; varsayılan gerçekleşmiş ortalama FTE toplamı 51'dir. İşaretli toplam hata 13 FTE, ortalama işaretli hata 1,3 FTE, MSE 6,7 FTE kare ve yaklaşık RMSE 2,588 FTE'dir. Ortalama mutlak hata 2,1 FTE'dir. Toplam tahminin gerçekleşmeye oranı 64/51, yaklaşık 1,2549'dur. Karşılık gelen göreli yüksek tahmin 13/51, yaklaşık yüzde 25,49'dur. Özetler gelir maskesi yerine istihdam gözlem maskesini kullanır.
Örnekte ortalama FTE zaman ortalamalı istihdam ölçütüdür. 31 Aralık kişi sayısı onu otomatik sonuçlandırmaz. Kanıt, belirtilen günlerde ücretli tam zaman eşdeğer istihdamı göstermelidir. Gerçek çalışma tam bordro yaklaşımını, yarı zamanlı işin işlenmesini ve tüzel kişilik kapsamını korumalıdır. Yıllık FTE ortalaması kesirli olabilse de tam sayı gerçekleşmelerimiz yalnız varsayılan örnek değerlerdir. Kesirli girdinin yokluğu tanımlı ölçütü değiştirmez veya yıl sonu sayısını yerine koyma izni vermez.
Teknik teslimatın sonuçlanmış on taahhüdü vardır; altı geçiş ve dört başarısızlık varsayılmıştır. F ve L belirlenmemiş kalır. Sonuçlanmış taahhüt geçiş oranı 3/5'tir. İki belirsiz taahhüt de başarısızsa on ikinin altısı; ikisi de geçerse sekizi geçer. Tam portföy aralığı yarım ile üçte iki arasındadır. Uç noktalar bu ölçütün eksik ikili olasılıklarını tüketir. Bu olasılıklara dağılım veya gerçek programın teknik başarı oranına kanıt sağlamaz.
Ticari ve teknik ölçütler meşru biçimde ayrışabilir. Ürün teknik kabul şartını karşılayabilirken satış hedefi karşılanmayabilir veya belirli kilometre taşı gecikirken istihdam kaydedilebilir. Kayıt sonuçları tek tek korumalı ve başvuruda iddia edilen tam ilişkiyi belirlemelidir. Tüm sonraki geliri başarılı tek teste atfetmek, ticari benimseme ve diğer katkı etkenlerine ek kanıt gerektirir. Hesaplar bu nedensel ilişkiyi tahmin etmez ve bir ölçütün diğerinin eksik değerini sonuçlandırabileceğini varsaymaz.
Bileşik etki puanı açık birim, ağırlık ve hizmet ettiği kararın açıklamasını gerektirir. Bu yapı olmadan ikili olay olasılığı, parasal hata, istihdam hatası ve teknik geçiş oranını birleştirmek anlamlarını örter. Ayrı özetleri koruyor; kurulun veya değerlendiricinin kendi belgelenmiş karar sürecinde ödünleşimleri değerlendirmesine izin veriyoruz. Gelecek çalışma bileşik ölçüt önerirse temel ölçütleri korumalı, duyarlılık analizi yapmalı ve sonraki kararlarla veya sonuçlarla iddia edilen ilişkiyi uygun kanıtla doğrulamalıdır.
| Vaka | Tahmini ortalama FTE | Varsayılan ortalama FTE | Teknik geçiş |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Belirlenmemiş |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Eksik | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Eksik | Belirlenmemiş |
Ölçüte özgü ayrı kabul kayıtlarıyla yazar girdileri. Ayrı sunulan maskeler istatistiksel bağımsızlık ima etmez. Teknik değerler varsayımsal sabit protokol yaklaşımında varsayılan sonuçlardır.
17 Eksik sonuçları portföy hesabı boyunca taşıyın
İki bilinmeyen finansman olayı dört olası tamamlanmış portföy yaratır. Bilinen tüm sonuçlar sabitken I ve J sıfır-sıfır, sıfır-bir, bir-sıfır veya bir-bir olabilir. Tam on iki vakanın Brier puanları sırasıyla 9/40; 7/24; 9/40 ve 7/24'tür. Aralık 0,225 ile yaklaşık 0,2917'dir. Her tamamlama tüm on iki sunulan olasılığı ve kendi tam sonuç vektörünü kullanır. Aralık, kurgusal veri kümesinin belirlenmemiş ikili olaylarına duyarlılığını açıklar. Güven aralığı değildir ve hiçbir tamamlamaya olabilirlik atamaz.
Referans ve sıralama özetleri aynı tamamlamalarla değişir. Yöntemler karşılaştırılırken vaka düzeyindeki sonuçlar hizalı kalmalıdır. Bir ölçütün alt sınırı ile diğerinin üst sınırı farklı tamamlanmış portföylerden doğabilir; ikisini tek gerçekleşmiş senaryo olarak sunmak yanlıştır. Örnekte dört tamamlamada AUC 37/72 ile 47/70 arasında değişir. Ortalama olasılık eksi olay sıklığı eksi onda birden on beşte bire kadardır. Düşük olasılıklı J'nin belirlenmemiş sonucu, sunulan tahmini sayıca küçük görünse de ölçütleri önemli ölçüde etkiler.
Eksik gelir farklı işlem gerektirir; örneğin asgari varsayımlarında negatif olmayan gelir tutarının sonlu üst sınırı yoktur. Gözlenmiş gerçekleşme toplamı 4.530 bin EUR'dur. Eksik gelirler negatif değilse bu on iki vaka toplamının alt sınırıdır. Negatif olmama tek başına sonlu üst toplam sağlamaz. Tam tahmin toplamı 6.650 bin EUR'dur. Bu bilgilerle tek tam portföy yüzde hatası hesaplanamaz; eksik gelirlerin muhtemelen küçük olduğu iddiası örnekte bulunmayan kanıt gerektirir.
Ayrı duyarlılık alıştırması üç eksik gelirin her birinin sıfır ile 1.000 bin EUR arasında olduğunu varsayar. Keyfî üst sınır yalnız açık ek varsayımın sonucu nasıl değiştirdiğini göstermek için eklenmiştir. Tam gerçekleşme toplamı 4.530 ile 7.530 bin EUR arasında olur. Tahmin eksi gerçekleşme eksi 880 ile 2.120 bin EUR arasındadır. Hem net düşük hem net yüksek tahmin varsayılan aralıkla uyumludur. Üst sınır hukuki limit, piyasa tahmini, güven sınırı veya atanmış gözlem değildir. Uç noktaları nerede raporlanırsa varsayım da görünür kalmalıdır.
Eksik FTE için, her eksik vakada ortalama 15 FTE'lik aynı derecede açık açıklayıcı üst sınır, 51 ile 81 arasında tam gerçekleşme toplamı verir; tahmin 76'dır. İşaretli toplam hata böylece eksi 5 ile 25 FTE arasında olabilir. Bu ayrı üst sınır da yazarın duyarlılık tercihidir. Üst sınırlı sonuçların hiçbiri eksiklik mekanizmasını belirlemez. Gerçek çalışma idari takip, raporlama teşviki ve seçimi inceleyebilir; ağırlıklandırma veya değer atama ek varsayım ve tanılama gerektirir. Belirlenmemiş değerlerin görünürlüğü bu işin başlangıç koşuludur; gözlem ve duyarlılık tabloları ayrı raporlanmalıdır.
| I, J sonucu | Sunulan Brier | Referans Brier | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Kurgusal girdilerin dört varsayımsal tamamlaması için kesin hesaplar. Temel veride bilinmeyen olaylar sonuçlandırılmamıştır.
| Ölçüt | Ek varsayım | Tam gerçekleşme toplamı | Tahmin eksi gerçekleşme |
|---|---|---|---|
| Gelir, bin EUR | Yalnız negatif olmayan eksik değerler | En az 4530; üst sınır yok | Sonlu alt hata sınırı yok |
| Gelir, bin EUR | Her eksik değer en çok 1000 | 4530 ile 7530 | -880 ile 2120 |
| Ortalama FTE | Her eksik değer en çok 15 | 51 ile 81 | -5 ile 25 |
| Teknik taahhütler | Belirsiz sonuçların tümü başarısız veya tümü başarılı | 6 ile 8 geçiş; toplam 12 | Geçiş oranı 1/2 ile 2/3 |
Üst sınırlar ve ikili uç noktalar açık hesaplama varsayımlarıdır. Sınırların olasılık veya örnekleme kapsamı yorumu yoktur.
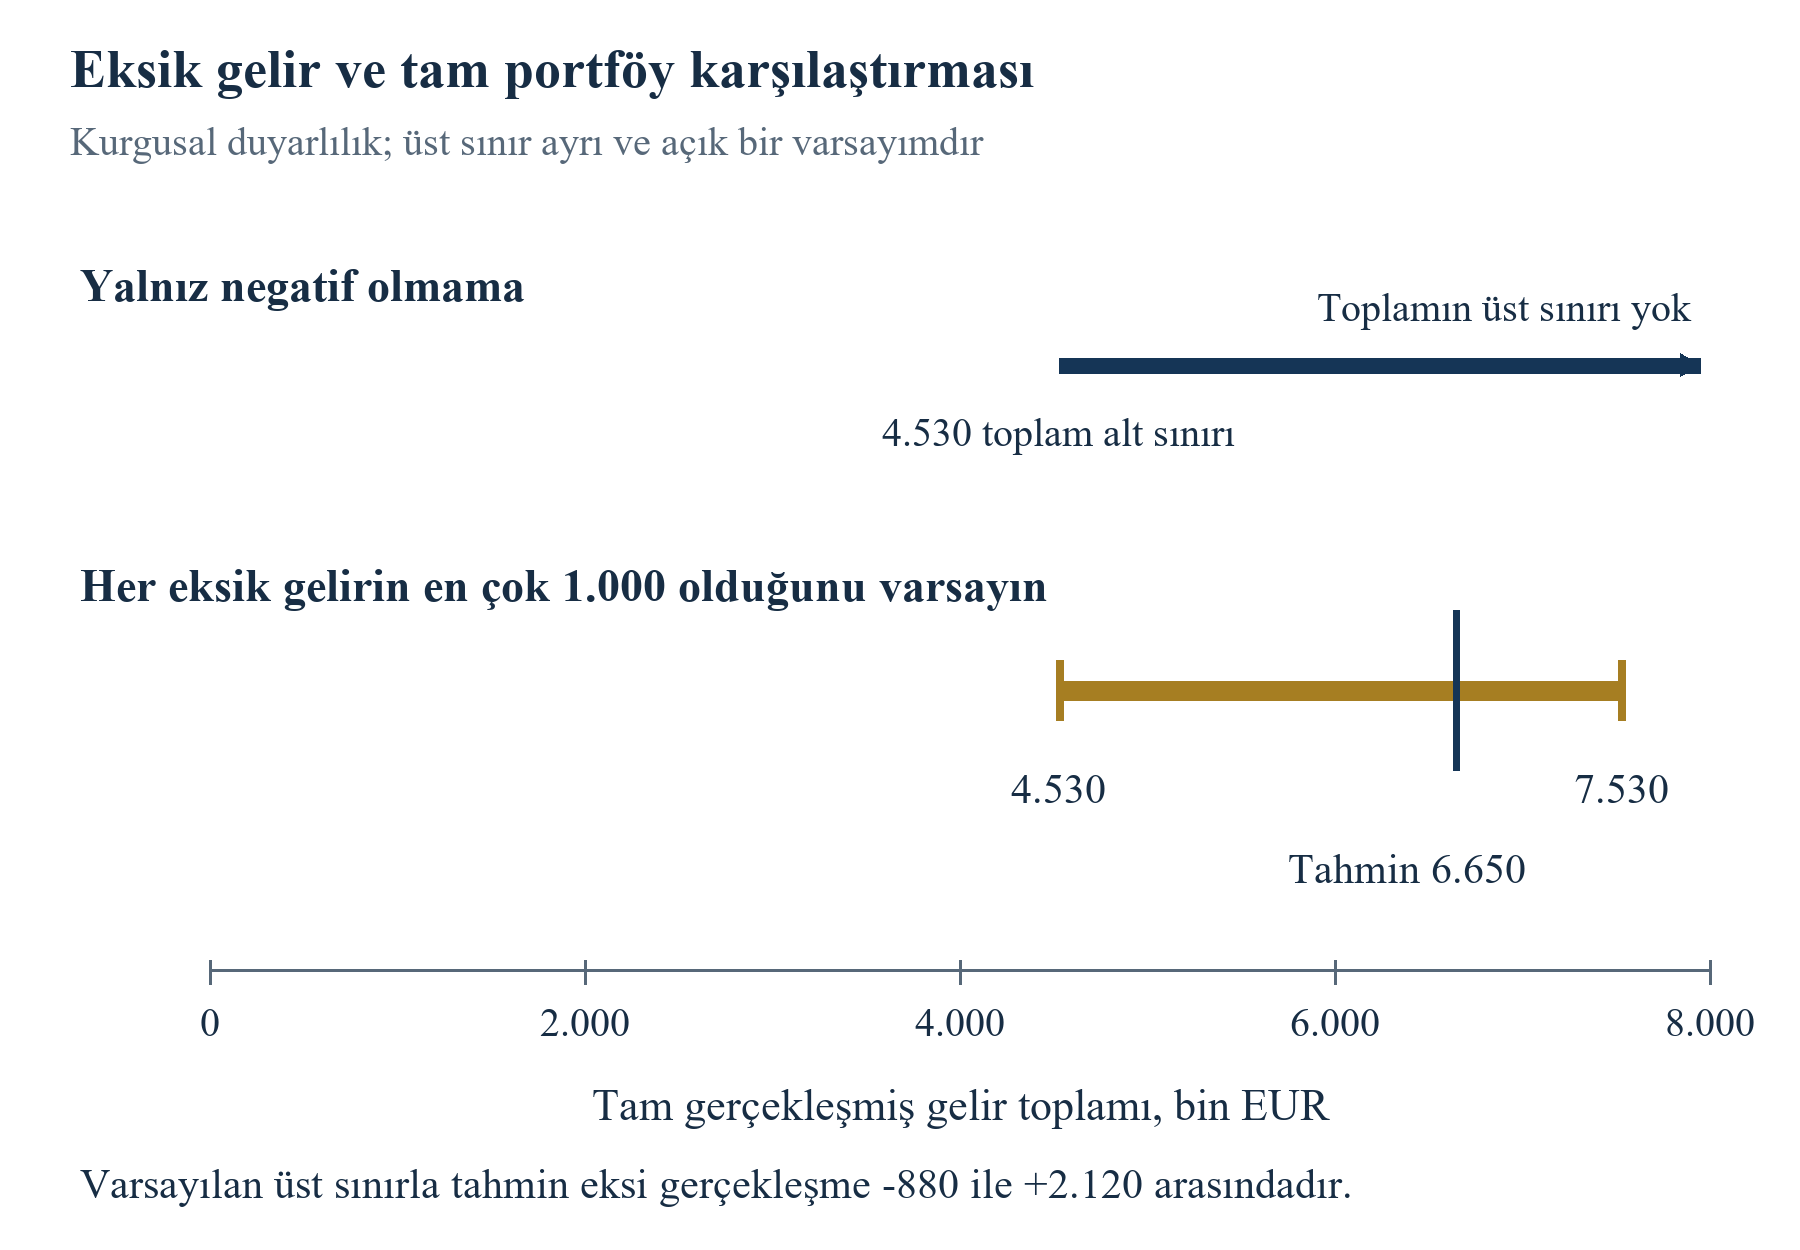
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli de açabilirsiniz.
Kurgusal bin EUR duyarlılığı. Açık keyfî üst sınır olmadan gerçekleşme toplamının üstü sınırsızdır.
18 Hayatta kalma seçilimini ve çözümsüz şirket değişikliklerini tanıyın
Destek alıcıları çalışması seçilmiş topluluğunu tanımlar. Reddedilen başvuru sahiplerinin özgün tahminleri ve karşılaştırılabilir takibi olmadan ne kadar iyi tahmin ettiklerini gösteremez. Fonlayıcı algılanan kalite, ticari iddia veya başka ölçütlere göre seçerek alıcılar arasındaki sunulmuş iddiaların dağılımını değiştirebilir. Araştırma planı her sonucun ilgili olduğu topluluğu belirlemeli ve mevcutsa seçim sürecini korumalıdır. Kurgusal portföy yalnız alıcıları içerir; reddedilen başvuru sahibi karşılaştırması veya tahsis etkisi tahmini sağlamaz.
Ticari hedefler bazı işletmelerin faaliyet ömrünün ötesine uzandığında devam koşulları özel dikkat ister. Faaliyetin sürmesine koşullu gelir tahmini, koşul ve topluluk açıkça belirtilerek o koşul altında değerlendirilmelidir. Koşulsuz beklenen gelir kapanma ihtimalini tahminin içinde içerir. Yaşayan işletmelerin koşullu tahminini tüm kohort sonucuyla karşılaştırmak tahmin hedefini değiştirir. Özgün iki tahmin hedefi ve uygun gözlemler varsa çalışma iki görünümü raporlayabilir; biri diğerinin düzeltmesi gibi sunulmamalıdır.
Kapanış tek başına mali yılın yıllık gelirini sıfır yapmaz. Firma kapanmadan ticaret yapmış, varlık satmış, müşteri sözleşmesi devretmiş veya belgelenmiş başka esasta gelir kaydetmiş olabilir. Hedef muhasebe penceresine ilişkin kanıt gerekir. İki sıfır örneğimiz tam pencere gözlemlerini açıkça varsayar; amaç işletme durum etiketinden finansal tablo çıkarmadan geçerli hesapları göstermektir. Gerçek kayıt, sıfırı hangi muhasebe kanıtının desteklediğini ve pencere içinde tüzel kişilik kapsamının değişip değişmediğini belirtmelidir.
Satın alma ek bağlantı sorusu yaratır. Özgün şirket, belirlenebilir finansal tablolarla bağlı ortaklık kalabilir, başka tüzel kişiliğe birleşebilir veya varlıklarının yalnız bir kısmını devredebilir. Halefin toplam cirosu ilk tahminde bulunmayan faaliyetleri içerebilir. Uygulamalı protokol özgün tüzel kişiliği mi, belirli faaliyeti mi, belgeli halef kapsamını mı izlediğini önceden belirlemelidir. Her köprü mutabakat ve uygun erişim gerektirir. Satın alma duyurusundaki değerleme veya işlem hasılatı ayrı sonuçlardır; özgün gelir hedefini otomatik sonuçlandırmaz.
Eksiklik raporlama yükünü, gizliliği, tartışmalı tanımları veya ticari performansı da yansıtabilir. Mevcut veri kümesi bunların hiçbirini varsaymaz; sunulan sabit gözlem maskesini kullanır. Gelecek ampirik çalışma yanıtsızlık hakkında bilineni incelemeli, hukuka uygun ve elverişli olduğunda gözlenebilir özellikleri karşılaştırmalı ve her düzeltmenin varsayımlarını açıklamalıdır. Uyarlanmış raporlama olasılığı modeli tek başına sonuçların rastgele eksik olduğunu göstermez. Desteksiz varsayımlara duyarlılık, özellikle sonuçlar gözlenmeyen yüksek gelirli veya başarısız firmalara bağlıysa görünür kalmalıdır.
19 Finansman yapılarını nedensellik iddia etmeden karşılaştırın
Finansman kaydı ticari kilometre taşlarıyla birlikte destek türünü, nakit tahsilatını, zamanı, mülkiyet şartlarını, geri ödenebilirliği ve kısıtları kaydedebilir. Olgular tahminin hangi kaynak ve yükümlülükler altında yapıldığını açıklar. Hibe veya hızlandırıcı gibi geniş etiketten ziyade gerçek program şartları ve imzalı belgelerden gelmelidir. Hisse almayan program ayni destek içerebilir; başka düzenleme hibe ve yatırım bileşenlerini birleştirebilir. Araştırma katılımcıların ekonomik konumunu karşılaştırmadan belirli aracı ve alıcı tüzel kişiliği korumalıdır.
Seyrelme, tanımlı işlem ve sermaye yapısı esası gerektirir. Fiyatlanmış tur sonrasında kurucunun sahiplik yüzdesi gerçek menkul kıymetlere, opsiyon düzenlerine, dönüşümlere ve diğer şartlara bağlıdır. Program duyurusu veya manşet destek paketi bu yüzdeyi belirleyemez. İmzalı finansman belgesi yoksa seyrelme alanı erişilemez kalmalı veya yayımlanmış program yolunun kaynağı açıkça belirtilen açıklaması olarak kaydedilmelidir. Açıklayıcı sahiplik hesabı, girdileri açıklanmış ayrı senaryoda yer alır; ampirik sonuç tablosuna girmez.
Zaman farklı kilometre taşlarıyla gözlenebilir: sunum, karar, sözleşme, koşulların karşılanması ve nakdin alınması. Aralarındaki süreler farklı finansman sorularını yanıtlar. Tedarikçi taahhütlerini planlayan kurucu ilgili tahsilat ve kısıt tarihlerini, idari işlem araştıran değerlendirici seçili başlangıç ve bitiş tanımlarını ister. Her tarih doğru olsa bile süreleri programlar arasında karıştırmak yanıltıcı karşılaştırma doğurur. Kayıt her tarihin kaynağını tutmalı, belirsiz veya koşullu olayları belirlenmemiş bırakmalıdır.
Araç grupları arasında sonraki ticari sonuçların gözlenen farkları araçların etkisini özdeşleştirmez. Yalnız hibe yoluna giren firmalar; aşama, sektör, sermaye ihtiyacı ve diğer özelliklerde yatırım desteğine seçilenlerden farklı olabilir. Nedensel karşılaştırma savunulabilir tasarım, varsayımlar ve ilgili seçim süreci verisini gerektirir. Howell'ın hibe araştırması ve Smart değerlendirmesi kendi topluluklarında karşı-olgusal soruları ele alan esaslı girişimlerdir. İlişkisiz düzenler arasında düzeltilmemiş karşılaştırmayı doğrulamaz veya önerilen kaydın etkisini göstermez. [6-8,14]
Bu makalede program karşılaştırması belgesel, sayısal gösterim bütünüyle kurgusaldır. Gözlenen destek tutarları, seyrelme, tahsilat zamanı ve sonraki sonuçları içeren eşleştirilmiş kohort kurulmamıştır. İleriye dönük genişleme önce her alanın erişimini ve hukuki temelini doğrulamalı, ardından sonuçla karşılaştırma topluluğunu tanımlamalıdır. Finansman şartları gizli kalırsa çalışma uygun yönetişimli veride tahmin doğruluğunu değerlendirebilir; önerilen araç karşılaştırmasının erişilemezliğini raporlamalıdır. Kapsam fiilen elde edilen kanıtı izlemelidir.
| Alan | Tercih edilen kaynak | Yorum sınırı |
|---|---|---|
| Araç ve koşullar | Bağlayıcı şartlar ve imzalanmış destek belgeleri | Program etiketi tek başına yeterli değildir |
| Destek ve gerçek nakit | Destek kararı ve tahsilat kanıtı | Destek tutarı alınan nakitten ayrıdır |
| Sahiplik değişimi | İmzalanmış finansman ve sermaye yapısı kaydı | Manşet destekten seyrelme çıkarılmaz |
| Zaman | Tarihli sunumlar, kararlar, sözleşmeler ve tahsilatlar | Her süre açık bitiş gerektirir |
| Ticari sonuç | Kabul edilmiş eşleşen finansal tablolar veya başka kanıt | Brüt sonuç ilave katkıyı göstermez |
Önerilen ampirik veri talebi. Alanların hiçbiri bu makalede gözlenmiş başvuru sahibi mikroverisi olarak sunulmamıştır.
20 Ticari tahminleri kurulun finansman planında kullanın
Yönetim için kayıt, hibe anlatısını kurulun onayladığı işletme planına bağlamalıdır. Satış tahminleri teslim kapasitesi, müşteri edinme harcaması ve işletme sermayesi gerektirir. Teknik kilometre taşları ekipman siparişi, test maliyeti ve işe alım isteyebilir. Başvuru iddialı ticari yol çizebilir; nakit yönetimi planı finansman veya müşteri benimseme gecikmesinin sonuçlarını göstermelidir. Ortak tarihli varsayımlar, aynı karar amacına zorlamadan belgeleri uzlaştırır.
Hangi tahminin nakit taahhütlerinde kullanıldığını, hangi varsayımların henüz alınmamış desteğe bağlı olduğunu ve hangi kanıtın güncellemeyi tetiklediğini soran kurul incelemesi öneriyoruz. Yönetim ertelenebilecek maliyetleri, doğmuş sözleşme yükümlülüklerini ve geri ödeme veya yatırım kapanışına kadar gereken likiditeyi belirlemelidir. Bunlar gerçek nakit kayıtları ve belgeler gerektiren şirkete özgü yargılardır. Çerçeve sorular ve kayıt alanları sunar; evrensel nakit dayanma süresi tamponu, finansman olasılığı veya harcama oranı önermez.
Önemli tahmin revizyonu hem işletme etkenini hem finansman sonucunu göstermelidir. Sonraki uygulama tarihi geliri kaydırabilir; tedarikçi veya bordro maliyetinin dönemini değiştirebilir. Beklenen müşteri karışımı değişimi fiyatı, ödeme şartlarını ve talebi destekleyen kanıtı etkileyebilir. Kayıt özgün projeksiyonu ve revize yönetim görüşünü ayrı tarihleriyle korumalıdır. Kurul güncel kanıtla devam, aşamalandırma veya revizyon kararı verirken özgün araştırma karşılaştırmasını tutabilir.
Yatırımcı görüşmeleri aynı disiplini kullanabilir. Başvuru tahminini sonraki finansal tablolara bağlayıp sapmaları açıklayan veri odası, inceleyene izlenebilir kanıt yolu verir. Bu önerilen danışmanlık çıktısıdır; sürecin değerlemeyi artırdığı veya finansman turunu kapattığı ölçülmüş iddia değildir. Şirket teknik bulgular veya değişen pazar dahil varsayımları revize etmekte güçlü nedenlere sahip olabilir. Kaydın kalitesi bu gerekçelerin ve sonuçlarının desteklenmesiyle ilgilidir; her ilk tahminin tutmasına bağlı değildir.
Danışmanın pratik değer önerisi bu nedenle sınırlı iştir: tahmin kaydını kurmak, finansman koşullarını uzlaştırmak, ticari ölçütleri tanımlamak, kanıt boşluklarını belirlemek ve karar almaya elverişli takibi hazırlamak. Kapsamı, sorumlulukları ve çıktıları yönetimle kararlaştırılmalıdır. Bazı kayıtlar ayrı uzman muhasebe, hukuk veya teknik danışmanlık gerektirebilir. Danışman sırf belgeler yapılandırıldı diye destek, değerleme artışı veya program kabulü vadetmemelidir. Hizmet sonucu çalışma ürününün açıklığından ayrı kalır.
21 Paydaları görünür değerlendirici paneli tasarlayın
Yararlı panel, ana puandan önce çalışma topluluğunu ve eksik bilgiyi görünür kılmalıdır. Her ölçüt için kayıtlı kohortu, tamamlanmış ufukları, kabul çiftlerini, belirlenmemiş kayıtları ve dışlamaları gösteren üst panel öneriyoruz. Puan paneli ardından tahmin tarih/sürümünü, karşılaştırma yöntemini ve referans modeli belirtir. Üçüncü panel revizyon ve takip durumunu kaydeder. Düzen, karar vericinin değişen sonucun farklı sonuçlardan mı, farklı örneklemden mi, yeni tanımdan mı kaynaklandığını görmesini sağlar.
Ölçüt panelleri birimleri korumalıdır. Bin EUR gelir RMSE'si, FTE hatası ve ikili finansman puanı ek tercihler olmadan ortak sayısal ölçekte yorumlanamaz. Panel tanımlarını ve vaka sayılarını yan yana gösterebilir. Karar verici genel program yargısı istiyorsa bu yargı amaçları ve ödünleşimleri açıkça belirtmelidir. Heterojen puanların açıklanmamış ortalaması, açık ekonomik anlamı olmayan kesin görünümlü sayı verir.
Örnek aynı portföyün birkaç meşru payda ürettiğini gösterir: on iki kayıtlı vaka, on sonuçlanmış finansman olayı, dokuz eşleşmiş gelir, on eşleşmiş FTE kaydı ve on sonuçlanmış teknik taahhüt. Panel paydaları ilgili çıktının yanında göstermelidir. Kapsam değişiminin kendi geçmişi olmalıdır. Önceden eksik sonuç kabul edildiğinde güncel sonuç yeni dahil edilen vakayı belirtmeli ve inceleyenin değişimi yeniden kurabilmesi için eski sürümü korumalıdır.
Puanın tetiklediği politika veya yönetim eyleminin belgeli temeli olmalıdır. Olumsuz revizyon veri kalitesi kontrolü, varsayım incelemesi veya ek teknik inceleme gerektirebilir. Otomatik olarak dolandırıcılık, kötü yönetim veya başarısız finansman politikası göstermez. Panel kullanıcıyı belirli kararın kanıtına yöneltmeli ve karar yetkilisini belirlemelidir. Eşikler, üst makama taşıma kuralları ve önemlilik düzeyleri gerçek programa göre seçilmeli; ampirik performans iddiası varsa doğrulanmalıdır.
Yayın aynı disiplini korumalıdır. Toplu raporlama gizli kayıtları korurken kohort akışını, gözlem maskelerini, puan tanımlarını ve duyarlılık sonuçlarını içerebilir. Dış okuyucu açıklanmış öz bildirimi güvenceye tabi finansal tablodan, önerilen yöntemi değerlendirilmiş müdahaleden ayırabilmelidir. Veri paylaşılamıyorsa doğrulama ve tekrar üretim sınırları sade dille açıklanmalıdır. Gösterişli panel zayıf bağlantıyı veya çözülmemiş kanıt boşluğunu kesin görünümlü renk ya da puanın arkasına gizlememelidir.
| Bölüm | Gösterilecek asgari alanlar | Desteklenen karar |
|---|---|---|
| Topluluk ve kapsam | Kayıtlı, ufku tamamlanan, kabul edilen, eksik ve dışlanan sayıları | Sonucun hangi kayıtları tanımladığını anlamak |
| Tahmin performansı | Tarih/sürüm, birim, puan, referans ve payda | Karşılaştırmayı tutarlı yorumlamak |
| Duyarlılık | Bilinmeyen vakalar, varsayımlar ve ölçüte özgü sınırlar | Belirlenmemiş sonuçlara bağımlılığı değerlendirmek |
| Kanıt kalitesi | Kaynak sınıfı, güvence kapsamı ve mutabakat durumu | Gereken ek doğrulamayı belirlemek |
| Eylem ve revizyon | Sorumlu, sonraki adım ve sürüm geçmişi | Özgün iddiaları silmeden takibi izlemek |
Yazarların arayüz önerisi. Burada panel müdahalesi veya program sonucu ampirik olarak değerlendirilmemiştir.
22 İleriye dönük ampirik çalışma oluşturun
İleriye dönük genişleme belirli soru ve uygulanabilir veri ortaklığıyla başlamalıdır. Olası çalışma, tanımlı destek kohortunda sabit ufukta sunulan finansman olasılıklarının kalibre olup olmadığını sorar. Diğeri özgün gelir tahmini hatasının gerçekten erişilebilir tarihsel referanstan nasıl farklılaştığını sorar. Bunlar hibe ilave katkısı çalışmasından farklı kayıtlar ister. Protokol büyük veri istemeden temel tahmin hedefini, topluluğu, tahmin fonksiyonelini, sonuç standardını ve takip tarihini belirtmelidir.
İlk uygulanabilirlik örneklemi özgün başvurulara, zaman damgalı eklere, kalıcı tüzel kişilik tanımlayıcılarına ve eşleşen sonuçlara erişimi sınamalıdır. Buradaki dört kayıtlık kamuya açık kayıt incelemesi bakılacak boşluk türlerini gösterir. Uygun yetkili veri ortaklığının bunları ne sıklıkla kapatabileceğini tahmin etmez. Proje veri kontrolörünü, bağlantıya izin veren yetkileri, hassas kayıtların işlenişini ve yayımlanabilecek türetilmiş çıktıları kaydetmelidir. Koşullar yeniden üretilebilir çalışma kapsamını belirler ve önerilen karşılaştırmaları sınırlayabilir.
Protokol ardından kohorta giriş ve takibi belirtmelidir. Desteklenen ve reddedilen başvurular yalnız araştırma sorusu, erişim ve karşılaştırma tasarımı gerekçelendirdiğinde dahil edilmelidir. Geri çekilen ve uygun olmayan kayıtlar açık akışta korunmalı; kaybolmaları paydayı sessizce değiştirmemelidir. Ufuk dolumu, revizyon işlemi, eksik sonuçlar, tüzel kişilik değişiklikleri ve tartışmalı kanıt tanımlanmalıdır. Çalışma kendi kurallarıyla kabul edilen kayıt oranını raporlayabilir; oranı seçilmiş veri ve erişim koşullarının özelliği olarak açıklamalıdır.
Örneklem büyüklüğü planı on iki vakalık örneğin ötesinde bilgi ister. İstenen kesinlik, olay sıklığı, tahmin kaybı değişkenliği, kümelenme, tekrarlı ölçümler ve planlı alt grup karşılaştırmaları tasarımı etkiler. Mevcut örnek hesap için ampirik girdi sağlamaz. Araştırmacı gerekçeli pilot kanıt veya açık belirtilmiş planlama aralığı kullanmalı, varsayımları görünür tutmalıdır. Temel analizleri önceden belirlemek ve eğitimle değerlendirmeyi ayırmak kaçınılabilir muğlaklığı azaltabilir; belirsizlik tahminleri gerçek örnekleme ve bağımlılık yapısını izlemelidir.
Çalışma raporu izin verilen ölçüde veri sözlüğünü, kabul kurallarını, kohort akış sayılarını, puan hesaplarını ve duyarlılık süreçlerini yayımlamalıdır. Bağımsız doğrulama gizli başvuruları açıklamadan bağlantıyı inceleyip izinli çıktıları yeniden hesaplayabilir. Rapor kayıtlı protokolden sapmaları açıklamalı ve keşifsel bulguları planlı testlerden ayırmalıdır. Çalışma sonradan kaydın kullanımının finansman kararlarını veya sonuçları değiştirip değiştirmediğini değerlendirirse bu, kendi karşılaştırma tasarımı olan ek müdahale sorusudur. Mevcut çerçeve kanıt yolculuğunun önerisidir; ölçülmüş etki iddiası taşımaz.
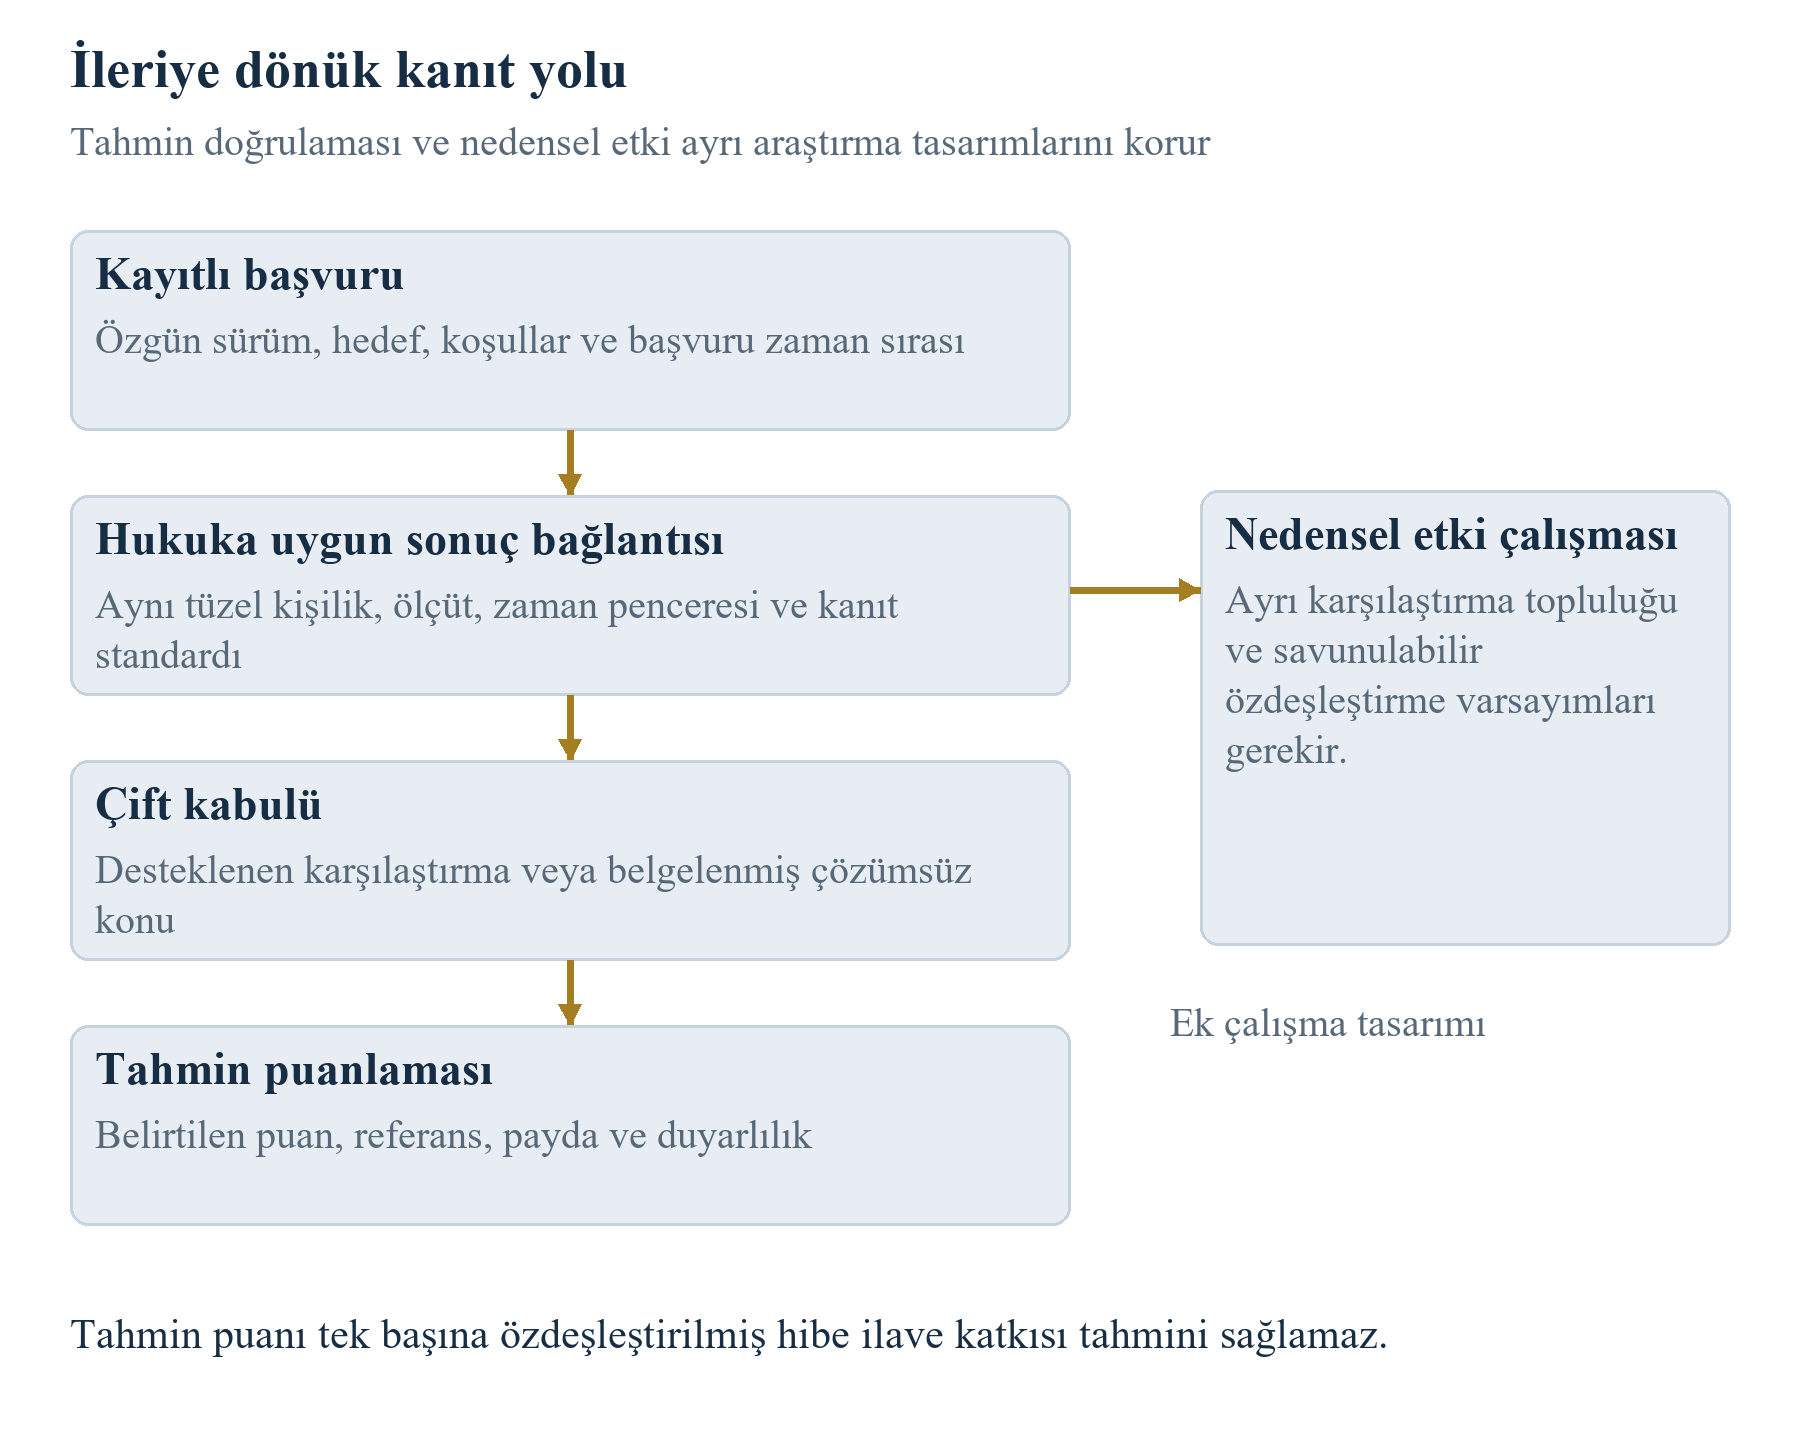
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli de açabilirsiniz.
Yazarların araştırma mimarisi. Bağlanmış ticari sonuç yalnız tahmin ve kanıt tanımlarının gerekçelendirdiği karşılaştırmaları destekler.
23 Çerçeveyi teknoloji ve coğrafyalar arasında uygulayın
Eşleştirme çerçevesi ticari ve teknik nicelikler kesin tanımlanarak farklı teknolojilere uyarlanabilir. Yapay zekâ yazılım şirketinde başvuru sözleşmeli uygulama veya kaydedilmiş abonelik geliri tahmin edebilir. Müşteri pilotları, deneme kullanıcıları ve yıllıklandırılmış gelir hızları kendi tanımlarını korumalıdır. Teknik tahmin sabit veri kümesi ve işletim ortamında performans eşiğini konu edebilir. Farklı veride sonraki karşılaştırmalı test iddiayı otomatik sonuçlandırmaz. Bunlar önerilen yöntem uygulamalarıdır; burada gözlenmiş yapay zekâ başvuru sahibi sonuçları verilmez.
Batarya veya endüstriyel donanım geliştirmede kanıt yolu laboratuvar sonucunu, yeterlilik sürecini, üretim hazırlığını ve müşteri siparişini bağlayabilir. Ticari satış tahmini bu aşamaların ve finansman koşullarının hangilerini varsaydığını belirtmelidir. Teknik test sonuçları protokol, örnek ve çevre koşullarını gerektirir. Gelir daha önce açıklanan muhasebe ve tüzel kişilik sınırını ister. Kilometre taşı siparişe veya nakde dönüşmeyi garanti etmeden ticari önem taşıyabilir. Kayıt yönetimin ileri sürdüğü bağlantıları tutar; sonraki kanıt belirli iddiayı sınayabilir.
Su, elektrik ve diğer altyapı teknolojileri saha erişimi, alım anlaşması, düzenleyici koşullar ve uzun uygulama süresi isteyebilir. İlgili sonuç devreye alınmış kapasite, sözleşmeli hizmet geliri veya belirli işletim rejimindeki performans olabilir. Nicelikler ayrı kalmalıdır. Tek sahada başarılı gösterim, karşılık gelen kanıt olmadan ulusal uygulama toplamını belirleyemez. İleriye dönük çalışma sistem sınırını ve iddianın teknoloji tedarikçisini, proje özel amaçlı şirketini (SPV) veya daha geniş müşteri portföyünü mü konu ettiğini tanımlamalıdır.
Coğrafi karşılaştırmalar program tasarımı, rapor erişimi, para birimleri ve şirket tanımlarında aynı özeni gerektirir. İncelenen AB, Birleşik Krallık, ABD ve Körfez belgeleri farklı kaynakları ve bilgi sınırlarını gösterir. Hub71'in yayımlanmış ekosistem toplamları topluluğu hakkında bağlam sağlar; incelenen sayfalar bu çalışma için eşleştirilmiş özgün başvuru tahminleri sunmaz. Bu nedenle ülkeler arası doğruluk tablosuna girmezler. Bölgeleri karşılaştıracak çalışma savunulabilir örnekleme ve uyumlaştırma tasarımı ister; tanımlar karşılaştırılabilir kılınırken kaybedilenler açıkça açıklanmalıdır. [13]
Aktarılabilir unsur kayıt yapısıdır: özgün iddiayı korumak, koşulları tanımlamak, eşleşen kanıtı toplamak ve belirlenmemiş bilgiyi tutmak. Her program gerçek bağlayıcı şartlarına, her sektör uygun teknik ve ticari uzmanlığa ihtiyaç duyar. Makale tek evrensel ölçütün tüm inovasyonları adil sıraladığı iddiası sunmaz. Yararlı danışmanlık dar ticari kararla başlayabilir, kararın gereken kanıt yolunu kurabilir; yalnız veri ve yönetim amacı gerekçelendirdiğinde genişleyebilir.
| Alan | Tanımlanacak iddia | Kanıt sınırı |
|---|---|---|
| Yapay zekâ yazılımı | Kaydedilmiş uygulama geliri veya belirli model testi | Pilotları, yıllıklandırılmış hızları ve eşleşmiş test koşullarını ayırın |
| Batarya teknolojisi | Yeterlilik kilometre taşı ve ticari satışlar | Teknik protokolü ve varsayılan üretim aşamasını sabitleyin |
| Su teknolojisi | Tanımlı sahalarda performans ve sözleşmeli gelir | Saha, başlangıç düzeyi ve müşteri kapsamını koruyun |
| Enerji altyapısı | Devreye alma veya hizmet geliri kilometre taşı | Tedarikçi, SPV ve sistem sonuçlarını ayırın |
| Sınır ötesi portföy | Karşılaştırılabilir özgün tahminler ve sonraki ölçümler | Para birimi, dönem, tüzel kişilik ve program tanımlarını açık uyumlaştırın |
Yazarların kullanım örnekleri; gözlenmiş işlemler, başvuru sahibi çalışmaları veya sınanmış sektör etkileri değildir.
24 Sınırları ve sonraki kanıt kararını belirleyin
Makalenin ampirik kanıtı tarihli belgesel inceleme ve amaçlı kamusal açıklama uygulanabilirlik sorgusudur. İncelenen dört proje kaydı, zaman damgası doğrulanmış başvuru tahminiyle bağımsız doğrulanmış ticari sonucu birleştiren kabul edilebilir çift vermedi. Sınırlı bulgu bu kayıtlar ve erişim koşulları için uygulanabilirlik sonucunu destekler. Gizli program verisinin erişilebilirliğini, tahmin hatasının yaygınlığını veya projelerin ticari başarısını belirlemez. Gerçek dünya doğruluk puanı raporlanmaz.
On iki vakalık sayısal alıştırma tamamen kurgusaldır. Ölçüte özgü paydaları korumayı, sunulan olasılıkları sabit referansla karşılaştırmayı, kalibrasyonu sıralamadan ayırmayı ve belirlenmemiş gözlemleri duyarlılık analizine taşımayı gösterir. Üst sınırları, olasılıkları ve sonuçları varsayımdır. Hesaplanan değerler program raporlama oranını, nedensel hibe etkisini, optimal seçim kuralını veya yeniden kalibrasyon politikasının performansını gösteremez. Her özet ve grafik kurgusal örneğin varsayımlarını ve sınırlarını korumalıdır.
İlk yönetim kararı, gerekli özgün tahminlerin ve eşleşen kanıtın hukuka uygun ve tutarlı toplanıp toplanamayacağıdır. Başvuru sahibi sunulan sürümü koruyup güncel işletme ve finansman planına bağlayarak başlayabilir. Değerlendirici hedef topluluğu, sonuç kanıtını ve takip kurallarını tanımlayarak başlayabilir. İleriye dönük araştırmacı gerekleri yetkili uygulanabilirlik örnekleminde sınayabilir. Her taraf, belirli karşılaştırmayı engelleyen çözümsüz öğeyi tanımlamalı; kolay bir vekille değiştirmemelidir.
Yararlı ilk çıktı, tam tahmini, tarih/sürümünü, tanımlı sonucu, koşulları, kanıt sorumlusunu ve sonraki inceleme tarihini içeren iddia kaydıdır. İkincisi her çiftin neden puanlanabildiğini veya puanlanamadığını koruyan kabul ve dışlama günlüğüdür. Üçüncüsü paydası, referansı ve duyarlılık varsayımlarıyla ölçüte özgü sonuç tablosudur. Bunlar tamlık ve izlenebilirlikleri bakımından incelenebilecek önerilen iş ürünleridir. Destek kararını, değerlemeyi veya ticari sonucu iyileştirdikleri iddiası ek kanıt gerektirir.
Sonuç pratik araştırma disiplinidir. Ticari vaatler, ölçüt ve zamanın süreç boyunca korunduğu özgün öngörüden kabul edilebilir sonuca açık zincirle sınanabilir olur. Sayısal sonuç yalnız zincirin desteklediği karşılaştırmalar için yayımlanmalıdır. Eksik kanıt görünür kalır, revizyonlar geçmişini korur ve nedensel iddialar kendi tasarımına sahip olur. Yapı, gerçekten erişilebilir bilginin sınırlarına saygı duyarak esaslı ampirik çalışmaya ve daha açık finansman tartışmasına temel sağlar.
| Kontrol noktası | Gözlenen tarih veya pencere | İşlem ve sınır |
|---|---|---|
| EIC 2026 tam teklif grupları | Son listelenmiş grup 4 Kasım 2026 | 11 Kasım incelemesinde geçmiş; yeni çağrı için gerçek portalı yeniden kontrol edin |
| NSF 26-510 | 4 Mart 2027: 4 Kasım 2026'dan sonraki listelenmiş tarih | Başvuran kuruluşun yerel saatiyle öğleden sonra 5; davet ve aşama koşulları geçerlidir |
| UKRI sonuç raporlaması | 1 Şubat ile 11 Mart 2027, Birleşik Krallık saatiyle öğleden sonra 4 | Yalnız rehberin kapsadığı raporlama topluluğuna ve istisnalara uygulayın |
| SBA'nın duyurduğu standart | 15 Kasım 2026 ve SBIR.gov'da yayın | Bildirim ve uygulama koşullarını kaydedin; burada zaten yürürlükte olduğu belirlenmemiştir |
| Kurgusal tahmin başlangıcı | 1 Ocak 2023'ün hemen öncesi | Varsayımsal kayıt anı; gerçek sunulmuş kohort değildir |
| Kurgusal hedef ufukları | 2025 sonu | Tüm örnek sonuçları/eksik durumlar varsayılmıştır; özgün başvuru yoktur |
Seçilmiş tarihli belgeler [1,4,9,12], 11 Kasım 2026 tarihinde kontrol edilmiştir. Tablo başvuru takvimi veya yolun belirli başvuru sahibine şu anda açık olduğu vaadi değildir.
Kaynaklar
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Erişim: 11 Kasım 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Erişim: 11 Kasım 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Erişim: 11 Kasım 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Güncelleme: 28 Temmuz 2026; erişim: 11 Kasım 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Erişim: 11 Kasım 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Erişim: 11 Kasım 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Erişim: 11 Kasım 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Erişim: 11 Kasım 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Güncel sürüme erişim: 11 Kasım 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Bağlantı verilen güncel talimatlara erişim: 11 Kasım 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Erişim: 11 Kasım 2026; ölçüt sürümüne ilişkin sınırlama metinde ele alınmıştır. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Erişim: 11 Kasım 2026; belirtilen uygulama koşulları metinde ele alınmıştır. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Erişim: 11 Kasım 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Yazarın makalesi Bundesbank tarafından barındırılmaktadır. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Erişim: 11 Kasım 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Erişim: 11 Kasım 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Erişim: 11 Kasım 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Erişim: 11 Kasım 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Erişim: 11 Kasım 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
