
1 Decyzja finansowa stojąca za prognozą wpływu
Wniosek o finansowanie innowacji wymaga zaangażowania zasobów, zanim wynik komercyjny stanie się znany. Założyciel może prognozować sprzedaż, zatrudnienie wykwalifikowanych pracowników, kolejne inwestycje lub kamień milowy. Komitet finansowy musi rozumieć znaczenie liczb, podtrzymujące je założenia i możliwość późniejszej weryfikacji realizacji. Artykuł rozwija zapis łączący każdą datowaną prognozę ze ściśle określoną późniejszą obserwacją. Jego zastosowanie komercyjne polega na umożliwieniu przeglądu dowodów wniosku podczas przygotowania, finansowania i dalszej obserwacji, z osobnymi zapisami prognozy pierwotnej i późniejszych zmian wprowadzonych przez zarząd.
Na początku warto zapytać, czy przewidywaną wielkość można zidentyfikować bez przychylnej interpretacji otaczającej argumentacji. Obrót w piątym roku, obrót skumulowany przez pięć lat i dodatkowy obrót przypisany projektowi wymagają innych obserwacji. Projekcja warunkowa względem kolejnej rundy inwestycyjnej niesie inną informację niż prognoza uwzględniająca już niepozyskanie finansowania. Od tego zależy, jakie porównanie odpowiada złożonemu twierdzeniu. Jest to ważne również dla zarządu decydującego o zaangażowaniu kapitału obrotowego w czasie oczekiwania na rozstrzygnięcie wniosku.
Publiczne dowody wykorzystano na trzy sposoby. Oficjalne materiały wskazują wybrane wymagania oceny i raportowania na określoną datę. Celowe badanie czterech kart CORDIS sprawdza, czy przejrzane materiały zapewniają dopuszczalną parę prognoza/wynik. W pełni ujawniony skonstruowany portfel pokazuje następnie obliczenia pomiarowe. Badanie kart nie ustaliło w swoim zakresie żadnej dopuszczalnej pary. Artykuł nie podaje zatem empirycznego wskaźnika trafności dla programu, kraju ani populacji wnioskodawców. Przykład dostarcza metody możliwej do zastosowania po uzyskaniu właściwych zapisów i legalnego dostępu.
Podstawowe zalecenie to ustalenie reguł dopasowania w chwili składania prognozy. Trzeba zapisać podmiot, wersję, miernik komercyjny, horyzont, warunki, wymagane dowody i sposób oceny przed poznaniem wyniku. Dalsza obserwacja powinna zachowywać niepowodzenia, braki i zmiany podmiotu z rzeczywistym statusem. Późniejszy analityk może wtedy rozpoznać twierdzenia sprawdzalne, uzasadnione porównania i niedostępne wnioski. Proponowany system daje założycielom i oceniającym wspólną strukturę, zachowując wymagania konkretnego instrumentu.
Analiza ma zastosowanie w różnych technologiach, ponieważ problem dotyczy konstrukcji twierdzenia. Prognoza subskrypcji wymaga definicji rozpoznawania przychodów i klientów. Twórca baterii potrzebuje warunków testu i etapu komercjalizacji łączącego walidację ze sprzedażą. Firma technologii wodnych musi odróżnić udany pilotaż od powtarzalnych przychodów kontraktowych. Przykłady wskazują wybory pomiarowe, bez obserwowanych wyników firm i sektorowych wskaźników sukcesu. Rzeczywiste wnioski wymagają dowodów właściwych dla produktu, programu i decyzji.
2 Oddzielać prognozy, zobowiązania i wpływ przyczynowy
Prognoza jest twierdzeniem o przyszłej wielkości przy zadanym zbiorze informacji. Cel zapisuje zamierzony rezultat. Scenariusz opisuje wynik warunkowy względem wybranych założeń. Zobowiązanie dodaje obowiązek lub standard wykonania zgodny z właściwymi warunkami. Wszystkie mogą występować w jednym wniosku, dlatego przed wyborem oceny należy sklasyfikować każde twierdzenie liczbowe. Ambicja osiągnięcia przychodu sama nie mówi, czy liczba jest wartością oczekiwaną, medianą, progiem prawdopodobieństwa czy scenariuszem korzystnym.
Weryfikacja prognozy porównuje wcześniej zapisaną predykcję z odpowiadającym wynikiem. Dodatkowość pyta, jak wynik zmienia się wskutek wsparcia. Wymaga to schematu kontrfaktycznego. Howell bada efekty subsydiów na uporządkowanych wnioskach programu SBIR Departamentu Energii USA. Ewaluacja Smart Grants z 2026 korzysta z danych administracyjnych i firmowych oraz schematu porównawczego opisanego w raporcie i aneksie. Są to ugruntowane badania przyczynowego wpływu. Ich ustaleń nie odtwarza odjęcie prognozowanych przychodów od późniejszych. [6-8,14]
Beneficjent może osiągnąć zadeklarowaną sprzedaż przy nieustalonym wkładzie przyczynowym dotacji. Inny może jej nie osiągnąć, choć wsparcie pomogło uzyskać komercyjnie wartościowy wynik wobec słabszego kontrfaktycznego przebiegu. Żaden wniosek nie wynika automatycznie z błędu prognozy. Panel programu powinien utrzymywać osobne pola wyników brutto, trafności prognoz i odrębnie uzasadnionego efektu przyczynowego. Badania, założenia i populacje powinny być dostępne osobie wykorzystującej te pola w decyzji inwestycyjnej lub publicznej.
Zobowiązanie techniczne wymaga kolejnego rozróżnienia. Test zaliczony lub niezaliczony może potwierdzać wykonanie względem ustalonego protokołu, jeżeli istnieją dowody. Udział wykonanych zobowiązań jest częstością wyników dla tych zobowiązań. Kalibracja probabilistyczna wymaga zgłoszonych prawdopodobieństw oraz powtarzalnych rozstrzygniętych zdarzeń w odpowiednim schemacie. Nadanie każdemu kamieniowi milowemu po fakcie prawdopodobieństwa 80 procent wprowadzałoby informację nieobecną pierwotnie. Rejestr powinien zachować rzeczywistą treść, pozostawiając pole prawdopodobieństwa puste, gdy go nie podano.
To samo dotyczy finansowania. Prawdopodobieństwo pozyskania kapitału, prognozowana kwota, podpisany term sheet i otrzymane środki są różnymi miarami. Publiczny komunikat potwierdza, że złożono oświadczenie. Weryfikacja określonego zdarzenia wymaga dowodów zdefiniowanych dla niego. Jeżeli pozostają poufne lub niedostępne, wynik jest w tym badaniu nierozstrzygnięty. Decyzja administracyjna finansującego i status pomiarowy badacza mogą się różnić, ponieważ odpowiadają na inne pytania przy innych prawach dostępu.
3 Wymagania wybranych dokumentów programowych
Dokumenty sprawdzono 11 listopada 2026. Służą ustaleniu, gdzie w procesie występują dowody komercyjne i jaką wersję źródła powinien zachować rejestr. Nie są uniwersalnym przewodnikiem kwalifikowalności. Wnioski muszą odpowiadać rzeczywistemu naborowi, działaniu, fazie, jurysdykcji i instrukcjom obowiązującym przy złożeniu. Tabela porównawcza powinna zachować te różnice, aby wymaganie jednego systemu nie zostało milcząco przeniesione do innego.
Strona programu EIC 2026 wskazuje zmianę z 17 czerwca 2026. Ocena Accelerator obejmuje realizm rynku adresowalnego, udziałów rynkowych i projekcji finansowych. Pełny wniosek zawiera propozycję o ograniczonej objętości i informacje dodatkowe. Program opisuje też poufność i udostępnianie informacji dla odpowiedniej oceny inwestycyjnej. Na potrzeby tego badania wskazuje to, że we wnioskach mogą istnieć ważne prognozy komercyjne, których pełnej zawartości badacz publiczny nie widzi. Nie ustanawia wspólnego horyzontu ani publicznego dostępu do każdego modelu. [1]
Standardowe wytyczne Horizon Europe dla oceniających z kwietnia 2026 rozróżniają rezultaty projektu, efekty i szerszy wpływ według ich związku z realizacją i późniejszym użyciem. Opisują uproszczenie 2026/27 usuwające skalę i znaczenie ze standardowego kryterium wpływu, przy zachowaniu wiarygodnych ścieżek oraz oceny upowszechniania, wykorzystania i komunikacji. Starsza wersja może błędnie opisywać bieżące zadanie. Rejestr powinien zapisywać konkretne działanie i właściwą wersję obok miernika. Liczbowa prognoza zarządcza może być użyteczna bez bycia powszechnie wymaganym polem oceny. [2]
Wytyczne Innovate UK dotyczące oferty finansowania opisują monitoring i plan wykorzystania zapisujący uzasadnienie biznesowe oraz działania eksploatacyjne. Odpowiednie produkty i osiągnięcia są kwantyfikowane, a plan przeglądany na początku i podczas ocen postępu. Pozwala to rozwijać informacje zarządcze. Badanie musi odróżnić złożony wniosek od późniejszego planu i zmian. Wytyczne nie udzielają publicznego dostępu do planów wrażliwych komercyjnie ani nie ustalają, że najnowszy plan zachowuje pierwotną prognozę. [3]
Bieżący nabór NSF 26-510 wskazuje potencjał komercyjny obok pozostałych kryteriów merytorycznych. Powiązane instrukcje odróżniają publiczne streszczenie od chronionych materiałów. Strona SBA o raportowaniu komercjalizacji opisuje panel upoważnionego użytkownika i raporty na określonych etapach. Źródła wspierają rozróżnienie istnienia danych administracyjnych i dostępu badacza do dopasowanych mikrodanych. Porównanie między programami wymaga uprzednio zezwoleń i słownika danych, zanim wynik zostanie połączony lub oceniony. [9-11]
4 Stosować datowane warunki i zachowywać zmiany mierników
Rejestr powinien zapisywać datę publikacji, zmiany i wejścia w życie osobno od daty dostępu badacza. Nowe pobranie strony potwierdza treść dostępną wtedy recenzentowi. Nie ustala warunków obowiązujących przy wniosku sprzed lat. Wcześniejszy zbiór informacji odtwarzają oficjalne archiwa, instrukcje danego naboru i potwierdzenie złożenia. Jeżeli nie można ich uzyskać, niepewność należy uwzględnić w decyzji o parze.
Smart Grants pokazuje potrzebę datowanej informacji o stanie programu. UKRI opublikowało ewaluację w lipcu 2026, lecz bieżące wytyczne wskazują zamknięcie Smart dla nowych wniosków. Publikacja badania nie podaje aktualnej daty otwarcia. Historyczne pytania konkursowe mogą objaśniać badany okres po ustaleniu ich zastosowania. W badaniu i planie finansowania powinny zachować oznaczenie historyczne. [6,21]
Drugi przykład stanowi komunikat SBA z września 2026. Zapowiada standardy dla określonej grupy wielokrotnych beneficjentów i definiuje udział przychodów spoza SBIR z mianownikiem przychodów firmy oraz oknem lat podatkowych. Deklaruje wdrożenie 15 listopada 2026 wraz z publikacją na SBIR.gov i proces ustalenia ostatecznego wymogu po komentarzach. Na dzień 11 listopada termin pozostaje przyszły, a przejrzana ogólna strona pokazuje wcześniejsze opisy. Zapowiedzianą miarę i warunki wdrożenia należy zapisać oddzielnie. Nie ustalamy, że próg już obowiązuje konkretnego kandydata. [11,12]
Zmiana miernika utrudnia porównanie, nawet gdy stare i nowe liczby są poprawne. Sprzedaż plus inwestycje na przyznaną pomoc to inna wielkość niż udział przychodów firmy spoza określonych dotacji. Większy mianownik, inne okno kwalifikowanych przyznań lub zmiana traktowania kontraktów publicznych mogą zmienić wskaźnik bez zmiany działalności. Należy zachować definicję oryginalną, tworząc osobno oznaczoną harmonizację tylko przy dostępnych składnikach i uzasadnionym przeliczeniu.
Proponowany kalendarz obejmuje różne daty. Pierwsza to faktyczny termin wniosku ze strefą czasową i wersją warunków. Druga to rejestracja prognozy, trzecia zamknięcie okna wyniku, czwarta dostępność dowodów. Umowa może wyznaczać przyszły termin raportu. Każda data pełni inną rolę. Połączenie ich w kolumnie publikacji ukrywałoby, czy prognoza faktycznie poprzedzała wynik i czy obserwacja jest zakończona.
5 Sprawdzić, czy publiczne karty umożliwiają dopasowanie
Przed obliczaniem błędów programu przeprowadziliśmy ograniczone badanie wykonalności ujawnień publicznych. Celowo wyszukano cztery karty CORDIS z liczbowymi prognozami obrotu, korzystając z zapytań i bezpośrednich numerów projektów. Dla każdej zbadano strony raportów i rezultatów, a dodatkowo wybrane karty informacyjne oraz materiały powiązane. Dobór sprzyja dostępnym twierdzeniom i nie stanowi reprezentatywnej próby przyznań. Pozwala ustalić dane potrzebne do dopuszczenia tych konkretnych par i luki w przejrzanych materiałach.
Para kwalifikowała się tylko przy uwierzytelnionej wersji prognozy wcześniejszej od wyniku, identyfikowalnym podmiocie i mierniku, zgodności okresu i jednostek oraz dopuszczalnej późniejszej obserwacji. Każde twierdzenie wymagało osobnej decyzji. Prognoza powtórzona w późniejszym raporcie pozostawała prognozą do ustalenia oryginalnej wersji i wykonania. Oficjalny hosting identyfikował źródło, ale wypowiedź beneficjenta zachowywała przypisanie i nie stawała się niezależnym poświadczeniem.
Cztery karty to MODBRIDGE, EKOMAP, iLocator i NexGenFSCM. Obejmują etap wykonalności i większy późniejszy projekt. Okresy raportów, aktualne daty aktualizacji, liczby komercyjne zgłoszone przez beneficjentów i brzmienie twierdzeń dają różne informacje o chronologii. Żadna kombinacja nie ustaliła kompletnego wymaganego łańcucha wersji wniosku i niezależnie sprawdzonego wyniku. Liczba dopuszczonych par wynosi zero. Nie ocenia się żadnej prognozy projektu ani nie wpisuje zera zamiast nieznanego rezultatu. [17-20]
Ustalenie dotyczy rzeczywistego dostępu i doboru w badaniu. Nie uzyskano prywatnych wniosków, archiwów złożenia, sprawozdań finansowych firm udostępnionych za zgodą ani paneli finansowych połączonych z rejestrami dla tych projektów. Badanie z takimi uprawnieniami mogłoby uzyskać inny wynik dopuszczenia. Brak w wyszukiwaniu publicznym nie dowodzi porażki handlowej, zatajenia obowiązkowych informacji ani braku wewnętrznego monitoringu. Każde z tych twierdzeń potrzebowałoby odrębnych dowodów.
Wniosek operacyjny to ocena wykonalności przed podjęciem empirycznego pomiaru trafności. Należy uzyskać mały, legalnie dostępny zbiór oryginalnych prognoz i wyników, przetestować powiązanie i zapisać powody wyłączeń. Umowa wymiany danych, wersjonowany słownik i plan obserwacji mogą następnie określić pełne badanie. Sama lista przyznań nie definiuje podstawowej zmiennej predykcyjnej. Same historie sukcesu wprowadzają problem selekcji przed obliczeniem wyniku.
6 Czytać cztery przypadki ujawnień bez wymyślania wyników
Raport MODBRIDGE zawiera projekcję obrotu w pierwszych pięciu latach wdrożenia. Przejrzany okres dotyczy wykonalności, a późniejszy start wdrożenia i interpretacja skumulowana lub końcoworoczna wymagają dodatkowych dowodów. Nie znaleziono odpowiadającego wykonanego obrotu za pięć lat. Porównanie z kwotą dotacji odpowiadałoby na inne pytanie, ponieważ wsparcie i obrót zajmują różne miejsca w dokumentacji finansowej i operacyjnej. [17]
Materiały EKOMAP przewidują obrót w kolejnych latach po wprowadzeniu produktu na rynek. Data wejścia jest konieczna, aby przełożyć lata względne na okresy rachunkowe. Przejrzane materiały nie ustaliły tej daty wraz z rocznymi wykonaniami i ówczesną wersją wniosku. Błąd pobierania wyników dodatkowo ogranicza wnioski. Przypadek pozostaje wyłączony z powodu braków, bez korzystnego ani niekorzystnego błędu. [18]
iLocator podaje pięcioletni cel obrotu wobec mniejszej podstawy. Trzeba ustalić datę bazową, podmiot prawny, charakter roczny lub skumulowany, datę prognozy i końcowe sprawozdanie. Strony nie dostarczyły kompletnego zestawu. Nawet późniejszy komunikat o wzroście wymagałby tych definicji, by rozstrzygnąć prognozę. Liczba bazowa w tekście nie określa automatycznie brakującego okresu rachunkowego. [19]
NexGenFSCM ostrzega przed atrakcyjnymi dopasowaniami liczbowymi. Raport zawiera całkowite przychody firmy i SaaS za 2017, cel dodatkowego obrotu określonego sektora na 2020 i późniejsze prognozy całościowe. To różne lata i zakresy. Porównanie wcześniejszego wykonania z celem 2020 mieszałoby chronologię i mianownik. Późniejsze liczby nazwane prognozami pozostają nimi do ustalenia odpowiednich wyników. Poprawa operacyjna pilotaży dotyczy innych mierników, populacji klientów i podstaw odniesienia. Żadna nie zastępuje rzeczywistego obrotu firmy. [20]
Rejestr powinien zachować te powody dla każdej prognozy. Później można dodać oryginalne potwierdzenie, właściwe sprawozdania finansowe lub datę wdrożenia bez przepisywania śladu poprzedniej kontroli. Status może zmienić się z nierozstrzygniętego na dopuszczony przy jawnych dowodach. Do tego czasu prawidłowym wynikiem jest puste pole. Rejestr wyłączeń wskazuje, co uzyskać od przyszłego partnera danych i jakie porównania odrzucić w kontroli jakości.
7 Zbudować macierz dopuszczania par prognoza i wynik
Pierwsza decyzja w tym schemacie dotyczy pary dowodów i tego, czy prognoza z obserwacją umożliwiają zamierzone porównanie. Kwalifikowalność firmy do dotacji jest osobną decyzją programu. Proponujemy macierz dla pojedynczych twierdzeń, z określonym wymaganiem i uzasadnionym rozstrzygnięciem każdego testu. Należy wypełnić ją przed obejrzeniem wyniku, ponieważ efektowna liczba może odciągnąć uwagę od niezgodnego miernika lub nieustalonej daty prognozy.
Test chronologii wymaga zachowanej wersji wcześniejszej od przewidywanego okresu lub zdarzenia. Raport retrospektywny może przytaczać dawną prognozę, ale bieżąca publikacja sama nie uwierzytelnia wcześniejszej wersji. Test tożsamości porównuje podmiot wniosku i wyniku w zdefiniowanym zakresie. Test pomiaru obejmuje zmienną, jednostkę, mianownik, rachunkowość, bazę i horyzont. Test dowodowy ustala jakość i prawa dostępu zgodne z protokołem. Każdy powinien wskazywać dokument lub pole uzasadniające wniosek.
Macierz powinna dopuszczać nierozstrzygnięcie. Brak potwierdzenia złożenia to luka informacyjna. Roczny obrót przeciwstawiony skumulowanej prognozie to rozpoznana niezgodność. Ogólna etykieta porażki zaciera różnicę między dowodem możliwym do uzyskania a potrzebą innego wyniku. Recenzent powinien zapisać następną dopuszczalną czynność, odpowiedzialnego i termin przeglądu. Ocena jest możliwa po spełnieniu wszystkich wymagań konkretnego porównania.
Twierdzenia jednego wniosku mogą mieć różne statusy. Test techniczny może być rozstrzygnięty przy niezweryfikowanej inwestycji. Prognoza przychodów może mieć poprawną datę i nieustalony zakres podmiotu po przejęciu. Rejestr powinien zachować wszystkie trzy obserwacje osobno. Wyłączenie całej firmy przez jeden brak zmienia populację każdego miernika, często bez powodu analitycznego. Regułę ogólną trzeba określić osobno, ujawniając wpływ na mianowniki.
Macierz wspiera również sprawne żądania danych. Zamiast całego data roomu analityk może wskazać konkretny brak: pierwotny załącznik, podpisane finansowanie z dowodem wpływu, uzgodnienie sprawozdań firmy i grupy lub faktyczny certyfikat testu. Sam dokument wymaga nadal oceny merytorycznej. Nazwa pliku finalny lub audytowany nie daje automatycznego statusu dowodowego. Zarząd może ocenić proporcjonalność dalszej weryfikacji do zakresu i legalnego celu badania.
| Kontrola | Wymagana zgodność | Przykład nierozstrzygnięty lub niespełniający kryteriów |
|---|---|---|
| Wersja czasowa prognozy | Uwierzytelniona wersja poprzedzająca okres docelowy | Bieżąca strona powtarza prognozę bez pierwotnego potwierdzenia odbioru |
| Podmiot | Ten sam zdefiniowany podmiot prawny lub zatwierdzony zakres | Przychody przejętej grupy zastępują przychody pierwotnego podmiotu |
| Miara | Ta sama zmienna komercyjna i podstawa ujęcia | Ogłoszenie finansowania porównane z otrzymaną gotówką kapitałową |
| Mianownik | Ta sama populacja lub podstawa rachunkowa | Obrót firmy porównany z dodatkowym obrotem sektorowym |
| Czas | Ten sam początek, koniec oraz ujęcie roczne lub skumulowane | Wcześniejsze roczne wykonanie porównane z późniejszym celem pięcioletnim |
| Warunki | Założenia warunkowe zachowane w interpretacji | Prognoza warunkowa względem przetrwania porównana z wynikiem bezwarunkowym |
| Dowody | Określony zakres poświadczenia i zgodny z prawem dostęp | Oświadczenie beneficjenta przedstawione jako niezależny audyt |
Autorski protokół badawczy. Są to kryteria dopuszczania porównania. Zasady kwalifikowalności programu wymagają odrębnych źródeł.
8 Ustalić podmiot, miernik i zakres rachunkowości
Dowody powinny opisywać działalność, której wynik prognozowano. Wniosek spółki zależnej może odwoływać się do grupy, prognozując własną sprzedaż. Późniejsze skonsolidowane sprawozdania wymagają uzgodnienia przed zastąpieniem. Rejestr zapisuje identyfikator, konsolidację i segment projektu przed obserwacją, a następnie przejęcia, zbycia, zmiany nazw i transfery własności intelektualnej jako zdarzenia wpływające na porównywalność. Znana marka sama nie ustala powiązania podmiotów.
Przychód wymaga definicji operacyjnej możliwej do zastosowania przez drugiego recenzenta. Należy wskazać rozpoznane przychody, zamówienia, wartość brutto towarów, zakontraktowaną sprzedaż, roczny przychód powtarzalny lub wpływy gotówkowe. Biznes subskrypcyjny może podawać kilka takich wielkości dla tych samych klientów. Wpływy spółki projektowej mogą obejmować podatki, zaliczki i kwoty przekazywane dalej, wyłączone z wybranej miary. Trzeba stosować faktyczną podstawę rachunkową i uzgadniać inną miarę zarządczą prognozy. Artykuł nie ustala polityki rachunkowości konkretnej firmy.
Kwoty roczne i skumulowane wymagają osobnych pól. Sprzedaż piątego roku porównuje się z określonymi przychodami tego roku. Suma pięcioletnia wymaga pięciu okresów. Początek od komercyjnego wdrożenia wymaga potwierdzenia daty, zanim lata względne staną się kalendarzowymi. Zmiana roku obrotowego lub krótki okres przejściowy wymaga zachowania oryginału i dokumentacji przeliczenia. Proporcjonalny szacunek może służyć wrażliwości, ale nie jest bezpośrednio obserwowanym rocznym wykonaniem.
Waluta i ceny wyznaczają kolejną granicę. Należy zachować walutę, konwencję nominalną lub realną i określony kurs. Porównanie w innej walucie wymaga jawnej, spójnej reguły dla prognozy i wyniku. Inaczej efekt operacyjny i kursowy łączą się w niewyjaśniony błąd. Przy ekspansji zagranicznej trzeba określić geografię przychodów. Miejsce fakturowania, wdrożenia i siedziba podmiotu odpowiadają na różne pytania i mogą wymagać innych dowodów.
Prognozy zatrudnienia wymagają tej samej precyzji. Liczba osób na koniec roku różni się od średniego płatnego zatrudnienia w pełnych etatach. Kontraktorzy, założyciele poza listą płac, pracownicy agencji i osoby poza podmiotem wymagają jawnego traktowania. Przykład używa średniego rocznego płatnego FTE i definiuje go przed obliczeniami. Wybór jest ilustracyjny; realne instrukcje mogą wymagać czegoś innego. Trzeba dopasować właściwą miarę i zachować uzgodnienie, bez jej milczącej zmiany dla wygodniejszego zbioru.
| Deklaracja | Granice wymagające utrwalenia | Poszukiwane dopasowane dowody |
|---|---|---|
| Przychody | Podmiot, polityka ujmowania, okres finansowy i waluta | Sprawozdania finansowe lub uzgodniona ewidencja przychodów |
| Zdarzenie kapitałowe | Instrument, nowa gotówka, odbiorca i okres zamknięcia | Podpisane dokumenty i dowody wpływu |
| Zatrudnienie | Liczba osób lub średnie FTE, płatny status i zakres podmiotowy | Zdefiniowana dokumentacja płacowa lub zatrudnienia |
| Walidacja techniczna | Protokół, próg, lokalizacja i termin | Datowany wynik zgodny z utrwalonym protokołem |
| Sprzedaż przypisana projektowi | Poziom bazowy i reguła przypisania | Osobny projekt identyfikacji i dokumentacja wspierająca |
Proponowane kategorie dowodów. Tabela nie poświadcza żadnego dostarczonego zapisu firmowego.
9 Definiować prawdopodobieństwa, wartości oczekiwane i zobowiązania
Wymagana prognoza powinna określać sposób oceny. Prawdopodobieństwo opisuje szansę zdefiniowanego zdarzenia w zdefiniowanym horyzoncie. Oczekiwany przychód jest średnią arytmetyczną rozkładu predykcyjnego, a mediana dzieli go w połowie. Kamień kontraktowy określa wymóg wykonania według rzeczywistych warunków. Gneiting wyjaśnia, dlaczego ocena może mylić przy niezgodności wymaganej wielkości i funkcji straty. Recenzent powinien więc ustalić żądaną wielkość przed interpretacją trafności prognozy punktowej. [15]
Przykładowe zdarzenie finansowe to co najmniej jedna nowa zewnętrzna runda kapitałowa po ustalonej cenie między niezależnymi stronami, z dodatnim wpływem środków do tego samego podmiotu w ciągu trzech lat. Wyłączono dotacje, dług, transfery założycieli i same komunikaty bez zdarzenia. Prawdopodobieństwa ocenia binarny średni błąd kwadratowy, zwykle nazywany wynikiem Briera. Od prawdopodobieństwa odejmuje się wynik zero lub jeden, podnosi różnicę do kwadratu i uśrednia na tych samych rozstrzygniętych przypadkach. Niższa wartość oznacza mniejszą zrealizowaną stratę. Szerszą teorię opisuje literatura właściwych reguł punktacji. [16]
Oczekiwane przychody i FTE oceniamy błędem średniokwadratowym, ponieważ wymagana jest średnia arytmetyczna. Pierwiastek przywraca jednostkę pierwotną i ułatwia prezentację. Błąd bezwzględny jest dodatkowym opisem zrealizowanych odchyleń, bez zmiany celu na medianę. Badanie porównujące procedury powinno wcześniej określić funkcjonał i metodę oceny, bez wybierania po poznaniu wyników funkcji najkorzystniejszej dla preferowanej procedury.
Zobowiązanie bez prawdopodobieństwa podlega ocenie wykonania. Protokół zapisuje termin, próg, warunki, weryfikatora i standard dowodowy. Udany test w innym otoczeniu może mieć znaczenie handlowe, pozostawiając pierwotne zobowiązanie nierozstrzygnięte. Należy zachować oba fakty we właściwym zakresie. Liczenie potwierdzonych zaliczeń wśród rozstrzygniętych zobowiązań jest poprawnym opisem, ale nie określa kalibracji, gdy prawdopodobieństw nie zebrano.
Szersze twierdzenia społeczne lub środowiskowe wymagają równie jawnego pomiaru. Uniknięte emisje, mniejsze straty wody czy poprawa dostępu potrzebują bazy, populacji, czasu i metody odpowiednich do efektu. Prognoza może być warunkowo sprawdzalna przy dostępnych składnikach i późniejszych dowodach. Nie twierdzimy, że każdy szerszy wpływ jest nieweryfikowalny. Decyzja jest indywidualna. Przy braku uzasadnionego miernika lub schematu przyczynowego należy zachować twierdzenie i lukę zamiast tworzyć walidację liczbową.
10 Zachowywać wersje prognoz i warunki finansowania
Wniosek może mieć wiele wersji przed decyzją. Zarząd aktualizuje rynek, odpowiada recenzentowi lub zmienia finansowanie. Są to użyteczne korekty przy udokumentowanych powodach. Każda potrzebuje własnej daty i wyprzedzenia względem celu. Oryginał powinien pozostać dostępny, nawet gdy późniejsza wersja staje się planem operacyjnym. Inaczej badanie może ocenić uaktualnienie tak, jakby powstało przy pierwotnym zbiorze informacji.
Proponujemy niezmienną kopię prognozy, identyfikator załącznika, hash i potwierdzenie portalu, jeżeli są dostępne. Dowodzą tożsamości i chronologii w granicach kontroli danego systemu. Sam hash nie ustala prawdziwości treści ani daty utworzenia. Rejestr powinien łączyć plik z potwierdzeniem i wskazywać osoby z dostępem i prawem zmiany. Korekty stają się dodatkowymi obserwacjami z własnymi datami i przyczynami, bez nadpisania oryginału.
Warunki finansowe wymagają takiej samej precyzji. Prognoza zależna od dotacji i rundy kapitałowej musi zapisać oba warunki. Przy niepewnej rundzie zarząd może sporządzić prognozę bezwarunkową uwzględniającą prawdopodobieństwo i skutki jej braku. To inne pytania. Trzeba ustalić wersję żądaną przez program i używaną przez zarząd do zobowiązań pieniężnych. Późniejszej luki nie da się odpowiedzialnie interpretować bez pierwotnego warunku.
Terminy zasobów są ważne dla kamieni komercyjnych. Projekt może potrzebować zaliczki przed refundacją lub kapitału obrotowego na pierwszy kontrakt. Rejestr może łączyć daty z założeniami finansowymi. Osobny harmonogram przepływów pieniężnych powinien zapisywać przewidywane i rzeczywiste wpływy, ograniczenia oraz zobowiązania. To uwidacznia zmianę założenia, bez prognozowania daty przyznania i pewności płatności, które zależą od programu i umów.
Politykę wersji należy ustalić przed oceną. Analiza może badać oryginały przy wspólnym wyprzedzeniu, a inna zmiany, jeżeli poprzedzają wynik i ujawniono ich termin. Mieszanie najnowszej wersji części firm z oryginałami innych daje nierówną przewagę informacyjną. Rejestr powinien to pokazać i umożliwiać spójny wybór wersji. Zmniejszenie próby wskutek ograniczeń musi być widoczne w mianowniku.
| Pole | Powód zachowania | Traktowanie wersji |
|---|---|---|
| Pierwotne potwierdzenie odbioru i tożsamość pliku | Ustalenie złożonej treści i chronologii | Zachować bez nadpisywania |
| Okno docelowe prognozy | Zdefiniowanie prognozowanego okresu | Zachować w każdym porównaniu |
| Warunki finansowania | Identyfikacja warunkowych założeń komercyjnych | Rejestrować każdą zmianę warunku |
| Znacznik czasu i przyczyna aktualizacji | Identyfikacja informacji dostępnych przy aktualizacji | Oceniać oddzielnie według wyprzedzenia |
| Data zebrania dowodów | Rozróżnienie czasu wyniku i pozyskania danych | Zachować rzeczywistą historię pozyskania |
Autorski projekt zapisu; skrót kryptograficzny pomaga identyfikować plik. Samodzielnie nie stanowi zaufanego znacznika czasu ani poświadczenia faktów.
11 Ustalić protokół dowodów i dalszej obserwacji
Protokół powinien określić dowody każdego miernika i uprawnienia do przetwarzania. Dokumenty publiczne wspierają badanie w swoim widocznym zakresie. Poufne wnioski i zapisy firmowe potrzebują odpowiedniego dostępu oraz nadzoru. Bieżące instrukcje NSF opisują ochronę danych i materiałów komercyjnych, a publiczne streszczenia wyłączają informacje zastrzeżone. Dlatego publiczny opis przyznania nie jest pełną prognozą wniosku. Należy wyjaśnić prawa przed obietnicą badania dopasowanych mikrodanych. [10]
Jakość należy zapisywać bez sugestii, że oficjalne powielenie niezależnie sprawdza oświadczenie beneficjenta. Proponujemy osobne kategorie deklaracji przypisanej, uzgodnionych danych administracyjnych i niezależnego poświadczenia z zachowaniem jego zakresu. Są to etykiety badawcze, nie substytut profesjonalnego osądu audytora lub finansującego. Audyt sprawozdań może nie obejmować przypisania projektowi. Certyfikat techniczny może ustalać test bez informacji o przyszłym popycie.
Obserwacja powinna zaczynać się od planu kontaktów i dowodów, a nie jednej ankiety końcowej. Rejestr wskazuje wyniki oczekiwane podczas realizacji, przy wdrożeniu i po sprawozdaniach. UKRI opisuje raportowanie także po zakończeniu w granicach zakresu i zwolnień. Principles of Use określają odpowiedzialność za dokładność oraz wyłączenia wrażliwych informacji. Wskazuje to znaczenie populacji i zezwoleń, bez automatycznego rozszerzania na każdą dotację biznesową lub innowacyjną. [4,5]
Protokół powinien opisywać brak odpowiedzi, sprzeczne zapisy i niepełne okresy. Brak pozostaje brakiem, chyba że inna dopuszczalna informacja rozstrzyga cel. Kwoty sprzeczne zachowują źródło, datę i status uzgodnienia. Niezakończony horyzont jest oczekujący i wyłączony z wyniku zamkniętych horyzontów według reguły uprzedniej. Umożliwia to opis kompletności bez utożsamiania wyłączeń z porażkami handlowymi.
Proporcjonalne poświadczenie może skupiać się na istotnych twierdzeniach i brakach, zachowując spójne minimum. Recenzent powinien odtworzyć ocenę do prognozy i wykonania bez ujawniania poufności nieupoważnionym. Publikacja może obejmować agregaty i słownik przy kontrolowanych danych identyfikujących. Należy wyjaśnić ograniczenie odtwarzalności. Ograniczenia dostępu są częścią dowodów i powinny być opisane wprost, bez maskowania stanowczym językiem jakości.
| Zbiór źródeł | Dowody komercyjne w przejrzanych materiałach | Granica dostępu lub interpretacji |
|---|---|---|
| EIC Accelerator 2026 | Założenia rynkowe i projekcje finansowe w ocenie | Nie ustalono publicznej dostępności pełnej informacji wniosku |
| Horizon Europe 2026/27 | Wiarygodne ścieżki wpływu i kwestie wykorzystania wyników | Decydują działanie i aktualne kryteria; terminy zależą od rodzaju wyniku |
| Innovate UK | Monitorowanie uzasadnienia biznesowego i planu wykorzystania | Późniejsze wersje planu są odrębne od wniosku |
| NSF SBIR/STTR | Potencjał komercyjny i określone materiały wniosku | Chronione dane wniosku różnią się od publicznego streszczenia |
| Sprawozdawczość SBA | Company Commercialization Report przez autoryzowany panel | Istnienie raportowania nie potwierdza publicznego dostępu do mikrodanych |
| Raporty Hub71 | Opublikowane agregaty komercyjne społeczności | Nie ustalono dopasowanej próby prognoz i wyników wnioskodawców |
Ograniczone porównanie dokumentacyjne [1-5,9-11,13], dostęp 11 listopada 2026. Nie wynika z niego porównanie wskaźników sukcesu ani kwalifikowalności między programami.
12 Przedstawić skonstruowany portfel pomiarowy
Przykład obejmuje dwanaście całkowicie skonstruowanych przypadków od A do L. Prawdopodobieństwa, kwoty, wyniki i braki są autorskimi danymi bez reprezentacji rzeczywistych firm, programów lub populacji. Wspólny początek przypada bezpośrednio przed 1 stycznia 2023. Okno finansowania trwa do 31 grudnia 2025. Przychody i zatrudnienie odnoszą się do roku kalendarzowego 2025, a techniczne zobowiązania do końca 2025 według hipotetycznego protokołu ustalonego przy prognozie. Przegląd jest późniejszy. Chronologia pokazuje dojrzałe okno, bez obserwowanej historycznej kohorty.
Zdarzenie finansowe to określona zewnętrzna runda po ustalonej cenie z dodatnim wpływem środków. Prognozy przychodów są bezwarunkowymi średnimi arytmetycznymi w nominalnych tysiącach EUR tego samego podmiotu prawnego i roku. Zatrudnienie to bezwarunkowa średnia arytmetyczna średniego płatnego FTE: suma dziennych ekwiwalentów podzielona przez 365. Wyłączono kontraktorów i pracowników agencji pracy tymczasowej. Zobowiązania mają osobno przyjęte zaliczenie, niezaliczenie lub brak rozstrzygnięcia według hipotetycznej konwencji. Nie dostarczono realnego protokołu ani certyfikatu klienta i nie twierdzi się, że wykonano rzeczywistą weryfikację techniczną.
Kompletność różni się między miarami: dziesięć zdarzeń finansowych, dziewięć przychodów, dziesięć FTE i dziesięć zobowiązań technicznych. Finansowanie I i J jest nieznane; przychodów brakuje F, I i L, FTE I i L, testów F i L. Maski są oddzielnie zadane bez założenia niezależności lub mechanizmu braków. E i H mają jawne całoroczne zerowe przychody i FTE, bez wnioskowania wyłącznie z zamknięcia.
Stała prognoza odniesienia wynosi 0.4 dla każdego przypadku. Jest wybrana autorsko przed oceną, bez szacowania bazowej częstości programu. Drugi wariant mechanicznie przesuwa każde prawdopodobieństwo w połowie drogi do 0.4. Nie wykonuje się regresji, kalibracji ani optymalizacji. Pozwala to odtworzyć porównanie i zmianę przy brakach. Wynik dwunastu skonstruowanych przypadków nie uzasadnia zalecenia tych wartości wnioskodawcy lub programowi.
Obliczenia wymierne zachowują dokładne ułamki; liczby dziesiętne służą prezentacji. RMSE jest przybliżonym pierwiastkiem dokładnego MSE. Każda miara eksportuje przypadki i mianownik. Wyliczono cztery możliwe binarne uzupełnienia dwóch braków finansowania. Limity analizy wrażliwości dla zmiennych ciągłych pozostają arbitralnymi założeniami. Dane są przejrzyste i niewielkie dla ręcznej kontroli. Nie zapewniają rozkładu próbkowania, oszacowanego przedziału ufności ani próby walidacji empirycznej.
| Przypadek | Zgłoszone prawdopodobieństwo | Rozstrzygnięte zdarzenie |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | Nierozstrzygnięte |
| J | 0.1 | Nierozstrzygnięte |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
Każdy wpis jest autorskim założeniem. Zdarzenie 1 oznacza określony wpływ gotówki kapitałowej; zdarzenie 0 oznacza założony, rozstrzygnięty brak zdarzenia. Nie obserwujemy rzeczywistych wnioskodawców.
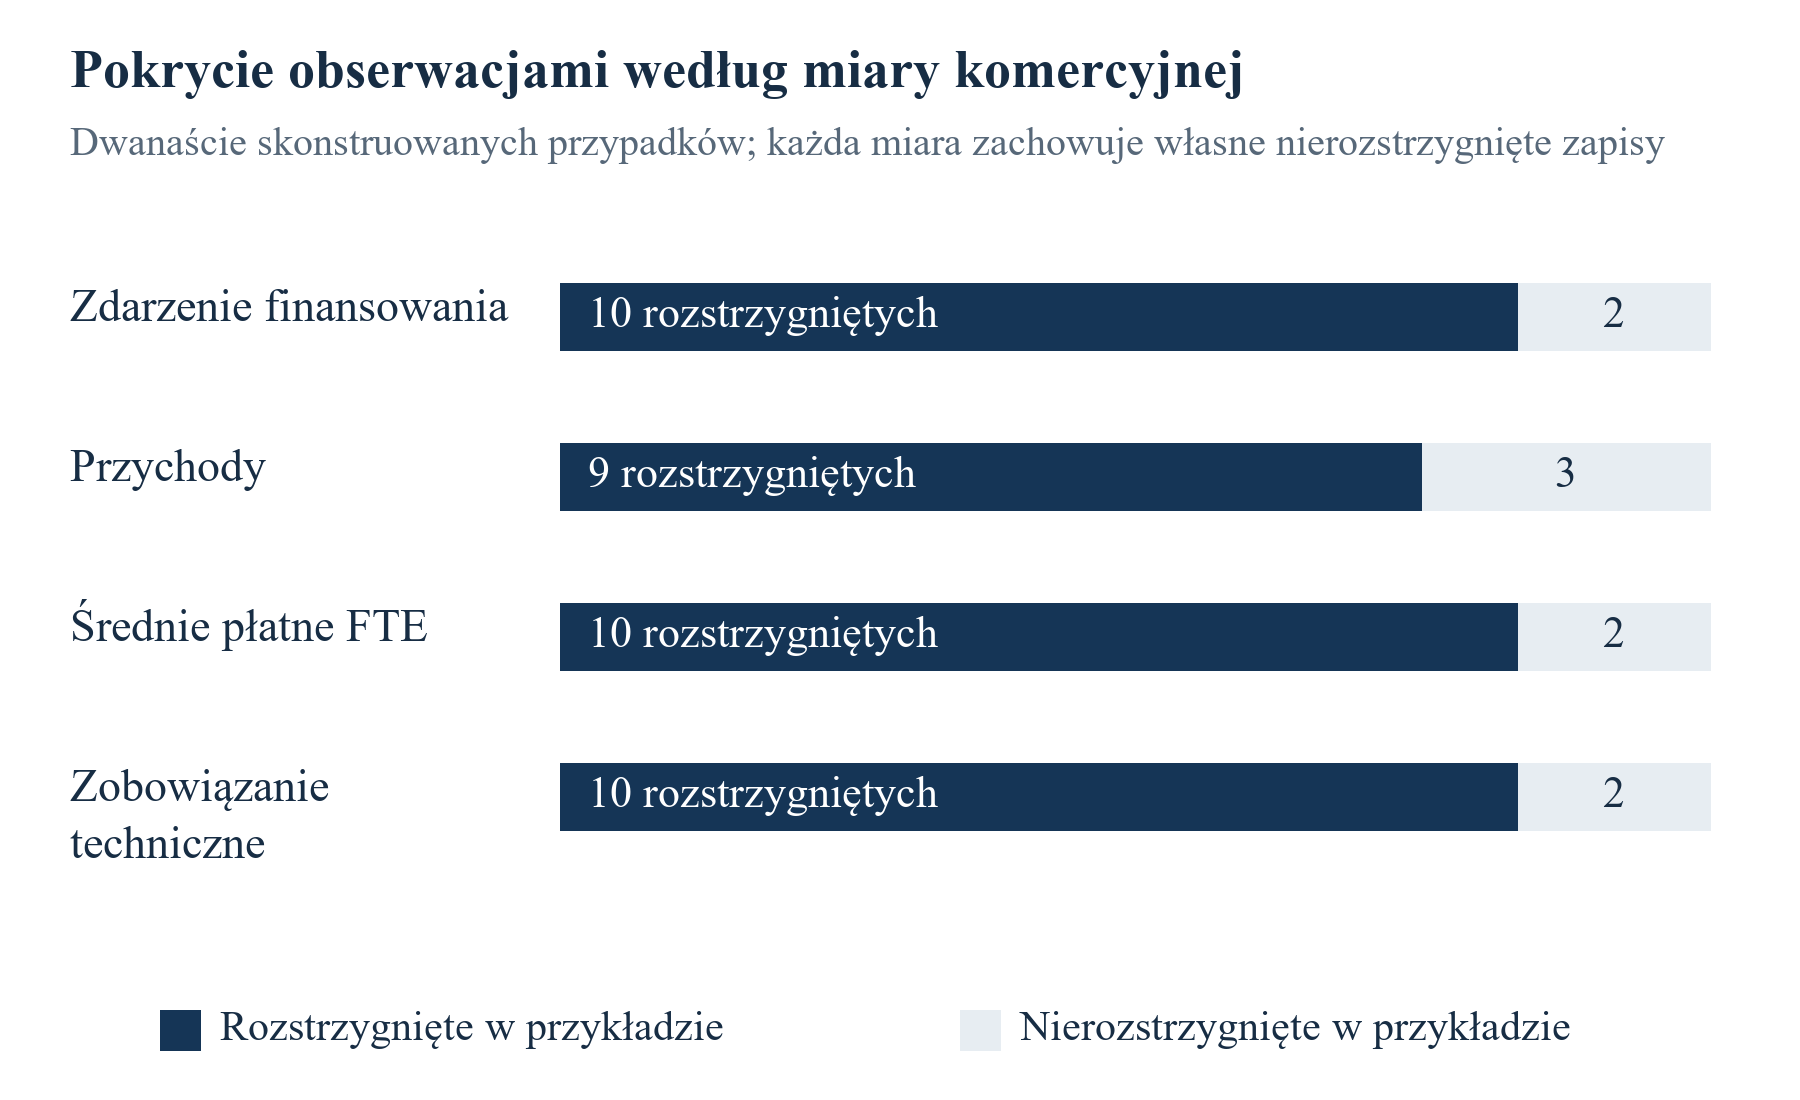
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Skonstruowane maski danych wejściowych. Liczebności opisują wyłącznie ten przykład obliczeniowy i nie są zmierzonymi wskaźnikami raportowania programów.
13 Oceniać rozstrzygnięte zdarzenia finansowe względem jawnych punktów odniesienia
Zbiór rozstrzygniętych zdarzeń finansowych obejmuje A, B, C, D, E, F, G, H, K i L. Wśród tych dziesięciu skonstruowanych przypadków występuje pięć zdarzeń. Średnie zgłoszone prawdopodobieństwo wynosi 0.52, a różnica między średnim prawdopodobieństwem i częstością zdarzeń wynosi 0.02. Wynik Briera to 0.244. Stała wartość referencyjna 0.4 uzyskuje 0.260 dla dokładnie tych samych przypadków. Mechaniczny wariant pośredni uzyskuje 0.240. Każde porównanie wykorzystuje tę samą definicję zdarzenia, horyzont i dopuszczone wyniki. Dwa nierozstrzygnięte przypadki nie wchodzą do żadnego z tych obliczeń dla dziesięciu przypadków.
Względną umiejętność prognozowania według wyniku Briera definiujemy jako jeden minus iloraz wyniku zgłoszonych prognoz i wyniku referencyjnego. Zgłoszone prawdopodobieństwa uzyskują zatem 4/65, około 0.0615, a mechaniczny wariant porównawczy 1/13, około 0.0769. Są to zrealizowane wartości przykładu obliczeniowego. Wartość dodatnia oznacza mniejszą średnią stratę kwadratową wybranych prawdopodobieństw względem wskazanego punktu odniesienia w tych przypadkach. Nie daje podstaw do zapewnienia, że którakolwiek prognoza przewyższa model rzeczywistego podmiotu finansującego lub osiągnie lepszy wynik w innej kohorcie. Zerowy wynik referencyjny pozostawiałby ten iloraz niezdefiniowany, co należałoby wyraźnie podać.
Poszczególne przypadki wyjaśniają wynik łączny. Przypadek A przypisuje 0.8 zdarzeniu, które zgodnie z założeniem zachodzi, co daje błąd kwadratowy 0.04. Przypadek G przypisuje 0.3 zdarzeniu, które zachodzi, co daje 0.49. Przypadek L podaje prawdopodobieństwo zdarzenia 0.7, lecz zgodnie z założeniem zdarzenie nie zachodzi, co również daje 0.49. Wynik karze pewne, błędne przewidywania w obu kierunkach zgodnie z symetryczną konwencją straty binarnej. Rzeczywiste decyzje alokacyjne programu mogą mieć asymetryczne konsekwencje i inne cele. Ocena prognoz i alokacja zasobów powinny zachować odrębne reguły decyzyjne. Niższy wynik Briera nie stanowi kompletnej polityki finansowania.
Definicja wariantu porównawczego ma znaczenie równie istotne jak jego wynik liczbowy. Stałe prawdopodobieństwo dopasowane do bieżących dziesięciu wyników korzystałoby z informacji niedostępnych w chwili sporządzania prognozy. Mogłoby służyć jako odpowiednio opisany, opisowy punkt odniesienia w próbie. Nie byłoby operacyjną prognozą ex ante. Stała 0.4 została ustalona jako założenie i dlatego unika tego konkretnego przecieku informacji. Rzeczywiste badanie prospektywne powinno wykorzystywać historyczny punkt odniesienia faktycznie dostępny w danym czasie, dokumentować populację uczącą i oceniać każdą regułę aktualizacji na późniejszych kohortach. Niniejsza ilustracja nie zawiera takich dodatkowych dowodów.
Tabela wyników powinna jednocześnie przedstawiać wynik, punkt odniesienia, liczbę przypadków, horyzont i brakujące wyniki. Zaokrąglenie powinno następować po obliczeniach. Jeżeli jedną metodę ocenia się na dziewięciu przypadkach, a drugą na dziesięciu, ich kolejność liczbowa może odzwierciedlać zmianę próby. Rejestr dopuszczania par powinien umożliwiać odtworzenie wspólnego zbioru porównawczego i ocenę wykluczonych przypadków. Gdy różne metody rzeczywiście wydają prognozy dla różnych populacji, zakres pokrycia staje się osobnym raportowanym wynikiem i powinien pozostać widoczny w ocenie.
| Miara | Zgłoszona prognoza | Stały punkt odniesienia | Mechaniczny wariant pośredni |
|---|---|---|---|
| Liczba ocenionych przypadków | 10 | 10 | 10 |
| Wynik Briera | 0.244 | 0.260 | 0.240 |
| Względna umiejętność względem stałego odniesienia | 4/65 | 0 | 1/13 |
| Reguła | Pierwotnie podane prawdopodobieństwa | 0.4 dla każdego przypadku | Połowa drogi od zgłoszonego prawdopodobieństwa do 0.4 |
Wyświetlane wyniki opierają się na dokładnych ułamkach. Żaden parametr nie jest dopasowany do obserwowanych danych programu. Wynik mechanicznego wariantu porównawczego nie waliduje kalibracji.
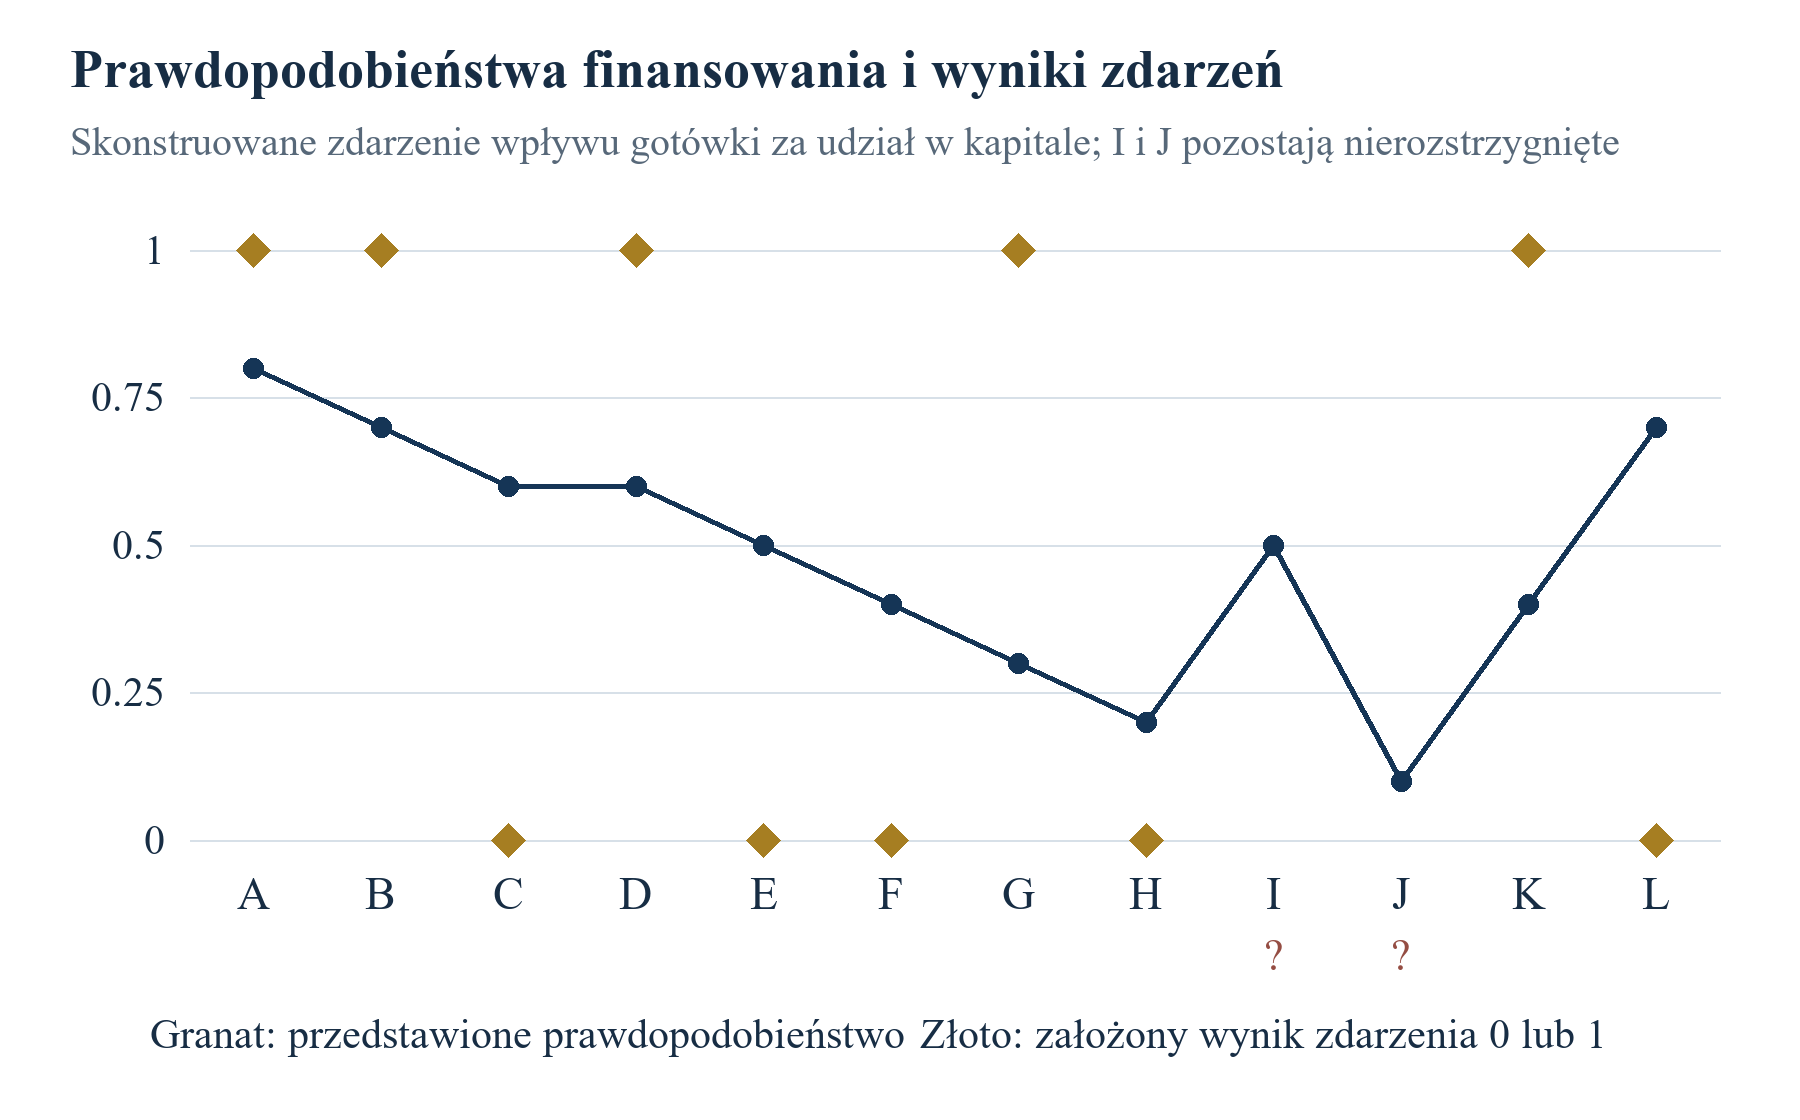
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Przypadki w pełni skonstruowane. Nierozstrzygnięte zdarzenia są pokazane oddzielnie i nie wnoszą straty do oceny obserwowanych przypadków.
14 Oddzielać kalibrację prawdopodobieństw od rankingu
Prawdopodobieństwo może użytecznie porządkować przypadki, a zarazem wyrażać niedokładny poziom pewności. Ranking sprawdza, czy wyższe prognozy częściej towarzyszą zdarzeniom. Kalibracja sprawdza zgodność prawdopodobieństw z częstościami zdarzeń przy odpowiedniej informacji i w odpowiedniej populacji. Rozróżnienie ma znaczenie, gdy oceniający wykorzystuje prognozę do ustalania kolejności przeglądu, a następnie do planowania oczekiwanych wyników komercyjnych. Sama statystyka rankingu nie uzasadnia użycia zgłoszonego prawdopodobieństwa jako podstawy planu gotówkowego ani oszacowanego prawdopodobieństwa przyznania wsparcia.
Dla dziesięciu rozstrzygniętych, skonstruowanych przypadków finansowania AUC obliczone przez porównanie parami wynosi 31/50, czyli 0.62. Porównuje pięć przypadków zdarzenia z pięcioma przypadkami braku zdarzenia, przyznając połowę punktu przy równych prawdopodobieństwach. Takich par jest 25. Mechaniczne przekształcenie do wartości pośredniej zachowuje kolejność i remisy, ponieważ jest ściśle rosnącym przekształceniem afinicznym. Jego AUC również wynosi więc 0.62, choć wynik Briera się zmienia. Jest to matematyczna własność przekształcenia zastosowanego do podanych przypadków. Nie potwierdza kalibracji przekształconych prawdopodobieństw.
Podsumowanie przedziałowe wykorzystuje trzy przedziały ustalone przed oceną: prawdopodobieństwa poniżej jednej trzeciej, od jednej trzeciej do wartości poniżej dwóch trzecich oraz od dwóch trzecich do jedności włącznie. Wśród rozstrzygniętych przypadków dolny przedział obejmuje G i H, środkowy C, D, E, F i K, a górny A, B i L. Ich średnie prawdopodobieństwa wynoszą 0.25, 0.50 i około 0.7333. Częstości zdarzeń wynoszą 0.50, 0.40 i około 0.6667. Należy pokazać liczebności, ponieważ różnice opierają się zaledwie na dwóch, pięciu i trzech skonstruowanych obserwacjach.
Łączna nadwyżka prawdopodobieństwa 0.02 nie oznacza jednakowo dobrej kalibracji w całym zakresie. Różnice o przeciwnych znakach mogą znosić się w agregacie. Jednocześnie niestabilna częstość w małym przedziale stanowi niewystarczający dowód systematycznej wady w populacji. Rzeczywiste badanie powinno wcześniej określić przedziały lub inną metodę kalibracji, zachować populację oceny i określić niepewność zgodnie z projektem uwzględniającym niezależność obserwacji, grupowanie i powtarzane kohorty. Tabela pokazuje elementy wymagające raportowania. Nie podaje oszacowanych granic ufności dla rzeczywistego programu.
Ponowna kalibracja wymaga dodatkowej granicy chronologicznej. Model dopasowany z użyciem późniejszych wyników nie może być opisany jako korekta ex ante dla tych samych wyników. Okresy uczenia, strojenia i oceny wymagają rozdzielenia, a pierwotna prognoza powinna pozostać obok wersji skorygowanej. Wspólne szoki i zmiany struktury programu również wpływają na możliwość przenoszenia wyników. Panel finansowania powinien zatem wskazywać okres i populację walidacji każdej ponownie skalibrowanej wartości. Nasz mechaniczny wariant porównawczy nie ma takiej dokumentacji walidacyjnej i pozostaje wyłącznie jawnym porównaniem arytmetycznym.
| Stały przedział | Przypadki | Średnie prawdopodobieństwo | Częstość zdarzeń |
|---|---|---|---|
| Od 0 do poniżej 1/3 | G, H; n 2 | 1/4 | 1/2 |
| Od 1/3 do poniżej 2/3 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| Od 2/3 do 1 włącznie | A, B, L; n 3 | 11/15 | 2/3 |
Opisowe podsumowanie skonstruowanych przedziałów. Bardzo małe liczebności nie wspierają twierdzeń o kalibracji populacyjnej ani przedziałach ufności.
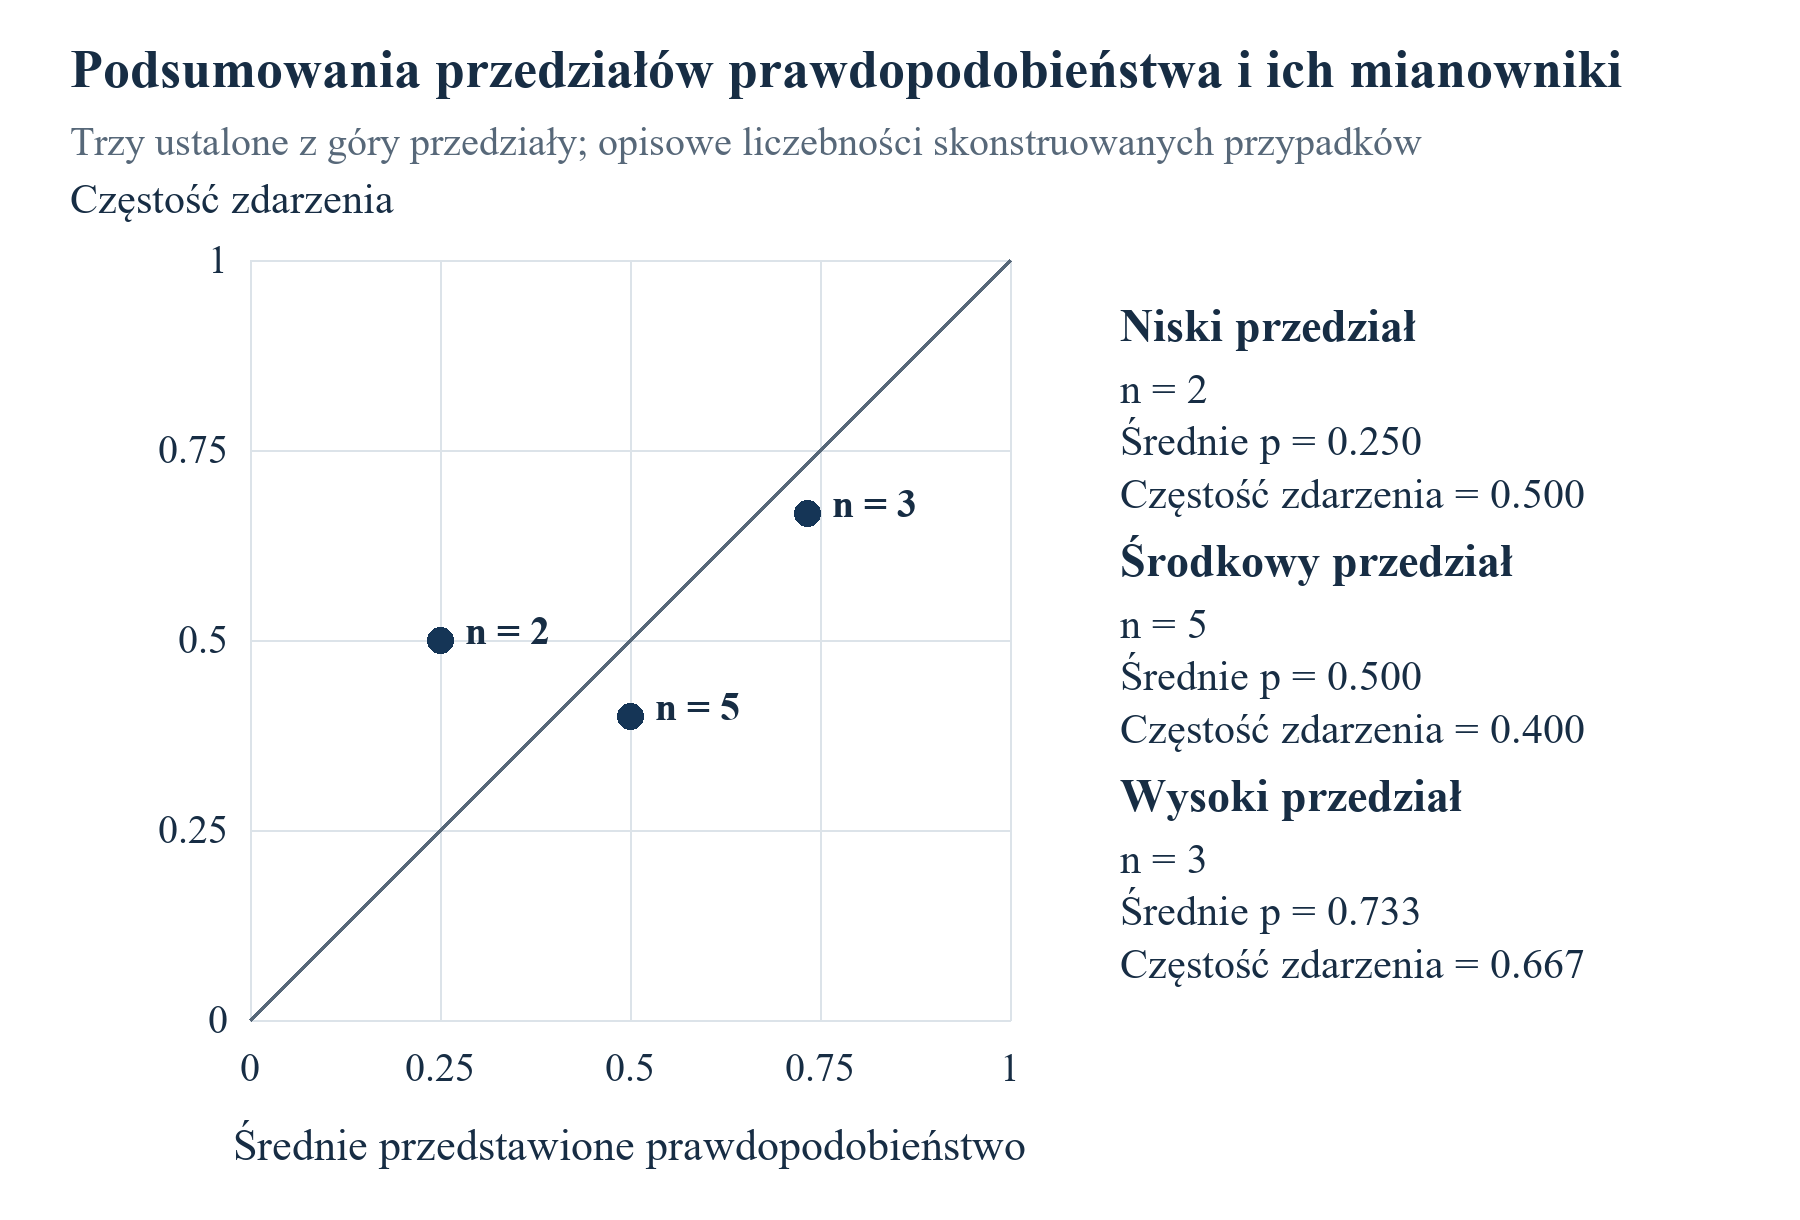
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Skonstruowane przypadki; wyłącznie porównanie opisowe. Linia równości pod kątem 45 stopni nie jest dopasowaną krzywą kalibracji.
15 Mierzyć błędy prognoz przychodów na dopasowanych obserwacjach
Ocena przychodów wykorzystuje dziewięć przypadków posiadających prognozę i założoną wartość rzeczywistą: A, B, C, D, E, G, H, J i K. Suma prognoz wynosi 5 300 tys. EUR, a suma wartości rzeczywistych 4 530 tys. EUR. Prognoza minus wykonanie wynosi 770 tys. EUR, a średni błąd ze znakiem 770/9, około 85.56 tys. EUR. Iloraz sumy prognoz i sumy wartości rzeczywistych wynosi 530/453, około 1.1700. Względne zawyżenie sumy wynosi 77/453, około 17.00 procent. Iloraz i odsetek wyrażają różne wielkości i wymagają odrębnych etykiet.
Średni błąd kwadratowy wynosi 667 900/9 w kwadratach jednostek tys. EUR. Jego pierwiastek kwadratowy to około 272.417 tys. EUR. Średni błąd bezwzględny wynosi 230 tys. EUR. Średnia ze znakiem opisuje kierunek błędu netto, a straty kwadratowe i bezwzględne opisują jego wielkość zgodnie z własnymi definicjami. Dodatnie i ujemne błędy mogą się znosić w sumie netto. Portfel może więc wykazywać umiarkowany błąd ze znakiem przy znacznych odchyleniach poszczególnych przypadków. Tabela przypadków umożliwia ich sprawdzenie i uzupełnia interpretację agregatu.
Ważne jest traktowanie zerowych wartości rzeczywistych. Dla E i H założono obserwacje zerowe za pełny rok oraz dodatnie prognozy. Błąd procentowy obliczany oddzielnie przez dzielenie przez wartość rzeczywistą każdego przypadku byłby dla nich niezdefiniowany. Usunięcie tych przypadków w celu uzyskania dogodnego odsetka zmieniłoby próbę i pominęło istotne błędy prognoz. Nasze podstawowe miary zachowują je przez różnice w jednostkach pierwotnych. Iloraz sum podajemy, ponieważ dopasowana suma wartości rzeczywistych jest dodatnia. Badanie powinno określić sposób traktowania zer i mianowników przed sprawdzeniem, których przedsiębiorstw to dotyczy.
Skala przychodów także wpływa na znaczenie porównania. MSE o równych wagach przypadków nadaje równą wagę kwadratowi błędu wyrażonego w jednostkach pieniężnych każdego przypadku w obliczeniu, więc większe odchylenia kwotowe bardziej wpływają na wynik. Badacz zainteresowany wynikami względnymi może wybrać inną, wcześniej ustaloną miarę, jawnie traktując zera i skalę. Byłaby to dodatkowa wielkość docelowa. Nie powinna zastępować wybranej miary po poznaniu wyniku ani łączyć się z FTE i kamieniami milowymi przez nieujawnione wagi. Cel decyzyjny powinien wyjaśniać przydatność danego podsumowania.
Sumy dla dziewięciu przypadków nie można porównywać ze wszystkimi dwunastoma zgłoszonymi prognozami tak, jakby brakujące wykonanie wynosiło zero. Prognozy F, I i L sumują się do 1 350 tys. EUR, a zrealizowane przychody pozostają nieznane w podanych zapisach. Należą do analizy pokrycia i wrażliwości. Oceniający może podać wynik dla dopasowanych przypadków oraz osobną granicę dla całego portfela. Zachowuje to wiedzę o każdej populacji i pozwala uniknąć pozornego oszacowania łącznej trafności wskutek zmiany mianownika.
| Przypadek | Prognozowana średnia | Założone wykonanie | Prognoza minus wykonanie |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Brak danych | Nie oceniano |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Brak danych | Nie oceniano |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Brak danych | Nie oceniano |
Wszystkie wartości są autorskimi założeniami. Dopasowane sumy obejmują dziewięć przypadków; trzy brakujące wartości rzeczywiste pozostają brakujące. Zera E/H jawnie założono dla pełnego roku docelowego.
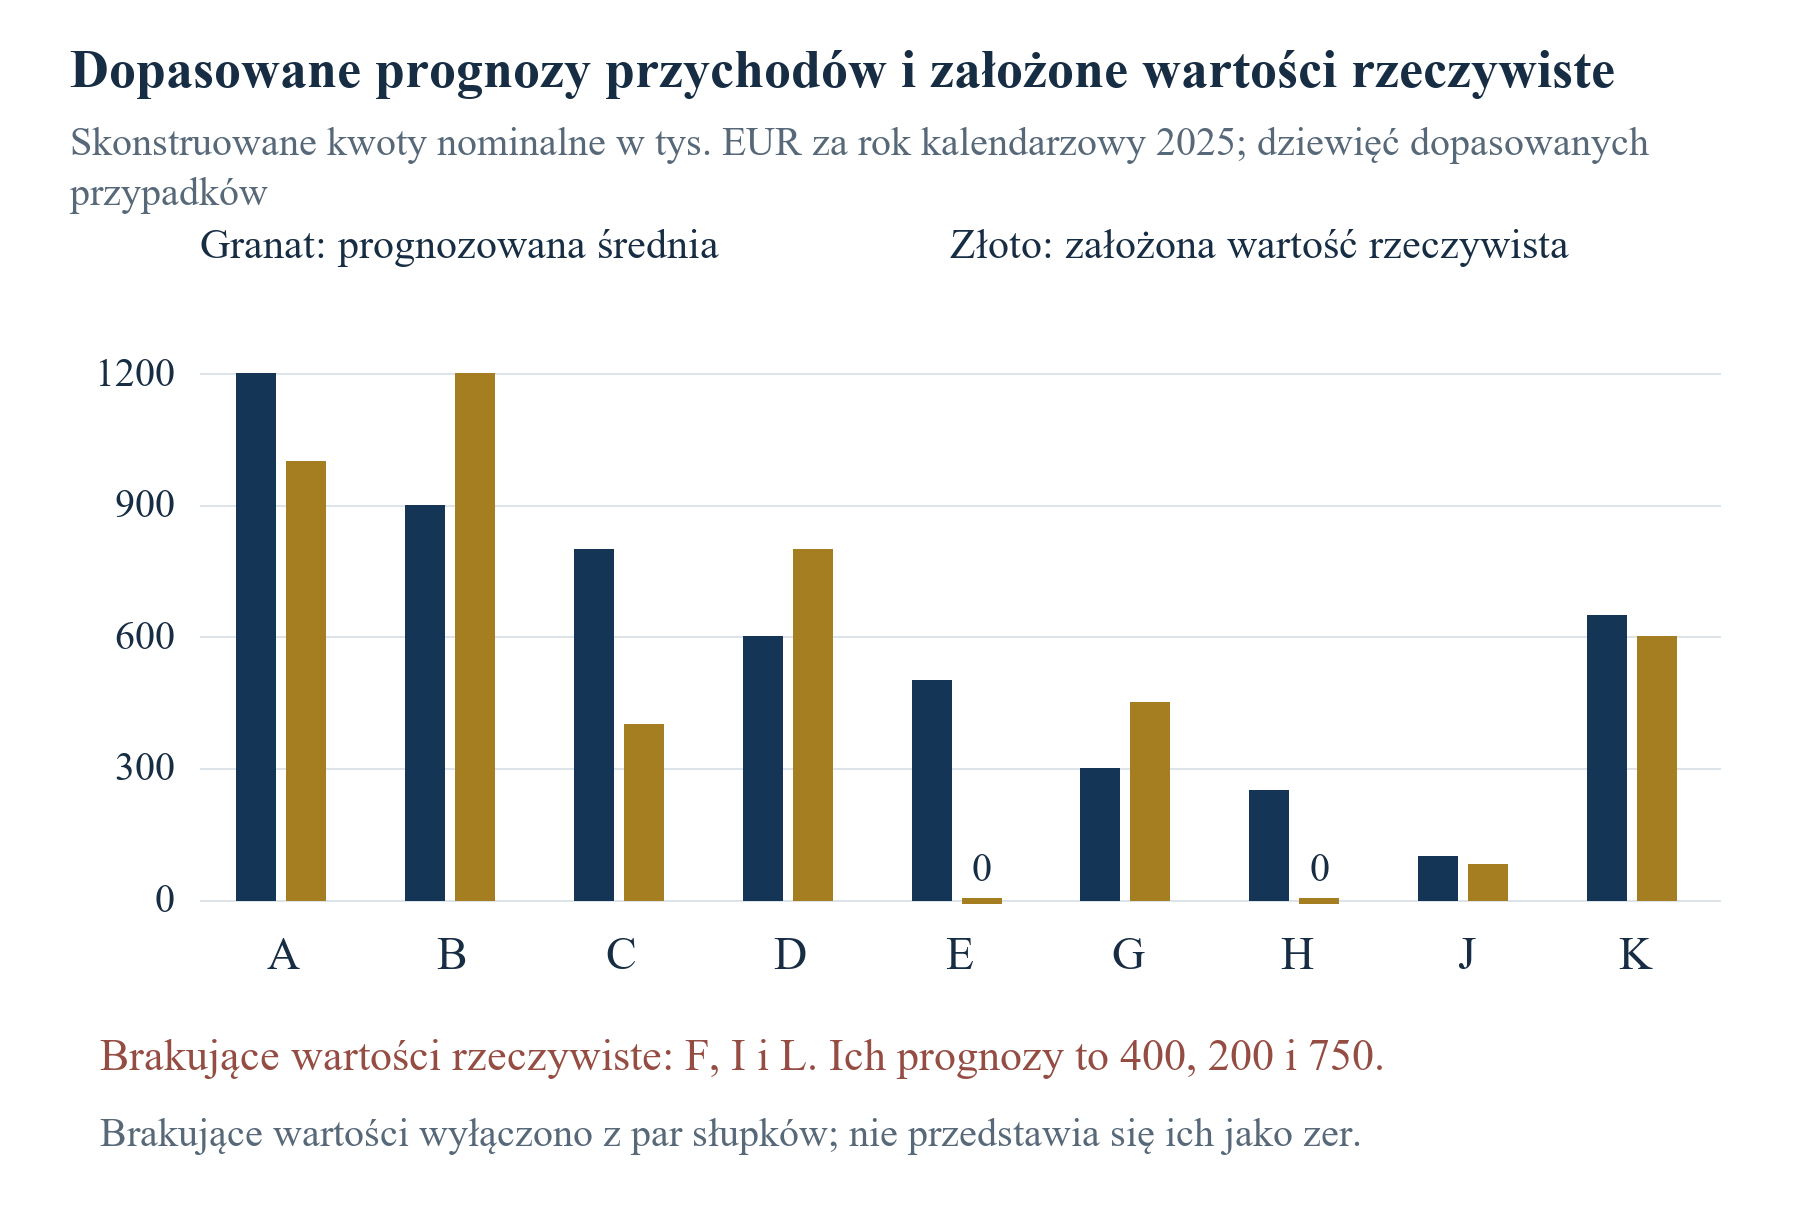
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Skonstruowane nominalne kwoty w tys. EUR dla 2025. Nie oszacowano wyniku rzeczywistej firmy ani błędu prognozy programu.
16 Sprawdzać zatrudnienie i wykonanie techniczne według właściwych definicji
Porównanie zatrudnienia obejmuje dziesięć przypadków, w tym F, dla którego brakuje przychodów. Suma prognoz średniego FTE wynosi 64, a suma założonych rzeczywistych średnich FTE wynosi 51. Łączny błąd ze znakiem wynosi 13 FTE, średni błąd ze znakiem 1.3 FTE, MSE 6.7 w kwadratach FTE, a przybliżony RMSE 2.588 FTE. Średni błąd bezwzględny wynosi 2.1 FTE. Iloraz sumy prognoz i sumy wartości rzeczywistych wynosi 64/51, około 1.2549. Odpowiadające względne zawyżenie wynosi 13/51, około 25.49 procent. Podsumowania wykorzystują maskę obserwacji zatrudnienia, odrębną od maski przychodów.
Średnie FTE jest w tym przykładzie miarą zatrudnienia uśrednioną w czasie. Liczba pracowników podana na 31 grudnia nie rozstrzygałaby jej automatycznie. Dowody musiałyby wykazać płatne zatrudnienie w ekwiwalencie pełnego czasu pracy w określonych dniach. Rzeczywiste badanie powinno zachować dokładną konwencję płacową, traktowanie pracy niepełnoetatowej i zakres podmiotowy. Przyjęte wartości rzeczywiste będące liczbami całkowitymi są wyłącznie założonymi danymi przykładu, choć roczna średnia FTE może być ułamkowa. Brak ułamkowych danych wejściowych nie zmienia definicji miary ani nie uzasadnia zastąpienia jej stanem na koniec roku.
Wykonanie techniczne obejmuje dziesięć rozstrzygniętych zobowiązań, z sześcioma założonymi zaliczeniami i czterema niepowodzeniami. F i L pozostają nierozstrzygnięte. Udział zaliczonych zobowiązań wśród rozstrzygniętych wynosi więc 3/5. Jeżeli oba nierozstrzygnięte zobowiązania zakończyłyby się niepowodzeniem, zaliczonych byłoby sześć z dwunastu; jeżeli oba zostałyby zaliczone, osiem z dwunastu. Przedział dla całego portfela wynosi zatem od połowy do dwóch trzecich. Jego końce wyczerpują brakujące możliwości binarne dla tej miary wykonania. Nie przypisują im rozkładu prawdopodobieństwa ani nie dostarczają dowodów o wskaźniku sukcesu technicznego rzeczywistego programu.
Miary komercyjne i techniczne mogą zasadnie się różnić. Produkt może spełnić techniczny warunek odbioru przy niezrealizowanym celu sprzedaży lub wykazywać zatrudnienie przy opóźnionym kamieniu milowym. Rejestr powinien zachować wyniki oddzielnie i wskazać dokładną relację deklarowaną we wniosku. Przypisanie wszystkich późniejszych przychodów jednemu udanemu testowi wymagałoby dodatkowych dowodów dotyczących adopcji komercyjnej i innych czynników. Obecna arytmetyka nie szacuje tej relacji przyczynowej i nie zakłada, że jedna miara rozstrzyga brakującą wartość innej.
Złożony wskaźnik wpływu wymagałby jawnych jednostek, wag i wyjaśnienia obsługiwanej decyzji. Połączenie prawdopodobieństwa zdarzenia binarnego, błędu wyrażonego w jednostkach pieniężnych, błędu zatrudnienia i udziału zaliczeń technicznych bez tej struktury zacierałoby ich znaczenie. Zachowujemy odrębne podsumowania i pozostawiamy zarządowi lub oceniającemu ocenę kompromisów w udokumentowanym procesie decyzyjnym. Przyszłe badanie proponujące wskaźnik złożony powinno zachować miary składowe, przeprowadzić analizę wrażliwości i zweryfikować odpowiednimi dowodami deklarowaną relację z późniejszymi decyzjami lub wynikami.
| Przypadek | Prognoza średniego FTE | Założone średnie FTE | Zaliczenie techniczne |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Nierozstrzygnięte |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Brak danych | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Brak danych | Nierozstrzygnięte |
Autorskie dane wejściowe z odrębnymi zapisami dopuszczania właściwymi dla każdej miary. Oddzielnie dostarczone maski nie oznaczają niezależności statystycznej. Wartości techniczne są założonymi rozstrzygnięciami według hipotetycznej konwencji utrwalonego protokołu.
17 Uwzględniać brakujące wyniki w obliczeniach portfelowych
Dwa nieznane zdarzenia finansowe tworzą cztery możliwe uzupełnienia portfela. Przy zachowaniu wszystkich znanych wyników I i J mogą przyjąć wartości zero-zero, zero-jeden, jeden-zero albo jeden-jeden. Wyniki Briera dla pełnych dwunastu przypadków wynoszą odpowiednio 9/40,7/24,9/40 i 7/24. Otrzymany zakres to od 0.225 do około 0.2917. Każde uzupełnienie wykorzystuje wszystkie dwanaście zgłoszonych prawdopodobieństw i odpowiadający mu kompletny wektor wyników. Zakres opisuje wrażliwość skonstruowanego zbioru na nierozstrzygnięte zdarzenia binarne. Nie jest przedziałem ufności i nie przypisuje prawdopodobieństwa żadnemu uzupełnieniu.
Te same uzupełnienia zmieniają miary referencyjne i rankingowe. Rozstrzygnięcia poszczególnych przypadków muszą pozostawać zgodne przy porównywaniu metod. Dolna granica jednej miary i górna granica innej mogą pochodzić z różnych uzupełnionych portfeli, więc przedstawienie ich jako jednego zrealizowanego scenariusza byłoby błędne. W tym przykładzie AUC zmienia się od 37/72 do 47/70 w czterech uzupełnieniach. Różnica średniego prawdopodobieństwa i częstości zdarzeń mieści się od minus jednej dziesiątej do jednej piętnastej. Nierozstrzygnięty wynik przypadku J o niskim prawdopodobieństwie istotnie wpływa na te miary, choć zgłoszona prognoza ma małą wartość liczbową.
Brakujące przychody wymagają innego traktowania, ponieważ nieujemna kwota przychodu nie ma skończonej górnej granicy przy minimalnych założeniach przykładu. Zaobserwowana suma wartości rzeczywistych wynosi 4 530 tys. EUR. Stanowi dolną granicę sumy dla dwunastu przypadków, jeżeli brakujące przychody są nieujemne. Sama nieujemność nie dostarcza skończonej górnej granicy sumy. Pełna suma prognoz wynosi 6 650 tys. EUR. Na tej podstawie nie można obliczyć jednego procentowego błędu całego portfela. Twierdzenie, że brakujące przychody są prawdopodobnie niewielkie, wymagałoby dowodów nieobecnych w tym przykładzie.
Osobna analiza wrażliwości zakłada, że każdy z trzech brakujących przychodów mieści się od zera do 1 000 tys. EUR. Ten arbitralny limit służy wyłącznie pokazaniu, jak jawne dodatkowe założenie zmienia wniosek. Pełna suma wartości rzeczywistych mieści się wtedy od 4 530 do 7 530 tys. EUR. Prognoza minus wykonanie mieści się od minus 880 do 2 120 tys. EUR. Zarówno niedoszacowanie, jak i przeszacowanie netto są zgodne z założonym zakresem. Limit nie jest ograniczeniem prawnym, oszacowaniem rynkowym, granicą ufności ani imputowaną obserwacją. Powinien pozostać widoczny przy każdym podaniu jego wartości krańcowych.
Dla brakującego FTE równie jawny, ilustracyjny limit 15 średnich FTE na brakujący przypadek daje pełną sumę wartości rzeczywistych od 51 do 81 wobec prognozy 76. Łączny błąd ze znakiem może więc wynosić od minus 5 do 25 FTE. Ten osobny limit jest również autorskim wyborem do analizy wrażliwości. Żaden wynik z limitem nie identyfikuje mechanizmu brakujących danych. Rzeczywiste badanie mogłoby analizować działania administracyjne, zachęty sprawozdawcze i selekcję. Ważenie lub imputacja wymagałyby dodatkowych założeń i diagnostyki. Zachowanie widoczności nierozstrzygniętych wartości stanowi punkt wyjścia, a tabele obserwacji i wrażliwości powinny być przedstawiane oddzielnie.
| Wynik I, J | Brier zgłoszonej prognozy | Brier punktu odniesienia | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Dokładne obliczenia dla czterech hipotetycznych uzupełnień skonstruowanych danych wejściowych. Nieznane zdarzenia pozostają nierozstrzygnięte w danych podstawowych.
| Miara | Dodatkowe założenie | Pełna suma wykonania | Prognoza minus wykonanie |
|---|---|---|---|
| Przychody, tys. EUR | Wyłącznie nieujemność brakujących wartości | Co najmniej 4530; brak górnej granicy | Brak skończonej dolnej granicy błędu |
| Przychody, tys. EUR | Każda brakująca wartość najwyżej 1000 | Od 4530 do 7530 | Od -880 do 2120 |
| Średnie FTE | Każda brakująca wartość najwyżej 15 | Od 51 do 81 | Od -5 do 25 |
| Zobowiązania techniczne | Wszystkie nierozstrzygnięte wyniki niezaliczone albo zaliczone | Od 6 do 8 zaliczeń na 12 | Udział zaliczeń od 1/2 do 2/3 |
Limity i binarne wartości krańcowe są jawnymi założeniami przykładu. Granice nie mają interpretacji probabilistycznej ani pokrycia w powtarzanych próbach.
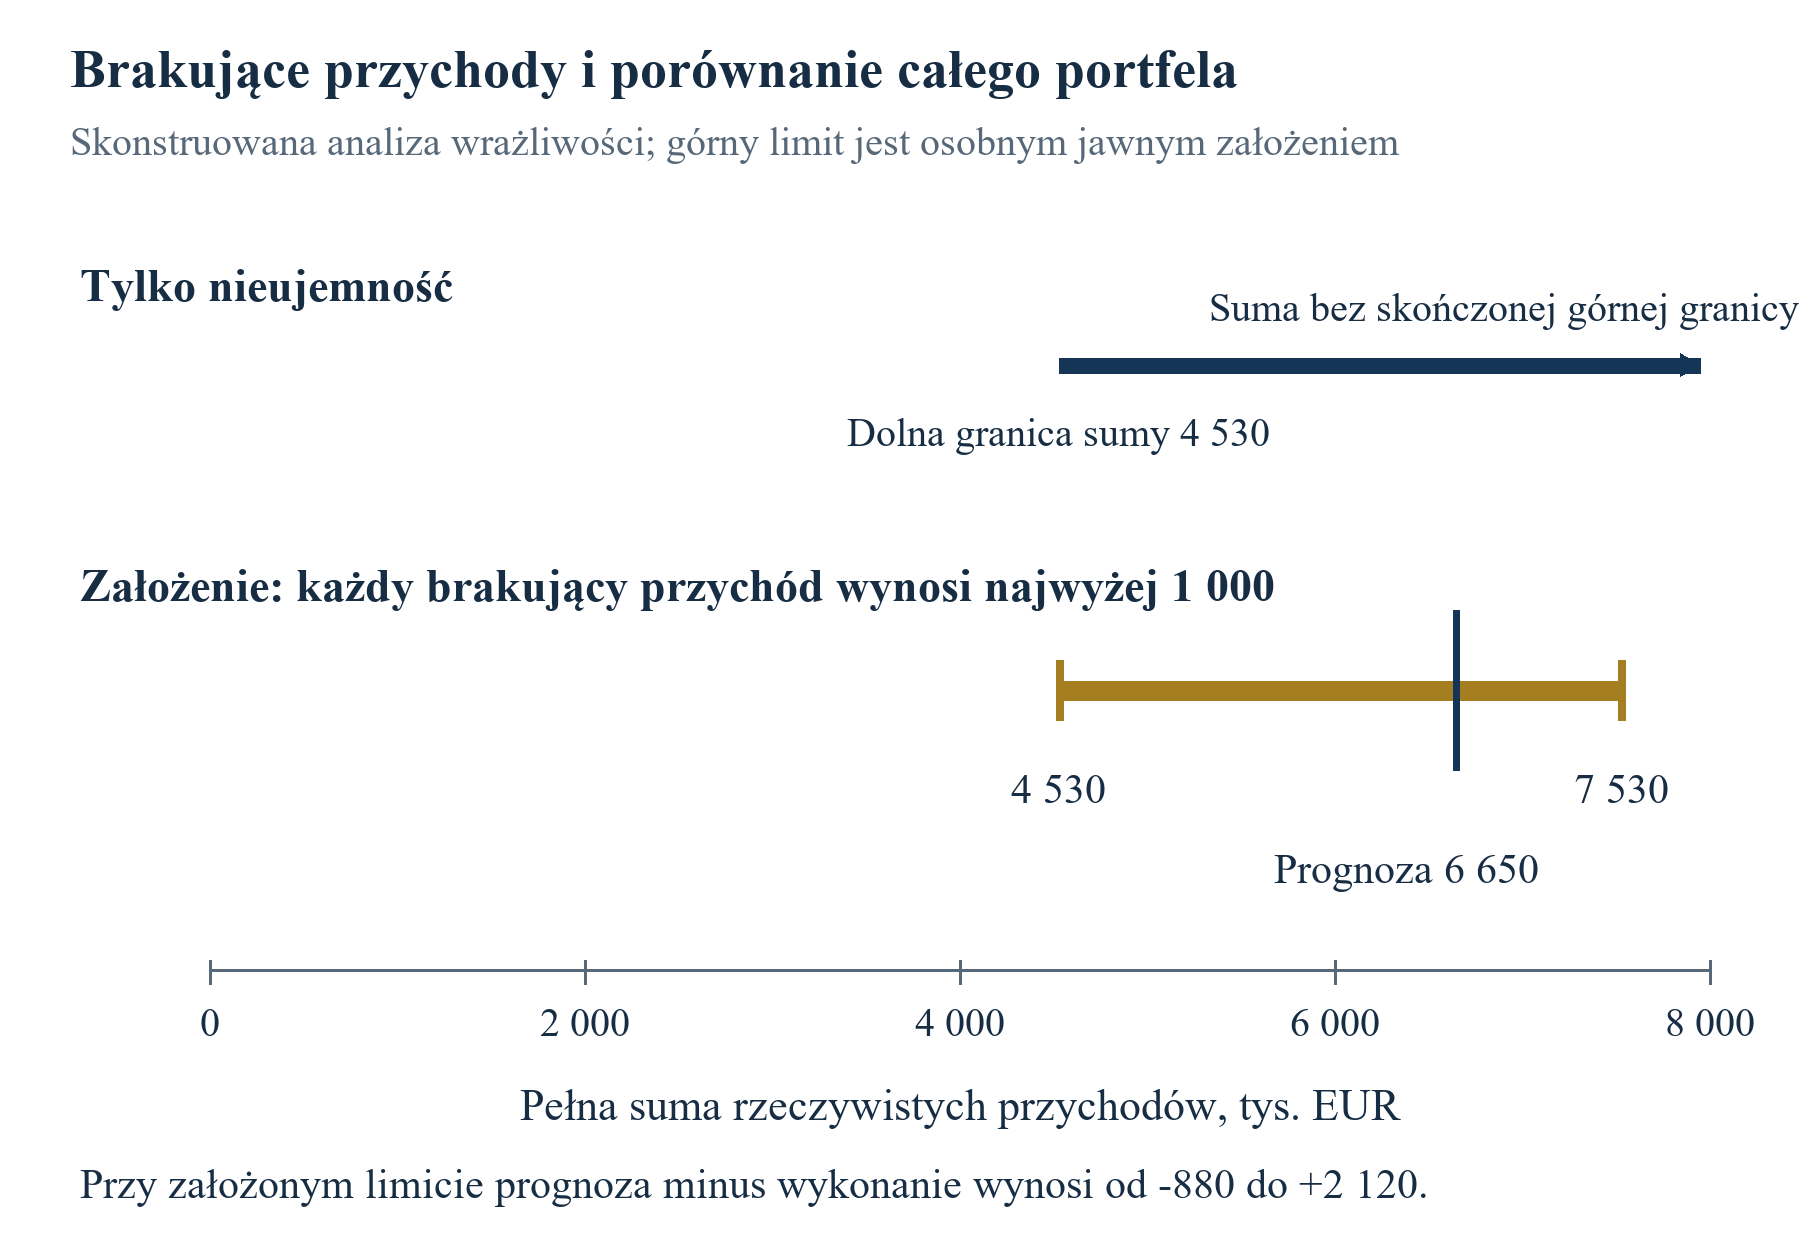
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Skonstruowana analiza wrażliwości w tys. EUR. Bez jawnego arbitralnego limitu górna granica sumy wartości rzeczywistych jest nieograniczona.
18 Uwzględniać selekcję związaną z przetrwaniem i nierozstrzygnięte zmiany przedsiębiorstw
Badanie beneficjentów opisuje wybraną populację. Bez oryginalnych prognoz odrzuconych wnioskodawców i porównywalnej obserwacji dalszych losów nie można ustalić trafności ich prognoz. Podmiot finansujący może wybierać na podstawie postrzeganej jakości, ambicji komercyjnych lub innych kryteriów, co może zmieniać rozkład deklaracji wśród beneficjentów. Plan badania powinien wskazywać populację każdego wyniku i zachować informacje o procesie selekcji tam, gdzie są dostępne. Skonstruowany portfel obejmuje wyłącznie beneficjentów i nie dostarcza porównania z odrzuconymi wnioskodawcami ani oszacowania efektu alokacji.
Warunki przetrwania wymagają szczególnej uwagi, gdy cele komercyjne wykraczają poza okres działalności niektórych firm. Prognozę przychodów warunkową względem dalszego prowadzenia działalności należy oceniać przy tym warunku, jawnie wskazując warunkowanie i populację. Bezwarunkowa wartość oczekiwana przychodów uwzględnia możliwość zamknięcia już w prognozie. Porównanie prognozy warunkowej wśród firm, które przetrwały, z wynikiem całej kohorty zmienia wielkość docelową. Badanie może podać obie perspektywy, jeżeli posiada obie oryginalne definicje prognoz i odpowiednie obserwacje. Każda perspektywa wymaga własnego opisu. Żadnej z tych perspektyw nie należy przedstawiać jako korekty drugiej.
Samo zamknięcie nie potwierdza zerowych przychodów rocznych za rok obrotowy. Firma mogła handlować przed zamknięciem, sprzedać aktywa, przenieść umowy z klientami lub rozpoznać przychód na innej udokumentowanej podstawie. Potrzebne są dowody dotyczące docelowego okresu rachunkowego. Dwa zerowe przykłady jawnie zakładają obserwacje za pełne okno, aby pokazać poprawną arytmetykę. Status przedsiębiorstwa nie służy wyprowadzaniu danych księgowych. Rzeczywisty zapis powinien wskazywać dowody księgowe potwierdzające zero i ewentualną zmianę zakresu podmiotowego w okresie.
Przejęcie stawia dodatkowe pytanie o powiązanie danych. Pierwotna firma może pozostać spółką zależną z identyfikowalnymi sprawozdaniami finansowymi, połączyć się z innym podmiotem albo przenieść część aktywów. Łączny obrót następcy może obejmować działalność nieobecną w pierwotnej prognozie. Praktyczny protokół badania powinien wcześniej określić, czy śledzi pierwotny podmiot prawny, konkretną działalność, czy udokumentowany zakres następcy. Każde powiązanie wymaga uzgodnienia i odpowiedniego dostępu. Wycena lub wpływy transakcyjne z ogłoszenia o przejęciu są odrębnymi wynikami i nie rozstrzygają automatycznie pierwotnego celu przychodowego.
Braki danych mogą odzwierciedlać obciążenia sprawozdawcze, poufność, spory definicyjne lub wyniki komercyjne. Obecny zbiór nie zakłada żadnego z tych mechanizmów. Wykorzystuje ustaloną, dostarczoną maskę obserwacji. Przyszłe badanie empiryczne powinno analizować znane okoliczności braku odpowiedzi, porównywać obserwowalne cechy tam, gdzie jest to prawnie dopuszczalne i właściwe, oraz ujawniać założenia każdej korekty. Sam dopasowany model prawdopodobieństwa raportowania nie potwierdza losowego mechanizmu braków danych. Wrażliwość na niepoparte założenia powinna pozostać widoczna, zwłaszcza gdy wnioski zależą od nieobserwowanych firm o wysokich przychodach lub firm upadłych.
19 Porównywać struktury finansowania z zachowaniem granic wnioskowania przyczynowego
Rejestr finansowania może obejmować rodzaj wsparcia, wpływy gotówkowe, terminy, warunki własnościowe, zwrotność i ograniczenia obok kamieni milowych komercjalizacji. Fakty te pomagają wyjaśniać zasoby i zobowiązania, przy których sporządzono prognozę. Powinny pochodzić z rzeczywistych warunków programu i podpisanych dokumentów, ponieważ szeroka etykieta dotacji lub akceleratora nie wystarcza. Program bez obejmowania udziałów może obejmować wsparcie niepieniężne, a inna konstrukcja może łączyć dotację i inwestycję. Badanie powinno zachować konkretny instrument i podmiot otrzymujący wsparcie przed porównywaniem sytuacji ekonomicznej uczestników.
Rozwodnienie wymaga określonej transakcji i podstawy kapitalizacji. Procentowy udział założyciela po rundzie z ustaloną wyceną zależy od rzeczywistych papierów wartościowych, opcji, konwersji i pozostałych warunków. Ogłoszenie programu lub nagłówkowa wartość pakietu wsparcia nie potwierdza tego udziału. Gdy badanie nie posiada podpisanych dokumentów finansowania, pole rozwodnienia powinno pozostać niedostępne albo stanowić jasno przypisany opis opublikowanej ścieżki programu. Ilustracyjne obliczenie własności należy do osobnego scenariusza z jawnymi danymi wejściowymi.
Czas można obserwować przez odrębne kamienie milowe: złożenie wniosku, decyzję, umowę, spełnienie warunków i otrzymanie środków. Ich odstępy odpowiadają na różne pytania finansowe. Założyciel planujący zobowiązania wobec dostawców potrzebuje właściwych dat wpływu i ograniczeń. Oceniający proces administracyjny potrzebuje wybranych definicji początku i końca. Mieszanie tych odstępów między programami dawałoby mylące porównanie nawet przy poprawności każdej daty. Rejestr powinien zachować źródło każdej daty i pozostawić niepewne lub warunkowe zdarzenia nierozstrzygnięte.
Zaobserwowane różnice późniejszych wyników komercyjnych między grupami instrumentów nie identyfikują efektu instrumentów. Firmy korzystające wyłącznie z dotacji mogą różnić się od firm wybranych do wsparcia inwestycyjnego etapem rozwoju, sektorem, potrzebami kapitałowymi i innymi cechami. Porównanie przyczynowe wymaga uzasadnionego projektu, założeń i danych dotyczących procesu selekcji. Badanie dotacji Howella i ewaluacja Smart ilustrują merytoryczne próby odpowiedzi na pytania kontrfaktyczne w ich własnych populacjach. Nie walidują nieskorygowanego porównania niepowiązanych programów ani efektów proponowanego rejestru. [6-8,14]
W tej pracy porównanie programów ma charakter dokumentacyjny, a demonstracja liczbowa jest w pełni skonstruowana. Nie ustalono dopasowanej kohorty z obserwowanymi kwotami wsparcia, rozwodnieniem, terminami wpływu i późniejszymi wynikami. Rozszerzenie prospektywne powinno najpierw potwierdzić dostęp do każdego pola i jego podstawę prawną, a następnie określić wynik i populację porównawczą. Przy poufnych warunkach finansowania badanie może nadal oceniać trafność prognoz w odpowiednio zarządzanym zbiorze, podając niedostępność proponowanego porównania instrumentów. Zakres powinien odpowiadać faktycznie uzyskanym dowodom.
| Pole | Preferowane źródło | Granica interpretacji |
|---|---|---|
| Instrument i warunki | Warunki regulujące i podpisane dokumenty wsparcia | Sama etykieta programu jest niewystarczająca |
| Przyznane wsparcie i rzeczywista gotówka | Decyzja o przyznaniu i dowód wpływu | Kwota przyznana różni się od otrzymanej gotówki |
| Zmiana własności | Podpisana dokumentacja finansowania i kapitalizacji | Nie wyprowadzać rozwodnienia z nagłówkowej wartości wsparcia |
| Terminy | Datowane wnioski, decyzje, umowy i wpływy | Każdy odstęp wymaga jawnego punktu końcowego |
| Wynik komercyjny | Dopuszczone, dopasowane sprawozdania finansowe lub inne dowody | Wynik brutto nie potwierdza dodatkowości |
Proponowany wniosek o dane empiryczne. Żadne z tych pól nie jest w tej pracy dostarczone jako obserwowane mikrodane wnioskodawców.
20 Wykorzystywać prognozy komercyjne w planie finansowania zarządu
Dla kierownictwa rejestr powinien łączyć narrację dotacyjną z planem operacyjnym zatwierdzonym przez zarząd. Prognozy sprzedaży implikują zdolności realizacyjne, wydatki na pozyskiwanie klientów i kapitał obrotowy. Kamienie milowe techniczne mogą wymagać zamówień sprzętu, kosztów testów i rekrutacji. Wniosek może opisywać ambitną ścieżkę komercjalizacji, a plan płynności finansowej powinien pokazywać konsekwencje opóźnień finansowania lub adopcji przez klientów. Wspólny zbiór datowanych założeń umożliwia uzgodnienie dokumentów z zachowaniem odrębnych celów decyzyjnych.
Proponujemy przegląd zarządu pytający, która prognoza służy zobowiązaniom gotówkowym, które założenia zależą od nieotrzymanego wsparcia i jakie dowody uruchamiają aktualizację. Kierownictwo powinno wskazać koszty możliwe do odroczenia, już zaciągnięte zobowiązania umowne i płynność potrzebną przed refundacją lub zamknięciem inwestycji. Są to oceny właściwe dla danej firmy, wymagające rzeczywistych zapisów gotówkowych i dokumentów. Ramy dostarczają pytań i pól rejestru, bez zalecania uniwersalnego bufora płynności, prawdopodobieństwa finansowania ani wskaźnika wydatków.
Istotna korekta prognozy powinna wskazywać przyczynę operacyjną i implikację finansową. Późniejszy termin wdrożenia może przesunąć przychody oraz okres kosztów dostawców lub płac. Zmiana oczekiwanej struktury klientów może wpływać na ceny, warunki płatności i dowody potwierdzające popyt. Rejestr powinien zachować pierwotną projekcję i zaktualizowany pogląd kierownictwa wraz z odrębnymi datami. Zarząd może wtedy zdecydować o kontynuacji, etapowaniu lub zmianie zobowiązania na podstawie aktualnych dowodów, przy zachowaniu pierwotnego porównania badawczego.
Rozmowy z inwestorami mogą wykorzystywać tę samą dyscyplinę. Data room łączący prognozę ze wniosku z późniejszymi sprawozdaniami finansowymi i wyjaśniający odchylenia daje oceniającemu identyfikowalną ścieżkę dowodową. Jest to proponowany produkt doradczy, bez pomiaru wzrostu wyceny lub skuteczności zamykania rundy finansowania. Firma może mieć mocne uzasadnienie zmienionych założeń, w tym ustalenia techniczne lub zmiany rynku. Jakość zapisu dotyczy udokumentowania przyczyn i ich konsekwencji. Realizacja każdej pierwotnej prognozy jest osobną kwestią.
Praktyczna propozycja wartości doradcy obejmuje zatem określony zakres pracy: stworzenie rejestru prognoz, uzgodnienie warunków finansowania, zdefiniowanie miar komercyjnych, wskazanie luk dowodowych i przygotowanie dalszych działań do decyzji. Zakres, odpowiedzialność i produkty należy uzgodnić z kierownictwem. Konkretne zapisy mogą wymagać osobnego doradztwa księgowego, prawnego lub technicznego. Doradca nie powinien obiecywać przyznania wsparcia, wzrostu wyceny ani akceptacji przez program na podstawie uporządkowania dokumentacji. Wynik usługi pozostaje odrębny od przejrzystości produktu pracy.
21 Projektować panel oceny z widocznymi mianownikami
Użyteczny panel powinien pokazywać populację badania i braki informacji przed głównym wynikiem. Proponujemy górny panel przedstawiający zarejestrowaną kohortę, dojrzałe horyzonty, dopuszczone pary, nierozstrzygnięte zapisy i wykluczenia dla każdej miary. Panel wyników wskazuje następnie wersję prognozy, metodę porównania i model referencyjny. Trzeci panel rejestruje aktualizacje i stan dalszych działań. Układ pozwala decydentowi sprawdzić, czy zmiana wyniku odzwierciedla inne wyniki, inną próbę, czy nową definicję.
Panele miar powinny zachowywać jednostki. RMSE przychodów w tys. EUR, błąd FTE i binarny wynik finansowania wymagają dodatkowych wyborów, zanim można je interpretować na wspólnej skali liczbowej. Panel może prezentować je obok siebie z definicjami i liczebnościami. Łączna ocena programu powinna jawnie określać cele i kompromisy decydenta. Niewyjaśniona średnia niejednorodnych wyników daje pozornie precyzyjną liczbę bez jasnej interpretacji ekonomicznej.
Przykład obliczeniowy pokazuje, jak ten sam portfel daje kilka uzasadnionych mianowników: dwanaście zarejestrowanych przypadków, dziesięć rozstrzygniętych zdarzeń finansowych, dziewięć dopasowanych przychodów, dziesięć dopasowanych zapisów FTE i dziesięć rozstrzygniętych zobowiązań technicznych. Panel powinien pokazywać te mianowniki obok odpowiednich wyników. Zmiana pokrycia powinna mieć własną historię. Po dopuszczeniu wcześniej brakującego wyniku aktualizacja powinna wskazywać nowy przypadek i zachowywać wcześniejszą wersję, umożliwiając odtworzenie zmiany.
Działanie zarządcze lub dotyczące polityki uruchamiane wynikiem powinno mieć udokumentowaną podstawę. Niekorzystna korekta może skłaniać do sprawdzenia jakości danych, przeglądu założeń lub dalszego technicznego due diligence. Nie potwierdza automatycznie oszustwa, złego zarządzania ani nieskutecznej polityki finansowania. Panel powinien wskazywać dowody potrzebne do konkretnej decyzji i osobę uprawnioną do jej podjęcia. Progi, reguły eskalacji i poziomy istotności należy dobierać do rzeczywistego programu oraz walidować, gdy formułuje się empiryczne twierdzenie o skuteczności.
Publikacja powinna zachować tę samą dyscyplinę. Raportowanie zbiorcze może obejmować przepływ kohorty, maski obserwacji, definicje wyników i analizę wrażliwości przy ochronie poufnych zapisów. Czytelnik zewnętrzny powinien rozpoznawać ujawnione sprawozdanie własne, sprawozdania finansowe objęte poświadczeniem, proponowaną metodę i ocenioną interwencję. Gdy danych nie można udostępnić, należy prostym językiem wyjaśnić ograniczenia weryfikacji i replikacji. Dopracowany panel powinien zachować widoczność słabego powiązania lub nierozstrzygniętej luki dowodowej, także przy użyciu kolorów i ocen.
| Panel | Minimalne wyświetlane pola | Wspierana decyzja |
|---|---|---|
| Populacja i pokrycie | Liczby zarejestrowane, dojrzałe, dopuszczone, brakujące i wykluczone | Rozpoznanie zapisów opisywanych przez wynik |
| Jakość prognoz | Wersja czasowa, jednostka, miara, odniesienie i mianownik | Spójna interpretacja porównania |
| Wrażliwość | Nieznane przypadki, założenia i granice właściwe dla miary | Ocena zależności od nierozstrzygniętych wyników |
| Jakość dowodów | Klasa źródła, zakres poświadczenia i stan uzgodnienia | Wskazanie wymaganej dodatkowej weryfikacji |
| Działania i aktualizacje | Odpowiedzialna osoba, kolejny krok i historia wersji | Śledzenie działań z zachowaniem pierwotnych deklaracji |
Autorska propozycja interfejsu. Nie przeprowadzono empirycznej oceny interwencji panelu ani wyniku programu.
22 Przygotować prospektywne badanie empiryczne
Rozszerzenie prospektywne powinno zaczynać się od konkretnego pytania i wykonalnego partnerstwa danych. Jedno możliwe badanie pyta o kalibrację zgłoszonych prawdopodobieństw finansowania w określonej kohorcie beneficjentów przy stałym horyzoncie. Inne pyta, jak błąd pierwotnej prognozy przychodów różni się od rzeczywiście dostępnego historycznego punktu odniesienia. Pytania te wymagają innych zapisów niż badanie dodatkowości dotacji. Protokół powinien określać podstawową wielkość docelową, populację, funkcjonał prognozy, standard wyniku i termin obserwacji przed pozyskaniem dużego zbioru.
Pierwsza próba wykonalności powinna sprawdzać dostęp do pierwotnych wniosków, załączników ze znacznikiem czasu, stabilnych identyfikatorów podmiotów i dopasowanych wyników. Badanie czterech publicznych zapisów w tej pracy pokazuje rodzaje luk do sprawdzenia. Nie szacuje częstości, z jaką odpowiednio uprawnione partnerstwo danych mogłoby je zamknąć. Projekt powinien wskazać administratora danych, uprawnienia do łączenia, sposób postępowania z zapisami wrażliwymi i zakres publikowalnych wyników pochodnych. Warunki te określają zakres odtwarzalnego badania i mogą ograniczać proponowane porównania.
Protokół powinien następnie określać wejście do kohorty i dalszą obserwację. Wnioski finansowane i odrzucone należy włączać tam, gdzie uzasadniają to pytanie badawcze, dostęp i projekt porównania. Wycofane i niekwalifikowalne zapisy powinny pozostać w jasno określonym przepływie, z widocznym wpływem na mianownik. Należy zdefiniować dojrzałość horyzontu, traktowanie aktualizacji, brakujących wyników, zmian podmiotowych i spornych dowodów. Proponowane badanie może raportować odsetek zapisów dopuszczonych według własnych reguł. Powinno opisywać go jako cechę wybranego zbioru i warunków dostępu.
Planowanie liczebności próby wymaga informacji wykraczających poza ilustrację dwunastu przypadków. Pożądana precyzja, częstość zdarzeń, zmienność strat prognoz, grupowanie, pomiary powtarzane i planowane porównania podgrup wpływają na projekt. Obecny przykład nie dostarcza empirycznych danych wejściowych do tego obliczenia. Badacz powinien wykorzystać uzasadnione dowody pilotażowe lub jasno określony zakres planistyczny i zachować widoczność założeń. Wcześniejsze określenie analiz głównych i rozdzielenie uczenia od oceny może zmniejszyć zbędną niejednoznaczność. Oszacowania niepewności muszą odpowiadać rzeczywistej strukturze doboru próby i zależności.
Raport badania powinien publikować słownik danych, reguły dopuszczania, liczebności przepływu kohorty, obliczenia wyników i procedury wrażliwości w dozwolonym zakresie. Niezależna weryfikacja może badać powiązania i ponownie obliczać dozwolone wyniki bez ujawniania poufnych wniosków. Raport powinien również wyjaśniać zmiany zarejestrowanego protokołu i odróżniać ustalenia eksploracyjne od planowanych testów. Późniejsza ocena wpływu rejestru na decyzje finansowe lub wyniki stanowi kolejne pytanie o interwencję, wymagające własnego projektu porównania. Obecne ramy proponują tę drogę dowodową bez deklarowania zmierzonego efektu.
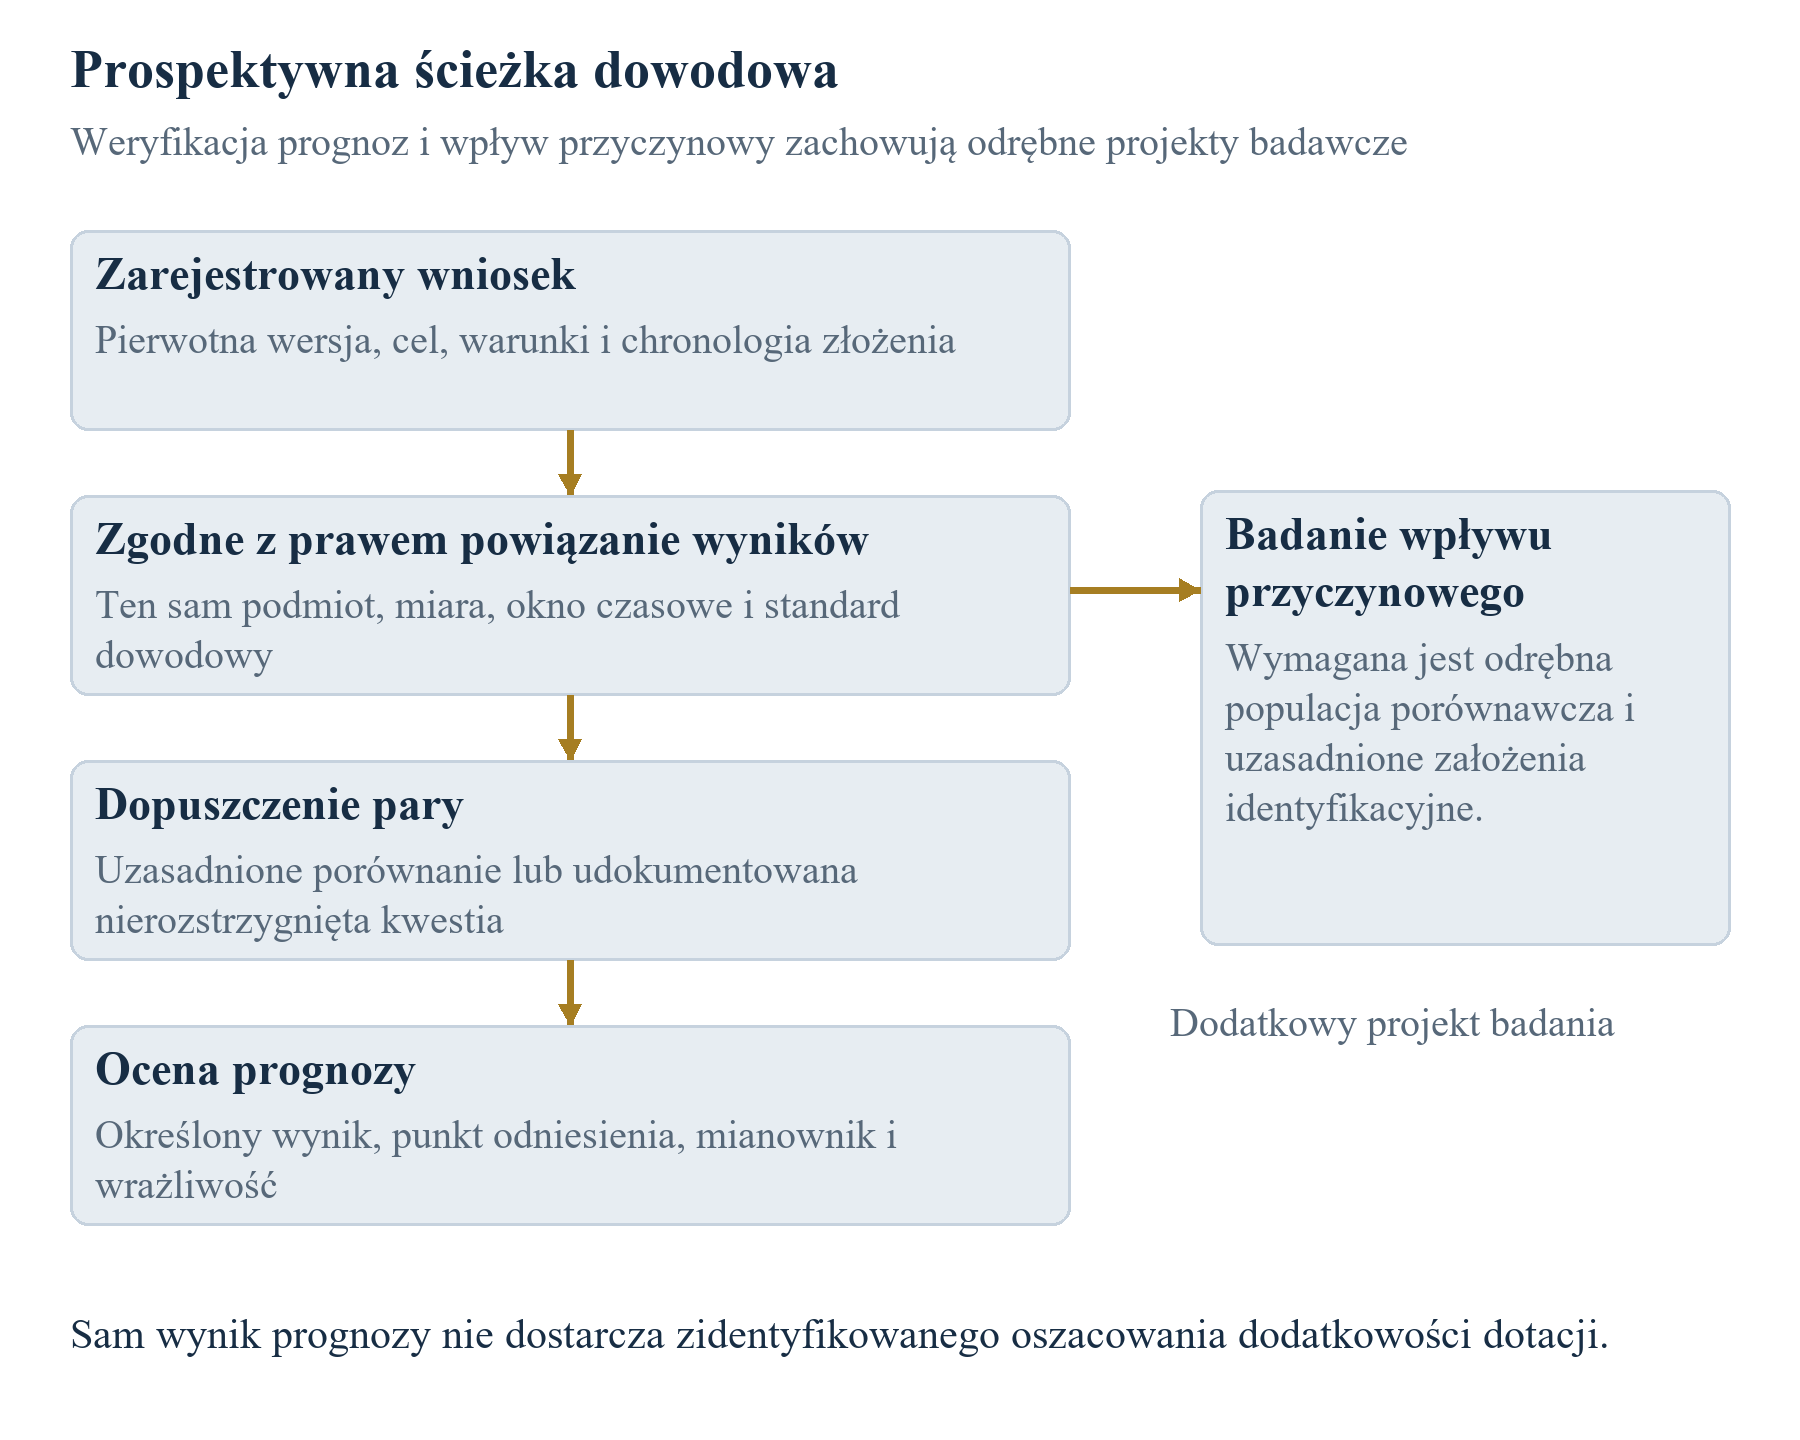
Przewiń poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Autorska architektura badawcza. Powiązany wynik komercyjny wspiera wyłącznie porównania uzasadnione definicjami prognozy i dowodów.
23 Stosować ramy w różnych technologiach i regionach
Ramy dopasowania można dostosować do różnych technologii przez precyzyjne określenie wielkości komercyjnych i technicznych. Dla firmy tworzącej oprogramowanie AI wniosek może prognozować zakontraktowane wdrożenia lub rozpoznane przychody abonamentowe. Pilotaże klientów, użytkownicy próbni i roczne wartości ekstrapolowane powinny zachowywać własne definicje. Prognoza techniczna może dotyczyć progu wydajności na zamrożonym zbiorze danych i w określonym środowisku operacyjnym. Późniejszy test porównawczy na innych danych nie rozstrzyga automatycznie tej deklaracji. Są to proponowane zastosowania metody; nie przedstawiamy obserwowanych wyników wnioskodawców AI.
Dla baterii lub sprzętu przemysłowego ścieżka dowodowa może łączyć wynik laboratoryjny, proces kwalifikacji, gotowość produkcyjną i zamówienia klientów. Prognoza sprzedaży komercyjnej powinna wskazywać założone etapy i warunki finansowania. Wyniki testów technicznych wymagają protokołu, próby i warunków środowiskowych. Przychody wymagają wcześniej opisanego zakresu rachunkowego i podmiotowego. Kamień milowy może mieć znaczenie komercyjne, a przekształcenie go w zamówienia lub gotówkę pozostaje osobnym zdarzeniem. Rejestr zapisuje powiązania deklarowane przez kierownictwo, aby późniejsze dowody mogły sprawdzić konkretną tezę.
Technologie wodne, elektroenergetyczne i inne infrastrukturalne mogą wymagać dostępu do lokalizacji, umowy odbioru, warunków regulacyjnych i dłuższego okresu wdrożenia. Właściwym wynikiem może być uruchomiona moc, zakontraktowany przychód usługowy lub wydajność w określonym reżimie eksploatacji. Wielkości te powinny pozostać odrębne. Udana demonstracja w jednej lokalizacji nie potwierdza krajowej skali wdrożeń bez odpowiednich dowodów. Badanie prospektywne powinno określać granice systemu i wskazywać, czy deklaracja dotyczy dostawcy technologii, projektowej spółki celowej SPV, czy szerszego portfela klientów.
Porównania geograficzne wymagają równie starannego traktowania konstrukcji programów, dostępu do sprawozdawczości, walut i definicji firm. Przejrzane materiały UE, Wielkiej Brytanii, USA i regionu Zatoki pokazują różne źródła i granice informacji. Opublikowane agregaty ekosystemu Hub71 dostarczają kontekstu społeczności, a sprawdzone strony nie dostarczają dopasowanych pierwotnych prognoz wnioskodawców dla tego badania. Nie wchodzą zatem do międzynarodowej tabeli trafności. Porównanie regionów wymagałoby uzasadnionego projektu doboru i harmonizacji oraz jasnego ujawnienia informacji traconych przy ujednolicaniu definicji. [13]
Elementem przenoszalnym jest struktura zapisu: zachowanie pierwotnej deklaracji, zdefiniowanie warunków, zebranie dopasowanych dowodów i utrzymanie nierozstrzygniętych informacji. Każdy program nadal wymaga rzeczywistych warunków regulujących, a każdy sektor odpowiedniej wiedzy technicznej i komercyjnej. Praca nie twierdzi, że jedna uniwersalna miara sprawiedliwie porządkuje wszystkie innowacje. Użyteczne zlecenie doradcze może zaczynać się od wąskiej decyzji komercyjnej i budować potrzebną ścieżkę dowodową, rozszerzając zakres tam, gdzie uzasadniają to dane i cel kierownictwa.
| Kontekst | Deklaracja do zdefiniowania | Granica dowodowa |
|---|---|---|
| Oprogramowanie AI | Rozpoznany przychód z wdrożenia lub określony test modelu | Rozdzielić pilotaże, wartości ekstrapolowane i dopasowane warunki testu |
| Technologia baterii | Kamień milowy kwalifikacji i sprzedaż komercyjna | Utrwalić protokół techniczny i założony etap produkcji |
| Technologia wodna | Wydajność w określonych lokalizacjach i zakontraktowane przychody | Zachować lokalizację, poziom bazowy i zakres klientów |
| Infrastruktura energetyczna | Uruchomienie lub kamień milowy przychodu usługowego | Rozróżnić wyniki dostawcy, SPV i systemu |
| Portfel transgraniczny | Porównywalne pierwotne prognozy i późniejsze miary | Jawnie harmonizować walutę, okres, podmiot i definicje programu |
Autorskie zastosowania. Nie są obserwowanymi transakcjami, badaniami wnioskodawców ani przetestowanymi efektami sektorowymi.
24 Określić ograniczenia i kolejną decyzję dowodową
Dowody empiryczne tej pracy obejmują datowany przegląd dokumentów i celowe badanie wykonalności oparte na ujawnieniach publicznych. Cztery sprawdzone zapisy projektów nie dały żadnej dopuszczalnej pary prognozy ze wniosku o uwierzytelnionym czasie i niezależnie zweryfikowanego wyniku komercyjnego. Ten ograniczony wynik wspiera wniosek o wykonalności dla tych zapisów i warunków dostępu. Nie potwierdza dostępności poufnych danych programów, rozpowszechnienia błędów prognoz ani sukcesu komercyjnego projektów. Nie podajemy żadnego rzeczywistego wskaźnika trafności.
Ćwiczenie ilościowe obejmujące dwanaście przypadków jest w pełni skonstruowane. Pokazuje zachowanie mianowników właściwych dla miar, porównywanie zgłoszonych prawdopodobieństw ze stałymi odniesieniami, rozróżnienie kalibracji i rankingu oraz przenoszenie nierozstrzygniętych obserwacji przez analizę wrażliwości. Limity, prawdopodobieństwa i wyniki są założeniami. Obliczone wartości nie ustalają wskaźników raportowania programu, efektu przyczynowego dotacji, optymalnej reguły selekcji ani skuteczności polityki ponownej kalibracji. Każde podsumowanie i wykres powinny zachowywać założenia i ograniczenia skonstruowanego przykładu.
Bezpośrednia decyzja zarządcza dotyczy możliwości zgodnego z prawem i spójnego zebrania niezbędnych pierwotnych prognoz oraz dopasowanych dowodów. Wnioskodawca może zacząć od zachowania złożonej wersji i powiązania jej z aktualnym planem operacyjnym i finansowym. Oceniający może zacząć od określenia populacji docelowej, dowodów wynikowych i reguł dalszej obserwacji. Badacz prospektywny może sprawdzić wymagania w uprawnionej próbie wykonalności. Każda strona powinna wskazać nierozstrzygnięty element blokujący konkretne porównanie i zachować go w dokumentacji.
Użytecznym pierwszym produktem jest rejestr deklaracji zawierający dokładną prognozę, jej wersję czasową, zdefiniowany wynik, warunki, właściciela dowodów i termin kolejnego przeglądu. Drugim jest rejestr dopuszczeń i wykluczeń zachowujący uzasadnienie możliwości oceny każdej pary. Trzecim jest tabela wyników właściwych dla miary z mianownikiem, punktem odniesienia i założeniami wrażliwości. Są to proponowane produkty pracy, podlegające przeglądowi kompletności i identyfikowalności. Twierdzenia o poprawie decyzji o przyznaniu wsparcia, wyceny lub wyników komercyjnych wymagają dalszych dowodów.
Wniosek stanowi praktyczną dyscyplinę badawczą. Obietnice komercyjne stają się sprawdzalne dzięki jawnej ścieżce od pierwotnej prognozy do dopuszczalnego wyniku, z zachowaniem miary i czasu na całej drodze. Wynik liczbowy powinien być publikowany dla porównań wspieranych przez tę ścieżkę. Brakujące dowody pozostają widoczne, aktualizacje zachowują historię, a twierdzenia przyczynowe otrzymują własny projekt badawczy. Struktura ta daje podstawę merytorycznego badania empirycznego i bardziej przejrzystej rozmowy o finansowaniu przy poszanowaniu ograniczeń faktycznie dostępnych informacji.
| Punkt kontrolny | Zaobserwowana data lub okno | Działanie i ograniczenie |
|---|---|---|
| Pełne wnioski EIC 2026 | Ostatnia wymieniona tura 4 listopada 2026 | Termin minął przy przeglądzie 11 listopada; ponownie sprawdzić portal pod kątem nowego naboru |
| NSF 26-510 | 4 marca 2027 jako kolejna wymieniona data po 4 listopada 2026 | 5 po południu według czasu lokalnego organizacji składającej; nadal obowiązują warunki zaproszenia i fazy |
| Raportowanie wyników UKRI | Od 1 lutego do 11 marca 2027, 4 po południu czasu brytyjskiego | Stosować wyłącznie do populacji i wyłączeń objętych wytycznymi |
| Standard ogłoszony przez SBA | 15 listopada 2026 i publikacja w SBIR.gov | Zarejestrować komunikat i warunki wdrożenia; bez ustalenia, że standard już obowiązuje |
| Początek skonstruowanej prognozy | Bezpośrednio przed 1 stycznia 2023 | Hipotetyczny moment rejestracji, bez rzeczywistej kohorty złożonych wniosków |
| Skonstruowane horyzonty docelowe | Koniec 2025 | Wszystkie wyniki i statusy braków przykładu są założone; brak autentycznych wniosków |
Wybrane datowane dokumenty [1,4,9,12], sprawdzone 11 listopada 2026. Tabela nie stanowi kalendarza składania wniosków ani obietnicy aktualnej dostępności ścieżki dla konkretnego wnioskodawcy.
Bibliografia
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Dostęp 11 listopada 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Dostęp 11 listopada 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Dostęp 11 listopada 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Aktualizacja 28 lipca 2026; dostęp 11 listopada 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Dostęp 11 listopada 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Dostęp 11 listopada 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Dostęp 11 listopada 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Dostęp 11 listopada 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Bieżąca wersja, dostęp 11 listopada 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Bieżące powiązane instrukcje, dostęp 11 listopada 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Dostęp 11 listopada 2026; zastrzeżenie dotyczące wersji kryteriów omówiono w tekście. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Dostęp 11 listopada 2026; zadeklarowane warunki wdrożenia omówiono w tekście. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Dostęp 11 listopada 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Artykuł autora udostępniony przez Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Dostęp 11 listopada 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Dostęp 11 listopada 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Dostęp 11 listopada 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Dostęp 11 listopada 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Dostęp 11 listopada 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
