
1 영향 예측에 담긴 자금지원 결정
혁신 자금지원 신청은 사업 결과를 알기 전에 의사결정자가 자원을 투입하도록 요청한다. 창업자는 판매, 숙련 인력 고용, 후속 투자 또는 기술 이정표를 예측할 수 있다. 재무위원회는 수치의 의미, 결과를 지탱하는 가정, 이후 이행을 확인할 방법을 이해해야 한다. 본 논문은 날짜가 명확한 각 예측을 엄밀히 정의한 후속 관측에 연결하는 기록을 개발한다. 최초 예측과 경영진의 후속 수정은 별도 기록으로 보존하여 준비, 자금조달, 추적의 전 과정에서 신청 증거를 검토할 수 있도록 하는 것이 사업상 용도다.
출발점은 주변의 투자제안 설명을 호의적으로 해석하지 않고도 예측량을 식별할 수 있는가이다. 다섯째 해 매출, 오 년 누적 매출, 사업에 귀속되는 추가 매출에는 다른 관측이 필요하다. 추가 투자 라운드 성립을 조건으로 하는 전망과 자금조달 실패를 이미 반영한 예측은 정보 내용이 다르다. 이 구별은 제출한 주장에 답할 비교를 결정한다. 보조금 신청이 미결인 동안 얼마의 운전자본을 투입할지 결정하는 이사회에도 중요하다.
본 논문이 검토한 공개 증거에는 세 가지 용도가 있다. 공식 제도 자료는 명시한 날짜의 일부 평가·보고 요건을 확인한다. CORDIS 사업기록 네 건의 목적성 조사는 검토한 공개자료가 채택 가능한 예측·결과 쌍을 제공하는지 검사한다. 이후 입력을 모두 공개한 구성 포트폴리오로 측정 계산을 보여 준다. 공개기록 조사는 그 범위에서 적격 쌍을 확인하지 못했다. 따라서 본 논문은 자금지원 제도, 국가 또는 신청자 집단의 실증적 예측 정확률을 보고하지 않는다. 예시 포트폴리오는 적절한 기록과 적법한 접근을 확보한 뒤 적용할 수 있는 방법을 제공한다.
핵심 권고는 예측 제출 시점에 대응 규칙을 정하는 것이다. 결과를 관측하기 전에 주체, 예측 시점과 버전, 사업 지표, 예측기간, 조건, 증거 요건, 평가 방법을 기록한다. 추적에서는 실패, 결측 정보, 주체 변경을 실제 상태대로 유지한다. 이후 분석자는 검증 가능한 주장, 뒷받침되는 비교, 아직 얻을 수 없는 결론을 확인할 수 있다. 이 제안은 각 자금조달 수단의 적용 요건을 보존하면서 창업자와 평가자에게 공통 구조를 제공한다.
대응 문제는 주장의 구조에 관한 것이므로 여러 기술 분야에 적용된다. 소프트웨어 구독 예측에는 수익인식과 고객 정의가 필요하다. 배터리 개발자에게는 기술 검증을 판매로 연결하는 시험 조건과 사업화 단계가 필요하다. 물기술 기업은 성공적인 시범과 반복 계약매출을 구분해야 한다. 이 예들은 측정상의 선택을 보여 주며 관측된 기업 결과나 산업 성공률을 제공하지 않는다. 실제 신청에는 해당 제품, 제도, 의사결정에 맞는 증거가 필요하다.
2 예측, 이행약속, 인과적 영향 구분
예측은 명시된 정보집합 아래 미래 수량에 관한 진술이다. 목표는 의도한 결과를 기록하고 시나리오는 선택한 가정에 조건부인 결과를 설명한다. 이행약속은 적용 조항에 따른 의무나 이행 기준을 추가한다. 한 신청에 공존할 수 있으므로 평가 방법을 선택하기 전에 각 수치 주장을 분류해야 한다. 매출 목표를 달성하려는 경영진의 의지만으로 그 숫자가 기대값, 중앙값, 확률 임계값, 상방 시나리오 중 무엇인지 결정되지는 않는다.
예측 검증은 이전에 기록한 예측과 대응 결과를 비교한다. 보조금 추가성은 지원 제공으로 결과가 어떻게 변하는지를 묻는다. 후자에는 반사실 설계가 필요하다. Howell은 미국 에너지부 SBIR 제도의 순위가 있는 신청자를 이용하여 보조금 효과를 연구한다. 2026년 Smart Grants 평가는 행정·기업 자료를 사용하며 비교 설계를 보고서와 기술 부록에 설명한다. 이는 축적된 인과적 영향 연구다. 후속 매출에서 신청자의 매출 예측을 빼는 것만으로는 그 연구결과를 재현할 수 없다.[6-8,14]
수혜자가 제출 판매액을 달성해도 지원의 인과적 기여는 미식별일 수 있다. 다른 수혜자는 미달해도 지원이 없었을 때의 더 약한 반사실에 비해 사업상 가치 있는 결과를 지원이 도왔을 수 있다. 어느 결론도 예측오차에서 자동으로 도출되지 않는다. 제도 대시보드는 관측된 총결과, 예측 정확도, 별도 근거가 있는 인과 추정치를 각각 기록해야 한다. 이를 투자·정책 판단에 쓰는 사람은 기초 연구, 가정, 집단을 확인할 수 있어야 한다.
기술 이행약속에는 추가 구분이 필요하다. 증거가 있으면 합격·불합격 시험은 고정된 절차에 따른 이행을 확인할 수 있다. 완료된 약속의 비율은 해당 약속의 결과 빈도다. 확률 보정에는 제출 확률과 적절한 평가 설계 아래 반복되는 결과 확정 사건이 필요하다. 사건 이후 모든 이정표에 80% 확률을 붙이면 원래 진술에 없던 정보가 추가된다. 실제 진술을 보존하고 확률이 제시되지 않았으면 그 칸을 비워 두어야 한다.
자금조달에도 같은 원칙이 적용된다. 외부 지분투자 유치 확률, 예측 투자금액, 서명한 주요조건서, 받은 현금은 별개 지표다. 공개 발표는 진술이 이루어졌음을 확인할 수 있다. 특정 자금조달 사건의 검증에는 그 사건에 정한 증거가 필요하다. 증거가 비공개이거나 입수 불가능하면 본 연구의 결과는 미확정으로 남는다. 자금제공자의 행정 결정과 연구자의 측정 상태는 서로 다른 접근권으로 다른 질문에 답하므로 정당하게 다를 수 있다.
3 선정한 제도 문서의 요구사항
선정 문서는 2026년 11월 11일에 확인했다. 본 논문에서는 사업 증거가 절차의 어디에 들어가고 연구 등록부가 어떤 자료 버전을 필요로 하는지 파악하는 데 쓴다. 보편적 신청자격 안내서는 아니다. 신청은 제출 시 유효한 실제 공고, 사업 유형, 단계, 관할, 지침을 따라야 한다. 비교표는 한 제도의 요건이 다른 제도로 조용히 이전되지 않도록 구별을 보존해야 한다.
EIC 2026 사업계획 페이지는 2026년 6월 17일 개정을 명시한다. Accelerator 평가는 접근가능 시장과 시장점유율 가정 및 재무 전망의 현실성 등 사업 측면을 다룬다. 정식 신청에는 분량이 제한된 제안서와 보충 정보가 쓰인다. 계획은 관련 투자평가를 위한 기밀성과 정보공유도 다룬다. 본 연구질문에 비추어 보면, 공개자료 연구자가 기초 내용을 모두 볼 수 없는 신청에도 사업상 중요한 예측이 존재할 수 있다. 이는 공통 예측기간이나 모든 제출 모델의 공개 접근을 확립하지 않는다.[1]
Horizon Europe의 2026년 4월 표준 평가자 설명자료는 실행 및 후속 활용과의 관계에 따라 사업 산출물, 결과, 넓은 영향을 구분한다. 2026/27 단순화에서는 표준 영향 기준의 규모와 중요성을 제거하면서 신뢰할 수 있는 경로 및 적절한 확산·활용·소통 평가를 유지한다. 구판에 의존하면 현재 평가 과제를 잘못 설명할 수 있다. 추출한 영향 지표 옆에 정확한 사업 유형과 적용 설명자료 버전을 보존해야 한다. 정량적 경영예측은 보편적 의무 평가항목이 아니어도 유용할 수 있다.[2]
Innovate UK의 지원 제안 지침은 모니터링 지원과 사업 근거·활용 활동을 기록하는 활용계획을 설명한다. 적절한 산출물과 성취를 정량화하며 사업 설정과 진행 검토에서 계획을 점검한다. 변화하는 사업관리 정보를 다룰 경로다. 연구는 제출 신청과 이후 계획 및 수정본을 구별해야 한다. 이 지침은 사업상 민감한 계획의 공개 접근을 허용하지 않으며 최신 계획이 최초 예측을 보존한다고 확인하지 않는다.[3]
NSF의 현행 26-510 공고는 다른 내용평가 기준과 함께 사업 잠재력을 제시한다. 연결된 작성 지침은 공개용 사업 요약과 보호받는 제안 자료를 구분한다. SBA의 사업화 보고 페이지는 권한 있는 사용자 대시보드와 지정된 지원 단계별 보고를 설명한다. 행정정보의 존재와 연구자의 대응된 미시자료 접근을 구분하는 근거다. 제도 간 비교에는 결과를 통합·평가하기 전에 권한 확인과 자료사전 단계가 필요하다.[9-11]
4 날짜가 명확한 조건과 측정 변경 보존
등록부는 문서의 공표일, 개정일, 발효일을 연구 열람일과 따로 기록해야 한다. 새로 받은 웹페이지는 그때 검토자가 볼 수 있던 내용을 확인한다. 수년 전 신청에 적용된 본문은 그것만으로 확인되지 않는다. 보관된 공식 버전, 공고별 지침, 실제 접수증이 과거 정보집합에 접근하는 적절한 경로다. 이를 구하지 못하면 쌍의 채택 판단에 그 불확실성을 남겨야 한다.
Smart Grants 자료는 제도 상태에 날짜가 있는 출처가 필요한 이유를 보여 준다. UKRI는 2026년 7월 Smart 영향평가를 공표했지만 현행 개별기금 지침은 신규 신청 접수 종료를 명시한다. 평가 발표는 제도 연구를 제공하며 현재 모집 시작일을 제공하지 않는다. 적용 가능성이 확인되면 과거 공모 문항은 원래 연구기간을 이해하는 데 도움이 된다. 연구 설계나 창업자의 자금계획에 쓸 때도 과거 자료라는 표시를 유지해야 한다.[6,21]
SBA의 2026년 9월 사업화 통지는 두 번째 예다. 정의된 반복 수혜집단의 개정 기준을 발표하며 명확한 기업 매출 분모와 회계연도 창을 사용하여 비 SBIR 매출 비중을 설명한다. 기재된 시행일은 2026년 11월 15일이며 SBIR.gov 게재와 의견수렴 후 최종 요건 절차를 설명한다. 본 논문의 11월 11일 검토 시점에는 미래이고 확인한 일반 기준 페이지에는 과거 설명이 남아 있다. 발표된 지표와 시행 조건을 따로 기록해야 한다. 본 논문은 해당 기준이 이미 신청자에게 적용된다고 판단하지 않는다.[11,12]
구·신 수치가 모두 정확해도 지표 변경은 비교가능성 문제를 만든다. 지원 건당 판매와 투자 합계는 특정 보조금 밖에서 얻은 기업 매출 비중과 다른 양이다. 분모 확대, 적격 지원기간 변경, 정부계약 처리 수정은 실제 영업이 변하지 않아도 비율을 바꿀 수 있다. 원래 정의를 보존하고 모든 구성요소와 타당한 환산법이 있을 때만 별도 표시한 조화 지표를 만들어야 한다.
따라서 기한표에는 여러 날짜가 있다. 첫째는 시간대와 적용 버전을 포함한 실제 제출 마감, 둘째는 예측 등록 시점, 셋째는 결과 관측창 종료, 넷째는 증거를 얻을 수 있는 날짜다. 지원 계약의 향후 보고기한도 있을 수 있다. 각각 목적이 다르다. 하나의 공표일 칸에 합치면 예측이 실제 결과보다 먼저 등록되었는지, 추적이 완료되었는지를 가린다.
5 공개 사업기록이 대응 쌍을 제공하는지 검사
제도의 예측오차를 계산하기 전에 공개자료의 실행가능성을 한정된 범위에서 조사했다. 목적에 따른 검색과 사업번호 직접 확인으로 수치 매출 예측을 포함한 CORDIS 기록 네 건을 선정했다. 전부의 보고·결과 페이지를 조사하고 일부 개요표와 연결 보고자료도 확인했다. 이 선정은 검토 가능한 주장이 있는 기록에 유리하며 대표성 있는 선정사업 표본은 아니다. 해당 쌍을 채택하는 데 필요한 정보와 검토자료에 남는 공백을 파악할 수 있다.
예측본이 결과보다 먼저임을 인증할 수 있고 주체·지표가 식별되며 목표기간과 단위가 일치하고 채택 가능한 후속 관측이 있을 때만 적격으로 보았다. 주장마다 독립 판단이 필요했다. 후속 보고서에 반복된 예측은 최초 버전과 대응 실현값이 확인되기 전까지 예측 상태를 유지했다. 공식 게시처는 문서의 출처를 확인하며 수혜자에게 귀속되는 사업 진술은 그 귀속을 유지했다. 독립적 보증으로 격상하지 않았다.
네 기록은 MODBRIDGE, EKOMAP, iLocator, NexGenFSCM이다. 실행가능성 단계 자료와 더 큰 후속 사업을 포함한다. 보고기간, 현재 갱신항목, 수혜자 보고 사업수치, 주장의 표현은 서로 다른 시계열 정보를 준다. 확인한 어떤 조합도 신청 당시 버전에서 대응하는 독립 검증 결과까지의 완전한 증거 사슬을 확립하지 못했다. 채택 쌍은 영 건이다. 개별 사업 예측에 점수를 부여하지 않으며 없는 사업 결과를 영으로 입력하지 않는다.[17-20]
이 발견은 조사에서 실제로 확보한 접근과 선정 범위를 설명한다. 비공개 신청, 보관된 제출묶음, 동의받아 접근한 기업 재무제표, 등록자료와 연결된 재무패널을 네 건에 대해 확보하지 않았다. 그러한 권한과 기록이 있는 연구는 다른 채택 결과를 얻을 수 있다. 공개검색 실패는 사업실패, 의무정보 은폐, 제도 내부 모니터링 자료 부재의 증거도 아니다. 각각 별도의 증거를 요구하는 주장이다.
실무적으로 실증 점수연구를 약속하기 전에 실행가능성을 확인해야 한다. 전향적 연구자는 적법하게 접근할 수 있는 소수의 최초 예측과 대응기록을 요청하고 연결을 검사하며 각 제외 사유를 기록해야 한다. 이후 자료공유 협약, 버전관리 자료사전, 추적계획으로 전체 연구를 정의할 수 있다. 선정목록만으로 시작하면 핵심 예측변수가 미정이고 성공담만으로 시작하면 점수 계산 전부터 선택문제가 추가된다.
6 네 공개사례에서 결과를 만들어내지 않기
MODBRIDGE 공개보고에는 도입 후 첫 오 년의 매출 전망이 있다. 확인한 보고기간은 실행가능성 작업을 다루며 이후 도입시점과 누적값 또는 마지막 해 값인지의 정확한 해석에는 추가 증거가 필요하다. 확인 결과에는 대응하는 실현 오 년 매출 관측이 없었다. 보조금액과 비교하면 다른 질문에 답하게 된다. 지원금과 매출은 자금조달 및 영업기록의 다른 위치를 차지하기 때문이다.[17]
EKOMAP 공개자료는 시장출시 후 여러 해의 매출을 예측한다. 상대연도를 회계기간으로 바꾸려면 출시일이 필요하다. 확인자료는 출시일과 대응 연간실적, 당시 신청본을 함께 확립하지 못했다. 결과 조회 오류도 공개페이지 확인으로 알 수 있는 범위를 제한한다. 이 사례는 미확인 정보로 계속 제외하며 유리하거나 불리한 오차를 부여하지 않는다.[18]
iLocator는 작은 기준값에 비해 오 년 매출 목표를 제시한다. 분석상 쟁점은 기준일, 법인 범위, 연간값·누적값의 해석, 예측 등록일, 종점 재무제표다. 확인페이지는 완전한 대응자료를 주지 않았다. 나중에 기업성장을 발표하더라도 최초 예측을 확정하려면 같은 정의가 필요하다. 본문의 수치 기준값만으로 빠진 회계기간을 자동 보충할 수 없다.[19]
NexGenFSCM은 매력적으로 보이는 수치 대응의 위험을 잘 보여 준다. 확인보고서는 2017년 기업 전체와 SaaS 매출, 2020년 특정 산업의 추가매출 목표, 이후 전체매출 전망을 포함한다. 연도와 범위가 다르다. 이전 실적을 2020년 목표와 직접 비교하면 시점과 분모를 섞는다. 예측으로 표현된 이후 수치는 대응 결과증거를 확인할 때까지 예측이다. 시범운영 개선은 별도 고객집단과 기준을 가진 다른 지표다. 어느 것도 기업매출 실제값의 대용물이 아니다.[20]
채택 등록부는 주장별로 사유를 유지해야 한다. 나중에 최초 접수증, 적절한 재무제표, 도입일을 추가해도 이전 감사추적을 다시 쓸 필요는 없다. 명시적 증거에 따라 미확정에서 채택으로 바꿀 수 있다. 그전에는 점수 공란이 올바른 출력이다. 제외기록은 향후 자료협력에서 요청할 정보와 품질검토에서 거부할 비교를 알려 주므로 분석상 유용하다.
7 예측·결과 쌍의 채택 판정표 구성
이 연구설계의 첫 적격 판단은 증거 쌍에 관한 것이다. 이용 가능한 예측과 관측이 의도한 비교를 지지하는지 묻는다. 기업의 지원자격은 별도 제도 판단이다. 주장 단위 판정표에 확인별 명확한 요건과 근거 있는 판단을 두도록 제안한다. 눈에 띄는 결과가 양의 불일치나 최초 일자 불명확성에서 주의를 돌리지 않도록 점수를 보기 전에 완성해야 한다.
시점 확인에는 예측대상 기간이나 사건 전에 발표된 버전의 보존이 필요하다. 회고보고서가 이전 예측을 포함해도 현재 게시만으로 이전 버전을 인증할 수 없다. 동일성 확인은 신청주체와 결과주체가 정의된 범위에서 일치하는지 묻는다. 측정 확인은 변수, 단위, 분모, 회계 관행, 기준값, 예측기간을 대조한다. 마지막으로 증거 확인은 실적이 연구 절차의 질과 접근권을 충족하는지 판단한다. 각 확인은 결론을 뒷받침하는 문서나 항목을 식별해야 한다.
판정표는 미확정 상태를 허용해야 한다. 접수증 결여는 정보 공백이며 누적 예측에 연간 실적을 대응하는 것은 확인된 불일치다. 모두를 일반적 실패로 묶으면 확보할 수 있는 증거와 다른 실적이 필요한 비교의 차이가 사라진다. 다음 허용 행동, 담당자, 재검토일을 기록한다. 해당 비교의 모든 요건을 충족한 후에만 점수를 낼 수 있다.
한 신청의 여러 주장은 다른 상태에 도달할 수 있다. 기술시험은 확정되고 후속 투자는 미검증일 수 있다. 매출예측의 시각은 유효해도 인수 뒤 법인범위는 불명확할 수 있다. 세 관측과 각각의 상태를 보존해야 한다. 한 주장 때문에 기업 전체를 제외하면 흔히 분석상 이유 없이 모든 지표의 집단이 바뀐다. 연구 전체의 포함규칙은 별도로 명시하고 각 분모의 영향을 공개해야 한다.
판정표는 효율적인 자료요청에도 도움이 된다. 자료실의 모든 문서 대신 불확실성을 해소할 특정 자료를 정할 수 있다. 최초 신청첨부, 현금증거가 있는 체결 금융문서, 법인·그룹 제표 대사, 실제 시험증명서가 예다. 문서 존재만으로 충분하지 않으며 실질 검토가 필요하다. 파일명에 최종 또는 감사완료라고 써 있어도 자동 증거지위를 주지 않는다. 경영진은 추가추적이 연구와 적법 목적에 비례하는지 판단할 수 있다.
| 확인 | 필요한 일치 | 미확정 또는 부적합 사례 |
|---|---|---|
| 예측 시점·버전 | 목표창보다 앞선 인증 버전 | 접수증 없이 현 페이지가 예측을 반복 |
| 법인 | 같이 정의한 법인 또는 승인 범위 | 피인수 그룹 매출을 원법인 매출에 대입 |
| 지표 | 같은 사업변수와 인식기준 | 조달발표를 수령한 지분투자 현금과 비교 |
| 분모 | 같은 집단 또는 회계기준 | 기업매출을 산업 추가매출과 비교 |
| 시간 | 같은 시작·끝과 연간·누적 기준 | 이전 연간실적을 후속 오 년목표와 비교 |
| 조건 | 해석에서 조건가정 유지 | 생존조건 예측을 무조건 결과와 비교 |
| 증거 | 지정 보증과 적법 접근 | 수혜자 진술을 독립감사로 제시 |
저자가 제안한 연구 절차다. 비교 채택기준이며 제도의 지원자격 규칙을 설명하지 않는다.
8 법인, 지표, 회계 경계 고정
사업 증거는 결과를 예측한 사업을 설명해야 한다. 자회사 신청이 모기업의 시장지위를 인용해도 자회사 자체 판매를 예측할 수 있다. 후속 연결재무제표를 대용하려면 대사가 필요하다. 등록부는 추적 전에 법인식별자, 연결범위, 사업별 부문을 기록하고 인수, 처분, 명칭변경, 지식재산 이전을 비교가능성 관련 사건으로 보존한다. 익숙한 브랜드명만으로 주체를 연결할 수 없다.
매출에는 다른 검토자도 적용할 조작적 정의가 필요하다. 인식한 매출, 수주액, 총상품거래액, 계약주문액, 연간반복매출, 현금회수 중 무엇을 예측하는지 적는다. 구독기업이 같은 고객에 여러 수량을 보고할 수 있다. 사업회사의 수취금에는 선택한 매출지표에서 제외되는 세금, 보증금, 통과금액이 포함될 수 있다. 실제 명시한 회계기준을 따르고 최초 예측이 다른 관리지표면 대사를 확보해야 한다. 본 논문은 개별 기업 회계정책을 결정하지 않는다.
연간값과 누적값은 별도 항목이 필요하다. 다섯째 회계연도 판매는 그해 정의된 판매와 비교한다. 오 년 누적 예측에는 지정한 다섯 기간의 합계가 필요하다. 최초 상업도입부터의 예측은 도입시점을 검증해야 상대연도를 달력기간으로 바꿀 수 있다. 회계연도 변경이나 짧은 전환기간이 있으면 원예측을 보존하고 모든 환산을 기록한다. 비례추정은 민감도 분석에 유용할 수 있지만 직접 관측한 연간실적으로 표시해서는 안 된다.
통화와 가격도 경계를 만든다. 제출 통화, 명목·실질 가격 관행, 지정 환율가정을 보존한다. 다른 통화 비교에는 예측과 결과에 일관되게 적용할 공개 환산규칙이 필요하다. 없으면 영업성과와 환율변동이 설명 없는 하나의 오차로 합쳐진다. 해외시장을 지향하면 매출의 지리 범위도 정의해야 한다. 고객 청구지, 도입장소, 법인 소재지는 다른 질문이며 증거도 다를 수 있다.
고용예측에도 같은 주의가 필요하다. 연말인원은 연간 평균 유급 상근환산 고용과 다르다. 계약인력, 급여대장 밖 창업자, 파견인력, 신청법인 밖 직원의 처리를 명시해야 한다. 사례는 달력연도의 유급 직원 평균 FTE를 사용하고 계산 전에 정의한다. 이는 예시 선택이며 실제 보고지침은 다른 지표를 정할 수 있다. 일관되게 대응하고 대사를 남겨야 하며 쉽게 얻는 자료에 맞춰 지표를 조용히 바꾸어서는 안 된다.
| 주장 | 고정할 경계 | 요구할 대응증거 |
|---|---|---|
| 매출 | 법인, 인식정책, 회계기간, 통화 | 제표 또는 대사한 매출원장 |
| 지분투자 사건 | 수단, 신규현금, 수령자, 완료기간 | 체결문서와 수령증거 |
| 고용 | 인원 또는 평균 FTE, 유급상태, 범위 | 정의된 급여·고용 기록 |
| 기술 검증 | 절차, 기준, 장소, 기한 | 고정절차의 날짜 있는 결과 |
| 사업귀속 판매 | 기준값과 귀속규칙 | 별도 식별설계와 지지기록 |
증거 분류 제안이며 제공된 기업기록을 인증하지 않는다.
9 확률, 기대값, 기술 이행약속 정의
요구된 예측 과제가 평가방법을 정해야 한다. 사건확률은 정의된 기간에 정의된 사건이 일어날 가능성이다. 기대매출은 예측분포의 산술평균이며 중앙값은 분포를 중간에서 나눈다. 계약상 이정표는 실제 조건의 이행요건이다. Gneiting은 요구 예측량과 평가함수가 불일치하면 평가가 왜 오해를 낳는지 설명한다. 평가자는 제출 점예측의 정확도를 해석하기 전에 요구한 양을 확인해야 한다.[15]
사례의 자금조달 사건은 삼 년 관측창에 동일 법인이 독립 당사자 사이에서 가격이 정해진 신규 외부 지분투자 라운드를 최소 한 건 성립시키고 양의 현금을 수령하는 것이다. 보조금, 부채, 창업자 이전금, 지정 사건 없는 발표는 제외한다. 확률에는 보통 Brier 점수라 부르는 평균 이진 제곱오차를 쓸 수 있다. 확정 사건마다 제출확률에서 영 또는 일의 결과를 빼고 제곱한 뒤 동일 확정 사례에서 평균한다. 값이 작으면 해당 규칙의 실현손실이 작다. 적정 점수규칙 문헌이 더 넓은 이론 배경을 제공한다.[16]
기대매출과 기대 FTE는 요구된 통계적 범함수가 산술평균이므로 평균제곱오차로 평가한다. 그 제곱근은 원단위로 돌아가 표시하기 좋다. 평균절대오차도 실현오차의 기술적 요약으로 제시한다. 이를 추가해도 최초 요구가 중앙값 예측으로 바뀌지는 않는다. 예측절차 비교연구는 범함수와 평가법을 미리 정하고 결과 관측 후 선호 절차에 유리한 손실함수를 고르는 일을 피해야 한다.
확률 없는 기술 이행약속에는 이행평가를 적용한다. 절차에 기한, 통과기준, 시험조건, 검증자, 증거기준을 적는다. 다른 운영환경의 성공시험이 사업상 의미 있어도 원약속은 미확정일 수 있다. 각각 맞는 범위로 두 정보를 보존한다. 확정 약속 중 검증한 통과를 세는 것은 정당한 기술통계다. 확률을 수집하지 않았다면 이 비율로 제출확률이 보정되었는지 알 수 없다.
폭넓은 사회·환경 주장에도 명확한 측정경로가 필요하다. 회피배출, 누수 감소, 접근성 개선에는 효과에 맞는 기준, 집단, 기간, 방법이 필요하다. 구성요소와 후속증거가 있으면 조건부로 검증 가능한 예측도 있다. 넓은 영향이 보편적으로 검증 불가능하다고 주장하지 않는다. 등록 판단은 주장별이다. 타당한 결과지표나 인과설계가 없으면 주장과 증거공백을 보존하고 수치 검증을 만들어내지 않는다.
10 예측 버전과 자금조달 조건 보존
결정 전 여러 예측본이 있을 수 있다. 경영진은 시장가정을 갱신하거나 심사자의 질문에 답하거나 조달계획을 바꿀 수 있다. 이유가 기록되면 유용하다. 연구에는 각 버전의 등록시각과 목표결과까지의 예측 선행기간이 필요하다. 후속본이 현행 경영계획이 되어도 최초 제출본을 보존해야 한다. 그렇지 않으면 갱신본을 원정보집합으로 작성한 것처럼 평가할 수 있다.
변경 불가능한 제출예측 사본, 첨부식별자, 해시, 가능한 경우 포털 접수증을 보존하도록 제안한다. 실제 시스템 통제 범위에서 파일 동일성과 제출시점의 증거가 된다. 해시만으로 내용 진실성이나 최초 작성일을 확인하지는 못한다. 파일과 접수증을 연결하고 현행 계획의 접근·수정 권한자를 적어야 한다. 수정은 최초 예측을 덮어쓰지 않고 각각 이유와 날짜를 가진 추가 관측이 된다.
조달조건도 엄밀히 정해야 한다. 보조금과 지분투자 라운드 성립을 조건으로 하면 둘 다 기록한다. 두 번째 라운드가 불확실하면 미조달 확률과 결과를 반영한 무조건 예측도 만들 수 있다. 두 예측은 다른 질문이다. 제도가 어느 것을 요구하고 이사회가 현금약정에 어느 것을 썼는지 확인해야 한다. 원조건 진술 없이 후속 조달부족을 책임 있게 해석할 수 없다.
자원 도착시점도 사업 이정표에 중요하다. 환급 전 공급자 선급금이나 첫 고객계약 운전자본이 필요할 수 있다. 예측등록부는 이정표 날짜와 조달가정을 연결한다. 별도 자금일정에 예상·실제 유입, 제약, 확약 지출을 적는다. 가정변화를 경영진에게 보여 주는 연결이며 지원결정 시점이나 지급확실성의 예측은 아니다. 그것은 실제 제도와 체결문서에 달린다.
전향적 연구는 결과 평가 전에 버전정책을 정해야 한다. 공통 선행기간 정의로 최초 제출을 평가하거나 수정이 해당 결과보다 앞서고 시점이 공개된 경우 수정을 연구할 수 있다. 일부 기업의 최신본과 다른 기업의 원본을 섞으면 정보우위가 불균등해진다. 이 차이를 직접 보여 주고 일관된 버전으로 비교를 제한할 수 있어야 한다. 표본이 줄면 분모에 드러내야 한다.
| 항목 | 보존 이유 | 버전 처리 |
|---|---|---|
| 원접수증과 파일동일성 | 제출내용과 시계열 확립 | 덮어쓰지 않고 보존 |
| 예측 목표창 | 예측한 기간 정의 | 모든 비교에 유지 |
| 조달조건 | 조건부 사업가정 식별 | 조건변경마다 기록 |
| 수정시각과 이유 | 수정 당시 이용정보 확인 | 선행기간별 평가 |
| 증거 수집일 | 결과시점과 취득시점 구분 | 실제 취득이력 보존 |
저자의 기록설계다. 암호해시는 파일동일성의 보조이며 독립적인 신뢰 시각인증이나 사실인증은 아니다.
11 증거와 추적 절차 수립
추적절차는 지표별 증거와 처리권한을 정해야 한다. 공개문서는 보이는 범위의 문서연구를 뒷받침한다. 비공개 신청·기업자료는 적절한 접근과 관리가 필요하다. NSF 현행 작성지침은 제안 데이터와 사업자료 보호를 명시하며 공개요약에서 독점정보를 제외한다. 공개 지원설명을 완전한 신청예측으로 볼 수 없는 이유다. 대응 미시자료 연구를 약속하기 전에 접근권을 해결해야 한다.[10]
공식 재게시가 수혜자의 사업진술을 독립 검증했다는 인상을 주지 않도록 증거의 질을 기록한다. 출처가 명확한 자가보고, 대사한 행정기록, 독립 보증 증거를 나누고 실제 보증범위를 유지하도록 제안한다. 연구 분류표는 감사인·자금제공자의 전문판단을 대신하지 않는다. 재무감사는 기업제표를 다뤄도 사업귀속 주장은 범위 밖일 수 있다. 기술증명은 시험결과를 확인해도 미래수요를 말하지 않을 수 있다.
추적은 종점의 단일조사보다 연락·증거계획에서 시작해야 한다. 실행 중 예상 관측, 상업도입 시 성숙할 관측, 이후 제표가 필요한 관측을 식별한다. UKRI 개요는 적용 범위와 면제 아래 종료 후 보고를 설명한다. Principles of Use는 정확성 책임과 민감정보 제외도 다룬다. 보고집단과 권한을 알아야 함을 보여 주며 모든 기업 보조금이나 혁신제도로 자동 확장해서는 안 된다.[4,5]
미응답 요청, 상충 기록, 불완전 기간의 처리를 정한다. 다른 채택 가능한 출처가 목표결과를 확정하지 않으면 미응답은 그대로다. 상충금액은 출처, 날짜, 대사상태를 남긴다. 기간 미종료 목표는 대기로 표시하고 사전규칙에 따라 완료기간 평가에서 제외한다. 이를 통해 모든 제외관측을 사업실패로 간주하지 않고 추적범위를 보고할 수 있다.
비례적 보증절차는 일관된 최소기준을 유지하며 중요한 주장과 미확정 사례에 집중할 수 있다. 검토자는 무권한 독자에게 비밀자료를 노출하지 않고 점수를 등록예측과 채택 실적으로 추적할 수 있어야 한다. 외부논문은 집계와 자료사전을 공개하고 식별가능 기록을 통제할 수 있다. 그에 따른 재현 제한을 설명해야 한다. 접근제한은 증거조건의 일부로 직접 다루고 확신에 찬 품질표현 뒤에 숨기지 않는다.
| 출처군 | 검토자료의 사업증거 | 접근·해석 경계 |
|---|---|---|
| EIC Accelerator 2026 | 심사의 시장가정과 재무예측 | 전체 신청정보 공개는 미확인 |
| Horizon Europe 2026/27 | 신뢰할 영향경로와 활용 고려 | 사업유형·현기준이 적용되며 결과별 시점이 다름 |
| Innovate UK | 사업근거와 활용계획 모니터링 | 후속 계획본은 신청과 별개 |
| NSF SBIR/STTR | 사업잠재력과 지정 제안자료 | 보호된 자료는 공개요약과 다름 |
| SBA 보고 | 권한 있는 화면의 Company Commercialization Report | 보고 존재가 미시자료 공개접근을 확립하지 않음 |
| Hub71 보고 | 공동체의 공개 사업집계 | 신청 예측·결과 대응표본은 미확인 |
한정 문서비교[1-5,9-11,13], 2026년 11월 11일 열람. 제도 간 성공률이나 자격비교를 뜻하지 않는다.
12 구성한 측정 포트폴리오 소개
정량예는 A부터 L까지 열두 완전 구성사례다. 확률, 예측액, 결과, 결측관측은 저자 입력이며 실제 기업·제도·측정집단을 대표하지 않는다. 공통 예측시점은 2023년 1월 1일 직전이다. 조달사건 창은 그날부터 2025년 12월 31일까지다. 매출·고용은 2025 달력회계연도, 기술약속은 예측 시 고정한 가상 절차 아래 2025년 말이 기한이다. 검토는 그 뒤에 이루어진다. 만료된 목표창을 보여 주며 관측된 과거 코호트를 주장하지 않는다.
조달목표는 가격이 정해진 외부 지분투자 사건과 양의 현금수령이다. 매출예측은 동일 법인·달력연도의 명목 천 EUR 단위 무조건 산술평균이다. 고용예측은 유급 직원 평균 FTE의 무조건 산술평균이며 일별 유급 상근환산 고용 합계를 365로 나눈다. 계약인력과 파견근로자를 제외한다. 기술약속은 가상 검수절차에 따라 통과·실패·미확정을 따로 설정한다. 실제 시험절차나 고객인증서는 없고 실제 기술검증도 주장하지 않는다.
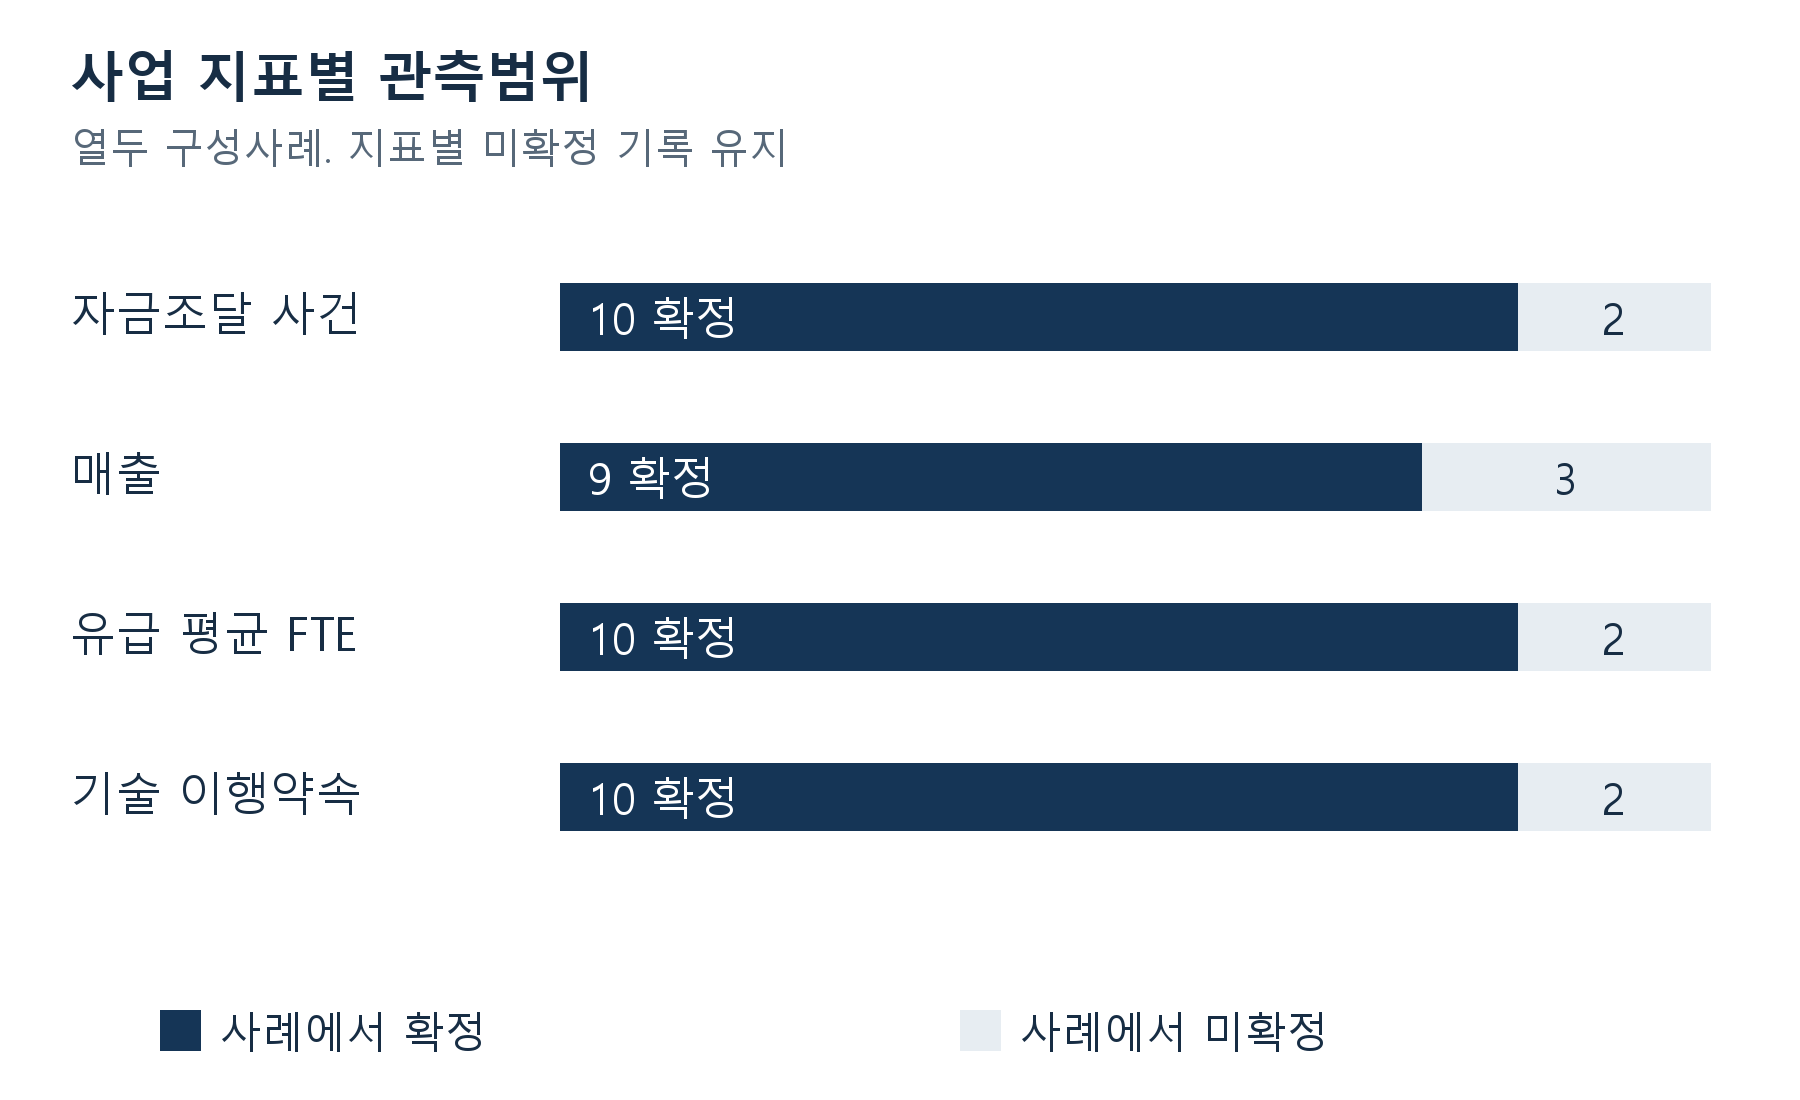
관측범위는 지표별로 다르다. 조달 열 사건이 확정되었고 매출 아홉 결과, FTE 열 결과가 제공되며 기술약속 열 건이 확정되었다. I·J 조달결과는 불명, F·I·L 매출은 결측, I·L FTE는 결측, F·L 기술결과는 불명이다. 마스크를 별도로 제공하며 통계적 독립성이나 결측기제를 가정하지 않는다. E·H는 명시적으로 통년 영 매출과 영 FTE를 설정한다. 폐업만으로 영을 추론하지 않는다.
조달 기준예측은 전 사례에 고정확률 0.4다. 평가 전 저자가 선택한 비교대상이며 제도 기초발생률의 추정이 아니다. 두 번째 대상은 제출확률을 0.4 쪽으로 절반 이동한다. 회귀, 보정 적합, 최적화를 하지 않는다. 비교를 재현하고 결측에 따른 변화를 이해할 수 있다. 열두 구성사례의 실현성능은 신청자나 제도가 그 확률을 사용하라는 권고를 지지하지 않는다.
유리수 점수계산은 정확한 분수를 유지하고 소수는 표시용이다. 평균제곱근오차는 정확한 평균제곱오차의 제곱근을 근사한 값이다. 모든 지표가 사례구성과 분모를 출력한다. 미지의 두 조달사건에 가능한 네 이진 완성을 열거한다. 연속량 민감도 분석은 임의 상한을 가정으로 남긴다. 투명한 계산과 수기검토에 충분히 작은 입력집합을 제공하며 표본분포, 추정 신뢰구간, 실증 검증표본을 제공하지 않는다.
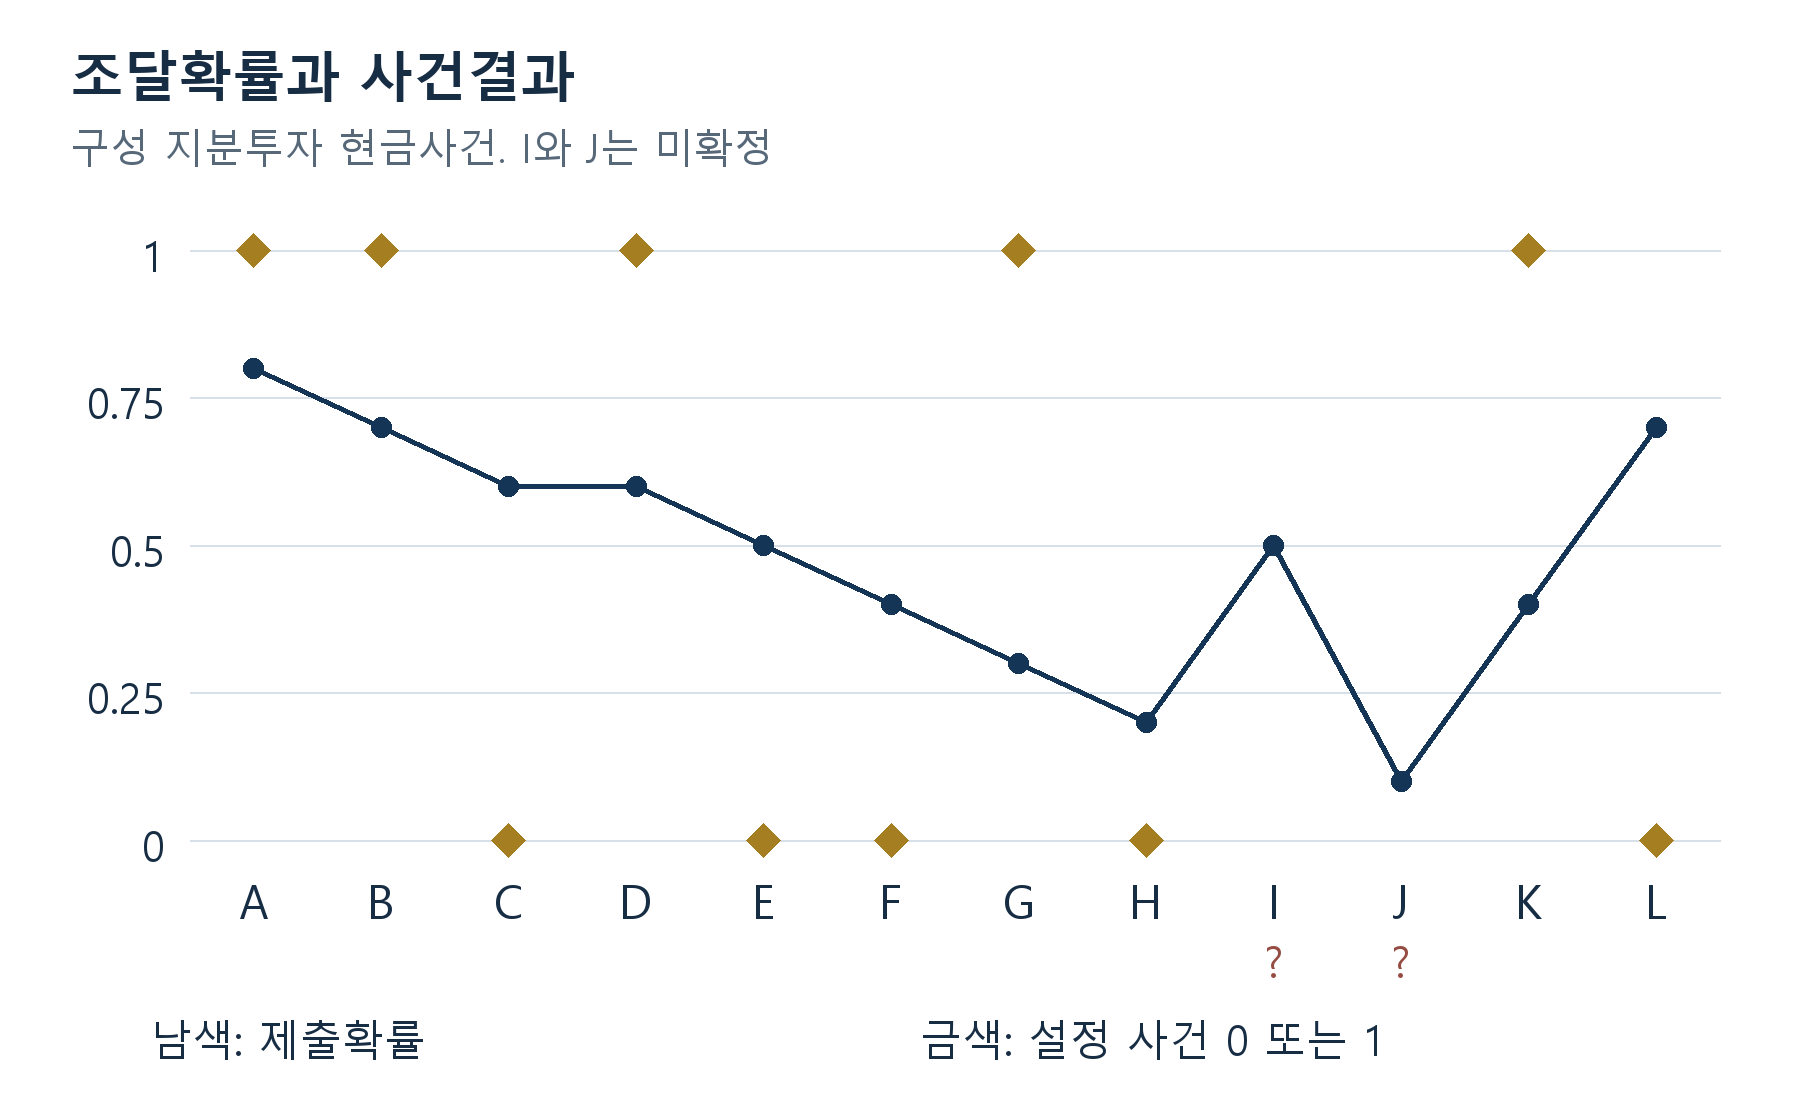
| 사례 | 제출확률 | 확정 사건결과 |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | 미확정 |
| J | 0.1 | 미확정 |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
모든 입력은 저자의 가정이다. 사건 1은 지정 지분투자 현금사건, 사건 0은 설정된 확정 비사건이다. 실제 신청자를 관측하지 않는다.
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 원래 크기의 그림을 열 수도 있습니다.
구성 입력마스크다. 건수는 이 계산사례만 설명하며 실제 제도 보고율이 아니다.
13 명시적 비교대상으로 확정 조달사건 평가
확정 조달집합은 A, B, C, D, E, F, G, H, K, L이다. 열 구성사례 중 다섯 사건이 발생한다. 제출확률 평균은 0.52이며 사건빈도를 뺀 값은 0.02다. Brier 점수는 0.244다. 동일 사례에서 고정 0.4 기준은 0.260, 기계적 절반이동 대상은 0.240이다. 동일 사건정의·기간·채택결과를 쓰며 미확정 두 사례는 이 열 건 계산에 들어가지 않는다.
기준 대비 Brier 숙련도는 일에서 제출점수를 기준점수로 나눈 값을 빼서 정의한다. 제출확률은 4/65, 약 0.0615이고 기계적 대상은 1/13, 약 0.0769다. 예시의 실현값이다. 양수는 이 사례에서 선택확률의 평균제곱손실이 지정기준보다 작았음을 뜻한다. 실제 자금제공자 모델을 개선하거나 다른 코호트에서 더 좋다는 보장은 아니다. 기준점수가 영이면 비율이 미정의가 되므로 명시해야 한다.
개별사례는 집계를 설명한다. A는 발생한다고 설정한 사건에 0.8을 부여하여 제곱오차 0.04를 낸다. G는 발생한 사건에 0.3을 부여하여 0.49가 된다. L의 사건발생 예측확률은 0.7이고 설정 결과는 비발생이므로 역시 0.49다. 대칭 이진 손실 아래 양방향의 확신 높은 오류를 벌한다. 실제 배분결정에는 비대칭 결과와 다른 목적이 있을 수 있다. 예측평가와 자원배분은 각자의 결정규칙을 유지해야 하며 낮은 Brier 점수만으로 완전한 자금정책이 되지 않는다.
비교대상 정의는 수치만큼 중요하다. 현재 열 결과로 상수확률을 적합하면 예측시점에 없던 정보를 사용한다. 표시를 명확히 하면 표본내 기술적 기준으로 쓸 수 있으나 실제 사전예측은 아니다. 0.4를 고정가정으로 두어 해당 정보누출을 피한다. 실제 전향연구는 당시 이용할 수 있던 역사적 기준을 쓰고 학습집단을 기록하며 후속 코호트에서 갱신규칙을 평가해야 한다. 이러한 추가증거는 없다.
결과표에는 점수, 기준, 사례수, 기간, 결측을 함께 보인다. 반올림은 계산 뒤에 한다. 한 방법은 아홉 건, 다른 방법은 열 건이면 순위가 표본변경을 반영할 수 있다. 채택로그는 공통 비교집합의 재현과 제외사례 검토를 가능하게 해야 한다. 실제로 다른 집단에 예측을 내면 범위는 별도 보고결과이며 평가에서 사라져서는 안 된다.
| 지표 | 제출예측 | 고정기준 | 기계적 절반이동 비교대상 |
|---|---|---|---|
| 평가 사례수 | 10 | 10 | 10 |
| Brier 점수 | 0.244 | 0.260 | 0.240 |
| 고정기준 대비 Brier 숙련도 | 4/65 | 0 | 1/13 |
| 규칙 | 최초 제공확률 | 모든 사례 0.4 | 제출확률에서 0.4로 절반 이동 |
표시값은 정확한 분수에 기초한다. 관측 제도자료에 모수를 적합하지 않았다. 기계적 비교성과는 보정 검증이 아니다.
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 원래 크기의 그림을 열 수도 있습니다.
완전 구성사례다. 미확정 사건은 별도 표시하고 관측사례 손실에 넣지 않는다.
14 확률 보정과 순위 구분
확률이 사례의 순서를 유용하게 정해도 확신수준은 부정확할 수 있다. 순위는 높은 예측이 사건을 동반하는지 묻고 보정은 관련 정보와 집단에서 확률이 사건빈도에 부합하는지 묻는다. 검토 우선순위 다음으로 예상 사업결과의 예산에 예측을 쓸 때 중요하다. 순위통계만으로 제출확률을 현금계획 입력이나 지원선정 확률 추정에 쓸 근거는 없다.
열 확정 구성조달 사례의 쌍별 AUC는 31/50, 즉 0.62다. 사건 다섯 건과 비사건 다섯 건을 비교하며 확률 동률에는 절반 점수를 준다. 25쌍이다. 기계적 절반이동은 엄격 증가 아핀변환이므로 순서와 동률을 유지한다. Brier 점수가 달라도 AUC는 0.62다. 이는 주어진 사례에서의 변환의 수학적 성질이며 변환확률이 보정되었다고 확립하지 않는다.
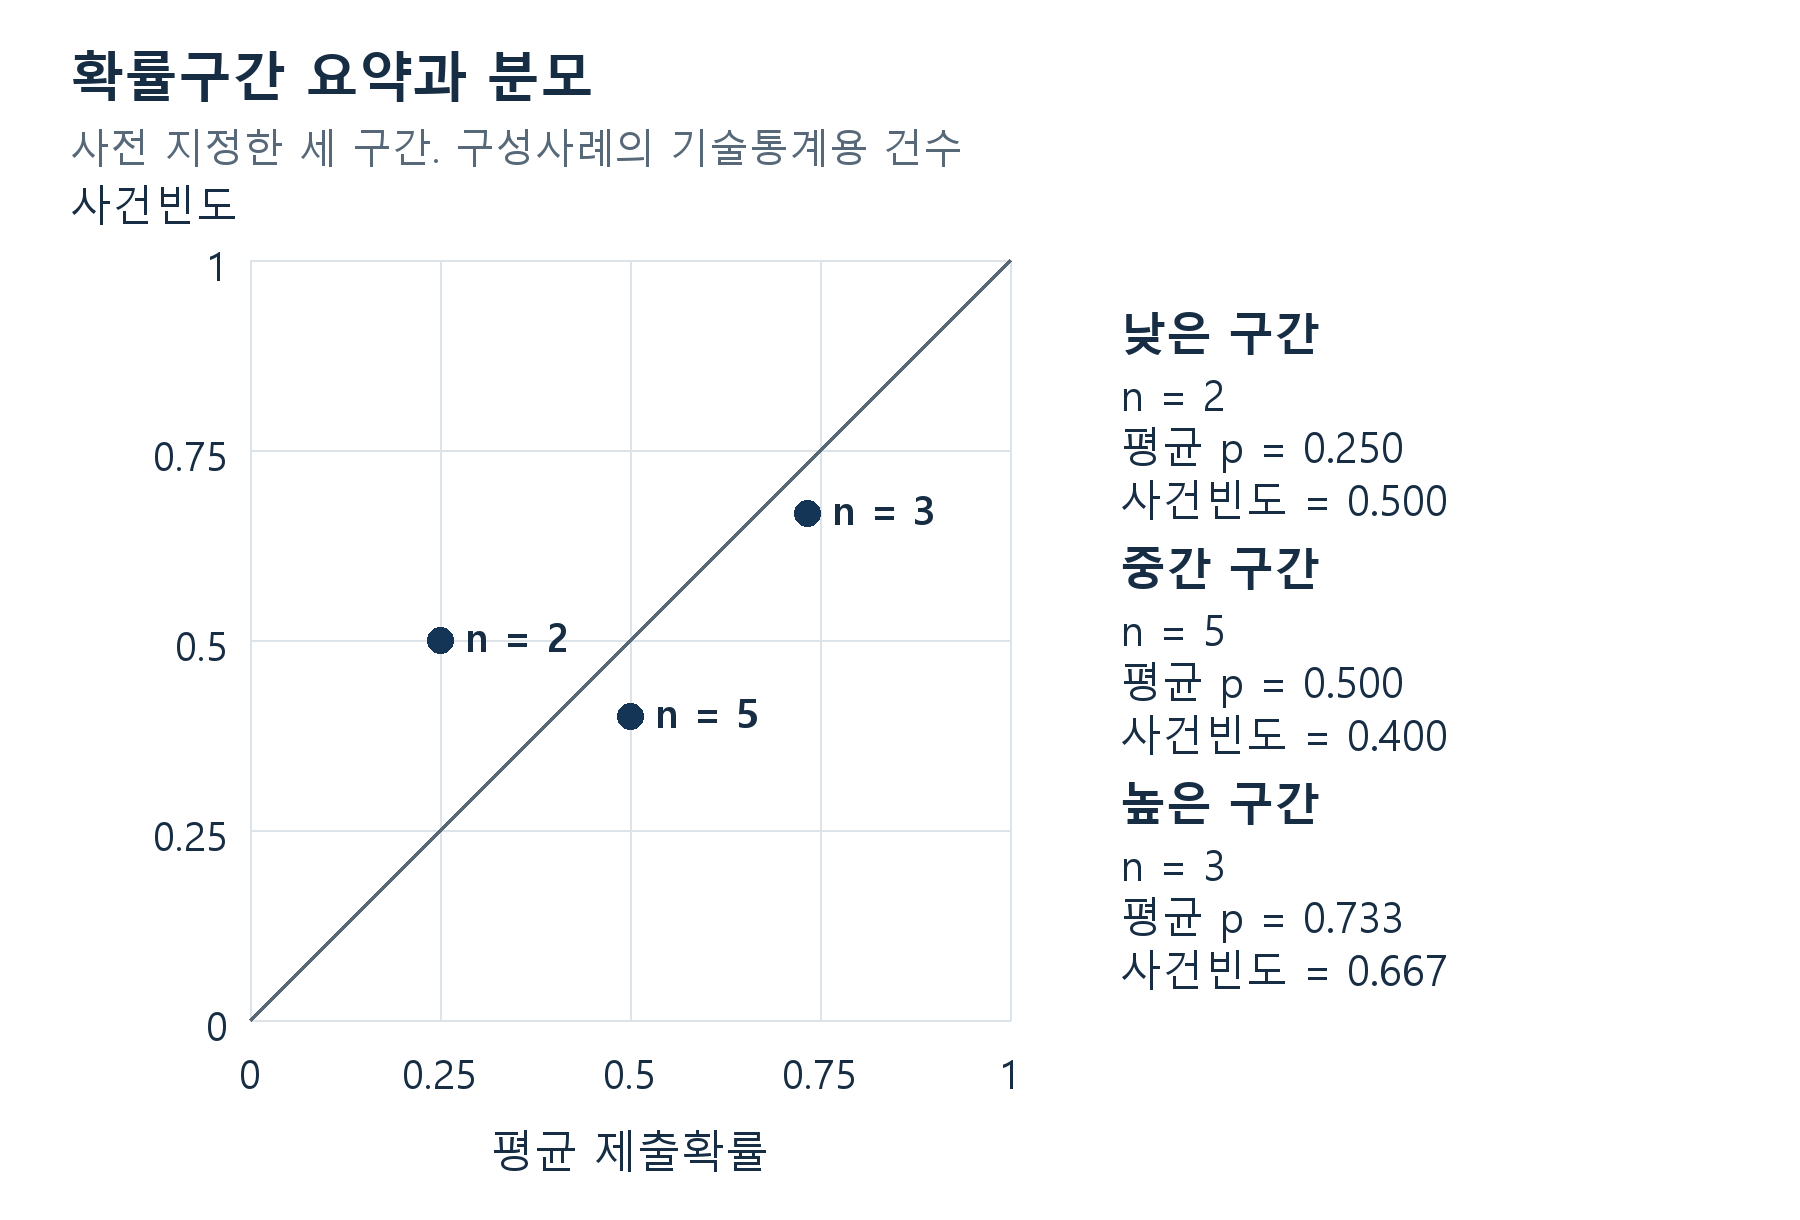
구간집계는 평가 전에 고정한 세 구간이다. 삼분의 일 미만, 삼분의 일 이상 삼분의 이 미만, 삼분의 이 이상 일 이하이다. 확정사례에서 낮은 구간은 G·H, 중간은 C·D·E·F·K, 높은 구간은 A·B·L이다. 평균확률은 0.25, 0.50, 약 0.7333, 사건빈도는 0.50, 0.40, 약 0.6667이다. 차이가 단지 둘·다섯·세 구성관측에 기초하므로 구간별 수를 보여야 한다.
전체 확률초과 0.02는 전 구간에서 보정이 가깝다는 뜻이 아니다. 반대방향 차이가 합계에서 상쇄될 수 있다. 작은 구간의 잡음 많은 빈도도 집단의 체계적 결함을 입증하지 못한다. 실제연구는 구간이나 다른 보정법을 사전명시하고 평가집단을 유지하며 독립관측, 군집, 반복 코호트에 맞는 설계로 불확실성을 정량화해야 한다. 본 표는 보고대상을 보여 주고 실제제도의 추정 신뢰한계를 제공하지 않는다.
재보정에는 별도 시간경계가 필요하다. 후속 결과에 적합한 모델을 같은 결과에 대한 사전수정이라 할 수 없다. 학습·조정·평가기간을 나누고 조정본 옆에 원예측을 보존한다. 공통 충격과 제도 구성변경도 이전가능성에 영향을 준다. 재보정확률을 쓰면 검증기간과 집단을 표시해야 한다. 기계적 비교대상에는 검증기록이 없으며 공개한 산술비교에 그친다.
| 고정구간 | 사례 | 평균확률 | 사건빈도 |
|---|---|---|---|
| 0 이상 1/3 미만 | G, H; n 2 | 1/4 | 1/2 |
| 1/3 이상 2/3 미만 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3 이상 1 이하 | A, B, L; n 3 | 11/15 | 2/3 |
구성사례의 기술적 구간요약이다. 극소수 건수는 집단 보정주장이나 신뢰구간을 지지하지 않는다.
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 원래 크기의 그림을 열 수도 있습니다.
구성사례의 기술적 비교만 제시한다. 45도 일치 기준선은 적합 보정곡선이 아니다.
15 대응 관측에서 매출 예측오차 측정
매출평가는 예측과 가정 실적이 함께 있는 A, B, C, D, E, G, H, J, K의 아홉 건이다. 예측합계는 5,300천 EUR, 실적합계는 4,530천 EUR다. 예측에서 실적을 빼면 770천 EUR, 평균 부호오차는 770/9, 약 85.56천 EUR다. 예측총액 대 실적총액 비율은 530/453, 약 1.1700이며 상대 과대예측은 77/453, 약 17.00%다. 비율과 백분율은 다른 양이므로 별도 표시해야 한다.
평균제곱오차는 667,900/9이며 단위는 천 EUR의 제곱이다. 제곱근은 약 272.417천 EUR, 평균절대오차는 230천 EUR다. 부호평균은 순오차의 방향, 제곱·절대손실은 각 정의의 크기를 나타낸다. 양·음의 오차는 순합계에서 상쇄될 수 있다. 작은 부호오차와 큰 개별편차가 공존할 수 있으므로 사례표로 편차를 검토하고 집계에 모든 해석을 맡기지 않는다.
영 실적의 처리가 중요하다. E·H는 통년 영 관측과 양의 예측을 명시 설정했다. 실적으로 나누는 개별 백분율오차는 미정의다. 편리한 백분율을 얻으려 제거하면 표본을 바꾸고 중요한 오차를 빠뜨린다. 주요점수는 원단위 차이로 이를 유지한다. 대응 실적합계가 양수이므로 총액비를 제시한다. 어떤 기업인지 살피기 전에 영과 분모의 처리규칙을 정의해야 한다.
매출 규모도 비교의 의미에 영향을 준다. 사례 등가중 MSE는 각 금액 단위의 오차의 제곱에 같은 가중치를 주므로 큰 금액편차가 더 기여한다. 상대성과에 관심이 있으면 영·규모 처리를 명시한 별도 사전지표를 고를 수 있다. 이는 추가 추정대상이다. 결과를 보고 선택점수를 바꾸거나 비공개 가중치로 FTE·기술 이정표와 합쳐서는 안 된다. 의사결정 목적에 비춰 유용성을 설명해야 한다.
결측실적을 영으로 취급하여 아홉 건 총액과 열두 예측을 비교해서는 안 된다. F·I·L 예측은 1,350천 EUR이며 실현매출은 제공기록에서 미상이다. 범위·민감도 분석에 포함해야 한다. 대응사례 결과와 전체 포트폴리오 경계를 따로 보고할 수 있다. 각 집단의 알려진 정보를 보존하고 분모변경으로 외견상 전체 정확도 추정을 만드는 일을 피한다.
| 사례 | 예측평균 | 설정 실적 | 예측에서 실적 차감 |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | 결측 | 평가 제외 |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | 결측 | 평가 제외 |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | 결측 | 평가 제외 |
모든 값은 저자가 정한 가정이다. 대응합계는 아홉 사례이며 결측 세 실적은 그대로다. E/H 영은 전체 목표연도에 명시 설정했다.
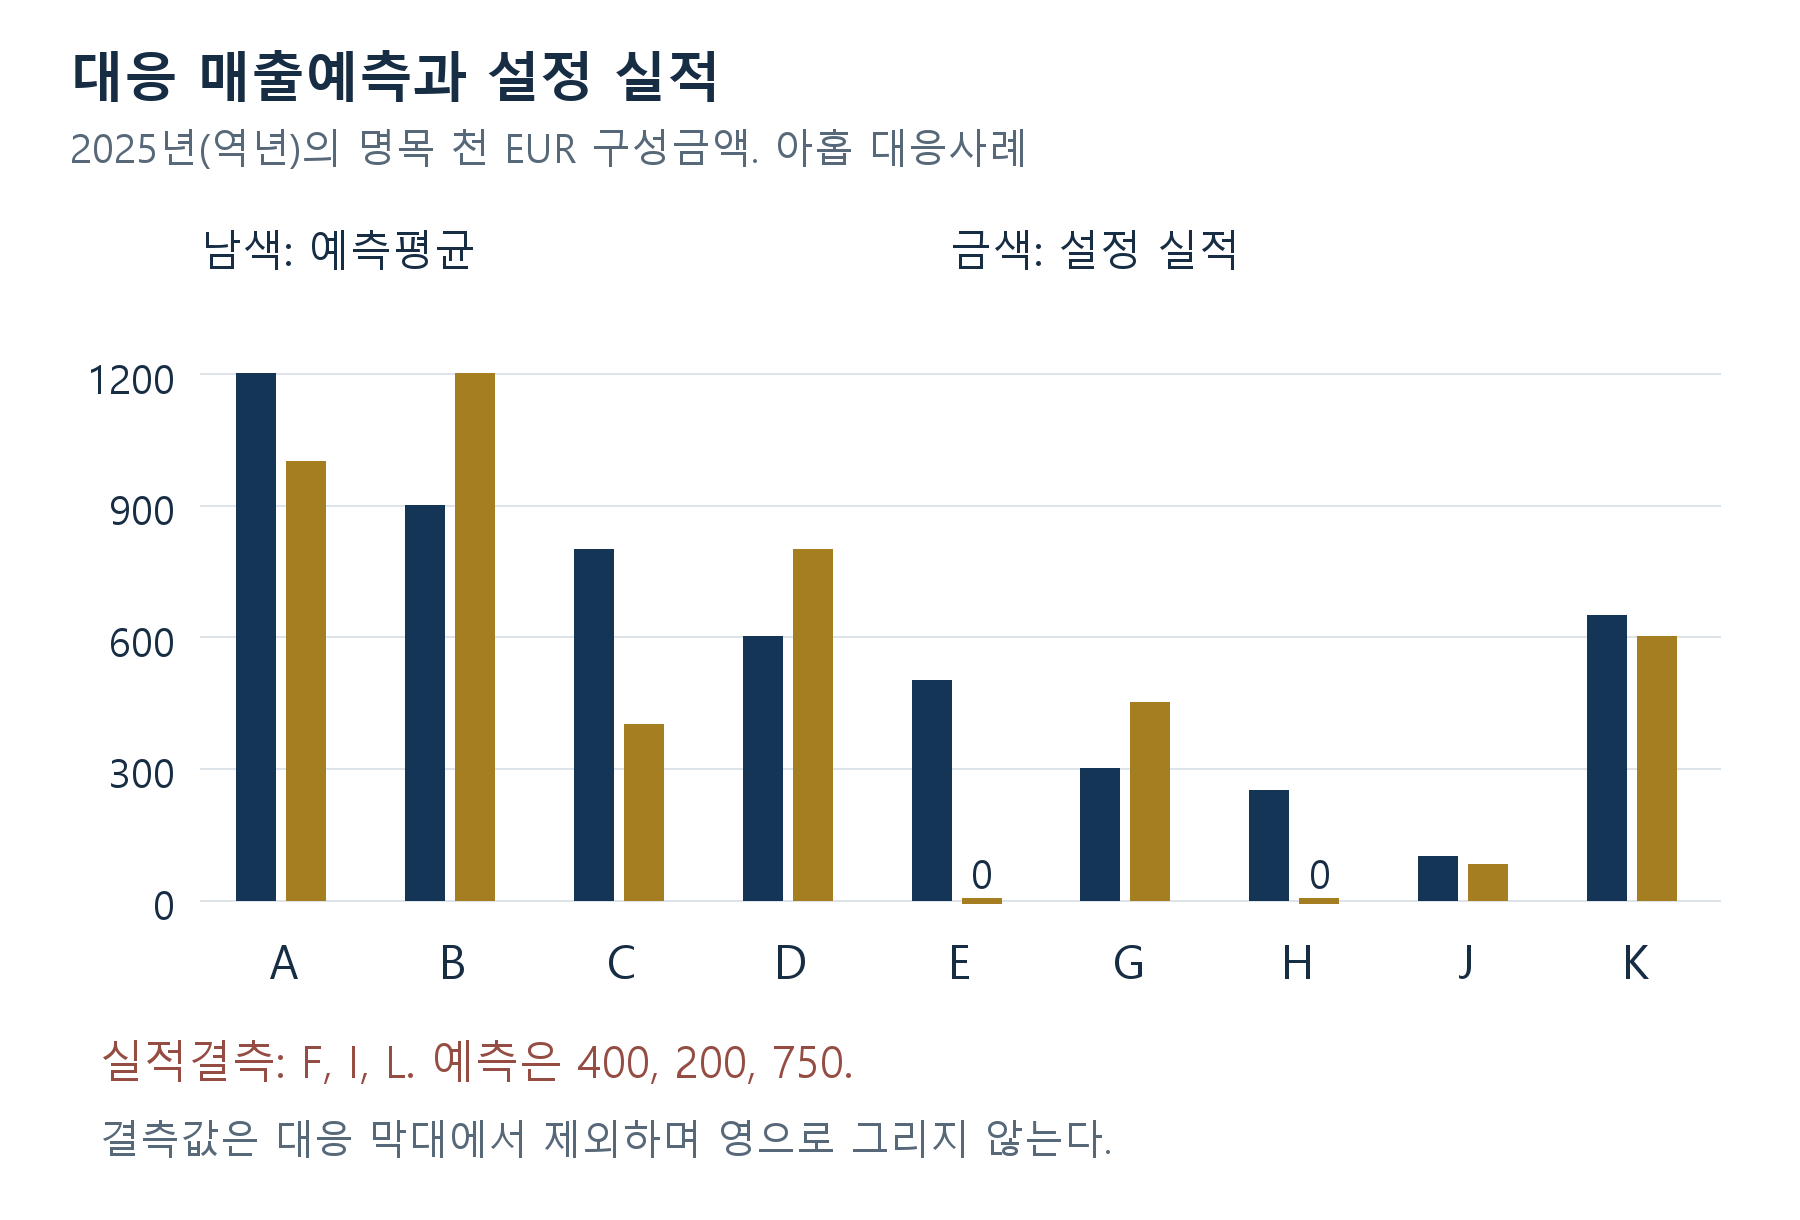
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 원래 크기의 그림을 열 수도 있습니다.
2025년 구성 명목 천 EUR 금액이다. 실제 기업결과나 제도 예측오차를 추정하지 않는다.
16 고용과 기술 이행을 고유 정의로 확인
고용비교는 매출결측 F를 포함한 열 건이다. 평균 FTE 예측합계는 64, 설정 실적합계는 51이다. 부호 총오차는 13 FTE, 평균 부호오차 1.3 FTE, MSE 6.7 FTE 제곱, 근사 RMSE 2.588 FTE다. 평균절대오차는 2.1 FTE이며 예측 대 실적 총액비는 64/51, 약 1.2549다. 상대 과대예측은 13/51, 약 25.49%다. 고용 관측마스크를 사용하며 매출마스크를 전용하지 않는다.
평균 FTE는 시간평균 고용지표다. 12월 31일 인원만으로 확정되지 않는다. 지정한 날짜들의 유급 상근환산 고용 증거가 필요하다. 실제연구는 급여계산 관행, 시간제 처리, 법인범위를 유지해야 한다. 정수 실적은 설정값일 뿐이며 연평균 FTE는 소수일 수 있다. 소수 입력이 없어도 정의는 변하지 않고 연말인원 대체를 허용하지 않는다.
기술 이행은 확정 약속 열 건으로 여섯 통과, 네 실패를 설정한다. F·L은 미확정이며 확정 약속의 통과비율은 3/5다. 두 미확정이 모두 실패하면 열두 건 중 여섯, 모두 통과하면 여덟이다. 전체 구간은 이분의 일에서 삼분의 이다. 결측 이진 가능성을 모두 포괄하는 끝값이며 가능성에 확률분포를 주거나 실제 기술성공률의 증거를 제공하지 않는다.
사업·기술 지표는 정당하게 달라질 수 있다. 기술 검수조건을 만족해도 매출미달일 수 있고 특정 이정표가 지연되어도 고용이 있을 수 있다. 각각 결과와 신청에서 주장한 정확한 관계를 보존해야 한다. 모든 후속 매출을 단일 성공시험에 귀속하려면 상업채택과 다른 기여요인의 추가증거가 필요하다. 계산은 그 인과관계를 추정하지 않고 한 지표가 다른 결측을 확정한다고 가정하지 않는다.
복합 영향점수에는 단위, 가중치, 쓰일 결정의 설명이 필요하다. 이진사건 확률, 금액 단위의 오차, 고용오차, 기술통과율을 구조 없이 합치면 의미가 흐려진다. 개별 요약을 유지하고 이사회나 평가자가 자체 기록된 결정과정에서 상충을 검토하도록 한다. 향후 복합지표 연구는 원지표를 보존하고 민감도를 분석하며 후속 판단·결과와의 주장을 적절한 증거로 검증해야 한다.
| 사례 | 예측 평균 FTE | 설정 평균 FTE | 기술 통과 |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | 미확정 |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | 결측 | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | 결측 | 미확정 |
각 지표별로 별도의 채택기록을 가진 저자 입력이다. 따로 제공한 마스크는 통계적 독립성을 뜻하지 않는다. 기술값은 가상 고정절차 기준의 설정 결과다.
17 결측 결과를 포트폴리오 계산에 반영
미지의 조달사건 두 건은 네 완성 포트폴리오를 만든다. 알려진 결과를 고정하면 I·J는 영·영, 영·일, 일·영, 일·일이 된다. 열두 건의 Brier 점수는 순서대로 9/40, 7/24, 9/40, 7/24이며 범위는 0.225에서 약 0.2917이다. 각 완성은 모든 제출확률과 대응 완전 결과벡터를 사용한다. 이 범위는 구성자료의 미확정 이진사건 민감도를 설명하며 신뢰구간이 아니며 각 완성에 발생확률을 부여하지 않는다.
기준·순위 요약도 같은 완성으로 바뀐다. 방법을 비교할 때 사례결과를 맞춰야 한다. 한 지표의 하한과 다른 지표의 상한이 다른 완성에서 나오면 하나의 실현 시나리오로 표시하는 것은 틀리다. 네 완성의 AUC는 37/72에서 47/70까지, 평균확률에서 사건빈도를 뺀 값은 음의 십분의 일에서 십오분의 일까지다. 낮은 예측의 J 미확정 결과는 작은 숫자처럼 보여도 중요한 영향을 준다.
음이 아닌 매출은 최소가정에서 유한 상한이 없으므로 결측매출은 별도 처리한다. 관측 실적합계는 4,530천 EUR이며 결측매출이 음이 아니면 열두 건 총액의 하한이다. 비음수성만으로 유한 상한은 없다. 전체 예측합계는 6,650천 EUR다. 이 사실만으로 전체 백분율오차 하나를 계산할 수 없으며 결측매출이 작을 가능성이 높다는 주장에는 없는 증거가 필요하다.
별도 민감도 분석은 세 결측매출이 각각 영에서 1,000천 EUR라고 가정한다. 명확한 추가가정이 결론을 어떻게 바꾸는지 보여 주기 위한 임의 상한이다. 전체 실적은 4,530에서 7,530천 EUR, 예측에서 실적을 뺀 값은 음의 880에서 2,120천 EUR다. 순과소·과대예측 모두 가능하다. 상한은 법정한도, 시장추정, 신뢰한계, 대체 관측이 아니다. 끝값을 보고할 때 상한도 표시해야 한다.
결측 FTE에 사례당 평균 15 FTE라는 같은 방식의 명시적 예시상한을 두면 전체 실적은 51에서 81, 예측은 76이다. 부호 총오차는 음의 5에서 25 FTE다. 이 별도 상한도 저자의 민감도 선택이다. 두 상한 결과는 결측기제를 식별하지 않는다. 실제연구는 행정추적, 보고유인, 선택을 조사할 수 있으나 가중·대체에는 추가가정과 진단이 필요하다. 미확정값을 보이게 하는 것이 출발이며 관측표와 민감도표를 분리해야 한다.
| I, J 결과 | 제출 Brier | 기준 Brier | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
구성입력의 네 가상 완성에 대한 정확한 계산이다. 원자료의 미지 사건은 확정하지 않았다.
| 지표 | 추가가정 | 전체 실적합계 | 예측에서 실적 차감 |
|---|---|---|---|
| 매출, 천 EUR | 결측값의 비음수성만 | 최소 4530, 상한 없음 | 오차의 유한 하한 없음 |
| 매출, 천 EUR | 각 결측값 1000 이하 | 4530에서 7530 | -880에서 2120 |
| 평균 FTE | 각 결측값 15 이하 | 51에서 81 | -5에서 25 |
| 기술약속 | 미확정이 모두 실패 또는 모두 통과 | 6에서 8건 통과, 전체 12건 | 통과비율 1/2에서 2/3 |
상한과 이진 끝값은 명시적 계산가정이다. 이 경계에는 확률이나 반복표집에서의 구간 포함률이라는 해석이 없다.
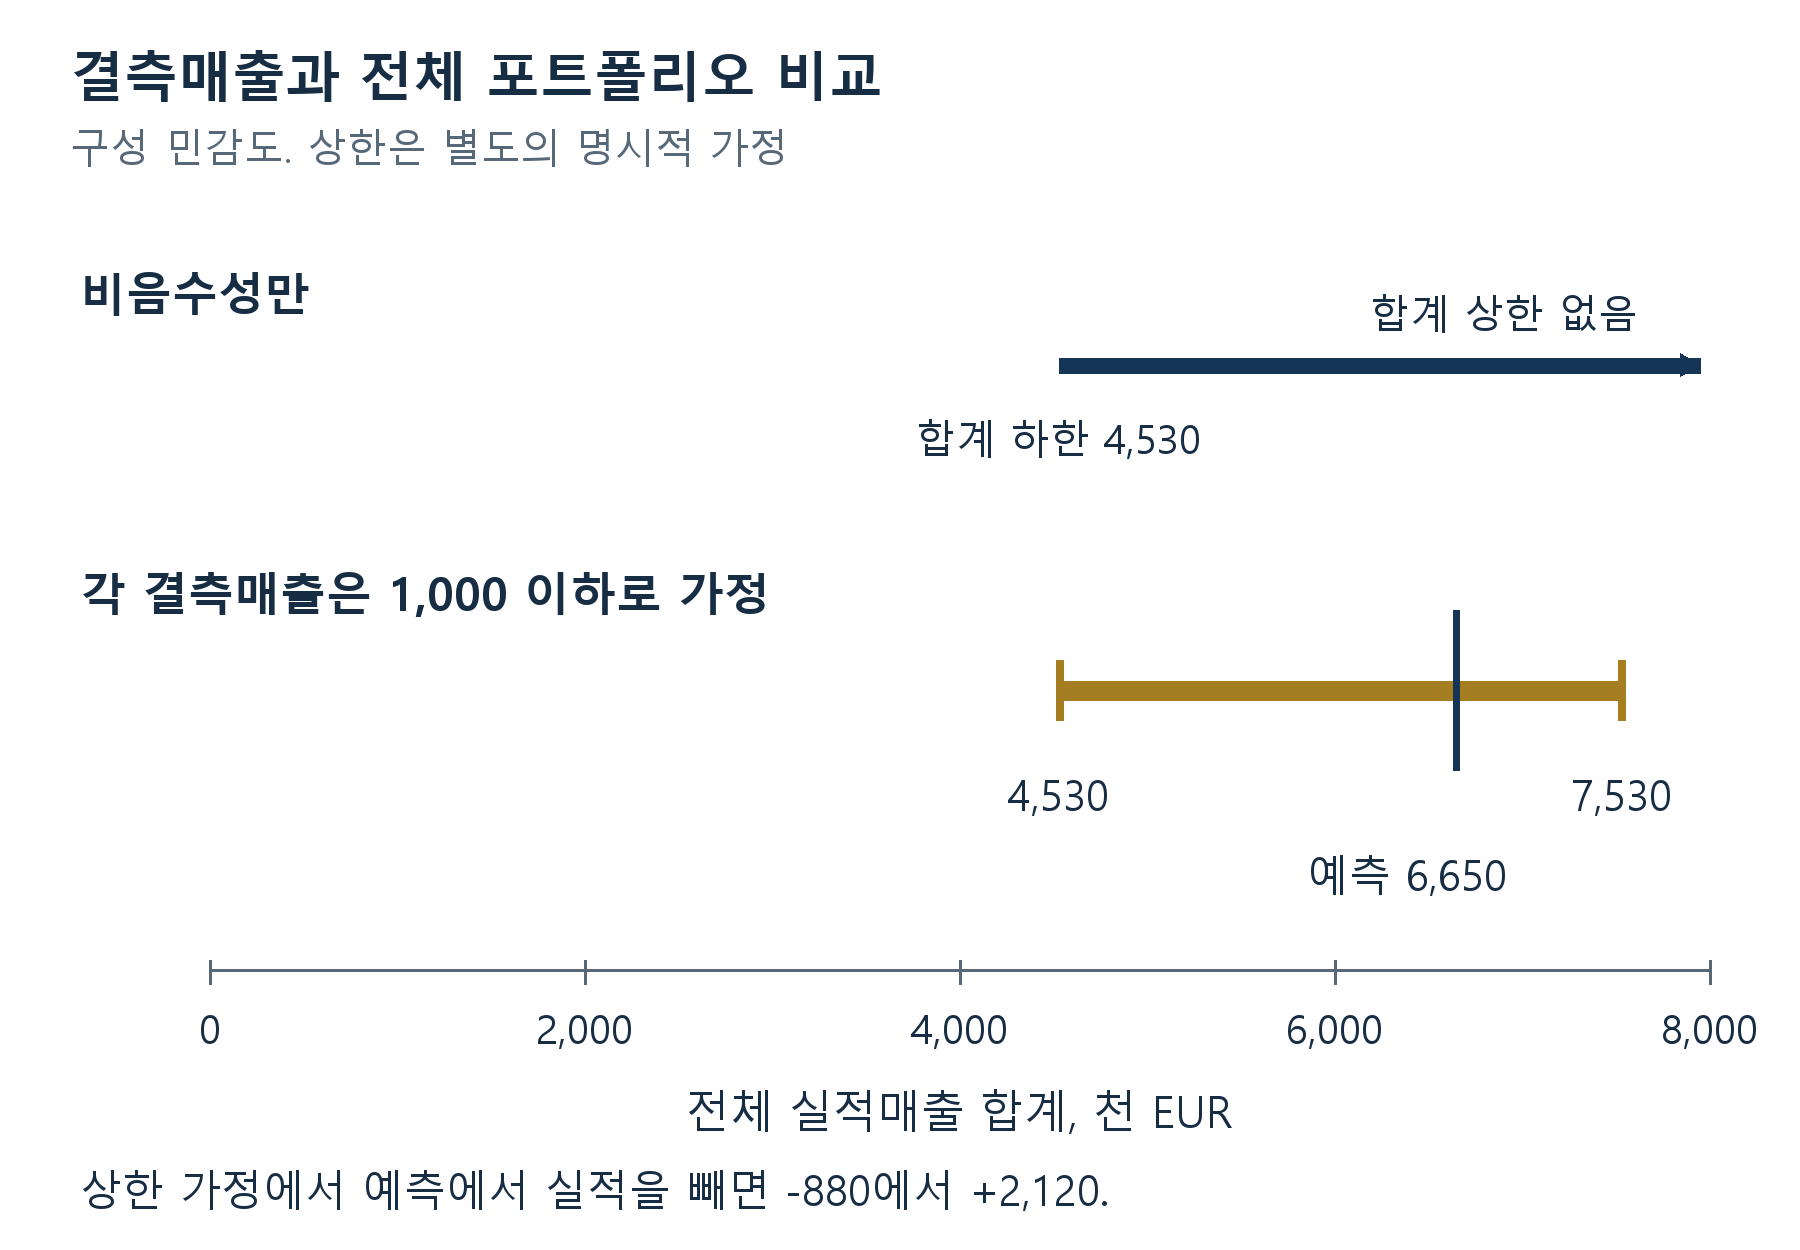
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 원래 크기의 그림을 열 수도 있습니다.
천 EUR 구성 민감도다. 명확한 임의 상한이 없으면 실적합계 상한은 없다.
18 생존 선택과 미확정 기업변화 인식
수혜자 연구는 선택된 집단을 설명한다. 거절 신청자의 원예측과 비교 가능한 추적 없이는 그 예측의 질을 확립하지 못한다. 자금제공자는 인식한 질, 사업 포부, 기타 기준으로 선택하여 수혜자의 제출주장 분포를 바꿀 수 있다. 각 결과의 집단을 식별하고 가능한 경우 선정과정을 보존해야 한다. 구성 포트폴리오는 수혜자만 포함하므로 거절자 비교나 배분효과 추정이 없다.
사업목표가 일부 기업의 영업수명을 넘으면 생존조건에 주의해야 한다. 계속영업을 조건으로 한 매출예측은 조건과 집단을 명시하여 그 아래 평가한다. 무조건 기대매출은 폐업가능성을 예측에 포함한다. 생존기업 조건예측을 전체 코호트 결과와 비교하면 추정대상이 변한다. 두 원목표와 적절한 관측이 있으면 두 관점을 보고할 수 있지만 하나를 다른 것의 수정으로 제시해서는 안 된다.
폐업만으로 해당 회계연도 영 매출을 확립할 수 없다. 이전 거래, 자산매각, 고객계약 이전, 다른 문서화한 기준의 수익인식이 있을 수 있다. 대상 회계기간의 증거가 필요하다. 두 영 사례는 상태라벨에서 제표를 추론하지 않고 올바른 계산을 보여 주기 위해 전체 기간 관측을 명시 설정했다. 실제기록에는 영을 지지하는 회계증거와 기간중 법인범위 변경을 적어야 한다.
인수는 추가 연결문제를 만든다. 원기업이 식별가능 제표가 있는 자회사로 남거나 다른 법인에 합병되거나 자산 일부만 이전될 수 있다. 승계기업 총매출은 원예측 밖 활동을 포함할 수 있다. 원법인, 특정 활동, 문서화한 승계범위 중 무엇을 추적할지 사전에 정의해야 한다. 모든 연결에는 대사와 적절한 접근이 필요하다. 인수발표의 가치평가와 거래대금은 별도 결과이며 원매출 목표를 자동 확정하지 않는다.
결측은 보고부담, 기밀성, 정의분쟁, 사업성과를 반영할 수도 있다. 본 자료는 어느 기제도 가정하지 않으며 고정 관측마스크를 쓴다. 향후연구는 미응답의 알려진 사정을 조사하고 적법·적절하면 관측특성을 비교하며 보정가정을 공개해야 한다. 보고확률 모델 적합만으로 결과가 무작위 결측이라고 확인되지 않는다. 고매출 또는 실패 미관측기업에 결론이 의존하면 특히 근거 없는 가정의 민감도를 보여야 한다.
19 자금조달 구조 비교와 인과추론 경계
조달등록부는 지원유형, 현금수령, 시점, 소유권 조건, 상환성, 제한을 사업 이정표와 나란히 기록할 수 있다. 예측 당시 자원·의무를 설명하며 실제 제도조건과 체결문서에서 얻어야 한다. 보조금·액셀러레이터라는 넓은 명칭만으로 부족하다. 무지분 제도에 비현금지원이 있거나 다른 구조에 보조금·투자가 결합될 수 있다. 경제상태 비교 전에 구체 수단과 수령법인을 보존해야 한다.
지분희석에는 명확한 거래와 자본구조 기준이 필요하다. 가격이 정해진 라운드 뒤 창업자 지분율은 실제 증권, 옵션, 전환, 기타조건에 달린다. 제도발표나 지원총액은 이를 확립하지 못한다. 체결 조달문서가 없으면 희석칸은 입수불가로 남기거나 공개 경로의 출처가 명확한 설명으로 기록해야 한다. 예시 소유권 계산은 입력을 공개한 별도 시나리오에 두며 실증 결과표에 넣지 않는다.
시점은 제출, 결정, 협약, 조건충족, 현금수령의 별도 단계로 관측한다. 간격마다 다른 조달질문에 답한다. 공급자 약정을 계획하는 창업자에게는 수령·제약일이, 행정처리 평가자에게는 정한 시작·끝이 필요하다. 모든 날짜가 맞아도 제도 간 간격을 섞으면 오해를 낳는다. 각 날짜의 출처를 보존하고 불확실·조건부 사건은 미확정으로 둔다.
수단집단의 후속 사업결과 차이는 수단효과를 식별하지 않는다. 보조금 경로와 투자지원 선정기업은 단계, 산업, 자본수요 등에서 다를 수 있다. 인과비교에는 타당한 설계, 가정, 관련 선정과정 자료가 필요하다. Howell 연구와 Smart 평가는 각 집단에서 반사실 질문을 다룬 실질적 시도다. 무관한 제도의 무조정 비교나 제안 등록부 효과를 입증하지 않는다.[6-8,14]
제도비교는 문서 기반이고 수치연습은 전부 구성자료다. 관측 지원액, 희석, 수령시점, 후속 결과를 가진 대응 코호트는 확립하지 않았다. 확장연구는 각 항목 접근과 법적 근거를 먼저 확인하고 결과·비교집단을 정의해야 한다. 조건이 비공개여도 적절히 관리하는 자료에서 정확도를 평가하며 수단비교 불가를 보고할 수 있다. 범위는 실제 확보한 증거를 따라야 한다.
| 항목 | 선호 출처 | 해석 한계 |
|---|---|---|
| 수단과 조건 | 적용조항과 체결 지원문서 | 제도명만으로 부족 |
| 선정금액과 실제 현금 | 지원결정과 수령증거 | 지원액과 수령현금은 다름 |
| 소유권 변화 | 체결 조달문서와 자본구조 기록 | 지원총액에서 희석을 추론하지 않음 |
| 시점 | 날짜 있는 제출·결정·협약·수령 | 각 간격의 명확한 종점 필요 |
| 사업 결과 | 채택한 대응제표 또는 다른 증거 | 총결과는 추가성을 확립하지 않음 |
실증 자료요청 제안이다. 이 항목들은 본 논문에서 신청자의 관측 미시자료로 제공하지 않는다.
20 이사회 조달계획에 사업예측 활용
등록부는 보조금 설명을 이사회 승인 운영계획에 연결해야 한다. 판매예측은 공급능력, 고객획득비, 운전자본을 뜻한다. 기술 이정표에는 장비주문, 시험비, 채용이 필요할 수 있다. 신청은 야심찬 경로를 보여도 자금계획은 조달·고객채택 지연의 영향을 보여야 한다. 공통 날짜가 있는 가정으로 대사하면서 다른 의사결정 목적을 유지할 수 있다.
이사회가 어떤 예측으로 현금약정을 하고 어떤 가정이 미수령 지원에 의존하며 무엇이 갱신을 촉발하는지 검토하도록 제안한다. 연기가능 비용, 기체결 계약의무, 환급·투자완료 전 필요한 유동성을 식별한다. 이는 실제 현금기록과 문서가 필요한 기업별 판단이다. 틀은 질문과 기록칸을 제공하며 보편적 현금여유, 조달확률, 지출비율을 권고하지 않는다.
중요한 예측수정은 영업요인과 조달 영향을 함께 보여야 한다. 늦은 도입일은 매출과 공급자·급여비 발생기간을 이동시킬 수 있다. 고객구성 전망변경은 가격, 지급조건, 수요증거에 영향을 준다. 원전망과 경영진 수정견해를 각각 날짜와 보존한다. 이사회는 원연구 비교를 유지하면서 현재 증거로 계속·단계화·수정을 결정할 수 있다.
투자자 논의에도 적용된다. 신청예측과 후속 제표를 연결하고 편차를 설명하는 자료실은 추적 가능한 증거경로를 준다. 제안 자문성과물이며 가치상승이나 투자완료를 측정했다는 주장은 아니다. 기술발견이나 시장변화 등 수정의 충분한 이유가 있을 수 있다. 기록의 질은 이유·결과의 근거를 묻고 모든 원예측 달성 여부와는 별개다.
자문가의 실용적 가치는 등록부 수립, 조건대사, 지표정의, 증거공백 파악, 의사결정용 추적준비라는 한정 업무다. 범위, 책임, 성과물을 경영진과 합의한다. 자료에 따라 별도 회계·법률·기술전문가가 필요하다. 문서 구조화만으로 지원선정, 가치상승, 제도승인을 약속해서는 안 된다. 서비스 결과와 성과물의 명료성은 구분해야 한다.
21 분모를 표시하는 평가 대시보드 설계
유용한 대시보드는 핵심점수 전에 연구집단과 결측정보를 보여야 한다. 상단에는 등록 코호트, 만료기간, 채택쌍, 미확정기록, 제외를 지표별로 둔다. 점수패널은 버전, 비교법, 기준모델을 식별하고 세 번째 패널은 수정·추적 상태를 기록한다. 결과변화가 다른 결과, 표본, 정의 중 무엇을 반영하는지 판단할 수 있다.
지표는 단위를 보존한다. 천 EUR 매출 RMSE, FTE 오차, 이진 조달점수는 추가 선택 없이 한 숫자척도로 해석할 수 없다. 정의와 건수를 붙여 나란히 보일 수 있다. 전체 제도판단에는 목적과 상충을 명시해야 한다. 이질 점수의 설명 없는 평균은 뚜렷한 경제해석 없이 정밀해 보이는 수치를 만든다.
동일 포트폴리오에는 등록 열두 건, 확정 조달 열 건, 대응 매출 아홉 건, 대응 FTE 열 건, 확정 기술약속 열 건이라는 여러 타당한 분모가 있다. 결과 옆에 표시해야 한다. 범위변경의 이력을 보존하고 이전 결측이 채택되면 새 사례를 명시하며 과거본도 남겨 검토자가 변화를 재구성할 수 있어야 한다.
점수에 따른 정책·경영행동에는 기록된 근거가 필요하다. 불리한 수정은 자료품질 점검, 가정 재검토, 추가 기술실사를 촉발할 수 있다. 사기, 부실경영, 정책실패를 자동 확립하지 않는다. 구체 결정에 필요한 증거와 권한자를 제시해야 한다. 임계값, 상향보고 규칙, 중요성 수준은 실제 제도에 맞게 정하고 실증성과를 주장하면 검증해야 한다.
공표도 같은 원칙을 유지한다. 비밀기록을 보호하며 코호트 흐름, 관측마스크, 점수정의, 민감도 결과를 집계 보고할 수 있다. 외부독자가 자가보고와 보증된 제표, 제안방법과 평가된 개입을 구분할 수 있어야 한다. 공유 불가 자료의 검증·재현 제한은 쉬운 말로 설명한다. 정돈된 화면의 확정적으로 보이는 색·점수 뒤에 약한 연결과 증거공백을 숨겨서는 안 된다.
| 패널 | 최소 표시항목 | 지원 판단 |
|---|---|---|
| 집단과 범위 | 등록·만료·채택·결측·제외 건수 | 결과가 설명하는 기록 이해 |
| 예측성과 | 버전, 단위, 점수, 기준, 분모 | 일관된 비교해석 |
| 민감도 | 미지 사례, 가정, 지표별 경계 | 미확정 결과의 의존성 평가 |
| 증거의 질 | 출처분류, 보증범위, 대사상태 | 추가 검증 필요 식별 |
| 행동과 수정 | 담당자, 다음 단계, 버전이력 | 원주장 보존하며 추적 |
저자의 화면 제안이다. 대시보드 개입이나 제도결과의 실증평가를 수행하지 않았다.
22 전향적 실증연구 수립
확장연구는 구체 질문과 실현가능 자료협력에서 시작한다. 한 연구는 정의된 선정 코호트의 고정기간에서 제출 조달확률의 보정을 묻는다. 다른 연구는 원매출 예측오차와 당시 실제로 이용 가능한 역사적 기준의 차이를 묻는다. 보조금 추가성 연구와 다른 기록이 필요하다. 대규모 자료 요청 전에 주요 추정대상, 집단, 예측 통계적 범함수, 결과기준, 추적일을 정해야 한다.
초기 실행가능성 표본은 원신청, 시각표시 첨부, 안정된 법인식별자, 대응 결과의 접근을 검사한다. 네 공개기록 조사는 검토할 공백 유형을 보여 주며 적정 권한의 자료협력이 이를 해소하는 빈도는 추정하지 않는다. 관리주체, 연결권한, 민감기록 처리, 공표 가능한 파생결과를 적어야 한다. 이는 재현가능 연구의 범위를 정하고 비교를 제한할 수 있다.
다음으로 코호트 진입과 추적을 정한다. 질문, 접근, 비교설계가 정당화하는 경우만 선정·거절 신청을 넣는다. 철회·부적격 기록을 명확한 흐름에 유지하여 사라짐으로 분모가 조용히 바뀌지 않게 한다. 기간만료, 수정, 결측, 주체변화, 분쟁증거를 정의한다. 자체 규칙의 채택비율을 보고할 수 있지만 선택자료와 접근조건의 속성으로 설명해야 한다.
표본수 계획에는 열두 사례 밖의 정보가 필요하다. 원하는 정밀도, 사건빈도, 예측손실 분산, 군집, 반복측정, 예정 하위집단 비교가 영향을 준다. 본 예는 실증 입력을 주지 않는다. 근거 있는 예비자료나 명시적 계획범위를 쓰고 가정을 보여야 한다. 주분석 사전명시와 학습·평가 분리는 피할 수 있는 모호성을 줄일 수 있으며 불확실성 추정은 실제 표집·의존 구조를 따라야 한다.
보고서는 허용범위에서 자료사전, 채택규칙, 코호트 흐름건수, 점수계산, 민감도 절차를 공개한다. 독립 검증은 비밀신청을 공개하지 않고 연결을 조사하고 허용 출력을 재계산할 수 있다. 등록절차 변경을 설명하고 탐색결과와 계획검정을 나눠야 한다. 이후 등록부 사용이 조달결정·결과를 바꾸는지 평가한다면 별도 비교설계를 가진 추가 개입질문이다. 현 틀은 그 증거경로를 제안하며 측정된 효과를 주장하지 않는다.
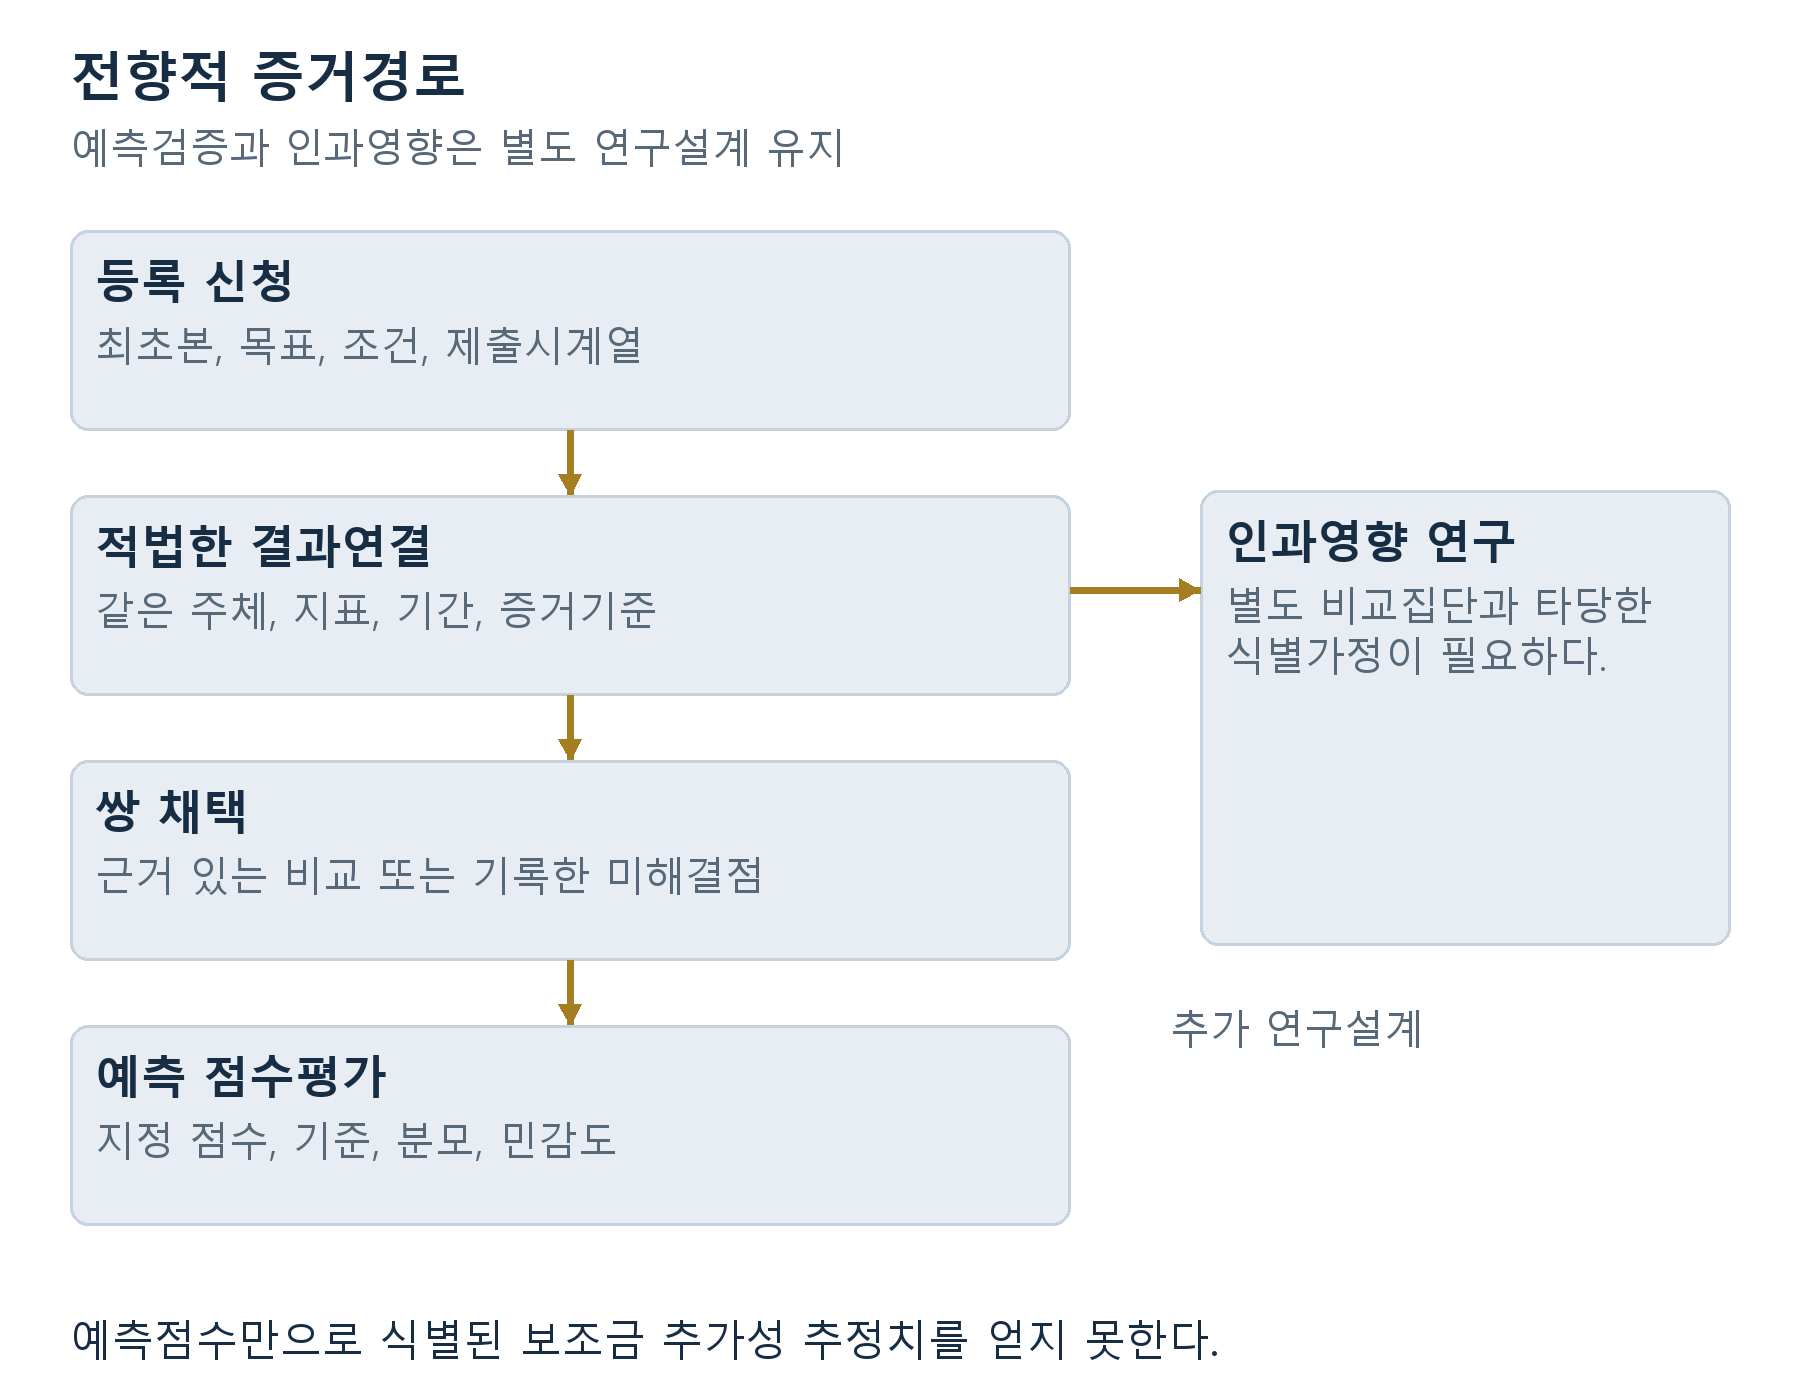
그림을 원래 크기로 읽으려면 가로로 스크롤하세요. 원래 크기의 그림을 열 수도 있습니다.
저자의 연구구조다. 연결 사업결과는 예측·증거 정의가 정당화하는 비교만 지원한다.
23 기술 분야와 지역을 가로지르는 적용
사업·기술 양을 정확히 정의하면 여러 기술에 대응체계를 적용할 수 있다. AI 소프트웨어 기업은 계약도입 또는 인식한 구독매출을 예측할 수 있다. 고객시범, 시험사용자, 연율환산값은 각 정의를 유지한다. 기술예측은 고정 자료·운영환경의 성능기준일 수 있다. 다른 자료의 후속 벤치마크로 원주장이 자동 확정되지 않는다. 방법의 제안 적용이며 AI 신청자의 관측 결과는 없다.
배터리·산업하드웨어에서 증거경로는 실험실 결과, 인증, 제조준비, 고객주문을 연결할 수 있다. 판매예측에는 가정한 단계와 조달조건을 표시해야 한다. 기술시험은 절차, 표본, 환경조건이 필요하며 매출은 앞의 회계·주체 경계가 필요하다. 이정표에 사업가치가 있어도 주문·현금 전환을 보장하지 않는다. 경영진이 주장한 연결을 적어 후속증거가 구체 주장을 검사하도록 한다.
물·전력·다른 기반시설 기술은 현장접근, 구매계약, 규제조건, 긴 도입기간이 필요할 수 있다. 결과는 가동용량, 계약서비스 매출, 지정 운영조건의 성능일 수 있다. 서로 나눈다. 한 곳의 성공시범은 대응증거 없이 전국 도입합계를 확립하지 못한다. 시스템 경계와 기술공급자, 사업 SPV, 넓은 고객포트폴리오 중 누구의 주장인지 정해야 한다.
지역비교에는 제도설계, 보고접근, 통화, 기업정의도 신중히 다뤄야 한다. 유럽연합·영국·미국·걸프 자료는 다른 출처와 정보경계를 보인다. Hub71 생태계 집계는 공동체 배경을 주지만 확인페이지는 본 연구에 대응 가능한 최초 신청예측을 주지 않는다. 따라서 국가 간 정확도표에는 넣지 않는다. 지역비교에는 타당한 표집·조화 설계와 정의를 맞추며 잃는 정보의 명확한 공개가 필요하다.[13]
이전 가능한 것은 기록구조다. 최초 주장을 보존하고 조건을 정의하며 대응증거를 수집하고 미확정정보를 유지한다. 각 제도는 실제 조항, 각 산업은 적절한 기술·사업 전문성이 필요하다. 단일 지표가 모든 혁신을 공정하게 순위화한다고 주장하지 않는다. 좁은 사업결정에서 필요한 증거경로를 만들고 자료와 경영목적이 정당화할 때 확장하는 자문이 유용할 수 있다.
| 맥락 | 정의할 주장 | 증거 경계 |
|---|---|---|
| AI 소프트웨어 | 인식 도입매출 또는 지정 모델시험 | 시범·연율값·대응시험 조건을 구분 |
| 배터리 기술 | 인증 이정표와 판매 | 기술절차·가정 제조단계 고정 |
| 물기술 | 정의현장 성능과 계약매출 | 장소·기준·고객범위 유지 |
| 에너지 기반시설 | 가동 또는 서비스매출 이정표 | 공급자·SPV·시스템 결과 구분 |
| 국경 간 포트폴리오 | 비교가능 원예측과 후속지표 | 통화·기간·법인·제도정의를 명시 조화 |
저자의 적용예다. 관측거래, 신청자연구, 검증 산업효과는 아니다.
24 한계와 다음 증거결정 명시
실증증거는 날짜가 명확한 문서검토와 목적성 공개자료 실행가능성 조사다. 네 기록에서는 시점이 인증된 신청예측과 독립 검증 사업결과의 적격 쌍을 얻지 못했다. 한정된 발견은 해당 기록·접근조건의 실행가능성 결론을 지지한다. 비밀 제도자료의 가용성, 오차의 보편성, 사업성공을 확립하지 않는다. 현실 정확도 점수는 보고하지 않는다.
열두 건 정량연습은 전적으로 구성했다. 지표별 분모 유지, 제출확률과 고정기준 비교, 보정·순위 구분, 미확정관측을 민감도에 반영하는 법을 보인다. 상한, 확률, 결과는 가정이다. 계산값으로 보고율, 인과적 보조금효과, 최적 선정규칙, 재보정 정책성능을 확립할 수 없다. 모든 요약·그림은 가정과 한계를 유지해야 한다.
당면 경영판단은 필요한 원예측과 대응증거를 적법하고 일관되게 모을 수 있는가이다. 신청자는 제출본 보존과 현행 영업·조달계획 연결에서, 평가자는 대상집단·증거·추적규칙 정의에서 시작할 수 있다. 전향연구자는 허가된 표본에서 요건을 검사할 수 있다. 특정 비교를 막는 미해결점을 식별하고 편리한 대리변수로 바꾸지 말아야 한다.
첫 성과물은 정확한 예측, 버전, 정의 결과, 조건, 증거담당자, 다음 검토일의 주장등록부다. 둘째는 각 쌍의 평가 가능·불가 사유를 유지하는 채택·제외기록, 셋째는 분모·기준·민감도가정이 있는 지표별 결과표다. 완전성과 추적가능성 자체로 검토할 제안 성과물이다. 선정결정, 기업가치, 사업결과 개선 주장에는 추가증거가 필요하다.
결론은 실용적인 연구 원칙이다. 원예측에서 채택 가능한 결과까지 명시적 사슬을 만들고 전과정의 지표·시점을 보존하면 사업약속을 검증할 수 있다. 수치결과는 사슬이 지원하는 비교에 대해서만 공표한다. 결측증거는 보이고 수정은 이력을 남기며 인과주장은 고유설계를 따른다. 실제 확보정보의 한계를 존중하면서 본격 실증연구와 명확한 조달논의의 기반을 준다.
| 확인점 | 관측 날짜·기간 | 행동과 한계 |
|---|---|---|
| EIC 2026 정식제안 묶음 | 마지막 기재 일정은 2026년 11월 4일 | 11월 11일 확인 시 경과. 새 공고는 실제 포털 재확인 |
| NSF 26-510 | 2026년 11월 4일 후 다음 기재일은 2027년 3월 4일 | 제출기관 현지시간 오후 5시. 초청·단계조건 유지 |
| UKRI 결과보고 | 2027년 2월 1일부터 3월 11일, 영국시간 오후 4시 | 지침의 보고집단과 면제에만 적용 |
| SBA 발표기준 | 2026년 11월 15일 및 SBIR.gov 게재 | 통지·시행조건 기록. 이미 시행 중이라 판단하지 않음 |
| 구성 예측시점 | 2023년 1월 1일 직전 | 가상 등록시각이며 실제 제출 코호트 아님 |
| 구성 목표기간 | 2025년 말 | 모든 결과·결측상태는 설정. 실제 신청 없음 |
날짜 있는 자료[1,4,9,12]를 2026년 11월 11일 확인했다. 신청달력이나 특정 신청자에 현재 열려 있다는 약속이 아니다.
참고문헌
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. 2026년 11월 11일 열람. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. 2026년 11월 11일 열람. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. 2026년 11월 11일 열람. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. 2026년 7월 28일 갱신; 2026년 11월 11일 열람. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. 2026년 11월 11일 열람. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. 2026년 11월 11일 열람. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. 2026년 11월 11일 열람. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. 2026년 11월 11일 열람. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. 현행 버전, 2026년 11월 11일 열람. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. 현행 연결 지침, 2026년 11월 11일 열람. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. 2026년 11월 11일 열람; 기준 버전의 적용상 유의점은 본문 참조. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. 2026년 11월 11일 열람; 명시된 시행 조건은 본문 참조. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. 2026년 11월 11일 열람. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. 저자 논문을 Bundesbank에서 제공. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. 2026년 11월 11일 열람. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. 2026년 11월 11일 열람. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. 2026년 11월 11일 열람. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. 2026년 11월 11일 열람. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. 2026년 11월 11일 열람. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
저자 소개
Chennakeshav(CK)는 M&A, 성장자본 및 기업전략 전반의 거래 발굴·구조화·실행에서 25년 이상의 글로벌 경험을 보유한 기업금융·투자은행 임원이다. 창업자, 기업 및 펀드를 위한 가치창출 자문을 이끌며 이사회 관점과 직접 실행 및 거래 종결을 연결해 왔다.
경력은 Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ 포트폴리오 기업 및 Emirates Growth Fund에 걸치며 TMT, 부동산, 핀테크, 딥테크, 클린테크, 인프라 및 에너지 부문을 포함한다. 최고경영진, 사모투자·벤처펀드, 국부펀드 및 패밀리오피스와 함께 복잡한 자금모집과 성장기업의 금융을 추진했다. 가치창출을 위한 M&A 실사, 인수 후 통합 및 사업변혁도 이끌었다.
Matchpoint Partners의 Managing Partner로 기업금융, M&A 및 자본조달 자문을 총괄한다. London Business School MBA와 VTU 공학 학위를 보유하며, UCL London의 Master of Laws(LLM) 과정을 진행 중이다.
적극적인 스타트업 멘토로 Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute 및 IN5에서 활동한다. London Business School의 Entrepreneur Mentor in Residence(EMiR)를 맡고 Entrepreneurship World Cup 심사위원으로도 참여한다.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
면책 고지
본 논문은 사모·대체시장의 구조를 다루는 연속 연구의 일부다. 제시한 견해는 저자 개인의 견해다. 정보 제공을 목적으로 시장 구조를 일반적으로 설명하며, 투자·법률·세무·규제 자문이나 특정 증권·투자기구·거래상대방에 대한 권고를 구성하지 않는다.
