
1 Die Finanzierungsentscheidung hinter einer Wirkungsprognose
Ein Antrag auf Innovationsfinanzierung fordert eine entscheidende Stelle auf, Ressourcen zu binden, bevor das kommerzielle Ergebnis feststeht. Gründer können Verkäufe, qualifizierte Beschäftigung, Anschlussinvestitionen oder einen technischen Meilenstein prognostizieren. Ein Finanzausschuss muss anschließend verstehen, was diese Zahlen bedeuten, welche Annahmen das Ergebnis tragen und wie sich die Umsetzung später überprüfen ließe. Dieser Beitrag entwickelt eine Dokumentation, die jede datierte Prognose mit einer präzise definierten späteren Beobachtung verbindet. Der kommerzielle Nutzen besteht darin, Antragsnachweise über Vorbereitung, Finanzierung und Nachverfolgung hinweg prüfbar zu machen. Ursprüngliche Prognose und spätere Managementrevisionen erhalten getrennte Aufzeichnungen.
Eine hilfreiche Ausgangsfrage lautet, ob sich die prognostizierte Größe ohne wohlwollende Auslegung des umgebenden Verkaufstexts bestimmen lässt. Umsatz im fünften Jahr, über fünf Jahre kumulierter Umsatz und dem Projekt zugerechneter zusätzlicher Umsatz erfordern unterschiedliche Beobachtungen. Eine Projektion unter der Bedingung einer weiteren Investitionsrunde besitzt einen anderen Informationsgehalt als eine Prognose, die ein mögliches Scheitern der Finanzierung bereits berücksichtigt. Diese Unterschiede bestimmen, welcher Vergleich die eingereichte Aussage beantworten würde. Sie sind auch für einen Verwaltungsrat bedeutsam, der bei noch ungeklärtem Förderantrag über den Einsatz von Betriebskapital entscheidet.
Die hier geprüften öffentlichen Nachweise haben drei getrennte Verwendungen. Offizielle Programmdokumente belegen ausgewählte Bewertungs- und Berichtspflichten zu einem bestimmten Datum. Eine gezielte Prüfung von vier CORDIS-Projektdatensätzen untersucht, ob das gesichtete öffentliche Material ein zulässiges Prognose-Ergebnis-Paar liefert. Anschließend veranschaulicht ein vollständig offengelegtes konstruiertes Portfolio die Messrechnung. Die Prüfung öffentlicher Datensätze ergab innerhalb ihres Umfangs kein zulässiges Paar. Dementsprechend weist dieser Beitrag keine empirische Prognosegenauigkeitsrate für ein Förderprogramm, ein Land oder eine Antragstellerpopulation aus. Das Rechenportfolio liefert ein Verfahren, das bei Vorliegen geeigneter Aufzeichnungen und rechtmäßigen Zugangs anwendbar wäre.
Die zentrale Empfehlung ist, die Abgleichregeln bei Einreichung der Prognose festzulegen. Rechtseinheit, Prognosestand, kommerzielle Messgröße, Horizont, Bedingungen, Nachweisanforderung und Bewertungsverfahren sollten vor Beobachtung des Ergebnisses dokumentiert werden. Die Nachverfolgung sollte Misserfolge, fehlende Angaben und Veränderungen der Rechtseinheit mit ihrem tatsächlichen Status erhalten. Spätere Analysten können dann erkennen, welche Aussagen prüfbar, welche Vergleiche gestützt und welche Schlussfolgerungen weiterhin nicht möglich sind. Das vorgeschlagene System bietet Gründern und Evaluatoren eine gemeinsame Struktur und wahrt die maßgeblichen Anforderungen des jeweiligen Finanzierungsinstruments.
Die Analyse ist technologieübergreifend relevant, weil das Abgleichproblem die Struktur einer Aussage betrifft. Eine Softwareabonnementprognose benötigt Definitionen der Umsatzrealisierung und der Kunden. Ein Batterieentwickler braucht die Prüfbedingungen und die Kommerzialisierungsstufe, die technische Validierung mit Verkäufen verbinden. Ein Wassertechnologieunternehmen muss einen erfolgreichen Piloten von wiederkehrendem vertraglichem Umsatz unterscheiden. Diese Beispiele benennen Messentscheidungen; sie liefern keine beobachteten Unternehmensergebnisse oder sektoralen Erfolgsquoten. Tatsächliche Anträge erfordern Nachweise zum konkreten Produkt, Programm und Entscheidungsgegenstand.
2 Prognosen, Zusagen und kausale Wirkung getrennt behandeln
Eine Prognose ist eine Aussage über eine zukünftige Größe unter einem festgelegten Informationsstand. Ein Ziel hält ein angestrebtes Ergebnis fest. Ein Szenario beschreibt ein Ergebnis unter ausgewählten Annahmen. Eine Zusage fügt nach ihren maßgeblichen Bedingungen eine Verpflichtung oder einen Leistungsstandard hinzu. Diese Aussagen können in einem Antrag nebeneinanderstehen. Deshalb sollte die Prüfung jede numerische Aussage vor Auswahl einer Kennzahl klassifizieren. Das Bestreben der Geschäftsleitung, ein Umsatzziel zu erreichen, legt für sich genommen nicht fest, ob die Zahl einen Erwartungswert, einen Median, eine Wahrscheinlichkeitsschwelle oder ein günstiges Szenario bezeichnet.
Prognoseverifikation vergleicht eine früher dokumentierte Vorhersage mit ihrem passenden Ergebnis. Förderadditionalität fragt, wie sich ein Ergebnis durch die bereitgestellte Unterstützung verändert. Die zweite Frage benötigt ein kontrafaktisches Design. Howells Forschung verwendet Ranglisten von Antragstellern im SBIR-Programm des US-Energieministeriums, um Subventionseffekte zu untersuchen. Die Smart-Grants-Evaluierung von 2026 verwendet Verwaltungs- und Unternehmensdaten mit einem im Bericht und technischen Anhang erläuterten Vergleichsdesign. Dies sind etablierte Forschungsarbeiten zur kausalen Wirkung. Ihre Befunde lassen sich nicht dadurch reproduzieren, dass die Umsatzprognose eines Antragstellers vom späteren Umsatz abgezogen wird. [6-8,14]
Ein Förderempfänger kann die eingereichte Verkaufszahl erreichen, während der kausale Beitrag der Förderung unidentifiziert bleibt. Ein anderer kann diese Zahl verfehlen, während die Förderung gegenüber einer ansonsten schwächeren kontrafaktischen Entwicklung ein kommerziell wertvolles Ergebnis unterstützt hat. Keine dieser Schlussfolgerungen ergibt sich automatisch aus dem Prognosefehler. Ein Programmdashboard sollte deshalb getrennte Felder für beobachtete Bruttoergebnisse, Prognosegenauigkeit und eigenständig begründete kausale Schätzungen führen. Die zugrunde liegenden Studien, Annahmen und Populationen sollten für die Person zugänglich sein, die diese Felder für eine Investitions- oder politische Entscheidung nutzt.
Eine technische Zusage erfordert eine zusätzliche Unterscheidung. Eine Bestanden/Nicht-bestanden-Prüfung kann die Erfüllung nach einem festgelegten Protokoll belegen, wenn geeignete Nachweise vorliegen. Der Anteil erfüllter Zusagen liefert eine Ergebnishäufigkeit für diese Zusagen. Probabilistische Kalibrierung erfordert eingereichte Wahrscheinlichkeiten und wiederholte geklärte Ereignisse unter einem geeigneten Bewertungsdesign. Jedem Meilenstein nachträglich eine Wahrscheinlichkeit von 80 Prozent zuzuschreiben, würde Informationen ergänzen, die in der ursprünglichen Aussage fehlten. Das Register sollte die tatsächlich getroffene Aussage erhalten und das zugehörige Wahrscheinlichkeitsfeld leer lassen, wenn keine Wahrscheinlichkeit angegeben wurde.
Dieselbe Sorgfalt gilt für Finanzierung. Die Wahrscheinlichkeit externen Eigenkapitals, ein prognostizierter Eigenkapitalbetrag, ein unterzeichnetes Term Sheet und erhaltene Liquidität sind getrennte Messgrößen. Eine öffentliche Bekanntmachung kann belegen, dass eine Aussage gemacht wurde. Die Verifikation des festgelegten Finanzierungsereignisses benötigt die dafür definierten Nachweise. Bleiben diese vertraulich oder unzugänglich, bleibt das Ergebnis für diese Studie ungeklärt. Die Verwaltungsentscheidung des Förderers und der Messstatus des Forschers können berechtigt voneinander abweichen, weil sie unterschiedliche Fragen mit unterschiedlichen Zugangsrechten beantworten.
3 Anforderungen der ausgewählten Programmdokumente
Die ausgewählten Dokumente wurden am 11. November 2026 geprüft. Ihr Zweck in diesem Beitrag besteht darin, den Eintritt kommerzieller Nachweise in den Prozess und die für ein Forschungsregister erforderliche Quellenversion zu bestimmen. Sie bilden keinen universellen Förderfähigkeitsleitfaden. Anträge müssen dem tatsächlichen Aufruf, Aktionstyp, der Phase, Rechtsordnung und den bei Einreichung geltenden Hinweisen folgen. Eine Vergleichstabelle sollte diese Unterschiede bewahren, damit eine in einem System gefundene Anforderung niemals stillschweigend auf ein anderes übertragen wird.
Die Seite zum EIC-Arbeitsprogramm 2026 weist die Änderung vom 17. Juni 2026 aus. Die Accelerator-Bewertung behandelt kommerzielle Fragen, einschließlich der Realitätsnähe von Annahmen zu adressierbarem Markt und Marktanteil sowie finanzieller Projektionen. Der vollständige Antrag umfasst einen begrenzten Vorschlag und ergänzende Informationen. Das Arbeitsprogramm behandelt auch Vertraulichkeit und Informationsaustausch für die einschlägige Investitionsprüfung. Für die vorliegende Forschungsfrage zeigen diese Bestimmungen, dass kommerziell relevante Prognosen in einem Antrag enthalten sein können, dessen vollständige zugrunde liegende Inhalte öffentlichen Forschern nicht zugänglich sind. Sie belegen weder einen einheitlichen Prognosehorizont noch öffentlichen Zugang zu jedem eingereichten Modell. [1]
Das Standardbriefing für Horizon-Europe-Gutachter vom April 2026 unterscheidet Projektergebnisse, Outcomes und weitergehende Wirkungen anhand ihres Verhältnisses zur Umsetzung und späteren Nutzung. Es dokumentiert auch eine Vereinfachung für 2026/27, bei der Umfang und Bedeutung aus dem Standard-Wirkungskriterium entfallen. Glaubwürdige Wirkungspfade sowie angemessene Verbreitung, Verwertung und Kommunikation bleiben Gegenstand der Bewertung. Eine auf einem älteren Briefing beruhende Prüfung könnte die aktuelle Bewertungsaufgabe falsch beschreiben. Das Register sollte deshalb die konkrete Aktion und die geltende Briefing-Version neben jeder extrahierten Wirkungsgröße bewahren. Eine quantifizierbare Managementprognose kann nützlich sein, ohne ein universell vorgeschriebenes Bewertungsfeld zu sein. [2]
Die Hinweise von Innovate UK zum Förderangebot beschreiben Monitoring-Unterstützung und einen Verwertungsplan, der den Business Case und Verwertungsaktivitäten festhält. Geeignete Outputs und Leistungen werden quantifiziert; der Plan wird bei Projekteinrichtung und Fortschrittsbesprechungen geprüft. Dies schafft einen Weg für veränderliche Projektmanagementinformationen. Eine Forschungsstudie muss den eingereichten Antrag von diesem späteren Plan und dessen Revisionen unterscheiden. Die Hinweise gewähren keinen öffentlichen Zugang zu wirtschaftlich sensiblen Plänen und belegen nicht, dass der neueste Plan die ursprüngliche Prognose bewahrt. [3]
Die aktuelle NSF-Ausschreibung 26-510 nennt kommerzielles Potenzial neben ihren weiteren Begutachtungskriterien. Die verlinkten Vorbereitungshinweise unterscheiden eine öffentlich bestimmte Projektzusammenfassung von geschütztem Antragsmaterial. Die SBA-Seite zur Kommerzialisierungsberichterstattung beschreibt ein Dashboard für autorisierte Nutzer und Meldungen zu bestimmten Förderphasen. Diese Quellen stützen die Unterscheidung zwischen dem Vorhandensein administrativer Informationen und dem Zugang eines Forschers zu abgeglichenen Mikrodaten. Jeder vorgeschlagene programmübergreifende Vergleich benötigt zunächst Berechtigungen und ein Datenwörterbuch, bevor Ergebnisse zusammengeführt oder bewertet werden. [9-11]
4 Datierte Bedingungen nutzen und Messänderungen bewahren
Ein datiertes Register sollte Veröffentlichungs-, Änderungs- und Geltungsdaten des Dokuments getrennt vom Forschungsabrufdatum erfassen. Ein erneuter Webseitenabruf bestätigt, was dem Prüfer zu diesem Zeitpunkt zugänglich war. Er belegt nicht den Wortlaut, der für einen Jahre zuvor eingereichten Antrag galt. Archivierte amtliche Fassungen, aufrufspezifische Hinweise und die tatsächliche Einreichungsbestätigung bieten den geeigneten Weg zu diesem früheren Informationsstand. Lassen sich diese Unterlagen nicht beschaffen, gehört die Unsicherheit in die Zulassungsentscheidung für das Paar.
Die Smart-Grants-Unterlagen verdeutlichen, weshalb der Programmstatus eine datierte Quelle benötigt. UKRI veröffentlichte im Juli 2026 eine Smart-Wirkungsevaluierung, während die aktuellen Hinweise zu spezifischen Fonds erklären, dass Smart für neue Anträge geschlossen ist. Die Veröffentlichung einer Evaluierung liefert Forschung zu einem Programm; sie liefert kein aktuelles Datum eines offenen Aufrufs. Historische Wettbewerbsfragen können den ursprünglichen Untersuchungszeitraum erläutern, wenn ihre Anwendbarkeit belegt ist. Bei Nutzung in einem Forschungsdesign oder Gründerfinanzierungsplan sollten sie ihre historische Kennzeichnung behalten. [6,21]
Die Kommerzialisierungsmitteilung der SBA vom September 2026 bietet ein zweites Beispiel. Sie kündigt aktualisierte Standards für eine definierte Population mehrfach Geförderter an und beschreibt den Nicht-SBIR-Umsatzanteil mit einem ausdrücklichen Unternehmensumsatznenner und Geschäftsjahresfenster. Der angegebene Umsetzungstermin ist der 15. November 2026 mit Veröffentlichung auf SBIR.gov. Die Mitteilung beschreibt außerdem einen abschließenden Anforderungsprozess nach Stellungnahmen. Am Prüfdatum dieses Beitrags, dem 11. November, liegt dieses Datum noch in der Zukunft und die geprüfte allgemeine Benchmark-Webseite enthält ältere Beschreibungen. Die angekündigte Messgröße und ihre Umsetzungsbedingungen sollten getrennt erfasst werden. Dieser Beitrag stellt nicht fest, dass die angekündigte Schwelle bereits für einen Antragsteller gilt. [11,12]
Eine Änderung der Messgröße schafft ein Vergleichbarkeitsproblem, selbst wenn alte und neue Zahlen korrekt gemeldet werden. Umsatz plus Investition je Bewilligung ist eine andere Größe als der Anteil des Unternehmensumsatzes außerhalb bestimmter Zuschüsse. Ein größerer Nenner, ein verändertes Fenster berücksichtigungsfähiger Bewilligungen oder eine revidierte Behandlung öffentlicher Aufträge können eine gemeldete Quote ändern, ohne das operative Geschäft zu verändern. Analysten sollten die ursprüngliche Definition bewahren und eine getrennt gekennzeichnete harmonisierte Größe nur dann bilden, wenn alle Bestandteile und eine tragfähige Umrechnung verfügbar sind.
Die vorgeschlagene Fristenübersicht enthält deshalb mehrere Daten. Das erste ist die tatsächliche Antragsfrist mit Zeitzone und maßgeblicher Version. Das zweite ist der Registrierungszeitpunkt der Prognose. Das dritte ist der Endzeitpunkt des Ergebnisfensters. Das vierte ist das Datum, an dem Nachweise verfügbar werden. Nach dem Fördervertrag kann außerdem eine spätere Berichtsfrist gelten. Jedes Datum erfüllt einen anderen Zweck. Eine Zusammenführung in einer Veröffentlichungsdatumsspalte würde verschleiern, ob eine Vorhersage tatsächlich vor dem Ergebnis registriert wurde und ob die Nachverfolgung vollständig ist.
5 Prüfen, ob öffentliche Projektdatensätze ein passendes Paar liefern
Vor der Berechnung eines Programmprognosefehlers führten wir eine begrenzte Machbarkeitsprüfung öffentlicher Angaben durch. Sie wählte vier CORDIS-Datensätze mit numerischen Umsatzprognosen durch gezielte Suchen und direkte Projektnummernprüfungen aus. Für alle vier wurden Berichts- und Ergebnisseiten geprüft; zusätzlich wurden ausgewählte Projektübersichten und verlinkte Berichtsunterlagen kontrolliert. Diese Auswahl bevorzugt Datensätze mit prüfbaren Aussagen und liefert keine repräsentative Stichprobe der Bewilligungen. Sie kann die zur Zulassung dieser konkreten Paare erforderlichen Informationen und die verbleibenden Lücken des gesichteten Materials identifizieren.
Ein Paar war nur zulässig, wenn der Prognosestand als vor dem Ergebnis liegend authentifiziert werden konnte, Rechtseinheit und Messgröße bestimmbar waren, Zielperiode und Einheiten übereinstimmten und eine zulässige spätere Beobachtung vorlag. Jede Aussage benötigte eine eigene Entscheidung. Eine in einem späteren Bericht wiederholte Prognose blieb eine Prognose, bis ursprünglicher Stand und realisiertes Gegenstück belegt waren. Die amtliche Bereitstellung identifizierte die Dokumentquelle. Kommerzielle Aussagen eines Förderempfängers behielten diese Zuordnung und wurden nicht zu unabhängiger Prüfung aufgewertet.
Die vier Datensätze waren MODBRIDGE, EKOMAP, iLocator und NexGenFSCM. Sie umfassen Material aus der Machbarkeitsphase und ein größeres nachfolgendes Projekt. Berichtsperioden, aktuelle Aktualisierungsfelder, vom Förderempfänger gemeldete kommerzielle Zahlen und der Aussagewortlaut liefern verschiedene Arten zeitlicher Einordnung. Keine der geprüften Kombinationen belegte die vollständige erforderliche Kette aus ursprünglichem Antragsstand und passendem unabhängig verifiziertem Ergebnis. Die Zahl zugelassener Paare beträgt für diese Prüfung null. Keine Projektprognose wird bewertet und kein fehlendes kommerzielles Ergebnis als null eingetragen. [17-20]
Dieser Befund beschreibt den tatsächlichen Zugang und die Auswahl der Prüfung. Private Antragsakten, archivierte Einreichungspakete, mit Einwilligung zugängliche Unternehmensabschlüsse und registerverknüpfte Finanzpanels wurden für diese vier Datensätze nicht beschafft. Eine Studie mit diesen Berechtigungen und Unterlagen könnte zu einer anderen Paarzulassung gelangen. Ein erfolgloser öffentlicher Suchvorgang belegt auch keinen kommerziellen Misserfolg des Projekts, keine Zurückhaltung vorgeschriebener Informationen durch den Empfänger und kein Fehlen interner Monitoringdaten im Programm. Dies wären getrennte Aussagen mit eigenem Nachweisbedarf.
Die operative Folgerung ist eine Machbarkeitsstufe vor Bindung an eine empirische Bewertungsstudie. Prospektive Forscher sollten einen kleinen, rechtmäßig zugänglichen Satz ursprünglicher Prognosen und passender Unterlagen anfordern, die Verknüpfung testen und für jeden Ausschluss einen Grund dokumentieren. Eine Datenvereinbarung, ein versioniertes Datenwörterbuch und ein Nachverfolgungsplan können anschließend die Gesamtstudie definieren. Der Ausgang allein von einer Bewilligungsliste lässt die zentrale Vorhersagevariable unbestimmt. Der Ausgang allein von Erfolgsgeschichten fügt bereits vor Berechnung einer Kennzahl Auswahlprobleme hinzu.
6 Die vier Offenlegungsfälle ohne erfundene Ergebnisse lesen
Die öffentliche Berichterstattung von MODBRIDGE enthält eine Umsatzprojektion über die ersten fünf Einsatzjahre. Die geprüfte Berichtsperiode deckt Machbarkeitsarbeiten ab. Der spätere Einsatzbeginn und die genaue kumulative beziehungsweise Endjahresinterpretation benötigen zusätzliche Nachweise für eine Bewertung. Die gesichteten Ergebnisse lieferten keine passende realisierte Fünfjahresumsatzbeobachtung. Ein Vergleich mit dem Zuschussbetrag würde eine andere Frage beantworten, weil Fördermittel und Umsatz in Finanzierungs- und Betriebsaufzeichnungen unterschiedliche Positionen einnehmen. [17]
Das öffentliche Material von EKOMAP enthält Umsatzprognosen für mehrere Jahre nach Markteinführung. Das Einführungsdatum wird benötigt, um diese relativen Jahre in Rechnungslegungsfenster zu übersetzen. Das geprüfte Material belegte dieses Datum nicht zusammen mit passenden jährlichen Istwerten und einer zeitgenössischen Antragsversion. Ein Abruffehler der Ergebnisse begrenzt zusätzlich, was die öffentliche Seitenprüfung feststellen kann. Der Fall bleibt wegen ungeklärter Informationen ausgeschlossen und erhält keinen günstigen oder ungünstigen Fehlerwert. [18]
iLocator beschreibt ein Fünfjahresumsatzziel gegenüber einer kleineren Ausgangsbasis. Die analytischen Fragen betreffen Basisdatum, Rechtseinheitsumfang, jährliche oder kumulative Interpretation, Prognoseregistrierungsdatum und Abschlüsse am Endpunkt. Die geprüften Seiten lieferten keinen vollständigen passenden Satz. Auch eine spätere Bekanntmachung über Unternehmenswachstum benötigte diese Definitionen, bevor sie die ursprüngliche Prognose klären könnte. Eine numerische Ausgangsbasis im Fließtext kann den fehlenden Rechnungslegungszeitraum nicht automatisch liefern. [19]
NexGenFSCM bietet eine besonders nützliche Warnung vor verlockenden Zahlenabgleichen. Der geprüfte Bericht enthält Angaben zum gesamten Unternehmens- und SaaS-Umsatz 2017, ein sektorspezifisches zusätzliches Umsatzziel für 2020 und Projektionen des späteren Gesamtumsatzes. Diese Zahlen haben unterschiedliche Jahre und Umfänge. Ein direkter Vergleich des früheren Istwerts mit dem Ziel 2020 würde Zeitfolge und Nenner vermischen. Spätere als Prognosen bezeichnete Zahlen bleiben Vorhersagen, bis passende Ergebnisnachweise vorliegen. Operative Pilotverbesserungen betreffen weitere Messgrößen mit eigenen Kundenpopulationen und Ausgangsbasen. Keine davon ist ein austauschbarer Istwert des Unternehmensumsatzes. [20]
Das Zulassungsregister sollte diese Gründe auf Aussageebene erhalten. Analysten können später eine ursprüngliche Eingangsbestätigung ergänzen, geeignete Abschlüsse beschaffen oder ein Einsatzdatum klären, ohne die frühere Prüfspur umzuschreiben. Die Entscheidung kann dann auf ausdrücklichen Nachweis hin von ungeklärt zu zugelassen wechseln. Bis dahin ist eine leere Kennzahl die richtige Ausgabe. Das Ausschlussprotokoll bleibt analytisch nützlich, weil es den Informationsbedarf einer künftigen Datenpartnerschaft und die in der Qualitätsprüfung abzulehnenden Vergleiche benennt.
7 Eine Zulassungsmatrix für Prognose-Ergebnis-Paare aufbauen
Die erste Zulassungsentscheidung in diesem Forschungsdesign betrifft das Nachweispaar. Sie fragt, ob die verfügbare Vorhersage und Beobachtung den beabsichtigten Vergleich tragen können. Die Förderfähigkeit eines Unternehmens ist eine getrennte Programmentscheidung. Wir schlagen eine aussagebezogene Zulassungsmatrix mit einer eindeutigen Anforderung und einem begründeten Ergebnis je Prüfung vor. Analysten sollten sie vor Betrachtung einer Kennzahl ausfüllen, weil ein auffälliges Ergebnis sonst von einer unpassenden Größe oder einem unbekannten ursprünglichen Prognosedatum ablenken kann.
Die Chronologieprüfung benötigt eine bewahrte Vorhersageversion, die vor der vorhergesagten Periode oder dem Ereignis ausgegeben wurde. Ein rückblickender Bericht kann eine frühere Prognose enthalten, aber seine heutige Veröffentlichung allein authentifiziert die frühere Version nicht. Die Identitätsprüfung fragt, ob Antragsteller- und Ergebniseinheit im definierten Umfang übereinstimmen. Die Messprüfung vergleicht anschließend Variable, Einheit, Nenner, Rechnungslegungskonvention, Ausgangsbasis und Horizont. Schließlich bestimmt die Nachweisprüfung, ob der Istwert die im Studienprotokoll vorgegebene Qualität und Zugangsrechte besitzt. Jede Prüfung sollte das Dokument oder Feld benennen, auf das sich ihre Schlussfolgerung stützt.
Die Matrix sollte einen ungeklärten Status erlauben. Eine fehlende Einreichungsbestätigung ist eine Informationslücke. Ein jährlicher Umsatzistwert gegenüber einer kumulativen Prognose ist eine festgestellte Fehlzuordnung. Würden beide als allgemeines Scheitern behandelt, ginge die Unterscheidung zwischen beschaffbaren Nachweisen und einem Vergleich verloren, der einen anderen Istwert benötigt. Der Prüfer sollte die nächste zulässige Handlung, die verantwortliche Person und den Neubewertungstermin dokumentieren. Eine Kennzahl wird erst verfügbar, nachdem jede Anforderung des konkreten Vergleichs erfüllt ist.
Mehrere Aussagen desselben Antrags können unterschiedliche Zustände erreichen. Eine technische Prüfung könnte geklärt sein, während Anschlussinvestitionen unbestätigt bleiben. Eine Umsatzprognose könnte einen gültigen Zeitstempel und nach einer Übernahme einen ungeklärten Rechtseinheitsumfang haben. Das Forschungsregister sollte alle drei Beobachtungen mit eigenem Status erhalten. Der Ausschluss des gesamten Unternehmens wegen einer ungeklärten Aussage würde die Population jeder Messgröße ändern, häufig ohne analytischen Grund. Jede studienweite Einschlussregel sollte getrennt festgelegt und ihre Wirkung auf jeden Nenner offengelegt werden.
Eine Zulassungsmatrix unterstützt auch effiziente Datenanfragen. Analysten können den konkreten Gegenstand zur Klärung einer Unsicherheit bestimmen, ohne jedes Dokument im Unternehmensdatenraum anzufordern: ursprünglicher Antragsanhang, unterzeichnete Finanzierungsunterlage mit Zahlungseingangsnachweis, Abstimmung zwischen Einzel- und Konzernabschluss oder tatsächliches Prüfzertifikat. Das Vorliegen eines Dokuments unterliegt weiterhin einer inhaltlichen Prüfung. Ein mit final oder geprüft bezeichneter Dateiname hat keinen automatischen Beweiswert. Die Geschäftsleitung kann mithilfe der Matrix entscheiden, ob weitere Nachverfolgung zur geplanten Studie und ihrem rechtmäßigen Zweck verhältnismäßig ist.
| Prüfung | Erforderliche Übereinstimmung | Ungeklärtes oder unzulässiges Beispiel |
|---|---|---|
| Prognosestand | Authentifizierte Version vor dem Zielfenster | Aktuelle Webseite wiederholt Prognose ohne ursprüngliche Bestätigung |
| Rechtseinheit | Dieselbe definierte Rechtseinheit oder genehmigter Umfang | Umsatz des übernommenen Konzerns ersetzt den Umsatz der ursprünglichen Rechtseinheit |
| Messgröße | Dieselbe kommerzielle Variable und Erfassungsbasis | Finanzierungsbekanntmachung gegen Eigenkapitalzahlungseingang |
| Nenner | Dieselbe Population oder Rechnungslegungsbasis | Unternehmensumsatz gegen sektorspezifischen Zusatzumsatz |
| Zeit | Gleicher Beginn, gleiches Ende und Jahres- oder kumulative Basis | Früherer Jahresistwert gegen späteres Fünfjahresziel |
| Bedingungen | Bedingte Annahmen in der Interpretation erhalten | Überlebensbedingte Prognose gegen unbedingtes Ergebnis |
| Nachweise | Festgelegter Prüfungsstandard und rechtmäßiger Zugang | Empfängeraussage als unabhängige Prüfung dargestellt |
Vom Autorenteam entwickeltes Forschungsprotokoll. Dies sind Zulassungskriterien für einen Vergleich, keine Aussagen zu Förderfähigkeitsregeln.
8 Rechtseinheit, Messgröße und Rechnungslegungsumfang festlegen
Kommerzielle Nachweise sollten das Unternehmen beschreiben, dessen Ergebnis prognostiziert wurde. Ein von einer Tochtergesellschaft eingereichter Vorschlag kann auf die Marktpräsenz des Mutterkonzerns verweisen und dennoch eigene Verkäufe der Tochter prognostizieren. Spätere Konzernabschlüsse können ohne Abstimmung nicht eingesetzt werden. Das vorgeschlagene Register erfasst Rechtsidentifikator, Konsolidierungskreis und projektspezifische Segmente vor Beginn der Nachverfolgung. Anschließend erhält es Übernahmen, Veräußerungen, Namensänderungen und Übertragungen geistigen Eigentums als Ereignisse, die die Vergleichbarkeit beeinflussen können. Das Auftreten einer vertrauten Marke liefert für sich genommen keine Einheitsverknüpfung.
Umsatz benötigt eine operative Definition, die ein anderer Prüfer anwenden kann. Die Aufzeichnung sollte angeben, ob die Vorhersage realisierten Umsatz, Auftragseingang, Bruttowarenvolumen, vertraglichen Auftragswert, jährlich wiederkehrenden Umsatz oder Zahlungseingänge betrifft. Ein Abonnementgeschäft könnte für dieselben Kunden mehrere dieser Größen ausweisen. Kundenzahlungen einer Projektgesellschaft könnten Steuern, Anzahlungen oder durchlaufende Beträge enthalten, die aus ihrer gewählten Umsatzgröße ausgeschlossen sind. Die Studie sollte der tatsächlich angegebenen Rechnungslegungsbasis folgen und eine Überleitung beschaffen, wenn die ursprüngliche Prognose eine andere Managementgröße verwendet. Dieser Beitrag trifft keine unternehmensbezogene Rechnungslegungsentscheidung.
Jährliche und kumulative Werte benötigen getrennte Felder. Eine Verkaufsprognose für das fünfte Geschäftsjahr wird gegen die definierten Verkäufe dieses Jahres geprüft. Eine kumulative Fünfjahresprognose benötigt die Summe über die festgelegten fünf Perioden. Eine beim ersten kommerziellen Einsatz beginnende Prognose braucht einen verifizierten Einsatzbeginn, bevor relative Jahre zu Kalenderfenstern werden. Ändert die Geschäftsleitung das Geschäftsjahr oder meldet eine kurze Übergangsperiode, sollten Analysten die ursprüngliche Vorhersage bewahren und jede Umrechnung dokumentieren. Eine zeitanteilige Schätzung kann für eine Sensitivitätsrechnung nützlich sein, sollte aber nicht als direkt beobachteter Jahresistwert dargestellt werden.
Währung und Preise bilden eine weitere Grenze. Das Register sollte eingereichte Währung, nominale oder reale Preiskonvention und festgelegte Wechselkursannahmen erhalten. Ein Vergleich in einer anderen Berichtswährung benötigt eine offengelegte Umrechnungsregel, die auf Prognosen und Ergebnisse konsistent angewandt wird. Andernfalls gehen operative Leistung und Währungsbewegungen in einen unerklärten Fehler ein. Wenn ein Projekt internationalen Marktzugang anstrebt, sollte auch die Umsatzgeografie definiert werden. Rechnungsadresse des Kunden, Einsatzort und Sitz der Rechtseinheit beantworten unterschiedliche Fragen und können unterschiedliche Nachweise erfordern.
Beschäftigungsprognosen benötigen dieselbe Sorgfalt. Ein Personalbestand zum Jahresende unterscheidet sich von durchschnittlicher bezahlter Vollzeitäquivalentbeschäftigung über ein Jahr. Auftragnehmer, nicht auf der Lohnliste geführte Gründer, Leiharbeitskräfte und außerhalb der Antragstellereinheit beschäftigte Mitarbeiter brauchen eine ausdrückliche Behandlung. Unser Rechenbeispiel verwendet durchschnittliche bezahlte Arbeitnehmer-FTE über ein Kalenderjahr und liefert die Definition vor jeder Berechnung. Die Auswahl ist illustrativ. Berichtsvorgaben einer tatsächlichen Förderung können eine andere Größe vorschreiben. Aufgabe des Forschers ist deren konsistenter Abgleich mit erhaltener Überleitung, ohne stillschweigende Anpassung an den am leichtesten zugänglichen Datensatz.
| Aussage | Festzulegender Umfang | Gesuchter passender Nachweis |
|---|---|---|
| Umsatz | Einheit, Erfassungsgrundsatz, Rechnungsperiode und Währung | Abschlüsse oder abgestimmtes Umsatzhauptbuch |
| Eigenkapitalereignis | Instrument, neues Geld, Empfänger und Abschlussfenster | Unterzeichnete Dokumente plus Eingangsnachweis |
| Beschäftigung | Personalbestand oder durchschnittliche FTE, Bezahlung und Umfang | Definierte Lohn- oder Beschäftigungsunterlagen |
| Technische Validierung | Protokoll, Schwelle, Standort und Frist | Datiertes Ergebnis nach festgelegtem Protokoll |
| Projektzurechenbare Verkäufe | Ausgangsbasis und Zurechnungsregel | Eigenes Identifikationsdesign und Belege |
Vorgeschlagene Nachweiskategorien. Die Tabelle zertifiziert keine vorgelegte Unternehmensunterlage.
9 Wahrscheinlichkeiten, Erwartungswerte und technische Zusagen definieren
Die verlangte Prognoseaufgabe sollte die Kennzahl bestimmen. Eine Ereigniswahrscheinlichkeit beschreibt die Chance eines definierten Ereignisses bis zu einem definierten Horizont. Ein erwarteter Umsatz ist das arithmetische Mittel einer prädiktiven Verteilung. Ein Medianumsatz teilt diese Verteilung in ihrer Mitte. Ein vertraglicher Meilenstein benennt eine Leistungsanforderung nach seinen tatsächlichen Bedingungen. Gneitings Analyse erklärt, weshalb eine Bewertung bei nicht zueinander passender Prognosevorgabe und Scoringfunktion irreführend werden kann. Förderprüfer sollten daher die verlangte Größe bestimmen, bevor sie die Genauigkeit einer eingereichten Punktprognose interpretieren. [15]
Das Finanzierungsereignis im Beispiel ist mindestens eine neue externe, zu festgelegtem Preis abgeschlossene Eigenkapitalrunde zwischen unabhängigen Parteien mit positivem Zahlungseingang bei derselben Einheit während des Dreijahresfensters. Zuschüsse, Fremdkapital, Gründerübertragungen und Bekanntmachungen ohne das spezifizierte Ereignis sind aus dieser Definition ausgeschlossen. Die Wahrscheinlichkeiten lassen sich mittels mittlerem binärem quadratischem Fehler, üblicherweise Brier-Score genannt, beurteilen. Für jedes geklärte Ereignis wird das Null-oder-eins-Ergebnis von der eingereichten Wahrscheinlichkeit abgezogen, der Fehler quadriert und über dieselben geklärten Fälle gemittelt. Kleinere Werte bedeuten eine geringere realisierte Verlustgröße nach dieser Regel. Die Literatur zu properen Scoringregeln liefert den weiteren theoretischen Rahmen. [16]
Erwarteter Umsatz und erwartete FTE werden in diesem Beispiel mit dem mittleren quadratischen Fehler beurteilt, weil die Prognosevorgabe das arithmetische Mittel ist. Die Wurzel des mittleren quadratischen Fehlers führt die Größe auf die ursprüngliche Einheit zurück und ist für die Darstellung hilfreich. Der mittlere absolute Fehler wird ebenfalls als deskriptive Zusammenfassung realisierter Fehler angegeben. Seine Aufnahme ändert die ursprüngliche Vorgabe nicht in eine Medianprognose. Eine Studie zum Vergleich von Prognoseverfahren sollte Funktional und Bewertungsmethode vorab festlegen und vermeiden, nach Ergebnisbeobachtung die für ein bevorzugtes Verfahren günstigste Verlustfunktion auszuwählen.
Eine technische Zusage ohne Wahrscheinlichkeit erhält eine Erfüllungsbewertung. Das Protokoll erfasst Frist, Bestehensschwelle, Prüfbedingungen, Prüfer und Nachweisstandard. Ein erfolgreicher Test unter einer anderen Betriebsumgebung könnte kommerziell interessant sein und die ursprüngliche Zusage dennoch ungeklärt lassen. Die Aufzeichnung sollte beide Informationen mit richtigem Geltungsumfang bewahren. Verifizierte Erfolge unter geklärten Zusagen zu zählen, ist legitime deskriptive Berichterstattung. Dieser Anteil kann nicht belegen, ob eingereichte Wahrscheinlichkeiten kalibriert waren, wenn keine solchen Wahrscheinlichkeiten erhoben wurden.
Eine weitergehende soziale oder ökologische Aussage benötigt einen ebenso ausdrücklichen Messweg. Vermiedene Emissionen, verringerte Wasserverluste oder verbesserter Zugang brauchen Ausgangsbasis, Population, Zeitrahmen und eine zum behaupteten Effekt passende Methode. Eine Prognose kann bedingt überprüfbar sein, wenn diese Bestandteile und spätere Nachweise vorhanden sind. Der Beitrag behauptet nicht, dass weitergehende Wirkungen allgemein unüberprüfbar seien. Die geeignete Registerentscheidung ist aussagespezifisch. Wo eine tragfähige Ergebnisgröße oder ein kausales Design fehlen, sollte die Studie die Aussage und ihre Nachweislücke erhalten, ohne eine numerische Validierung zu erzeugen.
10 Prognosestände und Finanzierungsbedingungen erhalten
Ein Antrag kann vor der Entscheidung mehrere Prognoseversionen enthalten. Die Geschäftsleitung kann eine Marktannahme aktualisieren, auf eine Prüferfrage antworten oder den Finanzierungsplan ändern. Solche Revisionen sind hilfreich, wenn ihre Gründe dokumentiert werden. Für die Forschung benötigt jede Version ihren Registrierungszeitpunkt und Vorlauf bis zum Zielergebnis. Die ursprüngliche Einreichung sollte verfügbar bleiben, selbst wenn eine spätere Version zum geltenden Managementplan wird. Andernfalls kann eine Studie versehentlich eine aktualisierte Prognose so bewerten, als sei sie mit dem ursprünglichen Informationsstand abgegeben worden.
Wir schlagen vor, eine unveränderliche Kopie der eingereichten Prognose, ihren Anhangsidentifikator, einen Hash und die gegebenenfalls verfügbare Portalbestätigung aufzubewahren. Diese Aufzeichnungen liefern Nachweise zur Dateiidentität und Einreichungschronologie innerhalb der tatsächlichen Systemkontrollen. Ein Hash allein belegt weder die Wahrheit des Inhalts noch das ursprüngliche Erstellungsdatum. Das Register sollte die Datei mit der Bestätigung verbinden und dokumentieren, wer Zugang und Änderungsbefugnis für den aktiven Plan besaß. Revisionen werden dann zusätzliche Beobachtungen mit eigenen Gründen und Daten; sie überschreiben die erste Vorhersage nicht.
Finanzierungsbedingungen sollten mit derselben Präzision angegeben werden. Eine von Zuschuss und Eigenkapitalrunde abhängige Prognose benötigt die Dokumentation beider Bedingungen. Bleibt die zweite Runde unsicher, kann die Geschäftsleitung zusätzlich eine unbedingte Prognose vorbereiten, die Wahrscheinlichkeit und Folgen ihres Ausbleibens berücksichtigt. Beide Prognosen beantworten unterschiedliche Fragen. Evaluatoren sollten bestimmen, welche das Programm verlangte und welche der Verwaltungsrat für Zahlungsverpflichtungen nutzte. Eine spätere Finanzierungslücke lässt sich ohne diese ursprüngliche bedingte Aussage nicht verantwortungsvoll interpretieren.
Der Zeitpunkt verfügbarer Ressourcen ist auch für kommerzielle Meilensteine wichtig. Ein Projekt könnte eine Lieferantenanzahlung vor einer Erstattung benötigen oder Betriebskapital für den ersten Kundenvertrag brauchen. Ein Prognoseregister kann Meilensteindaten mit den sie tragenden Finanzierungsannahmen verknüpfen. Ein getrennter Liquiditätsplan sollte erwartete und tatsächliche Finanzierungseingänge, Beschränkungen und gebundene Ausgaben dokumentieren. Diese Verbindung macht geänderte Annahmen für die Geschäftsleitung sichtbar. Sie liefert weder eine Vorhersage des Bewilligungszeitpunkts noch Zahlungssicherheit; beides hängt vom tatsächlichen Programm und unterzeichneten Unterlagen ab.
Für eine prospektive Studie sollte die Versionspolitik vor der Ergebnisbewertung festgelegt werden. Eine Analyse kann ursprüngliche Einreichungen bei einheitlicher Vorlaufdefinition beurteilen. Eine weitere kann Revisionen untersuchen, sofern jede vor dem betreffenden Ergebnis liegt und ihr Zeitpunkt offengelegt wird. Die Mischung neuester verfügbarer Prognosen für manche Unternehmen mit ursprünglichen Prognosen für andere schafft einen ungleichen Informationsvorteil. Das Register sollte diesen Unterschied direkt zeigen und dem Analysten erlauben, Vergleiche auf einen konsistenten Prognosestand zu begrenzen. Solche Einschränkungen können die Stichprobe reduzieren; das sollte im Nenner sichtbar bleiben.
| Feld | Aufbewahrungsgrund | Versionsbehandlung |
|---|---|---|
| Ursprüngliche Bestätigung und Dateiidentität | Eingereichten Inhalt und Chronologie feststellen | Ohne Überschreiben erhalten |
| Prognosezielfenster | Vorhergesagte Periode definieren | Durch jeden Vergleich mitführen |
| Finanzierungsbedingungen | Bedingte kommerzielle Annahmen bestimmen | Jede geänderte Bedingung dokumentieren |
| Revisionszeitstempel und Grund | Bei Revision verfügbare Informationen bestimmen | Getrennt nach Vorlauf bewerten |
| Nachweiserhebungsdatum | Ergebniszeitpunkt vom Abruf unterscheiden | Tatsächliche Abrufhistorie behalten |
Vom Autorenteam entwickeltes Aufzeichnungsdesign; ein kryptografischer Hash ist eine Hilfe zur Dateiidentität und kein eigenständiger vertrauenswürdiger Zeitstempel oder Tatsachenzertifikat.
11 Nachweis- und Nachverfolgungsprotokoll festlegen
Ein Nachverfolgungsprotokoll sollte für jede Messgröße die nötigen Nachweise und Verarbeitungsberechtigungen festlegen. Öffentliche Dokumente können eine Dokumentenprüfung in ihrem sichtbaren Geltungsumfang tragen. Vertrauliche Anträge und Unternehmensunterlagen benötigen eine angemessene Zugangs- und Governance-Regelung. Die aktuellen NSF-Vorbereitungshinweise beschreiben ausdrücklich den Schutz von Antragsdaten und kommerziellem Material; die Vorgaben für öffentliche Zusammenfassungen schließen proprietäre Informationen aus. Dies ist ein Grund, weshalb eine öffentliche Förderbeschreibung nicht als vollständige Antragsprognose gelten kann. Ein Forschungsdesign sollte Zugangsrechte klären, bevor es eine Studie mit verknüpften Mikrodaten verspricht. [10]
Die Nachweisqualität sollte dokumentiert werden, ohne anzudeuten, dass amtliche Wiederveröffentlichung die kommerzielle Aussage eines Empfängers unabhängig verifiziert. Wir schlagen getrennte Kategorien für zugeordnete Selbstauskunft, abgestimmten Verwaltungsdatensatz und unabhängig geprüfte Nachweise vor, jeweils unter Bewahrung des tatsächlichen Prüfungsumfangs. Diese Kategorien sind analytische Studienkennzeichnungen und kein Ersatz für das professionelle Urteil von Prüfer oder Förderer. Eine Abschlussprüfung könnte Unternehmensabschlüsse abdecken, während eine Projektzurechnung außerhalb ihres Umfangs liegt. Ein technisches Zertifikat kann ein Testergebnis belegen und zugleich nichts über künftige Kundennachfrage aussagen.
Die Nachverfolgung sollte mit einem Kontakt- und Nachweisplan beginnen, statt nur eine Befragung am Endhorizont vorzusehen. Das Register kann bestimmen, welche Beobachtungen während der Umsetzung erwartet werden, welche beim kommerziellen Einsatz fällig werden und welche spätere Abschlüsse benötigen. Die UKRI-Berichtsübersicht beschreibt Ergebnismeldungen über den Projektabschluss hinaus unter ihrem jeweiligen Geltungsumfang und Ausnahmen. Die Principles of Use beschreiben außerdem Verantwortlichkeiten für Richtigkeit und Ausschlüsse sensibler Angaben. Diese Bestimmungen illustrieren die Bedeutung klarer Berichtspopulationen und Berechtigungen; sie sollten nicht automatisch auf jeden Unternehmenszuschuss oder Innovationsmechanismus ausgedehnt werden. [4,5]
Das Protokoll sollte den Umgang mit unbeantworteten Anfragen, widersprüchlichen Aufzeichnungen und unvollständigen Perioden festlegen. Eine Nichtantwort bleibt eine Nichtantwort, sofern keine andere zulässige Quelle das Ziel klärt. Widersprüchliche Beträge sollten Quelle, Datum und Abstimmungsstatus behalten. Ein Ziel mit noch nicht abgelaufenem Horizont sollte als ausstehend markiert und nach der vorab festgelegten Regel aus einer Bewertung abgeschlossener Horizonte ausgeschlossen werden. Diese operativen Unterscheidungen ermöglichen die Angabe der Nachverfolgungsabdeckung, ohne jede ausgeschlossene Beobachtung als kommerziellen Misserfolg erscheinen zu lassen.
Ein verhältnismäßiger Prüfungsprozess kann wesentliche Aussagen und ungeklärte Fälle priorisieren und dennoch einen einheitlichen Mindeststandard wahren. Prüfer sollten eine Kennzahl zur registrierten Prognose und zum zugelassenen Istwert zurückverfolgen können, ohne vertrauliches Material unbefugten Lesern zugänglich zu machen. Ein externer Beitrag kann aggregierte Ergebnisse und ein Datenwörterbuch veröffentlichen und identifizierbare Unterlagen unter Zugriffskontrolle halten. Das Design sollte die daraus entstehende Reproduzierbarkeitsgrenze offenlegen. Zugangsbeschränkungen gehören zu den Nachweisbedingungen der Studie und sollten direkt behandelt werden, ohne hinter zuversichtlicher Sprache zur Datenqualität verborgen zu werden.
| Quellengruppe | Kommerzielle Nachweise im geprüften Material | Zugangs- oder Interpretationsgrenze |
|---|---|---|
| EIC Accelerator 2026 | Marktannahmen und finanzielle Projektionen in der Bewertung | Vollständige Antragsinformationen sind nicht als öffentlich belegt |
| Horizon Europe 2026/27 | Glaubwürdige Wirkungspfade und Verwertungsaspekte | Aktion und aktuelle Kriterien sind maßgeblich; Zeitfolge variiert nach Ergebnisart |
| Innovate UK | Monitoring von Business Case und Verwertungsplan | Spätere Planversionen unterscheiden sich vom Antrag |
| NSF SBIR/STTR | Kommerzielles Potenzial und vorgegebenes Antragsmaterial | Geschützte Antragsdaten unterscheiden sich von der öffentlichen Zusammenfassung |
| SBA-Berichterstattung | Company Commercialization Report über autorisiertes Dashboard | Vorhandene Berichterstattung belegt keinen öffentlichen Mikrodatenzugang |
| Hub71-Berichte | Veröffentlichte kommerzielle Gemeinschaftsaggregate | Keine verknüpfte Antragsteller-Prognose-Ergebnis-Stichprobe belegt |
Begrenzter Dokumentenvergleich [1-5,9-11,13], abgerufen am 11. November 2026. Es wird kein programmübergreifender Erfolgsquoten- oder Förderfähigkeitsvergleich nahegelegt.
12 Das konstruierte Messportfolio einführen
Das quantitative Beispiel enthält zwölf vollständig konstruierte Fälle mit den Bezeichnungen A bis L. Wahrscheinlichkeiten, Prognosebeträge, Ergebnisse und fehlende Beobachtungen sind vom Autorenteam festgelegte Eingaben. Sie repräsentieren kein Unternehmen, Programm oder gemessene Population. Der gemeinsame Prognoseursprung liegt unmittelbar vor dem 1. Januar 2023. Das Finanzierungsereignisfenster reicht von diesem Datum bis zum 31. Dezember 2025. Umsatz und Beschäftigung beziehen sich auf das Kalendergeschäftsjahr 2025; technische Zusagen teilen die Frist Ende 2025 unter einem mit der Prognose festgelegten hypothetischen Protokoll. Die Prüfung erfolgt nach diesen Horizonten. Diese Chronologie zeigt ein abgelaufenes Zielfenster, ohne eine beobachtete historische Kohorte zu behaupten.
Das Finanzierungsziel ist ein definiertes externes Eigenkapitalereignis zu festgelegtem Preis mit positivem Zahlungseingang. Umsatzprognosen sind unbedingte arithmetische Mittel in nominalen Tausend EUR für dieselbe Rechtseinheit und dasselbe Kalenderjahr. Beschäftigungsprognosen sind unbedingte arithmetische Mittel durchschnittlicher bezahlter Arbeitnehmer-FTE, definiert als Summe täglicher bezahlter Vollzeitäquivalentbeschäftigung geteilt durch 365. Auftragnehmer und Leiharbeitskräfte sind ausgeschlossen. Technische Zusagen verwenden getrennt festgelegte Bestanden-, Nicht-bestanden- oder ungeklärte Ergebnisse nach der hypothetischen Abnahmekonvention. Das Beispiel liefert kein tatsächliches Prüfprotokoll oder Kundenzertifikat und behauptet keine reale technische Verifikation.
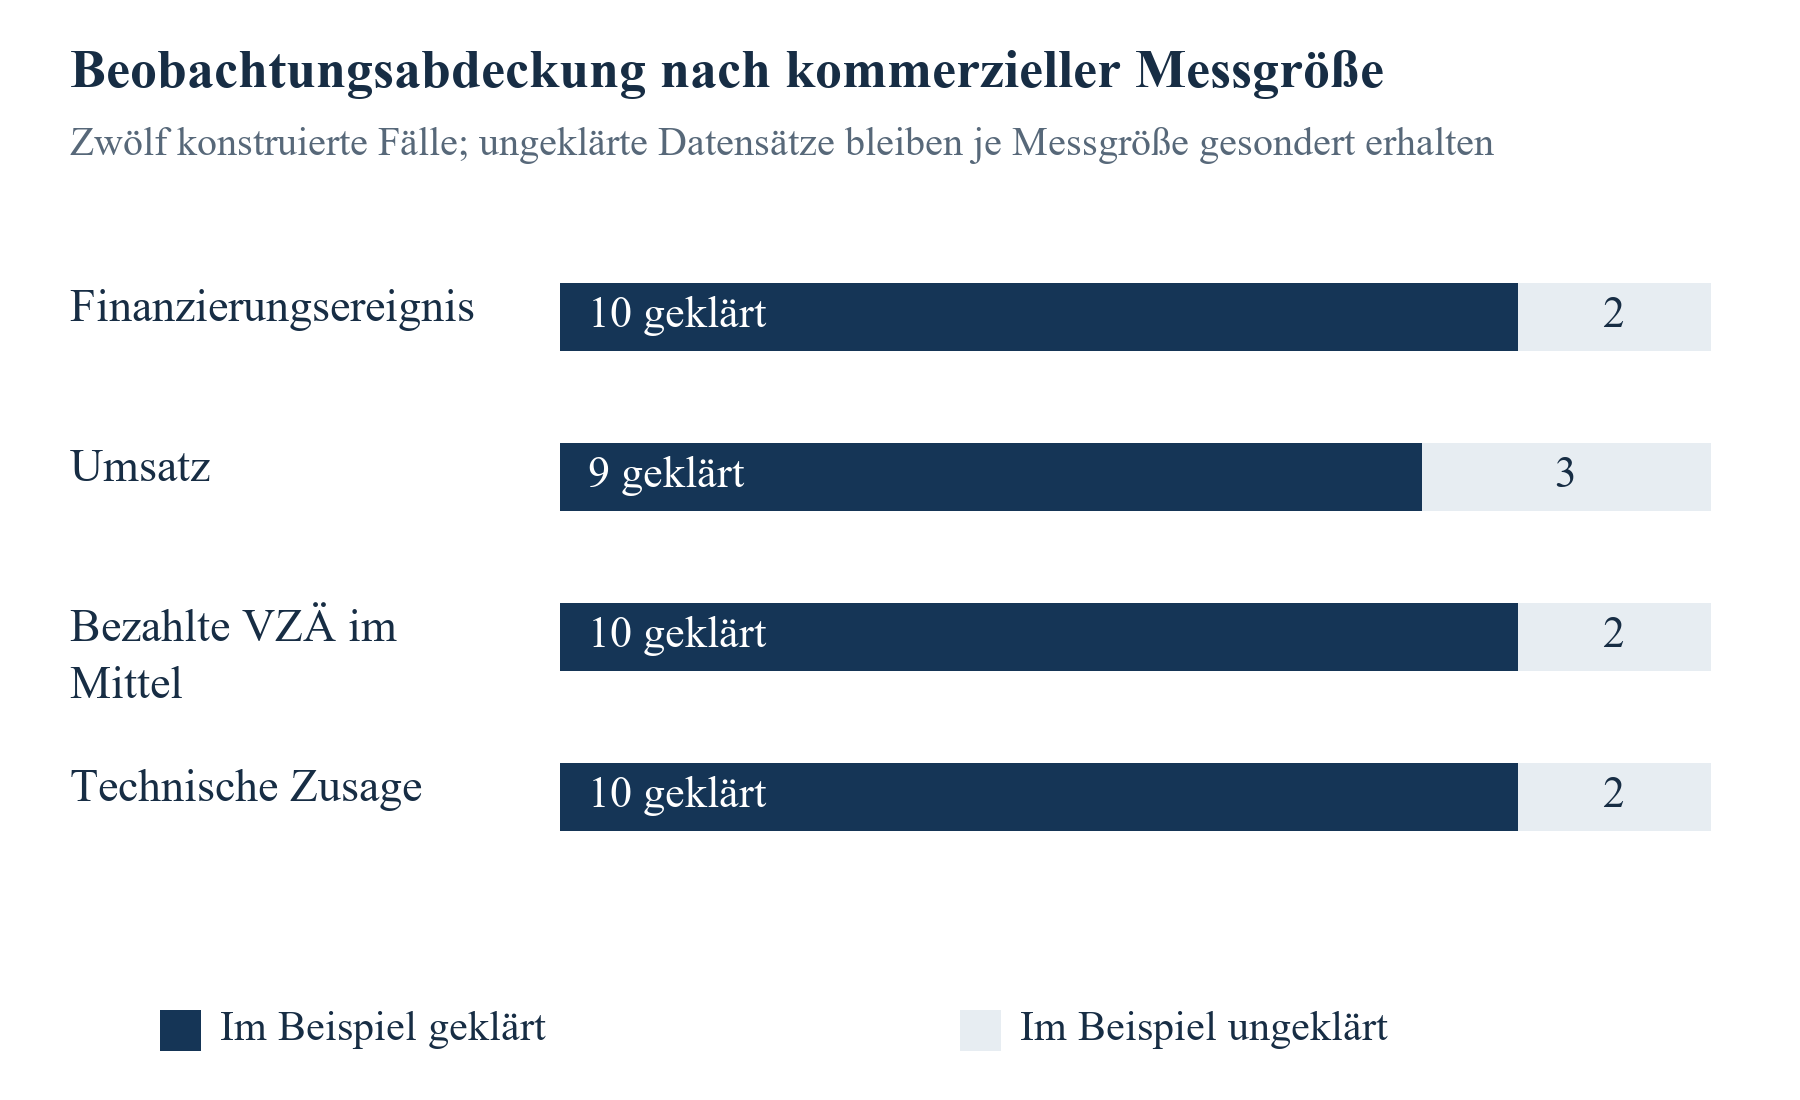
Die Beobachtungsabdeckung variiert nach Messgröße. Zehn Finanzierungsereignisse sind geklärt, neun Umsatzwerte angegeben, zehn FTE-Werte angegeben und zehn technische Zusagen geklärt. Die Finanzierungsergebnisse für I und J sind unbekannt; Umsatz fehlt für F, I und L; FTE fehlen für I und L; technische Ergebnisse sind für F und L unbekannt. Diese Masken werden getrennt vorgegeben, ohne statistische Unabhängigkeit oder einen Fehlwertmechanismus anzunehmen. Die Fälle E und H enthalten ausdrücklich festgelegte ganzjährige Nullumsatz- und Null-FTE-Beobachtungen. Ihre Nullwerte werden niemals allein aus einer Schließung abgeleitet.
Die Referenzprognose für Finanzierung ist für jeden Fall die feste Wahrscheinlichkeit 0.4. Sie ist ein vor Bewertung ausgewählter, vom Autorenteam festgelegter Vergleichswert und keine geschätzte Programmgrundrate. Ein zweiter Vergleichswert verschiebt jede eingereichte Wahrscheinlichkeit mechanisch auf halben Weg zu 0.4. Es erfolgen keine Regression, Kalibrierungsanpassung oder Optimierung. Diese Entscheidungen ermöglichen es Lesern, einen Vergleich zu reproduzieren und seine Veränderung bei fehlenden Ergebnissen zu verstehen. Die realisierte Leistung in zwölf konstruierten Fällen stützt keine Empfehlung, diese Wahrscheinlichkeiten in einem Antrag oder Programm zu übernehmen.
Alle rationalen Kennzahlberechnungen behalten exakte Brüche bei; Dezimalzahlen dienen der Darstellung. Die Wurzel des mittleren quadratischen Fehlers ist eine näherungsweise Quadratwurzel des exakten mittleren quadratischen Fehlers. Jede Messgröße gibt Fallzugehörigkeit und Nenner aus. Die vier möglichen binären Ergänzungen der beiden unbekannten Finanzierungsereignisse werden ausdrücklich aufgezählt. Die kontinuierlichen Sensitivitätsrechnungen behalten ihre willkürlichen Obergrenzen als Annahmen bei. Dieses Design liefert transparente Rechnungen und einen für manuelle Prüfung kleinen Eingabesatz. Es liefert keine Stichprobenverteilung, kein geschätztes Konfidenzintervall und keine empirische Validierungsstichprobe.
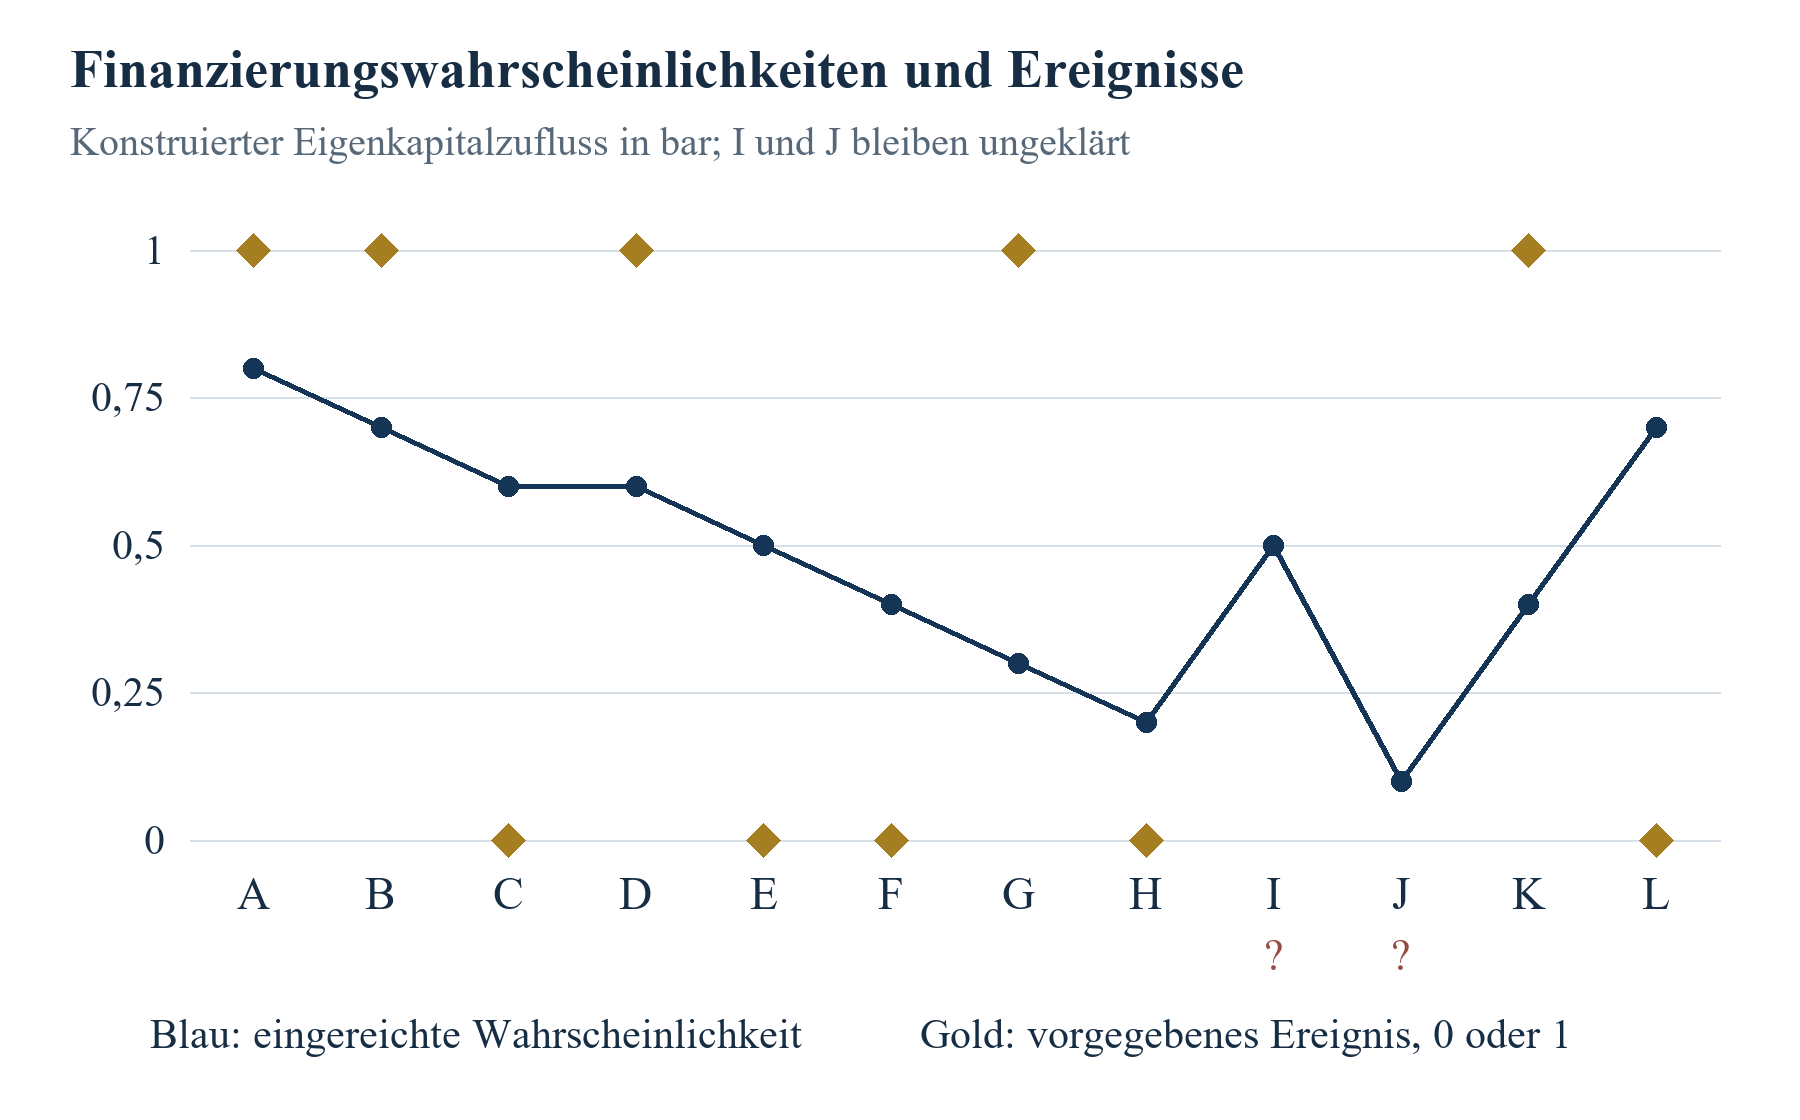
| Fall | Eingereichte Wahrscheinlichkeit | Geklärtes Ereignis |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | Ungeklärt |
| J | 0.1 | Ungeklärt |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
Jeder Eintrag ist eine vom Autorenteam festgelegte Annahme. Ereignis 1 bedeutet das definierte Eigenkapital-Zahlungseingangsereignis; Ereignis 0 ist ein festgelegtes geklärtes Nicht-Ereignis. Es werden keine tatsächlichen Antragsteller beobachtet.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte Eingabemasken. Die Anzahlen beschreiben nur dieses Rechenbeispiel und sind keine gemessenen Programmberichtsquoten.
13 Geklärte Finanzierungsereignisse mit expliziten Vergleichswerten bewerten
Die geklärte Finanzierungsmenge umfasst A, B, C, D, E, F, G, H, K und L. In diesen zehn konstruierten Fällen treten fünf Ereignisse ein. Die mittlere eingereichte Wahrscheinlichkeit beträgt 0.52; mittlere Wahrscheinlichkeit minus Ereignishäufigkeit ergibt 0.02. Der Brier-Score ist 0.244. Die feste Referenz von 0.4 erreicht auf genau denselben Fällen 0.260. Der mechanische Halbwegvergleich erreicht 0.240. Jeder Vergleich verwendet dieselbe Ereignisdefinition, denselben Horizont und dieselben zugelassenen Ergebnisse. Die beiden ungeklärten Fälle gehen in keine dieser Zehn-Fälle-Berechnungen ein.
Der Brier-Skill gegenüber einer Referenz ist hier als eins minus eingereichter Score geteilt durch Referenzscore definiert. Damit beträgt der Skill der eingereichten Wahrscheinlichkeiten 4/65, ungefähr 0.0615, und der des mechanischen Vergleichs 1/13, ungefähr 0.0769. Dies sind realisierte Werte des Rechenbeispiels. Ein positiver Skill bedeutet, dass die ausgewählten Wahrscheinlichkeiten bei diesen Fällen geringere mittlere quadratische Verluste als die festgelegte Referenz verursacht haben. Er garantiert weder eine Verbesserung gegenüber dem Modell eines realen Förderers noch bessere Leistung in einer anderen Kohorte. Ein Referenzscore von null würde dieses Verhältnis undefiniert lassen und sollte ausdrücklich ausgewiesen werden.
Einzelfälle erläutern das Aggregat. Fall A weist einem als eingetreten festgelegten Ereignis 0.8 zu; daraus folgt ein quadratischer Fehler von 0.04. Fall G weist einem eintretenden Ereignis 0.3 zu und erzeugt 0.49. Fall L gibt für das Eintreten des Ereignisses eine Wahrscheinlichkeit von 0.7 an; das Ereignis ist im Beispiel als nicht eingetreten festgelegt, woraus ebenfalls 0.49 folgt. Der Score bestraft selbstsichere Fehler in beiden Richtungen unter einer symmetrischen binären Verlustkonvention. Die tatsächliche Mittelvergabe eines Programms kann asymmetrische Folgen und weitere Ziele haben. Prognosebewertung und Ressourcenallokation sollten getrennte Entscheidungsregeln bewahren; ein niedrigerer Brier-Score ist keine vollständige Förderpolitik.
Die Definition des Vergleichswerts ist ebenso wichtig wie sein numerisches Ergebnis. Eine aus den aktuellen zehn Ergebnissen geschätzte konstante Wahrscheinlichkeit würde Informationen verwenden, die am Prognoseursprung nicht verfügbar waren. Sie könnte bei entsprechender Kennzeichnung als deskriptive In-Sample-Referenz dienen, wäre jedoch keine operative Ex-ante-Prognose. Unsere Konstante 0.4 vermeidet diese konkrete Informationsleckage, weil sie als Annahme festgelegt wird. Eine reale prospektive Studie sollte eine tatsächlich verfügbare historische Referenz nutzen, deren Trainingspopulation dokumentieren und jede Aktualisierungsregel an späteren Kohorten prüfen. Diese zusätzlichen Nachweise fehlen in der vorliegenden Illustration.
Eine Ergebnistabelle sollte Score, Referenz, Fallzahl, Horizont und fehlende Ergebnisse gemeinsam ausweisen. Rundung sollte nach der Berechnung erfolgen. Wird eine Methode an neun und eine andere an zehn Fällen bewertet, kann die numerische Rangfolge die veränderte Stichprobe widerspiegeln. Das Paarzulassungsprotokoll sollte die gemeinsame Vergleichsmenge reproduzierbar machen und die Beurteilung ausgeschlossener Fälle erlauben. Wenn verschiedene Methoden tatsächlich Prognosen für verschiedene Populationen abgeben, wird die Abdeckung zu einem getrennt ausgewiesenen Ergebnis und sollte nicht aus der Bewertung verschwinden.
| Messgröße | Eingereicht | Feste Referenz | Mechanischer Halbwegvergleich |
|---|---|---|---|
| Bewertete Fälle | 10 | 10 | 10 |
| Brier-Score | 0.244 | 0.260 | 0.240 |
| Brier-Skill gegenüber fester Referenz | 4/65 | 0 | 1/13 |
| Regel | Ursprünglich vorgegebene Wahrscheinlichkeiten | 0.4 für jeden Fall | Halber Weg von eingereichter Wahrscheinlichkeit zu 0.4 |
Exakte Brüche liegen den angezeigten Kennzahlen zugrunde. Kein Parameter wird an beobachteten Programmdaten angepasst. Die Leistung des mechanischen Vergleichs ist keine Kalibrierungsvalidierung.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Vollständig konstruierte Fälle. Ungeklärte Ereignisse werden getrennt dargestellt und tragen keinen Verlust zu den beobachteten Fällen bei.
14 Wahrscheinlichkeitskalibrierung vom Ranking unterscheiden
Eine Wahrscheinlichkeit kann Fälle sinnvoll ordnen und dennoch ein unzutreffendes Konfidenzniveau ausdrücken. Ranking fragt, ob höhere Prognosen tendenziell mit Ereignissen verbunden sind. Kalibrierung fragt, ob die Wahrscheinlichkeiten unter den relevanten Informationen und der Population zu Ereignishäufigkeiten passen. Der Unterschied ist wichtig, wenn Gutachter eine Prognose zunächst zur Prüfpriorisierung und anschließend zur Budgetierung erwarteter kommerzieller Ergebnisse verwenden. Eine Rankingkennzahl allein rechtfertigt die Nutzung der eingereichten Wahrscheinlichkeit als Liquiditätsplanungseingabe oder geschätzte Bewilligungswahrscheinlichkeit nicht.
Für die zehn geklärten konstruierten Finanzierungsfälle beträgt die paarweise AUC 31/50 beziehungsweise 0.62. Sie vergleicht die fünf Ereignisfälle mit den fünf Nicht-Ereignisfällen und vergibt bei gleichen Wahrscheinlichkeiten eine halbe Wertung. Es gibt 25 solche Paare. Die mechanische Halbwegtransformation erhält Reihenfolge und Gleichstände, weil sie eine streng wachsende affine Transformation ist. Ihre AUC beträgt daher ebenfalls 0.62, obwohl sich der Brier-Score ändert. Dies ist eine mathematische Eigenschaft der Transformation auf den vorgegebenen Fällen. Sie belegt keine Kalibrierung der transformierten Wahrscheinlichkeiten.
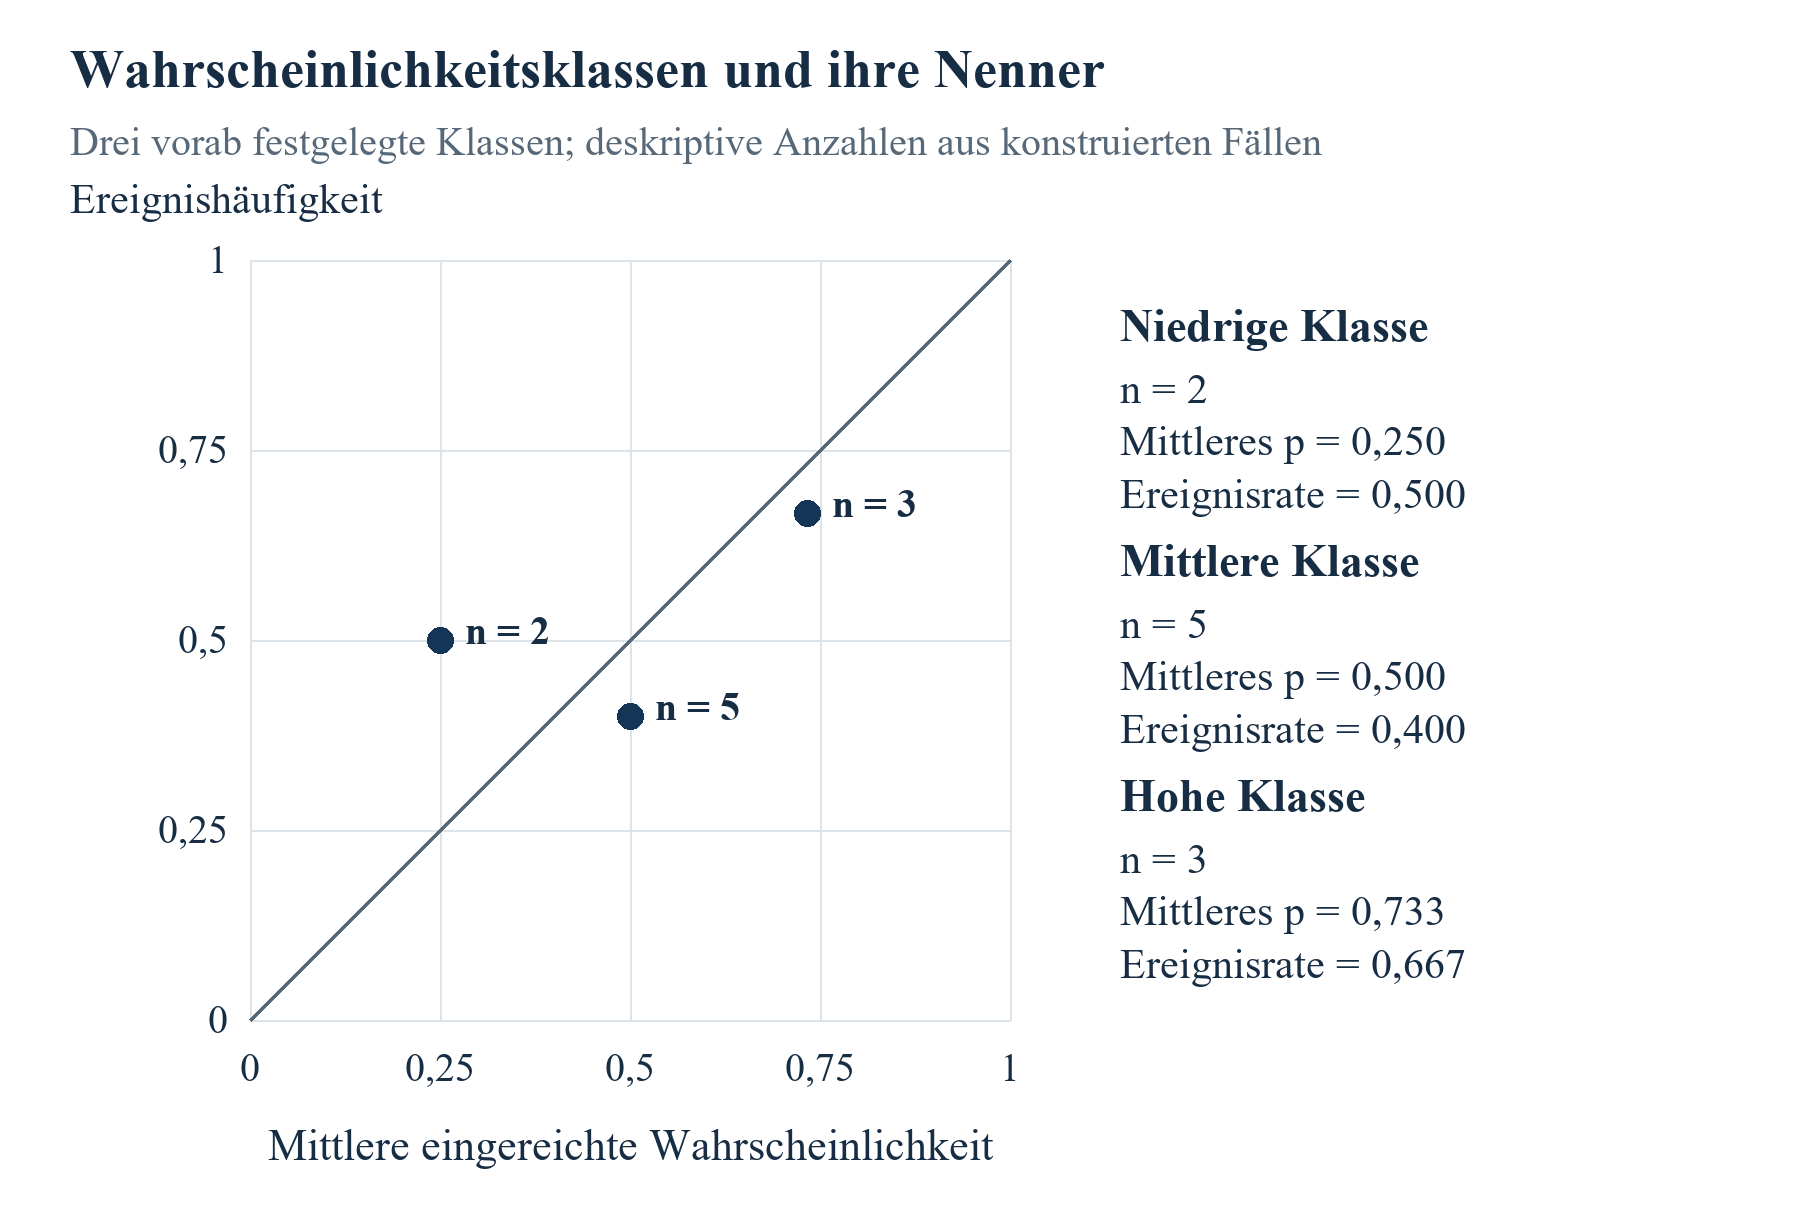
Die Klassenzusammenfassung verwendet drei vor der Bewertung festgelegte Intervalle: Wahrscheinlichkeiten unter einem Drittel, von einem Drittel bis unter zwei Drittel und von zwei Dritteln bis einschließlich eins. Unter den geklärten Fällen enthält die niedrige Klasse G und H, die mittlere C, D, E, F und K und die hohe A, B und L. Ihre mittleren Wahrscheinlichkeiten betragen 0.25, 0.50 und ungefähr 0.7333. Ihre Ereignishäufigkeiten betragen 0.50, 0.40 und ungefähr 0.6667. Die Anzeige der Klassenfallzahlen ist unerlässlich, weil diese Unterschiede nur auf zwei, fünf und drei konstruierten Beobachtungen beruhen.
Der gesamte Wahrscheinlichkeitsüberschuss von 0.02 bedeutet keine gleichmäßig enge Kalibrierung. Entgegengesetzte Klassenabweichungen können sich im Aggregat aufheben. Ebenso reicht eine verrauschte Häufigkeit in einer kleinen Klasse nicht als Nachweis eines systematischen Populationsdefekts. Eine reale Studie sollte Klassen oder ein anderes Kalibrierungsverfahren vorab festlegen, ihre Bewertungspopulation bewahren und Unsicherheit nach einem für unabhängige Beobachtungen, Cluster und wiederholte Kohorten geeigneten Design quantifizieren. Die vorliegende Tabelle demonstriert die zu berichtenden Größen und liefert keine geschätzten Konfidenzgrenzen für ein reales Programm.
Rekalibrierung benötigt eine weitere zeitliche Grenze. Ein mithilfe späterer Ergebnisse angepasstes Modell kann nicht als Ex-ante-Korrektur für dieselben Ergebnisse beschrieben werden. Training, Abstimmung und Evaluation müssen zeitlich getrennt sein; die Originalprognose bleibt neben der angepassten Version erhalten. Gemeinsame Schocks und Veränderungen der Programmzusammensetzung beeinflussen ebenfalls die Übertragbarkeit. Ein Förderdashboard sollte deshalb bei Nutzung einer rekalibrierten Wahrscheinlichkeit Validierungsperiode und Population nennen. Unser mechanischer Vergleich liefert keine solche Validierungsdokumentation und bleibt ausschließlich ein offengelegter Rechenvergleich.
| Festes Intervall | Fälle | Mittlere Wahrscheinlichkeit | Ereignishäufigkeit |
|---|---|---|---|
| 0 bis unter 1/3 | G, H; n 2 | 1/4 | 1/2 |
| 1/3 bis unter 2/3 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3 bis einschließlich 1 | A, B, L; n 3 | 11/15 | 2/3 |
Konstruierte deskriptive Klassenzusammenfassung. Die sehr kleinen Fallzahlen tragen keine Aussage zur Populationskalibrierung und kein Konfidenzintervall.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte Fälle; nur deskriptiver Vergleich. Die 45-Grad-Gleichheitsreferenz ist keine angepasste Kalibrierungskurve.
15 Umsatzprognosefehler anhand passender Beobachtungen messen
Die Umsatzbewertung verwendet neun Fälle mit Prognose und festgelegtem Istwert: A, B, C, D, E, G, H, J und K. Ihr Prognosetotal beträgt 5300 Tausend EUR und ihr Isttotal 4530 Tausend EUR. Prognose minus Istwert ist 770 Tausend EUR; der mittlere vorzeichenbehaftete Fehler beträgt 770/9, ungefähr 85.56 Tausend EUR. Das Verhältnis von Prognose- zu Isttotal ist 530/453, ungefähr 1.1700. Die relative Überschätzung des Totals beträgt 77/453, ungefähr 17.00 Prozent. Verhältnis und Prozentsatz drücken unterschiedliche Größen aus und sollten getrennte Bezeichnungen haben.
Der mittlere quadratische Fehler beträgt 667900/9 in quadrierten Tausend-EUR-Einheiten. Seine Quadratwurzel ist ungefähr 272.417 Tausend EUR. Der mittlere absolute Fehler beträgt 230 Tausend EUR. Der vorzeichenbehaftete Mittelwert beschreibt die Richtung des Nettofehlers; quadratische und absolute Verluste beschreiben seine Größe nach ihrer jeweiligen Definition. Positive und negative Fehler können sich im Nettototal ausgleichen. Ein Portfolio kann daher einen mäßigen vorzeichenbehafteten Fehler neben erheblichen Einzelfallabweichungen aufweisen. Die Falltabelle macht diese Abweichungen prüfbar und überlässt die gesamte Interpretation nicht dem Aggregat.
Der Umgang mit Nullistwerten ist wichtig. Fälle E und H besitzen festgelegte vollständige Jahresnullbeobachtungen und positive Prognosen. Ein je Fall durch Division durch den Istwert berechneter Prozentfehler wäre bei ihnen undefiniert. Ihr Ausschluss für einen bequemen Prozentsatz würde die Stichprobe ändern und wesentliche Prognosefehler weglassen. Unsere primären Kennzahlen erhalten sie mittels Differenzen in Originaleinheiten. Ein Totalverhältnis wird nur angegeben, weil das passende Isttotal positiv ist. Eine Studie sollte die Behandlung von Nullwerten und Nennern definieren, bevor untersucht wird, welche Unternehmen diese Positionen einnehmen.
Die Umsatzskalierung beeinflusst ebenfalls die Bedeutung eines Vergleichs. Eine fallgleich gewichtete MSE gewichtet jeden quadrierten Währungsfehler rechnerisch gleich; größere monetäre Abweichungen tragen damit stärker zum Ergebnis bei. Forschende mit Interesse an relativer Leistung könnten eine andere vorab festgelegte Größe wählen und Nullwerte sowie Skalierung ausdrücklich behandeln. Dies wäre ein zusätzliches Estimand. Es sollte den gewählten Score nach Ergebnisbeobachtung nicht ersetzen und nicht mittels nicht offengelegter Gewichte mit FTE und technischen Meilensteinen kombiniert werden. Der Entscheidungszweck sollte erklären, weshalb eine konkrete Zusammenfassung hilfreich ist.
Das Neun-Fälle-Total kann nicht mit allen zwölf eingereichten Prognosen verglichen werden, als wären die fehlenden Istwerte null. Die Prognosen für F, I und L summieren sich auf 1350 Tausend EUR, ihr realisierter Umsatz bleibt in den vorgegebenen Aufzeichnungen jedoch unbekannt. Sie gehören in die Abdeckungs- und Sensitivitätsanalyse. Evaluatoren können ein Ergebnis für passende Fälle und eine getrennte Gesamtportfoliogrenze ausweisen. Diese Ausgaben erhalten das Wissen über jede Population und verhindern eine scheinbare aggregierte Genauigkeitsschätzung durch bloßen Nennerwechsel.
| Fall | Prognostizierter Mittelwert | Festgelegter Istwert | Prognose minus Istwert |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Fehlend | Nicht bewertet |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Fehlend | Nicht bewertet |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Fehlend | Nicht bewertet |
Alle Werte sind vom Autorenteam festgelegte Annahmen. Passende Totale verwenden neun Fälle; drei fehlende Istwerte bleiben fehlend. Nullwerte E/H sind ausdrücklich für das vollständige Zieljahr festgelegt.
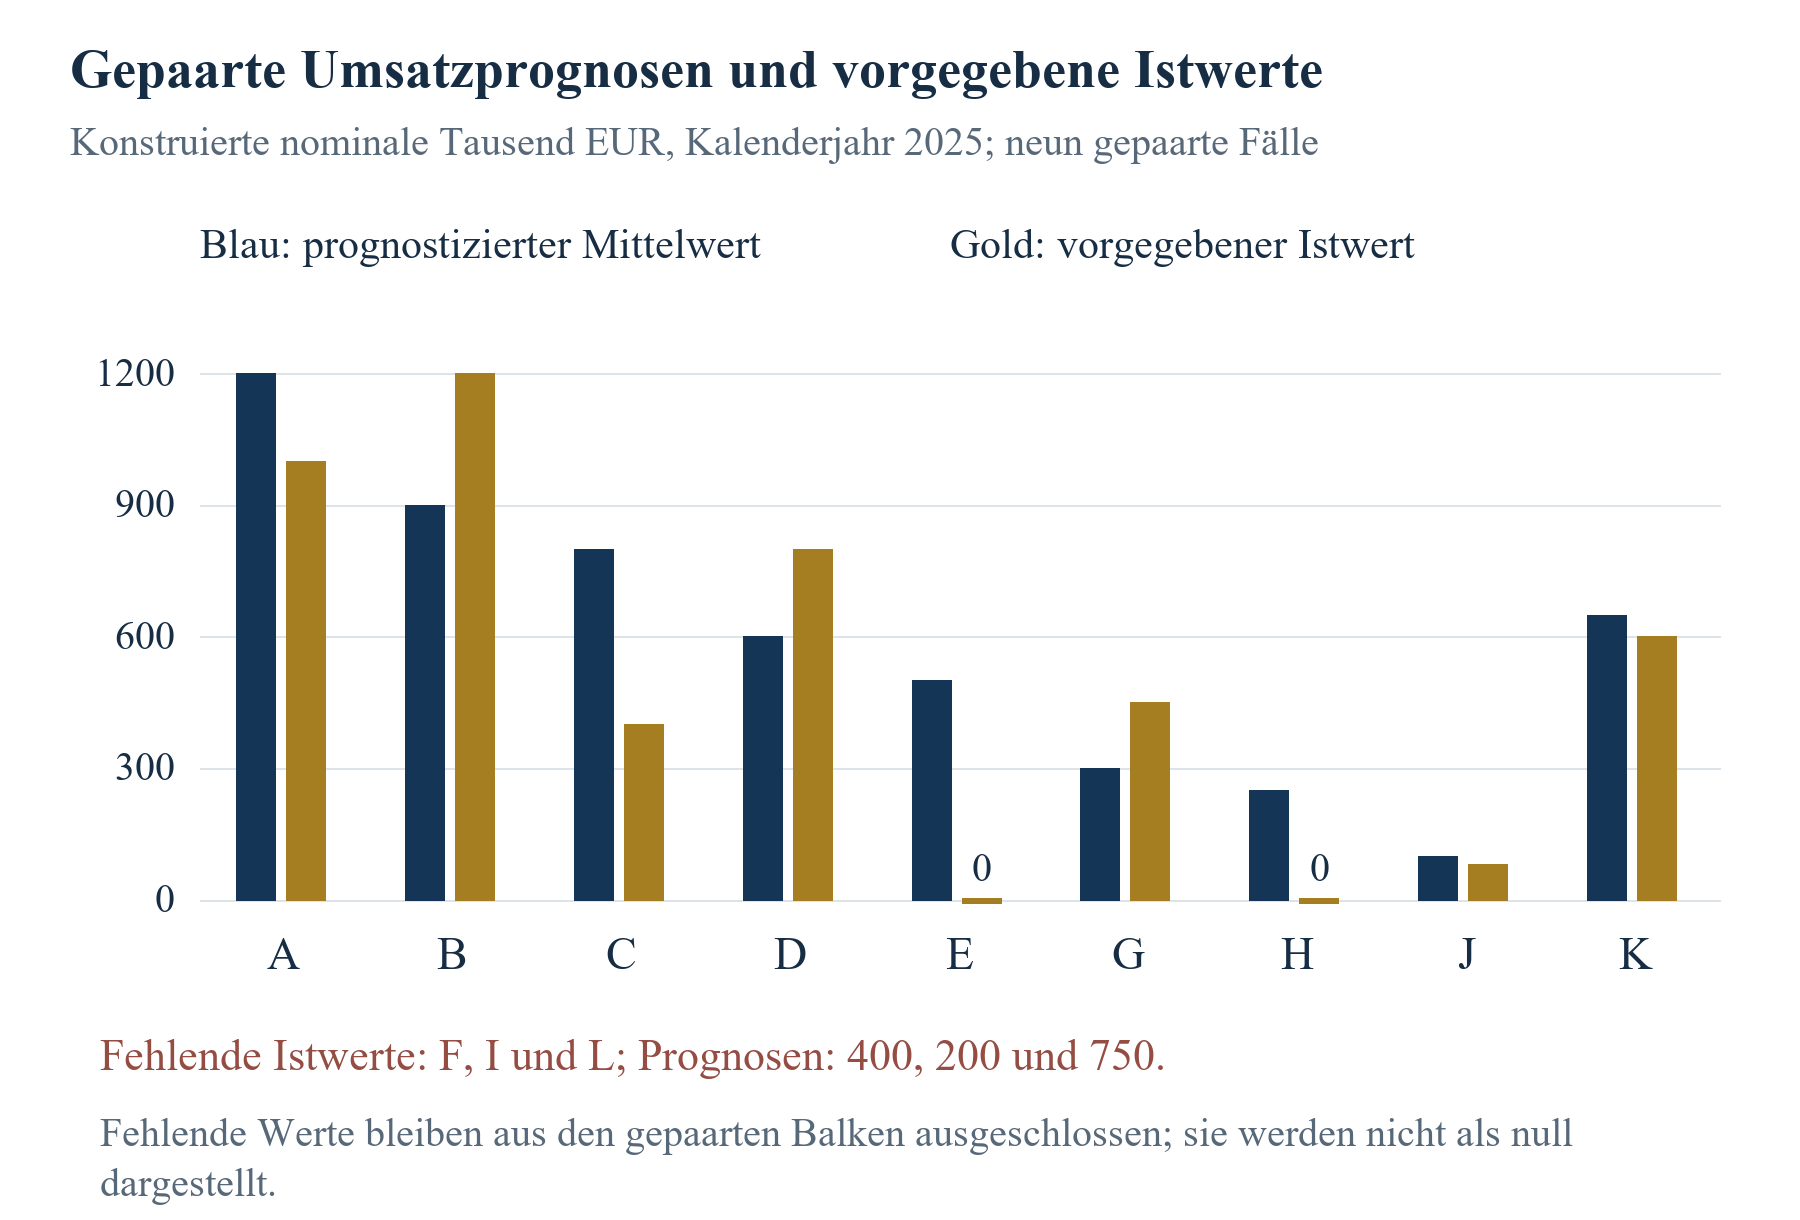
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte nominale Tausend-EUR-Beträge für 2025. Es werden kein reales Unternehmensergebnis und kein Programmprognosefehler geschätzt.
16 Beschäftigung und technische Erfüllung eigenständig prüfen
Der Beschäftigungsvergleich umfasst zehn Fälle, darunter F mit fehlendem Umsatz. Ihre Prognosen durchschnittlicher FTE summieren sich auf 64 und ihre festgelegten tatsächlichen Durchschnitts-FTE auf 51. Der vorzeichenbehaftete Gesamtfehler beträgt 13 FTE, der mittlere vorzeichenbehaftete Fehler 1.3 FTE, die MSE 6.7 quadrierte FTE und die ungefähre RMSE 2.588 FTE. Der mittlere absolute Fehler beträgt 2.1 FTE. Das Verhältnis von Prognose- zu Isttotal beträgt 64/51, ungefähr 1.2549. Die entsprechende relative Überschätzung beträgt 13/51, ungefähr 25.49 Prozent. Diese Zusammenfassungen verwenden die Beschäftigungsbeobachtungsmaske statt der Umsatzmaske.
Durchschnittliche FTE sind in diesem Beispiel eine zeitlich gemittelte Beschäftigungsgröße. Ein zum 31. Dezember gemeldeter Personalbestand würde sie nicht automatisch klären. Nachweise müssten die bezahlte Vollzeitäquivalentbeschäftigung über die festgelegten Tage belegen. Eine reale Studie sollte genaue Lohnkonvention, Behandlung von Teilzeit und Rechtseinheitsumfang bewahren. Unsere ganzzahligen Istwerte sind lediglich festgelegte Beispielwerte, obwohl ein jährlicher FTE-Durchschnitt Bruchteile enthalten kann. Das Fehlen gebrochener Eingaben ändert die definierte Messgröße nicht und erlaubt keinen Ersatz durch einen Jahresendbestand.
Bei der technischen Erfüllung sind zehn Zusagen geklärt, mit sechs festgelegten Erfolgen und vier Misserfolgen. F und L bleiben ungeklärt. Der Erfolgsanteil geklärter Zusagen ist somit 3/5. Scheiterten beide ungeklärten Zusagen, wären sechs von zwölf erfolgreich; bestünden beide, wären acht von zwölf erfolgreich. Das Gesamtportfoliointervall reicht folglich von einer Hälfte bis zwei Dritteln. Diese Endpunkte erschöpfen die fehlenden binären Möglichkeiten dieser Erfüllungsgröße. Sie liefern keine Wahrscheinlichkeitsverteilung über diese Möglichkeiten und keine Nachweise für die technische Erfolgsquote eines realen Programms.
Kommerzielle und technische Größen können berechtigt auseinanderfallen. Ein Produkt kann eine technische Abnahmebedingung erfüllen und sein Verkaufsziel verfehlen oder Beschäftigung aufweisen, während sich ein bestimmter Meilenstein verzögert. Das Register sollte diese Ergebnisse einzeln erhalten und die im Antrag behauptete genaue Beziehung bestimmen. Eine Darstellung, die sämtlichen späteren Umsatz einem erfolgreichen Test zuschreibt, benötigte zusätzliche Nachweise zu kommerzieller Nutzung und weiteren beitragenden Faktoren. Die vorliegende Rechnung schätzt diese Kausalbeziehung nicht und unterstellt nicht, dass eine Messgröße den fehlenden Wert einer anderen klären kann.
Ein zusammengesetzter Wirkungsscore benötigte ausdrückliche Einheiten, Gewichte und eine Erklärung seines Entscheidungszwecks. Die Kombination einer binären Ereigniswahrscheinlichkeit, eines Währungsfehlers, eines Beschäftigungsfehlers und eines technischen Erfolgsanteils ohne diese Struktur würde deren Bedeutung verdecken. Wir behalten getrennte Zusammenfassungen bei und ermöglichen Verwaltungsrat oder Evaluator, die Zielkonflikte im eigenen dokumentierten Entscheidungsprozess zu beurteilen. Wenn eine künftige Studie einen Composite vorschlägt, sollte sie die Einzelgrößen erhalten, Sensitivitätsanalysen durchführen und behauptete Beziehungen zu späteren Entscheidungen oder Ergebnissen mit geeigneten Nachweisen validieren.
| Fall | Prognostizierte durchschnittliche FTE | Festgelegte durchschnittliche FTE | Technisch bestanden |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Ungeklärt |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Fehlend | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Fehlend | Ungeklärt |
Vom Autorenteam vorgegebene Eingaben mit unabhängigen messgrößenspezifischen Zulassungsaufzeichnungen. Getrennt vorgegebene Masken bedeuten keine statistische Unabhängigkeit. Technische Werte sind festgelegte Auflösungen nach einer hypothetischen Konvention mit eingefrorenem Protokoll.
17 Fehlende Ergebnisse durch die Portfoliorechnung führen
Die beiden unbekannten Finanzierungsereignisse ergeben vier mögliche vervollständigte Portfolios. Bei unveränderten bekannten Ergebnissen können I und J als null-null, null-eins, eins-null oder eins-eins geklärt werden. Die vollständigen Brier-Scores für zwölf Fälle sind entsprechend 9/40, 7/24, 9/40 und 7/24. Die resultierende Spanne reicht von 0.225 bis ungefähr 0.2917. Jede Vervollständigung verwendet alle zwölf eingereichten Wahrscheinlichkeiten und ihren zugehörigen vollständigen Ergebnisvektor. Die Spanne beschreibt die Sensitivität dieses konstruierten Datensatzes gegenüber ungeklärten binären Ereignissen. Sie ist kein Konfidenzintervall und weist keiner Ergänzung eine Wahrscheinlichkeit zu.
Referenz- und Rankingzusammenfassungen ändern sich mit denselben Vervollständigungen. Ihre Einzelfallauflösungen müssen beim Methodenvergleich aufeinander abgestimmt bleiben. Eine Untergrenze für eine Größe und eine Obergrenze für eine andere können aus verschiedenen vervollständigten Portfolios stammen. Beide als ein realisiertes Szenario darzustellen, wäre deshalb falsch. In diesem Beispiel variiert die AUC über die vier Ergänzungen von 37/72 bis 47/70. Mittlere Wahrscheinlichkeit minus Ereignishäufigkeit reicht von minus einem Zehntel bis einem Fünfzehntel. Das ungeklärte Ergebnis des niedrig prognostizierten Falls J beeinflusst diese Größen wesentlich, obwohl seine eingereichte Prognose numerisch klein erscheint.
Fehlender Umsatz benötigt eine andere Behandlung, weil ein nicht negativer Umsatzbetrag unter den Minimalannahmen des Beispiels keine endliche Obergrenze besitzt. Das beobachtete Isttotal beträgt 4530 Tausend EUR. Es ist eine Untergrenze für das Total der zwölf Fälle, wenn fehlende Umsätze nicht negativ sind. Nichtnegativität allein liefert kein endliches Höchsttotal. Das vollständige Prognosetotal beträgt 6650 Tausend EUR. Ein einzelner Prozentfehler für das Gesamtportfolio lässt sich daraus nicht berechnen. Die Behauptung, fehlende Umsätze seien wahrscheinlich klein, benötigte im Beispiel nicht vorhandene Nachweise.
Eine getrennte Sensitivitätsrechnung nimmt an, dass jeder der drei fehlenden Umsätze zwischen null und 1000 Tausend EUR liegt. Diese willkürliche Obergrenze dient ausschließlich dazu, die Veränderung der Schlussfolgerung durch eine ausdrückliche Zusatzannahme zu zeigen. Das vollständige Isttotal liegt dann zwischen 4530 und 7530 Tausend EUR. Prognose minus Istwert liegt zwischen minus 880 und 2120 Tausend EUR. Sowohl eine Netto-Unter- als auch Netto-Überschätzung sind mit der angenommenen Spanne vereinbar. Die Obergrenze ist weder gesetzliches Limit, Marktschätzung, Konfidenzgrenze noch imputierte Beobachtung. Sie sollte überall sichtbar bleiben, wo ihre Endpunkte berichtet werden.
Für fehlende FTE ergibt eine ebenso ausdrückliche illustrative Obergrenze von 15 durchschnittlichen FTE je fehlendem Fall ein vollständiges Isttotal zwischen 51 und 81 bei einer Prognose von 76. Der vorzeichenbehaftete Gesamtfehler kann daher von minus 5 bis 25 FTE reichen. Diese eigene Obergrenze ist ebenfalls eine vom Autorenteam gewählte Sensitivitätsannahme. Keines der begrenzten Ergebnisse identifiziert einen Fehlwertmechanismus. Eine reale Studie könnte administrative Nachverfolgung, Meldeanreize und Auswahl untersuchen, doch Gewichtung oder Imputation benötigten zusätzliche Annahmen und Diagnostik. Ungeklärte Werte sichtbar zu erhalten, ist der Ausgangspunkt; Beobachtungs- und Sensitivitätstabellen werden getrennt berichtet.
| I, J-Ergebnis | Eingereichter Brier | Referenz-Brier | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Exakte Rechnungen für vier hypothetische Vervollständigungen der konstruierten Eingaben. Unbekannte Ereignisse wurden in den zugrunde liegenden Daten nicht geklärt.
| Messgröße | Zusatzannahme | Vollständiges Isttotal | Prognose minus Istwert |
|---|---|---|---|
| Umsatz, Tausend EUR | Nur nicht negative Fehlwerte | Mindestens 4530; nach oben unbeschränkt | Keine endliche Fehleruntergrenze |
| Umsatz, Tausend EUR | Jeder Fehlwert höchstens 1000 | 4530 bis 7530 | -880 bis 2120 |
| Durchschnittliche FTE | Jeder Fehlwert höchstens 15 | 51 bis 81 | -5 bis 25 |
| Technische Zusagen | Ungeklärte Ergebnisse alle nicht bestanden oder alle bestanden | 6 bis 8 Erfolge von 12 | Erfolgsanteil 1/2 bis 2/3 |
Obergrenzen und binäre Endpunkte sind ausdrückliche Rechenannahmen. Grenzen haben keine Wahrscheinlichkeits- oder Stichprobenabdeckungsinterpretation.
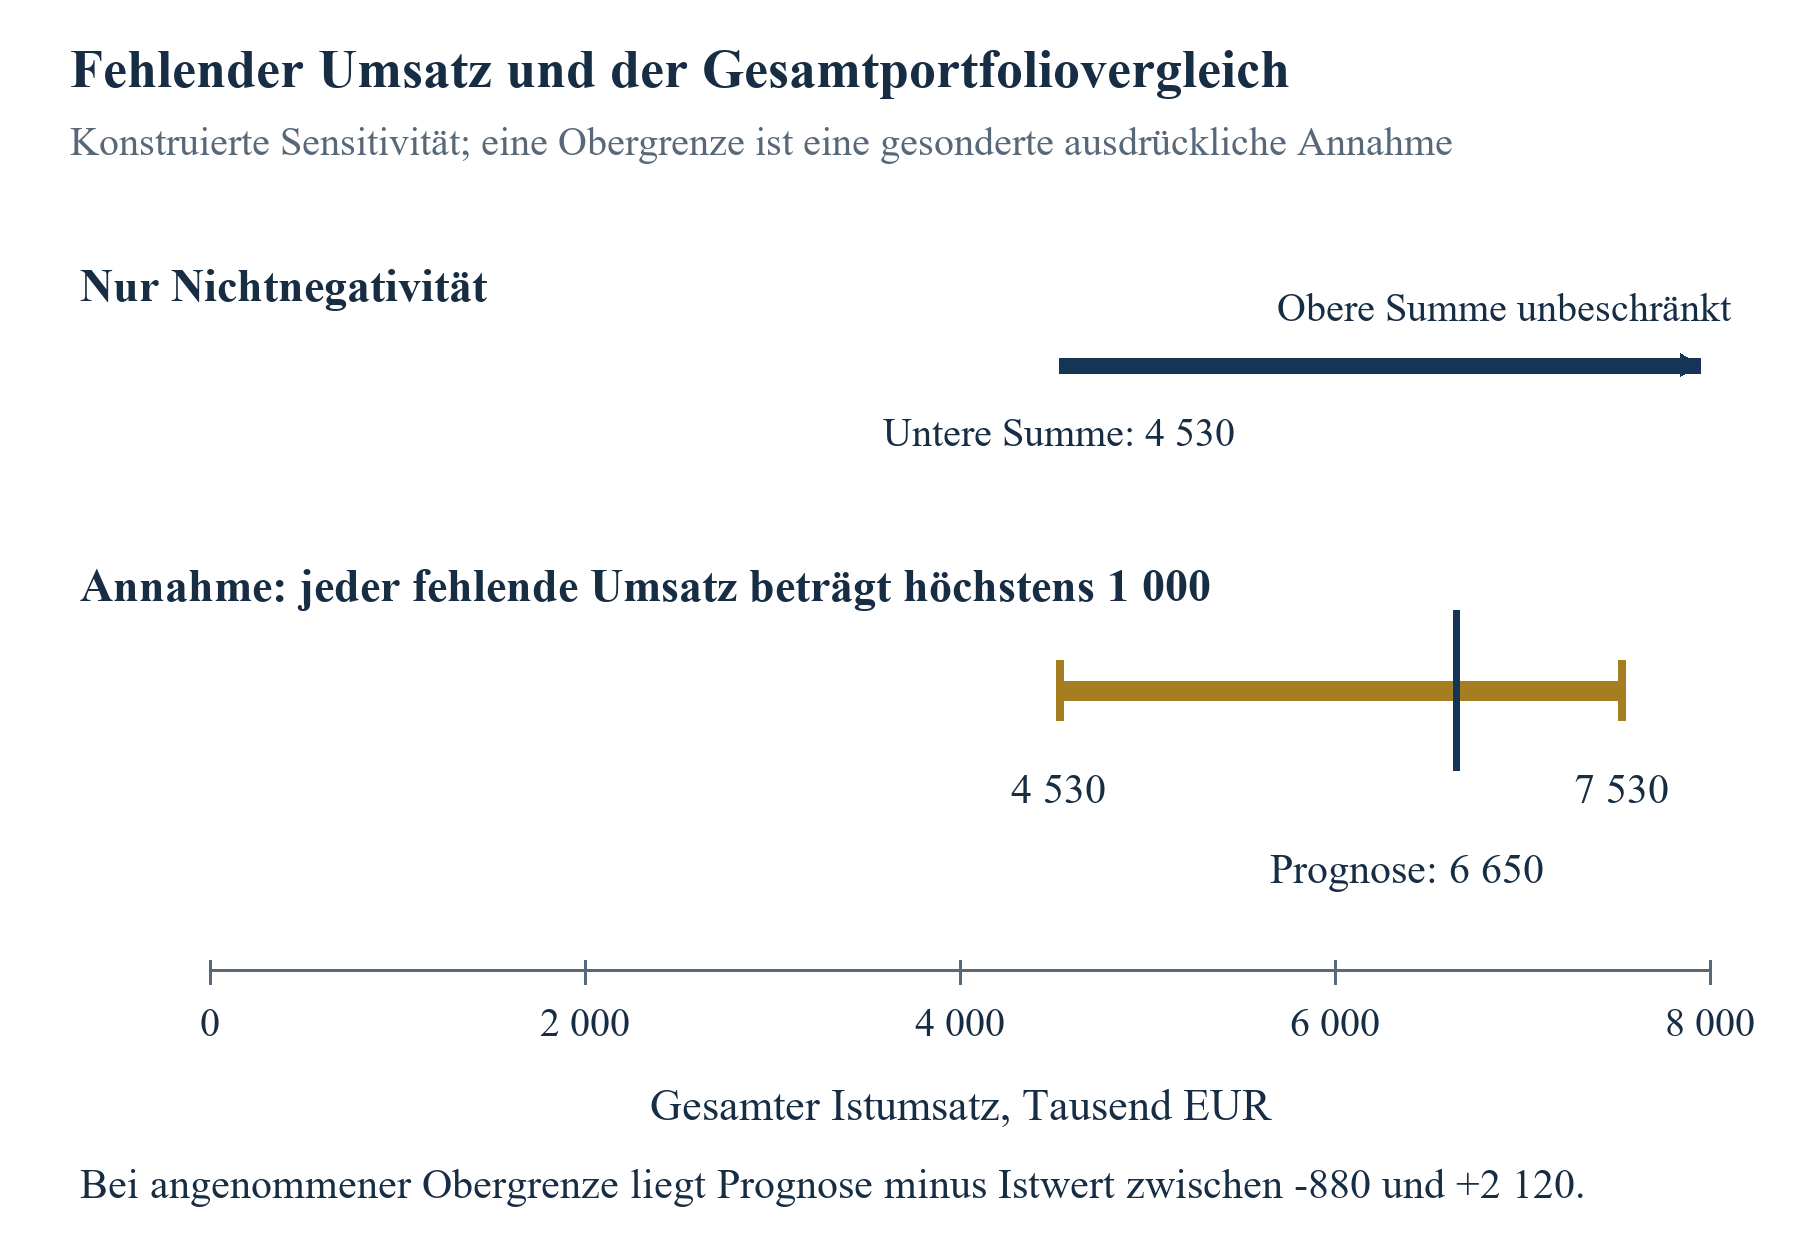
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte Tausend-EUR-Sensitivität. Ohne ausdrückliche willkürliche Obergrenze ist das Isttotal nach oben unbeschränkt.
18 Überlebensselektion und ungeklärte Unternehmensänderungen erkennen
Eine Studie über Förderempfänger beschreibt ihre ausgewählte Population. Sie kann ohne ursprüngliche Vorhersagen und vergleichbare Nachverfolgung nicht feststellen, wie gut abgelehnte Antragsteller prognostizieren. Förderer können nach wahrgenommener Qualität, kommerziellem Anspruch oder anderen Kriterien auswählen. Das kann die Verteilung eingereichter Aussagen unter Empfängern verändern. Der Forschungsplan sollte die Population jedes Ergebnisses bestimmen und den Auswahlprozess, soweit verfügbar, bewahren. Das konstruierte Portfolio enthält nur Empfänger und liefert weder einen Vergleich abgelehnter Antragsteller noch eine Schätzung von Allokationseffekten.
Überlebensbedingungen benötigen besondere Aufmerksamkeit, wenn kommerzielle Ziele die Betriebsdauer einiger Unternehmen überschreiten. Eine als Umsatz unter der Bedingung fortgeführter Tätigkeit formulierte Prognose sollte unter dieser Bedingung beurteilt werden, bei ausdrücklicher Bedingung und Population. Ein unbedingter erwarteter Umsatz berücksichtigt die Schließungsmöglichkeit bereits in der Prognose. Der Vergleich einer bedingten Prognose unter Überlebenden mit einem Gesamtkohortenergebnis ändert das Estimand. Eine Studie kann beide Sichtweisen berichten, wenn beide ursprünglichen Prognoseziele und geeignete Beobachtungen vorliegen. Eine Sichtweise sollte nicht als Korrektur der anderen dargestellt werden.
Eine Schließung allein belegt keinen jährlichen Nullumsatz für ein Geschäftsjahr. Ein Unternehmen könnte vor der Schließung gehandelt, Vermögenswerte verkauft, Kundenverträge übertragen oder Umsatz auf einer anderen dokumentierten Grundlage erfasst haben. Nachweise zum Zielrechnungslegungsfenster sind erforderlich. Unsere beiden Nullbeispiele legen ausdrücklich Beobachtungen über das vollständige Fenster fest, weil sie gültige Rechnungen demonstrieren und keine Abschlüsse aus einem Unternehmensstatus ableiten sollen. Eine reale Aufzeichnung sollte nennen, welcher Rechnungslegungsnachweis einen Nullwert trägt und ob sich der Rechtseinheitsumfang während des Fensters änderte.
Eine Übernahme erzeugt eine weitere Verknüpfungsfrage. Das ursprüngliche Unternehmen könnte als Tochter mit bestimmbaren Abschlüssen fortbestehen, in eine andere Einheit eingehen oder nur einen Teil seiner Vermögenswerte übertragen. Der Gesamtumsatz eines Nachfolgers kann Aktivitäten enthalten, die in der Originalprognose fehlten. Ein praktisches Studienprotokoll sollte vorab definieren, ob es die ursprüngliche Rechtseinheit, eine bestimmte Geschäftstätigkeit oder einen dokumentierten Nachfolgerumfang verfolgt. Jede Brücke benötigt eine Abstimmung und geeigneten Zugang. Bewertung oder Transaktionserlöse einer Übernahmebekanntmachung sind getrennte Ergebnisse und können das ursprüngliche Umsatzziel nicht automatisch klären.
Fehlende Werte können auch Berichtslast, Vertraulichkeit, strittige Definitionen oder kommerzielle Leistung widerspiegeln. Der vorliegende Datensatz nimmt keinen dieser Mechanismen an. Er verwendet eine feste vorgegebene Beobachtungsmaske. Eine künftige empirische Studie sollte bekannte Aspekte der Nichtantwort prüfen, beobachtbare Merkmale rechtmäßig und angemessen vergleichen und Annahmen jeder Anpassung offenlegen. Ein angepasstes Modell der Meldewahrscheinlichkeit belegt für sich genommen nicht, dass Ergebnisse zufällig fehlen. Die Sensitivität gegenüber ungestützten Annahmen sollte sichtbar bleiben, insbesondere wenn Schlussfolgerungen von unbeobachteten umsatzstarken oder gescheiterten Unternehmen abhängen.
19 Finanzierungsstrukturen ohne Kausalbehauptung vergleichen
Ein Finanzierungsregister kann Förderart, Zahlungseingänge, Zeitfolge, Eigentumsbedingungen, Rückzahlbarkeit und Beschränkungen neben kommerziellen Meilensteinen erfassen. Diese Fakten erläutern die Ressourcen und Verpflichtungen, unter denen eine Prognose entstand. Sie sollten aus tatsächlichen Programmbedingungen und unterzeichneten Unterlagen stammen und nicht aus einer allgemeinen Bezeichnung wie Zuschuss oder Accelerator. Ein beteiligungsfreies Programm kann nicht monetäre Unterstützung enthalten; eine andere Vereinbarung kann Zuschuss- und Investitionskomponenten verbinden. Vor einem Vergleich der wirtschaftlichen Position von Teilnehmern sollte die Forschung das konkrete Instrument und die Empfängerrechtseinheit erhalten.
Verwässerung benötigt eine definierte Transaktion und Kapitalisierungsbasis. Der Eigentumsanteil eines Gründers nach einer bepreisten Runde hängt von tatsächlichen Wertpapieren, Optionsregelungen, Umwandlungen und weiteren Bedingungen ab. Eine Programmbekanntmachung oder ein hervorgehobenes Unterstützungspaket kann diesen Anteil nicht belegen. Fehlen der Studie unterzeichnete Finanzierungsunterlagen, sollte das Verwässerungsfeld nicht verfügbar bleiben oder als klar zugeordnete Beschreibung des veröffentlichten Förderwegs dokumentiert werden. Eine illustrative Anteilsrechnung gehört in ein getrenntes Szenario mit offengelegten Eingaben und nicht in eine empirische Ergebnistabelle.
Zeitabläufe können anhand getrennter Meilensteine beobachtet werden: Einreichung, Entscheidung, Vereinbarung, erfüllte Bedingungen und Zahlungseingang. Ihre Intervalle beantworten unterschiedliche Finanzierungsfragen. Gründer benötigen für Lieferantenverpflichtungen die relevanten Eingangs- und Beschränkungsdaten; Evaluatoren administrativer Bearbeitung benötigen ihre gewählten Start- und Enddefinitionen. Eine Vermischung dieser Intervalle zwischen Programmen würde einen irreführenden Vergleich erzeugen, selbst wenn jedes dokumentierte Datum korrekt wäre. Das Register sollte die Quelle jedes Datums erhalten und unsichere oder bedingte Ereignisse ungeklärt lassen.
Beobachtete Unterschiede späterer kommerzieller Ergebnisse zwischen Instrumentengruppen identifizieren die Wirkung dieser Instrumente nicht. Unternehmen im reinen Zuschussweg können sich von für Investitionsunterstützung ausgewählten Unternehmen in Phase, Sektor, Kapitalbedarf und weiteren Merkmalen unterscheiden. Ein kausaler Vergleich benötigt ein tragfähiges Design, Annahmen und Daten zum relevanten Auswahlprozess. Howells Förderstudie und die Smart-Evaluierung veranschaulichen substanzielle Versuche, kontrafaktische Fragen in ihren eigenen Populationen zu behandeln. Sie validieren keinen unbereinigten Vergleich unverbundener Programme und belegen keine Effekte dieses vorgeschlagenen Registers. [6-8,14]
In diesem Beitrag ist der Programmvergleich dokumentarisch und die numerische Demonstration vollständig konstruiert. Keine passende Kohorte mit beobachteten Förderbeträgen, Verwässerung, Eingangszeitpunkten und späteren Ergebnissen wurde belegt. Eine prospektive Erweiterung sollte zunächst Zugang zu jedem Feld und dessen Rechtsgrundlage bestätigen und anschließend Ergebnis und Vergleichspopulation definieren. Bleiben Finanzierungsbedingungen vertraulich, kann eine Studie weiterhin Prognosegenauigkeit in einem angemessen verwalteten Datensatz beurteilen und zugleich ausweisen, dass der vorgeschlagene Instrumentenvergleich nicht verfügbar ist. Der Umfang sollte den tatsächlich beschafften Nachweisen folgen.
| Feld | Bevorzugte Quelle | Interpretationsgrenze |
|---|---|---|
| Instrument und Bedingungen | Maßgebliche Bedingungen und unterzeichnete Förderunterlagen | Programmbezeichnung allein reicht nicht |
| Bewilligung und tatsächlicher Zahlungseingang | Bewilligungsentscheidung plus Eingangsnachweis | Bewilligter Betrag unterscheidet sich vom Zahlungseingang |
| Eigentumsänderung | Unterzeichnete Finanzierung und Kapitalisierungsaufzeichnung | Keine Verwässerung aus hervorgehobener Unterstützung abgeleitet |
| Zeitfolge | Datierte Einreichungen, Entscheidungen, Vereinbarungen und Eingänge | Jedes Intervall benötigt einen ausdrücklichen Endpunkt |
| Kommerzielles Ergebnis | Zugelassene passende Abschlüsse oder andere Nachweise | Bruttoergebnis belegt keine Additionalität |
Vorgeschlagene empirische Datenanforderung. Keines dieser Felder wird in diesem Beitrag als beobachtete Antragstellermikroinformation bereitgestellt.
20 Kommerzielle Prognosen im Finanzierungsplan des Verwaltungsrats nutzen
Für die Geschäftsleitung sollte das Register die Förderdarstellung mit dem vom Verwaltungsrat genehmigten Betriebsplan verbinden. Verkaufsprognosen implizieren Lieferfähigkeit, Kundengewinnungsaufwand und Betriebskapital. Technische Meilensteine können Gerätebestellungen, Prüfkosten und Einstellungen erfordern. Der Antrag kann einen anspruchsvollen kommerziellen Pfad beschreiben; der Liquiditätsplan muss die Folgen verzögerter Finanzierung oder Kundennutzung aufzeigen. Ein gemeinsamer Satz datierter Annahmen ermöglicht die Abstimmung dieser Dokumente, ohne sie demselben Entscheidungszweck zu unterwerfen.
Wir schlagen eine Verwaltungsratsprüfung vor, die fragt, welche Prognose für Zahlungsverpflichtungen genutzt wird, welche Annahmen von noch nicht erhaltener Unterstützung abhängen und welche Nachweise eine Aktualisierung auslösen. Die Geschäftsleitung sollte aufschiebbare Kosten, bereits eingegangene vertragliche Pflichten und die bis zu Erstattung oder Investitionsabschluss benötigte Liquidität bestimmen. Dies sind unternehmensspezifische Urteile mit Bedarf an tatsächlichen Liquiditätsaufzeichnungen und Dokumenten. Der Rahmen liefert Fragen und Aufzeichnungsfelder, jedoch keinen empfohlenen universellen Liquiditätspuffer, keine Finanzierungswahrscheinlichkeit und keine Ausgabenquote.
Eine wesentliche Prognoserevision sollte sowohl ihren operativen Treiber als auch ihre Finanzierungsfolge zeigen. Ein späteres Einsatzdatum könnte Umsatz verschieben und die Periode von Lieferanten- oder Personalkosten verändern. Ein veränderter erwarteter Kundenmix könnte Preise, Zahlungsbedingungen und die zur Nachfragebegründung nötigen Nachweise beeinflussen. Das Register sollte ursprüngliche Projektion und revidierte Managementsicht mit getrennten Daten bewahren. Der Verwaltungsrat kann dann auf Basis aktueller Nachweise über Fortführung, Staffelung oder Revision einer Verpflichtung entscheiden und gleichzeitig den ursprünglichen Forschungsvergleich erhalten.
Investorengespräche können dieselbe Disziplin nutzen. Ein Datenraum, der die Antragsprognose mit späteren Abschlüssen verbindet und Abweichungen erklärt, bietet Prüfern einen nachvollziehbaren Nachweisweg. Das ist eine vorgeschlagene Beratungsleistung ohne gemessene Behauptung einer Wertsteigerung oder eines Finanzierungsabschlusses. Ein Unternehmen kann gute Gründe für geänderte Annahmen haben, etwa technische Erkenntnisse oder einen veränderten Markt. Die Qualität der Aufzeichnung betrifft die Begründung dieser Gründe und ihrer Folgen; ob jede ursprüngliche Prognose erreicht wird, ist eine eigene Frage.
Das praktische Leistungsangebot eines Beraters ist daher eine abgegrenzte Arbeit: Prognoseregister aufbauen, Finanzierungsbedingungen abstimmen, kommerzielle Größen definieren, Nachweislücken identifizieren und entscheidungsreife Nachverfolgung vorbereiten. Umfang, Verantwortlichkeiten und Liefergegenstände sollten mit der Geschäftsleitung vereinbart werden. Für bestimmte Unterlagen kann getrennte spezialisierte Rechnungslegungs-, Rechts- oder Technikberatung nötig sein. Ein Berater sollte keine Bewilligung, Wertsteigerung oder Programmzustimmung allein wegen strukturierter Dokumentation versprechen. Das Ergebnis der Dienstleistung bleibt von der Klarheit des Arbeitserzeugnisses getrennt.
21 Ein Evaluator-Dashboard mit sichtbaren Nennern gestalten
Ein nützliches Dashboard sollte Studienpopulation und fehlende Informationen sichtbar machen, bevor eine Hauptkennzahl präsentiert wird. Wir schlagen ein oberes Feld mit registrierter Kohorte, abgelaufenen Horizonten, zugelassenen Paaren, ungeklärten Aufzeichnungen und Ausschlüssen je Messgröße vor. Das Kennzahlenfeld nennt anschließend Prognosestand, Vergleichsmethode und Referenzmodell. Ein drittes Feld erfasst Revisionen und Nachverfolgungsstatus. Diese Anordnung zeigt Entscheidungsträgern, ob ein geändertes Ergebnis andere Resultate, eine andere Stichprobe oder eine neue Definition widerspiegelt.
Messgrößenfelder sollten Einheiten erhalten. Eine Umsatz-RMSE in Tausend EUR, ein FTE-Fehler und ein binärer Finanzierungsscore können ohne weitere Entscheidungen nicht auf einer gemeinsamen numerischen Skala interpretiert werden. Das Dashboard kann sie nebeneinander mit Definitionen und Fallzahlen anzeigen. Wenn Entscheidungsträger ein Gesamturteil über ein Programm wünschen, sollte dieses Ziele und Abwägungen ausdrücklich nennen. Ein unerklärter Durchschnitt heterogener Kennzahlen liefert eine präzise wirkende Zahl ohne klare wirtschaftliche Interpretation.
Das Rechenbeispiel zeigt, wie dasselbe Portfolio mehrere legitime Nenner erzeugt: zwölf registrierte Fälle, zehn geklärte Finanzierungsereignisse, neun passende Umsätze, zehn passende FTE-Aufzeichnungen und zehn geklärte technische Zusagen. Ein Dashboard sollte diese Nenner neben den zugehörigen Ausgaben anzeigen. Eine Änderung der Abdeckung sollte ihre eigene Historie erhalten. Wenn ein zuvor fehlendes Ergebnis zugelassen wird, sollte die aktualisierte Auswertung den neu aufgenommenen Fall nennen und die frühere Version bewahren, damit Prüfer die Veränderung rekonstruieren können.
Eine durch eine Kennzahl ausgelöste Politik- oder Managementmaßnahme sollte eine dokumentierte Grundlage haben. Eine ungünstige Revision könnte eine Datenqualitätsprüfung, einen Annahmenreview oder weitere technische Prüfung auslösen. Sie belegt nicht automatisch Betrug, schlechtes Management oder gescheiterte Förderpolitik. Das Dashboard sollte Nutzer zu den für die konkrete Entscheidung nötigen Nachweisen führen und die entscheidungsbefugte Stelle benennen. Schwellen, Eskalationsregeln und Wesentlichkeitsgrenzen sollten für das tatsächliche Programm gewählt und bei empirischen Leistungsbehauptungen validiert werden.
Die Veröffentlichung sollte dieselbe Disziplin bewahren. Aggregierte Berichte können Kohortenfluss, Beobachtungsmasken, Kennzahldefinitionen und Sensitivitätsergebnisse enthalten und gleichzeitig vertrauliche Aufzeichnungen schützen. Externe Leser sollten eine offengelegte Selbstauskunft von geprüften Abschlüssen und ein vorgeschlagenes Verfahren von einer evaluierten Intervention unterscheiden können. Wenn Daten nicht teilbar sind, sollten Verifikations- und Replikationsgrenzen in verständlicher Sprache erläutert werden. Ein ansprechendes Dashboard sollte eine schwache Verknüpfung oder ungeklärte Nachweislücke nicht hinter scheinbar endgültigen Farben oder Kennzahlen verstecken.
| Bereich | Mindestens angezeigte Felder | Unterstützte Entscheidung |
|---|---|---|
| Population und Abdeckung | Anzahlen registrierter, abgelaufener, zugelassener, fehlender und ausgeschlossener Fälle | Verstehen, welche Aufzeichnungen ein Ergebnis beschreibt |
| Prognoseleistung | Prognosestand, Einheit, Score, Referenz und Nenner | Vergleich konsistent interpretieren |
| Sensitivität | Unbekannte Fälle, Annahmen und messgrößenspezifische Grenzen | Abhängigkeit von ungeklärten Ergebnissen beurteilen |
| Nachweisqualität | Quellenklasse, Prüfungsumfang und Abstimmungsstatus | Zusätzlichen Verifikationsbedarf bestimmen |
| Maßnahme und Revision | Verantwortung, nächster Schritt und Versionshistorie | Nachverfolgen, ohne ursprüngliche Aussagen zu überschreiben |
Vom Autorenteam entwickelter Oberflächenvorschlag. Es wurden hier weder eine Dashboard-Intervention noch ein Programmergebnis empirisch bewertet.
22 Eine prospektive empirische Studie aufsetzen
Eine prospektive Erweiterung sollte mit einer konkreten Frage und einer realisierbaren Datenpartnerschaft beginnen. Eine mögliche Studie fragt, ob eingereichte Finanzierungswahrscheinlichkeiten in einer definierten Bewilligungskohorte bei festem Horizont kalibriert sind. Eine andere fragt, wie der Fehler einer ursprünglichen Umsatzprognose von einer tatsächlich verfügbaren historischen Referenz abweicht. Diese Fragen benötigen andere Unterlagen als eine Studie zur Förderadditionalität. Das Protokoll sollte primäres Estimand, Population, Prognosefunktional, Ergebnisstandard und Nachverfolgungsdatum bestimmen, bevor ein großer Datensatz angefordert wird.
Die erste Machbarkeitsstichprobe sollte Zugang zu ursprünglichen Anträgen, zeitgestempelten Anhängen, stabilen Einheitsidentifikatoren und passenden Ergebnissen prüfen. Die öffentliche Vier-Datensatz-Prüfung dieses Beitrags zeigt die zu untersuchenden Lückenarten. Sie schätzt nicht, wie häufig eine ordnungsgemäß autorisierte Datenpartnerschaft diese schließen könnte. Ein Projekt sollte dokumentieren, wer die Daten kontrolliert, welche Berechtigungen die Verknüpfung erlauben, wie sensible Unterlagen behandelt werden und welche abgeleiteten Ausgaben veröffentlichbar sind. Diese Bedingungen bestimmen den Umfang einer reproduzierbaren Studie und können die vorgeschlagenen Vergleiche begrenzen.
Das Protokoll sollte anschließend Kohorteneintritt und Nachverfolgung festlegen. Geförderte und abgelehnte Anträge sollten nur einbezogen werden, wenn Forschungsfrage, Zugang und Vergleichsdesign dies rechtfertigen. Rückzüge und nicht förderfähige Aufzeichnungen sollten in einem klar definierten Fluss erhalten bleiben, damit ihr Verschwinden den Nenner nicht stillschweigend verändert. Horizontablauf, Revisionsbehandlung, fehlende Ergebnisse, Einheitsänderungen und strittige Nachweise sind zu definieren. Die vorgeschlagene Studie kann den nach ihren Regeln zugelassenen Anteil berichten, sollte ihn aber als Eigenschaft des ausgewählten Datensatzes und seiner Zugangsbedingungen beschreiben.
Die Stichprobenplanung benötigt Informationen jenseits der Zwölf-Fälle-Illustration. Gewünschte Präzision, Ereignishäufigkeit, Variation der Prognoseverluste, Cluster, wiederholte Messungen und geplante Untergruppenvergleiche beeinflussen das Design. Das vorliegende Beispiel liefert keine empirischen Eingaben für diese Berechnung. Forschende sollten begründete Pilotnachweise oder eine klar erklärte Planungsbandbreite verwenden und Annahmen sichtbar halten. Vorabfestlegung primärer Analysen und Trennung von Training und Evaluation können vermeidbare Unklarheit verringern; Unsicherheitsschätzungen müssen der tatsächlichen Stichproben- und Abhängigkeitsstruktur folgen.
Ein Studienbericht sollte Datenwörterbuch, Zulassungsregeln, Kohortenflusszahlen, Kennzahlberechnungen und Sensitivitätsverfahren im erlaubten Umfang veröffentlichen. Unabhängige Verifikation kann Verknüpfungen prüfen und erlaubte Ausgaben nachrechnen, ohne vertrauliche Anträge öffentlich zu machen. Der Bericht sollte auch Änderungen gegenüber dem registrierten Protokoll erläutern und explorative Befunde von geplanten Tests unterscheiden. Wenn die Studie später beurteilt, ob die Registernutzung Förderentscheidungen oder Ergebnisse verändert, ist dies eine weitere Interventionsfrage mit eigenem Vergleichsdesign. Der aktuelle Rahmen schlägt diesen Nachweisweg vor und behauptet keinen gemessenen Effekt.
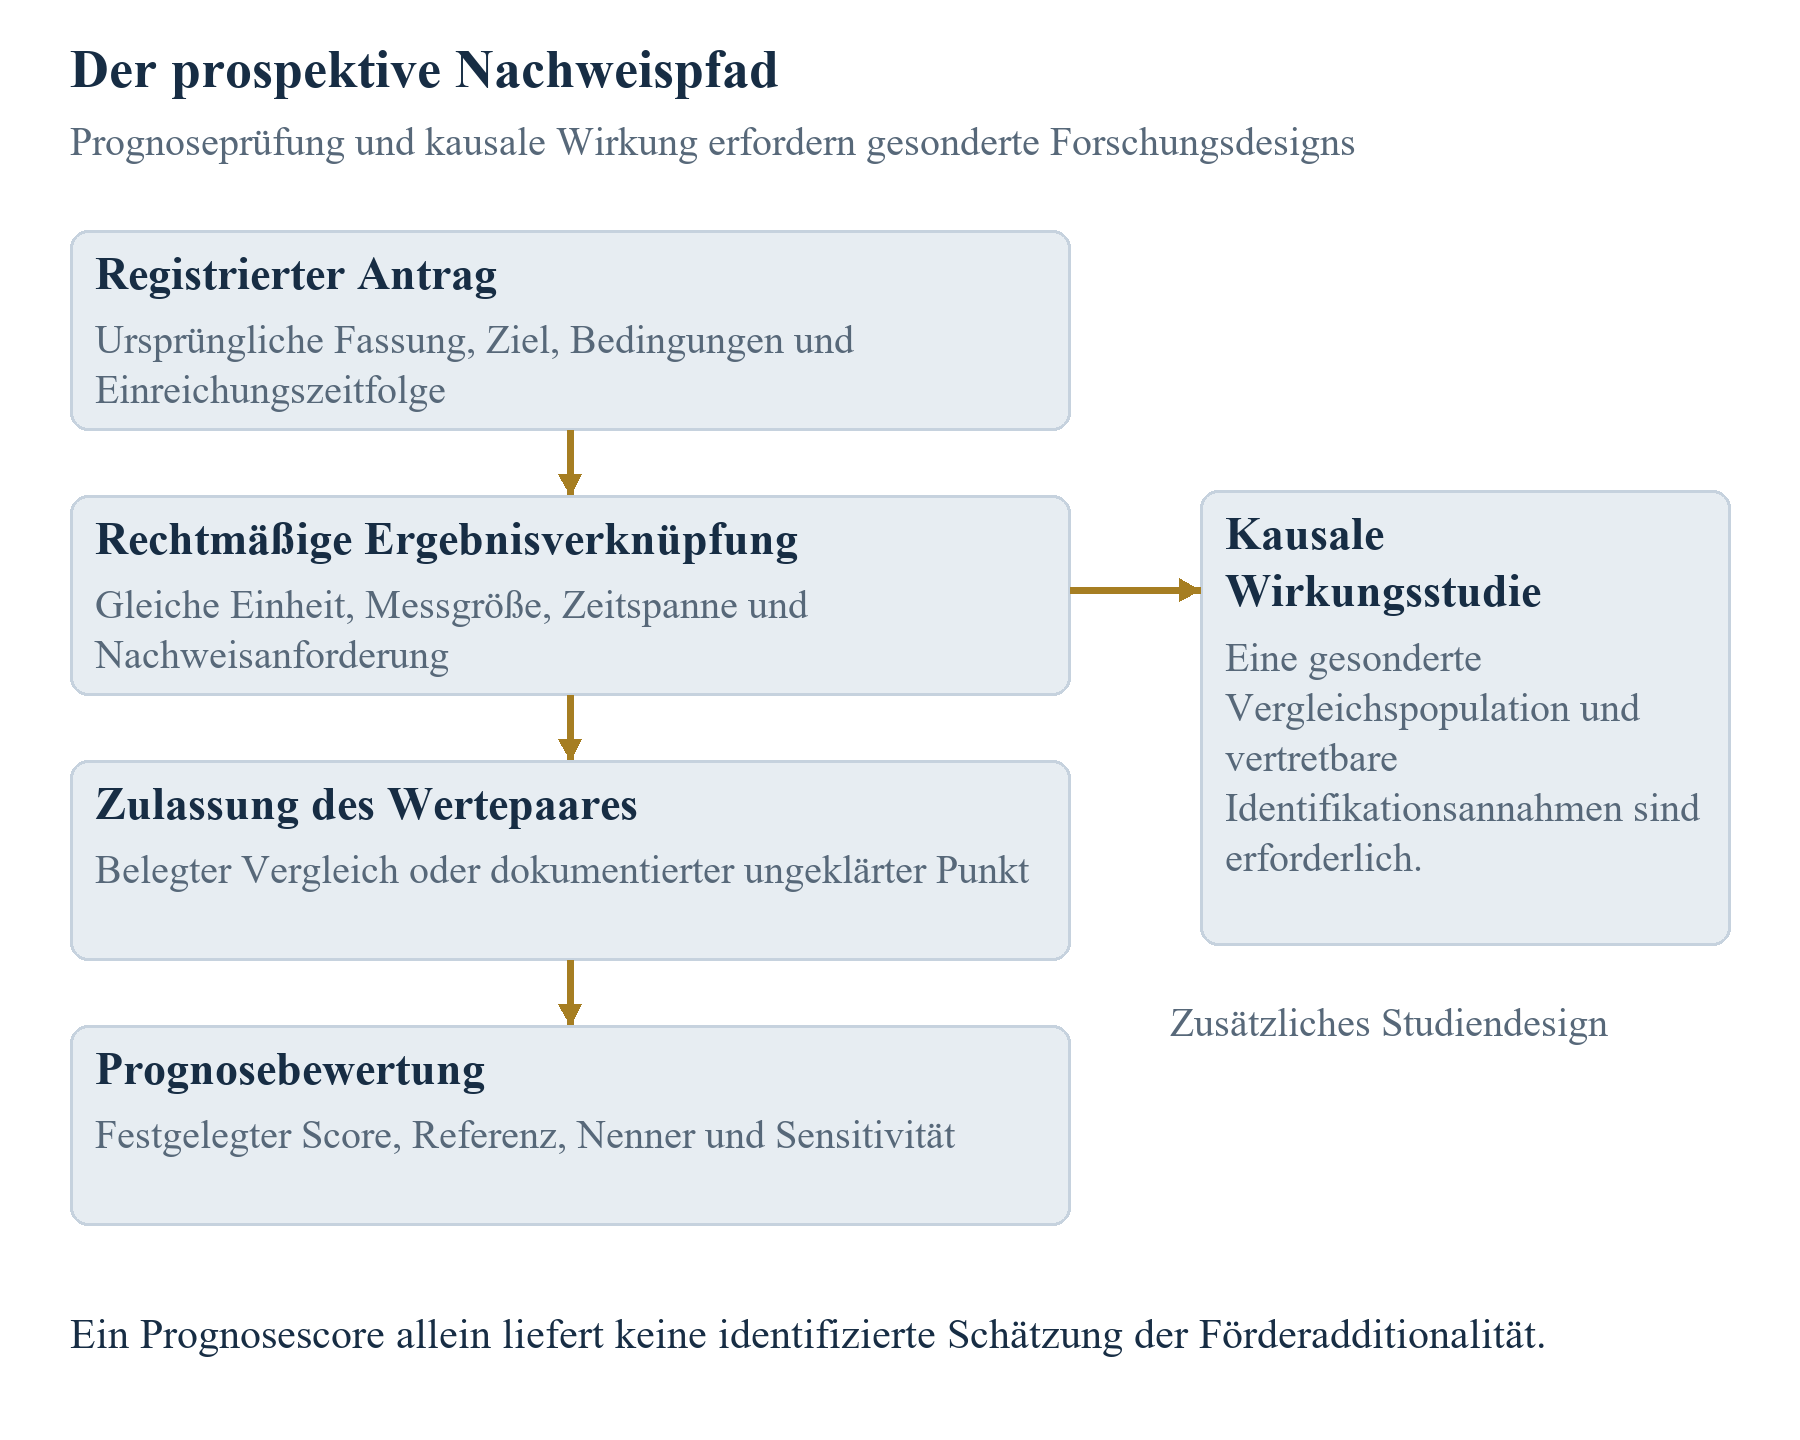
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Vom Autorenteam entwickelte Forschungsarchitektur. Ein verknüpftes kommerzielles Ergebnis trägt nur die durch seine Prognose- und Nachweisdefinitionen gerechtfertigten Vergleiche.
23 Den Rahmen technologie- und länderübergreifend anwenden
Der Abgleichrahmen lässt sich durch genaue Definition kommerzieller und technischer Größen an verschiedene Technologien anpassen. Bei einem KI-Softwareunternehmen könnte ein Antrag vertraglich vereinbarte Einführung oder erfassten Abonnementumsatz prognostizieren. Kundenpiloten, Testnutzer und annualisierte Run Rates sollten eigene Definitionen behalten. Eine technische Prognose könnte einen Leistungsschwellenwert auf einem festgelegten Datensatz und in einer festgelegten Betriebsumgebung betreffen. Ein späterer Benchmark auf anderen Daten klärt diese Aussage nicht automatisch. Dies sind vorgeschlagene Methodenverwendungen ohne hier vorgelegte beobachtete Ergebnisse von KI-Antragstellern.
Bei Batterie- oder Industriehardwareentwicklung kann der Nachweisweg Laborergebnis, Qualifizierung, Fertigungsbereitschaft und Kundenbestellungen verbinden. Eine Prognose kommerzieller Verkäufe sollte festlegen, welche dieser Stufen und Finanzierungsbedingungen sie voraussetzt. Technische Testergebnisse benötigen Protokoll, Stichprobe und Umweltbedingungen. Umsatz braucht die bereits beschriebene Rechnungslegungs- und Einheitsgrenze. Ein Meilenstein kann kommerziell relevant sein, ohne die Umwandlung in Aufträge oder Liquidität zu garantieren. Das Register dokumentiert die vom Management behaupteten Verbindungen, damit spätere Nachweise die konkrete Aussage prüfen können.
Wasser-, Strom- und andere Infrastrukturtechnologien können Standortzugang, Abnahmevereinbarung, regulatorische Bedingungen und längere Einsatzperioden benötigen. Das relevante Ergebnis könnte in Betrieb genommene Kapazität, vertraglicher Dienstleistungsumsatz oder Leistung unter einem festgelegten Betriebsregime sein. Diese Größen sollten getrennt bleiben. Eine erfolgreiche Demonstration an einem Standort belegt ohne zugehörige Nachweise kein nationales Einsatztotal. Eine prospektive Studie sollte die Systemgrenze und den Bezug auf Technologieanbieter, Projekt-SPV oder breiteres Kundenportfolio definieren.
Geografische Vergleiche erfordern dieselbe Sorgfalt bei Programmdesign, Berichtszugang, Währungen und Unternehmensdefinitionen. Die hier geprüften EU-, britischen, US-amerikanischen und Golfregion-Unterlagen illustrieren unterschiedliche Quellen und Informationsgrenzen. Die veröffentlichten Ökosystemaggregate von Hub71 geben Kontext zur Gemeinschaft; die geprüften Seiten liefern jedoch keine passenden ursprünglichen Antragstellerprognosen für diese Studie. Sie gehen daher in keine länderübergreifende Genauigkeitstabelle ein. Eine Studie zum Regionalvergleich benötigte ein tragfähiges Stichproben- und Harmonisierungsdesign mit klarer Offenlegung dessen, was durch Vergleichbarmachung der Definitionen verloren geht. [13]
Das übertragbare Element ist die Aufzeichnungsstruktur: ursprüngliche Aussage bewahren, Bedingungen definieren, passende Nachweise sammeln und ungeklärte Informationen erhalten. Jedes Programm benötigt weiterhin seine tatsächlich maßgeblichen Bedingungen und jeder Sektor die geeignete technische und kommerzielle Expertise. Der Beitrag behauptet nicht, dass eine universelle Größe jede Innovation fair einordnet. Ein nützliches Beratungsmandat kann mit einer eng gefassten kommerziellen Entscheidung beginnen, den dafür benötigten Nachweisweg aufbauen und sich nur erweitern, wenn Daten und Managementzweck es rechtfertigen.
| Kontext | Zu definierende Aussage | Nachweisgrenze |
|---|---|---|
| KI-Software | Erfasster Einführungsumsatz oder festgelegter Modelltest | Piloten, Run Rates und passende Prüfbedingungen getrennt halten |
| Batterietechnologie | Qualifizierungsmeilenstein und kommerzielle Verkäufe | Technisches Protokoll und angenommene Fertigungsstufe festlegen |
| Wassertechnologie | Leistung an definierten Standorten und Vertragsumsatz | Standort, Ausgangsbasis und Kundenumfang erhalten |
| Energieinfrastruktur | Inbetriebnahme- oder Dienstleistungsumsatzmeilenstein | Anbieter-, SPV- und Systemergebnisse unterscheiden |
| Grenzüberschreitendes Portfolio | Vergleichbare ursprüngliche Prognosen und spätere Messungen | Währung, Periode, Einheit und Programmdefinitionen ausdrücklich harmonisieren |
Vom Autorenteam entwickelte Anwendungsfälle, keine beobachteten Transaktionen, Antragstellerstudien oder geprüften Sektoreffekte.
24 Grenzen und die nächste Nachweisentscheidung festlegen
Die empirischen Nachweise dieses Beitrags bestehen aus einer datierten Dokumentenprüfung und einer gezielten Machbarkeitsprüfung öffentlicher Angaben. Die vier geprüften Projektdatensätze ergaben kein zulässiges Paar aus einer durch Zeitstempel authentifizierten Antragsprognose und einem unabhängig verifizierten kommerziellen Ergebnis. Dieser begrenzte Befund trägt eine Machbarkeitsschlussfolgerung für diese Datensätze und Zugangsbedingungen. Er belegt weder die Verfügbarkeit vertraulicher Programmdaten noch die Verbreitung von Prognosefehlern oder den kommerziellen Erfolg der Projekte. Es wird keine reale Genauigkeitskennzahl ausgewiesen.
Die quantitative Übung mit zwölf Fällen ist vollständig konstruiert. Sie demonstriert messgrößenspezifische Nenner, den Vergleich eingereichter Wahrscheinlichkeiten mit festen Referenzen, die Trennung von Kalibrierung und Ranking und die Fortführung ungeklärter Beobachtungen in eine Sensitivitätsanalyse. Obergrenzen, Wahrscheinlichkeiten und Ergebnisse sind Annahmen. Die berechneten Werte können keine Programmberichtsquoten, keinen kausalen Fördereffekt, keine optimale Auswahlregel und keine Leistung einer Rekalibrierungspolitik belegen. Jede Zusammenfassung und Grafik sollte Annahmen und Grenzen des konstruierten Beispiels erhalten.
Die unmittelbare Managemententscheidung lautet, ob die erforderlichen ursprünglichen Prognosen und passenden Nachweise rechtmäßig und konsistent zusammengestellt werden können. Antragsteller können mit Bewahrung der eingereichten Version und deren Verknüpfung mit aktuellem Betriebs- und Finanzierungsplan beginnen. Evaluatoren können Zielpopulation, Ergebnisnachweise und Nachverfolgungsregeln definieren. Prospektive Forschende können diese Anforderungen in einer autorisierten Machbarkeitsstichprobe prüfen. Jede Partei sollte den ungeklärten Punkt benennen, der einen konkreten Vergleich verhindert, ohne ihn durch einen bequemen Stellvertreter zu ersetzen.
Ein nützlicher erster Liefergegenstand ist ein Aussagenregister mit genauer Prognose, Prognosestand, definiertem Ergebnis, Bedingungen, Nachweisverantwortung und nächstem Prüftermin. Der zweite ist ein Zulassungs- und Ausschlussprotokoll, das festhält, weshalb jedes Paar bewertbar oder nicht bewertbar ist. Der dritte ist eine messgrößenspezifische Ergebnistabelle mit Nenner, Referenz und Sensitivitätsannahmen. Dies sind vorgeschlagene Arbeitserzeugnisse, die auf eigene Vollständigkeit und Nachvollziehbarkeit geprüft werden können. Jede Behauptung besserer Bewilligungsentscheidungen, Bewertungen oder kommerzieller Ergebnisse benötigt zusätzliche Nachweise.
Die Schlussfolgerung ist eine praktische Forschungsdisziplin. Kommerzielle Versprechen werden durch eine ausdrückliche Kette von der ursprünglichen Vorhersage zum zulässigen Ergebnis prüfbar; Messgröße und Zeitbezug bleiben dabei durchgehend erhalten. Ein numerisches Ergebnis sollte nur für Vergleiche veröffentlicht werden, die diese Kette trägt. Fehlende Nachweise bleiben sichtbar, Revisionen behalten ihre Historie und Kausalbehauptungen erhalten ein eigenes Design. Diese Struktur schafft eine Grundlage für eine substanzielle empirische Studie und ein klareres Finanzierungsgespräch unter Wahrung der Grenzen tatsächlich verfügbarer Informationen.
| Prüfpunkt | Beobachtetes Datum oder Fenster | Handlung und Grenze |
|---|---|---|
| EIC-2026-Runden für vollständige Anträge | Letzte gelistete Runde am 4. November 2026 | Am Prüftag 11. November bereits vergangen; tatsächliches Portal auf neue Aufrufe prüfen |
| NSF 26-510 | 4. März 2027 als nächstes gelistetes Datum nach dem 4. November 2026 | 5 Uhr nachmittags Ortszeit der einreichenden Organisation; Einladungs- und Phasenbedingungen gelten weiter |
| UKRI-Ergebnisberichterstattung | 1. Februar bis 11. März 2027, 4 Uhr nachmittags britischer Zeit | Nur auf die erfasste Berichtspopulation und Ausnahmen anwenden |
| Angekündigter SBA-Standard | 15. November 2026 und Veröffentlichung auf SBIR.gov | Mitteilung und Umsetzungsbedingungen festhalten; keine Feststellung bereits wirksamer Anwendung |
| Konstruierter Prognoseursprung | Unmittelbar vor dem 1. Januar 2023 | Hypothetischer Registrierungszeitpunkt, keine tatsächlich eingereichte Kohorte |
| Konstruierte Zielhorizonte | Ende 2025 | Alle Beispielergebnisse und Fehlstatus sind festgelegt; keine authentischen Anträge |
Ausgewählte datierte Dokumente [1,4,9,12], geprüft am 11. November 2026. Diese Tabelle ist kein Antragskalender und keine Zusicherung, dass ein Weg derzeit einem konkreten Antragsteller offensteht.
Literaturverzeichnis
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Abgerufen am 11. November 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Abgerufen am 11. November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Abgerufen am 11. November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Aktualisiert am 28. Juli 2026; abgerufen am 11. November 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Abgerufen am 11. November 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Abgerufen am 11. November 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Abgerufen am 11. November 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Abgerufen am 11. November 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Aktuelle Version abgerufen am 11. November 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Aktuelle verlinkte Hinweise abgerufen am 11. November 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Abgerufen am 11. November 2026; Einordnung der Benchmark-Version im Text erläutert. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Abgerufen am 11. November 2026; angekündigte Umsetzungsbedingungen im Text erläutert. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Abgerufen am 11. November 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Autorenfassung auf der Website der Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Abgerufen am 11. November 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Abgerufen am 11. November 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Abgerufen am 11. November 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Abgerufen am 11. November 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Abgerufen am 11. November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
