
1 A decisão de financiamento por detrás de uma previsão de impacto
Uma candidatura a financiamento da inovação pede a um decisor que comprometa recursos antes de conhecer o resultado comercial. Um fundador pode prever vendas, emprego qualificado, investimento subsequente ou um marco técnico. Uma comissão financeira precisa então de compreender o significado desses números, os pressupostos que sustentam o resultado e como a execução poderá ser verificada posteriormente. Este artigo desenvolve um registo que relaciona cada previsão datada com uma observação posterior precisamente definida. A utilização comercial consiste em tornar a evidência da candidatura analisável durante preparação, financiamento e acompanhamento, com registos separados para a previsão original e as revisões posteriores da gestão.
Uma pergunta inicial útil é saber se a quantidade prevista pode ser identificada sem uma leitura benevolente do argumento comercial que a rodeia. Volume de negócios no quinto ano, volume de negócios acumulado em cinco anos e volume de negócios adicional atribuído ao projeto exigem observações diferentes. Uma projeção condicionada à obtenção de outra ronda de investimento contém informação diferente de uma previsão que já incorpora a possibilidade de financiamento falhado. Estas distinções determinam que comparação responderia à afirmação submetida. Também importam para um conselho que decide quanto fundo de maneio comprometer enquanto a candidatura permanece por decidir.
A evidência pública analisada tem três utilizações distintas. Os materiais oficiais dos programas estabelecem determinados requisitos de avaliação e reporte numa data indicada. Uma análise intencional de quatro registos de projetos CORDIS testa se o material público examinado fornece um par previsão/resultado admissível. Uma carteira construída e integralmente divulgada ilustra depois os cálculos de medição. A análise dos registos públicos não estabeleceu qualquer par elegível no seu âmbito. Por isso, este artigo não apresenta qualquer taxa empírica de precisão das previsões de um programa, país ou população de candidatos. A carteira ilustrativa oferece um método aplicável quando existirem registos adequados e acesso lícito.
A recomendação central é estabelecer as regras de correspondência quando a previsão é submetida. Registar entidade, versão da previsão, medida comercial, horizonte, condições, exigência de evidência e método de pontuação antes de observar o resultado. O acompanhamento deve preservar insucessos, informação em falta e alterações de entidade com o seu estado real. Um analista posterior poderá então identificar afirmações testáveis, comparações sustentadas e conclusões que continuam indisponíveis. Este sistema proposto oferece a fundadores e avaliadores uma estrutura comum, preservando os requisitos aplicáveis a cada instrumento específico de financiamento.
A análise é relevante em vários setores tecnológicos porque o problema de correspondência diz respeito à estrutura de uma afirmação. Uma previsão de subscrições de software exige definições de reconhecimento de receitas e de clientes. Um promotor de baterias precisa das condições de ensaio e da fase de comercialização que relacionam validação técnica e vendas. Uma empresa de tecnologia da água deve distinguir um piloto bem-sucedido de receitas contratuais recorrentes. Estes exemplos identificam opções de medição; não fornecem resultados empresariais observados nem taxas setoriais de sucesso. Candidaturas reais exigem evidência específica do produto, programa e decisão em causa.
2 Separar previsões, compromissos e impacto causal
Uma previsão é uma afirmação sobre uma quantidade futura perante um conjunto de informação definido. Uma meta regista um resultado pretendido. Um cenário descreve um resultado condicionado a pressupostos selecionados. Um compromisso acrescenta uma obrigação ou padrão de execução segundo os termos aplicáveis. Estas afirmações podem coexistir numa candidatura, pelo que a análise deve classificar cada afirmação numérica antes de escolher uma pontuação. A ambição da gestão de atingir uma meta de receitas não especifica, por si só, se o número representa uma esperança matemática, uma mediana, um limiar de probabilidade ou um cenário favorável.
A verificação de previsões compara uma previsão anteriormente registada com o resultado correspondente. A adicionalidade das subvenções pergunta como um resultado se altera devido ao apoio concedido. A segunda pergunta exige um desenho contrafactual. A investigação de Howell utiliza candidatos ordenados do programa SBIR do Departamento de Energia dos EUA para estudar efeitos das subvenções. A avaliação Smart Grants de 2026 utiliza dados administrativos e empresariais com um desenho comparativo descrito no relatório e no anexo técnico. São trabalhos estabelecidos de investigação de impacto causal. As suas conclusões não podem ser reproduzidas subtraindo a previsão de receitas de um candidato às receitas posteriores. [6-8,14]
Um beneficiário pode atingir o valor de vendas submetido enquanto o contributo causal do apoio permanece por identificar. Outro pode ficar aquém desse valor enquanto o apoio sustentou um resultado comercialmente valioso relativamente a um contrafactual de outro modo mais fraco. Nenhuma conclusão decorre automaticamente do erro de previsão. Um painel de programa deve, por isso, manter campos distintos para resultados brutos observados, precisão das previsões e qualquer estimativa causal justificada separadamente. Os estudos subjacentes, pressupostos e populações devem estar acessíveis a quem utiliza esses campos numa decisão de investimento ou de política pública.
Um compromisso técnico exige uma distinção adicional. Um ensaio de aprovação/reprovação pode estabelecer execução segundo um protocolo fixado quando a evidência relevante está disponível. A proporção de compromissos cumpridos fornece uma frequência de resultado para esses compromissos. A calibração probabilística exige probabilidades submetidas e eventos resolvidos repetidos num desenho de avaliação apropriado. Atribuir retrospectivamente uma probabilidade de 80 por cento a cada marco introduziria informação ausente da afirmação original. O registo deve preservar a afirmação efetivamente feita e deixar vazio o campo de probabilidade quando nenhuma foi fornecida.
A mesma disciplina aplica-se ao financiamento. Uma probabilidade de obter capital próprio externo, um montante previsto de capital próprio, uma carta de termos assinada e dinheiro recebido são medidas distintas. Um anúncio público pode estabelecer que uma declaração foi feita. Verificar o evento de financiamento especificado exige a evidência definida para esse evento. Quando essa evidência continua confidencial ou indisponível, o resultado permanece por resolver para este estudo. A decisão administrativa do financiador e o estado de medição do investigador podem legitimamente diferir, pois respondem a perguntas diferentes com direitos de acesso diferentes.
3 O que exigem os documentos selecionados dos programas
Os documentos selecionados foram verificados em 11 de novembro de 2026. A sua função neste artigo é identificar onde entra a evidência comercial no processo e que versão de fonte um registo de investigação precisa de preservar. Não constituem um guia universal de elegibilidade. As candidaturas devem seguir o convite, tipo de ação, fase, jurisdição e instruções efetivamente vigentes na submissão. Uma tabela comparativa deve manter estas distinções para que um requisito encontrado num regime nunca seja transferido implicitamente para outro.
A página do programa de trabalho EIC 2026 identifica a alteração de 17 de junho de 2026. A avaliação Accelerator aborda matérias comerciais, incluindo o realismo dos pressupostos de mercado endereçável e quota de mercado e das projeções financeiras. A candidatura completa utiliza uma proposta de extensão limitada e informação suplementar. O programa de trabalho também trata de confidencialidade e partilha de informação para a avaliação de investimento relevante. Para a pergunta presente, estas disposições indicam que podem existir previsões comercialmente relevantes numa candidatura cujo conteúdo subjacente completo não está disponível a um investigador de fontes públicas. Não estabelecem um horizonte comum de previsão nem acesso público a todos os modelos submetidos. [1]
A apresentação normalizada de abril de 2026 para avaliadores Horizon Europe distingue resultados de projeto, efeitos e impactos mais amplos pela sua relação com a execução e utilização subsequente. Regista também uma simplificação 2026/27 que retira escala e significância do critério normalizado de impacto, mantendo a avaliação de trajetórias credíveis e de divulgação, exploração e comunicação adequadas. Uma análise baseada numa apresentação anterior poderia descrever incorretamente a tarefa atual de avaliação. O registo deve, por isso, guardar a ação exata e a versão aplicável junto de cada medida de impacto extraída. Uma previsão de gestão quantificável pode continuar útil sem ser um campo de pontuação universalmente obrigatório. [2]
As orientações de oferta de financiamento da Innovate UK descrevem apoio à monitorização e um plano de exploração que regista a fundamentação económica e as atividades de exploração. As realizações e resultados adequados são quantificados e o plano é analisado na preparação do projeto e nas reuniões de progresso. Isto cria um percurso de informação de gestão em evolução. Um estudo deve distinguir a candidatura submetida desse plano posterior e das suas revisões. As orientações não concedem acesso público a planos comercialmente sensíveis nem estabelecem que o plano mais recente preserva a previsão original. [3]
O aviso atual 26-510 da NSF identifica o potencial comercial entre os seus critérios de avaliação de mérito. As instruções de preparação associadas distinguem o resumo público do projeto dos materiais protegidos da proposta. A página da SBA sobre reporte de comercialização descreve um painel de utilizador autorizado e reporte em fases de atribuição especificadas. Estas fontes sustentam a distinção entre a existência de informação administrativa e o acesso de um investigador a microdados emparelhados. Qualquer comparação entre programas necessita primeiro de permissões e dicionário de dados antes de agrupar ou pontuar resultados. [9-11]
4 Utilizar termos datados e preservar alterações de medição
Um registo datado deve captar separadamente datas de publicação, alteração e entrada em vigor do documento e data de consulta para a investigação. Uma nova consulta de página confirma o que estava disponível ao avaliador nessa altura. Não estabelece o texto que regeu uma candidatura apresentada anos antes. Versões oficiais arquivadas, instruções específicas do convite e o comprovativo real de submissão fornecem a via adequada para esse conjunto anterior de informação. Quando estes registos não podem ser obtidos, a incerteza pertence à decisão de admissão do par.
Os materiais Smart Grants ilustram por que o estado de um programa precisa de uma fonte datada. A UKRI publicou uma avaliação de impacto Smart em julho de 2026, enquanto as orientações atuais de fundos específicos dizem que Smart está encerrado a novas candidaturas. A publicação de uma avaliação fornece investigação sobre um programa; não fornece uma data atual de abertura de convite. Perguntas históricas de concursos podem esclarecer o período original de estudo se a aplicabilidade for estabelecida. Devem manter a identificação histórica quando usadas num desenho de investigação ou plano de financiamento de um fundador. [6,21]
O aviso de comercialização da SBA de setembro de 2026 constitui um segundo exemplo. Anuncia normas atualizadas para uma população definida de beneficiários recorrentes e descreve a quota de receitas não SBIR através de um denominador explícito de receitas da empresa e uma janela de exercícios fiscais. A data indicada de implementação é 15 de novembro de 2026, com publicação no SBIR.gov, e descreve um processo de requisito final após comentários. Na data de análise deste artigo, 11 de novembro, essa data ainda é futura e a página geral de referenciais consultada mantém descrições anteriores. A medida anunciada e as suas condições de implementação devem ser registadas separadamente. Este artigo não determina que o limiar anunciado já se aplique a um candidato. [11,12]
Uma alteração de medida cria um problema de comparabilidade mesmo que números antigos e novos sejam reportados corretamente. Vendas mais investimento por atribuição são uma quantidade diferente da proporção de receitas empresariais obtidas fora de determinadas subvenções. Um denominador maior, uma janela alterada de apoios elegíveis ou tratamento revisto de contratos públicos pode mudar um rácio reportado sem alterar o negócio operacional subjacente. O analista deve manter a definição original e criar uma medida harmonizada identificada separadamente apenas quando todos os componentes e uma conversão defensável estiverem disponíveis.
O acompanhamento de prazos proposto contém, assim, várias datas. A primeira é o prazo efetivo de candidatura, com fuso horário e versão aplicável. A segunda é o instante de registo da previsão. A terceira é o instante de fecho da janela do resultado. A quarta é a data em que a evidência fica disponível. Pode ainda aplicar-se um prazo posterior de reporte segundo o acordo de apoio. Cada data tem uma finalidade distinta. Reuni-las numa única coluna de publicação ocultaria se a previsão foi efetivamente registada antes do resultado e se o acompanhamento está completo.
5 Testar se os registos públicos permitem um par correspondente
Realizámos uma análise delimitada de viabilidade de divulgação pública antes de calcular qualquer erro de previsão de programa. Foram selecionados quatro registos CORDIS com previsões numéricas de volume de negócios através de pesquisas intencionais e verificações diretas do número de projeto. Páginas de reporte e de resultados foram examinadas nos quatro casos; foram também verificadas algumas fichas e materiais de reporte associados. A seleção favorece registos com afirmações inspecionáveis e não constitui uma amostra representativa de apoios. Pode identificar a informação necessária para admitir esses pares específicos e as lacunas no material examinado.
Um par só era elegível se a versão previsional pudesse ser autenticada como anterior ao resultado, se entidade e medida fossem identificáveis, se período e unidades coincidissem e se existisse uma observação posterior admissível. Cada afirmação exigia decisão própria. Uma previsão repetida num relatório posterior mantinha o estatuto de previsão até serem estabelecidos a versão original e o resultado realizado correspondente. A disponibilização oficial identificava a fonte do documento; declarações comerciais atribuídas a um beneficiário mantinham essa atribuição e não eram elevadas a garantia independente.
Os quatro registos eram MODBRIDGE, EKOMAP, iLocator e NexGenFSCM. Incluem materiais da fase de viabilidade e um projeto posterior maior. Os períodos de reporte, os campos atuais de atualização, os valores comerciais reportados pelos beneficiários e a redação das afirmações fornecem diferentes tipos de cronologia. Nenhuma combinação examinada estabeleceu a cadeia completa exigida entre versão da candidatura e resultado correspondente verificado independentemente. O número de pares admitidos é zero nesta análise. Nenhuma previsão de projeto é pontuada e nenhum resultado comercial ausente é introduzido como zero. [17-20]
Esta conclusão descreve o acesso e seleção efetivos da análise. Ficheiros privados de candidatura, conjuntos de submissão arquivados, contas empresariais obtidas com consentimento e painéis financeiros ligados a registos não foram obtidos para estes quatro casos. Um estudo com essas permissões e documentos poderia chegar a outra decisão de admissão. Uma pesquisa pública sem êxito também não prova insucesso comercial, retenção de informação obrigatória pelo beneficiário ou ausência de dados internos de monitorização. Seriam afirmações distintas que exigiriam evidência própria.
A implicação operacional é uma etapa de viabilidade antes de assumir um estudo empírico de pontuação. Um investigador prospetivo deve solicitar um pequeno conjunto licitamente acessível de previsões originais e documentos correspondentes, testar a ligação e registar a razão de cada exclusão. Um acordo de partilha, um dicionário de dados versionado e um plano de acompanhamento podem depois definir o estudo completo. Começar apenas por uma lista de atribuições deixa a variável central de previsão por especificar. Começar apenas por histórias de sucesso acrescenta problemas de seleção antes de calcular qualquer pontuação.
6 Ler os quatro casos sem inventar resultados
O reporte público MODBRIDGE inclui uma projeção de volume de negócios para os primeiros cinco anos de implementação comercial. O período examinado cobre trabalho de viabilidade, enquanto o início posterior da implementação e a interpretação cumulativa ou de último ano exigem evidência adicional para pontuar. Os resultados examinados não forneceram uma observação correspondente de volume de negócios realizado a cinco anos. Comparar com o montante da subvenção responderia a outra pergunta, porque apoio e volume de negócios ocupam posições diferentes nos registos de financiamento e operação. [17]
O material público EKOMAP apresenta previsões de volume de negócios para vários anos após a introdução no mercado. A data de introdução é necessária para traduzir esses anos relativos em períodos contabilísticos. O material examinado não estabeleceu essa data em conjunto com realizações anuais correspondentes e uma versão contemporânea da candidatura. Um erro na obtenção de resultados limita ainda o que a consulta pública pode estabelecer. O caso permanece excluído por informação por resolver, sem receber um erro favorável ou desfavorável. [18]
O iLocator descreve um objetivo de volume de negócios a cinco anos face a uma base menor. As questões analíticas são a data da base, o perímetro jurídico, a interpretação anual ou cumulativa, a data de registo da previsão e as contas do momento final. As páginas examinadas não forneceram um conjunto completo correspondente. Mesmo um anúncio posterior de crescimento precisaria dessas definições para resolver a previsão original. Uma base numérica em texto não fornece automaticamente o período contabilístico em falta. [19]
O NexGenFSCM oferece um alerta particularmente útil sobre correspondências numéricas atraentes. O relatório examinado contém declarações de receitas totais e SaaS de 2017, uma meta de volume de negócios adicional setorial de 2020 e projeções de receitas totais posteriores. Estes valores têm anos e âmbitos distintos. Comparar diretamente a realização anterior com a meta de 2020 misturaria cronologia e denominador. Valores posteriores descritos como previsões continuam previsões até existir evidência de resultados correspondentes. Melhorias operacionais em pilotos dizem respeito a outras medidas com populações de clientes e bases próprias. Nenhuma fornece uma realização intercambiável do volume de negócios da empresa. [20]
O registo de admissão deve preservar estas razões ao nível da afirmação. Um analista pode depois anexar um comprovativo original, obter contas adequadas ou esclarecer uma data de implementação sem reescrever o histórico anterior. A decisão pode então passar de por resolver a admitida com base em evidência explícita. Até lá, a pontuação em branco é a saída correta. O registo de exclusões continua útil porque identifica a informação que uma parceria de dados futura deve solicitar e as comparações a rejeitar na revisão de qualidade.
7 Construir uma matriz de elegibilidade dos pares previsão/resultado
A primeira decisão de elegibilidade neste desenho de investigação diz respeito ao par de evidência. Pergunta se a previsão e a observação disponíveis sustentam a comparação pretendida. A elegibilidade de uma empresa para apoio é uma decisão de programa distinta. Propomos uma matriz de admissão por afirmação com requisito definido e resultado fundamentado em cada verificação. O analista deve preenchê-la antes de ver a pontuação, pois um resultado marcante pode desviar a atenção de uma quantidade incompatível ou de uma previsão cuja data original continua desconhecida.
A verificação cronológica exige uma versão preservada da previsão emitida antes do período ou evento previsto. Um relatório retrospetivo pode conter uma previsão anterior, mas a publicação atual não autentica, por si só, essa versão. A verificação de identidade pergunta se entidade candidata e entidade do resultado coincidem no perímetro definido. A verificação de medição compara variável, unidade, denominador, convenção contabilística, base e horizonte. Finalmente, a verificação de evidência determina se a realização tem a qualidade e os direitos de acesso previstos no protocolo. Cada verificação deve identificar o documento ou campo que sustenta a conclusão.
A matriz deve permitir um estado por resolver. Um comprovativo de submissão em falta é uma lacuna de informação. Uma realização anual apresentada contra uma previsão cumulativa é uma incompatibilidade identificada. Tratar ambas como falha genérica perderia a distinção entre evidência que pode ser obtida e uma comparação que necessita de outra realização. O avaliador deve registar a próxima ação admissível, o responsável e a data de reapreciação. Uma pontuação só fica disponível depois de cumpridos todos os requisitos dessa comparação específica.
Várias afirmações da mesma candidatura podem chegar a estados diferentes. Um ensaio técnico pode estar resolvido enquanto investimento subsequente permanece não verificado. Uma previsão de receitas pode ter marca temporal válida e perímetro de entidade por resolver após uma aquisição. O registo deve preservar as três observações com estados próprios. Excluir uma empresa inteira por uma afirmação não resolvida alteraria a população de todas as medidas, muitas vezes sem razão analítica. Qualquer regra de inclusão do estudo deve ser especificada separadamente e o efeito em cada denominador divulgado.
Uma matriz de admissão também apoia pedidos eficientes de dados. Em vez de solicitar todos os documentos da sala de dados, o analista pode identificar o elemento específico que resolve uma incerteza: anexo original, documento de financiamento assinado com prova de recebimento, reconciliação entre contas da entidade e do grupo ou certificado efetivo de ensaio. A existência de um documento continua sujeita a análise substantiva. Um nome de ficheiro com final ou auditado não confere estatuto probatório automático. A gestão pode usar a matriz para decidir se o acompanhamento adicional é proporcional ao estudo proposto e à sua finalidade lícita.
| Verificação | Correspondência exigida | Exemplo por resolver ou incompatível |
|---|---|---|
| Versão da previsão | Versão autenticada anterior à janela-alvo | Página atual repete previsão sem comprovativo original |
| Entidade | Mesma entidade definida ou perímetro aprovado | Receitas do grupo adquirido substituem as receitas da entidade original |
| Medida | Mesma variável e base de reconhecimento | Anúncio de financiamento comparado com recebimento de capital próprio |
| Denominador | Mesma população ou base contabilística | Receitas empresariais comparadas com volume de negócios adicional setorial |
| Tempo | Mesmo início, fim e base anual ou cumulativa | Realização anual anterior comparada com meta posterior a cinco anos |
| Condições | Pressupostos condicionais mantidos na interpretação | Previsão condicionada à sobrevivência contra resultado incondicional |
| Evidência | Garantia especificada e acesso lícito | Declaração do beneficiário apresentada como auditoria independente |
Protocolo de investigação definido pelos autores. São critérios de admissão de comparação, não regras de elegibilidade dos programas.
8 Fixar entidade, medida e fronteira contabilística
A evidência comercial deve descrever o negócio cujo resultado foi previsto. Uma proposta submetida por uma subsidiária pode citar a presença de mercado da empresa-mãe e ainda assim prever as vendas próprias da subsidiária. Contas consolidadas posteriores não podem ser substituídas sem reconciliação. O registo proposto capta identificador jurídico, perímetro de consolidação e qualquer segmento específico do projeto antes do acompanhamento. Mantém depois aquisições, alienações, alterações de nome e transferências de propriedade intelectual como eventos que podem afetar a comparabilidade. Uma marca familiar não fornece, por si só, ligação entre entidades.
As receitas precisam de uma definição operacional aplicável por outro avaliador. O registo deve indicar se a previsão respeita a receitas reconhecidas, encomendas registadas, valor bruto de mercadorias, valor contratual de encomendas, receitas recorrentes anuais ou cobranças. Um negócio de subscrição pode reportar várias destas quantidades para os mesmos clientes. Recebimentos de uma sociedade de projeto podem incluir impostos, adiantamentos ou valores de passagem excluídos da medida de receitas escolhida. O estudo deve seguir a base contabilística efetivamente declarada e obter reconciliação quando a previsão original utiliza outra medida de gestão. Este artigo não determina a política contabilística de qualquer empresa.
Valores anuais e cumulativos exigem campos separados. Uma previsão de vendas durante o quinto exercício é verificada face às vendas definidas desse ano. Uma previsão cumulativa a cinco anos exige a soma dos cinco períodos especificados. Uma previsão iniciada na primeira utilização comercial precisa de início verificado para converter anos relativos em períodos de calendário. Se a gestão alterar o exercício ou apresentar um período curto de transição, o analista deve preservar a previsão original e documentar qualquer conversão. Uma estimativa proporcional pode servir uma análise de sensibilidade, mas não deve ser apresentada como realização anual diretamente observada.
Moeda e preços constituem outra fronteira. O registo deve preservar moeda submetida, convenção de preços nominais ou reais e pressuposto cambial especificado. Uma comparação noutra moeda de reporte exige uma regra de conversão divulgada e aplicada consistentemente a previsões e resultados. Caso contrário, desempenho operacional e movimentos cambiais entram num único erro sem explicação. Quando um projeto procura mercados internacionais, a geografia das receitas também deve ser definida. Local de faturação do cliente, local de implementação e residência da entidade jurídica respondem a perguntas diferentes e podem exigir evidência diferente.
Previsões de emprego exigem o mesmo cuidado. O número de trabalhadores no fim do ano difere do emprego remunerado médio em equivalentes a tempo completo ao longo de um ano. Prestadores, fundadores fora da folha salarial, trabalhadores temporários e empregados fora da entidade candidata precisam de tratamento explícito. O exemplo utiliza FTE médios de trabalhadores remunerados durante um ano civil e fornece a definição antes de qualquer cálculo. A escolha é ilustrativa. As instruções de reporte de uma subvenção real podem prescrever outra medida. A tarefa do investigador é corresponder essa medida consistentemente e preservar reconciliação, sem a alterar implicitamente para se ajustar aos dados mais acessíveis.
| Afirmação | Fronteira a fixar | Evidência correspondente procurada |
|---|---|---|
| Receitas | Entidade, política de reconhecimento, período e moeda | Contas ou registo reconciliado de receitas |
| Evento de capital próprio | Instrumento, novo dinheiro, destinatário e janela de fecho | Documentos assinados e prova de recebimento |
| Emprego | Número de pessoas ou FTE médios, remuneração e perímetro | Registos definidos de remunerações ou emprego |
| Validação técnica | Protocolo, limiar, local e prazo | Resultado datado sob o protocolo fixado |
| Vendas atribuíveis ao projeto | Base e regra de atribuição | Desenho de identificação separado e documentos |
Categorias de evidência propostas. A tabela não certifica qualquer registo empresarial fornecido.
9 Definir probabilidades, esperanças matemáticas e compromissos técnicos
A tarefa de previsão solicitada deve determinar a pontuação. Uma probabilidade de evento descreve a possibilidade de um evento definido até um horizonte definido. Receitas esperadas são a média aritmética de uma distribuição preditiva. Receitas medianas dividem essa distribuição no seu ponto intermédio. Um marco contratual enuncia um requisito de execução nos termos efetivos. A análise de Gneiting explica por que a avaliação pode ser enganadora quando a diretiva de previsão e a função de pontuação não correspondem. O avaliador deve, por isso, identificar a quantidade solicitada antes de interpretar a precisão de uma previsão pontual submetida. [15]
O evento de financiamento ilustrativo é pelo menos uma nova ronda externa de capital próprio a preço fixado, entre partes independentes, com recebimento positivo de dinheiro pela mesma entidade durante a janela de três anos. Subvenções, dívida, transferências de fundadores e anúncios sem o evento especificado são excluídos da definição. As probabilidades podem ser avaliadas pelo erro quadrático binário médio, normalmente designado pontuação de Brier. Para cada evento resolvido, subtrair o resultado zero ou um à probabilidade submetida, elevar ao quadrado e calcular a média dos mesmos casos resolvidos. Valores inferiores indicam menor perda realizada segundo esta regra. A literatura de regras de pontuação próprias fornece o enquadramento teórico mais amplo. [16]
As receitas esperadas e os FTE esperados são avaliados pelo erro quadrático médio no exemplo porque a diretiva é a média aritmética. A raiz do erro quadrático médio devolve a quantidade à unidade original e é útil na apresentação. O erro absoluto médio também é mostrado como resumo descritivo dos erros realizados. A inclusão não transforma a diretiva original numa previsão mediana. Um estudo que compara procedimentos deve especificar antecipadamente o funcional e o método de avaliação, evitando escolher após observar resultados a função de perda que mais favorece o procedimento preferido.
Um compromisso técnico sem probabilidade recebe avaliação de execução. O protocolo regista prazo, limiar de aprovação, condições de ensaio, verificador e padrão de evidência. Um ensaio bem-sucedido noutro ambiente operacional pode ser comercialmente interessante e deixar o compromisso original por resolver. O registo deve manter ambas as informações com o âmbito correto. Contar aprovações verificadas entre compromissos resolvidos é reporte descritivo legítimo. Essa proporção não demonstra se probabilidades submetidas estavam calibradas quando nenhuma probabilidade foi recolhida.
Uma afirmação social ou ambiental mais ampla exige uma via de medição igualmente explícita. Emissões evitadas, perdas de água reduzidas ou acesso acrescido precisam de base, população, período e método adequados ao efeito alegado. Uma previsão pode ser condicionalmente verificável se existirem esses elementos e evidência posterior. O artigo não afirma que impactos mais amplos sejam universalmente não verificáveis. A decisão apropriada no registo é específica da afirmação. Quando faltar medida de resultado defensável ou desenho causal, o estudo deve preservar a afirmação e a lacuna sem fabricar validação numérica.
10 Preservar versões das previsões e condições de financiamento
Uma candidatura pode conter várias versões antes da decisão. A gestão pode atualizar um pressuposto de mercado, responder a um avaliador ou alterar o plano financeiro. São revisões úteis quando as razões são documentadas. Para investigação, cada versão precisa do seu instante de registo e da antecedência face ao resultado-alvo. A submissão original deve continuar disponível mesmo que uma versão posterior se torne o plano de gestão em vigor. Caso contrário, um estudo pode avaliar por engano uma previsão atualizada como se tivesse sido emitida com o conjunto original de informação.
Propomos conservar uma cópia imutável da previsão submetida, o identificador do anexo, uma impressão criptográfica e o comprovativo do portal quando disponível. Estes registos fornecem evidência de identidade do ficheiro e cronologia da submissão dentro dos controlos efetivos do sistema. Uma impressão criptográfica isolada não estabelece a verdade do conteúdo nem a data original de criação. O registo deve relacionar ficheiro e comprovativo e indicar quem tinha acesso e autoridade para rever o plano ativo. Revisões tornam-se observações adicionais com razões e datas próprias, sem substituir a primeira previsão.
As condições financeiras devem ser enunciadas com igual precisão. Uma previsão condicionada a obter subvenção e captar capital próprio exige registo das duas condições. Se a segunda ronda permanecer incerta, a gestão pode preparar uma previsão incondicional que incorpore a probabilidade e consequências de não a captar. As duas previsões respondem a perguntas diferentes. O avaliador deve identificar qual foi solicitada pelo programa e qual o conselho utilizou para compromissos de tesouraria. Uma insuficiência posterior de financiamento não pode ser interpretada responsavelmente sem a condição original.
O calendário dos recursos também importa para os marcos comerciais. Um projeto pode exigir adiantamento a fornecedor antes de receber reembolso ou precisar de fundo de maneio para executar o primeiro contrato. Um registo pode ligar datas de marcos aos pressupostos financeiros que os suportam. Um calendário de tesouraria separado deve registar recebimentos previstos e efetivos, restrições e despesas comprometidas. A ligação torna uma alteração de pressuposto visível à gestão. Não fornece previsão da data de atribuição nem certeza de pagamento; dependem do programa real e dos documentos assinados.
Num estudo prospetivo, a política de versões deve ser definida antes da pontuação. Uma análise pode avaliar submissões originais com uma definição comum de antecedência. Outra pode examinar revisões, desde que cada uma anteceda o resultado relevante e o momento seja divulgado. Misturar a previsão mais recente de certas empresas com a original de outras cria vantagem informativa desigual. O registo deve mostrar diretamente essa diferença e permitir restringir comparações a uma versão temporal consistente. A restrição pode reduzir a amostra, o que deve permanecer visível no denominador.
| Campo | Razão de preservação | Tratamento de versões |
|---|---|---|
| Comprovativo original e identidade do ficheiro | Estabelecer conteúdo submetido e cronologia | Preservar sem substituir |
| Janela-alvo | Definir o período previsto | Manter em todas as comparações |
| Condições financeiras | Identificar pressupostos condicionais | Registar cada condição alterada |
| Marca temporal e razão de revisão | Identificar informação disponível na revisão | Pontuar separadamente por antecedência |
| Data de recolha da evidência | Distinguir momento do resultado e consulta | Preservar histórico efetivo de consulta |
Desenho de registo definido pelos autores; uma impressão criptográfica ajuda a identificar ficheiros, sem constituir uma marca temporal fiável autónoma nem certificação factual.
11 Estabelecer o protocolo de evidência e acompanhamento
Um protocolo deve especificar a evidência exigida por medida e as permissões para o seu tratamento. Documentos públicos podem sustentar análise documental dentro do âmbito visível. Candidaturas confidenciais e documentos empresariais exigem um regime apropriado de acesso e governação. As orientações atuais da NSF descrevem explicitamente proteção de dados de propostas e materiais comerciais, enquanto o resumo público exclui informação proprietária. É uma razão para uma descrição pública de apoio não equivaler à previsão completa da candidatura. O desenho de investigação deve resolver direitos de acesso antes de prometer um estudo de microdados emparelhados. [10]
A qualidade da evidência deve ser registada sem sugerir que a republicação oficial verifica independentemente uma declaração comercial do beneficiário. Propomos categorias distintas para autorreporte atribuído, registo administrativo reconciliado e evidência com garantia independente, preservando o âmbito efetivo dessa garantia. São categorias analíticas do estudo e não substituem o juízo profissional de auditor ou financiador. Uma auditoria financeira pode abranger contas empresariais e deixar uma alegação de atribuição ao projeto fora do âmbito. Um certificado técnico pode estabelecer um ensaio sem dizer nada sobre procura futura.
O acompanhamento deve começar com um plano de contactos e evidência, não apenas um inquérito no horizonte final. O registo pode identificar observações esperadas durante execução, as que amadurecem na implementação comercial e as que exigem contas posteriores. A visão geral UKRI descreve reporte para além da conclusão do projeto, sujeito ao âmbito e isenções aplicáveis. Os Principles of Use também descrevem responsabilidades de exatidão e exclusões de informação sensível. Estas disposições ilustram a importância de conhecer população e permissões de reporte; não devem estender-se automaticamente a todos os apoios empresariais ou regimes de inovação. [4,5]
O protocolo deve especificar tratamento de pedidos sem resposta, registos contraditórios e períodos incompletos. Uma não resposta mantém-se como tal, salvo se outra fonte admissível resolver o alvo. Montantes contraditórios devem manter fonte, data e estado de reconciliação. Um alvo cujo horizonte ainda não terminou deve ser marcado pendente e excluído da pontuação de horizontes concluídos segundo regra prévia. Estas distinções permitem reportar cobertura sem sugerir que cada observação excluída é um insucesso comercial.
Um processo de garantia proporcional pode concentrar-se em afirmações materiais e casos por resolver, mantendo um padrão mínimo consistente. Os avaliadores devem conseguir seguir a pontuação até à previsão registada e à realização admitida sem expor material confidencial a leitores não autorizados. Um artigo externo pode publicar agregados e dicionário, mantendo registos identificáveis controlados. O desenho deve divulgar o limite de reprodutibilidade resultante. Restrições de acesso fazem parte das condições de evidência e devem ser abordadas diretamente, sem serem ocultadas por linguagem confiante sobre qualidade dos dados.
| Fontes | Evidência comercial examinada | Limite de acesso ou interpretação |
|---|---|---|
| EIC Accelerator 2026 | Pressupostos de mercado e projeções financeiras na avaliação | Não está estabelecido que a proposta completa seja pública |
| Horizon Europe 2026/27 | Trajetórias de impacto credíveis e exploração | Ação e critérios atuais regem; calendário varia pelo resultado |
| Innovate UK | Monitorização da fundamentação económica e plano de exploração | Versões posteriores do plano distinguem-se da candidatura |
| NSF SBIR/STTR | Potencial comercial e material especificado | Dados protegidos diferem do resumo público |
| Reporte SBA | Company Commercialization Report em painel autorizado | A existência de reporte não estabelece acesso público a microdados |
| Relatórios Hub71 | Agregados comerciais publicados da comunidade | Nenhuma amostra emparelhada previsão/resultado de candidatos estabelecida |
Comparação documental delimitada [1-5,9-11,13], consultada em 11 de novembro de 2026. Não implica comparação de taxas de sucesso ou elegibilidade entre programas.
12 Introduzir a carteira de medição construída
O exemplo quantitativo contém doze casos inteiramente construídos, A a L. Probabilidades, montantes previstos, resultados e observações em falta são dados definidos pelos autores. Não representam empresa, programa ou população medida. O momento comum da previsão é imediatamente antes de 1 de janeiro de 2023. A janela do evento financeiro vai dessa data até 31 de dezembro de 2025. Receitas e emprego referem-se ao exercício civil de 2025 e os compromissos técnicos partilham o prazo final de 2025 segundo um protocolo hipotético fixado com a previsão. A análise ocorre após esses horizontes. Esta cronologia demonstra uma janela-alvo vencida sem afirmar uma coorte histórica observada.
O alvo financeiro é um evento definido de capital próprio externo a preço fixado com recebimento positivo. Previsões de receitas são médias aritméticas incondicionais em milhares de EUR nominais para a mesma entidade e ano civil. Previsões de emprego são médias aritméticas incondicionais de FTE médios de trabalhadores remunerados, definidos como a soma diária de emprego remunerado equivalente a tempo completo dividida por 365. Prestadores e trabalhadores temporários são excluídos. Compromissos técnicos utilizam resultados separadamente estipulados de aprovação, reprovação ou por resolver sob a convenção hipotética. O exemplo não fornece protocolo de ensaio real nem certificado de cliente e não afirma verificação técnica real.
A cobertura varia por medida. Dez eventos financeiros estão resolvidos, nove resultados de receitas são fornecidos, dez resultados FTE são fornecidos e dez compromissos técnicos estão resolvidos. Os resultados financeiros de I e J são desconhecidos; faltam receitas de F, I e L; faltam FTE de I e L; os resultados técnicos de F e L são desconhecidos. As máscaras são dadas separadamente sem pressupor independência estatística ou mecanismo de falta de dados. E e H contêm observações explicitamente estipuladas de receitas e FTE nulos para o ano completo. Esses zeros nunca são inferidos apenas do encerramento.
A previsão financeira de referência é uma probabilidade fixa de 0,4 para cada caso. É um comparador definido pelos autores antes da pontuação, não uma taxa-base estimada do programa. Um segundo comparador desloca mecanicamente cada probabilidade submetida até meio do caminho para 0,4. Não é realizada regressão, ajuste de calibração ou otimização. As escolhas permitem reproduzir uma comparação e compreender a alteração perante resultados em falta. O desempenho realizado em doze casos construídos não sustenta recomendação de adoção dessas probabilidades por candidatos ou programas.
Todos os cálculos racionais preservam frações exatas, utilizando decimais para apresentação. A raiz do erro quadrático médio é uma aproximação da raiz quadrada do erro quadrático médio exato. Cada medida exporta os casos incluídos e o denominador. As quatro completações binárias dos dois eventos desconhecidos são enumeradas explicitamente. Os exercícios de sensibilidade contínua mantêm os limites arbitrários como pressupostos. Este desenho fornece cálculos transparentes e dados suficientemente reduzidos para revisão manual. Não fornece distribuição amostral, intervalo de confiança estimado ou amostra empírica de validação.
| Caso | Probabilidade submetida | Evento resolvido |
|---|---|---|
| A | 0,8 | 1 |
| B | 0,7 | 1 |
| C | 0,6 | 0 |
| D | 0,6 | 1 |
| E | 0,5 | 0 |
| F | 0,4 | 0 |
| G | 0,3 | 1 |
| H | 0,2 | 0 |
| I | 0,5 | Por resolver |
| J | 0,1 | Por resolver |
| K | 0,4 | 1 |
| L | 0,7 | 0 |
Cada entrada é um pressuposto definido pelos autores. Evento 1 significa o recebimento de capital próprio especificado; evento 0 é um não evento resolvido estipulado. Não são observados candidatos reais.
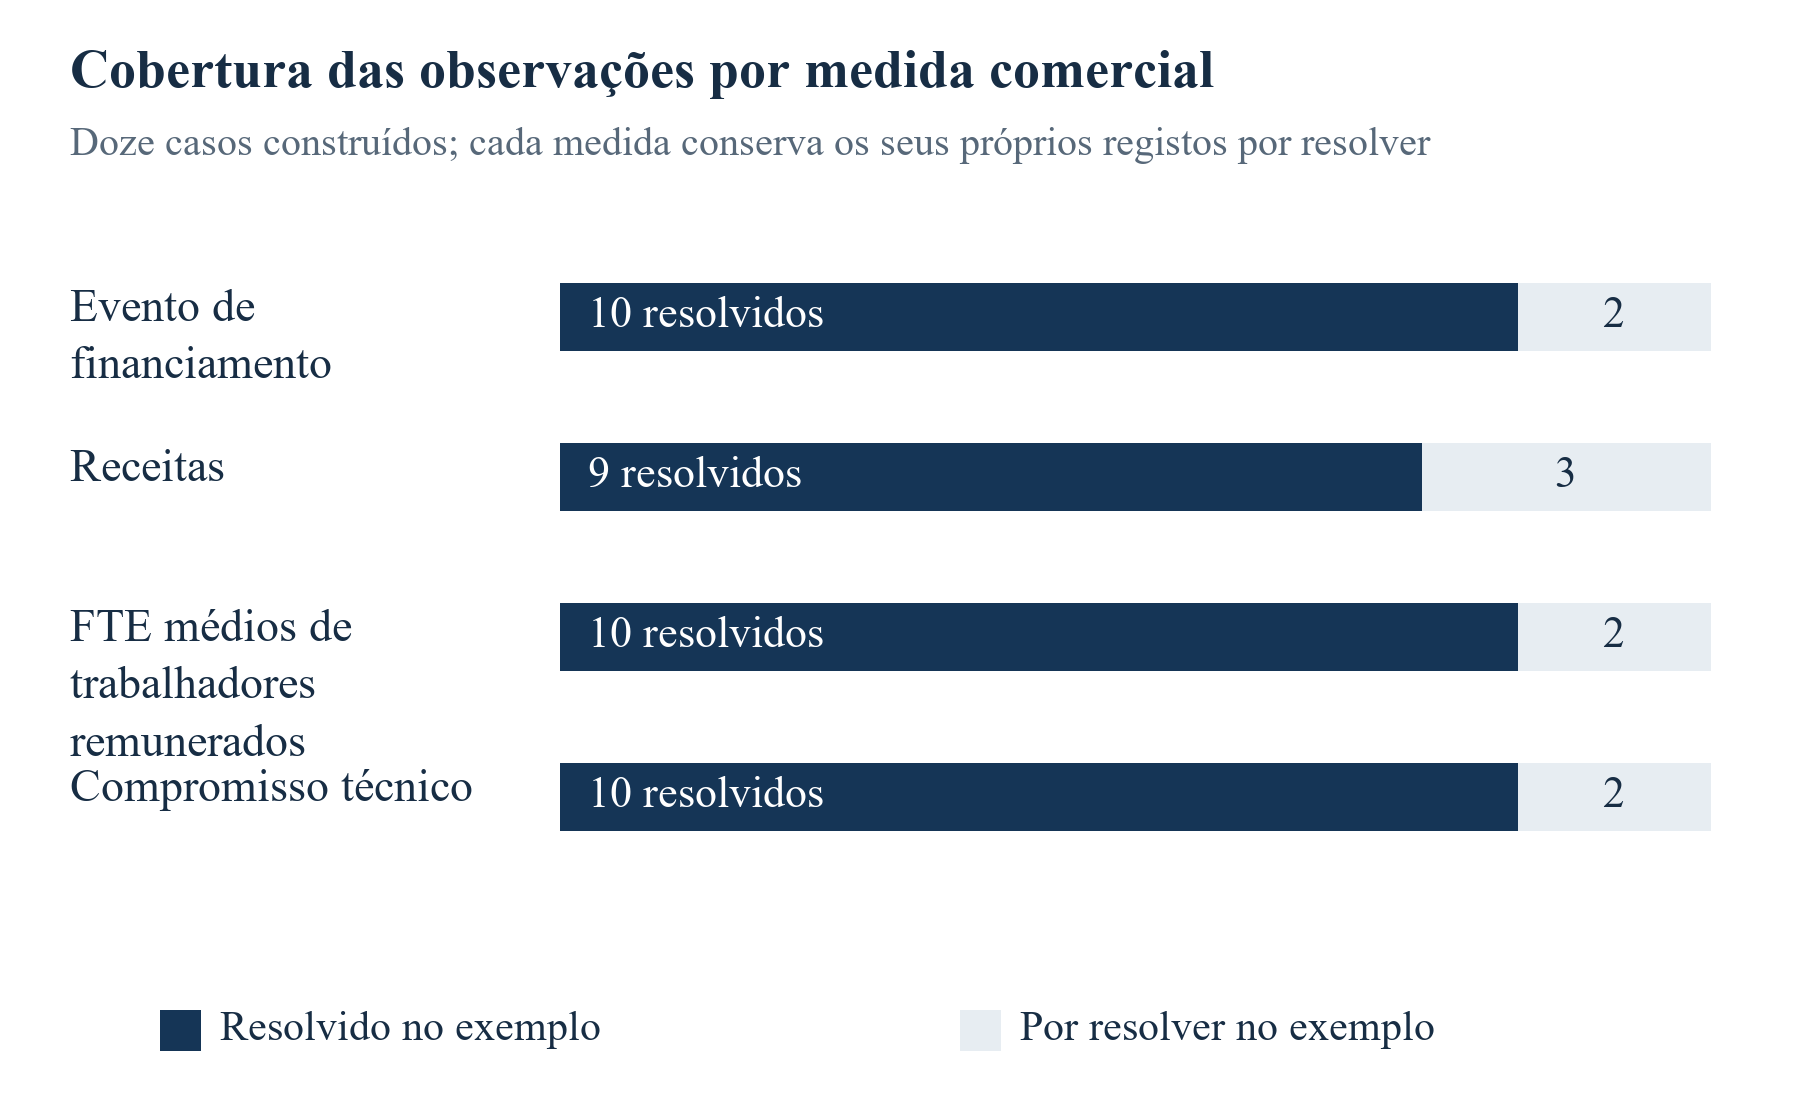
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Máscaras de dados construídos. As contagens descrevem apenas o exemplo e não são taxas medidas de reporte de programas.
13 Pontuar eventos financeiros resolvidos com comparadores explícitos
O conjunto financeiro resolvido contém A, B, C, D, E, F, G, H, K e L. Ocorrem cinco eventos nestes dez casos construídos. A probabilidade média submetida é 0,52, dando uma diferença de 0,02 entre probabilidade média e frequência. A pontuação de Brier é 0,244. A referência fixa de 0,4 obtém 0,260 nos mesmos casos. O comparador mecânico intermédio obtém 0,240. Cada comparação utiliza a mesma definição, horizonte e resultados admitidos. Os dois casos por resolver não entram em nenhum destes cálculos de dez casos.
A competência de Brier face à referência é aqui definida como um menos a pontuação submetida dividida pela pontuação de referência. As probabilidades submetidas têm, assim, competência 4/65, aproximadamente 0,0615, e o comparador mecânico 1/13, aproximadamente 0,0769. São valores realizados do exemplo. Competência positiva significa que as probabilidades escolhidas tiveram menor perda quadrática média que a referência especificada nestes casos. Não garante melhoria sobre o modelo de um financiador real nem melhor desempenho noutra coorte. Referência com pontuação zero deixa o rácio indefinido e deve ser explicitada.
Os casos individuais ajudam a explicar o agregado. A atribui 0,8 a um evento estipulado como ocorrido, produzindo erro quadrático 0,04. G atribui 0,3 a um evento ocorrido, produzindo 0,49. L atribui probabilidade 0,7 à ocorrência do evento, que segundo a hipótese não ocorre, e também produz 0,49. A pontuação penaliza erros confiantes nas duas direções sob uma convenção binária simétrica. A decisão efetiva de alocação de um programa pode ter consequências assimétricas e outros objetivos. Avaliação previsional e alocação de recursos devem manter regras decisórias separadas; menor Brier não constitui uma política completa de financiamento.
A definição do comparador importa tanto como o resultado numérico. Uma probabilidade constante ajustada aos dez resultados atuais utilizaria informação indisponível no momento inicial. Poderia servir como referência descritiva dentro da amostra se identificada como tal, mas não seria uma previsão operacional ex ante. A constante 0,4 evita essa fuga específica de informação por ser fixada como pressuposto. Um estudo prospetivo real deve utilizar referência histórica efetivamente disponível, documentar a população de treino e avaliar qualquer regra de atualização em coortes posteriores. Essa evidência adicional está ausente da presente ilustração.
Uma tabela de resultados deve mostrar pontuação, referência, número de casos, horizonte e resultados em falta em conjunto. O arredondamento deve seguir o cálculo, não precedê-lo. Se uma metodologia for pontuada em nove casos e outra em dez, a classificação numérica pode refletir a alteração da amostra. O registo de admissão deve permitir reproduzir o conjunto comum e avaliar exclusões. Quando diferentes métodos efetivamente emitem previsões para populações diferentes, a cobertura torna-se resultado reportado separadamente e não deve desaparecer da avaliação.
| Medida | Submetida | Referência fixa | Comparador mecânico intermédio |
|---|---|---|---|
| Casos pontuados | 10 | 10 | 10 |
| Pontuação de Brier | 0,244 | 0,260 | 0,240 |
| Competência de Brier face à referência fixa | 4/65 | 0 | 1/13 |
| Regra | Probabilidades originais fornecidas | 0,4 em cada caso | Meio do caminho da probabilidade submetida para 0,4 |
Frações exatas sustentam as pontuações. Nenhum parâmetro é ajustado a dados observados de programas. O desempenho do comparador não valida calibração.
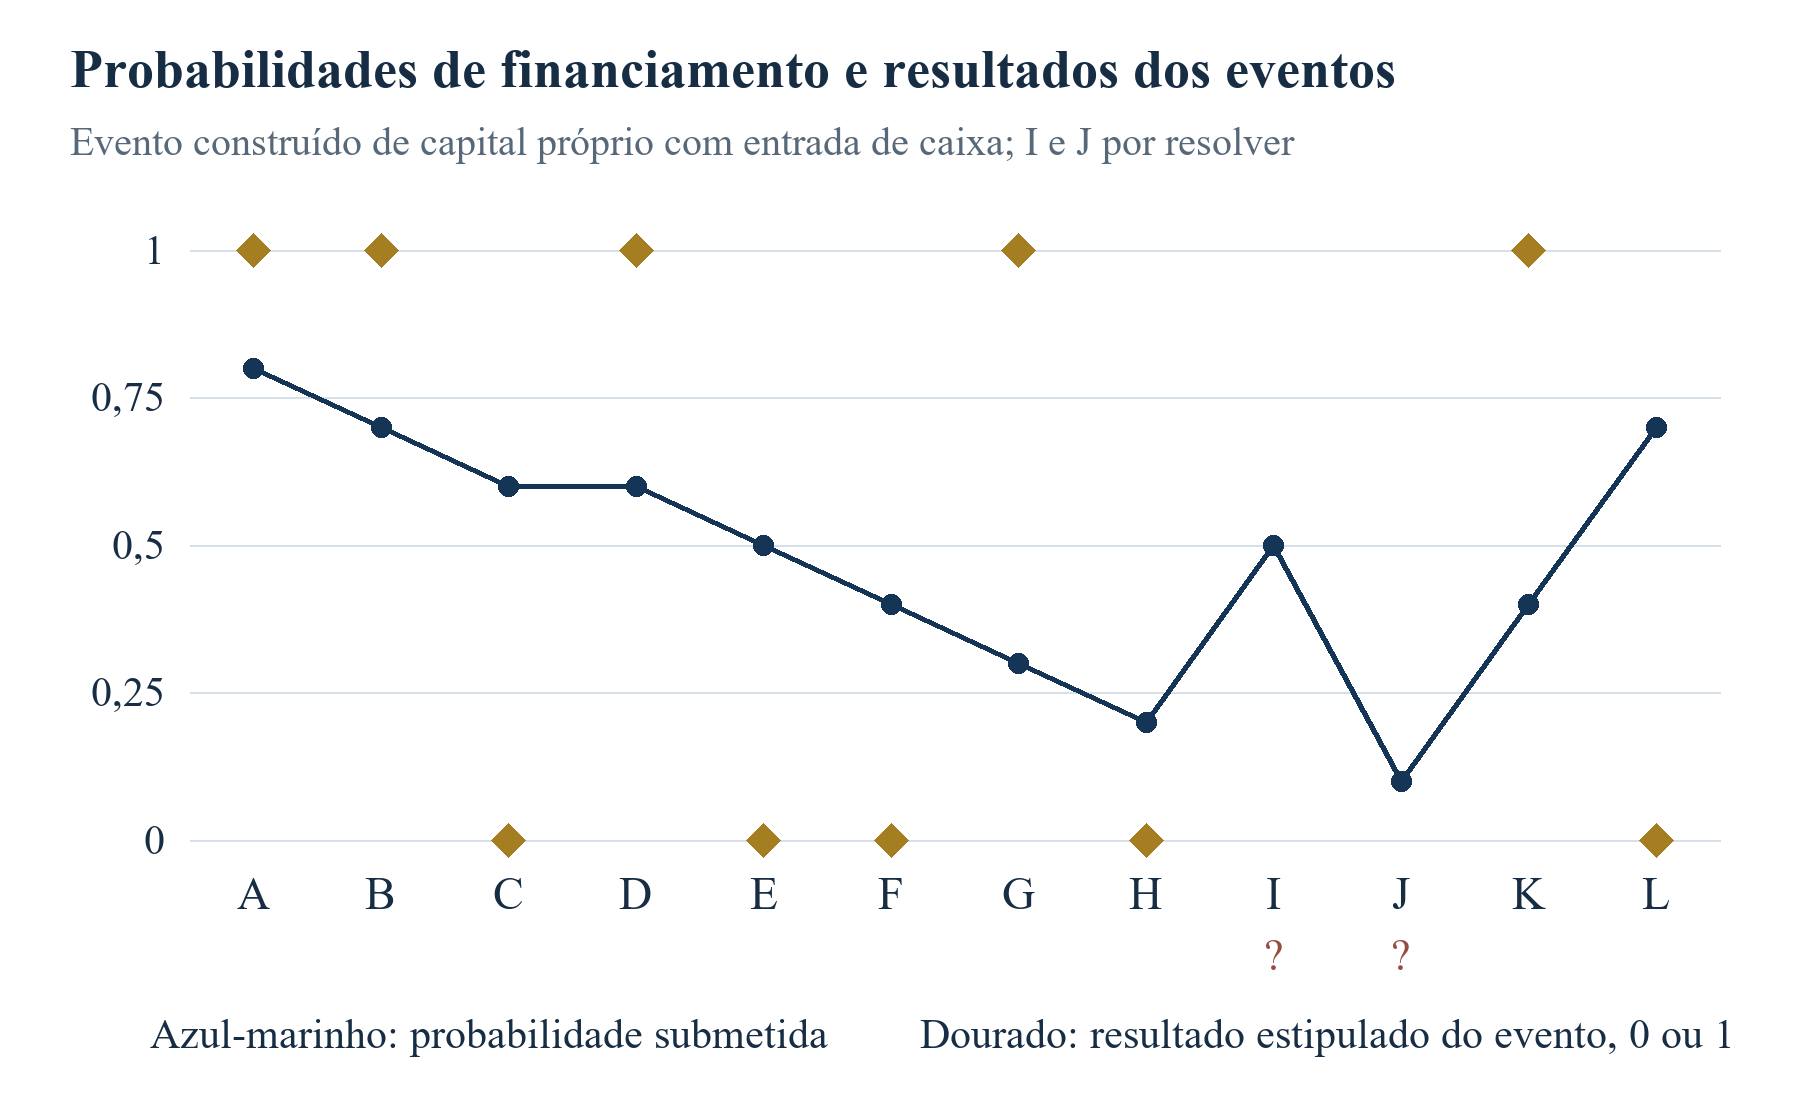
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Casos inteiramente construídos. Eventos por resolver são apresentados separadamente e não contribuem para perdas dos casos observados.
14 Separar calibração probabilística de ordenação
Uma probabilidade pode ordenar casos de forma útil e ainda exprimir confiança inexata. A ordenação pergunta se previsões superiores tendem a acompanhar eventos. A calibração pergunta se as probabilidades se alinham com frequências de eventos sob informação e população relevantes. A distinção importa quando o avaliador utiliza uma previsão primeiro para priorizar análise e depois para orçamentar resultados comerciais esperados. Uma estatística de ordenação isolada não justifica usar a probabilidade como dado de tesouraria ou estimativa de atribuição de apoio.
Nos dez casos financeiros construídos resolvidos, a AUC por pares é 31/50, ou 0,62. Compara os cinco casos com evento com os cinco sem evento, atribuindo meio crédito a probabilidades iguais. Existem 25 pares. A transformação mecânica intermédia preserva ordenação e empates porque é uma transformação afim estritamente crescente. A AUC mantém-se, por isso, em 0,62, embora Brier mude. É uma propriedade matemática da transformação nos casos fornecidos. Não estabelece que as probabilidades transformadas estejam calibradas.
O resumo por classes utiliza três intervalos fixados antes da pontuação: probabilidades inferiores a um terço, de um terço a menos de dois terços e de dois terços a um, inclusive. Entre casos resolvidos, a classe baixa contém G e H, a intermédia C, D, E, F e K, e a alta A, B e L. As probabilidades médias são 0,25, 0,50 e aproximadamente 0,7333. As frequências são 0,50, 0,40 e aproximadamente 0,6667. Mostrar contagens é essencial porque estas diferenças se baseiam em apenas duas, cinco e três observações construídas.
O excesso global de probabilidade de 0,02 não implica calibração uniformemente próxima. Diferenças opostas entre classes podem compensar-se no agregado. Da mesma forma, frequência ruidosa numa classe pequena não basta para estabelecer defeito sistemático da população. Um estudo real deve pré-especificar classes ou outro método, preservar a população de avaliação e quantificar incerteza com desenho adequado a observações independentes, agrupamentos e coortes repetidas. A tabela demonstra os objetos a reportar e não fornece limites de confiança estimados para um programa real.
A recalibração exige outra fronteira cronológica. Um modelo ajustado com resultados posteriores não pode ser descrito como correção ex ante desses mesmos resultados. Treino, afinação e avaliação devem ser separados, preservando a previsão original ao lado da ajustada. Choques comuns e alterações da composição dos programas também afetam a transferibilidade. Um painel deve, por isso, indicar período e população de validação sempre que uma probabilidade recalibrada seja utilizada. O comparador mecânico não fornece tal registo e continua apenas uma comparação aritmética divulgada.
| Intervalo fixo | Casos | Probabilidade média | Frequência de evento |
|---|---|---|---|
| 0 a menos de 1/3 | G, H; n 2 | 1/4 | 1/2 |
| 1/3 a menos de 2/3 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3 a 1 inclusive | A, B, L; n 3 | 11/15 | 2/3 |
Resumo descritivo construído por classes. Contagens muito pequenas não sustentam calibração populacional nem intervalo de confiança.
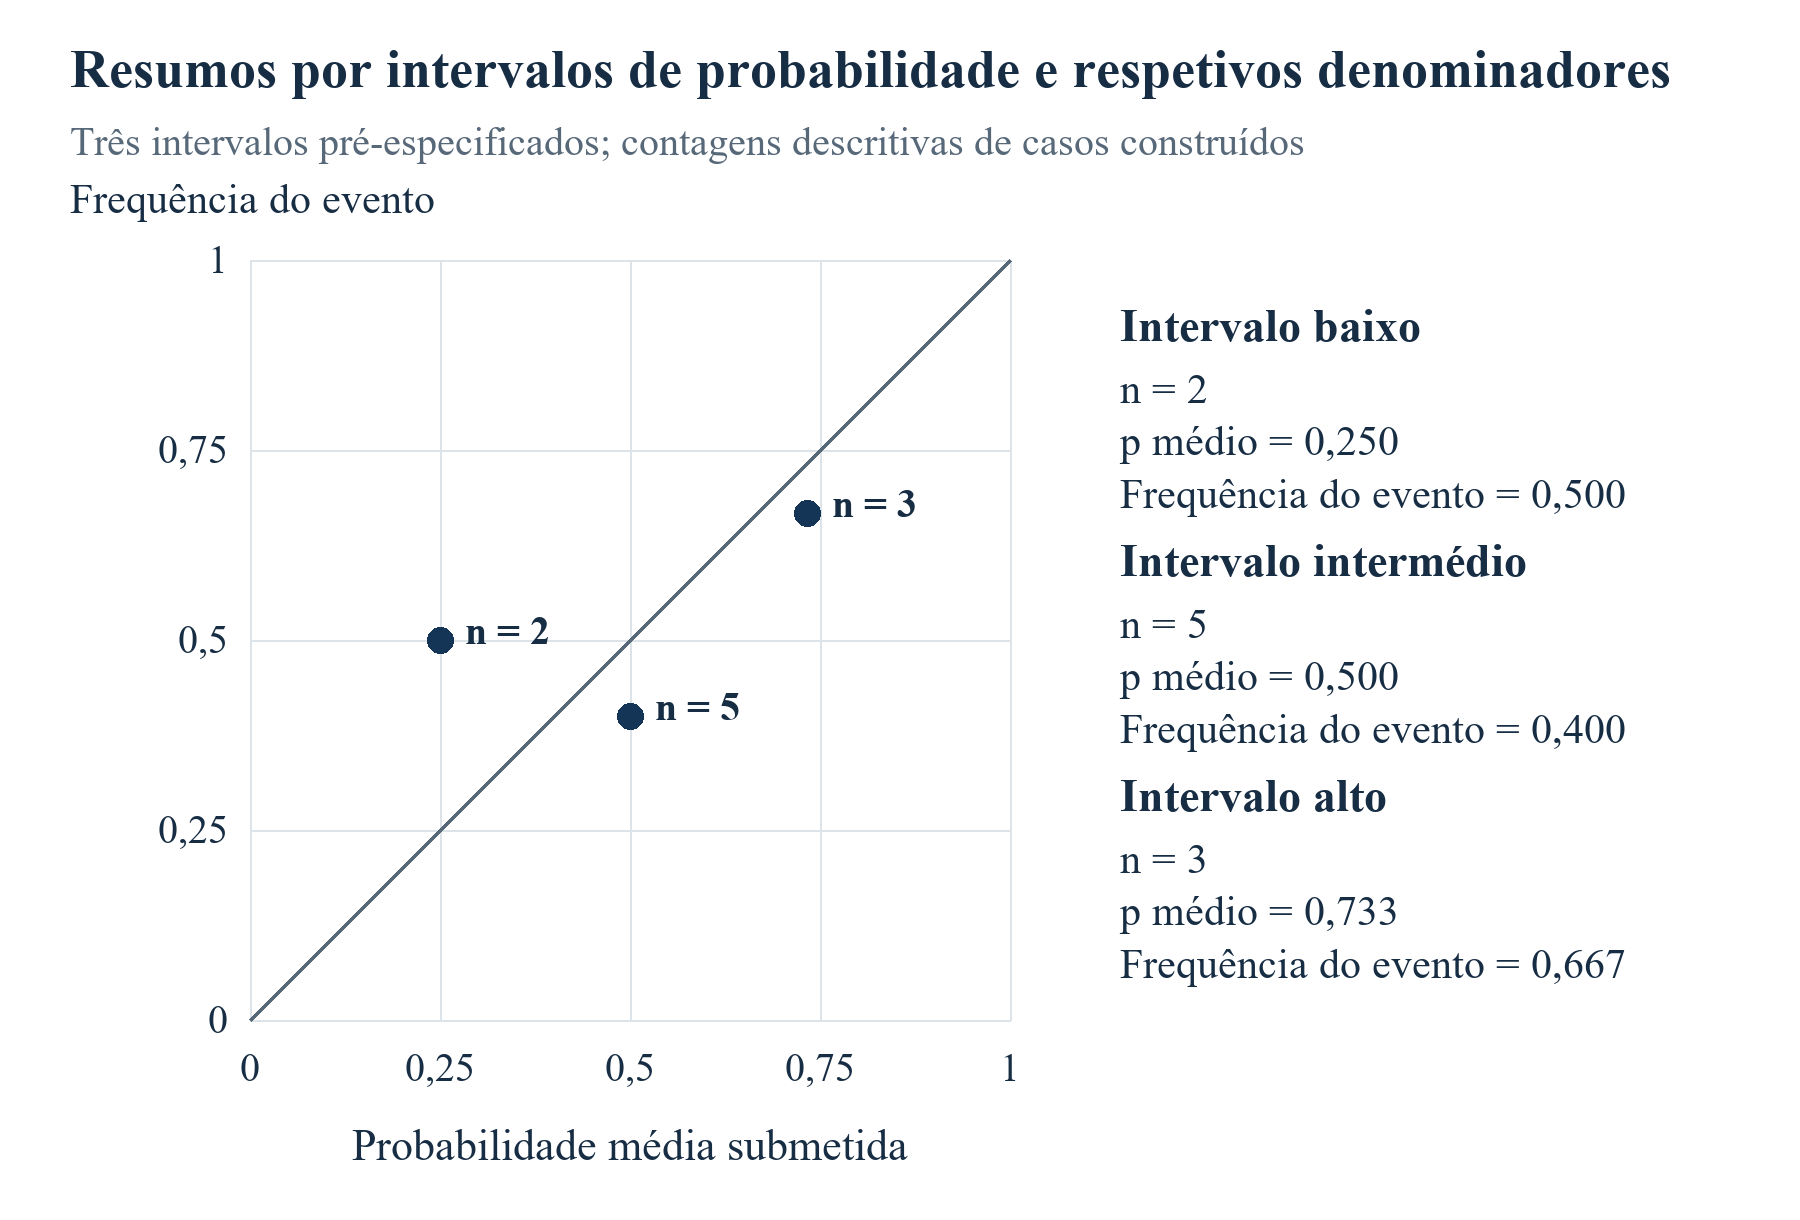
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Casos construídos; apenas comparação descritiva. A referência de igualdade a 45 graus não é curva de calibração ajustada.
15 Medir erros de receitas em observações correspondentes
A pontuação das receitas utiliza nove casos com previsão e realização estipulada: A, B, C, D, E, G, H, J e K. As previsões totalizam 5.300 milhares de EUR e as realizações 4.530 milhares de EUR. Previsão menos realização é 770 milhares de EUR, dando erro médio com sinal de 770/9, aproximadamente 85,56 milhares de EUR. O rácio dos totais previsto/realizado é 530/453, aproximadamente 1,1700. A sobrestimação relativa do total é 77/453, aproximadamente 17,00 por cento. O rácio e a percentagem exprimem quantidades diferentes e devem ter rótulos distintos.
O erro quadrático médio é 667.900/9 em unidades de milhares de EUR ao quadrado. A raiz é aproximadamente 272,417 milhares de EUR. O erro absoluto médio é 230 milhares de EUR. A média com sinal descreve a direção do erro líquido, enquanto perdas quadráticas e absolutas descrevem a sua magnitude segundo as respetivas definições. Erros positivos e negativos podem compensar-se no total líquido. Uma carteira pode, assim, ter erro com sinal moderado e desvios individuais substanciais. A tabela permite inspecionar esses desvios sem confiar toda a interpretação ao agregado.
O tratamento de realizações nulas é importante. E e H têm observações de zero explicitamente estipuladas para o ano completo e previsões positivas. Um erro percentual calculado dividindo pela realização de cada caso seria indefinido nesses casos. Excluí-los para obter uma percentagem conveniente alteraria a amostra e omitiria erros materiais. As pontuações principais preservam-nos por diferenças em unidades originais. Um rácio de totais só é reportado porque o total realizado correspondente é positivo. O estudo deve definir tratamento de zeros e denominadores antes de examinar que empresas ocupam essas posições.
A escala das receitas também afeta o significado da comparação. Um MSE com peso igual por caso pondera igualmente cada erro monetário quadrático, fazendo desvios monetários maiores contribuírem mais para o resultado. Um investigador interessado no desempenho relativo pode escolher outra medida pré-especificada, com tratamento explícito de zeros e escala. Seria um estimando adicional. Não deve substituir a pontuação escolhida após observar resultados nem ser combinado com FTE e marcos por pesos não divulgados. A finalidade decisória deve explicar a utilidade de cada resumo.
O total de nove casos não pode ser comparado com as doze previsões como se as realizações em falta fossem zero. As previsões de F, I e L somam 1.350 milhares de EUR, mas as suas receitas realizadas permanecem desconhecidas nos registos fornecidos. Pertencem à análise de cobertura e sensibilidade. O avaliador pode reportar resultado dos casos correspondentes e limite separado da carteira completa. Essas saídas preservam o conhecimento sobre cada população e impedem que uma aparente estimativa agregada de precisão seja criada por mudança de denominador.
| Caso | Média prevista | Realização estipulada | Previsão menos realização |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Em falta | Não pontuado |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Em falta | Não pontuado |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Em falta | Não pontuado |
Todos os valores são pressupostos dos autores. Totais correspondentes utilizam nove casos; três realizações continuam em falta. Zeros E/H são expressamente estipulados para o ano-alvo completo.
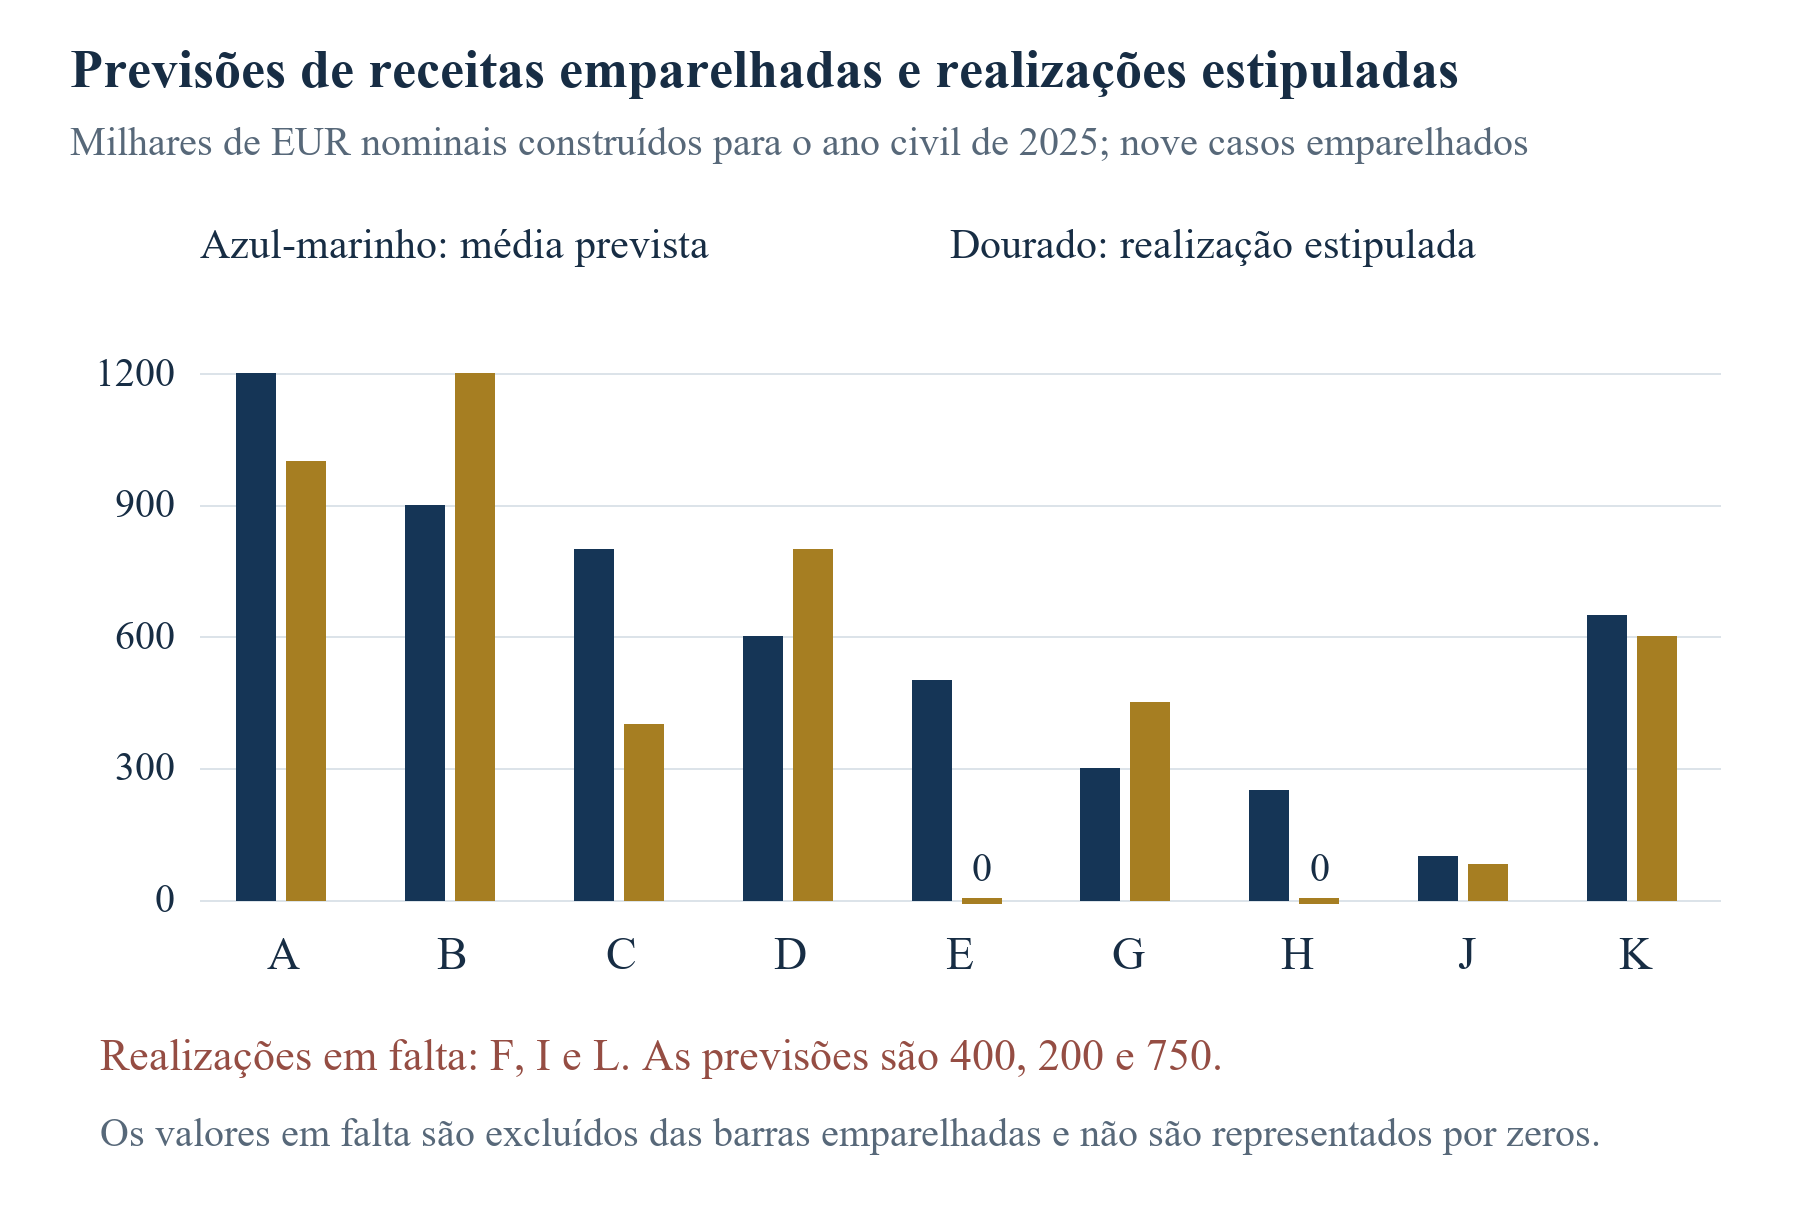
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Montantes nominais construídos em milhares de EUR de 2025. Não é estimado resultado real de empresa nem erro de previsão de programa.
16 Verificar emprego e execução técnica nos seus próprios termos
A comparação de emprego contém dez casos, incluindo F, cujas receitas faltam. As previsões de FTE médios totalizam 64 e as realizações estipuladas totalizam 51. O erro total com sinal é 13 FTE, o médio com sinal 1,3 FTE, o MSE 6,7 FTE ao quadrado e o RMSE aproximado 2,588 FTE. O erro absoluto médio é 2,1 FTE. O rácio de totais previsto/realizado é 64/51, aproximadamente 1,2549. A sobrestimação relativa correspondente é 13/51, aproximadamente 25,49 por cento. Estes resumos usam a máscara de emprego, não a de receitas.
FTE médios são, neste exemplo, uma medida de emprego média no tempo. Um número de trabalhadores reportado em 31 de dezembro não a resolveria automaticamente. A evidência precisa de estabelecer emprego remunerado equivalente a tempo completo nos dias especificados. Um estudo real deve preservar convenção salarial, tratamento de tempo parcial e perímetro da entidade. Os nossos valores inteiros são apenas realizações estipuladas do exemplo, embora a média anual possa ser fracionária. A ausência de dados fracionários não altera a medida nem autoriza substituição por contagem no fim do ano.
A execução técnica tem dez compromissos resolvidos, com seis aprovações e quatro reprovações estipuladas. F e L continuam por resolver. A proporção de aprovação resolvida é, assim, 3/5. Se os dois restantes reprovassem, seriam seis aprovações em doze; se ambos aprovassem, seriam oito em doze. O intervalo da carteira vai de metade a dois terços. Os extremos esgotam as possibilidades binárias em falta desta medida. Não atribuem distribuição de probabilidade a essas possibilidades nem demonstram a taxa de sucesso técnico de qualquer programa real.
Medidas comerciais e técnicas podem legitimamente divergir. Um produto pode cumprir a condição técnica e falhar a meta de vendas, ou manter emprego enquanto um marco se atrasa. O registo deve preservar resultados individualmente e identificar a relação exata alegada na candidatura. Uma narrativa que atribua todas as receitas posteriores a um ensaio bem-sucedido exigiria evidência adicional de adoção comercial e outros fatores. Os cálculos presentes não estimam essa causalidade nem supõem que uma medida resolva o valor em falta de outra.
Uma pontuação composta de impacto exigiria unidades, pesos e explicação explícita da decisão servida. Combinar probabilidade binária, erro monetário, erro de emprego e proporção de aprovação sem essa estrutura ocultaria significados. Mantemos resumos separados para o conselho ou avaliador apreciar compromissos no seu processo documentado. Se um estudo futuro propuser composição, deve preservar as medidas subjacentes, realizar sensibilidade e validar qualquer relação alegada com decisões ou resultados subsequentes através de evidência adequada.
| Caso | FTE médios previstos | FTE médios estipulados | Aprovação técnica |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Por resolver |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Em falta | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Em falta | Por resolver |
Dados dos autores com registos de admissão independentes por medida. Máscaras fornecidas separadamente não implicam independência estatística. Valores técnicos são resoluções estipuladas segundo convenção hipotética de protocolo fixado.
17 Transportar resultados em falta através do cálculo da carteira
Os dois eventos financeiros desconhecidos criam quatro carteiras completadas possíveis. Mantendo resultados conhecidos, I e J podem resolver-se em zero-zero, zero-um, um-zero ou um-um. As pontuações de Brier completas são, respetivamente, 9/40, 7/24, 9/40 e 7/24. A amplitude resultante vai de 0,225 a aproximadamente 0,2917. Cada completação utiliza as doze probabilidades e o seu vetor completo de resultados. A amplitude descreve a sensibilidade deste conjunto construído aos eventos binários por resolver. Não é intervalo de confiança e não atribui probabilidade a qualquer completação.
Referência e ordenação mudam com as mesmas completações. As resoluções por caso devem permanecer alinhadas nas comparações. Limite inferior de uma medida e superior de outra podem resultar de carteiras diferentes; seria incorreto apresentá-los como um cenário realizado único. Aqui, AUC varia de 37/72 a 47/70 nas quatro completações. Probabilidade média menos frequência varia de menos um décimo a um quinze avos. O resultado por resolver de J, com baixa probabilidade, afeta materialmente essas medidas apesar da previsão numericamente pequena.
Receitas em falta exigem outro tratamento, porque um montante não negativo não tem limite superior finito sob os pressupostos mínimos. O total realizado observado é 4.530 milhares de EUR. É limite inferior do total de doze casos se as receitas em falta forem não negativas. Não negatividade isolada não fornece total superior finito. A previsão completa totaliza 6.650 milhares de EUR. Não pode ser calculado um erro percentual único da carteira com estes factos; afirmar que as receitas em falta são provavelmente pequenas exigiria evidência ausente.
Um exercício separado supõe cada uma das três receitas em falta entre zero e 1.000 milhares de EUR. O limite arbitrário serve apenas para mostrar como um pressuposto adicional explícito altera a conclusão. O total realizado completo fica entre 4.530 e 7.530 milhares de EUR. Previsão menos realização fica entre menos 880 e 2.120 milhares de EUR. Tanto subestimação como sobrestimação líquida são compatíveis com a amplitude assumida. O limite não é legal, estimativa de mercado, limite de confiança ou observação imputada. Deve continuar visível onde os extremos são apresentados.
Para FTE em falta, um limite ilustrativo igualmente explícito de 15 FTE médios por caso produz total realizado entre 51 e 81, contra previsão 76. O erro total com sinal pode ir de menos 5 a 25 FTE. Este limite separado também é uma escolha de sensibilidade dos autores. Nenhum resultado limitado identifica mecanismo de falta de dados. Um estudo real pode investigar acompanhamento administrativo, incentivos de reporte e seleção, mas ponderação ou imputação exigiriam pressupostos e diagnósticos adicionais. Manter desconhecidos visíveis é o ponto de partida, com tabelas de observação e sensibilidade separadas.
| Resultado I, J | Brier submetida | Brier de referência | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Cálculos exatos para quatro completações hipotéticas dos dados construídos. Eventos desconhecidos não foram resolvidos nos dados subjacentes.
| Medida | Pressuposto adicional | Total realizado completo | Previsão menos realização |
|---|---|---|---|
| Receitas, milhares de EUR | Apenas valores em falta não negativos | Pelo menos 4530; superior ilimitado | Sem limite inferior finito do erro |
| Receitas, milhares de EUR | Cada valor em falta no máximo 1000 | 4530 a 7530 | -880 a 2120 |
| FTE médios | Cada valor em falta no máximo 15 | 51 a 81 | -5 a 25 |
| Compromissos técnicos | Não resolvidos todos reprovam ou todos aprovam | 6 a 8 aprovações em 12 | Proporção 1/2 a 2/3 |
Limites e extremos binários são pressupostos explícitos. Não têm interpretação probabilística nem de cobertura amostral.
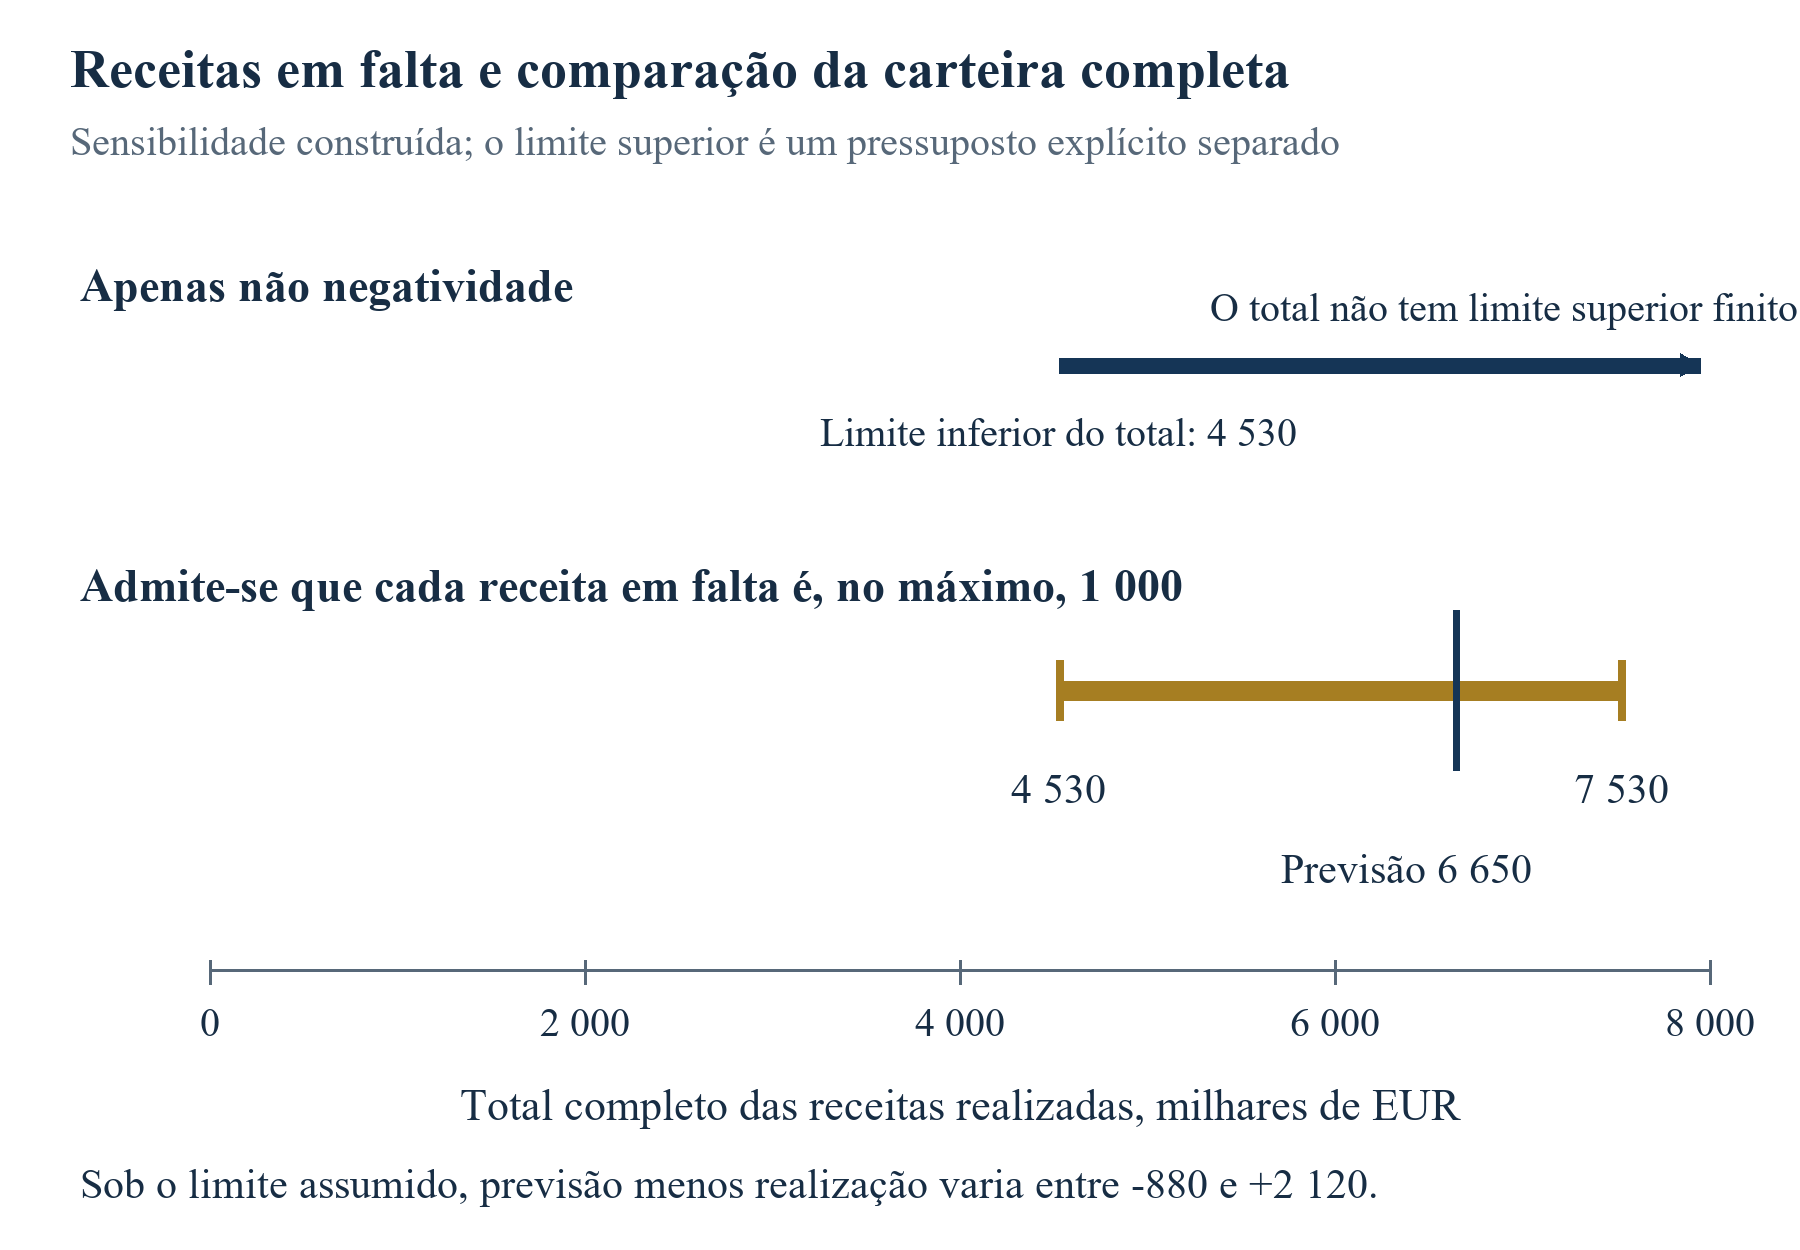
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Sensibilidade construída em milhares de EUR. Sem limite arbitrário explícito, o limite superior do total realizado é ilimitado.
18 Reconhecer seleção por sobrevivência e alterações empresariais por resolver
Um estudo de beneficiários descreve a população selecionada. Não estabelece a qualidade das previsões de candidatos recusados sem previsões originais e acompanhamento comparável. O financiador pode selecionar por qualidade percebida, ambição comercial ou outros critérios, alterando a distribuição das afirmações entre beneficiários. O plano deve identificar a população de cada resultado e preservar o processo de seleção quando disponível. A carteira construída contém apenas beneficiários e não fornece comparação com recusados nem estimativa de efeito de alocação.
Condições de sobrevivência exigem atenção quando metas comerciais ultrapassam a vida operacional de algumas empresas. Uma previsão de receitas condicionada à continuidade deve ser avaliada nessa condição, com condicionamento e população explícitos. Receitas esperadas incondicionais incorporam possibilidade de encerramento na própria previsão. Comparar previsão condicional entre sobreviventes com resultado da coorte inteira altera o estimando. O estudo pode reportar ambas as perspetivas se tiver os dois alvos originais e observações adequadas, mas nenhuma deve ser apresentada como correção da outra.
Encerramento isolado não demonstra receitas anuais nulas. A empresa pode ter operado antes, vendido ativos, transferido contratos ou reconhecido receitas noutra base documentada. É necessária evidência da janela contabilística-alvo. Os dois exemplos de zero estipulam observações completas porque pretendem demonstrar cálculos válidos, não inferir contas a partir de um estado empresarial. Um registo real deve indicar a evidência contabilística do zero e alterações de perímetro durante a janela.
Uma aquisição cria outra questão de ligação. A empresa original pode permanecer subsidiária com contas identificáveis, fundir-se noutra ou transferir apenas parte dos ativos. As receitas totais da sucessora podem incluir atividades ausentes da previsão original. Um protocolo prático deve pré-definir se segue entidade jurídica original, atividade específica ou perímetro sucessor documentado. Qualquer ponte exige reconciliação e acesso apropriado. A avaliação anunciada ou os rendimentos da transação são resultados separados e não resolvem automaticamente a meta original de receitas.
A falta de dados pode refletir carga de reporte, confidencialidade, definições disputadas ou desempenho comercial. O conjunto presente não presume esses mecanismos e utiliza uma máscara fixa fornecida. Um estudo futuro deve examinar o que se sabe sobre não resposta, comparar características observáveis quando lícito e adequado e divulgar pressupostos de cada ajustamento. Um modelo de probabilidade de reporte ajustado não estabelece, por si só, que resultados estejam em falta ao acaso. A sensibilidade a pressupostos sem suporte deve permanecer visível, sobretudo quando conclusões dependem de empresas não observadas com receitas elevadas ou fracassadas.
19 Comparar estruturas financeiras sem alegar causalidade
Um registo financeiro pode documentar tipo de apoio, recebimentos, calendário, termos de propriedade, reembolsabilidade e restrições ao lado dos marcos comerciais. Estes factos ajudam a explicar recursos e obrigações sob os quais uma previsão foi feita. Devem provir de condições efetivas e documentos assinados, não de um rótulo amplo como subvenção ou acelerador. Um programa sem participação acionista pode incluir apoio não monetário, enquanto outro combina subvenção e investimento. A investigação deve preservar instrumento específico e entidade beneficiária antes de comparar a posição económica dos participantes.
Diluição exige transação e base de capitalização definidas. A percentagem de propriedade do fundador após uma ronda a preço fixado depende dos títulos efetivos, opções, conversões e demais condições. Um anúncio de programa ou pacote de apoio destacado não estabelece essa percentagem. Sem documentos financeiros assinados, o campo deve continuar indisponível ou ser registado como descrição claramente atribuída da via publicada. Um cálculo ilustrativo de propriedade pertence a um cenário separado, com dados divulgados, e não a uma tabela empírica de resultados.
O calendário pode ser observado em marcos distintos: submissão, decisão, acordo, condições satisfeitas e dinheiro recebido. Os intervalos respondem a perguntas financeiras diferentes. Um fundador que planeia compromissos com fornecedores precisa de datas de recebimento e restrições; um avaliador que estuda processamento administrativo precisa de definições escolhidas de início e fim. Misturar intervalos entre programas criaria comparação enganadora mesmo com todas as datas corretas. O registo deve preservar a fonte de cada data e deixar eventos incertos ou condicionais por resolver.
Diferenças observadas de resultados comerciais entre grupos de instrumentos não identificam o efeito desses instrumentos. Empresas de uma via apenas de subvenção podem diferir das selecionadas para investimento em fase, setor, necessidades de capital e outras características. Comparação causal exige desenho defensável, pressupostos e dados do processo de seleção. O estudo de Howell e a avaliação Smart ilustram esforços substantivos para abordar contrafactuais nas suas populações próprias. Não validam comparação não ajustada de regimes distintos nem estabelecem efeitos deste registo proposto. [6-8,14]
Neste artigo, a comparação de programas é documental e a demonstração numérica inteiramente construída. Não foi estabelecida coorte emparelhada com montantes, diluição, calendário de recebimentos e resultados posteriores observados. Uma extensão prospetiva deve confirmar acesso e base jurídica de cada campo e só depois definir resultado e população comparativa. Se os termos permanecerem confidenciais, o estudo ainda pode avaliar precisão dentro de dados adequadamente governados, reportando que a comparação entre instrumentos está indisponível. O âmbito deve seguir a evidência efetivamente obtida.
| Campo | Fonte preferida | Limite de interpretação |
|---|---|---|
| Instrumento e condições | Termos aplicáveis e documentos assinados | Rótulo do programa não basta |
| Apoio e dinheiro recebido | Decisão e prova de recebimento | Atribuição difere de caixa recebida |
| Mudança de propriedade | Financiamento assinado e capitalização | Não inferir diluição do apoio anunciado |
| Calendário | Submissões, decisões, acordos e recebimentos datados | Intervalos exigem ponto final explícito |
| Resultado comercial | Contas correspondentes admitidas ou outra evidência | Resultado bruto não estabelece adicionalidade |
Pedido de dados empíricos proposto. Nenhum campo é fornecido como microdados observados de candidatos neste artigo.
20 Utilizar previsões comerciais no plano financeiro do conselho
Para a gestão, o registo deve relacionar a narrativa da candidatura com o plano operacional aprovado pelo conselho. Previsões de vendas implicam capacidade de entrega, despesa de aquisição de clientes e fundo de maneio. Marcos técnicos podem exigir encomendas de equipamento, ensaios e recrutamento. A candidatura pode descrever uma trajetória ambiciosa, enquanto a tesouraria precisa de mostrar consequências de atrasos de financiamento ou adoção. Um conjunto comum de pressupostos datados permite reconciliar documentos sem os obrigar à mesma finalidade decisória.
Propomos uma análise do conselho que pergunte qual a previsão utilizada para compromissos de tesouraria, que pressupostos dependem de apoio não recebido e que evidência desencadeia atualização. A gestão deve identificar custos adiáveis, obrigações contratuais já assumidas e liquidez necessária antes de reembolso ou investimento. São juízos específicos da empresa que exigem registos e documentos reais. O quadro fornece perguntas e campos, sem recomendar reserva universal de liquidez, probabilidade de financiamento ou rácio de despesa.
Uma revisão material deve mostrar o fator operacional e a implicação financeira. Uma implementação posterior pode deslocar receitas e mudar o período de custos de fornecedores ou salários. Alterar a composição esperada de clientes pode afetar preços, prazos de pagamento e evidência de procura. O registo deve preservar projeção original e visão revista, com datas próprias. O conselho pode então decidir continuar, fasear ou rever um compromisso com a evidência atual, mantendo a comparação original da investigação.
Conversas com investidores podem usar a mesma disciplina. Uma sala de dados que liga a previsão da candidatura a contas posteriores e explica desvios oferece uma cadeia rastreável. É uma prestação de consultoria proposta, não uma alegação medida de aumento de avaliação ou fecho de ronda. Pode haver boas razões para revisões, incluindo resultados técnicos ou mercado alterado. A qualidade do registo respeita ao suporte dessas razões e consequências; atingir cada previsão original é uma questão distinta.
A proposta prática de valor do consultor é, assim, trabalho delimitado: estabelecer o registo, reconciliar condições financeiras, definir medidas comerciais, identificar lacunas e preparar acompanhamento adequado à decisão. Âmbito, responsabilidades e entregáveis devem ser acordados com a gestão. Pode ser necessário apoio especializado contabilístico, jurídico ou técnico separado para determinados registos. O consultor não deve prometer apoio, valorização ou aceitação apenas por haver documentação estruturada. O resultado do serviço permanece distinto da clareza do produto de trabalho.
21 Conceber um painel de avaliação com denominadores visíveis
Um painel útil deve tornar a população e a informação em falta visíveis antes de apresentar uma pontuação principal. Propomos um painel superior com coorte registada, horizontes vencidos, pares admitidos, registos por resolver e exclusões por medida. O painel de pontuação identifica depois versão, método comparativo e modelo de referência. Um terceiro regista revisões e acompanhamento. Esta disposição permite perceber se um resultado mudou por outros resultados, outra amostra ou nova definição.
Os painéis métricos devem conservar unidades. RMSE de receitas em milhares de EUR, erro FTE e pontuação financeira binária não podem ser interpretados numa escala comum sem escolhas adicionais. Podem ser mostrados lado a lado com definições e contagens. Se o decisor quiser um juízo global, deve declarar objetivos e compromissos explicitamente. Uma média não explicada de pontuações heterogéneas dá um número aparentemente preciso sem interpretação económica clara.
O exemplo mostra como a mesma carteira produz denominadores legítimos diferentes: doze casos registados, dez eventos financeiros resolvidos, nove receitas emparelhadas, dez registos FTE emparelhados e dez compromissos técnicos resolvidos. O painel deve mostrá-los junto das saídas correspondentes. Uma mudança de cobertura deve ter histórico próprio. Quando uma observação antes em falta é admitida, o resultado atualizado deve identificar o novo caso e preservar a versão anterior para reconstrução.
Uma ação de política ou gestão desencadeada por uma pontuação deve ter fundamento documentado. Uma revisão desfavorável pode levar a controlo de dados, revisão de pressupostos ou diligência técnica adicional. Não demonstra automaticamente fraude, má gestão ou política falhada. O painel deve encaminhar para a evidência da decisão específica e identificar quem está autorizado a decidir. Limiares, regras de escalonamento e materialidade devem ser escolhidos para o programa real e validados onde se alegue desempenho empírico.
A publicação deve manter a mesma disciplina. Reporte agregado pode incluir fluxo da coorte, máscaras, definições e sensibilidade, protegendo registos confidenciais. O leitor deve distinguir autorreporte divulgado de contas com garantia e método proposto de intervenção avaliada. Quando não se podem partilhar dados, explicar em linguagem corrente os limites de verificação e replicação. Um painel polido não deve ocultar ligação fraca ou lacuna de evidência sob uma cor ou pontuação aparentemente definitiva.
| Painel | Campos mínimos | Decisão apoiada |
|---|---|---|
| População e cobertura | Contagens registadas, vencidas, admitidas, em falta e excluídas | Compreender os registos descritos |
| Desempenho previsional | Versão, unidade, pontuação, referência e denominador | Interpretar consistentemente |
| Sensibilidade | Desconhecidos, pressupostos e limites por medida | Avaliar dependência de resultados por resolver |
| Qualidade de evidência | Classe de fonte, âmbito de garantia e reconciliação | Identificar verificação adicional |
| Ação e revisão | Responsável, próxima etapa e histórico | Acompanhar sem substituir afirmações originais |
Interface proposta pelos autores. Nenhuma intervenção de painel ou resultado de programa foi empiricamente avaliado aqui.
22 Estabelecer um estudo empírico prospetivo
Uma extensão deve começar por pergunta específica e parceria de dados viável. Um estudo possível pergunta se probabilidades financeiras submetidas estão calibradas numa coorte definida de apoios a horizonte fixo. Outro pergunta como o erro original de receitas difere de uma referência histórica efetivamente disponível. São necessárias peças diferentes das exigidas para adicionalidade. O protocolo deve identificar estimando principal, população, funcional da previsão, padrão de resultado e data de acompanhamento antes de solicitar um grande conjunto de dados.
A primeira amostra de viabilidade deve testar acesso a candidaturas originais, anexos com marca temporal, identificadores estáveis e resultados correspondentes. A análise pública dos quatro registos mostra tipos de lacunas a examinar. Não estima com que frequência uma parceria autorizada as poderia fechar. O projeto deve registar quem controla os dados, permissões de ligação, tratamento de informação sensível e saídas derivadas publicáveis. Essas condições definem a reprodutibilidade e podem limitar comparações.
O protocolo deve especificar entrada na coorte e acompanhamento. Incluir financiados e recusados apenas quando pergunta, acesso e desenho justifiquem. Preservar desistências e inelegíveis num fluxo definido para que o desaparecimento não altere silenciosamente o denominador. Definir vencimento do horizonte, revisões, resultados em falta, mudanças de entidade e evidência contestada. O estudo pode reportar a proporção admitida pelas suas regras, mas deve descrevê-la como propriedade do conjunto selecionado e das condições de acesso.
Planear dimensão amostral exige informação além de doze casos. Precisão pretendida, frequência de eventos, variação das perdas, agrupamentos, medidas repetidas e comparações de subgrupos afetam o desenho. O exemplo não fornece dados empíricos para esse cálculo. Deve usar-se evidência piloto justificada ou uma amplitude de planeamento declarada, com pressupostos visíveis. Pré-especificar análises e separar treino de avaliação pode reduzir ambiguidade evitável, enquanto incerteza deve seguir a estrutura efetiva de amostragem e dependência.
O relatório deve publicar dicionário, regras de admissão, contagens do fluxo, cálculos e procedimentos de sensibilidade na medida permitida. Verificação independente pode examinar ligação e recalcular saídas autorizadas sem tornar públicas candidaturas confidenciais. Deve explicar alterações do protocolo e separar exploração de testes planeados. Se mais tarde avaliar se o registo muda decisões ou resultados, trata-se de outra pergunta de intervenção com desenho comparativo próprio. O quadro atual propõe esse percurso de evidência sem alegar efeito medido.
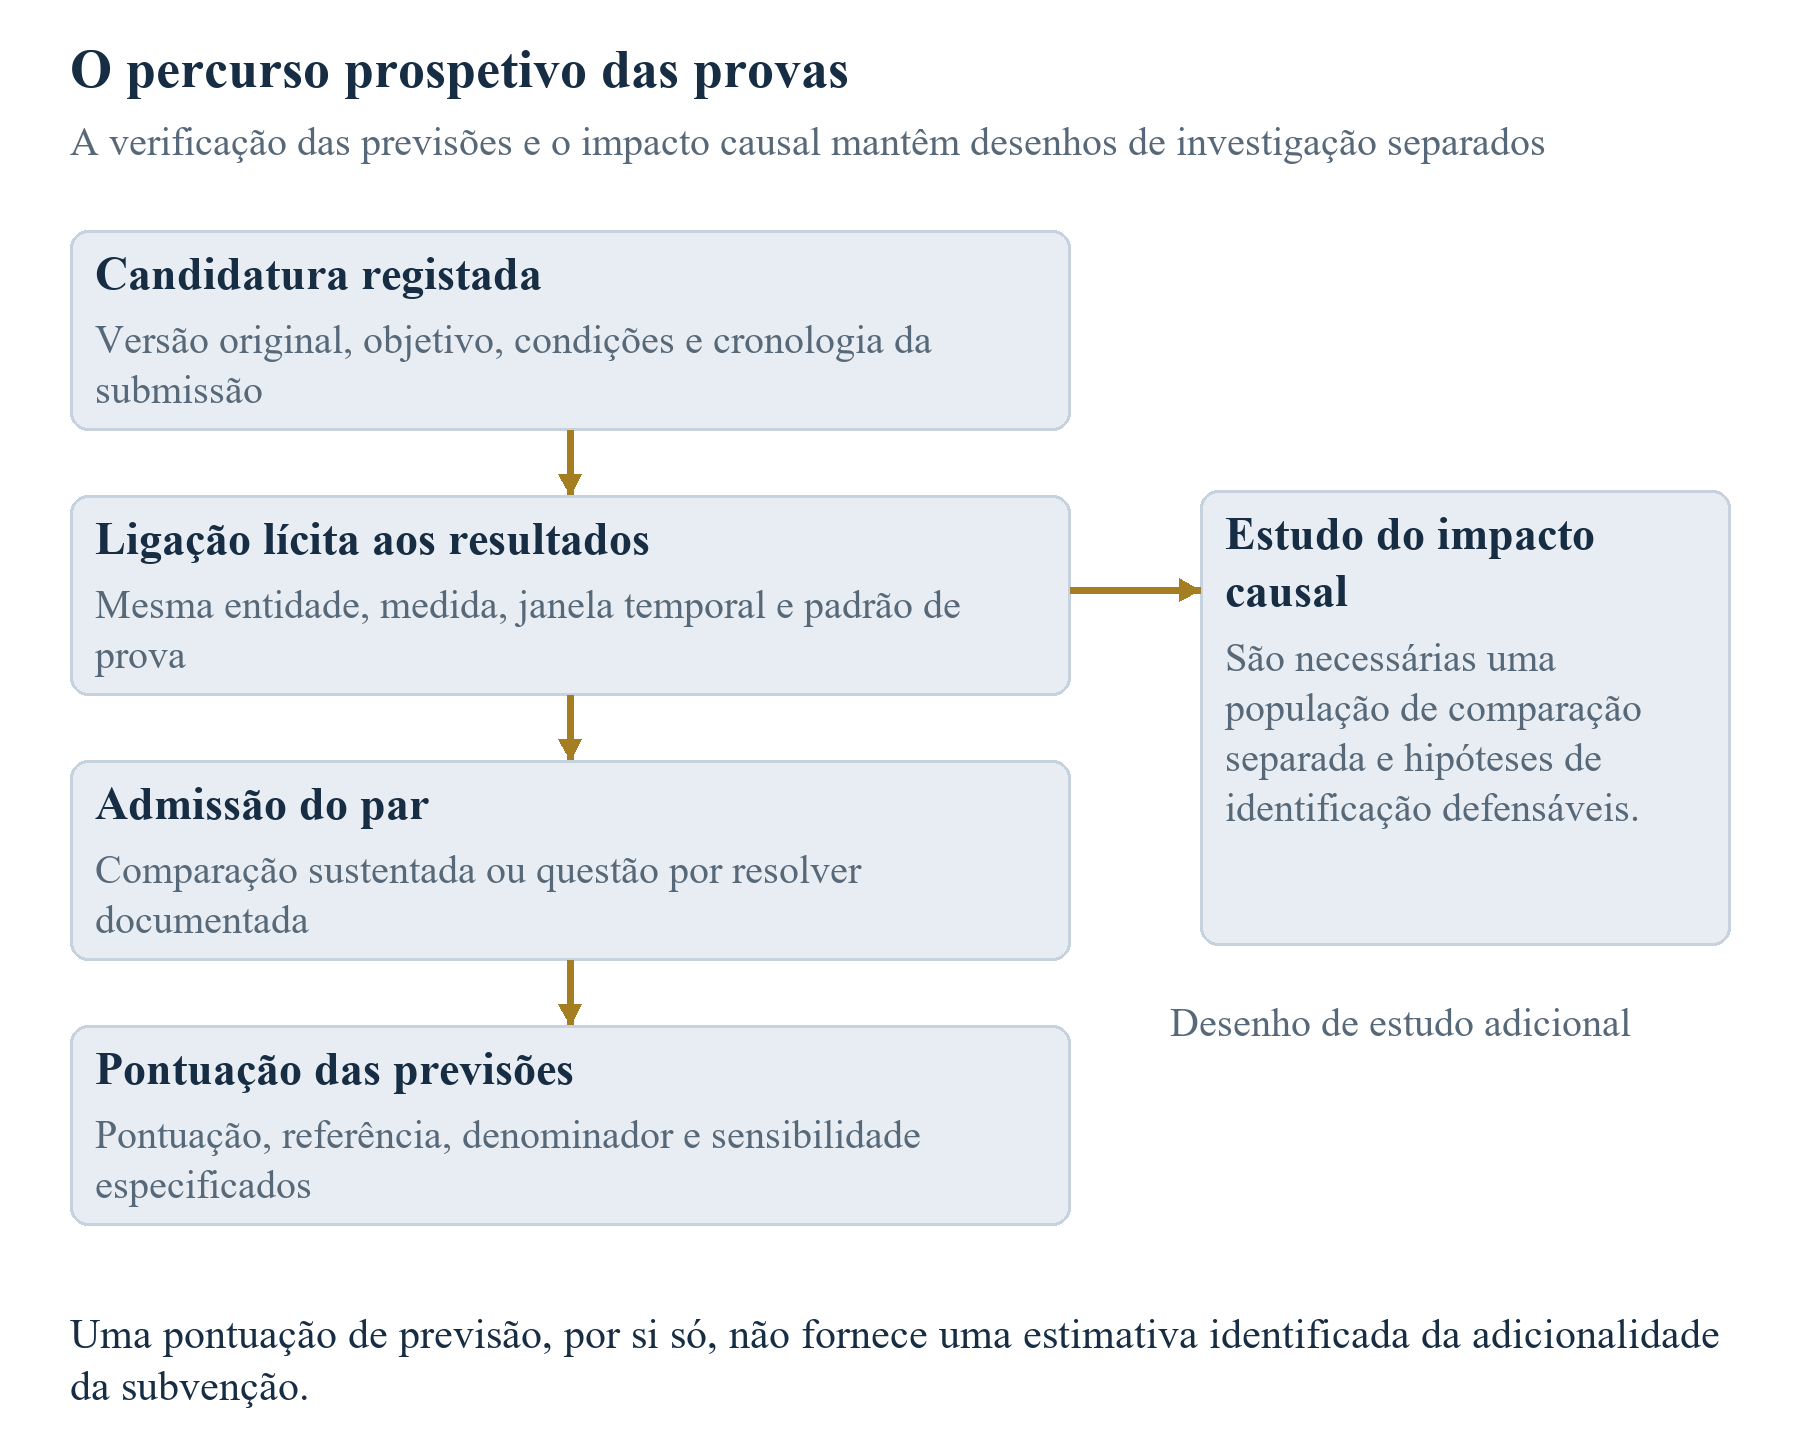
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Arquitetura definida pelos autores. Resultado comercial ligado sustenta apenas comparações justificadas pelas definições de previsão e evidência.
23 Aplicar o quadro entre tecnologias e geografias
O quadro pode ser adaptado a tecnologias diferentes com definições precisas das quantidades comerciais e técnicas. Numa empresa de software de IA, a candidatura pode prever implementação contratada ou receitas reconhecidas de subscrição. Pilotos, utilizadores experimentais e ritmos anualizados devem manter definições próprias. Uma previsão técnica pode respeitar a um limiar num conjunto de dados e ambiente fixados. Uma comparação posterior com outros dados não resolve automaticamente a afirmação. São aplicações propostas sem resultados observados de candidatos de IA aqui fornecidos.
Em baterias ou equipamento industrial, a via de evidência pode ligar resultado laboratorial, qualificação, prontidão de fabrico e encomendas. Previsões de vendas devem identificar as fases e condições financeiras assumidas. Ensaios exigem protocolo, amostra e condições ambientais. Receitas exigem a fronteira contabilística e de entidade já descrita. Um marco pode ser comercialmente relevante sem garantir conversão em encomendas ou caixa. O registo documenta as ligações afirmadas pela gestão para evidência posterior testar a alegação concreta.
Tecnologias de água, eletricidade e infraestruturas podem exigir acesso a locais, acordo de compra de produção, condições regulamentares e prazo maior de implementação. A medida relevante pode ser capacidade comissionada, receitas contratuais de serviços ou desempenho sob regime especificado. Devem permanecer separadas. Uma demonstração bem-sucedida num local não estabelece total nacional sem evidência correspondente. O estudo deve definir fronteira do sistema e se a afirmação respeita a fornecedor, SPV de projeto ou carteira de clientes.
Comparações geográficas exigem o mesmo cuidado com desenho de programa, acesso a reporte, moedas e definições de empresa. Os materiais UE, Reino Unido, EUA e Golfo ilustram diferentes fontes e limites. Os agregados publicados Hub71 dão contexto comunitário, enquanto as páginas examinadas não fornecem previsões originais de candidatos emparelhadas para este estudo. Não entram numa tabela de precisão entre países. Uma comparação regional exigiria desenho defensável de amostragem e harmonização e divulgação clara do que se perde ao compatibilizar definições. [13]
O elemento transferível é a estrutura do registo: preservar afirmação original, definir condições, recolher evidência correspondente e manter informação por resolver. Cada programa continua a exigir os seus termos efetivos e cada setor a competência técnica e comercial adequada. O artigo não afirma que uma medida universal ordena justamente toda a inovação. Uma consultoria útil pode começar por decisão comercial estreita, construir a via de evidência necessária e ampliar apenas quando dados e finalidade de gestão justificarem.
| Contexto | Afirmação a definir | Fronteira da evidência |
|---|---|---|
| Software de IA | Receitas de implementação reconhecidas ou teste de modelo especificado | Separar pilotos, ritmos anualizados e condições correspondentes |
| Baterias | Marco de qualificação e vendas | Fixar protocolo e fase de fabrico assumida |
| Tecnologia da água | Desempenho em locais definidos e receitas contratuais | Preservar local, base e clientes |
| Infraestruturas energéticas | Marco de comissionamento ou receitas de serviços | Distinguir fornecedor, SPV e sistema |
| Carteira transfronteiriça | Previsões originais e medidas posteriores comparáveis | Harmonizar explicitamente moeda, período, entidade e programas |
Aplicações propostas pelos autores, não transações observadas, estudos de candidatos ou efeitos setoriais testados.
24 Definir limites e a próxima decisão de evidência
A evidência empírica do artigo é uma análise documental datada e um exame intencional de viabilidade de informação pública. Os quatro registos não forneceram par admissível de previsão autenticada por marca temporal e resultado comercial verificado independentemente. A conclusão é delimitada a esses registos e condições. Não estabelece disponibilidade de dados confidenciais, prevalência de erros ou sucesso comercial. Não é reportada pontuação de precisão real.
A análise quantitativa de doze casos é inteiramente construída. Demonstra denominadores por medida, comparação de probabilidades com referências fixas, distinção entre calibração e ordenação e propagação de desconhecidos pela sensibilidade. Limites, probabilidades e resultados são pressupostos. Valores calculados não estabelecem taxas de reporte, efeito causal, seleção ótima ou desempenho de recalibração. Cada resumo e gráfico deve preservar os pressupostos e limites do exemplo.
A decisão imediata é saber se previsões originais e evidência correspondente podem ser reunidas licitamente e consistentemente. O candidato pode preservar a submissão e ligá-la ao plano operacional e financeiro atual. O avaliador pode definir população, evidência e acompanhamento. O investigador pode testar requisitos numa amostra autorizada. Cada parte deve identificar o elemento por resolver que impede a comparação, sem o substituir por uma aproximação conveniente.
Um primeiro entregável útil é um registo com previsão exata, versão, resultado definido, condições, responsável pela evidência e próxima data de análise. O segundo é um histórico de admissão e exclusão que preserva por que cada par pode ou não ser pontuado. O terceiro é uma tabela por medida com denominador, referência e pressupostos de sensibilidade. São produtos propostos avaliáveis pela sua completude e rastreabilidade. Alegar melhorias em atribuição, avaliação ou resultados exige evidência adicional.
A conclusão é uma disciplina prática de investigação. Promessas comerciais tornam-se testáveis por cadeia explícita da previsão original ao resultado admissível, preservando medida e calendário. Resultados numéricos devem ser publicados apenas nas comparações sustentadas. Evidência em falta continua visível, revisões mantêm histórico e causalidade recebe desenho próprio. Esta estrutura fundamenta estudo empírico substantivo e conversa financeira mais clara, respeitando os limites da informação disponível.
| Ponto de controlo | Data ou janela observada | Ação e limite |
|---|---|---|
| Rondas completas EIC 2026 | Última listada: 4 de novembro de 2026 | Vencida na análise de 11 de novembro; verificar portal para novos convites |
| NSF 26-510 | 4 de março de 2027, próxima após 4 de novembro de 2026 | 5 horas da tarde, hora local da organização; continuam condições de convite e fase |
| Reporte UKRI | 1 de fevereiro a 11 de março de 2027, 4 horas da tarde do Reino Unido | Aplicar só à população e isenções abrangidas |
| Norma anunciada SBA | 15 de novembro de 2026 e publicação no SBIR.gov | Registar aviso e implementação; nenhuma determinação de vigência atual |
| Momento da previsão construída | Imediatamente antes de 1 de janeiro de 2023 | Registo hipotético, não coorte real submetida |
| Horizontes construídos | Final de 2025 | Resultados e estados em falta estipulados; nenhuma candidatura autêntica |
Documentos selecionados [1,4,9,12], verificados em 11 de novembro de 2026. Não é calendário de candidatura nem promessa de acesso atual para candidato específico.
Referências
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Consultado em 11 de novembro de 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Consultado em 11 de novembro de 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Consultado em 11 de novembro de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Atualizado em 28 de julho de 2026; consultado em 11 de novembro de 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Consultado em 11 de novembro de 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Consultado em 11 de novembro de 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Consultado em 11 de novembro de 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Consultado em 11 de novembro de 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Versão atual consultada em 11 de novembro de 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Instruções atuais associadas consultadas em 11 de novembro de 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Consultado em 11 de novembro de 2026; ressalva sobre a versão do referencial discutida no texto. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Consultado em 11 de novembro de 2026; condições de implementação anunciadas discutidas no texto. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Consultado em 11 de novembro de 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Versão do autor disponibilizada pelo Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Consultado em 11 de novembro de 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Consultado em 11 de novembro de 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Consultado em 11 de novembro de 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Consultado em 11 de novembro de 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Consultado em 11 de novembro de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
