
1 インパクト予測の背後にある資金調達判断
イノベーション資金支援の申請は、事業成果が判明する前に資源を投入する判断を求める。創業者は、売上高、熟練人材の雇用、追加投資、技術的マイルストーンを予測することがある。財務委員会は、数字の意味、結果を支える仮定、後日の履行確認方法を理解する必要がある。本稿は、日付のある各予測を厳密に定義した後日の観測に結び付ける記録を構築する。事業上の用途は、準備、資金調達、追跡の各段階で申請の証拠を検討可能にすることであり、当初予測と経営陣の後続改訂は別々に保存する。
出発点となる問いは、周辺の提案説明を好意的に解釈せずに予測対象量を特定できるかである。第五年の売上高、五年間の累積売上高、事業に帰属する追加売上高には異なる観測が必要となる。追加投資ラウンドの成立を条件とする予測は、資金調達不成立を既に織り込んだ予測とは情報内容が異なる。この区別によって、提出した主張に答える比較が定まる。また、助成申請が未決の間に投入する運転資金を取締役会が判断する際にも重要となる。
本稿で検討した公開証拠には三つの用途がある。公式制度資料は、特定日時点の一部評価・報告要件を確認する。CORDIS事業記録四件の目的抽出による調査は、調べた公開資料が採用可能な予測・結果ペアを提供するかを検討する。入力を全面開示した構成ポートフォリオは測定計算を示す。公開記録調査の範囲内では適格ペアは確認できなかった。そのため、本稿は資金支援制度、国、申請者集団の実証的予測精度を報告しない。計算例は、適切な記録と適法なアクセスが得られた場合に適用できる方法を示す。
中心的提案は、予測提出時に対応付け規則を定めることである。結果を見る前に、主体、予測の作成時点と版、事業指標、期間、条件、証拠要件、評価方法を記録する。追跡では、失敗、欠測、主体の変化を実際の状態のまま保持する。後の分析者は、検証可能な主張、支持される比較、依然として得られない結論を確認できる。この提案は、各資金調達手段の適用要件を保ちつつ、創業者と評価者に共通の構造を与える。
対応付けの問題は主張の構造に関わるため、分析は複数の技術分野に適用できる。ソフトウェア定期契約の予測には収益認識と顧客の定義が必要である。電池開発企業には、技術検証を販売に結び付ける試験条件と事業化段階が必要となる。水関連技術企業は、成功した実証と反復的な契約収入を区別する必要がある。これらは測定上の選択肢を示す例であり、観測された企業結果や業種別成功率ではない。実際の申請には、対象の製品、制度、判断に固有の証拠が必要である。
2 予測、履行約束、因果的インパクトを分ける
予測は、明示された情報集合の下で将来の数量について述べるものである。目標は意図する結果を記録する。シナリオは、選択した仮定を条件とする結果を描く。履行約束は、適用条項の下で義務や達成基準を加える。一つの申請にこれらが併存し得るため、評価方法を選ぶ前に各数値主張を分類する必要がある。経営陣が売上目標の達成を目指していても、その数字が期待値、中央値、確率閾値、上振れシナリオのどれかは、それだけでは決まらない。
予測検証は、以前に記録した予測を対応する結果と比較する。助成の追加性は、支援が提供されたことによって結果がどう変わるかを問う。後者には反実仮想設計が必要である。Howellは米国エネルギー省SBIR制度の順位付き申請者を用いて補助金効果を研究する。2026年のSmart Grants評価は行政・企業データを用い、比較設計を報告書と技術付録で説明する。これらは確立した因果的インパクト研究である。後日の売上高から申請者の予測を差し引くだけでは、その知見を再現できない。[6-8,14]
受給者が提出売上高を達成しても、助成の因果的寄与が未識別のままという場合がある。別の受給者はその数字を下回っても、支援がなければより弱い反実仮想と比べ、事業上価値ある成果を助成が支えた場合がある。どちらの結論も予測誤差から自動的には導けない。したがって制度ダッシュボードは、観測された総成果、予測精度、別途根拠のある因果推定値を別欄に保持する必要がある。投資・政策判断に使う者は、基礎となる研究、仮定、集団を確認できなければならない。
技術的な履行約束には追加の区別が必要である。証拠が得られれば、合否試験は固定済み手順に対する履行を確認できる。履行した約束の割合は、その約束群の結果頻度を示す。確率校正には、提出された確率と、適切な評価設計の下で反復される結果確定事象が必要である。事後に各マイルストーンを80%の確率と呼べば、当初の表明になかった情報を加えることになる。登録簿は実際の表明を保存し、確率が示されなかった場合は対応欄を空欄とする。
資金調達にも同じ記録原則が適用される。外部株式資金を得る確率、予測調達額、署名済みタームシート、受領現金は別の指標である。公表資料は、その表明が行われたことを確認できる。特定の資金調達事象の検証には、その事象用に定義した証拠が必要となる。証拠が秘密又は入手不能なら、本研究上の結果は未確定のままである。支援者の行政判断と研究者の測定状態は、アクセス権と問いが異なるため、正当に相違し得る。
3 選定した制度文書の要求事項
選定文書は2026年11月11日に確認した。本稿では、事業上の証拠が手続のどこに入り、研究登録簿にどの資料版が必要かを明らかにするために用いる。普遍的な申請資格ガイドではない。申請は、提出時に有効な実際の公募、事業類型、段階、法域、指示に従う必要がある。制度間の比較表は、ある制度の要件が別の制度に黙って転用されないよう、この相違を保持すべきである。
EIC 2026作業計画ページは2026年6月17日の改訂を示す。Acceleratorの審査は、対象市場・市場占有率の仮定と財務予測の現実性を含む事業面を扱う。正式申請には分量を限定した提案書と補足情報を用いる。作業計画は関連投資審査での秘密保持と情報共有も扱う。本研究の問いに照らすと、これらは事業上重要な予測が申請に存在し得ても、その基礎資料全体は公開情報研究者に得られないことを示す。共通の予測期間や全提出モデルへの公開アクセスを確立するものではない。[1]
Horizon Europeの2026年4月標準評価者説明資料は、実施と後の利用との関係により、事業成果、アウトカム、広いインパクトを区別する。また2026/27年の簡素化として、標準インパクト基準から規模と重要性を外す一方、信頼できる経路と適切な普及、活用、広報の評価を維持すると記す。旧版に基づくレビューは現在の評価課題を誤記し得る。したがって抽出した指標の隣に、該当事業と適用説明資料の版を残す必要がある。定量的な経営予測は、全制度共通の必須評価欄でなくても有用であり得る。[2]
Innovate UKの資金提供決定後の手引きは、モニタリング支援と、事業上の根拠・活用活動を記録する活用計画を説明する。適切な産出と達成を数量化し、事業設定時と進捗審査時に計画を確認する。これにより変化する事業管理情報を扱える。研究では提出申請を、その後の計画と改訂から区別する必要がある。この手引きは事業上機微な計画への公開アクセスを与えず、最新版に当初予測が残るとも確認しない。[3]
NSFの現行26-510公募は、他の審査基準とともに事業化可能性を示す。リンク先の作成指示は、一般公開の事業概要と保護された提案資料を区別する。SBAの事業化報告ページは、権限を持つ利用者のダッシュボードと特定の採択段階での報告を説明する。これらは行政情報の存在と研究者による対応済みミクロデータへのアクセスが別であることを裏付ける。制度横断比較では、結果を統合・評価する前に、権限確認とデータ辞書整備が必要である。[9-11]
4 日付付き条件を用い、測定変更を保持する
日付付き登録簿では、文書の公表、改訂、発効日を研究上の閲覧日と分けて記録する。新たなウェブ取得は、その時点で審査者が閲覧できた内容を確認する。数年前の申請に適用された本文は、それだけでは確認できない。公式保存版、公募別指示、実際の提出受領記録が、以前の情報集合をたどる適切な経路となる。得られない場合は、その不確実性をペア採用判断に残す。
Smart Grants資料は、制度状態に日付付き資料が必要な理由を示す。UKRIは2026年7月にSmartインパクト評価を公表した一方、現行の個別資金制度手引きはSmartの新規申請受付終了を示す。評価公表は制度研究を提供するもので、現行公募の開始日を示さない。適用可能性が確認できれば、過去の公募設問は元の研究期間の理解に役立つ。研究設計や創業者の調達計画に用いる際も、過去資料との表示を保つ必要がある。[6,21]
SBAの2026年9月の事業化通知が第二の例である。定義された反復受給者集団向けの更新基準を発表し、企業売上高という明示的な分母と会計年度窓を用いて非SBIR売上比率を記す。記載された実施日は2026年11月15日で、SBIR.govへの掲載と、意見募集後の最終要件手続を説明する。本稿の11月11日の確認時点では将来日であり、調べた一般基準ページには以前の説明が残る。発表された指標と実施条件は別に記録すべきである。本稿はその閾値が既に申請者に適用されると判断しない。[11,12]
新旧の数値が正確でも、指標変更は比較可能性の問題を生む。採択一件当たりの売上と投資の合計は、特定助成以外で得た企業売上比率と異なる数量である。分母拡大、対象採択期間の変更、政府契約の扱いの改訂により、実際の事業が変わらなくても比率は変わり得る。当初定義を保持し、全構成要素と妥当な変換方法がある場合にのみ、別表示の整合化指標を作るべきである。
提案する期限表には複数の日付を設ける。第一はタイムゾーンと適用版を伴う実際の提出期限、第二は予測登録時点、第三は結果観測窓の終点、第四は証拠が得られる日である。支援契約による将来の報告期限もあり得る。それぞれ目的が異なる。一つの公表日欄にまとめると、予測が実際に結果より前に登録されたか、追跡が完了したかを隠してしまう。
5 公開事業記録が対応ペアを支えるか検討する
制度の予測誤差を計算する前に、公開開示情報について範囲を限定した実行可能性調査を行った。目的に沿った検索と事業番号の直接確認により、数値の売上高予測を含むCORDIS記録四件を選んだ。全四件の報告・結果ページを調べ、一部の概要票とリンク先報告資料も確認した。この選定は検討可能な主張を持つ記録に偏り、採択案件の代表標本ではない。該当ペアの採用に必要な情報と、調べた資料に残る不足を特定できる。
予測版が結果に先行すると認証でき、主体と指標が特定でき、対象期間と単位が一致し、採用可能な後日の観測がある場合にのみ、ペアを適格とした。各主張には個別判断が必要である。後日の報告中に再掲された予測は、当初の版と対応実績が確認されるまで予測のままとした。公式サイトでの公開は文書の出所を示すが、受益者に帰属する事業上の表明はその帰属を維持し、独立した保証へ格上げしなかった。
四件はMODBRIDGE、EKOMAP、iLocator、NexGenFSCMである。実行可能性段階の資料と、より大規模な後続事業を含む。報告期間、現在の更新欄、受益者報告の事業数値、主張の表現は、それぞれ異なる時系列情報を与える。調べた組合せでは、申請時の版から対応する独立検証済み結果までの完全な必要連鎖を確認できなかった。本調査の採用ペア数はゼロである。事業予測の評価は行わず、欠けた事業結果をゼロ入力にもしない。[17-20]
この知見は本調査の実際のアクセスと選定を記述する。四件について、非公開申請、保存提出資料、同意を得た企業財務諸表、登記等と連携した財務パネルは取得していない。それらの権限と記録を持つ研究では、採用判断が異なり得る。公開検索で得られなかったことは、事業上の失敗、受益者による義務情報の秘匿、制度内部の監視データ不在を示す証拠でもない。それぞれ別の証拠が必要な主張である。
実務上は、実証評価研究に着手する前に実行可能性を確認すべきである。前向き研究者は、適法にアクセスできる少数の当初予測と対応記録を求め、連結を検証し、各除外理由を記録する。その後、データ共有契約、版管理したデータ辞書、追跡計画によって全研究を定められる。採択一覧だけを出発点にすると中心的予測変数が未定義となり、成功談だけを出発点にすると評価計算前から選択上の問題が加わる。
6 四つの開示例を読み、結果を作り出さない
MODBRIDGEの公開報告には、導入開始後五年間の売上高予測がある。確認した報告期間は実行可能性作業を含むが、後の導入起点、累積か最終年かという正確な解釈には追加証拠が必要である。確認した結果には、対応する五年間の売上実績観測がなかった。助成額との比較は別の問いとなる。助成支援と売上高は資金調達記録と営業記録の異なる側面にあるためである。[17]
EKOMAPの公開資料は市場投入後の複数年の売上高を予測する。相対年を会計期間に変換するには、市場投入日が必要となる。確認資料ではその日付、対応する年次実績、同時期の申請版を併せて確認できなかった。結果取得時のエラーも公開ページ確認の結論を制限する。この例は情報未解決として除外を維持し、有利・不利いずれの誤差も割り当てない。[18]
iLocatorは小さい基準値に対する五年間の売上高目標を記す。分析上の問いは、基準日、法人範囲、年次か累積かの解釈、予測登録日、終点の財務諸表である。確認ページは完全な対応資料を提供しなかった。後に成長が公表されても、当初予測を確定するにはこれらの定義が必要である。本文中の基準数値だけで、不足する会計期間を自動的に補えない。[19]
NexGenFSCMは、魅力的に見える数値対応への注意を特によく示す。確認報告には2017年の企業全体とSaaSの売上高、2020年の特定分野の追加売上高目標、さらに後の総売上予測がある。年と範囲が異なる。先の実績と2020年目標を直接比較すると、時系列と分母が混在する。予測と呼ばれる後年数値は、対応結果の証拠を確認するまで予測のままである。試行導入での業務改善は、それぞれ顧客集団と基準値を持つ別指標を扱う。いずれも企業売上実績の代用にはならない。[20]
採用登録簿は主張単位でこれらの理由を残すべきである。後に当初受領記録、適切な財務諸表、導入日を追加し、以前の監査証跡を書き換えずに不明点を解消できる。判断は明示的証拠に基づき未確定から採用へ変更できる。それまでは評価値の空欄が正しい出力である。除外記録は、将来のデータ連携で求める情報と品質審査で退ける比較を示すため、分析上も有用である。
7 予測・結果ペアの採用判定表を作る
本研究設計の最初の適格性判断は証拠ペアを対象とし、利用可能な予測と観測が意図した比較を支えるかを問う。企業の採択資格は別の制度判断である。主張単位の採用表に、各確認の明確な要件と理由付き結果を設ける。目立つ結果が数量不一致や当初日付不明の予測から注意をそらさないよう、評価値を見る前に完成させる必要がある。
時系列確認では、予測対象期間又は事象より前に出された版を保存する必要がある。回顧報告に以前の予測があっても、現在の公開だけでは当時の版を認証できない。同一性確認では、申請主体と結果主体が定義範囲で一致するかを調べる。測定確認は変数、単位、分母、会計慣行、基準値、期間を比較する。最後に、証拠確認は実績が研究手順の品質とアクセス権を満たすかを判断する。各確認は結論を支える文書又は欄を特定すべきである。
判定表では未確定を許容する。提出受領記録の不足は情報欠落である。累積予測に年次売上実績を対応させるのは確認済みの不一致である。両者を一括して失敗とすると、取得可能な証拠と、別の実績を必要とする比較との区別が失われる。次に許容される行動、担当者、再検討日を記録する。その比較の全要件が満たされた後にのみ、評価値を出せる。
同一申請内の複数主張は異なる状態に達し得る。技術試験は確定しても、追加投資は未検証かもしれない。売上予測に有効な時刻記録があっても、買収後の主体範囲が未確定かもしれない。登録簿は三つの観測をそれぞれの状態で保持する。一つの主張が未確定だからと企業全体を除くと、分析理由なく全指標の母集団が変わる場合がある。研究全体の包含規則は別途定め、各分母への影響を開示すべきである。
採用表は効率的なデータ依頼にも役立つ。データルームの全書類を求めず、不確実性を解く特定資料を示せる。当初の申請添付、現金証拠付き署名済み調達書類、主体とグループ財務諸表の照合、実際の試験証明書などである。書類が存在しても内容審査は必要となる。最終版や監査済みとのファイル名だけでは、証拠としての地位を得ない。経営陣は、追加追跡が提案研究と適法な目的に見合うかを判断できる。
| 確認 | 必要な一致 | 未解決又は不適合の例 |
|---|---|---|
| 予測時点・版 | 対象窓より前の認証済み版 | 当初受領記録なく現行ページが予測を再掲 |
| 主体 | 同じ定義済み法人又は承認範囲 | 被買収グループ売上を元の主体の売上に代用 |
| 指標 | 同じ事業変数と認識基準 | 調達発表を受領済み株式調達現金と比較 |
| 分母 | 同じ集団又は会計基準 | 企業の売上を、特定分野に関する追加売上と比較 |
| 時間 | 同じ始終点と年次・累積基準 | 以前の年次実績を後の五年目標と比較 |
| 条件 | 条件仮定を解釈に維持 | 存続条件付き予測を無条件結果と比較 |
| 証拠 | 指定保証と適法アクセス | 受益者表明を独立監査として表示 |
著者が提案する研究手順。比較の採用基準であり、制度の申請資格規則の説明ではない。
8 主体、指標、会計上の境界を固定する
事業証拠は、結果を予測した事業を記述する必要がある。子会社の提案は親グループの市場地位を引用しつつ、子会社自身の売上を予測し得る。後の連結財務諸表を代用するには照合が必要である。登録簿は追跡開始前に法人識別子、連結範囲、事業別セグメントを記録し、買収、処分、名称変更、知的財産移転を比較可能性に影響し得る事象として保持する。既知のブランド名だけで主体間の連結は確認できない。
売上高には、別の審査者も適用できる操作的定義が必要である。認識売上高、受注額、商品取扱総額、契約注文額、年間経常収益、現金回収のどれを予測するかを記す。同じ顧客について、定期契約企業が複数を報告することもある。事業会社の受取金には税、預り金、通過勘定が含まれ、選んだ売上指標からは除かれる場合がある。実際に示された会計基準に従い、当初予測が別の経営指標なら照合を得る。本稿は個社の会計方針を決定しない。
年次値と累積値には別欄が必要である。第五会計年度の売上予測はその年度の定義済み売上と照合する。五年累積予測には指定五期間の合計が必要となる。商用導入開始からの予測では、相対年を暦期間に変える前に導入起点を検証する必要がある。決算期変更や短い移行期間があれば、当初予測と換算の記録を残す。比例推計は感度分析に有用でも、直接観測した年次実績と表示してはならない。
通貨と価格も境界を作る。提出通貨、名目・実質価格の慣行、指定為替仮定を保持する。別の報告通貨での比較には、予測と結果に一貫して適用する開示済み換算規則が必要である。なければ事業実績と為替変動が一つの不明な誤差に入る。国際市場を目指す場合は売上の地域も定義する。顧客の請求先、導入場所、法人所在地は異なる問いに答え、必要証拠も異なり得る。
雇用予測にも同じ配慮が必要となる。年末人数は年間平均の有給フルタイム換算雇用と異なる。請負人、給与台帳に載らない創業者、派遣職員、申請主体外の従業員を明示的に扱う。計算例は暦年平均の有給従業員FTEを用い、計算前に定義する。これは例示上の選択であり、実際の報告要領は別の指標を指定し得る。研究者はその指標を一貫して対応させ、利用しやすいデータに合わせて黙って変更せず、照合を残す必要がある。
| 主張 | 固定する境界 | 求める対応証拠 |
|---|---|---|
| 売上高 | 主体、認識方針、会計期間、通貨 | 財務諸表又は照合済み売上元帳 |
| 株式調達事象 | 手段、新規現金、受領者、完了期間 | 締結書類と受領証拠 |
| 雇用 | 人数又は平均FTE、有給状態、範囲 | 定義済み給与・雇用記録 |
| 技術検証 | 手順、閾値、場所、期限 | 固定手順下の日付付き結果 |
| 事業帰属売上 | 基準値と帰属規則 | 別個の識別設計と裏付け記録 |
証拠分類の提案であり、提供された企業記録の認証ではない。
9 確率、期待値、技術的履行約束を定義する
求める予測課題に応じて評価方法を定めるべきである。事象確率は、定義した期間内に定義した事象が生じる可能性を表す。期待売上高は予測分布の算術平均であり、中央値は分布を中央で分ける。契約上のマイルストーンは実際の条件下の履行要件を定める。Gneitingの分析は、求める予測量と評価関数が合わないと評価が誤解を招く理由を説明する。審査者は点予測の精度を解釈する前に、求めた量を確認すべきである。[15]
例の資金調達事象は、三年間に同じ主体が独立当事者間で新規の外部株式資金調達ラウンドを少なくとも一件、価格を定めて成立させ、正の現金額を受領することである。助成、借入、創業者からの振替、所定事象のない発表は除く。確率には、通常Brierスコアと呼ばれる平均二値二乗誤差を用いられる。各確定事象の提出確率からゼロ又は一の結果を引き、その差を二乗し、同じ確定例上で平均する。この規則では低い値ほど実現損失が小さい。適正スコアリング規則の文献が広い理論背景を与える。[16]
期待売上高と期待FTEには、求める統計的汎関数が算術平均であるため、本例では平均二乗誤差を用いる。その平方根は元の単位に戻り、表示に有用である。平均絶対誤差も、実現誤差の記述的要約として示す。これを加えても当初の要求が中央値予測に変わるわけではない。予測手順を比較する研究は、汎関数と評価方法を事前に定め、結果を見てから好む手順に最も有利な損失関数を選ぶことを避けるべきである。
確率のない技術的履行約束には達成評価を行う。手順には期限、合格閾値、試験条件、検証者、証拠基準を記す。別の運転環境で成功した試験は事業上有用でも、当初約束は未確定のままかもしれない。両情報を適切な範囲で残す。確定約束のうち検証済み合格を数えるのは正当な記述である。ただし確率を集めていなければ、その割合から提出確率の校正状態は確認できない。
より広い社会・環境上の主張にも明示的な測定経路が必要である。排出回避、漏水削減、アクセス改善には、対象効果に適した基準値、集団、期間、方法が必要となる。それらと後の証拠があれば条件付きで検証可能な予測もある。本稿は広いインパクトが一律に検証不能とはしない。登録判断は主張ごとに行う。妥当な結果指標や因果設計がなければ、主張と証拠不足を保存し、数値的な検証を作り上げてはならない。
10 予測の版と資金調達条件を保持する
申請には決定前に複数の予測版があり得る。経営陣は市場仮定を更新し、審査質問に答え、資金調達計画を変える。理由が記録されれば有用な改訂となる。研究には各版の登録時点と目標結果までの予測先行期間が必要である。後の版が経営計画になっても当初提出は保持すべきである。そうしないと、更新版を当初情報集合で作成したものとして誤評価するおそれがある。
提出予測の変更不能な写し、添付識別子、ハッシュ、得られる場合はポータル受領記録を保存することを提案する。これらは実際のシステム管理の範囲で、ファイル同一性と提出時系列を裏付ける。ハッシュだけでは内容の真実性も当初作成日も確認できない。登録簿はファイルと受領記録を結び、現行計画へのアクセスと改訂権限を持つ者を記録すべきである。改訂は初期予測を上書きせず、独自の理由と日付を持つ追加観測となる。
資金調達条件も同様に厳密に定める。助成と株式調達ラウンドの成立を条件とする予測は両条件を記録する。第二ラウンドが不確実なら、不成立の確率と帰結を含む無条件予測も作れる。両者は異なる問いに答える。制度がどちらを求め、取締役会が現金支出約束にどちらを使ったかを確認する必要がある。当初の条件付き表明なしに、後の調達不足を責任ある形で解釈できない。
資源の時期も事業上のマイルストーンに重要である。償還前の供給者前払いや初期顧客契約の運転資金が必要なことがある。予測登録簿は達成日と資金仮定を結べる。別の財務資金予定表には予想・実際の入金、制限、確約支出を記す。この結合は仮定の変更を経営陣に見せる。採択時点や支払確実性を予測するものではなく、それらは実際の制度と締結書類に依存する。
前向き研究は結果評価前に版管理方針を定める。一つの分析は共通の先行期間定義で当初提出を評価できる。別の分析は、各改訂が対象結果より前で時期も開示されるなら、改訂を検討できる。一部企業の最新版と他社の当初版を混在させると情報上の有利さが不均衡になる。登録簿はこれを直接示し、同じ版の種類に比較を限定できるようにする。標本が減る場合は分母に明示する必要がある。
| 欄 | 保存理由 | 版の扱い |
|---|---|---|
| 当初受領記録とファイル同一性 | 提出内容と時系列を確認 | 上書きせず保存 |
| 予測対象窓 | 予測期間を定義 | 全比較を通じ保持 |
| 調達条件 | 条件付き事業仮定を特定 | 条件変更を全て記録 |
| 改訂時刻と理由 | 改訂時の利用可能情報を特定 | 先行期間別に評価 |
| 証拠収集日 | 結果時期と取得時期を区別 | 実際の取得履歴を保存 |
著者の記録設計案。暗号ハッシュはファイル同一性の補助であり、単独の信頼できる時刻証明や事実認証ではない。
11 証拠と追跡の手順を定める
追跡手順は指標別証拠と処理権限を定めるべきである。公開文書は見える範囲で文書研究を支える。秘密の申請・企業資料には適切なアクセスとガバナンスが必要である。NSFの現行作成指示は申請データと事業資料の保護を明記し、公開概要では専有情報を除く。これは公開採択説明を完全な申請予測と見なせない理由の一つである。対応済みミクロデータ研究を約束する前にアクセス権を解決する必要がある。[10]
公式の再掲載が受給者の事業表明を独立検証したと受け取られないよう、証拠品質を記録する。帰属を明記した自己申告、照合済み行政記録、独立保証を受けた証拠を分け、実際の保証範囲を保つ。これらは研究上の分類であり、監査人や支援者の専門判断に代わらない。財務監査が企業諸表を扱っても事業帰属の主張は対象外かもしれない。技術証明は試験結果を確認しても将来需要については何も示さない場合がある。
追跡は終点での一度の調査に依存せず、連絡・証拠計画から始める。実施中に期待される観測、商用導入時に期限となる観測、後日の財務諸表が必要な観測を特定する。UKRIの概説は対象範囲と免除条件の下で終了後の結果報告を説明する。Principles of Useは正確性の責任と機微情報の除外も扱う。これは報告集団と権限を知る重要性を示し、全企業助成やイノベーション制度へ自動的に拡張してはならない。[4,5]
未回答依頼、矛盾する記録、不完全期間の扱いを定める。別の採用可能資料が対象結果を確定しない限り、未回答は未回答のままとする。矛盾額は出所、日付、照合状態を残す。期間未了の目標は保留と表示し、事前規則に従い完了期間の評価から外す。この区別により、除外観測をすべて事業失敗とせず追跡範囲を報告できる。
相応の保証手続は、一貫した最低基準を保ちながら重大主張と未確定例に注力できる。審査者は秘密資料を無権限者に開示せず、評価値から登録予測と採用実績に遡れる必要がある。外部論文は集計結果とデータ辞書を公表し、識別可能資料を管理できる。その結果生じる再現性の制限を説明する。アクセス制限は証拠条件の一部として直接扱い、断定的な品質表現の背後に隠してはならない。
| 資料群 | 確認資料の事業証拠 | アクセス・解釈の限界 |
|---|---|---|
| EIC Accelerator 2026 | 審査における市場仮定と財務予測 | 申請情報全体の公開は未確認 |
| Horizon Europe 2026/27 | 信頼できる影響経路と活用の考慮 | 事業と現行基準が適用され、結果別に時期は異なる |
| Innovate UK | 事業根拠と活用計画の監視 | 後の計画版は申請と別 |
| NSF SBIR/STTR | 事業化可能性と指定提案資料 | 保護データは公開概要と異なる |
| SBA報告 | 権限付き画面によるCompany Commercialization Report | 報告の存在は公開ミクロデータアクセスを示さない |
| Hub71報告 | 公表されたコミュニティ単位の事業集計 | 申請者予測・結果の対応標本は未確認 |
限定した文書比較[1-5,9-11,13]。2026年11月11日閲覧。制度間の成功率や資格の比較は意味しない。
12 構成データによる測定用ポートフォリオ
定量例はAからLの十二件の完全な構成例を含む。確率、予測金額、結果、欠測観測は著者が設定した入力であり、実在企業、制度、測定集団を表さない。共通の予測起点は2023年1月1日の直前である。資金調達事象の窓は同日から2025年12月31日までとする。売上と雇用は2025暦年を対象とし、技術的約束も予測時に固定した仮想手順の下で2025年末を期限とする。レビューはこれらの期限後である。この時系列は成熟した目標窓を例示し、実際の過去コホートを主張しない。
調達目標は、正の現金を受領する、定義された価格設定済みの外部株式調達事象である。売上予測は、同じ法人・暦年の名目千EUR単位の無条件算術平均である。雇用予測は年間平均有給従業員FTEの無条件算術平均であり、日次有給フルタイム換算雇用の合計を365で割る。請負人と派遣労働者は除外する。技術的約束は仮想受入基準で合格、不合格、未確定を別途設定する。実際の試験手順や顧客証明書はなく、実際の技術検証は主張しない。
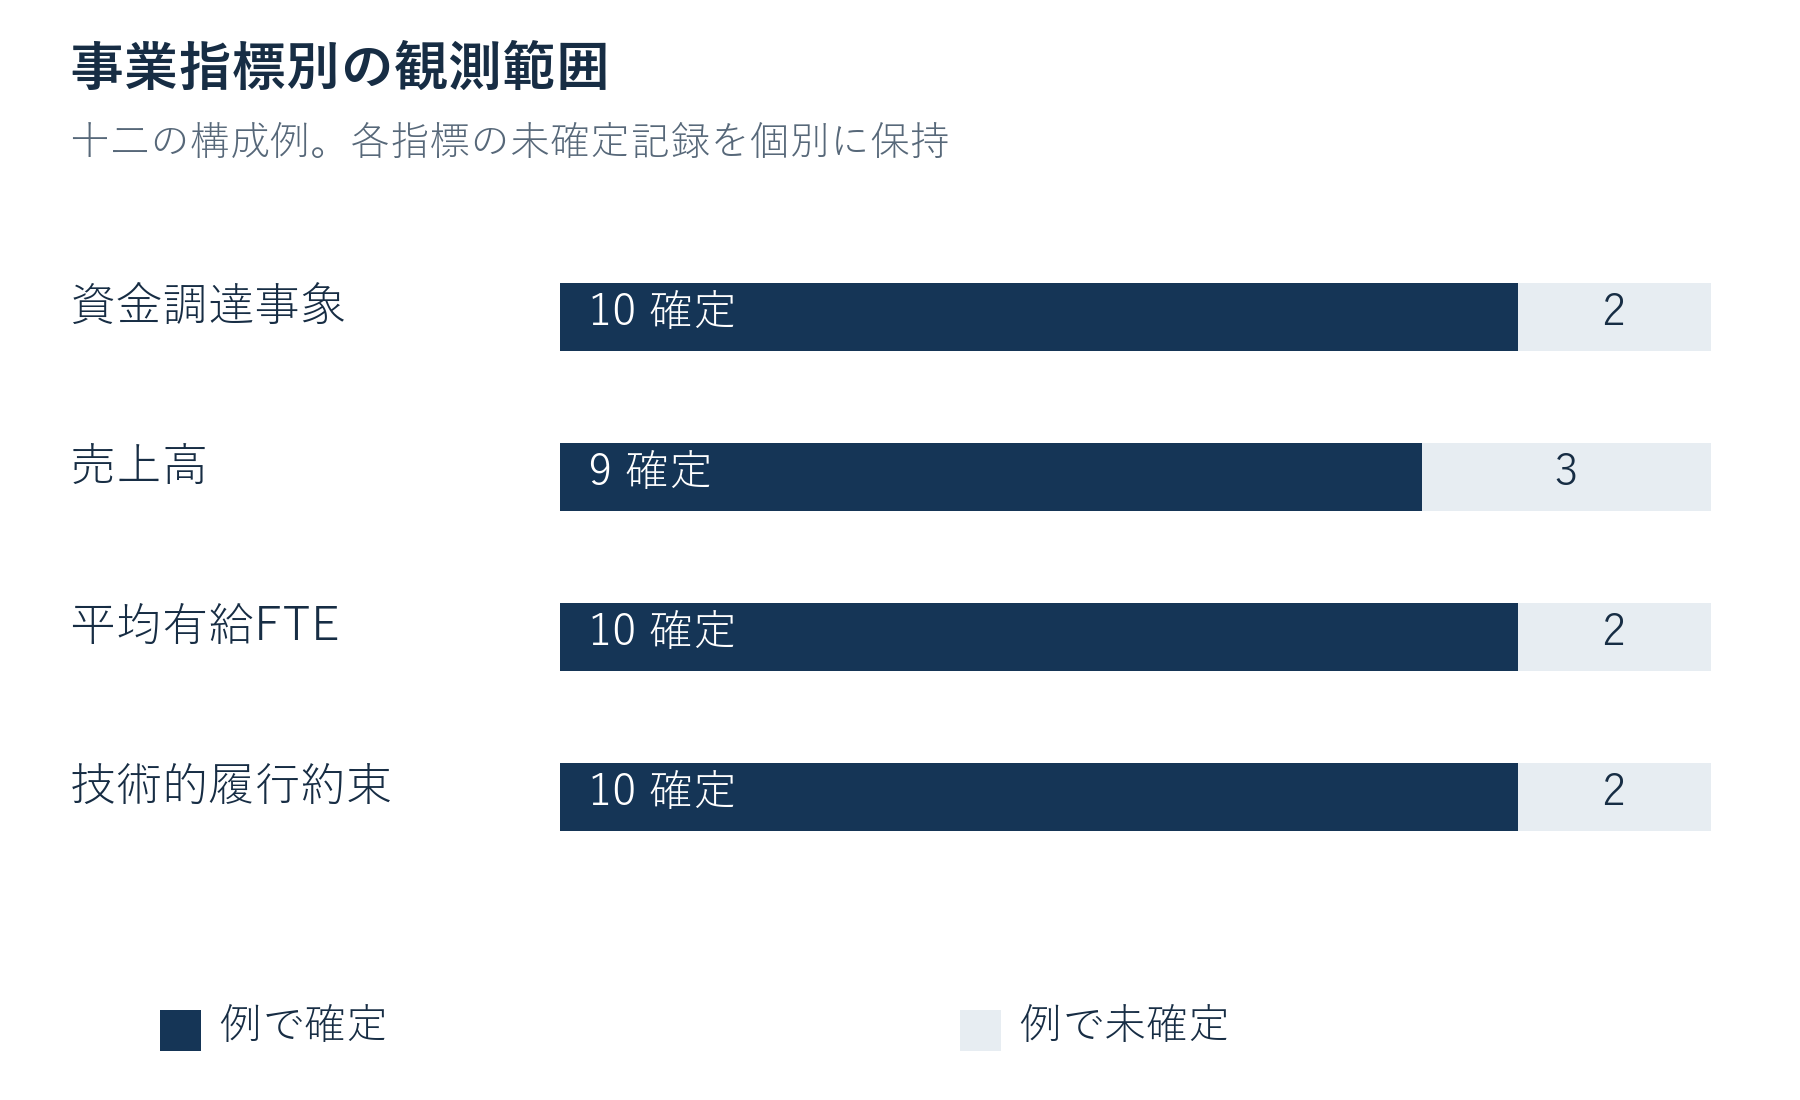
観測範囲は指標ごとに異なる。資金事象十件が確定し、売上九件、FTE十件の結果を与え、技術的約束十件が確定している。IとJの資金結果は不明、F・I・Lの売上は欠測、I・LのFTEは欠測、F・Lの技術結果は不明である。マスクは別々に与え、統計的独立性も欠測機構も仮定しない。EとHは明示的に通年の売上ゼロ・FTEゼロを設定する。終了だけからゼロを推測することはない。
調達参照予測は全件で固定確率0.4とする。評価前に著者が選んだ比較対象であり、制度の基準率推定ではない。第二の比較対象は提出確率を0.4へ向けて機械的に半分移動する。回帰、校正の当てはめ、最適化は行わない。読者は比較を再現し、欠測下での変化を理解できる。十二構成例での実現性能は、申請者や制度にこれらの確率を採用すべきとの推奨を支えない。
有理数の評価計算は厳密な分数を保持し、小数は表示に用いる。二乗平均平方根誤差は厳密な平均二乗誤差の近似平方根である。全指標で対象例と分母を出力する。未知資金事象二件の四つの二値補完を明示列挙する。連続量の感度分析は恣意的上限を仮定として保持する。透明な計算と手作業確認に十分小さい入力集合を提供する設計であり、標本分布、推定信頼区間、実証検証標本は提供しない。
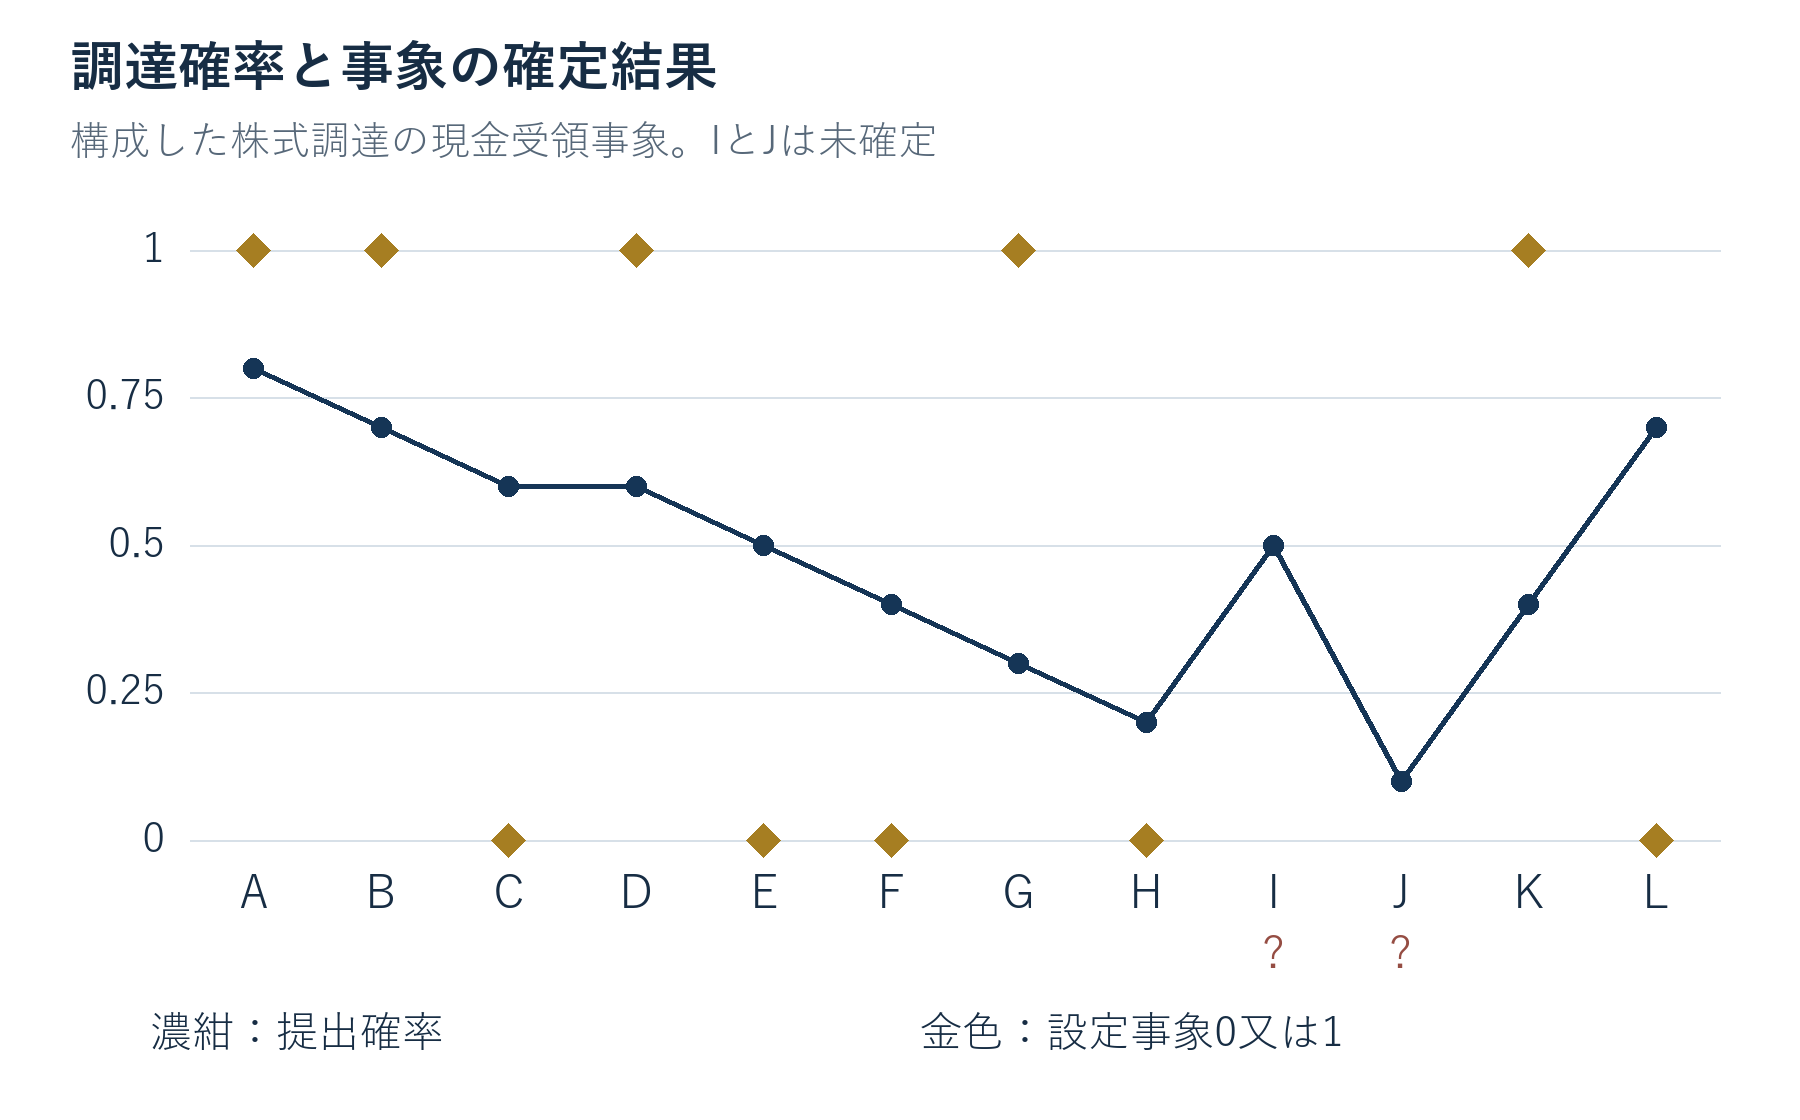
| 例 | 提出確率 | 確定事象 |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | 未確定 |
| J | 0.1 | 未確定 |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
全入力は著者の仮定。事象1は所定の株式調達現金事象、事象0は設定済み確定非事象を示す。実際の申請者の観測ではない。
図を原寸で読むには、横方向にスクロールしてください。原寸の図を開くこともできます。
構成入力マスク。件数は本例だけを記述し、制度の測定済み報告率ではない。
13 確定した調達事象を明示的な比較対象で評価する
確定調達集合はA、B、C、D、E、F、G、H、K、Lを含む。構成十例中五件で事象が起きる。提出確率平均は0.52で、平均確率から事象頻度を引くと0.02となる。Brierスコアは0.244、同じ例での固定0.4参照は0.260、機械的中間比較対象は0.240である。各比較は同じ事象定義、期間、採用結果を用いる。未確定二例はこれら十例計算のいずれにも入らない。
参照に対するBrierスキルは、一から提出スコアを参照スコアで割った値を引くものと定義する。提出確率は4/65、約0.0615、機械的比較対象は1/13、約0.0769となる。これらは計算例での実現値である。正値は、選んだ確率の平均二乗損失が、この例群で指定参照より小さかったことを示す。実際の支援者モデルの改善や別コホートでの優越を保証しない。参照スコアがゼロなら比率は未定義であり、明記する必要がある。
個別例は集計の理解を助ける。Aは起きると設定した事象に0.8を付け、二乗誤差0.04となる。Gは起きる事象に0.3を付け、0.49となる。Lの事象発生予測は0.7だが、設定結果は非発生であり、同じく0.49となる。対称二値損失の下で両方向の強い確信を伴う誤りを罰する。実際の資源配分は非対称な帰結と他の目的を持ち得る。予測評価と資源配分は別の判断規則を保持し、低いBrierスコアを完全な資金支援方針と扱うべきではない。
比較対象の定義は数値結果と同様に重要である。現在の十結果から定数確率を推定すれば、予測起点になかった情報を使う。明示すれば標本内の記述参照には使えるが、実用的な事前予測にはならない。0.4を固定仮定とすることで、この特定の情報漏洩を避ける。実際の前向き研究は当時利用可能な歴史的参照を使い、学習集団を記録し、更新規則を後続コホートで評価すべきである。この追加証拠は本例にはない。
結果表は評価値、参照、件数、期間、欠測を併記すべきである。丸めは計算後に行う。一方を九例、他方を十例で評価すれば、順位が標本変更を反映する場合がある。採用ログは共通比較集合の再現と除外例の検討を可能にする必要がある。方法ごとに実際に異なる集団を予測する場合、対象範囲を独立の結果として報告し、評価から消してはならない。
| 指標 | 提出予測 | 固定参照 | 機械的中間比較対象 |
|---|---|---|---|
| 評価件数 | 10 | 10 | 10 |
| Brierスコア | 0.244 | 0.260 | 0.240 |
| 固定参照に対するBrierスキル | 4/65 | 0 | 1/13 |
| 規則 | 当初の入力確率 | 全例0.4 | 提出確率から0.4へ半分移動 |
表示値の基礎は厳密な分数である。観測制度データにパラメータを当てはめていない。機械的比較の性能は校正検証ではない。
図を原寸で読むには、横方向にスクロールしてください。原寸の図を開くこともできます。
全て構成例。未確定事象は別表示し、観測例の損失に入れない。
14 確率校正と順位付けを区別する
確率は有用な順序を与えながら、不正確な確信水準を表すことがある。順位付けは高い予測ほど事象を伴うかを問い、校正は関連情報・集団の下で確率が事象頻度と整合するかを問う。審査優先順位付けの後、期待事業成果の予算化に予測を使う際、この区別が重要となる。順位統計だけでは、提出確率を資金繰り入力や採択確率推定として使う根拠にならない。
確定した構成調達十例のペア比較AUCは31/50、すなわち0.62である。事象五例と非事象五例を比較し、確率同値には半分の得点を与える。比較ペアは25組である。機械的中間変換は厳密に増加するアフィン変換なので、順序と同順位を維持する。Brierスコアが変わってもAUCは0.62のままとなる。これは与えた例に対する変換の数学的性質であり、変換後確率の校正を示さない。
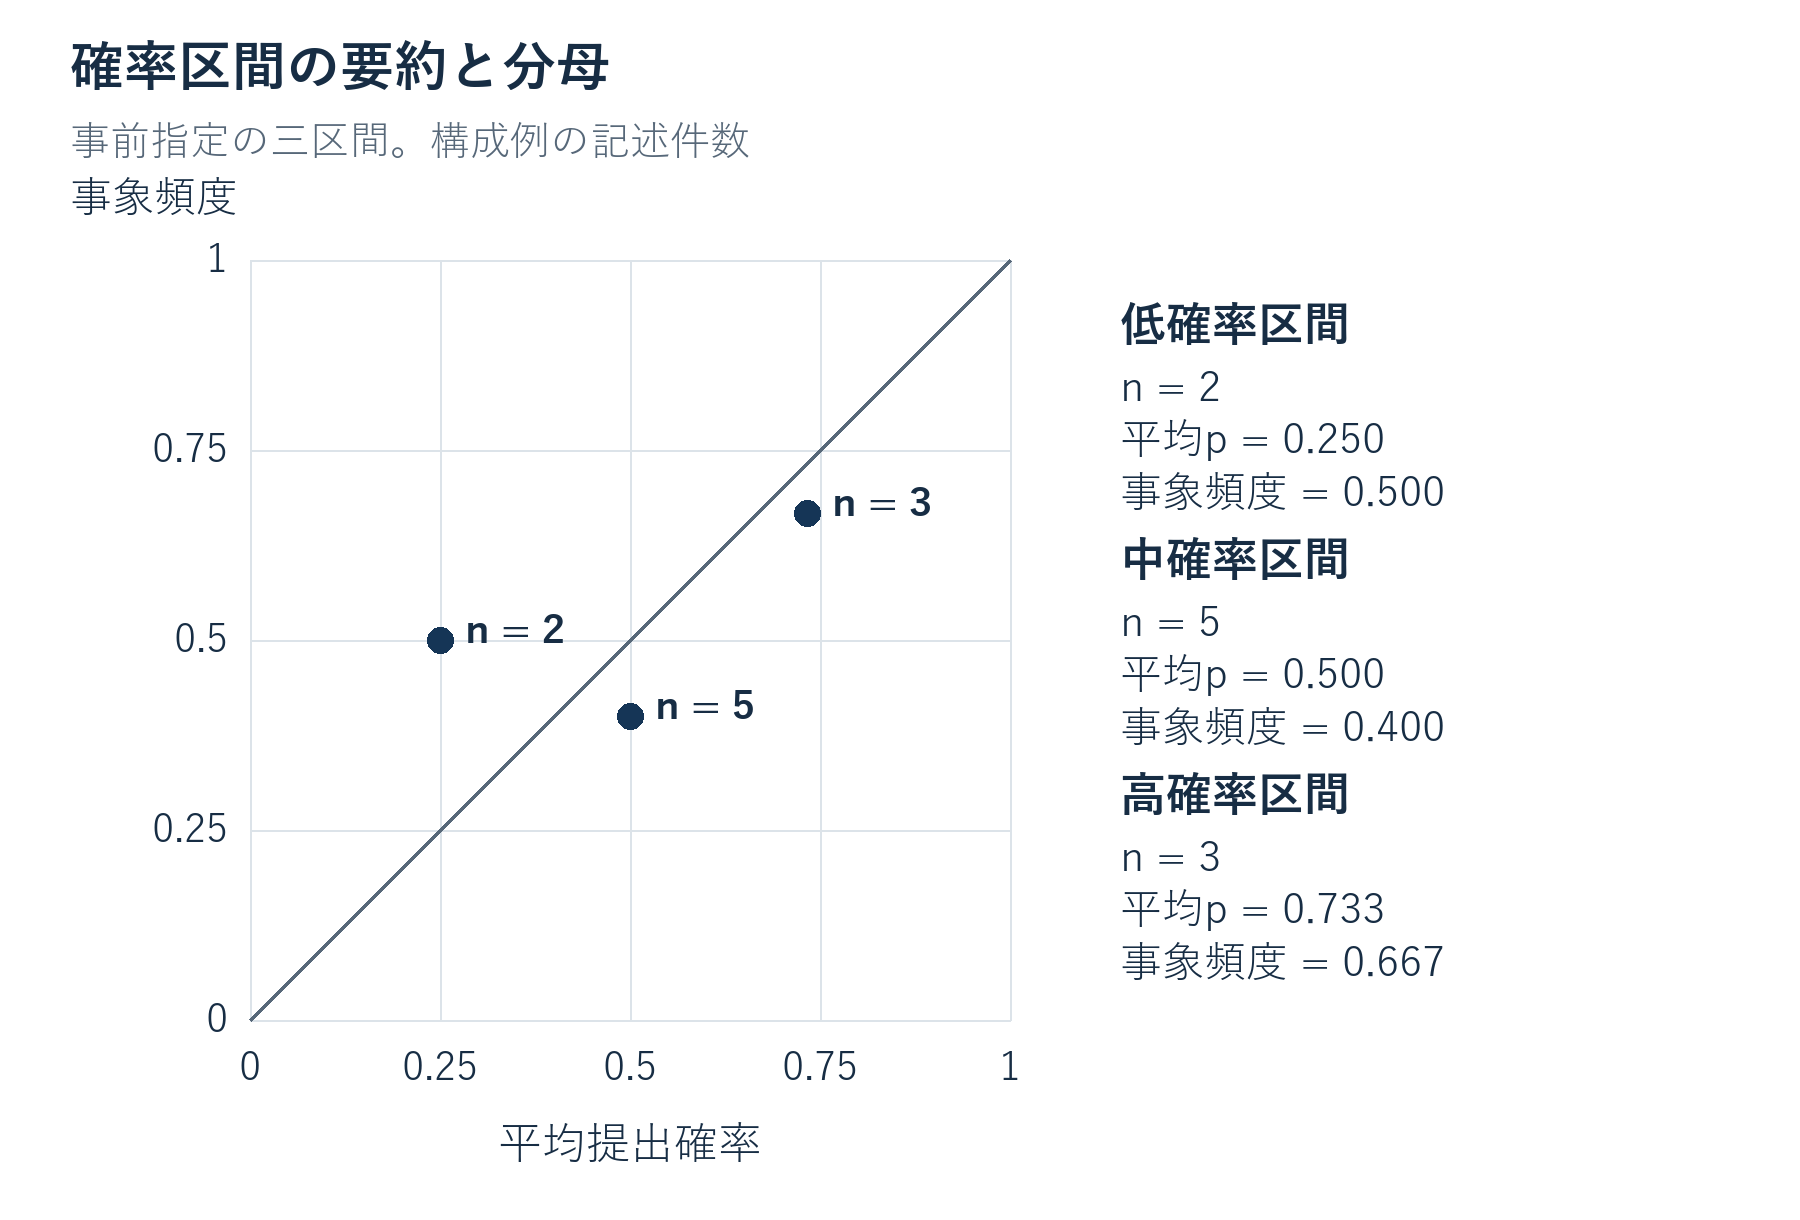
区間集計は評価前に固定した三つの区間を使う。三分の一未満、三分の一以上三分の二未満、三分の二以上一以下である。確定例では低区間はG・H、中区間はC・D・E・F・K、高区間はA・B・Lである。平均確率は0.25、0.50、約0.7333、事象頻度は0.50、0.40、約0.6667となる。差はわずか二例、五例、三例の構成観測に基づくため、区間件数の表示が不可欠である。
全体の確率超過0.02は、全域で良好な校正を意味しない。逆向きの区間差が集計で相殺され得る。同様に、小区間の雑音の多い頻度だけでは集団の系統的欠陥は示せない。実研究は区間又は別の校正法を事前指定し、評価集団を維持し、観測の独立性、クラスタ、反復コホートに適した設計で不確実性を数量化すべきである。本表は報告対象を示し、実制度の推定信頼限界は示さない。
再校正には追加の時間境界が必要である。後の結果で当てはめたモデルを、同じ結果に対する事前修正とは呼べない。学習、調整、評価期間を分け、修正版とともに当初予測を保持する。共通ショックと制度構成の変化も移転可能性に影響する。再校正確率を用いる際は検証期間と集団を示すべきである。機械的比較対象にはその検証記録はなく、開示した算術比較にとどまる。
| 固定区間 | 例 | 平均確率 | 事象頻度 |
|---|---|---|---|
| 0以上1/3未満 | G, H; n 2 | 1/4 | 1/2 |
| 1/3以上2/3未満 | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3以上1以下 | A, B, L; n 3 | 11/15 | 2/3 |
構成例の記述的区間集計。極小件数は集団校正の主張や信頼区間を支えない。
図を原寸で読むには、横方向にスクロールしてください。原寸の図を開くこともできます。
構成例の記述比較のみ。45度の一致参照線は推定校正曲線ではない。
15 対応観測で売上予測誤差を測る
売上評価は予測と仮定実績のあるA、B、C、D、E、G、H、J、Kの九例を用いる。予測合計は5,300千EUR、実績合計は4,530千EURである。予測から実績を引くと770千EUR、平均符号付き誤差は770/9、約85.56千EURとなる。予測総額対実績総額比は530/453、約1.1700、総額の相対過大予測は77/453、約17.00%である。比と百分率は異なる数量なので表示を分ける。
平均二乗誤差は667,900/9で、単位は千EURの二乗である。平方根は約272.417千EUR、平均絶対誤差は230千EURとなる。符号付き平均は純誤差の方向を示し、二乗・絶対損失はそれぞれの定義による大きさを示す。正負誤差は純合計で相殺され得る。小さい符号付き誤差と大きい個別偏差が併存し得るため、ケース表で偏差を確認可能にし、集計だけに解釈を委ねない。
ゼロ実績の扱いは重要である。EとHは明示的に通年ゼロの観測と正の予測を設定する。実績で割る個別百分率誤差はこの二例では未定義となる。便利な百分率を得るために除くと、標本が変わり重大誤差を落とす。主要評価は元の単位の差でこれらを保持する。総額比を示すのは対応実績合計が正だからである。どの企業が該当するかを見る前に、ゼロと分母の扱いを定めるべきである。
売上規模も比較の意味に影響する。ケース等重みMSEは各ケースの金額単位の誤差の二乗に同じ重みを付けるため、金額の大きな偏差ほど結果に寄与する。相対性能に関心があれば、ゼロと規模の扱いを明示した別の事前指定指標を選べる。それは追加の推定対象となる。結果を見てから元の評価値を置換したり、非開示重みでFTEや技術的節目と結合したりしてはならない。意思決定目的に照らし、その要約が有用な理由を説明する必要がある。
欠測実績をゼロと扱って九例合計と全十二件予測を比較してはならない。F、I、Lの予測は1,350千EURだが、その実現売上は提供記録では不明である。対象範囲と感度分析に含めるべきである。対応例の結果と全ポートフォリオの境界を別に報告できる。これにより各集団の既知情報を保ち、分母変更による見かけの総合精度推定を避ける。
| 例 | 予測平均 | 仮定実績 | 予測から実績を差引き |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | 欠測 | 評価対象外 |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | 欠測 | 評価対象外 |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | 欠測 | 評価対象外 |
全値は著者仮定。対応合計は九例を使い、欠測三例は欠測のまま。E/Hのゼロは対象年全体に明示設定。
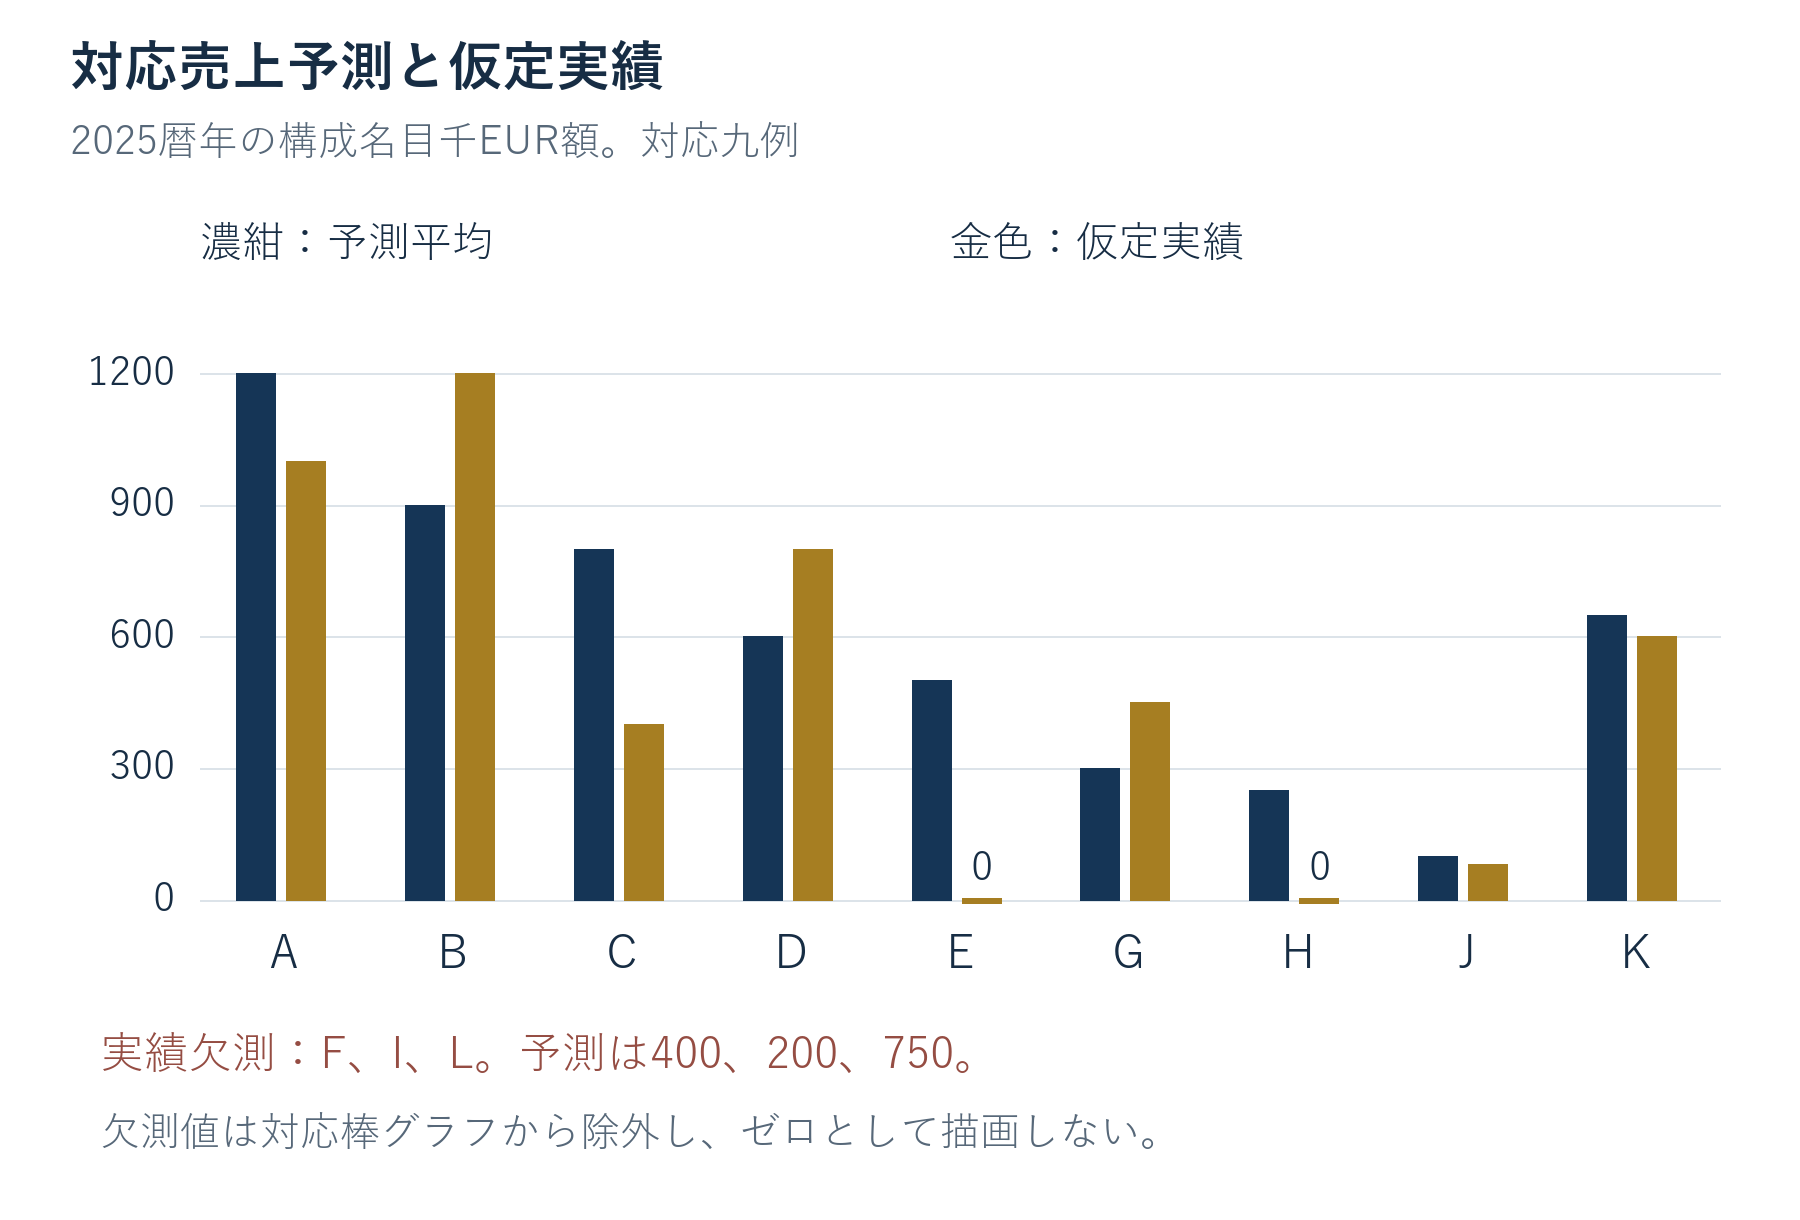
図を原寸で読むには、横方向にスクロールしてください。原寸の図を開くこともできます。
2025年の構成名目千EUR額。実企業結果や制度予測誤差を推定しない。
16 雇用と技術履行を固有の定義で確認する
雇用比較は売上欠測のFを含む十例である。平均FTE予測合計は64、仮定実績合計は51となる。符号付き総誤差は13 FTE、平均符号付き誤差は1.3 FTE、MSEは6.7 FTE二乗、近似RMSEは2.588 FTEである。平均絶対誤差は2.1 FTE、予測対実績総額比は64/51、約1.2549となる。対応する相対過大予測は13/51、約25.49%である。これらは雇用の観測マスクを使い、売上マスクを転用しない。
本例の平均FTEは時間平均した雇用指標である。12月31日現在の人数だけでは確定できない。指定日々の有給フルタイム換算雇用を示す証拠が必要となる。実研究は正確な給与慣行、短時間勤務の扱い、主体範囲を残すべきである。整数の実績入力は単なる設定値であり、年平均FTEは端数になり得る。入力に端数がなくても定義は変わらず、年末人数による置換を認めるものではない。
技術的履行には確定約束十件があり、合格六件、不合格四件を設定する。FとLは未確定で、確定約束の合格割合は3/5となる。未確定二件がともに不合格なら十二件中六件、合格なら八件である。全体区間は二分の一から三分の二となる。これは当該指標の欠けた二値可能性を尽くす端点である。可能性に確率分布を与えず、実制度の技術成功率の証拠も示さない。
事業指標と技術指標は正当に乖離し得る。製品が技術受入条件を満たして売上目標に届かないことや、雇用を記録しても特定の節目が遅れることがある。各結果を別に保存し、申請が主張した正確な関係を特定すべきである。後の全売上を一つの成功試験に帰属させる説明には、商用採用と他の寄与要因の追加証拠が必要となる。本計算はその因果関係を推定せず、一つの指標で別の欠測を埋めるとも仮定しない。
複合インパクト評価には明示的な単位、重み、対象意思決定の説明が必要である。二値事象確率、金額単位の誤差、雇用誤差、技術合格割合を構造なく混ぜると意味を曖昧にする。個別要約を保ち、取締役会又は評価者が記録した判断過程でトレードオフを検討できるようにする。将来の複合指標研究は元の指標を保持し、感度分析を行い、後の判断や結果との関係を主張するなら適切な証拠で検証すべきである。
| 例 | 予測平均FTE | 仮定平均FTE | 技術合格 |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | 未確定 |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | 欠測 | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | 欠測 | 未確定 |
指標別に独自の採用記録を持つ著者設定入力。別々のマスクは統計的独立性を意味しない。技術値は仮想の固定手順慣行による設定結果。
17 欠測結果をポートフォリオ計算に織り込む
未知の資金事象二件から、四つの補完ポートフォリオが生じる。既知結果を固定すると、IとJはゼロ・ゼロ、ゼロ・一、一・ゼロ、一・一を取れる。全十二例のBrierスコアは順に9/40、7/24、9/40、7/24となり、範囲は0.225から約0.2917である。各補完は十二の提出確率と対応する完全結果ベクトルを使う。これは構成データの未確定二値事象への感度を記述し、信頼区間ではなく、各補完への起こりやすさも与えない。
同じ補完で参照・順位要約も変わる。手法を比較する際は各ケースの結果を対応させる必要がある。一つの指標の下限と別の上限が異なる補完から得られる場合、同じ実現シナリオとして示すのは誤りである。本例のAUCは四補完で37/72から47/70まで変わる。平均確率から事象頻度を引いた値は負の十分の一から十五分の一である。低確率ケースJの未確定結果は、提出値が小さく見えてもこれらに重大な影響を与える。
欠測売上は別の扱いが必要となる。例の最小仮定では非負売上に有限上限がない。観測実績合計4,530千EURは、欠測売上が非負なら十二件合計の下限となる。非負性だけでは有限の総額上限は得られない。全予測合計は6,650千EURである。これだけから全体の単一百分率誤差は計算できず、欠測売上が小さい可能性が高いとの主張には本例にない証拠が必要となる。
別の感度分析では、欠測売上三件を各ゼロから1,000千EURと仮定する。この恣意的上限は、明示的な追加仮定が結論をどう変えるかを示すためだけに設ける。全実績は4,530から7,530千EUR、予測引く実績は負の880から2,120千EURとなる。純過小予測も過大予測も仮定範囲内で可能である。上限は法的限度、市場推定、信頼限界、補完観測ではない。端点を示す際も常に上限仮定を見せるべきである。
欠測FTEは各例15平均FTEという明示的な例示上限を置くと、全実績は51から81、予測は76となる。符号付き総誤差は負の5から25 FTEである。この別上限も著者が選んだ感度仮定である。どちらの上限制約結果も欠測機構を識別しない。実研究は行政追跡、報告誘因、選択を調べ得るが、重み付けや補完には追加仮定と診断が要る。未確定値の可視化を出発点とし、観測表と感度表を分けて示す必要がある。
| I、Jの結果 | 提出Brier | 参照Brier | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
構成入力の四つの仮想補完に対する厳密計算。元データの未知事象は確定していない。
| 指標 | 追加仮定 | 全実績合計 | 予測から実績を差引き |
|---|---|---|---|
| 売上高、千EUR | 欠測値の非負性のみ | 4530以上、上側は非有界 | 誤差に有限下限なし |
| 売上高、千EUR | 各欠測値は1000以下 | 4530から7530 | -880から2120 |
| 平均FTE | 各欠測値は15以下 | 51から81 | -5から25 |
| 技術的約束 | 未確定全件が不合格又は合格 | 6から8件合格、全12件 | 合格割合1/2から2/3 |
上限と二値端点は明示的な計算仮定。確率又は標本被覆率としての解釈はない。
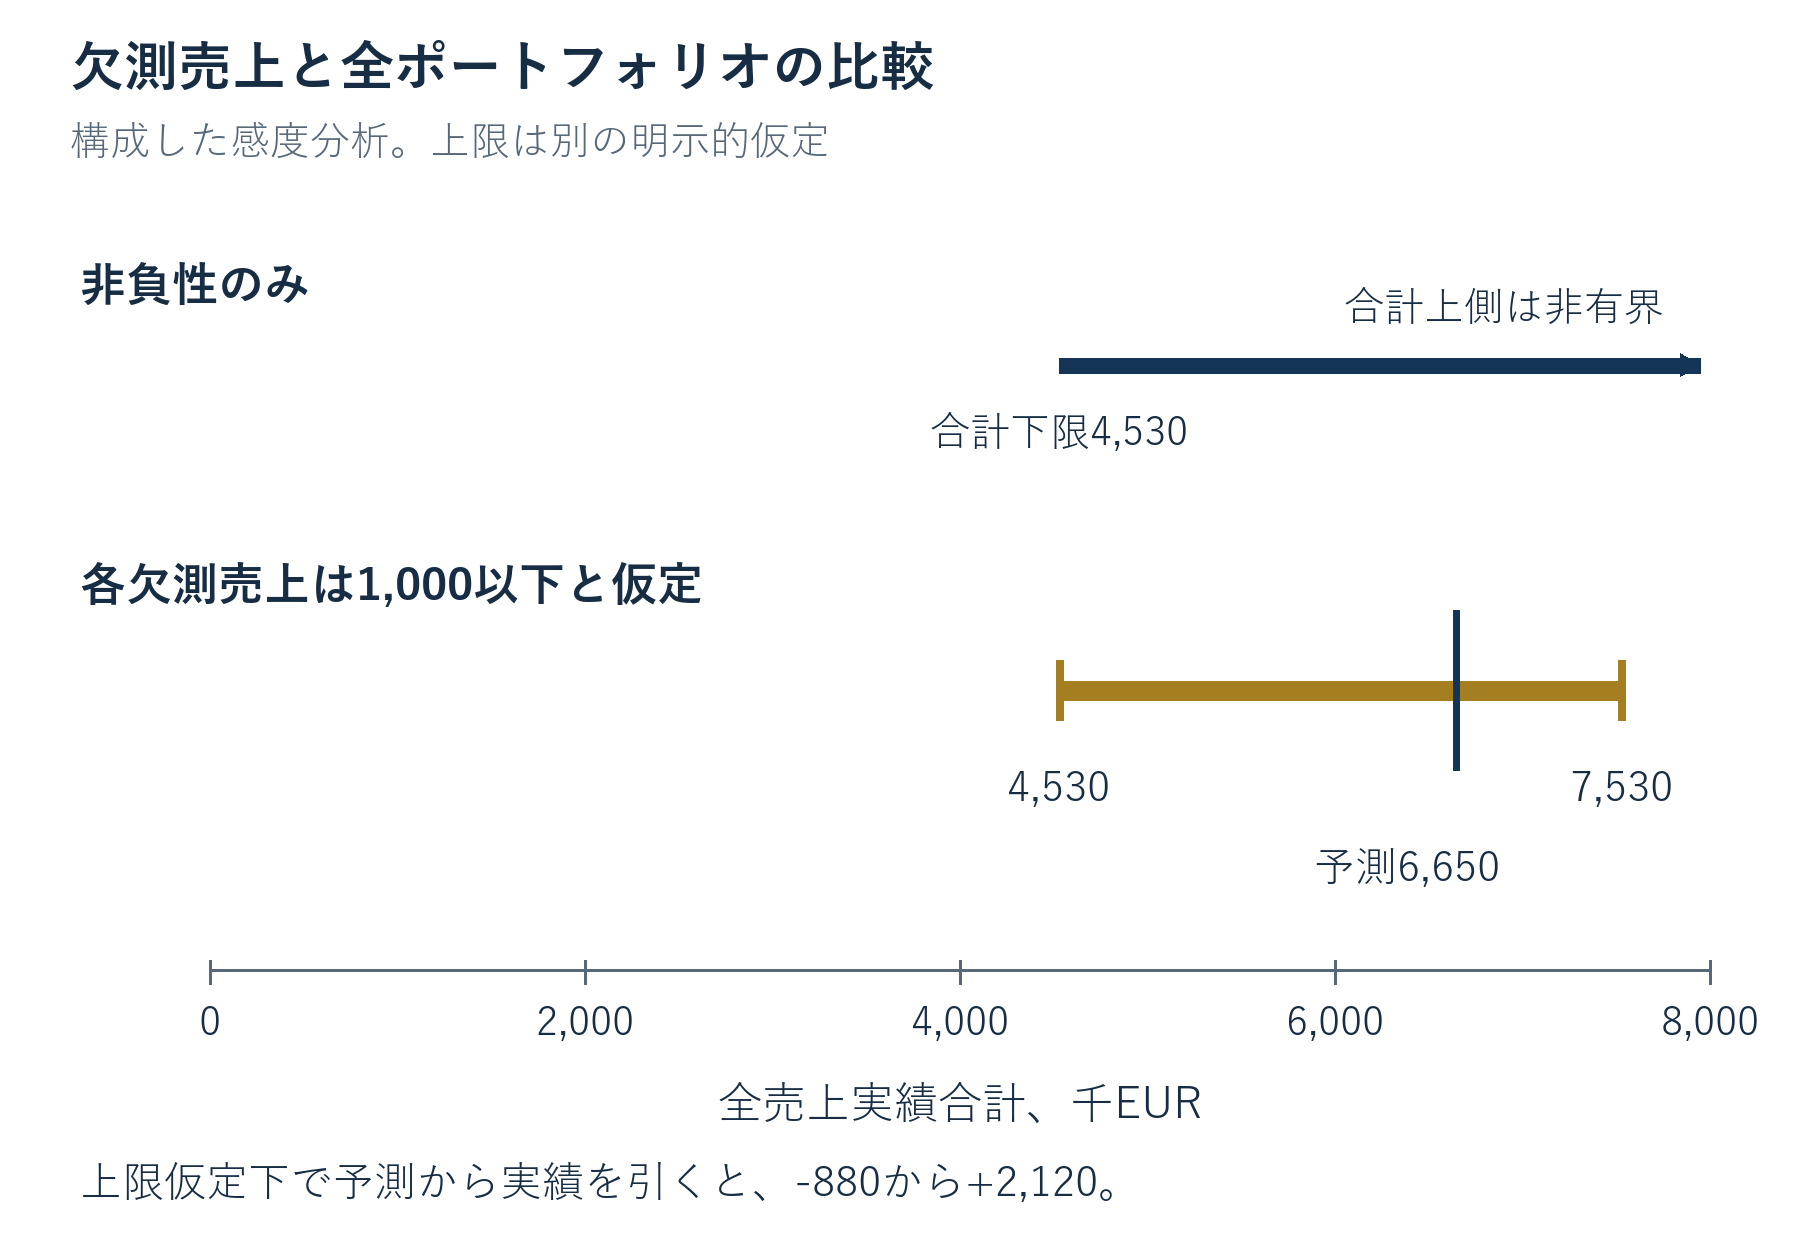
図を原寸で読むには、横方向にスクロールしてください。原寸の図を開くこともできます。
構成した千EUR単位の感度。明示的な恣意的上限がなければ実績合計上限は非有界。
18 存続選択と未解決の企業変化を認識する
受給者研究は選択された集団を記述する。却下申請者の当初予測と比較可能な追跡なしに、その予測の良否は確認できない。支援者は知覚品質、事業意欲、他の条件で選び、受給者間の提出主張分布を変える場合がある。各結果の集団を特定し、得られる場合は選択過程を保つべきである。構成ポートフォリオは受給者のみで、却下申請者比較や配分効果推定は提供しない。
事業目標が一部企業の営業寿命を超える場合、存続条件に注意が必要となる。営業継続を条件にした売上予測は、条件と集団を明示し、その条件下で評価する。無条件期待売上は閉鎖可能性を予測自体に含む。存続者の条件付き予測とコホート全体結果の比較は推定対象を変える。両当初目標と適切な観測があれば両視点を示せるが、一方を他方の修正と呼んではならない。
事業終了だけでは当該会計年度の売上ゼロは確認できない。終了前の取引、資産売却、顧客契約移転、他の記録された基準による収益認識があり得る。対象会計窓の証拠が必要である。二つのゼロ例は、企業状態から会計を推測せず有効計算を示すため、全期間の観測を明示設定する。実際の記録では、ゼロを支える会計証拠と期間中の主体範囲変更を示すべきである。
買収は追加の連結問題を生む。元企業は識別可能な諸表を持つ子会社として残る場合、他法人へ合併する場合、資産の一部だけ移す場合がある。承継者の総売上には当初予測外の活動が含まれ得る。手順は元法人、特定事業、記録された承継範囲のどれを追うかを事前定義する必要がある。接続には照合と適切なアクセスが要る。買収発表の評価額や売却代金は別結果であり、当初売上目標を自動確定しない。
欠測は報告負担、秘密保持、定義争い、事業成績も反映し得る。現在のデータはどの機構も仮定せず、与えた固定観測マスクを使う。将来研究は非回答について既知情報を調べ、適法かつ適切なら観測特徴を比較し、補正仮定を開示するべきである。報告確率モデルの当てはめだけでは、結果がランダム欠測であるとは確認できない。未観測の高売上企業や失敗企業に結論が依存する場合は特に、裏付けのない仮定への感度を見せる必要がある。
19 資金調達構造の比較と因果主張の境界
資金調達登録簿は、支援種別、受領現金、時期、所有権条件、返済義務、制限を事業上の節目と併記できる。予測時の資源と義務を説明するため、助成やアクセラレーターという大まかな名称ではなく、実際の制度条件と締結書類から記録する。株式取得を伴わない制度にも非現金支援があり、別の制度は助成と投資を組み合わせ得る。参加者の経済状態を比較する前に、具体的手段と受領主体を保つ必要がある。
持分希薄化には定義した取引と資本構成の基準が必要である。価格設定したラウンド後の創業者持分は、実際の証券、オプション、転換、他条件に依存する。制度発表や支援総額だけでは確認できない。締結書類がなければ希薄化欄は入手不能のままとし、又は公表経路の出典を明記した説明として記す。例示的な持分計算は入力を開示した別シナリオに置き、実証結果表に入れてはならない。
時期は提出、決定、合意、条件充足、現金受領という別々の節目で観測できる。各間隔は異なる調達質問に答える。供給者支払を計画する創業者には受領・制限日、行政処理を調べる者には選んだ始終点定義が必要となる。全日付が正確でも、制度間でこれらを混ぜれば誤解を招く。各日付の資料を保持し、不確実又は条件付き事象を未確定に残すべきである。
手段群間の後年事業結果の差は、その手段の効果を識別しない。助成のみの企業は投資支援に選ばれた企業と、段階、業種、資本需要等で異なり得る。因果比較には妥当な設計、仮定、関連選択過程のデータが必要である。Howellの研究とSmart評価は独自集団で反実仮想を扱う実質的試みを示す。無関係な制度間の無調整比較を正当化せず、提案登録簿の効果も示さない。[6-8,14]
本稿の制度比較は文書に基づき、数値演示は全て構成データである。観測支援額、希薄化、受領時期、後年結果を持つ対応コホートは確認していない。前向き拡張では各欄へのアクセスと法的根拠を先に確認し、結果と比較集団を定める。条件が秘密でも、適切に管理したデータ内で精度評価を行い、手段比較は不可と報告できる。範囲は実際に得た証拠に従うべきである。
| 欄 | 優先資料 | 解釈限界 |
|---|---|---|
| 手段と条件 | 適用条件と締結済み支援書類 | 制度名だけでは不足 |
| 採択額と受領現金 | 決定と受領証拠 | 採択額と受領額は別 |
| 持分変化 | 締結済み調達書類と資本構成記録 | 支援総額から希薄化を推測しない |
| 時期 | 日付付き提出、決定、契約、受領 | 各間隔に明示的終点が必要 |
| 事業結果 | 採用済み対応諸表又は他の証拠 | 総成果は追加性を示さない |
実証データ依頼案。本稿はこれらを申請者の観測ミクロデータとして提供しない。
20 取締役会の調達計画に事業予測を用いる
経営陣にとって登録簿は、助成申請の説明を取締役会承認の事業計画に結ぶべきである。売上予測は供給能力、顧客獲得費、運転資金を伴う。技術的節目には設備発注、試験費、採用が要る場合がある。申請が意欲的経路を記す一方、財務計画は調達や顧客採用の遅延影響を示す必要がある。共通の日付付き仮定で照合でき、文書ごとに異なる判断目的も保てる。
どの予測を支出約束に使い、どの仮定が未受領支援に依存し、何の証拠で更新するかを取締役会が問うことを提案する。繰延可能費用、既存契約義務、償還や投資完了前の必要流動性を特定する。個社判断には実際の現金記録と書類が必要である。本枠組みは質問と記録欄を提供し、普遍的な資金余裕、調達確率、支出比率を推奨しない。
重大な予測修正は営業要因と調達上の影響を併示する。導入遅延は売上と供給者・給与費の発生期間を動かし得る。顧客構成の見通し変更は価格、支払条件、需要証拠に影響し得る。当初予測と改訂経営見通しを各日付と保存する。取締役会は当初研究比較を残しながら、現在証拠で継続、段階化、変更を判断できる。
投資家との議論にも同じ規律を使える。申請予測と後の財務諸表を結び偏差を説明するデータルームは、追跡可能な証拠経路を与える。これは提案する助言成果物であり、評価額上昇や資金ラウンド成立を測定した主張ではない。技術的発見や市場変化など修正理由が十分な場合もある。記録品質はその理由と帰結の裏付けを問う。当初予測の全達成とは別である。
助言者の実務的価値は、予測登録、条件照合、指標定義、証拠不足特定、判断に使える追跡準備という限定業務にある。範囲、責任、成果物を経営陣と合意する。資料によって別の会計・法務・技術助言が必要となる。書類を構造化しただけで採択、評価額向上、制度承認を約束すべきではない。サービス結果と成果物の明瞭さは別に扱う必要がある。
21 分母を見せる評価ダッシュボードを設計する
有用なダッシュボードは、主要評価値の前に研究集団と欠けた情報を見せる。上段に登録コホート、期限到来、採用ペア、未確定記録、除外を指標別に示すことを提案する。評価欄は予測版、比較法、参照モデルを特定し、第三欄は改訂と追跡状態を記録する。これにより判断者は、結果変化が別の結果、標本、定義のどれから生じたかを確認できる。
各指標は単位を保つ。千EURの売上RMSE、FTE誤差、二値調達スコアは、追加の選択なしに共通の数値尺度で解釈できない。定義と件数を付けて並置できる。全体の制度判断を望むなら、目的とトレードオフを明記する必要がある。異質スコアの説明なき平均は、明確な経済解釈のない精密そうな数字を作る。
同じポートフォリオから、登録十二件、確定調達十件、対応売上九件、対応FTE十件、確定技術約束十件という複数の正当な分母が生じる。各出力の隣に分母を表示すべきである。範囲変更は独自の履歴を持つ必要がある。以前の欠測が採用されたら新規ケースを特定し、以前の版を残して変化を再構成可能にする。
評価値が引き起こす政策・経営行動には根拠の記録が必要である。不利な修正は品質確認、仮定再検討、追加技術調査を促し得る。詐欺、経営不良、資金政策失敗を自動的には示さない。具体的判断に要る証拠と判断権限者へ利用者を導くべきである。閾値、上申規則、重要性水準は実際の制度向けに選び、実証性能を主張する場合は検証する。
公表にも同じ規律を保つ。秘密を保護しつつ、集計報告にコホートの流れ、観測マスク、評価定義、感度結果を含められる。外部読者は自己申告と保証済み諸表、提案法と評価済み介入を区別できる必要がある。共有不能なら検証・再現制限を平易に説明する。整った表示でも、弱い連結や未解決証拠を断定的な色や評価値の背後に隠してはならない。
| 欄 | 最低表示項目 | 支える判断 |
|---|---|---|
| 集団と対象範囲 | 登録、成熟、採用、欠測、除外件数 | 結果が記述する記録を理解 |
| 予測性能 | 版、単位、スコア、参照、分母 | 一貫した比較解釈 |
| 感度 | 未知例、仮定、指標別境界 | 未確定結果への依存を評価 |
| 証拠品質 | 資料分類、保証範囲、照合状態 | 必要な追加検証を特定 |
| 行動と改訂 | 責任者、次の行動、版履歴 | 当初主張を上書きせず追跡 |
著者による表示案。ダッシュボード介入又は制度結果の実証評価は行っていない。
22 前向き実証研究を構築する
前向き拡張は具体的質問と実行可能なデータ連携から始める。一つの研究は、定義された採択コホートの一定期間で提出調達確率が校正されるかを問う。別の研究は、当初売上予測誤差が真に利用可能な歴史的参照とどう違うかを問う。助成追加性の研究とは必要記録が異なる。大規模データの依頼前に、主推定対象、集団、予測の統計的汎関数、結果基準、追跡日を定めるべきである。
最初の実行可能性標本は、当初申請、時刻付き添付、安定主体識別子、対応結果へのアクセスを試す。本稿の四件調査は調べるべき不足の種類を示し、正式な権限を持つ連携が不足を解消できる頻度を推定しない。誰が管理し、どの権限が連結を許し、機微記録をどう扱い、派生結果をどこまで公表できるかを記録する。これらは再現可能研究の範囲を定め、比較を制限し得る。
次にコホート参加と追跡を定める。問い、アクセス、比較設計が正当化する場合に採択・却下申請を含める。辞退や不適格記録は明確な流れに保持し、消失が黙って分母を変えないようにする。期間成熟、改訂、欠測、主体変更、争いのある証拠を定義する。独自規則下の採用割合は報告できるが、選択データとアクセス条件の性質として説明すべきである。
標本数計画には十二例を超える情報が要る。必要精度、事象頻度、予測損失の変動、クラスタ、反復測定、予定サブグループ比較が設計を左右する。本例はその実証入力を提供しない。根拠ある予備証拠又は明示した計画範囲を用い、仮定を見せる。主解析の事前指定と学習・評価の分離は回避可能な曖昧さを減らし得るが、不確実性推定は実際の標本・依存構造に従う必要がある。
報告は許される範囲で辞書、採用規則、コホート移動件数、評価計算、感度手順を公表する。独立検証は秘密申請を公開せず連結と許可出力を再計算できる。登録手順からの変更を説明し、探索的知見と予定検定を分ける。後に登録簿の使用が調達判断や結果を変えるかを評価するなら、独自比較設計を要する追加介入質問となる。現在の枠組みはその証拠経路を提案し、測定済み効果を主張しない。
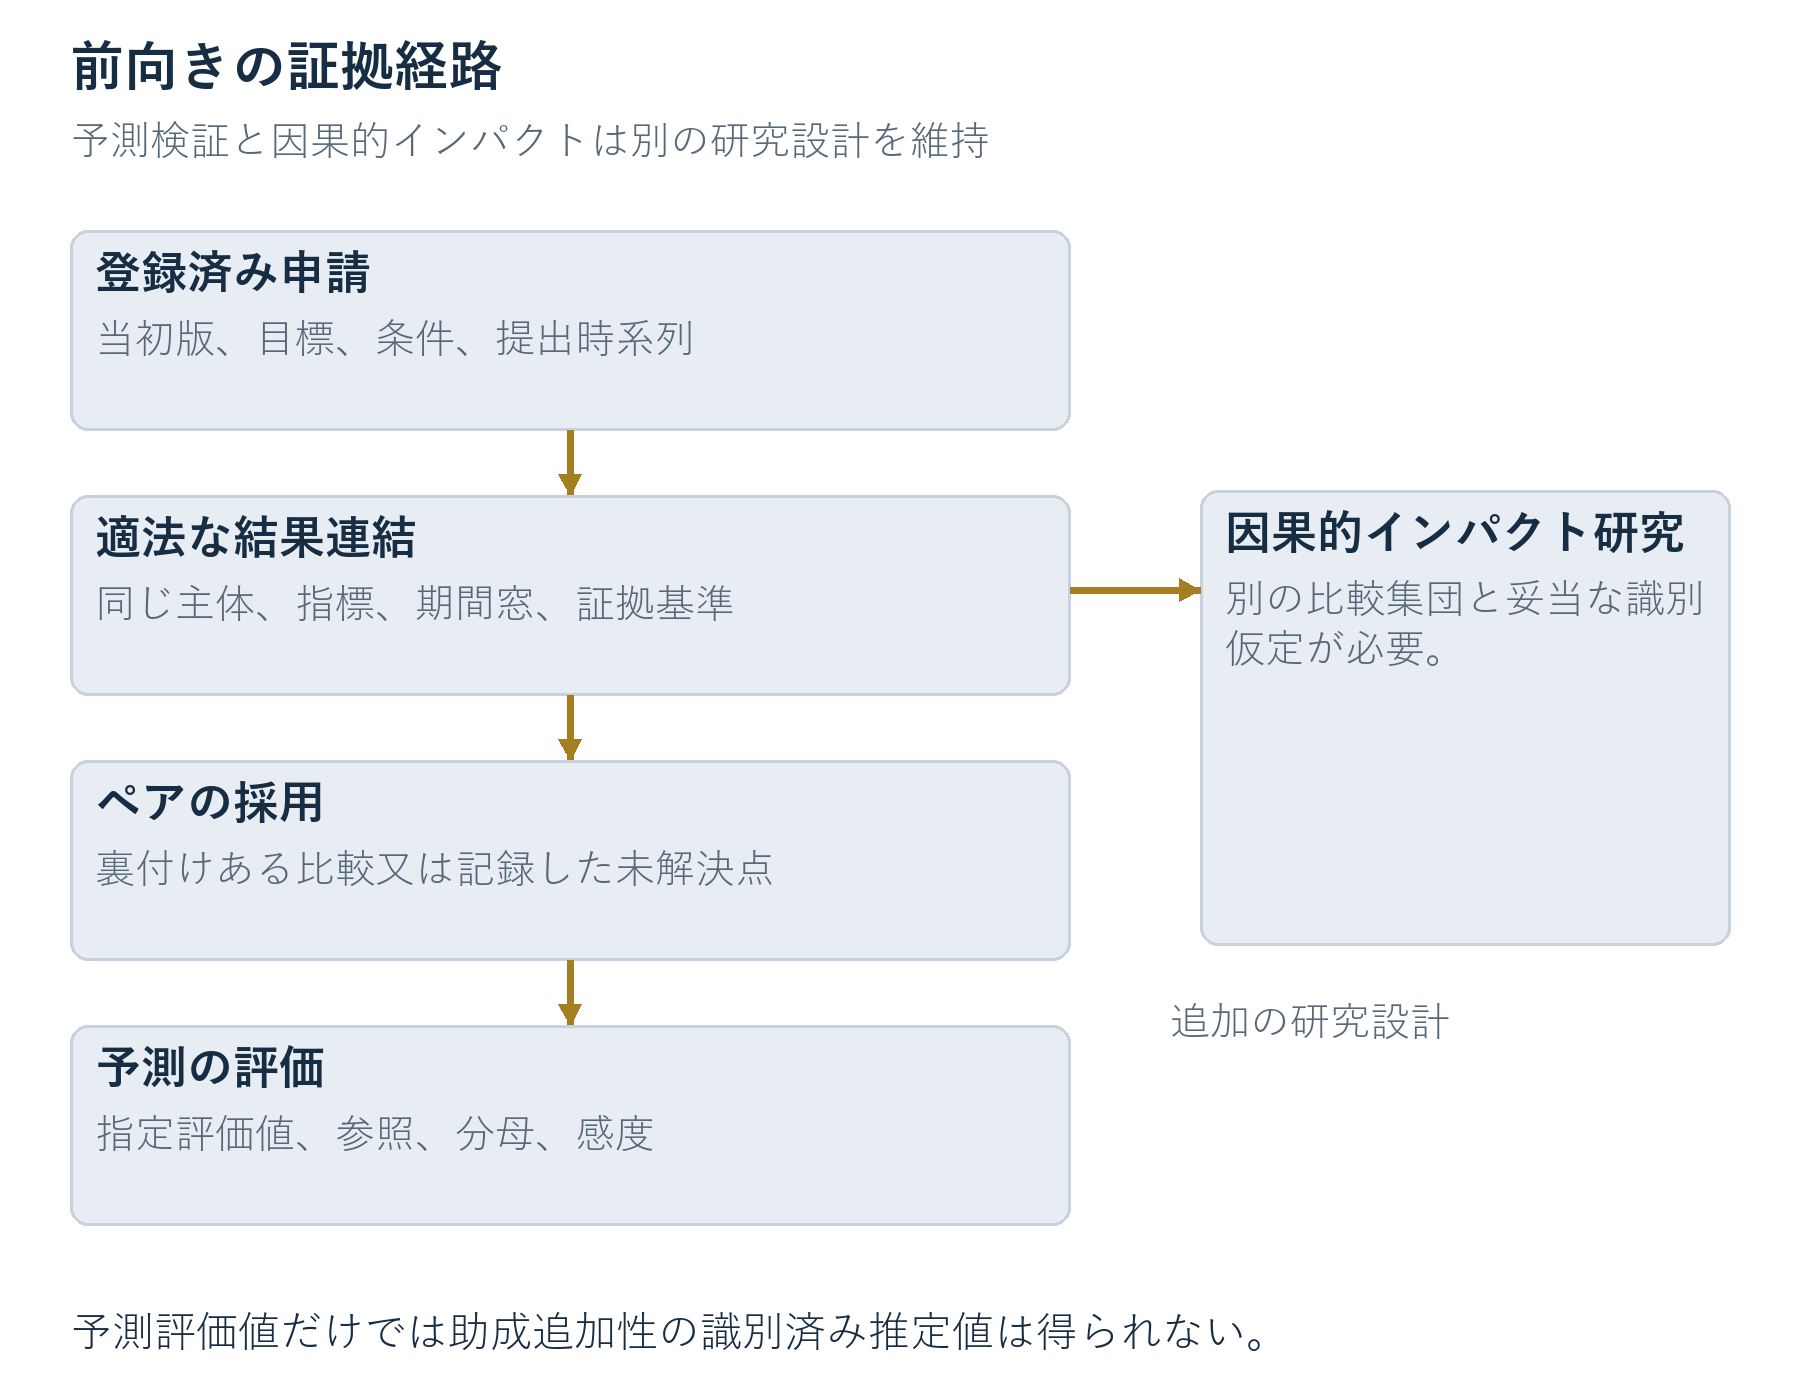
図を原寸で読むには、横方向にスクロールしてください。原寸の図を開くこともできます。
著者の研究設計案。連結した事業結果は予測と証拠の定義が許す比較のみを支える。
23 技術分野と地域をまたぐ適用
事業・技術量を精確に定義すれば、対応枠組みを異なる技術に適用できる。AIソフトウェア企業の申請は契約導入や認識済み定期収益を予測することがある。顧客実証、試用利用者、年率換算値は各定義を残す。技術予測は固定データと運転環境の性能閾値を対象にし得る。別データでの後のベンチマークは原主張を自動確定しない。これは提案適用であり、AI申請者の観測結果は提供しない。
電池・産業ハードウェアでは、証拠経路は実験室結果、認定過程、製造準備、顧客注文を結べる。事業売上予測は仮定する段階と資金条件を示す必要がある。技術試験には手順、標本、環境条件が要る。売上には前述の会計・主体境界が必要となる。節目に事業的意味があっても注文や現金への転換は保証されない。経営陣が主張する連結を記録し、後の証拠で特定の主張を検証できるようにする。
水、電力、他のインフラ技術には、現地アクセス、引取契約、規制条件、長い導入期間が必要な場合がある。結果は稼働容量、契約サービス収入、指定運転条件下の性能かもしれない。これらは分ける。一拠点の成功だけでは、対応証拠なしに全国導入総量を確認できない。システム境界と、供給企業、事業SPV、広い顧客ポートフォリオのどれを対象とするかを定めるべきである。
地域比較にも制度設計、報告アクセス、通貨、企業定義への注意が要る。欧州連合、英国、米国、湾岸の資料は異なる出所と情報境界を示す。Hub71の公表エコシステム集計は参加者の背景を与えるが、確認ページは本研究に対応可能な当初申請者予測を提供しない。そのため国際精度表には入れない。地域比較には妥当な抽出・整合化設計と、定義を揃える際に失う情報の明示が必要である。[13]
移転可能なのは記録構造である。当初主張を保存し、条件を定義し、対応証拠を集め、未解決情報を保持する。各制度には実際の適用条件、各分野には適切な技術・事業専門性がなお必要である。単一の普遍的指標が全イノベーションを公平に順位付けするとは主張しない。限定した事業判断から必要証拠経路を築き、データと経営目的が正当化する範囲で拡張する助言業務が有用となり得る。
| 場面 | 定義する主張 | 証拠境界 |
|---|---|---|
| AIソフトウェア | 認識済み導入売上又は指定モデル試験 | 実証、年率換算、対応試験条件を分ける |
| 電池技術 | 認定節目と事業売上 | 技術手順と仮定製造段階を固定 |
| 水関連技術 | 定義場所での性能と契約収益 | 場所、基準、顧客範囲を保持 |
| エネルギーインフラ | 稼働又はサービス収益の節目 | 供給者、SPV、システム結果を区別 |
| 国際ポートフォリオ | 比較可能な当初予測と後の指標 | 通貨、期間、主体、制度定義を明示整合 |
著者による適用例であり、観測取引、申請者研究、検証済み分野効果ではない。
24 限界と次の証拠判断を定める
本稿の実証証拠は、日付付き文書レビューと目的抽出の公開情報実行可能性調査である。四件から、申請時予測の時刻認証と独立検証済み事業結果の採用可能ペアは得られなかった。この限定知見は当該記録とアクセス条件の実行可能性結論を支える。秘密制度データの入手可能性、誤差の普及程度、事業の商業成功は確認しない。現実の精度値は報告しない。
十二例の定量演習は完全な構成データである。指標別分母の維持、提出確率と固定参照の比較、校正と順位の区別、未確定観測の感度分析への反映を示す。上限、確率、結果は仮定である。計算値から制度報告率、因果的助成効果、最適選択規則、再校正政策の性能は確立できない。全要約・図表は構成例の仮定と限界を保持すべきである。
当面の経営判断は、必要な当初予測と対応証拠を適法かつ一貫して揃えられるかである。申請者は提出版の保存と現行の営業・調達計画との連結から始められる。評価者は対象集団、結果証拠、追跡規則を定め、前向き研究者は権限のある実行可能性標本で試せる。具体的比較を妨げる未解決点を特定し、便利な代理変数で置き換えてはならない。
最初の有用な成果物は、正確な予測、作成時点と版、結果定義、条件、証拠担当者、次回確認日を持つ主張登録簿である。第二は各ペアを評価できる理由又はできない理由を保存する採用・除外ログ、第三は分母、参照、感度仮定付きの指標別結果表である。これらは完全性と追跡可能性を検討できる提案成果物である。採択判断、評価額、事業結果の改善を主張するには追加証拠が要る。
結論は実務的な研究規律である。当初予測から採用可能結果までの明示的連鎖により、指標と時期を保ちながら事業上の約束を検証可能にする。数値はその連鎖が支持する比較についてのみ公表する。欠けた証拠は可視化し、改訂は履歴を残し、因果主張は独自設計を用いる。これにより、実際に得られる情報の限界を守りながら、本格的実証研究と明確な調達議論の基礎を提供する。
| 確認点 | 確認した日付・期間 | 行動と限界 |
|---|---|---|
| EIC 2026正式提案バッチ | 最終記載バッチは2026年11月4日 | 11月11日確認時は経過。新公募は実際のポータルを再確認 |
| NSF 26-510 | 2026年11月4日後の次回記載日は2027年3月4日 | 提出機関の現地時間午後5時。招待・段階条件は引き続き適用 |
| UKRI結果報告 | 2027年2月1日から3月11日、英国時間午後4時 | 指針対象の報告集団と免除にのみ適用 |
| SBA発表基準 | 2026年11月15日とSBIR.govへの掲載 | 通知・実施条件を記録。既に発効との判断はしない |
| 構成予測起点 | 2023年1月1日の直前 | 仮想登録時点で、実提出コホートではない |
| 構成目標期間 | 2025年末 | 全結果・欠測状態は設定値。実際の申請なし |
日付付き資料[1,4,9,12]を2026年11月11日に確認。申請予定表や特定申請者への現在の受付を約束するものではない。
参考文献
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. 2026年11月11日閲覧. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. 2026年11月11日閲覧. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. 2026年11月11日閲覧. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. 2026年7月28日更新、2026年11月11日閲覧. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. 2026年11月11日閲覧. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. 2026年11月11日閲覧. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. 2026年11月11日閲覧. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. 2026年11月11日閲覧. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. 現行版を2026年11月11日閲覧. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. 現行のリンク先手引きを2026年11月11日閲覧. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. 2026年11月11日閲覧; 基準の版に関する留意点は本文参照. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. 2026年11月11日閲覧; 記載された実施条件は本文参照. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. 2026年11月11日閲覧. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. 著者論文をBundesbankが公開. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. 2026年11月11日閲覧. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. 2026年11月11日閲覧. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. 2026年11月11日閲覧. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. 2026年11月11日閲覧. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. 2026年11月11日閲覧. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
