
1 La décision de financement derrière une prévision d’impact
Une demande de financement de l’innovation invite un décideur à engager des ressources avant que le résultat commercial soit connu. Un fondateur peut prévoir des ventes, des emplois qualifiés, des investissements ultérieurs ou un jalon technique. Un comité financier doit alors comprendre la signification de ces chiffres, les hypothèses qui portent le résultat et les moyens de vérifier ensuite sa réalisation. Cet article développe un enregistrement reliant chaque prévision datée à une observation ultérieure précisément définie. Son utilité commerciale consiste à rendre les preuves d’une candidature examinables tout au long de la préparation, du financement et du suivi, avec des enregistrements distincts pour la prévision initiale et les révisions ultérieures de la direction.
Une première question utile consiste à déterminer si la quantité prévue peut être identifiée sans interprétation bienveillante de l’argumentaire qui l’entoure. Le chiffre d’affaires de la cinquième année, le chiffre d’affaires cumulé sur cinq ans et le chiffre d’affaires additionnel attribué au projet nécessitent des observations différentes. Une projection conditionnée à l’obtention d’un autre tour de financement ne contient pas la même information qu’une prévision intégrant déjà l’échec éventuel du financement. Ces distinctions déterminent quelle comparaison répondrait à l’affirmation soumise. Elles importent aussi pour un conseil d’administration décidant du fonds de roulement à engager pendant qu’une demande de subvention reste en suspens.
Les éléments publics examinés ici ont trois usages distincts. Les documents officiels des programmes établissent certaines exigences d’évaluation et de suivi à une date donnée. Un examen raisonné de quatre fiches de projets CORDIS teste si les informations publiques inspectées fournissent une paire prévision/résultat admissible. Un portefeuille construit, dont les données sont entièrement explicitées, illustre ensuite les calculs de mesure. L’examen des fiches publiques n’a établi aucune paire admissible dans son périmètre. En conséquence, cet article ne présente aucun taux empirique de précision prévisionnelle pour un programme de financement, un pays ou une population de candidats. Le portefeuille illustratif fournit une méthode applicable une fois que des enregistrements adaptés et un accès licite existent.
La recommandation centrale consiste à définir les règles d’appariement lors de la soumission de la prévision. Consigner l’entité, la version prévisionnelle, la mesure commerciale, l’horizon, les conditions, les preuves requises et la méthode de notation avant d’observer le résultat. Le suivi devrait conserver les échecs, les informations manquantes et les changements d’entité avec leur statut réel. Un analyste ultérieur peut alors voir quelles affirmations sont testables, quelles comparaisons sont étayées et quelles conclusions demeurent indisponibles. Ce système proposé offre aux fondateurs et aux évaluateurs une structure commune tout en préservant les exigences applicables à chaque instrument de financement particulier.
L’analyse intéresse différents secteurs technologiques car le problème d’appariement concerne la structure d’une affirmation. Une prévision d’abonnements logiciels exige des définitions du chiffre d’affaires reconnu et des clients. Un développeur de batteries doit préciser les conditions d’essai et le stade de commercialisation reliant la validation technique aux ventes. Une entreprise de technologies de l’eau doit distinguer un projet pilote réussi d’un chiffre d’affaires contractuel récurrent. Ces exemples identifient des choix de mesure ; ils ne fournissent aucun résultat d’entreprise observé ni taux de réussite sectoriel. Les candidatures réelles nécessitent des preuves propres au produit, au programme et à la décision considérés.
2 Distinguer prévisions, engagements et impact causal
Une prévision énonce une quantité future sous un ensemble d’informations donné. Un objectif consigne un résultat visé. Un scénario décrit un résultat conditionnel à certaines hypothèses. Un engagement ajoute une obligation ou une norme de réalisation selon ses conditions applicables. Ces énoncés peuvent coexister dans une candidature ; l’examen devrait donc classer chaque affirmation numérique avant de choisir un score. L’ambition de la direction d’atteindre un objectif de chiffre d’affaires ne précise pas, à elle seule, si le nombre constitue une espérance, une médiane, un seuil de probabilité ou un scénario favorable.
La vérification prévisionnelle compare une prédiction enregistrée auparavant à son résultat correspondant. L’additionnalité d’une subvention examine comment un résultat change du fait de l’aide apportée. Cette seconde question exige un dispositif contrefactuel. Les travaux de Howell utilisent le classement des candidats au programme SBIR du département américain de l’Énergie pour étudier les effets des aides. L’évaluation 2026 des Smart Grants utilise des données administratives et d’entreprise avec un dispositif comparatif décrit dans son rapport et son annexe technique. Ce sont des travaux établis sur l’impact causal. Leurs conclusions ne peuvent être reproduites en soustrayant simplement la prévision de chiffre d’affaires d’un candidat de son chiffre d’affaires ultérieur. [6-8,14]
Un bénéficiaire peut atteindre le montant de ventes soumis alors que la contribution causale de l’aide reste non identifiée. Un autre peut rester en deçà de ce montant alors que l’aide a soutenu un résultat commercialement utile par rapport à une situation contrefactuelle autrement moins favorable. Aucune de ces conclusions ne découle automatiquement de l’erreur prévisionnelle. Un tableau de bord de programme devrait donc conserver des champs distincts pour les résultats bruts observés, la précision des prévisions et toute estimation causale justifiée séparément. Les études sous-jacentes, hypothèses et populations devraient être accessibles à la personne utilisant ces champs pour une décision d’investissement ou de politique publique.
Un engagement technique appelle une distinction supplémentaire. Un essai réussi/échoué peut établir la réalisation selon un protocole figé lorsque les preuves pertinentes sont disponibles. La proportion d’engagements réalisés fournit une fréquence de résultat pour ces engagements. La calibration probabiliste exige des probabilités soumises et des événements résolus répétés dans un dispositif d’évaluation approprié. Attribuer après coup une probabilité de 80 pour cent à chaque jalon introduirait une information absente de l’énoncé initial. Le registre devrait conserver l’énoncé effectivement formulé et laisser le champ de probabilité correspondant vide lorsqu’aucune probabilité n’a été fournie.
La même rigueur s’applique au financement. La probabilité d’obtenir des fonds propres extérieurs, un montant prévu de fonds propres, une lettre d’intention signée et les liquidités reçues sont des mesures distinctes. Une annonce publique peut établir qu’une déclaration a été faite. La vérification de l’événement de financement spécifié nécessite les preuves définies pour cet événement. Lorsque ces preuves restent confidentielles ou indisponibles, le résultat demeure non résolu pour cette étude. La décision administrative du financeur et le statut de mesure du chercheur peuvent légitimement différer car ils répondent à des questions différentes avec des droits d’accès différents.
3 Ce qu’exigent les documents de programmes sélectionnés
Les documents sélectionnés ont été vérifiés le 11 novembre 2026. Leur rôle dans cet article est d’identifier les étapes où interviennent les preuves commerciales et la version de source qu’un registre de recherche doit conserver. Ils ne constituent pas un guide universel d’éligibilité. Les candidatures doivent suivre l’appel, le type d’action, la phase, la juridiction et les instructions effectivement applicables lors de la soumission. Un tableau comparatif devrait préserver ces distinctions afin qu’une exigence trouvée dans un dispositif ne soit jamais transférée implicitement à un autre.
La page du programme de travail EIC 2026 identifie la modification du 17 juin 2026. L’évaluation Accelerator aborde des questions commerciales, notamment le réalisme des hypothèses de marché accessible, de part de marché et des projections financières. La candidature complète utilise un dossier de longueur limitée et des informations complémentaires. Le programme de travail traite aussi de confidentialité et de partage d’informations pour l’évaluation d’investissement concernée. Pour la question de recherche présente, ces dispositions indiquent que des prévisions commercialement pertinentes peuvent figurer dans une candidature dont le contenu sous-jacent complet n’est pas accessible à un chercheur travaillant sur des données publiques. Elles n’établissent ni horizon prévisionnel commun ni accès public à chaque modèle soumis. [1]
La présentation standard d’avril 2026 destinée aux évaluateurs d’Horizon Europe distingue les résultats de projet, les effets et les impacts plus larges selon leur relation avec la mise en œuvre et l’utilisation ultérieure. Elle consigne aussi une simplification 2026/27 retirant l’ampleur et l’importance du critère standard d’impact tout en conservant l’évaluation de trajectoires crédibles et d’une diffusion, exploitation et communication appropriées. Un examen fondé sur une présentation plus ancienne pourrait décrire incorrectement la tâche d’évaluation actuelle. Le registre devrait donc conserver l’action exacte et la version applicable de la présentation à côté de chaque mesure d’impact extraite. Une prévision de gestion quantifiable peut rester utile sans constituer un champ de notation universellement exigé. [2]
Les orientations d’Innovate UK sur l’offre de financement décrivent l’appui au suivi et un plan d’exploitation consignant la justification économique et les activités d’exploitation. Les productions et réalisations appropriées sont quantifiées, et le plan est examiné lors de la mise en place du projet et des revues d’avancement. Cela crée une voie d’évolution des informations de gestion du projet. Une étude doit distinguer la candidature soumise de ce plan ultérieur et de ses révisions. Les orientations n’accordent pas d’accès public aux plans commercialement sensibles et n’établissent pas que le plan le plus récent préserve la prévision originale. [3]
L’appel actuel 26-510 de la NSF identifie le potentiel commercial aux côtés de ses autres critères d’évaluation au mérite. Les instructions de préparation liées distinguent le résumé de projet destiné au public des éléments protégés de la proposition. La page de la SBA sur les rapports de commercialisation décrit un tableau de bord d’utilisateur autorisé et des rapports à des étapes d’attribution spécifiées. Ces sources étayent la distinction entre l’existence d’informations administratives et l’accès d’un chercheur à des microdonnées appariées. Tout projet de comparaison entre programmes nécessite une étape de permissions et de dictionnaire des données avant de regrouper ou noter un résultat. [9-11]
4 Utiliser des conditions datées et préserver les changements de mesure
Un registre daté devrait consigner séparément les dates de publication, de modification et d’entrée en vigueur du document et la date d’accès pour la recherche. Une nouvelle consultation d’une page confirme ce qui était disponible au relecteur à cette date. Elle n’établit pas le texte applicable à une candidature soumise plusieurs années auparavant. Les versions officielles archivées, les instructions propres à l’appel et l’accusé de réception réel de la soumission constituent les voies adaptées pour retrouver cet ensemble d’informations antérieur. Lorsque ces pièces ne peuvent être obtenues, l’incertitude doit figurer dans la décision d’admission de la paire.
Les documents Smart Grants illustrent pourquoi l’état d’un programme exige une source datée. UKRI a publié une évaluation d’impact Smart en juillet 2026, tandis que ses orientations actuelles sur les fonds spécifiques indiquent que Smart est fermé aux nouvelles candidatures. La publication d’une évaluation apporte des travaux sur un programme ; elle ne fournit aucune date actuelle d’ouverture d’un appel. Les questions de concours historiques peuvent éclairer la période étudiée d’origine si leur applicabilité est établie. Elles devraient conserver leur qualification historique lorsqu’elles sont utilisées dans un dispositif de recherche ou le plan de financement d’un fondateur. [6,21]
L’avis de commercialisation de septembre 2026 de la SBA fournit un deuxième exemple. Il annonce des normes actualisées pour une population définie de bénéficiaires répétés et décrit la part du chiffre d’affaires hors SBIR au moyen d’un dénominateur explicite de chiffre d’affaires d’entreprise et d’une fenêtre d’exercices fiscaux. Sa date annoncée de mise en œuvre est le 15 novembre 2026 avec publication sur SBIR.gov, et il décrit une procédure d’exigence finale après commentaires. À la date d’examen de cet article, le 11 novembre, cette date est encore future et la page générale de critères inspectée conserve des descriptions antérieures. La mesure annoncée et ses conditions de mise en œuvre devraient être consignées séparément. Cet article ne détermine pas que le seuil annoncé s’applique déjà à un candidat. [11,12]
Un changement de mesure crée un problème de comparabilité même lorsque les chiffres anciens et nouveaux sont tous deux rapportés correctement. Les ventes et investissements par aide attribuée constituent une quantité différente de la part du chiffre d’affaires d’entreprise provenant de sources extérieures à des subventions déterminées. Un dénominateur plus grand, une fenêtre d’attributions admissibles modifiée ou un traitement révisé des contrats publics peuvent changer un ratio déclaré sans modifier l’activité opérationnelle sous-jacente. L’analyste devrait conserver la définition originale et créer une mesure harmonisée distinctement étiquetée uniquement lorsque tous les composants et une conversion défendable sont disponibles.
Le suivi des échéances proposé contient donc plusieurs dates. La première est la date limite réelle de candidature, avec son fuseau horaire et sa version applicable. La deuxième est l’instant d’enregistrement de la prévision. La troisième est l’instant de clôture de la période de résultat. La quatrième est la date de disponibilité des preuves. Une échéance de rapport ultérieure peut aussi s’appliquer selon la convention d’aide. Chaque date remplit un rôle différent. Les fusionner dans une seule colonne de publication masquerait le fait qu’une prédiction a réellement été enregistrée avant le résultat et que le suivi est complet ou non.
5 Tester si les fiches publiques de projets permettent un appariement
Nous avons réalisé un examen de faisabilité circonscrit des informations publiques avant de calculer une quelconque erreur prévisionnelle de programme. L’examen a sélectionné quatre fiches CORDIS contenant des prévisions numériques de chiffre d’affaires par des recherches raisonnées et des vérifications directes de numéros de projet. Les pages de rapports et de résultats ont été examinées pour les quatre ; certaines fiches descriptives et pièces liées aux rapports ont aussi été vérifiées. Cette sélection favorise les fiches contenant des affirmations inspectables et ne fournit aucun échantillon représentatif des aides attribuées. Elle permet d’identifier les informations nécessaires pour admettre ces paires particulières et les lacunes des documents inspectés.
Une paire était admissible uniquement si une version prévisionnelle pouvait être authentifiée comme antérieure à son résultat, si l’entité et la mesure étaient identifiables, si la période cible et les unités correspondaient et si une observation ultérieure admissible existait. Chaque affirmation nécessitait sa propre décision. Une prévision répétée dans un rapport ultérieur conservait son statut de prévision tant que sa version originale et sa contrepartie réalisée n’étaient pas établies. L’hébergement officiel identifiait la source du document ; les déclarations commerciales attribuées à un bénéficiaire conservaient cette attribution et n’étaient pas requalifiées en assurance indépendante.
Les quatre fiches étaient MODBRIDGE, EKOMAP, iLocator et NexGenFSCM. Elles comprennent des documents de phase de faisabilité et un projet ultérieur plus important. Les périodes de rapport, les champs actuels de mise à jour, les chiffres commerciaux déclarés par les bénéficiaires et la formulation des affirmations fournissent plusieurs types de chronologie. Aucune des combinaisons inspectées n’a établi la chaîne complète requise entre version de candidature et résultat correspondant vérifié indépendamment. Le nombre de paires admises est nul pour cet examen. Aucune prévision de projet n’est notée, et aucun résultat commercial absent n’est saisi comme nul. [17-20]
Cette conclusion décrit l’accès et la sélection effectivement réalisés dans l’examen. Les dossiers privés de candidature, les ensembles de soumission archivés, les comptes d’entreprise accessibles avec consentement et les panels financiers reliés aux registres n’ont pas été obtenus pour ces quatre fiches. Une étude disposant de ces permissions et pièces pourrait aboutir à une autre décision d’admission. L’absence de résultat dans une recherche publique ne prouve pas davantage l’échec commercial du projet, la rétention d’informations obligatoires par le bénéficiaire ou l’absence de données internes de suivi du programme. Ce seraient des affirmations distinctes nécessitant leurs propres preuves.
La conséquence opérationnelle est une étape de faisabilité avant de s’engager dans une étude empirique de notation. Un chercheur prospectif devrait demander un petit ensemble, accessible licitement, de prévisions originales et de pièces correspondantes, tester le rapprochement et consigner un motif pour chaque exclusion. Un accord de partage de données, un dictionnaire versionné et un plan de suivi peuvent ensuite définir l’étude complète. Partir uniquement d’une liste d’attributions laisse la variable centrale de prédiction non spécifiée. Partir uniquement de récits de réussite ajoute des problèmes de sélection avant tout calcul.
6 Lire les quatre cas de publication sans inventer les résultats
Le rapport public de MODBRIDGE inclut une projection de chiffre d’affaires sur les cinq premières années de déploiement. La période de rapport inspectée couvre des travaux de faisabilité, tandis que l’origine du déploiement ultérieur et l’interprétation exacte, cumulative ou de dernière année, nécessitent des preuves supplémentaires pour la notation. Les résultats inspectés ne fournissaient pas d’observation correspondante de chiffre d’affaires réalisé sur cinq ans. Une comparaison avec le montant de la subvention répondrait à une autre question car l’aide et le chiffre d’affaires occupent des places différentes dans les enregistrements de financement et d’exploitation. [17]
Les informations publiques d’EKOMAP présentent des prévisions de chiffre d’affaires pour plusieurs années après l’introduction sur le marché. La date d’introduction est nécessaire pour traduire ces années relatives en périodes comptables. Les documents inspectés n’ont pas établi cette date avec des réalisations annuelles correspondantes et une version contemporaine de la candidature. Une erreur de récupération des résultats limite en outre ce que la vérification des pages publiques peut établir. Le cas reste exclu pour informations non résolues, sans lui attribuer une erreur favorable ou défavorable. [18]
iLocator décrit un objectif de chiffre d’affaires à cinq ans par rapport à une base plus faible. Les questions analytiques concernent la date de référence, le périmètre juridique, l’interprétation annuelle ou cumulative, la date d’enregistrement prévisionnel et les comptes à l’échéance. Les pages inspectées ne fournissaient pas un ensemble complet correspondant. Même une annonce ultérieure de croissance de l’entreprise nécessiterait ces définitions pour résoudre la prévision originale. Une référence numérique dans un texte ne peut fournir automatiquement la période comptable manquante. [19]
NexGenFSCM fournit un avertissement particulièrement utile face aux rapprochements numériques séduisants. Son rapport inspecté contient des chiffres de chiffre d’affaires total et SaaS de l’entreprise pour 2017, un objectif de chiffre d’affaires additionnel sectoriel pour 2020 et des projections de chiffre d’affaires total ultérieur. Ces chiffres portent sur des années et périmètres différents. Comparer directement la réalisation antérieure à l’objectif 2020 mélangerait chronologie et dénominateur. Les chiffres ultérieurs décrits comme prévisions restent des prédictions tant que les preuves de résultat correspondantes ne sont pas établies. Les améliorations opérationnelles de pilotes concernent d’autres mesures, avec leurs propres populations de clients et références. Aucune ne constitue une réalisation interchangeable du chiffre d’affaires d’entreprise. [20]
Le registre d’admission devrait conserver ces motifs au niveau de chaque affirmation. Un analyste peut ensuite joindre un accusé de réception original, obtenir les comptes appropriés ou clarifier une date de déploiement sans réécrire l’historique antérieur de l’examen. La décision peut alors passer de non résolue à admise sur la base de preuves explicites. En attendant, un score vide est la sortie correcte. Le journal d’exclusion reste analytiquement utile car il identifie les informations qu’un futur partenariat de données devrait demander et les comparaisons à rejeter lors de l’examen de qualité.
7 Construire une matrice d’admissibilité des paires prévision/résultat
La première décision d’admissibilité dans ce dispositif de recherche concerne la paire de preuves. Elle détermine si la prédiction et l’observation disponibles permettent la comparaison visée. L’éligibilité d’une entreprise à une aide relève d’une décision de programme distincte. Nous proposons une matrice d’admission par affirmation, avec une exigence définie et une conclusion motivée pour chaque contrôle. L’analyste devrait la remplir avant de consulter un score, car un résultat frappant peut détourner l’attention d’une quantité mal appariée ou d’une prévision dont la date originale reste inconnue.
Le contrôle chronologique exige une version prévisionnelle préservée et émise avant la période ou l’événement prédit. Un rapport rétrospectif peut contenir une prévision antérieure, mais sa publication actuelle ne peut authentifier cette version antérieure. Le contrôle d’identité examine si l’entité candidate et l’entité du résultat coïncident sur le périmètre défini. Le contrôle de mesure compare ensuite variable, unité, dénominateur, convention comptable, référence initiale et horizon. Enfin, le contrôle des preuves détermine si la réalisation présente la qualité et les droits d’accès prévus par le protocole de l’étude. Chaque contrôle devrait identifier le document ou le champ étayant sa conclusion.
La matrice devrait autoriser un état non résolu. Un accusé de réception manquant constitue une lacune d’information. Une réalisation annuelle de chiffre d’affaires proposée face à une prévision cumulative constitue une incompatibilité identifiée. Traiter les deux comme un échec générique ferait perdre la distinction entre une preuve pouvant être obtenue et une comparaison exigeant une autre réalisation. Le relecteur devrait consigner la prochaine action admissible, son responsable et la date de réexamen. Un score devient disponible uniquement lorsque toutes les exigences propres à cette comparaison sont satisfaites.
Plusieurs affirmations d’une même candidature peuvent atteindre des états différents. Un essai technique pourrait être résolu alors que l’investissement ultérieur reste non vérifié. Une prévision de chiffre d’affaires pourrait avoir un horodatage valide et un périmètre d’entité non résolu après une acquisition. Le registre de recherche devrait préserver les trois observations avec leurs propres statuts. Exclure une entreprise entière parce qu’une affirmation reste non résolue modifierait la population de chaque mesure, souvent sans justification analytique. Toute règle d’inclusion au niveau de l’étude devrait être définie séparément et son effet sur chaque dénominateur publié.
Une matrice d’admission facilite aussi une demande de données efficace. L’analyste peut identifier la pièce précise nécessaire pour lever une incertitude sans demander tous les documents de l’espace documentaire d’une entreprise : la pièce jointe originale à la candidature, un document de financement signé assorti d’une preuve d’encaissement, un rapprochement entre comptes de l’entité et du groupe ou le certificat d’essai effectif. La présence d’un document reste soumise à un examen de fond. Un nom de fichier comportant final ou audité ne confère aucun statut probant automatique. La direction peut utiliser la matrice pour décider si le suivi supplémentaire est proportionné à l’étude proposée et à sa finalité licite.
| Contrôle | Correspondance requise | Exemple non résolu ou incompatible |
|---|---|---|
| Version prévisionnelle | Version authentifiée antérieure à la période cible | Une page actuelle répète une prévision sans accusé de réception original |
| Entité | Même entité juridique définie ou périmètre approuvé | Le chiffre d’affaires du groupe acquis remplace celui de l’entité originale |
| Mesure | Même variable commerciale et base de reconnaissance | Annonce de financement comparée à des fonds propres encaissés |
| Dénominateur | Même population ou base comptable | Chiffre d’affaires d’entreprise comparé au chiffre d’affaires additionnel sectoriel |
| Temps | Mêmes début, fin et base annuelle ou cumulative | Réalisation annuelle antérieure comparée à un objectif ultérieur à cinq ans |
| Conditions | Hypothèses conditionnelles intégrées à l’interprétation | Prévision conditionnée à la survie comparée à un résultat inconditionnel |
| Preuves | Assurance spécifiée et accès licite | Déclaration du bénéficiaire présentée comme audit indépendant |
Protocole de recherche défini par les auteurs. Ce sont des critères d’admission d’une comparaison, sans énoncé de règles d’éligibilité aux programmes.
8 Figer l’entité, la mesure et le périmètre comptable
Les preuves commerciales devraient décrire l’entreprise dont le résultat a été prévu. Une proposition soumise par une filiale peut citer la présence commerciale du groupe parent tout en prévoyant les ventes propres de la filiale. Les comptes consolidés ultérieurs ne peuvent être substitués sans rapprochement. Le registre proposé consigne l’identifiant juridique, le périmètre de consolidation et tout segment propre au projet avant le début du suivi. Il conserve ensuite acquisitions, cessions, changements de nom et transferts de propriété intellectuelle comme événements susceptibles d’affecter la comparabilité. La présence d’une marque familière ne suffit pas à relier les entités.
Le chiffre d’affaires exige une définition opérationnelle qu’un autre relecteur peut appliquer. L’enregistrement devrait préciser si la prédiction concerne le chiffre d’affaires reconnu, les commandes enregistrées, le volume brut de marchandises, la valeur contractuelle des commandes, le revenu récurrent annuel ou les encaissements. Une activité d’abonnement pourrait déclarer plusieurs de ces quantités pour les mêmes clients. Les paiements clients d’une société de projet pourraient inclure taxes, dépôts ou montants reversés exclus de la mesure de chiffre d’affaires choisie. L’étude devrait suivre la base comptable effectivement déclarée et obtenir un rapprochement lorsque la prévision originale utilise une autre mesure de gestion. Cet article ne détermine aucune politique comptable pour une entreprise.
Les valeurs annuelles et cumulatives exigent des champs séparés. Une prévision de ventes au cours du cinquième exercice se vérifie par rapport aux ventes définies de cet exercice. Une prévision cumulative sur cinq ans exige la somme des cinq périodes spécifiées. Une prévision commençant au premier déploiement commercial nécessite une origine de déploiement vérifiée avant de traduire ses années relatives en périodes calendaires. Si la direction modifie son exercice ou déclare une courte période de transition, l’analyste devrait conserver la prédiction initiale et documenter toute conversion. Une estimation au prorata peut servir à une analyse de sensibilité, mais ne devrait pas être présentée comme une réalisation annuelle directement observée.
La monnaie et les prix constituent une autre limite. Le registre devrait préserver la monnaie soumise, la convention de prix nominaux ou réels et toute hypothèse spécifiée de taux de change. Une comparaison dans une autre monnaie de présentation exige une règle de conversion divulguée et appliquée de manière cohérente aux prévisions et aux réalisations. Sinon, performance opérationnelle et mouvements de change entrent dans une même erreur inexpliquée. Lorsqu’un projet vise l’accès aux marchés internationaux, la géographie du chiffre d’affaires devrait aussi être définie. Le lieu de facturation du client, le lieu de déploiement et la résidence de l’entité juridique répondent à des questions différentes et peuvent exiger des preuves différentes.
Les prévisions d’emploi exigent la même attention. Un effectif à la clôture de l’exercice diffère de l’emploi salarié moyen en équivalent temps plein sur l’année. Prestataires, fondateurs hors paie, intérimaires et salariés extérieurs à l’entité candidate nécessitent un traitement explicite. Notre exemple utilise les FTE moyens de salariés rémunérés sur une année civile et fournit cette définition avant tout calcul. Ce choix est illustratif. Les instructions de rapport d’une subvention réelle peuvent imposer une autre mesure. La tâche du chercheur consiste à rapprocher cette mesure de façon cohérente et à conserver un rapprochement, sans la modifier implicitement pour l’adapter au jeu de données le plus accessible.
| Affirmation | Périmètre à figer | Preuves correspondantes recherchées |
|---|---|---|
| Chiffre d’affaires | Entité, politique de reconnaissance, exercice et monnaie | Comptes ou grand livre de chiffre d’affaires rapproché |
| Événement de fonds propres | Instrument, nouveaux fonds encaissés, bénéficiaire et fenêtre de réalisation | Documents signés et preuves de réception |
| Emploi | Effectif ou FTE moyens, rémunération et périmètre | Pièces de paie ou d’emploi définies |
| Validation technique | Protocole, seuil, site et échéance | Résultat daté selon le protocole figé |
| Ventes attribuables au projet | Référence initiale et règle d’attribution | Dispositif d’identification distinct et pièces justificatives |
Catégories de preuves proposées. Ce tableau ne certifie aucun document d’entreprise fourni.
9 Définir probabilités, espérances et engagements techniques
La tâche prévisionnelle demandée devrait déterminer le score. Une probabilité d’événement décrit la chance d’un événement défini à un horizon défini. Un chiffre d’affaires attendu est la moyenne arithmétique d’une distribution prédictive. Un chiffre d’affaires médian partage cette distribution en son milieu. Un jalon contractuel énonce une exigence de réalisation selon ses conditions réelles. L’analyse de Gneiting explique pourquoi l’évaluation peut devenir trompeuse lorsque la consigne prévisionnelle et la fonction de score sont incompatibles. Le relecteur de la demande devrait donc identifier la quantité demandée avant d’interpréter la précision d’une prévision ponctuelle soumise. [15]
L’événement de financement illustratif est au moins un nouveau tour externe de fonds propres à prix fixé, conclu entre parties indépendantes, avec encaissement positif par la même entité au cours de la fenêtre de trois ans. Les subventions, la dette, les transferts des fondateurs et les annonces sans l’événement spécifié sont exclus de cette définition. Ses probabilités peuvent être évaluées par l’erreur quadratique binaire moyenne, généralement appelée score de Brier. Pour chaque événement résolu, soustraire son résultat zéro ou un de la probabilité soumise, élever l’erreur au carré et calculer la moyenne sur les mêmes cas résolus. Des valeurs plus faibles indiquent une perte réalisée moindre selon cette règle. La littérature sur les règles de score propres fournit le cadre théorique plus large. [16]
Le chiffre d’affaires attendu et les FTE attendus sont évalués par l’erreur quadratique moyenne dans cet exemple car la consigne prévisionnelle est la moyenne arithmétique. La racine de l’erreur quadratique moyenne ramène cette quantité à l’unité originale et facilite la présentation. L’erreur absolue moyenne est aussi présentée comme résumé descriptif des erreurs réalisées. Son inclusion ne transforme pas la consigne originale en prévision médiane. Une étude comparant des procédures prévisionnelles devrait spécifier à l’avance la fonctionnelle et la méthode d’évaluation, et éviter de sélectionner après observation des résultats la fonction de perte qui avantage une procédure préférée.
Un engagement technique sans probabilité reçoit une évaluation de réalisation. Le protocole consigne échéance, seuil de réussite, conditions d’essai, vérificateur et niveau de preuve. Un essai réussi dans un environnement opérationnel différent peut présenter un intérêt commercial tout en laissant l’engagement initial non résolu. L’enregistrement devrait conserver les deux informations avec leur périmètre approprié. Compter les réussites vérifiées parmi les engagements résolus constitue une description légitime. Cette proportion ne peut établir la calibration de probabilités soumises lorsqu’aucune probabilité n’a été recueillie.
Une affirmation sociale ou environnementale plus large exige une voie de mesure tout aussi explicite. Les émissions évitées, la réduction des pertes d’eau ou l’accès accru nécessitent une référence initiale, une population, une période et une méthode adaptées à l’effet annoncé. Une prévision peut être vérifiable sous conditions si ces composants et des preuves ultérieures existent. Cet article n’affirme pas que les impacts plus larges sont universellement invérifiables. La décision de registre appropriée est propre à chaque affirmation. Lorsqu’une mesure de résultat défendable ou un dispositif causal restent indisponibles, l’étude devrait conserver l’affirmation et sa lacune de preuve sans fabriquer une validation numérique.
10 Préserver les versions prévisionnelles et les conditions de financement
Une candidature peut contenir plusieurs versions prévisionnelles avant la décision. La direction peut actualiser une hypothèse de marché, répondre à une question du relecteur ou modifier le plan de financement. Ces révisions sont utiles lorsque leurs motifs sont documentés. Pour la recherche, chaque version nécessite sa propre date d’enregistrement et son propre délai jusqu’au résultat cible. La soumission originale devrait rester disponible même lorsqu’une version ultérieure devient le plan de gestion en vigueur. Sinon, une étude peut évaluer par inadvertance une prévision actualisée comme si elle avait été émise avec l’ensemble d’informations initial.
Nous proposons de conserver une copie immuable de la prévision soumise, son identifiant de pièce jointe, une empreinte et l’accusé de réception du portail lorsqu’il est disponible. Ces éléments apportent des preuves d’identité du fichier et de chronologie de soumission dans les limites des contrôles réels du système. Une empreinte seule n’établit ni la véracité du contenu ni sa date de création originale. Le registre devrait relier le fichier à l’accusé de réception et consigner qui disposait de l’accès et du pouvoir de réviser le plan actif. Les révisions deviennent alors des observations supplémentaires avec leurs propres motifs et dates, sans écrasement de la première prédiction.
Les conditions de financement devraient être énoncées avec la même précision. Une prévision conditionnée à l’obtention d’une subvention et à une levée de fonds propres nécessite l’enregistrement des deux conditions. Si le second financement reste incertain, la direction peut aussi préparer une prévision inconditionnelle intégrant la probabilité et les conséquences de son absence. Ces deux prévisions répondent à des questions différentes. L’évaluateur devrait identifier celle demandée par le programme et celle utilisée par le conseil pour ses engagements de trésorerie. Un manque de financement ultérieur ne peut être interprété de façon responsable sans cet énoncé conditionnel initial.
La disponibilité temporelle des ressources importe aussi pour les jalons commerciaux. Un projet pourrait exiger un acompte fournisseur avant l’arrivée d’un remboursement ou avoir besoin de fonds de roulement pour servir un premier contrat client. Un registre prévisionnel peut relier les dates de jalons aux hypothèses de financement qui les soutiennent. Un calendrier de trésorerie distinct devrait consigner les encaissements attendus et réalisés, les restrictions et les dépenses engagées. Ce lien rend visible une hypothèse modifiée pour la direction. Il ne fournit aucune prévision du calendrier d’attribution ni certitude de paiement ; ceux-ci dépendent du programme réel et des documents signés.
Pour une étude prospective, la politique de versions devrait être fixée avant la notation des résultats. Une analyse peut évaluer les soumissions originales selon une définition commune du délai prévisionnel. Une autre peut examiner les révisions, à condition que chacune précède le résultat concerné et que son calendrier soit indiqué. Mélanger la prévision la plus récente pour certaines entreprises et la prévision initiale pour d’autres crée un avantage d’information inégal. Le registre devrait montrer cette différence directement et permettre à l’analyste de restreindre une comparaison à une version temporelle cohérente. De telles restrictions peuvent réduire l’échantillon, ce qui devrait rester visible dans le dénominateur.
| Champ | Motif de conservation | Traitement des versions |
|---|---|---|
| Accusé de réception original et identité du fichier | Établir le contenu soumis et sa chronologie | Préserver sans écrasement |
| Période cible prévisionnelle | Définir la période prédite | Conserver dans chaque comparaison |
| Conditions de financement | Identifier les hypothèses commerciales conditionnelles | Consigner chaque changement de condition |
| Horodatage et motif de révision | Identifier l’information disponible à la révision | Noter séparément selon le délai prévisionnel |
| Date de collecte des preuves | Distinguer date du résultat et date de consultation | Conserver l’historique réel de consultation |
Modèle d’enregistrement défini par les auteurs ; une empreinte cryptographique facilite l’identification d’un fichier et ne constitue ni un horodatage de confiance autonome ni une certification factuelle.
11 Établir le protocole de preuve et de suivi
Un protocole de suivi devrait préciser les preuves nécessaires à chaque mesure et les permissions autorisant leur traitement. Les documents publics peuvent étayer un examen documentaire dans leur périmètre visible. Les candidatures confidentielles et pièces d’entreprise nécessitent un dispositif approprié d’accès et de gouvernance. Les orientations actuelles de préparation de la NSF décrivent explicitement la protection des données de proposition et des éléments commerciaux, tandis que les instructions du résumé public excluent les informations propriétaires. C’est une raison pour laquelle une description publique d’aide ne peut être considérée comme une prévision complète de candidature. Un dispositif de recherche devrait résoudre les droits d’accès avant de promettre une étude de microdonnées appariées. [10]
La qualité des preuves devrait être consignée sans suggérer qu’une republication officielle vérifie indépendamment la déclaration commerciale d’un bénéficiaire. Nous proposons des catégories distinctes pour une autodéclaration attribuée, un enregistrement administratif rapproché et des preuves bénéficiant d’une assurance indépendante, en conservant le périmètre réel de cette assurance. Ces catégories sont des étiquettes analytiques pour l’étude et ne remplacent pas le jugement professionnel d’un auditeur ou d’un financeur. Un audit financier peut couvrir les comptes d’entreprise tout en laissant une affirmation d’attribution au projet hors de son périmètre. Un certificat technique peut établir un résultat d’essai sans rien dire de la demande future des clients.
Le suivi devrait commencer par un plan de contact et de preuves plutôt que par une enquête unique à l’horizon final. Le registre peut identifier les observations attendues pendant la mise en œuvre, celles arrivant à maturité au déploiement commercial et celles nécessitant des comptes ultérieurs. La présentation du suivi d’UKRI décrit les rapports de résultats au-delà de l’achèvement d’un projet, sous réserve de son périmètre applicable et des exemptions. Ses Principles of Use décrivent aussi les responsabilités d’exactitude et les exclusions d’informations sensibles. Ces dispositions illustrent l’importance de connaître la population soumise aux rapports et les permissions ; elles ne devraient pas être étendues automatiquement à chaque subvention d’entreprise ou dispositif d’innovation. [4,5]
Le protocole devrait préciser le traitement des demandes sans réponse, pièces contradictoires et périodes incomplètes. Une non-réponse reste une non-réponse sauf si une autre source admissible résout la cible. Les montants contradictoires devraient conserver leur source, leur date et leur statut de rapprochement. Une cible dont l’horizon n’est pas encore arrivé à maturité devrait être marquée en attente et exclue d’un score d’horizon achevé selon la règle prédéfinie. Ces distinctions opérationnelles permettent à un évaluateur de présenter la couverture du suivi sans suggérer que chaque observation exclue est un échec commercial.
Un processus d’assurance proportionné peut se concentrer sur les affirmations significatives et les cas non résolus tout en conservant une norme minimale cohérente. Les relecteurs devraient pouvoir relier un score à la prévision enregistrée et à la réalisation admise sans exposer les données confidentielles à des lecteurs non autorisés. Un article externe peut publier les résultats agrégés et un dictionnaire de données tout en gardant les pièces identifiantes sous contrôle. Le dispositif devrait divulguer la limite de reproductibilité qui en résulte. Les restrictions d’accès font partie des conditions de preuve de l’étude et devraient être traitées directement, sans être masquées par un langage assuré sur la qualité des données.
| Ensemble de sources | Preuves commerciales dans les documents examinés | Limite d’accès ou d’interprétation |
|---|---|---|
| EIC Accelerator 2026 | Hypothèses de marché et projections financières dans l’évaluation | Le caractère public de l’ensemble des informations de proposition n’est pas établi |
| Horizon Europe 2026/27 | Trajectoires d’impact crédibles et considérations d’exploitation | L’action et les critères actuels s’appliquent ; le calendrier varie selon le type de résultat |
| Innovate UK | Suivi de la justification économique et du plan d’exploitation | Les versions ultérieures du plan sont distinctes de la candidature |
| NSF SBIR/STTR | Potentiel commercial et éléments spécifiés de proposition | Les données protégées de proposition diffèrent du résumé public |
| Rapports SBA | Company Commercialization Report via un tableau de bord autorisé | L’existence de rapports n’établit pas l’accès public aux microdonnées |
| Rapports Hub71 | Agrégats commerciaux publiés au niveau de la communauté | Aucun échantillon apparié prévision/résultat de candidats établi |
Comparaison documentaire circonscrite [1-5,9-11,13], consultée le 11 novembre 2026. Aucune comparaison de taux de réussite ou d’éligibilité entre programmes n’est suggérée.
12 Présenter le portefeuille de mesure construit
L’exemple quantitatif comprend douze cas entièrement construits, nommés A à L. Leurs probabilités, montants prévus, résultats et observations manquantes sont des données définies par les auteurs. Ils ne représentent aucune entreprise, aucun programme ni aucune population mesurée. L’origine prévisionnelle commune se situe immédiatement avant le 1 janvier 2023. La fenêtre de l’événement de financement va de cette date au 31 décembre 2025. Le chiffre d’affaires et l’emploi portent sur l’exercice civil 2025, et les engagements techniques partagent l’échéance de fin 2025 selon un protocole hypothétique figé avec la prévision. L’examen intervient après ces horizons. Cette chronologie illustre une période cible arrivée à maturité sans revendiquer une cohorte historique observée.
La cible de financement est un événement défini de fonds propres externes à prix fixé avec encaissement positif. Les prévisions de chiffre d’affaires sont des moyennes arithmétiques inconditionnelles, en milliers d’EUR nominaux, pour la même entité juridique et la même année civile. Les prévisions d’emploi sont des moyennes arithmétiques inconditionnelles de FTE moyens de salariés rémunérés, définies comme la somme des équivalents temps plein rémunérés quotidiens divisée par 365. Les prestataires et intérimaires sont exclus. Les engagements techniques utilisent des résultats distincts de réussite, d’échec ou de non-résolution fixés par hypothèse selon la convention d’acceptation hypothétique. L’exemple ne fournit aucun protocole d’essai réel ni certificat client et n’affirme aucune vérification technique réelle.
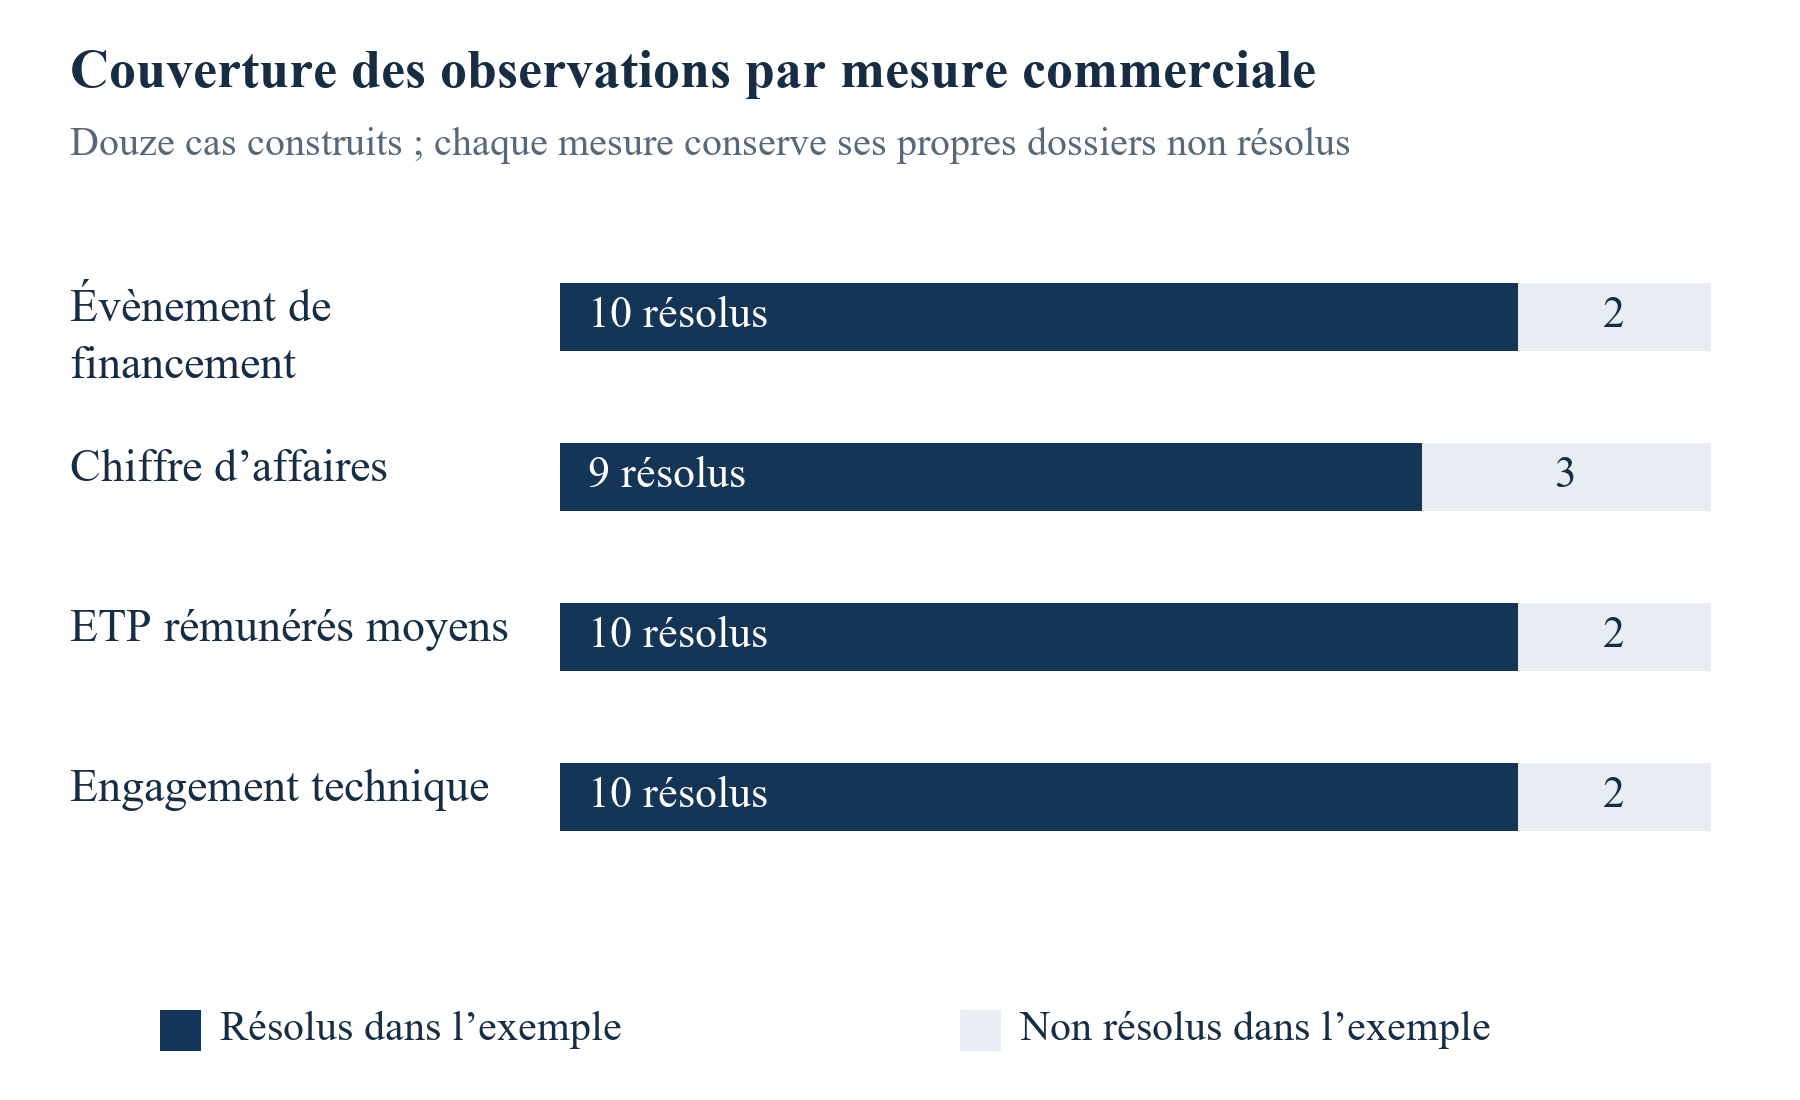
La couverture des observations diffère selon la mesure. Dix événements de financement sont résolus, neuf résultats de chiffre d’affaires fournis, dix résultats FTE fournis et dix engagements techniques résolus. Les résultats de financement pour I et J sont inconnus ; le chiffre d’affaires manque pour F, I et L ; les FTE manquent pour I et L ; les résultats techniques sont inconnus pour F et L. Ces masques sont fournis séparément, sans hypothèse d’indépendance statistique ni de mécanisme de données manquantes. Les cas E et H contiennent des observations explicitement fixées à zéro pour le chiffre d’affaires et les FTE sur l’année entière. Leurs zéros ne sont jamais inférés de la seule fermeture.
La prévision de financement de référence est une probabilité fixe de 0.4 pour chaque cas. C’est un comparateur défini par les auteurs avant la notation, et non un taux de base de programme estimé. Un deuxième comparateur rapproche mécaniquement chaque probabilité soumise de 0.4 à mi-distance. Aucune régression, estimation de calibration ni optimisation n’est effectuée. Ces choix permettent au lecteur de reproduire une comparaison et de comprendre ses variations sous résultats manquants. Leur performance réalisée dans douze cas construits n’étaye aucune recommandation d’adoption de ces probabilités par un candidat ou un programme.
Tous les calculs rationnels de score conservent des fractions exactes, les décimales servant à la présentation. La racine de l’erreur quadratique moyenne est une racine carrée approximative de l’erreur quadratique moyenne exacte. Chaque mesure exporte ses cas membres et son dénominateur. Les quatre complétions binaires possibles des deux événements de financement inconnus sont énumérées explicitement. Les exercices de sensibilité continus conservent leurs plafonds arbitraires comme hypothèses. Ce dispositif fournit des calculs transparents et un ensemble de données assez réduit pour une revue manuelle. Il ne fournit ni distribution d’échantillonnage, ni intervalle de confiance estimé, ni échantillon de validation empirique.
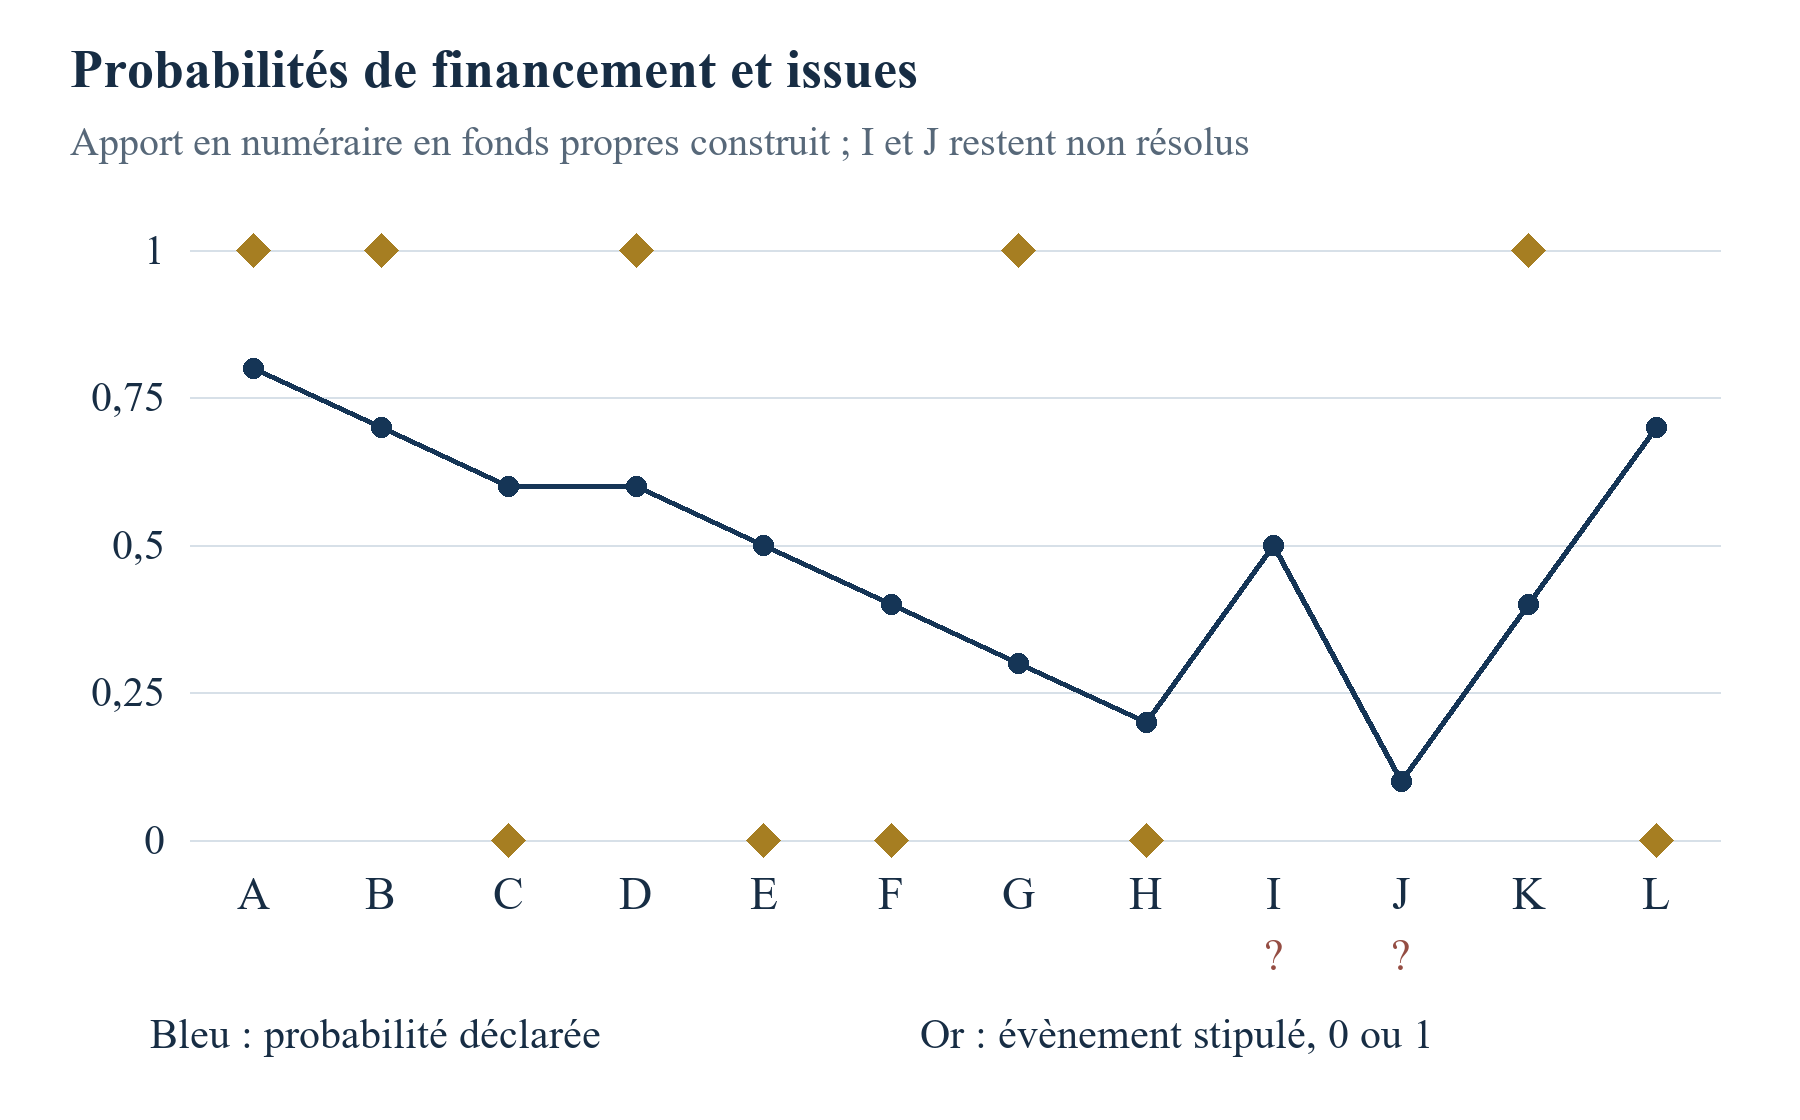
| Cas | Probabilité soumise | Événement résolu |
|---|---|---|
| A | 0.8 | 1 |
| B | 0.7 | 1 |
| C | 0.6 | 0 |
| D | 0.6 | 1 |
| E | 0.5 | 0 |
| F | 0.4 | 0 |
| G | 0.3 | 1 |
| H | 0.2 | 0 |
| I | 0.5 | Non résolu |
| J | 0.1 | Non résolu |
| K | 0.4 | 1 |
| L | 0.7 | 0 |
Chaque entrée est une hypothèse définie par les auteurs. L’événement 1 désigne l’événement spécifié de fonds propres encaissés ; l’événement 0 est une absence d’événement résolue par hypothèse. Aucun candidat réel n’est observé.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Masques d’observation des données construites. Les effectifs décrivent uniquement cet exemple et ne sont pas des taux de déclaration de programmes mesurés.
13 Noter les événements de financement résolus avec des comparateurs explicites
L’ensemble des financements résolus comprend A, B, C, D, E, F, G, H, K et L. Cinq événements surviennent parmi ces dix cas construits. La probabilité soumise moyenne est de 0.52, soit une différence de 0.02 entre probabilité moyenne et fréquence des événements. Le score de Brier est de 0.244. La référence fixe de 0.4 obtient 0.260 sur exactement les mêmes cas. Le comparateur mécanique à mi-distance obtient 0.240. Chaque comparaison utilise la même définition d’événement, le même horizon et les mêmes résultats admis. Les deux cas non résolus n’entrent dans aucun de ces calculs sur dix cas.
L’habileté de Brier par rapport à une référence est définie ici comme un moins le score soumis divisé par le score de référence. Les probabilités soumises ont donc une habileté de 4/65, soit environ 0.0615, et le comparateur mécanique de 1/13, soit environ 0.0769. Ce sont des valeurs réalisées de l’exemple illustratif. Une habileté positive signifie que les probabilités choisies ont subi une perte quadratique moyenne moindre que la référence spécifiée sur ces cas. Elle n’apporte aucune garantie d’amélioration par rapport au modèle d’un véritable financeur ni de meilleure performance dans une autre cohorte. Un score de référence nul rendrait ce ratio indéfini et devrait être signalé explicitement.
Les cas individuels aident à expliquer l’agrégat. Le cas A attribue 0.8 à un événement supposé survenir, produisant une erreur quadratique de 0.04. Le cas G attribue 0.3 à un événement qui survient, produisant 0.49. Le cas L attribue une probabilité de 0.7 à la survenue de l’événement, supposé ne pas survenir dans l’exemple, et produit aussi 0.49. Le score pénalise les erreurs confiantes dans les deux directions selon une convention de perte binaire symétrique. La décision réelle d’allocation d’un programme peut avoir des conséquences asymétriques et d’autres objectifs. L’évaluation prévisionnelle et l’allocation des ressources devraient conserver leurs règles de décision distinctes, sans faire d’un score de Brier inférieur une politique complète de financement.
La définition du comparateur importe autant que son résultat numérique. Une probabilité constante estimée à partir des dix résultats actuels utiliserait des informations indisponibles à l’origine prévisionnelle. Elle pourrait servir de référence descriptive dans l’échantillon si elle était étiquetée comme telle, mais ne constituerait pas une prévision opérationnelle ex ante. Notre constante de 0.4 évite cette fuite d’information particulière en étant fixée par hypothèse. Une véritable étude prospective devrait utiliser une référence historique réellement disponible, documenter sa population d’apprentissage et évaluer toute règle d’actualisation sur des cohortes ultérieures. Ces preuves supplémentaires sont absentes de l’illustration présente.
Un tableau de résultats devrait montrer ensemble score, référence, effectif, horizon et résultats manquants. L’arrondi devrait suivre le calcul plutôt que le précéder. Si une méthode est notée sur neuf cas et une autre sur dix, leur classement numérique peut refléter le changement d’échantillon. Le journal d’admission devrait permettre à l’analyste de reproduire l’ensemble comparatif commun et d’examiner les exclusions. Lorsque différentes méthodes émettent effectivement des prévisions pour des populations différentes, la couverture devient un résultat déclaré séparément et ne devrait pas disparaître de l’évaluation.
| Mesure | Soumis | Référence fixe | Comparateur mécanique à mi-distance |
|---|---|---|---|
| Cas notés | 10 | 10 | 10 |
| Score de Brier | 0.244 | 0.260 | 0.240 |
| Habileté de Brier par rapport à la référence fixe | 4/65 | 0 | 1/13 |
| Règle | Probabilités originales fournies | 0.4 pour chaque cas | À mi-distance entre la probabilité soumise et 0.4 |
Des fractions exactes sous-tendent les scores affichés. Aucun paramètre n’est estimé sur des données observées de programme. La performance du comparateur mécanique ne valide pas une calibration.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Cas entièrement construits. Les événements non résolus sont affichés séparément et ne contribuent à aucune perte des cas observés.
14 Distinguer calibration probabiliste et classement
Une probabilité peut ordonner utilement les cas tout en exprimant un degré de confiance inexact. Le classement examine si les prévisions supérieures tendent à accompagner les événements. La calibration examine si les probabilités correspondent aux fréquences d’événements sous l’information et la population pertinentes. Cette distinction importe lorsqu’un évaluateur utilise d’abord une prévision pour prioriser l’examen, puis pour budgéter les résultats commerciaux attendus. Une statistique de classement seule ne justifie pas l’utilisation de la probabilité soumise comme donnée de planification de trésorerie ou comme probabilité estimée d’attribution.
Pour les dix cas de financement construits résolus, l’AUC par paires est de 31/50, soit 0.62. Elle compare les cinq cas avec événement aux cinq cas sans événement, en attribuant un demi-crédit aux probabilités égales. Il existe 25 paires de ce type. La transformation mécanique à mi-distance conserve l’ordre et les égalités car elle est une transformation affine strictement croissante. Son AUC est donc également de 0.62, alors que son score de Brier change. C’est une propriété mathématique de la transformation sur les cas fournis. Elle n’établit pas que les probabilités transformées sont calibrées.
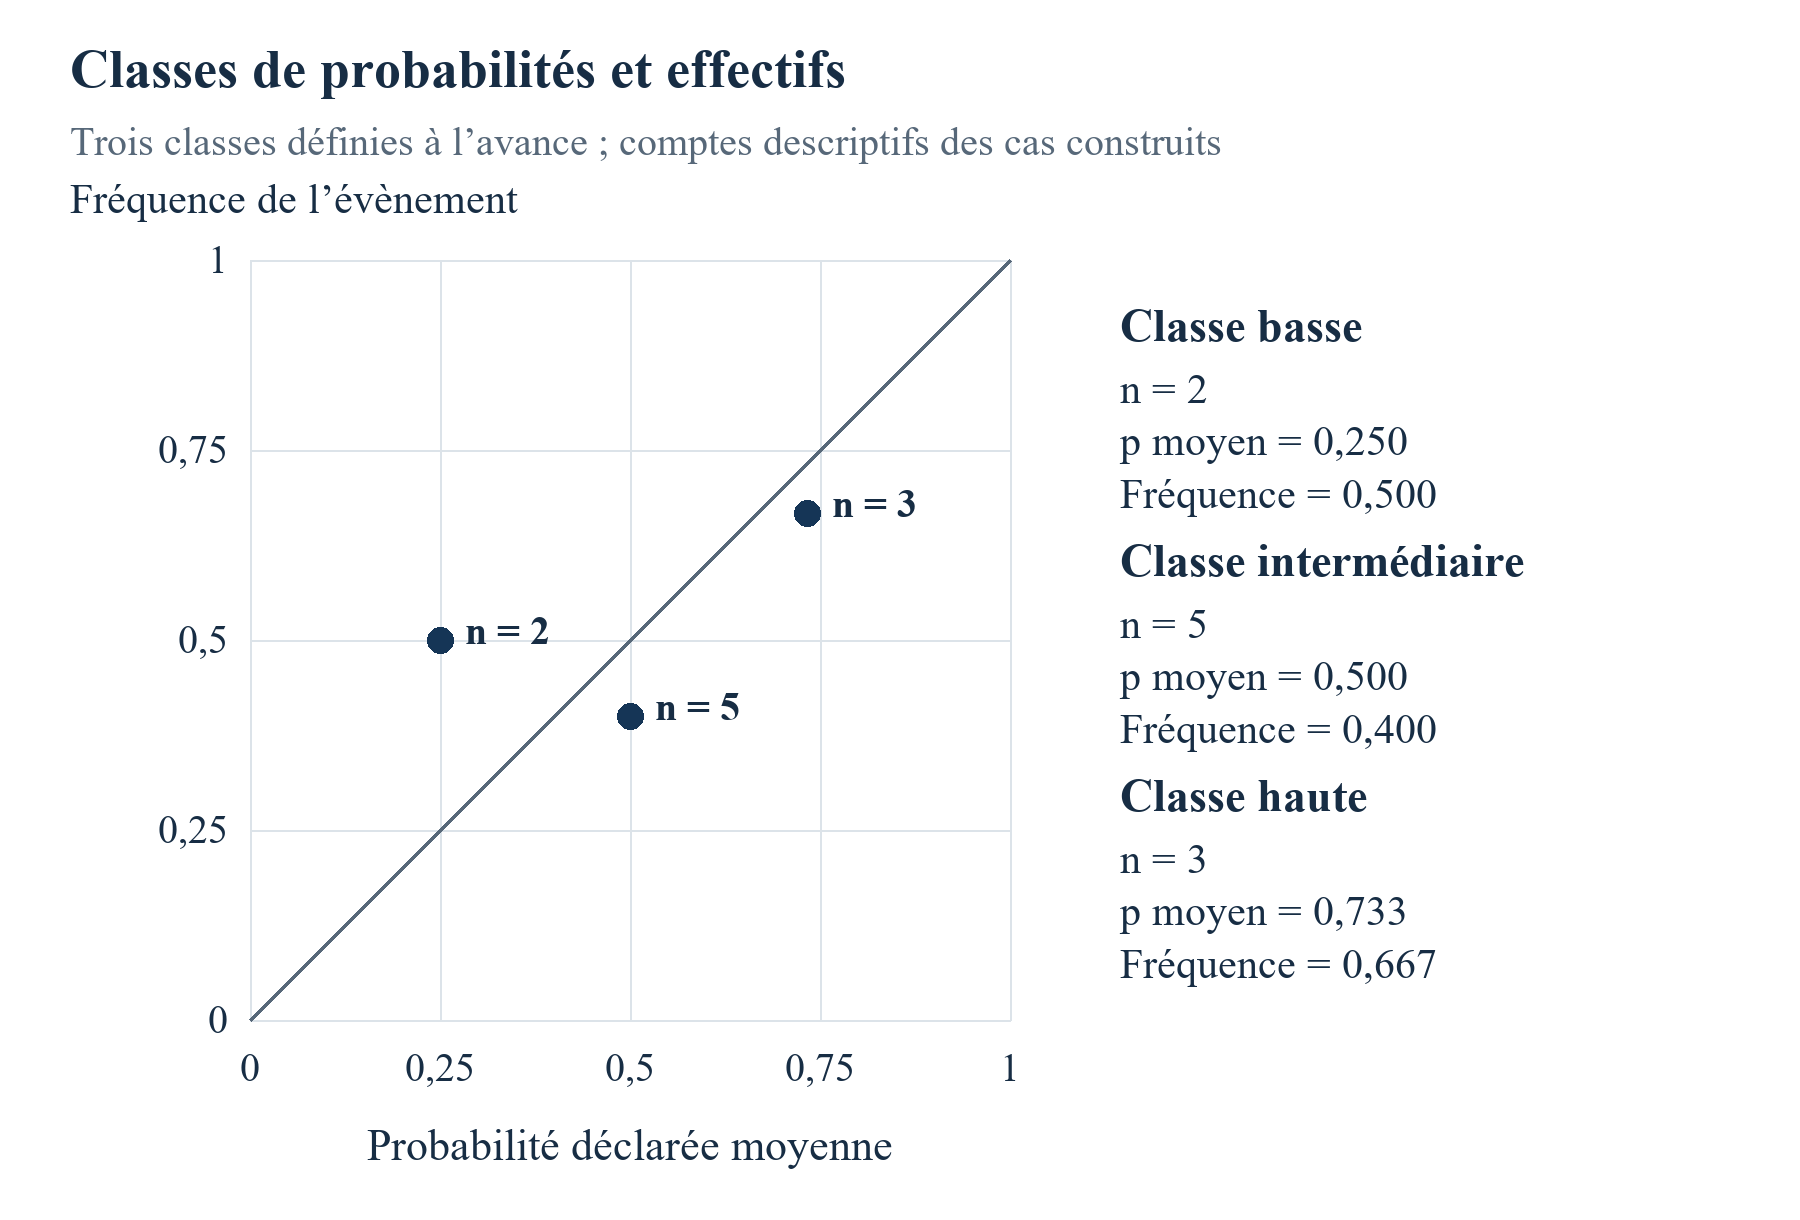
Le résumé par classes utilise trois intervalles fixés avant la notation : probabilités inférieures à un tiers, d’un tiers à moins de deux tiers, et de deux tiers à un inclus. Parmi les cas résolus, la classe basse comprend G et H, la classe médiane C, D, E, F et K, et la classe haute A, B et L. Leurs probabilités moyennes sont de 0.25, 0.50 et environ 0.7333. Leurs fréquences d’événements sont de 0.50, 0.40 et environ 0.6667. L’affichage des effectifs de classe est essentiel car ces différences reposent sur seulement deux, cinq et trois observations construites.
L’excès global de probabilité de 0.02 n’implique pas une calibration uniformément proche. Des différences de classes opposées peuvent se compenser dans un agrégat. De même, une fréquence bruitée dans une petite classe ne suffit pas à établir un défaut systématique de population. Une véritable étude devrait prédéfinir les classes ou une autre méthode de calibration, conserver sa population d’évaluation et quantifier l’incertitude selon un dispositif adapté aux observations indépendantes, aux regroupements et aux cohortes répétées. Le tableau présent illustre les objets à rapporter et ne fournit aucune limite de confiance estimée pour un programme réel.
La recalibration exige une autre limite chronologique. Un modèle ajusté à l’aide de résultats ultérieurs ne peut être décrit comme une correction ex ante pour ces mêmes résultats. Les périodes d’apprentissage, de réglage et d’évaluation doivent être séparées, avec préservation de la prévision originale aux côtés de la version ajustée. Les chocs communs et les changements de composition des programmes affectent aussi la transférabilité. Un tableau de bord de financement devrait donc préciser la période et la population de validation chaque fois qu’une probabilité recalibrée est utilisée. Notre comparateur mécanique ne fournit aucun historique de validation de ce type et reste uniquement une comparaison arithmétique explicitée.
| Intervalle fixe | Cas | Probabilité moyenne | Fréquence d’événement |
|---|---|---|---|
| 0 à moins de 1/3 | G, H ; n 2 | 1/4 | 1/2 |
| 1/3 à moins de 2/3 | C, D, E, F, K ; n 5 | 1/2 | 2/5 |
| 2/3 à 1 inclus | A, B, L ; n 3 | 11/15 | 2/3 |
Résumé descriptif par classes construit. Les très faibles effectifs des classes n’étayent aucune affirmation de calibration en population ni intervalle de confiance.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Cas construits ; comparaison descriptive uniquement. La référence d’égalité à 45 degrés n’est pas une courbe de calibration ajustée.
15 Mesurer les erreurs de chiffre d’affaires sur des observations appariées
La notation du chiffre d’affaires utilise neuf cas avec prévision et réalisation fixée par hypothèse : A, B, C, D, E, G, H, J et K. Leur total prévu est de 5 300 milliers d’EUR et leur total réalisé de 4 530 milliers d’EUR. La différence prévision moins réalisation est de 770 milliers d’EUR, donnant une erreur signée moyenne de 770/9, soit environ 85.56 milliers d’EUR. Le ratio des totaux prévu/réalisé est de 530/453, soit environ 1.1700. La surestimation relative du total est de 77/453, soit environ 17.00 pour cent. Le ratio et le pourcentage expriment des quantités différentes et devraient avoir des intitulés distincts.
L’erreur quadratique moyenne est de 667 900/9 en unités de milliers d’EUR au carré. Sa racine carrée vaut environ 272.417 milliers d’EUR. L’erreur absolue moyenne est de 230 milliers d’EUR. La moyenne signée décrit la direction de l’erreur nette, tandis que les pertes quadratiques et absolues décrivent son ampleur selon leurs définitions respectives. Les erreurs positives et négatives peuvent se compenser dans le total net. Un portefeuille peut donc présenter une erreur signée modeste avec des écarts individuels importants. Le tableau par cas rend ces écarts inspectables, sans laisser l’agrégat porter toute l’interprétation.
Le traitement des réalisations nulles importe. Les cas E et H ont des observations explicitement nulles sur l’année complète et des prévisions positives. Une erreur en pourcentage calculée séparément en divisant par la réalisation de chaque cas serait indéfinie pour ces cas. Les supprimer pour obtenir un pourcentage commode modifierait l’échantillon et omettrait des erreurs prévisionnelles significatives. Nos scores principaux les conservent par des différences dans les unités originales. Un ratio des totaux est rapporté uniquement parce que le total réalisé apparié est positif. Une étude devrait définir son traitement des zéros et des dénominateurs avant d’examiner quelles entreprises occupent ces positions.
La mise à l’échelle du chiffre d’affaires affecte aussi la signification d’une comparaison. Une MSE à poids égal par cas pondère chaque erreur monétaire au carré de façon égale dans le calcul ; les écarts monétaires plus grands contribuent donc davantage au résultat. Un chercheur intéressé par la performance relative pourrait choisir une autre mesure prédéfinie, avec traitement explicite des zéros et de l’échelle. Cela constituerait une quantité cible d’estimation supplémentaire. Elle ne devrait pas remplacer le score choisi après observation du résultat ni être combinée aux FTE et jalons techniques par des poids non divulgués. L’objectif décisionnel devrait expliquer l’utilité du résumé particulier.
Le total des neuf cas ne peut être comparé aux douze prévisions soumises comme si les réalisations manquantes étaient nulles. Les prévisions de F, I et L totalisent 1 350 milliers d’EUR, mais leur chiffre d’affaires réalisé reste inconnu dans les enregistrements fournis. Elles relèvent de l’analyse de couverture et de sensibilité. Un évaluateur peut présenter un résultat sur les cas appariés et une borne distincte sur l’ensemble du portefeuille. Ces sorties préservent ce qui est connu de chaque population et empêchent qu’un changement de dénominateur crée une apparente estimation agrégée de précision.
| Cas | Moyenne prévue | Réalisation fixée par hypothèse | Prévision moins réalisation |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Manquant | Non noté |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Manquant | Non noté |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Manquant | Non noté |
Toutes les valeurs sont des hypothèses définies par les auteurs. Les totaux appariés utilisent neuf cas ; trois réalisations manquantes restent manquantes. Les zéros E/H sont expressément fixés pour l’année cible complète.
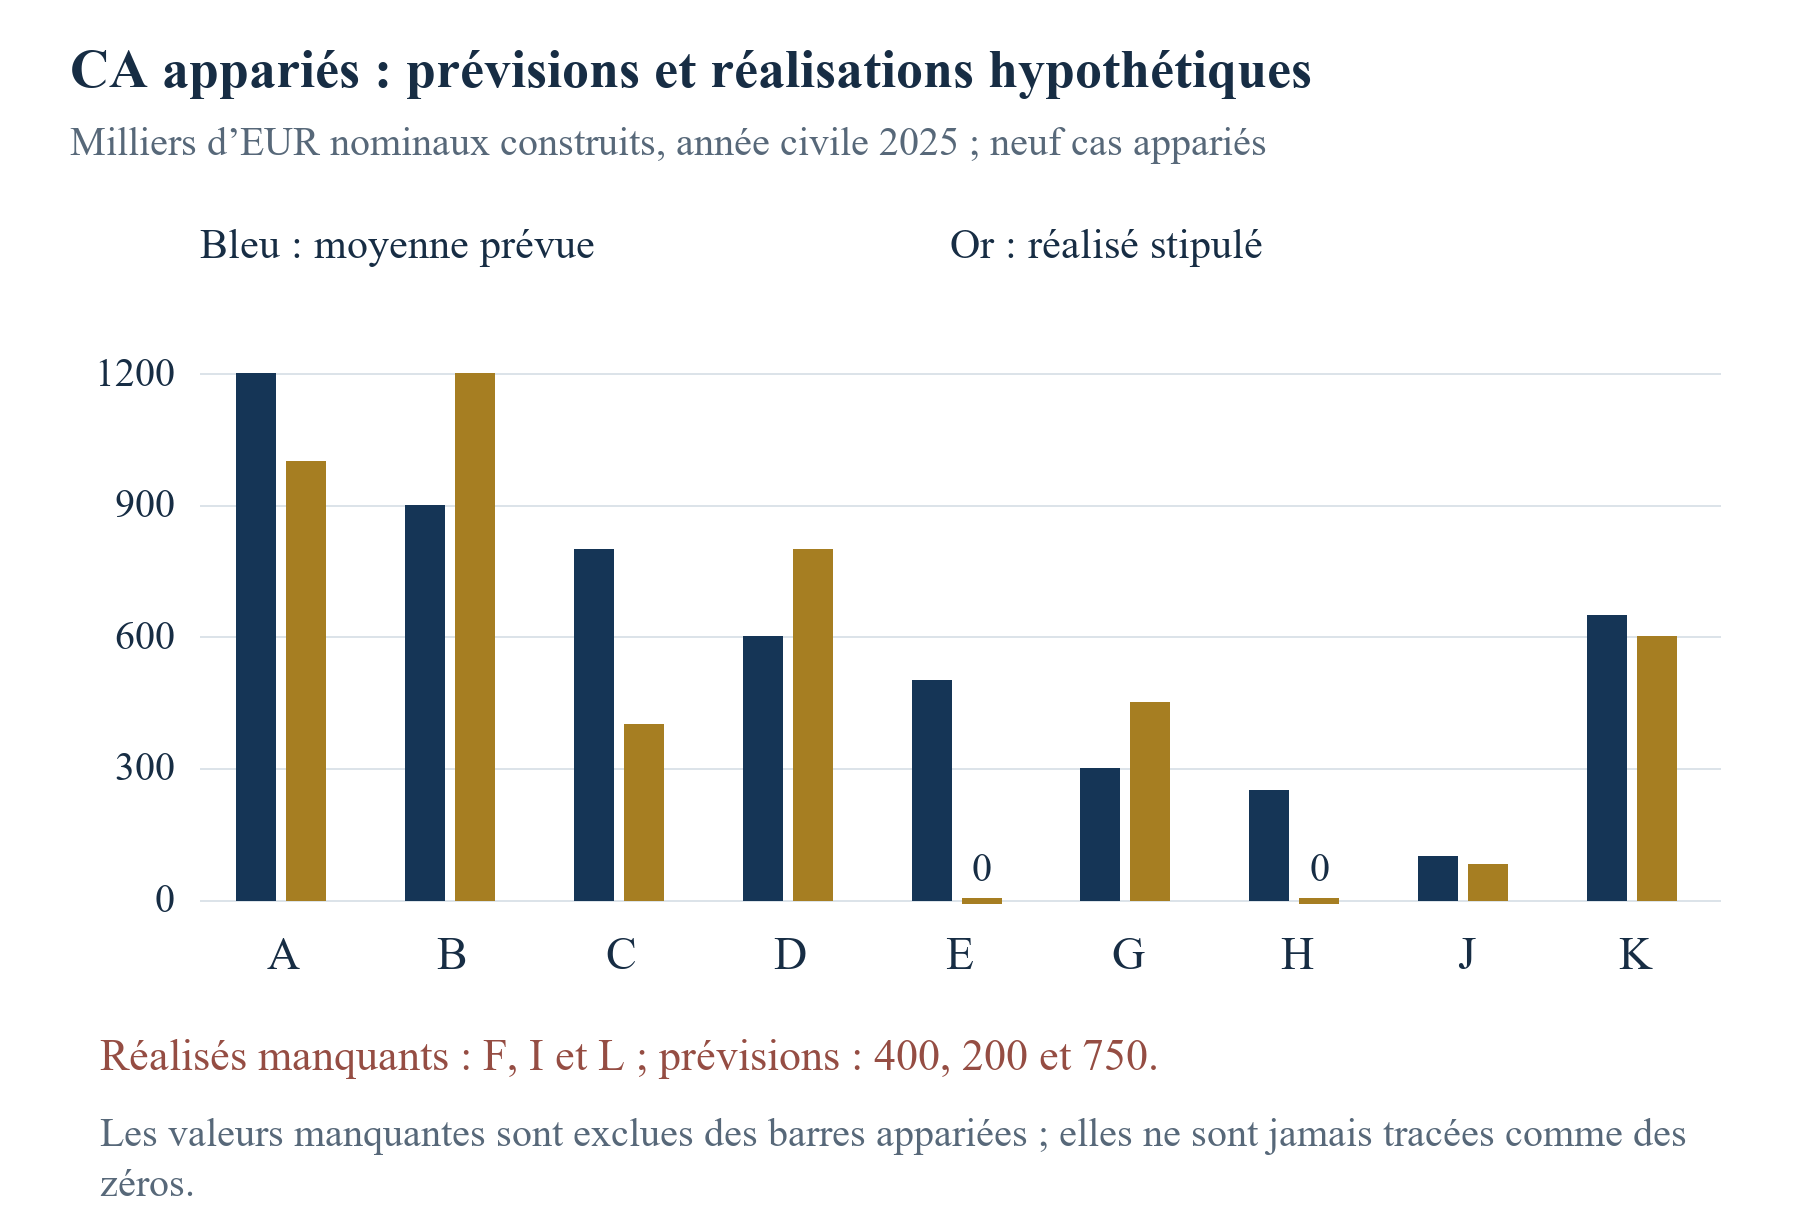
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Montants nominaux construits en milliers d’EUR pour 2025. Aucun résultat réel d’entreprise ni erreur prévisionnelle de programme n’est estimé.
16 Vérifier séparément l’emploi et la réalisation technique
La comparaison d’emploi comprend dix cas, dont F, pour lequel le chiffre d’affaires manque. Leurs prévisions de FTE moyens totalisent 64 et leurs FTE moyens réalisés par hypothèse totalisent 51. L’erreur totale signée est de 13 FTE, l’erreur signée moyenne de 1.3 FTE, la MSE de 6.7 FTE au carré et la RMSE approximative de 2.588 FTE. L’erreur absolue moyenne est de 2.1 FTE. Le ratio des totaux prévu/réalisé est de 64/51, soit environ 1.2549. La surestimation relative correspondante est de 13/51, soit environ 25.49 pour cent. Ces résumés utilisent le masque d’observation de l’emploi plutôt que celui du chiffre d’affaires.
Les FTE moyens sont une mesure de l’emploi moyennée dans le temps dans cet exemple. Un effectif déclaré au 31 décembre ne la résoudrait pas automatiquement. Les preuves devraient établir l’emploi rémunéré en équivalent temps plein sur les jours spécifiés. Une véritable étude devrait conserver la convention exacte de paie, le traitement du temps partiel et le périmètre de l’entité. Nos réalisations entières sont simplement des valeurs fixées pour l’exemple, même si une moyenne annuelle de FTE peut être fractionnaire. L’absence de données fractionnaires ne change pas la mesure définie et n’autorise pas la substitution d’un effectif de fin d’année.
La réalisation technique comprend dix engagements résolus, avec six réussites et quatre échecs fixés par hypothèse. F et L restent non résolus. La proportion de réussite des engagements résolus est donc de 3/5. Si les deux engagements non résolus échouaient, six sur douze seraient réussis ; s’ils réussissaient tous deux, huit sur douze seraient réussis. L’intervalle du portefeuille entier va donc d’un demi à deux tiers. Ces bornes épuisent les possibilités binaires manquantes de cette mesure de réalisation. Elles ne fournissent aucune distribution de probabilité sur ces possibilités ni aucune preuve du taux de réussite technique d’un programme réel.
Les mesures commerciales et techniques peuvent légitimement diverger. Un produit peut satisfaire une condition d’acceptation technique alors que son objectif de ventes n’est pas atteint, ou maintenir de l’emploi alors qu’un jalon particulier est retardé. Le registre devrait conserver ces résultats individuellement et identifier la relation exacte affirmée dans la candidature. Un récit attribuant tout le chiffre d’affaires ultérieur à un seul essai réussi nécessiterait des preuves supplémentaires d’adoption commerciale et d’autres facteurs contributifs. Les calculs présents n’estiment pas cette relation causale et ne supposent pas qu’une mesure résolve la valeur manquante d’une autre.
Un score d’impact composite exigerait des unités, des poids et une explication explicites de la décision visée. Combiner une probabilité d’événement binaire, une erreur monétaire, une erreur d’emploi et une fraction de réussites techniques sans cette structure obscurcirait leurs significations. Nous conservons des résumés distincts et laissons un conseil ou un évaluateur apprécier les arbitrages dans son propre processus décisionnel documenté. Si une future étude propose un composite, elle devrait préserver les mesures sous-jacentes, effectuer une analyse de sensibilité et valider toute relation annoncée avec les décisions ou résultats ultérieurs au moyen de preuves adaptées.
| Cas | FTE moyens prévus | FTE moyens fixés par hypothèse | Réussite technique |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Non résolu |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Manquant | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Manquant | Non résolu |
Données définies par les auteurs avec enregistrements d’admission propres à chaque mesure, indépendants les uns des autres. Des masques fournis séparément n’impliquent pas une indépendance statistique. Les valeurs techniques sont des résolutions fixées par hypothèse selon une convention hypothétique de protocole figé.
17 Propager les résultats manquants dans le calcul du portefeuille
Les deux événements de financement inconnus créent quatre portefeuilles complétés possibles. En gardant chaque résultat connu fixe, I et J peuvent être résolus comme zéro-zéro, zéro-un, un-zéro ou un-un. Les scores de Brier des douze cas sont respectivement de 9/40, 7/24, 9/40 et 7/24. L’étendue résultante va de 0.225 à environ 0.2917. Chaque complétion utilise les douze probabilités soumises et son vecteur complet de résultats correspondant. L’étendue décrit la sensibilité de ce jeu de données construit à ses événements binaires non résolus. Elle n’est pas un intervalle de confiance et n’attribue aucune vraisemblance à une complétion.
Les résumés de référence et de classement changent avec les mêmes complétions. Les résolutions individuelles doivent rester alignées lorsque les méthodes sont comparées. Une borne inférieure pour une mesure et une borne supérieure pour une autre peuvent provenir de portefeuilles complétés différents ; les présenter comme un même scénario réalisé serait donc incorrect. Dans cet exemple, l’AUC varie de 37/72 à 47/70 entre les quatre complétions. La différence entre probabilité moyenne et fréquence des événements va de moins un dixième à un quinzième. Le résultat non résolu du cas J, de faible probabilité, affecte sensiblement ces mesures, même si sa prévision soumise semble numériquement faible.
Le chiffre d’affaires manquant nécessite un autre traitement car un montant de chiffre d’affaires non négatif n’a aucune borne supérieure finie sous les hypothèses minimales de l’exemple. Le total réalisé observé est de 4 530 milliers d’EUR. C’est une borne inférieure du total des douze cas si les chiffres d’affaires manquants sont non négatifs. La seule non-négativité ne fournit aucun total supérieur fini. Le total prévu complet est de 6 650 milliers d’EUR. Une erreur unique en pourcentage pour l’ensemble du portefeuille ne peut être calculée à partir de ces faits, et affirmer que les chiffres d’affaires manquants sont probablement faibles nécessiterait des preuves absentes de cet exemple.
Un exercice de sensibilité distinct suppose que chacun des trois chiffres d’affaires manquants se situe entre zéro et 1 000 milliers d’EUR. Ce plafond arbitraire est introduit uniquement pour montrer comment une hypothèse supplémentaire explicite modifie la conclusion. Le total réalisé complet se situe alors entre 4 530 et 7 530 milliers d’EUR. La différence prévision moins réalisation se situe entre moins 880 et 2 120 milliers d’EUR. Une sous-estimation ou une surestimation nette sont toutes deux compatibles avec l’étendue supposée. Le plafond n’est ni une limite légale, ni une estimation de marché, ni une borne de confiance, ni une observation imputée. Il devrait rester visible partout où ses bornes sont rapportées.
Pour les FTE manquants, un plafond illustratif tout aussi explicite de 15 FTE moyens par cas manquant donne un total réalisé complet entre 51 et 81, pour une prévision de 76. L’erreur totale signée peut donc aller de moins 5 à 25 FTE. Ce plafond distinct est aussi un choix de sensibilité défini par les auteurs. Aucun des résultats plafonnés n’identifie un mécanisme de données manquantes. Une véritable étude pourrait examiner le suivi administratif, les incitations à déclarer et la sélection, mais pondération ou imputation exigeraient des hypothèses et diagnostics supplémentaires. Garder les valeurs non résolues visibles est le point de départ de ces travaux, les tableaux d’observation et de sensibilité étant présentés séparément.
| Résultat I, J | Brier soumis | Brier de référence | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Calculs exacts pour quatre complétions hypothétiques des données construites. Les événements inconnus n’ont pas été résolus dans les données sous-jacentes.
| Mesure | Hypothèse supplémentaire | Total réalisé complet | Prévision moins réalisation |
|---|---|---|---|
| Chiffre d’affaires, milliers d’EUR | Valeurs manquantes non négatives uniquement | Au moins 4530 ; borne supérieure non bornée | Aucune borne inférieure finie de l’erreur |
| Chiffre d’affaires, milliers d’EUR | Chaque valeur manquante au plus égale à 1000 | 4530 à 7530 | -880 à 2120 |
| FTE moyens | Chaque valeur manquante au plus égale à 15 | 51 à 81 | -5 à 25 |
| Engagements techniques | Tous les résultats non résolus échouent ou réussissent | 6 à 8 réussites sur 12 | Fraction de réussite 1/2 à 2/3 |
Les plafonds et bornes binaires sont des hypothèses explicites de l’exemple. Les bornes n’ont aucune interprétation de probabilité ni de couverture d’échantillonnage.
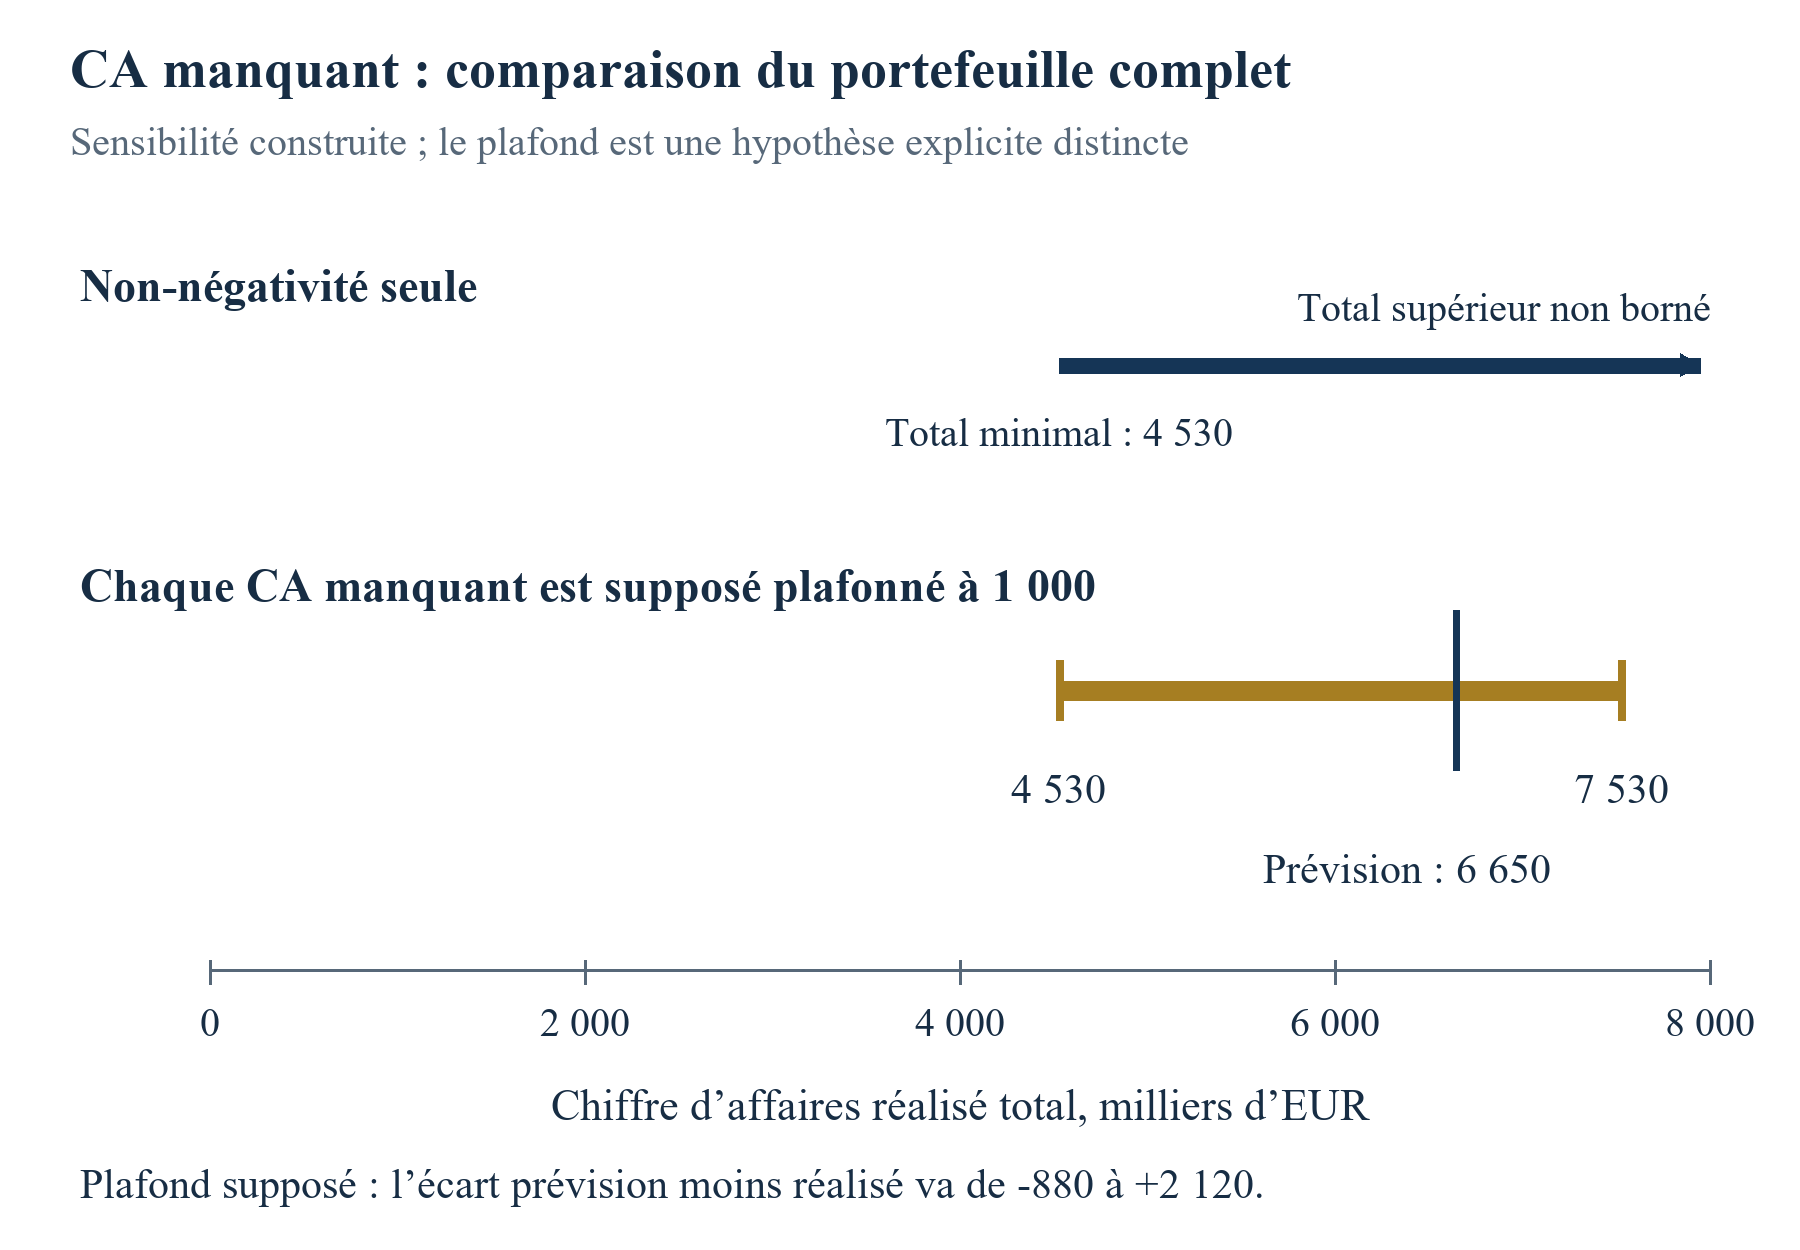
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Sensibilité construite en milliers d’EUR. Sans le plafond arbitraire explicite, la borne supérieure du total réalisé n’est pas bornée.
18 Reconnaître la sélection liée à la survie et les changements d’entreprise non résolus
Une étude des bénéficiaires décrit sa population sélectionnée. Elle ne peut établir la qualité des prévisions des candidats refusés sans leurs prédictions originales et un suivi comparable. Un financeur peut sélectionner selon la qualité perçue, l’ambition commerciale ou d’autres critères, ce qui peut modifier la distribution des affirmations soumises parmi les bénéficiaires. Le plan de recherche devrait identifier la population à laquelle chaque résultat se rapporte et préserver le processus de sélection lorsqu’il est disponible. Le portefeuille construit ne contient que des bénéficiaires et ne fournit ni comparaison avec des candidats refusés ni estimation d’effet d’allocation.
Les conditions de survie exigent une attention particulière lorsque les objectifs commerciaux dépassent la durée de fonctionnement de certaines entreprises. Une prévision exprimée comme chiffre d’affaires conditionnel à la poursuite d’activité devrait être évaluée sous cette condition, avec conditionnement et population explicites. Un chiffre d’affaires attendu inconditionnel intègre l’éventualité de fermeture dans la prévision elle-même. Comparer une prévision conditionnelle parmi les survivants à un résultat de cohorte entière change la quantité cible d’estimation. Une étude peut présenter les deux vues si elle dispose des deux cibles prévisionnelles originales et d’observations adaptées, mais aucune ne devrait être présentée comme une correction de l’autre.
La fermeture seule n’établit pas un chiffre d’affaires annuel nul sur un exercice. Une entreprise pourrait avoir exercé avant sa fermeture, cédé des actifs, transféré des contrats clients ou reconnu du chiffre d’affaires sur une autre base documentée. Des preuves de la période comptable cible sont nécessaires. Nos deux exemples de zéro fixent explicitement des observations sur toute la période, car le but est d’illustrer des calculs valides, sans inférer des comptes d’un statut d’entreprise. Un enregistrement réel devrait préciser quelles preuves comptables étayent le zéro et si le périmètre de l’entité a changé au cours de la période.
L’acquisition crée une autre question de rapprochement. L’entreprise originale pourrait rester une filiale avec comptes identifiables, fusionner dans une autre entité ou transférer seulement certains actifs. Le chiffre d’affaires total d’un successeur peut inclure des activités absentes de la prévision initiale. Un protocole pratique d’étude devrait prédéfinir s’il suit l’entité juridique originale, une activité particulière ou un périmètre successeur documenté. Toute passerelle exige un rapprochement et un accès approprié. La valorisation annoncée de l’acquisition ou le produit de cession sont des résultats distincts et ne peuvent résoudre automatiquement la cible originale de chiffre d’affaires.
Les données manquantes peuvent aussi refléter la charge déclarative, la confidentialité, des définitions contestées ou la performance commerciale. Le jeu de données présent ne suppose aucun de ces mécanismes. Il utilise un masque d’observation fourni et fixe. Une future étude empirique devrait examiner ce qui est connu de la non-réponse, comparer les caractéristiques observables lorsque cela est licite et approprié, et divulguer les hypothèses de tout ajustement. Un modèle estimé de probabilité de déclaration n’établit pas, à lui seul, que les résultats manquent aléatoirement. La sensibilité aux hypothèses non étayées devrait rester visible, particulièrement lorsque les conclusions dépendent d’entreprises non observées à chiffre d’affaires élevé ou en échec.
19 Comparer les structures de financement sans affirmer de causalité
Un registre de financement peut consigner le type d’aide, les encaissements, le calendrier, les conditions de détention, le caractère remboursable et les restrictions aux côtés des jalons commerciaux. Ces faits aident à expliquer les ressources et obligations sous lesquelles une prévision a été formulée. Ils devraient provenir des conditions réelles du programme et des documents signés, plutôt que d’une étiquette générale comme subvention ou accélérateur. Un programme sans prise de participation peut inclure un soutien non monétaire, tandis qu’un autre dispositif peut combiner subvention et investissement. La recherche devrait conserver l’instrument spécifique et l’entité bénéficiaire avant de comparer la situation économique des participants.
La dilution exige une transaction et une base de capitalisation définies. Le pourcentage de détention d’un fondateur après un tour à prix fixé dépend des titres réels, des dispositifs d’options, des conversions et d’autres conditions. Une annonce de programme ou une enveloppe de soutien affichée ne peut établir ce pourcentage. Lorsque l’étude manque de documents de financement signés, le champ de dilution devrait rester indisponible ou être consigné comme description clairement attribuée de la voie publiée du programme. Un calcul illustratif de détention relève d’un scénario distinct avec données explicitées, sans entrer dans un tableau empirique de résultats.
Le calendrier peut être observé par des jalons distincts : soumission, décision, convention, conditions satisfaites et encaissement. Leurs intervalles répondent à des questions de financement différentes. Un fondateur planifiant des engagements fournisseurs a besoin des dates pertinentes d’encaissement et de restriction, tandis qu’un évaluateur étudiant les délais administratifs a besoin de ses définitions de début et de fin choisies. Mélanger ces intervalles entre programmes produirait une comparaison trompeuse même si chaque date enregistrée était exacte. Le registre devrait conserver la source de chaque date et laisser les événements incertains ou conditionnels non résolus.
Les différences observées de résultats commerciaux ultérieurs entre groupes d’instruments n’identifient pas l’effet de ces instruments. Les entreprises entrant dans une voie exclusivement subventionnée peuvent différer de celles sélectionnées pour un investissement quant au stade, au secteur, aux besoins de capitaux et à d’autres caractéristiques. Une comparaison causale nécessite un dispositif défendable, des hypothèses et des données sur le processus de sélection pertinent. L’étude de Howell et l’évaluation Smart illustrent des tentatives substantielles de traitement de questions contrefactuelles dans leurs populations propres. Elles ne valident pas une comparaison non ajustée entre dispositifs sans rapport et n’établissent pas les effets de ce registre proposé. [6-8,14]
Dans cet article, la comparaison des programmes est documentaire et la démonstration numérique entièrement construite. Aucune cohorte appariée avec montants d’aide, dilution, calendrier d’encaissement et résultats ultérieurs observés n’a été établie. Une extension prospective devrait d’abord confirmer l’accès à chaque champ et sa base juridique, puis définir le résultat et la population comparative. Si les conditions de financement restent confidentielles, une étude peut néanmoins évaluer la précision prévisionnelle dans un jeu de données correctement gouverné tout en indiquant que la comparaison d’instruments proposée est indisponible. Le périmètre devrait suivre les preuves effectivement obtenues.
| Champ | Source privilégiée | Limite d’interprétation |
|---|---|---|
| Instrument et conditions | Conditions applicables et documents d’aide signés | L’intitulé du programme seul est insuffisant |
| Aide attribuée et encaissements réels | Décision d’attribution et preuves de réception | Le montant attribué est distinct de l’encaissement |
| Changement de détention | Financement signé et registre de capitalisation | Aucune dilution inférée du soutien annoncé |
| Calendrier | Soumissions, décisions, conventions et encaissements datés | Chaque intervalle nécessite une extrémité explicite |
| Résultat commercial | Comptes correspondants admis ou autres preuves | Un résultat brut n’établit pas l’additionnalité |
Demande de données empiriques proposée. Aucun de ces champs n’est fourni comme microdonnée observée de candidat dans cet article.
20 Utiliser les prévisions commerciales dans le plan de financement du conseil
Pour la direction, le registre devrait relier le récit de candidature au plan opérationnel approuvé par le conseil. Les prévisions de ventes impliquent une capacité de livraison, des dépenses d’acquisition clients et du fonds de roulement. Les jalons techniques peuvent exiger des commandes d’équipement, des coûts d’essai et des recrutements. La candidature peut décrire une trajectoire commerciale ambitieuse alors que le plan de trésorerie doit montrer les conséquences d’un financement ou d’une adoption clients retardés. Un ensemble commun d’hypothèses datées permet de rapprocher ces documents sans leur imposer une même finalité décisionnelle.
Nous proposons une revue du conseil demandant quelle prévision sert aux engagements de trésorerie, quelles hypothèses dépendent d’aides non reçues et quelles preuves déclenchent une actualisation. La direction devrait identifier les coûts reportables, les obligations contractuelles déjà engagées et la liquidité nécessaire avant la clôture d’un remboursement ou d’un investissement. Ces jugements propres à l’entreprise exigent des pièces de trésorerie et documents réels. Le cadre fournit des questions et champs d’enregistrement, sans recommander de coussin universel de trésorerie, de probabilité de financement ou de ratio de dépenses.
Une révision prévisionnelle significative devrait montrer son moteur opérationnel et son implication financière. Une date de déploiement ultérieure pourrait déplacer le chiffre d’affaires et modifier la période d’apparition des charges fournisseurs ou salariales. Un changement de composition attendue des clients pourrait affecter prix, modalités de paiement et preuves nécessaires pour étayer la demande. Le registre devrait préserver la projection originale et la vision révisée de la direction, avec leurs dates distinctes. Le conseil peut alors décider de poursuivre, d’échelonner ou de réviser un engagement avec les preuves actuelles tout en conservant la comparaison de recherche initiale.
Les discussions avec les investisseurs peuvent suivre la même rigueur. Un espace documentaire reliant la prévision de candidature aux comptes ultérieurs et expliquant les écarts offre au relecteur une chaîne de preuve traçable. Il s’agit d’un livrable de conseil proposé, sans affirmation mesurée d’augmentation de valorisation ou de clôture d’un financement. Une entreprise peut avoir de solides motifs de révision d’hypothèses, notamment des résultats techniques ou un marché modifié. La qualité de l’enregistrement porte sur l’étayage de ces motifs et de leurs conséquences ; l’atteinte de chaque prévision originale constitue une autre question.
La proposition de valeur pratique d’un conseiller est donc une mission circonscrite : établir le registre prévisionnel, rapprocher les conditions de financement, définir les mesures commerciales, identifier les lacunes de preuve et préparer un suivi exploitable pour la décision. Son périmètre, ses responsabilités et ses livrables devraient être convenus avec la direction. Des conseils comptables, juridiques ou techniques spécialisés distincts peuvent être nécessaires pour certaines pièces. Un conseiller ne devrait pas promettre une attribution, une hausse de valorisation ou l’acceptation par un programme du seul fait que les documents sont structurés. Le résultat du service reste distinct de la clarté du livrable.
21 Concevoir un tableau de bord d’évaluation aux dénominateurs visibles
Un tableau de bord utile devrait rendre visibles la population et les informations manquantes de l’étude avant de présenter un score principal. Nous proposons un panneau supérieur indiquant cohorte enregistrée, horizons arrivés à maturité, paires admises, enregistrements non résolus et exclusions pour chaque mesure. Le panneau des scores identifie ensuite la version prévisionnelle, la méthode de comparaison et le modèle de référence. Un troisième panneau consigne les révisions et le statut du suivi. Cette disposition permet au décideur de voir si une variation du résultat reflète des réalisations différentes, un autre échantillon ou une nouvelle définition.
Les panneaux de mesure devraient conserver les unités. Une RMSE de chiffre d’affaires en milliers d’EUR, une erreur FTE et un score binaire de financement ne peuvent être interprétés sur une échelle numérique commune sans choix supplémentaires. Le tableau de bord peut les afficher côte à côte avec leurs définitions et effectifs. Si un décideur souhaite un jugement global sur le programme, ce jugement devrait préciser explicitement objectifs et arbitrages. Une moyenne inexpliquée de scores hétérogènes produit un nombre d’apparence précise sans interprétation économique claire.
L’exemple montre comment le même portefeuille produit plusieurs dénominateurs légitimes : douze cas enregistrés, dix événements de financement résolus, neuf chiffres d’affaires appariés, dix enregistrements FTE appariés et dix engagements techniques résolus. Un tableau de bord devrait afficher ces dénominateurs à côté des sorties correspondantes. Un changement de couverture devrait avoir son propre historique. Lorsqu’un résultat auparavant manquant est admis, le résultat actualisé devrait identifier le cas nouvellement inclus et préserver la version antérieure pour qu’un relecteur puisse reconstituer le changement.
Une action de politique publique ou de gestion déclenchée par un score devrait avoir une base documentée. Une révision défavorable pourrait susciter un contrôle de qualité des données, un réexamen des hypothèses ou des vérifications techniques supplémentaires. Elle n’établit pas automatiquement une fraude, une mauvaise gestion ou l’échec d’une politique de financement. Le tableau de bord devrait orienter les utilisateurs vers les preuves nécessaires à la décision particulière et identifier qui est autorisé à la prendre. Les seuils, règles de remontée et niveaux de matérialité devraient être choisis pour le programme réel et validés lorsqu’une affirmation empirique de performance est formulée.
La publication devrait préserver la même rigueur. Les rapports agrégés peuvent inclure le flux de cohorte, les masques d’observation, les définitions de score et les résultats de sensibilité tout en protégeant les pièces confidentielles. Le lecteur externe devrait pouvoir distinguer une autodéclaration publiée de comptes couverts par une assurance, et une méthode proposée d’une intervention évaluée. Lorsque les données ne peuvent être partagées, expliquer en langage courant les limites de vérification et de réplication. Un tableau de bord soigné ne devrait pas masquer un rapprochement fragile ou une lacune de preuve non résolue derrière une couleur ou un score apparemment définitifs.
| Panneau | Champs affichés minimaux | Décision appuyée |
|---|---|---|
| Population et couverture | Effectifs enregistrés, arrivés à maturité, admis, manquants et exclus | Comprendre les enregistrements décrits par un résultat |
| Performance prévisionnelle | Version, unité, score, référence et dénominateur | Interpréter la comparaison de façon cohérente |
| Sensibilité | Cas inconnus, hypothèses et bornes propres à chaque mesure | Évaluer la dépendance aux résultats non résolus |
| Qualité des preuves | Classe de source, périmètre d’assurance et statut de rapprochement | Identifier les vérifications supplémentaires nécessaires |
| Action et révision | Responsable, prochaine étape et historique des versions | Suivre sans écraser les affirmations initiales |
Proposition d’interface définie par les auteurs. Aucune intervention de tableau de bord ni résultat de programme n’a été évalué empiriquement ici.
22 Établir une étude empirique prospective
Une extension prospective devrait commencer par une question précise et un partenariat de données réalisable. Une étude possible examine si les probabilités de financement soumises sont calibrées dans une cohorte définie de bénéficiaires à horizon fixe. Une autre examine comment l’erreur d’une prévision originale de chiffre d’affaires diffère d’une référence historique réellement disponible. Ces questions nécessitent des pièces différentes d’une étude d’additionnalité des subventions. Le protocole devrait identifier sa quantité cible d’estimation principale, sa population, sa fonctionnelle prévisionnelle, sa norme de résultat et sa date de suivi avant de demander un grand jeu de données.
Le premier échantillon de faisabilité devrait tester l’accès aux candidatures originales, pièces jointes horodatées, identifiants stables d’entité et résultats correspondants. L’examen public de quatre fiches présenté ici montre les types de lacunes à examiner. Il ne fournit aucune estimation de la fréquence à laquelle un partenariat de données dûment autorisé pourrait les combler. Un projet devrait consigner qui contrôle les données, quelles permissions autorisent le rapprochement, comment les pièces sensibles sont traitées et quelles sorties dérivées peuvent être publiées. Ces conditions déterminent le périmètre d’une étude reproductible et peuvent limiter les comparaisons proposées.
Le protocole devrait ensuite spécifier l’entrée dans la cohorte et le suivi. Inclure les candidatures financées et refusées uniquement lorsque la question de recherche, l’accès et le dispositif comparatif le justifient. Conserver retraits et dossiers inéligibles dans un flux clairement défini afin que leur disparition ne modifie pas silencieusement le dénominateur. Définir la maturité de l’horizon, le traitement des révisions, les résultats manquants, les changements d’entité et les preuves contestées. L’étude proposée peut présenter la proportion d’enregistrements admis selon ses propres règles, mais devrait la décrire comme une propriété du jeu sélectionné et de ses conditions d’accès.
La planification de la taille d’échantillon nécessite des informations au-delà de l’illustration de douze cas. La précision souhaitée, la fréquence d’événement, la variation des pertes prévisionnelles, les regroupements, les mesures répétées et les comparaisons de sous-groupes prévues affectent tous le dispositif. L’exemple présent ne fournit aucune donnée empirique pour ce calcul. Un chercheur devrait employer des preuves pilotes justifiées ou une plage de planification clairement déclarée et garder les hypothèses visibles. La prédéfinition des analyses principales et la séparation apprentissage/évaluation peuvent réduire l’ambiguïté évitable, tandis que les estimations d’incertitude doivent suivre la structure réelle d’échantillonnage et de dépendance.
Un rapport d’étude devrait publier son dictionnaire de données, ses règles d’admission, ses effectifs de flux de cohorte, ses calculs de score et ses procédures de sensibilité dans la mesure permise. Une vérification indépendante peut examiner le rapprochement et recalculer les sorties autorisées sans rendre publiques les candidatures confidentielles. Le rapport devrait aussi expliquer les changements par rapport au protocole enregistré et distinguer les résultats exploratoires des tests planifiés. Si l’étude évalue ensuite si l’utilisation du registre modifie les décisions ou résultats de financement, il s’agit d’une question d’intervention supplémentaire avec son propre dispositif comparatif. Le cadre actuel propose ce parcours de preuve, sans effet mesuré revendiqué.
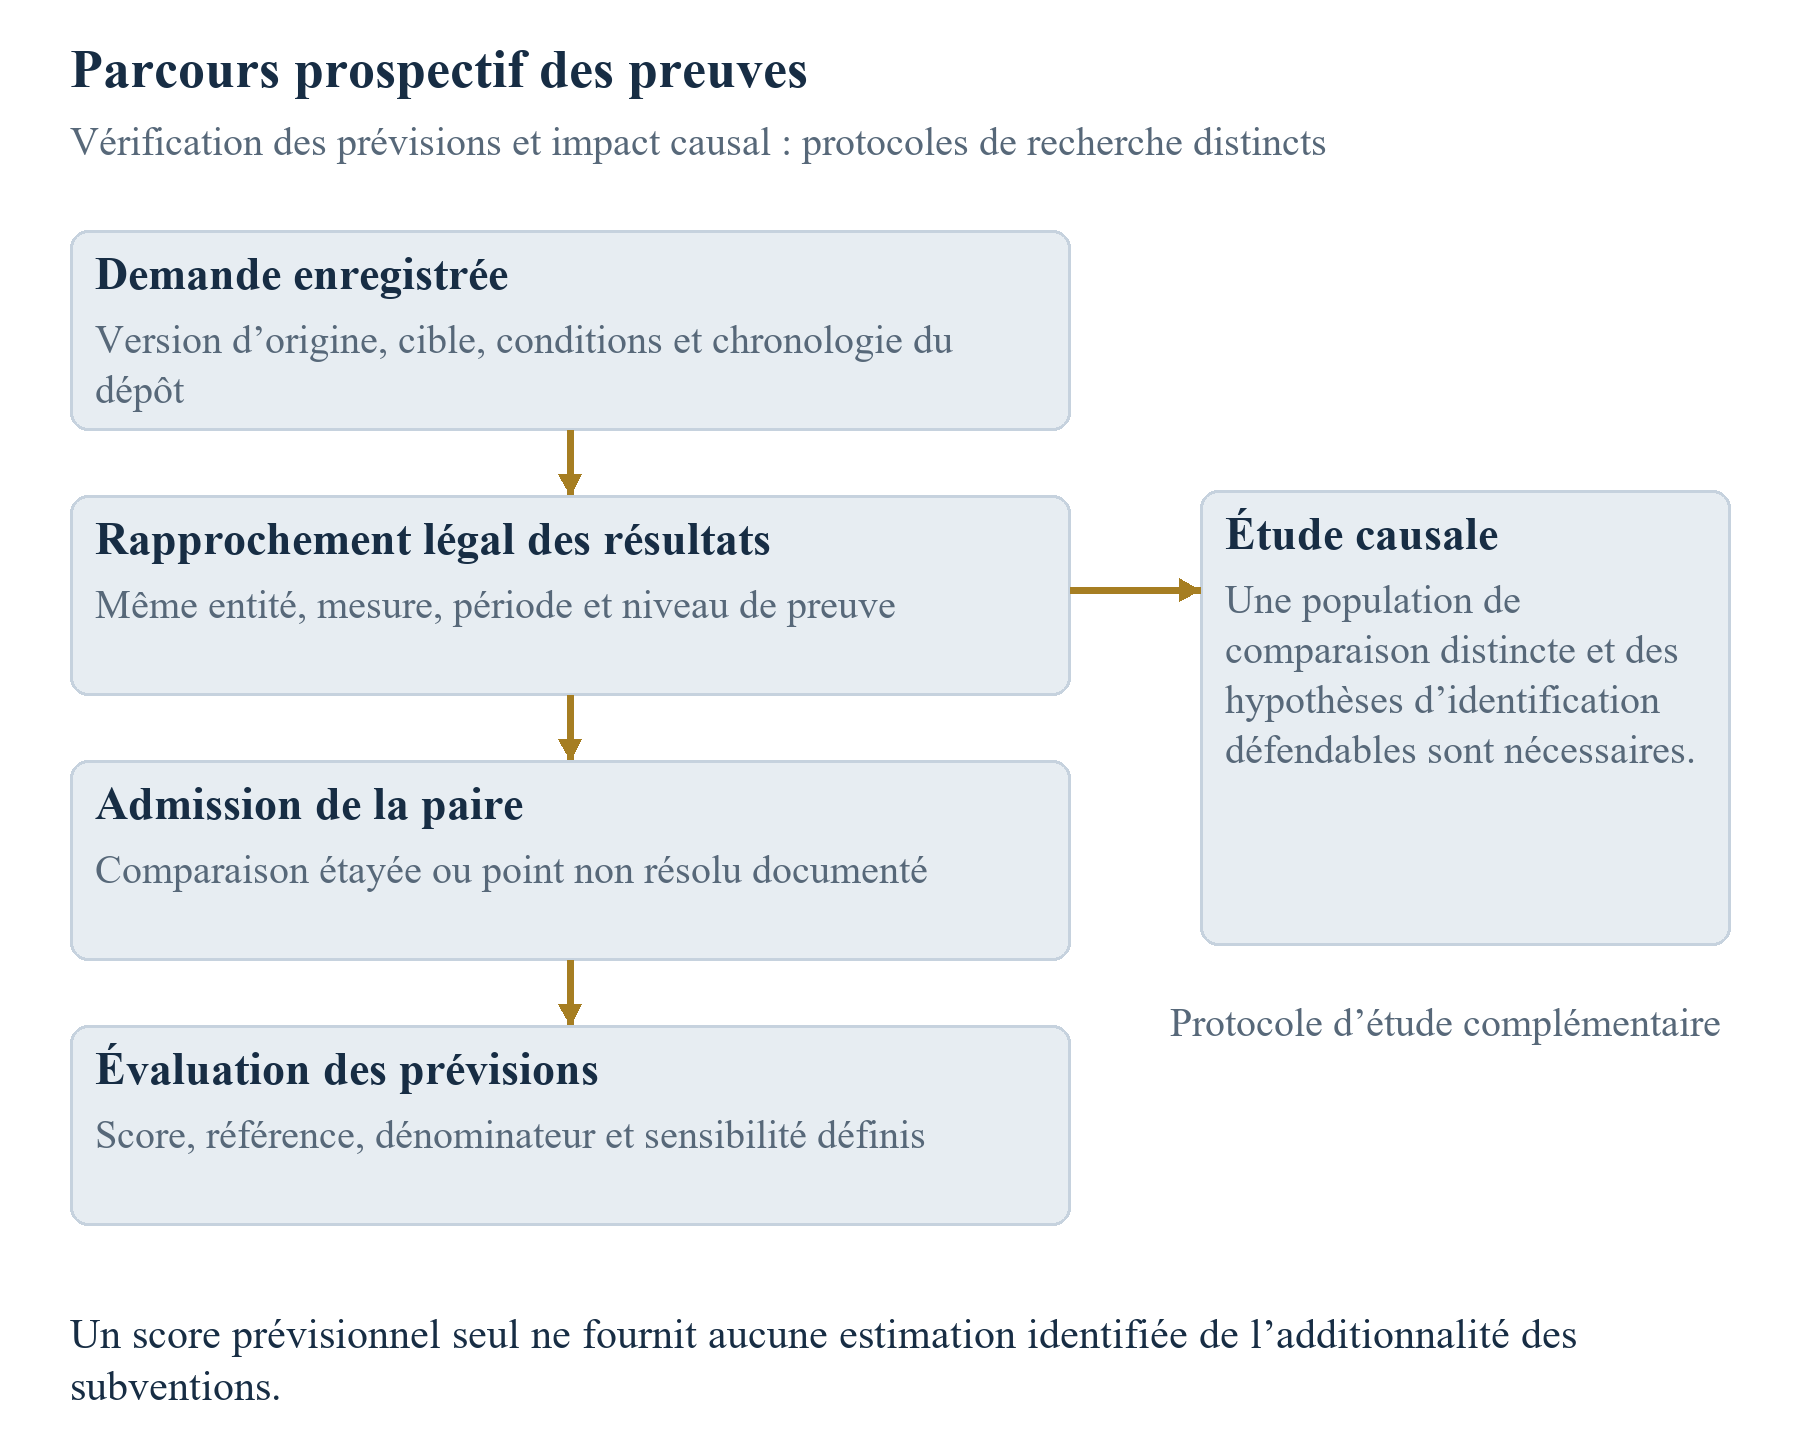
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Architecture de recherche définie par les auteurs. Un résultat commercial relié n’étaye que les comparaisons justifiées par les définitions de sa prévision et de ses preuves.
23 Appliquer le cadre aux technologies et aux géographies
Le cadre d’appariement peut être adapté à différentes technologies en définissant précisément les quantités commerciales et techniques. Pour une entreprise de logiciels d’IA, une candidature pourrait prévoir un déploiement contractualisé ou un chiffre d’affaires d’abonnement reconnu. Les pilotes clients, utilisateurs d’essai et rythmes annualisés devraient conserver leurs propres définitions. Une prévision technique pourrait concerner un seuil de performance sur un jeu de données et un environnement opérationnel figés. Un test comparatif ultérieur sur d’autres données ne résout pas automatiquement cette affirmation. Ce sont des applications proposées de la méthode, sans résultats observés de candidats IA fournis ici.
Pour le développement de batteries ou de matériel industriel, la chaîne de preuve peut relier un résultat de laboratoire, un processus de qualification, la préparation à la fabrication et les commandes clients. Une prévision de ventes commerciales devrait identifier les étapes et conditions de financement qu’elle suppose. Les résultats d’essais techniques nécessitent leur protocole, échantillon et conditions environnementales. Le chiffre d’affaires exige le périmètre comptable et d’entité déjà décrit. Un jalon peut être commercialement pertinent sans garantir sa conversion en commandes ou encaissements. Le registre consigne les liens affirmés par la direction afin que des preuves ultérieures puissent tester l’affirmation précise.
Les technologies de l’eau, de l’électricité et d’autres infrastructures peuvent nécessiter un accès au site, un accord d’achat de production, des conditions réglementaires et une période de déploiement plus longue. Le résultat pertinent pourrait être une capacité mise en service, un chiffre d’affaires de services contractuel ou une performance dans un régime opérationnel spécifié. Ces quantités devraient rester séparées. Une démonstration réussie sur un site ne peut établir un total national de déploiement sans preuves correspondantes. Une étude prospective devrait définir la frontière du système et préciser si l’affirmation concerne un fournisseur de technologie, une société de projet SPV ou un portefeuille de clients plus large.
Les comparaisons géographiques exigent la même attention à la conception des programmes, à l’accès aux rapports, aux monnaies et aux définitions d’entreprise. Les documents de l’UE, du Royaume-Uni, des États-Unis et du Golfe examinés ici illustrent des sources et limites d’information différentes. Les agrégats d’écosystème publiés par Hub71 offrent un contexte sur sa communauté, tandis que les pages inspectées ne fournissent aucune prévision originale de candidat appariée pour cette étude. Ils n’entrent donc pas dans un tableau de précision entre pays. Une étude souhaitant comparer des régions nécessiterait un dispositif défendable d’échantillonnage et d’harmonisation, avec divulgation claire des pertes liées à la mise en comparabilité des définitions. [13]
L’élément transférable est la structure d’enregistrement : préserver l’affirmation originale, définir ses conditions, collecter les preuves correspondantes et conserver les informations non résolues. Chaque programme nécessite toujours ses conditions réellement applicables et chaque secteur son expertise technique et commerciale appropriée. Cet article n’affirme pas qu’une mesure universelle classe équitablement chaque innovation. Une mission de conseil utile peut commencer par une décision commerciale circonscrite et construire la chaîne de preuve nécessaire, puis s’étendre uniquement lorsque les données et l’objectif de gestion le justifient.
| Contexte | Affirmation à définir | Périmètre de preuve |
|---|---|---|
| Logiciels d’IA | Chiffre d’affaires de déploiement reconnu ou essai spécifié du modèle | Séparer pilotes, rythmes annualisés et conditions d’essai appariées |
| Technologie des batteries | Jalon de qualification et ventes commerciales | Figer le protocole technique et le stade de fabrication supposé |
| Technologie de l’eau | Performance sur des sites définis et chiffre d’affaires contractuel | Conserver site, référence initiale et périmètre client |
| Infrastructures énergétiques | Jalon de mise en service ou de chiffre d’affaires de services | Distinguer résultats du fournisseur, de la SPV et du système |
| Portefeuille transfrontalier | Prévisions originales et mesures ultérieures comparables | Harmoniser explicitement monnaie, période, entité et définitions des programmes |
Cas d’usage définis par les auteurs ; aucune transaction observée, étude de candidats ou effet sectoriel testé.
24 Définir les limites et la prochaine décision de preuve
Les éléments empiriques de cet article sont une revue documentaire datée et un examen de faisabilité à sélection raisonnée des informations publiques. Les quatre fiches inspectées n’ont fourni aucune paire admissible réunissant une prévision de candidature authentifiée par horodatage et un résultat commercial vérifié indépendamment. Ce résultat circonscrit étaye une conclusion de faisabilité pour ces fiches et ces conditions d’accès. Il n’établit ni disponibilité des données confidentielles des programmes, ni prévalence des erreurs prévisionnelles, ni réussite commerciale des projets. Aucun score de précision en conditions réelles n’est présenté.
L’exercice quantitatif de douze cas est entièrement construit. Il illustre la conservation de dénominateurs propres à chaque mesure, la comparaison de probabilités soumises à des références fixes, la distinction entre calibration et classement et la propagation d’observations non résolues dans une analyse de sensibilité. Ses plafonds, probabilités et résultats sont des hypothèses. Les valeurs calculées ne peuvent établir des taux déclaratifs de programme, un effet causal de subvention, une règle de sélection optimale ou la performance d’une politique de recalibration. Chaque résumé et graphique devrait conserver les hypothèses et limites de l’exemple construit.
La décision immédiate de gestion est de savoir si les prévisions originales nécessaires et les preuves correspondantes peuvent être assemblées licitement et de manière cohérente. Un candidat peut commencer par préserver la version soumise et la relier à son plan opérationnel et financier actuel. Un évaluateur peut commencer par définir la population cible, les preuves de résultat et les règles de suivi. Un chercheur prospectif peut tester ces exigences dans un échantillon de faisabilité autorisé. Chaque partie devrait identifier l’élément non résolu qui empêche une comparaison particulière, sans le remplacer par un indicateur de substitution commode.
Un premier livrable utile est un registre d’affirmations contenant la prévision exacte, sa version temporelle, le résultat défini, les conditions, le responsable des preuves et la prochaine date d’examen. Le deuxième est un journal d’admission et d’exclusion conservant pourquoi chaque paire peut ou non être notée. Le troisième est un tableau de résultats propre à chaque mesure avec son dénominateur, sa référence et ses hypothèses de sensibilité. Ce sont des livrables proposés, examinables pour leur propre exhaustivité et traçabilité. Toute affirmation d’amélioration des décisions d’attribution, de la valorisation ou des résultats commerciaux nécessite des preuves supplémentaires.
La conclusion est une discipline pratique de recherche. Les promesses commerciales deviennent testables grâce à une chaîne explicite allant de la prédiction originale au résultat admissible, avec préservation de la mesure et du calendrier à chaque étape. Un résultat numérique devrait être publié uniquement pour les comparaisons étayées par cette chaîne. Les preuves manquantes restent visibles, les révisions conservent leur historique et les affirmations causales reçoivent leur propre dispositif. Cette structure fonde une étude empirique substantielle et une discussion de financement plus claire tout en respectant les limites des informations effectivement disponibles.
| Point de contrôle | Date ou fenêtre observée | Action et limite |
|---|---|---|
| Sessions de candidature complète EIC 2026 | Dernière session listée le 4 novembre 2026 | Date passée à l’examen du 11 novembre ; revérifier le portail réel pour tout nouvel appel |
| NSF 26-510 | 4 mars 2027, prochaine date listée après le 4 novembre 2026 | 5 heures de l’après-midi, heure locale de l’organisme soumissionnaire ; conditions d’invitation et de phase toujours applicables |
| Rapports de résultats UKRI | Du 1 février au 11 mars 2027, 4 heures de l’après-midi, heure du Royaume-Uni | Appliquer uniquement à la population de rapport et aux exemptions couvertes par les orientations |
| Norme annoncée SBA | 15 novembre 2026 et publication sur SBIR.gov | Consigner l’avis et les conditions de mise en œuvre ; aucune conclusion d’applicabilité déjà effective ici |
| Origine des prévisions construites | Immédiatement avant le 1 janvier 2023 | Instant hypothétique d’enregistrement ; aucune cohorte réellement soumise |
| Horizons cibles construits | Fin 2025 | Tous les résultats et statuts manquants de l’exemple sont fixés par hypothèse ; aucune candidature authentique |
Documents datés sélectionnés [1,4,9,12], vérifiés le 11 novembre 2026. Ce tableau ne constitue ni un calendrier de candidature ni la promesse qu’une voie est actuellement ouverte à un candidat particulier.
Références
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Consulté le 11 novembre 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Consulté le 11 novembre 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Consulté le 11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Mis à jour le 28 juillet 2026; consulté le 11 novembre 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Consulté le 11 novembre 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Consulté le 11 novembre 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Consulté le 11 novembre 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Consulté le 11 novembre 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Version actuelle consultée le 11 novembre 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Instructions actuelles liées consultées le 11 novembre 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Consulté le 11 novembre 2026; réserve relative à la version des critères examinée dans le texte. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Consulté le 11 novembre 2026; conditions de mise en œuvre annoncées examinées dans le texte. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Consulté le 11 novembre 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Article de l’auteur hébergé par la Bundesbank. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Consulté le 11 novembre 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Consulté le 11 novembre 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Consulté le 11 novembre 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Consulté le 11 novembre 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Consulté le 11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
