
1 Директорлар кеңесінің шешімі және дәлел шегі
Сатып алуды бақылайтын директорлар кеңесіне клиенттермен жұмыстың үздіксіздігі, маңызды қабілеттер, операциялық орындау және инвестициялық негіздемеде болжанған пайдалар туралы ақпарат қажет. Шоғырландырылған қаржылық есептер мен операциялық жазбалар осы көріністің әртүрлі бөліктерін сипаттайды және әртүрлі күндері қолжетімді болуы мүмкін. Бұл мақала қай операциялық ескертулер тексеруге лайық екенін, қандай шектерде оларды жоғары деңгейге шығару керектігін және олардың экономикалық үлесін бағалау үшін қандай дәлел қажет екенін зерттейді.
Біз мониторингті нашарлауды байқамай қалу мен тексеру шығындары бар анықтау шешімі ретінде қарастырамыз. Анықталмаған мәселе клиенттерге, қызметкерлерге, қызмет көрсетуге немесе ақша ағынына әсерін жалғастыруы мүмкін. Дабыл назарды жұмсайды және қымбат жауап шарасын туындатуы мүмкін. Құрастырылған эксперимент бір жиынтықтағы анықтау режимдерін салыстырып, көрсетілген жалған тексеру шығынын шегергеннен кейін алдын алынған құн жоғалуын көрсетеді. Қаржылық және операциялық нәтижелер автор белгілеген әрбір кіріс параметріне шартты болып қалады.
Бұл зерттеу сатып алу деңгейіндегі бақыланған жұмыс бағыттары немесе дабылдар когортасын пайдаланбайды. Зерттеудің үлесі; айқын эксперименттік дизайн мен практикалық тіркеу шеңбері. Симуляция көрсетілген жорамалдардан 20 000 тестілік сатып алу жасап, анықтау ережелерінің сол ортада қалай әрекет ететінін тексереді. Ұсынылған мәміле зерттеуі кез келген эмпирикалық тұжырымға дейін деректерге қолжетімділік, басқару, өлшеу және бағалау жөніндегі бөлек жұмысты қажет етеді.
Белгілі бір юрисдикциядағы қадағалау мысалы UK Corporate Governance Code 2024 құжатынан алынады. Онда көрсетілген коммерциялық компаниялар немесе жабық инвестициялық қорлар листингі санаттарындағы компаниялар үшін Provision 29 тәуекелдерді басқару мен ішкі бақылауды мониторингтеуді және жыл сайын шолуды қамтиды; бұған елеулі қаржылық, операциялық, есептілік және сәйкестік бақылаулары кіреді. Оның күшейтілген талаптары 2026 жылғы 1 қаңтарда немесе одан кейін басталатын қаржы жылдарына қолданылады. [14] Кодекс интеграциялық көрсеткіш шектерін белгілемейді. Мұнда ұсынылған практикалық құралдар сатып алуды бақылайтын кеңестің өзіне қолданылатын басқару шеңберінде сақтай алатын дәлелдеріне арналған.
2 Оқиға басталуын, қаржылық әсерді және анықтауды белгілеңіз
Құн жоғалуын нақты интеграциялық ақау салдарынан жеткізілген қаржылық үлестің жоспарланған үлестен ай сайын кем болуы деп анықтаймыз; ол бір айлық жоспардың пайызы ретінде өлшенеді. Жоғалудың операциялық басталу сәті, яғни себеп болған оқиға орын алатын айы және бірнеше айдан кейін басталатын қаржылық әсері бар. Жоспардан теріс ауытқу; есептегі жоспарға қатысты айырмасы көрсетілген елеулілік шегінен төмен түскен тоқсан. Анықтау; ереже дабыл беріп, ақпарат директорлар кеңесіне қолжетімді болатын күн.
Басталу сәтін, қаржылық әсерді және анықтау күнін бөлу мақаланың негізгі тәсілі болып табылады. Озық көрсеткіштің пайдасы оның анықтау күні сол мәселені қаржылық есептер көрсететін күннен қаншалықты ерте келетініне тәуелді. Бұл уақыт басымдығын үш бөлек шама қалыптастырады: себеп пен қаржылық әсер арасындағы кідіріс, көрсеткіш шектен асқанға дейінгі кідіріс және балама қаржылық есептің жария болу кідірісі. 1-кестеде бүкіл мақалада қолданылатын анықтамалар берілген.
| Термин | Қолданылатын анықтама | Маңызы |
|---|---|---|
| Операциялық басталу | Себеп болған оқиға орын алатын ай, мысалы негізгі клиентке жауапты тұлғаны жоғалту | Анықтау уақытын есептеуді бастайды |
| Қаржылық әсер | Оқиға салдарынан есептегі жоспар айырмасы қозғала бастайтын ай | Қаржылық есептер оны алғаш көрсете алатын күн |
| Құн жоғалуы | Оқиға туғызған жоспардан жинақталған кем қалу, бір айлық жоспардың пайызы | Қорғалуға тиіс шама |
| Дабыл | Ереже калибрленген шектен асады; асқаннан кейін жинақтағыш нөлге түсіріледі | Тексеруді іске қосады |
| Шынайы дабыл | Көрсеткіш байланыстыратын оқиға басталған сәтте немесе одан кейін берілген дабыл | Анықтауға есептеледі |
| Жалған дабыл | Қалған барлық дабылдар, соның ішінде ешбір оқиғамен байланыссыз өлшемнің әрбір дабылы | Уақыт пен сенімділікті жұмсайды |
| Жоспардан теріс ауытқу | Есептегі жоспар айырмасы жоспардың минус 5%-ынан төмен тоқсан | Дабыл одан бұрын келуге тиіс қаржылық нәтиже |
Осы мақалаға арналған MatchPoint анықтамалары. Ұсынылған жазбалар; қандай да бір мәміле туралы қорытындылар емес.
3 Тоқсандық есептілік мерзімдері және ертерек басқарушылық ақпарат
Қолданыстағы АҚШ Form 10-Q нысаны алғашқы үш қаржылық тоқсан үшін әдеттегі тапсыру мерзімдерін тоқсан аяқталғаннан кейін large accelerated және accelerated filers санаттары үшін 40 күн, өзге тіркелушілер үшін 45 күн деп белгілейді. [1] Бұлар; есепті тапсыру мерзімдері. Компаниялар ішкі ақпаратты ертерек бере алады және нысан жеке меншік сатып алушының басқарушылық есепті қашан дайындайтынын белгілемейді. SEC-тің 2026 жылғы мамырдағы жартыжылдық есептілік бастамасы туралы беті бұл құжатты ұсынылған ереже деп атайды. [13] Оның ұсыныс мәртебесі қолданыстағы нысан талаптарынан бөлек сақталуы тиіс. Regulation S-X аудиттелмеген аралық қаржылық есептерге рұқсат беріп, Form 10-Q тапсырылғанға дейін тәуелсіз бухгалтердің шолуын талап етеді. [15] Сондықтан растау мәртебесін дәл сипаттау қажет.
Эксперимент тоқсан аяқталғаннан 1,5 ай кейін қолжетімді болатын тоқсандық қатарды пайдаланады; бұл есептілік туралы әдейі көрсетілген жорамал. Қаржылық әсерге дейінгі кідірісті және кез келген анықтау шегін ескермегенде, бірінші айдағы оқиға алғаш үшінші айда аяқталатын тоқсанға еніп, осы уақыт есебі бойынша 4,5-айда қолжетімді болады. Үшінші айдағы оқиға сол есепке кіреді. Сондықтан есептілік кідірісі оқиғаның тоқсан ішіндегі орнына тәуелді. Қаржылық әсер кідірісі, алғашқы кезеңдегі аз шығын немесе асылмаған шек анықтауды одан әрі кешіктіруі мүмкін.
45 күндік мерзім бір есептілік сценарийіне негіз болады; ол ақпарат кідірісінің ең аз шамасын да, кеңестің нақты қолжетімділігі туралы бақылауды да бермейді. Модель айлық қаржылық есептерді және қаржылық есептің тезірек қолжетімділігін де тексереді. Эмпирикалық зерттеуде әр салыстыру қатары шешім қабылдаушыға шын мәнінде қолжетімді болған күнді сақтаңыз. Егер ішкі басқарушылық пакет ертерек келсе, жария есептің тапсырылған күні оның орнына жүре алмайды. Симуляциядағы сегіз тоқсандық кесте; басқарушылық есептілік салыстыруы. Оған Form 10-Q талап етілмейтін төртінші тоқсандар да кіреді. [1]
4 Сатып алу есебі және операциялық дәлел
Сатып алуды бухгалтерлік есепке алу мен операциялық орындаудың өлшеу мақсаттары әртүрлі. Сатып алудың бастапқы есебі толық болмаған жағдайда AASB 3 стандартының 45-47-параграфтары сатып алу күнінде болған фактілер туралы ақпарат негізінде уақытша сомалар мен түзетулерге рұқсат береді. Бағалау кезеңі қажет ақпарат алынған немесе оны алу мүмкін еместігі анықталған кезде аяқталады және сатып алудан бастап бір жылдан аспайды. [2] Тиісті ұйымға қолданылатын жинақ пен есепті кезең тексерілуі тиіс. Бұл талаптар операциялық мәселелердің басталу күнін де, интеграциялық құн жоғалуының ең ықтимал уақытын да белгілемейді.
AASB 3 стандартының B64(q) параграфы сатып алынған ұйымның сатып алу күнінен бергі кірісі мен пайдасын немесе залалын, сондай-ақ сатып алу жылдық кезеңнің басында болғандай көрсетілетін біріктірілген ұйым туралы белгіленген ақпаратты қамтиды. Оны іс жүзінде орындау мүмкін болмағанда түсініктеме қажет; B65 жиынтықта елеулі бірігулерді қамтиды. AusC1 көрсетілген Tier 2 жеңілдетілген ашып көрсету талаптарын қолданатын ұйымдарды осы параграфтардан босатады. [2] Басшылық шоғырландырудан кейін қосымша ішкі бөлшектеуді сақтай алады; сондықтан сыртқы жинақталған ашып көрсету кеңесте бөлек операциялық жазбалар жоқ екенін білдірмейді.
Австралиялық стандарт көрсетілген бухгалтерлік талаптарға арналған ресми дереккөз ретінде келтірілген. Әр оқырман өз ұйымын реттейтін есептілік жүйесі мен нұсқасын қолдануы тиіс. Қаржы қызметі сатып алу есебіндегі өзгерістерді бөлек тіркегенде, ескерту жүйесі өзінің операциялық анықтамалары мен базалық нұсқаларын қадағаланатын күйде ұстауы керек. Бұл жазбаларды өзара алмастырылатын деп қарамай, мақұлданған мәміле негіздемесін, түзетілген бухгалтерлік сомаларды және нақты орындалуды салыстырып тексеруге көмектеседі.
2-кестедегі есептілік пен өлшеу дереккөздері нақты мерзімдер мен ашып көрсету талаптарын белгілейді. Дереккөз ауқымы айқын. Олардың ешқайсысы жеке компаниялар үшін әмбебап есептілік кідірісін бермейді, озық көрсеткішті растамайды немесе бухгалтерлік бағалау кезеңі операциялық шығындарды болжайтынын дәлелдемейді.
| Мерзім не жазба | Дереккөз тұжырымы | Дереккөз шегі |
|---|---|---|
| Тоқсандық тапсыру | Form 10-Q тоқсан аяқталғаннан кейін 40 күнде (large accelerated және accelerated filers) немесе 45 күнде (басқалар) тапсырылады; төртінші тоқсан үшін талап жоқ [1]; жартыжылдық нұсқа ұсынылған [13] | Жария компаниялар ережесі; жеке компания есептері өзгеше |
| Бағалау кезеңі | Сатып алудың уақытша сомалары түзетілуі мүмкін; кезең сатып алу күнінен бір жылдан аспайды [2] | Есепті кезеңге сәйкес AASB жинағы; операциялық шығындар бағалау кезеңі ережесінен тыс |
| Сатып алынған ұйым туралы ашып көрсету | Сатып алудан бергі кіріс пен пайда және біріктірілген ұйымның pro forma нәтижелері [2] | Іс жүзінде орындау мүмкін еместігі, елеулілік және Tier 2 ауқымы жөніндегі шектеулер қолданылады |
| Сигнал ережесі | Шектен асқан көрсеткіш 24 ай ішіндегі дағдарыс туралы ескертеді [5] | Валюталық дағдарыстар; макроэкономикалық орта |
| Жинақтау ережесі | k анықтамалық мәні мен h шешім шегі бар CUSUM рекурсиясы [3] | Өнеркәсіптік бақылау; параметрлер мұнда калибрленген |
Келтірілген дереккөздердің MatchPoint түйіндемесі. Жолдар мәтіннің не айтатынын және оның шегін көрсетеді.
5 Аралық нәтижелер мен сатып алынған қабілеттер туралы алдыңғы зерттеулер
Cording, Christmann және King 129 көлденең сатып алуды зерттеп, ішкі қайта ұйымдастыру мен нарықты кеңейту деген екі аралық мақсат төрт интеграциялық шешім мен сатып алу нәтижесінің арасындағы байланыста толық делдалдық рөл атқаратынын хабарлайды. [6] Олар бұл пайымды фирма ішіндегі байланыс екіұштылығымен, яғни интеграциялық шешімнің кейінгі қаржылық нәтижеге қалай себеп болатынын көру қиындығымен негіздейді. Олардың дәлелі аралық өлшемдер шешімдер мен қаржылық нәтижелердің арасында орналасады деген ойды қолдайды. Қай операциялық өлшемді бақылау, оның қаншалық ерте өзгеруі немесе қай шек әрекетті іске қосуы керектігін анықтамайды.
Paruchuri, Nerkar және Hambrick сатып алынған фармацевтикалық фирмалардағы 3 933 өнертапқыштың патент өтінімдерін зерттейді. Олардың аңдатпасы өнімділіктің бұзылуы туралы гипотезаларға сәйкес нәтижелерді және әсіресе мәртебесі мен желідегі орталық орнын жоғалтқан өнертапқыштарға теріс әсерді хабарлайды. [7] Бұл маманданған аралық нәтиже мысалын береді. Жалғыз аңдатпа тәуелсіз бағаланған себептік әсерді, операциялық ескерту шегін немесе уақыт басымдығын бермейді; техникалық қызметкерлерге қатысты осы орта басқа секторға қолданар алдында бөлек тестілеуді қажет етеді.
Дизайн үшін бұл дереккөздер аралық өлшемдерді бақылауды және сатып алынған команданы шығын өлшенетін арна ретінде қарастыруды негіздейді. Модельдегі төрт арна; клиенттер, қызметкерлер, операциялар және синергияны іске асыру; автор ұсынған жіктеу. Екі зерттеу де мұнда анықталған клиент, операция немесе синергия арналарын өлшемейді. Дереккөздердің ешқайсысы оқиға жиілігін, ауырлығын немесе уақыт басымдығын бермейді; модельдегі осы шамалар 4-кестеде солай көрсетілген кіріс параметрлері болып табылады. Мұндағы үлес; калибрленген анықтау эксперименті, есептің қолжетімділік мерзімдері және мәміле жазбаларын жүргізу хаттамасы арасындағы айқын байланыс. Бұрынғы еңбектер шолуы тарихтағы алғашқы әдіс немесе расталған сатып алу болжам моделі деген тұжырымды негіздемейді.
6 Жинақталған қосынды арқылы бақылау
Kaminsky, Lizondo және Reinhart авторларының IMF жұмыс құжатына арналған шолуы көрсеткіш шектен асқанда кейінгі 24 ай ішінде ықтимал валюталық дағдарыс туралы ескертетін сигналдар тәсілін сипаттайды. [5] Оның ортасы; макроэкономика. Осы мақала үшін маңызды дизайн қағидасы; сигналдарды сараламай тұрып оқиғаны, ескерту терезесін және ақпарат күнін анықтау. Шолу сатып алу көрсеткішінің жүктемесін, тексеру шығынын немесе жауап шарасының әсерін бермейді.
NIST анықтамалығы кестелік жинақталған қосынды картасын S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) және оның төменгі баламасы деген екі рекурсия арқылы анықтап, олардың кез келгені h шешім шегінен асқанда сигнал береді. [3] Онда үдеріс орташа мәнінің шағын ығысулары үшін бұл карта Shewhart картасынан тиімдірек екені және k үшін жиі қолданылатын таңдау анықталатын ығысудың жартысына тең екені айтылған. Анықтамалықтың экспоненциалды өлшенген карталар беті мұндай картаны шағын немесе біртіндеп ығысуға сезімтал етуге болатынын көрсетеді. [4]
Модель k мәні 0,5 стандартты ауытқуға тең біржақты жинақталған қосындыны пайдаланады және ықтималдық бюджеті бар әр ереженің бақылау көкжиегіндегі нысаналы жалған дабыл ықтималдығы үшін h мәнін сандық түрде белгілейді. Шектеулі калибрлеу мен бөлек сақталған тест нәтижелері жеке көрсетіледі. Дереккөздер анықтау рәсімі мен сигнал беру тәртібін белгілейді. Автор құрған нөлдік гипотеза шу құрамдастарына Гаусс үлестірімі, стационарлық және көрсеткіштер арасындағы тәуелсіздік жорамалдары қолданылады. Оқиғадан туындайтын сигналдар стационарлы болмауы және ортақ жасырын себептерге ие болуы мүмкін. Нақты зерттеу өзінің нақты бірлескен сигнал және шу үдерістерін бағалауы тиіс.
7 Көрсеткіштерді манипуляциялау, дабыл жүктемесі және көптік тестілеу
Bevan және Hood Англияның мемлекеттік денсаулық сақтау қызметіндегі нысаналы көрсеткіштерге негізделген басқаруды зерттеп, оның екі жорамалға сүйенетінін айтады: қызметтің бір бөлігі тұтасты білдіре алады және өлшеу мәселелері мен көрсеткіштерді манипуляциялау маңызды емес. Олар бұл жорамалдарды хабарланған жетістіктер, өлшеу мәселелері және манипуляция дәлелдерімен салыстырады. [8] Мақала сатып алуларға арналмаған және тек оның аңдатпасы оқылды. Ол жалпы дизайн сақтығын қолдайды: панель де өлшенетін бөлік тұтасты білдіреді және манипуляция маңызды емес деген екі жорамалға сүйенеді; екеуін де тексеру қажет. Модельде үш көрсеткіш панельге кіргеннен кейін басшылар оларға ықпал ететін жағдай бар.
The Joint Commission медициналық құрылғылар дабылдары туралы ескертуінде клиницистердің сезімталдығы төмендеп, дабылдың дыбысын азайтуы немесе оны өшіруі мүмкін болатын дабылдан қажуды анықтайды. Оны дабылға байланысты аса маңызды оқиғаларға ең жиі ықпал ететін фактор деп атайды; дабыл шарттарының тым қатаң орнатылуы мен әдепкі баптаулардың пациентке бейімделмеуін көптеген сигналдарға араласу қажет болмауының себептері қатарына қосады. [10] Бұл; 2013 жылғы сәуірдегі 50-шығарылым және клиникалық құжат. Ол шектерді бейімдеу және дабыл санының өзін тәуекел деп қарастыру қағидасын қолдайды; оның мәтіні директорлар кеңестері туралы тұжырым бермейді.
Бірнеше көрсеткішті тексеру көптік мәселесін туғызады. Benjamini және Hochberg топтық қатені бақылауды жалған ашылымдардың күтілетін үлесін бақылаудан ажыратады. [12] Эксперимент 24 айда құн жоғалуы жоқ мәміледе кемінде бір дабыл болу ықтималдығы үшін тәуелсіздікке негізделген Sidak үлестірімін қолданады. Benjamini-Hochberg рәсімін қолданбайды. Бақылау көкжиегіндегі бұл ықтималдық нөлге түсіруден кейінгі қайталанатын дабылдардың күтілетін санынан және тексеру қуатының бюджетінен өзгеше.
3-кестедегі дереккөздер әртүрлі эмпирикалық орталардан әдістер мен дизайнға қатысты сақтықтарды береді. Олар эксперимент үшін сатып алуға тән әсер шамаларын бермейді. Оқиға жиілігін, қаржылық кідірістерді, сигнал жүктемелерін және жауап құнын автор белгілеген кіріс параметрлері анықтайды. Практикалық бағалау қажетті шамаларды сатып алушының жазбаларынан бағалап, анықтамалар, шешімдер және деректердің қолжетімділігі нәтижелерге қалай әсер ететінін зерттеуі тиіс.
| Дереккөз түрі | Негіздейтіні | Негіздемейтіні |
|---|---|---|
| Есеп нысаны және ұсыныс [1, 13] | Тоқсандық тапсыру мерзімі; ұсынылған жартыжылдық нұсқа | Жеке компанияның есептілік жылдамдығы |
| Бухгалтерлік стандарт [2] | Бір жылға дейінгі уақытша бағалау; жинақталған ашып көрсетулер | Көрсеткіштің уақыт басымдығы |
| Өнеркәсіптік статистика [3, 4] | Жинақтаушы анықтау ережесі және ығысуға сезімталдық | Интеграция деректерінің үлестірімі |
| Ерте ескерту зерттеуі [5] | Белгіленген терезеге қатысты шектік сигнал | Корпоративтік интеграция нәтижелері |
| Сатып алу зерттеулері [6, 7] | Аралық өлшемдер және жеке тұлға деңгейіндегі бұзылу | Шектер, оқиға жиілігі немесе уақыт басымдығы |
| Нысаналар мен дабылдар [8, 10, 12] | Манипуляция, дабылдан қажу және көптік тестілеу тәуекелдері | Олардың интеграциядағы шамасы |
| Іске қосу әсерлері [9] | Араласулар модель үйренген нәтижелерді өзгерте алады | Директорлар кеңесіне арналған араласпай қалдыру дизайны |
| Деректерді қорғау [11] | Көрсетілген заңды негіздер, қорғаныс шаралары және құқықтар | Нақты мәміленің талаптарға сәйкестігі туралы қорытынды |
Әр жолда дереккөзге тән ауқым көрсетілген. Сатып алу механизмдері мен сандық кіріс параметрлері келтірілген дәлелден бөлек қалады.
8 Құрастырылған сатып алулар жиынтығы
Әр құрастырылған сатып алу 24 айға созылады және клиенттер, қызметкерлер, операциялар мен синергияны іске асыру арналарында тәуелсіз оқиға ықтималдықтары тиісінше 25, 20, 25 және 30 пайызды құрайды. Күтілетін оқиға саны әр сатып алуға 1,00; жекелеген сатып алуларда нөл немесе бірнеше оқиға болуы мүмкін. Оқиға басталуы 2-ден 16-айға дейін бірқалыпты үлестірімнен алынады. Медианасы бірге тең логқалыпты көбейткіш көрсетілген базалық айлық ауырлықты масштабтайды; әр арнаның өз қаржылық кідірісі және толық ауырлыққа дейін үш айлық өсуі бар. Осы кіріс параметрлерінің бәрін автор белгілеген.
Айлық есептегі жоспар айырмасы арналар шығындарының теріс қосындысына жоспардың 4 пайыздық тармағына тең стандартты ауытқуы және 0,3 автокорреляциясы бар шуды қосуға тең. Тоқсандық бақылау; үш жеке айдағы айырмалардың арифметикалық орташа шамасы; мұндай жинақтау тұрақты жоспарлы экспериментке сәйкес келеді. t айы (t-1,t] аралығын білдіреді, шығын осы ай ішінде бірқалыпты деп алынады. R жауап күшіне енетін уақытынан кейінгі бөлік clip(t-R, 0, 1) болады. R дабыл байқалған айға ақпараттың қолжетімділік кідірісі мен бір айлық жауап кідірісін қосуға тең. Модель осы жауаптан кейінгі бөліктегі шығынның 60 пайызын жояды; бұл автор белгілеген ай ішіндегі уақыт тәртібі.
Төрт арна; бірігу аяқталғаннан кейін құн жоғалуы мүмкін бағыттардың автор жасаған ықшамдалуы. Клиенттік шығын қарым-қатынастарды, баға саясатын және клиентке жауаптылықты беруді қамтиды. Қызметкер шығыны жоспар тәуелді рөлдердің кетуін қамтиды. Операциялық шығын жүйе мен үдеріс өзгерісінен туатын қызмет көрсету және ақша өндіріп алу ақауларын қамтиды. Синергияны іске асыру мәміле негіздемесіндегі үнемді немесе кірісті әкелуге тиіс әрекеттердің кешігуін қамтиды. Модельде әр арнадағы оқиғалар тәуелсіз; бұл бір сәтсіз жүйе көшіруі сияқты ортақ себеп тудыратын корреляцияны төмен көрсетеді.
1a теңдеуінде s_c; толық өсуге жеткен базалық айлық ауырлық, rho_c; медианасы бірге тең логқалыпты көбейткіш. Көбейткіш логарифмінің дисперсиясы оң болғандықтан, сәйкес күтілетін ауырлық s_c мәнінен үлкен. Басталу сәті o_c, қаржылық кідіріс d_c болады. 1b теңдеуі есептегі жоспар айырмасы F_t, автокорреляция phi=0.3 және шекті шу масштабы sigma_F=4 шамаларын анықтайды. Құрастыру бойынша нәтижелер мен көрсеткіш ығысулары бір жасырын оқиғаларды бөліседі; сондықтан эксперимент ережелерді осы болжанған байланыстарда бағалайды. I_c екілік индикаторы c арнасында жасалған оқиға барда бірге, өзге жағдайда нөлге тең. Жалпы I(condition) көрсетілген шарт орындалғанда бірге, орындалмағанда нөлге тең.
| Кіріс параметрі | Мәні | Мәртебе |
|---|---|---|
| Мәмілелер, калибрлеу және іріктеу пулдары | 20 000 тест; 6 000 іріктеу; 20 000 тек шу | Автор белгілеген көлем |
| Бақылау көкжиегі | Аяқталғаннан кейін 24 ай | Автор белгілеген |
| Арна бойынша оқиға ықтималдығы | 25 / 20 / 25 / 30 пайыз | Автор белгілеген |
| Толық өсу кезіндегі базалық ауырлық, бір айлық жоспардың пайызы | 8 / 5 / 6 / 7 | Автор белгілеген |
| Басталудан қаржылық кідіріс (ай) | 3 / 4 / 2 / 5 | Автор белгілеген |
| Есептегі айырма шуы | Стандартты ауытқу жоспардың 4%-ы; автокорреляция 0,3 | Автор белгілеген |
| Деректер қолжетімділігі (кезең соңынан кейінгі ай) | Көрсеткіштер 0,5; айлық қаржылық есептер 1,0; тоқсандық есеп 1,5 | Автор белгілеген; тоқсандық сценарий [1] мерзіміне сүйенеді |
| Жауап шарасы | Дабыл қолжетімділігінен кейін 1 ай; R күшіне ену уақытынан кейінгі ай ішіндегі шығын бөлігін 60% азайту | Автор белгілеген |
| Бір жалған тексеру құны | Бір айлық жоспардың 10%-ы | Автор белгілеген |
| 24 айда кез келген жалған дабыл ықтималдығы | 24 айда жеке көрсеткіш үшін 10%; панель үшін 25% | Автор белгілеген |
| Теріс ауытқу шегі | Тоқсандық айырма жоспардың минус 5%-ынан төмен | Автор белгілеген |
Автор белгілеген кіріс параметрлері. Ешбірі бақыланған көрсеткіш емес; осы мақаладағы ешбір дереккөз оларға мән бермейді.
9 Көрсеткіш механизмдері, жүктемелері және кідірістері
Тізілімде сегіз айлық көрсеткіш бар. Төртеуі бір арнаға тікелей байланған және басталу сәтінде өзгереді: негізгі клиенттерден түскен тапсырыстар, маңызды рөлдердегі қалаусыз кадр кетуі, тапсырыстан төлемге дейінгі ерекше жағдайлар жиілігі және мерзімі өткен синергия әрекеттері. Біреуі; дебиторлық берешекті өтеудің орташа мерзімі; клиенттік және операциялық мәселелерге басталғаннан екі ай кейін ғана жауап береді. Екеуі әлсіз: әр арнаға аз жүктемесі бар қызметкерлердің қысқа сауалнама балы және үш ай кешігетін қызметкерлер саны. Сегізіншісі, аяқталған интеграция кезеңдерінің үлесі; құн жоғалуымен байланысы жоқ әрекет өлшемі.
Базалық жағдайда әр көрсеткіш шуының дисперсиясы бірге, автокорреляциясы 0,3-ке тең. Белсенді оқиға көрсеткіштің белгіленген кідірісінен кейін автор белгілеген, ауырлықпен масштабталған жүктемені қосады. Барлық қатарлар үлкен стандартталған мән нашарлауды білдіретіндей бағытталған; нақты тапсырыс немесе сауалнама деректеріне іс жүзінде тиісті бағыт түрлендіруі қажет. Дабыл тек жүктемесі кемінде 0,5 арналарға нұсқайды. Жауап есебі уақыт пен арна қабаттасуын жіктеу үшін жасырын оқиға жазбасын пайдаланады; бұл кейін нақты тексерумен алмастырылуға тиіс оптимистік, мінсіз алдын ала жіктеу жорамалы.
| Көрсеткіш | Арна жүктемелері (клиенттер / қызметкерлер / операциялар / синергия) | Басталудан кідіріс (ай) | Рөлі |
|---|---|---|---|
| Негізгі клиенттерден түскен тапсырыстардың жоспарға қатынасы | 1.6 / 0 / 0 / 0 | 0 | Ақпаратты |
| Маңызды рөлдердегі қалаусыз кадр кетуі | 0 / 1.4 / 0 / 0 | 0 | Ақпаратты |
| Тапсырыстан төлемге дейінгі ерекше жағдайлар жиілігі | 0 / 0 / 1.5 / 0 | 0 | Ақпаратты |
| Мерзімі өткен синергия әрекеттері | 0 / 0 / 0 / 1.4 | 0 | Ақпаратты |
| Дебиторлық берешекті өтеудің орташа мерзімі | 0.8 / 0 / 1.0 / 0 | 2 | Ақпаратты, кідірісті |
| Қызметкерлердің қысқа сауалнама балы | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Әлсіз |
| Аяқталған интеграция кезеңдері | 0 / 0 / 0 / 0 | 0 | Әрекет өлшемі |
| Қызметкерлер санының жоспарға қатынасы | 0 / 0.5 / 0 / 0 | 3 | Әлсіз, кідірісті |
Автор белгілеген кіріс параметрлері. Жүктемелер ауырлық медианасындағы стандартты ауытқу ығысулары болып табылады; ешқайсысы бақыланған әсер шамасы емес.
10 Калибрлеу және көкжиектегі жалған дабыл ықтималдығы
Көрсеткіш ережесі; анықтамалық мәні 0,5 біржақты жинақталған қосынды. 2a және 2b теңдеулері жаңартуды, шектен асуды және нөлге түсіруді анықтайды. Тек шуы бар 20 000 сатып алудағы екіге бөлу әдісі 24 айда кемінде бір дабылдың нысаналы ықтималдығы үшін шешім шегін белгілейді. Калибрлеу жасалған, құн жоғалуы жоқ жиынтықты пайдаланады. Бөлек диагностика құн жоғалуы жоқ тестілік сатып алуларда іске асқан ықтималдық пен қайталанатын дабыл санын бағалайды.
Жинақтағыш дабылдан кейін нөлге түседі және бақылау жалғасады. Сондықтан оқиғадан туындайтын тұрақты сигналдар қайталанатын дабылдар бере алады. Негізгі экономикалық баға жалған тексерулерді автор белгілеген құнмен есептеп, басталудан кейінгі дабылдарға арнаға тән жауап әсерін береді. Дұрыс бағытталған тексерулер мен түзету әрекетінің құны негізгі бағадан тыс қалады. Бөлек сезімталдық шынайы деп белгіленген әр тексеруге шығын қосады. Тұрақты сигнал жолдары да әрекеттен кейін өзгермейді; сондықтан баға толық тұйық кері байланыс жүйесін симуляцияламайды.
Айлық қаржылық есеп ережесі таңбасы кері аударылған, стандартталған қаржылық қатарға 3,46 шегі бар жинақталған қосындыны қолданады. Тоқсандық ереже таңбасы кері аударылған сегіз тоқсандық орташа мәнді тоқсандық орташа шаманың 1,79 стандартты ауытқуына тең калибрленген сызықпен салыстырады. Әр режим 24 айда құн жоғалуы жоқ сатып алуда кез келген жалған дабылдың 25 пайыз ықтималдығын нысана етеді. Көкжиектегі ықтималдықты теңестіру модель ішінде уақытты бақыланатын түрде салыстыруға мүмкіндік береді. Тексерулердің күтілетін санын немесе олардың шығын үлестірімін теңестірмейді.
3a теңдеуі панельдің A ықтималдығын m тәуелсіз көрсеткіш дабыл үдерісіне бөледі. 3b теңдеуі осы тәуелсіздік шарты кезіндегі топтық ықтималдықты береді. 5 көрсеткіштен тұратын таңдалған панельде жеке нысана 5,6%; сегіз көрсеткіште 3,5%. Сегіз тәуелсіз көрсеткішті әрқайсысының 10 пайыз нысанасымен іске қосу көкжиекте кемінде бір дабылдың шамамен 57% ықтималдығын береді. Корреляцияланған нақты көрсеткіштер бірлескен калибрлеуді немесе негізделген өзге көптік әдісті қажет етеді.
6-кестедегі бөлек сақталған тест диагностикасы жасалған оқиғасы жоқ тестілік сатып алулардағы көкжиек ықтималдығы мен орташа дабыл санын көрсетеді. Калибрлеу ықтималдықты нысана етеді; экономикалық есеп сандарды шығынға айналдырады. Сондықтан қайталанатын тексерулер мен дұрыс дабыл жүктемесі үшін жеке қуат пен шығын шолуы қажет.
| Режим | Бөлек тестегі құн жоғалуы жоқ мәмілелер | Нөлдік гипотезада 24 айда кез келген дабыл ықтималдығы | Нөлдік гипотезадағы орташа дабыл саны | Барлық мәміледегі жасырын шынайы дабылдардың орташа саны | Барлық мәміледегі жалған деп белгіленген дабылдардың орташа саны |
|---|---|---|---|---|---|
| Тоқсандық есеп | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Айлық қаржылық есептер | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Таңдалған панель | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Сегізінің бәрі, ортақ бюджетсіз | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Жасалған арналық оқиғасы жоқ құрастырылған тест жиынтығы; шектер бекітілген. 25% нысана орташа санға емес, көкжиек ықтималдығына қатысты. Көкжиек ықтималдығы мен нөлдік гипотезадағы орташа сан құн жоғалуы жоқ бөлек тест ішкі жиынтығын қолданады; соңғы екі баған барлық тестілік сатып алуларды пайдаланады.
11 Бір таңдалған құрастырылған сатып алу
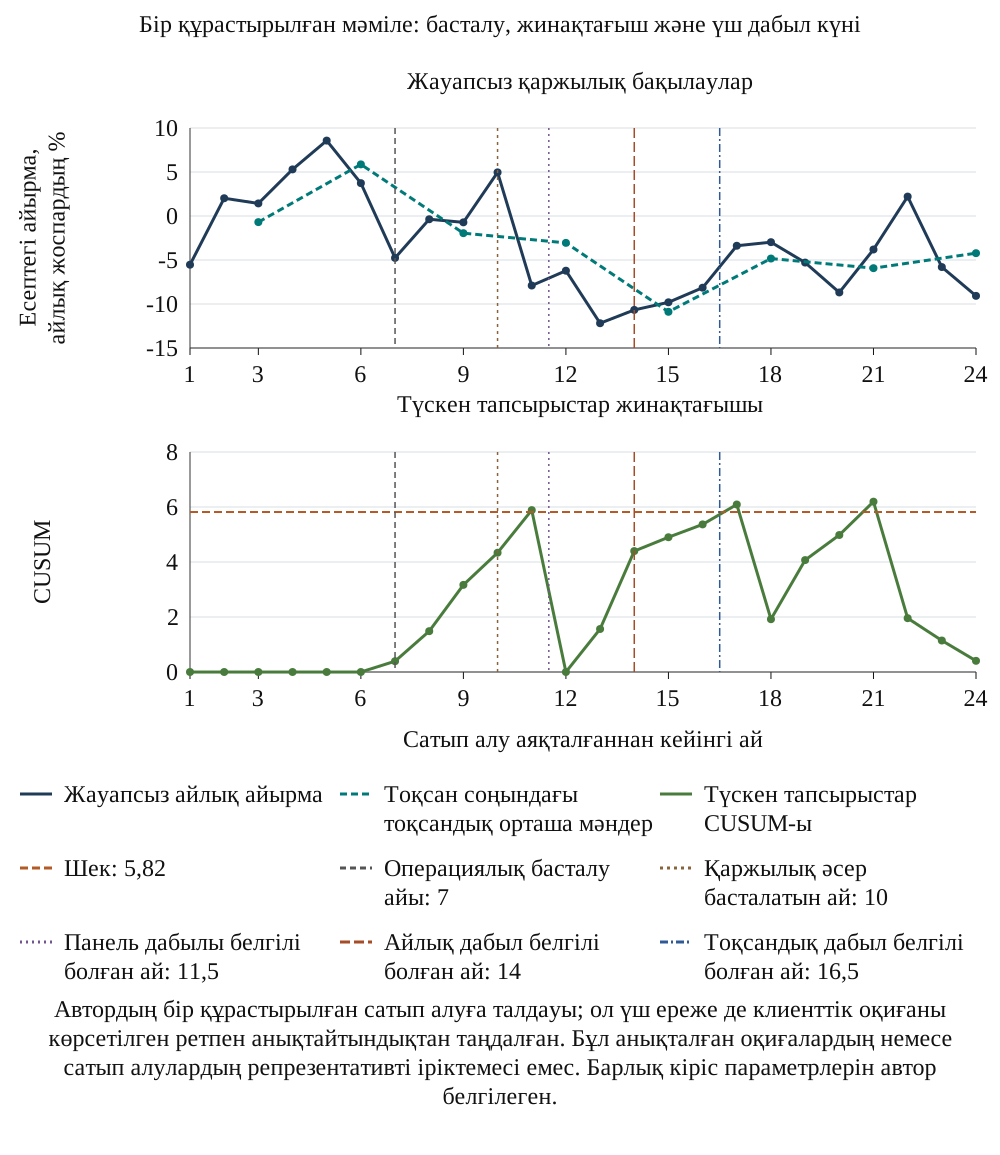
1-сурет бір клиенттік оқиғасы бар құрастырылған мәмілені көрсетеді. Басталу сәті 7-айда, ал есептегі жоспар айырмасы үш айдан кейін, 10-айда қозғала бастайды деп күтіледі. Түскен тапсырыстар жинақтағышы шектен асады және панель дабылы 11,5-айда белгілі болады. Айлық қаржылық есеп дабылы 14,0-айда, тоқсандық есеп дабылы 16,5-айда белгілі болады.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Автордың бір құрастырылған сатып алуға талдауы; ол үш ереже де клиенттік оқиғаны көрсетілген ретпен анықтайтындықтан таңдалған. Бұл анықталған оқиғалардың немесе сатып алулардың репрезентативті іріктемесі емес. Барлық кіріс параметрлерін автор белгілеген.
Таңдалған бұл жол операциялық басталу, қаржылық бақылау және дабыл қолжетімділігі арасындағы айырманы көрсетеді. Есептегі айлық қатарда шу бар; тоқсандық орташалау бақылаудың шамасы мен уақытын өзгертеді; жинақтағыш тұрақты теріс ауытқуларды жинайды және шектен асқанда нөлге түседі. Көрсетілген мысал үш режим де клиенттік оқиғаны берілген ретпен анықтағандықтан таңдалған. Ол әдеттегі нақты сатып алу немесе бақылау ережелерінің шартсыз саралануы туралы дәлел бермейді.
12 Жеке көрсеткіштің нәтижелілігі
7-кесте әр көрсеткішті бақылау көкжиегі үшін жеке көрсеткіштің 10 пайыз нысанасында бөлек бағалайды. Анықтау; көрсеткіш нұсқайтын арна бойынша басталудан кейінгі алғашқы дабыл. Кідіріс басталудан дабылдың қолжетімділігіне дейін есептеледі. Көрсетілген уақыт басымдығы тоқсандық дабылдың қолжетімділік уақытынан көрсеткіштің қолжетімділік уақытын шегереді. Тоқсандық анықтау болмаған кезде оның уақыты көкжиек соңына есептілік кідірісін қосумен алмастырылады. Бұлар; шектеулі көкжиекке арналған модельдік қорытындылар; алмастыру екі әдіс те анықтаған оқиғалармен ғана шектелген салыстыруға қарағанда көрсеткіштің уақыт басымдығын үлкен етіп көрсетуі мүмкін.
| Көрсеткіш | Рөлі | Өз оқиғаларын анықтау | Басталудан медианалық кідіріс (ай) | Тоқсандық есептен медианалық уақыт басымдығы (ай) | Тоқсандық есептен ертерек | Мәміле-жылына жалған дабыл |
|---|---|---|---|---|---|---|
| Түскен тапсырыстар | Ақпаратты | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Маңызды рөлдердегі кадр кетуі | Ақпаратты | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Тапсырыстан төлемге дейінгі ерекше жағдайлар | Ақпаратты | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Мерзімі өткен синергия әрекеттері | Ақпаратты | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Дебиторлық берешекті өтеудің орташа мерзімі | Ақпаратты, кідірісті | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Қысқа сауалнама балы | Әлсіз | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Аяқталған интеграция кезеңдері | Әрекет өлшемі | Байланыстырылған оқиғалар жоқ | Қолданылмайды | Қолданылмайды | Қолданылмайды | 0.052 |
| Қызметкерлер саны | Әлсіз, кідірісті | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес. Тоқсандық ереже анықтамаған оқиғалар үшін уақыт басымдығы көкжиек соңында цензураланады.
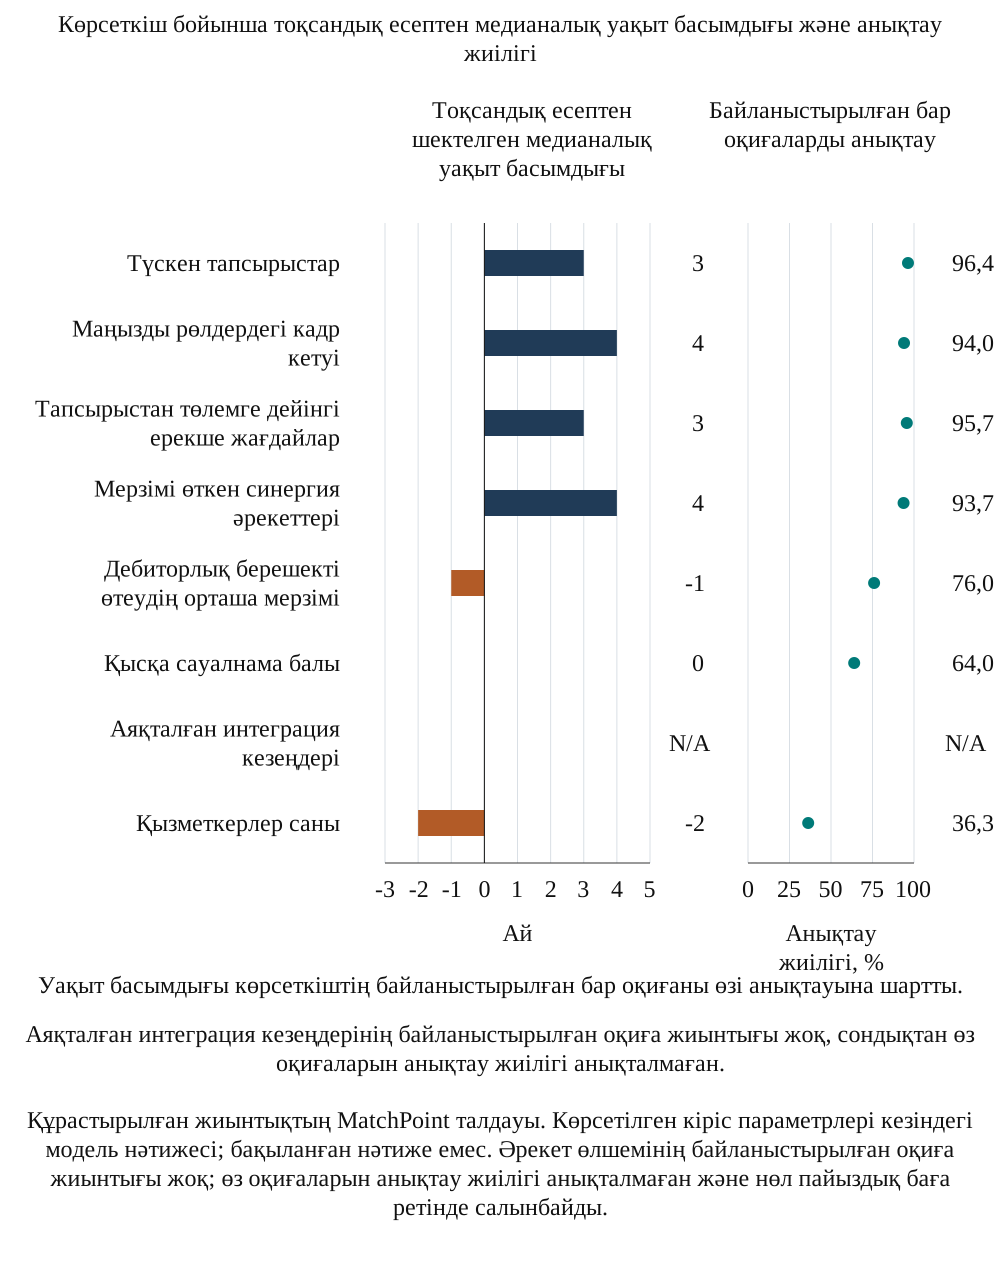
Төрт тікелей көрсеткіш жеке көрсеткіш бюджетінде өз оқиғаларының басым көпшілігін көкжиек ішінде анықтап, медианада тоқсандық есептен 7-кестедегі мерзімдерге озады. Басталудан екі ай кейін өзгеретін дебиторлық берешекті өтеудің орташа мерзімінің тоқсандық есепке қатысты көрсетілген медианалық уақыт басымдығы теріс. Қысқа сауалнама балы азырақ оқиғаны анықтайды және сегіз көрсеткіштің ішіндегі жалған дабыл жиілігі ең жоғары; басталудан үш ай кейін қозғалатын қызметкерлер саны екі айға кешігеді. Әрекет өлшемі ешбір оқиғаны анықтамайды және әр мәмілеге -1,05 таза құн береді, себебі оның әр дабылы жалған.
2-сурет осы нәтижелерді графикпен көрсетеді. Бағандар тоқсандық есептен медианалық уақыт басымдығын, белгілер анықтау жиілігін өлшейді; сондықтан ерте келіп, аз оқиға анықтайтын көрсеткіш оқиғалардың көбін кеш анықтайтын көрсеткіштен ажыратылады. Төрт тікелей көрсеткіш жоғары анықтау жиілігін оң уақыт басымдығымен біріктіреді. Дебиторлық берешекті өтеудің орташа мерзімі мен қызметкерлер саны төменірек анықтау жиілігін теріс уақыт басымдығымен біріктіреді; әрекет өлшемі мүлде анықтаусыз көрсетіледі.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес. Әрекет өлшемінің байланыстырылған оқиға жиынтығы жоқ; өз оқиғаларын анықтау жиілігі анықталмаған және нөл пайыздық баға ретінде салынбайды.
Нәтиже осы құрастырылған жиынтықта уақытты арна қамтуынан ажыратады. Екі арнаға байланыстырылған дебиторлық берешекті өтеудің орташа мерзімі жеке көрсеткіштер арасындағы ең жоғары 10,81 таза құнға ие; түскен тапсырыстар 10,76, маңызды рөлдердегі кадр кетуі 4,46 береді. Бұл саралау автор белгілеген арна ауырлығына, оқиға жиілігіне, шуға және жауап моделіне тәуелді. 17-бөлім сол жиынтық ішіндегі іріктеу өзгергіштігін зерттейді. Бұл өлшемдер үшін шынайы ортадағы басымдық ретін белгілемейді.
13 Тоқсандық есептілікке, айлық есептерге және толық ақпаратқа қатысты қалпына келтіру
8-кесте тест жиынтығында режимдерді салыстырады. Әрекет болмаса, 24 айдағы құн жоғалуы әр мәмілеге шаққанда бір айлық жоспардың орташа 77,7 пайыздық тармағын құрайды. Әр басталудан бір ай кейін әрекет ететін толық ақпаратты эталон оны 31,1-ге дейін азайтады; сондықтан болдырмауға болатын шама 46,6. Тоқсандық есеп осы шаманың 56,8%-ын, айлық қаржылық есептер 65,8%-ын, ал 5 көрсеткіш панелі 74,2%-ын қалпына келтіреді.
Құрастырылған жиынтықта 20 081 бар арналық оқиға болады. Панель жасалған көкжиекте олардың 18 908-ін анықтайды. Айлық ереже панель анықтаған оқиғалардың 433-ін, тоқсандық ереже 511-ін анықтамайды. Демек анықталған жиындар бірінің ішіне бірі толық кірмейді. Әр режим бойынша жалпы оқиға анықтау жиілігі панельде 94,2%, айлық қаржылық есептерде 97,2%, тоқсандық есептілікте 96,8%. Әр режимнің өзі анықтаған оқиғаларында басталудан қолжетімділікке дейінгі медианалық кідірістер тиісінше 4,5, 6,0 және 7,5 ай. Осы шартты уақыт қорытындылары әртүрлі анықталған ішкі жиындарды салыстырады және шынайы ортадағы қамту шегін белгілемейді.
4a теңдеуінде m_{L,0}; әрекетсіз орташа жинақталған құн жоғалуы, m_{L,r}; r режиміндегі орташа жинақталған құн жоғалуы, m_{N,r}; оның жалған деп белгіленген тексерулерінің орташа саны. Бұлар; шектеулі тест жиынтығындағы арифметикалық орташа мәндер. c шығыны әр жалған тексеруге бір айлық жоспардың 10 пайыздық тармағына тең. 4b теңдеуі алдын алынған құн жоғалуын толық ақпарат эталонының көмегімен алдын алынған шамаға бөледі. Эталон бөлімі оң болғандықтан, бұл қатынас мұнда анықталған.
| Режим | Құн жоғалуы (бір айлық жоспардың %) | Алдын алынған құн жоғалуы | Болдырмауға болатын жоғалудың қалпына келген үлесі | Мәмілеге жалған дабыл | Таза құн | Негіз |
|---|---|---|---|---|---|---|
| Әрекет жоқ (эталон) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Құн жоғалуы өз жолымен жалғасады |
| Тоқсандық есеп | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Сегіз тест, 1,5 ай кідіріс |
| Айлық қаржылық есептер | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, 1 ай кідіріс |
| 5 көрсеткіш панелі | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Бюджеттелген шектер |
| Сегізінің бәрі, ортақ бюджетсіз | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Әрқайсысы өз 10% бюджетінде |
| Толық ақпаратты жауап эталоны | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Жасырын басталу белгілі; автор белгілеген жауап тиімділігі бірдей |
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес. Бірлік: 24 ай бойы әр мәмілеге шаққандағы бір айлық жоспардың пайыздық тармағы.
Жалған тексеру шығындарынан кейін панель әр сатып алуға 32,36 бірлік береді; бұл тоқсандық есептіліктен 7,32, айлық қаржылық есептерден 2,99 артық. Бірлік; 24 айда жинақталған бір айлық жоспардың пайыздық тармағы. Осы таңдалған ережеден толық ақпарат эталонына дейінгі алшақтық 14,25. Бұл модельде осы ережеге қатысты қалған мүмкіндік; басқа ереже немесе жауап басқа шаманы игеруі мүмкін. Ортақ бюджетсіз сегіз көрсеткіш панелі 80,2%-ды қалпына келтіріп, сатып алуға 0,757 жалған дабыл береді; таңдалған панельде бұл 0,221. Олардың теңесетін жалған тексеру құны 5,3 бірлік.
Осы базалық экспериментте тоқсандық есептен айлық есепке көшу үлкенірек ұтыс береді. Панель анықтаған модельдік оқиғаларда көрсетілген шектеулі көкжиектегі медианалық уақыт басымдығы тоқсандық есептіліктен 3,0 ай, айлық қаржылық есептерден 1,5 ай. Панель өзі анықтаған оқиғалардың 69%-ында тоқсандық ережеден ерте келеді. Панель анықтаған оқиғалардың 31%-ында дабыл қаржылық әсердің алғашқы модельдік айында немесе одан бұрын қолжетімді болады. Соңғы өлшемге теңдік те кіреді; бұдан шығынға дейін анықтаудың әмбебап жиілігі шығарылмайды.
9-кестедегі қосымша шығын сезімталдығы сигнал жолдарын, жауап ережелерін және жалған тексеру құнын өзгертпей, шынайы деп белгіленген әр тексеруге автор белгілеген шығынды қосады. Ол негізгі бағадан тыс қалған шығынды ашады. Қызметкер қуатын, нақты жауап бюджетін немесе сәтті әрекеттен кейін қайталама тексерулерді басудың құнын өлшемейді.
| Шынайы деп белгіленген тексеруге қосымша шығын | Тоқсандық таза құн | Айлық таза құн | Панельдің таза құны | Ортақ бюджетсіз сегіз көрсеткіштің таза құны | Панель минус айлық |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Автор белгілеген қосымша шығын; әр тексеруге бір айлық жоспардың пайыздық тармағы. Модель жолдары мен жауаптар бекітілген. Ешбір шығын бақыланған мәміле бағасы емес.
Қосымша шығын сезімталдығы негізгі салыстыруды белгілі бір бағытта өзгертеді. Шынайы деп белгіленген тексерулерге қосымша шығын болмаса, панельдің таза құны 32,36, айлық қаржылық есептердікі 29,37 бірлік; айырмасы 2,99. Әр шынайы деп белгіленген тексеруге екі бірлік қосылғанда таза құндар 26,98 және 23,12-ге, айырма 3,86-ға өзгереді. Себебі айлық ереже әр сатып алуға орташа 3,125 шынайы деп белгіленген дабыл туғызады, таңдалған панельде бұл 2,693. Сондықтан бірдей шығын айлық қаржылық есептерден көбірек шегереді. Бұлар; бекітілген құрастырылған жолдардың жүктеме қасиеттері; есеп нақты қызметкер үнемін немесе енгізу қайтарымын өлшемейді.
Қайталанатын ескертулер қандай бірлік шығындалатыны туралы сұрақ та тудырады. Эксперимент тіркелген әр дабылға көрсетілген жіктелуі бойынша шығын есептейді. Практикалық команда бірнеше ескертуді бір тексеру эпизодына біріктіруі немесе елеулі өзгеше бақылаудан кейін жаңа тексеру талап етуі мүмкін. Сәтті түзету әрекеті кейінгі операциялық сигналдарды да өзгерте алады; бұл әсер бекітілген сигнал моделінен тыс. Нақты шығынды бағаламай тұрып ескертуді, тексеру эпизодын және жауапты бөлек тіркеңіз. Көп ескерту бір негізгі себепке қатысты болса, бір ескертуге аз шығын бір шешілген мәселеге жоғары шығынмен қатар жүруі мүмкін. Қазіргі нәтижелер осы балама жұмыс саясатының ешқайсысын бағаламайды.
Практикалық бағалау тексеру қуаты жауап уақытын өзгерте ме дегенді де тексеруі тиіс. Модель тұрақты жауап кідірісін пайдаланады және бір басшы, маман немесе операциялық ресурс үшін бәсекелес істер кезегін қамтымайды. Сондықтан дабыл санының өсуі оның болжанған жауап уақытын ұзартпайды. Ұсынылған нақты бағалауда тағайындау, тексеру, мақұлдау және енгізу күндерін сақтап, шешілмеген істерді де жазбада қалдырыңыз. Модельдің тұрақты кідірісі орындалатын деп болжаудан бұрын жүктеме мен жауапқа кеткен уақыт арасындағы байланысты зерттеңіз. Ескертудің экономикалық үлесі тиісті шығынды қайтару қиындағанға дейін уәкілетті операциялық жауап жүзеге аса ала ма дегенге тәуелді.
Кеңес мониторинг бюджетін бөлгенде бұл шектер маңызды. Шығыс сұрауы деректер ағынын құруды, анықтамаларды сүйемелдеуді, сигналдарды тексеруді және ұсынылған жауапты іске асыруды бөлуі тиіс. Қай шығын қайталанатынын, қайсысы дабылға шартты екенін және қайсысы онсыз да болатын кең интеграциялық бастамаға жататынын анықтаңыз. Симуляциядағы жалған тексерудің он бірлік мөлшеріндегі шығыны және бөлек шынайы тексеру сезімталдығы; автор белгілеген салыстыру кірістері. Олар сатып алушыға орынды төлем, қызметкер бөлу немесе шығын қатынасы туралы дәлел бермейді. Салыстыруды шығыс шешімінде қолданбай тұрып құжатталған шығындармен алмастырыңыз немесе анық шартты аралықтарды көрсетіңіз.
Сондықтан пайдалы пилоттық шешімнің ауқымы тар болуы мүмкін. Бақыланатын тәуекелді, қолданыстағы ақпараттық салыстыруды, рұқсат етілген жазбаларды және ертерек ескерту өзгерте алатын жауап шешімін белгілеңіз. Шолу күнін қойып, қандай дәлел жалғастыруды, өзгертуді немесе тоқтатуды негіздейтінін тіркеңіз. Міндетті операциялық бақылауларды бүкіл кезеңде белсенді ұстаңыз. Бастапқы нәтиже қорғалған қаржылық құнды бағалауға кезең тым қысқа болса да деректердің қолжетімділігін және тексеру жүктемесін көрсете алады. Бұл шектеулі нәтиже келесі ресурс шешімі үшін пайдалы. Команда кеңеске ілгерілеуді хабарлағанда оның нақты дәлел ауқымын сақтауы тиіс.
14 Панель құрамы және тексеру бюджеті
10-кесте панельді 6 000 мәміледен тұратын бөлек іріктеу пулында ашкөз таңдау әдісімен құрады: әр көлемде бағаланған таза құнды ең көп арттыратын көрсеткіш қосылады, шектер панельдің көкжиектегі жалған дабыл ықтималдығының 25 пайыз нысанасына қойылады. Алғаш таңдалған дебиторлық берешекті өтеудің орташа мерзімі жалғыз бағаланғанда бүкіл 25 пайыз нысананы алады және екі арнаға нұсқайды. Оның шегі 7-кестедегі 10 пайыз жеке тесттен өзгеше. Таңдалуы қамтудың, уақыттың, шектердің және автор белгілеген шығындардың бірлескен әсерін көрсетеді. Әмбебап енгізу ретін бермейді. Жарияланған ереже бір пулда таңдалып, бөлек тест пулында көрсетіледі.
| Көрсеткіш саны | Қосылған көрсеткіш | Көрсеткішке ықтималдық бюджеті | h шегі (стандартты ауытқу) | Модельде болдырмауға болатын жоғалудың қалпына келген үлесі | Мәмілеге жалған дабыл | Таза құн |
|---|---|---|---|---|---|---|
| 1 | Дебиторлық берешекті өтеудің орташа мерзімі | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Мерзімі өткен синергия әрекеттері | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Түскен тапсырыстар | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Маңызды рөлдердегі кадр кетуі | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Тапсырыстан төлемге дейінгі ерекше жағдайлар | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Қызметкерлер саны | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Аяқталған интеграция кезеңдері | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Қысқа сауалнама балы | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес. Таза құн әр мәмілеге бір айлық жоспардың пайыздық тармағымен берілген.
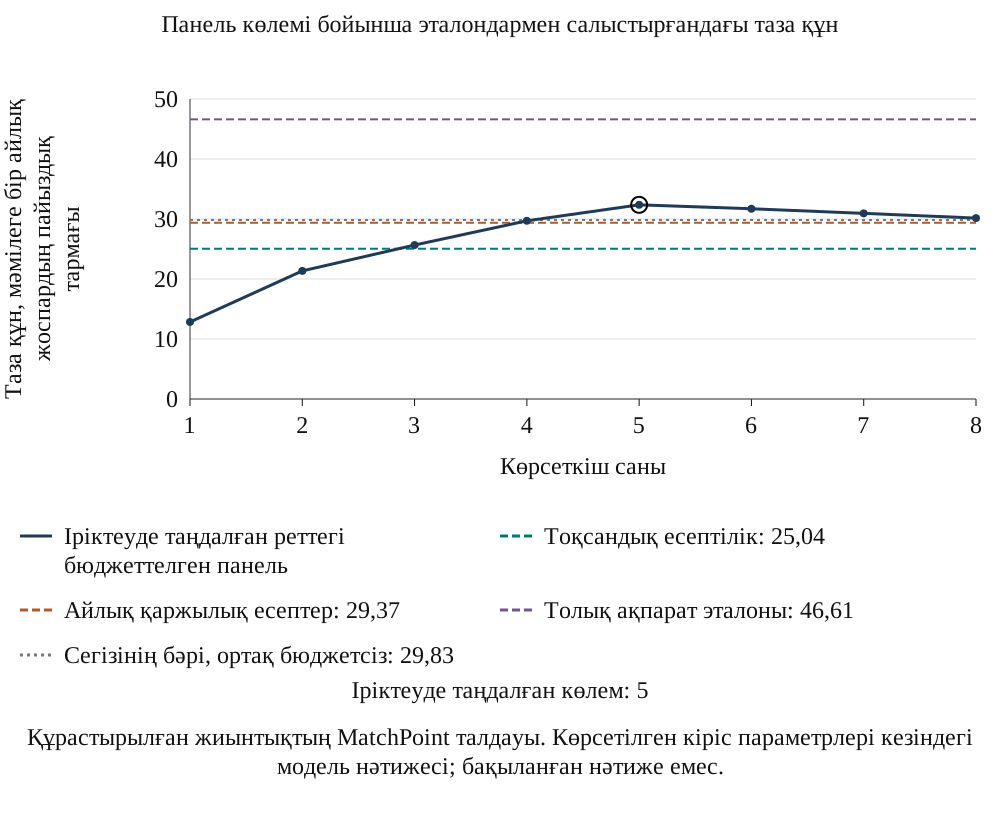
Таза құн 5 көрсеткіште 32,36-ға дейін өсіп, кейін түседі. Сегіз көрсеткіште ол 30,15; себебі әр қосылған көрсеткіш анықтауға аз үлес қосып, топтық бюджет арқылы барлық шекті қатаңдатады. Таңдалған бес көрсеткіш; дебиторлық берешекті өтеудің орташа мерзімі, мерзімі өткен синергия әрекеттері, түскен тапсырыстар, маңызды рөлдердегі кадр кетуі және тапсырыстан төлемге дейінгі ерекше жағдайлар. Таңдау саны сияқты маңызды: 5 көрсеткіштің барлық 56 ықтимал панелінде таза құн 10,21-ден 32,36-ға дейін, орташа 22,17; сондықтан сол көлемде кездейсоқ таңдалған жиынның құны таңдалған панельден әлдеқайда аз.
3-сурет әр көлемдегі таңдалған панельді тоқсандық есептілікпен, айлық қаржылық есептермен, толық ақпарат эталонымен және ортақ бюджетсіз кандидат жиынымен салыстырады. Бюджеттелген әр көлем көкжиектегі бірдей жалған дабыл ықтималдығын нысана етеді. Бұл бір статистикалық шаманы бақылайды; қолжетімді тексеру қуатын өлшемейді. Қайталанатын дабыл саны, алдын ала жіктеу еңбегі және түзету әрекетінің шығыны бөлек бағалануы тиіс. Бөлек сақталған тест жиынтығындағы ең жақсы көлем 5 және диагностикалық нәтиже ретінде берілген; жарияланған панель іріктеу жиынтығында таңдалған күйі қалады.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес.
Эксперимент топтық ықтималдық нысанасы тұрақты кезде әлсіз немесе кеш көрсеткіштерді қосудың шығынын анықтайды. Қосымша көрсеткіштер өзге шектерді қатаңдатады және пайдалы арна қамтуын аз ғана арттыруы мүмкін. Нақты қосу шешімі қосымша қамтылатын тәуекелді, ақпарат күнін, бар өлшемдермен ортақ тәуелділікті және күтілетін тексеру жүктемесін белгілеуі тиіс. Симуляциядағы 5 көрсеткіштік оңтайлы көлем тек осы кандидат жиынына, таңдау рәсіміне және автор құрған жиынтыққа қолданылады.
15 Сигнал күші және қаржылық әсер уақыты
Панельдің уақыт басымдығы автор белгілеген қасиет болғандықтан, 4-сурет сигнал күшін және қаржылық әсер уақытын өзгертеді. Көлденең ось әр көрсеткіш жүктемесін көбейтеді. Тік ось әр қаржылық кідірістен айларды алып тастайды, төменгі шегі нөл. Әр ұяшық 6 000 құрастырылған сатып алу үшін бекітілген панельдің таза құнынан салыстырудың таза құнын шегерген нәтижені береді. Ұяшықтар кездейсоқ сан генераторының 44 бастапқы мәнін, ортақ жасырын және шу кездейсоқ таңдауларын қайта пайдаланады, шектер базалық мәндерде бекітілген. Бұл сезімталдық жиынтығы 20 000 сатып алудан тұратын базалық тест пулынан бөлек.
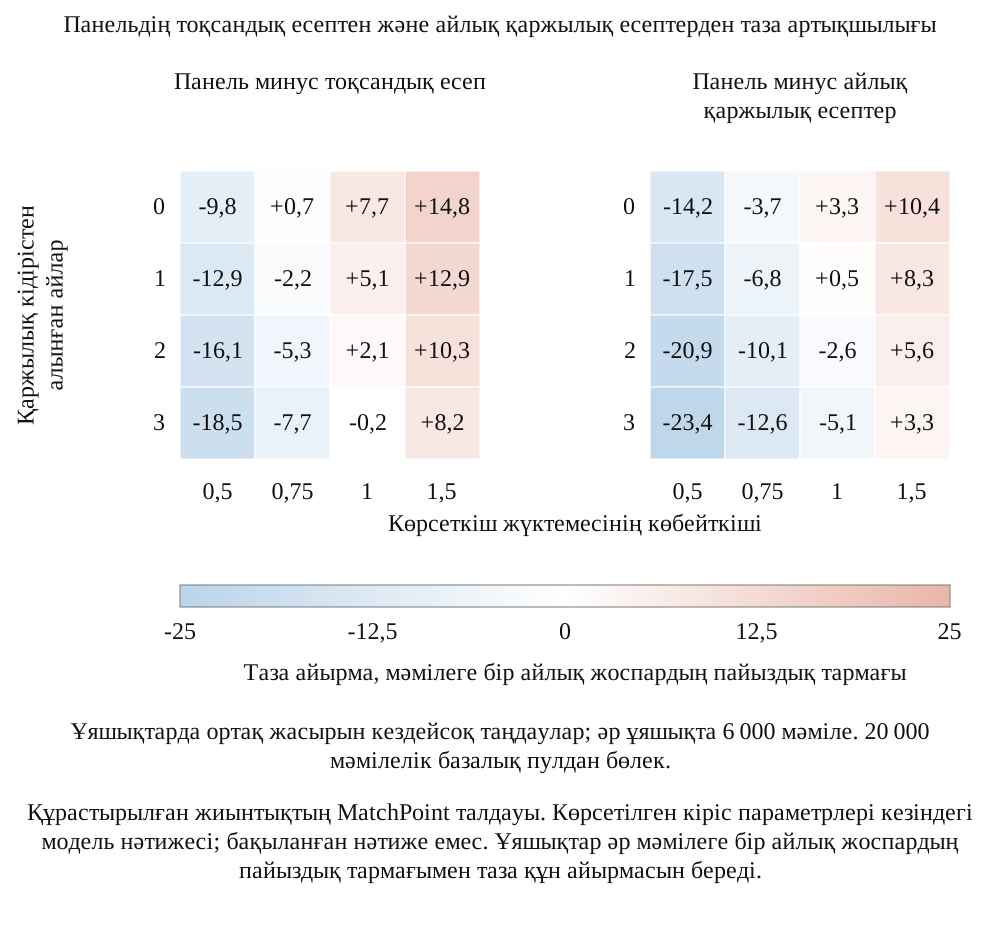
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес. Ұяшықтар әр мәмілеге бір айлық жоспардың пайыздық тармағымен таза құн айырмасын береді.
Тоқсандық есеппен салыстырғанда базалық ұяшық 7,7; базалық күштің 0,75 үлесінде ол 0,7-ге, жарты күште -9,8-ге түседі. Айлық қаржылық есептерге қатысты базалық ұяшық 3,3, алайда базалық күштің 0,75 үлесінде -3,7 болып теріске өтеді; базалық күште қаржылық кідірістен үш ай алып тастау -5,1 береді. Көрсеткіш күші жарты болып, қаржылық әсер үш ай ерте келетін бұрышта панель тоқсандық есептен де -18,5 нәтижемен ұтылады.
Карта озық көрсеткіштерге инвестиция қай шартта негізделетінін көрсетеді. Базалық күште немесе одан төмен кезде, қаржылық қатар себепке бір-екі айда жауап бергенде немесе көрсеткіш сигналы әлсіз болғанда, жалғыз айлық қаржылық есептер панельге тең немесе одан жақсы. Көрсеткіштер айқын сигнал бергенде ғана панель карта бойы екі салыстырудан да озады: базалық күштің 1,5 есесінде, кідіріс үш ай қысқа болса да, 8,2 және 3,3-ке озады. Сондықтан айлық қаржылық есептерден басымдығы шағын және шартты; орнықты жалпы нәтиже емес.
16 Бекітілген шектермен стресс-тесттер
11-кесте панель жиынын, шектерді және эталон ережелерін базалық мәндерде бекітіп, тест жиынтығына бес стресс қолданады. Диагностикалық бағандар панель дабылы бар құн жоғалуы жоқ мәмілелер үлесін, тек қаржылық есептер анықтаған құн жоғалуы бар мәмілелер үлесін және осы экспериментте оқиға жүктемесі нөлге теңестірілген әрекет өлшемінің дабыл жиілігін береді. Бұлар; модельдің диагностикалық белгілері; нақты ақауды танудағы пайдалылығын әр мәміле үшін бөлек бағалау қажет.
Осы жағдайларды панельдің қалай істен шығуы мүмкін екенін көрсететін тізім ретінде оқу керек. Шу, көрсеткіштерге басқарушылық ықпал және анықтама үзілістері панельге әртүрлі механизммен зиян келтіріп, әртүрлі із қалдырады. Олардың ешқайсысы тек негізгі қалпына келтіру үлесінен көрінбейді: шулы жағдай базалықтан сәл көбірек қалпына келтіргенімен, айлық есептерге қатысты таза артықшылығы айқын теріс болады. Сондықтан дабылдары қанша құн жоғалуынан бұрын келгенін ғана бақылайтын кеңес ең нашар жұмыс істеген панельді марапаттауы мүмкін.
| Жағдай | Панель қалпына келтірген үлес | Тоқсандық есеп қалпына келтірген үлес | Айлық есептер қалпына келтірген үлес | Панельдің айлық есептерден таза артықшылығы | Панель дабылы бар құн жоғалуы жоқ мәмілелер | Тек есептер анықтаған құн жоғалуы бар мәмілелер | Әрекет өлшемінің дабыл жиілігі |
|---|---|---|---|---|---|---|---|
| Базалық | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Шуы көбірек көрсеткіштер | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Тезірек қаржылық есептер | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Қысқа қаржылық кідіріс | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Басқарушылық ықпалдағы көрсеткіштер | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Анықтама үзілісі | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес. Таза артықшылық әр мәмілеге бір айлық жоспардың пайыздық тармағымен берілген.
Көрсеткіш шуы артқанда панель шамамен бұрынғы 75% үлесті қалпына келтіреді, бірақ құн жоғалуы жоқ мәмілелердің енді 88%-ы дабыл береді; базалықта бұл 25%. Айлық қаржылық есептерден таза артықшылығы теріске өтеді. Белгісі; есептер өзгермей, дабылдардың өсуі. Басшылар үш көрсеткішке ықпал еткенде панель қалпына келтірген үлес 56%-ға, сол жағдайдағы тоқсандық есептен төмен түседі; тек қаржылық есептер анықтаған құн жоғалуы бар мәмілелер үлесі 17%-ға өседі: қаржылық көрсеткіштер қозғалғанда панель тыныш.
Мұнда әр бес мәміленің бірінде 9-айда барлық көрсеткішті ығыстыратын жүйе өзгерісі ретінде құрылған анықтама үзілісі панельдің жалған дабыл жиілігін 40%-ға, әрекет өлшемінің дабыл жиілігін 6%-дан 24%-ға көтереді. Модель үзіліс күнін құрылымы бойынша біледі; нақты талдаушы бір айда байланыссыз көрсеткіштердегі дабылдарды іздер еді. Қаржылық әсер екі ай ерте келгенде айлық есептер 70%, панель 66%, тоқсандық есеп 61% қалпына келтіреді. Тезірек есептер кезінде тоқсандық есеп 64%, айлық есептер 69%, панель 74% қалпына келтіреді. Екі жағдайда да базалық кідірістерде негізделген панельді қайта тестілеу қажет.
17 Құрастырылған жиынтықтан қайталама іріктемелер
12-кесте бекітілген құрастырылған тест жиынтығынан қайта орнына қою арқылы алынған әр көрсетілген көлемдегі 1 000 қайталама іріктемені сипаттайды. Әр іріктеме жеке көрсеткіштерді таза құн бойынша саралайды. Бағандар сол шектеулі жиынтықтың ең жақсы көрсеткішімен және ең жақсы төртеуімен сәйкестікті, таңдалған бірінші көрсеткіштің модельдік таңдау шығынын және іріктемедегі панель артықшылығы теріс болатын жиілікті көрсетеді. Бұл іріктемелер автор құрған белгілі жиынтықты қайта пайдаланады; анықтамалардағы, секторлардағы, сатып алушылардағы, когортаға қолжетімділіктегі немесе бақыланған араласу шешімдеріндегі өзгергіштікті қайталамайды.
| Аяқталған мәмілелер | Күтілетін оқиғалар | Эталондағы үздік көрсеткіштің бірінші тұруы | Эталондағы үздік төртеудің анықталуы | Бірінші таңдаудың орташа шығыны | Панель минус айлық есептер, 5-ші және 95-ші процентильдер | Панель минус айлық таза құн теріс іріктемелер | Панель минус тоқсандық таза құн теріс іріктемелер |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | -1,5 және 7,4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | 0,1 және 6,0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | 0,8 және 5,2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | 1,4 және 4,5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | 1,9 және 4,1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | 2,2 және 3,8 | 0% | 0% |
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес. Модельде әр мәмілеге орташа бір оқиға болғандықтан, когорта көлемдері күтілетін оқиға санына тең. Нақты когорталардағы іріктеу мен шатастырушы факторлар көрсетілмейді.
30 сатып алудан тұратын симуляциялық іріктемелердің 12%-ында панель минус айлық баға теріс; 120 мәміледе бұл 1%-ға түседі. Түскен тапсырыстар онымен дерлік тең болғандықтан, жиынтықтағы нақты үздік жеке көрсеткіш; дебиторлық берешекті өтеудің орташа мерзімі; 120 мәміле зерттеулерінің тек 37%-ында, 960 мәміледе 50%-ында бірінші тұрады. Ал үздік төрт көрсеткіш; түскен тапсырыстар, тапсырыстан төлемге дейінгі ерекше жағдайлар, мерзімі өткен синергия әрекеттері және дебиторлық берешекті өтеудің орташа мерзімі; 120 мәміледе 95% жағдайда жиын ретінде анықталады. Панельдің айлық есептерден таза артықшылығының 5-ші және 95-ші процентильдер аралығы 30 мәміледе -1,5 пен 7,4, 120 мәміледе 0,8 бен 5,2.
Симуляцияланған белгісіздік іріктеме көлемімен азаяды. Панель минус айлық аралығы 30 іріктелген сатып алуда -1,5 пен 7,4, 120-да 0,8 бен 5,2. Іріктеме біріншіге қойған жеке көрсеткіштің орташа таңдау шығыны 30, 120 және 960 көлемдерде тиісінше 0,67, 0,36 және 0,11. Бұлар; эксперименттің қайталама іріктеу қорытындылары. Сатып алушы бұларды өзінде нақты мәміле жеткілікті немесе белгілі бір өлшемді қауіпсіз алып тастауға болады деп шешуге пайдаланбауы тиіс.
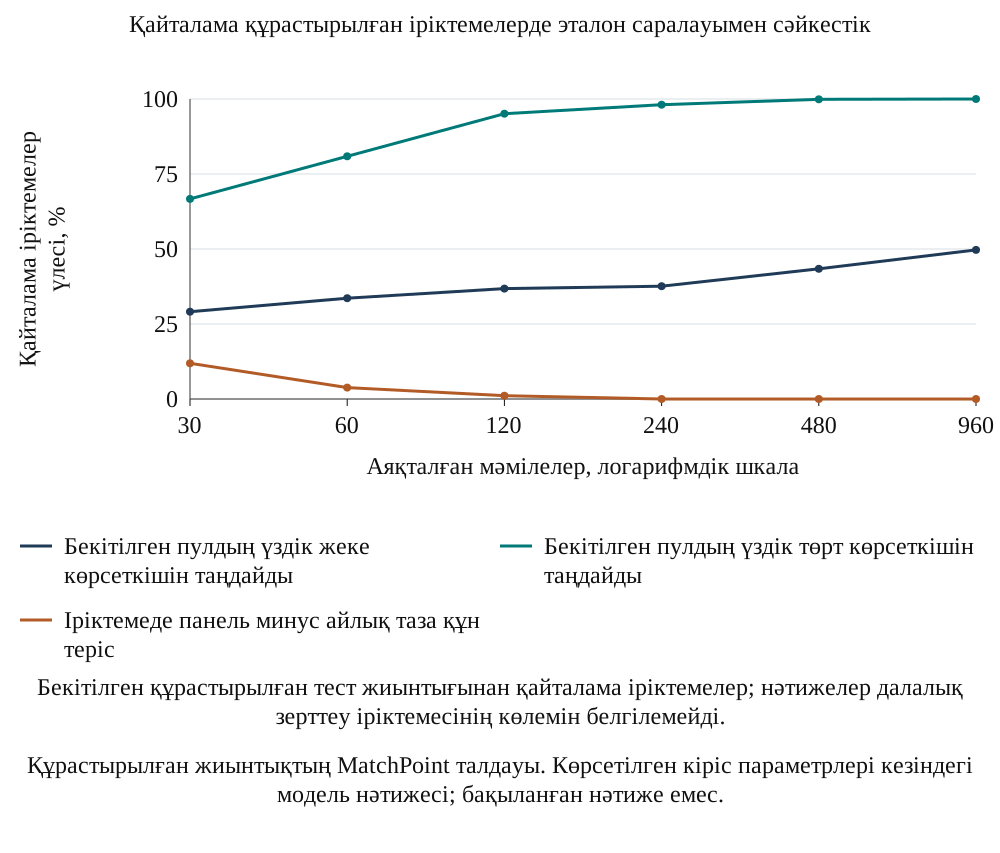
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Құрастырылған жиынтықтың MatchPoint талдауы. Көрсетілген кіріс параметрлері кезіндегі модель нәтижесі; бақыланған нәтиже емес.
5-сурет сол қайталама іріктемелерді бейнелейді. Нақты іріктеме көлемі дизайны оқиға жиілігін, шешім үшін маңызды ең аз айырманы, сатып алушы бойынша кластерленуді, бақылау мерзімін, дерек жетіспеуін, өлшеу қатесін және бағалау әдісін белгілеуі тиіс. Мұнда осы шынайы орта шамаларының ешқайсысы бағаланбаған. Нақты когорта осы жиынтықтан алынған іріктемеден көбірек не азырақ ақпарат беруі мүмкін; сондықтан көрсетілген аралықтар эмпирикалық белгісіздіктің математикалық төменгі шегі емес.
18 Араласу дабылдан кейін тіркелетін нәтижені өзгертеді
Жауап шарасы дабылдан кейін тіркелетін қаржылық нәтижені өзгерте алады. Lenert, Matheny және Walsh бұл кері байланыс мәселесін клиникалық болжам модельдерінде талқылайды. [9] Сол орта араласудан кейінгі бағалау туралы әдістемелік сақтықты қолдайды; сатып алуға тән жауап әсерін бермейді. Эксперимент бірдей оқиға мен шу таңдауларын пайдаланып, модель жауабы бар және жоқ екі жасалған қаржылық жолды салыстырады. Жауап бермеуді кездейсоқ бөлу есебі; симуляция ішіндегі арифметикалық көрсету.
5a теңдеуінде M^(0) жауап қолданылмаған жағдайда алғашқы панель дабылы қолжетімді болғаннан кейінгі 12 айда есепте көрсетілген тоқсандық теріс ауытқуды білдіреді. Мұнда A=1 жасалған көкжиекте есептің қолжетімділігін толық бақылауға болатын дабыл берілген сатып алуды білдіреді; теңдеу осы жарамды когортаға қатысты. Жарамды 8 922 сатып алу бар, ал кеш 5 924 дабыл негізгі салыстырудан шығарылған. 5b теңдеуінде H_j; бос емес, кездейсоқ таңдалған жарамды жауапсыз H ішкі жиынындағы j-ші сатып алу, n_H; таңдалғандар саны. Бағалауыш олардың жауапсыз теріс ауытқу нәтижелерін орташалайды. Нақты сатып алушы бір оқиғада екі жауап күйін бірдей бақылай алмайды; бұл есеп қорғаныс шарасын қолданбай қоюға өкілеттік бермейді.
| Өлшем | Көрсетілген когорта/терезедегі есепте көрсетілген теріс ауытқу үлесі | Түсіндіру |
|---|---|---|
| Жарамды дабылдар: әрекет жоқ (құрастырылған эталон) | 87.6% | Белгілі болған күннен толық 12 ай бақылау; жарамды когорта |
| Жарамды дабылдар: жасырын дерекпен алдын ала жіктейтін жауап саясаты | 70.8% | Жарамды когорта мен шу бірдей; әрекет тек құн жоғалуын өзгертеді |
| Дабыл берілген 60 мәміленің 25%-ына жауап бермеу | 87,8% (5-ші және 95-ші процентильдер: 71% және 100%) | Толық терезелі жарамды дабылдардың құрастырылған қайталама іріктеу бағасы |
| 24 ай бойы дабыл жоқ: алғашқы төрт тоқсан нәтижесі | 14.3% | Басқа сипаттамалық когорта/терезе; PPV салыстыруы емес |
Толық бақылау мерзімі бар құрастырылған салыстыру. Теріс ауытқу; алғашқы дабыл белгілі болғаннан кейінгі 12 айда қолжетімді болатын, айырмасы жоспардың минус 5%-ынан төмен тоқсандық есеп. Кеш дабылдар негізгі когортадан алынып тасталады; дабылсыз жолда бөлек алғашқы төрт тоқсан терезесі бар.
Жарамды дабыл берілген сатып алуларда есепте көрсетілген теріс ауытқу үлесі жауапсыз 88%, жауаппен 71%. Кейінгі есепте көрсетілген теріс ауытқуы жоқ тиісті үлестер 12% және 29%. Жарамды дабыл берілген 60 сатып алудың қайталама симуляциялық топтарында 25 пайыз жауапсыз бөлу орташа 88%-ды бағалайды; 5-ші және 95-ші процентильдер аралығы 71% бен 100%. Бұл нәтижелер құрастырылған жолдар мен толық бақылау ішкі жиынына қатысты; бақыланған дәлдік немесе нақты араласу әсері емес. Барлығы 14 846 сатып алу дабыл берген. Толық бақылау шектеуі ертерек дабыл берген топты таңдайды; оның үлестерін барлық дабылға көшіруге болмайды.
Арнасы дұрыс сәйкестендірілген алғашқы дабыл ішкі тобында модельдегі есепте көрсетілген теріс ауытқу үлесі жауаптан кейін 97%-дан 78%-ға өзгереді. Бөлек сипатталған панель дабылы жоқ когортаның алғашқы төрт қаржылық тоқсанындағы теріс ауытқу үлесі 14%; оның жиынтығы мен терезесі дабыл берілгендер салыстыруынан өзгеше. Толық бақылау салыстыруынан шығарылған кеш дабылдар диагностикалық нәтижеде тіркелген күйі қалады. Әр эмпирикалық бағалау осы когорта және бақылау айырмашылықтарын сақтауы тиіс.
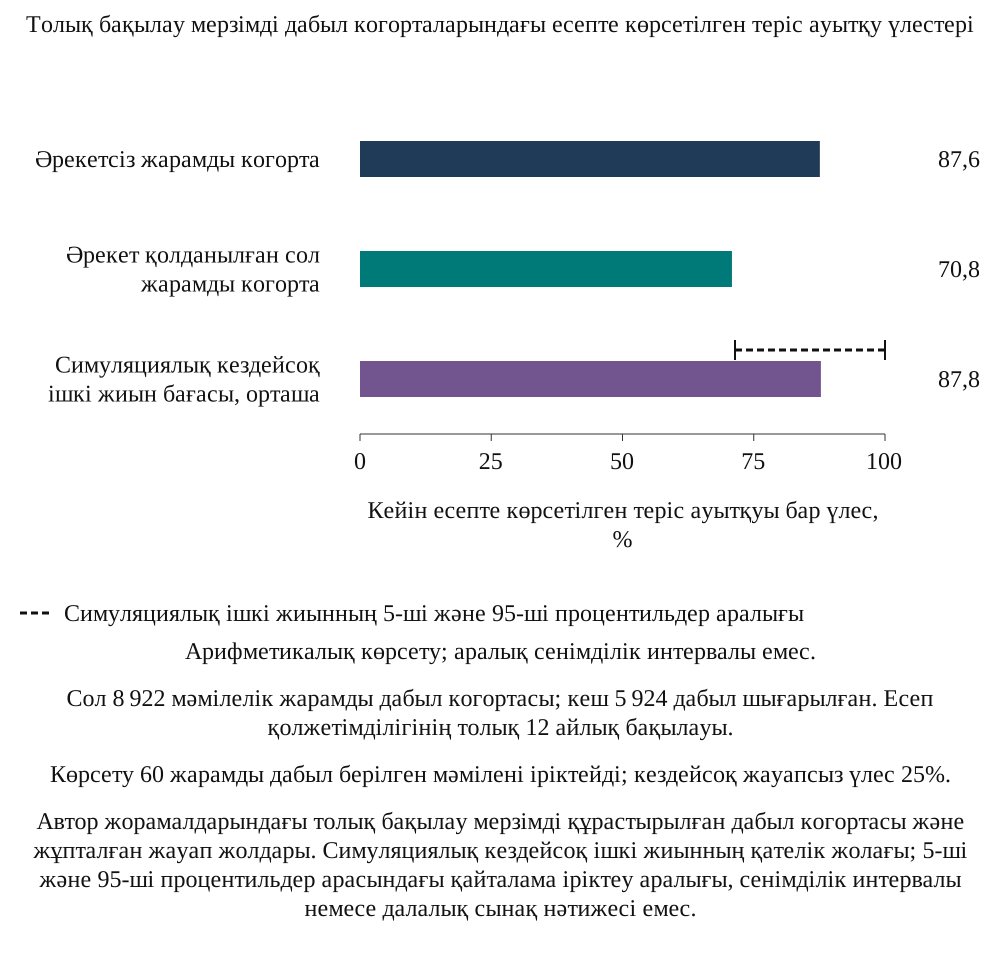
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді суретті бөлек те аша аласыз.
Автор жорамалдарындағы толық бақылау мерзімді құрастырылған дабыл когортасы және жұпталған жауап жолдары. Симуляциялық кездейсоқ ішкі жиынның қателік жолағы; 5-ші және 95-ші процентильдер арасындағы қайталама іріктеу аралығы, сенімділік интервалы немесе далалық сынақ нәтижесі емес.
19 Іске асырылатын мәміле бағалау хаттамасы
Ұсынылған нақты зерттеу заңды қолжетімділіктен және өлшеу келісімінен басталады. Қатысушы сатып алушыларды, қосуға жарамды сатып алуларды, бақылау кезеңін және әр шешім күнінде қолжетімді жазбаларды анықтаңыз. Тіркелген құн жоғалуы жоқ сатып алуларды да қосып, алып тастауларды, толық емес тарихты және меншік өзгерістерін құжаттаңыз. Талдау бірлігі оқиға және арна жазбалары байланыстырылған сатып алу-ай болуы мүмкін. Бір сатып алудан немесе бір сатып алушыдан қайталанған бақылауларда тәуелділікті дұрыс есепке алу қажет. Бұл мақала үшін мұндай когортаға қолжетімділік орнатылмаған.
Әр жазба үшін екі күнді сақтаңыз: негізгі оқиға қашан болды және ақпарат уәкілетті шешім қабылдаушыға қашан қолжетімді болды. Көрсеткіш нәтижелілігін зерттемей тұрып нәтиже мен елеулілік ережесін анықтаңыз. Алғаш мақұлданған жоспарды және әр кейінгі қайта болжамды сақтаңыз. Шикі дабылды, адам жүргізген тексеруді, сарапталып шешілген оқиғаны және әрекетті бөлек жазбаларда ұстаңыз. Кейін қарағанда дабыл мен нәтиженің сәйкестігі ортақ себептерді, нәтижені біліп жіктеуді немесе араласуды көрсетуі мүмкін. Бағалау әдісі бұл мүмкіндіктерді айқын қарастыруы тиіс.
Клиент пен қызметкер жазбаларын өңдеу қолданылатын заңдық негізді, рұқсаттарды, мақсат шектеулерін, сақтау ережелерін және қауіпсіздік шараларын талап етеді. БАӘ федералдық режимінде келісім талаптары мен көрсетілген ерекшеліктер бар; нақты өңдеу үшін қолданылатын заңды және тиісті сектор не еркін аймақ режимін тексеру қажет. [11] Рөл деңгейіндегі жинақталған есеп жеке мәліметтерді азайта алады, бірақ тек жинақтау талаптарға сәйкестікті дәлелдемейді. Жазбаларға қолжеткізбестен немесе оларды біріктірместен бұрын тиісті деректерді бақылаушы, юрисдикциялар, беру және пайдалану мақсаттары бойынша кеңес алыңыз.
Практикалық бірінші кезең; қатарлас бағалау: бекітілген кандидат ережелерді заңды қолжетімді жазбаларға қолданып, сигналдарын тіркеңіз және жүктемесін қолданыстағы басқарушылық бақылаулармен қатар өлшеңіз. Қатарлас жұмыс қауіпсіздік, заң, шарт немесе қалыпты тәуекел басқаруы онсыз да талап ететін ақпаратты баспауы немесе әрекетті кешіктірмеуі тиіс. Қосымша, қалау бойынша араласудың перспективалық экспериментіне оның құны туралы шынайы белгісіздік, заңды және этикалық жарамды хаттама, тиісті мақұлдаулар мен тоқтату ережелері қажет. Эксперимент мүмкін болмаса, араласудың құжатталған жазбаларын және қалған шатастырушы фактор шектеулерін ашық көрсететін бақылаулық әдісті пайдаланыңыз.
| Элемент | Талап | Себеп |
|---|---|---|
| Бірлік | Оқиға және арна жазбаларына байланыстырылған сатып алу-ай | Уақыт пен тәуелділік құрылымын сақтайды |
| Когорта | Барлық жарамды сатып алуларды, алып тастауларды және жоқ тарихты құжаттау | Іріктеуді және толық емес нәтижелерді ашады |
| Уақыт белгілері | Оқиға, қолжетімділік, дабыл, жауап және есепте көрсетілген нәтиже | Кейінгі білімді пайдалануды шектеп, шешім кідірісін өлшейді |
| Анықтамалар | Бекітілген жиынтықтар, шектер және нұсқаланған өзгерістер | Қайта өндіруге болатын салыстыруларды қолдайды |
| Бағалау | Қатарлас тест; бақылаулық шектеулер; эксперимент тек пайдаға қатысты шынайы белгісіздік пен мақұлдаулар болғанда | Қорғаныс әрекетін сақтап, араласу әсерін ашады |
| Құпиялылық | Қолданылатын заңдық негіз, қолжетімділік, беру, сақтау және қорғаныс шаралары [11] | Мәмілеге тән заңдық шолуды талап етеді |
| Іріктеме дизайны | Оқиға жиілігін, кластерленуді, дерек жетіспеуін және шешімге маңызды айырманы бағалау | Мұнда эмпирикалық ең аз көлем белгіленбейді |
| Талдау жоспары | Алдын ала белгіленген салыстырулар, нәтижелер, бақылау мерзімі және сезімталдық тесттері | Таңдамалы түсіндіруді шектейді |
MatchPoint ұсынған дизайн. Жолдар; қорытынды емес, талаптар; ешқайсысы іске асырылмаған.
20 Директорлар кеңесінің пакеті және шешім жазбасы
Интеграциялық құн жоғалуы туралы кеңес пакеті әр арна үшін көрсеткішті, шегін, соңғы асқан күнін және жауап басталған күнді көрсетуі тиіс. Ол тексеру сандарын және қайталама дабыл жүктемесін бөлек белгіленген қуат пен шығын жоспарына қатысты, тексерілген дабылдар үлесін және кез келген басуға дәлелді беруі тиіс. Көкжиектегі жалған дабыл ықтималдығының нысанасы бөлімі мен көкжиегі көрсетілген құн жоғалуы жоқ бағалау когортасында тексерілуі тиіс. Бұл жазбалар кеңеске тыныш панель сау интеграцияны, басқарушылық ықпалдағы көрсеткіштерді, анықтама өзгерісін немесе шек ығысуын білдіре ме дегенді зерттеуге көмектеседі.
Пакет бұрынғы оқиғалардағы көрсеткіштің қаржылық салыстырудан уақыт басымдығын; аралығын, анықтау бөлімін және шектеулі бақылау тәртібін қоса көрсетуі тиіс. Ол көкжиектегі жалған дабыл ықтималдығы бағасын нысанасымен, қайталама тексеру санын қуат пен шығын жоспарымен бөлек салыстыруы тиіс. Айырылу көрінуі үшін жоспардан кем қалу көрсеткіш мәндерінің қасында тұруы керек. Модельдің манипуляция жағдайы осындай айырылу туғызатын автор белгілеген бір механизмді көрсетеді.
15-кестедегі ұсынылған пакет операциялық мәндерді бухгалтерлік және ақша жазбаларының қасына қойып, шешілмеген тармақтарды, жиынтық көлемдерін және белгісіздікті көрсетеді. Айырылу бизнес мәселесін немесе өлшеу жүйесін тексеруге себеп болуы мүмкін. Пакет анықтама өзгерістерін, басу шешімдерін және соңғы бағалау кезеңін де көрсетуі тиіс. Шектен асу, аяқталған әрекет, бухгалтерлік тану және нақты ақша; бөлек дәлелдері бар бөлек күйлер.
| Тармақ | Мазмұн | Жауап беретін сұрақ |
|---|---|---|
| Арна панелі | Көрсеткіш, шек, соңғы асу, жауап күні | Қай арналар қашаннан бері дабыл беріп тұр |
| Ықтималдық және жүктеме панелі | Белгіленген бағалау когортасындағы көкжиектік жалған дабыл ықтималдығы мен нысана; бөлек қуат пен шығын жоспарына қатысты қайталама тексеру сандары | Көрсетілген анықтамаларда ықтималдық калибрлеуі мен тексеру жүктемесі қолайлы болып қала ма |
| Айырылу панелі | Жоспарға қатысты айлық айырманың жанындағы көрсеткіштер | Панель мен қаржылық есептер сәйкес пе |
| Уақыт басымдығы жазбасы | Қаржылық қатардан бұрынғы уақыт басымдығы және аралығы | Панель өз орнын әлі ақтай ма |
| Өзгерістер журналы | Анықтама және жүйе өзгерістері | Бір мезгілдегі дабыл үзіліс пе |
| Араласу жазбасы | Дабыл, нақты жауап, міндет және кейінгі нәтиже | Қай әрекет бақыланатын нәтижені өзгертті |
MatchPoint ұсынған құрылым. Жолдар көрсетілетін ақпаратты сипаттайды; қорытынды емес.
21 AI көмегімен дерек жинау және көрсеткіштерді бағалау
Шарттардан, шоттардан және жұмыс бағыты жазбаларынан ақпарат шығару; көрсеткішті құрастырудағы автоматтандырудың ықтимал қолданылуы. Олардың дәлдігін, қамтуын, қауіпсіздігін, сүйемелдеу еңбегін және шығынын пайдаланылатын құжаттар мен операциялық ортада өлшеу қажет. Бұл мақала үйретілген ақпарат шығару жүйесін тестілемейді және шығын үнемін анықтамайды. Оның моделі көрсетілген жүктемелер мен уақытта қолжетімді сигналдың құнын қарастырады. AI бағасын қосуға айқын механизм, бекітілген кіріс нұсқасы және бар ақпарат пен шешім үдерісімен салыстыру қажет.
Бағалау зерттелетін шешімді атап, кандидат құралдарда бірдей қаржылық салыстыруды, ақпарат күндерін және нәтиже анықтамасын сақтауы тиіс. Нәтижелілікпен бірге жоқ өрістерді, жауап беруден бас тартуларды, ақпарат шығару қателерін және қолмен шолу еңбегін көрсетіңіз. Қандай жазба қолжетімді екенін өзгертетін құрал бағалау жиынтығын өзгертеді. Шығысы әрекетті іске қосатын құрал кейінгі нәтижелерді де өзгертіп, [9]-да талқыланған араласу мәселесін тудырады. Осы әсерлердің әрқайсысына жорамалданған дәлдік не өсім орнына көрсетілген талдау қажет.
Автоматты құрал да анықтама үзілістері мен басқару сәтсіздіктеріне ұшырайды. Шарттарды немесе қызмет өтінімдерін оқитын жүйе бастапқы жүйе, тіл немесе ақпарат шығару ережесі өзгергенде нәтижесін өзгерте алады; сондықтан нұсқасы мен кірістері сақталуы тиіс. Әр ұсынылған көрсеткішті анықталған механизміне, қамтуына, дәлдігіне, уақтылығына және толық шолу мен сүйемелдеу шығынына қарай бағалаңыз. Бұл мақала дерек жинау құнының азаюын көрсетпейді және расталған AI-дан алынған көрсеткіш бермейді.
22 Шеңберді мәмілеге қолдану
Мәміле командасы мақұлданған сатып алу негіздемесін оның нақты клиент, қабілет, операция және пайда тәуекелдерімен сәйкестендіруден бастай алады. Әр тәуекелге бастапқы жазбалар мен жауаптыларды бекітіңіз. Ықтимал нашарлау қолданыстағы басқарушылық ақпаратта қашан көрінетінін және ұсынылған ескерту қандай қосымша шешімді қолдай алатынын белгілеңіз. Модельдің кандидат көрсеткіштерін автор белгілеген жүктемелері бар мысалдар деп қарастырыңыз. Осы экспериментке кіруі мәміле үшін эмпирикалық жарамдылықты дәлелдемейді.
Содан кейін әр кандидаттың теріс бағытын, жиынтығын, қолжетімділік күнін және нұсқасын анықтаңыз. Тиісті базалық кезеңде калибрлеп, бөлек кейінгі жазбаларда немесе сатып алуларда бағалаңыз. Жалған дабыл ықтималдығына айқын төзімділік пен қайталама сигналдарды қамтитын жеке тексеру қуаты жоспарын белгілеңіз. Көрсеткіштерді айлық бухгалтерлік және ақша жазбаларымен қатар көрсетіп, жауаптар мен басуларды сақтаңыз және дерек жетіспеуін немесе анықтама өзгерістерін тексеріңіз. Әр өзгертілген ереженің өз нұсқасы мен тәуелсіз бағалау кезеңі болуы тиіс.
Төмендегі ұсынылған құралдар осы талаптарды іс жүзінде қолдануға айналдырады. Олар әр секторға немесе юрисдикцияға бірдей шектерді, уақытты немесе заңдық тәртіпті міндеттемейді. Сатып алушы өз құн негіздемесімен, нақты жазбаларымен, берілген өкілеттіктерімен және қолданылатын міндеттерімен қолдай алатын бөліктерді ғана қабылдауы тиіс.
23 Қайта өндіруге болатын нәтиже және ішкі бақылау
Ғылыми есептеу калибрлеу, іріктеу, тест, сезімталдық картасы және қайталама іріктемелер үшін бекітілген кездейсоқ бастапқы мәндерді пайдаланады. Ол 74 ішкі теңдікті, калибрлеу төзімділігін және көрсетілген бағыттық қасиеттерді тексереді. Бөлек жазбалар дәл дереккөзді, модель кодын, дөңгелектелмеген диагностикалық массивтерді және жасалған көрнекіліктердің кірістерін сақтайды. Ішкі салыстырып тексеру бағдарлама осы нұсқада не есептегенін көрсетеді; автор белгілеген оқиға байланыстары не жауап жиіліктері сатып алуларды сипаттайтынын дәлелдемейді.
16-кесте ішкі бақылауларды жинақтайды. Таңдалған бөлім бойынша жауапсыз эталонның қалпына келтіру үлесі нөл, толық ақпарат эталоныныкі бір. Базалық қаржылық кідірістерде соңғысы қаржылық шығын басталғанша модельдің 60 пайыз бөлігін жояды; сол себепті қалған құн жоғалуы механикалық түрде базалықтың 40 пайызы болады. Бұл теңдіктер іске асыру қателерін анықтауға көмектеседі. Олардың орындалуы оларды туғызған жорамалдарға тәуелсіз дәлел бермейді.
| Бақылау | Нәтиже |
|---|---|
| Тексерілген теңдіктер мен бағыттық қасиеттер | 74 тексеру өтті |
| Жинақтағыштар мен тоқсандық сызықты калибрлеу | Жалған дабыл ықтималдығы 25% бюджетінің төзімділігі ішінде |
| Бюджетті бөлу | Sidak теңдігі дәл орындалады |
| Толық ақпарат және әрекетсіз эталон үлестері | Бір және нөл |
| Мәміле бойынша және жиынтық таза құн | Өзара сәйкес |
| Симуляциядағы кездейсоқ жауапсыз ішкі жиын | Қайталама Monte Carlo бағасы көрсетілген төзімділік ішінде |
| Стресс бағыттары | Әрқайсысы тексерілген |
| Пулдар мен кездейсоқ бастапқы мәндер | Бекітілген; тест пулында 20 000 мәміле |
MatchPoint модель бақылаулары. Сандар осы мақалада көрсетілген модель орындалуынан алынған.
Бақылаулар кодтың ішкі үйлесімділігін көрсетеді. Олар алғышарттың шынайылығын дәлелдемейді. Нәтижелер көрсеткіштер оқитын сол оқиғалардан жасалады; сондықтан эксперимент көрсеткіштер автор белгілеген мерзімге ерте келгенде анықтау ережелері қалай әрекет ететінін көрсетеді; нақты көрсеткіштердің солай болатынын көрсетпейді.
24 Ескерту жазбасын Бірінші күнге дейін құрыңыз
Ескерту жүйесіне тұрақты бастапқы жазба қажет. Мәміле аяқталғанға дейін интеграция жетекшісі сатып алу комитеті шын мақұлдаған құн жорамалдарын анықтауы тиіс: сақталатын клиент қатынастары, орындау тәуелді қабілеттер, жасалатын операциялық өзгерістер және әр жоспарланған пайда босатады деп күтілетін ақша. Әр жорамалдың дәлел көзі, есеп беретін иесі және күтілетін күні болуы тиіс. Сәйкес клиент жиынтығы жоқ кіріс болжамы клиентті сақтау көрсеткішін қолдай алмайды. Күні белгіленген әрекеті жоқ синергия бағасы мерзімі өткен әрекет өлшемін қолдай алмайды. Бұлар; кез келген сатып алушының қазіргі тәжірибесі туралы бақылау емес, шеңберді қолдануға ұсынылған талаптар.
Аяқталуға дейінгі ақпарат бөлісуге қойылатын заңдық шектеулер сақталады. Команда бәсекеге сезімтал немесе жеке ақпаратты бермес бұрын кеңесшілерімен рұқсат етілген жинақталған өлшемдер мен қажет таза команда тәртібін белгілеуі тиіс. Аяқталу сәтінде пайдаланылатын базалық дерек болмаса, кеңес оны алғашқы пакетте шектеу ретінде көруі тиіс. Команда базаны қалыптастырғанша кеңеске бастапқы сандар мен қамтылған кезең беріліп, шектер алдын ала ретінде қарастырылуы қажет. Қысқа не үйлеспейтін тарихқа дәл стандартты ауытқу бағасын беру оған кірістер қолдамайтын бедел береді.
17-кестедегі ұсынылған кесте дайындықты, алғашқы бақылауды және кейінгі бағалауды бөледі. Күндер; мәміле командасы бейімдейтін басқарушылық дизайн таңдаулары. Олар заңдағы есеп тапсыру мерзімімен байланысты емес. Бірінші күн мақсаты; бақылау мен шешім иелігінің үздіксіздігі. Көрсеткіштің болжамдық нәтижелілігін тестілеу кейінгі нәтижелерді қажет етеді; сондықтан Бірінші күн панелі жұмысқа қолжетімді болып, болжамдық құны әлі анықталмауы мүмкін. Бұл күйлерді бөлу кеңеске клиентке қатысты маңызды ерекше жағдайды дереу пайдаланып, статистикалық модель туралы пікірін кейінге қалдыруға мүмкіндік береді.
| Кезең | Қажетті жұмыс | Кеңеске дәлел |
|---|---|---|
| Аяқталуға дейін | Мақұлданған құн негіздемесін рұқсат етілген жазбаларға сәйкестендіру; иелерді тағайындау; базалық анықтамаларды сақтау | Нұсқаланған құн негіздемесі және дерек олқылықтары |
| Бірінші күн | Клиент, қызметкер және операция жазбаларына қолжетімділікті, иелерін және үздіксіздікті растау | Жоқ өрістері айқын қолжетімділік тізілімі |
| Алғашқы екі апта | Жиынтықтар мен бухгалтерлік сәйкестендірулерді тексеру; дабылдар мен жауаптарды бөлек тіркеу | Анықтама өзгерістері және шешілмеген салыстыру тармақтары |
| Алғашқы айлық жабу | Операциялық сигналдарды нақты есептермен және ақшамен салыстыру; алдын ала шектерді белгілеулі ұстау | Сәйкестендірілген есеп күндері және қаржылық үлес көпірі |
| Бірінші тоқсан соңы | Дабыл жүктемесін, дерек жетіспеуін және шешілген оқиға жазбаларын қарау | Тексеру тарихы және кез келген шек өзгерісіне дәлел |
| Кейінгі шолу | Бекітілген ережелерді кейінгі мәміле не кезеңде бағалау және секторға тасымалдануын қарау | Уақыттан тыс тест нәтижелері, шектеулер және өзгерту шешімі |
Автор ұсынған реттілік. Уақытты мәмілеге, ақпарат бөлісу шектеулеріне және нақты есеп беру қабілетіне бейімдеу қажет.
Бюджеттер өзгерсе де сатып алу негіздемесі қайта алынатындай сақталуы тиіс. Әйтпесе интеграция командасы салыстыруды өзгертіп, көрінетін нәтижені жақсарта алады. Алғаш мақұлданған негіздемені, күні бар операциялық қайта болжамды және есепте көрсетілген нақты нәтижелерді бөлек ұстаңыз. Жаңа ақпарат келгенде кеңес өзгертілген жоспарды заңды түрде мақұлдай алады. Сол кезде жазба себеп пен күтілетін пайдаға әсерді көрсетуі тиіс; сонда қайта болжамға қатысты оң айырма сатып алу шешіміне қатысты кем қалуды өшірмейді. Бұл тәртіп сатып алу есебіндегі түзетуді операциялық орындау өзгерісінен ажыратуға да көмектеседі.
25 Әр дабылға иесі мен жоғары деңгейге шығару шешімін бекітіңіз
Ескертуге оның бастапқы жазбасын зерттей алатын аты белгілі тұлға және жауапқа рұқсат бере алатын тұлға қажет. Модель дабыл дұрыс құн жоғалу арнасына жетіп, жауап бекітілген кідірістен кейін күшіне енеді деп болжайды. Нақты ұйым осы байланыстарды құруы тиіс. Мысалы түскен тапсырыстар туралы ескерту клиент директоры, баға шешімі және жеткізу шектеуімен байланысты болуы мүмкін. Бағаны тек интеграция кеңсесіне жіберу осы адамдар әрекет еткенге дейін қосымша тапсыру буынын қосуы мүмкін. Сондықтан жауап мерзімін ақпарат қолжетімділігінен тексеру мен мақұлдау арқылы нақты операциялық өзгеріске дейін өлшеу керек.
18-кесте осы үдеріске ұсынылған RACI матрицасын береді. Accountable; шешім үшін есеп беретін жалғыз рөл, responsible; жұмысты орындайтын рөл, consulted және informed; өзге қатысушылардың кеңес беретін және хабардар етілетін рөлдері. Кесте команда белгілі бір корпоративтік құрылым қажет деген ишарасыз бейімдей алуы үшін рөл атауларын пайдаланады. Қаржы директоры мақұлданған қаржылық негіздемемен салыстырып тексеруге жауапты. Операциялық иелер өз өкілеттігі шегіндегі клиент және қызмет шешімдеріне жауаптылығын сақтайды. Заң, сәйкестік және деректер қорғау мамандары ұсынылған әрекетке немесе жазба қолдануға тиісті шектеулерді анықтайды.
| Әрекет | Шешім үшін есеп беруші | Орындаушы | Кеңес беруші не хабардар етілетін |
|---|---|---|---|
| Қаржылық базаны және пайда өлшемін анықтау | CFO | Қаржылық контролер | Интеграция жетекшісі мен бизнес иесіне кеңеске жүгіну |
| Көрсеткіш анықтамалары мен қолжетімділік күндерін жүргізу | Интеграция жетекшісі | Дерек не жұмыс бағыты иесі | Қаржы және деректер қорғау мамандарынан кеңес алу |
| Операциялық ескертуді тексеру | Бизнес иесі | Аты бекітілген жұмыс бағыты жетекшісі | Интеграция кеңсесі мен қаржыдан кеңес алу |
| Елеулі жауапты немесе шығыс сұрауын мақұлдау | Тиісті берілген өкілеттік иесі | Шешімді дайындайтын бизнес иесі | Қажетіне қарай CFO, заң және сәйкестік қызметтерінен кеңес алу |
| Мәлімделген пайданы ақша және есептермен салыстырып тексеру | CFO | Қаржылық контролер | Жұмыс бағыты иесінен кеңес алу; интеграция жетекшісін хабардар ету |
| Шекті өзгерту немесе көрсеткішті қолданудан шығару | Белгіленген тәуекел не интеграция комитеті | Талдаушы және интеграция жетекшісі | Бизнес иесі мен тәуелсіз шолушыдан кеңес алу |
Автор ұсынған бөлу. RACI; орындаушы (responsible), шешім үшін есеп беруші (accountable), кеңес беруші (consulted) және хабардар етілетін (informed) рөлдер; нақты өкілеттіктер мен арнайы сақталған шешімдер үстем болады.
Жоғары деңгейге шығару ықтимал салдарға, шарттық міндеттерге және жауап беруге қалған уақытқа тәуелді болуы тиіс. Статистикалық шек қолданыстағы қауіпсіздік, реттеу немесе маңызды клиент эскалациясын алмастыра алмайды. Тиісті фактілер белгілі болысымен бұл жағдайлар қалыптасқан қорғаныс үдерісін ұстануы тиіс. Қалыпты операциялық ескертулерде шешім жазбасы не тексерілгенін, не белгісіз қалғанын, таңдалған әрекетті және иесі жаңа дәлелді қашан күтетінін көрсетуі тиіс. Команда әр тәуекелге әртүрлі тексеру мерзімін таңдай алады. Бұл мақала эмпирикалық расталған мерзім немесе әмбебап елеулілік пайызын бермейді.
Басуға себеп және аяқталу не қайта қарау күні қажет. Белгілі дерек көшіруі бірнеше көрсеткіштің бірге неге қозғалғанын түсіндіре алады, бірақ ескертуді басу көшіру кезеңін тарихтан алып тастамауы тиіс. Басылмаған бағаны, көрсетілген күйді және адамның шешімін бөлек өрістерде сақтаңыз. Бұл жазба кейін қате дерек дабылын, әдейі қабылданған операциялық тәуекелді және еленбеген ескертуді ажыратуға көмектеседі. Қолмен басудан кейін қалған ескертулерді ғана санау жүктемені аз көрсетіп, тым еркін үдерісті дәлірек етіп көрсетеді.
Кеңестің рөлі; жауаптың, ресурстардың және қалған тәуекелдің қолайлылығын шешу. Ол шешілмеген елеулі ескертулерді жасы мен иелерімен, сондай-ақ жабылып кейін қайта ашылған тармақтармен бірге алуы тиіс. Жасыл мәртебенің дәлел тұрғысынан белгілі мағынасы болуы қажет. Жабылу бастапқы деректер түзетілгенін, клиент шешімді қабылдағанын немесе қаржылық тәуекел іске асып, есептермен салыстырылғанын білдіруі мүмкін. Бұл нәтижелерді аяқталған тапсырмалардың бір санына біріктіру ескерту жүйесі сақтауға тиіс айырмашылықты жояды.
26 Әр жауапты синергия және ақшалай нәтиже тізілімімен салыстырып тексеріңіз
Ескерту қаржылық шығын өлшенгенге дейін тексеруді негіздей алады. Қаржылық пайданы тануға бөлек дәлел тізбегі қажет. Ұсынылған пайда тізілімі мақұлданған сатып алу жорамалын операциялық әрекетке, іске асқан бухгалтерлік әсерге және ақшалай салдарға байланыстыруы тиіс. Интеграциялық тапсырманың аяқталуы тек сол тапсырманың аяқталғанын көрсетеді. Өздігінен сақталған кіріс немесе босатылған ақша сомасын дәлелдемейді. Қаржы командасы мәлімделген әр соманы қолдайтын клиент, шот, еңбекақы немесе жеткізуші жазбаларын сақтап, оларды тиісті есепті кезеңмен салыстырып тексеруі тиіс.
19-кесте осы тізілім өрістерін белгілейді. Әр пайда сатып алушының өз жүйесіндегі тұрақты сәйкестендіргішті, анықталған ауқымды және қабаттаспайтын бухгалтерлік сәйкестендіруді қолдануы тиіс. Жеткізуші үнемі үшін сәйкестендіру жарамды шығыс жиынтығын, шарттық бағаны, нақты көлемді және күшіне ену күнін көрсете алады. Клиентке араласу үшін жаңарту жиынтығын, қаржылық үлес негізін және ақша түсімдерін көрсете алады. Кесте құжаттау әдісін сипаттайды. Аталған пайданың кез келгені алынғанына дәлел бермейді.
| Өріс тобы | Сақталатын жазба | Салыстырып тексеру сұрағы |
|---|---|---|
| Мақұлданған пайда | Алғашқы сатып алу негіздемесінің жорамалы, ауқымы, иесі және күтілетін күні | Инвестициялық шешім нені болжады? |
| Ескерту және жауап | Көрсеткіш нұсқасы, дабыл қолжетімділігі, тексеру және нақты әрекет күндері | Қай шешім қай ақпараттан кейін келді? |
| Операциялық орындау | Аяқталған өзгеріс және әсер еткен жиынтыққа бастапқы дәлел | Бизнесте не өзгерді? |
| Бухгалтерлік әсер | Жалпы қаржылық үлес немесе шығын өзгерісі, мерзім және есеп шоттарымен байланыс | Сома қайда тіркелген? |
| Шығындар мен кері әсерлер | Енгізу шығысы, уақытша қолдау, жоғалған маржа және өзге теріс әсер | Орындау нені жұмсады не ығыстырды? |
| Ақша | Түсім, төлем, айналым капиталы немесе уақытқа қатысты дәлел | Бухгалтерлік әсер ақшаға айналды ма? |
| Қабаттасу және атрибуция | Өзге бастамалар, нарық өзгерістері және айқын бөлу ережесі | Басқа түсіндірме не жұмыс бағыты сол соманы мәлімдей ала ма? |
| Шолу | Қаржылық салыстырып тексеру, қалған белгісіздік және мақұлдау күні | Тұжырым қабылданғанға дейін не тексерілмеген? |
Автор ұсынған үлгі. Сомалар тиісті бастапқы жазбалармен расталғанға дейін қолжетімсіз қалады; дәлелдің жоқтығы пайданың нөл екенін білдірмейді.
Шығындар шегерілмеген нәтижені таза құннан бөліңіз. Сатып алуды орталықтандыру бірлік бағасын азайтып, сонымен бірге шартты тоқтату төлемін немесе көбірек қорды қажет етуі мүмкін. Клиентті сақтау әрекеті жеңілдіктер мен қосымша қызмет қуатын жұмсап, кірісті сақтай алады. Модель алдын алынған құн жоғалуынан жалған тексеру шығынын шегереді; нақты ортадағы толық енгізу бюджетін қамтымайды. Мәміле шешімі тиісті кезеңнің нақты тексеру еңбегін, жауап шығысын, уақытша шараларын және кері әсерлерін қамтуы тиіс. Бұл кірістер болмаса, тізілім жоқ сомалар мен айқын шартты салыстыруды көрсетуі тиіс.
Арналар арасында қосарлап санаудан сақтаныңыз. Шоттау ақауы клиент шағымдарында, тапсырыстан төлемге дейінгі ерекше жағдайлар жиілігінде және мерзімі өткен дебиторлық берешекте көрінуі мүмкін. Өзара байланысты үш бақылауды үш тәуелсіз шығын деп қарастыру тәуекелді артық көрсетеді. Оқиға жазбасы негізгі мәселені анықтап, әр бақылауды соған байланыстыруы, пайда бір рет қана бөлінуі тиіс. Бар дебиторлық берешекті тек ертерек өндіріп алатын ақша түсімі; уақыт әсері. Үмітсіз берешек азаюынан қаржылық үлестің жақсаруы; басқа экономикалық әсер. Тізілім осы анықтамалар мен әрқайсысының өлшеу кезеңін сақтауы тиіс.
Сонда кеңес жауап үшін үш бөлек шаманы көре алады: әрекетке дейінгі тәуекел, кейін бақыланған сома және көрсетілген әдісте әрекетке орынды жатқызылатын бөлік. Ақша түсімі тексерілсе де үшінші шама белгісіз қалуы мүмкін. Клиент араласусыз немесе нарық жағдайларының жалпы жақсаруынан кейін де шартын жаңартуы мүмкін еді. Дәлел нүктелік бағаны қолдай алмаса, ашық атрибуция аралығын қолданыңыз немесе сол бөлікті санмен бағаламай қалдырыңыз. Бұл айырмашылық эксперименттің қалпына келтірілетін жоғалу үлесін мәміледе іске асқан құн туралы тұжырымнан бөледі.
27 Жоқ жазбалар мен өзгерген анықтамаларды бөлек нәтижелер деп қарастырыңыз
Тыныш көрсеткіш сау бизнесті, толық емес жазбаларды немесе өзгерген анықтаманы көрсетуі мүмкін. Мониторинг үдерісі осы мүмкіндіктерді бөлек сақтауы тиіс. Мәннің жанында күтілетін жиынтықты, алынған жиынтықты, соңғы толық кезеңді және бастапқы жүйе нұсқасын көрсетіңіз. Кадр кетуі файлының жоқтығы нөл кетуге айналмауы тиіс. Шот ерекшеліктері деректерінің қолжетімсіздігі біріктірілген панельді жасыл етпеуі тиіс. Өзге жарамды бақылауларды жалғастырып, дерек мәселесін иесіне бағыттағанда бөлек қолжетімсіз күйді сақтаңыз.
20-кестедегі көрсеткіш спецификациясы бөлім мен ақпарат күнін айқын етеді. Қалаусыз кадр кетуі өлшеміне маңызды рөлдердің алдын ала белгіленген анықтамасы және жарамды жиынтық ережесі қажет. Ерекше жағдай жиілігіне жарамды операция саны және тұрақты ерекше жағдай анықтамасы қажет. Алым не бөлімнің өзгерісі операциялық тәуекел өзгермей-ақ жиілікті өзгерте алады. Шолушылар шынайы жақсаруды өлшенетін жиынтық өзгерісінен ажыратуы үшін бастапқы сандарды сақтаңыз.
| Өріс | Қажетті анықтама | Ашылуға тиіс ақау |
|---|---|---|
| Жиынтық және бөлім | Жарамды клиенттер, рөлдер, шоттар не әрекеттер және қосылу күндері | Қамту өзгерісі жиілікті өзгерте алады |
| Бағыт және бірлік | Алым, бөлім, теріс бағыт және өлшем бірлігі | Өсетін бастапқы мән пайдалы не зиянды болуы мүмкін |
| Қолжетімділік уақыт белгісі | Кеңес немесе уәкілетті оператор бақылауды нақты қашан қолдана алды | Кеш енгізілген жазба жалған уақыт басымдығын бере алады |
| Базалық кезең және нұсқа | Эталон кезеңі, түрлендіру, шек және өзгеріс күні | Жүйе өзгерісі нашарлауға ұқсай алады |
| Толықтық | Күтілетін және алынған жазбалар, жоқ өрістер және соңғы толық кезең | Дерек жоқтығы тыныш көрсеткішке ұқсай алады |
| Тексеру және нәтиже | Дабыл, сараптау, жауап және кейінгі есеп не ақша дәлелі | Әрекет өлшенетін нәтижені өзгерте алады |
Автор ұсынған өрістер. Спецификация нәтижені қайта өндіруді қолдайды; оны толтыру болжамдық нәтижелілікті дәлелдемейді.
Ретроспективалық бағалау шешім күнінде қолжетімді ақпаратты қолдануы тиіс. Сегізінші аптада келген түзетілген тапсырыс файлын екінші аптада ескерту болды деп мәлімдеуге қолдануға болмайды. Оқиға уақыты мен қолжетімділік уақытын кез келген түзету күнімен бірге сақтаңыз. Тарихи кескіндер болмаса, тиісті тесттерді ретроспективалық қайта құру деп атап, оларды нақты жұмыста қолжетімді нәтиже ретінде көрсетпеңіз. Әйтпесе модель өзінің болашағынан ақпарат ала алады, әсіресе қаржы командалары нәтиже белгілі болғаннан кейін жіктеулерді артқа толтырғанда.
Бұл тәртіп AI көмегімен ақпарат шығаруға да қатысты. Шарттарды, қызмет өтінімдерін немесе жұмыс бағыты жазбаларын оқитын жүйе әр маңызды өрістің бастапқы орнын және шығару нұсқасын сақтауы тиіс. Оны пайдаланылатын тілдерді, құжат пішіндерін және операция кезеңдерін көрсететін қолмен тексерілген жиында тестілеңіз. Жоқ өрістерді, қате күндерді және шығару нәтижелілігінің өзгерістерін бөлек көрсету қажет. Бұл мақала шығару дәлдігін немесе шығын үнемін дәлелдемейді. Дерекке қолжетімділіктің жақсаруы қателерді шолу және тұрақты көрсеткіш анықтамасын сақтау еңбегімен бірге бағалануы тиіс.
Қайта калибрлеу жаңа нұсқа шығаруы тиіс. Себебін, қолданылған деректі, мақұлдауды және жаңа шек белсенді болатын кезеңді көрсетіңіз. Команда ескерту көлеміндегі өзгерісті түсіндіре алуы үшін бұрынғы ереже нәтижелерін сақтаңыз. Жаңа шекті таңдау мен бағалауға бірдей соңғы теріс жағдайларды қолдану оның көрінетін нәтижесін артық көрсетеді. Бағалауға кейінгі кезеңдер немесе бөлек мәмілелер бөліп, оларда қанша тәуелсіз сатып алушы мен оқиға барын көрсетіңіз. Бірнеше сатып алудың көп айлық жазбасы бәрібір шағын мәміле іріктемесін білдіреді.
28 Клиент ескертуін қаржылық жазбаға дейін қадағалаңыз
Жаңартылатын клиент шарттары бар сатып алынған бизнеске арналған құрастырылған үдеріс мысалын қарастырыңыз. Мысалда клиенттік ұйым, аяқталған мәміле немесе бақыланған нәтиже жоқ. Мақсаты; командаға қажет жазбаны көрсету. Мақұлданған негіздеме анықталған клиент жиынтығын сақтауды болжайды. Аяқталғаннан кейін клиент командасы жауапты тұлғасы өзгерген клиенттердің тапсырысы әлсірегенін көреді. Бұл қозғалыс тексеруге лайық ескерту туғызады. Ескерту өздігінен кеңеске жоғалған кірісті интеграцияға жатқызуға немесе араласу кірісті сақтады деуге негіз бермейді.
Тексеруші алдымен клиенттер алғашқы жиынтыққа кіре ме және тапсырыс маусымдылығы, баға өзгерісі немесе жазба берудің кідіруі қозғалысты түсіндіре ме дегенді тексереді. Содан соң команда нақты коммерциялық мәселені және уәкілеттік бере алатын шешімді; мысалы клиент байланысын қалпына келтіруді не қызмет ақауын шешуді; тіркейді. Тиісті ақпарат келген күндер мен клиент шешімді алған күнді сақтаңыз. Шарттық немесе қызмет міндеті онсыз да әрекет талап етсе, команда сол міндетті орындайды. Статистикалық бағалау оны кейінге қалдырмауы тиіс.
| Кезең | Жазба | Рұқсат етілетін қорытынды |
|---|---|---|
| Мақұлданған негіздеме | Алғашқы клиент жиынтығы және сақтау жорамалы | Инвестициялық негіздеме осы ауқымға сүйенді |
| Ескерту | Қолжетімді тапсырыс жазбалары, жарамды бөлім және бекітілген көрсеткіш ережесі | Ереже күні бар ескерту шығарды |
| Тексеру | Тексерілген клиент мәселесі және балама түсіндірмелер | Мәселенің дәлелдік мәртебесі құжатталған |
| Жауап шарасы | Уәкілетті шешім, нақты орындау күні және шығындар | Тіркелген жауап орын алды |
| Коммерциялық нәтиже | Жаңарту не тоқтату және ілеспе талаптар | Клиент құжатталған шешім қабылдады |
| Қаржылық есептер және ақша | Қаржылық үлес негізі, шот пен түсімді салыстырып тексеру | Тиісті бухгалтерлік және ақша сомалары қолдау тапқан |
| Атрибуцияны шолу | Салыстыру әдісі және қалған балама түсіндірмелер | Жауапқа жатқызылған құнның кез келген бағасы шартты қалады |
Ақшалай сомаларсыз және бақыланған мәміле нәтижелерінсіз құрастырылған үдеріс мысалы. Әр кезеңге өз дәлелі қажет.
Шешімнен кейінгі жаңарту оқиғалар ретін көрсетеді. Себептік атрибуция осы клиент неге назар алды және тағы не өзгерді дегенді қарастыратын салыстыруды қажет етеді. Көмек алған топтың бастапқы тәуекелі жоғары болса, оны барлық басқа клиентпен салыстыру жаңылыстырады. Ретроспективалық сәйкестендірілген салыстыру кей айырманы аша алады, бірақ бақыланбаған айырмалар қалуы мүмкін. Шешім жазбасы салыстыруды, іріктеу үдерісін және қолжетімді дәлелді көрсетуі тиіс. Атрибуцияны қолдау мүмкін болмаса, сақталған құн сомасы туралы талап қоспай, тексерілген жаңарту, қаржылық үлес және түсім фактілерін көрсетіңіз.
Мысал ескерту мен қаржы жазбасы орынды себептермен қалай айырылатынын да көрсетеді. Ерте коммерциялық жақсару шоттар мен ақшаға кейінірек түсуі мүмкін. Клиент жеңілдікпен жаңартып, кіріс қаржылық үлестен күштірек болуы мүмкін. Түсім жалпы пайданы өзгертпей ақшаны уақытша жақсарта алады. Кеңес тиісті көпір мен күтілетін күндерді, шешілмеген салыстыру тармақтары көрсетілген күйде алуы тиіс. Құжатталған механизмсіз қайталанатын айырылу көрсеткішті, жауап жазбасын және бухгалтерлік сәйкестендіруді тексеруге әкелуі тиіс.
Нәтиже қолжетімді болғанда шешілмеген немесе сәтсіз жауаптарды қоса бүкіл істі бағалау жиынтығында сақтаңыз. Коммерциялық нәтижемен бірге тексеру жүктемесін және кері әсерлерді тіркеңіз. Сәтсіз істерді алып тастау немесе тек есептері салыстырып тексерілетін клиенттерді қалдыру бағаланатын жиынтықты өзгертеді. Жасалған жазба болашақ эмпирикалық зерттеуді және қазіргі басқарушылық шешімдерді қолдай алады. Ол өздігінен симуляциялық қалпына келтіру үлесін растай алмайды, әмбебап панель көлемін анықтай алмайды немесе нақты сатып алуда іске асқан құнды дәлелдей алмайды.
29 Шектеулер және келесі эмпирикалық шешім
Негізгі шектеу; бақыланған мәміле деректерінің жоқтығы. Эксперимент оқиғалардың пайда болуы мен ауырлығын, көрсеткіштермен байланысын, есептілік кідірістерін, тексеру шығынын және жауап тиімділігін автор белгілеген түрде құрады. Оның айқын көрсеткіштері өздеріне тағайындалған ақпарат байланыстарын алады. Өзге кірістер, кандидат өлшемдер немесе шешім ережелері басқа қалпына келтіру үлестерін, саралауларды және панель көлемдерін беруі мүмкін. Сезімталдық нәтижелері осы тәуелділіктің кейбірін нақты ортадағы таралуын бағаламай анықтайды.
Базалық шу үдерістері Гаусс үлестірімді және стационарлы; автор белгілеген сериялық корреляция мен тәуелсіз көрсеткіш шуы бар. Оқиға сигналдары ортақ жасырын себептерді бөліседі; нақты көрсеткіштерде қосымша көлденең тәуелділік, қамту өзгерісі, маусымдылық және анықтама үзілістері болуы мүмкін. Экономикалық есеп басталудан кейін дұрыс байланыстырылған дабылдарға мінсіздендірілген тексеру үлесін беріп, жауапқа дейінгі бекітілген сигнал жолдарын пайдаланады. Жартылай не сәтсіз диагноз, эндогенді басқарушылық мінез-құлық және толық енгізу шығыны моделі қосымша дерек пен модельдеуді қажет етеді.
Шектеулі бақылау терезелері нәтижелерге әсер етеді. Уақыт басымдығы қорытындылары болмаған тоқсандық анықтауларды көкжиек мәнімен алмастырады. Араласудың нәтижені жасыруын салыстыру тек алғашқы дабылдан кейін толық есеп қолжетімділігі бақылауы бар сатып алуларды пайдаланады. Қайталама іріктеме жұмысы бір бекітілген құрастырылған жиынтықтан алады және эмпирикалық ең аз когорта көлемін бермейді. Толық ақпарат эталоны болжанған жауап пен уақытқа тән; оған дейінгі алшақтық әр балама ереже неге жете алатынын шектемейді.
Келесі эмпирикалық шешім; сатып алушы ескерту мен одан кейінгі шешімді бағалауға қажет күні бар, нұсқаланған жазбаларды жүргізе ала ма деген мәселе. Міндетті қорғаныс әрекетін, нәтижелердің толық қамтылуын және қаржылық салыстырып тексеруді сақтайтын басқарылатын бақылау хаттамасынан бастаңыз. Сенімді зерттеу пайдалы ескертулерді олардың тексеру жүктемесімен бірге көрсетіп, атрибуция мен тасымалдану шектерін атайды. Мұндай дәлелге дейін шеңбер шешім дизайны құралы, ал сандық қорытындылар шартты симуляция нәтижелері болып қалады.
Пайдаланылған әдебиет
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
