
1 La décision du conseil et le périmètre des éléments probants
Le conseil chargé d’une acquisition a besoin d’informations sur la continuité de la clientèle, les capacités critiques, l’exécution opérationnelle et les bénéfices supposés dans le dossier d’investissement. Les rapports financiers consolidés et les données opérationnelles décrivent différentes facettes de cette situation et peuvent devenir disponibles à des dates différentes. Cet article examine les alertes opérationnelles qui méritent une investigation, les seuils justifiant leur remontée et les éléments nécessaires pour évaluer leur contribution économique.
Nous présentons le suivi comme une décision de détection comportant des coûts liés aux détériorations non détectées et aux investigations. Un problème non détecté peut continuer à affecter les clients, le personnel, le service ou la trésorerie. Une alerte mobilise l’attention et peut déclencher une réponse coûteuse. L’expérience construite compare des régimes de détection sur la même population et présente les pertes évitées après déduction d’un coût explicite d’investigation des fausses alertes. Les résultats financiers et opérationnels restent conditionnels à chacun des paramètres posés.
Cette étude n’utilise aucune cohorte observée de chantiers ou d’alertes au niveau des acquisitions. Sa contribution est un protocole expérimental explicite et un cadre pratique d’enregistrement. La simulation génère 20 000 acquisitions de test à partir d’hypothèses déclarées et examine le comportement des règles de détection dans cet univers. L’étude transactionnelle proposée nécessiterait des travaux distincts sur l’accès aux données, la gouvernance, la mesure et l’évaluation avant toute conclusion empirique.
Le UK Corporate Governance Code 2024 fournit un exemple de supervision propre à une juridiction. Pour les sociétés relevant des catégories de cotation qu’il indique, sociétés commerciales ou fonds d’investissement à capital fermé, la Provision 29 traite du suivi et de l’examen annuel de la gestion des risques et des contrôles internes, notamment des contrôles significatifs financiers, opérationnels, de reporting et de conformité. Ses dispositions renforcées s’appliquent aux exercices ouverts à compter du 1 janvier 2026. [14] Le Code ne fixe aucun seuil d’indicateur d’intégration. Les outils pratiques proposés ici concernent les éléments qu’un conseil chargé d’une acquisition pourrait conserver dans son propre cadre de gouvernance applicable.
2 Définir le début du problème, l’effet financier et la détection
Nous définissons l’érosion de valeur comme le déficit mensuel de contribution réalisée par rapport à la contribution prévue, causé par une défaillance d’intégration précise et mesuré en pourcentage du plan d’un mois. Une perte a un début opérationnel, le mois où survient l’événement causal, puis un effet financier qui commence quelques mois plus tard. Une sous-performance correspond à un trimestre où l’écart au plan présenté dans les comptes tombe sous un seuil de matérialité défini. La détection est la date à laquelle une règle déclenche une alerte et l’information devient disponible pour le conseil.
La distinction entre le début opérationnel, l’effet financier et la date de détection constitue le dispositif central de l’article. Un indicateur avancé est utile dans la mesure où sa date de détection précède celle à laquelle les états financiers feraient apparaître le même problème. Cette avance résulte de trois quantités distinctes : le délai entre la cause et l’effet financier, le temps nécessaire pour que l’indicateur franchisse son seuil et le délai de reporting du comparateur financier. Le Tableau 1 présente les définitions utilisées.
| Terme | Définition retenue | Importance |
|---|---|---|
| Début opérationnel | Mois où survient l’événement causal, par exemple la perte du responsable d’un grand compte | Déclenche le chronomètre de détection |
| Effet financier | Mois où l’écart présenté dans les comptes commence à évoluer sous l’effet de l’événement | Date à laquelle les comptes pourraient le montrer pour la première fois |
| Érosion de valeur | Déficit cumulé par rapport au plan causé par l’événement, en % du plan d’un mois | Quantité à protéger |
| Alerte | Franchissement par une règle de son seuil calibré, avec remise à zéro de l’accumulateur après franchissement | Déclenche une investigation |
| Alerte vraie | Alerte déclenchée au début ou après le début d’un événement auquel l’indicateur est associé | Compte dans la détection |
| Fausse alerte | Toute autre alerte, y compris toute alerte d’une mesure sans lien avec un événement | Consomme du temps et de la crédibilité |
| Sous-performance | Trimestre où l’écart présenté dans les comptes est inférieur à moins 5% du plan | Résultat financier que l’alerte devrait précéder |
Définitions MatchPoint propres à cet article. Enregistrements proposés ; aucun constat relatif à une transaction.
3 Calendriers du reporting trimestriel et information de gestion plus précoce
Le Form 10-Q américain en vigueur fixe, pour les trois premiers trimestres de l’exercice, des échéances ordinaires de dépôt de 40 jours après la clôture du trimestre pour les grands émetteurs à dépôt accéléré et les émetteurs à dépôt accéléré, et de 45 jours pour les autres émetteurs. [1] Ce sont des échéances de dépôt. Les entreprises peuvent fournir plus tôt des informations internes, et le formulaire ne prescrit pas la date d’établissement des comptes de gestion d’un acquéreur privé. La page de la SEC consacrée à son initiative de mai 2026 sur le reporting semestriel classe ce texte comme une proposition de règlement. [13] Ce statut doit rester distinct des exigences actuelles du formulaire. La Regulation S-X autorise des états financiers intermédiaires non audités et impose leur examen par un professionnel comptable indépendant avant le dépôt du Form 10-Q. [15] Le niveau d’assurance doit donc être décrit avec précision.
L’expérience utilise une série trimestrielle disponible 1.5 mois après la clôture du trimestre, selon une hypothèse de reporting expressément posée. En faisant abstraction du délai précédant l’effet financier et de tout seuil de détection, un événement du mois un peut apparaître pour la première fois dans un trimestre clôturé au mois trois, disponible au mois 4.5 selon ce calendrier. Un événement du mois trois entre dans le même rapport. Le délai de reporting dépend donc de la position de l’événement dans le trimestre. Le délai de matérialisation financière, une faible perte sur la première période ou l’absence de franchissement du seuil peuvent retarder davantage la détection.
L’échéance de 45 jours motive un scénario de reporting ; elle ne fournit ni délai minimal d’information ni observation de l’accès effectif d’un conseil. Le modèle teste également les comptes mensuels et une disponibilité plus rapide des rapports financiers. Pour une étude empirique, conserver la date à laquelle chaque série de comparaison était réellement disponible pour le décideur. Une date publique de dépôt ne peut remplacer cette date lorsqu’un dossier de gestion interne était arrivé plus tôt. Le calendrier de huit trimestres de la simulation est un comparateur de reporting de gestion. Il comprend les quatrièmes trimestres, pour lesquels aucun Form 10-Q n’est requis. [1]
4 Comptabilisation des acquisitions et éléments opérationnels
La comptabilisation des acquisitions et l’exécution opérationnelle poursuivent des objectifs de mesure différents. Lorsque la comptabilisation initiale d’une acquisition est incomplète, les paragraphes 45-47 d’AASB 3 permettent des montants provisoires et des ajustements fondés sur des informations relatives à des faits existant à la date d’acquisition. La période d’évaluation prend fin lorsque les informations nécessaires sont obtenues ou considérées comme impossibles à obtenir, sans pouvoir dépasser un an à compter de l’acquisition. [2] La compilation applicable et la période de reporting doivent être vérifiées pour l’entité concernée. Ces dispositions ne datent pas l’apparition des problèmes opérationnels et n’établissent pas quand l’érosion de valeur liée à l’intégration est la plus probable.
Le paragraphe B64(q) d’AASB 3 porte sur le chiffre d’affaires et le résultat de l’entreprise acquise depuis l’acquisition, ainsi que sur certaines informations de l’entité regroupée comme si l’acquisition avait eu lieu au début de l’exercice annuel. Sa disposition relative à l’impraticabilité exige une explication ; B65 traite des regroupements collectivement significatifs. AusC1 exempte de ces paragraphes les entités utilisant les informations simplifiées de niveau Tier 2 indiquées. [2] La direction peut maintenir une ventilation interne supplémentaire après consolidation ; une information externe agrégée n’établit donc pas que le conseil ne dispose pas de données opérationnelles distinctes.
La norme australienne est citée comme source officielle des exigences comptables précisées. Chaque lecteur doit appliquer le référentiel et la version régissant son entité. Un système d’alerte devrait rendre traçables ses définitions opérationnelles et les versions de ses références, tandis que la finance enregistre séparément les modifications de comptabilisation de l’acquisition. Cette démarche permet de rapprocher le dossier d’acquisition approuvé, les montants comptables révisés et l’exécution réelle, en conservant leurs fonctions distinctes.
Les sources de reporting et d’évaluation du Tableau 2 établissent des calendriers et des exigences d’information particuliers. Leur périmètre est explicite. Aucune ne fournit un délai universel de reporting des entreprises privées, ne valide un indicateur avancé ou n’établit que la période d’évaluation comptable prédit les pertes opérationnelles.
| Calendrier ou enregistrement | Énoncé de la source | Limite de la source |
|---|---|---|
| Dépôt trimestriel | Form 10-Q exigé 40 jours (grands émetteurs à dépôt accéléré et émetteurs à dépôt accéléré) ou 45 jours (autres) après la clôture du trimestre ; aucun pour le quatrième trimestre [1] ; option semestrielle proposée [13] | Règle applicable aux sociétés soumises au reporting public ; les comptes privés diffèrent |
| Période d’évaluation | Les montants provisoires d’acquisition peuvent être ajustés ; période limitée à un an à compter de la date d’acquisition [2] | Compilation AASB propre à la période ; les pertes opérationnelles sont hors du champ de cette règle |
| Informations sur l’entreprise acquise | Chiffre d’affaires et résultat de l’entreprise acquise depuis l’acquisition et résultats combinés pro forma [2] | Réserves relatives à l’impraticabilité, à la matérialité et au périmètre Tier 2 |
| Règle de signal | Le franchissement d’un seuil par un indicateur avertit d’une crise dans les 24 mois [5] | Crises de change ; cadre macroéconomique |
| Règle d’accumulation | Récurrence CUSUM avec valeur de référence k et limite de décision h [3] | Contrôle industriel ; paramètres calibrés ici |
Synthèse MatchPoint des sources citées. Les entrées précisent ce que dit le texte et les limites de sa portée.
5 Recherches antérieures sur les résultats intermédiaires et les capacités acquises
Cording, Christmann et King étudient 129 acquisitions horizontales et rapportent que deux objectifs intermédiaires, la réorganisation interne et l’expansion commerciale, assurent une médiation complète entre quatre décisions d’intégration et la performance de l’acquisition. [6] Ils motivent cette proposition par l’ambiguïté des liens internes, c’est-à-dire la difficulté à comprendre comment une décision d’intégration produit un résultat financier ultérieur. Leurs éléments soutiennent l’idée que des mesures intermédiaires se situent entre les décisions et les résultats financiers. Ils n’identifient ni l’indicateur opérationnel à suivre, ni sa précocité, ni le seuil devant déclencher une action.
Paruchuri, Nerkar et Hambrick examinent les demandes de brevet de 3 933 inventeurs dans des entreprises pharmaceutiques acquises. Leur résumé présente des résultats compatibles avec les hypothèses de perturbation de la productivité et d’effets particulièrement défavorables pour les inventeurs perdant leur statut et leur centralité dans le réseau. [7] Il s’agit d’un exemple spécialisé de résultat intermédiaire. Le seul résumé ne fournit aucun effet causal évalué indépendamment, seuil d’alerte opérationnel ou délai d’avance, et ce contexte de personnel technique nécessite un test distinct avant toute application à un autre secteur.
Pour la conception du dispositif, ces sources justifient le suivi de mesures intermédiaires et le traitement de l’équipe acquise comme un canal où une perte peut être mesurée. Les quatre canaux du modèle, clientèle, personnel, opérations et réalisation des synergies, sont une classification posée par l’auteur ; aucune des deux études ne mesure les canaux clientèle, opérations ou synergies tels qu’ils sont définis ici. Aucune source ne fournit une incidence, une gravité ou un délai d’avance ; les valeurs correspondantes du modèle sont des paramètres, déclarés comme tels dans le Tableau 4. La contribution consiste à relier explicitement une expérience de détection calibrée, les calendriers de disponibilité du reporting et un protocole d’enregistrement transactionnel. L’examen des travaux antérieurs n’établit aucune revendication de méthode inédite ni de modèle validé de prévision des acquisitions.
6 Suivi par sommes cumulées
La présentation du document de travail du FMI de Kaminsky, Lizondo et Reinhart décrit une approche par signaux dans laquelle un indicateur franchissant un seuil avertit d’une possible crise de change dans les 24 mois suivants. [5] Le contexte est macroéconomique. Pour cet article, le principe de conception pertinent consiste à définir l’événement, la fenêtre d’alerte et la date d’information avant de classer les signaux. Cette présentation ne fournit aucun coefficient d’indicateur d’acquisition, coût d’investigation ou effet de réponse.
Le manuel du NIST définit la carte tabulaire de sommes cumulées au moyen de deux récurrences, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) et son équivalent inférieur, et déclenche un signal lorsque l’une dépasse une limite de décision h. [3] Il indique que cette carte est plus efficace qu’une carte de Shewhart pour de faibles déplacements de la moyenne d’un processus et qu’un choix courant de k correspond à la moitié du déplacement à détecter. La page du manuel consacrée aux cartes à pondération exponentielle indique qu’une telle carte peut être rendue sensible à une dérive faible ou progressive. [4]
Le modèle utilise une somme cumulée unilatérale avec k égal à 0.5 écart-type et détermine h numériquement pour la probabilité cible de fausse alerte sur l’horizon de chaque règle soumise à un budget. La calibration sur population finie et les résultats sur population de test séparée sont présentés distinctement. Les sources établissent une procédure de détection et une convention de signalement. Les hypothèses de normalité, de stationnarité et d’indépendance entre indicateurs s’appliquent aux composantes de bruit sous l’hypothèse nulle posées dans le modèle. Les signaux provoqués par les événements peuvent être non stationnaires et partager des causes latentes. Une étude réelle devrait évaluer ses processus conjoints effectifs de signal et de bruit.
7 Manipulation des mesures, charge des alertes et tests multiples
Bevan et Hood examinent la gouvernance par objectifs dans le système de santé anglais et soutiennent qu’elle repose sur deux hypothèses : une partie du service peut représenter l’ensemble, et les problèmes de mesure et de manipulation des indicateurs sont négligeables. Ils les confrontent aux éléments sur les succès annoncés, les problèmes de mesure et les manipulations. [8] L’article ne concerne pas les acquisitions, et seul son résumé a été lu. Il soutient une précaution générale de conception : un tableau de bord repose sur les mêmes hypothèses, selon lesquelles la partie mesurée représente l’ensemble et les manipulations sont négligeables ; toutes deux doivent être testées. Le modèle comprend un cas où les dirigeants pilotent artificiellement trois indicateurs une fois ceux-ci intégrés au tableau de bord.
L’alerte de The Joint Commission sur les alarmes des dispositifs médicaux décrit la fatigue d’alarme, par laquelle les cliniciens se désensibilisent et peuvent réduire le volume des alarmes ou les désactiver. Elle la désigne comme le facteur contributif le plus fréquent des événements sentinelles liés aux alarmes. Parmi les raisons pour lesquelles la plupart des signaux ne nécessitent aucune intervention, elle cite des conditions d’alarme trop strictes et des réglages par défaut non adaptés au patient. [10] Il s’agit du numéro 50 d’avril 2013, un document clinique. Il soutient le principe d’adaptation des seuils et considère le nombre d’alarmes lui-même comme un risque ; il ne formule aucun constat sur les conseils d’administration.
Tester plusieurs indicateurs soulève une question de multiplicité. Benjamini et Hochberg distinguent le contrôle de l’erreur familiale du contrôle de la proportion attendue de fausses découvertes. [12] L’expérience utilise une allocation de Sidak fondée sur l’indépendance pour la probabilité d’au moins une alerte sur une acquisition sans perte sur 24 mois. Elle n’applique pas la procédure de Benjamini-Hochberg. Cette probabilité sur l’horizon diffère du nombre attendu d’alertes répétées après remises à zéro et d’un budget de capacité d’investigation.
Les sources du Tableau 3 apportent des méthodes et des précautions de conception issues de contextes empiriques différents. Elles ne fournissent aucune taille d’effet propre aux acquisitions pour l’expérience. Les paramètres posés déterminent l’incidence des événements, les délais financiers, les coefficients de signal et la valeur de la réponse. L’évaluation pratique doit estimer les quantités pertinentes à partir des données de l’acquéreur et examiner comment les définitions, les décisions et la disponibilité des données influencent les résultats.
| Type de source | Ce qu’elle établit | Ce qu’elle n’établit pas |
|---|---|---|
| Formulaire de dépôt et proposition [1, 13] | Une échéance de reporting trimestriel ; une option semestrielle proposée | La rapidité du reporting des entreprises privées |
| Norme comptable [2] | Évaluation provisoire pendant un an au maximum ; informations agrégées | Les délais d’avance des indicateurs |
| Statistique industrielle [3, 4] | Règle de détection par accumulation et sensibilité aux dérives | La distribution des données d’intégration |
| Étude d’alerte précoce [5] | Signalement par seuil sur une fenêtre définie | Les résultats de l’intégration d’entreprises |
| Recherche sur les acquisitions [6, 7] | Mesures intermédiaires et perturbations individuelles | Les seuils, l’incidence ou le délai d’avance |
| Objectifs et alertes [8, 10, 12] | Risques de manipulation, de fatigue d’alarme et de tests multiples | Leur ampleur dans les intégrations |
| Effets du déploiement [9] | Les interventions peuvent modifier les résultats sur lesquels un modèle a appris | Un protocole de groupe témoin pour les conseils |
| Protection des données [11] | Bases juridiques, garanties et droits précisés | Une conclusion de conformité propre à une transaction |
Le périmètre propre à chaque source est indiqué ligne par ligne. Les mécanismes d’acquisition et les paramètres numériques restent distincts des éléments cités.
8 La population d’acquisitions construite
Chaque acquisition construite couvre 24 mois et présente des probabilités d’événement indépendantes de 25, 20, 25 et 30 pour cent dans les canaux clientèle, personnel, opérations et réalisation des synergies. Le nombre attendu d’événements est de 1.00 par acquisition ; une acquisition peut n’en avoir aucun ou en avoir plusieurs. Le mois de début est tiré uniformément entre les mois 2 et 16. Un multiplicateur lognormal de médiane un module une gravité mensuelle de base déclarée, avec un délai financier propre au canal et une montée en charge de trois mois jusqu’à la gravité complète. Tous ces paramètres sont posés par l’auteur.
L’écart mensuel présenté dans les comptes est égal à l’opposé de la somme des pertes des canaux, augmenté d’un bruit d’écart-type de 4 points de pourcentage du plan et d’autocorrélation 0.3. Une observation trimestrielle est la moyenne arithmétique de trois écarts mensuels, agrégation adaptée à cette expérience à plan constant. Le mois t représente l’intervalle (t-1,t], la perte étant supposée uniforme dans ce mois. La fraction survenant après la prise d’effet de la réponse R est clip(t-R, 0, 1). R est égal au mois d’observation de l’alerte augmenté de son délai de disponibilité et d’un délai de réponse d’un mois. Le modèle supprime 60 pour cent de la perte dans cette fraction postérieure à la réponse ; il s’agit d’une convention temporelle intramensuelle posée par l’auteur.
Les quatre canaux simplifient, par choix de l’auteur, les domaines où un regroupement peut perdre de la valeur après sa réalisation. Les pertes de clientèle couvrent le transfert des relations, la tarification et la responsabilité des comptes. Les pertes de personnel couvrent le départ des titulaires de fonctions dont dépend le plan. Les pertes opérationnelles couvrent les défaillances de service et d’encaissement liées aux changements de systèmes et de processus. La réalisation des synergies couvre le retard d’actions censées produire les économies ou les recettes du dossier d’acquisition. Les événements des différents canaux sont indépendants dans le modèle, ce qui sous-représente la corrélation qu’une cause commune, telle qu’une migration informatique défaillante, créerait.
Dans l’Équation 1a, s_c est la gravité mensuelle de base à pleine montée en charge et rho_c un multiplicateur lognormal de médiane un. La gravité attendue correspondante dépasse s_c, car la variance logarithmique du multiplicateur est positive. Le début est o_c et le délai financier d_c. L’Équation 1b définit l’écart présenté dans les comptes F_t, l’autocorrélation phi=0.3 et l’échelle marginale du bruit sigma_F=4. Les résultats et les déplacements des indicateurs partagent les mêmes événements latents par construction ; l’expérience évalue donc les règles sous ces relations supposées. L’indicateur binaire I_c vaut un lorsque le canal c comporte un événement généré, et zéro sinon. Plus généralement, I(condition) vaut un lorsque la condition indiquée est satisfaite, et zéro sinon.
| Paramètre | Valeur | Statut |
|---|---|---|
| Populations de test, de calibration et de sélection | 20 000 de test ; 6 000 de sélection ; 20 000 de bruit seul | Échelle posée |
| Horizon | 24 mois après réalisation de l’acquisition | Hypothèse posée |
| Probabilité d’événement par canal | 25 / 20 / 25 / 30 pour cent | Hypothèse posée |
| Gravité de base à pleine montée en charge, en % du plan d’un mois | 8 / 5 / 6 / 7 | Hypothèse posée |
| Délai financier depuis le début (mois) | 3 / 4 / 2 / 5 | Hypothèse posée |
| Bruit de l’écart présenté dans les comptes | Écart-type 4 % du plan ; autocorrélation 0.3 | Hypothèse posée |
| Disponibilité des données (mois après fin de période) | Indicateurs 0.5 ; comptes mensuels 1.0 ; rapport trimestriel 1.5 | Hypothèse posée ; scénario trimestriel motivé par l’échéance de [1] |
| Réponse | 1 mois après disponibilité de l’alerte ; réduction de 60% de la fraction intramensuelle de perte après la prise d’effet R | Hypothèse posée |
| Coût d’une investigation de fausse alerte | 10 % du plan d’un mois | Hypothèse posée |
| Probabilité d’au moins une fausse alerte sur 24 mois | 10% par indicateur isolé ; 25% pour un tableau de bord, sur 24 mois | Hypothèse posée |
| Seuil de sous-performance | Écart trimestriel inférieur à moins 5 % du plan | Hypothèse posée |
Paramètres posés par l’auteur. Aucun n’est un taux observé ; aucune source de cet article n’en fournit la valeur.
9 Mécanismes, coefficients et délais des indicateurs
Le registre comprend huit indicateurs mensuels. Quatre sont directement liés à un canal et évoluent dès le début de l’événement : les prises de commandes des grands comptes, les départs regrettés dans les fonctions critiques, le taux d’exceptions du cycle de la commande à l’encaissement et les actions de synergie en retard. Le délai moyen de règlement clients réagit aux problèmes de clientèle et d’opérations, mais seulement deux mois après leur début. Deux indicateurs sont faibles : un score de sondage rapide des salariés doté d’un faible coefficient sur chaque canal, et une mesure des effectifs qui évolue avec trois mois de retard. Le huitième, la part des jalons d’intégration achevés, est une mesure d’activité sans relation avec l’érosion de valeur.
Dans le scénario de base, la composante de bruit de chaque indicateur a une variance unitaire et une autocorrélation de 0.3. Un événement actif ajoute, après le délai indiqué de l’indicateur, un coefficient posé et ajusté à la gravité. Toutes les séries sont orientées de sorte qu’une valeur standardisée plus élevée indique une détérioration ; en pratique, les données brutes de prises de commandes ou de sondage nécessiteraient la transformation directionnelle appropriée. Une alerte ne vise que les canaux dont le coefficient atteint au moins 0.5. Le calcul de la réponse utilise le registre des événements latents pour classer les dates et les recoupements entre canaux : une hypothèse optimiste de triage parfait qu’une investigation réelle devrait remplacer.
| Indicateur | Coefficients par canal (clientèle / personnel / opérations / synergies) | Délai depuis le début (mois) | Rôle |
|---|---|---|---|
| Prises de commandes des grands comptes par rapport au plan | 1.6 / 0 / 0 / 0 | 0 | Informatif |
| Départs regrettés dans les fonctions critiques | 0 / 1.4 / 0 / 0 | 0 | Informatif |
| Taux d’exceptions du cycle commande-encaissement | 0 / 0 / 1.5 / 0 | 0 | Informatif |
| Actions de synergie en retard | 0 / 0 / 0 / 1.4 | 0 | Informatif |
| Délai moyen de règlement clients | 0.8 / 0 / 1.0 / 0 | 2 | Informatif, différé |
| Score de sondage rapide des salariés | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Faible |
| Jalons d’intégration achevés | 0 / 0 / 0 / 0 | 0 | Mesure d’activité |
| Effectifs par rapport au plan | 0 / 0.5 / 0 / 0 | 3 | Faible, différé |
Paramètres posés par l’auteur. Les coefficients sont des déplacements en écarts-types à la gravité médiane ; aucun n’est une taille d’effet observée.
10 Calibration et probabilité de fausse alerte sur l’horizon
La règle d’indicateur est une somme cumulée unilatérale avec une valeur de référence de 0.5. Les Équations 2a et 2b définissent la mise à jour, le franchissement et la remise à zéro. Une recherche par dichotomie sur 20 000 acquisitions de bruit seul fixe la limite de décision pour la probabilité cible d’au moins une alerte sur 24 mois. La calibration utilise la population générée sans perte. Un diagnostic distinct évalue la probabilité réalisée et le nombre d’alertes répétées parmi les acquisitions de test sans perte.
L’accumulateur est remis à zéro après une alerte et le suivi se poursuit. Des signaux persistants liés à un événement peuvent donc déclencher plusieurs alertes. Le score économique principal facture les investigations de fausses alertes au tarif posé et attribue aux alertes postérieures au début un bénéfice de réponse propre au canal. Il exclut du score principal le coût des investigations correctement orientées et des actions correctives. Une analyse de sensibilité distincte facture chaque investigation classée comme vraie. Les trajectoires de signal restent également inchangées après l’action ; le score ne simule donc pas un système de suivi entièrement en boucle fermée.
La règle des comptes mensuels applique la somme cumulée à l’opposé de la série financière standardisée, avec un seuil de 3.46. La règle trimestrielle compare huit moyennes trimestrielles négatives à une limite calibrée de 1.79 écart-type de la moyenne trimestrielle. Chaque régime vise une probabilité de 25 pour cent d’au moins une fausse alerte sur une acquisition sans perte sur 24 mois. Une même probabilité sur l’horizon permet une comparaison contrôlée des délais dans le modèle. Elle n’égalise ni le nombre attendu d’investigations ni la distribution de leurs coûts.
L’Équation 3a répartit la probabilité A du tableau de bord entre m processus d’alerte d’indicateur indépendants. L’Équation 3b donne la probabilité familiale obtenue sous cette condition d’indépendance. Pour le tableau de bord sélectionné de 5 indicateurs, la cible individuelle est de 5.6% ; pour huit, elle est de 3.5%. Utiliser huit indicateurs indépendants à leur cible séparée de 10 pour cent produit une probabilité d’environ 57% d’au moins une alerte sur l’horizon. Des indicateurs réels corrélés nécessitent une calibration conjointe ou une autre méthode de multiplicité justifiée.
Le diagnostic sur population de test séparée du Tableau 6 présente la probabilité réalisée sur l’horizon et le nombre moyen d’alertes pour les acquisitions de test sans événement généré. La calibration vise une probabilité ; le calcul économique facture des dénombrements. Les investigations répétées et la charge des alertes correctes nécessitent donc leur propre examen de capacité et de coût.
| Régime | Acquisitions de test sans perte | Probabilité d’au moins une alerte sous l’hypothèse nulle sur 24 mois | Nombre moyen d’alertes sous l’hypothèse nulle | Moyenne des alertes vraies selon l’état latent, toutes acquisitions | Moyenne des alertes classées fausses, toutes acquisitions |
|---|---|---|---|---|---|
| Rapport trimestriel | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Comptes mensuels | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Tableau de bord sélectionné | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Les huit indicateurs, sans budget | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Population de test construite sans événement généré dans les canaux ; seuils gelés. La cible de 25% concerne la probabilité sur l’horizon, pas le nombre moyen. La probabilité et le nombre moyen sous l’hypothèse nulle utilisent le sous-ensemble séparé sans perte ; les deux dernières colonnes utilisent toutes les acquisitions de test.
11 Une acquisition construite sélectionnée
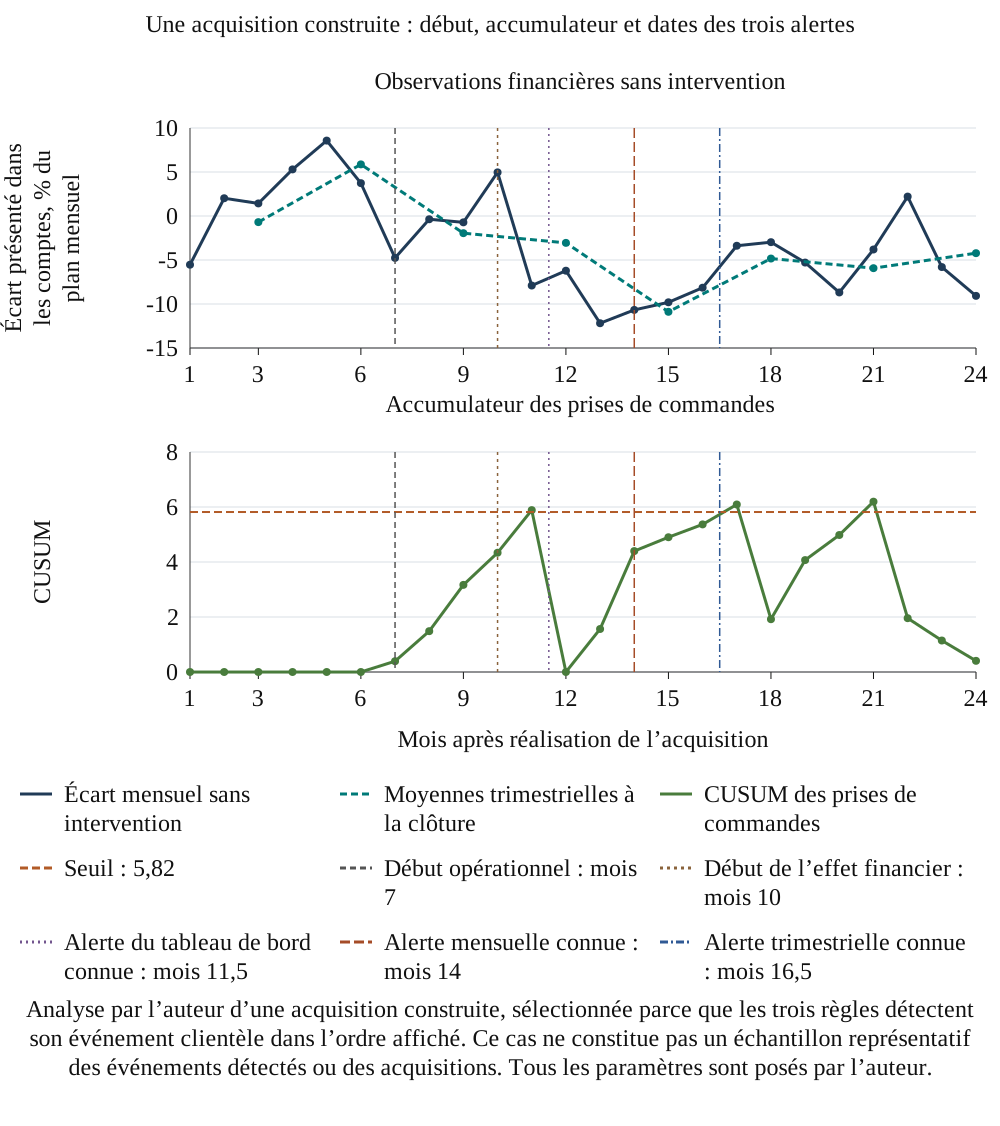
La Figure 1 suit une acquisition construite comportant un seul événement clientèle. Celui-ci commence au mois 7 et l’écart présenté dans les comptes est censé évoluer à partir du mois 10, trois mois plus tard. L’accumulateur des prises de commandes franchit son seuil et l’alerte du tableau de bord devient connue au mois 11.5. L’alerte des comptes mensuels devient connue au mois 14.0 et celle du rapport trimestriel au mois 16.5.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse par l’auteur d’une acquisition construite, sélectionnée parce que les trois règles détectent son événement clientèle dans l’ordre affiché. Ce cas ne constitue pas un échantillon représentatif des événements détectés ou des acquisitions. Tous les paramètres sont posés par l’auteur.
Cette trajectoire sélectionnée montre la séparation entre le début opérationnel, l’observation financière et la disponibilité de l’alerte. La série mensuelle présentée dans les comptes contient du bruit ; la moyenne trimestrielle modifie l’ampleur et la date d’une observation ; l’accumulateur cumule les écarts défavorables persistants puis se remet à zéro lors d’un franchissement. L’exemple a été choisi parce que les trois régimes détectent l’événement clientèle dans l’ordre indiqué. Il ne fournit aucun élément sur une acquisition réelle typique ou sur un classement inconditionnel des règles de suivi.
12 Performance des indicateurs pris isolément
Le Tableau 7 évalue chaque indicateur séparément avec une cible de 10 pour cent sur l’horizon pour un indicateur isolé. La détection est la première alerte postérieure au début pour un canal visé par l’indicateur. Le délai va du début de l’événement à la disponibilité de l’alerte. L’avance affichée est la disponibilité de l’alerte trimestrielle moins celle de l’indicateur. Si la détection trimestrielle est absente, sa date est remplacée par l’horizon augmenté de son délai de reporting. Ces résumés sont définis par le modèle sur un horizon fini ; ce remplacement peut donner une avance plus élevée qu’une comparaison limitée aux événements détectés par les deux règles.
| Indicateur | Rôle | Détection de ses propres événements | Délai médian depuis le début (mois) | Avance médiane sur le trimestriel (mois) | Plus tôt que le trimestriel | Fausses alertes par acquisition-année |
|---|---|---|---|---|---|---|
| Prises de commandes | Informatif | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Départs critiques | Informatif | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Exceptions commande-encaissement | Informatif | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Actions de synergie en retard | Informatif | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Délai moyen de règlement clients | Informatif, différé | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Score de sondage | Faible | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Jalons achevés | Mesure d’activité | Aucun événement associé | s.o. | s.o. | s.o. | 0.052 |
| Effectifs | Faible, différé | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé. L’avance est censurée à la fin de l’horizon pour les événements que la règle trimestrielle ne détecte pas.
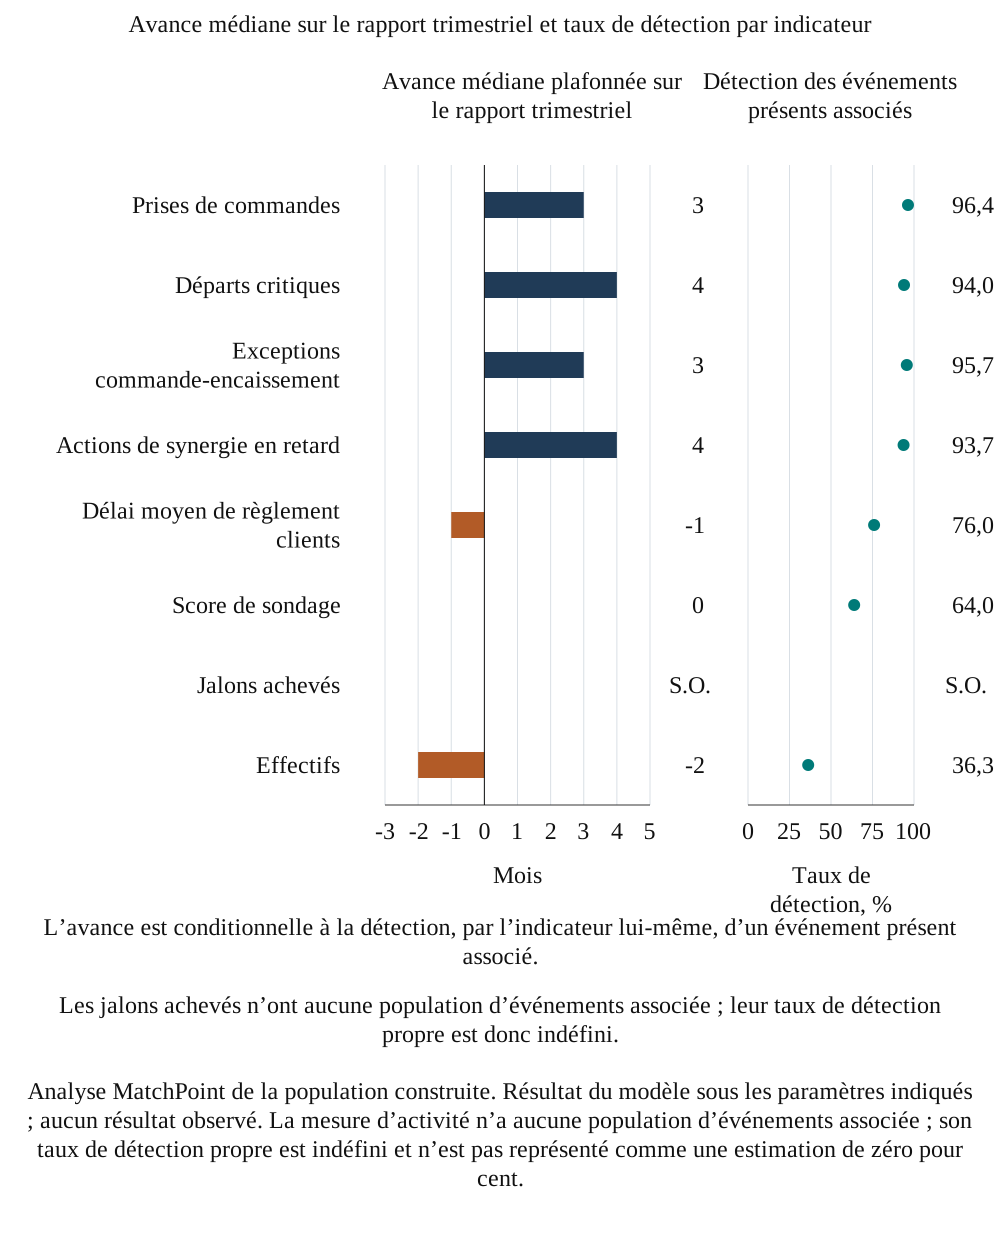
Les quatre indicateurs directs détectent la grande majorité de leurs propres événements sur l’horizon avec le budget individuel et devancent le rapport trimestriel en médiane selon les écarts du Tableau 7. Le délai moyen de règlement clients, qui évolue deux mois après le début, présente une avance médiane affichée négative sur le rapport trimestriel. Le score de sondage détecte moins d’événements et présente le taux de fausses alertes le plus élevé des huit ; la mesure des effectifs, décalée de trois mois après le début, accuse deux mois de retard. La mesure d’activité ne détecte aucun événement et produit une valeur nette de -1.05 par acquisition, car toutes ses alertes sont fausses.
La Figure 2 représente les mêmes résultats. Les barres mesurent l’avance médiane sur le rapport trimestriel et les marqueurs le taux de détection, ce qui distingue un indicateur précoce détectant peu d’événements d’un indicateur détectant la plupart des événements tardivement. Les quatre indicateurs directs combinent un taux de détection élevé et une avance positive. Le délai moyen de règlement clients et les effectifs combinent un taux plus faible et une avance négative ; la mesure d’activité apparaît sans aucune détection.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé. La mesure d’activité n’a aucune population d’événements associée ; son taux de détection propre est indéfini et n’est pas représenté comme une estimation de zéro pour cent.
Le résultat distingue le calendrier de la couverture des canaux dans cette population construite. Le délai moyen de règlement clients présente la valeur nette individuelle la plus élevée, 10.81, selon son association à deux canaux, contre 10.76 pour les prises de commandes et 4.46 pour les départs critiques. Ces classements dépendent des gravités, de l’incidence, du bruit et du modèle de réponse posés pour les canaux. La Section 17 examine la variation d’échantillonnage dans cette même population. Elle n’établit aucun ordre de préférence réel entre ces mesures.
13 Pertes évitées face au reporting trimestriel, aux comptes mensuels et à l’information parfaite
Le Tableau 8 compare les régimes sur la population de test. Sans action, les pertes sur 24 mois atteignent en moyenne 77.7 points de pourcentage du plan d’un mois par acquisition. La référence en information parfaite, qui agit un mois après chaque début, les réduit à 31.1 ; le montant évitable est donc de 46.6. Le rapport trimestriel évite 56.8% de ce montant, les comptes mensuels 65.8% et le tableau de bord de 5 indicateurs 74.2%.
La population construite comprend 20 081 événements présents dans les canaux. Le tableau de bord en détecte 18 908 dans l’horizon généré. La règle mensuelle ne détecte pas 433 de ces événements détectés par le tableau de bord et la règle trimestrielle n’en détecte pas 511. Les ensembles détectés ne sont donc pas emboîtés. La détection marginale des événements est de 94.2% pour le tableau de bord, 97.2% pour les comptes mensuels et 96.8% pour le reporting trimestriel. Parmi les événements détectés par chaque régime, les délais médians entre début et disponibilité sont respectivement de 4.5, 6.0 et 7.5 mois. Ces résumés temporels conditionnels comparent des sous-ensembles détectés différents et n’établissent aucune limite réelle de couverture.
Dans l’Équation 4a, m_{L,0} est la perte cumulée moyenne sans action, m_{L,r} la perte cumulée moyenne sous le régime r et m_{N,r} son nombre moyen d’investigations classées fausses. Il s’agit de moyennes arithmétiques sur la population de test finie. La charge c vaut 10 points de pourcentage du plan d’un mois par investigation de fausse alerte. L’Équation 4b divise la perte évitée par le montant évité par la référence en information parfaite. Ce ratio est défini ici parce que le dénominateur de référence est positif.
| Régime | Pertes (% du plan d’un mois) | Pertes évitées | Part des pertes évitables évitée | Fausses alertes par acquisition | Valeur nette | Base |
|---|---|---|---|---|---|---|
| Sans action (référence) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Les pertes suivent leur cours |
| Rapport trimestriel | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Huit tests, délai de 1.5 mois |
| Comptes mensuels | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, délai de 1 mois |
| Tableau de bord de 5 indicateurs | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Seuils soumis au budget |
| Les huit indicateurs, sans budget global | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Chacun à son propre budget de 10% |
| Référence de réponse en information complète | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Début latent connu ; même efficacité de réponse posée |
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé. Unités : points de pourcentage du plan d’un mois par acquisition, sur 24 mois.
Après les coûts d’investigation des fausses alertes, le tableau de bord produit 32.36 unités par acquisition, soit 7.32 de plus que le reporting trimestriel et 2.99 de plus que les comptes mensuels. Les unités sont des points de pourcentage du plan d’un mois, cumulés sur 24 mois. L’écart entre cette règle sélectionnée et la référence en information parfaite est de 14.25. Il s’agit d’une marge par rapport à cette règle dans le modèle ; une autre règle ou réponse pourrait préserver un montant différent. Le tableau de bord de huit indicateurs sans budget global évite 80.2% et génère 0.757 fausse alerte par acquisition, contre 0.221 pour le tableau sélectionné. Le coût d’investigation des fausses alertes égalisant leurs valeurs nettes est de 5.3 unités.
Le passage du reporting trimestriel aux comptes mensuels produit le gain le plus important dans cette expérience de base. Parmi les événements du modèle détectés par le tableau de bord, l’avance médiane affichée sur l’horizon fini est de 3.0 mois sur le reporting trimestriel et de 1.5 sur les comptes mensuels. Le tableau de bord précède la règle trimestrielle pour 69% de ses événements détectés. Pour 31% des événements détectés par le tableau de bord, l’alerte est disponible au plus tard au premier mois d’effet financier du modèle. L’égalité est incluse dans cette dernière mesure ; aucun taux universel de détection avant perte n’en est déduit.
La sensibilité au coût supplémentaire du Tableau 9 ajoute une charge posée pour chaque investigation classée vraie, en laissant inchangés les trajectoires de signal, les règles de réponse et le coût des investigations de fausses alertes. Elle expose un coût exclu du score principal. Elle ne mesure ni la capacité du personnel, ni un budget réel de réponse, ni la valeur de la suppression d’investigations répétées après une action réussie.
| Coût supplémentaire par investigation classée vraie | Valeur nette trimestrielle | Valeur nette mensuelle | Valeur nette du tableau de bord | Valeur nette des huit indicateurs sans budget global | Tableau de bord moins comptes mensuels |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Coût supplémentaire posé, en points de pourcentage du plan d’un mois par investigation. Les trajectoires et réponses du modèle restent gelées. Aucun coût n’est une estimation transactionnelle observée.
La sensibilité au coût supplémentaire fait évoluer la comparaison principale dans une direction précise. Sans coût supplémentaire pour les investigations classées vraies, la valeur nette du tableau de bord est de 32.36 unités et celle des comptes mensuels de 29.37, soit un écart de 2.99. Avec un coût supplémentaire de deux unités par investigation classée vraie, ces valeurs deviennent 26.98 et 23.12, et l’écart atteint 3.86. La règle mensuelle génère en effet une moyenne de 3.125 alertes classées vraies par acquisition, contre 2.693 pour le tableau de bord sélectionné. La même charge retranche donc davantage aux comptes mensuels. Ce sont des propriétés de charge de travail sur des trajectoires construites et gelées ; le calcul ne mesure aucune économie réelle de personnel ni aucun rendement de mise en œuvre.
Les alertes répétées posent aussi la question de l’unité chiffrée. L’expérience facture chaque alerte enregistrée selon sa classification déclarée. Une équipe réelle pourrait regrouper plusieurs alertes en un épisode d’investigation ou exiger une nouvelle investigation après une observation sensiblement différente. Une action corrective réussie pourrait aussi modifier les signaux opérationnels ultérieurs, effet exclu du modèle à signaux gelés. Enregistrer séparément l’alerte, l’épisode d’investigation et la réponse avant d’estimer un coût réel. Un faible coût par alerte peut coexister avec un coût élevé par problème résolu lorsque de nombreuses alertes concernent la même cause. Les résultats actuels n’évaluent aucune de ces politiques alternatives de traitement.
L’évaluation pratique devrait aussi tester si la capacité d’investigation modifie le délai de réponse. Le modèle utilise un délai fixe et ne comporte aucune file de dossiers en concurrence pour les mêmes dirigeants, spécialistes ou ressources opérationnelles. Un nombre d’alertes plus élevé n’allonge donc pas son délai de réponse supposé. Dans l’évaluation en conditions réelles proposée, conserver les dates d’affectation, d’investigation, d’approbation et de mise en œuvre, ainsi que les dossiers non résolus. Examiner la relation entre charge et durée de réponse avant de supposer que le délai fixe du modèle est réalisable. La contribution économique de l’alerte dépend de la possibilité d’une réponse opérationnelle autorisée avant que la perte concernée devienne difficile à récupérer.
Ces limites comptent lorsqu’un conseil alloue un budget de suivi. La demande de dépenses devrait distinguer la construction du flux de données, le maintien des définitions, l’investigation des signaux et l’exécution de la réponse proposée. Identifier les coûts récurrents, ceux conditionnels à une alerte et ceux appartenant à une initiative d’intégration plus large qui aurait eu lieu de toute façon. Le coût d’investigation des fausses alertes de dix unités de la simulation et la sensibilité distincte aux investigations vraies sont des paramètres de comparaison posés. Ils ne prouvent aucun niveau raisonnable d’honoraires, d’affectation de personnel ou de ratio de coût pour un acquéreur. Les remplacer par des coûts documentés ou présenter des fourchettes expressément conditionnelles avant d’utiliser une comparaison pour une décision de dépenses.
Une décision pilote utile peut donc rester circonscrite. Préciser l’exposition à suivre, le comparateur d’information existant, les données autorisées et la décision de réponse qu’une alerte plus précoce pourrait modifier. Fixer une date de revue et enregistrer les éléments justifiant la poursuite, la révision ou l’abandon. Maintenir les contrôles opérationnels obligatoires pendant toute la durée. Le résultat initial peut établir la disponibilité des données et la charge d’investigation même si la période est trop courte pour estimer la valeur financière protégée. Ce résultat limité est utile à la décision suivante d’allocation des ressources. Il devrait conserver son périmètre probant réel dans les comptes rendus d’avancement au conseil.
14 Composition du tableau de bord et budget d’investigation
Le Tableau 10 construit le tableau de bord par une procédure gloutonne sur une population de sélection distincte de 6 000 acquisitions : à chaque taille, l’indicateur ajouté maximise la valeur nette évaluée et les seuils visent une probabilité de fausse alerte de 25 pour cent sur l’horizon du tableau de bord. Le premier indicateur choisi, le délai moyen de règlement clients, reçoit toute la cible de 25 pour cent lorsqu’il est évalué seul et vise deux canaux. Son seuil diffère de celui du test isolé à 10 pour cent du Tableau 7. Sa sélection reflète l’effet conjoint de la couverture, des délais, des seuils et des coûts posés. Elle ne fournit aucun ordre universel d’adoption. La règle publiée est sélectionnée sur une population et présentée sur une population de test distincte.
| Indicateurs | Indicateur ajouté | Budget par indicateur | Seuil h (écarts-types) | Part des pertes évitables du modèle évitée | Fausses alertes par acquisition | Valeur nette |
|---|---|---|---|---|---|---|
| 1 | Délai moyen de règlement clients | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Actions de synergie en retard | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Prises de commandes | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Départs critiques | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Exceptions commande-encaissement | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Effectifs | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Jalons achevés | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Score de sondage | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé. La valeur nette est exprimée en points de pourcentage du plan d’un mois par acquisition.
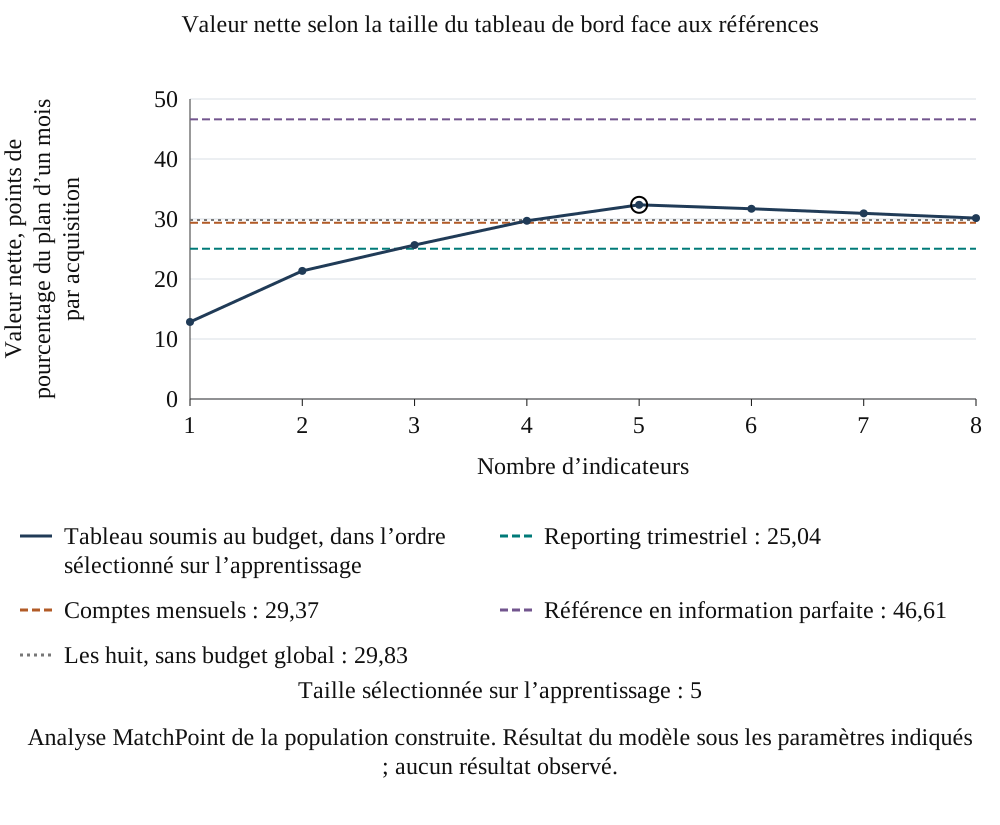
La valeur nette atteint 32.36 avec 5 indicateurs puis diminue. À huit, elle est de 30.15, car chaque indicateur ajouté resserre tous les seuils via le budget global de probabilité de la famille d’indicateurs tout en contribuant peu à la détection. Les cinq indicateurs retenus sont le délai moyen de règlement clients, les actions de synergie en retard, les prises de commandes, les départs critiques et les exceptions commande-encaissement. Le choix compte autant que le nombre : sur les 56 tableaux possibles de 5 indicateurs, la valeur nette s’étend de 10.21 à 32.36, avec une moyenne de 22.17 ; un ensemble de même taille choisi au hasard vaut donc nettement moins que l’ensemble sélectionné.
La Figure 3 compare le tableau sélectionné à chaque taille avec le reporting trimestriel, les comptes mensuels, la référence en information parfaite et l’ensemble candidat sans budget global. Chaque taille soumise au budget vise la même probabilité de fausse alerte sur l’horizon. Cela contrôle une quantité statistique ; cela ne mesure pas la capacité d’investigation disponible. Les alertes répétées, l’effort de triage et le coût des actions correctives nécessitent une évaluation distincte. La meilleure taille sur la population de test séparée est de 5, résultat présenté comme diagnostic ; le tableau publié reste celui retenu sur la population de sélection.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé.
L’expérience identifie un coût d’admission d’indicateurs faibles ou tardifs lorsque la cible de probabilité familiale reste fixe. Des indicateurs supplémentaires resserrent les autres seuils et peuvent apporter peu de couverture utile. Une décision réelle d’admission devrait préciser l’exposition supplémentaire couverte, la date d’information, la dépendance commune avec les mesures existantes et la charge d’investigation attendue. L’optimum simulé de 5 indicateurs ne vaut que pour cet ensemble candidat, cette procédure de sélection et cette population construite.
15 Force du signal et calendrier de l’effet financier
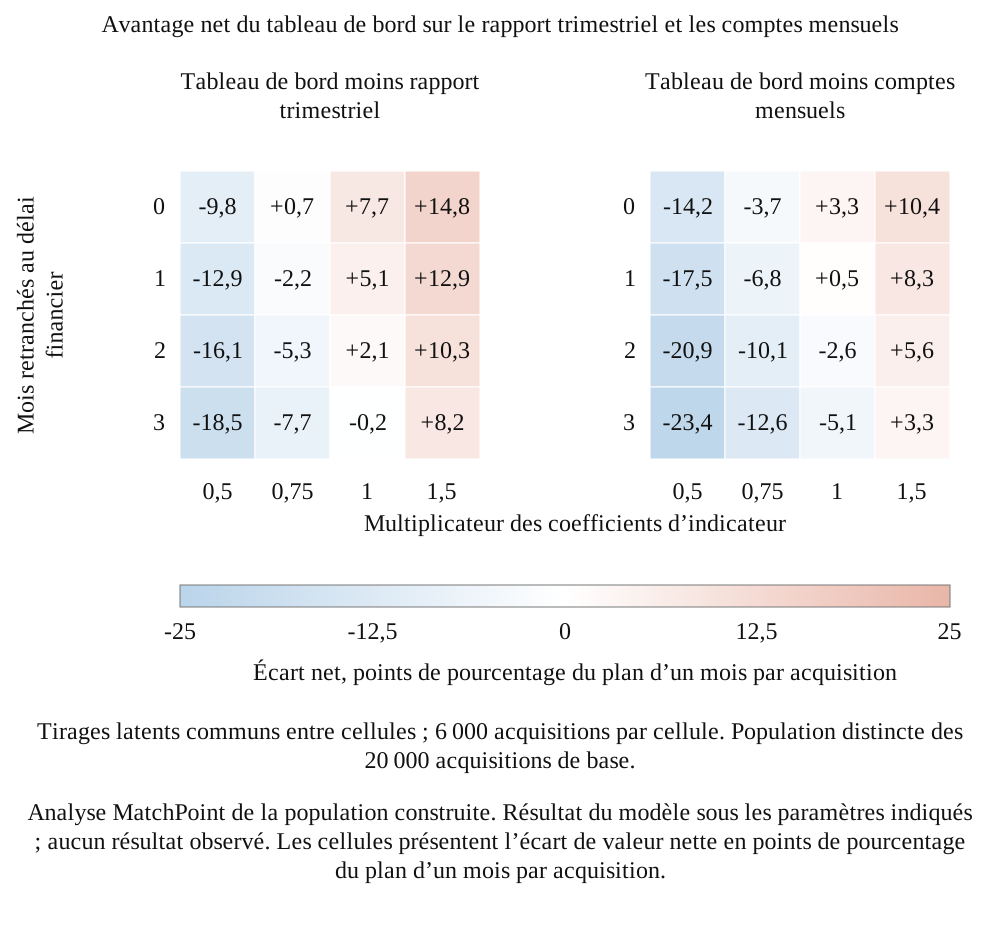
L’avance du tableau de bord est une propriété posée par l’auteur ; la Figure 4 fait donc varier la force du signal et le calendrier de l’effet financier. L’axe horizontal multiplie chaque coefficient d’indicateur. L’axe vertical retranche des mois à chaque délai financier, avec un plancher à zéro. Chaque cellule présente la valeur nette du tableau de bord gelé moins celle de son comparateur pour 6 000 acquisitions construites. Les cellules réutilisent la graine 44 et des tirages latents et de bruit communs, avec les seuils maintenus à leur valeur de base. Cette population de sensibilité est distincte de la population de test de base de 20 000 acquisitions.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé. Les cellules présentent l’écart de valeur nette en points de pourcentage du plan d’un mois par acquisition.
Face au rapport trimestriel, la cellule de base vaut 7.7 ; à 0.75 de la force de base, elle descend à 0.7, et à la moitié de cette force à -9.8. Face aux comptes mensuels, la cellule de base vaut 3.3, mais devient négative, à -3.7, à 0.75 de la force de base ; retrancher trois mois au délai financier à la force de base donne -5.1. Le tableau de bord est également inférieur au rapport trimestriel dans le coin où les indicateurs sont deux fois moins forts et où les effets financiers arrivent trois mois plus tôt, à -18.5.
La carte situe la condition dans laquelle l’investissement dans des indicateurs avancés se justifie. À la force de base ou en dessous, lorsque la série financière réagit dans le mois ou les deux mois suivant la cause, ou lorsque les indicateurs portent un signal faible, les seuls comptes mensuels égalent ou dépassent le tableau de bord. Le tableau ne surpasse les deux comparateurs sur toute la carte que lorsque les indicateurs sont fortement discriminants : à 1.5 fois la force de base, il les dépasse de 8.2 et 3.3, même avec un délai réduit de trois mois. Son avantage sur les comptes mensuels reste donc faible, conditionnel et dépourvu de robustesse.
16 Tests de résistance à seuils gelés
Le Tableau 11 applique cinq contraintes à la population de test, en maintenant l’ensemble d’indicateurs, les seuils et les règles des comparateurs à leur valeur de base. Les colonnes de diagnostic présentent la part des acquisitions sans perte avec une alerte du tableau de bord, la part des acquisitions avec perte détectées par les seuls comptes et le taux d’alerte de la mesure d’activité dotée de coefficients d’événement nuls dans cette expérience. Ces signatures diagnostiques appartiennent au modèle ; leur utilité pour reconnaître une défaillance réelle nécessite une évaluation propre à la transaction.
Ces cas constituent une liste de contrôle des défaillances d’un tableau de bord. Le bruit, le pilotage artificiel des indicateurs et les ruptures de définition l’affectent par des mécanismes différents et laissent des traces différentes, invisibles dans la seule part globale des pertes évitées : le cas bruité évite légèrement plus de pertes que le scénario de base alors que son avantage net sur les comptes mensuels devient fortement négatif. Un conseil suivant seulement les pertes que ses alertes ont précédées récompenserait donc le tableau dont le comportement est le plus dégradé.
| Cas | Part évitée par le tableau | Part évitée par le trimestriel | Part évitée par les comptes mensuels | Avantage net du tableau sur les comptes mensuels | Acquisitions sans perte avec alerte du tableau | Acquisitions avec perte détectées par les seuls comptes | Taux d’alerte de la mesure d’activité |
|---|---|---|---|---|---|---|---|
| Base | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Indicateurs plus bruités | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Comptes plus rapides | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Délai financier raccourci | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Indicateurs pilotés artificiellement | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Rupture de définition | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé. Avantage net en points de pourcentage du plan d’un mois par acquisition.
Lorsque le bruit des indicateurs augmente, le tableau de bord évite environ la même part, 75%, mais 88% des acquisitions sans perte déclenchent désormais une alerte, contre 25% dans le scénario de base, et l’avantage net sur les comptes mensuels devient négatif. La signature est une hausse des alertes sans changement dans les comptes. Lorsque les dirigeants pilotent artificiellement trois indicateurs, la part des pertes évitées par le tableau tombe à 56%, sous le rapport trimestriel du même cas, et la part des acquisitions avec perte détectées par les seuls comptes monte à 17% : le tableau reste silencieux alors que les données financières évoluent.
Une rupture de définition, ici un changement de système déplaçant tous les indicateurs au mois 9 dans une acquisition sur cinq, porte le taux de fausse alerte du tableau à 40% et celui de la mesure d’activité à 24%, contre 6%. Le modèle date la rupture par construction ; un analyste réel rechercherait des alertes simultanées sur des indicateurs sans rapport entre eux. Avec des effets financiers deux mois plus tôt, les comptes mensuels évitent 70%, contre 66% pour le tableau et 61% pour le rapport trimestriel. Avec des comptes plus rapides, le rapport trimestriel évite 64%, les comptes mensuels 69% et le tableau 74%. Dans les deux cas, un tableau justifié aux délais de base doit être retesté.
17 Échantillons répétés de la population construite
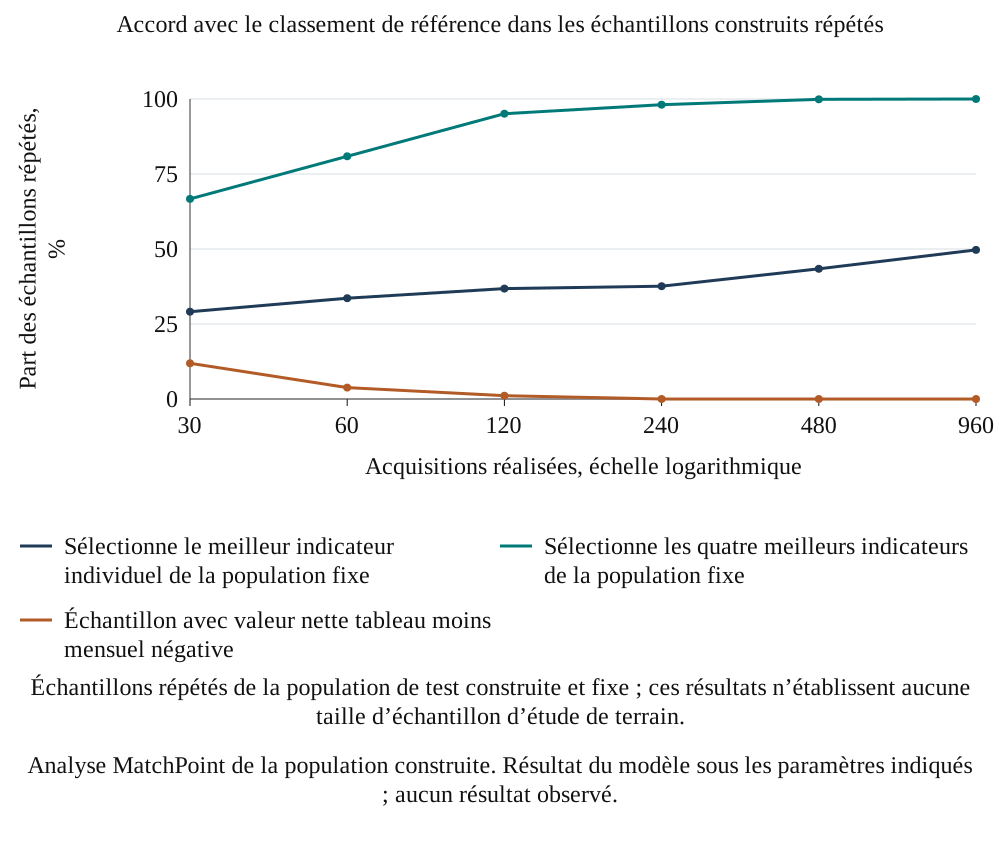
Le Tableau 12 décrit 1 000 échantillons répétés de chaque taille indiquée, tirés avec remise de la population de test construite et fixe. Chaque échantillon classe les indicateurs individuels par valeur nette. Les colonnes montrent l’accord avec le meilleur indicateur et les quatre meilleurs de cette population finie, le regret du modèle associé à l’indicateur retenu en tête, et la fréquence d’un avantage échantillonné négatif du tableau de bord. Ces échantillons réutilisent une population connue posée par l’auteur ; ils ne reproduisent pas les variations de définitions, de secteurs, d’acquéreurs, d’accès aux cohortes ou de décisions d’intervention observées.
| Acquisitions réalisées | Événements attendus | Meilleur indicateur de référence classé premier | Quatre meilleurs de référence identifiés | Regret moyen du premier choix | Tableau moins comptes mensuels, du 5e au 95e percentile | Échantillons avec valeur nette tableau moins mensuel négative | Échantillons avec valeur nette tableau moins trimestriel négative |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | -1.5 à 7.4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | 0.1 à 6.0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | 0.8 à 5.2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | 1.4 à 4.5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | 1.9 à 4.1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | 2.2 à 3.8 | 0% | 0% |
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé. Les tailles de cohorte égalent les événements attendus, car le modèle compte en moyenne un événement par acquisition. La sélection et les facteurs de confusion des cohortes réelles ne sont pas représentés.
Dans 12% des échantillons simulés de 30 acquisitions, l’estimation tableau de bord moins comptes mensuels est négative, proportion ramenée à 1% à 120 acquisitions. Le véritable meilleur indicateur individuel, le délai moyen de règlement clients, n’est classé premier que dans 37% des études de 120 acquisitions et 50% à 960, car les prises de commandes sont presque à son niveau. Les quatre meilleurs, prises de commandes, exceptions commande-encaissement, actions de synergie en retard et délai moyen de règlement clients, sont identifiés ensemble dans 95% des cas à 120 acquisitions. L’intervalle du 5e au 95e percentile de l’avantage net du tableau sur les comptes mensuels va de -1.5 à 7.4 à 30 acquisitions et de 0.8 à 5.2 à 120.
L’incertitude simulée diminue avec la taille de l’échantillon. L’intervalle tableau de bord moins comptes mensuels va de -1.5 à 7.4 pour 30 acquisitions échantillonnées et de 0.8 à 5.2 pour 120. Le regret moyen associé au premier indicateur individuel de l’échantillon est de 0.67, 0.36 et 0.11 à 30, 120 et 960. Ce sont des résumés d’échantillonnages répétés de l’expérience. Un acquéreur ne devrait pas s’en servir pour décider qu’il dispose d’assez de transactions réelles ou qu’une mesure particulière peut être abandonnée sans risque.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite. Résultat du modèle sous les paramètres indiqués ; aucun résultat observé.
La Figure 5 représente les mêmes échantillons répétés. Un dimensionnement réel doit préciser le taux d’événement, la différence minimale pertinente pour la décision, le regroupement par acquéreur, le suivi, les données manquantes, l’erreur de mesure et la méthode d’évaluation. Aucune de ces quantités réelles n’est estimée ici. Une cohorte réelle pourrait être plus ou moins informative qu’un échantillon de cette population ; les intervalles affichés ne sont donc pas une borne inférieure mathématique de l’incertitude empirique.
18 L’intervention modifie le résultat enregistré après une alerte
Une réponse peut modifier le résultat financier enregistré après une alerte. Lenert, Matheny et Walsh discutent ce problème de rétroaction pour les modèles pronostiques cliniques. [9] Ce contexte soutient une précaution méthodologique sur l’évaluation après intervention ; il ne fournit aucun effet de réponse propre aux acquisitions. L’expérience compare deux trajectoires financières générées avec les mêmes tirages d’événements et de bruit, avec et sans réponse du modèle. Son calcul de non-intervention randomisée est une démonstration arithmétique interne à la simulation.
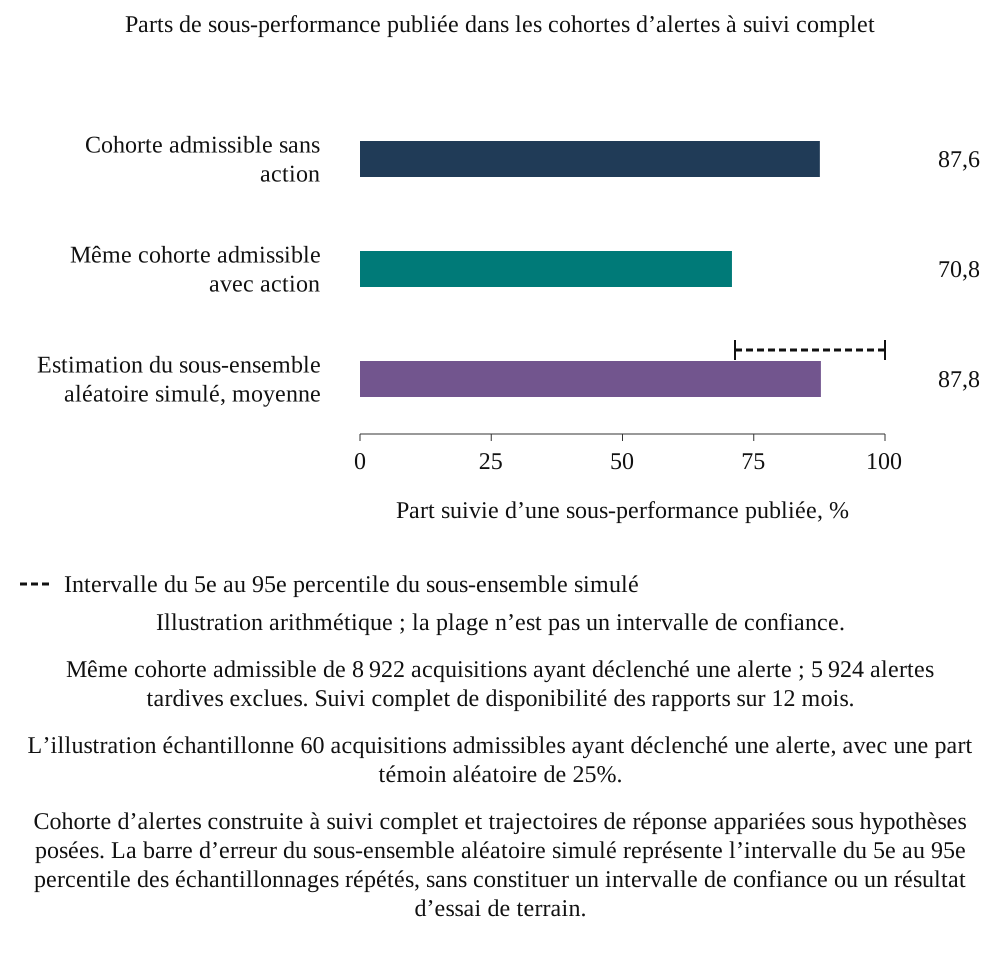
Dans l’Équation 5a, M^(0) indique une sous-performance trimestrielle présentée dans un rapport disponible dans les 12 mois après la disponibilité de la première alerte du tableau, en l’absence de réponse. Ici, A=1 désigne une acquisition ayant déclenché une alerte et dont ce suivi complet de disponibilité des rapports est observable dans l’horizon généré ; l’équation concerne cette cohorte admissible. La comparaison principale comprend 8922 acquisitions admissibles et exclut 5924 alertes tardives. Dans l’Équation 5b, H_j est la j-ième acquisition d’un sous-ensemble admissible sans réponse H, non vide et choisi au hasard, et n_H est le nombre sélectionné. L’estimateur calcule la moyenne de leurs sous-performances sans réponse. Un acquéreur réel ne peut observer les deux états de réponse du même événement ; le calcul n’autorise aucune suspension d’une action protectrice.
| Mesure | Part de sous-performance publiée selon la cohorte et la fenêtre indiquées | Interprétation |
|---|---|---|
| Alertes admissibles : sans action (référence construite) | 87.6% | Suivi complet de 12 mois aux dates connues ; cohorte admissible |
| Alertes admissibles : politique de réponse avec triage latent | 70.8% | Même cohorte admissible et même bruit ; l’action ne modifie que les pertes |
| Groupe témoin de 25% parmi 60 acquisitions ayant déclenché une alerte | 87.8% (du 5e au 95e : 71% à 100%) | Estimation construite par échantillonnages répétés sur les alertes admissibles à fenêtre complète |
| Aucune alerte sur 24 mois : résultat des quatre premiers trimestres | 14.3% | Cohorte et fenêtre descriptives différentes ; aucun comparateur de PPV |
Comparaison construite avec suivi complet. Une sous-performance est un rapport trimestriel disponible dans les 12 mois après la première alerte connue, avec un écart inférieur à moins 5% du plan. Les alertes tardives sont exclues de la cohorte principale ; la ligne sans alerte utilise une fenêtre distincte des quatre premiers trimestres.
Parmi les acquisitions admissibles ayant déclenché une alerte, la part suivie d’une sous-performance publiée est de 88% sans réponse et de 71% avec réponse. Les parts correspondantes sans sous-performance publiée ultérieure sont de 12% et 29%. Dans des groupes simulés répétés de 60 acquisitions admissibles ayant déclenché une alerte, une allocation de 25 pour cent sans réponse estime 88% en moyenne, avec un intervalle du 5e au 95e percentile allant de 71% à 100%. Ces résultats concernent des trajectoires construites et un sous-ensemble à suivi complet, sans constituer une précision observée ni l’effet d’une intervention réelle. Au total, 14846 acquisitions ont déclenché une alerte. La restriction au suivi complet sélectionne un groupe d’alertes plus précoces ; ses proportions ne devraient pas être transférées à toutes les alertes.
Pour le sous-groupe dont la première alerte correspond au bon canal, la part de sous-performance publiée du modèle passe de 97% à 78% après réponse. La cohorte distincte sans alerte du tableau présente une part de sous-performance de 14% sur ses quatre premiers trimestres financiers ; sa population et sa fenêtre diffèrent de celles de la comparaison avec alerte. Les alertes tardives exclues de la comparaison à suivi complet restent enregistrées dans les diagnostics. Toute évaluation empirique devrait préserver ces distinctions de cohorte et de suivi.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Cohorte d’alertes construite à suivi complet et trajectoires de réponse appariées sous hypothèses posées. La barre d’erreur du sous-ensemble aléatoire simulé représente l’intervalle du 5e au 95e percentile des échantillonnages répétés, sans constituer un intervalle de confiance ou un résultat d’essai de terrain.
19 Un protocole réalisable d’évaluation transactionnelle
L’étude réelle proposée commence par un accès licite et un accord de mesure. Définir les acquéreurs participants, les acquisitions admissibles, la période d’observation et les données disponibles à chaque date de décision. Inclure les acquisitions sans perte enregistrée et documenter les exclusions, les historiques incomplets et les changements de propriétaire. L’unité d’analyse peut être l’acquisition-mois, reliée aux enregistrements d’événements et de canaux. Les observations répétées d’une acquisition ou d’un acquéreur nécessitent un traitement approprié de leur dépendance. Aucun accès à une telle cohorte n’a été établi pour cet article.
Conserver deux dates pour chaque enregistrement : la survenue de l’événement sous-jacent et la disponibilité de l’information pour le décideur autorisé. Définir le résultat et la règle de matérialité avant d’examiner la performance des indicateurs. Sauvegarder le plan initial approuvé et toutes les prévisions révisées ultérieures. Conserver séparément l’alerte brute, l’investigation humaine, l’événement évalué et l’action. Un accord rétrospectif entre alerte et résultat peut refléter des causes communes, une classification influencée par le résultat ou l’intervention. La méthode d’évaluation devrait traiter explicitement ces possibilités.
Le traitement des données clients et du personnel nécessite la base juridique, les autorisations, les limitations de finalité, les règles de conservation et les mesures de sécurité applicables. Le régime fédéral des Émirats arabes unis comporte des exigences de consentement et des exceptions précisées ; la loi applicable et tout régime sectoriel ou de zone franche pertinent doivent être vérifiés pour le traitement effectif. [11] Un reporting agrégé par fonction peut réduire le détail personnel, mais la seule agrégation n’établit pas la conformité. Obtenir un avis sur le responsable du traitement, les juridictions, les transferts et les usages concernés avant d’accéder aux données ou de les combiner.
Une première étape pratique est une évaluation en parallèle : appliquer des règles candidates gelées aux données licitement disponibles, enregistrer leurs signaux et mesurer leur charge à côté des contrôles de gestion existants. Ce fonctionnement ne doit supprimer aucune information ni retarder une action déjà requise par la sécurité, la loi, un contrat ou la gestion ordinaire des risques. Une expérience prospective sur une intervention supplémentaire discrétionnaire nécessiterait une incertitude réelle sur sa valeur, un protocole licite et éthiquement acceptable, les approbations appropriées et des règles d’arrêt. Si l’expérimentation n’est pas possible, utiliser des interventions documentées et une méthode observationnelle transparente exposant ses limites résiduelles de confusion.
| Élément | Exigence | Motif |
|---|---|---|
| Unité | Acquisition-mois reliée aux enregistrements d’événements et de canaux | Préserve la structure temporelle et de dépendance |
| Cohorte | Documenter toutes les acquisitions admissibles, les exclusions et les historiques manquants | Expose la sélection et les résultats incomplets |
| Horodatages | Événement, disponibilité, alerte, réponse et résultat publié | Limite la rétrospection et mesure le délai de décision |
| Définitions | Populations et seuils gelés, modifications versionnées | Permet des comparaisons reproductibles |
| Évaluation | Tests en parallèle ; limites observationnelles ; expériences uniquement avec véritable incertitude et approbations | Préserve les actions protectrices et expose les effets d’intervention |
| Vie privée | Base juridique, accès, transferts, conservation et garanties applicables [11] | Nécessite un examen juridique propre à la transaction |
| Dimensionnement | Estimer le taux d’événement, le regroupement, les données manquantes et la différence pertinente pour la décision | Aucun minimum empirique n’est établi ici |
| Plan d’analyse | Comparateurs, résultats, suivi et tests de sensibilité prédéfinis | Limite l’interprétation sélective |
Protocole proposé par MatchPoint. Les entrées sont des exigences, pas des constats ; aucune n’a été mise en œuvre.
20 Le dossier du conseil et le registre des décisions
Un dossier destiné au conseil sur l’érosion de valeur liée à l’intégration devrait préciser, pour chaque canal, l’indicateur, son seuil, la date du dernier franchissement et le début de la réponse. Il devrait présenter le nombre d’investigations et la charge des alertes répétées face à un plan de capacité et de coût défini séparément, la part des alertes examinées et les motifs de toute suppression. La cible de probabilité de fausse alerte sur l’horizon devrait être évaluée sur une cohorte explicitement sans perte, avec son dénominateur et son horizon. Ces enregistrements aident le conseil à examiner si le silence du tableau reflète une intégration saine, des indicateurs pilotés artificiellement, des définitions modifiées ou une dérive des seuils.
Le dossier devrait montrer l’avance de l’indicateur sur le comparateur financier lors d’événements passés, avec sa plage, son dénominateur de détection et sa convention de suivi fini. Il devrait présenter séparément la probabilité estimée de fausse alerte sur l’horizon face à sa cible et le nombre d’investigations répétées face à un plan de capacité et de coût. Le déficit par rapport au plan devrait figurer à côté des indicateurs pour rendre les divergences visibles. Le cas de manipulation du modèle illustre un mécanisme posé par l’auteur produisant une telle divergence.
Le dossier proposé au Tableau 15 place les observations opérationnelles à côté des enregistrements comptables et de trésorerie, en faisant apparaître les points non résolus, les tailles de population et l’incertitude. Une divergence peut conduire à examiner un problème commercial ou le système de mesure. Le dossier devrait aussi présenter les changements de définition, les décisions de suppression et la dernière période d’évaluation. Franchissement d’un seuil, action achevée, comptabilisation et trésorerie réalisée sont des états distincts associés à des éléments probants distincts.
| Rubrique | Contenu | Question traitée |
|---|---|---|
| Panneau des canaux | Indicateur, seuil, dernier franchissement, date de réponse | Quels canaux déclenchent des alertes et depuis quand |
| Panneau de probabilité et de charge | Probabilité de fausse alerte sur l’horizon face à la cible dans une cohorte définie ; investigations répétées face à un plan séparé de capacité et de coût | La calibration de probabilité et la charge restent-elles acceptables selon les définitions indiquées |
| Panneau de divergence | Indicateurs à côté de l’écart mensuel au plan | Le tableau de bord et les comptes concordent-ils |
| Historique d’avance | Avance passée sur la série financière, avec sa plage | Le tableau de bord justifie-t-il toujours sa place |
| Journal des modifications | Changements de définition et de système | Une alerte simultanée correspond-elle à une rupture |
| Registre des interventions | Alerte, réponse effective, obligation et résultat ultérieur | Quelle action a modifié le résultat observable |
Présentation proposée par MatchPoint. Les entrées décrivent les informations à montrer ; aucun constat.
21 Collecte assistée par IA et évaluation des indicateurs
L’extraction de contrats, de factures et de notes de chantier fait partie des usages candidats de l’automatisation pour construire un indicateur. Sa précision, sa couverture, sa sécurité, son effort de maintenance et son coût doivent être mesurés sur les documents et dans le contexte opérationnel utilisés. Cet article ne teste aucun système d’extraction entraîné et n’établit aucune économie. Son modèle concerne la valeur d’un signal disponible sous des coefficients et des délais déclarés. Ajouter un score d’IA nécessiterait un mécanisme explicite, une version d’entrées gelée et une comparaison avec l’information et le processus de décision existants.
L’évaluation devrait désigner la décision étudiée et conserver le même comparateur financier, les mêmes dates d’information et la même définition du résultat pour les outils candidats. Présenter les champs manquants, les abstentions, les erreurs d’extraction et l’effort de revue manuelle à côté de la performance. Un outil qui modifie les enregistrements disponibles modifie la population d’évaluation. Un outil dont le résultat déclenche une action modifie aussi les résultats ultérieurs, créant le problème d’intervention discuté en [9]. Chacun de ces effets nécessite une analyse explicite, sans supposer une précision ou une amélioration.
Un outil automatisé est aussi exposé aux ruptures de définition et aux défaillances de gestion. Un système lisant des contrats ou des tickets peut modifier son résultat lorsque le système source, la langue ou la règle d’extraction change ; sa version et ses entrées devraient donc être conservées. Évaluer tout indicateur proposé au regard de son mécanisme défini, de sa couverture, de sa précision, de sa ponctualité et du coût total de revue et de maintenance. Cet article n’établit aucune réduction du coût de collecte et ne fournit aucun indicateur issu de l’IA validé.
22 Appliquer le cadre à une transaction
Une équipe transactionnelle peut commencer par relier le dossier d’acquisition approuvé aux expositions de clientèle, de capacités, d’opérations et de bénéfices qu’il contient effectivement. Affecter des données sources et des responsables à chaque exposition. Préciser quand une éventuelle détérioration apparaîtrait dans l’information de gestion existante et quelle décision supplémentaire une alerte proposée pourrait soutenir. Traiter les indicateurs candidats du modèle comme des exemples aux coefficients posés. Leur inclusion dans l’expérience n’établit aucune adéquation empirique à une transaction.
Définir ensuite, pour chaque candidat, la direction défavorable, la population, la date de disponibilité et la version. Calibrer sur une référence appropriée et évaluer sur des données ultérieures ou des acquisitions séparées. Fixer une tolérance explicite de probabilité de fausse alerte et un plan distinct de capacité d’investigation incluant les signaux répétés. Présenter les indicateurs à côté des comptes et de la trésorerie mensuels, conserver les réponses et les suppressions, et examiner les données manquantes ou les modifications de définition. Toute règle révisée devrait avoir sa propre version et une période d’évaluation indépendante.
Les outils proposés ci-dessous rendent ces exigences opérationnelles. Ils ne prescrivent pas des seuils, calendriers ou dispositifs juridiques identiques pour tous les secteurs ou toutes les juridictions. Un acquéreur ne devrait adopter que les éléments qu’il peut étayer par son dossier de valeur, ses données réelles, ses délégations de pouvoir et ses obligations applicables.
23 Reproductibilité et contrôles internes
L’exécution scientifique utilise des graines fixes pour la calibration, la sélection, les tests, la carte de sensibilité et les échantillons répétés. Elle vérifie 74 identités internes, tolérances de calibration et propriétés directionnelles déclarées. Des enregistrements distincts conservent la source exacte, le code du modèle, les tableaux diagnostiques non arrondis et les entrées des illustrations produites. Le rapprochement interne établit ce que le programme a calculé pour cette version ; il n’établit pas que les relations entre événements ou les taux de réponse posés décrivent les acquisitions.
Le Tableau 16 résume les contrôles internes. La référence sans réponse a une part de pertes évitées nulle et la référence en information parfaite une part de un selon le dénominateur choisi. Avec les délais financiers de base, cette dernière supprime la fraction de 60 pour cent du modèle avant l’apparition des pertes financières, ce qui ramène mécaniquement la perte résiduelle à 40 pour cent de la base. Ces identités aident à identifier les erreurs d’implémentation. Leur satisfaction ne fournit aucune preuve indépendante des hypothèses qui les produisent.
| Contrôle | Résultat |
|---|---|
| Identités affirmées et contrôles directionnels | 74 réussis |
| Calibration des accumulateurs et de la limite trimestrielle | Probabilité de fausse alerte dans la tolérance du budget de 25% |
| Répartition du budget | Identité de Sidak exactement respectée |
| Parts de la référence en information parfaite et sans action | Un et zéro |
| Valeur nette par acquisition et agrégée | Concordent |
| Sous-ensemble aléatoire sans réponse dans la simulation | Estimation Monte Carlo répétée dans la tolérance indiquée |
| Directions des tests de résistance | Toutes vérifiées |
| Populations et graines | Fixes ; population de test de 20 000 acquisitions |
Contrôles du modèle MatchPoint. Les nombres proviennent de l’exécution du modèle présentée dans cet article.
Les contrôles établissent la cohérence interne du code. Ils n’établissent pas la validité de la prémisse. Les résultats sont générés à partir des mêmes événements que lisent les indicateurs ; l’expérience montre donc le comportement des règles lorsque l’avance des indicateurs est celle posée par l’auteur. Elle ne montre pas que les indicateurs réels possèdent cette avance.
24 Constituer le registre des alertes avant le premier jour
Un système d’alerte nécessite un registre initial stable. Avant la réalisation, le responsable d’intégration devrait identifier les hypothèses de valeur effectivement approuvées par le comité d’acquisition : relations clients à conserver, capacités nécessaires à l’exécution, changements opérationnels à effectuer et trésorerie que chaque bénéfice prévu devrait libérer. Chaque hypothèse devrait avoir une source probante, un responsable redevable et une date attendue. Une prévision de chiffre d’affaires sans population clients correspondante ne peut étayer un indicateur de rétention. Une estimation de synergie sans action datée ne peut étayer une mesure d’actions en retard. Il s’agit d’exigences proposées pour utiliser le cadre, sans constituer des observations sur les pratiques actuelles d’un acquéreur.
Les restrictions juridiques au partage d’information avant réalisation restent applicables. Avant de transférer des informations personnelles ou sensibles sur le plan concurrentiel, l’équipe devrait déterminer avec ses conseils les mesures agrégées autorisées et les éventuels dispositifs d’équipe cloisonnée. Si aucune référence exploitable n’est disponible à la réalisation, le conseil devrait voir cette limite dans le premier dossier. Il devrait recevoir les dénombrements bruts et la période couverte pendant la construction de la référence, les seuils étant traités comme provisoires. Attribuer un score précis en écarts-types à un historique court ou incompatible lui donnerait une autorité que ses données ne soutiennent pas.
Le calendrier proposé au Tableau 17 distingue préparation, observation initiale et évaluation ultérieure. Les dates sont des choix de conception de gestion à adapter par l’équipe transactionnelle. Elles ne correspondent à aucune échéance réglementaire de reporting. L’objectif du premier jour est la continuité de l’observation et de la responsabilité décisionnelle. Tester la performance prédictive d’un indicateur exige des résultats ultérieurs ; un tableau du premier jour peut donc être opérationnel alors que sa valeur prédictive reste non établie. Distinguer ces états permet au conseil de traiter immédiatement une exception client critique et de réserver son jugement sur le modèle statistique.
| Étape | Travaux nécessaires | Éléments pour le conseil |
|---|---|---|
| Avant réalisation | Relier le dossier de valeur approuvé aux données sources autorisées ; nommer les responsables ; préserver les définitions de référence | Dossier de valeur versionné et liste des lacunes de données |
| Premier jour | Confirmer l’accès, les responsables et la continuité des données clients, de personnel et d’opérations | Registre de disponibilité avec champs manquants explicites |
| Deux premières semaines | Rapprocher les populations et les correspondances comptables ; enregistrer séparément alertes et réponses | Changements de définition et points de rapprochement non résolus |
| Première clôture mensuelle | Comparer les signaux opérationnels aux comptes et à la trésorerie réels ; identifier les seuils provisoires | Dates de reporting appariées et passage à la contribution |
| Fin du premier trimestre | Examiner la charge des alertes, les données manquantes et les événements évalués | Historique des investigations et éléments justifiant toute modification de seuil |
| Revue ultérieure | Évaluer les règles gelées sur des transactions ou périodes ultérieures et examiner leur transférabilité sectorielle | Résultats hors période de calibration, limites et décision de changement |
Séquence proposée par l’auteur. Le calendrier doit être adapté à la transaction, aux restrictions de partage d’information et à la capacité réelle de reporting.
Le dossier d’acquisition devrait rester accessible après révision des budgets. Sinon, une équipe d’intégration peut améliorer la performance apparente en changeant de comparateur. Conserver séparément le dossier initial approuvé, une prévision opérationnelle révisée et datée, et les réalisations comptabilisées. Un conseil peut légitimement approuver un plan modifié après réception de nouvelles informations. Le registre devrait alors montrer le motif et l’effet sur le bénéfice attendu, afin qu’un écart favorable à la prévision révisée n’efface pas un déficit par rapport à la décision d’acquisition. Cette discipline aide aussi à distinguer un ajustement de comptabilisation de l’acquisition d’un changement d’exécution opérationnelle.
25 Attribuer chaque alerte et décider de son escalade
Une alerte nécessite une personne nommément désignée pour examiner l’enregistrement sous-jacent et une personne pouvant autoriser une réponse. Le modèle suppose que l’alerte atteint le bon canal de perte et qu’une réponse prend effet après un délai fixe. Une organisation réelle doit établir ces liens. Par exemple, une alerte de prises de commandes peut impliquer un directeur de compte, une décision tarifaire et une contrainte de livraison. Transmettre le score au seul bureau d’intégration peut ajouter un relais avant l’action de ces personnes. Le délai de réponse devrait donc être mesuré depuis la disponibilité de l’information, en passant par l’investigation et l’approbation, jusqu’au changement opérationnel effectif.
Le Tableau 18 propose un RACI pour ce processus. Le rôle redevable est l’unique rôle qui répond de la décision ; le responsable d’exécution accomplit le travail ; les rôles consultés et informés décrivent les autres participants. Les intitulés de fonctions permettent à une équipe d’adapter le tableau sans supposer une structure d’entreprise obligatoire. Le directeur financier est chargé du rapprochement avec le dossier financier approuvé. Les responsables opérationnels restent chargés des décisions de clientèle et de service dans leurs délégations. Les spécialistes juridiques, de conformité et de protection des données déterminent les contraintes applicables à une action ou à un usage des données proposé.
| Activité | Rôle redevable | Responsable d’exécution | Consulté ou informé |
|---|---|---|---|
| Définir la référence financière et la mesure du bénéfice | CFO | Contrôleur financier | Responsable d’intégration et responsable opérationnel consultés |
| Maintenir les définitions d’indicateurs et les dates de disponibilité | Responsable d’intégration | Responsable des données ou du chantier | Finance et spécialistes de la protection des données consultés |
| Examiner une alerte opérationnelle | Responsable opérationnel | Responsable de chantier désigné | Bureau d’intégration et finance consultés |
| Approuver une réponse significative ou une demande de dépenses | Titulaire de la délégation de pouvoir concernée | Responsable opérationnel préparant la décision | CFO, juridique et conformité consultés selon le cas |
| Rapprocher le bénéfice revendiqué de la trésorerie et des comptes | CFO | Contrôleur financier | Responsable de chantier consulté ; responsable d’intégration informé |
| Modifier un seuil ou retirer un indicateur | Comité des risques ou d’intégration désigné | Analyste et responsable d’intégration | Responsable opérationnel et évaluateur indépendant consultés |
Répartition proposée par l’auteur. RACI désigne les rôles responsable d’exécution, redevable, consulté et informé ; les délégations et les décisions réservées effectives prévalent.
L’escalade devrait dépendre des conséquences possibles, des obligations contractuelles et du temps de réponse disponible. Un seuil statistique ne peut remplacer un dispositif existant d’escalade de sécurité, réglementaire ou relatif à un client critique. Ces situations devraient suivre la procédure protectrice établie dès que les faits pertinents sont connus. Pour les alertes opérationnelles ordinaires, le registre de décision devrait préciser les vérifications, les incertitudes restantes, l’action retenue et la date attendue de nouveaux éléments. Une équipe peut choisir des délais d’investigation différents selon les risques. Cet article ne fournit aucun délai empiriquement validé ni pourcentage universel de matérialité.
Les suppressions nécessitent un motif et une échéance ou une date de revue. Une migration de données connue peut expliquer des mouvements simultanés d’indicateurs, mais la suppression des alertes ne devrait pas retirer la période de migration de l’historique. Conserver dans des champs distincts le score non supprimé, l’état affiché et la décision humaine. Ce registre permet de distinguer ultérieurement une alerte erronée de données, un risque opérationnel délibérément toléré et une alerte ignorée. Compter seulement les alertes subsistant après suppression manuelle sous-estimerait la charge et donnerait à un processus permissif une apparence de précision accrue.
Le rôle du conseil consiste à décider si la réponse, les ressources et l’exposition résiduelle sont acceptables. Il devrait recevoir les alertes significatives non résolues avec leur ancienneté et leur responsable, ainsi que les points clos puis rouverts. Un statut vert devrait avoir une signification probante définie. La clôture peut signifier que les données sources ont été corrigées, qu’un client a accepté une solution ou que l’exposition financière s’est réalisée et a été rapprochée. Réunir ces résultats dans un nombre unique de tâches achevées ferait disparaître la distinction que le système d’alerte cherche à préserver.
26 Rapprocher chaque réponse du registre des synergies et de la trésorerie
Une alerte peut justifier une investigation avant qu’une perte financière soit mesurable. Reconnaître un bénéfice financier nécessite une chaîne probante distincte. Le registre proposé devrait relier l’hypothèse d’acquisition approuvée à l’action opérationnelle, à l’effet comptable réalisé et à sa conséquence de trésorerie. L’achèvement d’une tâche d’intégration établit qu’une tâche a été achevée. À lui seul, il n’établit aucun montant de chiffre d’affaires conservé ou de trésorerie libérée. La finance devrait conserver les données clients, factures, paie ou fournisseurs étayant chaque montant revendiqué et les rapprocher de la période comptable concernée.
Le Tableau 19 présente les champs du registre. Chaque bénéfice devrait utiliser un identifiant stable dans le système de l’acquéreur, un périmètre défini et une correspondance comptable sans recoupement. Pour une économie fournisseur, cette correspondance pourrait identifier les dépenses admissibles, le tarif contractuel, le volume réalisé et la date d’effet. Pour une intervention client, elle pourrait identifier la population de renouvellement, la base de contribution et les encaissements. Le tableau décrit une méthode de documentation. Il ne prouve la réalisation d’aucun bénéfice répertorié.
| Groupe de champs | Enregistrement à conserver | Question de rapprochement |
|---|---|---|
| Bénéfice approuvé | Hypothèse initiale du dossier d’acquisition, périmètre, responsable et date attendue | Que supposait la décision d’investissement ? |
| Alerte et réponse | Version de l’indicateur, disponibilité de l’alerte, dates d’investigation et d’action effective | Quelle décision a suivi quelle information ? |
| Exécution opérationnelle | Changement achevé et données sources de la population concernée | Qu’est-ce qui a changé dans l’entreprise ? |
| Effet comptable | Variation de contribution brute ou de coût, calendrier et correspondance avec le grand livre | Où le montant est-il enregistré ? |
| Coûts et effets compensatoires | Dépenses de mise en œuvre, soutien temporaire, marge perdue et autres effets défavorables | Qu’a consommé ou déplacé l’exécution ? |
| Trésorerie | Éléments d’encaissement, de paiement, de fonds de roulement ou de calendrier | L’effet comptable s’est-il converti en trésorerie ? |
| Recoupement et attribution | Autres initiatives, évolutions du marché et règle d’allocation explicite | Une autre explication ou un autre chantier pourrait-il revendiquer le même montant ? |
| Revue | Rapprochement financier, incertitude restante et date d’approbation | Qu’est-ce qui reste non vérifié avant acceptation du montant ? |
Modèle proposé par l’auteur. Les montants restent indisponibles tant que les données sources pertinentes ne les étayent pas ; une preuve manquante n’est pas un bénéfice nul.
Séparer l’exécution brute de la valeur nette. Le regroupement des achats peut réduire le prix unitaire tout en exigeant des indemnités de résiliation ou davantage de stocks. Une action de rétention client peut préserver le chiffre d’affaires tout en consommant des remises et une capacité de service supplémentaire. Le modèle déduit le coût des investigations de fausses alertes des pertes évitées ; il ne comprend pas un budget complet de mise en œuvre réelle. Une décision transactionnelle devrait inclure l’effort réel d’investigation, les dépenses de réponse, les dispositifs temporaires et les effets défavorables compensatoires de la période concernée. Si ces données sont indisponibles, le registre devrait présenter les montants manquants et une comparaison explicitement conditionnelle.
Éviter les doubles comptes entre canaux. Une défaillance de facturation peut apparaître dans les réclamations clients, le taux d’exceptions commande-encaissement et les créances échues. Traiter trois observations corrélées comme trois pertes indépendantes surestimerait l’exposition. Le registre d’événement devrait identifier le problème sous-jacent et lui relier chaque observation, en attribuant une seule fois le bénéfice. Un encaissement qui avance simplement le règlement d’une créance existante est un effet de calendrier. Une amélioration de contribution par réduction des créances irrécouvrables est un effet économique différent. Le registre devrait préserver ces définitions et leur période de mesure.
Le conseil peut alors distinguer trois quantités pour une réponse : l’exposition avant l’action, le montant observé ultérieurement et la part raisonnablement attribuable à l’action selon la méthode indiquée. La troisième peut rester incertaine même si l’encaissement est vérifié. Un client aurait pu renouveler sans intervention ou à la faveur d’une amélioration générale du marché. Utiliser une fourchette d’attribution transparente ou laisser cette part non chiffrée si les éléments ne soutiennent pas une estimation ponctuelle. Cette distinction sépare la part de pertes récupérables de l’expérience d’une revendication de valeur transactionnelle réalisée.
27 Distinguer les données manquantes et les changements de définition
Un indicateur silencieux peut refléter une entreprise saine, des données incomplètes ou une définition modifiée. Le suivi devrait préserver ces possibilités séparément. Présenter la population attendue, la population reçue, la dernière période complète et la version du système source à côté de la valeur. Un fichier de départs manquant ne devrait pas devenir zéro départ. Un flux d’exceptions de facturation indisponible ne devrait pas faire passer le tableau global au vert. Conserver un état distinct d’indisponibilité et adresser le problème de données à son responsable, en poursuivant les autres observations valides.
La fiche de définition de l’indicateur du Tableau 20 explicite le dénominateur et la date d’information. Une mesure des départs regrettés nécessite une définition préalable des fonctions critiques et une règle de population admissible. Un taux d’exceptions nécessite un nombre de transactions admissibles et une définition stable des exceptions. Une modification du numérateur ou du dénominateur peut faire varier un taux sans changement du risque opérationnel. Conserver les dénombrements sous-jacents pour distinguer une amélioration réelle d’une modification de la population mesurée.
| Champ | Définition requise | Défaillance à faire apparaître |
|---|---|---|
| Population et dénominateur | Clients, fonctions, factures ou actions admissibles et dates d’inclusion | Une couverture modifiée peut faire varier le taux |
| Direction et unités | Numérateur, dénominateur, direction défavorable et unité de mesure | Une valeur brute en hausse peut être saine ou défavorable |
| Horodatage de disponibilité | Moment où le conseil ou l’opérateur autorisé pouvait effectivement utiliser l’observation | Une saisie tardive peut créer une avance apparente |
| Référence et version | Période de référence, transformation, seuil et date de changement | Un changement de système peut ressembler à une détérioration |
| Exhaustivité | Enregistrements attendus et reçus, champs manquants et dernière période complète | Des données manquantes peuvent ressembler à un indicateur silencieux |
| Investigation et résultat | Alerte, évaluation, réponse et éléments comptables ou de trésorerie ultérieurs | Une action peut modifier le résultat mesuré |
Champs proposés par l’auteur. La fiche soutient la reproductibilité ; la compléter n’établit pas la performance prédictive.
L’évaluation rétrospective devrait utiliser l’information disponible à la date de décision. Un fichier de commandes corrigé reçu en semaine huit ne peut servir à revendiquer une alerte en semaine deux. Conserver l’heure ou la date de l’événement et celle de disponibilité, ainsi que celle de toute correction. Si les instantanés historiques sont indisponibles, identifier les tests concernés comme des reconstructions rétrospectives et éviter de les présenter comme une performance réalisable en conditions réelles. Un modèle peut sinon acquérir des informations de son propre futur, notamment lorsque la finance complète les classifications après avoir connu le résultat.
La même discipline s’applique à l’extraction assistée par IA. Un système lisant des contrats, des tickets de service ou des notes de chantier devrait conserver l’emplacement source et la version d’extraction de chaque champ significatif. Le tester sur un ensemble revu manuellement reflétant les langues, mises en page et périodes opérationnelles utilisées. Les champs manquants, dates erronées et variations de performance d’extraction nécessitent un reporting séparé. Cet article n’établit aucune précision d’extraction ni économie. Une amélioration de l’accès aux données devrait être évaluée avec l’effort nécessaire pour examiner les erreurs et maintenir une définition stable de l’indicateur.
Une recalibration devrait produire une nouvelle version. Indiquer le motif, les données utilisées, l’approbation et la période d’activation du nouveau seuil. Conserver les résultats de la règle précédente afin d’expliquer toute variation du volume d’alertes. Utiliser les mêmes cas défavorables récents pour sélectionner et évaluer un nouveau seuil surestimerait sa performance apparente. Réserver des périodes ultérieures ou des acquisitions séparées à l’évaluation et indiquer combien d’acquéreurs indépendants et d’événements elles comprennent. Un grand nombre d’enregistrements mensuels provenant de quelques acquisitions reste un petit échantillon transactionnel.
28 Suivre une alerte clientèle jusqu’aux enregistrements financiers
Considérons un exemple de processus construit pour une entreprise acquise disposant de contrats clients renouvelables. L’exemple ne contient aucun client, transaction réalisée ou résultat observé. Il montre les enregistrements dont une équipe aurait besoin. Le dossier approuvé suppose la rétention d’une population clients définie. Après réalisation, l’équipe commerciale observe une baisse des prises de commandes parmi les clients dont les responsables de compte ont changé. Ce mouvement crée une alerte méritant une investigation. À elle seule, l’alerte ne permet au conseil ni d’attribuer une perte de chiffre d’affaires à l’intégration ni d’affirmer qu’une intervention l’a préservé.
L’investigateur vérifie d’abord si les clients appartiennent à la population initiale et si la saisonnalité des commandes, des modifications tarifaires ou des transferts de données retardés expliquent le mouvement. L’équipe enregistre ensuite le problème commercial précis et la solution qu’elle peut autoriser, par exemple rétablir un interlocuteur de compte ou résoudre une défaillance de service. Conserver les dates d’arrivée des informations pertinentes et la date à laquelle le client a reçu la solution. Si une obligation contractuelle ou de service exige déjà une action, l’équipe la respecte. L’évaluation statistique ne devrait pas la retarder.
| Étape | Enregistrement | Conclusion permise |
|---|---|---|
| Dossier approuvé | Population clients initiale et hypothèse de rétention | Le dossier d’investissement dépendait de ce périmètre |
| Alerte | Commandes disponibles, dénominateur admissible et règle d’indicateur gelée | La règle a déclenché une alerte datée |
| Investigation | Problème client et explications concurrentes examinés | Le statut probant du problème est celui documenté |
| Réponse | Solution autorisée, date de livraison effective et coûts | La réponse enregistrée a eu lieu |
| Résultat commercial | Renouvellement ou résiliation et conditions associées | Le client a pris la décision documentée |
| Comptes et trésorerie | Base de contribution, facture et rapprochement de l’encaissement | Les montants comptables et de trésorerie concernés sont étayés |
| Revue d’attribution | Méthode de comparaison et explications alternatives restantes | Toute estimation de valeur attribuable à la réponse reste conditionnelle |
Exemple de processus construit sans montants monétaires ni résultats transactionnels observés. Chaque étape nécessite ses propres éléments probants.
Un renouvellement suivant la solution établit une séquence. L’attribution causale nécessite une comparaison traitant les raisons de l’attention accordée à ce client et les autres changements intervenus. Comparer les clients aidés à tous les autres serait trompeur si le groupe aidé présentait initialement un risque plus élevé. Une comparaison rétrospective appariée peut exposer certaines différences, mais des différences non observées peuvent subsister. Le registre de décision devrait préciser la comparaison, le processus de sélection et les éléments disponibles. Si l’attribution ne peut être étayée, présenter les faits vérifiés de renouvellement, de contribution et d’encaissement sans ajouter de montant de valeur prétendument sauvé.
L’exemple montre aussi pourquoi l’alerte et les données financières peuvent diverger pour des raisons valables. Une amélioration commerciale précoce peut mettre du temps à apparaître dans les factures et la trésorerie. Un client peut renouveler avec une remise, renforçant le chiffre d’affaires davantage que la contribution. Un encaissement peut améliorer temporairement la trésorerie sans modifier le résultat total. Le conseil devrait recevoir le rapprochement pertinent et les dates attendues, avec les points non résolus identifiés. Une divergence répétée sans mécanisme documenté devrait déclencher un examen de l’indicateur, du registre de réponse et de la correspondance comptable.
Lorsque le résultat est disponible, conserver l’intégralité du cas dans la population d’évaluation, y compris les réponses non résolues ou infructueuses. Enregistrer la charge d’investigation et les effets défavorables à côté du résultat commercial. Exclure les échecs ou ne conserver que les clients dont les comptes peuvent être rapprochés modifierait la population évaluée. Le registre obtenu peut soutenir une étude empirique future et les décisions actuelles de gestion. À lui seul, il ne peut valider la part simulée de pertes évitées, identifier une taille universelle de tableau de bord ou établir une valeur réalisée dans une acquisition réelle.
29 Limites et prochaine décision empirique
La principale limite est l’absence de données transactionnelles observées. L’expérience pose l’occurrence et la gravité des événements, leurs relations avec les indicateurs, les délais de reporting, le coût d’investigation et l’efficacité de réponse. Ses indicateurs discriminants reçoivent les relations informationnelles qui leur sont attribuées. Des paramètres, mesures candidates ou règles de décision différents peuvent produire d’autres parts de pertes évitées, classements et tailles de tableau de bord. Les sensibilités identifient certaines dépendances sans estimer leur fréquence réelle.
Les processus de bruit de base sont gaussiens et stationnaires, avec une corrélation sérielle posée et des bruits d’indicateur indépendants. Les signaux d’événement partagent des causes latentes ; les indicateurs réels peuvent présenter davantage de dépendances croisées, une couverture variable, de la saisonnalité et des ruptures de définition. Le calcul économique attribue aussi un bénéfice d’investigation idéalisé aux alertes postérieures au début et correctement associées, et utilise des trajectoires de signal antérieures à la réponse gelées. Un diagnostic partiel ou défaillant, le comportement endogène des dirigeants et un modèle complet des coûts de mise en œuvre nécessiteraient des données et une modélisation supplémentaires.
Les fenêtres d’observation finies affectent les résultats. Les résumés d’avance remplacent les détections trimestrielles absentes par une valeur d’horizon. La comparaison de masquage n’utilise que les acquisitions disposant d’un suivi complet de disponibilité des rapports après leur première alerte. L’exercice d’échantillonnages répétés puise dans une seule population construite fixe et ne fournit aucune taille minimale empirique de cohorte. La référence en information parfaite est propre à la réponse et au calendrier supposés ; l’écart à cette référence ne borne pas ce que toute règle alternative pourrait atteindre.
La prochaine décision empirique consiste à déterminer si l’acquéreur peut maintenir les enregistrements datés et versionnés nécessaires pour évaluer une alerte et la décision qui la suit. Commencer par un protocole d’observation gouverné préservant les actions protectrices obligatoires, une couverture complète des résultats et le rapprochement financier. Une étude crédible présenterait les alertes utiles et leur charge d’investigation, avec les limites d’attribution et de transférabilité. Tant que ces éléments n’existent pas, le cadre est un outil de conception des décisions et les chiffres restent des résultats de simulation conditionnels.
Références
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
