
1 Решение совета директоров и границы доказательств
Совету директоров, контролирующему приобретение, нужна информация о непрерывности клиентских отношений, критически важных компетенциях, операционном исполнении и выгодах, предполагаемых в инвестиционном обосновании. Консолидированная финансовая отчётность и операционные записи описывают разные части этой картины и могут становиться доступными в разные даты. Работа рассматривает, какие операционные предупреждения заслуживают проверки, при каких порогах их следует передавать на более высокий уровень и какие доказательства нужны для оценки их экономического вклада.
Мы рассматриваем мониторинг как решение о выявлении событий с затратами, связанными с пропущенным ухудшением и проверками. Необнаруженная проблема может продолжать влиять на клиентов, персонал, обслуживание или денежные средства. Сигнал тревоги требует внимания и может вызвать дорогостоящее реагирование. Сконструированный эксперимент сравнивает режимы выявления на одной совокупности и показывает предотвращённые потери после вычета установленной стоимости проверки ложного сигнала. Финансовые и операционные результаты остаются условными относительно каждого заданного автором параметра.
В исследовании не используется наблюдаемая когорта направлений интеграционной работы или сигналов тревоги на уровне приобретений. Вклад исследования состоит в явной схеме эксперимента и практической системе записей. Симуляция генерирует 20 000 тестовых приобретений из заявленных предположений и проверяет поведение правил выявления внутри этого мира. Для предложенного исследования сделок до любых эмпирических выводов потребуются отдельные работы по доступу к данным, управлению, измерению и оценке.
Пример надзора для конкретной юрисдикции содержится в UK Corporate Governance Code 2024. Для компаний в указанных им категориях листинга коммерческих компаний или закрытых инвестиционных фондов положение 29 касается мониторинга и ежегодного пересмотра управления рисками и внутреннего контроля, включая существенные финансовые, операционные, отчётные и комплаенс-контроли. Его усиленные положения применяются к финансовым годам, начинающимся 1 января 2026 года или позднее. [14] Кодекс не устанавливает пороги индикаторов интеграции. Предлагаемые здесь практические инструменты касаются доказательств, которые совет директоров мог бы сохранять в рамках применимой к нему системы корпоративного управления.
2 Определить начало, финансовый эффект и выявление
Потери стоимости определяются как месячный недобор фактически полученного вклада в финансовый результат относительно планового вклада, вызванный конкретным сбоем интеграции и измеряемый в процентах плана за один месяц. У потери есть операционное начало, месяц возникновения причинного события, и финансовый эффект, начинающийся несколькими месяцами позже. Невыполнение плана означает квартал, в котором отражённое в отчётности отклонение от плана ниже установленной границы существенности. Выявление означает дату, когда правило формирует сигнал тревоги и информация доступна совету директоров.
Различение начала, финансового эффекта и даты выявления составляет центральный приём работы. Опережающий индикатор полезен в той мере, в какой дата его выявления предшествует дате, когда финансовая отчётность показала бы ту же проблему. Это опережение складывается из трёх отдельных величин: задержки между причиной и финансовым эффектом, времени до пересечения индикатором своего порога и задержки отчётности финансовой альтернативы. В Таблице 1 приведены используемые далее определения.
| Термин | Используемое определение | Почему это важно |
|---|---|---|
| Операционное начало | Месяц возникновения причинного события, например ухода ответственного за ключевого клиента | Запускает отсчёт времени выявления |
| Финансовый эффект | Месяц, когда отражённое в отчётности отклонение начинает меняться из-за события | Дата, когда финансовая отчётность впервые могла бы его показать |
| Потери стоимости | Накопленный недобор относительно плана из-за события, % плана за один месяц | Величина, которую предполагается защитить |
| Сигнал тревоги | Пересечение правилом калиброванного порога с последующим сбросом накопителя | Запускает проверку |
| Истинный сигнал тревоги | Сигнал в момент начала или после начала события, на которое указывает индикатор | Учитывается при выявлении |
| Ложный сигнал тревоги | Любой иной сигнал, включая все сигналы показателя, не связанного ни с одним событием | Требует времени и снижает доверие |
| Невыполнение плана | Квартал с отчётным отклонением ниже минус 5% плана | Финансовый результат, которому должен предшествовать сигнал тревоги |
Определения MatchPoint для этой работы. Предлагаемые записи; они не являются выводами о какой-либо сделке.
3 Сроки квартальной отчётности и более ранняя управленческая информация
Действующая американская форма Form 10-Q устанавливает обычные сроки подачи за первые три финансовых квартала: 40 дней после окончания квартала для крупных ускоренных и ускоренных подателей отчётности и 45 дней для остальных зарегистрированных эмитентов. [1] Это сроки подачи. Компании могут предоставлять внутреннюю информацию раньше, а форма не предписывает, когда частный приобретатель составляет управленческую отчётность. Страница SEC об инициативе полугодовой отчётности от мая 2026 года определяет этот документ как предлагаемое правило. [13] Его статус предложения следует отделять от требований действующей формы. Regulation S-X допускает неаудированную промежуточную финансовую отчётность и требует её проверки независимым бухгалтером до подачи Form 10-Q. [15] Поэтому степень подтверждения отчётности следует описывать точно.
Эксперимент использует квартальный ряд, доступный через 1.5 месяца после окончания квартала; это явно заданное предположение об отчётности. Если не учитывать задержку до финансового эффекта и любой порог выявления, событие первого месяца может впервые попасть в квартал, заканчивающийся в третьем месяце и доступный при таком календаре в месяце 4.5. Событие третьего месяца входит в тот же отчёт. Следовательно, задержка отчётности зависит от положения события внутри квартала. Задержка финансового эффекта, небольшая потеря первого периода или непересечённый порог могут дополнительно отложить выявление.
Срок в 45 дней мотивирует один сценарий календаря отчётности; он не устанавливает минимальную задержку информации и не отражает наблюдение фактического доступа совета директоров. Модель также проверяет месячную отчётность и более быстрое предоставление финансовых отчётов. В эмпирическом исследовании следует сохранять дату, когда каждый сравниваемый ряд действительно был доступен принимающему решение. Публичная дата подачи не заменяет её, если внутренний управленческий пакет поступил раньше. Восьмиквартальный график симуляции служит сравнительным режимом управленческой отчётности. Он включает четвёртые кварталы, за которые Form 10-Q не требуется. [1]
4 Учёт приобретений и операционные доказательства
Учёт приобретений и операционное исполнение служат разным целям измерения. Если первоначальный учёт приобретения не завершён, пункты 45-47 AASB 3 допускают предварительные суммы и корректировки на основе информации о фактах, существовавших на дату приобретения. Период оценки заканчивается, когда необходимая информация получена либо установлена невозможность её получения, и не может превышать одного года с даты приобретения. [2] Для соответствующей организации необходимо проверить применимую редакцию и отчётный период. Эти положения не определяют дату начала операционных проблем и не устанавливают, когда потери при интеграции наиболее вероятны.
Пункт B64(q) AASB 3 касается выручки и прибыли или убытка приобретаемой компании с даты приобретения и определённой информации объединённой организации, как если бы приобретение произошло в начале годового периода. Его положение о практической неосуществимости требует объяснения; B65 касается объединений, существенных в совокупности. AusC1 освобождает от этих пунктов организации, использующие указанные упрощённые раскрытия Tier 2. [2] Руководство может сохранять дополнительную внутреннюю детализацию после консолидации, поэтому агрегированное внешнее раскрытие не доказывает отсутствия у совета директоров отдельных операционных записей.
Австралийский стандарт приводится как официальный источник указанных требований учёта. Каждый читатель должен применять систему и редакцию отчётности, регулирующие его организацию. Система предупреждений должна сохранять прослеживаемость операционных определений и версий исходной базы, а финансовая функция должна отдельно учитывать изменения учёта приобретения. Это помогает сверять утверждённое обоснование сделки, пересмотренные учётные суммы и фактическое исполнение, сохраняя различие между этими записями.
Источники по отчётности и оценке в Таблице 2 устанавливают конкретные временные правила и требования раскрытия. Область каждого источника указана явно. Ни один не задаёт универсальную задержку отчётности частных компаний, не подтверждает опережающий индикатор и не устанавливает, что учётный период оценки предсказывает операционные потери.
| Срок или запись | Положение источника | Пределы источника |
|---|---|---|
| Квартальная подача | Form 10-Q подаётся через 40 дней (крупные ускоренные и ускоренные податели) или 45 дней (остальные) после конца квартала; за четвёртый квартал не требуется [1]; предложен полугодовой вариант [13] | Правило для публичных компаний; отчётность частных компаний отличается |
| Период оценки | Предварительные суммы приобретения могут корректироваться; период не превышает одного года с даты приобретения [2] | Редакция AASB для конкретного периода; операционные потери не входят в правило периода оценки |
| Раскрытие по приобретаемой компании | Выручка и прибыль приобретаемой компании с даты приобретения и совокупные результаты проформа [2] | Применяются оговорки о практической неосуществимости, существенности и охвате Tier 2 |
| Сигнальное правило | Пересечение индикатором порога предупреждает о кризисе в течение 24 месяцев [5] | Валютные кризисы; макроэкономический контекст |
| Накопительное правило | Рекурсия CUSUM с опорным значением k и пределом решения h [3] | Промышленный контроль; параметры калибруются здесь |
Обобщение цитируемых источников MatchPoint. Записи показывают утверждения текста источника и пределы его содержания.
5 Предыдущие исследования промежуточных результатов и приобретённых компетенций
Cording, Christmann и King изучили 129 горизонтальных приобретений и сообщают, что две промежуточные цели, внутренняя реорганизация и расширение рынка, полностью опосредуют связь между четырьмя решениями интеграции и результативностью приобретения. [6] Они объясняют это неоднозначностью внутрифирменных связей, то есть трудностью увидеть, как решение интеграции вызывает последующий финансовый результат. Их данные поддерживают идею о промежуточных показателях между решениями и финансовыми результатами. Они не определяют, за какой операционной метрикой следить, насколько рано она изменится и какой порог должен запускать действие.
Paruchuri, Nerkar и Hambrick рассматривают патентные заявки 3 933 изобретателей в приобретённых фармацевтических компаниях. Их аннотация сообщает результаты, согласующиеся с гипотезами о нарушении производительности и особенно неблагоприятном воздействии на изобретателей, утративших статус и центральное положение в сети связей. [7] Это специализированный пример промежуточного результата. Одна аннотация не даёт независимо оценённого причинного эффекта, порога операционного предупреждения или времени опережения; до применения в другом секторе этот контекст технического персонала требует отдельной проверки.
Для проектирования эти источники обосновывают наблюдение за промежуточными показателями и рассмотрение приобретённой команды как канала измеримых потерь. Четыре канала модели, клиенты, персонал, операции и реализация синергий, представляют авторскую классификацию; ни одно исследование не измеряет клиентский, операционный или синергетический канал в используемом здесь определении. Ни один источник не задаёт частоту, тяжесть или время опережения; соответствующие величины модели являются исходными параметрами и обозначены так в Таблице 4. Вклад работы состоит в явной связи калиброванного эксперимента по выявлению, сроков доступности отчётности и протокола записей по сделке. Обзор предшествующих работ не обосновывает утверждение о первом в своём роде методе или проверенной модели прогнозирования приобретений.
6 Мониторинг с помощью накопленной суммы
Обзор рабочего документа МВФ Kaminsky, Lizondo и Reinhart описывает сигнальный подход: индикатор, пересёкший порог, предупреждает о возможном валютном кризисе в следующие 24 месяца. [5] Его контекст макроэкономический. Для этой работы важен принцип проектирования: определить событие, окно предупреждения и дату информации до ранжирования сигналов. Обзор не задаёт сигнальную нагрузку индикатора приобретения, стоимость проверки или эффект реагирования.
Справочник NIST определяет табличную карту накопленной суммы через две рекурсии, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) и нижний аналог, и подаёт сигнал, когда любая из них превышает предел решения h. [3] Он указывает, что такая карта эффективнее карты Шухарта для небольших сдвигов среднего процесса и что распространённый выбор k равен половине обнаруживаемого сдвига. Страница справочника об экспоненциально взвешенных картах указывает, что их можно сделать чувствительными к малому или постепенному дрейфу. [4]
Модель использует одностороннюю накопленную сумму с k, равным 0.5 стандартного отклонения, и численно определяет h для целевой вероятности ложной тревоги за горизонт каждого правила с лимитом. Результаты на конечной калибровочной совокупности и на отдельной тестовой совокупности представлены раздельно. Источники устанавливают процедуру выявления и соглашение о сигнализации. Гауссовость, стационарность и независимость между индикаторами предполагаются для заданных автором компонентов шума при нулевой гипотезе. Сигналы, вызванные событиями, могут быть нестационарными и иметь общие латентные причины. Реальное исследование должно оценить фактические совместные процессы сигнала и шума.
7 Манипулирование показателями, нагрузка сигналов и множественные проверки
Bevan и Hood изучили управление по целевым показателям в английской государственной системе здравоохранения и утверждают, что оно основано на двух предположениях: часть услуги может представлять целое, а проблемы измерения и манипулирование показателями не имеют значения. Они оценивают эти предположения по данным о заявленных успехах, проблемах измерения и манипулировании. [8] Статья не касается приобретений; прочитана только её аннотация. Она поддерживает общую проектную предосторожность: панель опирается на те же два предположения, что измеряемая часть представляет целое и что манипулирование неважно; оба требуют проверки. Модель включает случай, когда руководители манипулируют тремя индикаторами после их включения в панель.
Предупреждение The Joint Commission о сигналах медицинских устройств описывает усталость от тревог: клиницисты теряют чувствительность и могут уменьшать громкость или отключать сигналы. Документ называет её самым распространённым фактором, способствующим связанным с тревогами сигнальным событиям; среди причин, по которым большинство сигналов не требует вмешательства, указаны слишком жёсткие условия тревоги и настройки по умолчанию без адаптации к пациенту. [10] Это клинический документ, выпуск 50 за апрель 2013 года. Он поддерживает принцип адаптации порогов и признания самого количества тревог риском; утверждений о советах директоров в нём нет.
Проверка нескольких индикаторов ставит вопрос множественности. Benjamini и Hochberg различают контроль ошибки по всему семейству гипотез и контроль ожидаемой доли ложных обнаружений. [12] В эксперименте используется основанное на независимости распределение Sidak для вероятности хотя бы одной тревоги по приобретению без потерь стоимости за 24 месяца. Процедура Benjamini-Hochberg не применяется. Такая вероятность за горизонт отличается от ожидаемого числа повторных тревог после сбросов и от лимита мощности проверок.
Источники Таблицы 3 дают методы и проектные предостережения для разных эмпирических контекстов. Они не задают специфические для приобретений размеры эффектов эксперимента. Авторские параметры определяют частоту событий, финансовые задержки, сигнальные нагрузки и ценность реагирования. Практическая оценка должна оценить соответствующие величины по записям приобретателя и исследовать влияние определений, решений и доступности данных на результаты.
| Тип источника | Устанавливает | Не устанавливает |
|---|---|---|
| Форма подачи и предложение [1, 13] | Срок квартальной отчётности; предложенный полугодовой вариант | Скорость отчётности частных компаний |
| Стандарт учёта [2] | Предварительную оценку до одного года; агрегированные раскрытия | Время опережения индикаторов |
| Промышленная статистика [3, 4] | Накопительное правило выявления и чувствительность к дрейфу | Распределение данных интеграции |
| Исследование раннего предупреждения [5] | Пороговые сигналы относительно определённого окна | Результаты корпоративной интеграции |
| Исследования приобретений [6, 7] | Промежуточные показатели и нарушения на индивидуальном уровне | Пороги, частоту или время опережения |
| Цели и тревоги [8, 10, 12] | Риски манипулирования, усталости от тревог и множественных проверок | Их масштаб при интеграции |
| Эффекты внедрения [9] | Вмешательства могут менять результаты, на которых обучалась модель | Схему контрольной группы для советов директоров |
| Защита данных [11] | Указанные законные основания, гарантии защиты и права | Вывод о соответствии требованиям конкретной сделки |
В каждой строке указана область конкретного источника. Механизмы приобретения и числовые параметры отделены от цитируемых доказательств.
8 Сконструированная совокупность приобретений
Каждое сконструированное приобретение длится 24 месяца и имеет независимые вероятности событий 25, 20, 25 и 30 процентов в каналах клиентов, персонала, операций и реализации синергий. Ожидаемое число событий составляет 1.00 на приобретение; отдельные приобретения могут иметь ноль или несколько событий. Начало события равномерно выбирается из месяцев 2–16. Логнормальный множитель с медианой один масштабирует заданную базовую месячную тяжесть потерь с финансовой задержкой для каждого канала и трёхмесячным нарастанием до полной тяжести. Все эти параметры заданы автором.
Месячное отчётное отклонение равно отрицательной сумме потерь каналов плюс шум со стандартным отклонением 4 процентных пункта плана и автокорреляцией 0.3. Квартальное наблюдение является средним арифметическим трёх месячных отклонений; такое агрегирование подходит эксперименту с постоянным планом. Месяц t представляет интервал (t-1,t], а потеря считается равномерной внутри месяца. Доля, возникающая после момента вступления ответа в силу R, равна clip(t-R, 0, 1). R равен месяцу наблюдения тревоги плюс задержка её доступности и месячная задержка реагирования. Модель устраняет 60 процентов потери в этой доле после ответа; это авторское соглашение о времени внутри месяца.
Четыре канала являются авторским упрощением областей возможных потерь стоимости объединения после завершения сделки. Клиентские потери охватывают передачу отношений, ценообразование и ответственность за ведение клиентских отношений. Потери персонала охватывают уход носителей функций, от которых зависит план. Операционные потери охватывают сбои обслуживания и сбора платежей из-за изменения систем и процессов. Реализация синергий охватывает задержку действий, призванных обеспечить экономию или выручку в обосновании сделки. События разных каналов в модели независимы, что занижает корреляцию, которую создала бы общая причина, например одна неудачная миграция системы.
В Уравнении 1a s_c означает базовую месячную тяжесть после полного нарастания, а rho_c является логнормальным множителем с медианой один. Соответствующая ожидаемая тяжесть больше s_c, поскольку дисперсия логарифма множителя положительна. Начало обозначено o_c, финансовая задержка d_c. Уравнение 1b определяет отчётное отклонение F_t, автокорреляцию phi=0.3 и маргинальную шкалу шума sigma_F=4. Результаты и сдвиги индикаторов по построению используют одни и те же латентные события, поэтому эксперимент оценивает правила при этих предполагаемых связях. Бинарный индикатор I_c равен единице, когда в канале c имеется сгенерированное событие, и нулю в остальных случаях. В общем виде I(condition) равен единице при выполнении указанного условия и нулю в остальных случаях.
| Параметр | Значение | Статус |
|---|---|---|
| Совокупности приобретений, калибровки и отбора | 20 000 тестовых; 6 000 для отбора; 20 000 только с шумом | Авторский масштаб |
| Горизонт | 24 месяца после завершения | Задан автором |
| Вероятность события по каналам | 25 / 20 / 25 / 30 процентов | Задана автором |
| Базовая тяжесть после полного нарастания, % плана за один месяц | 8 / 5 / 6 / 7 | Задана автором |
| Финансовая задержка от начала (месяцы) | 3 / 4 / 2 / 5 | Задана автором |
| Шум отчётного отклонения | стандартное отклонение 4 % плана; автокорреляция 0.3 | Задан автором |
| Доступность данных (месяцы после конца периода) | Индикаторы 0.5; месячная отчётность 1.0; квартальный отчёт 1.5 | Задана автором; квартальный сценарий мотивирован сроком [1] |
| Реагирование | 1 месяц после доступности тревоги; снижение на 60% внутримесячной доли потери после момента вступления ответа в силу R | Задано автором |
| Стоимость одной проверки ложного сигнала | 10 % плана за один месяц | Задана автором |
| Вероятность любой ложной тревоги за 24 месяца | 10% для отдельного индикатора; 25% для панели за 24 месяца | Задана автором |
| Граница невыполнения плана | Квартальное отклонение ниже минус 5 % плана | Задана автором |
Авторские параметры. Ни один не является наблюдаемой частотой; ни один источник работы не задаёт значения ни для одного из них.
9 Механизмы, нагрузки и задержки индикаторов
Регистр содержит восемь месячных индикаторов. Четыре напрямую связаны с одним каналом и меняются в начале события: поступление заказов ключевых клиентов, нежелательный уход сотрудников с критически важными функциями, частота исключений в цикле от заказа до оплаты и просроченные действия по синергиям. Один, срок оплаты дебиторской задолженности, реагирует на клиентские и операционные проблемы, но лишь через два месяца после начала. Два слабы: оценка краткого опроса сотрудников с небольшой нагрузкой на каждый канал и показатель численности, изменяющийся на три месяца позже. Восьмой, доля завершённых этапов интеграции, является показателем активности без связи с потерями стоимости.
В базовом случае шумовая часть каждого индикатора имеет единичную дисперсию и автокорреляцию 0.3. Активное событие добавляет авторскую нагрузку, масштабированную тяжестью потерь, после заявленной задержки индикатора. Все ряды ориентированы так, что более высокие стандартизированные значения означают ухудшение; на практике исходные данные заказов или кратких опросов потребовали бы соответствующего преобразования направления. Тревога указывает только на каналы с нагрузкой не менее 0.5. Расчёт реагирования использует запись латентных событий для классификации времени и совпадения каналов; это оптимистичное предположение об идеальном разборе сигналов, которое реальная проверка должна будет заменить.
| Индикатор | Нагрузки каналов (клиенты / персонал / операции / синергии) | Задержка от начала (месяцы) | Роль |
|---|---|---|---|
| Поступление заказов ключевых клиентов относительно плана | 1.6 / 0 / 0 / 0 | 0 | Информативный |
| Нежелательный уход сотрудников с критически важными функциями | 0 / 1.4 / 0 / 0 | 0 | Информативный |
| Частота исключений в цикле от заказа до оплаты | 0 / 0 / 1.5 / 0 | 0 | Информативный |
| Просроченные действия по синергиям | 0 / 0 / 0 / 1.4 | 0 | Информативный |
| Срок оплаты дебиторской задолженности | 0.8 / 0 / 1.0 / 0 | 2 | Информативный, с задержкой |
| Оценка краткого опроса сотрудников | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Слабый |
| Завершённые этапы интеграции | 0 / 0 / 0 / 0 | 0 | Показатель активности |
| Численность относительно плана | 0 / 0.5 / 0 / 0 | 3 | Слабый, с задержкой |
Авторские параметры. Нагрузки выражены сдвигом в стандартных отклонениях при медиане тяжести; ни одна не является наблюдаемым размером эффекта.
10 Калибровка и вероятность ложной тревоги за горизонт
Правило индикатора представляет собой одностороннюю накопленную сумму с опорным значением 0.5. Уравнения 2a и 2b определяют обновление, пересечение и сброс. Поиск делением пополам на 20 000 приобретений только с шумом устанавливает предел решения для целевой вероятности хотя бы одной тревоги за 24 месяца. Калибровка использует сгенерированную совокупность без потерь стоимости. Отдельная диагностика оценивает фактическую вероятность и число повторных тревог среди тестовых приобретений без потерь.
После тревоги накопитель сбрасывается, а мониторинг продолжается. Поэтому устойчивые сигналы от событий могут формировать повторные тревоги. Основная экономическая оценка учитывает проверки ложных сигналов по авторской ставке и начисляет тревогам после начала события эффект реагирования для соответствующего канала. Стоимость правильно направленных проверок и корректирующих действий исключена из основной оценки. Отдельная чувствительность начисляет затраты каждой проверке, отнесённой к истинным сигналам. Фиксированные сигнальные траектории также не меняются после действия, поэтому оценка не моделирует полностью замкнутую систему мониторинга.
Правило месячной отчётности применяет накопленную сумму к стандартизированному финансовому ряду с обратным знаком и порогом 3.46. Квартальное правило меняет знак восьми квартальных средних и сравнивает их с калиброванной границей 1.79 стандартного отклонения квартального среднего. Каждый режим нацелен на 25-процентную вероятность любой ложной тревоги по приобретению без потерь за 24 месяца. Одинаковая вероятность за горизонт поддерживает контролируемое сравнение сроков внутри модели. Она не уравнивает ожидаемое число проверок или распределение их затрат.
Уравнение 3a распределяет вероятность панели A между m независимыми процессами тревог индикаторов. Уравнение 3b даёт полученную вероятность всего семейства при условии этой независимости. Для выбранной панели из 5 индикаторов индивидуальная цель составляет 5.6%; для восьми 3.5%. Применение восьми независимых индикаторов с отдельными целями 10 процентов даёт примерно 57% вероятности хотя бы одной тревоги за горизонт. Для коррелированных реальных индикаторов нужна совместная калибровка или другой обоснованный метод учёта множественности.
Диагностика на отдельной тестовой совокупности в Таблице 6 показывает фактическую вероятность за горизонт и среднее число тревог по тестовым приобретениям без сгенерированного события. Калибровка задаёт вероятность; экономический расчёт начисляет затраты по количеству. Поэтому повторные проверки и нагрузка истинных тревог требуют отдельного анализа мощности и затрат.
| Режим | Тестовые приобретения без потерь, отдельно от калибровки | Вероятность любой тревоги за 24 месяца при нулевой гипотезе | Среднее число тревог при нулевой гипотезе | Среднее число латентно истинных тревог по всем приобретениям | Среднее число тревог с ложной меткой по всем приобретениям |
|---|---|---|---|---|---|
| Квартальный отчёт | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Месячная отчётность | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Выбранная панель | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Все восемь без общего лимита | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Сконструированная тестовая совокупность без сгенерированного события канала; фиксированные пороги. Цель 25% касается вероятности за горизонт, а не среднего количества. Вероятность за горизонт и среднее число тревог при нулевой гипотезе используют отдельное тестовое подмножество без потерь; последние два столбца используют все тестовые приобретения.
11 Одно выбранное сконструированное приобретение
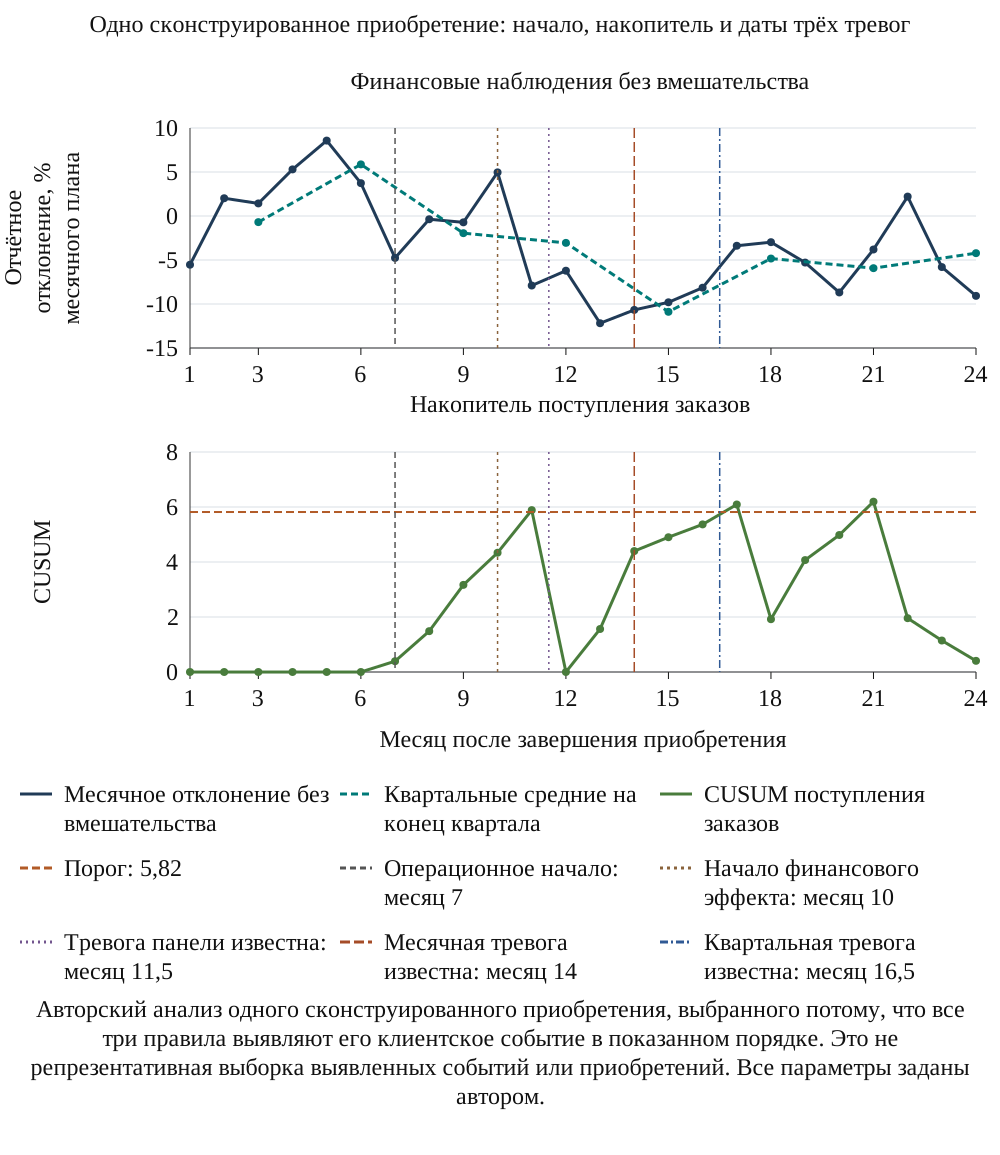
Рисунок 1 показывает одно сконструированное приобретение с единственным клиентским событием. Начало приходится на месяц 7, а отчётное отклонение, как ожидается, начинает меняться в месяце 10, через три месяца. Накопитель заказов пересекает порог, и тревога панели становится известной в месяце 11.5. Тревога месячной отчётности становится известной в месяце 14.0, квартального отчёта в месяце 16.5.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Авторский анализ одного сконструированного приобретения, выбранного потому, что все три правила выявляют его клиентское событие в показанном порядке. Это не репрезентативная выборка выявленных событий или приобретений. Все параметры заданы автором.
Эта выбранная траектория показывает различие между операционным началом, финансовым наблюдением и доступностью тревоги. Отчётный месячный ряд содержит шум; квартальное усреднение меняет величину и время наблюдения; накопитель суммирует устойчивые неблагоприятные отклонения и сбрасывается при пересечении. Пример выбран потому, что все три режима выявили клиентское событие в указанном порядке. Он не даёт доказательств о типичном реальном приобретении или безусловном ранжировании правил мониторинга.
12 Результативность отдельных индикаторов
Таблица 7 оценивает каждый индикатор отдельно при индивидуальной цели 10 процентов за горизонт. Выявление означает первую тревогу после начала события для канала, на который указывает индикатор. Задержка измеряется от начала до доступности тревоги. Показанное опережение равно времени доступности квартальной тревоги минус время доступности индикатора. Если квартального выявления нет, его время заменяется горизонтом плюс задержка отчётности. Это определённые моделью характеристики конечного горизонта; замена может завышать видимое опережение относительно сравнения только взаимно выявленных событий.
| Индикатор | Роль | Выявление собственных событий | Медианная задержка от начала (месяцы) | Медианное опережение квартального отчёта (месяцы) | Раньше квартального отчёта | Ложные тревоги на приобретение-год |
|---|---|---|---|---|---|---|
| Поступление заказов | Информативный | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Уход ключевых сотрудников | Информативный | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Исключения в цикле от заказа до оплаты | Информативный | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Просроченные действия по синергиям | Информативный | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Срок оплаты дебиторской задолженности | Информативный, с задержкой | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Оценка краткого опроса | Слабый | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Завершённые этапы | Показатель активности | Нет связанных событий | н/п | н/п | н/п | 0.052 |
| Численность персонала | Слабый, с задержкой | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат. Для событий, не выявленных квартальным правилом, опережение цензурировано концом горизонта.
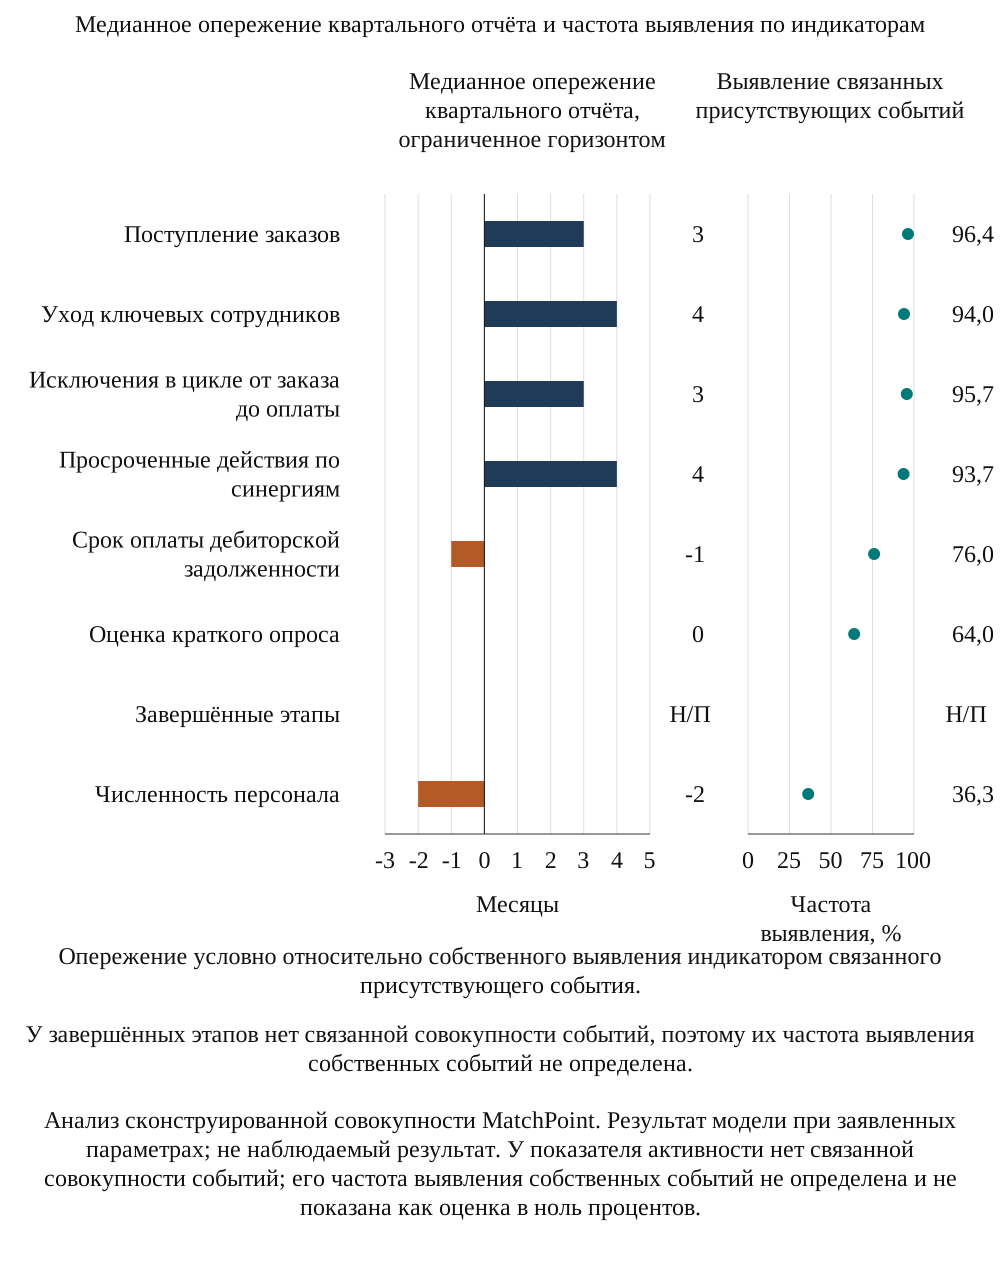
Четыре прямых индикатора выявляют подавляющее большинство собственных событий в пределах горизонта при индивидуальном лимите и опережают квартальный отчёт по медиане на величины Таблицы 7. Срок оплаты дебиторской задолженности, меняющийся через два месяца после начала, имеет отрицательное показанное медианное опережение квартального отчёта. Краткий опрос выявляет меньше событий и имеет наибольшую частоту ложных тревог среди восьми индикаторов, а численность, меняющаяся через три месяца после начала, отстаёт на два месяца. Показатель активности никогда не выявляет событие и даёт чистый эффект -1.05 на приобретение, поскольку каждая его тревога ложная.
Рисунок 2 представляет те же результаты графически. Столбцы показывают медианное опережение квартального отчёта, а маркеры частоту выявления; это различает индикатор, опережающий отчёт, но выявляющий мало событий, и индикатор, выявляющий большинство событий поздно. Четыре прямых индикатора сочетают высокую частоту выявления с положительным опережением. Срок оплаты дебиторской задолженности и численность сочетают более низкую частоту с отрицательным опережением, а показатель активности не имеет выявления вовсе.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат. У показателя активности нет связанной совокупности событий; его частота выявления собственных событий не определена и не показана как оценка в ноль процентов.
Результат различает сроки и охват каналов в этой сконструированной совокупности. Срок оплаты дебиторской задолженности даёт наибольший индивидуальный чистый эффект 10.81 при связи с двумя каналами; поступление заказов даёт 10.76, а уход ключевых сотрудников 4.46. Эти места в рейтинге зависят от авторских тяжестей потерь каналов, частоты, шума и модели реагирования. Раздел 17 рассматривает выборочную изменчивость внутри той же совокупности. Он не устанавливает реальный порядок предпочтения этих метрик.
13 Предотвращённые потери относительно квартальной отчётности, месячной отчётности и совершенной информации
Таблица 8 сравнивает режимы на тестовой совокупности. Без действий потери за 24 месяца в среднем равны 77.7 процентного пункта плана за один месяц на приобретение. Оракул, действующий через месяц после каждого начала, снижает их до 31.1, поэтому устранимая величина равна 46.6. Квартальный отчёт предотвращает 56.8% этой величины, месячная отчётность 65.8%, а панель из 5 индикаторов 74.2%.
В сконструированной совокупности присутствует 20 081 событие каналов. Панель выявляет 18 908 из них в пределах сгенерированного горизонта. Месячное правило не выявляет 433 из событий, выявленных панелью, а квартальное не выявляет 511. Следовательно, выявленные множества не вложены друг в друга. Маргинальная частота выявления событий составляет 94.2% для панели, 97.2% для месячной отчётности и 96.8% для квартальной отчётности. Среди событий, выявленных каждым режимом, медианные задержки от начала до доступности равны соответственно 4.5, 6.0 и 7.5 месяца. Эти условные временные характеристики сравнивают разные выявленные подмножества и не устанавливают реальный предел охвата.
В Уравнении 4a m_{L,0} означает средние накопленные потери без действий, m_{L,r} средние накопленные потери при режиме r, а m_{N,r} среднее количество его проверок с ложной меткой. Это средние арифметические по конечной тестовой совокупности. Затрата c равна 10 процентным пунктам плана за один месяц на проверку ложного сигнала. Уравнение 4b делит предотвращённые потери на величину, предотвращённую эталоном с совершенной информацией. Здесь отношение определено, поскольку эталонный знаменатель положителен.
| Режим | Потери (% плана за месяц) | Предотвращённые потери | Доля предотвращённых устранимых потерь | Ложные тревоги на приобретение | Чистый эффект | Основание |
|---|---|---|---|---|---|---|
| Без действий (база сравнения) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Потери развиваются без вмешательства |
| Квартальный отчёт | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Восемь проверок, задержка 1.5 месяца |
| Месячная отчётность | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, задержка 1 месяц |
| Панель из 5 индикаторов | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Пороги с лимитом вероятности |
| Все восемь без общего лимита | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Каждый со своим лимитом 10% |
| Эталон реагирования при полной информации | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Известное латентное начало; та же авторская эффективность ответа |
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат. Единицы: процентные пункты плана за один месяц на приобретение за 24 месяца.
После затрат на проверки ложных сигналов панель даёт 32.36 единицы на приобретение, на 7.32 больше, чем при квартальной отчётности, и на 2.99 больше, чем при месячной отчётности. Единицы представляют процентные пункты плана за один месяц, накопленные за 24 месяца. Разрыв от выбранного правила до эталона с совершенной информацией равен 14.25. Это потенциал улучшения относительно данного правила внутри модели; другое правило или ответ могли бы получить иную величину. Панель из восьми индикаторов без общего лимита предотвращает 80.2% и генерирует 0.757 ложной тревоги на приобретение против 0.221 у выбранной панели. Стоимость проверки ложного сигнала, при которой их чистые эффекты равны, составляет 5.3 единицы.
Переход с квартальной на месячную отчётность даёт большее улучшение в этом базовом эксперименте. Среди модельных событий, выявленных панелью, показанное медианное опережение конечного горизонта равно 3.0 месяца относительно квартальной отчётности и 1.5 относительно месячной отчётности. Панель срабатывает раньше квартального правила для 69% своих выявленных событий. Для 31% событий, выявленных панелью, тревога доступна в первом модельном месяце финансового эффекта или раньше. Последняя мера включает равенство; универсальная доля выявления до потери не выводится.
Чувствительность к дополнительным затратам в Таблице 9 добавляет авторскую плату за каждую проверку с истинной меткой, сохраняя сигнальные траектории, правила реагирования и стоимость проверки ложного сигнала. Она показывает затраты, исключённые из основной оценки. Она не измеряет кадровую мощность, реальный бюджет реагирования или ценность подавления повторных проверок после успешного действия.
| Дополнительная затрата на проверку с истинной меткой | Квартальный чистый эффект | Месячный чистый эффект | Чистый эффект панели | Чистый эффект восьми индикаторов без общего лимита | Панель минус месячная отчётность |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Авторские дополнительные затраты в процентных пунктах плана за один месяц на проверку. Траектории и ответы модели фиксированы. Ни одна затрата не является наблюдаемой оценкой по сделке.
Чувствительность к дополнительным затратам меняет основное сравнение в определённом направлении. Без дополнительной платы за проверки с истинной меткой чистый эффект панели равен 32.36 единицы, а месячной отчётности 29.37; разница составляет 2.99. При дополнительной плате две единицы за такую проверку чистые эффекты становятся 26.98 и 23.12, а разница 3.86. Причина в том, что месячное правило генерирует в среднем 3.125 тревоги с истинной меткой на приобретение против 2.693 у выбранной панели. Поэтому одинаковая плата больше уменьшает результат месячной отчётности. Это свойства нагрузки фиксированных сконструированных траекторий; расчёт не измеряет фактическую экономию персонала или отдачу от внедрения.
Повторные предупреждения также ставят вопрос о единице затрат. Эксперимент начисляет плату за каждую зарегистрированную тревогу согласно её заявленной классификации. Практическая команда могла бы объединять несколько предупреждений в один эпизод проверки или начинать новую проверку после существенно иного наблюдения. Успешное корректирующее действие также могло бы изменить последующие операционные сигналы; этот эффект исключён из модели фиксированных сигналов. До оценки реальных затрат следует отдельно регистрировать предупреждение, эпизод проверки и ответ. Низкая затрата на предупреждение может сочетаться с высокой затратой на решённую проблему, когда многие предупреждения касаются одной причины. Текущие результаты не оценивают ни одну из таких альтернативных рабочих политик.
Практическая оценка также должна проверить, меняет ли мощность проверок сроки реагирования. Модель использует фиксированную задержку ответа и не содержит очереди дел, конкурирующих за одних руководителей, специалистов или операционные ресурсы. Поэтому большее число тревог не удлиняет предполагаемое время ответа. В предлагаемой реальной оценке следует сохранять даты назначения, проверки, одобрения и исполнения, включая незавершённые дела. До предположения о реализуемости фиксированной задержки модели следует исследовать связь между нагрузкой и фактическим временем ответа. Экономический вклад предупреждения зависит от возможности выполнить разрешённое операционное действие прежде, чем соответствующую потерю станет трудно возместить.
Эти ограничения важны при распределении советом директоров бюджета мониторинга. Запрос расходов должен различать создание потока данных, поддержание определений, проверку сигналов и выполнение предлагаемого ответа. Следует определить повторяющиеся затраты, затраты при возникновении тревоги и затраты более широкой интеграционной инициативы, которая состоялась бы в любом случае. Плата десять единиц за проверку ложного сигнала и отдельная чувствительность истинных проверок являются авторскими сравнительными параметрами. Они не доказывают разумность вознаграждения, кадрового ресурса или соотношения затрат для приобретателя. До использования сравнения в решении о расходах их следует заменить документированными затратами или показать явно условные диапазоны.
Поэтому полезное решение о пилоте может быть узким. Следует определить контролируемую экспозицию, существующий информационный режим сравнения, разрешённые записи и решение о реагировании, которое могло бы изменить более раннее предупреждение. Нужно назначить дату пересмотра и зафиксировать доказательства, оправдывающие продолжение, изменение или прекращение использования. Обязательные операционные контроли должны оставаться активными всё время. Первоначальный результат может установить доступность данных и нагрузку проверок даже при слишком коротком периоде для оценки защищённой финансовой стоимости. Такой ограниченный результат полезен для следующего ресурсного решения. При представлении прогресса совету директоров он должен сохранять фактические границы доказательств.
14 Состав панели и бюджет проверок
Таблица 10 строит панель жадным методом на отдельной совокупности отбора из 6 000 приобретений: при каждом размере добавляемый индикатор максимизирует оцениваемый чистый эффект, а пороги нацелены на вероятность ложной тревоги панели 25 процентов за горизонт. Первый выбранный индикатор, срок оплаты дебиторской задолженности, при отдельной оценке получает всю цель 25 процентов и указывает на два канала. Его порог отличается от индивидуального теста 10 процентов в Таблице 7. Отбор отражает совместное действие охвата, времени, порогов и авторских затрат. Он не даёт универсального порядка внедрения. Опубликованное правило выбирается на одной совокупности, а результат сообщается на отдельной тестовой совокупности.
| Индикаторы | Добавленный индикатор | Лимит вероятности на индикатор | Порог h (стандартные отклонения) | Доля предотвращённых устранимых по модели потерь | Ложные тревоги на приобретение | Чистый эффект |
|---|---|---|---|---|---|---|
| 1 | Срок оплаты дебиторской задолженности | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Просроченные действия по синергиям | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Поступление заказов | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Уход ключевых сотрудников | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Исключения в цикле от заказа до оплаты | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Численность персонала | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Завершённые этапы | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Оценка краткого опроса | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат. Чистый эффект выражен в процентных пунктах плана за один месяц на приобретение.
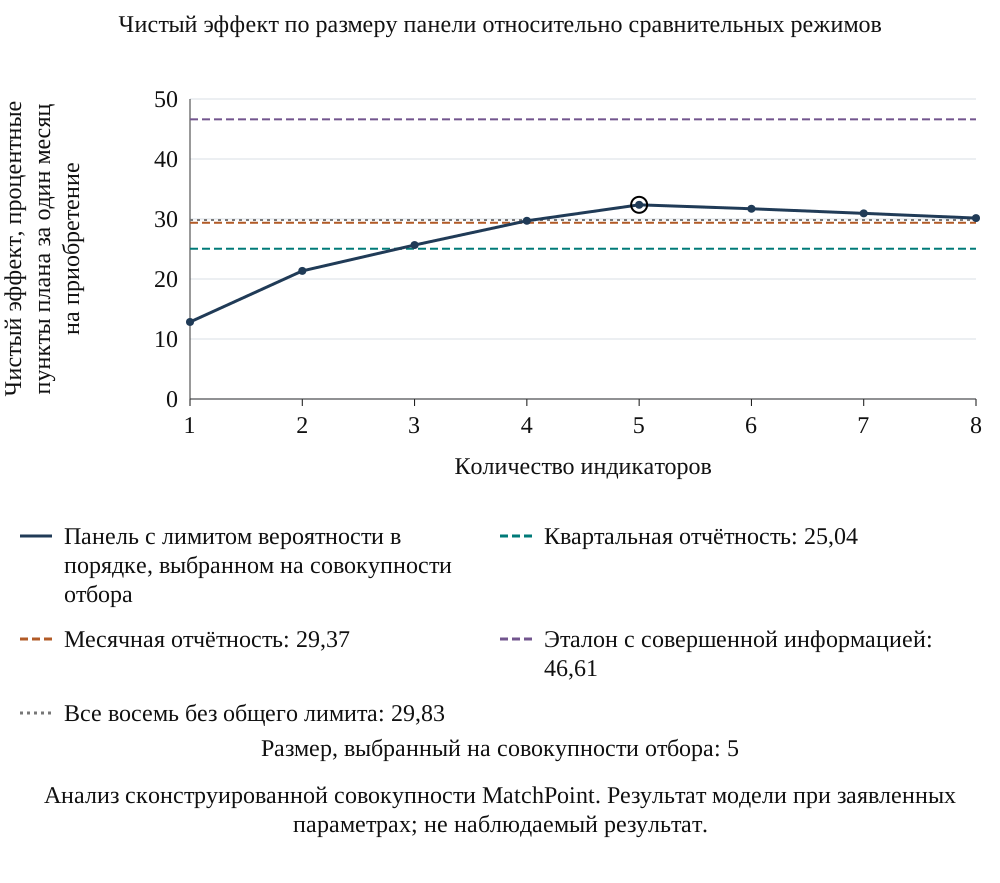
Чистый эффект растёт до 32.36 при 5 индикаторах, затем снижается. При восьми он равен 30.15, поскольку каждый добавленный индикатор ужесточает все пороги через общий лимит вероятности семейства индикаторов, добавляя мало выявления. Выбраны пять индикаторов: срок оплаты дебиторской задолженности, просроченные действия по синергиям, поступление заказов, уход ключевых сотрудников и исключения в цикле от заказа до оплаты. Выбор важен не меньше количества: среди всех 56 возможных панелей из 5 индикаторов чистый эффект составляет от 10.21 до 32.36 со средним 22.17, поэтому случайный набор того же размера имеет значительно меньшую ценность, чем выбранный.
Рисунок 3 сравнивает выбранную панель каждого размера с квартальной отчётностью, месячной отчётностью, эталоном с совершенной информацией и набором кандидатов без общего лимита. Каждый размер с лимитом нацелен на одинаковую вероятность ложной тревоги за горизонт. Это контролирует одну статистическую величину; доступная мощность проверок этим не измеряется. Число повторных тревог, трудоёмкость разбора и стоимость корректирующих действий требуют отдельной оценки. Лучший размер на отдельной тестовой совокупности равен 5 и сообщается как диагностический результат; опубликованной остаётся панель, выбранная на совокупности отбора.
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат.
Эксперимент выявляет цену включения слабых или запаздывающих индикаторов при фиксированной целевой вероятности всего семейства. Дополнительные индикаторы ужесточают другие пороги и могут мало расширять полезный охват каналов. Реальное решение о включении должно определить дополнительную охватываемую экспозицию, дату информации, общую зависимость с существующими метриками и ожидаемую нагрузку проверок. Смоделированный оптимум 5 индикаторов относится только к этому набору кандидатов, процедуре отбора и авторской совокупности.
15 Сила сигнала и время финансового эффекта
Опережение панели является авторским свойством, поэтому Рисунок 4 варьирует силу сигнала и время финансового эффекта. Горизонтальная ось умножает все нагрузки индикаторов. Вертикальная ось сокращает каждую финансовую задержку на указанное число месяцев, с нижним пределом ноль. Каждая ячейка показывает чистый эффект фиксированной панели минус эффект сравниваемого режима для 6 000 сконструированных приобретений. Ячейки повторно используют семя 44 и общие латентные и шумовые реализации; пороги сохраняют базовые значения. Эта совокупность чувствительности отделена от базовой тестовой совокупности из 20 000 приобретений.
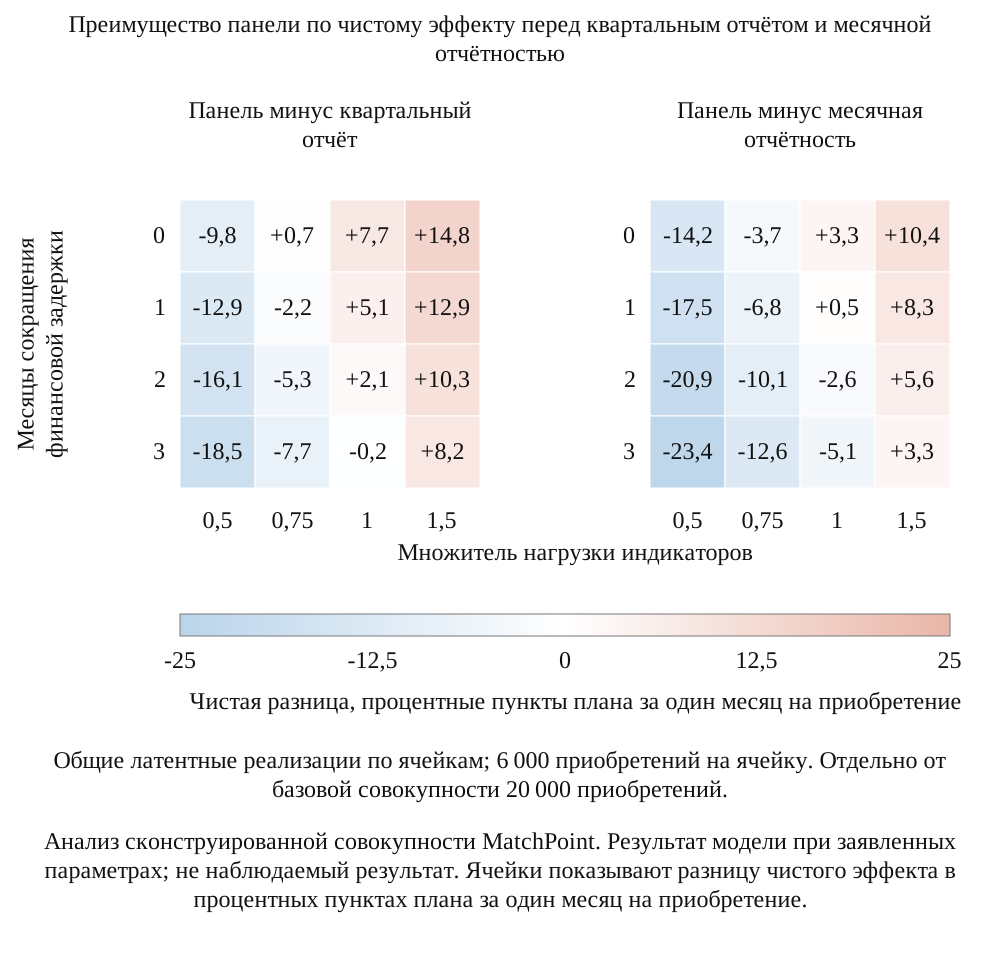
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат. Ячейки показывают разницу чистого эффекта в процентных пунктах плана за один месяц на приобретение.
Относительно квартального отчёта базовая ячейка равна 7.7; при силе 0.75 от базовой она снижается до 0.7, а при половинной силе до -9.8. Относительно месячной отчётности базовая ячейка равна 3.3, но становится отрицательной, -3.7, при силе 0.75 от базовой; сокращение финансовой задержки на три месяца при базовой силе даёт -5.1. Панель также проигрывает квартальному отчёту в углу карты, где индикаторы вдвое слабее, а финансовые эффекты наступают на три месяца раньше: -18.5.
Карта определяет условия оправданности инвестиций в опережающие индикаторы. При базовой или меньшей силе, когда финансовый ряд реагирует в течение одного-двух месяцев после причины либо индикаторы несут слабый сигнал, одна только месячная отчётность не уступает панели или превосходит её. Только при чётких индикаторах панель выигрывает у обоих режимов на всей карте: при силе 1.5 от базовой она выигрывает на 8.2 и 3.3 даже с финансовой задержкой на три месяца короче. Поэтому преимущество перед месячной отчётностью мало, условно и неустойчиво.
16 Стресс-тесты с фиксированными порогами
Таблица 11 применяет пять стрессов к тестовой совокупности, сохраняя набор панели, пороги и сравнительные правила на базовых значениях. Диагностические столбцы показывают долю приобретений без потерь с тревогой панели, долю приобретений с потерями, выявленных только финансовой отчётностью, и частоту тревог показателя активности с нулевыми нагрузками событий в этом эксперименте. Это диагностические признаки модели; их полезность для распознавания реального сбоя требует проверки для конкретной сделки.
Эти случаи следует читать как перечень способов отказа панели. Шум, манипулирование индикаторами и разрывы определений повреждают панель разными механизмами и оставляют разные следы; по одной итоговой доле предотвращённых потерь их не видно. Шумовой случай предотвращает немного больше базового, тогда как его преимущество по чистому эффекту перед месячной отчётностью становится резко отрицательным. Поэтому совет, отслеживающий лишь объём потерь, которым предшествовали тревоги, поощрял бы панель с худшим поведением.
| Случай | Предотвращено панелью | Предотвращено квартальным режимом | Предотвращено месячной отчётностью | Преимущество панели по чистому эффекту перед месячной отчётностью | Приобретения без потерь с тревогой панели | Приобретения с потерями, выявленные только финансовой отчётностью | Частота тревог показателя активности |
|---|---|---|---|---|---|---|---|
| База | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Более шумные индикаторы | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Более быстрая финансовая отчётность | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Более короткая финансовая задержка | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Индикаторы, которыми манипулируют | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Разрыв определения | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат. Преимущество по чистому эффекту выражено в процентных пунктах плана за один месяц на приобретение.
При росте шума индикаторов панель предотвращает примерно ту же долю, 75%, но уже 88% приобретений без потерь дают тревогу против 25% в базовом случае, а преимущество по чистому эффекту перед месячной отчётностью становится отрицательным. Признак состоит в росте тревог без изменения финансовой отчётности. Когда руководители манипулируют тремя индикаторами, предотвращённая панелью доля падает до 56%, ниже квартального отчёта в том же случае, а доля приобретений с потерями, выявленных только финансовой отчётностью, растёт до 17%: панель молчит при изменении финансовых показателей.
Разрыв определения, здесь изменение системы, сдвигающее все индикаторы в месяце 9 у одного из пяти приобретений, повышает частоту ложных тревог панели до 40%, а частоту тревог показателя активности с 6% до 24%. Модель датирует разрыв по построению; реальный аналитик искал бы тревоги в несвязанных индикаторах в одном месяце. При финансовых эффектах на два месяца раньше месячная отчётность предотвращает 70% против 66% у панели и 61% у квартального отчёта. При более быстрой финансовой отчётности квартальный отчёт предотвращает 64%, месячная отчётность 69%, панель 74%. В обоих случаях панель, оправданная при базовых задержках, требует повторной проверки.
17 Повторные выборки из сконструированной совокупности
Таблица 12 описывает 1 000 повторных выборок каждого указанного размера с возвращением из фиксированной сконструированной тестовой совокупности. Каждая выборка ранжирует отдельные индикаторы по чистому эффекту. Столбцы показывают совпадение с лучшим индикатором и лучшей четвёркой конечной совокупности, модельную потерю от выбора верхнего индикатора и частоту отрицательного выборочного преимущества панели. Эти выборки повторно используют известную авторскую совокупность; они не воспроизводят различия определений, секторов, приобретателей, доступа к когортам или наблюдаемых решений о вмешательстве.
| Завершённые приобретения | Ожидаемые события | Лучший эталонный индикатор на первом месте | Определена лучшая эталонная четвёрка | Средняя потеря от верхнего выбора | Панель минус месячная отчётность, процентили 5–95 | Выборки с отрицательной разницей чистых эффектов панели и месячной отчётности | Выборки с отрицательной разницей чистых эффектов панели и квартальной отчётности |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | от -1.5 до 7.4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | от 0.1 до 6.0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | от 0.8 до 5.2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | от 1.4 до 4.5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | от 1.9 до 4.1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | от 2.2 до 3.8 | 0% | 0% |
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат. Размеры когорт равны ожидаемым событиям, поскольку модель имеет в среднем одно событие на приобретение. Отбор и смешение факторов в реальных когортах не представлены.
В 12% смоделированных выборок из 30 приобретений оценка разницы чистых эффектов панели и месячной отчётности отрицательна; при 120 приобретениях доля снижается до 1%. Истинно лучший отдельный индикатор, срок оплаты дебиторской задолженности, занимает первое место лишь в 37% исследований со 120 приобретениями и 50% при 960, поскольку поступление заказов почти равно ему. При этом лучшая четвёрка, поступление заказов, исключения в цикле от заказа до оплаты, просроченные действия по синергиям и срок оплаты дебиторской задолженности, определяется как набор в 95% случаев при 120 приобретениях. Диапазон процентилей 5–95 чистого преимущества панели перед месячной отчётностью составляет от -1.5 до 7.4 при 30 приобретениях и от 0.8 до 5.2 при 120.
Смоделированная неопределённость снижается с размером выборки. Интервал разницы чистых эффектов панели и месячной отчётности составляет от -1.5 до 7.4 при 30 выбранных приобретениях и от 0.8 до 5.2 при 120. Средняя потеря от выбора верхнего отдельного индикатора выборки составляет 0.67, 0.36 и 0.11 при 30, 120 и 960. Это характеристики повторных выборок эксперимента. Приобретателю не следует использовать их для решения, что реальных сделок достаточно или что определённую метрику можно безопасно исключить.
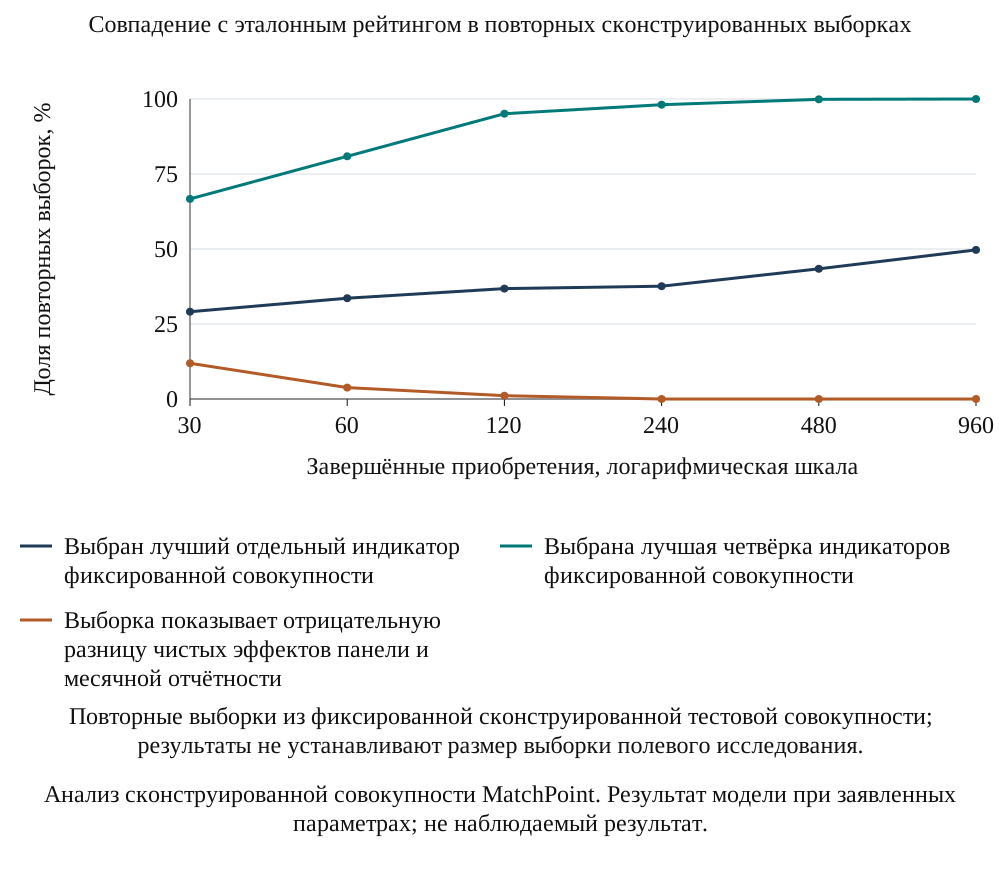
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ сконструированной совокупности MatchPoint. Результат модели при заявленных параметрах; не наблюдаемый результат.
Рисунок 5 показывает те же повторные выборки. Реальный расчёт размера выборки должен определить частоту событий, минимальную значимую для решения разницу, кластеризацию по приобретателю, последующее наблюдение, пропуски, ошибку измерения и метод оценки. Ни одна из этих реальных величин здесь не оценивается. Реальная когорта может быть более или менее информативной, чем выборка из этой совокупности, поэтому показанные интервалы не являются математической нижней границей эмпирической неопределённости.
18 Вмешательство меняет результат, записанный после тревоги
Ответ может изменить финансовый результат, впоследствии зарегистрированный после тревоги. Lenert, Matheny и Walsh рассматривают эту проблему обратной связи для клинических прогностических моделей. [9] Этот контекст поддерживает методологическую предосторожность при оценке после вмешательства; он не задаёт эффект реагирования, специфичный для приобретений. Эксперимент сравнивает две сгенерированные финансовые траектории с идентичными реализациями событий и шума, с ответом модели и без него. Расчёт случайного отсутствия ответа служит арифметической демонстрацией внутри симуляции.
В Уравнении 5a M^(0) обозначает квартальное невыполнение плана по отчётности в течение 12 месяцев после доступности первой тревоги панели при отсутствии ответа. Здесь A=1 означает приобретение с тревогой и полным последующим наблюдением доступности отчётов в пределах сгенерированного горизонта; уравнение относится к этой подходящей когорте. Подходят 8922 приобретения; 5924 поздние тревоги исключены из основного сравнения. В Уравнении 5b H_j является j-м приобретением в непустом случайно выбранном подходящем подмножестве H без ответа, а n_H количеством выбранных приобретений. Оценка усредняет их результаты невыполнения плана без ответа. Реальный приобретатель не может наблюдать оба состояния ответа для одного события; расчёт не даёт полномочий отказываться от защитных действий.
| Измерение | Доля отчётных невыполнений плана для указанной когорты/окна | Прочтение |
|---|---|---|
| Подходящие тревоги: без действия (сконструированный эталон) | 87.6% | Полное 12-месячное наблюдение от известной даты; подходящая когорта |
| Подходящие тревоги: политика ответа с разбором по латентным событиям | 70.8% | Та же подходящая когорта и шум; действие меняет только потери |
| Подгруппа без ответа: 25% из 60 приобретений с тревогой | 87.8% (процентили 5–95: от 71% до 100%) | Сконструированная оценка повторных выборок по подходящим тревогам с полным окном |
| Нет тревоги за 24 месяца: результат первых четырёх кварталов | 14.3% | Иная описательная когорта/окно; не сравнение PPV |
Сконструированное сравнение с полным наблюдением. Невыполнение означает квартальный отчёт, доступный в течение 12 месяцев после того, как первая тревога стала известна, с отклонением ниже минус 5% плана. Поздние тревоги исключены из основной когорты; строка без тревог использует отдельное окно первых четырёх кварталов.
Среди подходящих приобретений с тревогой доля отчётного невыполнения плана равна 88% без ответа и 71% с ответом. Соответствующие доли без последующего отчётного невыполнения равны 12% и 29%. В повторных смоделированных группах из 60 подходящих приобретений с тревогой распределение 25 процентов без ответа оценивает в среднем 88% с диапазоном процентилей 5–95 от 71% до 100%. Эти результаты касаются сконструированных траекторий и подмножества с полным наблюдением; они не являются наблюдаемой точностью или эффектом реального вмешательства. Всего тревоги возникли у 14846 приобретений. Ограничение полного наблюдения отбирает группу более ранних тревог; её доли не следует переносить на все тревоги.
Для подгруппы с правильно сопоставленным каналом первой тревоги модельная доля отчётного невыполнения плана меняется после ответа с 97% до 78%. Отдельно описанная когорта без тревог панели имеет долю невыполнения 14% в первых четырёх финансовых кварталах; её совокупность и окно отличаются от сравнения с тревогами. Поздние тревоги, исключённые из сравнения с полным наблюдением, остаются в диагностических данных. Каждая эмпирическая оценка должна сохранять эти различия когорт и наблюдения.
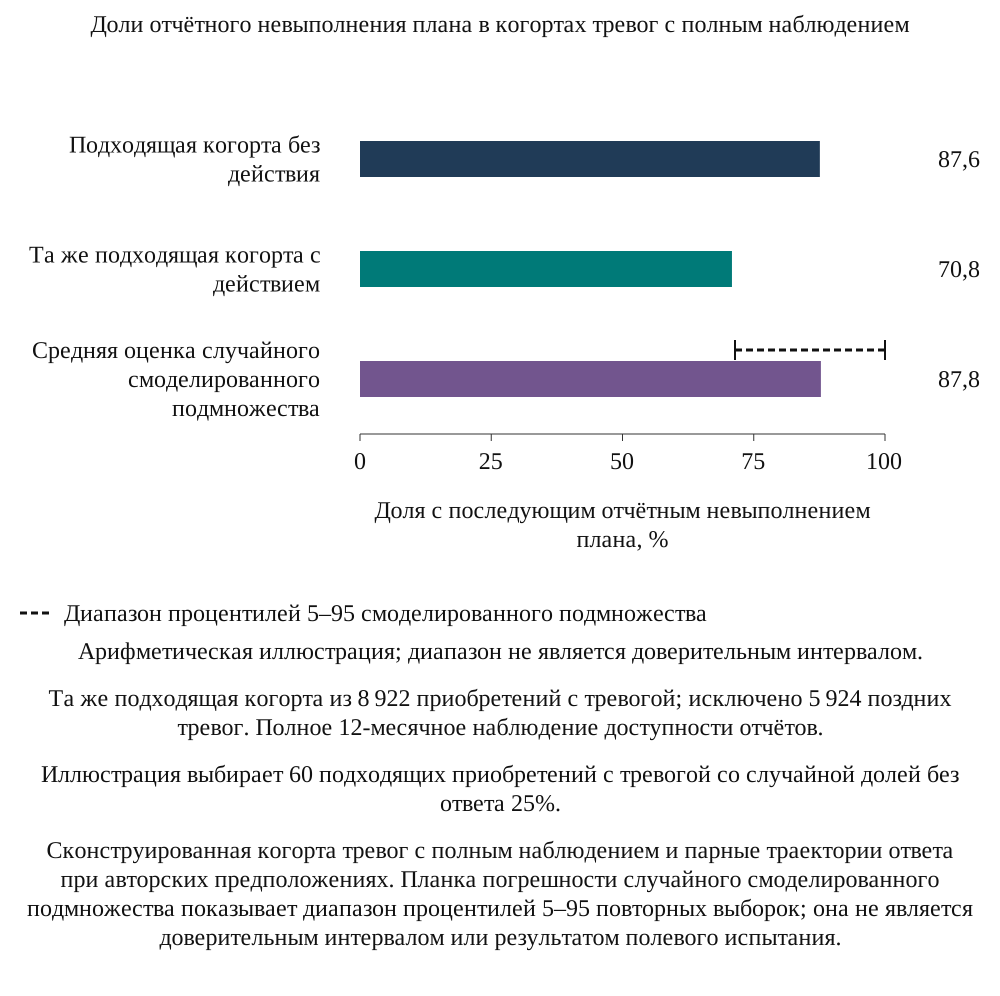
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Сконструированная когорта тревог с полным наблюдением и парные траектории ответа при авторских предположениях. Планка погрешности случайного смоделированного подмножества показывает диапазон процентилей 5–95 повторных выборок; она не является доверительным интервалом или результатом полевого испытания.
19 Реализуемый протокол оценки сделок
Предлагаемое реальное исследование начинается с законного доступа и соглашения об измерениях. Следует определить участвующих приобретателей, подходящие для включения приобретения, период наблюдения и записи, доступные на каждую дату решения. Нужно включать приобретения без зарегистрированных потерь и документировать исключения, неполные истории и смены владельцев. Единицей анализа может быть приобретение-месяц с привязанными записями событий и каналов. Повторные наблюдения одного приобретения или одного приобретателя требуют надлежащего учёта зависимости. Доступ к такой когорте для этой работы не подтверждён.
Для каждой записи следует сохранять две даты: когда произошло исходное событие и когда информация стала доступна уполномоченному принимающему решение. Результат и правило существенности нужно определить до оценки индикаторов. Следует сохранять первоначальный утверждённый план и каждый последующий пересмотр прогноза. Исходную тревогу, проверку человеком, установленное по результатам проверки событие и действие нужно вести отдельно. Ретроспективное совпадение тревоги с результатом может отражать общие причины, классификацию с учётом уже известного результата или вмешательство. Метод оценки должен явно учитывать эти возможности.
Обработка клиентских и кадровых записей требует применимого законного основания, разрешений, ограничений цели, правил хранения и мер безопасности. Федеральный режим ОАЭ содержит требования согласия и указанные исключения; для фактической обработки необходимо проверить применимый закон и соответствующий отраслевой режим или режим свободной зоны. [11] Агрегированные отчёты по ролям могут уменьшить объём персональных деталей, но одно агрегирование не устанавливает соответствие требованиям. До доступа к записям или их объединения следует получить консультацию по соответствующему контролёру данных, юрисдикциям, передачам и способам использования.
Практический первый этап представляет собой теневую оценку: применять фиксированные правила-кандидаты к законно доступным записям, фиксировать сигналы и измерять нагрузку параллельно существующим управленческим контролям. Теневой режим не должен подавлять информацию или задерживать действия, уже требуемые безопасностью, законом, договором или обычным управлением рисками. Проспективный эксперимент с дополнительным дискреционным вмешательством потребовал бы подлинной неопределённости его ценности, законного и этически приемлемого протокола, необходимых одобрений и правил остановки. Если эксперимент невозможен, следует использовать документированные вмешательства и прозрачный наблюдательный метод с указанием остающихся ограничений смешения факторов.
| Элемент | Требование | Причина |
|---|---|---|
| Единица | Приобретение-месяц, связанное с записями событий и каналов | Сохраняет структуру времени и зависимости |
| Когорта | Документировать все подходящие приобретения, исключения и отсутствующие истории | Показывает отбор и неполноту результатов |
| Временные отметки | Событие, доступность, тревога, ответ и отчётный результат | Ограничивает ретроспективное знание и измеряет задержку решения |
| Определения | Фиксированные совокупности, пороги и версионные изменения | Поддерживает воспроизводимые сравнения |
| Оценка | Теневые тесты; наблюдательные ограничения; эксперименты только при подлинной неопределённости и одобрениях | Сохраняет защитные действия и выявляет эффекты вмешательства |
| Конфиденциальность | Применимое законное основание, доступ, передачи, хранение и меры защиты [11] | Требует юридической оценки конкретной сделки |
| План выборки | Оценить частоту событий, кластеризацию, пропуски и значимую для решения разницу | Эмпирический минимум здесь не установлен |
| План анализа | Заранее определить сравнительные режимы, результаты, наблюдение и чувствительность | Ограничивает избирательную интерпретацию |
Предлагаемый план MatchPoint. Записи являются требованиями, а не результатами; ни одно не реализовано.
20 Пакет совета директоров и запись решения
Пакет совета директоров по потерям интеграции должен для каждого канала указывать индикатор, порог, дату последнего пересечения и начало ответа. Следует показывать количество проверок и нагрузку повторных тревог относительно отдельно заданного плана мощности и затрат, долю проверенных тревог и доказательства любого подавления. Целевую вероятность ложной тревоги за горизонт нужно оценивать на указанной оценочной когорте без потерь с её знаменателем и горизонтом. Эти записи помогают совету исследовать, отражает ли молчащая панель здоровую интеграцию, манипулирование индикаторами, изменённые определения или дрейф порогов.
Пакет должен показывать опережение финансового режима индикатором на прошлых событиях, включая диапазон, знаменатель выявления и соглашение о конечном наблюдении. Следует отдельно показывать оценённую вероятность ложной тревоги за горизонт относительно заявленной цели и количество повторных проверок относительно плана мощности и затрат. Недобор к плану должен стоять рядом с показаниями индикаторов, чтобы расхождения были видны. Случай манипулирования в модели иллюстрирует один авторский механизм такого расхождения.
Предлагаемый пакет Таблицы 15 помещает операционные показания рядом с учётными и денежными записями, явно показывая нерешённые вопросы, размеры совокупностей и неопределённость. Расхождение может вызвать проверку бизнес-проблемы или системы измерения. Пакет также должен показывать изменения определений, решения о подавлении и последний период оценки. Пересечение порога, завершённое действие, признание в учёте и реализованные денежные средства являются отдельными состояниями с отдельными доказательствами.
| Элемент | Содержание | Вопрос |
|---|---|---|
| Панель каналов | Индикатор, порог, последнее пересечение, дата ответа | Какие каналы подают тревоги и с какого момента |
| Панель вероятности и нагрузки | Вероятность ложной тревоги за горизонт против цели на определённой когорте; повторные проверки против отдельного плана мощности и затрат | Приемлемы ли калибровка вероятности и нагрузка проверок при заданных определениях |
| Панель расхождений | Индикаторы рядом с месячным отклонением от плана | Согласуются ли панель и финансовая отчётность |
| Запись опережения | Прошлое опережение финансовых рядов с диапазоном | Продолжает ли панель оправдывать своё использование |
| Журнал изменений | Изменения определений и систем | Является ли одновременная тревога разрывом |
| Запись вмешательства | Тревога, фактический ответ, обязательство и последующий результат | Какое действие изменило наблюдаемый результат |
Предлагаемая структура MatchPoint. Записи описывают показываемую информацию; они не являются результатами.
21 Сбор данных с помощью ИИ и оценка индикаторов
Извлечение данных из договоров, счетов и заметок направлений работы является возможным применением автоматизации при формировании индикатора. Точность, охват, безопасность, трудоёмкость сопровождения и стоимость требуют измерения на используемых документах и в операционном контексте. Работа не тестирует обученную систему извлечения и не устанавливает экономию затрат. Её модель касается ценности доступного сигнала при заявленных нагрузках и сроках. Добавление оценки ИИ потребовало бы явного механизма, фиксированной версии входных данных и сравнения с существующей информацией и процессом решений.
Оценка должна назвать исследуемое решение и сохранять одинаковый финансовый режим сравнения, даты информации и определение результата для инструментов-кандидатов. Вместе с результативностью следует показывать пропущенные поля, отказы от ответа, ошибки извлечения и трудоёмкость ручной проверки. Инструмент, меняющий доступные записи, меняет оцениваемую совокупность. Инструмент, чей результат запускает действие, также меняет последующие результаты и создаёт проблему вмешательства из [9]. Каждый эффект требует заявленного анализа вместо предполагаемой точности или улучшения.
Автоматизированный инструмент также подвержен разрывам определений и сбоям управления. Система чтения договоров или обращений может менять вывод при смене исходной системы, языка или правила извлечения, поэтому нужно сохранять её версию и входные данные. Предлагаемый индикатор следует оценивать по определённому механизму, охвату, точности, своевременности и полной стоимости проверки и сопровождения. Работа не устанавливает снижение затрат сбора и не даёт проверенного индикатора, полученного с помощью ИИ.
22 Применение системы к сделке
Команда сделки может начать с сопоставления утверждённого обоснования приобретения с фактически содержащимися в нём экспозициями, связанными с клиентами, компетенциями бизнеса, операциями и выгодами. Для каждой следует назначить исходные записи и владельцев. Нужно указать, когда возможное ухудшение отразится в существующей управленческой информации и какое дополнительное решение могло бы поддержать предлагаемое предупреждение. Индикаторы-кандидаты модели следует считать примерами с авторскими нагрузками. Их включение в эксперимент не устанавливает эмпирическую пригодность для сделки.
Затем для каждого кандидата следует определить неблагоприятное направление, совокупность, дату доступности и версию. Нужно калибровать на подходящей исходной базе и оценивать на отдельных последующих записях или приобретениях. Следует задать явную допустимую вероятность ложной тревоги и отдельный план мощности проверок с учётом повторных сигналов. Индикаторы нужно показывать рядом с месячными учётными и денежными записями, сохранять ответы и подавления, исследовать пропуски и изменения определений. Каждое пересмотренное правило должно иметь собственную версию и независимый период оценки.
Предлагаемые ниже инструменты переводят эти требования в практику. Они не предписывают одинаковые пороги, сроки или правовые механизмы для всех секторов и юрисдикций. Приобретателю следует внедрять только те части, которые он может обосновать своей концепцией стоимости, фактическими записями, делегированными полномочиями и применимыми обязательствами.
23 Воспроизводимость и внутренние контроли
Научный расчёт использует фиксированные семена для калибровки, отбора, тестирования, карты чувствительности и повторных выборок. Выполняются 74 проверки внутренних тождеств, калибровочных допусков и заявленных направленных свойств. Отдельные записи сохраняют точный источник, код модели, неокруглённые диагностические массивы и данные для представленных графиков. Внутренняя сверка устанавливает, что рассчитала программа в этой версии; она не устанавливает, что авторские связи событий или доли реагирования описывают приобретения.
Таблица 16 обобщает внутренние контроли. У эталона без ответа доля предотвращённых потерь равна нулю, а у эталона с совершенной информацией единице в силу выбранного знаменателя. При базовых финансовых задержках последний удаляет модельную долю 60 процентов до начала финансовых потерь, поэтому его остаточные потери механически равны 40 процентам базовых. Эти тождества помогают выявлять ошибки реализации. Их выполнение не даёт независимых доказательств предположений, которые их создали.
| Контроль | Результат |
|---|---|
| Заявленные тождества и направленные проверки | Пройдено 74 |
| Калибровка накопителей и квартальной границы | Вероятность ложной тревоги в пределах допуска к лимиту 25% |
| Распределение лимита | Тождество Sidak выполняется точно |
| Доли оракула и отсутствия действий | Один и ноль |
| Чистый эффект на приобретение и в целом | Сверены |
| Случайное подмножество без ответа в симуляции | Повторная оценка Monte Carlo в пределах заявленного допуска |
| Направления стрессов | Каждое проверено утверждением |
| Совокупности и семена | Фиксированы; тестовая совокупность 20 000 приобретений |
Контроли модели MatchPoint. Количества относятся к расчёту модели, представленному в работе.
Контроли устанавливают внутреннюю согласованность кода. Они не устанавливают справедливость его предпосылки. Результаты генерируются из тех же событий, которые считывают индикаторы; эксперимент показывает поведение правил выявления, когда индикаторы опережают на заданный автором интервал, но не доказывает такого опережения реальных индикаторов.
24 Создать запись предупреждений до первого дня
Системе предупреждений нужна стабильная исходная запись. До завершения сделки руководитель интеграции должен определить предположения о стоимости, действительно одобренные комитетом по приобретениям: сохраняемые клиентские отношения, компетенции, от которых зависит исполнение, необходимые операционные изменения и денежные средства, которые каждая плановая выгода, как ожидается, высвободит. Каждое предположение должно иметь источник доказательств, подотчётного владельца и ожидаемую дату. Прогноз выручки без соответствующей клиентской совокупности не может обосновать индикатор удержания клиентов. Оценка синергии без датированного действия не может обосновать показатель просроченных действий. Это предлагаемые требования к применению системы, а не наблюдения текущей практики какого-либо приобретателя.
Правовые ограничения обмена информацией до завершения сделки продолжают действовать. До передачи чувствительной для конкуренции или персональной информации команде следует согласовать с консультантами разрешённые агрегированные показатели и необходимые механизмы изолированной группы с ограниченным доступом. Если при завершении нет пригодной исходной базы, совет должен увидеть это ограничение в первом пакете. Пока команда создаёт базу, он должен получать исходные количества и охваченный период, а пороги считаться предварительными. Точная оценка в стандартных отклонениях по короткой или несовместимой истории придала бы оценке авторитет, которого её данные не поддерживают.
Предлагаемый график Таблицы 17 разделяет подготовку, начальное наблюдение и последующую оценку. Даты являются управленческими проектными решениями, которые команда адаптирует к сделке. Они не связаны с установленным законом сроком отчётности. Цель первого дня состоит в непрерывности наблюдения и ответственности за решения. Проверка предсказательной способности индикатора требует последующих результатов, поэтому панель первого дня может быть операционно доступна при ещё неустановленной предсказательной ценности. Разделение состояний позволяет совету немедленно рассматривать критический проблемный случай у клиента и отложить суждение о статистической модели.
| Этап | Необходимая работа | Доказательства для совета |
|---|---|---|
| До завершения | Связать утверждённое обоснование стоимости с разрешёнными записями; назначить владельцев; сохранить исходные определения | Версионное обоснование стоимости и перечень пробелов данных |
| Первый день | Подтвердить доступ, владельцев и непрерывность клиентских, кадровых и операционных записей | Регистр доступности с явными отсутствующими полями |
| Первые две недели | Сверить совокупности и учётные соответствия; отдельно фиксировать тревоги и ответы | Изменения определений и нерешённые вопросы сверки |
| Первое месячное закрытие | Сравнить операционные сигналы с фактическими учётными данными и данными о денежных средствах; явно обозначить предварительные пороги | Сопоставленные даты отчётности и мост вклада в финансовый результат |
| Конец первого квартала | Проверить нагрузку тревог, пропуски и записи установленных событий | История проверок и доказательства любого изменения порога |
| Последующий пересмотр | Оценить фиксированные правила на последующих сделках или периодах и проверить переносимость между секторами | Результаты вне периода настройки, ограничения и решение об изменении |
Последовательность предложена автором. Сроки нужно адаптировать к сделке, ограничениям обмена информацией и фактической отчётной способности.
Обоснование приобретения должно оставаться доступным после пересмотра бюджетов. Иначе команда интеграции может улучшить видимые результаты, меняя базу сравнения. Нужно отдельно сохранять первоначальное утверждённое обоснование, датированный пересмотр операционного прогноза и фактическую отчётность. Совет может обоснованно одобрить изменённый план после получения новой информации. Тогда запись должна показывать причину и влияние на ожидаемую выгоду, чтобы благоприятное отклонение от пересмотренного прогноза не стирало недобор относительно решения о приобретении. Эта дисциплина также помогает отделить корректировку учёта приобретения от изменения операционного исполнения.
25 Назначить каждой тревоге владельца и решение об эскалации
Предупреждению нужен названный человек, способный проверить исходную запись, и человек, уполномоченный разрешить ответ. Модель предполагает, что тревога попадает в правильный канал потерь и ответ становится эффективным после фиксированной задержки. Реальная организация должна создать эти связи. Например, предупреждение о заказах может затрагивать директора по клиентам, ценовое решение и ограничение исполнения. Передача оценки только в офис интеграции может добавить этап до действий любого из этих людей. Поэтому дату ответа следует измерять от доступности информации через проверку и одобрение до фактического операционного изменения.
Таблица 18 предлагает RACI для этого процесса. Подотчётная роль является единственной ролью, отвечающей за решение; исполнитель выполняет работу; консультируемые и информируемые обозначают других участников. Использованы названия ролей, чтобы команда могла адаптировать таблицу без требования определённой корпоративной структуры. Финансовый директор отвечает за сверку с утверждённым финансовым обоснованием. Операционные владельцы сохраняют ответственность за клиентские и сервисные решения в пределах полномочий. Юристы, специалисты по соблюдению требований и защите данных определяют применимые ограничения предлагаемого действия или использования записей.
| Действие | Подотчётный владелец | Исполнитель | Консультируемые или информируемые |
|---|---|---|---|
| Определить финансовую базу и показатель выгоды | CFO | Финансовый контролёр | Консультации с руководителем интеграции и владельцем бизнеса |
| Поддерживать определения индикаторов и даты доступности | Руководитель интеграции | Владелец данных или направления работы | Консультации с финансами и специалистами по защите данных |
| Проверить операционное предупреждение | Владелец бизнеса | Названный руководитель направления | Консультации с офисом интеграции и финансами |
| Одобрить существенный ответ или запрос расходов | Носитель соответствующих делегированных полномочий | Владелец бизнеса, готовящий решение | При необходимости консультации с CFO, юристами и специалистами по соблюдению требований |
| Сверить заявленную выгоду с денежными и учётными данными | CFO | Финансовый контролёр | Консультации с владельцем направления; информирование руководителя интеграции |
| Изменить порог или отказаться от индикатора | Назначенный комитет по рискам или интеграции | Аналитик и руководитель интеграции | Консультации с владельцем бизнеса и независимым рецензентом |
Распределение предложено автором. RACI обозначает исполнителя, подотчётного владельца, консультируемых и информируемых; приоритет имеют фактические делегированные полномочия и вопросы исключительной компетенции.
Эскалация должна зависеть от возможных последствий, договорных обязательств и доступного времени ответа. Статистический порог не заменяет действующий порядок эскалации по безопасности, регулированию или критическим клиентам. Такие случаи должны следовать установленной защитной процедуре сразу после получения соответствующих фактов. Для обычных операционных предупреждений запись решения должна указывать проверенное, оставшуюся неопределённость, выбранное действие и ожидаемую владельцем дату новых доказательств. Для разных рисков команда может выбрать разные сроки проверок. Работа не задаёт эмпирически подтверждённый срок или универсальный процент существенности.
Подавлениям нужны причина и дата окончания либо пересмотра. Известная миграция данных может объяснить одновременное движение индикаторов, но подавление тревог не должно удалять период миграции из истории. Следует отдельно сохранять оценку без подавления, отображённое состояние и решение человека. Такая запись поддерживает последующее различение ошибочной тревоги данных, сознательно принятого операционного риска и проигнорированного предупреждения. Учёт только тревог, оставшихся после ручного подавления, занизил бы нагрузку и сделал снисходительный процесс внешне более точным.
Роль совета состоит в решении о приемлемости ответа, ресурсов и остаточной экспозиции. Он должен получать нерешённые существенные предупреждения с возрастом и владельцами, а также вопросы, которые закрыли и затем открыли повторно. Зелёный статус должен иметь заявленный доказательный смысл. Закрытие может означать исправление исходных данных, принятие клиентом решения проблемы или реализацию и сверку финансовой экспозиции. Объединение таких исходов в одно число завершённых задач отбросило бы различие, ради которого создаётся система предупреждений.
26 Сверять каждый ответ с регистром синергий и денежных средств
Предупреждение может оправдывать проверку до того, как финансовую потерю можно измерить. Признание финансовой выгоды требует отдельной цепочки доказательств. Предлагаемый регистр выгод должен связать утверждённое предположение о приобретении с операционным действием, реализованным учётным эффектом и денежным последствием. Завершение интеграционной задачи устанавливает факт завершения задачи. Само по себе оно не устанавливает сумму сохранённой выручки или высвобождённых денег. Финансовой команде следует сохранять клиентские записи, счета, платёжные ведомости или документы поставщиков, подтверждающие каждую заявленную сумму, и сверять их с соответствующим учётным периодом.
Таблица 19 задаёт поля регистра. Каждая выгода должна иметь стабильный идентификатор во внутренней системе приобретателя, определённый охват и непересекающееся учётное соответствие. Для экономии на закупках у поставщика такое соответствие могло бы определять подходящую совокупность расходов, договорную ставку, фактический объём и дату действия. Для клиентского вмешательства оно могло бы определять совокупность продлений, базу вклада в финансовый результат и поступления денег. Таблица описывает способ документирования. Она не доказывает достижение какой-либо перечисленной выгоды.
| Группа полей | Сохраняемая запись | Вопрос сверки |
|---|---|---|
| Утверждённая выгода | Исходное предположение обоснования приобретения, охват, владелец и ожидаемая дата | Что предполагало инвестиционное решение? |
| Предупреждение и ответ | Версия индикатора, доступность тревоги, даты проверки и фактического действия | Какое решение последовало за какой информацией? |
| Операционное исполнение | Завершённое изменение и исходные доказательства по затронутой совокупности | Что изменилось в бизнесе? |
| Учётный эффект | Изменение валового вклада или затрат, сроки и связь с учётным регистром | Где записана сумма? |
| Затраты и компенсирующие эффекты | Расходы внедрения, временная поддержка, потерянная маржа и другие неблагоприятные эффекты | Что исполнение потребило или вытеснило? |
| Денежные средства | Доказательства поступлений, платежей, оборотного капитала или сроков | Превратился ли учётный эффект в деньги? |
| Пересечение и атрибуция | Другие инициативы, изменения рынка и явное правило распределения | Может ли другое объяснение или направление заявить ту же сумму? |
| Проверка | Финансовая сверка, остающаяся неопределённость и дата одобрения | Что остаётся непроверенным до принятия заявления? |
Шаблон предложен автором. Суммы остаются недоступными до подтверждения соответствующими исходными записями; отсутствие доказательств не означает нулевую выгоду.
Валовое исполнение следует отделять от чистого эффекта. Консолидация закупок может снизить цену единицы и при этом потребовать выплат за расторжение или увеличения запасов. Удержание клиента может сохранить выручку, потребовав скидок и дополнительной сервисной мощности. Модель вычитает стоимость проверок ложных сигналов из предотвращённых потерь; полного реального бюджета внедрения в ней нет. Решение по сделке должно включать фактическую трудоёмкость проверок, расходы ответа, временные механизмы и неблагоприятные компенсирующие эффекты за соответствующий период. При отсутствии этих параметров регистр должен показывать недостающие суммы и явно условное сравнение.
Следует избегать двойного счёта между каналами. Ошибка выставления счёта может отражаться в жалобах клиентов, частоте исключений цикла от заказа до оплаты и просроченной дебиторской задолженности. Три коррелированных наблюдения, учтённые как три независимые потери, завысили бы экспозицию. Запись события должна определять исходную проблему и связывать с ней каждое наблюдение, относя выгоду один раз. Поступление денег, лишь ускоряющее существующую дебиторскую задолженность, является временным эффектом. Улучшение вклада из-за снижения безнадёжных долгов является другим экономическим эффектом. Регистр должен сохранять эти определения и период измерения каждого из них.
Тогда совет может увидеть три отдельные величины ответа: экспозицию до действия, впоследствии наблюдённую сумму и часть, обоснованно относимую к действию по заявленному методу. Третья величина может оставаться неопределённой даже при подтверждённом поступлении денег. Клиент мог бы продлить договор без вмешательства или после общего улучшения рынка. Если доказательства не поддерживают точечную оценку, следует использовать прозрачный диапазон атрибуции либо оставить эту часть без количественной оценки. Такое различие отделяет долю устранимых потерь эксперимента от заявления о реализованной стоимости сделки.
27 Считать отсутствующие записи и изменённые определения отдельными результатами
Молчащий индикатор может отражать здоровый бизнес, неполные записи или изменённое определение. Мониторинг должен отдельно сохранять эти возможности. Рядом со значением нужно показывать ожидаемую совокупность, полученную совокупность, последний полный период и версию исходной системы. Отсутствующий файл ухода сотрудников не должен превращаться в ноль уходов. Недоступный поток исключений счетов не должен делать объединённую панель зелёной. Нужно сохранять отдельное состояние недоступности и направлять проблему данных её владельцу, продолжая другие действительные наблюдения.
Паспорт индикатора в Таблице 20 явно определяет знаменатель и дату информации. Для нежелательного ухода нужны заранее определённые критические роли и правило подходящей совокупности. Частоте исключений нужны количество подходящих операций и стабильное определение исключения. Изменение числителя или знаменателя может менять частоту без изменения операционного риска. Нужно сохранять исходные количества, чтобы рецензенты отличали настоящее улучшение от смены измеряемой совокупности.
| Поле | Необходимое определение | Выявляемый сбой |
|---|---|---|
| Совокупность и знаменатель | Подходящие клиенты, роли, счета или действия и даты включения | Изменение охвата может сдвинуть частоту |
| Направление и единицы | Числитель, знаменатель, неблагоприятное направление и единица измерения | Рост исходного значения может быть благоприятным или неблагоприятным |
| Отметка доступности | Когда совет или уполномоченный оператор действительно мог использовать наблюдение | Поздно внесённые записи могут создать мнимое опережение |
| Исходная база и версия | Опорный период, преобразование, порог и дата изменения | Изменение системы может напоминать ухудшение |
| Полнота | Ожидаемые и полученные записи, отсутствующие поля и последний полный период | Пропуски могут напоминать молчащий индикатор |
| Проверка и результат | Тревога, установление события, ответ и последующие учётные или денежные доказательства | Действие может изменить измеряемый результат |
Поля предложены автором. Паспорт поддерживает воспроизводимость; его заполнение не устанавливает предсказательную способность.
Ретроспективная оценка должна использовать информацию, доступную на дату решения. Исправленный файл заказов, поступивший на восьмой неделе, не позволяет заявить предупреждение на второй. Следует сохранять время события и время доступности вместе с датой исправления. Если исторических снимков нет, затронутые тесты нужно обозначить ретроспективными реконструкциями и не представлять как достижимую работу в реальном времени. Иначе модель может получить информацию из собственного будущего, особенно когда финансовые команды дополняют классификации после известного результата.
Та же дисциплина относится к извлечению с помощью ИИ. Системе, читающей договоры, сервисные обращения или заметки направлений, следует сохранять исходное местоположение и версию извлечения каждого существенного поля. Тестировать её нужно на вручную проверенном наборе, отражающем используемые языки, макеты документов и операционные периоды. Пропущенные поля, неверные даты и изменения качества извлечения требуют отдельной отчётности. Работа не устанавливает точность извлечения или экономию затрат. Улучшение доступа к данным следует оценивать вместе с усилиями проверки ошибок и поддержания стабильного определения индикатора.
Перекалибровка должна давать новую версию. Нужно указывать причину, использованные данные, одобрение и период вступления нового порога в действие. Следует сохранять результаты прежнего правила, чтобы команда могла объяснить изменение объёма предупреждений. Использование одних и тех же недавних неблагоприятных случаев для выбора и оценки нового порога завысило бы видимую результативность. Для оценки нужно резервировать последующие периоды или отдельные сделки и сообщать число независимых приобретателей и событий. Большое количество месячных записей по нескольким приобретениям всё ещё представляет небольшую выборку сделок.
28 Проследить клиентское предупреждение до финансовой записи
Рассмотрим сконструированный пример процесса в приобретённом бизнесе с продлеваемыми клиентскими договорами. Пример не содержит клиента, завершённой сделки или наблюдаемого результата. Его цель состоит в показе записи, необходимой команде. Утверждённое обоснование предполагает удержание определённой совокупности клиентов. После завершения команда по клиентам видит ослабление заказов у клиентов, у которых сменились ответственные за отношения. Это движение создаёт предупреждение, заслуживающее проверки. Само предупреждение не даёт совету оснований относить потерянную выручку к интеграции или заявлять, что вмешательство её сохранило.
Проверяющий сначала выясняет, принадлежат ли клиенты исходной совокупности и объясняют ли движение сезонность заказов, изменения цен или задержки передачи записей. Затем команда фиксирует конкретную коммерческую проблему и средство её решения в пределах полномочий, например восстановление клиентского контакта или устранение сбоя обслуживания. Нужно сохранять даты поступления соответствующей информации и дату получения клиентом решения проблемы. Если договорное или сервисное обязательство уже требует действия, команда выполняет его. Статистическая оценка не должна его откладывать.
| Этап | Запись | Допустимый вывод |
|---|---|---|
| Утверждённое обоснование | Исходная совокупность клиентов и предположение об удержании | Инвестиционное обоснование зависело от этого охвата |
| Предупреждение | Доступные записи заказов, подходящий знаменатель и фиксированное правило индикатора | Правило сформировало датированное предупреждение |
| Проверка | Проверены клиентская проблема и альтернативные объяснения | Проблема имеет документированный доказательный статус |
| Ответ | Разрешённое решение проблемы, фактическая дата исполнения и затраты | Зарегистрированный ответ состоялся |
| Коммерческий результат | Продление или расторжение и связанные условия | Клиент принял документированное решение |
| Учёт и денежные средства | База вклада, счёт и сверка поступления | Соответствующие учётные и денежные суммы подтверждены |
| Анализ атрибуции | Метод сравнения и остающиеся альтернативные объяснения | Любая оценка стоимости, относимой к ответу, остаётся условной |
Сконструированный пример процесса без денежных сумм или наблюдаемых результатов сделки. Каждый этап требует своих доказательств.
Продление после решения проблемы устанавливает последовательность. Для причинной атрибуции нужно сравнение, учитывающее причину внимания к этому клиенту и другие изменения. Сравнение клиентов, получивших помощь, со всеми остальными вводило бы в заблуждение, если у первой группы был выше исходный риск. Ретроспективное сравнение с подбором сопоставимых случаев может выявить некоторые различия, но ненаблюдаемые различия могут остаться. Запись решения должна указывать сравнение, процесс отбора и доступные доказательства. Если атрибуцию нельзя обосновать, следует сообщать подтверждённые факты продления, вклада и поступления без добавления заявленной суммы сохранённой стоимости.
Пример также показывает обоснованные причины расхождения предупреждения и финансовой записи. Раннее коммерческое улучшение может отразиться в счетах и деньгах позже. Клиент может продлить договор со скидкой, оставив выручку сильнее вклада в финансовый результат. Поступление может временно улучшить денежную позицию без изменения общей прибыли. Совет должен получать соответствующий мост и ожидаемые даты с обозначенными нерешёнными вопросами сверки. Повторное расхождение без документированного механизма должно вызывать проверку индикатора, записи ответа и учётного соответствия.
После появления результата нужно сохранять весь случай в оцениваемой совокупности, включая нерешённые или неудачные ответы. Нагрузку проверки и неблагоприятные эффекты следует записывать вместе с коммерческим результатом. Исключение неудач или сохранение только клиентов, для которых можно сверить учётные данные, изменило бы оцениваемую совокупность. Полученная запись может поддерживать будущее эмпирическое исследование и текущие управленческие решения. Сама по себе она не подтверждает смоделированную долю предотвращённых потерь, не определяет универсальный размер панели и не устанавливает реализованную стоимость реального приобретения.
29 Ограничения и следующее эмпирическое решение
Главное ограничение состоит в отсутствии наблюдаемых данных сделок. Эксперимент задаёт возникновение и тяжесть событий, их связи с индикаторами, задержки отчётности, стоимость проверок и эффективность ответа. Его чёткие индикаторы получают назначенные им информационные связи. Другие параметры, показатели-кандидаты или правила решений могут дать иные доли предотвращённых потерь, рейтинги и размеры панелей. Результаты чувствительности определяют некоторые зависимости без оценки их реальной распространённости.
Базовые шумовые процессы гауссовы и стационарны, с авторской последовательной корреляцией и независимым шумом индикаторов. Сигналы событий имеют общие латентные причины, а реальные индикаторы могут иметь дополнительную перекрёстную зависимость, меняющийся охват, сезонность и разрывы определений. Экономический расчёт также идеализированно приписывает пользу проверки правильно сопоставленным тревогам после начала и использует фиксированные сигнальные траектории до ответа. Для частичного или неудачного диагноза, эндогенного поведения руководства и полной модели затрат внедрения нужны дополнительные данные и моделирование.
Конечные окна наблюдения влияют на результаты. Характеристики опережения заменяют отсутствующее квартальное выявление значением горизонта. Сравнение маскирования использует только приобретения с полным наблюдением доступности отчётов после первой тревоги. Повторные выборки берутся из одной фиксированной сконструированной совокупности и не задают эмпирический минимальный размер когорты. Эталон с совершенной информацией специфичен для предполагаемого ответа и времени; разрыв до него не ограничивает достижимое каждым альтернативным правилом.
Следующее эмпирическое решение состоит в том, способен ли приобретатель вести датированные версионные записи для оценки предупреждения и следующего за ним решения. Начать следует с управляемого протокола наблюдения, сохраняющего обязательные защитные действия, полный охват результатов и финансовую сверку. Достоверное исследование показало бы полезные предупреждения и их нагрузку проверок с указанными пределами атрибуции и переносимости. Пока таких доказательств нет, система остаётся инструментом проектирования решений, а численные выводы условными результатами симуляции.
Источники
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
