
1 A decisão do conselho e os limites da evidência
O conselho de uma empresa adquirente precisa de informação sobre continuidade dos clientes, capacidades críticas, execução operacional e benefícios assumidos na fundamentação do investimento. Os relatórios financeiros consolidados e os registos operacionais descrevem partes diferentes desse quadro e podem ficar disponíveis em datas distintas. Este artigo examina quais os alertas operacionais que merecem investigação, os limiares para o seu escalonamento e a evidência necessária para avaliar a sua contribuição económica.
Enquadramos a monitorização como uma decisão de deteção com custos associados à deterioração não detetada e às investigações. Um problema não detetado pode continuar a afetar clientes, colaboradores, serviço ou caixa. Um alarme consome atenção e pode desencadear uma resposta dispendiosa. A experiência construída compara regimes de deteção na mesma população e apresenta a perda de valor evitada após um custo declarado de investigação de falsos alarmes. Os resultados financeiros e operacionais continuam condicionados a todos os parâmetros definidos pelo autor.
Este estudo não utiliza uma coorte observada de frentes de trabalho ou alarmes ao nível de aquisições. O contributo da investigação é um desenho experimental explícito e um quadro prático de registo. A simulação gera 20 000 aquisições de teste a partir de pressupostos declarados e testa o comportamento das regras de deteção nesse universo. O estudo de transações proposto exigiria trabalho separado de acesso a dados, governação, medição e avaliação antes de se poderem formular conclusões empíricas.
Um exemplo de supervisão específico de uma jurisdição vem do UK Corporate Governance Code 2024. Para empresas nas categorias de cotação de sociedades comerciais ou fundos de investimento fechados que o Código especifica, a Provision 29 trata da monitorização e da revisão anual da gestão de riscos e dos controlos internos, incluindo controlos financeiros, operacionais, de reporte e de conformidade materiais. As suas disposições reforçadas aplicam-se aos exercícios iniciados em ou após 1 de janeiro de 2026. [14] O Código não fornece limiares para indicadores de integração. As ferramentas práticas aqui propostas tratam da evidência que o conselho de uma empresa adquirente poderia conservar no seu próprio quadro de governação aplicável.
2 Definir o início, o efeito financeiro e a deteção
Definimos perda de valor como o défice mensal da contribuição realizada face à contribuição planeada, causado por uma falha específica de integração e medido em percentagem de um mês do plano. Uma perda tem um início operacional, o mês em que ocorre o evento causal, e um efeito financeiro que começa alguns meses depois. Um desvio corresponde a um trimestre em que a variação reportada face ao plano fica abaixo de uma linha de materialidade declarada. A deteção é a data em que uma regra gera um alarme e a informação fica disponível para o conselho.
A distinção entre início, efeito financeiro e data de deteção é o elemento central do artigo. Um indicador antecedente é útil na medida em que a sua data de deteção anteceda a data em que as demonstrações financeiras mostrariam o mesmo problema. Essa antecedência resulta de três quantidades separadas: o desfasamento entre causa e efeito financeiro, o tempo até um indicador ultrapassar o limiar e o atraso de reporte da alternativa financeira. A Tabela 1 apresenta as definições utilizadas ao longo do artigo.
| Termo | Definição utilizada | Por que importa |
|---|---|---|
| Início operacional | Mês em que ocorre o evento causal, por exemplo a perda do responsável por uma conta-chave | Inicia o relógio da deteção |
| Efeito financeiro | Mês em que a variação reportada começa a mudar por causa do evento | Data em que as contas poderiam mostrá-lo pela primeira vez |
| Perda de valor | Défice acumulado face ao plano causado pelo evento, em % de um mês do plano | Quantidade a proteger |
| Alarme | Uma regra ultrapassa o limiar calibrado, reiniciando-se o acumulador após a ultrapassagem | Desencadeia uma investigação |
| Alarme verdadeiro | Alarme gerado no início ou depois do início de um evento para o qual o indicador aponta | Conta para a deteção |
| Falso alarme | Qualquer outro alarme, incluindo todos os alarmes de uma medida sem relação com qualquer evento | Consome tempo e credibilidade |
| Desvio | Trimestre cuja variação reportada fica abaixo de menos 5% do plano | Resultado financeiro que um alarme deve anteceder |
Definições da MatchPoint para este artigo. Registos propostos; não são conclusões sobre qualquer transação.
3 Calendários de reporte trimestral e informação de gestão mais precoce
O atual Form 10-Q dos EUA especifica prazos ordinários de apresentação de 40 dias após o fim do trimestre para large accelerated filers e accelerated filers, e de 45 dias para os restantes emitentes abrangidos, nos três primeiros trimestres do exercício. [1] Estes são prazos de apresentação. As empresas podem fornecer informação interna mais cedo, e o formulário não determina quando uma empresa adquirente privada prepara contas de gestão. A página da SEC relativa à iniciativa de reporte semestral de maio de 2026 identifica esse instrumento como uma regra proposta. [13] O seu estatuto de proposta deve permanecer separado dos requisitos atuais do formulário. A Regulation S-X permite demonstrações financeiras intercalares não auditadas e exige revisão por um contabilista independente antes da apresentação do Form 10-Q. [15] O nível de garantia de fiabilidade deve, por isso, ser descrito com precisão.
A experiência utiliza uma série trimestral disponível 1.5 meses após o fim do trimestre, um pressuposto de reporte deliberadamente declarado. Ignorando qualquer desfasamento anterior ao efeito financeiro e qualquer limiar de deteção, um evento no mês um pode entrar pela primeira vez num trimestre que termina no mês três, disponível no mês 4.5 segundo este calendário. Um evento no mês três entra no mesmo relatório. O atraso de reporte depende, assim, da posição do evento no trimestre. Um desfasamento do efeito financeiro, uma pequena perda no primeiro período ou um limiar que não seja ultrapassado podem atrasar ainda mais a deteção.
O prazo de 45 dias motiva um cenário de calendário de reporte; não fornece um atraso mínimo da informação nem uma observação do acesso efetivo de um conselho. O modelo também testa contas mensais e disponibilidade mais rápida dos relatórios financeiros. Num estudo empírico, deve conservar-se a data em que cada série de comparação esteve realmente disponível para o decisor. A data de uma apresentação pública não pode substituir essa data quando o conjunto de informação de gestão interna chegou mais cedo. O calendário de oito trimestres da simulação é um comparador de reporte de gestão. Inclui quartos trimestres, para os quais o Form 10-Q não é exigido. [1]
4 Contabilidade da aquisição e evidência operacional
A contabilidade da aquisição e a execução operacional têm finalidades de medição diferentes. Quando a contabilização inicial da aquisição está incompleta, os parágrafos 45-47 da AASB 3 permitem montantes provisórios e ajustamentos com base em informação sobre factos existentes à data de aquisição. O período de mensuração termina quando a informação necessária é obtida ou considerada impossível de obter e não pode exceder um ano após a aquisição. [2] É necessário verificar a compilação e o período de reporte aplicáveis à entidade em causa. Estas disposições não datam o início dos problemas operacionais nem estabelecem quando a perda de valor na integração é mais provável.
O parágrafo B64(q) da AASB 3 trata dos réditos e do resultado da adquirida desde a aquisição e de determinada informação da entidade combinada como se a aquisição tivesse ocorrido no início do período anual. A disposição de impraticabilidade exige uma explicação; B65 trata de combinações coletivamente materiais. AusC1 isenta destes parágrafos as entidades que utilizem as divulgações simplificadas de Tier 2 especificadas. [2] A gestão pode manter desagregação interna adicional após a consolidação, pelo que uma divulgação externa agregada não estabelece que o conselho careça de registos operacionais separados.
A norma australiana é citada como fonte oficial dos requisitos contabilísticos especificados. Cada leitor deve aplicar o referencial e a versão que regem a sua entidade. Um sistema de alerta deve manter rastreáveis as definições operacionais e as versões da base de referência, enquanto a função financeira regista separadamente as alterações da contabilidade da aquisição. Isto apoia uma reconciliação entre a fundamentação aprovada da transação, os montantes contabilísticos revistos e a execução efetiva, sem tratar esses registos como intercambiáveis.
As fontes de reporte e mensuração da Tabela 2 estabelecem calendários e requisitos de divulgação específicos. O âmbito de cada fonte é explícito. Nenhuma fornece um atraso universal de reporte de empresas privadas, valida um indicador antecedente ou estabelece que o período de mensuração contabilística prevê perdas operacionais.
| Calendário ou registo | Afirmação da fonte | Limite da fonte |
|---|---|---|
| Apresentação trimestral | Form 10-Q devido 40 dias (large accelerated filers e accelerated filers) ou 45 dias (restantes) após o fim do trimestre; nenhum no quarto trimestre [1]; opção semestral proposta [13] | Regra para empresas abrangidas por reporte público; as contas privadas diferem |
| Período de mensuração | Os montantes provisórios da aquisição podem ser ajustados; o período não pode exceder um ano desde a data de aquisição [2] | Compilação AASB específica do período; as perdas operacionais estão fora da regra do período de mensuração |
| Divulgação da adquirida | Réditos e resultado da adquirida desde a aquisição e resultados combinados pro forma [2] | Aplicam-se ressalvas de impraticabilidade, materialidade e âmbito de Tier 2 |
| Regra de sinal | Um indicador que ultrapassa um limiar alerta para uma crise dentro de 24 meses [5] | Crises cambiais; contexto macroeconómico |
| Regra de acumulação | Recursão CUSUM com valor de referência k e limite de decisão h [3] | Controlo industrial; parâmetros calibrados aqui |
Síntese MatchPoint das fontes citadas. As entradas registam o que o texto da fonte afirma e onde termina o seu alcance.
5 Investigação anterior sobre resultados intermédios e capacidades adquiridas
Cording, Christmann e King estudaram 129 aquisições horizontais e relatam que dois objetivos intermédios, reorganização interna e expansão de mercado, medeiam integralmente a relação entre quatro decisões de integração e o desempenho da aquisição. [6] Motivam a afirmação pela ambiguidade das ligações intraempresa, a dificuldade em perceber como uma decisão de integração causa um resultado financeiro posterior. A sua evidência sustenta a ideia de que as medidas intermédias se situam entre decisões e resultados financeiros. Não identifica qual a métrica operacional a acompanhar, com que antecedência varia ou qual o limiar que deve desencadear uma ação.
Paruchuri, Nerkar e Hambrick examinam pedidos de patente de 3 933 inventores em empresas farmacêuticas adquiridas. O resumo apresenta resultados coerentes com as hipóteses de perturbação da produtividade e efeitos particularmente adversos para inventores que perdem estatuto e centralidade na rede. [7] É um exemplo especializado de resultado intermédio. O resumo, por si só, não fornece um efeito causal avaliado independentemente, um limiar de alerta operacional ou uma antecedência, e este contexto de pessoal técnico exige um teste separado antes da aplicação a outro setor.
Para o desenho do estudo, estas fontes justificam observar medidas intermédias e tratar a equipa adquirida como um canal no qual a perda pode ser medida. Os quatro canais do modelo, clientes, pessoas, operações e realização de sinergias, são uma classificação definida pelo autor; nenhum dos estudos mede os canais de clientes, operações ou sinergias tal como aqui definidos. Nenhuma das fontes fornece uma incidência, uma gravidade ou uma antecedência, e os valores do modelo para essas grandezas são parâmetros declarados como tal na Tabela 4. O contributo aqui é a ligação explícita entre uma experiência de deteção calibrada, calendários de disponibilidade de reporte e um protocolo de registo de transações. A revisão de trabalhos anteriores não estabelece qualquer alegação de método inédito ou de modelo validado de previsão de aquisições.
6 Monitorização por soma cumulativa
A síntese do documento de trabalho do IMF de Kaminsky, Lizondo e Reinhart descreve uma abordagem de sinais em que um indicador que ultrapassa um limiar alerta para uma possível crise cambial nos 24 meses seguintes. [5] O seu contexto é macroeconómico. Para este artigo, o princípio de desenho relevante é definir o evento, a janela de alerta e a data de informação antes de ordenar os sinais. A síntese não fornece cargas de indicadores de aquisições, custos de investigação ou efeitos de resposta.
O manual do NIST define o gráfico tabular de soma cumulativa através de duas recursões, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) e a correspondente inferior, e sinaliza quando qualquer delas ultrapassa um limite de decisão h. [3] Afirma que o gráfico é mais eficiente do que um gráfico de Shewhart para pequenos desvios da média de um processo e que uma escolha comum de k é metade do desvio a detetar. A página do manual sobre gráficos exponencialmente ponderados afirma que esse gráfico pode ser tornado sensível a um pequeno desvio ou a uma deriva gradual. [4]
O modelo utiliza uma soma cumulativa unilateral com k igual a 0.5 desvios-padrão e determina h numericamente para a probabilidade-alvo de falso alarme no horizonte de cada regra sujeita a orçamento. Os resultados da calibração finita e da amostra reservada são apresentados separadamente. As fontes estabelecem um procedimento de deteção e uma convenção de sinalização. Os pressupostos de gaussianidade, estacionariedade e independência entre indicadores aplicam-se às componentes de ruído da hipótese nula definidas pelo autor. Os sinais gerados por eventos podem ser não estacionários e partilhar causas latentes. Um estudo real teria de avaliar os seus processos conjuntos de sinal e ruído.
7 Manipulação de métricas, carga de alarmes e testes múltiplos
Bevan e Hood examinaram a governação baseada em metas no serviço público de saúde inglês e argumentam que assenta em dois pressupostos: que uma parte do serviço pode representar o todo e que os problemas de medição e a manipulação das métricas não são relevantes. Avaliam esses pressupostos face à evidência sobre sucessos reportados, problemas de medição e manipulação. [8] O artigo não trata de aquisições, e apenas foi lido o seu resumo. Sustenta uma cautela geral de desenho: um painel assenta nos mesmos dois pressupostos, que a parte medida representa o todo e que a manipulação das métricas não importa, e ambos precisam de ser testados. O modelo inclui um caso em que os gestores manipulam três indicadores depois de estes entrarem no painel.
O alerta da The Joint Commission sobre alarmes de dispositivos médicos identifica a fadiga de alarmes, em que os profissionais clínicos se tornam insensíveis e podem reduzir ou desligar os alarmes, e designa-a como o fator contributivo mais comum nos eventos sentinela relacionados com alarmes. Entre as razões pelas quais a maioria dos sinais não exige intervenção, refere condições de alarme demasiado restritas e configurações predefinidas não ajustadas ao doente. [10] O alerta é o Issue 50 de abril de 2013 e é um documento clínico. Sustenta o princípio de desenho segundo o qual os limiares devem ser adaptados e o número de alarmes constitui, por si só, um risco. Nada nele constitui uma afirmação sobre conselhos de administração.
Testar vários indicadores coloca uma questão de multiplicidade. Benjamini e Hochberg distinguem o controlo do erro da família de testes do controlo da proporção esperada de falsas descobertas. [12] A experiência utiliza uma afetação de Sidak baseada em independência para a probabilidade de pelo menos um alarme numa transação sem perda de valor ao longo de 24 meses. Não aplica o procedimento Benjamini-Hochberg. Esta probabilidade no horizonte difere do número esperado de alarmes repetidos após reinícios e de um orçamento de capacidade de investigação.
As fontes da Tabela 3 fornecem métodos e cautelas de desenho provenientes de contextos empíricos diferentes. Não fornecem magnitudes de efeitos específicas de aquisições para a experiência. Os parâmetros definidos pelo autor determinam a incidência dos eventos, os desfasamentos financeiros, as cargas dos sinais e o valor da resposta. A avaliação prática deve estimar as quantidades relevantes a partir dos registos da adquirente e investigar de que forma as definições, as decisões e a disponibilidade dos dados afetam os resultados.
| Tipo de fonte | Estabelece | Não estabelece |
|---|---|---|
| Formulário de apresentação e proposta [1, 13] | Prazo de reporte trimestral; opção semestral proposta | Velocidade de reporte de empresas privadas |
| Norma contabilística [2] | Mensuração provisória até um ano; divulgações agregadas | Antecedência dos indicadores |
| Estatística industrial [3, 4] | Regra de deteção acumulativa e sensibilidade à deriva | Distribuição dos dados de integração |
| Estudo de alerta precoce [5] | Sinalização por limiar face a uma janela definida | Resultados de integração empresarial |
| Investigação sobre aquisições [6, 7] | Medidas intermédias e perturbação ao nível individual | Limiares, incidência ou antecedência |
| Metas e alarmes [8, 10, 12] | Riscos de manipulação de métricas, fadiga de alarmes e testes múltiplos | A sua dimensão nas integrações |
| Efeitos da aplicação do modelo [9] | As intervenções podem alterar os resultados com que um modelo aprendeu | Um desenho de grupo reservado para conselhos |
| Proteção de dados [11] | Bases legais, salvaguardas e direitos especificados | Conclusão de conformidade específica de uma transação |
O âmbito específico da fonte é indicado em cada linha. Os mecanismos de aquisição e os parâmetros numéricos mantêm-se separados da evidência citada.
8 A população construída de aquisições
Cada aquisição construída decorre ao longo de 24 meses e tem probabilidades independentes de evento de 25, 20, 25 e 30 por cento nos canais de clientes, pessoas, operações e realização de sinergias. O número esperado de eventos é de 1.00 por aquisição; cada aquisição pode ter zero ou vários eventos. O início de um evento é sorteado uniformemente entre os meses 2 e 16. Um multiplicador lognormal de mediana um ajusta uma gravidade mensal de base declarada, com um desfasamento financeiro específico do canal e uma progressão de três meses até à gravidade total. Todos estes parâmetros são definidos pelo autor.
A variação mensal reportada é igual à soma negativa das perdas por canal mais ruído com desvio-padrão de 4 pontos percentuais do plano e autocorrelação 0.3. Uma observação trimestral é a média aritmética de três variações mensais, uma agregação adequada à experiência com plano constante. O mês t representa o intervalo (t-1,t], tratando-se a perda como uniforme nesse mês. A fração que ocorre depois do momento de eficácia da resposta R é clip(t-R, 0, 1). R é igual ao mês de observação do alarme mais o seu atraso de disponibilidade e um mês de atraso de resposta. O modelo remove 60 por cento da perda nessa fração posterior à resposta; esta é uma convenção temporal intramensal definida pelo autor.
Os quatro canais são uma simplificação definida pelo autor dos pontos em que uma combinação pode perder valor após a conclusão. A perda de clientes abrange a transferência de relações, preços e responsabilidade por contas. A perda de pessoas abrange a saída de funções das quais depende o plano. A perda operacional abrange falhas de serviço e cobrança decorrentes de alterações de sistemas e processos. A realização de sinergias abrange atrasos nas ações destinadas a produzir as poupanças ou os réditos da fundamentação da transação. Os eventos de canais diferentes são independentes no modelo, o que subestima a correlação que uma causa comum, como uma única migração de sistemas mal sucedida, criaria.
Na Equação 1a, s_c é uma gravidade mensal de base após a progressão completa e rho_c é um multiplicador lognormal de mediana um. A gravidade esperada correspondente é superior a s_c porque o multiplicador tem variância logarítmica positiva. O início é o_c e o desfasamento financeiro é d_c. A Equação 1b define a variação reportada F_t, a autocorrelação phi=0.3 e a escala marginal do ruído sigma_F=4. Os resultados e as alterações dos indicadores partilham os mesmos eventos latentes por construção, pelo que a experiência avalia regras sob essas relações assumidas. O indicador binário I_c é igual a um quando o canal c tem um evento gerado e a zero caso contrário. Mais genericamente, I(condition) é igual a um quando a condição declarada se verifica e a zero caso contrário.
| Parâmetro | Valor | Estatuto |
|---|---|---|
| Transações e populações de calibração e seleção | 20 000 de teste; 6 000 de seleção; 20 000 apenas com ruído | Escala definida pelo autor |
| Horizonte | 24 meses após a conclusão | Definido pelo autor |
| Probabilidade de evento por canal | 25 / 20 / 25 / 30 por cento | Definida pelo autor |
| Gravidade de base após progressão completa, % de um mês do plano | 8 / 5 / 6 / 7 | Definida pelo autor |
| Desfasamento financeiro desde o início (meses) | 3 / 4 / 2 / 5 | Definido pelo autor |
| Ruído da variação reportada | desvio-padrão 4 % do plano; autocorrelação 0.3 | Definido pelo autor |
| Disponibilidade dos dados (meses após o fim do período) | Indicadores 0.5; contas mensais 1.0; relatório trimestral 1.5 | Definida pelo autor; cenário trimestral motivado pelo prazo de [1] |
| Resposta | 1 mês após a disponibilidade do alarme; redução de 60% na fração da perda intramensal posterior ao momento de eficácia R | Definida pelo autor |
| Custo de uma investigação de falso alarme | 10 % de um mês do plano | Definido pelo autor |
| Probabilidade de qualquer falso alarme ao longo de 24 meses | 10% por indicador isolado; 25% para um painel, ao longo de 24 meses | Definida pelo autor |
| Linha de desvio | Variação trimestral abaixo de menos 5 % do plano | Definida pelo autor |
Parâmetros definidos pelo autor. Nenhum é uma taxa observada; nenhuma fonte deste artigo fornece um valor para qualquer deles.
9 Mecanismos, cargas e desfasamentos dos indicadores
O registo contém oito indicadores mensais. Quatro estão diretamente ligados a um canal e variam no início: entrada de encomendas de contas-chave, saídas indesejadas em funções críticas, taxa de exceções do ciclo da encomenda à cobrança e ações de sinergia em atraso. Um, o prazo médio de recebimento, responde a problemas de clientes e operações, mas apenas dois meses após o início. Dois são fracos: uma pontuação de auscultação breve dos colaboradores com pequena carga em cada canal e uma medida de efetivos que varia com três meses de atraso. O oitavo, a proporção de marcos de integração concluídos, é uma medida de atividade sem relação com a perda de valor.
A componente de ruído de cada indicador tem variância unitária e autocorrelação 0.3 no caso de base. Um evento ativo acrescenta uma carga definida pelo autor, ajustada à gravidade, após o desfasamento indicado para o indicador. Todas as séries estão orientadas para que valores padronizados maiores indiquem deterioração; os dados brutos de entrada de encomendas ou de auscultação dos colaboradores exigiriam, na prática, a transformação direcional adequada. Um alarme aponta apenas para canais com carga de pelo menos 0.5. O cálculo da resposta utiliza o registo latente dos eventos para classificar o momento e a sobreposição dos canais, um pressuposto otimista de triagem perfeita que teria de ser substituído por investigação real.
| Indicador | Cargas por canal (clientes / pessoas / operações / sinergias) | Desfasamento desde o início (meses) | Papel |
|---|---|---|---|
| Entrada de encomendas de contas-chave face ao plano | 1.6 / 0 / 0 / 0 | 0 | Informativo |
| Saídas indesejadas em funções críticas | 0 / 1.4 / 0 / 0 | 0 | Informativo |
| Taxa de exceções do ciclo da encomenda à cobrança | 0 / 0 / 1.5 / 0 | 0 | Informativo |
| Ações de sinergia em atraso | 0 / 0 / 0 / 1.4 | 0 | Informativo |
| Prazo médio de recebimento | 0.8 / 0 / 1.0 / 0 | 2 | Informativo, desfasado |
| Pontuação de auscultação dos colaboradores | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Fraco |
| Marcos de integração concluídos | 0 / 0 / 0 / 0 | 0 | Medida de atividade |
| Efetivos face ao plano | 0 / 0.5 / 0 / 0 | 3 | Fraco, desfasado |
Parâmetros definidos pelo autor. As cargas são alterações em desvios-padrão na mediana da gravidade; nenhuma é uma magnitude de efeito observada.
10 Calibração e probabilidade de falso alarme no horizonte
A regra dos indicadores é uma soma cumulativa unilateral com valor de referência 0.5. As Equações 2a e 2b definem a atualização, a ultrapassagem e o reinício. A bisseção em 20 000 aquisições apenas com ruído determina o limite de decisão para a probabilidade-alvo de pelo menos um alarme ao longo de 24 meses. A calibração utiliza a população gerada sem perda de valor. Um diagnóstico separado avalia a probabilidade realizada e o número de alarmes repetidos entre aquisições de teste sem perda de valor.
O acumulador reinicia após um alarme e a monitorização continua. Sinais persistentes gerados por eventos podem, por isso, produzir alarmes repetidos. A pontuação económica principal cobra investigações de falsos alarmes à taxa definida pelo autor e atribui aos alarmes posteriores ao início crédito de resposta específico do canal. Deixa os custos das investigações corretamente direcionadas e das medidas corretivas fora da pontuação principal. Uma análise de sensibilidade separada cobra cada investigação classificada como verdadeira. As trajetórias fixas dos sinais também permanecem inalteradas após a ação, pelo que a pontuação não simula um sistema de monitorização com realimentação completa.
A regra das contas mensais aplica a soma cumulativa à série financeira padronizada e com sinal invertido, com limiar 3.46. A regra trimestral compara oito médias trimestrais com sinal invertido com uma linha calibrada de 1.79 desvios-padrão da média trimestral. Cada regime visa uma probabilidade de 25 por cento de qualquer falso alarme numa aquisição sem perda de valor ao longo de 24 meses. Igualar a probabilidade no horizonte apoia uma comparação controlada do momento de deteção no modelo. Não iguala o número esperado de investigações nem a distribuição dos seus custos.
A Equação 3a distribui a probabilidade A do painel por m processos independentes de alarme de indicadores. A Equação 3b fornece a probabilidade da família resultante sob essa condição de independência. Para um painel selecionado de 5 indicadores, o objetivo individual é de 5.6%; para oito, é de 3.5%. Utilizar oito indicadores independentes com os seus objetivos individuais de 10 por cento produz cerca de 57% de probabilidade de pelo menos um alarme no horizonte. Indicadores reais correlacionados exigem calibração conjunta ou outro método de multiplicidade justificado.
O diagnóstico na amostra reservada da Tabela 6 apresenta a probabilidade realizada no horizonte e o número médio de alarmes em aquisições de teste sem evento gerado. A calibração visa uma probabilidade; o cálculo económico cobra contagens. As investigações repetidas e a carga de alarmes corretos precisam, assim, da sua própria avaliação de capacidade e custo.
| Regime | Transações reservadas sem perda de valor | Probabilidade de qualquer alarme sob a hipótese nula em 24 meses | Contagem média de alarmes sob a hipótese nula | Média de alarmes verdadeiros latentes em todas as transações | Média de alarmes classificados como falsos em todas as transações |
|---|---|---|---|---|---|
| Relatório trimestral | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Contas mensais | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Painel selecionado | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Todos os oito, sem orçamento global | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
População de teste construída sem evento gerado em qualquer canal; limiares fixos. O objetivo de 25% refere-se à probabilidade no horizonte, não à contagem média. A probabilidade no horizonte e a contagem média sob a hipótese nula utilizam o subconjunto reservado sem perda de valor; as duas últimas colunas utilizam todas as aquisições de teste.
11 Uma aquisição construída selecionada
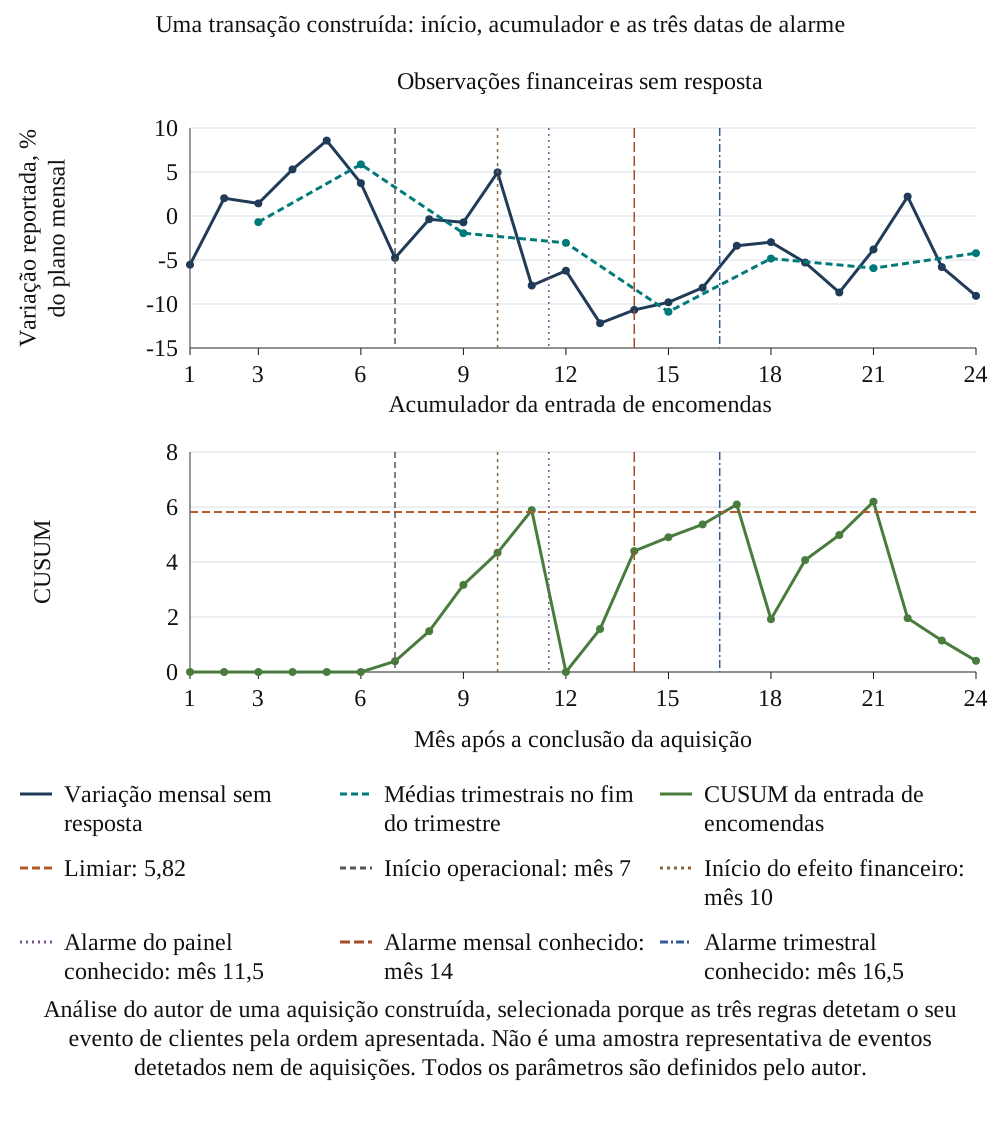
A Figura 1 acompanha uma transação construída com um único evento de clientes. O início ocorre no mês 7 e espera-se que a variação reportada comece a mudar no mês 10, três meses depois. O acumulador da entrada de encomendas ultrapassa o limiar e o alarme do painel torna-se conhecido no mês 11.5. O alarme das contas mensais torna-se conhecido no mês 14.0 e o do relatório trimestral no mês 16.5.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise do autor de uma aquisição construída, selecionada porque as três regras detetam o seu evento de clientes pela ordem apresentada. Não é uma amostra representativa de eventos detetados nem de aquisições. Todos os parâmetros são definidos pelo autor.
Esta trajetória selecionada mostra a separação entre início operacional, observação financeira e disponibilidade do alarme. A série mensal reportada contém ruído; a média trimestral altera a dimensão e o momento de uma observação; o acumulador reúne desvios adversos persistentes e reinicia numa ultrapassagem. O exemplo apresentado foi escolhido porque os três regimes detetaram o evento de clientes pela ordem indicada. Não fornece evidência sobre uma aquisição real típica nem uma ordenação incondicional das regras de monitorização.
12 Desempenho de cada indicador
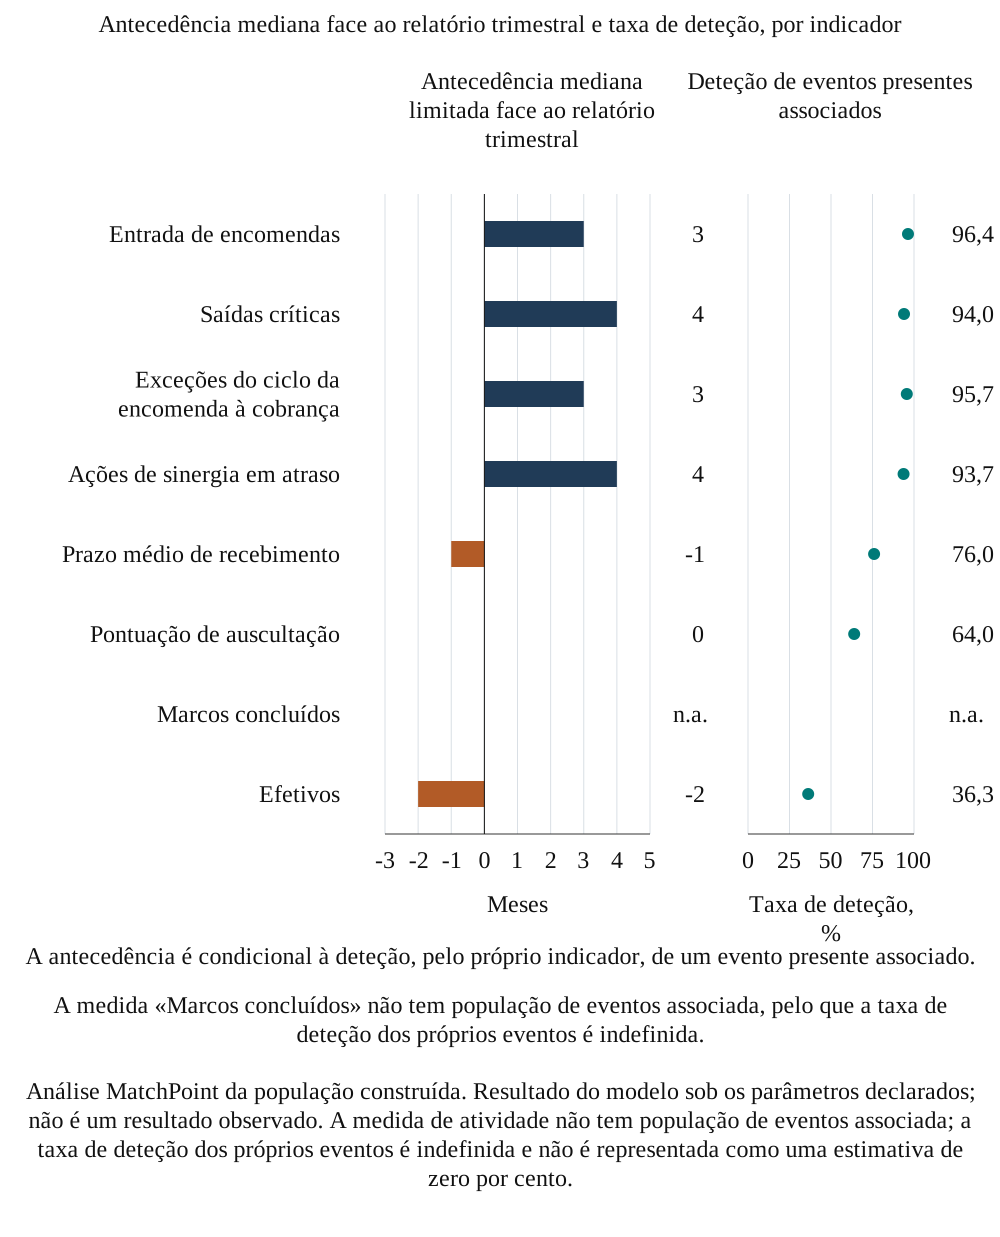
A Tabela 7 avalia cada indicador separadamente com um objetivo individual no horizonte de 10 por cento. A deteção é o primeiro alarme após o início de um canal para o qual o indicador aponta. O atraso decorre do início à disponibilidade do alarme. A antecedência apresentada subtrai a disponibilidade do indicador à disponibilidade do alarme trimestral. Quando não há deteção trimestral, o seu momento é substituído pelo horizonte mais o atraso de reporte. São sínteses definidas pelo modelo para um horizonte finito; essa substituição pode fazer a antecedência do indicador parecer superior à de uma comparação restrita aos eventos detetados por ambos.
| Indicador | Papel | Deteção dos próprios eventos | Atraso mediano desde o início (meses) | Antecedência mediana face ao trimestral (meses) | Mais cedo do que o trimestral | Falsos alarmes por transação-ano |
|---|---|---|---|---|---|---|
| Entrada de encomendas | Informativo | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Saídas críticas | Informativo | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Exceções do ciclo da encomenda à cobrança | Informativo | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Ações de sinergia em atraso | Informativo | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Prazo médio de recebimento | Informativo, desfasado | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Pontuação de auscultação | Fraco | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Marcos concluídos | Medida de atividade | Sem eventos associados | n.a. | n.a. | n.a. | 0.052 |
| Efetivos | Fraco, desfasado | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado. A antecedência é censurada no fim do horizonte nos eventos que a regra trimestral não deteta.
Os quatro indicadores diretos detetam a grande maioria dos próprios eventos dentro do horizonte, com o orçamento individual, e antecedem o relatório trimestral na mediana pelas margens da Tabela 7. O prazo médio de recebimento, que varia dois meses após o início, tem antecedência mediana apresentada negativa face ao relatório trimestral. A pontuação de auscultação deteta menos eventos e tem a maior taxa de falsos alarmes dos oito; os efetivos, que variam três meses após o início, ficam dois meses atrás. A medida de atividade nunca deteta um evento e apresenta um valor líquido de -1.05 por transação, porque todos os seus alarmes são falsos.
A Figura 2 apresenta graficamente os mesmos resultados. As barras medem a antecedência mediana face ao relatório trimestral e os marcadores medem a taxa de deteção, distinguindo um indicador que se antecipa mas deteta poucos eventos de outro que deteta a maioria dos eventos, mas tarde. Os quatro indicadores diretos combinam uma elevada taxa de deteção com antecedência positiva. O prazo médio de recebimento e os efetivos combinam menor taxa de deteção com antecedência negativa, e a medida de atividade surge sem qualquer deteção.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado. A medida de atividade não tem população de eventos associada; a taxa de deteção dos próprios eventos é indefinida e não é representada como uma estimativa de zero por cento.
O resultado distingue o momento da deteção da cobertura de canais nesta população construída. O prazo médio de recebimento tem o maior valor líquido individual, 10.81, com a sua associação a dois canais, enquanto a entrada de encomendas apresenta 10.76 e as saídas críticas 4.46. Estas ordenações dependem das gravidades por canal, da incidência, do ruído e do modelo de resposta definidos pelo autor. A Secção 17 examina a variação amostral dentro da mesma população. Não estabelece uma ordem de preferência real para estas métricas.
13 Recuperação face ao reporte trimestral, às contas mensais e à informação perfeita
A Tabela 8 compara os regimes na população de teste. Sem ação, a perda de valor ao longo de 24 meses é, em média, de 77.7 pontos percentuais de um mês do plano por transação. A referência com informação perfeita, que atua um mês após cada início, reduz essa perda para 31.1, pelo que o montante evitável é de 46.6. O relatório trimestral recupera 56.8% desse montante, as contas mensais 65.8% e o painel de 5 indicadores 74.2%.
Na população construída existem 20 081 eventos presentes nos canais. O painel deteta 18 908 dentro do horizonte gerado. A regra mensal não deteta 433 desses eventos detetados pelo painel, e a regra trimestral não deteta 511. Os conjuntos detetados não estão, portanto, contidos uns nos outros. A deteção marginal de eventos é de 94.2% para o painel, 97.2% para as contas mensais e 96.8% para o reporte trimestral. Entre os eventos detetados por cada regime, os atrasos medianos entre início e disponibilidade são de 4.5, 6.0 e 7.5 meses, respetivamente. Estas sínteses temporais condicionais comparam subconjuntos detetados diferentes e não estabelecem um limite de cobertura no mundo real.
Na Equação 4a, m_{L,0} é a perda de valor média acumulada sem ação, m_{L,r} é a perda de valor média acumulada no regime r e m_{N,r} é a sua contagem média de investigações classificadas como falsas. São médias aritméticas na população finita de teste. O encargo c é de 10 pontos percentuais de um mês do plano por investigação de falso alarme. A Equação 4b divide a perda de valor evitada pelo montante evitado pela referência com informação perfeita. Esse quociente está aqui definido porque o denominador de referência é positivo.
| Regime | Perda de valor (% de um mês do plano) | Perda de valor evitada | Parcela recuperada da perda de valor evitável | Falsos alarmes por transação | Valor líquido | Base |
|---|---|---|---|---|---|---|
| Sem ação (referência) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | A perda de valor segue o seu curso |
| Relatório trimestral | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Oito testes, desfasamento de 1.5 meses |
| Contas mensais | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, desfasamento de 1 mês |
| Painel de 5 indicadores | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Limiares sujeitos a orçamento |
| Todos os oito, sem orçamento global | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Cada um com o seu orçamento de 10% |
| Referência de resposta com informação completa | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Início latente conhecido; mesma eficácia de resposta definida pelo autor |
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado. Unidades: pontos percentuais de um mês do plano por transação, ao longo de 24 meses.
Após os custos de investigação de falsos alarmes, o painel apresenta 32.36 unidades por aquisição, 7.32 acima do reporte trimestral e 2.99 acima das contas mensais. As unidades são pontos percentuais de um mês do plano, acumulados ao longo de 24 meses. A distância entre esta regra selecionada e a referência com informação perfeita é de 14.25. É uma margem potencial face a esta regra no modelo; outra regra ou resposta poderia captar um montante diferente. O painel de oito indicadores sem orçamento global recupera 80.2% e gera 0.757 falsos alarmes por aquisição, face a 0.221 no painel selecionado. O custo de investigação de falsos alarmes que iguala os seus valores é de 5.3 unidades.
A passagem do reporte trimestral para o mensal produz o maior ganho nesta experiência de base. Entre os eventos do modelo detetados pelo painel, a antecedência mediana apresentada no horizonte finito é de 3.0 meses face ao reporte trimestral e de 1.5 face às contas mensais. O painel é mais precoce do que a regra trimestral em 69% dos eventos que deteta. Em 31% dos eventos detetados pelo painel, a disponibilidade do alarme ocorre até ao primeiro mês de efeito financeiro do modelo, inclusive. Esta última medida inclui a igualdade, e dela não se infere uma taxa universal de deteção anterior à perda.
A análise de sensibilidade ao custo adicional da Tabela 9 acrescenta um encargo definido pelo autor a cada investigação classificada como verdadeira, mantendo inalteradas as trajetórias dos sinais, as regras de resposta e o encargo das investigações de falsos alarmes. Expõe um custo excluído da pontuação principal. Não mede capacidade de pessoal, um orçamento real de resposta ou o valor de suprimir investigações repetidas depois de uma ação bem sucedida.
| Custo adicional por investigação classificada como verdadeira | Valor líquido trimestral | Valor líquido mensal | Valor líquido do painel | Valor líquido dos oito indicadores sem orçamento global | Painel menos mensal |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Custo adicional definido pelo autor em pontos percentuais de um mês do plano por investigação. As trajetórias e as respostas do modelo permanecem fixas. Nenhum custo é uma estimativa observada de uma transação.
A sensibilidade ao custo adicional altera a comparação principal numa direção específica. Sem encargo adicional por investigações classificadas como verdadeiras, o valor líquido do painel é de 32.36 unidades e o das contas mensais é de 29.37, uma diferença de 2.99. Com um custo adicional de duas unidades por investigação classificada como verdadeira, os valores líquidos tornam-se 26.98 e 23.12 e a diferença passa a 3.86. Isto ocorre porque a regra mensal gera, em média, 3.125 alarmes classificados como verdadeiros por aquisição, face a 2.693 no painel selecionado. O mesmo encargo subtrai, assim, mais às contas mensais. São propriedades da carga de trabalho de trajetórias construídas e fixas; o cálculo não mede qualquer poupança efetiva de pessoal nem retorno de implementação.
Os alertas repetidos também colocam uma questão sobre a unidade a que se imputa o custo. A experiência cobra cada alarme registado segundo a sua classificação declarada. Uma equipa prática poderia reunir vários alertas num episódio de investigação ou exigir uma nova investigação após uma observação materialmente diferente. Uma ação corretiva bem sucedida também poderia alterar os sinais operacionais posteriores, um efeito excluído do modelo de sinais fixos. Devem registar-se separadamente o alerta, o episódio de investigação e a resposta antes de estimar um custo real. Um custo baixo por alerta pode coexistir com um custo elevado por problema resolvido quando muitos alertas dizem respeito à mesma causa subjacente. Os resultados atuais não avaliam nenhuma dessas políticas alternativas de trabalho.
A avaliação prática também deve testar se a capacidade de investigação altera o momento da resposta. O modelo utiliza um atraso fixo de resposta e não contém uma fila de casos a competir pelos mesmos gestores, especialistas ou recursos operacionais. Assim, uma contagem superior de alarmes não prolonga o tempo de resposta assumido. Numa avaliação real proposta, devem conservar-se as datas de atribuição, investigação, aprovação e implementação, mantendo no registo os casos por resolver. Deve examinar-se a relação entre carga de trabalho e tempo decorrido até à resposta antes de assumir a viabilidade do atraso fixo do modelo. A contribuição económica do alerta depende de poder ocorrer uma resposta operacional autorizada antes de a perda relevante se tornar difícil de recuperar.
Estes limites importam quando um conselho afeta um orçamento à monitorização. O pedido de despesa deve distinguir a construção do fluxo de dados, a manutenção das definições, a investigação dos sinais e a execução da resposta proposta. Deve identificar qual o custo recorrente, qual o condicionado a um alarme e qual o pertencente a uma iniciativa de integração mais ampla que ocorreria de qualquer modo. O encargo de dez unidades por investigação de falso alarme e a sensibilidade separada ao custo da investigação verdadeira são parâmetros de comparação definidos pelo autor. Não fornecem evidência de honorários razoáveis, afetação de pessoal ou rácio de custos para uma adquirente. Devem ser substituídos por custos documentados ou intervalos explicitamente condicionais antes de se utilizar a comparação numa decisão de despesa.
Uma decisão útil sobre um piloto pode, por isso, ser restrita. Deve especificar-se a exposição a monitorizar, o comparador de informação existente, os registos permitidos e a decisão de resposta que um alerta mais precoce poderia alterar. Deve definir-se uma data de revisão e registar a evidência que justificaria continuar, rever ou retirar o sistema. Os controlos operacionais obrigatórios devem permanecer ativos durante todo o processo. O resultado inicial pode estabelecer a disponibilidade dos dados e a carga de investigação, mesmo quando o período é demasiado curto para estimar o valor financeiro protegido. Esse resultado limitado é útil para a próxima decisão de recursos. Deve conservar o seu âmbito probatório efetivo quando a equipa comunica o progresso ao conselho.
14 Composição do painel e orçamento de investigação
A Tabela 10 constrói o painel por seleção gulosa numa população de seleção separada de 6 000 transações: em cada dimensão, o indicador adicionado maximiza o valor líquido avaliado, e os limiares visam uma probabilidade de falso alarme do painel de 25 por cento no horizonte. O primeiro indicador escolhido, prazo médio de recebimento, recebe todo o objetivo de 25 por cento quando avaliado isoladamente e aponta para dois canais. O seu limiar difere do teste individual de 10 por cento na Tabela 7. A seleção reflete o efeito conjunto da cobertura, do momento, dos limiares e dos custos definidos pelo autor. Não fornece uma ordem universal de adoção. A regra publicada é selecionada numa população e reportada numa população de teste separada.
| Indicadores | Indicador adicionado | Orçamento por indicador | Limiar h (desvios-padrão) | Parcela recuperada da perda de valor evitável no modelo | Falsos alarmes por transação | Valor líquido |
|---|---|---|---|---|---|---|
| 1 | Prazo médio de recebimento | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Ações de sinergia em atraso | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Entrada de encomendas | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Saídas críticas | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Exceções do ciclo da encomenda à cobrança | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Efetivos | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Marcos concluídos | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Pontuação de auscultação | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado. O valor líquido é expresso em pontos percentuais de um mês do plano por transação.
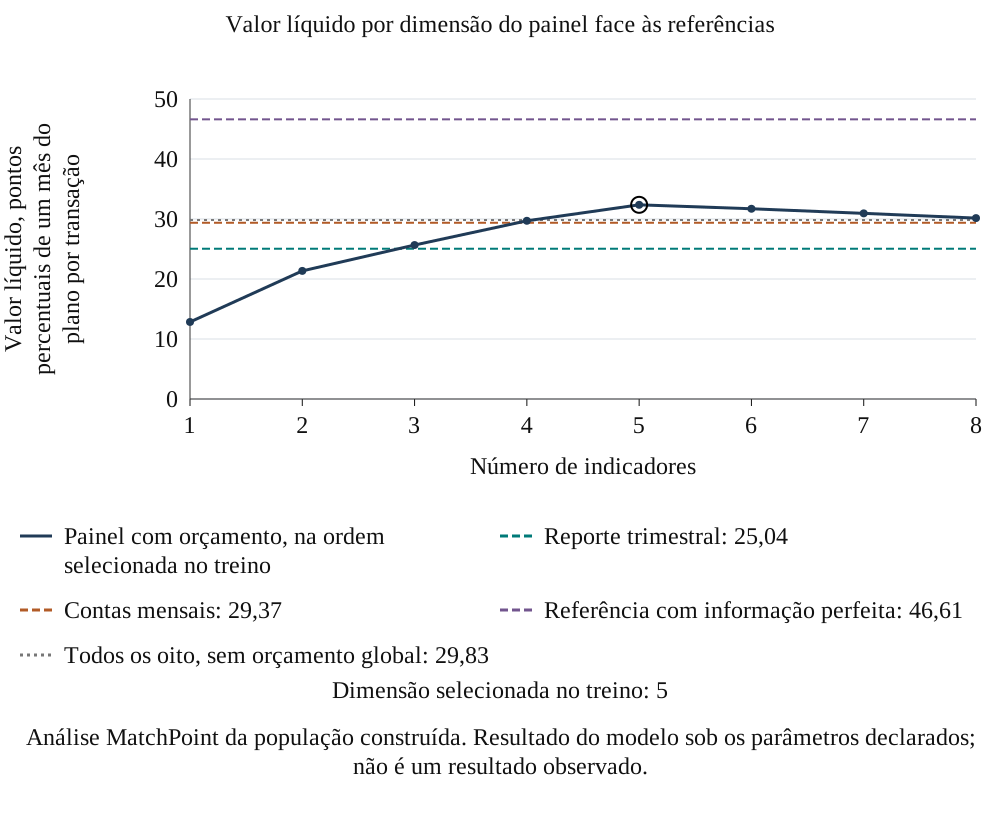
O valor líquido sobe para 32.36 com 5 indicadores e depois desce. Com oito, é de 30.15, porque cada indicador adicionado torna todos os limiares mais exigentes através do orçamento da família, acrescentando pouca deteção. Os cinco indicadores escolhidos são prazo médio de recebimento, ações de sinergia em atraso, entrada de encomendas, saídas críticas e exceções do ciclo da encomenda à cobrança. A escolha importa tanto como a quantidade: nos 56 painéis possíveis de 5 indicadores, o valor líquido varia entre 10.21 e 32.36, com média de 22.17, pelo que um conjunto escolhido aleatoriamente com a mesma dimensão vale muito menos do que o selecionado.
A Figura 3 compara o painel selecionado em cada dimensão com o reporte trimestral, as contas mensais, a referência com informação perfeita e o conjunto de candidatos sem orçamento global. Todas as dimensões sujeitas a orçamento visam a mesma probabilidade de falso alarme no horizonte. Isto controla uma quantidade estatística; não mede capacidade disponível de investigação. As contagens de alarmes repetidos, o esforço de triagem e o custo das medidas corretivas exigem avaliação separada. A melhor dimensão na população de teste reservada é de 5, apresentada como diagnóstico; o painel publicado continua a ser o escolhido na população de seleção.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado.
A experiência identifica um custo de admitir indicadores fracos ou tardios quando o objetivo de probabilidade da família permanece fixo. Os indicadores adicionais tornam os outros limiares mais exigentes e podem acrescentar pouca cobertura útil dos canais. Uma decisão real de admissão deve especificar a exposição incremental coberta, a data de informação, a dependência partilhada com as métricas existentes e a carga esperada de investigação. O ótimo simulado de 5 indicadores aplica-se apenas a este conjunto de candidatos, procedimento de seleção e população definidos pelo autor.
15 Força do sinal e momento do efeito financeiro
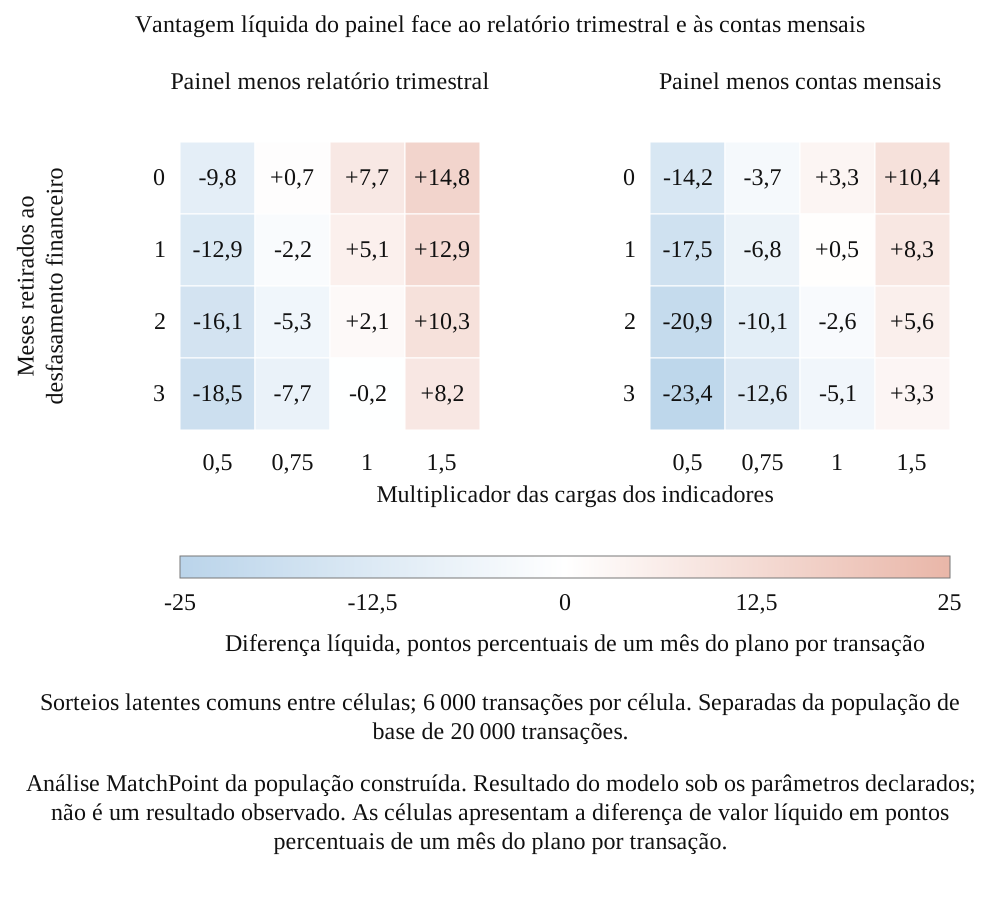
A antecedência do painel é uma propriedade definida pelo autor, pelo que a Figura 4 varia a força dos sinais e o momento do efeito financeiro. O eixo horizontal multiplica todas as cargas dos indicadores. O eixo vertical retira meses de cada desfasamento financeiro, com limite inferior zero. Cada célula apresenta o valor líquido do painel fixo menos o respetivo comparador em 6 000 aquisições construídas. As células reutilizam a semente 44 e os mesmos sorteios latentes e de ruído, mantendo os limiares nos valores de base. Esta população de sensibilidade é separada da população de teste de base com 20 000 aquisições.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado. As células apresentam a diferença de valor líquido em pontos percentuais de um mês do plano por transação.
Face ao relatório trimestral, a célula de base é 7.7; com 0.75 da força de base desce para 0.7 e, com metade da força, para -9.8. Face às contas mensais, a célula de base é 3.3, mas torna-se negativa, em -3.7, com 0.75 da força de base; retirar três meses ao desfasamento financeiro com força de base resulta em -5.1. O painel também perde face ao relatório trimestral no extremo em que os indicadores têm metade da força e os efeitos financeiros chegam três meses mais cedo, em -18.5.
O mapa localiza a condição em que o investimento em indicadores antecedentes se justifica. Com a força de base ou inferior, quando a série financeira reage dentro de um ou dois meses após a causa ou quando os indicadores contêm um sinal fraco, as contas mensais, por si só, igualam ou superam o painel. Só com indicadores nítidos o painel vence ambos os comparadores em todo o mapa: com 1.5 vezes a força de base, vence por 8.2 e 3.3 mesmo com um desfasamento três meses mais curto. A vantagem sobre as contas mensais é, portanto, pequena e condicional, sem robustez.
16 Testes de esforço com limiares fixos
A Tabela 11 aplica cinco perturbações à população de teste, mantendo o conjunto do painel, os limiares e as regras de referência nos valores de base. As colunas de diagnóstico apresentam a proporção de transações sem perda de valor que têm alarme do painel, a proporção de transações com perda detetadas apenas pelas contas e a taxa de alarme da medida de atividade à qual esta experiência atribui cargas de evento zero. São assinaturas de diagnóstico do modelo; a sua utilidade para reconhecer uma falha real exige avaliação específica da transação.
Estes casos devem ser lidos como uma lista de formas de falha de um painel. O ruído, a manipulação dos indicadores e as quebras de definição prejudicam o painel através de mecanismos diferentes e deixam vestígios distintos, nenhum dos quais é visível apenas na percentagem de recuperação em destaque: o caso ruidoso recupera ligeiramente mais do que o caso de base, enquanto a sua vantagem líquida sobre as contas mensais se torna fortemente negativa. Um conselho que acompanhasse apenas quanta perda de valor foi antecedida pelos alarmes acabaria, assim, por premiar o painel com pior comportamento.
| Caso | Recuperação do painel | Recuperação trimestral | Recuperação das contas mensais | Vantagem líquida do painel sobre as contas mensais | Transações sem perda de valor com alarme do painel | Transações com perda detetadas apenas pelas contas | Taxa de alarme da medida de atividade |
|---|---|---|---|---|---|---|---|
| Base | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Indicadores mais ruidosos | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Contas mais rápidas | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Menor desfasamento financeiro | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Indicadores manipulados | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Quebra de definição | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado. Vantagem líquida em pontos percentuais de um mês do plano por transação.
Quando o ruído dos indicadores aumenta, o painel recupera aproximadamente a mesma proporção, 75%, mas 88% das transações sem perda de valor passam a gerar um alarme, face a 25% no caso de base, e a vantagem líquida sobre as contas mensais torna-se negativa. A assinatura é um aumento dos alarmes sem alteração nas contas. Quando os gestores manipulam três indicadores, a proporção recuperada pelo painel desce para 56%, abaixo do relatório trimestral no mesmo caso, e a proporção de transações com perda detetadas apenas pelas contas sobe para 17%: o painel permanece silencioso enquanto os dados financeiros mudam.
Uma quebra de definição, aqui uma alteração de sistema que desloca todos os indicadores no mês 9 numa em cada cinco transações, eleva a taxa de falsos alarmes do painel para 40% e a taxa de alarme da medida de atividade para 24%, face a 6%. O modelo data a quebra por construção; um analista real procuraria alarmes em indicadores sem relação entre si no mesmo mês. Com efeitos financeiros dois meses mais cedo, as contas mensais recuperam 70%, face a 66% do painel e 61% do relatório trimestral. Com contas mais rápidas, o relatório trimestral recupera 64%, as contas mensais 69% e o painel 74%. Em ambos os casos, um painel justificado com os desfasamentos de base precisa de novo teste.
17 Amostras repetidas da população construída
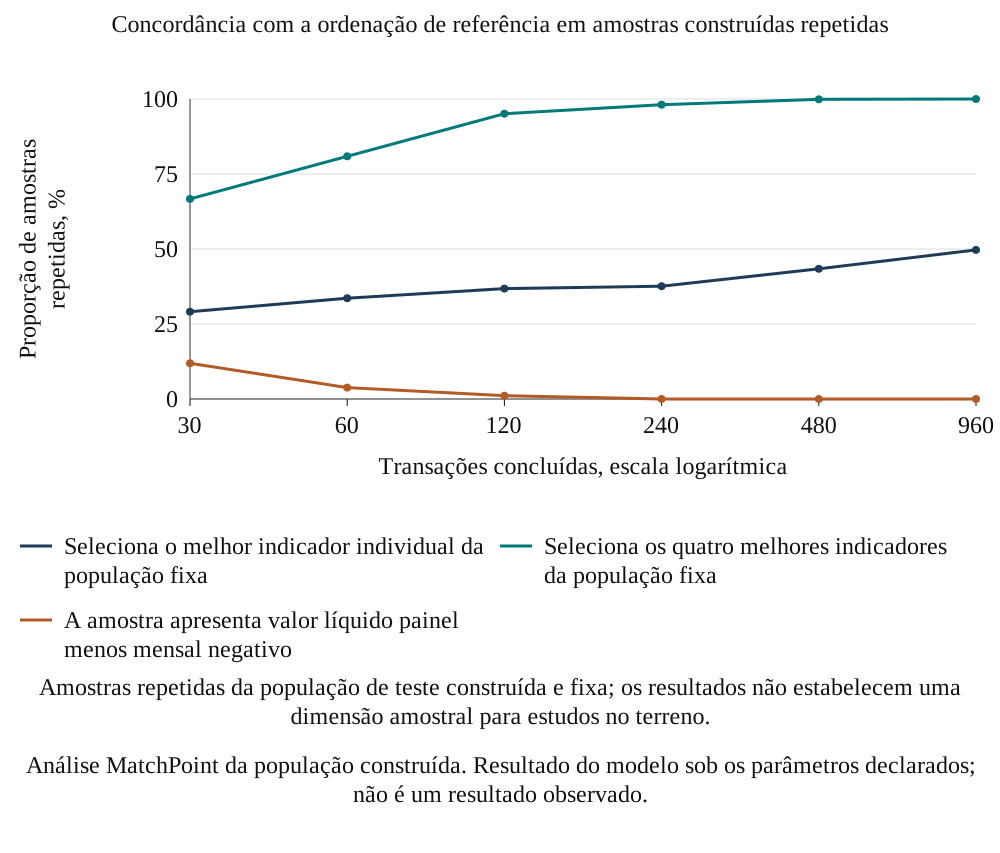
A Tabela 12 descreve 1 000 amostras repetidas de cada dimensão indicada, retiradas com reposição da população fixa de teste construída. Cada amostra ordena os indicadores individuais por valor líquido. As colunas mostram a concordância com o melhor indicador e os quatro melhores dessa população finita, a perda de seleção no modelo associada ao indicador de topo selecionado e a frequência com que a vantagem amostral do painel é negativa. Estas amostras reutilizam uma população conhecida e definida pelo autor; não reproduzem variação nas definições, setores, adquirentes, acesso às coortes ou decisões de intervenção observadas.
| Transações concluídas | Eventos esperados | Melhor indicador de referência em primeiro lugar | Quatro melhores de referência identificados | Perda média de seleção (regret) da escolha de topo | Painel menos contas mensais, do 5.º ao 95.º percentil | Amostras com valor líquido painel menos mensal negativo | Amostras com valor líquido painel menos trimestral negativo |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | -1.5 a 7.4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | 0.1 a 6.0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | 0.8 a 5.2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | 1.4 a 4.5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | 1.9 a 4.1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | 2.2 a 3.8 | 0% | 0% |
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado. As dimensões das coortes igualam os eventos esperados porque o modelo tem, em média, um evento por transação. A seleção e os fatores de confundimento nas coortes reais não estão representados.
Em 12% das amostras simuladas de 30 aquisições, a estimativa painel menos mensal é negativa, descendo para 1% com 120 transações. O verdadeiro melhor indicador individual, prazo médio de recebimento, fica em primeiro lugar em apenas 37% dos estudos com 120 transações e 50% com 960, porque a entrada de encomendas fica quase ao mesmo nível. Os quatro melhores, entrada de encomendas, exceções do ciclo da encomenda à cobrança, ações de sinergia em atraso e prazo médio de recebimento, são identificados como conjunto em 95% com 120 transações. O intervalo do 5.º ao 95.º percentil da vantagem líquida do painel sobre as contas mensais é de -1.5 a 7.4 com 30 transações e de 0.8 a 5.2 com 120.
A incerteza simulada diminui com a dimensão amostral. O intervalo painel menos mensal é de -1.5 a 7.4 com 30 aquisições amostradas e de 0.8 a 5.2 com 120. A perda média de seleção associada ao indicador individual de topo da amostra é de 0.67, 0.36 e 0.11 com 30, 120 e 960. São sínteses de amostragem repetida para a experiência. Uma adquirente não deve utilizá-las para decidir que dispõe de transações reais suficientes ou que pode retirar uma determinada métrica com segurança.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da população construída. Resultado do modelo sob os parâmetros declarados; não é um resultado observado.
A Figura 5 representa as mesmas amostras repetidas. Um desenho real de dimensão amostral deve especificar a taxa de eventos, a diferença mínima relevante para a decisão, o agrupamento por adquirente, o seguimento, os dados em falta, o erro de medição e o método de avaliação. Nenhuma dessas quantidades do mundo real é aqui estimada. Uma coorte real poderia ser mais ou menos informativa do que uma amostra desta população, pelo que os intervalos apresentados não são um limite inferior matemático da incerteza empírica.
18 A intervenção altera o resultado registado após um alarme
Uma resposta pode alterar o resultado financeiro posteriormente registado após um alarme. Lenert, Matheny e Walsh discutem este problema de realimentação em modelos de prognóstico clínico. [9] Esse contexto sustenta uma cautela metodológica sobre a avaliação após intervenção; não fornece um efeito de resposta específico de aquisições. A experiência compara duas trajetórias financeiras geradas com os mesmos sorteios de eventos e ruído, com e sem a resposta do modelo. O seu cálculo de não aplicação aleatorizada da resposta é uma demonstração aritmética dentro da simulação.
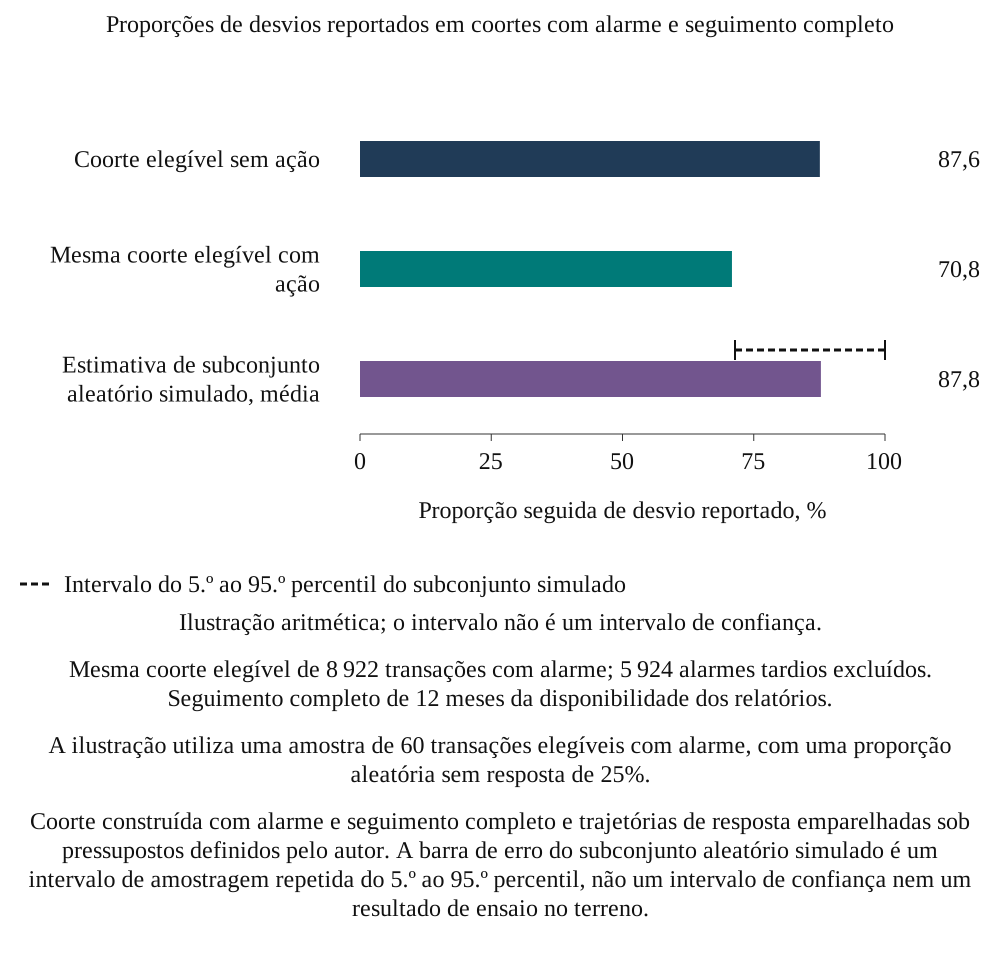
Na Equação 5a, M^(0) indica um desvio trimestral reportado nos 12 meses após o primeiro alarme do painel ficar disponível quando não se aplica resposta. Aqui A=1 designa uma aquisição com alarme para a qual esse seguimento completo, baseado na disponibilidade dos relatórios, é observável dentro do horizonte gerado; a equação refere-se a esta coorte elegível. Há 8 922 aquisições elegíveis e 5 924 alarmes tardios excluídos da comparação principal. Na Equação 5b, H_j é a j-ésima aquisição num subconjunto H elegível, sem resposta, não vazio e selecionado aleatoriamente, e n_H é o número selecionado. O estimador calcula a média dos seus resultados de desvio sem resposta. Uma adquirente real não pode observar ambos os estados de resposta para o mesmo evento; o cálculo não confere autoridade para omitir uma ação protetora.
| Medição | Proporção com desvio reportado na coorte/janela indicada | Leitura |
|---|---|---|
| Alarmes elegíveis: sem ação (referência construída) | 87.6% | Seguimento completo de 12 meses por data conhecida; coorte elegível |
| Alarmes elegíveis: política de resposta com triagem latente | 70.8% | Mesma coorte elegível e mesmo ruído; a ação altera apenas a perda de valor |
| Grupo sem resposta de 25% de 60 transações com alarme | 87.8% (do 5.º ao 95.º percentil: 71% a 100%) | Estimativa construída por amostragem repetida de alarmes elegíveis com janela completa |
| Sem alarme ao longo de 24 meses: resultado dos primeiros quatro trimestres | 14.3% | Coorte/janela descritiva diferente; não é um comparador de PPV |
Comparação construída com seguimento completo. Um desvio é um relatório trimestral disponível nos 12 meses após o primeiro alarme se tornar conhecido, com variação abaixo de menos 5% do plano. Os alarmes tardios são excluídos da coorte principal; a linha sem alarme utiliza uma janela separada dos primeiros quatro trimestres.
Entre as aquisições elegíveis com alarme, a proporção com desvio reportado é de 88% sem resposta e 71% com resposta. As proporções correspondentes sem desvio reportado posterior são de 12% e 29%. Em grupos simulados repetidos de 60 aquisições elegíveis com alarme, uma afetação sem resposta de 25 por cento estima, em média, 88%, com intervalo do 5.º ao 95.º percentil de 71% a 100%. Estes resultados dizem respeito a trajetórias construídas e a um subconjunto com seguimento completo, não a exatidão observada nem ao efeito de uma intervenção real. No total, 14 846 aquisições geraram alarme. A restrição de seguimento completo seleciona um grupo de alarmes mais precoces; as proporções reportadas não devem ser transferidas para todos os alarmes.
No subgrupo do primeiro alarme corretamente associado ao canal, a proporção de desvios reportados pelo modelo muda de 97% para 78% após a resposta. A coorte descrita separadamente sem alarme do painel tem uma proporção de desvios de 14% nos seus primeiros quatro trimestres financeiros; a sua população e janela diferem da comparação com alarme. Os alarmes tardios excluídos da comparação de seguimento completo permanecem registados no resultado de diagnóstico. Toda a avaliação empírica deve conservar estas distinções de coorte e seguimento.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Coorte construída com alarme e seguimento completo e trajetórias de resposta emparelhadas sob pressupostos definidos pelo autor. A barra de erro do subconjunto aleatório simulado é um intervalo de amostragem repetida do 5.º ao 95.º percentil, não um intervalo de confiança nem um resultado de ensaio no terreno.
19 Um protocolo viável de avaliação de transações
O estudo real proposto começa com acesso lícito e um acordo de medição. Devem definir-se as adquirentes participantes, as aquisições elegíveis para inclusão, o período de observação e os registos disponíveis em cada data de decisão. Devem incluir-se aquisições sem perda de valor registada e documentar-se exclusões, históricos incompletos e alterações de propriedade. A unidade de análise pode ser a aquisição-mês, ligada a registos de eventos e canais. Observações repetidas da mesma aquisição ou adquirente exigem tratamento adequado da dependência. Não foi estabelecido acesso a uma coorte deste tipo para este artigo.
Devem conservar-se duas datas para cada registo: quando ocorreu o evento subjacente e quando a informação ficou disponível para o decisor autorizado. O resultado e a regra de materialidade devem ser definidos antes de examinar o desempenho dos indicadores. Devem guardar-se o plano original aprovado e todas as previsões revistas posteriores. O alarme bruto, a investigação humana, o evento confirmado por avaliação e a ação devem permanecer registos separados. A concordância entre um alarme e um resultado, verificada a posteriori, pode refletir causas comuns, classificação informada pelo resultado ou intervenção. O método de avaliação deve tratar explicitamente essas possibilidades.
O tratamento de registos de clientes e colaboradores exige a base legal, as autorizações, as limitações de finalidade, as regras de conservação e as medidas de segurança aplicáveis. O regime federal dos Emirados Árabes Unidos contém requisitos de consentimento e exceções especificadas; devem verificar-se a lei aplicável e qualquer regime setorial ou de zona franca relevante para o tratamento efetivo. [11] O reporte agregado ao nível das funções pode reduzir o detalhe pessoal, mas a agregação, por si só, não estabelece conformidade. Deve obter-se aconselhamento sobre o responsável pelo tratamento, as jurisdições, as transferências e as utilizações dos dados antes de aceder ou combinar registos.
Uma primeira etapa prática é a avaliação em paralelo: aplicar regras candidatas fixas a registos legalmente disponíveis, registar os seus sinais e medir a carga de trabalho juntamente com os controlos de gestão existentes. O funcionamento em paralelo não deve suprimir informação nem atrasar ações já exigidas pela segurança, pela lei, por contrato ou pela gestão corrente do risco. Uma experiência prospetiva sobre uma intervenção incremental e discricionária exigiria incerteza genuína sobre o seu valor, um protocolo lícito e eticamente aceitável, aprovações adequadas e regras de paragem. Quando a experimentação não é possível, devem utilizar-se registos documentados de intervenção e um método observacional transparente, com os respetivos limites remanescentes de confundimento.
| Elemento | Requisito | Razão |
|---|---|---|
| Unidade | Aquisição-mês ligada a registos de eventos e canais | Preserva o tempo e a estrutura de dependência |
| Coorte | Documentar todas as aquisições elegíveis, exclusões e históricos em falta | Expõe a seleção e os resultados incompletos |
| Carimbos temporais | Evento, disponibilidade, alarme, resposta e resultado reportado | Limita a visão retrospetiva e mede o atraso da decisão |
| Definições | Populações e limiares fixos, com alterações versionadas | Apoia comparações reproduzíveis |
| Avaliação | Teste em paralelo; limites observacionais; experiências apenas com incerteza genuína e aprovações | Conserva as ações protetoras e expõe os efeitos da intervenção |
| Privacidade | Base legal, acesso, transferências, conservação e salvaguardas aplicáveis [11] | Exige revisão jurídica específica da transação |
| Desenho amostral | Estimar taxa de eventos, agrupamento, dados em falta e diferença relevante para a decisão | Não se estabelece aqui qualquer mínimo empírico |
| Plano de análise | Comparadores, resultados, seguimento e testes de sensibilidade pré-especificados | Limita a interpretação seletiva |
Desenho proposto pela MatchPoint. As entradas são requisitos, não resultados; nenhum foi implementado.
20 A documentação do conselho e o seu registo de decisões
A documentação para o conselho sobre perda de valor na integração deve indicar, por canal, o indicador, o respetivo limiar, a data da última ultrapassagem e a data em que começou a resposta. Deve apresentar as contagens de investigações e a carga de alarmes repetidos face a um plano separado e especificado de capacidade e custos, a proporção de alarmes investigados e a evidência de qualquer supressão. O objetivo de probabilidade de falso alarme no horizonte deve ser avaliado numa coorte declarada sem perda de valor, com o seu denominador e horizonte. Estes registos ajudam o conselho a investigar se um painel silencioso reflete integração saudável, indicadores manipulados, alterações de definição ou deriva dos limiares.
A documentação deve mostrar a antecedência do indicador sobre o comparador financeiro em eventos passados, incluindo o intervalo, o denominador da deteção e a convenção de seguimento finito. Deve mostrar separadamente a probabilidade estimada de falso alarme no horizonte face ao objetivo declarado e as contagens de investigações repetidas face a um plano de capacidade e custos. O défice face ao plano deve surgir junto das leituras dos indicadores, tornando visível qualquer divergência. O caso de manipulação de métricas do modelo ilustra um mecanismo definido pelo autor que cria essa divergência.
A documentação proposta na Tabela 15 coloca as leituras operacionais junto dos registos contabilísticos e de caixa, tornando visíveis os assuntos por resolver, as dimensões das populações e a incerteza. Uma divergência pode motivar a investigação de um problema do negócio ou do sistema de medição. A documentação deve ainda mostrar alterações de definições, decisões de supressão e o último período de avaliação. Ultrapassagem de limiar, ação concluída, reconhecimento contabilístico e fluxos de caixa realizados são estados distintos com evidência própria.
| Elemento | Conteúdo | Questão respondida |
|---|---|---|
| Painel por canal | Indicador, limiar, última ultrapassagem e data de resposta | Quais os canais com alarmes e desde quando |
| Painel de probabilidade e carga de trabalho | Probabilidade de falso alarme no horizonte face ao objetivo numa coorte de avaliação definida; contagens de investigações repetidas face a um plano separado de capacidade e custos | Se a calibração da probabilidade e a carga de investigação continuam aceitáveis segundo as definições declaradas |
| Painel de divergência | Indicadores junto da variação mensal face ao plano | Se o painel e as contas concordam |
| Registo de antecedência | Antecedência passada face às séries financeiras, com intervalo | Se o painel continua a justificar a sua presença |
| Registo de alterações | Alterações de definições e sistemas | Se um alarme simultâneo é uma quebra |
| Registo de intervenção | Alarme, resposta efetiva, obrigação e resultado posterior | Que ação alterou o resultado observável |
Estrutura proposta pela MatchPoint. As entradas descrevem informação a apresentar; não são resultados.
21 Recolha assistida por IA e avaliação de indicadores
A extração de informação de contratos, faturas e notas das frentes de trabalho é uma utilização candidata à automatização na construção de um indicador. A sua exatidão, cobertura, segurança, esforço de manutenção e custo exigem medição nos documentos e no contexto operacional utilizados. Este artigo não testa um sistema de extração treinado nem estabelece qualquer poupança de custos. O seu modelo trata do valor de um sinal disponível sob cargas e momentos declarados. Acrescentar uma pontuação de IA exigiria um mecanismo explícito, uma versão fixa dos dados de entrada e comparação com a informação e o processo de decisão existentes.
A avaliação deve identificar a decisão em estudo e conservar o mesmo comparador financeiro, datas de informação e definição do resultado entre ferramentas candidatas. Deve apresentar campos em falta, abstenções, erros de extração e esforço de revisão manual juntamente com o desempenho. Uma ferramenta que altera os registos disponíveis altera a população de avaliação. Uma ferramenta cujo resultado desencadeia uma ação também altera os resultados posteriores, criando o problema de intervenção discutido em [9]. Cada um destes efeitos precisa de análise declarada, em vez de pressupor exatidão ou melhoria.
Uma ferramenta automatizada também está exposta a quebras de definição e falhas de gestão. Um sistema que lê contratos ou pedidos de assistência pode alterar os seus resultados quando mudam o sistema de origem, a língua ou a regra de extração, pelo que a sua versão e os seus dados de entrada devem ser conservados. Qualquer indicador proposto deve ser avaliado face ao mecanismo definido, cobertura, exatidão, oportunidade e custo total de revisão e manutenção. Este artigo não estabelece redução do custo de recolha nem fornece um indicador derivado de IA validado.
22 Aplicar o quadro a uma transação
Uma equipa de transação pode começar por relacionar a fundamentação aprovada da aquisição com as exposições de clientes, capacidades, operações e benefícios que efetivamente contém. Deve atribuir registos de origem e responsáveis a cada exposição. Deve indicar quando uma potencial deterioração se refletiria na informação de gestão existente e que decisão adicional um alerta proposto poderia apoiar. Os indicadores candidatos do modelo devem ser tratados como exemplos com cargas definidas pelo autor. A sua inclusão nesta experiência não estabelece adequação empírica a uma transação.
Em seguida, devem definir-se o sentido adverso, a população, a data de disponibilidade e a versão de cada candidato. A calibração deve utilizar uma base adequada, e a avaliação deve usar registos posteriores ou aquisições separados. Deve estabelecer-se uma tolerância explícita para a probabilidade de falso alarme e um plano separado de capacidade de investigação, incluindo sinais repetidos. Os indicadores devem ser apresentados juntamente com os registos mensais contabilísticos e de caixa; devem conservar-se as respostas e supressões e investigar-se os dados em falta ou as alterações de definição. Qualquer regra revista deve ter a sua própria versão e período de avaliação independente.
As ferramentas propostas abaixo tornam operacionais estes requisitos. Não prescrevem os mesmos limiares, calendários ou acordos jurídicos para todos os setores ou jurisdições. Uma adquirente deve adotar apenas as partes que consegue sustentar com a sua fundamentação de valor, os registos efetivos, as competências delegadas e as obrigações aplicáveis.
23 Reprodutibilidade e controlos internos
A execução científica utiliza sementes fixas para calibração, seleção, teste, mapa de sensibilidade e amostras repetidas. Verifica 74 identidades internas, tolerâncias de calibração e propriedades direcionais declaradas. Registos separados conservam a fonte exata, o código do modelo, os vetores de diagnóstico sem arredondamento e os dados de entrada dos elementos apresentados. A reconciliação interna estabelece o que o programa calculou para esta versão; não estabelece que as relações de eventos ou as taxas de resposta definidas pelo autor descrevam aquisições.
A Tabela 16 resume os controlos internos. A referência sem resposta tem proporção recuperada zero e a referência com informação perfeita tem proporção um por efeito do denominador escolhido. Com os desfasamentos financeiros de base, esta última remove a fração de 60 por cento do modelo antes do início das perdas financeiras, tornando a perda residual mecanicamente igual a 40 por cento da base. Estas identidades ajudam a identificar erros de implementação. O seu cumprimento não fornece evidência independente dos pressupostos que as criaram.
| Controlo | Resultado |
|---|---|
| Identidades e verificações direcionais verificadas por asserções | 74 aprovadas |
| Calibração dos acumuladores e da linha trimestral | Probabilidade de falso alarme dentro da tolerância do orçamento de 25% |
| Distribuição do orçamento | A identidade de Sidak verifica-se exatamente |
| Proporções da referência com informação perfeita e sem ação | Um e zero |
| Valor líquido por transação e agregado | Reconciliados |
| Subconjunto aleatório sem resposta na simulação | Estimativa Monte Carlo repetida dentro da tolerância declarada |
| Direções dos testes de esforço | Todas verificadas por asserções |
| Populações e sementes | Fixas; população de teste com 20 000 transações |
Controlos do modelo MatchPoint. As contagens provêm da execução do modelo apresentada neste artigo.
Os controlos estabelecem a coerência interna do código. Não estabelecem a validade da premissa. Os resultados são gerados a partir dos mesmos eventos que os indicadores leem, pelo que a experiência mostra o comportamento das regras de deteção quando os indicadores se antecipam pela margem definida pelo autor; não mostra que os indicadores reais o façam.
24 Construir o registo de alertas antes do Dia Um
Um sistema de alerta precisa de um registo inicial estável. Antes da conclusão, o responsável pela integração deve identificar os pressupostos de valor efetivamente aprovados pelo comité de aquisições: relações com clientes a conservar, capacidades de que depende a execução, alterações operacionais a realizar e caixa que se espera libertar com cada benefício planeado. Cada pressuposto deve ter uma fonte de evidência, um responsável final e uma data prevista. Uma previsão de réditos sem população de clientes correspondente não pode sustentar um indicador de retenção de clientes. Uma estimativa de sinergia sem ação datada não pode sustentar uma medida de ações em atraso. São requisitos propostos para utilizar o quadro, e não observações sobre a prática atual de qualquer adquirente.
Continuam a aplicar-se as restrições legais à partilha de informação antes da conclusão. A equipa deve estabelecer com os seus consultores as medidas agregadas permitidas e quaisquer acordos de equipa de acesso restrito antes de transferir informação pessoal ou sensível do ponto de vista concorrencial. Quando não existe uma base utilizável na conclusão, o conselho deve ver essa limitação na primeira documentação. Deve receber as contagens brutas e o período abrangido enquanto a equipa estabelece uma base, com os limiares identificados como provisórios. Atribuir uma pontuação precisa em desvios-padrão a um histórico curto ou incompatível conferiria à pontuação uma autoridade que os dados não sustentam.
O calendário proposto na Tabela 17 separa preparação, observação inicial e avaliação posterior. As datas são escolhas de desenho de gestão a adaptar pela equipa da transação. Não se relacionam com um prazo legal de reporte. O objetivo do Dia Um é a continuidade da observação e da responsabilidade pela decisão. Testar o desempenho preditivo de um indicador exige resultados posteriores, pelo que um painel do Dia Um pode estar operacionalmente disponível sem que o seu valor preditivo esteja estabelecido. Manter esses estados separados permite ao conselho agir de imediato perante uma exceção crítica num cliente e reservar o juízo sobre o modelo estatístico.
| Etapa | Trabalho necessário | Evidência para o conselho |
|---|---|---|
| Antes da conclusão | Ligar a fundamentação de valor aprovada aos registos de origem permitidos; designar responsáveis; conservar as definições de base | Fundamentação de valor versionada e lista de lacunas de dados |
| Dia Um | Confirmar acesso, responsáveis e continuidade dos registos de clientes, pessoas e operações | Registo de disponibilidade com campos em falta explícitos |
| Primeiras duas semanas | Reconciliar populações e correspondências contabilísticas; registar alarmes e respostas separadamente | Alterações de definição e itens de reconciliação por resolver |
| Primeiro fecho mensal | Comparar sinais operacionais com contas e caixa efetivos; manter identificados os limiares provisórios | Datas de reporte correspondentes e ponte de contribuição |
| Fim do primeiro trimestre | Rever carga de alarmes, dados em falta e registos de eventos avaliados | Histórico de investigações e evidência para qualquer alteração de limiar |
| Revisão posterior | Avaliar regras fixas em transações ou períodos posteriores e rever a transferibilidade setorial | Resultados fora do período de estimação, limitações e decisão de alteração |
Sequência proposta pelo autor. O calendário deve adaptar-se à transação, às restrições de partilha de informação e à capacidade real de reporte.
A fundamentação da aquisição deve continuar recuperável após a revisão dos orçamentos. Caso contrário, a equipa de integração pode melhorar o desempenho aparente alterando o comparador. A fundamentação original aprovada, uma previsão operacional revista e datada e os resultados efetivos reportados devem permanecer registos separados. Um conselho pode aprovar legitimamente um plano alterado após receber nova informação. O registo deve então mostrar a razão e o efeito no benefício esperado, para que uma variação favorável face à previsão revista não apague um défice face à decisão de aquisição. Esta disciplina também ajuda a distinguir um ajustamento da contabilidade da aquisição de uma alteração na execução operacional.
25 Atribuir a cada alarme um responsável e uma decisão de escalonamento
Um alerta exige uma pessoa identificada que possa investigar o registo subjacente e outra que possa autorizar uma resposta. O modelo assume que um alarme chega ao canal correto de perda de valor e que uma resposta se torna eficaz após um atraso fixo. Uma organização real tem de criar essas ligações. Por exemplo, um alerta de entrada de encomendas pode envolver um diretor de contas, uma decisão de preços e uma restrição de execução. Encaminhar a pontuação apenas para o gabinete de integração pode acrescentar uma passagem de responsabilidade antes de qualquer dessas pessoas atuar. A data de resposta deve, por isso, ser medida desde a disponibilidade da informação, passando por investigação e aprovação, até à alteração operacional efetiva.
A Tabela 18 apresenta uma RACI proposta para esse processo. Responsável final é a única função que responde pela decisão; responsável pela execução é quem realiza o trabalho; consultado e informado descrevem os restantes participantes. A tabela utiliza funções para que a equipa a possa adaptar sem sugerir a necessidade de uma estrutura empresarial específica. O diretor financeiro é responsável pela reconciliação com a fundamentação financeira aprovada. Os responsáveis operacionais conservam a responsabilidade por decisões de clientes e serviço dentro das suas competências. Especialistas jurídicos, de conformidade e proteção de dados determinam as restrições aplicáveis a uma ação proposta ou à utilização de registos.
| Atividade | Responsável final | Responsável pela execução | Consultado ou informado |
|---|---|---|---|
| Definir a base financeira e a medida de benefício | CFO | Responsável pelo controlo financeiro | Responsável pela integração e responsável do negócio consultados |
| Manter definições dos indicadores e datas de disponibilidade | Responsável pela integração | Responsável dos dados ou da frente de trabalho | Finanças e especialistas de proteção de dados consultados |
| Investigar um alerta operacional | Responsável do negócio | Responsável identificado da frente de trabalho | Gabinete de integração e finanças consultados |
| Aprovar uma resposta material ou pedido de despesa | Titular da competência delegada relevante | Responsável do negócio que prepara a decisão | CFO, jurídico e conformidade consultados, conforme aplicável |
| Reconciliar o benefício alegado com caixa e contas | CFO | Responsável pelo controlo financeiro | Responsável da frente de trabalho consultado; responsável pela integração informado |
| Alterar um limiar ou retirar um indicador | Comité de risco ou integração designado | Analista e responsável pela integração | Responsável do negócio e revisor independente consultados |
Afetação proposta pelo autor. RACI significa responsável pela execução, responsável final, consultado e informado; prevalecem as delegações efetivas e as matérias reservadas.
O escalonamento deve depender da consequência potencial, das obrigações contratuais e do tempo de resposta disponível. Um limiar estatístico não pode substituir um escalonamento existente de segurança, regulatório ou relativo a clientes críticos. Esses casos devem seguir o processo protetor estabelecido assim que os factos relevantes forem conhecidos. Para alertas operacionais correntes, o registo da decisão deve indicar o que foi verificado, o que permaneceu incerto, a ação selecionada e quando o responsável espera nova evidência. A equipa pode escolher prazos de investigação diferentes para riscos distintos. Este artigo não fornece um prazo validado empiricamente nem uma percentagem universal de materialidade.
As supressões precisam de uma razão e de uma data de expiração ou revisão. Uma migração de dados conhecida pode explicar por que vários indicadores variam em conjunto, mas suprimir os alertas não deve retirar o período da migração do histórico. A pontuação não suprimida, o estado apresentado e a decisão da pessoa devem permanecer campos separados. Esse registo apoia uma distinção posterior entre um alarme de dados erróneo, um risco operacional deliberadamente tolerado e um alerta ignorado. Contar apenas alertas que sobrevivem à supressão manual subestimaria a carga de trabalho e faria um processo permissivo parecer mais exato.
Cabe ao conselho decidir se a resposta, os recursos e a exposição residual são aceitáveis. Deve receber alertas materiais por resolver com a sua antiguidade e responsáveis, juntamente com assuntos encerrados e posteriormente reabertos. Um estado verde deve ter um significado probatório declarado. O encerramento pode significar que os dados de origem foram corrigidos, que um cliente aceitou uma solução ou que a exposição financeira se realizou e foi reconciliada. Reunir esses resultados numa única contagem de tarefas concluídas eliminaria a distinção que o sistema de alerta pretende conservar.
26 Reconciliar cada resposta com o registo de sinergias e caixa
Um alerta pode justificar investigação antes de ser mensurável uma perda financeira. O reconhecimento de um benefício financeiro exige uma cadeia de evidência separada. O registo de benefícios proposto deve ligar o pressuposto aprovado da aquisição à ação operacional, ao efeito contabilístico realizado e à consequência de caixa. A conclusão de uma tarefa de integração estabelece que a tarefa foi concluída. Por si só, não estabelece qualquer montante de réditos retidos ou caixa libertado. A equipa financeira deve conservar os registos de clientes, faturas, salários ou fornecedores que suportam cada montante alegado e reconciliá-los com o período contabilístico relevante.
A Tabela 19 apresenta campos para esse registo. Cada benefício deve utilizar um identificador estável no sistema da própria adquirente, um âmbito definido e uma correspondência contabilística sem sobreposição. Para uma poupança de fornecedores, essa correspondência poderia identificar a população de despesa elegível, a taxa contratada, o volume realizado e a data de eficácia. Para uma intervenção junto de clientes, poderia identificar a população de renovação, a base de contribuição e os recebimentos. A tabela descreve um método de documentação. Não fornece evidência de que qualquer benefício listado tenha sido alcançado.
| Grupo de campos | Registo a conservar | Questão de reconciliação |
|---|---|---|
| Benefício aprovado | Pressuposto original da fundamentação da aquisição, âmbito, responsável e data prevista | O que pressupunha a decisão de investimento? |
| Alerta e resposta | Versão do indicador, disponibilidade do alarme e datas de investigação e ação efetiva | Que decisão se seguiu a que informação? |
| Execução operacional | Alteração concluída e evidência de origem para a população afetada | O que mudou no negócio? |
| Efeito contabilístico | Contribuição bruta ou alteração de custos, momento e correspondência com o razão | Onde está registado o montante? |
| Custos e compensações adversas | Despesa de implementação, apoio temporário, margem perdida e outros efeitos adversos | O que consumiu ou substituiu a execução? |
| Caixa | Evidência de recebimento, pagamento, capital circulante ou momento de caixa | O efeito contabilístico converteu-se em caixa? |
| Sobreposição e atribuição | Outras iniciativas, alterações de mercado e regra explícita de afetação | Outra explicação ou frente de trabalho poderia reivindicar o mesmo montante? |
| Revisão | Reconciliação financeira, incerteza pendente e data de aprovação | O que permanece por verificar antes de aceitar a alegação? |
Modelo proposto pelo autor. Os montantes permanecem indisponíveis até serem suportados pelos registos de origem relevantes; evidência em falta não significa benefício zero.
A execução bruta deve ser separada do valor líquido. Consolidar compras pode reduzir o preço unitário e ainda assim exigir pagamentos de rescisão ou inventários superiores. Um esforço de retenção de clientes pode conservar réditos enquanto consome descontos e capacidade adicional de serviço. O modelo deduz o custo das investigações de falsos alarmes à perda de valor evitada; não contém um orçamento completo de implementação real. Uma decisão de transação deve incluir esforço efetivo de investigação, despesa de resposta, soluções temporárias e efeitos compensatórios adversos no período relevante. Quando estes dados não estão disponíveis, o registo deve mostrar os montantes em falta e uma comparação explicitamente condicional.
Deve evitar-se a dupla contagem entre canais. Uma falha de faturação pode surgir em reclamações de clientes, numa taxa de exceções do ciclo da encomenda à cobrança e em contas a receber vencidas. Tratar três observações correlacionadas como três perdas independentes sobrestimaria a exposição. O registo do evento deve identificar o problema subjacente e ligar-lhe cada observação, atribuindo o benefício uma única vez. Uma cobrança que apenas antecipa uma conta a receber existente é um efeito temporal. Uma melhoria de contribuição decorrente de menores perdas por incobráveis é um efeito económico diferente. O registo deve conservar essas definições e o período de medição de cada efeito.
O conselho pode então ver três quantidades distintas para uma resposta: exposição antes da ação, montante posteriormente observado e parcela razoavelmente atribuível à ação segundo o método declarado. A terceira quantidade pode permanecer incerta mesmo com o recebimento verificado. Um cliente poderia ter renovado sem intervenção ou após melhoria geral das condições de mercado. Deve utilizar-se um intervalo de atribuição transparente ou deixar essa parcela por quantificar quando a evidência não sustenta uma estimativa pontual. Esta distinção mantém a proporção de perda de valor recuperável da experiência separada de uma alegação de valor realizado na transação.
27 Tratar registos em falta e definições alteradas como resultados separados
Um indicador silencioso pode refletir um negócio saudável, registos incompletos ou uma definição alterada. O processo de monitorização deve conservar essas possibilidades separadamente. Deve apresentar a população esperada, a população recebida, o último período completo e a versão do sistema de origem juntamente com o valor. Um ficheiro de saídas de colaboradores em falta não deve tornar-se zero saídas. Um fluxo indisponível de exceções de faturas não deve tornar verde o painel combinado. Deve manter-se um estado distinto de indisponibilidade e encaminhar o problema dos dados para o seu responsável, continuando as restantes observações válidas.
O contrato de indicador da Tabela 20 explicita o denominador e a data de informação. Uma medida de saídas indesejadas precisa de uma definição pré-especificada de funções críticas e de uma regra para a população elegível. Uma taxa de exceções precisa de uma contagem de transações elegíveis e de uma definição consistente de exceção. Uma alteração no numerador ou no denominador pode fazer variar a taxa sem qualquer alteração do risco operacional. Devem conservar-se as contagens subjacentes para que os revisores possam distinguir melhoria genuína de alteração na população medida.
| Campo | Definição exigida | Falha a tornar visível |
|---|---|---|
| População e denominador | Clientes, funções, faturas ou ações elegíveis e datas de inclusão | Alterar a cobertura pode fazer variar a taxa |
| Sentido e unidades | Numerador, denominador, sentido adverso e unidade de medida | Um valor bruto crescente pode ser favorável ou adverso |
| Carimbo temporal de disponibilidade | Quando o conselho ou operador autorizado podia efetivamente utilizar a observação | Registos introduzidos tardiamente podem criar antecedência aparente |
| Base e versão | Período de referência, transformação, limiar e data de alteração | Uma alteração de sistema pode parecer deterioração |
| Completude | Registos esperados e recebidos, campos em falta e último período completo | Dados em falta podem parecer um indicador silencioso |
| Investigação e resultado | Alarme, avaliação, resposta e evidência posterior de contas ou caixa | Uma ação pode alterar o resultado medido |
Campos propostos pelo autor. O contrato apoia a reprodutibilidade; preenchê-lo não estabelece desempenho preditivo.
A avaliação retrospetiva deve utilizar a informação disponível na data da decisão. Um ficheiro de encomendas corrigido recebido na semana oito não pode servir para alegar um alerta na semana dois. Devem conservar-se tanto o momento do evento como o da disponibilidade, juntamente com a data de qualquer correção. Quando não existem cópias históricas, os testes afetados devem ser identificados como reconstruções retrospetivas, sem os apresentar como desempenho alcançável em tempo real. De outro modo, um modelo pode adquirir informação do seu próprio futuro, sobretudo quando as equipas financeiras completam classificações retroativamente depois de o resultado ser conhecido.
A mesma disciplina aplica-se à extração assistida por IA. Um sistema que lê contratos, pedidos de assistência ou notas das frentes de trabalho deve conservar a localização da fonte e a versão de extração de cada campo material. Deve ser testado face a um conjunto revisto manualmente que reflita as línguas, estruturas dos documentos e períodos operacionais utilizados. Campos em falta, datas erradas e alterações do desempenho de extração exigem reporte separado. Este artigo não estabelece exatidão de extração nem poupança de custos. Uma melhoria de acesso aos dados deve ser avaliada juntamente com o esforço necessário para rever erros e manter uma definição estável do indicador.
A recalibração deve produzir uma nova versão. Devem indicar-se a razão, os dados utilizados, a aprovação e o período em que o novo limiar entra em vigor. Devem conservar-se os resultados sob a regra anterior para que a equipa possa explicar qualquer alteração no volume de alertas. Utilizar os mesmos casos adversos recentes para selecionar e avaliar um novo limiar sobrestimaria o desempenho aparente. Devem reservar-se períodos posteriores ou transações separadas para avaliação e indicar quantas adquirentes independentes e quantos eventos independentes contêm. Um grande número de registos mensais de poucas aquisições continua a representar uma pequena amostra de transações.
28 Acompanhar um alerta de clientes até ao registo financeiro
Considere-se um exemplo de processo construído para um negócio adquirido com contratos de clientes renováveis. O exemplo não contém cliente real, transação concluída ou resultado observado. O seu propósito é mostrar o registo de que uma equipa precisaria. A fundamentação aprovada assume a retenção de uma população de clientes definida. Após a conclusão, a equipa de gestão de contas de clientes observa menor entrada de encomendas entre clientes cujos responsáveis de conta mudaram. Esse movimento cria um alerta que merece investigação. O alerta, por si só, não dá ao conselho base para atribuir à integração réditos perdidos nem para alegar que uma intervenção os preservou.
O investigador começa por verificar se os clientes pertencem à população original e se a sazonalidade das encomendas, alterações de preços ou transferências de registos atrasadas explicam o movimento. A equipa regista depois o problema comercial específico e a solução que pode autorizar, como restabelecer um contacto de conta ou resolver uma falha de serviço. Devem conservar-se as datas de chegada da informação relevante e a data em que o cliente recebeu a solução. Se uma obrigação contratual ou de serviço já exige ação, a equipa segue essa obrigação. A avaliação estatística não a deve adiar.
| Etapa | Registo | Conclusão permitida |
|---|---|---|
| Fundamentação aprovada | População original de clientes e pressuposto de retenção | A fundamentação do investimento dependia deste âmbito |
| Alerta | Registos de encomendas disponíveis, denominador elegível e regra fixa do indicador | A regra gerou um alerta datado |
| Investigação | Problema do cliente e explicações concorrentes verificados | O problema tem o estatuto probatório documentado |
| Resposta | Solução autorizada, data efetiva de execução e custos | A resposta registada ocorreu |
| Resultado comercial | Renovação ou cancelamento e condições associadas | O cliente tomou a decisão documentada |
| Contas e caixa | Base de contribuição e reconciliação de fatura e recebimento | Os montantes contabilísticos e de caixa relevantes estão suportados |
| Revisão de atribuição | Método de comparação e explicações alternativas remanescentes | Qualquer estimativa de valor atribuível à resposta continua condicional |
Exemplo de processo construído, sem montantes monetários nem resultados observados de transações. Cada etapa exige evidência própria.
Uma renovação após a solução estabelece uma sequência. A atribuição causal precisa de uma comparação que trate a razão pela qual esse cliente recebeu atenção e o que mais mudou. Comparar os clientes apoiados com todos os restantes seria enganador se o grupo apoiado tivesse um risco inicial pior. Uma comparação retrospetiva com emparelhamento de casos pode revelar algumas diferenças, mas podem subsistir diferenças não observadas. O registo da decisão deve indicar a comparação, o processo de seleção e a evidência disponível. Quando a atribuição não pode ser sustentada, devem apresentar-se factos verificados de renovação, contribuição e recebimento, sem acrescentar um montante alegado de valor preservado.
O exemplo também mostra como o alerta e o registo financeiro podem divergir por razões válidas. Uma melhoria comercial precoce pode demorar a aparecer em faturas e caixa. Um cliente pode renovar com desconto, deixando os réditos mais fortes do que a contribuição. Um recebimento pode melhorar temporariamente a posição de caixa sem alterar o resultado total. O conselho deve receber a ponte relevante e as datas previstas, com os itens de reconciliação por resolver identificados. Uma divergência repetida sem mecanismo documentado deve desencadear investigação do indicador, do registo de resposta e da correspondência contabilística.
Quando o resultado estiver disponível, deve conservar-se todo o caso na população de avaliação, incluindo respostas por resolver ou sem sucesso. A carga de investigação e quaisquer efeitos adversos devem ser registados juntamente com o resultado comercial. Excluir casos falhados ou conservar apenas clientes cujas contas possam ser reconciliadas alteraria a população avaliada. O registo resultante pode apoiar um futuro estudo empírico e decisões atuais de gestão. Por si só, não pode validar a proporção recuperada simulada, identificar uma dimensão universal de painel ou estabelecer valor realizado numa aquisição real.
29 Limitações e a próxima decisão empírica
A limitação principal é a ausência de dados observados de transações. A experiência define a ocorrência e a gravidade dos eventos, as suas relações com indicadores, os atrasos de reporte, o custo de investigação e a eficácia da resposta. Os indicadores nítidos recebem as relações de informação que lhes são atribuídas. Parâmetros, medidas candidatas ou regras de decisão diferentes podem produzir proporções recuperadas, ordenações e dimensões de painel diferentes. Os resultados de sensibilidade identificam algumas dessas dependências sem estimar a sua prevalência no mundo real.
Os processos de ruído de base são gaussianos e estacionários, com correlação serial definida pelo autor e ruído independente entre indicadores. Os sinais de evento partilham causas latentes, e os indicadores reais podem ter dependência cruzada adicional, cobertura variável, sazonalidade e quebras de definição. O cálculo económico também atribui crédito idealizado de investigação a alarmes posteriores ao início e corretamente associados e utiliza trajetórias de sinais fixas anteriores à resposta. Diagnóstico parcial ou falhado, comportamento endógeno da gestão e um modelo completo de custos de implementação exigiriam dados e modelização adicionais.
As janelas finitas de observação afetam os resultados. As sínteses de antecedência substituem deteções trimestrais ausentes por um valor do horizonte. A comparação de mascaramento utiliza apenas aquisições com seguimento completo da disponibilidade dos relatórios após o primeiro alarme. O exercício de amostragem repetida retira amostras de uma população construída fixa e não fornece qualquer dimensão mínima empírica de coorte. A referência de informação perfeita é específica da resposta e do calendário assumidos; a distância face a essa referência não limita o que todas as regras alternativas poderiam alcançar.
A próxima decisão empírica é saber se a adquirente consegue manter os registos datados e versionados necessários para avaliar um alerta e a decisão que se lhe segue. Deve começar por um protocolo de observação governado que conserve ações protetoras obrigatórias, cobertura completa dos resultados e reconciliação financeira. Um estudo credível apresentaria os alertas úteis e a respetiva carga de investigação, declarando os limites de atribuição e transferibilidade. Até existir essa evidência, o quadro é uma ferramenta de desenho de decisões e os resultados numéricos permanecem resultados condicionais de simulação.
Referências
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
