
1 La decisión del consejo y los límites de la evidencia
El consejo que supervisa una adquisición necesita información sobre la continuidad de los clientes, las capacidades críticas, la ejecución operativa y los beneficios supuestos en su tesis de inversión. Los informes financieros consolidados y los registros operativos describen partes distintas de ese panorama y pueden estar disponibles en fechas diferentes. Este trabajo examina qué alertas operativas merecen investigación, los umbrales a partir de los cuales deben escalarse y la evidencia necesaria para evaluar su contribución económica.
Planteamos la supervisión como una decisión de detección con costes asociados al deterioro no detectado y a las investigaciones. Un problema sin detectar puede seguir afectando a clientes, personal, servicio o caja. Una alarma consume atención y puede desencadenar una respuesta costosa. El experimento construido compara regímenes de detección sobre la misma población y presenta las pérdidas evitadas después de aplicar un coste declarado de investigación de falsas alarmas. Los resultados financieros y operativos siguen condicionados a cada parámetro fijado por el autor.
Este estudio no utiliza ninguna cohorte observada de líneas de trabajo o alarmas a nivel de adquisición. Su aportación es un diseño experimental explícito y un marco práctico de registro. La simulación genera 20 000 adquisiciones de prueba a partir de supuestos declarados y examina cómo se comportan las reglas de detección dentro de ese universo. El estudio propuesto de operaciones exigiría trabajos separados de acceso a datos, gobernanza, medición y evaluación antes de formular conclusiones empíricas.
El UK Corporate Governance Code 2024 ofrece un ejemplo de supervisión específico de una jurisdicción. Para las empresas comprendidas en sus categorías de cotización indicadas para sociedades comerciales o fondos de inversión cerrados, la disposición 29 aborda la supervisión y la revisión anual de la gestión de riesgos y de los controles internos, incluidos los controles materiales financieros, operativos, de información y de cumplimiento. Sus disposiciones reforzadas se aplican a los ejercicios que comiencen a partir del 1 de enero de 2026. [14] El Código no establece umbrales de indicadores de integración. Las herramientas prácticas propuestas aquí abordan la evidencia que un consejo podría conservar dentro de su propio marco de gobernanza aplicable.
2 Definir el inicio, el efecto financiero y la detección
Definimos la pérdida de valor como el déficit mensual de contribución efectivamente generada frente a la contribución planificada causado por un fallo específico de integración, medido como porcentaje del plan de un mes. Una pérdida tiene un inicio operativo, el mes en que ocurre el evento causal, y un efecto financiero que comienza algunos meses después. Un incumplimiento del plan es un trimestre en el que la desviación comunicada respecto al plan cae por debajo de un umbral de materialidad declarado. La detección es la fecha en que una regla emite una alarma y la información está disponible para el consejo.
La distinción entre inicio, efecto financiero y fecha de detección constituye el mecanismo central del trabajo. Un indicador adelantado resulta útil en la medida en que su fecha de detección precede a la fecha en que los estados financieros mostrarían el mismo problema. Esa anticipación resulta de tres magnitudes separadas: el desfase entre la causa y el efecto financiero, el tiempo hasta que un indicador cruza su umbral y el retraso de información de la alternativa financiera. La Tabla 1 recoge las definiciones utilizadas en todo el trabajo.
| Término | Definición utilizada | Relevancia |
|---|---|---|
| Inicio operativo | Mes en que ocurre el evento causal, por ejemplo la pérdida del responsable de una cuenta clave | Pone en marcha el reloj de detección |
| Efecto financiero | Mes en que la desviación comunicada empieza a cambiar por efecto del evento | Fecha en que las cuentas podrían mostrarlo por primera vez |
| Pérdida de valor | Déficit acumulado frente al plan causado por el evento, % del plan de un mes | La magnitud que se pretende proteger |
| Alarma | Cruce del umbral calibrado de una regla, con reinicio del acumulador después del cruce | Activa una investigación |
| Alarma verdadera | Alarma emitida en el momento o después del inicio de un evento al que apunta el indicador | Se contabiliza para la detección |
| Falsa alarma | Cualquier otra alarma, incluidas todas las de una medida sin relación con ningún evento | Consume tiempo y credibilidad |
| Incumplimiento del plan | Trimestre cuya desviación comunicada es inferior a menos el 5% del plan | Resultado financiero al que debería anticiparse una alarma |
Definiciones de MatchPoint para este trabajo. Son registros propuestos; no constituyen conclusiones sobre ninguna operación.
3 Calendarios de información trimestral e información interna más temprana
El Form 10-Q estadounidense vigente establece plazos ordinarios de presentación de 40 días después del cierre trimestral para los declarantes acelerados y los grandes declarantes acelerados, y de 45 días para los demás sujetos registrados, durante los tres primeros trimestres del ejercicio. [1] Son plazos de presentación. Las empresas pueden facilitar información interna antes, y el formulario no determina cuándo un adquirente privado prepara cuentas de gestión. La página de la SEC sobre su iniciativa de información semestral de mayo de 2026 identifica ese instrumento como una propuesta normativa. [13] Su condición de propuesta debe distinguirse de los requisitos del formulario vigente. Regulation S-X permite estados financieros intermedios no auditados y exige su revisión por un contable independiente antes de presentar el Form 10-Q. [15] Por tanto, debe describirse con precisión el grado de aseguramiento.
El experimento utiliza una serie trimestral disponible 1.5 meses después del cierre del trimestre, un supuesto de información declarado expresamente. Si se prescinde del desfase anterior al efecto financiero y de cualquier umbral de detección, un evento del mes uno puede incorporarse por primera vez a un trimestre que finaliza en el mes tres, disponible en el mes 4.5 conforme a este calendario. Un evento del mes tres entra en el mismo informe. Por tanto, el retraso de información depende de la posición del evento dentro del trimestre. Un desfase del efecto financiero, una pérdida pequeña en el primer período o un umbral que no se cruza pueden retrasar aún más la detección.
El plazo de 45 días motiva uno de los escenarios de información; no aporta un retraso mínimo de acceso a la información ni una observación del acceso efectivo del consejo. El modelo también examina las cuentas mensuales y una disponibilidad más rápida de la información financiera. Para un estudio empírico, debe conservarse la fecha en que cada serie comparativa estuvo realmente disponible para quien decidía. Una fecha pública de presentación no puede sustituirla cuando el paquete interno de información de gestión llegó antes. El calendario de ocho trimestres de la simulación es un comparador de información de gestión. Incluye los cuartos trimestres, para los que no se exige el Form 10-Q. [1]
4 Contabilidad de adquisiciones y evidencia operativa
La contabilidad de adquisiciones y la ejecución operativa tienen fines de medición diferentes. Cuando la contabilización inicial de una adquisición está incompleta, los párrafos 45-47 de AASB 3 permiten importes provisionales y ajustes por información sobre hechos existentes en la fecha de adquisición. El período de medición termina cuando se obtiene la información necesaria o se determina que no puede obtenerse, y no puede superar un año desde la adquisición. [2] Deben comprobarse la compilación aplicable y el período de información de la entidad correspondiente. Estas disposiciones no fechan el inicio de los problemas operativos ni establecen cuándo es más probable que se produzcan pérdidas de valor en la integración.
El párrafo B64(q) de AASB 3 aborda los ingresos y el resultado de la adquirida desde la adquisición, así como determinada información de la entidad combinada como si la adquisición se hubiera producido al inicio del ejercicio anual. Su disposición sobre impracticabilidad exige una explicación; B65 aborda las combinaciones materialmente significativas en conjunto. AusC1 exime de estos párrafos a las entidades que utilizan la información simplificada de Tier 2 indicada. [2] La dirección puede mantener un desglose interno adicional después de la consolidación; una revelación externa agregada no demuestra que el consejo carezca de registros operativos separados.
La norma australiana se cita como fuente oficial de los requisitos contables indicados. Cada lector debe aplicar el marco y la versión de información que rigen para su entidad. Un sistema de alertas debería mantener la trazabilidad de sus definiciones operativas y de las versiones de referencia, mientras finanzas registra por separado los cambios de la contabilización de la adquisición. Esto facilita conciliar la tesis de adquisición aprobada, los importes contables revisados y la ejecución efectiva sin considerar intercambiables esos registros.
Las fuentes de información y medición de la Tabla 2 establecen calendarios y requisitos de revelación específicos. Se explicita el alcance de cada fuente. Ninguna establece un retraso universal de información para empresas privadas, valida un indicador adelantado ni demuestra que el período de medición contable prediga pérdidas operativas.
| Calendario o registro | Afirmación de la fuente | Límite de la fuente |
|---|---|---|
| Presentación trimestral | Form 10-Q a los 40 días (grandes declarantes acelerados y declarantes acelerados) o 45 días (otros) del cierre trimestral; no se exige para el cuarto trimestre [1]; opción semestral propuesta [13] | Regla de empresas cotizadas; las cuentas privadas difieren |
| Período de medición | Los importes provisionales de adquisición pueden ajustarse; el período no puede superar un año desde la fecha de adquisición [2] | Compilación AASB específica del período; las pérdidas operativas quedan fuera de la regla del período de medición |
| Información de la adquirida | Ingresos y beneficio de la adquirida desde la adquisición y resultados combinados pro forma [2] | Se aplican las condiciones de impracticabilidad, materialidad y alcance de Tier 2 |
| Regla de señal | Un indicador que cruza un umbral advierte de una crisis dentro de 24 meses [5] | Crisis cambiarias; contexto macroeconómico |
| Regla de acumulación | Recurrencia CUSUM con valor de referencia k y límite de decisión h [3] | Control industrial; parámetros calibrados aquí |
Resumen de MatchPoint de las fuentes citadas. Las entradas recogen lo que afirma el texto de la fuente y el límite de su alcance.
5 Investigación previa sobre resultados intermedios y capacidades adquiridas
Cording, Christmann y King estudiaron 129 adquisiciones horizontales y señalan que dos objetivos intermedios, la reorganización interna y la expansión de mercado, median completamente la relación entre cuatro decisiones de integración y el desempeño de la adquisición. [6] Motivan esta afirmación mediante la ambigüedad de las relaciones dentro de la empresa, es decir, la dificultad para observar cómo una decisión de integración causa un resultado financiero posterior. Su evidencia respalda la idea de que las medidas intermedias se sitúan entre las decisiones y los resultados financieros. No identifica qué métrica operativa debe vigilarse, con qué anticipación cambia ni qué umbral debe activar una actuación.
Paruchuri, Nerkar y Hambrick examinan las solicitudes de patentes de 3 933 inventores de empresas farmacéuticas adquiridas. Su resumen presenta resultados compatibles con las hipótesis de perturbación de la productividad y efectos especialmente adversos para los inventores que pierden estatus y centralidad en sus redes. [7] Se trata de un ejemplo especializado de resultado intermedio. El resumen por sí solo no aporta un efecto causal evaluado de forma independiente, un umbral de alerta operativa ni un plazo de anticipación, y este contexto de personal técnico requiere una prueba separada antes de aplicarlo a otro sector.
Para el diseño, estas fuentes justifican vigilar medidas intermedias y tratar al equipo adquirido como un canal en el que puede medirse una pérdida. Los cuatro canales del modelo, clientes, personal, operaciones y materialización de sinergias, son una clasificación del autor; ninguno de los dos estudios mide los canales de clientes, operaciones o sinergias conforme se definen aquí. Ninguna fuente aporta una incidencia, una severidad ni un plazo de anticipación; los valores correspondientes del modelo son parámetros de entrada, declarados como tales en la Tabla 4. La aportación consiste en conectar explícitamente un experimento de detección calibrado, los calendarios de disponibilidad de la información y un protocolo de registro de operaciones. La revisión de trabajos previos no establece que se trate de un método sin precedentes ni de un modelo de previsión de adquisiciones validado.
6 Supervisión mediante sumas acumuladas
La descripción general del documento de trabajo del FMI de Kaminsky, Lizondo y Reinhart expone un enfoque de señales en el que un indicador que supera un umbral advierte de una posible crisis cambiaria durante los 24 meses siguientes. [5] Su contexto es macroeconómico. Para este trabajo, el principio de diseño relevante consiste en definir el evento, la ventana de alerta y la fecha de información antes de clasificar las señales. La descripción no aporta ningún coeficiente de indicador de adquisición, coste de investigación o efecto de respuesta.
El manual del NIST define el gráfico tabular de suma acumulada mediante dos recurrencias, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) y su equivalente inferior, y señala una alarma cuando cualquiera supera un límite de decisión h. [3] Indica que el gráfico es más eficiente que el de Shewhart para pequeños cambios de la media de un proceso y que una elección habitual de k es la mitad del cambio que se desea detectar. La página del manual sobre gráficos ponderados exponencialmente señala que este tipo de gráfico puede hacerse sensible a una deriva pequeña o gradual. [4]
El modelo utiliza una suma acumulada unilateral con k igual a 0.5 desviaciones estándar y determina h numéricamente para la probabilidad objetivo de falsa alarma durante el horizonte de cada regla sujeta al presupuesto. La calibración finita y los resultados fuera de la población de calibración se presentan por separado. Las fuentes establecen un procedimiento de detección y una convención de señalización. Los supuestos gaussianos, estacionarios y de independencia entre indicadores se aplican a los componentes de ruido bajo la hipótesis nula fijados por el autor. Las señales provocadas por eventos pueden ser no estacionarias y compartir causas latentes. Un estudio real tendría que evaluar sus procesos conjuntos efectivos de señal y ruido.
7 Manipulación de métricas, carga de alarmas y pruebas múltiples
Bevan y Hood examinaron la gobernanza basada en objetivos del servicio público de salud inglés y sostienen que descansa en dos supuestos: que una parte del servicio puede representar el conjunto y que los problemas de medición y la manipulación de métricas carecen de importancia. Evalúan esos supuestos frente a la evidencia sobre éxitos comunicados, problemas de medición y manipulación. [8] El artículo no trata de adquisiciones y solo se leyó su resumen. Respalda una cautela general de diseño: un cuadro de mando descansa en esos mismos supuestos, que la parte medida representa al conjunto y que la manipulación de métricas no importa; ambos requieren comprobación. El modelo incluye un caso en que los directivos manipulan tres indicadores una vez incorporados al cuadro de mando.
La alerta de The Joint Commission sobre alarmas de dispositivos médicos identifica la fatiga de alarmas, por la que los profesionales clínicos se desensibilizan y pueden reducir o desactivar las alarmas, y la señala como el factor contribuyente más frecuente en los eventos centinela relacionados con alarmas. Entre las razones por las que la mayoría de las señales no requiere intervención, menciona condiciones de alarma demasiado estrictas y configuraciones predeterminadas sin adaptar al paciente. [10] La alerta es el número 50 de abril de 2013 y es un documento clínico. Respalda el principio de diseño de adaptar los umbrales y considerar el número de alarmas como un riesgo en sí mismo; no formula ninguna afirmación sobre los consejos de administración.
Examinar varios indicadores plantea una cuestión de multiplicidad. Benjamini y Hochberg distinguen el control del error de toda la familia del control de la proporción esperada de falsos descubrimientos. [12] El experimento utiliza una asignación de Sidak basada en independencia para la probabilidad de al menos una alarma en una adquisición sin pérdidas de valor durante 24 meses. No aplica el procedimiento de Benjamini-Hochberg. Esta probabilidad del horizonte difiere del número esperado de alarmas repetidas tras los reinicios y de un presupuesto de capacidad de investigación.
Las fuentes de la Tabla 3 aportan métodos y cautelas de diseño de contextos empíricos diferentes. No proporcionan tamaños de efecto específicos de adquisiciones para el experimento. Los parámetros fijados por el autor determinan la incidencia de eventos, los desfases financieros, los coeficientes de señal y el valor de la respuesta. La evaluación práctica debe estimar las magnitudes pertinentes a partir de los registros del adquirente e investigar cómo influyen las definiciones, las decisiones y la disponibilidad de datos en los resultados.
| Tipo de fuente | Qué establece | Qué no establece |
|---|---|---|
| Formulario de presentación y propuesta [1, 13] | Un plazo de información trimestral; una opción semestral propuesta | Velocidad de información de empresas privadas |
| Norma contable [2] | Medición provisional durante un máximo de un año; revelaciones agregadas | Plazos de anticipación de indicadores |
| Estadística industrial [3, 4] | Regla de detección acumulativa y sensibilidad a la deriva | Distribución de los datos de integración |
| Estudio de alerta temprana [5] | Señalización por umbrales respecto a una ventana definida | Resultados de integración empresarial |
| Investigación sobre adquisiciones [6, 7] | Medidas intermedias y perturbaciones a nivel individual | Umbrales, incidencia o anticipación |
| Objetivos y alarmas [8, 10, 12] | Riesgos de manipulación de métricas, fatiga de alarmas y pruebas múltiples | Su magnitud en las integraciones |
| Efectos del despliegue [9] | Las intervenciones pueden cambiar los resultados de los que aprendió un modelo | Un diseño de grupo de reserva para consejos |
| Protección de datos [11] | Bases jurídicas, salvaguardas y derechos especificados | Una conclusión de cumplimiento para una operación concreta |
Cada fila indica el alcance específico de la fuente. Los mecanismos de adquisición y los parámetros numéricos se mantienen separados de la evidencia citada.
8 La población construida de adquisiciones
Cada adquisición construida transcurre durante 24 meses y presenta probabilidades independientes de evento del 25, 20, 25 y 30 por ciento en los canales de clientes, personal, operaciones y materialización de sinergias. El número esperado de eventos es de 1.00 por adquisición; una adquisición individual puede presentar cero o varios eventos. El inicio de un evento se extrae uniformemente de los meses 2 a 16. Un multiplicador lognormal de mediana uno escala una severidad mensual de base declarada, con un desfase financiero específico por canal y un aumento gradual de tres meses hasta la severidad completa. Todos estos parámetros están fijados por el autor.
La desviación mensual comunicada equivale a la suma negativa de las pérdidas de los canales más un ruido con desviación estándar de 4 puntos porcentuales del plan y autocorrelación de 0.3. Una observación trimestral es la media aritmética de tres desviaciones mensuales, una agregación adecuada para el experimento de plan constante. El mes t representa el intervalo (t-1,t], y la pérdida se considera uniforme dentro de ese mes. La fracción que ocurre después del momento efectivo de respuesta R es clip(t-R, 0, 1). R equivale al mes de observación de la alarma más su retraso de disponibilidad y un mes de demora de respuesta. El modelo elimina el 60 por ciento de la pérdida en esa fracción posterior a la respuesta; se trata de una convención temporal intramensual fijada por el autor.
Los cuatro canales simplifican, por decisión del autor, los ámbitos en que una combinación puede perder valor después del cierre. Las pérdidas de clientes abarcan la transferencia de relaciones, la política de precios y la responsabilidad sobre cuentas. Las de personal abarcan la salida de funciones de las que depende el plan. Las operativas abarcan fallos de servicio y de cobro derivados de cambios de sistemas y procesos. La materialización de sinergias abarca el retraso de actuaciones destinadas a producir los ahorros o ingresos de la tesis de adquisición. Los eventos de distintos canales son independientes en el modelo, lo que reduce la correlación que generaría una causa compartida, como una única migración fallida de sistemas.
En la Ecuación 1a, s_c es una severidad mensual de base una vez completado el aumento gradual y rho_c es un multiplicador lognormal de mediana uno. La severidad esperada correspondiente es mayor que s_c porque el multiplicador presenta una varianza logarítmica positiva. El inicio es o_c y el desfase financiero es d_c. La Ecuación 1b define la desviación comunicada F_t, la autocorrelación phi=0.3 y la escala marginal de ruido sigma_F=4. Los resultados y los cambios de los indicadores comparten los mismos eventos latentes por construcción; el experimento evalúa reglas bajo esas relaciones supuestas. El indicador binario I_c vale uno cuando el canal c tiene un evento generado y cero en caso contrario. De forma más general, I(condition) vale uno cuando se cumple la condición indicada y cero en caso contrario.
| Parámetro | Valor | Condición |
|---|---|---|
| Poblaciones de adquisiciones, calibración y selección | 20 000 de prueba; 6 000 de selección; 20 000 de solo ruido | Escala fijada por el autor |
| Horizonte | 24 meses después del cierre | Fijado por el autor |
| Probabilidad de evento por canal | 25 / 20 / 25 / 30 por ciento | Fijada por el autor |
| Severidad de base tras completar el aumento gradual, % del plan de un mes | 8 / 5 / 6 / 7 | Fijada por el autor |
| Desfase financiero desde el inicio (meses) | 3 / 4 / 2 / 5 | Fijado por el autor |
| Ruido de la desviación comunicada | desviación estándar 4 % del plan; autocorrelación 0.3 | Fijado por el autor |
| Disponibilidad de datos (meses después del cierre del período) | Indicadores 0.5; cuentas mensuales 1.0; informe trimestral 1.5 | Fijada por el autor; escenario trimestral motivado por el plazo de [1] |
| Respuesta | 1 mes después de la disponibilidad de la alarma; reducción del 60% de la fracción de pérdida intramensual posterior al momento efectivo R | Fijada por el autor |
| Coste de una investigación falsa | 10 % del plan de un mes | Fijado por el autor |
| Probabilidad de alguna falsa alarma durante 24 meses | 10% por indicador aislado; 25% para un cuadro de mando, durante 24 meses | Fijada por el autor |
| Umbral de incumplimiento del plan | Desviación trimestral inferior a menos el 5 % del plan | Fijado por el autor |
Parámetros fijados por el autor. Ninguno es una tasa observada; ninguna fuente del trabajo aporta el valor de ninguno de ellos.
9 Mecanismos, coeficientes y desfases de los indicadores
El registro contiene ocho indicadores mensuales. Cuatro se vinculan directamente a un canal y cambian al inicio: entrada de pedidos de cuentas clave, salidas no deseadas en funciones críticas, tasa de excepciones del ciclo de pedido a cobro y actuaciones de sinergia vencidas. Uno, el período medio de cobro, responde a problemas de clientes y operaciones, aunque solo dos meses después del inicio. Dos son débiles: una puntuación de encuesta breve al personal con un coeficiente pequeño en cada canal y una medida de plantilla que cambia tres meses después. El octavo, la proporción de hitos de integración completados, es una medida de actividad sin relación con las pérdidas de valor.
El componente de ruido de cada indicador tiene varianza unitaria y autocorrelación de 0.3 en el caso de base. Un evento activo añade un coeficiente fijado por el autor y escalado por la severidad después del desfase declarado del indicador. Todas las series se orientan de modo que los valores estandarizados más altos indiquen deterioro; en la práctica, los datos brutos de pedidos o de encuestas breves requerirían la transformación de dirección adecuada. Una alarma apunta únicamente a canales cuyo coeficiente sea al menos 0.5. El cálculo de respuesta utiliza el registro de eventos latentes para clasificar el momento y la coincidencia de canales, un supuesto optimista de clasificación perfecta que una investigación real tendría que sustituir.
| Indicador | Coeficientes por canal (clientes / personal / operaciones / sinergias) | Desfase desde el inicio (meses) | Función |
|---|---|---|---|
| Entrada de pedidos de cuentas clave frente al plan | 1.6 / 0 / 0 / 0 | 0 | Informativo |
| Salidas no deseadas en funciones críticas | 0 / 1.4 / 0 / 0 | 0 | Informativo |
| Tasa de excepciones del ciclo de pedido a cobro | 0 / 0 / 1.5 / 0 | 0 | Informativo |
| Actuaciones de sinergia vencidas | 0 / 0 / 0 / 1.4 | 0 | Informativo |
| Período medio de cobro | 0.8 / 0 / 1.0 / 0 | 2 | Informativo, con retraso |
| Puntuación de encuesta breve al personal | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Débil |
| Hitos de integración completados | 0 / 0 / 0 / 0 | 0 | Medida de actividad |
| Plantilla frente al plan | 0 / 0.5 / 0 / 0 | 3 | Débil, con retraso |
Parámetros fijados por el autor. Los coeficientes son desplazamientos en desviaciones estándar en la mediana de severidad; ninguno es un tamaño de efecto observado.
10 Calibración y probabilidad de falsa alarma durante el horizonte
La regla del indicador es una suma acumulada unilateral con valor de referencia 0.5. Las Ecuaciones 2a y 2b definen la actualización, el cruce y el reinicio. Una búsqueda por bisección sobre 20 000 adquisiciones de solo ruido fija el límite de decisión para la probabilidad objetivo de al menos una alarma durante 24 meses. La calibración utiliza la población generada sin pérdidas de valor. Un diagnóstico separado evalúa la probabilidad realizada y el número de alarmas repetidas entre las adquisiciones de prueba sin pérdidas de valor.
El acumulador se reinicia después de una alarma y la supervisión continúa. Por tanto, las señales persistentes provocadas por eventos pueden emitir alarmas repetidas. La puntuación económica principal imputa investigaciones falsas a la tasa fijada por el autor y atribuye a las alarmas posteriores al inicio el beneficio de respuesta específico de cada canal. El coste de las investigaciones correctamente dirigidas y de las actuaciones correctoras queda fuera de la puntuación principal. Una sensibilidad separada imputa un coste a cada investigación etiquetada como verdadera. Las trayectorias fijas de señal también permanecen inalteradas después de la actuación; la puntuación no simula un sistema de supervisión con un circuito de retroalimentación completo.
La regla de cuentas mensuales aplica la suma acumulada a la serie financiera estandarizada con signo invertido, con un umbral de 3.46. La regla trimestral compara ocho medias trimestrales negativas con una línea calibrada de 1.79 desviaciones estándar de la media trimestral. Cada régimen persigue una probabilidad del 25 por ciento de alguna falsa alarma en una adquisición sin pérdidas de valor durante 24 meses. Igualar la probabilidad del horizonte permite una comparación controlada de los tiempos dentro del modelo. No iguala el número esperado de investigaciones ni la distribución de sus costes.
La Ecuación 3a distribuye la probabilidad A del cuadro de mando entre m procesos independientes de alarmas de indicadores. La Ecuación 3b expresa la probabilidad resultante de toda la familia bajo esa condición de independencia. Para un cuadro de mando seleccionado de 5 indicadores, el objetivo individual es del 5.6%; para ocho es del 3.5%. Ejecutar ocho indicadores independientes con sus objetivos individuales del 10 por ciento produce aproximadamente un 57% de probabilidad de al menos una alarma durante el horizonte. Los indicadores reales correlacionados requieren calibración conjunta u otro método de multiplicidad justificado.
El diagnóstico fuera de la población de calibración de la Tabla 6 presenta la probabilidad realizada del horizonte y el número medio de alarmas en adquisiciones de prueba sin evento generado. La calibración fija una probabilidad objetivo; el cálculo económico imputa costes a los recuentos. Por ello, las investigaciones repetidas y la carga de alarmas correctas requieren su propia revisión de capacidad y costes.
| Régimen | Adquisiciones sin pérdidas de valor, fuera de la calibración | Probabilidad de alguna alarma bajo la hipótesis nula durante 24 meses | Recuento medio de alarmas bajo la hipótesis nula | Media de alarmas verdaderas según el estado latente, todas las adquisiciones | Media de alarmas etiquetadas como falsas, todas las adquisiciones |
|---|---|---|---|---|---|
| Informe trimestral | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Cuentas mensuales | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Cuadro de mando seleccionado | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Los ocho, sin presupuesto global | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Población de prueba construida sin eventos de canal generados; umbrales fijos. El objetivo del 25% se refiere a la probabilidad del horizonte, no al recuento medio. La probabilidad del horizonte y el recuento medio bajo la hipótesis nula utilizan el subconjunto de prueba sin pérdidas de valor; las dos últimas columnas utilizan todas las adquisiciones de prueba.
11 Una adquisición construida seleccionada
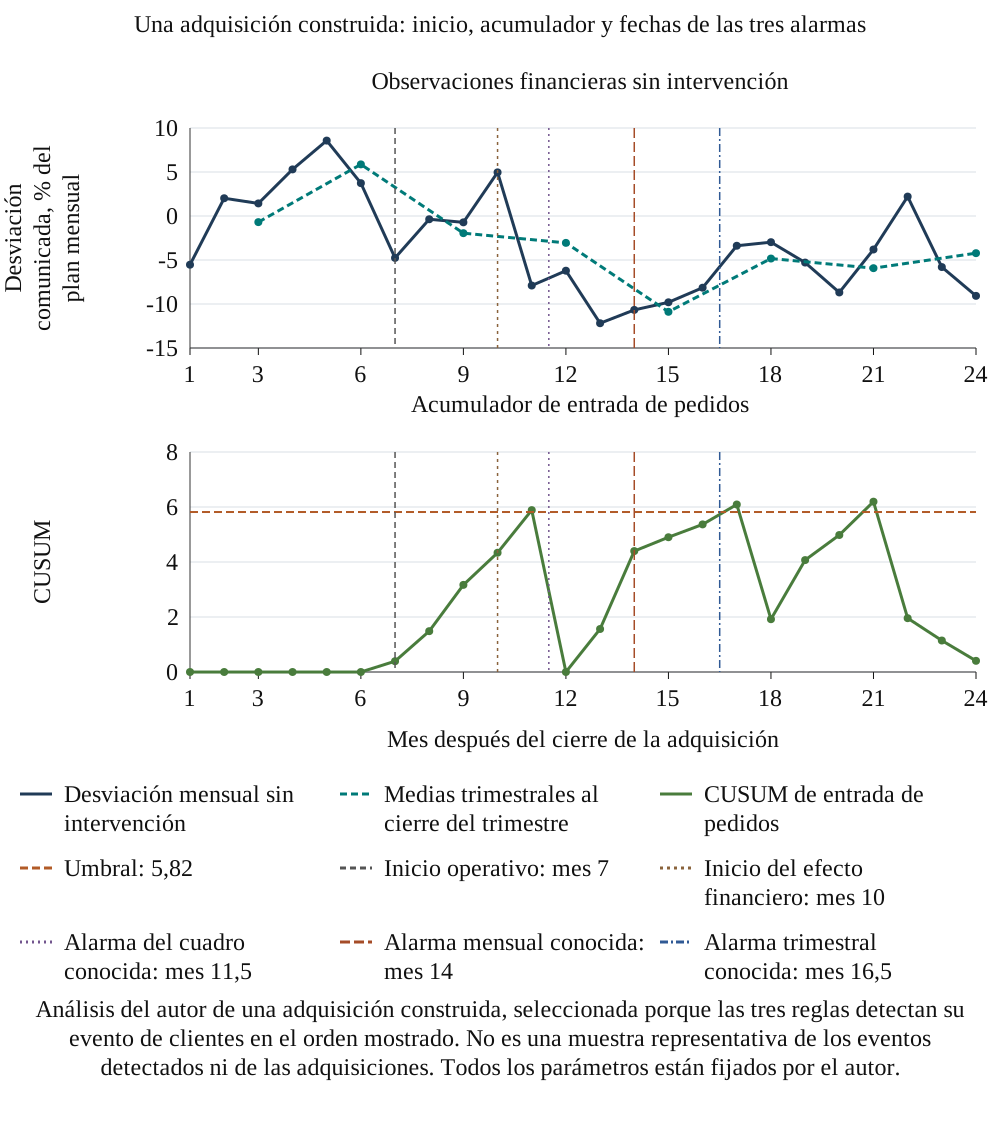
La Figura 1 sigue una adquisición construida con un único evento de clientes. El inicio se produce en el mes 7 y se espera que la desviación comunicada empiece a cambiar en el mes 10, tres meses después. El acumulador de pedidos cruza su umbral y la alarma del cuadro de mando pasa a conocerse en el mes 11.5. La alarma de cuentas mensuales pasa a conocerse en el mes 14.0 y la del informe trimestral en el mes 16.5.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis del autor de una adquisición construida, seleccionada porque las tres reglas detectan su evento de clientes en el orden mostrado. No es una muestra representativa de los eventos detectados ni de las adquisiciones. Todos los parámetros están fijados por el autor.
Esta trayectoria seleccionada muestra la separación entre inicio operativo, observación financiera y disponibilidad de la alarma. La serie mensual comunicada contiene ruido; el promedio trimestral cambia la magnitud y el momento de una observación; el acumulador reúne desviaciones adversas persistentes y se reinicia al cruzar el umbral. El ejemplo mostrado se eligió porque los tres regímenes detectaron el evento de clientes en el orden indicado. No aporta evidencia sobre una adquisición real típica ni sobre una clasificación incondicional de las reglas de supervisión.
12 Desempeño de cada indicador por separado
La Tabla 7 evalúa cada indicador por separado con un objetivo individual del 10 por ciento durante el horizonte. La detección es la primera alarma posterior al inicio para un canal al que apunta el indicador. El retraso transcurre desde el inicio hasta la disponibilidad de la alarma. La anticipación mostrada resta la disponibilidad del indicador a la disponibilidad de la alarma trimestral. Cuando no hay detección trimestral, su fecha se sustituye por el horizonte más el retraso de información. Son resúmenes de horizonte finito definidos por el modelo; esa sustitución puede hacer que la anticipación del indicador parezca mayor que en una comparación limitada a eventos detectados por ambas reglas.
| Indicador | Función | Detección de eventos propios | Retraso mediano desde el inicio (meses) | Anticipación mediana frente al informe trimestral (meses) | Antes que el informe trimestral | Falsas alarmas por adquisición-año |
|---|---|---|---|---|---|---|
| Entrada de pedidos | Informativo | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Salidas en funciones críticas | Informativo | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Excepciones del ciclo de pedido a cobro | Informativo | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Actuaciones de sinergia vencidas | Informativo | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Período medio de cobro | Informativo, con retraso | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Puntuación de encuesta breve | Débil | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Hitos completados | Medida de actividad | Sin eventos asociados | n/d | n/d | n/d | 0.052 |
| Plantilla | Débil, con retraso | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado. La anticipación se censura al final del horizonte para los eventos que la regla trimestral no detecta.
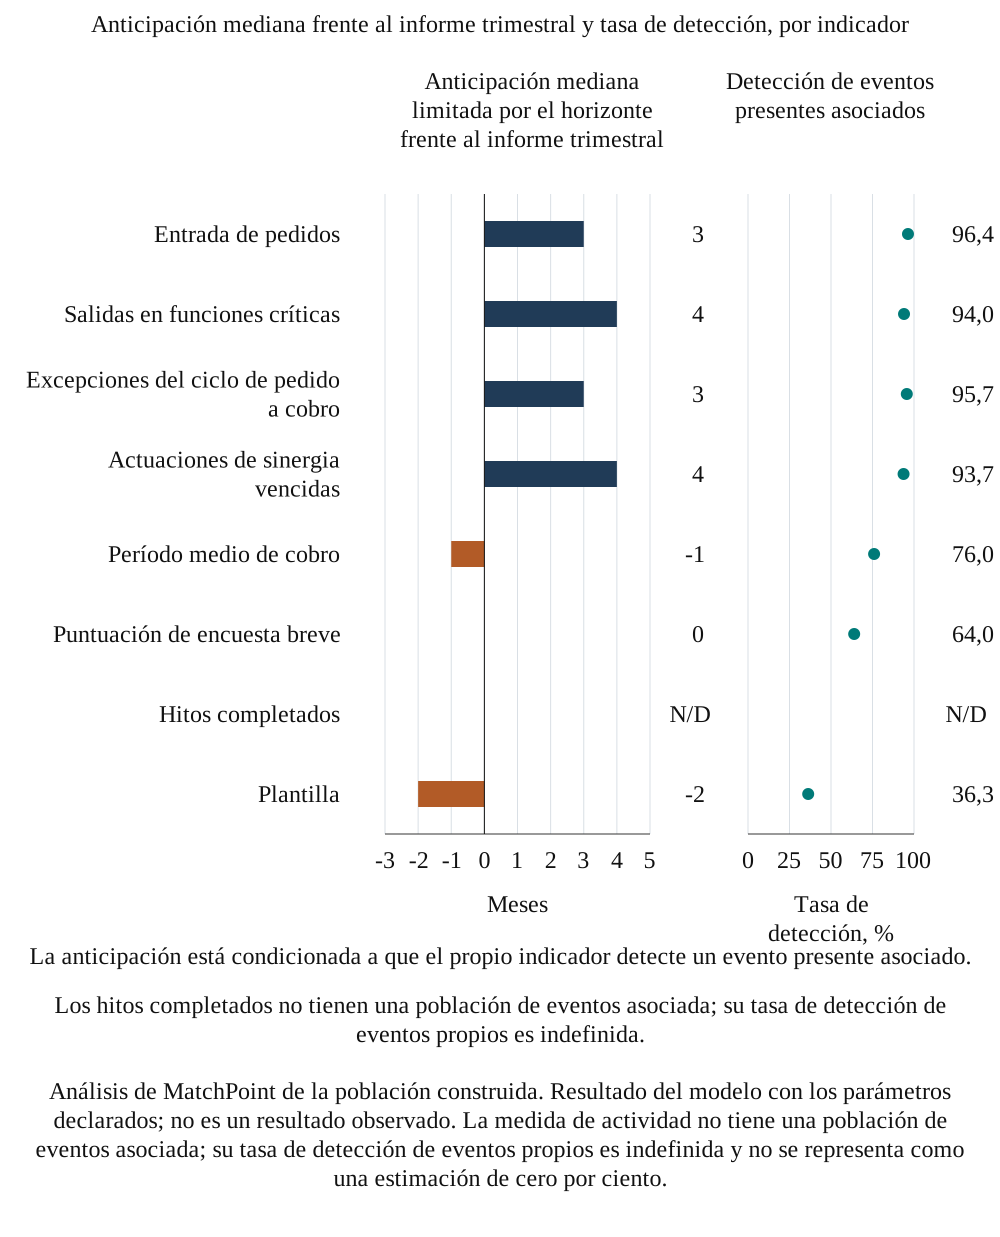
Los cuatro indicadores directos detectan la gran mayoría de sus eventos propios dentro del horizonte con el presupuesto individual y anticipan el informe trimestral en la mediana por los márgenes de la Tabla 7. El período medio de cobro, que cambia dos meses después del inicio, presenta una anticipación mediana negativa frente al informe trimestral. La encuesta breve detecta menos eventos y tiene la mayor tasa de falsas alarmas de los ocho indicadores; la plantilla, que cambia tres meses después del inicio, queda dos meses por detrás. La medida de actividad nunca detecta un evento y produce un valor neto de -1.05 por adquisición, porque todas las alarmas que emite son falsas.
La Figura 2 presenta gráficamente los mismos resultados. Las barras miden la anticipación mediana frente al informe trimestral y los marcadores, la tasa de detección, lo que distingue un indicador que se adelanta pero detecta pocos eventos de otro que detecta la mayoría, aunque tarde. Los cuatro indicadores directos combinan una tasa de detección alta con anticipación positiva. El período medio de cobro y la plantilla combinan una tasa de detección menor con anticipación negativa, y la medida de actividad aparece sin detección alguna.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado. La medida de actividad no tiene una población de eventos asociada; su tasa de detección de eventos propios es indefinida y no se representa como una estimación de cero por ciento.
El resultado distingue los tiempos de la cobertura de canales en esta población construida. El período medio de cobro presenta el mayor valor neto individual, 10.81, bajo su asociación a dos canales, mientras la entrada de pedidos produce 10.76 y las salidas en funciones críticas, 4.46. Esas clasificaciones dependen de las severidades de canal, la incidencia, el ruido y el modelo de respuesta fijados por el autor. La Sección 17 examina la variación muestral dentro de la misma población. No establece un orden de preferencia real para estas métricas.
13 Recuperación frente a información trimestral, cuentas mensuales e información perfecta
La Tabla 8 compara los regímenes en la población de prueba. Sin actuación, las pérdidas de valor durante 24 meses promedian 77.7 puntos porcentuales del plan de un mes por adquisición. El oráculo, que actúa un mes después de cada inicio, las reduce a 31.1; por tanto, el importe evitable es 46.6. El informe trimestral recupera el 56.8% de ese importe, las cuentas mensuales el 65.8% y el cuadro de mando de 5 indicadores el 74.2%.
En la población construida hay 20 081 eventos de canal presentes. El cuadro de mando detecta 18 908 dentro del horizonte generado. La regla mensual no detecta 433 de esos eventos detectados por el cuadro de mando, y la trimestral no detecta 511. Por tanto, los conjuntos detectados no están anidados. La detección marginal de eventos es del 94.2% para el cuadro de mando, el 97.2% para las cuentas mensuales y el 96.8% para la información trimestral. Entre los eventos detectados por cada régimen, los retrasos medianos desde el inicio hasta la disponibilidad son de 4.5, 6.0 y 7.5 meses, respectivamente. Estos resúmenes temporales condicionales comparan subconjuntos detectados distintos y no establecen un límite de cobertura en el mundo real.
En la Ecuación 4a, m_{L,0} es la media de las pérdidas de valor acumuladas sin actuación, m_{L,r} la media de las pérdidas acumuladas bajo el régimen r y m_{N,r} su recuento medio de investigaciones etiquetadas como falsas. Son medias aritméticas de toda la población finita de prueba. El coste c es de 10 puntos porcentuales del plan de un mes por investigación falsa. La Ecuación 4b divide las pérdidas evitadas entre el importe evitado por la referencia con información perfecta. Esta razón está definida aquí porque el denominador de referencia es positivo.
| Régimen | Pérdidas de valor (% del plan de un mes) | Pérdidas evitadas | Proporción recuperada de pérdidas evitables | Falsas alarmas por adquisición | Valor neto | Base |
|---|---|---|---|---|---|---|
| Sin actuación (referencia) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Las pérdidas siguen su curso |
| Informe trimestral | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Ocho pruebas, retraso de 1.5 meses |
| Cuentas mensuales | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, retraso de 1 mes |
| Cuadro de mando de 5 indicadores | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Umbrales sujetos al presupuesto de probabilidad |
| Los ocho, sin presupuesto global | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Cada uno con su presupuesto individual del 10% |
| Referencia de respuesta con información completa | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Inicio latente conocido; misma eficacia de respuesta fijada por el autor |
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado. Unidades: puntos porcentuales del plan de un mes por adquisición, durante 24 meses.
Después de los costes de investigación de falsas alarmas, el cuadro de mando produce 32.36 unidades por adquisición, 7.32 más que la información trimestral y 2.99 más que las cuentas mensuales. Las unidades son puntos porcentuales del plan de un mes, acumulados durante 24 meses. La diferencia entre esta regla seleccionada y la referencia con información perfecta es de 14.25. Es un margen de mejora respecto a esta regla dentro del modelo; otra regla o respuesta podría capturar un importe distinto. El cuadro de ocho indicadores sin presupuesto global recupera el 80.2% y genera 0.757 falsas alarmas por adquisición, frente a las 0.221 del cuadro seleccionado. El coste de investigación de falsas alarmas que iguala sus valores netos es de 5.3 unidades.
El cambio de información trimestral a mensual produce la mayor mejora en este experimento de base. Entre los eventos del modelo detectados por el cuadro de mando, la anticipación mediana mostrada, de horizonte finito, es de 3.0 meses frente al informe trimestral y de 1.5 frente a las cuentas mensuales. El cuadro se adelanta a la regla trimestral en el 69% de sus eventos detectados. Para el 31% de los eventos detectados por el cuadro, la alarma está disponible en el primer mes del efecto financiero del modelo o antes. Esta última medida incluye la igualdad y no se deduce ninguna tasa universal de detección previa a la pérdida.
La sensibilidad de costes adicionales de la Tabla 9 añade un coste fijado por el autor para cada investigación etiquetada como verdadera y mantiene sin cambios las trayectorias de señal, las reglas de respuesta y el coste de investigación de falsas alarmas. Hace visible un coste excluido de la puntuación principal. No mide la capacidad del personal, un presupuesto real de respuesta ni el valor de suprimir investigaciones repetidas después de una actuación exitosa.
| Coste adicional por investigación etiquetada como verdadera | Valor neto trimestral | Valor neto mensual | Valor neto del cuadro | Valor neto de ocho indicadores sin presupuesto global | Cuadro menos mensual |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Coste adicional fijado por el autor, en puntos porcentuales del plan de un mes por investigación. Las trayectorias y respuestas del modelo permanecen fijas. Ningún coste es una estimación observada de una operación.
La sensibilidad a costes adicionales cambia la comparación principal en una dirección específica. Sin coste adicional de las investigaciones etiquetadas como verdaderas, el valor neto del cuadro de mando es 32.36 unidades y el de las cuentas mensuales 29.37, una diferencia de 2.99. Con un coste adicional de dos unidades por investigación etiquetada como verdadera, sus valores netos pasan a 26.98 y 23.12 y la diferencia a 3.86. Esto ocurre porque la regla mensual genera una media de 3.125 alarmas etiquetadas como verdaderas por adquisición, frente a las 2.693 del cuadro seleccionado. Por tanto, el mismo coste resta más a las cuentas mensuales. Son propiedades de carga de trabajo de trayectorias construidas y fijas; el cálculo no mide ningún ahorro real de personal ni rentabilidad de implantación.
Las alertas repetidas también plantean qué unidad se está costeando. El experimento imputa un coste a cada alarma registrada conforme a su clasificación declarada. Un equipo práctico podría agrupar varias alertas en un solo episodio de investigación o exigir una investigación nueva tras una observación materialmente distinta. Una actuación correctora exitosa también podría cambiar las señales operativas posteriores, efecto excluido del modelo de señales fijas. Deben registrarse por separado la alerta, el episodio de investigación y la respuesta antes de estimar un coste real. Un coste bajo por alerta puede coexistir con uno alto por problema resuelto cuando muchas alertas corresponden a la misma causa subyacente. Los resultados actuales no evalúan ninguna de esas políticas alternativas de trabajo.
La evaluación práctica también debería comprobar si la capacidad de investigación modifica los tiempos de respuesta. El modelo utiliza un retraso fijo de respuesta y no contiene una cola de casos que compitan por los mismos directivos, especialistas o recursos operativos. Por ello, un mayor recuento de alarmas no prolonga su tiempo de respuesta supuesto. En una evaluación real propuesta, deben conservarse las fechas de asignación, investigación, aprobación e implantación, manteniendo en el registro los casos no resueltos. Debe examinarse la relación entre carga de trabajo y tiempo de respuesta transcurrido antes de asumir que el retraso fijo del modelo es viable. La contribución económica de una alerta depende de que una respuesta operativa autorizada pueda ejecutarse antes de que la pérdida pertinente sea difícil de recuperar.
Estos límites importan cuando el consejo asigna un presupuesto de supervisión. La solicitud de gasto debería distinguir la construcción del flujo de datos, el mantenimiento de las definiciones, la investigación de señales y la ejecución de la respuesta propuesta. Debe identificar qué coste es recurrente, cuál depende de una alarma y cuál pertenece a una iniciativa de integración más amplia que se realizaría igualmente. El coste de diez unidades por investigación falsa de la simulación y la sensibilidad separada de investigaciones verdaderas son parámetros comparativos fijados por el autor. No aportan evidencia de unos honorarios, dotación de personal o proporción de costes razonables para un adquirente. Deben sustituirse por costes documentados o presentarse rangos expresamente condicionales antes de utilizar la comparación en una decisión de gasto.
La decisión de un piloto útil puede ser acotada. Debe especificar la exposición que se supervisará, el comparador informativo existente, los registros permitidos y la decisión de respuesta que una alerta más temprana podría cambiar. Debe fijar una fecha de revisión y registrar qué evidencia justificaría continuar, revisar o retirar el indicador. Los controles operativos obligatorios deben permanecer activos en todo momento. El resultado inicial puede establecer la disponibilidad de datos y la carga de investigación incluso cuando el período sea demasiado corto para estimar el valor financiero protegido. Ese resultado limitado es útil para la siguiente decisión de recursos. Al comunicar el avance al consejo, el equipo debería conservar su alcance probatorio real.
14 Composición del cuadro de mando y presupuesto de investigación
La Tabla 10 construye el cuadro de mando mediante un procedimiento voraz sobre una población de selección separada de 6 000 adquisiciones: en cada tamaño, el indicador añadido maximiza el valor neto evaluado, y los umbrales persiguen una probabilidad de falsa alarma del cuadro del 25 por ciento durante el horizonte. El primer indicador elegido, el período medio de cobro, recibe todo el objetivo del 25 por ciento cuando se evalúa por separado y apunta a dos canales. Su umbral difiere del correspondiente a la prueba individual del 10 por ciento de la Tabla 7. Su selección refleja el efecto conjunto de cobertura, tiempos, umbrales y costes fijados por el autor. No aporta un orden universal de adopción. La regla publicada se selecciona en una población y se presenta en una población de prueba separada.
| Indicadores | Indicador añadido | Presupuesto de probabilidad por indicador | Umbral h (desviaciones estándar) | Proporción recuperada de pérdidas evitables según el modelo | Falsas alarmas por adquisición | Valor neto |
|---|---|---|---|---|---|---|
| 1 | Período medio de cobro | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Actuaciones de sinergia vencidas | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Entrada de pedidos | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Salidas en funciones críticas | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Excepciones del ciclo de pedido a cobro | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Plantilla | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Hitos completados | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Puntuación de encuesta breve | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado. El valor neto se expresa en puntos porcentuales del plan de un mes por adquisición.
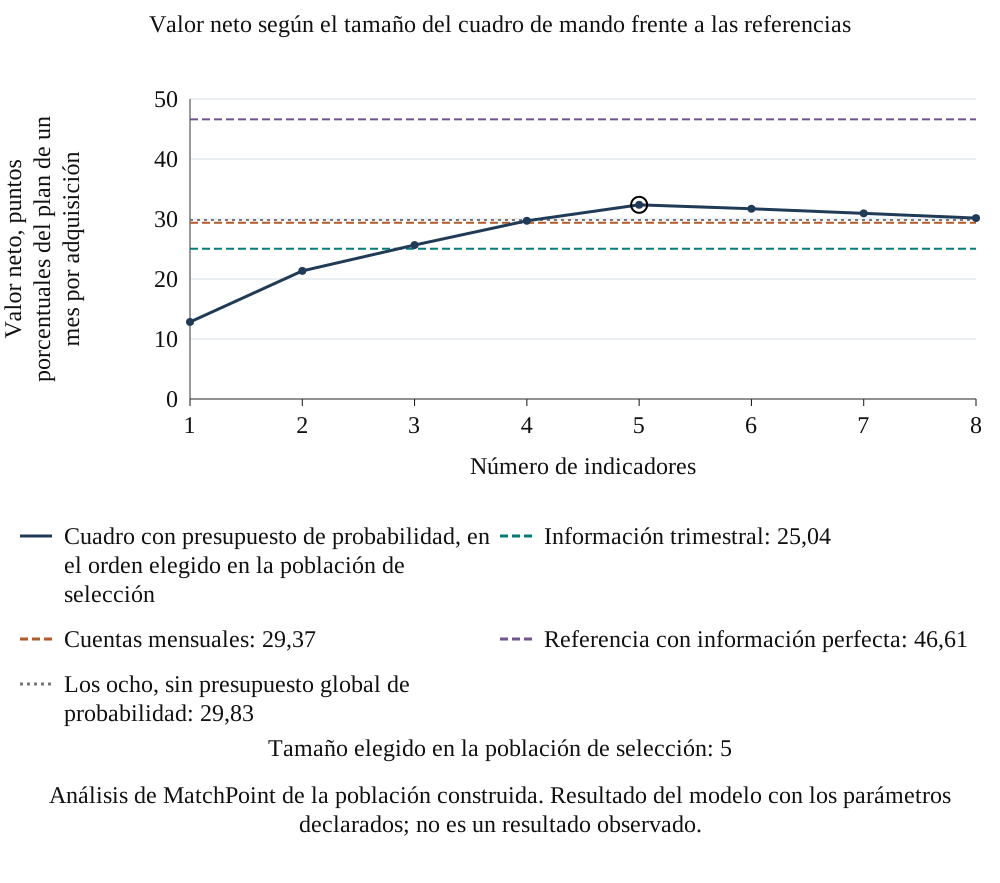
El valor neto aumenta hasta 32.36 con 5 indicadores y después disminuye. Con ocho es de 30.15, porque cada indicador añadido endurece todos los umbrales mediante el presupuesto global de probabilidad de la familia de indicadores y aporta poca detección adicional. Los cinco indicadores elegidos son el período medio de cobro, las actuaciones de sinergia vencidas, la entrada de pedidos, las salidas en funciones críticas y las excepciones del ciclo de pedido a cobro. La elección importa tanto como el número: entre los 56 cuadros de mando posibles de 5 indicadores, el valor neto va de 10.21 a 32.36, con media de 22.17; un conjunto del mismo tamaño elegido al azar tiene así un valor claramente menor que el seleccionado.
La Figura 3 compara el cuadro de mando seleccionado en cada tamaño con la información trimestral, las cuentas mensuales, la referencia con información perfecta y el conjunto candidato sin presupuesto global. Todos los tamaños sujetos al presupuesto persiguen la misma probabilidad de falsa alarma del horizonte. Esto controla una magnitud estadística; no mide la capacidad de investigación disponible. Los recuentos de alarmas repetidas, el esfuerzo de clasificación y el coste de las actuaciones correctoras requieren evaluación separada. El mejor tamaño en la población de prueba separada es 5, comunicado como diagnóstico; el cuadro publicado sigue siendo el elegido en la población de selección.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado.
El experimento identifica un coste de admitir indicadores débiles o tardíos cuando se mantiene fijo el objetivo de probabilidad de toda la familia. Los indicadores adicionales endurecen los otros umbrales y pueden aportar poca cobertura útil de canales. Una decisión real de admisión debería especificar la exposición incremental cubierta, la fecha de información, la dependencia compartida con las métricas existentes y la carga de investigación esperada. El óptimo simulado de 5 indicadores solo se aplica a este conjunto candidato, este procedimiento de selección y esta población fijada por el autor.
15 Intensidad de señal y calendario del efecto financiero
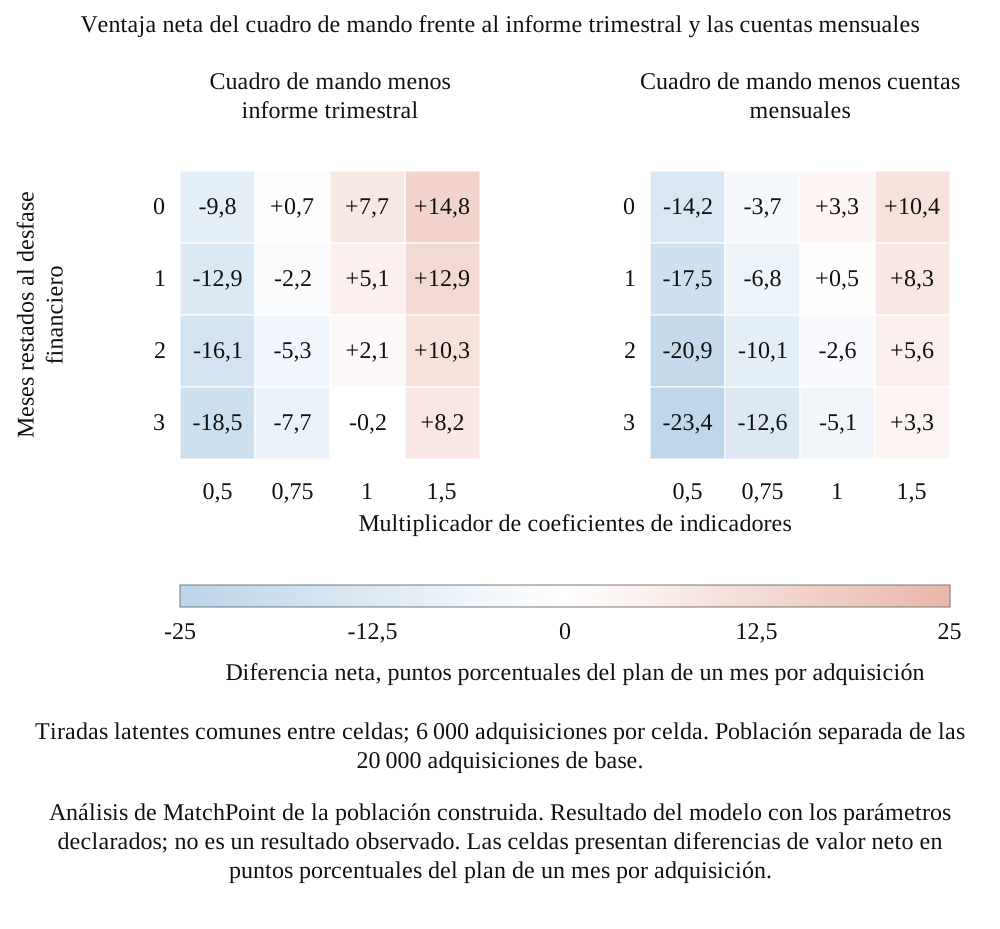
La anticipación del cuadro de mando es una propiedad fijada por el autor; por ello, la Figura 4 varía la intensidad de la señal y el calendario del efecto financiero. El eje horizontal multiplica todos los coeficientes de indicadores. El eje vertical resta meses a cada desfase financiero, con límite inferior cero. Cada celda presenta el valor neto del cuadro de mando fijo menos el de su comparador para 6 000 adquisiciones construidas. Las celdas reutilizan la semilla 44 y tiradas comunes de variables latentes y ruido, con los umbrales mantenidos en sus valores de base. Esta población de sensibilidad está separada de la población de prueba de base de 20 000 adquisiciones.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado. Las celdas presentan diferencias de valor neto en puntos porcentuales del plan de un mes por adquisición.
Frente al informe trimestral, la celda de base es 7.7; con una intensidad de 0.75 veces la de base cae a 0.7 y con la mitad de intensidad, a -9.8. Frente a las cuentas mensuales, la celda de base es 3.3, pero pasa a ser negativa, -3.7, con 0.75 veces la intensidad de base; restar tres meses al desfase financiero con la intensidad de base produce -5.1. El cuadro también pierde frente al informe trimestral en el extremo en que los indicadores tienen la mitad de intensidad y los efectos financieros llegan tres meses antes, con -18.5.
El mapa sitúa la condición en que se justifica la inversión en indicadores adelantados. Con intensidad de base o inferior, cuando la serie financiera reacciona en uno o dos meses desde la causa, o cuando los indicadores transmiten señales débiles, las cuentas mensuales por sí solas igualan o superan al cuadro de mando. Solo cuando los indicadores son precisos gana el cuadro frente a ambos comparadores en todo el mapa: con 1.5 veces la intensidad de base gana por 8.2 y 3.3 incluso con un desfase tres meses menor. Por tanto, la ventaja frente a las cuentas mensuales es pequeña y condicional, y carece de robustez.
16 Pruebas de estrés con umbrales fijos
La Tabla 11 aplica cinco escenarios de estrés a la población de prueba y mantiene el conjunto del cuadro de mando, sus umbrales y las reglas de referencia en sus valores de base. Las columnas de diagnóstico presentan la proporción de adquisiciones sin pérdidas de valor con una alarma del cuadro, la proporción de adquisiciones con pérdidas detectadas únicamente por las cuentas y la tasa de alarma de la medida de actividad a la que se asignan coeficientes de evento cero en este experimento. Son patrones de diagnóstico del modelo; su utilidad para reconocer un fallo real requiere evaluación específica de cada operación.
Estos casos deberían leerse como una lista de comprobación de cómo falla un cuadro de mando. El ruido, la manipulación de indicadores y las rupturas de definición dañan el cuadro mediante mecanismos diferentes y dejan señales distintas; ninguna queda reflejada por sí sola en la cifra principal de recuperación. El caso ruidoso recupera ligeramente más que el de base y, a la vez, su ventaja neta frente a las cuentas mensuales se vuelve fuertemente negativa. Un consejo que vigilase solo cuántas pérdidas de valor fueron precedidas por sus alarmas premiaría así al cuadro de peor comportamiento.
| Caso | Recuperación del cuadro | Recuperación trimestral | Recuperación de cuentas mensuales | Ventaja neta del cuadro frente a cuentas mensuales | Adquisiciones sin pérdidas con una alarma del cuadro | Adquisiciones con pérdidas detectadas solo por las cuentas | Tasa de alarma de la medida de actividad |
|---|---|---|---|---|---|---|---|
| Base | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Indicadores más ruidosos | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Cuentas más rápidas | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Desfase financiero menor | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Indicadores manipulados | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Ruptura de definición | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado. Ventaja neta en puntos porcentuales del plan de un mes por adquisición.
Cuando aumenta el ruido de los indicadores, el cuadro recupera aproximadamente la misma proporción, el 75%, pero ahora el 88% de las adquisiciones sin pérdidas de valor genera una alarma, frente al 25% en el caso de base, y la ventaja neta frente a las cuentas mensuales se vuelve negativa. El patrón es un aumento de alarmas sin cambios en las cuentas. Cuando los directivos manipulan tres indicadores, la recuperación del cuadro cae al 56%, por debajo del informe trimestral en el mismo caso, y la proporción de adquisiciones con pérdidas detectadas únicamente por las cuentas sube al 17%: el cuadro permanece silencioso mientras las cifras financieras cambian.
Una ruptura de definición, aquí un cambio de sistema que desplaza todos los indicadores en el mes 9 en una de cada cinco adquisiciones, eleva la tasa de falsas alarmas del cuadro al 40% y la de la medida de actividad al 24%, desde el 6%. El modelo fecha la ruptura por construcción; un analista real buscaría alarmas simultáneas en indicadores no relacionados. Con efectos financieros dos meses antes, las cuentas mensuales recuperan el 70%, frente al 66% del cuadro y el 61% del informe trimestral. Con cuentas más rápidas, el informe trimestral recupera el 64%, las cuentas mensuales el 69% y el cuadro el 74%. En ambos casos, un cuadro justificado con los desfases de base necesita volver a evaluarse.
17 Muestras repetidas de la población construida
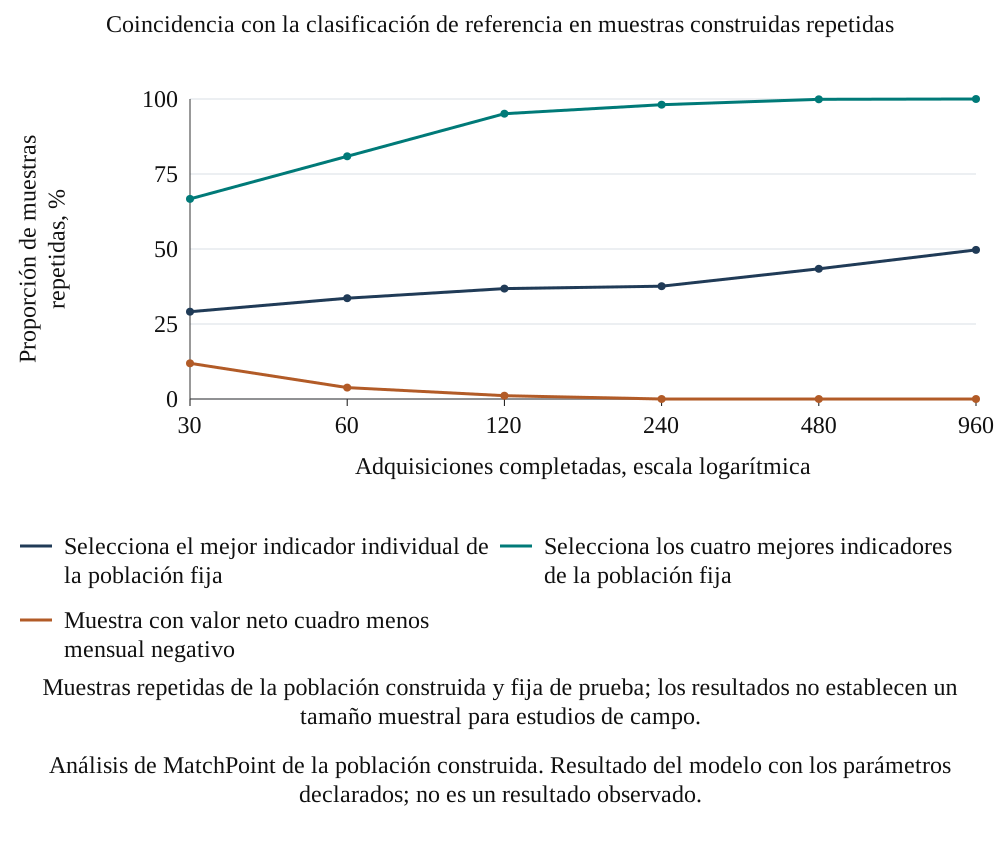
La Tabla 12 describe 1 000 muestras repetidas de cada tamaño indicado, extraídas con reemplazo de la población construida y fija de prueba. Cada muestra ordena los indicadores individuales por valor neto. Las columnas muestran la coincidencia con el mejor indicador y los cuatro mejores de esa población finita, el arrepentimiento del modelo asociado al indicador elegido en primer lugar y la frecuencia con que la ventaja muestral del cuadro es negativa. Estas muestras reutilizan una población conocida fijada por el autor; no reproducen la variación de definiciones, sectores, adquirentes, acceso a cohortes ni decisiones de intervención observadas.
| Adquisiciones completadas | Eventos esperados | Mejor indicador de referencia clasificado primero | Cuatro mejores de referencia identificados | Arrepentimiento medio de la primera elección | Cuadro menos cuentas mensuales, percentiles 5 a 95 | Muestras con valor neto cuadro menos mensual negativo | Muestras con valor neto cuadro menos trimestral negativo |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | -1.5 a 7.4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | 0.1 a 6.0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | 0.8 a 5.2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | 1.4 a 4.5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | 1.9 a 4.1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | 2.2 a 3.8 | 0% | 0% |
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado. Los tamaños de cohorte equivalen a los eventos esperados porque el modelo tiene una media de un evento por adquisición. La selección y la confusión de las cohortes reales no están representadas.
En el 12% de las muestras simuladas de 30 adquisiciones, la estimación del cuadro menos cuentas mensuales es negativa; la proporción cae al 1% con 120 adquisiciones. El mejor indicador individual verdadero, el período medio de cobro, se clasifica primero solo en el 37% de los estudios de 120 adquisiciones y en el 50% de los de 960, porque la entrada de pedidos obtiene un resultado casi igual. En cambio, los cuatro mejores, entrada de pedidos, excepciones del ciclo de pedido a cobro, actuaciones de sinergia vencidas y período medio de cobro, se identifican como conjunto en el 95% con 120 adquisiciones. El rango entre los percentiles 5 y 95 de la ventaja neta del cuadro frente a las cuentas mensuales es de -1.5 a 7.4 con 30 adquisiciones y de 0.8 a 5.2 con 120.
La incertidumbre simulada disminuye con el tamaño muestral. El intervalo del cuadro menos cuentas mensuales es de -1.5 a 7.4 con 30 adquisiciones muestreadas y de 0.8 a 5.2 con 120. El arrepentimiento medio del mejor indicador individual de la muestra es de 0.67, 0.36 y 0.11 con 30, 120 y 960. Son resúmenes de muestreo repetido del experimento. Un adquirente no debería utilizarlos para decidir que ya tiene suficientes operaciones reales o que puede retirar una métrica concreta con seguridad.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la población construida. Resultado del modelo con los parámetros declarados; no es un resultado observado.
La Figura 5 representa las mismas muestras repetidas. Un diseño real de tamaño muestral debe especificar la tasa de eventos, la diferencia mínima relevante para la decisión, la agrupación por adquirente, el seguimiento, los datos ausentes, el error de medición y el método de evaluación. Ninguna de esas magnitudes reales se estima aquí. Una cohorte real podría ser más o menos informativa que una muestra de esta población; los intervalos mostrados no son, por tanto, un límite inferior matemático de la incertidumbre empírica.
18 La intervención cambia el resultado registrado después de una alarma
Una respuesta puede cambiar el resultado financiero registrado posteriormente a una alarma. Lenert, Matheny y Walsh examinan este problema de retroalimentación en modelos de pronóstico clínico. [9] Ese contexto respalda una cautela metodológica sobre la evaluación posterior a la intervención; no aporta ningún efecto de respuesta específico de adquisiciones. El experimento compara dos trayectorias financieras generadas con idénticas tiradas de eventos y ruido, con y sin la respuesta del modelo. Su cálculo de ausencia aleatoria de respuesta es una demostración aritmética dentro de la simulación.
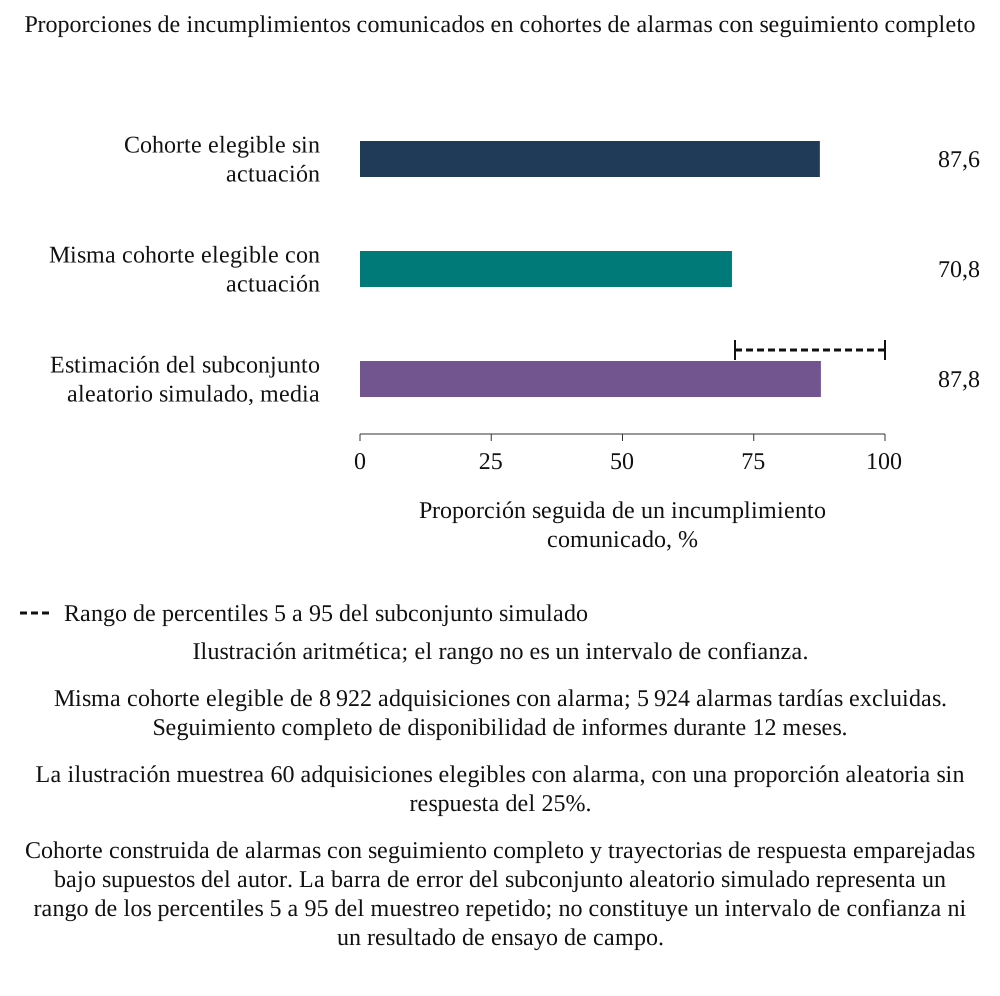
En la Ecuación 5a, M^(0) indica un incumplimiento del plan comunicado trimestralmente durante los 12 meses posteriores a que la primera alarma del cuadro esté disponible, cuando no se aplica respuesta. Aquí A=1 designa una adquisición con alarma cuyo seguimiento completo de disponibilidad de informes es observable dentro del horizonte generado; la ecuación se refiere a esta cohorte elegible. Hay 8922 adquisiciones elegibles y 5924 alarmas tardías excluidas de la comparación principal. En la Ecuación 5b, H_j es la adquisición j-ésima de un subconjunto H no vacío, elegido aleatoriamente entre las adquisiciones elegibles sin respuesta, y n_H es el número seleccionado. El estimador promedia sus resultados de incumplimiento sin respuesta. Un adquirente real no puede observar ambos estados de respuesta para el mismo evento; el cálculo no otorga autoridad para omitir una actuación protectora.
| Medición | Proporción de incumplimientos comunicados en la cohorte/ventana indicada | Interpretación |
|---|---|---|
| Alarmas elegibles: sin actuación (referencia construida) | 87.6% | Seguimiento completo de 12 meses desde la fecha conocida; cohorte elegible |
| Alarmas elegibles: política de respuesta con clasificación latente | 70.8% | Misma cohorte elegible y ruido; la actuación cambia solo las pérdidas de valor |
| Grupo sin respuesta del 25% de 60 adquisiciones con alarma | 87.8% (percentiles 5 a 95: 71% a 100%) | Estimación construida de muestreo repetido sobre alarmas elegibles con ventana completa |
| Sin alarma durante 24 meses: resultado de los cuatro primeros trimestres | 14.3% | Cohorte/ventana descriptiva diferente; no es un comparador de PPV |
Comparación construida con seguimiento completo. Un incumplimiento es un informe trimestral disponible en los 12 meses posteriores a conocerse la primera alarma, con desviación inferior a menos el 5% del plan. Las alarmas tardías se excluyen de la cohorte principal; la fila sin alarma tiene una ventana distinta de los cuatro primeros trimestres.
Entre las adquisiciones elegibles con alarma, la proporción de incumplimientos comunicados es del 88% sin respuesta y del 71% con respuesta. Las proporciones correspondientes sin incumplimiento posterior comunicado son del 12% y el 29%. En grupos simulados repetidos de 60 adquisiciones elegibles con alarma, una asignación del 25 por ciento sin respuesta estima una media del 88%, con un rango entre los percentiles 5 y 95 del 71% al 100%. Estos resultados se refieren a trayectorias construidas y a un subconjunto de seguimiento completo; no representan precisión observada ni el efecto de una intervención real. En total, 14846 adquisiciones generaron alarma. La restricción de seguimiento completo selecciona un grupo de alarmas más tempranas; sus proporciones no deberían trasladarse a todas las alarmas.
Para el subgrupo cuya primera alarma coincide correctamente con el canal, la proporción de incumplimientos comunicados del modelo pasa del 97% al 78% tras la respuesta. La cohorte sin alarma del cuadro de mando, descrita por separado, presenta una proporción de incumplimientos del 14% en sus cuatro primeros trimestres financieros; su población y ventana difieren de la comparación con alarmas. Las alarmas tardías excluidas de la comparación de seguimiento completo permanecen registradas en los diagnósticos. Toda evaluación empírica debería conservar estas distinciones de cohorte y seguimiento.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Cohorte construida de alarmas con seguimiento completo y trayectorias de respuesta emparejadas bajo supuestos del autor. La barra de error del subconjunto aleatorio simulado representa un rango de los percentiles 5 a 95 del muestreo repetido; no constituye un intervalo de confianza ni un resultado de ensayo de campo.
19 Un protocolo viable de evaluación de operaciones
El estudio real propuesto comienza con acceso lícito y un acuerdo de medición. Deben definirse los adquirentes participantes, las adquisiciones elegibles, el período de observación y los registros disponibles en cada fecha de decisión. Deben incluirse adquisiciones sin pérdidas de valor registradas y documentarse las exclusiones, los historiales incompletos y los cambios de propiedad. La unidad de análisis puede ser la adquisición-mes, vinculada a registros de eventos y canales. Las observaciones repetidas de una misma adquisición o adquirente requieren un tratamiento adecuado de la dependencia. No se ha establecido acceso a una cohorte de este tipo para este trabajo.
Deben conservarse dos fechas por registro: cuándo ocurrió el evento subyacente y cuándo estuvo disponible la información para quien tenía autorización para decidir. El resultado y la regla de materialidad deben definirse antes de examinar el desempeño de los indicadores. Deben conservarse el plan original aprobado y todas las previsiones revisadas posteriores. La alarma bruta, la investigación humana, el evento determinado tras la revisión y la actuación deben mantenerse como registros separados. La coincidencia retrospectiva entre una alarma y un resultado puede reflejar causas comunes, clasificación informada por el resultado o intervención. El método de evaluación debería tratar explícitamente esas posibilidades.
El tratamiento de registros de clientes y personal requiere la base jurídica, permisos, limitaciones de finalidad, reglas de conservación y medidas de seguridad aplicables. El régimen federal de los EAU contiene requisitos de consentimiento y excepciones específicas; para el tratamiento efectivo debe comprobarse la ley aplicable y cualquier régimen sectorial o de zona franca pertinente. [11] Los informes agregados por función pueden reducir el detalle personal, pero la agregación por sí sola no establece el cumplimiento. Debe obtenerse asesoramiento sobre el responsable del tratamiento, las jurisdicciones, las transferencias y los usos de datos pertinentes antes de acceder a registros o combinarlos.
Una primera etapa práctica es la evaluación en paralelo: aplicar reglas candidatas fijas a registros disponibles lícitamente, registrar sus señales y medir su carga de trabajo junto a los controles de gestión existentes. El funcionamiento en paralelo no debe suprimir información ni retrasar actuaciones que ya exijan la seguridad, la ley, los contratos o la gestión ordinaria de riesgos. Un experimento prospectivo sobre una intervención incremental y discrecional necesitaría incertidumbre genuina sobre su valor, un protocolo lícito y éticamente aceptable, las aprobaciones adecuadas y reglas de suspensión. Cuando no sea posible experimentar, deben utilizarse registros documentados de intervención y un método observacional transparente con sus limitaciones residuales por confusión.
| Elemento | Requisito | Motivo |
|---|---|---|
| Unidad | Adquisición-mes vinculada a registros de eventos y canales | Conserva la estructura temporal y de dependencia |
| Cohorte | Documentar todas las adquisiciones elegibles, exclusiones e historiales ausentes | Hace visible la selección y los resultados incompletos |
| Marcas temporales | Evento, disponibilidad, alarma, respuesta y resultado comunicado | Limita la retrospectiva y mide la demora de decisión |
| Definiciones | Poblaciones y umbrales fijos, con cambios versionados | Permite comparaciones reproducibles |
| Evaluación | Pruebas en paralelo; limitaciones observacionales; experimentos solo con incertidumbre genuina y aprobaciones | Mantiene las actuaciones protectoras y hace visibles los efectos de intervención |
| Privacidad | Base jurídica, acceso, transferencias, conservación y salvaguardas aplicables [11] | Exige revisión jurídica específica de la operación |
| Diseño muestral | Estimar tasa de eventos, agrupación, datos ausentes y diferencia relevante para la decisión | Aquí no se establece ningún mínimo empírico |
| Plan de análisis | Comparadores, resultados, seguimiento y pruebas de sensibilidad especificados previamente | Limita la interpretación selectiva |
Diseño propuesto de MatchPoint. Las entradas son requisitos, no resultados; ninguno se ha implantado.
20 La documentación del consejo y su registro de decisiones
La documentación del consejo sobre pérdidas de valor en la integración debería indicar, por canal, el indicador, su umbral, la fecha del último cruce y la fecha de inicio de la respuesta. Debería presentar los recuentos de investigaciones y la carga de alarmas repetidas frente a un plan de capacidad y costes especificado por separado, la proporción de alarmas investigadas y la evidencia que justifica cualquier supresión. El objetivo de probabilidad de falsa alarma del horizonte debería evaluarse en una cohorte sin pérdidas de valor expresamente definida, con su denominador y horizonte. Estos registros ayudan al consejo a investigar si un cuadro silencioso refleja una integración saludable, indicadores manipulados, cambios de definición o deriva de umbrales.
La documentación debería mostrar la anticipación del indicador frente al comparador financiero en eventos anteriores, con su rango, denominador de detección y convención de seguimiento finito. Debería mostrar por separado la probabilidad estimada de falsa alarma del horizonte frente a su objetivo declarado y los recuentos de investigaciones repetidas frente a un plan de capacidad y costes. El déficit frente al plan debería aparecer junto a las lecturas de indicadores para hacer visible cualquier divergencia. El caso de manipulación del modelo ilustra un mecanismo fijado por el autor que crea tal divergencia.
La documentación propuesta de la Tabla 15 sitúa las lecturas operativas junto a los registros contables y de caja, con los asuntos no resueltos, tamaños de población e incertidumbre visibles. Una divergencia puede motivar la investigación de un problema del negocio o del sistema de medición. La documentación también debería mostrar cambios de definición, decisiones de supresión y el último período evaluado. El cruce de un umbral, la actuación completada, el reconocimiento contable y la caja realizada son estados separados con evidencia propia.
| Elemento | Contenido | Pregunta que responde |
|---|---|---|
| Panel por canal | Indicador, umbral, último cruce y fecha de respuesta | Qué canales emiten alarmas y desde cuándo |
| Panel de probabilidad y carga de trabajo | Probabilidad de falsa alarma del horizonte frente al objetivo en una cohorte de evaluación definida; recuentos de investigaciones repetidas frente a un plan separado de capacidad y costes | Si la calibración de probabilidad y la carga de investigación siguen siendo aceptables bajo las definiciones indicadas |
| Panel de divergencias | Indicadores junto a la desviación mensual frente al plan | Si el cuadro de mando y las cuentas coinciden |
| Registro de anticipación | Anticipación histórica frente a las series financieras, con rango | Si el cuadro de mando sigue justificando su presencia |
| Registro de cambios | Cambios de definición y sistemas | Si una alarma simultánea corresponde a una ruptura |
| Registro de intervención | Alarma, respuesta efectiva, obligación y resultado posterior | Qué actuación cambió el resultado observable |
Estructura propuesta de MatchPoint. Las entradas describen información que debe mostrarse; no son resultados.
21 Recopilación asistida por IA y evaluación de indicadores
La extracción de contratos, facturas y notas de líneas de trabajo es un posible uso de la automatización al construir un indicador. Su precisión, cobertura, seguridad, esfuerzo de mantenimiento y coste requieren medición en los documentos y el contexto operativo utilizados. Este trabajo no prueba ningún sistema de extracción entrenado ni establece un ahorro de costes. Su modelo aborda el valor de una señal disponible bajo coeficientes y tiempos declarados. Añadir una puntuación de IA requeriría un mecanismo explícito, una versión fija de los datos de entrada y comparación con la información y el proceso de decisión existentes.
La evaluación debería identificar la decisión estudiada y conservar el mismo comparador financiero, fechas de información y definición de resultados entre las herramientas candidatas. Los campos ausentes, las abstenciones, los errores de extracción y el esfuerzo de revisión manual deben presentarse junto al desempeño. Una herramienta que cambia qué registros están disponibles modifica la población de evaluación. Una herramienta cuyo resultado activa una actuación también cambia resultados posteriores y crea el problema de intervención analizado en [9]. Cada uno de esos efectos necesita un análisis explícito, en lugar de una precisión o mejora supuesta.
Una herramienta automatizada también está expuesta a rupturas de definición y fallos de gestión. Un sistema que lee contratos o incidencias puede cambiar sus resultados cuando cambia el sistema fuente, el idioma o la regla de extracción; por ello deberían conservarse su versión y sus datos de entrada. Cualquier indicador propuesto debe evaluarse frente a su mecanismo definido, cobertura, precisión, oportunidad y coste total de revisión y mantenimiento. Este trabajo no establece una reducción del coste de recopilación ni aporta un indicador validado derivado de IA.
22 Aplicación del marco a una operación
Un equipo de operación puede comenzar vinculando la tesis de adquisición aprobada a las exposiciones de clientes, capacidades, operaciones y beneficios que realmente contiene. Debe asignar registros fuente y responsables a cada exposición. Debe indicar cuándo un posible deterioro se reflejaría en la información de gestión existente y qué decisión adicional podría respaldar una alerta propuesta. Los indicadores candidatos del modelo deben tratarse como ejemplos con coeficientes fijados por el autor. Su inclusión en este experimento no establece su idoneidad empírica para una operación.
Después, deben definirse la dirección adversa, población, fecha de disponibilidad y versión de cada candidato. Debe calibrarse sobre una referencia adecuada y evaluarse en registros o adquisiciones posteriores separados. Deben fijarse una tolerancia explícita de probabilidad de falsa alarma y un plan separado de capacidad de investigación que incluya las señales repetidas. Los indicadores deben presentarse junto a los registros mensuales contables y de caja, conservarse las respuestas y supresiones e investigarse los datos ausentes o los cambios de definición. Cada regla revisada debería tener su propia versión y período de evaluación independiente.
Las herramientas propuestas a continuación convierten estos requisitos en prácticas operativas. No prescriben los mismos umbrales, tiempos o acuerdos jurídicos para todos los sectores o jurisdicciones. Un adquirente debería adoptar solo las partes que pueda respaldar con su tesis de valor, registros reales, facultades delegadas y obligaciones aplicables.
23 Reproducibilidad y controles internos
La ejecución científica utiliza semillas fijas para calibración, selección, prueba, mapa de sensibilidad y muestras repetidas. Comprueba 74 identidades internas, tolerancias de calibración y propiedades direccionales declaradas. Registros separados conservan la fuente exacta, el código del modelo, los diagnósticos sin redondear y los datos de los gráficos. La conciliación interna establece qué calculó el programa para esta versión; no establece que las relaciones entre eventos o las tasas de respuesta fijadas por el autor describan las adquisiciones.
La Tabla 16 resume los controles internos. La referencia sin respuesta tiene proporción recuperada cero y la referencia con información perfecta tiene proporción uno por el denominador elegido. Bajo los desfases financieros de base, esta última elimina la fracción del 60 por ciento del modelo antes de que comiencen las pérdidas financieras, por lo que sus pérdidas residuales son mecánicamente el 40 por ciento de las de base. Estas identidades ayudan a identificar errores de implementación. Su cumplimiento no aporta evidencia independiente de los supuestos que las originaron.
| Control | Resultado |
|---|---|
| Identidades y comprobaciones direccionales afirmadas | 74 superadas |
| Calibración de acumuladores y línea trimestral | Probabilidad de falsa alarma dentro de la tolerancia del presupuesto del 25% |
| Distribución del presupuesto | La identidad de Sidak se cumple exactamente |
| Proporciones del oráculo y de ausencia de actuación | Uno y cero |
| Valor neto por adquisición y agregado | Conciliados |
| Subconjunto aleatorio sin respuesta en la simulación | Estimación Monte Carlo repetida dentro de la tolerancia declarada |
| Direcciones de estrés | Cada una afirmada |
| Poblaciones y semillas | Fijas; población de prueba de 20 000 adquisiciones |
Controles del modelo de MatchPoint. Los recuentos proceden de la ejecución del modelo presentada en este trabajo.
Los controles establecen la consistencia interna del código. No establecen que su premisa se cumpla. Los resultados se generan a partir de los mismos eventos que leen los indicadores; el experimento muestra cómo se comportan las reglas de detección cuando los indicadores se adelantan por el margen fijado por el autor, sin demostrar que los indicadores reales lo hagan.
24 Construir el registro de alertas antes del primer día
Un sistema de alertas necesita un registro inicial estable. Antes del cierre, el responsable de integración debería identificar los supuestos de valor que aprobó efectivamente el comité de adquisiciones: las relaciones con clientes que deben conservarse, las capacidades de las que depende la ejecución, los cambios operativos que deben realizarse y la caja que se espera liberar con cada beneficio planificado. Cada supuesto debería tener una fuente de evidencia, un responsable que rinda cuentas y una fecha prevista. Una previsión de ingresos sin población de clientes correspondiente no puede respaldar un indicador de retención de clientes. Una estimación de sinergias sin una actuación fechada no puede respaldar una medida de actuaciones vencidas. Son requisitos propuestos para utilizar el marco y no observaciones sobre la práctica actual de un adquirente.
Siguen siendo aplicables las restricciones jurídicas de intercambio de información anteriores al cierre. Un equipo debería acordar con sus asesores las medidas agregadas permitidas y los posibles mecanismos de equipo restringido antes de transferir información personal o sensible para la competencia. Si no existe una referencia utilizable al cierre, el consejo debería ver esa limitación en la primera documentación. Debería recibir los recuentos brutos y el período cubierto mientras el equipo establece una referencia, con umbrales tratados como provisionales. Asignar una puntuación precisa en desviaciones estándar a un historial corto o incompatible le conferiría una autoridad que sus datos de entrada no respaldan.
El cronograma propuesto de la Tabla 17 separa preparación, observación inicial y evaluación posterior. Las fechas son elecciones de diseño de gestión que el equipo debe adaptar a la operación. No guardan relación con un plazo legal de información. El objetivo del primer día es la continuidad de la observación y de la responsabilidad de decisión. Comprobar el desempeño predictivo de un indicador requiere resultados posteriores; un cuadro del primer día puede estar operativamente disponible mientras su valor predictivo sigue sin establecerse. Mantener separados esos estados permite al consejo utilizar de inmediato una excepción crítica de clientes y reservar su juicio sobre el modelo estadístico.
| Etapa | Trabajo requerido | Evidencia para el consejo |
|---|---|---|
| Antes del cierre | Vincular la tesis de valor aprobada a registros fuente permitidos; designar responsables; conservar las definiciones de referencia | Tesis de valor versionada y lista de carencias de datos |
| Primer día | Confirmar acceso, responsables y continuidad de registros de clientes, personal y operaciones | Registro de disponibilidad con campos ausentes explícitos |
| Primeras dos semanas | Conciliar poblaciones y correspondencias contables; registrar alarmas y respuestas por separado | Cambios de definición y partidas pendientes de conciliación |
| Primer cierre mensual | Comparar señales operativas con cuentas y caja reales; identificar los umbrales provisionales | Fechas de información emparejadas y puente de contribución |
| Final del primer trimestre | Revisar carga de alarmas, datos ausentes y registros de eventos determinados tras revisión | Historial de investigación y evidencia de cualquier cambio de umbral |
| Revisión posterior | Evaluar las reglas fijas en adquisiciones o períodos posteriores y revisar su transferibilidad sectorial | Resultados fuera del período de ajuste, limitaciones y decisión de cambio |
Secuencia propuesta por el autor. Los tiempos deben adaptarse a la operación, a las restricciones de intercambio de información y a la capacidad efectiva de información.
La tesis de adquisición debería seguir siendo recuperable después de revisar los presupuestos. De lo contrario, un equipo de integración puede mejorar el desempeño aparente cambiando el comparador. Deben conservarse como registros separados la tesis original aprobada, una previsión operativa revisada y fechada y los resultados efectivos comunicados. Un consejo puede aprobar legítimamente un plan modificado tras recibir información nueva. El registro debería mostrar entonces el motivo y el efecto sobre el beneficio esperado, para que una desviación favorable frente a una previsión revisada no borre un déficit respecto a la decisión de adquisición. Esta disciplina también ayuda a distinguir un ajuste de contabilización de la adquisición de un cambio en la ejecución operativa.
25 Asignar a cada alarma un responsable y una decisión de escalado
Una alerta requiere una persona designada que pueda investigar el registro subyacente y otra que pueda autorizar una respuesta. El modelo supone que la alarma llega al canal correcto de pérdida de valor y que la respuesta se hace efectiva tras un retraso fijo. Una organización real tiene que crear esos vínculos. Por ejemplo, una alerta de pedidos puede implicar a un director de cuentas, una decisión de precios y una restricción de entrega. Dirigir la puntuación únicamente a la oficina de integración puede añadir un traspaso antes de que actúe cualquiera de esas personas. Por ello, la fecha de respuesta debería medirse desde la disponibilidad de la información, pasando por la investigación y aprobación, hasta el cambio operativo efectivo.
La Tabla 18 propone una matriz RACI para ese proceso. Quien rinde cuentas es la única función que responde por la decisión; quien ejecuta es la función que realiza el trabajo; las categorías de consultado e informado describen a los demás participantes. La tabla utiliza funciones para que el equipo pueda adaptarla sin implicar que se requiere una estructura empresarial concreta. El director financiero es responsable de la conciliación con la tesis financiera aprobada. Los responsables operativos mantienen la responsabilidad sobre las decisiones de clientes y servicio dentro de sus facultades. Los especialistas jurídicos, de cumplimiento y de protección de datos determinan las restricciones aplicables a una actuación o uso de registros propuestos.
| Actividad | Responsable de rendir cuentas | Responsable de ejecución | Consultados o informados |
|---|---|---|---|
| Definir la referencia financiera y la medida de beneficio | CFO | Responsable de control financiero | Se consulta al responsable de integración y al responsable del negocio |
| Mantener definiciones de indicadores y fechas de disponibilidad | Responsable de integración | Responsable de datos o de línea de trabajo | Se consulta a finanzas y a especialistas de protección de datos |
| Investigar una alerta operativa | Responsable del negocio | Responsable designado de la línea de trabajo | Se consulta a la oficina de integración y a finanzas |
| Aprobar una respuesta material o solicitud de gasto | Titular de la facultad delegada pertinente | Responsable del negocio que prepara la decisión | Se consulta al CFO y a los responsables jurídicos y de cumplimiento cuando corresponda |
| Conciliar el beneficio declarado con caja y cuentas | CFO | Responsable de control financiero | Se consulta al responsable de la línea de trabajo; se informa al responsable de integración |
| Cambiar un umbral o retirar un indicador | Comité designado de riesgos o integración | Analista y responsable de integración | Se consulta al responsable del negocio y a un revisor independiente |
Asignación propuesta por el autor. RACI designa ejecución, rendición de cuentas, consulta e información; prevalecen las delegaciones efectivas y los asuntos reservados.
El escalado debería depender de la consecuencia potencial, las obligaciones contractuales y el tiempo disponible para responder. Un umbral estadístico no puede sustituir un escalado existente por seguridad, regulación o clientes críticos. Esos casos deberían seguir el proceso protector establecido en cuanto se conozcan los hechos pertinentes. Para las alertas operativas ordinarias, el registro de decisiones debería indicar qué se comprobó, qué seguía siendo incierto, la actuación elegida y cuándo espera su responsable disponer de nueva evidencia. Un equipo puede elegir plazos de investigación diferentes para riesgos distintos. Este trabajo no aporta ningún plazo validado empíricamente ni porcentaje universal de materialidad.
Las supresiones necesitan un motivo y una fecha de vencimiento o revisión. Una migración de datos conocida puede explicar que varios indicadores cambien a la vez, pero suprimir las alertas no debería eliminar del historial el período de migración. Deben mantenerse como campos separados la puntuación sin supresión, el estado mostrado y la decisión de la persona. Ese registro permite distinguir posteriormente una alarma errónea de datos, un riesgo operativo tolerado deliberadamente y una alerta ignorada. Contabilizar solo las alertas que sobreviven a la supresión manual subestimaría la carga de trabajo y haría que un proceso permisivo pareciera más preciso.
La función del consejo consiste en decidir si la respuesta, los recursos y la exposición residual son aceptables. Debería recibir las alertas materiales no resueltas con su antigüedad y responsables, junto con los asuntos que se cerraron y reabrieron posteriormente. Un estado verde debería tener un significado probatorio declarado. El cierre puede significar que se corrigieron los datos fuente, que un cliente aceptó una solución o que la exposición financiera se materializó y concilió. Combinar esos resultados en un único recuento de tareas completadas descartaría la distinción que el sistema de alertas pretende conservar.
26 Conciliar cada respuesta con el registro de sinergias y caja
Una alerta puede justificar una investigación antes de que una pérdida financiera sea medible. Reconocer un beneficio financiero exige una cadena de evidencia separada. El registro de beneficios propuesto debería conectar el supuesto de adquisición aprobado con la actuación operativa, el efecto contable realizado y la consecuencia de caja. Completar una tarea de integración establece que se completó una tarea. Por sí solo, no establece ningún importe de ingresos retenidos o caja liberada. El equipo financiero debería conservar los registros de clientes, facturas, nóminas o proveedores que respalden cada importe declarado y conciliarlos con el período contable correspondiente.
La Tabla 19 recoge los campos de ese registro. Cada beneficio debería utilizar un identificador estable dentro del sistema del propio adquirente, un alcance definido y una correspondencia contable sin solapamientos. Para un ahorro de proveedores, la correspondencia podría identificar la población de gasto elegible, la tarifa contratada, el volumen realizado y la fecha efectiva. Para una intervención sobre clientes, podría identificar la población de renovaciones, la base de contribución y los cobros. La tabla describe un método de documentación. No aporta evidencia de que se haya logrado ninguno de los beneficios enumerados.
| Grupo de campos | Registro que conservar | Pregunta de conciliación |
|---|---|---|
| Beneficio aprobado | Supuesto original de la tesis de adquisición, alcance, responsable y fecha prevista | ¿Qué supuso la decisión de inversión? |
| Alerta y respuesta | Versión del indicador, disponibilidad de alarma y fechas de investigación y actuación efectiva | ¿Qué decisión siguió a qué información? |
| Ejecución operativa | Cambio completado y evidencia fuente de la población afectada | ¿Qué cambió en el negocio? |
| Efecto contable | Cambio de contribución bruta o costes, calendario y correspondencia con el libro contable | ¿Dónde se registra el importe? |
| Costes y contrapartidas | Gasto de implantación, apoyo temporal, margen perdido y otros efectos adversos | ¿Qué consumió o desplazó la ejecución? |
| Caja | Evidencia de cobros, pagos, capital circulante o tiempos | ¿Se ha convertido el efecto contable en caja? |
| Solapamiento y atribución | Otras iniciativas, cambios de mercado y regla explícita de asignación | ¿Podría otra explicación o línea de trabajo atribuirse el mismo importe? |
| Revisión | Conciliación financiera, incertidumbre pendiente y fecha de aprobación | ¿Qué sigue sin verificarse antes de aceptar el importe declarado? |
Plantilla propuesta por el autor. Los importes siguen sin estar disponibles hasta contar con los registros fuente pertinentes; la falta de evidencia no equivale a un beneficio cero.
Debe separarse la ejecución bruta del valor neto. Consolidar las compras puede reducir el precio unitario y exigir al mismo tiempo pagos por terminación o mayores inventarios. Una iniciativa de retención de clientes puede conservar ingresos y consumir descuentos y capacidad adicional de servicio. El modelo descuenta el coste de las investigaciones falsas de las pérdidas de valor evitadas; no contiene un presupuesto completo de implantación real. Una decisión de operación debería incluir el esfuerzo efectivo de investigación, gasto de respuesta, acuerdos temporales y contrapartidas adversas del período pertinente. Cuando esos parámetros no estén disponibles, el registro debería mostrar los importes ausentes y una comparación explícitamente condicional.
Debe evitarse la doble contabilización entre canales. Un fallo de facturación puede aparecer en quejas de clientes, una tasa de excepciones del ciclo de pedido a cobro y cuentas a cobrar vencidas. Tratar tres observaciones correlacionadas como tres pérdidas independientes sobrestimaría la exposición. El registro de eventos debería identificar el problema subyacente y vincularle cada observación, asignando el beneficio una sola vez. Un cobro que únicamente adelanta una cuenta a cobrar existente es un efecto temporal. Una mejora de contribución por menor incobrabilidad es un efecto económico distinto. El registro debería conservar esas definiciones y el período en que se mide cada una.
El consejo puede ver entonces tres magnitudes distintas para una respuesta: la exposición anterior a la actuación, el importe observado posteriormente y la parte razonablemente atribuible a la actuación bajo el método declarado. La tercera puede seguir siendo incierta incluso cuando se verifica el cobro. Un cliente podría haber renovado sin intervención o tras una mejora general del mercado. Debe utilizarse un rango de atribución transparente o dejar esa parte sin cuantificar cuando la evidencia no respalde una estimación puntual. Esta distinción mantiene separada la proporción de pérdidas recuperables del experimento de una declaración de valor realizado de la operación.
27 Tratar los registros ausentes y los cambios de definición como resultados separados
Un indicador silencioso puede reflejar un negocio saludable, registros incompletos o una definición modificada. El proceso de supervisión debería conservar esas posibilidades por separado. Debe presentar la población esperada, la recibida, el último período completo y la versión del sistema fuente junto al valor. Un archivo ausente de salidas de personal no debería convertirse en cero salidas. La indisponibilidad del flujo de excepciones de facturas no debería volver verde el cuadro combinado. Debe mantenerse un estado distinto de no disponible y asignarse el problema de datos a su responsable, mientras continúan las demás observaciones válidas.
El contrato de indicador de la Tabla 20 explicita el denominador y la fecha de información. Una medida de salidas no deseadas necesita una definición previa de funciones críticas y una regla para la población elegible. Una tasa de excepciones necesita un recuento de operaciones elegibles y una definición coherente de excepción. Un cambio en numerador o denominador puede mover una tasa sin ningún cambio del riesgo operativo. Deben conservarse los recuentos subyacentes para que los revisores distingan una mejora genuina de un cambio en la población medida.
| Campo | Definición requerida | Fallo que debe hacerse visible |
|---|---|---|
| Población y denominador | Clientes, funciones, facturas o actuaciones elegibles y fechas de inclusión | Un cambio de cobertura puede mover la tasa |
| Dirección y unidades | Numerador, denominador, dirección adversa y unidad de medida | Un valor bruto creciente puede ser saludable o adverso |
| Marca temporal de disponibilidad | Cuándo el consejo o el operador autorizado pudo utilizar efectivamente la observación | Los registros introducidos tarde pueden crear anticipación aparente |
| Referencia y versión | Período de referencia, transformación, umbral y fecha de cambio | Un cambio de sistema puede parecer deterioro |
| Integridad | Registros esperados y recibidos, campos ausentes y último período completo | Los datos ausentes pueden parecer un indicador silencioso |
| Investigación y resultado | Alarma, determinación del evento, respuesta y evidencia posterior contable o de caja | Una actuación puede cambiar el resultado medido |
Campos propuestos por el autor. El contrato respalda la reproducibilidad; completarlo no establece el desempeño predictivo.
La evaluación retrospectiva debería utilizar la información disponible en la fecha de decisión. Un archivo de pedidos corregido recibido en la semana ocho no puede utilizarse para atribuir una alerta a la semana dos. Deben conservarse la fecha del evento y la de disponibilidad, junto con la de cualquier corrección. Cuando no existan instantáneas históricas, deben identificarse las pruebas afectadas como reconstrucciones retrospectivas y evitar presentarlas como desempeño alcanzable en directo. De otro modo, un modelo puede obtener información de su propio futuro, en particular cuando finanzas completa clasificaciones después de conocerse el resultado.
La misma disciplina se aplica a la extracción asistida por IA. Un sistema que lee contratos, incidencias de servicio o notas de líneas de trabajo debería conservar la ubicación fuente y la versión de extracción de cada campo material. Debe probarse contra un conjunto revisado manualmente que refleje los idiomas, diseños documentales y períodos operativos utilizados. Los campos ausentes, las fechas incorrectas y los cambios del desempeño de extracción requieren información separada. Este trabajo no establece precisión de extracción ni ahorro de costes. Una mejora del acceso a datos debería evaluarse junto al esfuerzo de revisar errores y mantener una definición estable del indicador.
La recalibración debería producir una versión nueva. Deben indicarse el motivo, los datos utilizados, la aprobación y el período en que se activa el umbral nuevo. Deben conservarse los resultados de la regla anterior para explicar cualquier cambio del volumen de alertas. Utilizar los mismos casos adversos recientes para seleccionar y evaluar un umbral nuevo sobrestimaría su desempeño aparente. Deben reservarse períodos posteriores o adquisiciones separadas para evaluación e indicarse cuántos adquirentes y eventos independientes contienen. Un gran número de registros mensuales de pocas adquisiciones sigue representando una muestra pequeña de operaciones.
28 Seguir una alerta de clientes hasta el registro financiero
Considérese un ejemplo de proceso construido para una empresa adquirida con contratos de clientes renovables. El ejemplo no contiene ningún cliente, operación completada ni resultado observado. Su finalidad es mostrar el registro que necesitaría un equipo. La tesis aprobada supone retener una población definida de clientes. Después del cierre, el equipo de cuentas observa menor entrada de pedidos entre clientes cuyos responsables de cuenta han cambiado. Ese movimiento crea una alerta que merece investigación. Por sí sola, la alerta no da al consejo base para atribuir ingresos perdidos a la integración ni para afirmar que una intervención los preservó.
La persona que investiga comprueba primero si los clientes pertenecen a la población original y si la estacionalidad de los pedidos, cambios de precios o transferencias tardías de registros explican el movimiento. Después, el equipo registra el problema comercial concreto y la solución que puede autorizar, como restablecer un contacto de cuenta o resolver un fallo de servicio. Deben conservarse las fechas de llegada de la información pertinente y aquella en que el cliente recibió la solución. Si una obligación contractual o de servicio ya exige actuar, el equipo cumple esa obligación. La evaluación estadística no debería posponerla.
| Etapa | Registro | Conclusión permitida |
|---|---|---|
| Tesis aprobada | Población original de clientes y supuesto de retención | La tesis de inversión dependía de este alcance |
| Alerta | Registros de pedidos disponibles, denominador elegible y regla fija del indicador | La regla emitió una alerta fechada |
| Investigación | Problema del cliente y explicaciones alternativas comprobadas | El problema tiene el grado de evidencia documentado |
| Respuesta | Solución autorizada, fecha efectiva de ejecución y costes | Se produjo la respuesta registrada |
| Resultado comercial | Renovación o cancelación y condiciones asociadas | El cliente tomó la decisión documentada |
| Cuentas y caja | Base de contribución, factura y conciliación de cobros | Los importes contables y de caja pertinentes están respaldados |
| Revisión de atribución | Método comparativo y explicaciones alternativas pendientes | Toda estimación de valor atribuible a la respuesta sigue siendo condicional |
Ejemplo de proceso construido, sin importes monetarios ni resultados observados de operaciones. Cada etapa requiere su propia evidencia.
Una renovación posterior a la solución establece secuencia. La atribución causal necesita una comparación que trate por qué este cliente recibió atención y qué más cambió. Comparar los clientes asistidos con todos los demás sería engañoso si el grupo asistido tenía mayor riesgo inicial. Una comparación retrospectiva emparejada puede hacer visibles algunas diferencias, aunque pueden subsistir otras no observadas. El registro de decisiones debería indicar la comparación, el proceso de selección y la evidencia disponible. Cuando no pueda respaldarse la atribución, deben comunicarse hechos verificados de renovación, contribución y cobro sin añadir un importe declarado de valor salvado.
El ejemplo también muestra cómo la alerta y el registro financiero pueden diferir por motivos válidos. Una mejora comercial temprana puede tardar en aparecer en facturas y caja. Un cliente puede renovar con descuento, dejando los ingresos más sólidos que la contribución. Un cobro puede mejorar temporalmente la caja sin cambiar el beneficio total. El consejo debería recibir el puente pertinente y las fechas previstas, con las partidas de conciliación pendientes identificadas. Una divergencia repetida sin mecanismo documentado debería activar una investigación del indicador, el registro de respuesta y la correspondencia contable.
Una vez disponible el resultado, debe conservarse el caso completo en la población de evaluación, incluidas las respuestas no resueltas o sin éxito. La carga de investigación y los efectos adversos deben registrarse junto al resultado comercial. Excluir casos fallidos o conservar solo clientes cuyas cuentas puedan conciliarse cambiaría la población evaluada. El registro resultante puede respaldar un futuro estudio empírico y decisiones actuales de gestión. Por sí solo no puede validar la proporción simulada de recuperación, identificar un tamaño universal de cuadro de mando ni establecer el valor realizado en una adquisición real.
29 Limitaciones y siguiente decisión empírica
La principal limitación es la ausencia de datos observados de operaciones. El experimento fija por decisión del autor la ocurrencia y severidad de los eventos, sus relaciones con indicadores, los retrasos de información, el coste de investigación y la eficacia de respuesta. Sus indicadores precisos reciben las relaciones informativas que se les asignan. Otros parámetros, medidas candidatas o reglas de decisión pueden producir diferentes proporciones de recuperación, clasificaciones y tamaños de cuadro de mando. Los resultados de sensibilidad identifican algunas de esas dependencias sin estimar su prevalencia real.
Los procesos de ruido de base son gaussianos y estacionarios, con correlación serial fijada por el autor y ruido independiente entre indicadores. Las señales de eventos comparten causas latentes, y los indicadores reales pueden tener dependencia cruzada adicional, cambios de cobertura, estacionalidad y rupturas de definición. El cálculo económico también atribuye a las alarmas posteriores al inicio y correctamente asociadas un beneficio idealizado de investigación y utiliza trayectorias fijas de señal anteriores a la respuesta. Los diagnósticos parciales o fallidos, el comportamiento endógeno de la dirección y un modelo completo de costes de implantación necesitarían datos y modelización adicionales.
Las ventanas de observación finitas afectan a los resultados. Los resúmenes de anticipación sustituyen las detecciones trimestrales ausentes por un valor del horizonte. La comparación de ocultación del resultado utiliza solo adquisiciones con seguimiento completo de disponibilidad de informes después de su primera alarma. El ejercicio de muestras repetidas extrae de una población construida y fija y no aporta ningún tamaño mínimo empírico de cohorte. La referencia con información perfecta es específica de la respuesta y los tiempos supuestos; la diferencia frente a ella no limita lo que podría alcanzar cualquier regla alternativa.
La siguiente decisión empírica es si el adquirente puede mantener los registros fechados y versionados necesarios para evaluar una alerta y la decisión posterior. Debe comenzar con un protocolo de observación sujeto a gobernanza que mantenga las actuaciones protectoras obligatorias, la cobertura completa de resultados y la conciliación financiera. Un estudio creíble presentaría tanto las alertas útiles como su carga de investigación, con límites de atribución y transferibilidad explícitos. Hasta que exista esa evidencia, el marco es una herramienta de diseño de decisiones y los hallazgos numéricos siguen siendo resultados condicionales de simulación.
Referencias
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
