
1 Decyzja rady spółki i granice dostępnych dowodów
Rada spółki dokonującej przejęcia potrzebuje informacji o ciągłości relacji z klientami, kluczowych kompetencjach, realizacji operacyjnej i korzyściach założonych w uzasadnieniu inwestycji. Skonsolidowane raporty finansowe i dokumentacja operacyjna opisują różne części tego obrazu i mogą stawać się dostępne w różnych terminach. Artykuł analizuje, które ostrzeżenia operacyjne zasługują na zbadanie, przy jakich progach należy je eskalować oraz jakie dowody są potrzebne do oceny ich wkładu ekonomicznego.
Traktujemy monitorowanie jako decyzję detekcyjną, z kosztami niewykrytego pogorszenia i badania alarmów. Niewykryty problem może nadal wpływać na klientów, pracowników, obsługę lub gotówkę. Alarm pochłania uwagę i może skłonić do kosztownej reakcji. Skonstruowany eksperyment porównuje reguły detekcji na tej samej populacji i przedstawia unikniętą utratę wartości po uwzględnieniu określonego kosztu badania fałszywych alarmów. Wyniki finansowe i operacyjne pozostają warunkowe wobec każdego autorsko określonego parametru wejściowego.
Badanie nie wykorzystuje zaobserwowanej kohorty strumieni prac ani alarmów na poziomie przejęć. Wkład badawczy stanowią jawny projekt eksperymentu i praktyczne ramy prowadzenia dokumentacji. Symulacja generuje 20 000 testowych przejęć na podstawie podanych założeń i sprawdza zachowanie reguł detekcji w tak skonstruowanym świecie. Proponowane badanie transakcji wymagałoby odrębnych prac nad dostępem do danych, nadzorem, pomiarem i oceną przed sformułowaniem jakichkolwiek twierdzeń empirycznych.
Przykład nadzoru właściwy dla określonej jurysdykcji pochodzi z UK Corporate Governance Code 2024. W odniesieniu do spółek należących do wskazanych w nim kategorii notowań spółek komercyjnych lub zamkniętych funduszy inwestycyjnych postanowienie 29 dotyczy monitorowania i corocznego przeglądu zarządzania ryzykiem oraz kontroli wewnętrznych, w tym istotnych mechanizmów kontroli finansowej, operacyjnej, sprawozdawczej i zgodności. Jego rozszerzone postanowienia stosuje się do lat obrotowych rozpoczynających się 1 stycznia 2026 lub później. [14] Kodeks nie określa progów wskaźników integracji. Zaproponowane tu narzędzia praktyczne dotyczą dowodów, które rada spółki dokonującej przejęcia mogłaby zachowywać w ramach właściwego dla niej systemu nadzoru.
2 Zdefiniuj początek zdarzenia, skutek finansowy i wykrycie
Definiujemy utratę wartości jako miesięczny niedobór zrealizowanego wkładu do wyniku względem planowanego wkładu, spowodowany określonym niepowodzeniem integracji i mierzony jako procent miesięcznej wartości planu. Utrata ma początek operacyjny, czyli miesiąc wystąpienia zdarzenia przyczynowego, oraz skutek finansowy pojawiający się kilka miesięcy później. Niewykonanie planu oznacza kwartał, w którym raportowane odchylenie od planu spada poniżej określonego progu istotności. Wykrycie następuje w dniu, w którym reguła generuje alarm, a informacja jest dostępna radzie spółki.
Rozróżnienie początku zdarzenia, skutku finansowego i daty wykrycia jest centralnym elementem artykułu. Wskaźnik wyprzedzający jest użyteczny tylko w takim zakresie, w jakim jego data wykrycia poprzedza datę, kiedy sprawozdania finansowe pokazałyby ten sam problem. Wyprzedzenie wynika z trzech odrębnych wielkości: opóźnienia między przyczyną a skutkiem finansowym, czasu do przekroczenia progu przez wskaźnik oraz opóźnienia raportowania w finansowym wariancie porównawczym. Tabela 1 przedstawia definicje używane w całym artykule.
| Termin | Przyjęta definicja | Znaczenie |
|---|---|---|
| Początek operacyjny | Miesiąc wystąpienia zdarzenia przyczynowego, na przykład odejścia opiekuna kluczowego klienta | Uruchamia odmierzanie czasu do wykrycia |
| Skutek finansowy | Miesiąc, w którym raportowane odchylenie zaczyna zmieniać się z powodu zdarzenia | Data, kiedy dane księgowe mogłyby po raz pierwszy je pokazać |
| Utrata wartości | Skumulowany niedobór względem planu spowodowany zdarzeniem, % miesięcznej wartości planu | Wielkość wymagająca ochrony |
| Alarm | Przekroczenie skalibrowanego progu reguły, po którym akumulator jest zerowany | Uruchamia badanie przyczyn |
| Prawdziwy alarm | Alarm wygenerowany w chwili lub po początku zdarzenia, na które wskazuje dany wskaźnik | Wliczany do wykryć |
| Fałszywy alarm | Każdy inny alarm, w tym wszystkie alarmy miary niezwiązanej z żadnym zdarzeniem | Kosztuje czas i wiarygodność |
| Niewykonanie planu | Kwartał, w którym raportowane odchylenie jest niższe niż minus 5% planu | Wynik finansowy, który alarm powinien poprzedzać |
Definicje MatchPoint przyjęte w tym artykule. Proponowane zapisy dokumentacyjne; nie stanowią ustaleń dotyczących jakiejkolwiek transakcji.
3 Terminy raportowania kwartalnego i wcześniejsze informacje zarządcze
Obecny amerykański formularz Form 10-Q określa zwykłe terminy złożenia za pierwsze trzy kwartały roku obrotowego: 40 dni od końca kwartału dla dużych emitentów raportujących w trybie przyspieszonym i pozostałych emitentów objętych takim trybem oraz 45 dni dla pozostałych podmiotów rejestrujących. [1] Są to terminy składania dokumentów. Spółki mogą wcześniej udostępniać informacje wewnętrzne, a formularz nie określa, kiedy prywatny nabywca sporządza rachunkowość zarządczą. Strona SEC dotycząca inicjatywy raportowania półrocznego z maja 2026 wskazuje, że jest to projekt przepisów. [13] Status projektu należy oddzielać od obecnych wymogów formularza. Regulation S-X dopuszcza niebadane śródroczne sprawozdania finansowe i wymaga ich przeglądu przez niezależnego księgowego przed złożeniem Form 10-Q. [15] Zakres uzyskanego zapewnienia wymaga zatem precyzyjnego opisu.
Eksperyment wykorzystuje szereg kwartalny dostępny 1,5 miesiąca po końcu kwartału; jest to jawnie podane założenie dotyczące raportowania. Pomijając opóźnienie przed skutkiem finansowym i próg detekcji, zdarzenie w pierwszym miesiącu może po raz pierwszy wejść do kwartału kończącego się w trzecim miesiącu, którego raport przy tej osi czasu jest dostępny w miesiącu 4,5. Zdarzenie w trzecim miesiącu trafia do tego samego raportu. Opóźnienie raportowania zależy zatem od położenia zdarzenia w kwartale. Opóźnienie skutku finansowego, mała strata w pierwszym okresie lub nieprzekroczony próg mogą dodatkowo odsunąć wykrycie.
Termin 45 dni uzasadnia jeden scenariusz osi czasu raportowania; nie wyznacza minimalnego opóźnienia informacji ani nie opisuje rzeczywistego dostępu rady spółki. Model bada również miesięczne dane księgowe i szybszą dostępność raportów finansowych. W badaniu empirycznym należy zachować datę, kiedy każdy szereg porównawczy był rzeczywiście dostępny osobie podejmującej decyzję. Data publicznego złożenia dokumentów nie może zastąpić tej daty, jeżeli wewnętrzny pakiet zarządczy dotarł wcześniej. Obejmujący osiem kwartałów harmonogram symulacji jest wariantem porównawczym raportowania zarządczego. Uwzględnia czwarte kwartały, za które Form 10-Q nie jest wymagany. [1]
4 Rachunkowość przejęcia i dowody operacyjne
Rachunkowość przejęcia i realizacja operacyjna służą różnym celom pomiarowym. Gdy początkowe rozliczenie przejęcia jest niekompletne, paragrafy 45-47 AASB 3 dopuszczają kwoty prowizoryczne i korekty oparte na informacjach o faktach istniejących w dniu przejęcia. Okres wyceny kończy się z chwilą uzyskania potrzebnych informacji albo stwierdzenia, że nie można ich uzyskać, i nie może przekraczać roku od przejęcia. [2] Należy sprawdzić kompilację standardu i okres sprawozdawczy właściwe dla danego podmiotu. Postanowienia te nie określają początku problemów operacyjnych ani momentu, w którym utrata wartości w integracji jest najbardziej prawdopodobna.
Paragraf B64(q) AASB 3 dotyczy przychodów oraz zysku lub straty jednostki przejętej od dnia przejęcia, a także określonych informacji o połączonym podmiocie tak, jakby przejęcie nastąpiło na początku okresu rocznego. Zastosowanie postanowienia dotyczącego niewykonalności wymaga wyjaśnienia; B65 dotyczy połączeń istotnych łącznie. AusC1 zwalnia podmioty stosujące wskazane uproszczone ujawnienia Tier 2 z tych paragrafów. [2] Zarządzający mogą po konsolidacji prowadzić dodatkowe wewnętrzne zestawienia szczegółowe, dlatego zagregowane ujawnienie zewnętrzne nie dowodzi, że rada spółki nie dysponuje odrębną dokumentacją operacyjną.
Australijski standard przywołano jako oficjalne źródło określonych wymogów rachunkowości. Każdy czytelnik musi stosować zasady sprawozdawczości i wersję obowiązujące jego podmiot. System ostrzegania powinien umożliwiać prześledzenie definicji operacyjnych i wersji wartości bazowych, podczas gdy finanse odrębnie dokumentują zmiany rozliczenia nabycia. Ułatwia to uzgodnienie zatwierdzonego uzasadnienia transakcji, skorygowanych kwot księgowych i rzeczywistej realizacji, z zachowaniem odrębności tych zapisów.
Źródła dotyczące sprawozdawczości i pomiaru w tabeli 2 ustalają określone terminy i wymogi ujawnień. Zakres źródeł jest jawny. Żadne nie określa uniwersalnego opóźnienia raportowania w prywatnej spółce, nie potwierdza trafności wskaźnika wyprzedzającego ani nie ustala, że księgowy okres wyceny prognozuje straty operacyjne.
| Termin lub zapis | Stwierdzenie źródła | Ograniczenie źródła |
|---|---|---|
| Złożenie raportu kwartalnego | Form 10-Q należy złożyć 40 dni (duzi emitenci raportujący w trybie przyspieszonym i pozostali emitenci objęci takim trybem) lub 45 dni (pozostali) po końcu kwartału; brak takiego obowiązku za czwarty kwartał [1]; wariant półroczny jest proponowany [13] | Reguła dla spółek publicznych; prywatne dane księgowe są inne |
| Okres wyceny | Prowizoryczne kwoty przejęcia mogą być korygowane; okres nie może przekroczyć roku od dnia przejęcia [2] | Kompilacja AASB właściwa dla okresu; straty operacyjne pozostają poza regułą okresu wyceny |
| Ujawnienia o jednostce przejętej | Przychody i zysk jednostki przejętej od przejęcia oraz wyniki połączonych podmiotów pro forma [2] | Obowiązują zastrzeżenia dotyczące niewykonalności, istotności i zakresu Tier 2 |
| Reguła sygnałowa | Przekroczenie progu przez wskaźnik ostrzega o kryzysie w ciągu 24 miesięcy [5] | Kryzysy walutowe; ujęcie makroekonomiczne |
| Reguła akumulacyjna | Rekurencja CUSUM z wartością odniesienia k i granicą decyzyjną h [3] | Kontrola procesów przemysłowych; ustawienia są kalibrowane w tym badaniu |
Podsumowanie cytowanych źródeł przygotowane przez MatchPoint. Pozycje wskazują, co stwierdza tekst źródła i gdzie kończy się jego zakres.
5 Wcześniejsze badania nad wynikami pośrednimi i przejętymi kompetencjami
Cording, Christmann i King zbadali 129 przejęć horyzontalnych i podają, że dwa cele pośrednie, reorganizacja wewnętrzna i ekspansja rynkowa, w pełni pośredniczą w relacji między czterema decyzjami integracyjnymi a wynikami przejęcia. [6] Uzasadniają tę tezę niejednoznacznością powiązań wewnątrz firmy, czyli trudnością dostrzeżenia, jak decyzja integracyjna prowadzi do późniejszego wyniku finansowego. Ich dowody wspierają pogląd, że między decyzjami a wynikami finansowymi znajdują się miary pośrednie. Nie wskazują, którą miarę operacyjną obserwować, jak wcześnie się zmienia ani jaki próg powinien uruchamiać działanie.
Paruchuri, Nerkar i Hambrick analizują zgłoszenia patentowe 3 933 wynalazców w przejętych firmach farmaceutycznych. Ich abstrakt przedstawia wyniki zgodne z hipotezami o zakłóceniu produktywności, ze szczególnie niekorzystnymi skutkami dla wynalazców tracących status i centralną pozycję w sieci. [7] Jest to wyspecjalizowany przykład wyniku pośredniego. Sam abstrakt nie dostarcza niezależnie ocenionego efektu przyczynowego, progu ostrzeżenia operacyjnego ani czasu wyprzedzenia; zastosowanie tego przykładu dotyczącego personelu technicznego w innym sektorze wymaga odrębnego testu.
Z perspektywy projektowania źródła te uzasadniają obserwowanie miar pośrednich i traktowanie przejętego zespołu jako kanału, w którym można mierzyć straty. Cztery kanały modelu, klienci, personel, operacje i realizacja synergii, są autorską klasyfikacją; żadne z tych badań nie mierzy kanałów klientów, operacji ani synergii zdefiniowanych w tym artykule. Żadne źródło nie podaje częstości występowania, dotkliwości ani czasu wyprzedzenia; odpowiednie wartości w modelu są danymi wejściowymi, tak oznaczonymi w tabeli 4. Wkład niniejszej pracy polega na jawnym połączeniu skalibrowanego eksperymentu detekcyjnego, terminów dostępności raportów i protokołu dokumentowania transakcji. Przegląd wcześniejszych prac nie uzasadnia twierdzenia o pierwszej takiej metodzie ani o zweryfikowanym modelu prognozowania przejęć.
6 Monitorowanie metodą sum skumulowanych
Omówienie dokumentu roboczego MFW autorstwa Kaminsky, Lizondo i Reinhart opisuje podejście sygnałowe, w którym przekroczenie progu przez wskaźnik ostrzega o możliwym kryzysie walutowym w ciągu kolejnych 24 miesięcy. [5] Dotyczy ono makroekonomii. Istotną dla tego artykułu zasadą projektową jest zdefiniowanie zdarzenia, okna ostrzegania i daty informacji przed uszeregowaniem sygnałów. Omówienie nie podaje ładunku wskaźnika przejęcia, kosztu badania przyczyn ani efektu reakcji.
Podręcznik NIST definiuje tabelaryczny wykres sum skumulowanych za pomocą dwóch rekurencji, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) i jej dolnego odpowiednika, a sygnał powstaje, gdy którakolwiek przekracza granicę decyzyjną h. [3] Podaje, że przy małych przesunięciach średniej procesu wykres ten jest efektywniejszy od wykresu Shewharta, a często wybieraną wartością k jest połowa przesunięcia, które ma być wykrywane. Strona podręcznika dotycząca wykresów wykładniczo ważonych stwierdza, że taki wykres można uczulić na mały lub stopniowy dryf. [4]
Model stosuje jednostronną sumę skumulowaną z k równym 0,5 odchylenia standardowego i numerycznie ustala h dla docelowego prawdopodobieństwa fałszywego alarmu w horyzoncie każdej reguły objętej budżetem. Skończona kalibracja i wyniki na odłożonych danych są raportowane oddzielnie. Źródła ustalają procedurę wykrywania i konwencję sygnalizacji. Założenia gaussowskie, stacjonarności i niezależności między wskaźnikami dotyczą autorsko określonych składników szumu przy braku zdarzeń. Sygnały wywoływane zdarzeniami mogą być niestacjonarne i mieć wspólne ukryte przyczyny. Rzeczywiste badanie wymagałoby oceny faktycznych wspólnych procesów sygnału i szumu.
7 Manipulowanie wskaźnikami, obciążenie alarmami i testowanie wielokrotne
Bevan i Hood analizowali zarządzanie oparte na celach w angielskiej publicznej służbie zdrowia. Ich zdaniem opiera się ono na dwóch założeniach: część usługi może reprezentować całość, a problemy pomiaru i manipulowanie wskaźnikami nie mają znaczenia. Oceniają te założenia na podstawie dowodów dotyczących raportowanych sukcesów, problemów pomiaru i manipulacji. [8] Artykuł nie dotyczy przejęć; przeczytano jedynie jego abstrakt. Wspiera on ogólne zastrzeżenie projektowe: panel wskaźników opiera się na tych samych dwóch założeniach, że mierzona część reprezentuje całość i że manipulacja nie ma znaczenia; oba wymagają testowania. Model obejmuje scenariusz, w którym menedżerowie manipulują trzema wskaźnikami po ich włączeniu do panelu.
Ostrzeżenie The Joint Commission dotyczące alarmów urządzeń medycznych wskazuje zmęczenie alarmami, wskutek którego personel kliniczny staje się mniej wrażliwy i może ściszać lub wyłączać alarmy, jako najczęstszy czynnik współtworzący poważne zdarzenia związane z alarmami. Wśród powodów, dla których większość sygnałów alarmowych nie wymaga interwencji, wymienia zbyt ciasno ustawione warunki alarmowe i ustawienia domyślne niedostosowane do pacjenta. [10] Jest to kliniczny dokument, numer 50 z kwietnia 2013. Wspiera zasadę projektową, że progi należy dostosowywać, a sama liczba alarmów jest ryzykiem; nie zawiera twierdzeń dotyczących rad spółek.
Testowanie kilku wskaźników rodzi problem wielokrotności. Benjamini i Hochberg rozróżniają kontrolę prawdopodobieństwa co najmniej jednego błędu w rodzinie testów od kontroli oczekiwanego udziału fałszywych odkryć. [12] Eksperyment stosuje opartą na niezależności alokację metodą Sidak dla prawdopodobieństwa co najmniej jednego alarmu w przejęciu bez utraty wartości w ciągu 24 miesięcy. Nie stosuje procedury Benjamini-Hochberg. To prawdopodobieństwo w horyzoncie różni się od oczekiwanej liczby ponownych alarmów po zerowaniu akumulatorów i od budżetu zdolności do ich badania.
Źródła w tabeli 3 dostarczają metod i zastrzeżeń projektowych z różnych kontekstów empirycznych. Nie podają wielkości efektów właściwych dla przejęć, które można byłoby wykorzystać w eksperymencie. Autorsko określone dane wejściowe wyznaczają częstość zdarzeń, opóźnienia finansowe, ładunki sygnałów i wartość reakcji. Ocena praktyczna musi oszacować właściwe wielkości na podstawie dokumentacji nabywcy i zbadać, jak definicje, decyzje oraz dostępność danych wpływają na wyniki.
| Rodzaj źródła | Co ustala | Czego nie ustala |
|---|---|---|
| Formularz sprawozdawczy i projekt [1, 13] | Termin raportowania kwartalnego; proponowany wariant półroczny | Szybkość raportowania prywatnej spółki |
| Standard rachunkowości [2] | Prowizoryczna wycena przez okres do roku; ujawnienia zagregowane | Czas wyprzedzenia wskaźników |
| Statystyka przemysłowa [3, 4] | Akumulacyjna reguła detekcji i wrażliwość na dryf | Rozkład danych dotyczących integracji |
| Badanie wczesnego ostrzegania [5] | Sygnalizowanie progowe względem zdefiniowanego okna | Wyniki integracji przedsiębiorstw |
| Badania nad przejęciami [6, 7] | Miary pośrednie i zakłócenia na poziomie jednostki | Progi, częstość występowania lub czas wyprzedzenia |
| Cele i alarmy [8, 10, 12] | Ryzyka manipulacji, zmęczenia alarmami i testowania wielokrotnego | Wielkość tych zjawisk w integracji |
| Skutki wdrożenia [9] | Interwencje mogą zmieniać wyniki, na których model się uczył | Projekt badania z grupą odłożoną dla rad spółek |
| Ochrona danych [11] | Określone podstawy prawne, zabezpieczenia i prawa | Wniosek o zgodności konkretnej transakcji |
W każdym wierszu podano zakres właściwy danemu źródłu. Mechanizmy przejęć i dane liczbowe pozostają odrębne od cytowanych dowodów.
8 Skonstruowana populacja przejęć
Każde skonstruowane przejęcie trwa 24 miesiące i ma niezależne prawdopodobieństwa zdarzeń wynoszące 25, 20, 25 i 30 procent w kanałach klientów, personelu, operacji i realizacji synergii. Oczekiwana liczba zdarzeń wynosi 1,00 na przejęcie; pojedyncze przejęcie może nie mieć żadnego zdarzenia lub mieć ich kilka. Początek zdarzenia jest losowany jednostajnie z miesięcy od 2 do 16. Mnożnik lognormalny o medianie jeden skaluje określoną bazową miesięczną dotkliwość, z finansowym opóźnieniem właściwym kanałowi i trzymiesięcznym narastaniem do pełnej dotkliwości. Wszystkie te dane wejściowe są autorsko określone.
Miesięczne raportowane odchylenie jest równe ujemnej sumie strat kanałowych powiększonej o szum o odchyleniu standardowym 4 punktów procentowych planu i autokorelacji 0,3. Obserwacja kwartalna jest średnią arytmetyczną trzech miesięcznych odchyleń; taka agregacja odpowiada eksperymentowi ze stałym planem. Miesiąc t oznacza przedział (t-1,t], przy czym stratę traktuje się jako równomierną w tym miesiącu. Część występująca po chwili skuteczności reakcji R wynosi clip(t-R, 0, 1). R jest równe miesiącowi obserwacji alarmu powiększonemu o opóźnienie jego dostępności i jednomiesięczne opóźnienie reakcji. Model usuwa 60 procent straty w tej części miesiąca po reakcji; jest to autorska konwencja czasu wewnątrz miesiąca.
Cztery kanały są autorskim uproszczeniem obszarów, w których połączenie może tracić wartość po zamknięciu transakcji. Straty klientów obejmują przenoszenie relacji, politykę cenową i odpowiedzialność za klientów. Straty personelu obejmują odejścia z ról, od których zależy plan. Straty operacyjne obejmują niepowodzenia obsługi i ściągania należności wynikające ze zmian systemów i procesów. Realizacja synergii obejmuje opóźnienia działań mających przynieść oszczędności lub przychody założone w uzasadnieniu transakcji. Zdarzenia w różnych kanałach są w modelu niezależne, co zaniża korelację, jaką wytworzyłaby wspólna przyczyna, na przykład jedna nieudana migracja systemu.
W równaniu 1a s_c jest bazową miesięczną dotkliwością po pełnym narastaniu, a rho_c mnożnikiem lognormalnym o medianie jeden. Odpowiadająca jej oczekiwana dotkliwość jest większa od s_c, ponieważ logarytm mnożnika ma dodatnią wariancję. Początek zdarzenia oznaczono o_c, a opóźnienie finansowe d_c. Równanie 1b definiuje raportowane odchylenie F_t, autokorelację phi=0.3 i brzegową skalę szumu sigma_F=4. Wyniki i przesunięcia wskaźników z założenia współdzielą te same ukryte zdarzenia, dlatego eksperyment ocenia reguły przy tych założonych zależnościach. Wskaźnik binarny I_c wynosi jeden, gdy w kanale c wygenerowano zdarzenie, a zero w przeciwnym razie. Ogólniej, I(condition) wynosi jeden, gdy podany warunek jest spełniony, a zero w przeciwnym razie.
| Parametr wejściowy | Wartość | Status |
|---|---|---|
| Przejęcia oraz populacje kalibracyjna i selekcyjna | 20 000 testowych; 6 000 selekcyjnych; 20 000 wyłącznie z szumem | Autorska skala |
| Horyzont | 24 miesiące po zamknięciu transakcji | Założenie autorskie |
| Prawdopodobieństwo zdarzenia według kanału | 25 / 20 / 25 / 30 procent | Założenie autorskie |
| Bazowa dotkliwość po pełnym narastaniu, % miesięcznej wartości planu | 8 / 5 / 6 / 7 | Założenie autorskie |
| Opóźnienie finansowe od początku zdarzenia (miesiące) | 3 / 4 / 2 / 5 | Założenie autorskie |
| Szum raportowanego odchylenia | odchylenie standardowe 4% planu; autokorelacja 0,3 | Założenie autorskie |
| Dostępność danych (miesiące po końcu okresu) | Wskaźniki 0,5; miesięczne dane księgowe 1,0; raport kwartalny 1,5 | Założenie autorskie; scenariusz kwartalny inspirowany terminem z [1] |
| Reakcja | 1 miesiąc po udostępnieniu alarmu; redukcja o 60% części straty wewnątrz miesiąca przypadającej po chwili skuteczności R | Założenie autorskie |
| Koszt jednego badania fałszywego alarmu | 10% miesięcznej wartości planu | Założenie autorskie |
| Prawdopodobieństwo dowolnego fałszywego alarmu w ciągu 24 miesięcy | 10% dla pojedynczego wskaźnika; 25% dla panelu, w horyzoncie 24 miesięcy | Założenie autorskie |
| Próg niewykonania planu | Odchylenie kwartalne poniżej minus 5% planu | Założenie autorskie |
Autorsko określone dane wejściowe. Żadna wartość nie jest zaobserwowaną częstością; żadne źródło w artykule nie podaje wartości którejkolwiek z tych wielkości.
9 Mechanizmy wskaźników, ładunki i opóźnienia
Rejestr zawiera osiem wskaźników miesięcznych. Cztery są bezpośrednio związane z jednym kanałem i zmieniają się w chwili początku zdarzenia: napływ zamówień od kluczowych klientów, niepożądane odejścia z kluczowych ról, wskaźnik wyjątków w procesie od zamówienia do zapłaty oraz zaległe działania synergiczne. Jeden, okres spływu należności, reaguje na problemy klientów i operacji, ale dopiero dwa miesiące po początku zdarzenia. Dwa są słabe: wynik krótkiej ankiety pracowniczej z małym ładunkiem w każdym kanale oraz liczba pracowników zmieniająca się z trzymiesięcznym opóźnieniem. Ósmy, udział ukończonych kamieni milowych integracji, jest miarą aktywności niezwiązaną z utratą wartości.
Część szumowa każdego wskaźnika ma w scenariuszu bazowym jednostkową wariancję i autokorelację 0,3. Aktywne zdarzenie dodaje autorsko określony ładunek skalowany dotkliwością, po podanym opóźnieniu wskaźnika. Wszystkie szeregi są zorientowane tak, aby większe wartości standaryzowane oznaczały pogorszenie; surowe dane o napływie zamówień lub wyniku ankiety wymagałyby w praktyce odpowiedniej transformacji kierunku. Alarm wskazuje wyłącznie kanały o ładunku co najmniej 0,5. Obliczenie reakcji wykorzystuje zapis ukrytego zdarzenia do klasyfikacji czasu i nakładania się kanałów; jest to optymistyczne założenie idealnej kwalifikacji przyczyn, które musiałoby zostać zastąpione rzeczywistym badaniem.
| Wskaźnik | Ładunki kanałowe (klienci / personel / operacje / synergia) | Opóźnienie od początku zdarzenia (miesiące) | Rola |
|---|---|---|---|
| Napływ zamówień od kluczowych klientów względem planu | 1.6 / 0 / 0 / 0 | 0 | Informacyjny |
| Niepożądane odejścia z kluczowych ról | 0 / 1.4 / 0 / 0 | 0 | Informacyjny |
| Wskaźnik wyjątków w procesie od zamówienia do zapłaty | 0 / 0 / 1.5 / 0 | 0 | Informacyjny |
| Zaległe działania synergiczne | 0 / 0 / 0 / 1.4 | 0 | Informacyjny |
| Okres spływu należności | 0.8 / 0 / 1.0 / 0 | 2 | Informacyjny, opóźniony |
| Wynik krótkiej ankiety pracowniczej | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Słaby |
| Ukończone kamienie milowe integracji | 0 / 0 / 0 / 0 | 0 | Miara aktywności |
| Liczba pracowników względem planu | 0 / 0.5 / 0 / 0 | 3 | Słaby, opóźniony |
Autorskie dane wejściowe. Ładunki są przesunięciami w jednostkach odchylenia standardowego przy medianie dotkliwości; żaden nie jest zaobserwowaną wielkością efektu.
10 Kalibracja i prawdopodobieństwo fałszywego alarmu w horyzoncie
Regułą wskaźnika jest jednostronna suma skumulowana o wartości odniesienia 0,5. Równania 2a i 2b definiują aktualizację, przekroczenie progu i zerowanie. Bisekcja na 20 000 przejęć wyłącznie z szumem ustala granicę decyzyjną dla docelowego prawdopodobieństwa co najmniej jednego alarmu w ciągu 24 miesięcy. Kalibracja wykorzystuje wygenerowaną populację bez utraty wartości. Odrębna diagnostyka ocenia uzyskane prawdopodobieństwo i liczbę ponownych alarmów wśród testowych przejęć bez utraty wartości.
Po alarmie akumulator jest zerowany, a monitorowanie trwa dalej. Utrzymujące się sygnały związane ze zdarzeniem mogą zatem generować kolejne alarmy. Główna ocena ekonomiczna obciąża badania fałszywych alarmów autorsko określonym kosztem i przypisuje alarmom po początku zdarzenia korzyść z reakcji właściwej dla kanału. Koszt prawidłowo ukierunkowanych badań i działań naprawczych pozostaje poza podstawową oceną. Odrębna analiza wrażliwości obciąża każde badanie oznaczone jako prawdziwe. Stałe ścieżki sygnałów również nie zmieniają się po działaniu, więc ocena nie symuluje systemu monitorowania z w pełni zamkniętą pętlą sprzężenia zwrotnego.
Reguła miesięcznych danych księgowych stosuje sumę skumulowaną do szeregu finansowego po odwróceniu znaku i standaryzacji, z progiem 3,46. Reguła kwartalna porównuje osiem średnich kwartalnych po odwróceniu znaku ze skalibrowanym progiem 1,79 odchylenia standardowego średniej kwartalnej. Każdy wariant ma docelowe prawdopodobieństwo dowolnego fałszywego alarmu równe 25 procent w przejęciu bez utraty wartości w ciągu 24 miesięcy. Jednakowe prawdopodobieństwo w horyzoncie umożliwia kontrolowane porównanie czasu w modelu. Nie zrównuje oczekiwanej liczby badań alarmów ani rozkładu ich kosztów.
Równanie 3a rozdziela prawdopodobieństwo panelu A między m niezależnych procesów alarmowych wskaźników. Równanie 3b podaje wynikowe prawdopodobieństwo dla rodziny przy tej niezależności. Dla wybranego panelu 5 wskaźników indywidualny cel wynosi 5,6%; dla ośmiu 3,5%. Uruchomienie ośmiu niezależnych wskaźników z odrębnymi celami 10 procent daje około 57% prawdopodobieństwa co najmniej jednego alarmu w horyzoncie. Skorelowane rzeczywiste wskaźniki wymagają wspólnej kalibracji lub innej uzasadnionej metody uwzględniania wielokrotności.
Diagnostyka na odłożonych danych w tabeli 6 pokazuje uzyskane prawdopodobieństwo w horyzoncie i średnią liczbę alarmów dla testowych przejęć bez wygenerowanego zdarzenia. Kalibracja ustala cel prawdopodobieństwa; obliczenie ekonomiczne obciąża liczbę przypadków. Wielokrotne badania i obciążenie prawidłowymi alarmami wymagają zatem odrębnego przeglądu zdolności i kosztów.
| Wariant | Odłożone transakcje bez utraty wartości | Prawdopodobieństwo dowolnego alarmu w ciągu 24 miesięcy przy braku zdarzeń | Średnia liczba alarmów przy braku zdarzeń | Średnia liczba alarmów prawdziwych według zdarzeń ukrytych; wszystkie transakcje | Średnia liczba alarmów oznaczonych jako fałszywe; wszystkie transakcje |
|---|---|---|---|---|---|
| Raport kwartalny | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Miesięczne dane księgowe | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Wybrany panel | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Wszystkie osiem, bez budżetu | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Skonstruowana populacja testowa bez wygenerowanego zdarzenia w żadnym kanale; progi są zamrożone. Cel 25% dotyczy prawdopodobieństwa w horyzoncie, a nie średniej liczby. Prawdopodobieństwo w horyzoncie i średnia liczba alarmów przy braku zdarzeń dotyczą odłożonego podzbioru bez utraty wartości; dwie ostatnie kolumny obejmują wszystkie testowe przejęcia.
11 Jedno wybrane skonstruowane przejęcie
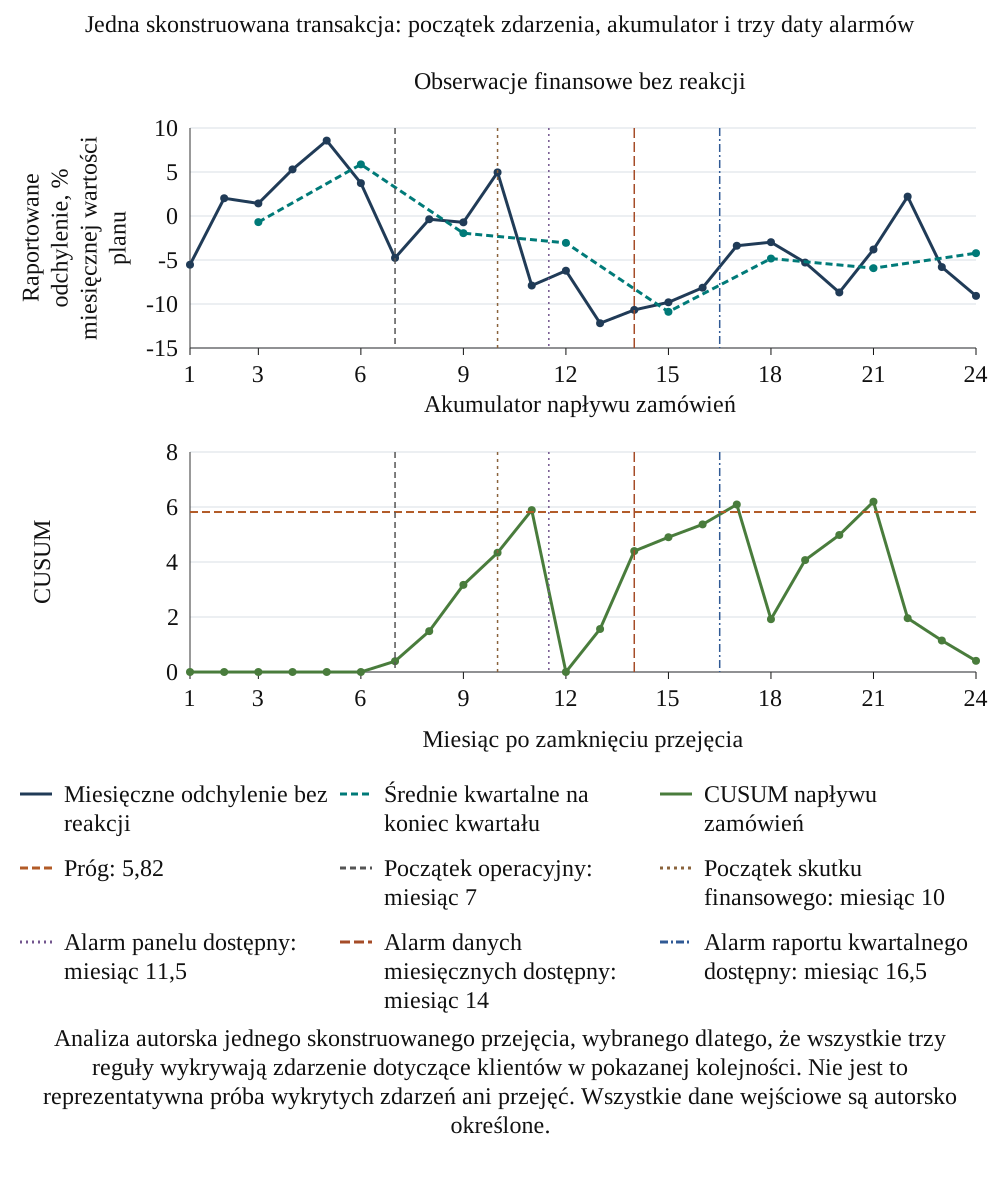
Rysunek 1 śledzi jedną skonstruowaną transakcję z pojedynczym zdarzeniem dotyczącym klientów. Zdarzenie zaczyna się w miesiącu 7, a raportowane odchylenie ma zacząć zmieniać się w miesiącu 10, trzy miesiące później. Akumulator napływu zamówień przekracza próg, a alarm panelu staje się znany w miesiącu 11,5. Alarm miesięcznych danych księgowych staje się znany w miesiącu 14,0, a alarm raportu kwartalnego w miesiącu 16,5.
Przewijaj poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Analiza autorska jednego skonstruowanego przejęcia, wybranego dlatego, że wszystkie trzy reguły wykrywają zdarzenie dotyczące klientów w pokazanej kolejności. Nie jest to reprezentatywna próba wykrytych zdarzeń ani przejęć. Wszystkie dane wejściowe są autorsko określone.
Wybrana ścieżka pokazuje odrębność początku operacyjnego, obserwacji finansowej i dostępności alarmu. Raportowany szereg miesięczny zawiera szum; uśrednianie kwartalne zmienia wielkość i czas obserwacji; akumulator gromadzi utrzymujące się niekorzystne odchylenia i zeruje się przy przekroczeniu progu. Pokazany przykład wybrano, ponieważ wszystkie trzy warianty wykryły zdarzenie dotyczące klientów w podanej kolejności. Nie stanowi dowodu dotyczącego typowego rzeczywistego przejęcia ani bezwarunkowego rankingu reguł monitorowania.
12 Wyniki pojedynczych wskaźników
Tabela 7 ocenia każdy wskaźnik osobno przy docelowym prawdopodobieństwie w horyzoncie równym 10 procent dla pojedynczego wskaźnika. Wykrycie jest pierwszym alarmem po początku zdarzenia dla kanału, na który wskaźnik wskazuje. Opóźnienie biegnie od początku zdarzenia do dostępności alarmu. Pokazane wyprzedzenie jest różnicą między dostępnością alarmu kwartalnego a dostępnością alarmu wskaźnika. Gdy nie występuje wykrycie kwartalne, jego czas zastępuje się końcem horyzontu powiększonym o opóźnienie raportowania. Są to podsumowania zdefiniowane przez model w skończonym horyzoncie; zastąpienie może zwiększać pozorne wyprzedzenie wskaźnika względem porównania ograniczonego do zdarzeń wykrytych przez obie reguły.
| Wskaźnik | Rola | Wykrycie zdarzeń przypisanych wskaźnikowi | Mediana opóźnienia od początku zdarzenia (miesiące) | Mediana wyprzedzenia raportu kwartalnego (miesiące) | Wcześniej niż raport kwartalny | Fałszywe alarmy na rok obserwacji jednej transakcji |
|---|---|---|---|---|---|---|
| Napływ zamówień | Informacyjny | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Odejścia z kluczowych ról | Informacyjny | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Wyjątki w procesie od zamówienia do zapłaty | Informacyjny | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Zaległe działania synergiczne | Informacyjny | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Okres spływu należności | Informacyjny, opóźniony | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Wynik krótkiej ankiety | Słaby | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Ukończone kamienie milowe | Miara aktywności | Brak przypisanych zdarzeń | nie dotyczy | nie dotyczy | nie dotyczy | 0.052 |
| Liczba pracowników | Słaby, opóźniony | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Dla zdarzeń niewykrytych przez regułę kwartalną wyprzedzenie podlega cenzurowaniu na końcu horyzontu.
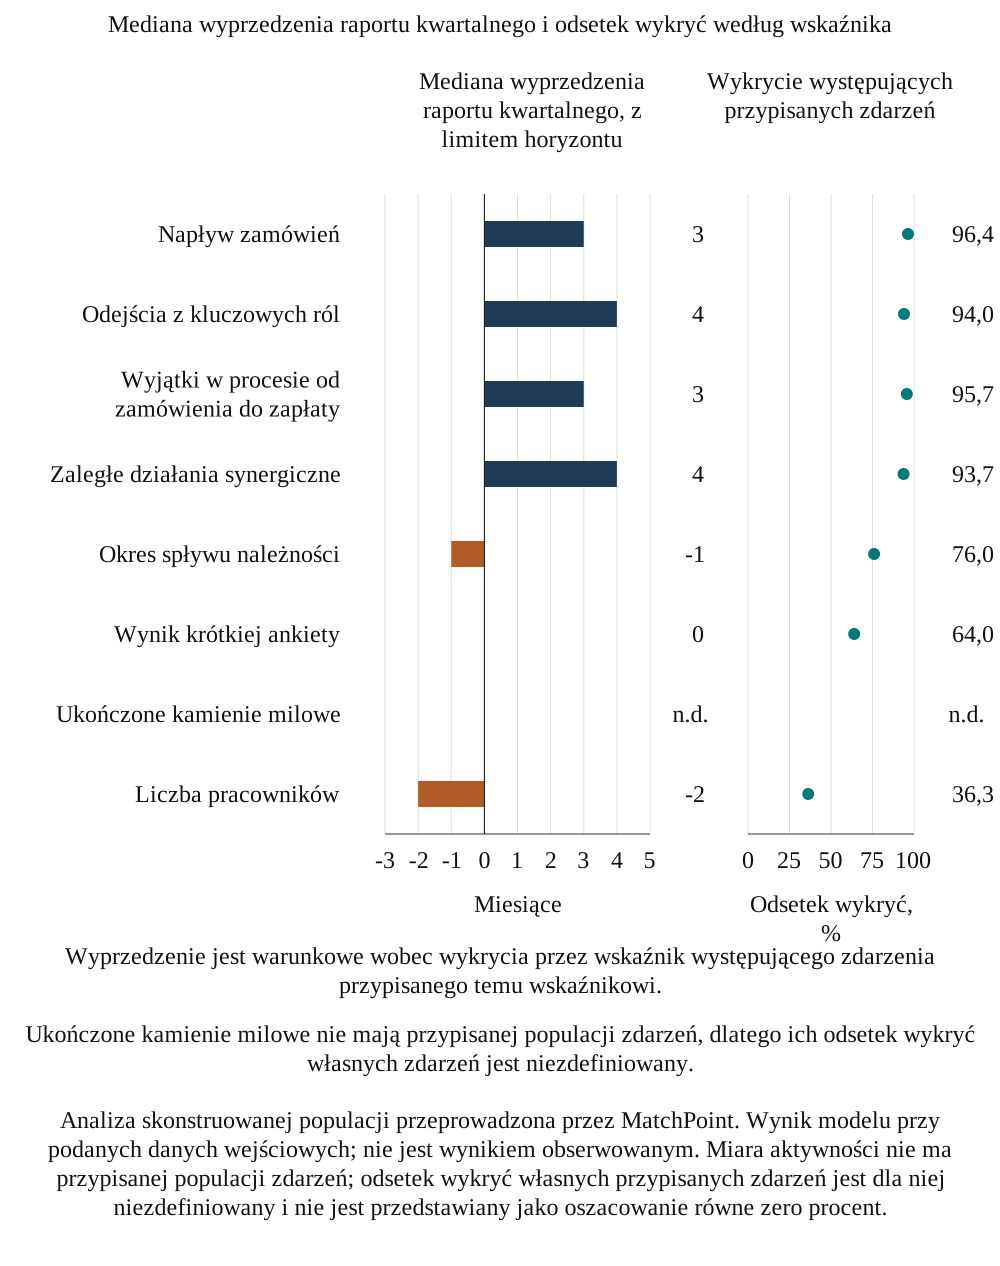
Cztery wskaźniki bezpośrednie wykrywają w horyzoncie przy budżecie pojedynczego wskaźnika zdecydowaną większość przypisanych im zdarzeń i wyprzedzają raport kwartalny o mediany przedstawione w tabeli 7. Okres spływu należności, który zmienia się dwa miesiące po początku zdarzenia, ma ujemną pokazaną medianę wyprzedzenia raportu kwartalnego. Wynik krótkiej ankiety wykrywa mniej zdarzeń i ma najwyższą częstość fałszywych alarmów spośród ośmiu wskaźników, a liczba pracowników, zmieniająca się trzy miesiące po początku zdarzenia, pozostaje dwa miesiące w tyle. Miara aktywności nie wykrywa żadnego zdarzenia i daje wartość netto -1,05 na transakcję, ponieważ każdy wygenerowany przez nią alarm jest fałszywy.
Rysunek 2 przedstawia te same wyniki graficznie. Słupki mierzą medianę wyprzedzenia raportu kwartalnego, a znaczniki odsetek wykryć, dzięki czemu można rozróżnić wskaźnik wyprzedzający raport, lecz wykrywający niewiele zdarzeń, od wskaźnika wykrywającego większość zdarzeń, ale późno. Cztery wskaźniki bezpośrednie łączą wysoki odsetek wykryć z dodatnim wyprzedzeniem. Okres spływu należności i liczba pracowników łączą niższy odsetek wykryć z ujemnym wyprzedzeniem, a miara aktywności pojawia się bez wykryć.
Przewijaj poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Miara aktywności nie ma przypisanej populacji zdarzeń; odsetek wykryć własnych przypisanych zdarzeń jest dla niej niezdefiniowany i nie jest przedstawiany jako oszacowanie równe zero procent.
Wynik rozróżnia czas i pokrycie kanałów w tej skonstruowanej populacji. Okres spływu należności ma największą wartość netto pojedynczego wskaźnika, 10,81, przy przypisaniu do dwóch kanałów, podczas gdy napływ zamówień daje 10,76, a odejścia z kluczowych ról 4,46. Rankingi zależą od autorsko określonych dotkliwości kanałów, częstości zdarzeń, szumu i modelu reakcji. Rozdział 17 bada zmienność próbkowania w tej samej populacji. Nie ustala rzeczywistej kolejności preferencji między tymi miarami.
13 Odzyskana wartość względem raportowania kwartalnego, miesięcznych danych księgowych i pełnej informacji
Tabela 8 porównuje warianty na populacji testowej. Bez działania utrata wartości w ciągu 24 miesięcy wynosi średnio 77,7 punktu procentowego miesięcznej wartości planu na transakcję. Wariant z pełną informacją, który działa miesiąc po każdym początku zdarzenia, zmniejsza ją do 31,1, więc kwota możliwa do uniknięcia wynosi 46,6. Raport kwartalny odzyskuje 56,8% tej kwoty, miesięczne dane księgowe 65,8%, a panel 5 wskaźników 74,2%.
W skonstruowanej populacji występuje 20 081 zdarzeń kanałowych. Panel wykrywa 18 908 z nich w wygenerowanym horyzoncie. Reguła miesięczna nie wykrywa 433 spośród zdarzeń wykrytych przez panel, a reguła kwartalna nie wykrywa 511. Zbiory wykryć nie są zatem zawarte jeden w drugim. Brzegowy odsetek wykryć zdarzeń wynosi 94,2% dla panelu, 97,2% dla miesięcznych danych księgowych i 96,8% dla raportowania kwartalnego. Wśród zdarzeń wykrytych przez poszczególne warianty mediany czasu od początku do dostępności alarmu wynoszą odpowiednio 4,5, 6,0 i 7,5 miesiąca. Te warunkowe podsumowania czasu porównują różne wykryte podzbiory i nie ustalają rzeczywistej granicy pokrycia.
W równaniu 4a m_{L,0} jest średnią skumulowaną utratą wartości bez działania, m_{L,r} średnią skumulowaną utratą wartości w wariancie r, a m_{N,r} średnią liczbą badań oznaczonych jako fałszywe w tym wariancie. Są to średnie arytmetyczne dla skończonej populacji testowej. Koszt c wynosi 10 punktów procentowych miesięcznej wartości planu na jedno badanie fałszywego alarmu. Równanie 4b dzieli unikniętą utratę wartości przez kwotę unikniętą w punkcie odniesienia z pełną informacją. Iloraz jest tu zdefiniowany, ponieważ mianownik odniesienia jest dodatni.
| Wariant | Utrata wartości (% miesięcznej wartości planu) | Uniknięta utrata wartości | Udział odzyskanej utraty wartości możliwej do uniknięcia | Fałszywe alarmy na transakcję | Wartość netto | Podstawa |
|---|---|---|---|---|---|---|
| Brak działania (odniesienie) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Utrata wartości przebiega bez ograniczania |
| Raport kwartalny | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Osiem testów, opóźnienie 1,5 miesiąca |
| Miesięczne dane księgowe | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, opóźnienie 1 miesiąca |
| Panel 5 wskaźników | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Progi objęte budżetem |
| Wszystkie osiem, bez budżetu | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Każdy z własnym budżetem 10% |
| Wariant porównawczy reakcji z pełną informacją | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Znany ukryty początek zdarzenia; ta sama autorsko założona skuteczność reakcji |
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Jednostki: punkty procentowe miesięcznej wartości planu na transakcję, w ciągu 24 miesięcy.
Po kosztach badania fałszywych alarmów panel daje 32,36 jednostki na przejęcie, o 7,32 więcej niż raportowanie kwartalne i o 2,99 więcej niż miesięczne dane księgowe. Jednostkami są punkty procentowe miesięcznej wartości planu, skumulowane w ciągu 24 miesięcy. Różnica między wybraną regułą a wariantem porównawczym z pełną informacją wynosi 14,25. Jest to przestrzeń do poprawy względem tej reguły w modelu; inna reguła lub reakcja mogłaby odzyskać inną kwotę. Panel ośmiu wskaźników bez budżetu odzyskuje 80,2% i generuje 0,757 fałszywego alarmu na przejęcie, wobec 0,221 dla wybranego panelu. Koszt badania fałszywego alarmu, przy którym oba warianty się zrównują, wynosi 5,3 jednostki.
Zmiana raportowania z kwartalnego na miesięczne daje w tym eksperymencie bazowym większą korzyść. Wśród zdarzeń modelowych wykrytych przez panel pokazana mediana wyprzedzenia w skończonym horyzoncie wynosi 3,0 miesiąca względem raportowania kwartalnego i 1,5 względem miesięcznych danych księgowych. Panel wyprzedza regułę kwartalną w 69% wykrytych przez siebie zdarzeń. W 31% zdarzeń wykrytych przez panel alarm jest dostępny w pierwszym modelowym miesiącu skutku finansowego lub wcześniej. Ta ostatnia miara obejmuje równość; nie wyprowadza się z niej uniwersalnego odsetka wykryć przed stratą.
Analiza dodatkowego kosztu w tabeli 9 dodaje autorsko określoną opłatę za każde badanie oznaczone jako prawdziwe, bez zmiany ścieżek sygnałów, reguł reakcji i opłaty za badanie fałszywego alarmu. Ujawnia koszt pominięty w podstawowej ocenie. Nie mierzy zdolności personelu do badania alarmów, rzeczywistego budżetu reakcji ani wartości ograniczania powtórnych badań po skutecznym działaniu.
| Dodatkowy koszt badania oznaczonego jako prawdziwe | Wartość kwartalna netto | Wartość miesięczna netto | Wartość panelu netto | Wartość netto ośmiu wskaźników bez budżetu | Panel minus dane miesięczne |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Autorsko określony dodatkowy koszt w punktach procentowych miesięcznej wartości planu na badanie. Ścieżki modelu i reakcje pozostają zamrożone. Żaden koszt nie jest obserwowanym oszacowaniem z transakcji.
Analiza dodatkowego kosztu zmienia podstawowe porównanie w określonym kierunku. Bez dodatkowej opłaty za badania oznaczone jako prawdziwe wartość netto panelu wynosi 32,36 jednostki, a miesięcznych danych księgowych 29,37, co daje różnicę 2,99. Przy dodatkowym koszcie dwóch jednostek na badanie oznaczone jako prawdziwe wartości netto wynoszą 26,98 i 23,12, a różnica rośnie do 3,86. Dzieje się tak, ponieważ reguła miesięczna generuje średnio 3,125 alarmu oznaczonego jako prawdziwy na przejęcie, wobec 2,693 dla wybranego panelu. Taka sama opłata odejmuje zatem więcej od miesięcznych danych księgowych. Są to właściwości obciążenia wynikające z zamrożonych skonstruowanych ścieżek; obliczenie nie mierzy rzeczywistych oszczędności pracy personelu ani zwrotu z wdrożenia.
Powtarzające się sygnały rodzą także pytanie o jednostkę, której przypisuje się koszt. Eksperyment obciąża każdy zapisany alarm zgodnie z podaną klasyfikacją. W praktyce zespół mógłby połączyć kilka sygnałów w jeden epizod badania albo wymagać nowego badania po istotnie odmiennej obserwacji. Skuteczne działanie naprawcze mogłoby też zmienić kolejne sygnały operacyjne; efekt ten jest wyłączony z modelu ze stałymi sygnałami. Przed oszacowaniem rzeczywistego kosztu należy oddzielnie dokumentować sygnał, epizod badania i reakcję. Niski koszt pojedynczego sygnału może współistnieć z wysokim kosztem rozwiązania problemu, jeżeli wiele sygnałów dotyczy tej samej przyczyny. Obecne wyniki nie oceniają żadnej z tych alternatywnych zasad organizacji pracy.
Praktyczna ocena powinna również zbadać, czy zdolność do badania alarmów zmienia czas reakcji. Model stosuje stałe opóźnienie reakcji i nie zawiera kolejki spraw konkurujących o tych samych menedżerów, specjalistów lub zasoby operacyjne. Większa liczba alarmów nie wydłuża więc założonego czasu reakcji. W proponowanej ocenie rzeczywistego działania należy zachowywać daty przydzielenia, zbadania, zatwierdzenia i wdrożenia, pozostawiając w rejestrze nierozwiązane sprawy. Przed uznaniem stałego opóźnienia modelu za wykonalne należy zbadać związek obciążenia z czasem do reakcji. Ekonomiczny wkład ostrzeżenia zależy od tego, czy autoryzowana reakcja operacyjna może nastąpić, zanim daną stratę będzie trudno odzyskać.
Ograniczenia te mają znaczenie, gdy rada przydziela budżet monitorowania. Wniosek o wydatki powinien rozróżniać utworzenie zasilania danymi, utrzymanie definicji, badanie sygnałów i realizację proponowanej reakcji. Należy wskazać koszty cykliczne, koszty warunkowe wobec alarmu i koszty szerszej inicjatywy integracyjnej, która i tak by wystąpiła. Dziesięciojednostkowa opłata za badanie fałszywego alarmu i odrębna analiza kosztu badań prawdziwych alarmów są autorskimi danymi porównawczymi. Nie dostarczają dowodu na rozsądne honorarium, obsadę kadrową ani relację kosztów u nabywcy. Przed użyciem porównania w decyzji o wydatku należy zastąpić je udokumentowanymi kosztami lub przedstawić jawnie warunkowe zakresy.
Użyteczna decyzja pilotażowa może zatem mieć wąski zakres. Należy określić monitorowaną ekspozycję, istniejący informacyjny punkt porównania, dozwolone zapisy i decyzję o reakcji, którą wcześniejsze ostrzeżenie mogłoby zmienić. Należy ustalić termin przeglądu i zapisać, jakie dowody uzasadniałyby kontynuację, zmianę lub wycofanie rozwiązania. Obowiązkowe mechanizmy kontroli operacyjnej muszą pozostawać aktywne przez cały czas. Pierwszy rezultat może ustalić dostępność danych i obciążenie badaniem alarmów nawet wtedy, gdy okres jest zbyt krótki, aby oszacować chronioną wartość finansową. Tak ograniczony wynik jest użyteczny przy kolejnej decyzji zasobowej. Przy raportowaniu postępów radzie spółki należy zachować jego rzeczywisty zakres dowodowy.
14 Skład panelu i budżet badania alarmów
Tabela 10 buduje panel zachłannie na odrębnej populacji selekcyjnej 6 000 transakcji: przy każdej liczbie wskaźników dodawany jest ten, który maksymalizuje ocenianą wartość netto, a progi mają docelowe prawdopodobieństwo fałszywego alarmu panelu w horyzoncie równe 25 procent. Pierwszy wybrany wskaźnik, okres spływu należności, przy samodzielnej ocenie otrzymuje cały cel 25 procent i wskazuje dwa kanały. Jego próg różni się od osobnego testu z celem 10 procent w tabeli 7. Wybór odzwierciedla wspólny wpływ pokrycia, czasu, progów i autorsko określonych kosztów. Nie wyznacza uniwersalnej kolejności wdrażania. Publikowana reguła jest wybierana na jednej populacji, a raportowana na odrębnej populacji testowej.
| Liczba wskaźników | Dodany wskaźnik | Budżet na wskaźnik | Próg h (odchylenia standardowe) | Udział odzyskanej utraty wartości możliwej do uniknięcia w modelu | Fałszywe alarmy na transakcję | Wartość netto |
|---|---|---|---|---|---|---|
| 1 | Okres spływu należności | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Zaległe działania synergiczne | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Napływ zamówień | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Odejścia z kluczowych ról | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Wyjątki w procesie od zamówienia do zapłaty | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Liczba pracowników | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Ukończone kamienie milowe | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Wynik krótkiej ankiety | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Wartość netto wyrażono w punktach procentowych miesięcznej wartości planu na transakcję.
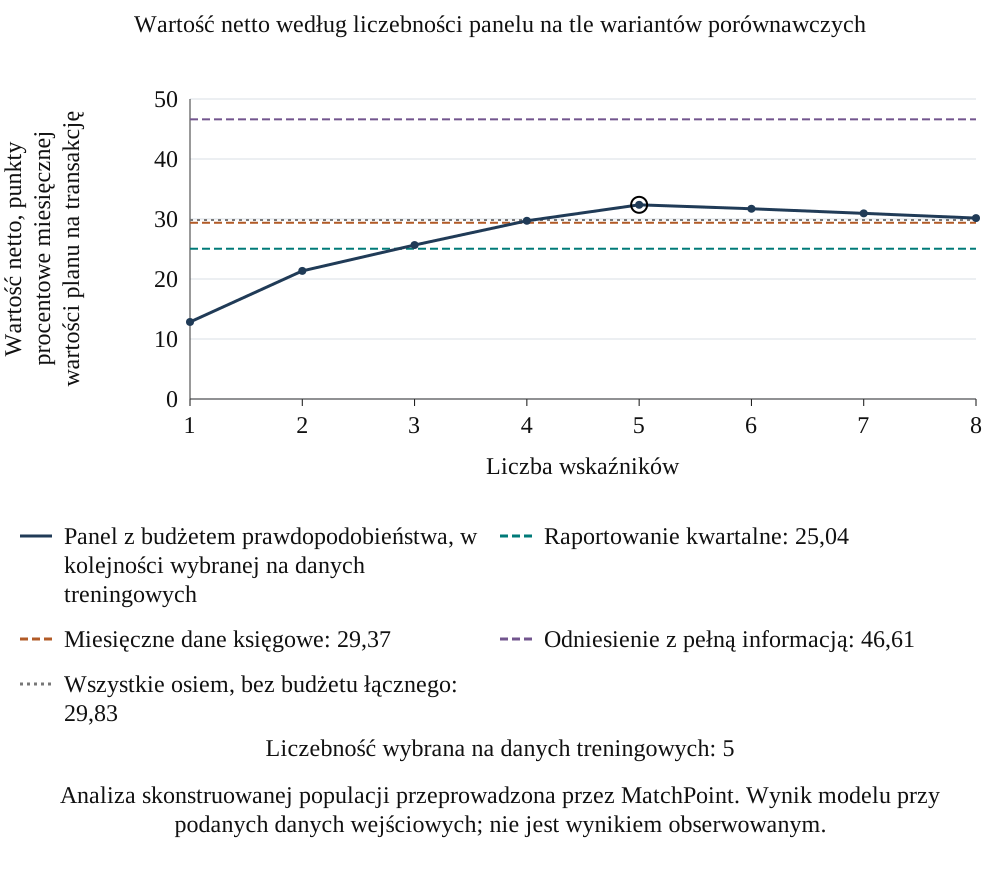
Wartość netto rośnie do 32,36 przy 5 wskaźnikach, a następnie spada. Przy ośmiu wynosi 30,15, ponieważ każdy dodany wskaźnik zaostrza wszystkie progi poprzez budżet rodzinny, wnosząc niewiele dodatkowych wykryć. Pięć wybranych wskaźników to okres spływu należności, zaległe działania synergiczne, napływ zamówień, odejścia z kluczowych ról i wyjątki w procesie od zamówienia do zapłaty. Wybór ma równie duże znaczenie jak liczba: we wszystkich 56 możliwych panelach 5 wskaźników wartość netto mieści się od 10,21 do 32,36, ze średnią 22,17, więc losowy zestaw o tej samej liczebności ma średnio znacznie mniejszą wartość niż zestaw wybrany.
Rysunek 3 porównuje wybrany panel przy każdej liczebności z raportowaniem kwartalnym, miesięcznymi danymi księgowymi, punktem odniesienia z pełną informacją oraz zbiorem kandydatów bez budżetu. Każda liczebność objęta budżetem ma takie samo docelowe prawdopodobieństwo fałszywego alarmu w horyzoncie. Kontroluje to jedną wielkość statystyczną; nie mierzy dostępnej zdolności do badania alarmów. Liczba ponownych alarmów, nakład na kwalifikację przyczyn i koszt działań naprawczych wymagają odrębnej oceny. Najlepsza liczebność na odłożonej populacji testowej wynosi 5 i jest raportowana diagnostycznie; publikowany panel pozostaje panelem wybranym na populacji selekcyjnej.
Przewijaj poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym.
Eksperyment identyfikuje koszt dopuszczania słabych lub opóźnionych wskaźników przy stałym docelowym prawdopodobieństwie rodzinnym. Dodatkowe wskaźniki zaostrzają pozostałe progi i mogą wnosić niewielkie użyteczne pokrycie kanałów. Rzeczywista decyzja o dopuszczeniu wskaźnika powinna określać dodatkową objętą ekspozycję, datę informacji, współzależność z istniejącymi miarami oraz oczekiwane obciążenie badaniem alarmów. Symulowane optimum 5 wskaźników dotyczy wyłącznie tego zbioru kandydatów, procedury selekcji i autorsko określonej populacji.
15 Siła sygnału i czas wystąpienia skutku finansowego
Wyprzedzenie panelu jest właściwością autorsko określonych założeń, dlatego rysunek 4 zmienia siłę sygnału i czas wystąpienia skutku finansowego. Oś pozioma skaluje wszystkie ładunki wskaźników. Oś pionowa odejmuje miesiące od każdego opóźnienia finansowego, z dolnym ograniczeniem równym zero. Każda komórka pokazuje wartość netto zamrożonego panelu pomniejszoną o wartość wariantu porównawczego dla 6 000 skonstruowanych przejęć. Komórki ponownie wykorzystują ziarno 44 oraz wspólne losowania stanów ukrytych i szumu, przy progach utrzymanych na poziomach bazowych. Ta populacja analizy wrażliwości jest odrębna od bazowej populacji testowej 20 000 przejęć.
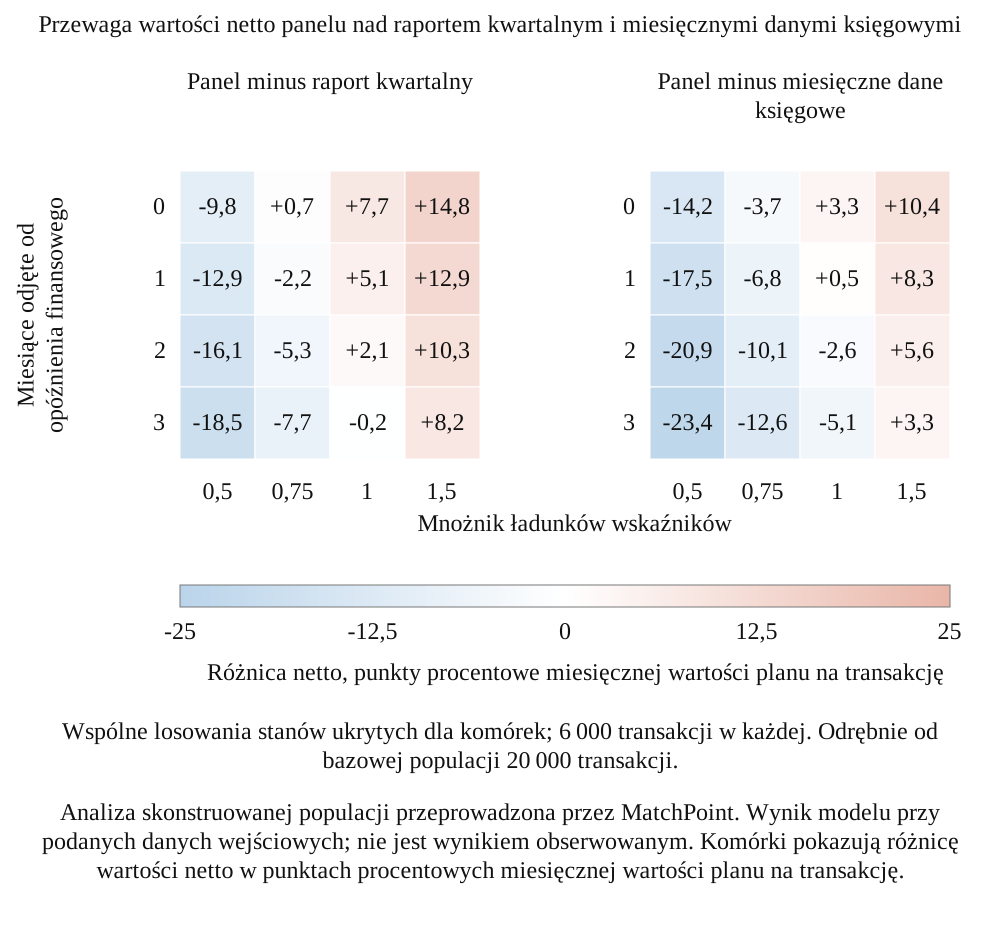
Przewijaj poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Komórki pokazują różnicę wartości netto w punktach procentowych miesięcznej wartości planu na transakcję.
Względem raportu kwartalnego komórka bazowa wynosi 7,7; przy sile równej 0,75 poziomu bazowego spada do 0,7, a przy połowie siły do -9,8. Względem miesięcznych danych księgowych komórka bazowa wynosi 3,3, lecz przy sile równej 0,75 poziomu bazowego staje się ujemna i wynosi -3,7; odjęcie trzech miesięcy od opóźnienia finansowego przy bazowej sile daje -5,1. Panel przegrywa także z raportem kwartalnym w narożniku, w którym wskaźniki są o połowę słabsze, a skutki finansowe pojawiają się trzy miesiące wcześniej; różnica wynosi -18,5.
Mapa wskazuje warunek, przy którym inwestycja we wskaźniki wyprzedzające jest uzasadniona. Przy sile bazowej lub niższej, gdy szereg finansowy reaguje w ciągu miesiąca lub dwóch od przyczyny albo gdy wskaźniki zawierają słaby sygnał, same miesięczne dane księgowe dorównują panelowi lub go przewyższają. Dopiero silne wskaźniki dają panelowi przewagę nad oboma wariantami porównawczymi w całej mapie: przy 1,5-krotności siły bazowej przewaga wynosi 8,2 i 3,3 nawet przy opóźnieniu krótszym o trzy miesiące. Przewaga nad miesięcznymi danymi księgowymi jest zatem niewielka, warunkowa i mało odporna.
16 Scenariusze stresowe przy zamrożonych progach
Tabela 11 poddaje populację testową pięciu scenariuszom stresowym, utrzymując zestaw panelu, progi i reguły porównawcze na poziomach bazowych. Kolumny diagnostyczne pokazują udział transakcji bez utraty wartości z alarmem panelu, udział transakcji z utratą wartości wykrytych wyłącznie przez dane księgowe oraz odsetek alarmów miary aktywności, której w tym eksperymencie przypisano zerowe ładunki zdarzeń. Są to modelowe charakterystyki diagnostyczne; ich użyteczność w rozpoznawaniu rzeczywistego niepowodzenia wymaga oceny właściwej konkretnej transakcji.
Przypadki te należy odczytywać jako listę kontrolną sposobów zawodzenia panelu. Szum, manipulowanie wskaźnikami i zmiany definicji pogarszają panel przez różne mechanizmy i pozostawiają różne ślady; sam główny udział odzyskanej wartości nie ujawnia żadnego z nich. Scenariusz z większym szumem odzyskuje nieco więcej niż bazowy, podczas gdy jego przewaga netto nad miesięcznymi danymi księgowymi staje się silnie ujemna. Rada śledząca jedynie to, jaką utratę wartości poprzedziły alarmy, nagradzałaby zatem panel działający najgorzej.
| Scenariusz | Odzyskany udział: panel | Odzyskany udział: raport kwartalny | Odzyskany udział: miesięczne dane księgowe | Przewaga netto panelu nad miesięcznymi danymi księgowymi | Transakcje bez utraty wartości z alarmem panelu | Transakcje z utratą wartości wykryte tylko przez dane księgowe | Odsetek alarmów miary aktywności |
|---|---|---|---|---|---|---|---|
| Bazowy | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Większy szum wskaźników | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Szybsze dane księgowe | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Krótsze opóźnienie finansowe | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Manipulowane wskaźniki | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Zmiana definicji | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Przewagę netto wyrażono w punktach procentowych miesięcznej wartości planu na transakcję.
Gdy szum wskaźników rośnie, panel odzyskuje zbliżony udział, 75%, lecz alarm pojawia się już w 88% transakcji bez utraty wartości wobec 25% w scenariuszu bazowym, a przewaga netto nad miesięcznymi danymi księgowymi staje się ujemna. Charakterystyczny jest wzrost alarmów bez zmiany danych księgowych. Gdy menedżerowie manipulują trzema wskaźnikami, udział odzyskany przez panel spada do 56%, poniżej raportu kwartalnego w tym samym scenariuszu, a udział transakcji z utratą wartości wykrytych wyłącznie przez dane księgowe rośnie do 17%: panel pozostaje cichy, podczas gdy dane finansowe się zmieniają.
Zmiana definicji, tutaj zmiana systemu przesuwająca każdy wskaźnik w miesiącu 9 w jednej transakcji na pięć, podnosi odsetek fałszywych alarmów panelu do 40%, a odsetek alarmów miary aktywności z 6% do 24%. Model określa datę zmiany z założenia; rzeczywisty analityk szukałby alarmów w niepowiązanych wskaźnikach w tym samym miesiącu. Przy skutkach finansowych wcześniejszych o dwa miesiące miesięczne dane księgowe odzyskują 70%, panel 66%, a raport kwartalny 61%. Przy szybszych danych księgowych raport kwartalny odzyskuje 64%, miesięczne dane księgowe 69%, a panel 74%. W obu przypadkach panel uzasadniony przy bazowych opóźnieniach wymaga ponownego testu.
17 Wielokrotne próby ze skonstruowanej populacji
Tabela 12 opisuje 1 000 prób każdej podanej liczebności losowanych ze zwracaniem ze stałej skonstruowanej populacji testowej. Każda próba szereguje pojedyncze wskaźniki według wartości netto. Kolumny pokazują zgodność z najlepszym wskaźnikiem i najlepszą czwórką w tej skończonej populacji, modelową stratę względem najlepszego wskaźnika po wyborze lidera próby oraz częstość ujemnej oszacowanej przewagi panelu. Próby te ponownie wykorzystują znaną autorsko określoną populację; nie odtwarzają zmienności definicji, sektorów, nabywców, dostępu do kohort ani zaobserwowanych decyzji interwencyjnych.
| Zamknięte transakcje | Oczekiwana liczba zdarzeń | Najlepszy wskaźnik odniesienia na pierwszym miejscu | Zidentyfikowana najlepsza czwórka odniesienia | Średnia strata względem najlepszego wskaźnika po wyborze lidera próby | Panel minus miesięczne dane księgowe, od 5. do 95. percentyla | Próby z ujemną wartością netto panel minus dane miesięczne | Próby z ujemną wartością netto panel minus raport kwartalny |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | od -1,5 do 7,4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | od 0,1 do 6,0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | od 0,8 do 5,2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | od 1,4 do 4,5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | od 1,9 do 4,1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | od 2,2 do 3,8 | 0% | 0% |
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym. Liczebności kohort są równe oczekiwanym liczbom zdarzeń, ponieważ w modelu na transakcję przypada średnio jedno zdarzenie. Selekcja i czynniki zakłócające w rzeczywistych kohortach nie są reprezentowane.
W 12% symulowanych prób po 30 przejęć oszacowanie panel minus dane miesięczne jest ujemne; przy 120 transakcjach odsetek spada do 1%. Rzeczywiście najlepszy pojedynczy wskaźnik w tej populacji, okres spływu należności, zajmuje pierwsze miejsce tylko w 37% badań po 120 transakcji i w 50% przy 960, ponieważ napływ zamówień ma niemal taką samą wartość. Najlepsza czwórka, napływ zamówień, wyjątki w procesie od zamówienia do zapłaty, zaległe działania synergiczne i okres spływu należności, jest identyfikowana jako zestaw w 95% prób przy 120 transakcjach. Zakres od 5. do 95. percentyla przewagi netto panelu nad miesięcznymi danymi księgowymi wynosi od -1,5 do 7,4 przy 30 transakcjach oraz od 0,8 do 5,2 przy 120.
Symulowana niepewność maleje wraz z liczebnością próby. Przedział panel minus dane miesięczne wynosi od -1,5 do 7,4 przy 30 wylosowanych przejęciach oraz od 0,8 do 5,2 przy 120. Średnia strata względem najlepszego wskaźnika wskutek wyboru lidera próby wynosi 0,67, 0,36 i 0,11 przy liczebnościach 30, 120 i 960. Są to podsumowania wielokrotnego losowania w tym eksperymencie. Nabywca nie powinien na tej podstawie decydować, że ma wystarczająco dużo rzeczywistych transakcji lub że można bezpiecznie zrezygnować z określonej miary.
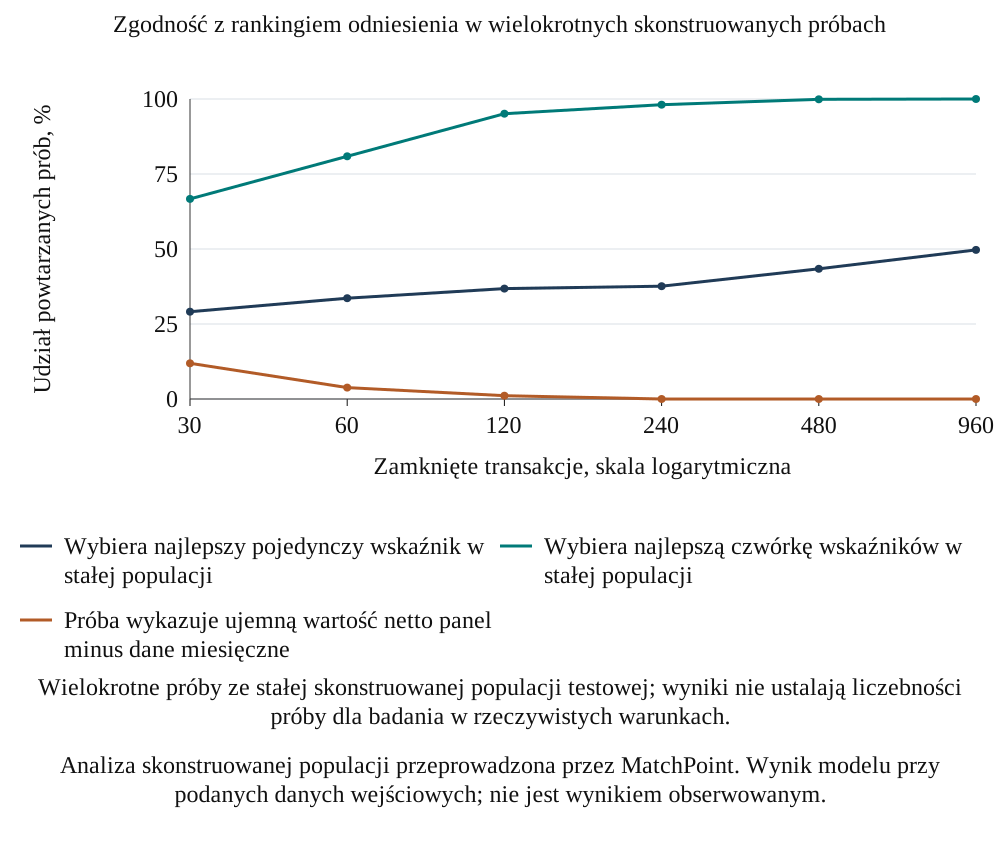
Przewijaj poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Analiza skonstruowanej populacji przeprowadzona przez MatchPoint. Wynik modelu przy podanych danych wejściowych; nie jest wynikiem obserwowanym.
Rysunek 5 obrazuje te same powtarzane próby. Rzeczywisty projekt liczebności próby musi określać częstość zdarzeń, minimalną różnicę istotną dla decyzji, klastrowanie według nabywcy, obserwację następczą, brakujące dane, błąd pomiaru i metodę oceny. Żadnej z tych rzeczywistych wielkości tutaj nie oszacowano. Rzeczywista kohorta może być bardziej lub mniej informacyjna niż próba z tej populacji, dlatego pokazane przedziały nie są matematyczną dolną granicą empirycznej niepewności.
18 Interwencja zmienia wynik zapisany po alarmie
Reakcja może zmienić wynik finansowy zapisany później po alarmie. Lenert, Matheny i Walsh omawiają ten problem sprzężenia zwrotnego w klinicznych modelach prognostycznych. [9] Ten kontekst uzasadnia metodologiczną ostrożność przy ocenie po interwencji; nie podaje efektu reakcji właściwego dla przejęć. Eksperyment porównuje dwie wygenerowane ścieżki finansowe przy identycznych losowaniach zdarzeń i szumu, z reakcją modelową i bez niej. Obliczenie z losowym wstrzymaniem reakcji jest demonstracją arytmetyczną wewnątrz symulacji.
W równaniu 5a M^(0) oznacza wykazane kwartalne niewykonanie planu w ciągu 12 miesięcy od udostępnienia pierwszego alarmu panelu, gdy nie stosuje się reakcji. A=1 oznacza tutaj przejęcie z alarmem, dla którego w wygenerowanym horyzoncie obserwowalna jest pełna obserwacja następcza według dostępności raportów; równanie odnosi się do tej kwalifikującej się kohorty. Do kohorty kwalifikują się 8 922 przejęcia, a 5 924 późne alarmy wyłączono z podstawowego porównania. W równaniu 5b H_j jest j-tą transakcją w niepustym, losowo wybranym kwalifikującym się podzbiorze H bez reakcji, a n_H liczbą wybranych transakcji. Estymator uśrednia ich wyniki niewykonania planu bez reakcji. Rzeczywisty nabywca nie może obserwować obu stanów reakcji dla tego samego zdarzenia; obliczenie nie upoważnia do wstrzymania działania ochronnego.
| Pomiar | Udział wykazanego niewykonania planu przy podanej kohorcie i oknie | Interpretacja |
|---|---|---|
| Kwalifikujące się alarmy: brak działania (skonstruowane odniesienie) | 87.6% | Pełna 12-miesięczna obserwacja według dat dostępności; kwalifikująca się kohorta |
| Kwalifikujące się alarmy: reakcja oparta na kwalifikacji według stanu ukrytego | 70.8% | Ta sama kwalifikująca się kohorta i szum; działanie zmienia tylko utratę wartości |
| Podzbiór bez reakcji obejmujący 25% z 60 transakcji z alarmem | 87,8% (od 5. do 95. percentyla: od 71% do 100%) | Skonstruowane oszacowanie z powtarzanego losowania na kwalifikujących się alarmach z pełnym oknem |
| Brak alarmu w ciągu 24 miesięcy: wynik pierwszych czterech kwartałów | 14.3% | Inna opisowa kohorta i okno; nie jest porównaniem PPV |
Skonstruowane porównanie z pełną obserwacją następczą. Niewykonanie planu oznacza raport kwartalny dostępny w ciągu 12 miesięcy po udostępnieniu pierwszego alarmu, z odchyleniem poniżej minus 5% planu. Późne alarmy wyłączono z podstawowej kohorty; wiersz bez alarmu ma odrębne okno pierwszych czterech kwartałów.
Wśród kwalifikujących się przejęć z alarmem udział wykazanego niewykonania planu wynosi 88% bez reakcji i 71% z reakcją. Odpowiadające im udziały bez późniejszego wykazanego niewykonania planu wynoszą 12% i 29%. W powtarzanych symulowanych grupach 60 kwalifikujących się przejęć z alarmem przydzielenie 25 procent do wariantu bez reakcji daje średnie oszacowanie 88%, z zakresem od 5. do 95. percentyla od 71% do 100%. Wyniki dotyczą skonstruowanych ścieżek i podzbioru z pełną obserwacją następczą, a nie obserwowanej trafności czy efektu rzeczywistej interwencji. Łącznie alarm wystąpił w 14 846 przejęciach. Ograniczenie do pełnej obserwacji następczej wybiera grupę z wcześniejszymi alarmami; jej udziałów nie należy przenosić na wszystkie alarmy.
W podgrupie z prawidłowym dopasowaniem pierwszego alarmu do kanału modelowy udział wykazanego niewykonania planu zmienia się po reakcji z 97% do 78%. Odrębnie opisana kohorta bez alarmu panelu ma udział niewykonania planu 14% w pierwszych czterech kwartałach finansowych; jej populacja i okno różnią się od porównania grupy z alarmem. Późne alarmy wyłączone z porównania z pełną obserwacją następczą pozostają zapisane w danych diagnostycznych. Każda ocena empiryczna powinna zachowywać te rozróżnienia kohort i obserwacji następczej.
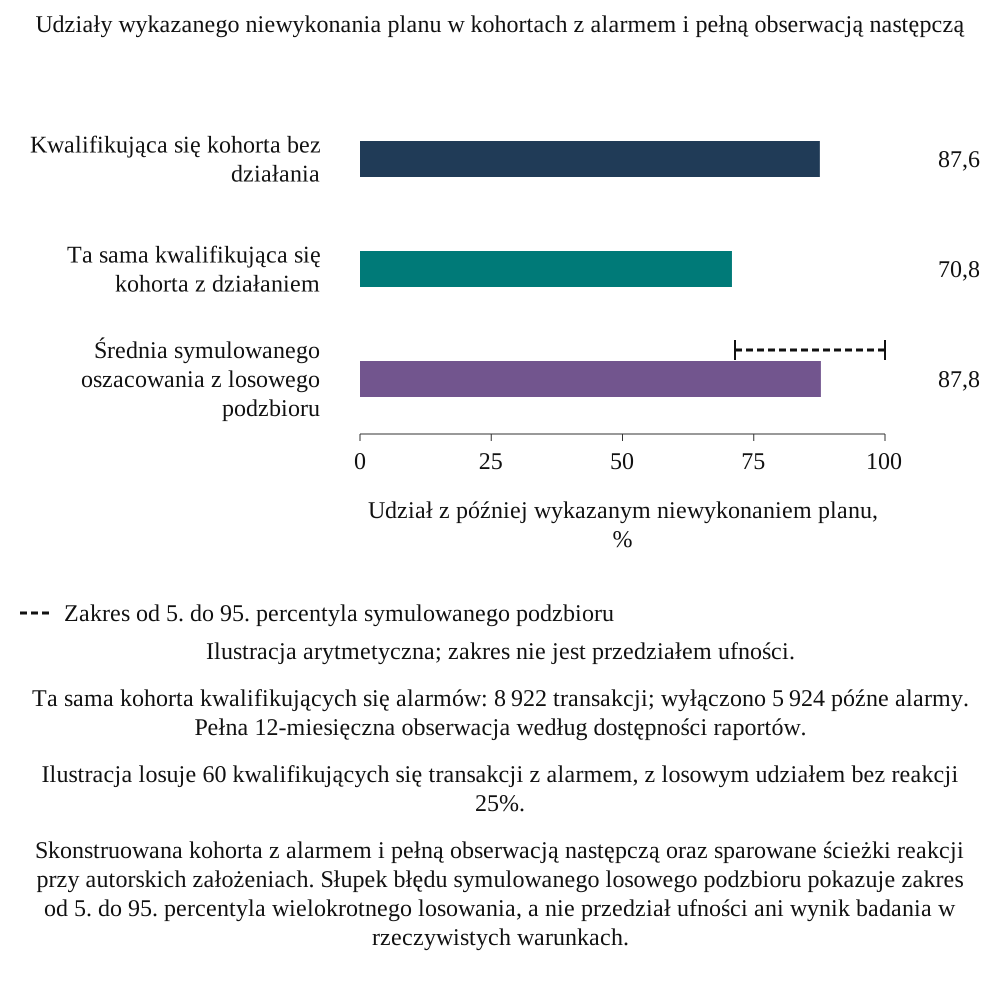
Przewijaj poziomo, aby przeczytać rysunek w pełnym rozmiarze. Możesz także otworzyć rysunek w pełnym rozmiarze.
Skonstruowana kohorta z alarmem i pełną obserwacją następczą oraz sparowane ścieżki reakcji przy autorskich założeniach. Słupek błędu symulowanego losowego podzbioru pokazuje zakres od 5. do 95. percentyla wielokrotnego losowania, a nie przedział ufności ani wynik badania w rzeczywistych warunkach.
19 Wykonalny protokół oceny transakcji
Proponowane rzeczywiste badanie zaczyna się od zgodnego z prawem dostępu i uzgodnienia pomiaru. Należy zdefiniować uczestniczących nabywców, przejęcia kwalifikujące się do włączenia, okres obserwacji oraz zapisy dostępne w każdym dniu decyzyjnym. Należy uwzględnić przejęcia bez zapisanej utraty wartości oraz udokumentować wyłączenia, niekompletne historie i zmiany właściciela. Jednostką analizy może być obserwacja przejęcia w danym miesiącu, z powiązanymi zapisami zdarzeń i kanałów. Powtarzane obserwacje jednego przejęcia lub jednego nabywcy wymagają właściwego uwzględnienia zależności. Na potrzeby tego artykułu nie uzyskano dostępu do takiej kohorty.
Dla każdego zapisu należy zachować dwie daty: wystąpienia zdarzenia źródłowego i udostępnienia informacji upoważnionej osobie podejmującej decyzję. Wynik i regułę istotności należy zdefiniować przed oceną działania wskaźników. Należy zachować pierwotny zatwierdzony plan i każdą późniejszą aktualizację prognozy. Surowy alarm, badanie przeprowadzone przez człowieka, rozstrzygnięte zdarzenie i działanie powinny być oddzielnymi zapisami. Zgodność alarmu i wyniku ustalona po fakcie może odzwierciedlać wspólne przyczyny, klasyfikację opartą na znajomości wyniku lub interwencję. Metoda oceny powinna jawnie uwzględniać te możliwości.
Przetwarzanie dokumentacji klientów i personelu wymaga właściwej podstawy prawnej, uprawnień, ograniczeń celu, zasad retencji i środków bezpieczeństwa. Federalny system ZEA obejmuje wymogi zgody i określone wyjątki; dla rzeczywistego przetwarzania należy sprawdzić prawo właściwe oraz wszelkie istotne przepisy sektorowe lub przepisy właściwe dla wolnych stref. [11] Zagregowane raportowanie według ról może ograniczać szczegóły osobowe, lecz sama agregacja nie potwierdza zgodności. Przed dostępem do dokumentacji lub jej łączeniem należy zasięgnąć porady w odniesieniu do właściwego administratora, jurysdykcji, przekazywania danych i sposobów ich wykorzystania.
Praktycznym pierwszym etapem jest ocena w trybie równoległym: zastosowanie zamrożonych reguł kandydujących do zgodnie z prawem dostępnych zapisów, rejestrowanie sygnałów i pomiar obciążenia obok istniejących mechanizmów kontroli zarządczej. Praca w tym trybie nie może tłumić informacji ani opóźniać działania, którego już wymagają bezpieczeństwo, prawo, umowa lub zwykłe zarządzanie ryzykiem. Prospektywny eksperyment dotyczący dodatkowej, uznaniowej interwencji wymagałby rzeczywistej niepewności co do jej wartości, zgodnego z prawem i akceptowalnego etycznie protokołu, właściwych zgód i reguł zatrzymania. Gdy eksperyment nie jest dostępny, należy wykorzystać udokumentowane zapisy interwencji i przejrzystą metodę obserwacyjną wraz z pozostałymi ograniczeniami wynikającymi z czynników zakłócających.
| Element | Wymaganie | Powód |
|---|---|---|
| Jednostka | Obserwacja przejęcia w danym miesiącu powiązana z zapisami zdarzeń i kanałów | Zachowuje czas i strukturę zależności |
| Kohorta | Udokumentować wszystkie kwalifikujące się przejęcia, wyłączenia i brakujące historie | Ujawnia selekcję i niekompletne wyniki |
| Znaczniki czasu | Zdarzenie, dostępność informacji, alarm, reakcja i raportowany wynik | Ogranicza ocenę z perspektywy późniejszej wiedzy i mierzy opóźnienie decyzji |
| Definicje | Zamrożone populacje, progi i wersjonowane zmiany | Wspiera odtwarzalne porównania |
| Ocena | Testowanie równoległe; ograniczenia obserwacyjne; eksperymenty tylko przy rzeczywistej niepewności i wymaganych zgodach | Zachowuje działanie ochronne i ujawnia skutki interwencji |
| Prywatność | Właściwa podstawa prawna, dostęp, przekazywanie danych, retencja i zabezpieczenia [11] | Wymaga przeglądu prawnego konkretnej transakcji |
| Projekt próby | Oszacować częstość zdarzeń, klastrowanie, braki danych i różnicę istotną dla decyzji | Nie ustalono tu empirycznej minimalnej liczebności |
| Plan analizy | Z góry określone warianty porównawcze, wyniki, obserwacja następcza i testy wrażliwości | Ogranicza wybiórczą interpretację |
Projekt proponowany przez MatchPoint. Pozycje są wymaganiami, a nie ustaleniami; żadnej nie wdrożono.
20 Materiały dla rady spółki i zapis decyzji
Materiały dla rady dotyczące utraty wartości w integracji powinny podawać dla każdego kanału wskaźnik, jego próg, datę ostatniego przekroczenia i datę rozpoczęcia reakcji. Powinny przedstawiać liczbę badań oraz obciążenie ponownymi alarmami względem odrębnie określonego planu zdolności i kosztów, udział zbadanych alarmów oraz dowody uzasadniające każde stłumienie alarmu. Docelowe prawdopodobieństwo fałszywego alarmu w horyzoncie należy oceniać na określonej kohorcie oceny bez utraty wartości, z podanym mianownikiem i horyzontem. Zapisy pomagają radzie zbadać, czy panel bez alarmów odzwierciedla zdrową integrację, manipulowane wskaźniki, zmienione definicje czy dryf progów.
Materiały powinny pokazywać wyprzedzenie wskaźnika względem finansowego wariantu porównawczego dla przeszłych zdarzeń, wraz z zakresem, mianownikiem wykryć i konwencją skończonej obserwacji następczej. Odrębnie powinny pokazywać oszacowane prawdopodobieństwo fałszywego alarmu w horyzoncie względem deklarowanego celu oraz liczby ponownych badań względem planu zdolności i kosztów. Niedobór względem planu należy przedstawiać obok odczytów wskaźników, aby rozbieżność była widoczna. Modelowy scenariusz manipulacji ilustruje jeden autorsko określony mechanizm tworzący taką rozbieżność.
Proponowane materiały w tabeli 15 zestawiają odczyty operacyjne z zapisami księgowymi i gotówkowymi, uwidaczniając nierozstrzygnięte pozycje, liczebności populacji i niepewność. Rozbieżność może skłonić do zbadania problemu biznesowego lub systemu pomiarowego. Materiały powinny też pokazywać zmiany definicji, decyzje o tłumieniu alarmów i ostatni okres oceny. Przekroczenie progu, ukończone działanie, ujęcie księgowe i zrealizowany przepływ gotówki są odrębnymi stanami z odrębnymi dowodami.
| Pozycja | Zawartość | Pytanie, na które odpowiada |
|---|---|---|
| Panel kanałów | Wskaźnik, próg, ostatnie przekroczenie, data reakcji | Które kanały alarmują i od kiedy |
| Panel prawdopodobieństwa i obciążenia | Prawdopodobieństwo fałszywego alarmu w horyzoncie względem celu na zdefiniowanej kohorcie oceny; liczby ponownych badań względem odrębnego planu zdolności i kosztów | Czy kalibracja prawdopodobieństwa i obciążenie badaniem alarmów pozostają akceptowalne przy podanych definicjach |
| Panel rozbieżności | Wskaźniki obok miesięcznego odchylenia od planu | Czy panel i dane księgowe są zgodne |
| Rejestr wyprzedzenia | Przeszłe wyprzedzenie szeregu finansowego, wraz z zakresem | Czy panel nadal uzasadnia swoje miejsce |
| Rejestr zmian | Zmiany definicji i systemów | Czy jednoczesny alarm oznacza zmianę definicji lub systemu |
| Rejestr interwencji | Alarm, rzeczywista reakcja, obowiązek i późniejszy wynik | Jakie działanie zmieniło obserwowalny wynik |
Układ proponowany przez MatchPoint. Pozycje opisują informacje do przedstawienia; nie stanowią ustaleń.
21 Pozyskiwanie danych wspomagane AI i ocena wskaźników
Ekstrakcja informacji z umów, faktur i notatek strumieni prac jest potencjalnym zastosowaniem automatyzacji przy tworzeniu wskaźnika. Jej dokładność, pokrycie, bezpieczeństwo, nakład utrzymania i koszt wymagają pomiaru na używanych dokumentach i w danym kontekście operacyjnym. Artykuł nie testuje żadnego wytrenowanego systemu ekstrakcji i nie ustala oszczędności kosztów. Model dotyczy wartości dostępnego sygnału przy podanych ładunkach i czasie. Dodanie oceny AI wymagałoby jawnego mechanizmu, zamrożonej wersji danych wejściowych i porównania z istniejącym procesem informacji i decyzji.
Ocena powinna wskazywać badaną decyzję i zachowywać ten sam finansowy wariant porównawczy, daty informacji i definicję wyniku dla wszystkich narzędzi kandydujących. Obok wyników należy raportować brakujące pola, przypadki niewydania wyniku, błędy ekstrakcji i nakład ręcznej weryfikacji. Narzędzie zmieniające dostępność zapisów zmienia populację oceny. Narzędzie, którego wynik uruchamia działanie, zmienia także późniejsze wyniki, tworząc problem interwencji omówiony w [9]. Każdy z tych efektów wymaga określonej analizy zamiast założonej trafności lub wzrostu wartości.
Narzędzie automatyczne jest również narażone na zmiany definicji i niepowodzenia zarządcze. System odczytujący umowy lub zgłoszenia może zmieniać wynik, gdy zmieniają się system źródłowy, język lub reguła ekstrakcji; należy więc zachowywać jego wersję i dane wejściowe. Każdy proponowany wskaźnik trzeba oceniać względem jego zdefiniowanego mechanizmu, pokrycia, trafności, terminowości i łącznego kosztu weryfikacji oraz utrzymania. Artykuł nie ustala obniżenia kosztu pozyskiwania danych i nie dostarcza zweryfikowanego wskaźnika opartego na AI.
22 Zastosowanie ram do transakcji
Zespół transakcyjny może zacząć od powiązania zatwierdzonego uzasadnienia przejęcia z faktycznie zawartymi w nim ekspozycjami dotyczącymi klientów, kompetencji, operacji i korzyści. Każdej ekspozycji należy przypisać zapisy źródłowe i właścicieli odpowiedzialności. Należy określić, kiedy potencjalne pogorszenie znalazłoby odzwierciedlenie w istniejącej informacji zarządczej i jaką dodatkową decyzję mogłoby wesprzeć proponowane ostrzeżenie. Wskaźniki kandydujące z modelu należy traktować jako przykłady z autorsko określonymi ładunkami. Ich uwzględnienie w eksperymencie nie potwierdza empirycznej przydatności dla transakcji.
Następnie dla każdego kandydata należy zdefiniować niekorzystny kierunek, populację, datę dostępności i wersję. Kalibrację należy przeprowadzić na właściwej bazie odniesienia, a ocenę na odrębnych późniejszych zapisach lub przejęciach. Należy ustalić jawną tolerancję prawdopodobieństwa fałszywego alarmu oraz odrębny plan zdolności do badania alarmów, obejmujący sygnały powtarzane. Wskaźniki należy raportować obok miesięcznych zapisów księgowych i gotówkowych, zachowywać reakcje i stłumienia alarmów oraz badać braki danych i zmiany definicji. Każda zmieniona reguła powinna mieć własną wersję i niezależny okres oceny.
Poniższe proponowane narzędzia przekładają wymagania na praktykę. Nie narzucają takich samych progów, terminów ani rozwiązań prawnych dla każdego sektora i jurysdykcji. Nabywca powinien przyjąć wyłącznie te elementy, które może uzasadnić swoim modelem wartości, faktyczną dokumentacją, delegowanymi uprawnieniami i obowiązującymi go zobowiązaniami.
23 Odtwarzalność i mechanizmy kontroli wewnętrznej
Obliczenie naukowe stosuje stałe ziarna dla kalibracji, selekcji, testowania, mapy wrażliwości i powtarzanych prób. Sprawdza 74 wewnętrzne tożsamości, tolerancje kalibracji i podane własności kierunkowe. Odrębne zapisy zachowują dokładne źródło, kod modelu, niezaokrąglone tablice diagnostyczne i dane wejściowe renderowanych ilustracji. Uzgodnienie wewnętrzne ustala, co program obliczył dla tej wersji; nie dowodzi, że autorsko określone relacje zdarzeń lub skuteczności reakcji opisują przejęcia.
Tabela 16 podsumowuje mechanizmy kontroli wewnętrznej. Odniesienie bez reakcji ma zerowy udział odzyskanej wartości, a odniesienie z pełną informacją udział równy jeden dzięki wybranemu mianownikowi. Przy bazowych opóźnieniach finansowych ten drugi wariant usuwa modelową część 60 procent przed początkiem strat finansowych, więc pozostała utrata wartości wynosi mechanicznie 40 procent poziomu bazowego. Tożsamości pomagają identyfikować błędy implementacji. Ich spełnienie nie stanowi niezależnego dowodu na założenia, które je wytworzyły.
| Kontrola | Wynik |
|---|---|
| Asercje tożsamości i kontrole kierunkowe | 74 zakończone powodzeniem |
| Kalibracja akumulatorów i progu kwartalnego | Prawdopodobieństwo fałszywego alarmu w granicach tolerancji budżetu 25% |
| Podział budżetu | Tożsamość Sidak zachodzi dokładnie |
| Udziały wariantu z pełną informacją i bez działania | Jeden i zero |
| Wartość netto transakcji i agregatu | Uzgodnione |
| Losowy podzbiór bez reakcji w symulacji | Oszacowanie z powtarzanego Monte Carlo w podanej tolerancji |
| Kierunki scenariuszy stresowych | Każdy objęty asercją |
| Populacje i ziarna | Stałe; populacja testowa 20 000 transakcji |
Mechanizmy kontroli modelu MatchPoint. Liczby pochodzą z obliczenia modelowego raportowanego w artykule.
Kontrole ustalają spójność wewnętrzną kodu. Nie ustalają prawdziwości przesłanki. Wyniki są generowane z tych samych zdarzeń, które odczytują wskaźniki, więc eksperyment pokazuje zachowanie reguł detekcji przy autorsko określonej przewadze czasowej wskaźników; nie pokazuje, że rzeczywiste wskaźniki mają taką przewagę.
24 Zbuduj dokumentację ostrzeżeń przed pierwszym dniem
System ostrzegania potrzebuje stabilnej dokumentacji początkowej. Przed zamknięciem transakcji osoba kierująca integracją powinna zidentyfikować założenia wartości rzeczywiście zatwierdzone przez komitet przejęć: relacje z klientami, które należy zachować, kompetencje, od których zależy realizacja, zmiany operacyjne do wprowadzenia oraz gotówkę, którą każda planowana korzyść ma uwolnić. Każde założenie powinno mieć źródło dowodowe, osobę ostatecznie odpowiedzialną i oczekiwaną datę. Prognoza przychodów bez odpowiadającej jej populacji klientów nie może stanowić podstawy wskaźnika utrzymania klientów. Oszacowanie synergii bez działania z określonym terminem nie może stanowić podstawy miary zaległych działań. Są to proponowane wymagania korzystania z ram, a nie obserwacje obecnych praktyk jakiegokolwiek nabywcy.
Ograniczenia prawne dotyczące wymiany informacji przed zamknięciem transakcji nadal obowiązują. Przed przekazaniem informacji wrażliwych konkurencyjnie lub danych osobowych zespół powinien uzgodnić z doradcami dopuszczalne miary zagregowane i ewentualne rozwiązania z wydzielonym zespołem do informacji wrażliwych. Gdy w chwili zamknięcia brak użytecznej bazy odniesienia, rada powinna zobaczyć to ograniczenie w pierwszym pakiecie materiałów. W czasie ustalania bazy powinna otrzymywać surowe liczebności i zakres okresu, a progi należy traktować jako prowizoryczne. Przypisanie precyzyjnego wyniku w odchyleniach standardowych do krótkiej lub nieporównywalnej historii nadawałoby mu autorytet nieuzasadniony danymi wejściowymi.
Proponowany harmonogram w tabeli 17 rozdziela przygotowanie, wstępną obserwację i późniejszą ocenę. Daty są wyborami projektowymi zarządzania, które zespół transakcyjny ma dostosować. Nie wiążą się z ustawowym terminem raportowania. Celem pierwszego dnia jest ciągłość obserwacji i odpowiedzialności za decyzje. Testowanie predykcyjnego działania wskaźnika wymaga późniejszych wyników, dlatego panel może być operacyjnie dostępny już pierwszego dnia, choć jego wartość predykcyjna pozostaje nieustalona. Rozdzielenie tych stanów pozwala radzie natychmiast wykorzystać krytyczny wyjątek dotyczący klienta i odłożyć ocenę modelu statystycznego.
| Etap | Wymagane prace | Dowody dla rady spółki |
|---|---|---|
| Przed zamknięciem transakcji | Powiązać zatwierdzony model wartości z dozwolonymi zapisami źródłowymi; wyznaczyć odpowiedzialnych; zachować definicje bazy odniesienia | Wersjonowane uzasadnienie wartości i lista luk w danych |
| Pierwszy dzień | Potwierdzić dostęp, odpowiedzialnych i ciągłość dokumentacji klientów, personelu i operacji | Rejestr dostępności z jawnymi brakującymi polami |
| Pierwsze dwa tygodnie | Uzgodnić populacje i przypisania księgowe; osobno rejestrować alarmy i reakcje | Zmiany definicji i nierozstrzygnięte pozycje uzgodnienia |
| Pierwsze zamknięcie miesiąca | Porównać sygnały operacyjne z rzeczywistymi danymi księgowymi i gotówką; oznaczać prowizoryczne progi | Dopasowane daty raportowania i uzgodnienie wkładu do wyniku |
| Koniec pierwszego kwartału | Przejrzeć obciążenie alarmami, braki danych i zapisy rozstrzygniętych zdarzeń | Historia badań alarmów i dowody dla ewentualnej zmiany progu |
| Kolejny przegląd | Ocenić zamrożone reguły na późniejszych transakcjach lub okresach i przeanalizować możliwość przenoszenia między sektorami | Wyniki poza okresem doboru, ograniczenia i decyzja o zmianie |
Sekwencja proponowana przez autora. Terminy muszą zostać dostosowane do transakcji, ograniczeń wymiany informacji i rzeczywistych możliwości raportowania.
Uzasadnienie przejęcia powinno pozostać dostępne po zmianie budżetów. W przeciwnym razie zespół integracyjny mógłby poprawić pozorne wyniki przez zmianę punktu porównania. Należy zachować pierwotne zatwierdzone uzasadnienie, datowaną operacyjną aktualizację prognozy i raportowane wykonanie jako odrębne zapisy. Rada może zasadnie zatwierdzić zmieniony plan po otrzymaniu nowych informacji. Dokumentacja powinna wtedy pokazywać przyczynę i wpływ na oczekiwaną korzyść, aby korzystne odchylenie od zaktualizowanej prognozy nie wymazywało niedoboru względem decyzji o przejęciu. Dyscyplina ta pomaga także rozróżnić korektę rozliczenia nabycia i zmianę realizacji operacyjnej.
25 Każdemu alarmowi przypisz odpowiedzialność i decyzję o eskalacji
Sygnał wymaga wskazanej z imienia osoby, która może zbadać dokumentację źródłową, oraz osoby uprawnionej do zatwierdzenia reakcji. Model zakłada, że alarm trafia do właściwego kanału utraty wartości, a reakcja staje się skuteczna po stałym opóźnieniu. Rzeczywista organizacja musi utworzyć te powiązania. Na przykład ostrzeżenie o napływie zamówień może dotyczyć dyrektora odpowiedzialnego za klienta, decyzji cenowej i ograniczenia dostaw. Skierowanie wyniku jedynie do biura integracji może dodać przekazanie sprawy, zanim którakolwiek z tych osób zadziała. Czas do reakcji należy więc mierzyć od dostępności informacji, przez badanie i zatwierdzenie, do rzeczywistej zmiany operacyjnej.
Tabela 18 proponuje macierz RACI dla tego procesu. Ostateczna odpowiedzialność oznacza pojedynczą rolę odpowiadającą za decyzję; odpowiedzialność wykonawcza oznacza rolę wykonującą pracę; konsultowani i informowani opisują pozostałych uczestników. Tabela wykorzystuje nazwy ról, aby zespół mógł ją dostosować bez sugerowania, że wymagana jest określona struktura korporacyjna. Dyrektor finansowy odpowiada za uzgodnienie z zatwierdzonym uzasadnieniem finansowym. Właściciele operacyjni zachowują odpowiedzialność za decyzje dotyczące klientów i obsługi w granicach uprawnień. Specjaliści prawa, zgodności i ochrony danych określają ograniczenia właściwe dla proponowanego działania lub wykorzystania zapisów.
| Działanie | Ostatecznie odpowiedzialny | Odpowiedzialny za wykonanie | Konsultowani lub informowani |
|---|---|---|---|
| Zdefiniować finansową bazę odniesienia i miarę korzyści | CFO | Kontroler finansowy | Konsultowani: osoba kierująca integracją i właściciel biznesowy |
| Utrzymywać definicje wskaźników i daty dostępności | Osoba kierująca integracją | Właściciel danych lub strumienia prac | Konsultowani: finanse i specjaliści ochrony danych |
| Zbadać ostrzeżenie operacyjne | Właściciel biznesowy | Imiennie wskazany kierownik strumienia prac | Konsultowane: biuro integracji i finanse |
| Zatwierdzić istotną reakcję lub wniosek o wydatek | Osoba uprawniona na podstawie właściwej delegacji | Właściciel biznesowy przygotowujący decyzję | CFO, prawnicy i zgodność konsultowani stosownie do potrzeb |
| Uzgodnić deklarowaną korzyść z gotówką i danymi księgowymi | CFO | Kontroler finansowy | Właściciel strumienia prac konsultowany; osoba kierująca integracją informowana |
| Zmienić próg lub wycofać wskaźnik | Wyznaczony komitet ryzyka lub integracji | Analityk i osoba kierująca integracją | Konsultowani: właściciel biznesowy i niezależny recenzent |
Podział proponowany przez autora. RACI oznacza odpowiedzialnych za wykonanie, ostatecznie odpowiedzialnych, konsultowanych i informowanych; rozstrzygają rzeczywiste delegacje i sprawy zastrzeżone.
Eskalacja powinna zależeć od potencjalnych skutków, zobowiązań umownych i dostępnego czasu reakcji. Próg statystyczny nie może zastąpić istniejącej eskalacji dotyczącej bezpieczeństwa, regulacji lub krytycznego klienta. W takich przypadkach należy uruchomić ustalony proces ochronny, gdy tylko znane są istotne fakty. W przypadku zwykłych ostrzeżeń operacyjnych zapis decyzji powinien wskazywać, co sprawdzono, co pozostało niepewne, jakie działanie wybrano i kiedy odpowiedzialny oczekuje nowych dowodów. Zespół może wyznaczyć różne terminy zbadania dla różnych ryzyk. Artykuł nie podaje empirycznie zweryfikowanego terminu ani uniwersalnego procentowego progu istotności.
Stłumienie alarmu wymaga przyczyny i daty wygaśnięcia lub przeglądu. Znana migracja danych może wyjaśniać wspólny ruch kilku wskaźników, lecz tłumienie alarmów nie powinno usuwać okresu migracji z historii. Należy zachować wynik bez tłumienia, stan wyświetlany i decyzję człowieka jako odrębne pola. Dokumentacja umożliwia późniejsze rozróżnienie błędnego alarmu danych, świadomie tolerowanego ryzyka operacyjnego i zignorowanego ostrzeżenia. Liczenie wyłącznie alarmów, które pozostają po ręcznym tłumieniu, zaniżałoby obciążenie i sprawiało, że pobłażliwy proces wyglądałby na dokładniejszy.
Rolą rady jest zdecydować, czy reakcja, zasoby i pozostała ekspozycja są akceptowalne. Powinna otrzymywać nierozwiązane istotne ostrzeżenia wraz z czasem ich trwania i odpowiedzialnymi, a także pozycje zamknięte i później ponownie otwarte. Zielony status powinien mieć określone znaczenie dowodowe. Zamknięcie może oznaczać skorygowanie danych źródłowych, przyjęcie środka zaradczego przez klienta albo zmaterializowanie i uzgodnienie ekspozycji finansowej. Połączenie tych wyników w jedną liczbę ukończonych zadań usunęłoby rozróżnienie, które system ostrzegania ma zachować.
26 Uzgadniaj każdą reakcję z rejestrem synergii i gotówki
Ostrzeżenie może uzasadniać zbadanie sprawy, zanim stratę finansową da się zmierzyć. Uznanie korzyści finansowej wymaga odrębnego łańcucha dowodowego. Proponowany rejestr korzyści powinien łączyć zatwierdzone założenie przejęcia z działaniem operacyjnym, zrealizowanym skutkiem księgowym i konsekwencją gotówkową. Ukończenie zadania integracyjnego potwierdza ukończenie zadania. Samo w sobie nie ustala kwoty utrzymanych przychodów ani uwolnionej gotówki. Zespół finansowy powinien zachowywać dokumentację klientów, faktur, płac lub dostawców wspierającą każdą deklarowaną kwotę i uzgadniać ją z właściwym okresem księgowym.
Tabela 19 przedstawia pola tego rejestru. Każda korzyść powinna mieć stabilny identyfikator we własnym systemie nabywcy, zdefiniowany zakres i nienakładające się przypisanie księgowe. Dla oszczędności u dostawcy przypisanie mogłoby wskazywać kwalifikującą się populację wydatków, stawkę umowną, zrealizowany wolumen i datę wejścia w życie. Dla interwencji dotyczącej klienta mogłoby wskazywać populację odnowień, podstawę ustalenia wkładu do wyniku i wpływy gotówkowe. Tabela opisuje metodę dokumentowania. Nie dostarcza dowodu na osiągnięcie którejkolwiek wymienionej korzyści.
| Grupa pól | Zapis do zachowania | Pytanie uzgodnieniowe |
|---|---|---|
| Zatwierdzona korzyść | Pierwotne założenie uzasadnienia przejęcia, zakres, odpowiedzialny i oczekiwana data | Co zakładała decyzja inwestycyjna? |
| Ostrzeżenie i reakcja | Wersja wskaźnika, dostępność alarmu, daty badania i rzeczywistego działania | Która decyzja nastąpiła po której informacji? |
| Realizacja operacyjna | Ukończona zmiana i źródłowe dowody dotyczące objętej populacji | Co zmieniło się w działalności? |
| Skutek księgowy | Zmiana wkładu do wyniku brutto lub kosztu, czas i przypisanie do księgi | Gdzie zapisano kwotę? |
| Koszty i pozycje pomniejszające | Wydatki wdrożeniowe, wsparcie tymczasowe, utracona kwota marży i inne niekorzystne skutki | Co realizacja zużyła lub wyparła? |
| Gotówka | Dowody wpływu, płatności, kapitału obrotowego lub czasu | Czy skutek księgowy zamienił się w gotówkę? |
| Nakładanie i przypisanie efektu | Inne inicjatywy, zmiany rynkowe i jawna reguła alokacji | Czy inne wyjaśnienie lub strumień prac mógłby przypisać sobie tę samą kwotę? |
| Przegląd | Uzgodnienie finansowe, pozostała niepewność i data zatwierdzenia | Co pozostaje niezweryfikowane przed uznaniem deklaracji? |
Szablon proponowany przez autora. Kwoty pozostają niedostępne, dopóki nie zostaną poparte właściwymi zapisami źródłowymi; brak dowodów nie oznacza zerowej korzyści.
Należy oddzielać korzyści brutto z realizacji od wartości netto. Konsolidacja zakupów może obniżyć cenę jednostkową, a zarazem wymagać płatności z tytułu rozwiązania umów lub większych zapasów. Działania utrzymujące klientów mogą zachować przychody kosztem rabatów i dodatkowej zdolności obsługowej. Model odejmuje koszt badania fałszywych alarmów od unikniętej utraty wartości; nie zawiera pełnego rzeczywistego budżetu wdrożenia. Decyzja transakcyjna powinna uwzględniać rzeczywisty nakład badania, wydatki na reakcję, rozwiązania tymczasowe i niekorzystne pozycje pomniejszające w danym okresie. Gdy dane te są niedostępne, rejestr powinien pokazywać brakujące kwoty i jawnie warunkowe porównanie.
Należy unikać podwójnego liczenia między kanałami. Błąd fakturowania może pojawić się w skargach klientów, wskaźniku wyjątków w procesie od zamówienia do zapłaty i przeterminowanych należnościach. Traktowanie trzech skorelowanych obserwacji jako trzech niezależnych strat zawyżałoby ekspozycję. Zapis zdarzenia powinien identyfikować problem źródłowy i wiązać z nim każdą obserwację, a korzyść przypisywać jednokrotnie. Wpływ gotówki, który jedynie przyspiesza spłatę istniejącej należności, jest efektem czasowym. Poprawa wkładu do wyniku dzięki niższym stratom na należnościach jest innym efektem ekonomicznym. Rejestr powinien zachowywać te definicje i okres pomiaru każdej wielkości.
Rada może wtedy zobaczyć trzy odrębne wielkości dla reakcji: ekspozycję przed działaniem, później zaobserwowaną kwotę i część racjonalnie przypisywaną działaniu przy podanej metodzie. Trzecia wielkość może pozostać niepewna nawet przy zweryfikowanym wpływie gotówki. Klient mógłby odnowić umowę bez interwencji lub po ogólnej poprawie warunków rynkowych. Gdy dowody nie uzasadniają oszacowania punktowego, należy stosować przejrzysty zakres przypisania efektu albo pozostawić tę część bez kwantyfikacji. Rozróżnienie oddziela udział odzyskiwalnej utraty wartości w eksperymencie od deklaracji zrealizowanej wartości transakcji.
27 Traktuj brakujące zapisy i zmiany definicji jako odrębne wyniki
Spokojny wskaźnik może oznaczać zdrową działalność, niekompletne zapisy albo zmianę definicji. Proces monitorowania powinien zachowywać te możliwości oddzielnie. Obok wartości należy raportować oczekiwaną populację, otrzymaną populację, ostatni kompletny okres i wersję systemu źródłowego. Brak pliku odejść nie powinien zmieniać się w zero odejść. Niedostępne zasilanie wyjątkami faktur nie powinno zmieniać całego panelu na zielony. Należy utrzymywać odrębny stan niedostępności i kierować problem danych do odpowiedzialnego, kontynuując inne prawidłowe obserwacje.
Specyfikacja wskaźnika w tabeli 20 jasno określa mianownik i datę informacji. Miara niepożądanych odejść wymaga z góry ustalonej definicji kluczowych ról i reguły kwalifikującej populację. Wskaźnik wyjątków wymaga liczby transakcji objętych pomiarem i spójnej definicji wyjątku. Zmiana licznika lub mianownika może zmienić wskaźnik bez zmiany ryzyka operacyjnego. Należy zachować liczebności źródłowe, aby recenzenci mogli odróżnić rzeczywistą poprawę od zmiany mierzonej populacji.
| Pole | Wymagana definicja | Zagrożenie do ujawnienia |
|---|---|---|
| Populacja i mianownik | Kwalifikujący się klienci, role, faktury lub działania i daty włączenia | Zmiana pokrycia może zmieniać wskaźnik |
| Kierunek i jednostki | Licznik, mianownik, niekorzystny kierunek i jednostka pomiaru | Wzrost surowej wartości może być korzystny lub niekorzystny |
| Znacznik czasu dostępności | Kiedy rada lub upoważniony operator rzeczywiście mogli wykorzystać obserwację | Późno wprowadzone zapisy mogą tworzyć pozorne wyprzedzenie |
| Baza odniesienia i wersja | Okres odniesienia, transformacja, próg i data zmiany | Zmiana systemu może przypominać pogorszenie |
| Kompletność | Oczekiwane i otrzymane zapisy, brakujące pola i ostatni kompletny okres | Braki danych mogą przypominać spokojny wskaźnik |
| Badanie i wynik | Alarm, rozstrzygnięcie, reakcja i późniejsze dowody księgowe lub gotówkowe | Działanie może zmieniać mierzony wynik |
Pola proponowane przez autora. Specyfikacja wspiera odtwarzalność; jej wypełnienie nie potwierdza działania predykcyjnego.
Ocena retrospektywna powinna korzystać z informacji dostępnych w dniu decyzji. Skorygowanego pliku zamówień otrzymanego w ósmym tygodniu nie można wykorzystać do twierdzenia o ostrzeżeniu w drugim tygodniu. Należy zachować zarówno czas zdarzenia, jak i czas dostępności, a także datę każdej korekty. Gdy historyczne migawki są niedostępne, odpowiednie testy należy oznaczyć jako rekonstrukcje retrospektywne i unikać przedstawiania ich jako osiągalnych wyników bieżącego działania. W przeciwnym razie model może pozyskiwać informacje z własnej przyszłości, zwłaszcza gdy finanse uzupełniają klasyfikacje po poznaniu wyniku.
Ta sama dyscyplina dotyczy ekstrakcji wspomaganej AI. System czytający umowy, zgłoszenia serwisowe lub notatki strumieni prac powinien zachowywać lokalizację źródła i wersję ekstrakcji dla każdego istotnego pola. Należy testować go względem ręcznie przejrzanego zbioru odzwierciedlającego stosowane języki, układy dokumentów i okresy operacyjne. Brakujące pola, błędne daty i zmiany działania ekstrakcji wymagają odrębnego raportowania. Artykuł nie ustala trafności ekstrakcji ani oszczędności kosztów. Poprawę dostępu do danych należy oceniać wraz z nakładem potrzebnym do przeglądu błędów i utrzymania stabilnej definicji wskaźnika.
Ponowna kalibracja powinna tworzyć nową wersję. Należy podać przyczynę, użyte dane, zatwierdzenie i okres aktywacji nowego progu. Należy zachować wyniki według poprzedniej reguły, aby zespół mógł wyjaśnić zmianę liczby alarmów. Użycie tych samych niedawnych niekorzystnych przypadków do wyboru i oceny nowego progu zawyżałoby jego pozorne działanie. Do oceny należy zarezerwować późniejsze okresy lub odrębne transakcje i podać liczbę niezależnych nabywców i zdarzeń, które zawierają. Duża liczba miesięcznych zapisów z niewielu przejęć nadal oznacza małą próbę transakcji.
28 Śledź ostrzeżenie dotyczące klienta aż do zapisu finansowego
Rozważmy skonstruowany przykład procesu w przejętej firmie z odnawialnymi umowami z klientami. Przykład nie przedstawia rzeczywistego klienta, zakończonej transakcji ani zaobserwowanego wyniku. Jego celem jest pokazanie dokumentacji, której potrzebowałby zespół. Zatwierdzone uzasadnienie zakłada utrzymanie określonej populacji klientów. Po zamknięciu transakcji zespół obsługi klientów dostrzega słabszy napływ zamówień od klientów, których opiekunowie się zmienili. Zmiana ta tworzy ostrzeżenie warte zbadania. Samo ostrzeżenie nie daje radzie podstawy do przypisania utraconych przychodów integracji ani do stwierdzenia, że interwencja je zachowała.
Osoba badająca najpierw sprawdza, czy klienci należą do pierwotnej populacji oraz czy sezonowość zamówień, zmiany cen lub opóźnione przekazanie dokumentacji wyjaśniają ruch. Następnie zespół zapisuje konkretny problem handlowy i środek zaradczy, który może zatwierdzić, na przykład przywrócenie kontaktu z opiekunem klienta lub usunięcie niepowodzenia obsługi. Należy zachować daty otrzymania istotnych informacji i datę, kiedy klient otrzymał środek zaradczy. Jeżeli obowiązek umowny lub usługowy już wymaga działania, zespół go wykonuje. Ocena statystyczna nie powinna tego odraczać.
| Etap | Zapis | Dopuszczalny wniosek |
|---|---|---|
| Zatwierdzone uzasadnienie | Pierwotna populacja klientów i założenie ich utrzymania | Uzasadnienie inwestycji zależało od tego zakresu |
| Ostrzeżenie | Dostępne zapisy zamówień, kwalifikujący się mianownik i zamrożona reguła wskaźnika | Reguła wygenerowała ostrzeżenie z datą |
| Badanie | Sprawdzony problem klienta i konkurencyjne wyjaśnienia | Problem ma udokumentowany status dowodowy |
| Reakcja | Zatwierdzony środek zaradczy, rzeczywista data realizacji i koszty | Zapisana reakcja miała miejsce |
| Wynik handlowy | Odnowienie lub anulowanie i związane warunki | Klient podjął udokumentowaną decyzję |
| Dane księgowe i gotówka | Podstawa ustalenia wkładu do wyniku, uzgodnienie faktury i wpływu | Istotne kwoty księgowe i gotówkowe mają poparcie w dowodach |
| Przegląd przypisania efektu | Metoda porównania i pozostałe alternatywne wyjaśnienia | Każde oszacowanie wartości przypisywanej reakcji pozostaje warunkowe |
Skonstruowany przykład procesu bez kwot pieniężnych i zaobserwowanych wyników transakcji. Każdy etap wymaga własnych dowodów.
Odnowienie po zastosowaniu środka zaradczego ustala kolejność zdarzeń. Przypisanie przyczynowe wymaga porównania uwzględniającego, dlaczego temu klientowi poświęcono uwagę i co jeszcze się zmieniło. Porównanie wspieranych klientów ze wszystkimi pozostałymi byłoby mylące, gdyby grupa wspierana miała gorszy początkowy profil ryzyka. Retrospektywne porównanie dopasowanych grup może ujawnić część różnic, lecz różnice nieobserwowane mogą pozostać. Zapis decyzji powinien wskazywać porównanie, proces selekcji i dostępne dowody. Gdy przypisania efektu nie można uzasadnić, należy raportować zweryfikowane fakty dotyczące odnowienia, wkładu do wyniku i wpływu gotówki bez dodawania deklarowanej kwoty uratowanej wartości.
Przykład pokazuje również, że ostrzeżenie i zapis finansowy mogą różnić się z uzasadnionych powodów. Wczesna poprawa handlowa może potrzebować czasu, aby pojawić się na fakturach i w gotówce. Klient może odnowić umowę z rabatem, przez co przychody wyglądają lepiej niż wkład do wyniku. Wpływ może chwilowo poprawić gotówkę bez zmiany łącznego zysku. Rada powinna otrzymać odpowiednie uzgodnienie i oczekiwane daty, z oznaczonymi nierozwiązanymi pozycjami uzgodnienia. Powtarzająca się rozbieżność bez udokumentowanego mechanizmu powinna uruchomić badanie wskaźnika, zapisu reakcji i przypisania księgowego.
Po uzyskaniu wyniku należy zachować cały przypadek w populacji oceny, w tym nierozwiązane lub nieskuteczne reakcje. Obok wyniku handlowego należy zapisać obciążenie badaniem i wszelkie niekorzystne skutki. Wyłączenie nieudanych przypadków albo zachowanie tylko klientów, dla których można uzgodnić dane księgowe, zmieniłoby ocenianą populację. Powstała dokumentacja może wspierać przyszłe badanie empiryczne i bieżące decyzje zarządcze. Sama nie może potwierdzić symulowanego udziału odzyskanej wartości, ustalić uniwersalnej liczebności panelu ani wykazać wartości zrealizowanej w rzeczywistym przejęciu.
29 Ograniczenia i kolejna decyzja empiryczna
Głównym ograniczeniem jest brak zaobserwowanych danych transakcyjnych. Eksperyment autorsko określa występowanie i dotkliwość zdarzeń, ich relacje ze wskaźnikami, opóźnienia raportowania, koszt badania przyczyn i skuteczność reakcji. Silne wskaźniki otrzymują przypisane im relacje informacyjne. Inne dane wejściowe, miary kandydujące lub reguły decyzyjne mogą dać inne udziały odzyskanej wartości, rankingi i liczebności panelu. Wyniki wrażliwości identyfikują część tych zależności bez szacowania ich rzeczywistej częstości występowania.
Bazowe procesy szumu są gaussowskie i stacjonarne, z autorsko określoną korelacją szeregową i niezależnym szumem wskaźników. Sygnały zdarzeń mają wspólne ukryte przyczyny, a rzeczywiste wskaźniki mogą mieć dodatkowe współzależności, zmienne pokrycie, sezonowość i zmiany definicji. Obliczenie ekonomiczne przypisuje także alarmom po początku zdarzenia, prawidłowo dopasowanym do kanału, idealizowaną korzyść z badania i wykorzystuje zamrożone ścieżki sygnałów sprzed reakcji. Częściowa lub nieudana diagnoza, endogeniczne zachowania zarządzających i kompletny model kosztów wdrożenia wymagałyby dodatkowych danych i modelowania.
Skończone okna obserwacji wpływają na wyniki. Podsumowania wyprzedzenia zastępują brakujące wykrycia kwartalne wartością horyzontu. Porównanie maskowania obejmuje tylko przejęcia z pełną obserwacją według dostępności raportów po pierwszym alarmie. Ćwiczenie wielokrotnego losowania czerpie z jednej stałej skonstruowanej populacji i nie wyznacza empirycznej minimalnej liczebności kohorty. Wariant porównawczy z pełną informacją jest właściwy dla założonej reakcji i czasu; różnica względem niego nie wyznacza granicy wyników każdej alternatywnej reguły.
Kolejną decyzją empiryczną jest ustalenie, czy nabywca może utrzymywać datowane i wersjonowane zapisy potrzebne do oceny ostrzeżenia i następującej po nim decyzji. Należy rozpocząć od protokołu obserwacyjnego objętego nadzorem, zachowującego obowiązkowe działanie ochronne, kompletne pokrycie wyników i uzgodnienie finansowe. Wiarygodne badanie raportowałoby zarówno użyteczne ostrzeżenia, jak i obciążenie ich badaniem, z podanymi ograniczeniami przypisania efektu i przenoszenia wyników. Do czasu uzyskania tych dowodów ramy są narzędziem projektowania decyzji, a wyniki liczbowe pozostają warunkowymi wynikami symulacji.
Źródła
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
