
1 Yönetim kurulunun kararı ve kanıtların sınırı
Satın almayı gözeten yönetim kurulu; müşteri ilişkilerinin sürekliliği, kritik yetkinlikler, operasyonel uygulama ve yatırım gerekçesinde varsayılan faydalar hakkında bilgiye ihtiyaç duyar. Konsolide finansal raporlar ve operasyonel kayıtlar bu tablonun farklı bölümlerini anlatır ve farklı tarihlerde kullanılabilir hâle gelebilir. Bu makale, hangi operasyonel uyarıların incelemeye değer olduğunu, hangi eşiklerde üst karar düzeyine taşınmaları gerektiğini ve ekonomik katkılarını değerlendirmek için gereken kanıtları inceler.
İzlemeyi, gözden kaçırılan bozulmanın ve incelemelerin maliyet taşıdığı bir tespit kararı olarak ele alıyoruz. Tespit edilmeyen bir sorun müşterileri, çalışanları, hizmeti veya nakdi etkilemeye devam edebilir. Bir alarm dikkat tüketir ve maliyetli bir yanıtı tetikleyebilir. Kurgulanmış deney, tespit rejimlerini aynı popülasyon üzerinde karşılaştırır ve belirtilen yanlış alarm incelemesi maliyeti düşüldükten sonra önlenen değer kaybını raporlar. Finansal ve operasyonel sonuçlar, yazarın belirlediği her girdiye bağlı olmaya devam eder.
Bu çalışma, satın alma düzeyinde gözlemlenmiş bir iş akışı veya alarm kohortu kullanmaz. Araştırmanın katkısı açık bir deney tasarımı ve uygulamaya dönük bir kayıt çerçevesidir. Simülasyon, belirtilen varsayımlardan 20 000 test satın alması üretir ve tespit kurallarının bu dünya içindeki davranışını sınar. Önerilen işlem çalışmasında herhangi bir ampirik iddia ileri sürülebilmesi için öncelikle veri erişimi, yönetişim, ölçüm ve değerlendirme alanlarında ayrı çalışmalar gerekir.
Yargı alanına özgü bir gözetim örneği UK Corporate Governance Code 2024’te bulunur. Kod’un belirttiği ticari şirket veya kapalı uçlu yatırım fonu kotasyon kategorilerindeki şirketler için Provision 29; önemli finansal, operasyonel, raporlama ve uyum kontrolleri dâhil olmak üzere risk yönetimi ve iç kontrollerin izlenmesini ve yıllık gözden geçirilmesini ele alır. Güçlendirilmiş hükümleri, 1 Ocak 2026 tarihinde veya sonrasında başlayan mali yıllar için geçerlidir. [14] Kod, entegrasyon göstergeleri için eşik belirlemez. Burada önerilen pratik araçlar, satın almayı gözeten yönetim kurulunun kendi geçerli yönetişim çerçevesi içinde tutabileceği kanıtlarla ilgilidir.
2 Başlangıcı, finansal etkiyi ve tespiti tanımlamak
Değer kaybını, belirli bir entegrasyon aksaklığının neden olduğu, gerçekleşen finansal katkının planlanan katkının altında kalan aylık tutarı olarak tanımlıyoruz; ölçü birimi bir aylık planın yüzdesidir. Kaybın bir operasyonel başlangıcı, yani nedensel olayın gerçekleştiği ay ve birkaç ay sonra başlayan bir finansal etkisi vardır. Olumsuz plan sapması, raporlanan plan farkının belirtilen önemlilik sınırının altına düştüğü bir çeyrektir. Tespit, bir kuralın alarm ürettiği ve bilginin yönetim kurulunun kullanımına açıldığı tarihtir.
Başlangıç, finansal etki ve tespit tarihi arasındaki ayrım, makalenin temel aracıdır. Bir öncü gösterge, tespit tarihi aynı sorunun finansal tablolarda görüleceği tarihten önce olduğu ölçüde yararlıdır. Bu zaman avantajı üç ayrı nicelikten oluşur: neden ile finansal etki arasındaki gecikme, göstergenin eşiğini aşmasına kadar geçen süre ve finansal alternatifin raporlama gecikmesi. Tablo 1, makale boyunca kullanılan tanımları gösterir.
| Terim | Kullanılan tanım | Neden önemli |
|---|---|---|
| Operasyonel başlangıç | Örneğin kilit müşteri sorumlusunun ayrılması gibi nedensel olayın gerçekleştiği ay | Tespit süresini başlatır |
| Finansal etki | Olay nedeniyle raporlanan farkın değişmeye başladığı ay | Finansal kayıtların etkiyi ilk kez gösterebileceği tarih |
| Değer kaybı | Olayın neden olduğu birikimli plan açığı; bir aylık planın %’si | Korunacak nicelik |
| Alarm | Bir kuralın kalibre edilmiş eşiğini aşması ve aşım sonrasında biriktiricinin sıfırlanması | Bir inceleme başlatır |
| Gerçek alarm | Göstergenin işaret ettiği bir olayın başlangıcında veya sonrasında üretilen alarm | Tespit hesabına dâhil edilir |
| Yanlış alarm | Herhangi bir olayla ilişkisi olmayan bir ölçütün tüm alarmları dâhil, diğer bütün alarmlar | Zaman ve güvenilirlik maliyeti yaratır |
| Olumsuz plan sapması | Raporlanan farkın planın eksi %5’inin altında olduğu çeyrek | Alarmın öncesinde gelmesi gereken finansal sonuç |
Bu makale için MatchPoint tanımları. Bunlar önerilen kayıtlardır; herhangi bir işleme ilişkin bulgular değildir.
3 Üç aylık raporlama takvimi ve daha erken yönetim bilgisi
ABD’deki güncel Form 10-Q, mali yılın ilk üç çeyreği için olağan bildirim sürelerini çeyrek sonundan itibaren large accelerated filers ve accelerated filers kategorilerindekiler için 40 gün, kayıtlı diğer ihraççılar için 45 gün olarak belirler. [1] Bunlar bildirim süreleridir. Şirketler iç bilgileri daha erken sağlayabilir; form, halka açık olmayan bir alıcının yönetim amaçlı finansal raporlarını ne zaman hazırlayacağını belirlemez. SEC’nin Mayıs 2026 tarihli altı aylık raporlama girişimi sayfası, söz konusu düzenlemeyi önerilen bir kural olarak tanımlar. [13] Öneri durumu, yürürlükteki form yükümlülüklerinden ayrı tutulmalıdır. Regulation S-X, denetlenmemiş ara dönem finansal tablolara izin verir ve Form 10-Q bildiriminden önce bağımsız bir muhasebecinin incelemesini şart koşar. [15] Bu nedenle güvence durumu doğru biçimde açıklanmalıdır.
Deney, çeyrek sonundan 1.5 ay sonra kullanılabilir olan bir üç aylık seri kullanır; bu, açıkça belirtilmiş bir raporlama varsayımıdır. Finansal etkiden önceki gecikme ve herhangi bir tespit eşiği göz ardı edildiğinde, birinci ayda gerçekleşen bir olay ilk kez üçüncü ayda biten ve bu takvimde 4.5’inci ayda kullanılabilir olan çeyreğe girebilir. Üçüncü aydaki olay da aynı rapora girer. Dolayısıyla raporlama gecikmesi, olayın çeyrek içindeki konumuna bağlıdır. Finansal etki gecikmesi, ilk dönemde küçük bir kayıp veya aşılmayan bir eşik tespiti daha da geciktirebilir.
45 günlük son süre, raporlama takvimine ilişkin bir senaryoya dayanak olur; asgari bilgi gecikmesi sağlamaz ve yönetim kurulunun fiilî erişiminin gözlemi değildir. Model, aylık finansal raporları ve finansal raporların daha hızlı kullanılabilir olmasını da sınar. Ampirik bir çalışmada, her karşılaştırma serisinin karar vericiye gerçekten sunulduğu tarih tutulmalıdır. İç yönetim paketi daha önce ulaştıysa kamuya bildirim tarihi bu tarihin yerine kullanılamaz. Simülasyonun sekiz çeyreklik takvimi bir yönetim raporlaması karşılaştırıcısıdır. Form 10-Q’nun gerekmediği dördüncü çeyrekleri de içerir. [1]
4 Satın alma muhasebesi ve operasyonel kanıtlar
Satın alma muhasebesinin ve operasyonel uygulamanın ölçüm amaçları farklıdır. İlk satın alma muhasebesi tamamlanmamışsa AASB 3’ün 45-47’nci paragrafları, satın alma tarihinde var olan olgulara ilişkin bilgilere dayanan geçici tutarlara ve düzeltmelere izin verir. Ölçüm dönemi, gereken bilgi edinildiğinde veya edinilemeyeceği belirlendiğinde sona erer ve satın alma tarihinden itibaren bir yılı aşamaz. [2] İlgili işletme için geçerli derleme ve raporlama dönemi kontrol edilmelidir. Bu hükümler, operasyonel sorunların başlangıcını tarihlemez ve entegrasyonda değer kaybının en olası zamanını belirlemez.
AASB 3’ün B64(q) paragrafı, satın alınan işletmenin satın alma tarihinden sonraki hasılatı ve kâr veya zararını, ayrıca satın alma yıllık dönemin başında gerçekleşmiş olsaydı birleşik işletmeye ilişkin sunulacak belirli bilgileri ele alır. Uygulanamazlık hükmü açıklama gerektirir; B65 birlikte önemli olan birleşmeleri kapsar. AusC1, belirtilen Tier 2 basitleştirilmiş açıklamalarını kullanan işletmeleri bu paragraflardan muaf tutar. [2] Yönetim, konsolidasyondan sonra ilave iç ayrıntı kayıtları tutabilir; dolayısıyla dışarıya yapılan toplulaştırılmış açıklama, yönetim kurulunun ayrı operasyonel kayıtlardan yoksun olduğunu göstermez.
Avustralya standardı, belirtilen muhasebe yükümlülükleri için resmî kaynak olarak kullanılmıştır. Her okuyucu, kendi işletmesini düzenleyen raporlama çerçevesini ve sürümünü uygulamalıdır. Finans birimi satın alma muhasebesindeki değişiklikleri ayrı kaydederken, uyarı sistemi operasyonel tanımları ve baz sürümlerini izlenebilir tutmalıdır. Bu yaklaşım, onaylanmış işlem gerekçesinin, revize muhasebe tutarlarının ve fiilî uygulamanın birbiriyle mutabakatını destekler; bu kayıtları birbirinin yerine geçebilir kabul etmez.
Tablo 2’deki raporlama ve ölçüm kaynakları belirli takvimleri ve açıklama yükümlülüklerini ortaya koyar. Kaynak kapsamı açıkça belirtilmiştir. Hiçbiri özel şirketler için evrensel bir raporlama gecikmesi sağlamaz, öncü bir göstergeyi doğrulamaz veya muhasebe ölçüm döneminin operasyonel kayıpları öngördüğünü ortaya koymaz.
| Takvim veya kayıt | Kaynağın ifadesi | Kaynağın sınırı |
|---|---|---|
| Üç aylık bildirim | Form 10-Q, çeyrek sonundan 40 gün (large accelerated filers ve accelerated filers) veya 45 gün (diğerleri) sonra sunulur; dördüncü çeyrek için gerekmez [1]; altı aylık seçenek öneri aşamasındadır [13] | Halka açık şirket kuralı; özel şirketlerin finansal kayıtları farklıdır |
| Ölçüm dönemi | Geçici satın alma tutarları düzeltilebilir; dönem satın alma tarihinden itibaren bir yılı aşamaz [2] | Döneme özgü AASB derlemesi; operasyonel kayıplar ölçüm dönemi kuralının dışındadır |
| Satın alınan işletmeye ilişkin açıklama | Satın alma sonrasındaki hasılat ve kâr ile pro forma birleşik sonuçlar [2] | Uygulanamazlık, önemlilik ve Tier 2 kapsamı sınırlamaları geçerlidir |
| Sinyal kuralı | Bir eşiği aşan gösterge, 24 ay içindeki bir krize karşı uyarır [5] | Döviz krizleri; makroekonomik bağlam |
| Biriktirme kuralı | Referans değeri k ve karar sınırı h ile CUSUM yinelemesi [3] | Endüstriyel kontrol; ayarlar burada kalibre edilir |
Atıf yapılan kaynakların MatchPoint özeti. Satırlar, kaynak metninin ne söylediğini ve nerede durduğunu kaydeder.
5 Ara sonuçlar ve edinilen yetkinlikler üzerine önceki araştırmalar
Cording, Christmann ve King, 129 yatay satın almayı incelemiş ve iki ara hedefin, iç yeniden yapılanma ile pazar genişlemesinin, dört entegrasyon kararı ile satın alma performansı arasındaki ilişkiye tam aracılık ettiğini raporlamıştır. [6] Bu iddiayı, bir entegrasyon kararının daha sonraki bir finansal sonucu nasıl doğurduğunu görmenin zorluğu olan firma içi bağlantı belirsizliğiyle gerekçelendirirler. Bulguları, ara ölçütlerin kararlar ile finansal sonuçlar arasında bulunduğu fikrini destekler. Hangi operasyonel metriğin izlenmesi gerektiğini, ne kadar erken hareket ettiğini veya hangi eşiğin eylem başlatması gerektiğini belirlemez.
Paruchuri, Nerkar ve Hambrick, satın alınan ilaç şirketlerindeki 3 933 mucidin patent başvurularını inceler. Özetleri, varsayılan üretkenlik bozulmasıyla ve statü ile ağ merkeziliği kaybeden mucitler üzerindeki özellikle olumsuz etkilerle uyumlu sonuçlar bildirir. [7] Bu, uzmanlaşmış bir ara sonuç örneğidir. Tek başına özet; bağımsız değerlendirilmiş bir nedensel etki, operasyonel uyarı eşiği veya zaman avantajı sağlamaz. Bu teknik iş gücü bağlamının başka bir sektöre uygulanmadan önce ayrıca sınanması gerekir.
Tasarım açısından bu kaynaklar, ara ölçütlerin izlenmesini ve edinilen ekibin kaybın ölçülebileceği bir kanal olarak ele alınmasını gerekçelendirir. Modeldeki müşteri, çalışan, operasyon ve sinerji gerçekleştirme olmak üzere dört kanal, yazarın tanımladığı bir sınıflamadır; iki çalışma da müşteri, operasyon veya sinerji kanallarını burada tanımlandıkları biçimde ölçmez. Kaynakların hiçbiri olay sıklığı, şiddeti veya zaman avantajı sağlamaz; modelde bunlara verilen değerler, Tablo 4’te açıkça belirtilen girdilerdir. Buradaki katkı; kalibre edilmiş tespit deneyi, raporların kullanılabilirlik takvimi ve işlem kayıt protokolü arasındaki açık bağlantıdır. Önceki çalışmaların incelenmesi, ilk kez geliştirilmiş bir yöntem veya doğrulanmış bir satın alma tahmin modeli iddiasını desteklemez.
6 Kümülatif toplamla izleme
Kaminsky, Lizondo ve Reinhart’ın IMF çalışma makalesine ilişkin genel bakış, bir gösterge eşiği geçtiğinde sonraki 24 ay içinde olası bir döviz krizine karşı uyarı veren sinyal yaklaşımını açıklar. [5] Bağlamı makroekonomiktir. Bu makale açısından ilgili tasarım ilkesi, sinyalleri sıralamadan önce olayı, uyarı penceresini ve bilgi tarihini tanımlamaktır. Genel bakış, satın almalara ilişkin gösterge yükü, inceleme maliyeti veya yanıt etkisi sağlamaz.
NIST el kitabı, tablosal kümülatif toplam grafiğini S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) ve bunun alt yönlü karşılığı olmak üzere iki yinelemeyle tanımlar; bunlardan biri karar sınırı h’yi aştığında sinyal üretir. [3] Grafiğin süreç ortalamasındaki küçük kaymaları saptamada Shewhart grafiğinden daha etkin olduğunu ve yaygın bir k seçiminin saptanacak kaymanın yarısı olduğunu belirtir. El kitabının üstel ağırlıklı grafiklere ilişkin sayfası, böyle bir grafiğin küçük veya kademeli bir kaymaya duyarlı hâle getirilebileceğini belirtir. [4]
Model, k değeri 0.5 standart sapma olan tek yönlü bir kümülatif toplam kullanır ve bütçeli her kuralın hedeflenen ufuk yanlış alarm olasılığı için h’yi sayısal olarak belirler. Sonlu kalibrasyon ile ayrılmış test sonuçları ayrı raporlanır. Kaynaklar bir tespit prosedürü ve bir sinyal verme kuralı ortaya koyar. Gauss dağılımı, durağanlık ve göstergeler arası bağımsızlık varsayımları, yazarın tanımladığı sıfır hipotezi gürültü bileşenleri için geçerlidir. Olay kaynaklı sinyaller durağan olmayabilir ve ortak gizli nedenleri paylaşabilir. Gerçek bir çalışmanın kendi ortak sinyal ve gürültü süreçlerini değerlendirmesi gerekir.
7 Gösterge manipülasyonu, alarm iş yükü ve çoklu sınamalar
Bevan ve Hood, İngiltere kamu sağlık hizmetinde hedefe dayalı yönetimi inceleyerek bunun iki varsayıma dayandığını savunur: hizmetin bir bölümünün bütünün yerine geçebileceği ve ölçüm sorunları ile gösterge manipülasyonunun önemli olmadığı. Bu varsayımları, raporlanan başarılar, ölçüm sorunları ve manipülasyona ilişkin kanıtlarla değerlendirirler. [8] Makale satın almalarla ilgili değildir ve yalnızca özeti okunmuştur. Genel bir tasarım uyarısını destekler: panel de ölçülen bölümün bütünü temsil ettiği ve manipülasyonun önemli olmadığı şeklindeki aynı iki varsayıma dayanır; ikisinin de sınanması gerekir. Model, yöneticilerin panele alınan üç göstergeyi manipüle ettiği bir durum içerir.
The Joint Commission’ın tıbbi cihaz alarmlarına ilişkin uyarısı, klinisyenlerin duyarsızlaşarak alarmların sesini azaltabildiği veya alarmları kapatabildiği alarm yorgunluğunu tanımlar; bunu alarm bağlantılı ciddi uyarıcı olaylara en sık katkıda bulunan etken olarak belirtir. Alarm koşullarının fazla sıkı belirlenmesini ve varsayılan ayarların hastaya göre uyarlanmamasını, alarm sinyallerinin çoğunun müdahale gerektirmemesinin nedenleri arasında sayar. [10] Uyarı, Nisan 2013 tarihli 50’nci sayıdır ve klinik bir belgedir. Eşiklerin uyarlanması ve alarm sayısının başlı başına risk kabul edilmesi tasarım ilkesini destekler; içeriği yönetim kurulları hakkında bir bulgu değildir.
Birden çok göstergenin sınanması, çokluluk sorununu doğurur. Benjamini ve Hochberg, test ailesi genelindeki hata kontrolünü yanlış keşiflerin beklenen oranının kontrolünden ayırır. [12] Deney, 24 ay boyunca değer kaybı olmayan bir işlemde en az bir alarm olasılığı için bağımsızlığa dayalı Sidak dağıtımını kullanır. Benjamini-Hochberg prosedürünü uygulamaz. Ufuk boyunca hesaplanan bu olasılık, sıfırlamalardan sonraki tekrarlı alarmların beklenen sayısından ve inceleme kapasitesi bütçesinden farklıdır.
Tablo 3’teki kaynaklar, farklı ampirik bağlamlardan yöntemler ve tasarım uyarıları sağlar. Deney için satın almaya özgü etki büyüklükleri sağlamazlar. Olay sıklığını, finansal gecikmeleri, sinyal yüklerini ve yanıt değerini yazarın belirlediği girdiler oluşturur. Uygulamaya yönelik değerlendirme, ilgili nicelikleri alıcının kayıtlarından tahmin etmeli; tanımların, kararların ve veri kullanılabilirliğinin sonuçları nasıl etkilediğini incelemelidir.
| Kaynak türü | Ortaya koyduğu | Ortaya koymadığı |
|---|---|---|
| Bildirim formu ve öneri [1, 13] | Üç aylık raporlama son tarihi; önerilen altı aylık seçenek | Özel şirketlerin raporlama hızı |
| Muhasebe standardı [2] | Bir yıla kadar geçici ölçüm; toplulaştırılmış açıklamalar | Göstergelerin zaman avantajları |
| Endüstriyel istatistik [3, 4] | Biriktirmeli tespit kuralı ve kaymaya duyarlılık | Entegrasyon verilerinin dağılımı |
| Erken uyarı çalışması [5] | Tanımlanmış bir pencereye göre eşik sinyali | Kurumsal entegrasyon sonuçları |
| Satın alma araştırmaları [6, 7] | Ara ölçütler ve birey düzeyindeki bozulma | Eşikler, sıklık veya zaman avantajı |
| Hedefler ve alarmlar [8, 10, 12] | Manipülasyon, alarm yorgunluğu ve çoklu sınama riskleri | Bu risklerin entegrasyonlardaki büyüklüğü |
| Uygulamaya alma etkileri [9] | Müdahaleler, modelin öğrendiği sonuçları değiştirebilir | Yönetim kurulları için bir kontrol grubu tasarımı |
| Veri koruma [11] | Belirtilen hukuki dayanaklar, korumalar ve haklar | İşleme özgü mevzuata uygunluk sonucu |
Her satırda kaynağa özgü kapsam belirtilir. Satın alma mekanizmaları ve sayısal girdiler, atıf yapılan kanıtlardan ayrı tutulur.
8 Kurgulanmış satın alma popülasyonu
Kurgulanmış her satın alma 24 ay sürer ve müşteri, çalışan, operasyon ve sinerji gerçekleştirme kanallarında sırasıyla yüzde 25, 20, 25 ve 30 bağımsız olay olasılığı taşır. Beklenen olay sayısı satın alma başına 1.00’dır; tekil satın almalarda sıfır veya birden çok olay olabilir. Olay başlangıcı, 2 ile 16’ncı aylar arasında tekdüze dağılımdan çekilir. Medyanı bir olan lognormal çarpan; kanala özgü finansal gecikme ve tam şiddete üç ayda ulaşan artışla birlikte, belirtilmiş baz aylık şiddeti ölçekler. Bu girdilerin tamamı yazara aittir.
Aylık raporlanan fark, kanal kayıplarının negatif toplamına planın 4 yüzde puanı standart sapmalı ve 0.3 otokorelasyonlu gürültü eklenmesine eşittir. Üç aylık gözlem, üç ayrı aya ait farkların aritmetik ortalamasıdır; bu toplulaştırma sabit planlı deney için uygundur. t ayı (t-1,t] aralığını temsil eder ve kayıp ay içinde tekdüze kabul edilir. Yanıtın etkinleşme zamanı R’den sonra oluşan pay clip(t-R, 0, 1)’dir. R; alarmın gözlem ayına, kullanılabilirlik gecikmesinin ve bir aylık yanıt gecikmesinin eklenmesine eşittir. Model, yanıt sonrasındaki bu payda kaybın yüzde 60’ını ortadan kaldırır; bu, yazarın tanımladığı ay içi zamanlama kuralıdır.
Dört kanal, birleşen işletmenin işlem tamamlandıktan sonra değer kaybedebileceği alanların yazar tarafından basitleştirilmiş hâlidir. Müşteri kaybı; ilişkilerin devrini, fiyatlandırmayı ve müşteri ilişkilerinden kimin sorumlu olduğunu kapsar. Çalışan kaybı, planın dayandığı rolleri üstlenenlerin ayrılmasını kapsar. Operasyon kaybı, sistem ve süreç değişiminden kaynaklanan hizmet ve nakit tahsilatı aksaklıklarını kapsar. Sinerji gerçekleştirme, işlem gerekçesindeki tasarrufları veya hasılatı üretmesi beklenen eylemlerin gecikmesini kapsar. Modelde farklı kanallardaki olaylar bağımsızdır; bu, tek bir başarısız sistem geçişi gibi ortak bir nedenin yaratacağı korelasyonu olduğundan düşük gösterir.
Denklem 1a’da s_c, tam şiddete ulaşıldığında geçerli baz aylık şiddet; rho_c ise medyanı bir olan lognormal çarpandır. Çarpanın logaritmasının varyansı pozitif olduğundan, karşılık gelen beklenen şiddet s_c’den büyüktür. Başlangıç o_c, finansal gecikme d_c’dir. Denklem 1b; raporlanan fark F_t’yi, phi=0.3 otokorelasyonunu ve sigma_F=4 marjinal gürültü ölçeğini tanımlar. Sonuçlar ve gösterge kaymaları, kurgu gereği aynı gizli olayları paylaşır; bu nedenle deney, kuralları varsayılan bu ilişkiler altında değerlendirir. İkili gösterge I_c, c kanalında üretilmiş olay varsa bir, yoksa sıfırdır. Daha genel olarak I(condition), belirtilen koşul geçerliyse bir, değilse sıfırdır.
| Girdi | Değer | Durum |
|---|---|---|
| İşlem, kalibrasyon ve seçim havuzları | 20 000 test; 6 000 seçim; 20 000 yalnızca gürültü | Yazarın belirlediği ölçek |
| Ufuk | Tamamlanma sonrasındaki 24 ay | Yazarın belirlediği |
| Kanallara göre olay olasılığı | yüzde 25 / 20 / 25 / 30 | Yazarın belirlediği |
| Tam şiddette baz kayıp, bir aylık planın %’si | 8 / 5 / 6 / 7 | Yazarın belirlediği |
| Başlangıçtan itibaren finansal gecikme (ay) | 3 / 4 / 2 / 5 | Yazarın belirlediği |
| Raporlanan farkın gürültüsü | standart sapma planın %4’ü; otokorelasyon 0.3 | Yazarın belirlediği |
| Veri kullanılabilirliği (dönem sonrasındaki ay) | Göstergeler 0.5; aylık finansal raporlar 1.0; üç aylık rapor 1.5 | Yazarın belirlediği; üç aylık senaryo [1] son tarihine dayandırılmıştır |
| Yanıt | Alarmın kullanılabilirliğinden 1 ay sonra; etkinleşme zamanı R’den sonraki ay içi kayıp payında %60 azalma | Yazarın belirlediği |
| Bir yanlış alarm incelemesinin maliyeti | Bir aylık planın %10’u | Yazarın belirlediği |
| 24 ay boyunca herhangi bir yanlış alarm olasılığı | 24 ay boyunca tek göstergede %10; panelde %25 | Yazarın belirlediği |
| Olumsuz sapma sınırı | Planın eksi %5’inin altındaki üç aylık fark | Yazarın belirlediği |
Yazarın belirlediği girdiler. Hiçbiri gözlemlenmiş bir oran değildir; makaledeki hiçbir kaynak bunlardan herhangi biri için değer sağlamaz.
9 Gösterge mekanizmaları, yükler ve gecikmeler
Kayıt tablosu sekiz aylık gösterge içerir. Dördü bir kanala doğrudan bağlıdır ve olay başlangıcında hareket eder: kilit müşterilerden gelen siparişler, kritik rollerde istenmeyen çalışan ayrılışları, siparişten tahsilata istisna oranı ve gecikmiş sinerji eylemleri. Ortalama alacak tahsil süresi, müşteri ve operasyon sorunlarına yanıt verir; ancak başlangıçtan iki ay sonra hareket eder. İkisi zayıftır: her kanalda küçük bir yüke sahip çalışan nabız anketi skoru ve üç ay gecikmeli hareket eden çalışan sayısı ölçütü. Sekizinci gösterge olan tamamlanmış entegrasyon kilometre taşlarının payı, değer kaybıyla ilişkisi bulunmayan bir faaliyet ölçütüdür.
Baz durumda her göstergenin gürültü bileşeni birim varyansa ve 0.3 otokorelasyona sahiptir. Aktif bir olay, göstergenin belirtilen gecikmesinden sonra yazarın belirlediği, şiddetle ölçeklenmiş bir yük ekler. Tüm seriler, daha yüksek standartlaştırılmış değerler bozulmayı gösterecek biçimde yönlendirilmiştir; ham sipariş veya nabız anketi verileri uygulamada uygun yön dönüşümünü gerektirir. Bir alarm yalnızca yükü en az 0.5 olan kanallara işaret eder. Yanıt hesabı, zamanlamayı ve kanal örtüşmesini sınıflandırmak için gizli olay kaydını kullanır; bu, yerini gerçek bir incelemeye bırakması gereken iyimser bir kusursuz ön değerlendirme varsayımıdır.
| Gösterge | Kanal yükleri (müşteri / çalışan / operasyon / sinerji) | Başlangıçtan itibaren gecikme (ay) | Rol |
|---|---|---|---|
| Kilit müşterilerden gelen siparişlerin plana göre durumu | 1.6 / 0 / 0 / 0 | 0 | Bilgi taşıyan |
| Kritik rollerde istenmeyen çalışan ayrılışları | 0 / 1.4 / 0 / 0 | 0 | Bilgi taşıyan |
| Siparişten tahsilata istisna oranı | 0 / 0 / 1.5 / 0 | 0 | Bilgi taşıyan |
| Gecikmiş sinerji eylemleri | 0 / 0 / 0 / 1.4 | 0 | Bilgi taşıyan |
| Ortalama alacak tahsil süresi | 0.8 / 0 / 1.0 / 0 | 2 | Bilgi taşıyan, gecikmeli |
| Çalışan nabız anketi skoru | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Zayıf |
| Tamamlanan entegrasyon kilometre taşları | 0 / 0 / 0 / 0 | 0 | Faaliyet ölçüsü |
| Çalışan sayısının plana göre durumu | 0 / 0.5 / 0 / 0 | 3 | Zayıf, gecikmeli |
Yazarın belirlediği girdiler. Yükler, medyan şiddette standart sapma cinsinden kaymalardır; hiçbiri gözlemlenmiş etki büyüklüğü değildir.
10 Kalibrasyon ve ufuk boyunca yanlış alarm olasılığı
Gösterge kuralı, referans değeri 0.5 olan tek yönlü kümülatif toplamdır. Denklem 2a ve 2b güncellemeyi, aşımı ve sıfırlamayı tanımlar. Yalnızca gürültü içeren 20 000 satın almada ikili arama, 24 ay boyunca en az bir alarmın hedef olasılığı için karar sınırını belirler. Kalibrasyon, üretilmiş değer kayıpsız popülasyonu kullanır. Ayrı bir tanısal değerlendirme, değer kaybı olmayan test satın almalarında gerçekleşen olasılığı ve tekrarlı alarm sayısını değerlendirir.
Bir alarmdan sonra biriktirici sıfırlanır ve izleme sürer. Bu nedenle olay kaynaklı kalıcı sinyaller tekrarlı alarmlar üretebilir. Ana ekonomik puan, yanlış alarm incelemelerini yazarın belirlediği oranla maliyetlendirir ve başlangıç sonrasındaki alarmlara kanala özgü yanıt katkısı verir. Doğru yönlendirilmiş incelemelerin ve düzeltici eylemlerin maliyetini ana puanın dışında bırakır. Ayrı bir duyarlılık hesabı, gerçek alarm olarak etiketlenen her incelemeye maliyet yükler. Sabit sinyal yolları da eylemden sonra değişmez; dolayısıyla puan, bütünüyle kapalı döngülü bir izleme sistemi simüle etmez.
Aylık finansal rapor kuralı, 3.46 eşiğiyle işareti ters çevrilmiş, standartlaştırılmış finansal seriye kümülatif toplam uygular. Üç aylık kural, işareti ters çevrilmiş sekiz çeyrek ortalamasını, çeyrek ortalamasının 1.79 standart sapması olan kalibre edilmiş sınırla karşılaştırır. Her rejim, 24 ay boyunca değer kaybı olmayan bir satın almada herhangi bir yanlış alarm için yüzde 25 olasılık hedefler. Ufuk olasılığını eşitlemek, model içinde zamanlamanın kontrollü karşılaştırılmasını destekler. Beklenen inceleme sayısını veya maliyet dağılımını eşitlemez.
Denklem 3a, panel olasılığı A’yı m bağımsız gösterge alarm sürecine dağıtır. Denklem 3b, bu bağımsızlık koşulu altında oluşan aile olasılığını verir. Seçilmiş 5 göstergeli panelde bireysel hedef %5.6, sekiz göstergede %3.5’tir. Sekiz bağımsız göstergeyi ayrı ayrı yüzde 10 hedefleriyle çalıştırmak, ufuk boyunca en az bir alarm için yaklaşık %57 olasılık üretir. Birbiriyle korelasyonlu gerçek göstergeler, ortak kalibrasyon veya gerekçelendirilmiş başka bir çokluluk yöntemi gerektirir.
Tablo 6’daki ayrılmış test değerlendirmesi, üretilmiş olayı olmayan test satın almalarında gerçekleşen ufuk olasılığını ve ortalama alarm sayısını raporlar. Kalibrasyon olasılığı hedefler; ekonomik hesap sayıları maliyetlendirir. Bu nedenle tekrarlı incelemeler ve doğru alarm iş yükü, ayrı kapasite ve maliyet değerlendirmesi gerektirir.
| Rejim | Ayrılmış değer kayıpsız işlemler | Sıfır hipotezi altında 24 ayda herhangi bir alarm olasılığı | Sıfır hipotezi altında ortalama alarm sayısı | Tüm işlemlerde gizli olay kaydına göre gerçek alarm ortalaması | Tüm işlemlerde yanlış alarm etiketi verilen alarm ortalaması |
|---|---|---|---|---|---|
| Üç aylık rapor | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Aylık finansal raporlar | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Seçilen panel | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Sekiz göstergenin tümü, ortak bütçe olmadan | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Üretilmiş kanal olayı bulunmayan kurgulanmış test popülasyonu; sabit eşikler. %25 hedefi ortalama sayıyla değil, ufuk olasılığıyla ilgilidir. Ufuk olasılığı ve sıfır hipotezi altındaki ortalama sayı, ayrılmış değer kayıpsız alt kümeyi kullanır; son iki sütun tüm test satın almalarını kullanır.
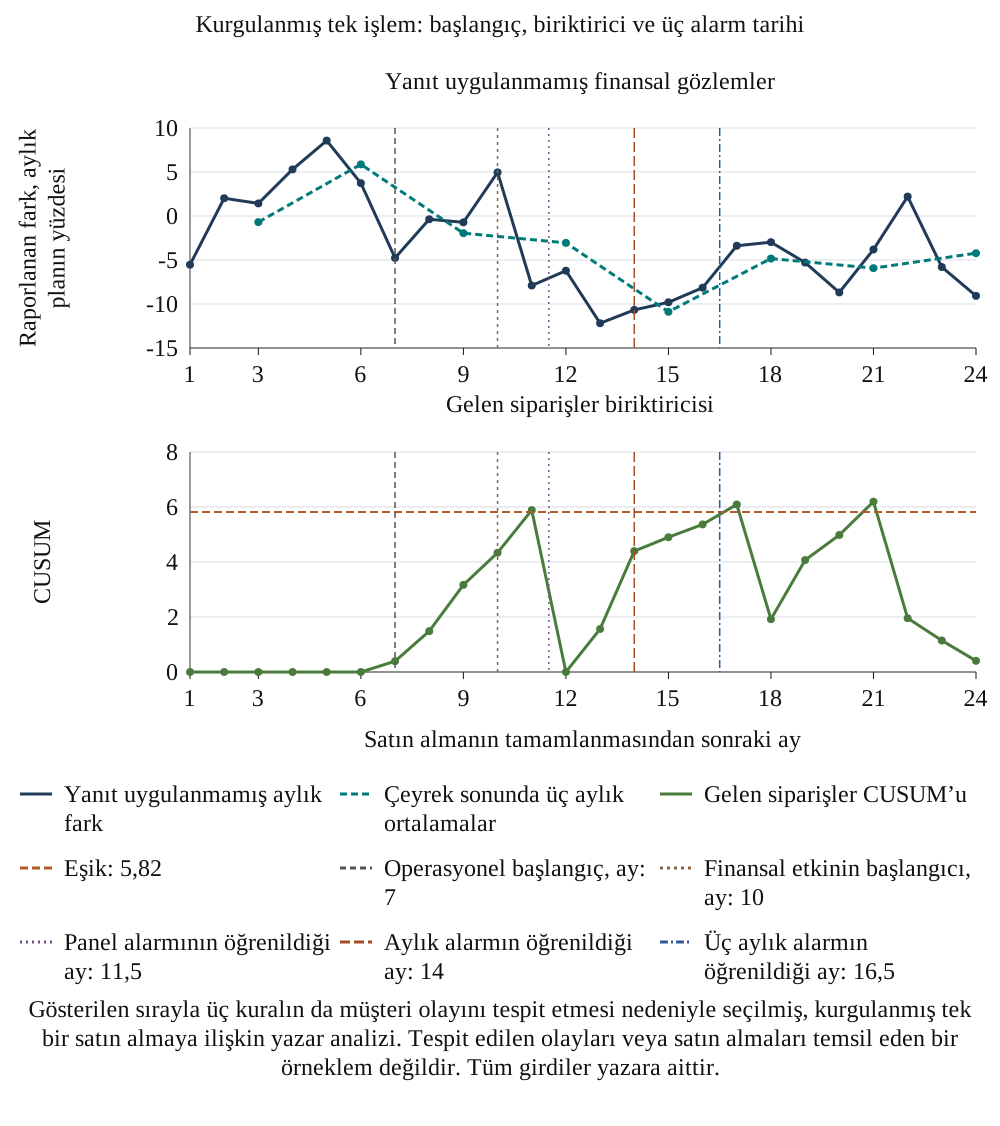
11 Seçilmiş tek bir kurgulanmış satın alma
Şekil 1, tek bir müşteri olayı içeren kurgulanmış bir işlemi izler. Başlangıç 7’nci aydadır; raporlanan farkın üç ay sonra, 10’uncu ayda hareket etmeye başlaması beklenir. Sipariş biriktiricisi eşiğini aşar ve panel alarmı 11.5’inci ayda bilinir hâle gelir. Aylık finansal rapor alarmı 14.0’ıncı, üç aylık rapor alarmı 16.5’inci ayda bilinir hâle gelir.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Gösterilen sırayla üç kuralın da müşteri olayını tespit etmesi nedeniyle seçilmiş, kurgulanmış tek bir satın almaya ilişkin yazar analizi. Tespit edilen olayları veya satın almaları temsil eden bir örneklem değildir. Tüm girdiler yazara aittir.
Seçilmiş bu yol; operasyonel başlangıç, finansal gözlem ve alarm kullanılabilirliği arasındaki ayrımı gösterir. Raporlanan aylık seri gürültü içerir; üç aylık ortalama, gözlemin büyüklüğünü ve zamanını değiştirir; biriktirici kalıcı olumsuz sapmaları toplar ve aşımda sıfırlanır. Gösterilen örnek, üç rejimin de müşteri olayını belirtilen sırayla tespit etmesi nedeniyle seçilmiştir. Tipik bir gerçek satın alma hakkında kanıt veya izleme kurallarının koşulsuz sıralamasını sağlamaz.
12 Tek gösterge performansı
Tablo 7, her göstergeyi ayrı ayrı, yüzde 10’luk tek gösterge ufuk hedefinde değerlendirir. Tespit, göstergenin işaret ettiği bir kanal için başlangıçtan sonra oluşan ilk alarmdır. Gecikme, başlangıçtan alarmın kullanılabilir hâle gelmesine kadar geçen süredir. Gösterilen zaman avantajı, gösterge bilgisinin kullanılabilirlik zamanının üç aylık alarmın kullanılabilirlik zamanından çıkarılmasıyla bulunur. Üç aylık kural bir olayı tespit etmediğinde, tespit zamanı yerine ufuk sonuna o kuralın raporlama gecikmesi eklenir. Bunlar, sonlu ufuk için modelde tanımlanan özetlerdir; bu ikame, yalnızca her iki yöntemin de tespit ettiği olaylarla sınırlı bir karşılaştırmaya göre göstergenin zaman avantajını daha büyük gösterebilir.
| Gösterge | Rol | Kendi olaylarını tespit oranı | Başlangıçtan itibaren medyan gecikme (ay) | Üç aylık rapora göre medyan zaman avantajı (ay) | Üç aylık rapordan daha erken | İşlem-yıl başına yanlış alarm |
|---|---|---|---|---|---|---|
| Gelen siparişler | Bilgi taşıyan | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Kritik rollerde çalışan ayrılışları | Bilgi taşıyan | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Siparişten tahsilata istisnalar | Bilgi taşıyan | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Gecikmiş sinerji eylemleri | Bilgi taşıyan | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Ortalama alacak tahsil süresi | Bilgi taşıyan, gecikmeli | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Çalışan nabız anketi skoru | Zayıf | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Tamamlanan kilometre taşları | Faaliyet ölçüsü | Eşlenmiş olay yok | Uygulanamaz | Uygulanamaz | Uygulanamaz | 0.052 |
| Çalışan sayısı | Zayıf, gecikmeli | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir. Üç aylık kuralın tespit etmediği olaylarda zaman avantajı ufuk sonunda sansürlenir.
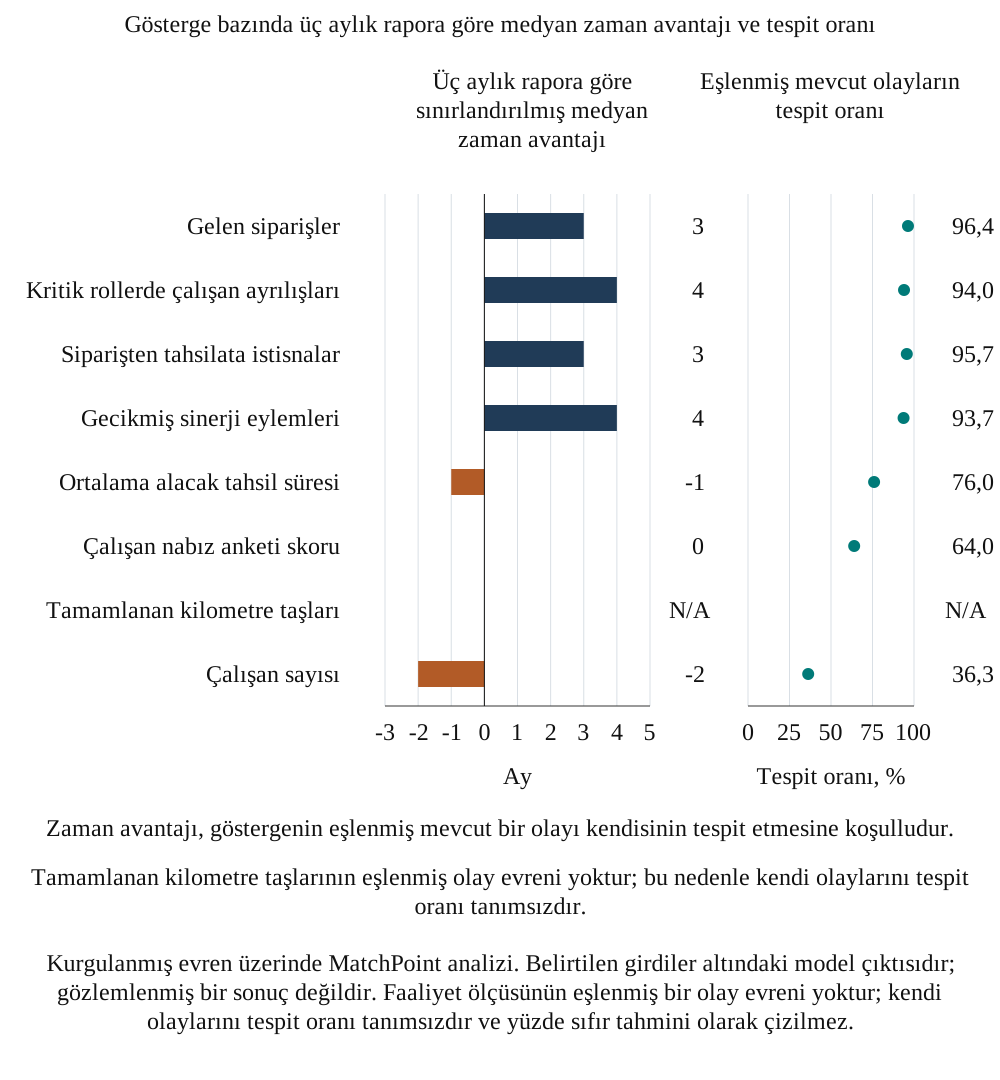
Dört doğrudan gösterge, tek gösterge bütçesi altında kendi olaylarının büyük çoğunluğunu ufuk içinde tespit eder ve medyanda üç aylık rapordan Tablo 7’deki süreler kadar önce uyarı verir. Başlangıçtan iki ay sonra hareket eden ortalama alacak tahsil süresinin, üç aylık rapora göre gösterilen medyan zaman avantajı negatiftir. Çalışan nabız anketi skoru daha az olayı tespit eder ve sekiz gösterge içindeki en yüksek yanlış alarm oranına sahiptir; başlangıçtan üç ay sonra hareket eden çalışan sayısı ise iki ay geride kalır. Faaliyet ölçüsü hiçbir olayı tespit etmez ve ürettiği her alarm yanlış olduğundan işlem başına -1.05 net değer verir.
Şekil 2 aynı sonuçları grafikle sunar. Çubuklar üç aylık rapora göre medyan zaman avantajını, işaretçiler ise tespit oranını gösterir; böylece erken uyarı verip az sayıda olayı tespit eden gösterge ile olayların çoğunu geç tespit eden gösterge ayrılır. Dört doğrudan gösterge yüksek tespit oranını pozitif zaman avantajıyla birleştirir. Ortalama alacak tahsil süresi ve çalışan sayısı, daha düşük tespit oranını negatif zaman avantajıyla birleştirir; faaliyet ölçüsü içinse hiçbir olay tespiti yoktur.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir. Faaliyet ölçüsünün eşlenmiş bir olay evreni yoktur; kendi olaylarını tespit oranı tanımsızdır ve yüzde sıfır tahmini olarak çizilmez.
Sonuç, bu kurgulanmış evrende zamanlama ile kanal kapsamını birbirinden ayırır. Ortalama alacak tahsil süresi, iki kanalla eşlenmesi altında 10.81 ile en yüksek tek gösterge net değerine sahiptir; gelen siparişler 10.76, kritik rollerde çalışan ayrılışları ise 4.46 verir. Bu sıralamalar, yazarın belirlediği kanal şiddetlerine, olay sıklığına, gürültüye ve yanıt modeline bağlıdır. Bölüm 17, aynı evrendeki örnekleme değişkenliğini inceler. Bu ölçütler için gerçek dünyaya yönelik bir tercih sırası ortaya koymaz.
13 Üç aylık raporlama, aylık finansal raporlar ve kusursuz bilgi karşısında geri kazanım
Tablo 8, rejimleri test evreninde karşılaştırır. Eylem olmadığında, 24 ay boyunca biriken değer kaybı işlem başına ortalama olarak bir aylık planın 77.7 yüzde puanıdır. Her başlangıçtan bir ay sonra harekete geçen kusursuz bilgili referans bunu 31.1’e indirir; dolayısıyla kaçınılabilir tutar 46.6’dır. Üç aylık rapor bu tutarın %56.8’ini, aylık finansal raporlar %65.8’ini ve 5 göstergeli panel %74.2’sini geri kazanır.
Kurgulanmış evrende mevcut 20 081 kanal olayı vardır. Panel bunların 18 908’ini üretilen ufuk içinde tespit eder. Aylık kural, panelin tespit ettiği bu olaylardan 433’ünü; üç aylık kural ise 511’ini tespit etmez. Dolayısıyla tespit edilen kümeler iç içe değildir. Marjinal olay tespit oranı panel için %94.2, aylık finansal raporlar için %97.2 ve üç aylık raporlama için %96.8’dir. Her rejimin kendi tespit ettiği olaylar içinde, başlangıçtan kullanılabilirliğe kadar geçen medyan süreler sırasıyla 4.5, 6.0 ve 7.5 aydır. Bu koşullu zamanlama özetleri farklı tespit alt kümelerini karşılaştırır ve gerçek dünyaya yönelik herhangi bir kapsam sınırı ortaya koymaz.
Denklem 4a’da m_{L,0}, eylem olmadığındaki ortalama birikimli değer kaybı; m_{L,r}, r rejimi altındaki ortalama birikimli değer kaybı; m_{N,r} ise o rejimin yanlış alarm olarak etiketlenen incelemelerinin ortalama sayısıdır. Bunlar, sonlu test evreni üzerindeki aritmetik ortalamalardır. c maliyeti, yanlış bir inceleme başına bir aylık planın 10 yüzde puanıdır. Denklem 4b, önlenen değer kaybını kusursuz bilgi referansının önlediği tutara böler. Referans paydası pozitif olduğu için bu oran burada tanımlıdır.
| Rejim | Değer kaybı (bir aylık planın yüzdesi) | Önlenen değer kaybı | Kaçınılabilir değer kaybının geri kazanılan payı | İşlem başına yanlış alarm | Net değer | Dayanak |
|---|---|---|---|---|---|---|
| Eylem yok (referans) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Değer kaybı doğal seyrini izler |
| Üç aylık rapor | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Sekiz test, 1.5 aylık gecikme |
| Aylık finansal raporlar | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, 1 aylık gecikme |
| 5 göstergeli panel | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Bütçelendirilmiş eşikler |
| Sekiz göstergenin tümü, ortak bütçe olmadan | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Her biri kendi %10 bütçesinde |
| Tam bilgili yanıt karşılaştırması | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Gizli başlangıç bilinir; yanıt etkinliği aynı yazar varsayımına dayanır |
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir. Birim: 24 ay boyunca işlem başına bir aylık planın yüzde puanı.
Yanlış inceleme maliyetleri düşüldükten sonra panel, satın alma başına 32.36 birim verir; bu, üç aylık raporlamadan 7.32 ve aylık finansal raporlardan 2.99 fazladır. Birimler, 24 ay boyunca birikmiş bir aylık planın yüzde puanıdır. Bu seçili kural ile kusursuz bilgi karşılaştırması arasındaki fark 14.25’tir. Bu, model altında bu kurala göre kalan potansiyeldir; farklı bir kural veya yanıt farklı bir tutarı yakalayabilir. Bütçesiz sekiz göstergeli panel %80.2’yi geri kazanır ve satın alma başına 0.757 yanlış alarm üretir; seçili panelde bu sayı 0.221’dir. İkisinin başa baş yanlış inceleme maliyeti 5.3 birimdir.
Bu baz deneyde, üç aylık raporlamadan aylık raporlamaya geçiş daha büyük kazanımı sağlar. Panelin tespit ettiği model olaylarında, gösterilen sonlu ufuk medyan zaman avantajı üç aylık raporlamaya göre 3.0 ay, aylık finansal raporlara göre 1.5 aydır. Panel, tespit ettiği olayların %69’unda üç aylık kuraldan daha erkendir. Panelin tespit ettiği olayların %31’inde alarm, finansal etkinin ilk model ayıyla aynı zamanda veya daha önce kullanılabilir hâle gelir. Son ölçü eşitliği de kapsar ve buradan evrensel bir kayıp öncesi tespit oranı çıkarılmaz.
Tablo 9’daki ek maliyet duyarlılığı, sinyal yollarını, yanıt kurallarını ve yanlış inceleme maliyetini değiştirmeden, gerçek alarm olarak etiketlenen her inceleme için yazarın belirlediği bir maliyet ekler. Birincil puanın dışında bırakılan bir maliyeti görünür kılar. Personel kapasitesini, gerçek bir yanıt bütçesini veya başarılı bir eylemden sonra tekrar incelemeleri bastırmanın değerini ölçmez.
| Gerçek alarm olarak etiketlenen inceleme başına ek maliyet | Üç aylık net değer | Aylık net değer | Panel net değeri | Bütçesiz sekiz gösterge net değeri | Panel eksi aylık |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Yazarın belirlediği ek maliyet, inceleme başına bir aylık planın yüzde puanı cinsindendir. Model yolları ve yanıtlar sabit kalır. Hiçbir maliyet, gözlemlenmiş bir işlem tahmini değildir.
Ek maliyet duyarlılığı, birincil karşılaştırmayı belirli bir yönde değiştirir. Gerçek alarm olarak etiketlenen incelemeler için ek maliyet olmadığında panelin net değeri 32.36, aylık finansal raporların net değeri 29.37 birimdir; fark 2.99’dur. Gerçek alarm olarak etiketlenen inceleme başına iki birim ek maliyette net değerleri 26.98 ve 23.12’ye, fark ise 3.86’ya dönüşür. Bunun nedeni, aylık kuralın satın alma başına ortalama 3.125 gerçek alarm üretmesi; seçili panelde bu ortalamanın 2.693 olmasıdır. Dolayısıyla aynı maliyet, aylık finansal raporların değerinden daha fazla düşer. Bunlar, sabit kurgulanmış yolların iş yükü özellikleridir; hesaplama gerçek bir personel tasarrufunu veya uygulama getirisini ölçmez.
Tekrarlanan uyarılar, hangi birimin maliyetlendirildiği sorusunu da doğurur. Deney, kaydedilen her alarmı belirtilen sınıflandırmasına göre maliyetlendirir. Uygulamadaki bir ekip, birkaç uyarıyı tek bir inceleme vakasında birleştirebilir veya önemli ölçüde farklı bir gözlemden sonra yeni bir inceleme isteyebilir. Başarılı düzeltici eylem, sonraki operasyonel sinyalleri de değiştirebilir; bu etki sabit sinyal modelinin dışında bırakılmıştır. Gerçek bir maliyet tahmin etmeden önce uyarıyı, inceleme vakasını ve yanıtı ayrı ayrı kaydedin. Birçok uyarı aynı temel nedene ilişkin olduğunda, uyarı başına düşük maliyet ile çözülen sorun başına yüksek maliyet bir arada bulunabilir. Mevcut sonuçlar bu alternatif iş akışı politikalarının hiçbirini değerlendirmez.
Pratik değerlendirme, inceleme kapasitesinin yanıt zamanlamasını değiştirip değiştirmediğini de test etmelidir. Model sabit bir yanıt gecikmesi kullanır ve aynı yöneticiler, uzmanlar veya operasyonel kaynaklar için yarışan vakalardan oluşan bir kuyruk içermez. Bu nedenle daha yüksek alarm sayısı, varsayılan yanıt süresini uzatmaz. Önerilen canlı değerlendirmede atama, inceleme, onay ve uygulama tarihlerini tutun; çözülmemiş vakalar da kayıtta kalsın. Modelin sabit gecikmesinin uygulanabilir olduğunu varsaymadan önce iş yükü ile geçen yanıt süresi arasındaki ilişkiyi inceleyin. Uyarının ekonomik katkısı, yetkilendirilmiş bir operasyonel yanıtın, ilgili kaybın geri kazanılmasının güçleşmesinden önce gerçekleşebilmesine bağlıdır.
Yönetim kurulu bir izleme bütçesi ayırırken bu sınırlar önemlidir. Harcama talebi; veri akışını kurmayı, tanımları sürdürmeyi, sinyalleri incelemeyi ve önerilen yanıtı uygulamayı ayırmalıdır. Hangi maliyetin tekrarlayan, hangisinin alarma koşullu ve hangisinin zaten yürütülecek daha geniş bir entegrasyon girişimine ait olduğunu belirleyin. Simülasyondaki on birimlik yanlış inceleme maliyeti ile ayrı gerçek inceleme duyarlılığı, yazarın belirlediği karşılaştırma girdileridir. Bir satın alıcı için makul ücret, personel tahsisi veya maliyet oranına ilişkin kanıt sunmazlar. Bir karşılaştırmayı harcama kararında kullanmadan önce bunları belgelenmiş maliyetlerle değiştirin veya açıkça koşullu aralıklar gösterin.
Bu nedenle yararlı bir pilot kararı dar kapsamlı olabilir. İzlenecek riske maruziyeti, mevcut bilgi karşılaştırmasını, izin verilen kayıtları ve daha erken uyarının değiştirebileceği yanıt kararını belirleyin. Bir değerlendirme tarihi koyun ve hangi kanıtın devamı, değişikliği veya sonlandırmayı haklı göstereceğini kaydedin. Zorunlu operasyonel kontroller süreç boyunca etkin kalsın. Başlangıç çıktısı, dönem korunan finansal değeri tahmin etmek için çok kısa olsa bile veri kullanılabilirliğini ve inceleme iş yükünü ortaya koyabilir. Bu sınırlı sonuç, bir sonraki kaynak kararı için yararlıdır. Ekip, yönetim kuruluna ilerlemeyi bildirirken sonucun gerçek kanıt kapsamını korumalıdır.
14 Panel bileşimi ve inceleme bütçesi
Tablo 10, paneli 6 000 işlemden oluşan ayrı bir seçim havuzunda açgözlü seçim yöntemiyle oluşturur: her büyüklükte, değerlendirilen net değeri en çok artıran gösterge eklenir; eşikler ise panelin ufuk boyunca yanlış alarm verme olasılığı için yüzde 25 hedefini izler. İlk seçilen gösterge olan ortalama alacak tahsil süresi, tek başına değerlendirildiğinde yüzde 25 hedefinin tamamını alır ve iki kanala işaret eder. Eşiği, Tablo 7’deki yüzde 10’luk bağımsız testten farklıdır. Seçilmesi; kapsamın, zamanlamanın, eşiklerin ve yazarın belirlediği maliyetlerin ortak etkisini yansıtır. Evrensel bir benimseme sırası sunmaz. Yayımlanan kural bir havuzda seçilir ve ayrı bir test havuzunda raporlanır.
| Gösterge sayısı | Eklenen gösterge | Gösterge başına bütçe | Eşik h (standart sapma) | Modelde kaçınılabilir değer kaybının geri kazanılan payı | İşlem başına yanlış alarm | Net değer |
|---|---|---|---|---|---|---|
| 1 | Ortalama alacak tahsil süresi | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Gecikmiş sinerji eylemleri | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Gelen siparişler | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Kritik rollerde çalışan ayrılışları | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Siparişten tahsilata istisnalar | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Çalışan sayısı | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Tamamlanan kilometre taşları | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Çalışan nabız anketi skoru | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir. Net değer, işlem başına bir aylık planın yüzde puanı cinsindendir.
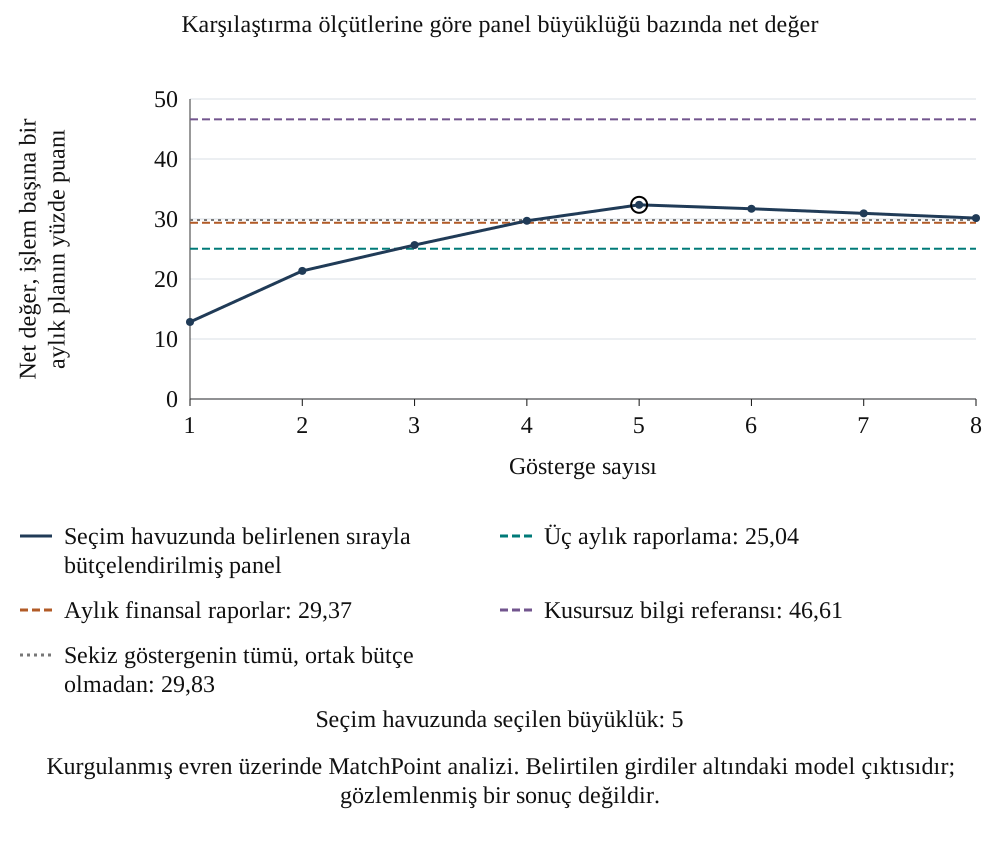
Net değer, 5 göstergede 32.36’ya yükselir ve ardından düşer. Sekiz göstergede 30.15’tir; çünkü eklenen her gösterge, aile bütçesi yoluyla tüm eşikleri sıkılaştırırken tespite az katkıda bulunur. Seçilen beş gösterge şunlardır: ortalama alacak tahsil süresi, gecikmiş sinerji eylemleri, gelen siparişler, kritik rollerde çalışan ayrılışları ve siparişten tahsilata istisnalar. Seçim, sayı kadar önemlidir: 5 göstergeden oluşan olası 56 panelin tamamında net değer 10.21 ile 32.36 arasında değişir ve ortalama 22.17’dir; dolayısıyla aynı büyüklükte rastgele seçilmiş bir kümenin değeri, seçili kümeden çok daha düşüktür.
Şekil 3, her büyüklükte seçilen paneli üç aylık raporlama, aylık finansal raporlar, kusursuz bilgi referansı ve bütçesiz aday kümeyle karşılaştırır. Bütçelendirilmiş her büyüklük, ufuk boyunca aynı yanlış alarm olasılığını hedefler. Bu, tek bir istatistiksel niceliği kontrol eder; kullanılabilir inceleme kapasitesini ölçmez. Tekrarlanan alarm sayıları, ön değerlendirme çabası ve düzeltici eylem maliyeti ayrı değerlendirme gerektirir. Bağımsız tutulan test evreninde en iyi büyüklük, tanısal bir sonuç olarak raporlanan 5’tir; yayımlanan panel, seçim evreninde seçilen panel olmaya devam eder.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir.
Deney, aile olasılığı hedefi sabit tutulduğunda zayıf veya geç göstergeleri kabul etmenin maliyetini ortaya koyar. Ek göstergeler diğer eşikleri sıkılaştırır ve yararlı kanal kapsamına az katkı yapabilir. Gerçek bir kabul kararı; kapsanan ek riske maruziyeti, bilgi tarihini, mevcut ölçütlerle ortak bağımlılığı ve beklenen inceleme yükünü belirtmelidir. Simülasyondaki en iyi 5 göstergeli büyüklük, yalnızca bu aday küme, seçim süreci ve yazarın tanımladığı evren için geçerlidir.
15 Sinyal gücü ve finansal etkinin zamanlaması
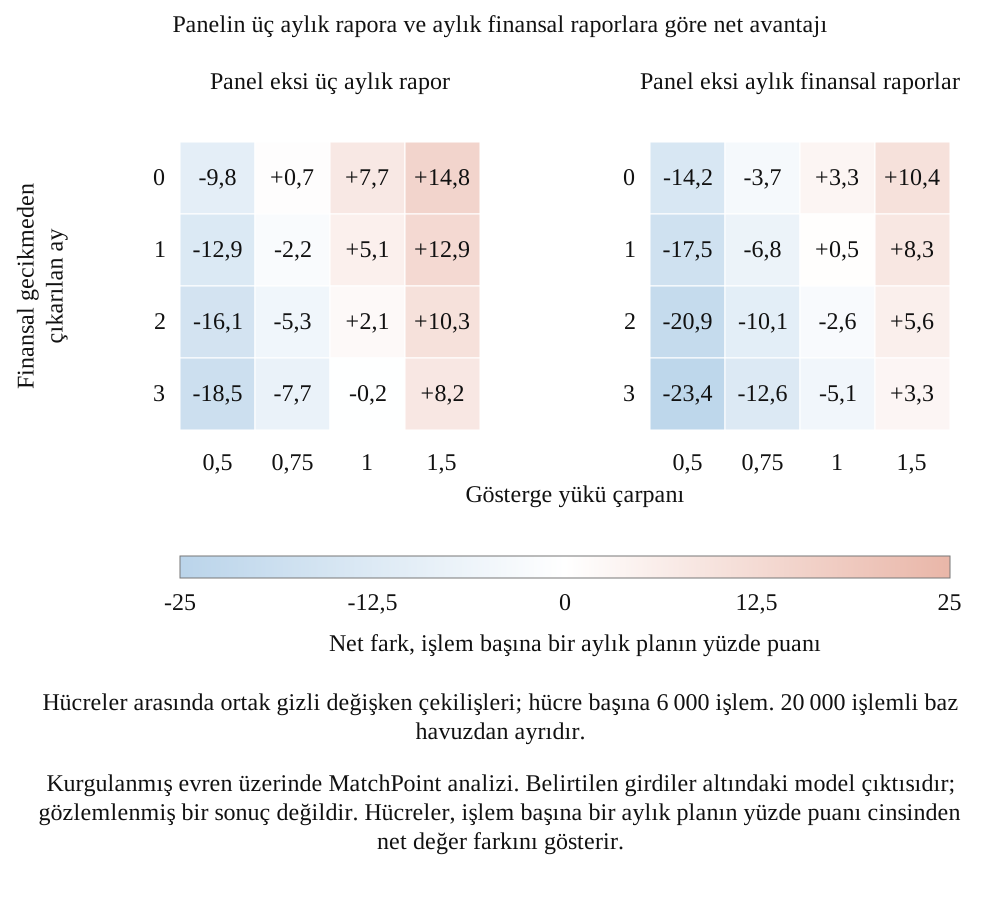
Panelin zaman avantajı yazarın belirlediği bir özelliktir; bu nedenle Şekil 4, sinyal gücünü ve finansal etkinin zamanlamasını değiştirir. Yatay eksen her gösterge yükünü çarpar. Dikey eksen, sıfır alt sınırıyla, her finansal gecikmeden ay çıkarır. Her hücre, kurgulanmış 6 000 satın alma için sabit panelin net değerinden karşılaştırma yönteminin net değerini çıkarır. Hücreler, eşikler baz değerlerinde sabit tutulurken 44 tohumunu ve ortak gizli değişken ile gürültü çekilişlerini yeniden kullanır. Bu duyarlılık evreni, 20 000 satın almalı baz test havuzundan ayrıdır.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir. Hücreler, işlem başına bir aylık planın yüzde puanı cinsinden net değer farkını gösterir.
Üç aylık rapor karşısında baz hücre 7.7’dir; baz gücün 0.75 katında 0.7’ye, yarı güçte ise -9.8’e düşer. Aylık finansal raporlar karşısında baz hücre 3.3’tür; ancak baz gücün 0.75 katında -3.7 ile negatife döner ve baz güçte finansal gecikmeden üç ay çıkarılması -5.1 verir. Göstergelerin yarı güçte olduğu ve finansal etkilerin üç ay daha erken ortaya çıktığı köşede panel, -18.5 ile üç aylık rapora karşı da kaybeder.
Harita, öncü göstergelere yatırımın hangi koşulda gerekçelendiğini konumlandırır. Baz güçte veya daha düşük güçte; finansal seri nedene bir ya da iki ay içinde tepki verdiğinde veya göstergeler zayıf sinyal taşıdığında, tek başına aylık finansal raporlar paneli yakalar ya da geçer. Panel, haritanın tamamında her iki karşılaştırmayı da yalnızca göstergeler güçlü biçimde ayırt edici olduğunda aşar: baz gücün 1.5 katında, gecikme üç ay daha kısa olsa bile 8.2 ve 3.3 farkla öndedir. Aylık finansal raporlara göre avantaj bu nedenle küçük ve koşulludur; sağlam bir genel sonuç değildir.
16 Sabit eşiklerle stres testleri
Tablo 11, panel kümesini, eşikleri ve karşılaştırma kurallarını baz değerlerinde sabit tutarak test evrenine beş stres uygular. Tanısal sütunlar; panel alarmı oluşan değer kayıpsız işlemlerin payını, yalnızca finansal raporların tespit ettiği değer kayıplı işlemlerin payını ve bu deneyde olay yükleri sıfır olarak atanmış faaliyet ölçüsünün alarm oranını gösterir. Bunlar modelin tanısal izleridir; gerçek bir başarısızlığı tanımada yararlı olup olmadıkları işleme özgü değerlendirme gerektirir.
Bu durumlar, bir panelin nasıl başarısız olabileceğine ilişkin bir kontrol listesi olarak okunmalıdır. Gürültü, göstergelere yönetim müdahalesi ve tanım kopuşları, paneli farklı mekanizmalarla bozar ve farklı izler bırakır; bunların hiçbiri tek başına manşetteki geri kazanım payında görünmez: gürültülü durum, baz duruma göre biraz daha fazla geri kazanım sağlarken aylık finansal raporlara göre net avantajı güçlü biçimde negatife döner. Bu nedenle yalnızca alarmlarının ne kadar değer kaybından önce geldiğini izleyen bir yönetim kurulu, en kötü işleyen paneli ödüllendirebilir.
| Durum | Panelin geri kazandığı pay | Üç aylık raporun geri kazandığı pay | Aylık finansal raporların geri kazandığı pay | Panelin aylık finansal raporlara göre net avantajı | Panel alarmı oluşan değer kayıpsız işlemler | Yalnızca finansal raporların tespit ettiği değer kayıplı işlemler | Faaliyet ölçüsünün alarm oranı |
|---|---|---|---|---|---|---|---|
| Baz | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Daha gürültülü göstergeler | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Daha hızlı finansal raporlar | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Daha kısa finansal gecikme | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Müdahale edilen göstergeler | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Tanım kopuşu | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir. Net avantaj, işlem başına bir aylık planın yüzde puanı cinsindendir.
Gösterge gürültüsü yükseldiğinde panel yaklaşık aynı payı, %75’i geri kazanır; ancak artık değer kayıpsız işlemlerin %88’i alarm üretir; baz durumda bu oran %25’tir ve aylık finansal raporlara göre net avantaj negatife döner. Tanısal iz, finansal raporlarda değişiklik olmadan alarmların artmasıdır. Yöneticiler üç göstergeye müdahale ettiğinde panelin geri kazandığı pay %56’ya, aynı durumdaki üç aylık raporun altına düşer; yalnızca finansal raporların tespit ettiği değer kayıplı işlemlerin payı ise %17’ye yükselir: finansal veriler hareket ederken panel sessiz kalır.
Burada beş işlemin birinde 9’uncu ayda tüm göstergeleri kaydıran bir sistem değişikliği olarak kurulan tanım kopuşu, panelin yanlış alarm oranını %40’a, faaliyet ölçüsünün alarm oranını ise %6’dan %24’e çıkarır. Model, kopuşun tarihini kurgu gereği bilir; gerçek bir analist, aynı ayda birbiriyle ilgisiz göstergelerde oluşan alarmları arar. Finansal etkiler iki ay daha erken oluştuğunda aylık finansal raporlar %70, panel %66 ve üç aylık rapor %61 geri kazanır. Daha hızlı finansal raporlarda üç aylık rapor %64, aylık finansal raporlar %69 ve panel %74 geri kazanır. Her iki durumda da baz gecikmelerde gerekçelendirilen bir panel yeniden test edilmelidir.
17 Kurgulanmış evrenden tekrarlanan örneklemler
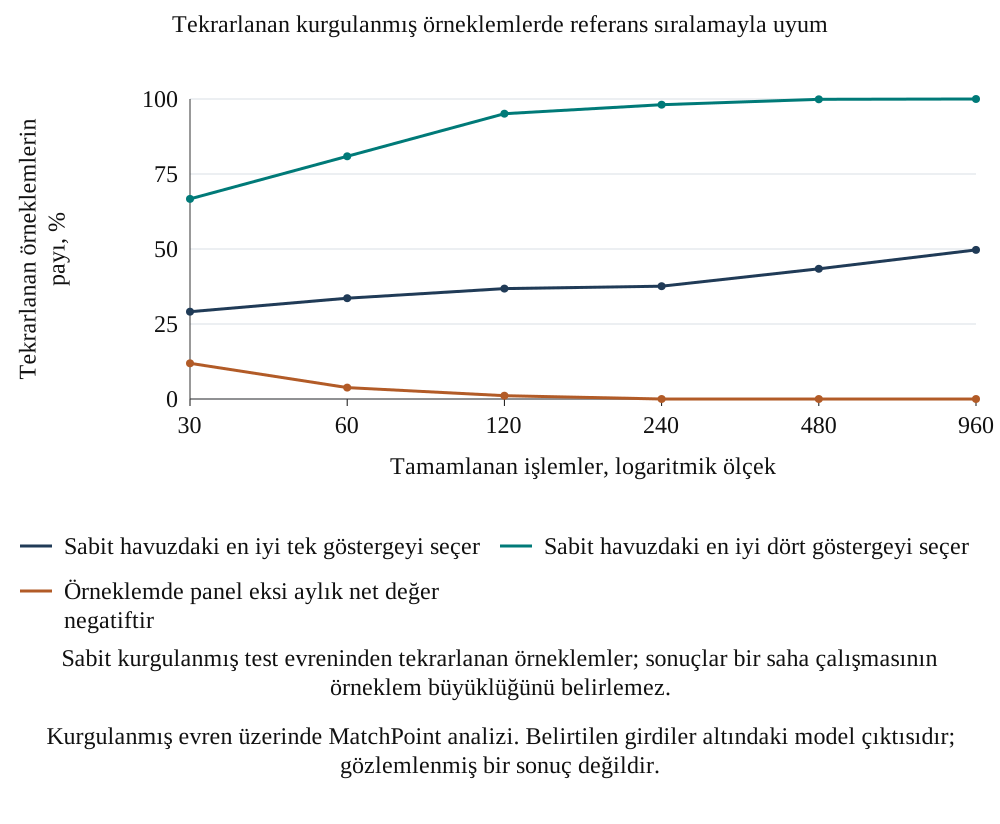
Tablo 12, belirtilen her büyüklükteki 1 000 örneklemin sabit kurgulanmış test evreninden yerine koyarak tekrar çekilmesini açıklar. Her örneklem, tek göstergeleri net değere göre sıralar. Sütunlar, bu sonlu evrenin en iyi göstergesi ve en iyi dörtlüsüyle uyumu, seçilen ilk göstergenin modeldeki fırsat kaybını ve örneklenen panel avantajının negatif olma sıklığını gösterir. Bu örneklemler, yazarın tanımladığı bilinen bir evreni yeniden kullanır; tanımlardaki, sektörlerdeki, satın alıcılardaki, kohorta erişimdeki veya gözlemlenen müdahale kararlarındaki değişkenliği yeniden üretmez.
| Tamamlanan işlemler | Beklenen olaylar | Referanstaki en iyi göstergenin ilk sırada bulunması | Referanstaki en iyi dörtlünün belirlenmesi | İlk seçimin ortalama fırsat kaybı | Panel eksi aylık finansal raporlar, 5’inci ile 95’inci yüzdelik | Panel eksi aylık net değerin negatif olduğu örneklemler | Panel eksi üç aylık net değerin negatif olduğu örneklemler |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | -1.5 ile 7.4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | 0.1 ile 6.0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | 0.8 ile 5.2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | 1.4 ile 4.5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | 1.9 ile 4.1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | 2.2 ile 3.8 | 0% | 0% |
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir. Modelde işlem başına ortalama bir olay bulunduğu için kohort büyüklükleri beklenen olay sayısına eşittir. Gerçek kohortlardaki seçim ve karıştırıcılık temsil edilmez.
Simüle edilmiş 30 satın almalı örneklemlerin %12’sinde panel eksi aylık tahmini negatiftir; bu oran 120 işlemde %1’e düşer. Gelen siparişler neredeyse aynı düzeyde olduğu için, evrende gerçekten en iyi tek gösterge olan ortalama alacak tahsil süresi, 120 işlemli çalışmaların yalnızca %37’sinde ve 960 işlemde %50’sinde ilk sırada yer alır. Buna karşılık en iyi dört gösterge olan gelen siparişler, siparişten tahsilata istisnalar, gecikmiş sinerji eylemleri ve ortalama alacak tahsil süresi, 120 işlemde %95 oranında bir küme olarak belirlenir. Panelin aylık finansal raporlara göre net avantajının 5’inci ile 95’inci yüzdelik aralığı, 30 işlemde -1.5 ile 7.4, 120 işlemde ise 0.8 ile 5.2’dir.
Simüle edilen belirsizlik örneklem büyüklüğüyle azalır. Panel eksi aylık aralığı, örneklenen 30 satın almada -1.5 ile 7.4, 120 satın almada 0.8 ile 5.2’dir. Örneklemin ilk sıraya koyduğu tek göstergenin ortalama fırsat kaybı, 30, 120 ve 960 satın almada sırasıyla 0.67, 0.36 ve 0.11’dir. Bunlar deney için tekrarlanan örnekleme özetleridir. Bir satın alıcı, yeterli sayıda gerçek işlemi bulunduğuna veya belirli bir ölçütün güvenle çıkarılabileceğine karar vermek için bunları kullanmamalıdır.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evren üzerinde MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlemlenmiş bir sonuç değildir.
Şekil 5 aynı tekrarlanan örneklemleri görselleştirir. Gerçek bir örneklem büyüklüğü tasarımı; olay oranını, karar açısından anlamlı asgari farkı, satın alıcı bazında kümelenmeyi, takip süresini, eksikliği, ölçüm hatasını ve değerlendirme yöntemini belirtmelidir. Bu gerçek dünya niceliklerinin hiçbiri burada tahmin edilmemiştir. Gerçek bir kohort, bu evrenden çekilmiş bir örnekleme göre daha fazla veya daha az bilgi taşıyabilir; bu nedenle gösterilen aralıklar ampirik belirsizliğin matematiksel alt sınırı değildir.
18 Müdahale, alarmdan sonra kaydedilen sonucu değiştirir
Bir yanıt, alarmdan sonra kaydedilen finansal sonucu değiştirebilir. Lenert, Matheny ve Walsh, klinik prognostik modellerdeki bu geri besleme sorununu ele alır. [9] Bu bağlam, müdahale sonrası değerlendirmeye ilişkin yöntemsel bir ihtiyatı destekler; satın almalara özgü bir yanıt etkisi sunmaz. Deney, aynı olay ve gürültü çekilişleriyle üretilen iki finansal yolu, model yanıtı varken ve yokken karşılaştırır. Rastgele yanıt vermeme hesabı, simülasyon içindeki aritmetik bir gösterimdir.
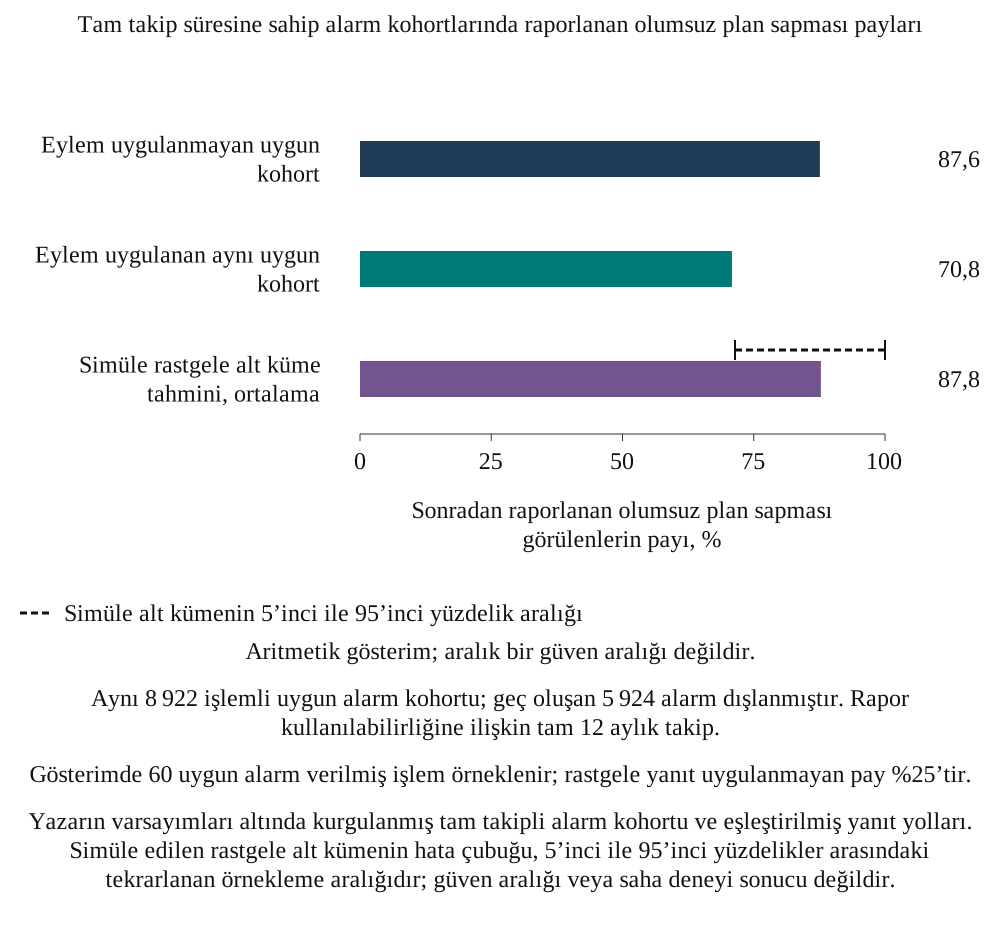
Denklem 5a’da M^(0), hiçbir yanıt uygulanmadığında, ilk panel alarmının kullanılabilir hâle gelmesinden sonraki 12 ay içinde raporlanan üç aylık bir olumsuz plan sapmasını gösterir. Burada A=1, bu tam rapor kullanılabilirliği takip süresi üretilen ufuk içinde gözlenebilen, alarm verilmiş bir satın almayı ifade eder; denklem bu uygun kohorta ilişkindir. Birincil karşılaştırmaya uygun 8 922 satın alma vardır; geç oluşan 5 924 alarm dışarıda bırakılmıştır. Denklem 5b’de H_j, uygun satın almalar arasından rastgele seçilen, boş olmayan, yanıt uygulanmayan H alt kümesindeki j’inci satın almadır; n_H seçilenlerin sayısıdır. Tahmin edici, bunların yanıt uygulanmayan olumsuz plan sapması sonuçlarının ortalamasını alır. Gerçek bir satın alıcı aynı olay için her iki yanıt durumunu da gözlemleyemez; bu hesap, koruyucu bir eylemi uygulamama yetkisi vermez.
| Ölçüm | Belirtilen kohort/pencere altında raporlanan olumsuz plan sapması payı | Yorum |
|---|---|---|
| Uygun alarmlar: eylem yok (kurgulanmış referans) | 87.6% | Bilginin öğrenildiği tarihten itibaren tam 12 aylık takip; uygun kohort |
| Uygun alarmlar: gizli bilgiyle ön değerlendirmeli yanıt politikası | 70.8% | Aynı uygun kohort ve gürültü; eylem yalnızca değer kaybını değiştirir |
| Alarm verilmiş 60 işlemin %25’i için yanıt vermeme ayrımı | 87.8% (5’inci ile 95’inci yüzdelik: %71 ile %100) | Tam pencereye sahip uygun alarmlarda kurgulanmış tekrarlanan örnekleme tahmini |
| 24 ay boyunca alarm yok: ilk dört çeyreğin sonucu | 14.3% | Farklı betimsel kohort/pencere; PPV karşılaştırması değildir |
Tam takip süresine sahip kurgulanmış karşılaştırma. Olumsuz plan sapması, ilk alarmın öğrenilmesinden sonraki 12 ayda kullanılabilir hâle gelen ve farkı planın eksi %5’inin altında olan üç aylık rapordur. Geç alarmlar birincil kohorttan dışlanır; alarmsız satırın ayrı bir ilk dört çeyrek penceresi vardır.
Uygun alarm verilmiş satın almalar arasında raporlanan olumsuz plan sapması payı, yanıt yokken %88 ve yanıt varken %71’dir. Sonradan raporlanan olumsuz plan sapması bulunmayanların karşılık gelen payları %12 ve %29’dur. Uygun alarm verilmiş 60 satın almadan oluşan tekrarlanan simüle gruplarda, yüzde 25’lik yanıt vermeme tahsisi ortalama %88’i tahmin eder; 5’inci ile 95’inci yüzdelik aralığı %71 ile %100’dür. Bu çıktılar, kurgulanmış yollara ve tam takip süresine sahip bir alt kümeye ilişkindir; gözlemlenmiş doğruluğu veya gerçek bir müdahalenin etkisini göstermez. Toplam 14 846 satın alma alarm vermiştir. Tam takip kısıtı, daha erken alarm veren bir grubu seçer; raporlanan payları tüm alarmlara taşınmamalıdır.
Doğru kanalla eşleşen ilk alarm alt grubunda modelin raporlanan olumsuz plan sapması payı, yanıttan sonra %97’den %78’e değişir. Ayrı açıklanan, panel alarmı bulunmayan kohortta ilk dört finansal çeyrekteki olumsuz plan sapması payı %14’tür; bu kohortun evreni ve penceresi, alarm verilmiş karşılaştırmadan farklıdır. Tam takip karşılaştırmasından dışlanan geç alarmlar tanısal çıktıda kayıtlı kalır. Her ampirik değerlendirme, bu kohort ve takip ayrımlarını korumalıdır.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Yazarın varsayımları altında kurgulanmış tam takipli alarm kohortu ve eşleştirilmiş yanıt yolları. Simüle edilen rastgele alt kümenin hata çubuğu, 5’inci ile 95’inci yüzdelikler arasındaki tekrarlanan örnekleme aralığıdır; güven aralığı veya saha deneyi sonucu değildir.
19 Uygulanabilir bir işlem değerlendirme protokolü
Önerilen gerçek çalışma, hukuka uygun erişim ve bir ölçüm anlaşmasıyla başlar. Katılan satın alıcıları, kapsama alınmaya uygun satın almaları, gözlem dönemini ve her karar tarihinde kullanılabilir kayıtları tanımlayın. Kaydedilmiş değer kaybı bulunmayan satın almaları da dâhil edin; dışlamaları, eksik geçmişleri ve mülkiyet değişikliklerini belgeleyin. Analiz birimi, olay ve kanal kayıtlarıyla bağlantılı satın alma-ayı olabilir. Bir satın almadan veya bir satın alıcıdan gelen tekrarlanan gözlemler, bağımlılığın uygun biçimde ele alınmasını gerektirir. Bu makale için böyle bir kohorta erişim sağlanmamıştır.
Her kayıt için iki tarih tutun: temel olayın gerçekleştiği tarih ve bilginin yetkili karar verici için kullanılabilir olduğu tarih. Gösterge performansını incelemeden önce sonucu ve önemlilik kuralını tanımlayın. İlk onaylı planı ve sonraki her yeniden tahmini saklayın. Ham alarmı, insan incelemesini, değerlendirilerek karara bağlanmış olayı ve eylemi ayrı kayıtlar olarak tutun. Olaydan sonra alarm ile sonuç arasındaki uyum; ortak nedenleri, sonucu bilerek yapılmış sınıflandırmayı veya müdahaleyi yansıtabilir. Değerlendirme yöntemi bu olasılıkları açıkça ele almalıdır.
Müşteri ve çalışan kayıtlarının işlenmesi; uygulanabilir hukuki dayanağı, izinleri, amaç sınırlamalarını, saklama kurallarını ve güvenlik önlemlerini gerektirir. BAE federal rejimi rıza şartları ve belirli istisnalar içerir; gerçek işleme faaliyeti için uygulanabilir hukuk ve ilgili sektör veya serbest bölge rejimi kontrol edilmelidir. [11] Rol düzeyinde toplulaştırılmış raporlama kişisel ayrıntıyı azaltabilir; ancak tek başına toplulaştırma mevzuata uygunluğu ortaya koymaz. Kayıtlara erişmeden veya bunları birleştirmeden önce ilgili veri sorumlusu, yetki alanları, aktarımlar ve veri kullanımları için danışmanlık alın.
Pratik bir ilk aşama paralel değerlendirmedir: sabit aday kuralları hukuka uygun biçimde kullanılabilir kayıtlara uygulayın, sinyallerini kaydedin ve iş yüklerini mevcut yönetim kontrolleriyle birlikte ölçün. Paralel işleyiş, güvenliğin, hukukun, sözleşmenin veya olağan risk yönetiminin zaten gerektirdiği bilgiyi bastırmamalı veya eylemi geciktirmemelidir. Ek ve takdire bağlı bir müdahaleye ilişkin ileriye dönük deney; değeri hakkında gerçek belirsizlik, hukuka uygun ve etik açıdan kabul edilebilir protokol, uygun onaylar ve durdurma kuralları gerektirir. Deney yapılamadığında, belgelenmiş müdahale kayıtlarıyla, devam eden karıştırıcılık sınırlamalarını açık tutan şeffaf bir gözlemsel yöntem kullanın.
| Unsur | Gereklilik | Gerekçe |
|---|---|---|
| Birim | Olay ve kanal kayıtlarına bağlı satın alma-ayı | Zaman ve bağımlılık yapısını korur |
| Kohort | Tüm uygun satın almaları, dışlamaları ve eksik geçmişleri belgeleyin | Seçimi ve eksik sonuçları görünür kılar |
| Zaman damgaları | Olay, kullanılabilirlik, alarm, yanıt ve raporlanan sonuç | Geriye dönük bilgi kullanımını sınırlar ve karar gecikmesini ölçer |
| Tanımlar | Sabit evrenler, eşikler ve sürümlenmiş değişiklikler | Yeniden üretilebilir karşılaştırmaları destekler |
| Değerlendirme | Paralel test; gözlemsel sınırlamalar; yalnızca müdahalenin değeri hakkında gerçek belirsizlik ve onaylarla deney | Koruyucu eylemi sürdürür ve müdahale etkilerini görünür kılar |
| Mahremiyet | Uygulanabilir hukuki dayanak, erişim, aktarımlar, saklama ve koruyucu önlemler [11] | İşleme özgü hukuki inceleme gerektirir |
| Örneklem tasarımı | Olay oranını, kümelenmeyi, eksikliği ve karar açısından anlamlı farkı tahmin edin | Burada ampirik bir asgari büyüklük ortaya konmaz |
| Analiz planı | Önceden belirlenmiş karşılaştırmalar, sonuçlar, takip ve duyarlılık testleri | Seçici yorumu sınırlar |
MatchPoint tarafından önerilen tasarım. Girdiler gerekliliklerdir; bulgu değildir ve hiçbiri uygulanmamıştır.
20 Yönetim kurulu rapor paketi ve karar kaydı
Entegrasyondaki değer kaybına ilişkin bir yönetim kurulu rapor paketi, her kanal için göstergeyi, eşiğini, en son eşik aşım tarihini ve yanıtın başladığı tarihi belirtmelidir. İnceleme sayılarını ve tekrarlanan alarm iş yükünü, ayrı tanımlanmış bir kapasite ve maliyet planına göre; incelenen alarmların payını ve herhangi bir bastırmanın kanıtını raporlamalıdır. Ufuk boyunca yanlış alarm olasılığı hedefi, paydası ve ufku belirtilmiş değer kayıpsız bir değerlendirme kohortunda incelenmelidir. Bu kayıtlar, yönetim kurulunun sessiz bir panelin sağlıklı entegrasyonu mu, göstergelere müdahaleyi mi, değişen tanımları mı yoksa eşik kaymasını mı yansıttığını araştırmasına yardımcı olur.
Paket, geçmiş olaylarda göstergenin finansal karşılaştırmaya göre zaman avantajını; aralığı, tespit paydası ve sonlu takip kuralıyla birlikte göstermelidir. Tahmini ufuk boyunca yanlış alarm olasılığını belirtilen hedefle, tekrarlanan inceleme sayılarını ise kapasite ve maliyet planıyla ayrı ayrı karşılaştırmalıdır. Plana göre eksik gerçekleşme, ayrışma görünür olsun diye gösterge okumalarının yanında yer almalıdır. Modeldeki gösterge manipülasyonu durumu, böyle bir ayrışma yaratan, yazarın tanımladığı bir mekanizmayı gösterir.
Tablo 15’teki önerilen paket, çözümlenmemiş kalemler, evren büyüklükleri ve belirsizlik görünür olacak biçimde operasyonel okumaları muhasebe ve nakit kayıtlarının yanına koyar. Bir ayrışma, işletmedeki bir sorunun veya ölçüm sisteminin incelenmesini tetikleyebilir. Paket, tanım değişikliklerini, bastırma kararlarını ve son değerlendirme dönemini de göstermelidir. Eşik aşımı, tamamlanan eylem, muhasebeleştirme ve gerçekleşen nakit, ayrı kanıtlara sahip ayrı durumlardır.
| Kalem | İçerik | Yanıtlanan soru |
|---|---|---|
| Kanal paneli | Gösterge, eşik, son aşım, yanıt tarihi | Hangi kanalların ne zamandan beri alarm verdiği |
| Olasılık ve iş yükü paneli | Tanımlı bir değerlendirme kohortunda ufuk boyunca yanlış alarm olasılığı ve hedefi; ayrı kapasite ve maliyet planına göre tekrarlanan inceleme sayıları | Belirtilen tanımlar altında olasılık kalibrasyonu ve inceleme iş yükünün kabul edilebilir kalıp kalmadığı |
| Ayrışma paneli | Plana göre aylık farkın yanında göstergeler | Panelin ve finansal raporların uyumlu olup olmadığı |
| Zaman avantajı kaydı | Aralığıyla birlikte finansal seriye göre geçmiş zaman avantajı | Panelin yerini hâlâ hak edip etmediği |
| Değişiklik kaydı | Tanım ve sistem değişiklikleri | Eşzamanlı alarmın bir kopuş olup olmadığı |
| Müdahale kaydı | Alarm, gerçek yanıt, yükümlülük ve sonraki sonuç | Gözlemlenebilir sonucu hangi eylemin değiştirdiği |
MatchPoint tarafından önerilen düzen. Girdiler gösterilecek bilgiyi açıklar; bulgu değildir.
21 Yapay zekâ destekli veri toplama ve gösterge değerlendirmesi
Sözleşmelerden, faturalardan ve iş akışı notlarından bilgi çıkarımı, bir gösterge oluştururken otomasyonun aday kullanım alanlarıdır. Doğrulukları, kapsamları, güvenlikleri, bakım çabaları ve maliyetleri, kullanılan belgeler ve operasyonel bağlam üzerinde ölçülmelidir. Bu makale, eğitilmiş bir bilgi çıkarım sistemini test etmez ve herhangi bir maliyet tasarrufu ortaya koymaz. Model, belirtilen yükler ve zamanlama altında kullanılabilir bir sinyalin değerini ele alır. Bir yapay zekâ skoru eklemek; açık bir mekanizma, sabit bir girdi sürümü ve mevcut bilgi ile karar süreciyle karşılaştırma gerektirir.
Değerlendirme, incelenen kararı adlandırmalı ve aday araçlar arasında aynı finansal karşılaştırmayı, bilgi tarihlerini ve sonuç tanımını korumalıdır. Eksik alanları, yanıt vermekten kaçınma durumlarını, bilgi çıkarım hatalarını ve manuel inceleme çabasını performansla birlikte raporlayın. Hangi kayıtların kullanılabilir olduğunu değiştiren bir araç, değerlendirme evrenini değiştirir. Çıktısı eylemi tetikleyen bir araç, sonraki sonuçları da değiştirerek [9]’da ele alınan müdahale sorununu yaratır. Bu etkilerin her biri, varsayılan doğruluk veya iyileşme yerine belirtilmiş bir analiz gerektirir.
Otomatik bir araç da tanım kopuşlarına ve yönetim başarısızlıklarına açıktır. Sözleşmeleri veya hizmet taleplerini okuyan bir sistem; kaynak sistem, dil veya bilgi çıkarım kuralı değiştiğinde çıktısını değiştirebilir; bu nedenle sürümü ve girdileri saklanmalıdır. Önerilen her göstergeyi, tanımlanmış mekanizmasına, kapsamına, doğruluğuna, zamanında kullanılabilirliğine ve toplam inceleme ile bakım maliyetine göre değerlendirin. Bu makale, veri toplama maliyetinde azalma ortaya koymaz ve doğrulanmış, yapay zekâdan türetilmiş bir gösterge sunmaz.
22 Çerçeveyi bir işleme uygulamak
Bir işlem ekibi, onaylı satın alma gerekçesini gerçekten içerdiği müşteri, yetkinlik, operasyon ve fayda maruziyetleriyle eşleyerek başlayabilir. Her maruziyete kaynak kayıtlar ve sorumlular atayın. Olası bir bozulmanın mevcut yönetim bilgilerine ne zaman yansıyacağını ve önerilen uyarının hangi ek kararı destekleyebileceğini belirtin. Modelin aday göstergelerini, yükleri yazar tarafından belirlenmiş örnekler olarak ele alın. Bu deneye dâhil edilmeleri, bir işlem için ampirik uygunluklarını ortaya koymaz.
Ardından her aday için olumsuz yönü, evreni, bilginin kullanılabilirlik tarihini ve sürümü tanımlayın. Uygun bir baz dönem üzerinde kalibrasyon yapın ve ayrı, daha sonraki kayıtlar veya satın almalar üzerinde değerlendirin. Yanlış alarm olasılığına açık bir tolerans ve tekrarlanan sinyalleri de kapsayan ayrı bir inceleme kapasitesi planı belirleyin. Göstergeleri aylık muhasebe ve nakit kayıtlarıyla birlikte raporlayın, yanıtları ve bastırmaları saklayın, eksikliği veya tanım değişikliklerini inceleyin. Gözden geçirilen her kuralın kendi sürümü ve bağımsız değerlendirme dönemi olmalıdır.
Aşağıda önerilen araçlar bu gereklilikleri operasyonel hâle getirir. Her sektör veya yetki alanı için aynı eşikleri, zamanlamayı veya hukuki düzenlemeleri öngörmezler. Bir satın alıcı, yalnızca değer gerekçesi, gerçek kayıtları, yetki devri düzenlemeleri ve uygulanabilir yükümlülükleriyle destekleyebildiği kısımları benimsemelidir.
23 Yeniden üretilebilirlik ve iç kontroller
Bilimsel hesaplama; kalibrasyon, seçim, test, duyarlılık haritası ve tekrarlanan örneklemler için sabit tohumlar kullanır. 74 iç özdeşliği, kalibrasyon toleransını ve belirtilen yönsel özelliği kontrol eder. Ayrı kayıtlar; tam kaynağı, model kodunu, yuvarlanmamış tanısal dizileri ve görsellerin oluşturulmasında kullanılan girdileri saklar. İç mutabakat, programın bu sürüm için ne hesapladığını ortaya koyar; yazarın tanımladığı olay ilişkilerinin veya yanıt oranlarının satın almaları betimlediğini ortaya koymaz.
Tablo 16 iç kontrolleri özetler. Seçilen payda gereği, yanıtsız referansın geri kazanılan payı sıfır, kusursuz bilgi referansının payı birdir. Baz finansal gecikmeler altında ikincisi, finansal kayıplar başlamadan önce modelin yüzde 60’lık bölümünü ortadan kaldırır; böylece kalan değer kaybı mekanik olarak baz değerin yüzde 40’ıdır. Bu özdeşlikler uygulama hatalarını belirlemeye yardımcı olur. Sağlanmaları, bunları yaratan varsayımlar için bağımsız kanıt sunmaz.
| Kontrol | Sonuç |
|---|---|
| İleri sürülen özdeşlikler ve yönsel kontroller | 74 başarılı |
| Biriktiricilerin ve üç aylık çizginin kalibrasyonu | Yanlış alarm olasılığı %25 bütçesinin toleransı içinde |
| Bütçenin bölüştürülmesi | Sidak özdeşliği tam olarak sağlanır |
| Kusursuz bilgili referans ve eylemsiz referans payları | Bir ve sıfır |
| İşlem başına ve toplam net değer | Mutabık |
| Simülasyonda rastgele yanıtsız alt küme | Tekrarlanan Monte Carlo tahmini belirtilen tolerans içinde |
| Stres yönleri | Her biri doğrulandı |
| Havuzlar ve tohumlar | Sabit; test havuzunda 20 000 işlem |
MatchPoint model kontrolleri. Sayılar, bu makalede raporlanan model çalıştırmasından gelir.
Kontroller, kodun kendi içinde tutarlı olduğunu ortaya koyar. Önermenin geçerli olduğunu ortaya koymazlar. Sonuçlar, göstergelerin okuduğu aynı olaylardan üretilir; bu nedenle deney, göstergeler yazarın belirlediği süre kadar öncü olduğunda tespit kurallarının nasıl davrandığını gösterir; gerçek göstergelerin böyle davrandığını göstermez.
24 Uyarı kaydını Birinci Gün’den önce oluşturun
Bir uyarı sistemi, istikrarlı bir başlangıç kaydı gerektirir. Tamamlanmadan önce entegrasyon lideri, satın alma komitesinin gerçekten onayladığı değer varsayımlarını belirlemelidir: korunacak müşteri ilişkileri, teslimatın bağlı olduğu yetkinlikler, yapılacak operasyonel değişiklikler ve planlanan her faydanın serbest bırakması beklenen nakit. Her varsayımın kanıt kaynağı, hesap veren tek sahibi ve beklenen tarihi olmalıdır. Karşılık gelen müşteri evreni olmayan bir gelir tahmini, müşteri tutundurma göstergesini destekleyemez. Tarihli eylemi olmayan bir sinerji tahmini, gecikmiş eylem ölçüsünü destekleyemez. Bunlar, herhangi bir satın alıcının mevcut uygulamalarına ilişkin gözlemler değil, çerçevenin kullanımına yönelik önerilen gerekliliklerdir.
Tamamlanma öncesi bilgi paylaşımına ilişkin hukuki kısıtlamalar geçerliliğini korur. Ekip, rekabet açısından hassas veya kişisel bilgileri aktarmadan önce danışmanlarıyla izin verilen toplulaştırılmış ölçüleri ve gerekiyorsa temiz ekip düzenlemelerini belirlemelidir. Tamamlanmada kullanılabilir bir baz dönem yoksa yönetim kurulu bu sınırlamayı ilk rapor paketinde görmelidir. Ekip baz dönemi oluştururken kurul, ham sayıları ve kapsanan dönemi almalı; eşikler geçici olarak ele alınmalıdır. Kısa veya uyumsuz bir geçmişe hassas bir standart sapma skoru atamak, skora girdilerinin desteklemediği bir otorite kazandırır.
Tablo 17’deki önerilen zaman çizelgesi; hazırlığı, ilk gözlemi ve sonraki değerlendirmeyi ayırır. Tarihler, işlem ekibinin uyarlayacağı yönetim tasarımı tercihleridir. Yasal bir raporlama son tarihiyle ilişkili değildirler. Birinci Gün hedefi, gözlemin ve karar sahipliğinin sürekliliğidir. Bir göstergenin öngörü performansını test etmek sonraki sonuçları gerektirir; bu nedenle Birinci Gün paneli operasyonel olarak kullanılabilir olsa da öngörü değeri henüz ortaya konmamış olabilir. Bu durumları ayırmak, kurulun kritik bir müşteri istisnasını hemen kullanmasına ve istatistiksel model hakkındaki hükmünü daha sonraya bırakmasına imkân verir.
| Aşama | Gerekli çalışma | Yönetim kuruluna sunulacak kanıt |
|---|---|---|
| Tamamlanmadan önce | Onaylı değer gerekçesini izin verilen kaynak kayıtlarla eşleyin; sorumluları atayın; baz tanımlarını koruyun | Sürümlenmiş değer gerekçesi ve veri boşlukları listesi |
| Birinci Gün | Müşteri, çalışan ve operasyon kayıtlarına erişimi, sorumluları ve sürekliliği doğrulayın | Eksik alanların açık olduğu kullanılabilirlik kaydı |
| İlk iki hafta | Evrenleri ve muhasebe eşlemelerini mutabık hâle getirin; alarmları ve yanıtları ayrı kaydedin | Tanım değişiklikleri ve çözülmemiş mutabakat kalemleri |
| İlk aylık kapanış | Operasyonel sinyalleri fiilî finansal raporlar ve nakitle karşılaştırın; geçici eşikleri işaretli tutun | Eşleştirilmiş raporlama tarihleri ve finansal katkı köprüsü |
| İlk çeyrek sonu | Alarm iş yükünü, eksikliği ve değerlendirilerek karara bağlanmış olay kayıtlarını inceleyin | İnceleme geçmişi ve herhangi bir eşik değişikliğinin kanıtı |
| Sonraki değerlendirme | Sabit kuralları daha sonraki işlemlerde veya dönemlerde değerlendirin ve sektörler arası aktarılabilirliği inceleyin | Dönem dışı test sonuçları, sınırlamalar ve değişiklik kararı |
Yazarın önerdiği sıra. Zamanlama işleme, bilgi paylaşımı kısıtlarına ve gerçek raporlama kapasitesine uyarlanmalıdır.
Bütçeler değiştirildikten sonra satın alma gerekçesi geri getirilebilir durumda kalmalıdır. Aksi hâlde entegrasyon ekibi karşılaştırmayı değiştirerek görünür performansı iyileştirebilir. İlk onaylı gerekçeyi, tarihli operasyonel yeniden tahmini ve raporlanan gerçekleşmeleri ayrı kayıtlar olarak tutun. Yönetim kurulu, yeni bilgi geldikten sonra değişen planı meşru biçimde onaylayabilir. Bu durumda kayıt, gerekçeyi ve beklenen faydaya etkisini göstermelidir; böylece olumlu yeniden tahmin farkı, satın alma kararına göre oluşan eksik gerçekleşmeyi silmez. Bu disiplin, satın alma muhasebesi düzeltmesini operasyonel teslimattaki değişiklikten ayırmaya da yardımcı olur.
25 Her alarma bir sorumlu ve bir üst makama taşıma kararı atayın
Bir uyarı, temel kaydını inceleyebilecek adı belirli bir kişiyi ve bir yanıtı yetkilendirebilecek bir kişiyi gerektirir. Model, alarmın doğru değer kaybı kanalına ulaştığını ve yanıtın sabit bir gecikmeden sonra etkili hâle geldiğini varsayar. Gerçek bir kuruluş bu bağlantıları oluşturmalıdır. Örneğin gelen siparişlere ilişkin uyarı, müşteri ilişkileri yöneticisini, fiyatlandırma kararını ve teslimat kısıtını içerebilir. Skoru yalnızca entegrasyon ofisine yönlendirmek, bu kişilerden herhangi biri harekete geçmeden önce ek bir devir adımı yaratabilir. Bu nedenle yanıt tarihi, bilginin kullanılabilirliğinden başlayarak inceleme ve onay üzerinden gerçek operasyonel değişikliğe kadar ölçülmelidir.
Tablo 18, bu süreç için önerilen bir RACI sunar. Accountable, karar için hesap veren tek rolü; responsible, işi yürüten rolü ifade eder; consulted ve informed diğer katılımcıların danışılan ve bilgilendirilen rollerini tanımlar. Tablo, belirli bir kurumsal yapının zorunlu olduğunu ima etmeden ekibin uyarlayabilmesi için rol adlarını kullanır. Mali işler yöneticisi, onaylı finansal gerekçeyle mutabakatın sahibidir. Operasyonel sorumlular, kendi yetkileri içindeki müşteri ve hizmet kararlarının sorumluluğunu korur. Hukuk, uyum ve veri koruma uzmanları, önerilen eyleme veya kayıt kullanımına uygulanabilir kısıtları belirler.
| Faaliyet | Hesap veren | İşi yürüten | Danışılan veya bilgilendirilen |
|---|---|---|---|
| Finansal baz çizgiyi ve fayda ölçüsünü tanımlama | CFO | Finansal kontrol sorumlusu | Entegrasyon liderine ve iş birimi sorumlusuna danışılır |
| Gösterge tanımlarını ve kullanılabilirlik tarihlerini sürdürme | Entegrasyon lideri | Veri veya iş akışı sorumlusu | Finans ve veri koruma uzmanlarına danışılır |
| Operasyonel uyarıyı inceleme | İş birimi sorumlusu | Adı belirlenmiş iş akışı lideri | Entegrasyon ofisine ve finansa danışılır |
| Önemli bir yanıtı veya harcama talebini onaylama | İlgili devredilmiş yetkinin sahibi | Kararı hazırlayan iş birimi sorumlusu | Gerektiğinde CFO’ya, hukuka ve uyuma danışılır |
| İleri sürülen faydayı nakit ve finansal raporlarla mutabık hâle getirme | CFO | Finansal kontrol sorumlusu | İş akışı sorumlusuna danışılır; entegrasyon lideri bilgilendirilir |
| Eşiği değiştirme veya göstergeyi kullanımdan kaldırma | Belirlenen risk veya entegrasyon komitesi | Analist ve entegrasyon lideri | İş birimi sorumlusuna ve bağımsız değerlendiriciye danışılır |
Yazarın önerdiği görev dağılımı. RACI; işi yürüten (responsible), hesap veren (accountable), danışılan (consulted) ve bilgilendirilen (informed) rollerini ifade eder; fiilî yetki devirleri ve saklı tutulan karar yetkileri geçerlidir.
Üst makama taşıma; olası sonuca, sözleşme yükümlülüklerine ve kullanılabilir yanıt süresine bağlı olmalıdır. İstatistiksel bir eşik, mevcut güvenlik, düzenleyici gereklilik veya kritik müşteri eskalasyonunun yerini alamaz. Bu durumlar, ilgili olgular öğrenilir öğrenilmez mevcut koruyucu süreci izlemelidir. Olağan operasyonel uyarılarda karar kaydı, neyin kontrol edildiğini, neyin belirsiz kaldığını, seçilen eylemi ve sorumlunun yeni kanıtı ne zaman beklediğini belirtmelidir. Ekip, farklı riskler için farklı inceleme son tarihleri seçebilir. Bu makale, ampirik olarak doğrulanmış bir son tarih veya evrensel önemlilik yüzdesi sunmaz.
Bastırmalar için gerekçe ve bitiş veya değerlendirme tarihi gerekir. Bilinen bir veri göçü, birkaç göstergenin neden birlikte hareket ettiğini açıklayabilir; ancak uyarıların bastırılması, göç dönemini geçmişten silmemelidir. Bastırılmamış skoru, gösterilen durumu ve kişinin kararını ayrı alanlar olarak tutun. Bu kayıt; hatalı veri alarmı, bilinçli olarak tolere edilen operasyonel risk ve göz ardı edilmiş uyarı arasında daha sonra ayrım yapılmasını destekler. Yalnızca manuel bastırmadan sonra kalan uyarıları saymak, iş yükünü olduğundan düşük gösterir ve toleranslı bir süreci daha doğruymuş gibi gösterir.
Yönetim kurulunun rolü; yanıtın, kaynakların ve kalan riske maruziyetin kabul edilebilir olup olmadığına karar vermektir. Kurul, kapatılıp daha sonra yeniden açılmış kalemlerle birlikte çözümlenmemiş önemli uyarıları, yaşlarını ve sorumlularını almalıdır. Yeşil durumun kanıt açısından belirtilmiş bir anlamı olmalıdır. Kapanış, kaynak verilerin düzeltildiği, müşterinin bir çözümü kabul ettiği veya finansal maruziyetin gerçekleşip mutabık hâle getirildiği anlamına gelebilir. Bu sonuçları tek bir tamamlanmış görev sayısında birleştirmek, uyarı sisteminin korumayı amaçladığı ayrımı ortadan kaldırır.
26 Her yanıtı sinerji ve nakit kaydıyla mutabık hâle getirin
Bir uyarı, finansal kayıp ölçülebilir hâle gelmeden önce incelemeyi gerekçelendirebilir. Finansal faydanın kayda alınması ayrı bir kanıt zinciri gerektirir. Önerilen fayda kaydı; onaylı satın alma varsayımını operasyonel eyleme, gerçekleşen muhasebe etkisine ve nakit sonucuna bağlamalıdır. Bir entegrasyon görevinin tamamlanması, görevin tamamlandığını ortaya koyar. Tek başına korunan gelir veya serbest bırakılan nakit tutarını ortaya koymaz. Finans ekibi, ileri sürülen her tutarı destekleyen müşteri, fatura, bordro veya tedarikçi kayıtlarını tutmalı ve bu kayıtları ilgili muhasebe dönemiyle mutabık hâle getirmelidir.
Tablo 19, bu kaydın alanlarını belirler. Her fayda, satın alıcının kendi sistemi içinde değişmeyen bir tanımlayıcı, tanımlı kapsam ve çakışmayan muhasebe eşlemesi kullanmalıdır. Tedarikçi tasarrufu için eşleme; uygun harcama evrenini, sözleşmedeki fiyatı, gerçekleşen hacmi ve yürürlük tarihini belirleyebilir. Müşteriye yönelik bir müdahale için yenileme evrenini, finansal katkı esasını ve nakit tahsilatlarını belirleyebilir. Tablo bir belgeleme yöntemi açıklar. Listelenen herhangi bir faydanın elde edildiğine ilişkin kanıt sunmaz.
| Alan grubu | Saklanacak kayıt | Mutabakat sorusu |
|---|---|---|
| Onaylı fayda | İlk satın alma gerekçesi varsayımı, kapsam, sorumlu ve beklenen tarih | Yatırım kararı neyi varsaymıştı? |
| Uyarı ve yanıt | Gösterge sürümü, alarm kullanılabilirliği, inceleme ve gerçek eylem tarihleri | Hangi karar hangi bilgiyi izledi? |
| Operasyonel gerçekleştirme | Tamamlanan değişiklik ve etkilenen evrene ilişkin kaynak kanıt | İşletmede ne değişti? |
| Muhasebe etkisi | Brüt finansal katkı veya maliyet değişikliği, zamanlama ve muhasebe kaydı eşlemesi | Tutar nerede kaydediliyor? |
| Maliyetler ve olumsuz karşı etkiler | Uygulama harcaması, geçici destek, kaybedilen marj ve diğer olumsuz etkiler | Gerçekleştirme ne tüketti veya neyin yerini aldı? |
| Nakit | Tahsilat, ödeme, işletme sermayesi veya zamanlama kanıtı | Muhasebe etkisi nakde dönüştü mü? |
| Çakışma ve atıf | Diğer girişimler, piyasa değişiklikleri ve açık dağıtım kuralı | Başka bir açıklama veya iş akışı aynı tutar üzerinde hak iddia edebilir mi? |
| Değerlendirme | Finansal mutabakat, devam eden belirsizlik ve onay tarihi | İddia kabul edilmeden önce ne doğrulanmamış kalıyor? |
Yazarın önerdiği şablon. Tutarlar, ilgili kaynak kayıtlarla desteklenene kadar kullanılamaz durumda kalır; eksik kanıt, sıfır fayda anlamına gelmez.
Brüt gerçekleştirmeyi net değerden ayırın. Tedariki ortaklaştırmak birim fiyatı düşürürken fesih ödemeleri veya daha yüksek stoklar gerektirebilir. Müşteri tutundurma çabası, indirimler ve ek hizmet kapasitesi tüketirken geliri koruyabilir. Model, önlenen değer kaybından yanlış inceleme maliyetini düşer; gerçek dünyanın eksiksiz bir uygulama bütçesini içermez. İşlem kararı; ilgili dönem için gerçek inceleme çabasını, yanıt harcamasını, geçici düzenlemeleri ve olumsuz karşı etkileri içermelidir. Bu girdiler bulunmadığında kayıt, eksik tutarları ve açıkça koşullu bir karşılaştırmayı göstermelidir.
Kanallar arasında çift sayımdan kaçının. Faturalama hatası; müşteri şikâyetlerinde, siparişten tahsilata istisna oranında ve vadesi geçmiş alacaklarda görünebilir. Birbiriyle ilişkili üç gözlemi üç bağımsız kayıp olarak ele almak, riske maruziyeti olduğundan büyük gösterir. Olay kaydı, temel sorunu belirlemeli ve her gözlemi ona bağlamalı; fayda yalnızca bir kez atanmalıdır. Yalnızca mevcut bir alacağın tahsilini öne çeken nakit tahsilatı bir zamanlama etkisidir. Daha düşük şüpheli alacak kaybından kaynaklanan finansal katkı iyileşmesi farklı bir ekonomik etkidir. Kayıt, bu tanımları ve her birinin ölçüldüğü dönemi korumalıdır.
Böylece yönetim kurulu, bir yanıt için üç ayrı niceliği görebilir: eylemden önceki maruziyet, sonradan gözlemlenen tutar ve belirtilen yöntem altında makul biçimde eyleme atfedilebilen bölüm. Nakit tahsilatı doğrulansa bile üçüncü nicelik belirsiz kalabilir. Müşteri, müdahale olmadan veya piyasa koşullarındaki genel iyileşme sonrasında da yenileme yapmış olabilir. Kanıt bir nokta tahminini destekleyemediğinde şeffaf bir atıf aralığı kullanın veya o bölümü nicelleştirmeden bırakın. Bu ayrım, deneyin geri kazanılabilir değer kaybı payını gerçekleşmiş işlem değeri iddiasından ayrı tutar.
27 Eksik kayıtları ve değişen tanımları ayrı sonuçlar olarak ele alın
Sessiz bir gösterge, sağlıklı işletmeyi, eksik kayıtları veya değişmiş tanımı yansıtabilir. İzleme süreci bu olasılıkları ayrı korumalıdır. Değerin yanında beklenen evreni, alınan evreni, son tam dönemi ve kaynak sistem sürümünü raporlayın. Eksik çalışan ayrılışı dosyası sıfır ayrılışa dönüşmemelidir. Kullanılamayan fatura istisna akışı, birleşik paneli yeşile çevirmemelidir. Ayrı bir kullanılamaz durumu tutun ve diğer geçerli gözlemleri sürdürürken veri sorununu sahibine yönlendirin.
Tablo 20’deki gösterge sözleşmesi, paydayı ve bilgi tarihini açık kılar. Kritik rollerde istenmeyen ayrılış ölçüsü, önceden belirlenmiş kritik rol tanımı ve uygun evrene ilişkin kural gerektirir. İstisna oranı, uygun işlem sayısı ve tutarlı istisna tanımı gerektirir. Paydaki veya paydadaki değişiklik, operasyonel riskte hiçbir değişiklik olmadan oranı hareket ettirebilir. Değerlendiricilerin gerçek iyileşmeyi ölçülen evrendeki değişiklikten ayırabilmesi için temel sayıları koruyun.
| Alan | Gerekli tanım | Görünür kılınacak sorun |
|---|---|---|
| Evren ve payda | Uygun müşteriler, roller, faturalar veya eylemler ve kapsama giriş tarihleri | Değişen kapsam oranı hareket ettirebilir |
| Yön ve birimler | Pay, payda, olumsuz yön ve ölçüm birimi | Yükselen ham değer olumlu veya olumsuz olabilir |
| Kullanılabilirlik zaman damgası | Yönetim kurulunun veya yetkili operatörün gözlemi gerçekten ne zaman kullanabildiği | Geç girilen kayıtlar görünürde zaman avantajı yaratabilir |
| Baz dönem ve sürüm | Referans dönemi, dönüşüm, eşik ve değişiklik tarihi | Sistem değişikliği bozulmaya benzeyebilir |
| Tamlık | Beklenen ve alınan kayıtlar, eksik alanlar ve son tam dönem | Eksik veriler sessiz göstergeye benzeyebilir |
| İnceleme ve sonuç | Alarm, değerlendirilerek karara bağlama, yanıt ve sonraki finansal rapor veya nakit kanıtı | Eylem ölçülen sonucu değiştirebilir |
Yazarın önerdiği alanlar. Sözleşme yeniden üretilebilirliği destekler; tamamlanması öngörü performansını ortaya koymaz.
Geriye dönük değerlendirme, karar tarihinde kullanılabilir bilgiyi kullanmalıdır. Sekizinci haftada alınan düzeltilmiş sipariş dosyası, ikinci haftada uyarı verildiği iddiasında kullanılamaz. Herhangi bir düzeltmenin tarihiyle birlikte hem olay zamanını hem kullanılabilirlik zamanını tutun. Tarihsel anlık görüntüler bulunmadığında etkilenen testleri geriye dönük yeniden kurulum olarak tanımlayın ve bunları canlı ortamda ulaşılabilir performans olarak sunmayın. Aksi hâlde model, özellikle finans ekipleri sonuç bilindikten sonra sınıflandırmaları geriye dönük doldurduğunda, kendi geleceğinden bilgi edinebilir.
Aynı disiplin, yapay zekâ destekli bilgi çıkarımı için de geçerlidir. Sözleşmeleri, hizmet taleplerini veya iş akışı notlarını okuyan bir sistem, önemli her alan için kaynak konumunu ve bilgi çıkarım sürümünü tutmalıdır. Kullanılan dilleri, belge düzenlerini ve operasyon dönemlerini yansıtan, manuel olarak incelenmiş bir küme üzerinde test edin. Eksik alanlar, yanlış tarihler ve bilgi çıkarım performansındaki değişiklikler ayrı raporlama gerektirir. Bu makale herhangi bir bilgi çıkarım doğruluğu veya maliyet tasarrufu ortaya koymaz. Veri erişimindeki iyileşme, hataları inceleme ve istikrarlı gösterge tanımını sürdürme çabasıyla birlikte değerlendirilmelidir.
Yeniden kalibrasyon yeni bir sürüm üretmelidir. Gerekçeyi, kullanılan verileri, onayı ve yeni eşiğin etkinleştiği dönemi belirtin. Ekibin uyarı hacmindeki değişikliği açıklayabilmesi için önceki kural altındaki sonuçları saklayın. Yeni bir eşiği hem seçmek hem değerlendirmek için aynı yakın dönem olumsuz vakaları kullanmak, görünür performansını olduğundan yüksek gösterir. Değerlendirme için daha sonraki dönemleri veya ayrı işlemleri ayırın ve kaç bağımsız satın alıcı ile olay içerdiklerini raporlayın. Az sayıda satın almadan gelen çok sayıda aylık kayıt, yine de küçük bir işlem örneklemini temsil eder.
28 Müşteri uyarısını finansal kayda kadar izleyin
Yenilenebilir müşteri sözleşmeleri bulunan, satın alınmış bir işletme için kurgulanmış bir süreç örneğini düşünün. Örnek, hiçbir müşteri kuruluşu, tamamlanmış işlem veya gözlemlenmiş sonuç içermez. Amacı, ekibin ihtiyaç duyacağı kaydı göstermektir. Onaylı gerekçe, tanımlı bir müşteri evreninin korunmasını varsayar. Tamamlanmadan sonra müşteri ekibi, müşteri ilişkileri sorumlusu değişen müşterilerde gelen siparişlerin zayıfladığını görür. Bu hareket, incelenmeye değer bir uyarı oluşturur. Tek başına uyarı, yönetim kuruluna kaybedilen geliri entegrasyona yüklemek veya müdahalenin bu geliri koruduğunu ileri sürmek için dayanak vermez.
İncelemeyi yapan kişi önce müşterilerin ilk evrene ait olup olmadığını ve sipariş mevsimselliğinin, fiyatlandırma değişikliklerinin veya gecikmiş kayıt aktarımlarının hareketi açıklayıp açıklamadığını kontrol eder. Ekip ardından belirli ticari sorunu ve müşteri ilişkileri temasını yeniden sağlamak veya hizmet aksaklığını çözmek gibi yetkilendirebileceği çözümü kaydeder. İlgili bilginin geldiği tarihleri ve müşterinin çözümü aldığı tarihi tutun. Sözleşme veya hizmet yükümlülüğü zaten eylem gerektiriyorsa ekip bu yükümlülüğü izler. İstatistiksel değerlendirme eylemi ertelememelidir.
| Aşama | Kayıt | İzin verilen sonuç |
|---|---|---|
| Onaylı gerekçe | İlk müşteri evreni ve tutundurma varsayımı | Yatırım gerekçesi bu kapsama dayanıyordu |
| Uyarı | Kullanılabilir sipariş kayıtları, uygun payda ve sabit gösterge kuralı | Kural tarihli bir uyarı üretti |
| İnceleme | Kontrol edilen müşteri sorunu ve alternatif açıklamalar | Sorunun kanıt durumu belgelenmiştir |
| Yanıt | Yetkilendirilmiş çözüm, gerçek sunum tarihi ve maliyetler | Kaydedilen yanıt gerçekleşti |
| Ticari sonuç | Yenileme veya iptal ve ilgili koşullar | Müşteri belgelenen kararı verdi |
| Finansal raporlar ve nakit | Finansal katkı esası, fatura ve tahsilat mutabakatı | İlgili muhasebe ve nakit tutarları desteklenmiştir |
| Atıf değerlendirmesi | Karşılaştırma yöntemi ve kalan alternatif açıklamalar | Yanıta atfedilen herhangi bir değer tahmini koşullu kalır |
Parasal tutarlar veya gözlemlenmiş işlem sonuçları içermeyen kurgulanmış süreç örneği. Her aşama kendi kanıtını gerektirir.
Çözümden sonra gelen yenileme, olay sırasını ortaya koyar. Nedensel atıf, bu müşteriye neden ilgi gösterildiğini ve başka nelerin değiştiğini ele alan bir karşılaştırma gerektirir. Yardım edilen grup başlangıçta daha yüksek risk taşıyorsa bu müşterileri diğer tüm müşterilerle karşılaştırmak yanıltıcı olur. Geriye dönük eşleştirilmiş karşılaştırma bazı farkları görünür kılabilir; ancak gözlemlenmemiş farklar kalabilir. Karar kaydı; karşılaştırmayı, seçim sürecini ve mevcut kanıtı belirtmelidir. Atıf desteklenemediğinde, kurtarılan değer tutarı iddiası eklemeden doğrulanmış yenileme, finansal katkı ve tahsilat olgularını raporlayın.
Örnek, uyarı ile finans kaydının geçerli gerekçelerle nasıl ayrışabileceğini de gösterir. Erken ticari iyileşmenin faturalara ve nakde yansıması zaman alabilir. Müşteri indirimli yenileme yapabilir; bu durumda gelir, finansal katkıdan daha güçlü görünür. Tahsilat, toplam kârı değiştirmeden nakdi geçici olarak iyileştirebilir. Yönetim kurulu, çözülmemiş mutabakat kalemleri belirlenmiş olarak ilgili köprüyü ve beklenen tarihleri almalıdır. Belgelenmiş mekanizma olmadan tekrarlanan ayrışma; göstergenin, yanıt kaydının ve muhasebe eşlemesinin incelenmesini tetiklemelidir.
Sonuç kullanılabilir olduğunda, çözümlenmemiş veya başarısız yanıtlar da dâhil olmak üzere tüm vakayı değerlendirme evreninde tutun. Ticari sonuçla birlikte inceleme yükünü ve olumsuz etkileri kaydedin. Başarısız vakaları dışlamak veya yalnızca finansal raporları mutabık hâle getirilebilen müşterileri tutmak, değerlendirilen evreni değiştirir. Ortaya çıkan kayıt, gelecekteki ampirik çalışmayı ve mevcut yönetim kararlarını destekleyebilir. Tek başına simüle edilen geri kazanım payını doğrulayamaz, evrensel bir panel büyüklüğü belirleyemez veya canlı bir satın almada gerçekleşen değeri ortaya koyamaz.
29 Sınırlamalar ve bir sonraki ampirik karar
Başlıca sınırlama, gözlemlenmiş işlem verilerinin yokluğudur. Deney; olayların oluşumunu ve şiddetini, göstergelerle ilişkilerini, raporlama gecikmelerini, inceleme maliyetini ve yanıt etkinliğini yazarın belirlediği biçimde kurar. Güçlü göstergeleri, kendilerine atanmış bilgi ilişkilerini alır. Farklı girdiler, aday ölçüler veya karar kuralları; farklı geri kazanım payları, sıralamalar ve panel büyüklükleri üretebilir. Duyarlılık sonuçları, gerçek dünyadaki yaygınlıklarını tahmin etmeden bu bağımlılıkların bazılarını belirler.
Baz gürültü süreçleri, yazarın belirlediği seri korelasyon ve bağımsız gösterge gürültüsüyle Gauss dağılımlı ve durağandır. Olay sinyalleri ortak gizli nedenleri paylaşır; gerçek göstergelerde ek çapraz bağımlılık, değişen kapsam, mevsimsellik ve tanım kopuşları bulunabilir. Ekonomik hesaplama ayrıca, başlangıç sonrasında doğru kanalla eşleşen alarmlara idealize edilmiş inceleme kredisi verir ve yanıt öncesi sabit sinyal yollarını kullanır. Kısmi veya başarısız teşhis, içsel yönetim davranışı ve eksiksiz bir uygulama maliyeti modeli, ek veri ve modelleme gerektirir.
Sonlu gözlem pencereleri sonuçları etkiler. Zaman avantajı özetleri, üç aylık kuralın tespit edemediği olaylar için ufuk değerini kullanır. Müdahalenin sonucu maskelemesi karşılaştırması, yalnızca ilk alarmından sonra tam rapor kullanılabilirliği takibine sahip satın almaları kullanır. Tekrarlanan örneklem çalışması, tek bir sabit kurgulanmış evrenden çekiliş yapar ve ampirik asgari kohort büyüklüğü sunmaz. Kusursuz bilgi karşılaştırması, varsayılan yanıta ve zamanlamaya özgüdür; aradaki fark, her alternatif kuralın elde edebileceğini sınırlamaz.
Bir sonraki ampirik karar, satın alıcının bir uyarıyı ve onu izleyen kararı değerlendirmek için gereken tarihli, sürümlenmiş kayıtları tutup tutamayacağıdır. Zorunlu koruyucu eylemi, tam sonuç kapsamını ve finansal mutabakatı koruyan, yönetişimi belirlenmiş bir gözlem protokolüyle başlayın. Güvenilir bir çalışma, yararlı uyarıları inceleme yükleriyle birlikte raporlar ve atıf ile aktarılabilirlik sınırlarını belirtir. Bu kanıt bulunana kadar çerçeve bir karar tasarımı aracıdır ve sayısal bulgular koşullu simülasyon sonuçları olarak kalır.
Kaynaklar
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
