
1 Decizia consiliului și limita dovezilor
Consiliul care supraveghează o achiziție are nevoie de informații despre continuitatea relațiilor cu clienții, capacitățile critice, realizarea operațională și beneficiile presupuse în fundamentarea investiției. Rapoartele financiare consolidate și înregistrările operaționale descriu părți diferite ale acestei imagini și pot deveni disponibile la date diferite. Lucrarea examinează ce avertizări operaționale merită investigate, pragurile la care trebuie escaladate și dovezile necesare pentru evaluarea contribuției lor economice.
Formulăm monitorizarea ca pe o decizie de detecție, cu costuri pentru deteriorarea nedetectată și pentru investigații. O problemă nedetectată poate continua să afecteze clienții, personalul, serviciile sau numerarul. O alarmă consumă atenție și poate determina un răspuns costisitor. Experimentul construit compară regimuri de detecție pe aceeași populație și raportează pierderea evitată după deducerea unui cost precizat pentru investigațiile false. Rezultatele financiare și operaționale rămân condiționate de fiecare dată de intrare stabilită de autor.
Studiul nu utilizează fluxuri de lucru observate la nivel de achiziție sau o cohortă observată de alarme. Contribuția cercetării constă într-un proiect experimental explicit și un cadru practic de înregistrare. Simularea generează 20 000 de achiziții de test din ipoteze precizate și testează comportamentul regulilor de detecție în acel cadru. Studiul tranzacțional propus ar necesita lucrări separate privind accesul la date, guvernanța, măsurarea și evaluarea înaintea oricărei afirmații empirice.
Un exemplu de supraveghere specific unei jurisdicții provine din UK Corporate Governance Code 2024. Pentru companiile din categoriile de listare indicate de cod, societăți comerciale sau fonduri de investiții închise, Provision 29 privește monitorizarea și examinarea anuală a gestionării riscurilor și a controalelor interne, inclusiv controalele materiale financiare, operaționale, de raportare și de conformitate. Prevederile sale consolidate se aplică exercițiilor financiare care încep la 1 ianuarie 2026 sau ulterior.[14] Codul nu furnizează praguri pentru indicatorii integrării. Instrumentele practice propuse aici privesc dovezile pe care consiliul unei achiziții le-ar putea păstra în propriul cadru de guvernanță aplicabil.
2 Definirea debutului, efectului financiar și detecției
Definim pierderea de valoare ca deficitul lunar al contribuției realizate față de contribuția planificată, cauzat de un anumit eșec al integrării, măsurat ca procent din planul unei luni. O pierdere are un debut operațional, luna în care are loc evenimentul cauzal, și un efect financiar care începe câteva luni mai târziu. Ratarea planului este un trimestru în care abaterea raportată față de plan scade sub un prag de materialitate precizat. Detecția este data la care o regulă emite o alarmă, iar informația este disponibilă consiliului.
Distincția dintre debut, efect financiar și data detecției este mecanismul central al lucrării. Un indicator anticipativ este util în măsura în care data detecției sale precedă data la care situațiile financiare ar arăta aceeași problemă. Acest avans rezultă din trei mărimi separate: decalajul dintre cauză și efectul financiar, întârzierea până la depășirea pragului de către un indicator și întârzierea de raportare a alternativei financiare. Tabelul 1 prezintă definițiile folosite în întreaga lucrare.
| Termen | Definiție utilizată | De ce contează |
|---|---|---|
| Debut operațional | Luna producerii evenimentului cauzal, de exemplu plecarea responsabilului unui client-cheie | Pornește măsurarea timpului până la detecție |
| Efect financiar | Luna în care abaterea raportată începe să se modifice din cauza evenimentului | Data la care contabilitatea l-ar putea arăta pentru prima dată |
| Pierdere de valoare | Deficitul cumulat față de plan cauzat de eveniment, % din planul unei luni | Mărimea care trebuie protejată |
| Alarmă | Depășirea pragului calibrat al unei reguli, cu resetarea acumulatorului după depășire | Declanșează o investigație |
| Alarmă veritabilă | O alarmă emisă la debutul sau după debutul unui eveniment indicat de indicator | Se ia în calcul la detecție |
| Alarmă falsă | Orice altă alarmă, inclusiv fiecare alarmă a unei măsuri fără legătură cu vreun eveniment | Consumă timp și credibilitate |
| Ratarea planului | Un trimestru cu abaterea raportată sub minus 5% din plan | Rezultatul financiar pe care alarma ar trebui să-l preceadă |
Definiții MatchPoint pentru această lucrare. Înregistrări propuse; nu sunt constatări despre o tranzacție.
3 Calendarul raportării trimestriale și informația managerială mai timpurie
Actualul formular american Form 10-Q prevede termene obișnuite de depunere de 40 de zile de la încheierea trimestrului pentru emitenții mari cu depunere accelerată și emitenții cu depunere accelerată, respectiv de 45 de zile pentru ceilalți emitenți înregistrați, pentru primele trei trimestre fiscale.[1] Acestea sunt termene de depunere. Companiile pot furniza informații interne mai devreme, iar formularul nu stabilește când un cumpărător privat pregătește situații contabile manageriale. Pagina SEC privind inițiativa de raportare semestrială din mai 2026 identifică instrumentul ca propunere de regulă.[13] Statutul de propunere trebuie separat de cerințele actuale ale formularului. Regulation S-X permite situații financiare interimare neauditate și cere o examinare de către un contabil independent înaintea depunerii Form 10-Q.[15] Prin urmare, gradul de asigurare trebuie descris precis.
Experimentul utilizează o serie trimestrială disponibilă la 1,5 luni după încheierea trimestrului, o ipoteză de raportare precizată deliberat. Ignorând orice decalaj până la efectul financiar și orice prag de detecție, un eveniment din prima lună poate intra prima dată într-un trimestru încheiat în luna a treia, disponibil în luna 4,5 conform acestui calendar. Un eveniment din luna a treia intră în același raport. Întârzierea raportării depinde astfel de poziția evenimentului în trimestru. Decalajul efectului financiar, o pierdere mică în prima perioadă sau un prag care nu este depășit pot întârzia suplimentar detecția.
Termenul de 45 de zile motivează un scenariu de calendar al raportării; nu furnizează o întârziere minimă a informației și nici o observație a accesului real al consiliului. Modelul testează și situații contabile lunare, precum și disponibilitatea mai rapidă a raportării financiare. Pentru un studiu empiric, păstrați data la care fiecare serie comparată era cu adevărat disponibilă decidentului. Data publicată a depunerii nu poate înlocui acea dată dacă un pachet managerial intern a sosit mai devreme. Calendarul de opt trimestre din simulare este un comparator de raportare managerială. Include și trimestrele al patrulea, pentru care Form 10-Q nu este obligatoriu.[1]
4 Contabilitatea achiziției și dovezile operaționale
Contabilitatea achiziției și realizarea operațională au scopuri diferite de măsurare. Când contabilizarea inițială a achiziției este incompletă, paragrafele 45-47 din AASB 3 permit valori provizorii și ajustări pentru informații despre fapte existente la data achiziției. Perioada de evaluare se încheie când informația necesară este obținută sau se constată că nu poate fi obținută și nu poate depăși un an de la achiziție.[2] Trebuie verificată compilația și perioada de raportare aplicabile entității. Aceste prevederi nu datează debutul problemelor operaționale și nu stabilesc când este cel mai probabil să apară pierderea de valoare din integrare.
Paragraful B64(q) din AASB 3 tratează veniturile și profitul sau pierderea entității achiziționate de la data achiziției și informațiile specificate despre entitatea combinată, ca și cum achiziția ar fi avut loc la începutul perioadei anuale. Prevederea referitoare la imposibilitatea practică cere o explicație; B65 privește combinările materiale în mod colectiv. AusC1 exceptează de la aceste paragrafe entitățile care folosesc prezentările simplificate de informații Tier 2 precizate.[2] Conducerea poate menține o detaliere internă suplimentară după consolidare, deci o prezentare externă agregată nu stabilește că un consiliu nu are înregistrări operaționale separate.
Standardul australian este citat ca sursă oficială pentru cerințele contabile precizate. Fiecare cititor trebuie să aplice cadrul și versiunea de raportare care guvernează entitatea sa. Un sistem de avertizare trebuie să păstreze trasabilitatea definițiilor operaționale și a versiunilor bazei de referință, în timp ce finanțele înregistrează separat modificările contabilității achiziției. Aceasta susține reconcilierea fundamentării aprobate a tranzacției, a valorilor contabile revizuite și a realizării efective, fără a trata înregistrările ca interschimbabile.
Sursele de raportare și evaluare din Tabelul 2 stabilesc anumite calendare și cerințe de prezentare a informațiilor. Sfera surselor este explicită. Niciuna nu oferă un decalaj universal de raportare pentru companii private, nu validează un indicator anticipativ și nu stabilește că perioada de evaluare contabilă prezice pierderile operaționale.
| Calendar sau înregistrare | Afirmația sursei | Limita sursei |
|---|---|---|
| Depunere trimestrială | Form 10-Q se depune în 40 de zile (emitenți mari cu depunere accelerată și emitenți cu depunere accelerată) sau 45 de zile (ceilalți) de la sfârșitul trimestrului; nu se cere pentru trimestrul al patrulea [1]; opțiunea semestrială este propusă [13] | Regulă pentru companii listate; contabilitatea companiilor private diferă |
| Perioadă de evaluare | Valorile provizorii ale achiziției pot fi ajustate; perioada nu depășește un an de la data achiziției [2] | Compilație AASB specifică perioadei; pierderile operaționale nu intră în regula perioadei de evaluare |
| Informații despre entitatea achiziționată | Veniturile și profitul entității achiziționate de la achiziție și rezultatele combinate pro forma [2] | Se aplică limitările privind imposibilitatea practică, materialitatea și sfera Tier 2 |
| Regulă de semnalizare | Depășirea pragului de către un indicator avertizează asupra unei crize în 24 de luni [5] | Crize valutare; context macroeconomic |
| Regulă de acumulare | Recurență CUSUM cu valoarea de referință k și limita de decizie h [3] | Control industrial; parametri calibrați aici |
Rezumat MatchPoint al surselor citate. Intrările consemnează ce spune textul sursei și unde se oprește.
5 Cercetări anterioare despre rezultate intermediare și capacități achiziționate
Cording, Christmann și King au studiat 129 de achiziții orizontale și raportează că două obiective intermediare, reorganizarea internă și extinderea pieței, mediază complet relația dintre patru decizii de integrare și performanța achiziției.[6] Ei motivează afirmația prin ambiguitatea legăturilor din interiorul firmei, adică dificultatea de a vedea cum o decizie de integrare cauzează un rezultat financiar ulterior. Dovezile lor susțin ideea că măsurile intermediare se află între decizii și rezultate financiare. Nu identifică indicatorul operațional care trebuie urmărit, cât de devreme se modifică sau pragul care ar trebui să declanșeze acțiunea.
Paruchuri, Nerkar și Hambrick examinează cererile de brevet ale 3 933 de inventatori din firme farmaceutice achiziționate. Rezumatul raportează rezultate compatibile cu perturbarea productivității din ipoteze și efecte deosebit de nefavorabile pentru inventatorii care pierd statutul și centralitatea în rețea.[7] Acesta este un exemplu specializat de rezultat intermediar. Rezumatul singur nu furnizează un efect cauzal evaluat independent, un prag de avertizare operațională sau un avans temporal, iar aplicarea acestui context de personal tehnic altui sector necesită o testare separată.
Pentru proiectare, aceste surse justifică urmărirea măsurilor intermediare și tratarea echipei achiziționate ca pe un canal în care se poate măsura pierderea. Cele patru canale ale modelului, clienți, personal, operațiuni și realizarea sinergiilor, sunt o clasificare a autorului; niciun studiu nu măsoară canalele clienți, operațiuni sau sinergii așa cum sunt definite aici. Nicio sursă nu furnizează o incidență, o severitate sau un avans, iar valorile modelului pentru acestea sunt date de intrare, declarate astfel în Tabelul 4. Contribuția de aici este legătura explicită dintre un experiment de detecție calibrat, calendarele disponibilității raportării și un protocol de înregistrare a tranzacției. Examinarea lucrărilor anterioare nu stabilește o revendicare de metodă în premieră sau un model validat de prognoză a achizițiilor.
6 Monitorizarea prin sumă cumulativă
Prezentarea generală a documentului de lucru publicat de IMF și semnat de Kaminsky, Lizondo și Reinhart descrie o abordare bazată pe semnale: un indicator care depășește un prag avertizează asupra unei posibile crize valutare în următoarele 24 de luni.[5] Contextul este macroeconomic. Pentru această lucrare, principiul relevant de proiectare este definirea evenimentului, ferestrei de avertizare și datei informației înaintea ierarhizării semnalelor. Prezentarea nu oferă încărcări ale indicatorilor de achiziție, costuri de investigare sau efecte ale răspunsului.
Manualul NIST definește diagrama sumei cumulative tabelare prin două recurențe, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) și corespondenta inferioară, și semnalizează când oricare depășește limita de decizie h.[3] Precizează că diagrama este mai eficientă decât o diagramă Shewhart pentru schimbări mici ale mediei procesului și că alegerea obișnuită a lui k este jumătate din schimbarea ce trebuie detectată. Pagina manualului despre diagrame cu ponderare exponențială spune că o asemenea diagramă poate fi sensibilizată la o derivă mică sau treptată.[4]
Modelul folosește o sumă cumulativă unilaterală cu k egal cu 0,5 abateri standard și stabilește numeric h pentru probabilitatea-țintă a oricărei alarme false pe orizontul fiecărei reguli cu buget. Rezultatele calibrării finite și ale testării pe un set separat sunt raportate distinct. Sursele stabilesc o procedură de detecție și o convenție de semnalizare. Ipotezele gaussiene, de staționaritate și de independență între indicatori se aplică componentelor de zgomot sub ipoteza nulă construite de autor. Semnalele determinate de evenimente pot fi nestaționare și pot avea cauze latente comune. Un studiu real ar trebui să evalueze procesele comune efective de semnal și zgomot.
7 Manipularea indicatorilor, volumul alarmelor și testarea multiplă
Bevan și Hood au examinat guvernanța bazată pe ținte din serviciul public de sănătate englez și susțin că se sprijină pe două ipoteze: o parte a serviciului poate reprezenta întregul, iar problemele de măsurare și manipularea indicatorilor nu contează. Ei le evaluează pe baza dovezilor despre succese raportate, probleme de măsurare și manipulare.[8] Lucrarea nu privește achizițiile și a fost citit numai rezumatul său. Susține o precauție generală de proiectare: un tablou de bord se bazează pe aceleași două ipoteze, că partea măsurată reprezintă întregul și că manipularea nu contează, iar ambele trebuie testate. Modelul include un caz în care managerii gestionează în mod oportunist trei indicatori după includerea lor în tabloul de bord.
Avertizarea The Joint Commission despre alarmele dispozitivelor medicale identifică oboseala provocată de alarme, când clinicienii devin desensibilizați și pot reduce volumul sau opri alarmele, și o numește cel mai frecvent factor contributiv la evenimentele-santinelă legate de alarme. Printre motivele pentru care majoritatea semnalelor nu cer intervenție, indică limite de alarmă prea stricte și setări implicite neadaptate pacientului.[10] Avertizarea este numărul 50 din aprilie 2013 și este un document clinic. Susține principiul adaptării pragurilor și al tratării numărului de alarme ca risc în sine; nu conține afirmații despre consilii.
Testarea mai multor indicatori ridică problema multiplicității. Benjamini și Hochberg disting controlul erorii la nivel de familie de controlul proporției așteptate a descoperirilor false.[12] Experimentul folosește o alocare Sidak bazată pe independență pentru probabilitatea cel puțin unei alarme într-o tranzacție fără pierdere de valoare pe durata a 24 de luni. Nu aplică procedura Benjamini-Hochberg. Probabilitatea pe acest orizont diferă de numărul așteptat al alarmelor repetate după resetări și de bugetul capacității de investigare.
Sursele din Tabelul 3 oferă metode și precauții de proiectare în contexte empirice diferite. Nu oferă mărimi ale efectelor specifice achizițiilor pentru experiment. Datele de intrare ale autorului determină incidența evenimentelor, decalajele financiare, încărcările semnalelor și valoarea răspunsului. Evaluarea practică trebuie să estimeze mărimile relevante din înregistrările cumpărătorului și să examineze efectele definițiilor, deciziilor și disponibilității datelor asupra rezultatelor.
| Tipul sursei | Stabilește | Nu stabilește |
|---|---|---|
| Formular de depunere și propunere [1, 13] | Un termen de raportare trimestrială; o opțiune semestrială propusă | Viteza raportării companiilor private |
| Standard contabil [2] | Evaluare provizorie de până la un an; prezentări agregate de informații | Avansurile indicatorilor |
| Statistică industrială [3, 4] | Regulă de detecție cumulativă și sensibilitate la derivă | Distribuția datelor de integrare |
| Studiu de avertizare timpurie [5] | Semnalizare prin prag raportată la o fereastră definită | Rezultatele integrării corporative |
| Cercetare privind achizițiile [6, 7] | Măsuri intermediare și perturbări la nivel individual | Praguri, incidență sau avans temporal |
| Ținte și alarme [8, 10, 12] | Riscuri de manipulare, oboseală provocată de alarme și testare multiplă | Mărimea lor în integrare |
| Efectele aplicării [9] | Intervențiile pot modifica rezultatele din care a învățat un model | Un proiect de reținere a unui subgrup pentru consilii |
| Protecția datelor [11] | Temeiuri legale, garanții și drepturi precizate | O concluzie de conformitate specifică tranzacției |
Fiecare rând precizează sfera sursei. Mecanismele achiziției și datele numerice de intrare rămân separate de dovezile citate.
8 Populația de achiziții construită
Fiecare achiziție construită se desfășoară pe 24 de luni și are probabilități independente de eveniment de 25%, 20%, 25% și 30% pe canalele clienți, personal, operațiuni și realizarea sinergiilor. Numărul așteptat de evenimente este 1,00 per achiziție; achizițiile individuale pot avea zero sau mai multe evenimente. Debutul este extras uniform între lunile 2 și 16. Un multiplicator lognormal cu mediana unu ajustează severitatea lunară de bază precizată, cu un decalaj financiar specific canalului și o creștere treptată pe trei luni până la severitatea deplină. Toate aceste date de intrare sunt stabilite de autor.
Abaterea lunară raportată este suma cu semn negativ a pierderilor pe canale, plus zgomot cu abatere standard de 4 puncte procentuale din plan și autocorelație 0,3. O observație trimestrială este media aritmetică a trei abateri lunare, agregare adecvată experimentului cu plan constant. Luna t reprezintă intervalul (t-1,t], iar pierderea este tratată ca uniformă în acea lună. Fracția de după momentul R, când răspunsul devine efectiv, este clip(t-R, 0, 1). R este luna observării alarmei plus decalajul disponibilității sale și o întârziere de răspuns de o lună. Modelul elimină 60% din pierderea aferentă acelei fracții de după răspuns; aceasta este o convenție de timp intralunară stabilită de autor.
Cele patru canale simplifică, prin alegerea autorului, locurile în care o combinare poate pierde valoare după finalizare. Pierderea de clienți privește transferul relațiilor, al politicii de prețuri și al responsabilității pentru clienți. Pierderea de personal privește plecarea din roluri de care depinde planul. Pierderea operațională privește eșecurile serviciilor și încasării numerarului cauzate de schimbări ale sistemelor și proceselor. Realizarea sinergiilor privește întârzierea acțiunilor destinate economiilor sau veniturilor din fundamentarea tranzacției. Evenimentele canalelor sunt independente în model, ceea ce subestimează corelația pe care ar produce-o o cauză comună, precum o singură migrare de sistem eșuată.
În Ecuația 1a, s_c este severitatea lunară de bază la capătul creșterii treptate, iar rho_c este un multiplicator lognormal cu mediana unu. Severitatea așteptată corespunzătoare depășește s_c deoarece multiplicatorul are varianță logaritmică pozitivă. Debutul este o_c, iar decalajul financiar este d_c. Ecuația 1b definește abaterea raportată F_t, autocorelația phi=0.3 și scara marginală a zgomotului sigma_F=4. Rezultatele și schimbările indicatorilor au, prin construcție, aceleași evenimente latente, deci experimentul evaluează regulile în acele relații presupuse. Indicatorul binar I_c este unu când canalul c are un eveniment generat și zero altfel. Mai general, I(condition) este unu când condiția precizată este îndeplinită și zero altfel.
| Element de intrare | Valoare | Statut |
|---|---|---|
| Tranzacții și populații de calibrare și selecție | 20 000 de test; 6 000 de selecție; 20 000 numai cu zgomot | Scară stabilită de autor |
| Orizont | 24 de luni după finalizare | Stabilit de autor |
| Probabilitatea evenimentului pe canal | 25% / 20% / 25% / 30% | Stabilit de autor |
| Severitate de bază la capătul creșterii treptate, % din planul unei luni | 8 / 5 / 6 / 7 | Stabilit de autor |
| Decalaj financiar de la debut (luni) | 3 / 4 / 2 / 5 | Stabilit de autor |
| Zgomotul abaterii raportate | Abatere standard 4% din plan; autocorelație 0,3 | Stabilit de autor |
| Disponibilitatea datelor (luni după sfârșitul perioadei) | Indicatori 0,5; situații contabile lunare 1,0; raport trimestrial 1,5 | Stabilit de autor; scenariul trimestrial este motivat de termenul din [1] |
| Răspuns | 1 lună după disponibilitatea alarmei; reducere de 60% a fracției pierderii intralunare de după momentul efectiv R | Stabilit de autor |
| Costul unei investigații false | 10% din planul unei luni | Stabilit de autor |
| Probabilitatea oricărei alarme false pe parcursul a 24 de luni | 10% pentru fiecare indicator singur; 25% pentru un tablou de bord, pe 24 de luni | Stabilit de autor |
| Pragul ratării planului | Abatere trimestrială sub minus 5% din plan | Stabilit de autor |
Date de intrare stabilite de autor. Niciuna nu este o rată observată; nicio sursă din lucrare nu oferă valori pentru ele.
9 Mecanismele, încărcările și decalajele indicatorilor
Registrul conține opt indicatori lunari. Patru sunt legați direct de un canal și se modifică la debut: comenzile clienților-cheie, plecările nedorite din roluri critice, rata excepțiilor de la comandă la încasare și acțiunile de sinergie restante. Unul, durata de încasare a creanțelor, răspunde problemelor de clienți și operațiuni, dar numai la două luni după debut. Doi sunt slabi: scorul sondajului scurt al angajaților, cu o încărcare mică pe fiecare canal, și numărul de angajați, care se modifică cu trei luni întârziere. Al optulea, proporția jaloanelor de integrare finalizate, este o măsură de activitate fără legătură cu pierderea de valoare.
Componenta de zgomot a fiecărui indicator are varianță unitară și autocorelație 0,3 în cazul de bază. Un eveniment activ adaugă o încărcare stabilită de autor, ajustată cu severitatea, după decalajul precizat al indicatorului. Toate seriile sunt orientate astfel încât valori standardizate mai mari să indice deteriorare; în practică, datele brute despre comenzi sau scorul sondajului ar necesita transformarea direcțională adecvată. O alarmă indică numai canalele cu încărcare de cel puțin 0,5. Calculul răspunsului folosește registrul evenimentului latent pentru a clasifica momentul și suprapunerea canalelor, o ipoteză optimistă de triere perfectă pe care o investigație reală ar trebui să o înlocuiască.
| Indicator | Încărcări pe canale (clienți / personal / operațiuni / sinergii) | Decalaj de la debut (luni) | Rol |
|---|---|---|---|
| Comenzile clienților-cheie față de plan | 1.6 / 0 / 0 / 0 | 0 | Informativ |
| Plecări nedorite din roluri critice | 0 / 1.4 / 0 / 0 | 0 | Informativ |
| Rata excepțiilor de la comandă la încasare | 0 / 0 / 1.5 / 0 | 0 | Informativ |
| Acțiuni de sinergie restante | 0 / 0 / 0 / 1.4 | 0 | Informativ |
| Durata de încasare a creanțelor | 0.8 / 0 / 1.0 / 0 | 2 | Informativ, întârziat |
| Scorul sondajului scurt al angajaților | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Slab |
| Jaloane de integrare finalizate | 0 / 0 / 0 / 0 | 0 | Măsură de activitate |
| Numărul de angajați față de plan | 0 / 0.5 / 0 / 0 | 3 | Slab, întârziat |
Date de intrare stabilite de autor. Încărcările sunt schimbări în abateri standard la severitatea mediană; niciuna nu este o mărime observată a efectului.
10 Calibrarea și probabilitatea alarmei false pe orizont
Regula indicatorului este o sumă cumulativă unilaterală cu valoarea de referință 0,5. Ecuațiile 2a și 2b definesc actualizarea, depășirea și resetarea. Bisecția pe 20 000 de achiziții numai cu zgomot stabilește limita de decizie pentru probabilitatea-țintă a cel puțin unei alarme pe 24 de luni. Calibrarea folosește populația generată fără pierdere de valoare. Un diagnostic separat evaluează probabilitatea realizată și numărul alarmelor repetate în achizițiile de test fără pierdere de valoare.
Acumulatorul se resetează după o alarmă, iar monitorizarea continuă. Semnalele persistente determinate de evenimente pot astfel produce alarme repetate. Scorul economic principal taxează investigațiile false la rata stabilită de autor și acordă alarmelor de după debut beneficiul de răspuns specific canalului. Costul investigațiilor corect orientate și al acțiunii corective rămâne în afara scorului principal. O sensibilitate separată taxează fiecare investigație clasificată drept veritabilă. Traseele fixe ale semnalelor rămân neschimbate după acțiune, deci scorul nu simulează un sistem complet de monitorizare cu buclă închisă.
Regula situațiilor contabile lunare aplică suma cumulativă seriei financiare standardizate cu semn inversat, folosind pragul 3,46. Regula trimestrială compară opt medii trimestriale cu semn inversat cu o linie calibrată la 1,79 abateri standard ale mediei trimestriale. Fiecare regim țintește o probabilitate de 25% pentru orice alarmă falsă într-o achiziție fără pierdere de valoare pe 24 de luni. Probabilitatea egală pe orizont susține o comparație controlată a momentelor în model. Nu echivalează numărul așteptat al investigațiilor sau distribuția costurilor lor.
Ecuația 3a alocă probabilitatea A a tabloului de bord între m procese independente de alarmă ale indicatorilor. Ecuația 3b dă probabilitatea rezultată pentru întreaga familie în condiția acelei independențe. Pentru un tablou de bord selectat cu 5 indicatori, ținta individuală este 5,6%; pentru opt este 3,5%. Rularea a opt indicatori independenți, fiecare la ținta separată de 10%, produce o probabilitate de aproximativ 57% pentru cel puțin o alarmă pe orizont. Indicatorii reali corelați necesită calibrare comună sau o altă metodă justificată de tratare a multiplicității.
Diagnosticul pe setul separat din Tabelul 6 raportează probabilitatea realizată pe orizont și numărul mediu de alarme în achizițiile de test fără eveniment generat. Calibrarea țintește probabilitatea; calculul economic taxează numărul. Investigațiile repetate și volumul alarmelor corecte necesită deci propria examinare a capacității și costurilor.
| Regim | Tranzacții fără pierdere din setul separat | Probabilitatea oricărei alarme pe 24 de luni sub ipoteza nulă | Numărul mediu de alarme sub ipoteza nulă | Media alarmelor veritabile conform stării latente, toate tranzacțiile | Media alarmelor clasificate drept false, toate tranzacțiile |
|---|---|---|---|---|---|
| Raport trimestrial | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Situații contabile lunare | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Tablou de bord selectat | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Toți cei opt, fără buget comun | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Populație de test construită fără eveniment generat pe canale; praguri fixe. Ținta de 25% privește probabilitatea pe orizont, nu numărul mediu. Probabilitatea pe orizont și numărul mediu de alarme sub ipoteza nulă folosesc subgrupul separat fără pierdere de valoare; ultimele două coloane folosesc toate achizițiile de test.
11 O achiziție construită, selectată
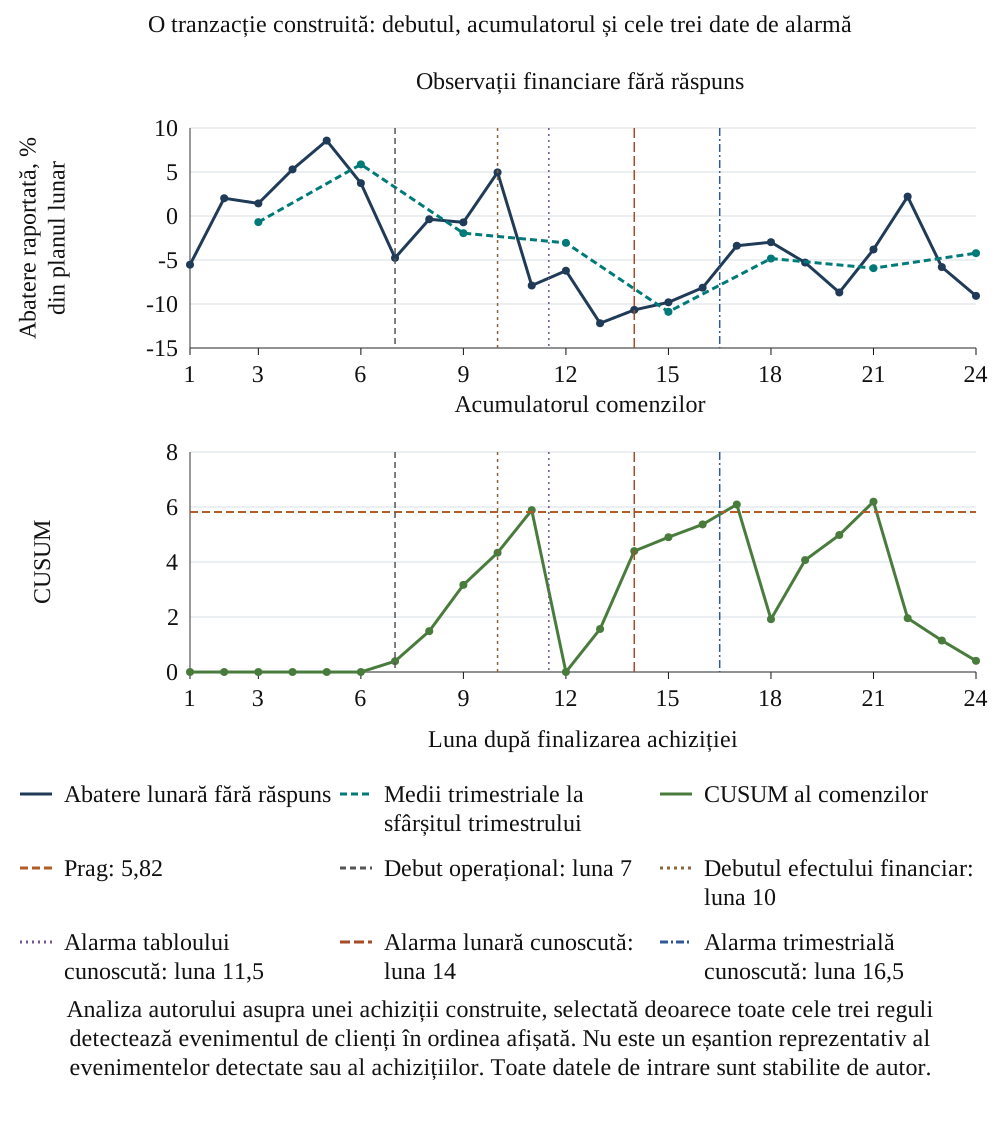
Figura 1 urmărește o tranzacție construită cu un singur eveniment de clienți. Debutul este în luna 7, iar abaterea raportată este așteptată să înceapă să se modifice în luna 10, trei luni mai târziu. Acumulatorul comenzilor depășește pragul, iar alarma tabloului de bord devine cunoscută în luna 11,5. Alarma situațiilor contabile lunare devine cunoscută în luna 14,0, iar cea a raportului trimestrial în luna 16,5.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura separat la dimensiune completă.
Analiza autorului asupra unei achiziții construite, selectată deoarece toate cele trei reguli detectează evenimentul de clienți în ordinea afișată. Nu este un eșantion reprezentativ al evenimentelor detectate sau al achizițiilor. Toate datele de intrare sunt stabilite de autor.
Traseul selectat arată separarea debutului operațional, observației financiare și disponibilității alarmei. Seria lunară raportată conține zgomot; media trimestrială schimbă mărimea și momentul observației; acumulatorul colectează abaterile nefavorabile persistente și se resetează la depășire. Exemplul a fost ales deoarece toate cele trei regimuri au detectat evenimentul de clienți în ordinea precizată. Nu furnizează dovezi despre o achiziție reală tipică sau o ierarhie necondiționată a regulilor de monitorizare.
12 Performanța indicatorilor individuali
Tabelul 7 evaluează separat fiecare indicator la o țintă individuală de 10% pe orizont. Detecția este prima alarmă de după debut pentru un canal indicat de indicator. Întârzierea se măsoară de la debut până la disponibilitatea alarmei. Avansul afișat scade disponibilitatea indicatorului din disponibilitatea alarmei trimestriale. Când detecția trimestrială lipsește, momentul său este înlocuit cu orizontul plus decalajul de raportare. Acestea sunt rezumate definite de model, pe un orizont finit; înlocuirea poate face avansul indicatorului să pară mai mare decât într-o comparație limitată la evenimente detectate de ambele reguli.
| Indicator | Rol | Detecția evenimentelor proprii | Întârziere mediană de la debut (luni) | Avans median față de raportul trimestrial (luni) | Mai devreme decât raportul trimestrial | Alarme false per tranzacție-an |
|---|---|---|---|---|---|---|
| Comenzi primite | Informativ | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Plecări din roluri critice | Informativ | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Excepții de la comandă la încasare | Informativ | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Acțiuni de sinergie restante | Informativ | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Durata de încasare a creanțelor | Informativ, întârziat | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Scorul sondajului scurt | Slab | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Jaloane finalizate | Măsură de activitate | Fără evenimente asociate | Nu se aplică | Nu se aplică | Nu se aplică | 0.052 |
| Număr de angajați | Slab, întârziat | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat. Avansul este cenzurat la sfârșitul orizontului pentru evenimentele nedetectate de regula trimestrială.
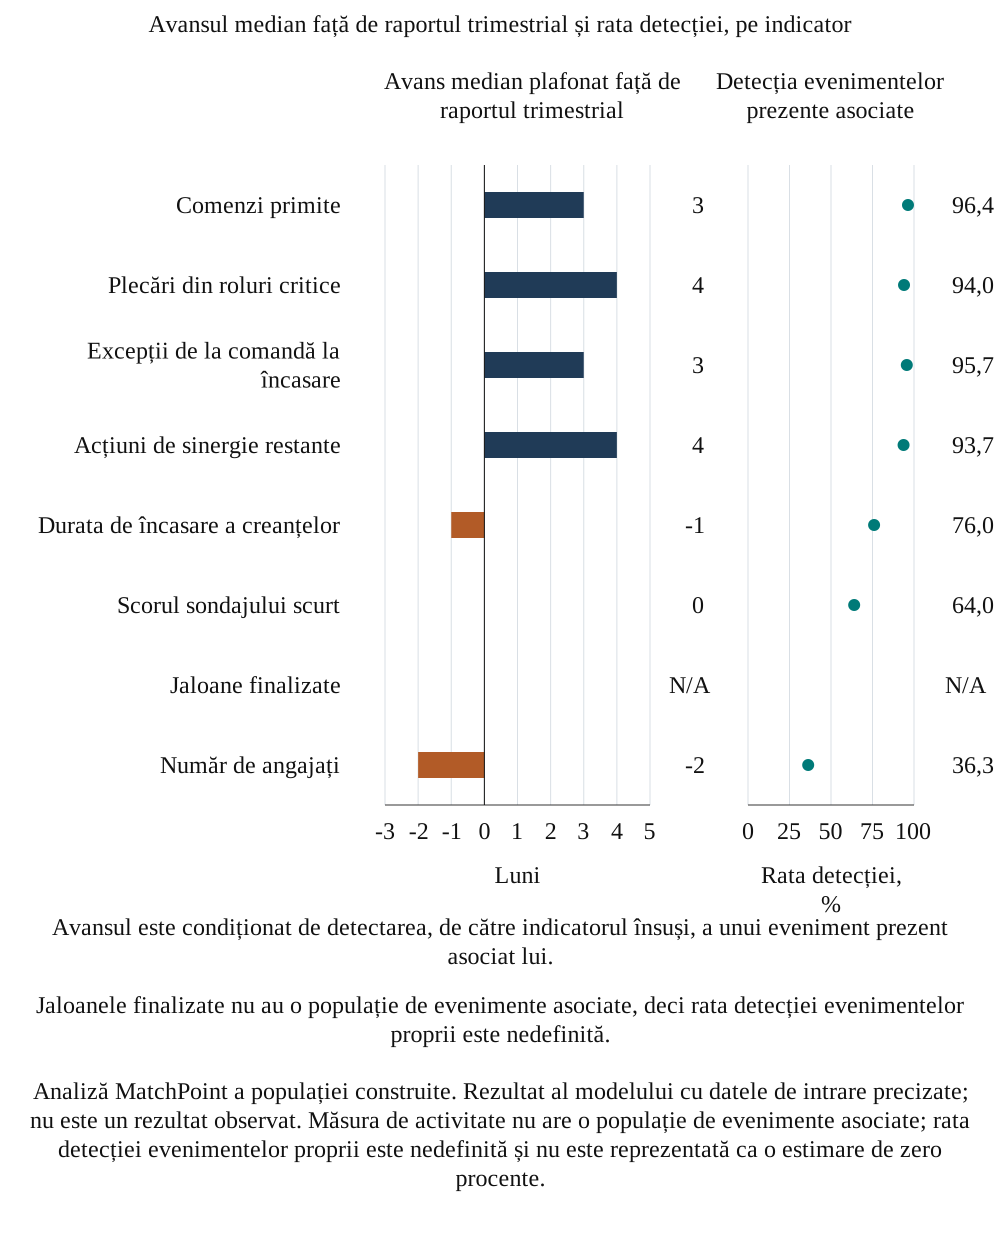
Cei patru indicatori direcți detectează marea majoritate a evenimentelor proprii în orizont, la bugetul individual, și preced raportul trimestrial la mediană cu intervalele din Tabelul 7. Durata de încasare a creanțelor, care se modifică la două luni după debut, are un avans median afișat negativ față de raportul trimestrial. Scorul sondajului detectează mai puține evenimente și are cea mai mare rată de alarme false dintre cei opt, iar numărul de angajați, care se modifică la trei luni după debut, rămâne cu două luni în urmă. Măsura de activitate nu detectează niciodată un eveniment și produce o valoare netă de -1,05 per tranzacție, deoarece fiecare alarmă emisă este falsă.
Figura 2 prezintă grafic aceleași rezultate. Barele măsoară avansul median față de raportul trimestrial, iar marcajele rata detecției, separând un indicator care precede raportul, dar detectează puține evenimente, de unul care detectează majoritatea evenimentelor, dar târziu. Cei patru indicatori direcți combină o rată mare de detecție cu un avans pozitiv. Durata de încasare a creanțelor și numărul de angajați combină o rată mai mică de detecție cu un avans negativ, iar măsura de activitate apare fără nicio detecție.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura separat la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat. Măsura de activitate nu are o populație de evenimente asociate; rata detecției evenimentelor proprii este nedefinită și nu este reprezentată ca o estimare de zero procente.
Rezultatul separă momentul de acoperirea canalelor în această populație construită. Durata de încasare a creanțelor are cea mai mare valoare netă individuală, 10,81, prin asocierea cu două canale, în timp ce comenzile produc 10,76, iar plecările din roluri critice 4,46. Clasamentul depinde de severitățile canalelor, incidența, zgomotul și modelul de răspuns stabilite de autor. Secțiunea 17 examinează variația eșantionării în aceeași populație. Nu stabilește o ordine de preferință în lumea reală pentru aceste măsuri.
13 Recuperarea față de raportarea trimestrială, situațiile lunare și informația perfectă
Tabelul 8 compară regimurile pe populația de test. Fără acțiune, pierderea pe 24 de luni este în medie de 77,7 puncte procentuale din planul unei luni per tranzacție. Reperul cu informație perfectă, care acționează la o lună după fiecare debut, o reduce la 31,1, deci mărimea evitabilă este 46,6. Raportul trimestrial recuperează 56,8% din acea mărime, situațiile contabile lunare 65,8%, iar tabloul de bord cu 5 indicatori 74,2%.
În populația construită sunt 20 081 de evenimente prezente pe canale. Tabloul de bord detectează 18 908 dintre ele în orizontul generat. Regula lunară nu detectează 433 dintre evenimentele detectate de tablou, iar regula trimestrială nu detectează 511. Mulțimile detectate nu sunt deci incluse una în alta. Detecția marginală a evenimentelor este 94,2% pentru tablou, 97,2% pentru situațiile lunare și 96,8% pentru raportarea trimestrială. În evenimentele detectate de fiecare regim, întârzierile mediane de la debut până la disponibilitate sunt, respectiv, 4,5, 6,0 și 7,5 luni. Aceste rezumate condiționale ale momentelor compară subgrupuri detectate diferite și nu stabilesc o limită de acoperire în lumea reală.
În Ecuația 4a, m_{L,0} este pierderea cumulată medie fără acțiune, m_{L,r} este pierderea cumulată medie sub regimul r, iar m_{N,r} este numărul mediu al investigațiilor clasificate drept false. Sunt medii aritmetice pe populația finită de test. Costul c este de 10 puncte procentuale din planul unei luni per investigație falsă. Ecuația 4b împarte pierderea evitată la mărimea evitată de reperul de informație perfectă. Raportul este definit aici deoarece numitorul de referință este pozitiv.
| Regim | Pierdere (% din planul unei luni) | Pierdere evitată | Proporția recuperată din pierderea evitabilă | Alarme false per tranzacție | Valoare netă | Bază |
|---|---|---|---|---|---|---|
| Fără acțiune (referință) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Pierderea își urmează cursul |
| Raport trimestrial | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Opt teste, decalaj de 1,5 luni |
| Situații contabile lunare | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, decalaj de 1 lună |
| Tablou de bord cu 5 indicatori | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Praguri cu buget de probabilitate |
| Toți cei opt, fără buget comun | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Fiecare la propriul buget de 10% |
| Reper de răspuns cu informație completă | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Debut latent cunoscut; aceeași eficacitate a răspunsului stabilită de autor |
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat. Unități: puncte procentuale din planul unei luni per tranzacție, pe 24 de luni.
După costurile investigațiilor false, tabloul de bord produce 32,36 unități per achiziție, cu 7,32 peste raportarea trimestrială și cu 2,99 peste situațiile contabile lunare. Unitățile sunt puncte procentuale din planul unei luni, cumulate pe 24 de luni. Diferența dintre regula selectată și reperul de informație perfectă este 14,25. Reprezintă potențialul rămas față de această regulă în model; o altă regulă sau un alt răspuns ar putea capta o altă mărime. Tabloul cu opt indicatori fără buget comun recuperează 80,2% și generează 0,757 alarme false per achiziție, față de 0,221 pentru tabloul selectat. Costul de echilibru al investigației false între ele este 5,3 unități.
Trecerea de la raportarea trimestrială la cea lunară produce câștigul mai mare în acest experiment de bază. În evenimentele modelului detectate de tablou, avansul median afișat pe orizont finit este de 3,0 luni față de raportarea trimestrială și 1,5 față de situațiile lunare. Tabloul este mai timpuriu decât regula trimestrială pentru 69% din evenimentele detectate de el. Pentru 31% dintre ele, alarma este disponibilă cel târziu în prima lună de efect financiar a modelului. Această ultimă măsură include egalitatea; nu se deduce o rată universală de detecție înainte de pierdere.
Sensibilitatea cu cost suplimentar din Tabelul 9 adaugă un cost stabilit de autor pentru fiecare investigație clasificată drept veritabilă, păstrând traseele semnalelor, regulile de răspuns și costul investigației false. Expune un cost exclus din scorul principal. Nu măsoară capacitatea personalului, un buget real de răspuns sau valoarea suprimării investigațiilor repetate după o acțiune reușită.
| Cost suplimentar per investigație clasificată drept veritabilă | Valoare netă trimestrială | Valoare netă lunară | Valoare netă a tabloului | Valoare netă pentru opt indicatori fără buget comun | Tablou minus situații lunare |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Cost suplimentar stabilit de autor, în puncte procentuale din planul unei luni per investigație. Traseele și răspunsurile modelului rămân fixe. Niciun cost nu este o estimare observată într-o tranzacție.
Sensibilitatea costului suplimentar modifică comparația principală într-o direcție precisă. Fără cost suplimentar pentru investigațiile clasificate drept veritabile, valoarea netă a tabloului este 32,36 unități, iar cea a situațiilor lunare 29,37, o diferență de 2,99. La un cost suplimentar de două unități per investigație veritabilă, valorile devin 26,98 și 23,12, iar diferența 3,86. Motivul este că regula lunară generează în medie 3,125 alarme clasificate drept veritabile per achiziție, față de 2,693 pentru tabloul selectat. Același cost scade astfel mai mult din situațiile lunare. Acestea sunt proprietăți ale volumului de lucru pe trasee construite fixe; calculul nu măsoară economii reale de personal sau rentabilitatea implementării.
Avertizările repetate ridică și problema unității taxate. Experimentul taxează fiecare alarmă înregistrată potrivit clasificării declarate. O echipă practică ar putea reuni mai multe avertizări într-un singur episod de investigare sau cere o investigație nouă după o observație material diferită. O acțiune corectivă reușită ar putea modifica și semnalele operaționale ulterioare, efect exclus din modelul cu semnale fixe. Înregistrați separat avertizarea, episodul de investigare și răspunsul înainte de a estima un cost real. Un cost mic per avertizare poate coexista cu un cost mare per problemă rezolvată dacă multe avertizări privesc aceeași cauză. Rezultatele actuale nu evaluează aceste politici alternative de flux de lucru.
Evaluarea practică trebuie să testeze și dacă capacitatea de investigare modifică momentul răspunsului. Modelul folosește o întârziere fixă și nu conține o coadă de cazuri care concurează pentru aceiași manageri, specialiști sau resurse operaționale. Un număr mai mare de alarme nu prelungește deci timpul presupus de răspuns. În evaluarea reală propusă, păstrați datele repartizării, investigării, aprobării și implementării, menținând în registru cazurile nerezolvate. Examinați relația dintre volum și durata efectivă a răspunsului înainte de a presupune că întârzierea fixă a modelului este fezabilă. Contribuția economică a avertizării depinde de posibilitatea unui răspuns operațional autorizat înainte ca pierderea relevantă să devină greu de recuperat.
Aceste limite contează când consiliul alocă un buget de monitorizare. Cererea de cheltuieli trebuie să distingă construirea fluxului de date, menținerea definițiilor, investigarea semnalelor și realizarea răspunsului propus. Identificați costul recurent, pe cel condiționat de alarmă și pe cel al unei inițiative mai largi de integrare care ar avea loc oricum. Costul de zece unități al investigației false și sensibilitatea separată pentru investigația veritabilă sunt date comparative stabilite de autor. Nu oferă dovezi despre un onorariu rezonabil, o alocare de personal sau un raport de cost pentru un cumpărător. Înlocuiți-le cu costuri documentate sau prezentați intervale explicit condiționale înaintea folosirii comparației într-o decizie de cheltuieli.
Decizia unui pilot util poate avea o sferă restrânsă. Precizați expunerea monitorizată, informația existentă de comparație, înregistrările permise și decizia de răspuns pe care o avertizare mai timpurie ar putea-o schimba. Stabiliți o dată de examinare și înregistrați dovezile care ar justifica continuarea, revizuirea sau retragerea. Păstrați active controalele operaționale obligatorii pe întreaga durată. Rezultatul inițial poate stabili disponibilitatea datelor și volumul investigațiilor chiar dacă perioada este prea scurtă pentru estimarea valorii financiare protejate. Acest rezultat limitat este util următoarei decizii de resurse. Raportarea progresului către consiliu trebuie să-i păstreze sfera reală a dovezilor.
14 Componența tabloului de bord și bugetul de investigare
Tabelul 10 construiește tabloul de bord printr-o selecție secvențială lacomă pe o populație separată de 6 000 de tranzacții: la fiecare mărime, indicatorul adăugat maximizează valoarea netă evaluată, iar pragurile țintesc o probabilitate de alarmă falsă a tabloului de 25% pe orizont. Primul indicator ales, durata de încasare a creanțelor, primește întreaga țintă de 25% când este evaluat singur și indică două canale. Pragul său diferă de testul individual de 10% din Tabelul 7. Selecția reflectă efectul comun al acoperirii, momentelor, pragurilor și costurilor stabilite de autor. Nu oferă o ordine universală de adoptare. Regula publicată este selectată pe o populație și raportată pe o populație de test separată.
| Indicatori | Indicator adăugat | Buget per indicator | Prag h (abateri standard) | Proporția recuperată din pierderea evitabilă în model | Alarme false per tranzacție | Valoare netă |
|---|---|---|---|---|---|---|
| 1 | Durata de încasare a creanțelor | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Acțiuni de sinergie restante | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Comenzi primite | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Plecări din roluri critice | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Excepții de la comandă la încasare | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Număr de angajați | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Jaloane finalizate | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Scorul sondajului scurt | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat. Valoarea netă este în puncte procentuale din planul unei luni per tranzacție.
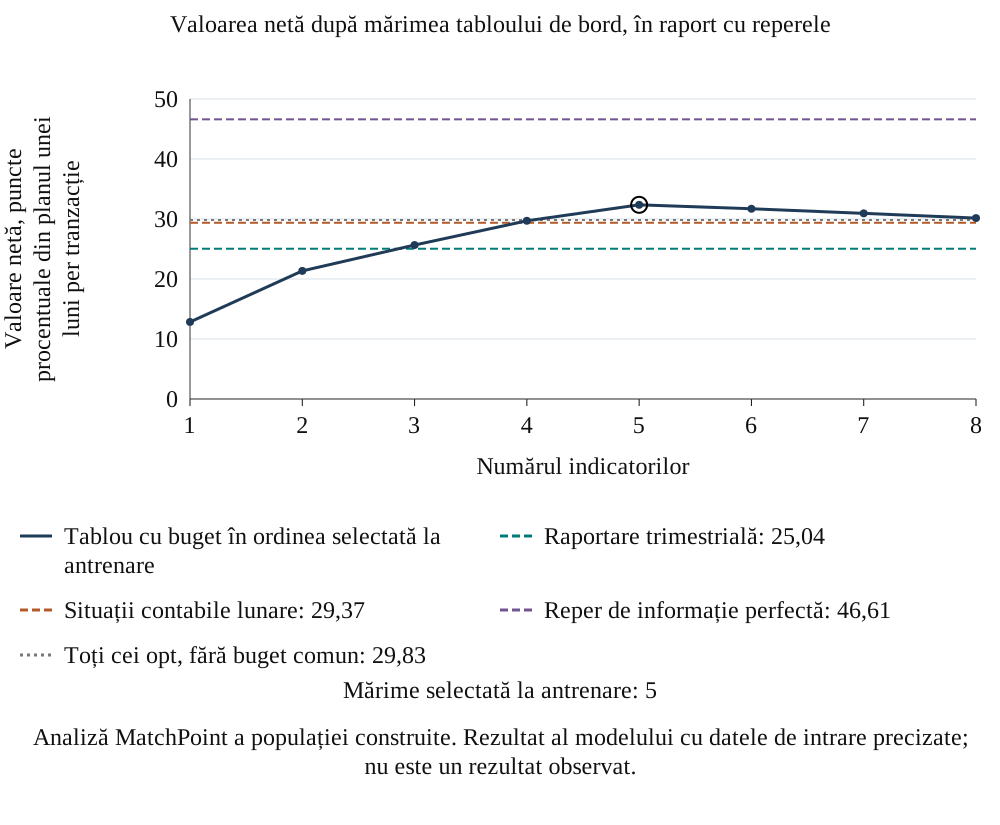
Valoarea netă crește la 32,36 la 5 indicatori, apoi scade. La opt este 30,15, deoarece fiecare indicator adăugat înăsprește toate pragurile prin bugetul familiei și contribuie puțin la detecție. Cei cinci selectați sunt durata de încasare a creanțelor, acțiunile de sinergie restante, comenzile, plecările din roluri critice și excepțiile de la comandă la încasare. Alegerea contează la fel de mult ca numărul: în toate cele 56 de tablouri posibile cu 5 indicatori, valoarea netă variază de la 10,21 la 32,36, cu media 22,17; un set ales aleatoriu, de aceeași mărime, valorează astfel mult mai puțin decât cel selectat.
Figura 3 compară tabloul selectat la fiecare mărime cu raportarea trimestrială, situațiile lunare, reperul de informație perfectă și setul de candidați fără buget comun. Fiecare mărime cu buget țintește aceeași probabilitate de alarmă falsă pe orizont. Aceasta controlează o mărime statistică; nu măsoară capacitatea de investigare disponibilă. Numărul alarmelor repetate, efortul de triere și costul acțiunii corective necesită evaluare separată. Mărimea cea mai bună pe populația separată de test este 5 și este raportată ca diagnostic; tabloul publicat rămâne cel ales pe populația de selecție.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura separat la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat.
Experimentul identifică un cost al admiterii indicatorilor slabi sau întârziați când ținta de probabilitate a familiei este fixă. Indicatorii suplimentari înăspresc celelalte praguri și pot adăuga puțină acoperire utilă a canalelor. Decizia reală de admitere trebuie să precizeze expunerea suplimentară acoperită, data informației, dependența comună cu măsurile existente și sarcina de investigare așteptată. Optimul simulat de 5 indicatori se aplică numai acestui set de candidați, acestei proceduri de selecție și populației stabilite de autor.
15 Intensitatea semnalului și momentul efectului financiar
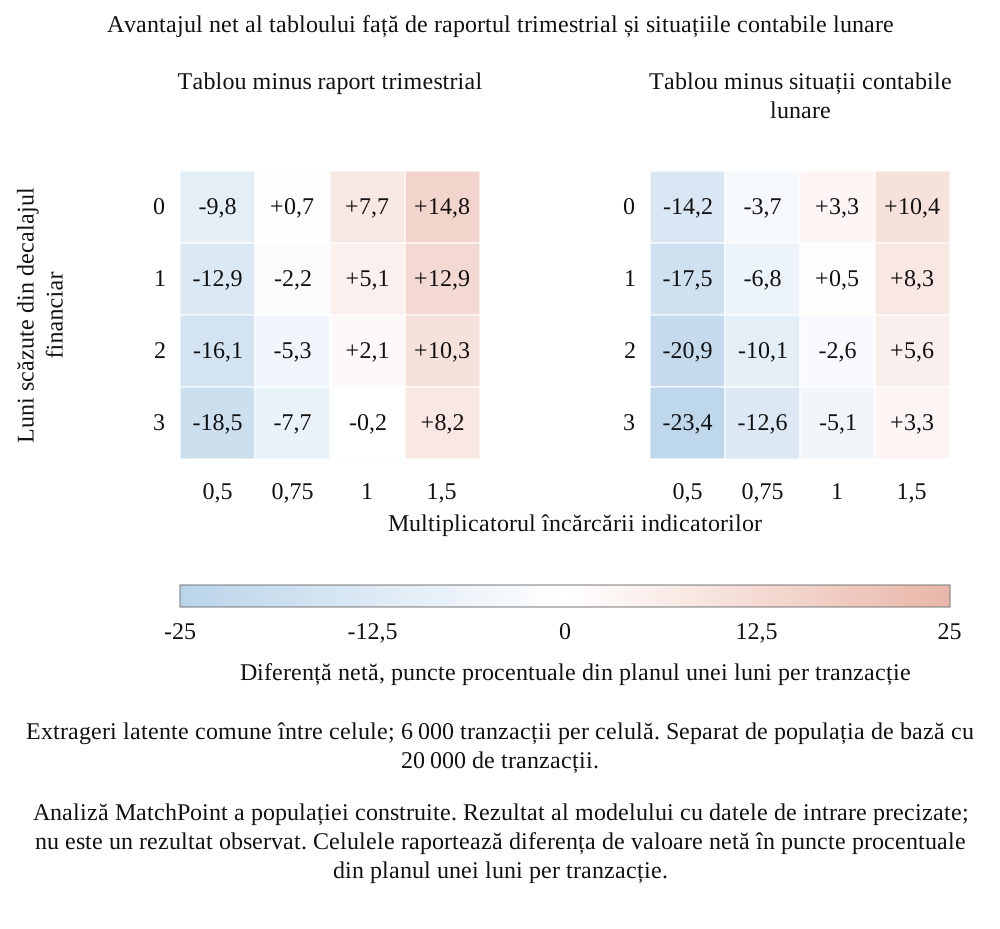
Avansul tabloului este o proprietate stabilită de autor, deci Figura 4 variază intensitatea semnalului și momentul efectului financiar. Axa orizontală multiplică fiecare încărcare a indicatorilor. Axa verticală scade luni din fiecare decalaj financiar, cu limita inferioară zero. Fiecare celulă raportează valoarea netă a tabloului fix minus comparatorul său pentru 6 000 de achiziții construite. Celulele reutilizează sămânța 44 și aceleași extrageri latente și de zgomot, cu pragurile la valorile de bază. Această populație de sensibilitate este separată de populația de test de bază cu 20 000 de achiziții.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura separat la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat. Celulele raportează diferența de valoare netă în puncte procentuale din planul unei luni per tranzacție.
Față de raportul trimestrial, celula de bază este 7,7; la 0,75 din intensitatea de bază scade la 0,7, iar la jumătate la -9,8. Față de situațiile lunare, celula de bază este 3,3, dar devine negativă, -3,7, la 0,75 din intensitatea de bază, iar reducerea cu trei luni a decalajului financiar la intensitatea de bază dă -5,1. Tabloul pierde și în fața raportului trimestrial în colțul în care indicatorii au jumătate din intensitate, iar efectele financiare sosesc cu trei luni mai devreme, la -18,5.
Harta localizează condiția care justifică investiția în indicatori anticipativi. La intensitatea de bază sau sub ea, când seria financiară reacționează la una sau două luni după cauză ori indicatorii au semnal slab, situațiile lunare singure egalează sau depășesc tabloul. Numai când indicatorii sunt puternici tabloul câștigă față de ambii comparatori pe întreaga hartă: la 1,5 ori intensitatea de bază, câștigă cu 8,2 și 3,3 chiar și cu un decalaj mai scurt cu trei luni. Avantajul față de situațiile lunare este deci mic și condițional, nu robust.
16 Teste de stres cu praguri fixe
Tabelul 11 aplică cinci stresuri populației de test, păstrând setul tabloului, pragurile și regulile de referință la valorile de bază. Coloanele de diagnostic raportează proporția tranzacțiilor fără pierdere care au o alarmă a tabloului, proporția tranzacțiilor cu pierdere găsite numai de contabilitate și rata alarmelor măsurii de activitate căreia i se atribuie încărcări de eveniment zero. Acestea sunt semnături de diagnostic ale modelului; utilitatea lor pentru recunoașterea unui eșec real necesită evaluare specifică tranzacției.
Cazurile trebuie citite ca o listă a modurilor de eșec ale tabloului. Zgomotul, gestionarea oportunistă a indicatorilor și rupturile definițiilor afectează tabloul prin mecanisme diferite și lasă urme diferite, invizibile în proporția recuperată principală luată singură: cazul zgomotos recuperează ușor mai mult decât baza, dar avantajul net față de situațiile lunare devine puternic negativ. Un consiliu care urmărește numai cantitatea de pierdere precedată de alarme ar recompensa astfel tabloul cu comportamentul cel mai slab.
| Caz | Proporție recuperată de tablou | Proporție recuperată trimestrial | Proporție recuperată de situațiile lunare | Avantaj net al tabloului față de situațiile lunare | Tranzacții fără pierdere cu alarmă a tabloului | Tranzacții cu pierdere găsite numai de contabilitate | Rata alarmelor măsurii de activitate |
|---|---|---|---|---|---|---|---|
| Bază | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Indicatori mai zgomotoși | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Contabilitate mai rapidă | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Decalaj financiar mai scurt | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Indicatori gestionați oportunist | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Ruptură a definiției | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat. Avantaj net în puncte procentuale din planul unei luni per tranzacție.
Când zgomotul indicatorilor crește, tabloul recuperează aproximativ aceeași proporție, 75%, dar 88% dintre tranzacțiile fără pierdere produc acum o alarmă, față de 25% în cazul de bază, iar avantajul net față de situațiile lunare devine negativ. Semnătura este creșterea alarmelor fără o schimbare în contabilitate. Când managerii gestionează oportunist trei indicatori, proporția recuperată de tablou scade la 56%, sub raportul trimestrial în același caz, iar proporția tranzacțiilor cu pierdere găsite numai de contabilitate crește la 17%: tabloul rămâne liniștit în timp ce datele financiare se modifică.
O ruptură a definiției, aici o schimbare de sistem care deplasează fiecare indicator în luna 9 într-o tranzacție din cinci, ridică rata alarmelor false ale tabloului la 40% și rata alarmelor măsurii de activitate la 24% de la 6%. Modelul datează ruptura prin construcție; un analist real ar căuta alarme ale indicatorilor fără legătură în aceeași lună. Cu efecte financiare mai timpurii cu două luni, situațiile lunare recuperează 70%, față de 66% pentru tablou și 61% pentru raportul trimestrial. Cu contabilitate mai rapidă, raportul trimestrial recuperează 64%, situațiile lunare 69%, iar tabloul 74%. În ambele cazuri, un tablou justificat la decalajele de bază necesită retestare.
17 Eșantioane repetate din populația construită
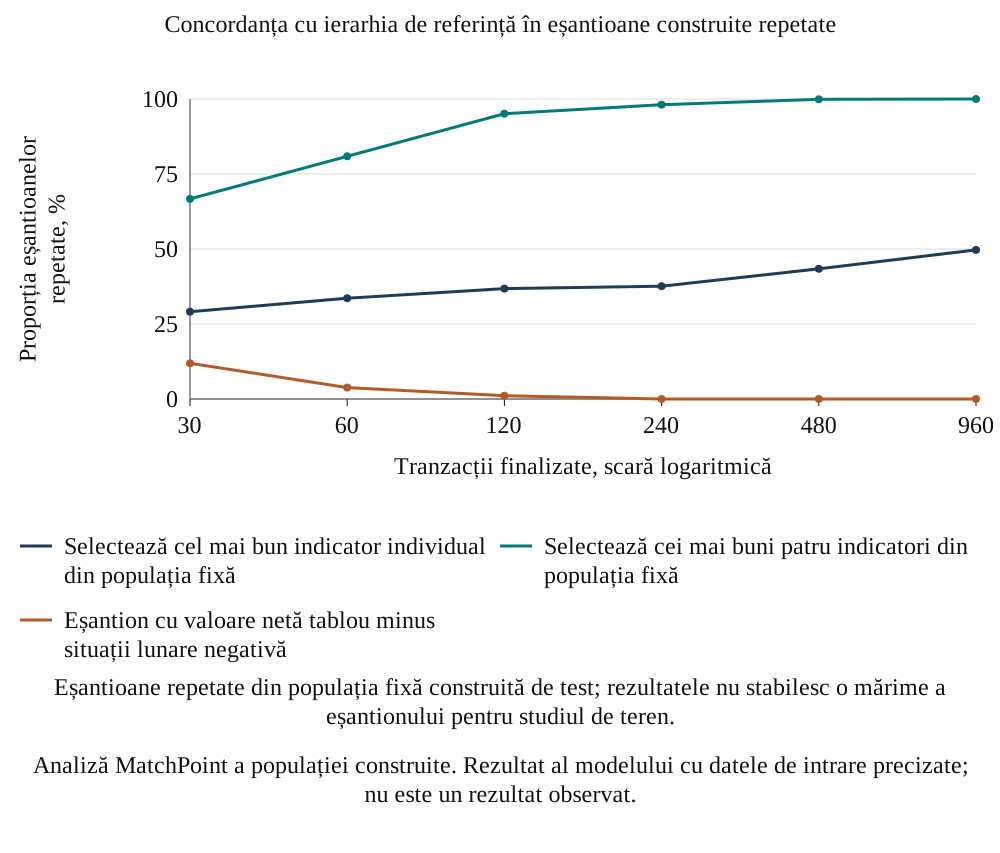
Tabelul 12 descrie 1 000 de eșantioane repetate de fiecare mărime precizată, extrase cu înlocuire din populația fixă construită de test. Fiecare ierarhizează indicatorii individuali după valoarea netă. Coloanele arată concordanța cu cel mai bun indicator și cei mai buni patru ai populației finite, regretul modelului asociat indicatorului clasat primul și frecvența avantajului negativ al tabloului în eșantion. Eșantioanele reutilizează o populație cunoscută stabilită de autor; nu reproduc variația definițiilor, sectoarelor, cumpărătorilor, accesului la cohorte sau deciziilor de intervenție observate.
| Tranzacții finalizate | Evenimente așteptate | Cel mai bun indicator de referință clasat primul | Cei mai buni patru de referință identificați | Regretul mediu al primei alegeri | Tablou minus situații lunare, percentilele 5 și 95 | Eșantioane cu valoare netă tablou minus situații lunare negativă | Eșantioane cu valoare netă tablou minus raport trimestrial negativă |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | de la -1,5 la 7,4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | de la 0,1 la 6,0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | de la 0,8 la 5,2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | de la 1,4 la 4,5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | de la 1,9 la 4,1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | de la 2,2 la 3,8 | 0% | 0% |
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat. Mărimea cohortei este egală cu numărul așteptat al evenimentelor deoarece modelul are în medie un eveniment per tranzacție. Selecția și confuzia cauzală din cohorte reale nu sunt reprezentate.
În 12% dintre eșantioanele simulate de 30 de achiziții, estimarea tablou minus situații lunare este negativă, scăzând la 1% la 120 de tranzacții. Cel mai bun indicator individual al populației, durata de încasare a creanțelor, este clasat primul în numai 37% dintre studiile cu 120 de tranzacții și în 50% la 960, deoarece comenzile sunt aproape la egalitate cu el. Cei mai buni patru, comenzile, excepțiile de la comandă la încasare, acțiunile de sinergie restante și durata de încasare a creanțelor, sunt identificați ca set în 95% la 120 de tranzacții. Intervalul dintre percentilele 5 și 95 al avantajului net al tabloului față de situațiile lunare este de la -1,5 la 7,4 la 30 de tranzacții și de la 0,8 la 5,2 la 120.
Incertitudinea simulată scade odată cu mărimea eșantionului. Intervalul tablou minus situații lunare este de la -1,5 la 7,4 la 30 de achiziții eșantionate și de la 0,8 la 5,2 la 120. Regretul mediu al primului indicator ales în eșantion este 0,67, 0,36 și 0,11 la 30, 120 și 960. Acestea sunt rezumate de eșantionare repetată pentru experiment. Un cumpărător nu trebuie să le folosească pentru a decide că are suficiente tranzacții reale sau că poate elimina în siguranță o anumită măsură.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura separat la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultat al modelului cu datele de intrare precizate; nu este un rezultat observat.
Figura 5 vizualizează aceleași eșantioane repetate. Un proiect real al mărimii eșantionului trebuie să precizeze rata evenimentelor, diferența minimă relevantă pentru decizie, gruparea pe cumpărători, urmărirea, datele lipsă, eroarea de măsurare și metoda de evaluare. Niciuna dintre aceste mărimi reale nu este estimată aici. O cohortă reală poate oferi mai multă sau mai puțină informație decât un eșantion din această populație, deci intervalele afișate nu sunt o limită inferioară matematică a incertitudinii empirice.
18 Intervenția modifică rezultatul înregistrat după o alarmă
Un răspuns poate modifica rezultatul financiar înregistrat ulterior unei alarme. Lenert, Matheny și Walsh discută această problemă de feedback pentru modelele clinice de prognostic.[9] Contextul susține o precauție metodologică privind evaluarea după intervenție; nu furnizează un efect de răspuns specific achizițiilor. Experimentul compară două trasee financiare generate cu aceleași extrageri de evenimente și zgomot, cu și fără răspunsul modelului. Calculul neaplicării aleatorii a răspunsului este o demonstrație aritmetică în interiorul simulării.
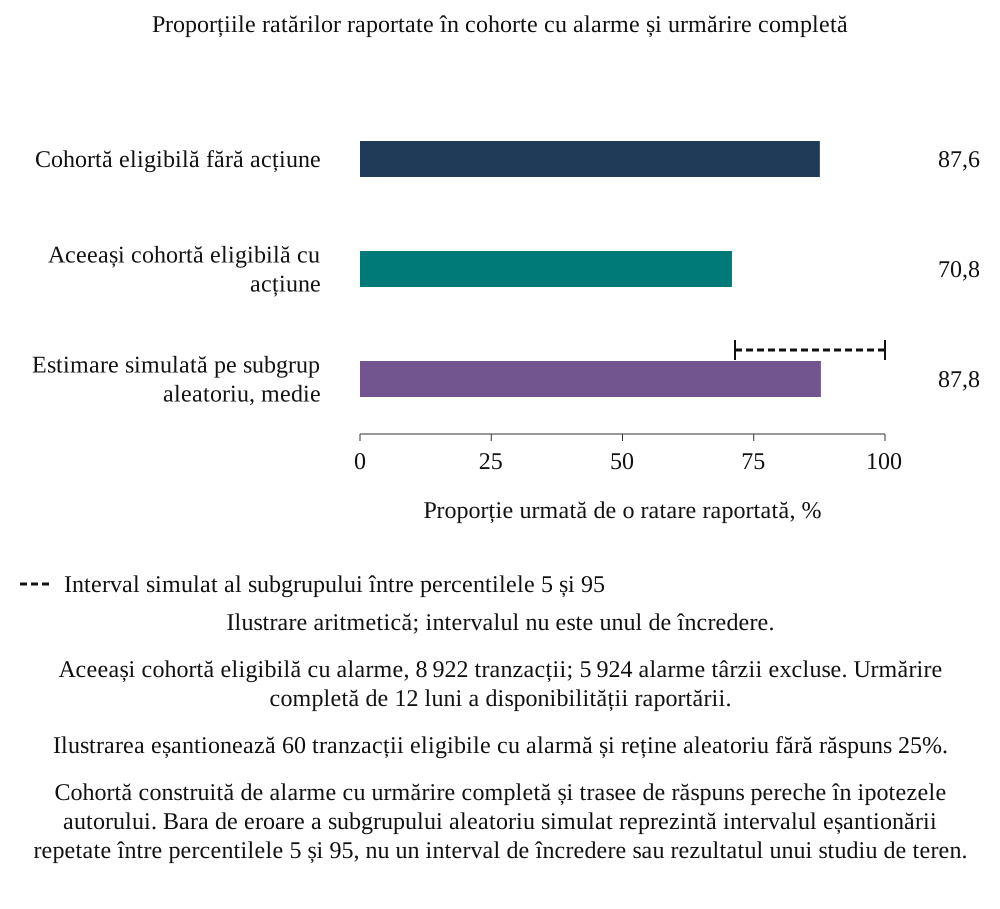
În Ecuația 5a, M^(0) indică o ratare trimestrială raportată în cele 12 luni de după disponibilitatea primei alarme a tabloului, când nu se aplică un răspuns. A=1 desemnează aici o achiziție cu alarmă pentru care acea urmărire completă a disponibilității raportării poate fi observată în orizontul generat; ecuația se referă la această cohortă eligibilă. Sunt 8 922 de achiziții eligibile și 5 924 de alarme târzii excluse din comparația principală. În Ecuația 5b, H_j este a j-a achiziție dintr-un subgrup eligibil fără răspuns H, nevid și ales aleatoriu, iar n_H este numărul selectat. Estimatorul face media rezultatelor de ratare fără răspuns ale acestora. Un cumpărător real nu poate observa ambele stări de răspuns pentru același eveniment; calculul nu autorizează reținerea unei măsuri de protecție.
| Măsurare | Proporția ratărilor raportate pentru cohorta/fereastra precizată | Interpretare |
|---|---|---|
| Alarme eligibile: fără acțiune (referință construită) | 87.6% | Urmărire completă de 12 luni la date cunoscute; cohortă eligibilă |
| Alarme eligibile: politică de răspuns cu triere pe starea latentă | 70.8% | Aceeași cohortă eligibilă și același zgomot; acțiunea modifică numai pierderea |
| Subgrup fără răspuns de 25% din 60 de tranzacții cu alarmă | 87,8% (percentilele 5 și 95: de la 71% la 100%) | Estimare construită prin eșantionare repetată pentru alarme eligibile cu ferestre complete |
| Fără alarmă pe 24 de luni: rezultatul primelor patru trimestre | 14.3% | Altă cohortă/fereastră descriptivă; nu este comparator PPV |
Comparație construită cu urmărire completă. Ratarea este un raport trimestrial disponibil în cele 12 luni de la cunoașterea primei alarme, cu abatere sub minus 5% din plan. Alarmele târzii sunt excluse din cohorta principală; rândul fără alarmă folosește separat fereastra primelor patru trimestre.
În achizițiile eligibile cu alarmă, proporția ratărilor raportate este 88% fără răspuns și 71% cu răspuns. Proporțiile corespunzătoare fără o ratare ulterioară raportată sunt 12% și 29%. În grupuri simulate repetate de 60 de achiziții eligibile cu alarmă, o alocare de 25% fără răspuns estimează în medie 88%, cu un interval între percentilele 5 și 95 de la 71% la 100%. Rezultatele privesc trasee construite și un subgrup cu urmărire completă, nu precizia observată sau efectul unei intervenții reale. În total, 14 846 de achiziții au avut alarmă. Restricția de urmărire completă selectează un grup cu alarme mai timpurii; proporțiile raportate nu trebuie transferate tuturor alarmelor.
Pentru subgrupul primei alarme asociate corect canalului, proporția ratărilor raportate de model se modifică de la 97% la 78% după răspuns. Cohorta descrisă separat fără alarmă a tabloului are o proporție de ratări de 14% în primele patru trimestre financiare; populația și fereastra diferă de comparația cu alarme. Alarmele târzii excluse din comparația cu urmărire completă rămân înregistrate în diagnostice. Fiecare evaluare empirică trebuie să păstreze aceste distincții de cohortă și urmărire.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și deschide figura separat la dimensiune completă.
Cohortă construită de alarme cu urmărire completă și trasee de răspuns pereche în ipotezele autorului. Bara de eroare a subgrupului aleatoriu simulat reprezintă intervalul eșantionării repetate între percentilele 5 și 95, nu un interval de încredere sau rezultatul unui studiu de teren.
19 Un protocol fezabil de evaluare a tranzacțiilor
Studiul real propus începe cu acces legal și un acord de măsurare. Definiți cumpărătorii participanți, achizițiile eligibile, perioada de observare și înregistrările disponibile la fiecare dată de decizie. Includeți achiziții fără pierdere de valoare înregistrată și documentați excluderile, istoricele incomplete și schimbările de proprietate. Unitatea analizei poate fi achiziția-lună, cu înregistrări de evenimente și canale legate de ea. Observațiile repetate din aceeași achiziție sau de la același cumpărător necesită tratarea adecvată a dependenței. Pentru lucrare nu s-a stabilit acces la o asemenea cohortă.
Păstrați două date pentru fiecare înregistrare: când a avut loc evenimentul și când informația a devenit disponibilă decidentului autorizat. Definiți rezultatul și regula materialității înainte de examinarea performanței indicatorilor. Salvați planul inițial aprobat și fiecare prognoză revizuită ulterior. Păstrați separat alarma brută, investigația umană, evenimentul stabilit în urma analizei și acțiunea. Concordanța constatată ulterior între alarmă și rezultat poate reflecta cauze comune, clasificarea informată de rezultat sau intervenția. Metoda de evaluare trebuie să trateze explicit aceste posibilități.
Prelucrarea înregistrărilor clienților și personalului necesită temeiul legal, permisiunile, limitările de scop, regulile de păstrare și măsurile de securitate aplicabile. Regimul federal al UAE conține cerințe de consimțământ și excepții precizate; trebuie verificate legea aplicabilă și orice regim sectorial sau de zonă liberă relevant pentru prelucrarea efectivă.[11] Raportarea agregată la nivel de rol poate reduce detaliile personale, dar agregarea singură nu stabilește conformitatea. Obțineți consiliere pentru operatorul de date, jurisdicțiile, transferurile și utilizările relevante înainte de accesarea sau combinarea înregistrărilor.
O primă etapă practică este evaluarea în paralel: aplicați reguli candidate fixe înregistrărilor disponibile legal, consemnați semnalele și măsurați volumul de lucru alături de controalele manageriale existente. Operarea în paralel nu trebuie să suprime informații sau să întârzie o acțiune deja cerută de siguranță, lege, contract sau gestionarea obișnuită a riscului. Un experiment prospectiv asupra unei intervenții suplimentare discreționare ar necesita incertitudine autentică asupra valorii sale, un protocol legal și acceptabil etic, aprobări corespunzătoare și reguli de oprire. Când experimentarea nu este posibilă, folosiți intervenții documentate și o metodă observațională transparentă, cu limitele de confuzie cauzală rămase.
| Element | Cerință | Motiv |
|---|---|---|
| Unitate | Achiziție-lună legată de înregistrări ale evenimentelor și canalelor | Păstrează structura temporală și de dependență |
| Cohortă | Documentați toate achizițiile eligibile, excluderile și istoricele lipsă | Expune selecția și rezultatele incomplete |
| Marcaje temporale | Eveniment, disponibilitate, alarmă, răspuns și rezultat raportat | Limitează retrospectiva și măsoară întârzierea deciziei |
| Definiții | Populații și praguri fixe, cu modificări versionate | Susține comparații reproductibile |
| Evaluare | Testare în paralel; limite observaționale; experimente numai cu incertitudine autentică asupra superiorității intervenției și cu aprobări | Păstrează acțiunea protectoare și expune efectele intervenției |
| Confidențialitate | Temei legal, acces, transferuri, păstrare și garanții aplicabile [11] | Necesită examinare juridică specifică tranzacției |
| Proiectarea eșantionului | Estimați rata evenimentelor, gruparea, datele lipsă și diferența relevantă pentru decizie | Aici nu este stabilit un minim empiric |
| Plan de analiză | Comparatoare, rezultate, urmărire și teste de sensibilitate precizate în avans | Limitează interpretarea selectivă |
Proiect propus de MatchPoint. Intrările sunt cerințe, nu constatări; niciuna nu a fost implementată.
20 Pachetul consiliului și registrul deciziilor
Un pachet al consiliului despre pierderea de valoare din integrare trebuie să precizeze, pentru fiecare canal, indicatorul, pragul, ultima dată a depășirii și data începerii răspunsului. Trebuie să raporteze numărul investigațiilor și volumul alarmelor repetate față de un plan separat de capacitate și cost, proporția alarmelor investigate și dovezile oricărei suprimări. Ținta de probabilitate a alarmei false pe orizont trebuie evaluată pe o cohortă de evaluare fără pierdere de valoare, precizând numitorul și orizontul. Înregistrările ajută consiliul să examineze dacă un tablou liniștit reflectă o integrare sănătoasă, indicatori gestionați oportunist, definiții schimbate sau deriva pragurilor.
Pachetul trebuie să arate avansul indicatorului față de comparatorul financiar în evenimente trecute, inclusiv intervalul, numitorul detecției și convenția de urmărire finită. Trebuie să prezinte separat probabilitatea estimată de alarmă falsă pe orizont față de ținta sa și numărul investigațiilor repetate față de un plan de capacitate și cost. Deficitul față de plan trebuie afișat alături de indicatori pentru a face vizibilă divergența. Cazul de manipulare al modelului ilustrează un mecanism stabilit de autor care produce o asemenea divergență.
Pachetul propus în Tabelul 15 așază observațiile operaționale lângă registrul contabil și de numerar, făcând vizibile aspectele nerezolvate, mărimile populațiilor și incertitudinea. Divergența poate determina investigarea unei probleme de afaceri sau a sistemului de măsurare. Pachetul trebuie să arate și schimbările definițiilor, deciziile de suprimare și ultima perioadă de evaluare. Depășirea pragului, acțiunea finalizată, recunoașterea contabilă și numerarul realizat sunt stări separate cu dovezi separate.
| Element | Conținut | Întrebare soluționată |
|---|---|---|
| Panou pe canale | Indicator, prag, ultima depășire, data răspunsului | Ce canale au alarme și de când |
| Panou de probabilitate și volum de lucru | Probabilitatea alarmei false pe orizont față de țintă pe o cohortă definită; numărul investigațiilor repetate față de un plan separat de capacitate și cost | Dacă probabilitatea calibrată și volumul investigațiilor rămân acceptabile sub definițiile precizate |
| Panou de divergență | Indicatori lângă abaterea lunară față de plan | Dacă tabloul și contabilitatea concordă |
| Registrul avansului | Avansul trecut față de seria financiară, cu interval | Dacă tabloul își justifică în continuare locul |
| Istoricul modificărilor | Schimbări ale definițiilor și sistemelor | Dacă o alarmă simultană reprezintă o ruptură |
| Registrul intervenției | Alarmă, răspuns efectiv, obligație și rezultat ulterior | Ce acțiune a modificat rezultatul observabil |
Structură propusă de MatchPoint. Intrările descriu informații de prezentat; nu sunt constatări.
21 Colectarea asistată de AI și evaluarea indicatorilor
Extragerea datelor din contracte, facturi și note de lucru este o utilizare posibilă a automatizării pentru alcătuirea unui indicator. Precizia, acoperirea, securitatea, efortul de întreținere și costul trebuie măsurate pe documentele și în contextul operațional folosite. Lucrarea nu testează un sistem de extragere antrenat și nu stabilește economii de cost. Modelul privește valoarea unui semnal disponibil la încărcări și momente precizate. Adăugarea unui scor AI ar necesita un mecanism explicit, o versiune fixă a datelor de intrare și comparația cu procesul existent de informare și decizie.
Evaluarea trebuie să numească decizia studiată și să păstreze același comparator financiar, aceleași date ale informației și aceeași definiție a rezultatului pentru instrumentele candidate. Raportați câmpurile lipsă, abținerile sistemului, erorile de extragere și efortul examinării manuale alături de performanță. Un instrument care schimbă înregistrările disponibile schimbă populația de evaluare. Un instrument al cărui rezultat declanșează o acțiune modifică și rezultatele ulterioare, creând problema intervenției discutată în [9]. Fiecare efect necesită o analiză precizată, fără a presupune precizia sau câștigul.
Un instrument automatizat este expus și rupturilor definițiilor și eșecurilor de management. Un sistem care citește contracte sau tichete își poate modifica rezultatul când se schimbă sistemul-sursă, limba sau regula de extragere, deci versiunea și datele sale de intrare trebuie păstrate. Evaluați orice indicator propus după mecanismul definit, acoperire, precizie, promptitudine și costul total al examinării și întreținerii. Lucrarea nu stabilește reducerea costului colectării și nu oferă un indicator derivat din AI validat.
22 Aplicarea cadrului la o tranzacție
Echipa tranzacției poate începe prin asocierea fundamentării aprobate a achiziției cu expunerile la clienți, capacități, operațiuni și beneficii pe care le conține efectiv. Atribuiți fiecărei expuneri înregistrări-sursă și responsabili. Precizați când o deteriorare potențială ar apărea în informațiile manageriale existente și ce decizie suplimentară ar putea susține avertizarea propusă. Tratați indicatorii candidați ai modelului ca exemple cu încărcări stabilite de autor. Includerea lor în experiment nu stabilește adecvarea empirică pentru o tranzacție.
Definiți apoi direcția nefavorabilă, populația, data disponibilității și versiunea fiecărui candidat. Calibrați pe o bază adecvată și evaluați pe înregistrări sau achiziții ulterioare separate. Stabiliți o toleranță explicită pentru probabilitatea alarmei false și un plan separat al capacității de investigare, inclusiv semnale repetate. Raportați indicatorii alături de contabilitatea lunară și numerar, păstrați răspunsurile și suprimările și investigați datele lipsă sau schimbările de definiție. Fiecare regulă revizuită trebuie să aibă propria versiune și o perioadă independentă de evaluare.
Instrumentele propuse mai jos transpun aceste cerințe în practică. Nu prescriu aceleași praguri, momente sau aranjamente juridice pentru fiecare sector sau jurisdicție. Un cumpărător trebuie să adopte numai părțile susținute de fundamentarea valorii, înregistrările efective, autoritățile delegate și obligațiile aplicabile.
23 Reproductibilitate și controale interne
Rularea științifică folosește semințe fixe pentru calibrare, selecție, testare, harta sensibilității și eșantioane repetate. Verifică 74 de identități interne, toleranțe de calibrare și proprietăți direcționale precizate. Înregistrări separate păstrează sursa exactă, codul modelului, matricile de diagnostic nerotunjite și datele de intrare ale figurilor. Reconcilierea internă stabilește ce a calculat programul pentru această versiune; nu stabilește că relațiile dintre evenimente sau ratele răspunsului fixate de autor descriu achizițiile.
Tabelul 16 rezumă controalele interne. Referința fără răspuns are proporția recuperată zero, iar reperul de informație perfectă are proporția unu prin numitorul ales. La decalajele financiare de bază, acesta elimină fracția de 60% a modelului înaintea începerii pierderilor financiare, astfel că pierderea rămasă este mecanic 40% din bază. Identitățile ajută la identificarea erorilor de implementare. Îndeplinirea lor nu oferă dovezi independente pentru ipotezele care le-au creat.
| Control | Rezultat |
|---|---|
| Identități și verificări direcționale declarate | 74 trecute |
| Calibrarea acumulatoarelor și a liniei trimestriale | Probabilitatea alarmei false în toleranța bugetului de 25% |
| Împărțirea bugetului | Identitatea Sidak este exactă |
| Proporții pentru informație perfectă și fără acțiune | Unu și zero |
| Valoare netă per tranzacție și agregată | Se reconciliază |
| Subgrup aleatoriu fără răspuns în simulare | Estimarea Monte Carlo repetată în toleranța precizată |
| Direcțiile stresurilor | Fiecare verificată |
| Populații și semințe | Fixe; populație de test de 20 000 de tranzacții |
Controale ale modelului MatchPoint. Numerele provin din rularea modelului raportată în lucrare.
Controalele stabilesc consecvența internă a codului. Nu stabilesc că premisa este valabilă. Rezultatele sunt generate din aceleași evenimente citite de indicatori, deci experimentul arată comportamentul regulilor când indicatorii au avansul stabilit de autor; nu demonstrează că indicatorii reali îl au.
24 Construiți registrul avertizărilor înainte de prima zi
Un sistem de avertizare are nevoie de un registru inițial stabil. Înainte de finalizare, responsabilul integrării trebuie să identifice ipotezele valorice aprobate efectiv de comitetul de achiziție: relațiile cu clienții de păstrat, capacitățile de care depinde realizarea, schimbările operaționale de executat și numerarul pe care fiecare beneficiu planificat este așteptat să-l elibereze. Fiecare ipoteză trebuie să aibă o sursă de dovezi, un responsabil care răspunde de ea și o dată așteptată. O prognoză de venituri fără populație de clienți corespunzătoare nu poate susține un indicator de retenție a clienților. O estimare a sinergiilor fără acțiune datată nu poate susține măsura acțiunilor restante. Sunt cerințe propuse pentru folosirea cadrului, nu observații despre practica actuală a vreunui cumpărător.
Restricțiile legale privind schimbul de informații înainte de finalizare rămân aplicabile. Echipa trebuie să stabilească, împreună cu consilierii săi, măsurile agregate permise și eventualele aranjamente de tip clean team înaintea transferului informațiilor sensibile concurențial sau personale. Când la finalizare nu există o bază de referință utilizabilă, consiliul trebuie să vadă limita în primul pachet. Trebuie să primească numerele brute și perioada acoperită în timp ce echipa construiește baza, cu pragurile tratate ca provizorii. Atribuirea unui scor precis în abateri standard unui istoric scurt sau incompatibil i-ar da o autoritate nesusținută de datele sale.
Calendarul propus în Tabelul 17 separă pregătirea, observația inițială și evaluarea ulterioară. Datele sunt opțiuni manageriale de proiectare pe care echipa tranzacției trebuie să le adapteze. Nu au legătură cu un termen legal de raportare. Obiectivul primei zile este continuitatea observației și a responsabilității deciziei. Testarea performanței predictive necesită rezultate ulterioare, astfel că un tablou din prima zi poate fi operațional disponibil, deși valoarea sa predictivă rămâne nestabilită. Separarea stărilor permite consiliului să folosească imediat o excepție critică de client și să rezerve judecata asupra modelului statistic.
| Etapă | Activitate necesară | Dovezi pentru consiliu |
|---|---|---|
| Înainte de finalizare | Asociați fundamentarea aprobată a valorii cu înregistrările permise; numiți responsabili; păstrați definițiile bazei | Fundamentare versionată și lista lacunelor de date |
| Prima zi | Confirmați accesul, responsabilii și continuitatea înregistrărilor despre clienți, personal și operațiuni | Registru al disponibilității cu câmpuri lipsă explicite |
| Primele două săptămâni | Reconciliați populațiile și asocierile contabile; consemnați separat alarmele și răspunsurile | Schimbări ale definițiilor și reconcilieri nerezolvate |
| Prima închidere lunară | Comparați semnalele operaționale cu contabilitatea și numerarul efective; identificați pragurile provizorii | Date de raportare corespondente și puntea contribuției |
| Sfârșitul primului trimestru | Examinați volumul alarmelor, datele lipsă și registrele evenimentelor stabilite în urma analizei | Istoricul investigațiilor și dovezile pentru orice schimbare de prag |
| Examinare ulterioară | Evaluați regulile fixe pe tranzacții sau perioade ulterioare și examinați transferabilitatea între sectoare | Rezultate pe perioade ulterioare, limite și decizia de modificare |
Succesiune propusă de autor. Momentele trebuie adaptate tranzacției, restricțiilor de informare și capacității reale de raportare.
Fundamentarea achiziției trebuie să rămână accesibilă după revizuirea bugetelor. Altfel, echipa poate îmbunătăți performanța aparentă schimbând comparatorul. Păstrați separat fundamentarea inițială aprobată, o prognoză operațională revizuită și datată și realizările raportate. Consiliul poate aproba legitim un plan modificat după primirea de informații noi. Înregistrarea trebuie atunci să arate motivul și efectul asupra beneficiului așteptat, astfel încât o abatere favorabilă față de prognoza revizuită să nu șteargă deficitul față de decizia de achiziție. Această disciplină ajută și la separarea unei ajustări de contabilitate a achiziției de o modificare a realizării operaționale.
25 Dați fiecărei alarme un responsabil și o decizie de escaladare
O avertizare necesită o persoană desemnată care să-i investigheze înregistrarea de bază și o persoană care să autorizeze răspunsul. Modelul presupune că alarma ajunge la canalul corect de pierdere și răspunsul devine efectiv după o întârziere fixă. O organizație reală trebuie să creeze aceste legături. De exemplu, o avertizare privind comenzile poate implica directorul relației cu clientul, o decizie de preț și o constrângere de livrare. Trimiterea scorului numai la biroul de integrare poate adăuga un transfer înainte ca acești oameni să acționeze. Data răspunsului trebuie deci măsurată de la disponibilitatea informației, prin investigație și aprobare, până la schimbarea operațională efectivă.
Tabelul 18 oferă un RACI propus pentru proces. Răspunderea finală înseamnă unicul rol care răspunde pentru decizie; responsabilitatea de execuție înseamnă rolul care face munca; consultarea și informarea descriu ceilalți participanți. Tabelul folosește roluri pentru a permite adaptarea fără a presupune necesitatea unei structuri corporative anume. Directorul financiar deține reconcilierea cu fundamentarea financiară aprobată. Responsabilii operaționali păstrează răspunderea pentru deciziile privind clienții și serviciile în limitele autorității lor. Specialiștii juridici, de conformitate și de protecție a datelor determină constrângerile aplicabile acțiunii sau utilizării înregistrărilor propuse.
| Activitate | Răspunzător final | Responsabil de execuție | Consultat sau informat |
|---|---|---|---|
| Definirea bazei financiare și a măsurii beneficiului | CFO | Controlor financiar | Responsabilul integrării și responsabilul afacerii, consultați |
| Menținerea definițiilor indicatorilor și a datelor disponibilității | Responsabilul integrării | Responsabilul datelor sau al fluxului de lucru | Finanțe și specialiști în protecția datelor, consultați |
| Investigarea unei avertizări operaționale | Responsabilul afacerii | Coordonatorul desemnat al fluxului de lucru | Biroul de integrare și finanțele, consultați |
| Aprobarea unui răspuns material sau a unei cereri de cheltuieli | Titularul autorității delegate relevante | Responsabilul afacerii care pregătește decizia | CFO, juridic și conformitate, consultați după caz |
| Reconcilierea beneficiului pretins cu numerarul și contabilitatea | CFO | Controlor financiar | Responsabilul fluxului, consultat; responsabilul integrării, informat |
| Schimbarea unui prag sau retragerea unui indicator | Comitetul desemnat de risc sau integrare | Analistul și responsabilul integrării | Responsabilul afacerii și evaluatorul independent, consultați |
Alocare propusă de autor. RACI înseamnă responsabil de execuție, răspunzător final, consultat și informat; delegările și competențele rezervate efective guvernează.
Escaladarea trebuie să depindă de consecința posibilă, obligațiile contractuale și timpul disponibil de răspuns. Un prag statistic nu poate înlocui escaladarea existentă pentru siguranță, reglementare sau clienți critici. Aceste cazuri trebuie să urmeze procesul de protecție stabilit imediat ce faptele relevante sunt cunoscute. Pentru avertizările operaționale obișnuite, registrul deciziei trebuie să arate ce s-a verificat, ce a rămas incert, acțiunea aleasă și când responsabilul așteaptă dovezi noi. Echipa poate alege termene de investigare diferite pentru riscuri diferite. Lucrarea nu oferă un termen validat empiric sau un procent universal de materialitate.
Suprimările necesită un motiv și o dată de expirare sau revizuire. O migrare de date cunoscută poate explica deplasarea simultană a mai multor indicatori, dar suprimarea avertizărilor nu trebuie să elimine perioada migrării din istoric. Păstrați scorul nesuprimat, starea afișată și decizia persoanei în câmpuri separate. Registrul susține distincția ulterioară între o alarmă eronată de date, un risc operațional tolerat deliberat și o avertizare ignorată. Numărarea numai a avertizărilor rămase după suprimarea manuală ar subestima volumul și ar face un proces permisiv să pară mai precis.
Rolul consiliului este să decidă dacă răspunsul, resursele și expunerea reziduală sunt acceptabile. Trebuie să primească avertizările materiale nerezolvate, cu vechimea și responsabilii lor, alături de elementele închise și redeschise ulterior. Starea verde trebuie să aibă o semnificație probatorie precizată. Închiderea poate însemna corectarea datelor-sursă, acceptarea unei remedieri de către client sau realizarea și reconcilierea expunerii financiare. Combinarea acestor rezultate într-un singur număr de sarcini finalizate ar elimina distincția pe care sistemul trebuie să o păstreze.
26 Reconciliați fiecare răspuns cu registrul sinergiilor și numerarului
O avertizare poate justifica investigarea înainte ca pierderea financiară să fie măsurabilă. Recunoașterea unui beneficiu financiar necesită un lanț separat de dovezi. Registrul propus trebuie să lege ipoteza aprobată a achiziției de acțiunea operațională, efectul contabil realizat și consecința de numerar. Finalizarea unei sarcini de integrare stabilește că sarcina a fost finalizată. Nu stabilește singură o valoare a veniturilor păstrate sau a numerarului eliberat. Finanțele trebuie să păstreze înregistrările de clienți, facturi, salarii sau furnizori care susțin fiecare sumă pretinsă și să le reconcilieze cu perioada contabilă relevantă.
Tabelul 19 prezintă câmpurile registrului. Fiecare beneficiu trebuie să aibă un identificator stabil în sistemul cumpărătorului, o sferă definită și o asociere contabilă fără suprapuneri. Pentru economii de furnizori, asocierea ar putea identifica populația cheltuielilor eligibile, tariful contractual, volumul realizat și data efectivă. Pentru intervenția asupra unui client, ar putea identifica populația reînnoirilor, baza contribuției și încasările. Tabelul descrie o metodă de documentare. Nu oferă dovezi că vreun beneficiu înscris a fost obținut.
| Grup de câmpuri | Înregistrare de păstrat | Întrebare de reconciliere |
|---|---|---|
| Beneficiu aprobat | Ipoteza inițială a fundamentării achiziției, sfera, responsabilul și data așteptată | Ce a presupus decizia de investiție? |
| Avertizare și răspuns | Versiunea indicatorului, disponibilitatea alarmei, datele investigării și acțiunii efective | Ce decizie a urmat cărei informații? |
| Realizare operațională | Schimbarea finalizată și dovezile-sursă pentru populația afectată | Ce s-a schimbat în afacere? |
| Efect contabil | Contribuție brută sau modificare de cost, moment și asociere cu registrul contabil | Unde este înregistrată suma? |
| Costuri și compensări | Cheltuieli de implementare, sprijin temporar, valoarea marjei pierdute și alte efecte nefavorabile | Ce a consumat sau înlocuit realizarea? |
| Numerar | Dovezi despre încasări, plăți, capital circulant sau moment | S-a transformat efectul contabil în numerar? |
| Suprapunere și atribuire | Alte inițiative, schimbări ale pieței și regulă explicită de alocare | Ar putea altă explicație sau alt flux de lucru să revendice aceeași sumă? |
| Examinare | Reconciliere financiară, incertitudine rămasă și data aprobării | Ce rămâne neverificat înaintea acceptării revendicării? |
Model propus de autor. Sumele rămân indisponibile până sunt susținute de înregistrările relevante; lipsa dovezilor nu înseamnă beneficiu zero.
Separați realizarea brută de valoarea netă. Consolidarea achizițiilor de bunuri poate reduce prețul unitar și totuși necesita plăți de reziliere sau stocuri mai mari. Efortul de retenție a clienților poate păstra veniturile consumând reduceri de preț și capacitate suplimentară de servicii. Modelul deduce costul investigațiilor false din pierderea evitată; nu include un buget complet de implementare reală. Decizia tranzacției trebuie să includă efortul real de investigare, cheltuielile răspunsului, aranjamentele temporare și efectele compensatorii nefavorabile pentru perioada relevantă. Când aceste date lipsesc, registrul trebuie să arate sumele lipsă și o comparație explicit condițională.
Evitați dubla numărare între canale. O eroare de facturare poate apărea în reclamațiile clienților, rata excepțiilor de la comandă la încasare și creanțele restante. Tratarea a trei observații corelate ca trei pierderi independente ar supraestima expunerea. Registrul evenimentului trebuie să identifice problema de bază și să lege fiecare observație de ea, atribuind beneficiul o singură dată. O încasare care doar devansează recuperarea unei creanțe existente este un efect de timp. Îmbunătățirea contribuției prin reducerea creanțelor nerecuperabile este alt efect economic. Registrul trebuie să păstreze definițiile și perioada de măsurare a fiecăruia.
Consiliul poate vedea apoi trei mărimi distincte ale răspunsului: expunerea înainte de acțiune, suma observată ulterior și partea rezonabil atribuibilă acțiunii conform metodei precizate. A treia poate rămâne incertă chiar dacă încasarea este verificată. Un client ar fi putut reînnoi fără intervenție sau după o îmbunătățire generală a pieței. Folosiți un interval transparent de atribuire sau lăsați partea necuantificată când dovezile nu susțin o estimare punctuală. Distincția separă proporția de pierdere recuperabilă a experimentului de revendicarea unei valori realizate a tranzacției.
27 Tratați înregistrările lipsă și definițiile schimbate ca rezultate separate
Un indicator liniștit poate reflecta o afacere sănătoasă, înregistrări incomplete sau o definiție schimbată. Monitorizarea trebuie să păstreze separat posibilitățile. Raportați alături de valoare populația așteptată, cea primită, ultima perioadă completă și versiunea sistemului-sursă. Lipsa fișierului de plecări nu trebuie să devină zero plecări. Un flux indisponibil al excepțiilor de facturare nu trebuie să facă tabloul combinat verde. Păstrați o stare distinctă de indisponibilitate și trimiteți problema datelor responsabilului, continuând celelalte observații valide.
Fișa indicatorului din Tabelul 20 explicitează numitorul și data informației. Măsura plecărilor nedorite necesită o definiție prealabilă a rolurilor critice și o regulă pentru populația eligibilă. Rata excepțiilor necesită numărul tranzacțiilor eligibile și o definiție consecventă a excepției. Schimbarea numărătorului sau numitorului poate modifica rata fără schimbarea riscului operațional. Păstrați numerele de bază pentru a permite distincția dintre o îmbunătățire reală și schimbarea populației măsurate.
| Câmp | Definiție necesară | Eșec de expus |
|---|---|---|
| Populație și numitor | Clienți, roluri, facturi sau acțiuni eligibile și date de includere | Schimbarea acoperirii poate modifica rata |
| Direcție și unități | Numărător, numitor, direcție nefavorabilă și unitate de măsură | O valoare brută în creștere poate fi sănătoasă sau nefavorabilă |
| Marcajul disponibilității | Când consiliul sau operatorul autorizat putea folosi efectiv observația | Înregistrările introduse târziu pot crea un avans aparent |
| Bază de referință și versiune | Perioadă de referință, transformare, prag și dată a schimbării | O schimbare de sistem poate semăna cu deteriorarea |
| Completitudine | Înregistrări așteptate și primite, câmpuri lipsă și ultima perioadă completă | Datele lipsă pot semăna cu un indicator liniștit |
| Investigație și rezultat | Alarmă, constatare, răspuns și dovezi contabile sau de numerar ulterioare | Acțiunea poate schimba rezultatul măsurat |
Câmpuri propuse de autor. Fișa susține reproductibilitatea; completarea sa nu stabilește performanța predictivă.
Evaluarea retrospectivă trebuie să folosească informația disponibilă la data deciziei. Un fișier de comenzi corectat primit în săptămâna a opta nu poate justifica revendicarea unei avertizări în săptămâna a doua. Păstrați momentul evenimentului, disponibilitatea și data fiecărei corecții. Când lipsesc instantaneele istorice, identificați testele afectate drept reconstrucții retrospective și evitați prezentarea lor ca performanță realizabilă în timp real. Altfel, modelul poate primi informație din propriul viitor, mai ales când finanțele completează retroactiv clasificări după cunoașterea rezultatului.
Aceeași disciplină se aplică extragerii asistate de AI. Sistemul care citește contracte, tichete de servicii sau note de lucru trebuie să păstreze locația-sursă și versiunea extragerii pentru fiecare câmp material. Testați-l pe un set examinat manual care reflectă limbile, machetele documentelor și perioadele operaționale utilizate. Câmpurile lipsă, datele greșite și modificările performanței extragerii trebuie raportate separat. Lucrarea nu stabilește precizia extragerii sau economii de cost. Îmbunătățirea accesului la date trebuie evaluată împreună cu efortul examinării erorilor și menținerii unei definiții stabile a indicatorului.
Recalibrarea trebuie să producă o versiune nouă. Precizați motivul, datele folosite, aprobarea și perioada de activare a noului prag. Păstrați rezultatele regulii anterioare pentru a explica modificarea volumului avertizărilor. Folosirea acelorași cazuri nefavorabile recente pentru selecția și evaluarea unui prag nou i-ar supraestima performanța aparentă. Rezervați perioade ulterioare sau tranzacții separate pentru evaluare și raportați câți cumpărători și câte evenimente independente conțin. Multe înregistrări lunare din câteva achiziții reprezintă tot un eșantion mic de tranzacții.
28 Urmăriți o avertizare de client până la registrul financiar
Considerați un exemplu de proces construit pentru o afacere achiziționată cu contracte de clienți reînnoibile. Nu conține niciun client, tranzacție finalizată sau rezultat observat. Scopul este ilustrarea registrului necesar unei echipe. Fundamentarea aprobată presupune retenția unei populații definite de clienți. După finalizare, echipa observă comenzi mai slabe la clienții ai căror responsabili de cont s-au schimbat. Mișcarea creează o avertizare care merită investigată. Avertizarea singură nu dă consiliului o bază pentru atribuirea veniturilor pierdute integrării sau pentru a pretinde că intervenția le-a păstrat.
Investigatorul verifică întâi dacă acei clienți aparțin populației inițiale și dacă sezonalitatea comenzilor, schimbările de prețuri sau transferurile întârziate de înregistrări explică mișcarea. Echipa înregistrează apoi problema comercială specifică și remediul pe care îl poate autoriza, de exemplu restabilirea contactului de cont sau rezolvarea unei deficiențe de servicii. Păstrați datele sosirii informațiilor relevante și data la care clientul a primit remediul. Dacă o obligație contractuală sau de serviciu cere deja acțiune, echipa o respectă. Evaluarea statistică nu trebuie să o amâne.
| Etapă | Înregistrare | Concluzie permisă |
|---|---|---|
| Fundamentare aprobată | Populația inițială de clienți și ipoteza retenției | Fundamentarea investiției depindea de această sferă |
| Avertizare | Comenzi disponibile, numitor eligibil și regulă fixă a indicatorului | Regula a produs o avertizare datată |
| Investigație | Problema clientului și explicațiile concurente verificate | Problema are statutul probatoriu documentat |
| Răspuns | Remediu autorizat, dată efectivă a realizării și costuri | Răspunsul înregistrat a avut loc |
| Rezultat comercial | Reînnoire sau anulare și condiții asociate | Clientul a luat decizia documentată |
| Contabilitate și numerar | Baza contribuției, factura și reconcilierea încasării | Sumele contabile și de numerar relevante sunt susținute |
| Examinarea atribuirii | Metoda de comparație și explicațiile alternative rămase | Orice estimare a valorii atribuibile răspunsului rămâne condițională |
Exemplu de proces construit, fără sume sau rezultate observate ale tranzacțiilor. Fiecare etapă necesită dovezi proprii.
O reînnoire după remediu stabilește succesiunea. Atribuirea cauzală necesită o comparație care tratează motivul acordării atenției acestui client și celelalte schimbări. Compararea clienților asistați cu toți ceilalți ar induce în eroare dacă grupul asistat avea risc inițial mai mare. O comparație retrospectivă cu potrivire poate expune unele diferențe, dar diferențe neobservate pot rămâne. Registrul deciziei trebuie să precizeze comparația, selecția și dovezile disponibile. Când atribuirea nu este susținută, raportați faptele verificate despre reînnoire, contribuție și încasare fără a adăuga o sumă pretinsă de valoare salvată.
Exemplul arată și cum avertizarea și registrul financiar pot diverge din motive valide. Îmbunătățirea comercială timpurie poate apărea în facturi și numerar cu întârziere. Un client poate reînnoi cu reducere de preț, lăsând veniturile mai puternice decât contribuția. O încasare poate îmbunătăți temporar numerarul fără a schimba profitul total. Consiliul trebuie să primească puntea relevantă și datele așteptate, cu reconcilierile nerezolvate identificate. Divergența repetată fără mecanism documentat trebuie să determine investigarea indicatorului, a registrului răspunsului și a asocierii contabile.
Când rezultatul devine disponibil, păstrați cazul întreg în populația de evaluare, inclusiv răspunsurile nerezolvate sau nereușite. Înregistrați sarcina investigării și efectele nefavorabile alături de rezultatul comercial. Excluderea cazurilor nereușite sau păstrarea numai a clienților cu contabilitate reconciliabilă ar schimba populația evaluată. Registrul rezultat poate susține un studiu empiric viitor și decizii manageriale curente. Nu poate singur valida proporția simulată de recuperare, identifica o mărime universală a tabloului sau stabili valoarea realizată într-o achiziție reală.
29 Limite și următoarea decizie empirică
Limita principală este absența datelor observate de tranzacție. Experimentul stabilește prin autor apariția și severitatea evenimentelor, relațiile cu indicatorii, întârzierile raportării, costul investigației și eficacitatea răspunsului. Indicatorii puternici primesc relațiile informaționale atribuite. Alte date de intrare, măsuri candidate sau reguli de decizie pot produce alte proporții recuperate, ierarhii și mărimi ale tabloului. Sensibilitățile identifică unele dependențe fără a estima prevalența lor reală.
Procesele de zgomot de bază sunt gaussiene și staționare, cu corelație serială stabilită de autor și zgomot independent al indicatorilor. Semnalele evenimentelor au cauze latente comune, iar indicatorii reali pot avea interdependențe suplimentare, acoperire schimbătoare, sezonalitate și rupturi de definiție. Calculul economic acordă și un beneficiu idealizat de investigare alarmelor de după debut asociate corect și folosește trasee fixe ale semnalelor anterioare răspunsului. Diagnosticul parțial sau nereușit, comportamentul managerial endogen și un model complet al costului implementării ar necesita date și modelare suplimentare.
Ferestrele finite de observare afectează rezultatele. Rezumatele avansului înlocuiesc detecțiile trimestriale absente cu o valoare de orizont. Comparația de mascare folosește numai achiziții cu urmărire completă a disponibilității raportării după prima alarmă. Exercițiul de eșantionare repetată extrage dintr-o singură populație construită fixă și nu furnizează o mărime minimă empirică de cohortă. Reperul de informație perfectă este specific răspunsului și momentelor presupuse; diferența față de el nu limitează ce ar putea realiza orice regulă alternativă.
Următoarea decizie empirică este dacă cumpărătorul poate menține înregistrările datate și versionate necesare evaluării unei avertizări și a deciziei ulterioare. Începeți cu un protocol de observare guvernat care păstrează protecția obligatorie, acoperirea completă a rezultatelor și reconcilierea financiară. Un studiu credibil ar raporta atât avertizările utile, cât și sarcina investigării lor, precizând limitele atribuirii și transferabilității. Până la existența acelor dovezi, cadrul este un instrument de proiectare a deciziilor, iar constatările numerice rămân rezultate condiționale ale simulării.
Referințe
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
