
1 Die Entscheidung des Gremiums und die Grenzen der Evidenz
Das für eine Akquisition zuständige Gremium benötigt Informationen zur Kontinuität der Kundenbeziehungen, zu kritischen Fähigkeiten, zur operativen Umsetzung und zum im Investitionsfall angenommenen Nutzen. Konzernfinanzberichte und operative Aufzeichnungen beschreiben unterschiedliche Teile dieses Bildes und können zu unterschiedlichen Terminen verfügbar werden. Dieser Beitrag untersucht, welche operativen Warnsignale eine Untersuchung verdienen, bei welchen Schwellenwerten sie eskaliert werden sollten und welche Nachweise zur Bewertung ihres wirtschaftlichen Beitrags erforderlich sind.
Wir betrachten die Überwachung als Erkennungsentscheidung mit Kosten für übersehene Verschlechterungen und Untersuchungen. Ein unentdecktes Problem kann Kunden, Beschäftigte, Leistungen oder Zahlungsflüsse weiter beeinträchtigen. Ein Alarm bindet Aufmerksamkeit und kann eine kostspielige Reaktion auslösen. Das konstruierte Experiment vergleicht Erkennungsregime in derselben Population und berichtet vermiedene Wertverluste nach einem festgelegten Kostenabzug für die Untersuchung von Fehlalarmen. Finanzielle und operative Ergebnisse bleiben von sämtlichen vorgegebenen Eingaben abhängig.
Diese Studie verwendet keine beobachtete Akquisitionskohorte mit Arbeitspaket- oder Alarmdaten. Ihr Forschungsbeitrag besteht in einem expliziten Versuchsplan und einem praktischen Dokumentationsrahmen. Die Simulation erzeugt 20 000 Testakquisitionen aus angegebenen Annahmen und prüft, wie sich Erkennungsregeln in dieser Modellwelt verhalten. Die vorgeschlagene Transaktionsstudie würde gesonderte Arbeiten zu Datenzugang, Governance, Messung und Bewertung voraussetzen, bevor empirische Aussagen möglich wären.
Ein rechtsraumspezifisches Aufsichtsbeispiel liefert der UK Corporate Governance Code 2024. Für Unternehmen in den dort genannten Börsenkategorien für Wirtschaftsunternehmen oder geschlossene Investmentfonds behandelt Provision 29 die Überwachung und jährliche Überprüfung des Risikomanagements und der internen Kontrollen, einschließlich wesentlicher Finanz-, Betriebs-, Berichts- und Compliance-Kontrollen. Die erweiterten Bestimmungen gelten für Geschäftsjahre ab dem 1. Januar 2026. [14] Der Code legt keine Schwellenwerte für Integrationsindikatoren fest. Die hier vorgeschlagenen praktischen Instrumente betreffen die Nachweise, die ein Akquisitionsgremium innerhalb seines jeweils geltenden Governance-Rahmens aufbewahren könnte.
2 Beginn, finanzielle Wirkung und Erkennung definieren
Wir definieren Wertverluste als monatlichen Fehlbetrag des realisierten gegenüber dem geplanten Ergebnisbeitrag, der durch ein konkretes Integrationsversagen verursacht wird, gemessen in Prozent eines Planmonats. Ein Wertverlust hat einen operativen Beginn, den Monat des auslösenden Ereignisses, und eine finanzielle Wirkung, die einige Monate später einsetzt. Eine Zielverfehlung liegt in einem Quartal vor, dessen berichtete Planabweichung eine festgelegte Wesentlichkeitsgrenze unterschreitet. Erkennung ist der Zeitpunkt, zu dem eine Regel einen Alarm auslöst und die Information dem Gremium vorliegt.
Die Unterscheidung zwischen operativem Beginn, finanzieller Wirkung und Erkennungszeitpunkt bildet das zentrale Konzept dieses Beitrags. Ein Frühindikator ist insoweit nützlich, wie sein Erkennungszeitpunkt vor dem Zeitpunkt liegt, zu dem die Finanzberichte dasselbe Problem zeigen würden. Dieser Vorsprung ergibt sich aus drei getrennten Größen: der Verzögerung zwischen Ursache und finanzieller Wirkung, der Zeit bis zur Schwellenüberschreitung des Indikators und der Berichtsverzögerung des finanziellen Vergleichsmaßstabs. Tabelle 1 enthält die verwendeten Definitionen.
| Begriff | Verwendete Definition | Bedeutung |
|---|---|---|
| Operativer Beginn | Monat des auslösenden Ereignisses, etwa der Verlust eines Schlüsselkundenverantwortlichen | Startet die Zeitmessung der Erkennung |
| Finanzielle Wirkung | Monat, in dem die berichtete Abweichung aufgrund des Ereignisses erstmals reagiert | Zeitpunkt, zu dem die Rechnungslegung dies erstmals zeigen könnte |
| Wertverluste | Durch das Ereignis verursachter kumulierter Planfehlbetrag, % eines Planmonats | Zu schützende Größe |
| Alarm | Überschreitung des kalibrierten Schwellenwerts einer Regel, mit anschließendem Zurücksetzen des Akkumulators | Löst eine Untersuchung aus |
| Zutreffender Alarm | Alarm bei oder nach Beginn eines Ereignisses, auf das der Indikator verweist | Zählt zur Erkennung |
| Fehlalarm | Jeder andere Alarm, einschließlich sämtlicher Alarme einer ereignisunabhängigen Kennzahl | Kostet Zeit und Glaubwürdigkeit |
| Zielverfehlung | Quartal mit einer berichteten Abweichung unter minus 5% des Plans | Finanzielles Ergebnis, dem der Alarm vorausgehen sollte |
MatchPoint-Definitionen für diesen Beitrag. Vorgeschlagene Aufzeichnungen; keine Befunde zu einer Transaktion.
3 Quartalsberichtsfristen und frühere interne Informationen
Das geltende US-amerikanische Form 10-Q sieht für die ersten drei Geschäftsquartale reguläre Einreichungsfristen von 40 Tagen nach Quartalsende für große Emittenten mit beschleunigter Einreichungspflicht und Emittenten mit beschleunigter Einreichungspflicht sowie 45 Tagen für die übrigen registrierten Emittenten vor. [1] Dies sind Einreichungsfristen. Unternehmen können interne Informationen früher bereitstellen; das Formular bestimmt nicht, wann ein privater Erwerber seine Managementabschlüsse erstellt. Die SEC-Seite zur Initiative für halbjährliche Berichterstattung vom Mai 2026 kennzeichnet das Vorhaben als Regelungsvorschlag. [13] Dieser Vorschlagsstatus ist von den geltenden Formularanforderungen zu unterscheiden. Regulation S-X lässt ungeprüfte Zwischenabschlüsse zu und verlangt vor Einreichung von Form 10-Q eine prüferische Durchsicht durch einen unabhängigen Wirtschaftsprüfer. [15] Der Prüfungsstatus sollte daher präzise beschrieben werden.
Das Experiment verwendet eine Quartalsreihe, die 1.5 Monate nach Quartalsende verfügbar ist; dies ist eine ausdrücklich gesetzte Berichtsannahme. Ohne eine Verzögerung bis zur finanziellen Wirkung und ohne Erkennungsschwelle kann ein Ereignis im ersten Monat erstmals in ein im dritten Monat endendes Quartal eingehen, dessen Bericht nach diesem Zeitplan im Monat 4.5 vorliegt. Ein Ereignis im dritten Monat geht in denselben Bericht ein. Die Berichtsverzögerung hängt somit von der Lage des Ereignisses im Quartal ab. Eine verzögerte finanzielle Wirkung, ein geringer Verlust in der ersten Periode oder eine nicht überschrittene Schwelle können die Erkennung weiter hinausschieben.
Die Frist von 45 Tagen motiviert ein Berichtszeitszenario; sie liefert weder einen Mindestinformationsverzug noch eine Beobachtung des tatsächlichen Informationszugangs eines Gremiums. Das Modell prüft auch Monatsabschlüsse und schneller verfügbare Finanzberichte. Für eine empirische Studie ist festzuhalten, wann jede Vergleichsreihe dem Entscheidungsträger tatsächlich vorlag. Ein veröffentlichter Einreichungstermin kann diesen Zeitpunkt nicht ersetzen, wenn ein interner Managementbericht früher verfügbar war. Der Acht-Quartals-Zeitplan der Simulation ist ein Vergleich für die interne Berichterstattung. Er umfasst vierte Quartale, für die kein Form 10-Q erforderlich ist. [1]
4 Akquisitionsbilanzierung und operative Nachweise
Akquisitionsbilanzierung und operative Umsetzung verfolgen unterschiedliche Messzwecke. Ist die erstmalige Bilanzierung einer Akquisition unvollständig, erlaubt AASB 3 in den Absätzen 45-47 vorläufige Beträge und Anpassungen aufgrund von Informationen über Tatsachen, die am Erwerbszeitpunkt bestanden. Der Bewertungszeitraum endet, sobald die erforderlichen Informationen vorliegen oder als nicht beschaffbar gelten, und darf ein Jahr nach der Akquisition nicht überschreiten. [2] Für das betreffende Unternehmen sind die anwendbare Zusammenstellung und die Berichtsperiode zu prüfen. Diese Vorschriften datieren weder den Beginn operativer Probleme noch bestimmen sie den wahrscheinlichsten Zeitpunkt integrationsbedingter Wertverluste.
AASB 3 Absatz B64(q) betrifft Umsatz und Ergebnis des erworbenen Unternehmens seit der Akquisition sowie bestimmte Angaben zum zusammengeschlossenen Unternehmen unter der Annahme eines Erwerbs zu Beginn des Geschäftsjahres. Die Undurchführbarkeitsklausel verlangt eine Erläuterung; B65 behandelt in ihrer Gesamtheit wesentliche Zusammenschlüsse. AusC1 befreit Unternehmen mit den genannten vereinfachten Tier-2-Angaben von diesen Absätzen. [2] Das Management kann nach der Konsolidierung zusätzliche interne Aufgliederungen fortführen; eine aggregierte externe Angabe belegt daher nicht, dass dem Gremium separate operative Aufzeichnungen fehlen.
Der australische Standard wird als offizielle Quelle für die bezeichneten Rechnungslegungsanforderungen zitiert. Jeder Leser muss den für sein Unternehmen geltenden Rahmen und die zutreffende Fassung anwenden. Ein Warnsystem sollte operative Definitionen und Basisversionen nachvollziehbar halten, während die Finanzfunktion Anpassungen der Erwerbsbilanzierung gesondert erfasst. Dies unterstützt eine Überleitung zwischen genehmigtem Akquisitionsfall, geänderten Bilanzierungsbeträgen und tatsächlicher Umsetzung, ohne diese Aufzeichnungen gleichzusetzen.
Die Berichts- und Bewertungsquellen in Tabelle 2 legen bestimmte Zeitpläne und Angabepflichten fest. Ihr Anwendungsbereich ist ausdrücklich begrenzt. Keine liefert einen allgemeinen Berichtsverzug privater Unternehmen, validiert einen Frühindikator oder belegt, dass der bilanzielle Bewertungszeitraum operative Verluste vorhersagt.
| Zeitplan oder Aufzeichnung | Quellenaussage | Quellengrenze |
|---|---|---|
| Quartalseinreichung | Form 10-Q innerhalb von 40 Tagen (große Emittenten mit beschleunigter Einreichungspflicht und Emittenten mit beschleunigter Einreichungspflicht) oder 45 Tagen (übrige) nach Quartalsende; keines für das vierte Quartal [1]; halbjährliche Option vorgeschlagen [13] | Regel für öffentlich berichtspflichtige Unternehmen; private Abschlüsse unterscheiden sich |
| Bewertungszeitraum | Vorläufige Erwerbsbeträge können angepasst werden; höchstens ein Jahr ab Erwerbszeitpunkt [2] | Periodenspezifische AASB-Zusammenstellung; operative Verluste fallen nicht unter diese Bewertungsregel |
| Angaben zum erworbenen Unternehmen | Umsatz und Ergebnis seit Erwerb sowie kombinierte Pro-forma-Ergebnisse [2] | Einschränkungen zu Undurchführbarkeit, Wesentlichkeit und Tier 2 gelten |
| Signalregel | Schwellenüberschreitung eines Indikators warnt vor einer Krise innerhalb von 24 Monaten [5] | Währungskrisen; makroökonomischer Kontext |
| Akkumulationsregel | CUSUM-Rekursion mit Referenzwert k und Entscheidungsgrenze h [3] | Industrielle Prozesskontrolle; Einstellungen werden hier kalibriert |
MatchPoint-Zusammenfassung der zitierten Quellen. Die Einträge benennen die Aussagen und deren Grenzen.
5 Vorarbeiten zu Zwischenergebnissen und erworbenen Fähigkeiten
Cording, Christmann und King untersuchten 129 horizontale Akquisitionen und berichten, dass zwei Zwischenziele, interne Reorganisation und Marktexpansion, die Beziehung zwischen vier Integrationsentscheidungen und der Akquisitionsleistung vollständig vermitteln. [6] Sie begründen dies mit der Mehrdeutigkeit unternehmensinterner Wirkungszusammenhänge: Es ist schwer zu erkennen, wie eine Integrationsentscheidung ein späteres Finanzergebnis verursacht. Ihre Evidenz unterstützt die Vorstellung von Zwischenmessgrößen zwischen Entscheidungen und finanziellen Ergebnissen. Sie benennt weder die zu überwachende operative Kennzahl noch deren Vorlauf oder einen Handlungsschwellenwert.
Paruchuri, Nerkar und Hambrick untersuchen Patentanmeldungen von 3 933 Erfindern in übernommenen Pharmaunternehmen. Ihr Abstract berichtet Ergebnisse, die mit den Hypothesen einer Produktivitätsstörung und besonders nachteiliger Folgen für Erfinder mit Status- und Zentralitätsverlusten im Netzwerk vereinbar sind. [7] Dies liefert ein spezialisiertes Beispiel für ein Zwischenergebnis. Der Abstract allein belegt keinen unabhängig geprüften Kausaleffekt, operativen Warnschwellenwert oder Vorlauf; die Übertragung dieses technischen Personalkontexts auf andere Branchen erfordert eine gesonderte Prüfung.
Für die Gestaltung sprechen diese Quellen dafür, Zwischenkennzahlen zu verfolgen und das erworbene Team als messbaren Verlustkanal zu betrachten. Die vier Modellkanäle Kunden, Personal, Betrieb und Synergieumsetzung sind eine vom Autor gesetzte Einteilung; keine der Studien misst die hier definierten Kunden-, Betriebs- oder Synergiekanäle. Keine Quelle liefert eine Eintrittshäufigkeit, Schwere oder Vorlaufzeit. Die entsprechenden Modellwerte sind Eingaben und in Tabelle 4 als solche ausgewiesen. Der Beitrag liegt in der expliziten Verbindung eines kalibrierten Erkennungsexperiments, von Informationsverfügbarkeitszeiten und eines transaktionsbezogenen Dokumentationsprotokolls. Die Vorarbeitsübersicht begründet weder den Anspruch einer erstmaligen Methode noch eines validierten Akquisitionsprognosemodells.
6 Überwachung mit kumulierten Summen
Der IMF-Überblick zum Arbeitspapier von Kaminsky, Lizondo und Reinhart beschreibt einen Signalansatz, bei dem eine Indikatorschwelle vor einer möglichen Währungskrise in den folgenden 24 Monaten warnt. [5] Der Kontext ist makroökonomisch. Für diesen Beitrag besteht das relevante Gestaltungsprinzip darin, Ereignis, Warnfenster und Informationsdatum vor der Rangordnung der Signale festzulegen. Der Überblick liefert weder eine Akquisitionsindikatorladung noch Untersuchungskosten oder Reaktionswirkungen.
Das NIST-Handbuch definiert die tabellarische kumulierte Summenkarte durch zwei Rekursionen, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) und das untere Gegenstück. Ein Signal erfolgt, sobald eine der Summen die Entscheidungsgrenze h überschreitet. [3] Die Karte sei bei kleinen Verschiebungen des Prozessmittelwerts effizienter als eine Shewhart-Karte; eine verbreitete Wahl für k sei die Hälfte der zu erkennenden Verschiebung. Die Handbuchseite zu exponentiell gewichteten Karten erläutert, dass diese für kleine oder allmähliche Drift empfindlich eingestellt werden können. [4]
Das Modell verwendet eine einseitige kumulierte Summe mit k gleich 0.5 Standardabweichungen und bestimmt h numerisch für die angestrebte Fehlalarmwahrscheinlichkeit über den Horizont jeder budgetierten Regel. Endliche Kalibrierung und Ergebnisse auf der separaten Testpopulation werden getrennt berichtet. Die Quellen begründen ein Erkennungsverfahren und eine Signalkonvention. Gaußverteilung, Stationarität und Unabhängigkeit zwischen Indikatoren werden für die vorgegebenen Rauschkomponenten unter der Nullhypothese angenommen. Ereignisbedingte Signale können nichtstationär sein und gemeinsame latente Ursachen haben. Eine reale Studie müsste die tatsächlichen gemeinsamen Signal- und Rauschprozesse prüfen.
7 Kennzahlenmanipulation, Alarmaufwand und multiples Testen
Bevan und Hood untersuchten die zielbasierte Steuerung im englischen Gesundheitswesen. Sie argumentieren, dass diese auf zwei Annahmen beruht: Ein Teil einer Leistung kann für das Ganze stehen, und Messprobleme sowie Kennzahlenmanipulation spielen keine Rolle. Diese Annahmen prüfen sie anhand berichteter Erfolge, Messprobleme und Manipulationen. [8] Der Beitrag betrifft keine Akquisitionen; gelesen wurde nur sein Abstract. Er stützt einen allgemeinen Gestaltungsvorbehalt: Auch ein Dashboard beruht auf den Annahmen, dass der gemessene Teil das Ganze abbildet und Manipulation keine Rolle spielt; beide müssen geprüft werden. Das Modell enthält einen Fall, in dem Manager drei Indikatoren gezielt beeinflussen, sobald diese im Dashboard erscheinen.
Die Warnmeldung der Joint Commission zu Alarmen medizinischer Geräte beschreibt Alarmmüdigkeit: Kliniker werden desensibilisiert und können Alarme leiser stellen oder abschalten. Sie bezeichnet dies als den häufigsten beitragenden Faktor bei alarmbezogenen Sentinel-Ereignissen. Zu den Gründen, weshalb die meisten Alarmsignale keine Intervention erfordern, zählen zu enge Alarmgrenzen und nicht patientengerecht angepasste Standardeinstellungen. [10] Es handelt sich um Ausgabe 50 vom April 2013 und um ein klinisches Dokument. Es stützt das Gestaltungsprinzip angepasster Schwellenwerte und die Bedeutung der Alarmzahl selbst als Risiko; es enthält keine Aussage über Unternehmensgremien.
Beim Test mehrerer Indikatoren entsteht ein Multiplikitätsproblem. Benjamini und Hochberg unterscheiden die Kontrolle der familienweisen Fehlerwahrscheinlichkeit von der Kontrolle des erwarteten Anteils falscher Entdeckungen. [12] Das Experiment verwendet eine auf Unabhängigkeit beruhende Sidak-Aufteilung für die Wahrscheinlichkeit mindestens eines Alarms bei einer verlustfreien Akquisition über 24 Monate. Das Benjamini-Hochberg-Verfahren wird nicht angewandt. Diese Horizontwahrscheinlichkeit unterscheidet sich von der erwarteten Anzahl wiederholter Alarme nach Zurücksetzungen und von einem Budget für Untersuchungskapazität.
Die Quellen in Tabelle 3 liefern Methoden und Gestaltungshinweise aus unterschiedlichen empirischen Kontexten. Sie liefern keine akquisitionsspezifischen Effektgrößen für das Experiment. Die vorgegebenen Eingaben bestimmen Ereignishäufigkeit, finanzielle Verzögerungen, Signalladungen und Reaktionswert. Eine praktische Bewertung muss die relevanten Größen aus den Aufzeichnungen des Erwerbers schätzen und untersuchen, wie Definitionen, Entscheidungen und Datenverfügbarkeit die Ergebnisse beeinflussen.
| Quellenart | Belegt | Belegt nicht |
|---|---|---|
| Einreichungsformular und Vorschlag [1, 13] | Eine Quartalsberichtsfrist; eine vorgeschlagene halbjährliche Option | Berichtsgeschwindigkeit privater Unternehmen |
| Rechnungslegungsstandard [2] | Vorläufige Bewertung für höchstens ein Jahr; aggregierte Angaben | Vorlaufzeiten von Indikatoren |
| Industrielle Statistik [3, 4] | Akkumulierende Erkennungsregel und Driftempfindlichkeit | Verteilung von Integrationsdaten |
| Frühwarnstudie [5] | Schwellensignale für ein definiertes Zeitfenster | Ergebnisse der Unternehmensintegration |
| Akquisitionsforschung [6, 7] | Zwischenkennzahlen und individuelle Störungen | Schwellenwerte, Häufigkeit oder Vorlauf |
| Ziele und Alarme [8, 10, 12] | Risiken durch Manipulation, Alarmmüdigkeit und multiples Testen | Deren Ausmaß bei Integrationen |
| Einsatzfolgen [9] | Interventionen können die Ergebnisse verändern, aus denen ein Modell gelernt hat | Ein Kontrollgruppendesign für Gremien |
| Datenschutz [11] | Bestimmte Rechtsgrundlagen, Schutzmaßnahmen und Rechte | Eine transaktionsspezifische Konformitätsaussage |
Der jeweilige Aussagebereich ist pro Zeile angegeben. Akquisitionsmechanismen und numerische Eingaben bleiben von der zitierten Evidenz getrennt.
8 Die konstruierte Akquisitionspopulation
Jede konstruierte Akquisition läuft über 24 Monate und hat unabhängige Ereigniswahrscheinlichkeiten von 25, 20, 25 und 30 Prozent in den Kanälen Kunden, Personal, Betrieb und Synergieumsetzung. Die erwartete Ereigniszahl beträgt 1.00 je Akquisition; einzelne Akquisitionen können kein oder mehrere Ereignisse haben. Der Beginn wird gleichverteilt aus den Monaten 2 bis 16 gezogen. Ein lognormaler Multiplikator mit Median eins skaliert eine angegebene monatliche Basisschwere, mit kanalspezifischer finanzieller Verzögerung und einem dreimonatigen Hochlauf zur vollen Schwere. Sämtliche Eingaben sind vorgegeben.
Die monatlich berichtete Abweichung entspricht der negativen Summe der Kanalverluste zuzüglich eines Rauschens mit einer Standardabweichung von 4 Prozentpunkten des Plans und Autokorrelation 0.3. Eine Quartalsbeobachtung ist der arithmetische Mittelwert dreier Monatsabweichungen, passend zum Experiment mit konstantem Plan. Monat t entspricht dem Intervall (t-1,t]; Verluste gelten innerhalb dieses Monats als gleichmäßig verteilt. Der nach dem Wirksamkeitszeitpunkt der Reaktion R anfallende Anteil ist clip(t-R, 0, 1). R entspricht dem Beobachtungsmonat des Alarms zuzüglich Verfügbarkeitsverzug und einer Reaktionsverzögerung von einem Monat. Das Modell beseitigt 60 Prozent des Verlusts in diesem nach der Reaktion liegenden Anteil; dies ist eine vorgegebene untermonatliche Zeitkonvention.
Die vier Kanäle vereinfachen nach Festlegung des Autors die Bereiche, in denen ein Zusammenschluss nach Vollzug Wert verlieren kann. Kundenverluste betreffen die Übertragung von Beziehungen, Preisgestaltung und Kontoverantwortung. Personalverluste betreffen den Weggang von Funktionsträgern, von denen der Plan abhängt. Betriebliche Verluste umfassen Leistungs- und Zahlungseingangsstörungen durch System- und Prozessänderungen. Synergieumsetzung erfasst verzögerte Maßnahmen, die geplante Einsparungen oder Umsätze erzeugen sollten. Ereignisse verschiedener Kanäle sind im Modell unabhängig; damit wird die Korrelation unterschätzt, die eine gemeinsame Ursache wie eine einzelne gescheiterte Systemmigration erzeugen würde.
In Gleichung 1a bezeichnet s_c die monatliche Basisschwere nach vollständigem Hochlauf und rho_c einen lognormalen Multiplikator mit Median eins. Die entsprechende erwartete Schwere liegt über s_c, weil die Varianz des logarithmierten Multiplikators positiv ist. Der Beginn ist o_c und die finanzielle Verzögerung d_c. Gleichung 1b definiert die berichtete Abweichung F_t, die Autokorrelation phi=0.3 und die marginale Rauschskala sigma_F=4. Ergebnisse und Indikatorverschiebungen teilen konstruktionsbedingt dieselben latenten Ereignisse; das Experiment bewertet Regeln unter diesen angenommenen Beziehungen. Der binäre Indikator I_c ist eins, wenn Kanal c ein erzeugtes Ereignis hat, andernfalls null. Allgemein ist I(condition) eins, wenn die genannte Bedingung gilt, andernfalls null.
| Eingabe | Wert | Status |
|---|---|---|
| Test-, Kalibrierungs- und Auswahlpopulationen | 20 000 Test; 6 000 Auswahl; 20 000 nur Rauschen | Vorgegebene Größenordnung |
| Horizont | 24 Monate nach Vollzug | Vorgegeben |
| Ereigniswahrscheinlichkeit nach Kanal | 25 / 20 / 25 / 30 Prozent | Vorgegeben |
| Basisschwere nach Hochlauf, % eines Planmonats | 8 / 5 / 6 / 7 | Vorgegeben |
| Finanzielle Verzögerung ab Beginn (Monate) | 3 / 4 / 2 / 5 | Vorgegeben |
| Rauschen der berichteten Abweichung | Standardabweichung 4 % des Plans; Autokorrelation 0.3 | Vorgegeben |
| Datenverfügbarkeit (Monate nach Periodenende) | Indikatoren 0.5; Monatsabschlüsse 1.0; Quartalsbericht 1.5 | Vorgegeben; Quartalsszenario durch Frist in [1] motiviert |
| Reaktion | 1 Monat nach Alarmverfügbarkeit; 60% weniger Verlust im untermonatlichen Anteil nach Wirksamkeitszeitpunkt R | Vorgegeben |
| Kosten einer Fehlalarmuntersuchung | 10 % eines Planmonats | Vorgegeben |
| Wahrscheinlichkeit mindestens eines Fehlalarms über 24 Monate | 10% je einzelnem Indikator; 25% für ein Dashboard über 24 Monate | Vorgegeben |
| Zielverfehlungsgrenze | Quartalsabweichung unter minus 5 % des Plans | Vorgegeben |
Vorgegebene Eingaben. Keine ist eine beobachtete Rate; keine Quelle dieses Beitrags liefert einen dieser Werte.
9 Indikatormechanismen, Ladungen und Verzögerungen
Das Register enthält acht monatliche Indikatoren. Vier sind direkt einem Kanal zugeordnet und reagieren bei Ereignisbeginn: Auftragseingang von Schlüsselkunden, unerwünschte Abgänge in kritischen Funktionen, Ausnahmequote im Prozess vom Auftrag bis zum Zahlungseingang und überfällige Synergiemaßnahmen. Einer, die Forderungslaufzeit, reagiert auf Kunden- und Betriebsprobleme, jedoch erst zwei Monate nach Beginn. Zwei sind schwach: ein Wert aus einer Mitarbeiter-Kurzbefragung mit kleiner Ladung auf jedem Kanal und eine Personalbestandskennzahl, die drei Monate verspätet reagiert. Der achte, der Anteil abgeschlossener Integrationsmeilensteine, ist eine Aktivitätskennzahl ohne Beziehung zu Wertverlusten.
Im Basisfall hat der Rauschanteil jedes Indikators Varianz eins und Autokorrelation 0.3. Ein aktives Ereignis fügt nach der angegebenen Verzögerung eine vorgegebene, mit der Schwere skalierte Ladung hinzu. Alle Reihen sind so ausgerichtet, dass höhere standardisierte Werte Verschlechterung anzeigen; rohe Auftragseingangs- oder Befragungsdaten müssten in der Praxis entsprechend umgepolt werden. Ein Alarm verweist nur auf Kanäle mit einer Ladung von mindestens 0.5. Die Reaktionsberechnung klassifiziert Zeitpunkt und Kanalüberschneidung anhand der latenten Ereignisaufzeichnung. Dies ist eine optimistische Annahme perfekter Zuordnung, die eine reale Untersuchung ersetzen müsste.
| Indikator | Kanalladungen (Kunden / Personal / Betrieb / Synergie) | Verzögerung ab Beginn (Monate) | Rolle |
|---|---|---|---|
| Auftragseingang von Schlüsselkunden gegenüber Plan | 1.6 / 0 / 0 / 0 | 0 | Informativ |
| Unerwünschte Abgänge in kritischen Funktionen | 0 / 1.4 / 0 / 0 | 0 | Informativ |
| Ausnahmequote im Order-to-Cash-Prozess | 0 / 0 / 1.5 / 0 | 0 | Informativ |
| Überfällige Synergiemaßnahmen | 0 / 0 / 0 / 1.4 | 0 | Informativ |
| Forderungslaufzeit | 0.8 / 0 / 1.0 / 0 | 2 | Informativ, verzögert |
| Wert der Mitarbeiter-Kurzbefragung | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Schwach |
| Abgeschlossene Integrationsmeilensteine | 0 / 0 / 0 / 0 | 0 | Aktivitätskennzahl |
| Personalbestand gegenüber Plan | 0 / 0.5 / 0 / 0 | 3 | Schwach, verzögert |
Vorgegebene Eingaben. Ladungen sind Verschiebungen in Standardabweichungen bei medianer Schwere; keine ist eine beobachtete Effektgröße.
10 Kalibrierung und Fehlalarmwahrscheinlichkeit über den Horizont
Die Indikatorregel ist eine einseitige kumulierte Summe mit Referenzwert 0.5. Die Gleichungen 2a und 2b definieren Aktualisierung, Überschreitung und Zurücksetzen. Eine Bisektionssuche auf 20 000 Akquisitionen mit reinem Rauschen setzt die Entscheidungsgrenze für die Zielwahrscheinlichkeit mindestens eines Alarms über 24 Monate. Die Kalibrierung nutzt die erzeugte verlustfreie Population. Eine gesonderte Diagnose bewertet realisierte Wahrscheinlichkeit und wiederholte Alarmzahl bei verlustfreien Testakquisitionen.
Nach einem Alarm wird der Akkumulator zurückgesetzt; die Überwachung läuft weiter. Anhaltende ereignisbedingte Signale können daher wiederholte Alarme auslösen. Die primäre wirtschaftliche Kennzahl belastet Fehlalarmuntersuchungen mit dem vorgegebenen Satz und rechnet Alarmen nach Ereignisbeginn einen kanalspezifischen Reaktionsnutzen an. Kosten korrekt zugeordneter Untersuchungen und Korrekturmaßnahmen bleiben außerhalb der Hauptkennzahl. Eine getrennte Sensitivität belastet jede als zutreffend klassifizierte Untersuchung. Auch die festen Signalpfade bleiben nach einer Maßnahme unverändert; die Kennzahl simuliert daher kein vollständig rückgekoppeltes Überwachungssystem.
Die Monatsabschlussregel wendet die kumulierte Summe auf die negierte, standardisierte Finanzreihe mit Schwelle 3.46 an. Die Quartalsregel vergleicht acht negative Quartalsmittel mit einer kalibrierten Grenze von 1.79 Standardabweichungen des Quartalsmittels. Jedes Regime zielt auf 25 Prozent Wahrscheinlichkeit mindestens eines Fehlalarms bei einer verlustfreien Akquisition über 24 Monate. Gleiche Horizontwahrscheinlichkeit ermöglicht einen kontrollierten Zeitvergleich im Modell. Sie setzt weder die erwartete Untersuchungszahl noch die Kostenverteilung gleich.
Gleichung 3a teilt die Dashboard-Wahrscheinlichkeit A auf m unabhängige Indikatoralarmprozesse auf. Gleichung 3b gibt die daraus entstehende familienweise Wahrscheinlichkeit unter dieser Unabhängigkeitsbedingung an. Beim ausgewählten Dashboard mit 5 Indikatoren beträgt das Einzelziel 5.6%; bei acht beträgt es 3.5%. Acht unabhängige Indikatoren mit jeweils eigenem Ziel von 10 Prozent erzeugen etwa 57% Wahrscheinlichkeit mindestens eines Alarms über den Horizont. Korrelierte reale Indikatoren benötigen eine gemeinsame Kalibrierung oder ein anderes begründetes Multiplikitätsverfahren.
Die Diagnose auf der separaten Testpopulation in Tabelle 6 berichtet die realisierte Horizontwahrscheinlichkeit und die mittlere Alarmzahl bei Testakquisitionen ohne erzeugtes Ereignis. Die Kalibrierung zielt auf Wahrscheinlichkeit; die wirtschaftliche Rechnung belastet Anzahlen. Wiederholte Untersuchungen und Aufwand zutreffender Alarme benötigen daher eine eigene Kapazitäts- und Kostenprüfung.
| Regime | Verlustfreie Testakquisitionen | Wahrscheinlichkeit mindestens eines Alarms unter der Nullhypothese über 24 Monate | Mittlere Alarmzahl unter der Nullhypothese | Mittlere laut latentem Zustand zutreffende Alarme, alle Akquisitionen | Mittlere als falsch klassifizierte Alarme, alle Akquisitionen |
|---|---|---|---|---|---|
| Quartalsbericht | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Monatsabschlüsse | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Ausgewähltes Dashboard | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Alle acht, ohne Gesamtbudget | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Konstruierte Testpopulation ohne erzeugtes Kanalereignis; eingefrorene Schwellen. Das Ziel von 25% betrifft die Horizontwahrscheinlichkeit, nicht die mittlere Anzahl. Horizontwahrscheinlichkeit und mittlere Alarmzahl unter der Nullhypothese verwenden die separate verlustfreie Teilmenge; die letzten beiden Spalten verwenden alle Testakquisitionen.
11 Eine ausgewählte konstruierte Akquisition
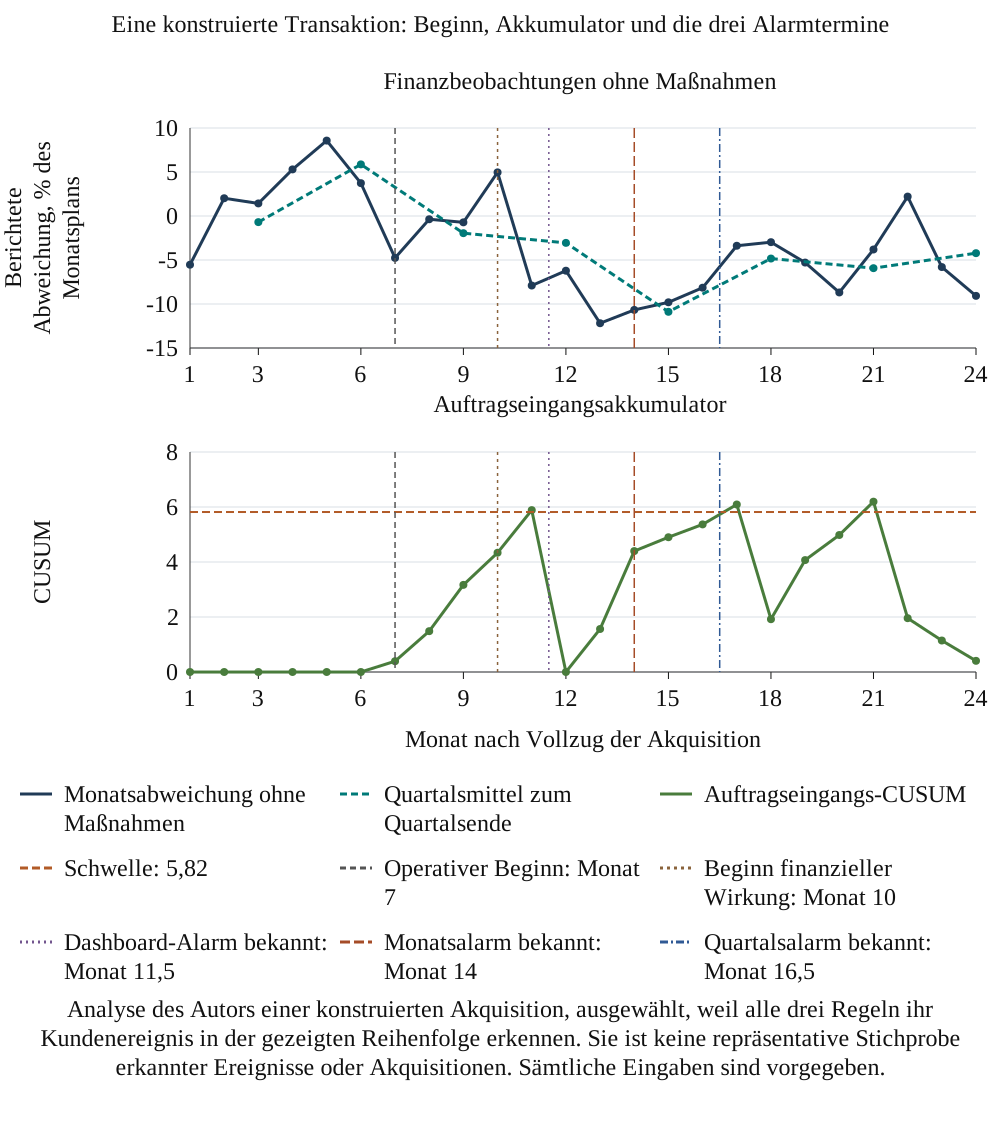
Abbildung 1 verfolgt eine konstruierte Transaktion mit einem einzigen Kundenereignis. Der Beginn liegt in Monat 7; die berichtete Abweichung soll ab Monat 10 reagieren, drei Monate später. Der Auftragseingangsakkumulator überschreitet seine Schwelle, und der Dashboard-Alarm wird in Monat 11.5 bekannt. Der Alarm des Monatsabschlusses wird in Monat 14.0 und der des Quartalsberichts in Monat 16.5 bekannt.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Analyse des Autors einer konstruierten Akquisition, ausgewählt, weil alle drei Regeln ihr Kundenereignis in der gezeigten Reihenfolge erkennen. Sie ist keine repräsentative Stichprobe erkannter Ereignisse oder Akquisitionen. Sämtliche Eingaben sind vorgegeben.
Dieser ausgewählte Verlauf trennt operativen Beginn, finanzielle Beobachtung und Alarmverfügbarkeit. Die berichtete Monatsreihe enthält Rauschen; Quartalsmittelbildung verändert Ausmaß und Zeitpunkt einer Beobachtung; der Akkumulator sammelt anhaltende nachteilige Abweichungen und wird bei einer Überschreitung zurückgesetzt. Das gezeigte Beispiel wurde ausgewählt, weil alle drei Regime das Kundenereignis in der angegebenen Reihenfolge erkennen. Es liefert keine Evidenz für eine typische reale Akquisition oder eine unbedingte Rangfolge der Überwachungsregeln.
12 Leistung einzelner Indikatoren
Tabelle 7 bewertet jeden Indikator einzeln bei einem Horizontziel von 10 Prozent je Einzelindikator. Erkennung ist der erste Alarm nach Beginn eines Ereignisses in einem zugeordneten Kanal. Die Verzögerung reicht vom Ereignisbeginn bis zur Alarmverfügbarkeit. Der dargestellte Vorlauf ist die Verfügbarkeit des Quartalsalarms abzüglich der Indikatorverfügbarkeit. Fehlt die Quartalserkennung, wird deren Zeitpunkt durch den Horizont zuzüglich Berichtsverzug ersetzt. Dies sind modellbestimmte Kennzahlen für einen endlichen Horizont; die Ersetzung kann den Vorlauf größer erscheinen lassen als ein auf beidseitig erkannte Ereignisse beschränkter Vergleich.
| Indikator | Rolle | Erkennung eigener Ereignisse | Medianverzögerung ab Beginn (Monate) | Medianvorlauf gegenüber Quartalsbericht (Monate) | Früher als Quartalsbericht | Fehlalarme je Akquisitionsjahr |
|---|---|---|---|---|---|---|
| Auftragseingang | Informativ | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Kritische Abgänge | Informativ | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Order-to-Cash-Ausnahmen | Informativ | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Überfällige Synergiemaßnahmen | Informativ | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Forderungslaufzeit | Informativ, verzögert | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Kurzbefragungswert | Schwach | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Abgeschlossene Meilensteine | Aktivitätskennzahl | Keine zugeordneten Ereignisse | entfällt | entfällt | entfällt | 0.052 |
| Personalbestand | Schwach, verzögert | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Der Vorlauf wird für nicht von der Quartalsregel erkannte Ereignisse am Horizontende zensiert.
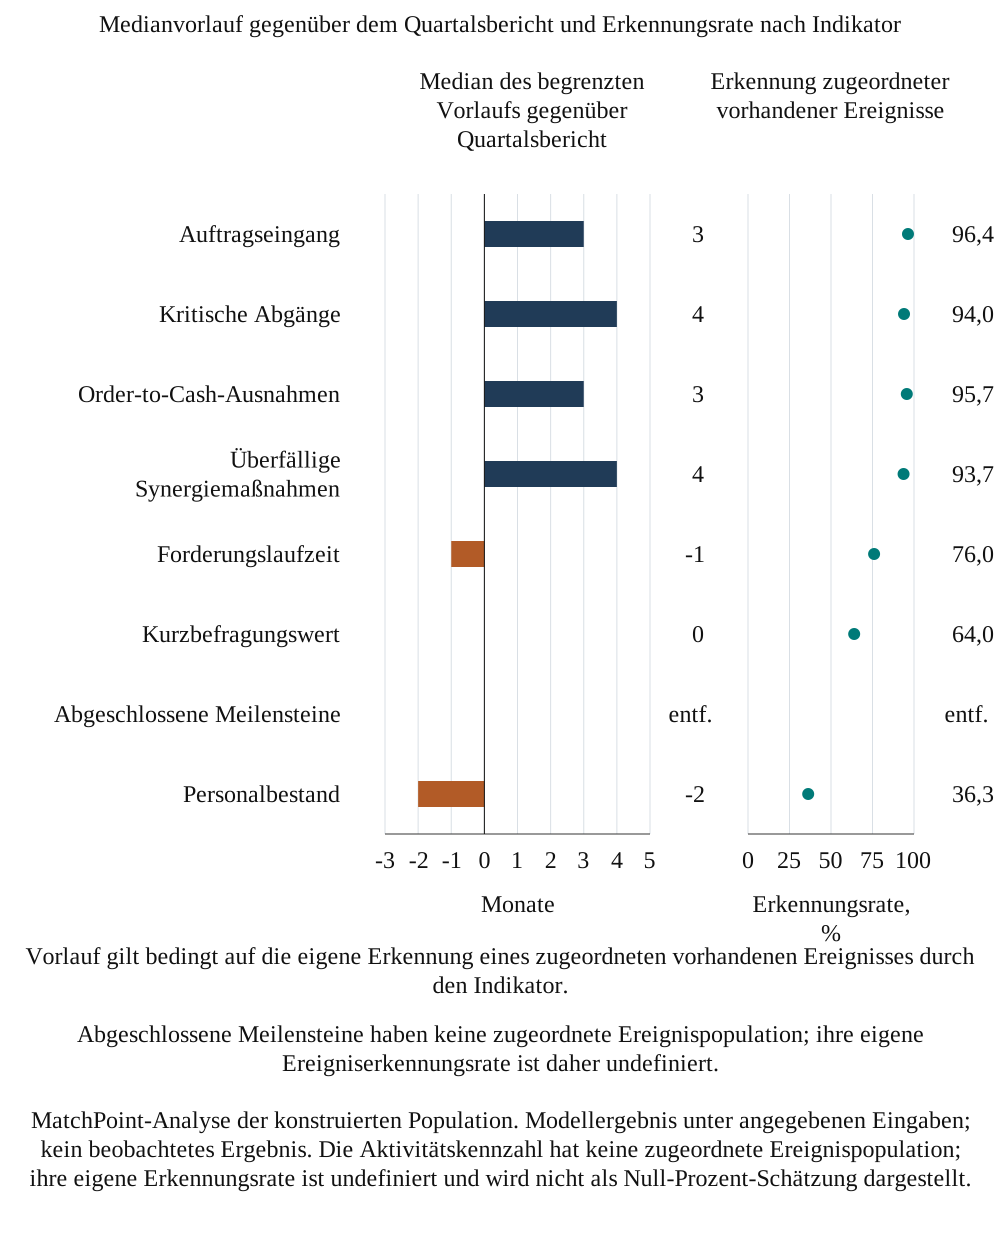
Die vier direkten Indikatoren erkennen beim Einzelindikatorbudget den Großteil ihrer eigenen Ereignisse im Horizont und liegen im Median um die in Tabelle 7 gezeigten Abstände vor dem Quartalsbericht. Die Forderungslaufzeit, die zwei Monate nach Beginn reagiert, weist einen negativen dargestellten Medianvorlauf gegenüber dem Quartalsbericht auf. Der Kurzbefragungswert erkennt weniger Ereignisse und hat die höchste Fehlalarmrate der acht Indikatoren; der Personalbestand reagiert drei Monate nach Beginn und liegt zwei Monate zurück. Die Aktivitätskennzahl erkennt kein Ereignis und liefert einen Nettowert von -1.05 je Akquisition, weil jeder ihrer Alarme falsch ist.
Abbildung 2 zeigt dieselben Ergebnisse grafisch. Die Balken messen den Medianvorlauf gegenüber dem Quartalsbericht und die Markierungen die Erkennungsrate. So wird ein früher Indikator mit wenigen erkannten Ereignissen von einem Indikator unterschieden, der die meisten Ereignisse spät erkennt. Die vier direkten Indikatoren verbinden hohe Erkennungsraten mit positivem Vorlauf. Forderungslaufzeit und Personalbestand verbinden niedrigere Raten mit negativem Vorlauf; die Aktivitätskennzahl erscheint ohne jede Erkennung.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Die Aktivitätskennzahl hat keine zugeordnete Ereignispopulation; ihre eigene Erkennungsrate ist undefiniert und wird nicht als Null-Prozent-Schätzung dargestellt.
Das Ergebnis trennt zeitliche Wirkung und Kanalabdeckung in dieser konstruierten Population. Die Forderungslaufzeit hat aufgrund ihrer Zuordnung zu zwei Kanälen mit 10.81 den höchsten Einzelindikator-Nettowert, während Auftragseingang 10.76 und kritische Abgänge 4.46 erreichen. Diese Rangfolgen hängen von vorgegebenen Kanalschweren, Häufigkeiten, Rauschen und Reaktionsmodell ab. Abschnitt 17 untersucht Stichprobenvariation innerhalb derselben Population. Er begründet keine reale Präferenzreihenfolge dieser Kennzahlen.
13 Vermiedene Verluste gegenüber Quartalsberichten, Monatsabschlüssen und vollständiger Information
Tabelle 8 vergleicht die Regime in der Testpopulation. Ohne Maßnahmen betragen die Wertverluste über 24 Monate im Mittel 77.7 Prozentpunkte eines Planmonats je Akquisition. Die Referenz bei vollständiger Information reagiert einen Monat nach jedem Beginn und reduziert sie auf 31.1; vermeidbar sind damit 46.6. Der Quartalsbericht vermeidet 56.8% dieses Betrags, die Monatsabschlüsse 65.8% und das Dashboard mit 5 Indikatoren 74.2%.
In der konstruierten Population liegen 20 081 Kanalereignisse vor. Das Dashboard erkennt davon 18 908 innerhalb des erzeugten Horizonts. Die Monatsregel erkennt 433 dieser vom Dashboard erkannten Ereignisse nicht; die Quartalsregel erkennt 511 nicht. Die erkannten Mengen sind somit nicht ineinander enthalten. Die marginale Ereigniserkennung beträgt 94.2% für das Dashboard, 97.2% für Monatsabschlüsse und 96.8% für Quartalsberichte. Unter den jeweils erkannten Ereignissen betragen die Medianverzögerungen vom Beginn bis zur Verfügbarkeit 4.5, 6.0 beziehungsweise 7.5 Monate. Diese bedingten Zeitkennzahlen vergleichen unterschiedliche erkannte Teilmengen und begründen keine reale Abdeckungsgrenze.
In Gleichung 4a ist m_{L,0} der mittlere kumulierte Wertverlust ohne Maßnahmen, m_{L,r} der mittlere kumulierte Wertverlust unter Regime r und m_{N,r} dessen mittlere Anzahl als falsch klassifizierter Untersuchungen. Es sind arithmetische Mittel der endlichen Testpopulation. Der Kostensatz c beträgt 10 Prozentpunkte eines Planmonats je Fehlalarmuntersuchung. Gleichung 4b teilt vermiedene Verluste durch den von der Referenz bei vollständiger Information vermiedenen Betrag. Der Quotient ist hier definiert, weil der Referenznenner positiv ist.
| Regime | Wertverlust (% eines Planmonats) | Vermiedener Wertverlust | Ausgeschöpfter Anteil vermeidbarer Verluste | Fehlalarme je Akquisition | Nettowert | Grundlage |
|---|---|---|---|---|---|---|
| Keine Maßnahmen (Referenz) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | Verluste nehmen ihren Lauf |
| Quartalsbericht | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Acht Tests, 1.5 Monate Verzögerung |
| Monatsabschlüsse | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, 1 Monat Verzögerung |
| Dashboard mit 5 Indikatoren | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Budgetierte Schwellen |
| Alle acht, ohne Gesamtbudget | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Jeweils eigenes 10%-Budget |
| Reaktionsreferenz bei vollständiger Information | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Latenter Beginn bekannt; gleiche vorgegebene Reaktionswirksamkeit |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Einheiten: Prozentpunkte eines Planmonats je Akquisition über 24 Monate.
Nach Kosten der Fehlalarmuntersuchungen erzielt das Dashboard 32.36 Einheiten je Akquisition, 7.32 mehr als Quartalsberichte und 2.99 mehr als Monatsabschlüsse. Einheiten sind Prozentpunkte eines Planmonats, über 24 Monate kumuliert. Der Abstand dieser ausgewählten Regel zur Referenz bei vollständiger Information beträgt 14.25. Dies ist modellinterner Spielraum gegenüber dieser Regel; eine andere Regel oder Reaktion könnte einen anderen Betrag ausschöpfen. Das Dashboard mit allen acht Indikatoren ohne Gesamtbudget vermeidet 80.2% und erzeugt 0.757 Fehlalarme je Akquisition, gegenüber 0.221 beim ausgewählten Dashboard. Der Fehlalarmuntersuchungskostensatz, bei dem beide denselben Nettowert erreichen, beträgt 5.3 Einheiten.
Der Wechsel von Quartalsberichten zu Monatsabschlüssen liefert den größeren Gewinn in diesem Basisexperiment. Unter den vom Dashboard erkannten Modellereignissen beträgt der dargestellte Medianvorlauf im endlichen Horizont 3.0 Monate gegenüber Quartalsberichten und 1.5 gegenüber Monatsabschlüssen. Bei 69% seiner erkannten Ereignisse liegt das Dashboard vor der Quartalsregel. Bei 31% der vom Dashboard erkannten Ereignisse ist der Alarm spätestens im ersten Modellmonat mit finanzieller Wirkung verfügbar. Gleichzeitigkeit ist in dieser letzten Kennzahl enthalten; eine allgemeine Erkennungsrate vor Verlustbeginn wird daraus nicht abgeleitet.
Die Zusatzkostensensitivität in Tabelle 9 fügt einen vorgegebenen Kostensatz für jede als zutreffend klassifizierte Untersuchung hinzu und lässt Signalpfade, Reaktionsregeln und Fehlalarmuntersuchungskosten unverändert. Sie macht einen in der Hauptkennzahl ausgeschlossenen Kostenbestandteil sichtbar. Sie misst weder Personalkapazität noch ein reales Reaktionsbudget oder den Wert unterdrückter Wiederholungsuntersuchungen nach erfolgreicher Maßnahme.
| Zusatzkosten je zutreffend klassifizierter Untersuchung | Quartals-Nettowert | Monats-Nettowert | Dashboard-Nettowert | Nettowert aller acht ohne Gesamtbudget | Dashboard minus Monatsabschluss |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Vorgegebene Zusatzkosten in Prozentpunkten eines Planmonats je Untersuchung. Modellpfade und Reaktionen bleiben eingefroren. Kein Kostensatz ist eine beobachtete Transaktionsschätzung.
Die Zusatzkostensensitivität verändert den Hauptvergleich in einer bestimmten Richtung. Ohne zusätzliche Kosten für als zutreffend klassifizierte Untersuchungen beträgt der Dashboard-Nettowert 32.36 Einheiten und der Monatsabschluss-Nettowert 29.37, eine Differenz von 2.99. Bei Zusatzkosten von zwei Einheiten je zutreffend klassifizierter Untersuchung werden daraus 26.98 und 23.12; die Differenz beträgt 3.86. Die Monatsregel erzeugt nämlich im Mittel 3.125 als zutreffend klassifizierte Alarme je Akquisition, gegenüber 2.693 beim ausgewählten Dashboard. Derselbe Satz zieht daher mehr vom Monatsabschluss ab. Dies sind Aufwandsmerkmale eingefrorener konstruierter Pfade; die Rechnung misst keine tatsächliche Personaleinsparung oder Umsetzungsrendite.
Wiederholte Alarme werfen außerdem die Frage nach der bepreisten Einheit auf. Das Experiment belastet jeden erfassten Alarm gemäß seiner angegebenen Klassifikation. Ein praktisches Team könnte mehrere Alarme zu einer Untersuchungsepisode bündeln oder nach einer wesentlich anderen Beobachtung eine neue Untersuchung verlangen. Erfolgreiche Korrekturmaßnahmen könnten auch spätere operative Signale verändern; das Modell mit eingefrorenen Signalen schließt diesen Effekt aus. Alarm, Untersuchungsepisode und Reaktion sind vor einer realen Kostenschätzung getrennt aufzuzeichnen. Niedrige Kosten je Alarm können mit hohen Kosten je gelöstem Problem einhergehen, wenn viele Alarme dieselbe Ursache betreffen. Die vorliegenden Ergebnisse bewerten keine dieser alternativen Arbeitsregeln.
Die praktische Bewertung sollte auch prüfen, ob Untersuchungskapazität die Reaktionszeit verändert. Das Modell verwendet eine feste Reaktionsverzögerung und enthält keine Warteschlange von Fällen, die um dieselben Manager, Spezialisten oder betrieblichen Ressourcen konkurrieren. Eine höhere Alarmzahl verlängert daher nicht seine angenommene Reaktionszeit. Bei einer vorgeschlagenen Bewertung im laufenden Betrieb sind Zuweisungs-, Untersuchungs-, Genehmigungs- und Umsetzungsdaten einschließlich ungelöster Fälle festzuhalten. Der Zusammenhang zwischen Aufwand und Reaktionsdauer ist zu untersuchen, bevor die feste Modellverzögerung als machbar gilt. Der wirtschaftliche Beitrag der Warnung hängt davon ab, ob eine autorisierte operative Reaktion erfolgen kann, bevor sich der betreffende Verlust nur noch schwer aufholen lässt.
Diese Grenzen sind wichtig, wenn ein Gremium ein Überwachungsbudget zuweist. Der Ausgabenantrag sollte Aufbau des Datenzuflusses, Pflege der Definitionen, Signaluntersuchung und Umsetzung der vorgeschlagenen Reaktion trennen. Es ist festzuhalten, welche Kosten wiederkehren, welche durch einen Alarm bedingt sind und welche zu einer breiteren Integrationsinitiative gehören, die ohnehin stattfinden würde. Der Fehlalarmuntersuchungssatz von zehn Einheiten und die getrennte Sensitivität zutreffender Untersuchungen sind vorgegebene Vergleichseingaben. Sie belegen weder angemessene Honorare noch Personalausstattung oder Kostenverhältnisse eines Erwerbers. Vor einer Ausgabenentscheidung sind dokumentierte Kosten einzusetzen oder ausdrücklich bedingte Bandbreiten auszuweisen.
Eine nützliche Pilotentscheidung kann deshalb eng gefasst sein. Zu bestimmen sind das zu überwachende Risiko, der bestehende Informationsvergleich, die zulässigen Aufzeichnungen und die Reaktionsentscheidung, die eine frühere Warnung verändern könnte. Ein Prüftermin und die für Fortsetzung, Änderung oder Einstellung erforderlichen Nachweise sind festzuhalten. Verpflichtende operative Kontrollen bleiben durchgehend aktiv. Das erste Ergebnis kann Datenverfügbarkeit und Untersuchungsaufwand belegen, selbst wenn die Periode zur Schätzung geschützten finanziellen Werts zu kurz ist. Dieses begrenzte Ergebnis ist für die nächste Ressourcenentscheidung nützlich. Bei Fortschrittsberichten an das Gremium muss sein tatsächlicher Aussagebereich erhalten bleiben.
14 Dashboard-Zusammensetzung und Untersuchungsbudget
Tabelle 10 baut das Dashboard schrittweise mit einer Greedy-Auswahl auf einer getrennten Population von 6 000 Transaktionen auf: Bei jeder Größe maximiert der zusätzlich aufgenommene Indikator den bewerteten Nettowert; die Schwellen zielen auf 25 Prozent Dashboard-Fehlalarmwahrscheinlichkeit über den Horizont. Der zuerst gewählte Indikator, die Forderungslaufzeit, erhält bei Einzelbewertung das gesamte Ziel von 25 Prozent und erfasst zwei Kanäle. Seine Schwelle unterscheidet sich vom isolierten 10-Prozent-Test in Tabelle 7. Seine Auswahl spiegelt das gemeinsame Wirken von Abdeckung, Zeitpunkt, Schwellen und vorgegebenen Kosten wider. Sie liefert keine allgemeine Einführungsreihenfolge. Die veröffentlichte Regel wird in einer Population ausgewählt und in einer getrennten Testpopulation berichtet.
| Indikatoren | Hinzugefügter Indikator | Budget je Indikator | Schwelle h (Standardabweichungen) | Ausgeschöpfter Anteil modellvermeidbarer Verluste | Fehlalarme je Akquisition | Nettowert |
|---|---|---|---|---|---|---|
| 1 | Forderungslaufzeit | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Überfällige Synergiemaßnahmen | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Auftragseingang | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Kritische Abgänge | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Order-to-Cash-Ausnahmen | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Personalbestand | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Abgeschlossene Meilensteine | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Kurzbefragungswert | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Nettowert in Prozentpunkten eines Planmonats je Akquisition.
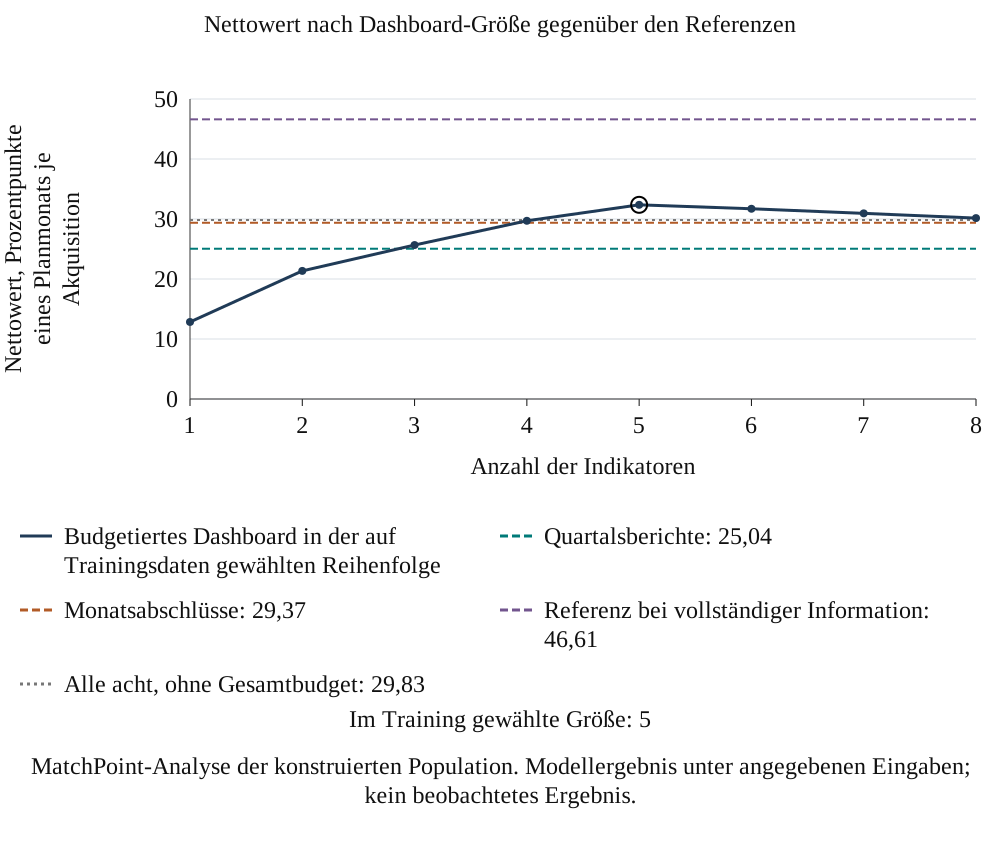
Der Nettowert steigt bei 5 Indikatoren auf 32.36 und fällt danach. Bei acht beträgt er 30.15, weil jeder zusätzliche Indikator durch das Familienbudget alle Schwellen verschärft und wenig Erkennung beiträgt. Die fünf gewählten Indikatoren sind Forderungslaufzeit, überfällige Synergiemaßnahmen, Auftragseingang, kritische Abgänge und Order-to-Cash-Ausnahmen. Auswahl ist ebenso wichtig wie Anzahl: Über alle 56 möglichen Dashboards mit 5 Indikatoren reicht der Nettowert von 10.21 bis 32.36 bei einem Mittelwert von 22.17. Eine zufällige gleich große Zusammenstellung ist daher deutlich weniger wert als die ausgewählte.
Abbildung 3 vergleicht das bei jeder Größe ausgewählte Dashboard mit Quartalsberichten, Monatsabschlüssen, der Referenz bei vollständiger Information und dem unbudgetierten Kandidatensatz. Jede budgetierte Größe zielt auf dieselbe Horizont-Fehlalarmwahrscheinlichkeit. Dies kontrolliert eine statistische Größe und misst keine verfügbare Untersuchungskapazität. Wiederholte Alarmzahlen, Zuordnungsaufwand und Korrekturkosten erfordern eine getrennte Bewertung. Die beste Größe in der separaten Testpopulation beträgt 5 und wird als Diagnose berichtet; veröffentlicht wird weiterhin das in der Auswahlpopulation gewählte Dashboard.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis.
Das Experiment zeigt Kosten der Aufnahme schwacher oder später Indikatoren bei konstantem Ziel der familienweisen Wahrscheinlichkeit. Zusätzliche Indikatoren verschärfen die übrigen Schwellen und können wenig nützliche Kanalabdeckung hinzufügen. Eine reale Aufnahmeentscheidung sollte das zusätzlich erfasste Risiko, den Informationszeitpunkt, gemeinsame Abhängigkeit mit bestehenden Kennzahlen und erwarteten Untersuchungsaufwand benennen. Das simulierte Optimum von 5 Indikatoren gilt nur für diesen Kandidatensatz, dieses Auswahlverfahren und diese vorgegebene Population.
15 Signalstärke und Zeitpunkt der finanziellen Wirkung
Der Dashboard-Vorlauf ist eine vorgegebene Eigenschaft; Abbildung 4 variiert deshalb Signalstärke und Zeitpunkt der finanziellen Wirkung. Die horizontale Achse multipliziert jede Indikatorladung. Die vertikale Achse zieht Monate von jeder finanziellen Verzögerung ab, mit Untergrenze null. Jede Zelle berichtet den Nettowert des eingefrorenen Dashboards abzüglich seines Vergleichsmaßstabs für 6 000 konstruierte Akquisitionen. Die Zellen verwenden erneut Seed 44 sowie gemeinsame latente und Rauschziehungen bei unveränderten Basisschwellen. Diese Sensitivitätspopulation ist von der Basis-Testpopulation mit 20 000 Akquisitionen getrennt.
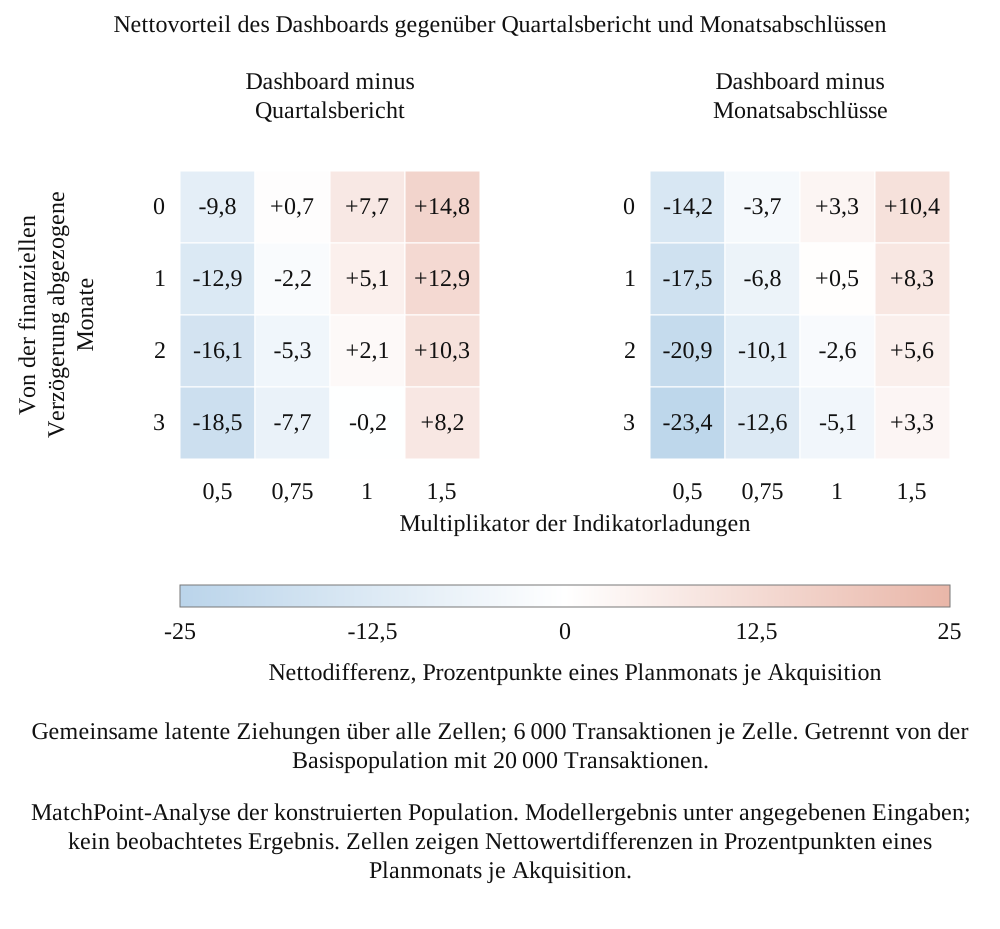
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Zellen zeigen Nettowertdifferenzen in Prozentpunkten eines Planmonats je Akquisition.
Gegenüber dem Quartalsbericht beträgt die Basiszelle 7.7; bei 0.75 der Basissignalstärke fällt sie auf 0.7 und bei halber Stärke auf -9.8. Gegenüber Monatsabschlüssen beträgt die Basiszelle 3.3, wird bei 0.75 der Basisstärke jedoch mit -3.7 negativ. Eine um drei Monate verkürzte finanzielle Verzögerung bei Basisstärke ergibt -5.1. Das Dashboard verliert auch gegenüber dem Quartalsbericht in der Ecke mit halb so starken Indikatoren und drei Monate früheren finanziellen Wirkungen, bei -18.5.
Die Karte zeigt die Bedingung, unter der die Investition in Frühindikatoren gerechtfertigt ist. Bei Basisstärke oder darunter, wenn die Finanzreihe innerhalb eines oder zweier Monate auf die Ursache reagiert oder Indikatoren schwache Signale tragen, erreichen oder übertreffen Monatsabschlüsse allein das Dashboard. Nur bei trennscharfen Indikatoren liegt das Dashboard auf der gesamten Karte vor beiden Vergleichsmaßstäben: Bei 1.5-facher Basisstärke gewinnt es selbst bei drei Monate kürzerem Verzug um 8.2 und 3.3. Der Vorsprung gegenüber Monatsabschlüssen ist somit klein, bedingt und nicht robust.
16 Stresstests mit eingefrorenen Schwellenwerten
Tabelle 11 belastet die Testpopulation mit fünf Stressfällen und hält Dashboard-Zusammensetzung, Schwellenwerte und Referenzregeln auf ihren Basiswerten fest. Die Diagnosespalten zeigen den Anteil verlustfreier Akquisitionen mit Dashboard-Alarm, den Anteil verlustbehafteter Akquisitionen, die nur die Rechnungslegung erkennt, und die Alarmrate der Aktivitätskennzahl, deren Ereignisladungen in diesem Experiment null sind. Es handelt sich um Modelldiagnosen; ihre Eignung zur Erkennung eines tatsächlichen Versagens erfordert eine transaktionsspezifische Bewertung.
Diese Fälle sind als Checkliste für Dashboard-Versagen zu lesen. Rauschen, gezielte Kennzahlenbeeinflussung und Definitionsbrüche schädigen das Dashboard durch unterschiedliche Mechanismen und hinterlassen unterschiedliche Spuren. Der zusammenfassende Vermeidungsanteil allein zeigt keine davon: Der verrauschte Fall vermeidet etwas mehr als der Basisfall, während sein Nettovorteil gegenüber Monatsabschlüssen stark negativ wird. Ein Gremium, das nur verfolgt, welchen Verlusten seine Alarme vorausgingen, würde damit das am schlechtesten funktionierende Dashboard belohnen.
| Fall | Dashboard-Vermeidungsanteil | Quartals-Vermeidungsanteil | Monatsabschluss-Vermeidungsanteil | Dashboard-Nettovorteil gegenüber Monatsabschlüssen | Verlustfreie Akquisitionen mit Dashboard-Alarm | Verlustbehaftete Akquisitionen nur durch Rechnungslegung erkannt | Alarmrate der Aktivitätskennzahl |
|---|---|---|---|---|---|---|---|
| Basis | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Stärker verrauschte Indikatoren | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Schnellere Rechnungslegung | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Kürzerer finanzieller Verzug | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Gezielt beeinflusste Indikatoren | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Definitionsbruch | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Nettovorteil in Prozentpunkten eines Planmonats je Akquisition.
Bei höherem Indikatorrauschen vermeidet das Dashboard ungefähr denselben Anteil, 75%, doch nun lösen 88% der verlustfreien Akquisitionen einen Alarm aus, gegenüber 25% im Basisfall; der Nettovorteil gegenüber Monatsabschlüssen wird negativ. Die Signatur ist eine Zunahme der Alarme ohne Veränderung der Rechnungslegung. Bei gezielter Beeinflussung dreier Indikatoren fällt der Vermeidungsanteil des Dashboards auf 56%, unter den Quartalsbericht desselben Falls. Der Anteil verlustbehafteter Akquisitionen, die nur die Rechnungslegung erkennt, steigt auf 17%: Das Dashboard bleibt ruhig, während sich die Finanzdaten bewegen.
Ein Definitionsbruch, hier eine Systemänderung, die bei einer von fünf Akquisitionen im Monat 9 sämtliche Indikatoren verschiebt, erhöht die Dashboard-Fehlalarmrate auf 40% und die Alarmrate der Aktivitätskennzahl von 6% auf 24%. Das Modell datiert den Bruch konstruktionsbedingt; ein realer Analyst würde zeitgleiche Alarme nicht zusammengehörender Indikatoren suchen. Bei zwei Monate früheren finanziellen Wirkungen vermeiden Monatsabschlüsse 70%, das Dashboard 66% und der Quartalsbericht 61%. Bei schnellerer Rechnungslegung vermeidet der Quartalsbericht 64%, Monatsabschlüsse 69% und das Dashboard 74%. In beiden Fällen muss ein bei Basisverzögerungen gerechtfertigtes Dashboard neu getestet werden.
17 Wiederholte Stichproben aus der konstruierten Population
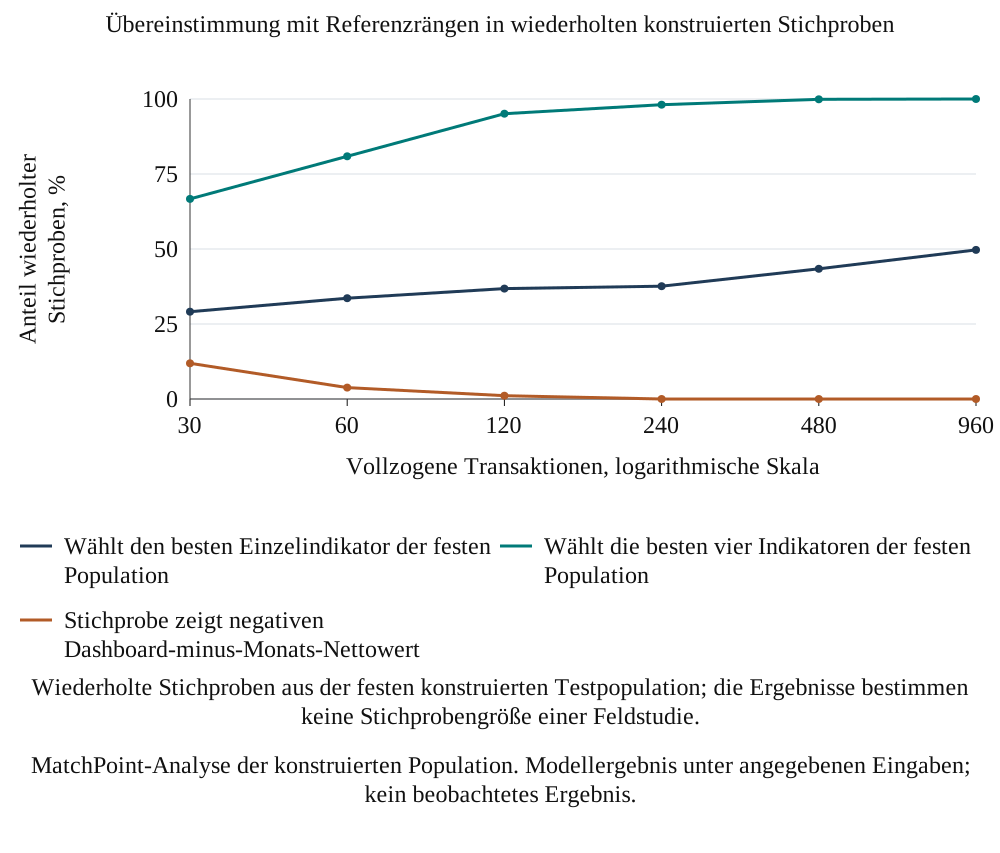
Tabelle 12 beschreibt 1 000 wiederholte Stichproben jeder angegebenen Größe, mit Zurücklegen aus der festen konstruierten Testpopulation gezogen. Jede Stichprobe ordnet Einzelindikatoren nach Nettowert. Die Spalten zeigen Übereinstimmung mit dem besten Indikator und den besten vier dieser endlichen Population, Modellregret des erstplatzierten Indikators und die Häufigkeit eines negativen geschätzten Dashboard-Vorteils. Die Stichproben verwenden eine bekannte vorgegebene Population erneut. Sie bilden keine Variation von Definitionen, Branchen, Erwerbern, Kohortenzugang oder beobachteten Interventionsentscheidungen ab.
| Vollzogene Transaktionen | Erwartete Ereignisse | Bester Referenzindikator an erster Stelle | Beste vier Referenzindikatoren erkannt | Mittlerer Regret der Spitzenwahl | Dashboard minus Monatsabschlüsse, 5. bis 95. Perzentil | Stichproben mit negativem Dashboard-minus-Monats-Nettowert | Stichproben mit negativem Dashboard-minus-Quartals-Nettowert |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | -1.5 bis 7.4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | 0.1 bis 6.0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | 0.8 bis 5.2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | 1.4 bis 4.5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | 1.9 bis 4.1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | 2.2 bis 3.8 | 0% | 0% |
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Kohortengrößen entsprechen erwarteten Ereigniszahlen, weil das Modell im Mittel ein Ereignis je Transaktion hat. Auswahl und Konfundierung realer Kohorten werden nicht abgebildet.
In 12% der simulierten Stichproben mit 30 Akquisitionen ist die Schätzung Dashboard minus Monatsabschlüsse negativ; bei 120 Transaktionen sinkt dies auf 1%. Der tatsächlich beste Einzelindikator, die Forderungslaufzeit, steht nur in 37% der Studien mit 120 Transaktionen und in 50% bei 960 an erster Stelle, weil der Auftragseingang fast gleichauf liegt. Die besten vier, Auftragseingang, Order-to-Cash-Ausnahmen, überfällige Synergiemaßnahmen und Forderungslaufzeit, werden bei 120 Transaktionen in 95% als Menge erkannt. Der Bereich vom 5. bis 95. Perzentil des Dashboard-Nettovorteils gegenüber Monatsabschlüssen reicht bei 30 Transaktionen von -1.5 bis 7.4 und bei 120 von 0.8 bis 5.2.
Die simulierte Unsicherheit sinkt mit der Stichprobengröße. Das Intervall Dashboard minus Monatsabschluss reicht bei 30 gezogenen Akquisitionen von -1.5 bis 7.4 und bei 120 von 0.8 bis 5.2. Der mittlere Regret des in der Stichprobe erstplatzierten Einzelindikators beträgt bei 30, 120 und 960 Akquisitionen 0.67, 0.36 und 0.11. Dies sind Zusammenfassungen wiederholter Stichproben des Experiments. Ein Erwerber sollte damit weder entscheiden, dass er genügend reale Transaktionen hat, noch dass eine bestimmte Kennzahl gefahrlos entfallen kann.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Population. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis.
Abbildung 5 zeigt dieselben wiederholten Stichproben. Ein realer Stichprobenplan muss Ereignisrate, kleinste entscheidungsrelevante Differenz, Clusterung nach Erwerber, Nachbeobachtung, fehlende Daten, Messfehler und Bewertungsmethode festlegen. Keine dieser realen Größen wird hier geschätzt. Eine reale Kohorte kann mehr oder weniger informativ sein als eine Stichprobe aus dieser Population; die dargestellten Intervalle sind daher keine mathematische Untergrenze empirischer Unsicherheit.
18 Intervention verändert das nach einem Alarm erfasste Ergebnis
Eine Reaktion kann das nach einem Alarm erfasste Finanzergebnis verändern. Lenert, Matheny und Walsh diskutieren dieses Rückkopplungsproblem für klinische Prognosemodelle. [9] Dieser Kontext stützt einen methodischen Vorbehalt zur Bewertung nach Intervention, liefert jedoch keinen akquisitionsspezifischen Reaktionseffekt. Das Experiment vergleicht zwei erzeugte Finanzpfade mit identischen Ereignis- und Rauschziehungen, mit und ohne Modellreaktion. Die randomisierte Nichtinterventionsrechnung ist eine arithmetische Demonstration innerhalb der Simulation.
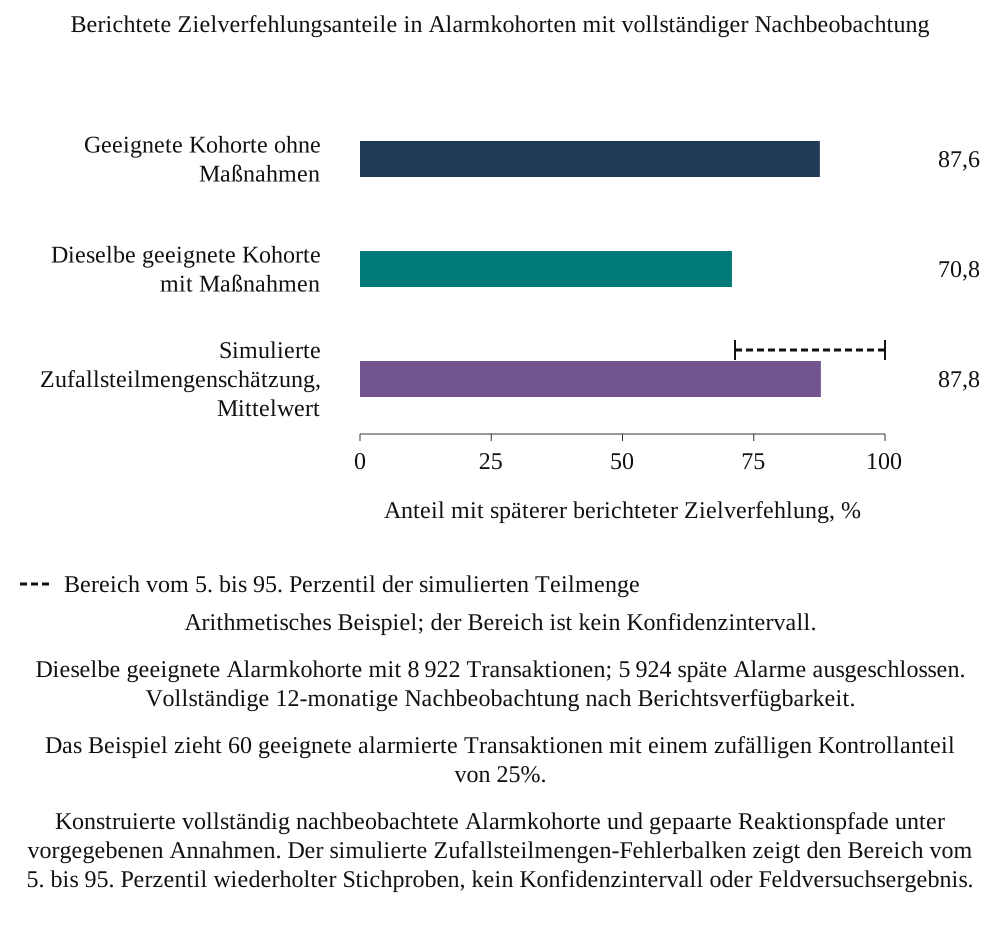
In Gleichung 5a bezeichnet M^(0) eine berichtete Quartalszielverfehlung in den 12 Monaten nach Verfügbarkeit des ersten Dashboard-Alarms ohne Reaktion. A=1 bezeichnet hier eine alarmierte Akquisition, bei der diese vollständige Nachbeobachtung nach Berichtsverfügbarkeit im erzeugten Horizont sichtbar ist; die Gleichung gilt für diese geeignete Kohorte. Es gibt 8922 geeignete Akquisitionen und 5924 späte Alarme, die vom Hauptvergleich ausgeschlossen sind. In Gleichung 5b ist H_j die j-te Akquisition in einer nichtleeren, zufällig ausgewählten geeigneten Teilmenge H ohne Reaktion; n_H ist deren Anzahl. Der Schätzer mittelt ihre Zielverfehlungen ohne Reaktion. Ein realer Erwerber kann nicht beide Reaktionszustände desselben Ereignisses beobachten; die Rechnung erlaubt kein Vorenthalten einer Schutzmaßnahme.
| Messung | Anteil berichteter Zielverfehlungen unter angegebener Kohorte und Zeitfenster | Lesart |
|---|---|---|
| Geeignete Alarme: keine Maßnahmen (konstruierte Referenz) | 87.6% | Vollständige 12-monatige Nachbeobachtung nach Bekanntwerden; geeignete Kohorte |
| Geeignete Alarme: Reaktionsregel mit latenter Zuordnung | 70.8% | Gleiche geeignete Kohorte und gleiches Rauschen; Maßnahmen ändern nur Verluste |
| Kontrollanteil von 25% aus 60 alarmierten Transaktionen | 87.8% (5. bis 95.: 71% bis 100%) | Konstruierte Wiederholungsstichprobenschätzung bei geeigneten Alarmen mit vollständigem Fenster |
| Kein Alarm über 24 Monate: Ergebnis der ersten vier Quartale | 14.3% | Andere beschreibende Kohorte und anderes Zeitfenster; kein PPV-Vergleich |
Konstruierter Vergleich mit vollständiger Nachbeobachtung. Eine Zielverfehlung ist ein innerhalb von 12 Monaten nach Bekanntwerden des ersten Alarms verfügbarer Quartalsbericht mit Abweichung unter minus 5% des Plans. Späte Alarme sind aus der Hauptkohorte ausgeschlossen; die Zeile ohne Alarm hat ein eigenes Fenster der ersten vier Quartale.
Unter den geeigneten alarmierten Akquisitionen beträgt der Anteil berichteter Zielverfehlungen ohne Reaktion 88% und mit Reaktion 71%. Die entsprechenden Anteile ohne spätere berichtete Zielverfehlung betragen 12% und 29%. In wiederholten simulierten Gruppen von 60 geeigneten alarmierten Akquisitionen schätzt eine Zuweisung von 25 Prozent ohne Reaktion im Mittel 88%, mit einem Bereich vom 5. bis 95. Perzentil von 71% bis 100%. Diese Ergebnisse betreffen konstruierte Pfade und eine vollständig nachbeobachtete Teilmenge, keine beobachtete Genauigkeit oder reale Interventionswirkung. Insgesamt lösten 14846 Akquisitionen einen Alarm aus. Die Beschränkung auf vollständige Nachbeobachtung wählt eine Gruppe mit früheren Alarmen; deren Anteile sollten nicht auf alle Alarme übertragen werden.
In der Teilgruppe mit korrekt zum Kanal zugeordnetem Erstalarm sinkt der Anteil berichteter Modellzielverfehlungen nach Reaktion von 97% auf 78%. Die getrennt beschriebene Kohorte ohne Dashboard-Alarm hat in ihren ersten vier Finanzquartalen einen Zielverfehlungsanteil von 14%; Population und Zeitfenster unterscheiden sich vom Alarmvergleich. Aus dem vollständigen Nachbeobachtungsvergleich ausgeschlossene späte Alarme bleiben im Diagnoseergebnis erfasst. Jede empirische Bewertung sollte diese Kohorten- und Nachbeobachtungsunterschiede erhalten.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte vollständig nachbeobachtete Alarmkohorte und gepaarte Reaktionspfade unter vorgegebenen Annahmen. Der simulierte Zufallsteilmengen-Fehlerbalken zeigt den Bereich vom 5. bis 95. Perzentil wiederholter Stichproben, kein Konfidenzintervall oder Feldversuchsergebnis.
19 Ein durchführbares Bewertungsprotokoll für Transaktionen
Die vorgeschlagene reale Studie beginnt mit rechtmäßigem Zugang und einer Messvereinbarung. Teilnehmende Erwerber, einschlussfähige Akquisitionen, Beobachtungszeitraum und zu jedem Entscheidungszeitpunkt verfügbare Aufzeichnungen sind festzulegen. Akquisitionen ohne erfasste Wertverluste sind einzubeziehen; Ausschlüsse, lückenhafte Historien und Eigentümerwechsel sind zu dokumentieren. Analyseeinheit kann der Akquisitionsmonat mit verknüpften Ereignis- und Kanalaufzeichnungen sein. Wiederholte Beobachtungen derselben Akquisition oder desselben Erwerbers erfordern eine angemessene Behandlung der Abhängigkeit. Zugang zu einer solchen Kohorte ist für diesen Beitrag nicht etabliert.
Für jede Aufzeichnung sind zwei Zeitpunkte festzuhalten: das zugrunde liegende Ereignis und die Verfügbarkeit der Information für den berechtigten Entscheidungsträger. Ergebnis und Wesentlichkeitsregel sind vor Prüfung der Indikatorleistung festzulegen. Der ursprünglich genehmigte Plan und jede spätere Neuprognose bleiben erhalten. Rohalarm, menschliche Untersuchung, bewertetes Ereignis und Maßnahme sind getrennte Aufzeichnungen. Nachträgliche Übereinstimmung zwischen Alarm und Ergebnis kann gemeinsame Ursachen, ergebnisbeeinflusste Klassifikation oder Intervention widerspiegeln. Die Bewertungsmethode sollte diese Möglichkeiten ausdrücklich behandeln.
Die Verarbeitung von Kunden- und Beschäftigtendaten erfordert die anwendbare Rechtsgrundlage, Berechtigungen, Zweckbegrenzungen, Aufbewahrungsregeln und Sicherheitsmaßnahmen. Das föderale Regime der VAE enthält Einwilligungsanforderungen und bestimmte Ausnahmen; das anwendbare Recht und relevante Branchen- oder Freizonenregime sind für die konkrete Verarbeitung zu prüfen. [11] Aggregierte Berichte auf Funktionsebene können personenbezogene Details reduzieren, doch Aggregation allein belegt keine Konformität. Vor Zugang oder Zusammenführung ist Rat zu Verantwortlichem, Rechtsräumen, Übermittlungen und Datennutzungen einzuholen.
Ein praktischer erster Schritt ist eine parallele Schattenbewertung: Eingefrorene Kandidatenregeln auf rechtmäßig verfügbare Aufzeichnungen anwenden, Signale protokollieren und ihren Aufwand neben bestehenden Managementkontrollen messen. Dieser Parallelbetrieb darf keine Information unterdrücken oder Maßnahmen verzögern, die Sicherheit, Recht, Vertrag oder gewöhnliches Risikomanagement bereits verlangen. Ein prospektives Experiment zu einer zusätzlichen Ermessensmaßnahme würde echte Ungewissheit über deren Wert, ein rechtmäßiges und ethisch vertretbares Protokoll, entsprechende Genehmigungen und Abbruchregeln erfordern. Ist Experimentieren nicht möglich, sind dokumentierte Interventionen und eine transparente Beobachtungsmethode mit ihren verbleibenden Konfundierungsgrenzen zu verwenden.
| Element | Anforderung | Begründung |
|---|---|---|
| Einheit | Akquisitionsmonat mit Ereignis- und Kanalaufzeichnungen verknüpft | Erhält Zeit- und Abhängigkeitsstruktur |
| Kohorte | Alle geeigneten Akquisitionen, Ausschlüsse und fehlenden Historien dokumentieren | Macht Auswahl und unvollständige Ergebnisse sichtbar |
| Zeitstempel | Ereignis, Verfügbarkeit, Alarm, Reaktion und berichtetes Ergebnis | Begrenzt Rückschau und misst Entscheidungsverzug |
| Definitionen | Eingefrorene Populationen und Schwellen sowie versionierte Änderungen | Unterstützt reproduzierbare Vergleiche |
| Bewertung | Schattenprüfung; Beobachtungsgrenzen; Experimente nur bei echter Ergebnisoffenheit und Genehmigungen | Erhält Schutzmaßnahmen und zeigt Interventionseffekte |
| Datenschutz | Anwendbare Rechtsgrundlage, Zugang, Übermittlungen, Aufbewahrung und Schutzmaßnahmen [11] | Erfordert transaktionsspezifische Rechtsprüfung |
| Stichprobenplan | Ereignisrate, Clusterung, fehlende Daten und entscheidungsrelevante Differenz schätzen | Hier wird kein empirisches Minimum festgelegt |
| Analyseplan | Vorab bestimmte Vergleichsmaßstäbe, Ergebnisse, Nachbeobachtung und Sensitivitäten | Begrenzt selektive Interpretation |
Vorgeschlagener MatchPoint-Plan. Die Einträge sind Anforderungen, keine Befunde; keiner wurde umgesetzt.
20 Gremienunterlagen und Entscheidungsdokumentation
Gremienunterlagen zu integrationsbedingten Wertverlusten sollten für jeden Kanal Indikator, Schwelle, letzte Überschreitung und Reaktionsbeginn nennen. Untersuchungszahlen und wiederholter Alarmaufwand sind einem gesonderten Kapazitäts- und Kostenplan gegenüberzustellen; außerdem sind der untersuchte Alarmanteil und Belege für jede Unterdrückung anzugeben. Das Ziel der Horizont-Fehlalarmwahrscheinlichkeit ist in einer benannten verlustfreien Bewertungskohorte mit Nenner und Horizont zu prüfen. Diese Aufzeichnungen helfen dem Gremium zu untersuchen, ob ein ruhiges Dashboard gesunde Integration, beeinflusste Indikatoren, Definitionsänderungen oder Schwellenverschiebungen widerspiegelt.
Die Unterlagen sollten den Indikatorvorlauf gegenüber dem finanziellen Vergleich bei vergangenen Ereignissen einschließlich Bandbreite, Erkennungsnenner und endlicher Nachbeobachtungskonvention zeigen. Geschätzte Horizont-Fehlalarmwahrscheinlichkeit und ihr Ziel sind getrennt von wiederholten Untersuchungszahlen und deren Kapazitäts- und Kostenplan darzustellen. Der Planfehlbetrag sollte neben den Indikatorwerten erscheinen, damit Abweichungen sichtbar werden. Der Manipulationsfall des Modells zeigt einen vorgegebenen Mechanismus für eine solche Divergenz.
Die vorgeschlagenen Unterlagen in Tabelle 15 stellen operative Messwerte neben Rechnungslegung und Zahlungsaufzeichnungen und machen offene Punkte, Populationsgrößen und Unsicherheit sichtbar. Eine Divergenz kann eine Untersuchung des Geschäftsvorfalls oder des Messsystems auslösen. Auch Definitionsänderungen, Unterdrückungsentscheidungen und letzte Bewertungsperiode sollten erscheinen. Schwellenüberschreitung, abgeschlossene Maßnahme, bilanzielle Erfassung und realisierter Zahlungsfluss sind getrennte Zustände mit getrennten Nachweisen.
| Element | Inhalt | Beantwortete Frage |
|---|---|---|
| Kanalübersicht | Indikator, Schwelle, letzte Überschreitung, Reaktionsdatum | Welche Kanäle alarmieren seit wann |
| Wahrscheinlichkeits- und Aufwandsübersicht | Horizont-Fehlalarmwahrscheinlichkeit gegenüber Ziel in definierter Bewertungskohorte; wiederholte Untersuchungszahlen gegenüber gesondertem Kapazitäts- und Kostenplan | Ob Wahrscheinlichkeitskalibrierung und Untersuchungsaufwand nach den genannten Definitionen akzeptabel bleiben |
| Divergenzübersicht | Indikatoren neben monatlicher Planabweichung | Ob Dashboard und Rechnungslegung übereinstimmen |
| Vorlaufhistorie | Vergangener Vorlauf gegenüber Finanzreihe mit Bandbreite | Ob das Dashboard seinen Platz weiterhin rechtfertigt |
| Änderungsprotokoll | Definitions- und Systemänderungen | Ob ein gleichzeitiger Alarm einen Bruch anzeigt |
| Interventionsregister | Alarm, tatsächliche Reaktion, Verpflichtung und späteres Ergebnis | Welche Maßnahme das beobachtbare Ergebnis verändert hat |
Vorgeschlagener MatchPoint-Aufbau. Die Einträge beschreiben darzustellende Informationen; keine Befunde.
21 KI-gestützte Datenerfassung und Indikatorbewertung
Die Extraktion von Verträgen, Rechnungen und Arbeitspaketnotizen ist ein möglicher Automatisierungseinsatz beim Aufbau eines Indikators. Genauigkeit, Abdeckung, Sicherheit, Pflegeaufwand und Kosten sind an den tatsächlich verwendeten Dokumenten und im operativen Kontext zu messen. Dieser Beitrag testet kein trainiertes Extraktionssystem und belegt keine Kosteneinsparung. Sein Modell betrifft den Wert eines verfügbaren Signals unter angegebenen Ladungen und Zeitannahmen. Ein zusätzlicher KI-Score würde einen expliziten Mechanismus, eine eingefrorene Eingabeversion und einen Vergleich mit bestehender Information und Entscheidungsprozessen erfordern.
Die Bewertung sollte die untersuchte Entscheidung benennen und für Kandidatenwerkzeuge denselben Finanzvergleich, dieselben Informationszeitpunkte und dieselbe Ergebnisdefinition erhalten. Fehlende Felder, Enthaltungen, Extraktionsfehler und manueller Prüfaufwand sind neben der Leistung auszuweisen. Ein Werkzeug, das verfügbare Aufzeichnungen verändert, verändert die Bewertungspopulation. Ein Werkzeug, dessen Ergebnis Maßnahmen auslöst, verändert auch spätere Ergebnisse und schafft damit das in [9] diskutierte Interventionsproblem. Jeder Effekt benötigt eine erklärte Analyse statt unterstellter Genauigkeit oder Verbesserung.
Ein automatisiertes Werkzeug ist ebenfalls Definitionsbrüchen und Managementversagen ausgesetzt. Ein vertrags- oder ticketlesendes System kann seine Ausgabe verändern, wenn Quellsystem, Sprache oder Extraktionsregel wechseln; Version und Eingaben sind deshalb aufzubewahren. Jeder vorgeschlagene Indikator ist nach definiertem Mechanismus, Abdeckung, Genauigkeit, Rechtzeitigkeit sowie gesamten Prüf- und Pflegekosten zu bewerten. Dieser Beitrag belegt keine niedrigeren Erfassungskosten und liefert keinen validierten KI-Indikator.
22 Den Rahmen auf eine Transaktion anwenden
Ein Transaktionsteam kann den genehmigten Akquisitionsfall zunächst den tatsächlich enthaltenen Kunden-, Fähigkeits-, Betriebs- und Nutzenrisiken zuordnen. Jedem Risiko sind Quellaufzeichnungen und Verantwortliche zuzuweisen. Es ist anzugeben, wann eine mögliche Verschlechterung in bestehenden Managementinformationen erscheinen würde und welche zusätzliche Entscheidung ein vorgeschlagenes Warnsignal unterstützen könnte. Die Modellindikatoren sind Beispiele mit vorgegebenen Ladungen. Ihre Aufnahme in das Experiment belegt keine empirische Eignung für eine Transaktion.
Anschließend sind nachteilige Richtung, Population, Verfügbarkeitszeitpunkt und Version jedes Kandidaten festzulegen. Auf einer geeigneten Basis kalibrieren und auf getrennten späteren Aufzeichnungen oder Akquisitionen bewerten. Eine ausdrückliche Fehlalarmwahrscheinlichkeitstoleranz und ein separater Untersuchungskapazitätsplan einschließlich wiederholter Signale sind festzulegen. Indikatoren sind neben monatlicher Rechnungslegung und Zahlungsaufzeichnungen zu berichten; Reaktionen und Unterdrückungen bleiben erhalten, fehlende Daten oder Definitionsänderungen sind zu untersuchen. Jede überarbeitete Regel sollte eine eigene Version und eine unabhängige Bewertungsperiode haben.
Die nachfolgenden vorgeschlagenen Instrumente machen diese Anforderungen umsetzbar. Sie schreiben nicht dieselben Schwellen, Zeitpläne oder rechtlichen Regelungen für jede Branche oder jeden Rechtsraum vor. Ein Erwerber sollte nur die Teile übernehmen, die sein Wertbeitragsszenario, tatsächliche Aufzeichnungen, delegierte Befugnisse und geltende Verpflichtungen tragen.
23 Reproduzierbarkeit und interne Kontrollen
Der wissenschaftliche Lauf verwendet feste Zufallsstarts für Kalibrierung, Auswahl, Tests, Sensitivitätskarte und wiederholte Stichproben. Er prüft 74 interne Identitäten, Kalibrierungstoleranzen und angegebene Richtungseigenschaften. Separate Aufzeichnungen bewahren exakte Quelle, Modellcode, ungerundete Diagnosearrays und Eingaben der dargestellten Ergebnisse. Interne Abstimmung zeigt, was das Programm in dieser Version berechnet hat. Sie belegt nicht, dass die vorgegebenen Ereignisbeziehungen oder Reaktionsraten Akquisitionen beschreiben.
Tabelle 16 fasst die internen Kontrollen zusammen. Die Referenz ohne Reaktion hat den Vermeidungsanteil null und die Referenz bei vollständiger Information aufgrund des gewählten Nenners den Anteil eins. Bei den Basisverzögerungen beseitigt Letztere den modellierten Anteil von 60 Prozent vor Beginn finanzieller Verluste; ihre Restverluste betragen dadurch mechanisch 40 Prozent der Basis. Diese Identitäten helfen, Implementierungsfehler zu finden. Ihre Erfüllung liefert keine unabhängige Evidenz für die zugrunde liegenden Annahmen.
| Kontrolle | Ergebnis |
|---|---|
| Geprüfte Identitäten und Richtungskontrollen | 74 bestanden |
| Kalibrierung der Akkumulatoren und Quartalsgrenze | Fehlalarmwahrscheinlichkeit innerhalb der Toleranz des 25%-Budgets |
| Budgetaufteilung | Sidak-Identität gilt exakt |
| Anteile bei vollständiger Information und ohne Maßnahmen | Eins und null |
| Nettowert je Akquisition und insgesamt | Stimmen überein |
| Zufällige Teilmenge ohne Reaktion in der Simulation | Wiederholte Monte-Carlo-Schätzung innerhalb der angegebenen Toleranz |
| Stressrichtungen | Alle geprüft |
| Populationen und Zufallsstarts | Fest; Testpopulation 20 000 Transaktionen |
MatchPoint-Modellkontrollen. Anzahlen stammen aus dem in diesem Beitrag berichteten Modelllauf.
Die Kontrollen belegen interne Konsistenz des Codes. Sie belegen nicht die Gültigkeit der Prämisse. Ergebnisse entstehen aus denselben Ereignissen, die die Indikatoren erfassen. Das Experiment zeigt daher das Verhalten von Erkennungsregeln, wenn Indikatoren den vorgegebenen Vorsprung haben; es zeigt nicht, dass reale Indikatoren diesen besitzen.
24 Die Warndokumentation vor dem ersten Tag aufbauen
Ein Warnsystem benötigt eine stabile Ausgangsdokumentation. Vor Vollzug sollte die Integrationsleitung die tatsächlich vom Akquisitionsausschuss genehmigten Wertannahmen bestimmen: zu erhaltende Kundenbeziehungen, für die Umsetzung benötigte Fähigkeiten, geplante operative Änderungen und erwartete Zahlungsfreisetzung jedes Nutzens. Jede Annahme sollte eine Evidenzquelle, einen Ergebnisverantwortlichen und einen erwarteten Termin haben. Eine Umsatzprognose ohne entsprechende Kundenpopulation trägt keinen Kundenbindungsindikator. Eine Synergieschätzung ohne datierte Maßnahme trägt keine Kennzahl überfälliger Maßnahmen. Dies sind vorgeschlagene Nutzungsanforderungen des Rahmens, keine Beobachtungen gegenwärtiger Erwerberpraxis.
Rechtliche Grenzen des Informationsaustauschs vor Vollzug gelten weiterhin. Vor Übertragung wettbewerblich sensibler oder personenbezogener Informationen sollte das Team mit seinen Beratern zulässige aggregierte Kennzahlen und etwaige abgeschirmte Clean-Team-Regelungen festlegen. Fehlt beim Vollzug eine brauchbare Basis, sollte das Gremium diese Einschränkung in den ersten Unterlagen sehen. Während des Basisaufbaus sollte es Rohanzahlen und abgedeckte Periode erhalten; Schwellen gelten als vorläufig. Ein präziser Standardabweichungswert für eine kurze oder inkompatible Historie würde eine durch die Eingaben nicht getragene Aussagekraft vermitteln.
Der vorgeschlagene Zeitplan in Tabelle 17 trennt Vorbereitung, erste Beobachtung und spätere Bewertung. Die Termine sind vom Transaktionsteam anzupassende Managemententscheidungen und keine gesetzlichen Berichtsfristen. Ziel des ersten Tages sind kontinuierliche Beobachtung und klare Entscheidungsverantwortung. Die Prüfung prädiktiver Indikatorleistung benötigt spätere Ergebnisse. Ein Dashboard kann am ersten Tag operativ verfügbar sein, während sein Vorhersagewert unbewiesen bleibt. Die Trennung ermöglicht dem Gremium, einen kritischen Ausnahmefall bei einem Kunden sofort zu behandeln und das Urteil über das statistische Modell zurückzustellen.
| Phase | Erforderliche Arbeit | Nachweise für das Gremium |
|---|---|---|
| Vor Vollzug | Genehmigten Wertbeitragsfall zulässigen Quellaufzeichnungen zuordnen; Verantwortliche benennen; Basisdefinitionen erhalten | Versionierter Wertbeitragsfall und Datenlückenliste |
| Erster Tag | Zugang, Verantwortliche und kontinuierliche Kunden-, Personal- und Betriebsaufzeichnungen bestätigen | Verfügbarkeitsregister mit ausdrücklich fehlenden Feldern |
| Erste zwei Wochen | Populationen und Buchungszuordnungen abstimmen; Alarme und Reaktionen getrennt protokollieren | Definitionsänderungen und offene Abstimmungspunkte |
| Erster Monatsabschluss | Operative Signale mit tatsächlichen Abschlüssen und Zahlungsflüssen vergleichen; vorläufige Schwellen kennzeichnen | Abgestimmte Berichtstermine und Ergebnisbeitragsüberleitung |
| Ende des ersten Quartals | Alarmaufwand, fehlende Daten und bewertete Ereignisaufzeichnungen prüfen | Untersuchungshistorie und Nachweise für Schwellenänderungen |
| Spätere Überprüfung | Eingefrorene Regeln in späteren Transaktionen oder Perioden bewerten und Branchenübertragbarkeit prüfen | Ergebnisse außerhalb der Anpassungsperiode, Grenzen und Änderungsentscheidung |
Vom Autor vorgeschlagene Reihenfolge. Zeitplanung ist an Transaktion, Informationsaustauschgrenzen und tatsächliche Berichtsfähigkeit anzupassen.
Der Akquisitionsfall sollte nach Budgetrevisionen abrufbar bleiben. Andernfalls kann ein Integrationsteam durch einen Vergleichswechsel die scheinbare Leistung verbessern. Ursprünglich genehmigter Fall, datierte operative Neuprognose und berichtete Istwerte bleiben getrennte Aufzeichnungen. Ein Gremium kann nach neuen Informationen berechtigt einen geänderten Plan genehmigen. Dann sollte die Dokumentation Grund und Wirkung auf den erwarteten Nutzen zeigen, damit eine günstige Neuprognoseabweichung keinen Fehlbetrag gegenüber der Akquisitionsentscheidung verdeckt. Dies hilft auch, eine Erwerbsbilanzierungsanpassung von veränderter operativer Umsetzung zu unterscheiden.
25 Jedem Alarm Verantwortliche und eine Eskalationsentscheidung zuweisen
Ein Alarm benötigt eine benannte Person zur Prüfung der zugrunde liegenden Aufzeichnung und eine Person mit Befugnis zur Reaktion. Das Modell nimmt an, dass ein Alarm den richtigen Verlustkanal erreicht und eine Reaktion nach festem Verzug wirksam wird. Eine reale Organisation muss diese Verbindungen herstellen. Ein Auftragseingangswarnsignal kann etwa einen Kundenverantwortlichen, eine Preisentscheidung und eine Lieferbeschränkung betreffen. Geht der Wert nur an das Integrationsbüro, kann dies vor jeder Handlung eine zusätzliche Übergabe erzeugen. Die Reaktionsdauer sollte daher ab Informationsverfügbarkeit über Untersuchung und Genehmigung bis zur tatsächlichen operativen Änderung gemessen werden.
Tabelle 18 schlägt eine RACI-Zuordnung für diesen Prozess vor. Ergebnisverantwortlich bezeichnet die einzelne Funktion, die für die Entscheidung Rechenschaft ablegt; durchführungsverantwortlich ist die Funktion, die die Arbeit erledigt. Konsultiert und informiert beschreiben weitere Beteiligte. Funktionstitel ermöglichen Anpassungen, ohne eine bestimmte Unternehmensstruktur vorzuschreiben. Die Finanzleitung verantwortet die Abstimmung mit dem genehmigten Finanzfall. Operative Verantwortliche behalten Kunden- und Leistungsentscheidungen innerhalb ihrer Befugnisse. Rechts-, Compliance- und Datenschutzspezialisten bestimmen die geltenden Grenzen einer vorgeschlagenen Maßnahme oder Datennutzung.
| Aktivität | Ergebnisverantwortlich | Durchführungsverantwortlich | Konsultiert oder informiert |
|---|---|---|---|
| Finanzbasis und Nutzenkennzahl definieren | CFO | Finanzcontroller | Integrationsleitung und Geschäftsverantwortlicher konsultiert |
| Indikatordefinitionen und Verfügbarkeitsdaten pflegen | Integrationsleitung | Daten- oder Arbeitspaketverantwortlicher | Finanz- und Datenschutzspezialisten konsultiert |
| Operatives Warnsignal untersuchen | Geschäftsverantwortlicher | Benannter Arbeitspaketleiter | Integrationsbüro und Finanzfunktion konsultiert |
| Wesentliche Reaktion oder Ausgabenantrag genehmigen | Inhaber der einschlägigen delegierten Befugnis | Geschäftsverantwortlicher als Entscheidungsvorbereiter | CFO, Recht und Compliance je nach Fall konsultiert |
| Beanspruchten Nutzen mit Zahlungsflüssen und Rechnungslegung abstimmen | CFO | Finanzcontroller | Arbeitspaketverantwortlicher konsultiert; Integrationsleitung informiert |
| Schwelle ändern oder Indikator einstellen | Benannter Risiko- oder Integrationsausschuss | Analyst und Integrationsleitung | Geschäftsverantwortlicher und unabhängiger Prüfer konsultiert |
Vom Autor vorgeschlagene Zuordnung. RACI bezeichnet durchführungsverantwortlich, ergebnisverantwortlich, konsultiert und informiert; tatsächliche Delegationen und Vorbehaltsentscheidungen sind maßgeblich.
Eskalation sollte von möglichen Folgen, vertraglichen Verpflichtungen und verfügbarer Reaktionszeit abhängen. Eine statistische Schwelle ersetzt keine bestehende Sicherheits-, regulatorische oder kritische Kundeneskalation. Solche Fälle sollten dem festgelegten Schutzprozess folgen, sobald relevante Tatsachen bekannt sind. Für gewöhnliche operative Warnungen sollte die Entscheidungsaufzeichnung Prüfungen, verbleibende Unsicherheiten, gewählte Maßnahme und erwarteten Zeitpunkt neuer Evidenz nennen. Ein Team kann für verschiedene Risiken unterschiedliche Untersuchungsfristen wählen. Dieser Beitrag liefert keine empirisch validierte Frist und keinen allgemeinen Wesentlichkeitsprozentsatz.
Unterdrückungen benötigen Begründung und Ablauf- oder Prüftermin. Eine bekannte Datenmigration kann gleichzeitige Indikatorbewegungen erklären; das Unterdrücken der Alarme sollte die Migrationsperiode jedoch nicht aus der Historie entfernen. Nicht unterdrückter Wert, angezeigter Zustand und menschliche Entscheidung bleiben getrennte Felder. Dies ermöglicht später die Unterscheidung eines fehlerhaften Datenalarms, eines bewusst tolerierten Betriebsrisikos und eines ignorierten Warnsignals. Nur nach manueller Unterdrückung verbleibende Alarme zu zählen, würde den Aufwand unterschätzen und einen nachsichtigen Prozess genauer erscheinen lassen.
Das Gremium entscheidet, ob Reaktion, Ressourcen und Restexposition akzeptabel sind. Es sollte ungelöste wesentliche Warnungen mit Alter und Verantwortlichen sowie geschlossene und später wieder eröffnete Fälle erhalten. Ein grüner Status sollte eine festgelegte Beweisbedeutung haben. Abschluss kann bedeuten, dass Quelldaten korrigiert wurden, ein Kunde eine Abhilfe akzeptiert hat oder die finanzielle Exposition eingetreten und abgestimmt ist. Eine einzige Zahl abgeschlossener Aufgaben für diese Ergebnisse würde genau die vom Warnsystem zu bewahrende Unterscheidung aufheben.
26 Jede Reaktion mit dem Synergie- und Zahlungsregister abstimmen
Ein Warnsignal kann eine Untersuchung rechtfertigen, bevor ein finanzieller Verlust messbar ist. Die Feststellung eines finanziellen Nutzens erfordert eine gesonderte Nachweiskette. Das vorgeschlagene Nutzenregister sollte die genehmigte Akquisitionsannahme mit operativer Maßnahme, realisiertem Buchhaltungseffekt und Zahlungsfolge verbinden. Der Abschluss einer Integrationsaufgabe belegt deren Abschluss. Für sich allein belegt er keinen Betrag erhaltener Umsätze oder freigesetzter Liquidität. Die Finanzfunktion sollte Kunden-, Rechnungs-, Lohn- oder Lieferantendaten für jeden beanspruchten Betrag aufbewahren und mit der relevanten Rechnungsperiode abstimmen.
Tabelle 19 beschreibt die Registerfelder. Jeder Nutzen sollte eine stabile Kennung im Erwerbersystem, einen definierten Umfang und eine überschneidungsfreie Buchungszuordnung haben. Bei Lieferanteneinsparungen könnte diese Zuordnung geeignete Ausgabenpopulation, Vertragssatz, realisierte Menge und Wirksamkeitsdatum bestimmen. Bei einer Kundenintervention könnte sie Verlängerungspopulation, Ergebnisbeitragsbasis und Zahlungseingänge nennen. Die Tabelle beschreibt eine Dokumentationsmethode. Sie belegt keine Realisierung eines aufgeführten Nutzens.
| Feldgruppe | Aufzubewahrende Aufzeichnung | Abstimmungsfrage |
|---|---|---|
| Genehmigter Nutzen | Ursprüngliche Akquisitionsannahme, Umfang, Verantwortlicher und erwarteter Termin | Was nahm die Investitionsentscheidung an? |
| Warnung und Reaktion | Indikatorversion, Alarmverfügbarkeit, Untersuchungs- und tatsächliche Maßnahmendaten | Welche Entscheidung folgte welcher Information? |
| Operative Umsetzung | Abgeschlossene Änderung und Quellnachweise der betroffenen Population | Was änderte sich im Unternehmen? |
| Buchhaltungseffekt | Bruttoergebnisbeitrag oder Kostenänderung, Zeitpunkt und Kontenzuordnung | Wo ist der Betrag erfasst? |
| Kosten und Gegenwirkungen | Umsetzungsausgaben, vorübergehende Unterstützung, verlorene Marge und andere Nachteile | Was verbrauchte oder verdrängte die Umsetzung? |
| Zahlungsflüsse | Nachweise zu Eingang, Zahlung, Working Capital oder Zeitpunkt | Wurde der Buchhaltungseffekt zahlungswirksam? |
| Überschneidung und Zurechnung | Andere Initiativen, Marktveränderungen und explizite Zuordnungsregel | Könnte eine andere Erklärung oder ein anderes Arbeitspaket denselben Betrag beanspruchen? |
| Prüfung | Finanzabstimmung, verbleibende Unsicherheit und Genehmigungsdatum | Was ist vor Anerkennung des Anspruchs noch ungeprüft? |
Vom Autor vorgeschlagene Vorlage. Beträge bleiben nicht verfügbar, bis relevante Quellaufzeichnungen sie tragen; fehlende Evidenz bedeutet keinen Nutzen von null.
Bruttoumsetzung und Nettowert sind zu trennen. Einkaufsbündelung kann den Stückpreis senken und dennoch Kündigungszahlungen oder höhere Bestände erfordern. Eine Kundenbindungsmaßnahme kann Umsatz erhalten und zugleich Rabatte sowie zusätzliche Leistungskapazität verbrauchen. Das Modell zieht Fehlalarmuntersuchungskosten von vermiedenen Wertverlusten ab; es enthält kein vollständiges reales Umsetzungsbudget. Eine Transaktionsentscheidung sollte tatsächlichen Untersuchungsaufwand, Reaktionsausgaben, Übergangsregelungen und nachteilige Gegenwirkungen der relevanten Periode einbeziehen. Fehlen diese Eingaben, sollte das Register fehlende Beträge und einen ausdrücklich bedingten Vergleich zeigen.
Doppelzählungen zwischen Kanälen sind zu vermeiden. Ein Fakturierungsfehler kann sich in Kundenbeschwerden, einer Order-to-Cash-Ausnahmequote und überfälligen Forderungen zeigen. Drei korrelierte Beobachtungen als drei unabhängige Verluste zu behandeln würde die Exposition überschätzen. Das Ereignisregister sollte die Ursache benennen und jede Beobachtung verknüpfen; Nutzen wird einmal zugewiesen. Ein Zahlungseingang, der lediglich eine bestehende Forderung früher einzieht, ist ein Zeiteffekt. Ein höherer Ergebnisbeitrag durch weniger Forderungsausfälle ist ein anderer wirtschaftlicher Effekt. Das Register sollte diese Definitionen und die jeweilige Messperiode erhalten.
Das Gremium kann dann drei Größen einer Reaktion unterscheiden: Exposition vor der Maßnahme, später beobachteter Betrag und der nach genannter Methode vernünftig zurechenbare Anteil. Der dritte kann unsicher bleiben, selbst wenn der Zahlungseingang geprüft ist. Ein Kunde hätte ohne Intervention oder nach allgemeiner Marktverbesserung verlängern können. Eine transparente Zurechnungsbandbreite ist zu verwenden oder der Anteil unbeziffert zu lassen, wenn die Evidenz keine Punktschätzung trägt. Diese Unterscheidung trennt den im Experiment vermeidbaren Verlustanteil von einer Behauptung realisierten Transaktionswerts.
27 Fehlende Aufzeichnungen und Definitionsänderungen getrennt behandeln
Ein ruhiger Indikator kann ein gesundes Geschäft, unvollständige Aufzeichnungen oder eine geänderte Definition widerspiegeln. Die Überwachung sollte diese Möglichkeiten getrennt erhalten. Erwartete und erhaltene Population, letzte vollständige Periode und Quellsystemversion sind neben dem Wert zu berichten. Eine fehlende Abgangsdatei darf nicht zu null Abgängen werden. Ein nicht verfügbarer Rechnungsausnahmestrom darf das Gesamtdashboard nicht grün machen. Ein eigener Zustand nicht verfügbar bleibt erhalten; das Datenproblem geht an seinen Verantwortlichen, während andere gültige Beobachtungen fortgeführt werden.
Die Indikatorspezifikation in Tabelle 20 legt Nenner und Informationszeitpunkt offen. Eine Kennzahl unerwünschter Abgänge benötigt eine vorab bestimmte Definition kritischer Funktionen und eine Regel für die geeignete Population. Eine Ausnahmequote benötigt eine geeignete Transaktionszahl und eine konsistente Ausnahmedefinition. Änderungen von Zähler oder Nenner können eine Rate ohne verändertes Betriebsrisiko bewegen. Rohanzahlen sind aufzubewahren, damit Prüfer echte Verbesserung von veränderter Messpopulation unterscheiden können.
| Feld | Erforderliche Definition | Sichtbar zu machendes Problem |
|---|---|---|
| Population und Nenner | Geeignete Kunden, Funktionen, Rechnungen oder Maßnahmen und Einschlussdaten | Veränderte Abdeckung kann die Rate bewegen |
| Richtung und Einheiten | Zähler, Nenner, nachteilige Richtung und Messeinheit | Ein steigender Rohwert kann günstig oder nachteilig sein |
| Verfügbarkeitszeitstempel | Zeitpunkt tatsächlicher Nutzbarkeit für Gremium oder berechtigten Bearbeiter | Späterfasste Daten können scheinbaren Vorlauf erzeugen |
| Basis und Version | Referenzperiode, Transformation, Schwelle und Änderungsdatum | Systemänderung kann Verschlechterung ähneln |
| Vollständigkeit | Erwartete und erhaltene Aufzeichnungen, fehlende Felder, letzte vollständige Periode | Fehlende Daten können einen ruhigen Indikator vortäuschen |
| Untersuchung und Ergebnis | Alarm, Bewertung, Reaktion und spätere Rechnungslegungs- oder Zahlungsnachweise | Eine Maßnahme kann das gemessene Ergebnis ändern |
Vom Autor vorgeschlagene Felder. Die Spezifikation unterstützt Reproduzierbarkeit; ihre Vervollständigung belegt keine Vorhersageleistung.
Rückblickende Bewertungen sollten die am Entscheidungstag verfügbaren Informationen nutzen. Eine in Woche acht erhaltene korrigierte Auftragsdatei kann keinen Warnnachweis für Woche zwei liefern. Ereignis- und Verfügbarkeitszeitpunkt sowie Korrekturdatum bleiben erhalten. Fehlen historische Momentaufnahmen, sind betroffene Tests als rückblickende Rekonstruktionen auszuweisen und nicht als im Echtbetrieb erreichbare Leistung darzustellen. Andernfalls kann ein Modell Informationen aus seiner eigenen Zukunft erhalten, besonders wenn Finanzteams nach Bekanntwerden des Ergebnisses Klassifikationen nachtragen.
Dieselbe Disziplin gilt für KI-gestützte Extraktion. Ein System für Verträge, Servicetickets oder Arbeitspaketnotizen sollte Quellstelle und Extraktionsversion jedes wesentlichen Feldes speichern. Es ist an einem manuell geprüften Bestand zu testen, der verwendete Sprachen, Dokumentlayouts und Betriebsperioden abbildet. Fehlende Felder, falsche Daten und Veränderungen der Extraktionsleistung benötigen getrennte Berichte. Dieser Beitrag belegt weder Extraktionsgenauigkeit noch Kosteneinsparung. Verbesserter Datenzugang sollte gemeinsam mit dem Aufwand für Fehlerprüfung und stabile Indikatordefinition bewertet werden.
Neukalibrierung sollte eine neue Version erzeugen. Grund, verwendete Daten, Genehmigung und Wirksamkeitsperiode der neuen Schwelle sind anzugeben. Ergebnisse der alten Regel bleiben erhalten, damit Änderungen des Alarmvolumens erklärbar sind. Dieselben jüngsten Negativfälle zur Auswahl und Bewertung einer neuen Schwelle zu verwenden würde deren scheinbare Leistung überschätzen. Spätere Perioden oder getrennte Transaktionen sind für die Bewertung zu reservieren; enthaltene unabhängige Erwerber und Ereignisse sind zu zählen. Viele Monatsaufzeichnungen aus wenigen Akquisitionen bleiben eine kleine Transaktionsstichprobe.
28 Ein Kundenwarnsignal bis in die Finanzaufzeichnung verfolgen
Betrachtet wird ein konstruiertes Prozessbeispiel eines erworbenen Unternehmens mit verlängerbaren Kundenverträgen. Es enthält keinen Mandanten, keine vollzogene Transaktion und kein beobachtetes Ergebnis. Es soll die benötigten Aufzeichnungen zeigen. Der genehmigte Fall nimmt die Bindung einer definierten Kundenpopulation an. Nach Vollzug sieht das Kundenteam schwächeren Auftragseingang bei Kunden mit geänderten Betreuungsverantwortlichen. Dies erzeugt ein untersuchungswürdiges Warnsignal. Allein daraus kann das Gremium weder verlorenen Umsatz der Integration zurechnen noch behaupten, eine Intervention habe ihn erhalten.
Die Untersuchung prüft zunächst, ob die Kunden zur ursprünglichen Population gehören und ob Auftragssaisonalität, Preisänderungen oder verzögerte Datenübertragungen die Bewegung erklären. Das Team dokumentiert anschließend das konkrete Geschäftsproblem und eine autorisierbare Abhilfe, etwa Wiederherstellung eines Kundenansprechpartners oder Behebung eines Leistungsfehlers. Informationszugangs- und tatsächlicher Abhilfetermin beim Kunden bleiben erhalten. Erfordert eine Vertrags- oder Leistungspflicht bereits eine Maßnahme, erfüllt das Team diese Pflicht. Die statistische Bewertung sollte sie nicht verzögern.
| Stufe | Aufzeichnung | Zulässige Schlussfolgerung |
|---|---|---|
| Genehmigter Fall | Ursprüngliche Kundenpopulation und Bindungsannahme | Der Investitionsfall hing von diesem Umfang ab |
| Warnung | Verfügbare Auftragsdaten, geeigneter Nenner und eingefrorene Indikatorregel | Die Regel löste ein datiertes Warnsignal aus |
| Untersuchung | Geprüftes Kundenproblem und konkurrierende Erklärungen | Der Evidenzstatus des Problems ist dokumentiert |
| Reaktion | Genehmigte Abhilfe, tatsächlicher Umsetzungstermin und Kosten | Die erfasste Reaktion fand statt |
| Geschäftsergebnis | Verlängerung oder Kündigung und zugehörige Bedingungen | Der Kunde traf die dokumentierte Entscheidung |
| Rechnungslegung und Zahlungsflüsse | Ergebnisbeitragsbasis, Rechnung und Zahlungseingangsabstimmung | Relevante Buchhaltungs- und Zahlungsbeträge sind belegt |
| Zurechnungsprüfung | Vergleichsmethode und verbleibende Alternativerklärungen | Jede Schätzung des Reaktionseffekts bleibt bedingt |
Konstruiertes Prozessbeispiel ohne Geldbeträge oder beobachtete Transaktionsergebnisse. Jede Stufe erfordert eigene Nachweise.
Eine Verlängerung nach Abhilfe belegt die zeitliche Reihenfolge. Kausale Zurechnung benötigt einen Vergleich, der den Grund für die besondere Betreuung dieses Kunden und sonstige Änderungen berücksichtigt. Ein Vergleich unterstützter Kunden mit allen anderen wäre irreführend, wenn die unterstützte Gruppe anfangs riskanter war. Ein rückblickend gematchter Vergleich kann einige Unterschiede aufzeigen; unbeobachtete Unterschiede können verbleiben. Die Entscheidung sollte Vergleich, Auswahlprozess und verfügbare Evidenz dokumentieren. Ist Zurechnung nicht belegbar, sind geprüfte Verlängerungs-, Ergebnisbeitrags- und Zahlungseingangsdaten ohne behaupteten geretteten Wertbetrag zu berichten.
Das Beispiel zeigt auch berechtigte Unterschiede zwischen Warnung und Finanzaufzeichnung. Eine frühe Geschäftsverbesserung kann erst später in Rechnungen und Zahlungen erscheinen. Ein Kunde kann mit Rabatt verlängern, sodass Umsatz stärker als Ergebnisbeitrag ausfällt. Ein Zahlungseingang kann Liquidität vorübergehend verbessern, ohne den Gesamtgewinn zu verändern. Das Gremium sollte die passende Überleitung und erwartete Termine mit offenen Abstimmungspunkten erhalten. Wiederholte Divergenz ohne dokumentierten Mechanismus sollte eine Prüfung von Indikator, Reaktionsaufzeichnung und Buchungszuordnung auslösen.
Sobald das Ergebnis vorliegt, bleibt der ganze Fall einschließlich ungelöster oder erfolgloser Reaktionen in der Bewertungspopulation. Untersuchungsaufwand und nachteilige Folgen sind neben dem Geschäftsergebnis zu erfassen. Misserfolge auszuschließen oder nur Kunden mit abstimmbarer Rechnungslegung zu behalten würde die untersuchte Population verändern. Die Aufzeichnungen können künftige empirische Forschung und heutige Managemententscheidungen unterstützen. Allein können sie weder den simulierten Vermeidungsanteil validieren noch eine allgemeine Dashboard-Größe bestimmen oder realisierten Wert einer tatsächlichen Akquisition belegen.
29 Grenzen und die nächste empirische Entscheidung
Die Hauptgrenze ist das Fehlen beobachteter Transaktionsdaten. Das Experiment setzt Auftreten und Schwere der Ereignisse, ihre Indikatorbeziehungen, Berichtsverzögerungen, Untersuchungskosten und Reaktionswirksamkeit. Seine trennscharfen Indikatoren erhalten die ihnen zugewiesenen Informationsbeziehungen. Andere Eingaben, Kandidatenkennzahlen oder Entscheidungsregeln können andere Vermeidungsanteile, Rangfolgen und Dashboard-Größen erzeugen. Sensitivitäten zeigen einige dieser Abhängigkeiten, ohne deren reale Häufigkeit zu schätzen.
Die Basisrauschprozesse sind gaußverteilt und stationär, mit vorgegebener serieller Korrelation und unabhängigen Indikatorrauschanteilen. Ereignissignale teilen latente Ursachen. Reale Indikatoren können zusätzliche Kreuzabhängigkeit, wechselnde Abdeckung, Saisonalität und Definitionsbrüche aufweisen. Die wirtschaftliche Rechnung rechnet korrekt zugeordneten Alarmen nach Beginn zudem idealisierten Untersuchungsnutzen an und verwendet eingefrorene Signalpfade vor Reaktion. Teilweise oder gescheiterte Diagnose, endogenes Managementverhalten und ein vollständiges Umsetzungskostenmodell benötigen weitere Daten und Modellierung.
Endliche Beobachtungsfenster beeinflussen die Ergebnisse. Vorlaufkennzahlen ersetzen fehlende Quartalserkennung durch einen Horizontwert. Der Maskierungsvergleich verwendet nur Akquisitionen mit vollständiger Nachbeobachtung nach Berichtsverfügbarkeit ab dem ersten Alarm. Die Wiederholungsstichproben stammen aus einer festen konstruierten Population und liefern keine empirische Mindestkohortengröße. Die Referenz bei vollständiger Information ist auf die angenommene Reaktion und Zeitplanung beschränkt; ihr Abstand begrenzt nicht die Leistung jeder alternativen Regel.
Die nächste empirische Entscheidung lautet, ob der Erwerber die datierten, versionierten Aufzeichnungen zur Bewertung einer Warnung und der folgenden Entscheidung führen kann. Ausgangspunkt ist ein kontrolliertes Beobachtungsprotokoll, das verpflichtende Schutzmaßnahmen, vollständige Ergebnisabdeckung und Finanzabstimmung erhält. Eine glaubwürdige Studie würde nützliche Warnungen und Untersuchungsaufwand gemeinsam berichten und Zurechnungs- sowie Übertragbarkeitsgrenzen nennen. Bis diese Evidenz vorliegt, bleibt der Rahmen ein Instrument zur Entscheidungsgestaltung; die numerischen Befunde bleiben bedingte Simulationsergebnisse.
Literaturverzeichnis
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
