
1 La decisione del consiglio e i limiti delle evidenze
Il consiglio che supervisiona un’acquisizione ha bisogno di informazioni sulla continuità dei rapporti con i clienti, sulle capacità critiche, sull’esecuzione operativa e sui benefici ipotizzati nella motivazione dell’investimento. I rapporti finanziari consolidati e le registrazioni operative descrivono parti diverse di questo quadro e possono diventare disponibili in date differenti. Questo articolo esamina quali segnali operativi meritino una verifica, le soglie a cui debbano essere portati a un livello decisionale superiore e le evidenze necessarie per valutarne il contributo economico.
Inquadriamo il monitoraggio come una decisione di rilevazione con costi per il deterioramento non individuato e per le verifiche. Un problema non rilevato può continuare a incidere su clienti, personale, servizio o cassa. Un allarme assorbe attenzione e può indurre una risposta costosa. L’esperimento costruito confronta regimi di rilevazione sulla stessa popolazione e riporta le perdite evitate dopo un costo dichiarato di verifica dei falsi allarmi. I risultati finanziari e operativi restano condizionati a ogni parametro definito dall’autore.
Questo studio non utilizza una coorte osservata di filoni di lavoro o allarmi a livello di acquisizione. Il contributo della ricerca è un disegno sperimentale esplicito e un quadro pratico di registrazione. La simulazione genera 20 000 acquisizioni di test da ipotesi dichiarate e verifica il comportamento delle regole di rilevazione in quel mondo. Lo studio di transazioni proposto richiederebbe attività separate di accesso ai dati, governance, misurazione e valutazione prima di poter formulare conclusioni empiriche.
Un esempio di supervisione specifico di una giurisdizione proviene dal UK Corporate Governance Code 2024. Per le società appartenenti alle categorie di quotazione di società commerciali o fondi d’investimento chiusi specificate dal Codice, la Provision 29 riguarda il monitoraggio e il riesame annuale della gestione dei rischi e dei controlli interni, compresi i controlli rilevanti finanziari, operativi, di rendicontazione e di conformità. Le disposizioni rafforzate si applicano agli esercizi che iniziano il 1 gennaio 2026 o successivamente. [14] Il Codice non fornisce soglie per indicatori di integrazione. Gli strumenti pratici qui proposti riguardano le evidenze che il consiglio di un’acquirente potrebbe conservare nel proprio quadro di governance applicabile.
2 Definire inizio, effetto finanziario e rilevazione
Definiamo la perdita di valore come il deficit mensile del contributo al risultato realizzato rispetto a quello pianificato, causato da uno specifico insuccesso dell’integrazione e misurato in percentuale del piano di un mese. Una perdita ha un inizio operativo, il mese in cui si verifica l’evento causale, e un effetto finanziario che comincia alcuni mesi dopo. Uno scostamento negativo rilevante è un trimestre in cui lo scostamento riportato rispetto al piano scende sotto una soglia di rilevanza dichiarata. La rilevazione è la data in cui una regola genera un allarme e l’informazione è disponibile al consiglio.
La distinzione tra inizio, effetto finanziario e data di rilevazione è il dispositivo centrale dell’articolo. Un indicatore anticipatore è utile nella misura in cui la sua data di rilevazione precede la data in cui i prospetti finanziari mostrerebbero lo stesso problema. L’anticipo deriva da tre quantità separate: il ritardo tra causa ed effetto finanziario, il tempo prima che un indicatore superi la propria soglia e il ritardo di rendicontazione dell’alternativa finanziaria. La Tabella 1 presenta le definizioni utilizzate in tutto l’articolo.
| Termine | Definizione utilizzata | Perché conta |
|---|---|---|
| Inizio operativo | Mese in cui si verifica l’evento causale, per esempio l’uscita del responsabile di un cliente chiave | Avvia il tempo di rilevazione |
| Effetto finanziario | Mese in cui lo scostamento riportato comincia a muoversi a causa dell’evento | Data in cui le informazioni contabili potrebbero mostrarlo per la prima volta |
| Perdita di valore | Deficit cumulato rispetto al piano causato dall’evento, % del piano di un mese | Quantità da proteggere |
| Allarme | Una regola supera la propria soglia calibrata, con azzeramento dell’accumulatore dopo il superamento | Avvia una verifica |
| Vero allarme | Allarme generato all’inizio o dopo l’inizio di un evento a cui l’indicatore rimanda | Conta ai fini della rilevazione |
| Falso allarme | Qualsiasi altro allarme, compresi tutti quelli di una misura non collegata ad alcun evento | Assorbe tempo e credibilità |
| Scostamento negativo rilevante | Trimestre con scostamento riportato inferiore a meno 5% del piano | Risultato finanziario che un allarme dovrebbe precedere |
Definizioni MatchPoint per questo articolo. Registrazioni proposte; non sono risultati relativi a una transazione.
3 Tempi di rendicontazione trimestrale e informazioni gestionali più tempestive
L’attuale Form 10-Q statunitense specifica termini ordinari di deposito di 40 giorni dalla chiusura del trimestre per large accelerated filers e accelerated filers e di 45 giorni per gli altri emittenti registrati, per i primi tre trimestri dell’esercizio. [1] Sono termini di deposito. Le società possono fornire prima informazioni interne, e il modulo non stabilisce quando un’acquirente privata prepara le situazioni contabili gestionali. La pagina SEC sull’iniziativa di rendicontazione semestrale del maggio 2026 identifica lo strumento come una regola proposta. [13] Il suo stato di proposta va mantenuto distinto dagli obblighi del modulo vigente. La Regulation S-X ammette prospetti finanziari intermedi non sottoposti a revisione contabile completa e richiede una verifica da parte di un professionista contabile indipendente prima del deposito del Form 10-Q. [15] Il livello di verifica deve quindi essere descritto con precisione.
L’esperimento usa una serie trimestrale disponibile 1.5 mesi dopo la chiusura del trimestre, un’ipotesi di rendicontazione dichiarata deliberatamente. Ignorando qualsiasi ritardo prima dell’effetto finanziario e qualsiasi soglia di rilevazione, un evento nel primo mese può entrare per la prima volta in un trimestre che termina nel terzo mese, disponibile nel mese 4.5 con questo calendario. Un evento nel terzo mese entra nello stesso rapporto. Il ritardo di rendicontazione dipende quindi dalla posizione dell’evento nel trimestre. Un ritardo dell’effetto finanziario, una piccola perdita nel primo periodo o una soglia non superata possono rinviare ulteriormente la rilevazione.
Il termine di 45 giorni motiva un solo scenario temporale; non fornisce un ritardo informativo minimo né un’osservazione dell’accesso effettivo del consiglio. Il modello testa anche situazioni contabili mensili e una disponibilità più rapida dei rapporti finanziari. In uno studio empirico, va conservata la data in cui ogni serie di confronto era effettivamente disponibile al decisore. La data di un deposito pubblico non può sostituirla quando il pacchetto gestionale interno è arrivato prima. Il calendario di otto trimestri della simulazione è un comparatore di rendicontazione gestionale. Comprende i quarti trimestri, per i quali il Form 10-Q non è richiesto. [1]
4 Contabilità delle acquisizioni ed evidenze operative
La contabilità dell’acquisizione e l’esecuzione operativa hanno finalità di misurazione differenti. Quando la contabilizzazione iniziale dell’acquisizione è incompleta, i paragrafi 45-47 dell’AASB 3 consentono importi provvisori e rettifiche basate su informazioni relative a fatti esistenti alla data di acquisizione. Il periodo di valutazione termina quando si ottengono le informazioni necessarie o si accerta che non sono ottenibili e non può superare un anno dall’acquisizione. [2] Occorre verificare la compilazione e il periodo di rendicontazione applicabili all’entità interessata. Queste disposizioni non datano l’inizio dei problemi operativi né stabiliscono quando siano più probabili le perdite di valore nell’integrazione.
Il paragrafo B64(q) dell’AASB 3 riguarda i ricavi e l’utile o la perdita dell’acquisita dalla data di acquisizione e determinate informazioni dell’entità combinata come se l’acquisizione fosse avvenuta all’inizio del periodo annuale. La disposizione sull’impraticabilità richiede una spiegazione; B65 tratta le aggregazioni rilevanti nel loro insieme. AusC1 esenta da questi paragrafi le entità che utilizzano le specificate informative semplificate di Tier 2. [2] Il management può mantenere una disaggregazione interna aggiuntiva dopo il consolidamento; una divulgazione esterna aggregata non dimostra quindi che il consiglio non disponga di registrazioni operative separate.
Il principio australiano è citato come fonte ufficiale degli obblighi contabili specificati. Ogni lettore deve applicare il quadro di rendicontazione e la versione che regolano la propria entità. Un sistema di allerta dovrebbe mantenere tracciabili le definizioni operative e le versioni della base di riferimento, mentre la funzione finanziaria registra separatamente le modifiche della contabilità dell’acquisizione. Ciò sostiene una riconciliazione tra motivazione approvata dell’operazione, importi contabili rivisti ed esecuzione effettiva, mantenendo distinti questi registri.
Le fonti sulla rendicontazione e sulla valutazione della Tabella 2 stabiliscono tempi e obblighi informativi specifici. L’ambito di ciascuna fonte è esplicito. Nessuna fornisce un ritardo universale di rendicontazione delle società private, convalida un indicatore anticipatore o stabilisce che il periodo di valutazione contabile preveda perdite operative.
| Calendario o registrazione | Affermazione della fonte | Limite della fonte |
|---|---|---|
| Deposito trimestrale | Form 10-Q entro 40 giorni (large accelerated filers e accelerated filers) o 45 giorni (altri) dalla chiusura del trimestre; nessuno per il quarto trimestre [1]; opzione semestrale proposta [13] | Regola per società soggette a rendicontazione pubblica; le situazioni contabili delle società private differiscono |
| Periodo di valutazione | Gli importi provvisori dell’acquisizione possono essere rettificati; il periodo non supera un anno dalla data di acquisizione [2] | Compilazione AASB specifica del periodo; le perdite operative sono fuori dalla regola del periodo di valutazione |
| Informativa sull’acquisita | Ricavi e risultato dell’acquisita dall’acquisizione e risultati combinati pro forma [2] | Si applicano le precisazioni su impraticabilità, rilevanza e ambito di Tier 2 |
| Regola del segnale | Il superamento di una soglia segnala una crisi entro 24 mesi [5] | Crisi valutarie; contesto macroeconomico |
| Regola di accumulazione | Ricorsione CUSUM con valore di riferimento k e limite decisionale h [3] | Controllo industriale; parametri calibrati qui |
Sintesi MatchPoint delle fonti citate. Le voci registrano quanto afferma il testo della fonte e i suoi limiti.
5 Ricerche precedenti su risultati intermedi e capacità acquisite
Cording, Christmann e King hanno studiato 129 acquisizioni orizzontali e riferiscono che due obiettivi intermedi, riorganizzazione interna ed espansione del mercato, mediano integralmente la relazione tra quattro decisioni di integrazione e la performance dell’acquisizione. [6] Motivano l’affermazione con l’ambiguità dei collegamenti interni all’impresa, cioè la difficoltà di vedere come una decisione di integrazione causi un risultato finanziario successivo. Le loro evidenze sostengono l’idea che misure intermedie si collochino tra decisioni e risultati finanziari. Non identificano quale metrica operativa osservare, quanto presto si muova o quale soglia debba avviare un’azione.
Paruchuri, Nerkar e Hambrick esaminano domande di brevetto di 3 933 inventori in società farmaceutiche acquisite. Il loro abstract riporta risultati coerenti con le ipotesi di perturbazione della produttività ed effetti particolarmente sfavorevoli per gli inventori che perdono status e centralità nella rete. [7] È un esempio specializzato di risultato intermedio. Il solo abstract non fornisce un effetto causale valutato indipendentemente, una soglia di allerta operativa o un tempo di anticipo; questo contesto di personale tecnico richiede una verifica separata prima dell’applicazione a un altro settore.
Ai fini del disegno, queste fonti giustificano l’osservazione di misure intermedie e il trattamento della squadra acquisita come un canale in cui misurare le perdite. I quattro canali del modello, clienti, persone, operazioni e realizzazione delle sinergie, sono una classificazione dell’autore; nessuno studio misura i canali di clienti, operazioni o sinergie come definiti qui. Nessuna fonte fornisce un’incidenza, una gravità o un tempo di anticipo; i relativi valori del modello sono parametri, dichiarati come tali nella Tabella 4. Il contributo qui è il collegamento esplicito tra esperimento di rilevazione calibrato, tempi di disponibilità della rendicontazione e protocollo di registrazione della transazione. La rassegna dei lavori precedenti non fonda alcuna pretesa di metodo senza precedenti né di modello validato di previsione delle acquisizioni.
6 Monitoraggio con somma cumulativa
La sintesi del documento di lavoro IMF di Kaminsky, Lizondo e Reinhart descrive un approccio dei segnali in cui un indicatore che supera una soglia avverte di una possibile crisi valutaria nei 24 mesi successivi. [5] Il contesto è macroeconomico. Per questo articolo, il principio di disegno rilevante è definire evento, finestra di allerta e data dell’informazione prima di ordinare i segnali. La sintesi non fornisce carichi di indicatori di acquisizioni, costi di verifica o effetti di risposta.
Il manuale NIST definisce la carta tabulare della somma cumulativa mediante due ricorsioni, S_hi(i) = max(0, S_hi(i-1) + x_i - mu_0 - k) e la corrispondente inferiore, e segnala quando una delle due supera un limite decisionale h. [3] Afferma che la carta è più efficiente di una carta di Shewhart per piccoli spostamenti della media di un processo e che una scelta comune di k è metà dello spostamento da rilevare. La pagina del manuale sulle carte ponderate esponenzialmente afferma che una carta di questo tipo può essere resa sensibile a una deriva piccola o graduale. [4]
Il modello usa una somma cumulativa unilaterale con k pari a 0.5 deviazioni standard e determina h numericamente per la probabilità-obiettivo di falso allarme nell’orizzonte di ogni regola soggetta a budget. I risultati della calibrazione finita e del campione riservato sono riportati separatamente. Le fonti stabiliscono una procedura di rilevazione e una convenzione di segnalazione. Le ipotesi di gaussianità, stazionarietà e indipendenza tra indicatori valgono per le componenti di rumore sotto l’ipotesi nulla definite dall’autore. I segnali generati da eventi possono essere non stazionari e condividere cause latenti. Uno studio reale dovrebbe valutare i propri processi congiunti di segnale e rumore.
7 Manipolazione delle metriche, carico degli allarmi e test multipli
Bevan e Hood hanno esaminato il governo per obiettivi nel servizio sanitario pubblico inglese e sostengono che poggi su due ipotesi: una parte del servizio può rappresentare il tutto e i problemi di misurazione e manipolazione delle metriche non contano. Valutano queste ipotesi rispetto alle evidenze su successi dichiarati, problemi di misurazione e manipolazione. [8] L’articolo non riguarda acquisizioni, e ne è stato letto solo l’abstract. Sostiene una cautela generale di progettazione: un cruscotto poggia sulle stesse due ipotesi, che la parte misurata rappresenti il tutto e che la manipolazione non conti, ed entrambe richiedono verifica. Il modello include un caso in cui i dirigenti manipolano tre indicatori dopo il loro inserimento nel cruscotto.
L’allerta della The Joint Commission sugli allarmi dei dispositivi medici identifica l’affaticamento da allarmi, per cui i clinici diventano insensibili e possono abbassare o disattivare gli allarmi, e lo indica come il fattore contributivo più comune negli eventi sentinella legati agli allarmi. Tra le ragioni per cui la maggior parte dei segnali non richiede intervento cita condizioni di allarme troppo strette e impostazioni predefinite non adattate al paziente. [10] L’allerta è l’Issue 50 dell’aprile 2013 ed è un documento clinico. Sostiene il principio di progettazione secondo cui le soglie vanno adattate e il numero degli allarmi è esso stesso un rischio; nessuna sua affermazione riguarda i consigli di amministrazione.
Verificare più indicatori pone una questione di molteplicità. Benjamini e Hochberg distinguono il controllo dell’errore sull’intera famiglia dal controllo della proporzione attesa di false scoperte. [12] L’esperimento usa un’allocazione Sidak basata sull’indipendenza per la probabilità di almeno un allarme in un’operazione senza perdite di valore su 24 mesi. Non applica la procedura Benjamini-Hochberg. Questa probabilità nell’orizzonte differisce dal numero atteso di allarmi ripetuti dopo gli azzeramenti e da un budget di capacità delle verifiche.
Le fonti della Tabella 3 forniscono metodi e cautele di progettazione provenienti da contesti empirici diversi. Non forniscono dimensioni degli effetti specifiche delle acquisizioni per l’esperimento. I parametri dell’autore determinano incidenza degli eventi, ritardi finanziari, carichi dei segnali e valore della risposta. La valutazione pratica deve stimare le quantità rilevanti dai registri dell’acquirente e indagare come definizioni, decisioni e disponibilità dei dati influenzino i risultati.
| Tipo di fonte | Stabilisce | Non stabilisce |
|---|---|---|
| Modulo di deposito e proposta [1, 13] | Un termine di rendicontazione trimestrale; un’opzione semestrale proposta | Rapidità della rendicontazione delle società private |
| Principio contabile [2] | Valutazione provvisoria fino a un anno; informative aggregate | Tempi di anticipo degli indicatori |
| Statistica industriale [3, 4] | Regola di rilevazione cumulativa e sensibilità alla deriva | Distribuzione dei dati di integrazione |
| Studio di allerta precoce [5] | Segnalazione per soglia rispetto a una finestra definita | Risultati di integrazione aziendale |
| Ricerca sulle acquisizioni [6, 7] | Misure intermedie e perturbazione a livello individuale | Soglie, incidenza o anticipo |
| Obiettivi e allarmi [8, 10, 12] | Rischi di manipolazione, affaticamento da allarmi e test multipli | La loro dimensione nelle integrazioni |
| Effetti dell’impiego dei modelli [9] | Gli interventi possono cambiare i risultati dai quali un modello ha appreso | Un disegno di gruppo di controllo per i consigli |
| Protezione dei dati [11] | Basi giuridiche, salvaguardie e diritti specificati | Una conclusione di conformità specifica per la transazione |
L’ambito specifico della fonte è indicato in ogni riga. I meccanismi delle acquisizioni e i parametri numerici restano distinti dalle evidenze citate.
8 La popolazione costruita di acquisizioni
Ogni acquisizione costruita dura 24 mesi e ha probabilità indipendenti di evento pari a 25, 20, 25 e 30 per cento nei canali clienti, personale, operazioni e realizzazione delle sinergie. Il numero atteso di eventi è 1.00 per acquisizione; le singole acquisizioni possono avere zero o più eventi. L’inizio di un evento è estratto uniformemente dai mesi 2 a 16. Un moltiplicatore lognormale di mediana uno scala una gravità mensile di base dichiarata, con ritardo finanziario specifico del canale e crescita di tre mesi fino alla gravità piena. Tutti questi parametri sono definiti dall’autore.
Lo scostamento mensile riportato è pari alla somma negativa delle perdite dei canali più rumore con deviazione standard di 4 punti percentuali del piano e autocorrelazione 0.3. Un’osservazione trimestrale è la media aritmetica di tre scostamenti mensili, un’aggregazione adatta all’esperimento a piano costante. Il mese t rappresenta l’intervallo (t-1,t], con la perdita trattata come uniforme nel mese. La frazione successiva al momento di efficacia della risposta R è clip(t-R, 0, 1). R è pari al mese di osservazione dell’allarme più il suo ritardo di disponibilità e un mese di ritardo della risposta. Il modello elimina il 60 per cento della perdita in tale frazione successiva alla risposta; è una convenzione temporale inframensile dell’autore.
I quattro canali sono una semplificazione dell’autore dei punti in cui una combinazione può perdere valore dopo il perfezionamento. La perdita di clienti comprende trasferimento dei rapporti, prezzi e responsabilità delle relazioni con i clienti. La perdita di personale comprende l’uscita dei ruoli da cui dipende il piano. La perdita operativa comprende disservizi e mancati incassi dovuti al cambiamento di sistemi e processi. La realizzazione delle sinergie comprende ritardi nelle azioni destinate a produrre risparmi o ricavi previsti nella motivazione dell’operazione. Gli eventi di canali diversi sono indipendenti nel modello; ciò sottostima la correlazione che produrrebbe una causa comune, come una singola migrazione di sistema non riuscita.
Nell’Equazione 1a, s_c è una gravità mensile di base a crescita completata e rho_c è un moltiplicatore lognormale con mediana uno. La gravità attesa corrispondente è maggiore di s_c perché la varianza del logaritmo del moltiplicatore è positiva. L’inizio è o_c e il ritardo finanziario è d_c. L’Equazione 1b definisce lo scostamento riportato F_t, l’autocorrelazione phi=0.3 e la scala marginale del rumore sigma_F=4. Risultati e variazioni degli indicatori condividono per costruzione gli stessi eventi latenti, perciò l’esperimento valuta le regole sotto queste relazioni ipotizzate. L’indicatore binario I_c vale uno quando il canale c ha un evento generato e zero altrimenti. Più in generale, I(condition) vale uno quando la condizione dichiarata è soddisfatta e zero altrimenti.
| Parametro | Valore | Stato |
|---|---|---|
| Operazioni e popolazioni di calibrazione e selezione | 20 000 di test; 6 000 di selezione; 20 000 con solo rumore | Scala dell’autore |
| Orizzonte | 24 mesi dal perfezionamento | Definito dall’autore |
| Probabilità di evento per canale | 25 / 20 / 25 / 30 per cento | Definita dall’autore |
| Gravità di base a crescita completata, % del piano di un mese | 8 / 5 / 6 / 7 | Definita dall’autore |
| Ritardo finanziario dall’inizio (mesi) | 3 / 4 / 2 / 5 | Definito dall’autore |
| Rumore dello scostamento riportato | deviazione standard 4 % del piano; autocorrelazione 0.3 | Definito dall’autore |
| Disponibilità dei dati (mesi dalla fine del periodo) | Indicatori 0.5; situazioni contabili mensili 1.0; rapporto trimestrale 1.5 | Definita dall’autore; scenario trimestrale motivato dal termine [1] |
| Risposta | 1 mese dopo la disponibilità dell’allarme; riduzione del 60% della frazione di perdita inframensile successiva al momento di efficacia R | Definita dall’autore |
| Costo di una verifica di falso allarme | 10 % del piano di un mese | Definito dall’autore |
| Probabilità di qualsiasi falso allarme su 24 mesi | 10% per indicatore isolato; 25% per un cruscotto, su 24 mesi | Definita dall’autore |
| Soglia di scostamento negativo rilevante | Scostamento trimestrale inferiore a meno 5 % del piano | Definita dall’autore |
Parametri definiti dall’autore. Nessuno è una frequenza osservata; nessuna fonte dell’articolo fornisce un valore per alcuno di essi.
9 Meccanismi, carichi e ritardi degli indicatori
Il registro contiene otto indicatori mensili. Quattro sono legati direttamente a un canale e si muovono all’inizio: afflusso di ordini dai clienti chiave, uscite indesiderate da ruoli critici, tasso di eccezioni nel ciclo dall’ordine all’incasso e azioni di sinergia in ritardo. Uno, il tempo medio di incasso dei crediti commerciali, reagisce a problemi dei clienti e operativi ma solo due mesi dopo l’inizio. Due sono deboli: un punteggio di sondaggio breve del personale con piccolo carico su ogni canale e una misura dell’organico che si muove con tre mesi di ritardo. L’ottavo, la quota di tappe d’integrazione completate, è una misura di attività senza rapporto con le perdite di valore.
La componente di rumore di ciascun indicatore ha varianza unitaria e autocorrelazione 0.3 nel caso di base. Un evento attivo aggiunge un carico definito dall’autore e scalato alla gravità dopo il ritardo dichiarato dell’indicatore. Tutte le serie sono orientate in modo che valori standardizzati maggiori indichino deterioramento; nella pratica, i dati grezzi degli ordini o dei sondaggi richiederebbero la trasformazione direzionale appropriata. Un allarme rimanda solo ai canali con carico almeno pari a 0.5. Il calcolo della risposta usa il registro degli eventi latenti per classificare tempi e sovrapposizione dei canali: un’ipotesi ottimistica di classificazione perfetta che una verifica reale dovrebbe sostituire.
| Indicatore | Carichi dei canali (clienti / personale / operazioni / sinergie) | Ritardo dall’inizio (mesi) | Ruolo |
|---|---|---|---|
| Afflusso di ordini dai clienti chiave rispetto al piano | 1.6 / 0 / 0 / 0 | 0 | Informativo |
| Uscite indesiderate da ruoli critici | 0 / 1.4 / 0 / 0 | 0 | Informativo |
| Tasso di eccezioni nel ciclo dall’ordine all’incasso | 0 / 0 / 1.5 / 0 | 0 | Informativo |
| Azioni di sinergia in ritardo | 0 / 0 / 0 / 1.4 | 0 | Informativo |
| Tempo medio di incasso dei crediti commerciali | 0.8 / 0 / 1.0 / 0 | 2 | Informativo, ritardato |
| Punteggio del sondaggio breve del personale | 0.2 / 0.6 / 0.2 / 0.2 | 0 | Debole |
| Tappe d’integrazione completate | 0 / 0 / 0 / 0 | 0 | Misura di attività |
| Organico rispetto al piano | 0 / 0.5 / 0 / 0 | 3 | Debole, ritardato |
Parametri definiti dall’autore. I carichi sono spostamenti in deviazioni standard alla mediana della gravità; nessuno è una dimensione d’effetto osservata.
10 Calibrazione e probabilità di falso allarme nell’orizzonte
La regola dell’indicatore è una somma cumulativa unilaterale con valore di riferimento 0.5. Le Equazioni 2a e 2b definiscono aggiornamento, superamento e azzeramento. La bisezione su 20 000 acquisizioni con solo rumore stabilisce il limite decisionale per la probabilità-obiettivo di almeno un allarme su 24 mesi. La calibrazione usa la popolazione generata senza perdite di valore. Una diagnostica separata valuta la probabilità realizzata e il numero di allarmi ripetuti fra le acquisizioni di test senza perdite.
L’accumulatore si azzera dopo un allarme e il monitoraggio continua. Segnali persistenti generati da eventi possono quindi produrre allarmi ripetuti. Il punteggio economico principale addebita le verifiche dei falsi allarmi al costo definito dall’autore e attribuisce agli allarmi successivi all’inizio un beneficio di risposta specifico del canale. Esclude dal punteggio principale il costo delle verifiche correttamente indirizzate e delle azioni correttive. Una sensibilità separata addebita ogni verifica classificata come vera. Anche le traiettorie fisse dei segnali restano invariate dopo l’azione, perciò il punteggio non simula un sistema di monitoraggio interamente a ciclo chiuso.
La regola delle situazioni contabili mensili applica la somma cumulativa alla serie finanziaria standardizzata e di segno invertito, con soglia 3.46. La regola trimestrale confronta otto medie trimestrali di segno invertito con una linea calibrata di 1.79 deviazioni standard della media trimestrale. Ogni regime mira a una probabilità del 25 per cento di qualsiasi falso allarme su un’acquisizione senza perdite in 24 mesi. La stessa probabilità nell’orizzonte sostiene un confronto controllato dei tempi nel modello. Non rende uguali il numero atteso di verifiche né la distribuzione dei loro costi.
L’Equazione 3a ripartisce la probabilità A del cruscotto tra m processi di allarme indipendenti degli indicatori. L’Equazione 3b fornisce la probabilità della famiglia risultante sotto tale condizione di indipendenza. Per un cruscotto selezionato di 5 indicatori, l’obiettivo individuale è 5.6%; per otto è 3.5%. Utilizzare otto indicatori indipendenti ai rispettivi obiettivi separati del 10 per cento produce circa il 57% di probabilità di almeno un allarme nell’orizzonte. Indicatori reali correlati richiedono calibrazione congiunta o un altro metodo di molteplicità giustificato.
La diagnostica sul campione riservato della Tabella 6 riporta la probabilità realizzata nell’orizzonte e il numero medio di allarmi sulle acquisizioni di test senza eventi generati. La calibrazione mira a una probabilità; il calcolo economico addebita conteggi. Le verifiche ripetute e il carico degli allarmi corretti richiedono quindi una propria valutazione di capacità e costo.
| Regime | Operazioni riservate senza perdite | Probabilità di qualsiasi allarme sotto l’ipotesi nulla su 24 mesi | Numero medio di allarmi sotto l’ipotesi nulla | Media degli allarmi veri latenti su tutte le operazioni | Media degli allarmi classificati come falsi su tutte le operazioni |
|---|---|---|---|---|---|
| Rapporto trimestrale | 6314 | 25.0% | 0.296 | 2.265 | 0.144 |
| Situazioni contabili mensili | 6314 | 24.8% | 0.283 | 3.125 | 0.130 |
| Cruscotto selezionato | 6314 | 24.9% | 0.287 | 2.693 | 0.221 |
| Tutti e otto, senza budget complessivo | 6314 | 57.2% | 0.832 | 3.481 | 0.757 |
Popolazione di test costruita senza eventi di canale generati; soglie fisse. L’obiettivo del 25% riguarda la probabilità nell’orizzonte, non il conteggio medio. La probabilità nell’orizzonte e il conteggio medio sotto l’ipotesi nulla usano il sottoinsieme riservato senza perdite; le ultime due colonne usano tutte le acquisizioni di test.
11 Una singola acquisizione costruita selezionata
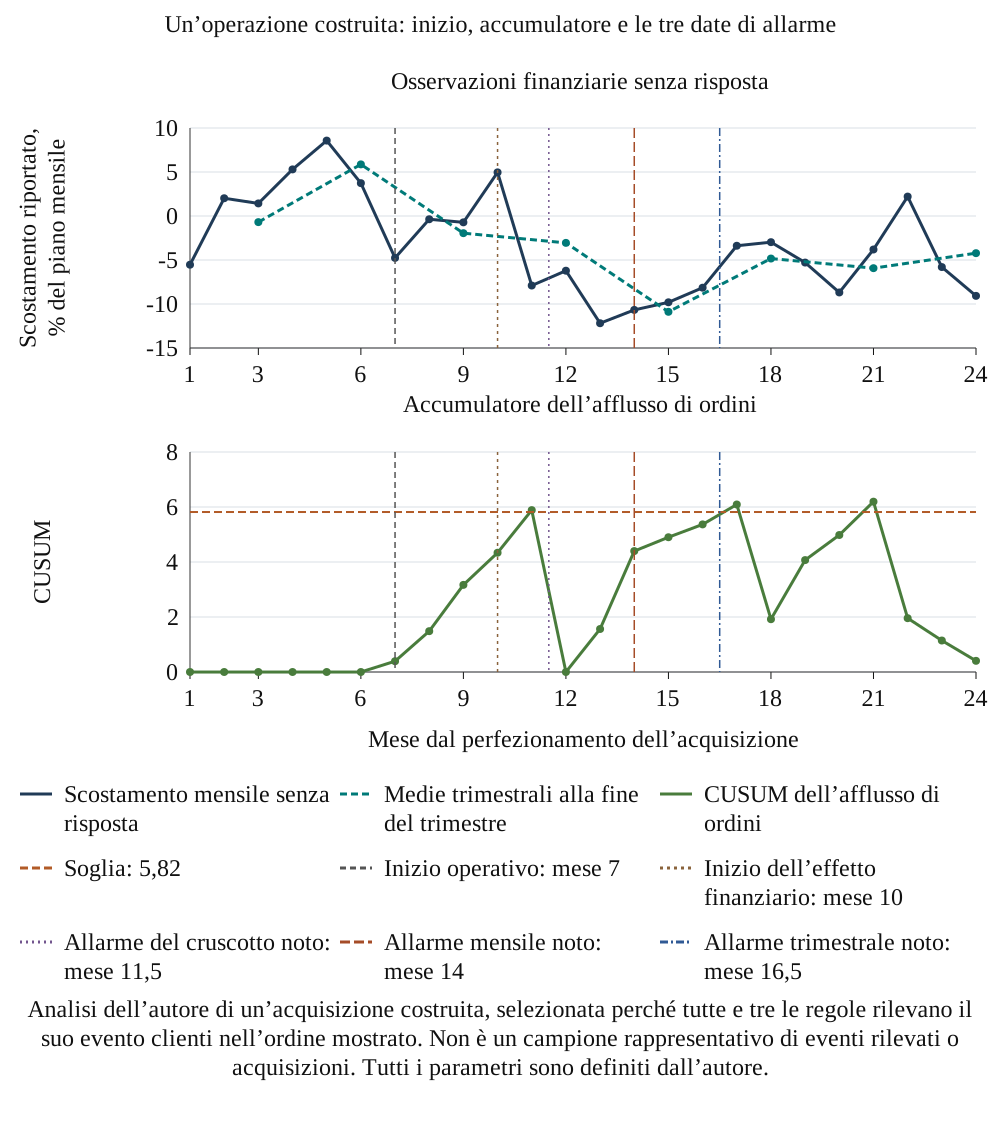
La Figura 1 segue un’operazione costruita con un solo evento relativo ai clienti. L’inizio è nel mese 7 e si prevede che lo scostamento riportato cominci a muoversi nel mese 10, tre mesi dopo. L’accumulatore degli ordini supera la soglia e l’allarme del cruscotto diventa noto nel mese 11.5. L’allarme delle situazioni contabili mensili diventa noto nel mese 14.0 e quello del rapporto trimestrale nel mese 16.5.
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Analisi dell’autore di un’acquisizione costruita, selezionata perché tutte e tre le regole rilevano il suo evento clienti nell’ordine mostrato. Non è un campione rappresentativo di eventi rilevati o acquisizioni. Tutti i parametri sono definiti dall’autore.
Questa traiettoria selezionata mostra la separazione tra inizio operativo, osservazione finanziaria e disponibilità dell’allarme. La serie mensile riportata contiene rumore; la media trimestrale modifica dimensione e tempi dell’osservazione; l’accumulatore raccoglie deviazioni sfavorevoli persistenti e si azzera a un superamento. L’esempio mostrato è stato scelto perché tutti e tre i regimi rilevano l’evento clienti nell’ordine dichiarato. Non fornisce evidenze su una tipica acquisizione reale né un ordinamento incondizionato delle regole di monitoraggio.
12 Risultati dei singoli indicatori
La Tabella 7 valuta separatamente ciascun indicatore con un obiettivo individuale nell’orizzonte del 10 per cento. La rilevazione è il primo allarme successivo all’inizio per un canale a cui l’indicatore rimanda. Il ritardo va dall’inizio alla disponibilità dell’allarme. L’anticipo mostrato sottrae la disponibilità dell’indicatore alla disponibilità dell’allarme trimestrale. Se manca la rilevazione trimestrale, il suo tempo è sostituito dall’orizzonte più il ritardo di rendicontazione. Sono sintesi a orizzonte finito definite dal modello; la sostituzione può far apparire l’anticipo dell’indicatore maggiore di quello di un confronto limitato agli eventi rilevati da entrambi.
| Indicatore | Ruolo | Rilevazione dei propri eventi | Ritardo mediano dall’inizio (mesi) | Anticipo mediano sul trimestrale (mesi) | Prima del trimestrale | Falsi allarmi per operazione-anno |
|---|---|---|---|---|---|---|
| Afflusso di ordini | Informativo | 96.4% | 3.5 | 3.0 | 73.8% | 0.042 |
| Uscite da ruoli critici | Informativo | 94.0% | 4.5 | 4.0 | 71.5% | 0.043 |
| Eccezioni nel ciclo dall’ordine all’incasso | Informativo | 95.7% | 4.5 | 3.0 | 70.2% | 0.039 |
| Azioni di sinergia in ritardo | Informativo | 93.7% | 4.5 | 4.0 | 75.0% | 0.041 |
| Tempo medio di incasso dei crediti commerciali | Informativo, ritardato | 76.0% | 7.5 | -1.0 | 38.7% | 0.034 |
| Punteggio del sondaggio breve | Debole | 64.0% | 7.5 | 0.0 | 45.9% | 0.084 |
| Tappe completate | Misura di attività | Nessun evento associato | n.a. | n.a. | n.a. | 0.052 |
| Organico | Debole, ritardato | 36.3% | 9.5 | -2.0 | 34.3% | 0.043 |
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato. L’anticipo è censurato alla fine dell’orizzonte per gli eventi non rilevati dalla regola trimestrale.
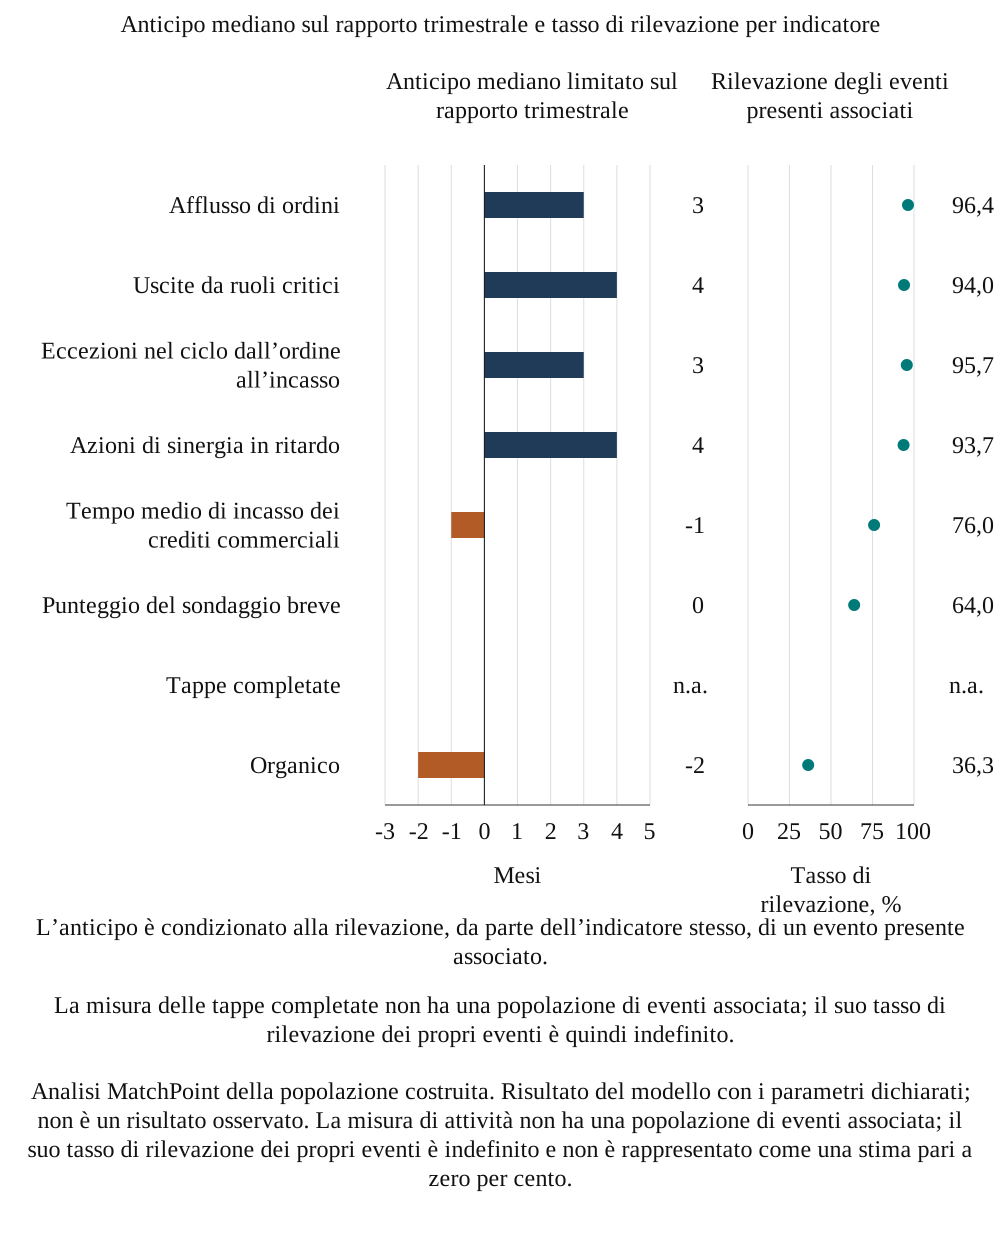
I quattro indicatori diretti rilevano la grande maggioranza dei propri eventi entro l’orizzonte con il budget individuale e presentano, alla mediana, un anticipo sul rapporto trimestrale pari ai margini della Tabella 7. Il tempo medio di incasso dei crediti commerciali, che si muove due mesi dopo l’inizio, ha un anticipo mediano mostrato negativo rispetto al rapporto trimestrale. Il punteggio del sondaggio breve rileva meno eventi e ha il tasso di falsi allarmi più alto degli otto, mentre l’organico, che si muove tre mesi dopo l’inizio, è in ritardo di due mesi. La misura di attività non rileva mai un evento e restituisce un valore netto di -1.05 per operazione, perché ogni suo allarme è falso.
La Figura 2 presenta graficamente gli stessi risultati. Le barre misurano l’anticipo mediano sul rapporto trimestrale e i marcatori il tasso di rilevazione, distinguendo così un indicatore che anticipa ma rileva pochi eventi da uno che rileva la maggior parte degli eventi ma tardi. I quattro indicatori diretti combinano elevata rilevazione e anticipo positivo. Il tempo medio di incasso dei crediti commerciali e l’organico combinano minore rilevazione e anticipo negativo; la misura di attività non presenta alcuna rilevazione.
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato. La misura di attività non ha una popolazione di eventi associata; il suo tasso di rilevazione dei propri eventi è indefinito e non è rappresentato come una stima pari a zero per cento.
Il risultato distingue i tempi dalla copertura dei canali in questa popolazione costruita. Il tempo medio di incasso dei crediti commerciali ha il valore netto individuale più alto, 10.81, con la sua associazione a due canali, mentre l’afflusso di ordini restituisce 10.76 e le uscite da ruoli critici 4.46. Queste graduatorie dipendono da gravità dei canali, incidenza, rumore e modello di risposta definiti dall’autore. La Sezione 17 esamina la variazione campionaria nella stessa popolazione. Non stabilisce una preferenza reale tra queste metriche.
13 Recupero rispetto a rendicontazione trimestrale, situazioni contabili mensili e informazione perfetta
La Tabella 8 confronta i regimi sulla popolazione di test. Senza azione, le perdite su 24 mesi sono in media 77.7 punti percentuali del piano di un mese per operazione. Il riferimento con informazione perfetta, che agisce un mese dopo ogni inizio, le riduce a 31.1, quindi la quantità evitabile è 46.6. Il rapporto trimestrale recupera il 56.8% di tale quantità, le situazioni contabili mensili il 65.8% e il cruscotto di 5 indicatori il 74.2%.
Nella popolazione costruita sono presenti 20 081 eventi di canale. Il cruscotto ne rileva 18 908 entro l’orizzonte generato. La regola mensile non rileva 433 degli eventi rilevati dal cruscotto e quella trimestrale non ne rileva 511. Gli insiemi rilevati non sono quindi annidati. La rilevazione marginale degli eventi è 94.2% per il cruscotto, 97.2% per le situazioni contabili mensili e 96.8% per la rendicontazione trimestrale. Tra gli eventi rilevati da ciascun regime, i ritardi mediani dall’inizio alla disponibilità sono rispettivamente 4.5, 6.0 e 7.5 mesi. Queste sintesi temporali condizionali confrontano sottoinsiemi rilevati diversi e non stabiliscono un limite reale di copertura.
Nell’Equazione 4a, m_{L,0} è la perdita cumulata media senza azione, m_{L,r} è la perdita cumulata media nel regime r e m_{N,r} è il suo numero medio di verifiche classificate come false. Sono medie aritmetiche sulla popolazione finita di test. Il costo c è di 10 punti percentuali del piano di un mese per verifica di falso allarme. L’Equazione 4b divide la perdita evitata per la quantità evitata dal riferimento con informazione perfetta. Il rapporto è definito qui perché il denominatore di riferimento è positivo.
| Regime | Perdita (% del piano di un mese) | Perdita evitata | Quota recuperata delle perdite evitabili | Falsi allarmi per operazione | Valore netto | Base |
|---|---|---|---|---|---|---|
| Nessuna azione (riferimento) | 77.68 | 0.00 | 0.0% | 0.000 | 0.00 | La perdita segue il suo corso |
| Rapporto trimestrale | 51.20 | 26.48 | 56.8% | 0.144 | 25.04 | Otto test, ritardo di 1.5 mesi |
| Situazioni contabili mensili | 47.01 | 30.67 | 65.8% | 0.130 | 29.37 | CUSUM, ritardo di 1 mese |
| Cruscotto di 5 indicatori | 43.11 | 34.57 | 74.2% | 0.221 | 32.36 | Soglie soggette a budget |
| Tutti e otto, senza budget complessivo | 40.29 | 37.39 | 80.2% | 0.757 | 29.83 | Ognuno con il proprio budget del 10% |
| Riferimento di risposta con informazione completa | 31.07 | 46.61 | 100.0% | 0.000 | 46.61 | Inizio latente noto; stessa efficacia di risposta dell’autore |
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato. Unità: punti percentuali del piano di un mese per operazione, su 24 mesi.
Dopo i costi di verifica dei falsi allarmi, il cruscotto restituisce 32.36 unità per acquisizione, 7.32 più della rendicontazione trimestrale e 2.99 più delle situazioni contabili mensili. Le unità sono punti percentuali del piano di un mese, accumulati su 24 mesi. Il divario tra questa regola selezionata e il riferimento con informazione perfetta è 14.25. È margine potenziale rispetto a questa regola nel modello; un’altra regola o risposta potrebbe catturare una quantità diversa. Il cruscotto di otto indicatori senza budget complessivo recupera l’80.2% e genera 0.757 falsi allarmi per acquisizione, contro 0.221 del cruscotto selezionato. Il loro costo di verifica dei falsi allarmi di pareggio è di 5.3 unità.
Il passaggio dalla rendicontazione trimestrale a quella mensile produce il guadagno maggiore in questo esperimento di base. Tra gli eventi del modello rilevati dal cruscotto, l’anticipo mediano mostrato nell’orizzonte finito è di 3.0 mesi sul trimestrale e 1.5 sulle situazioni contabili mensili. Il cruscotto è più precoce della regola trimestrale per il 69% degli eventi che rileva. Per il 31% degli eventi rilevati dal cruscotto, l’allarme è disponibile entro il primo mese di effetto finanziario del modello, compresa l’uguaglianza. Questa ultima misura include quindi la coincidenza temporale; non si inferisce un tasso universale di rilevazione prima della perdita.
La sensibilità al costo aggiuntivo della Tabella 9 aggiunge un costo dell’autore per ogni verifica classificata come vera, lasciando invariati traiettorie dei segnali, regole di risposta e costo della verifica dei falsi allarmi. Espone un costo escluso dal punteggio principale. Non misura capacità del personale, un budget reale di risposta o il valore di sopprimere verifiche ripetute dopo un’azione riuscita.
| Costo aggiuntivo per verifica classificata come vera | Netto trimestrale | Netto mensile | Netto del cruscotto | Netto degli otto indicatori senza budget complessivo | Cruscotto meno mensile |
|---|---|---|---|---|---|
| 0 | 25.04 | 29.37 | 32.36 | 29.83 | 2.99 |
| 0.25 | 24.48 | 28.59 | 31.69 | 28.96 | 3.10 |
| 1 | 22.78 | 26.25 | 29.67 | 26.35 | 3.42 |
| 2 | 20.51 | 23.12 | 26.98 | 22.87 | 3.86 |
Costo aggiuntivo dell’autore in punti percentuali del piano di un mese per verifica. Traiettorie e risposte del modello restano fisse. Nessun costo è una stima osservata di una transazione.
La sensibilità al costo aggiuntivo cambia il confronto principale in una direzione specifica. Senza costo aggiuntivo per le verifiche classificate come vere, il valore netto del cruscotto è 32.36 unità e quello delle situazioni contabili mensili è 29.37, con differenza di 2.99. Con un costo aggiuntivo di due unità per verifica classificata come vera, i valori netti diventano 26.98 e 23.12 e la differenza 3.86. Ciò avviene perché la regola mensile genera in media 3.125 allarmi classificati come veri per acquisizione, contro 2.693 del cruscotto selezionato. Lo stesso costo sottrae quindi di più alle situazioni contabili mensili. Sono proprietà del carico di lavoro di traiettorie costruite fisse; il calcolo non misura risparmi effettivi di personale né rendimento dell’implementazione.
Gli allarmi ripetuti pongono anche una domanda sull’unità a cui attribuire il costo. L’esperimento addebita ogni allarme registrato secondo la classificazione dichiarata. Un gruppo operativo potrebbe riunire più segnali in un solo episodio di verifica o richiedere una nuova verifica dopo un’osservazione sostanzialmente diversa. Un’azione correttiva riuscita potrebbe inoltre cambiare i segnali operativi successivi, effetto escluso dal modello a segnali fissi. Occorre registrare separatamente segnale, episodio di verifica e risposta prima di stimare un costo reale. Un basso costo per segnale può coesistere con un alto costo per problema risolto quando molti segnali riguardano la stessa causa. I risultati attuali non valutano nessuna di queste politiche alternative di lavoro.
La valutazione pratica dovrebbe anche verificare se la capacità delle verifiche modifica i tempi di risposta. Il modello usa un ritardo fisso di risposta e non contiene una coda di casi in competizione per gli stessi dirigenti, specialisti o risorse operative. Un maggior numero di allarmi non prolunga quindi il tempo di risposta ipotizzato. In una valutazione reale proposta, vanno conservate le date di assegnazione, verifica, approvazione e attuazione, mantenendo nel registro anche i casi irrisolti. Occorre esaminare la relazione tra carico e tempo di risposta trascorso prima di assumere fattibile il ritardo fisso del modello. Il contributo economico del segnale dipende dalla possibilità di una risposta operativa autorizzata prima che la perdita rilevante diventi difficile da recuperare.
Questi limiti contano quando un consiglio assegna un budget al monitoraggio. La richiesta di spesa dovrebbe distinguere costruzione del flusso dati, mantenimento delle definizioni, verifica dei segnali e attuazione della risposta proposta. Occorre identificare i costi ricorrenti, quelli condizionati a un allarme e quelli appartenenti a un’iniziativa d’integrazione più ampia che avverrebbe comunque. Il costo di dieci unità per verifica di falso allarme e la sensibilità separata sulle verifiche vere sono parametri di confronto dell’autore. Non forniscono evidenze su un compenso ragionevole, un’allocazione di personale o un rapporto di costo per un’acquirente. Vanno sostituiti con costi documentati o intervalli esplicitamente condizionali prima di usare il confronto in una decisione di spesa.
Una decisione utile su un progetto pilota può quindi essere circoscritta. Occorre specificare esposizione da monitorare, comparatore informativo esistente, registri consentiti e decisione di risposta che un segnale più precoce potrebbe modificare. Va fissata una data di riesame e registrata l’evidenza che giustificherebbe continuazione, modifica o ritiro. I controlli operativi obbligatori devono restare attivi per tutto il periodo. Il risultato iniziale può stabilire disponibilità dei dati e carico delle verifiche anche quando il periodo è troppo breve per stimare il valore finanziario protetto. Questo risultato limitato è utile per la successiva decisione sulle risorse. Deve conservare il proprio effettivo ambito probatorio quando il gruppo riferisce i progressi al consiglio.
14 Composizione del cruscotto e budget delle verifiche
La Tabella 10 costruisce il cruscotto con una selezione greedy su una popolazione di selezione separata di 6 000 operazioni: a ogni dimensione, l’indicatore aggiunto massimizza il valore netto valutato e le soglie mirano a una probabilità di falso allarme del cruscotto del 25 per cento nell’orizzonte. Il primo indicatore scelto, il tempo medio di incasso dei crediti commerciali, riceve l’intero obiettivo del 25 per cento quando valutato da solo e rimanda a due canali. La sua soglia differisce dal test individuale del 10 per cento della Tabella 7. La selezione riflette l’effetto congiunto di copertura, tempi, soglie e costi dell’autore. Non fornisce un ordine universale di adozione. La regola pubblicata è selezionata su una popolazione e riportata su una popolazione di test separata.
| Indicatori | Indicatore aggiunto | Budget per indicatore | Soglia h (deviazioni standard) | Quota recuperata delle perdite evitabili nel modello | Falsi allarmi per operazione | Valore netto |
|---|---|---|---|---|---|---|
| 1 | Tempo medio di incasso dei crediti commerciali | 25.0% | 3.45 | 31.6% | 0.188 | 12.84 |
| 2 | Azioni di sinergia in ritardo | 13.4% | 4.47 | 50.3% | 0.208 | 21.35 |
| 3 | Afflusso di ordini | 9.1% | 5.10 | 59.6% | 0.210 | 25.66 |
| 4 | Uscite da ruoli critici | 6.9% | 5.49 | 68.4% | 0.217 | 29.70 |
| 5 | Eccezioni nel ciclo dall’ordine all’incasso | 5.6% | 5.82 | 74.2% | 0.221 | 32.36 |
| 6 | Organico | 4.7% | 6.06 | 72.9% | 0.227 | 31.71 |
| 7 | Tappe completate | 4.0% | 6.29 | 71.5% | 0.238 | 30.94 |
| 8 | Punteggio del sondaggio breve | 3.5% | 6.52 | 70.7% | 0.281 | 30.15 |
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato. Valore netto in punti percentuali del piano di un mese per operazione.
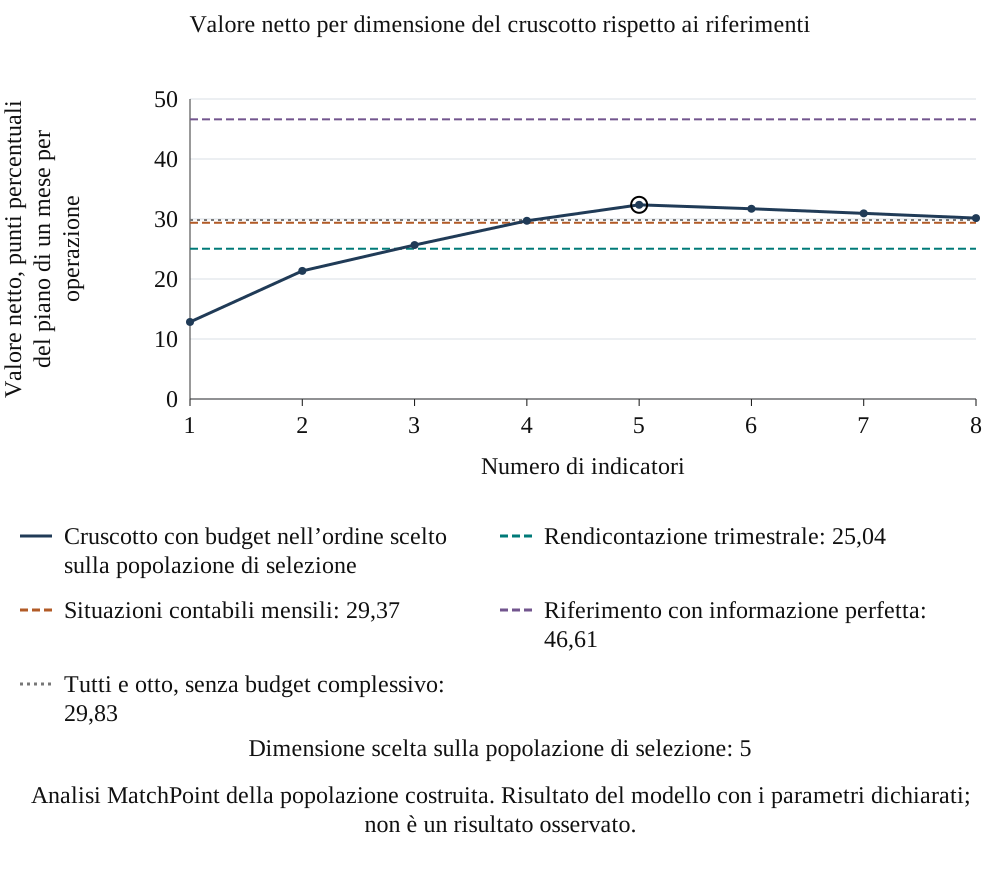
Il valore netto sale a 32.36 con 5 indicatori e poi scende. Con otto è 30.15, perché ogni indicatore aggiunto rende più severe tutte le soglie attraverso il budget della famiglia, contribuendo poco alla rilevazione. I cinque indicatori scelti sono tempo medio di incasso dei crediti commerciali, azioni di sinergia in ritardo, afflusso di ordini, uscite da ruoli critici ed eccezioni nel ciclo dall’ordine all’incasso. La scelta conta quanto il numero: sui 56 cruscotti possibili di 5 indicatori, il valore netto varia da 10.21 a 32.36, con media 22.17, quindi un insieme casuale della stessa dimensione vale molto meno di quello selezionato.
La Figura 3 confronta il cruscotto selezionato a ogni dimensione con rendicontazione trimestrale, situazioni contabili mensili, riferimento con informazione perfetta e insieme dei candidati senza budget complessivo. Ogni dimensione soggetta a budget mira alla stessa probabilità di falso allarme nell’orizzonte. Ciò controlla una quantità statistica; non misura la capacità disponibile di verifica. Conteggi di allarmi ripetuti, sforzo di classificazione e costo delle azioni correttive richiedono una valutazione separata. La dimensione migliore nella popolazione di test riservata è 5, riportata come diagnostica; il cruscotto pubblicato resta quello scelto sulla popolazione di selezione.
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato.
L’esperimento identifica un costo nell’ammettere indicatori deboli o tardivi quando l’obiettivo di probabilità della famiglia è fisso. Gli indicatori aggiuntivi rendono più severe le altre soglie e possono aggiungere poca copertura utile dei canali. Una decisione reale di ammissione dovrebbe specificare esposizione incrementale coperta, data dell’informazione, dipendenza condivisa con le metriche esistenti e onere atteso delle verifiche. L’ottimo simulato di 5 indicatori vale solo per questo insieme di candidati, questa procedura di selezione e questa popolazione dell’autore.
15 Forza del segnale e tempi dell’effetto finanziario
L’anticipo del cruscotto è una proprietà dell’autore, perciò la Figura 4 varia forza dei segnali e tempi dell’effetto finanziario. L’asse orizzontale moltiplica tutti i carichi degli indicatori. L’asse verticale sottrae mesi a ogni ritardo finanziario, con limite inferiore zero. Ogni cella riporta il valore netto del cruscotto fisso meno il comparatore per 6 000 acquisizioni costruite. Le celle riutilizzano il seme 44 e le stesse estrazioni latenti e del rumore, con soglie mantenute ai valori di base. Questa popolazione di sensibilità è separata dalla popolazione di test di base di 20 000 acquisizioni.
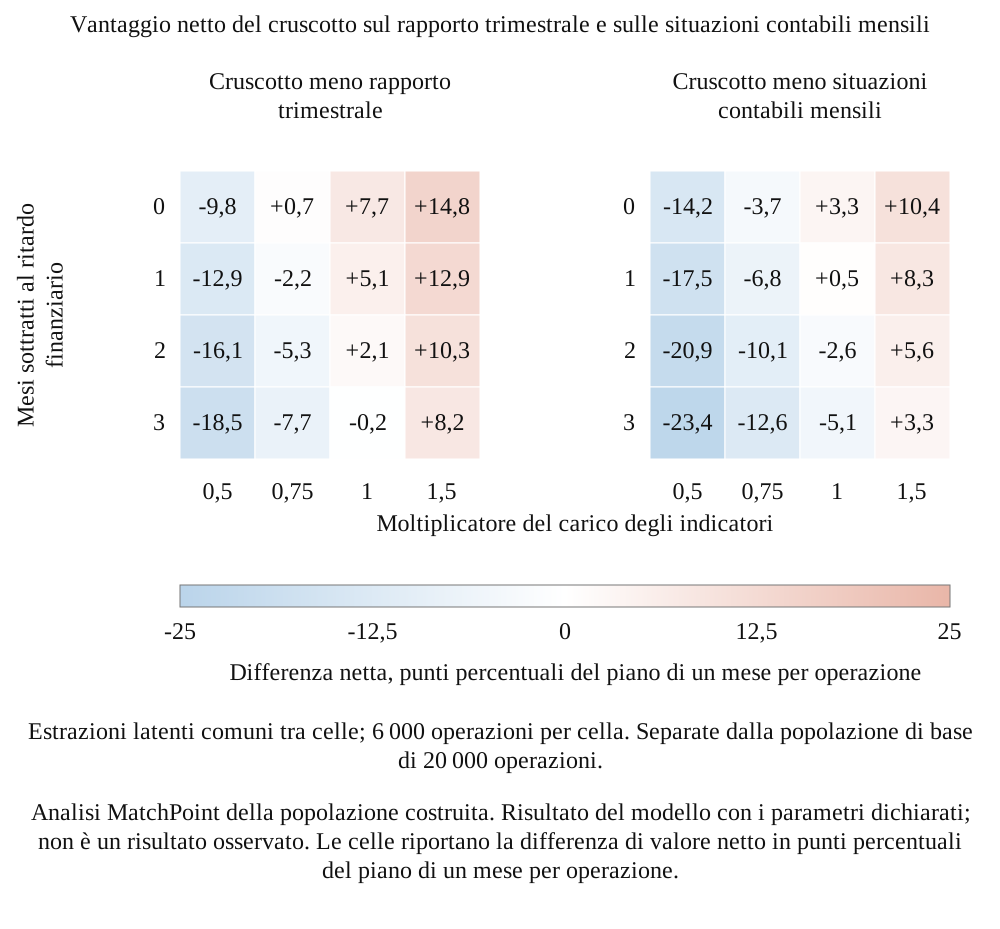
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato. Le celle riportano la differenza di valore netto in punti percentuali del piano di un mese per operazione.
Rispetto al rapporto trimestrale, la cella di base è 7.7; a 0.75 della forza di base scende a 0.7 e a metà forza a -9.8. Rispetto alle situazioni contabili mensili, la cella di base è 3.3, ma diventa negativa, a -3.7, a 0.75 della forza di base; sottrarre tre mesi al ritardo finanziario con forza di base dà -5.1. Il cruscotto perde anche rispetto al rapporto trimestrale nell’angolo in cui gli indicatori sono forti la metà e gli effetti finanziari arrivano tre mesi prima, a -18.5.
La mappa individua la condizione in cui l’investimento in indicatori anticipatori è giustificato. Alla forza di base o inferiore, quando la serie finanziaria reagisce entro uno o due mesi dalla causa o quando gli indicatori portano un segnale debole, le sole situazioni contabili mensili eguagliano o superano il cruscotto. Solo con indicatori incisivi il cruscotto vince su entrambi i comparatori in tutta la mappa: a 1.5 volte la forza di base vince di 8.2 e 3.3 anche con un ritardo di tre mesi più breve. Il vantaggio sulle situazioni contabili mensili è quindi piccolo e condizionale, non robusto.
16 Prove di stress con soglie fisse
La Tabella 11 applica cinque perturbazioni alla popolazione di test mantenendo fissi ai valori di base insieme del cruscotto, soglie e regole di riferimento. Le colonne diagnostiche riportano la quota di operazioni senza perdite con un allarme del cruscotto, la quota di operazioni con perdite rilevate solo dalle informazioni contabili e il tasso di allarme della misura di attività a cui l’esperimento assegna carichi di evento zero. Sono firme diagnostiche del modello; la loro utilità nel riconoscere un insuccesso reale richiede una valutazione specifica della transazione.
Questi casi vanno letti come un elenco dei modi in cui un cruscotto può fallire. Rumore, manipolazione degli indicatori e discontinuità delle definizioni danneggiano il cruscotto con meccanismi differenti e lasciano tracce diverse, nessuna delle quali è visibile nella sola quota di recupero principale: il caso rumoroso recupera poco più del caso di base mentre il vantaggio netto sulle situazioni contabili mensili diventa fortemente negativo. Un consiglio che misurasse soltanto quante perdite fossero state precedute dagli allarmi finirebbe quindi per premiare il cruscotto dal comportamento peggiore.
| Caso | Recuperato dal cruscotto | Recuperato dal trimestrale | Recuperato dalle situazioni contabili mensili | Vantaggio netto del cruscotto sulle situazioni contabili mensili | Operazioni senza perdite con allarme del cruscotto | Operazioni con perdite rilevate solo dalle informazioni contabili | Tasso di allarme della misura di attività |
|---|---|---|---|---|---|---|---|
| Base | 74.2% | 56.8% | 65.8% | 2.99 | 24.9% | 2.9% | 5.8% |
| Indicatori più rumorosi | 74.8% | 56.8% | 65.8% | -12.04 | 88.2% | 4.1% | 35.0% |
| Informazioni contabili più rapide | 74.2% | 64.1% | 69.4% | 1.34 | 24.9% | 2.9% | 5.8% |
| Ritardo finanziario più breve | 66.4% | 61.4% | 70.1% | -2.92 | 24.9% | 3.3% | 5.8% |
| Indicatori manipolati | 56.1% | 56.8% | 65.8% | -5.44 | 24.9% | 17.5% | 5.8% |
| Discontinuità della definizione | 77.6% | 56.8% | 65.8% | -10.86 | 39.7% | 2.4% | 24.2% |
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato. Vantaggio netto in punti percentuali del piano di un mese per operazione.
Quando aumenta il rumore degli indicatori, il cruscotto recupera circa la stessa quota, 75%, ma l’88% delle operazioni senza perdite genera ora un allarme contro il 25% del caso di base e il vantaggio netto sulle situazioni contabili mensili diventa negativo. La firma è un aumento degli allarmi senza variazioni nelle informazioni contabili. Quando i dirigenti manipolano tre indicatori, la quota recuperata dal cruscotto scende al 56%, sotto il rapporto trimestrale nello stesso caso, e la quota di operazioni con perdite rilevate solo dalle informazioni contabili sale al 17%: il cruscotto tace mentre i dati finanziari si muovono.
Una discontinuità della definizione, qui un cambiamento di sistema che sposta ogni indicatore nel mese 9 in un’operazione su cinque, porta il tasso di falsi allarmi del cruscotto al 40% e quello della misura di attività al 24% dal 6%. Il modello data la discontinuità per costruzione; un analista reale cercherebbe allarmi in indicatori non collegati nello stesso mese. Con effetti finanziari due mesi prima, le situazioni contabili mensili recuperano il 70% contro il 66% del cruscotto e il 61% del rapporto trimestrale. Con informazioni contabili più rapide, il rapporto trimestrale recupera il 64%, le situazioni contabili mensili il 69% e il cruscotto il 74%. In entrambi i casi un cruscotto giustificato ai ritardi di base richiede un nuovo test.
17 Campioni ripetuti dalla popolazione costruita
La Tabella 12 descrive 1 000 campioni ripetuti di ciascuna dimensione dichiarata, estratti con reinserimento dalla popolazione fissa di test costruita. Ogni campione ordina i singoli indicatori per valore netto. Le colonne mostrano l’accordo con il miglior indicatore e i quattro migliori della popolazione finita, la perdita di selezione nel modello derivante dall’indicatore scelto al primo posto e la frequenza con cui il vantaggio campionario del cruscotto è negativo. Questi campioni riutilizzano una popolazione nota definita dall’autore; non riproducono variazioni di definizioni, settori, acquirenti, accesso alle coorti o decisioni di intervento osservate.
| Operazioni completate | Eventi attesi | Miglior indicatore di riferimento al primo posto | Quattro migliori di riferimento identificati | Perdita media di selezione della prima scelta | Cruscotto meno situazioni contabili mensili, dal 5º al 95º percentile | Campioni con differenza netta cruscotto-mensile negativa | Campioni con differenza netta cruscotto-trimestrale negativa |
|---|---|---|---|---|---|---|---|
| 30 | 30 | 29% | 67% | 0.67 | -1.5 a 7.4 | 12% | 1% |
| 60 | 60 | 34% | 81% | 0.44 | 0.1 a 6.0 | 4% | 0% |
| 120 | 120 | 37% | 95% | 0.36 | 0.8 a 5.2 | 1% | 0% |
| 240 | 240 | 38% | 98% | 0.26 | 1.4 a 4.5 | 0% | 0% |
| 480 | 480 | 43% | 100% | 0.20 | 1.9 a 4.1 | 0% | 0% |
| 960 | 960 | 50% | 100% | 0.11 | 2.2 a 3.8 | 0% | 0% |
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato. Le dimensioni delle coorti sono pari agli eventi attesi perché il modello ha in media un evento per operazione. Selezione e confondimento nelle coorti reali non sono rappresentati.
Nel 12% dei campioni simulati di 30 acquisizioni, la stima cruscotto meno mensile è negativa, scendendo all’1% con 120 operazioni. Il vero miglior indicatore individuale, il tempo medio di incasso dei crediti commerciali, è primo solo nel 37% degli studi di 120 operazioni e nel 50% a 960, perché l’afflusso di ordini è quasi allo stesso livello. I quattro migliori, afflusso di ordini, eccezioni nel ciclo dall’ordine all’incasso, azioni di sinergia in ritardo e tempo medio di incasso dei crediti commerciali, sono identificati come insieme nel 95% a 120 operazioni. L’intervallo dal 5º al 95º percentile del vantaggio netto del cruscotto sulle situazioni contabili mensili va da -1.5 a 7.4 a 30 operazioni e da 0.8 a 5.2 a 120.
L’incertezza simulata diminuisce con la dimensione campionaria. L’intervallo cruscotto meno mensile va da -1.5 a 7.4 a 30 acquisizioni campionate e da 0.8 a 5.2 a 120. La perdita media di selezione dell’indicatore individuale al primo posto nel campione è 0.67, 0.36 e 0.11 a 30, 120 e 960. Sono sintesi di campionamento ripetuto per l’esperimento. Un’acquirente non dovrebbe usarle per decidere di avere abbastanza transazioni reali o di poter eliminare in sicurezza una metrica specifica.
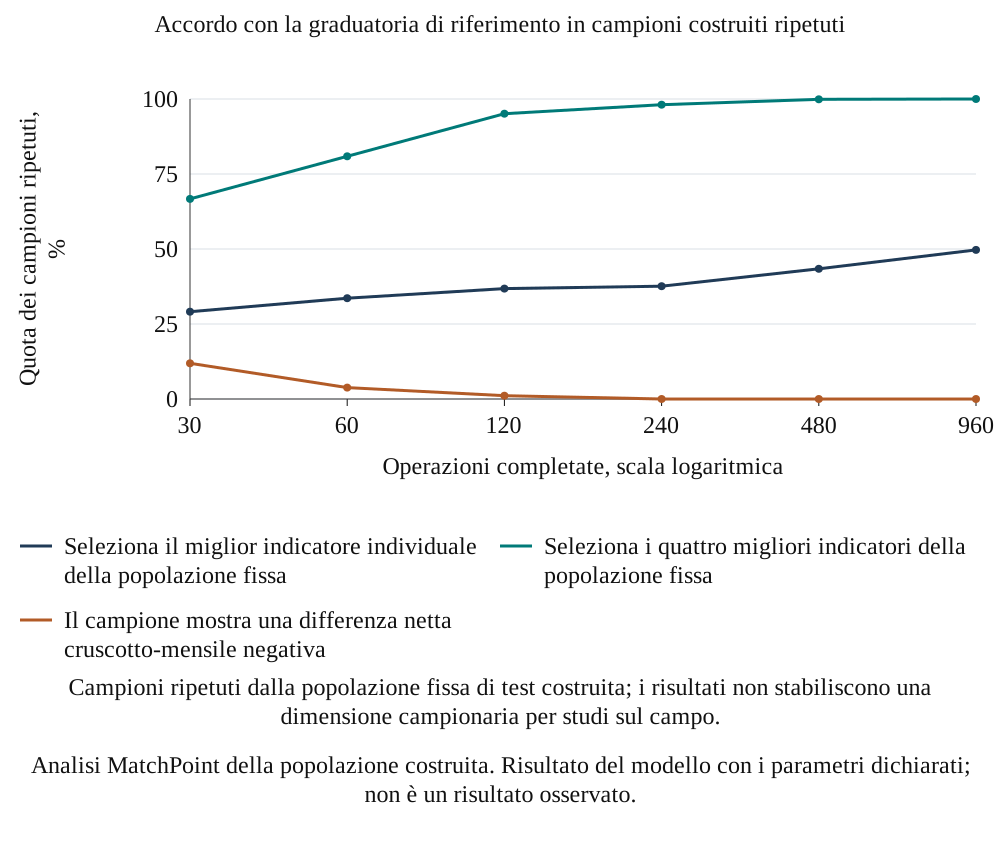
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Analisi MatchPoint della popolazione costruita. Risultato del modello con i parametri dichiarati; non è un risultato osservato.
La Figura 5 visualizza gli stessi campioni ripetuti. Un disegno reale della dimensione campionaria deve specificare tasso di eventi, differenza minima rilevante per la decisione, raggruppamento per acquirente, osservazione successiva, dati mancanti, errore di misurazione e metodo di valutazione. Nessuna di queste quantità reali è stimata qui. Una coorte reale potrebbe essere più o meno informativa di un campione di questa popolazione, quindi gli intervalli mostrati non sono un limite inferiore matematico dell’incertezza empirica.
18 L’intervento modifica il risultato registrato dopo un allarme
Una risposta può modificare il risultato finanziario successivamente registrato dopo un allarme. Lenert, Matheny e Walsh discutono questo problema di retroazione per modelli prognostici clinici. [9] Quel contesto sostiene una cautela metodologica sulla valutazione dopo l’intervento; non fornisce un effetto di risposta specifico delle acquisizioni. L’esperimento confronta due traiettorie finanziarie generate usando le stesse estrazioni di eventi e rumore, con e senza la risposta del modello. Il calcolo della mancata risposta assegnata casualmente è una dimostrazione aritmetica nella simulazione.
Nell’Equazione 5a, M^(0) indica uno scostamento negativo rilevante riportato in un trimestre nei 12 mesi dopo la disponibilità del primo allarme del cruscotto quando non si applica risposta. Qui A=1 indica un’acquisizione con allarme per cui l’intera osservazione successiva della disponibilità dei rapporti è osservabile nell’orizzonte generato; l’equazione riguarda questa coorte ammissibile. Vi sono 8 922 acquisizioni ammissibili e 5 924 allarmi tardivi esclusi dal confronto principale. Nell’Equazione 5b, H_j è la j-esima acquisizione in un sottoinsieme H ammissibile, senza risposta, non vuoto e selezionato casualmente; n_H è il numero selezionato. Lo stimatore calcola la media dei loro esiti di scostamento senza risposta. Un’acquirente reale non può osservare entrambi gli stati di risposta dello stesso evento; il calcolo non autorizza a omettere un’azione protettiva.
| Misurazione | Quota di scostamenti negativi rilevanti riportati nella coorte/finestra dichiarata | Interpretazione |
|---|---|---|
| Allarmi ammissibili: nessuna azione (riferimento costruito) | 87.6% | Osservazione completa di 12 mesi per data di disponibilità; coorte ammissibile |
| Allarmi ammissibili: politica di risposta con classificazione latente | 70.8% | Stessa coorte ammissibile e stesso rumore; l’azione cambia solo le perdite |
| Gruppo senza risposta del 25% di 60 operazioni con allarme | 87.8% (dal 5º al 95º percentile: da 71% a 100%) | Stima costruita da campioni ripetuti di allarmi ammissibili con finestra completa |
| Nessun allarme su 24 mesi: risultato dei primi quattro trimestri | 14.3% | Coorte/finestra descrittiva diversa; non è un comparatore PPV |
Confronto costruito con osservazione successiva completa. Uno scostamento negativo rilevante è un rapporto trimestrale disponibile nei 12 mesi dopo che il primo allarme diventa noto, con scostamento inferiore a meno 5% del piano. Gli allarmi tardivi sono esclusi dalla coorte principale; la riga senza allarme usa una finestra separata dei primi quattro trimestri.
Tra le acquisizioni ammissibili con allarme, la quota di scostamenti negativi rilevanti riportati è 88% senza risposta e 71% con risposta. Le quote corrispondenti senza successivo scostamento negativo rilevante riportato sono 12% e 29%. In gruppi simulati ripetuti di 60 acquisizioni ammissibili con allarme, un’allocazione senza risposta del 25 per cento stima in media l’88%, con intervallo dal 5º al 95º percentile dal 71% al 100%. Questi risultati riguardano traiettorie costruite e un sottoinsieme con osservazione successiva completa, non accuratezza osservata né l’effetto di un intervento reale. In totale, 14 846 acquisizioni hanno generato un allarme. Il requisito di osservazione completa seleziona un gruppo con allarmi più precoci; le sue quote riportate non vanno trasferite a tutti gli allarmi.
Per il sottogruppo del primo allarme correttamente associato al canale, la quota di scostamenti negativi rilevanti riportati dal modello cambia dal 97% al 78% dopo la risposta. La coorte descritta separatamente senza allarme del cruscotto ha una quota di scostamenti negativi del 14% nei primi quattro trimestri finanziari; popolazione e finestra differiscono dal confronto con allarme. Gli allarmi tardivi esclusi dal confronto con osservazione completa restano registrati nell’output diagnostico. Ogni valutazione empirica dovrebbe mantenere queste distinzioni di coorte e osservazione.
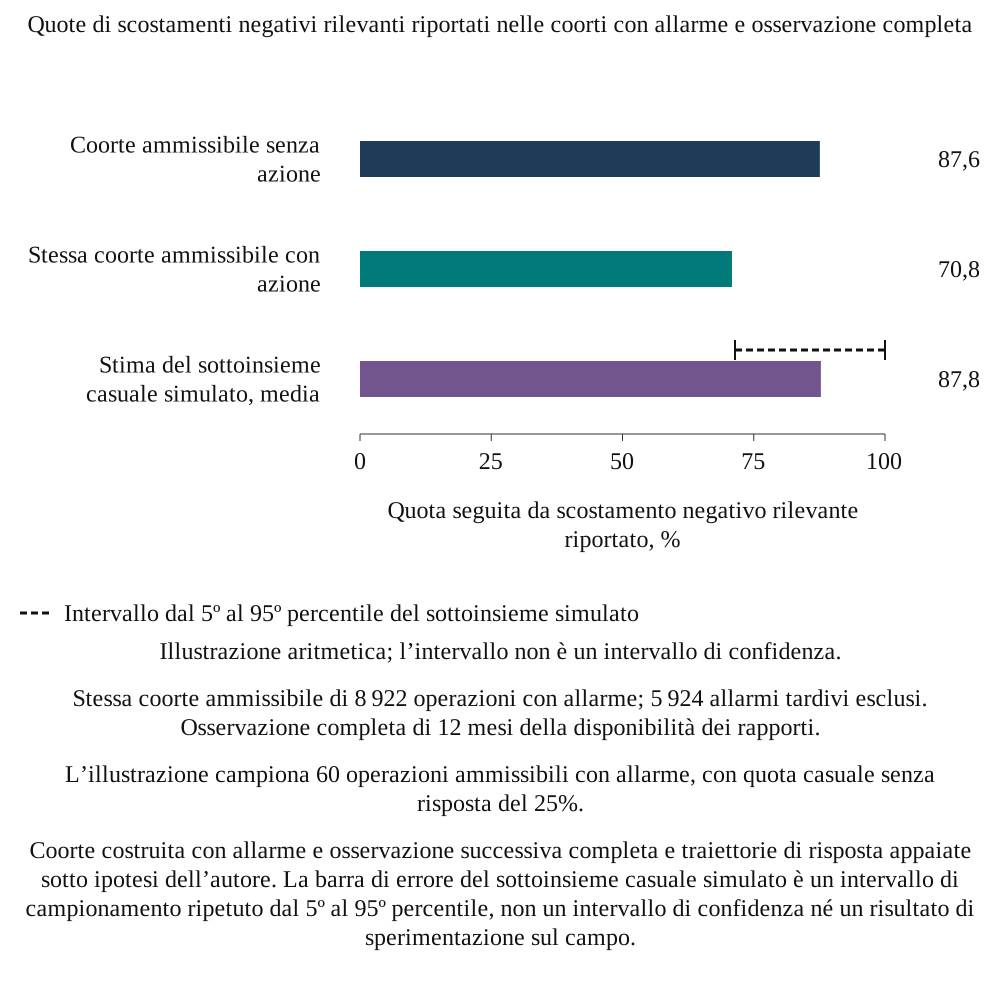
Scorri orizzontalmente per leggere la figura a grandezza naturale. Puoi anche aprire la figura a grandezza naturale.
Coorte costruita con allarme e osservazione successiva completa e traiettorie di risposta appaiate sotto ipotesi dell’autore. La barra di errore del sottoinsieme casuale simulato è un intervallo di campionamento ripetuto dal 5º al 95º percentile, non un intervallo di confidenza né un risultato di sperimentazione sul campo.
19 Un protocollo fattibile di valutazione delle transazioni
Lo studio reale proposto comincia con accesso lecito e un accordo di misurazione. Occorre definire acquirenti partecipanti, acquisizioni ammissibili, periodo di osservazione e registri disponibili a ogni data decisionale. Vanno incluse acquisizioni senza perdite registrate e documentati esclusioni, storie incomplete e cambi di proprietà. L’unità di analisi può essere l’acquisizione-mese, con registri di eventi e canali collegati. Osservazioni ripetute della stessa acquisizione o dello stesso acquirente richiedono un trattamento adeguato della dipendenza. Per questo articolo non è stato stabilito l’accesso a una coorte di questo tipo.
Per ogni registrazione vanno conservate due date: quella dell’evento sottostante e quella in cui l’informazione è diventata disponibile al decisore autorizzato. Risultato e regola di rilevanza vanno definiti prima di esaminare la performance degli indicatori. Vanno salvati il piano originale approvato e ogni successiva previsione rivista. Allarme grezzo, verifica umana, evento accertato e azione vanno mantenuti separati. L’accordo a posteriori tra allarme e risultato può riflettere cause comuni, classificazione informata dal risultato o intervento. Il metodo di valutazione dovrebbe affrontare esplicitamente queste possibilità.
Il trattamento dei registri di clienti e personale richiede la base giuridica, le autorizzazioni, le limitazioni di finalità, le regole di conservazione e le misure di sicurezza applicabili. Il regime federale degli EAU prevede requisiti di consenso ed eccezioni specificate; per il trattamento effettivo vanno verificate la legge applicabile e gli eventuali regimi pertinenti di settore o zona franca. [11] Il reporting aggregato per ruolo può ridurre il dettaglio personale, ma la sola aggregazione non dimostra conformità. Occorre ottenere consulenza per il titolare, le giurisdizioni, i trasferimenti e gli usi dei dati rilevanti prima di accedere ai registri o combinarli.
Un primo stadio pratico è la valutazione in parallelo: applicare regole candidate fisse a registri lecitamente disponibili, registrare i segnali e misurare il carico accanto ai controlli gestionali esistenti. Il funzionamento in parallelo non deve sopprimere informazioni o rinviare azioni già richieste da sicurezza, legge, contratto o normale gestione del rischio. Un esperimento prospettico su un intervento incrementale discrezionale richiederebbe autentica incertezza sul suo valore, un protocollo lecito ed eticamente accettabile, approvazioni appropriate e regole di arresto. Quando non è possibile sperimentare, vanno usati registri documentati degli interventi e un metodo osservazionale trasparente, con i limiti residui di confondimento.
| Elemento | Requisito | Motivo |
|---|---|---|
| Unità | Acquisizione-mese collegata a registri di eventi e canali | Mantiene struttura temporale e dipendenza |
| Coorte | Documentare tutte le acquisizioni ammissibili, le esclusioni e le storie mancanti | Espone selezione e risultati incompleti |
| Marcature temporali | Evento, disponibilità, allarme, risposta e risultato riportato | Limita il senno di poi e misura il ritardo decisionale |
| Definizioni | Popolazioni e soglie fisse con modifiche versionate | Sostiene confronti riproducibili |
| Valutazione | Test in parallelo; limiti osservazionali; esperimenti solo con autentica incertezza e approvazioni | Mantiene le azioni protettive ed espone gli effetti dell’intervento |
| Riservatezza | Base giuridica, accesso, trasferimenti, conservazione e salvaguardie applicabili [11] | Richiede esame giuridico specifico della transazione |
| Disegno campionario | Stimare tasso di eventi, raggruppamento, dati mancanti e differenza rilevante per la decisione | Qui non si stabilisce alcun minimo empirico |
| Piano di analisi | Comparatori, risultati, osservazione successiva e sensibilità prespecificati | Limita l’interpretazione selettiva |
Disegno proposto da MatchPoint. Le voci sono requisiti, non risultati; nessuno è stato attuato.
20 Il pacchetto per il consiglio e il registro delle decisioni
Un pacchetto per il consiglio sulle perdite di integrazione dovrebbe indicare, per ogni canale, indicatore, soglia, data dell’ultimo superamento e data di inizio della risposta. Dovrebbe riportare conteggi delle verifiche e carico degli allarmi ripetuti rispetto a un piano distinto e specificato di capacità e costo, quota degli allarmi verificati ed evidenze di qualsiasi soppressione. L’obiettivo di probabilità di falso allarme nell’orizzonte dovrebbe essere valutato su una coorte dichiarata senza perdite, con denominatore e orizzonte. Questi registri aiutano il consiglio a indagare se un cruscotto silenzioso rifletta integrazione sana, indicatori manipolati, definizioni cambiate o deriva delle soglie.
Il pacchetto dovrebbe mostrare l’anticipo dell’indicatore sul comparatore finanziario negli eventi passati, inclusi intervallo, denominatore di rilevazione e convenzione di osservazione finita. Dovrebbe mostrare separatamente la probabilità stimata di falso allarme nell’orizzonte rispetto all’obiettivo e i conteggi di verifiche ripetute rispetto a un piano di capacità e costo. Il deficit sul piano dovrebbe comparire accanto alle letture degli indicatori per rendere visibili le divergenze. Il caso di manipolazione del modello illustra un meccanismo dell’autore che crea tale divergenza.
Il pacchetto proposto nella Tabella 15 colloca le letture operative accanto ai dati contabili e di cassa, rendendo visibili questioni irrisolte, dimensioni delle popolazioni e incertezza. Una divergenza può avviare una verifica di un problema aziendale o del sistema di misurazione. Il pacchetto dovrebbe inoltre mostrare cambiamenti delle definizioni, decisioni di soppressione e ultimo periodo valutato. Superamento di soglia, azione completata, riconoscimento contabile e cassa realizzata sono stati distinti con evidenze distinte.
| Voce | Contenuto | Domanda a cui risponde |
|---|---|---|
| Pannello dei canali | Indicatore, soglia, ultimo superamento, data della risposta | Quali canali generano allarmi e da quando |
| Pannello di probabilità e carico | Probabilità di falso allarme nell’orizzonte rispetto all’obiettivo su una coorte definita; conteggi delle verifiche ripetute rispetto a un piano distinto di capacità e costo | Se calibrazione della probabilità e carico delle verifiche restano accettabili secondo le definizioni |
| Pannello delle divergenze | Indicatori accanto allo scostamento mensile dal piano | Se cruscotto e informazioni contabili concordano |
| Registro dell’anticipo | Anticipo passato sulle serie finanziarie, con intervallo | Se il cruscotto giustifica ancora il proprio ruolo |
| Registro delle modifiche | Cambiamenti di definizioni e sistemi | Se un allarme simultaneo è una discontinuità |
| Registro dell’intervento | Allarme, risposta effettiva, obbligo e risultato successivo | Quale azione ha cambiato il risultato osservabile |
Struttura proposta da MatchPoint. Le voci descrivono informazioni da mostrare; non sono risultati.
21 Raccolta assistita da IA e valutazione degli indicatori
L’estrazione da contratti, fatture e note dei filoni di lavoro è un possibile uso dell’automazione per costruire un indicatore. Accuratezza, copertura, sicurezza, sforzo di manutenzione e costo richiedono misurazione sui documenti e nel contesto operativo effettivamente usati. Questo articolo non testa un sistema di estrazione addestrato né stabilisce risparmi di costo. Il modello riguarda il valore di un segnale disponibile sotto carichi e tempi dichiarati. Aggiungere un punteggio di IA richiederebbe un meccanismo esplicito, una versione fissa dei dati in ingresso e un confronto con informazioni e processo decisionale esistenti.
La valutazione dovrebbe identificare la decisione studiata e mantenere lo stesso comparatore finanziario, le stesse date informative e la stessa definizione del risultato tra strumenti candidati. Campi mancanti, astensioni, errori di estrazione e lavoro di revisione manuale vanno riportati insieme alla performance. Uno strumento che modifica i registri disponibili cambia la popolazione di valutazione. Uno strumento il cui output attiva un’azione cambia anche i risultati successivi, creando il problema di intervento discusso in [9]. Ognuno di questi effetti richiede un’analisi dichiarata, anziché un’accuratezza o un miglioramento presunti.
Anche uno strumento automatizzato è esposto a discontinuità delle definizioni e carenze gestionali. Un sistema che legge contratti o richieste di assistenza può cambiare il risultato quando cambiano sistema di origine, lingua o regola di estrazione; versione e dati in ingresso vanno quindi conservati. Ogni indicatore proposto va valutato rispetto a meccanismo definito, copertura, accuratezza, tempestività e costo totale di revisione e manutenzione. Questo articolo non stabilisce una riduzione dei costi di raccolta né fornisce un indicatore validato derivato da IA.
22 Applicare il quadro a una transazione
Un gruppo di transazione può partire dal collegare la motivazione approvata dell’acquisizione alle esposizioni verso clienti, capacità, operazioni e benefici che contiene effettivamente. A ogni esposizione vanno assegnati registri di origine e responsabili. Occorre dichiarare quando un potenziale deterioramento si rifletterebbe nelle informazioni gestionali esistenti e quale decisione aggiuntiva potrebbe sostenere un segnale proposto. Gli indicatori candidati del modello vanno trattati come esempi con carichi definiti dall’autore. La loro inclusione nell’esperimento non stabilisce un’idoneità empirica alla transazione.
Per ciascun candidato vanno poi definiti direzione sfavorevole, popolazione, data di disponibilità e versione. Occorre calibrare su una base appropriata e valutare su registri successivi o acquisizioni separati. Va fissata una tolleranza esplicita della probabilità di falso allarme e un piano distinto di capacità delle verifiche, compresi i segnali ripetuti. Gli indicatori vanno presentati accanto ai registri mensili contabili e di cassa, conservando risposte e soppressioni e indagando dati mancanti e cambi di definizione. Ogni regola rivista dovrebbe avere una propria versione e un periodo indipendente di valutazione.
Gli strumenti proposti di seguito rendono operativi questi requisiti. Non prescrivono le stesse soglie, tempistiche o soluzioni giuridiche per ogni settore e giurisdizione. Un’acquirente dovrebbe adottare solo le parti sostenibili con la propria motivazione di valore, i registri effettivi, le deleghe e gli obblighi applicabili.
23 Riproducibilità e controlli interni
L’esecuzione scientifica usa semi fissi per calibrazione, selezione, test, mappa di sensibilità e campioni ripetuti. Verifica 74 identità interne, tolleranze di calibrazione e proprietà direzionali dichiarate. Registrazioni separate conservano fonte esatta, codice del modello, matrici diagnostiche non arrotondate e dati degli elementi rappresentati. La riconciliazione interna stabilisce cosa abbia calcolato il programma per questa versione; non stabilisce che le relazioni tra eventi o i tassi di risposta definiti dall’autore descrivano acquisizioni.
La Tabella 16 sintetizza i controlli interni. Il riferimento senza risposta ha quota recuperata zero e quello con informazione perfetta quota uno per il denominatore scelto. Con i ritardi finanziari di base, quest’ultimo rimuove la frazione del 60 per cento del modello prima che comincino le perdite finanziarie, rendendo la perdita residua meccanicamente pari al 40 per cento della base. Queste identità aiutano a identificare errori d’implementazione. Il loro rispetto non fornisce evidenze indipendenti delle ipotesi che le hanno create.
| Controllo | Risultato |
|---|---|
| Identità e verifiche direzionali sottoposte ad asserzione | 74 superate |
| Calibrazione degli accumulatori e della linea trimestrale | Probabilità di falso allarme entro la tolleranza del budget del 25% |
| Ripartizione del budget | L’identità Sidak vale esattamente |
| Quote del riferimento con informazione perfetta e senza azione | Uno e zero |
| Valore netto per operazione e aggregato | Riconciliati |
| Sottoinsieme casuale senza risposta nella simulazione | Stima Monte Carlo ripetuta entro la tolleranza dichiarata |
| Direzioni degli stress | Ciascuna verificata da un’asserzione |
| Popolazioni e semi | Fissi; popolazione di test di 20 000 operazioni |
Controlli del modello MatchPoint. I conteggi derivano dall’esecuzione del modello riportata nell’articolo.
I controlli stabiliscono che il codice è internamente coerente. Non stabiliscono che la premessa sia valida. I risultati sono generati dagli stessi eventi letti dagli indicatori; l’esperimento mostra quindi come si comportano le regole di rilevazione quando gli indicatori anticipano del margine definito dall’autore, non che gli indicatori reali lo facciano.
24 Costruire il registro dei segnali prima del Giorno Uno
Un sistema di allerta necessita di una registrazione iniziale stabile. Prima del perfezionamento, il responsabile dell’integrazione dovrebbe identificare le ipotesi di valore effettivamente approvate dal comitato acquisizioni: rapporti con i clienti da mantenere, capacità da cui dipende l’esecuzione, modifiche operative da attuare e cassa che ogni beneficio pianificato dovrebbe liberare. Ogni ipotesi dovrebbe avere una fonte di evidenza, un responsabile ultimo e una data attesa. Una previsione di ricavi senza una popolazione clienti corrispondente non può sostenere un indicatore di fidelizzazione. Una stima di sinergia senza un’azione datata non può sostenere una misura delle azioni in ritardo. Sono requisiti proposti per usare il quadro, non osservazioni sulla prassi attuale di un’acquirente.
Restano applicabili le restrizioni giuridiche alla condivisione delle informazioni prima del perfezionamento. Prima di trasferire informazioni personali o sensibili sotto il profilo concorrenziale, il gruppo dovrebbe concordare con i consulenti le misure aggregate consentite e gli eventuali accordi per gruppi ad accesso ristretto. Quando al perfezionamento manca una base utilizzabile, il consiglio dovrebbe vedere il limite nel primo pacchetto. Dovrebbe ricevere conteggi grezzi e periodo coperto mentre si costruisce la base, con soglie trattate come provvisorie. Assegnare un punteggio preciso in deviazioni standard a una storia breve o incompatibile gli attribuirebbe un’autorità non sostenuta dai dati.
Il calendario proposto nella Tabella 17 distingue preparazione, osservazione iniziale e valutazione successiva. Le date sono scelte di progettazione gestionale da adattare alla transazione. Non riguardano un termine legale di rendicontazione. L’obiettivo del Giorno Uno è la continuità dell’osservazione e della responsabilità decisionale. Testare la performance predittiva richiede risultati successivi; un cruscotto del Giorno Uno può quindi essere operativamente disponibile mentre il suo valore predittivo resta da stabilire. Mantenere separati questi stati permette al consiglio di considerare subito un caso critico relativo a un cliente e riservare il giudizio sul modello statistico.
| Fase | Lavoro richiesto | Evidenza per il consiglio |
|---|---|---|
| Prima del perfezionamento | Collegare la motivazione di valore approvata ai registri consentiti; nominare responsabili; conservare le definizioni di base | Motivazione di valore versionata ed elenco delle lacune nei dati |
| Giorno Uno | Confermare accesso, responsabili e continuità dei registri di clienti, personale e operazioni | Registro di disponibilità con campi mancanti espliciti |
| Prime due settimane | Riconciliare popolazioni e corrispondenze contabili; registrare separatamente allarmi e risposte | Modifiche delle definizioni e questioni irrisolte di riconciliazione |
| Prima chiusura mensile | Confrontare segnali operativi con dati contabili e cassa effettivi; mantenere identificate le soglie provvisorie | Date di rendicontazione allineate e ponte del contributo al risultato |
| Fine del primo trimestre | Rivedere carico degli allarmi, dati mancanti e registrazioni degli eventi accertati | Storia delle verifiche ed evidenze per qualsiasi cambio di soglia |
| Riesame successivo | Valutare regole fisse su operazioni o periodi successivi e verificare trasferibilità settoriale | Risultati fuori periodo, limiti e decisione di modifica |
Sequenza proposta dall’autore. I tempi vanno adattati a operazione, restrizioni informative e capacità effettiva di rendicontazione.
La motivazione dell’acquisizione dovrebbe restare recuperabile dopo le revisioni dei budget. Altrimenti il gruppo d’integrazione può migliorare la performance apparente cambiando il comparatore. Vanno tenuti separati motivazione originale approvata, previsione operativa rivista e datata e risultati effettivi riportati. Un consiglio può legittimamente approvare un piano modificato dopo nuove informazioni. Il registro dovrebbe allora mostrare ragione ed effetto sul beneficio atteso, affinché uno scostamento favorevole dalla previsione rivista non cancelli il deficit rispetto alla decisione di acquisizione. Questa disciplina aiuta anche a distinguere una rettifica della contabilità dell’acquisizione da un cambiamento dell’esecuzione operativa.
25 Assegnare a ogni allarme un responsabile e una decisione di escalation
Un segnale richiede una persona identificata che possa verificare il registro sottostante e una che possa autorizzare la risposta. Il modello presume che un allarme raggiunga il canale corretto di perdita e che la risposta diventi efficace dopo un ritardo fisso. Un’organizzazione reale deve creare questi collegamenti. Per esempio, un segnale sugli ordini può coinvolgere un responsabile clienti, una decisione di prezzo e un vincolo di consegna. Inviare il punteggio soltanto all’ufficio integrazione può aggiungere un passaggio prima che una di queste persone agisca. La data di risposta dovrebbe quindi essere misurata dalla disponibilità dell’informazione, attraverso verifica e approvazione, fino all’effettivo cambiamento operativo.
La Tabella 18 propone una RACI del processo. Responsabile ultimo significa l’unico ruolo che risponde della decisione; responsabile esecutivo significa chi svolge il lavoro; consultati e informati descrivono gli altri partecipanti. La tabella usa denominazioni di ruolo adattabili senza implicare una struttura societaria obbligatoria. Il direttore finanziario è responsabile della riconciliazione con la motivazione finanziaria approvata. I responsabili operativi mantengono le decisioni su clienti e servizio entro le proprie deleghe. Specialisti legali, di conformità e protezione dei dati determinano i vincoli applicabili a un’azione proposta o all’uso dei registri.
| Attività | Responsabile ultimo | Responsabile esecutivo | Consultato o informato |
|---|---|---|---|
| Definire base finanziaria e misura del beneficio | CFO | Responsabile del controllo finanziario | Responsabile integrazione e responsabile del business consultati |
| Mantenere definizioni degli indicatori e date di disponibilità | Responsabile integrazione | Responsabile dati o filone di lavoro | Finanza e specialisti di protezione dei dati consultati |
| Verificare un segnale operativo | Responsabile del business | Responsabile identificato del filone di lavoro | Ufficio integrazione e finanza consultati |
| Approvare una risposta rilevante o una richiesta di spesa | Titolare della delega pertinente | Responsabile del business che prepara la decisione | CFO, legale e conformità consultati secondo necessità |
| Riconciliare il beneficio dichiarato con cassa e contabilità | CFO | Responsabile del controllo finanziario | Responsabile del filone consultato; responsabile integrazione informato |
| Cambiare una soglia o ritirare un indicatore | Comitato rischi o integrazione designato | Analista e responsabile integrazione | Responsabile del business e revisore indipendente consultati |
Attribuzione proposta dall’autore. RACI indica responsabile esecutivo, responsabile ultimo, consultato e informato; prevalgono deleghe effettive e materie riservate.
L’escalation dovrebbe dipendere da conseguenza potenziale, obblighi contrattuali e tempo disponibile per rispondere. Una soglia statistica non può sostituire un’escalation esistente di sicurezza, regolamentazione o relativa a clienti critici. Questi casi dovrebbero seguire il processo protettivo stabilito appena siano noti i fatti rilevanti. Per i normali segnali operativi, il registro della decisione dovrebbe indicare verifiche svolte, incertezze residue, azione scelta e data in cui il responsabile attende nuove evidenze. Si possono scegliere scadenze di verifica diverse per rischi diversi. Questo articolo non fornisce un termine empiricamente validato né una percentuale universale di rilevanza.
Le soppressioni richiedono una ragione e una data di scadenza o riesame. Una migrazione dati nota può spiegare movimenti simultanei, ma sopprimere gli allarmi non dovrebbe eliminare dal passato il periodo della migrazione. Punteggio non soppresso, stato visualizzato e decisione della persona vanno conservati in campi separati. Il registro sostiene la distinzione successiva tra allarme dovuto a un errore nei dati, rischio operativo deliberatamente tollerato e segnale ignorato. Contare soltanto i segnali che superano la soppressione manuale sottostimerebbe il carico e farebbe sembrare più accurato un processo permissivo.
Il ruolo del consiglio è decidere se risposta, risorse ed esposizione residua siano accettabili. Dovrebbe ricevere segnali rilevanti irrisolti con anzianità e responsabili, insieme a questioni chiuse e poi riaperte. Uno stato verde dovrebbe avere un significato probatorio dichiarato. La chiusura può significare dati di origine corretti, rimedio accettato da un cliente o esposizione finanziaria realizzata e riconciliata. Unire questi esiti in un solo conteggio di attività completate perderebbe la distinzione che il sistema di allerta intende preservare.
26 Riconciliare ogni risposta con il registro delle sinergie e della cassa
Un segnale può giustificare una verifica prima che una perdita finanziaria sia misurabile. Riconoscere un beneficio finanziario richiede una catena separata di evidenze. Il registro dei benefici proposto dovrebbe collegare l’ipotesi approvata dell’acquisizione all’azione operativa, all’effetto contabile realizzato e alla conseguenza di cassa. Il completamento di un’attività d’integrazione stabilisce che l’attività è stata completata. Da solo non stabilisce alcun importo di ricavi mantenuti o cassa liberata. Il gruppo finanziario dovrebbe conservare i registri di clienti, fatture, retribuzioni o fornitori che sostengono ogni importo dichiarato e riconciliarli con il periodo contabile pertinente.
La Tabella 19 definisce i campi del registro. Ogni beneficio dovrebbe usare un identificativo stabile nel sistema dell’acquirente, un ambito definito e una corrispondenza contabile senza sovrapposizioni. Per un risparmio negli acquisti da un fornitore, la corrispondenza potrebbe identificare popolazione di spesa ammissibile, tariffa contrattuale, volume realizzato e data di efficacia. Per un intervento sui clienti, potrebbe identificare popolazione dei rinnovi, base del contributo al risultato e incassi. La tabella descrive un metodo di documentazione. Non fornisce evidenze che uno dei benefici elencati sia stato conseguito.
| Gruppo di campi | Registrazione da conservare | Domanda di riconciliazione |
|---|---|---|
| Beneficio approvato | Ipotesi originale della motivazione dell’acquisizione, ambito, responsabile e data attesa | Cosa presumeva la decisione d’investimento? |
| Segnale e risposta | Versione dell’indicatore, disponibilità dell’allarme, date di verifica e azione effettiva | Quale decisione ha seguito quale informazione? |
| Esecuzione operativa | Modifica completata ed evidenze di origine sulla popolazione coinvolta | Cosa è cambiato nell’attività? |
| Effetto contabile | Variazione del contributo lordo o del costo, tempi e collegamento al libro contabile | Dove è registrato l’importo? |
| Costi ed effetti compensativi | Spesa d’implementazione, supporto temporaneo, margine perso e altri effetti sfavorevoli | Cosa ha consumato o sostituito l’esecuzione? |
| Cassa | Evidenze di incasso, pagamento, capitale circolante o tempi | L’effetto contabile si è convertito in cassa? |
| Sovrapposizione e attribuzione | Altre iniziative, cambiamenti di mercato e regola di allocazione esplicita | Un’altra spiegazione o un filone di lavoro potrebbe rivendicare lo stesso importo? |
| Riesame | Riconciliazione finanziaria, incertezza residua e data di approvazione | Cosa resta da verificare prima di accettare la dichiarazione? |
Modello proposto dall’autore. Gli importi restano indisponibili finché non sono supportati dai registri pertinenti; l’assenza di evidenze non equivale a un beneficio pari a zero.
L’esecuzione lorda va distinta dal valore netto. Consolidare gli acquisti può ridurre il prezzo unitario e richiedere comunque pagamenti di risoluzione contrattuale o scorte maggiori. Un’attività di fidelizzazione può mantenere ricavi assorbendo sconti e capacità di servizio aggiuntiva. Il modello sottrae il costo delle verifiche dei falsi allarmi alle perdite evitate; non contiene un budget completo d’implementazione reale. Una decisione sulla transazione dovrebbe comprendere lavoro effettivo di verifica, spese di risposta, accordi temporanei ed effetti compensativi sfavorevoli per il periodo pertinente. Se mancano questi dati, il registro dovrebbe mostrare gli importi mancanti e un confronto esplicitamente condizionale.
Occorre evitare il doppio conteggio tra canali. Un errore di fatturazione può comparire in reclami dei clienti, tasso di eccezioni nel ciclo dall’ordine all’incasso e crediti scaduti. Trattare tre osservazioni correlate come tre perdite indipendenti sovrastimerebbe l’esposizione. Il registro dell’evento dovrebbe identificare il problema sottostante e collegargli ogni osservazione, attribuendo il beneficio una volta sola. Un incasso che anticipa soltanto un credito esistente è un effetto temporale. Un miglioramento del contributo dovuto a minori crediti inesigibili è un effetto economico diverso. Il registro dovrebbe preservare queste definizioni e il periodo in cui ciascuna quantità è misurata.
Il consiglio può così vedere tre quantità distinte per una risposta: esposizione prima dell’azione, importo successivamente osservato e quota ragionevolmente attribuibile all’azione secondo il metodo dichiarato. La terza quantità può restare incerta anche con un incasso verificato. Un cliente potrebbe aver rinnovato senza intervento o dopo un miglioramento generale del mercato. Occorre usare un intervallo trasparente di attribuzione o lasciare la quota non quantificata quando le evidenze non sostengono una stima puntuale. La distinzione mantiene separata la quota di perdite recuperabili dell’esperimento da una dichiarazione di valore realizzato nella transazione.
27 Trattare registrazioni mancanti e definizioni modificate come risultati separati
Un indicatore silenzioso può riflettere un’attività sana, registri incompleti o una definizione cambiata. Il monitoraggio dovrebbe conservare separatamente queste possibilità. Accanto al valore vanno riportati popolazione attesa, popolazione ricevuta, ultimo periodo completo e versione del sistema di origine. Un file mancante delle uscite del personale non dovrebbe diventare zero uscite. Un flusso indisponibile di eccezioni nelle fatture non dovrebbe rendere verde il cruscotto combinato. Va mantenuto uno stato distinto di indisponibilità e assegnato il problema dati al responsabile, continuando le altre osservazioni valide.
La specifica dell’indicatore nella Tabella 20 rende espliciti denominatore e data dell’informazione. Una misura di uscite indesiderate necessita di una definizione prespecificata dei ruoli critici e di una regola per la popolazione ammissibile. Un tasso di eccezioni necessita del numero di transazioni ammissibili e di una definizione coerente di eccezione. Un cambio di numeratore o denominatore può muovere il tasso senza cambiare il rischio operativo. Vanno conservati i conteggi sottostanti affinché i revisori distinguano un miglioramento reale da un cambiamento della popolazione misurata.
| Campo | Definizione richiesta | Problema da rendere visibile |
|---|---|---|
| Popolazione e denominatore | Clienti, ruoli, fatture o azioni ammissibili e date di inclusione | Cambiare la copertura può muovere il tasso |
| Direzione e unità | Numeratore, denominatore, direzione sfavorevole e unità di misura | Un valore grezzo crescente può essere favorevole o sfavorevole |
| Marcatura temporale di disponibilità | Quando il consiglio o l’operatore autorizzato poteva effettivamente usare l’osservazione | Registri inseriti tardi possono creare un anticipo apparente |
| Base e versione | Periodo di riferimento, trasformazione, soglia e data della modifica | Un cambio di sistema può sembrare deterioramento |
| Completezza | Registri attesi e ricevuti, campi mancanti e ultimo periodo completo | Dati mancanti possono sembrare un indicatore silenzioso |
| Verifica e risultato | Allarme, accertamento, risposta e successive evidenze contabili o di cassa | Un’azione può modificare il risultato misurato |
Campi proposti dall’autore. La specifica sostiene la riproducibilità; compilarla non stabilisce performance predittiva.
La valutazione retrospettiva dovrebbe usare le informazioni disponibili alla data decisionale. Un file ordini corretto ricevuto nell’ottava settimana non può giustificare un segnale nella seconda settimana. Vanno conservati sia il tempo dell’evento sia quello della disponibilità, insieme alla data di ogni correzione. Se mancano istantanee storiche, i test interessati vanno identificati come ricostruzioni retrospettive, evitando di presentarli come performance ottenibili in tempo reale. Altrimenti un modello può acquisire informazioni dal proprio futuro, soprattutto quando la finanza completa retroattivamente le classificazioni dopo che l’esito è noto.
La stessa disciplina si applica all’estrazione assistita da IA. Un sistema che legge contratti, richieste di assistenza o note dei filoni di lavoro dovrebbe conservare posizione nella fonte e versione di estrazione per ogni campo rilevante. Va testato contro un insieme verificato manualmente che rifletta lingue, strutture dei documenti e periodi operativi in uso. Campi mancanti, date errate e variazioni della performance di estrazione richiedono rendicontazione separata. L’articolo non stabilisce accuratezza di estrazione né risparmi di costo. Un miglioramento dell’accesso ai dati dovrebbe essere valutato insieme al lavoro necessario per rivedere errori e mantenere una definizione stabile dell’indicatore.
La ricalibrazione dovrebbe produrre una nuova versione. Vanno dichiarati ragione, dati usati, approvazione e periodo di attivazione della nuova soglia. Vanno conservati i risultati sotto la regola precedente per spiegare ogni variazione del volume dei segnali. Usare gli stessi casi sfavorevoli recenti per selezionare e valutare una nuova soglia ne sovrastimerebbe la performance apparente. Per la valutazione vanno riservati periodi successivi o operazioni separate, riportando quanti acquirenti indipendenti ed eventi indipendenti contengono. Molti registri mensili relativi a poche acquisizioni rappresentano comunque un piccolo campione di transazioni.
28 Seguire un segnale sui clienti fino al registro finanziario
Si consideri un esempio di processo costruito per un’attività acquisita con contratti clienti rinnovabili. L’esempio non contiene un cliente reale, una transazione completata o un risultato osservato. Serve a mostrare il registro di cui un gruppo avrebbe bisogno. La motivazione approvata presume il mantenimento di una popolazione clienti definita. Dopo il perfezionamento, il gruppo responsabile delle relazioni con i clienti vede un minore afflusso di ordini tra i clienti il cui referente è cambiato. Il movimento crea un segnale da verificare. Da solo non dà al consiglio basi per attribuire ricavi persi all’integrazione né per dichiarare che un intervento li abbia preservati.
Chi verifica controlla prima se i clienti appartengono alla popolazione originale e se stagionalità degli ordini, cambi di prezzo o trasferimenti tardivi dei registri spiegano il movimento. Il gruppo registra poi il problema commerciale specifico e il rimedio che può autorizzare, come ripristinare un contatto o risolvere un disservizio. Vanno conservate le date di arrivo dell’informazione pertinente e quella in cui il cliente riceve il rimedio. Se un obbligo contrattuale o di servizio richiede già l’azione, il gruppo segue quell’obbligo. La valutazione statistica non deve rinviarla.
| Fase | Registrazione | Conclusione consentita |
|---|---|---|
| Motivazione approvata | Popolazione clienti originale e ipotesi di mantenimento | La motivazione d’investimento dipendeva da questo ambito |
| Segnale | Registri degli ordini disponibili, denominatore ammissibile e regola fissa dell’indicatore | La regola ha generato un segnale datato |
| Verifica | Problema del cliente e spiegazioni concorrenti verificate | Il problema ha lo stato probatorio documentato |
| Risposta | Rimedio autorizzato, data effettiva di attuazione e costi | La risposta registrata si è verificata |
| Esito commerciale | Rinnovo o cancellazione e condizioni associate | Il cliente ha preso la decisione documentata |
| Contabilità e cassa | Base del contributo al risultato, fattura e riconciliazione dell’incasso | Gli importi contabili e di cassa pertinenti sono sostenuti |
| Riesame dell’attribuzione | Metodo di confronto e spiegazioni alternative residue | Ogni stima del valore attribuibile alla risposta rimane condizionale |
Esempio di processo costruito senza importi monetari o risultati osservati di transazioni. Ogni fase richiede proprie evidenze.
Un rinnovo successivo al rimedio stabilisce una sequenza. L’attribuzione causale richiede un confronto che affronti il motivo dell’attenzione ricevuta dal cliente e gli altri cambiamenti. Confrontare i clienti assistiti con tutti gli altri sarebbe fuorviante se il gruppo assistito avesse un rischio iniziale peggiore. Un confronto retrospettivo tra casi abbinati può evidenziare alcune differenze, ma possono restare differenze non osservate. Il registro della decisione dovrebbe indicare confronto, selezione ed evidenze disponibili. Quando l’attribuzione non è sostenibile, vanno riportati fatti verificati su rinnovo, contributo e incasso senza aggiungere un importo dichiarato di valore salvato.
L’esempio mostra anche come il segnale e il registro finanziario possano divergere per ragioni valide. Un miglioramento commerciale precoce può richiedere tempo per comparire in fatture e cassa. Un cliente può rinnovare con uno sconto, con una tenuta dei ricavi migliore di quella del contributo al risultato. Un incasso può migliorare temporaneamente la liquidità senza cambiare l’utile complessivo. Il consiglio dovrebbe ricevere il ponte pertinente e le date attese, con questioni irrisolte di riconciliazione identificate. Una divergenza ripetuta senza meccanismo documentato dovrebbe avviare la verifica di indicatore, registro della risposta e corrispondenza contabile.
Una volta disponibile il risultato, l’intero caso va mantenuto nella popolazione di valutazione, comprese risposte irrisolte o non riuscite. Onere delle verifiche ed effetti sfavorevoli vanno registrati insieme all’esito commerciale. Escludere i casi falliti o conservare solo clienti per cui la contabilità è riconciliabile cambierebbe la popolazione valutata. Il registro risultante può sostenere uno studio empirico futuro e decisioni gestionali attuali. Da solo non può validare la quota simulata di recupero, identificare una dimensione universale del cruscotto né stabilire valore realizzato in un’acquisizione reale.
29 Limiti e prossima decisione empirica
Il limite principale è l’assenza di dati osservati sulle transazioni. L’esperimento definisce accadimento e gravità degli eventi, relazioni con gli indicatori, ritardi di rendicontazione, costo delle verifiche ed efficacia della risposta. Gli indicatori incisivi ricevono le relazioni informative loro assegnate. Parametri, misure candidate o regole decisionali diversi possono produrre quote recuperate, graduatorie e dimensioni del cruscotto differenti. I risultati di sensibilità identificano alcune dipendenze senza stimarne la prevalenza reale.
I processi di rumore di base sono gaussiani e stazionari, con correlazione seriale dell’autore e rumore indipendente tra indicatori. I segnali degli eventi condividono cause latenti; gli indicatori reali possono presentare ulteriore dipendenza incrociata, copertura variabile, stagionalità e discontinuità delle definizioni. Il calcolo economico attribuisce inoltre un beneficio idealizzato di verifica agli allarmi successivi all’inizio correttamente associati e usa traiettorie dei segnali fisse anteriori alla risposta. Diagnosi parziale o fallita, comportamento gestionale endogeno e un modello completo dei costi d’implementazione richiederebbero altri dati e modellizzazione.
Le finestre finite di osservazione influenzano i risultati. Le sintesi dell’anticipo sostituiscono rilevazioni trimestrali assenti con un valore d’orizzonte. Il confronto dell’effetto di mascheramento usa solo acquisizioni con osservazione completa della disponibilità dei rapporti dopo il primo allarme. Il campionamento ripetuto estrae da una popolazione costruita fissa e non fornisce una dimensione minima empirica della coorte. Il riferimento con informazione perfetta è specifico della risposta e dei tempi ipotizzati; il divario da esso non limita quanto potrebbe ottenere ogni regola alternativa.
La prossima decisione empirica è se l’acquirente riesca a mantenere i registri datati e versionati necessari a valutare un segnale e la decisione conseguente. Occorre partire da un protocollo di osservazione governato che conservi azioni protettive obbligatorie, copertura completa dei risultati e riconciliazione finanziaria. Uno studio credibile riporterebbe sia segnali utili sia il relativo onere di verifica, dichiarando limiti di attribuzione e trasferibilità. Fino a tali evidenze, il quadro resta uno strumento di disegno delle decisioni e i risultati numerici restano risultati condizionali di simulazione.
Riferimenti
- U.S. Securities and Exchange Commission. Form 10-Q, General Instruction A.1. Current form; OMB approval expires 30 September 2028. https://www.sec.gov/files/form10-q.pdf
- Australian Accounting Standards Board. AASB 3 Business Combinations, compilation no. 6, 30 June 2026, prepared 1 October 2026; operative for annual periods beginning 1 July 2026 to before 1 January 2027. Paragraphs 45-47, B64(q), B65 and AusC1. Other reporting periods require the applicable compilation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.3, CUSUM control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc323.htm
- National Institute of Standards and Technology. e-Handbook of Statistical Methods, section 6.3.2.4, EWMA control charts. https://www.itl.nist.gov/div898/handbook/pmc/section3/pmc324.htm
- Kaminsky, G., Lizondo, S. and Reinhart, C. M. (1997). Leading Indicators of Currency Crises. IMF Working Paper 97/79. Official overview supporting the specified signals approach and 24-month warning window. https://www.imf.org/en/publications/wp/issues/2016/12/30/leading-indicators-of-currency-crises-2256
- Cording, M., Christmann, P. and King, D. R. (2008). Reducing Causal Ambiguity in Acquisition Integration: Intermediate Goals as Mediators of Integration Decisions and Acquisition Performance. Academy of Management Journal 51(4). https://epublications.marquette.edu/mgmt_fac/22/
- Paruchuri, S., Nerkar, A. and Hambrick, D. C. (2006). Acquisition Integration and Productivity Losses in the Technical Core: Disruption of Inventors in Acquired Companies. Organization Science 17(5), 545-562. https://doi.org/10.1287/orsc.1060.0207
- Bevan, G. and Hood, C. (2006). What's measured is what matters: targets and gaming in the English public health care system. Public Administration 84(3), 517-538. https://doi.org/10.1111/j.1467-9299.2006.00600.x
- Lenert, M. C., Matheny, M. E. and Walsh, C. G. Prognostic models will be victims of their own success, unless. Journal of the American Medical Informatics Association 26(12), 2019, pp. 1645-1650. https://pmc.ncbi.nlm.nih.gov/articles/PMC6857506
- The Joint Commission. Sentinel Event Alert, Issue 50: Medical device alarm safety in hospitals, 8 April 2013. https://digitalassets.jointcommission.org/api/public/content/f65e5c9df2b94000a99445e0a7877007
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 on the Protection of Personal Data, official government-linked Arabic text, Articles 2 and 4-6. Applicable scope and exceptions require transaction-specific assessment. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; government English summary: https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Benjamini, Y. and Hochberg, Y. (1995). Controlling the False Discovery Rate: A Practical and Powerful Approach to Multiple Testing. Journal of the Royal Statistical Society Series B 57(1), 289-300. https://www.math.tau.ac.il/~ybenja/MyPapers/benjamini_hochberg1995.pdf
- U.S. Securities and Exchange Commission. Semiannual Reporting, File No. S7-2026-15, Release No. 33-11414, 5 May 2026. The cited instrument is labelled Proposed on the official page checked 8 November 2026. https://www.sec.gov/rules-regulations/2026/05/s7-2026-15
- Financial Reporting Council. (2024). UK Corporate Governance Code 2024, Application, Provision 29 and footnote 9; printed pp. 5 and 13. Provision 29 applies to financial years beginning on or after 1 January 2026 within the Code's stated listing-category scope. https://media.frc.org.uk/documents/UK_Corporate_Governance_Code_2024_a2hmQmY.pdf
- U.S. Code of Federal Regulations. 17 CFR 210.10-01(a)(1) and (d), Interim financial statements; eCFR current text checked 8 November 2026. Unaudited statements permitted; independent review required before Form 10-Q filing. https://www.ecfr.gov/current/title-17/chapter-II/part-210/section-210.10-01
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
