
1 Қаржыландыру шешімін қаражаты қамтамасыз етілген кезеңге негіздеңіз
Грант пен акселератор арасынан таңдайтын құрылтайшыға күні белгіленген қаржыландыру шешімі қажет. Шешім компания жетуге тиіс кезеңнен, оған қажет қаражаттан және қазіргі акционерлер кейін сақтап қалатын үлестен басталады. Грант туралы хабарландыру мен акселератор ұсынысы әртүрлі тетіктерді сипаттайды. Компания ақшаның қолжетімділігін, рұқсат етілген шығындарды, шарт талаптарын және кейінгі конверсияны қалпына келтіргеннен кейін ғана олардың жарияланған сомаларын салыстыруға болады. Мақала операциялық жоспары анық компания үшін осындай салыстыруды әзірлейді. Мақсат: іске асатын қаржыландыру бағыттарын және бір бағыт қосымша сұйылудың орнын акционерлерге толтыратын экономикалық шарттарды анықтау.
Бағдарламаға балл бермес бұрын шешім анықталуы тиіс. Басшылық қолдау алатын заңды тұлғаны, қаржыландырылатын өнімдік немесе техникалық кезеңді, шығын кезеңін және жұмысты жалғастыруға қажет шектеусіз ақшаның ең төменгі қалдығын айқындайды. Қазіргі инвесторлар, қызметкерлер опциондары, өтелмеген айырбасталатын құралдар және қабылданған міндеттемелер бастапқы жағдайға кіреді. Осы шекаралардың кез келгенін өзгерту салыстыруды өзгертеді. Тартымды көрінетін ұсыныс басқа тұлғаны немесе тар жобаны қаржыландырып, операциялық компанияны тәуекелде қалдыруы мүмкін. Сондықтан пайдалы шешім жазбасы бағдарлама құжаттарын компания бюджетімен және капиталдандыру кестесімен бір бақылау күніне байланыстырады.
Ұсынылған әдіс ақша жеткіліктілігін экономикалық салыстырудың шарты етеді. Өтемге дейін шотты төлей алмайтын компания жоспарланған грант бағытын тек сол өтем арқылы іске асыра алмайды. Мұндайда қосымша қаржы, рұқсат етілген шығын өзгерісі немесе басқа кесте қажет. Үлесті сақтау маңызды болып қалады, бірақ қаржыландырылатын операциялық жоспарсыз меншік пайызы өміршең таңдауды дәлелдемейді. Әдіс ең төменгі ақша қалдығы алғаш бұзылатын айды және бұл бұзушылықты жоюға қажет қосымша міндеттемемен расталған қаржыны тіркейді. Ол күтілетін құнға түзету арқылы қолжетімсіз қаржы көзін ақшаға айналдырмайды.
Іске асатын бағыттар үшін талдау сақталатын үлес пен меншікті капитал құнының шартты шегін салыстырады. Шек бастапқы акционерлердің бірдей құнға ие болуы үшін көбірек сұйылтатын бағытта компания қаншалық қымбат болуы керегін көрсетеді. Бұл жарияланған бастапқы деректер жағдайындағы алгебралық шек. Ол бағдарламаның осы құнды жасау қабілетін бағаламайды. Басшылық базалық жағдайда клиенттерге қолжетімділікке, тәлімгерлікке, инвестормен таныстыруға және сигналдық әсерге қаржылық пайда бермес бұрын олардың жеке дәлелдері қажет. Бұл айырмашылық бағдарламаға тән сенімді нәтиже деректері болмағанда да шешімді пайдалы етеді.
Мақала таңдалған жария бағдарлама шарттарының күні белгіленген шолуын автор құрастырған қаржыландыру экспериментімен біріктіреді. Мысалдағы компаниялар, шығын профильдері, қаржыландыру күндері және кейінгі бағалаулар құрастырылған бастапқы деректер болып табылады. Олар бақыланған өтініш берушілер, қол қойылған ұсыныстар немесе клиенттік мәмілелер емес. Жария шарттар шарттық санаттар мен таңдалған жарнамаланатын ерекшеліктерді анықтайды; олар қабылдау ықтималдығын немесе бағдарламаға қатысудың ортақ себептік қайтарымын анықтамайды. Практикалық нәтиже: директорлар кеңесі бағытты таңдамас бұрын өзінің жасалған құжаттарымен, банк дәлелдерімен және шығын міндеттемелерімен жаңарта алатын қаржыландыру шешімі пакеті.
2 Пайдаланылатын ақшаны қызметтік кредиттер мен шартты қолдаудан ажыратыңыз
Қаржыландыруды салыстыру үшін ақша, шектеулі ақша, болдырмайтын шығын және шартты пайда бойынша бөлек тізілімдер қажет. Шектеусіз қаражат тиісті келісім рұқсат ететін операциялық міндеттемелерді өтей алады. Өтем бойынша дебиторлық берешек жарамды шығын мен тиісті талап рәсіміне байланысты. Қызметтік кредит компания сол қызметті басқаша жағдайда сатып алатын және кредитті оның шарттары шегінде пайдалана алатын кезде ғана нақты шотты азайтады. Ықтимал кейінгі инвестиция қолжетімді болғанға дейін қосымша шешімді қажет етеді. Бұларды бір жария жалпы сомаға біріктіру компания іс жүзінде қаржыландыруға тиіс мәмілелер ретін жасырады.
Hub71 жариялаған Access пакеті санаттарды пайдалы ажыратады. Бағдарлама бетінде SAFE арқылы AED 250,000 ақша және AED 250,000 заттай қолдау, сондай-ақ талапқа сай жоғары нәтиже көрсететін компанияларға арналған үлеспен байланысты қосымша қолдау сипатталған. Ақша, қызметтік қолдау және ықтимал қосымша соманың экономикалық рөлдері әртүрлі. Бұл бет компанияның жасалған ұсынысы емес, жария бағдарлама сипаттамасы. Шешім пакеті әр құрамдасты бөлек көрсетіп, бастапқы валютасын сақтап, оны ақша болжамына енгізуге дейін қажет құжаттарды анықтауы тиіс. Қолдау құрамдастарын қосу бекітілген меншік пайызын бермейді. [11]
Басшылық шығынға арналған кредитті нақты сатып алу жоспарына қатысты бағалай алады. Бағдарлама компания басқаша жағдайда сатып алмайтын қызметті ұсынады делік. Оның жарнамалық бағасы компанияның қазіргі бюджетіндегі ақша үнемі емес. Қызмет компанияға онсыз да қажет болса, салыстыру болдырмауға болатын ақша шығынын, кредиттің рұқсат етілген аясын және қосымша енгізу шығынын қолданады. Бір бап бір мезгілде ақша түсімі және шығын азаюы ретінде көрінбеуі тиіс. Осы тәсіл бағдарлама материалдарында жоғары прейскуранттық баға көрсетілгені үшін ғана пайдаланылмаған кредиттерге дереу құн беруден де сақтайды.
Шартты қолдау бөлек тармаққа жатады. Қосымша қаржы беру, қалауға байланысты ұзарту немесе инвестициялық комитет шешімі анық іске қосу шартын және жауапты шешім қабылдаушыны қажет етеді. Кеңес шарт орындалған сценарийді қарай алады, бірақ базалық ақша бағыты құжатталған талаптармен қазірдің өзінде қолжетімді қаржыны көрсетуі керек. Дәлелсіз уәдеге ықтималдық беру дәлел қоспай сандық көрініс жасайды. Сондықтан мақала детерминистік тармақтар мен нақты шешім күндерін қолданады. Компания негіздеуге болатын деректер жиыны және келісілген бағалау әдісі болғанда бұл тармақтарды бағаланған ықтималдық үлестірімімен алмастыра алады.
Тізілім жалпы ақшаны, бағдарлама алымдарын, салықтарды, мәміле шығындарын және операциялық жоспарға пайдаланылмайтын сомаларды сақтауы тиіс. Бұл ранжирлеу балы емес, салыстырып тексеру. Ол әр соманы банк қозғалысымен, жарамды шығынмен немесе бөлек сипатталған мүмкіндікпен байланыстырады. Пайда басқа валютада болса, басшылық таңдалған айырбастау негізі мен валюталық сезімталдықты көрсетуі керек. Қаржыландыру мысалдары әр салыстыруда бір жарияланған валютаны қолданады. Олар жария пакеттер жиынын дәлелсіз ортақ сатып алу қабілеті өлшеміне аудару арқылы халықаралық бағдарламаларды ранжирлемейді.
| Бағдарлама | Ақша немесе қаржыландыру құрамдасы | Өзге қолдау | Үлес немесе шығын негізі | Нұсқа және мерзім шекарасы | Дереккөздер |
|---|---|---|---|---|---|
| Y Combinator | USD 125,000 бекітілген пайызды SAFE және USD 375,000 шексіз MFN SAFE | Бағдарлама ресурстары; YC бағдарлама алымын алмайтынын мәлімдейді | 7% бекітілген құрамдас және бөлек конверсияланатын MFN тәуекелі | Қабылдау міндеттемені бастайды; нақты есеп айырысу мен қол қойылған құжаттар шешуші | [1,2] |
| Techstars | USD 20,000 CEA және USD 200,000 MFN SAFE; APAC MFN сомасы USD 100,000 | Бағдарлама және жалғасатын акционерлік қатынас | 5% жай акция және MFN конверсиясы; бағасы белгіленген раунд шегі кемінде USD 1 миллион | APAC жалпы сомасы USD 120,000; стандартты жалпы сома USD 220,000; нақты бағдарлама мен құралдар шешуші | [3,4] |
| Hub71 Access | SAFE арқылы AED 250,000 ақша | AED 250,000 заттай қолдау; талапқа сай қосымша қолдау шартты | Бағалау шегі және дисконты жоқ MFN SAFE; бекітілген меншік пайызы анықталмаған | 2027 когортының сипаттамасы; өтініш берушінің нақты ақша күндері мен қол қойылған шарттары тексерілмеген | [11,12] |
| Innovate UK | Грант сомасы мен мөлшерлемесі конкурс пен қаржы беру шешіміне байланысты | Тек жарамды жоба шығындары өтем талабын негіздейді | Қаралған жалпы шарттар бойынша төленген шығындарды кейіннен өтеу | Ақпарат талаптары сақталса, әдетте 30 күн ішінде төлем; соңғы 10% ұсталым; ұсыныс шарттары қолданылады | [9,10,13,14] |
| EIC Accelerator | EUR валютасындағы грант және/немесе инвестиция құрамдастары; қолданылатын сомалар үшін шешуші нұсқа қажет | Құрамдасқа және келісімге тән қолдау | Көрсетілген маусым 2026 гранты біржолғы сомаларды, 70%-ға дейін қамтуды және 30% бірлесіп қаржыландыруды қолданады | Кейінгі тамыз өзгерісінің метадеректері мен жарияланған 2027 бағдарламасы нұсқаларды бөлек тексеруді қажет етеді | [5,6,7,8] |
Бастапқы валюталар айырбас бағамымен аударылмай сақталған. Қаралған сипаттамалар жасалған ұсыныстар емес. Ақша, қызметтік кредиттер және шартты қолдау бөлек қалады. Innovate UK-дің қаралған өтем шарттары мен EIC-тің көрсетілген біржолғы сомасы үшін бірдей жорамал төлем кестесін қолдануға болмайды.
3 Экономикалық салыстыруға дейін жарамдылықты тексеріңіз
Қаржыландыру бағыты басшылық қандай тұлға мен қызмет қатыса алатынын жазғаннан кейін ғана салыстыруға кіреді. Жарамдылық жазбасы жария жалпы ережені, конкурсқа тән талапты және өтініш берушіге расталған шартты ажыратуы тиіс. Орналасу, тіркелу, меншік, жоба кезеңі, сала, шығын мерзімі және бұрынғы қолдау қолжетімді бағытқа әсер етуі мүмкін. Барлық бағыт қолжетімді деп есептейтін салыстыру басшылық мүмкіндіктерін асыра көрсетеді. Жауапсыз жарамдылық сұрағы шешілмеген талап болып қалады. Компания бағдарлама жарнамасында сипатталған сәтті қатысушыға ұқсайды деп оны оң балға айналдыруға болмайды.
Дәлел жазбасына нұсқа мен күн қажет. Қаржыландыру беті жаңа қабылдауға ауысса да, ескі жұмыс бағдарламасы, грант ұсынысы немесе өтініш басқа өтініш беруші үшін өзекті болып қалуы мүмкін. Компания шешімі өзінің мүмкіндігіне қолданылатын шарттарға байланысты. Басшылық бастапқы құжатты, тексерілген күнді, өтініш нөмірін және елеулі екіұштылықты шешетін жазбаша түсіндірмені сақтауы тиіс. Қазіргі беттегі соңғы мерзімді басқа когортқа көшіруге болмайды. Бағдарламаның жалғасуы да қазіргі өтініш терезесі компания бұрын қабылдаған шығын міндеттемелерін қаржыландыра алатынын дәлелдемейді.
Жоба жарамдылығын компания дайындығынан ажыратыңыз. Компания бағдарламаның жария санатына сай келуі мүмкін, бірақ ұсынылған шығындары, заңды құрылымы немесе құжаттары жарамсыз болып қалуы ықтимал. Керісінше, жақсы дайындалған компания белгіленген аядан тыс қызметпен айналысуы мүмкін. Қаржыландыру пакеті орындалмайтын талапты және оны шешуге қажет нақты өзгерісті көрсетуі тиіс. Корпоративтік қайта ұйымдастыру, кеш бастау немесе қайта жобалау экономикалық салыстыруға кіретін шығындар мен тәуелділіктер жасайды. Оларды тегін әкімшілік міндеттер деп қарау ұсынылған капиталға қол жеткізу құнын төмендетіп көрсетеді.
Өтініш беру реті де маңызды. Топ бірнеше бағытты зерттей отырып, тек тиісті құжаттар рұқсат ететін үйлесімдерді қабылдай алады. Бір көзден қолдау алу ақпарат ашу міндетін тудыруы немесе басқа көз өтей алатын шығындарға әсер етуі мүмкін. Үлестік қаржы мен грант автоматты түрде үйлеспейді деуге болмайды; олардың үйлесімі де әр шығынға автоматты түрде рұқсат етілген емес. Салыстыру қатысты шығын баптарын, қаржы көздерін және декларацияларды анықтауы тиіс. Біріккен бағытты іске асатын деп енгізуге дейін шарттық растау қажет. Мақала жалпы қаржыландыру санатын бүкіл юрисдикцияға ортақ заңды рұқсатқа айналдырмайды.
Алынған жарамдылық тізілімі кеңес сұрақ қоя алатындай қысқа болуы тиіс. Әр елеулі талаптың дереккөзі, өтініш берушіге тән жауабы, дәлел құжаты және қалған әрекетке жауаптысы бар. Тізілім өтініштің табыстылығын емес, бағытты модельдеуге жол берілетінін тіркейді. Қол қойылған қаржы беру шешімі жоқ компанияға әлі бөлек қаржылық балама қажет. Бұл құрылым талдауды ағымдағы шешімге шоғырландырып, жария материалдар компания жағдайын шешпегенде заң, салық немесе грант мамандарына анық тапсыруды қамтамасыз етеді.
| Жазба | Күн немесе күнтізбе дәлелі | Негізделген түсіндірме | Ашық мәселе | Дереккөздер |
|---|---|---|---|---|
| EIC 2026 беті және маусым бағдарламасы | 17 маусым 2026 жүктеу белгісі; маусым мәтінінде 4 қараша 2026 көрсетілген | Маусым ережелері мен сол өтініш күні оқылды; күн осы шолудан бұрын | Маусым нұсқасы соңғы шоғырландырылған құқықтық жағдай деген тұжырым жоқ | [5,6] |
| Кейінгі EIC 2026 өзгерісінің метадеректері | 4 тамыз 2026 жарияланған; C(2026)5609 шешімі | Ресми метадеректер кейінгі STEP Defence өзгерісін анықтайды | Өзгерістің мазмұндық мәтіні тексерілмеген; бұрынғы ережелерге әсері расталмаған | [7] |
| Жарияланған EIC 2027 жұмыс бағдарламасы | 5 қараша 2026 жарияланған; топтау уақыты Брюссель уақытымен 17:00 | Жарияланған болашақ бағдарламаның өз өтініш реті бар | Нақты қолданылатын топ күні мен порталдың қазіргі ашық күйін тексеру қажет | [8] |
| Hub71 Access қабылдауы | Бағдарлама сипаттамасы 2027 когортын қамтиды | Когорт жылы жазылған | Нақты өтініш мерзімі және өтініш берушінің ақша күні бұл тізілімде тексерілмеген | [11,12] |
| Innovate UK конкурсы және қаржы беру | Жалпы шарттар қазан 2025 деп белгіленген; ұсыныстан кейінгі нұсқаулық 8 қыркүйек 2026 жаңартылған | Конкурс шарттары, қаржы беру хаты және бастау рұқсаты шешуші | Мұнда конкурсқа тән мерзім немесе өтініш берушінің бастау күні берілмеген | [9,10,14] |
Күндер нақты қаралған жазбаларды сипаттайды; олар қабылдау, қаржы беру, есеп айырысу немесе болашақ төлем міндеттемесі емес. Тексерілмеген Hub71 мерзімі немесе EIC порталының күйі алмастырылып енгізілмейді.
| Тексеру | Өтініш берушіге тән дәлел | Қаржылық салдар | Шешілмегендегі әрекет |
|---|---|---|---|
| Заңды тұлға және юрисдикция | Тіркеу жазбасы, көзделген алушы және жасалған немесе ұсынылған құрал | Қайта ұйымдастыру, орналасу немесе меншік талаптары қолжетімді бағыттарды өзгертуі мүмкін | Жол берілетінін шешілмеген күйде ұстаңыз |
| Жоба аясы, шығыны және басталуы | Конкурс аясы, мақұлданған жоба, шығын жазбалары және бастау рұқсаты | Тиісті қаржыландыру бағытын тек рұқсат етілген шығындар мен күндер негіздейді | Дәлелсіз шығын жарамдылығын алып тастаңыз |
| Жеке бірлескен салым | Құжатталған шектеусіз ақша немесе рұқсат етілген міндеттемемен расталған жеке қаржы | Қаржы тиісті төлемге дейін қолжетімді болуы тиіс | Төленбеген өтем талабын ақша деп санамаңыз |
| Бірлескен қолдау және қайталанатын шығындар | Грант пен үлестік қаржы құжаттары, ақпарат ашу және қажет келісімдер | Біріккен бағыт өзінің рұқсатын және шығын бөлуін қажет етеді | Тыйым салынған үйлесімді ранжирлеуге дейін қабылдамаңыз |
| Конверсия және пул анықтамалары | Барлық SAFE, MFN кезеңі, шек негізі, пул талабы және бағасы белгіленген раунд шарттары | Иелер талаптары ортақ жарияланған оқиға шекарасын қолдануы тиіс | Жалпы жария сомадан меншік үлесін шығармаңыз |
| Нұсқа, шарттар және есеп айырысу | Күні белгіленген қолданылатын құжат, қабылдау кезеңі және ақша босату дәлелі | Ұсыныс пен банк түсімі әртүрлі күнтізбелік оқиғаларға жатады | Белгісіз күндер мен орындалмаған шарттарды сақтаңыз |
Бұл өтініш балы немесе іріктеу ықтималдығы емес, дәлелдер тізімі. Жария жалпы сипаттамалар жеке компанияға берілетін рұқсаттарды шешпейді.
4 Ұсыныстар мен шығындарды бір ақша күнтізбесіне орналастырыңыз
Ақша күнтізбесі компанияға қолжетімді банк қалдығынан және әр міндеттемені төлеу күнінен басталады. Бағдарламаға іріктелу, шартқа қол қою, алдын ала шарттарды орындау және банктік есеп айырысу бөлек оқиғалар. Болашақ инвестицияны сипаттайтын хат пайдалы дәлел бола алады, бірақ ағымдағы банк қалдығы емес. Модель ақша түсуі белгіленген күнді тіркеп, операциялық жоспарды сол күнге қатысты тексереді. Ол тиісті шартқа жетпеген өтінішті қаржыландыру ретінде есептемейді. Осы тәртіп грант, акцияларға жазылу немесе аралық қаржыландыру кестесіне де қолданылады.
Компанияның операциялық жоспары қайталанатын шығындарды кезеңге байланысты біржолғы төлемдерден ажыратуы тиіс. Жалақы, жалдау және тұрақты жазылымдар ай сайынғы профильде болуы мүмкін, ал жабдық авансы, сынақ, сертификаттау немесе өндірістік міндеттемелер нақты күндерде ірі төлемдерді талап етуі мүмкін. Ай соңындағы қалдық сол айдағы ірі түсімге дейінгі тапшылықты жасырады. Мысал моделі оқиғалар ретін ашық көрсетіп, кезең ішіндегі ақшаның сақтық ең төменгі қалдығын қолданады. Ай ішіндегі елеулі төлемдері бар нақты шешім күні белгіленген банк оқиғаларына көшуі тиіс. Күнтізбені нақтылауға болжамды дәл етіп көрсету ниеті емес, төлемдердің сипаты негіз болады.
Талдау жарамды өтем талабын туғызатын шығынды компания жұмысын ғана жалғастыратын шығыннан да бөледі. Операциялық компания қаржыландырылатын жобадан тыс шығын жасаса, олар да ақша жұмсайды. Басшылық грант шығын кестесін бас кітаппен және операциялық бюджетпен салыстырып, әр алып тасталған бапты бөлек түсіндіруі керек. Тек өтелетін жобаға негізделген қаржыландыру салыстыруы бизнестің қалған бөлігіне қажет қаражатты елемеуі мүмкін. Ең төменгі қалдық шоттарды төлейтін компанияға, ал өтем есебі тиісті келісім қабылдаған шығындарға қолданылады.
Кідіріс оны тудыратын оқиғада модельденеді. Өтінішті қарау қаржы беру шешімін; жобаны дайындау рұқсат етілген шығынды; өтем талабын дайындау оны ұсынуды; төлем сұрағы түсімді ығыстыруы мүмкін. Әр ақша ағынына бір жалпы кідіріс қосу осы түрлі оқиғалардың әсерін бұрмалайды. Сондықтан эксперимент белгіленген түсім кідірісін операциялық шығын профилінен бөлек өзгертеді. Шығынды қысқарту сенімді жаңартылған кезең мен бюджетті талап ететін бөлек басқарушылық әрекет болар еді.
Кеңес ең төменгі қалдықтың алғашқы бұзылуын, ең үлкен жинақталған тапшылықты және сол бұзылуға дейін қажет қаржыландыру міндеттемесін алуы тиіс. Бұл шамалар әртүрлі сұраққа жауап береді. Компания бұрынғы қаржыландыру сәтсіздігінен кейін модель кезеңінің соңында оң ақша қалдығына ие болуы мүмкін. Сондай-ақ жалпы қаржы алшақтығы шағын болса да, қолдағы күнтізбеде оны жабу мүмкін болмауы ықтимал. Сондықтан шешім жазбасы бүкіл бағыт пен кез келген аралық қаржы көзін сақтауы тиіс. Міндеттемесі әлі қабылданбаған құрал, оның кейінгі өтелуі қолжетімді көрінсе де, қаржыландырылған базалық жағдайға кірмейді.
| Бастапқы деректер тобы | Белгіленген база | Шекара |
|---|---|---|
| Бастапқы жағдай | GBP 100,000 шектеусіз ақша; GBP 10,000 минимум; құрылтайшылар 100%; қазіргі пул 0% | Минимум автор белгілеген резерв, әмбебап ереже емес |
| Күнтізбе | Он екі 30 күндік операциялық кезең; бағасы белгіленген раундтың жабылуы және салыстыру 361-күні | Нақты бағдарлама кестесі емес, салыстырмалы құрастырылған күндер |
| Операциялық ақша | Әр кезеңде GBP 20,000 төленеді және GBP 10,000 түседі | Бір күндегі төлемдер түсімдерден бұрын |
| Жарамды шығын | Әр операциялық төлемнің ішінде GBP 12,000; жарамды шығын шегі GBP 120,000 | Жарамды шығын екінші төлем емес |
| Өтемдік грант | Грант шегі GBP 60,000; өтем 50%; ең төменгі жеке бірлескен қаржы 50%; базалық түсім кідірісі 30 күн | Мақұлдау күндері 90, 180, 270 және 360; аванс жоқ |
| Бағыт шығындары | Грантқа GBP 4,000; акселераторға GBP 6,000, 0-күні төленеді | Бұл авторлық шығындар жарамсыз; біріктірілген бағыт екеуін де көтереді |
| Акселератор құрамдастары | GBP 50,000 сомасы 5% бекітілген үлеске және GBP 100,000 MFN SAFE; екеуі де 30-күні түседі | Бекітілген пайыз SAFE конверсиясынан кейін, жаңа пул мен жаңа ақшаға дейін анықталады |
| Қаржыландыру және операциялық құн | GBP 1,000,000 жаңа ақша, инвестицияға дейінгі меншікті капитал бағалауы GBP 4,000,000; бөлек шартты операциялық EV GBP 4,000,000 | Бірдей сандардың мағынасы әртүрлі; базада пул толықтырылмайды |
Барлық сома GBP валютасындағы гипотетикалық жорамалдар. Құрылтайшылардың бастапқы 100% үлесі қаржыландырудан бұрынғы. Қаржыландырудың инвестицияға дейінгі бағалауы меншікті капитал бағасын анықтауға арналған бастапқы дерек; бөлек операциялық кәсіпорын құны эталоны кейінгі құн есебінде қосылатын ақшаны, грант берешегін және қарызды қамтымайды. Бағыт шығындары жария бағдарлама алымдары емес, құрастырылған бастапқы деректер.
5 Конверсияны іске қосатын раундта меншік үлестерін қалпына келтіріңіз
Акселераторлардың жария сомаларын олардың инвестициялық құралдарымен бірге оқу керек. YC қазір екі SAFE арқылы USD 500,000 сипаттайды: USD 125,000 сомасы бекітілген 7 пайыз үшін және бағалау шегі жоқ MFN SAFE бойынша USD 375,000. Оның сипаттамасы конверсияны, опциондар пулын құруды немесе үлкейтуді және кейінгі жаңа инвестицияны да реттейді. Осы ерекшеліктер жалпы соманы бір көрсетілген пайызға бөлуді мәміленің толық емес көрінісі етеді. Нақты нәтижені есептеу үшін компанияның өз капиталдандыру кестесі мен жасалған келісімдері әлі қажет. Жария сипаттама жеке өтініш берушінің толық капиталдандыру кестесін емес, мысалдық қаржыландыру құрылымын береді. [1]
Techstars жариялаған стандартты ұсыныста да бөлек құрамдастар бар: USD 20,000 сомасы жай акциялардың 5 пайызына айырбасталатын үлестік келісім арқылы және бағалау шегі жоқ MFN SAFE арқылы USD 200,000. Бет бағасы белгіленген раундтың кемінде USD 1 миллион іске қосу шегін және Азия-Тынық мұхиты MFN құрамдасы үшін бөлек USD 100,000 сомасын көрсетеді. Сондықтан бағдарлама мен құжат айырмашылықтары салыстыруға кіреді. Талдау жалпы ұсынысты айқын ерекшелік бар өңірге көшірмеуі немесе бекітілген құрамдасты болашақ меншік құнының барлығы деп қарамауы тиіс. Қол қойылған құралдар нақты компанияның жария шарттарды қалай іске асыратынын анықтайды. [3]
Мақала меншік үлесін қаржыландыру ретінің белгілі сатысында өлшейді. Қазіргі акционерлер мен бар опциондар пулы анықталған пайыздан бастайды. Содан кейін конверсияланатын талаптар көрсетілген бөліммен енгізіледі. Жаңа пул бөлу мен жаңа үлестік қаржыландыру өз жорамалдарымен жалғасады. Әр саты дәл 100 пайызға қосылуы тиіс. Бір бағыттағы конверсияға дейінгі құрылтайшы пайызын екіншісіндегі раундтан кейінгі пайызбен салыстыру бөлім өзгерісін бағдарламаның өзіне жүктейді. Дұрыс салыстыру екі бағытты бір оқиғаға жеткізіп, қандай инвесторлар мен қызметкерлер мүдделері қамтылғанын көрсетеді.
Бекітілген пайыз және ақшаның кейінгі шекке бөлінген сомасы бөлек бастапқы деректер. Оларды қосу әдейі анықталған инвестициядан кейінгі конверсия мысалында орынды болуы мүмкін, бірақ барлық шартты шешпейді. Инвестицияға дейінгі құралдар, дисконттар, бірнеше айырбасталатын санат, қазіргі опциондар, уәде етілген үлестер және қатысу құқықтары есепті өзгерте алады. Сондықтан модель қолданатын жеңілдетілген конверсия режимін көрсетіп, басқа бөлімді қажет ететін құралдарды алып тастайды. Нақты қаржыландыру қол қойылған анықтамаларды акция бірліктері кестесінде қайталап, конверсия және тарату ережелерін құқықтық тексеруі тиіс. Пайыздық қорытынды сол кестені қолдайды және оны алмастырмайды.
Салыстыру кейінгі капиталды кім беретінін де анықтайды. Бағдарламаның қазіргі инвесторы қатысу құқығын пайдаланса, оның қосымша жазылымы өзінің ақша салымы бар жаңа қаржыландыру болып табылады. Ол бастапқы үлесті тегін сақтау ретінде көрінбеуі керек. Сол сияқты аралық қаржы беретін құрылтайшы қосымша құн салып, басқа талап алуы мүмкін. Мақаладағы меншік кестелері бағдарлама қағаздарын, өзге аралық инвесторларды, қызметкерлер үлестерін және кейінгі жаңа инвесторларды бөлек ұстайды. Бұл толық қаржыландыру құнын көрсетіп, басқа шарттардың есебін жасырын өзгертпей бір шартты өзгертуге мүмкіндік береді.
6 MFN құралын болашақтағы бөлек тәуекел ретінде қарастырыңыз
Бағалау шегі жоқ MFN құралының бастапқыда өз шегі болмайды, бірақ кейінгі қаржыландыру тиісті келісімге сәйкес конверсия шарттарын бере алады. YC бағдарлама сипаттамасы белгіленген кезеңде талапқа сай кейінгі тиімді шарттардың автоматты қолданылуын көрсетеді. Techstars-тың қазіргі сипаттамасы да кейінгі шектер мен дисконттарды талқылайды. Бұл жария сипаттамаларды нақты құралдармен, соның ішінде MFN басталу күнімен, талапқа сай қағаздармен, өзгерту рәсімімен және конверсия оқиғасымен бірге оқу қажет. Жалпы SAFE нұсқаулығы әр бағдарлама келісімі бірдей таңдау немесе автоматты конверсия механизмін қолданатынын дәлелдей алмайды. Қолданылатын тармақты нақты мәміле құжаты анықтайды. [1,3]
Кейінгі аралық қаржы меншікке өз инвестиция сомасынан кең әсер етуі мүмкін. Егер ол бұрынғы MFN құралы қабылдайтын шарттарды берсе, бұрынғы инвестор конверсиясын да өзгертеді. Ұсынылған талдау жаңа аралық жазылым мен бұрынғы талапты қайта бағалауды бөлек тіркейді. Содан кейін олардың жиынтық меншік әсерін салыстырып тексереді. Бұл үлкен бағасы белгіленген раунд алдында шағын шұғыл қаржы келісілгенде пайдалы. Модель әр жаңа қағаз жарамды деп есептемейді. Мысалда айқын авторлық MFN шартын қабылдау талабын, нақты қаржыландыруда шарттық растауды қажет етеді.
Қаржы тобы аралық қаржыны таңдағанға дейін ұсынылған шарттар ретін сақтауы тиіс. Әр ұсынылған шек немесе дисконт тиісті күшіне ену күндері мен ерекшеліктерді ескеріп, айналыстағы құралдарға қатысты тексеріледі. Тек соңғы инвестор сұраған пайызды қарайтын салыстыру сол шарт әсер ететін басқа талапты елемеуі мүмкін. Кеңес әр инвестор үлесінің өзгерісін және бастапқы акционерлердің жиынтық үлесінің өзгерісін көруі тиіс. Бұл MFN ережесінің болуын белгілі болашақ қаржыландыру міндетті түрде болады деген дәлелге айналдырмай, тікелей экономикалық сипаттама береді.
Hub71 FAQ құжаты ақша құралын болашаққа бағытталған, бағалау шегі мен дисконты жоқ MFN SAFE деп сипаттайды. Жария сипаттама ақша құрамдасына бекітілген меншік пайызын бермейді. Бұл пайыз тиісті болашақ қаржыландыру және қол қойылған шарттар арқылы шешілуі тиіс. Сондықтан мақала бағдарлама үшін стандартты үлестік құн ойлап шығармайды. Мысалдық MFN жағдайлары жарияланған модельдің бастапқы деректерін қолданып, жария бағдарламалар салыстыруынан бөлек қалады. Бұл БАӘ мысалының өзектілігін сақтап, жария сипаттама қолдамайтын сандық тұжырым жасамайды. [12]
Шешім үшін салдар: қаржыландыру шарттарына тәуелді меншік аралығын салыстыру, оның әр шетін нақты шарт тармағынан есептеу. Кейінгі төмен шек модельдің белгіленген конверсия режимінде бірдей бастапқы ақшаға үлкен үлесті талап етуі мүмкін. Қолайлы операциялық нәтиже бұл шарттық сезімталдықты жоймайды. Басшылық оның мөлшері мен мерзімін көргеннен кейін ғана бұрынғы ақша мен бағдарлама пайдасы тәуекелді ақтай ма деп шешеді. Келесі бөлімдер осы меншік талдауын гранттың ақша бағытымен, аралық қаржы құнымен және бастапқы акционерлерді өтеуге қажет меншікті капитал құнының шегімен байланыстырады.
7 Қазіргі опциондарды келесі үлестік раундпен салыстырып тексеріңіз
Меншік үлестерін салыстыру қызметкерлер опциондары пулын айқын анықтауды қажет етеді. Шығарылған акциялар, пайдаланылған опциондар, берілген өтелмеген құқықтар және бөлінбеген резервтің құқықтық және экономикалық сипаттары әртүрлі. Толық сұйылтылған капиталдандыру кестесі қаржыландыру мақсатында резервтегі опциондарды қамтуы мүмкін, бірақ бұл әр опцион пайдаланылады немесе шығу түсімін алады дегенді білдірмейді. Сондықтан мысалдық талдау толық сұйылтылған жай акциялар баламасындағы меншік үлесін көрсетеді. Оның сұйылуға түзетілген құны белгіленген конвенция бойынша салыстыру құралы. Ол сату түсімін бөлу кезектілігі емес және қызметкердің опционды пайдалану шешімін немесе бөлінбеген резерв құнын есептемейді.
Келесі қаржыландыру опциондар пулының мақсаты жаңа жазылымға дейін ме, кейін ме өлшенетінін анықтауы тиіс. Раундтан кейін көрсетілген мақсат дәл сол пайыз раундқа дейін берілгендегіден басқа қосымша опцион бірліктерін қажет етеді. Қажет толықтыру қазіргі пул мен қаржыландыруда конверсияланатын қағаздарға да байланысты. Басшылық келісілген бөлімді алып, оны бірліктерде қайталауы керек. Басқа есеп толық аяқталған соң құрылтайшылар үлесінен пул пайызын алып тастау сұйылуды екі рет санауы мүмкін. Қаржыландыру кестесі қосымша бірліктерді, соңғы мақсатты және әр акционердің нәтижелік пайызын салыстырып тексеруі тиіс.
YC жариялаған SAFE User Guide нақты құжаттардағы капиталдандыру анықтамалары неліктен маңызды екенін түсіндіреді. Ол қазіргі опциондар мен қаржыландыруға байланысты пул өсімін ажыратады; жалпы MFN талқылауы өзгерісті таңдау мүмкіндігін қамтиды. Бұл ережелерді бір әмбебап SAFE ережесіне айналдырмай, құрал деңгейінде оқу қажет. Мақаладағы мысалдар конверсия ретін және пул негізін бөлек жариялайды. Олар жасалған акселератор келісімінің орнына жалпы нұсқаулықты қолданбайды. Басқа инвестор немесе кеңесші құралды сол қысқа атаумен сипаттағанда бұл құжаттық айырмашылық ерекше маңызды. [2]
Кеңес кейінгі жаңа ақша раундының дәл алдында және дәл кейінгі меншік үлестерін көруі тиіс. Жаңа инвестор жазылымы компанияға ақша беріп, өзіне белгіленген қағаздарды алады. Салыстыру бұл ақшаны операциялық есепке бір рет енгізеді. Келесі раундты алып тастау арқылы құрылтайшылардың сақталған үлесін жақсарту оны қамтитын бағытпен салыстырылмайды. Сол сияқты келесі раунд ақшасын кәсіпорын құнына қосып, оның сұйылуын меншік есебінен алып тастау бастапқы акционерлер жағдайын асыра көрсетеді. Мәміленің екі жағы бір оқиға шекарасын қолдануы тиіс.
8 Грант талаптарын рұқсат етілген шығын негізіне сәйкестендіріңіз
Грант қаржыландыруына өз шығын және төлем логикасы қажет. Innovate UK-дің байланысты грант шарттары тоқсандық кезеңнен кейінгі талаптарды, төлемге қойылатын талаптарды және ұсталған соңғы бөлікті қарастырады. Шығын нұсқаулығы компания бюджетіндегі әр бапты мақұлдамай, жарамды санаттарды белгілейді. Сондықтан компания жоба шығын есебін банк болжамынан бөліп, екеуін салыстырып тексеруі тиіс. Тиісті конкурс пен грант ұсыныс хаты бұл бағалаудың бөлігі болып қалады. Грант қолдауының жалпы сипаттамасы акселератор алымы, тіркелу шығыны немесе қызмет пакеті жарамды жоба шығыны екенін дәлелдемейді. [9,13]
Әртүрлі грант құрылымдары әртүрлі модельді қажет етеді. Көрсетілген маусым 2026 EIC жұмыс бағдарламасы бірлесіп қаржыландырумен және келісімге тәуелді алдын ала қаржыландырумен қатар біржолғы грант тетігін сипаттайды. Оны басқа органның өтем талап кестесін көшіріп көрсетуге болмайды. Мақаладағы сандық грант әдейі белгіленген төленген шығынды өтеу шарты. Ол грант авансын қамтымайды және EIC грантының сандық көшірмесі емес. Бағдарлама салыстыруы жария құрылымдық айырмашылықты сақтайды, ал эксперимент өзінің ережелерімен қайталанатын қаржыландыру сұрағын бөледі. [6]
Өтем шартында шығын есебі жарамды соманың қашан төленгенін, талапқа қабылданған бөлігін және мақұлданған соманы көрсетуі тиіс. Мақұлданған талаптар мен алынған ақша бөлек жиынтықтар. Мақұлданған, бірақ төленбеген талап мысал конвенциясында дебиторлық берешек болып қалып, жұмсалатын ақша бермейді. Жинақталған талап есебі төлем күтіп тұрғандарын қоса бұрын мақұлданған талаптарды алып тастайды. Тек түсімдерді алып тастау төлем кідірісі кезінде сол жарамды шығындардан тағы бір талап жасауға мүмкіндік берер еді. Модельдегі салыстырып тексеру нақты органның өңдеу мерзімі туралы тұжырым жасамай осы қатені көрсетеді.
Басшылық ұсталымдарды, қабылданбаған шығындарды және төлемнен кейін сақталатын талаптарды да анықтауы тиіс. Ұсталымды босату бөлек күні белгіленген оқиға. Даулы немесе шартты сома номиналмен автоматты енгізілмей, өзінің дәлелі мен есеп тәсілін қажет етеді. Негізгі эксперимент айқын арифметикалық салыстыру үшін белгіленген шартсыз мақұлданған берешекті номиналмен бағалап, бөлек нөлден номиналға дейінгі шекті береді. Бұл конвенция өндіріп алу ықтималдығының бағасы емес. Нақты шешім грант активін шартсыз деп тануға немесе бағалауға дейін келісімді, есеп саясатын және талап дәлелдерін қарауы тиіс.
| Мақұлдау күні | Осы күнге дейін төленген жарамды шығындар (GBP) | Жаңа мақұлданған талап (GBP) | Түсім күні | 361-күнге дейін алынған (GBP) | 361-күні төленбеген (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Құрастырылған өтем кестесі. Қосымша құқық бұрын мақұлданған талаптарды, соның ішінде төленбеген сомаларды алып тастайды. Соңғы шығын GBP 144,000; жарамды шығын шегі GBP 120,000. Жалпы мақұлдау GBP 60,000, оның GBP 54,000 алынған, ал GBP 6,000 сомасы 361-күні төленбеген. 390-күнгі түсім салыстыру күнінен кейін жоспарланған.
9 Бір шығынды екі рет есептемей жеке салымды қаржыландырыңыз
Грант пайызына шығын бөлімі қажет. Грант жарамды жоба шығынының белгілі бөлігін өтесе, компания сол шығынның қалған бөлігін және жарамсыз шығындарын қаржыландыруы тиіс. Көрсетілген маусым 2026 EIC құжаты гранттың 70 пайызға дейін қамтуын және 30 пайыз бірлескен қаржы талабын сипаттайды. Бұл әмбебап грант мөлшерлемесі емес, нақты нұсқаның ережелері. Innovate UK қаржыландыру нұсқаулығы да жарамдылық пен мөлшерлемені конкурсқа және қызметке байланыстырады. Басшылық нақты мөлшерлеме мен жарамды шығын шекарасын өз жоба жоспарына енгізуі тиіс. [6,14]
Жеке салым бұрын төленген шығын ішіндегі қаржыландыру қажеттілігі. Ол ақша болжамында екінші шығынға айналмауы тиіс. Компания жарамды шотты төлеп, кейін өтем алса, модельдің көрсетілген шарттарында оның таза салымы екі соманың айырмасы болады. Ақшадан қосымша бірлескен қаржы бабын шегеру шоттың бір бөлігін қайта санар еді. Мақала жалпы шығынды, мақұлданған қолдауды және компания көтеретін қалған салымды салыстырып тексеру ретінде ұстайды. Әр жолдың бір экономикалық рөлі бар; есеп құрамдастардың сол жарамды шығынға қайта қосылуын тексереді.
Салым экономикалық жағынан көтерімді болып, қажетті күні қолжетімсіз болуы мүмкін. Бастапқы ақша, сақталған операциялық түсім және міндеттемемен расталған жеке қаржы нақты бағдарлама ережелеріне сәйкес қажет қаражатты бере алады. Ұсынылған болашақ раунд ақшасы түспей тұрып төленетін міндеттемені өтей алмайды. Басшылық өтемге дейінгі әр аралықты қай көз қаржыландыратынын және кідіріс не қабылданбау тәуекелін кім көтеретінін анықтауы тиіс. Бұл бөлу бірнеше жоба қатар жүрсе де компания тәуекелін көрсетеді. Бір шектеусіз банк қалдығын біріктірілген ақша тексеруінсіз әр жобаға жеке-жеке толық міндеттеуге болмайды.
Мысалдағы біріктірілген бағыт жеке акселератор капиталының компания салымын қаржыландыруына айқын рұқсат береді, ал жұпталған тыйым салынған бағыт рұқсат бермейді. Бұл рұқсаттар автор құрастырған жағдай шарттары. Олар грант органының жалпы мақұлдауын білдірмейді. Үйлесімді қарастыратын компания өз құжаттары бойынша қайталанатын шығынды қаржыландыруды, меншік туралы ақпарат ашуды, жоба орналасуын және шарттық келісімді сәйкестендіруі керек. Модель алдымен осы рұқсатты тексеріп, одан кейін қаржылық бағытты есептейді. Бұл рет экономикалық тартымды, бірақ тыйым салынған үйлесімді ақша тапшылығының қолжетімді шешімі ретінде көрсетпеуге көмектеседі.
10 Ең төменгі ақша қалдығының алғашқы бұзылуын анықтаңыз
Ең төменгі ақша қалдығын тексеру компания таңдалған минимумнан төмен түспей белгіленген төлемдер ретін орындай ала ма деген сұрақ қояды. Минимум экспериментте автор белгілеген бақылау, нақты жоспарда кеңес шешімі. Ол әмбебап нарық ережесін емес, талдау мақсатын көрсетуі тиіс. Басшылық басқа операциялық резервті қолдана алады, бірақ сомасын көрсетіп, әр бағытқа бірдей қолдануы керек. Резервсіз өтетін бағытты үлкенірек буфер ұстауға тиіс басқа бағытпен ранжирлеуге болмайды.
Эксперимент әр оқиғадан кейін ақшаны бірден тексереді. Бір модель күнінде операциялық төлемдер мен бағыт алымдары операциялық түсімдерден, грант төлемдерінен және қаржыландыру түсімдерінен бұрын орындалады. Бұл рет сақтыққа негізделген және айқын. Ол ай соңындағы таза қалдық жасыратын сәтсіздікті көрсете алады. Бұл нақты компанияның банк тәжірибесі туралы тұжырым емес. Нақты жоспарда уақыт маңызды болғанда конвенция құжатталған төлем және есеп айырысу уақыттарымен ауыстырылуы тиіс. Оған дейін сақтық нәтижесі басшылық сол күнгі қаржыға сүйенерден бұрын қажет қосымша дәлелді немесе міндеттемемен расталған өтімділікті көрсетеді.
Мақұлданған талап қолжетімді ақшаға кірмейді. Кейінгі жазылым да белгіленген жоспарда одан бұрын болған ақша бұзылуын түзете алмайды. Диагностикалық есеп салыстыру үшін кейінгі күнге дейін жалғасса да, модель бұл сәтсіздіктерді тіркейді. Мұндай жалғастыру бастапқы деректер салдарын көрсететін арифметика; ол қаржыландыруға болатын тарих емес. Мақала шешім ережесі бұрынғы тапшылықты нақты қосымша қаржы міндеттемесі немесе шығын өзгерісі жойғанға дейін бұзылған бағытты ұсынудан шығарады. Жоғары шартты соңғы құн бұл іске асу талабын өзгертпейді.
Ең пайдалы есеп шамалары: алғашқы бұзылу күні, ең төменгі қалдық және сол оқиға кестесінде минимумға жетуге қажет қосымша бастапқы резерв. Резерв есебі барлық өзге бастапқы деректерді өзгеріссіз ұстайды. Басшылық кейінірек аралық қаржы тартса, оның өз ақша күні, құны және меншік салдары болады, сондықтан есеп қайта есептелуі тиіс. Диагностикалық резервті бір мерзім конвенциясындағы қаржы қажеттілігі деп оқу қажет. Ол несие берушіні анықтамайды, қаржы қолжетімділігін дәлелдемейді және операциялық кезеңді салдарсыз шегеруге болатынын көрсетпейді.
| Жағдай | Алғашқы бұзылу күні | Алғашқы бұзылудағы ақша (GBP) | Ең төменгі ақша (GBP) | Алғашқы минимум тапшылығы (GBP) | Ең үлкен минимум тапшылығы (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Әр жағдай GBP 10,000 минимумын қолданады. Оң ақша қалдығы бұл минимумды бұзуы мүмкін; теріс ең төменгі ақша бөлек диагностикалық факт. Алғашқы және ең үлкен тапшылық әртүрлі. Бұзылудан кейінгі жалғастыру нақты төленген шығын не жарамды талап дәлелі емес, қаржыландырылмаған арифметика. D гранттың 120 күндік кідірісін қолданады; F акселератор ақшасын 300-күні алады; G грант үлесі 20%; H әр айлық төлемде GBP 6,000 жарамды шығынды қамтиды.
11 Аралық қаржыны бөлек қаржыландыру шешімі ретінде бағалаңыз
Аралық қаржы тиісті тапшылыққа дейін түскенде ғана салыстыруды өзгертеді. Басшылық оның міндеттемесін, талаптарын, қаржыланған сомасын, есеп айырысу күнін және түсімнен алынатын алымды тіркеуі тиіс. Алым ұсталғанда немесе қаржы алу сәтінде басқа төлем қажет болса, жалпы негізгі сома пайдаланылатын ақшаны асыра көрсетуі мүмкін. Мысалдағы аралық құрал банк несиесі емес, белгіленген айырбасталатын SAFE. Оның ақша түсімі бір рет енгізіліп, қаржыланған негізгі сомасы конверсия есебіне бір рет кіреді. Модель нақты инвестор бұл құралды сол шарттармен ұсынар еді деп мәлімдемейді.
Қарыз бен айырбасталатын талап соңында әртүрлі есептелуі керек. Өтелген несие ақша қалдығын өтеу оқиғасында әлдеқашан азайтқан. Оны соңғы меншікті капитал есебінде қайта шегеру компания құнын төмен көрсетеді. Өтелмеген несие таңдалған құн конвенциясы бойынша бөлек міндеттеме түзетуін қажет етеді. Акцияға конверсияланатын SAFE меншік бөліміне кіреді, сондықтан сол жай акциялар баламасы есебінде өтелмеген қарыз ретінде қайта шегерілмеуі тиіс. Бұл модель ішіндегі салыстырып тексеру ережелері. Нақты шарттық өтеу, басымдық және бухгалтерлік тәсіл мәмілеге қолданылмас бұрын тиісті құралдардан анықталуы тиіс.
Бұрынғы MFN құралы айналыста тұрғанда шығарылған аралық құрал конверсия шарттарына да әсер етуі мүмкін. Қаржыландыру кестесі аралық құралдың өзіне тиесілі үлесті бұрынғы құрал қабылдаған шарттарға тиесілі қосымша үлестен ажыратуы тиіс. Олардың ортақ әсері жаңа инвестордың тікелей үлесінен үлкен болуы мүмкін. Мысалдық талдау айқын белгіленген жарамдылық пен таңдау ережесі бойынша екі құрамдасты көрсетеді. Ол әр кейінгі қаржыландыру әр MFN-ді іске қосады деп есептемейді. Құжаттарда шек анықтамалары, дисконттар немесе өзгерту құқықтары бөлек болса, олар құрал деңгейіндегі жеке есепті қажет етеді.
Кеңес аралық қаржының толық қаржылық әсерін енгізген соң грант пен аралық қаржы бағытын қолжетімді баламалармен салыстыруы тиіс. Грант гранттық қолдау болып қалады, бірақ оның мерзімін іске асыратын капитал құрылымы сұйылтуы мүмкін. Дұрыс атау: грант және аралық қаржы бағыты. Бір құрамдаста үлестік талап жоқ деп басшылық бүкіл бағытты сұйылтпайтын деп атамауы керек. Ұсынылған шешім жазбасы осы айырмашылықты және гранттың қалған шарттарын сақтайды. Ол аралық қаржы тек мерзімді өзгерте ме, әлде операциялық нәтижелерді салыстыруға келмейтін ететін қосымша қызметті қаржыландыра ма дегенді де көрсетеді.
12 Басшылық уақытын ол ығыстыратын шешімге жатқызыңыз
Өтініш жұмысы мен бағдарламаға қатысу басшылық мүмкіндігін жұмсайды. Олардың экономикалық құны қандай қызмет ығысатынына және компания қосымша ақша төлейтініне байланысты. Құрылтайшы семинарға барғаны үшін оның қазіргі жалақысы екінші төлемге айналмайды. Бөлек кеңесші шоты, жол ақысы немесе уақытша қызметкер жаңа ақша оқиғасын жасайды. Талдау бұл әсерлерді ажыратуы тиіс. Әр сағатқа бірдей құн беріп, оны жалақысы бар ақша болжамына қосу бір ресурсты екі рет санап, нақты қаржы қажеттілігін жасыруы мүмкін.
Шешім жазбасы ығысатын кезеңді анықтауы тиіс. Өтініш жұмысы клиент енгізілімін кешіктірсе, басшылыққа түсім мерзімі, шығындар және шарттық салдар туралы дәлелді түсіндірме қажет. Қалаған жауапты алу үшін акселераторға дәлелсіз сату өсімін, грантқа дәлелсіз балама шығын айыбын енгізуге болмайды. Шектеулі салыстыру оның орнына жарияланған жоспарлау жорамалдары бойынша қажет басшылық сағаттарын көрсетіп, коммерциялық әсерін бағаламай қалдыра алады. Бұл кеңеске ресурс бағасы мен тексерілген ақша салдарын ажырата отырып, мүмкіндік бойынша айқын ымыра береді.
Бағыт талап еткенде көшу мен корпоративтік қайта ұйымдастырудың өз баптары болуы тиіс. Компания тиісті сметаларды алып, біржолғы шығындарды, қайталанатын шығындарды және қызметкерлер не активтердің қайда орналасуын талап ететін шарттарды бөлуі керек. Модель стандартты көшу жәрдемақысын енгізбейді және халықаралық бағдарлама құқықтық не салықтық рұқсат береді деп есептемейді. Бағаланбаған шарттар шешілмеген болып қалады. Салыстыру қолайлы бағыт артықшылығы жойылғанша қанша қосымша шығынды көтере алатынын көрсете алады, бірақ ол нақты шығын бағасы емес, модель нәтижесі.
Сапалы шешім бюджетінде ақша кестесі де, мүмкіндік кестесі де болады. Ақша кестесі өтімділікті басқарады. Мүмкіндік кестесі жауапты адамдарды, күндерді, ығысқан міндеттерді және коммерциялық салдарды бағалауға қажет дәлелді тіркейді. Кеңес шектеулі өтініш жұмысына рұқсат беріп, үлестік шарттарды қабылдауға немесе көшу шығынына міндеттенуге дейін тағы шешім талап ете алады. Бұл қаржы берілді деп жорамалдамай және өтініш, қабылдау мен қаржыланған қатысу арасын ажырата отырып, ақпарат жинау мүмкіндігін сақтайды. Келесі сандық эксперимент бастапқы деректері толық анықталған ақша және меншік шамаларына шоғырланады.
13 Эксперимент пен оның алып тастау шекараларын белгілеңіз
Эксперимент автор құрастырған он екі қаржыландыру жағдайын және бір уақытта бір параметр өзгеретін жиырма сезімталдық талдауын қамтиды. Әр сандық бастапқы дерек GBP валютасындағы құрастырылған жорамал. Ешқайсысы бақыланған бағдарлама бойынша орташа көрсеткіш, өтініштердің сәтті болу үлесі немесе автор мәміле тәжірибесінен алынған баға емес. Әр айырмашылықтың көзін қарауға мүмкіндік беру үшін жағдайлар бір операциялық кезең мен жария конверсия конвенциясын қолданады. Бөлек тізілім таңдалған жария бағдарлама шарттарын бастапқы валюталарында тіркейді. Бұл сипаттамалар шешімге контекст береді; олар эксперимент бастапқы деректерінің орнына жасырын қойылмайды және оның бастапқы өтініш берушілер деректер жиыны ретінде ұсынылмайды.
Ортақ операциялық жоспар он екі белгіленген отыз күндік кезеңнен және кейінгі бағасы белгіленген қаржыландырудан тұрады. Бұлар нақты бағдарлама күнтізбесі емес, салыстырмалы модель күндері. Өтемдік грант анықталған грант шегін, жарамды шығын шегін, өтем үлесін, талап кестесін және түсім кідірісін қолданады. Акселератор бекітілген пайыздық талап пен бөлек бағалау шегі жоқ MFN SAFE қолданады. Бекітілген талап көрсетілген SAFE конверсияларынан кейін, қосымша опциондар пулы мен жаңа қаржыландыруға дейін анықталады. Кейінгі талапқа сай шекті SAFE жария таңдау ережесі бойынша MFN құралына шарттар бере алады. Басқа шарттар өз конверсия анықтамаларын қажет етеді.
Есеп нақты рационал арифметиканы қолданып, тек көрсетілетін нәтижелерді дөңгелектейді. Ол рұқсат етілген шек бағасы немесе раунд бағасы тармағын және пул толықтыруының бар-жоғын тізіп тексереді. Жарамды нәтиже өз тармақ шарттарын орындап, барлық иелер бірліктерін салыстырып тексеріп, дәл бір жол берілетін капиталдандыруды беруі тиіс. Ақша есебі әр түсімді, төлемді, мақұлданған талапты және өтелмеген берешекті бөлек сәйкестендіреді. Бұл құрылым кездейсоқ симуляциясыз арифметиканы қайталауға мүмкіндік береді. Ол көрсетілген шарттар мен бастапқы деректердегі әдіс әрекетін анықтайды; бастапқы деректердің нарыққа тән екенін растамайды.
Салыстыру салықтарды, тарату артықшылықтары бойынша бөлу кезектілігін, варранттарды, дисконтты немесе инвестицияға дейінгі SAFE құралдарын және қаржылық емес MFN құқықтарын заңдық түсіндіруді қамтымайды. Опциондар пулы құн есебінде бөлек пайдалану түсімінсіз берілген немесе пайдаланылған жай акциялар баламасындағы талап ретінде қаралады. Нәтижелік құн сұйылуға түзетілген жай акциялар баламасының қосалқы көрсеткіші. Ол нақты құрылтайшының шығу түсімін есептемейді. Мақұлданған шартсыз берешек айқын номинал конвенциясын және нөлден номиналға дейінгі шекті алады. Даулы талаптары, шектеулі аванстары немесе шартты қайтарымдары бар мәміле бұл тәсілді қолдануға дейін қосымша күйлерді қажет етеді.
Тыйым салынған үйлесім қаржылық ранжирлеуге дейін қабылданбайды. Диагностикалық есеп кейінгі түсімдерге дейін жалғасса да, ең төменгі ақша қалдығын бұзу сәтсіздік болып қалады. Бұзылудан кейінгі төлемдер мен талаптар шартты арифметика; олар қаржыландырылмаған компания жарамды шығынды шынымен төледі немесе жарамды өтем алды деген дәлел емес. Бұл тәсіл сәтсіздік сипаты мен жетпейтін міндеттеме мөлшерін сақтайды. Кейінгі бағасы белгіленген қаржыландыру бұрынғы тапшылықты кері күнмен қаржыландыра алмайды. Тек бұзылуды жоятын жаңадан белгіленген, рұқсат етілген қаржыландыру немесе операциялық өзгеріс бұл бағытты іске асатын жоспарға айналдырады.
| Иесі | A: өтемдік грант | B: акселератор |
|---|---|---|
| Құрылтайшылар | 80.00% | 74.00% |
| Акселератордың бекітілген үлесі | 0.00% | 4.00% |
| Акселератордың MFN SAFE құралы | 0.00% | 2.00% |
| Қазіргі опциондар пулы | 0.00% | 0.00% |
| Қосымша опциондар пулы | 0.00% | 0.00% |
| Бағасы белгіленген раундтың жаңа инвесторлары | 20.00% | 20.00% |
| Барлығы | 100.00% | 100.00% |
A жағдайы базалық грант; B базалық акселератор. Бұл екі бағытта басқа SAFE немесе аралық қаржы жоқ. Құрылтайшылардың бастапқы үлесі қаржыландыруға дейін 100%. Әр көрсетілген үлес ортақ бағасы белгіленген раундтан кейінгі; нақты бөлшектер 100%-ға қосылады. Акселератордың бекітілген үлесі SAFE конверсиясынан кейін анықталып, одан кейін жаңа ақшамен сұйылады.
14 Операцияны қаржыландырудың он екі бағытын салыстырыңыз
Он екі жағдай бағыт таңдауды қаржы жеткіліктілігінен ажыратады. Жеті жағдай белгіленген ақша минимумын орындайды, төртеуі бұзады және біреуіне бағдарлама үйлесіміне айқын тыйым салынғандықтан жол берілмейді. A базалық өтемдік грант. B базалық акселератор. Екеуі де құрастырылған шарттармен бір операциялық жоспарды қаржыландырады. Кейінгі бағасы белгіленген раундтан соң құрылтайшыларға жиынтық түрде тиісінше 80% және 74% қалдырады. Бұл меншік нәтижелері қаржыландыру ретін қамтиды. Олар ешбір аталған бағдарламаның жарнамалық меншік бағалары емес, қаржылық бастапқы деректер де олардың қазіргі ұсынысы емес.
Ақша айырмашылығы кейінгі раундқа дейін көрінеді. Базалық грант GBP 20,000 ең төменгі қалдыққа жетеді, ал талап етілетін минимум GBP 10,000. Акселератор GBP 74,000-ға жетеді. Екеуі де өтеді, бірақ көрсетілген операциялық жоспарда гранттың бос ақша буфері әлдеқайда аз. Грант салыстыру күніне дейін GBP 54,000 төлеп, GBP 6,000 мақұлданған төленбеген талап қалдырады. Оның жалпы мақұлданған құқығы GBP 60,000. Құқықты, түсімді және берешекті ажырату номиналды сұйылтпайтын гранттың қалай елеулі шығынды алдын ала қаржыландыру қажеттілігін қалдыратынын түсіндіреді.
C грант түсімінің кідірісін алпыс күнге ұзартып, GBP 12,000 минималды ақшамен іске асады. D 120 күндік кідірісті қолданады. Ол минимумды алғаш 300-күні, сол күннің кейінгі түсіміне дейінгі операциялық төлем GBP 4,000 қалдырғанда бұзады. Ең төменгі диагностикалық қалдығы GBP 2,000. Оң соңғы қалдық бұрынғы бұзылуды жоймайды. 300-күннен кейінгі жалғастыру қаржыландырылмаған диагностикалық есеп. Модель компания басқа міндеттемесіз кейінгі шығындарды төлей алады немесе жарамды өтем талабын бере алады деп дәлелдемейді.
E кешіккен грант бағытына GBP 60,000 шекті SAFE-ні 180-күні қосады. Нәтижелік минималды ақша GBP 26,000, ал конверсия мен бағасы белгіленген раундтан соң құрылтайшылар жиынтық 78.4% сақтайды. Бұл бөлек толық анықталған бағыт ақша тексеруінен өтеді. Ол гранттың өзі акция шығармаса да, үлеспен байланысты аралық қаржы толық грант стратегиясын сұйылтатынын көрсетеді. Салыстыру іске асатын E мен сәтсіз D арасында құн рейтингі бермейді. Орындалатын негізде акционер құнын салыстыруға дейін басшылық алдымен D-ге іске асатын балама анықтауы тиіс.
Қалған жағдайлар акселератордың кеш төлемін, грант үлесінің төмендеуін, жарамды шығын базасының тарылуын, рұқсат етілген және тыйым салынған үйлесімдерді, MFN қайта бағалауы бар кейінгі шекті SAFE-ні және жаңа пулды тексереді. F, G және H минимумды бұзады. I айқын рұқсат етілген және іске асады. J ақша немесе меншік нәтижесі есептелмей шығарылады. K мен L іске асады, бірақ құрылтайшы үлесін әртүрлі механизммен азайтады. Жұпталған кестелер он екі нәтижені, оның ішінде сәтсіздіктерді сақтайды; соңғы пайыз тартымды көрінгені үшін бағыт салыстырудан жоғалмайды.
Барлық компания құрылтайшылар иеленетін жай капиталдан және қазіргі пулсыз бастайды. Кейінгі бағасы белгіленген раунд GBP 1 миллион тартады; инвестицияға дейінгі меншікті капитал бағалауы тәуелсіз түрде GBP 4 миллион болып белгіленген. Құн салыстыруындағы операциялық кәсіпорын эталоны да GBP 4 миллион, бірақ ол экономикалық мағынасы бөлек жеке бастапқы дерек. Олардың сандық теңдігі жарияланған конструкция. Ол кәсіпорын құны мен инвестицияға дейінгі меншікті капитал құнын бірдей етпейді және нақты компанияға нарықтық баға бермейді.
| Жағдай | Қаржыландыру бағыты | Ең төменгі ақша (GBP) | Құрылтайшылар үлесі | Күйі |
|---|---|---|---|---|
| A | Грант; түсім кідірісі 30 күн | 20,000 | 80.0000% | Ақша жағынан іске асады |
| B | Акселератор; ақша 30-күні | 74,000 | 74.0000% | Ақша жағынан іске асады |
| C | Грант; түсім кідірісі 60 күн | 12,000 | 80.0000% | Ақша жағынан іске асады |
| D | Грант; түсім кідірісі 120 күн | 2,000 | 80.0000% | Ең төменгі қалдық бұзылған; тек диагностика |
| E | Кешіккен грант және GBP 60,000 аралық SAFE | 26,000 | 78.4000% | Ақша жағынан іске асады |
| F | Акселератор; ақша 300-күні | -16,000 | 74.0000% | Ең төменгі қалдық бұзылған; тек диагностика |
GBP валютасындағы құрастырылған жағдайлар. Құрылтайшылар пайызы раундтан кейінгі жай акциялар баламасындағы үлестер, ондық бөлшектің төрт таңбасына дейін көрсетілген. D мен F үшін меншік үлестері және кейінгі есеп сомалары ақша сәтсіздігінен кейінгі диагностикалық арифметика; олар қаржыланған операциялық тарихты немесе ұсынымды дәлелдемейді.
| Жағдай | Қаржыландыру бағыты | Ең төменгі ақша (GBP) | Құрылтайшылар үлесі | Күйі |
|---|---|---|---|---|
| G | Грант; өтем 20% | -12,400 | 80.0000% | Ең төменгі қалдық бұзылған; тек диагностика |
| H | Ай сайынғы жарамды құрамдас GBP 6,000 | -7,000 | 80.0000% | Ең төменгі қалдық бұзылған; тек диагностика |
| I | Айқын рұқсат етілген біріккен бағыт | 70,000 | 74.0000% | Ақша жағынан іске асады |
| J | Тыйым салынған біріккен бағыт | Есептелмеген | Есептелмеген | Жол берілмейді; қаржы есебіне дейін шығарылған |
| K | MFN таңдауы бар кейінгі GBP 250,000 SAFE | 74,000 | 66.6667% | Ақша жағынан іске асады |
| L | Раундтан кейінгі пул мақсаты 10% | 74,000 | 64.5000% | Ақша жағынан іске асады |
G мен H қаржыландырылмаған диагностикалық арифметиканы сақтайды. Тек I көрсетілген жеке бірлескен қаржымен грант пен акселераторды біріктіруге айқын рұқсат береді. J ақша, капиталдандыру немесе құнға дейін қабылданбайды, сондықтан оған қаржылық сан берілмейді. K мен L меншік механизмдерін әртүрлі өзгертеді. Пайыздар нақты сақталған бөлшектерден дөңгелектелген.
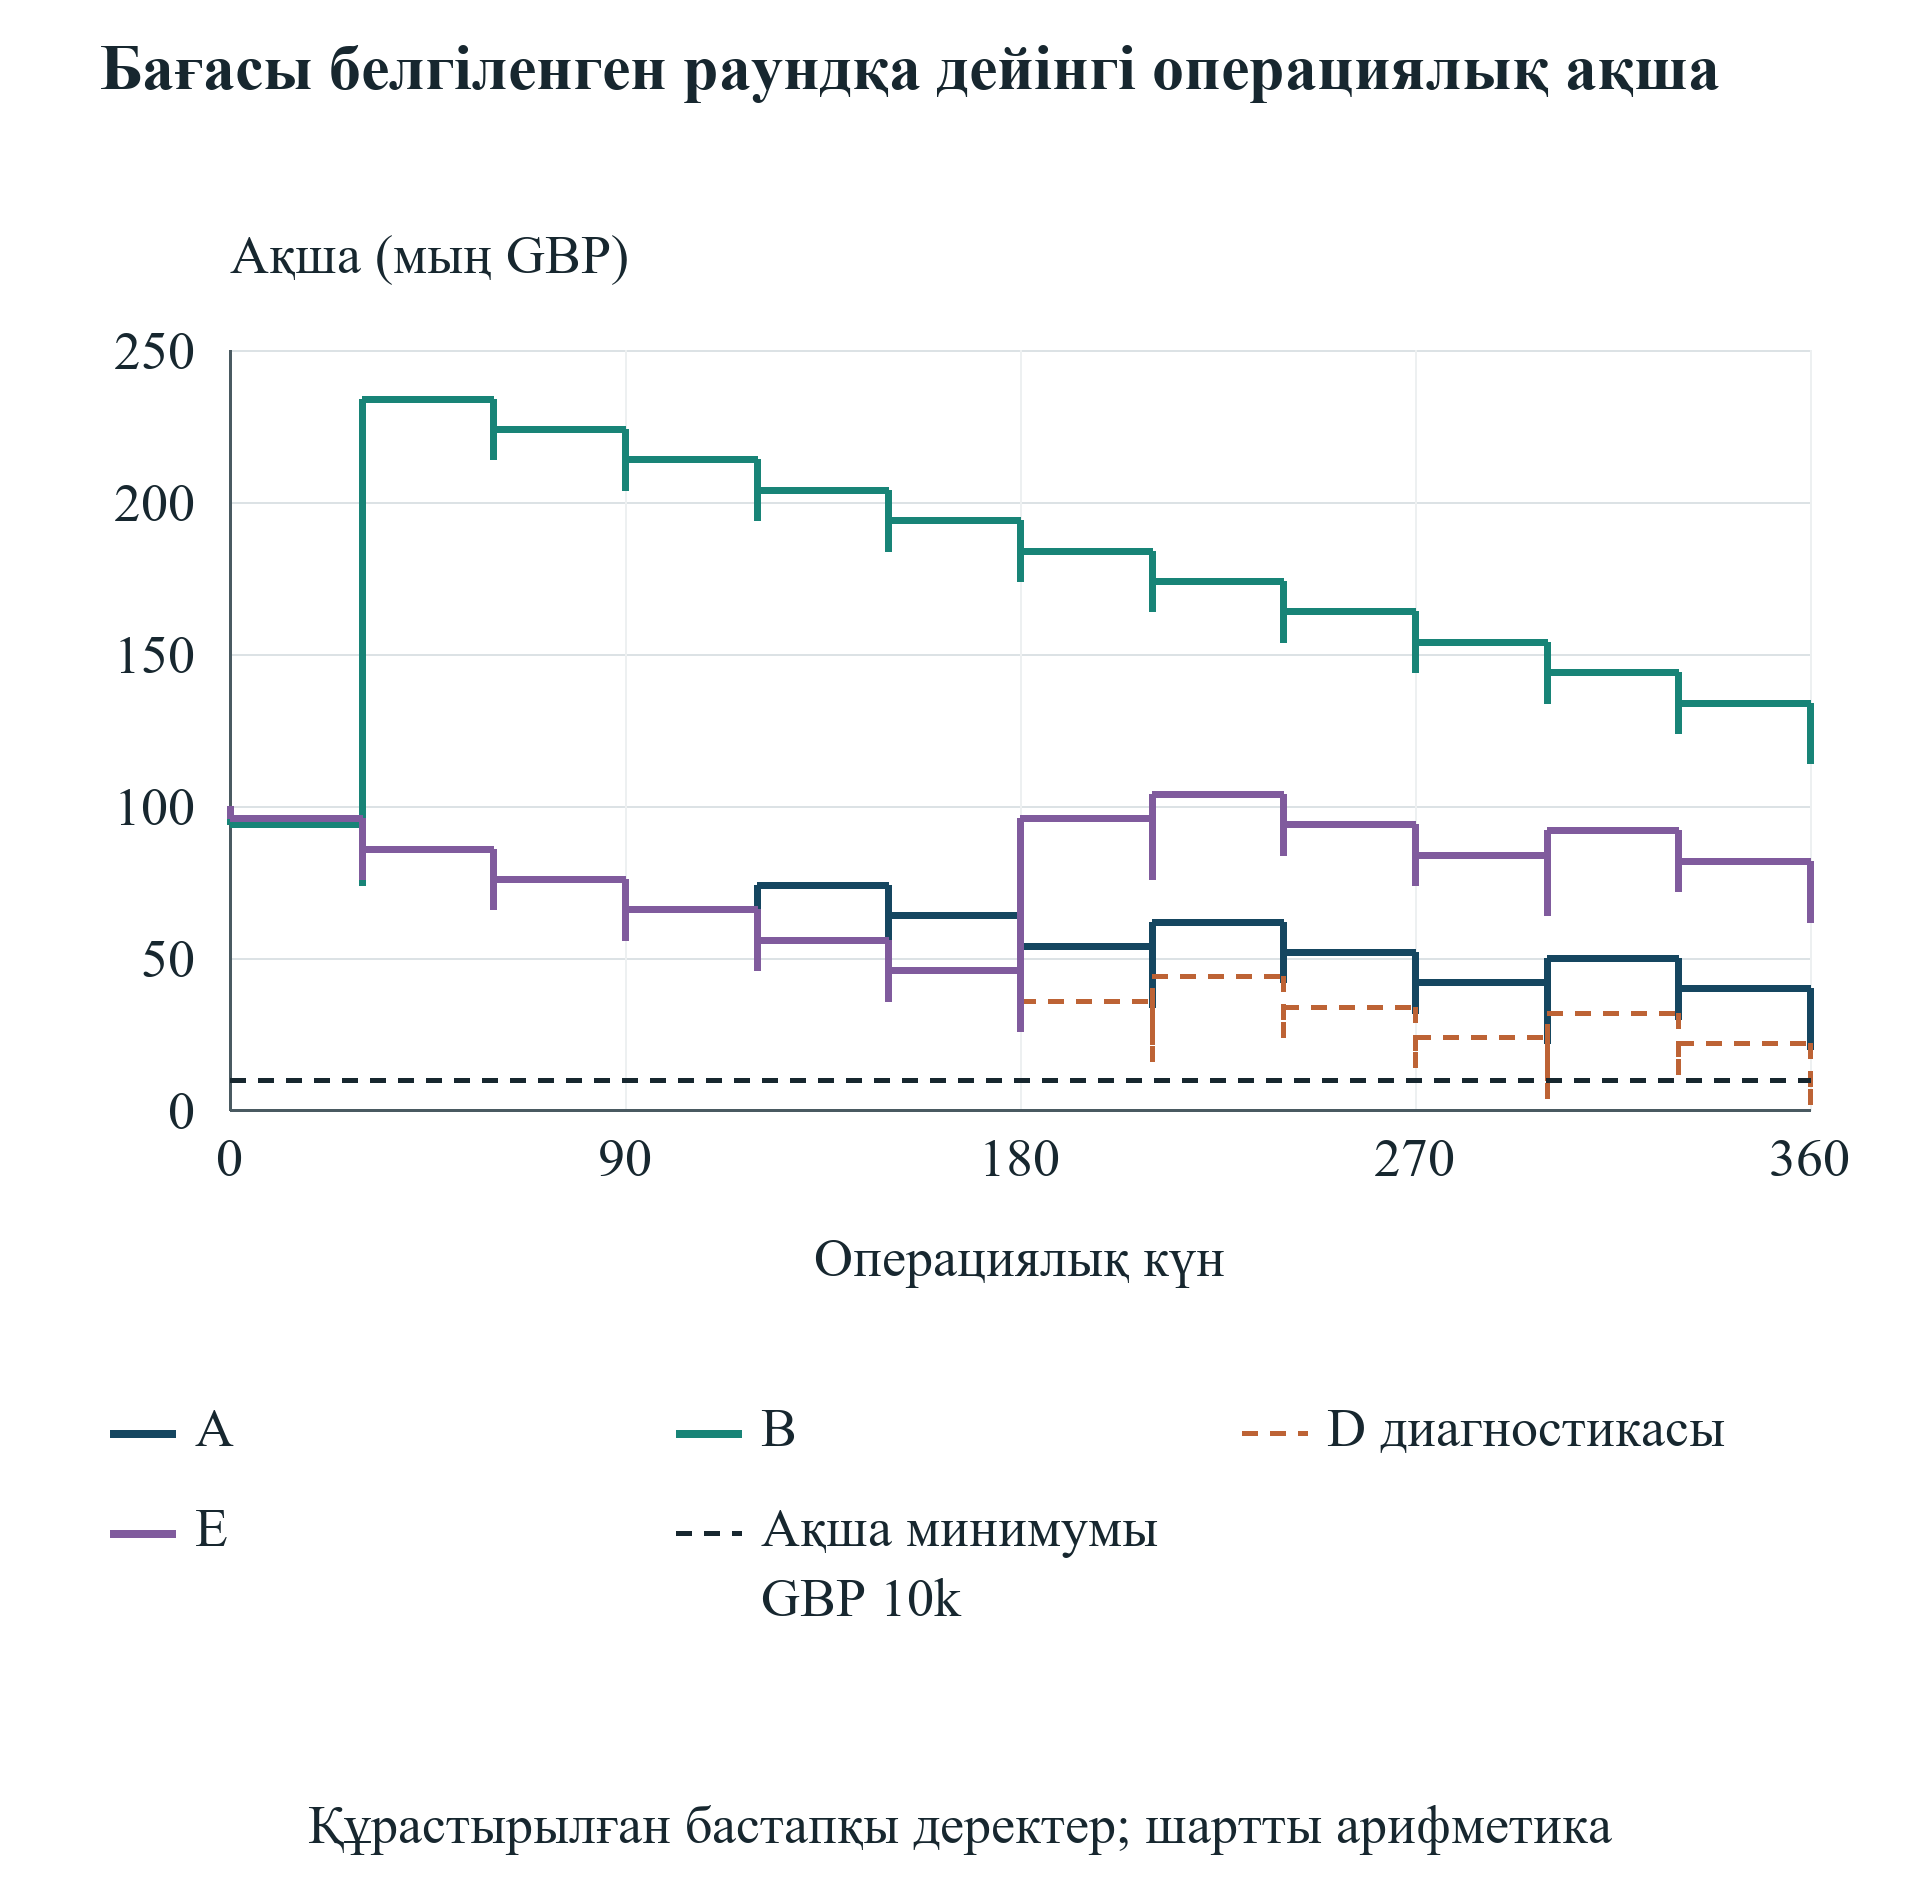
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемдегі суретті бөлек ашуға да болады.
Автордың GBP валютасындағы құрастырылған есебі. Бір күндегі операциялық төлемдер кейінгі түсімдерден бұрын. D 300-күні минимумды бұзады; кейінгі бағыты қаржыландырылмаған диагностикалық арифметика. A, B және E көрсетілген бастапқы деректермен іске асады.
15 Өтем мерзімі мен бастапқы ақша резервін күйзелістік тексеріңіз
Грант кідірісінің бес сезімталдық талдауы грантты, жарамды шығынды және операциялық жоспарды тұрақты ұстап, түсім кідірісін өзгертеді. Нөл, отыз және алпыс күндік кідірістер белгіленген минимумнан өтеді. Олардың минималды қалдықтары GBP 20,000, GBP 20,000 және GBP 12,000. Тоқсан күндік жағдай алғаш 360-күні, 120 күндік жағдай алғаш 300-күні сәтсіз болады. Екеуі де GBP 2,000 диагностикалық минимумына жетеді. Бұл нәтижелер жария оқиға ретіне, оның ішінде бір күндегі түсімдерден бұрынғы операциялық төлемдерге байланысты. Жиынтық айлық қалдық сол аралықтан өтуге қажет қаржыны жасырар еді.
Эксперимент акселератор ақшасының күнін қабылдау күнінен тәуелсіз де өзгертеді. Нөл, отыз, тоқсан және 180-күнгі төлемдер тиісінше GBP 94,000, GBP 74,000, GBP 54,000 және GBP 24,000 минималды ақшамен іске асады. 300-күнгі төлем алғаш 240-күні сәтсіз болып, GBP 16,000 теріс диагностикалық қалдыққа жетеді. Әр сезімталдықта бірдей инвестиция ақырында есепке енгізілетіндіктен соңғы ақша бірдей. Бұл теңдік бағыттарды операциялық жағынан бірдей етпейді. Компания сол соңғы қалдыққа жеткізетін міндеттемелерді қабылдауға дейін міндеттемемен расталған ақшаға мұқтаж.
Тұрақты оқиға кестесінде ең төменгі ақша тапшылығы пайдалы резерв есебі. Минимум мен ең төменгі есеп қалдығының айырмасы, қосымша ақшада шығын, өтеу немесе меншік салдары болмаса, барлық бұзылуды жоюға қажет бастапқы қосымша ақшаны береді. D үшін айырма GBP 8,000; F үшін GBP 26,000. Бұл шартты резерв алшақтықтары. Модель басқа жеткізуші бұл сомаларды тегін береді деп жорамалдамайды. Нақты аралық қаржы өзінің қолжетімділік күнімен, алымдарымен, конверсиясымен немесе өтеуімен және бағдарлама рұқсаттарымен кіруі тиіс.
Алғашқы бұзылу мен ең нашар тапшылық әртүрлі сұраққа жауап береді. D минимумнан алғаш GBP 6,000 төмен түсетін күн 300-күн болады, ал кейінгі диагностикалық алшақтығы GBP 8,000 жетеді. Тек алғашқы тапшылықты жабу өзгермеген жоспарда кейін тағы сәтсіздік қалдырады. F минимумнан алғаш GBP 6,000 төмен 240-күні түсіп, кейін әлдеқайда үлкен алшақтыққа ие болады. Сондықтан кеңеске толық даталанған ақша бағыты, алғашқы шешім мерзімі және қажет ең үлкен міндеттеме керек. Бір алғашқы бұзылу сомасы толық қаржы шешімін мөлшерлеуге жеткіліксіз.
Төмен мөлшерлеме және тар жарамдылық жағдайлары сол механизмді басқа арнамен көрсетеді. Төмен өтем үлесі мен аз қабылданатын шығын компанияға қайтатын ақшаны азайтады. Олар бұл экспериментте операциялық шоттарды азайтпайды. Басшылық жарамсыз төлемді бірлескен қаржы деп қайта атаумен немесе қызметтік кредитті жалпы ақша деп санаумен бұл алшақтықты шеше алмайды. Өзгертілген шығын жоспары жаңа жағдай болар еді. Оны іске асатын балама деуге дейін техникалық аясы, кезеңнің орындалуы және грант рұқсаттары жаңартылған ақша есебімен бірге бағалануы тиіс.
Кідіріс салыстыру күніндегі ақша мен төленбеген талап арасындағы бөліністі де өзгертеді. Эксперименттің номинал конвенциясы грант бағытының акционерлер құнының шартты қосалқы көрсеткішін өзгеріссіз қалдыруы мүмкін, ал сол бағыт бұрынғы ақша тексеруінен өтпейді. Бұл кідірістің экономикалық құны жоқ деген дәлел емес, белгіленген есеп шекарасының қасиеті. Мақала алдымен ақша сәтсіздігін көрсетіп, берешектің нөлден номиналға дейінгі шегін сақтайды. Құрастырылған кідірістерден талап дефолтын, дисконт мөлшерлемесін немесе қаржы сыйлықақысын бағаламайды. Бұл бастапқы деректер нақты талап пен қарсы тарапқа тән дәлелді қажет етеді.
| Түсім кідірісі (күн) | Ең төменгі ақша (GBP) | Алғашқы бұзылу күні | 361-күнгі төленбеген талаптар (GBP) | Күйі |
|---|---|---|---|---|
| 0 | 20,000 | Жоқ | 0 | Ақша жағынан іске асады |
| 30 | 20,000 | Жоқ | 6,000 | Ақша жағынан іске асады |
| 60 | 12,000 | Жоқ | 6,000 | Ақша жағынан іске асады |
| 90 | 2,000 | 360 | 6,000 | Қаржыландырылмаған диагностика |
| 120 | 2,000 | 300 | 24,000 | Қаржыландырылмаған диагностика |
A-дан бір бастапқы дерек өзгереді: мақұлдаудан төлемге дейінгі кідіріс. Шығын, мақұлдау күндері және грант шарттары өзгермейді. Бір күндегі шығыс түсімнен бұрын. 90 күндік және 120 күндік жолдар ең төменгі қалдықты бұзады; кейінгі талаптары мен ақшасы диагностикалық. Кідіріс ықтималдығы немесе өңдеу уақыты бағаланбаған.
| Екі түсімнің күні | Ең төменгі ақша (GBP) | Алғашқы бұзылу күні | Құрылтайшылар үлесі | Күйі |
|---|---|---|---|---|
| 0 | 94,000 | Жоқ | 74.00% | Ақша жағынан іске асады |
| 30 | 74,000 | Жоқ | 74.00% | Ақша жағынан іске асады |
| 90 | 54,000 | Жоқ | 74.00% | Ақша жағынан іске асады |
| 180 | 24,000 | Жоқ | 74.00% | Ақша жағынан іске асады |
| 300 | -16,000 | 240 | 74.00% | Қаржыландырылмаған диагностика |
Бекітілген құрамдас пен MFN ақшасының күндері бірге өзгереді; қабылдау 0-күні қалады. Барлық түсім раундқа дейін есепке енгізіледі, бірақ 300-күнгі төлем одан бұрынғы 240-күнгі сәтсіздікті қалдырады. Сол соңғы сәтсіз жолдың көрсетілген үлесі шартты диагностикалық арифметика. Бірдей соңғы ақша бірдей өтімділікті дәлелдемейді.
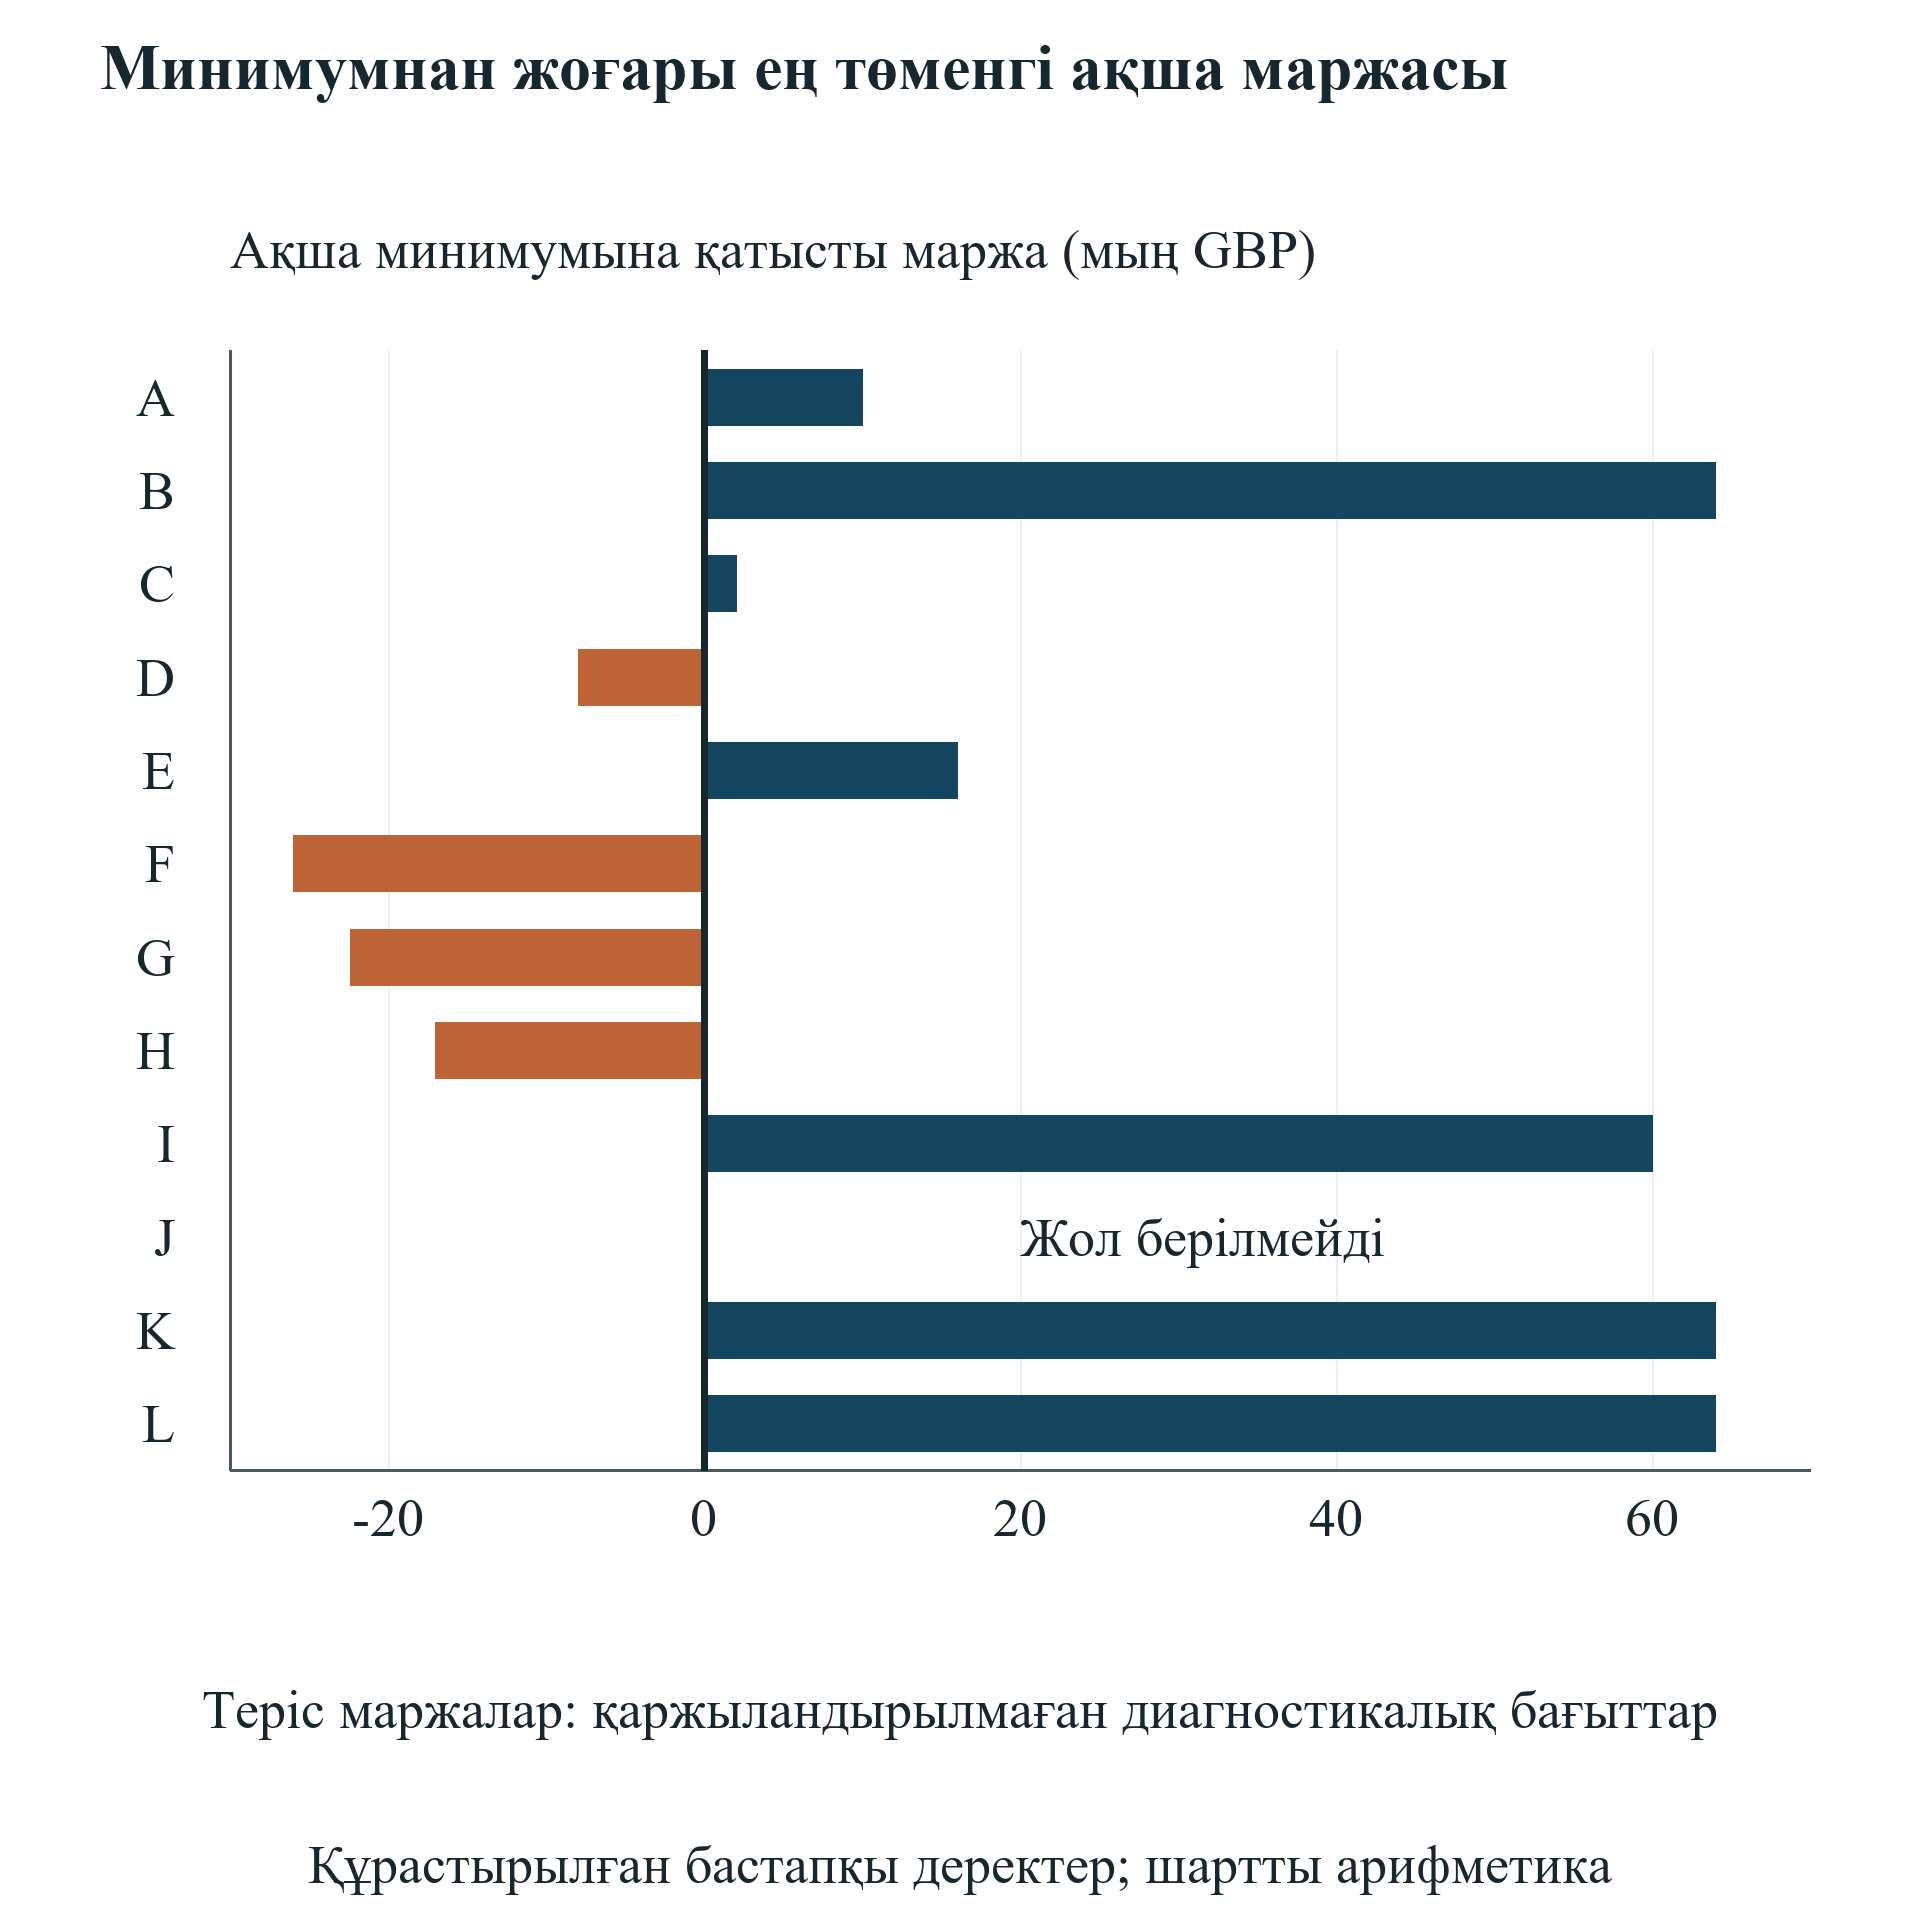
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемдегі суретті бөлек ашуға да болады.
Автордың құрастырылған есебі, мың GBP. Маржа минималды ақша минус белгіленген минимум. J үшін ақша есебі жоқ; ол нөл маржалы нәтиже емес. Суреттер нақты грант немесе акселератор сәтсіздік жиілігін бағаламайды.
16 MFN қайта бағалауын келесі жазылым және пулмен бірге тексеріңіз
MFN есебіне бастапқы ақшамен қатар талапқа сай кейінгі құрал мен конверсия шекарасы қажет. Сезімталдық тобы акселератор жағдайынан басталып, GBP 250,000 кейінгі SAFE қосады. Бастапқы GBP 100,000 MFN SAFE белгіленген кейінгі бағалау шегі шарттарын таңдай алады. Эксперимент кейінгі шекті GBP 2 миллион, GBP 3 миллион, GBP 4 миллион, GBP 6 миллион және GBP 8 миллион етіп өзгертеді. Әр жағдай екі жазылымды да қамтиды. Сондықтан бастапқы акселератордан өзгеріс қосымша қаржы мен қайта бағалауды біріктіреді; ол бір MFN ережесінің шығынын оқшау бағалау емес.
Бағасы белгіленген раундтан кейін құрылтайшылардың жиынтық үлесі 62% (шек GBP 2 миллион), үштен екі (шек GBP 3 миллион) және 69% (шектер GBP 4 миллион, GBP 6 миллион және GBP 8 миллион) болады. Екі SAFE алғашқы үш жағдайда, оның ішінде GBP 4 миллиондағы дәл теңдікте шек тармағын қолданады. Жоғары екі шекте бағасы белгіленген раунд тармағын қолданады. Бұл шекарадан жоғары құрылтайшылар пайызының өзгермеуі төменірек қолданылатын раунд бағасымен конверсиядан шығады. Әр жағдайға шек формуласын күштеп қолдану жоғары шектерде құрылтайшылар сақтайтын үлесті асыра көрсетер еді.
Меншік кестесі екі SAFE талабын бөлек көрсетеді. GBP 2 миллион шегінде MFN SAFE раундтан кейін 4%, кейінгі SAFE 10% ұстайды. GBP 3 миллионда шамамен 2.6667% және 6.6667% ұстайды. Осы экспериментте GBP 4 миллион және одан жоғарыда 2% және 5% ұстайды. Бекітілген акселератор талабы 4%, жаңа бағасы белгіленген раунд инвесторлары 20% деңгейінде бүкіл топта қалады. Бұл сандар құрылтайшылар үлесімен 100%-ға қосылады. Есеп негізі нақты бөлшектер болып қалады; көрсетілетін төрт ондық пайыздар дөңгелектелген.
Түсіндіру бекітілген талап анықтамасына байланысты. Мұнда оның 5%-ы көрсетілген SAFE конверсияларынан кейін және қосымша пул мен жаңа бағасы белгіленген қаржыландыруға дейін қолданылады. Басқа бөлімді қолданатын шарт бөлек есепті қажет етеді. Мақаладағы жария бағдарлама сипаттамалары бөлек тексеріледі, себебі бекітілген пайыздар, MFN мәтіні және талапқа сай қаржыландыру оқиғалары жеткізуші мен құжатқа қарай өзгереді. Жалпы эксперимент бір анықталған ретті айқын тексереді. Ол құрылтайшы тек нақты акселератор атауын ауыстырып пайыздарды қайталай алады деп куәландырмайды.
Пул сезімталдығы екінші меншік шекарасын өзгертеді. Раундтан кейінгі пул мақсаттары нөл, 5%, 10%, 15% және 20% болғанда құрылтайшыларға жиынтық түрде тиісінше 74%, 69.25%, 64.5%, 59.75% және 55% қалады. Сондықтан 10% мақсат толықтырусыз базадан құрылтайшылар үлесін 9.5 пайыздық тармаққа азайтады. Бекітілген талап та 4%-дан 3.5%-ға төмендейді. Белгіленген раунд бағасы режимінде MFN SAFE 2%-да, жаңа инвесторлар 20%-да қалады. Сондықтан пул пайызын тек құрылтайшылардан механикалық шегермей, толық конверсия ретінің ішінде есептеу керек.
Бұл экспериментте пул толық сұйылтылған, берілген немесе пайдаланылған жай акциялар баламасындағы талап. Құн есебіне бөлек пайдалану түсімі кірмейді. Нақты қызметкер құқықтары, құқықтың біртіндеп бекітілуі, күшін жою, пайдалану бағасы, артықшылықтар және шығу үлестірімі экономикалық бөліністі өзгерте алады. Басшылық шарттық капиталдандыру кестесін таңдалған құн конвенциясымен бірге сақтап, шарттар екіұшты болса мәмілеге тән кеңес алуы тиіс. Пайыздық диаграмма үлестерді салыстырып тексеруге пайдалы; ол кейінгі сатудан жеке адамның нақты түсімін анықтай алмайды.
| Кейінгі шек (GBP) | Екі SAFE конверсия тармағы | Құрылтайшылар үлесі | MFN SAFE үлесі | Кейінгі SAFE үлесі |
|---|---|---|---|---|
| 2,000,000 | Шек бағасы | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Шек бағасы | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Шек бағасы; дәл теңдік | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Раунд бағасы | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Раунд бағасы | 69.0000% | 2.0000% | 5.0000% |
Әр жолда кейінгі жазылым GBP 250,000, ал бұрынғы MFN негізгі сомасы GBP 100,000. Екеуі де белгіленген бір капиталдандыру шарттарын қолданады. Акселератордың бекітілген құрамдас үлесі 4%, жаңа бағасы белгіленген раунд инвесторлары 20%; пул қосылмайды. Дәл теңдікте шек таңдалады. Пайыздар төрт ондық орынға дөңгелектелген; нақты бөлшектер 100%-ға қосылады. Бұл бағдарламаның себептік пайдасын емес, қаржыландыруды да, MFN шарттарын да өзгертеді.
| Пул мақсаты | Құрылтайшылар үлесі | Акселератордың бекітілген талабы | MFN SAFE үлесі | Бағасы белгіленген раундтың жаңа инвесторлары |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
B-ден тек раундтан кейінгі пул мақсаты өзгереді. Бастапқы пул нөл. Бекітілген талап қосымша пулмен және жаңа ақшамен сұйылады; раунд бағасындағы MFN 2%-да қалады. Пул бірліктері бөлек модельденген пайдалану түсімінсіз берілген немесе пайдаланылған жай акциялар баламасы талаптары. Бұл шығудан нақты бөлінген төлемдер емес.
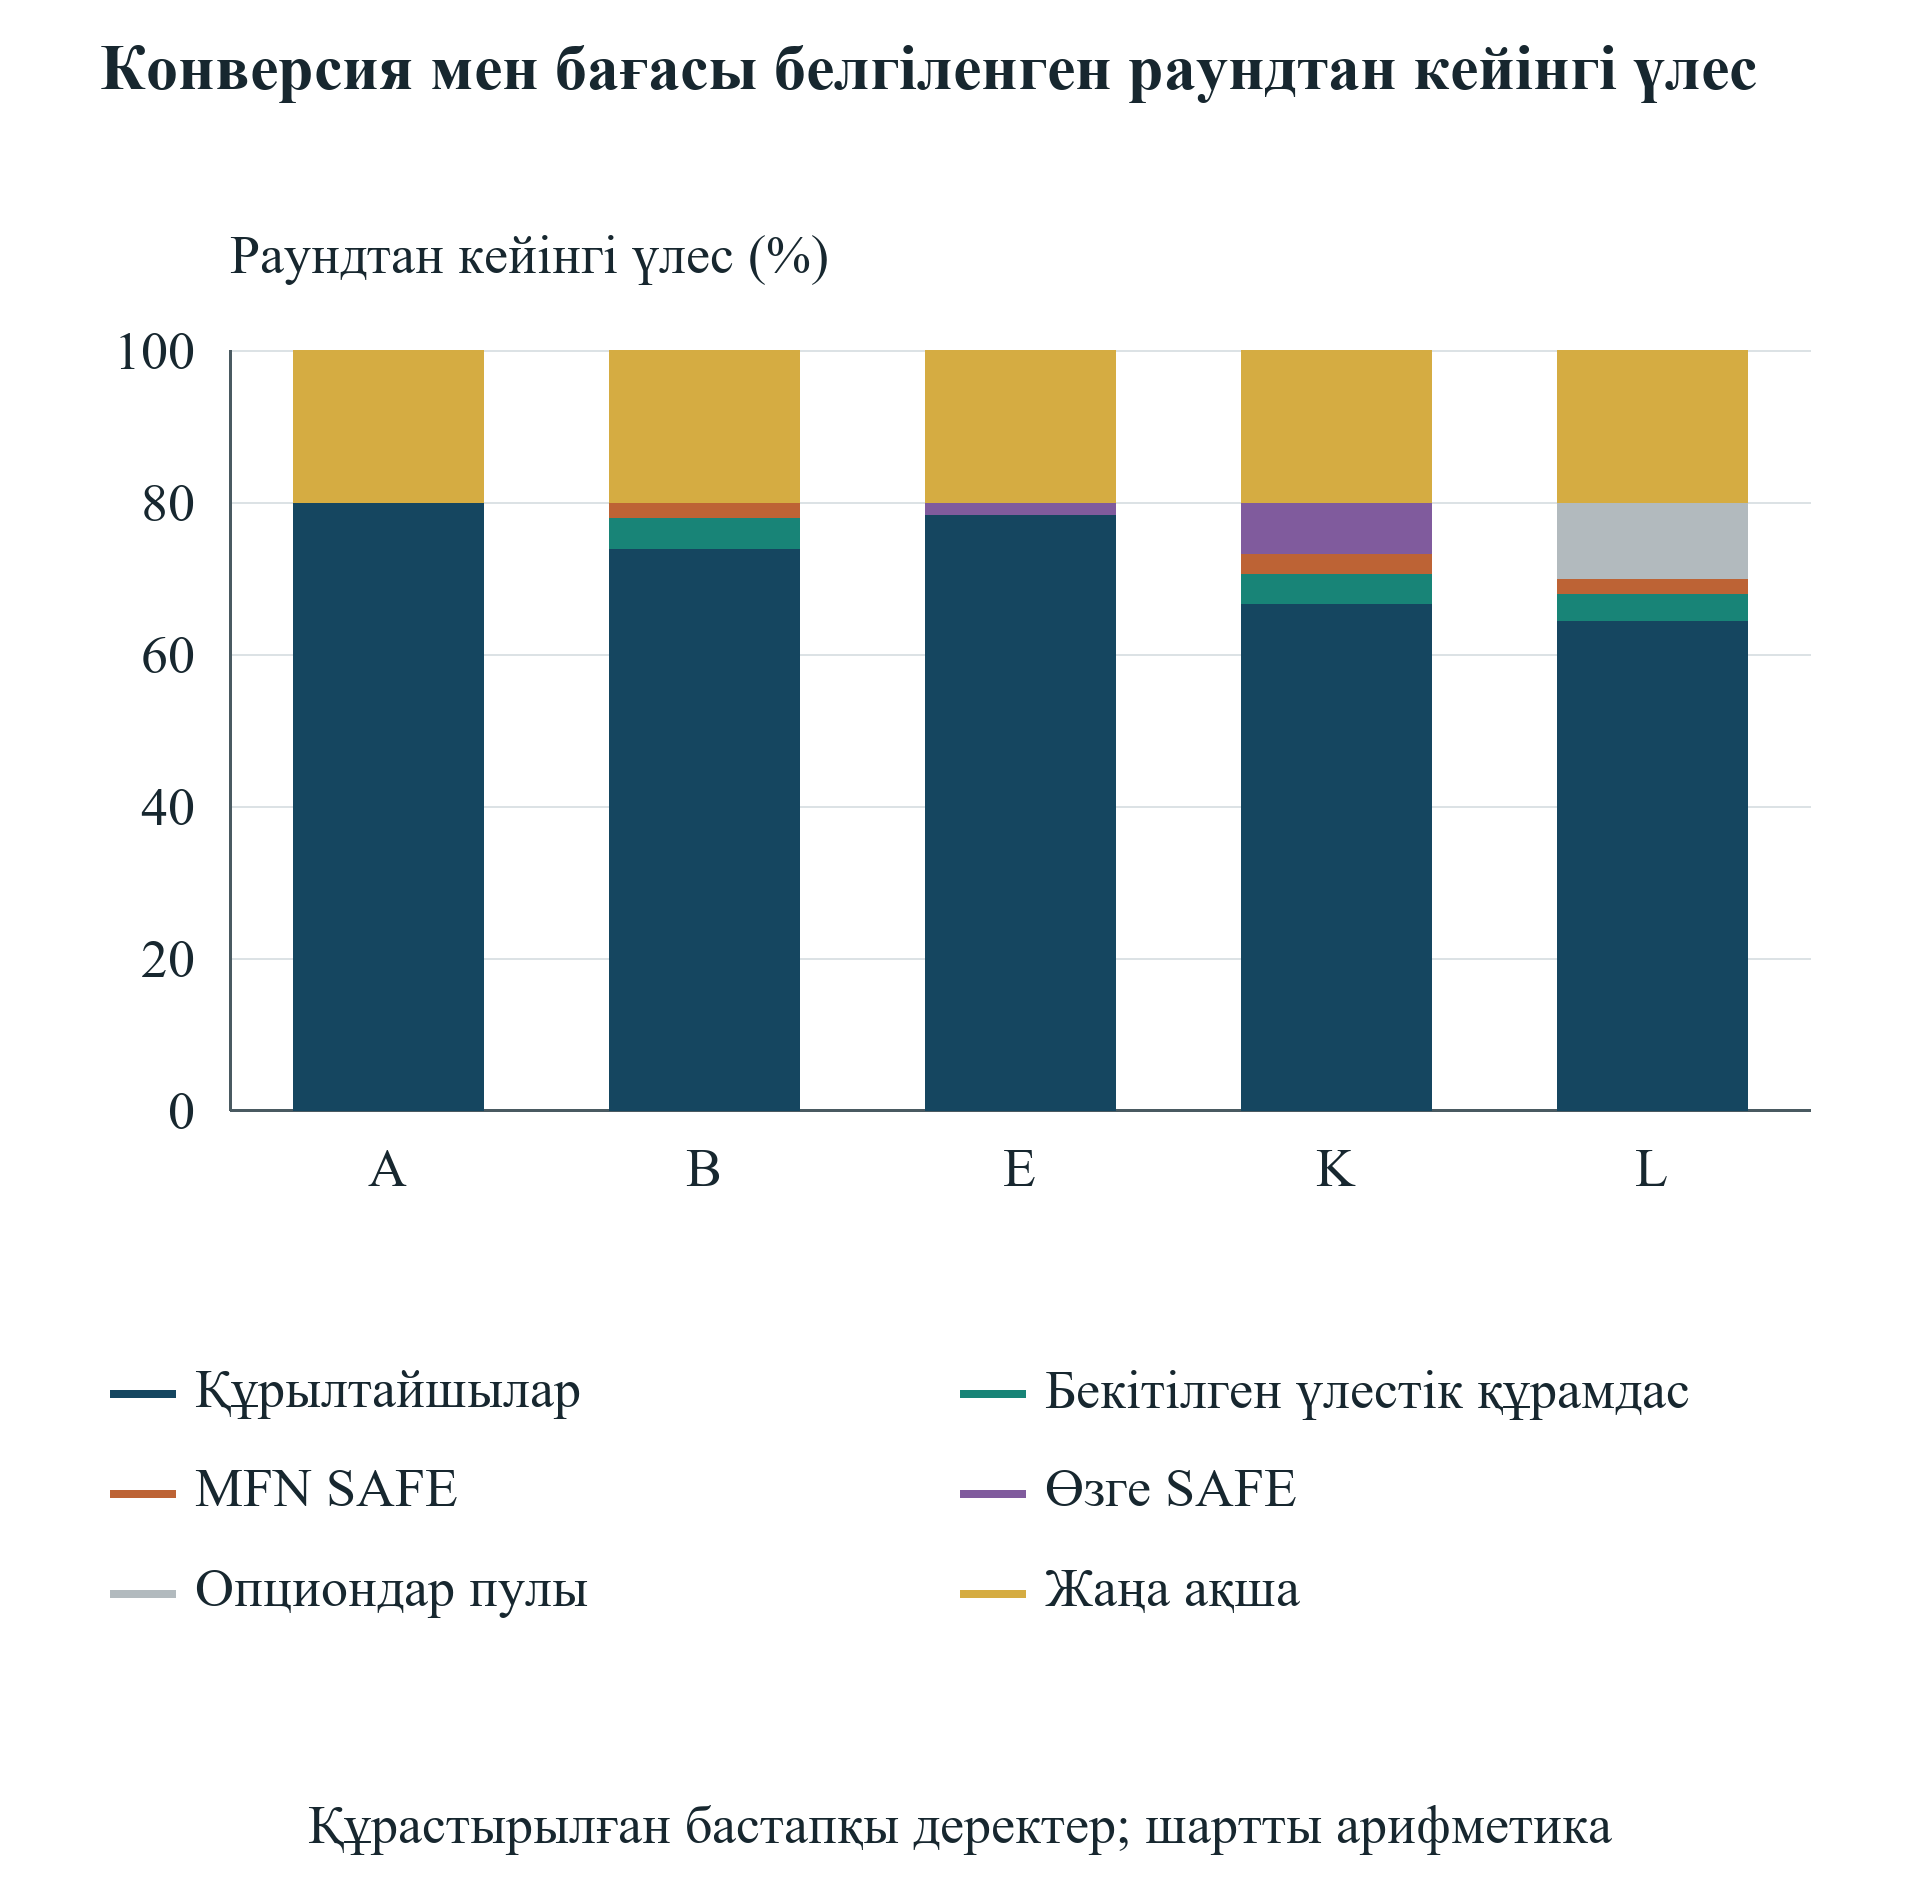
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемдегі суретті бөлек ашуға да болады.
Автордың құрастырылған жай акциялар баламасындағы капиталдандыруы. A базалық грант; B базалық акселератор; E грантқа аралық қаржы қосады; K MFN таңдауы бар кейінгі SAFE қосады; L раундтан кейінгі 10% пул қосады. Пул конвенциясы шығудан нақты түсімді білдірмейді.
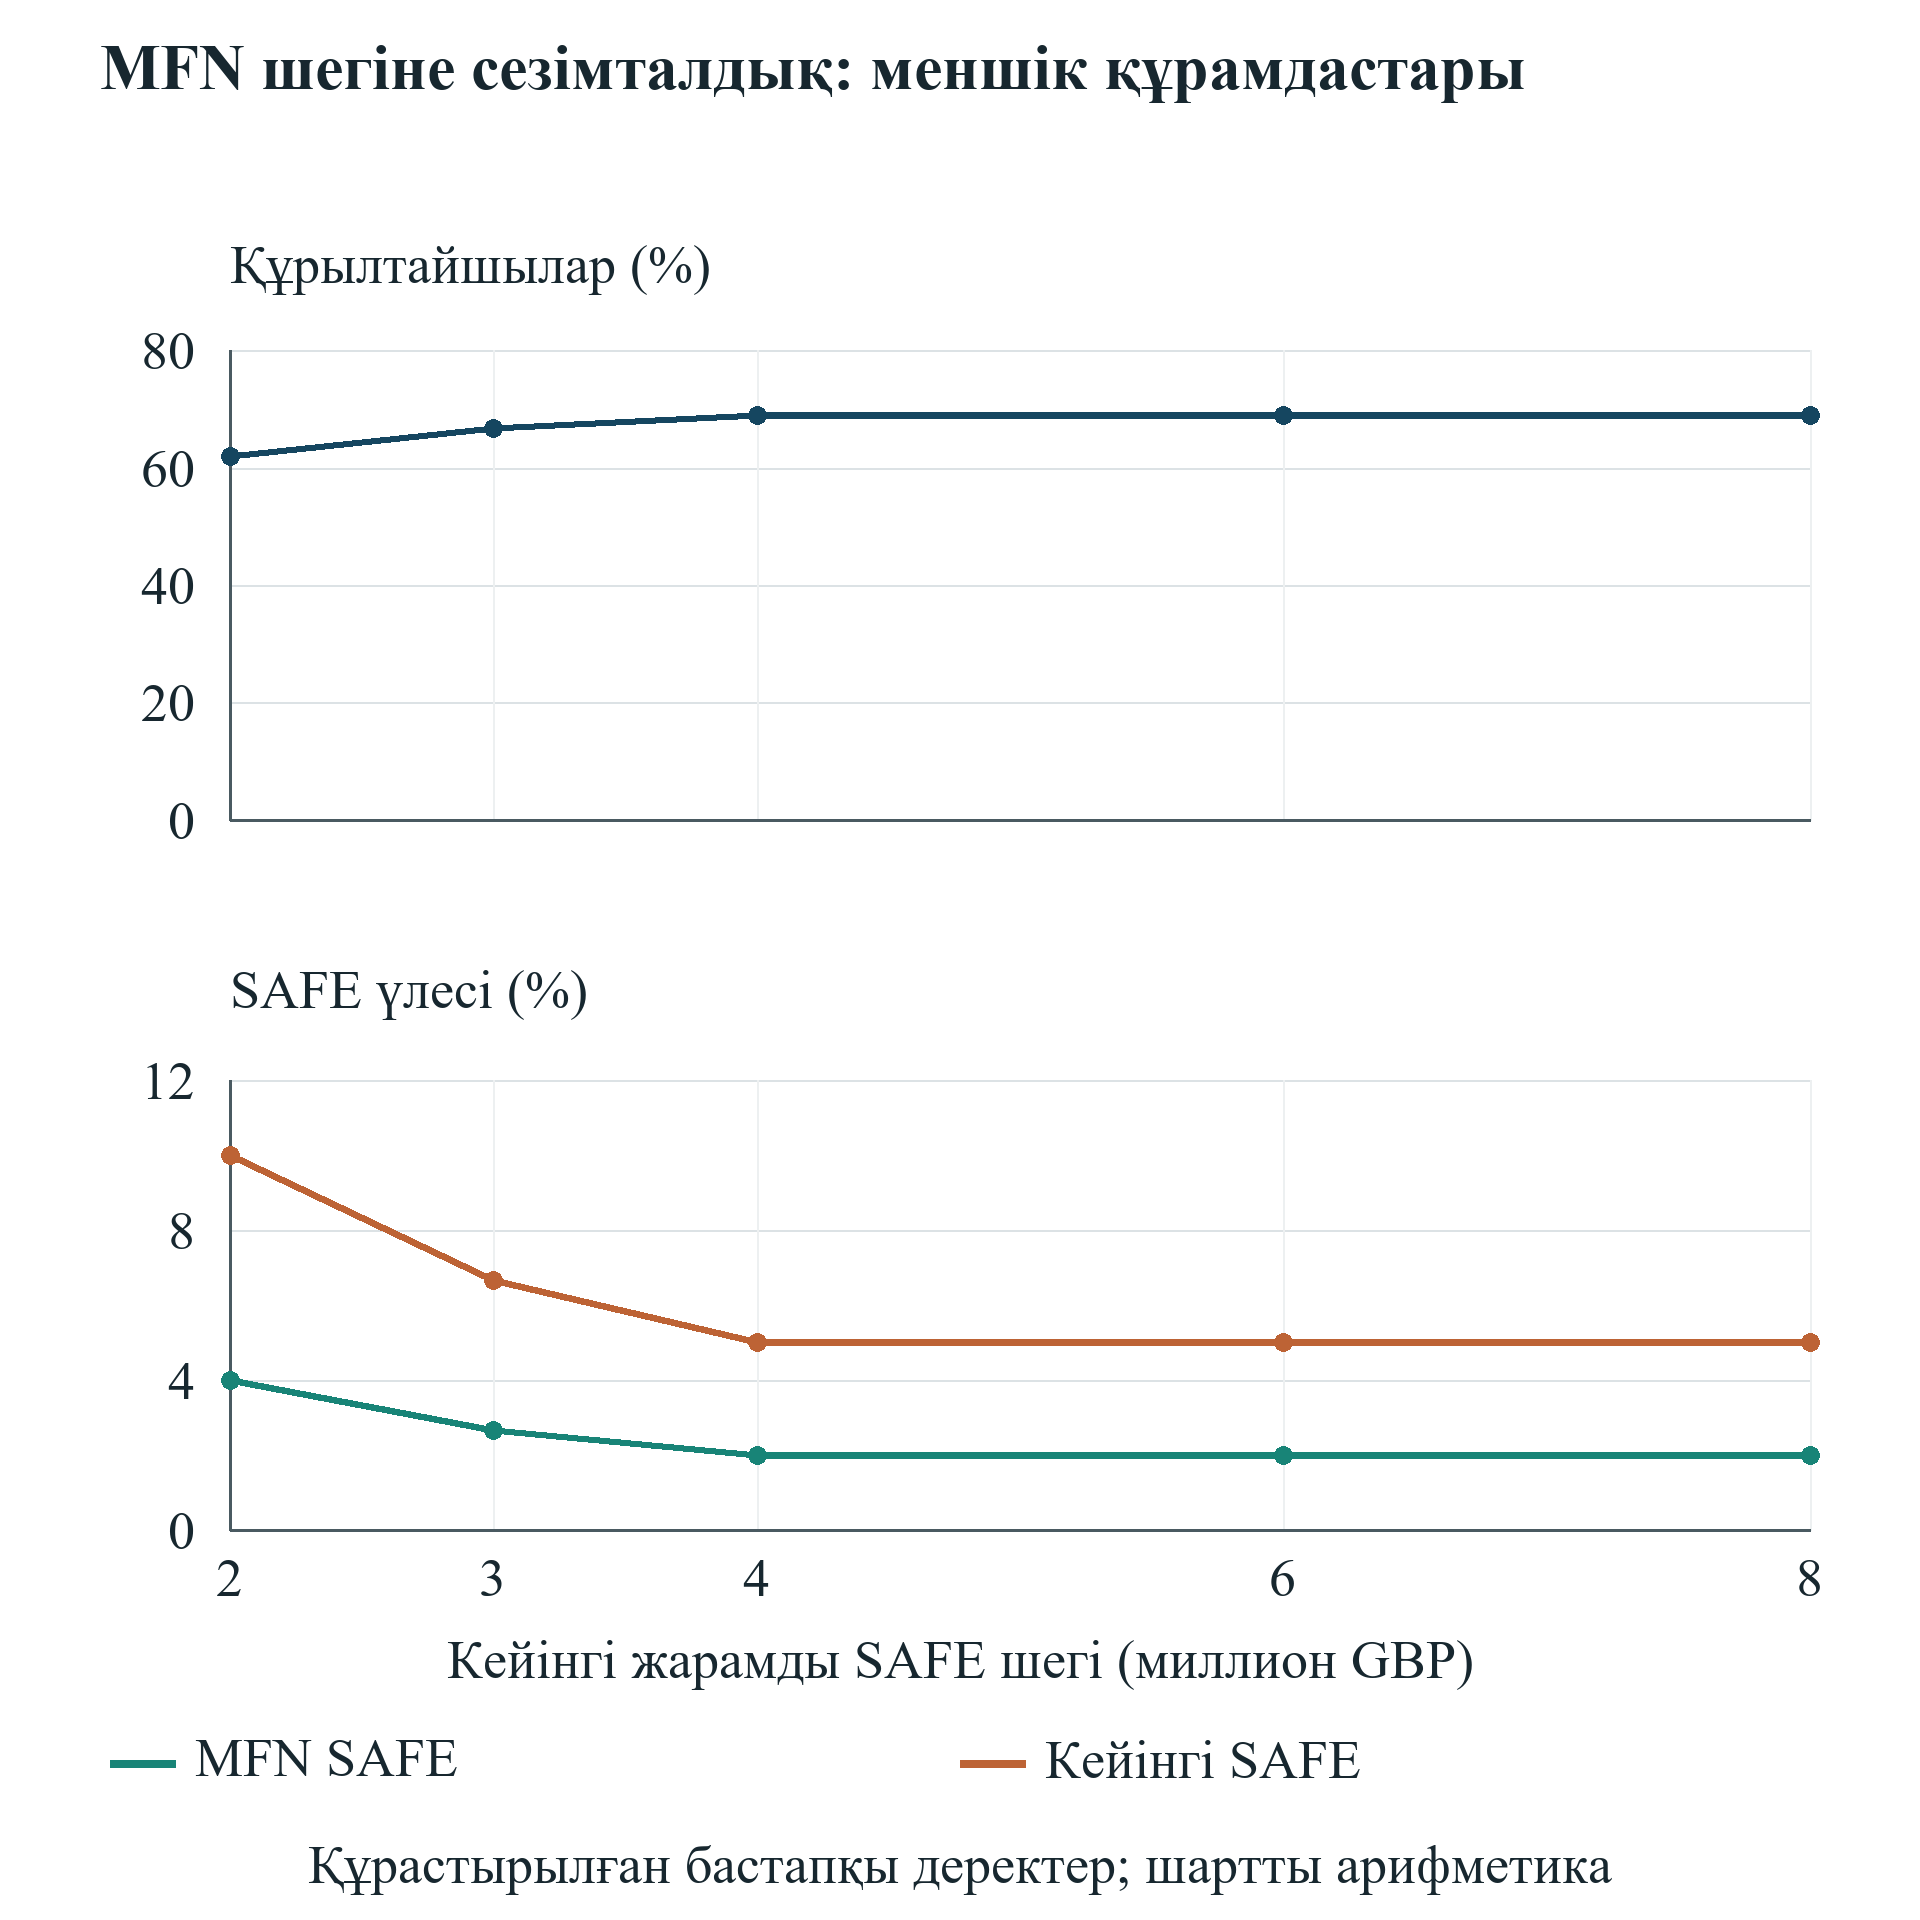
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемдегі суретті бөлек ашуға да болады.
Автордың құрастырылған сезімталдық талдауы. Әр жағдай бастапқы GBP 100,000 MFN SAFE және қосымша GBP 250,000 SAFE қамтиды. Сурет MFN ережесінің оқшау себептік бағасы немесе нақты бағдарлама нәтижесі емес.
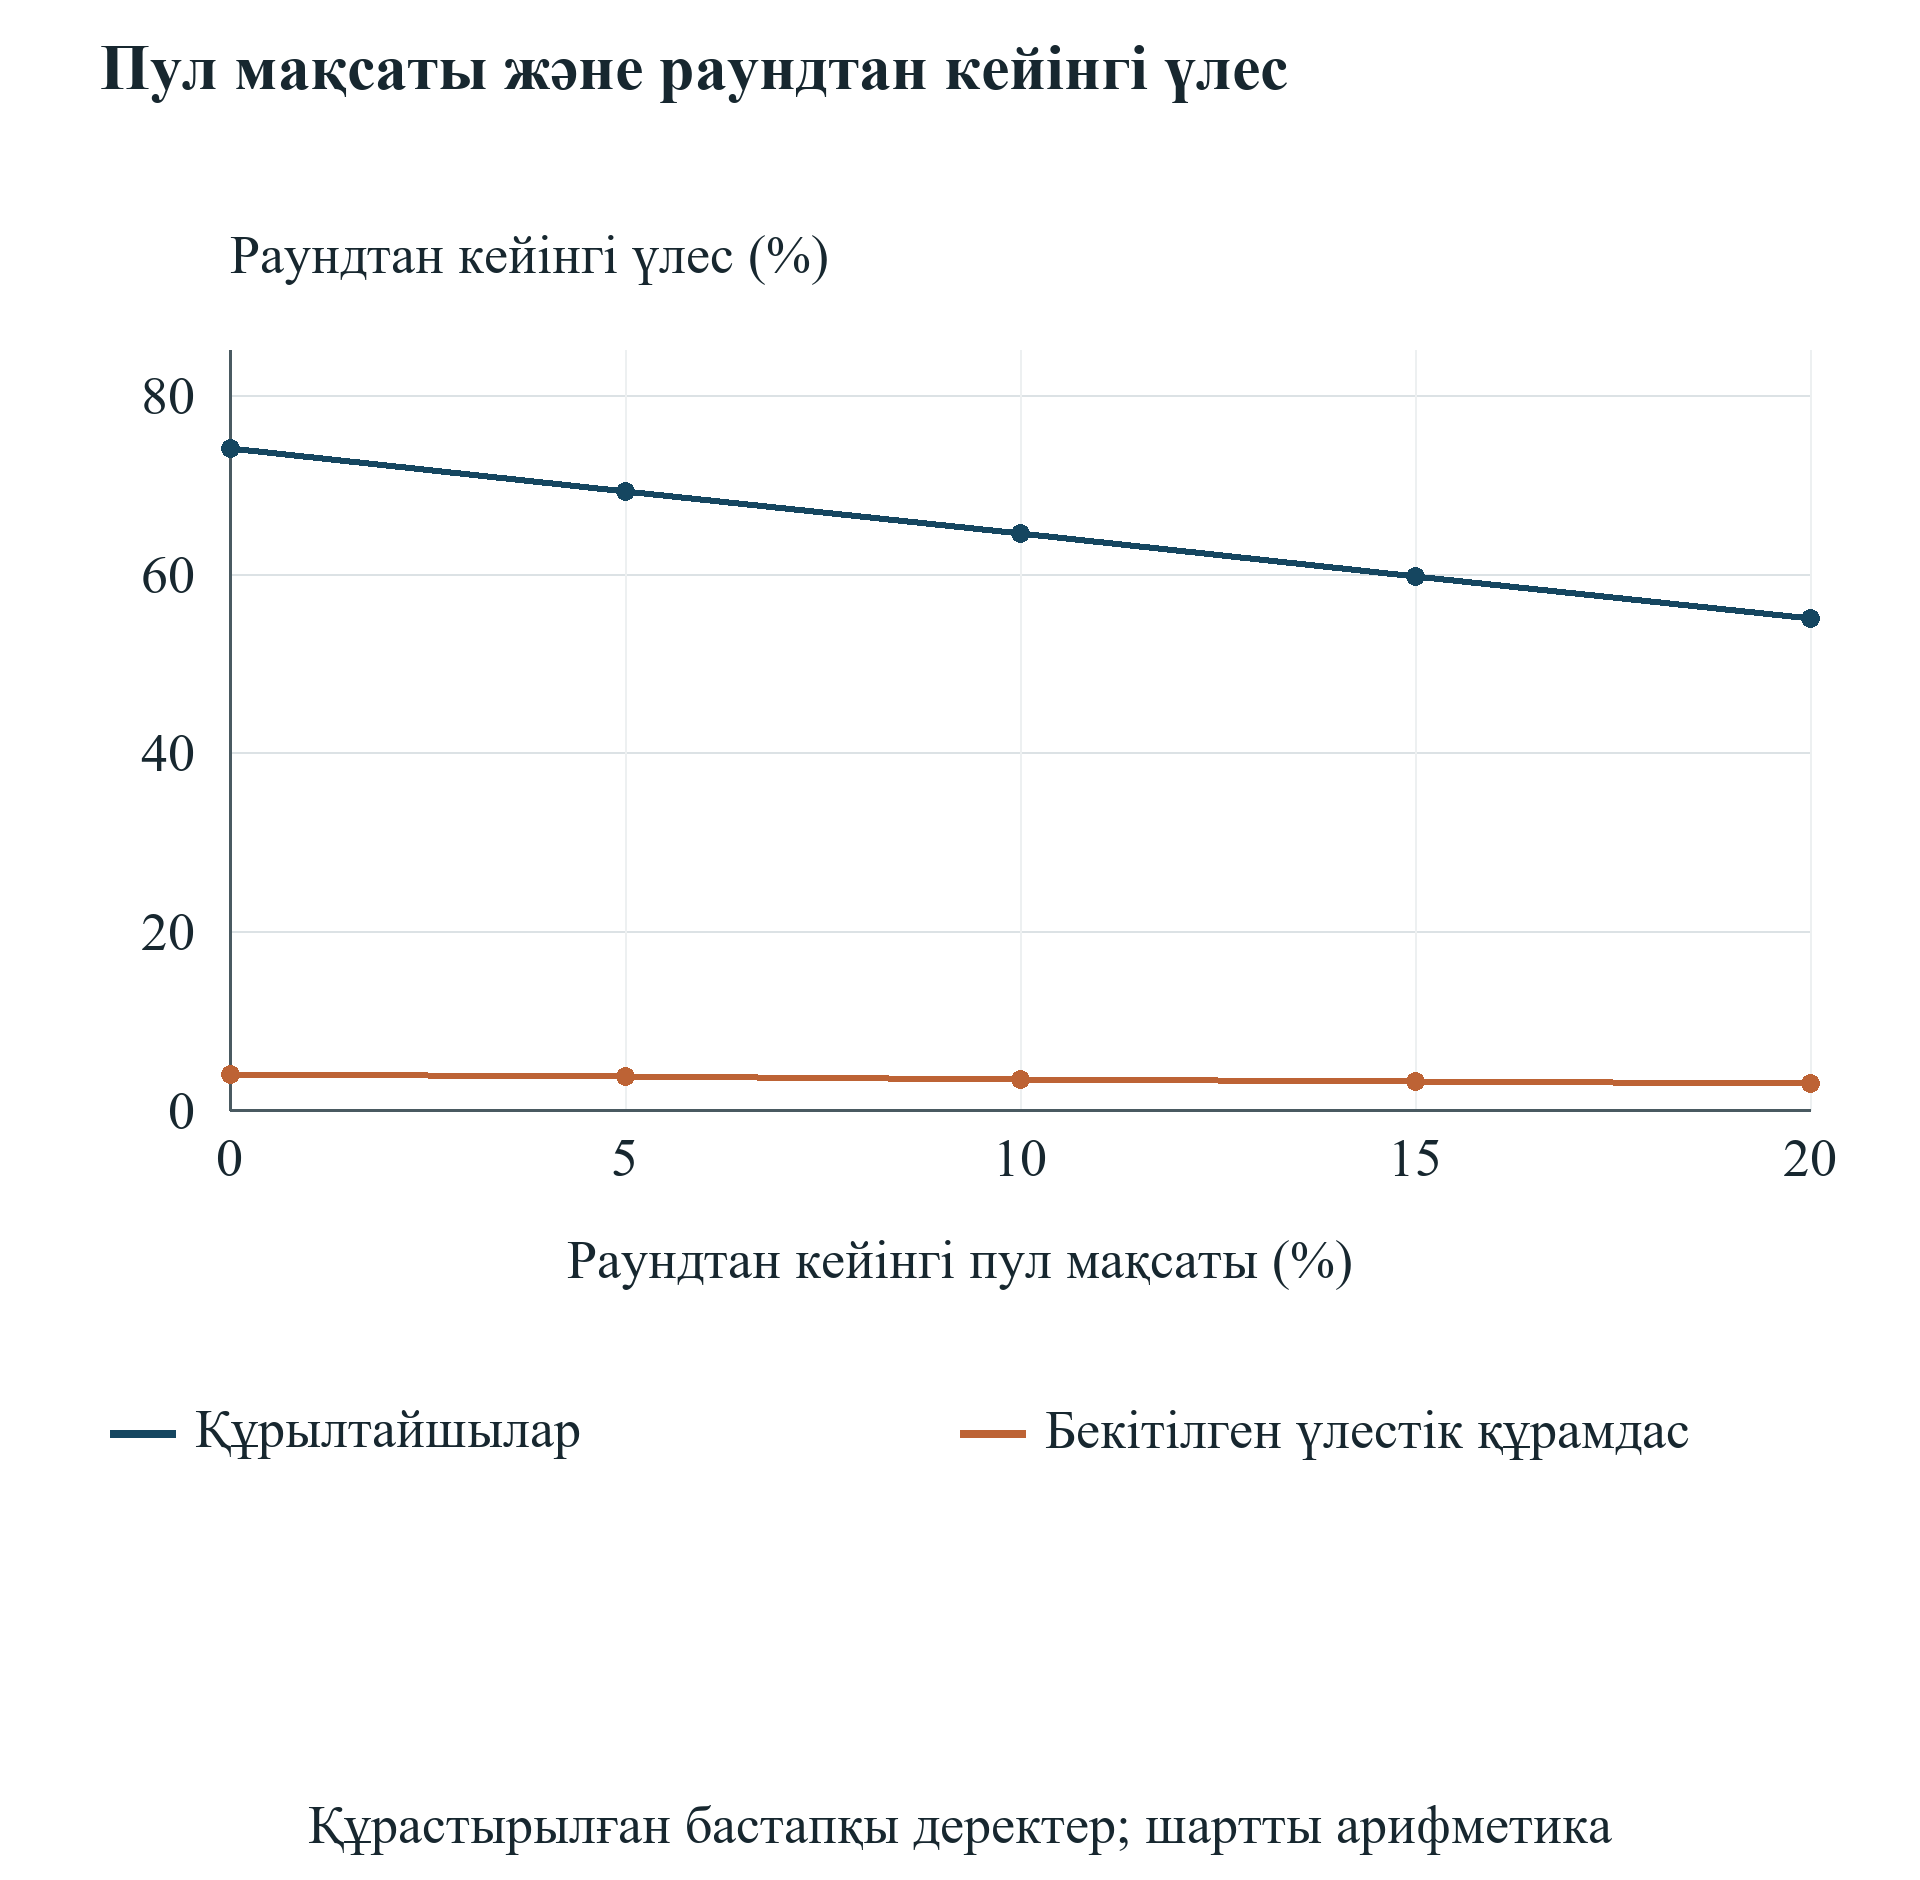
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемдегі суретті бөлек ашуға да болады.
Қосымша GBP 250,000 SAFE жоқ авторлық құрастырылған акселератор сезімталдығы. Пул талаптары бөлек пайдалану түсімінсіз берілген немесе пайдаланылған жай акциялар баламалары. Барлық басқа бастапқы дерек пен жария конверсия реті өзгермейді.
17 Қосымша сұйылу үшін операциялық құн шегін есептеңіз
Құн салыстыруы аталған екі бағыт шарт пен ақша тексерулерінен өткеннен кейін ғана қолданылады. Ол операциялық кәсіпорын құнын, салыстыру күніндегі ақшаны және мақұлданған төленбеген берешектің көрсетілген құнын қосып, қарызды шегереді; осы меншікті капитал көрсеткішін төменнен нөлмен шектеп, құрылтайшылардың толық сұйылтылған жай акциялар баламасы үлесіне көбейтеді. Қаржыландыру түсімі ақшаға бір рет кіреді. Бағдарлама шығындары ақшаны әлдеқашан азайтқан. Есеп грант құқығын немесе қаржыландыру жазылымдарын екінші рет қоспайды. Ол жай акциялар баламасындағы шартты меншік көрсеткішін береді. Бұл ақша бөлуі, байқалған мәміле құны немесе тарату артықшылықтарының кезектілігін алмастыру емес.
Белгіленген GBP 4 миллион операциялық кәсіпорын құнында базалық грант A құрылтайшыларға GBP 4,028,800 көрсеткішін береді. Базалық акселератор B GBP 3,791,760 береді. Грант есебіне GBP 1,030,000 соңғы ақша және номинал бойынша GBP 6,000 мақұлданған төленбеген берешек кіріп, 80%-ға көбейтіледі. Акселератор GBP 1,124,000 ақша мен грант берешегінің жоқтығын қамтып, 74%-ға көбейтіледі. Салыстыру қосымша тартылған ақшаны төменірек сақталған пайыздан ажыратады. Ол тең операциялық шығын немесе бірдей техникалық кезең міндетті түрде бірдей нарықтық бағалау береді деп есептемейді.
B-нің ақшасын, талаптарын, қарызын және үлесін өзгеріссіз ұстап, A эталон көрсеткішіне жетуге қажет операциялық кәсіпорын құны дәл GBP 159,852,000 бөлінген 37 болады. Бұл шамамен GBP 4.320324 миллион немесе бүтін фунттағы минимум жоғары дөңгелектелгенде GBP 4,320,325. GBP 4 миллион эталонынан айырма шамамен GBP 320,324 немесе 8.01%. Бұл берілген бастапқы деректердегі қажет шартты өсім. Эксперимент оны акселератор жасайды деген баға, оның ықтималдығы немесе нақты бағдарламаның орташа құны туралы қорытынды бермейді.
Әр қосымша шек өз эталонын атайды. Базалық акселератор B эталонының көрсеткішін өзгеріссіз ұстап, рұқсат етілген I үйлесіміне GBP 3,944,000 операциялық кәсіпорын құны қажет; кейінгі SAFE және MFN жағдайы K-ге GBP 4,313,640; пул жағдайы L-ге шамамен GBP 4.754698 миллион қажет. Грант кідірісі C номинал берешек конвенциясында B көрсеткішіне жету үшін GBP 3,703,700 қажет етеді. Эталондар мен үміткер капитал құрылымдары бөлек болғандықтан шектер ортақ рейтинг кестесі емес. Кеңес нақты шешімге қатысты салыстыруды қолданып, жанында ақша жеткіліктілігі шартын сақтауы тиіс.
Базалық шекті зерттеу сұрағы ретінде түсіндіру пайдалы. Басшылық болжанған шығын, қаржыландыру және мерзім сақталғанда қосымша операциялық құнды қандай нақты, дәлелденген коммерциялық өзгеріс негіздей алады деп сұрайды. Шартпен бекітілген түсім жақсаруы, құжатталған маржа өзгерісі немесе басқа кезең жаңа бағалау талдауын негіздей алады. Кездесу саны, бағдарлама логотипі немесе ықтимал инвестормен таныстыру өздігінен ондай бағалау дәлелін бермейді. Мәлімделген пайда операциялық ақшаны немесе қаржы қажеттілігін өзгертсе, басшылық сәйкессіз есептен сақтану үшін кәсіпорын құнымен бірге сол бастапқы деректерді де жаңартуы тиіс.
Шекті басқа берешек конвенциясы немесе келісілген капитал құрылымы үшін қайта есептеуге болады, бірақ мақала көрсетілген нәтижелерде оларды жасырын алмастырмайды. Сәтсіз бағыттар үшін құн салыстыруы көрсетілмейді. Жол берілмейтін J-де ранжирленетін қаржылық нәтиже жоқ. Тұрақты GBP 4 миллион операциялық эталоны мен бөлек инвестицияға дейінгі меншікті капитал бағалауы кәсіби бағалау емес, жария жорамал болып қалады. Шешім тәсілінің практикалық үлесі рұқсаттардан ақшаға, конверсияға және шартты құн талабына өтетін рет. Кейін коммерциялық дәлел ұсынылған бағыт сол талапты орындай алатынын анықтауы тиіс.
| Эталоннан үміткерге | Эталондық құрылтайшылар көрсеткіші (GBP) | Нақты операциялық EV шегі (GBP) | Бүтін GBP бойынша минимум |
|---|---|---|---|
| A-дан B-ге | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B-ден C-ге | 3,791,760 | 3,703,700 | 3,703,700 |
| B-ден I-ге | 3,791,760 | 3,944,000 | 3,944,000 |
| B-ден K-ге | 3,791,760 | 4,313,640 | 4,313,640 |
| B-ден L-ге | 3,791,760 | 204,452,000/43 | 4,754,698 |
Әр жол бөлек GBP 4,000,000 операциялық EV эталонында өзінің аталған эталон көрсеткішін қолданады. Екі бағыт та жарамдылық пен ақша тексерулерінен өтеді. Бүтін фунттағы ең төменгі шек нақты шекті жоғарыға дөңгелектеу арқылы табылады; оны таңдау үшін дөңгелектелген көрініс қолданылмайды. Үміткердің ақшасы, берешегі, қарызы және үлесі өзгермейді. Бұзылған немесе тыйым салынған бағыттар шығарылған. Ықтималдық, себептік өсім немесе қол жеткізілетін бағалау есептелмейді.
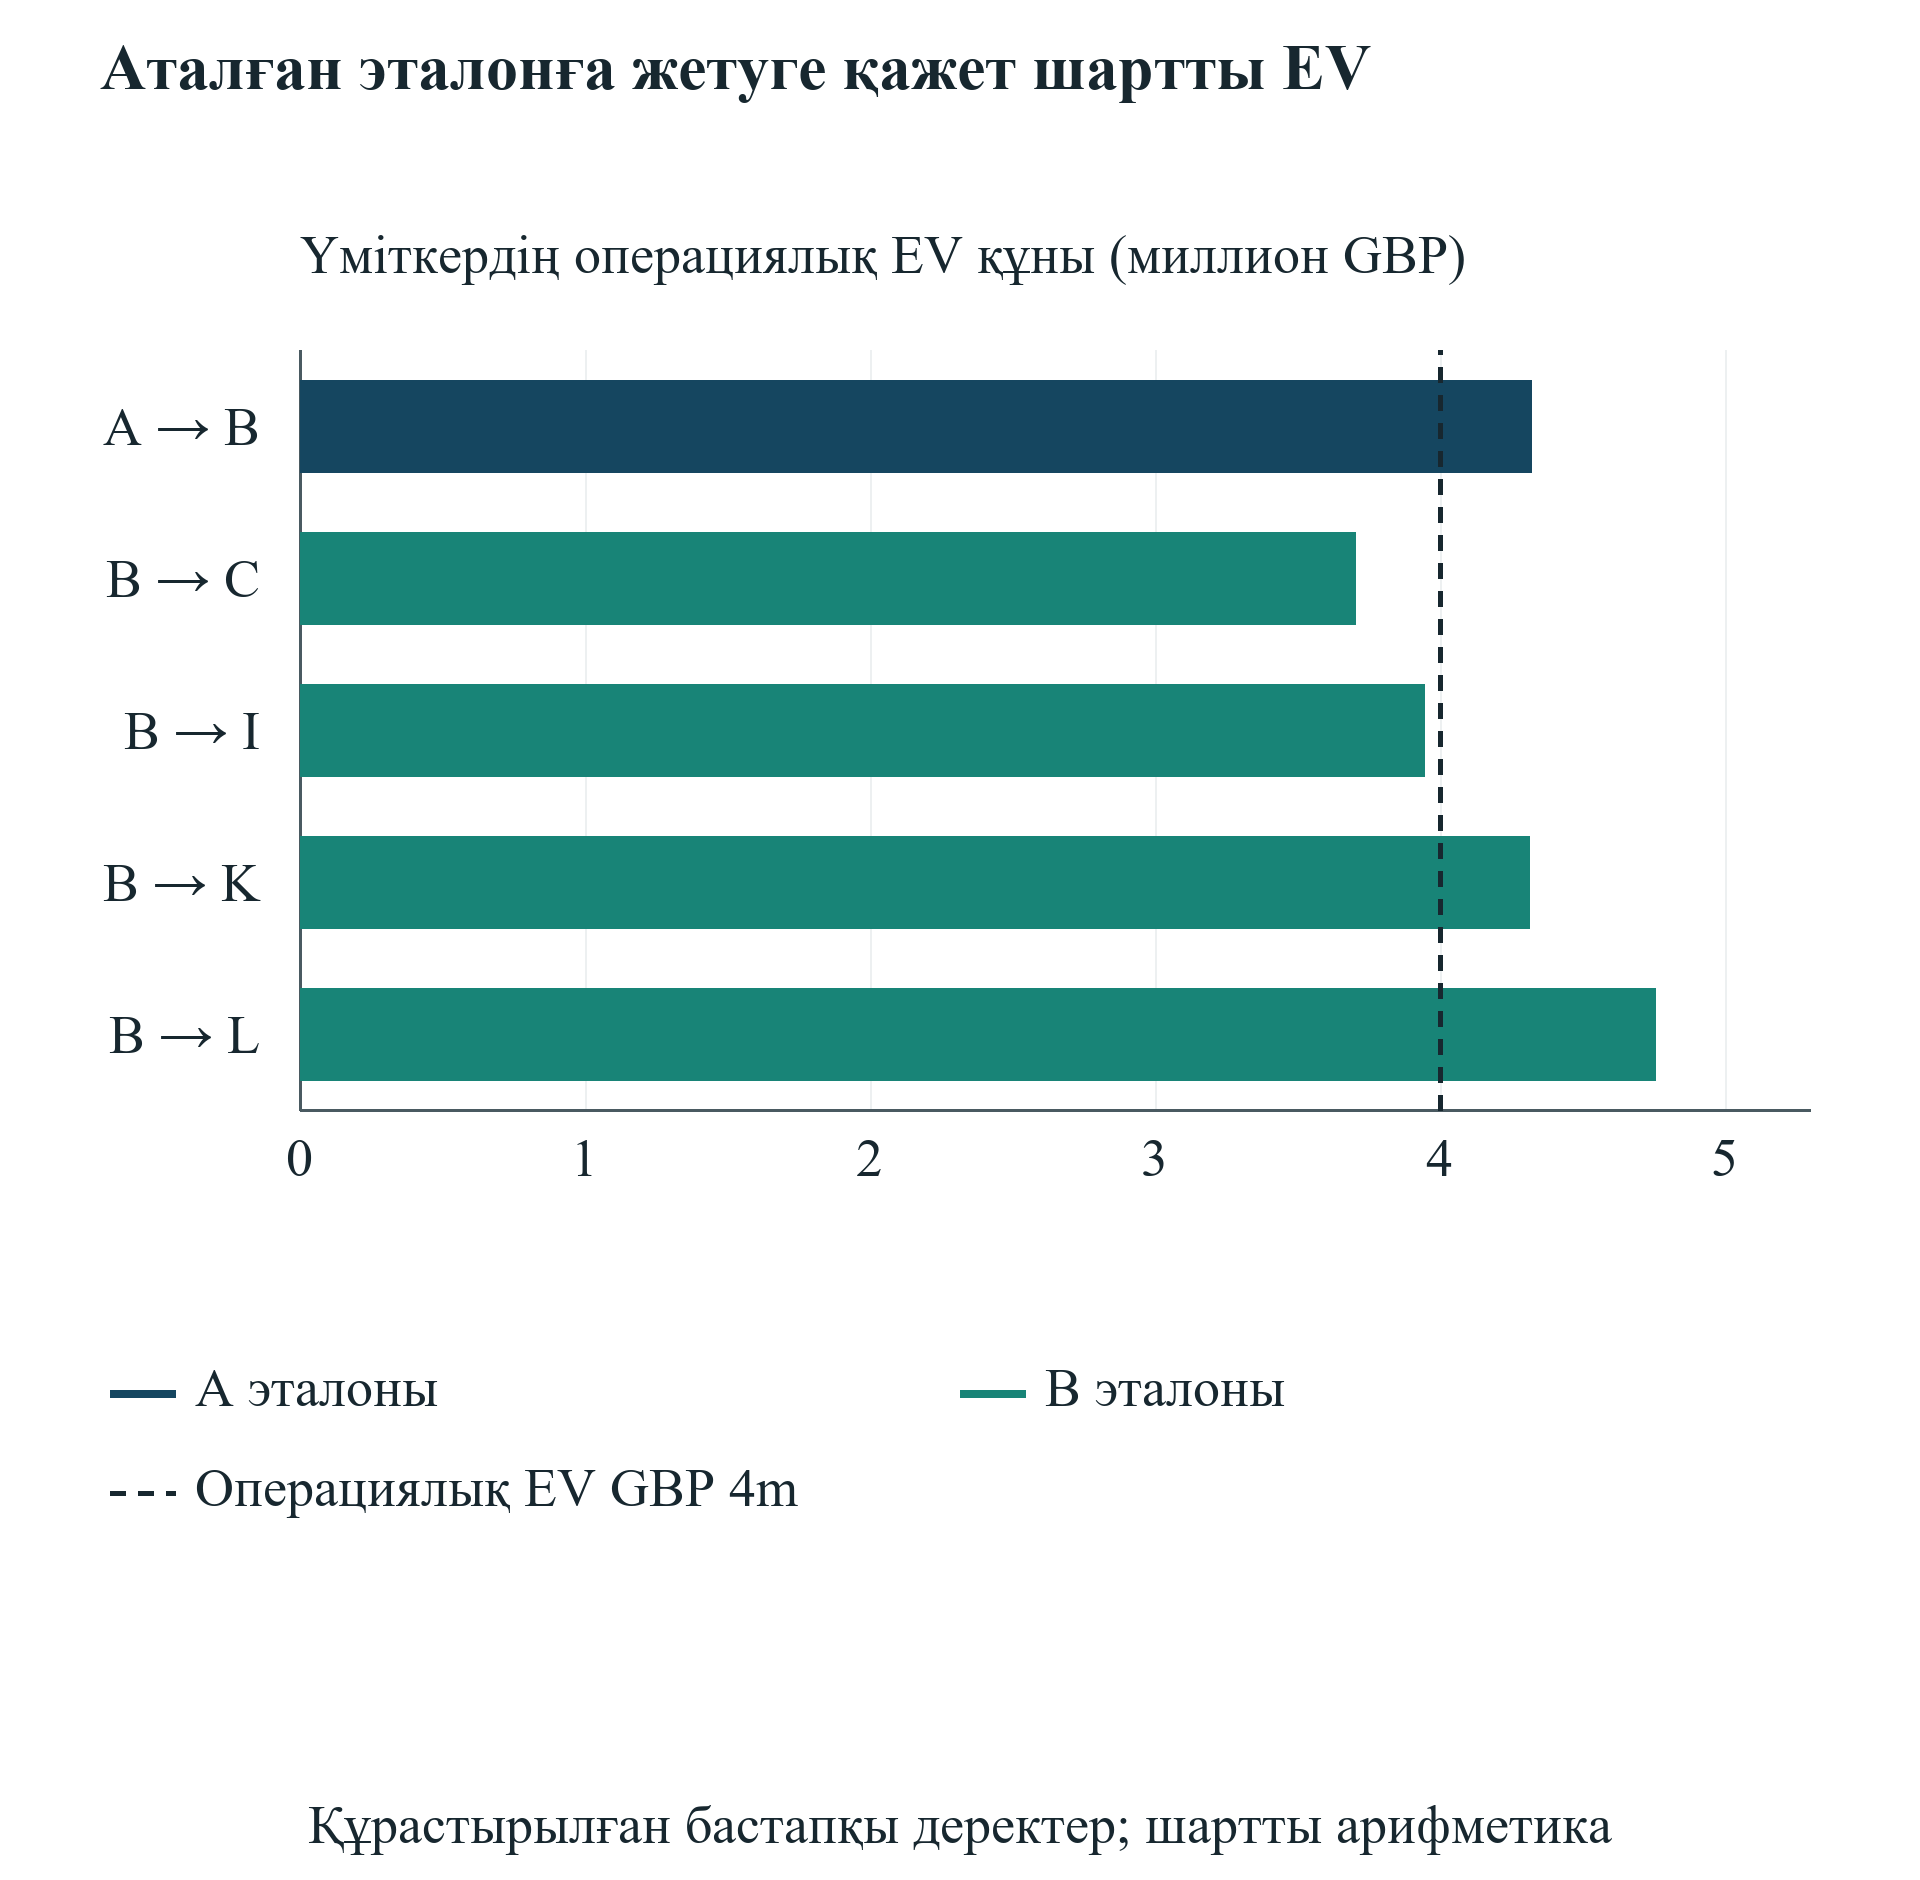
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемдегі суретті бөлек ашуға да болады.
Автордың құрастырылған шартты арифметикасы, миллион GBP. A және B эталондары құрылтайшылар құнының бөлек мақсаттарын қолданады. Әр көрсетілген жұптағы екі бағыт та ақша мен рұқсат тексерулерінен өтеді. Шекке жету ықтималдығы немесе шығудан нақты төлем бағаланбайды.
18 Қызметтік кредитті компания болдырмайтын шығынға қатысты бағалаңыз
Сандық меншік салыстыруы қызмет пакетін шектеусіз ақша сияқты қабылдамауы тиіс. Компания алдымен шынымен қажет қызметтерін, қажет күндерін және басқаша жағдайда төлейтін ақша бағасын анықтайды. Кейін бағдарламаның рұқсат еткен жеткізушілерін, пайдалану шектерін, мерзімін, қосымша алымдарын және ұсыныстарды біріктіру шектеулерін тексереді. Жаңартылған операциялық бюджетке компания шынымен болдырмайтын шығын ғана кіреді. Бұл компанияға тән алмастыру есебі. Жария прейскуранттық баға өздігінен әр қатысушыға бірдей үнемді дәлелдемейді.
Қызметті пайдалану шығын да жасай алады. Тегін енгізу кезеңі қызметкер уақытын, интеграция жұмысын немесе кейін ақылы жазылымды қажет етуі мүмкін. Бұрыннан тегін берілетін қызметке кредит сол базаға қатысты қосымша үнем бермейді. Басшылық бастапқы және жаңартылған сатып алу жоспарын бірге көрсетуі тиіс. Ақша айырмасы есепке бір рет кіреді. Оны соңғы кәсіпорын құнына бөлек бағдарлама пайдасы ретінде қайта қосуға болмайды. Қызметтен коммерциялық жақсару оны алу және ұстап тұру шығындарын қоса жеке дәлелді қажет етеді.
Дәл осы тәсіл уәде етілген клиент және инвестор қолжетімділігіне қолданылады. Кездесу, таныстыру немесе демонстрация күніне шақыру тіркелген әрекет. Оның қаржылық салдары кейінгі шешімдер мен орындауға байланысты. Компания таныстырудың сапалы мүмкіндікке, қол қойылған келісімге, қаржыланған инвестицияға немесе алынған ақшаға айналғанын бақылай алады. Бұл сатылар дәлел жазбасында бөлек қалуы тиіс. Таныстыруды тікелей түсімге немесе қаржыландыру бағалауына айналдыру құн пайда болғанын анықтайтын оқиғаларды өткізіп жібереді. Сондықтан базалық салыстыру қолжетімділік пен тәлімгерлікке дәлелсіз себептік өсім бермейді.
Басшылық шартты пайда шегін бәрібір қарай алады. Қосымша сұйылу мен шығынды есептегеннен кейін кеңес бастапқы акционерлерді қандай құжатталған жақсару өтейді деп сұрай алады. Жақсару басқа операциялық құн, ертерек түсім немесе төмен шығын арқылы туындауы мүмкін, бірақ әр арнаға үйлесімді қаржылық есеп қажет. Шек коммерциялық тексеру сұрағы. Ол бағдарлама сол жауапты бере алатынын дәлелдемейді. Бұл құрылтайшыларға дәлелсіз сыйлықақыны немесе барлық қолдау құнсыз деген жалпы жорамалды қабылдамай, мәлімделген пайданы келісуге және тексеруге практикалық жол береді.
19 Грант пен үлестік міндеттемелерді қолданылатын шарттармен реттеңіз
Компания міндеттемелерді бөлек ұстап, грант пен үлестік бағыттарды қатар зерттей алады. Шешім тізілімі әр сатыда нені беруге, қол қоюға, ашуға және қаржыландыруға болатынын көрсетуі тиіс. Ол бір бағытты қабылдау екіншісінің жарамдылығын немесе шарттарын өзгерте ме дегенді де тіркеуі керек. Жария бағдарлама нұсқаулығы жеке грант келісімі мен келісілген үлестік құрал арасындағы барлық ықпалдасуды шеше алмайды. Біріктірілген бағыт тиісті шектеулер мен келісімдер шешілгеннен кейін ғана қаржыланған модельге кіреді. Компанияның капитал көздерін біріктіруге ниеті өздігінен шарттық рұқсат емес.
Innovate UK шарттары қайталанатын шығынды қаржыландыру және ақпарат ашуды қарастырады, ал ұсыныстан кейінгі нұсқаулық хабарлауды, жобаны дайындауды және расталған күні бастау рұқсатын бөледі. Бұл ережелер шығын шекарасы мен мақұлдаулар ретін маңызды етеді. Топ грант ұсыныс хатын және бірлесіп қаржыланатын кез келген шығын бөлінісінің жазбаша негізін сақтауы тиіс. Мақала Innovate UK грантымен қатар акселераторға қатысуға жалпы рұқсат бермейді. Мысалдық рұқсат етілген үйлесім белгіленген шарт жағдайы; жұпталған тыйым салынған үйлесім нәтижелерді ранжирлеуге дейін рұқсатты тексеру керегін көрсетеді. [9,10]
Күнтізбе салыстыруы дұрыс қабылдауды да қолдануы тиіс. Осы мақала үшін оқылған Hub71 Access беті 2027 когорт кестесін сипаттайды. Жарияланған EIC 2027 жұмыс бағдарламасы өзінің болашақ өтініш ретін және бұрынғы қысқа өтініш шешімдеріне шартты тәсілді береді. Компания жалғасатын бағдарламаны дереу қаржы деп қарамай, жоспарланған өтінішіне қолданылатын бағыт пен нұсқаны тексеруі тиіс. Дереккөз тізіліміндегі күндер қаралған құжаттардың бақылаулары. Олар өтініш беруші грант алатын, қаржыландыруды жабатын немесе ақша алатын күнді анықтамайды. [8,11]
Реттілік ойдан құн бермей шешім мүмкіндігін сақтай алады. Кеңес шектеулі өтініш жұмысына, қаржы берілгенше шығынды резервтеуге немесе қайтымсыз міндеттемеге дейін қаржыландыру шартын келісуге рұқсат бере алады. Әр әрекеттің шығын шегі, жауаптысы және келесі шешім күні болуы тиіс. Компания бағыт қолжетімсіз немесе кешіккендегі балама жоспарын да анықтауы керек. Пайдалы кесте сол шешім нүктелерін ақша минимумымен байланыстырады. Ол басшылық қаржыландырылмаған міндеттеме туындамай тұрып қашан басқа міндеттеме алуы, операциялық жоспарды қысқартуы немесе бағыттан бас тартуы керегін көрсетеді.
20 Бағдарламаға іріктеуді бағдарлама құнынан ажыратыңыз
Жария зерттеулер акселератор мен грант нәтижелерін бұрыннан қарастырады. Gonzalez-Uribe және Leatherbee Start-Up Chile бағдарламасын қабылдау мен оқытудағы жергілікті үзілістер арқылы зерттейді. Олардың дизайны қызмет пакетінің бөліктерін ажыратып, орта мен салыстыру тобын түсіндірудің бөлігі етеді. Зерттеу бағдарлама құнын бағалаудың маңызды бұрынғы ғылыми жұмысы. Ол әр акселераторға, елге немесе шартқа ортақ әсер бермейді. Іріктеуі мен қаржы ұсынысы басқа қазіргі инвесторлық бағдарламаға тарихи бағаны күтілетін қаржыландыру нәтижесіне көшірмес бұрын жеке дәлел қажет. [15]
Howell жариялаған зерттеу АҚШ Department of Energy SBIR бағдарламасының реттелген өтініш берушілерін квазиэксперименттік тәсілмен қарайды. Аннотация сол ортадағы қаржыландыру мен инновация әсерлерін, ал ілеспе қосымша сәйкестендіруді қолдайтын дәлелдерді береді. Бұл шолуда толық жария мақалаға қолжетімділік шектеулі болды, сондықтан талқылау нақты оқылған аннотация мен қосымша шегінде қалады. Зерттеу қазіргі грант қабылдау ықтималдығын немесе белгілі ұсыныстан құрылтайшы пайдасының болжамын емес, тиісті эмпирикалық ғылыми алғышартты береді. Ол қарастырылып жатқан мәміленің ақша және меншік шарттарын алмастыра алмайды. [16,17]
Қабылданған акселератор қатысушыларын қабылданбаған грант өтініш берушілерімен салыстыру бағдарлама әсерін іріктеуге дейін болған айырмашылықтармен араластыруы мүмкін. Техникалық жетілу, құрылтайшы тәжірибесі, бұрынғы капитал, нарыққа қолжетімділік және үлестік шартты қабылдау ниеті қатысуға да, кейінгі нәтижеге де әсер етуі мүмкін. Акселератор ұсынысы мен грантты бірге алатын компания да өтініш берушілердің таңдалған ішкі тобы. Құрастырылған жағдайлар арифметикалық айырманы көрсету үшін анықталған операциялық жоспарды өзгеріссіз ұстайды. Бұл таңдау нақты іріктеу ығысуын түземейді. Ол бақыланатын қаржыландыру салыстыруын беріп, қатысудың эмпирикалық әсерін ашық қалдырады.
Өміршеңдік пен бақылау ережелері де нәтиже деректеріне әсер етеді. Бағдарламаны аяқтаған компаниялар ғана бар жиын сәтсіз өтініш берушілерді немесе жабылған қатысушыларды алып тастауы мүмкін. Қаржыландыру оқиғасы түсіммен, алынған ақшамен немесе акционердің іске асқан қайтарымымен бірдей емес. Басшылық топтарды салыстыруға дейін әр нәтиже мен өлшеу күнін анықтауы тиіс. Мақала жария пакет сипаттамаларынан бағдарлама рейтингін бағаламайды. Оның үлесі: жария бастапқы деректермен қайталанатын қаржыландыру шешімі және өтініш беруші деңгейіндегі тиісті деректер мен заңды қолжетімділік пайда болғанда коммерциялық пайданы тексеретін дәлел дизайны.
21 Нақты салыстыруға қажет дәлелдерді құрыңыз
Нақты қаржыландыру зерттеуіне анықталған бақылау бірлігі қажет. Пайдалы бірлік: беру күні, бағдарлама нұсқасы және заңды тұлға сәйкестендіргіші сақталған компанияның бағдарламаға өтініші. Бір компанияның бірнеше бағдарламаға өтініштері байланысты болып қалуы тиіс; олар байланыссыз бизнес ретінде саналмауы керек. Жазба шешім күніндегі баламаларды, соның ішінде қабылданбаған немесе қолжетімсіз ұсыныстарды анықтауы тиіс. Нәтижелік деректер өтініш беру шешімін нақты қаржыланған ұсыныстар арасында таңдаудан ажырата алады. Бұл айырмашылық болмаса, жарнамалық шарттарды салыстыру құрылтайшыда шынымен болған қаржы мүмкіндіктерімен шатастырылуы мүмкін.
Ақша дәлелі бастапқы операциялық жоспарды банк түсімдерімен, төленген шығындармен, берілген талаптармен және мақұлданған сомалармен байланыстыруы тиіс. Өзгерістердің өз күні мен себебі болуы керек. Қолдау алғаннан кейін жобасын өзгерткен компанияны бастапқы жоспардың құжатталмаған қайта құрастыруымен бағалауға болмайды. Осы тәртіп капиталдандыру кестесіне де қолданылады: құрал нұсқаларын, жазылымдарды, конверсия оқиғаларын және келісілген пул өзгерістерін сақтаңыз. Бұл жазбалар зерттеушіге немесе кеңесшіге ақша мен меншік бағытын қайталауға мүмкіндік береді. Олар кейінгі түсіндірудің қай жерде сол кездегі дәлелге емес, жетпейтін құжатқа немесе жорамалға сүйенетінін көрсетеді.
Коммерциялық нәтижелер алдын ала келісілген көкжиек пен бірдей анықтамаларды қажет етеді. Қол қойылған инвестиция, қаржысы түскен инвестиция, шотталған түсім және алынған түсім бөлек жазылуы тиіс. Қаржыландыру күніндегі бағалау қағаз шарттары мен капиталдандыру негізін қажет етеді; ол құрылтайшының шығу түсімінің автоматты бағасы емес. Бағдарламаны аяқтау, компанияны жабу, сатып алу және кейінгі бақылаудың болмауы бөлімде көрініп қалуы тиіс. Деректер хаттамасы шешілмеген нәтижелердің қалай көрсетілетінін және шектер қолданылатынын анықтауы керек. Толтыру жорамалдары толық көрінетін іріктеме жасауға жіберілмей, бөлек зерттелуі тиіс.
Әр себептік сұрақ нақты іріктеу процесі негіздейтін сәйкестендіру дизайнын қажет етеді. Бағдарлама мен дерек қолдаса, кездейсоқ бөлу, негіздеуге болатын шек немесе басқа сенімді салыстыру бағалануы мүмкін. Бейімділік бойынша түзету немесе сәйкестендірілген іріктеме салыстыруды түсіндіруге мүмкіндік беретін жорамалдарды тексеруді алмастырмайды. Мақала өтініш берушіден төлемге және меншікке дейінгі байланыстырылған панель жинаған жоқ және әсерді бағаламайды. Ұсынылған жазба болашақ дәлел жинау дизайны. Компанияның ағымдағы шешімі кең эмпирикалық пайда ашық тұрғанда да тексерілген шарттар мен детерминистік ақша моделін қолдана алады.
22 Кеңеске күні белгіленген қаржыландыру шешімі пакетін беріңіз
Кеңес пакеті шешімнен, сұралатын міндеттемеден және оның қажет күнінен басталуы тиіс. Ол операциялық кезеңді, бастапқы шектеусіз ақша қалдығын және талдаудағы минималды резервті анықтауы керек. Қысқа салыстыру кейін жол берілетінін, ақша жағынан іске асуын және шартты меншік есебін бөледі. Бұл рет директорға таңдау қолжетімді қаржыланған бағытқа, қарауға тұрарлық өтінішке немесе шешілмеген шарт сұрағына қатысты ма екенін көрсетеді. Бір салмақталған балл айырмашылықты жасырып, үлкен модельдік пайданың компания орындай алмайтын шартты өтеуіне жол беруі мүмкін.
Пакет нақты ұсыныс дереккөздерінің тізілімін, күні белгіленген ақша бағытын және әр бағытты бір қаржыландыру оқиғасына жеткізетін капиталдандыру есебін қамтуы тиіс. Ол мақұлданған, бірақ төленбеген талаптарды, ұсталымдарды және бірінші ақша минимумы бұзылуын көрсетуі керек. Аралық қаржы бұл сәтсіздікті жойса, кеңеске жорамал құрал сомасы емес, оның міндеттемесі мен толық шарттары қажет. Меншік кестесі әр қағаз бен пул негізін анықтауы тиіс. Директор көрсетілген пайызды немесе қаржыландыру түсімін оны тудырған тиісті құралға не модельдің айқын көрсетілген бастапқы дерегіне дейін қадағалай алуы керек.
Коммерциялық негіздеме осы салыстырып тексерулердің жанында болуы тиіс. Басшылық пайдалануды жоспарлаған қолдауды, болдырмаймын деп күтетін шығынды және мәлімделген операциялық жақсарудың дәлелін түсіндіруі керек. Сұйылуға түзетілген құн шегі сұрақты қалыптастыра алады, бірақ шек шартты арифметика болып қалады. Кеңес қандай пайда анықталғанын, қайсысы қосымша тексеруді қажет ететінін және қайсысы әдейі бағаланбағанын тіркеуі тиіс. Бұл ойдан дәлдік жасамай шешім қабылдауға мүмкіндік береді. Ол кейін нәтижені сол кезде нақты тіркелген міндеттемелер мен күтулерге қатысты қарауға негіз жасайды.
Мақұлдау рұқсат етілген келесі әрекетті анықтауы тиіс. Өтініш беру, ұсынысты қабылдау, SAFE жасау және жоба шотын төлеу бөлек өкілеттіктер. Кеңес әр шешілмеген талапқа жауапты тағайындап, елеулі шарт өзгерсе жаңартылған ақша немесе меншік кестесін талап ете алады. Жазба алдыңғы нұсқаны кейінгі сәтті қаржыландыру хикаясымен алмастырмай сақтауы тиіс. Күні белгіленген шешім пакеті ағымдағы орындау үшін де, бағдарлама пайдасы, шығындары мен қаржыландыру күндері компанияның бастапқы негіздемесіне сай келді ме деген кейінгі бағалау үшін де пайдалы.
23 Ережені нақты қаржыландыру ұсынысына қолданыңыз
Алғашқы қадам: компанияның қол қойылған және ұсынылған құжаттарын жинап, жетпейтін өрістерді бағдарламаның жалпы жарнама бетінен толтырмау. Басшылық заңды тұлғаны, жарамдылықты, рұқсат етілген жобаны, қаржы беру шарттарын және қаржы көздерін сәйкестендіреді. Содан кейін қолдау түскенге дейін компания орындайтын шығындар мен ақша күндерін анықтайды. Шешілмеген талап жауапты кеңесшіге немесе шешім қабылдаушыға беріледі. Талдау жария беттегі үнсіздікті рұқсат деп қарамайды. Құжатталған шарттармен бағытқа жол берілсе, компания оның міндеттемелері мен қолжетімді ақшасы ұсынылған кезеңді қолдай ма екенін есептей алады.
Келесі қадам: эксперимент бастапқы деректерін компанияның өз күндерімен, сомаларымен және құралдарымен алмастыру. Өтемдік грант өзінің талап және ұсталым ережелерін қажет етеді. Біржолғы немесе алдын ала қаржыланған грант басқа төлем және шектеу кестесін қажет етеді. Айырбасталатын құралға нақты анықтамалар мен іске қосу оқиғалары керек. Инвестицияға дейінгі SAFE, дисконттар, варранттар, артықшылықтар және бөлінбеген қызметкер опциондары мұндағы шектеулі жай акциялар баламасы механизмінен кеңірек есептеулерді талап етеді. Мысал моделінің мақсаты: кеңесші қай бөлік қолданылатынын және қайсысы ауысатынын анықтай алатындай бастапқы деректер мен салыстырып тексеруді көрсету.
Ақша тексеруінен өткен бағыт баламаларымен бір операциялық және қаржыландыру шекарасында салыстырыла алады. Компания толық меншік әсерін есептеп, аралық қаржыны қосып, қаржыландыру түсімін құнға екі рет қоспауы тиіс. Шартты шек қалған коммерциялық сұрақты айқын етеді: қосымша сұйылу мен шығынды қандай қосымша құжатталған жақсару өтейді? Басшылық сұрақты клиент сұранысы, орындау қабілеті және өзі шынымен пайдалана алатын бағдарлама қолдауы дәлелдерімен тексеруі керек. Беделді бағдарлама туралы қалаулы баяндау шекке жетуге болатынын дәлелдемейді.
Қажетті міндеттеме, оның шарттары, қаржы бағыты және нашарлау жағдайындағы әрекет бірге жазылғанда шешім орындауға дайын. Елеулі өзгерістер жаңа нұсқаны бастайды: кеш ақша күні, төмен жарамды шығын базасы, өзгерген MFN шегі, қосымша пул талабы немесе басқа бағасы белгіленген раунд нәтижені өзгерте алады. Операциялық топ мәміле жүргенде тізілімді жүргізуі тиіс. Тәсіл құрылымды қаржыландыру талдауы мен кеңесшімен талқылауды қолдайды; ол жеке компанияға заңдық, салықтық, бухгалтерлік немесе инвестициялық кеңес бермейді және өтініш, қаржыландыру немесе операциялық кезең табысын уәде етпейді.
24 Келесі міндеттемеге дейін шектеулерді шешіңіз
Мысал жағдайлар айқын шарттар мен бастапқы деректердегі арифметикалық байланыстарды анықтайды. Олар нақты акселератор құн қосады, грант қосымша инновация жасайды немесе екі бағыттың бірі құрылтайшылардың іске асқан байлығын арттырады деп дәлелдемейді. Бұл сұрақтарға тиісті эмпирикалық дәлел мен қағазға тән бөлу талдауы қажет. Эксперименттің тұрақты операциялық жоспары, жай акциялар баламасы конверсиясы және шартты операциялық құны салыстыруды зерттеуге мүмкіндік береді. Олар оны басқа құралдары, шығындары, операциялық таңдаулары мен нәтижелері бар компанияларға көшіруді де шектейді. Тәсіл пайдаланушысы дәл сандық нәтиже ұсынғанда осы шектерді сақтауы тиіс.
Жария дереккөз шолуы нақты ашылған құжаттар мен нұсқалармен шектелген. EIC 2026 беті маусым өзгерісіне сілтейді, ал ресми метадеректер осы шолуда мазмұндық мәтіні анықталмаған кейінгі тамыз өзгерісін де көрсетеді. Сондықтан мақала маусым ережелерін нұсқасымен белгілеп, ең соңғы шоғырландырылған 2026 құқықтық жағдайды мәлімдемейді. Жарияланған 2027 бағдарлама мен өтініш берушінің жасалған келісімдері жеке мұқият оқуды қажет етеді. Жария дереккөз қайшылықтары ең тартымды санды таңдауға емес, міндеттенуге дейін шешуші құжатты алуға себеп болады. [5,6,7,8]
Өтімділік нәтижелері оқиға мерзіміне байланысты. Эксперимент құрастырылған он екі отыз күндік кезең мен төлем және түсімнің жария сақтық ретін қолданады. Нақты компанияға күндік немесе мәміле деңгейіндегі кесте қажет болуы мүмкін. Оған шектеулі ақша есебі, ұсталымды босату, салық төлемдері, шартты қайтарымдар немесе басқа берешек бағасы да қажет болуы ықтимал. Жағдайларда грант авансы да, бақыланған кідіріс үлестірімі де жоқ. Сезімталдық тексерулері таңдалған бастапқы дерек өзгерістерінің салдарын көрсетеді. Олар сол өзгерістерге ықтималдық бермейді және өтініш берушілер популяциясына қажет резервті бағаламайды.
Меншік пен құн нәтижелерінің де айқын шектері бар. Есеп модельденген қағаздарды конверсияланған жай акциялар баламасы бойынша, пулды өзінің жария бөлу конвенциясы бойынша қарайды. Нақты артықшылық кезектілігі, пайдалану түсімі, басымдық, салық және жеке құрылтайшы үлестері қосымша талдауды қажет етеді. MFN деп аталған шарттың аясын, іске қосу оқиғасын және өзгерту механизмін де тексеру керек. Мақала қабылдау немесе грант беру ықтималдығын, күтілетін бағалау өсімін немесе ақшалай желілік әсерді бермейді. Жетпейтін дәлел негізсіз басшылық бағасына айналмай, базалық жағдайдан тыс қалады.
Шешім ережесі осы шектерде қолдануға жарамды. Бағыт пен қолданылатын шарттарды растаңыз, күні белгіленген операциялық міндеттемелерді қаржыландырыңыз, бүкіл капиталдандыруды салыстырып тексеріңіз, содан кейін қосымша құнды ақтауға қажет коммерциялық жақсаруды тексеріңіз. Айқын өзгеріс сәтсіздікті шешкенше қаржыландырылмаған немесе тыйым салынған бағытты іске асатын жиыннан тыс ұстаңыз. Грант пен акселератор ұсынысын салыстыратын компания үшін бұл процесс келесі төлем немесе қол қоюға дейін маңызды құжаттар мен міндеттемелерді анықтайды. Ол кейінгі коммерциялық шолу нақты дәлелге қатысты тексере алатын қайталанатын жорамал жазбасын да қалдырады.
| Қадам | Қажетті салыстырып тексеру | Шешім шекарасы |
|---|---|---|
| Рұқсат | Алушы, шығын күндері, бірлескен қолдау және бір шығынды қайталап қаржыландыру шектеулері | Тыйым салынған бағытты қаржылық ранжирлеуге дейін шығарыңыз |
| Ақша | Алдымен бастапқы қалдықты, кейін әр оқиғадан соң бастапқы ақша плюс күнді түсімдер минус күнді төлемдерді тексеріңіз | Жария минимумға қатысты алғашқы бұзылу мен ең үлкен тапшылықты тіркеңіз |
| Талаптар | Жарамды шығын базасы мен грантты шектеңіз; келесі өсімге дейін барлық бұрын мақұлданған құқықты шегеріңіз | Мақұлданған құқық алынған ақша мен мақұлданған төленбеген талаптарға тең; берешек банк ақшасы емес |
| Жеке салым | Жарамды шығын салымын, шектен тыс шығынды және жарамсыз бағыт шығындарын ажыратыңыз | Жарамды шығын құрамдасын басқа төлем ретінде қоспаңыз және бір мемлекеттік төлемді екі рет пайдаланбаңыз |
| Бекітілген талап және SAFE | Бекітілген пайызды және әр қаржыланған SAFE-ні көрсетілген конверсия бөлімі мен жарамды MFN таңдауы бойынша шешіңіз | Әр шек бағасы немесе раунд бағасы тармағы өз шарттарын орындайтынын тексеріңіз |
| Пул және жаңа ақша | Тек қажет қосымша пул мен бағасы белгіленген раунд жазылымын қосыңыз | Бір оқиға шекарасында барлық иелердің толық сұйылтылған талаптарының жиынтығын 100%-ға сәйкестендіріңіз |
| Құрылтайшылар құнының қосалқы көрсеткіші | Операциялық кәсіпорын құнын, ақшаны және бағаланған төленбеген талаптарды қосып, қарызды шегеріңіз; төменнен нөлмен шектеп, құрылтайшылар үлесін қолданыңыз | Әр бапты бір рет есептеңіз; жай акциялар баламасы мен берешек конвенцияларын сақтаңыз |
| Шартты шек | Оң эталон көрсеткіші және үміткер құрылтайшылардың оң үлесі үшін: эталонды сол үлеске бөліп, үміткер ақшасы мен бағаланған талаптарын шегеріп, қарызды қосыңыз және төменнен нөлмен шектеңіз | Нөл эталон көрсеткішінің ең төменгі теріс емес операциялық EV шегі нөл. Үміткер құрылтайшылар үлесі нөл болса, оң эталонға жете алмайды. Екі бағыт іске асуы тиіс; қол жеткізілетін құн бағаланбайды |
| Дәлел | Қолданылатын құжаттарды, күні белгіленген бюджетті, банк дәлелдерін және конверсия есептерін сақтаңыз | Жария сипаттамалар мен құрастырылған мысалдар жеке өтініш беруші нәтижесін анықтамайды |
Бұлар құрастырылған экспериментте қолданылған талдау қадамдары. Басқа шарт, артықшылықты капиталдың бөлу кезектілігі, пайдалану түсімі конвенциясы немесе операциялық жоспар салыстыруды қолдануға дейін тиісті өзгерістерді қажет етеді. Кесте бағдарлама рұқсатын немесе құқықтық түсіндірме бермейді.
Әдебиеттер
- The Y Combinator Deal. Қаралған күні: 11 қараша 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Қаралған күні: 11 қараша 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Қаралған күні: 11 қараша 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Қаралған күні: 11 қараша 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Қаралған күні: 11 қараша 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Қаралған күні: 11 қараша 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Қаралған күні: 11 қараша 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Қаралған күні: 11 қараша 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Қаралған күні: 11 қараша 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Қаралған күні: 11 қараша 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Қаралған күні: 11 қараша 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Қаралған күні: 11 қараша 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Қаралған күні: 11 қараша 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Қаралған күні: 11 қараша 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Қаралған күні: 11 қараша 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Қаралған күні: 11 қараша 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Қаралған күні: 11 қараша 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
