
1 자금이 확보된 마일스톤을 기준으로 조달 결정을 정의한다
보조금과 액셀러레이터 중에서 선택하는 창업자에게는 날짜가 명시된 자금조달 결정이 필요하다. 결정은 회사가 달성해야 할 마일스톤, 그 달성에 필요한 현금, 이후 기존 주주가 유지할 지분에서 시작한다. 보조금 공고와 액셀러레이터 제안은 서로 다른 약정을 설명한다. 회사가 현금의 이용 가능성, 허용 지출, 계약 조건, 후속 전환을 재구성한 뒤에야 공표된 대표 금액을 비교할 수 있다. 본고는 사업계획이 정해진 회사를 대상으로 이러한 비교를 전개한다. 목적은 실행 가능한 조달 경로와, 한 경로가 추가 희석에 대해 주주를 보상하는 경제적 조건을 파악하는 것이다.
프로그램에 점수를 매기기 전에 결정의 범위를 정해야 한다. 경영진은 지원을 받는 법인, 자금이 투입되는 제품 또는 기술 마일스톤, 지출 기간, 사업 지속에 필요한 최소 비제한 현금잔액을 확인한다. 기존 투자자, 임직원 옵션, 미전환 증권, 확약된 부채도 출발 상태에 포함된다. 이 경계 중 하나라도 바뀌면 비교가 달라진다. 매력적으로 보이는 제안이 다른 법인이나 더 좁은 프로젝트를 지원하여 사업회사에는 위험을 남길 수 있다. 따라서 유용한 결정 기록은 같은 관측일을 기준으로 프로그램 문서를 회사 예산 및 자본구성표와 연결한다.
제안하는 방법은 현금 측면의 실행 가능성을 경제적 비교의 조건으로 둔다. 비용을 보전받기 전에 청구서를 지급할 수 없는 회사는 그 보전금만으로 예정된 보조금 경로를 실행할 수 없다. 이 경우 추가 조달, 허용되는 지출 변경 또는 다른 일정이 필요하다. 지분 유지도 중요하지만, 조달 가능한 사업계획이 없는 보유비율만으로 실행 가능한 선택임이 입증되지는 않는다. 이 방법은 현금 하한을 처음 충족하지 못하는 월과 그 미충족을 해소하는 데 필요한 추가 확약 자금을 기록한다. 이용할 수 없는 자금원을 기대값 조정으로 현금으로 바꾸지 않는다.
실행 가능한 경로에 대해서는 유지 지분과 조건부 주주지분가치 요구수준을 비교한다. 이 요구수준은 더 많이 희석되는 경로에서 기존 주주가 같은 가치를 보유하려면 회사가 얼마나 더 높은 가치를 가져야 하는지 묻는다. 명시된 입력에 따른 대수적 임계값이다. 프로그램이 그 가치를 창출할 능력을 추정하지 않는다. 경영진이 기본 사례에서 고객 접근, 멘토링, 투자자 소개, 신호 효과에 재무적 편익을 부여하려면 각각의 근거가 필요하다. 이러한 구분은 신뢰할 수 있는 프로그램별 성과자료가 없는 경우에도 결정을 유용하게 한다.
본고는 선정된 공개 프로그램 조건에 대한 날짜가 명시된 검토와 저자가 구성한 조달 실험을 결합한다. 예시 회사, 지출 양상, 조달일, 후속 평가액은 가정하여 구성한 입력이다. 관측된 신청기업, 서명된 제안 또는 고객 거래가 아니다. 공개 조건은 계약상 범주와 공표된 일부 특징을 확인해 주지만, 선정 확률이나 프로그램 참여에 따른 공통의 인과적 수익을 입증하지 않는다. 실무적 산출물은 이사회가 경로를 선택하기 전에 자사의 체결 문서, 은행 증빙, 지출 약정으로 갱신할 수 있는 조달 결정 자료다.
2 사용 가능한 현금을 크레딧 및 조건부 지원과 구분한다
조달 비교에는 현금, 사용이 제한된 현금, 회피 가능한 지출, 조건부 편익을 각각 기록해야 한다. 비제한 현금은 관련 계약이 허용하는 사업상 의무를 이행하는 데 사용할 수 있다. 비용보전 미수채권은 적격 지출과 적용되는 청구 절차에 좌우된다. 서비스 크레딧은 회사가 원래 해당 서비스를 구매했을 것이고 정해진 조건 안에서 크레딧을 사용할 수 있을 때만 특정 청구액을 줄인다. 가능한 후속 투자는 이용할 수 있게 되기 전에 추가 결정을 거친다. 이 항목들을 하나의 대표 총액으로 합치면 회사가 실제로 자금을 마련해야 할 거래 순서가 가려진다.
Hub71이 공개한 Access 패키지는 범주 구분의 유용한 사례다. 프로그램 페이지는 SAFE를 통한 AED 250,000의 현금과 AED 250,000의 현물 지원을 설명하고, 요건을 충족하는 우수 기업에 추가 지분연계 지원의 가능성을 둔다. 현금, 서비스 지원, 가능한 추가 지원은 경제적 역할이 다르다. 이 페이지는 공개 프로그램 설명이며 회사가 체결한 제안 문서가 아니다. 결정 자료에는 각 구성요소를 별도로 표시하고 원래 통화를 유지하며 현금 예측에 반영하기 전에 필요한 문서를 밝혀야 한다. 지원 구성요소를 합산해도 고정된 보유비율이 도출되지는 않는다. [11]
경영진은 명확한 구매계획을 기준으로 지출 크레딧을 평가할 수 있다. 프로그램이 회사가 원래 구매하지 않을 서비스를 제공한다고 가정하자. 공표된 서비스 가격은 회사의 기존 예산에서 절약되는 현금이 아니다. 회사가 이미 그 서비스를 필요로 한다면 회피 가능한 현금 지출, 크레딧의 허용 범위, 추가 도입비용을 사용하여 비교한다. 같은 항목이 현금 수령과 지출 감소에 동시에 나타나서는 안 된다. 이 방식은 프로그램 자료에 큰 정가가 적혀 있다는 이유만으로 사용하지 않은 크레딧에 즉시 가치를 부여하는 것도 피한다.
조건부 지원은 별도의 분기에 둔다. 추가 지원 결정, 재량적 연장 또는 투자위원회 결정에는 명시된 발동 조건과 책임 있는 결정자가 필요하다. 이사회는 조건이 충족되는 시나리오를 살펴볼 수 있지만, 기본 현금 경로에는 문서화된 조건에 따라 이미 이용 가능한 자금을 반영해야 한다. 근거 없는 약속에 확률을 부여하면 증거 없이 숫자의 외형만 더해진다. 따라서 본고는 결정론적 분기와 명확한 결정일을 사용한다. 회사는 설명 가능한 데이터와 합의된 추정 방법을 갖추었을 때 해당 분기를 추정 확률분포로 대체할 수 있다.
기록에는 총현금, 프로그램 수수료, 세금, 거래비용, 사업계획에 사용할 수 없는 금액을 남겨야 한다. 이는 순위 점수가 아니라 대사 작업이다. 각 금액을 은행 입출금, 적격 비용 또는 별도로 설명한 선택권과 연결한다. 편익이 다른 통화로 표시되면 경영진은 선택한 환산 기준과 환율 민감도를 제시해야 한다. 예시 조달 사례는 각 비교 안에서 하나의 명시된 통화를 사용한다. 공개 패키지 총액을 근거 없는 공통 구매력 지표로 환산해 국제 프로그램의 순위를 매기지 않는다.
| 프로그램 | 현금 또는 조달 구성요소 | 기타 지원 | 지분 또는 비용 기준 | 버전 및 시점의 범위 | 출처 |
|---|---|---|---|---|---|
| Y Combinator | USD 125,000의 고정비율 SAFE와 USD 375,000의 평가상한 없는 MFN SAFE | 프로그램 자원; YC는 프로그램 수수료를 부과하지 않는다고 명시 | 7%의 고정 구성요소와 별도로 전환되는 MFN 부담 | 수락하면 확약 절차가 시작되며 실제 결제와 서명 문서가 적용됨 | [1,2] |
| Techstars | USD 20,000의 CEA와 USD 200,000의 MFN SAFE; APAC의 MFN 금액은 USD 100,000 | 프로그램 및 지속적인 주주 관계 | 보통주 5%와 MFN 전환; 가격확정 라운드 발동 금액은 최소 USD 1 백만 | APAC 총액 USD 120,000; 표준 총액 USD 220,000; 구체적 프로그램과 증권이 적용됨 | [3,4] |
| Hub71 Access | SAFE를 통한 AED 250,000의 현금 | AED 250,000의 현물 지원; 적격 기업 대상 추가 지원은 조건부 | 평가상한과 할인이 없는 MFN SAFE; 고정 보유비율은 확인되지 않음 | 2027년 코호트 설명; 신청기업별 현금일과 서명 조건은 미확인 | [11,12] |
| Innovate UK | 보조금 금액과 비율은 공모 및 지원 결정에 따라 다름 | 적격 프로젝트 비용만 청구를 뒷받침함 | 검토한 일반 조건에 따른 지급비용의 사후 보전 | 정보 요건을 충족하면 통상 30일 이내 지급; 최종 10% 유보; 제안 조건 적용 | [9,10,13,14] |
| EIC Accelerator | EUR 표시 보조금 및/또는 투자 구성요소; 적용 금액은 우선 적용 버전 확인 필요 | 구성요소 및 계약별 지원 | 명시한 2026년 6월 보조금은 정액 방식, 최대 70% 지원, 30% 공동부담 | 후속 8월 개정 메타데이터와 공개된 2027년 프로그램은 별도 버전 확인 필요 | [5,6,7,8] |
원래 통화를 유지하며 환율로 환산하지 않는다. 검토한 설명은 체결된 제안이 아니다. 현금, 크레딧, 조건부 지원을 구분한다. Innovate UK의 검토된 비용보전 조건과 EIC의 명시된 정액 약정에 같은 가정 지급일정을 사용해서는 안 된다.
3 경제성을 비교하기 전에 적격성을 확인한다
경영진이 참여 가능한 법인과 활동을 기록한 뒤에만 조달 경로를 비교에 포함한다. 적격성 기록은 공개된 일반 규칙, 공모별 조건, 신청기업에 대해 확인된 조건을 구분해야 한다. 소재지, 법인 설립, 소유구조, 프로젝트 단계, 업종, 지출 기간, 기존 지원은 각각 이용 가능한 경로에 영향을 줄 수 있다. 모든 경로를 이용할 수 있다고 가정하는 비교는 경영진의 선택지를 과장한다. 답을 얻지 못한 적격성 문제는 미해결 조건으로 남는다. 프로그램 홍보에 소개된 성공 참여기업과 닮았다는 이유로 이를 긍정적 점수로 바꾸어서는 안 된다.
증거 기록에는 버전과 날짜가 필요하다. 자금지원 페이지가 새 모집으로 바뀌더라도 이전 프로그램 시행계획, 보조금 제안 또는 신청은 다른 신청기업에 계속 관련될 수 있다. 회사의 결정은 자사의 기회에 적용되는 조건에 달려 있다. 경영진은 원문 문서, 확인일, 신청 참조번호, 중요한 모호성을 해소하는 서면 설명을 보존해야 한다. 현행 웹페이지의 마감일을 다른 코호트에 적용해서는 안 된다. 마찬가지로 프로그램이 계속 존재한다는 사실만으로 현재 신청 기간이 회사가 이미 약정한 지출을 지원할 수 있음이 입증되지는 않는다.
프로젝트의 적격성과 회사의 준비상태를 구분한다. 회사가 프로그램의 공개 범주에 해당해도 제안 지출, 법적 구조 또는 문서가 부적합할 수 있다. 반대로 준비가 잘 된 회사가 명시 범위 밖의 활동을 추진할 수도 있다. 조달 자료에는 충족하지 못한 조건과 이를 해결하는 데 필요한 구체적 변경을 밝혀야 한다. 기업 재편, 시작 연기, 프로젝트 재설계는 경제적 비교에 포함할 비용과 의존관계를 만든다. 이를 무상 행정업무로 취급하면 제안된 자금에 접근하는 비용을 과소평가한다.
신청 순서도 중요하다. 팀은 여러 경로를 살펴보되 관련 문서가 허용하는 조합만 수락할 수 있다. 한 자금원에서 지원을 받으면 공시 의무가 생기거나 다른 자금원이 보전할 수 있는 비용이 달라질 수 있다. 지분조달과 보조금이 자동으로 양립 불가능한 것도 아니며, 모든 지출에 그 조합이 자동으로 허용되는 것도 아니다. 비교에서는 해당 지출 항목, 조달원, 신고사항을 확인해야 한다. 결합 경로를 실행 가능하다고 포함하기 전에 계약상 확인이 필요하다. 본고는 일반 조달 범주를 법역 전체에 통용되는 법적 승인으로 바꾸지 않는다.
작성된 적격성 기록은 이사회가 검증할 수 있을 만큼 간결해야 한다. 중요한 조건마다 출처, 신청기업별 답변, 근거 문서, 남은 조치의 책임자를 둔다. 기록하는 것은 해당 경로를 모델링에 포함할 수 있는지이며 신청의 성공 가능성이 아니다. 서명된 지원 결정이 없는 회사에는 별도의 비상 조달방안이 여전히 필요하다. 이러한 구조는 분석을 당면 결정에 집중시키고, 공개 자료로 회사의 상황을 확정할 수 없을 때 법무·세무·보조금 전문가에게 명확하게 인계할 수 있게 한다.
| 기록 | 날짜 또는 일정 증거 | 근거가 있는 해석 | 미해결 사항 | 출처 |
|---|---|---|---|---|
| EIC 2026 안내 페이지와 6월 프로그램 | 다운로드 표시일 2026년 6월 17일; 6월 본문에 2026년 11월 4일 기재 | 6월 규정과 해당 제출 시점을 읽었으며 그 날짜는 본 검토일보다 앞섬 | 6월 버전이 최신 통합 법적 조건이라는 주장은 없음 | [5,6] |
| 후속 EIC 2026 개정 메타데이터 | 2026년 8월 4일 공개; 결정 C(2026)5609 | 공식 메타데이터가 후속 STEP Defence 개정을 확인함 | 실질적 개정 본문은 검증하지 않았으며 이전 규정에 미치는 영향은 미확인 | [7] |
| 공개된 EIC 2027 시행계획 | 2026년 11월 5일 공개; 배치 처리 시각은 브뤼셀 시간 17:00으로 명시 | 공개된 향후 프로그램에는 자체 신청 순서가 있음 | 정확히 적용되는 배치 날짜와 현재 포털 접수 여부 확인 필요 | [8] |
| Hub71 Access 모집 | 프로그램 설명은 2027년 코호트에 관한 것 | 코호트 연도를 기록함 | 이 기록에서 정확한 신청 마감일과 신청기업 입금일은 확인하지 않음 | [11,12] |
| Innovate UK 공모와 지원 결정 | 일반 조건에 2025년 10월로 표시; 제안 후 지침은 2026년 9월 8일 갱신 | 공모 조건, 지원 결정서, 시작 허가가 적용됨 | 여기에는 공모별 마감일 또는 신청기업 시작일을 제시하지 않음 | [9,10,14] |
날짜는 실제 검토한 기록을 설명하며, 선정·지원 결정·결제 또는 향후 지급 확약을 뜻하지 않는다. 검증되지 않은 Hub71 마감일이나 EIC 포털 상태로 대체하지 않는다.
| 확인 조건 | 신청기업별 증거 | 재무상 결과 | 미해결 동안의 처리 |
|---|---|---|---|
| 법인 및 법역 | 법인 설립 기록, 예정 수령자, 체결 또는 제안 증권 | 재편·소재지·소유구조 조건이 이용 가능한 경로를 바꿀 수 있음 | 허용 여부를 미해결로 유지 |
| 프로젝트 범위·비용·시작 | 공모 범위, 승인 프로젝트, 비용 기록, 시작 허가 | 허용된 지출과 날짜만 관련 조달 경로를 뒷받침함 | 근거 없는 비용 적격성 제외 |
| 민간 공동부담 | 문서화된 비제한 현금 또는 허용된 확약 민간자금 | 관련 지급 전에 자금이 이용 가능해야 함 | 미수 청구액을 현금으로 취급하지 않음 |
| 지원 결합 및 비용 중복 | 보조금·지분 문서, 공시, 필요한 동의 | 결합 경로에는 자체 허가와 비용 배분이 필요함 | 금지된 결합을 순위 비교 전에 배제 |
| 전환 및 풀 정의 | 모든 SAFE, MFN 적용기간, 평가상한 기준, 풀 요구, 가격확정 라운드 조건 | 보유자의 권리는 공통으로 명시된 사건 경계를 사용해야 함 | 대표 금액에서 지분을 추론하지 않음 |
| 버전·조건·결제 | 날짜가 있는 적용 문서, 모집 회차, 현금 지급 증거 | 제안과 은행 입금은 서로 다른 일정상 사건임 | 알 수 없는 날짜와 미완료 조건 유지 |
이는 증거 점검표이며 신청 점수나 선정 확률이 아니다. 공개된 일반 설명만으로 개별 회사의 허용 여부가 확정되지는 않는다.
4 제안과 지출을 같은 현금 일정에 배치한다
현금 일정은 회사가 이용할 수 있는 은행 잔액과 각 의무의 지급기일에서 시작한다. 프로그램 선정, 계약 서명, 선행조건, 은행 결제는 별개의 사건이다. 향후 투자를 설명하는 서한은 현재 은행 잔액이 아니어도 유용한 증거가 될 수 있다. 모델은 현금이 도착한다고 가정한 날짜를 기록하고 그 날짜에 맞춰 사업계획을 검증한다. 관련 조건에 도달하지 않은 신청에는 조달 자금으로서의 효력을 부여하지 않는다. 보조금, 지분 인수, 브리지 금융의 일정에도 같은 원칙을 적용한다.
회사 사업계획에서는 반복 지출과 개별 마일스톤 지급을 구분해야 한다. 급여, 임차료, 통상 구독료는 월별 양상을 따를 수 있지만 설비 계약금, 시험, 인증, 제조 약정은 특정일에 더 큰 지급을 요구할 수 있다. 월말 잔액은 같은 달의 큰 입금 전에 발생하는 부족을 가릴 수 있다. 예시 모델은 사건 순서를 명시하고 기간 내 현금 하한을 보수적으로 검증한다. 중요한 월중 지급이 있는 실제 결정에서는 날짜가 정해진 은행 사건으로 구체화해야 한다. 일정의 상세화는 예측을 정밀하게 보이려는 욕구가 아니라 지급 양상에 근거해야 한다.
분석은 적격 청구를 발생시키는 지출과 회사 운영만 유지하는 지출도 구분한다. 사업회사가 지원 프로젝트 밖의 비용을 부담하면 그 비용도 현금을 소모한다. 경영진은 보조금 비용표를 총계정원장 및 사업예산과 대사하고 제외 항목은 별도로 설명해야 한다. 비용보전 프로젝트만 중심으로 구성한 조달 비교는 나머지 사업에 필요한 현금을 놓칠 수 있다. 현금 하한은 청구서를 지급하는 회사에 적용되고, 청구 계산은 관련 계약에서 인정하는 비용에 적용된다.
지연은 그 원인이 되는 사건에 반영한다. 신청 심사는 지원 결정일을, 프로젝트 준비는 허용 지출일을, 청구 준비는 제출일을, 지급 문의는 수령일을 늦출 수 있다. 모든 현금흐름에 하나의 일반적 지연을 더하면 서로 다른 사건의 효과를 잘못 나타낼 수 있다. 따라서 실험은 가정한 입금 지연을 사업 지출 양상과 별도로 변화시킨다. 지출 감소는 신뢰할 수 있는 수정 마일스톤과 예산이 필요한 별도의 경영 조치다.
이사회에는 최초 현금 하한 미충족 시점, 최대 누적 부족액, 그 이전에 필요한 조달 확약을 제시해야 한다. 이 수치는 서로 다른 질문에 답한다. 회사는 앞서 자금조건을 충족하지 못했어도 모델 기간 말에는 양의 현금을 가질 수 있다. 전체 조달 부족액이 작아도 이용 가능한 일정 안에 메울 수 없을 수도 있다. 따라서 결정 기록은 전체 경로와 모든 브리지 자금의 출처를 남겨야 한다. 확약되지 않은 금융약정은 최종 상환이 감당 가능해 보여도 자금이 확보된 기본 사례 밖에 둔다.
| 입력군 | 명시한 기본값 | 경계 |
|---|---|---|
| 출발 상태 | 비제한 현금 GBP 100,000; 하한 GBP 10,000; 창업자 전체 100%; 기존 풀 0% | 하한은 저자가 설정한 준비금이며 보편적 규칙이 아님 |
| 일정 | 30일씩 열두 사업기간; 가격확정 라운드 결제와 비교는 361일째 | 가정한 상대적 날짜이며 실제 프로그램 일정이 아님 |
| 사업 현금 | 각 기간 GBP 20,000 지급 및 GBP 10,000 수령 | 지급이 같은 날 수령보다 먼저임 |
| 적격 지출 | 각 사업 지급 안의 GBP 12,000; 적격 비용 상한 GBP 120,000 | 적격 지출은 두 번째 지급이 아님 |
| 비용보전형 보조금 | 지원 상한 GBP 60,000; 보전율 50%; 최소 민간부담 50%; 기본 입금 지연 30일 | 승인일은 90, 180, 270, 360일째; 선급금 없음 |
| 경로 비용 | 보조금 GBP 4,000; 액셀러레이터 GBP 6,000; 0일째 지급 | 이 가정 비용은 부적격이며 결합 경로에서는 둘 다 발생 |
| 액셀러레이터 구성요소 | 5% 고정비율 권리에 대한 GBP 50,000과 GBP 100,000의 MFN SAFE; 모두 30일째 수령 | 고정비율은 SAFE 전환 뒤, 새 풀과 신규 자금 전에 확정 |
| 조달과 사업 가치 | 투자 전 지분가치 GBP 4,000,000에서 신규 자금 GBP 1,000,000; 별도 조건부 사업 EV는 GBP 4,000,000 | 같은 숫자라도 의미가 다르며 기본값에는 풀 증액이 없음 |
모든 금액은 가상의 GBP 가정이다. 창업자 전체의 초기 100% 지분은 조달 전 상태다. 조달의 투자 전 평가는 지분 가격의 입력이며, 별도 사업기업가치 기준은 이후 가치 대사에서 가감하는 현금·보조금 미수채권·부채를 제외한다. 경로 비용은 가정한 입력이며 인용된 프로그램 수수료가 아니다.
5 전환이 발생하는 조달 라운드에서 지분을 재구성한다
액셀러레이터의 공표 금액은 투자 증권과 함께 읽어야 한다. YC는 현재 두 SAFE에 걸친 USD 500,000을 설명한다. 고정 7퍼센트에 대한 USD 125,000과 평가상한 없는 MFN SAFE에 따른 USD 375,000이다. 설명에는 전환, 옵션풀 신설 또는 증액, 그 뒤 신규 자금 투자라는 순서도 포함된다. 이 때문에 대표 금액을 하나의 명시 비율로 나누는 것은 거래를 불완전하게 나타낸다. 실제 결과를 계산하려면 회사 자체 자본구성표와 체결 계약이 여전히 필요하다. 공개 설명은 예시 조달 구조를 제공하며 개별 신청기업의 완전한 자본구성표는 아니다. [1]
Techstars가 공개한 표준 제안도 구성요소가 나뉜다. 전환형 지분계약을 통한 USD 20,000은 보통주 5퍼센트에 해당하고, USD 200,000은 평가상한 없는 MFN SAFE로 제공된다. 페이지는 가격확정 라운드의 발동 금액을 최소 USD 1 백만으로 명시하며 아시아·태평양에서는 MFN 구성요소가 USD 100,000인 별도 금액을 제시한다. 따라서 프로그램과 문서의 차이를 비교에 포함해야 한다. 명시적 예외가 있는 지역에 일반 제안을 그대로 적용하거나 고정 구성요소를 향후 지분 비용 전체로 취급해서는 안 된다. 해당 회사가 공표 조건을 어떻게 이행하는지는 서명된 증권 문서가 정한다. [3]
본고는 조달 순서의 특정 단계에서 지분을 측정한다. 기존 주주와 기존 옵션풀은 정해진 비율에서 출발한다. 이어 명시한 분모를 사용해 전환되는 권리를 포함한다. 새 옵션풀 배정과 신규 지분조달은 각자의 가정에 따라 뒤따른다. 모든 단계에서 전체 합계가 100퍼센트로 대사되어야 한다. 한 경로의 전환 전 창업자 비율을 다른 경로의 라운드 후 비율과 비교하면 분모 변화를 프로그램 자체의 효과로 돌리게 된다. 올바른 비교는 두 경로를 같은 사건까지 진행하고 포함되는 투자자 및 임직원 권리를 명시한다.
고정비율과 현금액을 후속 평가상한으로 나눈 값은 별개의 입력이다. 명확하게 지정한 투자 후 기준 전환 예에서는 둘을 더하는 것이 적절할 수 있지만 모든 계약을 해결하지는 않는다. 투자 전 기준 증권, 할인, 여러 전환 종류, 기존 옵션, 약속된 부여분, 참여권은 계산을 바꿀 수 있다. 따라서 모델은 사용한 단순화된 전환 체계를 명시하고 다른 분모가 필요한 증권은 제외한다. 실제 조달에서는 서명된 정의를 주식 단위 표에 재현하고 전환 및 청산 조항에 대한 법률 검토를 받아야 한다. 비율 요약은 그 표를 뒷받침하며 이를 대체하지 않는다.
비교에서는 후속 자본을 누가 제공하는지도 파악한다. 기존 프로그램 투자자가 참여권을 행사하면 추가 인수는 별도의 현금 출자를 수반하는 신규 조달이다. 원래 지분을 무상으로 유지하는 것처럼 표시해서는 안 된다. 마찬가지로 브리지 자금을 제공하는 창업자는 추가 가치를 출자하며 다른 권리를 받을 수 있다. 본고의 지분표는 프로그램 증권, 다른 브리지 투자자, 임직원 배정분, 후속 신규 자금 투자자를 구분한다. 이로써 총조달 비용이 드러나고 경영진은 다른 항목의 처리를 암묵적으로 바꾸지 않고 한 조건을 변경할 수 있다.
6 MFN 증권을 별도의 향후 부담으로 취급한다
평가상한 없는 MFN 증권에는 처음부터 자체 평가상한이 없지만 후속 조달이 적용 계약에 따라 전환 조건을 제공할 수 있다. YC의 프로그램 설명은 특정 기간 안의 적격한 후속 유리 조건을 자동 적용한다고 명시한다. Techstars의 현행 설명도 후속 상한 또는 할인을 다룬다. 이러한 공개 설명은 MFN 시작일, 적격 증권, 변경 절차, 전환 발동 조건을 포함한 실제 증권 문서와 함께 읽어야 한다. 일반 SAFE 안내서만으로 모든 프로그램 계약이 같은 선택 또는 자동 전환 방식을 사용한다고 확정할 수는 없다. 거래별 문서가 적용 분기를 정한다. [1,3]
따라서 후속 브리지 자금은 자체 투자액을 넘어 지분에 영향을 줄 수 있다. 이전 MFN 증권이 채택하는 조건을 제공하면 이전 투자자의 전환도 바뀔 수 있다. 제안하는 분석은 새 브리지 인수와 이전 권리의 재가격 설정을 별도로 기록한다. 이어 두 가지의 결합 지분 효과를 대사한다. 이는 더 큰 가격확정 라운드 직전에 소규모 긴급 조달을 협상할 때 유용하다. 모델은 모든 새 증권이 적격이라고 가정하지 않는다. 예시 사례에는 저자가 명시한 MFN 채택 조건이 필요하고, 실제 조달에는 계약상 확인이 필요하다.
조달팀은 브리지 자금을 선택하기 전에 제안 조건의 순서를 보존해야 한다. 제안된 상한이나 할인 각각을 관련 효력일 및 제외사항과 함께 기존 미상환·미전환 증권에 대조해 검증한다. 가장 최근 투자자가 요구한 비율만 검토하는 비교는 같은 조건에 영향을 받는 다른 권리를 놓칠 수 있다. 이사회에는 각 투자자의 지분 변화와 기존 주주들의 합산 지분 변화를 제시해야 한다. 이 방식은 MFN 조항의 존재를 특정 후속 조달이 발생할 증거로 취급하지 않으면서 직접적인 경제 설명을 제공한다.
Hub71 FAQ는 현금 증권을 향후 전환을 전제로 하는, 평가상한과 할인이 없는 MFN SAFE로 설명한다. 공개 설명에는 현금 구성요소의 고정 보유비율이 제시되어 있지 않다. 그 비율은 적용되는 후속 조달과 서명 조건을 통해 확정해야 한다. 따라서 본고는 프로그램의 표준 지분 비용을 만들어 내지 않는다. 예시 MFN 사례는 명시한 모델 입력을 사용하며 공개 프로그램 비교와 구분한다. 이로써 UAE 사례의 관련성을 유지하면서 공개 설명이 뒷받침하지 않는 수치 주장을 피한다. [12]
결정 측면에서는 조달 조건에 따른 지분 범위를 비교하고 각 끝점을 특정 계약 분기로 계산해야 한다. 모델에 명시된 전환 체계에서는 후속 평가상한이 낮을수록 같은 초기 현금액에 더 큰 지분이 필요할 수 있다. 유리한 사업 성과가 그 계약상 민감도를 없애지는 않는다. 경영진은 부담의 크기와 시점을 확인한 뒤에야 초기 현금과 프로그램 편익이 이를 정당화하는지 판단할 수 있다. 이후 절에서는 이 지분 분석을 보조금 현금 경로, 모든 브리지 비용, 기존 주주를 보상하는 데 필요한 지분가치 요구수준과 연결한다.
7 기존 옵션과 다음 지분 라운드를 대사한다
지분 비교에는 임직원 옵션풀의 명확한 정의가 필요하다. 기존 발행주식, 행사된 옵션, 아직 유효한 부여분, 미배정 준비분은 법적·경제적 특성이 다르다. 완전희석 자본구성표는 조달 목적으로 확보한 옵션을 포함할 수 있지만, 모든 확보 옵션이 행사되거나 매각대금을 받는다는 뜻은 아니다. 따라서 예시 분석은 완전희석 보통주환산 지분을 보고한다. 희석조정 가치는 명시된 규약에 따른 비교 수단이다. 매각 시 분배순서표가 아니며 임직원의 행사 결정이나 미배정 준비분의 가치를 계산하지 않는다.
다음 조달에서는 옵션풀 목표가 신규 인수 전인지 후인지 밝혀야 한다. 라운드 후 목표는 같은 비율을 라운드 전에 적용하는 경우와 다른 수의 추가 옵션 단위를 요구한다. 필요한 증액은 기존 풀과 해당 조달에서 전환되는 증권에도 달려 있다. 경영진은 협상된 분모를 확보해 단위 수로 재현해야 한다. 나머지 계산을 완료한 뒤 창업자 지분에서 풀 비율을 차감하면 희석을 두 번 계상할 수 있다. 조달표는 추가 단위, 최종 목표, 각 주주의 결과 비율을 대사해야 한다.
YC가 공개한 SAFE User Guide는 실제 문서의 자본구성 정의가 중요한 이유를 설명한다. 기존 옵션과 조달에 따른 옵션풀 증액을 구분하며 일반적인 MFN 설명에는 변경 선택 절차가 포함된다. 이 조항들은 하나의 보편적 SAFE 규칙으로 바꾸기보다 증권 단위로 읽어야 한다. 본고의 예시 사례는 전환 순서와 풀 기준을 별도로 명시한다. 일반 안내서로 체결된 액셀러레이터 계약을 대체하지 않는다. 다른 투자자나 자문가가 같은 약칭으로 증권을 설명할 때 이러한 문서 단위 구분은 특히 중요하다. [2]
이사회에는 후속 신규 자금 라운드 직전과 직후의 지분을 모두 제시해야 한다. 신규 투자자의 인수는 회사에 현금을 제공하고 지정된 증권을 받는다. 비교는 그 현금을 사업 현금원장에 한 번 반영한다. 다음 라운드를 제외하여 창업자의 유지 지분이 개선된 것처럼 보이는 경로는 이를 포함한 경로와 비교할 수 없다. 마찬가지로 다음 라운드의 현금을 기업가치에 더하면서 지분 계산에서 그 희석을 빼면 기존 주주들의 지위를 과대평가한다. 거래의 양쪽은 같은 사건 경계를 사용해야 한다.
8 보조금 청구를 허용 지출 기준과 연결한다
보조금 조달에는 고유한 지출 및 지급 논리가 필요하다. Innovate UK가 연결한 보조금 조건은 분기별 사후 청구, 지급 요건, 최종 일부 금액의 유보를 다룬다. 비용 지침은 회사 예산의 모든 항목을 승인하는 대신 적격 범주를 정한다. 따라서 회사는 프로젝트 비용 기록과 은행 현금 예측을 구분하고 둘을 대사해야 한다. 적용 공모와 보조금 제안서도 그 평가의 일부다. 일반 지원 설명만으로 액셀러레이터 수수료, 설립비용 또는 서비스 패키지가 적격 프로젝트 비용임이 입증되지는 않는다. [9,13]
보조금 구조가 다르면 모델도 달라야 한다. 명시한 2026년 6월 EIC 시행계획은 공동부담 및 계약에 따른 선지급과 함께 정액 보조금 약정을 설명한다. 다른 기관의 비용보전 청구일정을 복사하여 그 약정을 나타내서는 안 된다. 본고의 수치 보조금은 지급된 비용을 보전하는 계약으로 의도적으로 설정했다. 보조금 선급금을 포함하지 않으며 EIC 지원 결정을 수치로 재현한 것도 아니다. 프로그램 비교는 공개된 구조 차이를 유지하고 실험은 자체 명시 규칙에 따라 재현 가능한 조달 문제를 분리한다. [6]
비용보전 계약에서는 적격 금액이 지급된 때, 청구에 인정된 부분, 승인된 금액을 비용원장에 표시해야 한다. 승인 청구액과 현금 수령액은 별개의 합계다. 승인되었으나 지급되지 않은 청구는 예시의 규약상 미수채권으로 남으며 사용할 현금을 제공하지 않는다. 누적 청구 계산에서는 지급 대기 중인 금액을 포함하여 이전 승인 청구를 차감한다. 수령액만 차감하면 지급 지연 동안 같은 적격 비용에서 다른 청구를 다시 발생시킬 수 있다. 모델의 대사는 실제 기관의 처리기간에 대해 주장하지 않으면서 그 오류를 드러낸다.
경영진은 유보금, 불인정 비용, 지급 후에도 존속하는 조건을 확인해야 한다. 유보금 해제는 별도 날짜가 있는 사건이다. 다툼이 있거나 조건부인 금액에는 자동적인 액면 반영 대신 자체 증거와 처리가 필요하다. 주 실험은 투명한 산술 비교를 위해 무조건적이라고 가정한 승인 미수채권을 액면으로 평가하고 별도로 영에서 액면까지의 범위를 둔다. 이 규약은 회수가능성 추정이 아니다. 실제 결정에서는 보조금 관련 자산을 무조건적으로 보거나 가치를 부여하기 전에 계약, 회계처리, 청구 증빙을 검토해야 한다.
| 승인일 | 누적 지급 적격 비용 (GBP) | 신규 승인 청구액 (GBP) | 수령일 | 361일째까지 수령액 (GBP) | 361일째 미지급액 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
가정한 비용보전 일정. 증가분 권리는 미지급액을 포함한 이전 승인 청구를 차감한다. 최종 총비용은 GBP 144,000이며 적격 비용 상한은 GBP 120,000이다. 총승인액은 GBP 60,000으로, GBP 54,000을 수령하고 GBP 6,000은 361일째 미지급으로 남는다. 390일째 입금은 비교일 이후로 예정되어 있다.
9 같은 비용을 두 번 계상하지 않고 공동부담분을 조달한다
보조금 비율에는 비용 분모가 필요하다. 보조금이 적격 프로젝트 지출의 일정 부분을 지원하면 회사는 같은 지출의 나머지와 부적격 비용을 조달해야 한다. 명시한 2026년 6월 EIC 문서는 최대 70퍼센트의 보조금 지원과 30퍼센트의 공동부담 요건을 설명한다. 이는 특정 버전의 프로그램 규정이며 보편적 보조금 비율이 아니다. Innovate UK의 조달 지침도 적격성과 비율이 공모 및 활동에 따라 달라지도록 한다. 경영진은 실제 비율과 적격 비용 경계를 자체 프로젝트 계획에 반영해야 한다. [6,14]
민간부담분은 이미 지급한 지출 안의 조달 필요액이다. 현금 예측에서 두 번째 비용이 되어서는 안 된다. 회사가 적격 청구서를 지급하고 나중에 비용보전금을 받으면 모델의 명시 조건에 따른 순부담은 두 금액의 차이다. 현금에서 공동부담 항목을 추가 차감하면 청구서 일부를 다시 계상한다. 본고는 총지출, 승인 지원액, 회사에 남는 부담을 대사표로 유지한다. 각 항목에는 하나의 경제적 역할이 있으며 원장은 구성요소 합계가 같은 적격 비용으로 돌아오는지 확인한다.
부담이 경제적으로 감당 가능해도 필요한 날짜에는 이용할 수 없을 수 있다. 실제 프로그램 규칙에 따라 초기 현금, 보유 사업수입, 확약된 민간자금으로 필요한 자금을 마련할 수 있다. 제안된 향후 라운드는 그 현금 도착 전에 만기가 되는 지급을 이행할 수 없다. 경영진은 비용보전 전 각 기간을 어느 자금원이 지원하고 지연이나 비용 불인정을 어느 자금원이 감당하는지 확인해야 한다. 이 배분은 여러 프로젝트를 동시에 수행할 때 회사의 위험도 드러낸다. 하나의 비제한 은행 잔액을 통합 현금 검증 없이 각 프로젝트에 독립적으로 전액 확약할 수는 없다.
예시 결합 경로는 액셀러레이터의 민간자본을 회사 부담분에 사용하는 것을 명시적으로 허용하지만, 대응하는 금지 경로는 허용하지 않는다. 이는 저자가 설정한 사례 조건이다. 보조금 기관의 일반 승인을 뜻하지 않는다. 결합을 검토하는 회사는 자체 문서에 따라 동일 비용의 중복지원, 지분 공시, 프로젝트 소재지, 계약상 동의를 대사해야 한다. 모델은 그 허용 여부를 먼저 검증한 뒤 재무 경로를 계산한다. 이 순서는 경제적으로 매력적이나 금지된 결합을 현금 부족의 이용 가능한 해법으로 제시하는 일을 피한다.
10 최초의 현금 하한 미충족을 확인한다
현금 하한 검증은 회사가 선택한 최소잔액 아래로 내려가지 않고 명시된 지급 순서를 완료할 수 있는지 묻는다. 그 최소액은 실험에서는 저자가 설정한 통제 기준이고 실제 계획에서는 이사회의 결정이다. 보편적 시장 규칙이 아니라 분석 목적을 반영해야 한다. 경영진은 다른 사업 준비금을 사용할 수 있지만 금액을 명시하고 모든 경로에 일관되게 적용해야 한다. 준비금 없이 통과하는 경로를 더 큰 완충액이 필요한 경로와 순위 비교해서는 안 된다.
실험은 각 사건 직후에 현금을 확인한다. 같은 모델 날짜에는 사업 지급과 경로 수수료 지급이 사업수입, 보조금 지급, 조달금 수령보다 먼저 발생한다. 이 순서는 보수적이고 명시적이다. 순월말잔액이 가릴 수 있는 미충족을 드러낼 수 있다. 특정 회사의 은행업무 관행에 관한 주장이 아니다. 실제 계획에서 지급 및 결제 시각이 중요하면 이 규약을 문서화된 시각으로 대체해야 한다. 그때까지 보수적 결과는 경영진이 같은 날의 조달에 의존하기 전에 필요한 추가 증거나 확약 유동성을 확인해 준다.
승인 청구액은 이용 가능한 현금의 일부가 아니다. 후속 인수도 명시 계획에서 인수 전에 발생한 현금 하한 미충족을 소급해 해소할 수 없다. 모델은 비교를 위해 진단 원장을 후일로 이어가더라도 이러한 미충족을 기록한다. 그 계속 계산은 입력의 결과를 보여주는 산술이며 자금이 뒷받침되는 실제 이력이 아니다. 본고의 결정 규칙은 특정 추가 조달 확약이나 지출 변경이 앞선 부족을 해소하기 전까지 하한을 충족하지 못한 경로를 권고 대상에서 제외한다. 높은 조건부 종점가치는 그 실행 가능성 조건을 바꾸지 않는다.
가장 유용한 보고 수치는 최초 미충족일, 최저잔액, 같은 사건 일정에서 하한을 충족하기 위해 필요한 추가 초기 준비금이다. 준비금 계산에서는 다른 모든 입력을 고정한다. 경영진이 대신 나중에 브리지 자금을 조달하면 그 자금에는 자체 입금일, 비용, 지분 영향이 있으며 원장을 다시 계산해야 한다. 따라서 진단 준비금은 특정 시점 규약에서의 조달 필요액으로 해석해야 한다. 대출자를 특정하거나 조달이 가능함을 입증하거나 회사의 사업 마일스톤을 영향 없이 연기할 수 있음을 확정하지 않는다.
| 사례 | 최초 미충족일 | 최초 미충족 시 현금 (GBP) | 최저 현금 (GBP) | 최초 하한 부족액 (GBP) | 최대 하한 부족액 (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
모든 사례는 GBP 10,000의 하한을 사용한다. 양의 현금잔액도 하한을 충족하지 못할 수 있으며 최저 현금이 음수라는 진단 사실과는 구분된다. 최초 부족액과 최대 부족액은 다르다. 미충족 이후 계속 계산은 자금이 없는 산술이며 실제 지급비용이나 유효 청구의 증거가 아니다. D는 120일의 보조금 지연을 사용하고, F는 300일째 액셀러레이터 현금을 받으며, G의 보조금 비율은 20%, H의 월별 지급 안의 적격 비용은 GBP 6,000이다.
11 브리지 자금의 가격을 별도 조달 결정으로 평가한다
브리지 자금은 관련 부족 전에 현금이 도착할 때만 비교를 바꾼다. 경영진은 확약, 조건, 자금 납입액, 결제일, 수령액에서 차감되는 수수료를 기록해야 한다. 수수료를 유보하거나 실행 시 다른 지급이 발생하면 총원금이 사용 가능한 현금을 과장할 수 있다. 예시 브리지는 지정한 전환형 SAFE이며 은행 여신이 아니다. 현금 수령은 한 번 입력하고 납입된 원금은 전환 계산에 한 번 반영한다. 실제 투자자가 명시 조건으로 그 증권을 제공하리라는 주장은 하지 않는다.
부채와 전환권리에는 서로 다른 종점 처리가 필요하다. 상환한 대출은 상환 사건을 통해 이미 현금을 줄였다. 종점 지분가치 대사에서 이를 다시 차감하면 회사가치를 과소평가한다. 남아 있는 대출은 선택한 가치 규약에 따라 별도의 부채 조정이 필요하다. 주식으로 전환하는 SAFE는 지분 분모에 들어가므로 같은 보통주환산 계산에서 미상환 부채로도 차감해서는 안 된다. 이는 모델 내부의 대사 규칙이다. 실제 계약상 상환, 우선순위, 회계처리는 거래에 적용하기 전에 관련 증권에서 확인해야 한다.
이전 MFN 증권이 존속하는 동안 발행한 브리지는 전환 조건에도 영향을 줄 수 있다. 조달표는 브리지 자체에서 발생한 지분과 이전 증권이 채택한 조건에서 발생한 추가 지분을 구분해야 한다. 결합 효과는 신규 투자자의 직접 지분보다 클 수 있다. 예시 분석은 명시적으로 가정한 적격성 및 선택 규칙 아래 두 구성요소를 모두 보고한다. 모든 후속 조달이 모든 MFN을 발동한다고 가정하지 않는다. 문서의 평가상한 정의, 할인 또는 변경권이 다르면 해당 조건에 대해 별도의 증권 단위 계산이 필요하다.
이사회는 브리지의 전체 재무 효과를 포함한 뒤 보조금·브리지 경로를 이용 가능한 대안과 비교해야 한다. 보조금 자체는 보조금 지원이지만 그 시점을 실행 가능하게 만드는 데 필요한 자본구조는 희석을 일으킬 수 있다. 올바른 설명은 보조금과 브리지를 결합한 조달 경로다. 한 구성요소에 지분권리가 없다는 이유만으로 전체 경로를 비희석이라고 불러서는 안 된다. 제안하는 결정 기록은 이 구분과 남은 보조금 조건을 유지한다. 또한 브리지가 시점만 바꾸는지, 추가 활동을 지원하여 사업 결과를 더 이상 비교할 수 없게 만드는지도 보여준다.
12 경영시간을 그로 인해 밀려나는 결정에 대응시킨다
신청 작업과 프로그램 참여는 경영 역량을 사용한다. 경제적 비용은 어떤 활동이 밀려나는지와 회사가 추가 현금을 지급하는지에 달려 있다. 창업자가 워크숍에 참석한다고 기존 급여가 두 번째 현금 지급이 되지는 않는다. 별도 자문 청구서, 출장 지급, 임시 고용은 다른 현금 사건을 만든다. 분석에서는 이 효과를 구분해야 한다. 모든 시간에 같은 시간당 비용을 부여하고 이미 급여를 포함한 현금 예측에 더하면 같은 자원을 두 번 계상하여 실제 조달 필요액을 가릴 수 있다.
결정 기록에는 밀려나는 마일스톤을 밝혀야 한다. 신청 작업이 고객 도입을 늦춘다면 경영진은 그에 따른 매출 시점, 비용, 계약상 결과를 증거에 근거해 설명해야 한다. 선호하는 답을 만들기 위해 액셀러레이터에는 근거 없는 매출 증가를, 보조금에는 근거 없는 기회비용 불이익을 넣어서는 안 된다. 제한된 비교는 명시한 계획 입력에 따른 경영시간을 제시하고 상업적 효과는 평가하지 않은 채 남길 수 있다. 이로써 자원 추정과 검증된 현금 결과를 구분하면서 이사회에 투명한 역량 배분의 상충관계를 제공한다.
이전이나 기업 재편이 경로의 요건이면 각각 별도 항목을 두어야 한다. 회사는 적용 가능한 견적을 확보하고 일회성 비용, 반복 지출, 직원이나 자산의 소재지에 영향을 주는 조건을 구분해야 한다. 모델은 표준 이전 지원금을 가져다 쓰거나 국제 프로그램이 법률 또는 세무 승인을 제공한다고 가정하지 않는다. 가격이 매겨지지 않은 조건은 미해결로 남긴다. 조달 비교는 선호 경로의 이점이 사라지기 전까지 감당할 수 있는 추가 비용을 보여줄 수 있지만 그 임계값은 실제 비용 추정이 아니라 모델 결과다.
따라서 의사결정에 적합한 예산에는 현금 일정과 역량 일정이 모두 필요하다. 현금 일정은 유동성을 관리한다. 역량 일정은 책임자, 날짜, 밀려나는 업무, 상업적 결과를 평가하는 데 필요한 증거를 기록한다. 이사회는 제한된 신청 노력을 승인하면서 지분 조건 수락이나 이전비용 약정 전에 추가 결정을 요구할 수 있다. 이는 지원 결정을 가정하거나 신청·수락·자금이 확보된 참여의 구분을 포기하지 않고 정보를 수집할 경영진의 능력을 유지한다. 뒤의 수치 실험은 입력이 완전히 명시된 현금 및 지분 수치에 집중한다.
13 실험과 그 제외 범위를 명시한다
실험은 저자가 구성한 열두 조달 사례와 한 번에 하나씩 입력을 바꾸는 스무 민감도 분석으로 이루어진다. 모든 정량 입력은 가정한 GBP 수치다. 관측된 프로그램 평균, 신청기업 성공률, 저자의 거래 경험에서 얻은 추정값이 아니다. 사례는 같은 사업 마일스톤과 명시한 전환 규약을 사용하여 각 차이의 원인을 살펴볼 수 있게 한다. 별도 기록에는 선정한 공개 프로그램 조건을 원통화로 남긴다. 이러한 프로그램 설명은 결정의 맥락을 제공하며 실험 입력으로 암묵적으로 대체되거나 실험의 기초 신청기업 데이터로 제시되지 않는다.
공통 사업계획은 각 삼십 일인 열두 기간과 그 뒤의 가격확정 조달로 구성된다. 이는 실제 프로그램 일정이 아니라 상대적 모델 날짜다. 비용보전형 보조금에는 지원 상한, 적격 비용 상한, 보전 비율, 청구 일정, 수령 지연을 정한다. 액셀러레이터에는 고정비율 권리와 별도의 평가상한 없는 MFN SAFE를 사용한다. 고정 권리는 지정된 SAFE 전환 이후, 추가 옵션풀과 신규 조달 이전에 확정된다. 적격한 후속 상한부 SAFE는 명시된 선택 규칙 안에서 MFN 증권에 조건을 제공할 수 있다. 다른 계약에는 자체 전환 정의가 필요하다.
계산은 엄밀한 유리수 연산을 사용하며 표시 결과만 반올림한다. 허용되는 평가상한 산출가격 또는 라운드 가격 전환 분기와 풀 증액의 유무를 열거한다. 유효한 결과는 자체 분기 조건을 충족하고 모든 보유자 단위를 대사하며 정확히 하나의 허용 가능한 자본구성을 만들어야 한다. 현금원장은 모든 수령, 지급, 승인 청구, 미수채권을 별도로 대사한다. 이 설계는 무작위 시뮬레이션 없이 산술을 재현할 수 있게 한다. 명시된 계약과 입력 아래 방법이 어떻게 작동하는지 보여주며 그 입력이 시장을 대표함을 검증하지는 않는다.
비교에서는 세금, 청산우선권에 따른 분배순서, 워런트, 할인부 또는 투자 전 기준 SAFE, 비재무적 MFN 권리의 법적 해석을 제외한다. 옵션풀은 배정되었거나 행사된 보통주환산 권리로 취급하며 가치 계산에 별도의 행사대금을 넣지 않는다. 결과 가치는 희석을 조정한 보통주환산 대용지표다. 실제 창업자의 회수대금을 계산하지 않는다. 무조건적인 승인 미수채권에는 액면 규약과 영에서 액면까지의 범위를 명시한다. 청구 분쟁, 사용 제한 선급금, 조건부 상환이 있는 거래에는 이 틀을 적용하기 전에 추가 상태가 필요하다.
금지된 결합은 재무 순위 비교 전에 배제한다. 진단 원장을 나중의 입금까지 계속해도 현금 하한 미충족은 여전히 미충족이다. 그 이후의 지급과 청구는 조건부 산술이며, 자금이 없는 회사가 실제로 적격 비용을 지급하거나 유효한 비용보전금을 받았다는 증거가 아니다. 이 처리는 미충족의 양상과 부족한 확약 규모를 유지한다. 후속 가격확정 조달은 앞선 부족을 소급하여 지원할 수 없다. 미충족을 해소하는 새롭고 구체적이며 허용된 조달 또는 사업 변경만이 그 경로를 실행 가능한 계획으로 바꿀 수 있다.
| 보유자 | A: 비용보전형 보조금 | B: 액셀러레이터 |
|---|---|---|
| 창업자 전체 | 80.00% | 74.00% |
| 액셀러레이터 고정비율 권리 | 0.00% | 4.00% |
| 액셀러레이터 MFN SAFE | 0.00% | 2.00% |
| 기존 옵션풀 | 0.00% | 0.00% |
| 추가 옵션풀 | 0.00% | 0.00% |
| 신규 가격확정 라운드 투자자 | 20.00% | 20.00% |
| 합계 | 100.00% | 100.00% |
A는 기본 보조금, B는 기본 액셀러레이터다. 이 두 경로에는 다른 SAFE나 브리지가 없다. 창업자 전체의 원래 지분은 조달 전 100%다. 표시 지분은 모두 공통 가격확정 라운드 이후의 수치이며 엄밀한 분수의 합계는 100%로 대사된다. 액셀러레이터 고정비율 권리는 SAFE 전환 후 확정되고 신규 자금으로 희석된다.
14 자금조달을 결합한 열두 사업 경로를 비교한다
열두 사례는 경로 선택과 자금 충족을 구분한다. 일곱 사례가 명시된 현금 하한을 충족하고 네 사례는 이를 밑돌며, 한 사례는 프로그램 조합이 명시적으로 금지되어 허용되지 않는다. A는 기본 비용보전형 보조금이고 B는 기본 액셀러레이터다. 둘 다 가정한 조건에서 같은 사업계획을 지원한다. 후속 가격확정 라운드 뒤 창업자 전체에 각각 80%와 74%를 남긴다. 이 지분 결과에는 조달 순서가 반영된다. 특정 프로그램이 공표한 지분 대가가 아니며 재무 입력도 특정 프로그램의 현행 제안이 아니다.
후속 라운드 이전부터 현금 차이가 드러난다. 기본 보조금의 최저 현금은 GBP 20,000이고 하한은 GBP 10,000이다. 액셀러레이터의 최저 현금은 GBP 74,000이다. 둘 다 통과하지만 명시된 사업계획에서 보조금의 여유 현금은 훨씬 작다. 보조금은 비교일까지 GBP 54,000을 지급하고 GBP 6,000의 승인 미지급 청구를 남긴다. 총승인 권리는 GBP 60,000이다. 권리, 수령액, 미수채권을 구분하면 명목상 비희석 지원도 회사에 상당한 선지출 자금을 요구할 수 있음을 설명할 수 있다.
C는 보조금 수령 지연을 육십 일로 늘려도 최저 현금 GBP 12,000으로 실행 가능하다. D는 120일 지연을 사용한다. 300일째 사업 지급 후 같은 날의 후속 입금 전에 GBP 4,000이 남으면서 처음 하한을 밑돈다. 최저 진단 잔액은 GBP 2,000이다. 양의 마감 잔액이 앞선 미충족을 없애지는 않는다. 300일째 이후의 계속 계산은 자금이 없는 진단 원장이다. 모델은 다른 확약 없이 회사가 후속 비용을 지급하거나 유효한 비용보전 청구를 제출할 수 있음을 입증하지 않는다.
E는 지연 보조금 경로에 180일째 GBP 60,000의 평가상한부 SAFE를 추가한다. 최저 현금은 GBP 26,000이 되고 전환 및 가격확정 라운드 후 창업자 전체는 78.4%를 유지한다. 이 별도의 완전히 명시된 경로는 현금 검증을 통과한다. 보조금 자체가 주식을 발행하지 않더라도 지분연계 브리지가 보조금 전략 전체를 희석시킬 수 있음을 보여준다. 비교에서는 실행 가능한 E와 미충족 D 사이에 가치 순위를 부여하지 않는다. 실행할 수 있는 기준에서 주주가치를 비교하려면 경영진이 먼저 D의 실행 가능한 대안을 정해야 한다.
나머지 사례는 액셀러레이터의 늦은 지급, 낮은 보조금 비율, 좁은 적격 비용 기준, 허용 및 금지된 결합, MFN 재가격 설정이 있는 후속 상한부 SAFE, 새 풀을 검증한다. F, G, H는 하한을 밑돈다. I는 명시적으로 허용되며 실행 가능하다. J는 현금 또는 지분 결과를 계산하기 전에 제외한다. K와 L은 실행 가능하지만 서로 다른 방식으로 창업자 지분을 줄인다. 두 표는 미충족을 포함한 열두 결과를 모두 남겨 최종 비율이 매력적으로 보인다는 이유만으로 조달 경로가 비교에서 사라지지 않도록 한다.
모든 회사는 창업자들이 소유한 보통주자본으로 시작하며 기존 풀은 없다. 후속 가격확정 라운드는 독립적으로 가정한 투자 전 지분가치 GBP 4 백만에서 GBP 1 백만을 조달한다. 가치 비교에 쓰이는 사업기업가치 기준도 GBP 4 백만이지만 경제적 의미가 다른 별도 입력이다. 숫자가 같은 것은 명시한 구성 가정이다. 이는 기업가치와 투자 전 지분가치가 같음을 입증하거나 실제 회사의 시장평가를 제공하지 않는다.
| 사례 | 조달 경로 | 최저 현금 (GBP) | 창업자 전체 지분 | 상태 |
|---|---|---|---|---|
| A | 보조금; 입금 지연 30일 | 20,000 | 80.0000% | 현금 측면에서 실행 가능 |
| B | 액셀러레이터; 30일째 현금 | 74,000 | 74.0000% | 현금 측면에서 실행 가능 |
| C | 보조금; 입금 지연 60일 | 12,000 | 80.0000% | 현금 측면에서 실행 가능 |
| D | 보조금; 입금 지연 120일 | 2,000 | 80.0000% | 현금 하한 미충족; 진단용만 |
| E | 지연 보조금과 GBP 60,000 브리지 SAFE | 26,000 | 78.4000% | 현금 측면에서 실행 가능 |
| F | 액셀러레이터; 300일째 현금 | -16,000 | 74.0000% | 현금 하한 미충족; 진단용만 |
가정한 GBP 사례. 창업자 비율은 라운드 후 보통주환산 보유분으로 소수점 이하 네 자리까지 표시한다. D와 F의 지분 및 후속 원장 금액은 현금조건 미충족 뒤의 진단 산술이며, 자금이 확보된 사업 이력이나 권고를 입증하지 않는다.
| 사례 | 조달 경로 | 최저 현금 (GBP) | 창업자 전체 지분 | 상태 |
|---|---|---|---|---|
| G | 보조금; 비용보전 20% | -12,400 | 80.0000% | 현금 하한 미충족; 진단용만 |
| H | 월 적격 구성요소 GBP 6,000 | -7,000 | 80.0000% | 현금 하한 미충족; 진단용만 |
| I | 명시적으로 허용된 결합 경로 | 70,000 | 74.0000% | 현금 측면에서 실행 가능 |
| J | 금지된 결합 경로 | 계산하지 않음 | 계산하지 않음 | 허용되지 않음; 재무 계산 전 제외 |
| K | MFN 선택이 있는 후속 GBP 250,000 SAFE | 74,000 | 66.6667% | 현금 측면에서 실행 가능 |
| L | 라운드 후 풀 목표 10% | 74,000 | 64.5000% | 현금 측면에서 실행 가능 |
G와 H는 자금이 없는 진단 산술을 유지한다. I만이 명시된 민간 공동부담 아래 보조금과 액셀러레이터의 결합을 명시적으로 허용한다. J는 현금·자본구성·가치 계산 전에 배제되므로 재무 수치를 부여하지 않는다. K와 L은 서로 다른 지분 메커니즘을 바꾼다. 비율은 저장된 엄밀한 분수를 반올림한 것이다.
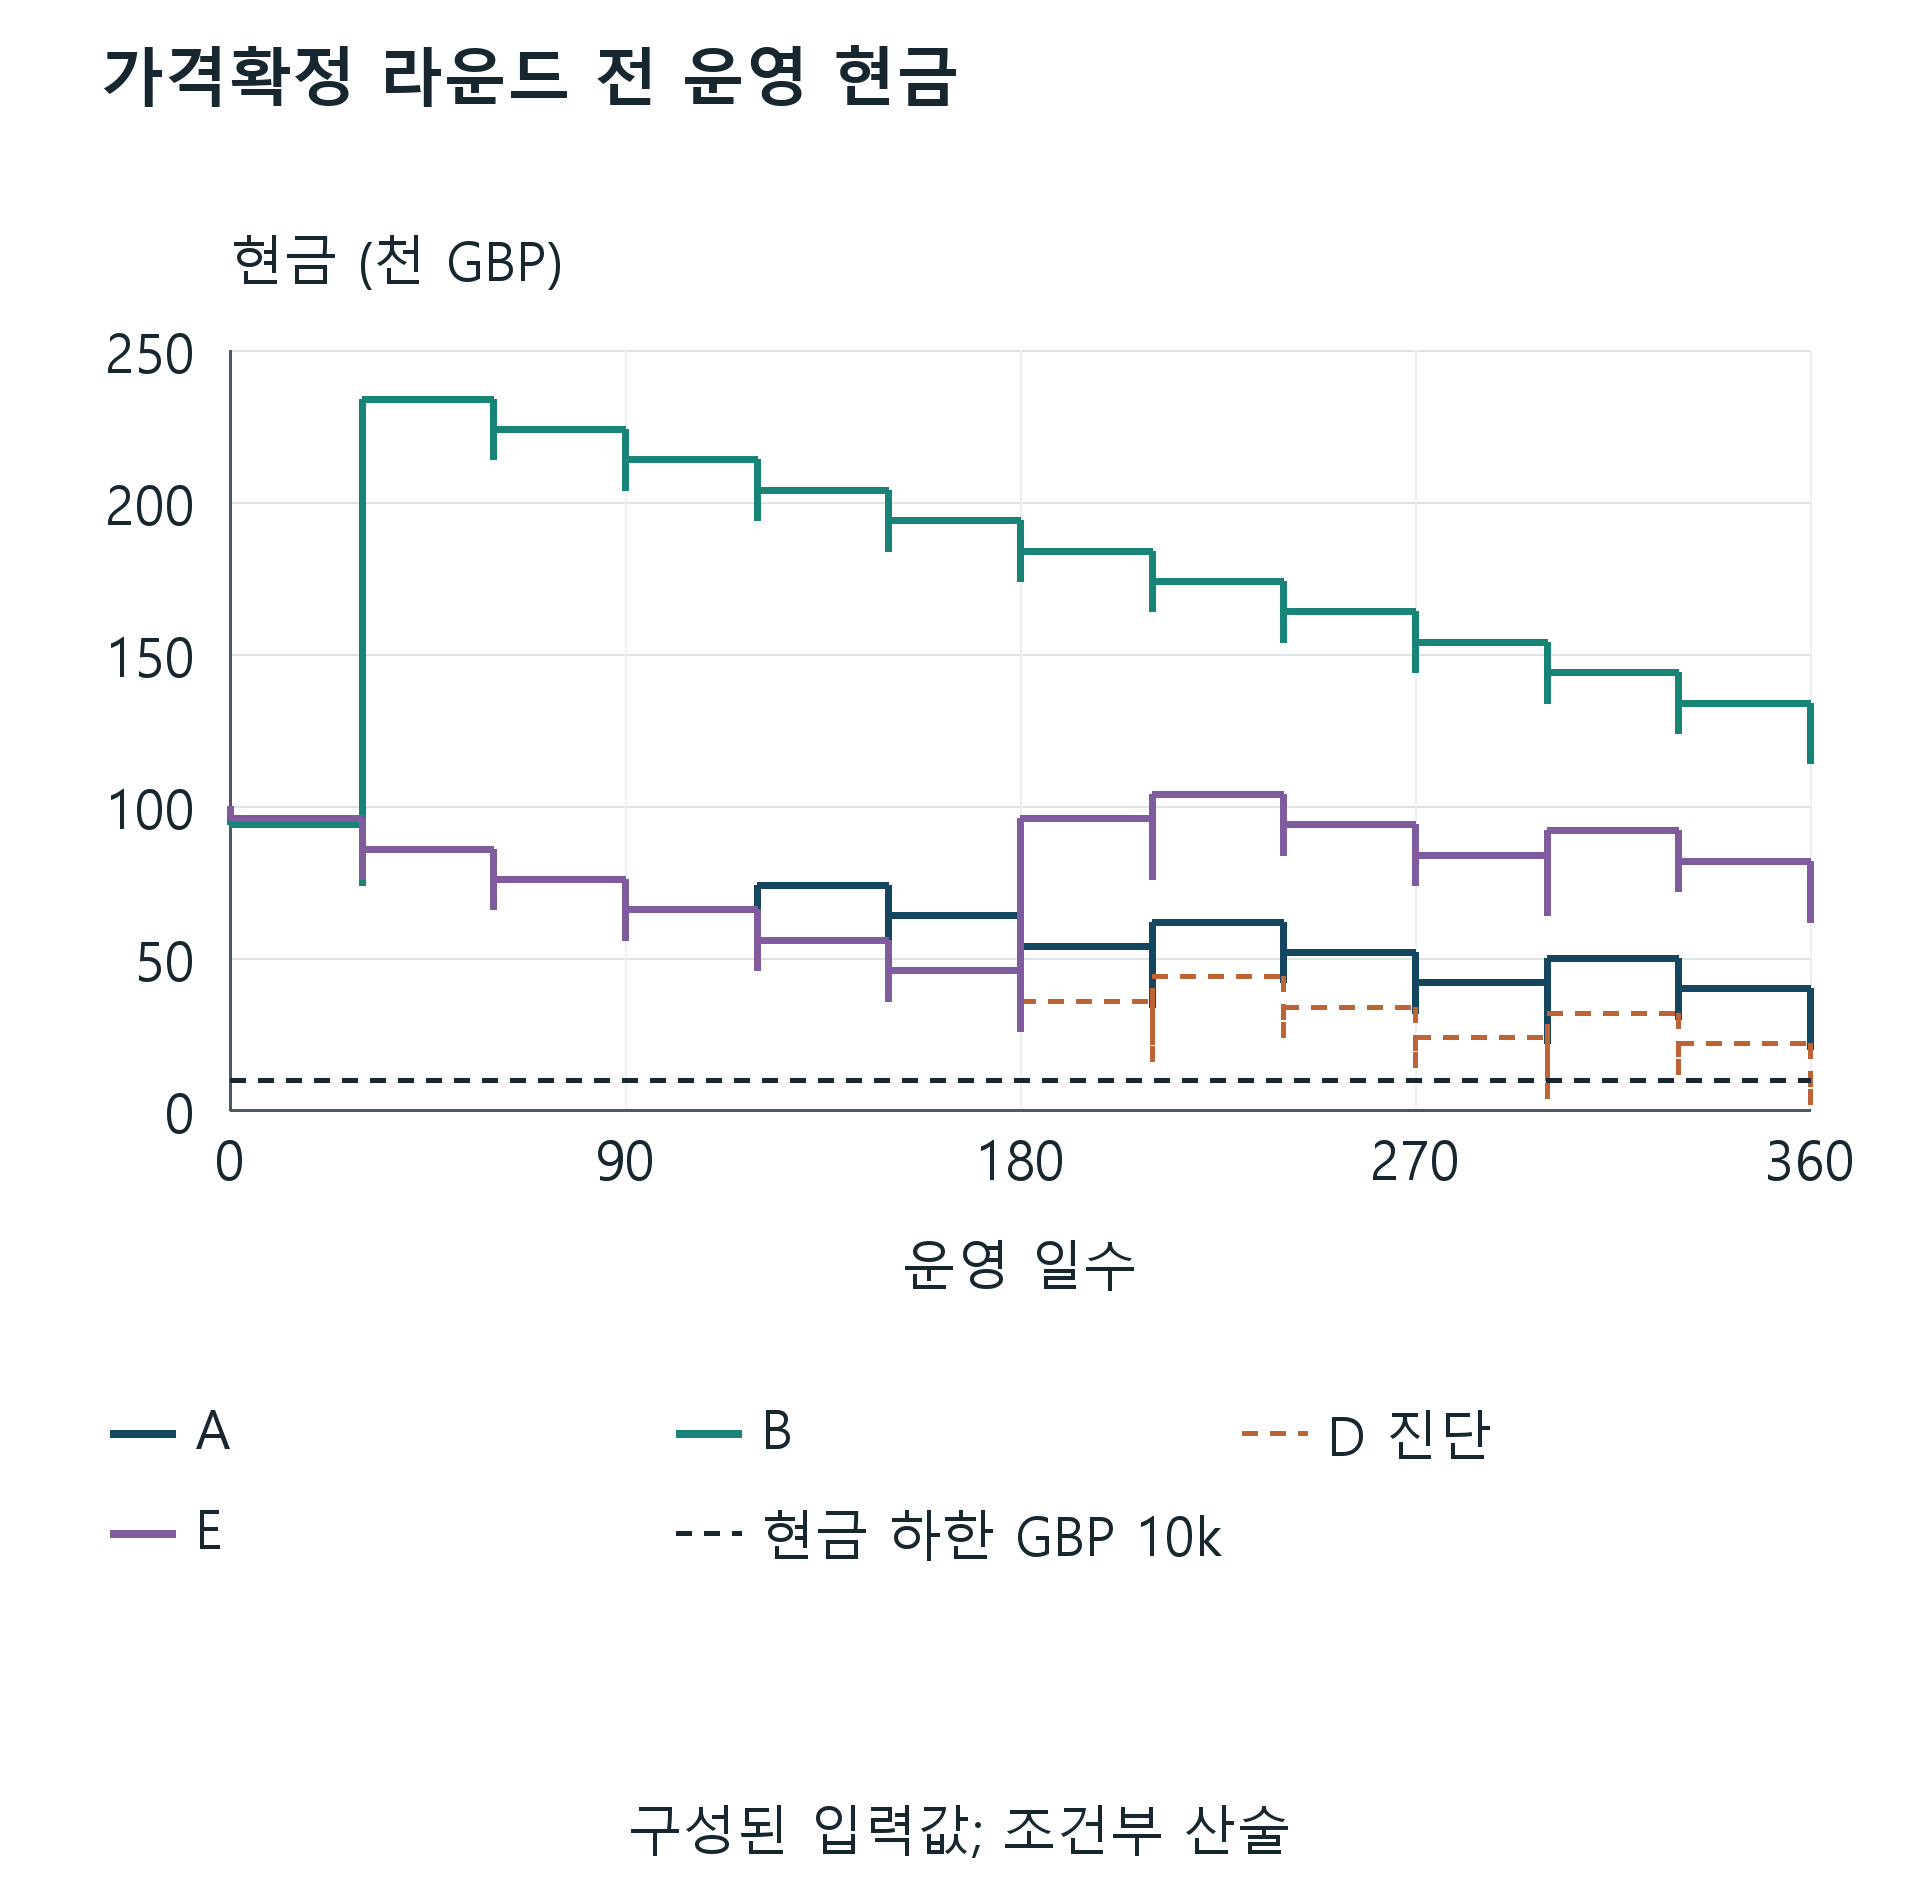
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 열 수도 있습니다.
저자가 구성한 GBP 계산. 같은 날의 사업 지급이 후속 수령보다 먼저다. D는 300일째 하한을 밑돌며 이후 경로는 자금이 없는 진단 산술이다. A, B, E는 명시 입력 아래 실행 가능하다.
15 청구 시점과 초기 현금 준비금을 스트레스 검증한다
다섯 보조금 지연 민감도는 지원액, 적격 지출, 사업계획을 고정하고 수령 지연을 바꾼다. 지연이 영 일, 삼십 일, 육십 일이면 명시된 현금 하한을 충족한다. 최저잔액은 각각 GBP 20,000, GBP 20,000, GBP 12,000이다. 구십 일 사례는 360일째, 120일 사례는 300일째 처음 미충족이 된다. 둘 다 최저 진단 잔액 GBP 2,000에 이른다. 이 결과는 사업 지급이 같은 날 수령보다 먼저라는 것을 포함한 명시된 사건 순서에 따른다. 월별 합산잔액은 그 사이를 넘는 데 필요한 자금을 가릴 수 있다.
실험은 수락일과 독립적으로 액셀러레이터 현금일도 바꾼다. 영 일째, 삼십 일째, 구십 일째, 180일째 지급은 실행 가능하며 최저 현금은 각각 GBP 94,000, GBP 74,000, GBP 54,000, GBP 24,000이다. 300일째 지급은 240일째 처음 미충족이 되고 음의 진단 잔액 GBP 16,000에 이른다. 같은 투자가 결국 원장에 반영되므로 각 민감도는 최종적으로 같은 종점 현금을 보인다. 이 같음이 경로의 사업상 동등성을 뜻하지는 않는다. 회사는 그 종점 잔액으로 이어지는 의무를 부담하기 전에 확약 자금이 필요하다.
고정된 사건 일정에서 현금 하한 부족액은 유용한 준비금 계산이다. 하한과 원장의 최저잔액 사이 차이는 추가 현금에 비용·상환·지분 영향이 없을 때 모든 미충족을 제거하는 데 필요한 추가 초기 현금이다. D의 차이는 GBP 8,000이고 F는 GBP 26,000이다. 이는 조건부 준비금 부족이다. 모델은 다른 제공자가 그 금액을 무료로 제공한다고 가정하지 않는다. 실제 브리지는 자체 이용 가능일, 수수료, 전환 또는 상환, 프로그램 허가와 함께 반영해야 한다.
최초 미충족과 최악의 부족은 서로 다른 질문에 답한다. D는 300일째 처음 하한보다 GBP 6,000 낮아지며 최종 진단 부족액은 GBP 8,000에 이른다. 최초 부족만 메우면 바꾸지 않은 계획에서 나중에 다시 미충족이 발생한다. F는 240일째 처음 하한보다 GBP 6,000 낮아지고 이후 훨씬 큰 부족에 이른다. 따라서 이사회에는 날짜가 있는 전체 현금 경로, 최초 결정 기한, 필요한 최대 확약이 필요하다. 최초 미충족 수치 하나로는 완전한 조달 대책 규모를 정하기에 부족하다.
낮은 지원율과 좁은 적격성 사례는 다른 통로를 통해 같은 메커니즘을 보여준다. 보전 비율과 인정 비용이 줄면 회사로 돌아오는 돈이 줄어든다. 이 실험에서 사업 청구액을 줄이지는 않는다. 경영진은 부적격 지급을 공동부담으로 다시 부르거나 서비스 크레딧을 일반 현금으로 취급하여 부족을 해결할 수 없다. 지출계획을 바꾸면 새로운 사례가 된다. 그 변경을 실행 가능한 대안이라 부르기 전에 기술 범위, 마일스톤 이행 가능성, 보조금 허가를 수정 현금원장과 함께 평가해야 한다.
지연은 비교일의 현금과 미지급 청구액 간 배분도 바꾼다. 실험의 액면 규약에서는 보조금 경로의 조건부 주주가치 대용지표가 변하지 않으면서 같은 경로가 앞선 현금 검증에 미달할 수 있다. 이는 가정한 회계 경계의 속성이며 지연에 경제적 비용이 없다는 증거가 아니다. 본고는 현금 미충족을 먼저 보고하고 미수채권의 영에서 액면까지 범위를 유지한다. 가정한 지연에서 청구 불이행, 할인율, 조달 프리미엄을 추정하지 않는다. 그 입력에는 실제 청구와 상대방에 대한 구체적 증거가 필요하다.
| 수령 지연 (일) | 최저 현금 (GBP) | 최초 미충족일 | 361일째 미지급 청구액 (GBP) | 상태 |
|---|---|---|---|---|
| 0 | 20,000 | 없음 | 0 | 현금 측면에서 실행 가능 |
| 30 | 20,000 | 없음 | 6,000 | 현금 측면에서 실행 가능 |
| 60 | 12,000 | 없음 | 6,000 | 현금 측면에서 실행 가능 |
| 90 | 2,000 | 360 | 6,000 | 자금 없는 진단값 |
| 120 | 2,000 | 300 | 24,000 | 자금 없는 진단값 |
A에서 승인부터 지급까지의 지연이라는 입력 하나만 바꾼다. 지출, 승인일, 지원 조건은 고정한다. 지급이 같은 날 수령보다 먼저다. 90일과 120일 행은 현금 하한을 충족하지 못하며 이후 청구와 현금은 진단값이다. 지연 확률이나 처리기간 추정은 제시하지 않는다.
| 두 현금 수령일 | 최저 현금 (GBP) | 최초 미충족일 | 창업자 전체 지분 | 상태 |
|---|---|---|---|---|
| 0 | 94,000 | 없음 | 74.00% | 현금 측면에서 실행 가능 |
| 30 | 74,000 | 없음 | 74.00% | 현금 측면에서 실행 가능 |
| 90 | 54,000 | 없음 | 74.00% | 현금 측면에서 실행 가능 |
| 180 | 24,000 | 없음 | 74.00% | 현금 측면에서 실행 가능 |
| 300 | -16,000 | 240 | 74.00% | 자금 없는 진단값 |
고정비율 부분의 현금일과 MFN 현금일을 함께 이동시키며 수락은 0일째로 유지한다. 모든 수령액이 결국 라운드 전에 입력되지만 300일째 지급은 그 이전 240일째의 미충족을 남긴다. 그 미충족 행에 표시된 지분은 조건부 진단 산술이다. 종점 현금이 같아도 유동성이 같다는 뜻은 아니다.
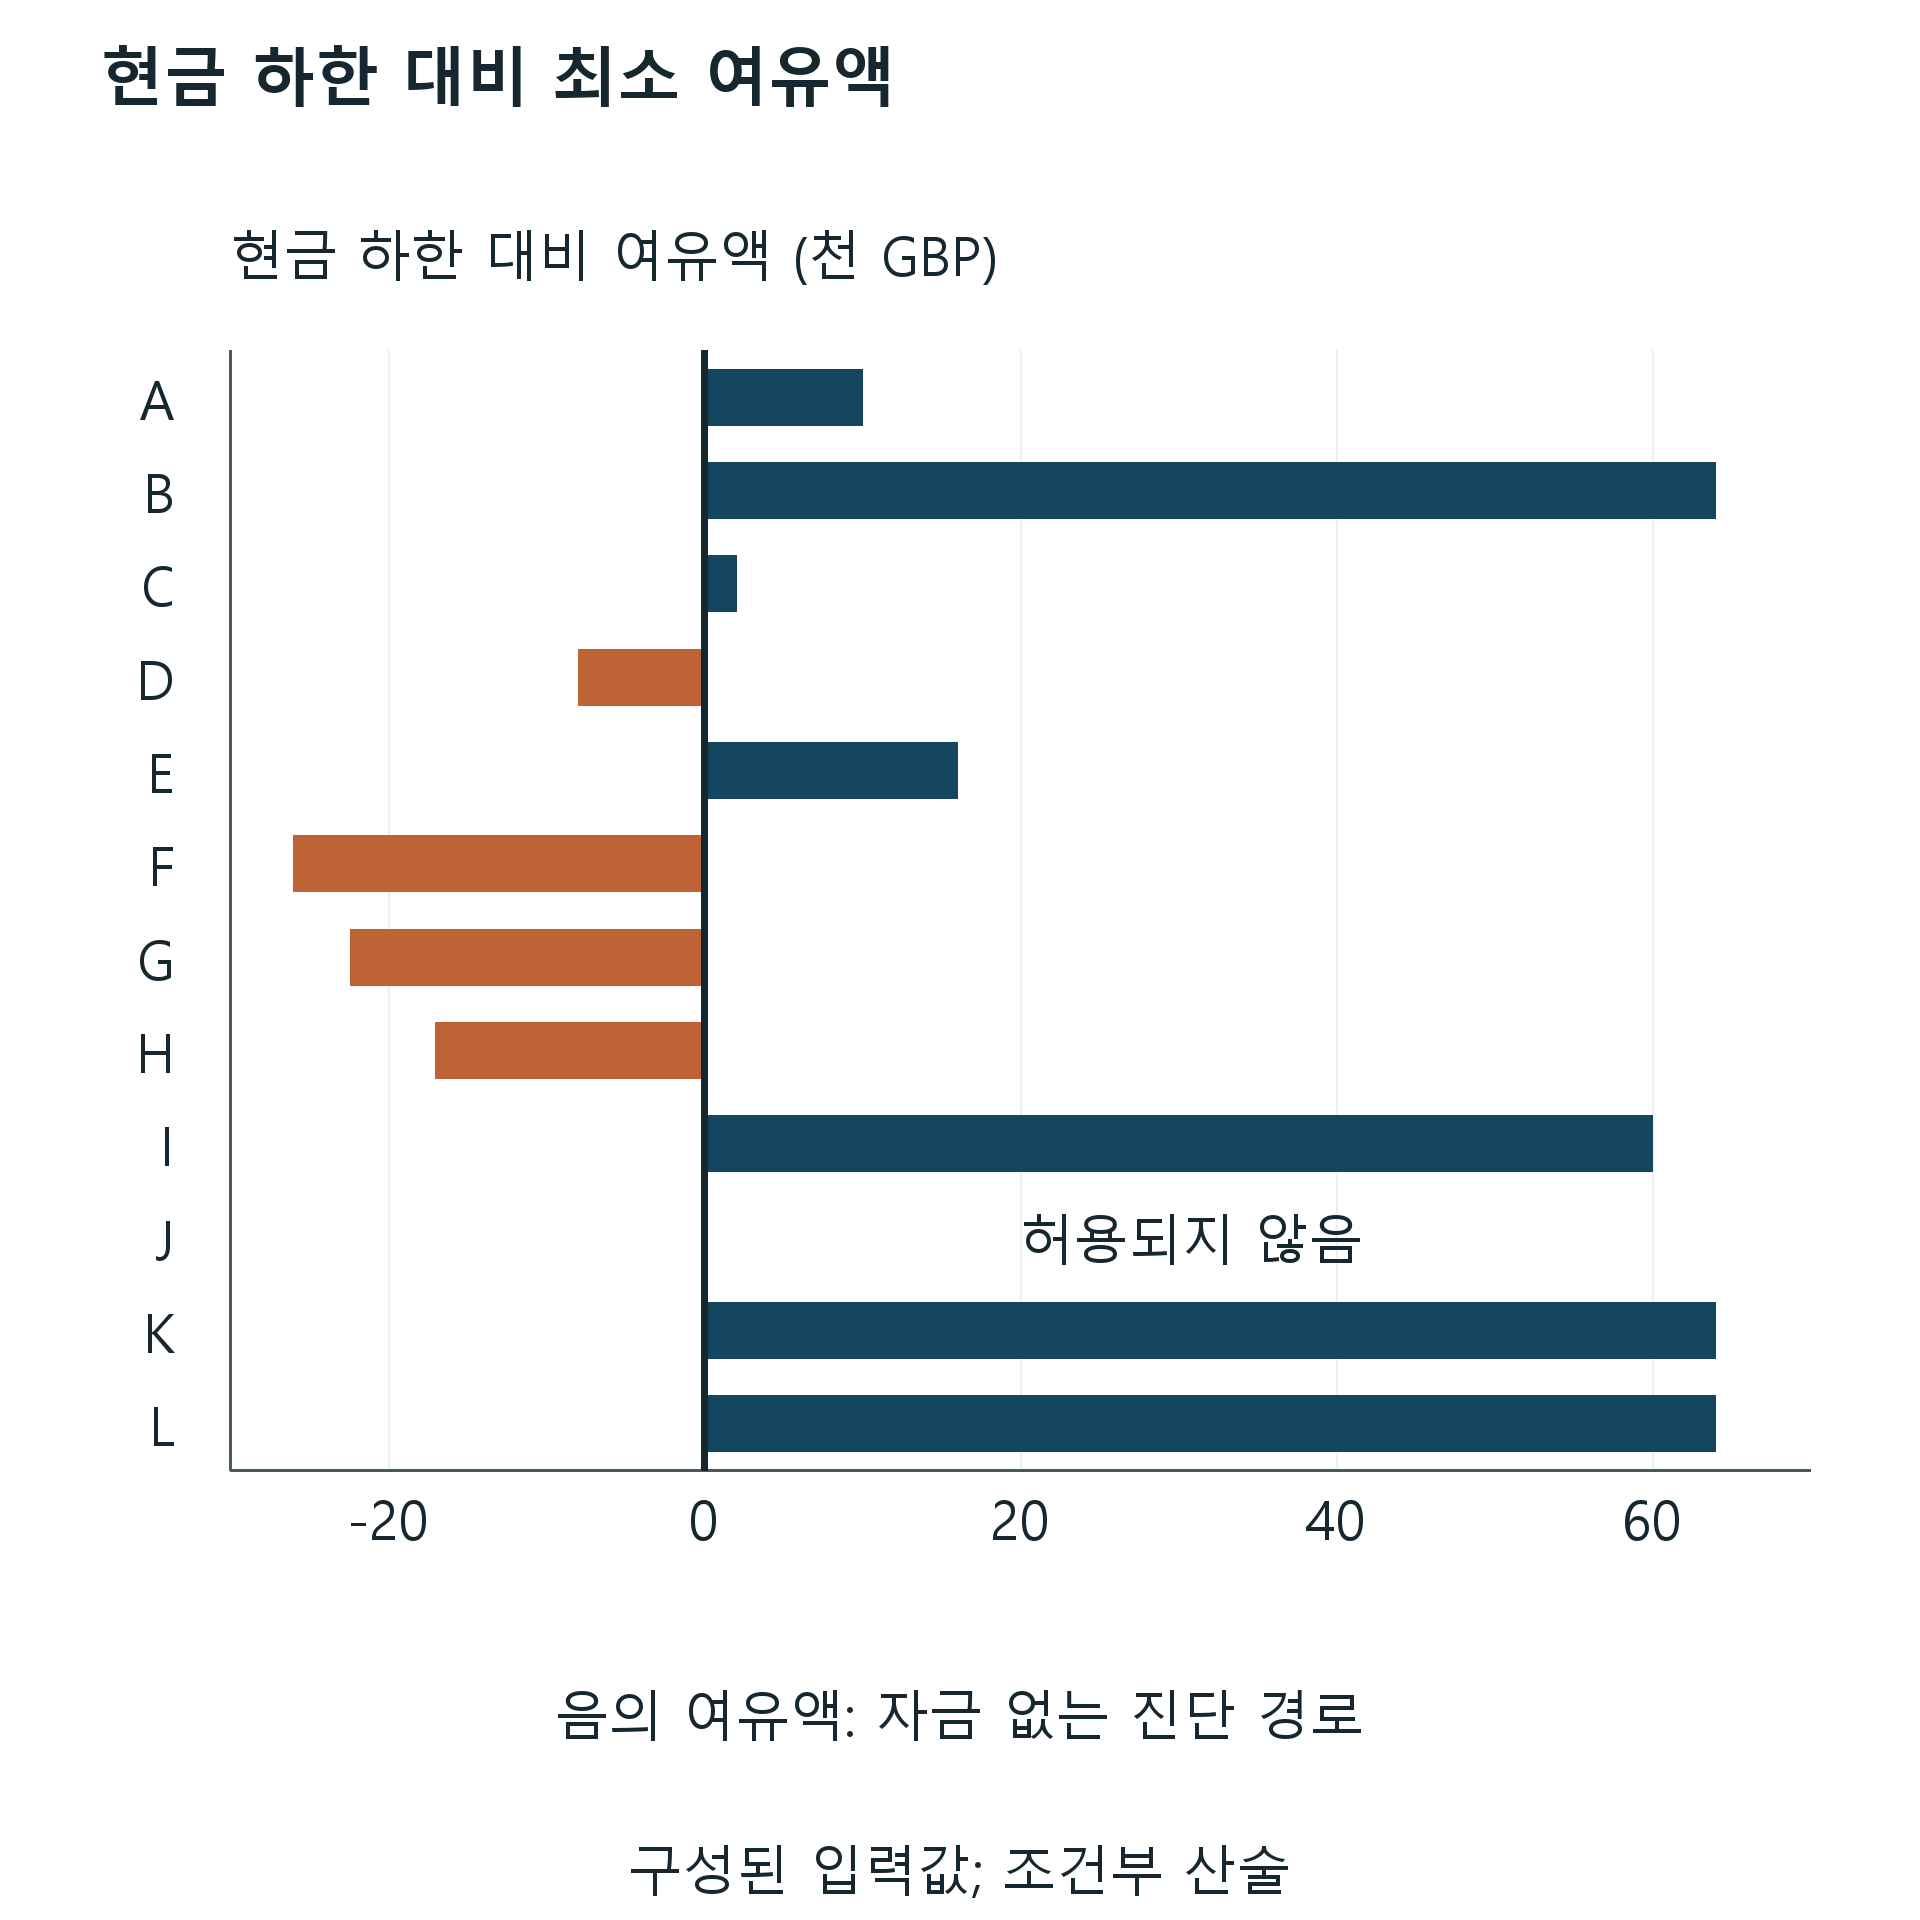
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 열 수도 있습니다.
저자가 구성한 계산, GBP 천 단위. 여유는 최저 현금에서 하한을 뺀 값이다. J에는 현금 계산이 없으며 여유가 영인 결과가 아니다. 이 수치는 실제 보조금 또는 액셀러레이터의 미충족 비율을 추정하지 않는다.
16 다음 인수 및 풀과 함께 MFN 재가격 설정을 검증한다
MFN 계산에는 원래 현금액뿐 아니라 적격 후속 증권과 전환 경계가 필요하다. 민감도군은 액셀러레이터 사례에서 시작하여 GBP 250,000의 후속 SAFE를 더한다. 원래 GBP 100,000의 MFN SAFE는 가정한 후속 평가상한 조건을 선택할 수 있다. 실험은 후속 상한을 GBP 2 백만, GBP 3 백만, GBP 4 백만, GBP 6 백만, GBP 8 백만으로 변화시킨다. 각 사례는 두 인수를 모두 포함한다. 따라서 원래 액셀러레이터 사례와의 차이는 추가 조달과 재가격 설정이 결합된 결과이며 MFN 조항 하나의 비용만 분리해 추정한 것이 아니다.
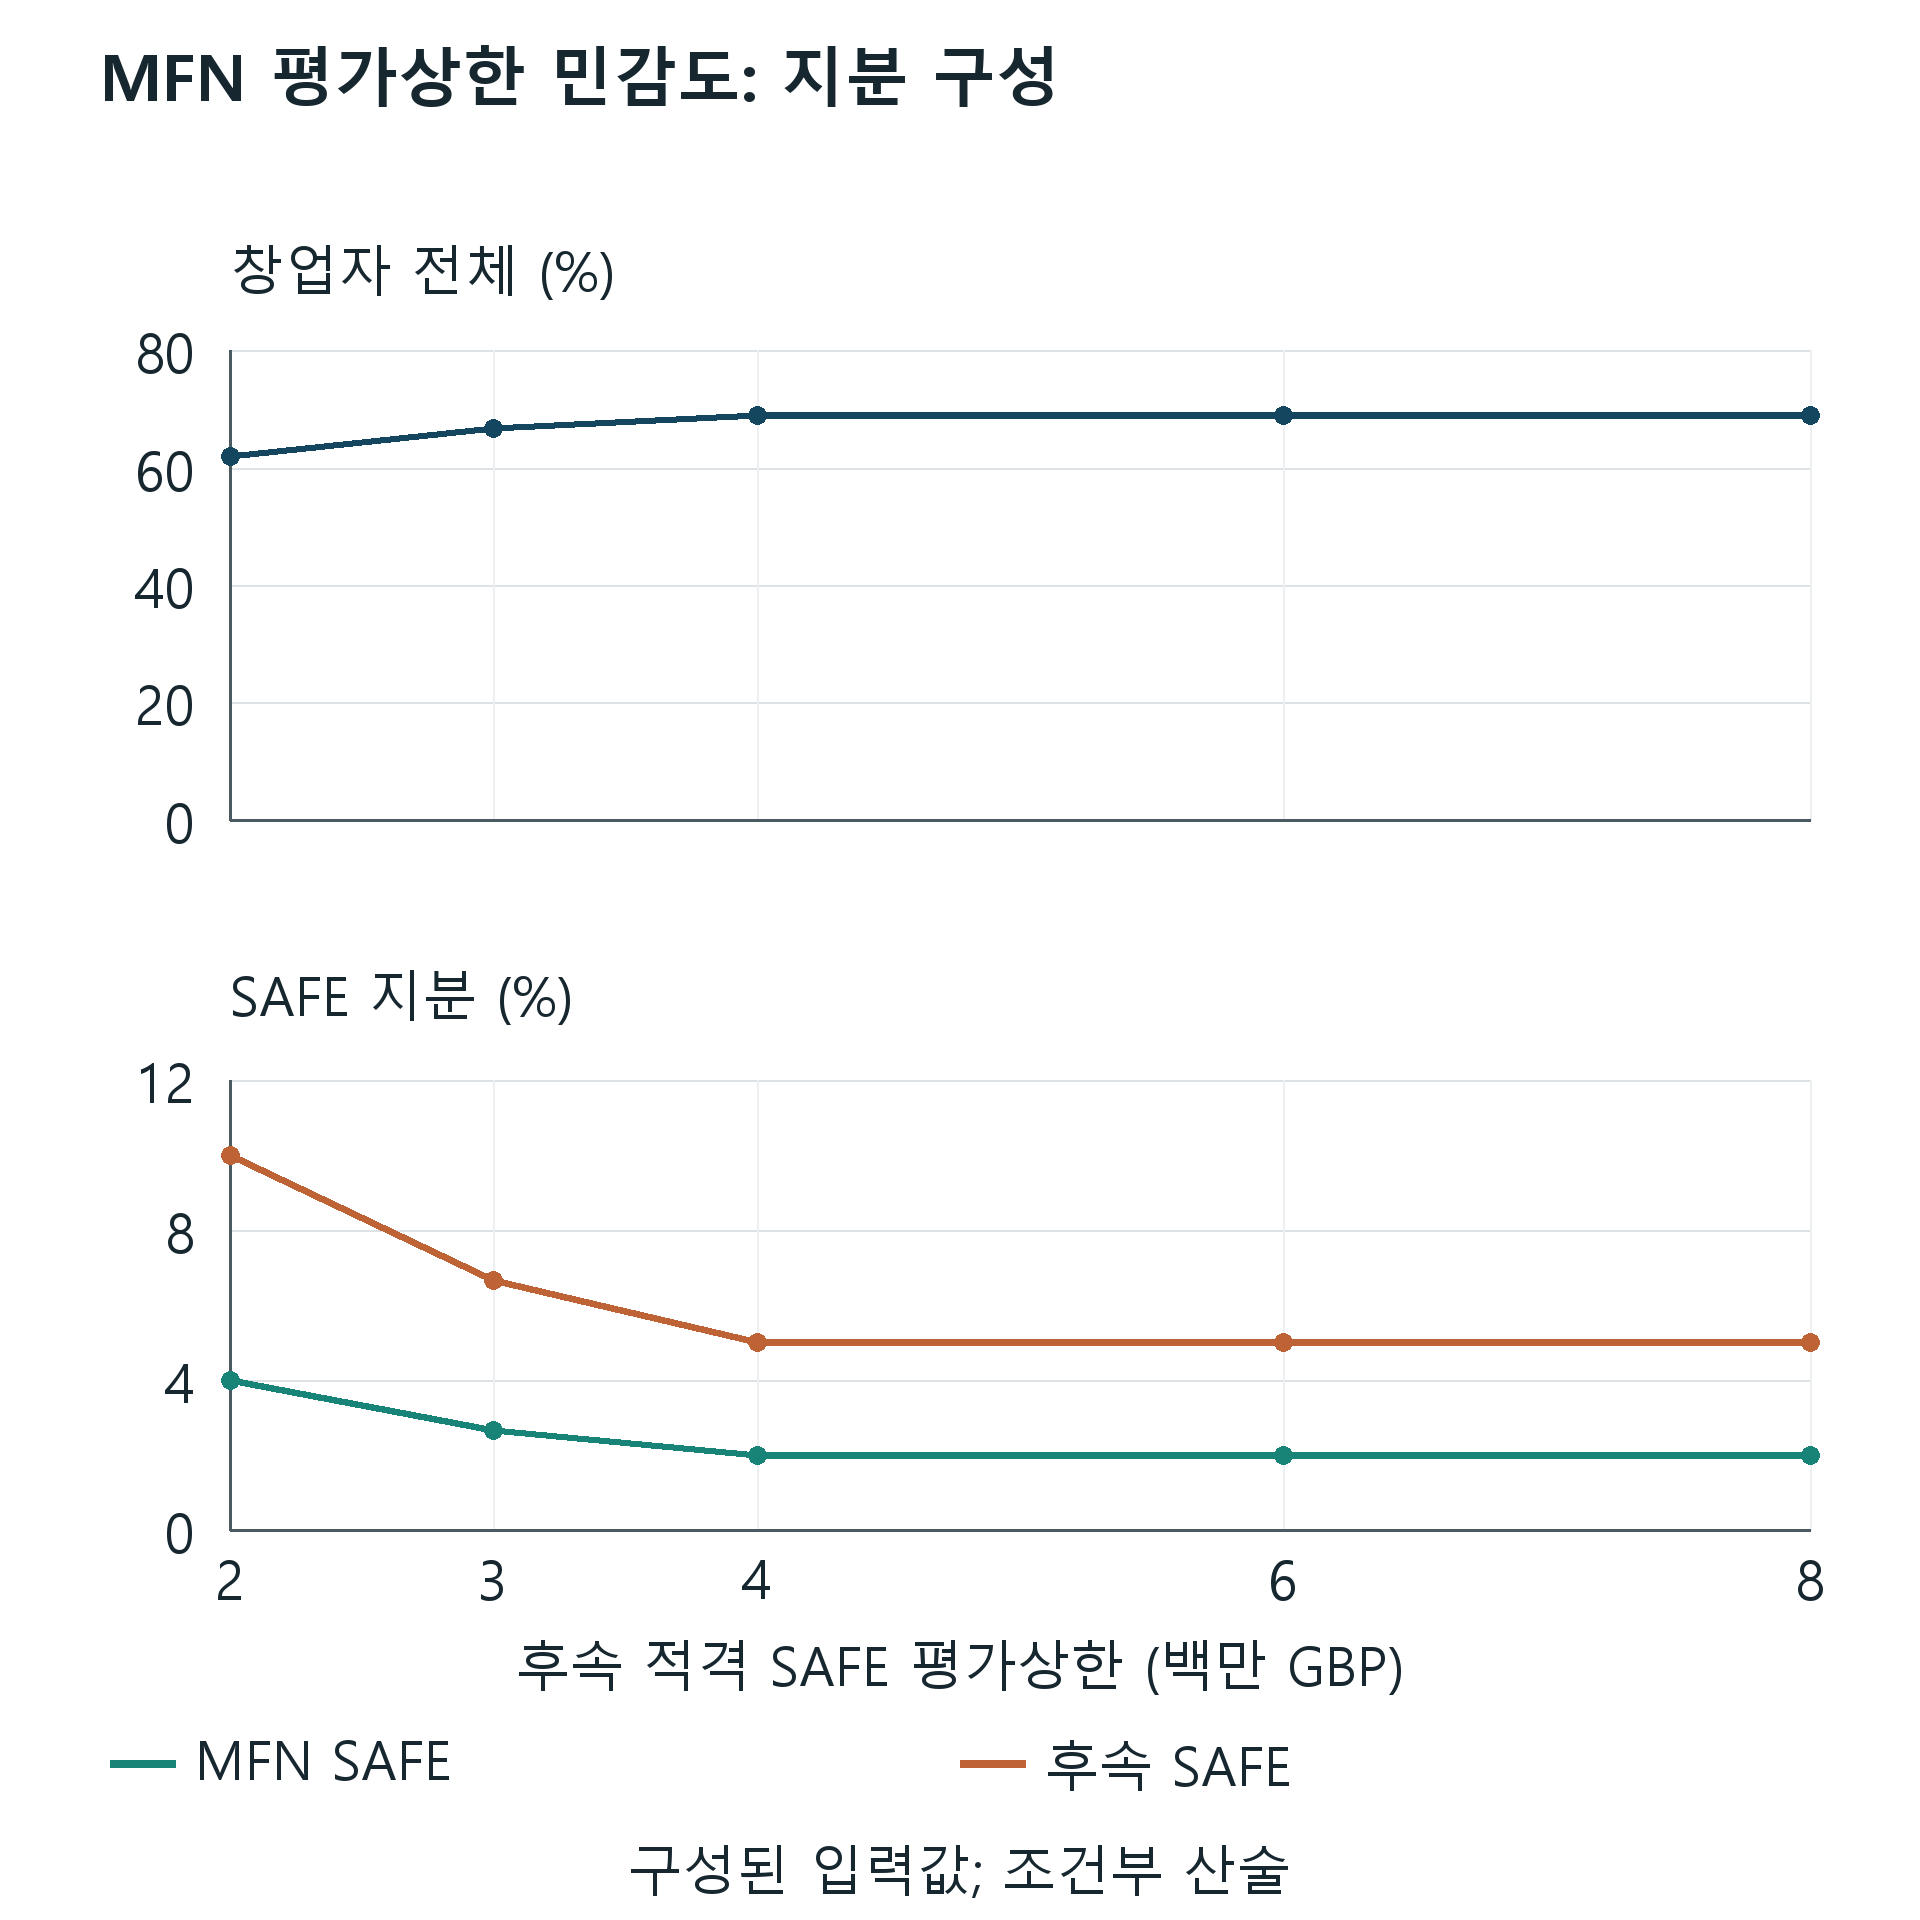
가격확정 라운드 후 창업자 전체 지분은 62%(평가상한 GBP 2 백만), 삼분의 이(GBP 3 백만), 69%(GBP 4 백만, GBP 6 백만, GBP 8 백만 각각)다. 두 SAFE는 GBP 4 백만의 정확한 동률을 포함한 앞 세 사례에서 평가상한 분기를 사용한다. 더 높은 두 상한에서는 가격확정 라운드 분기를 사용한다. 경계 위에서 창업자 비율이 바뀌지 않는 것은 적용 가능한 더 낮은 라운드 가격으로 전환하기 때문이다. 모든 사례에 상한 공식을 강제로 적용하면 높은 상한 사례에서 창업자의 유지 지분을 과대평가한다.
지분표는 두 SAFE 권리를 별도로 보여준다. GBP 2 백만 상한에서 MFN SAFE는 라운드 후 4%, 후속 SAFE는 10%를 보유한다. GBP 3 백만에서는 약 2.6667%와 6.6667%다. 이 실험에서 GBP 4 백만 이상이면 2%와 5%다. 이 민감도군 전체에서 액셀러레이터의 고정비율 권리는 4%, 신규 가격확정 라운드 투자자는 20%를 보유한다. 이 수치에 창업자 전체 지분을 더한 합계는 100%다. 엄밀한 분수가 계산 기준이며 표시되는 소수점 이하 네 자리 비율은 반올림한 값이다.
해석은 고정비율 권리의 정의에 달려 있다. 여기서 5%는 지정된 SAFE 전환 이후, 추가 풀과 신규 가격확정 조달 이전에 적용된다. 다른 분모를 사용하는 계약에는 다른 계산이 필요하다. 고정비율, MFN 문구, 적격 조달의 발동 조건이 제공자와 문서마다 다르므로 본고의 공개 프로그램 설명은 별도로 확인한다. 일반화한 실험은 정의된 순서 하나를 투명하게 검증한다. 실제 액셀러레이터의 이름만 바꾸어 같은 비율을 재현할 수 있다고 인증하지 않는다.
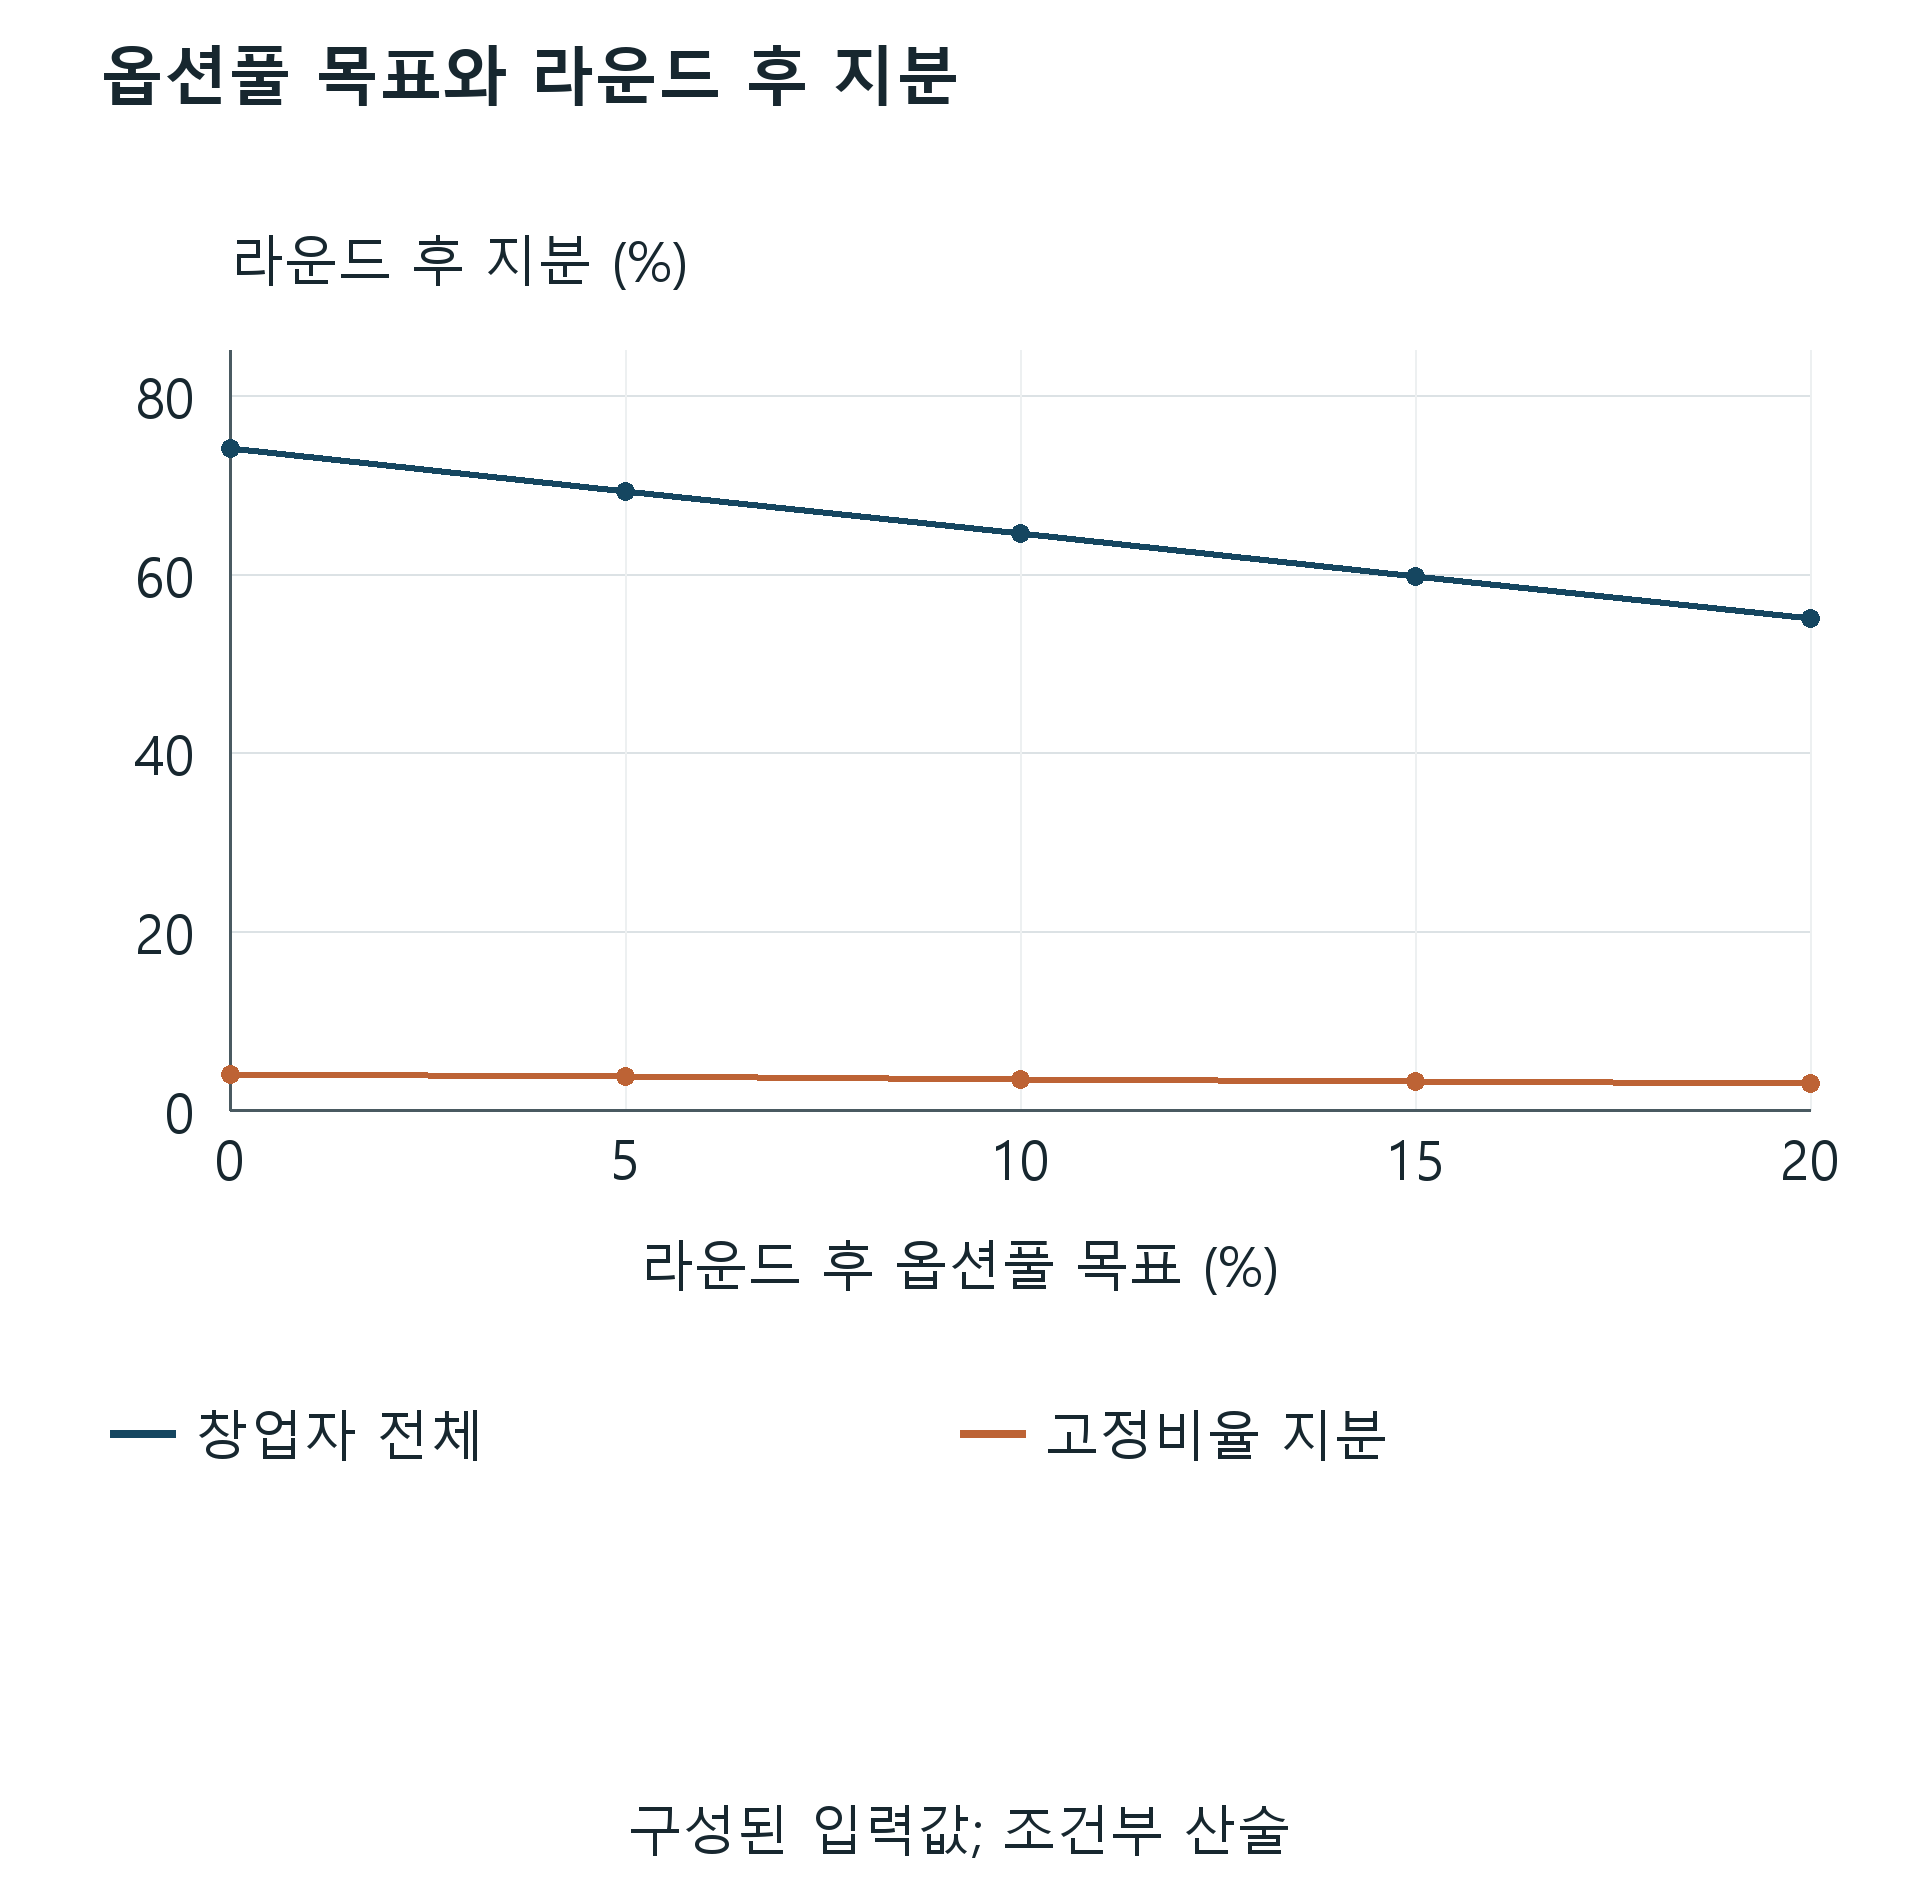
풀 민감도는 또 다른 지분 경계를 바꾼다. 라운드 후 풀 목표가 영, 5%, 10%, 15%, 20%이면 창업자 전체 지분은 각각 74%, 69.25%, 64.5%, 59.75%, 55%다. 따라서 10% 목표는 증액 없는 기본값보다 창업자 지분을 9.5퍼센트포인트 줄인다. 고정비율 권리도 4%에서 3.5%로 줄어든다. 가정한 라운드 가격 체계에서는 MFN SAFE가 2%, 신규 가격확정 투자자가 20%를 유지한다. 이 때문에 풀 비율은 창업자 지분만 기계적으로 차감하지 말고 전체 전환 순서 안에서 계산해야 한다.
이 실험의 풀은 완전희석 기준의 배정되었거나 행사된 보통주환산 권리다. 가치 계산에 별도의 행사대금은 들어가지 않는다. 실제 임직원 부여, 가득, 실효, 행사가격, 우선권, 회수 시 분배는 경제적 배분을 바꿀 수 있다. 경영진은 계약상 자본구성표와 선택한 가치 규약을 함께 유지하고 조건이 모호하면 거래별 자문을 받아야 한다. 비율 그래프는 지분 대사에 유용하지만 개인이 후속 매각에서 실제로 수령할 금액을 확정할 수는 없다.
| 후속 평가상한 (GBP) | 두 SAFE의 전환 분기 | 창업자 전체 지분 | MFN SAFE 지분 | 후속 SAFE 지분 |
|---|---|---|---|---|
| 2,000,000 | 상한에서 산출한 가격 | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | 상한에서 산출한 가격 | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | 상한에서 산출한 가격; 정확한 동률 | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | 라운드 가격 | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | 라운드 가격 | 69.0000% | 2.0000% | 5.0000% |
모든 행에서 후속 인수는 GBP 250,000, 이전 MFN 원금은 GBP 100,000이다. 둘 다 가정한 동일 자본구성 기준을 사용한다. 액셀러레이터 고정비율 부분의 지분은 4%, 신규 가격확정 투자자는 20%이며 풀을 더하지 않는다. 정확한 동률에는 상한 분기를 적용한다. 비율은 소수점 이하 네 자리로 반올림하며 엄밀한 분수의 전체 합계는 100%다. 조달과 MFN 조건을 함께 바꾸며 프로그램의 인과적 편익을 뜻하지 않는다.
| 풀 목표 | 창업자 전체 지분 | 액셀러레이터 고정비율 권리 | MFN SAFE 지분 | 신규 가격확정 라운드 투자자 |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
B에서 라운드 후 풀 목표만 바꾼다. 초기 풀은 영이다. 고정비율 권리는 추가 풀과 신규 자금으로 희석되며 라운드 가격의 MFN은 2%를 유지한다. 풀 단위는 배정되었거나 행사된 보통주환산 권리이며 별도의 행사대금은 모델링하지 않는다. 이는 실현된 회수 분배가 아니다.
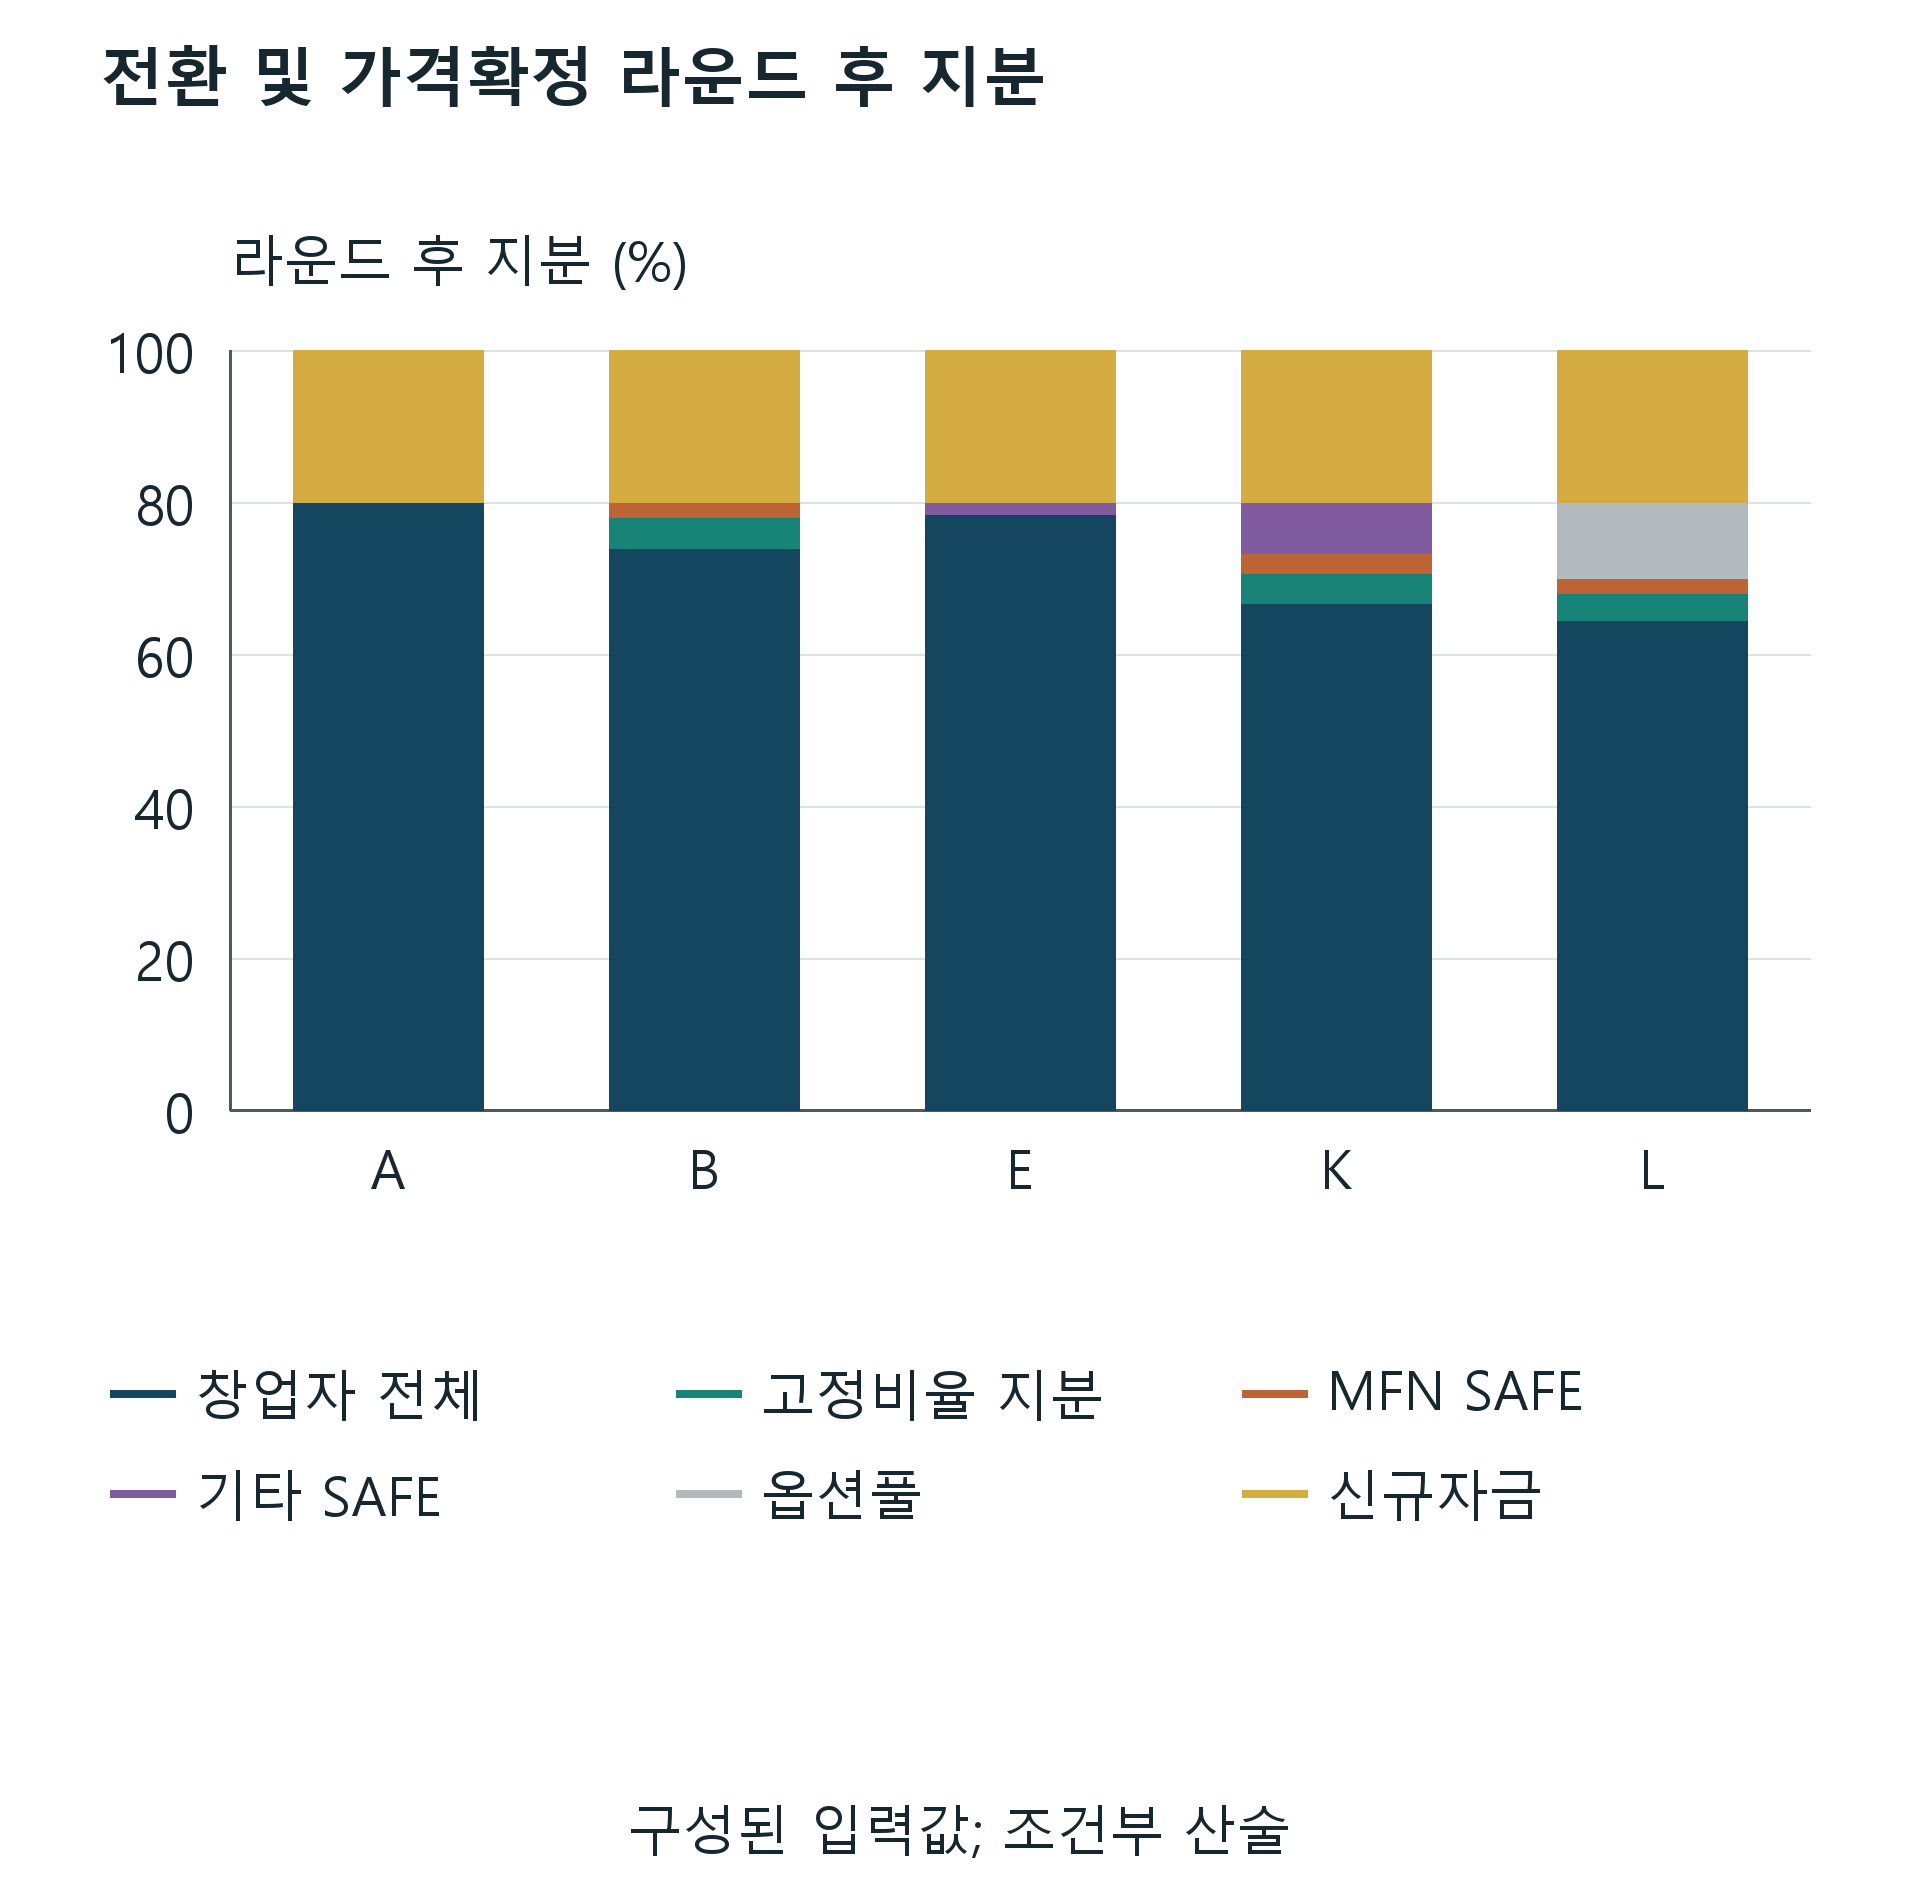
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 열 수도 있습니다.
저자가 구성한 보통주환산 자본구성. A는 기본 보조금, B는 기본 액셀러레이터, E는 보조금 브리지를 추가한 사례, K는 MFN 선택이 있는 후속 SAFE를 추가한 사례, L은 10%의 라운드 후 풀을 추가한 사례다. 풀 규약은 실제 회수대금을 나타내지 않는다.
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 열 수도 있습니다.
저자가 구성한 민감도. 모든 사례에 원래 GBP 100,000 MFN SAFE와 추가 GBP 250,000 SAFE가 모두 포함된다. MFN 조항만의 인과적 추정이나 실제 프로그램 성과가 아니다.
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 열 수도 있습니다.
저자가 구성한 액셀러레이터 민감도로 추가 GBP 250,000 SAFE는 없다. 풀 권리는 배정되었거나 행사된 보통주환산분이며 별도의 행사대금은 없다. 다른 모든 입력과 명시된 전환 순서를 고정한다.
17 추가 희석에 필요한 사업가치 요구수준을 계산한다
가치 비교는 명명된 두 경로가 계약 및 현금 검증을 모두 통과한 뒤에만 적용한다. 사업기업가치, 비교일 현금, 승인 미지급 미수채권의 명시 평가액을 더하고 부채를 차감한 뒤, 그 지분가치 대용지표의 하한을 영으로 제한하고 창업자 전체의 완전희석 보통주환산 지분을 곱한다. 조달 수령액은 현금에 한 번 들어간다. 프로그램 비용은 이미 현금을 줄였다. 보조금 권리나 조달 인수액을 두 번째로 더하지 않는다. 이로써 조건부 보통주환산 보유가치 대용지표를 얻는다. 현금 분배, 관측 거래가치 또는 청산우선권 분배순서의 대체물이 아니다.
가정한 사업기업가치 GBP 4 백만에서 기본 보조금 A는 창업자 대용가치 GBP 4,028,800을 산출한다. 기본 액셀러레이터 B는 GBP 3,791,760을 산출한다. 보조금 계산에는 종점 현금 GBP 1,030,000과 액면으로 평가한 승인 미지급 청구액 GBP 6,000을 포함해 80%를 곱한다. 액셀러레이터에는 현금 GBP 1,124,000과 보조금 미수채권 없음이 반영되며 74%를 곱한다. 비교는 추가로 조달한 현금과 낮아진 유지 비율을 구분한다. 같은 사업 지출이나 같은 기술 마일스톤이 반드시 같은 시장평가를 낳는다고 가정하지 않는다.
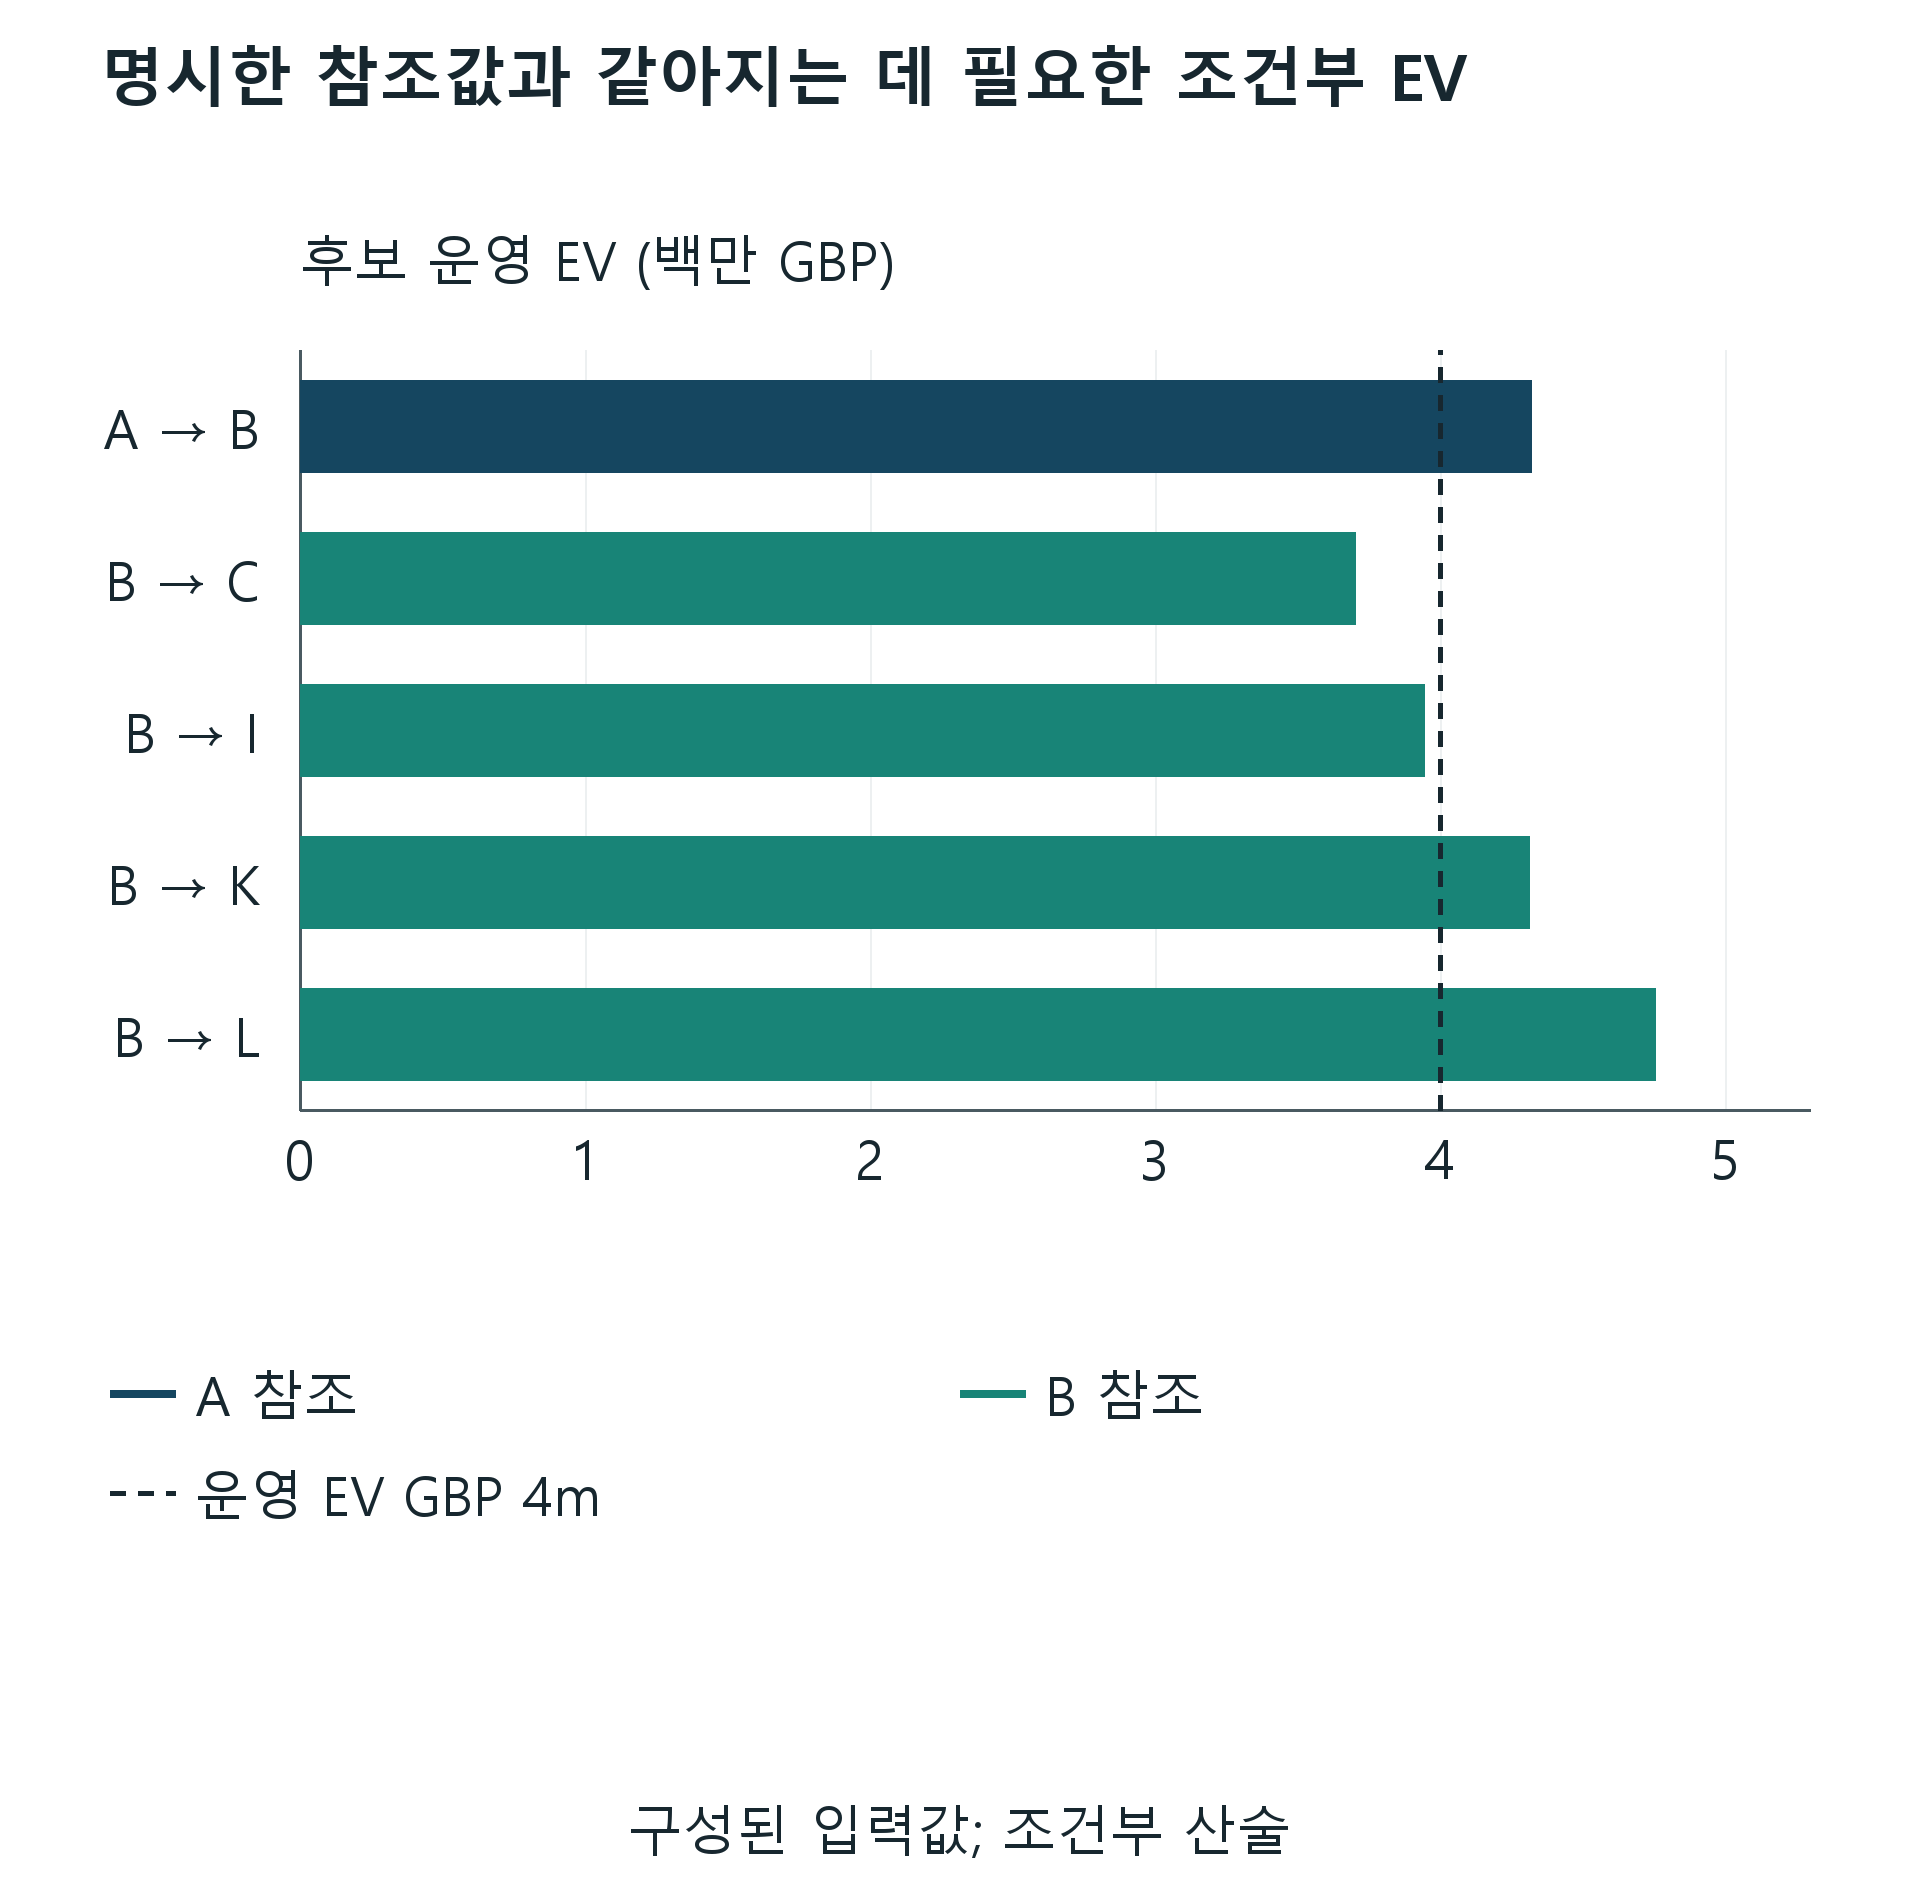
B의 현금, 청구, 부채, 지분을 고정할 때 B가 A의 참조 대용가치와 같아지는 데 필요한 사업기업가치는 정확히 GBP 159,852,000을 37로 나눈 값이다. 이는 약 GBP 4.320324 백만이며, 파운드 정수 단위의 최솟값을 올림하면 GBP 4,320,325다. GBP 4 백만 기준보다 약 GBP 320,324, 또는 8.01% 높다. 명시 입력 아래 요구되는 조건부 증가분이다. 실험은 액셀러레이터가 이를 만들어 낼 것이라는 추정, 달성 확률, 실제 프로그램의 평균 가치에 관한 추론을 제공하지 않는다.
추가 요구수준마다 자체 참조를 명시한다. 기본 액셀러레이터 B의 참조 대용가치를 고정하면 허용 결합 I에는 사업기업가치 GBP 3,944,000이 필요하고, 후속 SAFE 및 MFN 사례 K에는 GBP 4,313,640, 풀 사례 L에는 약 GBP 4.754698 백만이 필요하다. 액면 미수채권 규약에서 지연 보조금 C가 B의 대용가치와 같아지려면 GBP 3,703,700이 필요하다. 참조와 후보 자본구조가 다르므로 이 임계값들은 공통 순위표가 아니다. 이사회는 실제 결정에 관련된 비교를 사용하고 현금 측면의 실행 가능성 조건을 함께 유지해야 한다.
기본 임계값의 유용한 해석은 실사 질문이다. 경영진은 가정한 지출, 조달, 시점을 유지하면서 어떤 구체적이고 증거가 있는 상업적 변화가 추가 사업가치를 뒷받침할 수 있는지 묻는다. 계약된 매출 개선, 문서화한 이익률 변화, 다른 마일스톤은 새로운 가치평가 분석의 근거가 될 수 있다. 면담 건수, 프로그램 로고, 투자자 소개 가능성만으로 그 가치평가 근거가 생기지는 않는다. 주장하는 편익이 사업 현금이나 조달 필요액을 바꾸면 불일치한 회계를 피하기 위해 기업가치뿐 아니라 해당 입력도 갱신해야 한다.
다른 미수채권 규약이나 협상한 자본구조로 임계값을 다시 계산할 수 있지만 본고는 보고 결과에서 이를 암묵적으로 바꾸지 않는다. 미충족 경로의 가치 비교는 제시하지 않는다. 허용되지 않는 J에는 순위를 매길 재무 결과가 없다. 고정 GBP 4 백만의 사업 기준과 구분되는 투자 전 지분가치는 감정평가가 아니라 명시 가정으로 남는다. 결정 틀의 실무적 기여는 적용 허가에서 현금, 전환, 조건부 가치 필요액으로 이어지는 순서다. 이후 제안 경로가 그 필요액을 충족할 수 있는지는 상업적 증거가 입증해야 한다.
| 참조에서 후보로 | 참조 창업자 대용가치 (GBP) | 엄밀한 사업 EV 요구수준 (GBP) | 최소 정수 GBP |
|---|---|---|---|
| A에서 B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B에서 C | 3,791,760 | 3,703,700 | 3,703,700 |
| B에서 I | 3,791,760 | 3,944,000 | 3,944,000 |
| B에서 K | 3,791,760 | 4,313,640 | 4,313,640 |
| B에서 L | 3,791,760 | 204,452,000/43 | 4,754,698 |
각 행은 별도의 GBP 4,000,000 사업 EV 기준에서 자체 명명 참조 대용가치를 사용한다. 두 경로 모두 허용성 및 현금 검증을 통과한다. 파운드 정수 단위의 최소 요구수준은 엄밀한 임계값을 올림한 값이며 반올림된 표시로 선택하지 않는다. 후보의 현금, 미수채권, 부채, 지분은 고정한다. 하한 미충족 또는 금지 경로는 제외한다. 확률, 인과적 가치 증가, 달성 가능한 평가액을 추정하지 않는다.
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 열 수도 있습니다.
저자가 구성한 조건부 산술, GBP 백만 단위. 참조 A와 참조 B는 서로 다른 창업자 가치 목표를 사용한다. 표시된 모든 쌍에서 두 경로는 현금과 허가 검증을 통과한다. 요구수준 달성 확률이나 실현 회수대금을 추정하지 않는다.
18 회사가 회피할 수 있는 지출을 기준으로 서비스 크레딧을 평가한다
지분의 수치 비교는 서비스 패키지를 비제한 현금처럼 흡수해서는 안 된다. 회사는 먼저 실제 필요한 서비스, 필요한 날짜, 원래 지급했을 현금 가격을 파악한다. 이어 프로그램이 허용한 제공자, 사용 한도, 만료, 추가 요금, 제안 결합에 관한 제한을 확인한다. 실제 회피할 수 있는 지출만 수정 사업예산에 포함한다. 이는 회사별 대체 계산이다. 공개 정가만으로 모든 참여자에게 같은 절약이 생김이 입증되지는 않는다.
서비스 사용도 지출을 만들 수 있다. 무료 도입 기간에 직원 시간, 통합 작업, 후속 유료 구독이 필요할 수 있다. 이미 무료인 서비스에 대한 크레딧은 그 기본값 대비 추가 절약이 없다. 경영진은 원래 구매계획과 수정계획을 함께 보여주어야 한다. 그 뒤 현금 차이를 원장에 한 번 반영한다. 별도 프로그램 편익으로 종점 기업가치에 다시 더해서는 안 된다. 서비스 사용에 따른 상업적 개선에는 그 개선을 얻고 유지하는 데 필요한 비용을 포함해 자체 증거가 필요하다.
약속된 고객 및 투자자 접근에도 같은 처리를 적용한다. 면담, 소개, 데모데이 초청은 기록된 활동이다. 재무 결과는 후속 결정과 이행에 달려 있다. 회사는 소개가 적격 기회, 서명 계약, 자금이 납입된 투자, 회수 현금을 만들었는지 추적할 수 있다. 그 단계들은 증거 기록에서 구분해야 한다. 소개를 바로 매출이나 조달 평가액으로 바꾸면 가치가 창출되었는지를 결정하는 사건을 건너뛴다. 따라서 기본 비교에서는 접근이나 멘토링에 근거 없는 인과적 가치 증가를 부여하지 않는다.
경영진은 조건부 편익 임계값을 검토할 수 있다. 추가 희석과 비용을 계산한 뒤 이사회는 기존 주주를 보상하는 데 어떤 문서화된 개선이 필요한지 물을 수 있다. 다른 사업가치, 이른 현금 수령, 낮은 지출을 통해 개선이 생길 수 있지만 각 경로에는 일관된 재무 처리가 필요하다. 요구수준은 상업 실사를 위한 질문이다. 프로그램이 그 답을 제공할 수 있음을 입증하지 않는다. 이로써 창업자들은 근거 없는 프리미엄이나 모든 지원이 무가치하다는 일괄 가정을 받아들이지 않고 주장된 편익을 협상하고 검증할 수 있다.
19 적용 조건에 따라 보조금 및 지분 확약의 순서를 정한다
회사는 확약을 구분해 유지하면서 보조금과 지분 경로를 병행 검토할 수 있다. 결정 기록은 각 단계에서 무엇을 제출·서명·공시·조달할 수 있는지 확인해야 한다. 한 경로의 수락이 다른 경로의 적격성이나 조건을 바꾸는지도 기록해야 한다. 공개 지침만으로 개별 보조금 계약과 협상한 지분 증권 사이의 모든 상호작용을 해결할 수는 없다. 관련 제한과 동의를 해결한 뒤에만 결합 경로를 자금이 확보된 모델에 넣는다. 여러 자본원을 결합하려는 회사의 의도 자체는 계약상 허가가 아니다.
Innovate UK 조건은 동일 비용 중복지원과 공시를 다루며 제안 후 지침은 통지, 프로젝트 준비, 확인된 날짜의 시작 허가를 구분한다. 이 규정들 때문에 지출 경계와 승인 순서가 중요해진다. 팀은 보조금 제안서와 공동부담 비용 배분의 서면 근거를 보존해야 한다. 본고는 Innovate UK 지원과 액셀러레이터 참여의 병행을 일반적으로 승인하지 않는다. 예시 허용 결합은 가정한 계약 사례이며, 대응 금지 결합은 재무 결과의 순위를 매기기 전에 허가를 검증해야 하는 이유를 보여준다. [9,10]
일정 비교에서도 올바른 모집 회차를 사용해야 한다. 본고를 위해 읽은 Hub71 Access 페이지는 2027년 코호트 일정을 설명한다. 공개된 EIC 2027 시행계획도 자체 향후 신청 순서와 이전 단기 신청 결정의 조건부 처리를 제시한다. 회사는 계속 운영되는 프로그램을 즉시 조달로 취급하기보다 예정 신청에 적용되는 경로와 버전을 확인해야 한다. 출처 기록의 날짜는 검토 문서에 대한 관측이다. 신청기업이 지원 결정을 받거나 조달을 완료하거나 현금을 얻을 날짜를 확정하지 않는다. [8,11]
순서를 정하면 가상의 가치를 부여하지 않고 결정 선택권을 유지할 수 있다. 이사회는 되돌릴 수 없는 확약 전에 제한된 신청 작업을 승인하거나 지원 결정까지 지출을 유보하거나 조달 조건을 협상할 수 있다. 각 조치에는 비용 한도, 책임자, 후속 결정일이 있어야 한다. 회사는 경로를 이용할 수 없거나 지연되는 경우의 대안 계획도 명시해야 한다. 유용한 일정은 이런 결정 시점을 현금 하한과 연결한다. 자금이 없는 의무가 발생하기 전에 언제 추가 확약을 확보하거나 사업계획을 줄이거나 경로를 포기해야 하는지 보여준다.
20 프로그램 선정과 프로그램 가치를 구분한다
공개 연구는 이미 액셀러레이터와 보조금 성과를 검토한다. Gonzalez-Uribe와 Leatherbee는 프로그램 선정 및 교육의 국소적 불연속성을 이용해 Start-Up Chile를 연구한다. 그 설계는 서비스 묶음의 요소를 구분하고 환경과 비교집단을 해석의 일부로 삼는다. 이는 프로그램 가치 평가에 관련된 선행연구다. 모든 액셀러레이터·국가·계약에 공통된 효과를 제공하지 않는다. 선정 과정과 재무 제안이 다른 현행 투자자 주도 프로그램에서는 경영진이 과거 추정값을 기대 조달 성과에 적용하기 전에 자체 증거가 필요하다. [15]
Howell의 공개 연구는 준실험적 방법으로 미국 에너지부 SBIR 프로그램의 순위가 있는 신청기업을 검토한다. 초록은 해당 환경에서의 조달 및 혁신 효과를 보고하며 부록은 식별 근거를 뒷받침한다. 이번 검토에서는 출판 논문 전문의 접근이 제한되어 실제 읽은 초록과 부록 범위 안에서만 논의한다. 연구는 관련 실증 선행연구를 제공하며 현재 보조금 선정 확률이나 특정 제안에서 얻을 창업자 편익의 예측은 아니다. 검토 중인 거래의 현금 및 지분 조건을 대체할 수 없다. [16,17]
선정된 액셀러레이터 참여기업과 탈락한 보조금 신청기업을 비교하면 프로그램 효과와 선정 이전부터 존재한 차이가 섞일 수 있다. 기술 성숙도, 창업자 배경, 기존 자본, 시장 접근, 지분 조건을 받아들일 의향은 참여와 후속 성과 모두에 영향을 줄 수 있다. 액셀러레이터 제안과 보조금 지원을 모두 받는 회사도 선별된 신청기업 부분집합이다. 본고의 가정 사례는 산술 차이를 보이기 위해 특정 사업계획을 고정한다. 그 선택이 실제 선택편향을 수정하지는 않는다. 통제된 조달 비교를 제공하며 참여의 실증 효과는 미답으로 남긴다.
존속 및 관측 규칙도 성과 데이터에 영향을 준다. 프로그램을 마친 회사만 포함한 데이터는 탈락한 신청기업이나 폐업한 참여기업을 제외할 수 있다. 조달 사건은 매출, 회수 현금, 실현 주주수익과 같지 않다. 경영진은 집단을 비교하기 전에 각 성과와 측정일을 정의해야 한다. 본고는 공개 패키지 설명에서 프로그램 순위를 추정하지 않는다. 명시 입력에 따른 재현 가능한 조달 결정과, 적절한 신청기업 단위 데이터 및 적법한 접근이 가능해졌을 때 상업 편익을 검증할 증거 설계를 제공한다.
21 실제 비교에 필요한 증거를 구축한다
실제 금융 연구에는 관측 단위의 정의가 필요하다. 유용한 단위의 하나는 제출일, 프로그램 버전, 법인 식별자를 보존한 기업·프로그램 신청 건이다. 동일 기업이 여러 프로그램에 제출한 신청은 서로 연결된 상태로 유지해야 하며, 관련 없는 개별 기업으로 집계해서는 안 된다. 기록에는 의사결정일에 이용할 수 있었던 대안을 식별해야 하며, 거절한 제안과 이용할 수 없었던 제안도 포함해야 한다. 이렇게 구축한 데이터는 신청 결정과 실제 자금이 제공되는 제안 사이의 선택을 구분할 수 있다. 이러한 구분이 없으면 공표된 조건의 비교를 창업자가 실제로 보유했던 자금조달 선택지로 오인할 수 있다.
현금 증거는 최초 운영계획에서 은행 입금, 지급된 비용, 제출한 청구, 승인 금액까지 연결되어야 한다. 수정 사항에는 각각의 날짜와 사유가 필요하다. 지원을 받은 후 프로젝트를 변경한 기업을, 문서화되지 않은 최초 계획의 사후 재구성에 비추어 평가해서는 안 된다. 자본구조표에도 동일한 원칙이 적용된다. 금융상품 버전, 인수 내역, 전환 사건, 합의된 옵션풀 변경을 보존해야 한다. 이러한 기록이 있으면 연구자나 자문가가 현금 경로와 지분 경로를 재현할 수 있다. 또한 후속 해석이 당시의 증거 대신 누락된 문서나 가정에 의존하는 지점도 드러난다.
사업 성과에는 사전에 합의된 평가기간과 일관된 정의가 필요하다. 서명된 투자, 실제 납입된 투자, 청구된 매출, 회수된 매출은 각각 기록해야 한다. 자금조달일의 기업가치에는 증권 조건과 자본구조 산정 기준이 필요하며, 그 값이 자동으로 창업자의 회수대금 추정치가 되지는 않는다. 프로그램 수료, 기업 폐업, 인수, 후속 관측 누락은 분모에서 계속 드러나야 한다. 데이터 규약에는 미해결 성과를 어떻게 보고하는지, 어떤 범위를 사용하는지를 명시해야 한다. 대체값을 넣는 가정은 별도로 검토해야 하며, 그 가정으로 외관상 완전한 표본을 만들어서는 안 된다.
인과적 질문에는 실제 선발 절차로 정당화되는 식별 설계가 필요하다. 프로그램과 데이터가 뒷받침하면 무작위 배정, 방어 가능한 기준선, 그 밖의 신뢰할 만한 비교를 평가할 수 있다. 성향점수 조정이나 매칭 표본이 비교를 해석 가능하게 만드는 가정의 검토를 대신하지는 않는다. 본 논문은 신청자·지급·지분을 연결한 매칭 패널을 수집하지 않았으며 처치효과를 추정하지 않는다. 제안하는 기록은 향후 증거 수집을 위한 설계다. 더 넓은 실증적 편익이 미해결인 상태에서도, 기업의 당면 결정에는 검증된 계약과 결정론적 현금모형을 사용할 수 있다.
22 이사회에 날짜가 명시된 자금조달 의사결정 자료를 제공한다
이사회 자료는 결정 사항, 요청하는 약정, 그 약정이 필요한 기한을 먼저 제시해야 한다. 운영 이정표, 최초 사용제한 없는 현금잔액, 분석에 사용한 최소 준비금을 식별해야 한다. 이후 간결한 비교에서 허용 여부, 현금 실행가능성, 조건부 지분 계산을 구분한다. 이 순서를 따르면 이사는 선택 대상이 실제 자금이 제공되는 이용 가능한 경로인지, 추진할 가치가 있는 신청인지, 미해결 계약 문제인지를 파악할 수 있다. 단일 가중점수는 이러한 차이를 가리며, 기업이 충족할 수 없는 조건을 큰 모형상 편익으로 상쇄하도록 만들 수 있다.
자료에는 실제 제안에 관한 출처대장, 날짜별 현금 경로, 각 경로를 동일한 자금조달 사건까지 연결하는 자본구조 변동표를 포함해야 한다. 승인되었으나 미지급된 청구액, 유보 금액, 최초 현금 하한 미충족을 표시해야 한다. 브리지 자금으로 그 미충족을 해소하는 경우 이사회에는 가정한 한도 금액이 아니라 실제 약정과 전체 조건이 필요하다. 지분 명세에는 모든 증권과 옵션풀 산정 기준을 식별해야 한다. 이사는 표시된 비율이나 자금조달 입금을 그 결과를 산출한 지배 문서 또는 명시적 모형 입력값까지 추적할 수 있어야 한다.
사업적 근거는 이러한 조정 내역과 나란히 제시해야 한다. 경영진은 사용하려는 지원, 회피할 것으로 예상하는 지출, 주장하는 운영 개선의 근거를 설명해야 한다. 희석을 반영한 가치 요구수준으로 질문을 구체화할 수 있지만, 그 임계값은 조건부 산술로 남는다. 이사회는 확립된 편익, 추가 실사가 필요한 편익, 의도적으로 가치를 부여하지 않은 편익을 기록해야 한다. 이렇게 하면 정밀성을 만들어내지 않고도 결정할 수 있다. 또한 당시 실제로 기록한 약정과 기대에 비추어 추후 성과를 검토할 근거가 생긴다.
승인에는 허용되는 다음 행동을 명시해야 한다. 신청서 제출, 제안 수락, SAFE 체결, 프로젝트 청구서 지급은 서로 다른 권한이다. 이사회는 미해결 조건별 담당자를 지정하고 중요한 조건이 변경되면 현금 또는 지분 명세를 갱신하도록 요구할 수 있다. 기록에는 이전 버전을 보존해야 하며, 사후에 성공적인 자금조달 이야기로 대체해서는 안 된다. 날짜가 명시된 의사결정 자료는 현재의 실행과, 프로그램의 편익·비용·자금조달일이 기업의 최초 근거에 부합했는지를 추후 평가하는 데 모두 유용하다.
23 실제 자금조달 제안에 규칙을 적용한다
첫 단계는 프로그램의 일반 홍보 페이지에서 누락된 항목을 채우지 않고 기업의 서명 문서와 제안 문서를 모으는 것이다. 경영진은 법인, 적격성, 허용 프로젝트, 지원금 조건, 자금 출처를 조정한다. 이어 지원금이 도착하기 전에 기업이 이행해야 하는 지출과 현금 관련 날짜를 식별한다. 미해결 조건은 책임 있는 자문가나 의사결정자에게 배정한다. 분석은 공개 웹페이지에 언급이 없다는 사실을 허가로 취급하지 않는다. 문서화된 조건에 따라 해당 경로가 허용되면, 기업은 약정과 가용 현금으로 제안한 이정표를 뒷받침할 수 있는지 계산할 수 있다.
다음 단계는 실험의 입력값을 기업 자체의 날짜, 금액, 금융상품으로 대체하는 것이다. 비용보전형 지원금에는 청구 규칙과 유보 규칙이 필요하다. 일괄금액 또는 선지급 방식의 지원금에는 다른 지급 일정과 사용제한 일정이 필요하다. 전환형 금융상품에는 실제 정의와 발동 조건이 필요하다. 투자 전 방식 SAFE, 할인, 워런트, 우선권, 미배정 직원 옵션은 여기서 사용한 제한적 보통주환산 엔진의 범위를 넘는 계산이 필요하다. 계산 예시 모형의 목적은 입력값과 조정 과정을 드러내어, 자문가가 적용 가능한 부분과 대체해야 할 부분을 식별할 수 있게 하는 것이다.
현금 검사를 통과한 경로는 대안과 동일한 운영·자금조달 경계에서 비교할 수 있다. 기업은 전체 지분 효과를 계산하고, 브리지 자금을 포함하며, 자금조달 수입을 가치에 두 번 더하지 않아야 한다. 조건부 요구수준은 남은 사업적 질문을 명확히 한다. 추가 희석과 비용을 보상하려면 어떤 추가적인 문서화된 개선이 필요한가? 경영진은 고객 수요, 이행 역량, 실제 이용 가능한 프로그램 지원의 증거에 비추어 이 질문을 검토해야 한다. 명망 있는 프로그램에 관한 선호하는 서사만으로 임계값의 달성가능성이 확립되지는 않는다.
필요한 약정, 그 조건, 자금조달 경로, 하방 상황에 대한 대응이 함께 기록되면 결정을 실행할 준비가 된다. 중요한 변경은 새 버전을 요구한다. 현금 수령일의 지연, 적격 비용 기반의 감소, MFN 평가상한의 변경, 추가 옵션풀 요청, 다른 가격확정 라운드는 결과를 바꿀 수 있다. 거래가 진행되는 동안 운영팀은 대장을 유지해야 한다. 이 체계는 구조화된 자금조달 분석과 자문가 협의를 지원하며, 개별 기업을 위한 법률·세무·회계·투자 자문을 제공하거나 신청·자금조달·운영 이정표의 성공을 약속하지 않는다.
24 다음 약정 전에 한계를 해소한다
계산 사례는 명시적 계약과 입력값 아래에서 산술적 관계를 확립한다. 특정 액셀러레이터가 가치를 더한다거나, 보조금이 추가 혁신을 만든다거나, 어느 경로가 창업자의 실현된 부를 개선한다는 점을 확립하지는 않는다. 그러한 질문에는 적절한 실증적 증거와 증권별 분배 분석이 필요하다. 실험의 고정 운영계획, 보통주환산 전환, 조건부 운영가치는 자금조달 비교를 검토 가능하게 한다. 동시에 다른 금융상품, 비용, 운영 선택, 성과를 가진 기업에 대한 적용을 제한한다. 이 체계를 사용하는 사람은 정밀한 수치 결과를 제시할 때 이러한 한계를 보존해야 한다.
공개 출처 검토는 실제로 열어 본 문서와 버전으로 한정된다. EIC 2026 안내 페이지는 6월 개정본에 연결되지만, 공식 메타데이터는 이번 검토에서 실질적 내용을 확인하지 못한 후속 8월 개정본도 식별한다. 따라서 본 논문은 6월 조항에 버전을 표시하고, 최신 통합 2026 법적 입장을 주장하지 않는다. 공개된 2027 프로그램과 신청자가 체결한 계약은 각각 신중하게 검토해야 한다. 공개 출처의 불일치는 약정 전에 지배 문서를 확보할 이유이며, 가장 매력적인 수치를 선택할 근거가 되지 않는다. [5,6,7,8]
유동성 결과는 사건 시점에 따라 달라진다. 실험은 구성된 삼십 일 기간 열두 개와 명시된 보수적 지급·수령 순서를 사용한다. 실제 기업에는 일별 또는 거래별 일정이 필요할 수 있다. 사용제한 현금대장, 유보금 해제, 세금 납부, 조건부 반환, 다른 미수채권 평가도 필요할 수 있다. 사례에는 보조금 선지급도, 관측된 지연 분포도 없다. 민감도 검사는 선택한 입력값 변경의 결과를 보여준다. 그러한 변경에 확률을 부여하거나 신청자 모집단에 필요한 준비금을 추정하지 않는다.
지분과 가치 결과에도 똑같이 명시적인 경계가 있다. 계산은 모형화한 증권을 전환 가정의 보통주환산 기준으로 취급하고, 명시된 배정 관행에 따라 옵션풀을 취급한다. 실제 우선권 분배순서, 행사대금, 선순위, 세금, 창업자별 보유분에는 추가 분석이 필요하다. MFN으로 기술된 조건도 범위, 발동 조건, 변경 메커니즘을 검증해야 한다. 본 논문은 입주·선발 또는 지원금 수여 확률, 기대 기업가치 상승, 금전화한 네트워크 효과를 제공하지 않는다. 누락된 증거는 근거 없는 경영진 추정치가 되지 않고 기본 사례 밖에 남는다.
의사결정 규칙은 이러한 한계 안에서 사용할 수 있다. 경로와 지배 조건을 확인하고, 날짜가 정해진 운영 의무를 조달하며, 전체 자본구조를 조정한 뒤, 추가 비용을 정당화하는 데 필요한 사업 개선을 검토한다. 명시적 변경으로 미충족을 해소할 때까지 자금이 없거나 금지된 경로를 실행가능 집합에서 제외한다. 보조금과 액셀러레이터 제안을 앞둔 기업에 이 과정은 다음 지급이나 서명 전에 중요한 문서와 약정을 식별한다. 또한 추후 사업 검토에서 실제 증거에 비추어 검증할 수 있는 가정의 재현 가능한 기록을 남긴다.
| 단계 | 필요한 조정 | 의사결정 경계 |
|---|---|---|
| 허가 | 수령 주체, 지출일, 지원 결합, 동일 비용에 대한 중복 지원 제한 | 재무 순위를 매기기 전에 금지된 경로를 제외한다 |
| 현금 | 최초 잔액을 검사한 다음, 각 사건 후 최초 현금에 날짜별 수령액을 더하고 날짜별 지급액을 차감해 검사한다 | 최초 미충족과 명시한 하한 대비 최대 부족액을 기록한다 |
| 청구 | 적격 비용 기반과 지원금에 상한을 적용하고, 다음 증가액 전에 이전에 승인된 권리액 전부를 차감한다 | 승인 권리액은 현금 수령액과 승인된 미지급 청구액의 합계이며, 미수채권은 은행 현금이 아니다 |
| 민간 부담분 | 적격 비용 부담분, 상한 초과 지출, 비적격 경로 비용을 구분한다 | 적격 비용 구성요소를 별도 지급액으로 추가하거나 하나의 공적 지급을 두 번 사용하지 않는다 |
| 고정비율 권리와 SAFE | 명시된 전환 분모와 적격 MFN 선택에 따라 고정비율과 자금이 납입된 모든 SAFE를 푼다 | 평가상한 가격 분기 또는 라운드 가격 분기가 각각 자체 조건을 충족하는지 확인한다 |
| 옵션풀과 신규자금 | 필요한 옵션풀 증가분과 가격확정 라운드 인수액만 추가한다 | 동일한 사건 경계에서 완전희석 기준 모든 보유자 권리의 합계를 100%로 조정한다 |
| 창업자 가치 대용치 | 운영 기업가치, 현금, 평가된 미지급 청구액을 더하고 부채를 차감한 뒤, 영을 하한으로 제한하고 창업자 지분을 적용한다 | 각 항목을 한 번만 계상하고 보통주환산 및 미수채권 관행을 유지한다 |
| 조건부 요구수준 | 참조 대용치와 후보 창업자 지분이 양수이면 참조 대용치를 그 지분으로 나누고, 후보 현금과 평가된 청구액을 차감하며, 부채를 더한 뒤 영을 하한으로 제한한다 | 참조 대용치가 영이면 음수가 아닌 운영 EV 요구수준의 최솟값은 영이다. 후보 창업자 지분이 영이면 양의 참조값과 같아질 수 없다. 두 경로 모두 실행가능해야 하며, 달성가능한 가치는 추정하지 않는다 |
| 증거 | 지배 문서, 날짜가 명시된 예산, 은행 증빙, 전환 계산을 보존한다 | 공개된 설명과 구성된 예시는 신청자별 성과를 확립하지 않는다 |
이는 구성된 실험에 사용한 분석 단계다. 다른 계약, 우선주 분배순서, 행사대금 관행, 운영계획에는 비교를 사용하기 전에 그에 맞는 변경이 필요하다. 이 표는 프로그램 허가나 법률 해석을 제공하지 않는다.
참고문헌
- The Y Combinator Deal. 2026년 11월 11일 열람. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. 2026년 11월 11일 열람. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. 2026년 11월 11일 열람. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? 2026년 11월 11일 열람. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. 2026년 11월 11일 열람. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. 2026년 11월 11일 열람. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. 2026년 11월 11일 열람. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. 2026년 11월 11일 열람. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. 2026년 11월 11일 열람. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. 2026년 11월 11일 열람. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. 2026년 11월 11일 열람. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. 2026년 11월 11일 열람. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. 2026년 11월 11일 열람. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. 2026년 11월 11일 열람. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. 2026년 11월 11일 열람. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. 2026년 11월 11일 열람. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. 2026년 11월 11일 열람. https://assets.aeaweb.org/asset-server/files/4006.pdf
저자 소개
Chennakeshav(CK)는 M&A, 성장자본 및 기업전략 전반의 거래 발굴·구조화·실행에서 25년 이상의 글로벌 경험을 보유한 기업금융·투자은행 임원이다. 창업자, 기업 및 펀드를 위한 가치창출 자문을 이끌며 이사회 관점과 직접 실행 및 거래 종결을 연결해 왔다.
경력은 Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ 포트폴리오 기업 및 Emirates Growth Fund에 걸치며 TMT, 부동산, 핀테크, 딥테크, 클린테크, 인프라 및 에너지 부문을 포함한다. 최고경영진, 사모투자·벤처펀드, 국부펀드 및 패밀리오피스와 함께 복잡한 자금모집과 성장기업의 금융을 추진했다. 가치창출을 위한 M&A 실사, 인수 후 통합 및 사업변혁도 이끌었다.
Matchpoint Partners의 Managing Partner로 기업금융, M&A 및 자본조달 자문을 총괄한다. London Business School MBA와 VTU 공학 학위를 보유하며, UCL London의 Master of Laws(LLM) 과정을 진행 중이다.
적극적인 스타트업 멘토로 Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute 및 IN5에서 활동한다. London Business School의 Entrepreneur Mentor in Residence(EMiR)를 맡고 Entrepreneurship World Cup 심사위원으로도 참여한다.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
면책 고지
본 논문은 사모·대체시장의 구조를 다루는 연속 연구의 일부다. 제시한 견해는 저자 개인의 견해다. 정보 제공을 목적으로 시장 구조를 일반적으로 설명하며, 투자·법률·세무·규제 자문이나 특정 증권·투자기구·거래상대방에 대한 권고를 구성하지 않는다.
