
1 Definiți decizia de finanțare în jurul unui jalon finanțat
Un fondator care alege între un grant și un accelerator are nevoie de o decizie de finanțare datată. Decizia începe cu jalonul pe care compania trebuie să îl atingă, numerarul necesar pentru a-l atinge și participația păstrată ulterior de acționarii existenți. Un anunț de grant și o ofertă de accelerator descriu aranjamente diferite. Sumele lor principale devin comparabile numai după ce compania reconstituie disponibilitatea numerarului, cheltuielile permise, condițiile contractuale și conversia ulterioară. Articolul dezvoltă această comparație pentru o companie cu un plan operațional definit. Obiectivul este identificarea variantelor de finanțare viabile și a condițiilor economice în care o variantă compensează acționarii pentru diluarea sa suplimentară.
Decizia ar trebui specificată înainte de acordarea unui scor unui program. Conducerea identifică entitatea juridică beneficiară, jalonul de produs sau tehnic finanțat, perioada cheltuielilor și soldul minim de numerar fără restricții necesar pentru continuare. Investitorii existenți, opțiunile angajaților, instrumentele convertibile în circulație și obligațiile angajate fac parte din poziția inițială. Modificarea oricăreia dintre aceste limite schimbă comparația. O ofertă aparent atractivă poate finanța o altă entitate sau un proiect mai restrâns, lăsând compania operațională expusă. Prin urmare, un registru decizional util conectează documentele programului cu bugetul companiei și tabelul de capitalizare la aceeași dată de observare.
Metoda propusă stabilește viabilitatea de numerar drept condiție a comparației economice. O companie care nu poate plăti o factură înainte de rambursare nu poate implementa varianta planificată cu grant folosind numai acea rambursare. Sunt necesare atunci finanțare suplimentară, o modificare permisă a cheltuielilor sau un calendar diferit. Păstrarea participației rămâne relevantă, dar un procent de deținere fără un plan operațional care poate fi finanțat nu stabilește o alegere viabilă. Metoda înregistrează prima lună în care pragul minim de numerar este încălcat și finanțarea suplimentară angajată necesară pentru a elimina acel deficit. Nu transformă o sursă de finanțare indisponibilă în numerar printr-o ajustare bazată pe valoarea așteptată.
Pentru variantele care rămân viabile, analiza compară participația păstrată și un prag condițional al valorii capitalurilor proprii. Pragul întreabă cu cât ar trebui să devină mai valoroasă compania în varianta cu diluare mai mare, astfel încât acționarii inițiali să dețină aceeași valoare. Este un prag algebric calculat pe baza datelor declarate. Nu oferă nicio estimare a capacității programului de a crea acea valoare. Accesul la clienți, mentoratul, prezentările către investitori și semnalizarea necesită propriile dovezi înainte ca managementul să le atribuie un beneficiu financiar în scenariul de bază. Distincția păstrează utilitatea deciziei atunci când nu sunt disponibile date fiabile despre rezultate specifice programului.
Articolul combină o examinare datată a unor condiții publicate selectate ale programelor cu un experiment de finanțare construit de autor. Companiile analizate, profilurile de cheltuieli, datele finanțărilor și evaluările ulterioare sunt date construite. Nu reprezintă solicitanți observați, oferte semnate sau tranzacții ale clienților. Condițiile publicate stabilesc categorii contractuale și anumite caracteristici promovate; nu stabilesc probabilități de acceptare sau un randament cauzal comun al participării la un program. Rezultatul practic este un dosar decizional de finanțare pe care consiliul îl poate actualiza cu propriile documente contractuale încheiate, dovezi bancare și angajamente de cheltuieli înainte de a alege o variantă.
2 Separați numerarul utilizabil de credite și sprijinul condiționat
O comparație de finanțare necesită registre separate pentru numerar, numerar restricționat, cheltuieli evitate și beneficii contingente. Numerarul fără restricții poate acoperi obligațiile operaționale permise de acordul relevant. O creanță de rambursare depinde de cheltuielile eligibile și de procesul aplicabil solicitărilor de plată. Un credit pentru servicii reduce o anumită factură numai atunci când compania ar cumpăra altfel acel serviciu și poate utiliza creditul în condițiile sale. O posibilă investiție ulterioară necesită o altă decizie înainte de a deveni disponibilă. Combinarea acestor elemente într-un singur total promovat ascunde secvența tranzacțiilor pe care compania trebuie să le finanțeze efectiv.
Pachetul Access publicat de Hub71 oferă o distincție utilă între categorii. Pagina programului descrie AED 250,000 în numerar printr-un SAFE și AED 250,000 în sprijin în natură, cu o suplimentare ulterioară legată de capitalul propriu rezervată companiilor cu performanțe ridicate care îndeplinesc condițiile. Numerarul, sprijinul prin servicii și posibila suplimentare au roluri economice diferite. Pagina reprezintă o descriere publicată a programului și nu oferta contractuală încheiată de companie. Dosarul decizional ar trebui să arate separat fiecare componentă, să păstreze moneda sa originală și să identifice documentele necesare înainte de a o introduce în prognoza de numerar. Adunarea componentelor sprijinului nu determină un procent fix de deținere. [11]
Conducerea poate evalua un credit pentru cheltuieli în raport cu un plan explicit de achiziții. Să presupunem că un program pune la dispoziție un serviciu pe care compania nu l-ar cumpăra în alte condiții. Prețul său promovat nu reprezintă o economie de numerar în bugetul existent al companiei. Dacă aceasta are deja nevoie de serviciu, comparația utilizează cheltuiala de numerar care poate fi evitată, domeniul de utilizare permis al creditului și orice cost suplimentar de implementare. Același element nu trebuie să apară atât ca încasare de numerar, cât și ca reducere a cheltuielilor. Acest tratament evită și atribuirea unei valori imediate creditelor neutilizate doar pentru că în materialele programului apare un preț de listă ridicat.
Sprijinul condiționat aparține unei ramuri separate. O atribuire suplimentară, o prelungire discreționară sau o decizie a comitetului de investiții necesită un declanșator declarat și un decident responsabil. Consiliul poate examina un scenariu în care declanșatorul este îndeplinit, dar traiectoria de bază a numerarului ar trebui să reflecte finanțarea deja disponibilă în condițiile sale documentate. Atribuirea unei probabilități unei promisiuni fără suport probatoriu adaugă o aparență numerică fără a furniza dovezi. Prin urmare, articolul folosește ramuri deterministe și date de decizie explicite. O companie poate înlocui aceste ramuri cu o distribuție de probabilitate estimată atunci când dispune de un set de date justificabil și de o metodă de estimare convenită.
Registrul ar trebui să păstreze numerarul brut, comisioanele programului, taxele, costurile tranzacției și orice sume care nu pot fi utilizate pentru planul operațional. Este o reconciliere, nu un scor de clasificare. Fiecare sumă este conectată la o mișcare bancară, un cost eligibil sau o opțiune descrisă separat. Când beneficiile sunt în altă monedă, conducerea ar trebui să precizeze baza de conversie aleasă și o analiză de sensibilitate valutară. Cazurile de finanțare analizate folosesc o singură monedă declarată în cadrul fiecărei comparații. Nu clasifică programe internaționale convertind totalurile pachetelor publicate într-o măsură comună, fără suport probatoriu, a puterii de cumpărare.
| Program | Componentă de numerar sau finanțare | Alt sprijin | Baza participației sau a costului | Limita de versiune și calendar | Surse |
|---|---|---|---|---|---|
| Y Combinator | SAFE de USD 125,000 cu procent fix plus SAFE MFN de USD 375,000 fără plafon | Resurse ale programului; YC declară că nu percepe comision de program | Componentă fixă de 7% plus expunere MFN cu conversie separată | Acceptarea inițiază angajamentul; decontarea efectivă și documentele semnate sunt determinante | [1,2] |
| Techstars | CEA de USD 20,000 plus SAFE MFN de USD 200,000; suma MFN pentru APAC USD 100,000 | Programul și relația continuă cu acționarii | 5% acțiuni ordinare plus conversia MFN; declanșator al rundei cu preț stabilit de cel puțin USD 1 milion | Total APAC USD 120,000; total standard USD 220,000; sunt determinante programul și instrumentele exacte | [3,4] |
| Hub71 Access | AED 250,000 în numerar printr-un SAFE | AED 250,000 sprijin în natură; suplimentarea pentru cei eligibili este condiționată | SAFE MFN fără plafon și fără discount; procentul fix de deținere nu este stabilit | Descrierea cohortei 2027; datele de numerar specifice solicitantului și condițiile semnate nu sunt verificate | [11,12] |
| Innovate UK | Valoarea și rata grantului depind de competiție și de atribuire | Doar costurile eligibile ale proiectului susțin o solicitare de plată | Rambursare ulterioară a costurilor plătite, conform condițiilor generale examinate | Plata în mod normal în termen de 30 de zile, sub rezerva informațiilor; reținere finală de 10%; se aplică condițiile ofertei | [9,10,13,14] |
| EIC Accelerator | Componente de grant și/sau investiție denominate în EUR; sumele aplicabile necesită versiunea determinantă | Sprijin specific componentei și acordului | Grantul din versiunea specificată din iunie 2026 utilizează sume forfetare, acoperire de până la 70% și cofinanțare de 30% | Metadatele modificării ulterioare din august și programul 2027 publicat necesită verificări separate ale versiunilor | [5,6,7,8] |
Monedele originale sunt păstrate fără conversie valutară. Descrierile examinate nu sunt oferte contractuale încheiate. Numerarul, creditele și sprijinul condiționat rămân separate. Condițiile de rambursare Innovate UK examinate și aranjamentul EIC specificat cu sume forfetare nu trebuie să folosească același calendar de plăți presupus.
3 Verificați eligibilitatea înainte de comparația economică
O variantă de finanțare intră în comparație numai după ce conducerea înregistrează entitatea și activitățile care pot participa. Registrul de eligibilitate ar trebui să distingă o regulă generală publicată, o condiție specifică competiției și o condiție confirmată pentru solicitant. Localizarea, încorporarea, acționariatul, stadiul proiectului, sectorul, perioada cheltuielilor și sprijinul anterior pot afecta fiecare varianta disponibilă. O comparație care presupune că toate variantele sunt disponibile supraestimează opțiunile conducerii. O întrebare fără răspuns privind eligibilitatea rămâne o condiție nerezolvată. Nu ar trebui convertită într-un scor pozitiv pentru că societatea seamănă cu un participant de succes descris în promovarea programului.
Registrul de dovezi are nevoie de versiune și dată. Paginile de finanțare pot trece la o sesiune nouă, în timp ce un program de lucru, o ofertă de grant sau o cerere mai veche rămâne relevantă pentru alt solicitant. Decizia companiei depinde de condițiile care guvernează propria sa oportunitate. Conducerea ar trebui să păstreze documentul-sursă, data verificării, referința cererii și orice clarificare scrisă care rezolvă o ambiguitate materială. Un termen-limită de pe o pagină web actuală nu ar trebui transferat unei alte cohorte. De asemenea, existența continuă a unui program nu stabilește că fereastra sa actuală de depunere poate finanța cheltuieli deja angajate de companie.
Separați eligibilitatea proiectului de gradul de pregătire al companiei. Compania se poate încadra în categoria publicată a unui program, în timp ce cheltuielile propuse, structura juridică sau documentația rămân neadecvate. La rândul său, o companie bine pregătită poate urmări o activitate din afara domeniului specificat. Dosarul de finanțare ar trebui să identifice condiția neîndeplinită și schimbarea concretă necesară pentru a o soluționa. O reorganizare corporativă, un început întârziat sau un proiect reproiectat generează costuri și dependențe care aparțin comparației economice. Tratarea acestor schimbări ca sarcini administrative gratuite ar subestima costul accesării capitalului propus.
Contează și secvența solicitărilor. O echipă poate examina mai multe variante, acceptând doar combinațiile permise de documentele relevante. Primirea sprijinului dintr-o sursă poate genera cerințe de informare sau poate afecta costurile pe care o altă sursă le poate rambursa. Finanțarea prin capital propriu și un grant nu sunt automat incompatibile, iar combinația lor nu este automat permisă pentru fiecare cheltuială. Comparația ar trebui să identifice liniile de cheltuieli, sursele de finanțare și declarațiile implicate. Este necesară confirmare contractuală înainte ca o variantă combinată să fie introdusă ca viabilă. Articolul nu transformă o categorie generală de finanțare într-o aprobare juridică valabilă în întreaga jurisdicție.
Registrul de eligibilitate rezultat ar trebui să fie suficient de scurt pentru a putea fi contestat de consiliu. Fiecare condiție materială are o sursă, un răspuns specific solicitantului, un document de susținere și un responsabil pentru orice acțiune rămasă. Registrul consemnează dacă varianta este admisibilă pentru modelare, fără a indica probabilitatea de reușită a cererii. O companie fără o atribuire semnată are în continuare nevoie de o soluție separată de rezervă pentru finanțare. Această structură menține analiza concentrată asupra deciziei curente și oferă o predare clară către specialiști juridici, fiscali sau în granturi acolo unde materialele publicate nu stabilesc poziția companiei.
| Înregistrare | Dovadă privind data sau calendarul | Interpretare susținută | Element deschis | Surse |
|---|---|---|---|---|
| Pagina EIC 2026 și programul din iunie | Eticheta descărcării 17 iunie 2026; textul din iunie enumeră 4 noiembrie 2026 | Au fost citite prevederile din iunie și acel moment datat de depunere; data precedă această examinare | Nu se afirmă că iunie reprezintă cea mai recentă poziție juridică consolidată | [5,6] |
| Metadatele modificării ulterioare EIC 2026 | Publicată la 4 august 2026; decizia C(2026)5609 | Metadatele oficiale identifică o modificare STEP Defence ulterioară | Textul de fond al modificării nu a fost verificat; efectele asupra prevederilor anterioare rămân neconfirmate | [7] |
| Programul de lucru EIC 2027 publicat | Publicat la 5 noiembrie 2026; ora grupării cererilor este precizată ca 17:00, ora Bruxelles-ului | Un program viitor publicat are propria secvență de depunere | Data exactă aplicabilă grupării și starea actuală de deschidere a portalului trebuie verificate | [8] |
| Sesiunea Hub71 Access | Descrierea programului privește o cohortă din 2027 | Anul cohortei este înregistrat | Termenul exact de depunere și data numerarului pentru solicitant nu sunt verificate în acest registru | [11,12] |
| Competiția și atribuirea Innovate UK | Condiții generale etichetate octombrie 2025; ghidul ulterior ofertei actualizat la 8 septembrie 2026 | Condițiile competiției, scrisoarea de atribuire și permisiunea de începere sunt determinante | Aici nu este furnizat niciun termen specific competiției sau dată de început a solicitantului | [9,10,14] |
Datele descriu înregistrările efectiv examinate, fără a reprezenta o admitere, atribuire, decontare sau un angajament viitor de plată. Nu este substituit niciun termen Hub71 sau statut al portalului EIC neverificat.
| Condiție de acces | Dovezi specifice solicitantului | Consecință financiară | Tratament cât timp rămâne nerezolvată |
|---|---|---|---|
| Entitate juridică și jurisdicție | Document de încorporare, beneficiar vizat și instrument încheiat sau propus | Condițiile privind reorganizarea, localizarea sau acționariatul pot modifica variantele disponibile | Păstrați admisibilitatea ca nerezolvată |
| Domeniul, costul și începutul proiectului | Domeniul competiției, proiect aprobat, evidențe de cost și permisiune de începere | Numai cheltuielile și datele permise susțin varianta de finanțare relevantă | Excludeți eligibilitatea costurilor fără suport probatoriu |
| Contribuție privată proprie | Numerar fără restricții documentat sau finanțare privată angajată permisă | Finanțarea trebuie să fie disponibilă înainte de plata relevantă | Nu tratați o solicitare de plată neîncasată ca numerar |
| Sprijin combinat și costuri duplicate | Documente de grant și capital propriu, informări și acorduri necesare | O variantă combinată necesită propria permisiune și alocare a costurilor | Respingeți o combinație interzisă înainte de clasificare |
| Definițiile conversiei și rezervei de opțiuni | Toate instrumentele SAFE, fereastra MFN, baza plafonului, solicitarea rezervei și condițiile rundei cu preț stabilit | Drepturile deținătorilor trebuie să utilizeze același perimetru declarat al evenimentului | Nu deduceți acționariatul dintr-o sumă promovată |
| Versiune, condiții și decontare | Document aplicabil datat, sesiune și dovezi privind eliberarea numerarului | O ofertă și o încasare bancară aparțin unor evenimente calendaristice diferite | Păstrați datele necunoscute și condițiile neîndeplinite |
Aceasta este o listă de verificare a dovezilor, fără a reprezenta un scor al cererii sau o probabilitate de selecție. Descrierile generale publicate nu stabilesc permisiunile unei companii individuale.
4 Așezați ofertele și cheltuielile în același calendar de numerar
Calendarul numerarului începe cu soldul bancar disponibil companiei și data la care trebuie plătită fiecare obligație. Selecția în program, semnarea contractului, condițiile prealabile și decontarea bancară sunt evenimente separate. O scrisoare care descrie o investiție viitoare poate fi o dovadă valoroasă fără a constitui un sold bancar curent. Modelul înregistrează data la care este stipulată sosirea numerarului și testează planul operațional în raport cu acea dată. Nu recunoaște finanțare pentru o cerere care nu a îndeplinit condiția relevantă. Aceeași disciplină se aplică unui grant, unei subscrieri de capital propriu sau unei facilități-punte.
Planul operațional al companiei ar trebui să separe cheltuielile recurente de plățile distincte aferente jaloanelor. Salariile, chiria și abonamentele obișnuite pot urma un profil lunar, în timp ce avansurile pentru echipamente, testările, certificarea sau angajamentele de producție pot necesita plăți mai mari la date specificate. Un sold de sfârșit de lună poate ascunde un deficit anterior unei încasări mari din aceeași lună. Modelul analizat precizează explicit ordinea evenimentelor și folosește o verificare conservatoare a pragului minim de numerar în interiorul perioadei. O decizie reală care implică plăți materiale în interiorul lunii ar trebui să treacă la evenimente bancare datate. Mai multe detalii calendaristice sunt justificate de structura plăților; dorința de a face o prognoză să pară precisă nu constituie o justificare.
Analiza separă și cheltuielile care generează o solicitare eligibilă de cele care doar mențin compania în funcțiune. Dacă societatea operațională suportă costuri în afara proiectului finanțat, acele costuri consumă în continuare numerar. Conducerea ar trebui să reconcilieze calendarul costurilor grantului cu registrul contabil general și bugetul operațional, explicând separat orice element exclus. O comparație de finanțare construită numai în jurul proiectului rambursabil poate omite numerarul necesar restului activității. Pragul minim de numerar se aplică firmei care plătește facturile, în timp ce calculul solicitării de plată se aplică costurilor admise potrivit acordului relevant.
O întârziere este modelată la evenimentul care o produce. Examinarea cererii poate deplasa decizia de atribuire; pregătirea proiectului poate deplasa cheltuielile permise; pregătirea solicitării de rambursare poate deplasa depunerea; iar o clarificare privind plata poate deplasa încasarea. Adăugarea unei întârzieri generice fiecărui flux de numerar poate reprezenta incorect efectul acestor evenimente diferite. Prin urmare, experimentul variază decalajul stipulat al încasării separat de profilul cheltuielilor operaționale. Reducerea cheltuielilor ar reprezenta o acțiune managerială distinctă, care necesită un jalon revizuit și un buget credibil.
Consiliul ar trebui să primească data primei încălcări a pragului minim de numerar, cel mai mare deficit cumulat și angajamentul de finanțare necesar înaintea acelei încălcări. Aceste mărimi răspund unor întrebări diferite. O companie poate avea numerar pozitiv la sfârșitul perioadei modelate după un eșec anterior de finanțare. Poate avea și un deficit total de finanțare modest, imposibil însă de acoperit în calendarul disponibil. Prin urmare, registrul decizional ar trebui să păstreze întreaga traiectorie și sursa oricărei finanțări-punte. O facilitate neangajată rămâne în afara scenariului de bază finanțat, chiar când eventuala ei rambursare pare suportabilă.
| Grup de date | Bază stipulată | Limită |
|---|---|---|
| Poziție inițială | GBP 100,000 numerar fără restricții; prag GBP 10,000; fondatori 100%; rezervă existentă de opțiuni 0% | Pragul este o rezervă stabilită de autor, fără a constitui o regulă universală |
| Calendar | Douăsprezece perioade operaționale de 30 de zile; închiderea rundei cu preț stabilit și comparația în ziua 361 | Zile relative construite, fără a reprezenta calendarul unui program real |
| Numerar operațional | GBP 20,000 plătiți și GBP 10,000 încasați pe perioadă | Plățile precedă încasările din aceeași zi |
| Cheltuieli eligibile | GBP 12,000 în cadrul fiecărei plăți operaționale; plafon al costurilor eligibile GBP 120,000 | Cheltuielile eligibile nu sunt o a doua plată |
| Grant de rambursare | Plafon al atribuirii GBP 60,000; rambursare 50%; cofinanțare privată minimă 50%; decalaj de bază al încasării 30 de zile | Zile de aprobare 90, 180, 270 și 360; fără avans |
| Cheltuieli ale variantei | GBP 4,000 pentru grant; GBP 6,000 pentru accelerator, plătiți în ziua 0 | Aceste cheltuieli construite sunt neeligibile; varianta combinată le suportă pe ambele |
| Componentele acceleratorului | GBP 50,000 drept fix de 5% plus SAFE MFN de GBP 100,000; ambele încasate în ziua 30 | Procentul fix se stabilește după conversia SAFE, înaintea noii rezerve de opțiuni și a capitalului nou |
| Finanțare și valoare operațională | GBP 1,000,000 capital nou la capitaluri proprii înainte de investiție de GBP 4,000,000; EV operațional condițional separat de GBP 4,000,000 | Numerele egale au sensuri diferite; fără suplimentarea rezervei de opțiuni în baza analizată |
Toate sumele sunt ipoteze în GBP construite ipotetic. Poziția inițială a fondatorilor de 100% precedă finanțarea. Evaluarea finanțării înainte de investiție este un parametru al prețului capitalului propriu; referința separată a valorii operaționale a întreprinderii exclude numerarul, creanțele din grant și datoria adăugate ulterior în reconcilierea valorii. Cheltuielile variantelor sunt date construite, fără a fi comisioane de program cotate.
5 Reconstituiți acționariatul la runda de finanțare care produce conversia
Sumele publicate de acceleratoare trebuie citite împreună cu instrumentele lor de investiție. YC descrie în prezent USD 500,000 în două instrumente SAFE: USD 125,000 pentru un procent fix de 7 la sută și USD 375,000 printr-un SAFE MFN fără plafon. Descrierea sa ordonează și conversia, crearea sau majorarea unei rezerve de opțiuni și investiția ulterioară de capital nou. Din cauza acestor caracteristici, împărțirea unei sume principale la un singur procent declarat reprezintă incomplet tranzacția. Tabelul propriu de capitalizare al companiei și acordurile încheiate rămân necesare pentru calcularea rezultatului său real. Descrierea publicată oferă o structură de finanțare exemplificată, fără a constitui un tabel complet de capitalizare pentru un solicitant individual. [1]
Oferta standard publicată de Techstars are, de asemenea, componente separate: USD 20,000 printr-un acord de capital propriu convertibil pentru 5 la sută acțiuni ordinare și USD 200,000 printr-un SAFE MFN fără plafon. Pagina precizează un declanșator minim de USD 1 milion pentru runda cu preț stabilit și o sumă diferită pentru Asia-Pacific, de USD 100,000 pentru componenta MFN. Distincțiile dintre programe și documente aparțin, așadar, comparației. Analiza nu ar trebui să transfere oferta generală unei locații cu o excepție explicită sau să trateze componenta fixă drept întregul cost viitor al participației. Instrumentele semnate stabilesc modul în care compania respectivă implementează aceste condiții promovate. [3]
Articolul măsoară acționariatul într-o etapă specificată a secvenței de finanțare. Acționarii existenți și o rezervă existentă de opțiuni pornesc de la un procent definit. Drepturile care se convertesc sunt apoi incluse folosind numitorul declarat. Urmează o nouă alocare pentru rezerva de opțiuni și o nouă finanțare prin capital propriu, potrivit propriilor ipoteze. Fiecare etapă trebuie să se reconcilieze la 100 la sută. Compararea procentului fondatorilor înainte de conversie într-o variantă cu procentul după rundă în alta ar atribui programului însuși o schimbare de numitor. Comparația corectă aduce ambele variante la același eveniment și precizează investitorii și drepturile angajaților incluse.
Un procent fix și o sumă în numerar împărțită la un plafon ulterior sunt date de intrare distincte. Adunarea lor poate fi potrivită într-un exemplu de conversie după investiție specificat deliberat, dar nu soluționează fiecare contract. Instrumentele înainte de investiție, discounturile, clasele convertibile multiple, opțiunile existente, alocările promise și drepturile de participare pot modifica calculul. Prin urmare, modelul declară regimul simplificat de conversie folosit și exclude instrumentele care necesită alt numitor. O finanțare reală ar trebui să reproducă definițiile semnate într-un calcul la nivel de acțiune, cu examinare juridică a prevederilor privind conversia și lichidarea. O sinteză procentuală susține acel calcul și nu îl înlocuiește.
Comparația identifică și furnizorul capitalului ulterior. Dacă un investitor existent din program exercită un drept de participare, subscrierea sa suplimentară reprezintă finanțare nouă cu propria contribuție de numerar. Nu ar trebui să apară ca păstrare gratuită a participației inițiale. În mod similar, un fondator care finanțează o punte contribuie cu valoare suplimentară și poate primi un drept diferit. Situațiile acționariatului din articol păstrează separate valorile mobiliare ale programului, ceilalți investitori-punte, alocările angajaților și investitorii ulteriori de capital nou. Astfel, costul total al finanțării devine vizibil, iar conducerea poate schimba o condiție fără a modifica tacit tratamentul celorlalte.
6 Tratați instrumentul MFN ca expunere viitoare separată
Un instrument MFN fără plafon nu are inițial propriul plafon de evaluare, dar o finanțare ulterioară poate furniza condiții de conversie potrivit acordului aplicabil. Descrierea programului YC identifică utilizarea automată a condițiilor favorabile ulterioare care îndeplinesc criteriile într-o perioadă specificată. Descrierea actuală Techstars discută și plafoane sau discounturi ulterioare. Aceste descrieri publicate ale programelor ar trebui citite împreună cu instrumentele reale, inclusiv data de început MFN, valorile mobiliare eligibile, procesul de modificare și declanșatorul conversiei. Un ghid generic SAFE nu poate stabili că fiecare acord de program folosește același mecanism de opțiune sau conversie automată. Documentul specific tranzacției determină ramura aplicabilă. [1,3]
O finanțare-punte ulterioară poate, prin urmare, afecta acționariatul dincolo de propria sumă investită. Dacă furnizează condiții adoptate de un instrument MFN anterior, poate schimba și conversia investitorului anterior. Analiza propusă înregistrează separat noua subscriere-punte și revizuirea prețului dreptului anterior. Apoi reconciliază efectul lor combinat asupra acționariatului. Acest lucru este util când o finanțare urgentă mică este negociată cu puțin înaintea rundei mai mari cu preț stabilit. Modelul nu presupune că fiecare valoare mobiliară nouă îndeplinește criteriile. Necesită o condiție explicită de adoptare MFN construită pentru cazul analizat și confirmare contractuală pentru o finanțare reală.
Echipa de finanțare ar trebui să păstreze o secvență a condițiilor propuse înainte de alegerea unei finanțări-punte. Fiecare plafon sau discount propus este testat în raport cu instrumentele deja în circulație, cu datele relevante de intrare în vigoare și excluderile aplicabile. O comparație care examinează numai procentul solicitat de cel mai recent investitor poate omite un alt drept afectat de aceeași condiție. Consiliul ar trebui să vadă schimbarea participației fiecărui investitor și a participației combinate a acționarilor inițiali. Aceasta furnizează o descriere economică directă fără a trata existența unei clauze MFN drept dovadă că o anumită finanțare viitoare va avea loc.
Întrebările frecvente Hub71 descriu instrumentul său de numerar ca un SAFE MFN orientat spre viitor, fără plafon și fără discount. Descrierea publicată nu oferă niciun procent fix de deținere pentru componenta de numerar. Procentul trebuie stabilit prin finanțarea viitoare aplicabilă și condițiile semnate. Prin urmare, articolul nu fabrică un cost standard în participații pentru program. Cazurile MFN analizate folosesc date de model declarate și rămân separate de comparația programelor publicate. Astfel, exemplul din EAU rămâne relevant, evitând o afirmație numerică pe care descrierea publică nu o susține. [12]
Consecința decizională este compararea unui interval de participație condiționat de termenii finanțării, fiecare extremitate fiind calculată dintr-o ramură contractuală specificată. Un plafon ulterior mai mic poate necesita o participație mai mare pentru aceeași sumă de numerar inițială în regimul de conversie declarat de model. Un rezultat operațional favorabil nu elimină acea sensibilitate contractuală. Conducerea poate decide dacă numerarul anterior și beneficiile programului justifică expunerea numai după ce vede amploarea și calendarul acesteia. Secțiunile următoare conectează analiza participației cu traiectoria numerarului din grant, costul oricărei finanțări-punte și pragul valorii capitalurilor proprii necesar compensării acționarilor inițiali.
7 Reconciliați opțiunile existente și următoarea rundă de capital propriu
Comparația participațiilor necesită o definiție explicită a rezervei de opțiuni pentru angajați. Acțiunile existente emise, opțiunile exercitate, alocările în circulație și o rezervă nealocată au caracteristici juridice și economice diferite. Un tabel de capitalizare complet diluat poate include opțiuni rezervate în scopul finanțării fără a stabili că fiecare opțiune rezervată va fi exercitată sau va primi încasări la ieșire. Prin urmare, analiza prezintă participația complet diluată în echivalent de acțiuni ordinare. Valoarea sa ajustată pentru diluare este un instrument de comparație conform convenției declarate. Nu reprezintă o cascadă de distribuire la vânzare și nu calculează decizia angajatului de a exercita opțiunea sau valoarea unei rezerve nealocate.
Următoarea finanțare ar trebui să identifice dacă ținta rezervei de opțiuni este măsurată înainte sau după noua subscriere. O țintă declarată după rundă necesită un număr diferit de unități suplimentare de opțiuni față de același procent declarat înaintea ei. Suplimentarea necesară depinde și de rezerva existentă și de valorile mobiliare care se convertesc în finanțare. Conducerea ar trebui să obțină numitorul negociat și să îl reproducă în unități. Scăderea unui procent al rezervei din participația fondatorilor după un calcul altfel complet poate dubla diluarea. Situația finanțării ar trebui să reconcilieze unitățile suplimentare, ținta finală și procentul rezultat pentru fiecare acționar.
SAFE User Guide publicat de YC explică de ce contează definițiile capitalizării din documentele reale. Discuția sa distinge opțiunile existente de majorările rezervei de opțiuni asociate finanțării, iar discuția MFN generică include o opțiune de modificare. Aceste prevederi ar trebui citite la nivel de instrument, fără a fi transformate într-o regulă SAFE universală. Cazurile analizate în articol declară separat secvența conversiei și baza rezervei de opțiuni. Nu substituie un ghid generic unui acord de accelerator încheiat. Distincția la nivel de document este deosebit de importantă când un alt investitor sau consilier descrie un instrument folosind aceeași denumire prescurtată. [2]
Consiliul ar trebui să vadă acționariatul atât imediat înainte, cât și imediat după runda ulterioară de capital nou. Subscrierea noului investitor contribuie cu numerar la companie și primește valorile mobiliare specificate. Comparația introduce acel numerar în registrul operațional o singură dată. O aparentă îmbunătățire a participației păstrate de fondator, obținută prin omiterea următoarei runde, nu este comparabilă cu o variantă care o include. De asemenea, adăugarea numerarului următoarei runde la valoarea întreprinderii, omițând diluarea din calculul participației, supraestimează poziția acționarilor inițiali. Ambele laturi ale tranzacției trebuie să folosească același perimetru al evenimentului.
8 Corelați solicitările de plată ale grantului cu baza cheltuielilor permise
Finanțarea prin grant necesită propria logică a cheltuielilor și plăților. Condițiile de grant asociate de Innovate UK tratează solicitările trimestriale de plată ulterioară, condiționările plății și o parte finală reținută. Ghidul său de costuri specifică categorii eligibile, fără a aproba fiecare element din bugetul unei companii. Prin urmare, o companie ar trebui să separe evidența costurilor proiectului de prognoza bancară și să le reconcilieze. Competiția aplicabilă și scrisoarea de ofertă a grantului rămân parte a acelei evaluări. O descriere generală a sprijinului prin grant nu stabilește că un comision de accelerator, o cheltuială de încorporare sau un pachet de servicii este un cost eligibil al proiectului. [9,13]
Structuri diferite de grant necesită modele diferite. Programul de lucru EIC din versiunea specificată din iunie 2026 descrie un aranjament de grant cu sume forfetare, alături de cofinanțare și prefinanțare dependentă de acord. Acel aranjament nu ar trebui reprezentat copiind calendarul solicitărilor de rambursare al altei autorități. Grantul numeric din articol este un contract de rambursare a costurilor plătite, specificat deliberat. Nu include avans din grant și nu reproduce numeric o atribuire EIC. Comparația programelor păstrează diferența structurală publicată, iar experimentul izolează o problemă de finanțare care poate fi reprodusă potrivit propriilor reguli declarate. [6]
Pentru un contract de rambursare, registrul costurilor ar trebui să arate când este plătită o sumă eligibilă, partea admisă într-o solicitare și suma aprobată. Solicitările aprobate și numerarul încasat sunt totaluri separate. O solicitare aprobată, dar neplătită rămâne o creanță conform convenției analizate și nu furnizează numerar utilizabil. Calculul cumulat al solicitărilor scade solicitările aprobate anterior, inclusiv pe cele care așteaptă plata. Scăderea numai a încasărilor ar permite acelorași costuri eligibile să genereze o altă solicitare în timpul unei întârzieri a plății. Reconcilierea modelului evidențiază acea eroare fără a afirma ceva despre timpul de procesare al unei autorități reale.
Conducerea ar trebui să identifice și sumele reținute, costurile neacceptate și condițiile care continuă după plată. Eliberarea unei rețineri este un eveniment datat separat. O sumă contestată sau condiționată necesită propriile dovezi și propriul tratament; nu trebuie inclusă automat la valoarea nominală. Experimentul principal evaluează creanțele aprobate și necondiționate stipulate la valoarea nominală, pentru o comparație aritmetică transparentă, cu un interval separat de la zero la valoarea nominală. Această convenție nu estimează gradul de recuperare. O decizie reală trebuie să examineze acordul, tratamentul contabil și dovezile solicitării înainte de a considera necondiționat un activ legat de grant sau de a-i atribui o valoare.
| Ziua aprobării | Costuri eligibile plătite până la acea dată (GBP) | Solicitare nouă aprobată (GBP) | Ziua încasării | Încasat până în ziua 361 (GBP) | Neplătit în ziua 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Calendar de rambursare construit. Dreptul incremental scade solicitările aprobate anterior, inclusiv sumele neplătite. Totalul final al costurilor este GBP 144,000; plafonul costurilor eligibile este GBP 120,000. Aprobarea totală este GBP 60,000, din care GBP 54,000 sunt încasați și GBP 6,000 rămân neplătiți în ziua 361. Încasarea din ziua 390 este programată după data comparației.
9 Finanțați contribuția proprie fără a încărca același cost de două ori
Un procent de grant necesită un numitor al costurilor. Dacă un grant acoperă o fracțiune specificată din cheltuielile eligibile ale proiectului, compania trebuie să finanțeze restul acelorași cheltuieli și costurile sale neeligibile. Documentul EIC din versiunea specificată din iunie 2026 descrie o acoperire prin grant de până la 70 la sută și o cerință de cofinanțare de 30 la sută. Acestea sunt prevederi ale unei versiuni specifice de program, fără a constitui o rată universală a granturilor. Ghidul de finanțare Innovate UK face, de asemenea, eligibilitatea și ratele dependente de competiție și activitate. Conducerea ar trebui să transfere rata reală și perimetrul costurilor eligibile în propriul plan de proiect. [6,14]
Contribuția privată este o cerință de finanțare în interiorul cheltuielilor deja plătite. Nu trebuie să devină o a doua cheltuială în prognoza de numerar. Dacă firma plătește o factură eligibilă și ulterior primește o rambursare, contribuția sa netă este diferența dintre cele două sume în condițiile declarate ale modelului. Scăderea unei linii suplimentare de cofinanțare din numerar ar conta din nou o parte a facturii. Articolul păstrează cheltuielile totale, sprijinul aprobat și contribuția rămasă în sarcina companiei ca reconciliere. Fiecare linie are un singur rol economic, iar registrul verifică dacă elementele însumate reconstruiesc același cost eligibil.
O contribuție poate fi suportabilă economic, dar indisponibilă la data necesară. Numerarul inițial, încasările operaționale păstrate și finanțarea privată angajată pot furniza finanțarea necesară, sub rezerva regulilor reale ale programului. O rundă viitoare propusă nu poate acoperi o plată scadentă înainte de sosirea numerarului său. Conducerea ar trebui să identifice sursa care finanțează fiecare interval anterior rambursării și sursa care suportă o întârziere sau o neacceptare a costurilor. Alocarea face vizibilă și expunerea companiei când rulează mai multe proiecte simultan. Același sold bancar fără restricții nu poate fi angajat integral și independent pentru fiecare proiect fără o verificare consolidată a numerarului.
Varianta combinată analizată permite expres capitalului privat al acceleratorului să susțină contribuția companiei, în timp ce varianta sa pereche interzisă nu permite acest lucru. Aceste permisiuni sunt condiții ale cazurilor construite. Nu stabilesc o aprobare generală a unei autorități de grant. O companie care ia în considerare combinația trebuie să reconcilieze finanțarea acelorași costuri, informațiile despre acționariat, localizarea proiectului și acordul contractual conform propriilor documente. Modelul testează mai întâi acea permisiune și abia apoi calculează traiectoria financiară. Această secvență evită prezentarea unei combinații atractive economic, dar interzise, drept soluție disponibilă pentru deficitul de numerar.
10 Identificați prima încălcare a pragului minim de numerar
Un test al pragului minim de numerar verifică dacă societatea poate încheia secvența stipulată de plăți fără a coborî sub soldul minim ales. Minimul este o regulă de control stabilită de autor în experiment și o decizie a consiliului într-un plan real. Ar trebui să reflecte scopul analizei, fără a constitui o regulă universală de piață. Conducerea poate utiliza o rezervă operațională diferită, dar trebuie să precizeze suma și să o aplice consecvent tuturor variantelor. O variantă care trece fără rezervă nu ar trebui clasificată în raport cu alta obligată să mențină un tampon mai mare.
Experimentul verifică numerarul imediat după fiecare eveniment. Într-o zi comună a modelului, plățile operaționale și comisioanele variantei au loc înaintea încasărilor operaționale, plăților grantului și încasărilor din finanțare. Această ordine este conservatoare și explicită. Poate evidenția un eșec pe care un sold net de sfârșit de lună l-ar ascunde. Ordinea nu reprezintă o afirmație despre practica bancară a unei anumite companii. Un plan real ar trebui să înlocuiască această convenție cu ore documentate de plată și decontare atunci când orele contează. Până atunci, rezultatul conservator identifică dovezile suplimentare sau lichiditatea angajată necesare înainte ca managementul să se poată baza pe finanțarea din aceeași zi.
O solicitare de plată aprobată nu face parte din numerarul disponibil. Nici o subscriere ulterioară nu poate remedia o încălcare a pragului de numerar produsă înaintea subscrierii în planul declarat. Modelul înregistrează aceste eșecuri chiar dacă registrul său diagnostic continuă până la o dată ulterioară pentru comparație. Această continuare reprezintă aritmetica efectelor datelor de intrare; nu este un istoric care poate fi finanțat. Regula decizională din articol exclude recomandarea unei variante care încalcă pragul până când un angajament suplimentar de finanțare specificat sau o schimbare a cheltuielilor elimină deficitul anterior. O valoare terminală condițională ridicată nu schimbă acea condiție de viabilitate.
Cele mai utile mărimi de raportat sunt data primei încălcări, soldul cel mai scăzut și rezerva inițială suplimentară necesară pentru respectarea pragului în același calendar de evenimente. Calculul rezervei menține fixe toate celelalte date. Dacă, în schimb, conducerea atrage ulterior o finanțare-punte, aceasta are propria dată de numerar, propriul cost și propriile consecințe asupra acționariatului, iar registrul trebuie recalculat. Prin urmare, rezerva diagnostică ar trebui interpretată ca cerință de finanțare conform unei singure convenții de calendar. Nu identifică un creditor, nu dovedește disponibilitatea finanțării și nu stabilește că jalonul operațional al companiei poate fi amânat fără consecințe.
| Caz | Ziua primei încălcări | Numerar la prima încălcare (GBP) | Numerar minim (GBP) | Primul deficit față de prag (GBP) | Deficit maxim față de prag (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Fiecare caz folosește un prag de GBP 10,000. Un sold pozitiv de numerar poate încălca acel prag; numerarul minim negativ este un fapt diagnostic separat. Primul deficit și deficitul maxim diferă. Continuarea după încălcare reprezintă aritmetică nefinanțată, fără a constitui dovadă de costuri efectiv plătite sau solicitări valide. D folosește un decalaj al grantului de 120 de zile; F primește numerarul acceleratorului în ziua 300; G are o fracțiune de grant de 20%; H are costuri eligibile de GBP 6,000 în fiecare plată lunară.
11 Evaluați finanțarea-punte ca decizie de finanțare separată
O finanțare-punte schimbă comparația numai când numerarul său sosește înaintea deficitului relevant. Conducerea ar trebui să înregistreze angajamentul, condițiile, suma finanțată, data decontării și orice comision dedus din fondurile obținute. Principalul brut poate supraestima numerarul utilizabil când un comision este reținut sau o altă plată este scadentă la tragere. Finanțarea-punte analizată este un SAFE convertibil specificat, fără a fi o facilitate bancară. Încasarea sa este introdusă o singură dată, iar principalul finanțat intră o singură dată în calculul conversiei. Modelul nu afirmă că un investitor real ar furniza acel instrument în condițiile declarate.
Datoria și un drept convertibil necesită tratamente terminale diferite. Un împrumut rambursat a redus deja numerarul prin evenimentul său de rambursare. Scăderea lui încă o dată în reconcilierea terminală a valorii capitalurilor proprii ar subestima valoarea companiei. Un împrumut nerambursat necesită o ajustare separată pentru obligație, conform convenției de valoare alese. Un SAFE care se convertește în acțiuni contribuie la numitorul participației și nu ar trebui scăzut și ca datorie neplătită în același calcul în echivalent de acțiuni ordinare. Acestea sunt reguli de reconciliere în interiorul modelului. Rambursarea contractuală reală, rangul și tratamentul contabil trebuie stabilite din instrumentele relevante înainte de aplicarea lor unei tranzacții.
O finanțare-punte emisă în timp ce un instrument MFN anterior este încă în circulație poate afecta și condițiile conversiei. Situația finanțării ar trebui să distingă participația atribuibilă finanțării-punte înseși de participația suplimentară atribuibilă condițiilor adoptate de instrumentul anterior. Efectul lor combinat poate depăși cota directă a noului investitor. Analiza prezintă ambele componente conform unei reguli de eligibilitate și opțiune stipulate expres. Nu presupune că fiecare finanțare ulterioară activează fiecare MFN. Acolo unde documentele au definiții diferite ale plafonului, discounturi sau drepturi de modificare, condițiile necesită un calcul separat la nivel de instrument.
Consiliul ar trebui să compare varianta cu grant și finanțare-punte cu alternativele disponibile după includerea întregului efect financiar al punții. Grantul rămâne sprijin prin grant, dar structura capitalului necesară pentru a face calendarul său viabil poate produce diluare. Descrierea corectă este o variantă de finanțare cu grant și punte. Conducerea nu ar trebui să numească întreaga variantă nediluantă doar pentru că o componentă nu are un drept asupra capitalului propriu. Registrul decizional propus păstrează această distincție și condițiile rămase ale grantului. Arată și dacă puntea schimbă doar calendarul sau finanțează activitate suplimentară care face rezultatele operaționale necomparabile.
12 Atribuiți timpul conducerii deciziei pe care o înlocuiește
Pregătirea cererilor și participarea la programe consumă capacitatea conducerii. Costul lor economic depinde de activitatea înlocuită și de existența unor plăți suplimentare de numerar. Salariul existent al unui fondator nu devine o a doua plată de numerar pentru că acesta participă la un atelier. O factură separată a unui consultant, o plată de deplasare sau o angajare temporară creează însă un alt eveniment de numerar. Analiza ar trebui să distingă aceste efecte. Atribuirea aceluiași cost orar fiecărei ore și adăugarea lui într-o prognoză de numerar care conține deja salariul pot conta de două ori aceeași resursă și pot ascunde necesarul real de finanțare.
Registrul decizional ar trebui să identifice jalonul amânat. Dacă lucrul la cerere întârzie implementarea pentru un client, conducerea are nevoie de o explicație susținută de dovezi privind calendarul veniturilor, costurile și consecințele contractuale rezultate. Nu ar trebui să introducă o creștere nesusținută a vânzărilor pentru accelerator și o penalizare nesusținută de cost de oportunitate pentru grant doar pentru a produce un răspuns preferat. O comparație limitată poate arăta orele de management necesare conform unor date de planificare declarate, lăsând efectul lor comercial neevaluat. Astfel, consiliul primește un compromis transparent de capacitate, păstrând distincția dintre o estimare a resurselor și o consecință de numerar verificată.
Relocarea și reorganizarea corporativă merită propriile linii de cost când sunt cerute de o variantă. Compania ar trebui să obțină estimări aplicabile și să distingă costurile unice, cheltuielile recurente și condițiile care afectează locul în care trebuie să se afle personalul sau activele. Modelul nu importă o indemnizație standard de relocare și nu presupune că un program internațional oferă aprobare juridică sau fiscală. Condițiile fără cost evaluat rămân nerezolvate. Comparația finanțării poate arăta cât cost suplimentar poate absorbi o variantă preferată înainte de dispariția avantajului său, dar pragul este un rezultat al modelului și nu o estimare a costului real.
Prin urmare, un buget adecvat unei decizii de calitate are atât un calendar de numerar, cât și un calendar al capacității. Calendarul de numerar guvernează lichiditatea. Calendarul capacității înregistrează persoanele responsabile, datele, sarcinile înlocuite și dovezile necesare evaluării unei consecințe comerciale. Consiliul poate autoriza un efort limitat pentru cerere, cerând o altă decizie înainte de acceptarea condițiilor de participație sau angajarea costurilor relocării. Astfel, conducerea își păstrează capacitatea de a colecta informații fără a presupune o atribuire și fără a pierde distincția dintre depunere, acceptare și participare finanțată. Experimentul numeric care urmează se concentrează asupra mărimilor de numerar și acționariat pentru care datele sale sunt complet specificate.
13 Declarați experimentul și limitele excluderilor sale
Experimentul conține douăsprezece cazuri de finanțare construite de autor și douăzeci de analize de sensibilitate cu modificarea câte unei singure variabile. Fiecare dată cantitativă de intrare este o ipoteză construită în GBP. Niciuna nu reprezintă o medie observată a programelor, o rată de succes a solicitanților sau o estimare din experiența tranzacțională a autorului. Cazurile folosesc același jalon operațional și o convenție declarată de conversie, astfel încât sursa fiecărei diferențe să poată fi examinată. Un registru separat consemnează anumite condiții publicate ale programelor în monedele lor originale. Descrierile programelor oferă context deciziei și nu înlocuiesc tacit datele experimentului, nici nu sunt prezentate drept setul său de date subiacente despre solicitanți.
Planul operațional comun are douăsprezece perioade stipulate de treizeci de zile, urmate de o finanțare ulterioară cu preț stabilit. Acestea sunt zile relative ale modelului, fără a reprezenta calendarul unui program real. Grantul de rambursare folosește un plafon definit al atribuirii, un plafon al costurilor eligibile, o fracțiune de rambursare, un calendar al solicitărilor și un decalaj al încasării. Acceleratorul folosește un drept procentual fix și un SAFE MFN separat, fără plafon. Dreptul fix se stabilește după conversiile SAFE specificate și înaintea rezervei incrementale de opțiuni și a noii finanțări. Un SAFE ulterior eligibil, cu plafon, poate furniza condiții instrumentului MFN conform regulii declarate de opțiune. Alte contracte necesită propriile definiții ale conversiei.
Calculul folosește aritmetică rațională exactă și rotunjește numai rezultatele afișate. El enumeră ramura permisă de conversie la prețul plafonului sau la prețul rundei și prezența ori absența unei suplimentări a rezervei de opțiuni. Un rezultat valid trebuie să îndeplinească propriile condiții ale ramurii, să reconcilieze toate unitățile deținătorilor și să producă exact o singură capitalizare admisibilă. Registrul de numerar reconciliază separat fiecare încasare, plată, solicitare aprobată și creanță neîncasată. Acest mod de lucru face aritmetica reproductibilă fără simulare aleatorie. Stabilește comportamentul metodei în condițiile contractelor și datelor declarate; nu validează reprezentativitatea acestor date pentru piață.
Comparația exclude taxele, cascadele preferințelor de lichidare, warranturile, instrumentele SAFE cu discount sau înainte de investiție și interpretarea juridică a drepturilor MFN nefinanciare. Rezerva de opțiuni este tratată ca drept alocat sau exercitat în echivalent de acțiuni ordinare, fără încasări separate din exercitare în calculul valorii. Valoarea rezultată este un indicator aproximativ ajustat pentru diluare, în echivalent de acțiuni ordinare. Nu calculează încasările la ieșire ale unui fondator real. Creanțele aprobate și necondiționate au o convenție explicită de valoare nominală și un interval de la zero la valoarea nominală. O tranzacție cu creanțe contestate, avansuri restricționate sau rambursări contingente necesită stări suplimentare înainte ca acest cadru să poată fi utilizat pentru tranzacție.
O combinație interzisă este respinsă înainte de clasificarea financiară. Încălcarea pragului minim de numerar rămâne un eșec chiar când registrul diagnostic continuă până la încasări ulterioare. Plățile și solicitările după acea încălcare sunt aritmetică condițională, fără a reprezenta dovadă că o companie nefinanțată a plătit efectiv costuri eligibile sau a obținut o rambursare validă. Acest tratament păstrează caracteristicile eșecului și dimensiunea angajamentului lipsă. Finanțarea ulterioară cu preț stabilit nu poate finanța retrospectiv deficitul anterior. Numai o modificare nou specificată, admisibilă, a finanțării sau operațiunilor, care elimină încălcarea, poate transforma acea variantă într-un plan viabil.
| Deținător | A: grant de rambursare | B: accelerator |
|---|---|---|
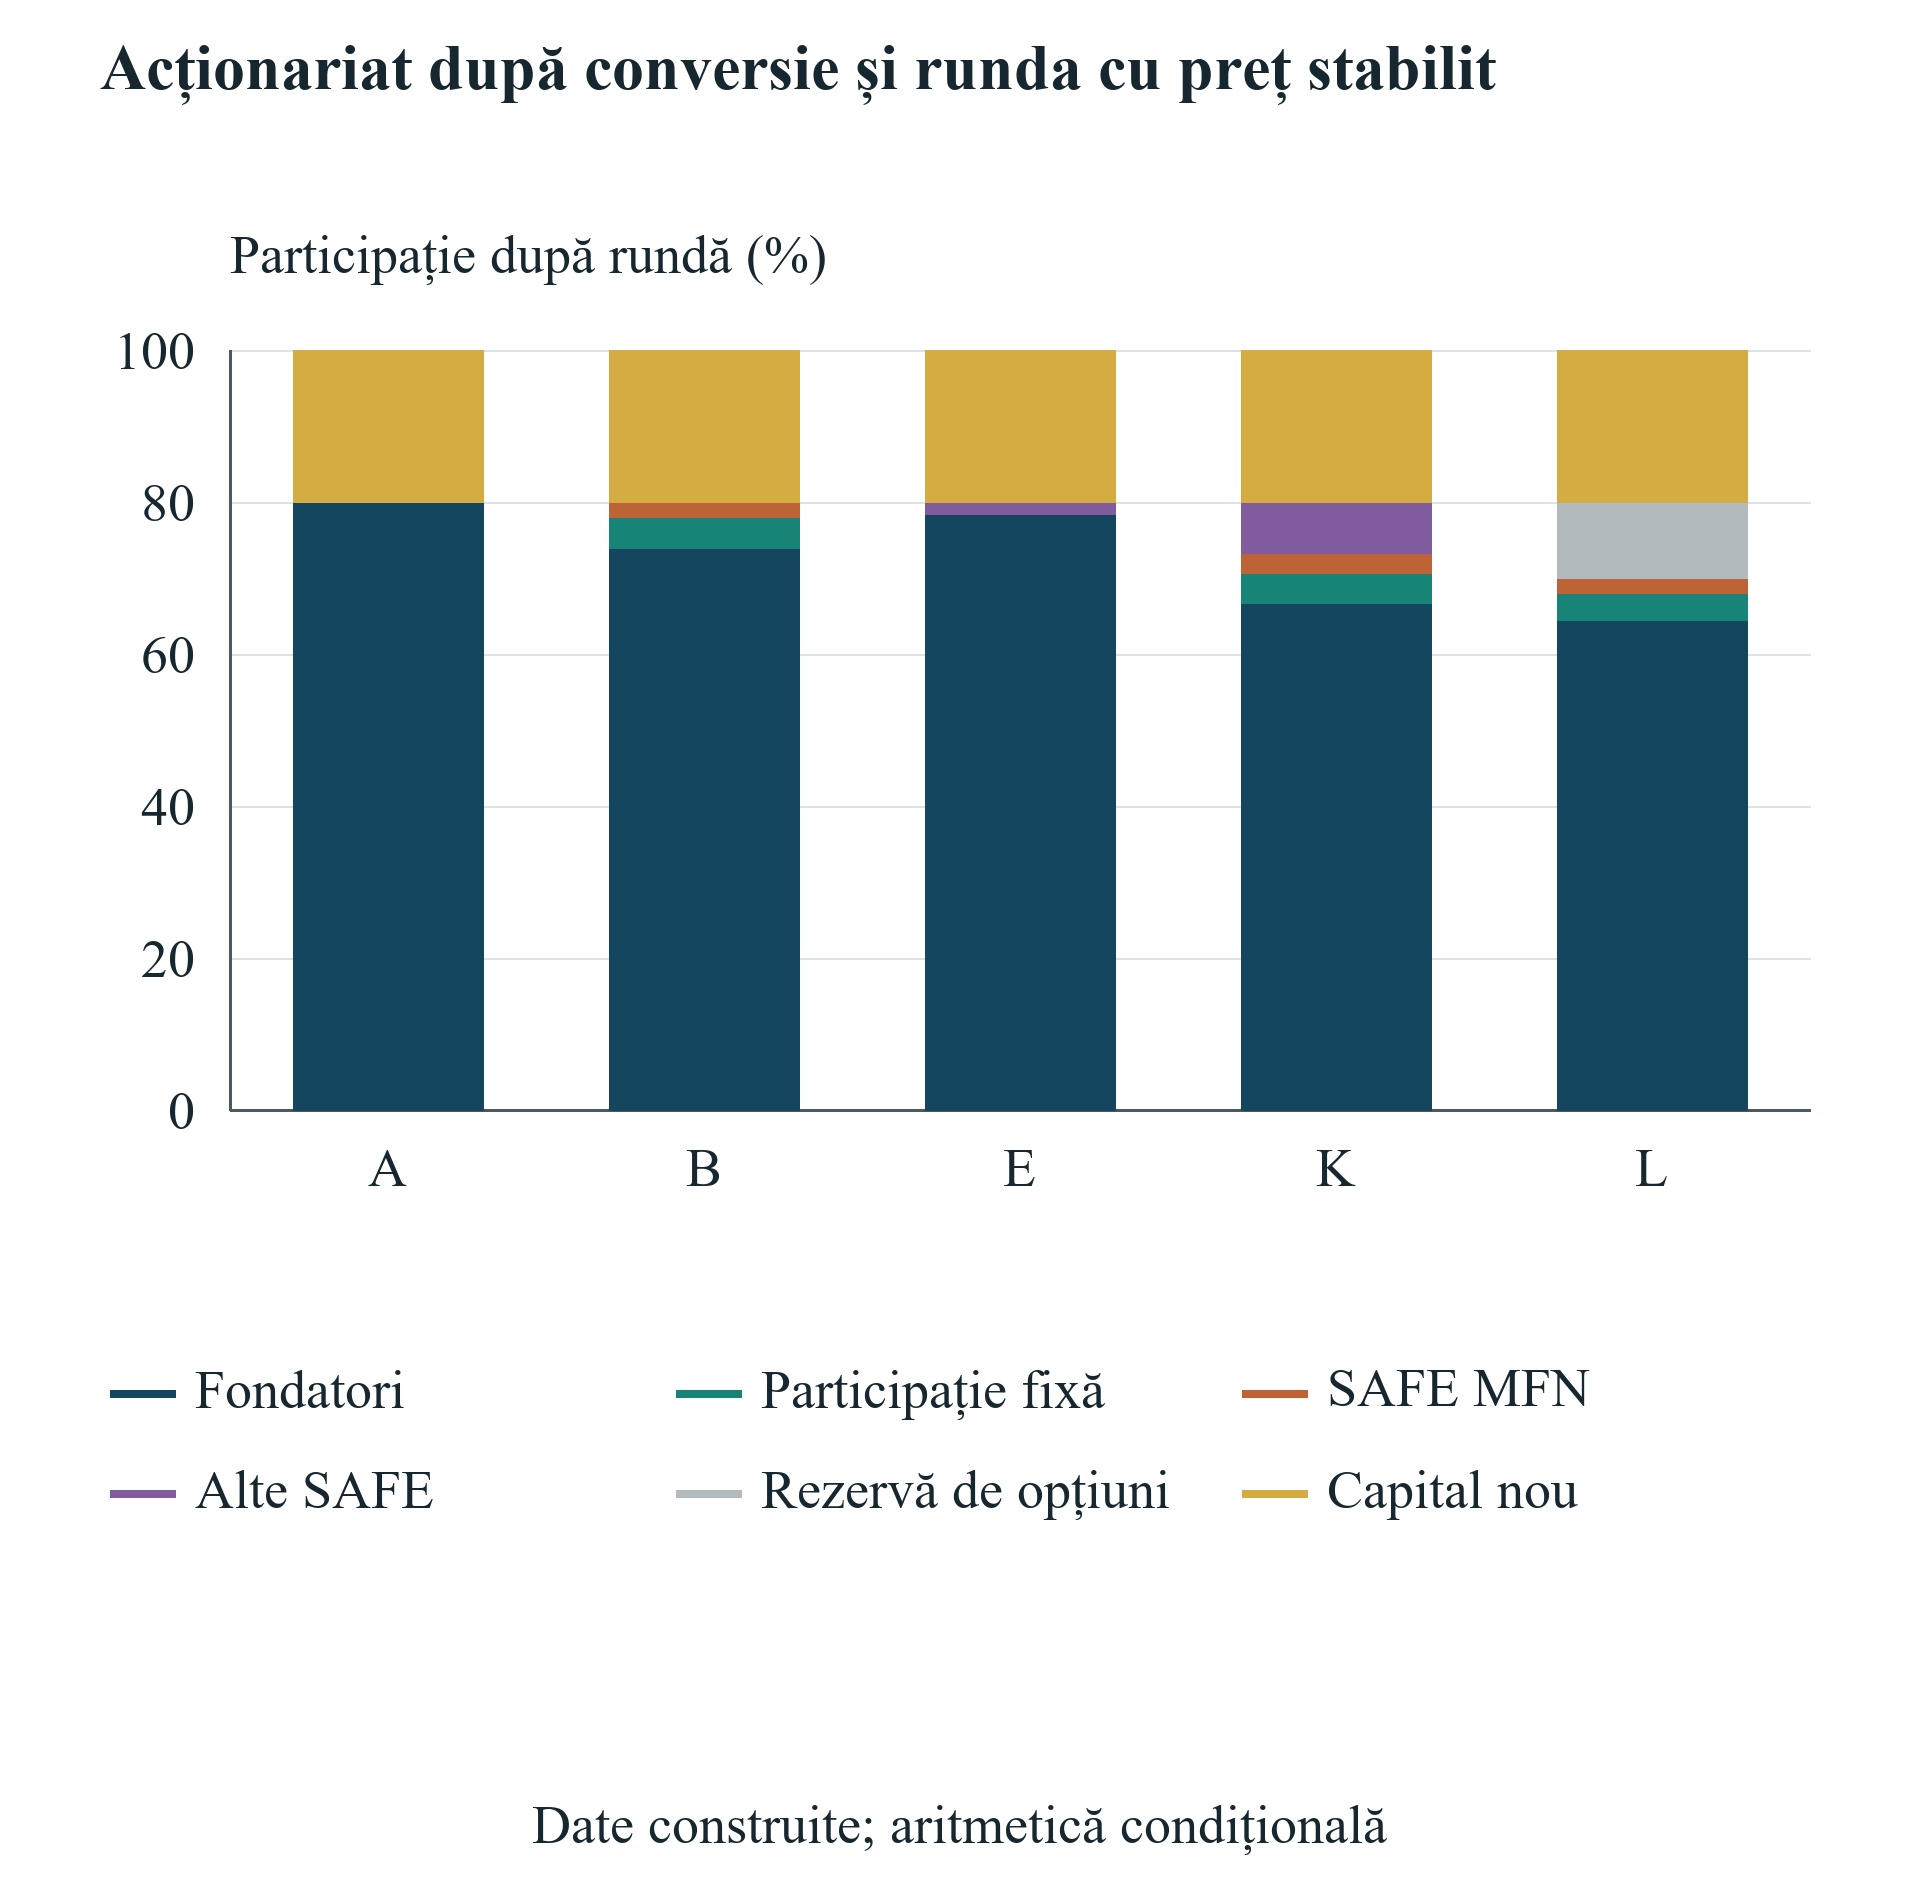
| Fondatori | 80.00% | 74.00% |
| Drept fix al acceleratorului | 0.00% | 4.00% |
| SAFE MFN al acceleratorului | 0.00% | 2.00% |
| Rezervă existentă de opțiuni | 0.00% | 0.00% |
| Rezervă incrementală de opțiuni | 0.00% | 0.00% |
| Investitori noi ai rundei cu preț stabilit | 20.00% | 20.00% |
| Total | 100.00% | 100.00% |
Cazul A este grantul de bază; B este acceleratorul de bază. Nu există alt SAFE sau altă finanțare-punte în aceste două variante. Participația inițială a fondatorilor este de 100% înainte de finanțare. Fiecare participație afișată este ulterioară rundei comune cu preț stabilit; fracțiile exacte se reconciliază la 100%. Dreptul fix al acceleratorului se stabilește după conversia SAFE și este apoi diluat de capitalul nou.
14 Comparați douăsprezece traiectorii operaționale de finanțare
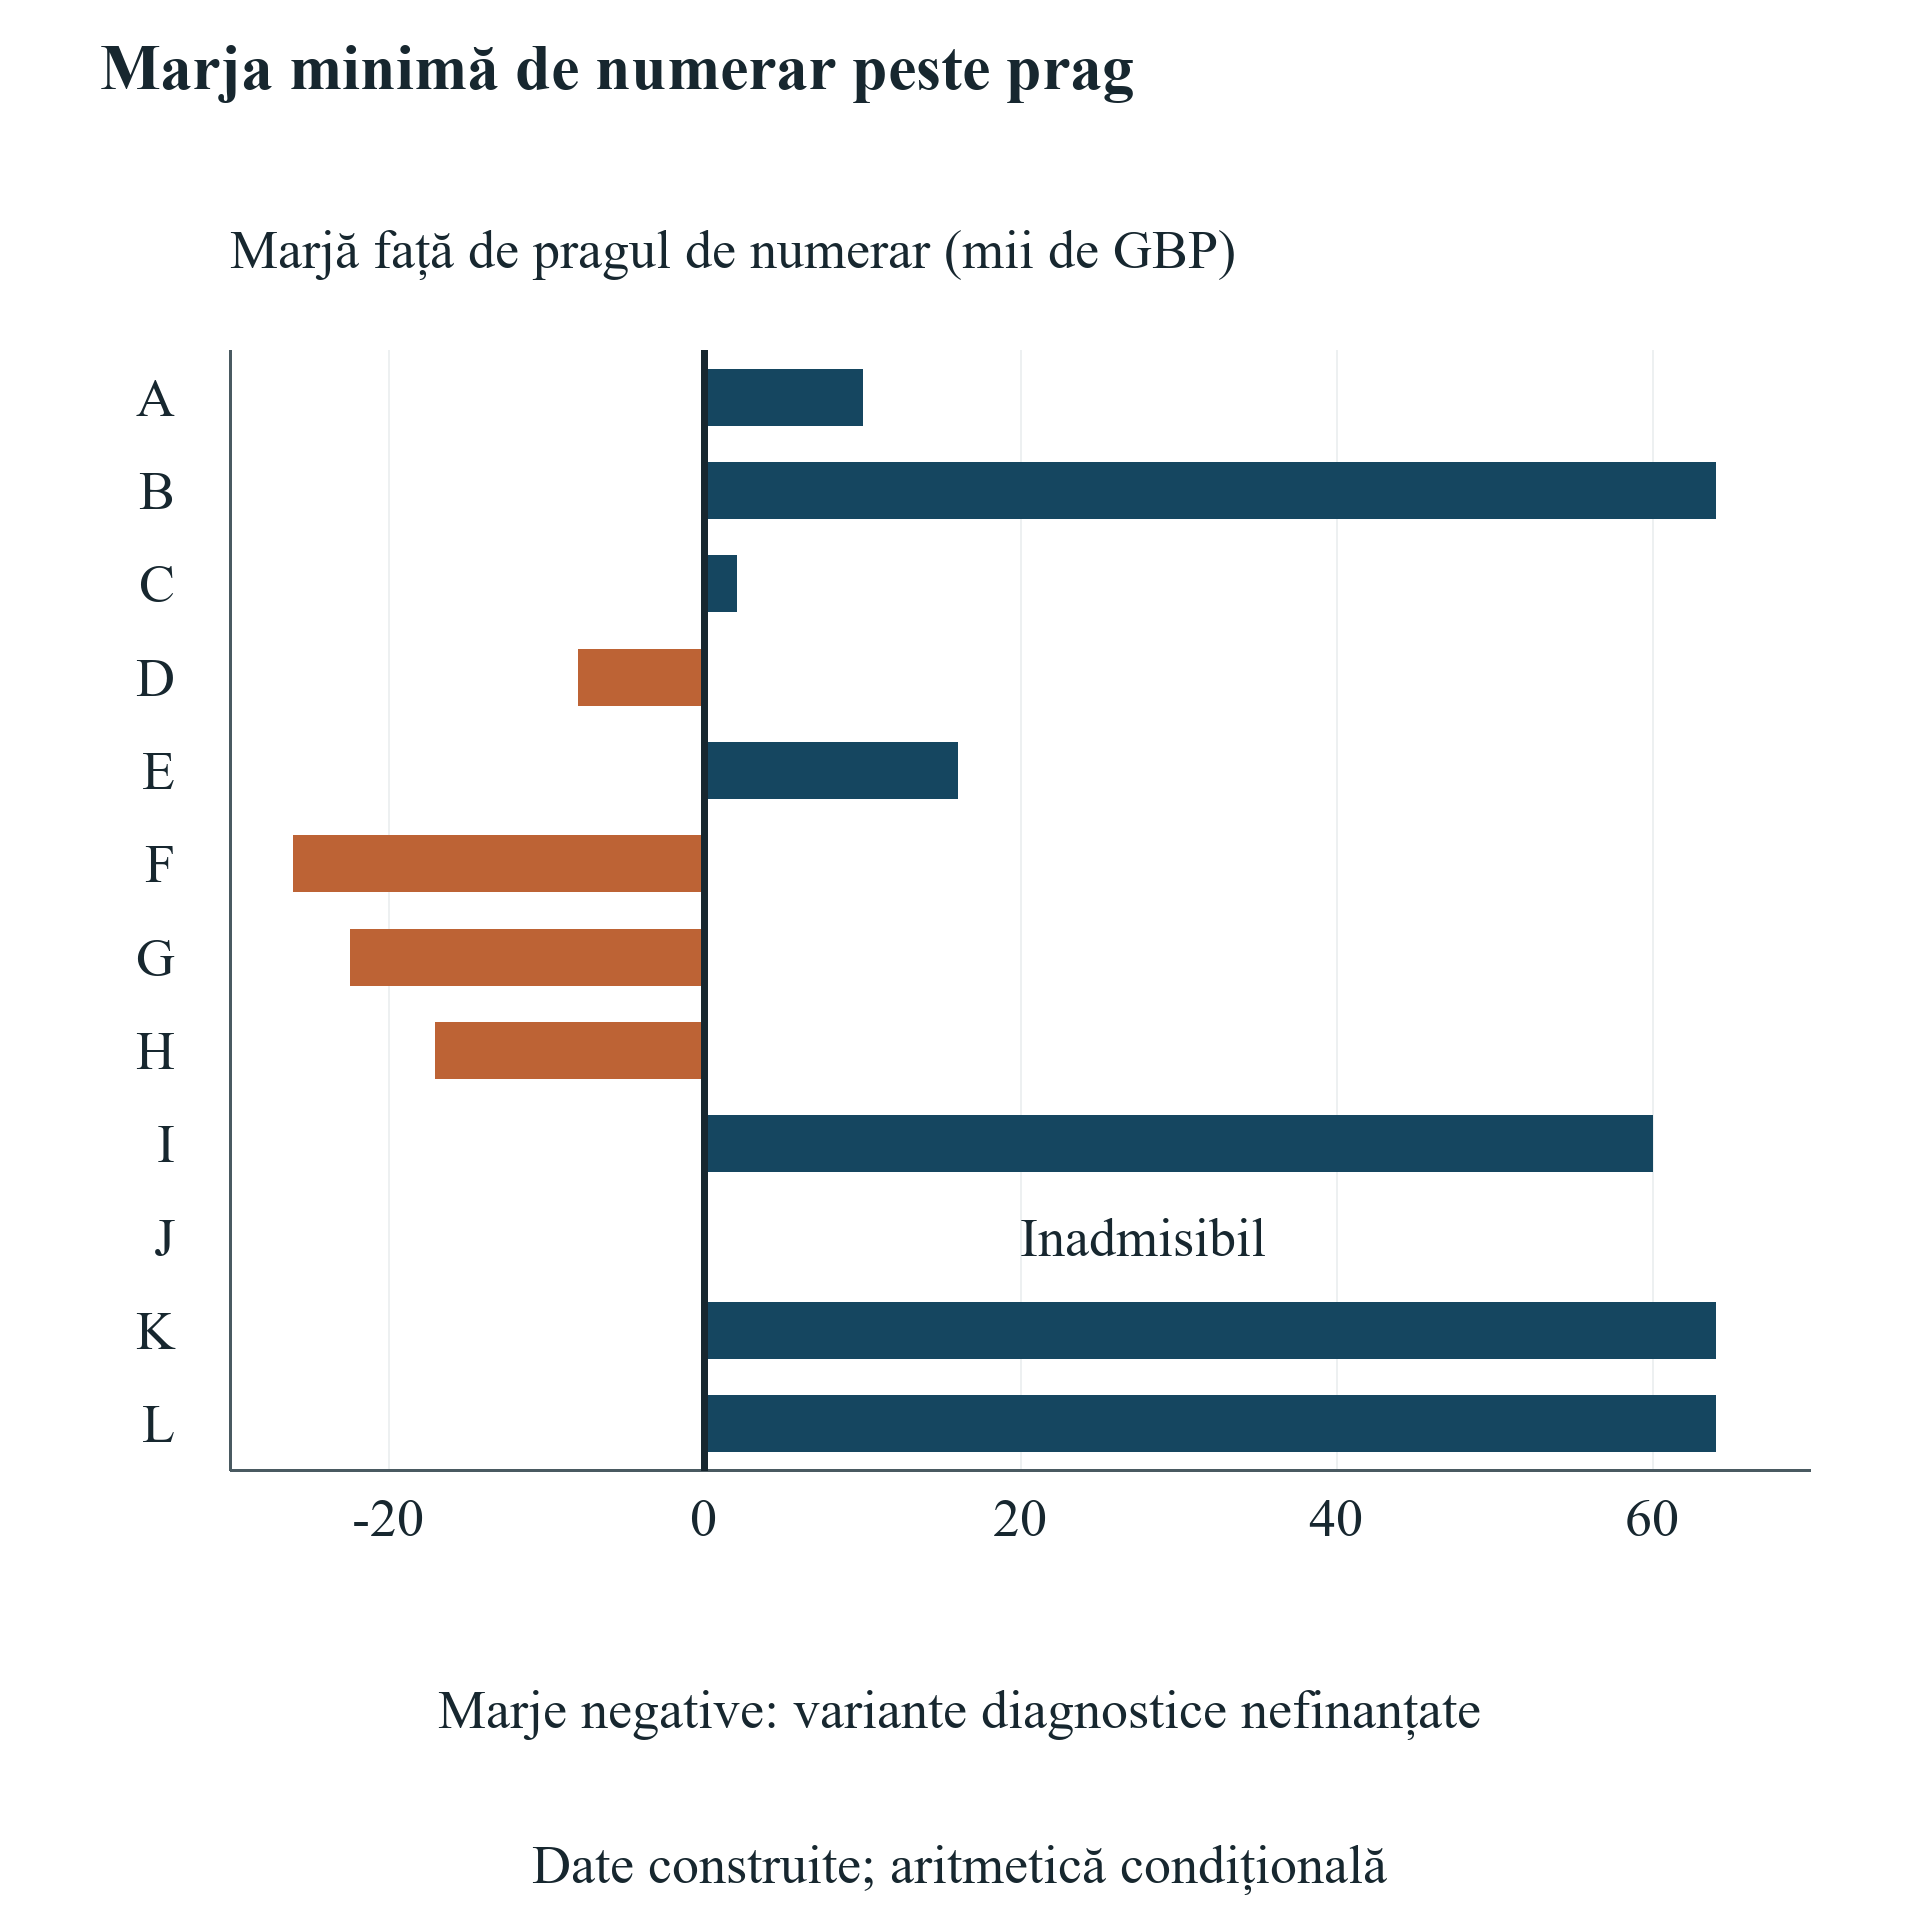
Cele douăsprezece cazuri separă alegerea variantei de suficiența finanțării. Șapte cazuri respectă pragul minim de numerar stipulat, patru îl încalcă, iar unul este inadmisibil deoarece combinația sa de programe este interzisă expres. Cazul A este grantul de rambursare de bază. Cazul B este acceleratorul de bază. Ambele finanțează același plan operațional conform condițiilor lor construite. Lasă fondatorilor 80% și, respectiv, 74% după runda ulterioară cu preț stabilit. Aceste rezultate ale acționariatului încorporează secvența finanțării. Nu reprezintă prețurile promovate în participații ale vreunui program nominalizat, iar datele financiare nu constituie o ofertă actuală a unuia dintre ele.
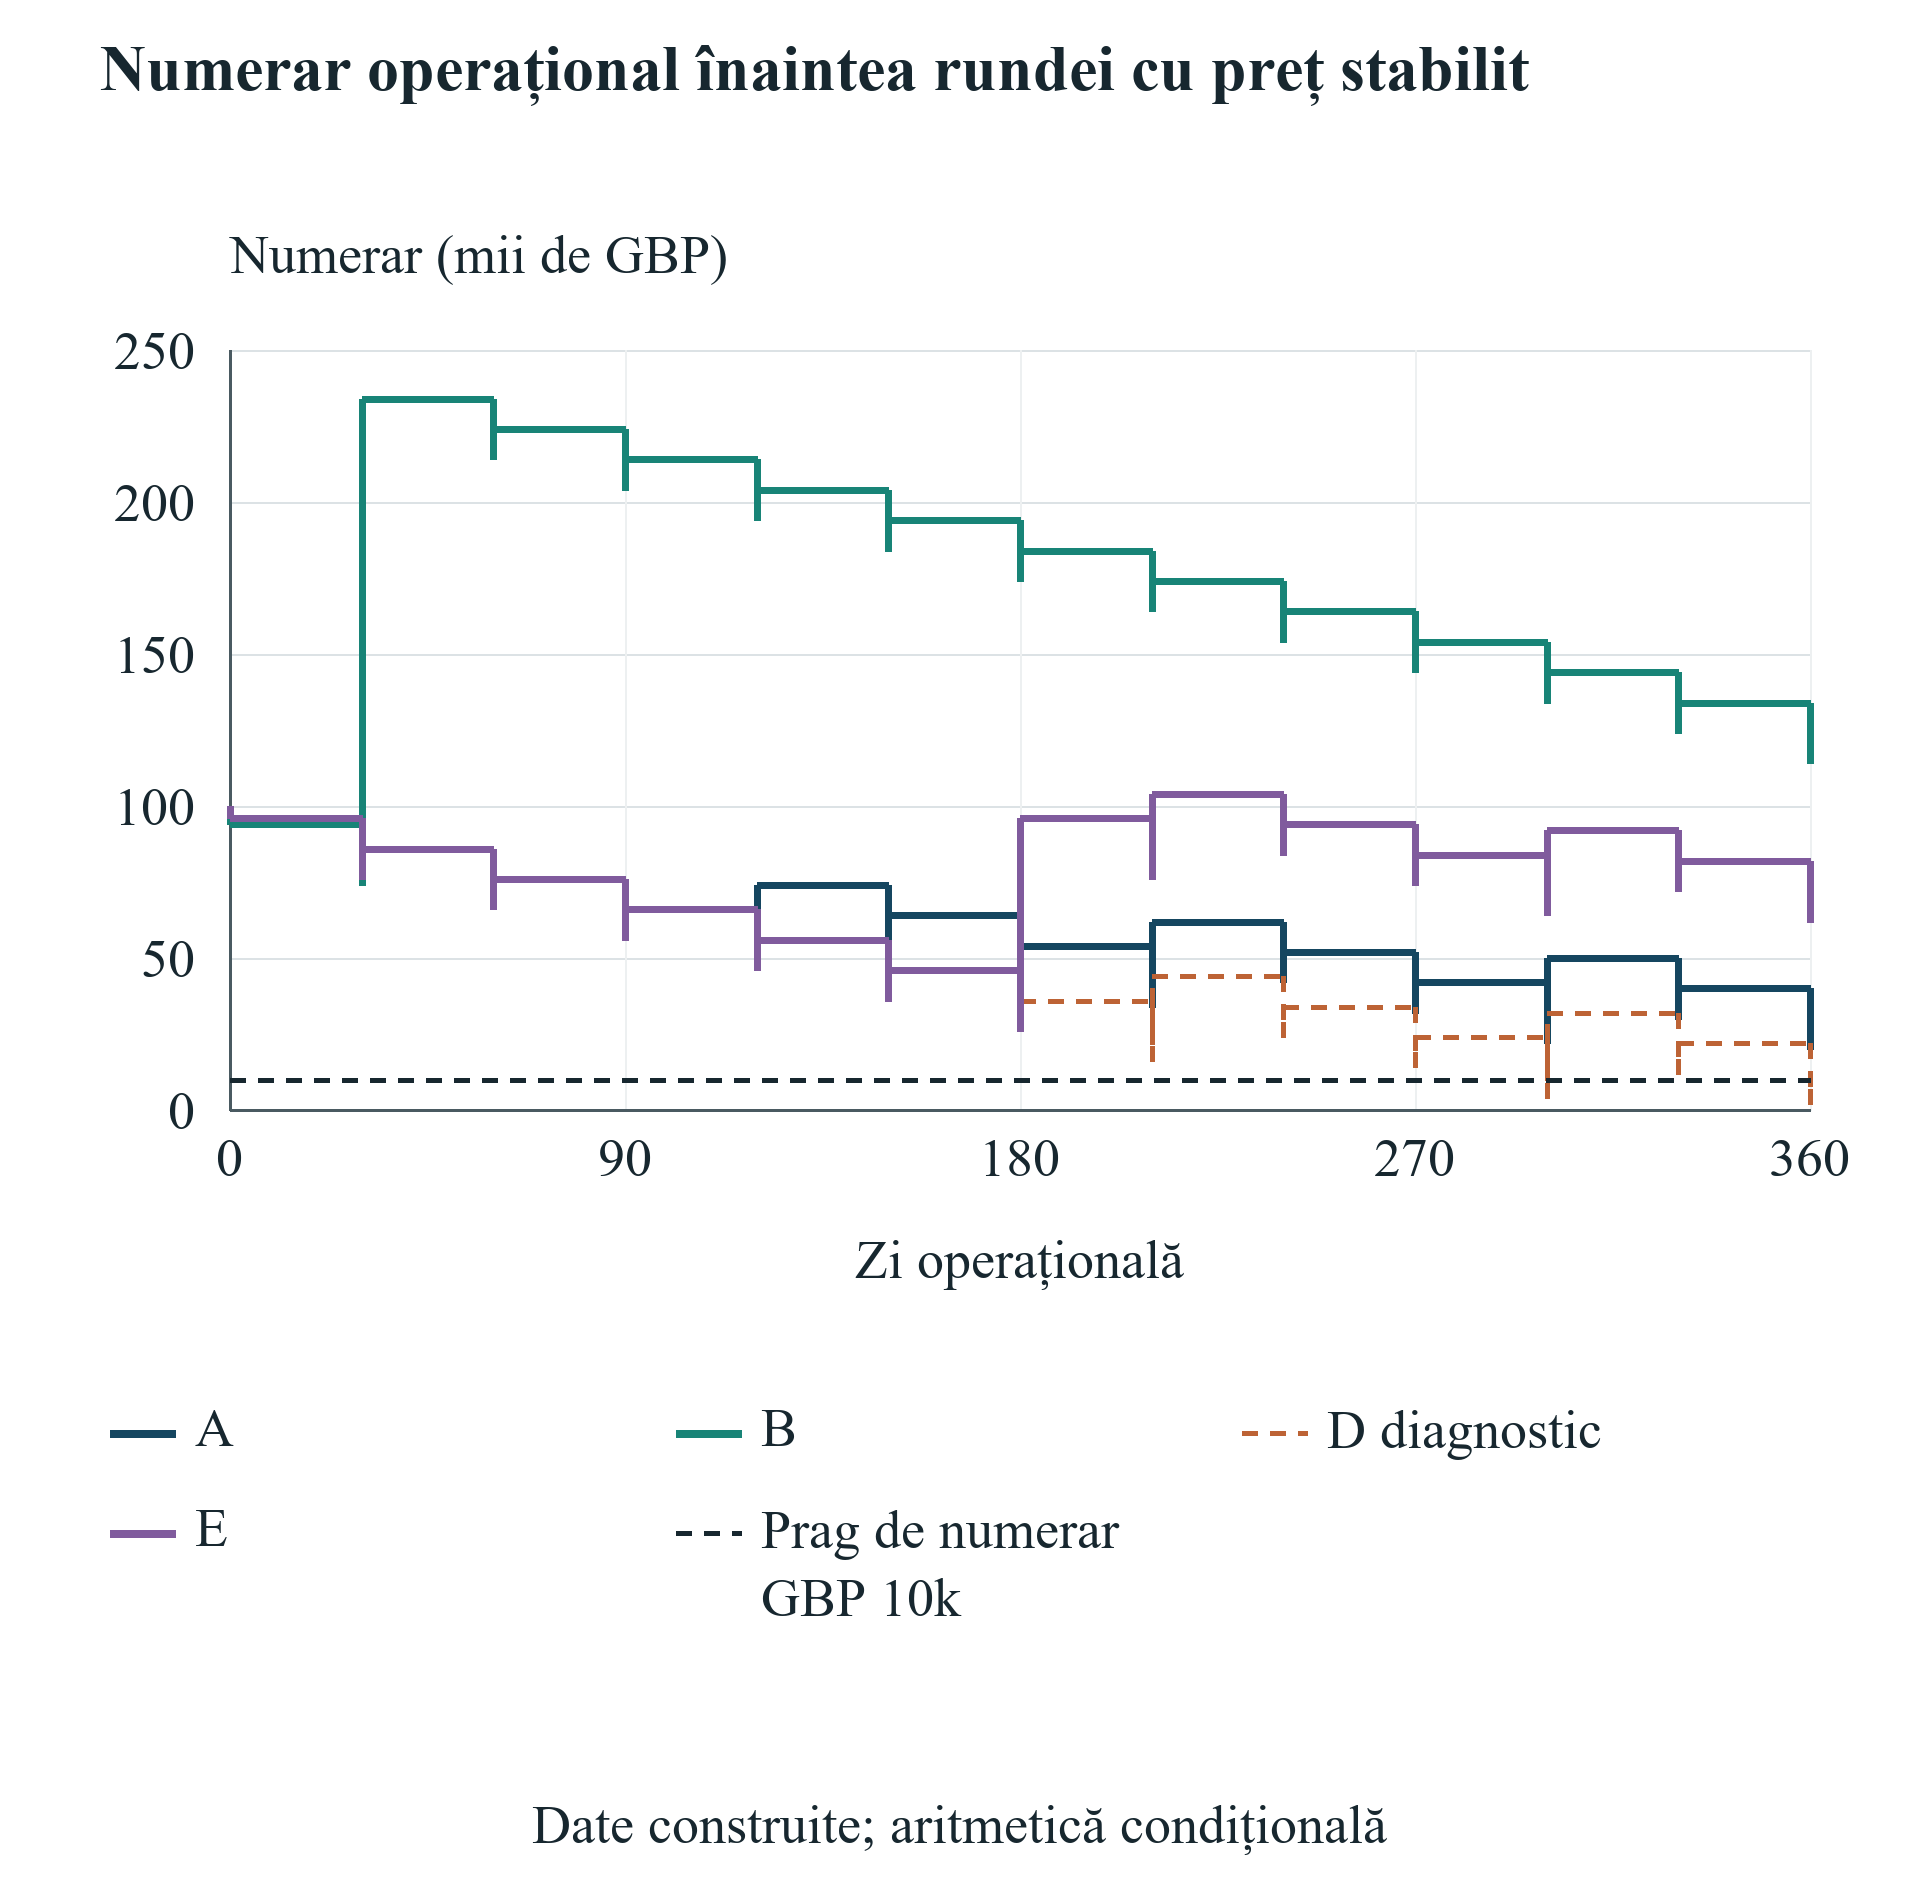
Distincția de numerar este vizibilă înaintea rundei ulterioare. Grantul de bază atinge un minim de GBP 20,000 față de un prag de GBP 10,000. Acceleratorul atinge GBP 74,000. Ambele trec testul, dar grantul are mult mai puțin numerar excedentar în planul operațional declarat. Grantul plătește GBP 54,000 până la data comparației și are GBP 6,000 în solicitări aprobate neplătite. Dreptul său total aprobat este GBP 60,000. Distingerea dreptului, încasărilor și creanțelor explică modul în care o atribuire nominal nediluantă poate lăsa compania cu un necesar substanțial de avansare a cheltuielilor.
Cazul C prelungește decalajul încasării grantului la șaizeci de zile și rămâne viabil cu numerar minim de GBP 12,000. Cazul D folosește un decalaj de 120 de zile. Prima încălcare a pragului apare în ziua 300, când plata operațională lasă GBP 4,000 înaintea încasării ulterioare din aceeași zi. Cel mai mic sold diagnostic al său este GBP 2,000. Un sold final pozitiv nu elimină încălcarea anterioară. Continuarea după ziua 300 este un registru diagnostic nefinanțat. Modelul nu stabilește că societatea ar putea plăti acele costuri ulterioare sau depune solicitări valide de rambursare fără un alt angajament.
Cazul E adaugă un SAFE de GBP 60,000 cu plafon în ziua 180 variantei cu grant întârziat. Numerarul minim rezultat este GBP 26,000, iar fondatorii păstrează 78.4% după conversie și runda cu preț stabilit. Această variantă separată, complet specificată, trece testul de numerar. Arată cum o finanțare-punte legată de capitalul propriu poate face diluantă întreaga strategie cu grant, chiar dacă grantul însuși nu emite acțiuni. Comparația nu clasifică valoric E viabil în raport cu D eșuat. Conducerea trebuie mai întâi să specifice o alternativă viabilă la D înainte de a compara valoarea pentru acționari pe o bază executabilă.
Cazurile rămase testează o plată mai târzie a acceleratorului, o fracțiune mai mică de grant, o bază de costuri eligibile mai îngustă, combinații permise și interzise, un SAFE ulterior cu plafon și revizuire MFN și o rezervă nouă de opțiuni. Cazurile F, G și H încalcă pragul. Cazul I este permis expres și viabil. Cazul J este exclus înainte de calcularea unui rezultat de numerar sau participație. Cazurile K și L sunt viabile, dar reduc participația fondatorilor prin mecanisme diferite. Cele două tabele păstrează toate cele douăsprezece rezultate, inclusiv eșecurile, astfel încât o variantă de finanțare să nu dispară din comparație doar pentru că procentul său final pare atractiv.
Toate companiile pornesc cu capital ordinar deținut de fondatori și fără rezervă existentă de opțiuni. Runda ulterioară cu preț stabilit atrage GBP 1 milion la o evaluare a capitalurilor proprii înainte de investiție, stipulată independent, de GBP 4 milioane. Referința valorii operaționale a întreprinderii folosită în comparația valorii este tot GBP 4 milioane, dar reprezintă o dată de intrare separată cu sens economic diferit. Egalitatea lor numerică este o construcție declarată. Nu stabilește identitate între valoarea întreprinderii și valoarea capitalurilor proprii înainte de investiție și nu furnizează o evaluare de piață a unei companii reale.
| Caz | Variantă de finanțare | Numerar minim (GBP) | Participația fondatorilor | Statut |
|---|---|---|---|---|
| A | Grant; decalaj al încasării de 30 de zile | 20,000 | 80.0000% | Viabilă din perspectiva numerarului |
| B | Accelerator; numerar în ziua 30 | 74,000 | 74.0000% | Viabilă din perspectiva numerarului |
| C | Grant; decalaj al încasării de 60 de zile | 12,000 | 80.0000% | Viabilă din perspectiva numerarului |
| D | Grant; decalaj al încasării de 120 de zile | 2,000 | 80.0000% | Încălcare a pragului de numerar; numai diagnostic |
| E | Grant întârziat plus SAFE-punte de GBP 60,000 | 26,000 | 78.4000% | Viabilă din perspectiva numerarului |
| F | Accelerator; numerar în ziua 300 | -16,000 | 74.0000% | Încălcare a pragului de numerar; numai diagnostic |
Cazuri construite în GBP. Procentele fondatorilor sunt participații după rundă în echivalent de acțiuni ordinare, afișate cu patru zecimale. Pentru D și F, participația și sumele ulterioare din registru sunt aritmetică diagnostică după un eșec de numerar; ele nu stabilesc un istoric operațional finanțat sau o recomandare.
| Caz | Variantă de finanțare | Numerar minim (GBP) | Participația fondatorilor | Statut |
|---|---|---|---|---|
| G | Grant; rambursare de 20% | -12,400 | 80.0000% | Încălcare a pragului de numerar; numai diagnostic |
| H | Componentă eligibilă lunară de GBP 6,000 | -7,000 | 80.0000% | Încălcare a pragului de numerar; numai diagnostic |
| I | Variantă combinată permisă expres | 70,000 | 74.0000% | Viabilă din perspectiva numerarului |
| J | Variantă combinată interzisă | Necalculat | Necalculată | Inadmisibilă; exclusă înainte de calculul financiar |
| K | SAFE ulterior de GBP 250,000 cu opțiune MFN | 74,000 | 66.6667% | Viabilă din perspectiva numerarului |
| L | Țintă a rezervei de opțiuni după rundă de 10% | 74,000 | 64.5000% | Viabilă din perspectiva numerarului |
G și H păstrează aritmetica diagnostică nefinanțată. Numai I permite expres varianta combinată cu grant și accelerator cu cofinanțarea privată declarată. J este respins înainte de numerar, capitalizare sau valoare, deci nu i se atribuie nicio cifră financiară. K și L schimbă mecanisme diferite de participație. Procentele sunt rotunjite din fracțiile exacte salvate.
Derulați pe orizontală pentru a citi figura la dimensiunea integrală. Puteți deschide și figura la dimensiunea integrală.
Calcul construit de autor în GBP. Plățile operaționale din aceeași zi precedă încasările ulterioare. D încalcă pragul în ziua 300; traiectoria sa ulterioară este aritmetică diagnostică nefinanțată. A, B și E rămân viabile conform datelor declarate.
15 Testați calendarul solicitărilor și rezerva inițială de numerar
Cinci analize de sensibilitate ale întârzierii grantului mențin constante atribuirea, cheltuielile eligibile și planul operațional, variind decalajul încasării. Decalajele de zero, treizeci și șaizeci de zile respectă pragul minim de numerar stipulat. Soldurile lor minime sunt GBP 20,000, GBP 20,000 și GBP 12,000. Cazul de nouăzeci de zile eșuează prima dată în ziua 360; cazul de 120 de zile eșuează prima dată în ziua 300. Ambele ating un minim diagnostic de GBP 2,000. Aceste rezultate depind de ordinea declarată a evenimentelor, inclusiv plățile operaționale înaintea încasărilor din aceeași zi. Un sold lunar agregat ar ascunde finanțarea necesară traversării acelui interval.
Experimentul variază și data numerarului acceleratorului independent de data acceptării sale. Plățile în zilele zero, treizeci, nouăzeci și 180 rămân viabile, cu numerar minim de GBP 94,000, GBP 74,000, GBP 54,000 și, respectiv, GBP 24,000. Plata în ziua 300 eșuează prima dată în ziua 240 și atinge un sold diagnostic negativ de GBP 16,000. Fiecare sensibilitate arată în cele din urmă același numerar terminal, deoarece aceeași investiție este introdusă în final în registru. Egalitatea nu face variantele echivalente operațional. Compania are nevoie de bani angajați înainte de a putea suporta obligațiile care conduc la acel sold terminal.
Deficitul maxim față de pragul minim de numerar este un calcul util al rezervei într-un calendar fix al evenimentelor. Diferența dintre prag și soldul cel mai scăzut din registru indică numerarul inițial suplimentar necesar pentru a elimina fiecare încălcare, dacă acel numerar suplimentar nu are cost asociat, rambursare sau consecințe asupra acționariatului. Pentru cazul D diferența este GBP 8,000; pentru F este GBP 26,000. Acestea sunt deficite condiționale de rezervă. Modelul nu presupune că alt furnizor oferă acele sume gratuit. O finanțare-punte reală trebuie introdusă cu propria dată de disponibilitate, comisioane, conversie sau rambursare și permisiuni ale programului.
Prima încălcare și deficitul cel mai grav răspund unor întrebări diferite. Cazul D coboară prima dată cu GBP 6,000 sub prag în ziua 300, în timp ce deficitul său diagnostic ajunge în final la GBP 8,000. Acoperirea numai a primului deficit ar lăsa un alt eșec ulterior în planul neschimbat. Cazul F coboară prima dată cu GBP 6,000 sub prag în ziua 240 și ulterior are un deficit mult mai mare. Prin urmare, consiliul are nevoie de traiectoria completă și datată a numerarului, primul termen decizional și angajamentul maxim necesar. O singură cifră a primei încălcări este insuficientă pentru dimensionarea unei soluții complete de finanțare.
Cazurile cu rată mai mică și eligibilitate mai restrânsă ilustrează același mecanism printr-un canal diferit. O fracțiune mai mică de rambursare și mai puține costuri admisibile reduc banii care revin companiei. Nu reduc facturile operaționale în acest experiment. Conducerea nu poate rezolva deficitul redenumind o plată neeligibilă drept cofinanțare sau tratând un credit pentru servicii ca numerar general. Un plan de cheltuieli modificat ar constitui un caz nou. Domeniul său tehnic, capacitatea de a livra jalonul și permisiunile grantului trebuie evaluate alături de registrul de numerar revizuit înainte de a numi schimbarea o alternativă viabilă.
Întârzierea schimbă și repartizarea între numerar și solicitările neplătite la data comparației. Convenția de valoare nominală a experimentului poate lăsa neschimbat indicatorul condițional aproximativ al valorii pentru acționari al unei variante cu grant, în timp ce aceeași variantă eșuează testul său anterior de numerar. Aceasta este o proprietate a perimetrului contabil stipulat, fără a constitui dovadă că întârzierea nu are cost economic. Articolul raportează mai întâi eșecul de numerar și păstrează un interval al creanței de la zero la valoarea nominală. Nu estimează neplata solicitărilor, rate de actualizare sau o primă de finanțare din întârzierile construite. Aceste date necesită dovezi specifice creanței și contrapărții reale.
| Decalajul încasării (zile) | Numerar minim (GBP) | Ziua primei încălcări | Solicitări neplătite în ziua 361 (GBP) | Statut |
|---|---|---|---|---|
| 0 | 20,000 | Niciuna | 0 | Viabilă din perspectiva numerarului |
| 30 | 20,000 | Niciuna | 6,000 | Viabilă din perspectiva numerarului |
| 60 | 12,000 | Niciuna | 6,000 | Viabilă din perspectiva numerarului |
| 90 | 2,000 | 360 | 6,000 | Diagnostic nefinanțat |
| 120 | 2,000 | 300 | 24,000 | Diagnostic nefinanțat |
Se schimbă un singur parametru față de A: decalajul dintre aprobare și plată. Cheltuielile, zilele de aprobare și condițiile atribuirii rămân fixe. Plățile efectuate precedă încasările din aceeași zi. Rândurile de 90 și 120 de zile încalcă pragul de numerar; solicitările și numerarul lor ulterioare sunt diagnostice. Nu este furnizată o probabilitate de întârziere sau o estimare a timpului de procesare.
| Ambele încasări în ziua | Numerar minim (GBP) | Ziua primei încălcări | Participația fondatorilor | Statut |
|---|---|---|---|---|
| 0 | 94,000 | Niciuna | 74.00% | Viabilă din perspectiva numerarului |
| 30 | 74,000 | Niciuna | 74.00% | Viabilă din perspectiva numerarului |
| 90 | 54,000 | Niciuna | 74.00% | Viabilă din perspectiva numerarului |
| 180 | 24,000 | Niciuna | 74.00% | Viabilă din perspectiva numerarului |
| 300 | -16,000 | 240 | 74.00% | Diagnostic nefinanțat |
Datele numerarului componentei fixe și ale numerarului MFN se deplasează împreună; acceptarea rămâne în ziua 0. Toate încasările sunt în cele din urmă introduse înainte de rundă, dar plata în ziua 300 lasă un eșec anterior în ziua 240. Participația afișată pentru acest ultim caz este aritmetică diagnostică condițională. Numerarul terminal egal nu stabilește lichiditate egală.
Derulați pe orizontală pentru a citi figura la dimensiunea integrală. Puteți deschide și figura la dimensiunea integrală.
Calcul construit de autor, în mii de GBP. Marja este numerarul minim minus pragul. J nu are calcul de numerar; nu reprezintă un rezultat cu marjă zero. Figurile nu estimează rate reale de eșec ale granturilor sau acceleratoarelor.
16 Testați revizuirea MFN împreună cu următoarea subscriere și rezerva de opțiuni
Un calcul MFN necesită instrumentul ulterior eligibil și perimetrul conversiei, alături de suma inițială în numerar. Familia de sensibilitate începe cu cazul acceleratorului și adaugă un SAFE ulterior de GBP 250,000. SAFE MFN inițial de GBP 100,000 poate opta pentru condițiile stipulate ale plafonului ulterior de evaluare. Experimentul variază acel plafon ulterior prin GBP 2 milioane, GBP 3 milioane, GBP 4 milioane, GBP 6 milioane și GBP 8 milioane. Fiecare caz include ambele subscrieri. Prin urmare, schimbarea rezultată față de cazul inițial al acceleratorului combină finanțare suplimentară și revizuirea prețului; nu reprezintă o estimare izolată a costului unei clauze MFN.
Participația fondatorilor după runda cu preț stabilit este de 62% la plafonul de GBP 2 milioane, două treimi la GBP 3 milioane și 69% la fiecare dintre GBP 4 milioane, GBP 6 milioane și GBP 8 milioane. Cele două instrumente SAFE folosesc ramura plafonului în primele trei cazuri, inclusiv egalitatea exactă la GBP 4 milioane. Folosesc ramura prețului rundei la cele două plafoane mai ridicate. Procentul neschimbat al fondatorilor deasupra acelei limite rezultă din conversia la prețul aplicabil mai mic al rundei. Impunerea formulei plafonului în fiecare caz ar supraestima participația păstrată de fondatori în cazurile cu plafon ridicat.
Tabelul acționariatului evidențiază separat cele două drepturi SAFE. La plafonul de GBP 2 milioane, SAFE MFN deține 4%, iar SAFE ulterior 10% după rundă. La GBP 3 milioane dețin aproximativ 2.6667% și 6.6667%. La GBP 4 milioane și peste dețin 2% și 5% în acest experiment. Dreptul fix al acceleratorului deține 4%, iar noii investitori ai rundei cu preț stabilit dețin 20% în întreaga familie de sensibilitate. Aceste cifre, împreună cu participația fondatorilor, însumează 100%. Fracțiile exacte rămân baza calculului; procentele afișate cu patru zecimale sunt rotunjite.
Interpretarea depinde de definiția dreptului fix. Aici, cei 5% ai săi se aplică după conversiile SAFE specificate și înaintea rezervei incrementale de opțiuni și a noii finanțări cu preț stabilit. Un contract cu alt numitor necesită alt calcul. Descrierile publicate ale programelor din articol sunt verificate separat deoarece procentele fixe, formularea MFN și declanșatoarele finanțărilor eligibile diferă între furnizori și documente. Experimentul generic oferă un test transparent al unei secvențe definite. Nu certifică faptul că un fondator îi poate reproduce procentele înlocuind doar numele cu cel al unui accelerator real.
Sensibilitatea rezervei de opțiuni schimbă un al doilea perimetru al acționariatului. Țintele rezervei după rundă de zero, 5%, 10%, 15% și 20% lasă fondatorilor 74%, 69.25%, 64.5%, 59.75% și, respectiv, 55%. O țintă de 10% reduce, așadar, participația fondatorilor cu 9.5 puncte procentuale față de baza fără suplimentare. Dreptul fix scade și el de la 4% la 3.5%. În regimul stipulat al prețului rundei, SAFE MFN rămâne la 2%, iar investitorii noi ai rundei cu preț stabilit rămân la 20%. Acesta este motivul pentru care procentul rezervei trebuie calculat în secvența completă de conversie, fără a fi scăzut mecanic numai din participația fondatorilor.
Rezerva de opțiuni este un drept complet diluat, alocat sau exercitat, în echivalent de acțiuni ordinare în acest experiment. Nicio încasare separată din exercitare nu intră în calculul valorii. Alocările reale pentru angajați, dobândirea drepturilor, pierderea lor, prețurile de exercitare, preferințele și distribuirile la ieșire pot schimba alocarea economică. Conducerea ar trebui să păstreze împreună tabelul contractual de capitalizare și convenția aleasă de valoare și să obțină consultanță specifică tranzacției când termenii sunt ambigui. Un grafic procentual este util pentru reconcilierea acționariatului; nu poate stabili încasările efectiv realizate de o persoană dintr-o vânzare ulterioară.
| Plafon ulterior (GBP) | Ramurile de conversie ale ambelor SAFE | Participația fondatorilor | Participația SAFE MFN | Participația SAFE ulterior |
|---|---|---|---|---|
| 2,000,000 | Prețul plafonului | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Prețul plafonului | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Prețul plafonului; egalitate exactă | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Prețul rundei | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Prețul rundei | 69.0000% | 2.0000% | 5.0000% |
Subscrierea ulterioară este GBP 250,000, iar principalul MFN anterior GBP 100,000 în fiecare rând. Ambele folosesc condițiile stipulate cu aceeași capitalizare. Participația fixă a acceleratorului este 4%, iar investitorii noi ai rundei cu preț stabilit au 20%; nu se adaugă rezervă de opțiuni. Plafonul prevalează la egalitatea exactă. Procentele sunt rotunjite la patru zecimale; fracțiile exacte însumează 100%. Se schimbă atât finanțarea, cât și condițiile MFN, fără a estima un beneficiu cauzal al programului.
| Ținta rezervei | Participația fondatorilor | Dreptul fix al acceleratorului | Participația SAFE MFN | Investitori noi ai rundei cu preț stabilit |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Se schimbă numai ținta rezervei de opțiuni după rundă față de B. Rezerva inițială este zero. Dreptul fix este diluat de rezerva incrementală și de capitalul nou; MFN la prețul rundei rămâne la 2%. Unitățile rezervei sunt drepturi alocate sau exercitate în echivalent de acțiuni ordinare, fără încasări din exercitare modelate separat. Acestea nu sunt distribuiri efectiv realizate la ieșire.
Derulați pe orizontală pentru a citi figura la dimensiunea integrală. Puteți deschide și figura la dimensiunea integrală.
Capitalizare construită de autor în echivalent de acțiuni ordinare. A este grantul de bază; B acceleratorul de bază; E adaugă finanțarea-punte a grantului; K adaugă un SAFE ulterior cu opțiune MFN; L adaugă o rezervă de opțiuni de 10% după rundă. Convenția rezervei nu reprezintă încasări efectiv realizate la ieșire.
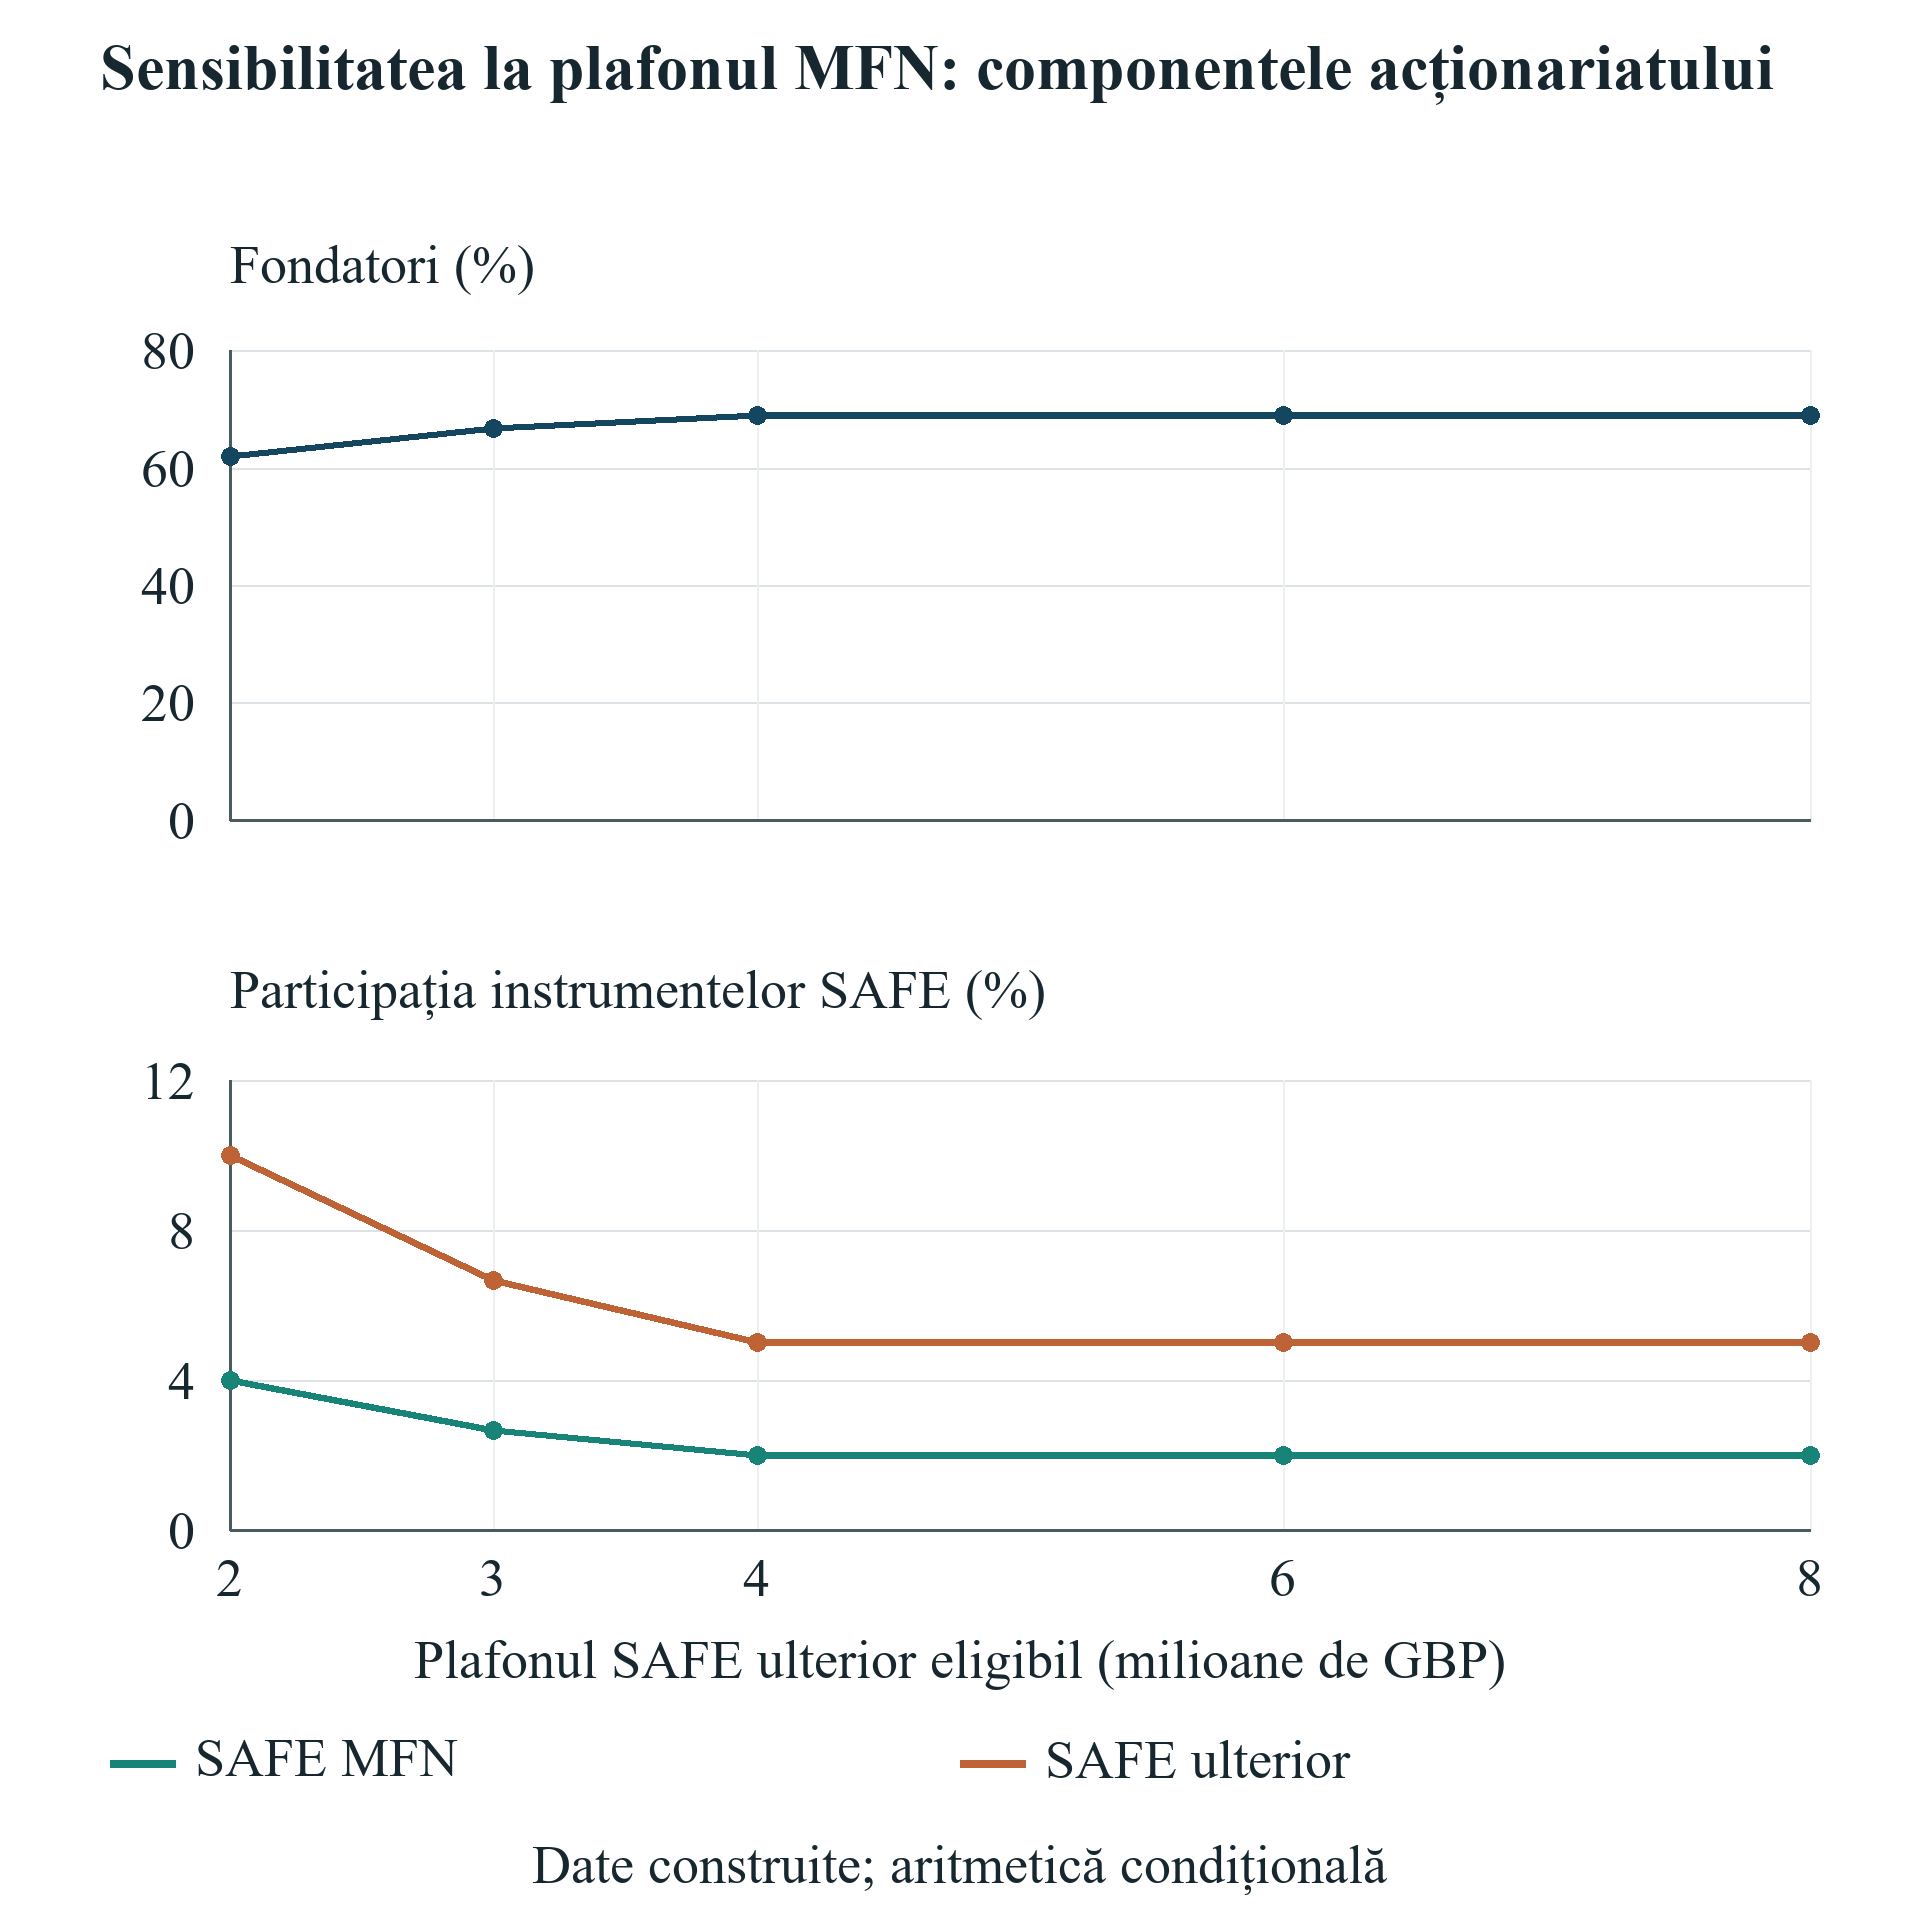
Derulați pe orizontală pentru a citi figura la dimensiunea integrală. Puteți deschide și figura la dimensiunea integrală.
Sensibilitate construită de autor. Fiecare caz include SAFE MFN inițial de GBP 100,000 și SAFE suplimentar de GBP 250,000. Figura nu este o estimare cauzală izolată a clauzei MFN sau un rezultat real al programului.
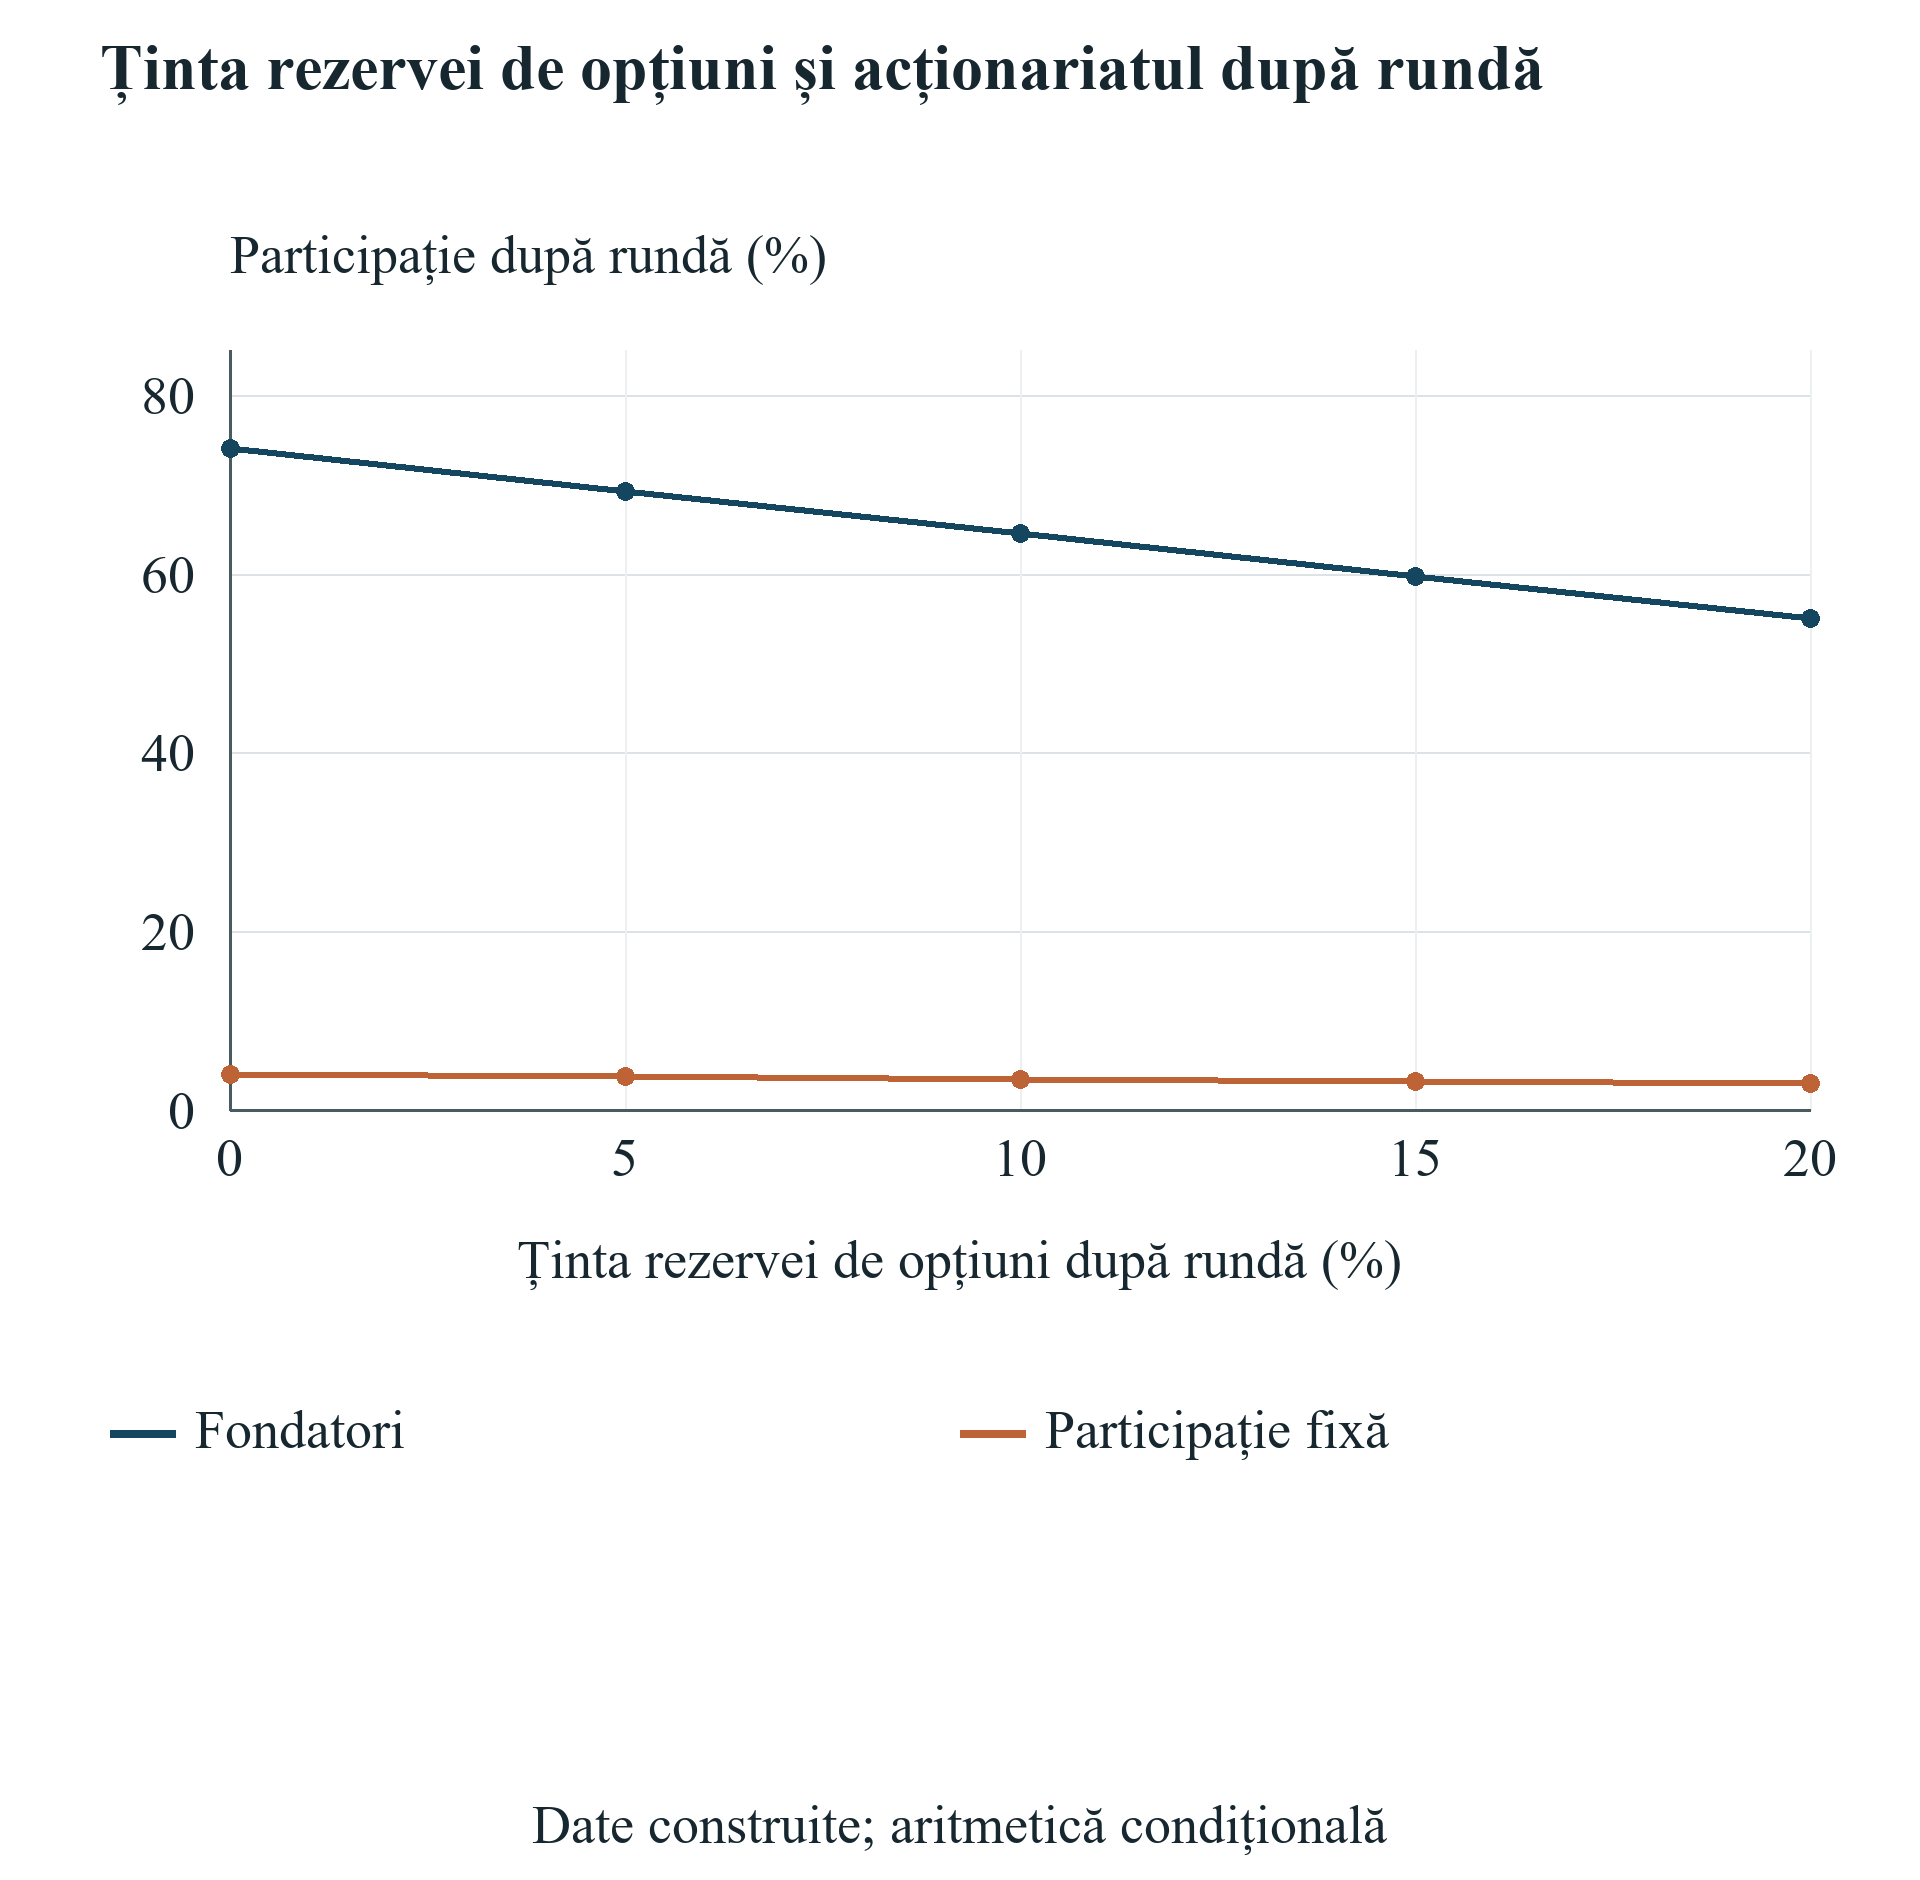
Derulați pe orizontală pentru a citi figura la dimensiunea integrală. Puteți deschide și figura la dimensiunea integrală.
Sensibilitate a acceleratorului construită de autor, fără SAFE suplimentar de GBP 250,000. Drepturile rezervei sunt echivalente de acțiuni ordinare alocate sau exercitate, fără încasări separate din exercitare. Toate celelalte date și secvența declarată de conversie sunt menținute fixe.
17 Calculați pragul valorii operaționale pentru diluarea suplimentară
Comparația valorii se aplică numai după ce ambele variante nominalizate trec testele contractuale și de numerar. Adună valoarea operațională a întreprinderii, numerarul la data comparației și valoarea declarată a creanțelor aprobate neplătite, scade datoria, limitează inferior la zero acel indicator aproximativ al capitalurilor proprii și îl înmulțește cu participația complet diluată a fondatorilor în echivalent de acțiuni ordinare. Încasările din finanțare intră o singură dată în numerar. Cheltuielile programului au redus deja numerarul. Calculul nu adaugă încă o dată nici dreptul la grant, nici subscrierile de finanțare. Rezultă un indicator condițional aproximativ al deținerii în echivalent de acțiuni ordinare. Nu reprezintă o distribuire de numerar, o valoare de tranzacție observată sau un substitut al unei cascade a preferințelor de lichidare.
La valoarea operațională a întreprinderii stipulată de GBP 4 milioane, grantul de bază A produce un indicator aproximativ pentru fondatori de GBP 4,028,800. Acceleratorul de bază B produce GBP 3,791,760. Calculul grantului include numerar terminal de GBP 1,030,000 și solicitări aprobate neplătite de GBP 6,000 la valoarea nominală, înmulțite cu 80%. Acceleratorul include numerar de GBP 1,124,000 și nicio creanță din grant, înmulțite cu 74%. Comparația separă numerarul suplimentar atras de procentul mai mic păstrat. Nu presupune că cheltuieli operaționale egale sau jaloane tehnice egale produc neapărat evaluări de piață egale.
Menținând fixe numerarul, creanțele, datoria și acționariatul lui B, valoarea operațională a întreprinderii necesară pentru ca B să egaleze indicatorul de referință al lui A este exact GBP 159,852,000 împărțit la 37. Aceasta este aproximativ GBP 4.320324 milioane sau GBP 4,320,325 când minimul în lire întregi este rotunjit în sus. Diferența față de referința de GBP 4 milioane este aproximativ GBP 320,324 sau 8.01%. Aceasta este creșterea condițională necesară potrivit datelor declarate. Experimentul nu furnizează nicio estimare că un accelerator o va crea, nicio probabilitate de realizare și nicio inferență privind valoarea medie a unui program real.
Fiecare prag suplimentar își nominalizează propria referință. Menținând fix indicatorul de referință al acceleratorului de bază B, combinația permisă I necesită valoarea operațională a întreprinderii de GBP 3,944,000; cazul K cu SAFE ulterior și MFN necesită GBP 4,313,640; iar cazul L cu rezervă de opțiuni necesită aproximativ GBP 4.754698 milioane. Cazul C cu întârzierea grantului necesită GBP 3,703,700 pentru a egala indicatorul lui B conform convenției de valoare nominală a creanței. Pragurile nu sunt un clasament comun deoarece referințele și structurile capitalului candidaților diferă. Consiliul ar trebui să utilizeze comparația relevantă pentru decizia reală și să păstreze alături condiția viabilității de numerar.
O interpretare utilă a pragului de bază este o întrebare pentru analiza aprofundată. Conducerea întreabă ce schimbare comercială specifică, susținută de dovezi, ar putea susține valoarea operațională suplimentară, păstrând cheltuielile, finanțarea și calendarul presupuse. O îmbunătățire contractuală a veniturilor, o schimbare documentată a marjei sau un jalon diferit pot justifica o nouă analiză de evaluare. Numărul întâlnirilor, sigla unui program sau o posibilă prezentare către un investitor nu oferă singure acele dovezi de evaluare. Acolo unde un beneficiu pretins schimbă numerarul operațional sau necesarul de finanțare, conducerea trebuie să actualizeze acele date împreună cu valoarea întreprinderii pentru a evita o contabilizare inconsecventă.
Pragul poate fi recalculat pentru o altă convenție a creanței sau o structură negociată a capitalului, dar articolul nu înlocuiește tacit una dintre ele în rezultatele raportate. Comparațiile valorii pentru variantele eșuate nu sunt prezentate. J inadmisibil nu are rezultat financiar de clasificat. Referința operațională fixă de GBP 4 milioane și evaluarea distinctă a capitalurilor proprii înainte de investiție rămân ipoteze declarate, fără a constitui evaluări profesionale. Contribuția practică a cadrului decizional este secvența de la permisiunile aplicabile la numerar, conversie și o cerință condițională de valoare. Dovezile comerciale trebuie apoi să stabilească dacă varianta propusă poate îndeplini cerința.
| De la referință la candidat | Indicatorul aproximativ al fondatorilor de referință (GBP) | Prag exact de EV operațional (GBP) | Minim în GBP întregi |
|---|---|---|---|
| A către B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B către C | 3,791,760 | 3,703,700 | 3,703,700 |
| B către I | 3,791,760 | 3,944,000 | 3,944,000 |
| B către K | 3,791,760 | 4,313,640 | 4,313,640 |
| B către L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Fiecare rând folosește propriul indicator de referință nominalizat la referința separată a EV operațional de GBP 4,000,000. Ambele variante trec testele de admisibilitate și numerar. Pragul minim în lire întregi este cel mai mic întreg mai mare sau egal cu pragul exact; alegerea sa nu folosește o valoare afișată rotunjită. Numerarul candidatului, creanțele, datoria și participația rămân fixe. Variantele care încalcă pragul sau sunt interzise sunt excluse. Nu se estimează probabilități, creșteri cauzale sau o evaluare realizabilă.
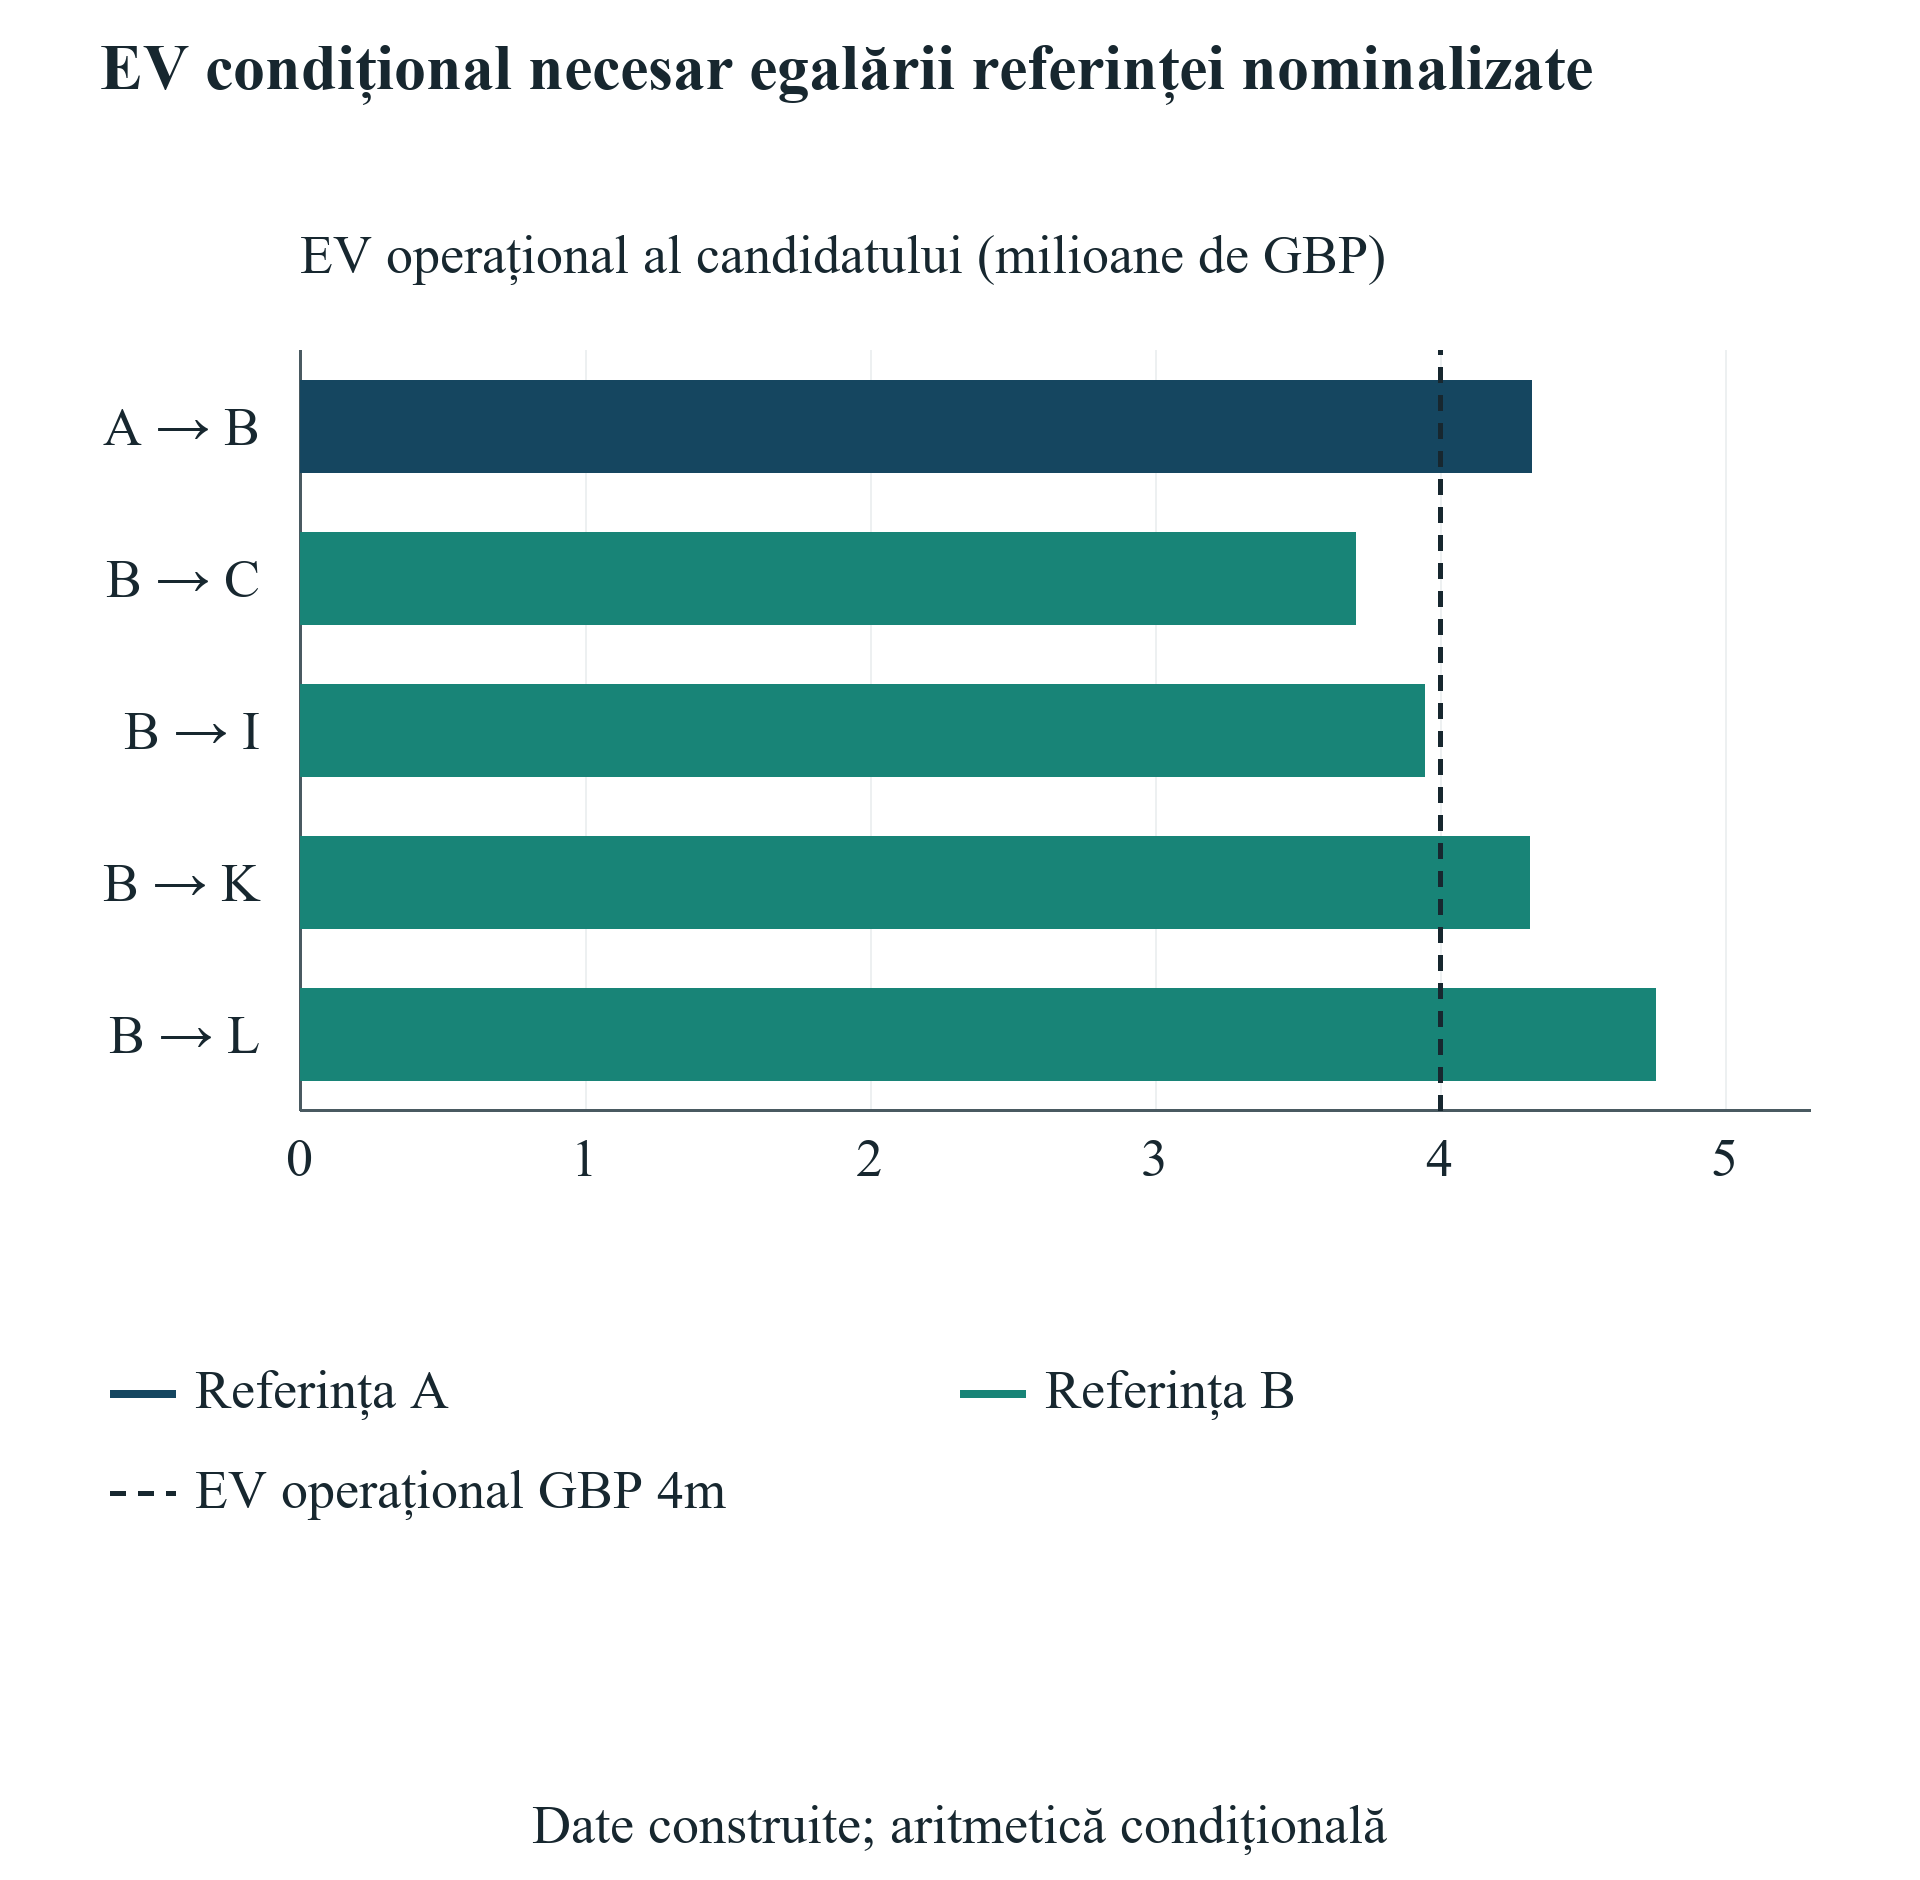
Derulați pe orizontală pentru a citi figura la dimensiunea integrală. Puteți deschide și figura la dimensiunea integrală.
Aritmetică condițională construită de autor, în milioane de GBP. Referința A și referința B folosesc ținte diferite ale valorii fondatorilor. Ambele variante din fiecare pereche afișată trec testele de numerar și permisiune. Nu se estimează probabilitatea atingerii unui prag sau o plată efectiv realizată la ieșire.
18 Evaluați creditele pentru servicii în raport cu cheltuielile pe care compania le poate evita
Comparația numerică a acționariatului nu ar trebui să absoarbă un pachet de servicii ca și cum ar fi numerar fără restricții. Compania identifică mai întâi serviciile de care are efectiv nevoie, datele la care are nevoie de ele și prețul în numerar pe care l-ar plăti altfel. Verifică apoi furnizorii permiși ai programului, limitele de utilizare, expirarea, taxele suplimentare și orice restricții privind combinarea ofertelor. Numai cheltuiala pe care compania o poate evita în mod real intră în bugetul operațional revizuit. Acesta este un calcul de substituire specific companiei. Un preț de listă publicat nu stabilește singur aceeași economie pentru fiecare participant.
Utilizarea serviciilor poate genera și cheltuieli. O perioadă gratuită de implementare poate necesita timp al personalului, lucrări de integrare sau un abonament plătit ulterior. Un credit pentru un serviciu deja furnizat gratuit nu are economie incrementală față de acea bază. Conducerea ar trebui să prezinte împreună planul inițial de achiziții și planul revizuit. Diferența de numerar alimentează apoi registrul o singură dată. Nu ar trebui adăugată încă o dată la valoarea terminală a întreprinderii ca beneficiu separat al programului. Orice îmbunătățire comercială din utilizarea serviciului necesită propriile dovezi, inclusiv costurile necesare pentru obținerea și menținerea ei.
Același tratament se aplică accesului promis la clienți și investitori. O întâlnire, o prezentare sau o invitație la ziua demonstrativă este o activitate înregistrată. Consecința sa financiară depinde de deciziile și livrarea ulterioare. Compania poate urmări dacă prezentarea a produs o oportunitate calificată, un contract semnat, o investiție finanțată sau numerar încasat. Etapele ar trebui să rămână separate în registrul de dovezi. Convertirea directă a unei prezentări în venituri sau într-o evaluare de finanțare ar sări peste evenimentele care determină dacă a fost creată valoare. Prin urmare, comparația de bază din articol nu atribuie o creștere cauzală fără suport probatoriu accesului sau mentoratului.
Conducerea poate totuși examina un prag condițional al beneficiului. După calcularea diluării și costurilor suplimentare, consiliul poate întreba ce îmbunătățire documentată ar fi necesară pentru a compensa acționarii inițiali. Îmbunătățirea poate apărea printr-o valoare operațională diferită, încasări de numerar mai timpurii sau cheltuieli mai mici, dar fiecare canal necesită tratament financiar consecvent. Pragul este o întrebare pentru analiza comercială aprofundată. Nu stabilește că programul poate furniza răspunsul. Astfel, fondatorii au un mod practic de a negocia și testa beneficiile pretinse fără a accepta o primă nesusținută sau o ipoteză generală că orice sprijin este lipsit de valoare.
19 Ordonați angajamentele de grant și capital propriu conform condițiilor aplicabile
O companie poate investiga în paralel granturile și variantele de capital propriu, păstrându-și distincte angajamentele. Registrul decizional ar trebui să identifice ce poate fi depus, semnat, comunicat și finanțat în fiecare etapă. Ar trebui să consemneze și dacă acceptarea unei variante schimbă eligibilitatea sau condițiile alteia. Ghidurile publicate ale programelor nu pot soluționa fiecare interacțiune dintre un acord individual de grant și un instrument de capital propriu negociat. O variantă combinată intră în modelul finanțat numai după rezolvarea restricțiilor și acordurilor relevante. Dorința companiei de a combina surse de capital nu constituie în sine permisiune contractuală.
Condițiile Innovate UK tratează finanțarea acelorași costuri și aspectele privind informările, în timp ce ghidul ulterior ofertei separă notificarea, pregătirea proiectului și permisiunea de a începe la data confirmată. Aceste prevederi fac materiale perimetrul cheltuielilor și secvența aprobărilor. Echipa ar trebui să păstreze scrisoarea de ofertă a grantului și baza scrisă a oricărei alocări de costuri cofinanțate. Articolul nu oferă aprobare generală pentru participarea la un accelerator alături de o atribuire Innovate UK. Combinația permisă analizată este un caz contractual stipulat; combinația interzisă pereche demonstrează de ce permisiunea trebuie testată înaintea clasificării rezultatelor financiare. [9,10]
Comparațiile calendaristice trebuie să folosească și sesiunea corectă. Pagina Access a Hub71, citită pentru acest articol, descrie calendarul unei cohorte din 2027. Programul de lucru EIC 2027 publicat oferă propria secvență viitoare de depunere și tratamentul condiționat al deciziilor anterioare privind cererile scurte. Compania ar trebui să verifice varianta și versiunea care guvernează cererea intenționată, fără a trata continuitatea unui program drept finanțare imediată. Datele din registrul de surse sunt observații privind documentele examinate. Nu stabilesc data la care un solicitant va primi o atribuire, va încheia o finanțare sau va obține numerar. [8,11]
Secvențierea poate păstra o opțiune decizională fără a-i atribui o valoare fictivă. Consiliul poate autoriza un efort limitat pentru cerere, poate rezerva cheltuieli în așteptarea unei atribuiri sau poate negocia o condiție de finanțare înaintea unui angajament ireversibil. Fiecare acțiune ar trebui să aibă o limită de cost, un responsabil și o dată ulterioară de decizie. Compania ar trebui să specifice și planul alternativ dacă varianta este indisponibilă sau întârzie. Un calendar util conectează acele puncte decizionale cu pragul minim de numerar. Arată când conducerea trebuie să obțină un alt angajament, să reducă planul operațional sau să abandoneze varianta înainte de apariția unei obligații nefinanțate.
20 Distingeți selecția în program de valoarea programului
Cercetarea publicată examinează deja rezultatele acceleratoarelor și granturilor. Gonzalez-Uribe și Leatherbee studiază Start-Up Chile folosind discontinuități locale în admiterea în program și în componenta de formare. Designul lor distinge elementele pachetului de servicii și include contextul și grupul de comparație în interpretare. Studiul reprezintă cercetare anterioară relevantă pentru evaluarea valorii programului. Nu furnizează un efect comun pentru fiecare accelerator, țară sau contract. Un program actual condus de investitori, cu alt proces de selecție și altă ofertă financiară, are nevoie de propriile dovezi înainte ca managementul să transfere o estimare istorică rezultatului său așteptat de finanțare. [15]
Studiul publicat al lui Howell examinează solicitanții clasificați ai programului SBIR al Departamentului Energiei din SUA printr-o abordare cvasi-experimentală. Rezumatul său raportează efecte asupra finanțării și inovării în acel context, iar anexa însoțitoare oferă dovezi de susținere a identificării. Accesul la articolul publicat integral a fost limitat în această examinare, astfel încât discuția rămâne în limitele rezumatului și anexei efectiv citite. Studiul stabilește un precedent empiric relevant, fără a furniza o probabilitate actuală de acceptare a grantului sau o prognoză a beneficiului fondatorului dintr-o ofertă particulară. Nu poate înlocui condițiile de numerar și participație ale tranzacției analizate. [16,17]
Compararea participanților acceptați într-un accelerator cu solicitanții respinși ai unui grant poate amesteca efectele programelor cu diferențe existente înaintea selecției. Maturitatea tehnică, experiența fondatorilor, capitalul anterior, accesul la piață și disponibilitatea de a accepta condiții de participație pot influența atât participarea, cât și rezultatele ulterioare. O companie care primește o ofertă de accelerator și o atribuire de grant reprezintă, de asemenea, un subgrup selectat al solicitanților. Cazurile construite din articol mențin constant un plan operațional specificat pentru a face vizibile diferențele aritmetice. Alegerea nu corectează eroarea reală de selecție. Oferă o comparație controlată de finanțare și lasă fără răspuns efectul empiric al participării.
Supraviețuirea și regulile de observare afectează și ele un set de date privind rezultatele. Un set care conține numai companii care au finalizat programul poate exclude solicitanți fără succes sau participanți care s-au închis. Un eveniment de finanțare este diferit de venituri, numerar încasat sau randament efectiv realizat de acționari. Conducerea ar trebui să definească fiecare rezultat și data sa de măsurare înainte de a compara grupuri. Articolul nu estimează un clasament al programelor din descrierile publice ale pachetelor. Contribuția sa este o decizie de finanțare reproductibilă pe baza datelor declarate, împreună cu un design al dovezilor pentru testarea beneficiilor comerciale când devin disponibile date adecvate la nivel de solicitant și acces legal.
21 Construiți dovezile necesare unei comparații reale
Un studiu real de finanțare necesită o unitate de observare definită. O unitate utilă este cererea companie-program, cu data depunerii, versiunea programului și identificatorul entității juridice păstrate. Cererile aceleiași companii la mai multe programe ar trebui să rămână conectate și să nu fie numărate ca întreprinderi fără legătură. Registrul ar trebui să identifice alternativele disponibile la data deciziei, inclusiv ofertele refuzate sau indisponibile. Setul de date rezultat poate distinge decizia de a aplica de alegerea între oferte efective finanțate. Fără această distincție, o comparație a condițiilor promovate poate fi confundată cu opțiunile de finanțare pe care fondatorul le-a avut în realitate.
Dovezile privind numerarul ar trebui să conecteze planul operațional inițial cu încasările bancare, costurile plătite, solicitările depuse și sumele aprobate. Revizuirile au nevoie de propriile date și motive. O companie care își schimbă proiectul după primirea sprijinului nu ar trebui evaluată în raport cu o reconstrucție nedocumentată a planului său inițial. Aceeași disciplină se aplică tabelelor de capitalizare: păstrați versiunile instrumentelor, subscrierile, evenimentele de conversie și modificările convenite ale rezervei de opțiuni. Aceste înregistrări permit unui cercetător sau consilier să reproducă traiectoria numerarului și a acționariatului. Evidențiază și cazurile în care o interpretare ulterioară se bazează pe documente lipsă sau pe o ipoteză în locul dovezilor contemporane.
Rezultatele comerciale necesită un orizont convenit în prealabil și definiții consecvente. Investiția semnată, investiția finanțată, veniturile facturate și veniturile încasate ar trebui înregistrate separat. O evaluare la data finanțării necesită condițiile valorilor mobiliare și baza capitalizării; nu este automat o estimare a încasărilor fondatorului la ieșire. Finalizarea programului, închiderea companiei, achiziția și lipsa urmăririi ulterioare ar trebui să rămână vizibile în numitor. Protocolul de date ar trebui să specifice cum sunt raportate rezultatele nerezolvate și dacă sunt utilizate limite. Ipotezele de imputare ar trebui examinate separat, fără a li se permite să creeze un eșantion aparent complet.
Orice întrebare cauzală necesită un design de identificare justificat de procesul real de selecție. O alocare aleatorie, un prag justificabil sau o altă comparație credibilă pot fi evaluate când programul și datele o permit. O ajustare prin scor de propensiune sau un eșantion construit prin potrivire nu înlocuiește verificarea ipotezelor care fac interpretabilă comparația. Articolul nu a colectat un panel corelat solicitant-plată-acționariat și nu estimează niciun efect de tratament. Registrul său propus reprezintă un design pentru colectarea viitoare a dovezilor. Decizia imediată a companiei poate folosi în continuare contracte verificate și un model determinist al numerarului, în timp ce beneficiul empiric mai larg rămâne nerezolvat.
22 Oferiți consiliului un dosar decizional de finanțare datat
Dosarul consiliului ar trebui să înceapă cu decizia, angajamentul solicitat și data până la care este necesar. Ar trebui să identifice jalonul operațional, soldul inițial de numerar fără restricții și rezerva minimă folosită în analiză. O comparație scurtă separă apoi admisibilitatea, viabilitatea de numerar și calculul condițional al acționariatului. Această ordine ajută un membru al consiliului să vadă dacă alegerea privește o variantă finanțată disponibilă, o cerere care merită urmărită sau o întrebare contractuală nerezolvată. Un singur scor ponderat ar ascunde acele diferențe și poate permite unui beneficiu modelat mare să compenseze o condiție pe care compania nu o poate îndeplini.
Dosarul ar trebui să includă un registru de surse pentru oferta reală, o traiectorie datată a numerarului și o reconciliere a capitalizării până la același eveniment de finanțare pentru fiecare variantă. Ar trebui să arate solicitările aprobate, dar neplătite, sumele reținute și prima încălcare a pragului de numerar. Acolo unde o finanțare-punte elimină acel eșec, consiliul are nevoie de angajamentul și condițiile sale complete, fără a se baza pe o sumă presupusă a facilității. Situația acționariatului ar trebui să identifice fiecare valoare mobiliară și baza rezervei de opțiuni. Un membru al consiliului ar trebui să poată urmări un procent sau o încasare de finanțare afișată până la instrumentul aplicabil sau valoarea explicită de intrare a modelului care a produs-o.
Argumentația comercială trebuie să însoțească acele reconcilieri. Conducerea ar trebui să explice sprijinul pe care intenționează să îl folosească, cheltuielile pe care se așteaptă să le evite și dovezile din spatele oricărei îmbunătățiri operaționale pretinse. Pragul valorii ajustate pentru diluare poate încadra întrebarea, dar rămâne aritmetică condițională. Consiliul ar trebui să înregistreze beneficiile stabilite, cele care necesită analiză aprofundată suplimentară și cele lăsate deliberat neevaluate. Aceasta permite o decizie fără a inventa precizie. Creează și o bază pentru examinarea ulterioară a rezultatului față de angajamentele și așteptările efectiv înregistrate la momentul respectiv.
Aprobarea ar trebui să specifice următoarea acțiune permisă. Depunerea unei cereri, acceptarea unei oferte, încheierea unui SAFE și plata unei facturi de proiect sunt autorități distincte. Consiliul poate desemna un responsabil pentru fiecare condiție nerezolvată și poate solicita o situație actualizată a numerarului sau acționariatului când se schimbă o condiție materială. Registrul ar trebui să păstreze versiunea anterioară, fără a o înlocui ulterior cu povestea finanțării reușite. Un dosar decizional datat este util atât pentru execuția curentă, cât și pentru evaluarea ulterioară a măsurii în care beneficiile programului, costurile și datele finanțării au corespuns argumentației inițiale a companiei.
23 Aplicați regula unei oferte reale de finanțare
Primul pas este reunirea documentelor semnate și propuse ale companiei fără completarea câmpurilor lipsă din pagina generică de promovare a unui program. Conducerea reconciliază entitatea juridică, eligibilitatea, proiectul permis, condițiile atribuirii și sursele de finanțare. Identifică apoi cheltuielile și datele de numerar pe care compania trebuie să le acopere înaintea sosirii sprijinului. O condiție nerezolvată este atribuită unui consilier sau decident responsabil. Analiza nu tratează lipsa unei precizări pe o pagină publică drept permisiune. Odată ce varianta este admisibilă conform condițiilor documentate, compania poate calcula dacă angajamentele și numerarul disponibil susțin jalonul propus.
Pasul următor este înlocuirea datelor experimentului cu propriile date calendaristice, sume și instrumente ale companiei. O atribuire de rambursare necesită regulile sale privind solicitările și reținerile. O atribuire forfetară sau finanțată în avans necesită alt calendar al plăților și restricțiilor. Un instrument convertibil necesită definițiile și declanșatoarele sale reale. Instrumentele SAFE înainte de investiție, discounturile, warranturile, preferințele și opțiunile nealocate ale angajaților necesită calcule dincolo de mecanismul restrâns în echivalent de acțiuni ordinare folosit aici. Scopul modelului analizat este să facă vizibile datele și reconcilierea sa, astfel încât un consilier să poată identifica părțile aplicabile și pe cele care trebuie înlocuite.
O variantă care trece testul de numerar poate fi apoi comparată în același perimetru operațional și de finanțare cu alternativele sale. Compania ar trebui să calculeze întregul efect asupra acționariatului, să includă orice finanțare-punte și să evite adăugarea de două ori a fondurilor obținute la valoare. Pragul condițional face explicită întrebarea comercială rămasă: ce îmbunătățire suplimentară documentată ar compensa diluarea și costurile suplimentare? Conducerea ar trebui să testeze întrebarea în raport cu dovezile cererii clienților, capacității de livrare și sprijinului programului pe care îl poate folosi efectiv. O narațiune preferată despre un program prestigios nu stabilește că pragul este realizabil.
Decizia este pregătită pentru execuție când angajamentul necesar, condițiile sale, traiectoria finanțării și reacția la un scenariu nefavorabil au fost înregistrate împreună. Schimbările materiale declanșează o versiune nouă: o dată mai târzie de numerar, o bază mai mică a costurilor eligibile, un plafon MFN modificat, o solicitare suplimentară de rezervă de opțiuni sau o altă rundă cu preț stabilit pot modifica rezultatul. Echipa operațională ar trebui să mențină registrul pe parcursul tranzacției. Cadrul susține analiza structurată a finanțării și discuția cu consilierii; nu oferă consultanță juridică, fiscală, contabilă sau de investiții pentru o companie individuală și nu promite succesul unei cereri, finanțări sau al unui jalon operațional.
24 Soluționați limitările înaintea următorului angajament
Cazurile analizate stabilesc relații aritmetice conform unor contracte și date explicite. Nu stabilesc că un anumit accelerator adaugă valoare, că un grant creează inovare suplimentară sau că vreuna dintre variante îmbunătățește averea efectiv realizată a fondatorilor. Aceste întrebări necesită dovezi empirice adecvate și analiză a distribuirilor specifică fiecărei valori mobiliare. Planul operațional fix al experimentului, conversia în echivalent de acțiuni ordinare și valoarea operațională condițională fac examinabilă comparația finanțării. Limitează și transferul ei la companii cu alte instrumente, costuri, alegeri operaționale și rezultate. Un utilizator al cadrului ar trebui să păstreze aceste limite când prezintă un rezultat numeric precis.
Examinarea surselor publice este limitată la documentele și versiunile efectiv deschise. Pagina EIC 2026 trimite la o modificare din iunie, în timp ce metadatele oficiale identifică și o modificare ulterioară din august al cărei text de fond nu a fost stabilit în această examinare. Prin urmare, articolul etichetează prevederile din iunie după versiune și nu pretinde că prezintă cea mai recentă poziție juridică consolidată pentru 2026. Programul 2027 publicat și acordurile încheiate ale solicitantului au nevoie de propria lectură atentă. Inconsecvențele surselor publice sunt motive pentru obținerea documentului determinant înaintea angajamentului; nu justifică alegerea celei mai atractive cifre. [5,6,7,8]
Rezultatele de lichiditate depind de calendarul evenimentelor. Experimentul folosește douăsprezece perioade construite de treizeci de zile și o ordine conservatoare declarată pentru plăți și încasări. O companie reală poate avea nevoie de un calendar zilnic sau la nivel de tranzacție. Poate necesita și un registru al numerarului restricționat, eliberări de rețineri, plăți fiscale, rambursări contingente sau o altă evaluare a creanțelor. Cazurile nu conțin avans din grant și nici o distribuție observată a întârzierilor. Verificările lor de sensibilitate arată consecințele unor schimbări selectate ale datelor. Nu atribuie o probabilitate acelor schimbări și nu estimează o rezervă necesară pentru o populație de solicitanți.
Rezultatele acționariatului și valorii au limite la fel de explicite. Calculul tratează valorile mobiliare modelate pe baza conversiei în echivalent de acțiuni ordinare și rezerva de opțiuni prin convenția sa declarată de alocare. Cascadele reale ale preferințelor, încasările din exercitare, rangul de prioritate, taxele și participațiile specifice fiecărui fondator necesită analiză suplimentară. O condiție descrisă drept MFN necesită și verificarea domeniului său de aplicare, declanșatorului și mecanismului de modificare. Articolul nu furnizează probabilități de admitere sau atribuire, creșteri așteptate ale evaluării sau efecte de rețea monetizate. Dovezile lipsă rămân în afara scenariului de bază și nu devin o estimare managerială fără suport probatoriu.
Regula decizională poate fi utilizată în interiorul acestor limite. Confirmați varianta și condițiile aplicabile, finanțați obligațiile operaționale datate, reconciliați întreaga capitalizare și testați apoi îmbunătățirea comercială necesară pentru justificarea costului suplimentar. Păstrați o variantă nefinanțată sau interzisă în afara setului viabil până când o schimbare explicită îi rezolvă eșecul. Pentru o companie care are în față un grant și o ofertă de accelerator, procesul identifică documentele și angajamentele relevante înaintea unei alte plăți sau semnături. Lasă și o evidență reproductibilă a ipotezelor pe care o examinare comercială ulterioară le poate testa cu dovezi reale.
| Pas | Reconciliere necesară | Limită decizională |
|---|---|---|
| Permisiune | Beneficiarul, datele cheltuielilor, sprijinul combinat și restricțiile privind costurile duplicate | Excludeți o variantă interzisă înainte de clasificarea financiară |
| Numerar | Testați soldul inițial, apoi numerarul inițial plus încasările datate minus plățile datate după fiecare eveniment | Înregistrați prima încălcare și cel mai mare deficit față de pragul declarat |
| Solicitări de plată | Plafonați baza costurilor eligibile și atribuirea; scădeți toate drepturile aprobate anterior înaintea următorului increment | Dreptul aprobat este egal cu numerarul încasat plus solicitările aprobate neplătite; o creanță nu este numerar bancar |
| Contribuție privată | Separați contribuția la costurile eligibile, cheltuielile peste plafon și cheltuielile neeligibile ale variantei | Nu adăugați o componentă de cost eligibil ca altă plată și nu utilizați aceeași plată publică de două ori |
| Drept fix și SAFE | Rezolvați procentul fix și fiecare SAFE finanțat folosind numitorul declarat al conversiei și opțiunea MFN eligibilă | Verificați că fiecare ramură a prețului plafonului sau prețului rundei își satisface propriile condiții |
| Rezervă de opțiuni și capital nou | Adăugați numai rezerva incrementală necesară și subscrierea rundei cu preț stabilit | Reconciliați toate drepturile complet diluate ale deținătorilor la 100% în același perimetru al evenimentului |
| Indicator aproximativ al valorii fondatorilor | Adunați valoarea operațională a întreprinderii, numerarul și solicitările neplătite evaluate, scădeți datoria; limitați inferior la zero și aplicați participația fondatorilor | Numărați fiecare element o singură dată; păstrați convențiile echivalentului de acțiuni ordinare și ale creanțelor |
| Prag condițional | Pentru un indicator de referință pozitiv și o participație pozitivă a fondatorilor candidatului: împărțiți indicatorul de referință la acea participație, scădeți numerarul și creanțele evaluate ale candidatului, adăugați datoria și limitați inferior la zero | Un indicator de referință zero are un prag minim nenegativ de EV operațional egal cu zero. O participație zero a fondatorilor candidatului nu poate egala o referință pozitivă. Ambele variante trebuie să fie viabile; nu se estimează o valoare realizabilă |
| Dovezi | Păstrați documentele aplicabile, bugetul datat, suportul bancar și calculele conversiei | Descrierile publicate și exemplele construite nu stabilesc un rezultat specific solicitantului |
Acestea sunt etapele analitice folosite în experimentul construit. Un alt contract, o cascadă a acțiunilor preferențiale, o convenție privind încasările din exercitare sau un plan operațional diferit necesită schimbări corespunzătoare înaintea utilizării comparației. Tabelul nu furnizează permisiune de program sau interpretare juridică.
Bibliografie
- The Y Combinator Deal. Accesat la 11 noiembrie 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Accesat la 11 noiembrie 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Accesat la 11 noiembrie 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Accesat la 11 noiembrie 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Accesat la 11 noiembrie 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Accesat la 11 noiembrie 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Accesat la 11 noiembrie 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Accesat la 11 noiembrie 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Accesat la 11 noiembrie 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Accesat la 11 noiembrie 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Accesat la 11 noiembrie 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Accesat la 11 noiembrie 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Accesat la 11 noiembrie 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Accesat la 11 noiembrie 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Accesat la 11 noiembrie 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Accesat la 11 noiembrie 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Accesat la 11 noiembrie 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
