
1 Définir la décision de financement autour d’un jalon financé
Un fondateur qui choisit entre une subvention et un accélérateur a besoin d’une décision de financement datée. La décision commence par le jalon que l’entreprise doit atteindre, la trésorerie nécessaire pour y parvenir et la participation que les actionnaires existants conservent ensuite. Une annonce de subvention et une offre d’accélérateur décrivent des dispositifs différents. Leurs montants affichés ne deviennent comparables qu’après reconstitution de la disponibilité des liquidités, des dépenses autorisées, des conditions contractuelles et de la conversion ultérieure. Cet article élabore cette comparaison pour une entreprise disposant d’un plan opérationnel défini. L’objectif est d’identifier les voies de financement réalisables et les conditions économiques dans lesquelles une voie compense les actionnaires pour la dilution supplémentaire qu’elle entraîne.
La décision doit être précisée avant d’attribuer une appréciation à un programme. La direction identifie l’entité juridique bénéficiaire du soutien, le jalon produit ou technique financé, la période de dépenses et le solde minimal de trésorerie non affectée nécessaire à la poursuite de l’activité. Les investisseurs existants, les options des salariés, les instruments convertibles en circulation et les engagements fermes font partie de la situation initiale. Toute modification de ces périmètres change la comparaison. Une offre apparemment intéressante peut financer une autre entité ou un projet plus restreint, laissant la société opérationnelle exposée. Un dossier de décision utile relie donc les documents du programme au budget et à la table de capitalisation de l’entreprise à une même date d’observation.
La méthode proposée fait de la faisabilité de trésorerie une condition de la comparaison économique. Une entreprise incapable de payer une facture avant son remboursement ne peut mettre en œuvre la voie de subvention prévue avec ce seul remboursement. Un financement supplémentaire, une modification autorisée des dépenses ou un autre calendrier est alors nécessaire. Le maintien de la participation reste pertinent, mais un pourcentage de détention sans plan opérationnel finançable ne suffit pas à établir la viabilité d’un choix. La méthode consigne le premier mois où le plancher de trésorerie n’est plus respecté et le financement ferme supplémentaire nécessaire pour remédier à ce manquement. Elle ne transforme pas une source de financement indisponible en liquidités par un ajustement en espérance.
Pour les voies qui restent réalisables, l’analyse compare la participation conservée et un seuil conditionnel de valeur des capitaux propres. Ce seuil indique de combien la valeur de l’entreprise devrait augmenter dans la voie la plus dilutive pour que les actionnaires d’origine détiennent une valeur identique. Il s’agit d’un seuil algébrique reposant sur des données déclarées. Il ne fournit aucune estimation de la capacité du programme à créer cette valeur. L’accès aux clients, le mentorat, les mises en relation avec des investisseurs et l’effet de signal nécessitent des éléments probants propres avant que la direction ne leur attribue un bénéfice financier dans le scénario de base. Cette distinction préserve l’utilité de la décision lorsque des données fiables sur les résultats propres au programme ne sont pas disponibles.
L’article associe un examen daté de certaines conditions de programmes publiées à une expérience de financement conçue pour l’étude. Les entreprises des exemples, les profils de dépenses, les dates de financement et les valorisations ultérieures sont des hypothèses construites. Ce ne sont ni des candidats observés, ni des offres signées, ni des opérations de clients. Les conditions publiées établissent des catégories contractuelles et certaines caractéristiques annoncées ; elles n’établissent ni les probabilités d’admission ni un rendement causal commun de la participation à un programme. Le résultat pratique est un dossier de décision de financement que le conseil d’administration peut actualiser avec ses propres documents signés, justificatifs bancaires et engagements de dépenses avant de choisir une voie.
2 Distinguer les liquidités mobilisables des crédits de services et des soutiens conditionnels
Une comparaison de financements nécessite des registres distincts pour les liquidités, les liquidités affectées, les dépenses évitées et les avantages éventuels. Les liquidités non affectées peuvent régler les obligations opérationnelles autorisées par l’accord concerné. Une créance de remboursement dépend des dépenses admissibles et de la procédure de demande applicable. Un crédit de services ne réduit une facture donnée que si l’entreprise aurait autrement acheté ce service et peut utiliser le crédit selon ses conditions. Un éventuel investissement ultérieur requiert une décision supplémentaire avant de devenir disponible. Réunir ces éléments dans un montant global affiché masque l’enchaînement des opérations que l’entreprise doit effectivement financer.
L’offre Access publiée par Hub71 illustre utilement cette distinction de catégories. Sa page de programme décrit AED 250,000 en numéraire au moyen d’un SAFE et AED 250,000 de soutien en nature, avec un complément supplémentaire lié aux fonds propres réservé aux entreprises performantes qui remplissent les conditions requises. Le numéraire, les services et le complément éventuel ont des fonctions économiques différentes. La page constitue une description publiée du programme, distincte de l’offre signée de l’entreprise. Un dossier de décision doit présenter chaque composante séparément, conserver sa devise d’origine et identifier les documents nécessaires avant son inscription dans les prévisions de trésorerie. L’addition des composantes de soutien ne permet pas de déduire un pourcentage fixe de détention. [11]
La direction peut valoriser un crédit de dépenses par rapport à un plan d’achat explicite. Supposons qu’un programme mette à disposition un service que l’entreprise n’aurait autrement pas acheté. Son prix annoncé ne constitue pas une économie de trésorerie dans le budget existant de l’entreprise. Si l’entreprise a déjà besoin du service, la comparaison utilise la dépense décaissable évitable, le périmètre autorisé du crédit et les éventuels coûts supplémentaires de mise en œuvre. Un même élément ne doit pas apparaître à la fois comme une entrée de trésorerie et comme une réduction de dépenses. Ce traitement évite également d’attribuer une valeur immédiate à des crédits inutilisés au seul motif que les documents du programme affichent un prix catalogue élevé.
Le soutien conditionnel relève d’une branche distincte. Une aide supplémentaire, une prolongation discrétionnaire ou une décision d’un comité d’investissement nécessite un déclencheur déclaré et un décideur responsable. Un conseil peut examiner un scénario dans lequel le déclencheur se réalise, mais la trajectoire de trésorerie de base doit refléter les financements déjà disponibles selon leurs conditions documentées. Attribuer une probabilité à une promesse non étayée donne une apparence numérique sans apporter de preuve. L’article utilise donc des branches déterministes et des dates de décision explicites. Une entreprise peut remplacer ces branches par une distribution de probabilités estimée lorsqu’elle dispose d’un jeu de données défendable et d’une méthode d’estimation convenue.
Le registre doit conserver le numéraire brut, les frais de programme, les impôts, les coûts de transaction et les sommes inutilisables pour le plan opérationnel. Il s’agit d’un rapprochement et non d’une note de classement. Il relie chaque montant à un mouvement bancaire, à un coût admissible ou à une option décrite séparément. Lorsque les avantages sont libellés dans une autre devise, la direction doit fournir la base de conversion retenue et une sensibilité au change. Les cas de financement utilisent une seule devise déclarée au sein de chaque comparaison. Ils ne classent pas les programmes internationaux en convertissant les montants publiés des offres en une mesure commune de pouvoir d’achat non étayée.
| Programme | Composante en numéraire ou de financement | Autre soutien | Base de participation ou de coût | Limite de version et de calendrier | Sources |
|---|---|---|---|---|---|
| Y Combinator | SAFE de USD 125,000 à pourcentage fixe et SAFE MFN de USD 375,000 sans plafond de valorisation | Ressources du programme ; YC indique ne facturer aucuns frais de programme | Composante fixe de 7% et exposition MFN se convertissant séparément | L’acceptation déclenche l’engagement ; le règlement effectif et les documents signés font foi | [1,2] |
| Techstars | CEA de USD 20,000 et SAFE MFN de USD 200,000 ; montant MFN APAC de USD 100,000 | Programme et relation continue avec l’actionnaire | 5% d’actions ordinaires et conversion MFN ; déclencheur d’un tour valorisé d’au moins USD 1 million | Total APAC de USD 120,000 ; total standard de USD 220,000 ; le programme et les instruments précis font foi | [3,4] |
| Hub71 Access | AED 250,000 en numéraire au moyen d’un SAFE | AED 250,000 de soutien en nature ; complément soumis à conditions | SAFE MFN sans plafond de valorisation ni décote ; aucun pourcentage fixe de détention établi | Description de la cohorte 2027 ; dates de trésorerie propres au candidat et conditions signées non vérifiées | [11,12] |
| Innovate UK | Le montant et le taux de subvention dépendent de l’appel à projets et de l’attribution | Seuls les coûts de projet admissibles fondent une demande | Remboursement à terme échu des coûts payés selon les conditions générales examinées | Paiement normalement sous 30 jours sous réserve des informations requises ; retenue finale de 10% ; conditions de l’offre applicables | [9,10,13,14] |
| EIC Accelerator | Composantes de subvention et/ou d’investissement libellées en EUR ; les montants applicables nécessitent la version faisant foi | Soutien propre à la composante et à l’accord | La subvention spécifiée de juin 2026 utilise des montants forfaitaires, une couverture jusqu’à 70% et un cofinancement de 30% | Les métadonnées de la modification ultérieure d’août et le programme 2027 publié nécessitent des vérifications de version distinctes | [5,6,7,8] |
Les devises d’origine sont conservées sans conversion de change. Les descriptions examinées ne constituent pas des offres signées. Le numéraire, les crédits et le soutien conditionnel restent distincts. Les conditions de remboursement d’Innovate UK examinées et le dispositif forfaitaire spécifié de l’EIC ne doivent pas partager un calendrier de paiement supposé.
3 Vérifier l’admissibilité avant de comparer les conditions économiques
Une voie de financement n’entre dans la comparaison qu’après consignation, par la direction, des entités et activités qui peuvent participer. Le registre d’admissibilité doit distinguer une règle générale publiée, une condition propre à un appel à projets et une condition confirmée pour le candidat. La localisation, la constitution juridique, l’actionnariat, le stade du projet, le secteur, la période de dépenses et les soutiens antérieurs peuvent chacun modifier la voie disponible. Une comparaison qui suppose toutes les voies disponibles surestime les options de la direction. Une question d’admissibilité sans réponse reste une condition non résolue. Elle ne doit pas devenir une appréciation favorable parce que l’entreprise ressemble à un participant ayant réussi décrit dans la communication du programme.
Le dossier de preuves nécessite une version et une date. Les pages de financement peuvent passer à une nouvelle session tandis qu’un ancien programme de travail, une offre de subvention ou une candidature reste pertinent pour un autre candidat. La décision de l’entreprise dépend des conditions régissant sa propre possibilité de financement. La direction doit conserver le document source, la date de vérification, la référence de candidature et toute clarification écrite levant une ambiguïté importante. Une échéance mentionnée sur une page web actuelle ne doit pas être transposée à une autre cohorte. De même, la continuité d’un programme ne démontre pas que sa fenêtre de candidature actuelle peut financer des dépenses déjà engagées par l’entreprise.
Il convient de distinguer l’admissibilité du projet de l’état de préparation de l’entreprise. Une entreprise peut relever de la catégorie publiée d’un programme tout en présentant des dépenses, une structure juridique ou une documentation inadaptées. À l’inverse, une entreprise bien préparée peut poursuivre une activité extérieure au périmètre spécifié. Le dossier de financement doit identifier la condition qui n’est pas remplie et la modification précise nécessaire pour y remédier. Une réorganisation juridique, un démarrage différé ou une refonte du projet crée des coûts et des dépendances à intégrer dans la comparaison économique. Considérer ces changements comme des démarches administratives gratuites sous-estimerait le coût d’accès au capital proposé.
L’ordre des candidatures importe également. Une équipe peut étudier plusieurs voies tout en n’acceptant que les combinaisons autorisées par les documents concernés. Le soutien d’une source peut créer des obligations d’information ou modifier les coûts qu’une autre source peut rembourser. Un financement en fonds propres et une subvention ne sont pas automatiquement incompatibles, et leur combinaison n’est pas automatiquement autorisée pour chaque dépense. La comparaison doit identifier les lignes de dépenses, les sources de financement et les déclarations concernées. Une confirmation contractuelle est nécessaire avant de considérer une voie combinée comme réalisable. Cet article ne transforme pas une catégorie générale de financement en autorisation juridique valable dans toute une juridiction.
Le registre d’admissibilité obtenu doit être assez concis pour que le conseil puisse le remettre en question. Chaque condition importante possède une source, une réponse propre au candidat, un justificatif et un responsable des actions restantes. Le registre indique si la voie est admissible pour la modélisation, sans indiquer la probabilité de succès de la candidature. Une entreprise sans attribution signée a encore besoin d’une solution de financement de secours distincte. Cette structure centre l’analyse sur la décision à prendre et organise un relais clair vers les spécialistes juridiques, fiscaux ou des subventions lorsque les informations publiées ne règlent pas la situation de l’entreprise.
| Document | Date ou élément de calendrier | Interprétation étayée | Point ouvert | Sources |
|---|---|---|---|---|
| Page d’accueil EIC 2026 et programme de juin | Téléchargement étiqueté 17 juin 2026 ; le texte de juin mentionne le 4 novembre 2026 | Les dispositions de juin et cette échéance de dépôt datée ont été lues ; cette date précède le présent examen | Aucune affirmation selon laquelle juin représente la dernière situation juridique consolidée | [5,6] |
| Métadonnées de la modification ultérieure EIC 2026 | Publication le 4 août 2026 ; décision C(2026)5609 | Les métadonnées officielles identifient une modification STEP Defence ultérieure | Le texte substantiel de la modification n’a pas été vérifié ; ses effets sur les dispositions antérieures restent non confirmés | [7] |
| Programme de travail EIC 2027 publié | Publication le 5 novembre 2026 ; heure de regroupement des candidatures fixée à 17:00, heure de Bruxelles | Un programme futur publié possède son propre enchaînement de candidature | La date précise de regroupement applicable et l’état actuel d’ouverture du portail doivent être vérifiés | [8] |
| Session Hub71 Access | La description du programme concerne une cohorte 2027 | L’année de cohorte est consignée | L’échéance exacte de candidature et la date de trésorerie du candidat ne sont pas vérifiées dans ce registre | [11,12] |
| Appel à projets et attribution Innovate UK | Conditions générales étiquetées octobre 2025 ; orientations après offre actualisées le 8 septembre 2026 | Les conditions de l’appel, la lettre d’attribution et l’autorisation de démarrage font foi | Aucune échéance propre à un appel ni date de démarrage d’un candidat n’est fournie ici | [9,10,14] |
Les dates décrivent les documents effectivement examinés, sans constituer une admission, une attribution, un règlement ou un engagement de paiement futur. Aucune échéance Hub71 ni aucun état du portail EIC non vérifié n’est substitué.
| Condition | Preuves propres au candidat | Conséquence financière | Traitement tant que le point reste non résolu |
|---|---|---|---|
| Entité juridique et juridiction | Justificatif de constitution, bénéficiaire visé et instrument signé ou proposé | Les conditions de réorganisation, de localisation ou d’actionnariat peuvent modifier les voies disponibles | Conserver une admissibilité non résolue |
| Périmètre, coût et démarrage du projet | Périmètre de l’appel, projet approuvé, justificatifs de coûts et autorisation de démarrage | Seules les dépenses et les dates autorisées fondent la voie de financement concernée | Exclure l’admissibilité des coûts non étayée |
| Contribution privée | Liquidités non affectées documentées ou financement privé ferme autorisé | Le financement doit être disponible avant le paiement concerné | Ne pas traiter une demande impayée comme du numéraire |
| Soutiens combinés et coûts en double | Documents de subvention et de fonds propres, déclarations et consentements requis | Une voie combinée nécessite une autorisation et une répartition des coûts propres | Rejeter une combinaison interdite avant classement |
| Définitions de conversion et du pool | Tous les SAFE, période MFN, base du plafond de valorisation, pool demandé et conditions du tour valorisé | Les droits des détenteurs doivent utiliser un même périmètre événementiel déclaré | Ne pas déduire la participation d’un montant affiché |
| Version, conditions et règlement | Document applicable daté, session et preuve du déblocage des fonds | Une offre et un encaissement bancaire correspondent à des événements calendaires distincts | Conserver les dates inconnues et les conditions non réalisées |
Il s’agit d’une liste de preuves à vérifier, sans note de candidature ni probabilité de sélection. Les descriptions générales publiées ne règlent pas les autorisations propres à une entreprise.
4 Placer les offres et les dépenses sur un même calendrier de trésorerie
Le calendrier de trésorerie commence par le solde bancaire disponible et la date de paiement de chaque obligation. La sélection par un programme, la signature du contrat, les conditions suspensives et le règlement bancaire constituent des événements distincts. Une lettre décrivant un investissement futur peut apporter une preuve utile sans constituer un solde bancaire actuel. Le modèle consigne la date d’arrivée des fonds stipulée et confronte le plan opérationnel à cette date. Il n’accorde aucun financement à une candidature qui n’a pas rempli la condition correspondante. La même discipline s’applique au calendrier d’une subvention, d’une souscription en fonds propres ou d’un crédit-relais.
Le plan opérationnel de l’entreprise doit séparer les dépenses récurrentes des paiements ponctuels liés aux jalons. Les salaires, loyers et abonnements ordinaires peuvent suivre un profil mensuel, tandis que les acomptes sur équipements, essais, certifications ou engagements de fabrication peuvent nécessiter des paiements plus importants à des dates précises. Un solde de fin de mois peut masquer une insuffisance avant un encaissement important dans ce même mois. Le modèle déclare explicitement l’ordre des événements et utilise un plancher de trésorerie prudent à l’intérieur de chaque période. Une décision réelle comportant des paiements intramensuels importants doit passer à des événements bancaires datés. Le détail calendaire supplémentaire se justifie par le profil des paiements, et non par le souhait de donner une apparence de précision à une prévision.
L’analyse distingue également les dépenses créant un droit admissible à remboursement de celles qui assurent simplement le fonctionnement de l’entreprise. Les coûts de la société opérationnelle hors du projet financé consomment néanmoins de la trésorerie. La direction doit rapprocher l’échéancier des coûts de subvention du grand livre et du budget opérationnel, en expliquant séparément tout poste exclu. Une comparaison de financements centrée uniquement sur le projet remboursable peut négliger la trésorerie nécessaire au reste de l’activité. Le plancher de trésorerie s’applique à l’entreprise qui paie les factures, tandis que le calcul des demandes s’applique aux coûts admis par l’accord concerné.
Un retard est modélisé à l’événement qui le provoque. L’examen d’une candidature peut décaler la décision d’attribution ; la mise en place du projet peut décaler les dépenses autorisées ; la préparation d’une demande peut décaler son dépôt ; et une question sur le paiement peut décaler l’encaissement. Ajouter un retard générique à tous les flux peut déformer l’effet de ces différents événements. L’expérience fait donc varier le délai d’encaissement stipulé séparément du profil des dépenses opérationnelles. Une réduction des dépenses serait une action de gestion distincte nécessitant un jalon et un budget révisés crédibles.
Le conseil doit recevoir la première rupture du plancher de trésorerie, le déficit cumulé le plus important et l’engagement de financement nécessaire avant cette rupture. Ces quantités répondent à des questions différentes. Une entreprise peut afficher une trésorerie positive à la fin de la période du modèle après un défaut de financement antérieur. Elle peut aussi présenter un besoin de financement total modeste devenu impossible à couvrir dans le calendrier disponible. Le dossier de décision doit donc conserver la trajectoire complète et la source de tout relais. Une facilité non engagée reste hors du scénario de base financé, même lorsque son remboursement éventuel paraît abordable.
| Groupe d’hypothèses | Base stipulée | Périmètre |
|---|---|---|
| Situation initiale | GBP 100,000 de trésorerie non affectée ; plancher GBP 10,000 ; fondateurs 100% ; pool existant 0% | Le plancher est une réserve définie pour l’étude, sans portée universelle |
| Calendrier | Douze périodes opérationnelles de 30 jours ; clôture du tour valorisé et comparaison au jour 361 | Jours relatifs construits, sans calendrier réel de programme |
| Trésorerie opérationnelle | GBP 20,000 payés et GBP 10,000 encaissés par période | Les paiements précèdent les encaissements du même jour |
| Dépenses admissibles | GBP 12,000 dans chaque paiement opérationnel ; plafond de coûts admissibles GBP 120,000 | Les dépenses admissibles ne constituent pas un second paiement |
| Subvention de remboursement | Plafond d’attribution GBP 60,000 ; remboursement 50% ; cofinancement privé minimal 50% ; délai de base d’encaissement 30 jours | Approbations aux jours 90, 180, 270 et 360 ; aucune avance |
| Frais des voies | GBP 4,000 pour la subvention ; GBP 6,000 pour l’accélérateur, payés au jour 0 | Ces frais construits sont inadmissibles ; la voie combinée supporte les deux |
| Composantes de l’accélérateur | GBP 50,000 pour un droit fixe à 5% et GBP 100,000 de SAFE MFN ; tous deux encaissés au jour 30 | Le pourcentage fixe se détermine après conversion des SAFE, avant le nouveau pool et les nouveaux fonds |
| Financement et valeur opérationnelle | GBP 1,000,000 de nouveaux fonds à GBP 4,000,000 de valeur des capitaux propres avant financement ; valeur d’entreprise opérationnelle conditionnelle distincte de GBP 4,000,000 | Des nombres égaux ont des sens différents ; aucun complément de pool dans la base |
Tous les montants sont des hypothèses en GBP. La participation initiale de 100% des fondateurs précède le financement. La valorisation préfinancement est une donnée de prix des fonds propres ; la référence distincte de valeur d’entreprise opérationnelle exclut la trésorerie, les créances de subvention et la dette ajoutées ultérieurement dans le rapprochement de valeur. Les frais des voies sont des hypothèses construites, sans tarifs de programme cités.
5 Reconstituer l’actionnariat lors du tour de financement qui déclenche la conversion
Les montants publiés par les accélérateurs doivent être lus avec leurs instruments d’investissement. YC décrit actuellement USD 500,000 répartis sur deux SAFE : USD 125,000 pour un pourcentage fixe de 7 pour cent et USD 375,000 au titre d’un SAFE MFN sans plafond de valorisation. Sa description ordonne également la conversion, la création ou l’augmentation d’un pool d’options, puis l’investissement de nouveaux fonds. Ces caractéristiques rendent incomplète une représentation de l’opération obtenue en divisant le montant affiché par un seul pourcentage déclaré. La table de capitalisation propre à l’entreprise et les accords signés restent nécessaires pour calculer son résultat effectif. La description publiée fournit une structure de financement illustrée, sans table de capitalisation complète pour un candidat particulier. [1]
L’offre standard publiée par Techstars comporte également des composantes distinctes : USD 20,000 au moyen d’un accord de fonds propres convertibles pour 5 pour cent d’actions ordinaires et USD 200,000 au moyen d’un SAFE MFN sans plafond de valorisation. La page mentionne un déclencheur de tour valorisé d’au moins USD 1 million et un montant Asie-Pacifique différent, de USD 100,000 pour la composante MFN. Les distinctions de programme et de documents doivent donc figurer dans la comparaison. L’analyse ne doit ni transposer l’offre générale à une zone faisant l’objet d’une exception explicite, ni traiter la composante fixe comme l’intégralité du coût futur en participation. Les instruments signés déterminent la mise en œuvre de ces conditions annoncées par l’entreprise concernée. [3]
L’article mesure les participations à une étape définie de la séquence de financement. Les actionnaires existants et le pool d’options existant commencent avec un pourcentage défini. Les droits convertis sont ensuite intégrés au moyen du dénominateur déclaré. Une nouvelle allocation au pool d’options et un nouveau financement en fonds propres suivent selon leurs propres hypothèses. À chaque étape, les participations doivent totaliser 100 pour cent. Comparer le pourcentage des fondateurs avant conversion dans une voie à leur pourcentage après tour dans une autre attribuerait au programme lui-même un changement de dénominateur. La comparaison correcte porte les deux voies au même événement et précise les investisseurs et les droits des salariés inclus.
Un pourcentage fixe et un montant de numéraire divisé par un plafond ultérieur constituent des données distinctes. Leur addition peut convenir dans un exemple de conversion post-money délibérément spécifié, mais ne règle pas tous les contrats. Les instruments pre-money, décotes, classes multiples de convertibles, options existantes, attributions promises et droits de participation peuvent modifier le calcul. Le modèle déclare donc le régime simplifié de conversion utilisé et exclut les instruments nécessitant un autre dénominateur. Un financement réel doit reproduire les définitions signées dans un échéancier au niveau des actions, avec examen juridique des dispositions de conversion et de liquidation. Une synthèse en pourcentages appuie cet échéancier sans s’y substituer.
La comparaison identifie aussi les apporteurs de capitaux ultérieurs. Si un investisseur existant du programme exerce un droit de participation, sa souscription supplémentaire constitue un nouveau financement avec son propre apport de numéraire. Elle ne doit pas apparaître comme le maintien gratuit de sa participation initiale. De même, un fondateur finançant un relais apporte une valeur supplémentaire et peut recevoir un droit différent. Les tableaux d’actionnariat de l’article séparent les titres du programme, les autres investisseurs-relais, les allocations aux salariés et les investisseurs ultérieurs en nouveaux fonds. Le coût total du financement devient ainsi visible et la direction peut modifier une condition sans changer silencieusement le traitement des autres.
6 Traiter l’instrument MFN comme une exposition future distincte
Un instrument MFN sans plafond de valorisation n’a pas de plafond initial propre, mais un financement ultérieur peut fournir des conditions de conversion selon l’accord applicable. La description du programme de YC indique l’utilisation automatique de conditions favorables ultérieures admissibles pendant une période définie. La description actuelle de Techstars traite également des plafonds ou décotes ultérieurs. Ces descriptions publiées doivent être lues avec les instruments effectifs, notamment la date de début de la clause MFN, les titres admissibles, la procédure de modification et le déclencheur de conversion. Un guide générique des SAFE ne permet pas d’établir que tous les accords de programme utilisent le même mécanisme de choix ou de conversion automatique. Le document propre à l’opération détermine la branche applicable. [1,3]
Un financement-relais ultérieur peut donc modifier l’actionnariat au-delà de son propre montant d’investissement. S’il fournit des conditions adoptées par un instrument MFN antérieur, il peut aussi modifier la conversion de l’investisseur antérieur. L’analyse proposée consigne séparément la nouvelle souscription-relais et la révision du prix du droit antérieur. Elle rapproche ensuite leur effet cumulé sur l’actionnariat. Cela est utile lorsqu’un petit financement urgent est négocié peu avant un tour valorisé plus important. Le modèle ne suppose pas que tout nouveau titre soit admissible. Il exige une condition explicite d’adoption MFN définie pour l’exemple et une confirmation contractuelle pour un financement réel.
L’équipe de financement doit conserver une séquence de conditions proposées avant de choisir un relais. Chaque plafond de valorisation ou décote proposé est confronté aux instruments déjà en circulation, avec les dates d’effet et exclusions pertinentes. Une comparaison examinant seulement le pourcentage demandé par le dernier investisseur peut manquer un autre droit affecté par la même condition. Le conseil doit voir la variation de participation de chaque investisseur et celle de la participation cumulée des actionnaires d’origine. Il obtient ainsi une description économique directe sans traiter l’existence d’une clause MFN comme une preuve de réalisation d’un financement futur donné.
La FAQ de Hub71 décrit son instrument en numéraire comme un SAFE MFN prospectif, sans plafond de valorisation ni décote. Sa description publiée ne fournit aucun pourcentage fixe de détention pour la composante en numéraire. Ce pourcentage doit être déterminé par le financement futur applicable et les conditions signées. L’article ne fabrique donc pas un coût standard en fonds propres pour le programme. Ses cas MFN utilisent des hypothèses de modèle déclarées et restent distincts de la comparaison des programmes publiés. Cela conserve la pertinence de l’exemple des Émirats arabes unis sans avancer de chiffre non étayé par la description publique. [12]
La conséquence décisionnelle est de comparer une plage de participations conditionnelle aux conditions de financement, chaque borne étant calculée à partir d’une branche contractuelle spécifiée. Dans le régime de conversion déclaré du modèle, un plafond ultérieur plus bas peut exiger une participation supérieure pour le même montant initial de numéraire. Un résultat opérationnel favorable ne supprime pas cette sensibilité contractuelle. La direction ne peut apprécier si les liquidités antérieures et les avantages du programme justifient cette exposition qu’après en avoir vu l’ampleur et le calendrier. Les sections suivantes relient cette analyse de l’actionnariat à la trajectoire de trésorerie de la subvention, au coût de tout relais et au seuil de valeur des capitaux propres nécessaire pour compenser les actionnaires d’origine.
7 Rapprocher les options existantes et le prochain tour de fonds propres
La comparaison de l’actionnariat nécessite une définition explicite du pool d’options des salariés. Les actions déjà émises, les options exercées, les attributions en cours et la réserve non allouée ont des caractéristiques juridiques et économiques différentes. Une table de capitalisation entièrement diluée peut inclure des options réservées à des fins de financement sans établir que chacune sera exercée ou recevra un produit de sortie. L’analyse présente donc une participation entièrement diluée en équivalent actions ordinaires. Sa valeur ajustée de la dilution sert à comparer selon la convention déclarée. Elle ne constitue pas une cascade de répartition du produit d’une cession et ne calcule ni la décision d’exercice d’un salarié ni la valeur d’une réserve non allouée.
Le financement suivant doit préciser si l’objectif du pool d’options est mesuré avant ou après la nouvelle souscription. Un objectif après tour nécessite un nombre d’unités d’options supplémentaires différent du même pourcentage exprimé avant tour. Le complément requis dépend aussi du pool existant et des titres convertis lors du financement. La direction doit obtenir le dénominateur négocié et le reproduire en unités. Soustraire un pourcentage de pool de la participation des fondateurs après un calcul autrement complet peut compter deux fois la dilution. Le tableau de financement doit rapprocher les unités supplémentaires, l’objectif final et le pourcentage obtenu par chaque actionnaire.
Le SAFE User Guide publié par YC explique l’importance des définitions de capitalisation des documents effectifs. Il distingue les options existantes et les augmentations du pool liées au financement, et sa présentation générique de la clause MFN comprend un choix de modification. Ces dispositions doivent être lues au niveau de l’instrument, sans les transformer en règle universelle des SAFE. Les exemples de cet article déclarent séparément leur séquence de conversion et la base du pool. Ils ne substituent pas un guide générique à un accord d’accélérateur signé. Cette distinction documentaire importe particulièrement lorsqu’un autre investisseur ou conseiller utilise le même nom abrégé pour décrire un instrument. [2]
Le conseil doit voir les participations immédiatement avant et immédiatement après le tour ultérieur de nouveaux fonds. La souscription du nouvel investisseur apporte du numéraire à l’entreprise et reçoit les titres spécifiés. La comparaison porte ce numéraire une seule fois au registre opérationnel. Une amélioration apparente de la participation conservée par le fondateur obtenue en omettant le tour suivant n’est pas comparable à une voie qui l’inclut. De même, ajouter le numéraire du tour suivant à la valeur d’entreprise sans intégrer sa dilution dans le calcul de l’actionnariat surestime la position des actionnaires d’origine. Les deux côtés de l’opération doivent utiliser le même périmètre événementiel.
8 Aligner les demandes de subvention sur la base de dépenses autorisée
Le financement par subvention nécessite sa propre logique de dépenses et de paiement. Les conditions de subvention accessibles par le lien d’Innovate UK traitent des demandes trimestrielles à terme échu, des réserves relatives au paiement et d’une fraction finale retenue. Ses orientations sur les coûts précisent les catégories admissibles sans approuver tous les postes du budget d’une entreprise. Une entreprise doit donc séparer son registre de coûts du projet de ses prévisions bancaires et rapprocher les deux. L’appel applicable et la lettre d’offre de subvention restent parties intégrantes de cette appréciation. Une description générale du soutien par subvention ne démontre pas l’admissibilité d’un coût d’accélérateur, de constitution juridique ou d’un ensemble de services comme coût de projet. [9,13]
Des structures de subvention différentes nécessitent des modèles différents. Le programme de travail EIC spécifié de juin 2026 décrit un dispositif de subvention forfaitaire, avec cofinancement et préfinancement dépendant de l’accord. Il ne faut pas représenter ce dispositif en recopiant le calendrier de demandes de remboursement d’une autre autorité. La subvention chiffrée de cet article est un contrat de remboursement de coûts payés délibérément spécifié. Elle ne comporte aucune avance et ne reproduit pas numériquement une attribution EIC. La comparaison des programmes conserve la différence structurelle publiée, tandis que l’expérience isole une question de financement reproductible selon ses propres règles déclarées. [6]
Pour un contrat de remboursement, le registre des coûts doit indiquer quand un montant admissible est payé, la fraction admise dans une demande et le montant approuvé. Les demandes approuvées et les liquidités reçues constituent des totaux distincts. Selon la convention de l’exemple, une demande approuvée mais impayée reste une créance et ne fournit aucune liquidité dépensable. Le calcul cumulé des demandes soustrait les demandes précédemment approuvées, y compris celles en attente de paiement. Soustraire seulement les encaissements permettrait aux mêmes coûts admissibles de générer une nouvelle demande pendant un retard de paiement. Le rapprochement du modèle met cette erreur en évidence sans rien affirmer sur le délai de traitement d’une autorité réelle.
La direction doit aussi identifier les retenues, coûts rejetés et conditions subsistant après paiement. La libération d’une retenue constitue un événement daté distinct. Un montant contesté ou conditionnel nécessite ses propres preuves et son propre traitement plutôt qu’une inclusion automatique à sa valeur nominale. L’expérience principale valorise les créances approuvées inconditionnelles stipulées au nominal pour une comparaison arithmétique transparente, avec un encadrement distinct de zéro au nominal. Cette convention n’est pas une estimation de recouvrabilité. Une décision réelle doit examiner l’accord, le traitement comptable et les preuves de demande avant de qualifier un actif lié à une subvention d’inconditionnel ou de lui attribuer une valeur.
| Jour d’approbation | Coûts admissibles payés cumulés (GBP) | Nouvelle demande approuvée (GBP) | Jour d’encaissement | Encaissé au jour 361 (GBP) | Impayé au jour 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Calendrier de remboursement construit. Le droit supplémentaire soustrait les demandes précédemment approuvées, y compris les montants impayés. Le coût final total est GBP 144,000 ; le plafond de coûts admissibles est GBP 120,000. L’approbation totale atteint GBP 60,000, dont GBP 54,000 encaissés et GBP 6,000 impayés au jour 361. L’encaissement du jour 390 est prévu au-delà de la date de comparaison.
9 Financer la contribution propre sans imputer deux fois le même coût
Un pourcentage de subvention nécessite un dénominateur de coûts. Si une subvention couvre une fraction définie des dépenses admissibles du projet, l’entreprise doit financer le reste de ces mêmes dépenses ainsi que ses coûts non admissibles. Le document EIC spécifié de juin 2026 décrit une couverture par subvention jusqu’à 70 pour cent et un cofinancement requis de 30 pour cent. Ces dispositions de programme sont propres à une version et ne constituent pas un taux universel de subvention. Les orientations de financement d’Innovate UK font également dépendre l’admissibilité et les taux de l’appel et de l’activité. La direction doit intégrer le taux effectif et le périmètre des coûts admissibles dans son propre plan de projet. [6,14]
La contribution privée est un besoin de financement inclus dans les dépenses déjà payées. Elle ne doit pas devenir une seconde dépense dans les prévisions de trésorerie. Si l’entreprise paie une facture admissible puis reçoit un remboursement, sa contribution nette correspond à la différence entre ces montants selon les conditions déclarées du modèle. Soustraire une ligne supplémentaire de cofinancement de la trésorerie compterait à nouveau une partie de la facture. L’article rapproche les dépenses totales, le soutien approuvé et la contribution restant à la charge de l’entreprise. Chaque ligne a une seule fonction économique et le registre vérifie que les composantes reconstituent le même coût admissible.
Une contribution peut être économiquement abordable tout en étant indisponible à la date nécessaire. La trésorerie initiale, les recettes opérationnelles conservées et les financements privés fermes peuvent fournir les fonds requis, sous réserve des règles effectives du programme. Un futur tour proposé ne peut satisfaire un paiement exigible avant l’arrivée de ses fonds. La direction doit identifier la source finançant chaque intervalle avant remboursement et celle supportant un retard ou un rejet. Cette répartition rend aussi visible l’exposition de l’entreprise lorsque plusieurs projets se déroulent simultanément. Un même solde bancaire non affecté ne peut être engagé intégralement pour chaque projet indépendamment sans contrôle consolidé de trésorerie.
La voie combinée de l’exemple autorise expressément le capital privé de l’accélérateur à soutenir la contribution de l’entreprise, tandis que la voie interdite correspondante ne l’autorise pas. Ces autorisations sont des conditions construites des cas. Elles ne constituent aucune approbation générale d’une autorité de subvention. Une entreprise envisageant cette combinaison doit rapprocher le financement en double de coûts, les déclarations d’actionnariat, la localisation du projet et le consentement contractuel selon ses propres documents. Le modèle vérifie d’abord cette autorisation, puis calcule la trajectoire financière. Cet ordre évite de présenter une combinaison économiquement attractive mais interdite comme une solution disponible au manque de trésorerie.
10 Identifier la première rupture du plancher de trésorerie
Un test du plancher de trésorerie demande si l’entreprise peut effectuer la séquence de paiements stipulée sans descendre sous le solde minimal choisi. Ce minimum est un contrôle défini pour l’expérience et une décision du conseil dans un plan réel. Il doit refléter l’objet de l’analyse, sans constituer une règle de marché universelle. La direction peut utiliser une autre réserve opérationnelle, mais doit en déclarer le montant et l’appliquer uniformément à chaque voie. Une voie passant sans réserve ne doit pas être classée face à une autre tenue de maintenir un coussin supérieur.
L’expérience vérifie la trésorerie immédiatement après chaque événement. Sur un même jour du modèle, les paiements opérationnels et les frais des voies interviennent avant les recettes opérationnelles, les paiements de subvention et les encaissements de financement. Cet ordre est prudent et explicite. Il peut révéler une défaillance qu’un solde net de fin de mois masquerait. Cet ordre ne prétend pas décrire les pratiques bancaires d’une entreprise particulière. Un plan réel doit remplacer cette convention par des heures de paiement et de règlement documentées lorsqu’elles importent. Dans l’intervalle, le résultat prudent identifie les preuves supplémentaires ou les liquidités engagées nécessaires avant que la direction puisse s’appuyer sur un financement reçu le même jour.
Une demande approuvée ne fait pas partie des liquidités disponibles. Une souscription ultérieure ne peut pas non plus réparer une rupture antérieure de trésorerie dans le plan déclaré. Le modèle consigne ces défaillances même lorsque son registre diagnostique se poursuit jusqu’à une date ultérieure à des fins de comparaison. Cette poursuite est un calcul montrant les conséquences des hypothèses ; elle ne constitue pas un historique finançable. La règle de décision de l’article exclut toute voie en rupture d’une recommandation jusqu’à ce qu’un engagement supplémentaire de financement ou une modification de dépenses spécifiée supprime l’insuffisance antérieure. Une valeur terminale conditionnelle élevée ne modifie pas cette condition de faisabilité.
Les indicateurs les plus utiles sont la première date de rupture, le solde minimal et la réserve initiale supplémentaire nécessaire pour respecter le plancher selon le même calendrier d’événements. Le calcul de réserve maintient toutes les autres hypothèses constantes. Si la direction lève plutôt un relais ultérieur, celui-ci possède sa propre date de trésorerie, son coût et ses conséquences sur l’actionnariat ; le registre doit être recalculé. La réserve diagnostique doit donc être lue comme un besoin de financement selon une convention temporelle donnée. Elle n’identifie pas de prêteur, ne prouve pas la disponibilité d’un financement et n’établit pas que le jalon opérationnel puisse être reporté sans conséquence.
| Cas | Premier jour de rupture | Trésorerie à la première rupture (GBP) | Trésorerie minimale (GBP) | Premier déficit au plancher (GBP) | Déficit maximal au plancher (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Chaque cas utilise un plancher de GBP 10,000. Une trésorerie positive peut manquer ce plancher ; une trésorerie minimale négative constitue un fait diagnostique distinct. Le premier déficit et le déficit maximal diffèrent. La poursuite après rupture est un calcul non financé, sans preuve de coûts réellement payés ni de demandes valides. D utilise un délai de subvention de 120 jours ; F reçoit les fonds de l’accélérateur au jour 300 ; G applique une fraction de subvention de 20% ; H comprend GBP 6,000 de coûts admissibles dans chaque paiement mensuel.
11 Chiffrer le relais comme une décision de financement distincte
Un relais ne modifie la comparaison que si ses fonds arrivent avant l’insuffisance concernée. La direction doit consigner l’engagement du relais, ses conditions, le montant financé, la date de règlement et les éventuels frais déduits du produit. Un principal brut peut surestimer les liquidités utilisables si des frais sont retenus ou si un autre paiement est exigible au tirage. Le relais de l’exemple est un SAFE convertible spécifié et non une facilité bancaire. Son encaissement est inscrit une seule fois, et son principal financé entre une seule fois dans le calcul de conversion. Le modèle ne prétend pas qu’un investisseur réel fournirait cet instrument aux conditions déclarées.
Une dette et un droit convertible nécessitent des traitements terminaux différents. Un prêt remboursé a déjà réduit la trésorerie par son remboursement. Le déduire à nouveau du rapprochement terminal de valeur des capitaux propres sous-estimerait la valeur de l’entreprise. Un prêt restant dû nécessite un ajustement de passif distinct selon la convention de valeur choisie. Un SAFE converti en actions contribue au dénominateur de l’actionnariat et ne doit pas être également soustrait comme dette impayée dans le même calcul en équivalent actions ordinaires. Il s’agit de règles de rapprochement internes au modèle. Le remboursement contractuel effectif, la priorité et le traitement comptable doivent être établis à partir des instruments concernés avant de les appliquer à une opération.
Un relais émis alors qu’un instrument MFN antérieur reste en circulation peut aussi modifier les conditions de conversion. Le tableau de financement doit distinguer la participation attribuable au relais de celle supplémentaire attribuable aux conditions adoptées par l’instrument antérieur. Leur effet cumulé peut dépasser la participation directe du nouvel investisseur. L’analyse présente les deux composantes selon une règle d’admissibilité et de choix expressément stipulée. Elle ne suppose pas que tout financement ultérieur active toute clause MFN. Lorsque les documents comportent des définitions de plafond, des décotes ou des droits de modification différents, ces conditions nécessitent un calcul distinct au niveau de l’instrument.
Le conseil doit comparer la voie de subvention avec relais aux autres possibilités disponibles après intégration de l’effet financier complet du relais. La subvention reste un soutien par subvention, mais la structure de capital nécessaire pour rendre son calendrier réalisable peut être dilutive. La description correcte est une voie de financement par subvention et relais. La direction ne doit pas qualifier l’ensemble de la voie de non dilutif au seul motif qu’une composante n’a aucun droit sur les fonds propres. Le dossier de décision proposé conserve cette distinction et les conditions restantes de la subvention. Il indique aussi si le relais ne modifie que le calendrier ou finance une activité supplémentaire qui rend les résultats opérationnels incomparables.
12 Imputer le temps de direction à l’activité qu’il remplace
Le travail de candidature et la participation à un programme mobilisent la capacité de la direction. Leur coût économique dépend de l’activité remplacée et des éventuels décaissements supplémentaires de l’entreprise. Le salaire existant d’un fondateur ne devient pas un second paiement parce qu’il participe à un atelier. Une facture distincte de consultant, un déplacement payé ou une embauche temporaire crée effectivement un autre événement de trésorerie. L’analyse doit distinguer ces effets. Attribuer le même coût horaire à chaque heure et l’ajouter à des prévisions de trésorerie contenant déjà le salaire peut compter deux fois une ressource et masquer le besoin réel de financement.
Le dossier de décision doit identifier le jalon déplacé. Si le travail de candidature retarde un déploiement client, la direction a besoin d’une explication étayée des effets sur les dates de revenus, les coûts et les conséquences contractuelles. Elle ne doit pas insérer une hausse des ventes non étayée pour l’accélérateur et une pénalité de coût d’opportunité non étayée pour la subvention simplement pour obtenir la réponse préférée. Une comparaison contrainte peut plutôt présenter les heures de direction requises selon des hypothèses de planification déclarées et laisser leur effet commercial non valorisé. Le conseil dispose ainsi d’un arbitrage transparent de capacité tout en conservant la distinction entre une estimation de ressources et une conséquence de trésorerie vérifiée.
La relocalisation et la réorganisation juridique méritent leurs propres lignes lorsqu’une voie les exige. L’entreprise doit obtenir des estimations applicables et distinguer les coûts ponctuels, les dépenses récurrentes et les conditions affectant la localisation du personnel ou des actifs. Le modèle n’importe aucune indemnité standard de relocalisation et ne suppose pas qu’un programme international fournisse une validation juridique ou fiscale. Les conditions non chiffrées restent non résolues. La comparaison peut montrer le surcoût qu’une voie préférée peut absorber avant de perdre son avantage, mais ce seuil est un résultat de modèle et non une estimation du coût réel.
Un budget utile à la décision comporte donc un calendrier de trésorerie et un calendrier de capacité. Le premier régit la liquidité. Le second consigne les personnes responsables, les dates, les tâches remplacées et les preuves nécessaires pour valoriser une conséquence commerciale. Un conseil peut autoriser un effort de candidature limité tout en exigeant une autre décision avant l’acceptation de conditions en fonds propres ou l’engagement de frais de relocalisation. Cela préserve la capacité de la direction à recueillir des informations sans supposer une attribution ni abandonner la distinction entre candidature, acceptation et participation financée. L’expérience numérique suivante se concentre sur les quantités de trésorerie et d’actionnariat dont les données sont entièrement spécifiées.
13 Déclarer l’expérience et ses exclusions
L’expérience comprend douze cas de financement conçus pour l’étude et vingt sensibilités faisant varier un paramètre à la fois. Chaque donnée quantitative est une hypothèse construite en GBP. Aucune n’est une moyenne de programme observée, un taux de réussite des candidats ou une estimation issue de l’expérience transactionnelle de l’auteur. Les cas utilisent le même jalon opérationnel et une convention de conversion déclarée afin que l’origine de chaque différence puisse être examinée. Un registre distinct consigne certaines conditions de programmes publiées dans leurs devises d’origine. Ces descriptions contextualisent la décision ; elles ne sont pas substituées silencieusement aux hypothèses de l’expérience ni présentées comme son jeu de données sous-jacent de candidats.
Le plan opérationnel commun comporte douze périodes stipulées de trente jours, suivies d’un financement valorisé ultérieur. Il s’agit de jours relatifs du modèle, sans calendrier réel de programme. La subvention de remboursement utilise un plafond d’attribution, un plafond de coûts admissibles, une fraction de remboursement, un calendrier de demandes et un délai d’encaissement définis. L’accélérateur utilise un droit à pourcentage fixe et un SAFE MFN distinct sans plafond de valorisation. Le droit fixe est déterminé après les conversions de SAFE spécifiées et avant le pool d’options supplémentaire et le nouveau financement. Un SAFE ultérieur admissible à plafond peut fournir des conditions à l’instrument MFN selon la règle de choix déclarée. Les autres contrats nécessitent leurs propres définitions de conversion.
Le calcul utilise une arithmétique rationnelle exacte et n’arrondit que les résultats affichés. Il énumère les branches autorisées de conversion au prix du plafond ou au prix du tour ainsi que la présence ou l’absence d’un complément de pool. Un résultat valide doit satisfaire les conditions de sa branche, rapprocher toutes les unités des détenteurs et produire exactement une capitalisation admissible. Le registre de trésorerie rapproche séparément chaque encaissement, paiement, demande approuvée et créance en cours. Cette conception rend l’arithmétique reproductible sans simulation aléatoire. Elle établit le comportement de la méthode selon les contrats et hypothèses déclarés ; elle ne valide pas la représentativité de ces hypothèses sur le marché.
La comparaison exclut la fiscalité, les cascades de répartition liées aux préférences de liquidation, les bons de souscription, les SAFE avec décote ou pre-money et l’interprétation juridique des droits MFN non financiers. Le pool d’options est traité comme un droit alloué ou exercé en équivalent actions ordinaires, sans produit d’exercice distinct dans le calcul de valeur. La valeur obtenue est un indicateur en équivalent actions ordinaires ajusté de la dilution. Elle ne calcule pas le produit de sortie effectif d’un fondateur. Les créances approuvées inconditionnelles reçoivent une convention explicite de valeur nominale et un encadrement de zéro au nominal. Une opération avec demandes contestées, avances affectées ou remboursements éventuels nécessite des états supplémentaires avant application du cadre.
Une combinaison interdite est rejetée avant le classement financier. Une rupture du plancher de trésorerie reste un échec même si le registre diagnostique se poursuit jusqu’à des encaissements ultérieurs. Les paiements et demandes après cette rupture sont des calculs conditionnels, sans preuve qu’une entreprise non financée ait effectivement payé des coûts admissibles ou obtenu un remboursement valide. Ce traitement conserve la manifestation de l’échec et l’ampleur de l’engagement manquant. Le financement valorisé ultérieur ne peut financer rétroactivement l’insuffisance antérieure. Seul un changement de financement ou d’exploitation nouvellement spécifié, admissible et supprimant la rupture peut convertir cette voie en plan réalisable.
| Détenteur | A : subvention de remboursement | B : accélérateur |
|---|---|---|
| Fondateurs | 80.00% | 74.00% |
| Droit fixe de l’accélérateur | 0.00% | 4.00% |
| SAFE MFN de l’accélérateur | 0.00% | 2.00% |
| Pool d’options existant | 0.00% | 0.00% |
| Pool d’options supplémentaire | 0.00% | 0.00% |
| Nouveaux investisseurs du tour valorisé | 20.00% | 20.00% |
| Total | 100.00% | 100.00% |
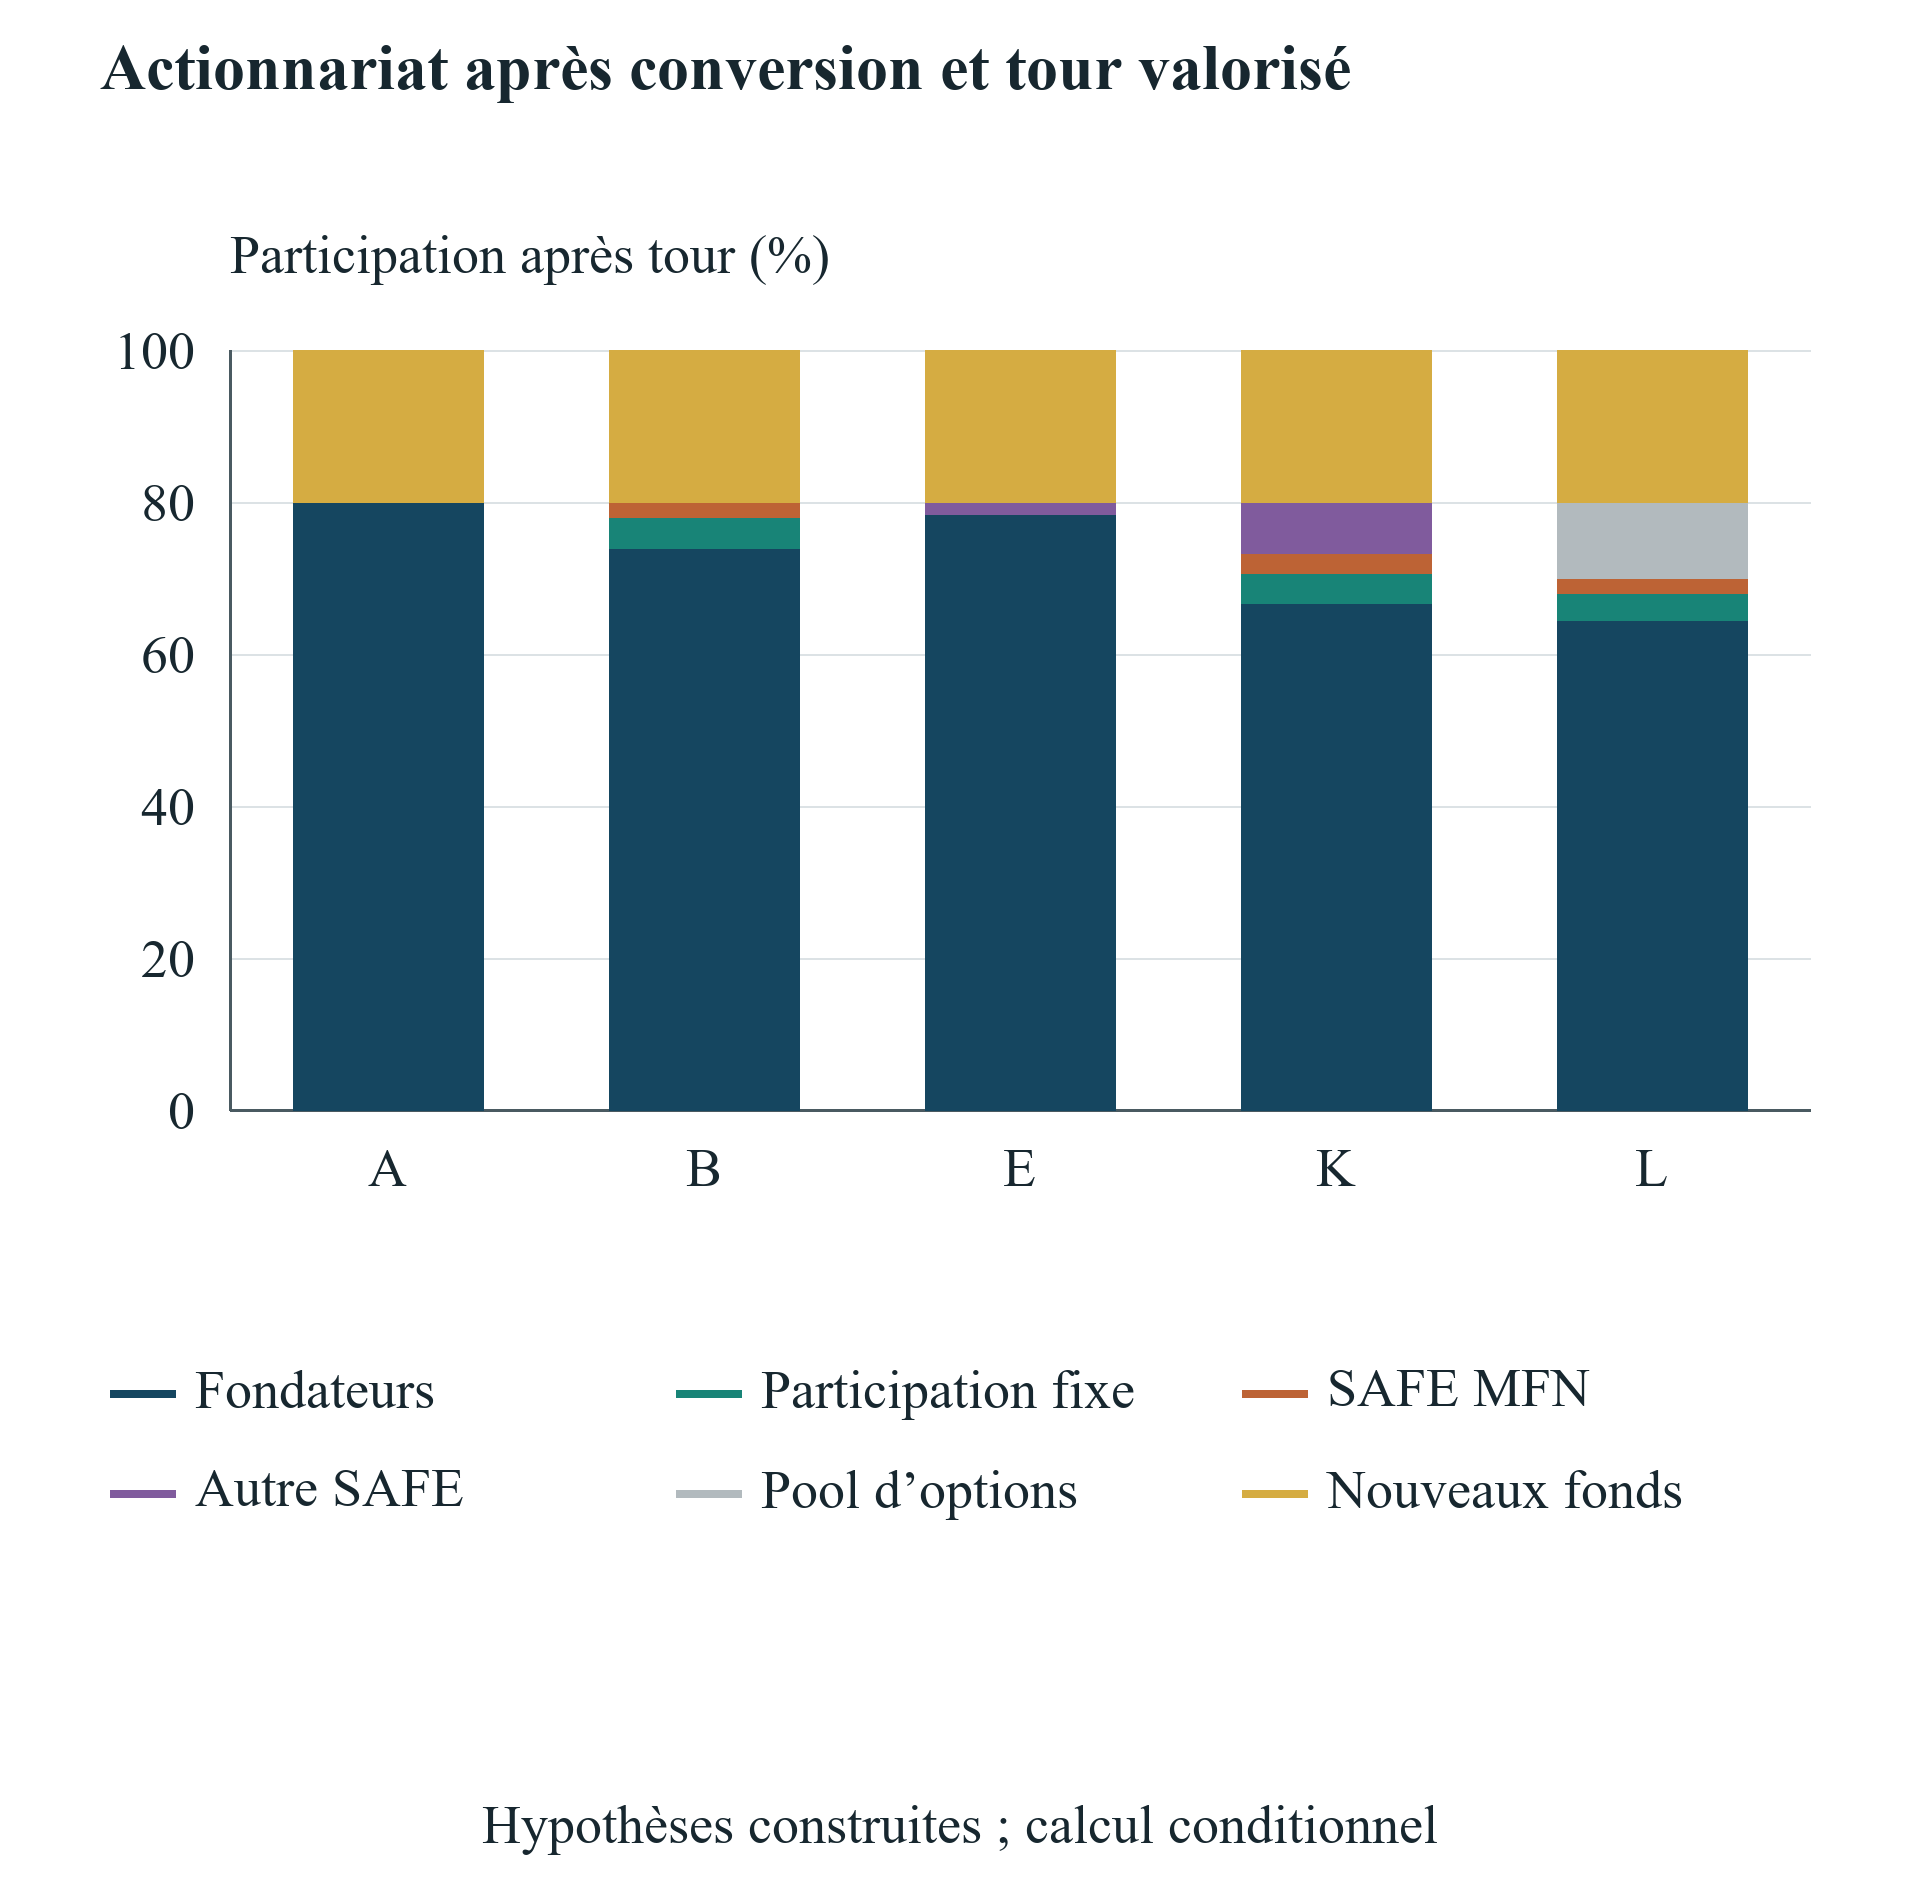
A est la subvention de base ; B est l’accélérateur de base. Aucun autre SAFE ni relais n’existe dans ces deux voies. La participation initiale des fondateurs est de 100% avant financement. Toutes les participations affichées sont après le même tour valorisé ; les fractions exactes totalisent 100%. Le droit fixe de l’accélérateur est déterminé après conversion des SAFE puis dilué par les nouveaux fonds.
14 Comparer douze trajectoires opérationnelles de financement
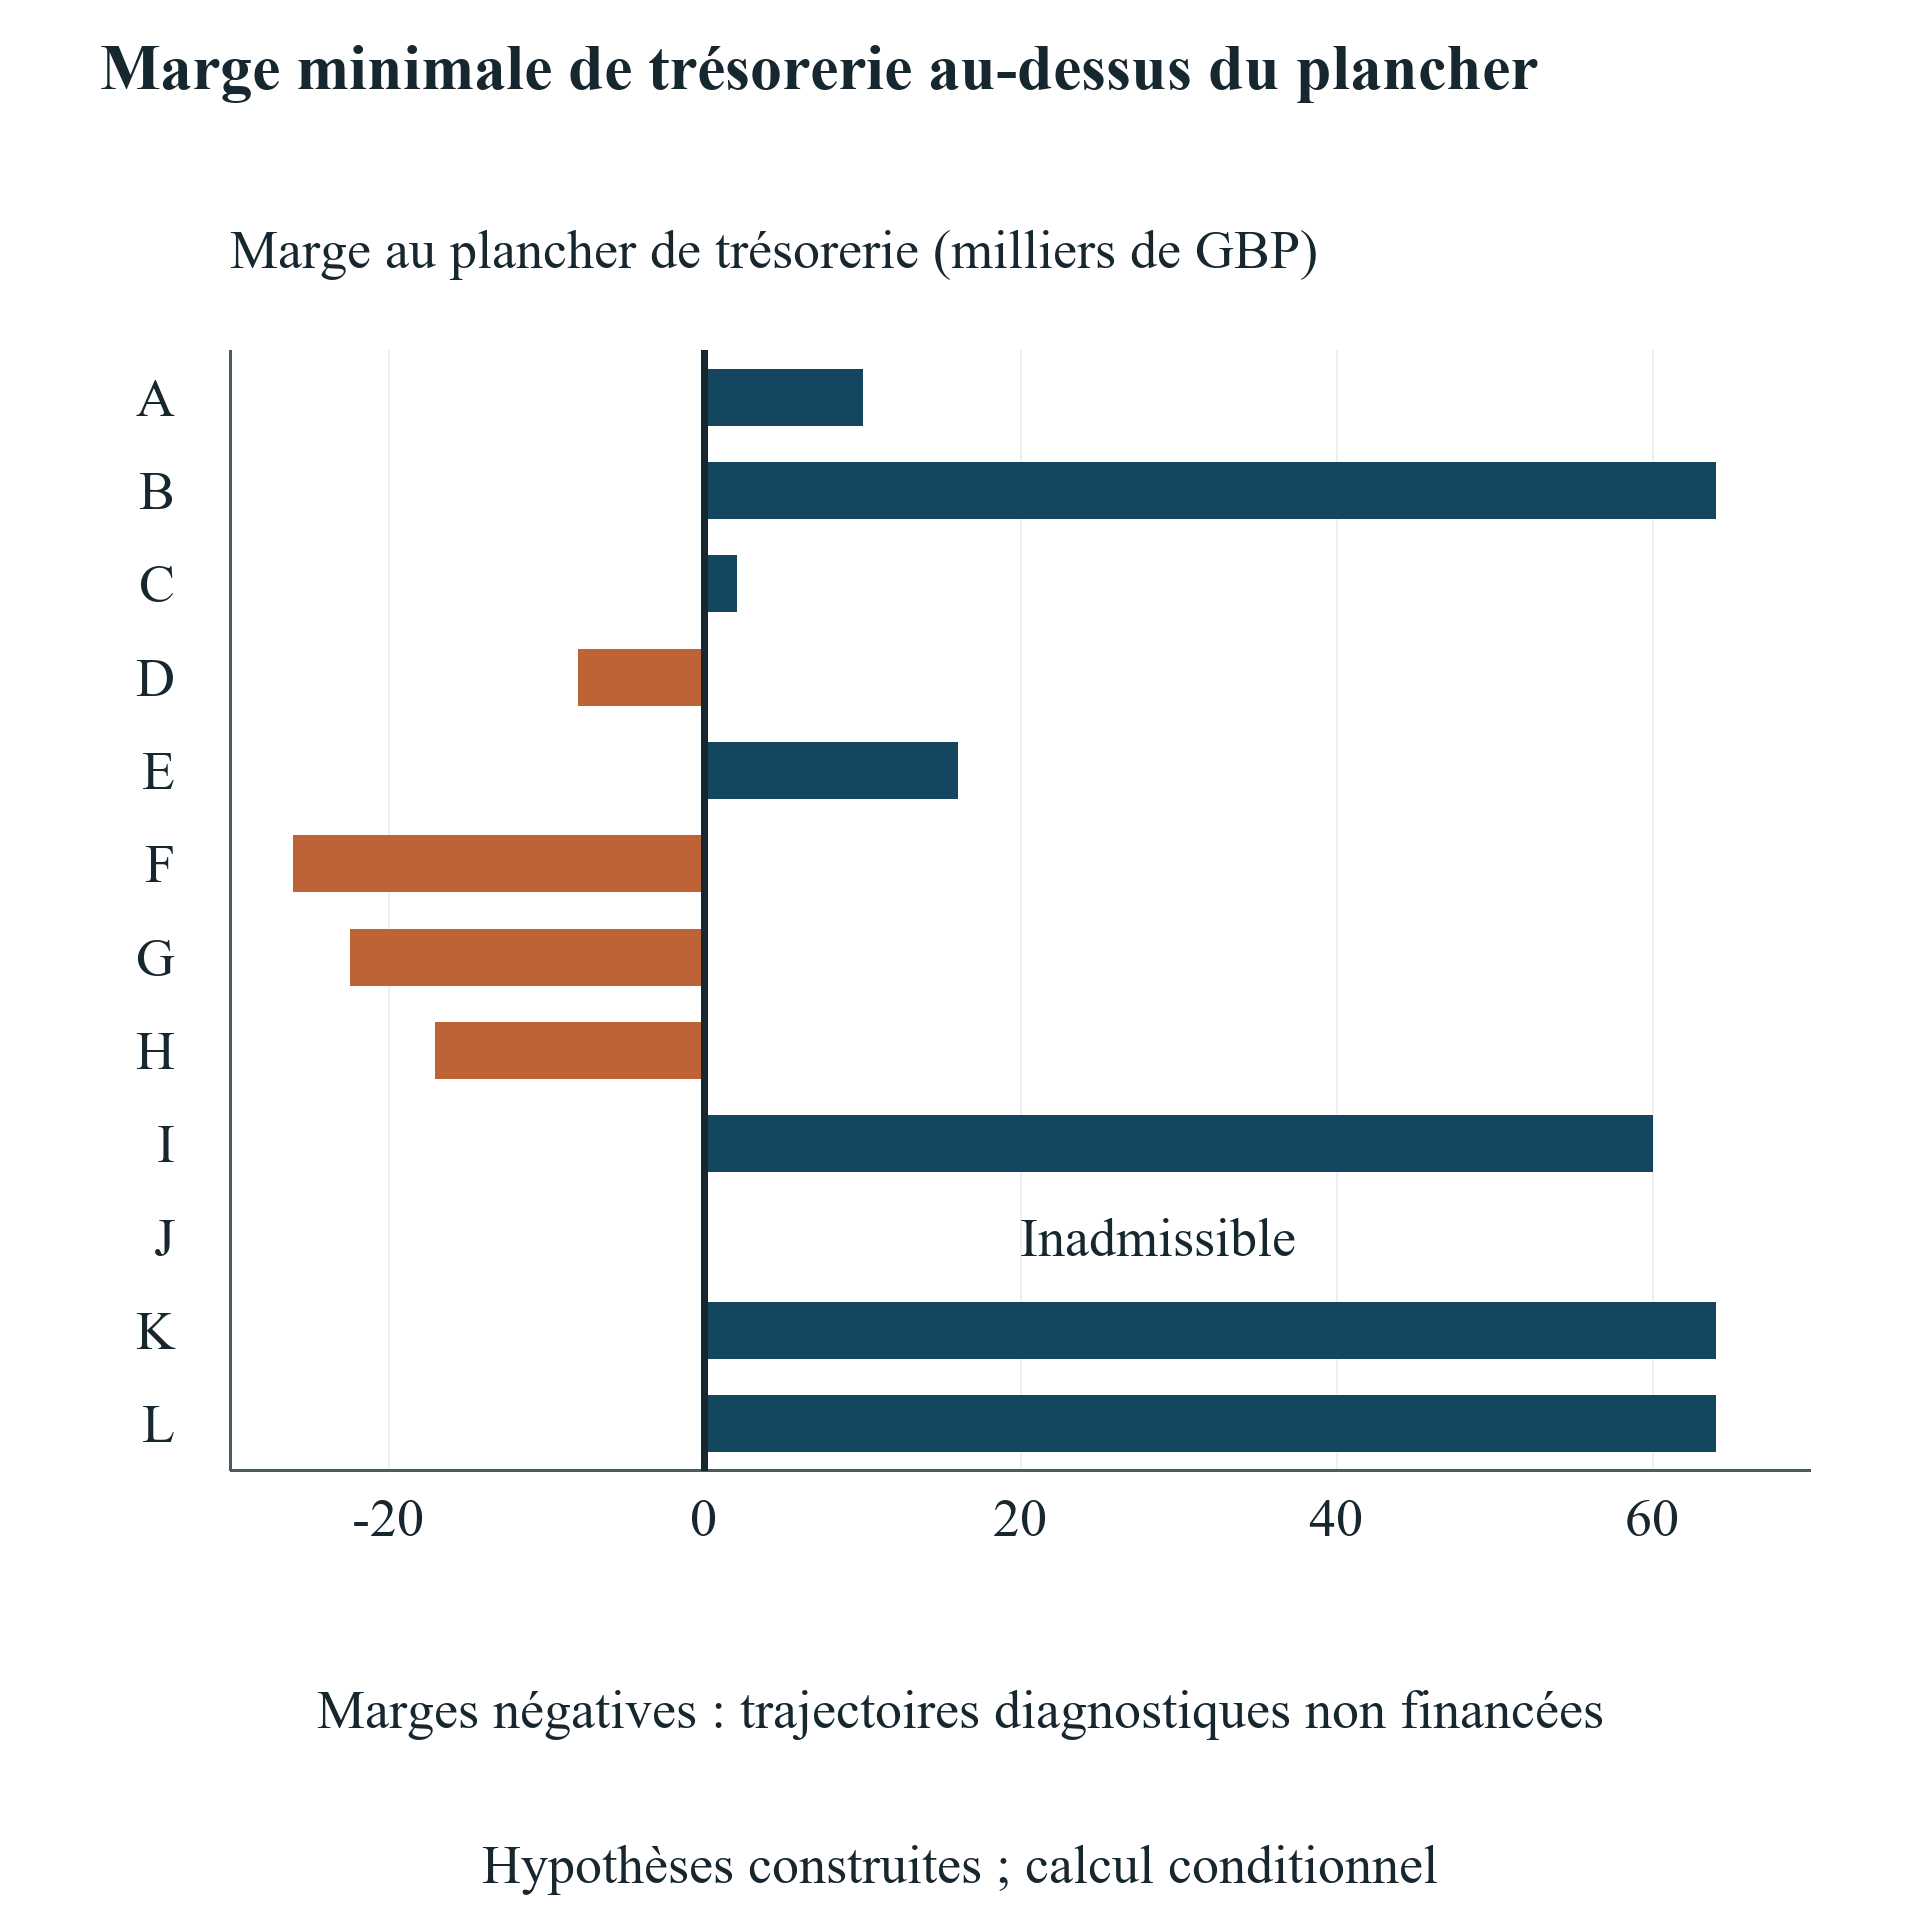
Les douze cas séparent le choix de la voie de la suffisance du financement. Sept cas respectent le plancher de trésorerie stipulé, quatre le franchissent à la baisse et un est inadmissible car sa combinaison de programmes est expressément interdite. A est la subvention de remboursement de base. B est l’accélérateur de base. Tous deux financent le même plan opérationnel selon leurs conditions construites. Ils laissent respectivement 80% et 74% aux fondateurs après le tour valorisé ultérieur. Ces résultats d’actionnariat intègrent la séquence de financement. Ils ne correspondent pas aux pourcentages de participation annoncés par un programme nommé, et les données financières ne constituent pas une offre actuelle de l’un d’eux.
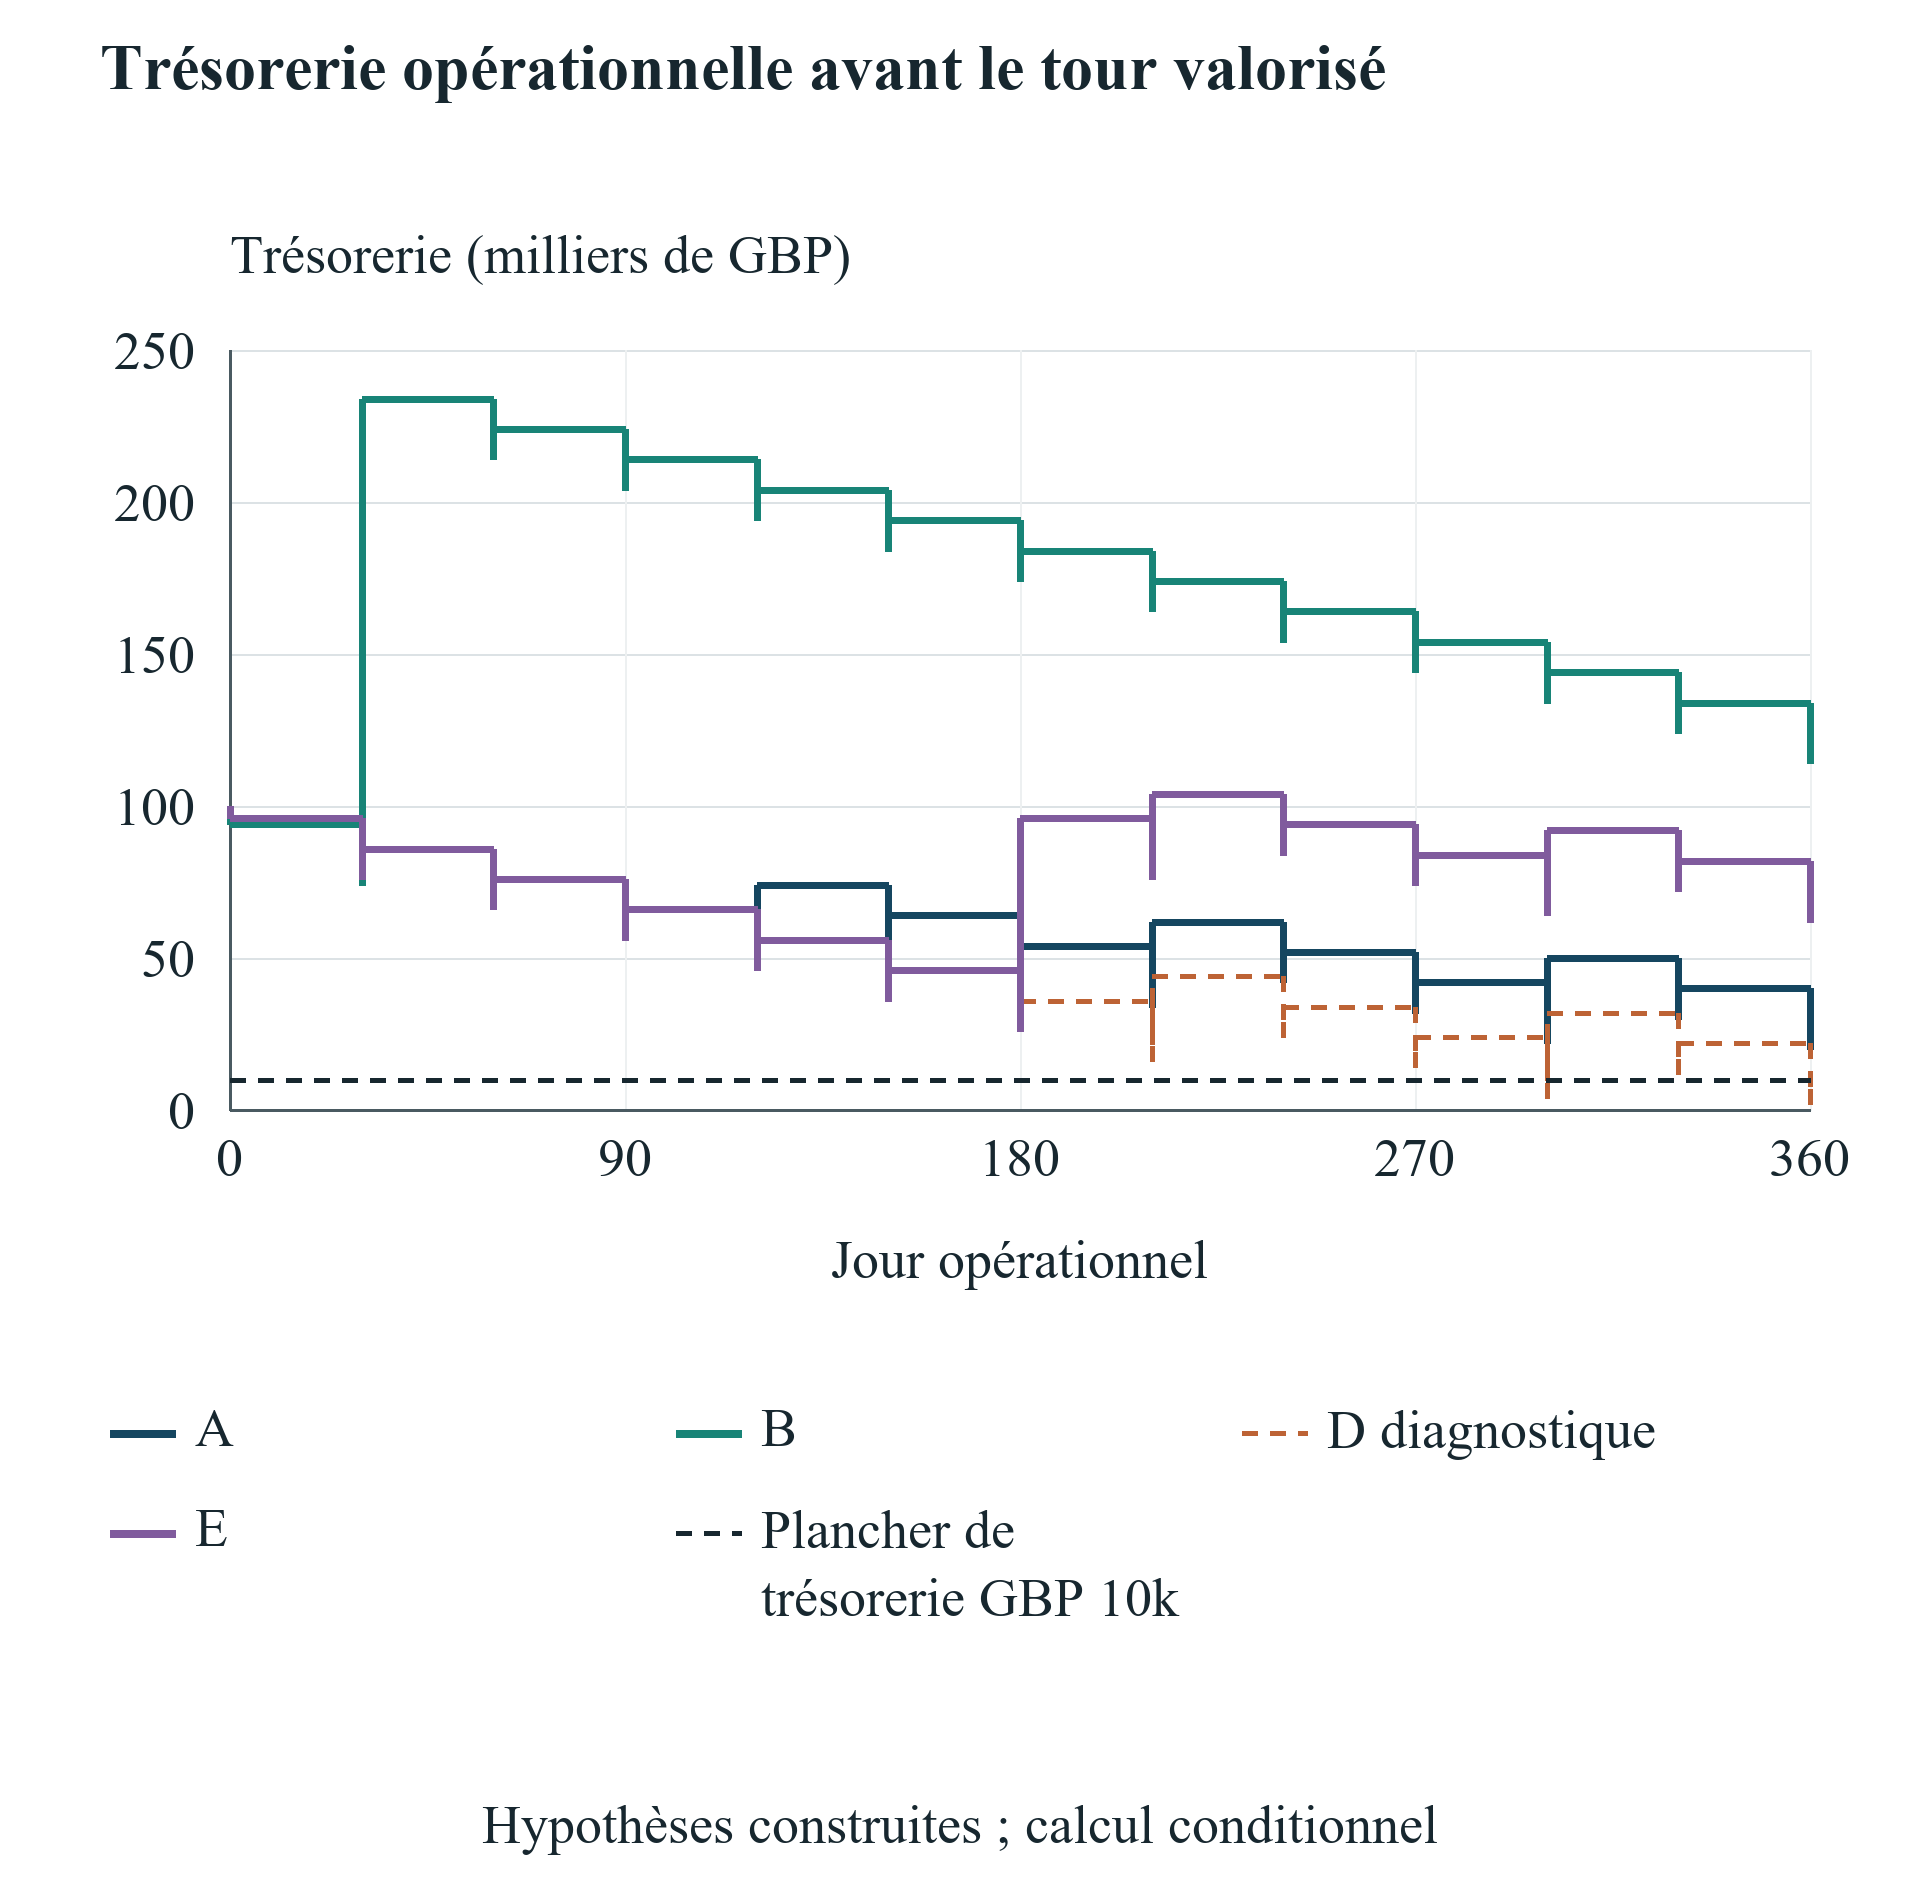
La différence de trésorerie est visible avant le tour ultérieur. La subvention de base atteint un minimum de GBP 20,000 contre un plancher de GBP 10,000. L’accélérateur atteint GBP 74,000. Les deux passent le test, mais la subvention dispose d’une marge de trésorerie bien moindre selon le plan opérationnel déclaré. Elle verse GBP 54,000 avant la date de comparaison et laisse GBP 6,000 de demandes approuvées impayées. Le droit approuvé total est de GBP 60,000. Distinguer les droits, les encaissements et les créances explique qu’une aide nominalement non dilutive puisse laisser à l’entreprise un besoin important de préfinancement des dépenses.
Le cas C porte le délai d’encaissement de la subvention à soixante jours et reste réalisable avec une trésorerie minimale de GBP 12,000. D utilise un délai de 120 jours. Il rompt le plancher pour la première fois au jour 300, lorsque le paiement opérationnel laisse GBP 4,000 avant l’encaissement ultérieur du même jour. Son solde diagnostique minimal est de GBP 2,000. Un solde final positif ne supprime pas la rupture antérieure. La poursuite après le jour 300 constitue un registre diagnostique non financé. Le modèle n’établit pas que l’entreprise pourrait payer ces coûts ultérieurs ou présenter des demandes de remboursement valides sans autre engagement.
E ajoute un SAFE à plafond de GBP 60,000 au jour 180 à la voie de subvention retardée. La trésorerie minimale obtenue est de GBP 26,000 et les fondateurs conservent 78.4% après conversion et tour valorisé. Cette voie distincte, entièrement spécifiée, passe le test de trésorerie. Elle montre comment un relais lié aux fonds propres peut rendre dilutive la stratégie complète de subvention même lorsque la subvention n’émet aucune action. La comparaison ne classe pas en valeur E, réalisable, par rapport à D, en échec. La direction doit d’abord spécifier une solution réalisable remplaçant D avant de comparer la valeur actionnariale sur une base exécutable.
Les autres cas testent un versement d’accélérateur plus tardif, une fraction de subvention plus basse, une base de coûts admissibles plus étroite, des combinaisons autorisée et interdite, un SAFE ultérieur à plafond avec révision MFN et un nouveau pool. F, G et H rompent le plancher. I est expressément autorisé et réalisable. J est exclu avant tout calcul de trésorerie ou d’actionnariat. K et L sont réalisables mais réduisent la participation des fondateurs par des mécanismes différents. Les deux tableaux conservent les douze résultats, échecs compris, afin qu’une voie de financement ne disparaisse pas de la comparaison simplement parce que son pourcentage final paraît attractif.
Toutes les entreprises commencent avec un capital ordinaire détenu par les fondateurs et sans pool existant. Le tour valorisé ultérieur lève GBP 1 million à une valeur des capitaux propres avant financement de GBP 4 millions stipulée indépendamment. La référence de valeur d’entreprise opérationnelle utilisée dans la comparaison de valeur est également de GBP 4 millions, mais constitue une hypothèse distincte au sens économique différent. Leur égalité numérique est une construction déclarée. Elle n’établit aucune identité entre valeur d’entreprise et valeur des capitaux propres avant financement et ne fournit pas de valorisation de marché d’une entreprise réelle.
| Cas | Voie de financement | Trésorerie minimale (GBP) | Participation des fondateurs | Statut |
|---|---|---|---|---|
| A | Subvention ; délai d’encaissement de 30 jours | 20,000 | 80.0000% | Réalisable en trésorerie |
| B | Accélérateur ; fonds au jour 30 | 74,000 | 74.0000% | Réalisable en trésorerie |
| C | Subvention ; délai d’encaissement de 60 jours | 12,000 | 80.0000% | Réalisable en trésorerie |
| D | Subvention ; délai d’encaissement de 120 jours | 2,000 | 80.0000% | Rupture du plancher ; diagnostic uniquement |
| E | Subvention retardée et SAFE relais de GBP 60,000 | 26,000 | 78.4000% | Réalisable en trésorerie |
| F | Accélérateur ; fonds au jour 300 | -16,000 | 74.0000% | Rupture du plancher ; diagnostic uniquement |
Cas construits en GBP. Les pourcentages des fondateurs sont des participations après tour en équivalent actions ordinaires, affichées avec quatre décimales. Pour D et F, l’actionnariat et les montants ultérieurs du registre sont des calculs diagnostiques après un échec de trésorerie ; ils n’établissent ni historique opérationnel financé ni recommandation.
| Cas | Voie de financement | Trésorerie minimale (GBP) | Participation des fondateurs | Statut |
|---|---|---|---|---|
| G | Subvention ; remboursement de 20% | -12,400 | 80.0000% | Rupture du plancher ; diagnostic uniquement |
| H | Composante mensuelle admissible de GBP 6,000 | -7,000 | 80.0000% | Rupture du plancher ; diagnostic uniquement |
| I | Voie combinée expressément autorisée | 70,000 | 74.0000% | Réalisable en trésorerie |
| J | Voie combinée interdite | Non calculé | Non calculé | Inadmissible ; exclu avant les calculs financiers |
| K | SAFE ultérieur de GBP 250,000 avec choix MFN | 74,000 | 66.6667% | Réalisable en trésorerie |
| L | Objectif de pool après tour de 10% | 74,000 | 64.5000% | Réalisable en trésorerie |
G et H conservent des calculs diagnostiques non financés. I autorise seul expressément la combinaison subvention et accélérateur avec le cofinancement privé déclaré. J est rejeté avant la trésorerie, la capitalisation ou la valeur ; aucun chiffre financier ne lui est donc attribué. K et L modifient des mécanismes différents d’actionnariat. Les pourcentages sont arrondis à partir des fractions exactes conservées.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Calcul construit de l’auteur en GBP. Les paiements opérationnels du même jour précèdent les encaissements ultérieurs. D rompt le plancher au jour 300 ; sa trajectoire suivante est un calcul diagnostique non financé. A, B et E restent réalisables selon les hypothèses déclarées.
15 Tester la sensibilité au calendrier des demandes et à la réserve initiale de trésorerie
Cinq sensibilités au délai de subvention maintiennent constants l’attribution, les dépenses admissibles et le plan opérationnel tout en faisant varier le délai d’encaissement. Les délais de zéro, trente et soixante jours respectent le plancher stipulé. Leurs soldes minimaux sont GBP 20,000, GBP 20,000 et GBP 12,000. Le cas à quatre-vingt-dix jours échoue pour la première fois au jour 360 ; celui à 120 jours au jour 300. Tous deux atteignent un minimum diagnostique de GBP 2,000. Ces résultats dépendent de l’ordre déclaré des événements, notamment des paiements opérationnels avant les encaissements du même jour. Un solde mensuel agrégé masquerait le financement nécessaire pour franchir cet intervalle.
L’expérience fait également varier la date de trésorerie de l’accélérateur indépendamment de sa date d’acceptation. Les versements aux jours zéro, trente, quatre-vingt-dix et 180 restent réalisables, avec des trésoreries minimales respectives de GBP 94,000, GBP 74,000, GBP 54,000 et GBP 24,000. Le versement au jour 300 échoue d’abord au jour 240 et atteint un solde diagnostique négatif de GBP 16,000. Chaque sensibilité présente finalement la même trésorerie terminale, car le même investissement est finalement inscrit au registre. Cette égalité ne rend pas les voies équivalentes sur le plan opérationnel. L’entreprise a besoin de fonds engagés avant de pouvoir contracter les obligations menant à ce solde terminal.
Un déficit minimal au plancher de trésorerie fournit un calcul utile de réserve selon un calendrier d’événements fixe. La différence entre le plancher et le solde minimal du registre donne la trésorerie initiale supplémentaire nécessaire pour supprimer toutes les ruptures si ces fonds n’ont aucun coût ni effet de remboursement ou d’actionnariat associé. Pour D, la différence est GBP 8,000 ; pour F, GBP 26,000. Ce sont des besoins conditionnels de réserve. Le modèle ne suppose pas qu’un autre apporteur offre gratuitement ces sommes. Un relais réel doit être intégré avec sa date de disponibilité, ses frais, sa conversion ou son remboursement et les autorisations du programme.
La première rupture et le déficit maximal répondent à des questions différentes. D descend d’abord de GBP 6,000 sous le plancher au jour 300, tandis que son écart diagnostique final atteint GBP 8,000. Couvrir seulement la première insuffisance laisserait subsister un échec ultérieur dans le plan inchangé. F descend d’abord de GBP 6,000 sous le plancher au jour 240 puis présente un écart bien supérieur. Le conseil a donc besoin de la trajectoire complète de trésorerie datée, de la première échéance de décision et de l’engagement maximal requis. Un seul chiffre de première rupture ne suffit pas pour dimensionner une solution complète de financement.
Les cas de taux inférieur et d’admissibilité plus étroite illustrent le même mécanisme par un autre canal. Une fraction de remboursement inférieure et moins de coûts admissibles réduisent l’argent revenant à l’entreprise. Ils ne réduisent pas les factures opérationnelles dans cette expérience. La direction ne peut résoudre cet écart en renommant un paiement inadmissible en cofinancement ou en traitant un crédit de services comme du numéraire général. Un plan de dépenses modifié constituerait un nouveau cas. Son périmètre technique, la réalisation du jalon et les autorisations de subvention doivent être appréciés avec son registre révisé de trésorerie avant de qualifier le changement de solution réalisable.
Le retard modifie aussi la répartition entre numéraire et demandes impayées à la date de comparaison. La convention de valeur nominale de l’expérience peut laisser inchangé l’indicateur conditionnel de valeur actionnariale d’une voie de subvention alors que cette même voie échoue à son test antérieur de trésorerie. C’est une propriété du périmètre comptable stipulé, sans preuve que le retard n’ait aucun coût économique. L’article présente d’abord l’échec de trésorerie et conserve un encadrement des créances de zéro au nominal. Il n’estime ni le défaut sur les demandes, ni les taux d’actualisation, ni une prime de financement à partir des retards construits. Ces données nécessitent des preuves propres à la demande et à la contrepartie réelles.
| Délai d’encaissement (jours) | Trésorerie minimale (GBP) | Premier jour de rupture | Demandes impayées au jour 361 (GBP) | Statut |
|---|---|---|---|---|
| 0 | 20,000 | Aucun | 0 | Réalisable en trésorerie |
| 30 | 20,000 | Aucun | 6,000 | Réalisable en trésorerie |
| 60 | 12,000 | Aucun | 6,000 | Réalisable en trésorerie |
| 90 | 2,000 | 360 | 6,000 | Diagnostic non financé |
| 120 | 2,000 | 300 | 24,000 | Diagnostic non financé |
Une seule hypothèse change par rapport à A : le délai entre approbation et paiement. Les dépenses, les jours d’approbation et les conditions d’attribution restent fixes. Les décaissements précèdent les encaissements du même jour. Les lignes de 90 et 120 jours échouent au plancher ; leurs demandes et flux ultérieurs sont diagnostiques. Aucune probabilité de retard ni estimation de délai de traitement n’est fournie.
| Jour des deux encaissements | Trésorerie minimale (GBP) | Premier jour de rupture | Participation des fondateurs | Statut |
|---|---|---|---|---|
| 0 | 94,000 | Aucun | 74.00% | Réalisable en trésorerie |
| 30 | 74,000 | Aucun | 74.00% | Réalisable en trésorerie |
| 90 | 54,000 | Aucun | 74.00% | Réalisable en trésorerie |
| 180 | 24,000 | Aucun | 74.00% | Réalisable en trésorerie |
| 300 | -16,000 | 240 | 74.00% | Diagnostic non financé |
Les dates de versement du numéraire fixe et MFN se déplacent ensemble ; l’acceptation reste au jour 0. Tous les encaissements sont finalement inscrits avant le tour, mais le versement au jour 300 laisse un échec antérieur au jour 240. L’actionnariat affiché pour ce dernier cas est un calcul diagnostique conditionnel. Une trésorerie terminale égale n’établit pas une liquidité égale.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Calcul construit de l’auteur, en milliers de GBP. La marge est la trésorerie minimale moins le plancher. J ne comporte aucun calcul de trésorerie ; il ne s’agit pas d’un résultat à marge nulle. Les figures n’estiment pas les taux d’échec réels des subventions ou accélérateurs.
16 Tester la révision MFN avec la souscription suivante et le pool
Un calcul MFN nécessite l’instrument ultérieur admissible et le périmètre de conversion en plus du montant initial de numéraire. Cette famille de sensibilités part du cas accélérateur et ajoute un SAFE ultérieur de GBP 250,000. Le SAFE MFN initial de GBP 100,000 peut choisir les conditions de plafond de valorisation ultérieures stipulées. L’expérience fait varier ce plafond entre GBP 2 millions, GBP 3 millions, GBP 4 millions, GBP 6 millions et GBP 8 millions. Chaque cas inclut les deux souscriptions. L’écart obtenu par rapport au cas accélérateur initial combine donc un financement supplémentaire et une révision de prix ; ce n’est pas une estimation isolée du coût d’une clause MFN.
La participation des fondateurs après le tour valorisé est de 62% au plafond de GBP 2 millions, de deux tiers à GBP 3 millions et de 69% à chacun des plafonds de GBP 4 millions, GBP 6 millions et GBP 8 millions. Les deux SAFE utilisent la branche du plafond dans les trois premiers cas, y compris l’égalité exacte à GBP 4 millions. Ils utilisent la branche du tour valorisé aux deux plafonds supérieurs. Le pourcentage inchangé des fondateurs au-dessus de cette limite découle de la conversion au prix applicable du tour, inférieur. Imposer la formule du plafond dans tous les cas surestimerait la participation conservée par les fondateurs aux plafonds élevés.
Le tableau d’actionnariat expose séparément les deux droits SAFE. Au plafond de GBP 2 millions, le SAFE MFN détient 4% et le SAFE ultérieur 10% après tour. À GBP 3 millions, ils détiennent environ 2.6667% et 6.6667%. À GBP 4 millions et au-delà, ils détiennent 2% et 5% selon cette expérience. Le droit fixe de l’accélérateur reste à 4% et les nouveaux investisseurs du tour valorisé à 20% dans toute cette famille de sensibilités. Ces chiffres totalisent 100% avec la participation des fondateurs. Les fractions exactes restent la base du calcul ; les pourcentages affichés à quatre décimales sont arrondis.
L’interprétation dépend de la définition du droit fixe. Ici, ses 5% s’appliquent après les conversions de SAFE spécifiées et avant le pool supplémentaire et le nouveau financement valorisé. Un contrat utilisant un autre dénominateur nécessite un autre calcul. Les descriptions de programmes publiées sont vérifiées séparément car les pourcentages fixes, le libellé MFN et les déclencheurs de financement admissible diffèrent selon les apporteurs et documents. L’expérience générique fournit un test transparent d’une séquence définie. Elle ne certifie pas qu’un fondateur puisse reproduire ses pourcentages en substituant seulement le nom d’un accélérateur réel.
La sensibilité au pool modifie un second périmètre d’actionnariat. Des objectifs de pool après tour de zéro, 5%, 10%, 15% et 20% laissent respectivement aux fondateurs 74%, 69.25%, 64.5%, 59.75% et 55%. Un objectif de 10% réduit donc la participation des fondateurs de 9.5 points de pourcentage par rapport à la base sans complément. Le droit fixe baisse également de 4% à 3.5%. Dans le régime stipulé au prix du tour, le SAFE MFN reste à 2% et les nouveaux investisseurs du tour valorisé à 20%. C’est pourquoi le pourcentage de pool doit être calculé au sein de la séquence complète de conversion, plutôt que soustrait mécaniquement aux seuls fondateurs.
Le pool est, dans cette expérience, un droit entièrement dilué, alloué ou exercé en équivalent actions ordinaires. Aucun produit d’exercice distinct n’entre dans le calcul de valeur. Les attributions effectives aux salariés, l’acquisition des droits, les déchéances, les prix d’exercice, les préférences et les distributions de sortie peuvent modifier la répartition économique. La direction doit conserver ensemble la table contractuelle de capitalisation et la convention de valeur choisie, et obtenir un conseil propre à l’opération lorsque les conditions sont ambiguës. Un graphique de pourcentages est utile pour rapprocher l’actionnariat ; il ne peut établir le produit effectivement réalisé par une personne lors d’une cession ultérieure.
| Plafond ultérieur (GBP) | Branches de conversion des deux SAFE | Participation des fondateurs | Participation du SAFE MFN | Participation du SAFE ultérieur |
|---|---|---|---|---|
| 2,000,000 | Prix du plafond | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Prix du plafond | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Prix du plafond ; égalité exacte | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Prix du tour | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Prix du tour | 69.0000% | 2.0000% | 5.0000% |
La souscription ultérieure est de GBP 250,000 et le principal MFN antérieur de GBP 100,000 dans chaque ligne. Les deux utilisent les conditions stipulées de même capitalisation. La participation fixe de l’accélérateur est de 4% et celle des nouveaux investisseurs du tour valorisé de 20% ; aucun pool n’est ajouté. Le plafond l’emporte en cas d’égalité exacte. Les pourcentages sont arrondis à quatre décimales ; les fractions exactes totalisent 100%. Cela modifie à la fois le financement et les conditions MFN, sans mesurer un avantage causal du programme.
| Objectif de pool | Participation des fondateurs | Droit fixe de l’accélérateur | Participation du SAFE MFN | Nouveaux investisseurs du tour valorisé |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Seul l’objectif de pool après tour change par rapport à B. Le pool initial est nul. Le droit fixe est dilué par le pool supplémentaire et les nouveaux fonds ; le MFN au prix du tour reste à 2%. Les unités du pool sont des droits alloués ou exercés en équivalent actions ordinaires, sans produit d’exercice modélisé séparément. Il ne s’agit pas de distributions de sortie réalisées.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Capitalisation construite par l’auteur en équivalent actions ordinaires. A est la subvention de base ; B l’accélérateur de base ; E ajoute le relais de subvention ; K ajoute un SAFE ultérieur avec choix MFN ; L ajoute un pool après tour de 10%. La convention de pool ne représente pas le produit de sortie réalisé.
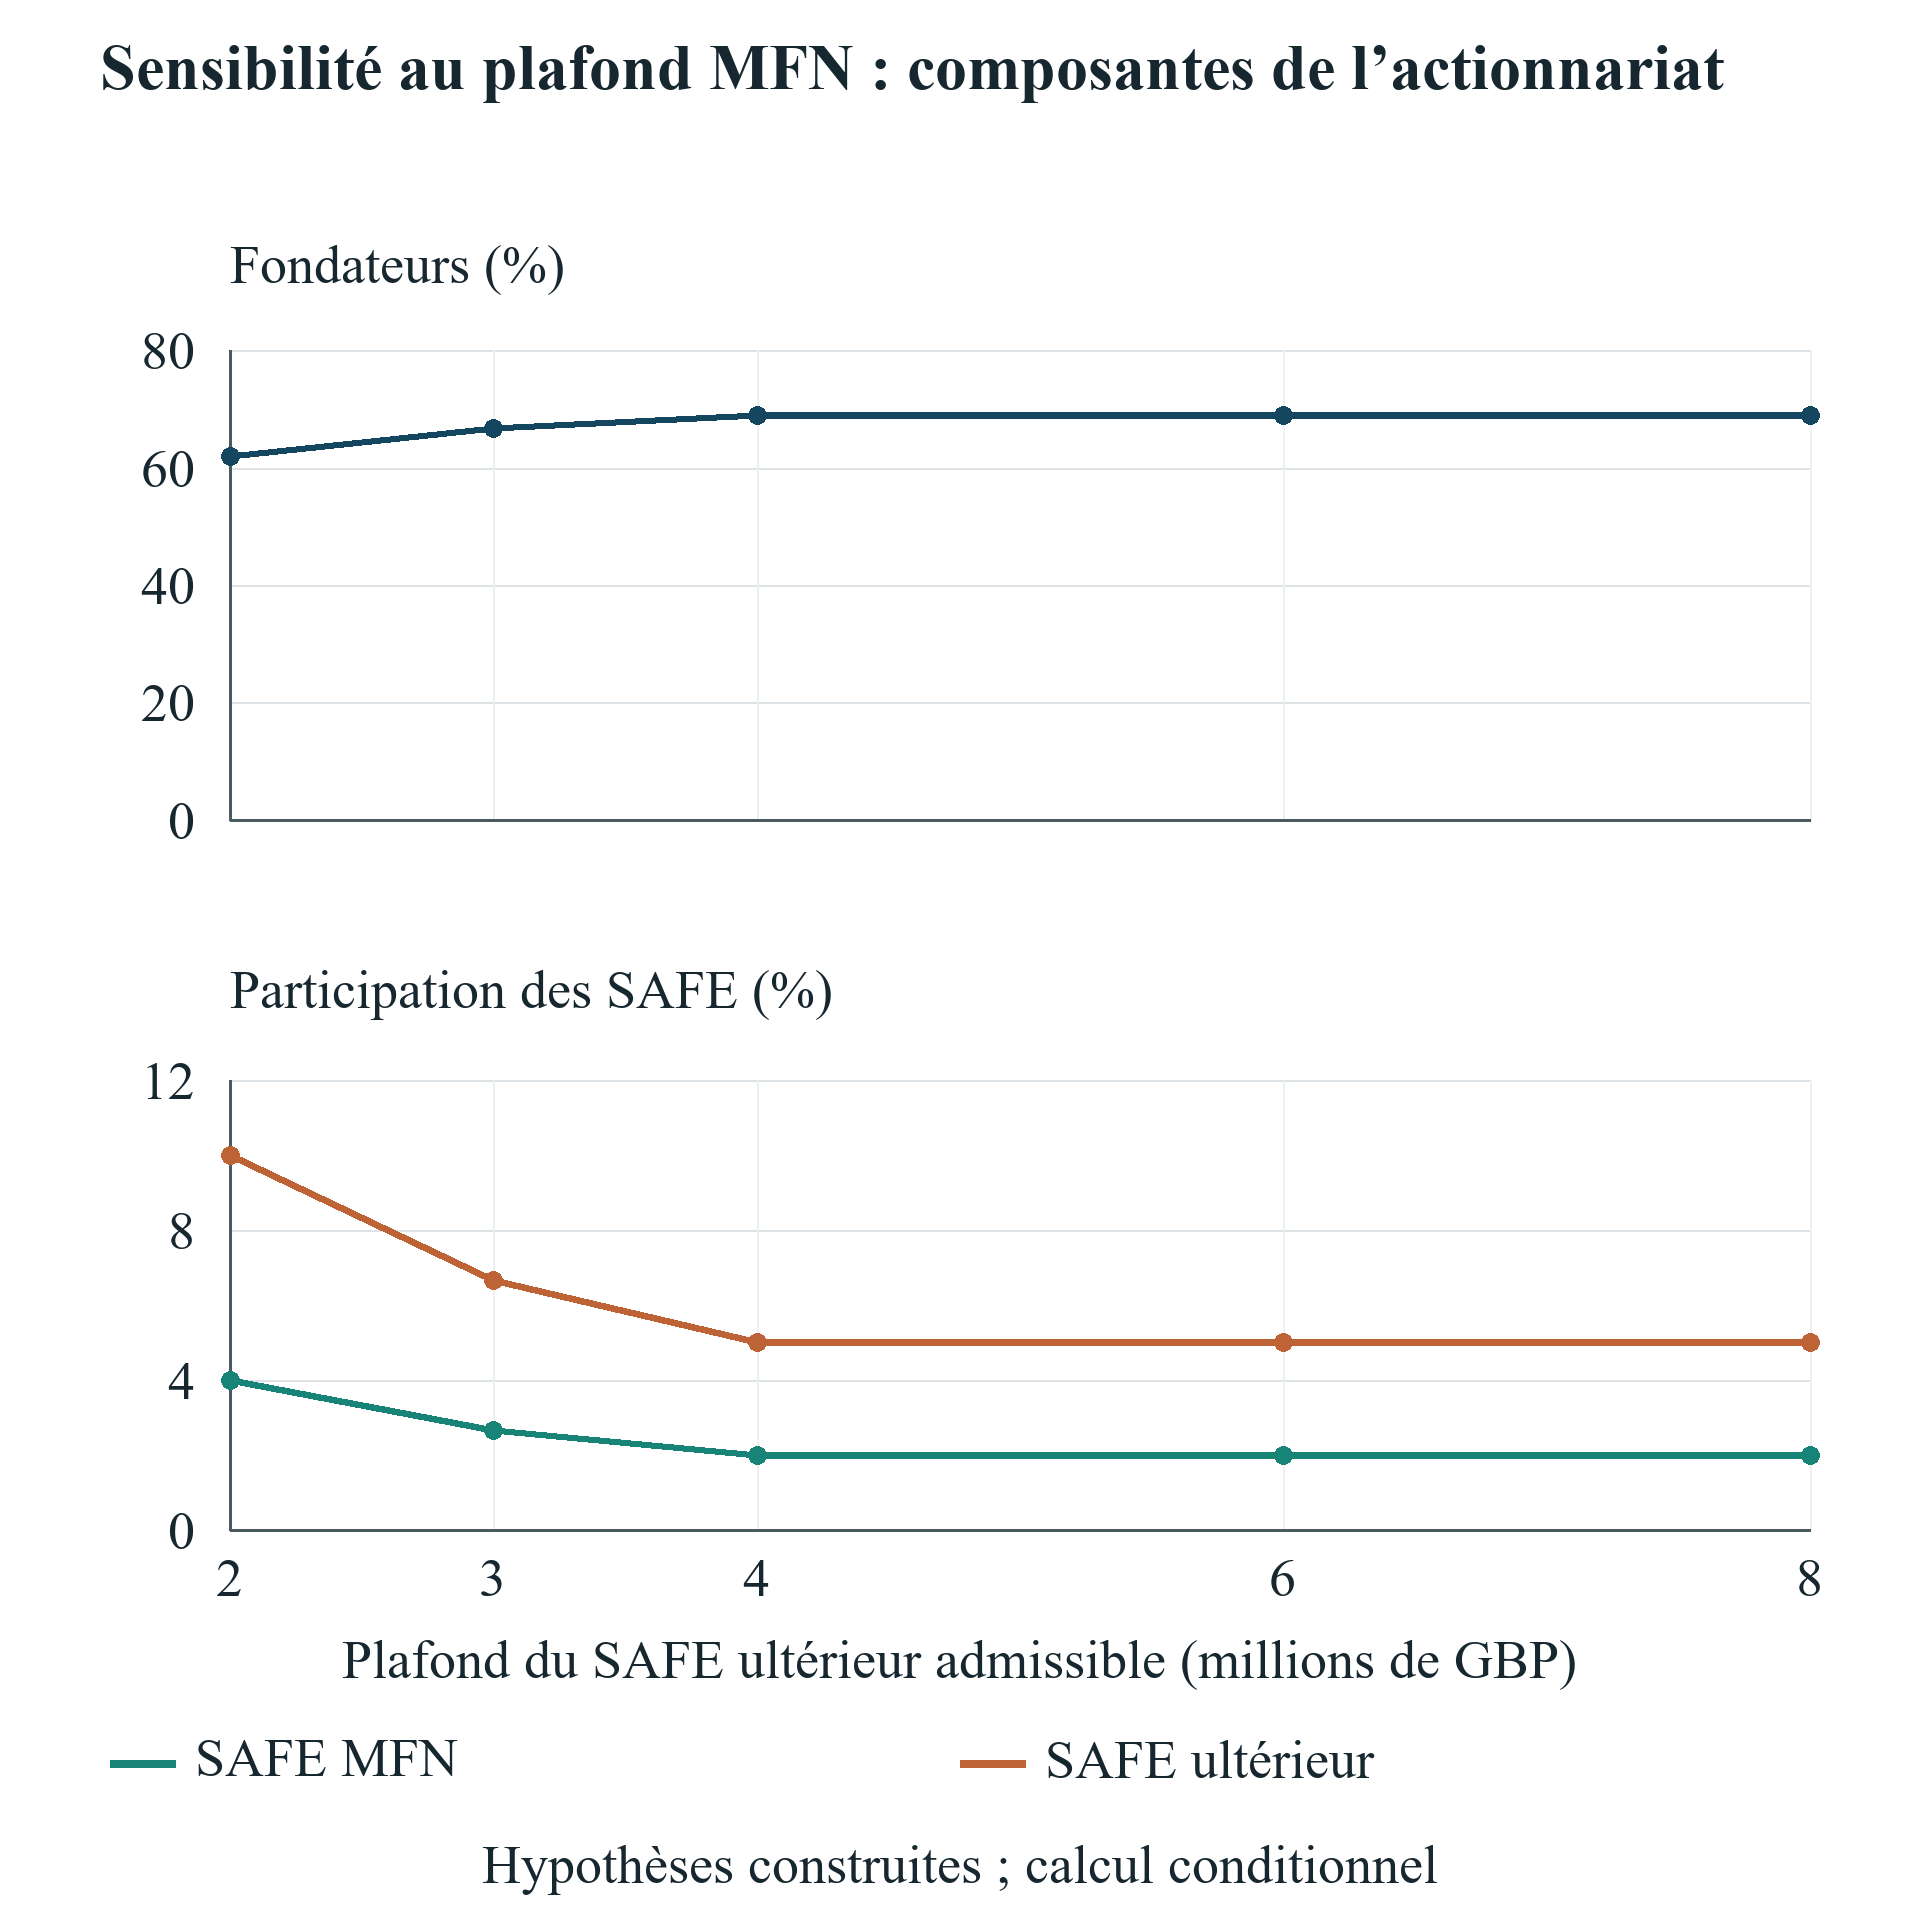
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Sensibilité construite par l’auteur. Chaque cas inclut le SAFE MFN initial de GBP 100,000 et le SAFE supplémentaire de GBP 250,000. La figure n’est ni une estimation causale isolée de la clause MFN ni un résultat réel de programme.
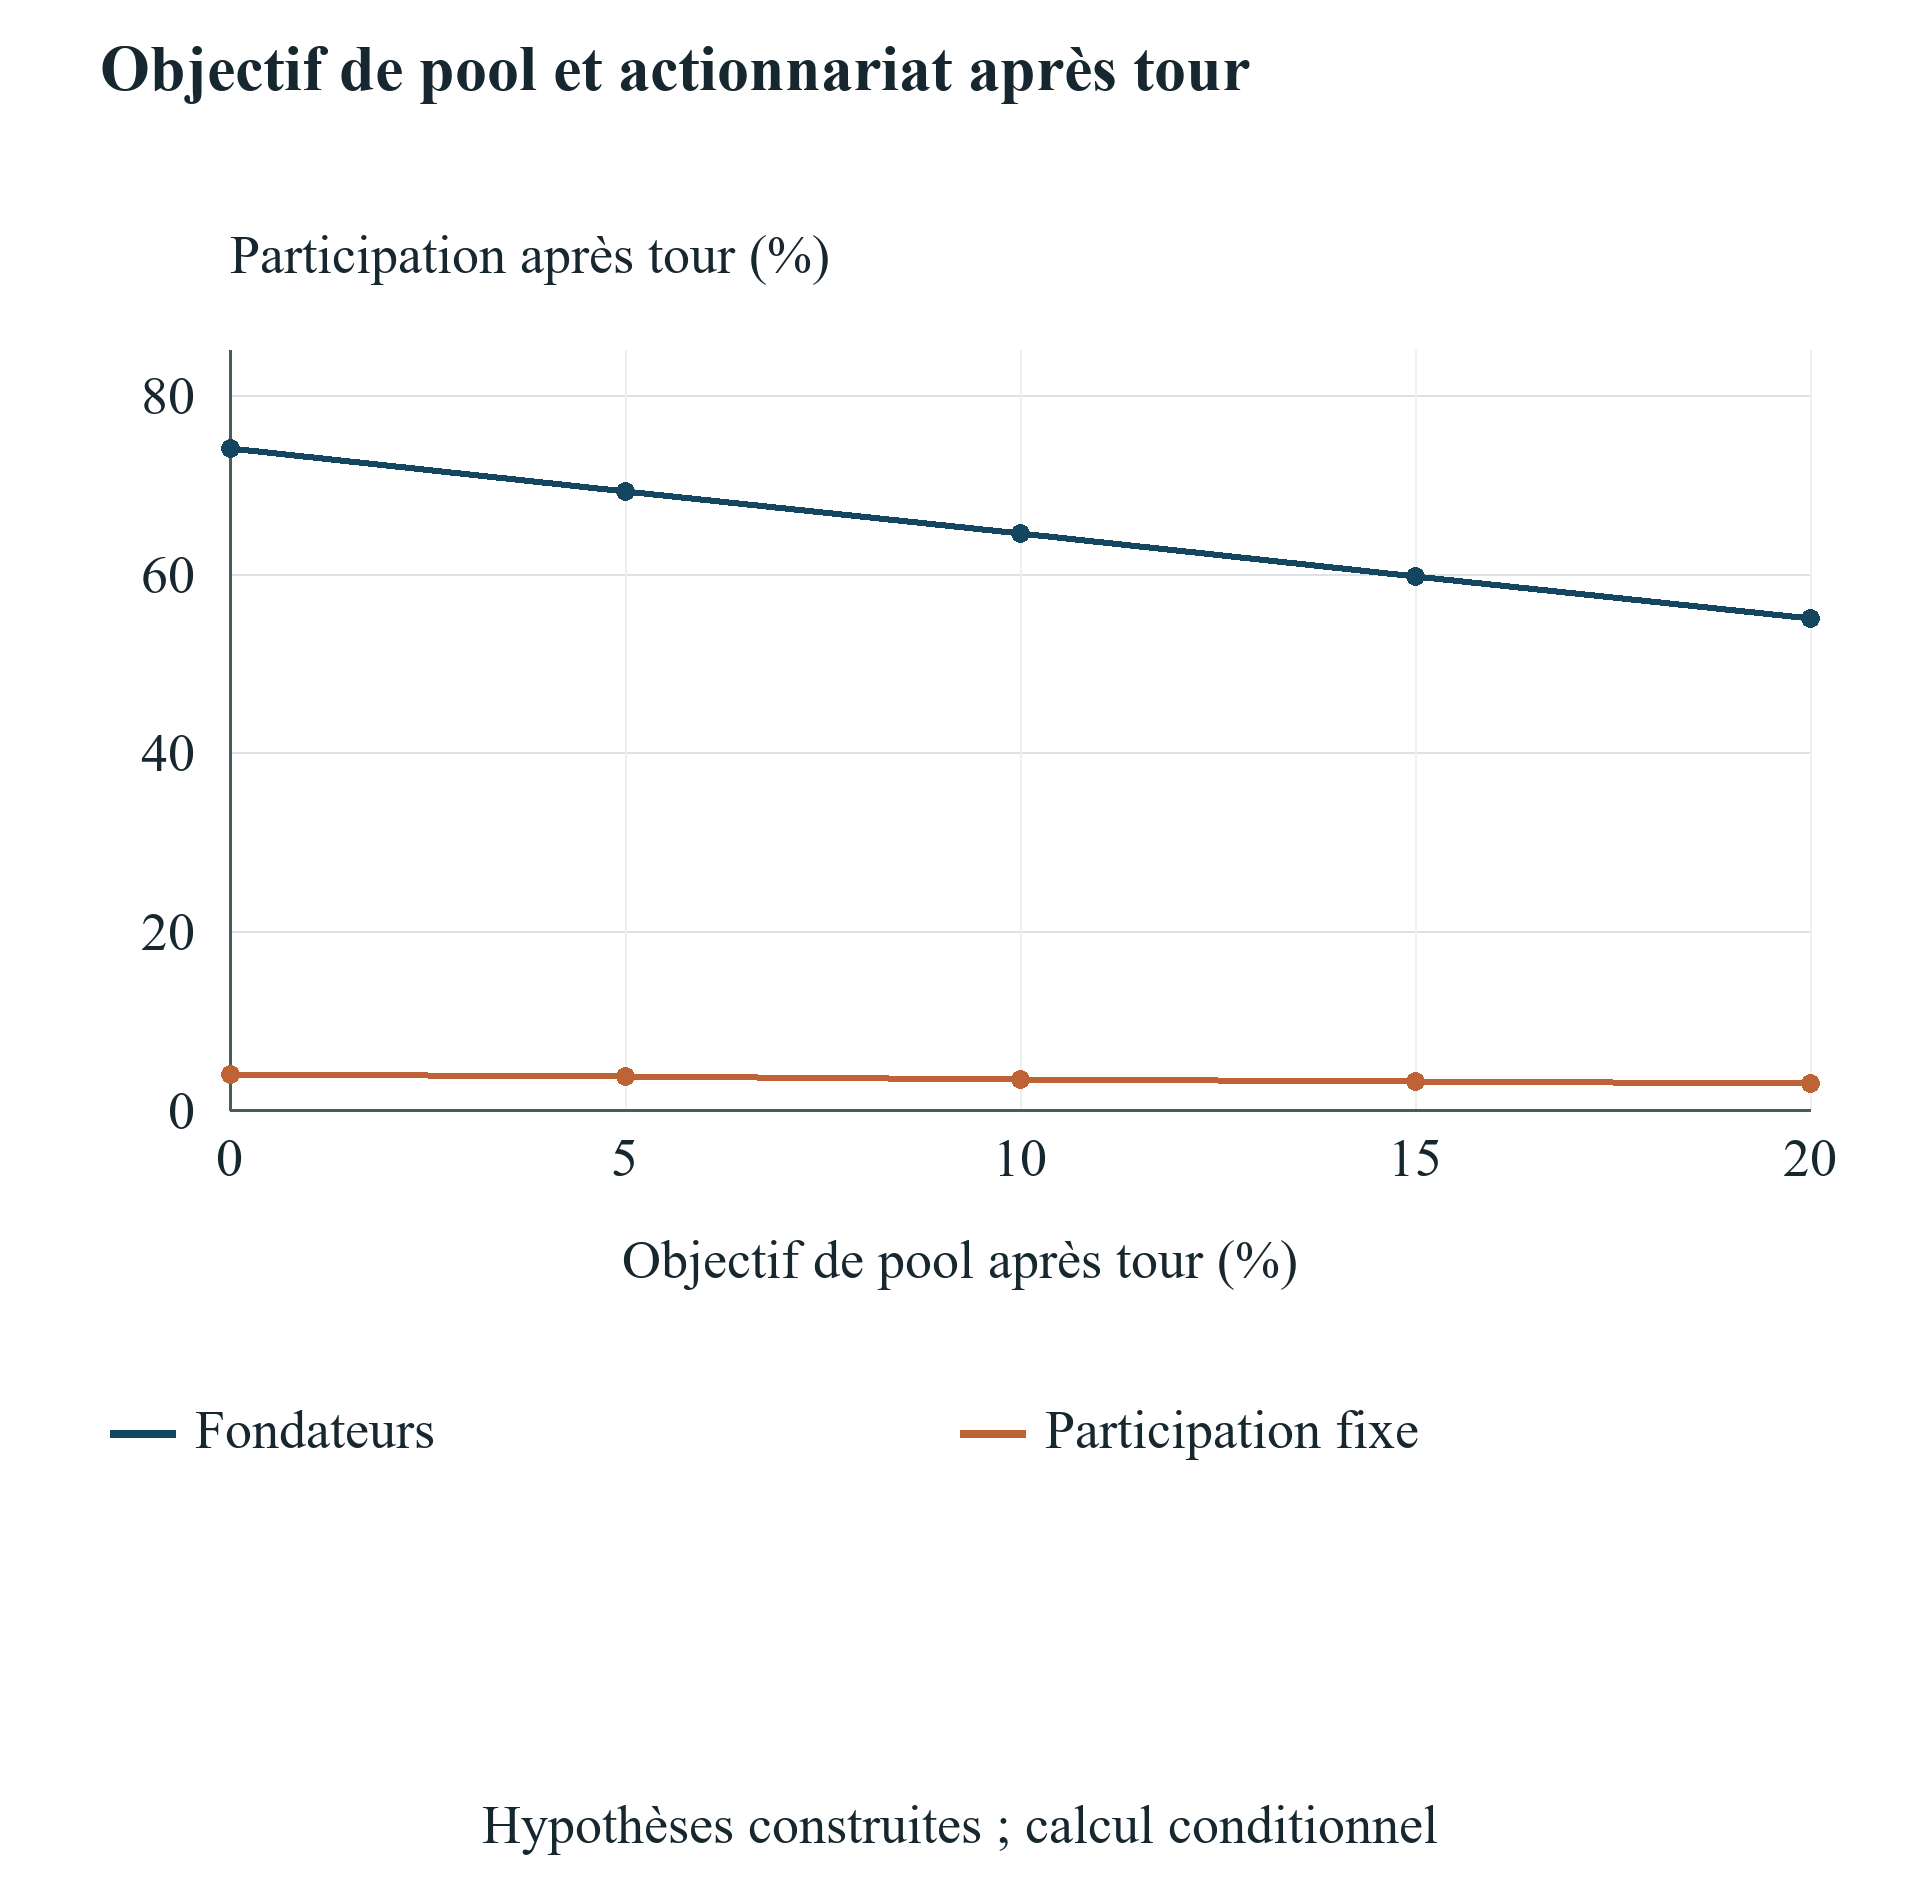
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Sensibilité d’accélérateur construite par l’auteur sans SAFE supplémentaire de GBP 250,000. Les droits du pool sont des équivalents d’actions ordinaires alloués ou exercés sans produit d’exercice distinct. Toutes les autres hypothèses et la séquence de conversion déclarée restent fixes.
17 Calculer le seuil de valeur opérationnelle compensant la dilution supplémentaire
La comparaison de valeur ne s’applique qu’après réussite des tests contractuels et de trésorerie par les deux voies nommées. Elle additionne la valeur d’entreprise opérationnelle, la trésorerie à la date de comparaison et la valeur déclarée des créances approuvées impayées, soustrait la dette, ramène cet indicateur de capitaux propres à un minimum de zéro puis le multiplie par la participation entièrement diluée des fondateurs en équivalent actions ordinaires. Les encaissements de financement n’entrent qu’une fois dans la trésorerie. Les frais des programmes ont déjà réduit celle-ci. Le calcul n’ajoute une seconde fois ni les droits à subvention ni les souscriptions de financement. Il produit un indicateur conditionnel de détention en équivalent actions ordinaires. Ce n’est ni une distribution de numéraire, ni une valeur de transaction observée, ni un substitut à une cascade de préférences de liquidation.
À la valeur d’entreprise opérationnelle stipulée de GBP 4 millions, la subvention de base A produit un indicateur pour les fondateurs de GBP 4,028,800. L’accélérateur de base B produit GBP 3,791,760. Le calcul de la subvention comprend GBP 1,030,000 de trésorerie terminale et GBP 6,000 de demandes approuvées impayées au nominal, multipliés par 80%. Celui de l’accélérateur comprend GBP 1,124,000 de trésorerie et aucune créance de subvention, multipliés par 74%. La comparaison distingue le numéraire supplémentaire levé du pourcentage conservé inférieur. Elle ne suppose pas que des dépenses opérationnelles égales ou des jalons techniques égaux produisent nécessairement des valorisations de marché égales.
En maintenant constants la trésorerie, les demandes, la dette et l’actionnariat de B, la valeur d’entreprise opérationnelle nécessaire pour que B égale l’indicateur de référence A est exactement GBP 159,852,000 divisé par 37. Cela représente environ GBP 4.320324 millions, soit GBP 4,320,325 lorsque le minimum en livres entières est arrondi vers le haut. L’écart par rapport à la référence de GBP 4 millions est d’environ GBP 320,324, soit 8.01%. Il s’agit de la hausse conditionnelle requise selon les hypothèses déclarées. L’expérience ne fournit aucune estimation selon laquelle un accélérateur la créera, aucune probabilité d’y parvenir et aucune inférence sur la valeur moyenne d’un programme réel.
Chaque seuil supplémentaire nomme sa propre référence. En maintenant constant l’indicateur de référence de l’accélérateur de base B, la combinaison autorisée I nécessite GBP 3,944,000 de valeur d’entreprise opérationnelle ; le cas K avec SAFE ultérieur et MFN nécessite GBP 4,313,640 ; et le cas de pool L environ GBP 4.754698 millions. Le cas C de retard de subvention nécessite GBP 3,703,700 pour égaler l’indicateur de B selon la convention de créances au nominal. Ces seuils ne constituent pas un classement commun car leurs références et structures de capital candidates diffèrent. Un conseil doit utiliser la comparaison pertinente pour la décision réelle et conserver à ses côtés la condition de faisabilité de trésorerie.
Une interprétation utile du seuil de base est une question de diligence. La direction demande quel changement commercial précis et étayé pourrait justifier la valeur opérationnelle supplémentaire en maintenant les hypothèses de dépenses, de financement et de calendrier. Une amélioration contractuelle des revenus, une variation de marge documentée ou un jalon différent peut justifier une nouvelle analyse de valorisation. Un nombre de réunions, un logo de programme ou une mise en relation possible avec un investisseur ne fournit pas à lui seul cette preuve de valorisation. Lorsqu’un avantage allégué modifie la trésorerie opérationnelle ou les besoins de financement, la direction doit actualiser ces données autant que la valeur d’entreprise pour éviter une comptabilisation incohérente.
Le seuil peut être recalculé selon une autre convention de créances ou une structure de capital négociée, mais l’article n’en substitue pas silencieusement une dans ses résultats présentés. Les comparaisons de valeur des voies en échec sont désactivées. J, inadmissible, n’a aucun résultat financier à classer. La référence opérationnelle fixe de GBP 4 millions et la valorisation distincte des capitaux propres avant financement restent des hypothèses déclarées et non des évaluations. L’apport pratique du cadre de décision est l’enchaînement des autorisations applicables vers la trésorerie, la conversion et une exigence conditionnelle de valeur. Les preuves commerciales doivent ensuite établir si la voie proposée peut satisfaire cette exigence.
| Référence vers candidat | Indicateur de référence des fondateurs (GBP) | Seuil exact de valeur d’entreprise opérationnelle (GBP) | Minimum en GBP entières |
|---|---|---|---|
| A vers B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B vers C | 3,791,760 | 3,703,700 | 3,703,700 |
| B vers I | 3,791,760 | 3,944,000 | 3,944,000 |
| B vers K | 3,791,760 | 4,313,640 | 4,313,640 |
| B vers L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Chaque ligne utilise son propre indicateur de référence nommé à la référence distincte de valeur d’entreprise opérationnelle de GBP 4,000,000. Les deux voies passent les tests d’admissibilité et de trésorerie. Le seuil minimal en livres entières est le plafond arithmétique du seuil exact ; aucun affichage arrondi ne sert à le choisir. La trésorerie, les créances, la dette et l’actionnariat du candidat restent constants. Les voies en rupture ou interdites sont exclues. Aucune probabilité, hausse causale ou valorisation atteignable n’est estimée.
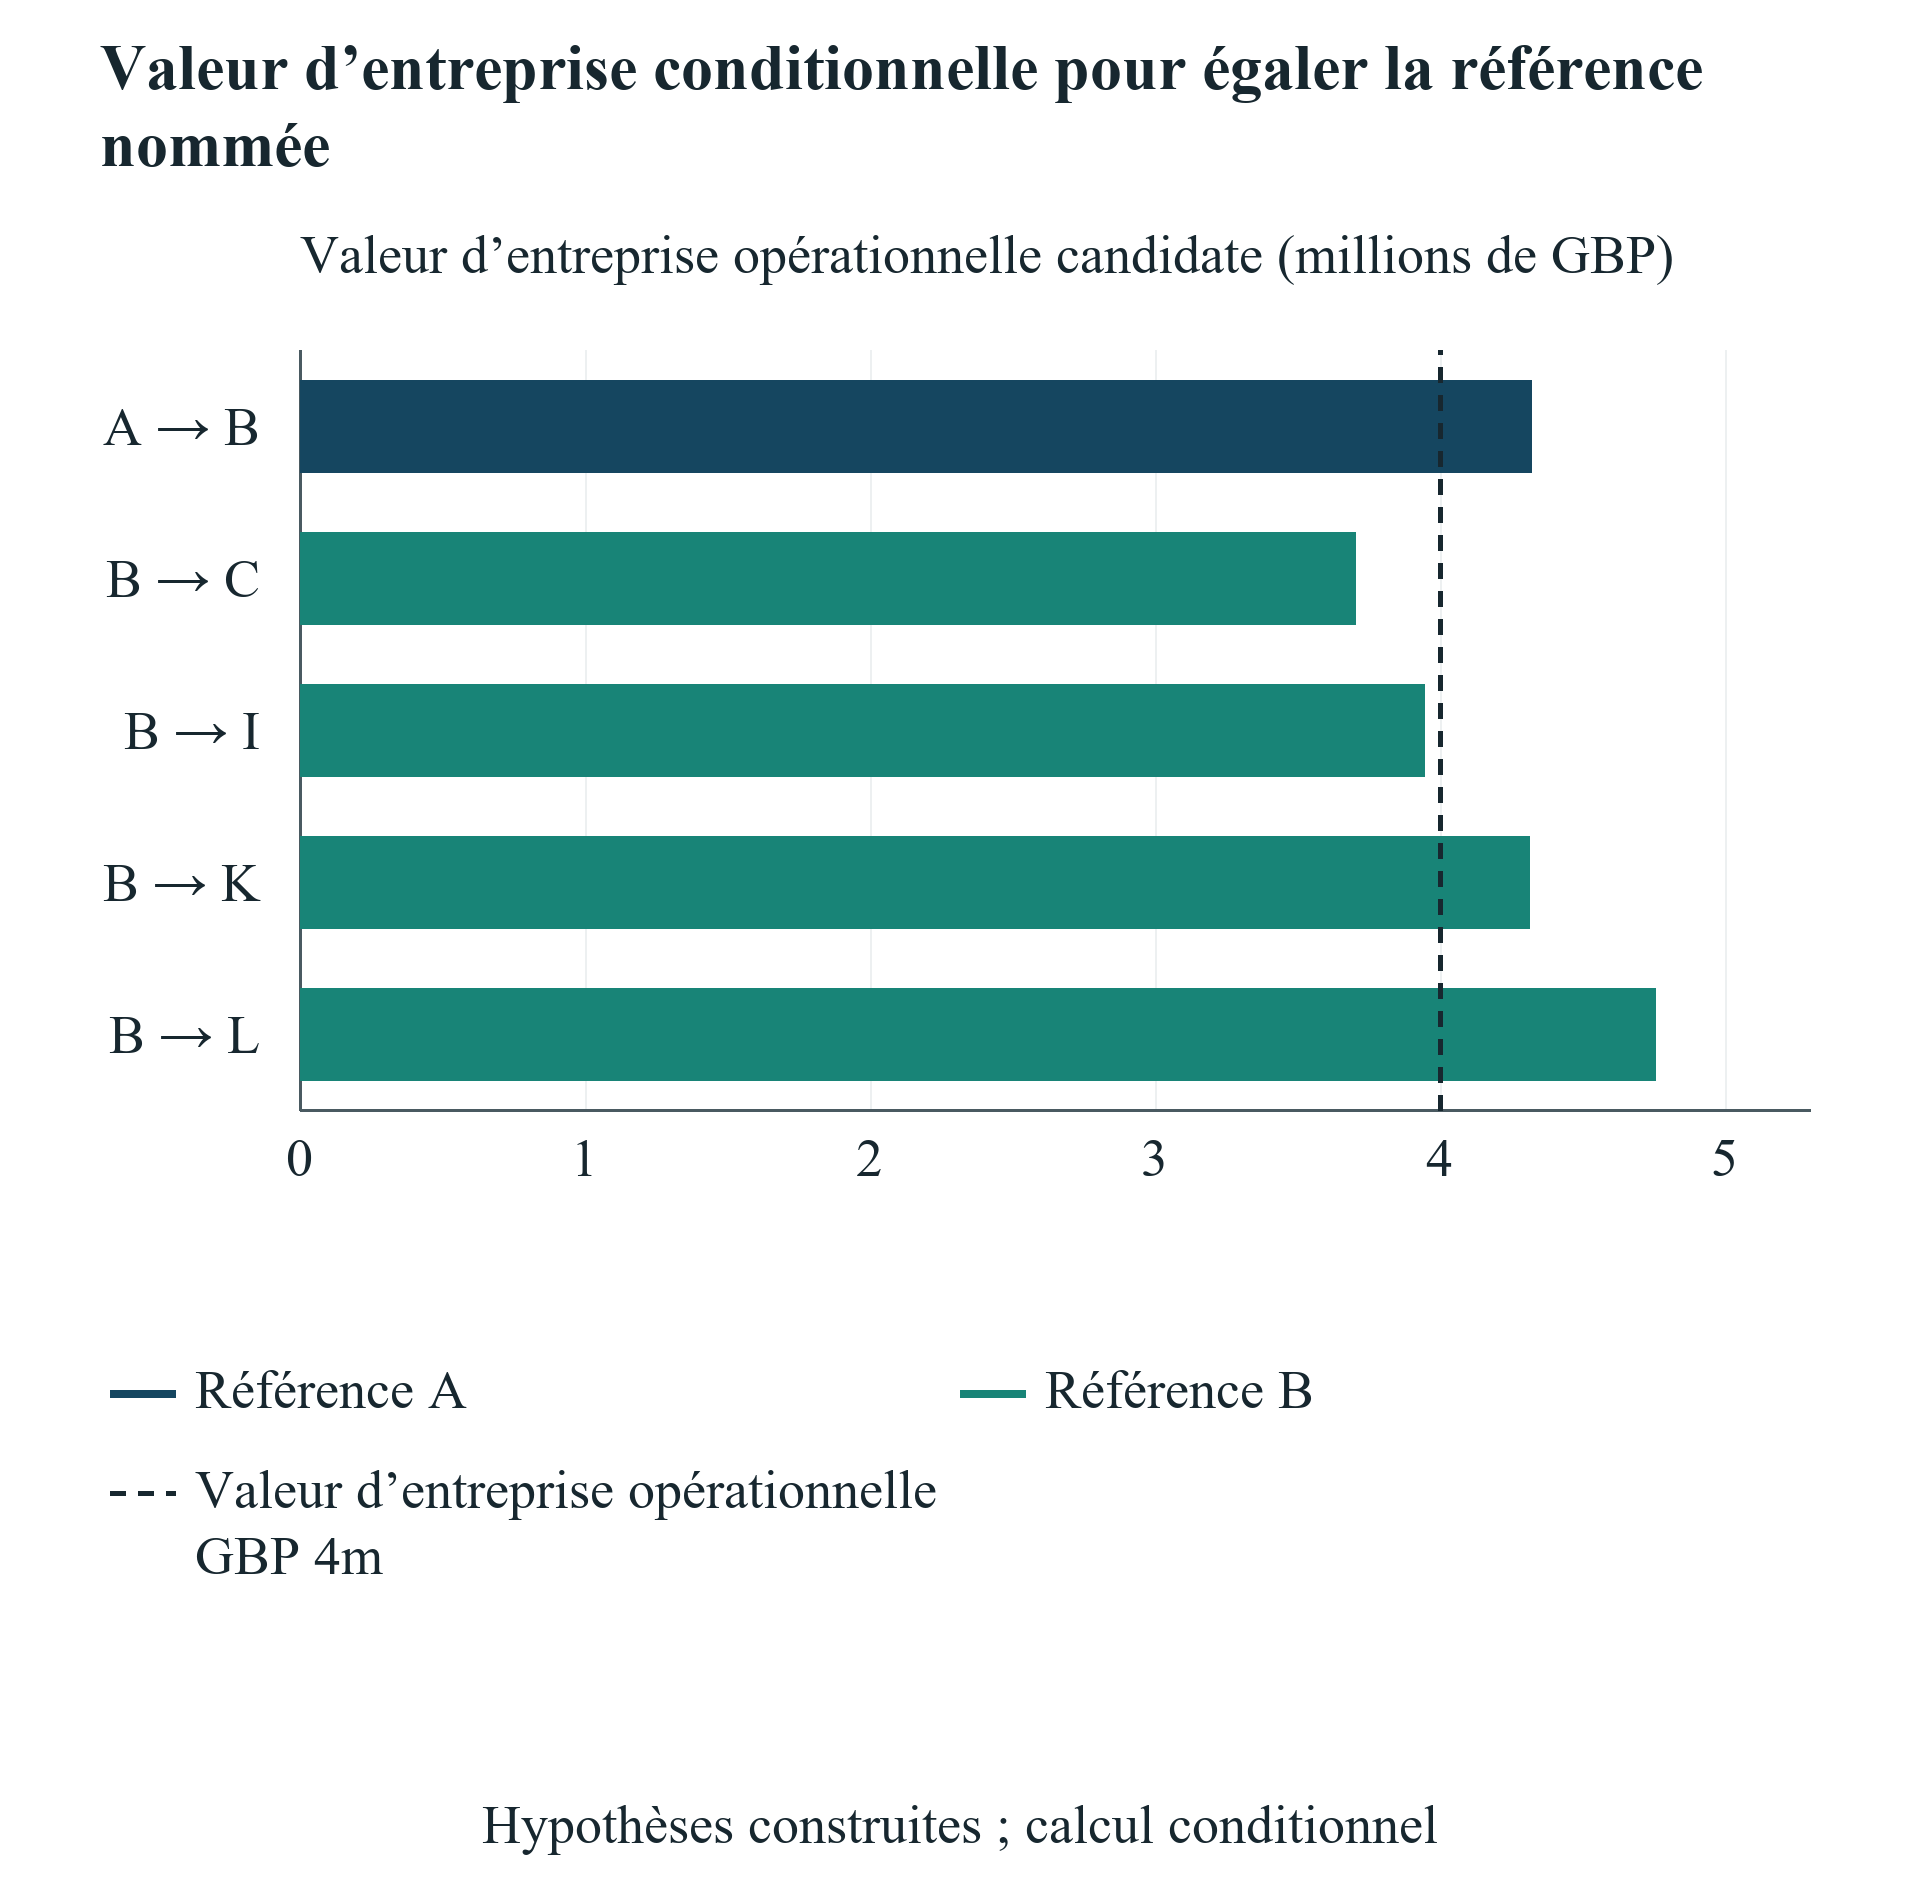
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Calcul conditionnel construit de l’auteur, en millions de GBP. Les références A et B utilisent des cibles différentes de valeur des fondateurs. Les deux voies de chaque paire affichée passent les tests de trésorerie et d’autorisation. Aucune probabilité d’atteindre un seuil ni aucun produit de sortie réalisé n’est estimé.
18 Valoriser les crédits de services par rapport aux dépenses évitables de l’entreprise
La comparaison chiffrée d’actionnariat ne doit pas absorber un ensemble de services comme s’il s’agissait de liquidités non affectées. L’entreprise identifie d’abord les services dont elle a réellement besoin, leurs dates d’utilisation et le prix qu’elle paierait autrement en numéraire. Elle vérifie ensuite les prestataires autorisés par le programme, les limites d’utilisation, l’expiration, les frais supplémentaires et les restrictions de cumul des offres. Seules les dépenses réellement évitables pour l’entreprise entrent dans le budget opérationnel révisé. Il s’agit d’un calcul de substitution propre à l’entreprise. Un prix catalogue publié n’établit pas à lui seul une économie identique pour chaque participant.
L’utilisation des services peut également créer des dépenses. Une période gratuite de mise en œuvre peut nécessiter du temps de personnel, de l’intégration ou un abonnement payant ultérieur. Un crédit pour un service déjà fourni gratuitement n’apporte aucune économie supplémentaire par rapport à cette base. La direction doit présenter ensemble le plan d’achat initial et le plan révisé. La différence de trésorerie alimente ensuite le registre une seule fois. Elle ne doit pas être ajoutée de nouveau à la valeur d’entreprise terminale comme avantage séparé du programme. Toute amélioration commerciale due à l’utilisation du service nécessite ses propres preuves, y compris les coûts nécessaires pour l’obtenir et la maintenir.
Le même traitement s’applique à l’accès promis aux clients et investisseurs. Une réunion, une mise en relation ou une invitation à une journée de présentation constitue une activité consignée. Sa conséquence financière dépend des décisions et de la réalisation ultérieures. L’entreprise peut suivre si la mise en relation a produit une opportunité qualifiée, un contrat signé, un investissement financé ou du numéraire encaissé. Ces étapes doivent rester distinctes dans le dossier de preuves. Convertir directement une mise en relation en revenus ou en valorisation de financement sauterait les événements déterminant la création de valeur. La comparaison de base de l’article n’attribue donc aucune hausse causale non étayée à l’accès ou au mentorat.
La direction peut néanmoins examiner un seuil conditionnel d’avantage. Après calcul de la dilution et des coûts supplémentaires, le conseil peut demander quelle amélioration documentée serait nécessaire pour compenser les actionnaires d’origine. Elle pourrait provenir d’une valeur opérationnelle différente, d’encaissements anticipés ou de dépenses inférieures, mais chaque canal nécessite un traitement financier cohérent. Le seuil est une question de diligence commerciale. Il ne démontre pas que le programme puisse apporter la réponse. Les fondateurs disposent ainsi d’un moyen pratique de négocier et de tester les avantages allégués sans accepter ni prime non étayée ni hypothèse générale selon laquelle tout soutien serait sans valeur.
19 Séquencer les engagements de subvention et de fonds propres selon les conditions applicables
Une entreprise peut examiner en parallèle les subventions et les voies de fonds propres tout en conservant des engagements distincts. Le registre de décision doit identifier ce qui peut être déposé, signé, déclaré et financé à chaque étape. Il doit aussi consigner si l’acceptation d’une voie modifie l’admissibilité ou les conditions d’une autre. Les orientations publiées ne peuvent régler toutes les interactions entre un accord individuel de subvention et un instrument de fonds propres négocié. Une voie combinée n’entre dans le modèle financé qu’après résolution des restrictions et consentements pertinents. Le souhait de l’entreprise de combiner des sources de capital ne constitue pas une autorisation contractuelle.
Les conditions d’Innovate UK traitent du financement en double de coûts et des obligations d’information, tandis que ses orientations après offre séparent notification, mise en place du projet et autorisation de démarrer à la date confirmée. Ces dispositions rendent importants le périmètre des dépenses et l’ordre des approbations. L’équipe doit conserver sa lettre d’offre de subvention et le fondement écrit de toute répartition de coûts cofinancés. Cet article ne fournit aucune approbation générale pour participer à un accélérateur parallèlement à une attribution Innovate UK. La combinaison autorisée de l’exemple est un cas contractuel stipulé ; la combinaison interdite correspondante montre pourquoi l’autorisation doit être testée avant de classer les résultats financiers. [9,10]
Les comparaisons calendaires doivent aussi utiliser la bonne session. La page Access de Hub71 lue pour cet article décrit le calendrier d’une cohorte 2027. Le programme de travail EIC 2027 publié fournit sa propre séquence future de candidature et le traitement conditionnel des décisions antérieures sur les candidatures courtes. Une entreprise doit vérifier la voie et la version applicables à sa candidature visée, sans traiter la continuité d’un programme comme un financement immédiat. Les dates du registre de sources sont des observations des documents examinés. Elles n’établissent pas la date à laquelle un candidat recevra une attribution, clôturera un financement ou obtiendra du numéraire. [8,11]
Le séquençage peut préserver une option de décision sans lui attribuer une valeur fictive. Le conseil peut autoriser un travail limité de candidature, réserver des dépenses en attente d’une attribution ou négocier une condition de financement avant un engagement irréversible. Chaque action doit avoir une limite de coût, un responsable et une nouvelle date de décision. L’entreprise doit aussi préciser le plan alternatif si la voie est indisponible ou tardive. Un calendrier utile relie ces décisions au plancher de trésorerie. Il montre quand la direction doit obtenir un autre engagement, réduire le plan opérationnel ou abandonner la voie avant de créer une obligation non financée.
20 Distinguer la sélection par un programme de la valeur de ce programme
Les recherches publiées examinent déjà les résultats des accélérateurs et des subventions. Gonzalez-Uribe et Leatherbee étudient Start-Up Chile à partir de discontinuités locales dans l’admission au programme et l’accès à la formation. Leur dispositif distingue des éléments de l’ensemble de services et intègre le contexte et le groupe de comparaison dans l’interprétation. L’étude constitue un antécédent pertinent pour évaluer la valeur d’un programme. Elle ne fournit pas un effet commun à tous les accélérateurs, pays ou contrats. Un programme actuel mené par des investisseurs, avec un processus de sélection et une offre financière différents, nécessite ses propres preuves avant que la direction transpose une estimation historique au résultat de financement attendu. [15]
L’étude publiée de Howell examine les candidats classés au programme SBIR du département américain de l’Énergie par une approche quasi expérimentale. Son résumé rapporte des effets sur le financement et l’innovation dans ce contexte, et l’annexe associée fournit des éléments d’identification complémentaires. L’accès au texte intégral publié était limité lors du présent examen ; la discussion reste donc dans le périmètre du résumé et de l’annexe effectivement lus. L’étude fournit un antécédent empirique pertinent, sans probabilité actuelle d’acceptation d’une subvention ni prévision de l’avantage d’une offre précise pour un fondateur. Elle ne peut remplacer les conditions de trésorerie et d’actionnariat de l’opération étudiée. [16,17]
Comparer les participants acceptés dans un accélérateur aux candidats rejetés pour une subvention peut mêler les effets des programmes à des différences antérieures à la sélection. La maturité technique, le parcours des fondateurs, le capital antérieur, l’accès au marché et la volonté d’accepter des conditions de participation peuvent influencer la participation comme les résultats ultérieurs. Une entreprise recevant une offre d’accélérateur et une attribution de subvention représente elle aussi un sous-ensemble sélectionné de candidats. Les cas construits de l’article maintiennent un plan opérationnel spécifié constant afin de rendre visibles les différences arithmétiques. Ce choix ne corrige pas le biais réel de sélection. Il fournit une comparaison contrôlée de financements et laisse sans réponse l’effet empirique de la participation.
Les règles de survie et d’observation affectent aussi un jeu de données de résultats. Des données portant seulement sur les entreprises ayant achevé le programme peuvent exclure les candidats non retenus ou les participants ayant cessé leur activité. Un événement de financement n’équivaut ni à des revenus, ni à du numéraire encaissé, ni à un rendement actionnarial réalisé. La direction doit définir chaque résultat et sa date de mesure avant de comparer les groupes. L’article n’estime aucun classement de programmes à partir des descriptions publiques de leurs offres. Il apporte une décision de financement reproductible selon des hypothèses déclarées, avec un dispositif probatoire pour tester les avantages commerciaux lorsque des données adaptées au niveau des candidats et un accès licite deviennent disponibles.
21 Constituer les preuves nécessaires à une comparaison réelle
Une étude réelle de financement nécessite une unité d’observation définie. Une unité utile est la candidature d’une entreprise à un programme, avec date de dépôt, version du programme et identifiant d’entité juridique conservés. Les candidatures d’une même entreprise à plusieurs programmes doivent rester liées plutôt qu’être comptées comme des entreprises sans rapport. Le dossier doit identifier les autres possibilités disponibles à la date de décision, y compris les offres refusées ou indisponibles. Le jeu de données peut alors distinguer une décision de candidature d’un choix entre offres effectivement financées. Sans cette distinction, une comparaison des conditions annoncées peut être confondue avec les options de financement dont disposait réellement un fondateur.
Les preuves de trésorerie doivent relier le plan opérationnel initial aux encaissements bancaires, aux coûts payés, aux demandes déposées et aux montants approuvés. Les révisions nécessitent leurs propres dates et motifs. Une entreprise qui modifie son projet après réception d’un soutien ne doit pas être évaluée par rapport à une reconstitution non documentée de son plan initial. La même discipline s’applique aux tables de capitalisation : conserver les versions des instruments, les souscriptions, les événements de conversion et les changements de pool convenus. Ces pièces permettent à un chercheur ou conseiller de reproduire la trajectoire de trésorerie et d’actionnariat. Elles révèlent aussi les interprétations ultérieures fondées sur des documents manquants ou une hypothèse plutôt que sur des preuves contemporaines.
Les résultats commerciaux nécessitent un horizon convenu à l’avance et des définitions cohérentes. Investissement signé, investissement financé, chiffre d’affaires facturé et chiffre d’affaires encaissé doivent être consignés séparément. Une valorisation à une date de financement nécessite les conditions des titres et la base de capitalisation ; elle ne constitue pas automatiquement une estimation du produit de sortie du fondateur. L’achèvement du programme, la cessation de l’entreprise, l’acquisition et l’absence de suivi doivent rester visibles dans le dénominateur. Le protocole de données doit préciser la présentation des résultats non résolus et l’utilisation éventuelle de bornes. Les hypothèses d’imputation doivent être examinées séparément, sans leur permettre de créer un échantillon apparemment complet.
Toute question causale nécessite un dispositif d’identification justifié par le processus réel de sélection. Une allocation aléatoire, un seuil défendable ou une autre comparaison crédible peuvent être évalués lorsque le programme et les données le permettent. Un ajustement par propension ou un échantillon apparié ne dispense pas de vérifier les hypothèses permettant d’interpréter la comparaison. Cet article n’a recueilli aucun panel apparié reliant candidatures, paiements et actionnariat, et n’estime aucun effet de traitement. Le registre proposé constitue un dispositif de collecte future de preuves. La décision immédiate de l’entreprise peut néanmoins utiliser des contrats vérifiés et un modèle déterministe de trésorerie tandis que l’avantage empirique plus large reste non résolu.
22 Remettre au conseil un dossier daté de décision de financement
Le dossier du conseil doit commencer par la décision, l’engagement demandé et la date à laquelle il est nécessaire. Il doit identifier le jalon opérationnel, le solde initial de trésorerie non affectée et la réserve minimale utilisée dans l’analyse. Une comparaison courte sépare ensuite l’admissibilité, la faisabilité de trésorerie et le calcul conditionnel d’actionnariat. Cet ordre aide un administrateur à voir si le choix concerne une voie disponible et financée, une candidature méritant d’être poursuivie ou une question contractuelle non résolue. Une note pondérée unique masquerait ces différences et pourrait permettre à un avantage modélisé important de compenser une condition impossible à satisfaire par l’entreprise.
Le dossier doit inclure un registre de sources pour l’offre réelle, une trajectoire datée de trésorerie et un rapprochement de capitalisation jusqu’au même événement de financement pour chaque voie. Il doit montrer les demandes approuvées impayées, les retenues et la première rupture du plancher. Lorsqu’un relais supprime cette rupture, le conseil a besoin de son engagement et de ses conditions complètes plutôt que d’un montant supposé de facilité. Le tableau d’actionnariat doit identifier chaque titre et la base du pool. Un administrateur doit pouvoir relier un pourcentage affiché ou un encaissement de financement à l’instrument applicable ou à l’hypothèse explicite du modèle qui l’a produit.
L’argumentaire commercial accompagne ces rapprochements. La direction doit expliquer le soutien qu’elle entend utiliser, les dépenses qu’elle prévoit d’éviter et les preuves étayant toute amélioration opérationnelle alléguée. Le seuil de valeur ajusté de la dilution peut cadrer la question, mais demeure un calcul conditionnel. Le conseil doit consigner les avantages établis, ceux nécessitant des diligences supplémentaires et ceux délibérément laissés non valorisés. Cela permet une décision sans inventer de précision. Cela crée aussi une base d’examen ultérieur du résultat au regard des engagements et attentes effectivement consignés à l’époque.
L’approbation doit préciser l’action suivante autorisée. Déposer une candidature, accepter une offre, signer un SAFE et payer une facture de projet constituent des autorisations distinctes. Le conseil peut assigner un responsable à chaque condition non résolue et exiger un tableau actualisé de trésorerie ou d’actionnariat lorsqu’une condition importante change. Le dossier doit conserver la version antérieure au lieu de la remplacer après les faits par le récit d’un financement réussi. Un dossier daté de décision est utile à l’exécution actuelle comme à l’évaluation ultérieure de la concordance des avantages, coûts et dates de financement du programme avec l’argumentaire initial de l’entreprise.
23 Appliquer la règle à une offre réelle de financement
La première étape consiste à réunir les documents signés et proposés de l’entreprise sans remplir les champs manquants à partir d’une page promotionnelle générique du programme. La direction rapproche l’entité juridique, l’admissibilité, le projet autorisé, les conditions d’attribution et les sources de financement. Elle identifie ensuite les dépenses et dates de trésorerie auxquelles l’entreprise doit faire face avant l’arrivée du soutien. Une condition non résolue est confiée à un conseiller ou décideur responsable. L’analyse ne traite pas le silence d’une page publique comme une autorisation. Une fois la voie admissible selon des conditions documentées, l’entreprise peut calculer si ses engagements et ses liquidités disponibles permettent d’atteindre le jalon proposé.
L’étape suivante remplace les hypothèses de l’expérience par les dates, montants et instruments propres à l’entreprise. Une aide de remboursement nécessite ses règles de demandes et de retenues. Une aide forfaitaire ou préfinancée nécessite un autre calendrier de paiements et de restrictions. Un instrument convertible nécessite ses définitions et déclencheurs effectifs. Les SAFE pre-money, les décotes, les bons de souscription, les préférences et les options de salariés non allouées nécessitent des calculs dépassant le moteur restreint en équivalent actions ordinaires utilisé ici. Le modèle illustratif vise à rendre visibles ses hypothèses et ses rapprochements, afin qu’un conseiller puisse identifier les parties applicables et celles à remplacer.
Une voie passant le test de trésorerie peut ensuite être comparée à ses alternatives au même périmètre opérationnel et de financement. L’entreprise doit calculer l’effet complet sur l’actionnariat, inclure tout relais et éviter d’ajouter deux fois le produit du financement à la valeur. Le seuil conditionnel explicite la question commerciale restante : quelle amélioration supplémentaire documentée compenserait la dilution et les coûts supplémentaires ? La direction doit tester cette question au regard des preuves de demande client, de capacité de réalisation et du soutien du programme qu’elle peut effectivement utiliser. Un récit préféré autour d’un programme prestigieux ne démontre pas que le seuil soit atteignable.
La décision est prête à être exécutée lorsque l’engagement requis, ses conditions, la trajectoire de financement et la réponse au scénario défavorable ont été consignés ensemble. Les changements importants déclenchent une nouvelle version : une date de trésorerie plus tardive, une base de coûts admissibles inférieure, un plafond MFN modifié, une demande supplémentaire de pool ou un tour valorisé différent peuvent modifier le résultat. L’équipe opérationnelle doit tenir le registre pendant la progression de l’opération. Le cadre appuie une analyse structurée des financements et les échanges avec les conseillers ; il ne fournit pas de conseil juridique, fiscal, comptable ou d’investissement à une entreprise particulière et ne promet pas le succès d’une candidature, d’un financement ou d’un jalon opérationnel.
24 Résoudre les limites avant l’engagement suivant
Les exemples établissent des relations arithmétiques selon des contrats et hypothèses explicites. Ils n’établissent ni qu’un accélérateur donné ajoute de la valeur, ni qu’une subvention crée une innovation supplémentaire, ni que l’une ou l’autre voie améliore le patrimoine effectivement réalisé des fondateurs. Ces questions nécessitent des preuves empiriques adaptées et une analyse de distribution propre aux titres. Le plan opérationnel fixe, la conversion en équivalent actions ordinaires et la valeur opérationnelle conditionnelle de l’expérience rendent la comparaison de financements examinable. Ils limitent aussi sa transposition aux entreprises ayant d’autres instruments, coûts, choix opérationnels et résultats. Un utilisateur du cadre doit conserver ces limites lorsqu’il présente un résultat numérique précis.
L’examen des sources publiques est limité aux documents et versions effectivement ouverts. La page EIC 2026 renvoie à une modification de juin, tandis que les métadonnées officielles identifient aussi une modification ultérieure d’août dont le texte substantiel n’a pas été établi lors du présent examen. L’article identifie donc les dispositions de juin par leur version et ne prétend pas décrire la dernière situation juridique consolidée de 2026. Le programme 2027 publié et les accords signés d’un candidat nécessitent leur propre lecture attentive. Les incohérences entre sources publiques justifient l’obtention du document faisant foi avant de s’engager, sans justifier le choix du chiffre le plus attractif. [5,6,7,8]
Les résultats de liquidité dépendent du calendrier des événements. L’expérience utilise douze périodes construites de trente jours et un ordre prudent déclaré pour les paiements et encaissements. Une entreprise réelle peut nécessiter un calendrier quotidien ou au niveau des transactions. Elle peut aussi avoir besoin d’un registre de trésorerie affectée, de libérations de retenues, de paiements fiscaux, de remboursements éventuels ou d’une autre valorisation des créances. Les cas ne contiennent aucune avance de subvention ni distribution observée de retards. Leurs tests de sensibilité montrent les conséquences de certains changements d’hypothèses. Ils ne leur attribuent pas de probabilité et n’estiment pas de réserve requise pour une population de candidats.
Les résultats d’actionnariat et de valeur ont des périmètres tout aussi explicites. Le calcul traite les titres modélisés en équivalent actions ordinaires après conversion et traite le pool selon la convention d’allocation déclarée. Les cascades réelles de préférences, les produits d’exercice, les rangs de priorité, les impôts et les participations propres aux fondateurs nécessitent une analyse supplémentaire. Une condition qualifiée de MFN nécessite également la vérification de son périmètre, de son déclencheur et de son mécanisme de modification. L’article ne fournit aucune probabilité d’admission ou d’attribution, aucune hausse attendue de valorisation ni aucun effet de réseau monétisé. Les preuves manquantes restent hors du scénario de base au lieu de devenir une estimation non étayée de la direction.
La règle de décision est utilisable dans ces limites. Confirmer la voie et ses conditions applicables, financer les obligations opérationnelles datées, rapprocher toute la capitalisation, puis tester l’amélioration commerciale nécessaire pour justifier le coût supplémentaire. Maintenir une voie non financée ou interdite hors de l’ensemble réalisable jusqu’à ce qu’un changement explicite résolve son échec. Pour une entreprise confrontée à une subvention et une offre d’accélérateur, cette démarche identifie les documents et engagements importants avant le paiement ou la signature suivante. Elle laisse aussi une trace reproductible des hypothèses qu’un examen commercial ultérieur peut confronter à des preuves réelles.
| Étape | Rapprochement requis | Périmètre de décision |
|---|---|---|
| Autorisation | Bénéficiaire, dates de dépenses, soutiens combinés et restrictions de financement en double des coûts | Exclure une voie interdite avant classement financier |
| Trésorerie | Tester le solde initial, puis la trésorerie initiale augmentée des encaissements datés et diminuée des paiements datés après chaque événement | Consigner la première rupture et le déficit maximal par rapport au plancher déclaré |
| Demandes | Plafonner la base de coûts admissibles et l’attribution ; soustraire tous les droits précédemment approuvés avant l’incrément suivant | Le droit approuvé égale le numéraire encaissé plus les demandes approuvées impayées ; une créance n’est pas du numéraire bancaire |
| Contribution privée | Séparer la contribution aux coûts admissibles, les dépenses au-delà du plafond et les frais inadmissibles des voies | Ne pas ajouter une composante de coût admissible comme autre paiement ni utiliser deux fois un même versement public |
| Droit fixe et SAFE | Résoudre le pourcentage fixe et chaque SAFE financé avec le dénominateur de conversion déclaré et le choix MFN admissible | Vérifier que chaque branche au prix du plafond ou du tour respecte ses propres conditions |
| Pool et nouveaux fonds | Ajouter seulement le pool supplémentaire requis et la souscription du tour valorisé | Vérifier que les participations entièrement diluées de tous les détenteurs totalisent 100% au même périmètre événementiel |
| Indicateur de valeur des fondateurs | Additionner la valeur d’entreprise opérationnelle, la trésorerie et les demandes impayées valorisées, moins la dette ; ramener le résultat à zéro au minimum et appliquer la participation des fondateurs | Compter chaque élément une seule fois ; conserver les conventions d’équivalent actions ordinaires et de créances |
| Seuil conditionnel | Pour un indicateur de référence positif et une participation candidate positive des fondateurs : diviser l’indicateur de référence par cette participation, soustraire la trésorerie et les demandes valorisées du candidat, ajouter la dette et retenir zéro au minimum | Un indicateur de référence nul a un seuil minimal non négatif de valeur d’entreprise opérationnelle nul. Une participation candidate nulle des fondateurs ne peut égaler une référence positive. Les deux voies doivent être réalisables ; aucune valeur atteignable n’est estimée |
| Preuves | Conserver les documents applicables, le budget daté, les justificatifs bancaires et les calculs de conversion | Les descriptions publiées et les exemples construits n’établissent pas de résultat propre à un candidat |
Ces étapes analytiques sont celles de l’expérience construite. Un autre contrat, une cascade de préférences sur fonds propres, une convention de produits d’exercice ou un plan opérationnel différent nécessite les modifications correspondantes avant utilisation de la comparaison. Le tableau ne fournit aucune autorisation de programme ni interprétation juridique.
Références
- The Y Combinator Deal. Consulté le 11 novembre 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Consulté le 11 novembre 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Consulté le 11 novembre 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Consulté le 11 novembre 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Consulté le 11 novembre 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Consulté le 11 novembre 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Consulté le 11 novembre 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Consulté le 11 novembre 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Consulté le 11 novembre 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Consulté le 11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Consulté le 11 novembre 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Consulté le 11 novembre 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Consulté le 11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Consulté le 11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Consulté le 11 novembre 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Consulté le 11 novembre 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Consulté le 11 novembre 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
