
1 Definire la decisione di finanziamento intorno a un traguardo finanziato
Un fondatore che sceglie tra una sovvenzione e un acceleratore ha bisogno di una decisione di finanziamento datata. La decisione parte dal traguardo che l'impresa deve raggiungere, dalla cassa necessaria e dalla partecipazione che gli azionisti esistenti conserveranno in seguito. L'annuncio di una sovvenzione e l'offerta di un acceleratore descrivono accordi diversi. Gli importi annunciati diventano confrontabili solo dopo aver ricostruito disponibilità di cassa, spesa consentita, condizioni contrattuali e conversione successiva. Questo articolo sviluppa tale confronto per un'impresa con un piano operativo definito. L'obiettivo è individuare percorsi sostenibili e le condizioni economiche in cui uno di essi compensa gli azionisti per la diluizione aggiuntiva.
La decisione dovrebbe essere specificata prima di attribuire un punteggio a un programma. La direzione identifica il soggetto giuridico beneficiario, il traguardo tecnico o di prodotto finanziato, il periodo di spesa e il saldo minimo di cassa non vincolata necessario per proseguire. Investitori esistenti, opzioni dei dipendenti, strumenti convertibili in essere e passività impegnate fanno parte della situazione iniziale. Modificare uno di questi confini cambia il confronto. Un'offerta apparentemente interessante può finanziare un altro soggetto o un progetto più ristretto, lasciando esposta la società operativa. Un registro utile collega quindi i documenti del programma al bilancio preventivo e alla tabella di capitalizzazione dell'impresa alla stessa data di osservazione.
Il metodo proposto pone la sostenibilità della cassa come condizione del confronto economico. Un'impresa che non può pagare una fattura prima del rimborso non può attuare il percorso previsto contando soltanto su quel rimborso. Servono quindi altri fondi, una modifica consentita della spesa o un calendario diverso. La partecipazione conservata resta rilevante, ma una percentuale senza un piano operativo finanziabile non dimostra la praticabilità della scelta. Il metodo registra il primo mese in cui la soglia di cassa viene violata e i fondi impegnati aggiuntivi necessari a risolvere tale violazione. Non trasforma una fonte indisponibile in cassa mediante un aggiustamento per valore atteso.
Per i percorsi che restano sostenibili, l'analisi confronta la partecipazione conservata e una soglia condizionale di valore del capitale proprio. La soglia chiede quanto più dovrebbe valere l'impresa nel percorso maggiormente diluitivo affinché gli azionisti originari detengano lo stesso valore. È una soglia algebrica sotto dati dichiarati. Non stima la capacità del programma di creare quel valore. Accesso ai clienti, tutoraggio, presentazioni agli investitori e segnalazione al mercato richiedono prove specifiche prima di attribuire loro un beneficio finanziario nello scenario base. La distinzione mantiene utile la decisione in assenza di dati affidabili sui risultati del singolo programma.
L'articolo combina una revisione datata di condizioni pubblicate selezionate con un esperimento di finanziamento elaborato per l'analisi. Le imprese degli esempi, i profili di spesa, le date di finanziamento e le valutazioni successive sono dati costruiti. Non sono richiedenti osservati, offerte firmate o operazioni di clienti. Le condizioni pubblicate definiscono categorie contrattuali e caratteristiche annunciate selezionate; non stabiliscono probabilità di accettazione o un rendimento causale comune della partecipazione. Il risultato pratico è un fascicolo decisionale che il consiglio può aggiornare con i propri accordi sottoscritti, riscontri bancari e impegni di spesa prima di scegliere.
2 Separare la cassa utilizzabile dai crediti per servizi e dal sostegno condizionato
Il confronto richiede registri separati per cassa, cassa vincolata, spesa evitata e benefici eventuali. La cassa non vincolata può soddisfare gli obblighi operativi consentiti dall'accordo pertinente. Un credito da rimborso dipende dalla spesa ammissibile e dal processo di richiesta applicabile. Un credito per servizi riduce una specifica fattura solo quando l'impresa acquisterebbe altrimenti quel servizio e può utilizzare il credito alle condizioni previste. Un possibile investimento successivo richiede un'altra decisione prima di essere disponibile. Riunire questi elementi in un unico importo annunciato nasconde la sequenza delle operazioni che l'impresa deve effettivamente finanziare.
Il pacchetto Access pubblicato da Hub71 offre una distinzione utile fra categorie. La pagina descrive AED 250,000 in cassa tramite SAFE e AED 250,000 di sostegno in natura, con un'ulteriore integrazione collegata al capitale riservata alle imprese ad alte prestazioni che soddisfano i requisiti. Cassa, servizi e possibile integrazione svolgono ruoli economici diversi. La pagina è una descrizione pubblicata del programma; l'offerta sottoscritta dell'impresa resta necessaria. Il fascicolo deve mostrare separatamente ogni componente, mantenerne la valuta originaria e identificare i documenti richiesti prima dell'inserimento nella previsione di cassa. La somma dei componenti non determina una percentuale fissa di partecipazione. [11]
La direzione può valutare un credito di spesa rispetto a un piano di acquisto esplicito. Si supponga che il programma renda disponibile un servizio che l'impresa non comprerebbe altrimenti. Il prezzo pubblicizzato non rappresenta un risparmio di cassa nel bilancio preventivo esistente. Se l'impresa necessita già del servizio, il confronto usa la spesa monetaria evitabile, l'ambito consentito del credito e gli eventuali costi aggiuntivi di attuazione. Lo stesso elemento non deve comparire sia come incasso sia come riduzione di spesa. Il trattamento evita anche di attribuire valore immediato a crediti inutilizzati solo perché il materiale del programma indica un prezzo di listino elevato.
Il sostegno condizionato appartiene a un ramo separato. Un'ulteriore assegnazione, una proroga discrezionale o una decisione del comitato investimenti richiedono un evento attivante dichiarato e un responsabile della decisione. Il consiglio può esaminare uno scenario in cui tale evento si realizza, ma il percorso base deve riflettere fondi già disponibili alle condizioni documentate. Assegnare una probabilità a una promessa priva di riscontro conferisce un'apparenza numerica senza apportare prove. L'articolo usa quindi rami deterministici e date decisionali esplicite. L'impresa può sostituirli con una distribuzione di probabilità stimata quando dispone di dati difendibili e di un metodo di stima concordato.
Il registro deve conservare cassa lorda, commissioni del programma, imposte, costi di transazione e importi non utilizzabili per il piano operativo. Si tratta di una riconciliazione che non assegna un punteggio di classifica. Ogni importo è collegato a un movimento bancario, a un costo ammissibile o a un'opzione descritta separatamente. Per benefici in un'altra valuta, la direzione dovrebbe indicare la base di conversione e una sensibilità valutaria. I casi usano una sola valuta dichiarata all'interno di ciascun confronto. Non classificano programmi internazionali convertendo i totali pubblicati in una misura comune di potere d'acquisto priva di riscontro.
| Programma | Componente monetaria o finanziaria | Altro sostegno | Base proprietaria o di costo | Confine di versione e tempi | Fonti |
|---|---|---|---|---|---|
| Y Combinator | SAFE a percentuale fissa di USD 125,000 più SAFE MFN senza tetto di USD 375,000 | Risorse del programma; YC dichiara di non applicare commissioni di programma | Componente fissa del 7% più esposizione MFN a conversione separata | L'accettazione avvia l'impegno; valgono regolamento effettivo e documenti firmati | [1,2] |
| Techstars | CEA di USD 20,000 più SAFE MFN di USD 200,000; componente MFN APAC di USD 100,000 | Programma e rapporto continuativo come azionista | 5% di azioni ordinarie più conversione MFN; evento attivante: round con prezzo fissato di almeno USD 1 milione | Totale APAC USD 120,000; standard USD 220,000; valgono programma e strumenti specifici | [3,4] |
| Hub71 Access | AED 250,000 di cassa tramite SAFE | AED 250,000 di sostegno in natura; integrazione per qualificati condizionata | SAFE MFN senza tetto né sconto; percentuale fissa non stabilita | Descrizione della coorte 2027; date di cassa e termini firmati del richiedente non verificati | [11,12] |
| Innovate UK | Importo e aliquota dipendono da bando e assegnazione | Solo costi ammissibili del progetto sostengono la richiesta | Rimborso a consuntivo di costi pagati secondo i termini generali esaminati | Pagamento normalmente entro 30 giorni subordinato alle informazioni; trattenuta finale del 10%; condizioni dell'offerta applicabili | [9,10,13,14] |
| EIC Accelerator | Componenti di sovvenzione e/o investimento in EUR; importi applicabili subordinati alla versione vincolante | Sostegno specifico del componente e dell'accordo | Sovvenzione specificata di giugno 2026 a somma forfettaria, copertura fino al 70% e cofinanziamento del 30% | Metadati della successiva modifica di agosto e programma 2027 pubblicato richiedono controlli separati | [5,6,7,8] |
Valute originali conservate senza conversione. Le descrizioni esaminate non sono offerte sottoscritte. Cassa, crediti per servizi e sostegno condizionato restano separati. I termini di rimborso Innovate UK e la somma forfettaria EIC specificata richiedono calendari propri.
3 Verificare l'ammissibilità prima di confrontare gli aspetti economici
Un percorso entra nel confronto dopo che la direzione ha registrato quale soggetto e quali attività possono partecipare. Il registro di ammissibilità distingue una regola generale pubblicata, una condizione specifica del bando e una clausola confermata per il richiedente. Ubicazione, costituzione, assetto proprietario, fase del progetto, settore, periodo di spesa e sostegno precedente possono incidere sul percorso disponibile. Un confronto che presume disponibili tutte le vie sovrastima le opzioni. Una domanda irrisolta sull'ammissibilità resta una condizione aperta. Non va trasformata in un punteggio positivo perché l'impresa assomiglia a un partecipante di successo descritto nella promozione del programma.
Il registro probatorio richiede una versione e una data. Le pagine possono passare a una nuova selezione mentre un vecchio programma di lavoro, un'offerta o una domanda restano pertinenti per un altro richiedente. La decisione dipende dalle condizioni che disciplinano l'opportunità dell'impresa. La direzione deve conservare il documento fonte, la data di controllo, il riferimento della domanda e gli eventuali chiarimenti scritti che risolvono ambiguità rilevanti. Una scadenza sulla pagina attuale non va trasferita a un'altra coorte. La continuità del programma, inoltre, non dimostra che la finestra attuale possa finanziare spese già impegnate.
Occorre separare l'ammissibilità del progetto dalla preparazione dell'impresa. L'impresa può rientrare in una categoria pubblicata mentre spesa proposta, struttura giuridica o documentazione restano inadatte. Viceversa, un'impresa ben preparata può svolgere un'attività esterna all'ambito previsto. Il fascicolo deve identificare la condizione che manca e la modifica specifica necessaria. Una riorganizzazione societaria, un avvio rinviato o un progetto riprogettato creano costi e dipendenze che appartengono al confronto economico. Trattarli come adempimenti amministrativi gratuiti sottostimerebbe il costo di accesso al capitale.
Conta anche la sequenza delle domande. Un gruppo può esaminare più vie accettando solo le combinazioni consentite dai documenti pertinenti. Ricevere sostegno da una fonte può creare obblighi informativi o modificare i costi rimborsabili da un'altra. Capitale azionario e sovvenzione non sono automaticamente incompatibili, e la loro combinazione non è automaticamente consentita per ogni spesa. Il confronto deve identificare voci di spesa, fonti e dichiarazioni. Serve conferma contrattuale prima di inserire una via combinata come sostenibile. L'articolo non converte una categoria generale di finanziamento in un'autorizzazione giuridica estesa a un'intera giurisdizione.
Il registro risultante deve essere abbastanza breve da poter essere messo in discussione dal consiglio. Ogni condizione rilevante ha una fonte, una risposta specifica del richiedente, un documento a supporto e un responsabile dell'azione residua. Il registro indica l'ammissibilità alla modellizzazione, senza indicare la probabilità di successo della domanda. Un'impresa priva di assegnazione firmata richiede comunque una contingenza finanziaria separata. La struttura mantiene il fuoco sulla decisione e permette un passaggio chiaro a specialisti legali, fiscali o di sovvenzioni quando il materiale pubblicato non risolve la posizione dell'impresa.
| Registro | Data o prova di calendario | Interpretazione supportata | Questione aperta | Fonti |
|---|---|---|---|---|
| Pagina EIC 2026 e programma di giugno | Etichetta di scaricamento 17 giugno 2026; testo di giugno con data 4 novembre 2026 | Disposizioni di giugno e scadenza sono state lette; la data precede la revisione | Non si afferma che giugno sia l'ultima posizione giuridica consolidata | [5,6] |
| Metadati della successiva modifica EIC 2026 | Pubblicati il 4 agosto 2026; decisione C(2026)5609 | I metadati ufficiali identificano una modifica STEP Defence successiva | Testo sostanziale non verificato; effetti sulle disposizioni precedenti non confermati | [7] |
| Programma di lavoro EIC 2027 pubblicato | Pubblicato il 5 novembre 2026; orario di raccolta indicato 17:00 di Bruxelles | Il programma futuro pubblicato ha una propria sequenza di domande | Verificare data applicabile e attuale apertura del portale | [8] |
| Selezione Hub71 Access | La descrizione riguarda una coorte 2027 | Anno della coorte registrato | Scadenza esatta e data di cassa del richiedente non verificate nel registro | [11,12] |
| Bando e assegnazione Innovate UK | Termini generali etichettati ottobre 2025; guida successiva aggiornata l'8 settembre 2026 | Valgono bando, lettera e permesso di avvio | Nessuna scadenza specifica o data iniziale del richiedente fornita qui | [9,10,14] |
Le date descrivono documenti effettivamente esaminati, non impegni di ammissione, assegnazione, regolamento o pagamento futuro. Nessuna scadenza Hub71 o apertura EIC non verificata viene sostituita.
| Condizione | Prove del singolo richiedente | Conseguenza finanziaria | Trattamento finché irrisolta |
|---|---|---|---|
| Soggetto giuridico e giurisdizione | Costituzione, destinatario e strumento sottoscritto o proposto | Riorganizzazione, ubicazione o proprietà possono alterare le vie | Mantenere aperta l'ammissibilità |
| Ambito, costo e avvio del progetto | Bando, progetto approvato, costi e permesso di avvio | Solo spesa e date consentite sostengono il percorso | Escludere costi senza ammissibilità comprovata |
| Contributo privato | Cassa non vincolata documentata o finanza privata impegnata consentita | Fondi disponibili prima del pagamento pertinente | Non trattare crediti non pagati come cassa |
| Sostegno combinato e duplicazione dei costi | Accordi di sovvenzione e capitale, comunicazioni e consensi | La combinazione necessita di permesso e allocazione propri | Respingere la combinazione vietata prima di classificare |
| Definizioni di conversione e riserva | Tutti i SAFE, periodo MFN, base del tetto, riserva richiesta e termini del round | Diritti dei titolari sullo stesso confine temporale dichiarato | Non inferire quote dall'importo annunciato |
| Versione, condizioni e regolamento | Documento vincolante datato, selezione e prove di erogazione | Offerta e incasso bancario sono eventi diversi | Conservare date ignote e condizioni incompiute |
Elenco probatorio, privo di punteggio della domanda o probabilità di selezione. Le descrizioni generali non risolvono i permessi della singola impresa.
4 Collocare offerte e spese nello stesso calendario di cassa
Il calendario parte dal saldo bancario disponibile e dalla data di pagamento di ciascun obbligo. Selezione, firma del contratto, condizioni sospensive e regolamento bancario sono eventi separati. Una lettera su un investimento futuro può essere una prova preziosa senza costituire un saldo bancario attuale. Il modello registra la data di arrivo della cassa stabilita e verifica il piano rispetto a quella data. Non attribuisce fondi a una domanda che non ha raggiunto la condizione pertinente. La stessa disciplina si applica ai tempi di una sovvenzione, di una sottoscrizione azionaria o di una linea ponte.
Il piano deve separare spese ricorrenti e pagamenti specifici dei traguardi. Retribuzioni, affitti e abbonamenti ordinari possono seguire un profilo mensile, mentre anticipi per attrezzature, prove, certificazioni o impegni produttivi possono richiedere pagamenti maggiori in date definite. Il saldo di fine mese può nascondere una carenza precedente a un incasso importante nello stesso mese. Il modello dichiara l'ordine degli eventi e usa una soglia prudente infraperiodale. Una decisione reale con pagamenti inframensili rilevanti dovrebbe passare a eventi bancari datati. Il dettaglio aggiuntivo è giustificato dal profilo dei pagamenti, non dal desiderio di far apparire precisa una previsione.
L'analisi separa inoltre la spesa che genera un credito ammissibile da quella che mantiene soltanto l'impresa in attività. I costi fuori dal progetto finanziato consumano comunque cassa. La direzione deve riconciliare il prospetto dei costi della sovvenzione con libro mastro e bilancio operativo preventivo, spiegando separatamente le esclusioni. Un confronto basato solo sul progetto rimborsabile può ignorare i fondi necessari al resto dell'attività. La soglia di cassa riguarda il soggetto che paga le fatture; il calcolo delle richieste riguarda i costi ammessi dall'accordo.
Un ritardo viene modellizzato nell'evento che lo causa. La revisione della domanda può spostare l'assegnazione; l'avvio del progetto può spostare la spesa consentita; la preparazione della richiesta può spostarne l'invio; un chiarimento sul pagamento può spostare l'incasso. Aggiungere un ritardo generico a tutti i flussi può rappresentare male tali effetti. L'esperimento varia quindi il ritardo di incasso separatamente dal profilo di spesa. Una riduzione della spesa sarebbe un'altra azione gestionale, che richiede un traguardo e un bilancio rivisti credibili.
Il consiglio dovrebbe ricevere la prima violazione della soglia, la carenza cumulata maggiore e l'impegno necessario prima della violazione. Sono risposte a domande diverse. L'impresa può chiudere il periodo con cassa positiva dopo un fallimento precedente del finanziamento. Può anche avere un fabbisogno totale modesto che risulta impossibile coprire nei tempi disponibili. Il registro deve conservare l'intero percorso e la fonte di ogni ponte. Una linea non impegnata resta fuori dallo scenario base finanziato, anche quando il rimborso futuro appare sostenibile.
| Gruppo di dati | Base stabilita | Confine |
|---|---|---|
| Posizione iniziale | GBP 100,000 di cassa non vincolata; soglia GBP 10,000; fondatori 100%; riserva esistente 0% | La soglia è una riserva stabilita per l'analisi, non una regola universale |
| Calendario | Dodici periodi di 30 giorni; chiusura del round e confronto al giorno 361 | Giorni relativi costruiti, non calendario reale |
| Cassa operativa | GBP 20,000 pagati e GBP 10,000 incassati per periodo | Pagamenti prima degli incassi dello stesso giorno |
| Spesa ammissibile | GBP 12,000 in ciascun pagamento; tetto di costi ammissibili GBP 120,000 | La spesa ammissibile non è un secondo esborso |
| Sovvenzione a rimborso | Massimale GBP 60,000; rimborso 50%; cofinanziamento privato minimo 50%; ritardo base 30 giorni | Approvazioni ai giorni 90, 180, 270 e 360; nessun anticipo |
| Spese della via | GBP 4,000 per sovvenzione; GBP 6,000 per acceleratore, pagati al giorno 0 | Spese costruite non ammissibili; la via combinata sostiene entrambe |
| Componenti dell'acceleratore | GBP 50,000 per diritto fisso del 5% più SAFE MFN di GBP 100,000; entrambi incassati al giorno 30 | Percentuale fissa determinata dopo i SAFE, prima di nuova riserva e denaro nuovo |
| Finanziamento e valore operativo | GBP 1,000,000 di denaro nuovo a GBP 4,000,000 di capitale proprio pre-investimento; EV operativo condizionale separato di GBP 4,000,000 | Cifre uguali con significati diversi; nessun incremento della riserva nella base |
Tutti gli importi sono ipotesi in GBP. Il 100% iniziale dei fondatori precede il finanziamento. La valutazione pre-investimento è un dato di prezzo del capitale proprio; il riferimento operativo separato esclude cassa, crediti di sovvenzione e debito aggiunti poi nel raccordo di valore. Le spese sono dati costruiti, non commissioni di programma quotate.
5 Ricostruire le partecipazioni al round che converte gli strumenti
Gli importi pubblicati degli acceleratori vanno letti insieme agli strumenti di investimento. YC descrive attualmente USD 500,000 attraverso due SAFE: USD 125,000 per un 7 per cento fisso e USD 375,000 tramite un SAFE MFN senza tetto. La descrizione ordina inoltre conversione, creazione o ampliamento della riserva di opzioni e successivo investimento di denaro nuovo. Questi elementi rendono incompleta la rappresentazione ottenuta dividendo l'importo annunciato per una percentuale. Restano necessari la tabella dell'impresa e gli accordi sottoscritti per calcolare il risultato effettivo. La descrizione pubblicata fornisce una struttura esemplificativa, senza costituire una capitalizzazione completa del singolo richiedente. [1]
L'offerta standard pubblicata di Techstars ha analogamente componenti separate: USD 20,000 mediante un accordo di capitale convertibile per il 5 per cento di azioni ordinarie e USD 200,000 tramite SAFE MFN senza tetto. La pagina indica un round con prezzo fissato di almeno USD 1 milione come evento attivante e un diverso importo Asia-Pacifico di USD 100,000 per la componente MFN. Le differenze fra programmi e documenti appartengono quindi al confronto. L'analisi deve rispettare le eccezioni geografiche esplicite e considerare tutti i componenti del costo futuro di partecipazione. Gli strumenti firmati determinano l'attuazione di queste condizioni annunciate nella specifica impresa. [3]
L'articolo misura la proprietà in una fase definita della sequenza. Gli azionisti e la riserva esistenti partono da percentuali stabilite. Si ammettono poi i diritti convertibili usando il denominatore dichiarato. Seguono una nuova assegnazione di opzioni e il nuovo capitale alle rispettive condizioni. Ogni fase deve riconciliarsi al 100 per cento. Confrontare una quota dei fondatori precedente alla conversione con una successiva al round su un'altra via attribuirebbe al programma una variazione del denominatore. Il confronto corretto porta entrambe allo stesso evento e dichiara gli investitori e gli interessi dei dipendenti inclusi.
Una percentuale fissa e una somma divisa per un tetto successivo sono dati distinti. Sommarli può essere appropriato in un esempio post-investimento deliberatamente specificato, ma non risolve tutti i contratti. Strumenti pre-investimento, sconti, più classi convertibili, opzioni esistenti, assegnazioni promesse e diritti di partecipazione possono cambiare il calcolo. Il modello dichiara quindi il regime semplificato e ne esclude gli strumenti che richiedono un denominatore diverso. Una raccolta reale deve riprodurre le definizioni sottoscritte in un prospetto per azioni, con revisione giuridica delle clausole di conversione e liquidazione. Il riepilogo percentuale supporta tale prospetto senza sostituirlo.
Il confronto identifica anche chi fornisce capitale successivo. Se un investitore del programma esercita un diritto di partecipazione, la sottoscrizione aggiuntiva è nuova finanza con un proprio apporto di cassa. Non deve comparire come mantenimento gratuito della quota originaria. Analogamente, un fondatore che finanzia un ponte apporta valore aggiuntivo e può ricevere un diritto diverso. I prospetti separano titoli del programma, altri investitori ponte, assegnazioni ai dipendenti e nuovi investitori successivi. Rendono visibile il costo totale e consentono di modificare una condizione senza alterare implicitamente le altre.
6 Trattare lo strumento MFN come un'esposizione futura distinta
Uno strumento MFN senza tetto non ha un proprio limite iniziale di valutazione, ma una raccolta successiva può fornire condizioni di conversione secondo l'accordo applicabile. La descrizione di YC indica l'uso automatico di condizioni successive favorevoli ammissibili entro un periodo definito. La descrizione attuale di Techstars tratta anch'essa tetti o sconti successivi. Occorre leggere tali descrizioni insieme agli strumenti effettivi, comprese data iniziale MFN, titoli qualificanti, procedura di modifica ed evento di conversione. Una guida generica non dimostra che tutti gli accordi adottino la stessa elezione o conversione automatica. Il documento specifico determina il ramo applicabile. [1,3]
Un ponte successivo può quindi modificare la proprietà oltre il proprio importo. Se fornisce condizioni adottate da un MFN precedente, può cambiare anche la conversione dell'investitore originario. L'analisi registra separatamente la nuova sottoscrizione ponte e la revisione delle condizioni del diritto precedente, riconciliandone poi l'effetto complessivo. È utile quando una piccola raccolta urgente viene negoziata poco prima di un round maggiore. Il modello non presume che ogni nuovo titolo sia qualificante. Richiede una condizione esplicita di adozione MFN nel caso costruito e conferma contrattuale nella raccolta reale.
Il gruppo finanziario dovrebbe conservare una sequenza delle condizioni proposte prima di scegliere il ponte. Ogni tetto o sconto viene verificato rispetto agli strumenti in essere, con date di efficacia ed esclusioni pertinenti. Guardare soltanto la percentuale richiesta dall'ultimo investitore può omettere un altro diritto influenzato dalla stessa condizione. Il consiglio dovrebbe vedere la variazione della quota di ciascuno e della partecipazione complessiva degli azionisti originari. Ciò fornisce una descrizione economica diretta senza trattare l'esistenza della clausola MFN come prova di una determinata raccolta futura.
Le FAQ di Hub71 descrivono il suo strumento monetario come un SAFE MFN rivolto a una raccolta futura, senza tetto né sconto. La descrizione pubblicata non fornisce una percentuale fissa per la componente di cassa. Tale percentuale va risolta attraverso la raccolta pertinente e i termini firmati. L'articolo non inventa quindi un costo azionario standard del programma. I casi MFN usano dati dichiarati e restano separati dal confronto delle descrizioni pubblicate. Ciò mantiene rilevante l'esempio degli EAU senza introdurre una cifra non supportata dalla descrizione pubblica. [12]
La conseguenza decisionale è confrontare un intervallo di proprietà condizionato ai termini di finanziamento, con estremi calcolati da rami contrattuali specifici. Un tetto successivo inferiore può richiedere una quota maggiore per lo stesso denaro originario nel regime dichiarato. Un risultato operativo favorevole non elimina questa sensibilità contrattuale. La direzione può giudicare se la cassa iniziale e i benefici giustificano l'esposizione dopo averne visto entità e tempi. Le sezioni seguenti collegano questa analisi al percorso di cassa della sovvenzione, al costo del ponte e alla soglia di valore necessaria per compensare gli azionisti originari.
7 Riconciliare le opzioni esistenti e il prossimo round azionario
Il confronto richiede una definizione esplicita della riserva di opzioni per i dipendenti. Azioni emesse, opzioni esercitate, assegnazioni in essere e riserva non assegnata hanno caratteristiche giuridiche ed economiche diverse. Una capitalizzazione completamente diluita può includere opzioni riservate ai fini della raccolta senza stabilire che ogni opzione verrà esercitata o riceverà proventi all'uscita. L'analisi riporta quindi quote completamente diluite equivalenti ad azioni ordinarie. Il valore corretto per la diluizione è uno strumento comparativo secondo la convenzione dichiarata. Non è una distribuzione dei proventi di vendita secondo priorità e non calcola la decisione di esercizio del dipendente o il valore della riserva non assegnata.
La raccolta successiva deve identificare se l'obiettivo della riserva si misura prima o dopo la nuova sottoscrizione. Un obiettivo successivo richiede un numero di unità aggiuntive diverso dalla stessa percentuale precedente. L'integrazione necessaria dipende anche dalla riserva esistente e dai titoli in conversione. La direzione deve ottenere il denominatore negoziato e riprodurlo in unità. Sottrarre una percentuale di riserva ai fondatori dopo un calcolo già completo può contare due volte la diluizione. Il prospetto deve riconciliare unità aggiuntive, obiettivo finale e percentuale risultante di ciascun azionista.
La guida SAFE pubblicata da YC spiega perché contano le definizioni nei documenti effettivi. Distingue opzioni esistenti e incrementi della riserva legati alla raccolta, mentre la discussione generica MFN comprende una scelta di modifica. Le disposizioni vanno lette a livello di strumento, conservandone l'ambito specifico. I casi dichiarano separatamente sequenza di conversione e base della riserva. Non sostituiscono l'accordo sottoscritto dell'acceleratore con una guida generica. La distinzione documentale è particolarmente importante quando altri investitori o consulenti usano lo stesso nome abbreviato. [2]
Il consiglio dovrebbe vedere le quote immediatamente prima e dopo il round successivo di denaro nuovo. La sottoscrizione apporta cassa e riceve i titoli previsti. Il confronto inserisce tale cassa nel registro operativo una volta. Un apparente miglioramento della quota dei fondatori ottenuto omettendo il round non è confrontabile con una via che lo include. Analogamente, aggiungere la cassa del round al valore d'impresa omettendone la diluizione sovrastima la posizione originaria. Entrambi i lati dell'operazione devono usare lo stesso confine temporale.
8 Ricollegare le richieste di sovvenzione alla base di spesa consentita
La sovvenzione richiede una propria logica di spesa e pagamento. I termini collegati da Innovate UK affrontano richieste trimestrali a consuntivo, condizioni di pagamento e una quota finale trattenuta. La guida ai costi definisce categorie ammissibili senza approvare tutte le voci di un bilancio aziendale. L'impresa deve quindi separare registro dei costi del progetto e previsione bancaria, riconciliandoli. Bando applicabile e lettera di offerta restano parte della verifica. Una descrizione generale non stabilisce che commissioni dell'acceleratore, costi di costituzione o pacchetti di servizi siano spese ammissibili. [9,13]
Strutture diverse richiedono modelli diversi. Il programma EIC specificato di giugno 2026 descrive una sovvenzione a somma forfettaria, con cofinanziamento e prefinanziamento dipendente dall'accordo. Occorre rappresentarla secondo le sue regole, senza copiarvi un calendario di rimborsi di un'altra autorità. La sovvenzione numerica è un contratto deliberatamente definito di rimborso di costi pagati. Non comprende anticipi e non riproduce numericamente un'assegnazione EIC. Il confronto conserva la differenza strutturale pubblicata; l'esperimento isola una domanda finanziaria riproducibile secondo regole proprie. [6]
Per un contratto di rimborso, il registro deve indicare quando un costo ammissibile è pagato, quale quota è presentabile e quale importo è approvato. Richieste approvate e cassa incassata sono totali separati. Un importo approvato non pagato resta un credito secondo la convenzione e non fornisce cassa spendibile. Il calcolo cumulato sottrae tutte le richieste già approvate, comprese quelle in attesa di pagamento. Sottrarre solo gli incassi permetterebbe agli stessi costi di generare un'altra richiesta durante il ritardo. La riconciliazione espone l'errore senza affermare nulla sui tempi effettivi di un'autorità.
La direzione deve identificare anche trattenute, costi respinti e condizioni successive al pagamento. Lo svincolo di una trattenuta è un evento datato distinto. Un importo contestato o condizionato richiede prove e trattamento specifici, senza inclusione automatica al nominale. L'esperimento principale valuta al nominale crediti approvati incondizionati stabiliti per un confronto trasparente, con un intervallo separato da zero al nominale. Non è una stima di recuperabilità. Una decisione reale deve esaminare accordo, contabilità e prove della richiesta prima di considerare incondizionata un'attività o attribuirle valore.
| Giorno di approvazione | Costi ammissibili pagati cumulati (GBP) | Nuova richiesta approvata (GBP) | Giorno di incasso | Incassato entro il giorno 361 (GBP) | Non pagato al giorno 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Calendario costruito. Il diritto incrementale sottrae richieste precedentemente approvate, comprese quelle non pagate. Costi finali GBP 144,000; tetto ammissibile GBP 120,000. Approvato totale GBP 60,000, di cui GBP 54,000 incassati e GBP 6,000 non pagati al giorno 361. L'incasso del giorno 390 è previsto oltre la data di confronto.
9 Finanziare il contributo privato senza addebitare due volte lo stesso costo
Una percentuale richiede un denominatore di costo. Se la sovvenzione copre una frazione della spesa ammissibile, l'impresa finanzia il resto della stessa spesa e i costi non ammissibili. Il documento EIC specificato di giugno 2026 descrive copertura fino al 70 per cento e cofinanziamento del 30 per cento. Sono disposizioni specifiche di versione, non un tasso universale. Anche le regole Innovate UK subordinano ammissibilità e percentuali a bando e attività. La direzione deve usare il tasso effettivo e il perimetro dei costi nel proprio piano. [6,14]
Il contributo privato è un fabbisogno all'interno della spesa già pagata. Non deve diventare un secondo costo nella previsione di cassa. Se l'impresa paga una fattura ammissibile e riceve poi il rimborso, il contributo netto è la differenza alle condizioni dichiarate. Sottrarre un'ulteriore voce di cofinanziamento conterebbe ancora parte della fattura. L'articolo conserva spesa totale, sostegno approvato e contributo a carico dell'impresa come riconciliazione. Ogni riga ha un ruolo economico e il registro verifica che i componenti ricostruiscano lo stesso costo ammissibile.
Un contributo può essere economicamente sostenibile ma indisponibile alla data necessaria. Cassa iniziale, incassi operativi trattenuti e finanza privata impegnata possono fornirlo, secondo le regole effettive. Un round futuro proposto non copre un pagamento precedente all'arrivo dei fondi. La direzione deve identificare la fonte per ogni intervallo prima del rimborso e chi sopporta ritardi o esclusioni. L'allocazione rende visibile anche l'esposizione con più progetti simultanei. Un unico saldo non vincolato non può essere interamente impegnato in ciascun progetto indipendentemente senza un controllo consolidato.
La via combinata costruita consente espressamente al capitale privato dell'acceleratore di sostenere il contributo dell'impresa, mentre il caso vietato abbinato non lo consente. Sono condizioni definite per i casi. Non stabiliscono un'autorizzazione generale dell'autorità. L'impresa deve riconciliare duplicazione di finanziamento degli stessi costi, dichiarazioni sull'assetto proprietario, ubicazione del progetto e consensi secondo i propri documenti. Il modello verifica prima l'autorizzazione e poi calcola il percorso finanziario. Evita così di presentare una combinazione economicamente interessante ma vietata come soluzione disponibile alla carenza di cassa.
10 Identificare la prima violazione della soglia di cassa
La verifica chiede se l'impresa può completare la sequenza di pagamenti senza scendere sotto il saldo minimo scelto. Il minimo è un controllo stabilito nell'esperimento e una decisione del consiglio nel piano reale. Deve riflettere lo scopo dell'analisi, senza essere presentato come una regola universale di mercato. La direzione può adottare una riserva diversa, ma deve dichiararne l'importo e applicarlo uniformemente. Una via che supera il test senza riserva non va classificata rispetto a un'altra tenuta a mantenere un margine maggiore.
L'esperimento controlla la cassa subito dopo ogni evento. Nello stesso giorno, pagamenti operativi e spese della via precedono incassi operativi, pagamenti della sovvenzione e finanziamenti. L'ordine è prudente ed esplicito. Può rivelare un fallimento nascosto dal saldo netto di fine mese. Non descrive la prassi bancaria di una società specifica. Un piano reale dovrebbe sostituirlo con orari documentati di pagamento e regolamento quando rilevanti. Nel frattempo, il risultato prudente identifica prove aggiuntive o liquidità impegnata necessarie prima di fare affidamento su fondi dello stesso giorno.
Una richiesta approvata non fa parte della cassa disponibile. Una sottoscrizione successiva non può riparare una violazione precedente nel piano dichiarato. Il modello registra questi fallimenti anche quando prosegue il registro diagnostico per il confronto. La continuazione mostra aritmeticamente le conseguenze dei dati; non è una storia finanziabile. La regola esclude la raccomandazione di una via in violazione finché un impegno aggiuntivo specifico o un cambiamento di spesa risolve la carenza precedente. Un alto valore terminale condizionale non modifica tale condizione.
Le quantità più utili sono prima data di violazione, saldo più basso e riserva iniziale aggiuntiva per rispettare la soglia con lo stesso calendario. Il calcolo mantiene invariati gli altri dati. Se la direzione raccoglie invece un ponte successivo, esso ha data, costo e conseguenze proprietarie proprie, e il registro va ricalcolato. La riserva diagnostica è quindi un fabbisogno sotto una convenzione temporale. Non identifica un finanziatore, non dimostra la disponibilità dei fondi né che il traguardo possa essere rinviato senza conseguenze.
| Caso | Giorno della prima violazione | Cassa alla prima violazione (GBP) | Cassa minima (GBP) | Primo deficit rispetto alla soglia (GBP) | Deficit massimo rispetto alla soglia (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Tutti usano GBP 10,000 di soglia. Un saldo positivo può violarla; la cassa minima negativa è un fatto diagnostico distinto. Primo deficit e deficit massimo differiscono. La continuazione è aritmetica non finanziata, senza provare costi effettivamente pagati o richieste valide. D usa 120 giorni di ritardo; F incassa al giorno 300; G ha il 20% di sovvenzione; H ha GBP 6,000 ammissibili in ogni pagamento mensile.
11 Valutare il ponte come decisione finanziaria distinta
Il ponte cambia il confronto solo se i fondi arrivano prima della carenza. La direzione dovrebbe registrarne impegno, condizioni, importo finanziato, data di regolamento e commissioni trattenute. L'importo lordo del capitale può sovrastimare la cassa utilizzabile se sono trattenute spese o scadono altri pagamenti all'erogazione. Il ponte esemplificativo è un SAFE convertibile definito, non una linea bancaria. L'incasso viene inserito una volta e il capitale finanziato entra una volta nella conversione. Il modello non afferma che un investitore reale fornirebbe tale strumento alle condizioni indicate.
Debito e diritto convertibile richiedono trattamenti terminali diversi. Un prestito rimborsato ha già ridotto la cassa. Detrarlo ancora nel raccordo terminale al capitale proprio sottostimerebbe il valore. Un prestito in essere richiede un aggiustamento del passivo secondo la convenzione scelta. Un SAFE che si converte contribuisce al denominatore di proprietà e non va anche sottratto come debito non pagato nello stesso calcolo equivalente ordinario. Sono regole di riconciliazione. Rimborso contrattuale, priorità e contabilità reali devono essere stabiliti dagli strumenti prima di applicarle.
Un ponte emesso mentre resta in essere un MFN precedente può influenzarne la conversione. Il prospetto deve distinguere la quota del ponte dalla quota aggiuntiva dovuta alle condizioni adottate dal diritto precedente. L'effetto complessivo può superare la quota diretta del nuovo investitore. L'analisi riporta entrambe secondo una regola espressa di qualificazione ed elezione. Non presume che ogni raccolta successiva attivi ogni MFN. Tetti, sconti o diritti di modifica differenti richiedono calcoli a livello di singolo strumento.
Il consiglio deve confrontare sovvenzione con ponte e alternative disponibili includendo l'intero effetto finanziario del ponte. La sovvenzione resta tale, ma la struttura necessaria a sostenerne i tempi può diluire. La descrizione corretta è un percorso sovvenzione più ponte. L'intero percorso non va definito non diluitivo perché una sola componente non ha diritti azionari. Il registro conserva questa distinzione e le condizioni residue. Mostra inoltre se il ponte cambia solo i tempi o finanzia attività aggiuntive che rendono non più confrontabili i risultati.
12 Imputare il tempo gestionale alla decisione che sostituisce
Preparazione delle domande e partecipazione assorbono capacità gestionale. Il costo economico dipende dall'attività sacrificata e da eventuali pagamenti aggiuntivi. Lo stipendio esistente di un fondatore non diventa un secondo esborso perché frequenta un seminario. Una fattura distinta, un viaggio pagato o un'assunzione temporanea creano invece un altro evento di cassa. Occorre distinguere gli effetti. Attribuire lo stesso costo orario a ogni ora aggiungendolo a una previsione già comprensiva dello stipendio può contare due volte la risorsa e nascondere il fabbisogno reale.
Il registro deve identificare il traguardo spostato. Se il lavoro sulla domanda ritarda un'implementazione per un cliente, servono spiegazioni fondate sui tempi dei ricavi, costi e conseguenze contrattuali. Non vanno inseriti un incremento vendite privo di riscontro per l'acceleratore e una penalità di costo opportunità priva di riscontro per la sovvenzione per produrre la risposta preferita. Un confronto circoscritto può mostrare le ore previste sotto ipotesi dichiarate e lasciare non valorizzato l'effetto commerciale. Il consiglio vede così il compromesso di capacità, mantenendo distinta una stima di risorse da una conseguenza monetaria verificata.
Trasferimento e riorganizzazione societaria meritano voci autonome quando richiesti. L'impresa deve ottenere stime pertinenti e distinguere costi una tantum, spesa ricorrente e vincoli sulla collocazione di personale o beni. Il modello non importa un'indennità standard né presume autorizzazioni legali o fiscali di un programma internazionale. Le condizioni non prezzate restano irrisolte. Il confronto può mostrare il costo aggiuntivo assorbibile prima che sparisca il vantaggio di una via, ma la soglia è un risultato del modello e non una stima del costo effettivo.
Un bilancio utile alla decisione comprende quindi un calendario di cassa e uno di capacità. Il primo governa la liquidità. Il secondo registra persone responsabili, date, compiti sostituiti e prove necessarie per valorizzare conseguenze commerciali. Il consiglio può autorizzare uno sforzo limitato sulla domanda richiedendo un'altra decisione prima di accettare condizioni azionarie o impegnare costi di trasferimento. Conserva così la possibilità di raccogliere informazioni senza presumere un'assegnazione e distingue domanda, accettazione e partecipazione finanziata. L'esperimento successivo si concentra su cassa e proprietà per cui i dati sono completamente specificati.
13 Dichiarare l'esperimento e i suoi confini di esclusione
L'esperimento contiene dodici casi elaborati e venti sensibilità su una variabile alla volta. Ogni dato quantitativo è un'ipotesi costruita in GBP. Nessuno è una media osservata del programma, una probabilità di successo o una stima ricavata dall'esperienza professionale dell'autore. I casi usano lo stesso traguardo e una convenzione dichiarata per rendere ispezionabile l'origine di ogni differenza. Un registro separato conserva condizioni pubblicate selezionate nelle valute originali. Esse forniscono contesto e non sono sostituite implicitamente ai dati dell'esperimento né presentate come il suo insieme sottostante di richiedenti.
Il piano comune ha dodici periodi di trenta giorni, seguiti da un round con prezzo fissato. Sono giorni relativi del modello, non un calendario reale del programma. La sovvenzione usa massimale di assegnazione, tetto di costi ammissibili, frazione di rimborso, calendario di richieste e ritardo definiti. L'acceleratore usa un diritto percentuale fisso e un SAFE MFN separato senza tetto. Il diritto fisso viene determinato dopo le conversioni previste e prima della riserva incrementale e della nuova raccolta. Un SAFE successivo qualificante con tetto può fornire termini al MFN secondo l'elezione dichiarata. Altri contratti richiedono definizioni proprie.
Il calcolo usa aritmetica razionale esatta e arrotonda solo la presentazione. Enumera i rami di conversione a prezzo del tetto o del round e presenza o assenza di un incremento della riserva. Un risultato valido deve rispettare le proprie condizioni di ramo, riconciliare tutte le unità e produrre esattamente una capitalizzazione ammissibile. Il registro riconcilia separatamente incassi, pagamenti, richieste approvate e crediti residui. Il disegno rende riproducibile l'aritmetica senza simulazione casuale. Stabilisce il comportamento sotto contratti e dati dichiarati, senza validarli come rappresentativi del mercato.
Il confronto esclude imposte, distribuzioni secondo preferenze di liquidazione, warrant, SAFE scontati o pre-investimento e interpretazioni dei diritti MFN non finanziari. La riserva è trattata come un diritto equivalente ordinario assegnato o esercitato senza proventi separati di esercizio nel valore. Il risultato è una misura indicativa equivalente ordinaria corretta per diluizione. Non calcola proventi reali di uscita del fondatore. I crediti approvati incondizionati hanno una convenzione esplicita al nominale e un intervallo zero-nominale. Crediti contestati, anticipi vincolati o rimborsi eventuali richiedono stati aggiuntivi prima dell'uso.
Una combinazione vietata viene respinta prima della classifica finanziaria. La violazione della cassa resta un fallimento anche se il registro diagnostico prosegue agli incassi successivi. Pagamenti e richieste dopo la violazione sono aritmetica condizionale, senza provare che un'impresa priva di fondi abbia pagato costi ammissibili o ottenuto rimborsi validi. Si conservano così il segnale del fallimento e l'importo dell'impegno mancante. Il round successivo non può finanziare retroattivamente la carenza. Solo una nuova modifica ammissibile e specificata della finanza o delle attività che rimuova la violazione rende il piano sostenibile.
| Titolare | A: sovvenzione a rimborso | B: acceleratore |
|---|---|---|
| Fondatori | 80.00% | 74.00% |
| Diritto fisso dell'acceleratore | 0.00% | 4.00% |
| SAFE MFN dell'acceleratore | 0.00% | 2.00% |
| Riserva di opzioni esistente | 0.00% | 0.00% |
| Riserva di opzioni incrementale | 0.00% | 0.00% |
| Nuovi investitori del round | 20.00% | 20.00% |
| Totale | 100.00% | 100.00% |
A è la sovvenzione base; B l'acceleratore base. Nessun altro SAFE o ponte esiste nelle due vie. I fondatori hanno il 100% prima della raccolta. Tutte le quote mostrate sono dopo lo stesso round; le frazioni esatte sommano al 100%. Il diritto fisso si determina dopo la conversione SAFE e viene poi diluito dal denaro nuovo.
14 Confrontare dodici percorsi operativi di finanziamento
I dodici casi separano scelta della via e sufficienza dei fondi. Sette rispettano la soglia, quattro la violano e uno è inammissibile perché la combinazione è espressamente vietata. A è la sovvenzione di rimborso base. B è l'acceleratore base. Entrambi finanziano lo stesso piano secondo condizioni costruite. Lasciano ai fondatori rispettivamente l'80% e il 74% dopo il round successivo. I risultati incorporano la sequenza di raccolta. Non sono prezzi di partecipazione pubblicizzati da programmi identificati e i dati non costituiscono un'offerta attuale di uno di essi.
La differenza di cassa emerge prima del round. La sovvenzione base raggiunge GBP 20,000 contro una soglia di GBP 10,000. L'acceleratore raggiunge GBP 74,000. Entrambi superano il test, ma la sovvenzione ha meno cassa libera rispetto al piano. Versa GBP 54,000 entro la data di confronto e conserva GBP 6,000 di crediti approvati non pagati. Il diritto totale approvato è GBP 60,000. Separare diritto, incasso e credito spiega perché un contributo nominalmente non diluitivo può richiedere un anticipo di spesa consistente.
C estende il ritardo a sessanta giorni e resta sostenibile con un minimo di GBP 12,000. D usa 120 giorni. Viola per la prima volta la soglia al giorno 300, quando il pagamento operativo lascia GBP 4,000 prima dell'incasso successivo della stessa giornata. Il minimo diagnostico è GBP 2,000. Un saldo finale positivo non rimuove la violazione precedente. La continuazione dal giorno 300 è un registro diagnostico non finanziato. Il modello non dimostra che l'impresa possa sostenere quei costi successivi o presentare richieste valide senza un altro impegno.
E aggiunge un SAFE di GBP 60,000 con tetto al giorno 180 al percorso di sovvenzione ritardata. Il minimo risultante è GBP 26,000 e i fondatori conservano il 78.4% dopo conversione e round. Questo percorso distinto completamente specificato supera il test. Mostra come un ponte collegato al capitale possa diluire l'intera strategia, pur senza emissione di azioni da parte della sovvenzione. Il confronto non attribuisce una graduatoria di valore a E sostenibile e D fallito. Occorre specificare un'alternativa sostenibile a D prima del confronto di valore attuabile.
Gli altri casi verificano pagamento tardivo dell'acceleratore, frazione di sovvenzione inferiore, base ammissibile ridotta, combinazioni consentite e vietate, SAFE successivo con tetto e modifica MFN e nuova riserva. F, G e H violano la soglia. I è espressamente consentito e sostenibile. J è escluso prima di calcolare cassa o proprietà. K e L sono sostenibili ma riducono la quota dei fondatori con meccanismi diversi. Le due tabelle mantengono tutti i risultati, compresi i fallimenti, evitando che una via scompaia soltanto per l'attrattiva del suo valore percentuale finale.
Tutte le imprese iniziano con capitale ordinario dei fondatori e nessuna riserva esistente. Il round successivo raccoglie GBP 1 milione a GBP 4 milioni di valutazione pre-investimento del capitale proprio, stabilita indipendentemente. Anche il riferimento di valore operativo d'impresa è GBP 4 milioni, ma è un dato separato con un diverso significato economico. L'uguaglianza numerica è una costruzione dichiarata. Non stabilisce identità tra valore d'impresa e valore pre-investimento del capitale proprio, né una valutazione di mercato di un'impresa reale.
| Caso | Percorso di finanziamento | Cassa minima (GBP) | Quota dei fondatori | Stato |
|---|---|---|---|---|
| A | Sovvenzione; ritardo di 30 giorni | 20,000 | 80.0000% | Sostenibile in cassa |
| B | Acceleratore; cassa al giorno 30 | 74,000 | 74.0000% | Sostenibile in cassa |
| C | Sovvenzione; ritardo di 60 giorni | 12,000 | 80.0000% | Sostenibile in cassa |
| D | Sovvenzione; ritardo di 120 giorni | 2,000 | 80.0000% | Violazione della soglia; solo diagnostico |
| E | Sovvenzione ritardata più SAFE ponte di GBP 60,000 | 26,000 | 78.4000% | Sostenibile in cassa |
| F | Acceleratore; cassa al giorno 300 | -16,000 | 74.0000% | Violazione della soglia; solo diagnostico |
Casi costruiti in GBP. Quote post-round equivalenti ordinarie a quattro decimali. Per D e F, quote e registro successivo sono aritmetica diagnostica dopo il fallimento di cassa; non dimostrano storia operativa finanziata né raccomandazione.
| Caso | Percorso di finanziamento | Cassa minima (GBP) | Quota dei fondatori | Stato |
|---|---|---|---|---|
| G | Sovvenzione; rimborso del 20% | -12,400 | 80.0000% | Violazione della soglia; solo diagnostico |
| H | Componente mensile ammissibile di GBP 6,000 | -7,000 | 80.0000% | Violazione della soglia; solo diagnostico |
| I | Combinazione espressamente consentita | 70,000 | 74.0000% | Sostenibile in cassa |
| J | Combinazione vietata | Non calcolato | Non calcolato | Inammissibile; escluso prima del calcolo finanziario |
| K | SAFE successivo di GBP 250,000 con elezione MFN | 74,000 | 66.6667% | Sostenibile in cassa |
| L | Obiettivo di riserva post-round del 10% | 74,000 | 64.5000% | Sostenibile in cassa |
G e H mantengono aritmetica diagnostica non finanziata. Solo I permette espressamente sovvenzione e acceleratore con il cofinanziamento privato dichiarato. J viene respinto prima di cassa, capitalizzazione e valore, senza cifre finanziarie. K e L cambiano meccanismi diversi. Percentuali arrotondate da frazioni esatte conservate.
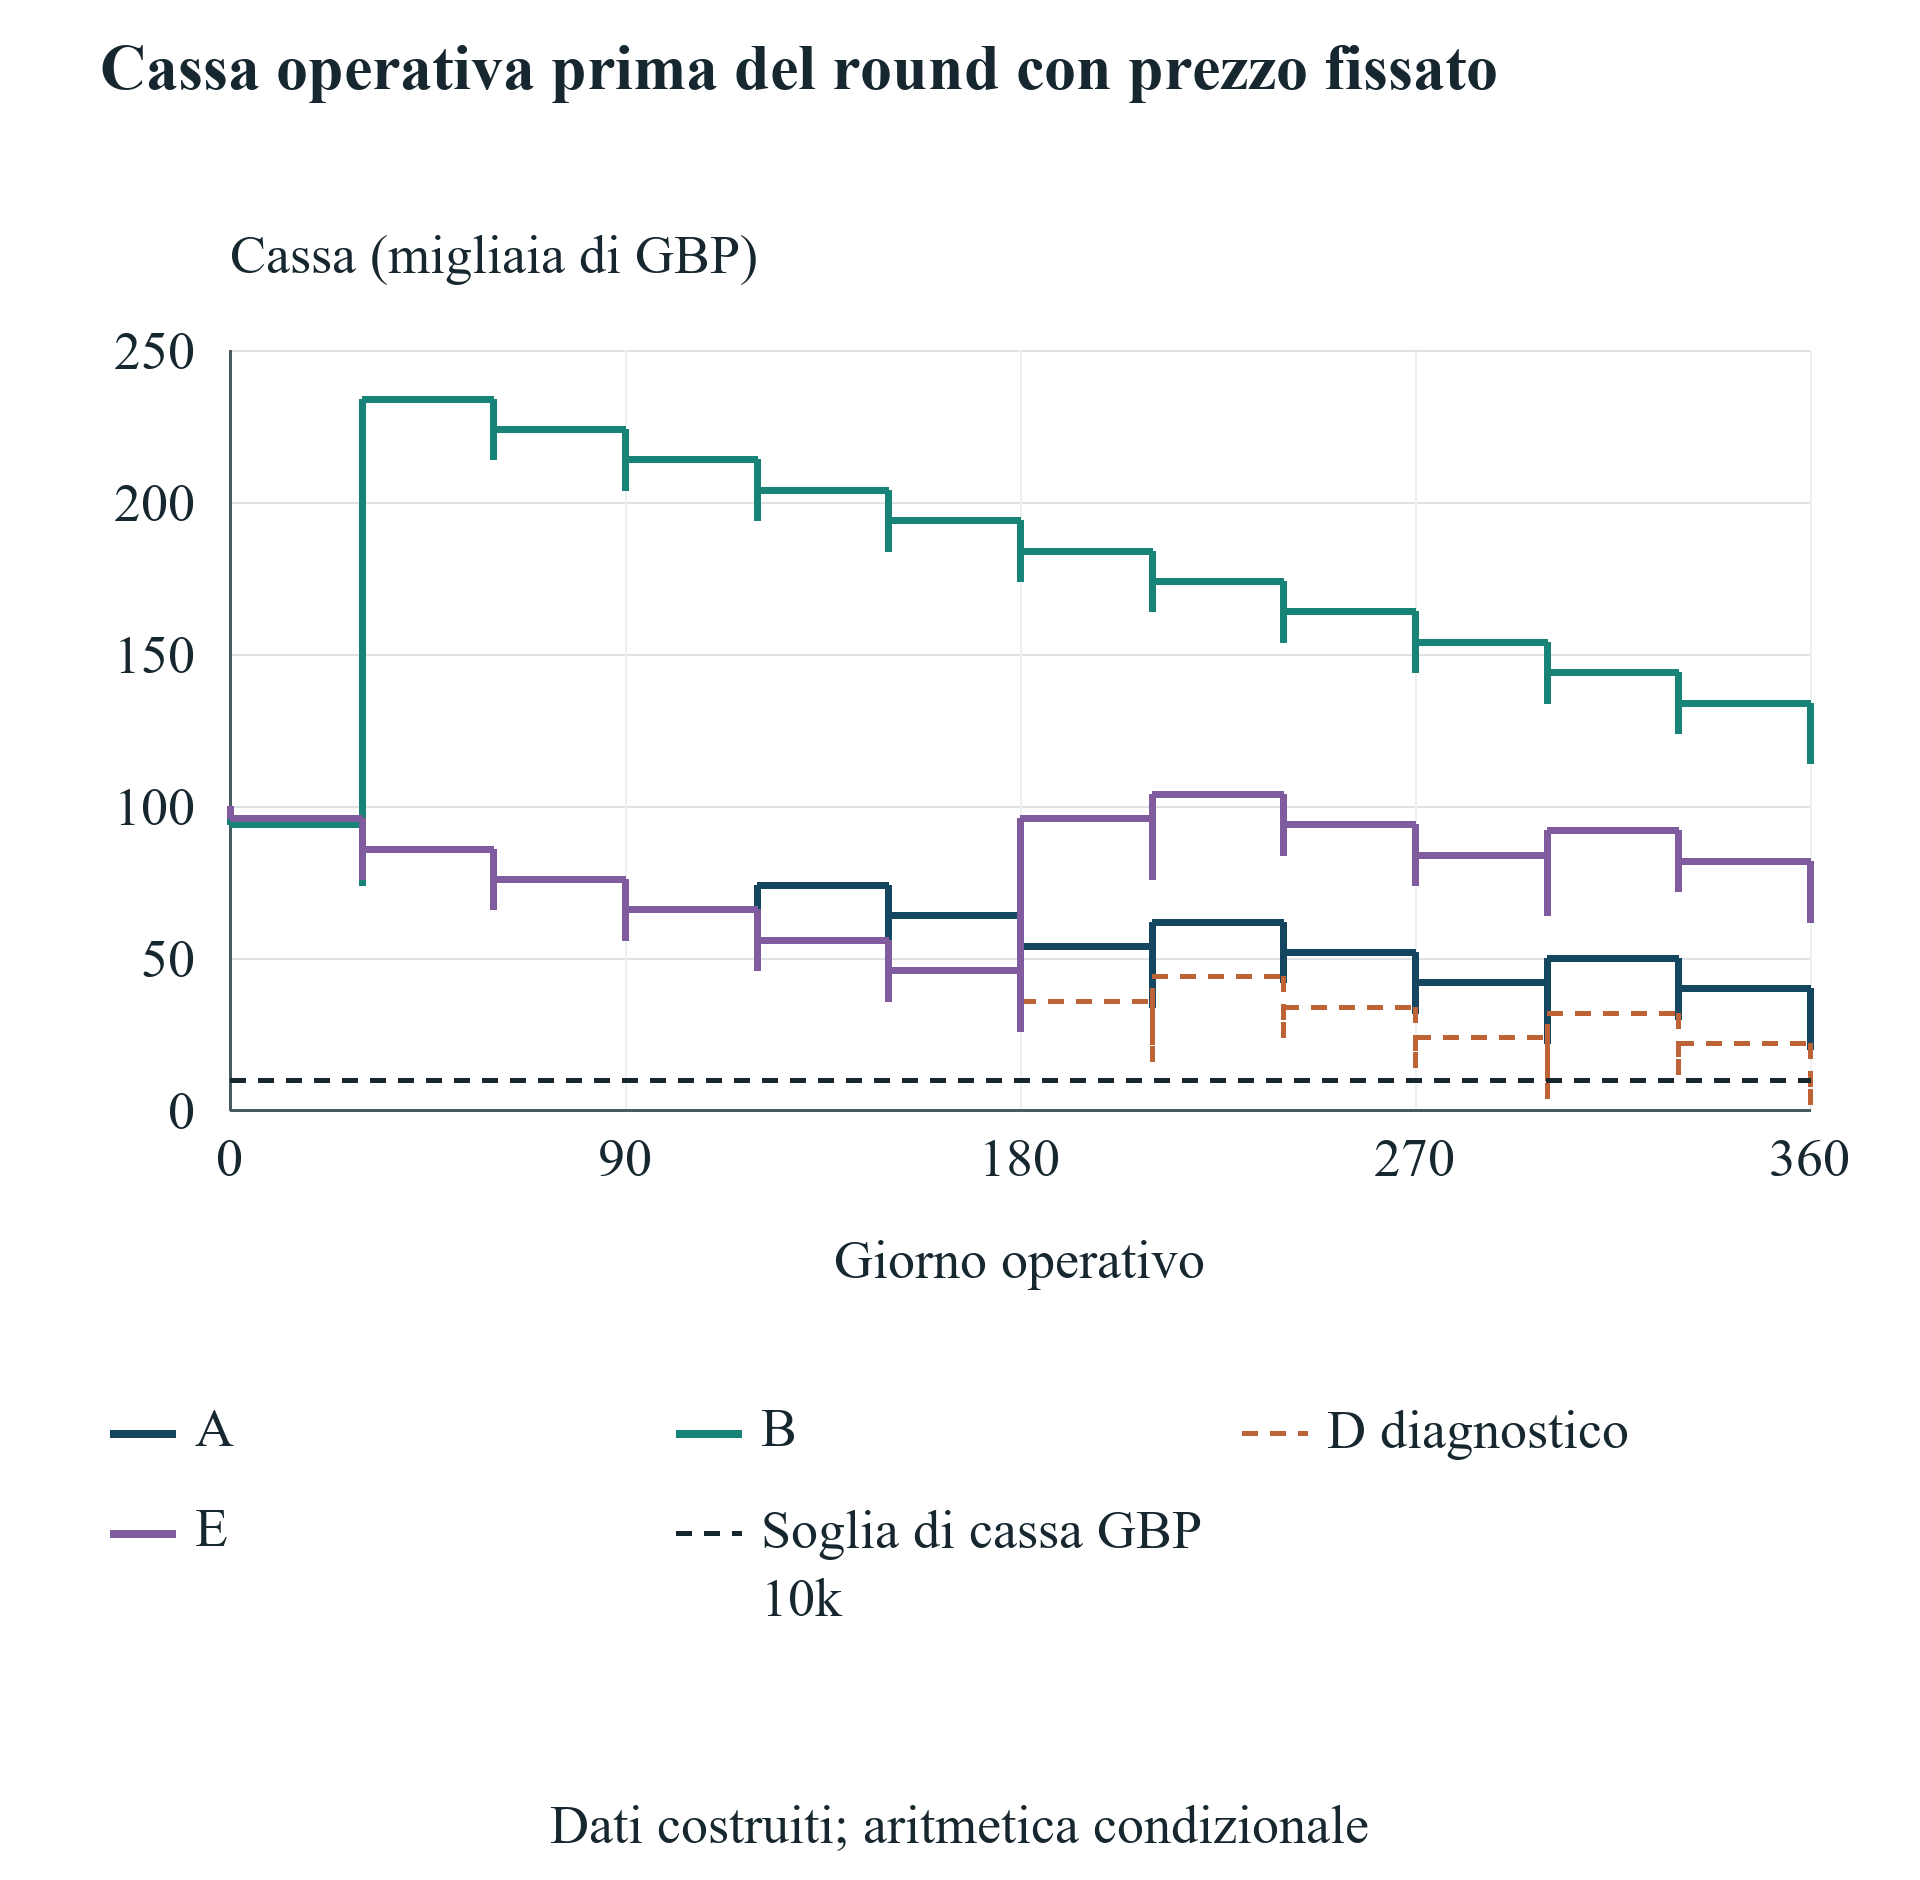
Scorri orizzontalmente per leggere la figura alle dimensioni originali. Puoi anche aprire la figura alle dimensioni originali.
Calcolo costruito dall'autore in GBP. I pagamenti precedono gli incassi successivi della stessa giornata. D viola la soglia al giorno 300; il seguito è aritmetica diagnostica non finanziata. A, B ed E restano sostenibili sotto i dati dichiarati.
15 Sottoporre a tensione i tempi delle richieste e la riserva iniziale
Cinque sensibilità mantengono fissi assegnazione, spesa ammissibile e piano, variando il ritardo d'incasso. Zero, trenta e sessanta giorni rispettano la soglia. I saldi minimi sono GBP 20,000, GBP 20,000 e GBP 12,000. Il caso di novanta giorni fallisce prima al giorno 360; quello di 120 giorni al giorno 300. Entrambi raggiungono GBP 2,000 di minimo diagnostico. I risultati dipendono dall'ordine dichiarato, con pagamenti prima degli incassi della stessa giornata. Un saldo mensile aggregato nasconderebbe i fondi per attraversare quell'intervallo.
L'esperimento varia anche la data d'incasso dell'acceleratore indipendentemente dall'accettazione. Giorni zero, trenta, novanta e 180 restano sostenibili, con minimi di GBP 94,000, GBP 74,000, GBP 54,000 e GBP 24,000 rispettivamente. Il pagamento al giorno 300 fallisce prima al giorno 240 e raggiunge un saldo diagnostico negativo di GBP 16,000. Ogni sensibilità mostra infine la stessa cassa terminale, perché lo stesso investimento entra comunque nel registro. L'uguaglianza non rende i percorsi operativamente equivalenti. Servono fondi impegnati prima di assumere gli obblighi che portano a quel saldo.
Il deficit sotto la soglia è un utile calcolo di riserva con calendario fisso. La differenza fra soglia e minimo indica la cassa iniziale aggiuntiva necessaria per rimuovere tutte le violazioni se tale denaro non comporta costi, rimborso o diluizione. Per D è GBP 8,000; per F GBP 26,000. Sono fabbisogni condizionali. Il modello non presume che altri offrano gratuitamente questi importi. Un ponte reale deve entrare con disponibilità, commissioni, conversione o rimborso e permessi propri.
Prima violazione e peggior deficit rispondono a domande diverse. D scende inizialmente GBP 6,000 sotto la soglia al giorno 300, ma il deficit diagnostico raggiunge GBP 8,000. Coprire solo la prima carenza ne lascerebbe una successiva nel piano invariato. F scende inizialmente GBP 6,000 sotto al giorno 240 e poi presenta un fabbisogno molto maggiore. Il consiglio necessita quindi dell'intero percorso datato, della prima scadenza decisionale e del massimo impegno. Il solo primo deficit non dimensiona una soluzione completa.
I casi di aliquota inferiore e ammissibilità più ristretta mostrano il meccanismo attraverso un altro canale. Una frazione minore e meno costi ammessi riducono i fondi che tornano all'impresa. Non riducono le fatture operative nell'esperimento. Non si risolve la carenza rinominando un costo non ammissibile come cofinanziamento o un credito di servizi come cassa generale. Un piano di spesa diverso sarebbe un nuovo caso. Ambito tecnico, realizzabilità del traguardo e permessi vanno verificati insieme al registro rivisto prima di definirlo alternativa sostenibile.
Il ritardo modifica anche la ripartizione fra cassa e crediti alla data di confronto. La convenzione nominale può mantenere invariato il valore indicativo condizionale della sovvenzione mentre la stessa via fallisce prima il test di liquidità. È una proprietà del confine contabile stabilito, senza dimostrare che il ritardo non abbia costo economico. L'articolo presenta prima il fallimento e conserva un intervallo zero-nominale. Non stima insolvenza delle richieste, tassi di sconto o premio finanziario dai ritardi costruiti. Servono prove specifiche del credito e della controparte.
| Ritardo (giorni) | Cassa minima (GBP) | Giorno della prima violazione | Crediti non pagati al giorno 361 (GBP) | Stato |
|---|---|---|---|---|
| 0 | 20,000 | Nessuno | 0 | Sostenibile in cassa |
| 30 | 20,000 | Nessuno | 6,000 | Sostenibile in cassa |
| 60 | 12,000 | Nessuno | 6,000 | Sostenibile in cassa |
| 90 | 2,000 | 360 | 6,000 | Diagnostico non finanziato |
| 120 | 2,000 | 300 | 24,000 | Diagnostico non finanziato |
Rispetto ad A varia solo il ritardo fra approvazione e pagamento. Spesa, approvazioni e termini restano fissi. Esborsi prima degli incassi nella stessa giornata. Le righe 90 e 120 violano la soglia; richieste e cassa successive sono diagnostiche. Nessuna probabilità di ritardo o stima dei tempi di trattamento.
| Entrambi gli incassi al giorno | Cassa minima (GBP) | Giorno della prima violazione | Quota dei fondatori | Stato |
|---|---|---|---|---|
| 0 | 94,000 | Nessuno | 74.00% | Sostenibile in cassa |
| 30 | 74,000 | Nessuno | 74.00% | Sostenibile in cassa |
| 90 | 54,000 | Nessuno | 74.00% | Sostenibile in cassa |
| 180 | 24,000 | Nessuno | 74.00% | Sostenibile in cassa |
| 300 | -16,000 | 240 | 74.00% | Diagnostico non finanziato |
Le date della cassa fissa e MFN si spostano insieme; l'accettazione resta al giorno 0. Tutti gli incassi entrano prima del round, ma il pagamento al giorno 300 lascia una precedente violazione al giorno 240. Solo la quota mostrata nell'ultima riga fallita è aritmetica diagnostica condizionale. Uguale cassa terminale non stabilisce uguale liquidità.
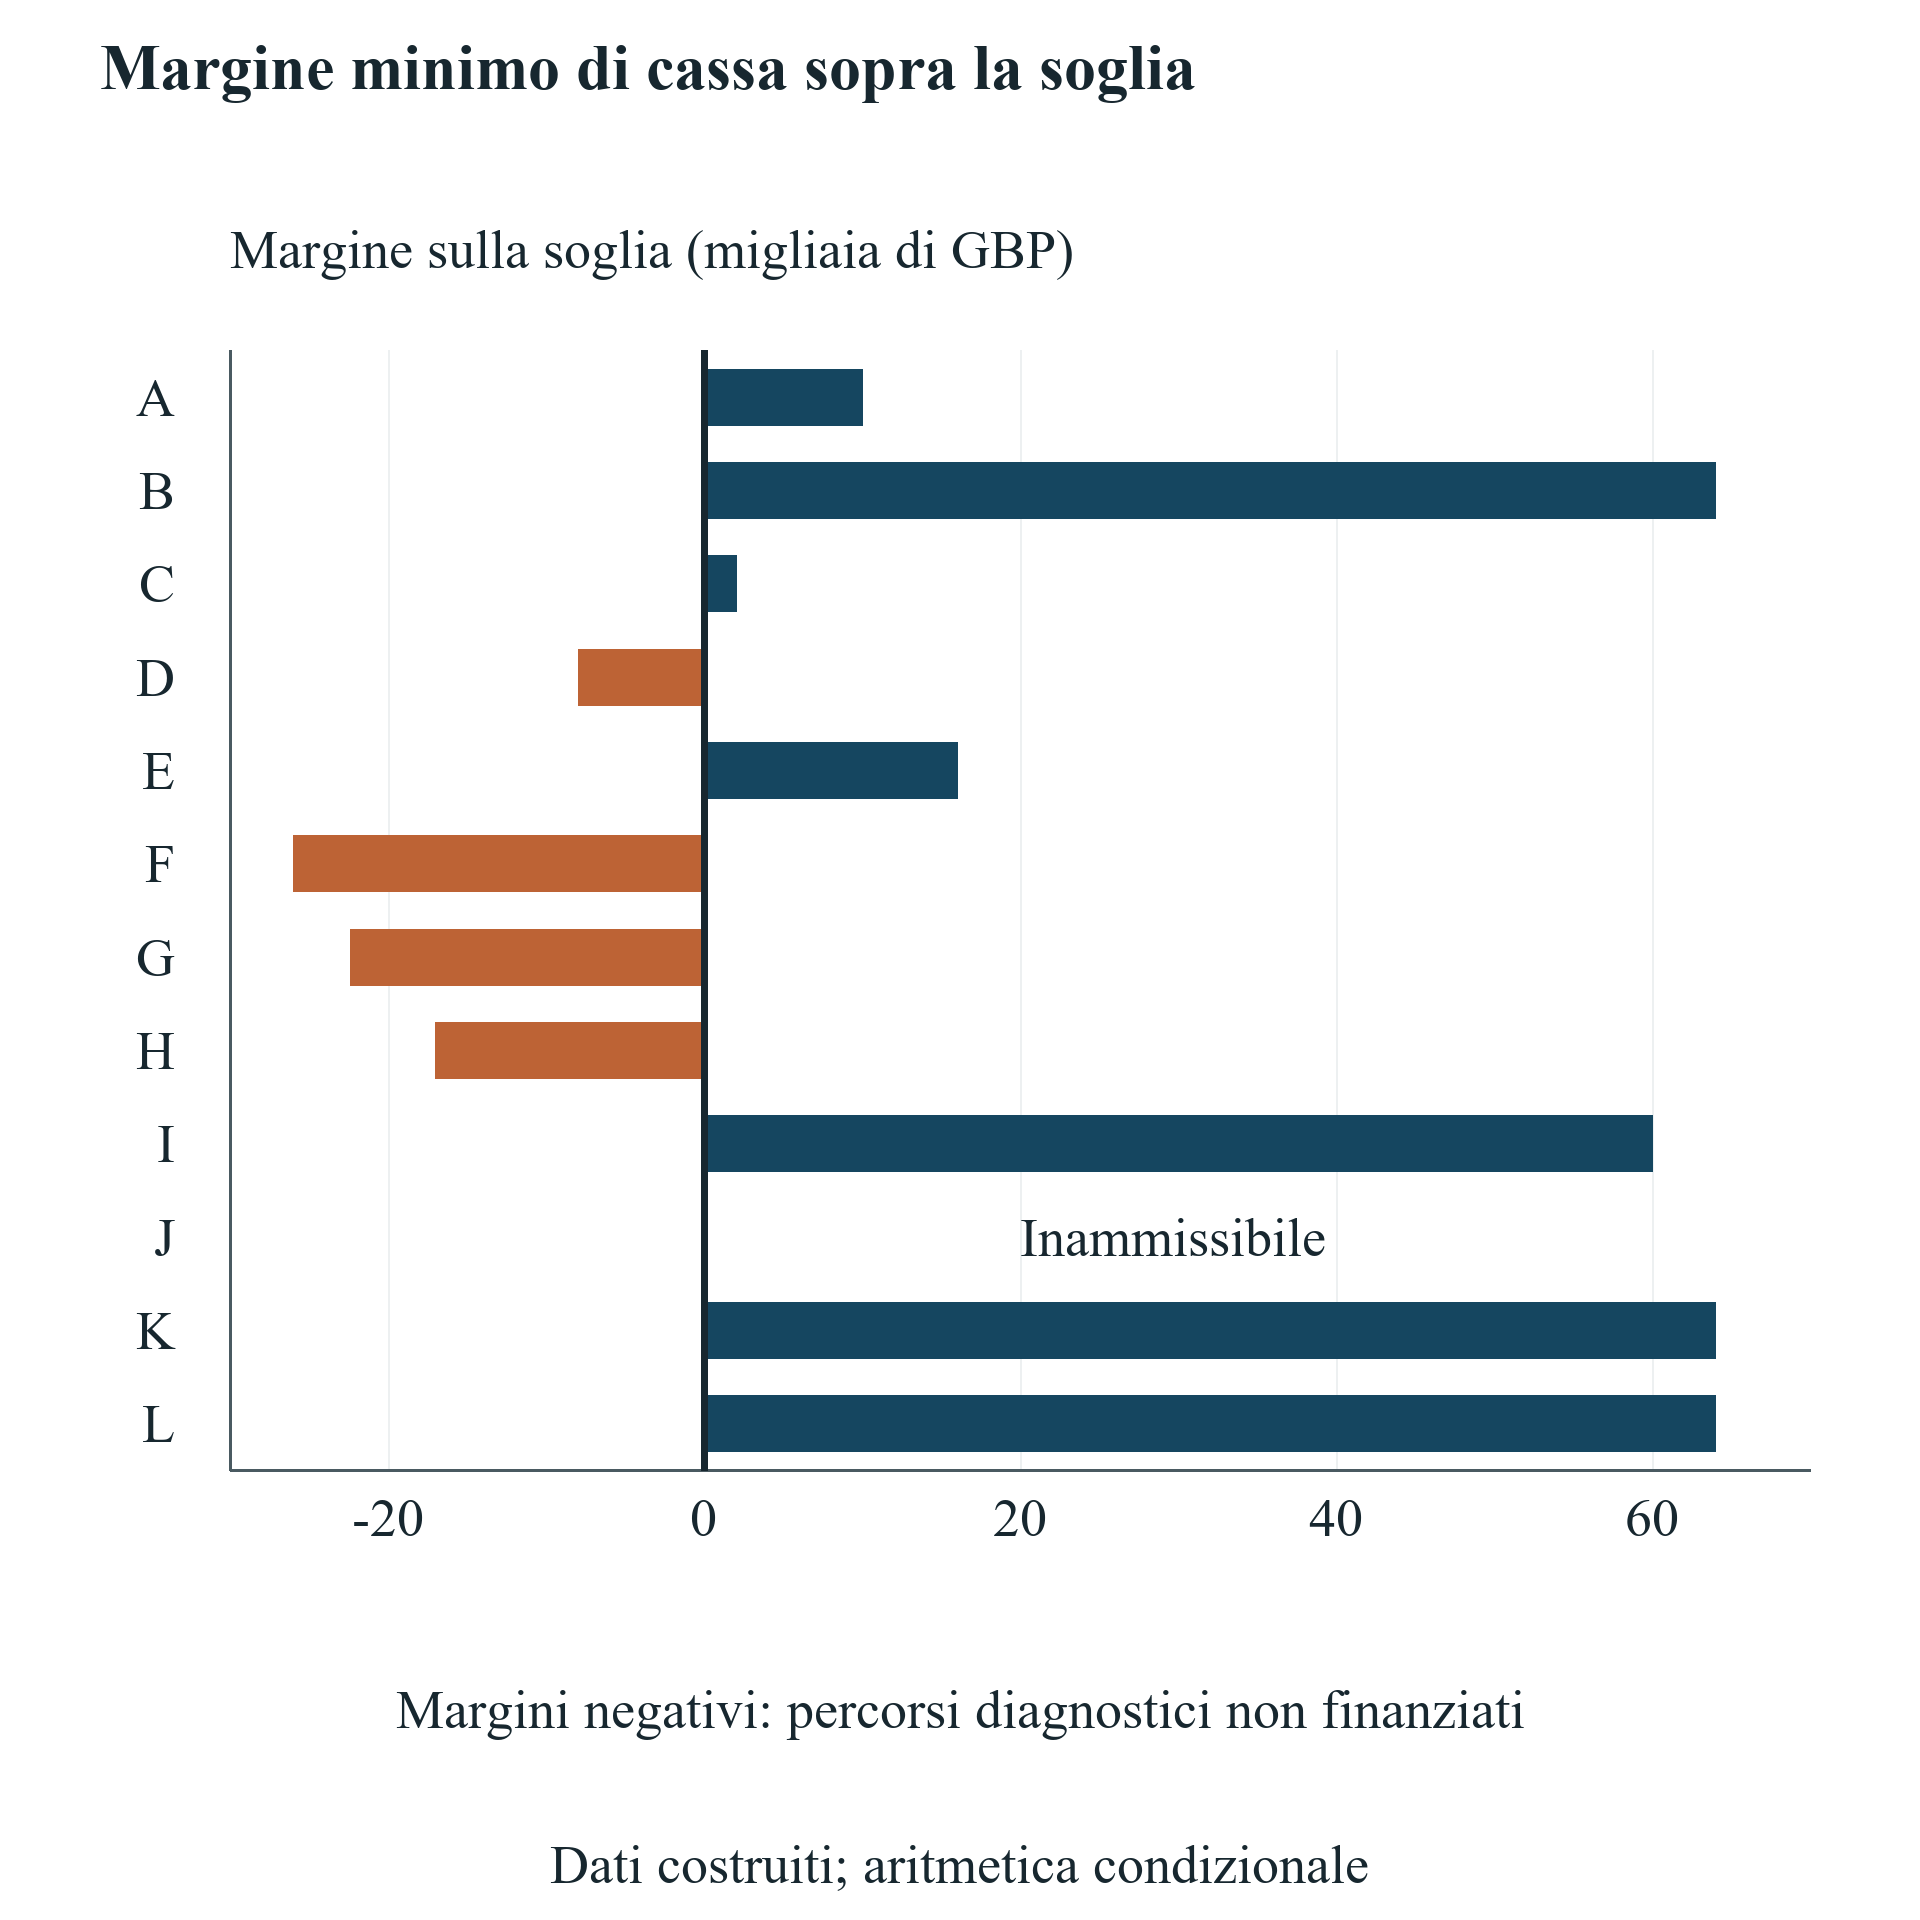
Scorri orizzontalmente per leggere la figura alle dimensioni originali. Puoi anche aprire la figura alle dimensioni originali.
Calcolo costruito dall'autore, migliaia di GBP. Il margine è cassa minima meno soglia. J non ha calcolo di cassa; non è un risultato di margine zero. Le cifre non stimano tassi reali di fallimento di sovvenzioni o acceleratori.
16 Verificare la modifica MFN insieme alla prossima sottoscrizione e riserva
Il calcolo MFN richiede strumento successivo qualificante e confine di conversione oltre all'importo iniziale. La famiglia parte dall'acceleratore e aggiunge un SAFE successivo di GBP 250,000. Il SAFE MFN originario di GBP 100,000 può scegliere le condizioni del tetto successivo. L'esperimento varia quel tetto fra GBP 2 milioni, GBP 3 milioni, GBP 4 milioni, GBP 6 milioni e GBP 8 milioni. Ogni caso include entrambe le sottoscrizioni. La variazione combina dunque nuova finanza e modifica delle condizioni; non è una stima isolata del costo di una clausola.
La partecipazione dopo il round è 62% al tetto di GBP 2 milioni, due terzi a GBP 3 milioni e 69% a GBP 4 milioni, GBP 6 milioni e GBP 8 milioni. I due SAFE usano il ramo del tetto nei primi tre casi, compreso il pareggio esatto a GBP 4 milioni. Usano il prezzo del round ai due tetti più alti. La quota invariata oltre il confine deriva dalla conversione al minore prezzo applicabile del round. Forzare la formula del tetto sovrastimerebbe la partecipazione conservata nei casi di tetto alto.
La tabella espone separatamente i due diritti. Al tetto di GBP 2 milioni, MFN e SAFE successivo hanno 4% e 10% dopo il round. A GBP 3 milioni hanno circa 2.6667% e 6.6667%. A GBP 4 milioni e oltre hanno 2% e 5% nell'esperimento. Il diritto fisso conserva 4% e i nuovi investitori 20% in tutta la famiglia. Insieme alla quota dei fondatori, questi diritti sommano al 100%. Le frazioni esatte restano la base; le percentuali a quattro decimali sono arrotondate.
L'interpretazione dipende dalla definizione del diritto fisso. Qui il 5% si applica dopo le conversioni previste e prima della riserva incrementale e della nuova raccolta. Un denominatore contrattuale diverso richiede un altro calcolo. Le descrizioni pubblicate sono controllate separatamente perché percentuali, formulazioni MFN ed eventi qualificanti differiscono fra fornitori e documenti. L'esperimento generico verifica in modo trasparente una sequenza definita. Non certifica che basti sostituire il nome di un acceleratore reale per riprodurne le percentuali.
La sensibilità della riserva cambia un secondo confine. Obiettivi successivi al round di zero, 5%, 10%, 15% e 20% lasciano ai fondatori 74%, 69.25%, 64.5%, 59.75% e 55% rispettivamente. Un obiettivo del 10% riduce quindi la quota di 9.5 punti percentuali dalla base senza incremento. Anche il diritto fisso scende da 4% a 3.5%. Nel regime di prezzo del round, MFN resta al 2% e nuovi investitori al 20%. La riserva va quindi calcolata nella sequenza completa, evitando di sottrarla meccanicamente solo ai fondatori.
La riserva è un diritto equivalente ordinario completamente diluito, assegnato o esercitato. Non entrano proventi separati di esercizio nel valore. Assegnazioni effettive, maturazione, decadenze, prezzi di esercizio, preferenze e distribuzioni possono modificare l'allocazione economica. La direzione deve tenere insieme tabella contrattuale e convenzione di valore, ottenendo consulenza specifica dove i termini sono ambigui. Il grafico percentuale riconcilia le quote; non determina i proventi individuali realizzati da una vendita successiva.
| Tetto successivo (GBP) | Rami di conversione dei due SAFE | Quota dei fondatori | Quota SAFE MFN | Quota SAFE successivo |
|---|---|---|---|---|
| 2,000,000 | Prezzo del tetto | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Prezzo del tetto | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Prezzo del tetto; pareggio esatto | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Prezzo del round | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Prezzo del round | 69.0000% | 2.0000% | 5.0000% |
La sottoscrizione successiva è GBP 250,000 e il capitale MFN precedente GBP 100,000 in ogni riga. Entrambi usano la stessa base di capitalizzazione stabilita. Quota fissa 4%, nuovi investitori 20%; nessuna riserva aggiunta. Il tetto prevale in caso di pareggio esatto. Percentuali a quattro decimali; le frazioni esatte di tutti i titolari sommano al 100%. Cambiano finanziamento e termini MFN, senza stimare un beneficio causale del programma.
| Obiettivo della riserva | Quota dei fondatori | Diritto fisso dell'acceleratore | Quota SAFE MFN | Nuovi investitori del round |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Rispetto a B varia solo l'obiettivo post-round. La riserva iniziale è zero. Il diritto fisso si diluisce con riserva incrementale e denaro nuovo; MFN a prezzo del round resta al 2%. Le unità sono diritti equivalenti ordinari assegnati o esercitati senza proventi separati modellizzati. Non sono distribuzioni di uscita realizzate.
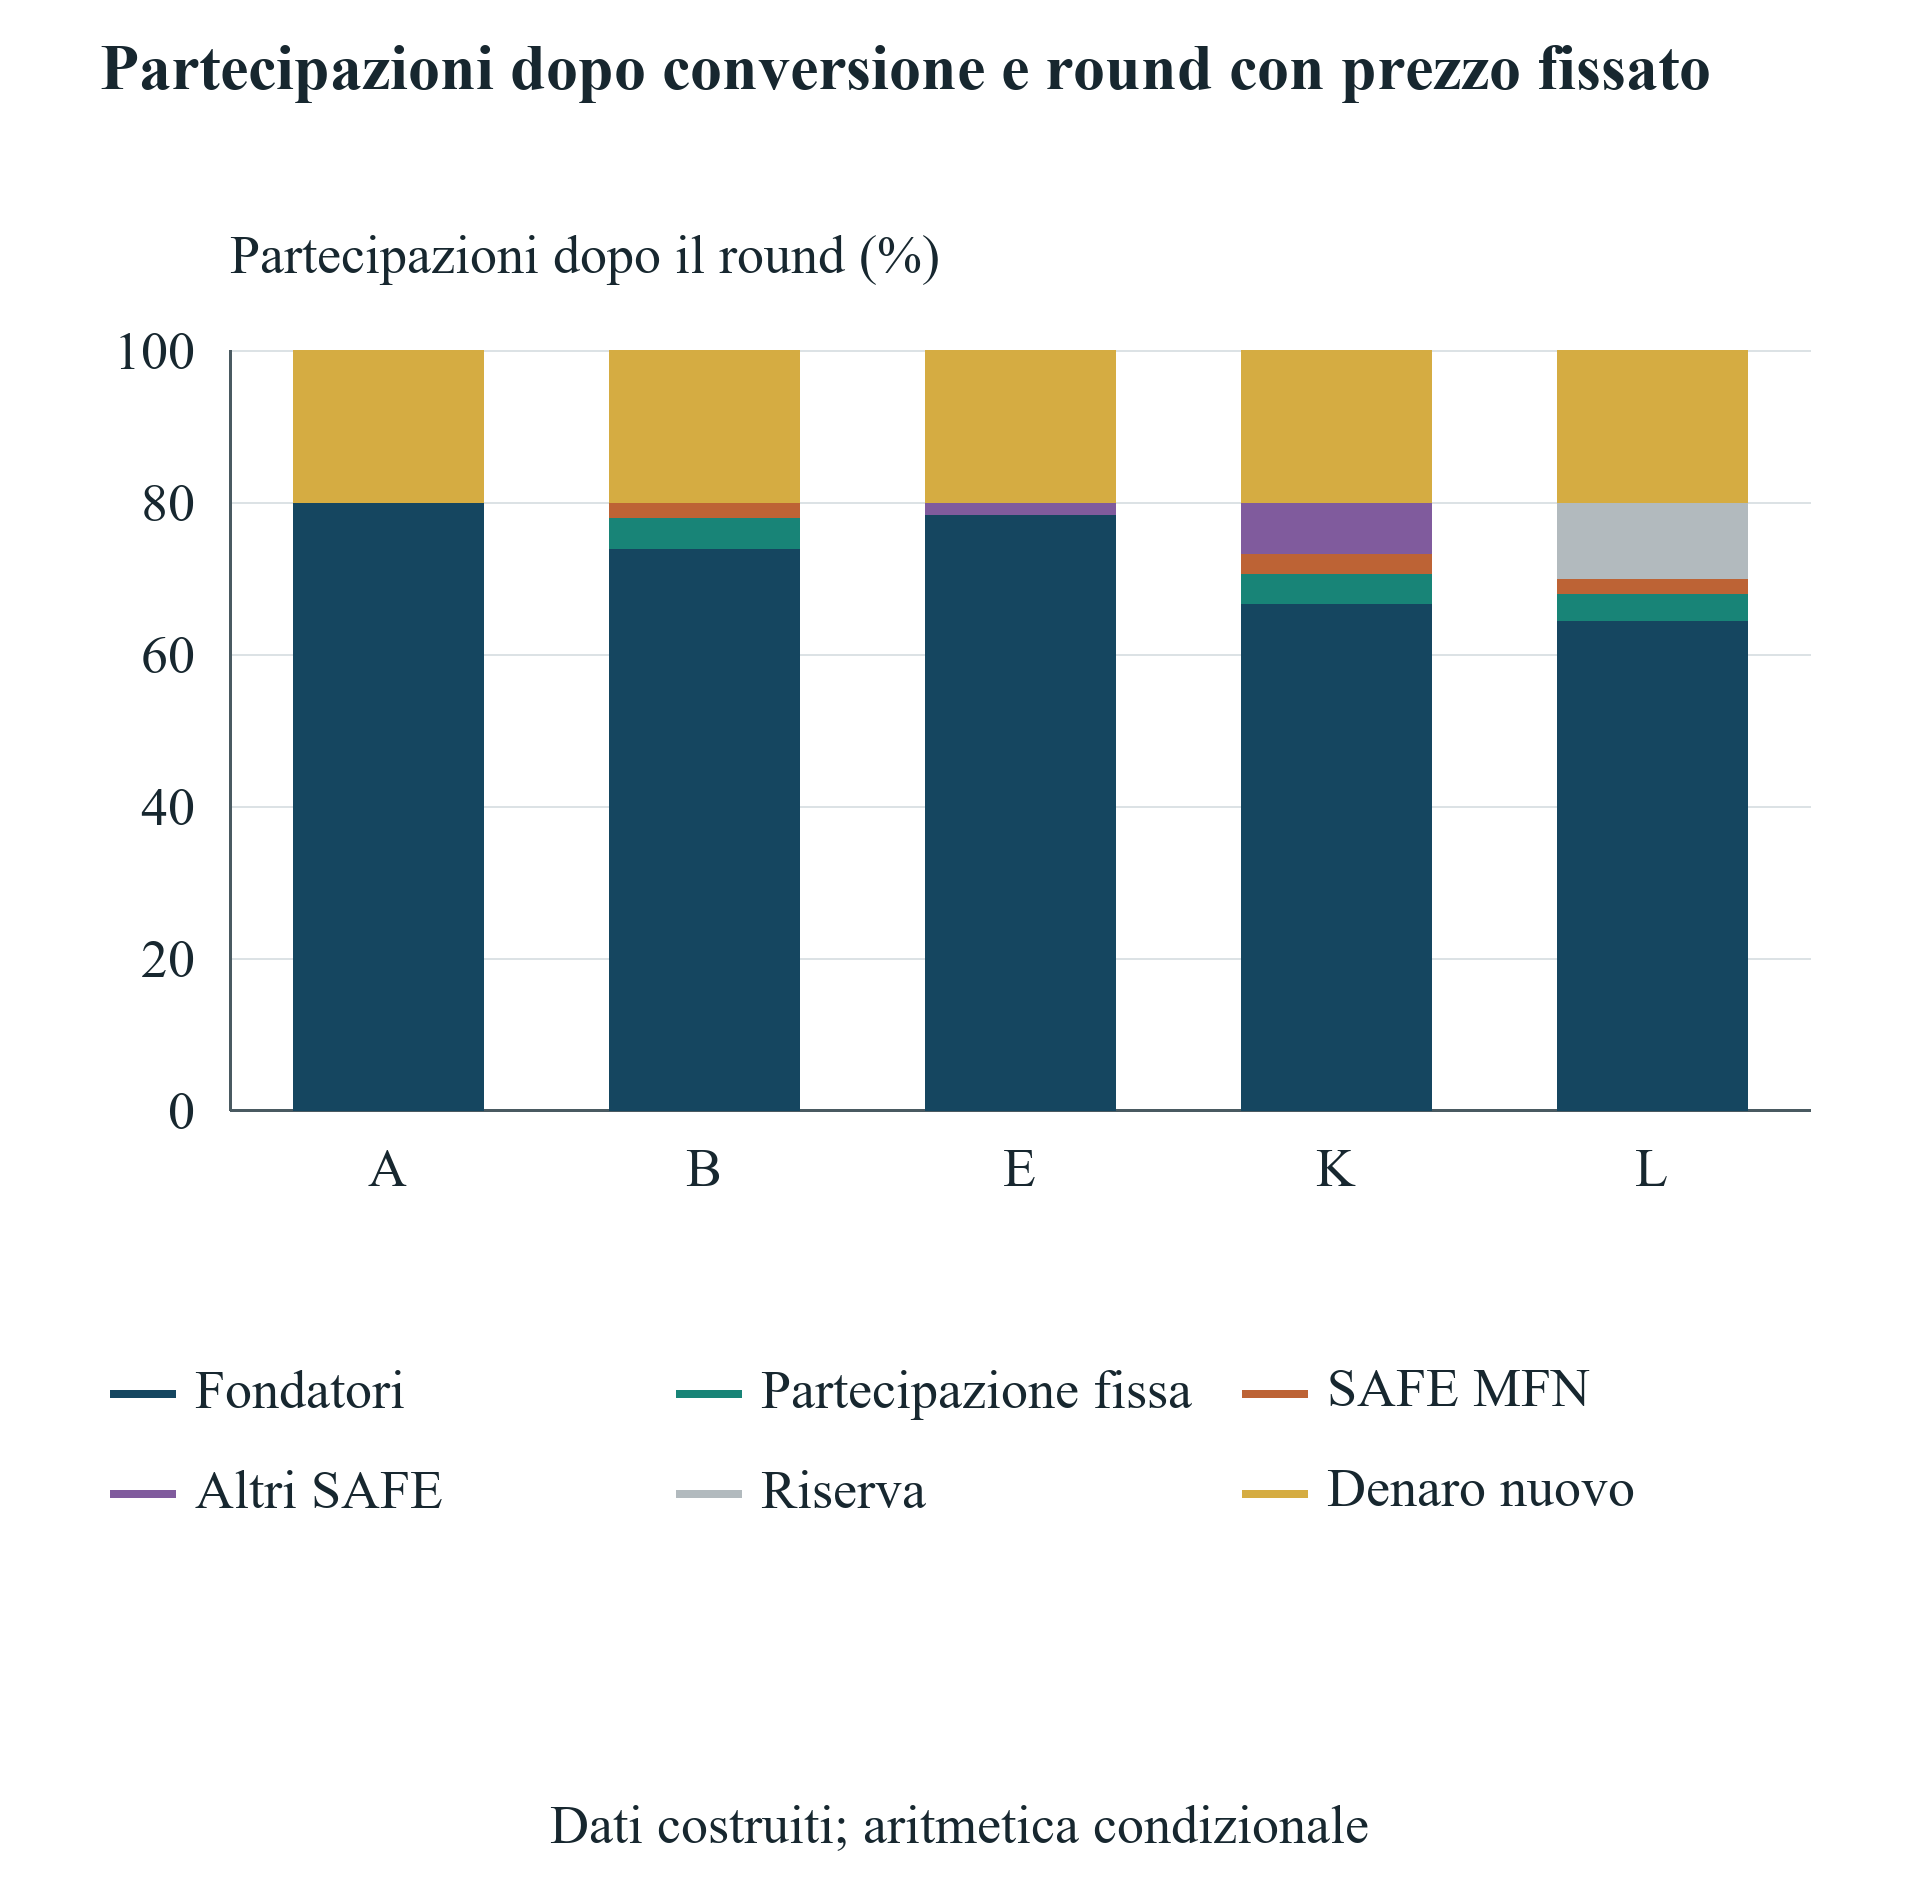
Scorri orizzontalmente per leggere la figura alle dimensioni originali. Puoi anche aprire la figura alle dimensioni originali.
Capitalizzazione costruita dall'autore in equivalenti ordinari. A è la sovvenzione base; B l'acceleratore; E aggiunge il ponte; K un SAFE successivo con elezione MFN; L una riserva post-round del 10%. La convenzione non rappresenta proventi di uscita realizzati.
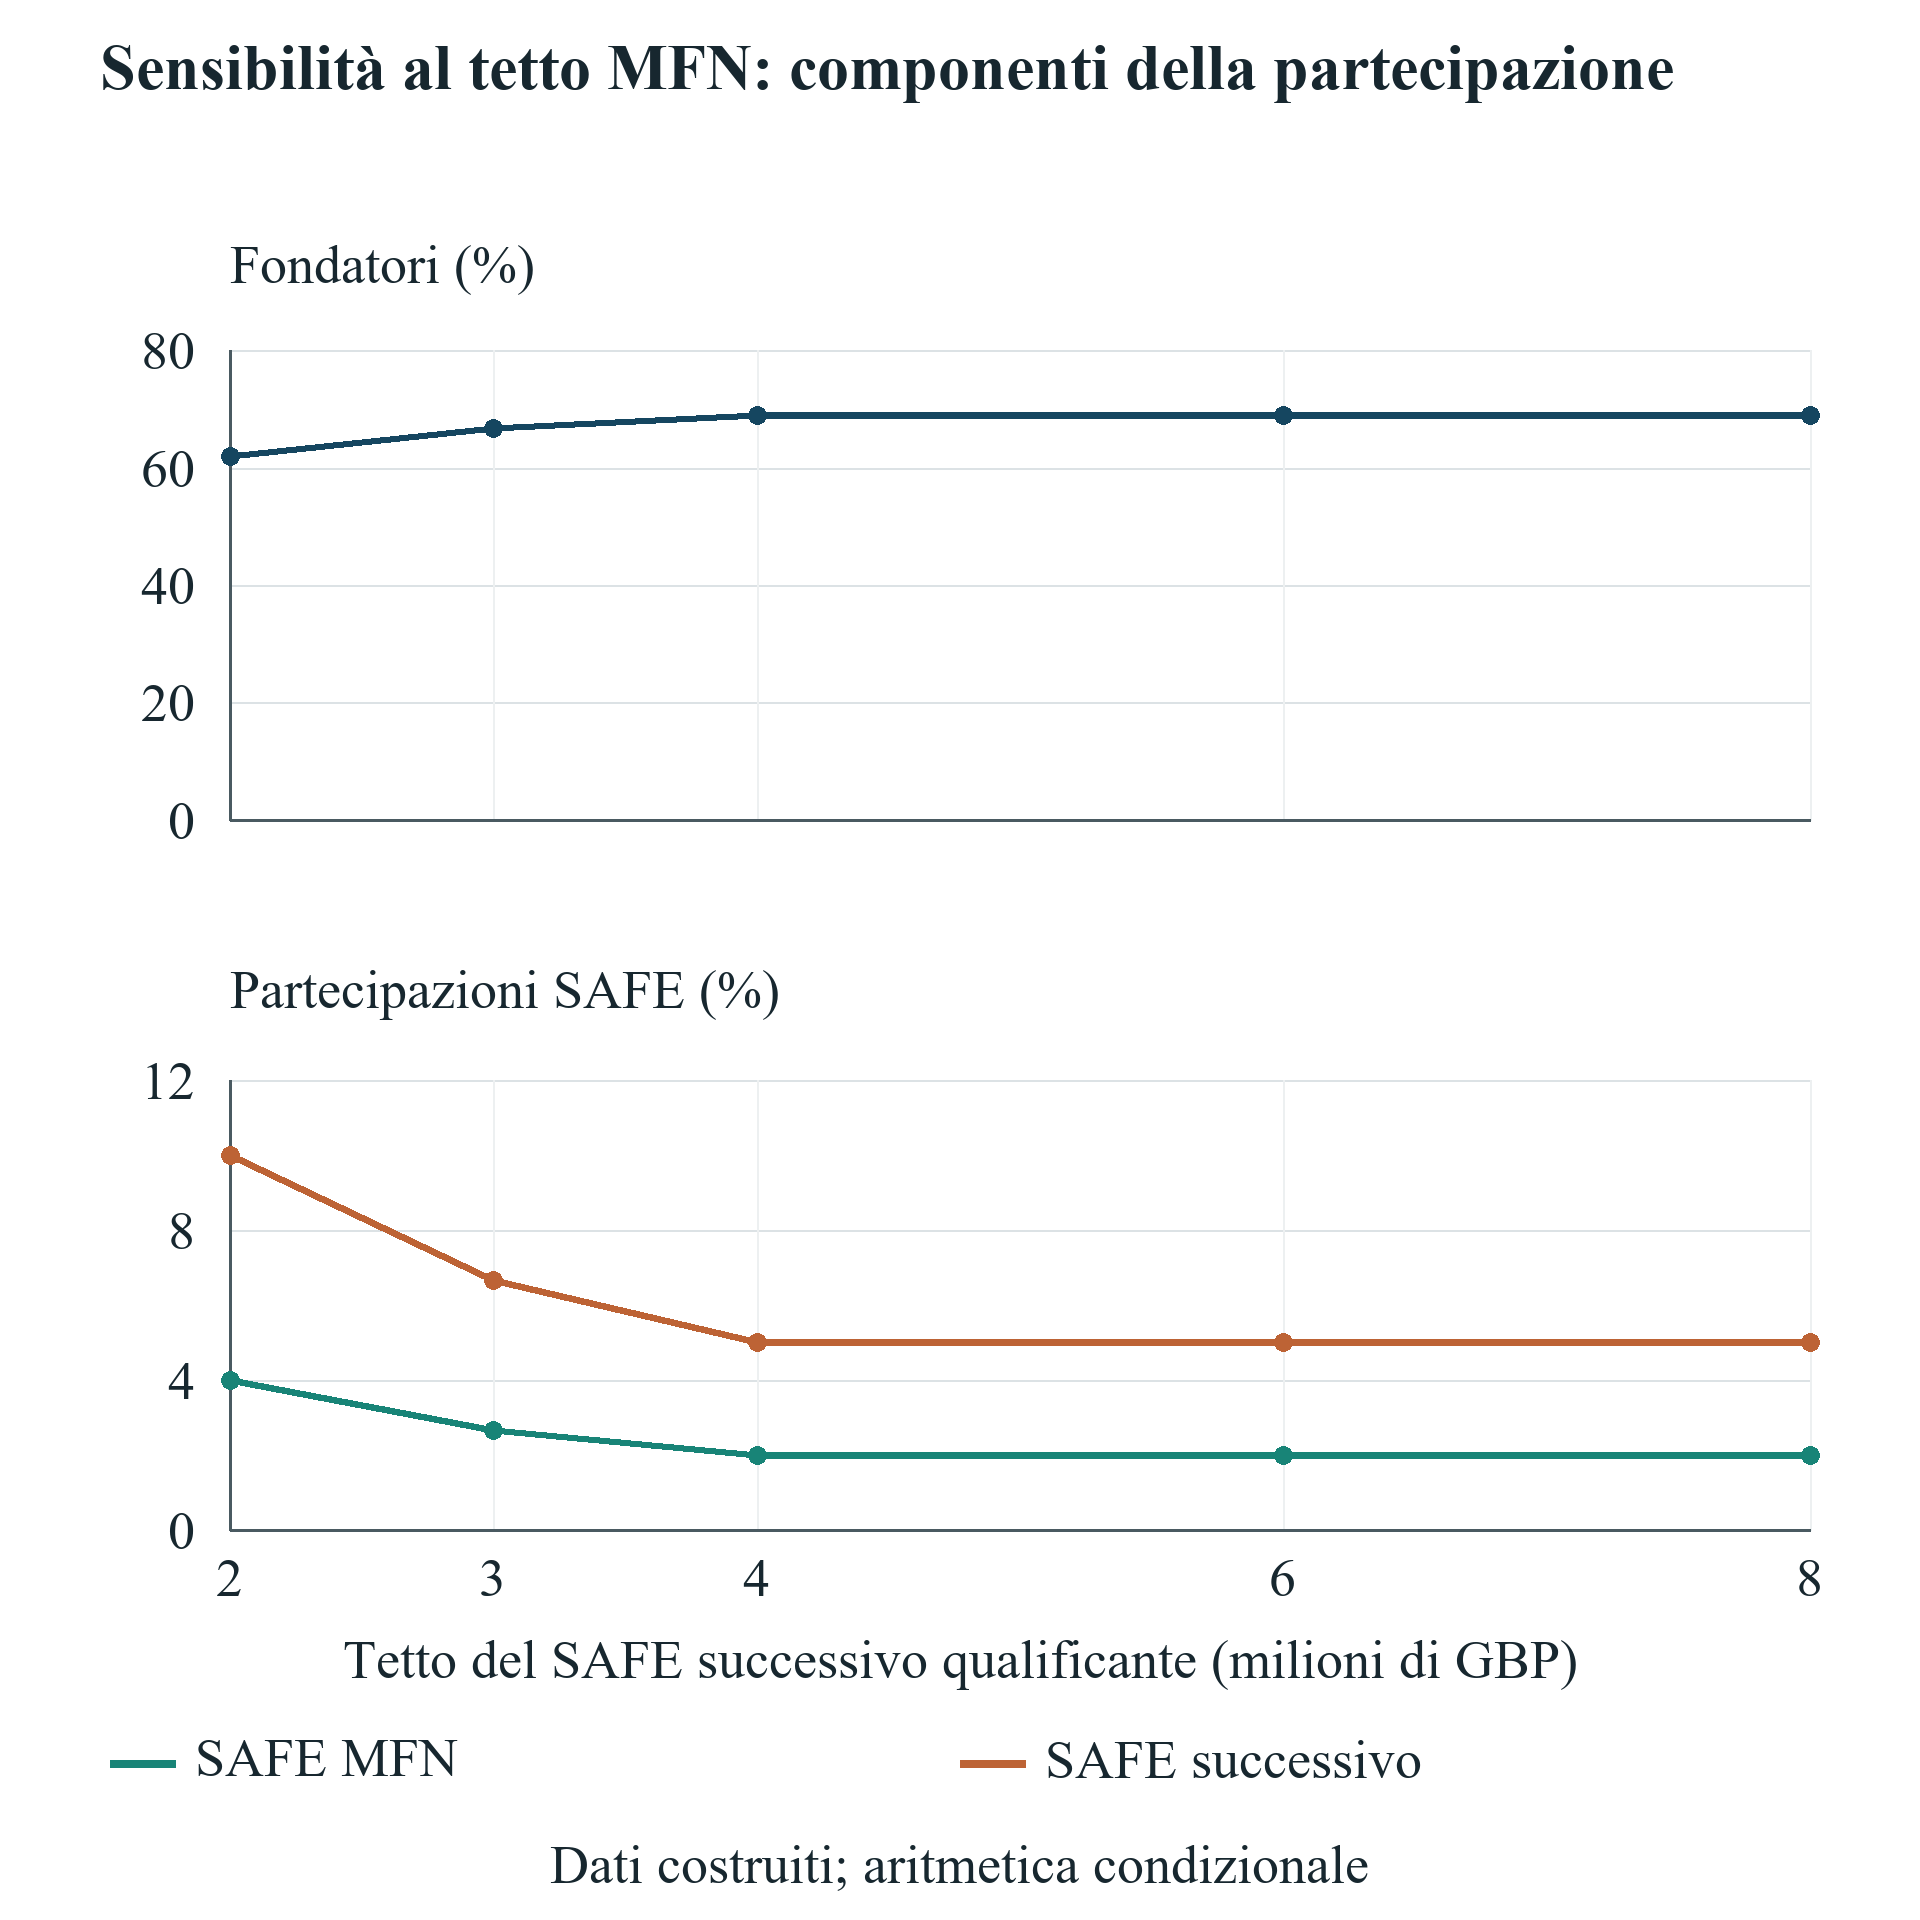
Scorri orizzontalmente per leggere la figura alle dimensioni originali. Puoi anche aprire la figura alle dimensioni originali.
Sensibilità costruita dall'autore. Ogni caso include SAFE MFN originario di GBP 100,000 e SAFE aggiuntivo di GBP 250,000. Non è una stima causale isolata della clausola né un risultato reale di programma.
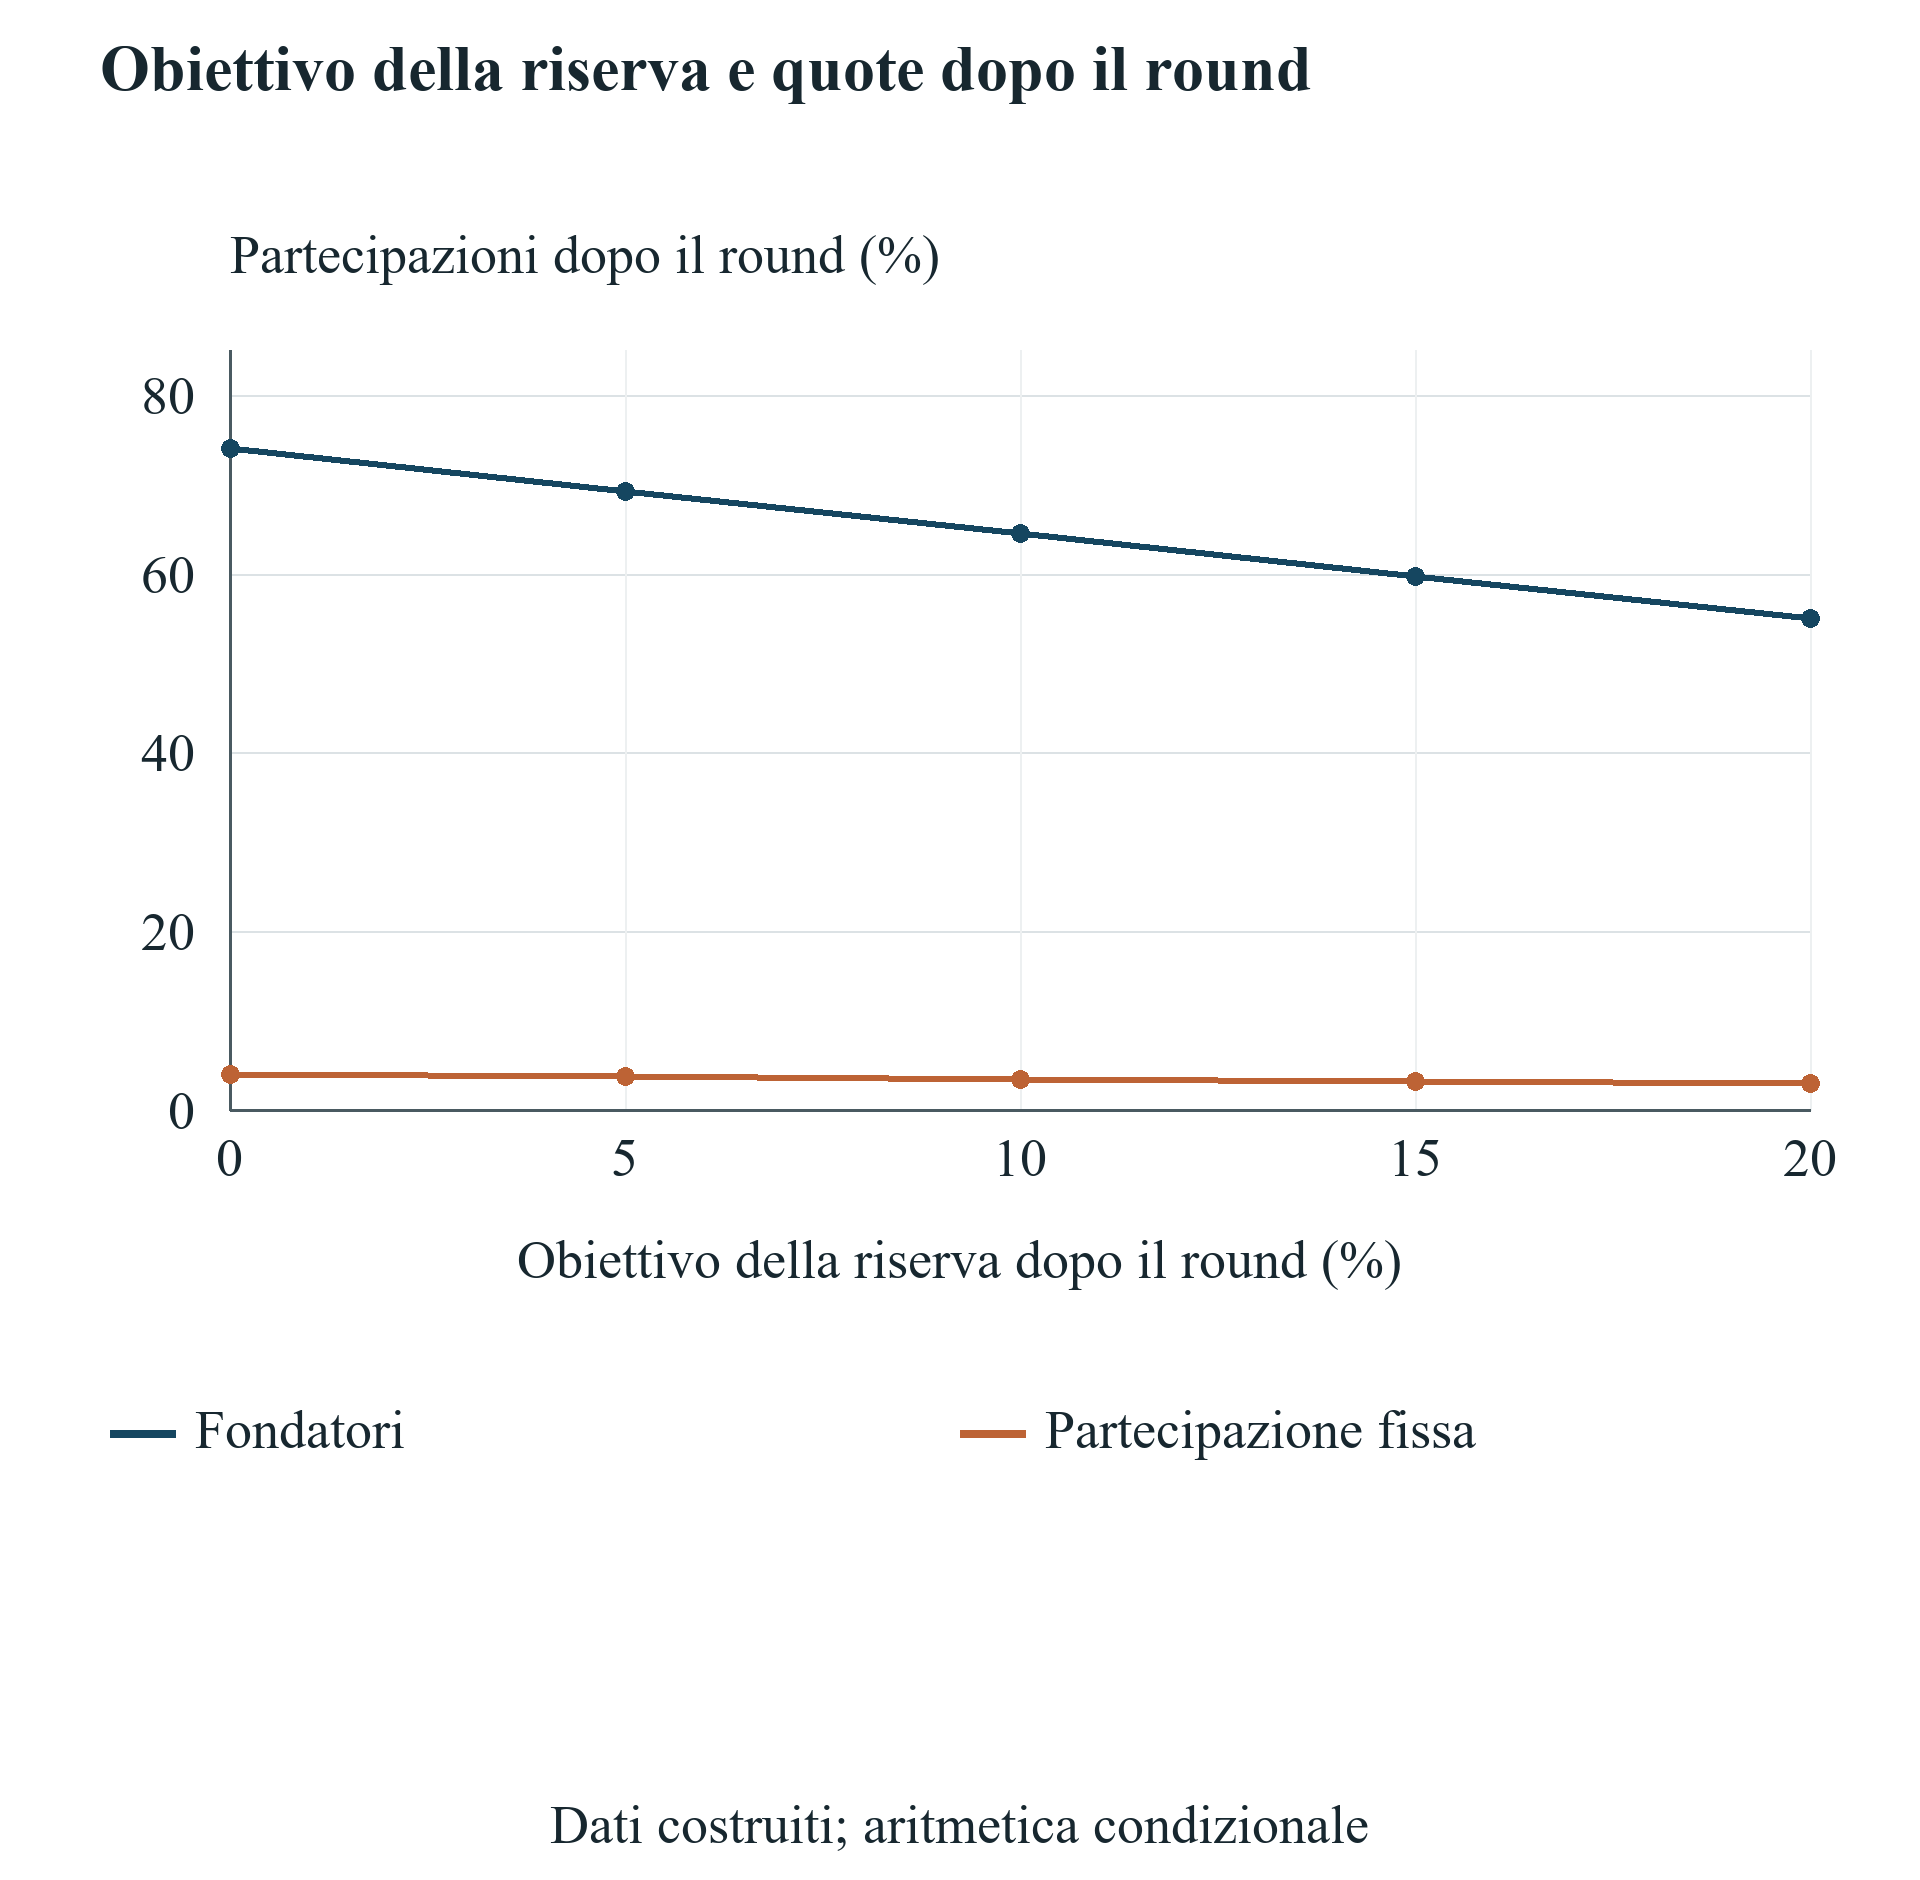
Scorri orizzontalmente per leggere la figura alle dimensioni originali. Puoi anche aprire la figura alle dimensioni originali.
Sensibilità dell'acceleratore costruita dall'autore senza SAFE aggiuntivo di GBP 250,000. Le unità sono equivalenti ordinari assegnati o esercitati senza proventi separati. Altri dati e sequenza dichiarata restano fissi.
17 Calcolare la soglia di valore operativo per la diluizione aggiuntiva
Il confronto di valore si applica solo dopo che entrambe le vie identificate superano i test contrattuali e di cassa. Somma valore operativo d'impresa, cassa alla data di confronto e valore dichiarato dei crediti approvati non pagati; sottrae debito, pone a zero il minimo del valore indicativo del capitale proprio e moltiplica per la quota dei fondatori completamente diluita equivalente ordinaria. Gli incassi finanziari entrano una volta. Le spese hanno già ridotto la cassa. Non si aggiungono una seconda volta diritti di sovvenzione o sottoscrizioni. Il risultato è una misura condizionale equivalente ordinaria. Non è una distribuzione monetaria, un valore transattivo osservato o un sostituto delle preferenze di liquidazione.
A GBP 4 milioni di valore operativo d'impresa, A produce GBP 4,028,800 per i fondatori. B produce GBP 3,791,760. Il calcolo della sovvenzione include GBP 1,030,000 di cassa terminale e GBP 6,000 di crediti approvati al nominale, moltiplicati per 80%. L'acceleratore include GBP 1,124,000 di cassa e nessun credito della sovvenzione, moltiplicati per 74%. Il confronto separa maggiore cassa raccolta e percentuale conservata inferiore. Non presume che uguali spese o traguardi producano necessariamente uguali valutazioni di mercato.
Mantenendo fissi cassa, crediti, debito e quote di B, il valore operativo necessario per eguagliare A è esattamente GBP 159,852,000 diviso 37. È circa GBP 4.320324 milioni, oppure GBP 4,320,325 come minimo in sterline intere arrotondato verso l'alto. La differenza rispetto a GBP 4 milioni è circa GBP 320,324, ossia 8.01%. È l'incremento condizionale richiesto. L'esperimento non stima che l'acceleratore lo creerà, non attribuisce probabilità di raggiungerlo né inferisce il valore medio di un programma reale.
Ogni soglia aggiuntiva nomina il proprio riferimento. Mantenendo fisso B, la combinazione consentita I richiede GBP 3,944,000 di valore operativo; K con SAFE successivo e MFN richiede GBP 4,313,640; L con riserva circa GBP 4.754698 milioni. C con ritardo della sovvenzione richiede GBP 3,703,700 per eguagliare B secondo la convenzione nominale. Le soglie non sono una classifica comune perché riferimenti e strutture candidate differiscono. Il consiglio deve scegliere il confronto pertinente e conservarvi accanto la condizione di sostenibilità della cassa.
La soglia base si può interpretare come una domanda di verifica approfondita. Quale specifico cambiamento commerciale comprovato potrebbe sostenere il valore operativo aggiuntivo con spesa, finanziamento e tempi invariati? Un miglioramento contrattualizzato dei ricavi, una variazione documentata del margine o un diverso traguardo possono giustificare una nuova valutazione. Numero di incontri, marchio del programma o possibile presentazione non bastano da soli. Se il beneficio cambia flussi operativi o fabbisogni, vanno aggiornati quei dati oltre al valore d'impresa per evitare incoerenze contabili.
La soglia può essere ricalcolata per una diversa convenzione dei crediti o capitalizzazione negoziata, ma l'articolo non le sostituisce implicitamente nei risultati. Le vie fallite non hanno confronti di valore; J inammissibile non ha un risultato finanziario da classificare. Il riferimento operativo fisso di GBP 4 milioni e la valutazione pre-investimento separata restano ipotesi dichiarate. Il contributo pratico è la sequenza da autorizzazioni a cassa, conversione e requisito condizionale di valore. Le prove commerciali devono stabilire se la via possa soddisfarlo.
| Dal riferimento al candidato | Valore indicativo dei fondatori di riferimento (GBP) | Soglia esatta di EV operativo (GBP) | Minimo in GBP intere |
|---|---|---|---|
| Da A a B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| Da B a C | 3,791,760 | 3,703,700 | 3,703,700 |
| Da B a I | 3,791,760 | 3,944,000 | 3,944,000 |
| Da B a K | 3,791,760 | 4,313,640 | 4,313,640 |
| Da B a L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Ogni riga usa il proprio riferimento al separato EV operativo di GBP 4,000,000. Entrambe le vie superano ammissibilità e cassa. Il minimo intero è l'arrotondamento per eccesso della soglia esatta, senza uso della presentazione arrotondata. Cassa, crediti, debito e quote del candidato restano fissi. Vie in violazione o vietate escluse. Nessuna probabilità, incremento causale o valutazione raggiungibile stimati.
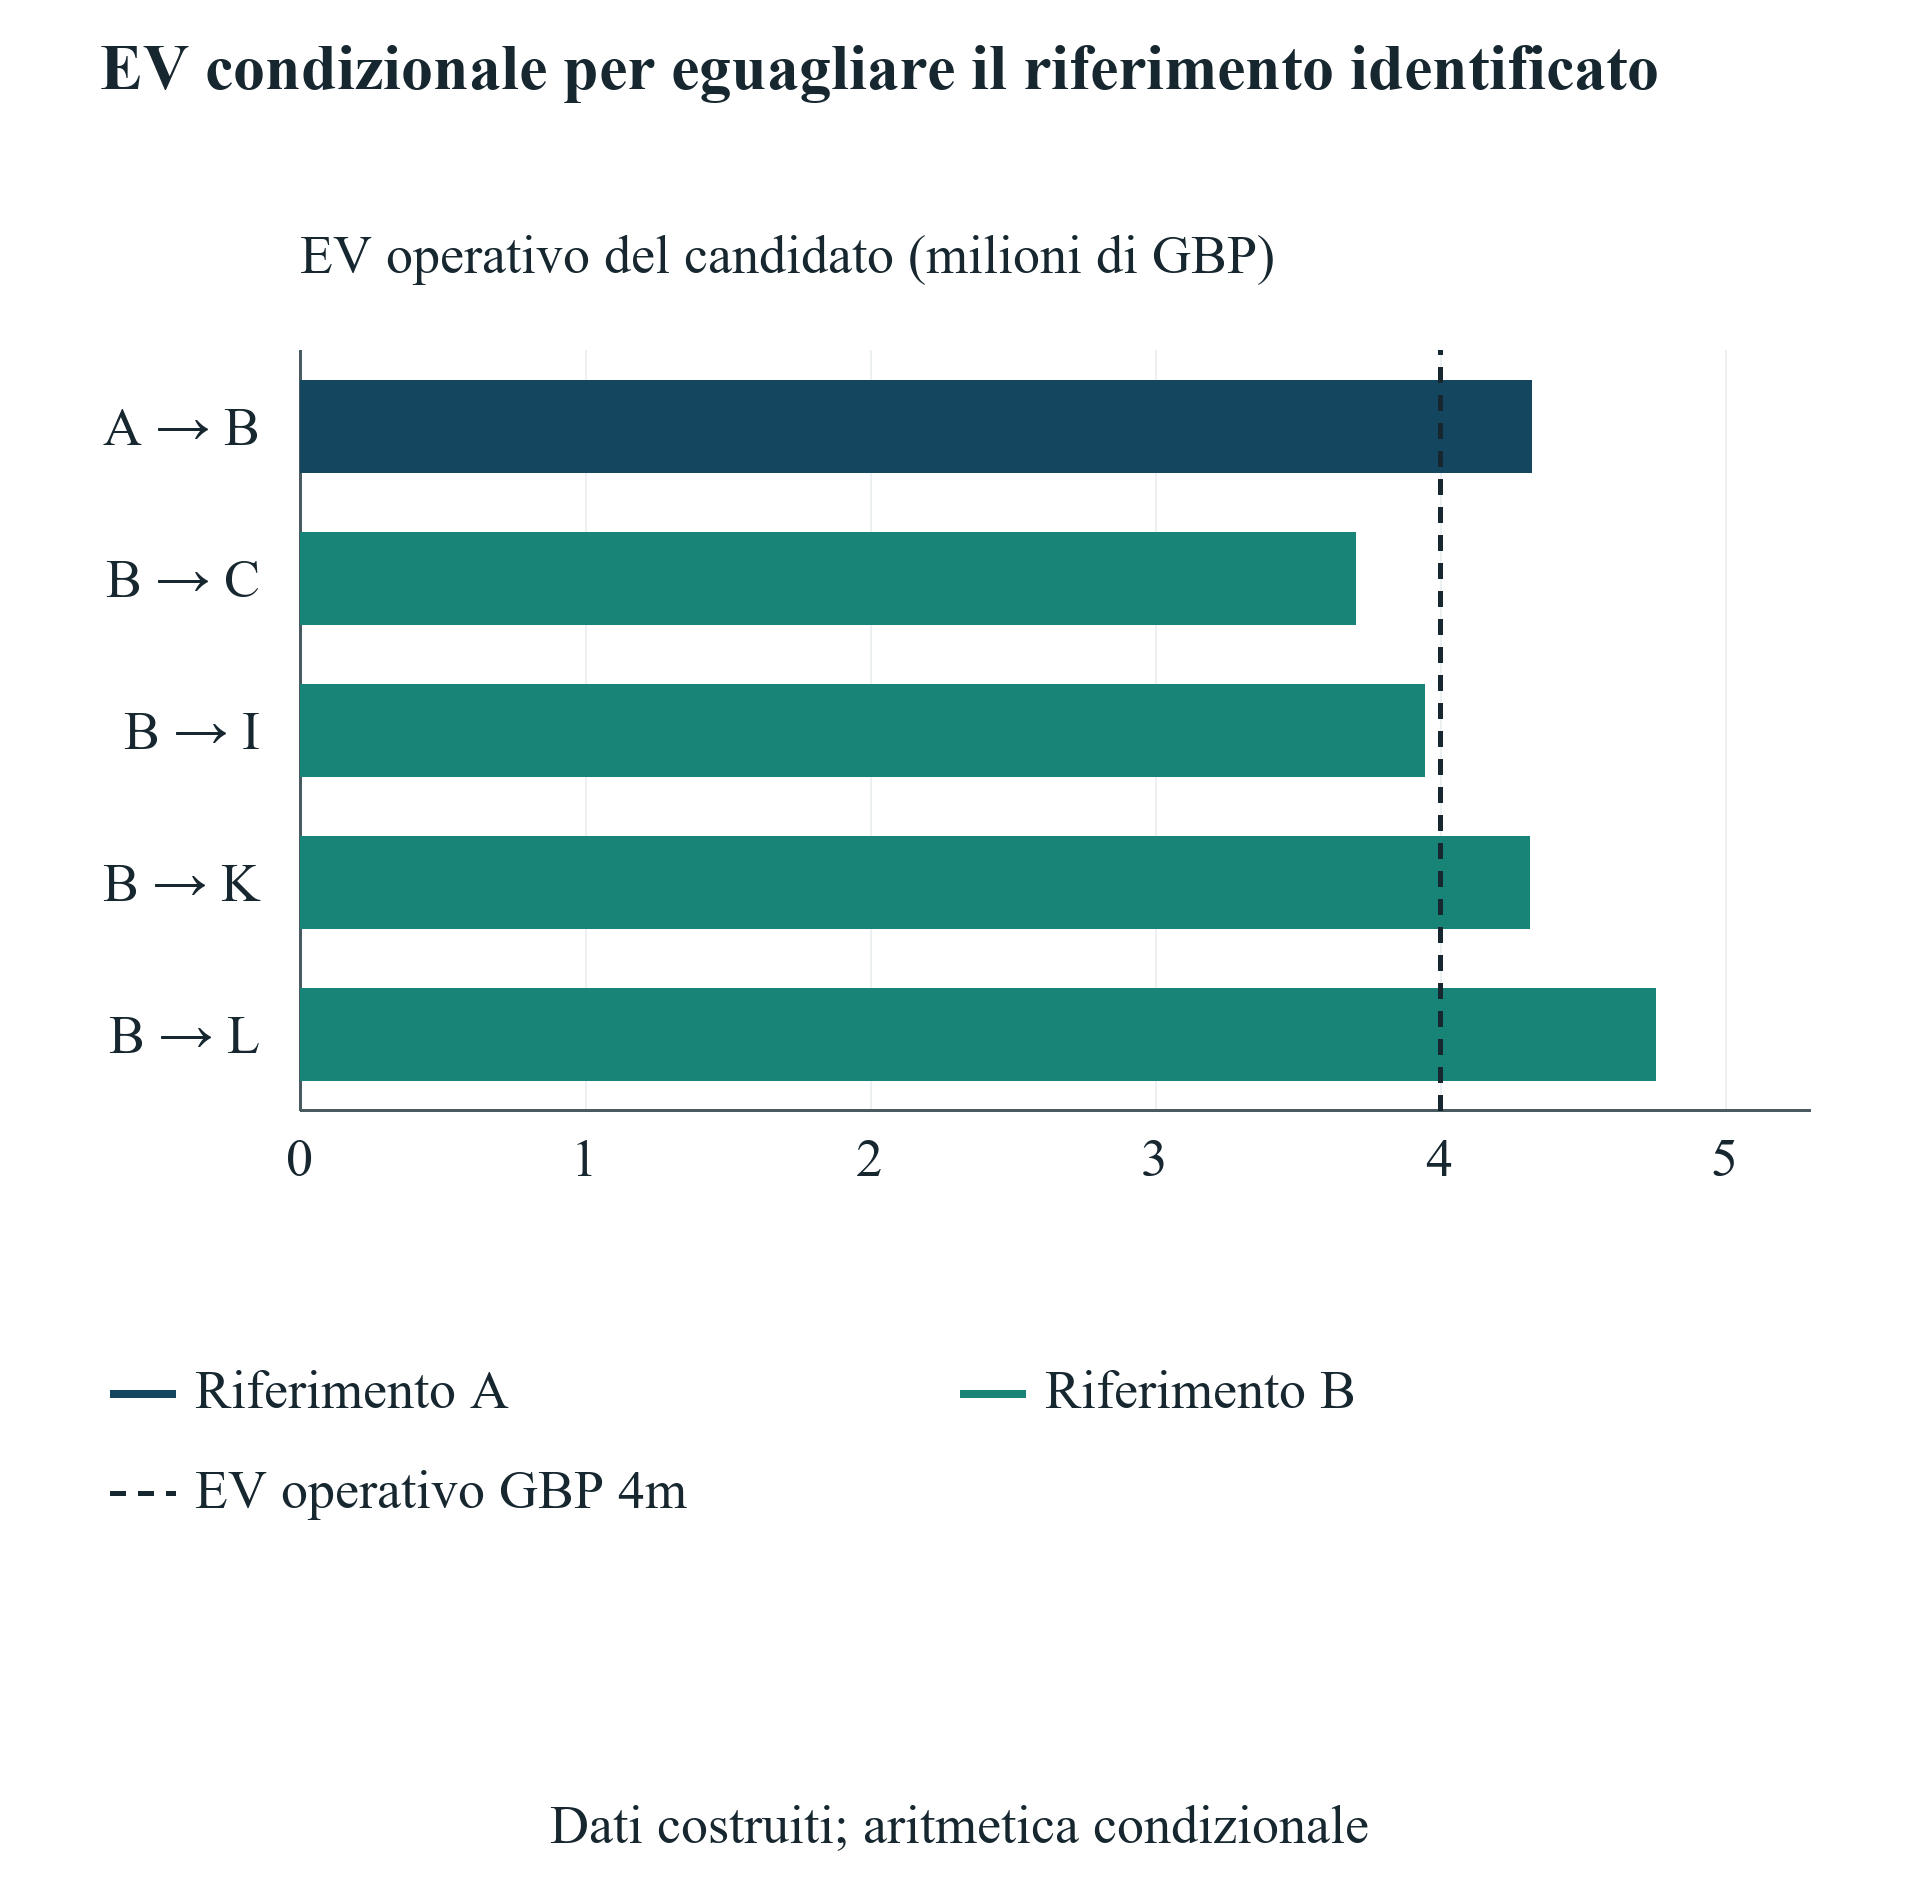
Scorri orizzontalmente per leggere la figura alle dimensioni originali. Puoi anche aprire la figura alle dimensioni originali.
Aritmetica condizionale costruita dall'autore, milioni di GBP. I riferimenti A e B usano obiettivi di valore diversi. Entrambe le vie di ogni coppia superano cassa e autorizzazione. Non si stimano probabilità di raggiungimento o proventi realizzati di uscita.
18 Valutare i crediti per servizi rispetto alla spesa evitabile
Il confronto numerico delle partecipazioni deve mantenere un pacchetto di servizi distinto dalla cassa non vincolata. L'impresa identifica innanzitutto i servizi di cui ha effettivamente bisogno, le date in cui servono e il prezzo monetario che pagherebbe altrimenti. Verifica quindi i fornitori consentiti dal programma, i limiti d'uso, la scadenza, gli addebiti aggiuntivi e le restrizioni alla combinazione delle offerte. Solo la spesa che l'impresa può realmente evitare entra nel bilancio operativo rivisto. È un calcolo di sostituzione specifico dell'impresa. Un prezzo di listino pubblicato, da solo, non stabilisce lo stesso risparmio per ogni partecipante.
Usare i servizi può anche creare spesa. Un periodo gratuito di attuazione può richiedere personale, integrazione o un abbonamento a pagamento successivo. Un credito per un servizio già gratuito non produce risparmio incrementale rispetto a quella base. La direzione dovrebbe mostrare insieme piano originario e rivisto. La differenza di cassa entra una volta nel registro. Non va aggiunta ancora al valore terminale come beneficio separato. Ogni miglioramento commerciale necessita di prove proprie, compresi i costi per ottenerlo e mantenerlo.
Lo stesso vale per accesso promesso a clienti e investitori. Incontro, presentazione o invito alla giornata dimostrativa sono attività registrate. L'effetto dipende da decisioni e prestazioni successive. L'impresa può seguire se producono opportunità qualificata, contratto firmato, investimento erogato o cassa incassata. Le fasi restano separate. Convertire una presentazione direttamente in ricavi o valutazione salterebbe gli eventi che determinano la creazione di valore. Il confronto base non assegna quindi incrementi causali non comprovati ad accesso o tutoraggio.
È comunque possibile esaminare una soglia condizionale di beneficio. Dopo il calcolo di diluizione e costi, il consiglio chiede quale miglioramento documentato compensi gli azionisti originari. Può provenire da diverso valore operativo, incassi anticipati o minore spesa, ma ogni canale richiede coerenza finanziaria. La soglia è una domanda di verifica commerciale; non dimostra che il programma possa soddisfarla. Offre ai fondatori un modo pratico di negoziare e verificare i benefici dichiarati conservando l'esigenza di riscontri ed evitando premi non supportati o il giudizio generalizzato che tutto il sostegno sia privo di valore.
19 Ordinare gli impegni di sovvenzione e capitale secondo i termini applicabili
L'impresa può indagare sovvenzioni e capitale in parallelo mantenendo distinti gli impegni. Il registro deve identificare cosa si può presentare, firmare, comunicare e finanziare a ogni fase. Registra anche se accettare una via cambia ammissibilità o condizioni dell'altra. La guida pubblicata non risolve ogni interazione fra un singolo accordo di sovvenzione e uno strumento azionario negoziato. La combinazione entra nel modello finanziato solo dopo aver risolto restrizioni e consensi. Il desiderio di combinare fonti non è di per sé un'autorizzazione contrattuale.
I termini Innovate UK trattano duplicazione dei costi e obblighi informativi, mentre la guida successiva all'offerta distingue notifica, avvio del progetto e permesso di iniziare alla data confermata. Ciò rende rilevanti perimetro della spesa e ordine delle approvazioni. Occorre conservare offerta e base scritta di ogni allocazione cofinanziata. L'articolo non autorizza genericamente la partecipazione a un acceleratore insieme a un contributo Innovate UK. La combinazione consentita è un caso contrattuale stabilito; quella vietata abbinata mostra perché si verifica il permesso prima di ordinare i risultati. [9,10]
Anche i calendari devono usare la selezione corretta. La pagina Access letta descrive una coorte Hub71 del 2027. Il programma EIC 2027 pubblicato ha una propria sequenza futura e un trattamento condizionato delle decisioni sulle precedenti domande brevi. L'impresa deve verificare via e versione della domanda prevista senza considerare la continuità del programma come finanza immediata. Le date del registro sono osservazioni dei documenti. Non stabiliscono quando il richiedente riceverà un'assegnazione, completerà una raccolta o incasserà fondi. [8,11]
La sequenza può conservare un'opzione decisionale senza attribuirle valore fittizio. Il consiglio può autorizzare lavoro limitato, accantonare spesa in attesa dell'assegnazione o negoziare una condizione prima di un impegno irreversibile. Ogni azione dovrebbe avere limite di costo, responsabile e nuova data decisionale. Va definito anche il piano alternativo se la via manca o ritarda. Un calendario utile collega queste decisioni alla soglia di cassa e indica quando ottenere altro impegno, ridurre il piano o abbandonare prima che sorga un obbligo non finanziato.
20 Distinguere la selezione dei partecipanti dal valore del programma
La ricerca pubblicata studia già risultati di acceleratori e sovvenzioni. Gonzalez-Uribe e Leatherbee analizzano Start-Up Chile attraverso discontinuità locali nell'ammissione e nella formazione. Il disegno distingue componenti del servizio e incorpora contesto e gruppo di confronto nell'interpretazione. È un antecedente pertinente per valutare il valore. Non fornisce un effetto comune per ogni acceleratore, paese o contratto. Un programma attuale guidato da investitori con selezione e offerta diverse richiede prove proprie prima di trasferire una stima storica al risultato finanziario atteso. [15]
Lo studio di Howell esamina richiedenti classificati del programma SBIR del Dipartimento dell'Energia statunitense con un approccio quasi-sperimentale. Il riassunto riporta effetti su finanziamento e innovazione in quel contesto; l'appendice fornisce prove di identificazione. L'accesso all'articolo completo era limitato nella revisione, quindi la discussione si circoscrive a riassunto e appendice effettivamente letti. Lo studio costituisce un antecedente empirico pertinente, senza fornire una probabilità attuale di accettazione o una previsione del beneficio di una specifica offerta per il fondatore. Non sostituisce condizioni monetarie e proprietarie dell'operazione. [16,17]
Confrontare ammessi agli acceleratori e respinti dalle sovvenzioni può mescolare effetti dei programmi e differenze già presenti. Maturità tecnica, esperienza dei fondatori, capitale precedente, accesso al mercato e disponibilità ad accettare condizioni azionarie possono influenzare partecipazione e risultati. Anche chi riceve sia un'offerta sia un contributo è un sottoinsieme selezionato. I casi costruiti tengono fisso il piano per rendere visibili le differenze aritmetiche. Non correggono il vero bias di selezione. Offrono un confronto controllato di finanziamento e lasciano aperto l'effetto empirico della partecipazione.
Sopravvivenza e regole di osservazione influenzano anch'esse i dati. Includere solo chi conclude il programma può escludere richiedenti senza successo o partecipanti cessati. Un evento finanziario non equivale a ricavi, incassi o rendimento realizzato. Occorre definire risultati e date prima di confrontare gruppi. L'articolo non ricava una classifica dalle descrizioni pubbliche. Offre una decisione riproducibile sotto dati dichiarati e un disegno probatorio per verificare benefici commerciali quando siano disponibili dati adeguati sui richiedenti e accesso lecito.
21 Costruire le prove necessarie per un confronto reale
Uno studio reale richiede un'unità definita. È utile la domanda impresa-programma con data di invio, versione e identificativo del soggetto giuridico conservati. Le domande della stessa impresa a più programmi devono restare collegate, senza contare imprese indipendenti. Il registro dovrebbe identificare le alternative disponibili alla decisione, comprese offerte rifiutate o indisponibili. I dati possono così distinguere la decisione di presentare domanda dalla scelta fra offerte effettivamente finanziate. Senza questa distinzione, termini pubblicizzati possono essere scambiati per opzioni realmente possedute dal fondatore.
Le prove di cassa devono collegare il piano originario a incassi bancari, costi pagati, richieste inviate e importi approvati. Le revisioni hanno date e motivi propri. Un progetto cambiato dopo il sostegno non va valutato contro una ricostruzione indocumentata dell'originale. Lo stesso vale per la capitalizzazione: conservare versioni degli strumenti, sottoscrizioni, conversioni e modifiche concordate della riserva. I registri consentono di riprodurre cassa e quote, rivelando quando una lettura successiva dipende da documenti mancanti o ipotesi invece di prove contemporanee.
I risultati commerciali richiedono orizzonte concordato e definizioni uniformi. Investimento firmato, investimento erogato, ricavi fatturati e ricavi incassati si registrano separatamente. La valutazione alla raccolta necessita di termini dei titoli e base di capitalizzazione; non stima automaticamente proventi di uscita. Completamento, cessazione, acquisizione e assenza di osservazioni successive devono restare nel denominatore. Il protocollo specifica il trattamento degli esiti irrisolti e gli eventuali intervalli. Le ipotesi d'imputazione vanno esaminate separatamente per evitare un campione apparentemente completo.
Ogni domanda causale richiede un disegno d'identificazione giustificato dalla selezione reale. Assegnazione casuale, soglia difendibile o altro confronto credibile sono valutabili se programma e dati li supportano. Correzione per propensione e campioni abbinati richiedono comunque la verifica delle assunzioni interpretative. L'articolo non ha raccolto un pannello collegato richiedente-pagamento-partecipazione e non stima effetti del trattamento. Il registro proposto è un disegno per dati futuri. La decisione immediata può comunque usare contratti verificati e cassa deterministica mentre il beneficio empirico generale rimane irrisolto.
22 Fornire al consiglio un fascicolo decisionale datato
Il fascicolo per il consiglio dovrebbe iniziare con la decisione, l'impegno richiesto e la data entro cui è necessario. Deve identificare il traguardo operativo, il saldo iniziale di cassa non vincolata e la riserva minima utilizzata nell'analisi. Un confronto sintetico separa poi ammissibilità, sostenibilità della cassa e calcolo condizionale delle partecipazioni. Quest'ordine aiuta un consigliere a capire se la scelta riguarda una via finanziata disponibile, una domanda che merita di essere perseguita o una questione contrattuale irrisolta. Un unico punteggio ponderato nasconderebbe tali differenze e potrebbe permettere a un grande beneficio modellizzato di compensare una condizione che l'impresa non può soddisfare.
Il fascicolo dovrebbe comprendere un registro delle fonti dell'offerta effettiva, un percorso di cassa datato e un raccordo di capitalizzazione fino allo stesso evento finanziario per ogni via. Deve mostrare richieste approvate ma non pagate, importi trattenuti e prima violazione della soglia. Quando un ponte rimuove quella violazione, il consiglio necessita del relativo impegno e dei termini completi, anziché di un importo di linea presunto. Il prospetto delle partecipazioni deve identificare ogni titolo e la base della riserva. Un consigliere dovrebbe poter risalire da una percentuale o un incasso mostrato allo strumento vincolante o al dato esplicito del modello che lo ha prodotto.
La motivazione commerciale deve accompagnare queste riconciliazioni. La direzione dovrebbe spiegare il sostegno che intende usare, la spesa che prevede di evitare e le prove alla base di ogni miglioramento operativo dichiarato. La soglia di valore corretta per la diluizione può inquadrare la domanda, ma rimane aritmetica condizionale. Il consiglio dovrebbe registrare quali benefici sono accertati, quali richiedono ulteriori verifiche e quali sono stati deliberatamente lasciati senza valutazione. Ciò permette una decisione senza inventare precisione. Crea anche una base per rivedere in seguito l'esito rispetto agli impegni e alle aspettative effettivamente registrati al momento.
L'approvazione dovrebbe specificare l'azione successiva consentita. Presentare una domanda, accettare un'offerta, sottoscrivere un SAFE e pagare una fattura di progetto sono autorizzazioni distinte. Il consiglio può assegnare un responsabile a ogni condizione irrisolta e richiedere un prospetto aggiornato di cassa o partecipazioni quando cambia un termine rilevante. Il registro deve conservare la versione precedente, senza sostituirla a posteriori con la storia della raccolta riuscita. Un fascicolo datato serve sia all'esecuzione attuale sia alla valutazione successiva della corrispondenza fra benefici del programma, costi, date di finanziamento e motivazione originaria dell'impresa.
23 Applicare la regola a un'offerta effettiva
Il primo passo consiste nel riunire i documenti firmati e proposti dell'impresa, senza completare campi mancanti con la pagina promozionale generica del programma. La direzione riconcilia soggetto giuridico, ammissibilità, progetto consentito, condizioni di assegnazione e fonti. Identifica poi spese e date di cassa da rispettare prima dell'arrivo del sostegno. Una condizione irrisolta è affidata a un consulente o decisore responsabile. L'analisi non interpreta il silenzio di una pagina pubblica come autorizzazione. Una volta documentata l'ammissibilità, l'impresa può calcolare se impegni e cassa disponibile sostengono il traguardo proposto.
Il passo successivo sostituisce i dati dell'esperimento con date, importi e strumenti dell'impresa. Un'assegnazione a rimborso necessita delle proprie regole per richieste e trattenute. Un contributo forfettario o anticipato richiede un diverso calendario di pagamenti e vincoli. Uno strumento convertibile richiede le proprie definizioni ed eventi attivanti. SAFE pre-investimento, sconti, warrant, preferenze e opzioni non assegnate richiedono calcoli oltre il motore equivalente ordinario ristretto qui utilizzato. Lo scopo dell'esempio è rendere visibili dati e riconciliazione, affinché un consulente identifichi le parti applicabili e quelle da sostituire.
Una via che supera il test di cassa può poi essere confrontata allo stesso confine operativo e finanziario delle alternative. L'impresa dovrebbe calcolare l'intero effetto sulle partecipazioni, includere ogni ponte ed evitare di aggiungere due volte i fondi al valore. La soglia condizionale rende esplicita la domanda commerciale residua: quale miglioramento aggiuntivo documentato compenserebbe diluizione e costi ulteriori? La direzione dovrebbe verificarla rispetto a prove di domanda dei clienti, capacità di consegna e sostegno del programma effettivamente utilizzabile. Una narrazione preferita su un programma prestigioso non dimostra che la soglia sia raggiungibile.
La decisione è pronta per l'esecuzione quando impegno richiesto, condizioni, percorso finanziario e risposta allo scenario avverso sono stati registrati insieme. Le modifiche rilevanti determinano una nuova versione: una data d'incasso successiva, una base di costi ammissibili inferiore, un tetto MFN modificato, un'ulteriore richiesta di riserva o un diverso round possono alterare il risultato. Il gruppo operativo dovrebbe mantenere il registro durante l'operazione. Il quadro sostiene un'analisi strutturata e il confronto con i consulenti; non fornisce consulenza legale, fiscale, contabile o d'investimento a una singola impresa né promette successo della domanda, della raccolta o del traguardo.
24 Risolvere i limiti prima del prossimo impegno
I casi stabiliscono relazioni aritmetiche sotto contratti e dati espliciti. Non dimostrano valore aggiunto di un acceleratore, innovazione aggiuntiva causata da una sovvenzione o maggiore ricchezza realizzata dai fondatori. Tali domande richiedono dati empirici appropriati e analisi distributive per titolo. Piano fisso, conversione equivalente ordinaria e valore operativo condizionale rendono il confronto ispezionabile. Limitano anche il trasferimento a imprese con altri strumenti, costi, scelte e risultati. I limiti vanno mantenuti presentando cifre precise.
La revisione pubblica è circoscritta a documenti e versioni effettivamente aperti. La pagina EIC 2026 collega una modifica di giugno; metadati ufficiali identificano una successiva modifica d'agosto, il cui testo sostanziale non è stato accertato. L'articolo etichetta dunque le disposizioni di giugno per versione e non afferma l'ultima posizione giuridica consolidata del 2026. Il programma 2027 e gli accordi sottoscritti richiedono lettura propria. Le incoerenze sono ragioni per procurarsi il documento applicabile prima dell'impegno, senza scegliere la cifra più attraente. [5,6,7,8]
I risultati di liquidità dipendono dai tempi degli eventi. L'esperimento utilizza dodici periodi costruiti di trenta giorni e un ordine prudente dichiarato per pagamenti e incassi. Un'impresa reale può aver bisogno di un calendario giornaliero o per singola operazione. Può richiedere anche un registro di cassa vincolata, svincoli di trattenute, pagamenti fiscali, restituzioni eventuali o una diversa valutazione dei crediti. I casi non contengono anticipi di sovvenzione né una distribuzione osservata dei ritardi. Le sensibilità mostrano conseguenze di modifiche selezionate. Non attribuiscono probabilità a tali cambiamenti né stimano una riserva richiesta per una popolazione di richiedenti.
Quote e valore hanno confini altrettanto espliciti. I titoli sono trattati come convertiti in equivalenti ordinari e la riserva secondo l'allocazione dichiarata. Preferenze reali, proventi d'esercizio, priorità, imposte e posizioni specifiche richiedono ulteriori analisi. Una clausola MFN necessita di verifica di ambito, evento attivante e modifica. Non si forniscono probabilità di ammissione o assegnazione, aumenti attesi di valutazione o effetti di rete monetizzati. Le prove mancanti restano fuori dalla base, senza diventare stime gestionali prive di riscontro.
La regola è utilizzabile entro questi limiti. Confermare via e termini, finanziare gli obblighi datati, riconciliare tutta la capitalizzazione e verificare il miglioramento commerciale per giustificare il costo aggiuntivo. Una via senza fondi o vietata resta fuori dall'insieme sostenibile fino a una modifica esplicita risolutiva. Per chi affronta sovvenzione e offerta di acceleratore, il processo identifica documenti e impegni rilevanti prima di altri pagamenti o firme. Lascia inoltre un registro riproducibile delle ipotesi verificabili in seguito con prove reali.
| Passo | Riconciliazione richiesta | Confine decisionale |
|---|---|---|
| Autorizzazione | Beneficiario, date di spesa, sostegno combinato e restrizioni sui costi duplicati | Escludere una via vietata prima della classifica finanziaria |
| Cassa | Verificare il saldo iniziale, poi cassa iniziale più incassi datati meno pagamenti datati dopo ciascun evento | Registrare prima violazione e massimo deficit dalla soglia dichiarata |
| Richieste | Applicare i tetti a costi e assegnazione; sottrarre tutti i diritti già approvati prima dell'incremento successivo | Diritto approvato uguale a cassa ricevuta più richieste approvate non pagate; un credito non è cassa bancaria |
| Contributo privato | Separare contributo ai costi ammissibili, spesa oltre il tetto e spese non ammissibili | Non aggiungere una componente di costo come altro pagamento né usare due volte un pagamento pubblico |
| Diritto fisso e SAFE | Risolvere percentuale fissa e ogni SAFE finanziato con denominatore dichiarato ed elezione MFN ammissibile | Verificare le condizioni di ogni ramo di prezzo del tetto o del round |
| Riserva e denaro nuovo | Aggiungere solo la riserva incrementale richiesta e la sottoscrizione del round | Riconciliare insieme tutti i diritti completamente diluiti al 100% allo stesso evento |
| Valore indicativo dei fondatori | Sommare valore operativo, cassa e crediti non pagati valorizzati, sottrarre debito; porre il minimo a zero e applicare la quota dei fondatori | Contare una volta ogni voce; conservare convenzioni di equivalenza ordinaria e crediti |
| Soglia condizionale | Con un valore indicativo di riferimento positivo e una quota positiva dei fondatori nella via candidata: dividere il valore indicativo di riferimento per tale quota, sottrarre cassa e crediti valorizzati del candidato, aggiungere debito e porre il minimo a zero | Un valore indicativo di riferimento pari a zero ha una soglia minima non negativa di EV operativo pari a zero. Una quota dei fondatori pari a zero nella via candidata non può eguagliare un riferimento positivo. Entrambe le vie devono essere sostenibili; nessuna stima di valore raggiungibile |
| Prove | Conservare documenti vincolanti, bilancio preventivo datato, riscontri bancari e conversioni | Descrizioni pubblicate ed esempi costruiti non stabiliscono l'esito del singolo richiedente |
Passi analitici dell'esperimento costruito. Contratti, distribuzioni preferenziali, convenzioni sui proventi di esercizio o piani diversi richiedono modifiche corrispondenti prima dell'uso. Nessuna autorizzazione di programma o interpretazione giuridica fornita.
Riferimenti
- The Y Combinator Deal. Consultato l'11 novembre 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Consultato l'11 novembre 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Consultato l'11 novembre 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Consultato l'11 novembre 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Consultato l'11 novembre 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Consultato l'11 novembre 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Consultato l'11 novembre 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Consultato l'11 novembre 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Consultato l'11 novembre 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Consultato l'11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Consultato l'11 novembre 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Consultato l'11 novembre 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Consultato l'11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Consultato l'11 novembre 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Consultato l'11 novembre 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Consultato l'11 novembre 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Consultato l'11 novembre 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
