
1 Die Finanzierungsentscheidung an einem finanzierten Meilenstein ausrichten
Ein Gründer, der zwischen einem Zuschuss und einem Accelerator wählt, benötigt eine datierte Finanzierungsentscheidung. Ausgangspunkt sind der zu erreichende Meilenstein, die dafür erforderliche Liquidität und die anschließend verbleibende Beteiligung der bestehenden Aktionäre. Eine Zuschussankündigung und ein Accelerator-Angebot beschreiben unterschiedliche Vereinbarungen. Ihre ausgewiesenen Beträge werden erst vergleichbar, wenn das Unternehmen die Verfügbarkeit der Mittel, zulässige Ausgaben, vertragliche Bedingungen und die spätere Wandlung rekonstruiert. Dieser Beitrag entwickelt diesen Vergleich für ein Unternehmen mit einem definierten Betriebsplan. Ziel ist es, durchführbare Finanzierungswege sowie die wirtschaftlichen Bedingungen zu ermitteln, unter denen ein Weg die Aktionäre für seine zusätzliche Verwässerung entschädigt.
Die Entscheidung sollte festgelegt werden, bevor ein Programm bewertet wird. Die Geschäftsleitung bestimmt den unterstützten Rechtsträger, den finanzierten Produkt- oder technischen Meilenstein, den Ausgabenzeitraum und den zur Fortführung erforderlichen Mindestbestand frei verfügbarer Liquidität. Bestehende Investoren, Mitarbeiteroptionen, ausstehende wandelbare Instrumente und verbindliche Verpflichtungen gehören zur Ausgangslage. Jede Änderung dieser Abgrenzungen verändert den Vergleich. Ein scheinbar attraktives Angebot kann einen anderen Rechtsträger oder ein engeres Projekt finanzieren und die operative Gesellschaft weiterhin Risiken aussetzen. Eine nützliche Entscheidungsdokumentation verbindet deshalb die Programmunterlagen zum selben Beobachtungsstichtag mit dem Unternehmensbudget und der Kapitalisierungstabelle.
Die vorgeschlagene Methode macht die liquiditätsseitige Durchführbarkeit zur Voraussetzung des wirtschaftlichen Vergleichs. Ein Unternehmen, das eine Rechnung vor der Erstattung nicht bezahlen kann, kann den geplanten Zuschussweg mit dieser Erstattung allein nicht umsetzen. Dann sind zusätzliche Finanzierung, eine zulässige Ausgabenänderung oder ein anderer Zeitplan erforderlich. Die verbleibende Beteiligung bleibt relevant; eine Beteiligungsquote ohne finanzierbaren Betriebsplan belegt jedoch keine tragfähige Wahl. Die Methode dokumentiert den ersten Monat, in dem die Liquiditätsuntergrenze unterschritten wird, und die zusätzliche verbindliche Finanzierung, die zur Behebung dieser Unterschreitung erforderlich ist. Sie verwandelt eine nicht verfügbare Finanzierungsquelle nicht durch eine Erwartungswertanpassung in Liquidität.
Für weiterhin durchführbare Wege vergleicht die Analyse die verbleibende Beteiligung und eine bedingte Eigenkapitalwertschwelle. Diese fragt, um wie viel wertvoller das Unternehmen unter dem stärker verwässernden Weg werden müsste, damit die ursprünglichen Aktionäre denselben Wert halten. Es handelt sich um eine algebraische Schwelle unter angegebenen Eingaben. Sie liefert keine Schätzung der Fähigkeit des Programms, diesen Wert zu schaffen. Kundenzugang, Mentoring, Investorenvorstellungen und Signalwirkung benötigen eigene Belege, bevor die Geschäftsleitung ihnen im Basisfall einen finanziellen Nutzen zuweist. Diese Unterscheidung erhält den Nutzen der Entscheidung, wenn zuverlässige programmspezifische Ergebnisdaten fehlen.
Der Beitrag verbindet eine datierte Prüfung ausgewählter veröffentlichter Programmbedingungen mit einem für die Untersuchung erstellten Finanzierungsexperiment. Die Beispielunternehmen, Ausgabenprofile, Finanzierungszeitpunkte und späteren Bewertungen sind konstruierte Eingaben. Sie sind weder beobachtete Antragsteller noch unterzeichnete Angebote oder Kundentransaktionen. Veröffentlichte Bedingungen belegen vertragliche Kategorien und ausgewählte beworbene Merkmale; sie belegen weder Aufnahmechancen noch einen gemeinsamen kausalen Ertrag der Programmteilnahme. Das praktische Ergebnis ist eine Finanzierungsentscheidungsvorlage, die ein Verwaltungs- oder Aufsichtsgremium vor der Wahl eines Weges anhand seiner eigenen unterzeichneten Dokumente, Banknachweise und Ausgabenverpflichtungen aktualisieren kann.
2 Einsetzbare Liquidität von Leistungsguthaben und bedingter Unterstützung trennen
Ein Finanzierungsvergleich benötigt getrennte Verzeichnisse für Liquidität, zweckgebundene Liquidität, vermiedene Ausgaben und mögliche künftige Vorteile. Frei verfügbare Liquidität kann die nach der jeweiligen Vereinbarung zulässigen betrieblichen Verpflichtungen erfüllen. Eine Erstattungsforderung hängt von förderfähigen Ausgaben und dem geltenden Antragsverfahren ab. Ein Leistungsguthaben mindert eine bestimmte Rechnung nur, wenn das Unternehmen diese Leistung andernfalls kaufen würde und das Guthaben unter seinen Bedingungen nutzen kann. Eine mögliche Folgeinvestition setzt eine weitere Entscheidung voraus, bevor sie verfügbar wird. Die Zusammenfassung dieser Posten zu einem ausgewiesenen Gesamtbetrag verdeckt die Abfolge der tatsächlich zu finanzierenden Vorgänge.
Das veröffentlichte Access-Paket von Hub71 veranschaulicht die Unterscheidung dieser Kategorien. Die Programmseite beschreibt AED 250,000 in bar über einen SAFE und AED 250,000 an Sachleistungen, ergänzt um eine weitere eigenkapitalbezogene Aufstockung für qualifizierte, besonders leistungsfähige Unternehmen. Barmittel, Dienstleistungen und eine mögliche Aufstockung haben unterschiedliche wirtschaftliche Funktionen. Die Seite ist eine veröffentlichte Programmbeschreibung und kein unterzeichnetes Angebot des Unternehmens. Eine Entscheidungsvorlage sollte jede Komponente getrennt ausweisen, ihre ursprüngliche Währung beibehalten und die vor Aufnahme in die Liquiditätsplanung erforderlichen Unterlagen benennen. Aus der Addition der Unterstützungskomponenten ergibt sich keine feste Beteiligungsquote. [11]
Die Geschäftsleitung kann ein Ausgabenguthaben anhand eines ausdrücklichen Beschaffungsplans bewerten. Angenommen, ein Programm stellt eine Leistung bereit, die das Unternehmen sonst nicht kaufen würde. Ihr beworbener Preis ist keine Liquiditätseinsparung im bestehenden Unternehmensbudget. Wird die Leistung bereits benötigt, verwendet der Vergleich die vermeidbare zahlungswirksame Ausgabe, den zulässigen Umfang des Guthabens und etwaige zusätzliche Implementierungskosten. Derselbe Posten darf nicht zugleich als Mittelzufluss und als Ausgabenminderung erscheinen. Diese Behandlung vermeidet auch einen sofortigen Wertansatz für ungenutzte Guthaben allein aufgrund eines hohen Listenpreises in den Programmunterlagen.
Bedingte Unterstützung gehört in einen gesonderten Zweig. Eine zusätzliche Bewilligung, eine Verlängerung nach Ermessen oder eine Entscheidung des Investitionsausschusses benötigt einen angegebenen Auslöser und einen verantwortlichen Entscheidungsträger. Ein Gremium kann ein Szenario untersuchen, in dem der Auslöser erfüllt ist; der Basis-Liquiditätsverlauf sollte jedoch die nach dokumentierten Bedingungen bereits verfügbare Finanzierung abbilden. Die Zuweisung einer Wahrscheinlichkeit zu einer unbelegten Zusage schafft einen numerischen Anschein ohne Belege. Der Beitrag verwendet deshalb deterministische Zweige und ausdrückliche Entscheidungstermine. Ein Unternehmen kann diese durch eine geschätzte Wahrscheinlichkeitsverteilung ersetzen, wenn ein belastbarer Datensatz und eine vereinbarte Schätzmethode vorliegen.
Das Verzeichnis sollte Bruttomittel, Programmgebühren, Steuern, Transaktionskosten und sämtliche für den Betriebsplan nicht nutzbaren Beträge beibehalten. Dies ist eine Abstimmung und keine Rangfolgenkennzahl. Jeder Betrag wird einer Bankbewegung, einem förderfähigen Kostenposten oder einer gesondert beschriebenen Option zugeordnet. Bei Vorteilen in einer anderen Währung sollte die Geschäftsleitung die gewählte Umrechnungsgrundlage und eine Währungssensitivität angeben. Die Finanzierungsbeispiele verwenden innerhalb jedes Vergleichs eine einzige angegebene Währung. Sie ordnen internationale Programme nicht anhand einer Umrechnung veröffentlichter Paketbeträge in eine unbelegte gemeinsame Kaufkraftgröße.
| Programm | Barmittel- oder Finanzierungskomponente | Sonstige Unterstützung | Beteiligungs- oder Kostengrundlage | Versions- und Zeitabgrenzung | Quellen |
|---|---|---|---|---|---|
| Y Combinator | USD 125,000 SAFE mit festem Prozentsatz plus USD 375,000 MFN-SAFE ohne Bewertungsobergrenze | Programmressourcen; YC gibt an, keine Programmgebühr zu erheben | 7% feste Komponente plus gesondert wandelnde MFN-Position | Die Annahme leitet die Verpflichtung ein; tatsächliche Abwicklung und unterzeichnete Dokumente sind maßgeblich | [1,2] |
| Techstars | USD 20,000 CEA plus USD 200,000 MFN-SAFE; MFN-Betrag in APAC USD 100,000 | Programm und fortdauernde Aktionärsbeziehung | 5% Stammaktien plus MFN-Wandlung; bewertete Runde als Auslöser ab USD 1 Million | APAC-Gesamtbetrag USD 120,000; Standard-Gesamtbetrag USD 220,000; konkretes Programm und Instrumente sind maßgeblich | [3,4] |
| Hub71 Access | AED 250,000 Barmittel über einen SAFE | AED 250,000 Sachleistungen; mögliche Aufstockung ist bedingt | MFN-SAFE ohne Bewertungsobergrenze und ohne Abschlag; feste Beteiligungsquote nicht belegt | Beschreibung einer Kohorte 2027; antragstellerspezifische Zahlungstermine und unterzeichnete Bedingungen ungeprüft | [11,12] |
| Innovate UK | Zuschussbetrag und Fördersatz hängen von Ausschreibung und Bewilligung ab | Nur förderfähige Projektkosten tragen einen Erstattungsantrag | Nachträgliche Erstattung bezahlter Kosten nach den geprüften allgemeinen Bedingungen | Zahlung normalerweise binnen 30 Tagen vorbehaltlich benötigter Informationen; abschließender Einbehalt von 10%; Angebotsbedingungen gelten | [9,10,13,14] |
| EIC Accelerator | Zuschuss- und/oder Investitionskomponenten in EUR; anwendbare Beträge erfordern die maßgebliche Fassung | Komponenten- und vereinbarungsspezifische Unterstützung | Der angegebene Zuschuss vom Juni 2026 verwendet Pauschalen, bis zu 70% Deckung und 30% Kofinanzierung | Metadaten der späteren August-Änderung und veröffentlichtes Programm 2027 erfordern eigene Versionsprüfungen | [5,6,7,8] |
Die ursprünglichen Währungen bleiben ohne Wechselkursumrechnung erhalten. Geprüfte Beschreibungen sind keine unterzeichneten Angebote. Barmittel, Guthaben und bedingte Unterstützung bleiben getrennt. Den geprüften Erstattungsbedingungen von Innovate UK und der angegebenen Pauschalregelung des EIC darf kein gemeinsamer angenommener Zahlungsplan zugewiesen werden.
3 Die Förderfähigkeit vor dem wirtschaftlichen Vergleich prüfen
Ein Finanzierungsweg wird erst in den Vergleich aufgenommen, nachdem die Geschäftsleitung festgehalten hat, welche Rechtsträger und Tätigkeiten teilnehmen können. Das Förderfähigkeitsverzeichnis sollte zwischen einer veröffentlichten allgemeinen Regel, einer ausschreibungsspezifischen Bedingung und einer für den Antragsteller bestätigten Bestimmung unterscheiden. Standort, Gründung, Eigentumsverhältnisse, Projektphase, Sektor, Ausgabenzeitraum und bisherige Unterstützung können den verfügbaren Weg jeweils beeinflussen. Ein Vergleich, der alle Wege als verfügbar annimmt, überzeichnet die Handlungsoptionen. Eine unbeantwortete Frage zur Förderfähigkeit bleibt eine ungeklärte Bedingung. Sie sollte nicht positiv bewertet werden, weil das Unternehmen einem in der Programmwerbung beschriebenen erfolgreichen Teilnehmer ähnelt.
Die Belegsammlung benötigt eine Version und ein Datum. Förderseiten können auf eine neue Bewerbungsrunde umstellen, während ein älteres Arbeitsprogramm, Zuschussangebot oder ein Antrag für einen anderen Antragsteller relevant bleibt. Die Unternehmensentscheidung hängt von den für die eigene Gelegenheit geltenden Bedingungen ab. Die Geschäftsleitung sollte das Quelldokument, den Prüftag, die Antragsreferenz und jede schriftliche Klärung einer wesentlichen Unklarheit aufbewahren. Eine auf einer aktuellen Webseite angegebene Frist darf nicht auf eine andere Kohorte übertragen werden. Ebenso belegt das Fortbestehen eines Programms nicht, dass dessen aktuelles Bewerbungsfenster bereits eingegangene Ausgaben finanzieren kann.
Projektförderfähigkeit und Unternehmensbereitschaft sind getrennt zu beurteilen. Ein Unternehmen kann in die veröffentlichte Programmkategorie passen, während seine geplanten Ausgaben, seine Rechtsstruktur oder seine Unterlagen ungeeignet bleiben. Umgekehrt kann ein gut vorbereitetes Unternehmen eine Tätigkeit außerhalb des vorgesehenen Umfangs verfolgen. Die Finanzierungsvorlage sollte die nicht erfüllte Bedingung und die konkret notwendige Änderung benennen. Eine gesellschaftsrechtliche Umstrukturierung, ein späterer Start oder ein neu gestaltetes Projekt erzeugen Kosten und Abhängigkeiten, die in den wirtschaftlichen Vergleich gehören. Ihre Behandlung als kostenlose Verwaltungsaufgaben würde die Zugangskosten des vorgeschlagenen Kapitals unterschätzen.
Auch die Reihenfolge der Anträge ist wichtig. Ein Team kann mehrere Wege untersuchen und dabei nur die nach den jeweiligen Dokumenten zulässigen Kombinationen annehmen. Die Unterstützung einer Quelle kann Offenlegungspflichten auslösen oder beeinflussen, welche Kosten eine andere Quelle erstatten darf. Eigenkapitalfinanzierung und Zuschuss sind nicht automatisch unvereinbar; ihre Kombination ist auch nicht für jede Ausgabe automatisch zulässig. Der Vergleich sollte die betroffenen Ausgabenzeilen, Finanzierungsquellen und Erklärungen benennen. Eine vertragliche Bestätigung ist erforderlich, bevor ein kombinierter Weg als durchführbar aufgenommen wird. Dieser Beitrag macht aus einer allgemeinen Finanzierungskategorie keine rechtsgebietsweit geltende rechtliche Freigabe.
Das resultierende Förderfähigkeitsverzeichnis sollte knapp genug sein, damit das Gremium es hinterfragen kann. Jede wesentliche Bedingung besitzt eine Quelle, eine antragstellerspezifische Antwort, einen Nachweis und einen Verantwortlichen für verbleibende Maßnahmen. Es dokumentiert die Zulässigkeit des Weges für die Modellierung und nicht die Erfolgsaussicht des Antrags. Ein Unternehmen ohne unterzeichnete Bewilligung benötigt weiterhin einen gesonderten Finanzierungsnotfallplan. Diese Struktur konzentriert die Analyse auf die anstehende Entscheidung und ermöglicht eine klare Übergabe an Rechts-, Steuer- oder Förderexperten, wenn die veröffentlichten Informationen die Unternehmensposition nicht klären.
| Unterlage | Datums- oder Kalenderbeleg | Gestützte Auslegung | Offener Punkt | Quellen |
|---|---|---|---|---|
| EIC-2026-Übersichtsseite und Juni-Programm | Download mit Datum 17. Juni 2026; Juni-Text nennt den 4. November 2026 | Juni-Bestimmungen und dieser datierte Einreichungstermin wurden gelesen; das Datum liegt vor dieser Prüfung | Keine Aussage, dass Juni den jüngsten konsolidierten Rechtsstand darstellt | [5,6] |
| Metadaten der späteren EIC-2026-Änderung | Veröffentlicht am 4. August 2026; Beschluss C(2026)5609 | Amtliche Metadaten identifizieren eine spätere STEP-Defence-Änderung | Inhaltlicher Änderungstext nicht verifiziert; Auswirkungen auf frühere Bestimmungen unbestätigt | [7] |
| Veröffentlichtes EIC-Arbeitsprogramm 2027 | Veröffentlicht am 5. November 2026; Sammelzeitpunkt 17:00 Uhr Brüsseler Zeit | Ein veröffentlichtes künftiges Programm besitzt einen eigenen Bewerbungsablauf | Genauer anwendbarer Sammeltermin und aktuelle Öffnung des Portals sind zu prüfen | [8] |
| Hub71-Access-Bewerbungsrunde | Programmbeschreibung betrifft eine Kohorte 2027 | Kohortenjahr ist dokumentiert | Genaue Bewerbungsfrist und Auszahlungstermin für den Antragsteller sind in diesem Verzeichnis nicht verifiziert | [11,12] |
| Innovate-UK-Ausschreibung und Bewilligung | Allgemeine Bedingungen mit Kennzeichnung Oktober 2025; Hinweise nach Angebot aktualisiert am 8. September 2026 | Ausschreibungsbedingungen, Bewilligungsschreiben und Startfreigabe sind maßgeblich | Hier wird weder eine ausschreibungsspezifische Frist noch ein Startdatum eines Antragstellers angegeben | [9,10,14] |
Die Daten beschreiben tatsächlich geprüfte Unterlagen und keine Aufnahme, Bewilligung, Abwicklung oder künftige Zahlungsverpflichtung. Weder eine ungeprüfte Hub71-Frist noch ein ungeprüfter EIC-Portalstatus wird ersatzweise eingesetzt.
| Prüfbedingung | Antragstellerspezifische Belege | Finanzielle Folge | Behandlung bei ungeklärtem Sachverhalt |
|---|---|---|---|
| Rechtsträger und Rechtsgebiet | Gründungsnachweis, vorgesehener Empfänger und unterzeichnetes oder vorgeschlagenes Instrument | Umstrukturierungs-, Standort- oder Eigentumsbedingungen können verfügbare Wege verändern | Zulässigkeit ungeklärt lassen |
| Projektumfang, Kosten und Start | Ausschreibungsumfang, genehmigtes Projekt, Kostennachweise und Startfreigabe | Nur zulässige Ausgaben und Termine tragen den jeweiligen Finanzierungsweg | Unbelegte Kostenförderfähigkeit ausschließen |
| Privater Eigenbeitrag | Dokumentierte frei verfügbare Liquidität oder zulässige verbindliche private Finanzierung | Mittel müssen vor der jeweiligen Zahlung verfügbar sein | Einen unbezahlten Anspruch nicht als Barmittel behandeln |
| Kombinierte Unterstützung und doppelte Kostenfinanzierung | Zuschuss- und Eigenkapitaldokumente, Offenlegungen und erforderliche Zustimmungen | Ein kombinierter Weg benötigt eine eigene Erlaubnis und Kostenabgrenzung | Eine verbotene Kombination vor der Rangfolge ausschließen |
| Wandlungs- und Pooldefinitionen | Alle SAFE, MFN-Zeitraum, Grundlage der Bewertungsobergrenze, Poolanforderung und Bedingungen der bewerteten Runde | Ansprüche der Inhaber müssen dieselbe angegebene Ereignisabgrenzung verwenden | Beteiligung nicht aus einem ausgewiesenen Betrag ableiten |
| Version, Bedingungen und Abwicklung | Datierte maßgebliche Unterlage, Bewerbungsrunde und Nachweis der Mittelfreigabe | Angebot und Bankeingang gehören zu unterschiedlichen Kalenderereignissen | Unbekannte Termine und unerfüllte Bedingungen beibehalten |
Dies ist eine Belegcheckliste und keine Antragsbewertung oder Auswahlwahrscheinlichkeit. Veröffentlichte allgemeine Beschreibungen klären nicht die individuellen Erlaubnisse eines Unternehmens.
4 Angebote und Ausgaben auf denselben Liquiditätskalender stellen
Der Liquiditätskalender beginnt mit dem verfügbaren Bankguthaben und dem Zahlungstermin jeder Verpflichtung. Programmauswahl, Vertragsunterzeichnung, aufschiebende Bedingungen und Bankabwicklung sind getrennte Ereignisse. Ein Schreiben über eine künftige Investition kann wertvoller Beleg sein, ohne ein aktuelles Bankguthaben darzustellen. Das Modell dokumentiert den angenommenen Mittelzuflusstermin und prüft den Betriebsplan gegen diesen Termin. Es rechnet einem Antrag, der die betreffende Bedingung noch nicht erreicht hat, keine Finanzierung zu. Dieselbe Disziplin gilt für den Zeitplan eines Zuschusses, einer Eigenkapitalzeichnung oder einer Überbrückungsfazilität.
Der Betriebsplan sollte wiederkehrende Ausgaben von einzelnen Meilensteinzahlungen trennen. Gehälter, Miete und übliche Abonnements können einem monatlichen Profil folgen; Anzahlungen für Geräte, Versuche, Zertifizierungen oder Fertigungszusagen können höhere Zahlungen an bestimmten Tagen erfordern. Ein Monatsendbestand kann einen Fehlbetrag vor einem großen Zufluss innerhalb desselben Monats verdecken. Das Beispielmodell nennt seine Ereignisreihenfolge ausdrücklich und verwendet eine vorsichtige unterperiodische Liquiditätsuntergrenze. Ein realer Plan mit wesentlichen untermonatlichen Zahlungen sollte auf datierte Bankereignisse umgestellt werden. Mehr Kalenderdetail ist durch das Zahlungsmuster zu rechtfertigen und nicht durch den Wunsch, eine Prognose präzise erscheinen zu lassen.
Die Analyse trennt außerdem Ausgaben, die einen förderfähigen Anspruch begründen, von Ausgaben, die lediglich den Geschäftsbetrieb aufrechterhalten. Kosten der operativen Gesellschaft außerhalb des geförderten Projekts verbrauchen ebenfalls Liquidität. Die Geschäftsleitung sollte den Förderkostenplan mit Hauptbuch und Betriebsbudget abstimmen und jeden ausgeschlossenen Posten gesondert erläutern. Ein allein auf das erstattungsfähige Projekt ausgerichteter Finanzierungsvergleich kann den Liquiditätsbedarf des übrigen Unternehmens übersehen. Die Liquiditätsuntergrenze gilt für die Gesellschaft, die Rechnungen bezahlt; die Antragsberechnung gilt für die nach der jeweiligen Vereinbarung zugelassenen Kosten.
Eine Verzögerung wird an dem Ereignis modelliert, das sie verursacht. Die Antragsprüfung kann die Bewilligung verschieben; die Projekteinrichtung die zulässigen Ausgaben; die Vorbereitung eines Erstattungsantrags dessen Einreichung; und eine Zahlungsrückfrage den Eingang. Eine pauschale Verzögerung aller Zahlungsströme kann die Wirkung dieser unterschiedlichen Ereignisse falsch wiedergeben. Das Experiment variiert deshalb die vorgegebene Zuflussverzögerung getrennt vom betrieblichen Ausgabenprofil. Eine Ausgabenminderung wäre eine gesonderte Managementmaßnahme und würde einen glaubwürdigen revidierten Meilenstein und ein entsprechendes Budget erfordern.
Das Gremium sollte die früheste Unterschreitung der Liquiditätsuntergrenze, den größten kumulierten Fehlbetrag und die vor dieser Unterschreitung benötigte Finanzierungszusage erhalten. Diese Größen beantworten unterschiedliche Fragen. Ein Unternehmen kann nach einem früheren Finanzierungsversagen am Ende des Modellzeitraums positive Liquidität aufweisen. Es kann auch einen insgesamt mäßigen Finanzierungsbedarf haben, der im verfügbaren Kalender nicht mehr gedeckt werden kann. Die Entscheidungsdokumentation sollte deshalb den vollständigen Verlauf und die Quelle einer etwaigen Überbrückungsfinanzierung beibehalten. Eine noch nicht verbindlich zugesagte Fazilität bleibt außerhalb des finanzierten Basisfalls, auch wenn ihre spätere Rückzahlung bezahlbar erscheint.
| Eingabengruppe | Vorgegebene Basis | Abgrenzung |
|---|---|---|
| Ausgangslage | GBP 100,000 frei verfügbare Liquidität; GBP 10,000 Untergrenze; Gründer 100%; bestehender Pool 0% | Die Untergrenze ist eine für die Untersuchung festgelegte Reserve und keine allgemeine Regel |
| Kalender | Zwölf Betriebsperioden zu 30 Tagen; bewerteter Abschluss und Vergleich an Tag 361 | Relative konstruierte Tage, kein tatsächlicher Programmzeitplan |
| Betriebliche Zahlungen | GBP 20,000 bezahlt und GBP 10,000 erhalten je Periode | Auszahlungen gehen Eingängen desselben Tages voraus |
| Förderfähige Ausgaben | GBP 12,000 innerhalb jeder betrieblichen Zahlung; GBP 120,000 Förderkostenobergrenze | Förderfähige Ausgaben sind keine zweite Zahlung |
| Erstattungszuschuss | GBP 60,000 Bewilligungsobergrenze; 50% Erstattung; mindestens 50% private Kofinanzierung; Basis-Zuflussverzögerung 30 Tage | Genehmigungstage 90, 180, 270 und 360; kein Vorschuss |
| Wegbezogene Aufwendungen | GBP 4,000 für den Zuschuss; GBP 6,000 für den Accelerator, bezahlt an Tag 0 | Diese konstruierten Aufwendungen sind nicht förderfähig; im kombinierten Weg fallen beide an |
| Accelerator-Komponenten | GBP 50,000 fester Anspruch auf 5% plus GBP 100,000 MFN-SAFE; beide an Tag 30 eingegangen | Der feste Prozentsatz wird nach SAFE-Wandlung und vor neuem Pool und neuen Mitteln bestimmt |
| Finanzierungs- und Betriebswert | GBP 1,000,000 neue Mittel bei GBP 4,000,000 Eigenkapitalwert vor Finanzierung; gesonderter bedingter operativer Unternehmenswert von GBP 4,000,000 | Gleiche Zahlen haben unterschiedliche Bedeutungen; keine Poolaufstockung in der Basis |
Alle Beträge sind hypothetische GBP-Annahmen. Die anfängliche Gründerbeteiligung von 100% liegt vor der Finanzierung. Die Pre-Money-Finanzierungsbewertung ist eine Eingabe für den Eigenkapitalpreis; die separate operative Unternehmenswertreferenz schließt Liquidität, Zuschussforderungen und Schulden aus, die später in der Wertüberleitung ergänzt werden. Die wegbezogenen Aufwendungen sind konstruierte Eingaben und keine zitierten Programmgebühren.
5 Die Beteiligungsstruktur in der wandlungsauslösenden Finanzierungsrunde rekonstruieren
Veröffentlichte Accelerator-Beträge sind zusammen mit den Investitionsinstrumenten zu lesen. YC beschreibt derzeit USD 500,000 über zwei SAFE: USD 125,000 für feste 7 Prozent und USD 375,000 unter einem MFN-SAFE ohne Bewertungsobergrenze. Die Beschreibung legt auch die Reihenfolge von Wandlung, Einrichtung oder Vergrößerung eines Optionspools und anschließender Investition neuer Mittel fest. Deshalb bildet die Division eines ausgewiesenen Betrags durch einen einzigen genannten Prozentsatz die Transaktion nur unvollständig ab. Die eigene Kapitalisierungstabelle und die unterzeichneten Vereinbarungen bleiben für die Berechnung des tatsächlichen Ergebnisses erforderlich. Die veröffentlichte Beschreibung liefert eine beispielhafte Finanzierungsstruktur und keine vollständige Kapitalisierungstabelle eines einzelnen Antragstellers. [1]
Das veröffentlichte Standardangebot von Techstars hat ebenfalls getrennte Komponenten: USD 20,000 über eine wandelbare Eigenkapitalvereinbarung für 5 Prozent Stammaktien sowie USD 200,000 über einen MFN-SAFE ohne Bewertungsobergrenze. Die Seite nennt eine bewertete Runde ab mindestens USD 1 Million als Auslöser und für Asien-Pazifik einen abweichenden MFN-Betrag von USD 100,000. Programm- und Dokumentunterschiede gehören deshalb in den Vergleich. Die Analyse sollte weder das allgemeine Angebot auf einen Standort mit ausdrücklicher Ausnahme übertragen noch die feste Komponente als gesamten künftigen Beteiligungspreis behandeln. Unterzeichnete Instrumente bestimmen, wie das jeweilige Unternehmen diese beworbenen Bedingungen umsetzt. [3]
Der Beitrag misst Beteiligungen an einer festgelegten Stelle der Finanzierungsfolge. Bestehende Aktionäre und ein bestehender Optionspool beginnen mit einem definierten Prozentsatz. Wandelnde Ansprüche werden anschließend mit dem angegebenen Nenner berücksichtigt. Eine neue Optionspoolzuteilung und neue Eigenkapitalfinanzierung folgen unter ihren eigenen Annahmen. Jede Stufe muss sich zu 100 Prozent abstimmen lassen. Der Vergleich einer Gründerquote vor Wandlung in einem Weg mit einer Quote nach der Runde in einem anderen würde dem Programm selbst eine Nenneränderung zuschreiben. Der korrekte Vergleich führt beide Wege bis zum selben Ereignis und nennt die berücksichtigten Investoren und Mitarbeiteransprüche.
Ein fester Prozentsatz und ein durch eine spätere Bewertungsobergrenze dividierter Barmittelbetrag sind unterschiedliche Eingaben. Ihre Addition kann innerhalb eines bewusst festgelegten Post-Money-Wandlungsbeispiels sachgerecht sein, klärt aber nicht jeden Vertrag. Pre-Money-Instrumente, Abschläge, mehrere Wandelklassen, bestehende Optionen, zugesagte Zuteilungen und Beteiligungsrechte können die Berechnung verändern. Das Modell nennt deshalb sein vereinfachtes Wandlungsregime und schließt Instrumente aus, die einen anderen Nenner erfordern. Eine reale Finanzierung sollte die unterzeichneten Definitionen in einer aktiengenauen Aufstellung abbilden und Wandlungs- sowie Liquidationsbestimmungen rechtlich prüfen lassen. Eine Prozentzusammenfassung unterstützt diese Aufstellung und ersetzt sie nicht.
Der Vergleich benennt außerdem die Anbieter späteren Kapitals. Übt ein bestehender Programminvestor ein Beteiligungsrecht aus, ist seine zusätzliche Zeichnung neue Finanzierung mit einem eigenen Mittelbeitrag. Sie darf nicht als kostenlose Erhaltung seines ursprünglichen Anteils erscheinen. Ebenso bringt ein Gründer, der eine Überbrückung finanziert, zusätzlichen Wert ein und erhält möglicherweise einen anderen Anspruch. Die Beteiligungsaufstellungen trennen Programmwertpapiere, andere Überbrückungsinvestoren, Mitarbeiterzuteilungen und spätere Investoren mit neuen Mitteln. Dadurch werden die gesamten Finanzierungskosten sichtbar; die Geschäftsleitung kann eine Bedingung ändern, ohne stillschweigend die Behandlung anderer Bedingungen zu verändern.
6 Das MFN-Instrument als gesonderte künftige Position behandeln
Ein MFN-Instrument ohne Bewertungsobergrenze hat zunächst keine eigene Obergrenze; eine spätere Finanzierung kann nach der maßgeblichen Vereinbarung jedoch Wandlungsbedingungen liefern. Die Programmbeschreibung von YC nennt die automatische Anwendung qualifizierender späterer günstiger Bedingungen innerhalb eines bestimmten Zeitraums. Die aktuelle Beschreibung von Techstars behandelt ebenfalls spätere Obergrenzen oder Abschläge. Diese veröffentlichten Beschreibungen sind zusammen mit den tatsächlichen Instrumenten zu lesen, einschließlich MFN-Beginn, qualifizierender Wertpapiere, Änderungsverfahren und Wandlungsauslöser. Ein allgemeiner SAFE-Leitfaden belegt nicht, dass jede Programmvereinbarung denselben Wahl- oder automatischen Wandlungsmechanismus verwendet. Das transaktionsspezifische Dokument bestimmt den anwendbaren Zweig. [1,3]
Eine spätere Überbrückung kann Beteiligungen deshalb über ihren eigenen Investitionsbetrag hinaus beeinflussen. Liefert sie Bedingungen, die ein früheres MFN-Instrument übernimmt, kann sie auch dessen Wandlung verändern. Die vorgeschlagene Analyse dokumentiert die neue Überbrückungszeichnung und die Neubepreisung des früheren Anspruchs getrennt. Anschließend stimmt sie deren gemeinsame Beteiligungswirkung ab. Das ist hilfreich, wenn kurz vor einer größeren bewerteten Runde eine kleine dringende Finanzierung ausgehandelt wird. Das Modell unterstellt nicht, dass jedes neue Wertpapier qualifiziert. Es verlangt für das Beispiel eine ausdrücklich festgelegte MFN-Übernahmebedingung und für eine reale Finanzierung eine vertragliche Bestätigung.
Das Finanzierungsteam sollte vor der Wahl einer Überbrückung eine Abfolge vorgeschlagener Bedingungen aufbewahren. Jede vorgeschlagene Bewertungsobergrenze oder jeder Abschlag wird mit den bereits ausstehenden Instrumenten sowie den relevanten Wirksamkeitsdaten und Ausnahmen abgeglichen. Ein Vergleich, der nur den vom jüngsten Investor verlangten Prozentsatz betrachtet, kann einen weiteren durch dieselbe Bedingung beeinflussten Anspruch übersehen. Das Gremium sollte die Beteiligungsänderung jedes Investors und die Änderung des gemeinsamen Anteils der ursprünglichen Aktionäre sehen. Dies liefert eine direkte wirtschaftliche Beschreibung, ohne das Vorliegen einer MFN-Klausel als Beleg für das Eintreten einer bestimmten künftigen Finanzierung zu behandeln.
Die FAQ von Hub71 beschreibt das Barmittelinstrument als zukunftsbezogenen MFN-SAFE ohne Bewertungsobergrenze und ohne Abschlag. Die veröffentlichte Beschreibung liefert keine feste Beteiligungsquote für die Barmittelkomponente. Diese muss durch die anwendbare künftige Finanzierung und die unterzeichneten Bedingungen bestimmt werden. Der Beitrag erzeugt daher keinen standardisierten Beteiligungspreis für dieses Programm. Seine MFN-Beispiele verwenden offengelegte Modelleingaben und bleiben vom veröffentlichten Programmvergleich getrennt. Damit bleibt das Beispiel aus den Vereinigten Arabischen Emiraten relevant, ohne eine durch die öffentliche Beschreibung nicht gestützte Zahl zu behaupten. [12]
Für die Entscheidung ist folglich eine von Finanzierungsbedingungen abhängige Beteiligungsspanne zu vergleichen, deren Endpunkte jeweils aus einem bestimmten Vertragszweig berechnet werden. Eine niedrigere spätere Bewertungsobergrenze kann im angegebenen Wandlungsregime für denselben ursprünglichen Mittelbetrag einen höheren Anteil verlangen. Ein günstiges operatives Ergebnis beseitigt diese vertragliche Sensitivität nicht. Die Geschäftsleitung kann erst nach Kenntnis von Umfang und Zeitpunkt beurteilen, ob die früheren Mittel und Programmvorteile diese Position rechtfertigen. Die folgenden Abschnitte verbinden diese Beteiligungsanalyse mit dem Zuschuss-Liquiditätsverlauf, den Kosten einer Überbrückung und der zur Entschädigung der ursprünglichen Aktionäre erforderlichen Eigenkapitalwertschwelle.
7 Bestehende Optionen und die nächste Eigenkapitalrunde abstimmen
Der Beteiligungsvergleich benötigt eine ausdrückliche Definition des Mitarbeiteroptionspools. Bereits ausgegebene Aktien, ausgeübte Optionen, ausstehende Zusagen und eine nicht zugeteilte Reserve haben unterschiedliche rechtliche und wirtschaftliche Merkmale. Eine vollständig verwässerte Kapitalisierungstabelle kann für Finanzierungszwecke reservierte Optionen einbeziehen, ohne festzustellen, dass jede davon ausgeübt wird oder einen Veräußerungserlös erhält. Die Analyse weist deshalb vollständig verwässerte stammaktienäquivalente Beteiligungen aus. Ihr verwässerungsbereinigter Wert ist ein Vergleichsinstrument unter der angegebenen Konvention. Er ist keine Erlösverteilung bei einem Verkauf und berechnet weder die Ausübungsentscheidung eines Mitarbeiters noch den Wert einer nicht zugeteilten Reserve.
Die nächste Finanzierung sollte angeben, ob das Optionspoolziel vor oder nach der neuen Zeichnung gemessen wird. Ein Ziel nach der Runde erfordert eine andere Zahl zusätzlicher Optionseinheiten als derselbe Prozentsatz vor der Runde. Die benötigte Aufstockung hängt außerdem vom bestehenden Pool und von den in der Finanzierung wandelnden Wertpapieren ab. Die Geschäftsleitung sollte den ausgehandelten Nenner beschaffen und in Einheiten nachbilden. Wird nach einer ansonsten vollständigen Berechnung ein Poolprozentsatz von der Gründerbeteiligung abgezogen, kann die Verwässerung doppelt gezählt werden. Die Finanzierungsaufstellung sollte zusätzliche Einheiten, endgültiges Ziel und resultierenden Prozentsatz jedes Aktionärs abstimmen.
Der veröffentlichte SAFE User Guide von YC erläutert die Bedeutung der Kapitalisierungsdefinitionen in den tatsächlichen Dokumenten. Er unterscheidet bestehende Optionen und finanzierungsbedingte Poolvergrößerungen; seine allgemeine MFN-Erörterung umfasst ein Änderungswahlrecht. Diese Bestimmungen sind auf Instrumentebene zu lesen und nicht in eine universelle SAFE-Regel umzuwandeln. Die Beispiele erklären Wandlungsfolge und Poolgrundlage getrennt. Sie ersetzen keinen unterzeichneten Accelerator-Vertrag durch einen allgemeinen Leitfaden. Diese Unterscheidung auf Dokumentebene ist besonders wichtig, wenn ein anderer Investor oder Berater ein Instrument mit derselben Kurzbezeichnung beschreibt. [2]
Das Gremium sollte die Beteiligungen unmittelbar vor und unmittelbar nach der späteren Runde mit neuen Mitteln sehen. Die Zeichnung des neuen Investors führt dem Unternehmen Liquidität zu und erhält die vorgesehenen Wertpapiere. Der Vergleich übernimmt diese Mittel einmal in den Betriebszahlungsplan. Eine scheinbare Verbesserung der verbleibenden Gründerbeteiligung durch Weglassen der nächsten Runde ist nicht mit einem diese Runde einschließenden Weg vergleichbar. Ebenso überzeichnet die Addition der Mittel der nächsten Runde zum Unternehmenswert bei gleichzeitiger Auslassung ihrer Verwässerung die Position der ursprünglichen Aktionäre. Beide Seiten der Transaktion müssen dieselbe Ereignisabgrenzung verwenden.
8 Zuschussanträge an die zulässige Ausgabenbasis anpassen
Zuschussfinanzierung benötigt eine eigene Ausgaben- und Zahlungslogik. Die verlinkten Bedingungen von Innovate UK behandeln vierteljährliche nachträgliche Erstattungsanträge, Zahlungsvorbehalte und einen abschließenden Einbehalt. Die Kostenhinweise bestimmen förderfähige Kategorien, ohne jeden Posten eines Unternehmensbudgets zu genehmigen. Ein Unternehmen sollte deshalb seine Projektkostenaufzeichnung von seiner Bankplanung trennen und beide abstimmen. Die jeweilige Ausschreibung und das Zuschussangebotsschreiben bleiben Teil dieser Prüfung. Eine allgemeine Förderbeschreibung belegt nicht, dass eine Accelerator-Gebühr, Gründungsausgabe oder ein Dienstleistungspaket förderfähige Projektkosten sind. [9,13]
Unterschiedliche Zuschussstrukturen erfordern unterschiedliche Modelle. Das angegebene EIC-Arbeitsprogramm vom Juni 2026 beschreibt eine Pauschalzuschussregelung mit Kofinanzierung und vereinbarungsabhängiger Vorfinanzierung. Diese Regelung sollte nicht durch Übernahme des Erstattungsantragsplans einer anderen Behörde dargestellt werden. Der numerische Zuschuss dieses Beitrags ist ein bewusst spezifizierter Vertrag zur Erstattung bezahlter Kosten. Er enthält keinen Vorschuss und bildet keine EIC-Bewilligung numerisch nach. Der Programmvergleich erhält den veröffentlichten Strukturunterschied; das Experiment isoliert eine unter seinen eigenen Regeln reproduzierbare Finanzierungsfrage. [6]
Bei einem Erstattungsvertrag sollte das Kostenbuch zeigen, wann ein förderfähiger Betrag bezahlt wird, welcher Anteil in einen Antrag eingeht und welcher Betrag genehmigt ist. Genehmigte Anträge und eingegangene Barmittel sind getrennte Summen. Ein genehmigter, aber unbezahlter Anspruch bleibt nach der Beispielkonvention eine Forderung und liefert keine ausgabefähige Liquidität. Die kumulierte Antragsberechnung zieht zuvor genehmigte Ansprüche einschließlich noch ausstehender Zahlungen ab. Ein Abzug nur der Eingänge würde denselben förderfähigen Kosten während einer Zahlungsverzögerung einen weiteren Anspruch erlauben. Die Modellabstimmung macht diesen Fehler sichtbar, ohne etwas über die Bearbeitungsdauer einer tatsächlichen Behörde zu behaupten.
Die Geschäftsleitung sollte außerdem Einbehalte, abgelehnte Kosten und nach Zahlung fortbestehende Bedingungen benennen. Die Freigabe eines Einbehalts ist ein gesondertes datiertes Ereignis. Ein strittiger oder bedingter Betrag benötigt eigene Belege und Behandlung statt automatischer Aufnahme zum Nennwert. Das Hauptexperiment bewertet vorgegebene unbedingte genehmigte Forderungen für einen transparenten arithmetischen Vergleich zum Nennwert und weist separat eine Spanne von null bis zum Nennwert aus. Diese Konvention ist keine Einbringlichkeitsschätzung. Eine reale Entscheidung muss Vereinbarung, Bilanzierung und Antragsbelege prüfen, bevor ein zuschussbezogener Vermögenswert als unbedingt behandelt oder bewertet wird.
| Genehmigungstag | Bisher bezahlte förderfähige Kosten (GBP) | Neu genehmigter Anspruch (GBP) | Eingangstag | Bis Tag 361 eingegangen (GBP) | An Tag 361 unbezahlt (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Konstruierter Erstattungsplan. Der zusätzliche Anspruch zieht bereits genehmigte Ansprüche einschließlich unbezahlter Beträge ab. Die endgültigen Gesamtkosten betragen GBP 144,000; die Förderkostenobergrenze beträgt GBP 120,000. Insgesamt sind GBP 60,000 genehmigt, davon GBP 54,000 eingegangen und GBP 6,000 an Tag 361 unbezahlt. Der Eingang an Tag 390 ist nach dem Vergleichsdatum vorgesehen.
9 Den Eigenbeitrag finanzieren, ohne dieselben Kosten doppelt anzusetzen
Ein Zuschussprozentsatz benötigt eine Kostenbasis. Deckt ein Zuschuss einen bestimmten Anteil förderfähiger Projektausgaben, muss das Unternehmen den Rest derselben Ausgaben sowie seine nicht förderfähigen Kosten finanzieren. Das angegebene EIC-Dokument vom Juni 2026 beschreibt eine Zuschussdeckung von bis zu 70 Prozent und eine Kofinanzierungsanforderung von 30 Prozent. Dies sind versionsspezifische Programmregeln und kein universeller Fördersatz. Ebenso machen die Förderhinweise von Innovate UK Förderfähigkeit und Sätze von Ausschreibung und Tätigkeit abhängig. Die Geschäftsleitung sollte den tatsächlichen Satz und die Förderkostenabgrenzung in ihren eigenen Projektplan übernehmen. [6,14]
Der private Beitrag ist ein Finanzierungsbedarf innerhalb der bereits bezahlten Ausgaben. Er darf nicht zu einer zweiten Ausgabe in der Liquiditätsplanung werden. Bezahlt das Unternehmen eine förderfähige Rechnung und erhält später eine Erstattung, entspricht sein Nettobeitrag unter den Modellbedingungen der Differenz dieser Beträge. Der Abzug einer zusätzlichen Kofinanzierungszeile von der Liquidität würde einen Teil der Rechnung erneut erfassen. Der Beitrag führt Gesamtausgaben, genehmigte Unterstützung und verbleibenden Unternehmensbeitrag als Abstimmung. Jede Zeile hat eine wirtschaftliche Funktion; das Zahlungsbuch prüft, dass die Komponenten dieselben förderfähigen Kosten ergeben.
Ein Beitrag kann wirtschaftlich tragbar, zum benötigten Termin aber nicht verfügbar sein. Anfangsliquidität, einbehaltene betriebliche Eingänge und verbindliche private Finanzierung können vorbehaltlich der tatsächlichen Programmregeln die erforderlichen Mittel bereitstellen. Eine vorgeschlagene künftige Runde kann keine Zahlung erfüllen, die vor ihrem Mittelzufluss fällig ist. Die Geschäftsleitung sollte die Finanzierungsquelle für jedes Intervall vor der Erstattung und den Träger einer Verzögerung oder Ablehnung benennen. Diese Zuordnung macht auch die Unternehmensrisiken bei mehreren parallelen Projekten sichtbar. Ein frei verfügbares Bankguthaben kann ohne konsolidierte Liquiditätsprüfung nicht jedem Projekt unabhängig vollständig zugesagt werden.
Der kombinierte Beispielweg erlaubt ausdrücklich, dass privates Accelerator-Kapital den Unternehmensbeitrag finanziert; der zugehörige verbotene Weg erlaubt dies nicht. Diese Erlaubnisse sind konstruierte Fallbedingungen. Sie stellen keine allgemeine Genehmigung einer Förderbehörde dar. Ein Unternehmen, das diese Kombination erwägt, muss doppelte Kostenfinanzierung, Eigentumsoffenlegungen, Projektstandort und vertragliche Zustimmung anhand seiner eigenen Dokumente abstimmen. Das Modell prüft zuerst diese Erlaubnis und berechnet erst danach den Finanzverlauf. Diese Reihenfolge vermeidet, eine wirtschaftlich attraktive, aber verbotene Kombination als verfügbare Lösung eines Liquiditätsfehlbetrags darzustellen.
10 Die früheste Unterschreitung der Liquiditätsuntergrenze bestimmen
Ein Test der Liquiditätsuntergrenze fragt, ob das Unternehmen die vorgegebene Zahlungsfolge abschließen kann, ohne unter seinen gewählten Mindestbestand zu fallen. Das Minimum ist im Experiment eine festgelegte Kontrollgröße und in einer realen Planung eine Gremienentscheidung. Es sollte dem Analysezweck entsprechen und keine universelle Marktregel darstellen. Die Geschäftsleitung kann eine andere Betriebsreserve verwenden, muss deren Betrag aber angeben und auf jeden Weg einheitlich anwenden. Ein Weg, der ohne Reserve besteht, sollte nicht gegen einen anderen eingestuft werden, der einen größeren Puffer halten muss.
Das Experiment prüft die Liquidität unmittelbar nach jedem Ereignis. Am selben Modelltag erfolgen Betriebs- und wegbezogene Gebührenzahlungen vor betrieblichen Eingängen, Zuschusszahlungen und Finanzierungseingängen. Diese Reihenfolge ist vorsichtig und ausdrücklich angegeben. Sie kann ein Versagen aufdecken, das ein saldierter Monatsendbestand verdecken würde. Sie behauptet nichts über die Bankpraxis eines bestimmten Unternehmens. Eine reale Planung sollte die Konvention durch dokumentierte Zahlungs- und Abwicklungszeiten ersetzen, wenn diese relevant sind. Bis dahin benennt das vorsichtige Ergebnis die zusätzlichen Belege oder zugesagten liquiden Mittel, die vor einer Abhängigkeit von taggleicher Finanzierung erforderlich sind.
Ein genehmigter Anspruch gehört nicht zur verfügbaren Liquidität. Auch eine spätere Zeichnung kann eine unter dem angegebenen Plan vor ihr eintretende Unterschreitung nicht rückwirkend beheben. Das Modell dokumentiert diese Fehler, selbst wenn sein diagnostisches Zahlungsbuch zu Vergleichszwecken bis zu einem späteren Zeitpunkt fortgeführt wird. Eine solche Fortführung zeigt rechnerisch die Folgen der Eingaben; sie ist keine finanzierbare Historie. Die Entscheidungsregel schließt einen Weg mit Unterschreitung von einer Empfehlung aus, bis eine bestimmte zusätzliche Finanzierungszusage oder Ausgabenänderung den früheren Fehlbetrag beseitigt. Ein hoher bedingter Endwert ändert diese Durchführbarkeitsvoraussetzung nicht.
Die nützlichsten Berichtsgrößen sind der erste Unterschreitungstag, der niedrigste Bestand und die zusätzliche Anfangsreserve, die bei identischem Ereignisplan zur Einhaltung der Untergrenze benötigt wird. Die Reserveberechnung hält alle anderen Eingaben fest. Nimmt die Geschäftsleitung stattdessen später eine Überbrückung auf, hat diese einen eigenen Mitteltermin, eigene Kosten und Beteiligungsfolgen; das Zahlungsbuch ist neu zu berechnen. Die diagnostische Reserve ist deshalb als Finanzierungsbedarf unter einer bestimmten Zeitkonvention zu lesen. Sie benennt keinen Kreditgeber, beweist keine Verfügbarkeit von Finanzierung und stellt nicht fest, dass der Betriebsmeilenstein folgenlos verschoben werden kann.
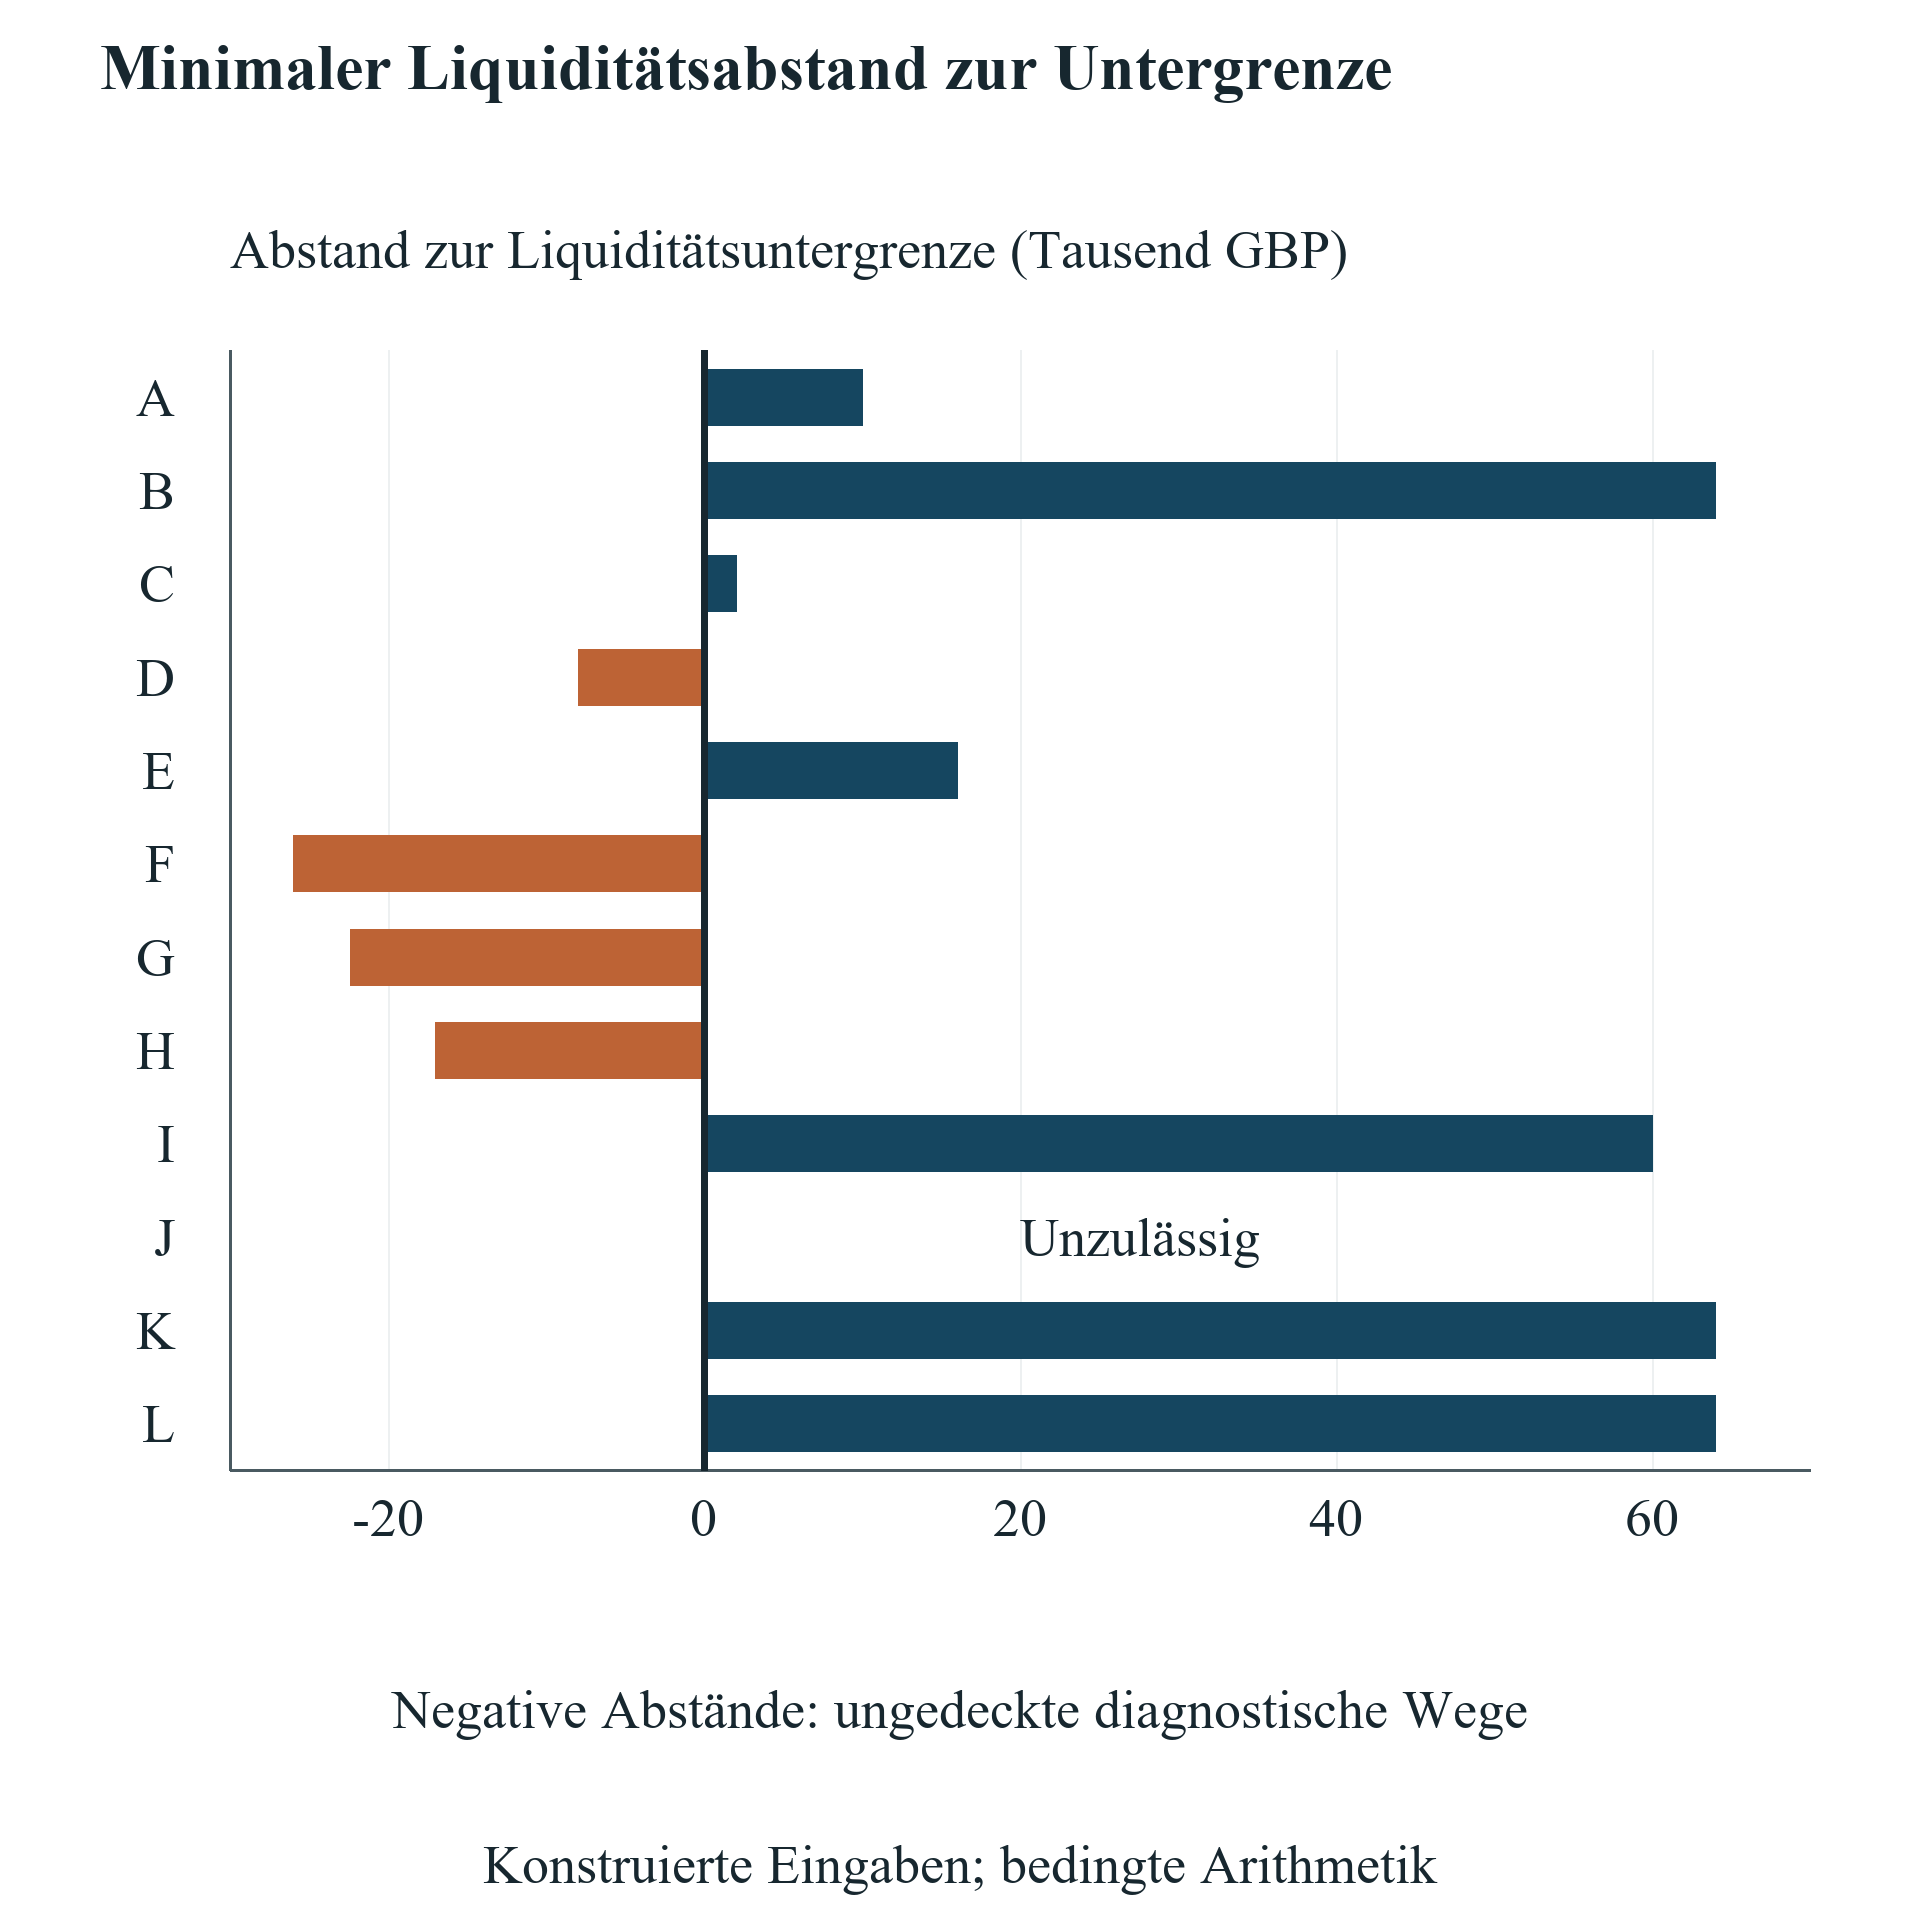
| Fall | Erster Unterschreitungstag | Liquidität bei erster Unterschreitung (GBP) | Mindestliquidität (GBP) | Erster Fehlbetrag zur Untergrenze (GBP) | Größter Fehlbetrag zur Untergrenze (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Jeder Fall verwendet eine Untergrenze von GBP 10,000. Ein positiver Liquiditätsbestand kann diese verfehlen; negative Mindestliquidität ist ein eigenständiger diagnostischer Befund. Erster und größter Fehlbetrag unterscheiden sich. Die Fortführung nach der Unterschreitung ist ungedeckte Arithmetik und kein Nachweis tatsächlich bezahlter Kosten oder gültiger Ansprüche. D verwendet 120 Tage Zuschussverzögerung; F erhält Accelerator-Mittel an Tag 300; G hat einen Fördersatz von 20%; H enthält GBP 6,000 förderfähige Kosten in jeder monatlichen Zahlung.
11 Die Überbrückung als gesonderte Finanzierungsentscheidung bepreisen
Eine Überbrückung verändert den Vergleich nur, wenn ihre Mittel vor dem betreffenden Fehlbetrag eingehen. Die Geschäftsleitung sollte Zusage, Bedingungen, finanzierten Betrag, Abwicklungstag und vom Erlös einbehaltene Gebühren dokumentieren. Ein Bruttokapitalbetrag kann nutzbare Liquidität überzeichnen, wenn eine Gebühr einbehalten oder bei Abruf eine andere Zahlung fällig wird. Die Beispielüberbrückung ist ein bestimmter wandelbarer SAFE und keine Bankfazilität. Ihr Mittelzufluss wird einmal verbucht; ihr finanzierter Kapitalbetrag geht einmal in die Wandlungsberechnung ein. Das Modell behauptet nicht, dass ein tatsächlicher Investor dieses Instrument zu den angegebenen Bedingungen bereitstellen würde.
Fremdkapital und ein wandelbarer Anspruch benötigen unterschiedliche Endwertbehandlungen. Ein getilgter Kredit hat die Liquidität durch seine Tilgungszahlung bereits vermindert. Ein erneuter Abzug in der abschließenden Eigenkapitalüberleitung würde den Unternehmenswert unterschätzen. Ein ausstehender Kredit verlangt nach der gewählten Wertkonvention eine gesonderte Schuldenanpassung. Ein in Aktien wandelnder SAFE trägt zum Beteiligungsnenner bei und sollte in derselben stammaktienäquivalenten Berechnung nicht zusätzlich als unbezahlte Schuld abgezogen werden. Dies sind Abstimmungsregeln innerhalb des Modells. Tatsächliche vertragliche Rückzahlung, Rangfolge und Bilanzierung sind vor Anwendung auf eine Transaktion anhand der jeweiligen Instrumente festzustellen.
Eine während des Fortbestands eines früheren MFN-Instruments ausgegebene Überbrückung kann auch die Wandlungsbedingungen beeinflussen. Die Finanzierungsaufstellung sollte den der Überbrückung selbst zuzurechnenden Anteil von dem zusätzlichen Anteil aus den übernommenen Bedingungen des früheren Instruments trennen. Ihre Gesamtwirkung kann größer sein als der direkte Anteil des neuen Investors. Die Analyse zeigt beide Komponenten unter einer ausdrücklich vorgegebenen Qualifikations- und Wahlregel. Sie unterstellt nicht, dass jede spätere Finanzierung jede MFN-Klausel aktiviert. Unterschiedliche Obergrenzendefinitionen, Abschläge oder Änderungsrechte erfordern eine gesonderte Berechnung auf Instrumentebene.
Das Gremium sollte den überbrückten Zuschussweg nach Einbeziehung der gesamten Finanzwirkung der Überbrückung mit verfügbaren Alternativen vergleichen. Ein Zuschuss bleibt Zuschussunterstützung; die für einen durchführbaren Zahlungszeitplan notwendige Kapitalstruktur kann jedoch verwässernd wirken. Die korrekte Bezeichnung ist ein Finanzierungsweg aus Zuschuss und Überbrückung. Die Geschäftsleitung sollte den Gesamtweg nicht allein deshalb als nicht verwässernd bezeichnen, weil eine Komponente keinen Eigenkapitalanspruch besitzt. Die vorgeschlagene Dokumentation erhält diese Unterscheidung und die verbleibenden Zuschussbedingungen. Sie zeigt außerdem, ob die Überbrückung nur den Zeitpunkt verändert oder zusätzliche Tätigkeiten finanziert, durch die die Betriebsergebnisse nicht mehr vergleichbar sind.
12 Managementzeit der verdrängten Entscheidung zurechnen
Antragsarbeit und Programmteilnahme beanspruchen Managementkapazität. Ihre wirtschaftlichen Kosten hängen von der verdrängten Tätigkeit und möglichen zusätzlichen Zahlungen des Unternehmens ab. Das bestehende Gehalt eines Gründers wird nicht zu einer zweiten Zahlung, weil er an einem Workshop teilnimmt. Eine gesonderte Beraterrechnung, Reisezahlung oder vorübergehende Einstellung erzeugt dagegen ein weiteres Zahlungsereignis. Die Analyse sollte diese Wirkungen unterscheiden. Derselbe Stundensatz für jede Stunde und seine Addition zu einer Planung, die das Gehalt bereits enthält, kann eine Ressource doppelt zählen und den tatsächlichen Finanzierungsbedarf verdecken.
Die Entscheidungsdokumentation sollte den verdrängten Meilenstein benennen. Verzögert die Antragsarbeit eine Kundenimplementierung, benötigt die Geschäftsleitung eine beleggestützte Erklärung der resultierenden Umsatztermine, Kosten und vertraglichen Folgen. Sie sollte weder einen unbelegten Umsatzanstieg für den Accelerator noch einen unbelegten Opportunitätskostenabschlag für den Zuschuss einsetzen, um eine bevorzugte Antwort zu erzeugen. Ein begrenzter Vergleich kann stattdessen die unter offengelegten Planungseingaben erforderlichen Managementstunden zeigen und deren kommerzielle Wirkung unbewertet lassen. Dies bietet dem Gremium eine transparente Kapazitätsabwägung und erhält die Unterscheidung zwischen Ressourcenschätzung und verifizierter Zahlungsfolge.
Standortverlagerung und gesellschaftsrechtliche Umstrukturierung verdienen eigene Positionen, wenn ein Weg sie verlangt. Das Unternehmen sollte anwendbare Schätzungen einholen und einmalige Kosten, wiederkehrende Ausgaben sowie Bedingungen für den Standort von Mitarbeitern oder Vermögenswerten unterscheiden. Das Modell übernimmt weder eine standardisierte Umzugspauschale noch unterstellt es eine rechtliche oder steuerliche Freigabe durch ein internationales Programm. Unbepreiste Bedingungen bleiben ungeklärt. Der Finanzierungsvergleich kann zeigen, wie viele zusätzliche Kosten ein bevorzugter Weg vor Verlust seines Vorteils tragen kann; diese Schwelle ist jedoch ein Modellergebnis und keine Schätzung der tatsächlichen Kosten.
Ein entscheidungstaugliches Budget besitzt deshalb sowohl einen Zahlungsplan als auch einen Kapazitätsplan. Der Zahlungsplan steuert die Liquidität. Der Kapazitätsplan dokumentiert verantwortliche Personen, Termine, verdrängte Aufgaben und die für eine Bewertung kommerzieller Folgen benötigten Belege. Ein Gremium kann begrenzten Antragsaufwand genehmigen und vor Annahme von Eigenkapitalbedingungen oder Zusage von Umzugskosten eine weitere Entscheidung verlangen. So kann die Geschäftsleitung Informationen sammeln, ohne eine Bewilligung vorauszusetzen oder die Unterscheidung zwischen Antrag, Annahme und finanzierter Teilnahme aufzugeben. Das folgende numerische Experiment konzentriert sich auf Liquiditäts- und Beteiligungsgrößen mit vollständig spezifizierten Eingaben.
13 Das Experiment und seine Ausschlussgrenzen darlegen
Das Experiment enthält zwölf eigens erstellte Finanzierungsfälle und zwanzig Sensitivitäten mit jeweils einer einzelnen Parameteränderung. Jede quantitative Eingabe ist eine konstruierte GBP-Annahme. Keine ist ein beobachteter Programmdurchschnitt, eine Erfolgsquote von Antragstellern oder eine Schätzung aus der Transaktionserfahrung des Autors. Die Fälle verwenden denselben Betriebsmeilenstein und eine offengelegte Wandlungskonvention, damit die Quelle jedes Unterschieds überprüft werden kann. Ein gesondertes Verzeichnis dokumentiert ausgewählte veröffentlichte Programmbedingungen in ihren ursprünglichen Währungen. Diese Beschreibungen liefern Entscheidungskontext; sie werden weder stillschweigend anstelle der Experimenteingaben eingesetzt noch als zugrunde liegender Antragstellerdatensatz dargestellt.
Der gemeinsame Betriebsplan umfasst zwölf vorgegebene Perioden zu dreißig Tagen und anschließend eine spätere bewertete Finanzierung. Dies sind relative Modelltage und kein tatsächlicher Programmkalender. Der Erstattungszuschuss verwendet eine definierte Bewilligungsobergrenze, Förderkostenobergrenze, Erstattungsquote, Antragsfolge und Zuflussverzögerung. Der Accelerator verwendet einen festen prozentualen Anspruch und einen gesonderten MFN-SAFE ohne Bewertungsobergrenze. Der feste Anspruch wird nach den vorgegebenen SAFE-Wandlungen und vor zusätzlichem Optionspool und neuer Finanzierung bestimmt. Ein späterer qualifizierender SAFE mit Bewertungsobergrenze kann dem MFN-Instrument unter der angegebenen Wahlregel Bedingungen liefern. Andere Verträge benötigen eigene Wandlungsdefinitionen.
Die Berechnung verwendet exakte rationale Arithmetik und rundet nur die ausgewiesenen Ergebnisse. Sie zählt die zulässigen Wandlungszweige zum Obergrenzenpreis oder Rundenpreis sowie das Vorliegen oder Fehlen einer Poolaufstockung auf. Ein gültiges Ergebnis muss seine eigenen Zweigbedingungen erfüllen, alle Inhabereinheiten abstimmen und genau eine zulässige Kapitalisierung erzeugen. Das Zahlungsbuch stimmt jeden Eingang, jede Zahlung, jeden genehmigten Anspruch und jede ausstehende Forderung gesondert ab. Diese Gestaltung macht die Arithmetik ohne Zufallssimulation reproduzierbar. Sie zeigt das Verhalten der Methode unter den angegebenen Verträgen und Eingaben; sie bestätigt deren Marktrepräsentativität nicht.
Der Vergleich schließt Steuern, Liquidationspräferenzverteilungen, Optionsscheine, SAFE mit Abschlag oder Pre-Money-Basis und die rechtliche Auslegung nicht finanzieller MFN-Rechte aus. Der Optionspool wird als zugeteilter oder ausgeübter stammaktienäquivalenter Anspruch ohne gesonderte Ausübungserlöse in der Wertberechnung behandelt. Der resultierende Wert ist ein verwässerungsbereinigter stammaktienäquivalenter Indikator. Er berechnet keinen tatsächlichen Veräußerungserlös eines Gründers. Genehmigte unbedingte Forderungen erhalten eine ausdrückliche Nennwertkonvention und eine Spanne von null bis zum Nennwert. Eine Transaktion mit strittigen Ansprüchen, zweckgebundenen Vorschüssen oder bedingten Rückzahlungen benötigt vor Anwendung dieses Rahmens zusätzliche Zustände.
Eine verbotene Kombination wird vor der finanziellen Rangfolge abgelehnt. Eine Unterschreitung der Liquiditätsuntergrenze bleibt ein Versagen, auch wenn das diagnostische Zahlungsbuch bis zu späteren Eingängen fortgeführt wird. Zahlungen und Ansprüche nach dieser Unterschreitung sind bedingte Arithmetik und kein Beleg dafür, dass ein ungedecktes Unternehmen tatsächlich förderfähige Kosten bezahlte oder eine gültige Erstattung erhielt. Diese Behandlung erhält das Fehlermuster und die Höhe der fehlenden Zusage. Die spätere bewertete Finanzierung kann den früheren Fehlbetrag nicht rückwirkend finanzieren. Nur eine neu spezifizierte zulässige Finanzierungs- oder Betriebsänderung, die die Unterschreitung entfernt, kann den Weg in einen durchführbaren Plan umwandeln.
| Inhaber | A: Erstattungszuschuss | B: Accelerator |
|---|---|---|
| Gründer | 80.00% | 74.00% |
| Fester Accelerator-Anspruch | 0.00% | 4.00% |
| Accelerator-MFN-SAFE | 0.00% | 2.00% |
| Bestehender Optionspool | 0.00% | 0.00% |
| Zusätzlicher Optionspool | 0.00% | 0.00% |
| Neue Investoren der bewerteten Runde | 20.00% | 20.00% |
| Gesamt | 100.00% | 100.00% |
A ist der Basiszuschuss; B der Basis-Accelerator. In diesen beiden Wegen existiert kein weiterer SAFE und keine Überbrückung. Die ursprüngliche Gründerbeteiligung beträgt vor Finanzierung 100%. Jede ausgewiesene Beteiligung liegt nach derselben bewerteten Runde; exakte Brüche stimmen sich zu 100% ab. Der feste Accelerator-Anspruch wird nach SAFE-Wandlung bestimmt und anschließend durch neue Mittel verwässert.
14 Zwölf finanzierte Betriebsverläufe vergleichen
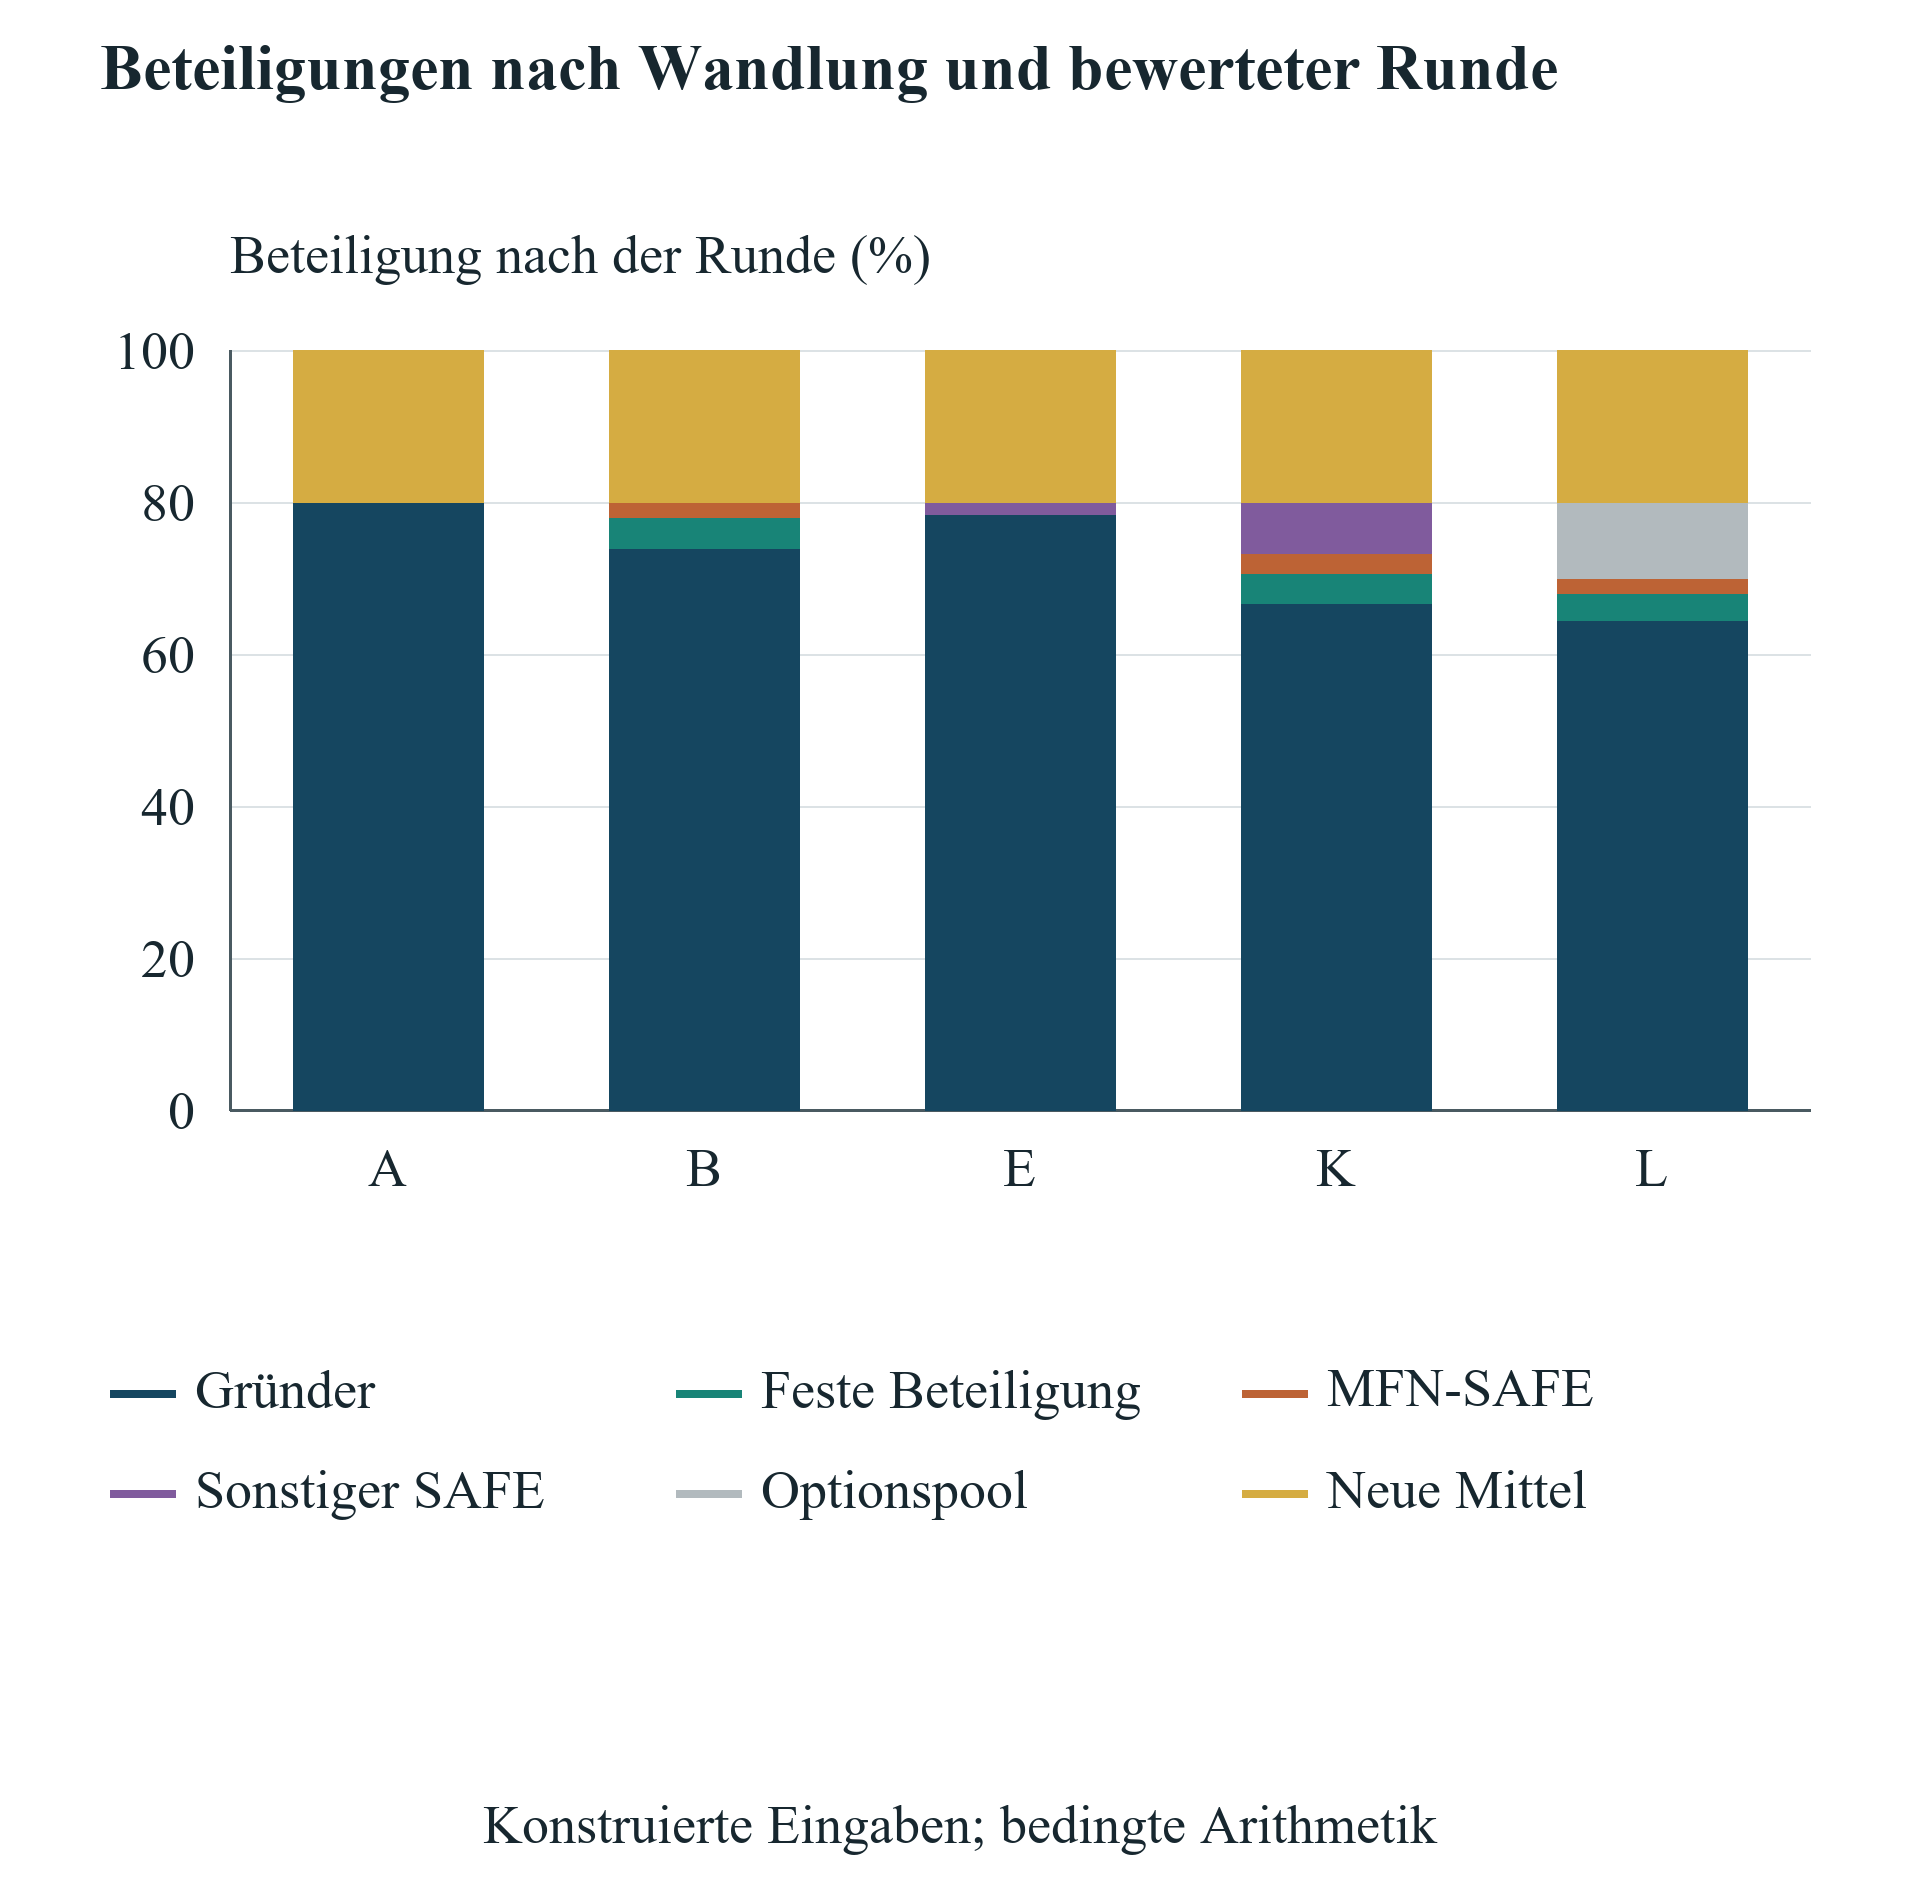
Die zwölf Fälle trennen die Wahl des Weges von der ausreichenden Finanzierung. Sieben halten die vorgegebene Liquiditätsuntergrenze ein, vier unterschreiten sie und einer ist wegen einer ausdrücklich verbotenen Programmkombination unzulässig. Fall A ist der Basis-Erstattungszuschuss. Fall B ist der Basis-Accelerator. Beide finanzieren denselben Betriebsplan unter ihren konstruierten Bedingungen. Nach der späteren bewerteten Runde verbleiben den Gründern 80% beziehungsweise 74%. Diese Beteiligungsergebnisse enthalten die Finanzierungsfolge. Sie sind keine beworbenen Beteiligungspreise eines benannten Programms; die Finanzeingaben sind kein aktuelles Angebot eines solchen Programms.
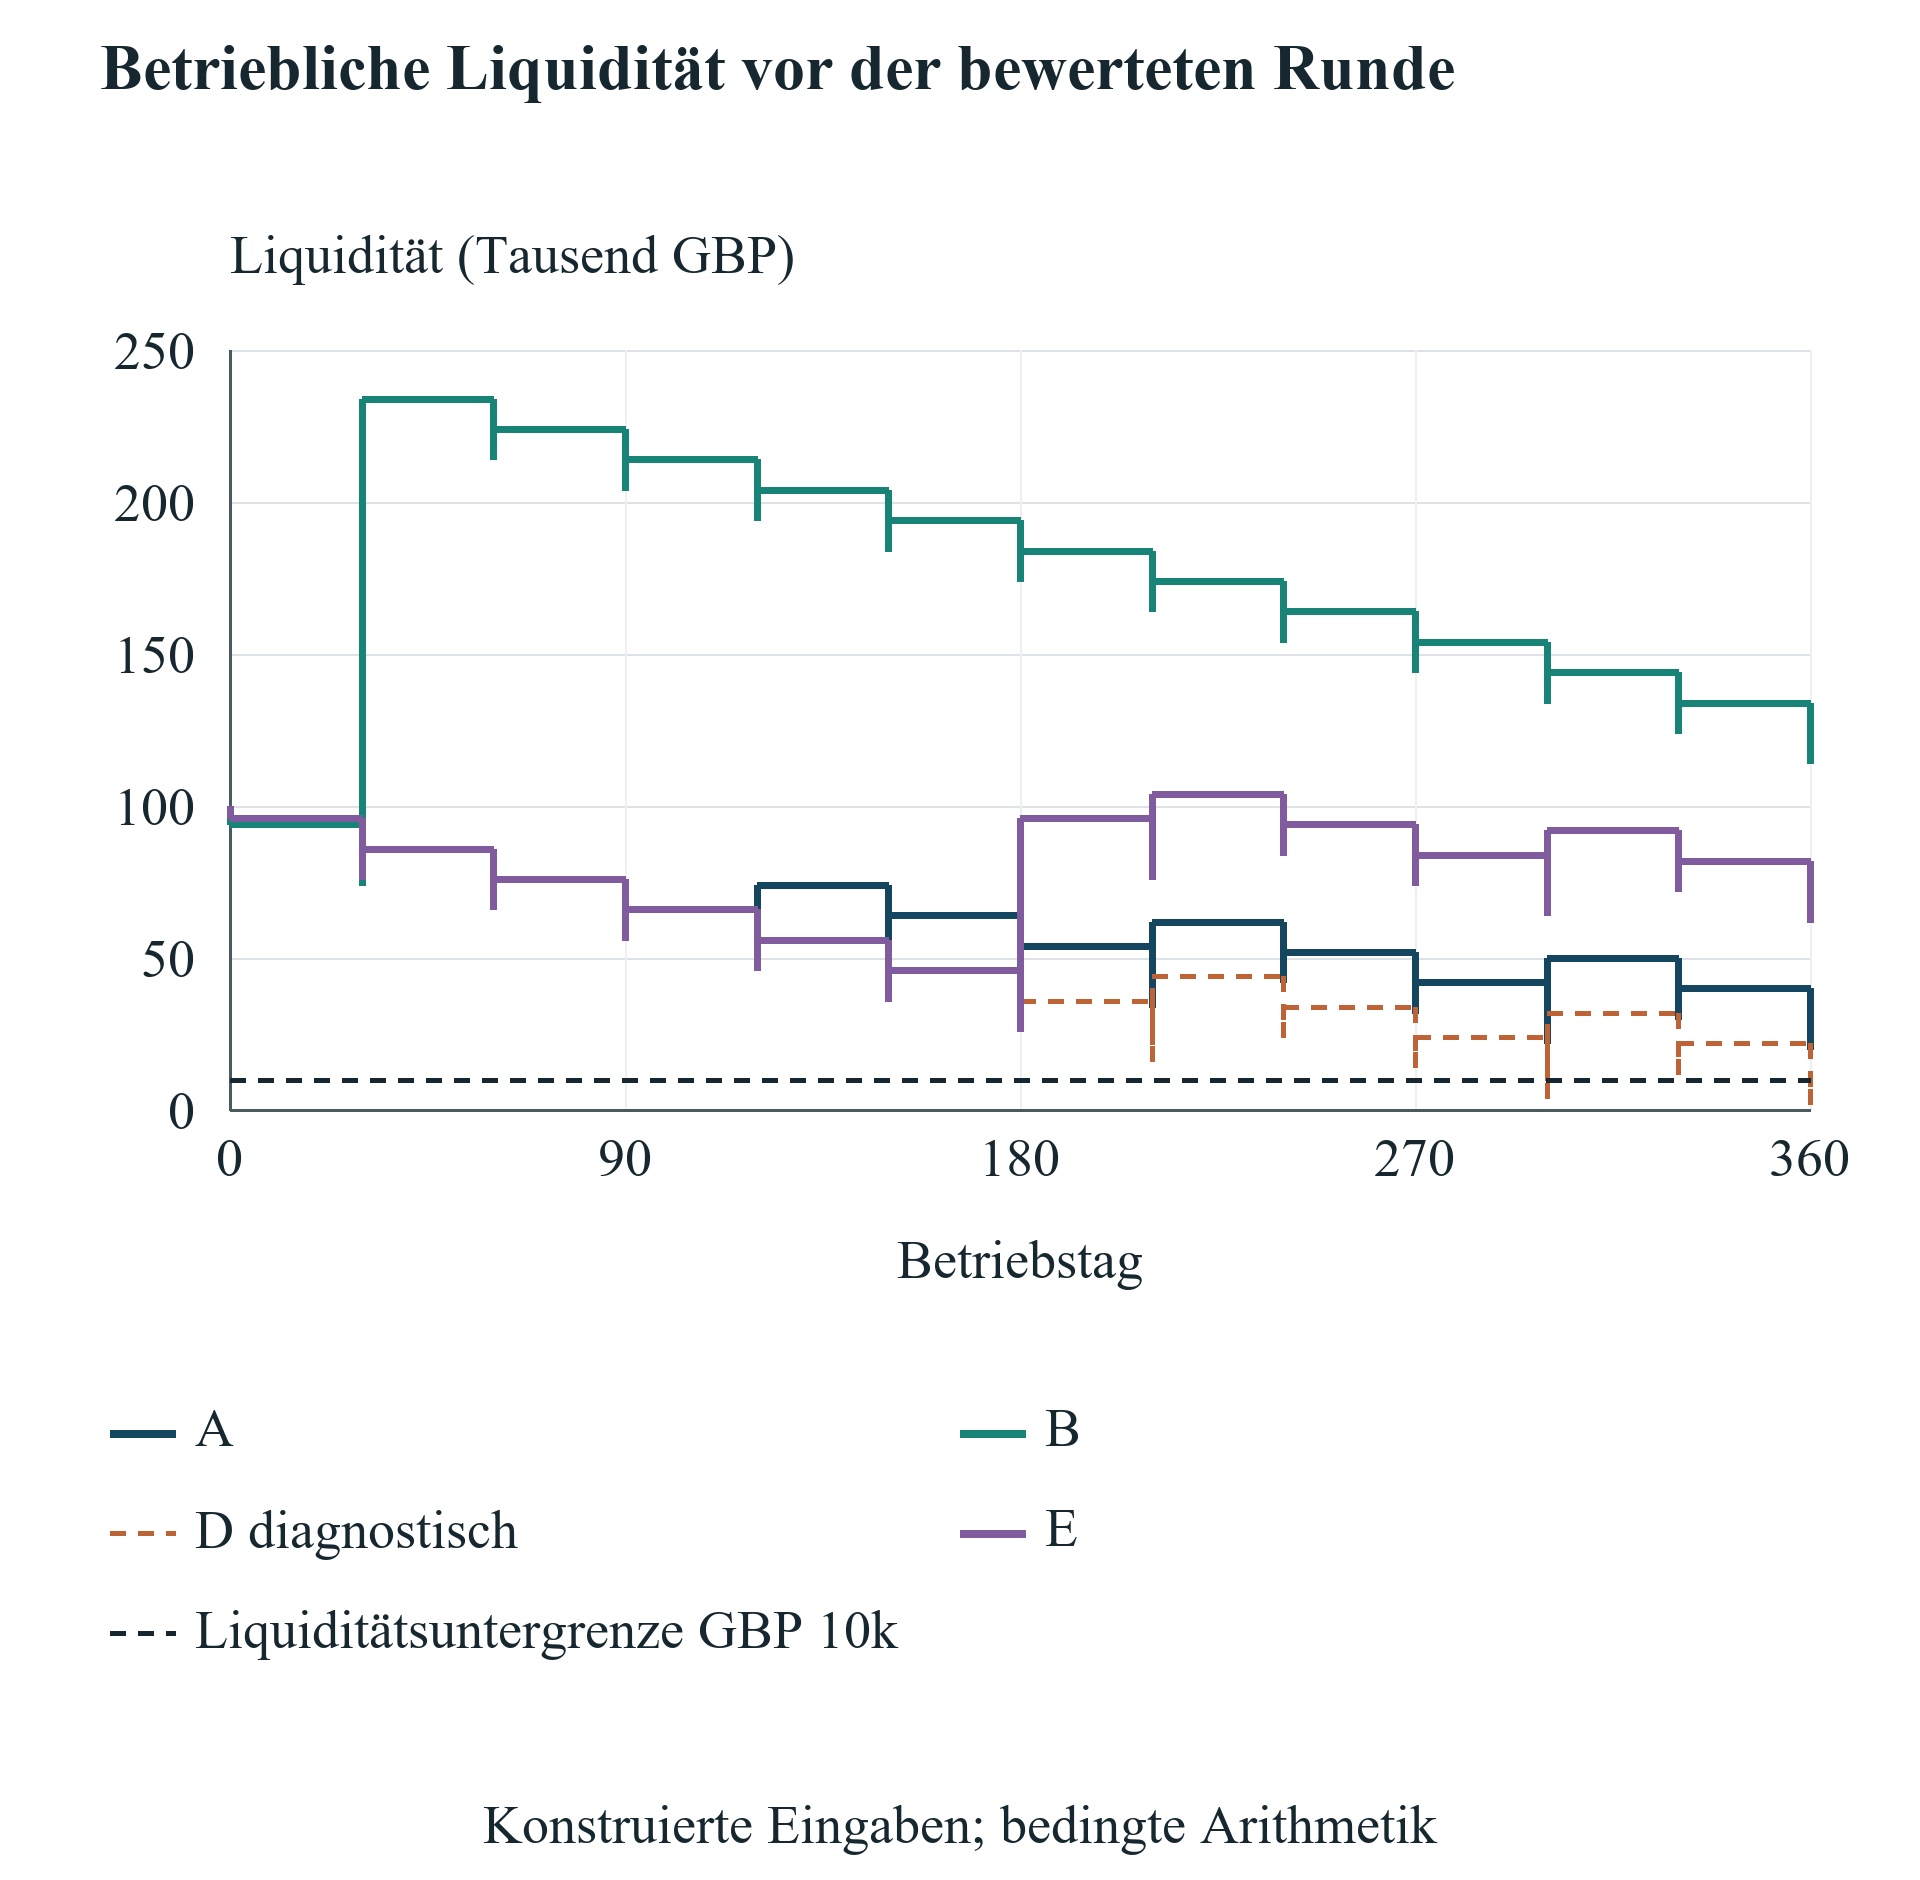
Der Liquiditätsunterschied wird vor der späteren Runde sichtbar. Der Basiszuschuss erreicht ein Minimum von GBP 20,000 bei einer Untergrenze von GBP 10,000. Der Accelerator erreicht GBP 74,000. Beide bestehen, doch der Zuschuss besitzt unter dem angegebenen Betriebsplan wesentlich weniger freie Liquidität. Bis zum Vergleichsdatum zahlt der Zuschuss GBP 54,000 aus; GBP 6,000 genehmigte Ansprüche bleiben unbezahlt. Der insgesamt genehmigte Anspruch beträgt GBP 60,000. Die Trennung von Anspruch, Eingang und Forderung erklärt, weshalb eine nominell nicht verwässernde Bewilligung einen erheblichen Vorfinanzierungsbedarf für Ausgaben hinterlassen kann.
Fall C verlängert den Zuschusszufluss auf sechzig Tage und bleibt mit GBP 12,000 Mindestliquidität durchführbar. Fall D verwendet 120 Tage Verzögerung. Er unterschreitet die Untergrenze erstmals an Tag 300, wenn die betriebliche Auszahlung vor dem späteren Eingang dieses Tages GBP 4,000 hinterlässt. Sein niedrigster diagnostischer Bestand beträgt GBP 2,000. Ein positiver Endbestand beseitigt die frühere Unterschreitung nicht. Die Fortführung nach Tag 300 ist ein ungedecktes diagnostisches Zahlungsbuch. Das Modell belegt nicht, dass das Unternehmen diese späteren Kosten ohne eine weitere Zusage bezahlen oder gültige Erstattungsanträge stellen könnte.
Fall E ergänzt den verzögerten Zuschussweg um einen SAFE mit Bewertungsobergrenze über GBP 60,000 an Tag 180. Die resultierende Mindestliquidität beträgt GBP 26,000; die Gründer behalten nach Wandlung und bewerteter Runde 78.4%. Dieser gesonderte, vollständig definierte Weg besteht den Liquiditätstest. Er zeigt, wie eine eigenkapitalbezogene Überbrückung die vollständige Zuschussstrategie verwässernd machen kann, obwohl der Zuschuss selbst keine Aktien ausgibt. Der Vergleich ordnet den durchführbaren Fall E und den gescheiterten Fall D nicht nach ihrem Wert. Die Geschäftsleitung muss zunächst eine durchführbare Alternative zu D definieren, bevor sie Aktionärswerte auf einer ausführbaren Grundlage vergleicht.
Die übrigen Fälle prüfen eine spätere Accelerator-Zahlung, einen niedrigeren Fördersatz, eine engere Förderkostenbasis, zulässige und verbotene Kombinationen, einen späteren SAFE mit Bewertungsobergrenze und MFN-Neubepreisung sowie einen neuen Pool. F, G und H unterschreiten die Untergrenze. I ist ausdrücklich zulässig und durchführbar. J wird vor einer Liquiditäts- oder Beteiligungsberechnung ausgeschlossen. K und L sind durchführbar, vermindern die Gründerbeteiligung jedoch über unterschiedliche Mechanismen. Die beiden Tabellen behalten sämtliche zwölf Ergebnisse einschließlich der Fehler bei, damit ein Finanzierungsweg nicht allein wegen einer attraktiv erscheinenden Endquote aus dem Vergleich verschwindet.
Alle Unternehmen beginnen mit vollständig gründergehaltenem Stammkapital und ohne bestehenden Pool. Die spätere bewertete Runde nimmt GBP 1 Million bei einem unabhängig vorgegebenen Eigenkapitalwert vor Finanzierung von GBP 4 Millionen auf. Der in der Wertanalyse verwendete operative Unternehmenswert beträgt ebenfalls GBP 4 Millionen, ist jedoch eine gesonderte Eingabe mit anderer wirtschaftlicher Bedeutung. Die numerische Gleichheit ist eine offengelegte Konstruktion. Sie belegt weder eine Identität von Unternehmenswert und Pre-Money-Eigenkapitalwert noch eine Marktbewertung eines tatsächlichen Unternehmens.
| Fall | Finanzierungsweg | Mindestliquidität (GBP) | Gründerbeteiligung | Status |
|---|---|---|---|---|
| A | Zuschuss; Zuflussverzögerung 30 Tage | 20,000 | 80.0000% | Liquiditätsseitig durchführbar |
| B | Accelerator; Mittel an Tag 30 | 74,000 | 74.0000% | Liquiditätsseitig durchführbar |
| C | Zuschuss; Zuflussverzögerung 60 Tage | 12,000 | 80.0000% | Liquiditätsseitig durchführbar |
| D | Zuschuss; Zuflussverzögerung 120 Tage | 2,000 | 80.0000% | Untergrenze unterschritten; nur diagnostisch |
| E | Verzögerter Zuschuss plus GBP 60,000 Überbrückungs-SAFE | 26,000 | 78.4000% | Liquiditätsseitig durchführbar |
| F | Accelerator; Mittel an Tag 300 | -16,000 | 74.0000% | Untergrenze unterschritten; nur diagnostisch |
Konstruierte GBP-Fälle. Gründerquoten sind stammaktienäquivalente Beteiligungen nach der Runde, auf vier Dezimalstellen dargestellt. Bei D und F sind Beteiligung und spätere Zahlungsbuchbeträge diagnostische Arithmetik nach einem Liquiditätsversagen; sie belegen weder einen finanzierten Betriebsverlauf noch eine Empfehlung.
| Fall | Finanzierungsweg | Mindestliquidität (GBP) | Gründerbeteiligung | Status |
|---|---|---|---|---|
| G | Zuschuss; 20% Erstattung | -12,400 | 80.0000% | Untergrenze unterschritten; nur diagnostisch |
| H | GBP 6,000 monatliche förderfähige Komponente | -7,000 | 80.0000% | Untergrenze unterschritten; nur diagnostisch |
| I | Ausdrücklich zulässiger kombinierter Weg | 70,000 | 74.0000% | Liquiditätsseitig durchführbar |
| J | Verbotener kombinierter Weg | Nicht berechnet | Nicht berechnet | Unzulässig; vor Finanzberechnung ausgeschlossen |
| K | Späterer GBP 250,000 SAFE mit MFN-Wahl | 74,000 | 66.6667% | Liquiditätsseitig durchführbar |
| L | 10% Poolziel nach der Runde | 74,000 | 64.5000% | Liquiditätsseitig durchführbar |
G und H behalten ungedeckte diagnostische Arithmetik bei. Nur I erlaubt ausdrücklich den kombinierten Zuschuss- und Accelerator-Weg mit der angegebenen privaten Kofinanzierung. J wird vor Liquidität, Kapitalisierung oder Wert abgelehnt und erhält daher keine Finanzzahl. K und L verändern verschiedene Beteiligungsmechanismen. Prozentsätze sind aus gespeicherten exakten Brüchen gerundet.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte GBP-Berechnung des Autors. Betriebliche Zahlungen gehen späteren Eingängen desselben Tages voraus. D unterschreitet die Untergrenze an Tag 300; sein anschließender Verlauf ist ungedeckte diagnostische Arithmetik. A, B und E bleiben unter den angegebenen Eingaben durchführbar.
15 Antragszeitpunkte und Anfangsliquiditätsreserve unter Belastung prüfen
Fünf Sensitivitäten zur Zuschussverzögerung halten Bewilligung, förderfähige Ausgaben und Betriebsplan konstant und variieren nur die Zuflussverzögerung. Null, dreißig und sechzig Tage halten die vorgegebene Untergrenze ein. Ihre Mindestbestände betragen GBP 20,000, GBP 20,000 und GBP 12,000. Der Fall mit neunzig Tagen scheitert erstmals an Tag 360; der mit 120 Tagen erstmals an Tag 300. Beide erreichen ein diagnostisches Minimum von GBP 2,000. Diese Ergebnisse hängen von der angegebenen Ereignisfolge ab, einschließlich betrieblicher Zahlungen vor taggleichen Eingängen. Ein aggregierter Monatsbestand würde die zum Überbrücken dieses Intervalls benötigte Finanzierung verdecken.
Das Experiment variiert außerdem den Accelerator-Zuflusstermin unabhängig vom Annahmedatum. Zahlungen an den Tagen null, dreißig, neunzig und 180 bleiben bei Mindestliquiditäten von GBP 94,000, GBP 74,000, GBP 54,000 beziehungsweise GBP 24,000 durchführbar. Eine Zahlung an Tag 300 scheitert erstmals an Tag 240 und erreicht einen negativen diagnostischen Bestand von GBP 16,000. Jede Sensitivität zeigt schließlich dieselbe Endliquidität, weil dieselbe Investition letztlich im Zahlungsbuch erfasst wird. Diese Gleichheit macht die Wege nicht betrieblich gleichwertig. Das Unternehmen benötigt zugesagte Mittel, bevor es die Verpflichtungen eingehen kann, die zu diesem Endbestand führen.
Der Fehlbetrag zur Liquiditätsuntergrenze liefert unter festem Ereignisplan eine nützliche Reserveberechnung. Die Differenz zwischen Untergrenze und niedrigstem Zahlungsbuchbestand ergibt die zusätzliche Anfangsliquidität, die alle Unterschreitungen entfernt, sofern mit ihr keine Kosten, Rückzahlung oder Beteiligungsfolge verbunden sind. Für D beträgt die Differenz GBP 8,000, für F GBP 26,000. Dies sind bedingte Reservelücken. Das Modell unterstellt nicht, dass ein anderer Anbieter diese Beträge kostenlos bereitstellt. Eine tatsächliche Überbrückung muss mit Verfügbarkeitstag, Gebühren, Wandlung oder Rückzahlung sowie Programmerlaubnissen eingehen.
Erste Unterschreitung und größter Fehlbetrag beantworten unterschiedliche Fragen. D fällt zunächst GBP 6,000 unter die Untergrenze an Tag 300; seine spätere diagnostische Lücke erreicht GBP 8,000. Die Deckung nur des ersten Fehlbetrags ließe im unveränderten Plan einen späteren Fehler bestehen. F fällt zunächst GBP 6,000 unter die Untergrenze an Tag 240 und weist anschließend eine erheblich größere Lücke auf. Ein Gremium benötigt deshalb den vollständigen datierten Liquiditätsverlauf, den ersten Entscheidungstermin und die größte erforderliche Zusage. Eine einzelne Zahl zur ersten Unterschreitung reicht für die Bemessung einer vollständigen Finanzierungslösung nicht aus.
Die Fälle mit niedrigerem Fördersatz und engerer Förderfähigkeit zeigen denselben Mechanismus über einen anderen Kanal. Eine niedrigere Erstattungsquote und weniger zugelassene Kosten mindern die an das Unternehmen zurückfließenden Mittel. Sie senken in diesem Experiment nicht die Betriebsrechnungen. Die Geschäftsleitung kann diese Lücke weder durch Umbenennung einer nicht förderfähigen Zahlung in Kofinanzierung noch durch Behandlung eines Leistungsguthabens als allgemeine Liquidität schließen. Ein geänderter Ausgabenplan wäre ein neuer Fall. Sein technischer Umfang, die Erreichbarkeit des Meilensteins und die Fördererlaubnisse sind zusammen mit dem revidierten Zahlungsbuch zu beurteilen, bevor die Änderung als durchführbare Alternative bezeichnet wird.
Die Verzögerung verändert auch die Aufteilung zwischen Liquidität und unbezahlten Ansprüchen am Vergleichsdatum. Die Nennwertkonvention des Experiments kann den bedingten Aktionärswertindikator eines Zuschusswegs unverändert lassen, während derselbe Weg den früheren Liquiditätstest verfehlt. Dies ist eine Eigenschaft der vorgegebenen Bilanzierungsabgrenzung und kein Beleg für fehlende wirtschaftliche Verzögerungskosten. Der Beitrag berichtet zuerst das Liquiditätsversagen und behält die Forderungsspanne von null bis zum Nennwert bei. Er schätzt weder Forderungsausfall, Diskontierungssätze noch eine Finanzierungsprämie aus den konstruierten Verzögerungen. Solche Eingaben benötigen Belege zum tatsächlichen Anspruch und zur Gegenpartei.
| Zuflussverzögerung (Tage) | Mindestliquidität (GBP) | Erster Unterschreitungstag | Unbezahlte Ansprüche an Tag 361 (GBP) | Status |
|---|---|---|---|---|
| 0 | 20,000 | Keiner | 0 | Liquiditätsseitig durchführbar |
| 30 | 20,000 | Keiner | 6,000 | Liquiditätsseitig durchführbar |
| 60 | 12,000 | Keiner | 6,000 | Liquiditätsseitig durchführbar |
| 90 | 2,000 | 360 | 6,000 | Ungedeckte Diagnose |
| 120 | 2,000 | 300 | 24,000 | Ungedeckte Diagnose |
Gegenüber A ändert sich eine Eingabe: der Abstand zwischen Genehmigung und Zahlung. Ausgaben, Genehmigungstage und Bewilligungsbedingungen bleiben fest. Auszahlungen gehen taggleichen Eingängen voraus. Die Zeilen mit 90 und 120 Tagen verfehlen die Untergrenze; ihre späteren Ansprüche und Liquiditätsbeträge sind diagnostisch. Es wird weder eine Verzögerungswahrscheinlichkeit noch eine Bearbeitungszeitschätzung angegeben.
| Tag beider Eingänge | Mindestliquidität (GBP) | Erster Unterschreitungstag | Gründerbeteiligung | Status |
|---|---|---|---|---|
| 0 | 94,000 | Keiner | 74.00% | Liquiditätsseitig durchführbar |
| 30 | 74,000 | Keiner | 74.00% | Liquiditätsseitig durchführbar |
| 90 | 54,000 | Keiner | 74.00% | Liquiditätsseitig durchführbar |
| 180 | 24,000 | Keiner | 74.00% | Liquiditätsseitig durchführbar |
| 300 | -16,000 | 240 | 74.00% | Ungedeckte Diagnose |
Die Termine der festen Barmittel und der MFN-Mittel verschieben sich gemeinsam; die Annahme bleibt an Tag 0. Alle Eingänge werden schließlich vor der Runde erfasst, doch eine Zahlung an Tag 300 hinterlässt ein früheres Versagen an Tag 240. Die für diesen gescheiterten Fall ausgewiesene Beteiligung ist bedingte diagnostische Arithmetik. Gleiche Endliquidität belegt keine gleiche Zahlungsfähigkeit.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte Berechnung des Autors in Tausend GBP. Der Abstand ist die Mindestliquidität abzüglich der Untergrenze. J besitzt keine Liquiditätsberechnung und ist kein Ergebnis mit Abstand null. Die Abbildungen schätzen keine tatsächlichen Ausfallquoten von Zuschüssen oder Acceleratoren.
16 MFN-Neubepreisung gemeinsam mit der nächsten Zeichnung und dem Pool prüfen
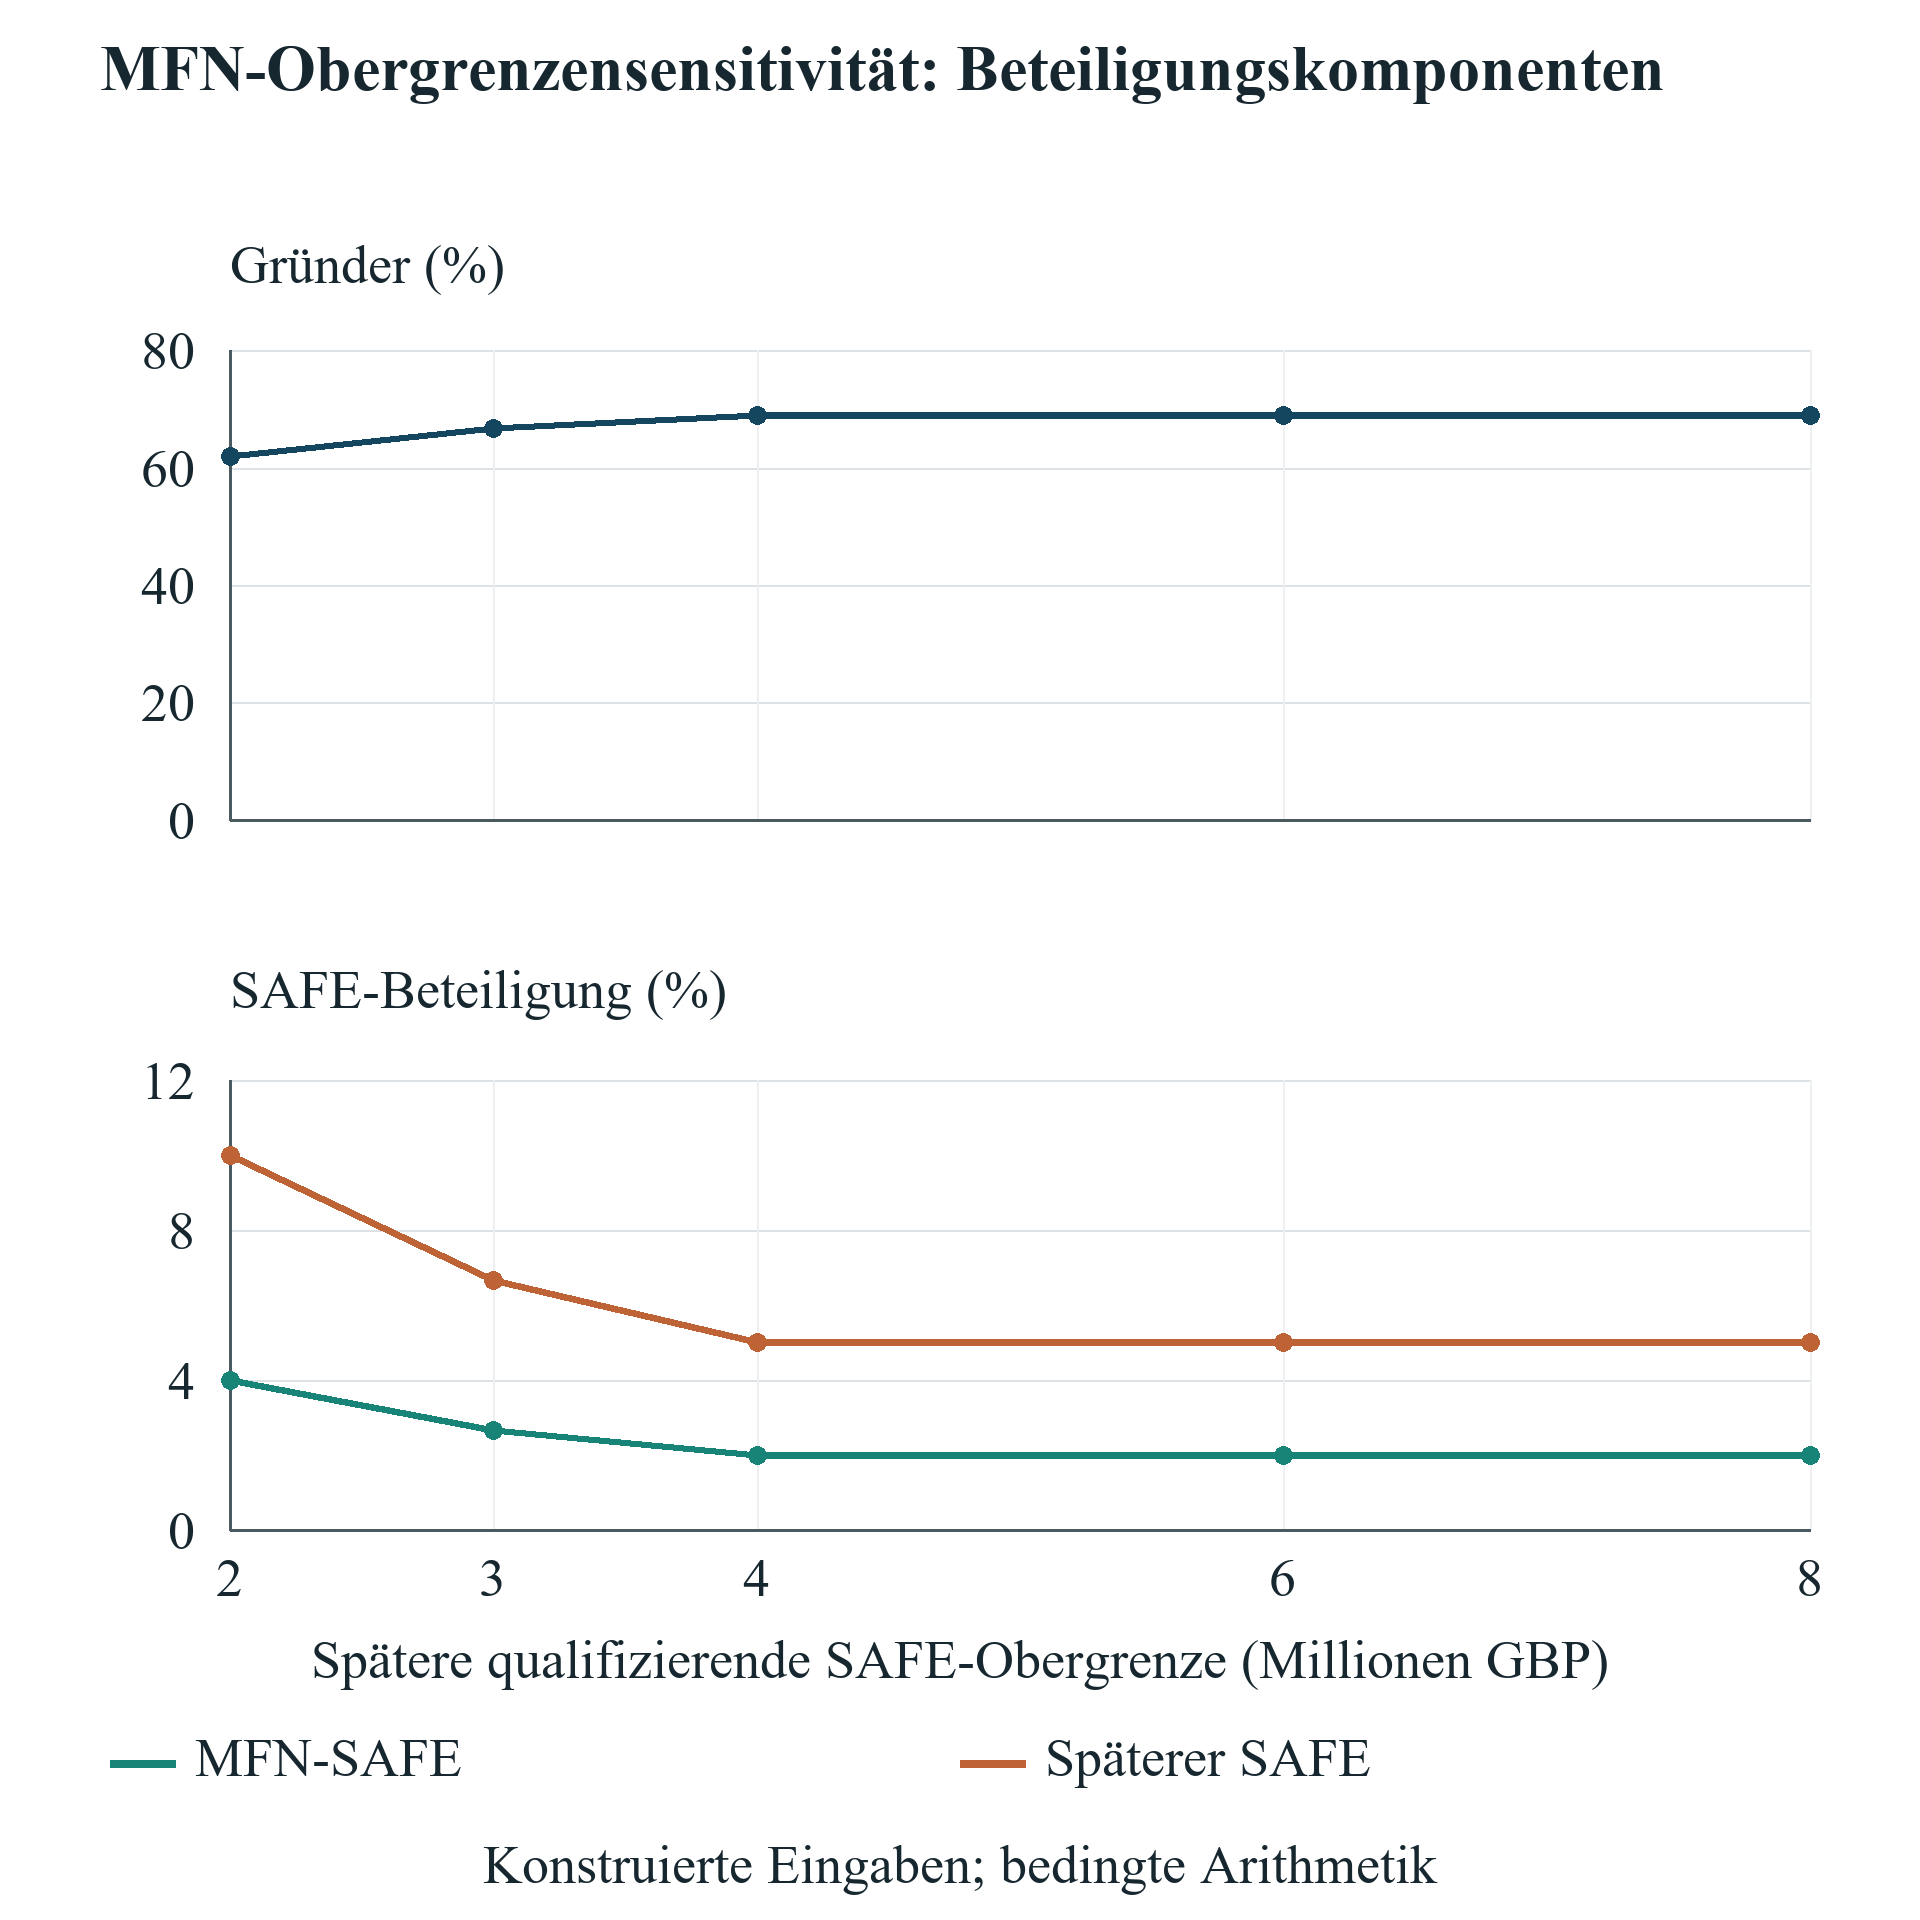
Eine MFN-Berechnung benötigt neben dem ursprünglichen Mittelbetrag das qualifizierende spätere Instrument und die Wandlungsabgrenzung. Die Sensitivitätsfamilie beginnt mit dem Accelerator-Fall und ergänzt einen späteren SAFE über GBP 250,000. Der ursprüngliche MFN-SAFE über GBP 100,000 kann die vorgegebenen späteren Bewertungsobergrenzenbedingungen wählen. Das Experiment variiert diese spätere Obergrenze zwischen GBP 2 Millionen, GBP 3 Millionen, GBP 4 Millionen, GBP 6 Millionen und GBP 8 Millionen. Jeder Fall enthält beide Zeichnungen. Die Änderung gegenüber dem ursprünglichen Accelerator-Fall verbindet deshalb zusätzliche Finanzierung und Neubepreisung; sie ist keine isolierte Kostenschätzung einer einzelnen MFN-Klausel.
Die Gründerbeteiligung nach der bewerteten Runde beträgt 62% bei GBP 2 Millionen Obergrenze, zwei Drittel bei GBP 3 Millionen und jeweils 69% bei GBP 4 Millionen, GBP 6 Millionen und GBP 8 Millionen. Beide SAFE verwenden in den ersten drei Fällen den Obergrenzenzweig, einschließlich des exakten Gleichstands bei GBP 4 Millionen. Bei den zwei höheren Obergrenzen verwenden sie den Preiszweig der bewerteten Runde. Die unveränderte Gründerquote oberhalb dieser Grenze folgt aus der Wandlung zum niedrigeren anwendbaren Rundenpreis. Eine erzwungene Obergrenzenformel in jedem Fall würde die verbleibende Gründerbeteiligung bei hohen Obergrenzen überzeichnen.
Die Beteiligungstabelle legt beide SAFE-Ansprüche getrennt offen. Bei GBP 2 Millionen Obergrenze hält der MFN-SAFE nach der Runde 4% und der spätere SAFE 10%. Bei GBP 3 Millionen halten sie ungefähr 2.6667% und 6.6667%. Bei GBP 4 Millionen und darüber halten sie unter diesem Experiment 2% und 5%. Der feste Accelerator-Anspruch hält in dieser gesamten Familie 4%, die neuen Investoren der bewerteten Runde halten 20%. Zusammen mit der Gründerbeteiligung ergeben diese Zahlen 100%. Die exakten Brüche bleiben Berechnungsgrundlage; die auf vier Dezimalstellen ausgewiesenen Prozentsätze sind gerundet.
Die Auslegung hängt von der Definition des festen Anspruchs ab. Hier gelten seine 5% nach den festgelegten SAFE-Wandlungen und vor zusätzlichem Pool und neuer bewerteter Finanzierung. Ein Vertrag mit anderem Nenner benötigt eine andere Berechnung. Die veröffentlichten Programmbeschreibungen werden getrennt geprüft, weil feste Prozentsätze, MFN-Wortlaut und qualifizierende Finanzierungsauslöser je nach Anbieter und Dokument abweichen. Das allgemeine Experiment bietet eine transparente Prüfung einer definierten Folge. Es bescheinigt einem Gründer nicht, die Prozentsätze durch bloße Ersetzung des Namens eines tatsächlichen Accelerators reproduzieren zu können.
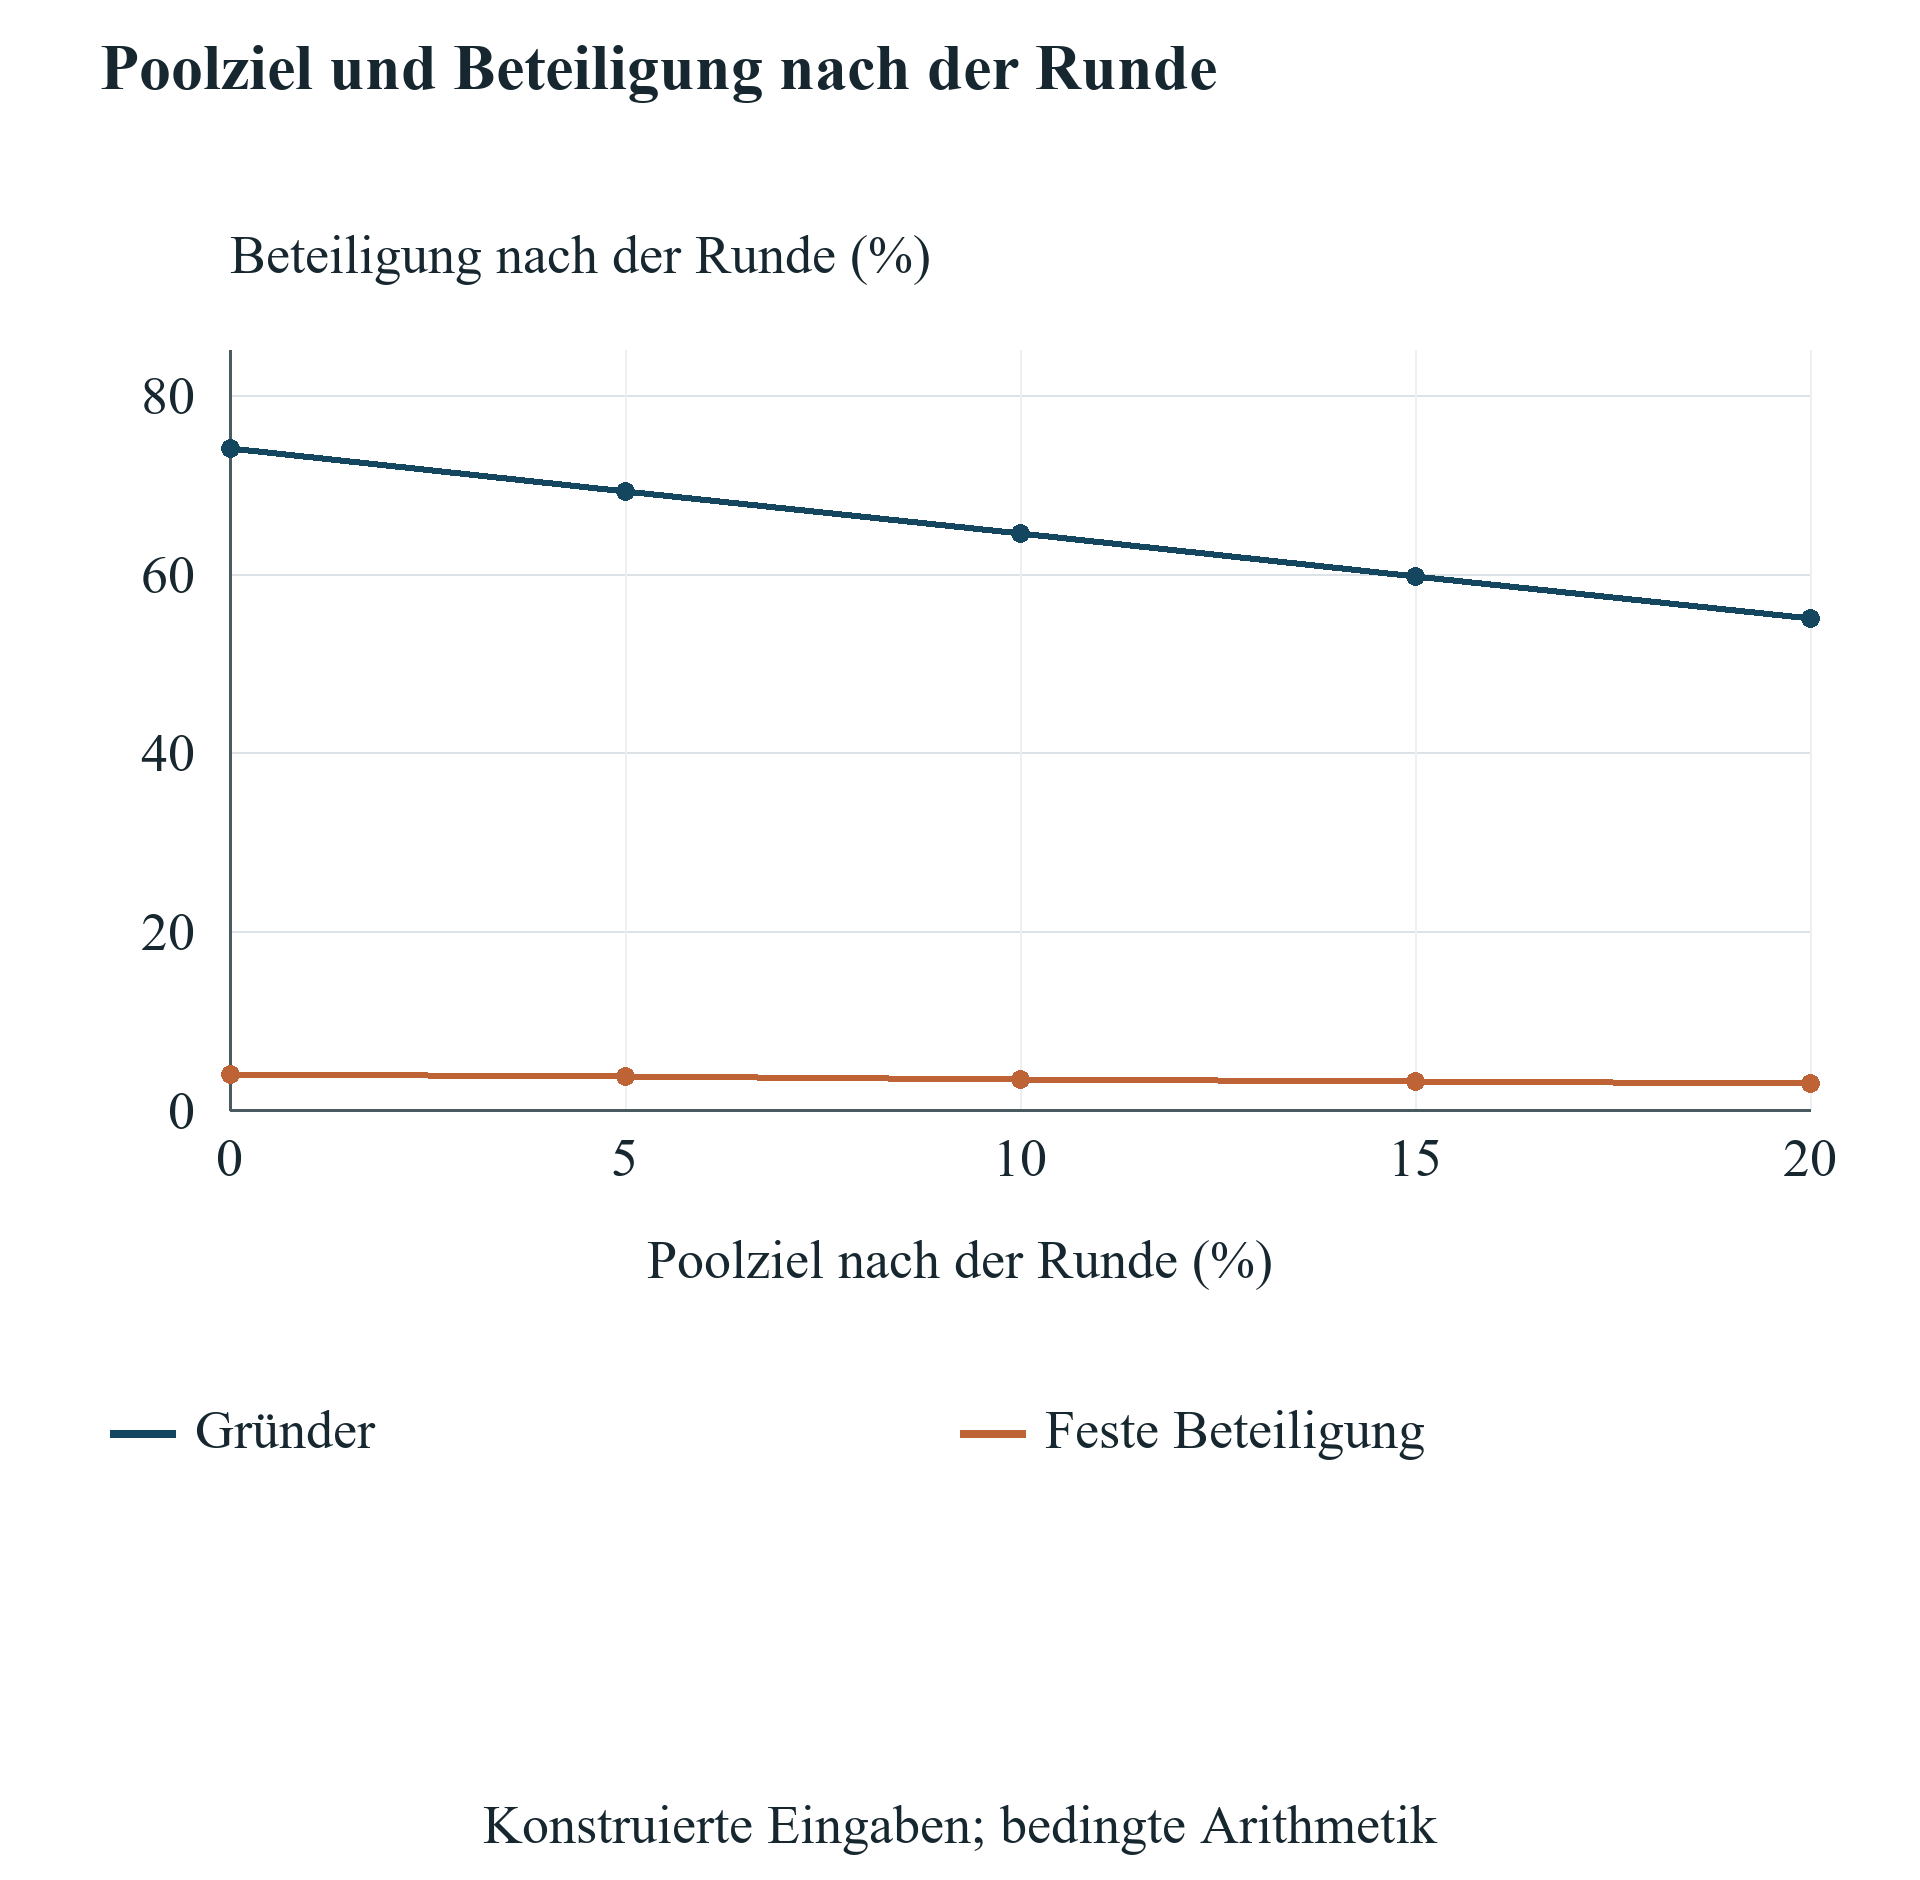
Die Poolsensitivität verändert eine zweite Beteiligungsabgrenzung. Poolziele nach der Runde von null, 5%, 10%, 15% und 20% lassen den Gründern 74%, 69.25%, 64.5%, 59.75% beziehungsweise 55%. Ein Ziel von 10% vermindert die Gründerbeteiligung gegenüber der Basis ohne Aufstockung damit um 9.5 Prozentpunkte. Auch der feste Anspruch fällt von 4% auf 3.5%. Im vorgegebenen Rundenpreisregime bleibt der MFN-SAFE bei 2% und die neuen Investoren der bewerteten Runde bei 20%. Deshalb ist der Poolprozentsatz innerhalb der vollständigen Wandlungsfolge zu berechnen und nicht mechanisch allein von den Gründern abzuziehen.
Der Pool ist in diesem Experiment ein vollständig verwässerter, zugeteilter oder ausgeübter stammaktienäquivalenter Anspruch. Gesonderte Ausübungserlöse gehen nicht in die Wertberechnung ein. Tatsächliche Mitarbeiterzuteilungen, Unverfallbarkeit, Verfall, Ausübungspreise, Präferenzen und Veräußerungsverteilungen können die wirtschaftliche Zuordnung ändern. Die Geschäftsleitung sollte vertragliche Kapitalisierungstabelle und gewählte Wertkonvention zusammenführen und bei unklaren Bedingungen transaktionsspezifischen Rat einholen. Ein Prozentdiagramm ist zur Beteiligungsabstimmung nützlich; es kann keinen tatsächlich realisierten Erlös einer Person bei einem späteren Verkauf feststellen.
| Spätere Obergrenze (GBP) | Wandlungszweige beider SAFE | Gründerbeteiligung | MFN-SAFE-Beteiligung | Beteiligung des späteren SAFE |
|---|---|---|---|---|
| 2,000,000 | Preis auf Basis der Obergrenze | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Preis auf Basis der Obergrenze | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Preis auf Basis der Obergrenze; exakter Gleichstand | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Rundenpreis | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Rundenpreis | 69.0000% | 2.0000% | 5.0000% |
Die spätere Zeichnung beträgt in jeder Zeile GBP 250,000, der frühere MFN-Kapitalbetrag GBP 100,000. Beide verwenden die vorgegebenen Bedingungen mit derselben Kapitalisierungsbasis. Die feste Accelerator-Beteiligung beträgt 4%, die neuen Investoren der bewerteten Runde halten 20%; kein Pool wird ergänzt. Bei exaktem Gleichstand hat die Obergrenze Vorrang. Prozentsätze sind auf vier Dezimalstellen gerundet; exakte Brüche ergeben 100%. Dies verändert Finanzierung und MFN-Bedingungen und ist kein kausaler Programmnutzen.
| Poolziel | Gründerbeteiligung | Fester Accelerator-Anspruch | MFN-SAFE-Beteiligung | Neue Investoren der bewerteten Runde |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Gegenüber B ändert sich nur das Poolziel nach der Runde. Der anfängliche Pool ist null. Der feste Anspruch wird durch zusätzlichen Pool und neue Mittel verwässert; der MFN zum Rundenpreis bleibt bei 2%. Pooleinheiten sind zugeteilte oder ausgeübte stammaktienäquivalente Ansprüche ohne gesondert modellierte Ausübungserlöse. Dies sind keine realisierten Veräußerungsverteilungen.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte stammaktienäquivalente Kapitalisierung des Autors. A ist der Basiszuschuss; B der Basis-Accelerator; E ergänzt die Zuschussüberbrückung; K einen späteren SAFE mit MFN-Wahl; L einen Pool von 10% nach der Runde. Die Poolkonvention bildet keinen realisierten Veräußerungserlös ab.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte Sensitivität des Autors. Jeder Fall enthält den ursprünglichen GBP 100,000 MFN-SAFE und den zusätzlichen GBP 250,000 SAFE. Die Abbildung ist weder eine isolierte kausale Schätzung der MFN-Klausel noch ein tatsächliches Programmergebnis.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte Accelerator-Sensitivität des Autors ohne zusätzlichen GBP 250,000 SAFE. Poolansprüche sind zugeteilte oder ausgeübte Stammaktienäquivalente ohne gesonderte Ausübungserlöse. Alle anderen Eingaben und die angegebene Wandlungsfolge bleiben unverändert.
17 Die operative Wertschwelle für zusätzliche Verwässerung berechnen
Der Wertvergleich gilt erst, nachdem beide benannten Wege die Vertrags- und Liquiditätstests bestanden haben. Er addiert operativen Unternehmenswert, Liquidität zum Vergleichsdatum und den angegebenen Wert genehmigter unbezahlter Forderungen, zieht Schulden ab, begrenzt diesen Eigenkapitalindikator nach unten auf null und multipliziert ihn mit dem vollständig verwässerten stammaktienäquivalenten Gründeranteil. Finanzierungseingänge gehen einmal in die Liquidität ein. Programmaufwendungen haben die Liquidität bereits vermindert. Weder Zuschussansprüche noch Finanzierungszeichnungen werden erneut addiert. Das ergibt einen bedingten stammaktienäquivalenten Beteiligungswertindikator. Er ist weder eine Barausschüttung noch ein beobachteter Transaktionswert oder Ersatz für eine Liquidationspräferenzverteilung.
Beim vorgegebenen operativen Unternehmenswert von GBP 4 Millionen erzeugt Basiszuschuss A einen Gründerwertindikator von GBP 4,028,800. Basis-Accelerator B erzeugt GBP 3,791,760. Die Zuschussberechnung enthält GBP 1,030,000 Endliquidität und GBP 6,000 genehmigte unbezahlte Ansprüche zum Nennwert, multipliziert mit 80%. Der Accelerator enthält GBP 1,124,000 Liquidität und keine Zuschussforderung, multipliziert mit 74%. Der Vergleich trennt zusätzlich aufgenommenes Geld von der geringeren verbleibenden Quote. Er unterstellt nicht, dass gleiche Betriebsausgaben oder technische Meilensteine zwangsläufig gleiche Marktbewertungen erzeugen.
Bei unveränderter Liquidität, Ansprüchen, Schulden und Beteiligung von B entspricht der für B zur Angleichung an den Referenzindikator A erforderliche operative Unternehmenswert exakt GBP 159,852,000 dividiert durch 37. Das sind ungefähr GBP 4.320324 Millionen beziehungsweise GBP 4,320,325 bei Aufrundung des Mindestbetrags auf ganze Pfund. Die Differenz zur Referenz von GBP 4 Millionen beträgt ungefähr GBP 320,324 oder 8.01%. Dies ist der unter den angegebenen Eingaben erforderliche bedingte Wertzuwachs. Das Experiment liefert weder eine Schätzung, dass ein Accelerator ihn erzeugt, noch eine Wahrscheinlichkeit dafür oder einen Rückschluss auf den Durchschnittswert eines tatsächlichen Programms.
Jede zusätzliche Schwelle benennt ihre eigene Referenz. Bei unverändertem Referenzindikator von Basis-Accelerator B benötigt die erlaubte Kombination I GBP 3,944,000 operativen Unternehmenswert; der spätere SAFE- und MFN-Fall K benötigt GBP 4,313,640; Poolfall L benötigt ungefähr GBP 4.754698 Millionen. Zuschussverzögerungsfall C benötigt unter der Nennwertkonvention für Forderungen GBP 3,703,700, um den Indikator von B zu erreichen. Diese Schwellen sind keine gemeinsame Rangliste, weil Referenzen und Kandidatenkapitalstrukturen abweichen. Ein Gremium sollte den zur tatsächlichen Entscheidung passenden Vergleich verwenden und die Liquiditätsvoraussetzung daneben beibehalten.
Eine nützliche Auslegung der Basisschwelle ist eine Prüfungsfrage. Die Geschäftsleitung fragt, welche konkrete belegte kommerzielle Änderung den zusätzlichen operativen Wert bei unveränderten Ausgaben-, Finanzierungs- und Zeitannahmen tragen könnte. Eine vertraglich belegte Umsatzverbesserung, eine dokumentierte Margenänderung oder ein anderer Meilenstein kann eine neue Bewertungsanalyse rechtfertigen. Eine Zahl von Treffen, ein Programmlogo oder eine mögliche Investorenvorstellung liefert für sich genommen keinen solchen Bewertungsbeleg. Verändert ein behaupteter Vorteil die Betriebscashflows oder den Finanzierungsbedarf, muss die Geschäftsleitung diese Eingaben ebenso wie den Unternehmenswert aktualisieren, um inkonsistente Rechnungen zu vermeiden.
Die Schwelle lässt sich für eine andere Forderungskonvention oder ausgehandelte Kapitalstruktur neu berechnen; der Beitrag setzt in den berichteten Ergebnissen aber keine andere stillschweigend ein. Wertvergleiche gescheiterter Wege werden unterdrückt. Der unzulässige Fall J besitzt kein einzuordnendes Finanzergebnis. Die feste operative Referenz von GBP 4 Millionen und der gesonderte Pre-Money-Eigenkapitalwert bleiben offengelegte Annahmen und keine Wertgutachten. Der praktische Beitrag des Entscheidungsrahmens liegt in der Folge von maßgeblichen Erlaubnissen über Liquidität und Wandlung zu einer bedingten Wertanforderung. Kommerzielle Belege müssen anschließend zeigen, ob der vorgeschlagene Weg diese Anforderung erfüllen kann.
| Referenz zu Kandidat | Gründerwertindikator der Referenz (GBP) | Exakte operative Unternehmenswertschwelle (GBP) | Mindestbetrag in ganzen GBP |
|---|---|---|---|
| A zu B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B zu C | 3,791,760 | 3,703,700 | 3,703,700 |
| B zu I | 3,791,760 | 3,944,000 | 3,944,000 |
| B zu K | 3,791,760 | 4,313,640 | 4,313,640 |
| B zu L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Jede Zeile verwendet ihren eigenen benannten Referenzindikator bei der gesonderten operativen Unternehmenswertreferenz von GBP 4,000,000. Beide Wege bestehen Zulässigkeits- und Liquiditätstests. Der Mindestbetrag in ganzen Pfund ist die Aufrundung der exakten Schwelle; eine gerundete Anzeige wird nicht zu seiner Auswahl verwendet. Liquidität, Forderungen, Schulden und Beteiligung des Kandidaten bleiben fest. Gescheiterte oder verbotene Wege sind ausgeschlossen. Weder Wahrscheinlichkeit noch kausaler Wertzuwachs oder erreichbare Bewertung werden geschätzt.
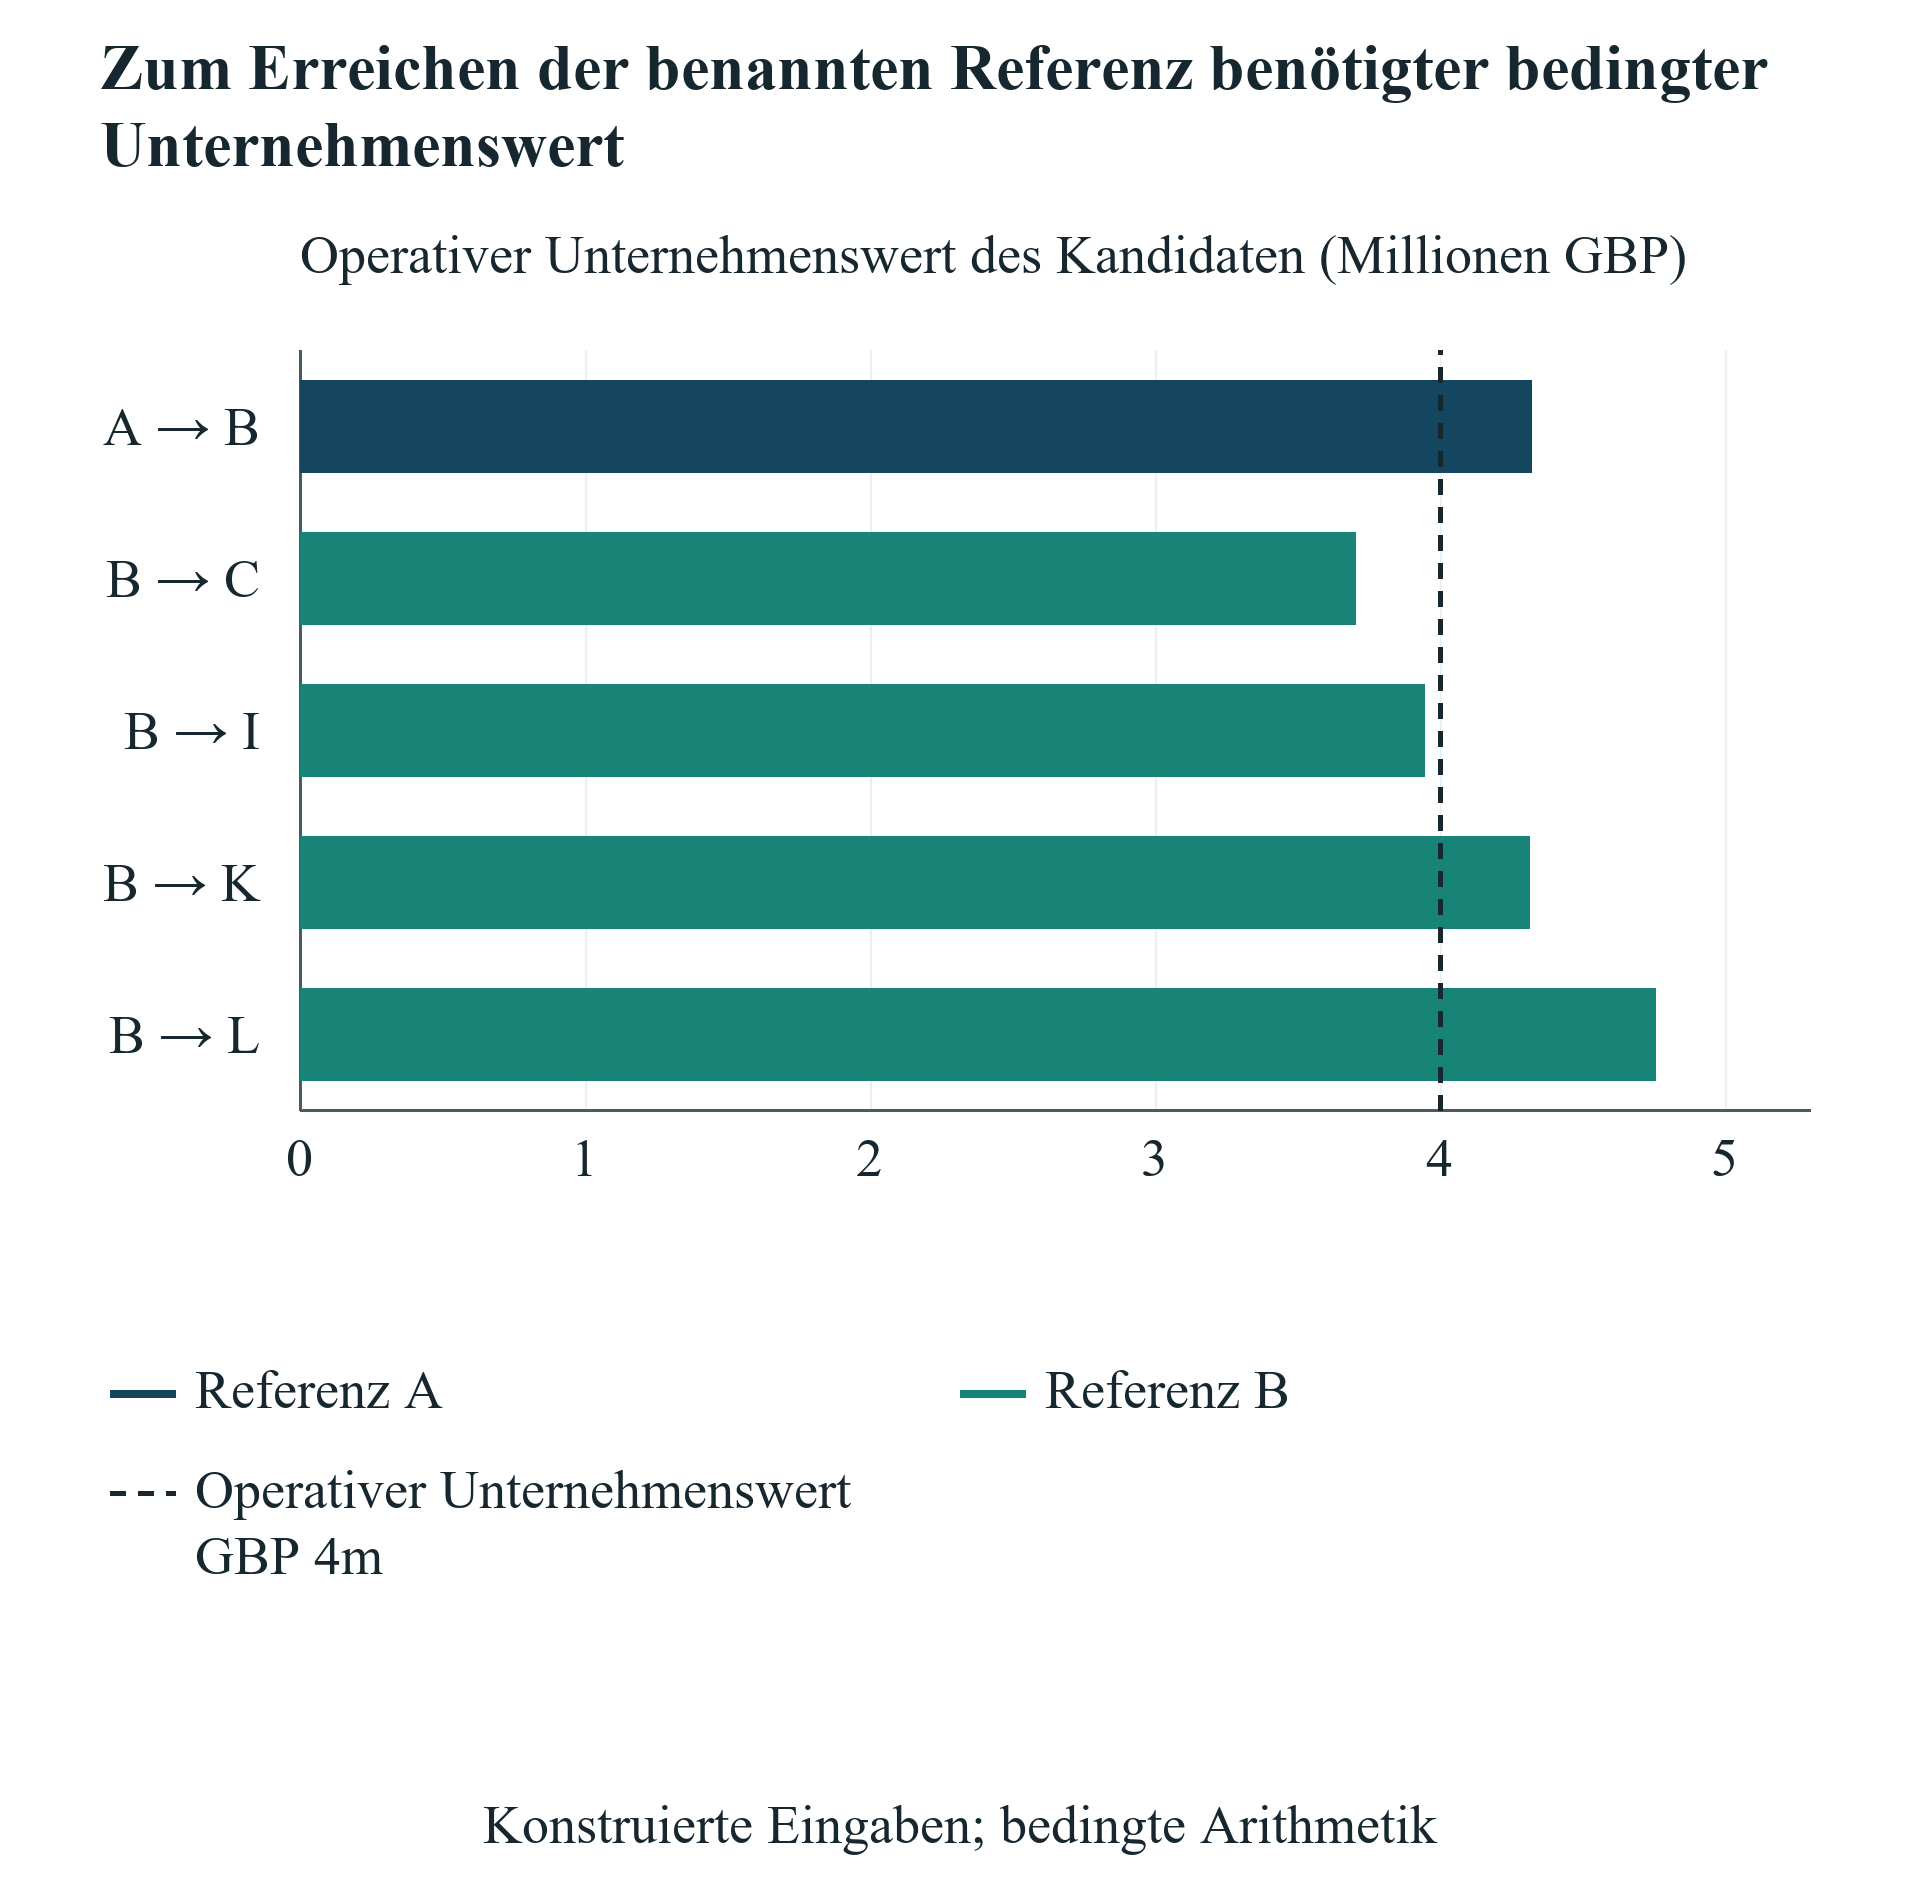
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Konstruierte bedingte Arithmetik des Autors in Millionen GBP. Referenz A und Referenz B verwenden unterschiedliche Gründerwertziele. Beide Wege jedes gezeigten Paars bestehen Liquiditäts- und Erlaubnistests. Weder eine Wahrscheinlichkeit des Erreichens einer Schwelle noch ein realisierter Veräußerungserlös wird geschätzt.
18 Leistungsguthaben anhand vermeidbarer Unternehmensausgaben bewerten
Der numerische Beteiligungsvergleich sollte ein Leistungspaket nicht wie frei verfügbare Barmittel aufnehmen. Ein Unternehmen benennt zunächst tatsächlich benötigte Leistungen, ihre Bedarfstermine und den sonst zu zahlenden Barpreis. Anschließend prüft es zulässige Anbieter, Nutzungsgrenzen, Ablauf, Zusatzkosten und Einschränkungen der Angebotskombination. Nur tatsächlich vermeidbare Ausgaben gehen in das revidierte Betriebsbudget ein. Dies ist eine unternehmensspezifische Substitutionsberechnung. Ein veröffentlichter Listenpreis allein belegt nicht dieselbe Einsparung für jeden Teilnehmer.
Die Leistungsnutzung kann auch Ausgaben erzeugen. Eine kostenlose Implementierungsphase kann Personalzeit, Integrationsarbeit oder später ein kostenpflichtiges Abonnement erfordern. Ein Guthaben für eine bereits kostenlos erbrachte Leistung bringt gegenüber dieser Basis keine zusätzliche Ersparnis. Die Geschäftsleitung sollte ursprünglichen und revidierten Beschaffungsplan zusammen zeigen. Die Liquiditätsdifferenz geht dann einmal ins Zahlungsbuch ein. Sie sollte nicht erneut als gesonderter Programmnutzen zum Endunternehmenswert addiert werden. Jede kommerzielle Verbesserung durch die Leistungsnutzung benötigt eigene Belege einschließlich der Kosten für ihr Erreichen und Aufrechterhalten.
Dieselbe Behandlung gilt für versprochenen Kunden- und Investorenzugang. Ein Treffen, eine Vorstellung oder eine Einladung zu einem Präsentationstag ist eine dokumentierte Aktivität. Ihre finanzielle Folge hängt von späteren Entscheidungen und Umsetzung ab. Das Unternehmen kann verfolgen, ob eine Vorstellung eine qualifizierte Gelegenheit, einen unterzeichneten Vertrag, eine finanzierte Investition oder einen Zahlungseingang erzeugt hat. Diese Stufen sollten in der Belegsammlung getrennt bleiben. Die direkte Umwandlung einer Vorstellung in Umsatz oder Finanzierungsbewertung würde die wertentscheidenden Ereignisse überspringen. Der Basisvergleich weist Zugang oder Mentoring deshalb keinen unbelegten kausalen Wertzuwachs zu.
Die Geschäftsleitung kann dennoch eine bedingte Nutzenschwelle prüfen. Nach Berechnung der zusätzlichen Verwässerung und Kosten kann das Gremium fragen, welche dokumentierte Verbesserung die ursprünglichen Aktionäre entschädigen würde. Diese könnte über einen anderen operativen Wert, frühere Eingänge oder geringere Ausgaben entstehen; jeder Kanal benötigt jedoch eine konsistente finanzielle Behandlung. Die Schwelle ist eine Frage für die kommerzielle Prüfung. Sie belegt nicht, dass das Programm die Antwort liefern kann. Gründer erhalten damit eine praktische Möglichkeit, behauptete Vorteile zu verhandeln und zu prüfen, ohne eine unbelegte Prämie oder eine pauschale Wertlosigkeit sämtlicher Unterstützung anzunehmen.
19 Zuschuss- und Eigenkapitalzusagen nach den maßgeblichen Bedingungen ordnen
Ein Unternehmen kann Zuschuss- und Eigenkapitalwege parallel untersuchen und seine Verpflichtungen dabei getrennt halten. Das Entscheidungsverzeichnis sollte festhalten, was auf jeder Stufe eingereicht, unterzeichnet, offengelegt und finanziert werden darf. Es sollte außerdem dokumentieren, ob die Annahme eines Weges die Zulässigkeit oder Bedingungen eines anderen verändert. Veröffentlichte Programmhinweise können nicht jede Wechselwirkung zwischen einer individuellen Zuschussvereinbarung und einem ausgehandelten Eigenkapitalinstrument klären. Ein kombinierter Weg geht erst in das finanzierte Modell ein, wenn relevante Einschränkungen und Zustimmungen geklärt sind. Der Wunsch des Unternehmens, Kapitalquellen zu kombinieren, ist selbst keine vertragliche Erlaubnis.
Die Bedingungen von Innovate UK behandeln doppelte Kostenfinanzierung und Offenlegungen; die Hinweise nach Angebot trennen Benachrichtigung, Projekteinrichtung und Erlaubnis zum Start am bestätigten Tag. Diese Bestimmungen machen Ausgabenabgrenzung und Genehmigungsfolge wesentlich. Ein Team sollte sein Zuschussangebotsschreiben und die schriftliche Grundlage einer kofinanzierten Kostenzuordnung aufbewahren. Dieser Beitrag gibt keine pauschale Freigabe für Accelerator-Teilnahme neben einer Innovate-UK-Bewilligung. Die zulässige Beispielkombination ist ein vorgegebener Vertragsfall; die zugehörige verbotene Kombination zeigt, weshalb die Erlaubnis vor der finanziellen Rangfolge zu prüfen ist. [9,10]
Kalendervergleiche müssen außerdem die richtige Bewerbungsrunde verwenden. Die für diesen Beitrag gelesene Hub71-Access-Seite beschreibt den Zeitplan einer Kohorte 2027. Das veröffentlichte EIC-Arbeitsprogramm 2027 enthält eine eigene künftige Bewerbungsfolge und eine bedingte Behandlung früherer Entscheidungen über Kurzanträge. Ein Unternehmen sollte den für seinen beabsichtigten Antrag maßgeblichen Weg und dessen Version prüfen, statt ein fortbestehendes Programm als sofortige Finanzierung zu behandeln. Die Daten im Quellenverzeichnis sind Beobachtungen der geprüften Dokumente. Sie belegen nicht, wann ein Antragsteller eine Bewilligung erhält, eine Finanzierung abschließt oder Barmittel bekommt. [8,11]
Eine zeitliche Staffelung kann eine Entscheidungsoption erhalten, ohne ihr einen fiktiven Wert zuzuweisen. Das Gremium kann begrenzte Antragsarbeit genehmigen, Ausgaben bis zu einer Bewilligung zurückhalten oder vor einer unumkehrbaren Zusage eine Finanzierungsbedingung aushandeln. Jede Handlung sollte eine Kostengrenze, einen Verantwortlichen und einen weiteren Entscheidungstermin besitzen. Das Unternehmen sollte auch den Alternativplan bei Nichtverfügbarkeit oder Verspätung festlegen. Ein nützlicher Plan verbindet diese Entscheidungsstellen mit der Liquiditätsuntergrenze. Er zeigt, wann die Geschäftsleitung eine andere Zusage erhalten, den Betriebsplan reduzieren oder den Weg vor Entstehung einer ungedeckten Verpflichtung aufgeben muss.
20 Programmauswahl und Programmwert unterscheiden
Veröffentlichte Forschung untersucht bereits Accelerator- und Zuschussergebnisse. Gonzalez-Uribe und Leatherbee analysieren Start-Up Chile anhand lokaler Diskontinuitäten bei Programmaufnahme und Schulungszugang. Ihr Design unterscheidet Elemente des Leistungsbündels und macht Kontext und Vergleichsgruppe zu Bestandteilen der Interpretation. Die Studie ist relevante Vorarbeit zur Bewertung von Programmnutzen. Sie liefert keinen gemeinsamen Effekt für jeden Accelerator, jedes Land oder jeden Vertrag. Ein aktuelles investorengeführtes Programm mit anderem Auswahlprozess und Finanzangebot benötigt eigene Belege, bevor eine historische Schätzung auf sein erwartetes Finanzierungsergebnis übertragen wird. [15]
Howells veröffentlichte Studie untersucht gereihte Antragsteller im SBIR-Programm des US-Energieministeriums mit einem quasi-experimentellen Ansatz. Ihr Abstract berichtet Finanzierungs- und Innovationseffekte in diesem Umfeld; der zugehörige Anhang liefert ergänzende Identifikationsbelege. Der Zugang zum vollständigen veröffentlichten Artikel war bei dieser Prüfung eingeschränkt; die Erörterung bleibt deshalb innerhalb des tatsächlich gelesenen Abstracts und Anhangs. Die Studie ist relevante empirische Vorarbeit und keine aktuelle Zuschussannahmewahrscheinlichkeit oder Prognose des Gründernutzens aus einem bestimmten Angebot. Sie kann die Liquiditäts- und Beteiligungsbedingungen der betrachteten Transaktion nicht ersetzen. [16,17]
Ein Vergleich akzeptierter Accelerator-Teilnehmer mit abgelehnten Zuschussantragstellern kann Programmeffekte mit bereits vor der Auswahl bestehenden Unterschieden vermischen. Technischer Reifegrad, Gründerhintergrund, bisheriges Kapital, Marktzugang und Bereitschaft zur Annahme von Beteiligungsbedingungen können sowohl Teilnahme als auch spätere Ergebnisse beeinflussen. Auch ein Unternehmen mit Accelerator-Angebot und Zuschussbewilligung ist eine ausgewählte Teilgruppe von Antragstellern. Die konstruierten Fälle halten einen bestimmten Betriebsplan konstant, um Rechenunterschiede sichtbar zu machen. Diese Wahl korrigiert keine reale Selektionsverzerrung. Sie liefert einen kontrollierten Finanzierungsvergleich und lässt den empirischen Teilnahmeeffekt unbeantwortet.
Überlebens- und Beobachtungsregeln beeinflussen ebenfalls einen Ergebnisdatensatz. Ein Datensatz nur mit Programmabsolventen kann erfolglose Antragsteller oder geschlossene Teilnehmerunternehmen ausschließen. Ein Finanzierungsereignis ist weder Umsatz noch eingegangene Barmittel oder realisierter Aktionärsertrag. Die Geschäftsleitung sollte jedes Ergebnis und seinen Messzeitpunkt vor dem Gruppenvergleich definieren. Der Beitrag schätzt keine Programmrangfolge aus öffentlichen Paketbeschreibungen. Sein Beitrag ist eine reproduzierbare Finanzierungsentscheidung unter offengelegten Eingaben und ein Belegdesign zur Prüfung kommerzieller Vorteile, sobald geeignete Antragstellerdaten und rechtmäßiger Zugang vorliegen.
21 Die für einen realen Vergleich erforderlichen Belege aufbauen
Eine reale Finanzierungsstudie benötigt eine definierte Beobachtungseinheit. Eine nützliche Einheit ist die Bewerbung eines Unternehmens bei einem Programm mit aufbewahrtem Einreichungsdatum, Programmversion und Rechtsträgerkennung. Bewerbungen desselben Unternehmens bei mehreren Programmen sollten verknüpft bleiben und nicht als unabhängige Unternehmen gezählt werden. Die Aufzeichnung sollte am Entscheidungsdatum verfügbare Alternativen einschließlich abgelehnter oder nicht verfügbarer Angebote benennen. Der resultierende Datensatz kann eine Antragsentscheidung von der Wahl zwischen tatsächlich finanzierten Angeboten unterscheiden. Ohne diese Trennung kann ein Vergleich beworbener Bedingungen mit den tatsächlichen Finanzierungsmöglichkeiten eines Gründers verwechselt werden.
Liquiditätsbelege sollten den ursprünglichen Betriebsplan mit Bankeingängen, bezahlten Kosten, eingereichten Erstattungsanträgen und genehmigten Beträgen verbinden. Änderungen benötigen eigene Daten und Gründe. Ein Unternehmen, das nach Unterstützung sein Projekt ändert, sollte nicht an einer undokumentierten Rekonstruktion seines ursprünglichen Plans gemessen werden. Dieselbe Disziplin gilt für Kapitalisierungstabellen: Instrumentversionen, Zeichnungen, Wandlungsereignisse und vereinbarte Pooländerungen sind aufzubewahren. Diese Unterlagen ermöglichen Forschern oder Beratern die Reproduktion von Liquiditäts- und Beteiligungsverlauf. Sie zeigen auch, wo eine spätere Auslegung auf fehlenden Dokumenten oder Annahmen statt zeitgenössischen Belegen beruht.
Kommerzielle Ergebnisse benötigen einen vorab vereinbarten Zeithorizont und einheitliche Definitionen. Unterzeichnete Investition, tatsächlich zugeflossene Investition, fakturierter Umsatz und vereinnahmter Umsatz sind getrennt zu erfassen. Eine Bewertung am Finanzierungsdatum benötigt Wertpapierbedingungen und Kapitalisierungsbasis; sie ist nicht automatisch eine Schätzung des Veräußerungserlöses eines Gründers. Programmabschluss, Unternehmensschließung, Übernahme und fehlende Nachbeobachtung sollten im Nenner sichtbar bleiben. Das Datenprotokoll sollte die Berichterstattung ungeklärter Ergebnisse und die mögliche Verwendung von Grenzen festlegen. Imputationsannahmen sind getrennt zu prüfen und dürfen nicht einen scheinbar vollständigen Datensatz erzeugen.
Jede kausale Frage benötigt ein durch den tatsächlichen Auswahlprozess begründetes Identifikationsdesign. Eine randomisierte Zuteilung, eine belastbare Schwelle oder ein anderer glaubwürdiger Vergleich lässt sich untersuchen, wenn Programm und Daten dies unterstützen. Eine Propensity-Anpassung oder eine abgeglichene Stichprobe ersetzt nicht die Prüfung der für die Interpretierbarkeit erforderlichen Annahmen. Dieser Beitrag hat kein verknüpftes Antragsteller-Zahlungs-Beteiligungs-Panel erhoben und schätzt keinen Behandlungseffekt. Sein vorgeschlagenes Verzeichnis ist ein Entwurf zur künftigen Belegerhebung. Die unmittelbare Unternehmensentscheidung kann dennoch verifizierte Verträge und ein deterministisches Liquiditätsmodell verwenden, während der breitere empirische Nutzen ungeklärt bleibt.
22 Dem Gremium eine datierte Finanzierungsentscheidungsvorlage geben
Die Gremienvorlage sollte mit Entscheidung, beantragter Zusage und erforderlichem Termin beginnen. Sie sollte Betriebsmeilenstein, anfängliche frei verfügbare Liquidität und die in der Analyse verwendete Mindestreserve benennen. Ein kurzer Vergleich trennt anschließend Zulässigkeit, liquiditätsseitige Durchführbarkeit und bedingte Beteiligungsberechnung. Diese Folge hilft einem Gremienmitglied zu erkennen, ob die Wahl einen verfügbaren finanzierten Weg, eine verfolgenswerte Bewerbung oder eine ungeklärte Vertragsfrage betrifft. Ein einzelner gewichteter Punktwert würde diese Unterschiede verdecken und könnte einen hohen modellierten Vorteil gegen eine unerfüllbare Unternehmensbedingung aufrechnen lassen.
Die Vorlage sollte ein Quellenverzeichnis des tatsächlichen Angebots, einen datierten Liquiditätsverlauf und für jeden Weg eine Kapitalisierungsüberleitung bis zum selben Finanzierungsereignis enthalten. Sie sollte genehmigte unbezahlte Ansprüche, Einbehalte und die erste Unterschreitung der Liquiditätsuntergrenze zeigen. Behebt eine Überbrückung diese Unterschreitung, benötigt das Gremium deren Zusage und vollständige Bedingungen statt eines angenommenen Fazilitätsbetrags. Die Beteiligungsaufstellung sollte jedes Wertpapier und die Poolbasis benennen. Ein Gremienmitglied sollte einen ausgewiesenen Prozentsatz oder Finanzierungseingang zum maßgeblichen Instrument oder zur ausdrücklichen Modelleingabe zurückverfolgen können.
Die kommerzielle Begründung gehört neben diese Abstimmungen. Die Geschäftsleitung sollte geplante Unterstützungsnutzung, erwartete vermeidbare Ausgaben und Belege für jede behauptete operative Verbesserung erläutern. Die verwässerungsbereinigte Wertschwelle kann die Frage einordnen, bleibt aber bedingte Arithmetik. Das Gremium sollte dokumentieren, welche Vorteile feststehen, welche weitere Prüfung benötigen und welche bewusst unbewertet bleiben. Das ermöglicht eine Entscheidung ohne erfundene Präzision. Zugleich entsteht eine Grundlage, um das spätere Ergebnis an den damals tatsächlich dokumentierten Zusagen und Erwartungen zu messen.
Die Genehmigung sollte die zulässige nächste Handlung festlegen. Antragseinreichung, Angebotsannahme, SAFE-Unterzeichnung und Zahlung einer Projektrechnung sind getrennte Befugnisse. Das Gremium kann jeder ungeklärten Bedingung einen Verantwortlichen zuordnen und bei wesentlicher Bedingungsänderung eine aktualisierte Liquiditäts- oder Beteiligungsaufstellung verlangen. Die frühere Fassung ist aufzubewahren, statt nachträglich durch die Geschichte der erfolgreichen Finanzierung ersetzt zu werden. Eine datierte Entscheidungsvorlage dient sowohl der aktuellen Umsetzung als auch der späteren Beurteilung, ob Programmnutzen, Kosten und Finanzierungstermine dem ursprünglichen Unternehmensfall entsprachen.
23 Die Regel auf ein tatsächliches Finanzierungsangebot anwenden
Zuerst sind die unterzeichneten und vorgeschlagenen Unternehmensdokumente zusammenzustellen, ohne fehlende Felder aus einer allgemeinen Werbeseite des Programms zu füllen. Die Geschäftsleitung stimmt Rechtsträger, Förderfähigkeit, zulässiges Projekt, Bewilligungsbedingungen und Finanzierungsquellen ab. Anschließend bestimmt sie die Ausgaben und Zahlungstermine, die vor dem Eingang der Unterstützung zu erfüllen sind. Eine ungeklärte Bedingung wird einem verantwortlichen Berater oder Entscheidungsträger zugewiesen. Schweigen auf einer öffentlichen Webseite wird nicht als Erlaubnis behandelt. Sobald der Weg nach dokumentierten Bedingungen zulässig ist, kann das Unternehmen berechnen, ob Verpflichtungen und verfügbare Liquidität den geplanten Meilenstein tragen.
Als Nächstes sind die Experimenteingaben durch eigene Termine, Beträge und Instrumente zu ersetzen. Eine Erstattungsbewilligung benötigt ihre Antrags- und Einbehaltsregeln. Eine pauschale oder vorfinanzierte Bewilligung benötigt einen anderen Zahlungs- und Einschränkungsplan. Ein wandelbares Instrument benötigt tatsächliche Definitionen und Auslöser. Pre-Money-SAFE, Abschläge, Optionsscheine, Präferenzen und nicht zugeteilte Mitarbeiteroptionen verlangen Berechnungen jenseits des hier verwendeten eingeschränkten Stammaktienäquivalent-Modells. Das Beispielmodell soll Eingaben und Abstimmung sichtbar machen, damit ein Berater anwendbare und zu ersetzende Bestandteile erkennen kann.
Ein Weg, der den Liquiditätstest besteht, kann anschließend an derselben operativen und finanziellen Grenze mit Alternativen verglichen werden. Das Unternehmen sollte die vollständige Beteiligungswirkung berechnen, jede Überbrückung einbeziehen und Finanzierungserlöse nicht doppelt zum Wert addieren. Die bedingte Schwelle verdeutlicht die verbleibende kommerzielle Frage: Welche zusätzliche dokumentierte Verbesserung würde die zusätzliche Verwässerung und Kosten ausgleichen? Die Geschäftsleitung sollte sie gegen Belege für Kundennachfrage, Lieferfähigkeit und tatsächlich nutzbare Programmleistungen prüfen. Eine bevorzugte Erzählung über ein angesehenes Programm belegt die Erreichbarkeit der Schwelle nicht.
Die Entscheidung ist ausführungsreif, wenn benötigte Zusage, Bedingungen, Finanzierungsverlauf und Reaktion auf den Negativfall gemeinsam dokumentiert sind. Wesentliche Änderungen lösen eine neue Fassung aus: Ein späterer Mittelzufluss, eine niedrigere Förderkostenbasis, eine andere MFN-Obergrenze, ein zusätzlicher Poolwunsch oder eine andere bewertete Runde können das Ergebnis ändern. Das operative Team sollte das Verzeichnis während der Transaktion fortführen. Der Rahmen unterstützt strukturierte Finanzierungsanalyse und Beratergespräche; er liefert einem einzelnen Unternehmen keine Rechts-, Steuer-, Bilanzierungs- oder Anlageberatung und verspricht keinen Erfolg eines Antrags, einer Finanzierung oder eines Betriebsmeilensteins.
24 Die Grenzen vor der nächsten Verpflichtung klären
Die Beispiele belegen arithmetische Zusammenhänge unter ausdrücklichen Verträgen und Eingaben. Sie belegen weder einen Mehrwert eines bestimmten Accelerators noch zusätzliche Innovation durch einen Zuschuss oder höheres realisiertes Gründervermögen durch einen der Wege. Diese Fragen benötigen geeignete empirische Belege und wertpapierspezifische Verteilungsanalysen. Fester Betriebsplan, stammaktienäquivalente Wandlung und bedingter operativer Wert machen den Finanzierungsvergleich überprüfbar. Sie begrenzen zugleich seine Übertragbarkeit auf Unternehmen mit anderen Instrumenten, Kosten, Betriebsentscheidungen und Ergebnissen. Anwender sollten diese Grenzen bei der Darstellung präziser Zahlen beibehalten.
Die Prüfung öffentlicher Quellen ist auf tatsächlich geöffnete Dokumente und Fassungen begrenzt. Die EIC-2026-Übersichtsseite verlinkt eine Juni-Änderung; amtliche Metadaten nennen auch eine spätere August-Änderung, deren inhaltlicher Text in dieser Prüfung nicht festgestellt wurde. Der Beitrag kennzeichnet deshalb die Juni-Bestimmungen nach Version und behauptet keinen jüngsten konsolidierten Rechtsstand 2026. Das veröffentlichte Programm 2027 und unterzeichnete Antragstellervereinbarungen benötigen ihre eigene sorgfältige Lektüre. Widersprüche in öffentlichen Quellen sind Gründe, vor einer Zusage das maßgebliche Dokument zu beschaffen, und keine Gründe, die attraktivste Zahl auszuwählen. [5,6,7,8]
Liquiditätsergebnisse hängen von den Ereignisterminen ab. Das Experiment verwendet zwölf konstruierte Perioden zu dreißig Tagen und eine angegebene vorsichtige Reihenfolge von Zahlungen und Eingängen. Ein tatsächliches Unternehmen benötigt möglicherweise einen Tages- oder Transaktionsplan. Es kann auch ein Verzeichnis zweckgebundener Liquidität, Einbehaltsfreigaben, Steuerzahlungen, bedingte Rückzahlungen oder eine andere Forderungsbewertung benötigen. Die Fälle enthalten keinen Zuschussvorschuss und keine beobachtete Verzögerungsverteilung. Die Sensitivitätsprüfungen zeigen Folgen ausgewählter Eingabeänderungen. Sie weisen diesen weder Wahrscheinlichkeiten zu noch schätzen sie einen Reservebedarf für eine Antragstellerpopulation.
Beteiligungs- und Wertergebnisse besitzen ebenso ausdrückliche Grenzen. Die Berechnung behandelt modellierte Wertpapiere auf gewandelter stammaktienäquivalenter Basis und den Pool unter der angegebenen Zuteilungskonvention. Reale Präferenzverteilungen, Ausübungserlöse, Vorränge, Steuern und gründerspezifische Beteiligungen benötigen weitere Analyse. Auch eine als MFN bezeichnete Bestimmung verlangt die Prüfung von Umfang, Auslöser und Änderungsverfahren. Der Beitrag liefert keine Aufnahme- oder Bewilligungswahrscheinlichkeit, keinen erwarteten Bewertungszuwachs und keinen monetarisierten Netzwerkeffekt. Fehlende Belege bleiben außerhalb des Basisfalls, statt zu einer unbelegten Managementschätzung zu werden.
Die Entscheidungsregel ist innerhalb dieser Grenzen anwendbar. Den Weg und seine maßgeblichen Bedingungen bestätigen, die datierten Betriebsverpflichtungen finanzieren, die gesamte Kapitalisierung abstimmen und anschließend die zur Rechtfertigung der Mehrkosten nötige kommerzielle Verbesserung prüfen. Ein ungedeckter oder verbotener Weg bleibt außerhalb der durchführbaren Menge, bis eine ausdrückliche Änderung sein Versagen behebt. Für ein Unternehmen mit Zuschuss- und Accelerator-Angebot benennt dieser Ablauf die vor einer weiteren Zahlung oder Unterschrift wesentlichen Dokumente und Zusagen. Er hinterlässt außerdem eine reproduzierbare Aufzeichnung der Annahmen, die eine spätere kommerzielle Prüfung an tatsächlichen Belegen messen kann.
| Schritt | Erforderliche Abstimmung | Entscheidungsgrenze |
|---|---|---|
| Erlaubnis | Empfänger, Ausgabentermine, kombinierte Unterstützung und Beschränkungen doppelter Kostenfinanzierung | Einen verbotenen Weg vor finanzieller Rangfolge ausschließen |
| Liquidität | Anfangsbestand prüfen, danach Anfangsliquidität plus datierte Eingänge abzüglich datierter Zahlungen nach jedem Ereignis | Erste Unterschreitung und größten Fehlbetrag gegenüber der angegebenen Untergrenze dokumentieren |
| Ansprüche | Förderkostenbasis und Bewilligung begrenzen; vor dem nächsten Zuwachs sämtliche zuvor genehmigten Ansprüche abziehen | Genehmigter Anspruch entspricht eingegangenen Mitteln plus genehmigten unbezahlten Ansprüchen; eine Forderung ist kein Bankguthaben |
| Privater Beitrag | Beitrag zu förderfähigen Kosten, Ausgaben oberhalb der Obergrenze und nicht förderfähige wegbezogene Aufwendungen trennen | Eine Förderkostenkomponente nicht als weitere Zahlung addieren und eine öffentliche Zahlung nicht doppelt verwenden |
| Fester Anspruch und SAFE | Festen Prozentsatz und jeden finanzierten SAFE mit angegebenem Wandlungsnenner und qualifizierender MFN-Wahl lösen | Prüfen, ob jeder Obergrenzenpreis- oder Rundenpreiszweig seine eigenen Bedingungen erfüllt |
| Pool und neue Mittel | Nur erforderlichen zusätzlichen Pool und Zeichnung der bewerteten Runde hinzufügen | Sämtliche vollständig verwässerten Inhaberansprüche zur selben Ereignisgrenze insgesamt auf 100% abstimmen |
| Gründerwertindikator | Operativen Unternehmenswert, Liquidität und bewertete unbezahlte Ansprüche addieren, Schulden abziehen; nach unten auf null begrenzen und Gründeranteil anwenden | Jeden Posten einmal zählen; Stammaktienäquivalent- und Forderungskonventionen beibehalten |
| Bedingte Schwelle | Bei positivem Referenzindikator und positivem Kandidaten-Gründeranteil: Referenzindikator durch diesen Anteil teilen, Kandidatenliquidität und bewertete Ansprüche abziehen, Schulden addieren und nach unten auf null begrenzen | Ein Referenzindikator von null hat eine minimale nicht negative operative Unternehmenswertschwelle von null. Ein Kandidaten-Gründeranteil von null kann eine positive Referenz nicht erreichen. Beide Wege müssen durchführbar sein; kein erreichbarer Wert wird geschätzt |
| Belege | Maßgebliche Dokumente, datiertes Budget, Banknachweise und Wandlungsberechnungen aufbewahren | Veröffentlichte Beschreibungen und konstruierte Beispiele belegen kein antragstellerspezifisches Ergebnis |
Dies sind die im konstruierten Experiment verwendeten Analyseschritte. Ein anderer Vertrag, eine Präferenzverteilung für Vorzugsaktien, eine Ausübungserlöskonvention oder ein anderer Betriebsplan erfordert entsprechende Änderungen vor Verwendung des Vergleichs. Die Tabelle liefert weder eine Programmerlaubnis noch eine rechtliche Auslegung.
Literaturverzeichnis
- The Y Combinator Deal. Abgerufen am 11. November 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Abgerufen am 11. November 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Abgerufen am 11. November 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Abgerufen am 11. November 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Abgerufen am 11. November 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Abgerufen am 11. November 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Abgerufen am 11. November 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Abgerufen am 11. November 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Abgerufen am 11. November 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Abgerufen am 11. November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Abgerufen am 11. November 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Abgerufen am 11. November 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Abgerufen am 11. November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Abgerufen am 11. November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Abgerufen am 11. November 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Abgerufen am 11. November 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Abgerufen am 11. November 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
