
1 De financieringsbeslissing richten op een gefinancierde mijlpaal
Een oprichter die kiest tussen subsidie en een accelerator heeft een gedateerde financieringsbeslissing nodig. Het vertrekpunt is de mijlpaal die de onderneming moet bereiken, de daarvoor benodigde kasmiddelen en het belang dat bestaande aandeelhouders daarna behouden. Een subsidieaankondiging en een acceleratoraanbod beschrijven verschillende afspraken. Hun aangekondigde bedragen zijn pas vergelijkbaar nadat de onderneming beschikbaarheid van middelen, toegestane uitgaven, contractvoorwaarden en latere conversie heeft gereconstrueerd. Dit artikel ontwikkelt die vergelijking voor een onderneming met een afgebakend operationeel plan. Het doel is uitvoerbare financieringsroutes te vinden en de economische voorwaarden vast te stellen waaronder een route aandeelhouders compenseert voor extra verwatering.
De beslissing moet zijn afgebakend voordat een programma een score krijgt. Het management identificeert de ontvangende rechtspersoon, de gefinancierde product- of technische mijlpaal, de uitgavenperiode en het minimum aan vrij beschikbare kasmiddelen dat nodig is om door te gaan. Bestaande investeerders, personeelsopties, uitstaande converteerbare instrumenten en aangegane verplichtingen behoren tot de uitgangspositie. Iedere wijziging van deze grenzen verandert de vergelijking. Een schijnbaar aantrekkelijk aanbod kan een andere entiteit of beperkter project financieren en de operationele onderneming blootgesteld laten. Een bruikbaar besluitdossier koppelt daarom programmadocumenten aan begroting en kapitalisatietabel op dezelfde waarnemingsdatum.
De voorgestelde methode stelt kasmatige uitvoerbaarheid als voorwaarde voor de economische vergelijking. Een onderneming die een factuur vóór vergoeding niet kan betalen, kan de geplande subsidieroute niet met die vergoeding alleen uitvoeren. Er zijn dan extra financiering, een toegestane uitgavenwijziging of een ander tijdpad nodig. Het behouden belang blijft relevant, maar een eigendomspercentage zonder financierbaar operationeel plan bewijst geen uitvoerbare keuze. De methode registreert de eerste maand waarin de minimumkaspositie wordt geschonden en de extra toegezegde financiering die dit moet oplossen. Zij verandert een niet-beschikbare financieringsbron niet via een verwachtewaardeaanpassing in kasmiddelen.
Voor routes die uitvoerbaar blijven vergelijkt de analyse het resterende belang en een voorwaardelijke drempel voor de waarde van het eigen vermogen. De drempel vraagt hoeveel meer de onderneming onder de sterker verwaterende route waard moet worden om de oorspronkelijke aandeelhouders dezelfde waarde te laten behouden. Het is een algebraïsche drempel onder verklaarde invoer. Zij schat niet of het programma die waarde kan creëren. Klanttoegang, begeleiding, introducties bij investeerders en signaalwerking vereisen eigen bewijs voordat het management daarvoor een financieel voordeel in het basisscenario opneemt. Zo blijft het besluit bruikbaar wanneer betrouwbare programmaspecifieke uitkomstgegevens ontbreken.
Het artikel combineert een gedateerde beoordeling van geselecteerde gepubliceerde voorwaarden met een voor dit onderzoek opgesteld financieringsexperiment. De voorbeeldondernemingen, uitgavenprofielen, financieringsdata en latere waarderingen zijn geconstrueerde invoer. Het betreft geen waargenomen aanvragers, ondertekende aanbiedingen of cliënttransacties. Gepubliceerde voorwaarden onderbouwen contractcategorieën en geselecteerde geadverteerde kenmerken; zij onderbouwen geen acceptatiekansen of algemeen causaal rendement van deelname. Het praktische resultaat is een financieringsbesluitdossier dat het bestuur met eigen ondertekende documenten, bankbewijs en uitgavenverplichtingen kan actualiseren voordat het een route kiest.
2 Bruikbare kasmiddelen scheiden van dienstencredits en voorwaardelijke steun
Een financieringsvergelijking vereist aparte registers voor kasmiddelen, geblokkeerde middelen, vermeden uitgaven en mogelijke toekomstige voordelen. Vrij beschikbare middelen kunnen de operationele verplichtingen betalen die de overeenkomst toestaat. Een vergoedingsvordering hangt af van subsidiabele uitgaven en het toepasselijke declaratieproces. Een dienstencredit verlaagt een bepaalde factuur alleen wanneer de onderneming de dienst anders ook zou kopen en het tegoed volgens de voorwaarden kan gebruiken. Een mogelijke vervolginvestering vereist nog een besluit voordat zij beschikbaar is. Samenvoegen tot één aangekondigd totaal verbergt de transactiereeks die de onderneming werkelijk moet financieren.
Het gepubliceerde Access-pakket van Hub71 illustreert het onderscheid tussen categorieën. De programmapagina beschrijft AED 250,000 in geld via een SAFE en AED 250,000 aan steun in natura, met een aanvullende aandelengebonden bijdrage voor kwalificerende sterk presterende ondernemingen. Geld, diensten en een mogelijke aanvulling hebben verschillende economische functies. De pagina is een gepubliceerde programmabeschrijving; het ondertekende aanbod aan de onderneming blijft nodig. Het besluitdossier moet elke component afzonderlijk tonen, de oorspronkelijke valuta behouden en aangeven welke documenten nodig zijn voordat zij in de kasprognose komt. Optellen van steuncomponenten levert geen vast aandelenpercentage op. [11]
Het management kan een uitgavencredit waarderen ten opzichte van een expliciet inkoopplan. Stel dat een programma een dienst aanbiedt die de onderneming anders niet zou kopen. De geadverteerde prijs is dan geen kasbesparing binnen de bestaande begroting. Als de dienst al nodig is, gebruikt de vergelijking de vermijdbare kasuitgave, het toegestane gebruik van het tegoed en eventuele extra implementatiekosten. Hetzelfde onderdeel mag niet tegelijk als ontvangst en uitgavenverlaging verschijnen. Deze behandeling vermijdt ook directe waardetoekenning aan ongebruikte tegoeden uitsluitend omdat de programmamaterialen een hoge catalogusprijs noemen.
Voorwaardelijke steun hoort in een aparte tak. Een extra toekenning, discretionaire verlenging of besluit van een investeringscomité vereist een benoemde aanleiding en verantwoordelijke beslisser. Het bestuur kan een scenario onderzoeken waarin de voorwaarde wordt vervuld, maar het basispad moet middelen weerspiegelen die al volgens gedocumenteerde voorwaarden beschikbaar zijn. Een kans toekennen aan een onbewezen belofte geeft een numerieke indruk zonder bewijs. Daarom gebruikt het artikel deterministische takken en expliciete beslisdata. Een onderneming kan die vervangen door een geschatte kansverdeling wanneer zij een verdedigbare dataset en overeengekomen schattingsmethode heeft.
Het register moet bruto kasbedragen, programmakosten, belastingen, transactiekosten en alle niet voor het operationele plan bruikbare bedragen behouden. Dit vormt een aansluiting van posten en geen rangordescore. Elk bedrag wordt gekoppeld aan een bankbeweging, subsidiabele kosten of een afzonderlijk beschreven optie. Voor voordelen in een andere valuta moet het management de gekozen omrekenbasis en valutagevoeligheid tonen. De voorbeelden gebruiken binnen elke vergelijking één verklaarde valuta. Zij rangschikken internationale programma's niet door gepubliceerde pakkettotalen om te rekenen naar een onbewezen gemeenschappelijke koopkrachtmaatstaf.
| Programma | Kas- of financieringscomponent | Andere steun | Eigendoms- of kostenbasis | Versie- en tijdsgrens | Bronnen |
|---|---|---|---|---|---|
| Y Combinator | SAFE van USD 125,000 met vast percentage plus MFN-SAFE van USD 375,000 zonder waarderingsplafond | Programmamiddelen; YC zegt geen programmakosten te rekenen | Vaste component van 7% plus afzonderlijk converterende MFN-blootstelling | Acceptatie start de toezegging; feitelijke afwikkeling en getekende documenten zijn bepalend | [1,2] |
| Techstars | CEA van USD 20,000 plus MFN-SAFE van USD 200,000; MFN-bedrag APAC USD 100,000 | Programma en blijvende aandeelhoudersrelatie | 5% gewone aandelen plus MFN-conversie; geprijsde ronde van minimaal USD 1 miljoen als aanleiding | APAC totaal USD 120,000; standaard USD 220,000; specifiek programma en instrumenten zijn bepalend | [3,4] |
| Hub71 Access | AED 250,000 geld via een SAFE | AED 250,000 steun in natura; kwalificerende aanvulling is voorwaardelijk | MFN-SAFE zonder plafond of korting; vast belang niet vastgesteld | Beschrijving cohort 2027; aanvragerspecifieke kasdata en getekende voorwaarden niet geverifieerd | [11,12] |
| Innovate UK | Subsidiebedrag en percentage hangen af van oproep en toekenning | Alleen subsidiabele projectkosten dragen een declaratie | Vergoeding achteraf van betaalde kosten onder de beoordeelde algemene voorwaarden | Normaal betaling binnen 30 dagen, afhankelijk van informatie; slotinhouding 10%; aanbodvoorwaarden gelden | [9,10,13,14] |
| EIC Accelerator | Subsidie- en/of investeringscomponenten in EUR; geldende bedragen vereisen de toepasselijke versie | Onderdeel- en overeenkomstspecifieke steun | Genoemde junisubsidie van 2026 gebruikt forfaitaire bedragen, maximaal 70% dekking en 30% cofinanciering | Metadata van latere augustuswijziging en openbaar programma 2027 vereisen aparte versiecontrole | [5,6,7,8] |
Oorspronkelijke valuta blijven behouden zonder wisselkoersomrekening. De beschrijvingen zijn geen getekende aanbiedingen. Geld, tegoeden en voorwaardelijke steun blijven apart. De beoordeelde Innovate UK-vergoeding en de bedoelde EIC-regeling met forfaitaire bedragen krijgen geen gezamenlijk verondersteld betaalschema.
3 Toelaatbaarheid toetsen vóór de economische vergelijking
Een financieringsroute komt pas in de vergelijking nadat het management heeft vastgelegd welke entiteit en activiteiten kunnen deelnemen. Het toelatingsregister moet onderscheid maken tussen een gepubliceerde algemene regel, een oproepspecifieke voorwaarde en een voor de aanvrager bevestigde bepaling. Locatie, oprichting, eigendom, projectfase, sector, uitgavenperiode en eerdere steun kunnen de beschikbare route beïnvloeden. Aannemen dat alle routes beschikbaar zijn overschat de mogelijkheden. Een onbeantwoorde toelatingsvraag blijft een onopgeloste voorwaarde. Zij mag niet positief scoren omdat de onderneming lijkt op een succesvolle deelnemer in promotiemateriaal.
Het bewijsregister heeft een versie en datum nodig. Financieringspagina's kunnen naar een nieuwe instroom overschakelen terwijl een ouder werkprogramma, subsidieaanbod of aanvraag voor een andere aanvrager relevant blijft. Het besluit hangt af van de voorwaarden voor de eigen mogelijkheid. Het management moet brondocument, controledatum, aanvraagreferentie en schriftelijke verduidelijkingen van wezenlijke onzekerheden bewaren. Een termijn op een actuele pagina mag niet naar een ander cohort worden overgenomen. Voortbestaan van een programma bewijst evenmin dat het huidige aanvraagvenster reeds aangegane uitgaven kan financieren.
Scheid projecttoelaatbaarheid van ondernemingsgereedheid. Een onderneming kan passen binnen de gepubliceerde categorie terwijl voorgestelde uitgaven, rechtsstructuur of stukken ongeschikt blijven. Omgekeerd kan een goed voorbereide onderneming activiteiten buiten de afbakening ontplooien. Het dossier moet de falende voorwaarde en benodigde concrete wijziging benoemen. Een reorganisatie, uitgestelde start of herontworpen project creëert kosten en afhankelijkheden die bij de economische vergelijking horen. Deze als gratis administratieve taken behandelen zou de kosten van kapitaaltoegang onderschatten.
De volgorde van aanvragen telt eveneens. Een team kan meerdere routes onderzoeken en uitsluitend toegestane combinaties accepteren. Steun uit één bron kan informatieplichten creëren of bepalen welke kosten een andere bron vergoedt. Aandelenfinanciering en subsidie zijn niet automatisch onverenigbaar; de combinatie is ook niet automatisch voor elke uitgave toegestaan. De vergelijking moet de betrokken uitgavenregels, financieringsbronnen en verklaringen identificeren. Contractuele bevestiging is nodig voordat een combinatie als uitvoerbaar wordt opgenomen. Dit artikel verandert een algemene financieringscategorie niet in juridische toestemming voor een heel rechtsgebied.
Het toelatingsregister moet beknopt genoeg zijn om door het bestuur te worden bevraagd. Elke wezenlijke voorwaarde heeft een bron, aanvragerspecifiek antwoord, bewijsstuk en verantwoordelijke voor open acties. Het register vermeldt of modellering van de route is toegestaan, zonder de succeskans van de aanvraag vast te stellen. Een onderneming zonder ondertekende toekenning heeft nog een afzonderlijk financieringsalternatief nodig. Zo blijft de analyse gericht op het voorliggende besluit en kan zij duidelijk worden overgedragen aan juridische, fiscale of subsidiespecialisten wanneer openbare informatie de positie niet oplost.
| Stuk | Datum- of kalenderbewijs | Onderbouwde uitleg | Open punt | Bronnen |
|---|---|---|---|---|
| EIC 2026-pagina en juniprogramma | Downloadlabel 17 juni 2026; junitekst noemt 4 november 2026 | Junibepalingen en dat indieningsmoment zijn gelezen; de datum ligt vóór deze beoordeling | Geen bewering dat juni de recentste geconsolideerde rechtspositie is | [5,6] |
| Metadata latere EIC 2026-wijziging | Gepubliceerd 4 augustus 2026; besluit C(2026)5609 | Officiële metadata identificeren latere STEP Defence-wijziging | Inhoudelijke wijzigingstekst niet geverifieerd; effect op eerdere bepalingen onbevestigd | [7] |
| Openbaar EIC-werkprogramma 2027 | Gepubliceerd 5 november 2026; indieningsbundeling om 17:00 Brusselse tijd | Een gepubliceerd toekomstig programma heeft een eigen aanvraagvolgorde | Exacte toepasselijke bundeldatum en actuele portaalopening controleren | [8] |
| Hub71 Access-instroom | Programmabeschrijving betreft cohort 2027 | Cohortjaar geregistreerd | Exacte aanvraagtermijn en kasdatum voor aanvrager hier niet geverifieerd | [11,12] |
| Innovate UK-oproep en toekenning | Algemene voorwaarden gelabeld oktober 2025; richtlijn na aanbod bijgewerkt 8 september 2026 | Oproepvoorwaarden, toekenningsbrief en starttoestemming gelden | Hier geen oproepspecifieke termijn of aanvragersstartdatum | [9,10,14] |
Data beschrijven werkelijk gelezen stukken, zonder toelating, toekenning, afwikkeling of toekomstige betaling toe te zeggen. Geen onbevestigde Hub71-termijn of EIC-portaalstatus wordt ingevuld.
| Toets | Aanvragerspecifiek bewijs | Financieel gevolg | Behandeling zolang onopgelost |
|---|---|---|---|
| Rechtspersoon en rechtsgebied | Oprichtingsbewijs, beoogde ontvanger en getekend of voorgesteld instrument | Reorganisatie-, locatie- of eigendomsvoorwaarden kunnen routes wijzigen | Toelaatbaarheid openlaten |
| Projectomvang, kosten en start | Oproep, goedgekeurd project, kostenstukken en starttoestemming | Alleen toegestane uitgaven en data dragen de financieringsroute | Onbewezen subsidiabiliteit uitsluiten |
| Private bijdrage | Gedocumenteerde vrije kas of toegestane toegezegde private financiering | Middelen moeten vóór de betaling beschikbaar zijn | Onbetaalde declaratie niet als geld behandelen |
| Combinatie en dubbele kostenfinanciering | Subsidie- en aandelencontracten, informatie en instemmingen | Combinatie vereist eigen toestemming en kostentoerekening | Verboden combinatie vóór rangschikking afwijzen |
| Conversie- en reservedefinities | Alle SAFE-instrumenten, MFN-periode, plafondbasis, reserveverzoek en rondevoorwaarden | Houderrechten gebruiken dezelfde verklaarde gebeurtenisgrens | Geen belang uit aangekondigd totaal afleiden |
| Versie, voorwaarden en afwikkeling | Gedateerd contractstuk, instroom en bewijs van geldvrijgave | Aanbod en bankontvangst zijn verschillende kalendergebeurtenissen | Onbekende data en onvervulde voorwaarden behouden |
Dit is een bewijschecklist zonder aanvraagscore of selectiekans. Algemene beschrijvingen geven geen individuele onderneming toestemming.
4 Aanbiedingen en uitgaven op dezelfde kaskalender plaatsen
De kaskalender begint met het beschikbare banksaldo en de betaaldatum van iedere verplichting. Programmaselectie, contractondertekening, opschortende voorwaarden en bancaire afwikkeling zijn afzonderlijke gebeurtenissen. Een brief over een toekomstige investering kan waardevol bewijs zijn zonder een huidig banksaldo te vormen. Het model registreert de veronderstelde aankomstdatum van geld en toetst het operationele plan daaraan. Het kent geen financiering toe aan een aanvraag die de relevante voorwaarde nog niet heeft bereikt. Dezelfde discipline geldt voor subsidie, een aandeleninschrijving of een overbruggingsfaciliteit.
Het operationele plan moet terugkerende uitgaven scheiden van afzonderlijke mijlpaalbetalingen. Lonen, huur en gewone abonnementen kunnen maandelijks verlopen; aanbetalingen voor apparatuur, proeven, certificering of productieafspraken kunnen grotere betalingen op specifieke data vragen. Een maandultimo kan een tekort vóór een grote ontvangst in dezelfde maand verbergen. Het model verklaart de gebeurtenisvolgorde expliciet en hanteert een conservatieve minimumkaspositie binnen de periode. Een werkelijk besluit met wezenlijke betalingen binnen de maand moet overstappen op gedateerde bankgebeurtenissen. Extra kalenderdetail wordt gerechtvaardigd door het betalingspatroon, zonder louter een nauwkeurige prognose-indruk na te streven.
De analyse scheidt ook uitgaven die een subsidiabele declaratie opleveren van uitgaven die alleen de onderneming operationeel houden. Kosten buiten het gefinancierde project verbruiken eveneens geld. Het management moet het subsidiekostenschema aansluiten op grootboek en operationele begroting, met afzonderlijke uitleg voor uitgesloten posten. Een vergelijking die alleen het vergoedbare project omvat kan de rest van de kasbehoefte missen. De minimumkaspositie geldt voor de onderneming die de facturen betaalt; de declaratieberekening voor de kosten die de overeenkomst toelaat.
Een vertraging wordt gemodelleerd bij de gebeurtenis die haar veroorzaakt. Aanvraagbeoordeling kan toekenning verschuiven; projectvoorbereiding de toegestane uitgaven; declaratievoorbereiding de indiening; een betalingsvraag de ontvangst. Eén generieke vertraging op alle stromen kan deze effecten verkeerd weergeven. Het experiment varieert daarom de ontvangstvertraging los van het operationele uitgavenprofiel. Een uitgavenverlaging is een afzonderlijke managementactie die een geloofwaardige herziene mijlpaal en begroting vereist.
Het bestuur moet de eerste schending van de minimumkaspositie, het grootste cumulatieve tekort en de vóór die schending benodigde toezegging ontvangen. Deze grootheden beantwoorden verschillende vragen. Een onderneming kan het model afsluiten met positieve kasmiddelen na een eerdere financieringsmislukking. Een bescheiden totaal tekort kan ook binnen de beschikbare tijd onoverbrugbaar zijn. Het dossier bewaart daarom het volledige pad en de bron van elke overbrugging. Een niet-toegezegde faciliteit blijft buiten het gefinancierde basisscenario, ook wanneer latere terugbetaling betaalbaar lijkt.
| Invoergroep | Veronderstelde basis | Grens |
|---|---|---|
| Beginsituatie | GBP 100,000 vrije kas; minimum GBP 10,000; oprichters 100%; bestaande reserve 0% | Minimum is een onderzoeksaanname, geen algemene regel |
| Kalender | Twaalf operationele perioden van 30 dagen; geprijsde sluiting en vergelijking dag 361 | Relatieve geconstrueerde dagen, geen echte programmakalender |
| Operationele kas | GBP 20,000 betaald en GBP 10,000 ontvangen per periode | Betalingen vóór ontvangsten op dezelfde dag |
| Subsidiabele kosten | GBP 12,000 binnen elke operationele betaling; kostenplafond GBP 120,000 | Subsidiabele kosten zijn geen tweede betaling |
| Vergoedingssubsidie | Toekenningsplafond GBP 60,000; vergoeding 50%; minimaal 50% private cofinanciering; basisvertraging 30 dagen | Goedkeuring dag 90, 180, 270 en 360; geen voorschot |
| Routekosten | GBP 4,000 subsidie; GBP 6,000 accelerator, betaald dag 0 | Deze geconstrueerde kosten zijn niet subsidiabel; combinatie betaalt beide |
| Acceleratoronderdelen | GBP 50,000 voor vast recht van 5% plus MFN-SAFE van GBP 100,000; beide ontvangen dag 30 | Vast percentage na SAFE-conversie, vóór extra reserve en nieuw geld |
| Financiering en operationele waarde | GBP 1,000,000 nieuw geld tegen GBP 4,000,000 pre-money-eigenvermogenswaarde; aparte voorwaardelijke operationele EV van GBP 4,000,000 | Gelijke getallen, verschillende betekenis; geen reserveaanvulling in de basis |
Alle bedragen zijn hypothetische GBP-aannames. Het oorspronkelijke 100% oprichtersbelang gaat aan financiering vooraf. De pre-moneywaardering is een invoerparameter voor de aandelenprijs; de aparte operationele ondernemingswaarde sluit kas, subsidievorderingen en schuld uit die later in de waardeaansluiting worden toegevoegd. Routekosten zijn geconstrueerde invoer, geen geciteerde programmavergoedingen.
5 Aandelenbelangen reconstrueren bij de conversieronde
Gepubliceerde acceleratorbedragen moeten samen met de investeringsinstrumenten worden gelezen. YC beschrijft momenteel USD 500,000 via twee SAFE-instrumenten: USD 125,000 voor een vaste 7 procent en USD 375,000 via een MFN-SAFE zonder waarderingsplafond. De beschrijving ordent ook conversie, oprichting of uitbreiding van een optiereserve en de latere investering van nieuw geld. Daardoor geeft delen van het totaal door één percentage geen volledige transactiebeschrijving. De eigen kapitalisatietabel en ondertekende overeenkomsten blijven nodig voor het feitelijke resultaat. De openbare beschrijving biedt een voorbeeldstructuur en geen volledige tabel voor een individuele aanvrager. [1]
Het gepubliceerde standaardaanbod van Techstars heeft eveneens aparte componenten: USD 20,000 via een converteerbare aandelenovereenkomst voor 5 procent gewone aandelen en USD 200,000 via een MFN-SAFE zonder plafond. De pagina noemt minimaal USD 1 miljoen in een geprijsde ronde als aanleiding en voor Azië-Pacific een afwijkende MFN-component van USD 100,000. Programma- en documentverschillen horen daarom in de vergelijking. Het algemene aanbod mag niet naar een locatie met expliciete uitzondering worden overgezet; het vaste onderdeel is evenmin de volledige toekomstige eigendomslast. Ondertekende instrumenten bepalen hoe de onderneming deze aangekondigde voorwaarden toepast. [3]
Het artikel meet belangen op een bepaalde plaats in de financieringsvolgorde. Bestaande aandeelhouders en een bestaande optiereserve beginnen met een bepaald percentage. Daarna worden converteerbare rechten met de verklaarde noemer opgenomen. Een nieuwe optietoewijzing en nieuwe aandelenfinanciering volgen onder eigen aannames. Elke fase moet precies 100 procent opleveren. Een oprichterspercentage vóór conversie vergelijken met een percentage na de ronde in een ander pad zou een noemerwijziging aan het programma toeschrijven. De juiste vergelijking brengt beide naar hetzelfde moment en vermeldt de inbegrepen investeerders en personeelsrechten.
Een vast percentage en een geldbedrag gedeeld door een later plafond zijn verschillende invoerwaarden. Optellen kan passen in een expliciet bepaald post-moneyconversievoorbeeld, maar beslecht niet elk contract. Pre-moneyinstrumenten, kortingen, meerdere converteerbare klassen, bestaande opties, toegezegde toekenningen en deelnamerechten kunnen het resultaat wijzigen. Daarom verklaart het model het vereenvoudigde regime en sluit instrumenten met een andere noemer uit. Een werkelijke financiering moet de getekende definities op aandelenniveau nabouwen, met juridische toetsing van conversie en liquidatie. Een percentagesamenvatting ondersteunt dit schema zonder het te vervangen.
De vergelijking benoemt ook wie later kapitaal verstrekt. Oefent een bestaande programma-investeerder een deelnamerecht uit, dan vormt diens extra inschrijving nieuwe financiering met een eigen kasbijdrage. Dat mag niet als gratis behoud van het oorspronkelijke belang verschijnen. Een oprichter die een brug financiert draagt eveneens extra waarde bij en kan een ander recht krijgen. De schema's scheiden programmatitels, andere brugfinanciers, personeelstoewijzingen en latere nieuwe investeerders. Zo wordt de totale financieringslast zichtbaar en kan één voorwaarde wijzigen zonder impliciet de andere behandeling te veranderen.
6 Het MFN-instrument als afzonderlijke toekomstige blootstelling behandelen
Een MFN-instrument zonder waarderingsplafond heeft aanvankelijk geen eigen plafond, maar een latere financiering kan conversievoorwaarden leveren volgens het contract. YC beschrijft automatische toepassing van kwalificerende latere gunstige voorwaarden binnen een bepaalde periode. Techstars bespreekt eveneens latere plafonds of kortingen. Lees deze beschrijvingen samen met de feitelijke instrumenten, inclusief startdatum, kwalificerende titels, wijzigingsproces en conversieaanleiding. Een algemene SAFE-gids bewijst niet dat elk programma hetzelfde keuzerecht of automatische mechanisme gebruikt. Het transactiespecifieke document bepaalt de toepasselijke tak. [1,3]
Een latere brug kan daarom belangen beïnvloeden voorbij het eigen investeringsbedrag. Als zij voorwaarden levert die een eerdere MFN overneemt, kan ook de conversie van de eerdere investeerder veranderen. De analyse registreert de nieuwe bruginschrijving en herprijzing van het eerdere recht afzonderlijk en sluit hun gezamenlijke effect aan. Dat helpt bij een kleine spoedfinanciering kort vóór een grotere geprijsde ronde. Het model neemt niet aan dat elke nieuwe titel kwalificeert. Het verlangt een expliciete geconstrueerde MFN-overnamevoorwaarde voor het voorbeeld en contractuele bevestiging voor de werkelijkheid.
Het financieringsteam moet vóór de brugkeuze opeenvolgende voorgestelde voorwaarden bewaren. Ieder plafond of iedere korting wordt getoetst aan uitstaande instrumenten met relevante ingangsdata en uitzonderingen. Alleen het door de nieuwste investeerder gevraagde percentage bekijken kan een ander geraakt recht missen. Het bestuur moet veranderingen per investeerder en in het gezamenlijke belang van de oorspronkelijke aandeelhouders zien. Dit beschrijft de economie rechtstreeks zonder het bestaan van een MFN als bewijs voor een bepaalde toekomstige financiering te gebruiken.
Hub71 beschrijft in zijn FAQ het geldinstrument als toekomstgericht, zonder waarderingsplafond of korting en met MFN. De openbare beschrijving noemt geen vast eigendomspercentage voor het gelddeel. Dat volgt uit de toepasselijke toekomstige financiering en ondertekende voorwaarden. Het artikel verzint daarom geen standaard eigendomslast voor het programma. De MFN-voorbeelden gebruiken verklaarde modelinvoer en blijven gescheiden van de gepubliceerde programmavergelijking. Het VAE-voorbeeld blijft relevant zonder een getal toe te voegen dat de beschrijving niet ondersteunt. [12]
Voor de beslissing betekent dit een voorwaardelijke bandbreedte van belangen, met elk eindpunt berekend uit een specifieke contracttak. Een lager later plafond kan binnen het beschreven regime voor hetzelfde oorspronkelijke geld een groter belang verlangen. Een gunstige operationele uitkomst neemt die contractgevoeligheid niet weg. Het management kan pas beoordelen of eerdere middelen en programmavoordelen de blootstelling rechtvaardigen nadat omvang en timing zichtbaar zijn. De volgende secties verbinden dit met het subsidiekaspad, brugkosten en de vermogenswaardedrempel om oorspronkelijke aandeelhouders te compenseren.
7 Bestaande opties en de volgende aandelenronde aansluiten
De vergelijking vereist een expliciete definitie van de personeelsoptiereserve. Uitgegeven aandelen, uitgeoefende opties, uitstaande toekenningen en een niet-toegewezen reserve verschillen juridisch en economisch. Een volledig verwaterde kapitalisatietabel kan gereserveerde opties voor financieringsdoeleinden bevatten zonder te bewijzen dat iedere optie wordt uitgeoefend of exitopbrengst ontvangt. Daarom rapporteert de analyse volledig verwaterde belangen op gewone-aandelenequivalente basis. De voor verwatering aangepaste waarde is een vergelijkingsmiddel onder de verklaarde conventie. Zij vormt geen uitkeringsvolgorde bij verkoop en berekent geen uitoefenbesluit van personeel of waarde van een niet-toegewezen reserve.
De volgende financiering moet aangeven of het doel voor de reserve vóór of na de nieuwe inschrijving wordt gemeten. Hetzelfde percentage na de ronde vereist een ander aantal extra optie-eenheden dan vóór de ronde. De aanvulling hangt ook af van de bestaande reserve en converterende instrumenten. Het management moet de overeengekomen noemer verkrijgen en in eenheden reproduceren. Na een verder volledige berekening nog een reservepercentage van het oprichtersbelang aftrekken kan verwatering dubbel tellen. Het schema moet extra eenheden, het einddoel en het uiteindelijke percentage van elke aandeelhouder aansluiten.
De gepubliceerde SAFE User Guide van YC legt uit waarom de kapitalisatiedefinities in de contracten tellen. De gids onderscheidt bestaande opties en financieringsgerelateerde reserveverhogingen; de algemene MFN-bespreking bevat een wijzigingskeuze. Deze bepalingen moeten per instrument worden gelezen en behouden hun specifieke bereik. De voorbeelden verklaren conversievolgorde en reservebasis afzonderlijk. Zij vervangen een ondertekend acceleratorcontract niet door een algemene gids. Dit documentonderscheid telt vooral wanneer een andere investeerder of adviseur dezelfde korte instrumentnaam gebruikt. [2]
Het bestuur moet belangen onmiddellijk vóór en na de latere ronde met nieuw geld zien. De nieuwe inschrijving brengt kasmiddelen en ontvangt de afgesproken titels. De vergelijking neemt dat geld eenmaal op in het operationele kasboek. Een schijnbaar beter oprichtersbelang door de volgende ronde weg te laten is niet vergelijkbaar met een route die haar meeneemt. Ook het geld van die ronde bij ondernemingswaarde optellen en haar verwatering buiten beschouwing laten overschat de oorspronkelijke aandeelhouderspositie. Beide kanten gebruiken dezelfde gebeurtenisgrens.
8 Subsidiedeclaraties koppelen aan de toegestane uitgavenbasis
Subsidiefinanciering vereist een eigen uitgaven- en betalingslogica. De gelinkte Innovate UK-voorwaarden behandelen kwartaaldeclaraties achteraf, betalingsvoorbehouden en een ingehouden slotdeel. De kostengids noemt subsidiabele categorieën zonder alle begrotingsposten goed te keuren. De onderneming moet projectkostenregistratie en bankprognose daarom scheiden en aansluiten. De toepasselijke oproep en aanbiedingsbrief blijven deel van de toets. Een algemene steunbeschrijving bewijst niet dat acceleratorvergoedingen, oprichtingskosten of een dienstenpakket subsidiabele projectkosten zijn. [9,13]
Verschillende subsidievormen vereisen verschillende modellen. Het bedoelde EIC-werkprogramma van juni 2026 beschrijft een vaste-somsubsidie naast cofinanciering en contractafhankelijke voorfinanciering. Het schema van een andere autoriteit mag daar niet zonder meer op worden gekopieerd. De numerieke subsidie is een bewust gespecificeerd contract voor vergoeding van betaalde kosten. Zij bevat geen voorschot en reproduceert geen EIC-toekenning. De programmavergelijking behoudt dit openbare structuurverschil; het experiment isoleert een financieringsvraag die onder eigen regels reproduceerbaar is. [6]
Bij vergoeding moet het kostenboek tonen wanneer een subsidiabel bedrag is betaald, welk deel kan worden gedeclareerd en welk bedrag is goedgekeurd. Goedgekeurde declaraties en ontvangen geld zijn afzonderlijke totalen. Een goedgekeurde maar onbetaalde declaratie blijft onder de conventie een vordering zonder besteedbaar geld. De cumulatieve berekening trekt eerder goedgekeurde bedragen af, inclusief bedragen die op betaling wachten. Alleen ontvangsten aftrekken zou dezelfde kosten tijdens een vertraging nogmaals kunnen laten declareren. De aansluiting maakt die fout zichtbaar zonder iets over werkelijke verwerkingstijden te beweren.
Het management moet ook inhoudingen, afgewezen kosten en voorwaarden na betaling identificeren. Vrijgave van een inhouding is een afzonderlijke gedateerde gebeurtenis. Een betwist of voorwaardelijk bedrag vereist eigen bewijs en behandeling en wordt niet automatisch tegen nominale waarde opgenomen. Het hoofdelement van het experiment waardeert veronderstelde onvoorwaardelijke goedgekeurde vorderingen nominaal voor transparante rekenkundige vergelijking, met een afzonderlijke bandbreedte van nul tot nominaal. Dit schat geen inbaarheid. Een werkelijk besluit moet contract, boekhouding en declaratiebewijs toetsen voordat een subsidieactivum als onvoorwaardelijk geldt of een waarde krijgt.
| Goedkeuringsdag | Betaalde subsidiabele kosten tot dan (GBP) | Nieuwe goedgekeurde declaratie (GBP) | Ontvangstdag | Ontvangen tot dag 361 (GBP) | Onbetaald op dag 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Geconstrueerd vergoedingsschema. Het extra recht trekt alle eerder goedgekeurde declaraties af, ook onbetaalde. Eindkosten GBP 144,000; subsidiabelkostenplafond GBP 120,000. Totaal goedgekeurd GBP 60,000, waarvan GBP 54,000 ontvangen en GBP 6,000 op dag 361 onbetaald. Ontvangst dag 390 ligt na de vergelijkingsdatum.
9 De eigen bijdrage financieren zonder dezelfde kosten dubbel te boeken
Een subsidiepercentage vereist een kostennoemer. Als de subsidie een fractie van subsidiabele projectuitgaven dekt, financiert de onderneming de rest van diezelfde uitgaven én niet-subsidiabele kosten. Het bedoelde EIC-document van juni 2026 noemt maximaal 70 procent dekking en 30 procent cofinanciering. Dit zijn versiegebonden regels en geen universeel subsidiepercentage. Ook Innovate UK maakt percentages en toelaatbaarheid afhankelijk van oproep en activiteit. Het management moet het werkelijke percentage en de kostengrens in het eigen projectplan gebruiken. [6,14]
De private bijdrage is een financieringsbehoefte binnen de al betaalde uitgaven. Zij mag geen tweede kasuitgave worden. Betaalt de onderneming een subsidiabele factuur en ontvangt zij later vergoeding, dan is haar nettobijdrage het verschil volgens de modelvoorwaarden. Een extra cofinancieringsregel aftrekken zou een deel van de factuur herhalen. Het artikel bewaart totale uitgaven, goedgekeurde steun en eigen resterende bijdrage als aansluiting. Iedere regel heeft één functie en het kasboek controleert dat de delen dezelfde subsidiabele kosten reconstrueren.
Een bijdrage kan economisch betaalbaar maar op de vereiste dag niet beschikbaar zijn. Beginsaldo, behouden operationele ontvangsten en toegezegde private financiering kunnen onder de werkelijke programmaregels de middelen leveren. Een voorgestelde toekomstige ronde betaalt geen verplichting vóór haar ontvangstdatum. Het management moet per interval vóór vergoeding de financieringsbron en drager van vertraging of afwijzing aanwijzen. Dit toont ook de blootstelling bij parallelle projecten. Eén vrij banksaldo kan zonder geconsolideerde toets niet aan ieder project onafhankelijk volledig worden toegezegd.
De gecombineerde voorbeeldroute staat expliciet toe dat privaat acceleratorkapitaal de eigen bijdrage ondersteunt; de bijbehorende verboden route niet. Dit zijn geconstrueerde gevalsvoorwaarden, zonder algemene toestemming van een subsidieverstrekker. Een onderneming moet dubbele kostenfinanciering, eigendomsinformatie, projectlocatie en contractuele instemming onder eigen documenten aansluiten. Het model toetst eerst toestemming en berekent daarna de financiële route. Zo verschijnt een economisch aantrekkelijke maar verboden combinatie niet als beschikbare oplossing voor het kastekort.
10 De eerste schending van de minimumkaspositie bepalen
De kastoets vraagt of de onderneming de voorgeschreven betalingen kan voltooien zonder onder haar gekozen minimum te zakken. Dat minimum is in het experiment een vastgestelde controle en in de praktijk een bestuursbesluit. Het moet het doel van de analyse volgen en is geen universele marktregel. Een andere operationele reserve mag, mits het bedrag is verklaard en voor alle routes gelijk toegepast. Een pad dat zonder reserve slaagt mag niet worden gerangschikt tegen een pad dat een grotere buffer moet houden.
Het experiment toetst de kas onmiddellijk na elke gebeurtenis. Op dezelfde modeldag komen operationele en routekostenbetalingen vóór operationele ontvangsten, subsidievergoeding en financiering. Die volgorde is conservatief en expliciet. Zij kan een falen tonen dat een netto maandultimo verbergt. Zij beschrijft geen bankpraktijk van een bepaalde onderneming. Een werkelijk plan vervangt de conventie waar nodig door gedocumenteerde betaal- en afwikkeltijden. Tot dan benoemt de conservatieve uitkomst het extra bewijs of de toegezegde liquiditeit die nodig is om op financiering dezelfde dag te vertrouwen.
Een goedgekeurde declaratie is geen beschikbare kas. Een latere inschrijving kan een eerder tekort evenmin met terugwerkende kracht oplossen. Het model registreert dit ook wanneer het diagnostische kasboek voor vergelijking doorloopt. Die voortzetting toont rekenkundige gevolgen van de invoer en vormt geen financierbare historie. De beslisregel sluit een geschonden route uit van aanbeveling totdat een gespecificeerde extra toezegging of uitgavenwijziging het eerdere tekort wegneemt. Een hoge voorwaardelijke eindwaarde verandert die uitvoerbaarheidsvoorwaarde niet.
De nuttigste uitkomsten zijn de eerste schendingsdatum, het laagste saldo en de extra beginreserve die met hetzelfde schema de ondergrens respecteert. De reserveberekening houdt overige invoer vast. Als het management later een brug ophaalt, krijgt die eigen ontvangsttijd, kosten en eigendomsgevolgen en moet het kasboek opnieuw worden berekend. De diagnostische reserve is daarom een financieringsbehoefte onder één tijdconventie. Zij identificeert geen geldschieter, bewijst geen beschikbaarheid en toont niet dat uitstel van de mijlpaal zonder gevolgen mogelijk is.
| Geval | Eerste schendingsdag | Kas bij eerste schending (GBP) | Laagste kas (GBP) | Eerste tekort tot minimum (GBP) | Grootste tekort tot minimum (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
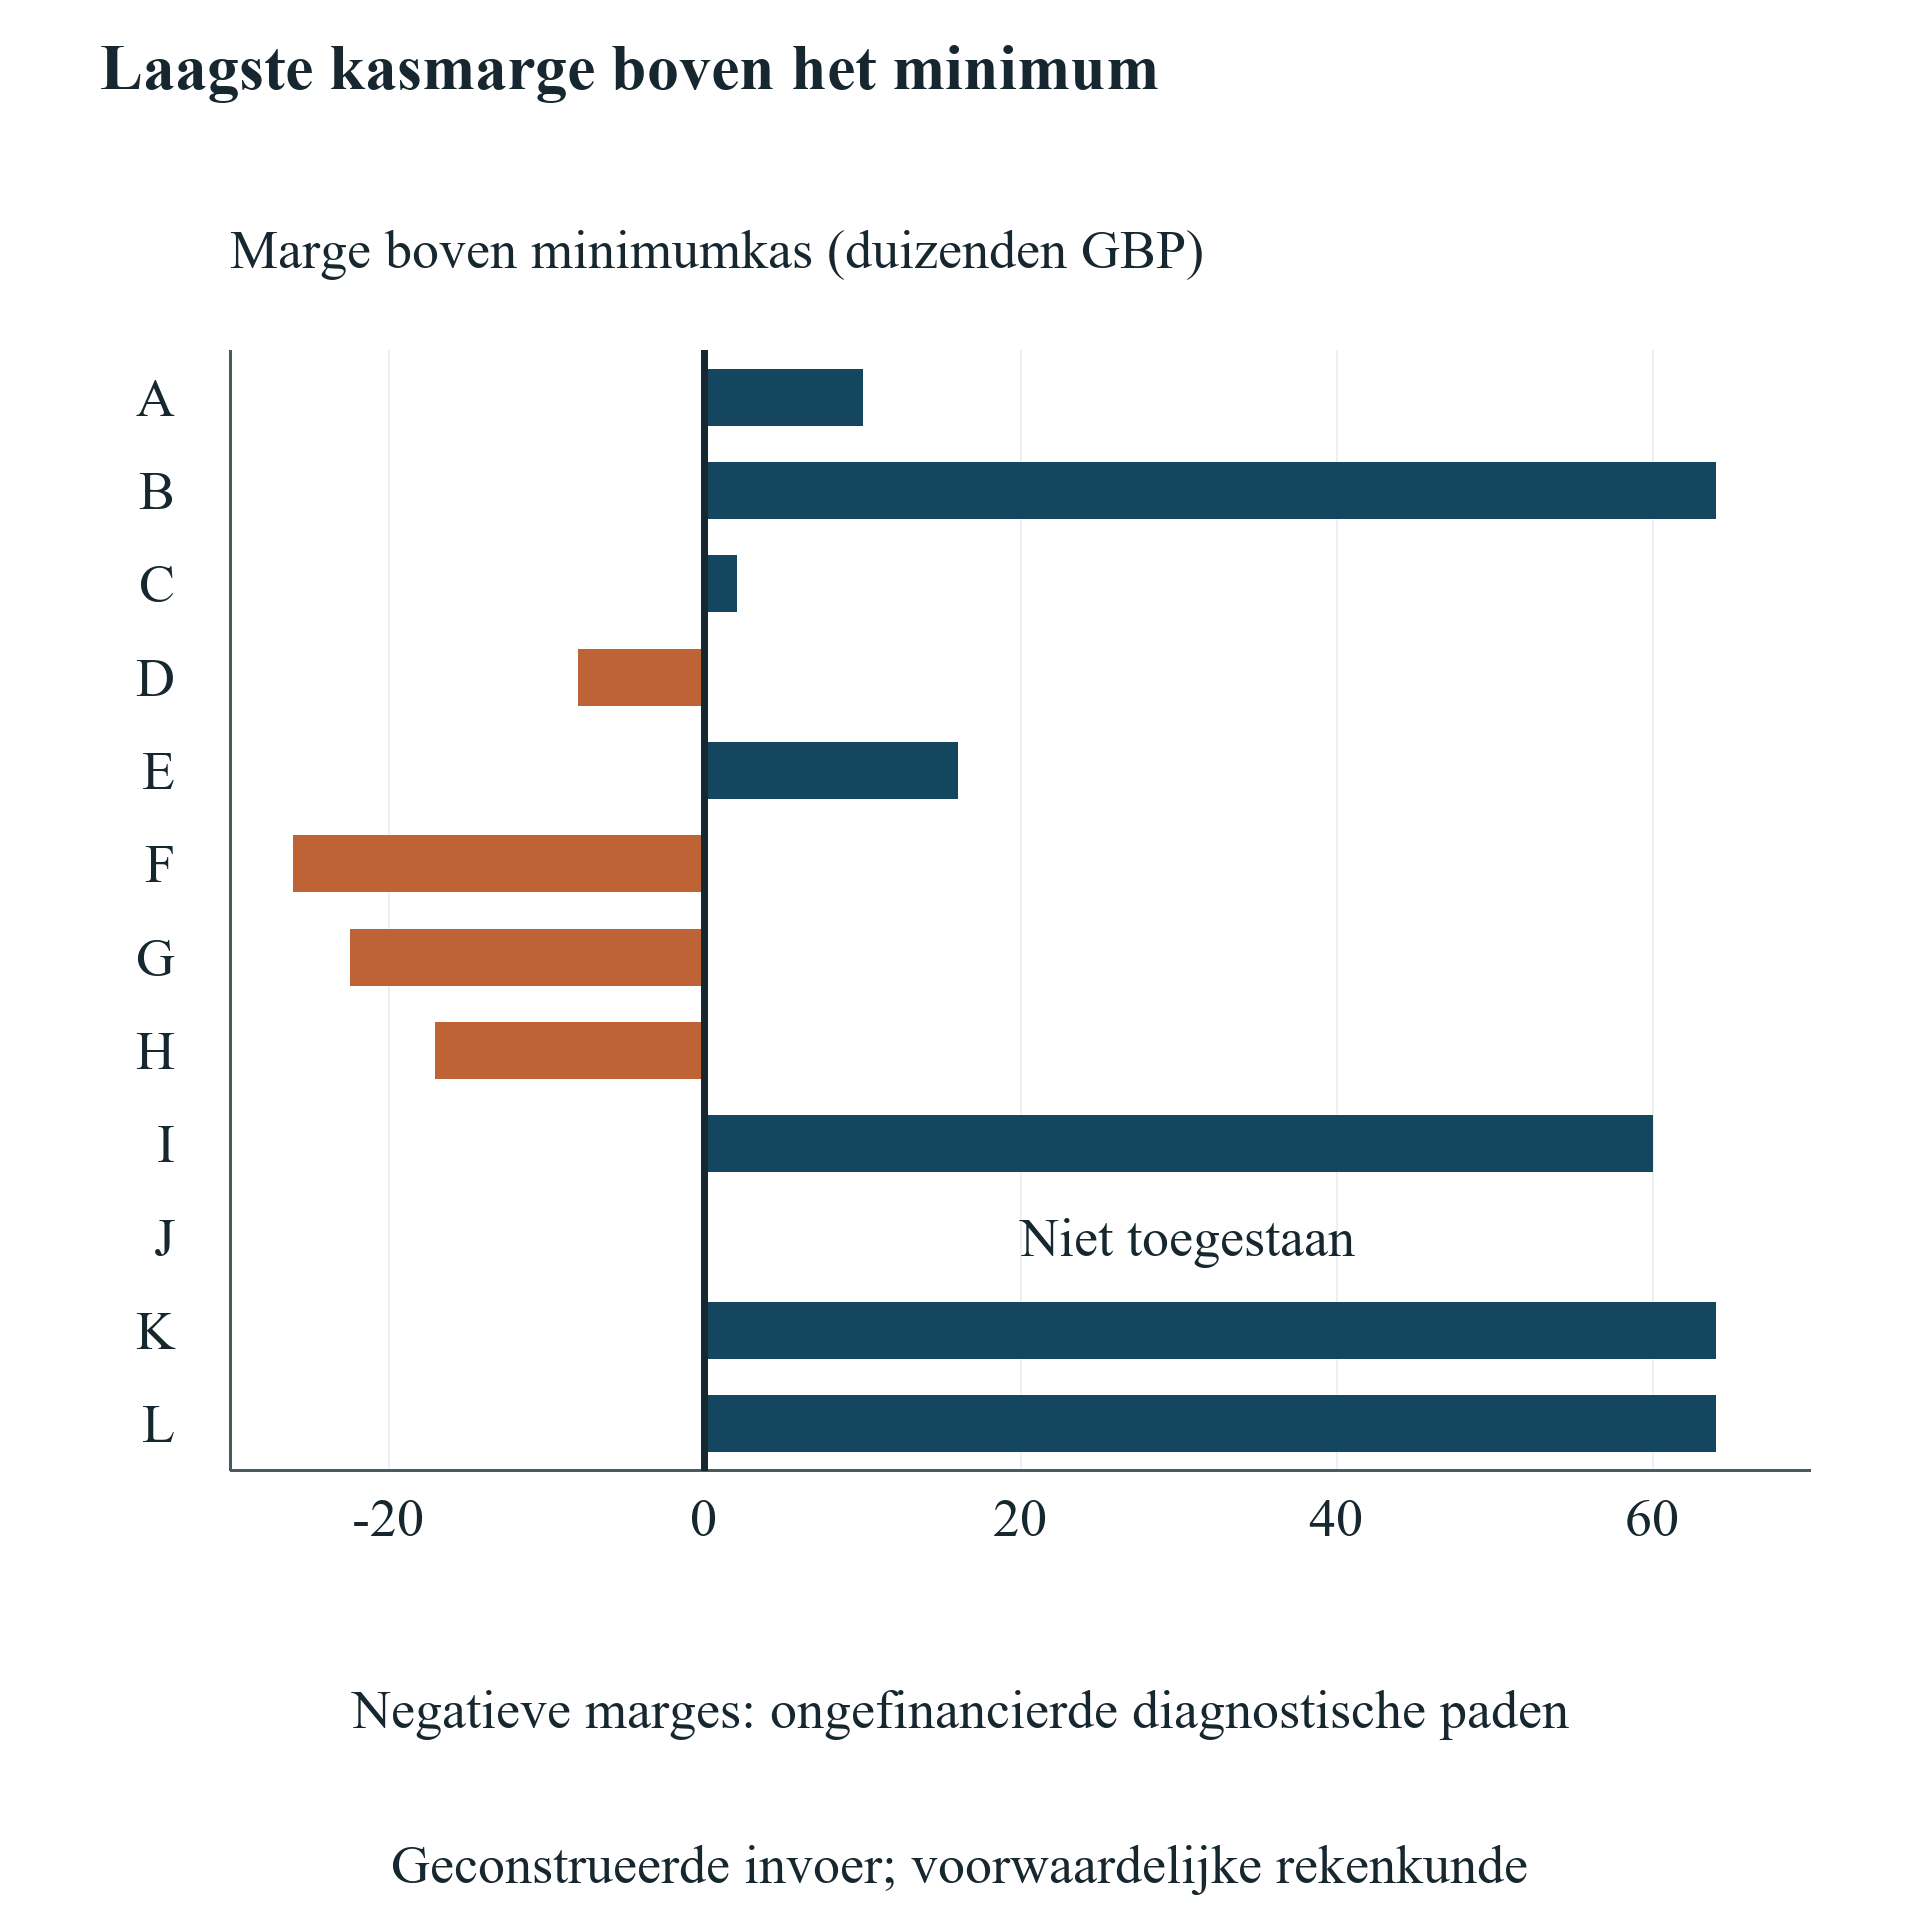
Alle gevallen gebruiken GBP 10,000 als ondergrens. Een positief saldo kan die schenden; negatieve minimumkas is een apart diagnostisch feit. Eerste en grootste tekort verschillen. Doorlopen na schending is ongefinancierde rekenkunde, zonder bewijs van betaalde kosten of geldige declaraties. D gebruikt 120 dagen vertraging; F ontvangt acceleratorgeld dag 300; G heeft 20% subsidie; H heeft GBP 6,000 subsidiabele kosten per maandbetaling.
11 De overbrugging als afzonderlijke financieringsbeslissing waarderen
Een brug verandert de vergelijking alleen wanneer haar geld vóór het betreffende tekort arriveert. Het management moet toezegging, voorwaarden, gefinancierd bedrag, afwikkeldatum en ingehouden kosten registreren. Een bruto hoofdsom kan bruikbaar geld overschatten als kosten worden ingehouden of bij opname een andere betaling verschuldigd is. De voorbeeldbrug is een specifieke converteerbare SAFE en geen bankfaciliteit. De ontvangst komt eenmaal in het kasboek en de gefinancierde hoofdsom eenmaal in de conversie. Het model beweert niet dat een echte investeerder dit instrument op die voorwaarden zou verstrekken.
Schuld en een converteerbaar recht vereisen een andere eindwaardebehandeling. Een afgeloste lening heeft de kas via de aflossing al verlaagd. Nogmaals aftrekken in de eindovergang naar eigen vermogen zou waarde onderschatten. Een uitstaande lening vereist een aparte schuldcorrectie onder de gekozen conventie. Een SAFE die in aandelen converteert draagt bij aan de eigendomsnoemer en wordt niet tevens als onbetaalde schuld afgetrokken in dezelfde gewone-aandelenequivalente berekening. Dit zijn aansluitregels van het model. Werkelijke aflossing, rang en boekhouding moeten uit de instrumenten zijn vastgesteld vóór toepassing.
Een brug tijdens het voortbestaan van een eerdere MFN kan ook conversievoorwaarden veranderen. Het schema onderscheidt het eigen brugbelang van het extra belang door overgenomen voorwaarden van het eerdere instrument. Het gezamenlijke effect kan groter zijn dan het directe belang van de nieuwe investeerder. De analyse toont beide onder een expliciete kwalificatie- en keuzeregel. Zij neemt niet aan dat elke latere financiering elke MFN activeert. Andere plafonddefinities, kortingen of wijzigingsrechten vereisen afzonderlijke berekeningen per instrument.
Het bestuur vergelijkt de overbrugde subsidieroute met beschikbare alternatieven inclusief het volledige brugeffect. De subsidie blijft subsidie, maar de kapitaalstructuur om haar timing mogelijk te maken kan verwateren. De juiste beschrijving is een subsidie-plus-brugroute. Het hele pad mag niet niet-verwaterend worden genoemd omdat één onderdeel geen aandelenrecht heeft. Het dossier behoudt dit onderscheid en resterende subsidievoorwaarden. Het toont ook of de brug alleen timing verandert of extra activiteit financiert waardoor operationele uitkomsten niet meer vergelijkbaar zijn.
12 Managementtijd toerekenen aan de verdrongen activiteit
Aanvraagwerk en programmadeelname verbruiken managementcapaciteit. De economische kosten hangen af van de verdrongen taak en eventuele extra geldbetalingen. Het bestaande salaris van een oprichter wordt geen tweede uitgave door workshopdeelname. Een aparte adviseursfactuur, reisbetaling of tijdelijke werknemer creëert wel een kasgebeurtenis. De analyse onderscheidt die effecten. Hetzelfde uurtarief op alle uren toepassen en toevoegen aan een prognose waarin het salaris al zit kan een hulpbron dubbel tellen en de werkelijke financieringsbehoefte verhullen.
Het dossier benoemt de verdrongen mijlpaal. Vertraagt aanvraagwerk een klantimplementatie, dan vraagt dat onderbouwde gevolgen voor omzetmoment, kosten en contracten. Een onbewezen verkoopstijging voor de accelerator en onbewezen opportuniteitskosten voor de subsidie mogen niet de gewenste uitkomst produceren. Een beperkte vergelijking kan benodigde managementuren onder verklaarde planning tonen en het commerciële effect ongewaardeerd laten. Het bestuur ziet een transparante capaciteitsafweging met behoud van het verschil tussen hulpbronschatting en geverifieerd kaseffect.
Verhuizing en reorganisatie verdienen eigen posten wanneer een route ze vereist. De onderneming moet toepasselijke ramingen verkrijgen en eenmalige kosten, terugkerende uitgaven en locatievoorwaarden voor personeel of activa onderscheiden. Het model importeert geen standaard verhuisvergoeding en veronderstelt geen juridische of fiscale toestemming van een internationaal programma. Ongeprijsde voorwaarden blijven open. De vergelijking kan tonen hoeveel extra kosten een voorkeursroute verdraagt vóór haar voordeel verdwijnt, maar dat is een modeldrempel en geen raming van werkelijke kosten.
Een besluitgeschikte begroting heeft daarom zowel kas- als capaciteitsplanning. De kasplanning stuurt liquiditeit; de capaciteitsplanning registreert verantwoordelijken, data, verdrongen taken en benodigd bewijs voor commerciële waardering. Het bestuur kan begrensd aanvraagwerk autoriseren en een nieuw besluit eisen vóór aandelenvoorwaarden of verhuiskosten worden geaccepteerd. Zo blijft informatieverzameling mogelijk zonder toekenning te veronderstellen of aanvraag, acceptatie en gefinancierde deelname te vermengen. Het volgende experiment concentreert zich op kas- en belangengrootheden waarvan de invoer volledig is gespecificeerd.
13 Het experiment en zijn uitsluitingsgrenzen vastleggen
Het experiment bevat twaalf voor dit onderzoek opgestelde financieringsgevallen en twintig gevoeligheidsanalyses met telkens één parameterwijziging. Alle kwantitatieve invoer is een geconstrueerde aanname in GBP. Geen daarvan is een waargenomen programmagemiddelde, aanvragerssuccespercentage of raming uit de transactie-ervaring van de auteur. De gevallen hanteren dezelfde mijlpaal en een verklaarde conversieconventie zodat de bron van elk verschil controleerbaar is. Een apart register bewaart geselecteerde openbare voorwaarden in oorspronkelijke valuta. Die geven context en worden niet impliciet als modelinvoer of onderliggende aanvragersdataset gepresenteerd.
Het gemeenschappelijke plan heeft twaalf veronderstelde perioden van dertig dagen, gevolgd door een latere geprijsde financiering. Dit zijn relatieve modeldagen en geen werkelijke programmakalender. De vergoedingssubsidie heeft een vast toekenningsplafond, subsidiabelkostenplafond, vergoedingsfractie, declaratieschema en ontvangstvertraging. De accelerator gebruikt een vast percentage en aparte MFN-SAFE zonder plafond. Het vaste recht wordt bepaald na de beschreven SAFE-conversies en vóór extra optiereserve en nieuwe financiering. Een kwalificerende latere SAFE met plafond kan volgens de keuzeregel voorwaarden aan de MFN leveren. Andere contracten vereisen hun eigen conversiedefinities.
De berekening gebruikt exacte rationale rekenkunde en rondt alleen weergaven af. Zij doorloopt toegestane conversietakken op basis van plafond- of rondeprijs en wel of geen reserveaanvulling. Een geldige uitkomst voldoet aan eigen takvoorwaarden, sluit alle houdereenheden aan en levert precies één toegestane kapitalisatie. Het kasboek sluit iedere ontvangst, betaling, goedgekeurde declaratie en vordering afzonderlijk aan. Zo is de rekenkunde zonder willekeurige simulatie reproduceerbaar. Dit toont gedrag onder opgegeven contracten en invoer, zonder marktrepresentativiteit van die invoer vast te stellen.
De vergelijking sluit belastingen, liquidatiepreferentie-uitkeringsvolgorden, warrants, SAFE-instrumenten met korting of pre-moneybasis en juridische uitleg van niet-financiële MFN-rechten uit. De optiereserve geldt als toegewezen of uitgeoefend gewone-aandelenequivalent zonder aparte uitoefenopbrengsten in de waardering. De uitkomst is een voor verwatering aangepaste indicator op die basis. Zij berekent geen werkelijke exitopbrengst van een oprichter. Onvoorwaardelijke goedgekeurde vorderingen krijgen een nominalewaardeconventie en bandbreedte van nul tot nominaal. Betwiste rechten, geblokkeerde voorschotten of voorwaardelijke terugbetalingen vragen extra toestanden vóór toepassing.
Een verboden combinatie valt af vóór financiële rangschikking. Een kasschending blijft een falen ook wanneer het diagnostische kasboek tot latere ontvangsten doorloopt. Daarna volgende betalingen en declaraties zijn voorwaardelijke rekenkunde, zonder bewijs dat een ongefinancierde onderneming subsidiabele kosten betaalde of geldige vergoeding kreeg. Dit behoudt het faalpatroon en de ontbrekende toezegging. Een latere geprijsde ronde financiert een eerder tekort niet met terugwerkende kracht. Alleen een nieuw gespecificeerde toegestane financierings- of operationele wijziging die de schending wegneemt maakt die route uitvoerbaar.
| Houder | A: vergoedingssubsidie | B: accelerator |
|---|---|---|
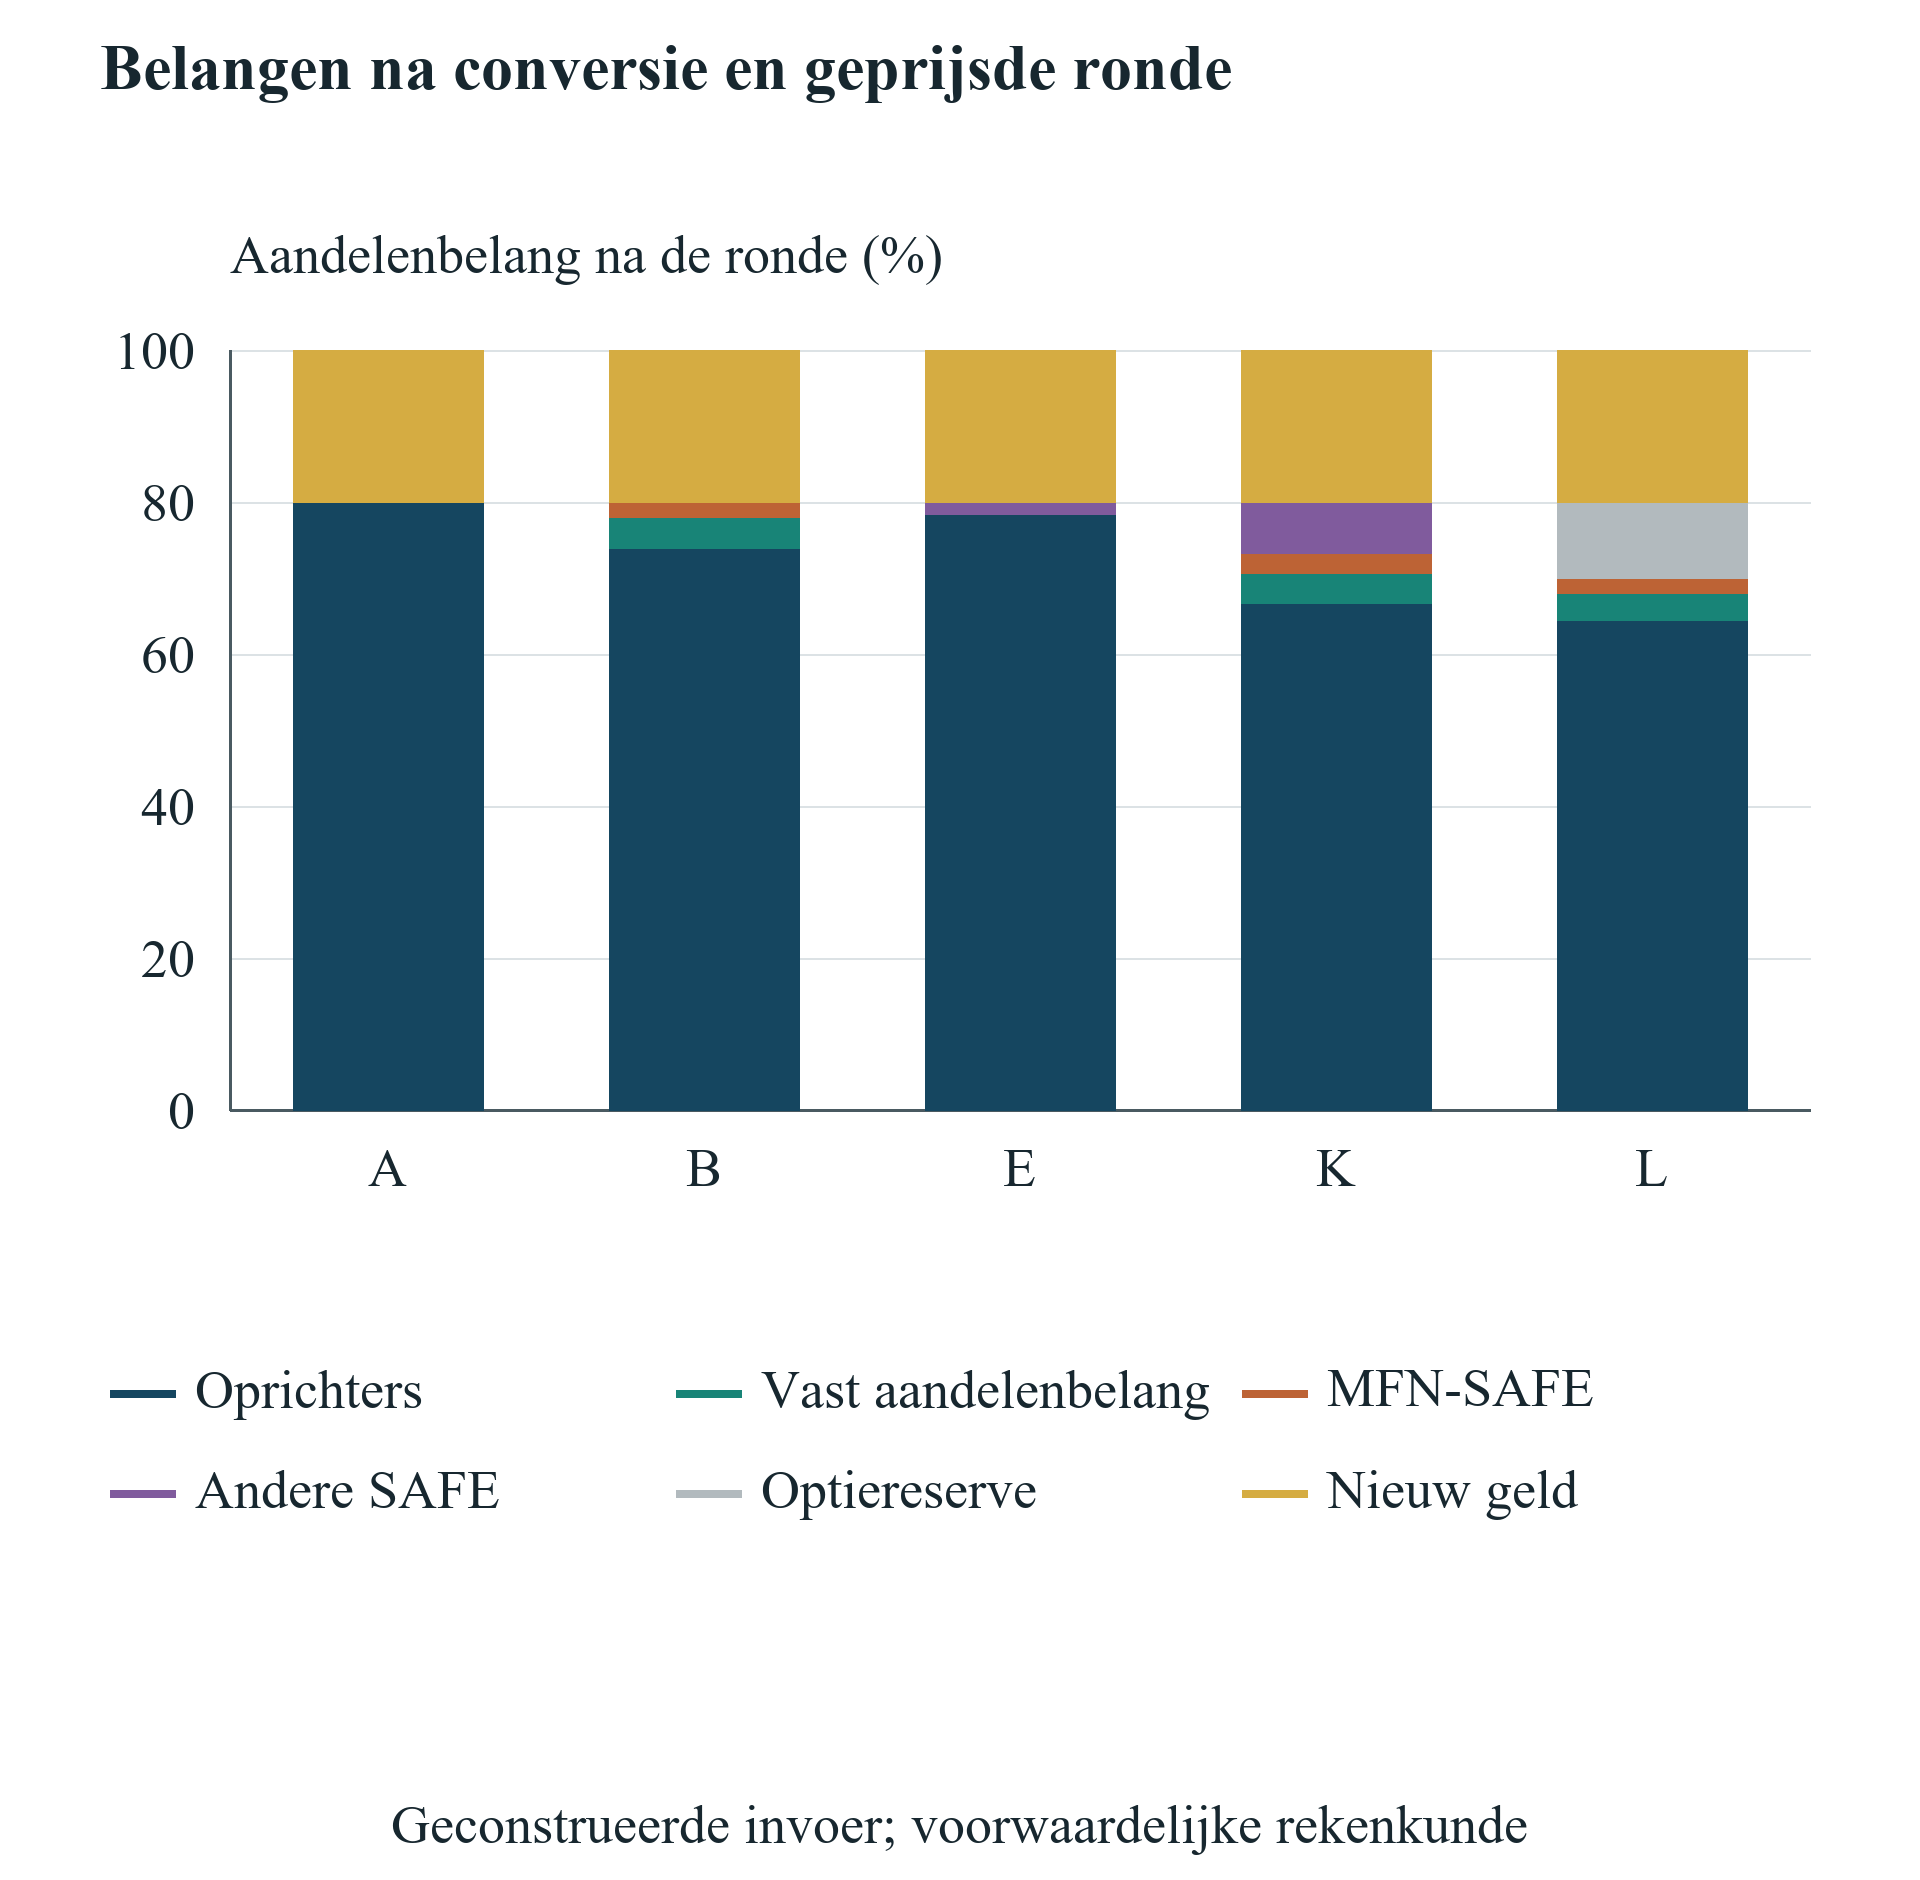
| Oprichters | 80.00% | 74.00% |
| Vast acceleratorrecht | 0.00% | 4.00% |
| MFN-SAFE accelerator | 0.00% | 2.00% |
| Bestaande optiereserve | 0.00% | 0.00% |
| Extra optiereserve | 0.00% | 0.00% |
| Nieuwe investeerders geprijsde ronde | 20.00% | 20.00% |
| Totaal | 100.00% | 100.00% |
A is basissubsidie; B basisaccelerator. Geen andere SAFE of brug in deze routes. Oprichters houden oorspronkelijk vóór financiering 100%. Alle getoonde belangen zijn na dezelfde ronde; de exacte breuken tellen op tot 100%. Het vaste recht wordt na SAFE-conversie bepaald en daarna door nieuw geld verwaterd.
14 Twaalf gefinancierde operationele paden vergelijken
De twaalf gevallen scheiden routekeuze van voldoende financiering. Zeven respecteren de minimumkaspositie, vier schenden haar en één is ontoelaatbaar door een expliciet verboden combinatie. A is de basisvergoedingssubsidie. B is de basisaccelerator. Beide financieren onder geconstrueerde voorwaarden hetzelfde plan en laten oprichters na de latere geprijsde ronde respectievelijk 80% en 74%. Die uitkomsten bevatten de financieringsvolgorde. Zij zijn geen geadverteerde eigendomsprijzen van genoemde programma's en de invoer is geen actueel aanbod daarvan.
Het kasverschil is zichtbaar vóór de latere ronde. De basissubsidie bereikt minimaal GBP 20,000 tegen een ondergrens van GBP 10,000; de accelerator GBP 74,000. Beide slagen, maar de subsidie heeft onder het beschreven operationele plan veel minder vrije kasruimte. Tot de vergelijkingsdatum betaalt zij GBP 54,000 en houdt GBP 6,000 goedgekeurd maar onbetaald. Het totale goedgekeurde recht is GBP 60,000. Het onderscheid tussen aanspraak, ontvangsten en vorderingen verklaart waarom een nominaal niet-verwaterende toekenning aanzienlijke uitgavenvoorfinanciering kan verlangen.
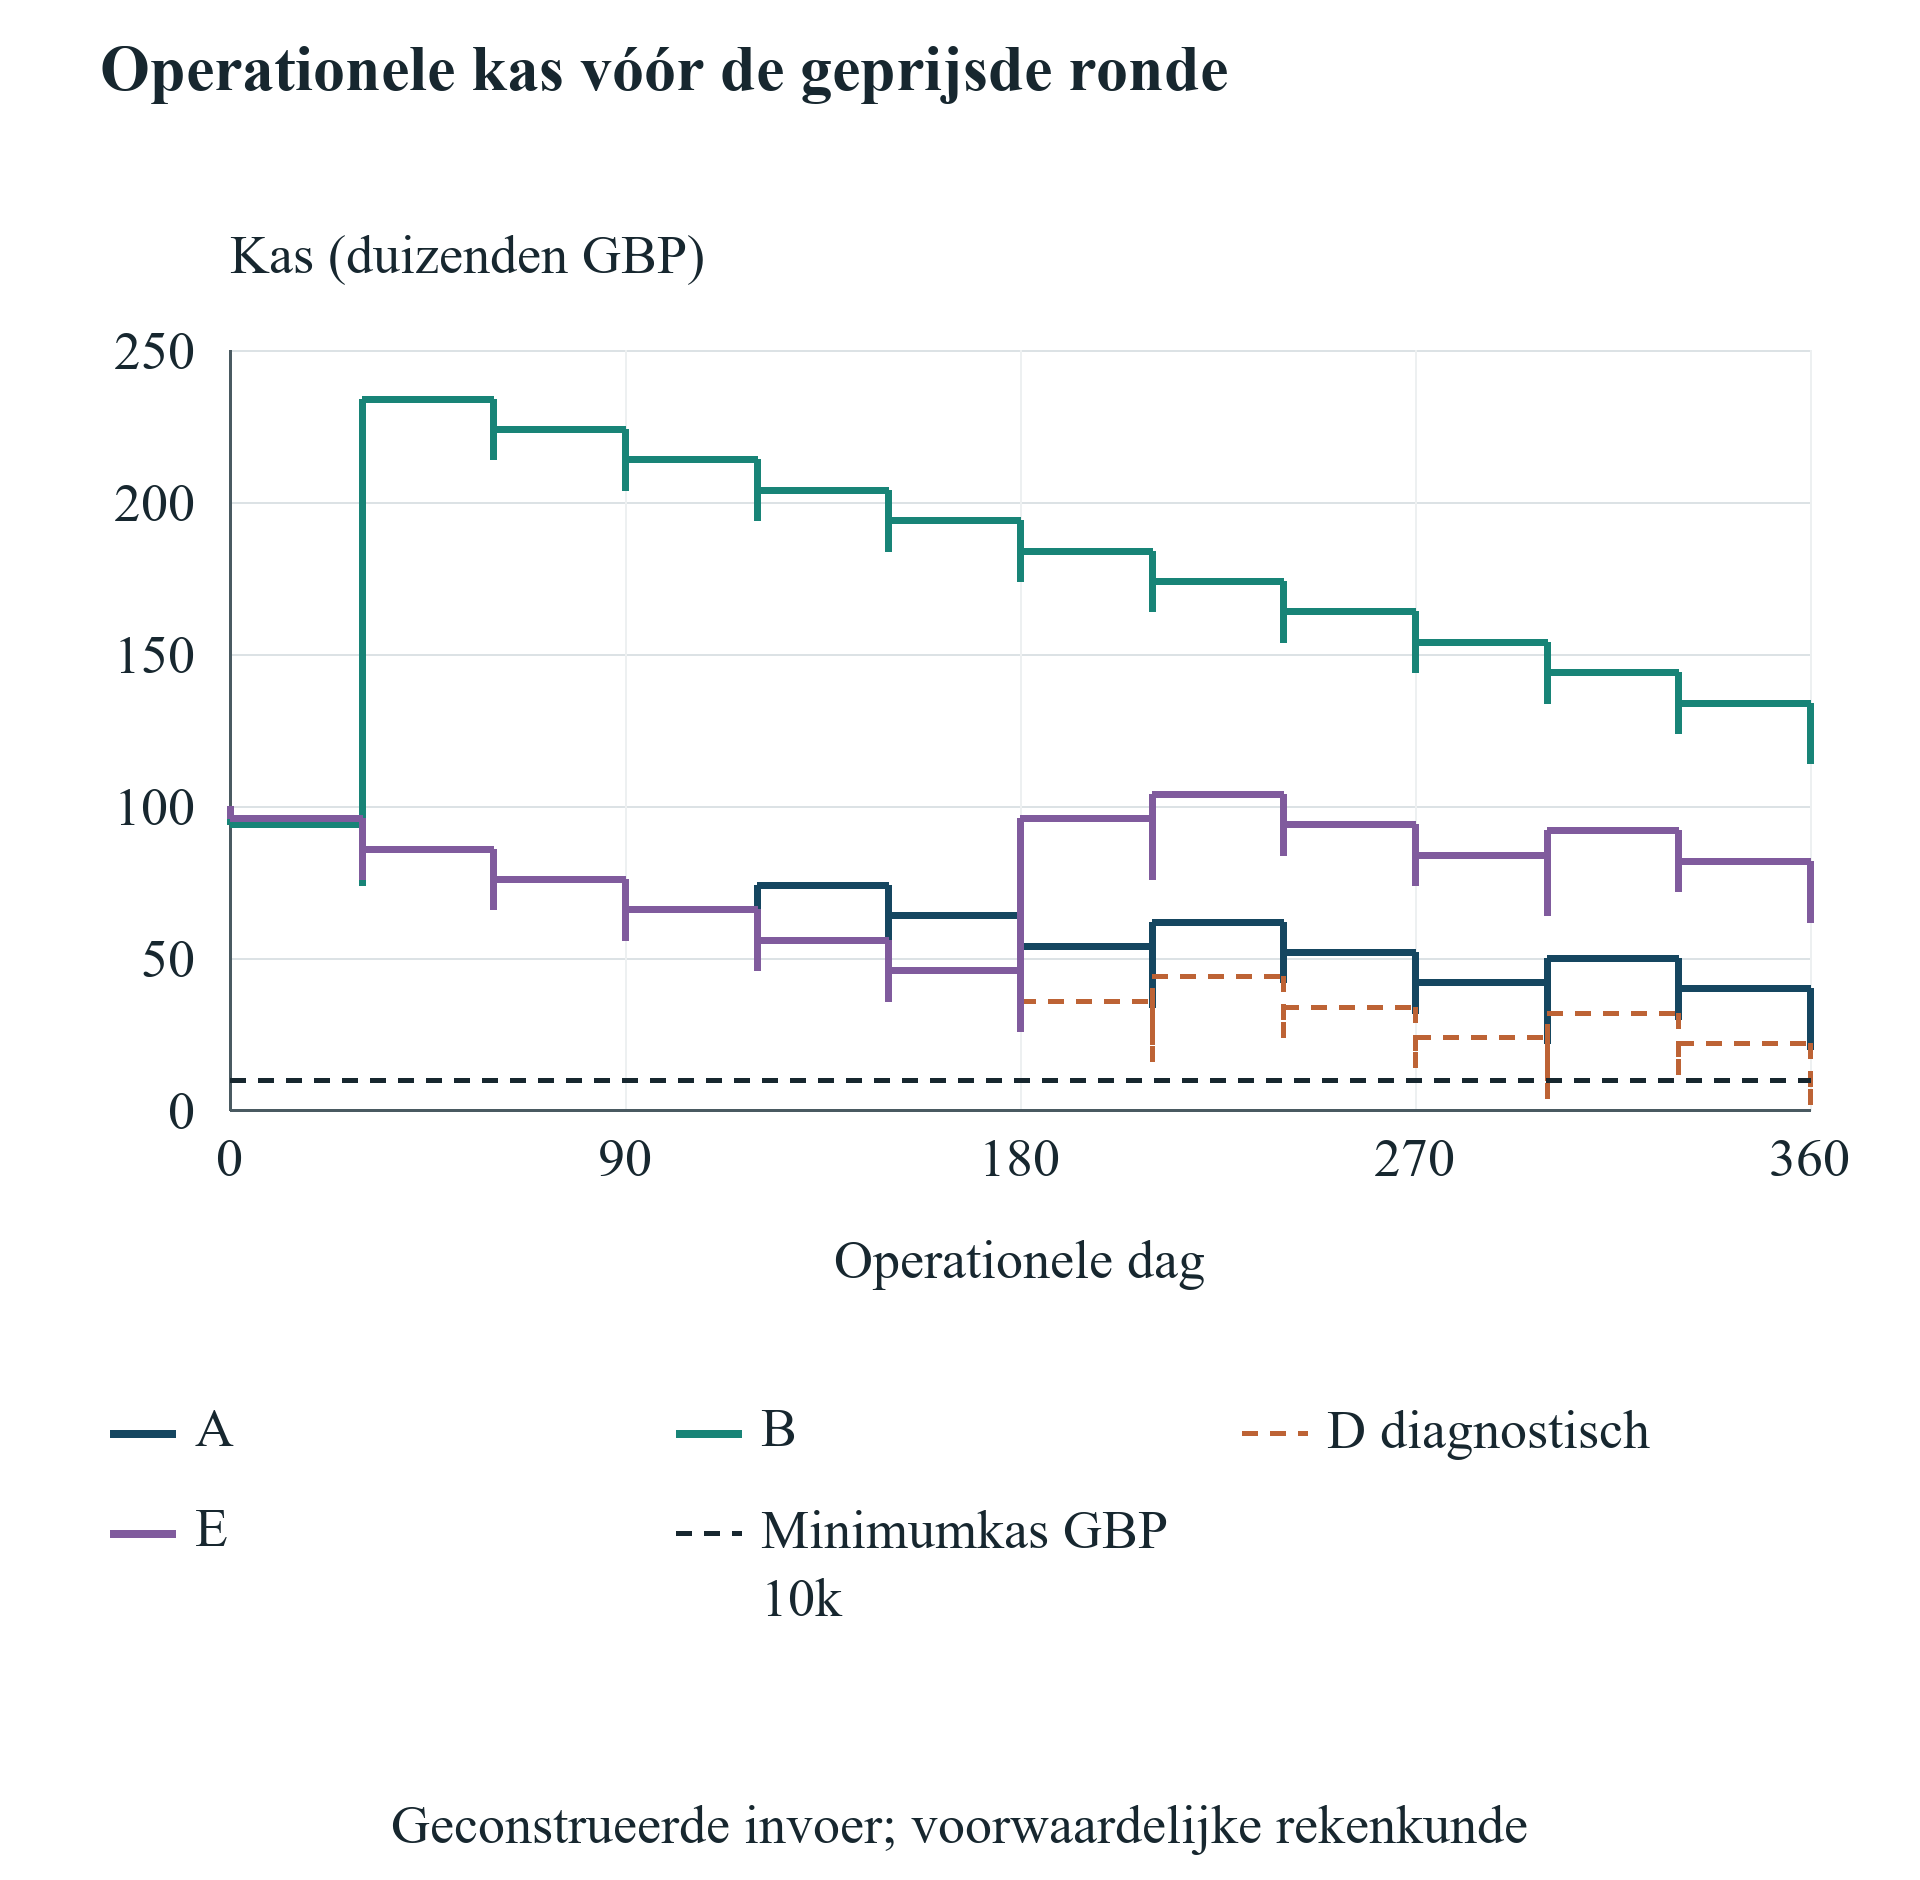
C verlengt de subsidieontvangst tot zestig dagen en blijft uitvoerbaar met minimaal GBP 12,000. D gebruikt 120 dagen. De eerste schending is dag 300, wanneer de operationele betaling GBP 4,000 laat staan vóór de latere ontvangst die dag. Het laagste diagnostische saldo is GBP 2,000. Een positief eindsaldo verwijdert de eerdere schending niet. Voortzetting na dag 300 is een ongefinancierd diagnostisch kasboek. Het model bewijst niet dat de onderneming zonder extra toezegging latere kosten kan betalen of geldige declaraties indienen.
E voegt een SAFE van GBP 60,000 met plafond op dag 180 toe aan de vertraagde subsidieroute. Het minimum wordt GBP 26,000 en oprichters behouden na conversie en ronde 78.4%. Dit aparte volledig gedefinieerde pad slaagt voor de kastoets. Het toont hoe een aandelengebonden brug de hele subsidiestrategie kan verwateren terwijl de subsidie zelf geen aandelen uitgeeft. Het vergelijkt de waarde van uitvoerbare E niet met gefaalde D. Eerst moet een uitvoerbaar alternatief voor D zijn gespecificeerd voordat aandeelhouderswaarde op uitvoerbare basis wordt vergeleken.
De overige gevallen toetsen late acceleratorbetaling, lagere subsidiefractie, beperktere kostenbasis, toegestane en verboden combinaties, een latere SAFE met plafond en MFN-herprijzing en een nieuwe reserve. F, G en H schenden de ondergrens. I is expliciet toegestaan en uitvoerbaar. J valt af vóór kas- of eigendomsberekening. K en L zijn uitvoerbaar maar verlagen het oprichtersbelang met verschillende mechanismen. De twee tabellen bewaren alle twaalf uitkomsten, inclusief falen, zodat een route niet verdwijnt alleen omdat haar eindpercentage aantrekkelijk oogt.
Alle ondernemingen starten met gewone aandelen volledig bij oprichters en zonder bestaande reserve. De latere geprijsde ronde haalt GBP 1 miljoen op tegen een afzonderlijk veronderstelde pre-moneywaarde van het eigen vermogen van GBP 4 miljoen. Ook de operationele ondernemingswaarde voor de vergelijking is GBP 4 miljoen, maar vormt aparte invoer met een andere economische betekenis. Hun gelijke getal is een verklaarde constructie. Het bewijst geen identiteit tussen ondernemingswaarde en pre-money-eigenvermogenswaarde en waardeert geen werkelijke onderneming op de markt.
| Geval | Financieringspad | Laagste kas (GBP) | Oprichtersbelang | Status |
|---|---|---|---|---|
| A | Subsidie; 30 dagen ontvangstvertraging | 20,000 | 80.0000% | Kasmatig uitvoerbaar |
| B | Accelerator; kas op dag 30 | 74,000 | 74.0000% | Kasmatig uitvoerbaar |
| C | Subsidie; 60 dagen ontvangstvertraging | 12,000 | 80.0000% | Kasmatig uitvoerbaar |
| D | Subsidie; 120 dagen ontvangstvertraging | 2,000 | 80.0000% | Minimum geschonden; alleen diagnostisch |
| E | Vertraagde subsidie plus brug-SAFE GBP 60,000 | 26,000 | 78.4000% | Kasmatig uitvoerbaar |
| F | Accelerator; kas op dag 300 | -16,000 | 74.0000% | Minimum geschonden; alleen diagnostisch |
Geconstrueerde GBP-gevallen. Belangen na de ronde op gewone-aandelenequivalente basis, weergegeven op vier decimalen. Bij D en F zijn belangen en latere kasbedragen diagnostisch na kasfalen; zij bewijzen geen gefinancierde historie of aanbeveling.
| Geval | Financieringspad | Laagste kas (GBP) | Oprichtersbelang | Status |
|---|---|---|---|---|
| G | Subsidie; 20% vergoeding | -12,400 | 80.0000% | Minimum geschonden; alleen diagnostisch |
| H | Maandelijks subsidiabel deel GBP 6,000 | -7,000 | 80.0000% | Minimum geschonden; alleen diagnostisch |
| I | Expliciet toegestane combinatie | 70,000 | 74.0000% | Kasmatig uitvoerbaar |
| J | Verboden combinatie | Niet berekend | Niet berekend | Niet toegestaan; uitgesloten vóór financiën |
| K | Latere SAFE GBP 250,000 met MFN-keuze | 74,000 | 66.6667% | Kasmatig uitvoerbaar |
| L | Optiereservedoel na ronde 10% | 74,000 | 64.5000% | Kasmatig uitvoerbaar |
G en H behouden ongefinancierde diagnostiek. Alleen I staat expliciet subsidie en accelerator samen toe met de genoemde private bijdrage. J valt af vóór kas, kapitalisatie of waarde en krijgt geen financieel getal. K en L wijzigen andere eigendomsmechanismen. Percentages zijn uit exacte bewaarde breuken afgerond.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde GBP-berekening van de auteur. Operationele betalingen gaan vóór latere ontvangsten dezelfde dag. D schendt de ondergrens dag 300; daarna volgt ongefinancierde diagnostiek. A, B en E blijven onder de verklaarde invoer uitvoerbaar.
15 Declaratietiming en de beginreserve onder spanning toetsen
Vijf subsidievertragingsanalyses houden toekenning, subsidiabele uitgaven en plan constant en wijzigen alleen de ontvangstvertraging. Nul, dertig en zestig dagen respecteren de ondergrens, met minima van GBP 20,000, GBP 20,000 en GBP 12,000. Negentig dagen faalt eerst op dag 360; 120 dagen op dag 300. Beide bereiken diagnostisch GBP 2,000. Dit hangt af van de verklaarde volgorde, waaronder operationele betalingen vóór ontvangsten dezelfde dag. Een maandsaldo zou de financiering om dat interval te overbruggen verbergen.
Het experiment varieert ook acceleratorontvangst onafhankelijk van de acceptatiedatum. Betaling op dagen nul, dertig, negentig en 180 blijft uitvoerbaar met minima GBP 94,000, GBP 74,000, GBP 54,000 en GBP 24,000. Dag 300 faalt eerst op dag 240 en bereikt een negatief diagnostisch saldo van GBP 16,000. Elke variant toont uiteindelijk dezelfde eindkas omdat dezelfde investering uiteindelijk is geboekt. Die gelijkheid maakt routes niet operationeel gelijkwaardig. De onderneming heeft toegezegd geld nodig vóór het aangaan van de verplichtingen die tot dat eindsaldo leiden.
Het tekort tegenover de ondergrens is bij een vast schema een bruikbare reserveberekening. Ondergrens minus laagste saldo is het extra begingeld om alle schendingen weg te nemen als dat geld geen kosten, terugbetaling of eigendomsgevolg heeft. Voor D is dit GBP 8,000; voor F GBP 26,000. Dit zijn voorwaardelijke reservetekorten. Het model veronderstelt geen gratis verstrekking. Een echte brug heeft eigen beschikbaarheid, vergoedingen, conversie of terugbetaling en programmatoestemming.
Eerste schending en grootste tekort beantwoorden andere vragen. D zakt eerst GBP 6,000 onder het minimum op dag 300, maar bereikt diagnostisch GBP 8,000 tekort. Alleen het eerste gat vullen laat later in het ongewijzigde plan een nieuw tekort. F zakt eerst GBP 6,000 onder op dag 240 en heeft daarna een veel groter gat. Het bestuur behoeft daarom het volledige gedateerde pad, de eerste beslisdeadline en grootste benodigde toezegging. Eén eerste-schendingsgetal dimensioneert geen volledige financieringsoplossing.
Een lager subsidiepercentage en smallere toelaatbaarheid tonen hetzelfde mechanisme via een ander kanaal. Minder vergoeding en minder toegestane kosten verlagen de terugvloeiende middelen. Zij verlagen in dit experiment niet de operationele rekeningen. Een niet-subsidiabele betaling hernoemen tot cofinanciering of een dienstencredit als algemene kas behandelen lost dit niet op. Een gewijzigd uitgavenplan is een nieuw geval. Technische afbakening, mijlpaalhaalbaarheid en subsidietoestemming moeten samen met het herziene kasboek worden getoetst vóór de kwalificatie als uitvoerbaar alternatief.
Vertraging verandert ook de verdeling tussen geld en onbetaalde declaraties op de vergelijkingsdatum. De nominalewaardeconventie kan de voorwaardelijke aandeelhoudersindicator onveranderd laten terwijl dezelfde route eerder de kastoets faalt. Dit is een eigenschap van de gekozen boekhoudgrens, zonder bewijs dat vertraging economisch kosteloos is. Het artikel meldt eerst het kasfalen en behoudt de bandbreedte nul tot nominaal. Het schat uit de geconstrueerde vertragingen geen wanbetaling, disconteringsvoet of financieringspremie. Daarvoor is bewijs nodig over de werkelijke vordering en tegenpartij.
| Ontvangstvertraging (dagen) | Laagste kas (GBP) | Eerste schendingsdag | Onbetaalde declaraties dag 361 (GBP) | Status |
|---|---|---|---|---|
| 0 | 20,000 | Geen | 0 | Kasmatig uitvoerbaar |
| 30 | 20,000 | Geen | 6,000 | Kasmatig uitvoerbaar |
| 60 | 12,000 | Geen | 6,000 | Kasmatig uitvoerbaar |
| 90 | 2,000 | 360 | 6,000 | Ongefinancierde diagnostiek |
| 120 | 2,000 | 300 | 24,000 | Ongefinancierde diagnostiek |
Eén invoer verandert tegenover A: tijd van goedkeuring tot betaling. Uitgaven, goedkeuringsdagen en voorwaarden blijven gelijk. Betaling vóór ontvangsten dezelfde dag. De rijen 90 en 120 schenden het minimum; latere declaraties en kas zijn diagnostisch. Geen kans op vertraging of schatting van verwerkingstijd.
| Dag van beide ontvangsten | Laagste kas (GBP) | Eerste schendingsdag | Oprichtersbelang | Status |
|---|---|---|---|---|
| 0 | 94,000 | Geen | 74.00% | Kasmatig uitvoerbaar |
| 30 | 74,000 | Geen | 74.00% | Kasmatig uitvoerbaar |
| 90 | 54,000 | Geen | 74.00% | Kasmatig uitvoerbaar |
| 180 | 24,000 | Geen | 74.00% | Kasmatig uitvoerbaar |
| 300 | -16,000 | 240 | 74.00% | Ongefinancierde diagnostiek |
Data van vast en MFN-geld verschuiven samen; acceptatie blijft dag 0. Alle ontvangsten komen uiteindelijk vóór de ronde, maar betaling dag 300 laat eerder falen op dag 240. Alleen het getoonde belang van dat gefaalde geval is voorwaardelijke diagnostiek. Gelijke eindkas bewijst geen gelijke liquiditeit.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde berekening van de auteur, duizenden GBP. Marge is minimumkas minus ondergrens. J heeft geen kasberekening en geen nulmarge-uitkomst. De figuren schatten geen werkelijke faalkansen van subsidies of accelerators.
16 MFN-herprijzing toetsen naast de volgende inschrijving en reserve
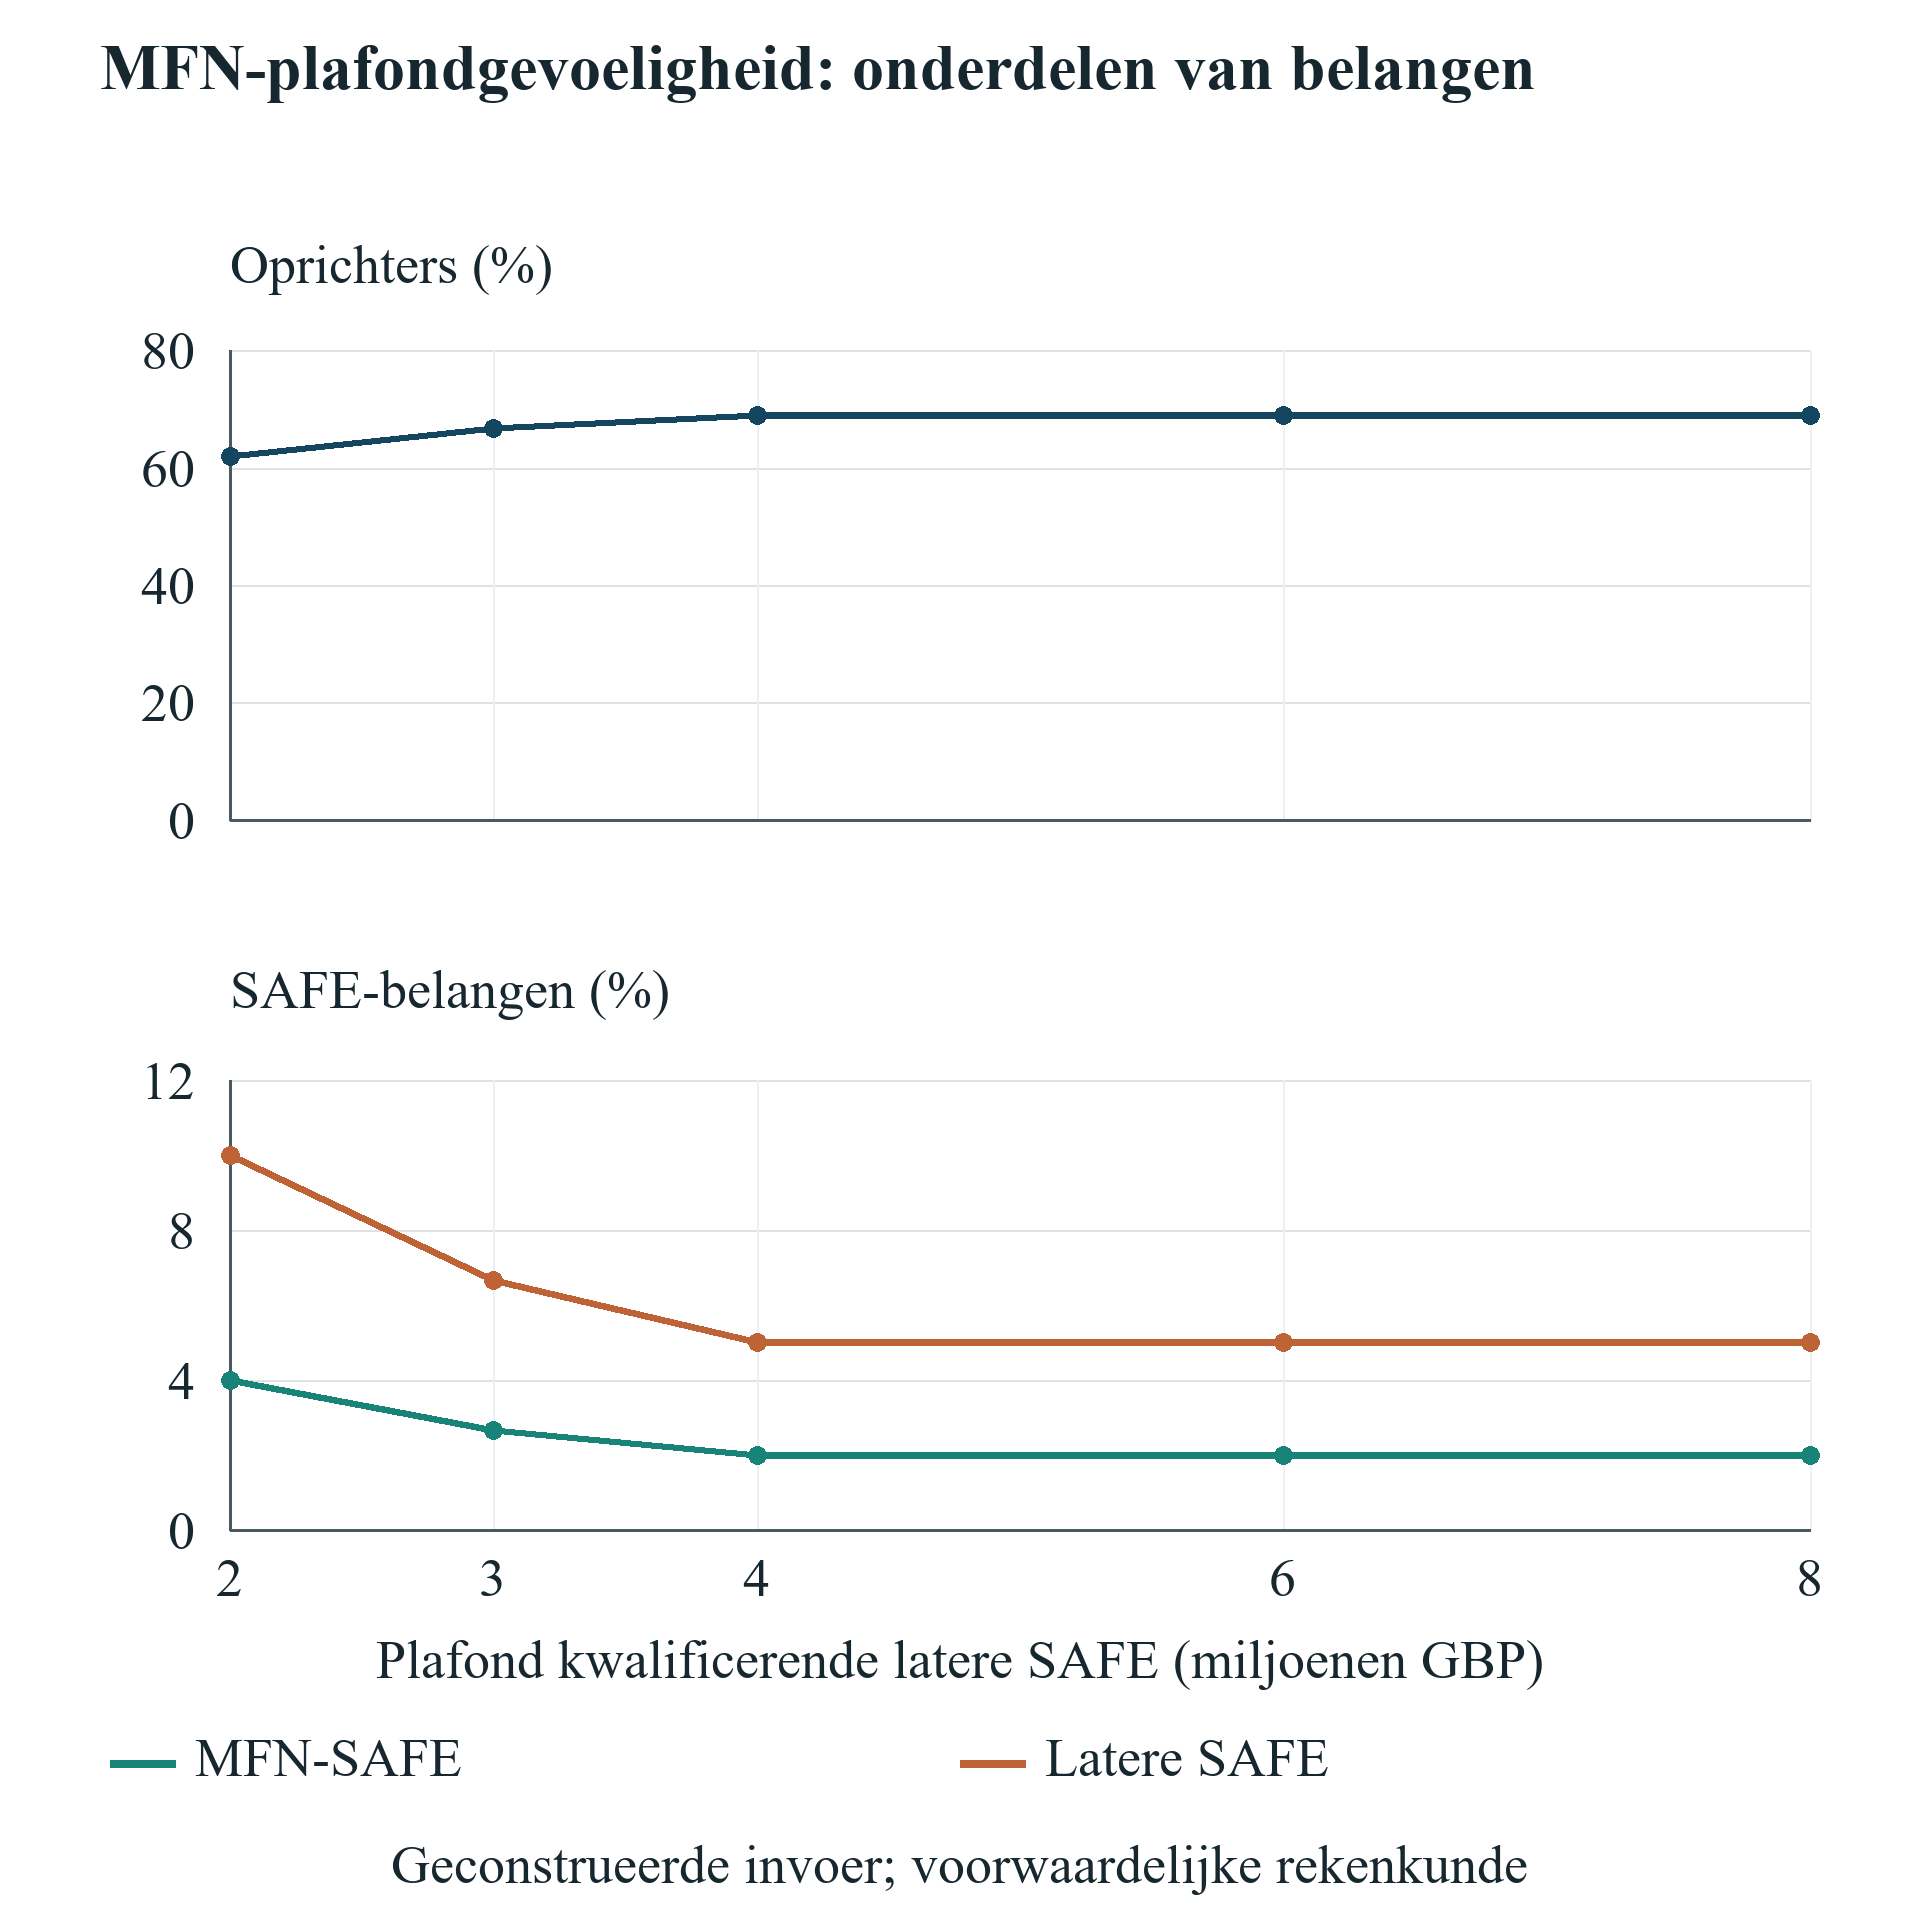
Een MFN-berekening vereist behalve het oorspronkelijke geld een kwalificerend later instrument en conversiegrens. De analysefamilie begint met de accelerator en voegt een latere SAFE van GBP 250,000 toe. De oorspronkelijke MFN-SAFE van GBP 100,000 kan de latere plafondvoorwaarden kiezen. Het plafond varieert tussen GBP 2 miljoen, GBP 3 miljoen, GBP 4 miljoen, GBP 6 miljoen en GBP 8 miljoen. Elke variant bevat beide inschrijvingen. De wijziging combineert dus extra financiering en herprijzing en is geen geïsoleerde raming van één MFN-clausule.
Na de geprijsde ronde hebben oprichters 62% bij GBP 2 miljoen plafond, twee derde bij GBP 3 miljoen en 69% bij GBP 4 miljoen, GBP 6 miljoen en GBP 8 miljoen. Beide SAFE-instrumenten gebruiken de plafondtak in de eerste drie gevallen, inclusief exacte gelijkheid op GBP 4 miljoen. De hogere twee gebruiken de rondeprijstak. Het onveranderde belang boven de grens volgt uit conversie tegen de lagere toepasselijke rondeprijs. Overal de plafondformule afdwingen zou het behoud in hoge-plafondgevallen overschatten.
De tabel toont de twee SAFE-rechten apart. Bij GBP 2 miljoen heeft de MFN na de ronde 4% en de latere SAFE 10%. Bij GBP 3 miljoen ongeveer 2.6667% en 6.6667%. Vanaf GBP 4 miljoen zijn het 2% en 5%. Het vaste acceleratorrecht blijft in de familie 4% en nieuwe investeerders hebben 20%. Samen met de oprichters tellen deze getallen op tot 100%. Exacte breuken blijven de rekenbasis; getoonde percentages op vier decimalen zijn afgerond.
De uitleg hangt af van de vaste-rechtdefinitie. Hier geldt 5% na de beschreven SAFE-conversies en vóór extra reserve en nieuwe geprijsde financiering. Een andere noemer vergt een andere berekening. Openbare programmabeschrijvingen worden apart getoetst omdat percentages, MFN-formuleringen en kwalificerende triggers per aanbieder en document verschillen. Het generieke experiment toetst één gedefinieerde volgorde transparant. Het certificeert niet dat een oprichter haar percentages reproduceert door alleen de naam van een echte accelerator in te vullen.
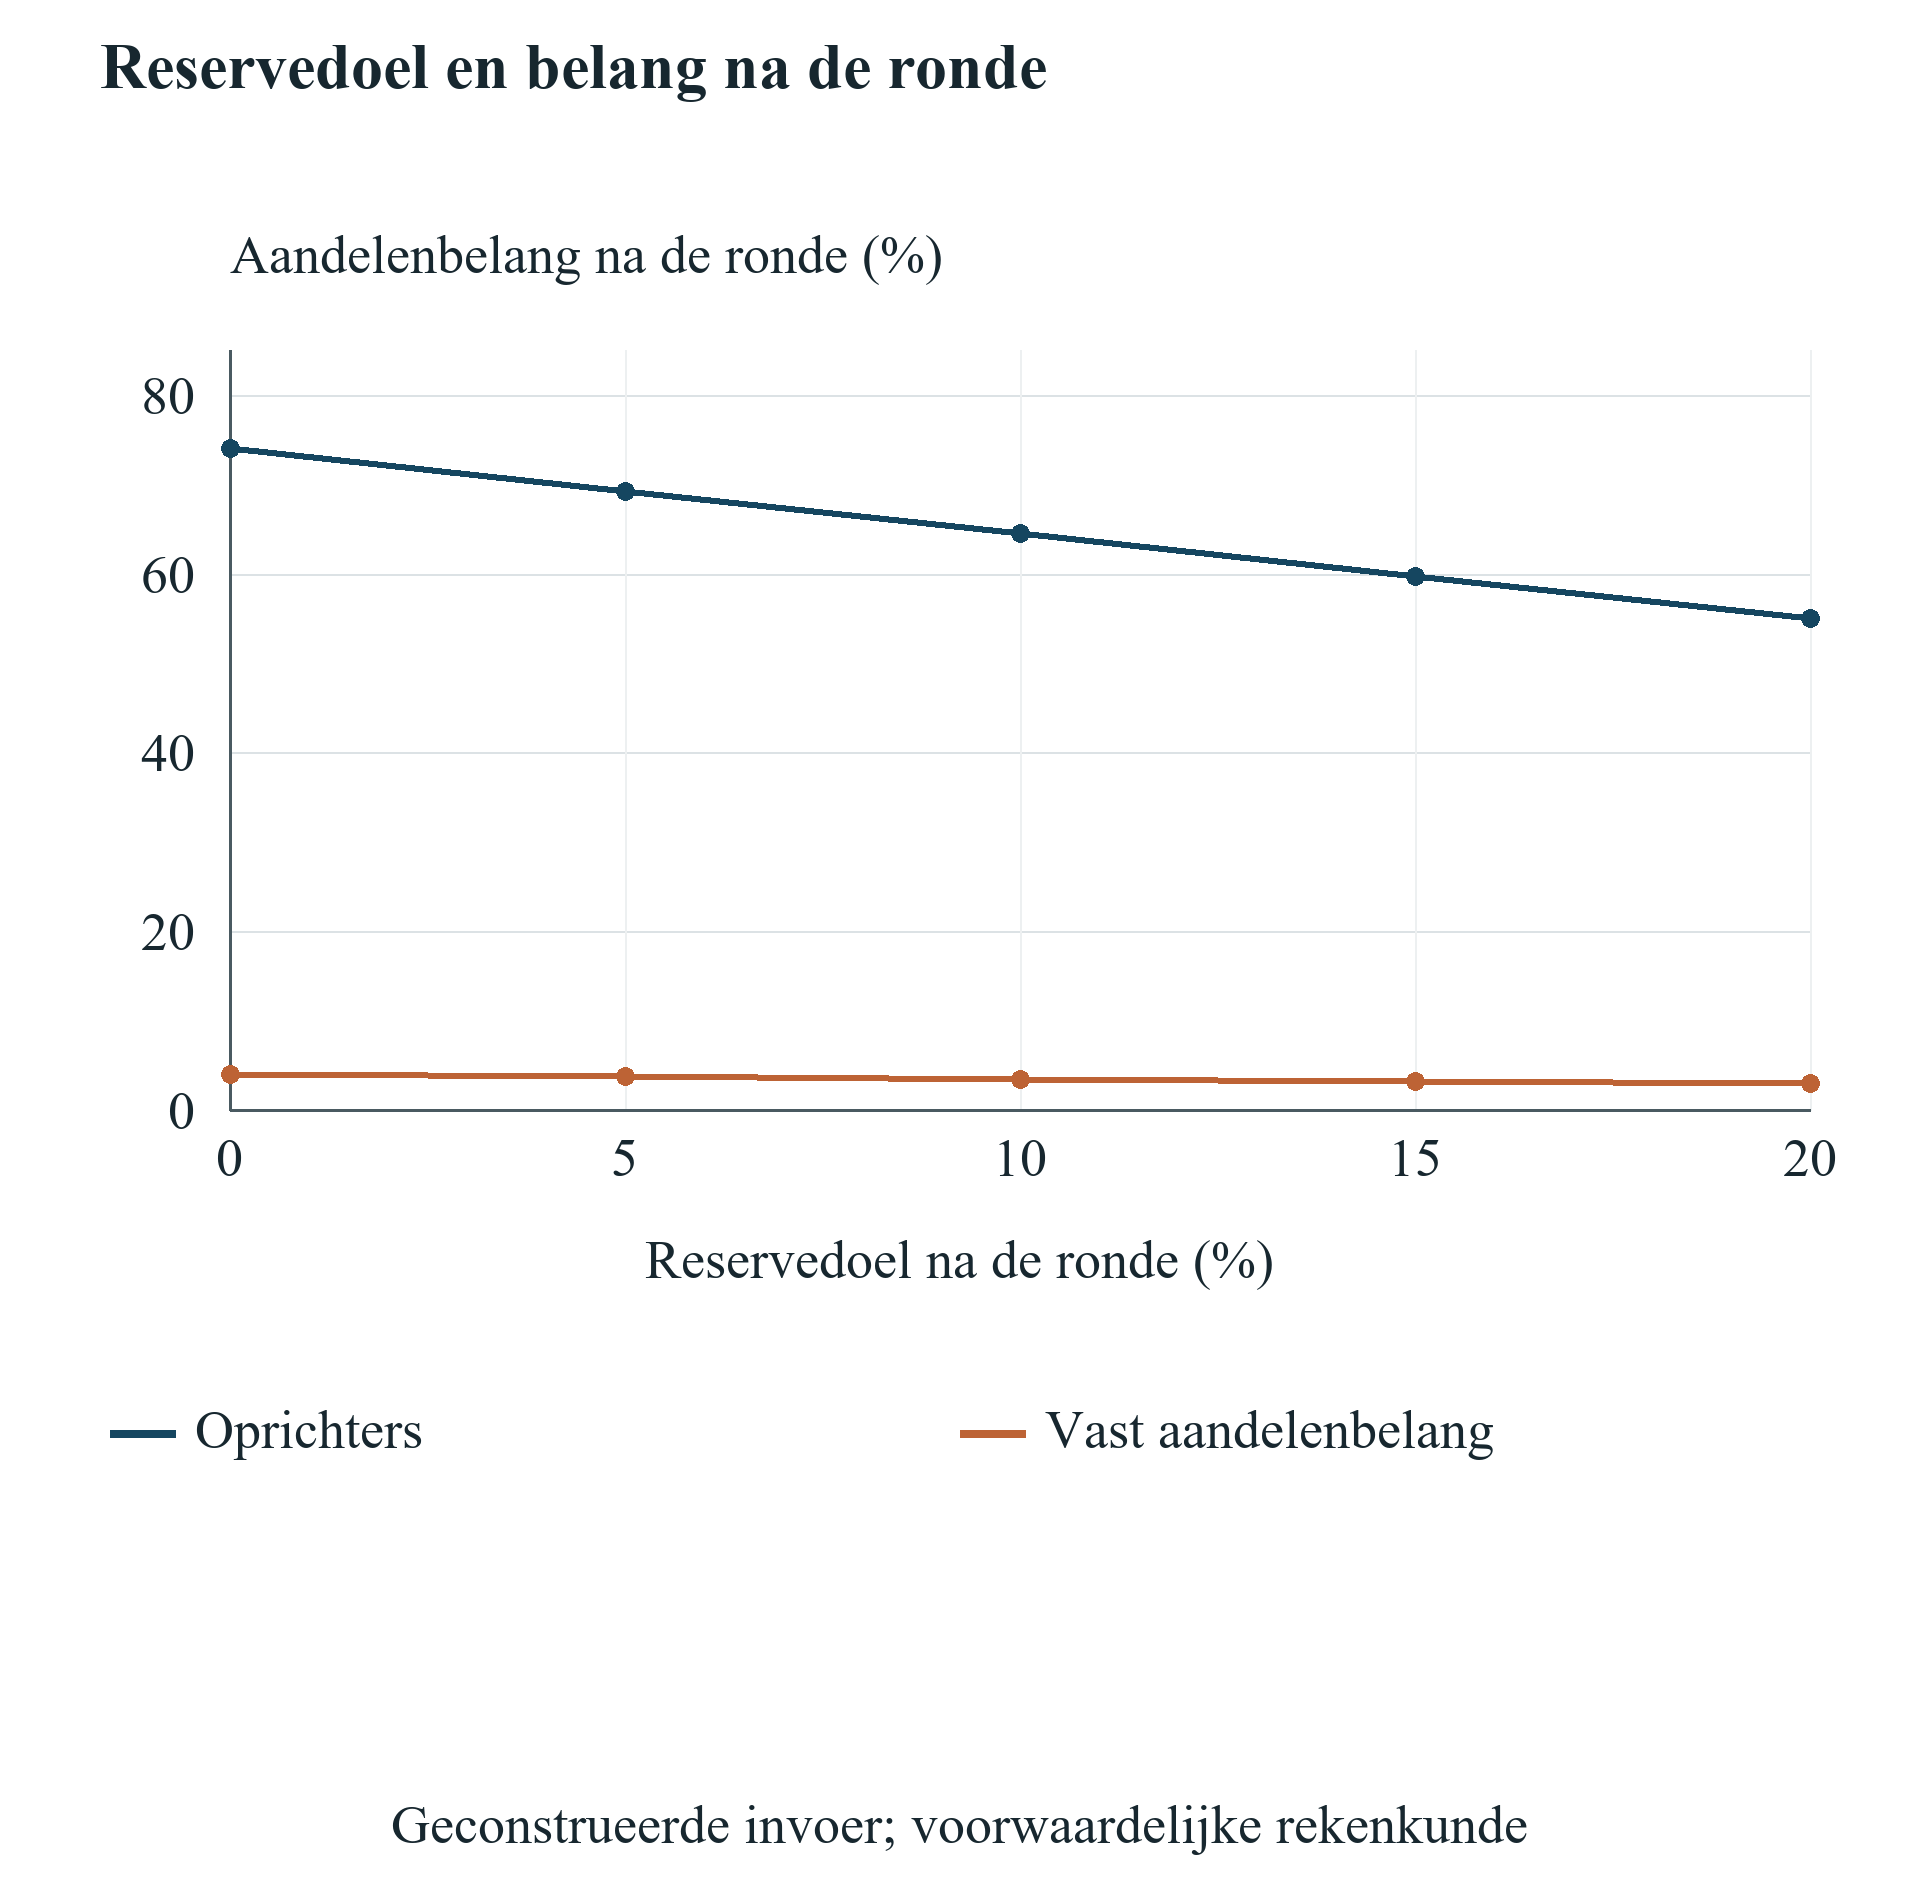
De reservegevoeligheid verandert een tweede eigendomsgrens. Doelen na de ronde van nul, 5%, 10%, 15% en 20% laten oprichters respectievelijk 74%, 69.25%, 64.5%, 59.75% en 55%. Een doel van 10% verlaagt het belang dus 9.5 procentpunt tegenover de basis zonder aanvulling. Het vaste recht daalt ook van 4% naar 3.5%. In het aangenomen rondeprijsregime blijft MFN 2% en nieuwe investeerders 20%. Daarom wordt de reserve binnen de hele conversievolgorde berekend, zonder haar alleen mechanisch van oprichters af te trekken.
De reserve is in dit experiment een volledig verwaterd toegewezen of uitgeoefend gewone-aandelenequivalent. Geen afzonderlijke uitoefenopbrengst gaat de waardering in. Werkelijke personeelstoekenningen, vesting, verval, uitoefenprijzen, preferenties en exitverdelingen kunnen de economische toedeling wijzigen. Het management moet contracttabel en waarderingsconventie bijeenhouden en bij ambiguïteit transactiegericht advies verkrijgen. Een percentagegrafiek helpt belangen aansluiten; zij stelt geen gerealiseerde individuele verkoopopbrengst vast.
| Later plafond (GBP) | Conversietakken van beide SAFE-instrumenten | Oprichtersbelang | MFN-SAFE-belang | Belang latere SAFE |
|---|---|---|---|---|
| 2,000,000 | Op plafond gebaseerde prijs | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Op plafond gebaseerde prijs | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Op plafond gebaseerde prijs; exact gelijk | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Rondeprijs | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Rondeprijs | 69.0000% | 2.0000% | 5.0000% |
Latere inschrijving is steeds GBP 250,000 en eerdere MFN-hoofdsom GBP 100,000. Beide gebruiken dezelfde verklaarde kapitalisatiebasis. Vast belang 4% en nieuwe investeerders 20%; geen extra reserve. Het plafond wint bij exacte gelijkheid. Percentages op vier decimalen; de exacte houdersbreuken tellen samen op tot 100%. Dit wijzigt financiering en MFN-voorwaarden en schat geen causaal programmavoordeel.
| Reservedoel | Oprichtersbelang | Vast acceleratorrecht | MFN-SAFE-belang | Nieuwe investeerders ronde |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Alleen het doel na de ronde verandert tegenover B. De beginreserve is nul. Het vaste recht verwatert door extra reserve en nieuw geld; MFN op rondeprijs blijft 2%. Reserve-eenheden zijn toegewezen of uitgeoefende gewone-aandelenequivalente rechten zonder apart gemodelleerde uitoefenopbrengst. Dit zijn geen gerealiseerde exitverdelingen.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde kapitalisatie op gewone-aandelenequivalente basis. A is basissubsidie; B basisaccelerator; E voegt de subsidiebrug toe; K een latere SAFE met MFN-keuze; L een reserve na de ronde van 10%. De reserveconventie is geen gerealiseerde exitopbrengst.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde gevoeligheid van de auteur. Elke variant bevat de oorspronkelijke MFN-SAFE van GBP 100,000 en extra SAFE van GBP 250,000. Dit is geen geïsoleerde causale schatting van MFN of werkelijke programma-uitkomst.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde acceleratorgevoeligheid zonder extra SAFE van GBP 250,000. Reserverechten zijn toegewezen of uitgeoefende gewone-aandelenequivalenten zonder aparte uitoefenopbrengsten. Andere invoer en conversievolgorde blijven vast.
17 De operationele waardedrempel voor extra verwatering berekenen
De waardevergelijking geldt pas nadat beide genoemde routes contract- en kastoetsen slagen. Zij telt operationele ondernemingswaarde, kas op de vergelijkingsdatum en de aangegeven waarde van goedgekeurde onbetaalde vorderingen op, trekt schuld af, begrenst deze eigenvermogensindicator aan de onderzijde op nul en vermenigvuldigt met het volledig verwaterde gewone-aandelenequivalente oprichtersbelang. Financieringsontvangsten komen eenmaal in de kas. Programmakosten hebben die al verlaagd. Subsidieaanspraken en inschrijvingen worden niet opnieuw opgeteld. Dit is een voorwaardelijke waarde-indicator, zonder contante uitkering, waargenomen transactieprijs of vervanging van liquidatiepreferenties.
Bij GBP 4 miljoen operationele ondernemingswaarde produceert basissubsidie A voor oprichters GBP 4,028,800 en basisaccelerator B GBP 3,791,760. Bij de subsidie gaan GBP 1,030,000 eindkas en GBP 6,000 goedgekeurde onbetaalde vorderingen nominaal mee, maal 80%. De accelerator bevat GBP 1,124,000 kas en geen subsidievordering, maal 74%. De vergelijking scheidt extra opgehaald geld van een kleiner behouden percentage. Het veronderstelt niet dat gelijke operationele uitgaven of technische mijlpalen noodzakelijk gelijke marktwaarderingen geven.
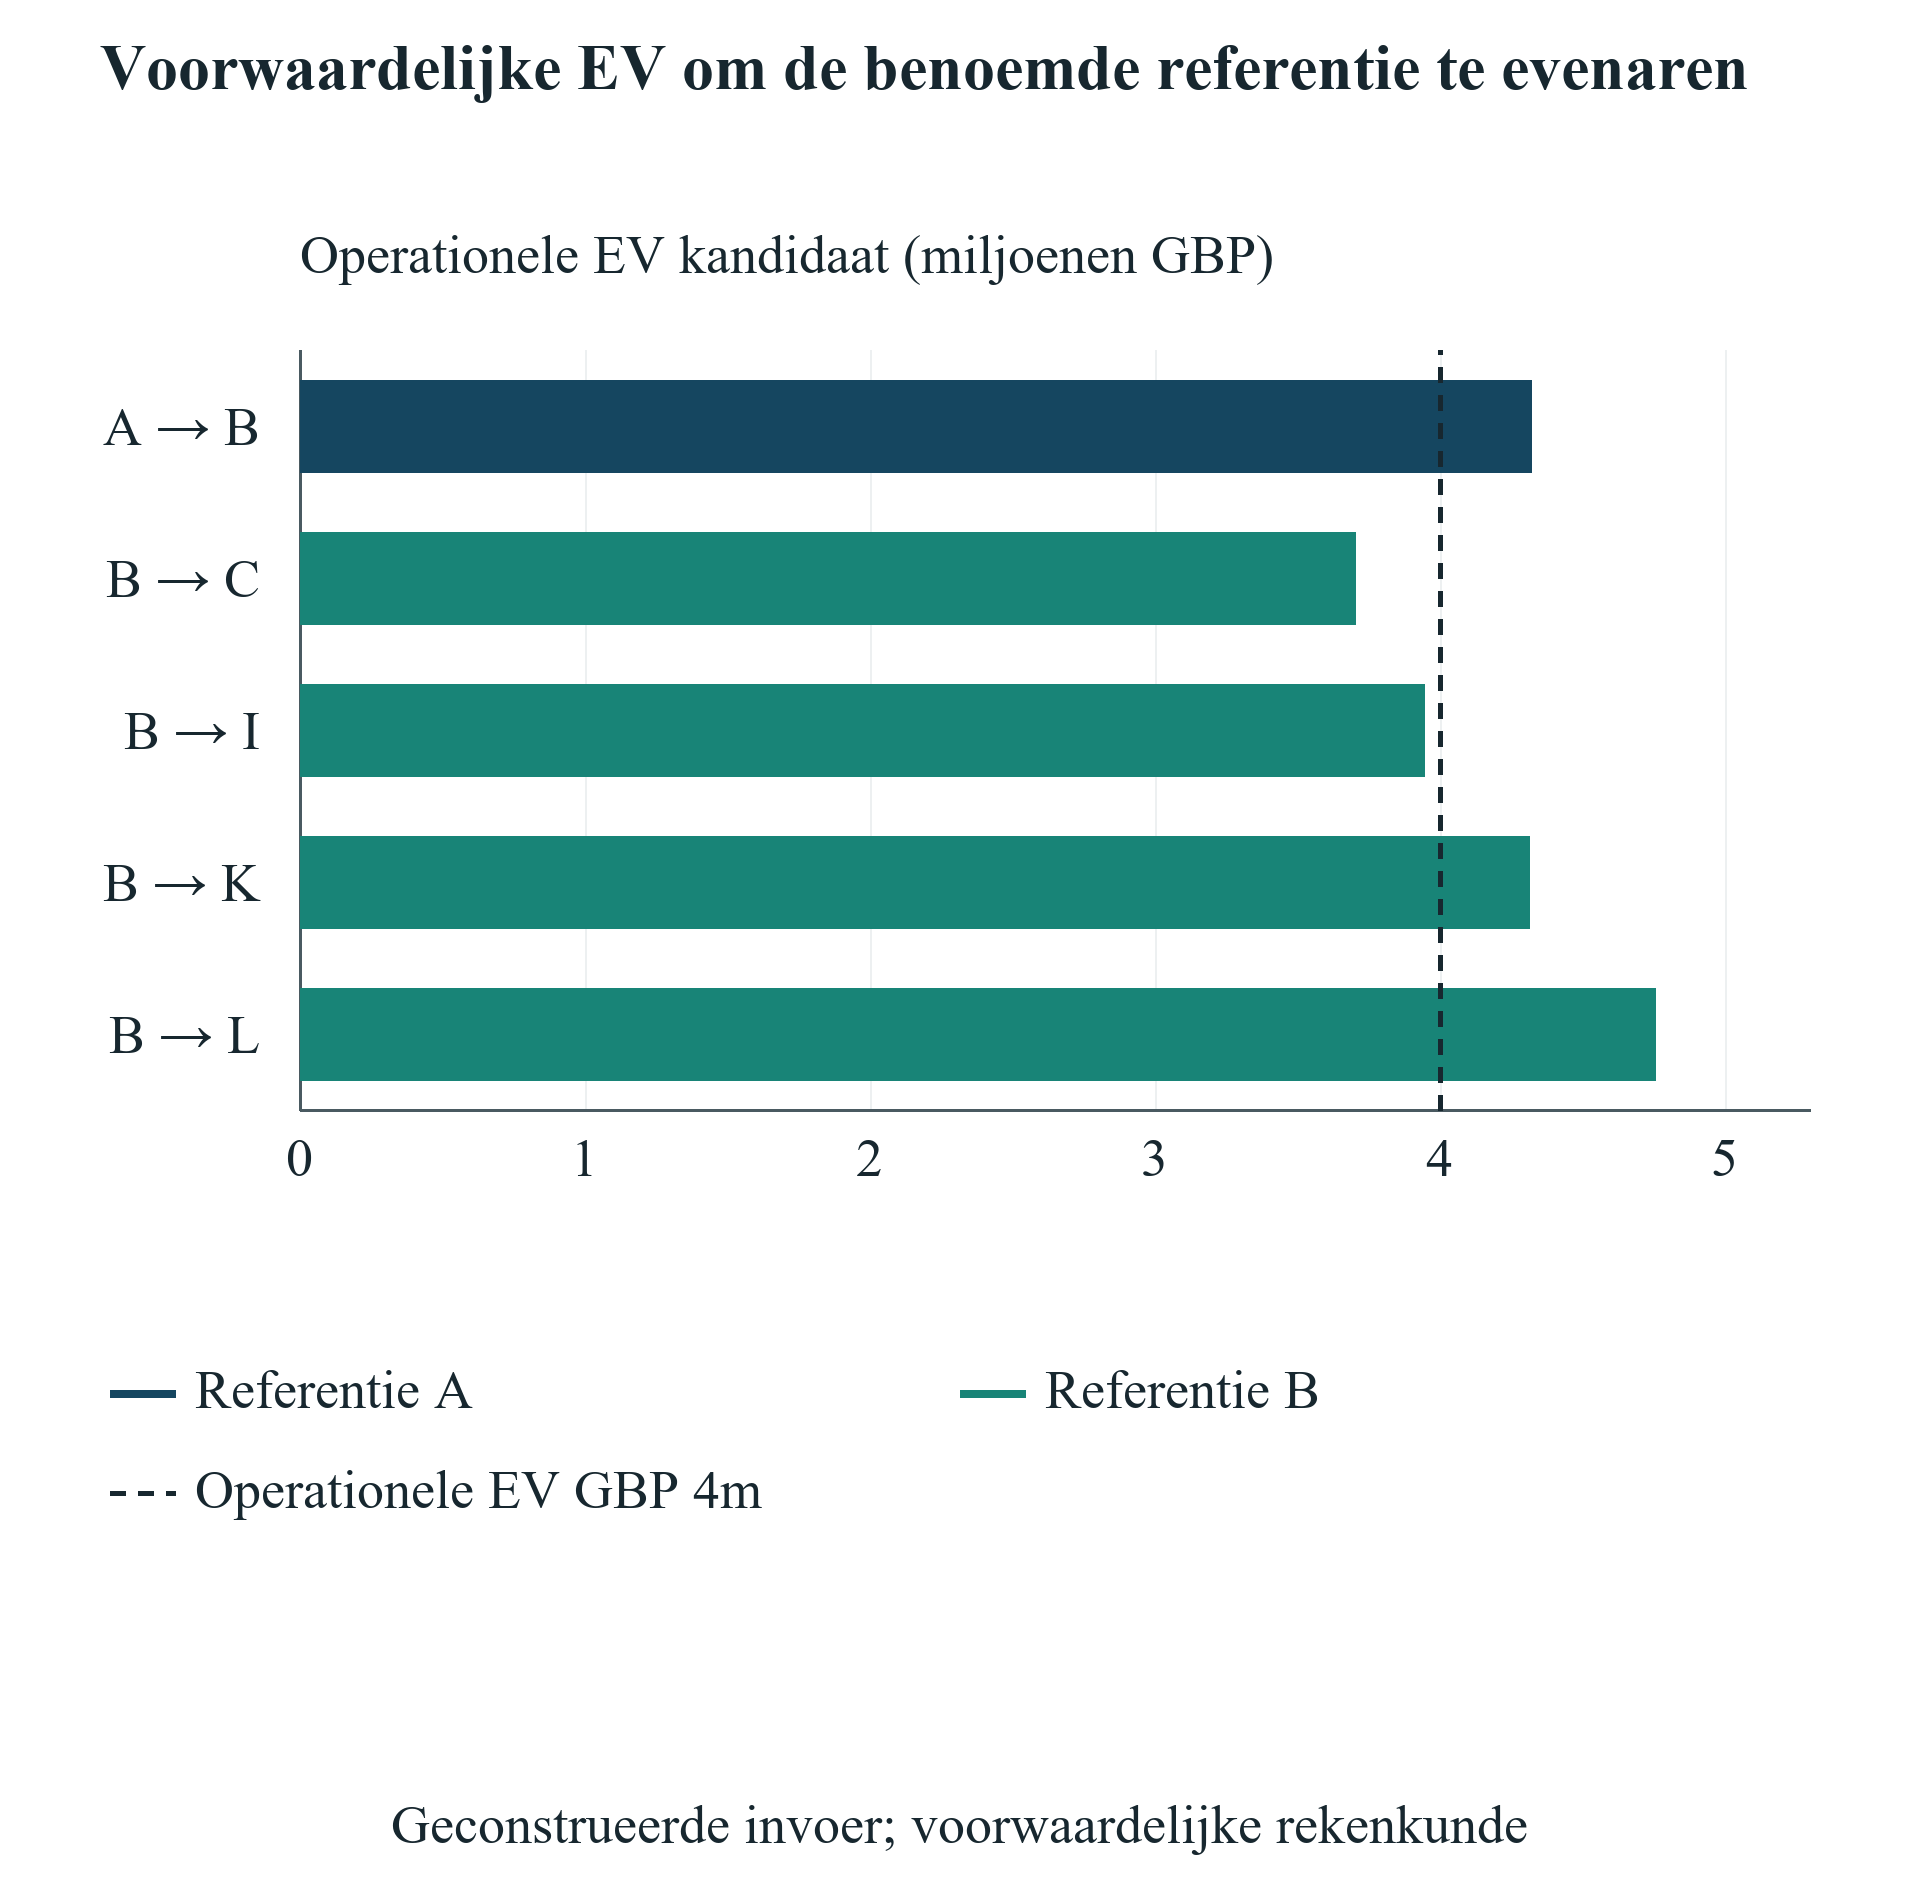
Bij vaste kasmiddelen, vorderingen, schuld en belangen van B is de vereiste operationele ondernemingswaarde om A te evenaren exact GBP 159,852,000 gedeeld door 37. Dat is circa GBP 4.320324 miljoen, of GBP 4,320,325 als minimum in hele ponden naar boven afgerond. Het verschil met GBP 4 miljoen is circa GBP 320,324, of 8.01%. Dit is de benodigde voorwaardelijke toename onder de invoer. Het experiment schat niet dat een accelerator haar creëert, geeft geen kans daarop en leidt geen gemiddelde waarde van een werkelijk programma af.
Elke aanvullende drempel noemt een eigen referentie. Bij vaste referentiewaarde van B heeft toegestane I GBP 3,944,000 operationele ondernemingswaarde nodig; K met latere SAFE en MFN GBP 4,313,640; L met reserve circa GBP 4.754698 miljoen. Subsidievertragingsgeval C vereist GBP 3,703,700 om B onder de nominalevorderingsconventie te evenaren. Dit is geen gemeenschappelijke ranglijst, omdat referenties en kandidaatstructuren verschillen. Het bestuur kiest de voor zijn besluit relevante vergelijking en bewaart de kasvoorwaarde erbij.
De basisdrempel kan als onderzoeksvraag worden gelezen. Welke concrete bewezen commerciële verandering kan de extra operationele waarde dragen bij dezelfde uitgaven, financiering en timing? Contractuele omzetverbetering, gedocumenteerde margeontwikkeling of een andere mijlpaal kunnen een nieuwe waarderingsanalyse rechtvaardigen. Aantallen ontmoetingen, een programmalogo of mogelijke investeerdersintroductie zijn op zichzelf geen waarderingsbewijs. Verandert een gesteld voordeel operationele kasstromen of financieringsbehoeften, dan moeten die invoer en ondernemingswaarde samen worden geactualiseerd om inconsistente telling te vermijden.
De drempel kan voor een andere vorderingsconventie of onderhandelde kapitaalstructuur worden herberekend, maar het artikel vervangt die niet impliciet in zijn resultaten. Waardevergelijkingen van gefaalde paden worden onderdrukt. Ontoelaatbare J heeft geen te rangschikken financiële uitkomst. De vaste operationele GBP 4 miljoen en afzonderlijke pre-moneywaardering blijven verklaarde aannames en zijn geen waarderingsrapporten. De praktische bijdrage is de reeks van toestemming naar kas, conversie en voorwaardelijke waarde-eis. Commercieel bewijs moet vervolgens aantonen of de voorgestelde route die eis kan halen.
| Referentie naar kandidaat | Oprichterswaarde-indicator referentie (GBP) | Exacte operationele EV-drempel (GBP) | Minimum in hele GBP |
|---|---|---|---|
| A naar B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B naar C | 3,791,760 | 3,703,700 | 3,703,700 |
| B naar I | 3,791,760 | 3,944,000 | 3,944,000 |
| B naar K | 3,791,760 | 4,313,640 | 4,313,640 |
| B naar L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Iedere rij gebruikt een eigen benoemde referentie bij de aparte operationele EV van GBP 4,000,000. Beide routes slagen voor toelating en kas. Het minimum in hele ponden is de exacte drempel naar boven afgerond, zonder keuze op basis van een afgeronde weergave. Kandidatenkas, vorderingen, schuld en belang blijven vast. Gefaalde en verboden routes vallen af. Geen kans, causaal voordeel of bereikbare waardering geschat.
Scrol horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook op volledige grootte openen.
Geconstrueerde voorwaardelijke rekenkunde, miljoenen GBP. Referenties A en B hebben andere oprichterswaardedoelen. Beide routes van elk paar slagen voor kas en toestemming. Geen kans op drempelrealisatie of gerealiseerde exituitkering geschat.
18 Dienstencredits waarderen tegenover vermijdbare uitgaven
De numerieke vergelijking mag een dienstenpakket niet als vrij geld opnemen. De onderneming identificeert eerst de diensten die zij nodig heeft, wanneer en tegen welke contante prijs zij die anders koopt. Zij toetst toegestane aanbieders, gebruikslimieten, verval, extra kosten en combinatiebeperkingen. Alleen echt vermijdbare uitgaven gaan in de herziene operationele begroting. Dit is een ondernemingsspecifieke substitutieberekening. Eén openbare catalogusprijs bewijst niet dezelfde besparing voor iedere deelnemer.
Dienstengebruik kan ook kosten opleveren. Een gratis implementatieperiode kan personeelstijd, integratie of later betaald abonnement vereisen. Een tegoed voor een dienst die al gratis was geeft tegenover die basis geen extra besparing. Het management toont oorspronkelijke en herziene inkoopplanning samen. Het kasverschil gaat eenmaal in het boek en niet opnieuw als apart voordeel in de eindondernemingswaarde. Elke commerciële verbetering uit gebruik behoeft eigen bewijs, inclusief kosten voor verkrijgen en onderhouden ervan.
Hetzelfde geldt voor beloofde klant- en investeerderstoegang. Een ontmoeting, introductie of uitnodiging voor een demonstratiedag is een geregistreerde activiteit. Het financiële gevolg hangt af van latere besluiten en uitvoering. De onderneming kan volgen of een introductie een gekwalificeerde kans, getekend contract, gestorte investering of geïncasseerd geld opleverde. Die fasen blijven apart. Een introductie rechtstreeks omzetten naar omzet of financieringswaardering slaat de waardebepalende gebeurtenissen over. De basisvergelijking kent toegang en begeleiding daarom geen onbewezen causaal voordeel toe.
Het management kan wel een voorwaardelijke voordeeldrempel onderzoeken. Na extra verwatering en kosten vraagt het bestuur welke gedocumenteerde verbetering oorspronkelijke aandeelhouders zou compenseren. Dit kan via andere operationele waarde, vroegere ontvangsten of lagere uitgaven, maar ieder kanaal vereist consistente financiële behandeling. De drempel is een commerciële onderzoeksvraag en bewijst niet dat het programma haar kan invullen. Oprichters krijgen zo een praktische basis om voordelen te onderhandelen en toetsen, zonder onbewezen premie of algemene waardeloosheid van steun te veronderstellen.
19 Subsidie- en aandelentoezeggingen volgens de voorwaarden ordenen
Een onderneming kan subsidies en aandelenroutes parallel onderzoeken terwijl verplichtingen gescheiden blijven. Het register benoemt wat per fase kan worden ingediend, ondertekend, bekendgemaakt en gefinancierd. Het registreert ook of acceptatie van één route de toelaatbaarheid of voorwaarden van een andere verandert. Openbare richtlijnen lossen niet elke wisselwerking tussen een individueel subsidiecontract en onderhandeld aandeleninstrument op. Een combinatie komt pas in het gefinancierde model nadat beperkingen en instemming zijn opgehelderd. De wens om bronnen te combineren vormt geen contractuele toestemming.
Innovate UK behandelt dubbele kostenfinanciering en informatieplichten; de richtlijn na het aanbod scheidt kennisgeving, projectinrichting en starttoestemming op de bevestigde dag. Daardoor zijn kostengrens en goedkeuringsvolgorde wezenlijk. Het team bewaart aanbiedingsbrief en schriftelijke basis voor cofinancieringstoerekening. Het artikel geeft geen algemene toestemming voor acceleratordeelname naast Innovate UK. De toegestane combinatie is een verondersteld contractgeval; haar verboden tegenhanger toont waarom toestemming vóór financiële rangschikking wordt getoetst. [9,10]
Kalendervergelijkingen gebruiken ook de juiste instroom. De gelezen Hub71 Access-pagina beschrijft een cohort van 2027. Het gepubliceerde EIC-werkprogramma 2027 bevat eigen toekomstige aanvraagvolgorde en voorwaardelijke behandeling van eerdere besluiten over korte aanvragen. De onderneming toetst route en versie voor haar beoogde aanvraag, zonder een doorlopend programma als direct geld te behandelen. Brondata zijn waarnemingen van gelezen documenten. Zij stellen niet vast wanneer een aanvrager toekenning krijgt, financiering voltooit of geld ontvangt. [8,11]
Fasering kan een beslisoptie bewaren zonder fictieve waarde. Het bestuur kan beperkt aanvraagwerk toestaan, uitgaven ophouden tot toekenning of financieringsvoorwaarden onderhandelen vóór een onomkeerbare toezegging. Iedere actie krijgt kostengrens, verantwoordelijke en vervolgdatum. De onderneming benoemt een alternatief bij afwezigheid of vertraging. Een bruikbaar schema koppelt de besluiten aan de minimumkaspositie. Het toont wanneer een andere toezegging, kleiner plan of stopzetting nodig is vóór een ongefinancierde verplichting ontstaat.
20 Programmaselectie onderscheiden van programmawaarde
Gepubliceerd onderzoek bestudeert al accelerator- en subsidieuitkomsten. Gonzalez-Uribe en Leatherbee onderzoeken Start-Up Chile met lokale discontinuïteiten in toelating en scholing. Hun opzet onderscheidt elementen van het dienstenpakket en betrekt context en controlegroep in de interpretatie. Dit is relevante eerdere kennis over programmawaarde. Het levert geen algemeen effect voor iedere accelerator, land of contract. Een huidig investeerdersprogramma met andere selectie en aanbod behoeft eigen bewijs voordat een historische schatting naar verwacht financieringsresultaat wordt overgebracht. [15]
Howells gepubliceerde studie onderzoekt gerangschikte aanvragers van het SBIR-programma van het Amerikaanse ministerie van Energie met een quasi-experimentele aanpak. De samenvatting meldt financierings- en innovatie-effecten in die context; de bijlage bevat ondersteunend identificatiebewijs. Volledige toegang tot het artikel was beperkt, zodat de bespreking binnen de werkelijk gelezen samenvatting en bijlage blijft. Het levert relevante empirische voorgeschiedenis, zonder actuele subsidieacceptatiekans of voorspelling van oprichtersvoordeel van één aanbod. Het vervangt geen kas- en eigendomsvoorwaarden van de transactie. [16,17]
Geaccepteerde acceleratordeelnemers vergelijken met afgewezen subsidieaanvragers kan programma-effecten mengen met eerdere verschillen. Technische rijpheid, achtergrond, eerder kapitaal, markttoegang en bereidheid aandelenvoorwaarden te accepteren beïnvloeden mogelijk deelname en latere uitkomsten. Een onderneming met zowel aanbod als subsidie is eveneens een geselecteerde deelgroep. De geconstrueerde gevallen houden het plan vast om rekenverschillen zichtbaar te maken. Dit corrigeert geen werkelijke selectiebias. Het biedt een gecontroleerde financieringsvergelijking en laat het empirische deelname-effect open.
Ook overlevings- en observatieregels beïnvloeden uitkomstdata. Alleen ondernemingen die het programma afrondden opnemen kan afgewezen aanvragers of gesloten deelnemers uitsluiten. Een financieringsgebeurtenis is geen omzet, geïncasseerd geld of gerealiseerd aandeelhoudersrendement. Definieer elke uitkomst en meetdatum vóór groepsvergelijking. Het artikel rangschikt programma's niet op openbare pakketten. Het levert een reproduceerbaar besluit onder verklaarde invoer en een bewijsopzet om commerciële voordelen te toetsen wanneer geschikte aanvragersdata en rechtmatige toegang beschikbaar komen.
21 Bewijs opbouwen voor een werkelijke vergelijking
Een werkelijk financieringsonderzoek vereist een observatie-eenheid. Een bruikbare eenheid is de aanvraag onderneming-programma, met bewaarde indieningsdatum, programmaversie en rechtspersoonidentificatie. Meerdere aanvragen van dezelfde onderneming blijven gekoppeld en worden niet als onafhankelijke bedrijven geteld. Het register identificeert alternatieven op de beslisdatum, inclusief geweigerde of niet-beschikbare aanbiedingen. De dataset kan zo aanvragen onderscheiden van kiezen tussen werkelijk gefinancierde aanbiedingen. Anders kan een vergelijking van advertentievoorwaarden voor feitelijk beschikbare keuzes worden aangezien.
Kasbewijs koppelt het oorspronkelijke plan aan bankontvangsten, betaalde kosten, ingediende declaraties en goedgekeurde bedragen. Wijzigingen hebben eigen data en redenen. Een onderneming die na steun haar project verandert wordt niet getoetst aan een ongedocumenteerde reconstructie. Hetzelfde geldt voor kapitalisatie: bewaar instrumentversies, inschrijvingen, conversies en afgesproken reservewijzigingen. Daarmee kan een onderzoeker of adviseur het kas- en eigendomspad reproduceren. Het toont ook waar latere uitleg op ontbrekende documenten of aannames rust in plaats van gelijktijdig bewijs.
Commerciële uitkomsten vereisen een vooraf afgesproken horizon en consistente definities. Getekende investering, gestorte investering, gefactureerde omzet en geïncasseerde omzet worden apart geregistreerd. Waardering op financieringsdatum vereist titelvoorwaarden en kapitalisatiebasis en is niet automatisch een raming van oprichtersexitopbrengst. Voltooiing, sluiting, overname en ontbrekende opvolging blijven zichtbaar in de noemer. Het protocol bepaalt hoe open uitkomsten en eventuele grenzen worden gemeld. Imputatieaannames worden apart getoetst en mogen geen schijnbaar volledige steekproef scheppen.
Iedere causale vraag vereist een identificatieopzet gerechtvaardigd door de feitelijke selectie. Willekeurige toewijzing, een verdedigbare grens of ander geloofwaardig vergelijk zijn toetsbaar wanneer programma en data dit ondersteunen. Propensiteitsaanpassing of gematchte steekproeven vervangen niet de toets van hun interpretatieaannames. Dit artikel verzamelde geen gekoppeld aanvrager-betaling-eigendomspanel en schat geen behandelingseffect. Het register ontwerpt toekomstige bewijsverzameling. Het onmiddellijke bedrijfsbesluit kan ondertussen geverifieerde contracten en een deterministisch kasmodel gebruiken terwijl het bredere voordeel empirisch open blijft.
22 Het bestuur een gedateerd financieringsbesluitdossier geven
Het bestuursdossier begint met besluit, gevraagde toezegging en vereiste datum. Het benoemt de operationele mijlpaal, vrij beginsaldo en gebruikte minimumreserve. Een kort overzicht scheidt toelaatbaarheid, kasmatige uitvoerbaarheid en voorwaardelijke belangenberekening. Dit laat een bestuurder zien of het om een beschikbare gefinancierde route, kansrijke aanvraag of onopgeloste contractvraag gaat. Eén gewogen score zou dit verbergen en kan een groot modelvoordeel een onvervulbare voorwaarde laten compenseren.
Het dossier omvat bronregister voor het echte aanbod, gedateerd kaspad en kapitalisatieaansluiting tot dezelfde financieringsgebeurtenis voor elke route. Het toont goedgekeurde onbetaalde declaraties, inhoudingen en eerste kasschending. Als een brug dit oplost, heeft het bestuur de toezegging en volledige voorwaarden nodig, zonder verondersteld faciliteitsbedrag. Het eigendomsschema identificeert ieder instrument en de reservebasis. Een bestuurder moet een weergegeven percentage of ontvangst naar het contract of de expliciete modelinvoer kunnen terugvolgen.
De commerciële onderbouwing hoort naast die aansluitingen. Het management verklaart welke steun het wil gebruiken, welke uitgaven het verwacht te vermijden en welk bewijs de geclaimde operationele verbetering draagt. De voor verwatering aangepaste drempel kadert de vraag, maar blijft voorwaardelijke rekenkunde. Het bestuur registreert bewezen voordelen, verdere onderzoeksvragen en bewust ongewaardeerde onderdelen. Dit laat besluitvorming zonder verzonnen precisie toe en maakt latere toetsing aan destijds geregistreerde verwachtingen en toezeggingen mogelijk.
Goedkeuring bepaalt de toegestane vervolghandeling. Aanvragen, aanbod accepteren, SAFE ondertekenen en projectfactuur betalen zijn aparte bevoegdheden. Het bestuur wijst eigenaars toe aan open voorwaarden en eist nieuwe kas- of belangenschema's bij wezenlijke veranderingen. De oude versie blijft bewaard en wordt niet achteraf vervangen door het succesvolle financieringsverhaal. Een gedateerd dossier dient uitvoering en latere beoordeling of baten, kosten en financieringsdata bij de oorspronkelijke redenering pasten.
23 De regel toepassen op een daadwerkelijk financieringsaanbod
Verzamel eerst ondertekende en voorgestelde documenten zonder ontbrekende velden uit algemene marketing te vullen. Het management sluit rechtspersoon, toelaatbaarheid, toegestaan project, toekenningsvoorwaarden en bronnen aan. Het benoemt uitgaven en kasdata die vóór steun moeten worden gehaald. Een open voorwaarde krijgt een verantwoordelijke adviseur of beslisser. Stilte op een openbare pagina geldt niet als toestemming. Bij gedocumenteerde toelaatbaarheid berekent de onderneming of verplichtingen en beschikbare kas de mijlpaal ondersteunen.
Vervang daarna experimentinvoer door eigen data, bedragen en instrumenten. Vergoeding vereist eigen declaratie- en inhoudingsregels. Een vaste-som- of voorschotsubsidie vereist ander betaal- en beperkingsschema. Een converteerbaar instrument vraagt feitelijke definities en triggers. Pre-money-SAFE-instrumenten, kortingen, warrants, preferenties en niet-toegewezen personeelsopties vereisen berekeningen buiten deze beperkte gewone-aandelenequivalente rekenkern. Het doel is invoer en aansluiting zichtbaar te maken, zodat een adviseur toepasselijke en te vervangen onderdelen ziet.
Een kasmatig geslaagde route kan op dezelfde operationele en financieringsgrens met alternatieven worden vergeleken. Bereken het volledige eigendomseffect, neem brugfinanciering op en tel opbrengsten niet tweemaal bij waarde. De drempel maakt de commerciële restvraag expliciet: welke gedocumenteerde extra verbetering compenseert extra verwatering en kosten? Toets dit aan klantvraag, leveringsvermogen en werkelijk bruikbare steun. Een aantrekkelijk verhaal over een prestigieus programma bewijst geen haalbare drempel.
Het besluit is uitvoeringsgereed wanneer toezegging, voorwaarden, pad en reactie op tegenvallers samen zijn geregistreerd. Wezenlijke wijzigingen leiden tot een nieuwe versie: later geld, smallere kostenbasis, ander MFN-plafond, extra reserve of andere geprijsde ronde veranderen mogelijk het resultaat. Het operationele team onderhoudt het register tijdens de transactie. Het kader ondersteunt gestructureerde financieringsanalyse en adviseursoverleg; het biedt geen individueel juridisch, fiscaal, boekhoudkundig of beleggingsadvies en belooft geen succesvolle aanvraag, financiering of mijlpaal.
24 De beperkingen oplossen vóór de volgende toezegging
De voorbeelden tonen rekenrelaties onder expliciete contracten en invoer. Zij bewijzen geen meerwaarde van een bepaalde accelerator, extra innovatie door subsidie of grotere gerealiseerde oprichtersrijkdom. Daarvoor zijn geschikt empirisch bewijs en instrumentgerichte verdelingsanalyse nodig. Het vaste operationele plan, gewone-aandelenequivalente conversie en voorwaardelijke waarde maken de vergelijking inspecteerbaar. Zij beperken ook overdracht naar bedrijven met andere instrumenten, kosten, keuzes en uitkomsten. Houd die grenzen vast bij presentatie van precieze getallen.
De bronbeoordeling omvat uitsluitend werkelijk geopende documenten en versies. De EIC 2026-pagina verwijst naar een juniaanpassing; officiële metadata noemen een latere augustusaanpassing waarvan de inhoud niet is vastgesteld. Daarom benoemt het artikel de juniversie en beweert geen meest recente geconsolideerde rechtspositie voor 2026. Het gepubliceerde 2027-programma en ondertekende aanvragerscontracten vereisen eigen zorgvuldige lezing. Tegenstrijdigheden zijn reden vóór een toezegging het geldende document te verkrijgen, zonder het aantrekkelijkste cijfer te kiezen. [5,6,7,8]
Liquiditeitsuitkomsten hangen af van timing. Het experiment gebruikt twaalf geconstrueerde perioden van dertig dagen en een conservatieve betaal- en ontvangstvolgorde. Een echte onderneming kan dagelijkse of transactieschema's nodig hebben, plus een register van geblokkeerde kas, vrijgave van inhoudingen, belastingen, voorwaardelijke terugbetalingen of andere vorderingswaardering. De gevallen bevatten geen subsidievoorschot of waargenomen vertragingsverdeling. Gevoeligheden tonen gevolgen van gekozen wijzigingen zonder kansen toe te kennen of een reserve voor een aanvragerspopulatie te schatten.
Belangen en waarde hebben even expliciete grenzen. De instrumenten gelden als geconverteerde gewone-aandelenequivalenten en de reserve volgt de verklaarde toewijzingsconventie. Werkelijke preferenties, uitoefenopbrengst, rang, belastingen en oprichterspecifieke posities vragen verdere analyse. Ook een MFN-benaming vereist controle van bereik, aanleiding en wijzigingsmechanisme. Het artikel geeft geen toelatings- of toekenningskans, verwachte waarderingsstijging of gemonetiseerd netwerkeffect. Ontbrekend bewijs blijft buiten de basis en wordt geen onbewezen managementraming.
De beslisregel is binnen die grenzen bruikbaar. Bevestig route en voorwaarden, financier gedateerde verplichtingen, sluit de volledige kapitalisatie aan en toets daarna de commerciële verbetering die extra kosten rechtvaardigt. Houd ongefinancierde of verboden routes buiten het uitvoerbare geheel tot een expliciete wijziging het falen oplost. Bij een subsidie en acceleratoraanbod benoemt dit de documenten en toezeggingen die vóór een volgende betaling of handtekening tellen. Het bewaart een reproduceerbaar aannameregister voor latere toetsing aan werkelijk bewijs.
| Stap | Benodigde aansluiting | Beslisgrens |
|---|---|---|
| Toestemming | Ontvanger, uitgavendata, combinatie en beperkingen op dubbele kostenfinanciering | Verboden route vóór financiële rangschikking uitsluiten |
| Kas | Beginsaldo toetsen; daarna beginsaldo plus gedateerde ontvangsten minus betalingen na elke gebeurtenis | Eerste schending en grootste tekort tot de verklaarde ondergrens registreren |
| Declaraties | Subsidiabele kosten en toekenning begrenzen; alle eerder goedgekeurde rechten vóór volgende aanvulling aftrekken | Goedgekeurd recht is ontvangen geld plus goedgekeurde onbetaalde declaraties; vordering is geen banksaldo |
| Private bijdrage | Bijdrage binnen subsidiabele kosten, kosten boven plafond en niet-subsidiabele routekosten scheiden | Geen kostendeel nogmaals als betaling opnemen of één overheidsbetaling dubbel gebruiken |
| Vast recht en SAFE-instrumenten | Vast percentage en elke gefinancierde SAFE met verklaarde noemer en toegestane MFN-keuze oplossen | Eigen voorwaarden van plafondprijs- en rondeprijstak toetsen |
| Reserve en nieuw geld | Alleen benodigde extra reserve en geprijsde inschrijving toevoegen | Alle volledig verwaterde houderrechten samen op 100% aansluiten op hetzelfde moment |
| Oprichterswaarde-indicator | Operationele ondernemingswaarde, kas en gewaardeerde onbetaalde vorderingen optellen, schuld aftrekken; ondergrens nul toepassen en met oprichtersbelang vermenigvuldigen | Elke post eenmaal tellen; gewone-aandelenequivalente en vorderingsconventies behouden |
| Voorwaardelijke drempel | Bij positieve referentie en positief kandidatenbelang: referentie delen door dat belang, kandidatenkas en gewaardeerde vorderingen aftrekken, schuld optellen en ondergrens nul toepassen | Referentie nul heeft een minimale niet-negatieve operationele EV-drempel van nul. Belang nul kan geen positieve referentie evenaren. Beide routes moeten uitvoerbaar zijn; geen bereikbare waarde geschat |
| Bewijs | Contracten, gedateerde begroting, bankbewijs en conversieberekeningen bewaren | Openbare beschrijvingen en voorbeelden bewijzen geen aanvragerspecifieke uitkomst |
Dit zijn de analysestappen van het geconstrueerde experiment. Een ander contract, preferente uitkeringsvolgorde, uitoefenopbrengstconventie of operationeel plan vereist overeenkomstige wijzigingen vóór toepassing. De tabel geeft geen programmatoestemming of juridische uitleg.
Bronnen
- The Y Combinator Deal. Geraadpleegd op 11 november 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Geraadpleegd op 11 november 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Geraadpleegd op 11 november 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Geraadpleegd op 11 november 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Geraadpleegd op 11 november 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Geraadpleegd op 11 november 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Geraadpleegd op 11 november 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Geraadpleegd op 11 november 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Geraadpleegd op 11 november 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Geraadpleegd op 11 november 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Geraadpleegd op 11 november 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Geraadpleegd op 11 november 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Geraadpleegd op 11 november 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Geraadpleegd op 11 november 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Geraadpleegd op 11 november 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Geraadpleegd op 11 november 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Geraadpleegd op 11 november 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
