
1 تحديد قرار التمويل حول مرحلة إنجاز ممولة
يحتاج المؤسس الذي يختار بين منحة ومسرّعة أعمال إلى قرار تمويل مؤرخ. يبدأ القرار بمرحلة الإنجاز التي يجب أن تبلغها الشركة، والنقد اللازم لبلوغها، وحصة الملكية التي يحتفظ بها المساهمون الحاليون بعد ذلك. يصف إعلان المنحة وعرض المسرّعة ترتيبين مختلفين. ولا تصبح المبالغ المعلنة قابلة للمقارنة إلا بعد أن تعيد الشركة بناء توافر النقد، والنفقات المسموح بها، والشروط التعاقدية، والتحويل اللاحق. تطوّر هذه الورقة تلك المقارنة لشركة ذات خطة تشغيلية محددة. ويتمثل الهدف في تحديد مسارات تمويل قابلة للتنفيذ والظروف الاقتصادية التي يعوض فيها مسار ما المساهمين عن التخفيف الإضافي لحصصهم.
ينبغي تحديد القرار قبل تقييم البرنامج. تحدد الإدارة الكيان القانوني الذي يتلقى الدعم، ومرحلة إنجاز المنتج أو التقنية الممولة، وفترة الإنفاق، والحد الأدنى لرصيد النقد غير المقيد اللازم للاستمرار. ويشكل المستثمرون الحاليون، وخيارات الموظفين، والأدوات القابلة للتحويل القائمة، والالتزامات المتعهد بها جزءاً من الوضع الابتدائي. ويؤدي تغيير أي من هذه الحدود إلى تغيير المقارنة. فقد يمول عرض يبدو جذاباً كياناً آخر أو مشروعاً أضيق نطاقاً، مع بقاء الشركة التشغيلية معرضة للمخاطر. لذلك يربط سجل القرار المفيد وثائق البرنامج بموازنة الشركة وجدول هيكل رأس المال في تاريخ الرصد نفسه.
تجعل الطريقة المقترحة إمكان التنفيذ من حيث السيولة شرطاً للمقارنة الاقتصادية. فالشركة التي لا تستطيع دفع فاتورة قبل التعويض لا يمكنها تنفيذ مسار المنحة المخطط له بالاعتماد على ذلك التعويض وحده. ويلزم حينئذ تمويل إضافي أو تعديل مسموح للنفقات أو جدول زمني مختلف. وتبقى حصة الملكية المحتفظ بها مهمة، لكن نسبة ملكية من دون خطة تشغيلية قابلة للتمويل لا تثبت وجود خيار قابل للتنفيذ. وتسجل الطريقة أول شهر يُخرق فيه الحد الأدنى للنقد والتمويل الإضافي الملتزم به اللازم لإزالة ذلك الخرق. ولا تحوّل مصدراً غير متاح للتمويل إلى نقد بتعديل قائم على القيمة المتوقعة.
بالنسبة إلى المسارات التي تظل قابلة للتنفيذ، تقارن الدراسة حصة الملكية المحتفظ بها وعتبة مشروطة لقيمة حقوق الملكية. وتسأل العتبة عن مقدار الزيادة المطلوبة في قيمة الشركة تحت المسار الأكثر تخفيفاً للحصص كي يحتفظ المساهمون الأصليون بالقيمة نفسها. وهي عتبة جبرية وفق مدخلات معلنة. ولا تقدم تقديراً لقدرة البرنامج على خلق تلك القيمة. ويتطلب الوصول إلى العملاء، والإرشاد، والتعريف بالمستثمرين، والأثر الإشاري أدلة خاصة قبل أن تمنحها الإدارة منفعة مالية في الحالة الأساسية. ويحافظ هذا التمييز على فائدة القرار عندما لا تتوافر بيانات موثوقة عن نتائج البرنامج المحدد.
تجمع الورقة بين مراجعة مؤرخة لشروط منشورة لبرامج مختارة وتجربة تمويل أُنشئت للدراسة. فالشركات الموضحة، وأنماط الإنفاق، وتواريخ التمويل، والتقييمات اللاحقة مدخلات افتراضية. وليست متقدمين مرصودين أو عروضاً موقعة أو معاملات عملاء. وتثبت الشروط المنشورة فئات تعاقدية وخصائص معلنة مختارة؛ لكنها لا تثبت احتمالات القبول أو عائداً سببياً مشتركاً من الانضمام إلى برنامج. والمخرج العملي هو ملف قرار تمويل يستطيع مجلس الإدارة تحديثه بوثائقه الموقعة وأدلته المصرفية والتزاماته بالنفقات قبل اختيار المسار.
2 فصل النقد القابل للاستخدام عن أرصدة الخدمات والدعم المشروط
تتطلب مقارنة التمويل سجلات منفصلة للنقد، والنقد المقيد، والنفقات المتجنبة، والمنافع المحتملة. ويمكن للنقد غير المقيد الوفاء بالالتزامات التشغيلية التي يسمح بها الاتفاق المعني. ويتوقف مستحق التعويض على النفقات المؤهلة وإجراءات المطالبة المطبقة. ولا يخفض رصيد الخدمات فاتورة معينة إلا عندما كانت الشركة ستشتري الخدمة لولا ذلك، وتستطيع استخدام الرصيد وفق شروطه. ويستلزم استثمار لاحق محتمل قراراً آخر قبل أن يصبح متاحاً. ويخفي جمع هذه العناصر في إجمالي معلن واحد تسلسل المعاملات التي يجب على الشركة تمويلها فعلياً.
تقدم حزمة Access المنشورة من Hub71 تمييزاً مفيداً بين الفئات. تصف صفحة البرنامج AED 250,000 نقداً عبر أداة SAFE وAED 250,000 من الدعم العيني، مع زيادة إضافية مرتبطة بحقوق الملكية مخصصة للشركات عالية الأداء المستوفية للشروط. وللنقد ودعم الخدمات والزيادة المحتملة أدوار اقتصادية مختلفة. والصفحة وصف منشور للبرنامج وليست العرض الموقع الخاص بالشركة. وينبغي أن يعرض ملف القرار كل مكون منفصلاً، ويحتفظ بعملته الأصلية، ويحدد الوثائق المطلوبة قبل إدراجه في توقع التدفقات النقدية. ولا تنتج نسبة ملكية ثابتة عن جمع مكونات الدعم. [11]
يمكن للإدارة تقييم رصيد للنفقات على أساس خطة شراء صريحة. لنفترض أن برنامجاً يتيح خدمة لم تكن الشركة لتشتريها من دونه. فسعرها المعلن لا يمثل وفراً نقدياً في موازنة الشركة القائمة. وإذا كانت الشركة تحتاج الخدمة بالفعل، تستخدم المقارنة النفقة النقدية القابلة للتجنب، والنطاق المسموح للرصيد، وأي تكلفة تنفيذ إضافية. ويجب ألا يظهر العنصر نفسه كتدفق نقدي وارد وكخفض للنفقات معاً. ويتجنب هذا التعامل أيضاً منح أرصدة غير مستخدمة قيمة فورية لمجرد ظهور سعر قائمة مرتفع في مواد البرنامج.
ينتمي الدعم المشروط إلى فرع منفصل. فتخصيص دعم إضافي أو تمديد تقديري أو قرار لجنة استثمار يحتاج إلى واقعة تفعيل معلنة وصاحب قرار مسؤول. ويمكن للمجلس بحث سيناريو تتحقق فيه تلك الواقعة، لكن المسار النقدي الأساسي ينبغي أن يعكس التمويل المتاح بالفعل وفق شروطه الموثقة. ويمنح إسناد احتمال إلى وعد غير مدعوم مظهراً عددياً من دون تقديم دليل. لذلك تستخدم الورقة فروعاً حتمية وتواريخ قرار صريحة. ويمكن للشركة استبدال هذه الفروع بتوزيع احتمالات مقدر عندما يكون لديها مجموعة بيانات يمكن الدفاع عنها وطريقة تقدير متفق عليها.
ينبغي أن يحتفظ السجل بإجمالي النقد، ورسوم البرنامج، والضرائب، وتكاليف المعاملات، وأي مبالغ لا يمكن استخدامها للخطة التشغيلية. وهذه مطابقة حسابية وليست درجة ترتيب. فهي تربط كل مبلغ بحركة مصرفية أو تكلفة مؤهلة أو خيار موصوف منفصلاً. وعندما تكون المنافع بعملة أخرى، ينبغي أن تقدم الإدارة أساس التحويل المختار وتحليلاً للحساسية للعملة. وتستخدم حالات التمويل عملة واحدة معلنة داخل كل مقارنة. ولا ترتب البرامج الدولية بتحويل إجماليات الحزم المنشورة إلى مقياس موحد غير مدعوم للقوة الشرائية.
| البرنامج | مكون النقد أو التمويل | الدعم الآخر | أساس الملكية أو التكلفة | حدود النسخة والتوقيت | المصادر |
|---|---|---|---|---|---|
| Y Combinator | أداة SAFE بمبلغ USD 125,000 مقابل نسبة ثابتة، وأداة SAFE بشرط MFN من دون سقف تقييم بمبلغ USD 375,000 | موارد البرنامج؛ وتذكر YC أنها لا تتقاضى رسم برنامج | مكون ثابت بنسبة 7% وتعرض MFN يتحول منفصلاً | يبدأ الالتزام عند القبول؛ والتسوية الفعلية والوثائق الموقعة هي الحاكمة | [1,2] |
| Techstars | أداة CEA بمبلغ USD 20,000 وأداة SAFE بشرط MFN بمبلغ USD 200,000؛ ومبلغ MFN في APAC هو USD 100,000 | البرنامج وعلاقة مستمرة بصفته مساهماً | 5% من الأسهم العادية وتحويل MFN؛ وتفعيل عند جولة بسعر محدد لا تقل عن USD 1 مليون | إجمالي APAC هو USD 120,000؛ والإجمالي المعتاد USD 220,000؛ ويحكم البرنامج والأدوات المحددة | [3,4] |
| Hub71 Access | AED 250,000 نقداً عبر أداة SAFE | AED 250,000 دعماً عينياً؛ والزيادة للمستوفين للشروط مشروطة | أداة SAFE بشرط MFN بلا سقف تقييم أو خصم؛ ولم تثبت نسبة ملكية ثابتة | وصف لدفعة 2027؛ ومواعيد النقد الخاصة بالمتقدم وشروطه الموقعة غير متحقق منها | [11,12] |
| Innovate UK | يتوقف مبلغ المنحة ونسبتها على المسابقة والتخصيص | تدعم المطالبة تكاليف المشروع المؤهلة فقط | تعويض لاحق للتكاليف المدفوعة وفق الشروط العامة التي روجعت | الدفع عادة خلال 30 يوماً مع مراعاة المعلومات المطلوبة؛ وحجز نهائي 10%؛ وتطبق شروط العرض | [9,10,13,14] |
| EIC Accelerator | مكونات منحة و/أو استثمار بعملة EUR؛ وتحتاج المبالغ المطبقة إلى النسخة الحاكمة | دعم خاص بالمكون والاتفاق | تستخدم منحة يونيو 2026 المحددة مبالغ مقطوعة، وتغطية حتى 70% وتمويلاً مشتركاً 30% | تحتاج بيانات تعديل أغسطس اللاحق وبرنامج 2027 المنشور إلى فحوص نسخ منفصلة | [5,6,7,8] |
تُحفظ العملات الأصلية من دون تحويل صرف. والأوصاف التي روجعت ليست عروضاً موقعة. ويظل النقد وأرصدة الخدمات والدعم المشروط منفصلة. ويجب ألا تتشارك شروط تعويض Innovate UK التي روجعت وترتيبات المبالغ المقطوعة المحددة لدى EIC جدول دفع مفترضاً واحداً.
3 التحقق من الأهلية قبل مقارنة الجوانب الاقتصادية
لا يدخل مسار تمويل في المقارنة إلا بعد أن تسجل الإدارة الكيان والأنشطة التي يمكنها المشاركة. وينبغي أن يميز سجل الأهلية بين قاعدة عامة منشورة، وشرط خاص بمسابقة، وبند مؤكد للمتقدم. ويمكن للموقع والتأسيس والملكية ومرحلة المشروع والقطاع وفترة الإنفاق والدعم السابق أن تؤثر جميعاً في المسار المتاح. وتبالغ المقارنة التي تفترض إتاحة جميع المسارات في خيارات الإدارة. ويظل سؤال الأهلية غير المجاب عنه شرطاً غير محسوم. ولا ينبغي تحويله إلى درجة إيجابية لأن الشركة تشبه مشاركاً ناجحاً موصوفاً في تسويق البرنامج.
يحتاج سجل الأدلة إلى نسخة وتاريخ. فقد تنتقل صفحات التمويل إلى دفعة جديدة بينما يظل برنامج عمل أو عرض منحة أو طلب أقدم مهماً لمتقدم آخر. ويتوقف قرار الشركة على الشروط التي تحكم فرصتها هي. وينبغي أن تحتفظ الإدارة بالوثيقة الأصلية، وتاريخ التحقق، ومرجع الطلب، وأي توضيح مكتوب يحسم غموضاً جوهرياً. ولا ينبغي نقل موعد وارد في صفحة حالية إلى دفعة أخرى. وبالمثل، لا يثبت استمرار البرنامج أن نافذة التقديم الحالية يمكنها تمويل نفقات التزمت بها الشركة بالفعل.
ينبغي فصل أهلية المشروع عن جاهزية الشركة. فقد تنطبق على الشركة الفئة المنشورة للبرنامج بينما تظل نفقاتها المقترحة أو بنيتها القانونية أو وثائقها غير مناسبة. وفي المقابل، قد تتبع شركة جيدة الاستعداد نشاطاً خارج النطاق المحدد. وينبغي أن يحدد ملف التمويل الشرط غير المتحقق والتغيير المعين اللازم لمعالجته. وتخلق إعادة هيكلة الشركة أو تأخير البدء أو إعادة تصميم المشروع تكاليف واعتماديات تدخل في المقارنة الاقتصادية. وسيؤدي التعامل مع هذه التغييرات كمهمات إدارية مجانية إلى التقليل من تكلفة الوصول إلى رأس المال المقترح.
يهم تسلسل الطلبات أيضاً. ويمكن للفريق بحث عدة مسارات مع قبول التركيبات التي تسمح بها الوثائق ذات الصلة فقط. وقد يولد تلقي الدعم من مصدر متطلبات إفصاح أو يؤثر في التكاليف التي يمكن لمصدر آخر تعويضها. ولا يتعارض تمويل حقوق الملكية والمنحة تلقائياً، كما لا يُسمح بجمعهما تلقائياً لكل نفقة. وينبغي أن تحدد المقارنة بنود النفقات ومصادر التمويل والإقرارات المعنية. ويلزم تأكيد تعاقدي قبل إدراج المسار المشترك كمسار قابل للتنفيذ. ولا تحول هذه الورقة فئة تمويل عامة إلى موافقة قانونية تشمل اختصاصاً قضائياً بأكمله.
ينبغي أن يكون سجل الأهلية الناتج موجزاً بما يكفي كي يستطيع المجلس مساءلته. ولكل شرط جوهري مصدر وإجابة تخص المتقدم ووثيقة مؤيدة ومسؤول عن أي إجراء باق. ويسجل السجل ما إذا كان المسار مقبولاً للنمذجة، ولا يسجل احتمال نجاح الطلب. وتظل الشركة التي لا تملك تخصيصاً موقعاً بحاجة إلى خطة تمويل احتياطية منفصلة. وتبقي هذه البنية التحليل مركزاً على القرار المطروح، وتتيح تسليماً واضحاً إلى خبراء القانون أو الضرائب أو المنح عندما لا تحسم المواد المنشورة وضع الشركة.
| السجل | دليل التاريخ أو التقويم | التفسير المدعوم | البند المفتوح | المصادر |
|---|---|---|---|---|
| صفحة EIC 2026 وبرنامج يونيو | تنزيل مؤرخ 17 يونيو 2026؛ ويذكر نص يونيو 4 نوفمبر 2026 | قُرئت أحكام يونيو وموعد التقديم المؤرخ؛ والتاريخ يسبق هذه المراجعة | لا ادعاء بأن يونيو هو أحدث وضع قانوني موحد | [5,6] |
| بيانات تعديل EIC 2026 اللاحق | نُشرت في 4 أغسطس 2026؛ القرار C(2026)5609 | تحدد البيانات الرسمية تعديلاً لاحقاً خاصاً بـSTEP Defence | لم يُتحقق من نص التعديل الموضوعي؛ ولم تتأكد آثاره في الأحكام السابقة | [7] |
| برنامج عمل EIC 2027 المنشور | نُشر في 5 نوفمبر 2026؛ ووقت تجميع الطلبات محدد بـ17:00 بتوقيت بروكسل | للبرنامج المستقبلي المنشور تسلسل تقديم خاص | يجب التحقق من تاريخ التجميع المنطبق وحالة فتح البوابة الحالية | [8] |
| دفعة Hub71 Access | يتعلق وصف البرنامج بدفعة 2027 | سُجل عام الدفعة | لم يُتحقق في هذا السجل من الموعد النهائي الدقيق للتقديم أو تاريخ النقد للمتقدم | [11,12] |
| مسابقة Innovate UK والتخصيص | شروط عامة موسومة بأكتوبر 2025؛ وتوجيهات ما بعد العرض محدثة في 8 سبتمبر 2026 | تحكم شروط المسابقة وخطاب التخصيص وإذن بدء التنفيذ | لا يُقدم هنا موعد نهائي خاص بمسابقة أو تاريخ بدء لمتقدم | [9,10,14] |
تصف التواريخ الوثائق التي روجعت فعلياً، لا قبولاً أو تخصيصاً أو تسوية أو التزام دفع مستقبلياً. ولا يُستعاض عنها بموعد Hub71 أو حالة بوابة EIC غير متحقق منهما.
| شرط التحقق | أدلة تخص المتقدم | الأثر المالي | التعامل مع البند غير المحسوم |
|---|---|---|---|
| الكيان القانوني والاختصاص القضائي | سجل التأسيس والمتلقي المقصود والأداة الموقعة أو المقترحة | قد تغير شروط إعادة الهيكلة أو الموقع أو الملكية المسارات المتاحة | إبقاء المقبولية غير محسومة |
| نطاق المشروع وتكلفته وبدؤه | نطاق المسابقة والمشروع المعتمد وسجلات التكلفة وإذن البدء | تدعم المسار المعني النفقات والتواريخ المسموح بها فقط | استبعاد أهلية تكاليف لا تؤيدها الأدلة |
| المساهمة الخاصة | نقد غير مقيد موثق أو تمويل خاص مسموح ملتزم به | يجب توافر التمويل قبل الدفع المعني | عدم التعامل مع مطالبة غير مدفوعة كنقد |
| الجمع بين الدعم وازدواج التكاليف | وثائق المنحة وحقوق الملكية والإفصاحات والموافقات اللازمة | يحتاج المسار المشترك إلى إذن وتوزيع تكاليف خاصين به | رفض التركيبة المحظورة قبل الترتيب |
| تعريفات التحويل ومجمع الخيارات | جميع أدوات SAFE وفترة MFN وأساس سقف التقييم وطلب مجمع الخيارات وشروط الجولة المسعرة | يجب أن تستخدم حقوق الحائزين حدود الحدث المعلنة نفسها | عدم استنتاج الملكية من مبلغ معلن |
| النسخة والشروط والتسوية | وثيقة حاكمة مؤرخة ودفعة التقديم وأدلة صرف النقد | ينتمي العرض والإيداع المصرفي إلى حدثين زمنيين مختلفين | إبقاء التواريخ المجهولة والشروط غير المستوفاة |
هذه قائمة للتحقق من الأدلة، وليست درجة طلب أو احتمال اختيار. ولا تحسم الأوصاف العامة المنشورة الأذونات الخاصة بشركة بعينها.
4 وضع العروض والنفقات على تقويم نقدي واحد
يبدأ التقويم النقدي بالرصيد المصرفي المتاح للشركة وتاريخ وجوب دفع كل التزام. فالاختيار للبرنامج، وتوقيع العقد، والشروط السابقة، والتسوية المصرفية أحداث منفصلة. وقد يكون خطاب يصف استثماراً مستقبلياً دليلاً مهماً من دون أن يكون رصيداً مصرفياً حالياً. ويسجل النموذج التاريخ المفترض لوصول النقد ويختبر الخطة التشغيلية على أساسه. ولا يحتسب تمويلاً لطلب لم يبلغ الشرط المعني. وينطبق الانضباط نفسه على توقيت المنحة أو اكتتاب حقوق الملكية أو تسهيل التمويل الجسري.
ينبغي أن تفصل الخطة التشغيلية بين النفقات المتكررة ودفعات مراحل الإنجاز المنفردة. فقد تتبع الرواتب والإيجارات والاشتراكات المعتادة نمطاً شهرياً، بينما تتطلب دفعات المعدات المقدمة أو التجارب أو الاعتماد أو التزامات التصنيع مبالغ أكبر في تواريخ محددة. وقد يخفي رصيد نهاية الشهر عجزاً يسبق تحصيلاً كبيراً داخل الشهر نفسه. ويحدد النموذج ترتيب الأحداث صراحة ويستخدم حداً أدنى محافظاً للنقد داخل الفترة. وينبغي تحويل القرار الفعلي ذي المدفوعات الجوهرية داخل الشهر إلى أحداث مصرفية مؤرخة. ويبرر نمط المدفوعات التفصيل الزمني الإضافي، لا الرغبة في إظهار توقع يبدو دقيقاً.
يفصل التحليل كذلك بين النفقات التي تنشئ مطالبة مؤهلة والنفقات التي تحافظ فحسب على تشغيل الشركة. فإذا تحملت الشركة التشغيلية تكاليف خارج المشروع الممول، فإنها تستهلك النقد أيضاً. وينبغي أن تطابق الإدارة جدول تكاليف المنحة مع دفتر الأستاذ العام والموازنة التشغيلية، مع تفسير منفصل لأي عنصر مستبعد. وقد يغفل التمويل المبني فقط على المشروع القابل للتعويض النقد الذي يحتاجه باقي النشاط. وينطبق الحد الأدنى للنقد على الشركة التي تدفع الفواتير، بينما ينطبق حساب المطالبة على التكاليف المقبولة بموجب الاتفاق المعني.
يُنمذج التأخير عند الحدث الذي يسببه. فقد تغير مراجعة الطلب موعد قرار التخصيص؛ وقد تغير تهيئة المشروع توقيت النفقات المسموح بها؛ وقد يغير إعداد المطالبة موعد تقديمها؛ وقد يؤخر استفسار عن الدفع التحصيل. وقد يشوه إلحاق تأخير عام بكل تدفق أثر هذه الأحداث المختلفة. ولذلك تغير التجربة تأخر التحصيل المفترض منفصلاً عن نمط النفقات التشغيلية. أما خفض النفقات فهو إجراء إداري مختلف يتطلب مرحلة إنجاز وموازنة معدلتين يمكن الوثوق بهما.
ينبغي أن يتلقى المجلس أول خرق للحد الأدنى للنقد، وأكبر عجز تراكمي، والتزام التمويل اللازم قبل ذلك الخرق. وتجيب هذه المقادير عن أسئلة مختلفة. فقد يكون للشركة نقد موجب في نهاية فترة النموذج بعد إخفاق تمويلي سابق. وقد تكون فجوة التمويل الإجمالية محدودة لكن يستحيل إغلاقها ضمن التقويم المتاح. لذلك ينبغي أن يحتفظ سجل القرار بالمسار الكامل ومصدر أي تمويل جسري. ويظل التسهيل الذي لم يُلتزم به خارج الحالة الأساسية الممولة، حتى عندما يبدو سداده في النهاية ميسوراً.
| مجموعة المدخلات | الأساس المفترض | الحدود |
|---|---|---|
| الوضع الابتدائي | GBP 100,000 نقد غير مقيد؛ حد أدنى GBP 10,000؛ المؤسسون 100%؛ مجمع خيارات قائم 0% | الحد احتياطي حُدد للدراسة وليس قاعدة عامة |
| التقويم | اثنتا عشرة فترة تشغيلية من 30 يوماً؛ وإغلاق الجولة المسعرة والمقارنة في اليوم 361 | أيام نسبية افتراضية وليست جدول برنامج فعلياً |
| النقد التشغيلي | GBP 20,000 مدفوعة وGBP 10,000 محصلة لكل فترة | تسبق المدفوعات تحصيلات اليوم نفسه |
| النفقات المؤهلة | GBP 12,000 ضمن كل دفعة تشغيلية؛ سقف تكلفة مؤهلة GBP 120,000 | النفقات المؤهلة ليست دفعة ثانية |
| منحة التعويض | سقف تخصيص GBP 60,000؛ تعويض 50%؛ مساهمة تمويل خاص لا تقل عن 50%؛ تأخر تحصيل أساسي 30 يوماً | أيام الاعتماد 90 و180 و270 و360؛ بلا دفعة مقدمة |
| نفقات المسار | GBP 4,000 للمنحة؛ GBP 6,000 للمسرّعة، مدفوعة في اليوم 0 | هذه النفقات الافتراضية غير مؤهلة؛ ويتحمل المسار المشترك كليهما |
| مكونات المسرّعة | GBP 50,000 مقابل حق ثابت 5%، وأداة SAFE بشرط MFN بمبلغ GBP 100,000؛ كلاهما محصل في اليوم 30 | تُحدد النسبة الثابتة بعد تحويل SAFE وقبل مجمع الخيارات الجديد والأموال الجديدة |
| التمويل والقيمة التشغيلية | GBP 1,000,000 أموال جديدة على أساس حقوق ملكية قبل التمويل بقيمة GBP 4,000,000؛ وقيمة منشأة تشغيلية مشروطة مستقلة GBP 4,000,000 | الأرقام المتساوية لها معان مختلفة؛ ولا زيادة لمجمع الخيارات في الحالة الأساسية |
كل المبالغ افتراضات افتراضية بعملة GBP. وتسبق ملكية المؤسسين الابتدائية 100% التمويل. وتقييم حقوق الملكية قبل التمويل مدخل لسعر حقوق الملكية؛ وتستبعد القيمة التشغيلية المرجعية المستقلة النقد ومستحقات المنحة والديون المضافة لاحقاً في جسر القيمة. ونفقات المسارات مدخلات افتراضية وليست رسوماً مقتبسة لبرامج.
5 إعادة بناء حصص الملكية عند جولة التمويل التي تؤدي إلى التحويل
يجب قراءة مبالغ المسرّعات المنشورة إلى جانب أدوات الاستثمار. وتصف YC حالياً USD 500,000 عبر أداتي SAFE: مبلغ USD 125,000 مقابل نسبة ثابتة 7 في المائة، ومبلغ USD 375,000 عبر أداة SAFE بشرط MFN من دون سقف تقييم. ويحدد وصفها أيضاً ترتيب التحويل، وإنشاء مجمع خيارات أو زيادته، ثم استثمار الأموال الجديدة اللاحق. وتجعل هذه السمات قسمة المبلغ المعلن على نسبة واحدة تمثيلاً غير كامل للمعاملة. ويظل جدول هيكل رأس المال الخاص بالشركة واتفاقاتها الموقعة ضروريين لحساب نتيجتها الفعلية. ويقدم الوصف المنشور هيكلاً تمويلياً توضيحياً، لا جدولاً كاملاً لرأس مال متقدم بعينه. [1]
لعرض Techstars المعتاد المنشور مكونات منفصلة أيضاً: USD 20,000 عبر اتفاق حقوق ملكية قابل للتحويل مقابل 5 في المائة من الأسهم العادية، وUSD 200,000 عبر أداة SAFE بشرط MFN من دون سقف تقييم. وتذكر الصفحة جولة بسعر محدد لا تقل عن USD 1 مليون كواقعة تفعيل، ومبلغاً مختلفاً في آسيا والمحيط الهادئ قدره USD 100,000 لمكون MFN. لذا تدخل فروق البرامج والوثائق في المقارنة. وينبغي ألا ينقل التحليل العرض العام إلى موقع ذي استثناء صريح، أو يعامل المكون الثابت ككل تكلفة الملكية المستقبلية. وتحدد الأدوات الموقعة كيفية تنفيذ الشركة المعنية لهذه الشروط المعلنة. [3]
تقيس الورقة الملكية عند مرحلة محددة من تسلسل التمويل. ويبدأ المساهمون الحاليون ومجمع الخيارات القائم بنسب محددة. ثم تُدرج الحقوق المتحولة باستخدام المقام المعلن. ويتبع ذلك تخصيص جديد لمجمع الخيارات وتمويل جديد بحقوق الملكية وفق افتراضاتهما. ويجب أن يساوي مجموع كل مرحلة 100 في المائة. وستنسب مقارنة نسبة المؤسسين قبل التحويل في مسار بنسبة ما بعد الجولة في مسار آخر تغير المقام إلى البرنامج نفسه. وتنقل المقارنة الصحيحة المسارين إلى الحدث نفسه وتبين المستثمرين وحقوق الموظفين المشمولة.
النسبة الثابتة والمبلغ النقدي المقسوم على سقف تقييم لاحق مدخلان مختلفان. وقد يصح جمعهما ضمن مثال تحويل على أساس ما بعد التمويل محدد عمداً، لكن ذلك لا يحسم جميع العقود. فقد تغير الأدوات على أساس ما قبل التمويل، والخصومات، وفئات الأدوات القابلة للتحويل المتعددة، والخيارات القائمة، والتخصيصات الموعودة، وحقوق المشاركة الحساب. ولذلك يحدد النموذج نظام التحويل المبسط المستخدم ويستبعد الأدوات التي تتطلب مقاماً آخر. وينبغي أن يعيد التمويل الفعلي إنتاج التعريفات الموقعة في جدول على مستوى الأسهم، مع مراجعة قانونية لبنود التحويل والتصفية. ويدعم ملخص النسب هذا الجدول ولا يحل محله.
تحدد المقارنة أيضاً من يقدم رأس المال اللاحق. فإذا مارس مستثمر قائم من البرنامج حق المشاركة، كان اكتتابه الإضافي تمويلاً جديداً له مساهمته النقدية الخاصة. وينبغي ألا يظهر كاحتفاظ مجاني بحصته الأصلية. وبالمثل، يساهم المؤسس الذي يمول جسراً بقيمة إضافية وقد يتلقى حقاً مختلفاً. وتفصل جداول الملكية بين أوراق البرنامج، ومستثمري الجسر الآخرين، وتخصيصات الموظفين، والمستثمرين اللاحقين بالأموال الجديدة. وهذا يُظهر التكلفة الكاملة للتمويل ويتيح للإدارة تغيير شرط واحد من دون تغيير التعامل مع الشروط الأخرى ضمناً.
6 التعامل مع أداة MFN كتعرض مستقبلي منفصل
لا تملك أداة MFN غير المسقوفة سقف تقييم أولياً خاصاً بها، لكن التمويل اللاحق قد يوفر شروط تحويل وفق الاتفاق الحاكم. ويحدد وصف YC الاستخدام التلقائي للشروط اللاحقة المواتية المستوفية للمتطلبات خلال فترة معينة. ويتناول وصف Techstars الحالي أيضاً سقوف التقييم أو الخصومات اللاحقة. وينبغي قراءة هذه الأوصاف مع الأدوات الفعلية، بما في ذلك تاريخ بدء MFN، والأوراق المالية المؤهلة، وإجراء التعديل، وواقعة تفعيل التحويل. ولا يثبت دليل SAFE عام أن كل اتفاق برنامج يستخدم آلية الاختيار أو التحويل التلقائي نفسها. وتحدد الوثيقة الخاصة بالمعاملة الفرع المطبق. [1,3]
لذلك قد يؤثر الجسر اللاحق في الملكية بأكثر من مبلغ استثماره الخاص. فإذا قدم شروطاً تعتمدها أداة MFN سابقة، فقد يغير أيضاً تحويل المستثمر السابق. ويسجل التحليل المقترح الاكتتاب الجسري الجديد وإعادة تسعير الحق السابق منفصلين. ثم يطابق أثرهما المشترك في الملكية. ويفيد ذلك عند التفاوض على تمويل صغير عاجل قبل الجولة الأكبر ذات السعر المحدد بقليل. ولا يفترض النموذج أن كل ورقة جديدة تستوفي المتطلبات. بل يتطلب شرطاً صريحاً لاعتماد MFN محدداً للمثال، وتأكيداً تعاقدياً للتمويل الفعلي.
ينبغي أن يحتفظ فريق التمويل بتسلسل الشروط المقترحة قبل اختيار الجسر. ويُختبر كل سقف تقييم أو خصم مقترح مقابل الأدوات القائمة، مع تواريخ النفاذ والاستثناءات المعنية. وقد تغفل مقارنة تقتصر على النسبة التي يطلبها أحدث مستثمر حقاً آخر يتأثر بالشرط نفسه. وينبغي أن يرى المجلس تغير ملكية كل مستثمر وتغير الحصة المجمعة للمساهمين الأصليين. وهذا يقدم وصفاً اقتصادياً مباشراً من دون اعتبار وجود شرط MFN دليلاً على وقوع تمويل مستقبلي معين.
تصف الأسئلة الشائعة في Hub71 أداته النقدية بأنها أداة SAFE مستقبلية بشرط MFN من دون سقف تقييم أو خصم. ولا يقدم الوصف المنشور نسبة ملكية ثابتة للمكون النقدي. ويجب حسم النسبة من خلال التمويل المستقبلي المطبق والشروط الموقعة. لذلك لا تبتكر الورقة تكلفة معيارية لحقوق الملكية للبرنامج. وتستخدم أمثلتها الخاصة بـMFN مدخلات معلنة وتظل منفصلة عن مقارنة البرامج المنشورة. ويُبقي ذلك مثال الإمارات العربية المتحدة مهماً مع تجنب رقم لا يدعمه الوصف العام. [12]
تتمثل النتيجة المتعلقة بالقرار في مقارنة نطاق ملكية مشروط بشروط التمويل، مع حساب كل طرف من فرع تعاقدي محدد. فقد يتطلب سقف تقييم لاحق أصغر حصة أكبر للمبلغ النقدي الأصلي نفسه في نظام التحويل المعلن. ولا تزيل النتيجة التشغيلية المواتية تلك الحساسية التعاقدية. ولا تستطيع الإدارة تقرير ما إذا كان النقد السابق ومنافع البرنامج يبرران التعرض إلا بعد رؤية حجمه وتوقيته. وتربط الأقسام التالية تحليل الملكية هذا بمسار نقد المنحة، وتكلفة أي جسر، وعتبة قيمة حقوق الملكية المطلوبة لتعويض المساهمين الأصليين.
7 مطابقة الخيارات القائمة مع الجولة التالية لحقوق الملكية
تحتاج مقارنة الملكية إلى تعريف صريح لمجمع خيارات الموظفين. فالأسهم المصدرة، والخيارات الممارسة، والتخصيصات القائمة، والاحتياطي غير المخصص لها خصائص قانونية واقتصادية مختلفة. وقد يتضمن جدول رأس المال المخفف بالكامل خيارات محجوزة لأغراض التمويل من دون أن يثبت أن كل خيار محجوز سيُمارس أو يتلقى حصيلة خروج. لذلك يعرض التحليل ملكية مخففة بالكامل مكافئة للأسهم العادية. وقيمتها المعدلة بالتخفيف أداة مقارنة وفق الاصطلاح المعلن. وليست تسلسلاً لتوزيع حصيلة البيع، ولا تحسب قرار موظف بشأن الممارسة أو قيمة احتياطي غير مخصص.
ينبغي أن يحدد التمويل التالي ما إذا كان هدف مجمع الخيارات مقاساً قبل الاكتتاب الجديد أو بعده. فهدف ما بعد الجولة يحتاج عدداً من وحدات الخيارات الإضافية يختلف عن النسبة نفسها قبلها. كما تتوقف الزيادة المطلوبة على المجمع القائم والأوراق المتحولة في التمويل. وينبغي أن تحصل الإدارة على المقام المتفاوض عليه وتعيد إنتاجه بوحدات. وقد يؤدي طرح نسبة مجمع من حصة المؤسسين بعد حساب مكتمل من جوانبه الأخرى إلى احتساب التخفيف مرتين. وينبغي أن يطابق جدول التمويل الوحدات الإضافية والهدف النهائي والنسبة الناتجة لكل مساهم.
يشرح SAFE User Guide المنشور من YC أهمية تعريفات رأس المال الواردة في الوثائق الفعلية. فهو يميز بين الخيارات القائمة وزيادات مجمع الخيارات المتعلقة بالتمويل، ويتضمن عرضه العام لـMFN اختيار تعديل. وينبغي قراءة هذه الأحكام على مستوى الأداة، لا تحويلها إلى قاعدة SAFE عامة. وتعلن أمثلة الورقة تسلسل التحويل وأساس المجمع منفصلين. ولا تستبدل اتفاق مسرّعة موقعاً بدليل عام. ويهم هذا التمييز الوثائقي خاصة عندما يصف مستثمر أو مستشار آخر أداة بالاسم المختصر نفسه. [2]
ينبغي أن يرى المجلس الملكية قبيل جولة الأموال الجديدة اللاحقة وبعدها مباشرة. ويقدم اكتتاب المستثمر الجديد نقداً للشركة ويتلقى أوراقه المحددة. وتدرج المقارنة هذا النقد في السجل التشغيلي مرة واحدة. ولا يُقارن التحسن الظاهري في حصة المؤسس الناتج عن حذف الجولة التالية بمسار يتضمنها. وبالمثل، فإن إضافة نقد الجولة التالية إلى قيمة المنشأة مع حذف تخفيفها من حساب الملكية تبالغ في وضع المساهمين الأصليين. ويجب أن يستخدم جانبا المعاملة حدود الحدث نفسها.
8 مطابقة مطالبات المنحة مع أساس الإنفاق المسموح
يحتاج تمويل المنح إلى منطق خاص للنفقات والدفع. وتتناول شروط المنح التي تربط إليها Innovate UK مطالبات ربع سنوية بأثر لاحق، وتحفظات على الدفع، وجزءاً نهائياً محجوزاً. وتحدد توجيهات التكاليف فئات مؤهلة ولا تعتمد كل عنصر في موازنة الشركة. لذلك ينبغي فصل سجل تكاليف المشروع عن التوقع المصرفي ومطابقتهما. وتظل المسابقة وخطاب عرض المنحة المطبقان جزءاً من هذا التقييم. ولا يثبت الوصف العام لدعم المنحة أن رسم مسرّعة أو نفقة تأسيس أو حزمة خدمات تكلفة مشروع مؤهلة. [9,13]
تتطلب هياكل المنح المختلفة نماذج مختلفة. ويصف برنامج عمل EIC المحدد من يونيو 2026 ترتيب منحة بمبلغ مقطوع، إلى جانب تمويل مشترك وتمويل مسبق يتوقف على الاتفاق. ولا ينبغي تمثيل هذا الترتيب بنسخ جدول مطالبات تعويض تابع لجهة أخرى. فالمنحة العددية في هذه الورقة عقد محدد عمداً لتعويض التكاليف المدفوعة. ولا يشمل دفعة مقدمة ولا يعيد إنتاج تخصيص EIC عددياً. وتحتفظ مقارنة البرامج بالفارق الهيكلي المنشور، بينما تعزل التجربة سؤال تمويل يمكن تكراره وفق قواعده المعلنة. [6]
في عقد التعويض، ينبغي أن يظهر سجل التكاليف موعد دفع المبلغ المؤهل، والجزء المقبول ضمن المطالبة، والمبلغ المعتمد. فالمطالبات المعتمدة والنقد المحصل إجماليان منفصلان. وتظل المطالبة المعتمدة غير المدفوعة مستحقاً وفق اصطلاح المثال ولا توفر نقداً قابلاً للإنفاق. ويطرح حساب المطالبات التراكمي المطالبات المعتمدة سابقاً، بما فيها ما ينتظر الدفع. أما طرح التحصيلات وحدها فسيسمح للتكاليف المؤهلة نفسها بتوليد مطالبة أخرى خلال تأخر الدفع. وتكشف مطابقة النموذج هذا الخطأ من دون أي ادعاء عن وقت المعالجة لدى جهة فعلية.
ينبغي أن تحدد الإدارة أيضاً المبالغ المحجوزة والتكاليف المرفوضة والشروط التي تستمر بعد الدفع. فالإفراج عن الحجز حدث مؤرخ منفصل. ويحتاج المبلغ المتنازع عليه أو المشروط إلى أدلته ومعالجته بدلاً من إدراجه تلقائياً بقيمته الاسمية. وتقيم التجربة الأساسية المستحقات المفترضة المعتمدة وغير المشروطة بالقيمة الاسمية لمقارنة حسابية شفافة، مع نطاق منفصل من الصفر إلى الاسمي. وليس هذا الاصطلاح تقديراً لقابلية التحصيل. ويجب أن تراجع القرارات الفعلية الاتفاق والمعالجة المحاسبية وأدلة المطالبة قبل اعتبار أصل متعلق بمنحة غير مشروط أو منحه قيمة.
| يوم الاعتماد | التكاليف المؤهلة المدفوعة حتى التاريخ (GBP) | المطالبة الجديدة المعتمدة (GBP) | يوم التحصيل | المحصل حتى اليوم 361 (GBP) | غير المدفوع في اليوم 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
جدول تعويض افتراضي. يطرح الاستحقاق الإضافي المطالبات المعتمدة سابقاً، بما فيها المبالغ غير المدفوعة. وإجمالي التكلفة النهائي GBP 144,000؛ وسقف التكلفة المؤهلة GBP 120,000. ويبلغ إجمالي الاعتماد GBP 60,000، منه GBP 54,000 محصلة وGBP 6,000 غير مدفوعة في اليوم 361. والتحصيل في اليوم 390 مقرر بعد تاريخ المقارنة.
9 تمويل المساهمة الخاصة من دون تحميل التكلفة نفسها مرتين
تحتاج نسبة المنحة إلى مقام للتكاليف. فإذا غطت المنحة جزءاً محدداً من نفقات المشروع المؤهلة، وجب على الشركة تمويل الباقي من النفقات نفسها، فضلاً عن تكاليفها غير المؤهلة. ويصف مستند EIC المحدد من يونيو 2026 تغطية بمنحة تصل إلى 70 في المائة، ومتطلب تمويل مشترك 30 في المائة. وهذه أحكام برنامج تخص نسخة معينة، وليست نسبة عامة للمنح. كما تربط توجيهات Innovate UK الأهلية والنسب بالمسابقة والنشاط. وينبغي أن تنقل الإدارة النسبة الفعلية وحدود التكلفة المؤهلة إلى خطة مشروعها. [6,14]
المساهمة الخاصة متطلب تمويل ضمن النفقات المدفوعة بالفعل. ويجب ألا تتحول إلى نفقة ثانية في توقع النقد. فإذا دفعت الشركة فاتورة مؤهلة ثم حصلت على تعويض، كانت مساهمتها الصافية الفرق بين المبلغين وفق شروط النموذج. وسيحتسب طرح بند تمويل مشترك إضافي من النقد جزءاً من الفاتورة مرة أخرى. وتحتفظ الورقة بإجمالي النفقات والدعم المعتمد والمساهمة المتبقية على الشركة في صورة مطابقة. ولكل بند دور اقتصادي واحد، ويتحقق السجل من أن مجموع المكونات يعيد إنتاج التكلفة المؤهلة نفسها.
قد تكون المساهمة ميسورة اقتصادياً لكنها غير متاحة في التاريخ اللازم. ويمكن للنقد الابتدائي، والتحصيلات التشغيلية المحتفظ بها، والتمويل الخاص الملتزم به أن توفر التمويل المطلوب، وفق قواعد البرنامج الفعلية. ولا تستطيع جولة مستقبلية مقترحة الوفاء بدفعة تستحق قبل وصول أموالها. وينبغي أن تحدد الإدارة المصدر الذي يمول كل فترة قبل التعويض، والمصدر الذي يتحمل التأخير أو رفض التكلفة. ويُظهر هذا التخصيص أيضاً تعرض الشركة عند تشغيل عدة مشاريع معاً. ولا يمكن تخصيص رصيد مصرفي واحد غير مقيد بكامله لكل مشروع بصورة مستقلة من دون اختبار نقدي موحد.
يسمح المسار المشترك في المثال صراحة بأن يدعم رأس مال المسرّعة الخاص مساهمة الشركة، بينما لا يسمح نظيره المحظور بذلك. وهذه الأذونات شروط افتراضية للحالات. ولا تثبت موافقة عامة من جهة المنحة. وعلى الشركة التي تدرس الجمع مطابقة تمويل التكلفة المزدوج، وإفصاحات الملكية، وموقع المشروع، والموافقة التعاقدية وفق وثائقها. ويختبر النموذج الإذن أولاً، ثم يحسب المسار المالي. ويجنب هذا التسلسل عرض تركيبة جذابة اقتصادياً لكنها ممنوعة كحل متاح للعجز النقدي.
10 تحديد أول إخفاق في الحد الأدنى للنقد
يسأل اختبار الحد الأدنى للنقد عما إذا كانت الشركة تستطيع إكمال تسلسل المدفوعات المفترض من دون النزول عن الحد الذي اختارته. وهذا الحد أداة ضبط مقررة للتجربة وقرار مجلس في الخطة الفعلية. وينبغي أن يعكس غرض التحليل ولا يمثل قاعدة سوقية عامة. وقد تستخدم الإدارة احتياطياً تشغيلياً مختلفاً، لكن عليها تحديد مبلغه وتطبيقه باتساق على كل مسار. ولا ينبغي ترتيب مسار ينجح من دون احتياطي مقابل مسار آخر ملزم بوسادة أكبر.
تفحص التجربة النقد فور كل حدث. وفي اليوم الواحد للنموذج، تسبق المدفوعات التشغيلية ورسوم المسار التحصيلات التشغيلية ودفعات المنحة وتحصيلات التمويل. وهذا الترتيب محافظ وصريح. وقد يكشف إخفاقاً يخفيه رصيد صاف في نهاية الشهر. وهو ليس ادعاء عن الممارسة المصرفية لشركة معينة. وينبغي أن تستبدله الخطة الفعلية بمواعيد دفع وتسوية موثقة عندما تهم هذه المواعيد. وحتى ذلك الحين، تحدد النتيجة المحافظة الأدلة الإضافية أو السيولة الملتزم بها التي تلزم قبل الاعتماد على تمويل اليوم نفسه.
ليست المطالبة المعتمدة جزءاً من النقد المتاح. كما لا يستطيع اكتتاب لاحق إصلاح خرق نقدي يقع قبله في الخطة المحددة. ويسجل النموذج تلك الإخفاقات حتى عندما يستمر السجل التشخيصي إلى تاريخ لاحق للمقارنة. وهذه الاستمرارية حساب يبين آثار المدخلات؛ وليست تاريخاً قابلاً للتمويل. وتستبعد قاعدة القرار التوصية بمسار مخفق إلى أن يزيل التزام تمويل إضافي محدد أو تغيير في الإنفاق العجز السابق. ولا تغير قيمة نهائية مشروطة مرتفعة شرط قابلية التنفيذ هذا.
أكثر مقادير التقرير فائدة هي أول تاريخ للخرق، وأدنى رصيد، والاحتياطي الابتدائي الإضافي اللازم للالتزام بالحد وفق جدول الأحداث نفسه. ويُبقي حساب الاحتياطي سائر المدخلات ثابتة. أما إذا جمعت الإدارة تمويلاً جسرياً لاحقاً، فله موعد نقد وتكلفة وأثر ملكية خاص به، ويجب إعادة حساب السجل. لذلك يجب قراءة الاحتياطي التشخيصي كحاجة تمويل ضمن اصطلاح توقيت معين. وهو لا يحدد مقرضاً، ولا يثبت توافر التمويل، ولا يقرر أن مرحلة إنجاز الشركة يمكن تأجيلها من دون تبعات.
| الحالة | أول يوم خرق | النقد عند أول خرق (GBP) | أدنى نقد (GBP) | أول عجز مقابل الحد (GBP) | أقصى عجز مقابل الحد (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
تستخدم كل حالة حداً أدنى GBP 10,000. وقد يفشل رصيد نقدي موجب في بلوغه؛ والنقد الأدنى السالب واقعة تشخيصية منفصلة. ويختلف العجز الأول عن الأقصى. والاستمرار بعد الخرق حساب غير ممول، وليس دليلاً على تكاليف مدفوعة فعلياً أو مطالبات صحيحة. وتستخدم D تأخر منحة 120 يوماً؛ وتتلقى F نقد المسرّعة في اليوم 300؛ ونسبة المنحة في G هي 20%؛ وتضم H تكاليف مؤهلة GBP 6,000 ضمن كل دفعة شهرية.
11 تسعير الجسر كقرار تمويل منفصل
لا يغير الجسر المقارنة إلا عندما يصل نقده قبل العجز المعني. وينبغي أن تسجل الإدارة التزام الجسر وشروطه والمبلغ الممول وتاريخ التسوية وأي رسم يخصم من المتحصلات. وقد يبالغ إجمالي أصل المبلغ في النقد القابل للاستخدام عندما يحتجز رسم أو تستحق دفعة أخرى عند السحب. والجسر في المثال أداة SAFE قابلة للتحويل محددة، وليس تسهيلاً مصرفياً. ويُدرج تحصيل نقده مرة واحدة، ويدخل أصله الممول في حساب التحويل مرة واحدة. ولا يدعي النموذج أن مستثمراً فعلياً سيقدم تلك الأداة بالشروط المذكورة.
تحتاج الديون والحقوق القابلة للتحويل إلى معاملتين مختلفتين عند النهاية. فالقرض المسدد خفض النقد بالفعل عند حدث سداده. وخصمه مجدداً من جسر قيمة حقوق الملكية النهائي يقلل قيمة الشركة. أما القرض القائم فيحتاج إلى تعديل التزام منفصل ضمن اصطلاح القيمة المختار. وتساهم أداة SAFE التي تتحول إلى أسهم في مقام الملكية، ولا ينبغي أيضاً خصمها كدين غير مدفوع في حساب مكافئ للأسهم العادية نفسه. وهذه قواعد مطابقة داخل النموذج. ويجب تحديد السداد التعاقدي الفعلي والأولوية والمعالجة المحاسبية من الأدوات المعنية قبل تطبيقها على معاملة.
قد يؤثر إصدار جسر أثناء بقاء أداة MFN سابقة قائمة أيضاً في شروط التحويل. وينبغي أن يميز جدول التمويل بين الحصة المنسوبة إلى الجسر نفسه والحصة الإضافية الناتجة من الشروط التي تعتمدها الأداة السابقة. وقد يزيد أثرهما المشترك على الحصة المباشرة للمستثمر الجديد. ويعرض التحليل المكونين وفق قاعدة أهلية واختيار مفترضة صراحة. ولا يفترض أن كل تمويل لاحق يفعل كل شرط MFN. وعندما تختلف تعريفات السقف أو الخصومات أو حقوق التعديل في الوثائق، تحتاج تلك الشروط إلى حساب منفصل على مستوى الأداة.
ينبغي أن يقارن المجلس مسار المنحة مع الجسر بالبدائل المتاحة بعد تضمين الأثر المالي الكامل للجسر. وتظل المنحة دعماً بمنحة، لكن بنية رأس المال اللازمة لتمكين توقيتها قد تخفف الحصص. والوصف الصحيح مسار تمويل يجمع منحة وجسراً. ولا ينبغي وصف المسار كله بأنه غير مخفف لمجرد أن أحد مكوناته لا يملك حقاً في حقوق الملكية. ويحتفظ سجل القرار بهذا التمييز وبالشروط المتبقية على المنحة. كما يبين ما إذا كان الجسر يغير التوقيت فقط أو يمول نشاطاً إضافياً يجعل النتائج التشغيلية غير قابلة للمقارنة.
12 تحميل وقت الإدارة على النشاط الذي يحل محله
يستهلك العمل على الطلبات والمشاركة في البرامج طاقة الإدارة. وتتوقف التكلفة الاقتصادية على النشاط المزاح وعلى ما إذا كانت الشركة تدفع نقداً إضافياً. ولا يصبح راتب المؤسس القائم دفعة نقدية ثانية بسبب حضوره ورشة. أما فاتورة مستشار مستقلة أو دفع سفر أو تعيين مؤقت فتولد حدثاً نقدياً آخر. وينبغي تمييز هذه الآثار. وقد يؤدي إسناد التكلفة الساعية نفسها إلى كل ساعة وإضافتها لتوقع نقد يشمل الراتب بالفعل إلى احتساب المورد مرتين وحجب حاجة التمويل الفعلية.
ينبغي أن يحدد سجل القرار مرحلة الإنجاز المزاحة. فإذا أخّر عمل الطلب تنفيذاً لدى عميل، تحتاج الإدارة إلى تفسير يستند إلى الأدلة لتوقيت الإيرادات والتكاليف والتبعات التعاقدية الناتجة. ولا ينبغي إدراج زيادة مبيعات غير مدعومة للمسرّعة وعقوبة تكلفة فرصة غير مدعومة للمنحة لمجرد إنتاج الإجابة المفضلة. ويمكن للمقارنة المحدودة بدلاً من ذلك إظهار ساعات الإدارة المطلوبة وفق مدخلات تخطيط معلنة وترك أثرها التجاري غير مقيم. وهذا يعطي المجلس مفاضلة واضحة للطاقة مع الحفاظ على التمييز بين تقدير مورد ونتيجة نقدية متحقق منها.
يستحق نقل الموقع وإعادة هيكلة الشركة بندين مستقلين عندما يتطلبهما مسار. وينبغي الحصول على تقديرات منطبقة والتمييز بين تكاليف المرة الواحدة والنفقات المتكررة والشروط التي تؤثر في موقع الموظفين أو الأصول. ولا يستورد النموذج مخصص انتقال معياري ولا يفترض أن البرنامج الدولي يمنح موافقة قانونية أو ضريبية. وتبقى الشروط غير المسعرة غير محسومة. وقد تظهر المقارنة مقدار التكلفة الإضافية التي يستطيع المسار المفضل استيعابها قبل زوال ميزته، لكن العتبة نتيجة نموذج وليست تقديراً للتكلفة الفعلية.
تضم الموازنة المفيدة للقرار لذلك جدول نقد وجدول طاقة. ويحكم جدول النقد السيولة. ويسجل جدول الطاقة الأشخاص المسؤولين والتواريخ والمهمات المزاحة والأدلة اللازمة لتقييم تبعة تجارية. ويمكن للمجلس إجازة جهد تقديم محدود مع اشتراط قرار آخر قبل قبول شروط حقوق الملكية أو الالتزام بتكاليف نقل الموقع. وهذا يحفظ قدرة الإدارة على جمع المعلومات من دون افتراض تخصيص أو إسقاط التمييز بين الطلب والقبول والمشاركة الممولة. وتركز التجربة العددية التالية على مقادير النقد والملكية التي حُددت مدخلاتها بالكامل.
13 تحديد التجربة وحدود الاستبعاد فيها
تتضمن التجربة اثنتي عشرة حالة تمويل أعدها المؤلف وعشرين اختبار حساسية يغيّر كل منها عاملاً واحداً. كل مدخل كمي افتراض مُنشأ مقوّم بعملة GBP. ولا يمثل أي منها متوسطاً مرصوداً لبرنامج، أو معدل نجاح للمتقدمين، أو تقديراً مستمداً من خبرة المؤلف في المعاملات. تستخدم الحالات المعلم التشغيلي نفسه وقاعدة تحويل معلنة، بحيث يمكن فحص مصدر كل اختلاف. ويسجل سجل منفصل شروطاً مختارة منشورة للبرامج بعملاتها الأصلية. توفر أوصاف البرامج سياقاً للقرار؛ ولا تُستبدل بها مدخلات التجربة ضمناً، ولا تُعرض بوصفها مجموعة بيانات المتقدمين التي تقوم عليها التجربة.
تتكون الخطة التشغيلية المشتركة من اثنتي عشرة فترة مفترضة، مدة كل منها ثلاثون يوماً، تليها جولة تمويل لاحقة بسعر محدد. وهذه أيام نسبية في النموذج وليست تقويماً فعلياً لبرنامج. تستخدم منحة تعويض التكاليف سقفاً محدداً للمنحة وسقفاً للتكاليف المؤهلة ونسبة تعويض وجدول مطالبات وفترة تأخر للتحصيل. ويستخدم المسرّع حقاً بنسبة ثابتة وأداة SAFE منفصلة ذات شرط MFN وبدون سقف تقييم. وتُسوّى النسبة الثابتة بعد تحويلات SAFE المحددة وقبل مجمع الخيارات الإضافي والتمويل الجديد. ويمكن لأداة SAFE لاحقة مؤهلة ذات سقف تقييم أن توفر الشروط لأداة MFN ضمن قاعدة الاختيار المعلنة. وتتطلب العقود الأخرى تعريفات التحويل الخاصة بها.
يستخدم الحساب كسوراً دقيقة، ولا يقرّب سوى النتائج المعروضة. وهو يحصر فرع التحويل المسموح به وفق سعر مستمد من سقف التقييم أو سعر الجولة، وحالتي وجود زيادة في مجمع الخيارات أو عدم وجودها. ويجب أن تستوفي النتيجة الصحيحة شروط فرعها، وأن تطابق جميع وحدات أصحاب الحقوق، وأن تنتج هيكلاً واحداً مقبولاً لرأس المال بالضبط. ويطابق السجل النقدي، بصورة منفصلة، كل تحصيل ودفعة ومطالبة معتمدة ومستحق قائم. ويجعل هذا التصميم الحساب قابلاً لإعادة الإنتاج دون محاكاة عشوائية. وهو يبيّن سلوك المنهج في ظل العقود والمدخلات المعلنة؛ ولا يثبت أن هذه المدخلات تمثل السوق.
تستبعد المقارنة الضرائب، وتسلسل توزيع حصيلة التصفية بحسب أفضلياتها، وحقوق الاكتتاب، وأدوات SAFE ذات الخصم أو المبنية على تقييم ما قبل الاستثمار، والتفسير القانوني لحقوق MFN غير المالية. ويُعامل مجمع الخيارات بوصفه حقاً مكافئاً للأسهم العادية، مخصصاً أو ممارساً، دون حصيلة منفصلة لممارسة الخيارات في حساب القيمة. وتكون القيمة الناتجة مقياساً تقريبياً مكافئاً للأسهم العادية ومعدلاً بالتخفيف. ولا تحسب حصيلة خروج فعلية للمؤسس. وتخضع المستحقات المعتمدة غير المشروطة لقاعدة صريحة تقيمها بالقيمة الاسمية، ونطاق من الصفر إلى القيمة الاسمية. وتتطلب المعاملة التي تتضمن مطالبات متنازعاً عليها أو دفعات مقدمة مقيدة أو مبالغ قد يتعين ردها حالات إضافية قبل استخدام الإطار فيها.
يُرفض الجمع المحظور قبل ترتيب البدائل مالياً. ويظل خرق الحد الأدنى للنقد إخفاقاً حتى عندما يستمر السجل التشخيصي حتى تحصيلات لاحقة. وتُعد المدفوعات والمطالبات بعد الخرق حسابات مشروطة، وليست دليلاً على أن شركة غير ممولة دفعت بالفعل تكاليف مؤهلة أو حصلت على تعويض صحيح. ويحافظ هذا التعامل على تحديد الإخفاق وحجم الالتزام التمويلي الناقص. ولا تستطيع جولة التمويل اللاحقة بسعر محدد تمويل العجز السابق بأثر رجعي. ولا يصبح ذلك المسار خطة قابلة للتنفيذ إلا بتغيير تمويلي أو تشغيلي جديد ومحدد ومقبول يزيل الخرق.
| صاحب الحق | A: منحة تعويض التكاليف | B: المسرّع |
|---|---|---|
| المؤسسون | 80.00% | 74.00% |
| الحق ذو النسبة الثابتة للمسرّع | 0.00% | 4.00% |
| أداة SAFE ذات شرط MFN للمسرّع | 0.00% | 2.00% |
| مجمع الخيارات القائم | 0.00% | 0.00% |
| مجمع الخيارات الإضافي | 0.00% | 0.00% |
| المستثمرون الجدد في الجولة المسعرة | 20.00% | 20.00% |
| المجموع | 100.00% | 100.00% |
الحالة A هي المنحة الأساسية؛ وB هي المسرّع الأساسي. ولا توجد أداة SAFE أخرى أو تمويل جسري في هذين المسارين. وتبلغ ملكية المؤسس الأصلية 100% قبل التمويل. وكل حصة معروضة محسوبة بعد الجولة المشتركة بسعر محدد؛ ويبلغ مجموع الكسور الدقيقة 100%. وتُسوّى النسبة الثابتة للمسرّع بعد تحويل SAFE، ثم تتعرض للتخفيف بفعل الأموال الجديدة.
14 مقارنة اثني عشر مساراً لتمويل التشغيل
تفصل الحالات الاثنتا عشرة بين اختيار المسار وكفاية التمويل. تستوفي سبع حالات الحد الأدنى المفترض للنقد، وتخرقه أربع، وتكون حالة واحدة غير مقبولة لأن الجمع بين برامجها محظور صراحة. والحالة A هي منحة تعويض التكاليف الأساسية. والحالة B هي المسرّع الأساسي. ويمول كلاهما الخطة التشغيلية نفسها وفق شروطهما الافتراضية. ويتركان للمؤسسين 80% و74% على التوالي بعد الجولة اللاحقة بسعر محدد. وتتضمن نتائج الملكية هذه تسلسل التمويل. وهي ليست نسب الملكية المعلن عنها مقابل التمويل في أي برنامج مسمى، كما أن المدخلات المالية لا تمثل عرضاً حالياً من أحد البرامج.
يظهر الاختلاف النقدي قبل الجولة اللاحقة. يبلغ الحد الأدنى للنقد في المنحة الأساسية GBP 20,000 مقابل حد أدنى مطلوب قدره GBP 10,000. ويبلغ في المسرّع GBP 74,000. ويجتاز كلاهما الاختبار، لكن الهامش النقدي الاحتياطي للمنحة أقل بكثير وفق الخطة التشغيلية المعلنة. وتدفع المنحة GBP 54,000 بحلول تاريخ المقارنة، وتترك GBP 6,000 من المطالبات المعتمدة غير المدفوعة. ويبلغ إجمالي الاستحقاق المعتمد GBP 60,000. ويوضح التمييز بين الاستحقاق والتحصيلات والمستحقات كيف يمكن لمنحة توصف بأنها غير مخففة للملكية أن تترك على الشركة متطلباً كبيراً لتمويل الإنفاق مقدماً.
تمدّد الحالة C فترة تأخر تحصيل المنحة إلى ستين يوماً، وتظل قابلة للتنفيذ بحد أدنى للنقد قدره GBP 12,000. وتستخدم الحالة D تأخراً مدته 120 يوماً. وتخرق الحد الأدنى للمرة الأولى في اليوم 300، عندما تترك الدفعة التشغيلية الخارجة GBP 4,000 قبل التحصيل اللاحق في ذلك اليوم. ويبلغ أدنى رصيد تشخيصي لها GBP 2,000. ولا يزيل الرصيد الختامي الموجب الخرق السابق. ويكون الاستمرار بعد اليوم 300 سجلاً تشخيصياً غير ممول. ولا يثبت النموذج أن الشركة تستطيع دفع التكاليف اللاحقة أو تقديم مطالبات صحيحة لتعويضها دون التزام تمويلي آخر.
تضيف الحالة E أداة SAFE ذات سقف تقييم بقيمة GBP 60,000 في اليوم 180 إلى مسار المنحة المتأخرة. ويصبح الحد الأدنى للنقد GBP 26,000، ويحتفظ المؤسسون بنسبة 78.4% بعد التحويل والجولة المسعرة. ويجتاز هذا المسار المنفصل والمحدد بالكامل اختبار النقد. وهو يوضح كيف يمكن لتمويل جسري مرتبط بحقوق الملكية أن يجعل استراتيجية المنحة الكاملة مخففة للملكية، رغم أن المنحة نفسها لا تصدر أسهماً. ولا تمنح المقارنة ترتيباً للقيمة بين E القابلة للتنفيذ وD المخفقة. ويجب على الإدارة أولاً تحديد بديل قابل للتنفيذ للحالة D قبل مقارنة قيمة المساهمين على أساس قابل للتنفيذ.
تختبر الحالات المتبقية دفعة متأخرة من المسرّع، ونسبة تعويض أقل للمنحة، وقاعدة أضيق للتكاليف المؤهلة، وجمعاً مسموحاً وآخر محظوراً، وأداة SAFE لاحقة ذات سقف تقييم مع إعادة تسعير بموجب MFN، ومجمع خيارات جديداً. وتخرق الحالات F وG وH الحد الأدنى للنقد. والحالة I مسموحة صراحة وقابلة للتنفيذ. وتُستبعد الحالة J قبل حساب نتيجة للنقد أو الملكية. والحالتان K وL قابلتان للتنفيذ، لكنهما تخفضان ملكية المؤسسين بآليتين مختلفتين. ويحتفظ الجدولان بجميع النتائج الاثنتي عشرة، بما فيها الإخفاقات، بحيث لا يختفي مسار تمويل من المقارنة لمجرد أن نسبته النهائية تبدو جذابة.
تبدأ جميع الشركات برأس مال عادي مملوك للمؤسسين ودون مجمع خيارات قائم. وتجمع الجولة اللاحقة بسعر محدد GBP 1 مليون عند تقييم مستقل مفترض لحقوق الملكية قبل الاستثمار قدره GBP 4 مليون. كما أن معيار قيمة المنشأة التشغيلية المستخدم في مقارنة القيمة يبلغ GBP 4 مليون، لكنه مدخل منفصل ذو معنى اقتصادي مختلف. والتساوي العددي بينهما افتراض معلن. ولا يثبت تطابقاً بين قيمة المنشأة وقيمة حقوق الملكية قبل الاستثمار، ولا يوفر تقييماً سوقياً لشركة فعلية.
| الحالة | مسار التمويل | الحد الأدنى للنقد (GBP) | ملكية المؤسسين | الحالة التنفيذية |
|---|---|---|---|---|
| A | منحة؛ تأخر التحصيل 30 يوماً | 20,000 | 80.0000% | قابلة للتنفيذ من حيث السيولة |
| B | مسرّع؛ النقد في اليوم 30 | 74,000 | 74.0000% | قابلة للتنفيذ من حيث السيولة |
| C | منحة؛ تأخر التحصيل 60 يوماً | 12,000 | 80.0000% | قابلة للتنفيذ من حيث السيولة |
| D | منحة؛ تأخر التحصيل 120 يوماً | 2,000 | 80.0000% | خرق الحد الأدنى للنقد؛ تشخيص فقط |
| E | منحة متأخرة مع تمويل جسري بأداة SAFE بقيمة GBP 60,000 | 26,000 | 78.4000% | قابلة للتنفيذ من حيث السيولة |
| F | مسرّع؛ النقد في اليوم 300 | -16,000 | 74.0000% | خرق الحد الأدنى للنقد؛ تشخيص فقط |
حالات افتراضية بعملة GBP. نسب المؤسسين حصص مكافئة للأسهم العادية بعد الجولة، معروضة بأربع منازل عشرية. وفي D وF، تُعد الملكية والمبالغ اللاحقة في السجل حسابات تشخيصية بعد إخفاق نقدي؛ ولا تثبت تاريخ تشغيل ممولاً أو توصية.
| الحالة | مسار التمويل | الحد الأدنى للنقد (GBP) | ملكية المؤسسين | الحالة التنفيذية |
|---|---|---|---|---|
| G | منحة؛ تعويض بنسبة 20% | -12,400 | 80.0000% | خرق الحد الأدنى للنقد؛ تشخيص فقط |
| H | مكوّن مؤهل شهري بقيمة GBP 6,000 | -7,000 | 80.0000% | خرق الحد الأدنى للنقد؛ تشخيص فقط |
| I | مسار مشترك مسموح صراحة | 70,000 | 74.0000% | قابلة للتنفيذ من حيث السيولة |
| J | مسار مشترك محظور | لم يُحسب | لم تُحسب | غير مقبولة؛ مستبعدة قبل الحساب المالي |
| K | أداة SAFE لاحقة بقيمة GBP 250,000 مع اختيار MFN | 74,000 | 66.6667% | قابلة للتنفيذ من حيث السيولة |
| L | مجمع خيارات مستهدف بنسبة 10% بعد الجولة | 74,000 | 64.5000% | قابلة للتنفيذ من حيث السيولة |
تحتفظ G وH بحسابات تشخيصية غير ممولة. وتسمح I وحدها صراحة بالجمع بين المنحة والمسرّع مع التمويل الخاص المشترك المعلن. وتُرفض J قبل حساب النقد أو هيكل رأس المال أو القيمة، ولذلك لا يُسند إليها أي رقم مالي. وتغيّر K وL آليتين مختلفتين للملكية. والنسب مقربة من الكسور الدقيقة المحفوظة.
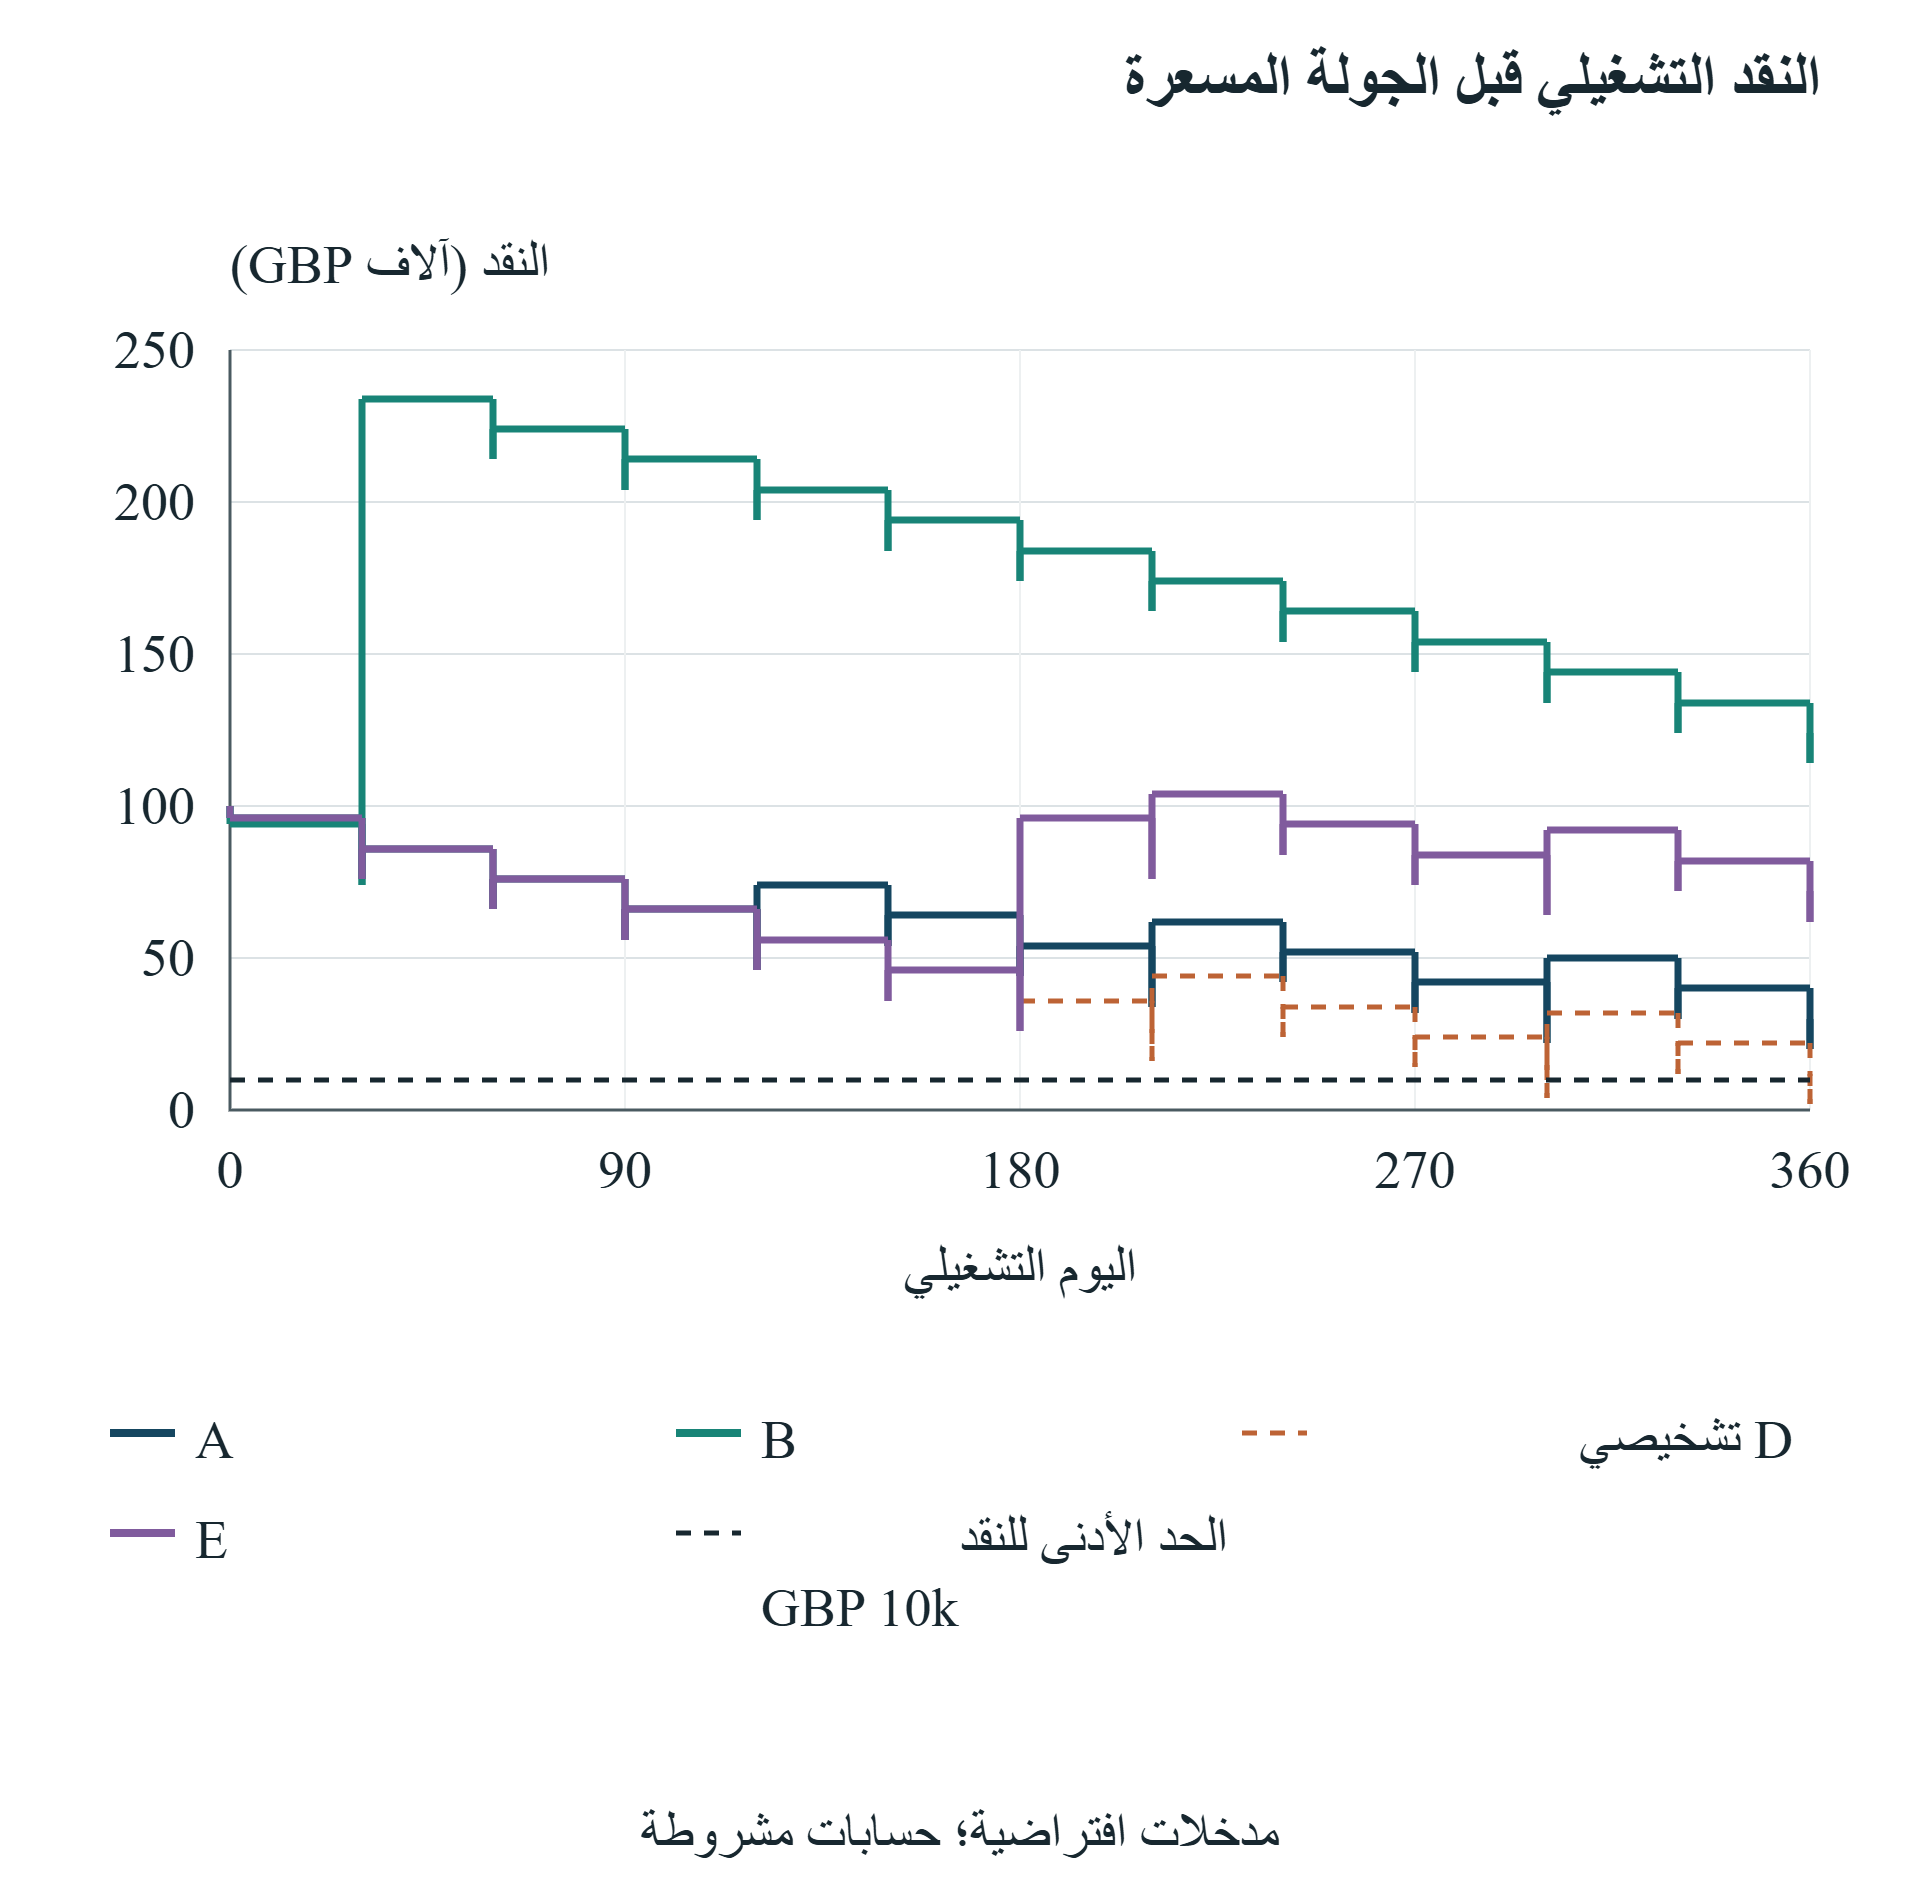
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
حساب افتراضي أعده المؤلف بعملة GBP. تسبق المدفوعات التشغيلية التحصيلات اللاحقة في اليوم نفسه. وتخرق D الحد الأدنى في اليوم 300؛ ومسارها اللاحق حساب تشخيصي غير ممول. وتظل A وB وE قابلة للتنفيذ وفق المدخلات المعلنة.
15 اختبار توقيت المطالبات والاحتياطي النقدي الافتتاحي
تثبّت خمسة اختبارات حساسية لتأخر المنحة مبلغ المنحة والإنفاق المؤهل والخطة التشغيلية، وتغيّر فترة تأخر التحصيل. وتجتاز فترات التأخر البالغة صفراً وثلاثين وستين يوماً الحد الأدنى المفترض للنقد. وتبلغ أدنى أرصدتها GBP 20,000 وGBP 20,000 وGBP 12,000. وتخفق حالة التسعين يوماً أول مرة في اليوم 360؛ وتخفق حالة 120 يوماً أول مرة في اليوم 300. وتصل كلتاهما إلى حد أدنى تشخيصي قدره GBP 2,000. وتعتمد هذه النتائج على ترتيب الأحداث المعلن، بما فيه المدفوعات التشغيلية قبل تحصيلات اليوم نفسه. وقد يخفي الرصيد الشهري المجمع التمويل اللازم لعبور تلك الفترة.
تغيّر التجربة أيضاً تاريخ نقد المسرّع بصورة مستقلة عن تاريخ القبول فيه. وتظل الدفعات في الأيام صفر وثلاثين وتسعين و180 قابلة للتنفيذ، بحدود دنيا للنقد تبلغ GBP 94,000 وGBP 74,000 وGBP 54,000 وGBP 24,000 على التوالي. وتخفق دفعة اليوم 300 أول مرة في اليوم 240، وتصل إلى رصيد تشخيصي سالب بمقدار GBP 16,000. ويُظهر كل اختبار حساسية في النهاية النقد الختامي نفسه، لأن الاستثمار نفسه يُدخل في السجل في نهاية المطاف. ولا يجعل ذلك التساوي المسارات متكافئة تشغيلياً. وتحتاج الشركة إلى أموال ملتزم بها قبل أن تتحمل الالتزامات التي تقود إلى ذلك الرصيد الختامي.
يوفر العجز عن الحد الأدنى للنقد حساباً مفيداً للاحتياطي ضمن جدول أحداث ثابت. فالفرق بين الحد الأدنى المطلوب وأدنى رصيد في السجل يحدد النقد الافتتاحي الإضافي اللازم لإزالة جميع الخروقات، إذا لم تكن لذلك النقد الإضافي تكلفة أو سداد أو أثر في الملكية. ويبلغ الفرق في الحالة D مقدار GBP 8,000؛ وفي F مقدار GBP 26,000. وهذه فجوات احتياطي مشروطة. ولا يفترض النموذج أن جهة أخرى توفر هذه المبالغ مجاناً. ويجب إدخال أي تمويل جسري فعلي بتاريخ إتاحته ورسومه وتحويله أو سداده والتصاريح المرتبطة بالبرنامج.
يجيب أول خرق وأسوأ عجز عن سؤالين مختلفين. تنخفض الحالة D أول مرة بمقدار GBP 6,000 عن الحد الأدنى في اليوم 300، بينما تبلغ فجوتها التشخيصية اللاحقة GBP 8,000. وتترك تغطية العجز الأول وحده إخفاقاً آخر لاحقاً في الخطة غير المعدلة. وتنخفض الحالة F أول مرة بمقدار GBP 6,000 عن الحد الأدنى في اليوم 240، ثم تبلغ فجوة أكبر بكثير. ولذلك يحتاج مجلس الإدارة إلى المسار النقدي الكامل المؤرخ، وأول موعد لاتخاذ القرار، وأقصى التزام تمويلي مطلوب. ولا يكفي رقم الخرق الأول وحده لتحديد حجم معالجة تمويلية كاملة.
توضح حالتا النسبة الأقل والأهلية الأضيق الآلية نفسها عبر قناة مختلفة. فتقلل نسبة التعويض الأقل والتكاليف المقبولة الأقل الأموال العائدة إلى الشركة. ولا تقلل فواتير التشغيل في هذه التجربة. ولا تستطيع الإدارة حل الفجوة بإعادة تسمية دفعة غير مؤهلة على أنها تمويل مشترك، أو بمعاملة رصيد خدمات بوصفه نقداً عاماً. وستكون خطة الإنفاق المعدلة حالة جديدة. ويجب تقييم نطاقها التقني وإمكان تحقيق معلمها والتصاريح المرتبطة بالمنحة إلى جانب سجلها النقدي المعدل قبل وصف التغيير بأنه بديل قابل للتنفيذ.
يغيّر التأخر أيضاً توزيع النقد والمطالبات غير المدفوعة في تاريخ المقارنة. وقد تترك قاعدة القيمة الاسمية في التجربة المقياس التقريبي المشروط لقيمة المساهمين في مسار المنحة دون تغيير، مع إخفاق المسار نفسه في اختبار النقد السابق. وهذه خاصية لحدود الحساب المفترضة، وليست دليلاً على أن التأخر بلا تكلفة اقتصادية. وتعرض الورقة الإخفاق النقدي أولاً، وتحتفظ بنطاق للمستحقات من الصفر إلى القيمة الاسمية. ولا تقدّر تعثر المطالبات أو معدلات الخصم أو علاوة التمويل انطلاقاً من فترات التأخر الافتراضية. وتتطلب هذه المدخلات أدلة خاصة بالمطالبة الفعلية والطرف المقابل.
| تأخر التحصيل (أيام) | الحد الأدنى للنقد (GBP) | يوم الخرق الأول | المطالبات غير المدفوعة في اليوم 361 (GBP) | الحالة |
|---|---|---|---|---|
| 0 | 20,000 | لا يوجد | 0 | قابلة للتنفيذ من حيث السيولة |
| 30 | 20,000 | لا يوجد | 6,000 | قابلة للتنفيذ من حيث السيولة |
| 60 | 12,000 | لا يوجد | 6,000 | قابلة للتنفيذ من حيث السيولة |
| 90 | 2,000 | 360 | 6,000 | تشخيص غير ممول |
| 120 | 2,000 | 300 | 24,000 | تشخيص غير ممول |
يتغير مدخل واحد عن A: الفترة بين الاعتماد والدفع. ويظل الإنفاق وأيام الاعتماد وشروط المنحة ثابتة. وتسبق المدفوعات الخارجة تحصيلات اليوم نفسه. ويخفق صفا 90 يوماً و120 يوماً في استيفاء الحد الأدنى للنقد؛ وتكون المطالبات والأرصدة اللاحقة تشخيصية. ولا يُقدَّم احتمال للتأخر أو تقدير لمدة المعالجة.
| يوم التحصيلين معاً | الحد الأدنى للنقد (GBP) | يوم الخرق الأول | ملكية المؤسسين | الحالة |
|---|---|---|---|---|
| 0 | 94,000 | لا يوجد | 74.00% | قابلة للتنفيذ من حيث السيولة |
| 30 | 74,000 | لا يوجد | 74.00% | قابلة للتنفيذ من حيث السيولة |
| 90 | 54,000 | لا يوجد | 74.00% | قابلة للتنفيذ من حيث السيولة |
| 180 | 24,000 | لا يوجد | 74.00% | قابلة للتنفيذ من حيث السيولة |
| 300 | -16,000 | 240 | 74.00% | تشخيص غير ممول |
يتحرك تاريخا النقد المقابل للنسبة الثابتة ونقد MFN معاً؛ ويظل القبول في اليوم 0. وتُدخل جميع التحصيلات في النهاية قبل الجولة، لكن الدفع في اليوم 300 يترك إخفاقاً سابقاً في اليوم 240. وملكية ذلك الصف المعروضة وحدها حساب تشخيصي مشروط. ولا يثبت تساوي النقد الختامي تساوي السيولة.
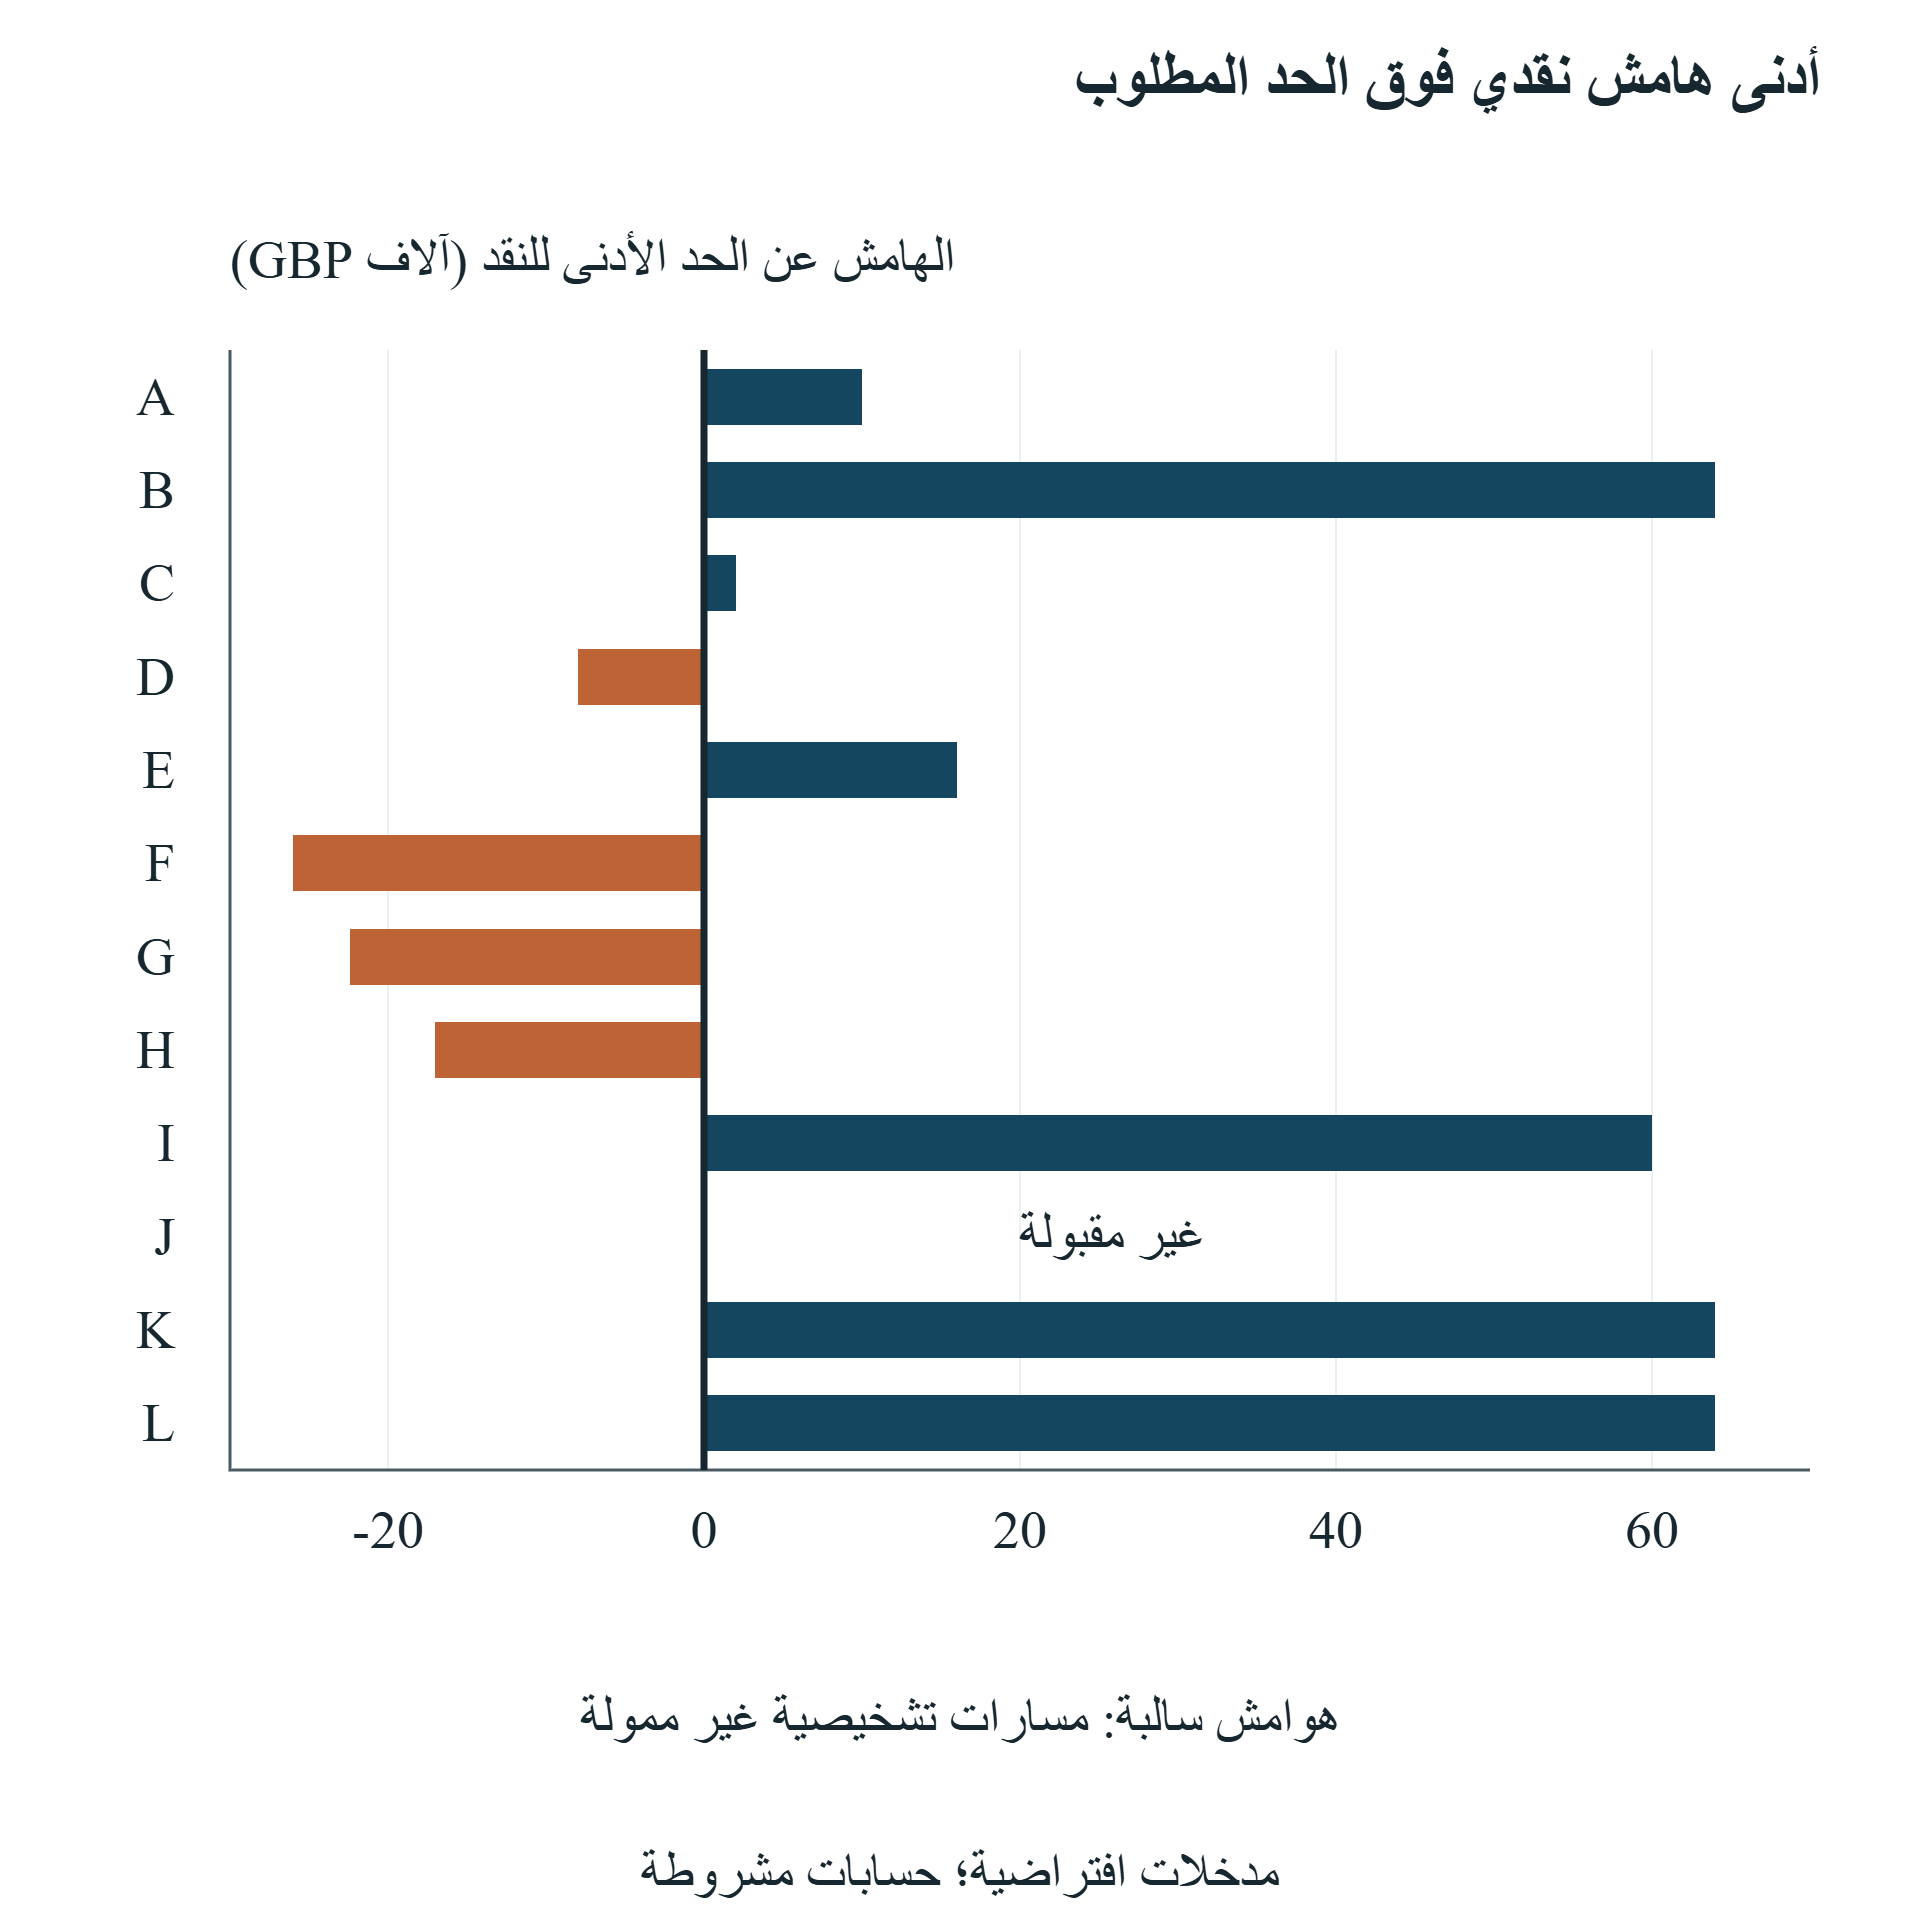
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
حساب افتراضي أعده المؤلف، بآلاف GBP. الهامش هو الحد الأدنى للنقد مطروحاً منه الحد المطلوب. ولا يُحسب النقد في J؛ وهي ليست نتيجة بهامش صفري. ولا تقدّر الأرقام معدلات إخفاق فعلية للمنح أو المسرّعات.
16 اختبار إعادة تسعير MFN مع الاكتتاب التالي ومجمع الخيارات
يتطلب حساب MFN تحديد الأداة اللاحقة المؤهلة وحد التحويل، إلى جانب المبلغ النقدي الأصلي. وتبدأ مجموعة اختبارات الحساسية من حالة المسرّع وتضيف أداة SAFE لاحقة بقيمة GBP 250,000. ويمكن لأداة SAFE الأصلية ذات شرط MFN، البالغة GBP 100,000، اختيار شروط سقف التقييم اللاحق المفترضة. وتغيّر التجربة ذلك السقف اللاحق عبر GBP 2 مليون وGBP 3 مليون وGBP 4 مليون وGBP 6 مليون وGBP 8 مليون. وتتضمن كل حالة الاكتتابين معاً. ولذلك يجمع التغير الناتج عن حالة المسرّع الأصلية بين تمويل إضافي وإعادة تسعير؛ ولا يمثل تقديراً معزولاً لتكلفة شرط MFN واحد.
تبلغ ملكية المؤسسين بعد الجولة المسعرة 62% عند سقف GBP 2 مليون، والثلثين عند GBP 3 مليون، و69% عند كل من GBP 4 مليون وGBP 6 مليون وGBP 8 مليون. وتستخدم أداتا SAFE فرع سقف التقييم في الحالات الثلاث الأولى، بما فيها التعادل الدقيق عند GBP 4 مليون. وتستخدمان فرع الجولة المسعرة عند السقفين الأعلى. وينتج ثبات نسبة المؤسسين فوق ذلك الحد عن التحويل بسعر الجولة الأقل المنطبق. ومن شأن فرض معادلة السقف على كل حالة أن يبالغ في نسبة الملكية التي يحتفظ بها المؤسسون عند السقوف المرتفعة.
يعرض جدول الملكية حقي SAFE بصورة منفصلة. عند سقف GBP 2 مليون، تملك أداة SAFE ذات شرط MFN نسبة 4%، والأداة اللاحقة 10% بعد الجولة. وعند GBP 3 مليون، تملكان نحو 2.6667% و6.6667%. وعند GBP 4 مليون وما فوقه، تملكان 2% و5% في هذه التجربة. ويملك الحق الثابت للمسرّع 4%، والمستثمرون الجدد في الجولة المسعرة 20% طوال مجموعة الحساسية هذه. ويبلغ مجموع هذه النسب مع ملكية المؤسسين 100%. وتظل الكسور الدقيقة أساس الحساب؛ والنسب المعروضة بأربع منازل عشرية مقربة.
يعتمد التفسير على تعريف الحق الثابت. ففي هذه الحالة، تنطبق نسبة 5% الخاصة به بعد تحويلات SAFE المحددة وقبل مجمع الخيارات الإضافي والتمويل الجديد بسعر محدد. ويتطلب العقد الذي يستخدم مقاماً آخر حساباً آخر. وتُفحص أوصاف البرامج المنشورة في الورقة بصورة منفصلة لأن النسب الثابتة وصياغة MFN ومحفزات التمويل المؤهل تختلف بين الجهات والوثائق. وتوفر التجربة العامة اختباراً شفافاً لتسلسل واحد محدد. ولا تصادق على إمكان إعادة إنتاج نسبها باستبدال اسم مسرّع فعلي فقط.
تغيّر حساسية مجمع الخيارات حداً ثانياً للملكية. فالأهداف اللاحقة للجولة البالغة صفراً و5% و10% و15% و20% تترك للمؤسسين 74% و69.25% و64.5% و59.75% و55% على التوالي. ولذلك يخفض هدف 10% ملكية المؤسسين بمقدار 9.5 نقطة مئوية عن الأساس الذي لا يتضمن زيادة في المجمع. وينخفض الحق الثابت أيضاً من 4% إلى 3.5%. وفي نظام سعر الجولة المفترض، تظل أداة SAFE ذات شرط MFN عند 2%، والمستثمرون الجدد في الجولة المسعرة عند 20%. ولهذا ينبغي حساب نسبة المجمع ضمن تسلسل التحويل الكامل، بدلاً من طرحها آلياً من المؤسسين وحدهم.
يُعد المجمع في هذه التجربة حقاً مكافئاً للأسهم العادية على أساس التخفيف الكامل، مخصصاً أو ممارساً. ولا تدخل حصيلة منفصلة لممارسة الخيارات في حساب القيمة. ويمكن لمنح الموظفين الفعلية والاستحقاق التدريجي والسقوط وأسعار الممارسة والأفضليات وتوزيعات الخروج أن تغيّر التوزيع الاقتصادي. وينبغي للإدارة الاحتفاظ بجدول رأس المال التعاقدي وقاعدة القيمة المختارة معاً، والحصول على مشورة خاصة بالمعاملة عند غموض الشروط. ويفيد الرسم النسبي في مطابقة الملكية؛ ولا يستطيع إثبات حصيلة فعلية لفرد من بيع لاحق.
| السقف اللاحق (GBP) | فرعا تحويل أداتي SAFE | ملكية المؤسسين | ملكية SAFE ذات شرط MFN | ملكية SAFE اللاحقة |
|---|---|---|---|---|
| 2,000,000 | السعر المستمد من السقف | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | السعر المستمد من السقف | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | السعر المستمد من السقف؛ تعادل دقيق | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | سعر الجولة | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | سعر الجولة | 69.0000% | 2.0000% | 5.0000% |
يبلغ الاكتتاب اللاحق GBP 250,000، وأصل مبلغ MFN السابق GBP 100,000 في كل صف. ويستخدم كلاهما شروط أساس رأس المال نفسه المفترضة. وتبلغ ملكية المسرّع الثابتة 4% وملكية المستثمرين الجدد في الجولة المسعرة 20%؛ ولا يُضاف مجمع خيارات. ويرجح فرع السقف عند التعادل الدقيق. والنسب مقربة إلى أربع منازل عشرية؛ ويبلغ مجموع الكسور الدقيقة 100%. وهذا يغيّر التمويل وشروط MFN معاً، ولا يمثل منفعة سببية للبرنامج.
| هدف المجمع | ملكية المؤسسين | الحق الثابت للمسرّع | ملكية SAFE ذات شرط MFN | المستثمرون الجدد في الجولة المسعرة |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
يتغير هدف المجمع بعد الجولة وحده عن B. ويكون المجمع الابتدائي صفراً. ويتخفف الحق الثابت بفعل المجمع الإضافي والأموال الجديدة؛ وتظل أداة MFN المحولة بسعر الجولة عند 2%. ووحدات المجمع حقوق مكافئة للأسهم العادية مخصصة أو ممارسة دون نمذجة حصيلة منفصلة للممارسة. وهذه ليست توزيعات خروج محققة.
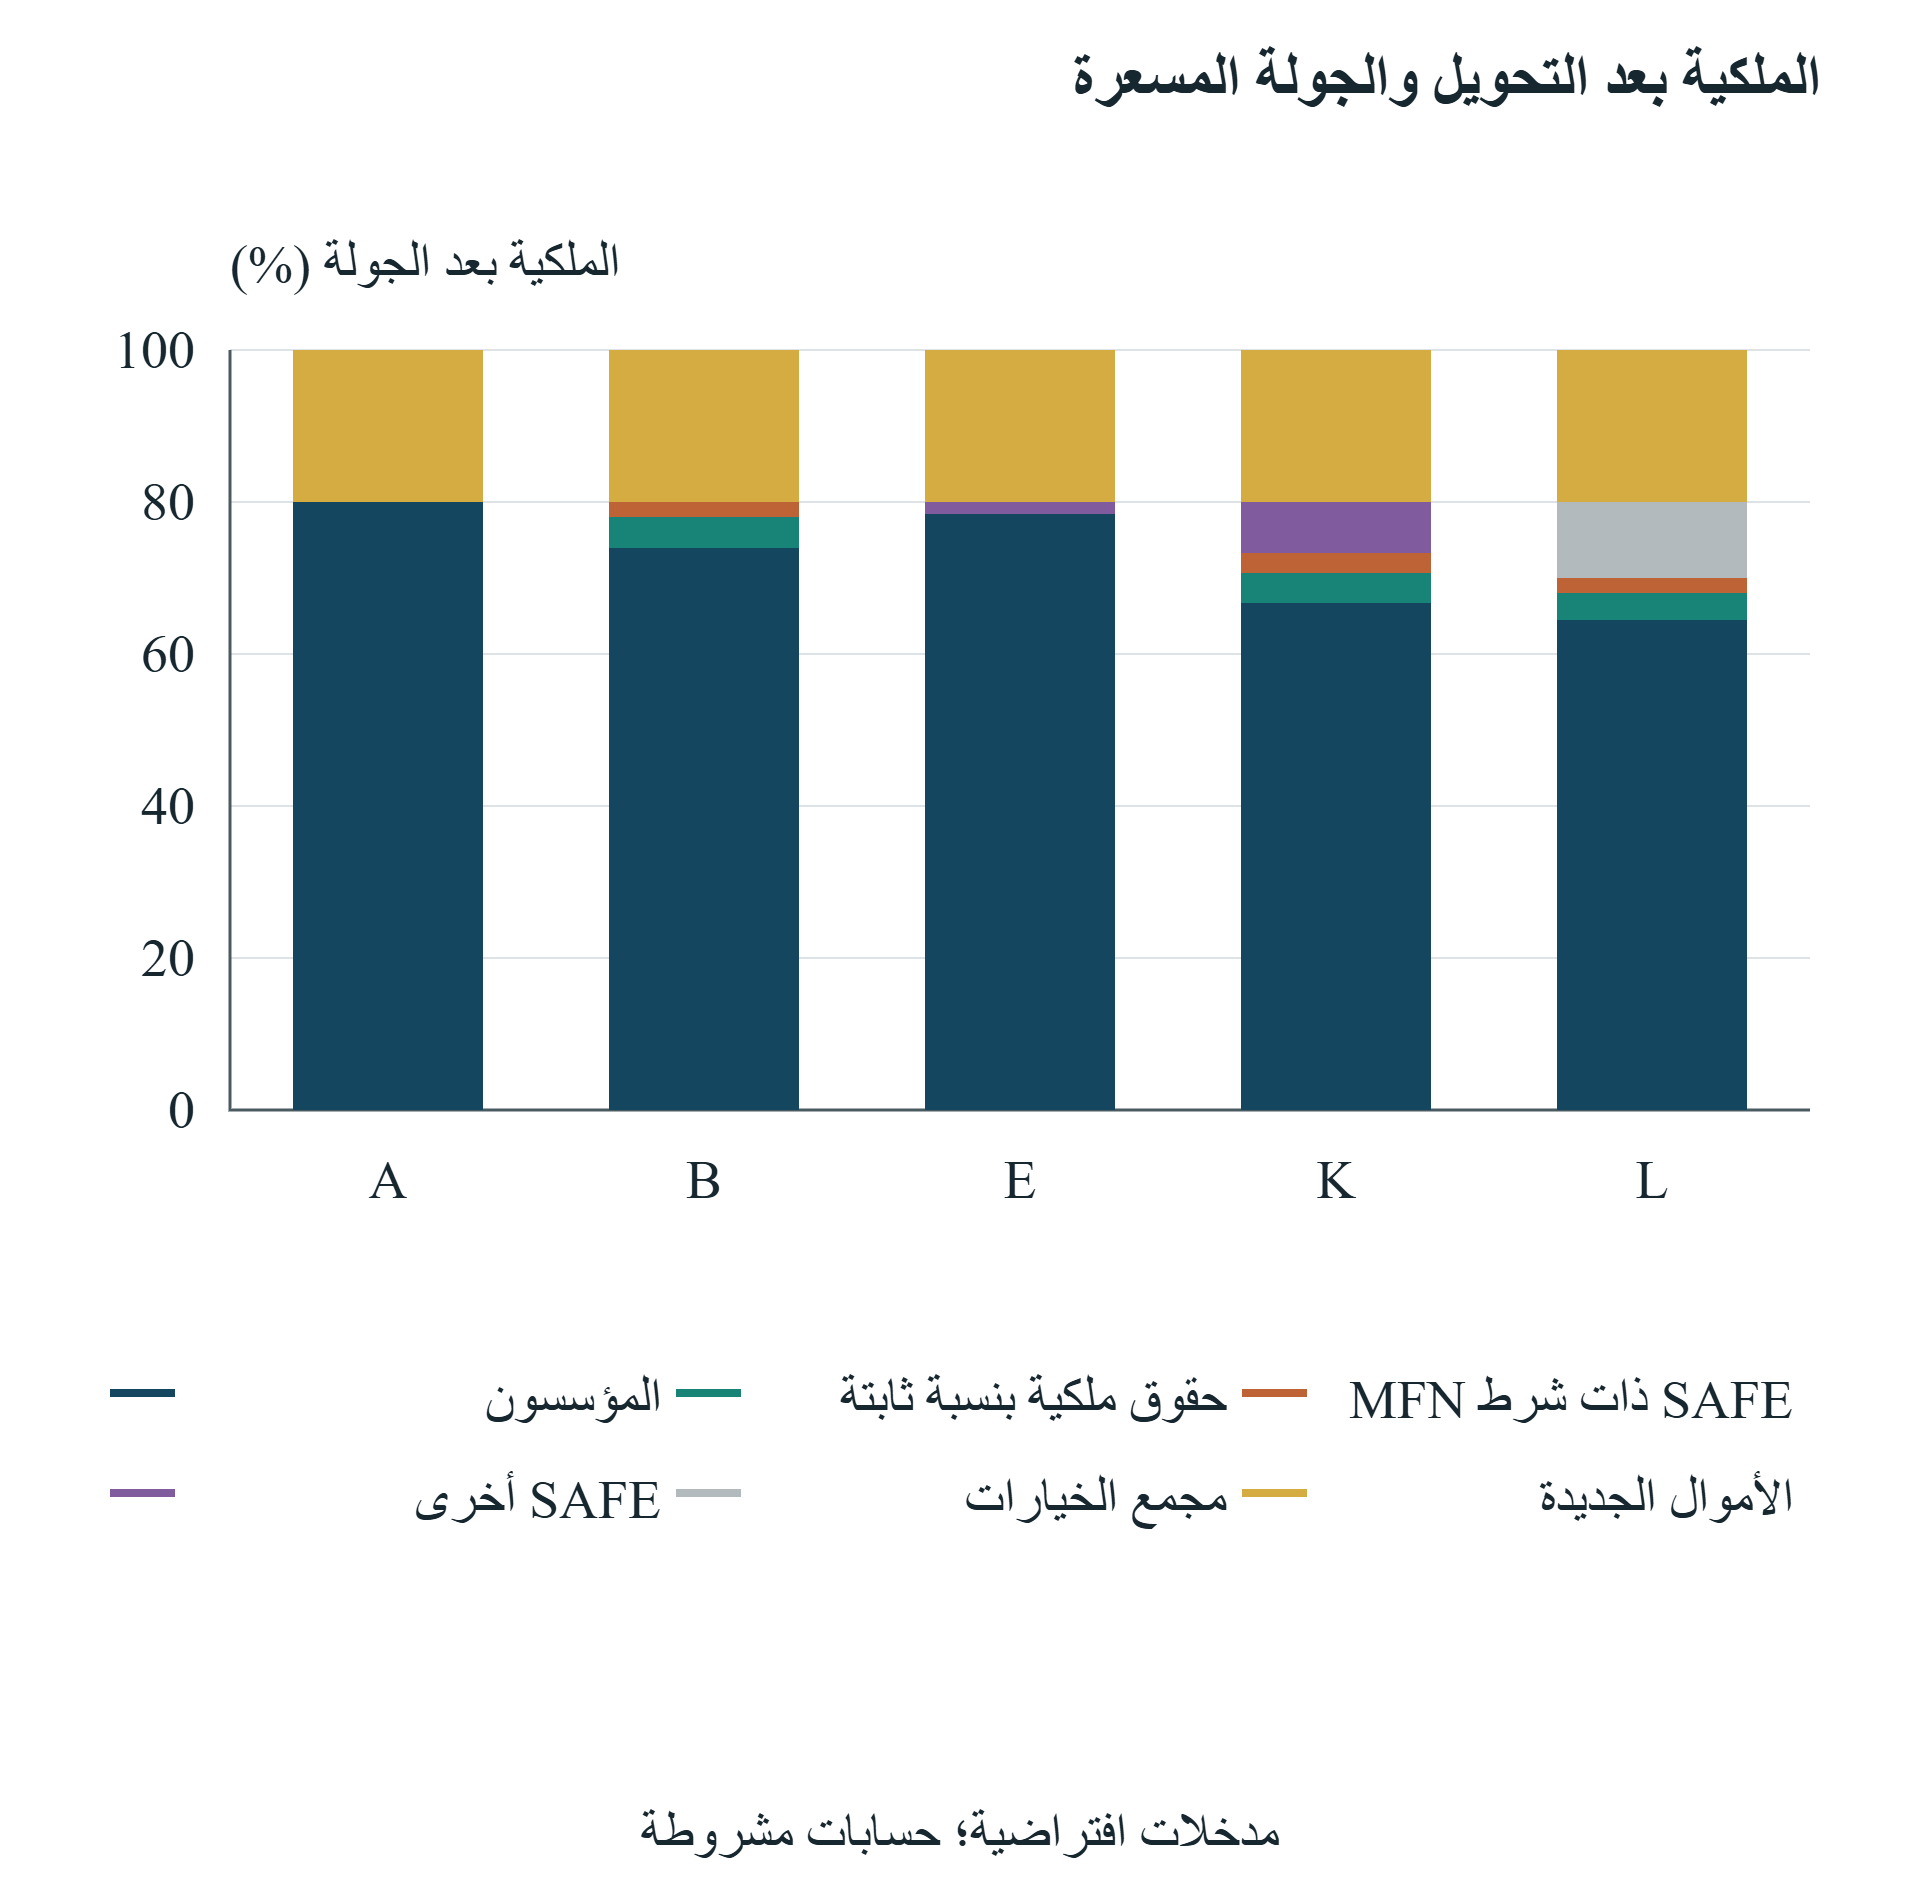
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
هيكل رأس مال افتراضي مكافئ للأسهم العادية أعده المؤلف. A هي المنحة الأساسية؛ وB المسرّع الأساسي؛ وتضيف E التمويل الجسري للمنحة؛ وتضيف K أداة SAFE لاحقة مع اختيار MFN؛ وتضيف L مجمعاً بعد الجولة بنسبة 10%. ولا تمثل قاعدة المجمع حصيلة خروج محققة.
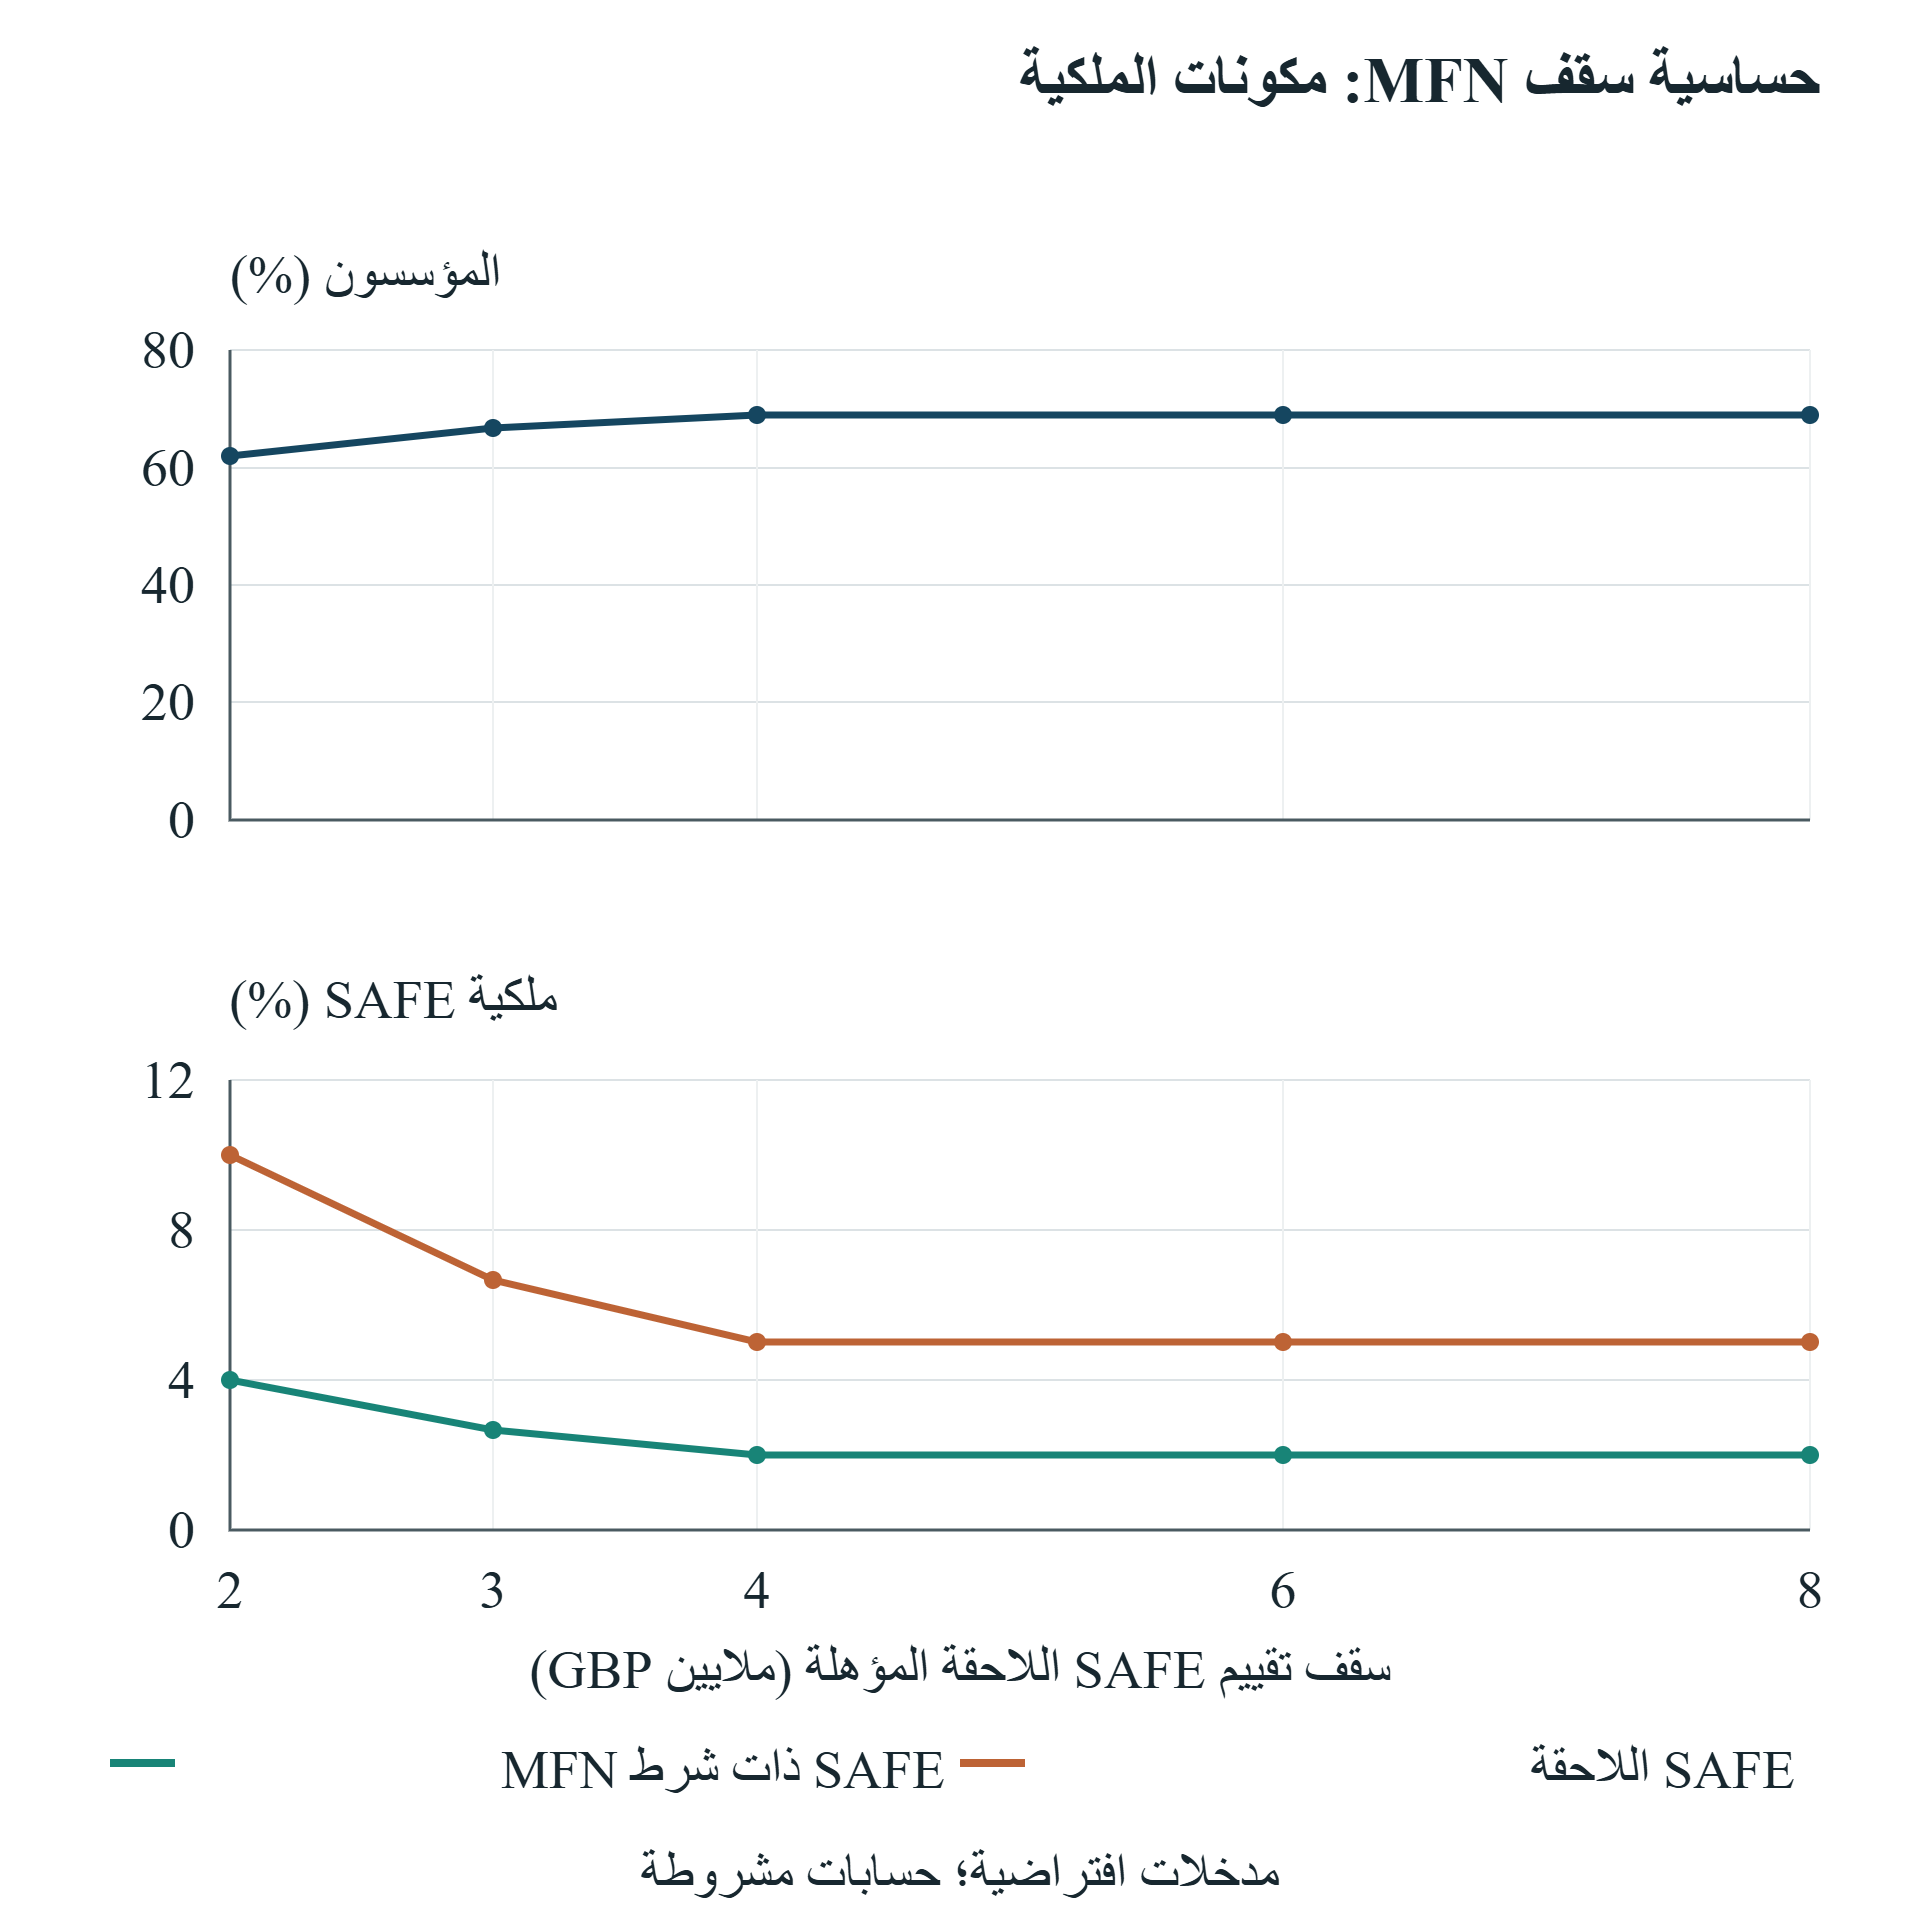
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
اختبار حساسية افتراضي أعده المؤلف. تتضمن كل حالة أداة SAFE الأصلية ذات شرط MFN بقيمة GBP 100,000 وأداة SAFE الإضافية بقيمة GBP 250,000. ولا يمثل الشكل تقديراً سببياً معزولاً لشرط MFN أو نتيجة فعلية لبرنامج.
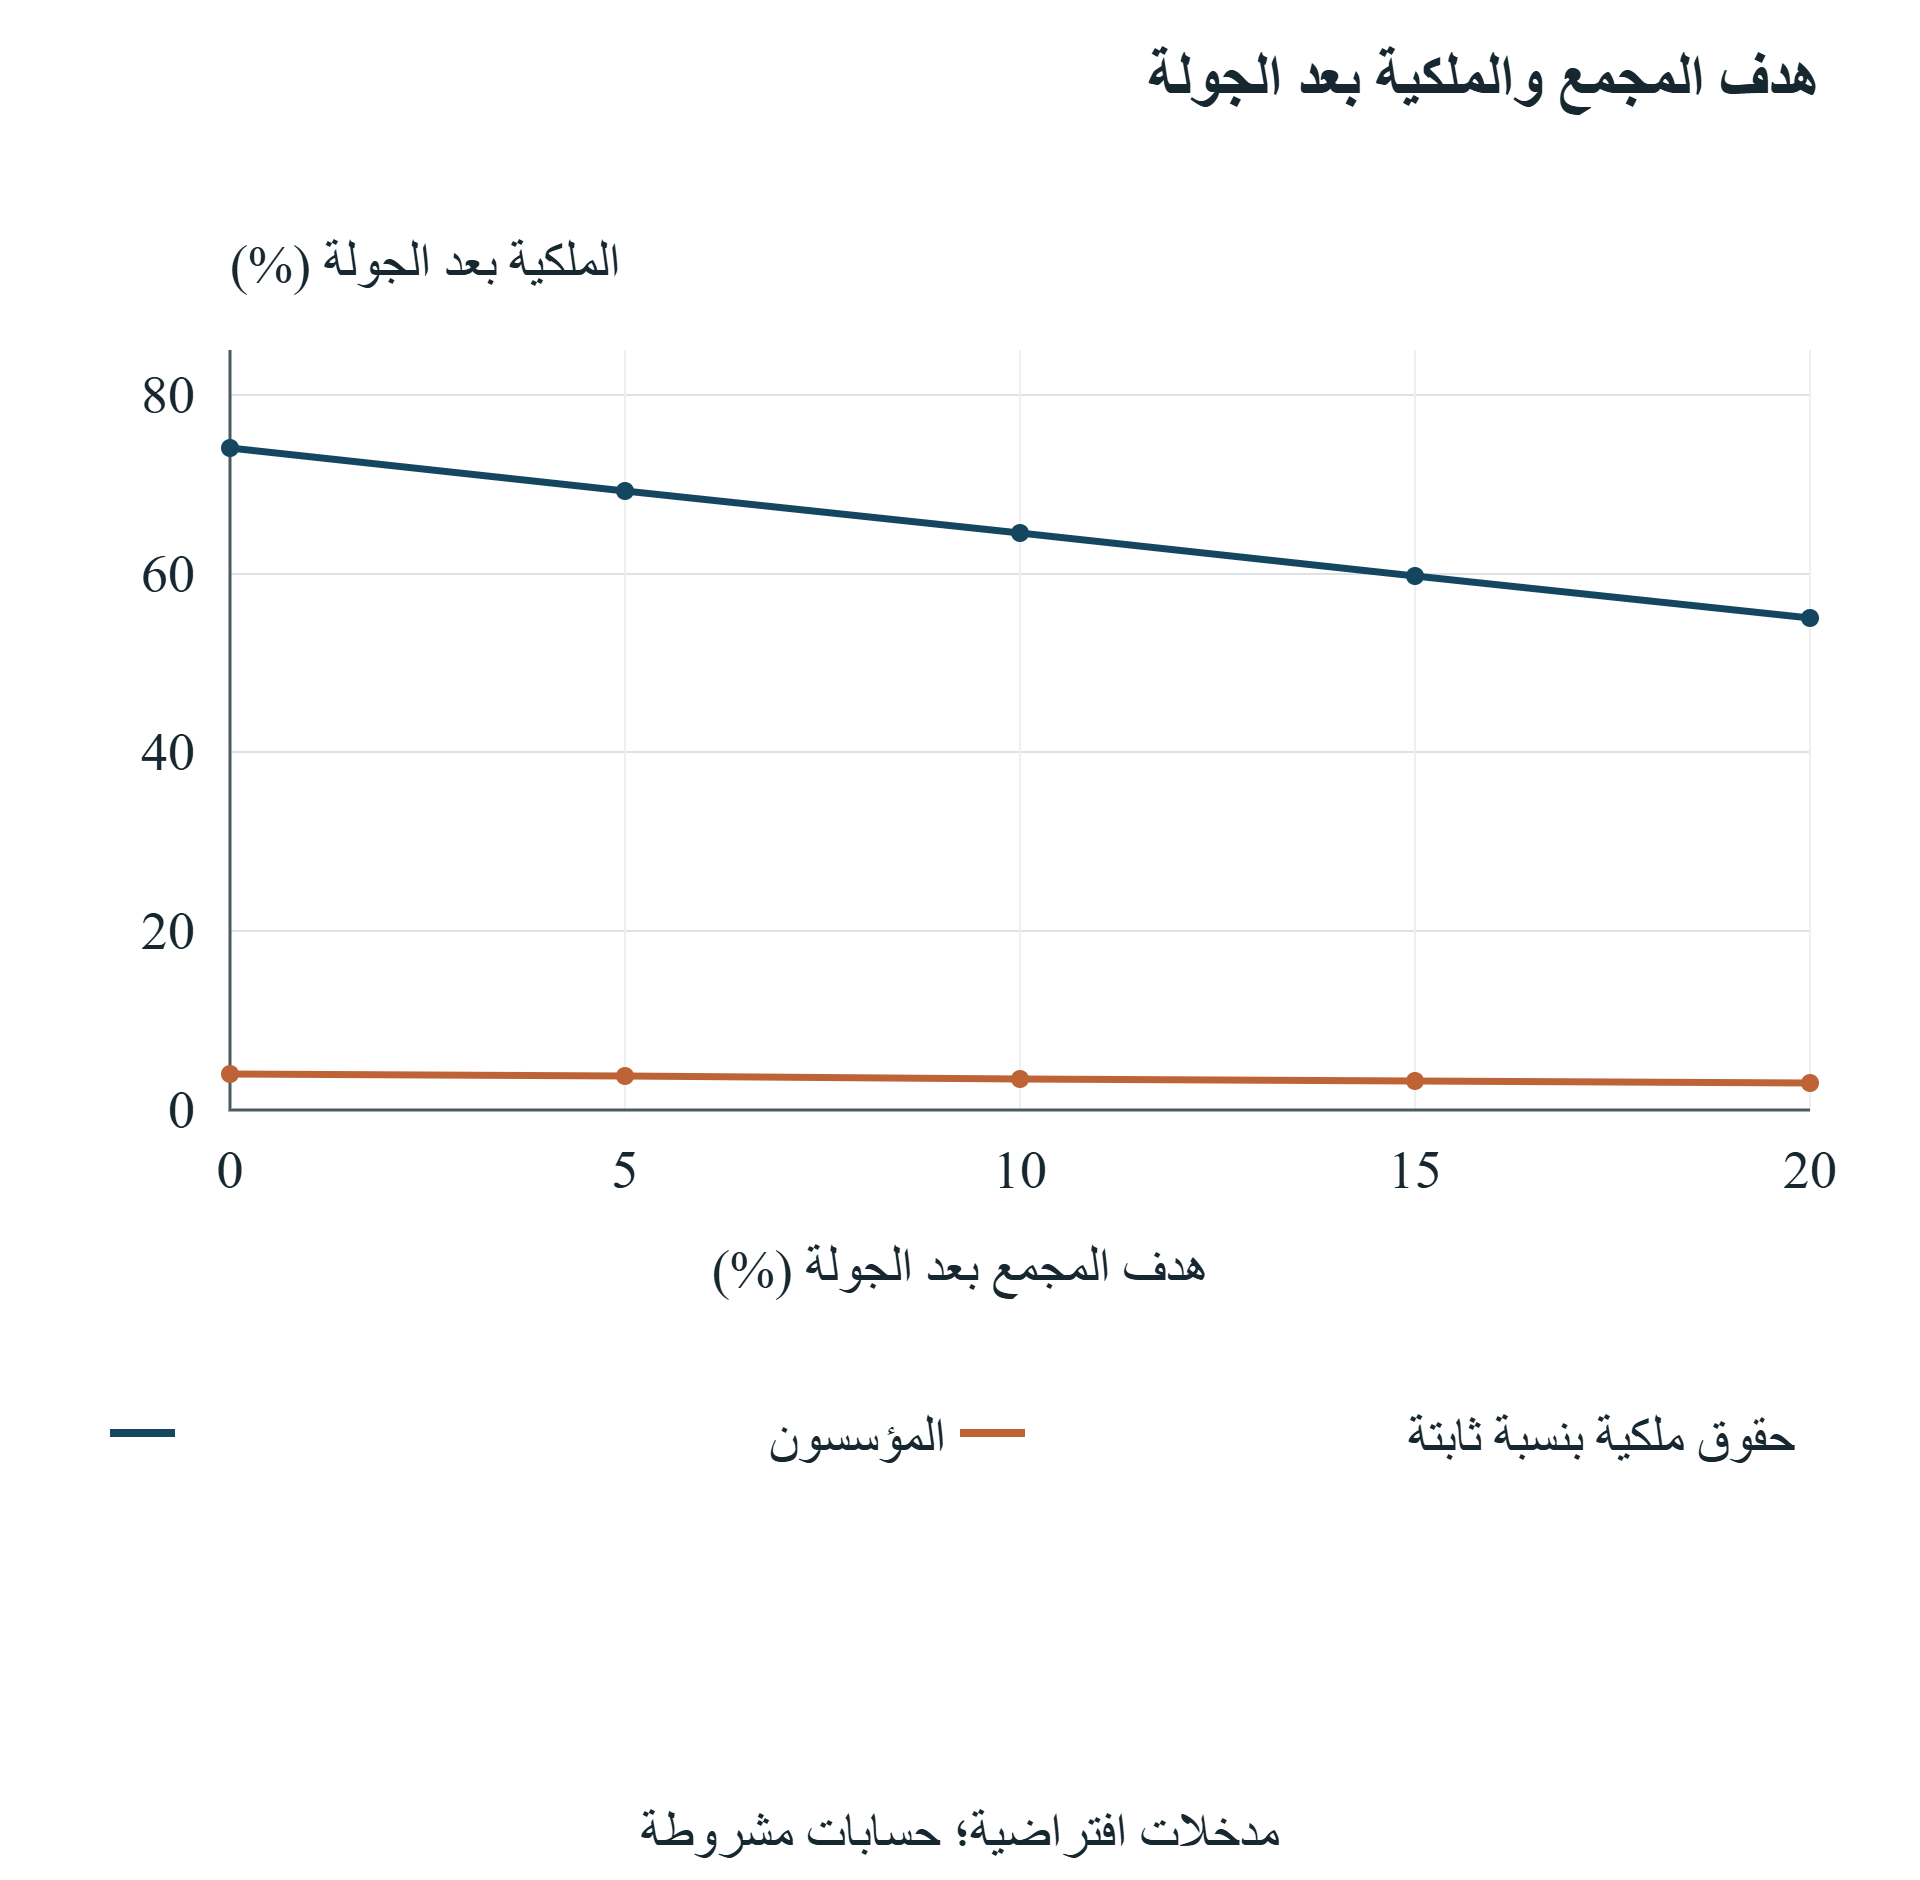
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
اختبار حساسية افتراضي للمسرّع أعده المؤلف دون أداة SAFE إضافية بقيمة GBP 250,000. وحقوق المجمع مكافئات للأسهم العادية مخصصة أو ممارسة دون حصيلة منفصلة للممارسة. وتظل جميع المدخلات الأخرى وتسلسل التحويل المعلن ثابتة.
17 حساب عتبة القيمة التشغيلية اللازمة لتعويض التخفيف الإضافي
لا تُطبَّق مقارنة القيمة إلا بعد اجتياز المسارين المسميين الاختبارين التعاقدي والنقدي. وهي تجمع قيمة المنشأة التشغيلية والنقد في تاريخ المقارنة والقيمة المعلنة للمستحقات المعتمدة غير المدفوعة، وتطرح الدين، وتضع حداً أدنى صفرياً لهذا المقياس التقريبي لحقوق الملكية، ثم تضربه في حصة المؤسسين المكافئة للأسهم العادية على أساس التخفيف الكامل. وتدخل تحصيلات التمويل في النقد مرة واحدة. وقد خفضت مصروفات البرنامج النقد بالفعل. ولا يضيف الحساب استحقاق المنحة أو اكتتابات التمويل مرة ثانية. وينتج عن ذلك مقياس تقريبي مشروط للملكية المكافئة للأسهم العادية. وهو ليس توزيعاً نقدياً، أو قيمة معاملة مرصودة، أو بديلاً لتسلسل التوزيع بحسب أفضليات التصفية.
عند قيمة المنشأة التشغيلية المفترضة البالغة GBP 4 مليون، تنتج المنحة الأساسية A مقياساً تقريبياً للمؤسسين قدره GBP 4,028,800. وينتج المسرّع الأساسي B مقدار GBP 3,791,760. ويتضمن حساب المنحة نقداً ختامياً قدره GBP 1,030,000 ومطالبات معتمدة غير مدفوعة بقيمة اسمية قدرها GBP 6,000، مضروبة في 80%. ويتضمن المسرّع نقداً قدره GBP 1,124,000 ودون مستحق منحة، مضروباً في 74%. وتفصل المقارنة بين النقد الإضافي المجموع والنسبة الأقل المحتفظ بها. ولا تفترض أن تساوي الإنفاق التشغيلي أو المعالم التقنية ينتج بالضرورة تقييمات سوقية متساوية.
مع تثبيت نقد B ومطالباتها ودينها وملكيتها، تبلغ قيمة المنشأة التشغيلية اللازمة كي تطابق B مقياس A المرجعي بالضبط GBP 159,852,000 مقسوماً على 37. وهذا يساوي نحو GBP 4.320324 مليون، أو GBP 4,320,325 عند تقريب الحد الأدنى إلى الجنيه الصحيح الأعلى. ويبلغ الفرق عن معيار GBP 4 مليون نحو GBP 320,324، أو 8.01%. وهذه هي الزيادة المشروطة المطلوبة وفق المدخلات المعلنة. ولا توفر التجربة تقديراً بأن المسرّع سيحققها، أو احتمالاً لتحقيقها، أو استنتاجاً بشأن متوسط قيمة برنامج فعلي.
تحدد كل عتبة إضافية مرجعها الخاص. فعند تثبيت المقياس المرجعي للمسرّع الأساسي B، يحتاج الجمع المسموح I إلى قيمة منشأة تشغيلية قدرها GBP 3,944,000؛ وتحتاج حالة SAFE اللاحقة وMFN، أي K، إلى GBP 4,313,640؛ وتحتاج حالة المجمع L إلى نحو GBP 4.754698 مليون. وتحتاج حالة تأخر المنحة C إلى GBP 3,703,700 لمطابقة مقياس B وفق قاعدة القيمة الاسمية للمستحقات. ولا تشكل العتبات ترتيباً موحداً لأن المراجع وهياكل رأس مال البدائل تختلف. وينبغي لمجلس الإدارة استخدام المقارنة الملائمة للقرار الفعلي، والإبقاء على شرط إمكان التنفيذ النقدي إلى جانبها.
يوفر الحد الأساسي سؤالاً مفيداً للعناية الواجبة. فتسأل الإدارة عن التغير التجاري المحدد والمسنود بالأدلة الذي يمكنه دعم القيمة التشغيلية الإضافية مع الإبقاء على الإنفاق والتمويل والتوقيت المفترض. وقد يبرر تحسن إيرادات متعاقد عليه، أو تغير هامش موثق، أو معلم مختلف تحليلاً جديداً للتقييم. ولا يوفر عدد الاجتماعات أو شعار البرنامج أو تعريف محتمل بمستثمر ذلك الدليل التقييمي بمفرده. وعندما تغيّر المنفعة المدعاة النقد التشغيلي أو احتياجات التمويل، يجب على الإدارة تحديث تلك المدخلات إلى جانب قيمة المنشأة لتجنب حساب غير متسق.
يمكن إعادة حساب العتبة باستخدام قاعدة مختلفة للمستحقات أو هيكل رأس مال متفاوض عليه، لكن الورقة لا تستبدل أياً منهما ضمناً في نتائجها المعلنة. وتُحجب مقارنات القيمة للمسارات المخفقة. ولا توجد للحالة J غير المقبولة نتيجة مالية لترتيبها. ويظل معيار التشغيل الثابت البالغ GBP 4 مليون وتقييم حقوق الملكية المختلف قبل الاستثمار افتراضين معلنين، وليسا تقييمين مهنيين. وتتمثل المساهمة العملية لإطار القرار في التسلسل من التصاريح الحاكمة إلى النقد والتحويل ومتطلب القيمة المشروط. ثم يجب أن تثبت الأدلة التجارية ما إذا كان المسار المقترح يستطيع استيفاء ذلك المتطلب.
| من المرجع إلى البديل | المقياس المرجعي للمؤسسين (GBP) | عتبة قيمة المنشأة التشغيلية الدقيقة (GBP) | الحد الأدنى بوحدات GBP الصحيحة |
|---|---|---|---|
| من A إلى B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| من B إلى C | 3,791,760 | 3,703,700 | 3,703,700 |
| من B إلى I | 3,791,760 | 3,944,000 | 3,944,000 |
| من B إلى K | 3,791,760 | 4,313,640 | 4,313,640 |
| من B إلى L | 3,791,760 | 204,452,000/43 | 4,754,698 |
يستخدم كل صف مقياس مرجعه المسمى عند معيار قيمة المنشأة التشغيلية المنفصل البالغ GBP 4,000,000. ويجتاز المساران اختباري المقبولية والنقد. والحد الأدنى بالجنيه الصحيح هو تقريب العتبة الدقيقة إلى العدد الصحيح الأعلى؛ ولا يُستخدم عرض مقرب لاختياره. ويظل نقد البديل ومستحقاته ودينه وملكيته ثابتة. وتُستبعد المسارات التي تخرق الحد أو تكون محظورة. ولا يُقدَّر احتمال أو ارتفاع سببي في القيمة أو تقييم يمكن تحقيقه.
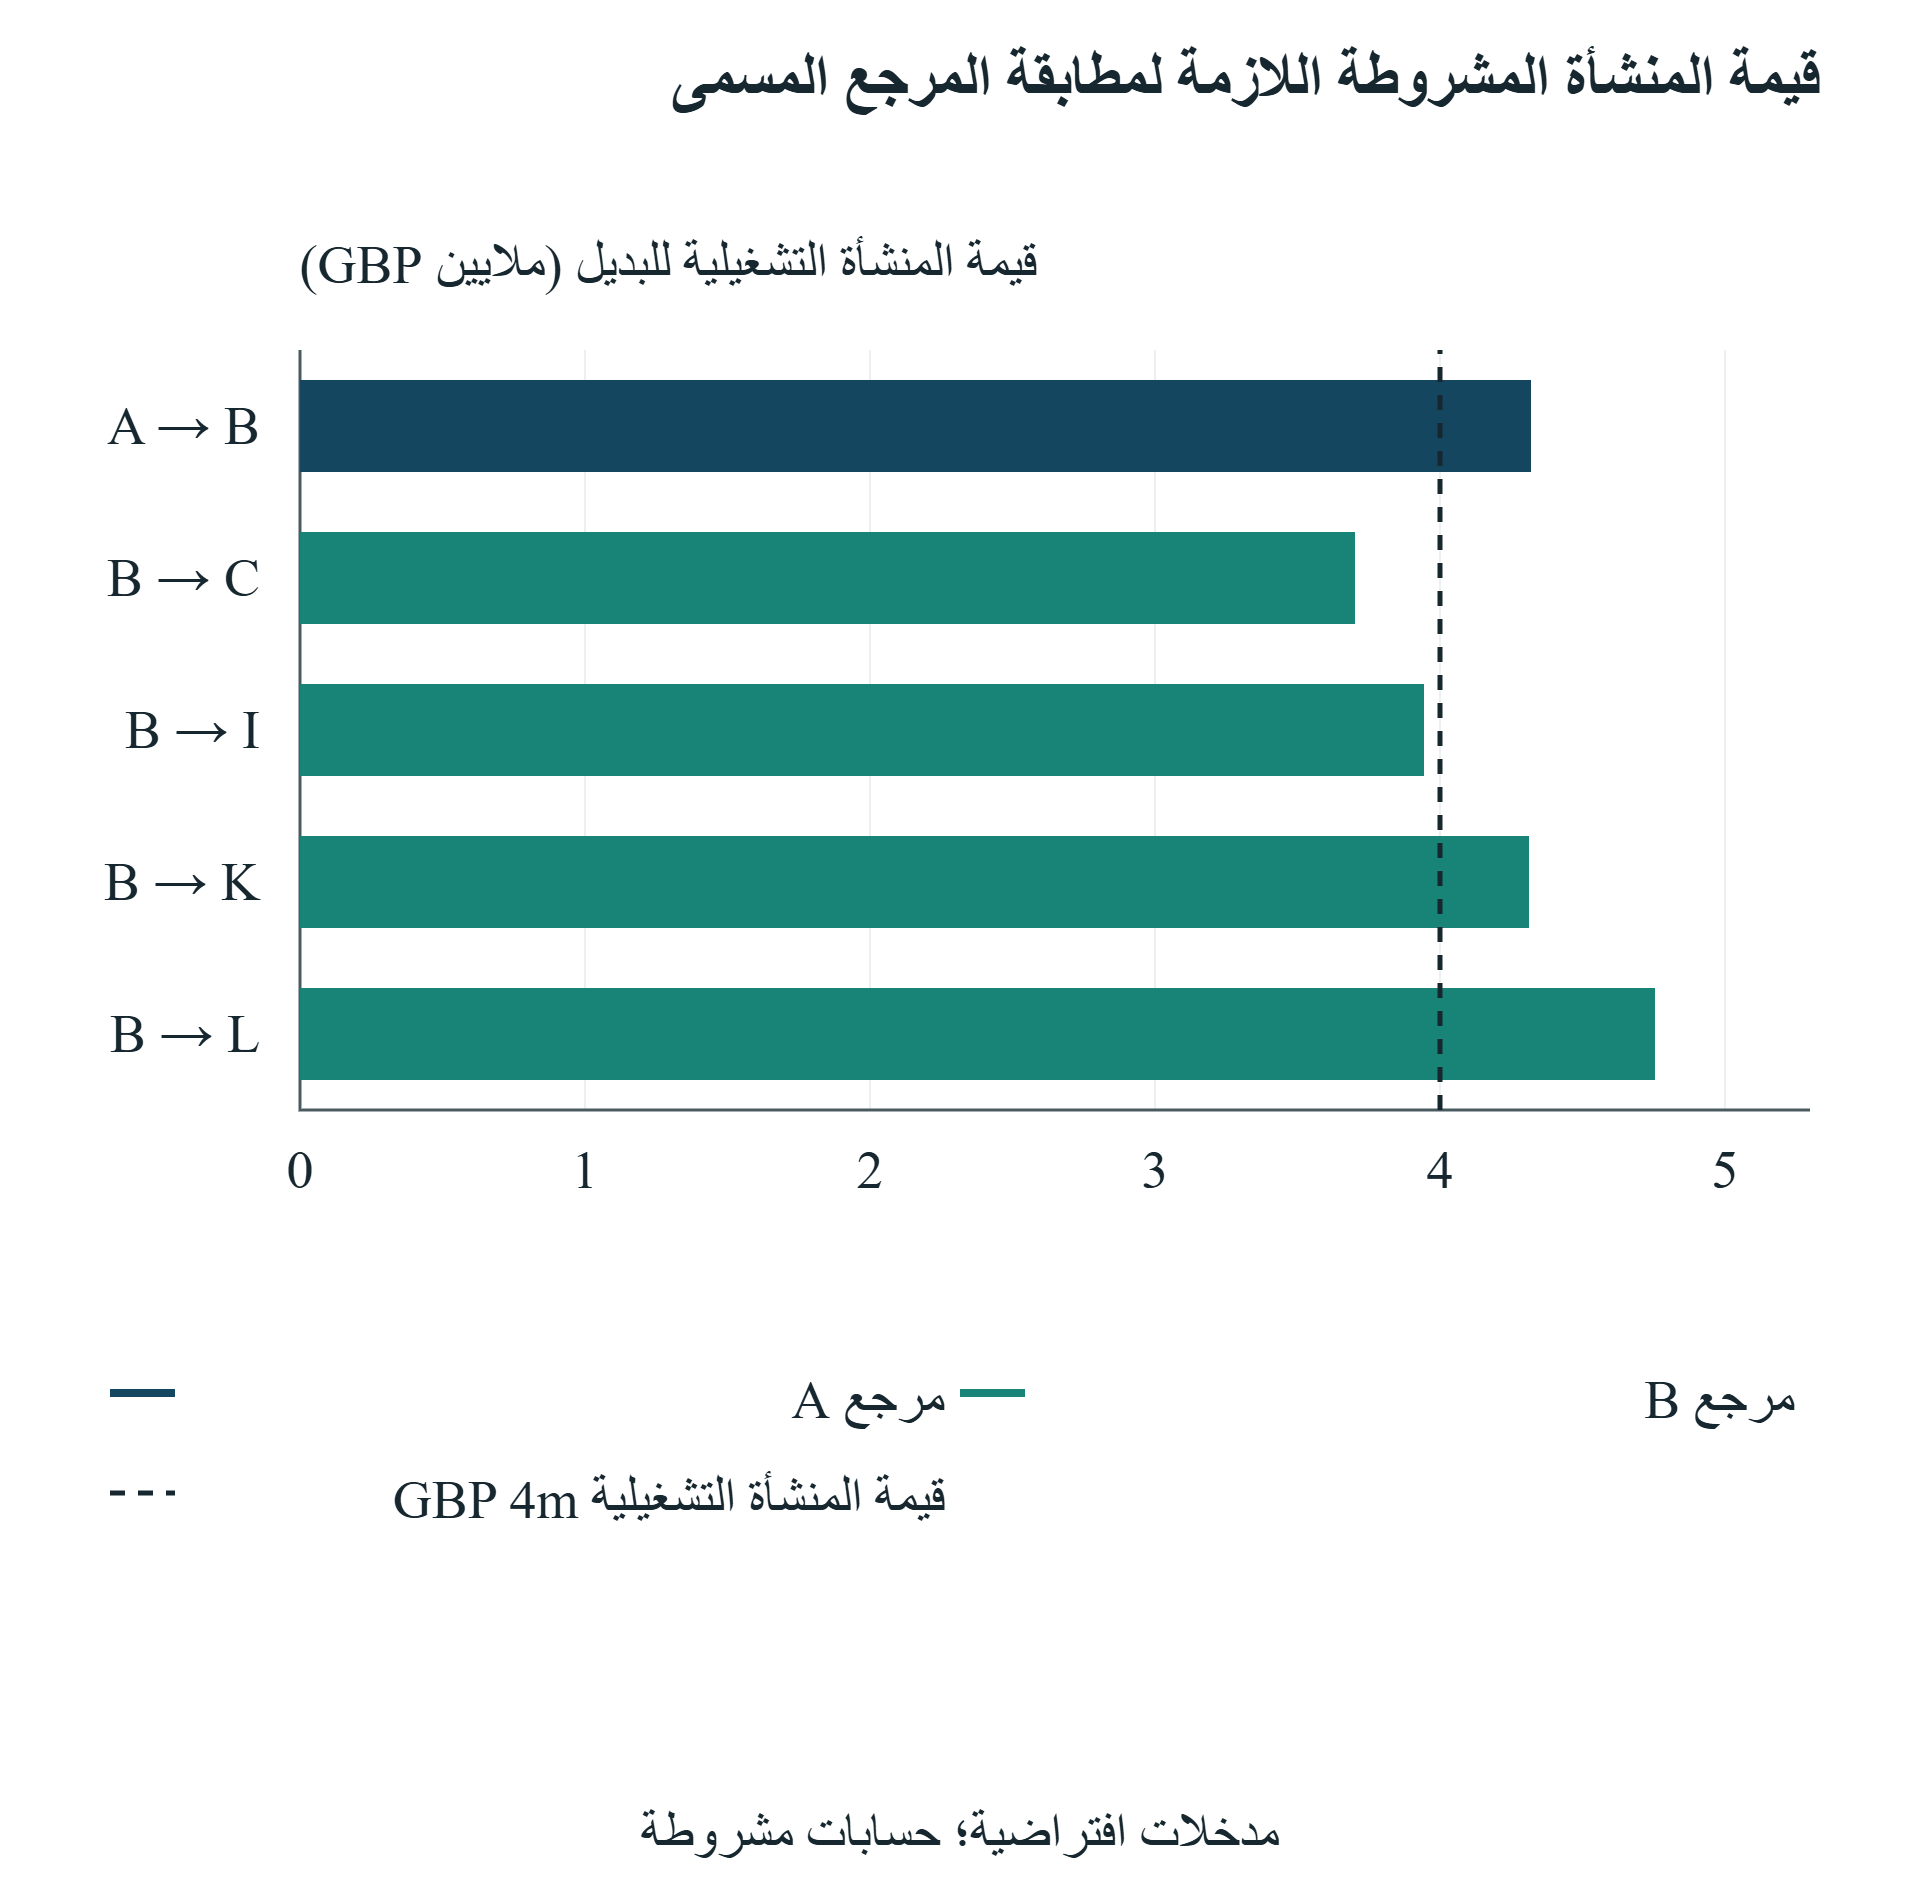
مرّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
حساب مشروط افتراضي أعده المؤلف، بملايين GBP. يستخدم مرجع A ومرجع B هدفين مختلفين لقيمة المؤسسين. ويجتاز المساران في كل زوج معروض اختباري النقد والتصاريح. ولا يُقدَّر احتمال بلوغ العتبة أو عائد خروج محقق.
18 تقييم أرصدة الخدمات مقابل الإنفاق الذي تستطيع الشركة تجنبه
ينبغي ألا تدمج مقارنة الملكية الرقمية حزمة خدمات كما لو كانت نقداً غير مقيد. فتحدد الشركة أولاً الخدمات التي تحتاجها فعلاً، والتواريخ التي تحتاجها فيها، والسعر النقدي الذي كانت ستدفعه بخلاف ذلك. ثم تفحص مقدمي الخدمات المسموح بهم في البرنامج وحدود الاستخدام والانتهاء والرسوم الإضافية وأي قيود على الجمع بين العروض. ولا يدخل الموازنة التشغيلية المعدلة إلا الإنفاق الذي تستطيع الشركة تجنبه فعلاً. وهذا حساب إحلال خاص بالشركة. ولا يثبت السعر المعلن وحده التوفير نفسه لكل مشارك.
قد يولّد استخدام الخدمة إنفاقاً أيضاً. فقد تتطلب فترة تنفيذ مجانية وقتاً من الموظفين، أو أعمال تكامل، أو اشتراكاً مدفوعاً لاحقاً. ولا يوفر رصيد لخدمة مقدمة مجاناً بالفعل وفراً إضافياً قياساً إلى ذلك الأساس. وينبغي للإدارة عرض خطة الشراء الأصلية والخطة المعدلة معاً. ثم يدخل الفرق النقدي في السجل مرة واحدة. ولا ينبغي إضافته ثانية إلى قيمة المنشأة الختامية بوصفه منفعة منفصلة للبرنامج. ويتطلب أي تحسن تجاري ناتج عن الخدمة أدلته الخاصة، بما فيها التكاليف اللازمة لتحقيق ذلك التحسن واستدامته.
ينطبق التعامل نفسه على الوعود بإتاحة العملاء والمستثمرين. فالاجتماع أو التعريف أو دعوة يوم العرض نشاط مسجل. وتعتمد نتيجته المالية على القرارات اللاحقة والتنفيذ. ويمكن للشركة تتبع ما إذا كان التعريف قد أدى إلى فرصة مؤهلة أو عقد موقع أو استثمار ممول أو نقد محصل. وينبغي أن تظل تلك المراحل منفصلة في سجل الأدلة. فتحويل التعريف مباشرة إلى إيراد أو تقييم تمويلي يتجاوز الأحداث التي تحدد ما إذا كانت القيمة قد نشأت. ولذلك لا تسند المقارنة الأساسية في الورقة زيادة سببية غير مسنودة إلى إتاحة العلاقات أو الإرشاد.
تستطيع الإدارة مع ذلك فحص عتبة منفعة مشروطة. فبعد حساب التخفيف والتكاليف الإضافية، يستطيع المجلس أن يسأل عن التحسن الموثق اللازم لتعويض المساهمين الأصليين. وقد يأتي التحسن عبر قيمة تشغيلية مختلفة، أو تحصيلات نقدية أبكر، أو إنفاق أقل، لكن كل قناة تتطلب معالجة مالية متسقة. والعتبة سؤال للعناية التجارية الواجبة. وهي لا تثبت أن البرنامج قادر على توفير الإجابة. وهذا يمنح المؤسسين وسيلة عملية للتفاوض واختبار المنافع المدعاة دون قبول علاوة غير مسنودة أو افتراض عام بأن كل الدعم عديم القيمة.
19 ترتيب التزامات المنح وحقوق الملكية وفق الشروط الحاكمة
تستطيع الشركة بحث مسارات المنح وحقوق الملكية بالتوازي مع إبقاء التزاماتها متميزة. وينبغي لسجل القرار تحديد ما يمكن تقديمه وتوقيعه والإفصاح عنه وتمويله في كل مرحلة. وينبغي أن يسجل أيضاً ما إذا كان قبول مسار يغيّر أهلية مسار آخر أو شروطه. ولا تستطيع إرشادات البرامج المنشورة حسم كل تفاعل بين اتفاقية منحة فردية وأداة حقوق ملكية متفاوض عليها. ولا يدخل المسار المشترك النموذج الممول إلا بعد تسوية القيود والموافقات ذات الصلة. ولا تمثل رغبة الشركة في الجمع بين مصادر رأس المال تصريحاً تعاقدياً في حد ذاتها.
تتناول شروط Innovate UK مسائل تمويل التكلفة المكررة والإفصاح، بينما تفصل إرشادات ما بعد العرض بين الإخطار وإعداد المشروع والإذن بالبدء في التاريخ المؤكد. وتجعل هذه الأحكام حدود الإنفاق وتسلسل الموافقات أمراً جوهرياً. وينبغي للفريق الاحتفاظ بخطاب عرض المنحة والأساس الكتابي لأي توزيع للتكاليف الممولة بصورة مشتركة. ولا تقدم هذه الورقة موافقة عامة على المشاركة في مسرّع بالتزامن مع منحة Innovate UK. والجمع المسموح في المثال حالة تعاقدية مفترضة؛ وتوضح الحالة المحظورة المقابلة سبب وجوب اختبار التصريح قبل ترتيب النتائج المالية. [9,10]
يجب أن تستخدم المقارنات التقويمية أيضاً دفعة الالتحاق الصحيحة. فصفحة Access التابعة لـHub71، كما قُرئت لهذه الورقة، تصف جدول دفعة عام 2027. ويوفر برنامج عمل EIC المنشور لعام 2027 تسلسله المستقبلي الخاص للتقديم والتعامل المشروط مع القرارات السابقة للطلبات المختصرة. وينبغي للشركة التحقق من المسار والإصدار الحاكمين لطلبها المقصود، بدلاً من اعتبار استمرار البرنامج تمويلاً فورياً. والتواريخ في سجل المصادر ملاحظات عن الوثائق التي روجعت. ولا تثبت تاريخ حصول متقدم على منحة أو إتمام تمويل أو تحصيل نقد. [8,11]
يمكن لترتيب الخطوات أن يحافظ على خيار اتخاذ القرار دون إسناد قيمة خيالية إليه. ويستطيع المجلس تفويض عمل محدود للتقديم، أو تعليق الإنفاق حتى منح التمويل، أو التفاوض على شرط تمويلي قبل التزام غير قابل للرجوع. وينبغي أن يكون لكل إجراء حد تكلفة ومسؤول وموعد قرار لاحق. كما ينبغي للشركة تحديد الخطة البديلة إذا لم يتوفر المسار أو تأخر. ويربط الجدول المفيد نقاط القرار هذه بالحد الأدنى للنقد. وهو يوضح متى يجب على الإدارة الحصول على التزام آخر، أو تقليص الخطة التشغيلية، أو التخلي عن المسار قبل نشوء التزام غير ممول.
20 التمييز بين اختيار المشاركين وقيمة البرنامج
تبحث دراسات منشورة بالفعل نتائج المسرّعات والمنح. ويدرس Gonzalez-Uribe وLeatherbee برنامج Start-Up Chile باستخدام انقطاعات محلية في القبول بالبرنامج والتدريب فيه. ويميّز تصميمهما بين عناصر حزمة الخدمات، ويجعل السياق ومجموعة المقارنة جزءاً من التفسير. وتمثل الدراسة أدبيات سابقة ذات صلة بتقييم قيمة البرنامج. ولا توفر أثراً موحداً لكل مسرّع أو بلد أو عقد. ويحتاج برنامج حالي يقوده مستثمرون وله عملية اختيار وعرض مالي مختلفان إلى أدلته الخاصة قبل أن تنقل الإدارة تقديراً تاريخياً إلى نتيجتها التمويلية المتوقعة. [15]
تدرس دراسة Howell المنشورة متقدمين مرتبين لبرنامج SBIR التابع لوزارة الطاقة الأمريكية باستخدام منهج شبه تجريبي. ويعرض ملخصها آثاراً في التمويل والابتكار في ذلك السياق، ويوفر الملحق المصاحب أدلة داعمة لتحديد الأثر. وقد كان الوصول إلى المقال المنشور كاملاً مقيداً في هذه المراجعة، ولذلك يقتصر النقاش على الملخص والملحق اللذين قُرئا فعلاً. وتقدم الدراسة أدبيات تجريبية سابقة ذات صلة، ولا تقدم احتمال قبول حالي لمنحة أو تنبؤاً بمنفعة المؤسس من عرض معين. ولا يمكنها أن تحل محل شروط النقد والملكية للمعاملة محل النظر. [16,17]
قد تخلط مقارنة المشاركين المقبولين في المسرّعات بالمتقدمين المرفوضين للمنح بين آثار البرنامج واختلافات كانت موجودة قبل الاختيار. ويمكن للنضج التقني وخلفية المؤسس ورأس المال السابق والوصول إلى السوق والاستعداد لقبول شروط حقوق الملكية أن تؤثر في المشاركة والنتائج اللاحقة معاً. كما أن الشركة التي تتلقى عرض مسرّع ومنحة تمثل مجموعة فرعية منتقاة من المتقدمين. وتثبت الحالات الافتراضية في الورقة خطة تشغيلية محددة لإظهار الاختلافات الحسابية. ولا يصحح هذا الاختيار تحيز الاختيار الفعلي. وهو يوفر مقارنة تمويلية مضبوطة، ويترك الأثر التجريبي للمشاركة دون إجابة.
تؤثر قواعد البقاء والرصد أيضاً في مجموعة بيانات النتائج. فمجموعة بيانات تشمل فقط الشركات التي أكملت البرنامج قد تستبعد المتقدمين غير الناجحين أو المشاركين الذين أغلقوا أعمالهم. ولا يعادل حدث التمويل إيراداً أو نقداً محصلاً أو عائداً محققاً للمساهمين. وينبغي للإدارة تعريف كل نتيجة وتاريخ قياسها قبل مقارنة المجموعات. ولا تقدّر الورقة ترتيباً للبرامج من أوصاف الحزم العامة. وتتمثل مساهمتها في قرار تمويلي قابل لإعادة الإنتاج ضمن مدخلات معلنة، إلى جانب تصميم للأدلة لاختبار المنافع التجارية عند توفر بيانات ملائمة على مستوى المتقدمين وإتاحة قانونية للوصول إليها.
21 بناء الأدلة اللازمة لمقارنة فعلية
تحتاج الدراسة التمويلية الفعلية إلى وحدة رصد محددة. ومن الوحدات المفيدة طلب الشركة إلى البرنامج، مع حفظ تاريخ تقديمه وإصدار البرنامج ومعرّف الكيان القانوني. وينبغي ربط طلبات الشركة نفسها إلى برامج متعددة، بدلاً من عدّها أعمالاً غير مترابطة. وينبغي أن يحدد السجل البدائل المتاحة في تاريخ القرار، بما فيها العروض المرفوضة أو غير المتاحة. ويمكن لمجموعة البيانات الناتجة التمييز بين قرار تقديم طلب والاختيار بين عروض ممولة فعلية. ودون هذا التمييز، قد تُفهم مقارنة الشروط المعلنة خطأً على أنها الخيارات التمويلية التي كانت متاحة فعلاً للمؤسس.
ينبغي للأدلة النقدية ربط الخطة التشغيلية الأصلية بالتحصيلات المصرفية والتكاليف المدفوعة والمطالبات المقدمة والمبالغ المعتمدة. وتحتاج التعديلات إلى تواريخها وأسبابها الخاصة. ولا ينبغي تقييم شركة تغيّر مشروعها بعد تلقي الدعم قياساً إلى إعادة بناء غير موثقة لخطتها الأصلية. وينطبق الانضباط نفسه على جداول رأس المال: تُحفظ إصدارات الأدوات والاكتتابات وأحداث التحويل والتغيرات المتفق عليها في المجمع. وتتيح هذه السجلات للباحث أو المستشار إعادة إنتاج المسار النقدي ومسار الملكية. وتكشف أيضاً مواضع اعتماد التفسير اللاحق على وثائق مفقودة أو افتراض بدلاً من أدلة معاصرة للحدث.
تتطلب النتائج التجارية أفقاً متفقاً عليه مسبقاً وتعريفات متسقة. وينبغي تسجيل الاستثمار الموقع والاستثمار الممول والإيراد المفوتر والإيراد المحصل بصورة منفصلة. ويتطلب التقييم في تاريخ التمويل شروط الورقة المالية وأساس رأس المال؛ ولا يمثل تلقائياً تقديراً لحصيلة خروج المؤسس. وينبغي إبقاء إكمال البرنامج وإغلاق الشركة والاستحواذ وغياب المتابعة ظاهرين في المقام الإحصائي. ويجب أن يحدد بروتوكول البيانات كيفية عرض النتائج غير المحسومة وما إذا كانت تُستخدم نطاقات حدية. وينبغي فحص افتراضات إكمال القيم المفقودة بصورة منفصلة، بدلاً من السماح لها بإنشاء عينة تبدو مكتملة.
يتطلب أي سؤال سببي تصميماً لتحديد الأثر تبرره عملية الاختيار الفعلية. ويمكن تقييم التخصيص العشوائي أو حد قبول يمكن الدفاع عنه أو مقارنة أخرى موثوقة عندما يدعمها البرنامج والبيانات. ولا يغني ضبط درجات الميل أو استخدام عينة متطابقة عن فحص الافتراضات التي تجعل المقارنة قابلة للتفسير. ولم تجمع هذه الورقة بيانات طولية مترابطة من المتقدم إلى الدفع إلى الملكية، ولا تقدّر أثر معالجة. والسجل المقترح تصميم لجمع الأدلة مستقبلاً. ومع ذلك يستطيع قرار الشركة المباشر استخدام عقود متحقق منها ونموذج نقدي حتمي، بينما تظل المنفعة التجريبية الأوسع غير محسومة.
22 تقديم حزمة قرار تمويلي مؤرخة إلى مجلس الإدارة
ينبغي أن تبدأ حزمة المجلس بالقرار والالتزام المطلوب والتاريخ الذي يلزم فيه. وينبغي أن تحدد المعلم التشغيلي والرصيد النقدي الابتدائي غير المقيد والحد الأدنى للاحتياطي المستخدم في التحليل. ثم تفصل مقارنة موجزة بين المقبولية وإمكان التنفيذ النقدي وحساب الملكية المشروط. ويساعد هذا الترتيب عضو المجلس على معرفة ما إذا كان الاختيار يتعلق بمسار ممول متاح، أو طلب يستحق المتابعة، أو مسألة تعاقدية غير محسومة. وقد تخفي درجة مرجحة واحدة هذه الاختلافات، وتسمح لمنفعة كبيرة مقدرة بالنموذج بالتعويض عن شرط لا تستطيع الشركة استيفاءه.
ينبغي أن تتضمن الحزمة سجل مصادر للعرض الفعلي ومساراً نقدياً مؤرخاً ومطابقة لتحولات رأس المال حتى حدث التمويل نفسه لكل مسار. وينبغي أن تعرض المطالبات المعتمدة غير المدفوعة والمبالغ المحتجزة وأول إخفاق في استيفاء الحد الأدنى للنقد. وعندما يزيل تمويل جسري ذلك الإخفاق، يحتاج المجلس إلى الالتزام به وشروطه الكاملة، لا إلى مبلغ تسهيل مفترض. وينبغي أن يحدد جدول الملكية كل ورقة مالية وأساس المجمع. ويجب أن يستطيع عضو المجلس تتبع نسبة معروضة أو تحصيل تمويلي إلى الأداة الحاكمة أو المدخل الصريح في النموذج الذي أنتجه.
ينبغي عرض المبررات التجارية إلى جانب تلك المطابقات. وعلى الإدارة شرح الدعم الذي تعتزم استخدامه والإنفاق الذي تتوقع تجنبه والأدلة وراء أي تحسن تشغيلي تدعيه. ويمكن لعتبة القيمة المعدلة بالتخفيف أن تصوغ السؤال، لكن حدها يظل حساباً مشروطاً. وينبغي للمجلس تسجيل المنافع المثبتة، وتلك التي تتطلب عناية واجبة إضافية، وتلك التي تُركت عمداً دون تقييم. ويتيح ذلك قراراً دون اختلاق دقة. كما ينشئ أساساً لمراجعة النتيجة لاحقاً قياساً إلى الالتزامات والتوقعات التي سُجلت فعلاً في حينها.
ينبغي أن تحدد الموافقة الإجراء التالي المسموح به. فتقديم طلب وقبول عرض وتنفيذ SAFE ودفع فاتورة مشروع صلاحيات متميزة. ويمكن للمجلس إسناد كل شرط غير محسوم إلى مسؤول، وطلب جدول نقدي أو جدول ملكية محدث عند تغير شرط جوهري. وينبغي للسجل حفظ الإصدار السابق بدلاً من استبداله برواية التمويل الناجح بعد الحدث. وتفيد حزمة القرار المؤرخة في التنفيذ الحالي وفي التقييم اللاحق لمدى مطابقة منافع البرنامج وتكاليفه وتواريخ تمويله للمبررات الأصلية للشركة.
23 تطبيق القاعدة على عرض تمويلي فعلي
تتمثل الخطوة الأولى في جمع وثائق الشركة الموقعة والمقترحة دون ملء الحقول الناقصة من صفحة تسويقية عامة للبرنامج. وتطابق الإدارة الكيان القانوني والأهلية والمشروع المسموح وشروط المنحة ومصادر التمويل. ثم تحدد الإنفاق والتواريخ النقدية التي يجب على الشركة الوفاء بها قبل وصول الدعم. ويُسند الشرط غير المحسوم إلى مستشار أو صاحب قرار مسؤول. ولا يعد التحليل صمت الصفحة العامة تصريحاً. وعندما يصبح المسار مقبولاً وفق شروط موثقة، تستطيع الشركة حساب ما إذا كانت التزاماتها والنقد المتاح يدعمان المعلم المقترح.
تتمثل الخطوة التالية في استبدال مدخلات التجربة بتواريخ الشركة ومبالغها وأدواتها الخاصة. فتحتاج منحة التعويض إلى قواعد المطالبات والمبالغ المحتجزة الخاصة بها. وتحتاج منحة المبلغ المقطوع أو التمويل المقدم إلى جدول مختلف للدفع والقيود. وتحتاج الأداة القابلة للتحويل إلى تعريفاتها ومحفزاتها الفعلية. وتتطلب أدوات SAFE على أساس ما قبل الاستثمار والخصومات وحقوق الاكتتاب والأفضليات وخيارات الموظفين غير المخصصة حسابات تتجاوز محرك المكافئات للأسهم العادية المحدود المستخدم هنا. والغاية من النموذج التطبيقي إظهار مدخلاته ومطابقاته، حتى يستطيع المستشار تحديد الأجزاء المنطبقة والأجزاء التي يلزم استبدالها.
يمكن بعد ذلك مقارنة المسار المجتاز لاختبار النقد ببدائله عند الحد التشغيلي والتمويلي نفسه. وينبغي للشركة حساب أثر الملكية كاملاً، وإدراج أي تمويل جسري، وتجنب إضافة حصيلة التمويل إلى القيمة مرتين. وتجعل العتبة المشروطة السؤال التجاري المتبقي صريحاً: ما التحسن الإضافي الموثق الذي يعوّض التخفيف والتكاليف الإضافية؟ وينبغي للإدارة اختبار السؤال بأدلة على طلب العملاء والقدرة على التنفيذ ودعم البرنامج الذي تستطيع استخدامه فعلاً. ولا تثبت رواية مفضلة عن برنامج مرموق أن العتبة قابلة للتحقيق.
يكون القرار جاهزاً للتنفيذ عندما يُسجل الالتزام المطلوب وشروطه ومسار التمويل والاستجابة للسيناريو السلبي معاً. وتستدعي التغيرات الجوهرية إصداراً جديداً: فتاريخ نقدي لاحق، أو قاعدة تكاليف مؤهلة أقل، أو سقف MFN متغير، أو طلب مجمع إضافي، أو جولة مسعرة مختلفة يمكن أن تغيّر النتيجة. وينبغي للفريق التشغيلي صيانة السجل مع تقدم المعاملة. ويدعم الإطار التحليل التمويلي المنظم والنقاش مع المستشار؛ ولا يقدم مشورة قانونية أو ضريبية أو محاسبية أو استثمارية لشركة بعينها، ولا يعد بنجاح طلب أو تمويل أو معلم تشغيلي.
24 حسم القيود قبل الالتزام التالي
تثبت الحالات التطبيقية علاقات حسابية ضمن عقود ومدخلات صريحة. ولا تثبت أن مسرّعاً معيناً يضيف قيمة، أو أن منحة تنشئ ابتكاراً إضافياً، أو أن أحد المسارين يحسن الثروة المحققة للمؤسس. وتتطلب تلك الأسئلة أدلة تجريبية ملائمة وتحليل توزيع خاصاً بالأوراق المالية. وتجعل الخطة التشغيلية الثابتة في التجربة، والتحويل المكافئ للأسهم العادية، والقيمة التشغيلية المشروطة المقارنة التمويلية قابلة للفحص. كما تحد من نقلها إلى شركات ذات أدوات وتكاليف وخيارات تشغيلية ونتائج أخرى. وينبغي لمستخدم الإطار الحفاظ على تلك الحدود عند عرض نتيجة رقمية دقيقة.
تقتصر مراجعة المصادر العامة على الوثائق والإصدارات التي فُتحت فعلاً. وتربط صفحة EIC لعام 2026 بتعديل يونيو، بينما تحدد البيانات الوصفية الرسمية أيضاً تعديلاً لاحقاً في أغسطس لم يُتحقق من نصه الموضوعي في هذه المراجعة. ولذلك تحدد الورقة أحكام يونيو بحسب الإصدار، ولا تدعي عرض أحدث وضع قانوني موحد لعام 2026. ويحتاج البرنامج المنشور لعام 2027 والاتفاقيات المنفذة للمتقدم إلى قراءتهما الدقيقة الخاصة. وتمثل تناقضات المصادر العامة أسباباً للحصول على الوثيقة الحاكمة قبل الالتزام، وليست أسباباً لاختيار الرقم الأكثر جاذبية. [5,6,7,8]
تعتمد نتائج السيولة على توقيت الأحداث. وتستخدم التجربة اثنتي عشرة فترة افتراضية من ثلاثين يوماً وترتيباً تحفظياً معلناً للمدفوعات والتحصيلات. وقد تحتاج شركة فعلية إلى جدول يومي أو على مستوى المعاملة. وقد تحتاج أيضاً إلى سجل نقد مقيد، أو إفراج عن مبالغ محتجزة، أو مدفوعات ضريبية، أو سداد مشروط، أو تقييم مختلف للمستحقات. ولا تتضمن الحالات دفعة منحة مقدمة أو توزيع تأخر مرصوداً. وتوضح اختبارات الحساسية نتائج تغيرات مختارة في المدخلات. ولا تسند احتمالاً لتلك التغيرات أو تقدّر احتياطياً مطلوباً لمجموعة من المتقدمين.
لنتائج الملكية والقيمة حدود صريحة بالقدر نفسه. فيعامل الحساب الأوراق المالية الممثلة في النموذج على أساس التحويل إلى مكافئات للأسهم العادية، ويعامل المجمع وفق قاعدة تخصيصه المعلنة. وتتطلب تسلسلات الأفضليات الفعلية وحصيلة ممارسة الخيارات والأولوية والضرائب والحصص الخاصة بالمؤسس تحليلاً إضافياً. كما يحتاج الشرط الموصوف بأنه MFN إلى التحقق من نطاقه ومحفزه وآلية تعديله. ولا تقدم الورقة احتمال قبول أو منح تمويل، أو زيادة متوقعة في التقييم، أو أثراً نقدياً مقدراً للشبكات. وتبقى الأدلة المفقودة خارج الحالة الأساسية بدلاً من أن تتحول إلى تقدير إداري غير مسنود.
يمكن استخدام قاعدة القرار ضمن هذه الحدود. يُتحقق من المسار وشروطه الحاكمة، وتُموّل الالتزامات التشغيلية المؤرخة، ويُطابَق هيكل رأس المال كاملاً، ثم يُختبر التحسن التجاري اللازم لتبرير التكلفة الإضافية. ويُبقى المسار غير الممول أو المحظور خارج مجموعة البدائل القابلة للتنفيذ حتى يزيل تغيير صريح إخفاقه. ولشركة تواجه عرض منحة وعرض مسرّع، تحدد هذه العملية الوثائق والالتزامات المهمة قبل دفعة أو توقيع آخر. كما تترك سجلاً قابلاً لإعادة الإنتاج للافتراضات التي تستطيع مراجعة تجارية لاحقة اختبارها في ضوء أدلة فعلية.
| الخطوة | المطابقة المطلوبة | حد القرار |
|---|---|---|
| التصريح | المستفيد وتواريخ الإنفاق والدعم المشترك وقيود تمويل التكلفة المكررة | استبعاد المسار المحظور قبل الترتيب المالي |
| النقد | اختبار الرصيد الافتتاحي، ثم النقد الافتتاحي مضافاً إليه التحصيلات المؤرخة ومطروحاً منه المدفوعات المؤرخة بعد كل حدث | تسجيل الخرق الأول وأكبر عجز قياساً إلى الحد الأدنى المعلن |
| المطالبات | تطبيق سقف قاعدة التكاليف المؤهلة والمنحة؛ وطرح كل الاستحقاق المعتمد سابقاً قبل الزيادة التالية | الاستحقاق المعتمد يساوي النقد المحصل مضافاً إليه المطالبات المعتمدة غير المدفوعة؛ والمستحق ليس نقداً مصرفياً |
| المساهمة الخاصة | فصل المساهمة في التكلفة المؤهلة والإنفاق فوق السقف ومصروفات المسار غير المؤهلة | عدم إضافة مكوّن التكلفة المؤهلة كدفعة أخرى أو استخدام دفعة عامة واحدة مرتين |
| الحق الثابت وأدوات SAFE | حل النسبة الثابتة وكل أداة SAFE ممولة باستخدام مقام التحويل المعلن واختيار MFN المؤهل | التحقق من استيفاء كل فرع للسعر المستمد من السقف أو سعر الجولة شروطه الخاصة |
| المجمع والأموال الجديدة | إضافة المجمع الإضافي المطلوب وحده والاكتتاب في الجولة المسعرة | مطابقة مجموع حقوق جميع أصحاب الحصص على أساس التخفيف الكامل إلى 100% عند حد الحدث نفسه |
| المقياس التقريبي لقيمة المؤسسين | جمع قيمة المنشأة التشغيلية والنقد والمطالبات غير المدفوعة المقيمة، وطرح الدين؛ ووضع حد أدنى صفري وتطبيق حصة المؤسسين | عدّ كل عنصر مرة واحدة؛ والاحتفاظ بقاعدتي المكافئات للأسهم العادية والمستحقات |
| العتبة المشروطة | عند مقياس مرجعي موجب وحصة مؤسسين موجبة للبديل: قسمة المقياس المرجعي على تلك الحصة، وطرح نقد البديل والمطالبات المقيمة، وإضافة الدين ووضع حد أدنى صفري | للمقياس المرجعي الصفري عتبة دنيا غير سالبة لقيمة المنشأة التشغيلية مقدارها صفر. ولا تستطيع حصة مؤسسين صفرية للبديل مطابقة مرجع موجب. ويجب أن يكون المساران قابلين للتنفيذ؛ ولا تُقدَّر قيمة قابلة للتحقيق |
| الأدلة | حفظ الوثائق الحاكمة والموازنة المؤرخة والمستندات المصرفية وحسابات التحويل | لا تثبت الأوصاف المنشورة والأمثلة الافتراضية نتيجة خاصة بمتقدم |
هذه هي الخطوات التحليلية المستخدمة في التجربة الافتراضية. ويتطلب العقد المختلف أو تسلسل أفضليات حقوق الملكية أو قاعدة حصيلة الممارسة أو الخطة التشغيلية المختلفة تغييرات مقابلة قبل استخدام المقارنة. ولا يوفر الجدول تصريحاً برنامجياً أو تفسيراً قانونياً.
المراجع
- The Y Combinator Deal. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. تاريخ الاطلاع: 11 نوفمبر 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? تاريخ الاطلاع: 11 نوفمبر 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. تاريخ الاطلاع: 11 نوفمبر 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. تاريخ الاطلاع: 11 نوفمبر 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. تاريخ الاطلاع: 11 نوفمبر 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. تاريخ الاطلاع: 11 نوفمبر 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. تاريخ الاطلاع: 11 نوفمبر 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. تاريخ الاطلاع: 11 نوفمبر 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. تاريخ الاطلاع: 11 نوفمبر 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
