
1 Zdefiniuj decyzję finansową wokół sfinansowanego kamienia milowego
Założyciel wybierający między dotacją a akceleratorem potrzebuje decyzji finansowej z określonym terminem. Decyzja zaczyna się od kamienia milowego, który spółka musi osiągnąć, potrzebnych do tego środków pieniężnych oraz udziałów, jakie obecni akcjonariusze zachowają później. Ogłoszenie dotacji i oferta akceleratora opisują różne rozwiązania. Ich główne kwoty stają się porównywalne dopiero po odtworzeniu dostępności środków, dozwolonych wydatków, warunków umownych i późniejszej konwersji. Artykuł rozwija to porównanie dla spółki z określonym planem operacyjnym. Celem jest wskazanie wykonalnych ścieżek finansowania i warunków ekonomicznych, w których dana ścieżka rekompensuje akcjonariuszom dodatkowe rozwodnienie.
Decyzję należy określić przed oceną punktową programu. Kierownictwo identyfikuje osobę prawną otrzymującą wsparcie, finansowany kamień milowy produktu lub technologii, okres wydatków i minimalne saldo swobodnie dostępnych środków potrzebne do kontynuacji. Obecni inwestorzy, opcje pracownicze, pozostające w obrocie instrumenty zamienne oraz zaciągnięte zobowiązania stanowią część pozycji wyjściowej. Zmiana któregokolwiek z tych zakresów zmienia porównanie. Pozornie atrakcyjna oferta może finansować inny podmiot lub węższy projekt, pozostawiając spółkę operacyjną z ryzykiem finansowania. Przydatny zapis decyzji łączy więc dokumenty programu z budżetem i tabelą kapitalizacji spółki na tę samą datę obserwacji.
Proponowana metoda uzależnia porównanie ekonomiczne od wykonalności pod względem płynności. Spółka, która nie może opłacić faktury przed refundacją, nie zrealizuje planowanej ścieżki dotacyjnej wyłącznie dzięki tej refundacji. Potrzebne są wówczas dodatkowe finansowanie, dozwolona zmiana wydatków lub inny harmonogram. Zachowany udział pozostaje istotny, ale sam procent własności bez możliwego do sfinansowania planu operacyjnego nie dowodzi wykonalności wyboru. Metoda rejestruje pierwszy miesiąc zejścia poniżej minimum i dodatkowe wiążąco przyrzeczone finansowanie potrzebne do usunięcia tego braku. Nie zamienia niedostępnego źródła finansowania w środki pieniężne poprzez korektę o wartość oczekiwaną.
Dla ścieżek, które pozostają wykonalne, analiza porównuje zachowane udziały i warunkowy próg wartości kapitału własnego. Próg określa, o ile więcej musiałaby być warta spółka przy silniej rozwadniającej ścieżce, aby początkowi akcjonariusze posiadali tę samą wartość. Jest to próg algebraiczny przy zadeklarowanych danych. Nie szacuje zdolności programu do stworzenia takiej wartości. Dostęp do klientów, mentoring, przedstawienie inwestorom i efekt sygnalizacyjny wymagają własnych dowodów, zanim kierownictwo przypisze im korzyść finansową w wariancie bazowym. To rozróżnienie zachowuje użyteczność decyzji przy braku wiarygodnych danych o wynikach danego programu.
Artykuł łączy datowany przegląd wybranych opublikowanych warunków programów z autorskim eksperymentem finansowania. Analizowane spółki, profile wydatków, terminy finansowania i późniejsze wyceny są skonstruowanymi danymi. Nie przedstawiają obserwowanych wnioskodawców, podpisanych ofert ani transakcji klientów. Opublikowane warunki określają kategorie umowne i wybrane reklamowane cechy; nie określają prawdopodobieństwa przyjęcia ani wspólnego przyczynowego zwrotu z udziału w programie. Praktycznym wynikiem jest dokumentacja decyzji finansowej, którą rada dyrektorów może uzupełnić własnymi zawartymi umowami, dowodami bankowymi i zobowiązaniami wydatkowymi przed wyborem ścieżki.
2 Oddziel środki możliwe do wykorzystania od limitów na usługi i wsparcia warunkowego
Porównanie finansowania wymaga osobnych ewidencji środków pieniężnych, środków o ograniczonym wykorzystaniu, unikniętych wydatków i korzyści warunkowych. Środki bez ograniczeń mogą pokrywać zobowiązania operacyjne dozwolone właściwą umową. Należność z tytułu refundacji zależy od wydatków kwalifikowalnych i odpowiedniej procedury rozliczenia. Limit na usługi zmniejsza konkretny rachunek tylko wtedy, gdy spółka w innym przypadku kupiłaby tę usługę i może wykorzystać limit zgodnie z jego warunkami. Potencjalna inwestycja uzupełniająca wymaga kolejnej decyzji, zanim stanie się dostępna. Połączenie tych elementów w jeden reklamowany łączny wynik ukrywa sekwencję transakcji, które spółka rzeczywiście musi sfinansować.
Opublikowany pakiet Hub71 Access dobrze ilustruje różnicę kategorii. Strona programu opisuje AED 250,000 w środkach pieniężnych poprzez SAFE i AED 250,000 wsparcia rzeczowego, z dodatkowym wsparciem powiązanym z udziałami dla kwalifikujących się spółek osiągających wysokie wyniki. Środki pieniężne, usługi i ewentualne uzupełnienie mają różne role ekonomiczne. Strona jest opublikowanym opisem programu, a nie zawartą przez spółkę ofertą. Dokumentacja decyzji powinna wykazywać każdą część osobno, zachować jej pierwotną walutę i wskazać dokumenty potrzebne przed ujęciem jej w prognozie przepływów. Zsumowanie składników wsparcia nie wyznacza stałego procentu udziałów. [11]
Kierownictwo może wycenić limit pokrywający wydatki względem wyraźnego planu zakupów. Załóżmy, że program udostępnia usługę, której spółka inaczej by nie kupiła. Jej reklamowana cena nie jest oszczędnością środków w obecnym budżecie. Jeśli usługa jest już potrzebna, porównanie uwzględnia możliwy do uniknięcia wydatek pieniężny, dozwolony zakres limitu i dodatkowy koszt wdrożenia. Ta sama pozycja nie może wystąpić jednocześnie jako wpływ środków i obniżenie wydatków. Takie podejście pozwala też uniknąć natychmiastowego przypisywania wartości niewykorzystanym limitom tylko z powodu wysokiej ceny katalogowej w materiałach programu.
Wsparcie warunkowe należy umieścić w osobnej gałęzi. Dodatkowe przyznanie wsparcia, uznaniowe przedłużenie lub decyzja komitetu inwestycyjnego wymagają określonego warunku uruchomienia i odpowiedzialnego decydenta. Rada dyrektorów może przeanalizować scenariusz spełnienia tego warunku, ale bazowa ścieżka środków powinna odzwierciedlać finansowanie już dostępne na udokumentowanych zasadach. Przypisanie prawdopodobieństwa obietnicy bez dowodów tworzy pozór liczbowej precyzji bez dostarczenia dowodu. Dlatego artykuł używa deterministycznych gałęzi i wyraźnych terminów decyzji. Spółka może zastąpić je oszacowanym rozkładem prawdopodobieństwa, gdy dysponuje uzasadnionym zbiorem danych i uzgodnioną metodą estymacji.
Ewidencja powinna zachowywać kwoty pieniężne brutto, opłaty programu, podatki, koszty transakcyjne i wszelkie sumy niedostępne dla planu operacyjnego. Jest to uzgodnienie pozycji, bez funkcji punktowej klasyfikacji. Łączy każdą sumę z ruchem bankowym, kosztem kwalifikowalnym lub osobno opisaną opcją. Dla korzyści w innej walucie kierownictwo powinno podać wybraną podstawę przeliczenia i analizę wrażliwości kursowej. Analizowane przypadki stosują jedną zadeklarowaną walutę w każdym porównaniu. Nie klasyfikują programów międzynarodowych poprzez przeliczenie reklamowanych pakietów na nieudowodnioną wspólną miarę siły nabywczej.
| Program | Składnik pieniężny lub finansowy | Inne wsparcie | Podstawa udziału lub kosztu | Granica wersji i terminów | Źródła |
|---|---|---|---|---|---|
| Y Combinator | SAFE na USD 125,000 ze stałym procentem plus SAFE MFN na USD 375,000 bez limitu wyceny | Zasoby programu; YC podaje, że nie pobiera opłaty za program | Stały składnik 7% oraz odrębnie konwertowana ekspozycja MFN | Przyjęcie oferty rozpoczyna zobowiązanie; decydują faktyczne rozliczenie i podpisane dokumenty | [1,2] |
| Techstars | CEA na USD 20,000 plus SAFE MFN na USD 200,000; kwota MFN dla APAC USD 100,000 | Program i dalsza relacja akcjonariusza ze spółką | 5% akcji zwykłych plus konwersja MFN; warunek uruchomienia to runda z ustaloną ceną akcji co najmniej USD 1 mln | Łącznie APAC USD 120,000; standardowo USD 220,000; decydują konkretny program i instrumenty | [3,4] |
| Hub71 Access | AED 250,000 w środkach pieniężnych poprzez SAFE | AED 250,000 wsparcia rzeczowego; uzupełnienie dla kwalifikujących się spółek jest warunkowe | SAFE MFN bez limitu wyceny i bez dyskonta; stały procent własności nie został ustalony | Opis naboru 2027; niezweryfikowane daty wpływów i podpisane warunki danego wnioskodawcy | [11,12] |
| Innovate UK | Kwota i stopa dotacji zależą od konkursu i przyznanego wsparcia | Tylko kwalifikowalne koszty projektu uzasadniają wniosek o refundację | Refundacja po zapłacie kosztów zgodnie z przeanalizowanymi warunkami ogólnymi | Zwykle płatność w ciągu 30 dni z zastrzeżeniem informacji; końcowe zatrzymanie 10%; obowiązują warunki oferty | [9,10,13,14] |
| EIC Accelerator | Składniki dotacyjne i/lub inwestycyjne w EUR; właściwe kwoty wymagają ustalenia wiążącej wersji | Wsparcie zależne od składnika i umowy | Wskazana dotacja z czerwca 2026 stosuje ryczałty, pokrycie do 70% i współfinansowanie 30% | Metadane późniejszej sierpniowej zmiany i opublikowany program 2027 wymagają osobnej kontroli wersji | [5,6,7,8] |
Zachowano pierwotne waluty bez przeliczania kursów. Analizowane opisy nie są zawartymi ofertami. Środki pieniężne, limity i wsparcie warunkowe pozostają oddzielne. Przeanalizowane warunki refundacji Innovate UK i wskazany ryczałt EIC nie mogą korzystać ze wspólnego założonego harmonogramu płatności.
3 Sprawdź kryteria udziału przed porównaniem ekonomicznym
Ścieżka finansowania wchodzi do porównania dopiero po zapisaniu przez kierownictwo, jakie podmioty i działania mogą uczestniczyć. Ewidencja kryteriów powinna rozróżniać opublikowaną zasadę ogólną, warunek konkretnego konkursu i postanowienie potwierdzone dla wnioskodawcy. Lokalizacja, rejestracja, własność, etap projektu, sektor, okres wydatków i wcześniejsze wsparcie mogą wpływać na dostępną ścieżkę. Porównanie zakładające dostępność wszystkich wariantów zawyża możliwości kierownictwa. Pytanie o spełnianie kryteriów bez odpowiedzi pozostaje nierozstrzygniętym warunkiem. Nie należy zamieniać go w dodatnią ocenę dlatego, że spółka przypomina uczestnika, który odniósł sukces w materiałach reklamowych programu.
Ewidencja dowodów potrzebuje wersji i daty. Strony finansowania mogą przejść do nowego naboru, gdy starszy program prac, oferta dotacji lub wniosek pozostają właściwe dla innego wnioskodawcy. Decyzja spółki zależy od warunków jej własnej możliwości. Kierownictwo powinno zachować dokument źródłowy, datę sprawdzenia, numer wniosku i pisemne wyjaśnienia rozstrzygające istotną niejasność. Terminu z aktualnej strony nie należy przenosić na inną edycję naboru. Samo dalsze istnienie programu również nie dowodzi, że obecne okno składania wniosków może finansować wydatki już zakontraktowane przez spółkę.
Oddziel kwalifikowalność projektu od gotowości spółki. Spółka może mieścić się w opublikowanej kategorii programu, podczas gdy proponowane wydatki, struktura prawna lub dokumentacja pozostają nieodpowiednie. Dobrze przygotowana spółka może z kolei prowadzić działanie poza określonym zakresem. Dokumentacja finansowania powinna wskazywać niespełniony warunek i konkretną zmianę potrzebną do jego usunięcia. Reorganizacja, późniejszy start lub przeprojektowanie tworzą koszty i zależności należące do porównania ekonomicznego. Traktowanie tych zmian jako bezpłatnych czynności administracyjnych zaniżałoby koszt uzyskania proponowanego kapitału.
Znaczenie ma również kolejność składania wniosków. Zespół może badać kilka ścieżek, akceptując wyłącznie kombinacje dozwolone właściwymi dokumentami. Wsparcie z jednego źródła może tworzyć obowiązki informacyjne lub wpływać na koszty refundowane przez drugie źródło. Finansowanie udziałowe i dotacja nie są automatycznie niezgodne, a ich połączenie nie jest automatycznie dopuszczalne dla każdego wydatku. Porównanie powinno wskazywać odpowiednie pozycje wydatków, źródła finansowania i oświadczenia. Potwierdzenie umowne jest wymagane przed uznaniem połączonej ścieżki za wykonalną. Artykuł nie przekształca ogólnej kategorii finansowania w zgodę prawną obowiązującą w całej jurysdykcji.
Powstała ewidencja kryteriów powinna być na tyle krótka, aby rada dyrektorów mogła ją zakwestionować. Każdy istotny warunek ma źródło, odpowiedź właściwą dla wnioskodawcy, dowód i osobę odpowiedzialną za pozostałe działanie. Ewidencja określa dopuszczalność modelowania ścieżki, bez określania prawdopodobieństwa powodzenia wniosku. Spółka bez podpisanej decyzji o przyznaniu wsparcia nadal potrzebuje osobnej alternatywy finansowej. Struktura skupia analizę na bieżącej decyzji i umożliwia jasne przekazanie sprawy specjalistom prawnym, podatkowym lub dotacyjnym, gdy materiały publiczne nie rozstrzygają sytuacji spółki.
| Dokument | Dowód daty lub kalendarza | Uzasadniona interpretacja | Kwestia otwarta | Źródła |
|---|---|---|---|---|
| Strona EIC 2026 i program czerwcowy | Oznaczenie pobrania 17 czerwca 2026; tekst czerwcowy podaje 4 listopada 2026 | Przeczytano przepisy czerwcowe i ten termin składania; data poprzedza niniejszy przegląd | Nie twierdzi się, że czerwiec przedstawia najnowszy skonsolidowany stan prawny | [5,6] |
| Metadane późniejszej zmiany EIC 2026 | Opublikowano 4 sierpnia 2026; decyzja C(2026)5609 | Oficjalne metadane identyfikują późniejszą zmianę STEP Defence | Nie zweryfikowano treści merytorycznej zmiany; wpływ na wcześniejsze przepisy pozostaje niepotwierdzony | [7] |
| Opublikowany program prac EIC 2027 | Opublikowano 5 listopada 2026; wskazana godzina grupowania to 17:00 czasu brukselskiego | Opublikowany przyszły program ma własną kolejność składania wniosków | Należy sprawdzić dokładny właściwy termin grupowania i bieżący status otwarcia portalu | [8] |
| Nabór Hub71 Access | Opis programu dotyczy edycji 2027 | Zapisano rok naboru | W ewidencji nie zweryfikowano dokładnego terminu składania ani daty wpływu środków wnioskodawcy | [11,12] |
| Konkurs i przyznanie środków Innovate UK | Warunki ogólne oznaczone jako październik 2025; wytyczne po ofercie zaktualizowane 8 września 2026 | Decydują warunki konkursu, pismo o przyznaniu i zgoda na rozpoczęcie | Nie podano tutaj terminu konkretnego konkursu ani daty rozpoczęcia wnioskodawcy | [9,10,14] |
Daty opisują faktycznie przeanalizowane dokumenty, bez stwierdzenia przyjęcia, przyznania środków, rozliczenia czy przyszłego zobowiązania płatniczego. Nie podstawiono niezweryfikowanego terminu Hub71 ani statusu portalu EIC.
| Warunek | Dowody właściwe dla wnioskodawcy | Skutek finansowy | Postępowanie do rozstrzygnięcia |
|---|---|---|---|
| Osoba prawna i jurysdykcja | Dokument rejestracyjny, planowany odbiorca oraz zawarty lub proponowany instrument | Reorganizacja, lokalizacja i warunki własności mogą zmieniać dostępne ścieżki | Pozostaw dopuszczalność nierozstrzygniętą |
| Zakres, koszt i początek projektu | Zakres konkursu, zatwierdzony projekt, ewidencja kosztów i zgoda na start | Tylko dozwolone wydatki i daty uzasadniają właściwą ścieżkę finansowania | Wyklucz nieudowodnioną kwalifikowalność kosztów |
| Prywatny wkład własny | Udokumentowane swobodne środki lub dozwolone prywatne finansowanie objęte zobowiązaniem | Finansowanie musi być dostępne przed właściwą płatnością | Nie traktuj niewypłaconej refundacji jako środków pieniężnych |
| Połączone wsparcie i podwójne koszty | Umowy dotacyjne i udziałowe, ujawnienia i wymagane zgody | Połączona ścieżka wymaga własnej zgody i podziału kosztów | Odrzuć zabronione połączenie przed klasyfikacją |
| Definicje konwersji i puli opcji | Wszystkie SAFE, okres MFN, podstawa limitu, wymagana pula i warunki rundy z ustaloną ceną akcji | Prawa posiadaczy muszą mieć wspólny zadeklarowany punkt odniesienia do zdarzenia | Nie wyprowadzaj udziału z reklamowanej kwoty |
| Wersja, warunki i rozliczenie | Datowany właściwy dokument, nabór i dowód uwolnienia środków | Oferta i wpływ bankowy są różnymi zdarzeniami kalendarzowymi | Zachowaj nieznane daty i niespełnione warunki |
Jest to lista dowodów do sprawdzenia, bez oceny punktowej wniosku ani prawdopodobieństwa wyboru. Opublikowane ogólne opisy nie rozstrzygają, co wolno pojedynczej spółce.
4 Umieść oferty i wydatki w tym samym kalendarzu przepływów pieniężnych
Kalendarz przepływów pieniężnych rozpoczyna się od salda bankowego dostępnego spółce i daty wymagalności każdego zobowiązania. Wybór do programu, podpisanie umowy, spełnienie warunków zawieszających i rozliczenie bankowe są odrębnymi zdarzeniami. Pismo opisujące przyszłą inwestycję może stanowić wartościowy dowód, nie będąc bieżącym saldem bankowym. Model zapisuje datę, w której założono wpływ środków, i sprawdza plan operacyjny względem tej daty. Nie przypisuje finansowania wnioskowi, który nie osiągnął odpowiedniego warunku. Ta sama dyscyplina dotyczy harmonogramu dotacji, objęcia udziałów lub instrumentu pomostowego.
Plan operacyjny spółki powinien oddzielać wydatki powtarzalne od jednorazowych płatności związanych z kamieniami milowymi. Wynagrodzenia, czynsz i zwykłe abonamenty mogą mieć profil miesięczny, natomiast zaliczki na wyposażenie, badania, certyfikacja lub zobowiązania produkcyjne mogą wymagać większych płatności w określonych terminach. Saldo na koniec miesiąca może ukrywać niedobór występujący przed dużym wpływem w tym samym miesiącu. Przykładowy model jawnie określa kolejność zdarzeń i stosuje ostrożne minimum środków pieniężnych w obrębie okresu. Rzeczywista decyzja obejmująca istotne płatności śródmiesięczne powinna opierać się na datowanych zdarzeniach bankowych. Większą szczegółowość kalendarza uzasadnia rozkład płatności, a nie chęć nadania prognozie pozorów precyzji.
Analiza oddziela również wydatki tworzące kwalifikowalną kwotę do refundacji od wydatków, które jedynie podtrzymują działalność spółki. Jeżeli spółka operacyjna ponosi koszty poza finansowanym projektem, koszty te nadal zużywają środki pieniężne. Kierownictwo powinno uzgodnić harmonogram kosztów dotacji z księgą główną i budżetem operacyjnym, osobno wyjaśniając każdą pozycję wyłączoną. Porównanie finansowania oparte wyłącznie na projekcie podlegającym refundacji może pomijać środki potrzebne pozostałej części przedsiębiorstwa. Minimalne saldo odnosi się do spółki płacącej rachunki, natomiast obliczenie refundacji dotyczy kosztów dopuszczonych odpowiednią umową.
Opóźnienie modeluje się przy zdarzeniu, które je powoduje. Ocena wniosku może przesunąć decyzję o przyznaniu wsparcia; przygotowanie projektu może przesunąć dopuszczalny początek wydatków; przygotowanie wniosku o refundację może przesunąć jego złożenie; pytanie dotyczące płatności może przesunąć wpływ. Dodanie jednego ogólnego opóźnienia do wszystkich przepływów może zniekształcić wpływ tych odmiennych zdarzeń. Eksperyment zmienia zatem założone opóźnienie wpływu niezależnie od profilu wydatków operacyjnych. Ograniczenie wydatków stanowiłoby odrębne działanie kierownictwa wymagające wiarygodnie zmienionego kamienia milowego i budżetu.
Rada dyrektorów powinna otrzymać informację o najwcześniejszym naruszeniu minimalnego salda, największym skumulowanym niedoborze i zobowiązaniu do finansowania potrzebnym przed tym naruszeniem. Wielkości te odpowiadają na różne pytania. Spółka może mieć dodatnie środki na koniec okresu modelu mimo wcześniejszego braku finansowania. Może także mieć niewielką łączną lukę finansową, której nie da się zamknąć w dostępnym czasie. Dokumentacja decyzji powinna więc zachować całą ścieżkę i źródło finansowania pomostowego. Nieprzyznany jeszcze instrument pozostaje poza sfinansowanym scenariuszem bazowym, nawet gdy jego późniejsza spłata wydaje się przystępna.
| Grupa założeń | Założenie bazowe | Granica zastosowania |
|---|---|---|
| Pozycja początkowa | GBP 100,000 swobodnie dostępnych środków; minimum GBP 10,000; założyciele 100%; istniejąca pula 0% | Minimum jest przyjętą przez autora rezerwą, a nie zasadą powszechną |
| Kalendarz | Dwanaście 30-dniowych okresów operacyjnych; zamknięcie rundy z ustaloną ceną akcji i porównanie w dniu 361 | Względne, skonstruowane dni, a nie rzeczywisty harmonogram programu |
| Operacyjne przepływy pieniężne | GBP 20,000 płatności i GBP 10,000 wpływów w każdym okresie | Płatności poprzedzają wpływy tego samego dnia |
| Wydatki kwalifikowalne | GBP 12,000 w każdej płatności operacyjnej; limit kosztów kwalifikowalnych GBP 120,000 | Wydatek kwalifikowalny nie jest drugą płatnością |
| Dotacja refundacyjna | Limit dotacji GBP 60,000; refundacja 50%; minimalny prywatny wkład 50%; bazowe opóźnienie wpływu 30 dni | Zatwierdzenia w dniach 90, 180, 270 i 360; bez zaliczki |
| Wydatki związane ze ścieżką | GBP 4,000 dla dotacji; GBP 6,000 dla akceleratora, płatne w dniu 0 | Te przyjęte przez autora wydatki są niekwalifikowalne; ścieżka łączona ponosi oba |
| Składniki akceleratora | GBP 50,000 za stały udział 5% oraz GBP 100,000 w SAFE MFN; oba wpływy w dniu 30 | Stały udział ustala się po konwersji SAFE, przed nową pulą i nowym kapitałem |
| Finansowanie i wartość operacyjna | GBP 1,000,000 nowego kapitału przy wycenie kapitału własnego pre-money GBP 4,000,000; odrębna warunkowa operacyjna EV GBP 4,000,000 | Równe liczby mają odmienne znaczenia; bez powiększenia puli w scenariuszu bazowym |
Wszystkie kwoty są hipotetycznymi założeniami w GBP. Początkowy udział założycieli 100% poprzedza finansowanie. Wycena finansowania pre-money jest daną wejściową do ceny kapitału własnego; odrębny punkt odniesienia operacyjnej wartości przedsiębiorstwa wyłącza środki pieniężne, należności z dotacji i zadłużenie dodawane później w uzgodnieniu wartości. Wydatki związane ze ścieżką są skonstruowanymi założeniami, a nie cytowanymi opłatami programów.
5 Odtwórz strukturę własności przy rundzie powodującej konwersję
Opublikowane kwoty finansowania akceleratorów trzeba czytać wraz z ich instrumentami inwestycyjnymi. YC opisuje obecnie USD 500,000 w dwóch SAFE: USD 125,000 za stałe 7 procent oraz USD 375,000 w SAFE MFN bez limitu wyceny. Opis określa też kolejność konwersji, utworzenia lub zwiększenia puli opcji oraz późniejszej inwestycji nowego kapitału. Cechy te sprawiają, że podzielenie kwoty nagłówkowej przez jeden podany procent stanowi niepełne przedstawienie transakcji. Do obliczenia rzeczywistego wyniku spółki nadal potrzebne są jej własna tabela kapitalizacji i zawarte umowy. Opublikowany opis dostarcza przykładowej struktury finansowania, a nie pełnej tabeli kapitalizacji konkretnego wnioskodawcy. [1]
Opublikowana standardowa oferta Techstars również ma odrębne składniki: USD 20,000 poprzez umowę zamienną na kapitał własny za 5 procent akcji zwykłych oraz USD 200,000 poprzez SAFE MFN bez limitu wyceny. Strona określa minimalny próg rundy z ustaloną ceną akcji USD 1 milion oraz inną kwotę składnika MFN dla regionu Azji i Pacyfiku: USD 100,000. Różnice programów i dokumentów należą więc do porównania. Analiza nie powinna przenosić ogólnej oferty do lokalizacji objętej wyraźnym wyjątkiem ani traktować stałego składnika jako całego przyszłego kosztu własnościowego. Podpisane instrumenty określają sposób wdrożenia reklamowanych warunków w konkretnej spółce. [3]
Artykuł mierzy strukturę własności na określonym etapie sekwencji finansowania. Dotychczasowi wspólnicy i istniejąca pula opcji rozpoczynają z ustalonym udziałem procentowym. Roszczenia podlegające konwersji uwzględnia się następnie przy zastosowaniu określonego mianownika. Nowy przydział puli opcji i nowe finansowanie kapitałowe następują według własnych założeń. Każdy etap musi sumować się do 100 procent. Porównanie udziału założycieli przed konwersją na jednej ścieżce z udziałem po rundzie na innej przypisywałoby zmianę mianownika samemu programowi. Prawidłowe porównanie prowadzi obie ścieżki do tego samego zdarzenia i określa uwzględnionych inwestorów oraz interesy pracowników.
Stały procent i kwota środków podzielona przez późniejszy limit wyceny są odrębnymi danymi wejściowymi. Ich dodanie może być właściwe w celowo zdefiniowanym przykładzie konwersji post-money, ale nie rozstrzyga każdej umowy. Instrumenty pre-money, dyskonta, wiele klas instrumentów zamiennych, istniejące opcje, obiecane przydziały i prawa uczestnictwa mogą zmienić obliczenie. Model określa zatem uproszczony mechanizm konwersji i wyłącza instrumenty wymagające innego mianownika. Rzeczywiste finansowanie powinno odtwarzać podpisane definicje w zestawieniu na poziomie akcji, z prawną oceną postanowień dotyczących konwersji i likwidacji. Podsumowanie procentowe wspiera to zestawienie i go nie zastępuje.
Porównanie wskazuje również dostawcę późniejszego kapitału. Jeżeli dotychczasowy inwestor programu wykonuje prawo uczestnictwa, jego dodatkowa subskrypcja jest nowym finansowaniem z własnym wkładem pieniężnym. Nie powinna pojawiać się jako bezpłatne zachowanie pierwotnego udziału. Podobnie założyciel finansujący pomost wnosi dodatkową wartość i może otrzymać inne roszczenie. Zestawienia własności w artykule oddzielają papiery wartościowe programu, pozostałych inwestorów pomostowych, przydziały pracownicze i późniejszych inwestorów nowego kapitału. Uwidacznia to łączny koszt finansowania i pozwala kierownictwu zmienić jeden warunek bez niejawnej zmiany traktowania pozostałych.
6 Traktuj instrument MFN jako odrębną przyszłą ekspozycję
Instrument MFN bez limitu wyceny nie ma własnego początkowego limitu, lecz późniejsze finansowanie może dostarczyć warunków konwersji zgodnie z właściwą umową. Opis programu YC wskazuje automatyczne zastosowanie kwalifikujących się późniejszych korzystnych warunków w określonym okresie. Aktualny opis Techstars również omawia późniejsze limity lub dyskonta. Te opublikowane opisy programów należy czytać wraz z rzeczywistymi instrumentami, w tym datą rozpoczęcia MFN, kwalifikującymi się papierami wartościowymi, procedurą zmian i zdarzeniem uruchamiającym konwersję. Ogólny przewodnik SAFE nie dowodzi, że każda umowa programu stosuje ten sam mechanizm wyboru lub automatycznej konwersji. Dokument konkretnej transakcji określa właściwy wariant. [1,3]
Późniejszy pomost może zatem wpływać na własność szerzej niż przez samą kwotę swojej inwestycji. Jeżeli dostarcza warunków przyjętych przez wcześniejszy instrument MFN, może również zmienić konwersję wcześniejszego inwestora. Proponowana analiza osobno zapisuje nową subskrypcję pomostową i zmianę wyceny wcześniejszego roszczenia. Następnie uzgadnia ich łączny wpływ na strukturę własności. Jest to użyteczne przy negocjowaniu niewielkiego pilnego finansowania krótko przed większą rundą z ustaloną ceną akcji. Model nie zakłada, że każdy nowy papier wartościowy się kwalifikuje. Wymaga jawnego, przyjętego przez autora warunku zastosowania MFN w przykładzie oraz potwierdzenia umownego przy rzeczywistym finansowaniu.
Zespół finansowy powinien zachować sekwencję proponowanych warunków przed wyborem pomostu. Każdy proponowany limit lub dyskonto sprawdza się względem już istniejących instrumentów, z uwzględnieniem właściwych dat wejścia w życie i wyłączeń. Porównanie obejmujące jedynie procent żądany przez najnowszego inwestora może pominąć inne roszczenie objęte tym samym warunkiem. Rada dyrektorów powinna zobaczyć zmianę udziału każdego inwestora oraz zmianę łącznego udziału pierwotnych wspólników. Dostarcza to bezpośredniego opisu ekonomicznego bez traktowania istnienia klauzuli MFN jako dowodu, że określone przyszłe finansowanie nastąpi.
FAQ Hub71 opisuje instrument pieniężny jako odnoszący się do przyszłości SAFE MFN bez limitu wyceny i bez dyskonta. Opublikowany opis nie podaje stałego procentu własności dla składnika pieniężnego. Procent ten musi zostać ustalony przez właściwe przyszłe finansowanie i podpisane warunki. Artykuł nie tworzy więc standardowego kosztu kapitałowego programu. Przykładowe przypadki MFN korzystają z jawnych założeń modelu i pozostają odrębne od porównania opublikowanych programów. Zachowuje to znaczenie przykładu z ZEA bez przypisywania mu liczby, której opis publiczny nie uzasadnia. [12]
Konsekwencją dla decyzji jest porównanie zakresu udziałów warunkowego względem warunków finansowania, z każdym krańcem obliczonym z określonego wariantu umowy. Niższy późniejszy limit może wymagać większego udziału za tę samą pierwotną kwotę w ramach określonego w modelu mechanizmu konwersji. Korzystny wynik operacyjny nie usuwa tej wrażliwości umownej. Kierownictwo może zdecydować, czy wcześniejsze środki i korzyści programu uzasadniają ekspozycję, dopiero po poznaniu jej wielkości i terminu. Kolejne części łączą tę analizę własności ze ścieżką pieniężną dotacji, kosztem ewentualnego pomostu i progiem wartości kapitału własnego wymaganym do zrekompensowania pierwotnym wspólnikom utraty udziału.
7 Uzgodnij istniejące opcje i kolejną rundę kapitałową
Porównanie struktury własności wymaga jawnej definicji pracowniczej puli opcji. Istniejące wyemitowane akcje, wykonane opcje, przyznane niewykonane instrumenty i nieprzydzielona rezerwa mają odmienne cechy prawne i ekonomiczne. Tabela kapitalizacji przy pełnym rozwodnieniu może uwzględniać zarezerwowane opcje na potrzeby finansowania bez ustalenia, że każda z nich zostanie wykonana lub otrzyma wpływy ze sprzedaży spółki. Przykładowa analiza przedstawia zatem własność przy pełnym rozwodnieniu w ekwiwalencie akcji zwykłych. Wartość skorygowana o rozwodnienie służy porównaniu zgodnie z określoną konwencją. Nie jest kaskadą podziału wpływów ze sprzedaży i nie oblicza decyzji pracownika o wykonaniu opcji ani wartości nieprzydzielonej rezerwy.
Kolejne finansowanie powinno określać, czy docelową pulę opcji mierzy się przed nową subskrypcją, czy po niej. Cel określony po rundzie wymaga innej liczby dodatkowych jednostek opcyjnych niż ten sam procent określony przed rundą. Potrzebne uzupełnienie zależy również od istniejącej puli i papierów wartościowych podlegających konwersji. Kierownictwo powinno uzyskać uzgodniony mianownik i odtworzyć go w jednostkach. Odjęcie procentu puli od udziału założycieli po zakończeniu pozostałych obliczeń może dwukrotnie uwzględnić rozwodnienie. Zestawienie finansowania powinno uzgadniać dodatkowe jednostki, końcowy cel i wynikowy udział każdego wspólnika.
Opublikowany przez YC SAFE User Guide wyjaśnia znaczenie definicji kapitalizacji w rzeczywistych dokumentach. Omówienie rozróżnia istniejące opcje i zwiększenia puli związane z finansowaniem, a ogólne omówienie MFN obejmuje możliwość wyboru zmiany umowy. Postanowienia te należy czytać na poziomie instrumentu, zamiast przekształcać je w jedną uniwersalną regułę SAFE. Przypadki w artykule osobno określają sekwencję konwersji i podstawę puli. Nie zastępują zawartej umowy akceleratora ogólnym przewodnikiem. To rozróżnienie na poziomie dokumentów jest szczególnie ważne, gdy inny inwestor lub doradca opisuje instrument tym samym skrótem. [2]
Rada dyrektorów powinna zobaczyć strukturę własności bezpośrednio przed późniejszą rundą nowego kapitału i bezpośrednio po niej. Subskrypcja nowego inwestora wnosi środki do spółki i otrzymuje określone papiery wartościowe. Porównanie ujmuje te środki w ewidencji operacyjnej jeden raz. Pozorna poprawa zachowanego udziału założycieli uzyskana przez pominięcie kolejnej rundy nie jest porównywalna ze ścieżką, która ją obejmuje. Podobnie dodanie środków kolejnej rundy do wartości przedsiębiorstwa bez uwzględnienia jej rozwodnienia w obliczeniu udziałów zawyża pozycję pierwotnych wspólników. Obie strony transakcji muszą stosować tę samą granicę zdarzenia.
8 Dopasuj wnioski o refundację do dopuszczalnej podstawy wydatków
Finansowanie dotacyjne wymaga własnej logiki wydatków i płatności. Powiązane warunki dotacji Innovate UK dotyczą kwartalnych wniosków składanych z dołu, zastrzeżeń dotyczących płatności i zatrzymanej części końcowej. Wytyczne kosztowe określają kategorie kwalifikowalne, zamiast zatwierdzać każdą pozycję budżetu spółki. Spółka powinna więc oddzielać ewidencję kosztów projektu od prognozy bankowej i uzgadniać oba zestawienia. Właściwy konkurs i pismo z ofertą dotacji pozostają częścią tej oceny. Ogólny opis wsparcia dotacyjnego nie ustala, że opłata akceleratora, koszt założenia spółki lub pakiet usług jest kwalifikowalnym kosztem projektu. [9,13]
Różne struktury dotacji wymagają różnych modeli. Wskazany program prac EIC z czerwca 2026 opisuje dotację ryczałtową wraz ze współfinansowaniem i zależnym od umowy finansowaniem zaliczkowym. Takiej struktury nie należy przedstawiać przez skopiowanie harmonogramu refundacji innej instytucji. Dotacja liczbowa w artykule jest celowo określoną umową refundacji opłaconych kosztów. Nie obejmuje zaliczki i nie jest liczbowym odtworzeniem dotacji EIC. Porównanie programów zachowuje opublikowaną różnicę strukturalną, natomiast eksperyment wyodrębnia pytanie finansowe możliwe do odtworzenia według własnych jawnych reguł. [6]
W umowie refundacyjnej ewidencja kosztów powinna pokazywać datę zapłaty kwalifikowalnej kwoty, część ujętą we wniosku i kwotę zatwierdzoną. Zatwierdzone wnioski i otrzymane środki są odrębnymi sumami. Zatwierdzona, lecz niewypłacona kwota pozostaje należnością zgodnie z przyjętą konwencją i nie zapewnia środków do wydania. Obliczenie skumulowanej refundacji odejmuje wcześniej zatwierdzone kwoty, w tym oczekujące na wypłatę. Odejmowanie jedynie wpływów pozwoliłoby tym samym kosztom kwalifikowalnym wygenerować kolejny wniosek podczas opóźnienia płatności. Uzgodnienie w modelu ujawnia ten błąd bez twierdzeń o czasie przetwarzania w rzeczywistej instytucji.
Kierownictwo powinno także zidentyfikować zatrzymane kwoty, koszty odrzucone i warunki obowiązujące po płatności. Zwolnienie zatrzymanej kwoty jest osobnym datowanym zdarzeniem. Kwota sporna lub warunkowa wymaga własnych dowodów i sposobu ujęcia zamiast automatycznego zaliczenia według wartości nominalnej. Główny eksperyment wycenia założone bezwarunkowe zatwierdzone należności nominalnie na potrzeby przejrzystego porównania arytmetycznego, z odrębnym przedziałem od zera do wartości nominalnej. Konwencja ta nie jest oszacowaniem ściągalności. Rzeczywista decyzja wymaga oceny umowy, zasad rachunkowości i dokumentacji wniosku przed uznaniem aktywa dotacyjnego za bezwarunkowe lub przypisaniem mu wartości.
| Dzień zatwierdzenia | Opłacone koszty kwalifikowalne narastająco (GBP) | Nowa zatwierdzona refundacja (GBP) | Dzień wpływu | Otrzymano do dnia 361 (GBP) | Niewypłacone w dniu 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Skonstruowany harmonogram refundacji. Przyrost uprawnienia odejmuje wcześniej zatwierdzone kwoty, w tym niewypłacone. Końcowa suma kosztów wynosi GBP 144,000; limit kosztów kwalifikowalnych wynosi GBP 120,000. Łącznie zatwierdzono GBP 60,000, z czego GBP 54,000 otrzymano, a GBP 6,000 pozostaje niewypłacone w dniu 361. Wpływ w dniu 390 zaplanowano po dacie porównania.
9 Sfinansuj wkład własny bez dwukrotnego naliczania tego samego kosztu
Procent dotacji wymaga mianownika kosztowego. Jeżeli dotacja pokrywa określoną część kwalifikowalnych wydatków projektu, spółka musi sfinansować pozostałą część tych samych wydatków oraz koszty niekwalifikowalne. Wskazany dokument EIC z czerwca 2026 opisuje pokrycie dotacją do 70 procent i wymóg współfinansowania 30 procent. Są to postanowienia konkretnej wersji programu, a nie uniwersalna stopa dotacji. Wytyczne finansowania Innovate UK również uzależniają kwalifikowalność i stawki od konkursu i działalności. Kierownictwo powinno przenieść rzeczywistą stawkę i granicę kosztów kwalifikowalnych do własnego planu projektu. [6,14]
Wkład prywatny jest wymogiem finansowania w ramach już opłaconych wydatków. Nie może stać się drugim wydatkiem w prognozie pieniężnej. Jeżeli spółka płaci kwalifikowalną fakturę, a później otrzymuje refundację, jej wkład netto jest różnicą między tymi kwotami zgodnie z określonymi warunkami modelu. Odjęcie dodatkowej pozycji współfinansowania od środków ponownie naliczyłoby część faktury. Artykuł ujmuje całkowite wydatki, zatwierdzone wsparcie i zatrzymany udział spółki w uzgodnieniu. Każda pozycja ma jedną rolę ekonomiczną, a ewidencja sprawdza, czy składniki sumują się do tego samego kosztu kwalifikowalnego.
Wkład może być ekonomicznie przystępny, lecz niedostępny w potrzebnym terminie. Środki początkowe, zatrzymane wpływy operacyjne i przyznane finansowanie prywatne mogą zapewniać wymagane środki, z zastrzeżeniem rzeczywistych zasad programu. Proponowana przyszła runda nie pokryje płatności wymagalnej przed wpływem jej środków. Kierownictwo powinno wskazać źródło finansujące każdy okres przed refundacją oraz źródło ponoszące opóźnienie lub odrzucenie kosztów. Podział ten uwidacznia również ekspozycję spółki przy równoległych projektach. Jednego nieograniczonego salda bankowego nie można niezależnie w całości przypisać każdemu projektowi bez skonsolidowanego sprawdzenia przepływów.
Przykładowa ścieżka łączona wyraźnie dopuszcza wykorzystanie prywatnego kapitału akceleratora do wkładu spółki, natomiast sparowana ścieżka zakazana tego nie dopuszcza. Zezwolenia te są przyjętymi przez autora warunkami przypadków. Nie ustanawiają ogólnej zgody instytucji dotacyjnej. Spółka rozważająca połączenie musi uzgodnić finansowanie tych samych kosztów, ujawnienia własności, lokalizację projektu i zgody umowne według własnych dokumentów. Model najpierw sprawdza dopuszczalność, a dopiero następnie oblicza ścieżkę finansową. Taka kolejność pozwala uniknąć przedstawienia atrakcyjnego ekonomicznie, lecz zakazanego połączenia jako dostępnego rozwiązania niedoboru środków.
10 Zidentyfikuj najwcześniejsze naruszenie minimalnego salda
Test minimalnego salda sprawdza, czy spółka może wykonać określoną sekwencję płatności bez zejścia poniżej wybranego minimum. W eksperymencie minimum jest przyjętą przez autora kontrolą, a w rzeczywistym planie decyzją rady dyrektorów. Powinno odzwierciedlać cel analizy, a nie uniwersalną zasadę rynkową. Kierownictwo może stosować inną rezerwę operacyjną, lecz musi podać kwotę i stosować ją jednakowo na każdej ścieżce. Ścieżki przechodzącej test bez rezerwy nie należy porównywać rankingowo ze ścieżką zobowiązaną utrzymać większy bufor.
Eksperyment sprawdza środki bezpośrednio po każdym zdarzeniu. W tym samym dniu modelu płatności operacyjne i opłaty ścieżki poprzedzają wpływy operacyjne, płatności dotacji i wpływy finansowania. Ta kolejność jest ostrożna i jawna. Może ujawnić niepowodzenie ukryte przez saldo netto na koniec miesiąca. Kolejność nie jest twierdzeniem o praktyce bankowej konkretnej spółki. Rzeczywisty plan powinien zastąpić konwencję udokumentowanymi godzinami płatności i rozliczenia, gdy mają znaczenie. Do tego czasu ostrożny wynik wskazuje dodatkowe dowody lub przyznaną płynność potrzebne, zanim kierownictwo oprze się na finansowaniu tego samego dnia.
Zatwierdzona refundacja nie stanowi dostępnych środków. Późniejsza subskrypcja także nie naprawi naruszenia salda występującego przed nią zgodnie z określonym planem. Model zapisuje te niepowodzenia nawet wtedy, gdy jego ewidencja diagnostyczna jest kontynuowana do późniejszej daty dla porównania. Kontynuacja jest arytmetyką pokazującą konsekwencje założeń; nie stanowi historii możliwej do sfinansowania. Reguła decyzyjna artykułu wyklucza rekomendowanie ścieżki z naruszeniem, dopóki określone dodatkowe zobowiązanie finansowe lub zmiana wydatków nie usunie wcześniejszego niedoboru. Wysoka warunkowa wartość końcowa nie zmienia tego warunku wykonalności.
Najbardziej użyteczne wielkości sprawozdawcze to data pierwszego naruszenia, najniższe saldo oraz dodatkowa rezerwa początkowa potrzebna do utrzymania minimum przy tym samym harmonogramie zdarzeń. Obliczenie rezerwy utrzymuje wszystkie pozostałe dane bez zmian. Jeżeli kierownictwo zamiast tego pozyskuje pomost później, ma on własną datę wpływu, koszt i konsekwencje własnościowe, a ewidencję trzeba przeliczyć. Rezerwę diagnostyczną należy zatem czytać jako wymóg finansowania przy jednej konwencji czasowej. Nie wskazuje pożyczkodawcy, nie dowodzi dostępności finansowania ani nie ustala, że kamień milowy operacyjny spółki można przesunąć bez konsekwencji.
| Przypadek | Dzień pierwszego naruszenia | Środki przy pierwszym naruszeniu (GBP) | Minimalne środki (GBP) | Pierwszy niedobór względem minimum (GBP) | Maksymalny niedobór względem minimum (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Każdy przypadek stosuje minimum GBP 10,000. Dodatnie saldo może naruszać to minimum; ujemne najniższe środki są odrębnym faktem diagnostycznym. Pierwszy i maksymalny niedobór różnią się. Kontynuacja po naruszeniu jest niesfinansowaną arytmetyką, a nie dowodem rzeczywiście opłaconych kosztów lub ważnych wniosków o refundację. D stosuje opóźnienie dotacji 120 dni; F otrzymuje środki akceleratora w dniu 300; G ma udział dotacji 20%; H ma GBP 6,000 kosztów kwalifikowalnych w każdej miesięcznej płatności.
11 Wyceń pomost jako odrębną decyzję finansową
Pomost zmienia porównanie wyłącznie wtedy, gdy jego środki wpływają przed odpowiednim niedoborem. Kierownictwo powinno zapisać zobowiązanie do finansowania pomostowego, warunki, wypłaconą kwotę, datę rozliczenia i ewentualną opłatę potrąconą z wpływu. Kwota kapitału brutto może zawyżać użyteczne środki, gdy potrąca się opłatę lub inna płatność jest wymagalna przy uruchomieniu. Przykładowy pomost jest określonym zamiennym SAFE, a nie instrumentem bankowym. Wpływ jego środków ujmuje się jeden raz, a sfinansowany kapitał wchodzi do obliczenia konwersji jeden raz. Model nie twierdzi, że rzeczywisty inwestor dostarczyłby ten instrument na wskazanych warunkach.
Dług i roszczenie zamienne wymagają odmiennego ujęcia końcowego. Spłacona pożyczka zmniejszyła już środki poprzez zdarzenie spłaty. Ponowne odjęcie jej w końcowym uzgodnieniu wartości kapitału własnego zaniżyłoby wartość spółki. Niespłacona pożyczka wymaga odrębnej korekty zobowiązań zgodnie z wybraną konwencją wartości. SAFE zamieniany na akcje zwiększa mianownik własności i nie powinien być także odejmowany jako niespłacony dług w tym samym obliczeniu ekwiwalentu akcji zwykłych. Są to reguły uzgodnienia w modelu. Rzeczywiste umowne zasady spłaty, pierwszeństwa i rachunkowości trzeba ustalić z odpowiednich instrumentów przed zastosowaniem ich w transakcji.
Pomost wyemitowany, gdy wcześniejszy instrument MFN pozostaje w obrocie, może również wpłynąć na warunki konwersji. Zestawienie finansowania powinno oddzielać udział wynikający z samego pomostu od dodatkowego udziału wynikającego z warunków przyjętych przez wcześniejszy instrument. Łączny efekt może przekroczyć bezpośredni udział nowego inwestora. Przykładowa analiza przedstawia oba składniki przy wyraźnie założonej regule kwalifikowalności i wyboru. Nie zakłada, że każde późniejsze finansowanie uruchamia każdy MFN. Gdy dokumenty mają odmienne definicje limitów, dyskonta lub prawa zmiany, warunki te wymagają odrębnego obliczenia na poziomie instrumentu.
Rada dyrektorów powinna porównywać ścieżkę dotacji z pomostem z dostępnymi alternatywami po uwzględnieniu całego finansowego skutku pomostu. Dotacja pozostaje wsparciem dotacyjnym, lecz struktura kapitału potrzebna do zapewnienia wykonalności jej harmonogramu może powodować rozwodnienie. Prawidłowym opisem jest ścieżka finansowania dotacją i pomostem. Kierownictwo nie powinno określać całej ścieżki jako nierozwadniającej tylko dlatego, że jeden składnik nie daje roszczenia kapitałowego. Proponowana dokumentacja decyzji zachowuje to rozróżnienie i pozostałe warunki dotacji. Pokazuje także, czy pomost zmienia jedynie termin, czy finansuje dodatkową działalność, przez którą wyniki operacyjne przestają być porównywalne.
12 Przypisz czas kierownictwa do wypieranego działania
Praca nad wnioskiem i udział w programie zużywają zdolności wykonawcze kierownictwa. Ich koszt ekonomiczny zależy od wypieranego działania i od tego, czy spółka płaci dodatkowe środki. Istniejące wynagrodzenie założyciela nie staje się drugą płatnością dlatego, że uczestniczy on w warsztacie. Oddzielna faktura konsultanta, płatność za podróż lub zatrudnienie tymczasowe tworzą kolejne zdarzenie pieniężne. Analiza powinna rozróżniać te skutki. Przypisanie tej samej stawki godzinowej każdej godzinie i dodanie jej do prognozy pieniężnej zawierającej już wynagrodzenie może dwukrotnie naliczyć ten sam zasób i przesłonić rzeczywisty wymóg finansowania.
Dokumentacja decyzji powinna wskazywać wypierany kamień milowy. Jeżeli praca nad wnioskiem opóźnia wdrożenie u klienta, kierownictwo potrzebuje opartego na dowodach wyjaśnienia wynikowych terminów przychodów, kosztów i konsekwencji umownych. Nie powinno wprowadzać nieuzasadnionego wzrostu sprzedaży dla akceleratora i nieuzasadnionej kary kosztu alternatywnego dla dotacji jedynie w celu uzyskania preferowanej odpowiedzi. Ograniczone porównanie może zamiast tego pokazać wymagane godziny kierownictwa zgodnie z jawnymi założeniami planistycznymi i pozostawić ich efekt handlowy bez wyceny. Daje to radzie przejrzysty kompromis dotyczący zdolności wykonawczych, zachowując różnicę między oszacowaniem zasobów a zweryfikowaną konsekwencją pieniężną.
Relokacja i reorganizacja korporacyjna zasługują na własne pozycje, gdy wymaga ich dana ścieżka. Spółka powinna uzyskać właściwe szacunki i oddzielać koszty jednorazowe, powtarzalne wydatki oraz warunki wpływające na miejsce lokalizacji personelu lub aktywów. Model nie przyjmuje standardowej kwoty relokacyjnej ani nie zakłada, że program międzynarodowy zapewnia zgodność prawną lub podatkową. Niewycenione warunki pozostają nierozstrzygnięte. Porównanie finansowania może pokazać, ile dodatkowych kosztów preferowana ścieżka może ponieść przed utratą przewagi, lecz próg ten jest wynikiem modelu, a nie szacunkiem rzeczywistego kosztu.
Budżet wspierający dobrą decyzję zawiera zatem harmonogram pieniężny i harmonogram zdolności wykonawczych. Pierwszy zarządza płynnością. Drugi zapisuje odpowiedzialne osoby, daty, wyparte zadania i dowody potrzebne do wyceny konsekwencji handlowej. Rada może zatwierdzić ograniczony zakres pracy nad wnioskiem, wymagając kolejnej decyzji przed przyjęciem warunków kapitałowych lub zobowiązaniem się do kosztów relokacji. Zachowuje to zdolność kierownictwa do pozyskiwania informacji bez zakładania przyznania wsparcia i bez zacierania różnicy między wnioskiem, przyjęciem oferty i sfinansowanym uczestnictwem. Następujący eksperyment liczbowy koncentruje się na wielkościach pieniężnych i własnościowych, dla których dane wejściowe określono w całości.
13 Określ eksperyment i granice wyłączeń
Eksperyment obejmuje dwanaście przyjętych przez autora przypadków finansowania i dwadzieścia analiz wrażliwości zmieniających jeden parametr naraz. Każda ilościowa dana wejściowa jest skonstruowanym założeniem w GBP. Żadna nie jest zaobserwowaną średnią programu, wskaźnikiem sukcesu wnioskodawców ani szacunkiem z doświadczeń transakcyjnych autora. Przypadki stosują ten sam kamień milowy operacyjny i jawną konwencję konwersji, aby można było zbadać źródło każdej różnicy. Osobny rejestr zapisuje wybrane opublikowane warunki programów w ich pierwotnych walutach. Opisy te dostarczają kontekstu decyzji; nie zastępują niejawnie założeń eksperymentu ani nie są przedstawiane jako jego bazowy zbiór danych wnioskodawców.
Wspólny plan operacyjny ma dwanaście założonych okresów trzydziestodniowych, po których następuje późniejsze finansowanie z ustaloną ceną akcji. Są to względne dni modelu, a nie rzeczywisty kalendarz programu. Dotacja refundacyjna stosuje określony limit dotacji, limit kosztów kwalifikowalnych, udział refundacji, harmonogram zatwierdzeń i opóźnienie wpływu. Akcelerator stosuje roszczenie do stałego udziału procentowego i odrębny SAFE MFN bez limitu wyceny. Stały udział rozlicza się po określonych konwersjach SAFE, a przed dodatkową pulą opcji i nowym finansowaniem. Późniejszy kwalifikujący się SAFE z limitem może dostarczyć warunków instrumentowi MFN zgodnie z jawną regułą wyboru. Inne umowy wymagają własnych definicji konwersji.
Obliczenia stosują dokładną arytmetykę wymierną i zaokrąglają jedynie prezentowane wyniki. Wyliczają dopuszczalny wariant konwersji po cenie wynikającej z limitu lub po cenie rundy oraz obecność lub brak uzupełnienia puli. Ważny wynik musi spełniać własne warunki wariantu, uzgadniać jednostki wszystkich posiadaczy i dawać dokładnie jedną dopuszczalną kapitalizację. Ewidencja pieniężna osobno uzgadnia każdy wpływ, płatność, zatwierdzoną refundację i pozostałą należność. Konstrukcja ta umożliwia odtworzenie arytmetyki bez losowej symulacji. Ustala zachowanie metody przy wskazanych umowach i założeniach; nie potwierdza reprezentatywności tych założeń dla rynku.
Porównanie wyłącza podatki, kaskady preferencji likwidacyjnych, warranty, SAFE z dyskontem lub pre-money oraz interpretację prawną niefinansowych praw MFN. Pulę opcji traktuje się jako przydzielone lub wykonane roszczenie w ekwiwalencie akcji zwykłych bez osobnych wpływów z wykonania w obliczeniu wartości. Wynikowa wartość jest pomocniczym miernikiem ekwiwalentu akcji zwykłych skorygowanym o rozwodnienie. Nie oblicza rzeczywistych wpływów założyciela z wyjścia. Zatwierdzone bezwarunkowe należności otrzymują jawną konwencję wartości nominalnej i przedział od zera do nominału. Transakcja ze spornymi należnościami, zaliczkami o ograniczonym wykorzystaniu lub warunkowymi zwrotami wymaga dodatkowych stanów przed zastosowaniem do niej metody.
Zakazane połączenie jest odrzucane przed rankingiem finansowym. Naruszenie minimalnego salda pozostaje niepowodzeniem nawet wtedy, gdy ewidencja diagnostyczna jest kontynuowana do późniejszych wpływów. Płatności i wnioski po tym naruszeniu są warunkową arytmetyką, a nie dowodem, że niesfinansowana spółka rzeczywiście opłaciła koszty kwalifikowalne lub uzyskała ważną refundację. Ujęcie to zachowuje charakter niepowodzenia i wielkość brakującego zobowiązania finansowego. Późniejsza runda z ustaloną ceną akcji nie może retrospektywnie sfinansować wcześniejszego niedoboru. Dopiero nowo określona dopuszczalna zmiana finansowania lub działalności usuwająca naruszenie może zmienić tę ścieżkę w wykonalny plan.
| Posiadacz | A: dotacja refundacyjna | B: akcelerator |
|---|---|---|
| Założyciele | 80.00% | 74.00% |
| Stały udział akceleratora | 0.00% | 4.00% |
| SAFE MFN akceleratora | 0.00% | 2.00% |
| Istniejąca pula opcji | 0.00% | 0.00% |
| Dodatkowa pula opcji | 0.00% | 0.00% |
| Nowi inwestorzy rundy z ustaloną ceną akcji | 20.00% | 20.00% |
| Suma | 100.00% | 100.00% |
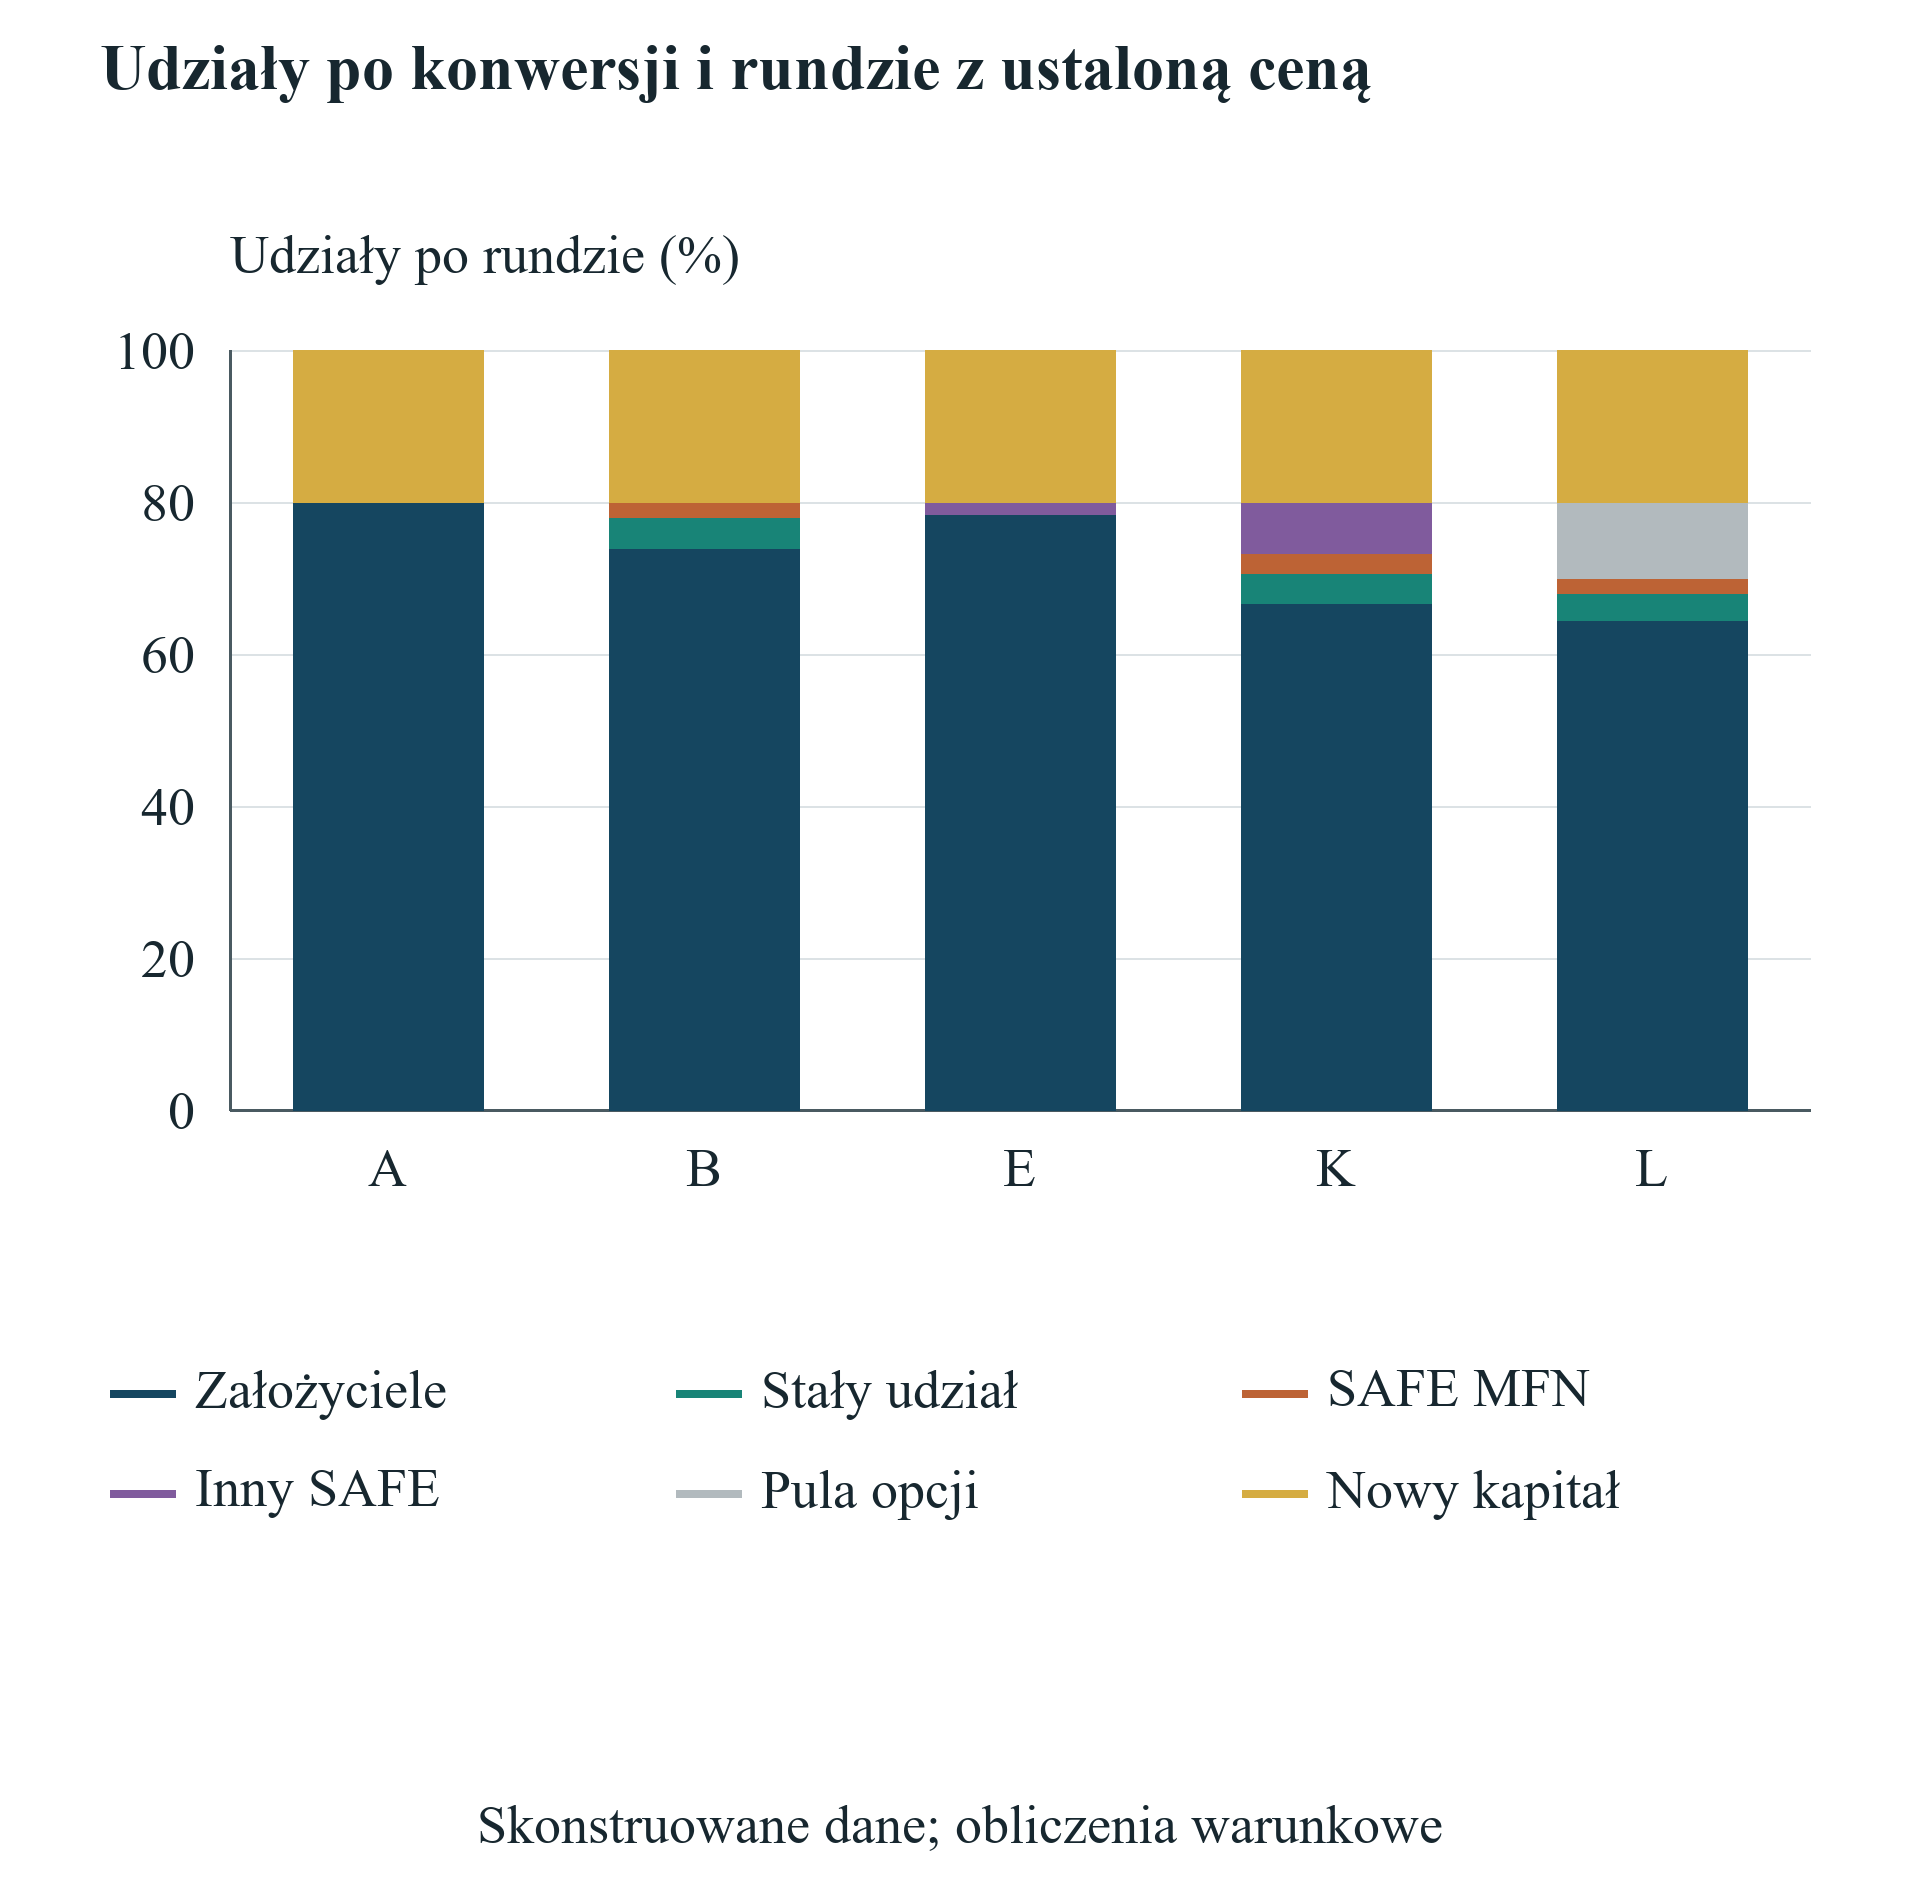
Przypadek A jest bazową dotacją; B jest bazowym akceleratorem. Na tych dwóch ścieżkach nie istnieje inny SAFE ani pomost. Pierwotny udział założycieli wynosi 100% przed finansowaniem. Każdy przedstawiony udział dotyczy momentu po wspólnej rundzie z ustaloną ceną akcji; dokładne ułamki sumują się do 100%. Stały udział akceleratora ustala się po konwersji SAFE, a następnie rozwadnia nowym kapitałem.
14 Porównaj dwanaście ścieżek finansowania działalności
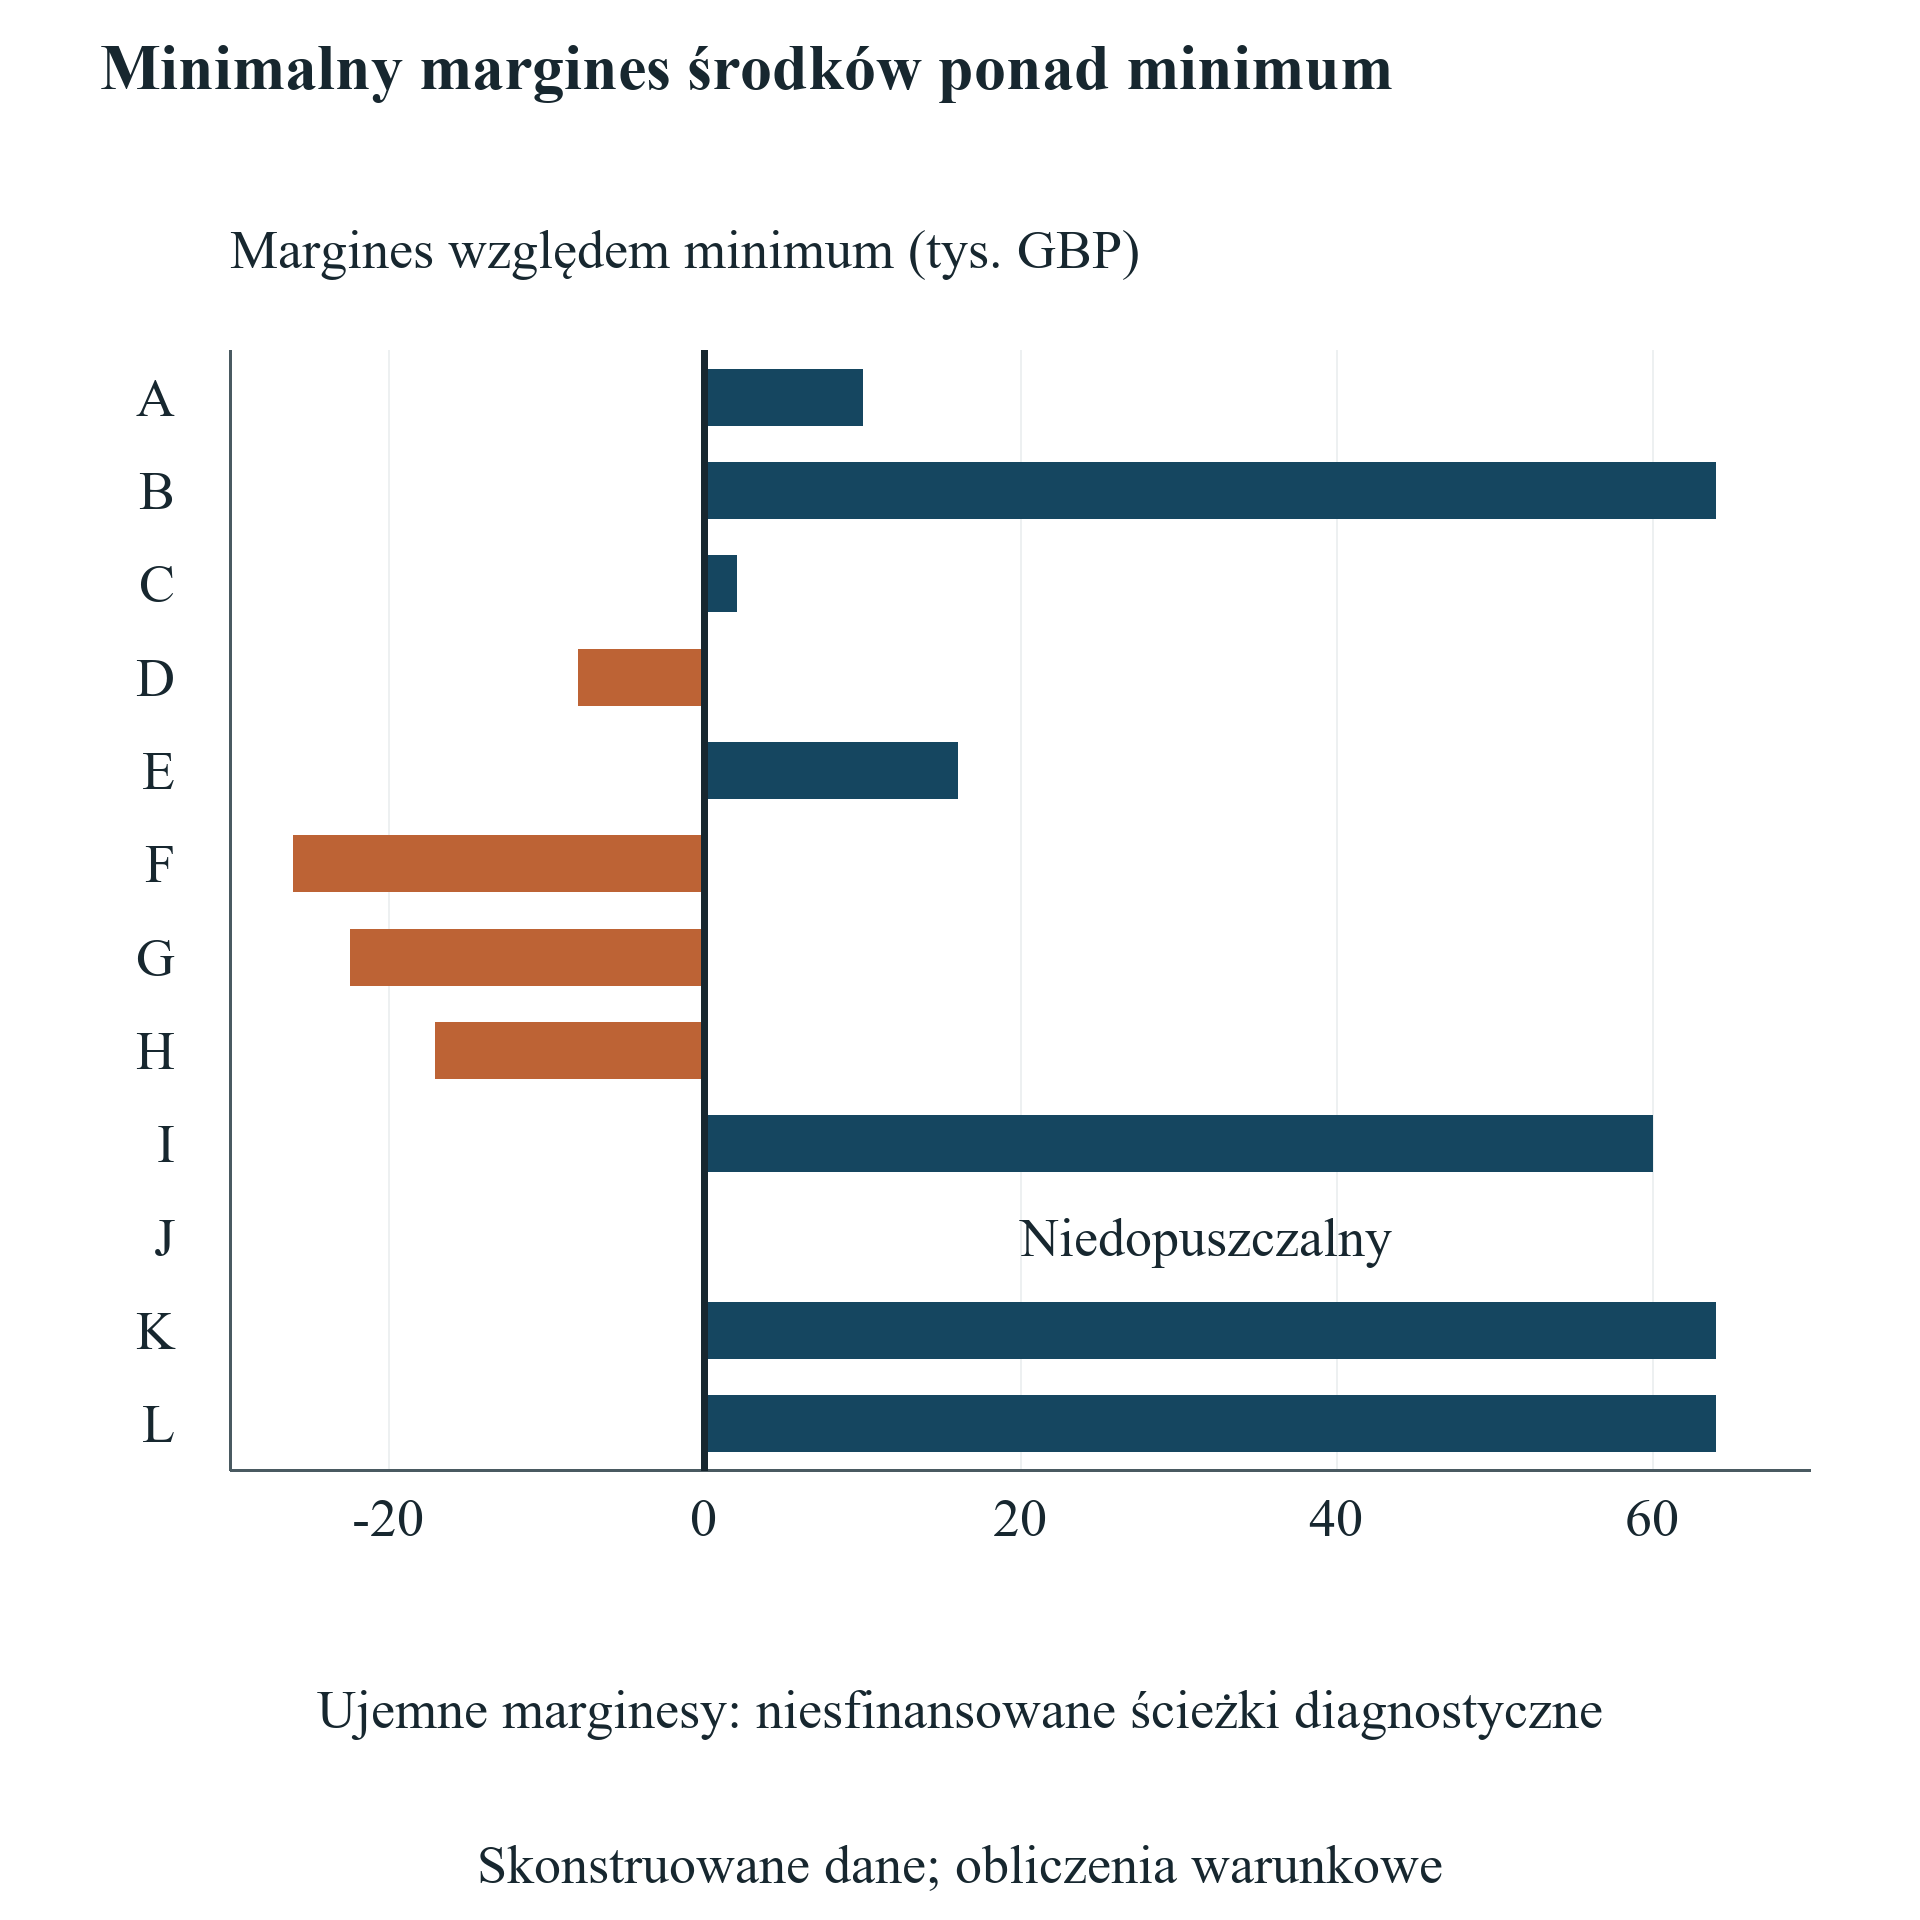
Dwanaście przypadków oddziela wybór ścieżki od wystarczalności finansowania. Siedem przypadków spełnia założone minimum pieniężne, cztery je naruszają, a jeden jest niedopuszczalny, ponieważ wyraźnie zakazano jego połączenia programów. Przypadek A jest bazową dotacją refundacyjną. Przypadek B jest bazowym akceleratorem. Oba finansują ten sam plan operacyjny na skonstruowanych warunkach. Pozostawiają założycielom odpowiednio 80% i 74% po późniejszej rundzie z ustaloną ceną akcji. Wyniki własnościowe uwzględniają sekwencję finansowania. Nie są reklamowanymi cenami własności żadnego nazwanego programu, a dane finansowe nie stanowią jego aktualnej oferty.
Różnica pieniężna jest widoczna przed późniejszą rundą. Dotacja bazowa osiąga minimum GBP 20,000 przy wymaganym minimum GBP 10,000. Akcelerator osiąga GBP 74,000. Oba przechodzą test, lecz dotacja ma znacznie mniejszą nadwyżkę środków przy określonym planie operacyjnym. Do daty porównania dotacja wypłaca GBP 54,000 i pozostawia GBP 6,000 zatwierdzonych niewypłaconych należności. Łączne zatwierdzone uprawnienie wynosi GBP 60,000. Rozróżnienie uprawnienia, wpływów i należności wyjaśnia, jak nominalnie nierozwadniająca dotacja może wymagać od spółki znacznego wyprzedzającego finansowania wydatków.
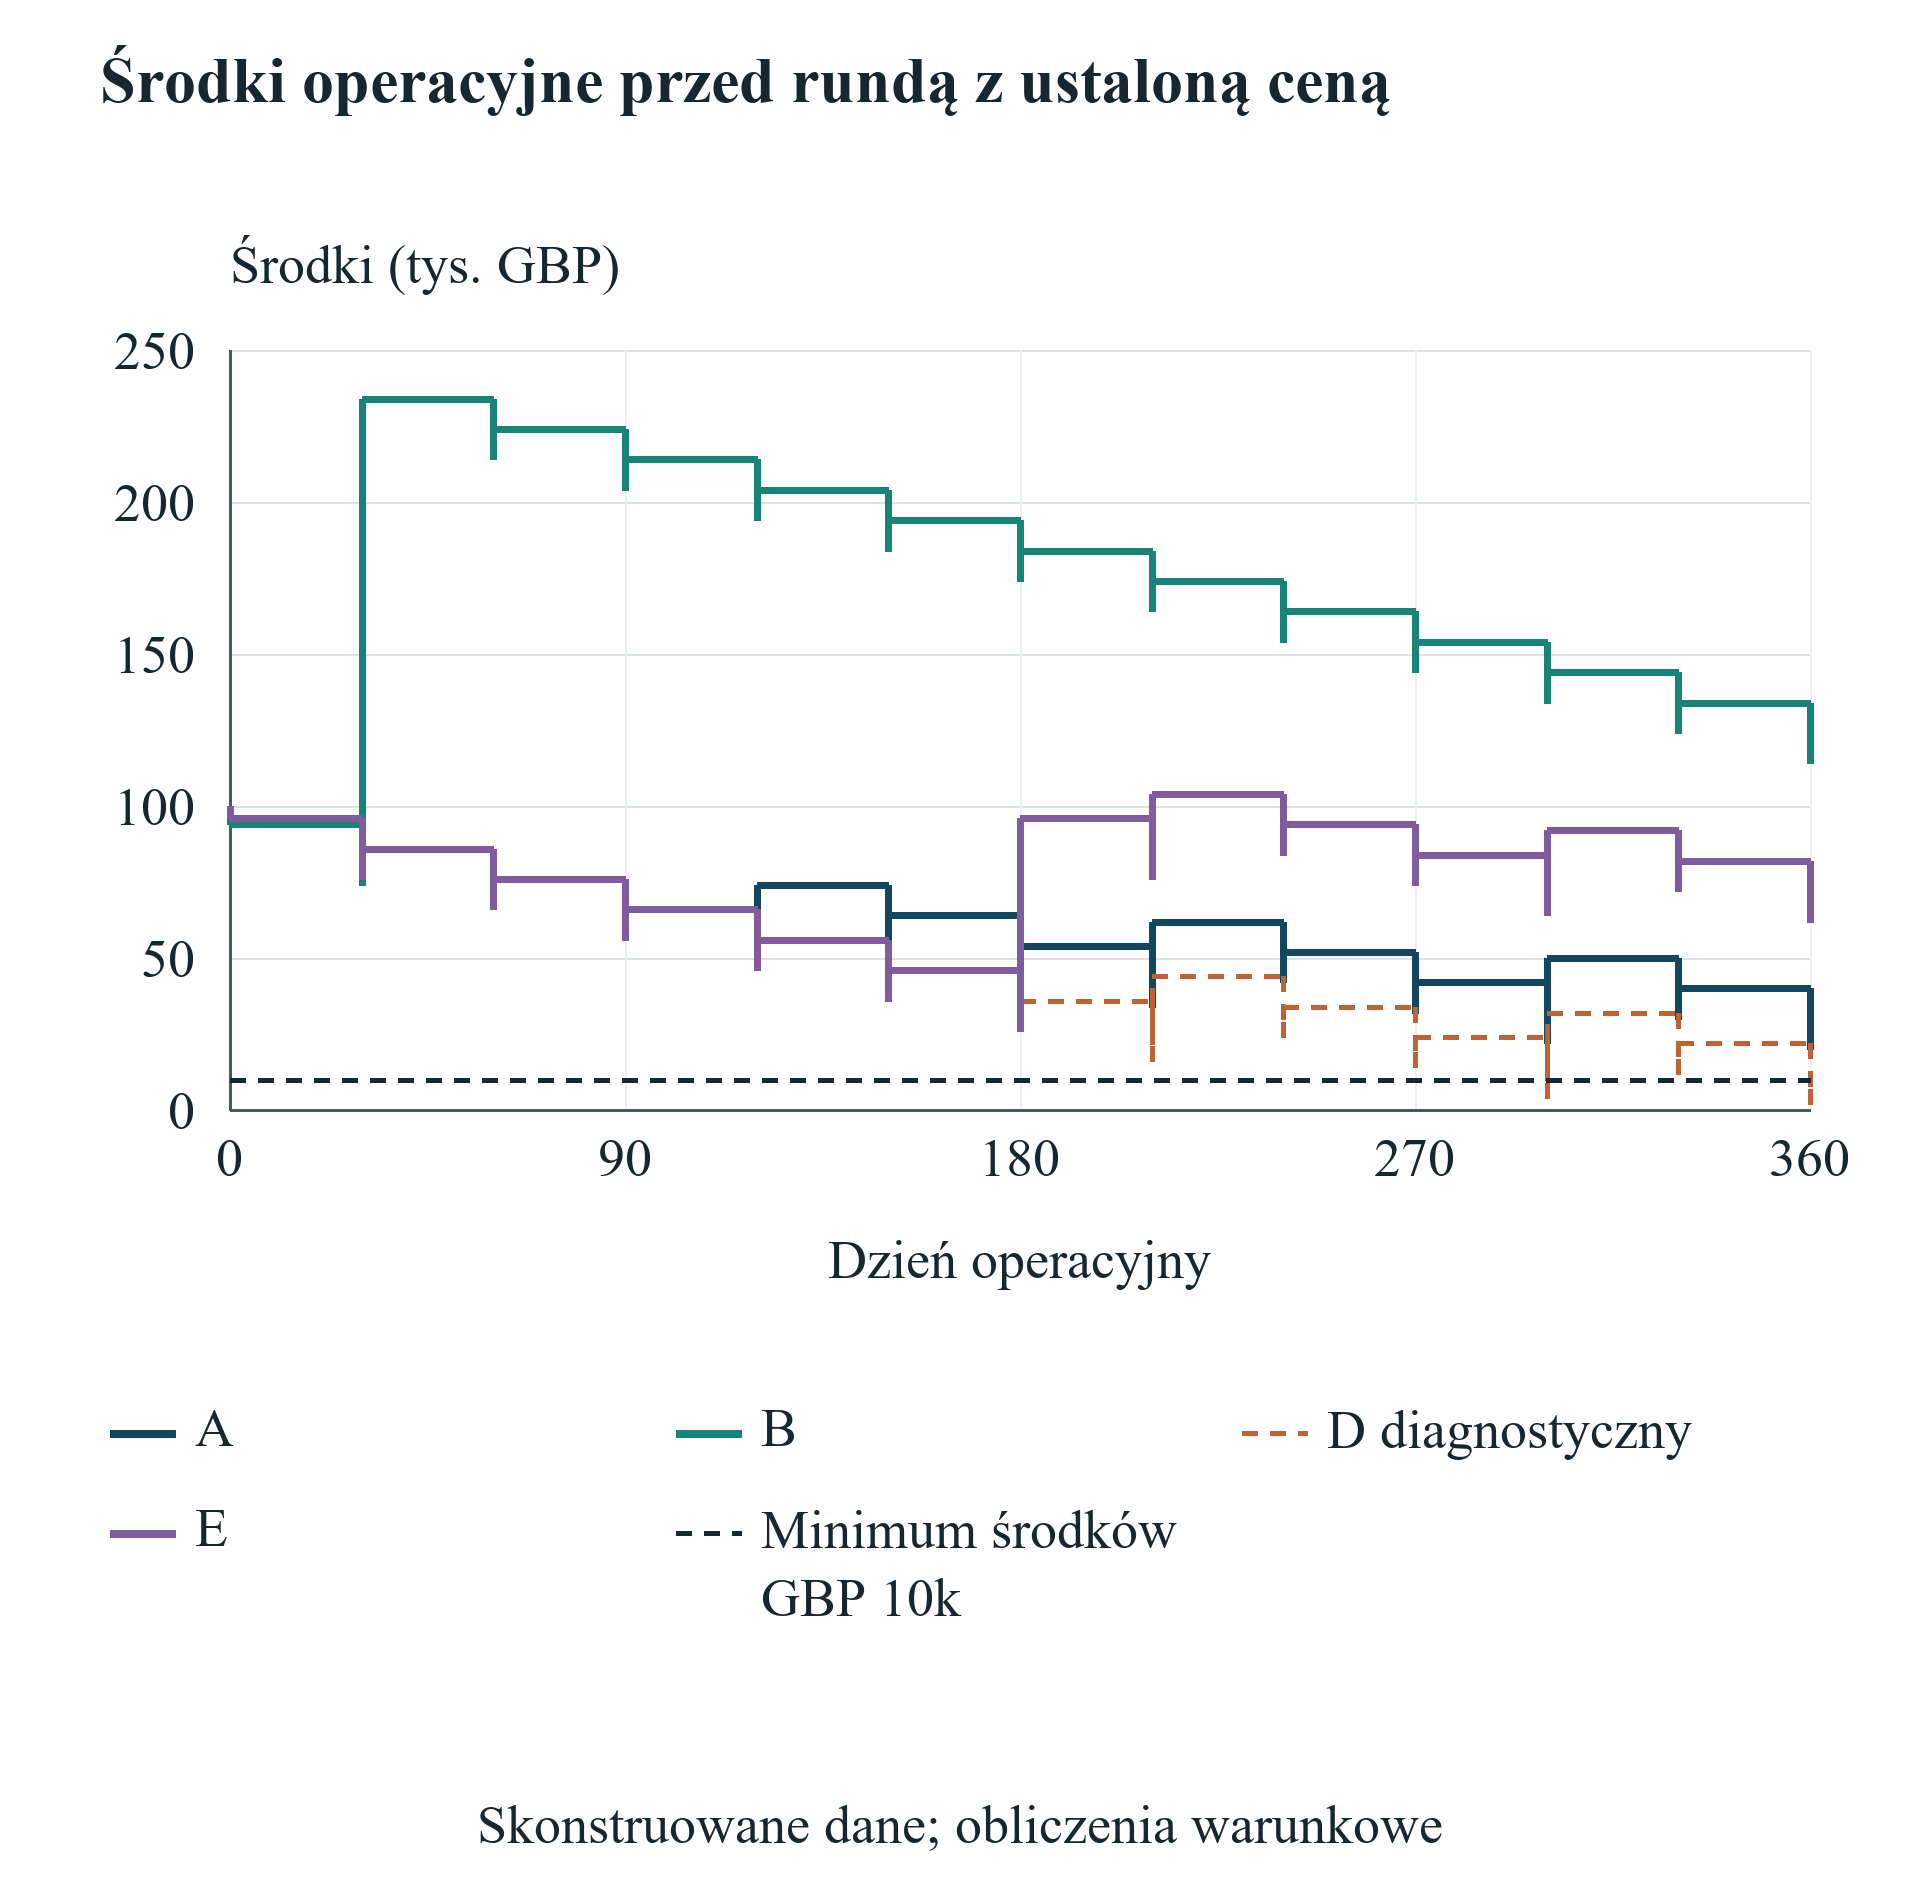
Przypadek C wydłuża opóźnienie wpływu dotacji do sześćdziesięciu dni i pozostaje wykonalny przy minimalnych środkach GBP 12,000. Przypadek D stosuje opóźnienie 120 dni. Po raz pierwszy narusza minimum w dniu 300, gdy wychodząca płatność operacyjna pozostawia GBP 4,000 przed późniejszym wpływem tego dnia. Najniższe saldo diagnostyczne wynosi GBP 2,000. Dodatnie saldo końcowe nie usuwa wcześniejszego naruszenia. Kontynuacja po dniu 300 jest niesfinansowaną ewidencją diagnostyczną. Model nie ustala, że spółka mogłaby opłacić kolejne koszty lub złożyć ważne wnioski o refundację bez innego zobowiązania finansowego.
Przypadek E dodaje SAFE z limitem wyceny na GBP 60,000 w dniu 180 do ścieżki opóźnionej dotacji. Wynikowe minimum środków wynosi GBP 26,000, a założyciele zachowują 78.4% po konwersji i rundzie z ustaloną ceną akcji. Ta odrębna, w pełni określona ścieżka przechodzi test pieniężny. Pokazuje, jak pomost powiązany z kapitałem własnym może sprawić, że pełna strategia dotacyjna powoduje rozwodnienie, mimo że sama dotacja nie emituje akcji. Porównanie nie przypisuje rankingu wartości między wykonalnym E a nieudanym D. Kierownictwo musi najpierw określić wykonalną alternatywę dla D, zanim porówna wartość wspólników na podstawie możliwej do wykonania.
Pozostałe przypadki sprawdzają późniejszą płatność akceleratora, niższy udział dotacji, węższą bazę kosztów kwalifikowalnych, dozwolone i zakazane połączenia, późniejszy SAFE z limitem i zmianą warunków MFN oraz nową pulę. Przypadki F, G i H naruszają minimum. Przypadek I jest wyraźnie dozwolony i wykonalny. Przypadek J wyłącza się przed obliczeniem środków lub udziałów. Przypadki K i L są wykonalne, lecz zmniejszają udział założycieli odmiennymi mechanizmami. Sparowane tabele zachowują wszystkie dwanaście wyników, w tym niepowodzenia, aby ścieżka finansowania nie znikała z porównania tylko dlatego, że jej końcowy procent wygląda atrakcyjnie.
Wszystkie spółki rozpoczynają z kapitałem zwykłym należącym do założycieli i bez istniejącej puli. Późniejsza runda z ustaloną ceną akcji pozyskuje GBP 1 milion przy niezależnie założonej wycenie kapitału własnego pre-money GBP 4 miliony. Punkt odniesienia operacyjnej wartości przedsiębiorstwa użyty w porównaniu wartości również wynosi GBP 4 miliony, lecz jest odrębnym założeniem o innym znaczeniu ekonomicznym. Równość liczbowa jest jawną konstrukcją. Nie ustanawia tożsamości wartości przedsiębiorstwa i wartości kapitału własnego pre-money ani nie dostarcza rynkowej wyceny rzeczywistej spółki.
| Przypadek | Ścieżka finansowania | Minimalne środki (GBP) | Udział założycieli | Status |
|---|---|---|---|---|
| A | Dotacja; opóźnienie wpływu 30 dni | 20,000 | 80.0000% | Wykonalny pieniężnie |
| B | Akcelerator; środki w dniu 30 | 74,000 | 74.0000% | Wykonalny pieniężnie |
| C | Dotacja; opóźnienie wpływu 60 dni | 12,000 | 80.0000% | Wykonalny pieniężnie |
| D | Dotacja; opóźnienie wpływu 120 dni | 2,000 | 80.0000% | Naruszenie minimum; wyłącznie diagnostyczny |
| E | Opóźniona dotacja i pomostowy SAFE GBP 60,000 | 26,000 | 78.4000% | Wykonalny pieniężnie |
| F | Akcelerator; środki w dniu 300 | -16,000 | 74.0000% | Naruszenie minimum; wyłącznie diagnostyczny |
Skonstruowane przypadki w GBP. Udziały założycieli są udziałami po rundzie w ekwiwalencie akcji zwykłych, prezentowanymi do czterech miejsc po przecinku. W D i F udziały oraz późniejsze kwoty ewidencji są arytmetyką diagnostyczną po niepowodzeniu pieniężnym; nie ustanawiają sfinansowanej historii operacyjnej ani rekomendacji.
| Przypadek | Ścieżka finansowania | Minimalne środki (GBP) | Udział założycieli | Status |
|---|---|---|---|---|
| G | Dotacja; refundacja 20% | -12,400 | 80.0000% | Naruszenie minimum; wyłącznie diagnostyczny |
| H | Miesięczny składnik kwalifikowalny GBP 6,000 | -7,000 | 80.0000% | Naruszenie minimum; wyłącznie diagnostyczny |
| I | Wyraźnie dozwolona ścieżka łączona | 70,000 | 74.0000% | Wykonalny pieniężnie |
| J | Zakazana ścieżka łączona | Nie obliczono | Nie obliczono | Niedopuszczalny; wyłączony przed obliczeniami finansowymi |
| K | Późniejszy SAFE GBP 250,000 z wyborem MFN | 74,000 | 66.6667% | Wykonalny pieniężnie |
| L | Docelowa pula 10% po rundzie | 74,000 | 64.5000% | Wykonalny pieniężnie |
G i H zachowują niesfinansowaną arytmetykę diagnostyczną. Wyłącznie I wyraźnie dopuszcza połączenie dotacji i akceleratora z określonym prywatnym współfinansowaniem. J odrzuca się przed obliczeniem środków, kapitalizacji lub wartości, więc nie przypisuje mu się liczby finansowej. K i L zmieniają odmienne mechanizmy własności. Procenty zaokrąglono z dokładnych zapisanych ułamków.
Przewiń w poziomie, aby przeczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Skonstruowane obliczenie autora w GBP. Płatności operacyjne tego samego dnia poprzedzają późniejsze wpływy. D narusza minimum w dniu 300; dalsza ścieżka jest niesfinansowaną arytmetyką diagnostyczną. A, B i E pozostają wykonalne przy określonych założeniach.
15 Sprawdź odporność terminów refundacji i początkowej rezerwy pieniężnej
Pięć analiz wrażliwości opóźnienia dotacji utrzymuje dotację, wydatki kwalifikowalne i plan operacyjny bez zmian, zmieniając opóźnienie wpływu. Opóźnienia zero, trzydzieści i sześćdziesiąt dni spełniają założone minimum środków. Ich najniższe salda wynoszą GBP 20,000, GBP 20,000 i GBP 12,000. Przypadek dziewięćdziesięciodniowy pierwszy raz zawodzi w dniu 360; przypadek 120-dniowy w dniu 300. Oba osiągają diagnostyczne minimum GBP 2,000. Wyniki zależą od jawnej kolejności zdarzeń, w tym płatności operacyjnych przed wpływami tego samego dnia. Zagregowane saldo miesięczne ukrywałoby finansowanie potrzebne do przetrwania tego przedziału.
Eksperyment zmienia również datę wpływu środków akceleratora niezależnie od daty przyjęcia oferty. Płatności w dniach zero, trzydzieści, dziewięćdziesiąt i 180 pozostają wykonalne, z minimalnymi środkami odpowiednio GBP 94,000, GBP 74,000, GBP 54,000 i GBP 24,000. Płatność w dniu 300 pierwszy raz zawodzi w dniu 240 i osiąga ujemne saldo diagnostyczne GBP 16,000. Każda analiza ostatecznie pokazuje te same środki końcowe, ponieważ ta sama inwestycja ostatecznie trafia do ewidencji. Równość ta nie czyni ścieżek równoważnymi operacyjnie. Spółka potrzebuje przyznanych środków przed zaciągnięciem zobowiązań prowadzących do tego salda końcowego.
Niedobór względem minimalnego salda jest użytecznym obliczeniem rezerwy przy stałym harmonogramie zdarzeń. Różnica między minimum a najniższym saldem ewidencji daje dodatkowe środki początkowe potrzebne do usunięcia wszystkich naruszeń, jeżeli nie wiążą się one z kosztem, spłatą ani konsekwencją własnościową. Dla D różnica wynosi GBP 8,000; dla F wynosi GBP 26,000. Są to warunkowe luki rezerwy. Model nie zakłada, że inny dostawca oferuje te kwoty bez opłat. Rzeczywisty pomost musi zostać ujęty z własną datą dostępności, opłatami, konwersją lub spłatą i zezwoleniami programowymi.
Pierwsze naruszenie i największy niedobór odpowiadają na różne pytania. D po raz pierwszy spada GBP 6,000 poniżej minimum w dniu 300, podczas gdy późniejsza luka diagnostyczna osiąga GBP 8,000. Pokrycie jedynie pierwszego niedoboru pozostawiłoby kolejne niepowodzenie w niezmienionym planie. F po raz pierwszy spada GBP 6,000 poniżej minimum w dniu 240, a następnie ma znacznie większą lukę. Rada potrzebuje zatem pełnej datowanej ścieżki środków, pierwszego terminu decyzji i maksymalnego wymaganego zobowiązania finansowego. Jedna liczba pierwszego naruszenia nie wystarcza do dobrania pełnego rozwiązania finansowego.
Przypadki niższej stawki i węższej kwalifikowalności pokazują ten sam mechanizm przez inny kanał. Niższy udział refundacji i mniej dopuszczalnych kosztów zmniejszają środki wracające do spółki. W eksperymencie nie zmniejszają rachunków operacyjnych. Kierownictwo nie może rozwiązać tej luki przez przemianowanie płatności niekwalifikowalnej na współfinansowanie lub potraktowanie kredytu na usługi jako środków ogólnego przeznaczenia. Zmieniony plan wydatków byłby nowym przypadkiem. Jego zakres techniczny, wykonalność kamienia milowego i zezwolenia dotacyjne należy ocenić razem ze zmienioną ewidencją pieniężną przed uznaniem go za wykonalną alternatywę.
Opóźnienie zmienia również podział między środki i niewypłacone należności na datę porównania. Przyjęta konwencja wartości nominalnej może pozostawić warunkowy pomocniczy miernik wartości wspólników na ścieżce dotacyjnej bez zmian, podczas gdy ta sama ścieżka nie przechodzi wcześniejszego testu pieniężnego. Jest to właściwość założonej granicy księgowej, a nie dowód braku kosztu ekonomicznego opóźnienia. Artykuł najpierw raportuje niepowodzenie pieniężne i zachowuje przedział wartości należności od zera do nominału. Nie szacuje niewypłacalności należności, stóp dyskontowych ani premii finansowania ze skonstruowanych opóźnień. Dane te wymagają dowodów właściwych dla rzeczywistej należności i kontrahenta.
| Opóźnienie wpływu (dni) | Minimalne środki (GBP) | Dzień pierwszego naruszenia | Niewypłacone należności w dniu 361 (GBP) | Status |
|---|---|---|---|---|
| 0 | 20,000 | Brak | 0 | Wykonalny pieniężnie |
| 30 | 20,000 | Brak | 6,000 | Wykonalny pieniężnie |
| 60 | 12,000 | Brak | 6,000 | Wykonalny pieniężnie |
| 90 | 2,000 | 360 | 6,000 | Niesfinansowany diagnostyczny |
| 120 | 2,000 | 300 | 24,000 | Niesfinansowany diagnostyczny |
Zmienia się jedna dana względem A: opóźnienie między zatwierdzeniem a płatnością. Wydatki, dni zatwierdzeń i warunki dotacji pozostają stałe. Płatności wychodzące poprzedzają wpływy tego samego dnia. Wiersze 90-dniowy i 120-dniowy nie spełniają minimum środków; ich późniejsze należności i środki są diagnostyczne. Nie podano prawdopodobieństwa opóźnienia ani szacunku czasu obsługi.
| Oba wpływy w dniu | Minimalne środki (GBP) | Dzień pierwszego naruszenia | Udział założycieli | Status |
|---|---|---|---|---|
| 0 | 94,000 | Brak | 74.00% | Wykonalny pieniężnie |
| 30 | 74,000 | Brak | 74.00% | Wykonalny pieniężnie |
| 90 | 54,000 | Brak | 74.00% | Wykonalny pieniężnie |
| 180 | 24,000 | Brak | 74.00% | Wykonalny pieniężnie |
| 300 | -16,000 | 240 | 74.00% | Niesfinansowany diagnostyczny |
Daty stałego składnika pieniężnego i środków MFN przesuwają się razem; przyjęcie pozostaje w dniu 0. Wszystkie wpływy ostatecznie zapisuje się przed rundą, lecz płatność w dniu 300 pozostawia wcześniejsze niepowodzenie w dniu 240. Udział przedstawiony w ostatnim wierszu jest warunkową arytmetyką diagnostyczną. Równe środki końcowe nie ustalają równej płynności.
Przewiń w poziomie, aby przeczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Skonstruowane obliczenie autora, tysiące GBP. Margines to minimalne środki minus przyjęte minimum. Dla J nie obliczono środków; nie jest to wynik z zerowym marginesem. Rysunki nie szacują rzeczywistych wskaźników niepowodzenia dotacji ani akceleratorów.
16 Sprawdź zmianę warunków MFN wraz z kolejną subskrypcją i pulą
Obliczenie MFN wymaga kwalifikującego się późniejszego instrumentu i granicy konwersji obok pierwotnej kwoty pieniężnej. Rodzina analiz wrażliwości rozpoczyna się od przypadku akceleratora i dodaje późniejszy SAFE GBP 250,000. Pierwotny SAFE MFN GBP 100,000 może wybrać założone warunki późniejszego limitu wyceny. Eksperyment zmienia ten limit kolejno na GBP 2 miliony, GBP 3 miliony, GBP 4 miliony, GBP 6 milionów i GBP 8 milionów. Każdy przypadek obejmuje obie subskrypcje. Wynikowa zmiana względem pierwotnego przypadku akceleratora łączy więc dodatkowe finansowanie i zmianę warunków; nie jest wyodrębnionym szacunkiem kosztu jednej klauzuli MFN.
Udział założycieli po rundzie z ustaloną ceną akcji wynosi 62% przy limicie GBP 2 miliony, dwie trzecie przy GBP 3 milionach i 69% przy każdym z limitów GBP 4 miliony, GBP 6 milionów i GBP 8 milionów. Oba SAFE stosują wariant limitu w pierwszych trzech przypadkach, w tym przy dokładnej równości przy GBP 4 milionach. Przy dwóch wyższych limitach stosują wariant ceny rundy. Niezmieniony udział założycieli ponad tą granicą wynika z konwersji po niższej właściwej cenie rundy. Wymuszenie wzoru limitu w każdym przypadku zawyżyłoby zachowany udział założycieli w przypadkach wysokich limitów.
Tabela udziałów osobno ujawnia roszczenia obu SAFE. Przy limicie GBP 2 miliony SAFE MFN ma 4%, a późniejszy SAFE 10% po rundzie. Przy GBP 3 milionach mają około 2.6667% i 6.6667%. Przy GBP 4 milionach i powyżej mają 2% i 5% w tym eksperymencie. Stały składnik akceleratora ma 4%, a nowi inwestorzy rundy 20% w całej tej rodzinie analiz. Liczby te wraz z udziałem założycieli sumują się do 100%. Podstawą obliczeń pozostają dokładne ułamki; przedstawione procenty z czterema miejscami po przecinku są zaokrąglone.
Interpretacja zależy od definicji stałego udziału. Tutaj jego 5% stosuje się po określonych konwersjach SAFE, a przed dodatkową pulą i nowym finansowaniem z ustaloną ceną akcji. Umowa z innym mianownikiem wymaga innego obliczenia. Opublikowane opisy programów sprawdza się osobno, ponieważ stałe procenty, brzmienie MFN i progi kwalifikującego finansowania różnią się między dostawcami i dokumentami. Ogólny eksperyment zapewnia przejrzysty test jednej zdefiniowanej sekwencji. Nie poświadcza, że założyciel odtworzy jego procenty, podstawiając wyłącznie nazwę rzeczywistego akceleratora.
Wrażliwość puli zmienia drugą granicę własności. Docelowe pule po rundzie wynoszące zero, 5%, 10%, 15% i 20% pozostawiają założycielom odpowiednio 74%, 69.25%, 64.5%, 59.75% i 55%. Cel 10% zmniejsza więc udział założycieli o 9.5 punktu procentowego względem bazy bez uzupełnienia. Stały udział również spada z 4% do 3.5%. W założonym wariancie ceny rundy SAFE MFN pozostaje na 2%, a nowi inwestorzy na 20%. Dlatego procent puli należy obliczać w pełnej sekwencji konwersji zamiast mechanicznie odejmować go jedynie od założycieli.
W tym eksperymencie pula jest przydzielonym lub wykonanym roszczeniem w ekwiwalencie akcji zwykłych przy pełnym rozwodnieniu. Do obliczenia wartości nie wchodzą osobne wpływy z wykonania. Rzeczywiste przydziały pracownicze, nabywanie uprawnień, wygaśnięcia, ceny wykonania, preferencje i podział wpływów z wyjścia mogą zmienić alokację ekonomiczną. Kierownictwo powinno przechowywać umowną tabelę kapitalizacji wraz z wybraną konwencją wartości i uzyskać poradę dotyczącą konkretnej transakcji przy niejasnych warunkach. Wykres procentowy pomaga uzgodnić własność; nie ustala rzeczywistych wpływów konkretnej osoby z późniejszej sprzedaży.
| Późniejszy limit (GBP) | Warianty konwersji obu SAFE | Udział założycieli | Udział SAFE MFN | Udział późniejszego SAFE |
|---|---|---|---|---|
| 2,000,000 | Cena z limitu | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Cena z limitu | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Cena z limitu; dokładna równość | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Cena rundy | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Cena rundy | 69.0000% | 2.0000% | 5.0000% |
Późniejsza subskrypcja wynosi GBP 250,000, a kapitał wcześniejszego MFN GBP 100,000 w każdym wierszu. Oba stosują założone warunki tej samej kapitalizacji. Stały udział akceleratora wynosi 4%, a nowych inwestorów rundy 20%; puli nie dodaje się. Przy dokładnej równości wygrywa limit. Procenty zaokrąglono do czterech miejsc po przecinku; dokładne ułamki sumują się do 100%. Zmienia to finansowanie i warunki MFN, a nie przyczynową korzyść programu.
| Docelowa pula | Udział założycieli | Stały udział akceleratora | Udział SAFE MFN | Nowi inwestorzy rundy |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Względem B zmienia się wyłącznie docelowa pula po rundzie. Pula początkowa wynosi zero. Stały udział rozwadnia dodatkowa pula i nowy kapitał; MFN po cenie rundy pozostaje na 2%. Jednostki puli są przydzielonymi lub wykonanymi roszczeniami w ekwiwalencie akcji zwykłych bez osobno modelowanych wpływów z wykonania. Nie są to rzeczywiste wypłaty z wyjścia.
Przewiń w poziomie, aby przeczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Skonstruowana przez autora kapitalizacja w ekwiwalencie akcji zwykłych. A to bazowa dotacja; B bazowy akcelerator; E dodaje pomost do dotacji; K dodaje późniejszy SAFE z wyborem MFN; L dodaje pulę 10% po rundzie. Konwencja puli nie przedstawia rzeczywistych wpływów z wyjścia.
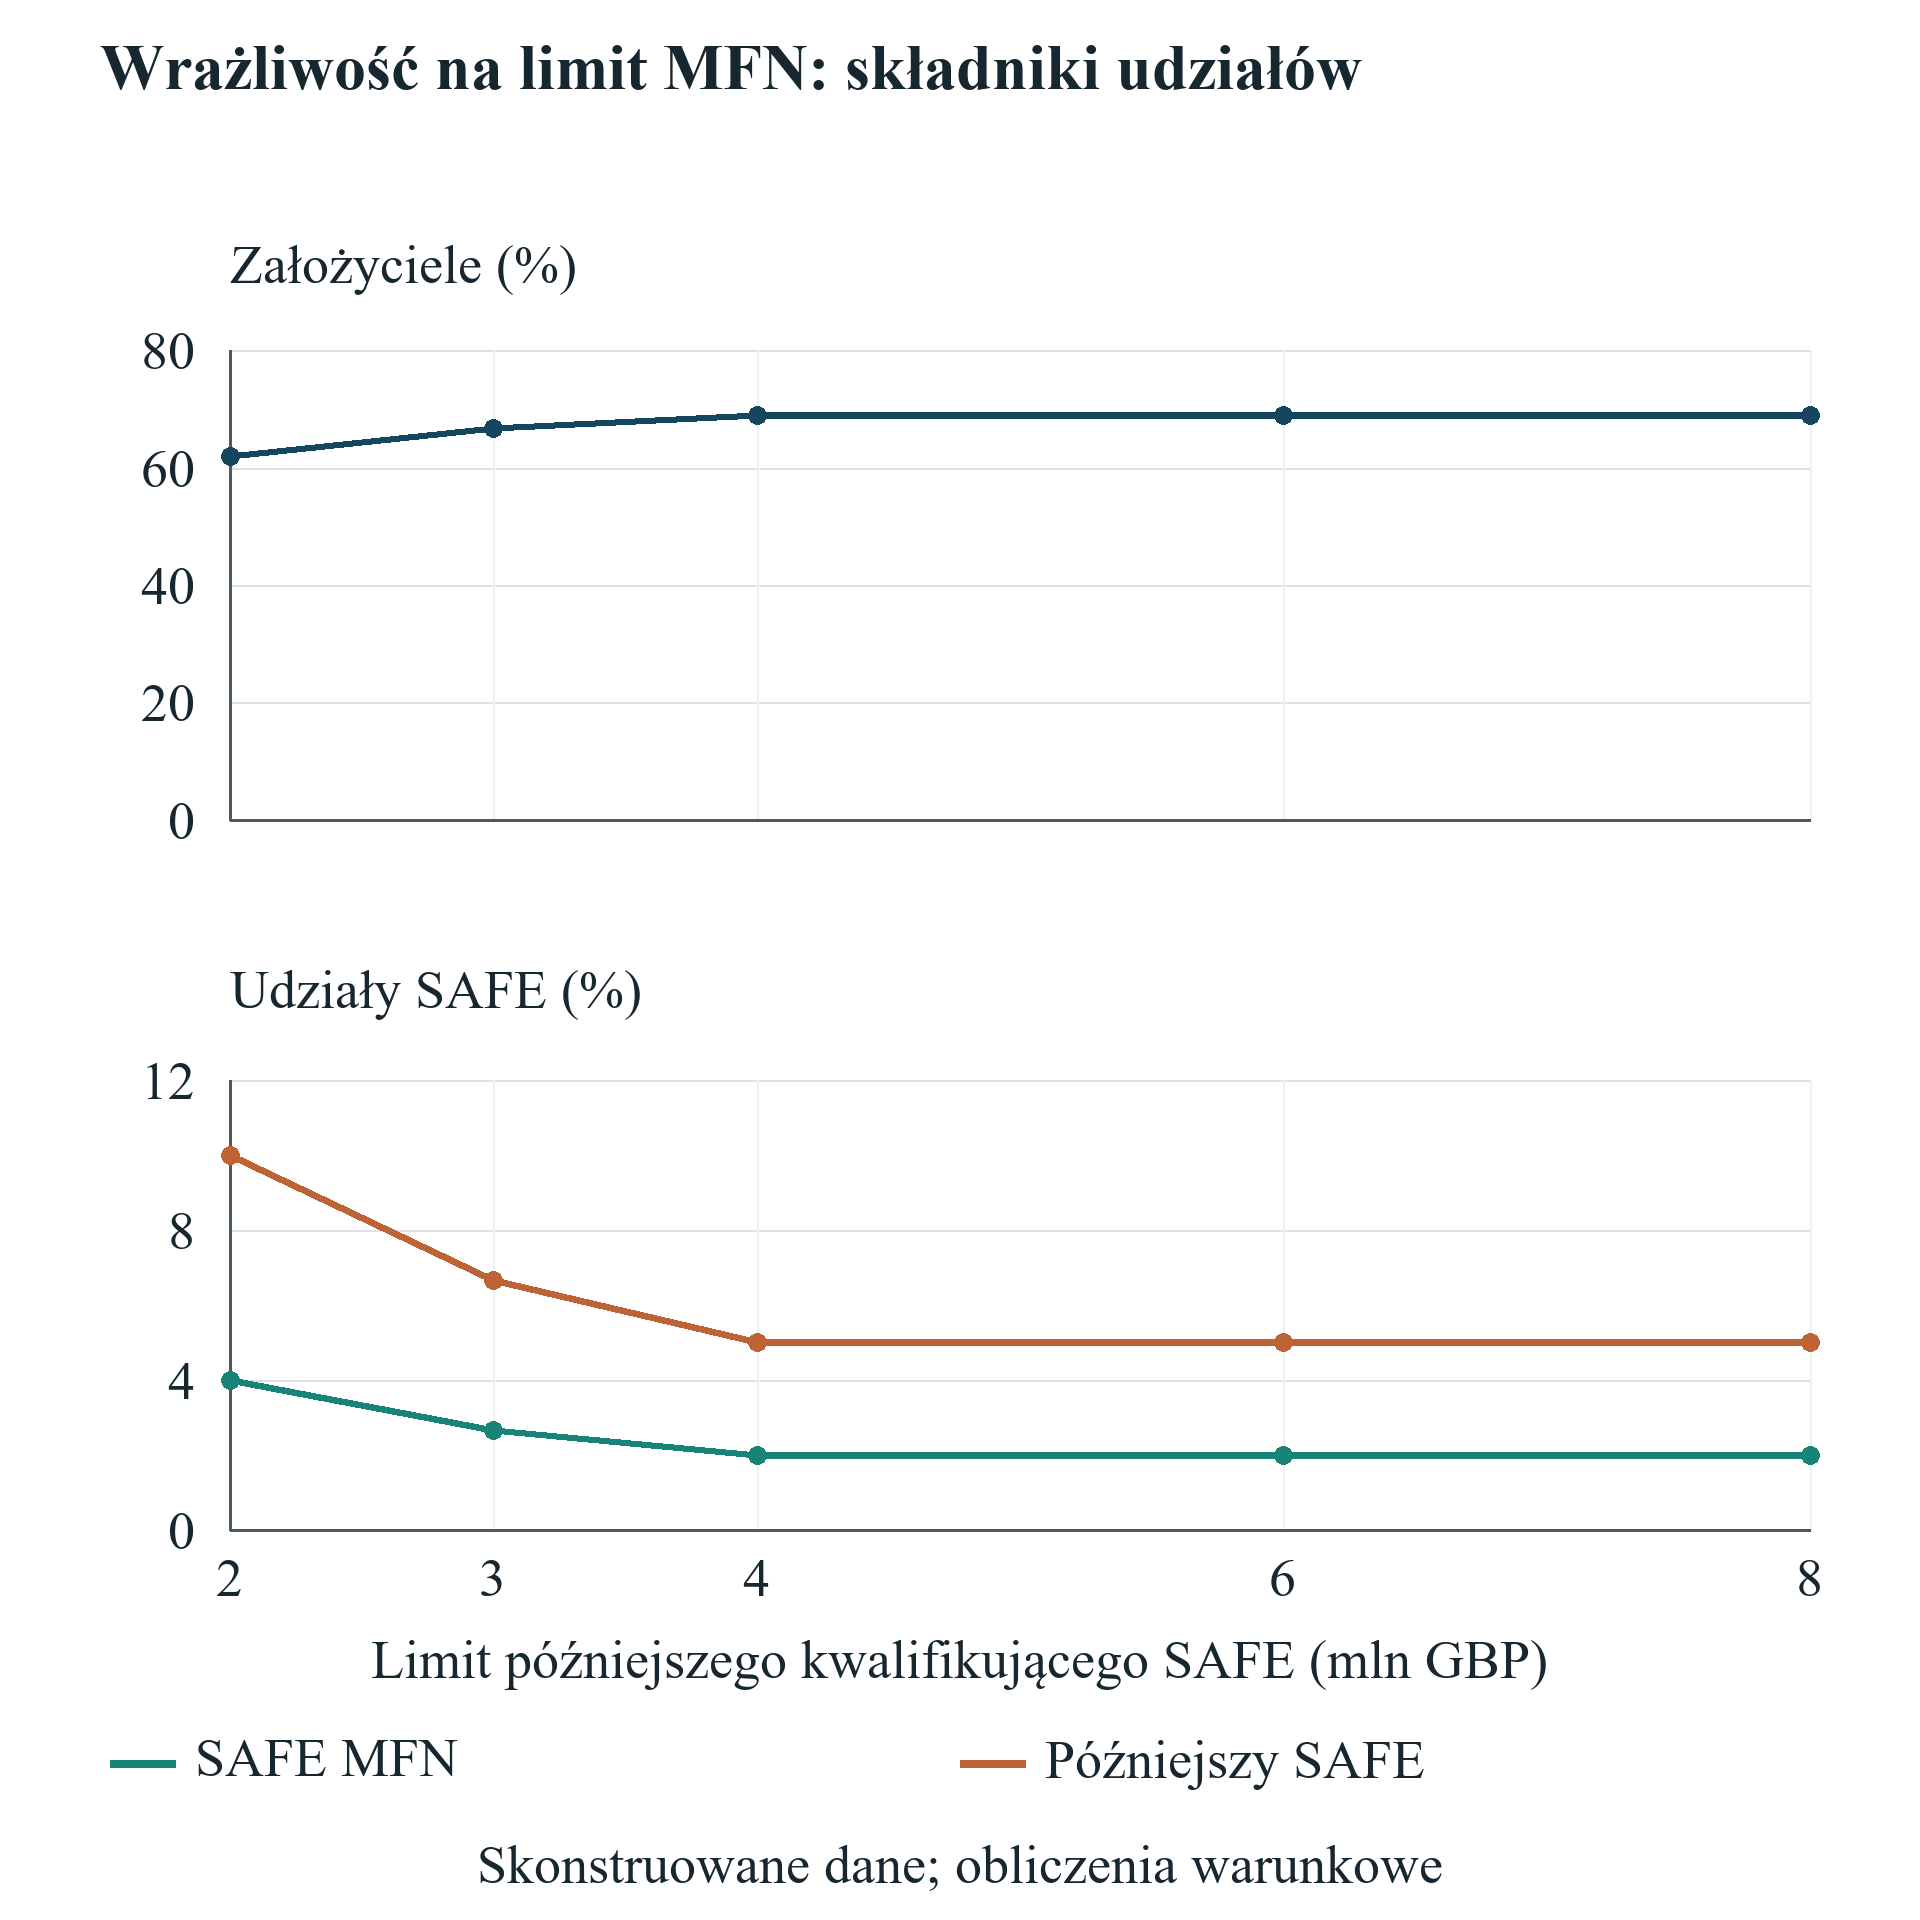
Przewiń w poziomie, aby przeczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Skonstruowana analiza wrażliwości autora. Każdy przypadek obejmuje pierwotny SAFE MFN GBP 100,000 i dodatkowy SAFE GBP 250,000. Rysunek nie jest wyodrębnionym przyczynowym oszacowaniem klauzuli MFN ani rzeczywistym wynikiem programu.
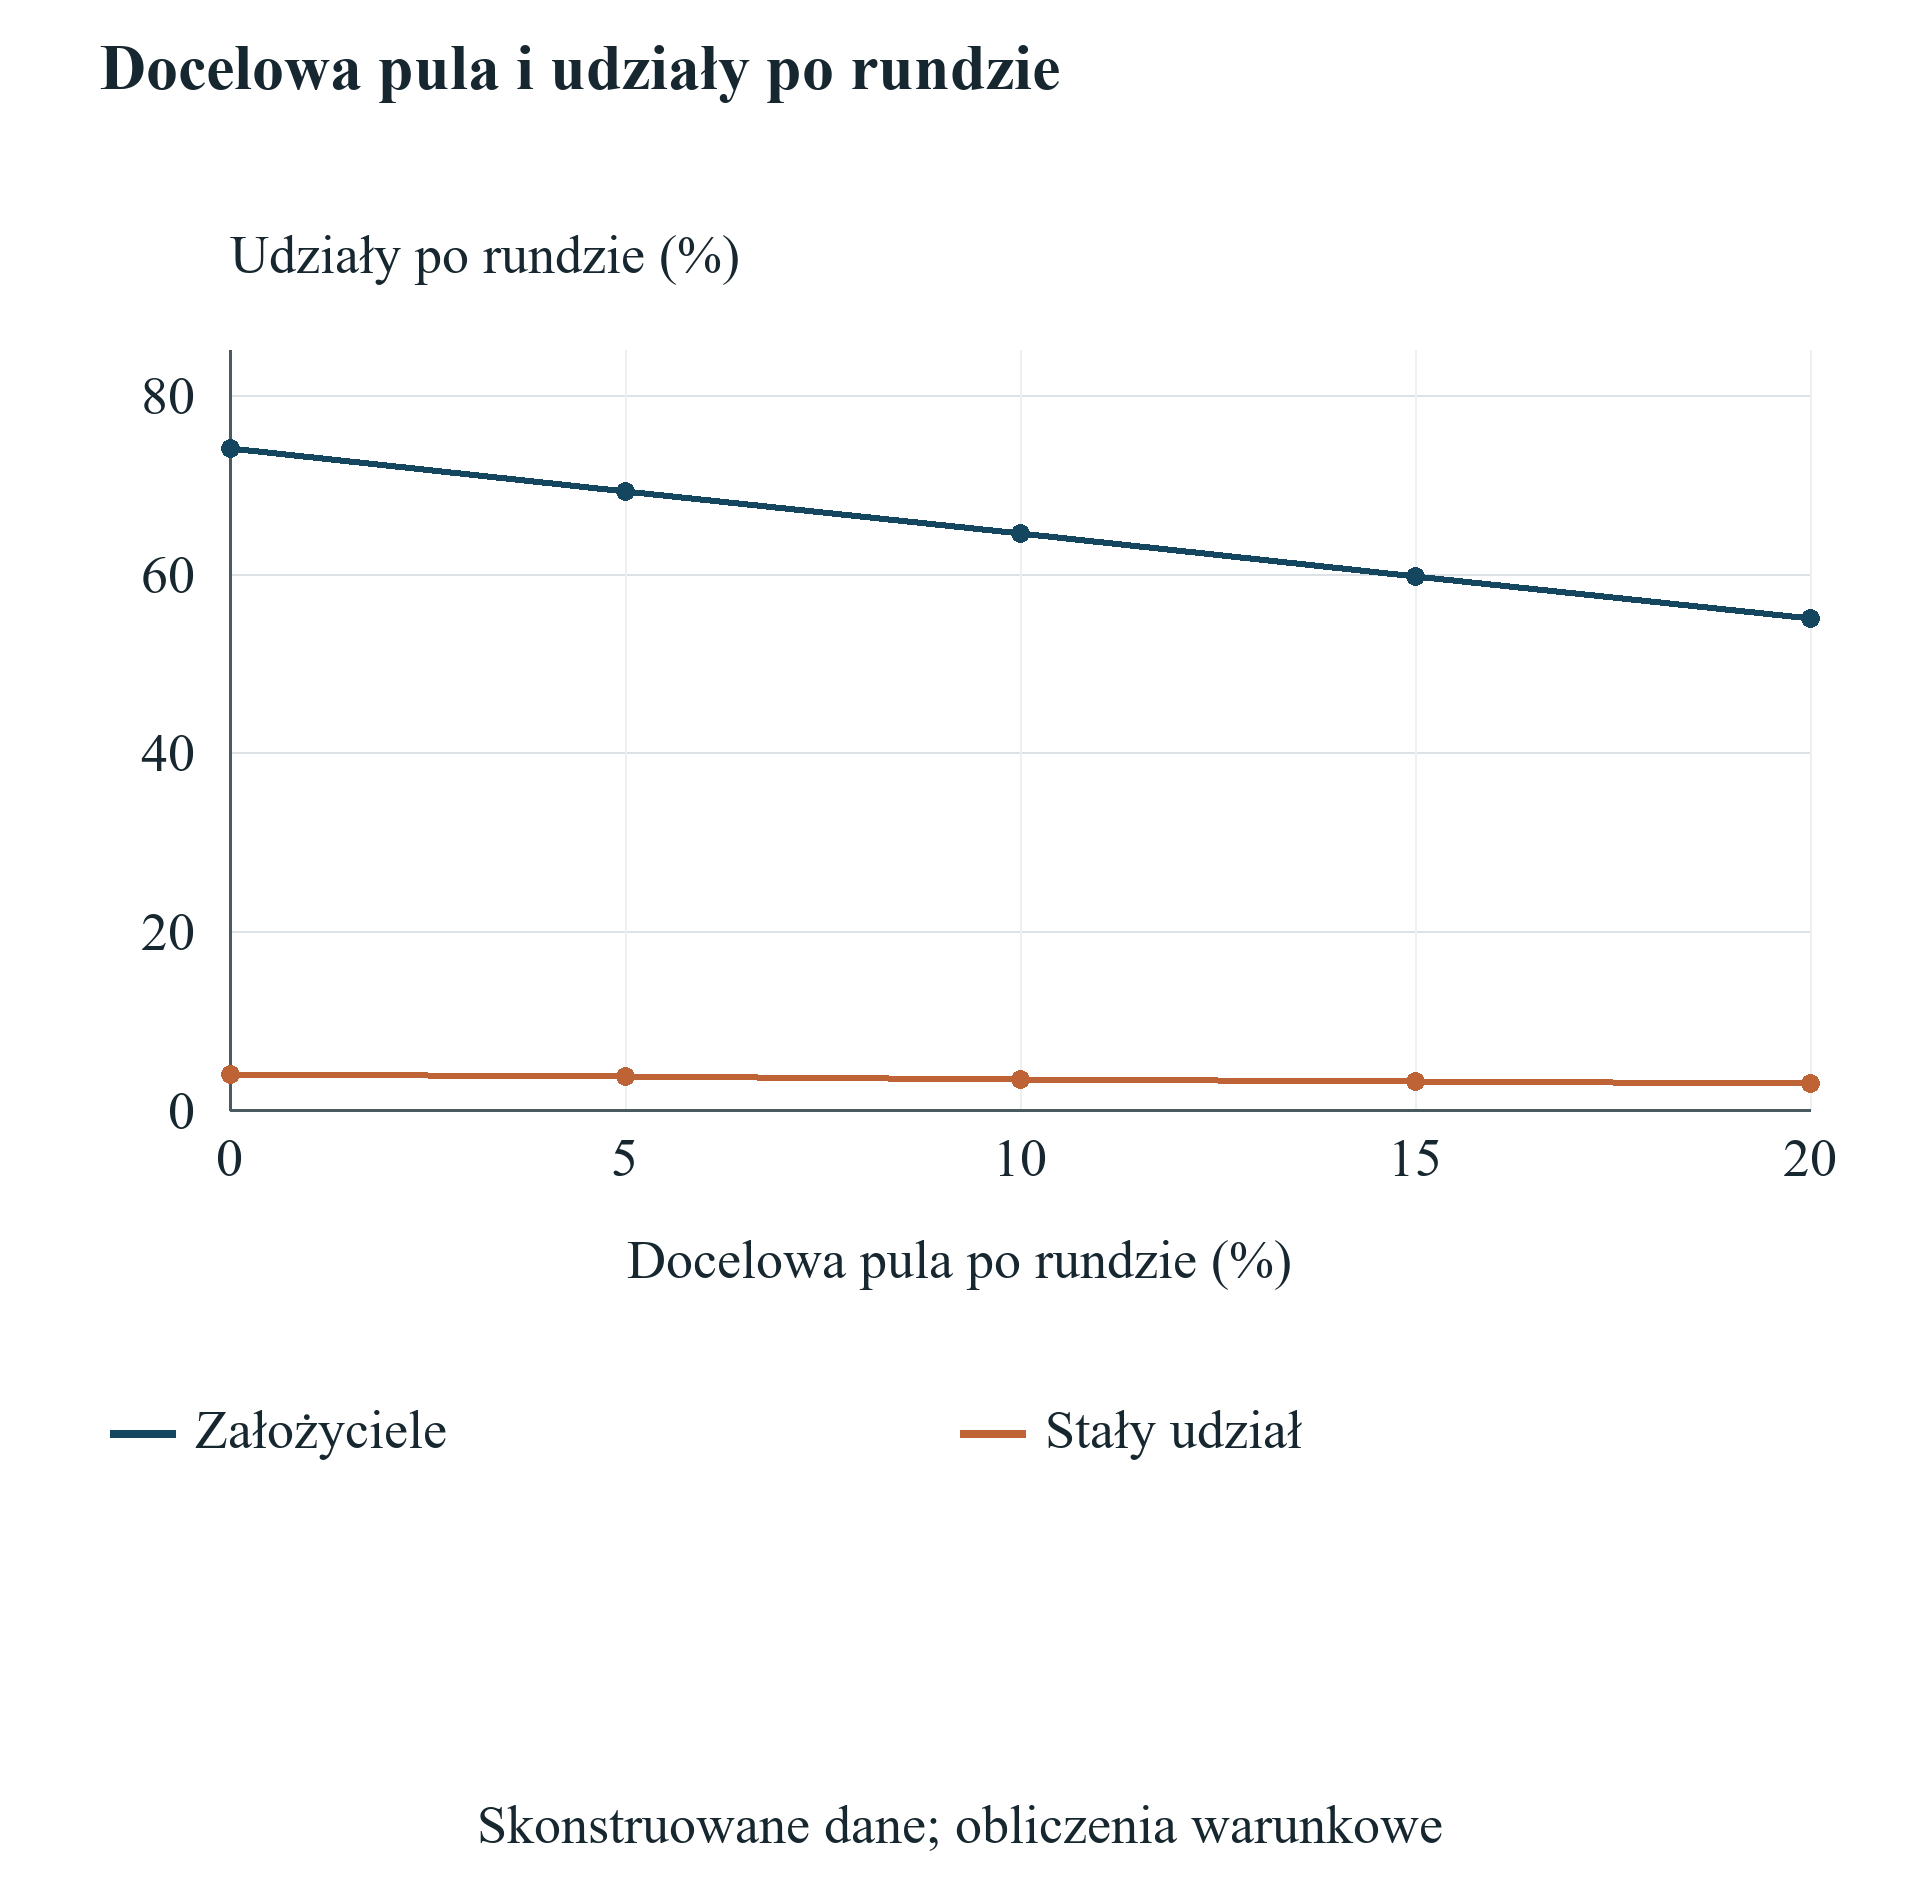
Przewiń w poziomie, aby przeczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Skonstruowana analiza wrażliwości akceleratora autora bez dodatkowego SAFE GBP 250,000. Roszczenia puli są przydzielonymi lub wykonanymi ekwiwalentami akcji zwykłych bez osobnych wpływów z wykonania. Wszystkie pozostałe założenia i jawna sekwencja konwersji pozostają stałe.
17 Oblicz próg wartości operacyjnej rekompensującej dodatkowe rozwodnienie
Porównanie wartości stosuje się dopiero po przejściu przez obie nazwane ścieżki testów umownych i pieniężnych. Dodaje operacyjną wartość przedsiębiorstwa, środki na datę porównania i określoną wartość zatwierdzonych niewypłaconych należności, odejmuje dług, ogranicza ten pomocniczy miernik kapitału własnego od dołu do zera i mnoży go przez udział założycieli przy pełnym rozwodnieniu w ekwiwalencie akcji zwykłych. Wpływy finansowania trafiają do środków jeden raz. Wydatki programowe już zmniejszyły środki. Obliczenie nie dodaje ponownie uprawnienia do dotacji ani subskrypcji finansowania. Daje warunkowy pomocniczy miernik własności w ekwiwalencie akcji zwykłych. Nie jest wypłatą pieniężną, zaobserwowaną wartością transakcji ani zastępstwem kaskady preferencji likwidacyjnych.
Przy założonej operacyjnej wartości przedsiębiorstwa GBP 4 miliony bazowa dotacja A daje miernik wartości założycieli GBP 4,028,800. Bazowy akcelerator B daje GBP 3,791,760. Obliczenie dotacji obejmuje GBP 1,030,000 środków końcowych i GBP 6,000 zatwierdzonych niewypłaconych należności według nominału, pomnożone przez 80%. Akcelerator obejmuje GBP 1,124,000 środków i brak należności dotacyjnej, pomnożone przez 74%. Porównanie oddziela dodatkowe pozyskane środki od niższego zachowanego udziału. Nie zakłada, że równe wydatki operacyjne lub równe kamienie milowe techniczne koniecznie dają równe wyceny rynkowe.
Przy niezmienionych środkach, należnościach, długu i udziałach B operacyjna wartość przedsiębiorstwa potrzebna B do osiągnięcia miernika referencyjnego A wynosi dokładnie GBP 159,852,000 podzielone przez 37. Jest to około GBP 4.320324 miliona lub GBP 4,320,325, gdy minimum w pełnych funtach zaokrągla się w górę. Różnica względem punktu odniesienia GBP 4 miliony wynosi około GBP 320,324, czyli 8.01%. Jest to wymagany warunkowy wzrost przy określonych założeniach. Eksperyment nie szacuje, że akcelerator go wytworzy, nie podaje prawdopodobieństwa i nie wnioskuje o przeciętnej wartości rzeczywistego programu.
Każdy dodatkowy próg nazywa własną ścieżkę referencyjną. Przy niezmienionym referencyjnym mierniku bazowego akceleratora B dozwolone połączenie I potrzebuje operacyjnej wartości przedsiębiorstwa GBP 3,944,000; przypadek późniejszego SAFE i MFN K potrzebuje GBP 4,313,640; przypadek puli L około GBP 4.754698 miliona. Przypadek opóźnionej dotacji C potrzebuje GBP 3,703,700, aby dorównać miernikowi B przy nominalnej konwencji należności. Progi nie tworzą wspólnej tabeli rankingowej, ponieważ różnią się ścieżkami referencyjnymi i strukturami kapitału kandydatów. Rada powinna stosować porównanie właściwe dla rzeczywistej decyzji i zachować przy nim warunek wykonalności pieniężnej.
Użyteczną interpretacją progu bazowego jest pytanie do badania transakcji. Kierownictwo pyta, jaka konkretna, udokumentowana zmiana handlowa mogłaby uzasadnić dodatkową wartość operacyjną przy zachowaniu założonych wydatków, finansowania i terminów. Umowna poprawa przychodów, udokumentowana zmiana marży lub inny kamień milowy mogą uzasadnić nową analizę wyceny. Liczba spotkań, logo programu lub możliwe przedstawienie inwestorowi same w sobie nie dostarczają takich dowodów wyceny. Gdy deklarowana korzyść zmienia środki operacyjne lub potrzeby finansowania, kierownictwo musi zaktualizować te dane obok wartości przedsiębiorstwa, aby uniknąć niespójnego ujęcia.
Próg można przeliczyć dla innej konwencji należności lub uzgodnionej struktury kapitału, lecz artykuł nie podstawia ich niejawnie do raportowanych wyników. Porównania wartości ścieżek nieudanych są wyłączone. Niedopuszczalny J nie ma wyniku finansowego do rankingu. Stały operacyjny punkt odniesienia GBP 4 miliony i odrębna wycena kapitału własnego pre-money pozostają jawnymi założeniami, a nie wycenami rzeczoznawczymi. Praktycznym wkładem metody decyzyjnej jest sekwencja od właściwych zezwoleń przez środki i konwersję do warunkowego wymogu wartości. Dowody handlowe muszą następnie ustalić, czy proponowana ścieżka może ten wymóg spełnić.
| Ścieżka referencyjna do kandydata | Referencyjny miernik wartości założycieli (GBP) | Dokładny próg operacyjnej EV (GBP) | Minimum w pełnych GBP |
|---|---|---|---|
| A do B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B do C | 3,791,760 | 3,703,700 | 3,703,700 |
| B do I | 3,791,760 | 3,944,000 | 3,944,000 |
| B do K | 3,791,760 | 4,313,640 | 4,313,640 |
| B do L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Każdy wiersz stosuje własny nazwany miernik referencyjny przy odrębnym punkcie odniesienia operacyjnej EV GBP 4,000,000. Obie ścieżki przechodzą testy dopuszczalności i pieniężne. Minimum w pełnych funtach jest zaokrągleniem dokładnego progu w górę; do jego wyboru nie używa się zaokrąglonej prezentacji. Środki, należności, dług i udział kandydata pozostają stałe. Ścieżki z naruszeniem lub zakazem są wyłączone. Nie szacuje się prawdopodobieństwa, przyczynowego wzrostu ani osiągalnej wyceny.
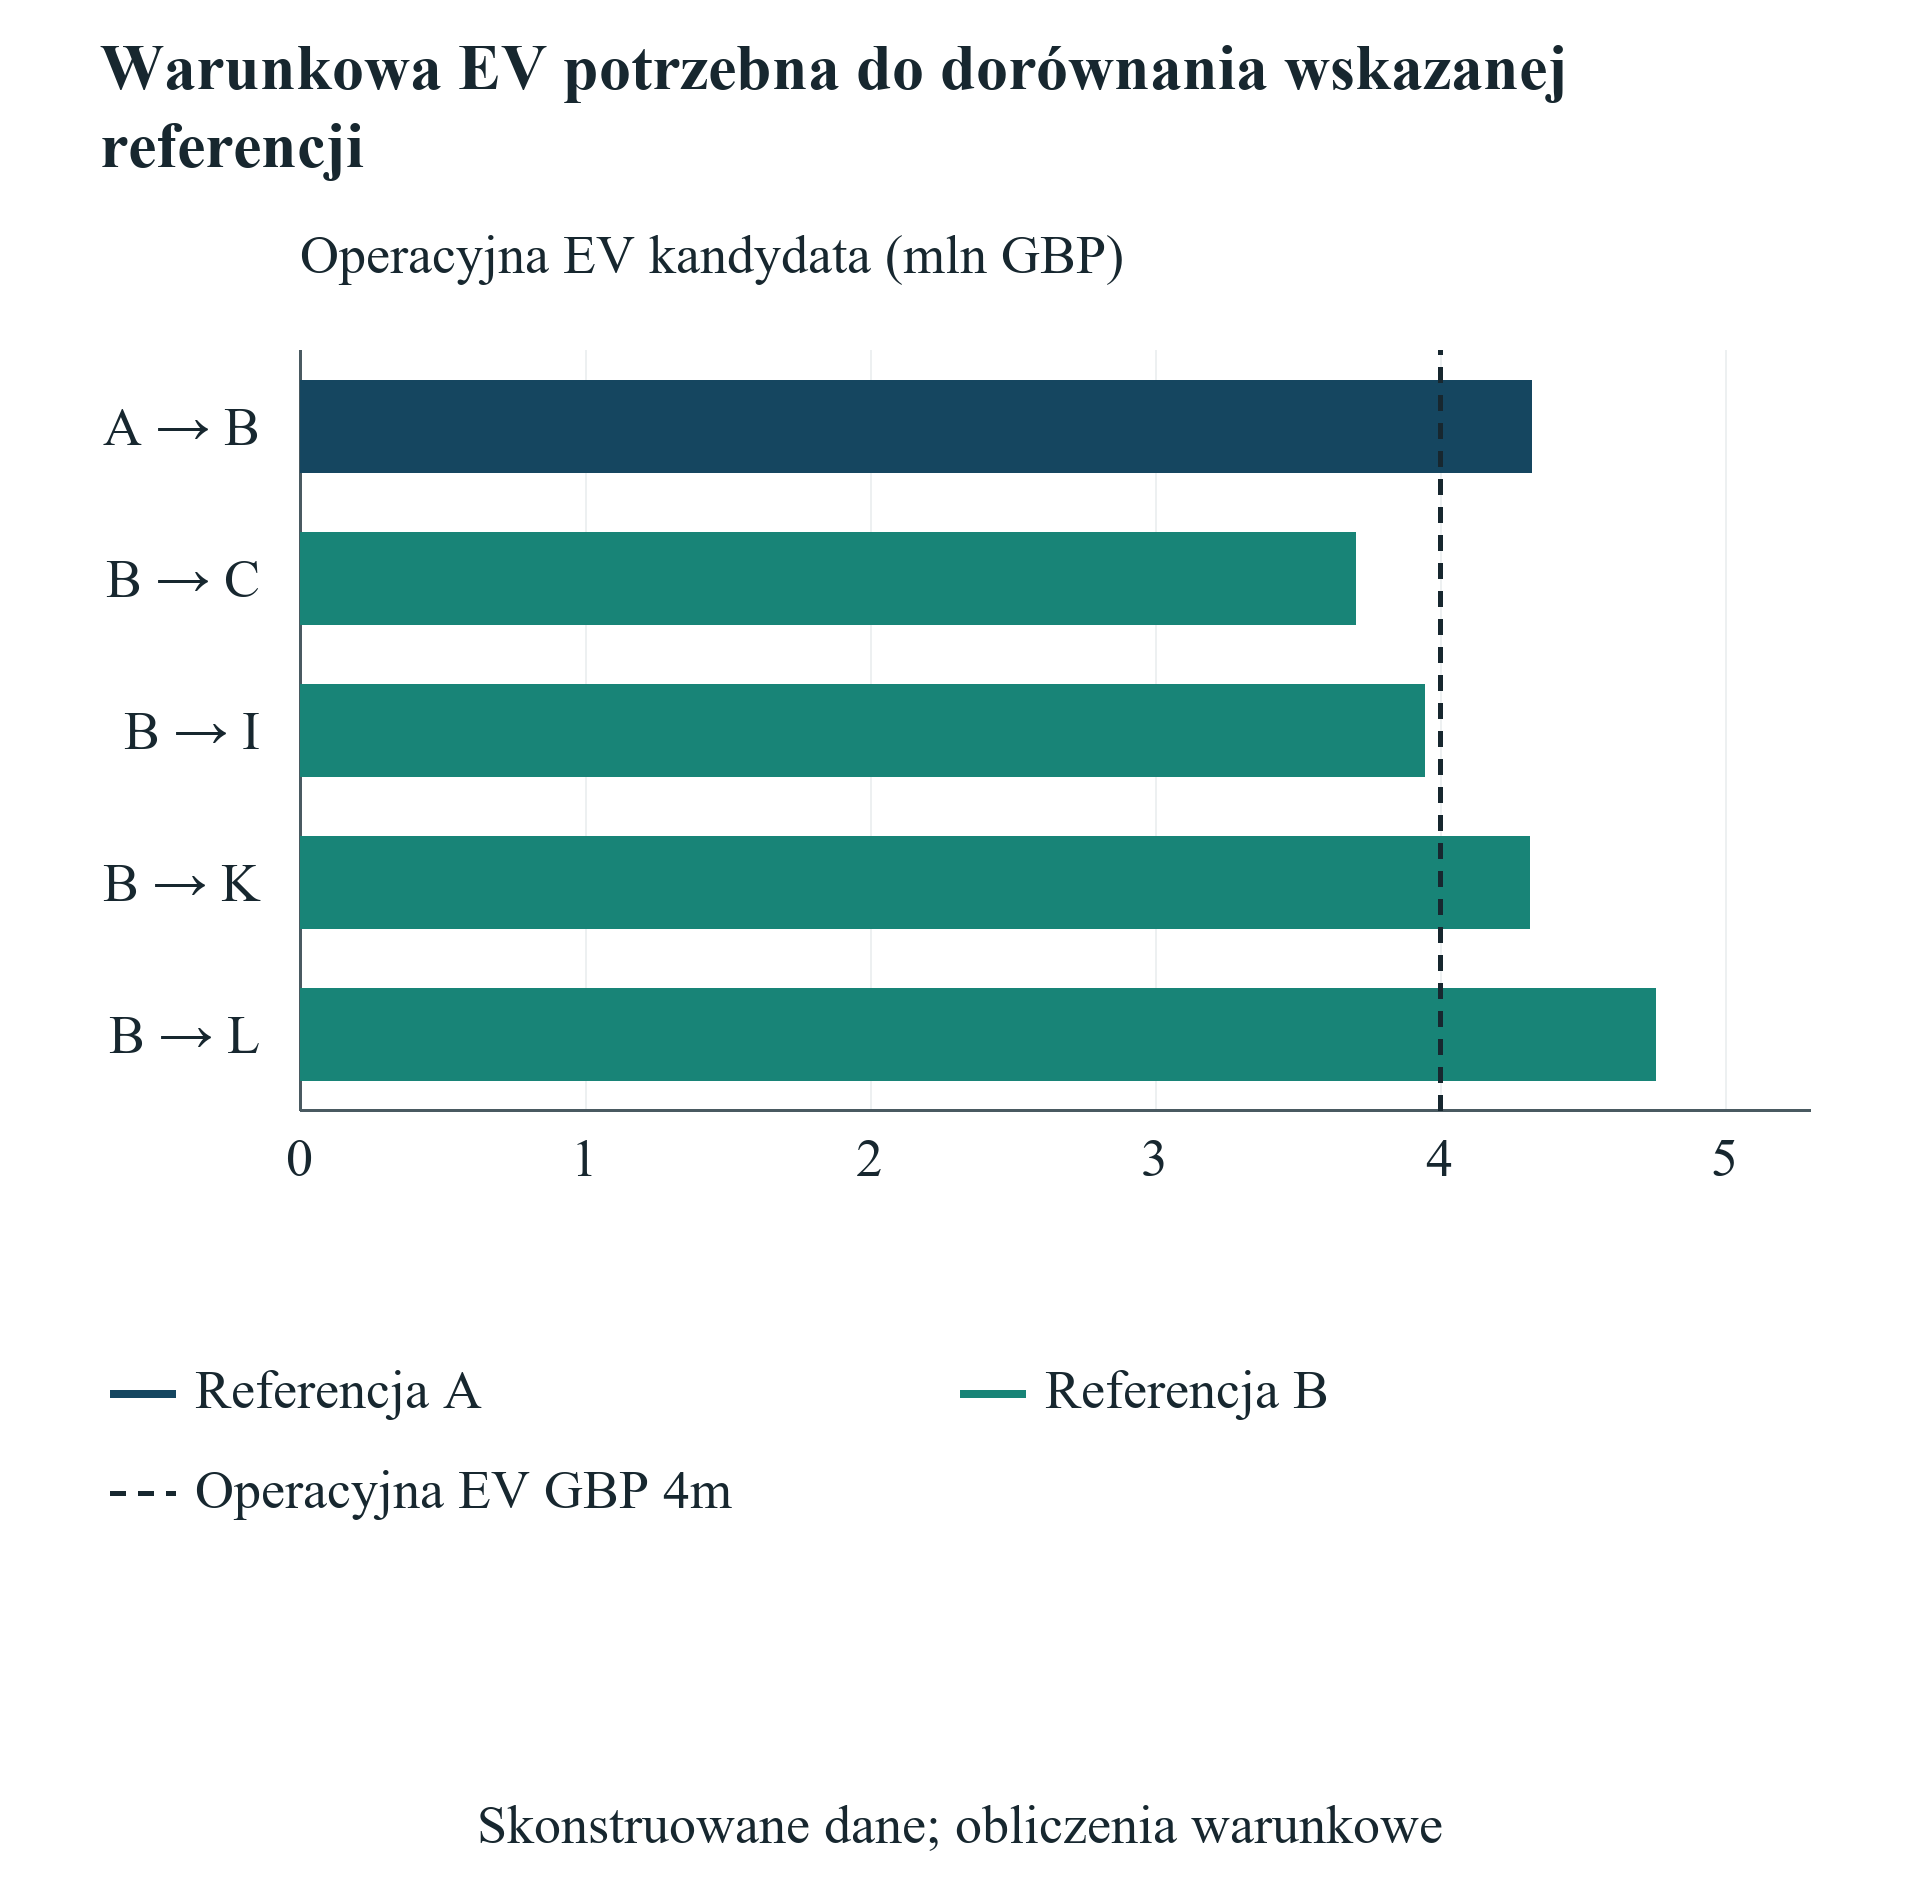
Przewiń w poziomie, aby przeczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Skonstruowana warunkowa arytmetyka autora, miliony GBP. Ścieżki referencyjne A i B stosują różne docelowe wartości założycieli. Obie ścieżki w każdej przedstawionej parze przechodzą testy pieniężne i zezwoleń. Nie szacuje się prawdopodobieństwa osiągnięcia progu ani rzeczywistej wypłaty z wyjścia.
18 Wyceń kredyty na usługi względem wydatków, których spółka może uniknąć
Porównanie liczbowe własności nie powinno ujmować pakietu usług tak, jakby był swobodnie dostępną gotówką. Spółka najpierw określa rzeczywiście potrzebne usługi, daty zapotrzebowania i cenę pieniężną, którą w przeciwnym razie zapłaci. Następnie sprawdza dopuszczonych przez program dostawców, limity wykorzystania, wygaśnięcie, dodatkowe opłaty i ograniczenia łączenia ofert. Do zmienionego budżetu operacyjnego wchodzą wyłącznie wydatki, których spółka może rzeczywiście uniknąć. Jest to obliczenie zastąpienia właściwe dla konkretnej spółki. Sama opublikowana cena katalogowa nie ustala tej samej oszczędności dla każdego uczestnika.
Korzystanie z usług może także tworzyć wydatki. Bezpłatny okres wdrożenia może wymagać czasu personelu, integracji lub późniejszej płatnej subskrypcji. Kredyt na usługę już dostarczaną bezpłatnie nie daje przyrostowej oszczędności względem tej bazy. Kierownictwo powinno pokazać pierwotny i zmieniony plan zakupów razem. Różnica pieniężna trafia następnie do ewidencji jeden raz. Nie powinna być ponownie dodawana do końcowej wartości przedsiębiorstwa jako odrębna korzyść programu. Każda poprawa handlowa wynikająca z usługi wymaga własnych dowodów, w tym kosztów uzyskania i utrzymania poprawy.
To samo ujęcie stosuje się do obiecanego dostępu do klientów i inwestorów. Spotkanie, przedstawienie kontaktowi lub zaproszenie na dzień prezentacyjny jest zapisanym działaniem. Jego konsekwencja finansowa zależy od późniejszych decyzji i realizacji. Spółka może śledzić, czy kontakt doprowadził do kwalifikowanej szansy handlowej, podpisanej umowy, sfinansowanej inwestycji lub otrzymanych środków. Etapy te powinny pozostać odrębne w dokumentacji dowodowej. Bezpośrednie zamienienie kontaktu na przychód lub wycenę finansowania pominęłoby zdarzenia ustalające, czy powstała wartość. Bazowe porównanie artykułu nie przypisuje więc niepopartego dowodami przyczynowego wzrostu dostępowi ani mentoringowi.
Kierownictwo może mimo to zbadać warunkowy próg korzyści. Po obliczeniu dodatkowego rozwodnienia i kosztów rada może zapytać, jaka udokumentowana poprawa byłaby potrzebna do zrekompensowania pierwotnych wspólników. Poprawa może wynikać z innej wartości operacyjnej, wcześniejszych wpływów lub niższych wydatków, lecz każdy kanał potrzebuje spójnego ujęcia finansowego. Próg jest pytaniem do badania handlowego. Nie ustala, że program potrafi dostarczyć odpowiedź. Daje założycielom praktyczny sposób negocjowania i sprawdzania deklarowanych korzyści bez przyjmowania nieuzasadnionej premii ani ogólnego założenia, że każde wsparcie jest bezwartościowe.
19 Uporządkuj zobowiązania dotacyjne i kapitałowe według właściwych warunków
Spółka może równolegle badać ścieżki dotacyjne i kapitałowe, zachowując odrębność zobowiązań. Rejestr decyzji powinien wskazywać, co można złożyć, podpisać, ujawnić i sfinansować na każdym etapie. Powinien również zapisywać, czy przyjęcie jednej ścieżki zmienia kwalifikowalność lub warunki innej. Opublikowane wytyczne programów nie rozstrzygają każdej interakcji między indywidualną umową dotacyjną a negocjowanym instrumentem kapitałowym. Ścieżka łączona wchodzi do sfinansowanego modelu dopiero po rozstrzygnięciu właściwych ograniczeń i zgód. Sama chęć spółki do połączenia źródeł kapitału nie stanowi zezwolenia umownego.
Warunki Innovate UK dotyczą finansowania tych samych kosztów i ujawnień, natomiast wytyczne po otrzymaniu oferty oddzielają powiadomienie, przygotowanie projektu i zezwolenie na rozpoczęcie w potwierdzonej dacie. Postanowienia te nadają znaczenie granicy wydatków i kolejności zgód. Zespół powinien zachować pismo z ofertą dotacji i pisemną podstawę każdej alokacji kosztów współfinansowanych. Artykuł nie udziela ogólnej zgody na udział w akceleratorze obok dotacji Innovate UK. Przykładowe dozwolone połączenie jest założonym przypadkiem umownym; sparowane połączenie zakazane pokazuje, dlaczego dopuszczalność trzeba sprawdzać przed rankingiem wyników finansowych. [9,10]
Porównania kalendarzowe muszą również stosować właściwy nabór. Strona Access Hub71 przeczytana na potrzeby artykułu opisuje harmonogram kohorty 2027. Opublikowany program prac EIC 2027 przedstawia własną przyszłą sekwencję wnioskowania i warunkowe traktowanie wcześniejszych decyzji dotyczących krótkich wniosków. Spółka powinna zweryfikować ścieżkę i wersję właściwą dla zamierzonego wniosku zamiast traktować trwający program jako natychmiastowe finansowanie. Daty w rejestrze źródeł są obserwacjami przeczytanych dokumentów. Nie ustalają daty otrzymania dotacji, zamknięcia finansowania ani wpływu środków przez wnioskodawcę. [8,11]
Sekwencjonowanie może zachować możliwość podjęcia decyzji bez przypisywania jej fikcyjnej wartości. Rada może zatwierdzić ograniczoną pracę nad wnioskiem, wstrzymać wydatki do przyznania dotacji lub negocjować warunek finansowania przed nieodwracalnym zobowiązaniem. Każde działanie powinno mieć limit kosztu, odpowiedzialną osobę i kolejną datę decyzji. Spółka powinna też określić alternatywny plan, gdy ścieżka jest niedostępna lub opóźniona. Użyteczny harmonogram łączy te punkty decyzyjne z minimalnym saldem. Pokazuje, kiedy kierownictwo musi uzyskać inne zobowiązanie finansowe, ograniczyć plan operacyjny lub porzucić ścieżkę, zanim powstanie niesfinansowane zobowiązanie.
20 Oddziel wybór do programu od wartości programu
Opublikowane badania już analizują wyniki akceleratorów i dotacji. Gonzalez-Uribe i Leatherbee badają Start-Up Chile, wykorzystując lokalne nieciągłości w przyjęciach do programu i szkoleniu. Ich projekt rozróżnia elementy pakietu usług i włącza otoczenie oraz grupę porównawczą do interpretacji. Badanie jest istotnym wcześniejszym dorobkiem w ocenie wartości programu. Nie dostarcza wspólnego efektu dla każdego akceleratora, kraju lub kontraktu. Obecny program prowadzony przez inwestorów, z innym procesem selekcji i ofertą finansową, wymaga własnych dowodów, zanim kierownictwo przeniesie historyczny szacunek na oczekiwany wynik finansowania. [15]
Opublikowane badanie Howell analizuje uszeregowanych wnioskodawców programu SBIR amerykańskiego Department of Energy, stosując podejście quasi-eksperymentalne. Abstrakt raportuje efekty finansowania i innowacji w tym otoczeniu, a towarzyszący aneks dostarcza dowodów wspierających identyfikację. Dostęp do pełnego opublikowanego artykułu był ograniczony w tym przeglądzie, dlatego omówienie pozostaje w granicach faktycznie przeczytanego abstraktu i aneksu. Badanie ustanawia istotny wcześniejszy dorobek empiryczny, a nie bieżące prawdopodobieństwo uzyskania dotacji ani prognozę korzyści założyciela z konkretnej oferty. Nie zastępuje warunków pieniężnych i własnościowych rozważanej transakcji. [16,17]
Porównanie przyjętych uczestników akceleratora z odrzuconymi wnioskodawcami dotacji może mieszać efekty programu z różnicami istniejącymi przed selekcją. Dojrzałość technologiczna, doświadczenie założycieli, wcześniejszy kapitał, dostęp do rynku i gotowość przyjęcia warunków kapitałowych mogą wpływać zarówno na uczestnictwo, jak i późniejsze wyniki. Spółka otrzymująca ofertę akceleratora i dotację również stanowi wyselekcjonowany podzbiór wnioskodawców. Skonstruowane przypadki utrzymują określony plan operacyjny bez zmian, aby uwidocznić różnice arytmetyczne. Wybór ten nie koryguje rzeczywistego obciążenia selekcją. Zapewnia kontrolowane porównanie finansowania i pozostawia empiryczny efekt uczestnictwa bez odpowiedzi.
Reguły przetrwania i obserwacji również wpływają na zbiór danych o wynikach. Zbiór obejmujący wyłącznie spółki, które ukończyły program, może wykluczać odrzuconych wnioskodawców lub uczestników, którzy zakończyli działalność. Zdarzenie finansowania nie jest tym samym co przychód, otrzymane środki lub zrealizowany zwrot wspólnika. Kierownictwo powinno zdefiniować każdy wynik i datę jego pomiaru przed porównaniem grup. Artykuł nie szacuje rankingu programów z publicznych opisów pakietów. Jego wkładem jest odtwarzalna decyzja finansowa przy jawnych założeniach wraz z projektem dowodowym do sprawdzania korzyści handlowych, gdy dostępne staną się odpowiednie dane na poziomie wnioskodawców i legalny dostęp.
21 Zbuduj bazę dowodową potrzebną do rzeczywistego porównania
Rzeczywiste badanie finansowania wymaga zdefiniowanej jednostki obserwacji. Przydatną jednostką jest wniosek spółki do programu z zachowaną datą złożenia, wersją programu i identyfikatorem podmiotu prawnego. Wnioski tej samej spółki do wielu programów powinny pozostać powiązane zamiast być liczone jako niepowiązane przedsiębiorstwa. Zapis powinien identyfikować dostępne alternatywy na datę decyzji, w tym oferty odrzucone lub niedostępne. Powstały zbiór może oddzielić decyzję o wnioskowaniu od wyboru między rzeczywiście sfinansowanymi ofertami. Bez tego rozróżnienia porównanie reklamowanych warunków można pomylić z opcjami finansowania, którymi założyciel faktycznie dysponował.
Dowody pieniężne powinny łączyć pierwotny plan operacyjny z wpływami bankowymi, opłaconymi kosztami, złożonymi wnioskami i zatwierdzonymi kwotami. Zmiany potrzebują własnych dat i przyczyn. Spółki zmieniającej projekt po otrzymaniu wsparcia nie powinno się oceniać względem nieudokumentowanej rekonstrukcji pierwotnego planu. Ta sama dyscyplina dotyczy tabel kapitalizacji: należy zachować wersje instrumentów, subskrypcje, zdarzenia konwersji i uzgodnione zmiany puli. Dokumentacja ta pozwala badaczowi lub doradcy odtworzyć ścieżkę pieniężną i własnościową. Ujawnia też miejsca, w których późniejsza interpretacja opiera się na brakujących dokumentach lub założeniu zamiast na dowodach z danego czasu.
Wyniki handlowe wymagają uprzednio uzgodnionego horyzontu i spójnych definicji. Podpisaną inwestycję, wypłaconą inwestycję, zafakturowany przychód i otrzymany przychód należy zapisywać osobno. Wycena na datę finansowania wymaga warunków papierów wartościowych i podstawy kapitalizacji; nie jest automatycznie szacunkiem wpływów założyciela z wyjścia. Ukończenie programu, zamknięcie spółki, przejęcie i brak dalszej obserwacji powinny pozostać widoczne w mianowniku. Protokół danych powinien określać raportowanie nierozstrzygniętych wyników i ewentualne stosowanie przedziałów. Założenia imputacji należy badać osobno, zamiast pozwalać im tworzyć pozornie kompletną próbę.
Każde pytanie przyczynowe wymaga projektu identyfikacji uzasadnionego rzeczywistym procesem selekcji. Losowy przydział, dający się obronić próg lub inne wiarygodne porównanie można ocenić, gdy program i dane to umożliwiają. Korekta według skłonności lub dopasowana próba nie zastępują sprawdzenia założeń nadających porównaniu interpretowalność. Artykuł nie zebrał połączonego panelu od wnioskodawcy przez płatności do struktury własności i nie szacuje efektu interwencji. Proponowany zapis jest projektem przyszłego gromadzenia dowodów. Bieżąca decyzja spółki może nadal korzystać ze zweryfikowanych umów i deterministycznego modelu środków, podczas gdy szersza korzyść empiryczna pozostaje nierozstrzygnięta.
22 Przedstaw radzie datowany pakiet decyzji finansowej
Pakiet dla rady powinien zaczynać się od decyzji, wnioskowanego zobowiązania i daty, do której jest potrzebne. Powinien wskazywać kamień milowy operacyjny, początkowe swobodnie dostępne saldo środków i minimalną rezerwę zastosowaną w analizie. Krótkie porównanie oddziela następnie dopuszczalność, wykonalność pieniężną i warunkowe obliczenie udziałów. Kolejność ta pomaga członkowi rady zobaczyć, czy wybór dotyczy dostępnej sfinansowanej ścieżki, wniosku wartego złożenia czy nierozstrzygniętego pytania umownego. Jeden ważony wynik ukrywałby te różnice i może pozwalać, by duża modelowana korzyść równoważyła warunek, którego spółka nie potrafi spełnić.
Pakiet powinien zawierać rejestr źródeł rzeczywistej oferty, datowaną ścieżkę środków i uzgodnienie kapitalizacji do tego samego zdarzenia finansowania dla każdej ścieżki. Powinien pokazywać zatwierdzone niewypłacone należności, zatrzymane kwoty i pierwsze naruszenie minimum środków. Gdy pomost usuwa niepowodzenie, rada potrzebuje jego zobowiązania i pełnych warunków zamiast założonej kwoty instrumentu. Zestawienie własności powinno wskazywać każdy papier wartościowy i podstawę puli. Członek rady powinien móc prześledzić prezentowany procent lub wpływ finansowania do właściwego instrumentu lub jawnego założenia modelu, które go wytworzyło.
Uzasadnienie handlowe należy umieścić obok tych uzgodnień. Kierownictwo powinno wyjaśnić wsparcie, z którego zamierza korzystać, wydatki, których spodziewa się uniknąć, i dowody deklarowanej poprawy operacyjnej. Próg wartości skorygowanej o rozwodnienie może uporządkować pytanie, lecz pozostaje warunkową arytmetyką. Rada powinna zapisać, które korzyści ustalono, które wymagają dalszego badania i które celowo pozostawiono bez wyceny. Pozwala to podjąć decyzję bez wymyślania precyzji. Tworzy również podstawę późniejszego przeglądu wyniku względem zobowiązań i oczekiwań rzeczywiście zapisanych w danym czasie.
Zatwierdzenie powinno określać dopuszczalne następne działanie. Złożenie wniosku, przyjęcie oferty, zawarcie SAFE i opłacenie faktury projektowej są odrębnymi upoważnieniami. Rada może przypisać osobę odpowiedzialną do każdego nierozstrzygniętego warunku i wymagać aktualizacji harmonogramu środków lub udziałów po zmianie istotnego warunku. Zapis powinien zachować poprzednią wersję zamiast zastępować ją po zdarzeniu opowieścią o udanym finansowaniu. Datowany pakiet decyzji służy bieżącej realizacji i późniejszej ocenie, czy korzyści programu, koszty i daty finansowania odpowiadały pierwotnemu uzasadnieniu spółki.
23 Zastosuj regułę do rzeczywistej oferty finansowania
Pierwszym krokiem jest zebranie podpisanych i proponowanych dokumentów spółki bez wypełniania braków z ogólnej strony marketingowej programu. Kierownictwo uzgadnia podmiot prawny, kwalifikowalność, dopuszczalny projekt, warunki dotacji i źródła finansowania. Następnie wskazuje wydatki i daty pieniężne, których spółka musi dotrzymać przed wpływem wsparcia. Nierozstrzygnięty warunek przypisuje się odpowiedzialnemu doradcy lub decydentowi. Analiza nie traktuje milczenia strony publicznej jako zgody. Po udokumentowaniu dopuszczalności ścieżki spółka może obliczyć, czy jej zobowiązania i dostępne środki wspierają proponowany kamień milowy.
Następnym krokiem jest zastąpienie założeń eksperymentu własnymi datami, kwotami i instrumentami spółki. Dotacja refundacyjna wymaga swoich zasad wnioskowania i zatrzymań. Dotacja ryczałtowa lub finansowana zaliczkowo wymaga innego harmonogramu płatności i ograniczeń. Instrument zamienny wymaga rzeczywistych definicji i zdarzeń uruchamiających. SAFE pre-money, dyskonta, warranty, preferencje i nieprzydzielone opcje pracownicze wymagają obliczeń poza ograniczonym mechanizmem ekwiwalentu akcji zwykłych zastosowanym tutaj. Celem przykładowego modelu jest uwidocznienie założeń i uzgodnienia, aby doradca mógł określić części mające zastosowanie i wymagające zastąpienia.
Ścieżkę przechodzącą test pieniężny można następnie porównać z alternatywami na tej samej granicy operacyjnej i finansowej. Spółka powinna obliczyć pełny efekt własnościowy, uwzględnić każdy pomost i unikać ponownego dodawania wpływów finansowania do wartości. Warunkowy próg ujawnia pozostałe pytanie handlowe: jaka dodatkowa udokumentowana poprawa zrekompensowałaby dodatkowe rozwodnienie i koszty? Kierownictwo powinno sprawdzić je względem dowodów popytu klientów, zdolności realizacyjnej i wsparcia programu, z którego może faktycznie korzystać. Preferowana narracja o prestiżowym programie nie ustala, że próg jest osiągalny.
Decyzja jest gotowa do wykonania, gdy wymagane zobowiązanie, jego warunki, ścieżka finansowania i reakcja na niekorzystny scenariusz zostały zapisane razem. Istotne zmiany uruchamiają nową wersję: późniejsza data środków, niższa baza kosztów kwalifikowalnych, zmieniony limit MFN, dodatkowe żądanie puli lub inna runda z ustaloną ceną akcji mogą zmienić wynik. Zespół operacyjny powinien utrzymywać rejestr w toku transakcji. Metoda wspiera uporządkowaną analizę finansowania i rozmowę z doradcą; nie stanowi porady prawnej, podatkowej, księgowej ani inwestycyjnej dla indywidualnej spółki ani obietnicy sukcesu wniosku, finansowania lub kamienia milowego operacyjnego.
24 Rozstrzygnij ograniczenia przed kolejnym zobowiązaniem
Przykładowe przypadki ustalają relacje arytmetyczne przy jawnych umowach i założeniach. Nie ustalają, że konkretny akcelerator dodaje wartość, że dotacja tworzy dodatkową innowację ani że którakolwiek ścieżka zwiększa rzeczywisty majątek założycieli. Pytania te wymagają odpowiednich dowodów empirycznych i analizy podziału właściwej dla papierów wartościowych. Stały plan operacyjny, konwersja w ekwiwalencie akcji zwykłych i warunkowa wartość operacyjna czynią porównanie finansowania możliwym do zbadania. Ograniczają też jego przeniesienie na spółki z innymi instrumentami, kosztami, wyborami operacyjnymi i wynikami. Użytkownik metody powinien zachować te ograniczenia przy prezentowaniu precyzyjnego wyniku liczbowego.
Przegląd źródeł publicznych ogranicza się do faktycznie otwartych dokumentów i wersji. Strona EIC 2026 odsyła do zmiany czerwcowej, natomiast oficjalne metadane wskazują również późniejszą zmianę sierpniową, której treści merytorycznej nie ustalono w przeglądzie. Artykuł oznacza więc postanowienia czerwcowe według wersji i nie twierdzi, że przedstawia najnowszy skonsolidowany stan prawny 2026. Opublikowany program 2027 i zawarte umowy wnioskodawcy wymagają własnej uważnej lektury. Niespójności źródeł publicznych uzasadniają uzyskanie dokumentu rozstrzygającego przed zobowiązaniem, zamiast wybierania najbardziej atrakcyjnej liczby. [5,6,7,8]
Wyniki płynności zależą od terminów zdarzeń. Eksperyment stosuje dwanaście skonstruowanych okresów trzydziestodniowych i określoną ostrożną kolejność płatności oraz wpływów. Rzeczywista spółka może potrzebować harmonogramu dziennego lub transakcyjnego. Może też wymagać ewidencji środków o ograniczonym wykorzystaniu, zwolnień zatrzymań, płatności podatkowych, warunkowych zwrotów lub innej wyceny należności. Przypadki nie zawierają zaliczki dotacyjnej ani zaobserwowanego rozkładu opóźnień. Ich analizy wrażliwości pokazują konsekwencje wybranych zmian założeń. Nie przypisują tym zmianom prawdopodobieństwa ani nie szacują wymaganej rezerwy dla populacji wnioskodawców.
Wyniki własności i wartości mają równie jawne granice. Obliczenie traktuje modelowane papiery wartościowe na zasadzie ekwiwalentu akcji zwykłych po konwersji, a pulę według określonej konwencji przydziału. Rzeczywiste kaskady preferencji, wpływy z wykonania, pierwszeństwo, podatki i indywidualne udziały założycieli wymagają dalszej analizy. Warunek opisany jako MFN wymaga również weryfikacji zakresu, zdarzenia uruchamiającego i mechanizmu zmian. Artykuł nie dostarcza prawdopodobieństwa przyjęcia lub przyznania dotacji, oczekiwanego wzrostu wyceny ani wycenionego efektu sieci kontaktów. Brakujące dowody pozostają poza scenariuszem bazowym zamiast stawać się nieuzasadnionym szacunkiem kierownictwa.
Reguła decyzyjna jest użyteczna w tych granicach. Potwierdź ścieżkę i właściwe warunki, sfinansuj datowane zobowiązania operacyjne, uzgodnij całą kapitalizację, a następnie sprawdź poprawę handlową potrzebną do uzasadnienia dodatkowego kosztu. Utrzymuj ścieżkę niesfinansowaną lub zakazaną poza zbiorem wykonalnym, dopóki jawna zmiana nie rozwiąże jej niepowodzenia. Dla spółki stojącej przed dotacją i ofertą akceleratora proces wskazuje dokumenty oraz zobowiązania ważne przed kolejną płatnością lub podpisem. Pozostawia również odtwarzalny zapis założeń, które późniejszy przegląd handlowy może sprawdzić względem rzeczywistych dowodów.
| Krok | Wymagane uzgodnienie | Granica decyzyjna |
|---|---|---|
| Dopuszczalność | Odbiorca, daty wydatków, łączone wsparcie i ograniczenia finansowania tych samych kosztów | Wyklucz zakazaną ścieżkę przed rankingiem finansowym |
| Środki pieniężne | Sprawdź saldo początkowe, a następnie środki początkowe plus datowane wpływy minus datowane płatności po każdym zdarzeniu | Zapisz pierwsze naruszenie i największy niedobór względem jawnego minimum |
| Refundacje | Ogranicz bazę kosztów kwalifikowalnych i dotację; odejmij wszystkie wcześniej zatwierdzone uprawnienia przed kolejnym przyrostem | Zatwierdzone uprawnienie równa się otrzymanym środkom plus zatwierdzonym niewypłaconym należnościom; należność nie jest środkiem bankowym |
| Wkład prywatny | Oddziel wkład w koszty kwalifikowalne, wydatki powyżej limitu i niekwalifikowalne wydatki ścieżki | Nie dodawaj składnika kosztów kwalifikowalnych jako kolejnej płatności ani nie wykorzystuj jednej płatności publicznej dwukrotnie |
| Stały udział i SAFE | Rozwiąż stały procent i każdy sfinansowany SAFE przy określonym mianowniku konwersji i kwalifikującym wyborze MFN | Sprawdź, czy każdy wariant ceny z limitu lub ceny rundy spełnia własne warunki |
| Pula i nowy kapitał | Dodaj wyłącznie wymagane uzupełnienie puli i subskrypcję rundy z ustaloną ceną akcji | Uzgodnij wszystkie roszczenia posiadaczy przy pełnym rozwodnieniu do 100% na tej samej granicy zdarzenia |
| Miernik wartości założycieli | Dodaj operacyjną wartość przedsiębiorstwa, środki i wycenione niewypłacone należności, odejmij dług; zastosuj minimum zero i udział założycieli | Policz każdą pozycję jeden raz; zachowaj konwencje ekwiwalentu akcji zwykłych i należności |
| Warunkowy próg | Dla dodatniego miernika referencyjnego i dodatniego udziału założycieli kandydata: podziel miernik referencyjny przez ten udział, odejmij środki i wycenione należności kandydata, dodaj dług i zastosuj minimum zero | Zerowy miernik referencyjny daje zerowy minimalny nieujemny próg operacyjnej EV. Zerowy udział założycieli kandydata nie może dorównać dodatniej wartości referencyjnej. Obie ścieżki muszą być wykonalne; nie szacuje się osiągalnej wartości |
| Dowody | Zachowaj właściwe dokumenty, datowany budżet, dokumentację bankową i obliczenia konwersji | Opublikowane opisy i skonstruowane przykłady nie ustalają wyniku konkretnego wnioskodawcy |
Są to kroki analityczne zastosowane w skonstruowanym eksperymencie. Inna umowa, kaskada kapitału uprzywilejowanego, konwencja wpływów z wykonania lub plan operacyjny wymagają odpowiednich zmian przed użyciem porównania. Tabela nie udziela zezwolenia programowego ani interpretacji prawnej.
Bibliografia
- The Y Combinator Deal. Dostęp: 11 listopada 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Dostęp: 11 listopada 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Dostęp: 11 listopada 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Dostęp: 11 listopada 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Dostęp: 11 listopada 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Dostęp: 11 listopada 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Dostęp: 11 listopada 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Dostęp: 11 listopada 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Dostęp: 11 listopada 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Dostęp: 11 listopada 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Dostęp: 11 listopada 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Dostęp: 11 listopada 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Dostęp: 11 listopada 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Dostęp: 11 listopada 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Dostęp: 11 listopada 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Dostęp: 11 listopada 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Dostęp: 11 listopada 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
