
1 Kararı finanse edilmiş kilometre taşı çevresinde tanımlayın
Hibe ile hızlandırıcı arasında seçim yapan kurucunun tarihli bir finansman kararına ihtiyacı vardır. Karar; şirketin ulaşması gereken kilometre taşı, bunun için gereken nakit ve mevcut ortakların sonrasında koruyacağı paylarla başlar. Hibe duyurusu ile hızlandırıcı teklifi farklı düzenlemelerdir. İlan edilen tutarlar ancak kullanılabilir nakit, izin verilen harcama, sözleşme koşulları ve sonraki dönüşüm yeniden kurulduğunda karşılaştırılabilir. Çalışma, belirli operasyon planı olan bir şirket için bu karşılaştırmayı geliştirir. Amaç, uygulanabilir yolları ve bir yolun ek seyrelme karşılığında ortakları telafi edebildiği ekonomik koşulları belirlemektir.
Program puanlanmadan önce karar tanımlanmalıdır. Yönetim destek alacak tüzel kişiyi, finanse edilen ürün veya teknik kilometre taşını, harcama dönemini ve devam etmek için gereken en düşük kısıtsız nakit bakiyesini belirler. Mevcut yatırımcılar, çalışan opsiyonları, dönüştürülmemiş araçlar ve taahhüt edilmiş borçlar başlangıç durumuna dahildir. Bu sınırların herhangi birini değiştirmek karşılaştırmayı değiştirir. Çekici bir teklif başka bir tüzel kişiyi ya da daha dar bir projeyi fonlarken işletmeyi açıkta bırakabilir. Yararlı karar kaydı, aynı gözlem tarihinde program belgelerini şirket bütçesine ve sermaye tablosuna bağlar.
Önerilen yöntem nakit uygulanabilirliğini ekonomik karşılaştırmanın koşulu yapar. Maliyetler karşılanmadan faturayı ödeyemeyen şirket, yalnız bu geri ödemeyle planlanan hibe yolunu uygulayamaz. Ek finansman, izin verilen bir harcama değişikliği veya farklı takvim gerekir. Korunan pay önemlidir, ancak finanse edilebilir operasyon planı olmayan bir ortaklık yüzdesi uygulanabilir seçeneği kanıtlamaz. Yöntem, nakit tabanının ilk bozulduğu ayı ve açığı kaldıracak ek taahhütlü finansmanı kaydeder. Erişilemeyen kaynağı beklenen değer düzeltmesiyle nakde çevirmez.
Uygulanabilir kalan yollar için korunan pay ve koşullu özsermaye değeri eşiği karşılaştırılır. Eşik, daha fazla seyrelten yol altında eski ortakların aynı değeri tutabilmesi için şirketin ne kadar daha değerli olması gerektiğini sorar. Belirtilen girdilerde cebirsel sınırdır; programın bu değeri yaratma gücünü tahmin etmez. Müşteriye erişim, mentorluk, yatırımcı tanıştırmaları ve sinyal etkisine temel durumda mali fayda vermek için ayrı kanıt gerekir. Böylece güvenilir program özel sonuç verisi olmadığında da karar yararlı kalır.
Çalışma, seçilmiş yayımlanmış koşulların tarihli incelemesini yazarın kurduğu finansman deneyiyle birleştirir. Örnek şirketler, harcama profilleri, finansman günleri ve sonraki değerlemeler kurgulanmış girdilerdir; gözlenen başvuranlar, imzalı teklifler veya müşteri işlemleri değildir. Yayınlar sözleşme kategorileri ve bazı ilan edilen özellikleri gösterir, kabul olasılığı veya katılımın ortak nedensel getirisini vermez. Uygulama çıktısı, kurulun yol seçmeden önce kendi imzalı belgeleri, banka kanıtları ve harcama taahhütleriyle güncelleyebileceği karar dosyasıdır.
2 Kullanılabilir nakdi hizmet kredilerinden ve koşullu destekten ayırın
Karşılaştırma nakit, kısıtlı nakit, önlenen harcama ve koşula bağlı faydalar için ayrı kayıt ister. Kısıtsız para ilgili anlaşmanın izin verdiği işletme yükümlülüklerini karşılar. Maliyet karşılama alacağı, uygun harcamaya ve talep sürecine bağlıdır. Hizmet kredisi, şirket hizmeti aksi halde satın alacaksa ve şartlara göre kullanabiliyorsa belirli faturayı azaltır. Olası sonraki yatırımın kullanılabilir olması için başka karar gerekir. Bunları tek ilan tutarında toplamak, gerçekten finanse edilmesi gereken işlem sırasını gizler.
Hub71'in yayımladığı Access paketi yararlı bir ayrım sunar. Sayfa SAFE aracılığıyla AED 250,000 nakit ve AED 250,000 ayni destek ile uygun yüksek performanslı şirketlere ayrılan ek hisse bağlantılı desteği açıklar. Nakit, hizmet ve olası ek tutarın ekonomik işlevleri farklıdır. Sayfa yayımlanmış program açıklamasıdır, şirketin imzalı teklifi değildir. Her bileşen ayrı gösterilmeli, özgün para birimi korunmalı ve nakit tahminine konmadan gerekli belgeler belirlenmelidir. Destekleri toplamak sabit ortaklık oranı vermez. [11]
Yönetim harcama kredisini açık satın alma planına göre değerlendirebilir. Şirketin aksi halde almayacağı hizmetin ilan fiyatı mevcut bütçede nakit tasarrufu değildir. Hizmet zaten gerekiyorsa karşılaştırma önlenebilir nakit harcamasını, kredinin izin verilen kapsamını ve ek uygulama giderini kullanır. Aynı kalem hem nakit girişi hem harcama azalması olamaz. Yüksek liste fiyatı bulunması da kullanılmamış krediye hemen değer vermeyi haklı çıkarmaz.
Koşullu destek ayrı dala aittir. Ek tahsis, takdire bağlı uzatma veya yatırım komitesi kararı açık tetikleyici ve sorumlu karar verici gerektirir. Kurul tetikleyicinin sağlandığı senaryoyu inceleyebilir; temel nakit yolu belgeli koşullarda zaten kullanılabilen parayı yansıtmalıdır. Kanıtsız vaade olasılık eklemek yalnız sayısal görünüm sağlar. Bu yüzden deterministik dallar ve açık karar günleri kullanılır. Savunulabilir veri ve anlaşılmış tahmin yöntemi olduğunda bunlar tahmini olasılık dağılımıyla değiştirilebilir.
Kayıt brüt nakdi, program ücretlerini, vergileri, işlem giderlerini ve plana kullanılamayan tutarları korumalıdır. Bu bir mutabakattır, sıralama puanı değildir. Her tutar banka hareketi, uygun maliyet veya ayrı tanımlanan seçeneğe bağlanır. Başka para birimindeki faydalarda dönüşüm temeli ve kur duyarlılığı belirtilir. Örnekler her karşılaştırmada tek açıklanmış para birimi kullanır. Uluslararası paketler dayanaksız ortak satın alma gücü ölçüsüne çevrilerek sıralanmaz.
| Program | Nakit veya finansman | Diğer destek | Hisse veya maliyet temeli | Sürüm ve zaman sınırı | Kaynaklar |
|---|---|---|---|---|---|
| Y Combinator | USD 125,000 sabit oranlı SAFE ve USD 375,000 tavansız MFN SAFE | Program kaynakları; YC program ücreti almadığını belirtir | 7% sabit bileşen ve ayrı dönüşen MFN yükü | Kabul taahhüdü başlatır; fiili hesaplaşma ve imzalı belge geçerlidir | [1,2] |
| Techstars | USD 20,000 CEA ve USD 200,000 MFN SAFE; APAC MFN tutarı USD 100,000 | Program ve süren ortaklık ilişkisi | 5% adi hisse artı MFN; fiyatlandırılmış tur en az USD 1 milyon | APAC toplam USD 120,000; standart toplam USD 220,000; somut program ve araç geçerlidir | [3,4] |
| Hub71 Access | SAFE üzerinden AED 250,000 nakit | AED 250,000 ayni destek; uygun ek yatırım koşulludur | Tavansız, iskontosuz MFN SAFE; sabit ortaklık oranı belirlenmemiş | 2027 kohortu açıklaması; başvurana özel nakit günü ve imzalı şart doğrulanmamış | [11,12] |
| Innovate UK | Tutar ve oran yarışma ile tahsise bağlı | Yalnız uygun proje gideri talebi destekler | İncelenen genel koşullarda ödenmiş giderin sonradan karşılanması | Bilgi koşuluyla genelde 30 gün içinde ödeme; son 10% tutma; teklif şartları geçerli | [9,10,13,14] |
| EIC Accelerator | EUR hibe ve/veya yatırım; geçerli tutar için esas sürüm gerekir | Bileşene ve anlaşmaya özel destek | Belirli Haziran 2026 hibesi götürü tutar, en çok 70% kapsam ve 30% eş finansman kullanır | Sonraki Ağustos metaverisi ve yayımlanmış 2027 programı ayrı kontrol ister | [5,6,7,8] |
Döviz çevrimi olmadan özgün para birimi korunur. İncelenen açıklama imzalı teklif değildir. Nakit, hizmet kredisi ve koşullu destek ayrıdır. Innovate UK karşılama şartı ile EIC götürü düzeni aynı varsayılan ödeme takvimine konamaz.
3 Ekonomik karşılaştırmadan önce uygunluğu kontrol edin
Finansman yolu, hangi tüzel kişi ve faaliyetlerin katılabileceği kaydedilince karşılaştırmaya girer. Kayıt genel yayımlanmış kuralı, çağrı koşulunu ve başvurana teyit edilmiş şartı ayırır. Yer, kuruluş, sahiplik, proje aşaması, sektör, harcama süresi ve önceki destek yolu etkiler. Her yolu erişilebilir varsaymak seçenekleri abartır. Cevapsız uygunluk sorusu çözülmemiş kalır; reklamda başarılı katılımcıya benzemek olumlu puana çevrilmez.
Kanıt kaydının sürümü ve tarihi olmalıdır. Finansman sayfası yeni gruba geçerken eski çalışma programı, hibe teklifi veya başvuru başka başvurana geçerli olabilir. Şirketin fırsatını yöneten şartlar önemlidir. Kaynak belge, kontrol günü, başvuru referansı ve önemli belirsizliği çözen yazılı açıklama saklanır. Güncel son tarih başka kohorta taşınmaz. Programın sürmesi de mevcut pencerenin önceden taahhüt edilen giderleri fonlayacağını göstermez.
Proje uygunluğu ile şirket hazırlığı ayrılmalıdır. Şirket program kategorisine uyarken gider, hukuki yapı veya evrakı uymayabilir; iyi hazırlanmış şirket de kapsam dışı faaliyet seçebilir. Dosya, başarısız koşulu ve gerekli somut değişikliği gösterir. Yeniden yapılanma, gecikmiş başlangıç ve proje tasarım değişikliği maliyet ve bağımlılık yaratır. Bunları ücretsiz idari iş görmek sermayeye erişim giderini düşük gösterir.
Başvuru sırası da önemlidir. Birkaç yol araştırılırken yalnız belgelerin izin verdiği bileşimler kabul edilir. Bir destek açıklama yükümlülüğü yaratabilir veya diğerinin karşılayacağı maliyetleri etkileyebilir. Hisse fonu ile hibe otomatik olarak çelişmez; her giderde birleşmelerine de otomatik izin verilmez. Giderler, kaynaklar ve beyanlar belirlenir. Birleşik yol uygulanabilir sayılmadan sözleşme teyidi gerekir. Genel finansman kategorisi tüm yargı alanına hukuki izin sağlamaz.
Uygunluk kaydı kurulun sorgulayabileceği kadar kısa olmalıdır. Her önemli koşula kaynak, kişiye özel yanıt, belge ve kalan işin sahibi eklenir. Kaydedilen modellemeye kabul edilebilirliktir, başvuru başarısı değildir. İmzalı destek kararı olmayan şirketin ayrı finansman yedeği gerekir. Kamu materyali durumu çözmediğinde kayıt hukuk, vergi veya hibe uzmanına açık devir sağlar.
| Kayıt | Tarih veya takvim kanıtı | Desteklenen yorum | Açık konu | Kaynaklar |
|---|---|---|---|---|
| EIC 2026 sayfası ve Haziran programı | 17 Haziran 2026 indirme etiketi; Haziran metninde 4 Kasım 2026 | Haziran hükümleri ve bu başvuru günü okundu; tarih incelemeden öncedir | Haziran'ın son bütünleşik hukuki sürüm olduğu iddiası yok | [5,6] |
| Sonraki EIC 2026 değişiklik metaverisi | 4 Ağustos 2026 yayımlı; karar C(2026)5609 | Resmî metaveri sonraki STEP Defence değişimini gösterir | Esas metin doğrulanmadı; önceki hükümlere etkisi teyitsiz | [7] |
| Yayımlanmış EIC 2027 programı | 5 Kasım 2026 yayımlı; toplu başvuru saati Brüksel 17:00 | Gelecek program kendi başvuru sırasına sahiptir | Kesin grup tarihi ve güncel portal açıklığı kontrol edilmeli | [8] |
| Hub71 Access alımı | Açıklama 2027 kohortuyla ilgili | Kohort yılı kaydedildi | Kesin son tarih ve başvuranın nakit günü burada doğrulanmadı | [11,12] |
| Innovate UK çağrısı ve tahsisi | Genel şart Ekim 2025 etiketli; teklif sonrası rehber 8 Eylül 2026 güncel | Çağrı, tahsis mektubu ve başlama izni geçerli | Çağrıya özel son tarih veya bireysel başlangıç verilmez | [9,10,14] |
Tarihler gerçekten incelenen kaydı açıklar; kabul, tahsis, hesaplaşma veya gelecek ödeme taahhüdü değildir. Doğrulanmamış Hub71 tarihi veya EIC portal durumu yerine konmaz.
| Kontrol | Başvurana özel kanıt | Mali sonuç | Çözülmeden muamele |
|---|---|---|---|
| Tüzel kişi ve yargı alanı | Kuruluş, alıcı, imzalı veya önerilen araç | Yeniden yapı, yer veya sahiplik yolları değiştirebilir | Kabul edilebilirliği açık bırak |
| Proje, maliyet ve başlangıç | Çağrı kapsamı, onaylı proje, gider ve başlangıç izni | Yalnız izinli gider ve gün yolu destekler | Kanıtsız gider uygunluğunu dışla |
| Özel eş katkı | Belgeli serbest nakit veya izinli taahhütlü özel fon | İlgili ödemeden önce erişilmeli | Ödenmemiş maliyet talebini nakit sayma |
| Birleşim ve çift maliyet | Hibe ve hisse belgeleri, açıklamalar, rızalar | Kendi izin ve dağıtımı gerekir | Yasağı sıralamadan önce reddet |
| Dönüşüm ve havuz | Bütün SAFE, MFN penceresi, tavan temeli, havuz ve tur şartı | Haklar aynı olay sınırında hesaplanmalı | İlan tutarından sahiplik çıkarma |
| Sürüm, koşul ve hesaplaşma | Tarihli esas belge, alım ve nakit serbestleşme kanıtı | Teklif ve banka girişi farklı olay | Bilinmeyen gün ve eksik şartı koru |
Bu kanıt listesi başvuru puanı veya seçim olasılığı değildir. Genel açıklama bireysel izni çözmez.
4 Tekliflerle giderleri aynı nakit takvimine yerleştirin
Nakit takvimi kullanılabilir banka bakiyesi ve her yükümlülüğün ödeme günüyle başlar. Seçilme, imza, ön koşul ve banka mutabakatı ayrı olaylardır. Gelecek yatırıma ilişkin mektup değerli kanıt olabilir ama mevcut banka bakiyesi değildir. Model varsayılan giriş gününü kaydeder ve planı ona göre sınar. Koşulu aşmamış başvuru finansman sayılmaz. Aynı disiplin hibe, pay taahhüdü ve köprü imkânına uygulanır.
Plan tekrarlayan gideri tekil kilometre taşı ödemelerinden ayırır. Maaş, kira ve abonelik aylıkken ekipman kaporası, deney, sertifikasyon veya imalat büyük tarihli ödeme isteyebilir. Ay sonu bakiyesi aynı aydaki büyük giriş öncesi açığı gizleyebilir. Model sıralamayı açıklar ve dönem içi nakdi ihtiyatlı sınar. Önemli ay içi ödeme olan gerçek plan tarihli banka olaylarına geçmelidir. Ayrıntı, tahmini hassas gösterme isteğinden değil ödeme düzeninden kaynaklanır.
Analiz uygun talep yaratan gider ile yalnız işletmeyi sürdüren gideri ayırır. Proje dışı maliyet de nakit tüketir. Hibe gider çizelgesi büyük defter ve bütçeyle mutabık olmalı; hariçler ayrı açıklanmalıdır. Yalnız geri ödenebilir projeye odaklanmak kalan işletmenin parasını atlayabilir. Nakit tabanı faturayı ödeyen şirkete, talep hesabı anlaşmanın kabul ettiği giderlere uygulanır.
Gecikme onu yaratan olayda modellenir. Başvuru incelemesi tahsis kararının tarihini, hazırlık izinli harcamanın zamanını, talep hazırlığı gönderim gününü, ödeme sorusu tahsilatı kaydırabilir. Her akışa tek genel gecikme koymak farklı olayların etkisini bozabilir. Bu nedenle tahsilat gecikmesi gider profilinden ayrı değiştirilir. Harcama azaltmak ayrı yönetim eylemidir ve güvenilir yeni kilometre taşı ile bütçe gerektirir.
Kurul ilk nakit ihlalini, en büyük kümülatif açığı ve ihlalden önce gereken fon taahhüdünü almalıdır. Sorular farklıdır. Önce finansman başarısızlığı olsa da dönem sonu nakit pozitif olabilir. Küçük toplam boşluk takvim içinde kapanamayabilir. Bütün yol ve köprü kaynağı korunur. Taahhüt edilmemiş imkân, sonunda geri ödenebilir görünse bile fonlanmış temelin dışındadır.
| Girdi grubu | Varsayılan temel | Sınır |
|---|---|---|
| Başlangıç | GBP 100,000 serbest nakit; GBP 10,000 taban; kurucular 100%; mevcut havuz 0% | Taban yazarın rezervidir, evrensel kural değildir |
| Takvim | On iki 30 günlük dönem; fiyatlandırılmış kapanış ve kıyas 361. gün | Gerçek program yerine göreli kurgu günler |
| İşletme nakdi | Her dönem GBP 20,000 ödeme, GBP 10,000 giriş | Aynı gün çıkış önce |
| Uygun gider | Her çıkış içinde GBP 12,000; uygun maliyet tavanı GBP 120,000 | İkinci ödeme değildir |
| Karşılama hibesi | GBP 60,000 tahsis tavanı; 50% karşılama; en az 50% özel eş katkı; temel gecikme 30 gün | Onay 90, 180, 270, 360. gün; avans yok |
| Yol gideri | Hibe GBP 4,000; hızlandırıcı GBP 6,000; gün 0 | Kurgusal gider uygun değil; birleşim ikisini taşır |
| Hızlandırıcı | GBP 50,000 sabit hak için 5% ve GBP 100,000 MFN SAFE; ikisi 30. gün | Sabit oran SAFE'den sonra, yeni havuz ve fondan önce |
| Fon ve faaliyet değeri | GBP 1,000,000 yeni para; yatırım öncesi GBP 4,000,000 özsermaye; ayrı koşullu faaliyet EV GBP 4,000,000 | Aynı sayı başka anlam; temelde havuz artışı yok |
Bütün tutarlar varsayımsal GBP girdisidir. İlk 100% pay fonlamadan öncedir. Yatırım öncesi değer hisse fiyatı girdisidir; ayrı işletme tabanı sonradan köprüde eklenen nakit, hibe alacağı ve borcu içermez. Yol giderleri kurgu varsayımdır, yayımlanmış ücret teklifi değildir.
5 Dönüşüm turunda ortaklığı yeniden kurun
Hızlandırıcı tutarları yatırım araçlarıyla okunur. YC şimdi iki SAFE içinde USD 500,000 açıklar: USD 125,000 karşılığı yüzde 7 ve tavansız MFN SAFE ile USD 375,000. Dönüşüm, havuz kurma veya artırma, sonra yeni yatırım sırası da açıklanır. Toplamı tek oranla bölmek eksik temsil olur. Gerçek sonuç için şirketin kendi sermaye tablosu ve imzalı anlaşmaları gerekir. Açıklama bireysel başvuranın tam tablosunu değil örnek finansman yapısını verir. [1]
Techstars standardı da ayrıdır: USD 20,000 dönüştürülebilir hisse anlaşmasıyla adi hisselerde yüzde 5 pay ve USD 200,000 tavansız MFN SAFE. Sayfa en az USD 1 milyon fiyatlandırılmış tur tetikleyicisini ve Asya-Pasifik MFN için USD 100,000 istisnasını belirtir. Program ve araç ayrımları karşılaştırmaya girer. Genel teklif istisnalı yere taşınmaz, sabit kısım toplam gelecek pay maliyeti sayılmaz. İmzalı araçlar somut uygulamayı belirler. [3]
Çalışma sahipliği finansman sırasının belirli aşamasında ölçer. Mevcut ortak ve havuz tanımlı oranla başlar; dönüşen haklar belirtilen paydayla, ardından yeni havuz ve yeni hisse fonu kendi varsayımlarıyla eklenir. Her aşama yüzde 100'e mutabık olmalıdır. Bir yoldaki dönüşüm öncesi kurucu oranını diğerindeki tur sonrası oranla kıyaslamak payda değişimini programa yükler. İki yol aynı olaya taşınır, kapsanan yatırımcı ve çalışan hakları açıklanır.
Sabit yüzde ve paranın sonraki tavana bölümü ayrı girdilerdir. Özellikle belirlenmiş yatırım sonrası dönüşüm örneğinde toplanabilirler; bütün sözleşmeleri çözmezler. Yatırım öncesi araç, iskonto, çoklu dönüşen sınıf, mevcut opsiyon, vaat edilmiş tahsis ve katılım hakkı hesabı değiştirebilir. Model basitleştirilmiş rejimi belirtir ve başka payda isteyen araçları dışlar. Gerçek fonlama imzalı tanımları pay adediyle yeniden kurmalı, dönüşüm ve tasfiye hükümleri hukuken incelenmelidir. Yüzde özeti çizelgeyi destekler, yerine geçmez.
Sonraki sermayeyi kimin sağladığı da belirlenir. Mevcut program yatırımcısının katılım hakkıyla ek taahhüdü, kendi parası olan yeni finansmandır; önceki payın ücretsiz korunması değildir. Köprü veren kurucu da ek değer koyar ve farklı hak alabilir. Program araçları, diğer köprü yatırımcıları, çalışan tahsisleri ve yeni yatırımcılar ayrılır. Böylece toplam maliyet görünür, bir şart değişirken diğerlerinin muamelesi sessizce değişmez.
6 MFN aracını ayrı gelecekteki yük olarak ele alın
Tavansız MFN başlangıçta kendi değerleme tavanını taşımaz, fakat sonraki fonlama anlaşmaya göre dönüşüm şartı sağlayabilir. YC uygun sonraki iyi şartların belirli sürede otomatik uygulanmasını açıklar; Techstars da sonraki tavan ve iskontoyu tartışır. MFN başlangıcı, uygun araç, tadil süreci ve dönüşüm tetikleyicisiyle gerçek belge okunur. Genel SAFE rehberi her programda aynı seçim veya otomatik mekanizma olduğunu kanıtlamaz. İşleme özel metin dalı belirler. [1,3]
Sonraki köprü kendi tutarından daha büyük etki yapabilir. Önceki MFN koşulları alıyorsa ilk yatırımcının dönüşümü de değişir. Yeni taahhüt ile önceki hakkın yeniden fiyatlanması ayrı kaydedilir, ortak sahiplik etkisi mutabık kılınır. Büyük turdan hemen önce küçük acil fonda bu yararlıdır. Her yeni araç uygun sayılmaz: örnekte açık MFN benimseme koşulu, gerçekte sözleşme teyidi gerekir.
Ekip köprüden önce önerilen şartların sırasını korumalıdır. Her tavan veya iskonto mevcut araç, yürürlük günü ve istisnaya göre sınanır. Yalnız son yatırımcının yüzdesine bakmak diğer etkilenen hakkı kaçırabilir. Kurul her yatırımcının ve ilk ortakların toplam değişimini görmelidir. MFN varlığını belirli bir gelecek finansmanın kanıtı yapmadan doğrudan ekonomik açıklama sağlanır.
Hub71 SSS, nakit aracını geleceğe dönük, tavansız ve iskontosuz MFN SAFE olarak tanımlar. Nakit için sabit oran yayınlanmamıştır; gelecek fonlama ve imzalı şartlarla çözülür. Çalışma program için standart hisse maliyeti üretmez. MFN örnekleri açıklanmış girdileri kullanır ve yayımlanan program karşılaştırmasından ayrıdır. BAE örneği, kaynağın desteklemediği sayısal iddia olmadan ilgili kalır. [12]
Karar açısından finansman şartına bağlı ortaklık aralığı karşılaştırılır; uçlar belirli sözleşme dalından hesaplanır. Daha düşük sonraki tavan, aynı başlangıç nakdi için belirtilen rejimde daha büyük pay isteyebilir. Olumlu faaliyet sonucu bu sözleşme hassasiyetini kaldırmaz. Yönetim büyüklük ve zamanı görmeden erken para ile faydaların yükü karşılayıp karşılamadığını değerlendiremez. Sonraki bölümler bunu hibe nakdi, köprü maliyeti ve ortakları telafi edecek değer eşiğine bağlar.
7 Mevcut opsiyonları sonraki hisse turuyla mutabık kılın
Ortaklık karşılaştırması çalışan opsiyon havuzunu açık tanımlamalıdır. Çıkarılmış hisseler, kullanılmış opsiyonlar, açık tahsisler ve dağıtılmamış rezerv hukuken ve ekonomik olarak farklıdır. Tam seyreltilmiş sermaye tablosu fonlama amacıyla rezerv opsiyonları içerebilir; her birinin kullanılacağı veya çıkış geliri alacağı anlamına gelmez. Bu nedenle örnek tam seyreltilmiş adi hisse eşdeğeri ortaklığı raporlar. Seyrelme düzeltmeli değer, belirtilen yöntemle karşılaştırma aracıdır; satış dağıtım sırası, çalışanın kullanım kararı veya dağıtılmamış rezerv değeri değildir.
Sonraki fonlama, havuz hedefinin yeni taahhütten önce mi sonra mı ölçüldüğünü belirtmelidir. Tur sonrası hedef, aynı tur öncesi yüzdeden farklı ek birim ister. Tamamlama mevcut havuza ve dönüşen araçlara da bağlıdır. Müzakere edilmiş payda alınmalı ve birimlerde yeniden kurulmalıdır. Bitmiş hesaptan sonra havuz yüzdesini kurucudan çıkarmak seyrelmeyi iki kez sayabilir. Ek birimler, son hedef ve her ortağın oranı mutabık olmalıdır.
YC'nin SAFE User Guide belgesi sermaye tanımlarının neden önemli olduğunu anlatır. Mevcut opsiyonlarla turla ilgili havuz artışını ayırır; genel MFN açıklaması tadil seçimini de içerir. Bunlar araç düzeyinde okunur, evrensel SAFE kuralına çevrilmez. Çalışma dönüşüm sırası ve havuz temelini ayrı açıklar; rehberi imzalı hızlandırıcı anlaşmasının yerine koymaz. Aynı kısaltmayı kullanan başka yatırımcı veya danışman olduğunda bu belge ayrımı özellikle önemlidir. [2]
Kurul, sonraki yeni para turunun hemen öncesi ve sonrasını görmelidir. Yeni yatırımcı nakit sağlar ve belirli araçları alır; para işletme defterine bir kez girer. Sonraki turu çıkararak yükselen kurucu payı, turu içeren yolla karşılaştırılamaz. Tur parasını işletme değerine ekleyip seyrelmesini dışlamak ilk ortakları olduğundan iyi gösterir. İşlemin iki tarafı aynı olay sınırını kullanmalıdır.
8 Hibe taleplerini izinli gider temelinde kurun
Hibe kendine özgü gider ve ödeme mantığı ister. Innovate UK bağlantılı şartları, üç aylık dönem sonrası talepleri, ödeme sınırlamalarını ve son tutar tutmasını ele alır. Maliyet rehberi her bütçe kalemini onaylamaz, uygun kategorileri tanımlar. Proje maliyet kaydı bankacılık tahmininden ayrılıp mutabık kılınmalıdır. İlgili yarışma ve teklif mektubu değerlendirmeye dahildir. Genel hibe açıklaması hızlandırıcı ücretinin, kuruluş giderinin veya hizmet paketinin uygun maliyet olduğunu kanıtlamaz. [9,13]
Farklı hibe yapıları farklı model gerektirir. Haziran 2026 EIC sürümü, eş finansman ve anlaşmaya bağlı ön finansmanla birlikte götürü tutarı açıklar. Başka kurumun talep takvimi kopyalanarak temsil edilmez. Sayısal hibe özellikle tanımlanmış ödenmiş maliyet karşılama sözleşmesidir; avans içermez, EIC tahsisini sayısal yeniden üretmez. Programlar arasında yayımlanmış yapı farkı korunurken deney kendi kurallarıyla yeniden kurulabilen soruyu ayırır. [6]
Maliyet karşılamada defter, uygun tutarın ödeme gününü, talebe kabul edilen kısmı ve onaylanan tutarı gösterir. Onay ile alınan nakit ayrı toplamlardır. Onaylı fakat ödenmemiş talep örnek yöntemde alacak kalır, harcanabilir para sağlamaz. Kümülatif hesap, bekleyenler dahil önceki bütün onayları çıkarır. Yalnız tahsilat çıkarılırsa aynı gider gecikmede ikinci talep yaratabilir. Mutabakat bu hatayı gerçek kurum işlem süresi iddia etmeden ortaya çıkarır.
Yönetim tutulan, reddedilen ve ödeme sonrası süren koşulları da belirler. Tutulan payın serbestleşmesi ayrı tarihli olaydır. İhtilaflı veya koşullu tutar otomatik nominal ekleme yerine kendi kanıtı ve muamelesini ister. Ana deney, varsayılan koşulsuz onaylı alacakları şeffaf hesap için nominal alır ve sıfırdan nominale ayrı sınır gösterir. Bu tahsil edilebilirlik tahmini değildir. Gerçekte varlığı koşulsuz saymadan veya değer vermeden anlaşma, muhasebe ve talep kanıtı incelenmelidir.
| Onay günü | Bugüne kadar ödenmiş uygun maliyet (GBP) | Yeni onay (GBP) | Giriş günü | 361. güne dek alınan (GBP) | 361. günde ödenmemiş (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Kurgusal karşılama takvimi. Artımlı hak ödenmemişler dahil önceki onayları çıkarır. Son maliyet GBP 144,000, uygun tavan GBP 120,000; toplam onay GBP 60,000, tahsilat GBP 54,000, açık GBP 6,000 olup tarih 361. gündür. 390. gün girişi kıyas sonrasıdır.
9 Aynı maliyeti iki kez yüklemeden eş katkıyı finanse edin
Hibe yüzdesinin maliyet paydası gerekir. Uygun giderin belirli bölümünü karşılarken şirket aynı giderin kalanını ve uygun olmayanları fonlar. Haziran 2026 EIC belgesi en çok yüzde 70 kapsam ve yüzde 30 eş finansman açıklar. Bunlar sürüme özgü koşullardır, evrensel oran değildir. Innovate UK da oran ve uygunluğu çağrıya ve faaliyete bağlar. Gerçek oran ve sınır şirket planına taşınmalıdır. [6,14]
Özel katkı, zaten ödenmiş harcamanın içindeki finansman ihtiyacıdır; tahminde ikinci gider olmaz. Uygun fatura ödenip sonra karşılandığında şirketin net katkısı belirlenen şartlarda farktır. Ek eş finansman satırını nakitten düşmek faturanın bir bölümünü yeniden sayar. Toplam gider, onaylı destek ve kalan katkı mutabakat olarak korunur. Her satırın tek ekonomik rolü vardır ve bileşenler aynı uygun maliyete geri toplanır.
Katkı ekonomik açıdan karşılanabilir fakat gerekli tarihte erişilemez olabilir. Başlangıç nakdi, tutulan işletme tahsilatı ve taahhütlü özel fon gerçek kurallara göre ihtiyacı sağlar. Gelecek tur, para gelmeden ödenmesi gereken borcu karşılayamaz. Her geri ödeme öncesi aralığın kaynağı ve gecikme veya red yükünü kimin taşıdığı belirlenir. Birkaç proje birlikteyken bu risk görünür olur. Tek serbest banka bakiyesi konsolide kontrol olmadan her projeye ayrı ayrı tamamen bağlanamaz.
Örnek izinli birleşim, hızlandırıcının özel sermayesinin şirket katkısını desteklemesine açık izin verir; yasak karşılığı vermez. Bunlar yazarın vaka koşullarıdır, kurumun genel onayı değildir. Gerçek bileşimde çift maliyet desteği, pay açıklamaları, yer ve sözleşme rızası belgelerle mutabık olmalıdır. Model önce izni, sonra mali yolu hesaplar. Çekici ama yasak birleşim kullanılabilir nakit çözümü sayılmaz.
10 İlk nakit tabanı ihlalini bulun
Nakit tabanı sınaması, seçilen en düşük bakiye altına inmeden belirtilen ödeme sırasının tamamlanıp tamamlanamayacağını sorar. Bu, deneyde yazarın kontrolü, gerçek planda kurul kararıdır; evrensel piyasa kuralı değildir. Amaçla uyumlu olmalı, farklı rezerv açık miktarla her yola tutarlı uygulanmalıdır. Rezervsiz geçen yol daha büyük tampon taşımak zorunda olanla sıralanmamalıdır.
Deney her olayın hemen ardından nakdi sınar. Aynı günde işletme ve yol giderleri, işletme tahsilatı, hibe ve yatırım girişinden önce gelir. Bu ihtiyatlı açık sıra, ay sonu netinin gizlediği sorunu bulabilir; herhangi şirketin banka pratiği iddiası değildir. Önemli olduğunda gerçek plan belgeli ödeme ve takas saatlerine geçmelidir. O zamana dek ihtiyatlı sonuç, aynı gün parasına dayanmadan gereken ek kanıtı veya taahhütlü likiditeyi gösterir.
Onaylı talep kullanılabilir para değildir. Sonraki yatırım, kendisinden önceki ihlali plana göre onaramaz. Tanı defteri sonraki güne devam etse de model başarısızlığı kaydeder. Devam girdilerin koşullu aritmetiğidir, fonlanmış tarihçe değildir. Belirli ek taahhüt veya gider değişikliği eski açığı kaldırana kadar yol önerilmez. Yüksek koşullu son değer uygulanabilirlik koşulunu değiştirmez.
En yararlı raporlar ilk ihlal tarihi, en düşük bakiye ve aynı sıra altında tabanı sağlayacak ek başlangıç rezervidir. Diğer girdiler sabittir. Daha sonra köprü alınırsa günü, maliyeti ve pay etkisi kendine özgüdür; defter yeniden hesaplanır. Tanısal rezerv tek zamanlama kuralındaki ihtiyaçtır, borç veren tanımlamaz, fon erişimini veya kilometre taşının sonuçsuz ötelenebileceğini kanıtlamaz.
| Vaka | İlk ihlal günü | İlk ihlalde nakit (GBP) | En düşük nakit (GBP) | İlk taban açığı (GBP) | En büyük açık (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Her vaka GBP 10,000 taban kullanır. Pozitif bakiye tabanı bozabilir; negatif en düşük para ayrı tanı olgusudur. İlk ve en büyük açık farklıdır. İhlal sonrası devam fonlanmamıştır, gerçek ödeme veya geçerli talep kanıtı değildir. D 120 gün hibe gecikmesi; F 300. gün hızlandırıcı girişi; G 20% oran; H aylık GBP 6,000 uygun maliyet kullanır.
11 Köprüyü ayrı finansman kararı olarak fiyatlayın
Köprü, yalnız ilgili açıktan önce para gelirse karşılaştırmayı değiştirir. Taahhüt, koşullar, fonlanan tutar, hesaplaşma günü ve kesilen ücret kaydedilir. Kesinti veya çekim anı ödemesi varsa brüt anapara kullanılabilir parayı yüksek gösterir. Örnek köprü belirli dönüştürülebilir SAFE'dir, banka imkânı değildir. Tahsilat bir, fonlanan anapara dönüşümde bir kez sayılır. Gerçek yatırımcının bu şartları vereceği iddia edilmez.
Borç ve dönüştürülebilir hak farklı son muamelesi ister. Geri ödenmiş kredi nakdi zaten azaltmıştır; son özsermaye köprüsünde tekrar düşmek değeri azaltır. Açık borç seçilen değer kuralında ayrı yükümlülük düzeltmesi ister. Hisseye dönen SAFE payda içine girer, aynı adi eşdeğer hesabında ödenmemiş borç olarak ayrıca düşülmez. Bunlar model mutabakatıdır. Gerçek ödeme, öncelik ve muhasebe araçtan doğrulanıp işleme uygulanır.
Önceki MFN açıkken köprü çıkarılması dönüşüm koşulunu da etkileyebilir. Köprünün doğrudan payı ile ilk aracın benimsediği şartın ek payı ayrılır. Toplam yeni yatırımcının payından büyük olabilir. Deney ikisini açık uygunluk ve seçim altında gösterir. Her sonraki finansmanın her MFN'yi tetiklediği varsayılmaz. Farklı tavan tanımı, iskonto veya tadil hakkı araç bazında ayrı hesap ister.
Kurul, köprünün tam mali etkisiyle hibe yolunu alternatiflerle kıyaslamalıdır. Hibe hibe olarak kalır; zamanını mümkün kılan sermaye yapısı seyreltebilir. Doğru tanım hibe artı köprü yoludur. Bir bileşenin hisse istememesi tüm yolu seyrelmesiz yapmaz. Kayıt ayrımı ve kalan hibe koşullarını korur, köprünün yalnız zamanı mı yoksa sonuçları karşılaştırılamaz yapan ek faaliyeti mi finanse ettiğini gösterir.
12 Yönetim zamanını yerinden ettiği faaliyete bağlayın
Başvuru ve katılım yönetim kapasitesi tüketir. Maliyet hangi faaliyetin yerinden edildiğine ve ek para ödenmesine bağlıdır. Mevcut kurucu maaşı çalıştaya gidince ikinci ödeme olmaz. Ayrı danışman faturası, seyahat veya geçici çalışan yeni olay yaratır. Etkiler ayrılmalıdır. Maaş içeren tahmine bütün saatler için aynı bedeli eklemek kaynağı iki kez sayıp gerçek ihtiyacı gizleyebilir.
Kayıt, ötelenen kilometre taşını belirler. Başvuru müşteri uygulamasını geciktirirse gelir zamanı, maliyet ve sözleşme sonucuna kanıtlı açıklama gerekir. İstenen sonuca ulaşmak için hızlandırıcıya dayanaksız satış artışı, hibeye dayanaksız fırsat cezası konmaz. Sınırlı kıyas, açıklanmış planla gereken saatleri gösterebilir, ticari etkiyi fiyatlamadan bırakabilir. Kurul kapasite tercihini ve kaynak tahminiyle doğrulanmış nakit sonucu arasındaki ayrımı görür.
Yol gerektiriyorsa taşınma ve şirket yeniden yapısı ayrı kalemdir. Uygun tahmin alınır; tek seferlik, sürekli gider ve personel veya varlık yeri şartı ayrılır. Model standart taşınma ödeneği almaz, uluslararası programın hukuk veya vergi onayı verdiğini varsaymaz. Fiyatlanmayan koşul açıktır. Avantaj kaybolmadan taşınabilecek ek maliyet gösterilebilir, fakat bu gerçek gider tahmini değildir.
Karar bütçesi hem nakit hem kapasite çizelgesi içerir. Nakit likiditeyi yönetir; kapasite sorumluları, tarihleri, ötelenen işleri ve sonucu değerlemek için kanıtı kaydeder. Kurul sınırlı başvuru çabasına izin verip hisseyi kabulden veya taşınma taahhüdünden önce yeni karar isteyebilir. Böylece tahsis varsaymadan bilgi toplanır, başvuru, kabul ve fonlanmış katılım ayrılır. Sonraki deney girdileri tam belirli nakit ve paya odaklanır.
13 Deneyi ve hariç tutulan sınırları belirtin
Deney yazarın oluşturduğu on iki finansman vakası ile bir girdinin değiştiği yirmi duyarlılığı içerir. Her nicel giriş kurgulanmış GBP varsayımıdır; program ortalaması, başarı oranı veya yazarın işlem deneyimi tahmini değildir. Aynı operasyonel kilometre taşı ve açıklanmış dönüşüm kuralı farkın kaynağını görünür kılar. Ayrı kayıt seçilmiş yayımlanmış koşulları orijinal para biriminde tutar. Açıklamalar bağlamdır; deney girişleri yerine gizlice kullanılmaz, temel başvuran veri kümesi sayılmaz.
Ortak planda on iki varsayılan otuz günlük dönem ve ardından fiyatlandırılmış finansman vardır. Bunlar gerçek program takvimi değil göreli günlerdir. Hibe için tahsis ve uygun gider tavanı, karşılama oranı, talep takvimi, tahsilat gecikmesi tanımlıdır. Hızlandırıcı sabit oranlı hakla ayrı tavansız MFN SAFE kullanır. Sabit hak, belirli SAFE dönüşümlerinden sonra, ek havuz ve yeni fondan önce belirlenir. Uygun sonraki tavanlı SAFE belirtilen seçimle MFN'ye şart verebilir. Diğer sözleşmeler kendi dönüşüm tanımlarını ister.
Hesap tam rasyonel sayılar kullanır, yalnız gösterimi yuvarlar. Tavan fiyatı veya tur fiyatı dalı ile havuz tamamlamasının olup olmaması taranır. Geçerli sonuç kendi dal koşulunu sağlamalı, bütün hak birimlerini mutabık kılmalı ve tek bir kabul edilebilir sermaye yapısı üretmelidir. Nakit defteri her tahsilat, ödeme, onay ve açık alacağı ayrı uzlaştırır. Rastgele simülasyon olmadan yeniden üretilebilir aritmetik sağlanır. Belirtilen sözleşmelerde davranış gösterilir; girdilerin piyasayı temsil ettiği doğrulanmaz.
Karşılaştırma vergi, tasfiye imtiyazı dağıtım sırası, varant, iskontolu veya yatırım öncesi SAFE ve mali olmayan MFN haklarının hukuki yorumunu dışlar. Havuz tahsis edilmiş veya kullanılmış adi hisse eşdeğeri haktır; ayrı kullanım geliri değere girmez. Sonuç seyrelme düzeltmeli vekil değerdir, gerçek kurucu çıkış geliri değildir. Koşulsuz onaylı alacak nominal alınır, sıfırdan nominale sınır verilir. İhtilaf, kısıtlı avans veya koşullu geri ödeme olan gerçek işleme ek durumlar gerekir.
Yasak bileşim mali sıralamadan önce reddedilir. Defter geç girişe kadar sürse de nakit ihlali başarısız kalır. İhlal sonrası ödemeler ve talepler koşullu hesaptır; fonlanmamış şirketin gerçekten gider ödediğini veya geçerli karşılık aldığını kanıtlamaz. İhlal izi ve eksik taahhüt büyüklüğü korunur. Sonraki tur önceki boşluğu geriye dönük fonlayamaz. Ancak açığı kaldıran yeni, açık ve izinli fonlama veya operasyon değişimi yolu uygulanabilir yapar.
| Hak sahibi | A: karşılama hibesi | B: hızlandırıcı |
|---|---|---|
| Kurucular | 80.00% | 74.00% |
| Hızlandırıcı sabit hak | 0.00% | 4.00% |
| Hızlandırıcı MFN SAFE | 0.00% | 2.00% |
| Mevcut opsiyon havuzu | 0.00% | 0.00% |
| Ek opsiyon havuzu | 0.00% | 0.00% |
| Yeni tur yatırımcıları | 20.00% | 20.00% |
| Toplam | 100.00% | 100.00% |
A temel hibe, B temel hızlandırıcıdır. Başka SAFE veya köprü yoktur. Kurucuların başlangıçtaki toplam 100% payı finansmandan öncedir. Gösterimler ortak fiyatlandırılmış tur sonrasıdır; tam kesirler 100% toplam verir. Sabit hak SAFE'den sonra belirlenir, yeni parayla seyrelir.
14 On iki işletme finansmanı yolunu karşılaştırın
On iki vaka yol seçimiyle fon yeterliliğini ayırır. Yedisi tabanı sağlar, dördü bozar, biri açık bileşim yasağı yüzünden uygun değildir. A temel maliyet karşılama hibesi, B temel hızlandırıcıdır. Aynı planı kurgusal şartlarla fonlar; sonraki fiyatlandırılmış turda kuruculara toplam olarak sırasıyla 80% ve 74% kalır. Oranlar finansman sırasını içerir, gerçek bir programın ilan ettiği hisse fiyatı değildir; girdiler de güncel teklifi değildir.
Para farkı sonraki turdan önce görünür. Temel hibenin en düşüğü GBP 20,000, tabanı GBP 10,000; hızlandırıcının en düşüğü GBP 74,000 olur. İkisi geçer ama açıklanmış planda hibenin serbest payı çok daha azdır. Hibe karşılaştırma gününe kadar GBP 54,000 öder, GBP 6,000 onaylı ödenmemiş talep bırakır. Toplam hak GBP 60,000 olur. Hak, tahsilat ve alacak ayrımı, nominal seyrelmesiz desteğin niçin ciddi gider ön finansmanı gerektirdiğini gösterir.
C, gecikmeyi altmış güne uzatır ve GBP 12,000 en düşük nakitle geçer. D 120 gün kullanır; 300. günde işletme çıkışı aynı günün sonraki girişinden önce GBP 4,000 bırakınca ilk ihlal olur. Tanısal en düşük GBP 2,000'dır. Pozitif kapanış önceki ihlali gidermez. 300. günden sonrası fonlanmamış tanı defteridir; şirketin ek taahhüt olmadan sonraki gideri veya geçerli talebi sağlayabildiği gösterilmez.
E, geciken hibeye GBP 60,000 tavanlı SAFE'yi 180. günde ekler. En düşük nakit GBP 26,000 olur; dönüşüm ve fiyatlandırılmış tur sonrasında kurucuların toplam payı 78.4% olur. Tam belirlenmiş ayrı yol nakit testinden geçer. Hibe hisse çıkarmasa bile köprü bütün stratejiyi seyreltebilir. Geçen E ile başarısız D arasında değer sırası verilmez; önce D için uygulanabilir alternatif tanımlanır.
Diğerleri geciken hızlandırıcı parasını, düşük oranı, dar gideri, izinli ve yasak birleşimi, MFN yeniden fiyatlayan sonraki SAFE'yi ve havuzu sınar. F, G, H tabanı ihlal eder; I açık izinli ve uygulanabilirdir; J nakit veya pay hesabından önce dışlanır. K ile L farklı mekanizmalarla kurucuyu seyreltir ama geçer. İki tablo başarısızlar dahil on iki sonucu korur; çekici son oran yüzünden yol kaybolmaz.
Şirketler kurucuların adi sermayesiyle ve sıfır mevcut havuzla başlar. Sonraki tur GBP 1 milyon toplar; bağımsız varsayılan yatırım öncesi özsermaye değeri GBP 4 milyondur. Faaliyet işletme değeri de GBP 4 milyon olarak ayrıdır. Eşitlik bilinçli kurgu olup iki ekonomik kavramı özdeşleştirmez ve gerçek şirketi piyasa fiyatıyla değerlemez.
| Vaka | Finansman yolu | En düşük nakit (GBP) | Kurucu payı | Durum |
|---|---|---|---|---|
| A | Hibe; 30 gün gecikme | 20,000 | 80.0000% | Nakit bakımından uygulanabilir |
| B | Hızlandırıcı; 30. gün giriş | 74,000 | 74.0000% | Nakit bakımından uygulanabilir |
| C | Hibe; 60 gün gecikme | 12,000 | 80.0000% | Nakit bakımından uygulanabilir |
| D | Hibe; 120 gün gecikme | 2,000 | 80.0000% | Nakit tabanı ihlali; yalnız tanı |
| E | Geciken hibe ve GBP 60,000 köprü SAFE | 26,000 | 78.4000% | Nakit bakımından uygulanabilir |
| F | Hızlandırıcı; 300. gün giriş | -16,000 | 74.0000% | Nakit tabanı ihlali; yalnız tanı |
Kurgusal GBP vakaları. Kurucu oranları tur sonrası adi eşdeğer olup dört ondalık gösterilir. D ve F payları ile sonraki tutarlar nakit başarısızlığından sonra tanısaldır; fonlanmış faaliyet geçmişi veya öneri değildir.
| Vaka | Finansman yolu | En düşük nakit (GBP) | Kurucu payı | Durum |
|---|---|---|---|---|
| G | Hibe; 20% karşılama | -12,400 | 80.0000% | Nakit tabanı ihlali; yalnız tanı |
| H | Aylık GBP 6,000 uygun bileşen | -7,000 | 80.0000% | Nakit tabanı ihlali; yalnız tanı |
| I | Açık izinli birleşim | 70,000 | 74.0000% | Nakit bakımından uygulanabilir |
| J | Yasak birleşim | Hesaplanmadı | Hesaplanmadı | Uygun değil; finansmandan önce dışlandı |
| K | Sonraki GBP 250,000 SAFE ve MFN seçimi | 74,000 | 66.6667% | Nakit bakımından uygulanabilir |
| L | Tur sonrası havuz hedefi 10% | 74,000 | 64.5000% | Nakit bakımından uygulanabilir |
G ve H fonlanmamış tanıyı korur. Yalnız I açıklanmış özel eş katkıyla hibe ve hızlandırıcıya açık izin verir. J nakit, sermaye ve değerden önce reddedilir, mali sayı atanmaz. K ve L farklı pay mekanizması değiştirir. Oranlar tam kaydedilmiş kesirlerden yuvarlanır.
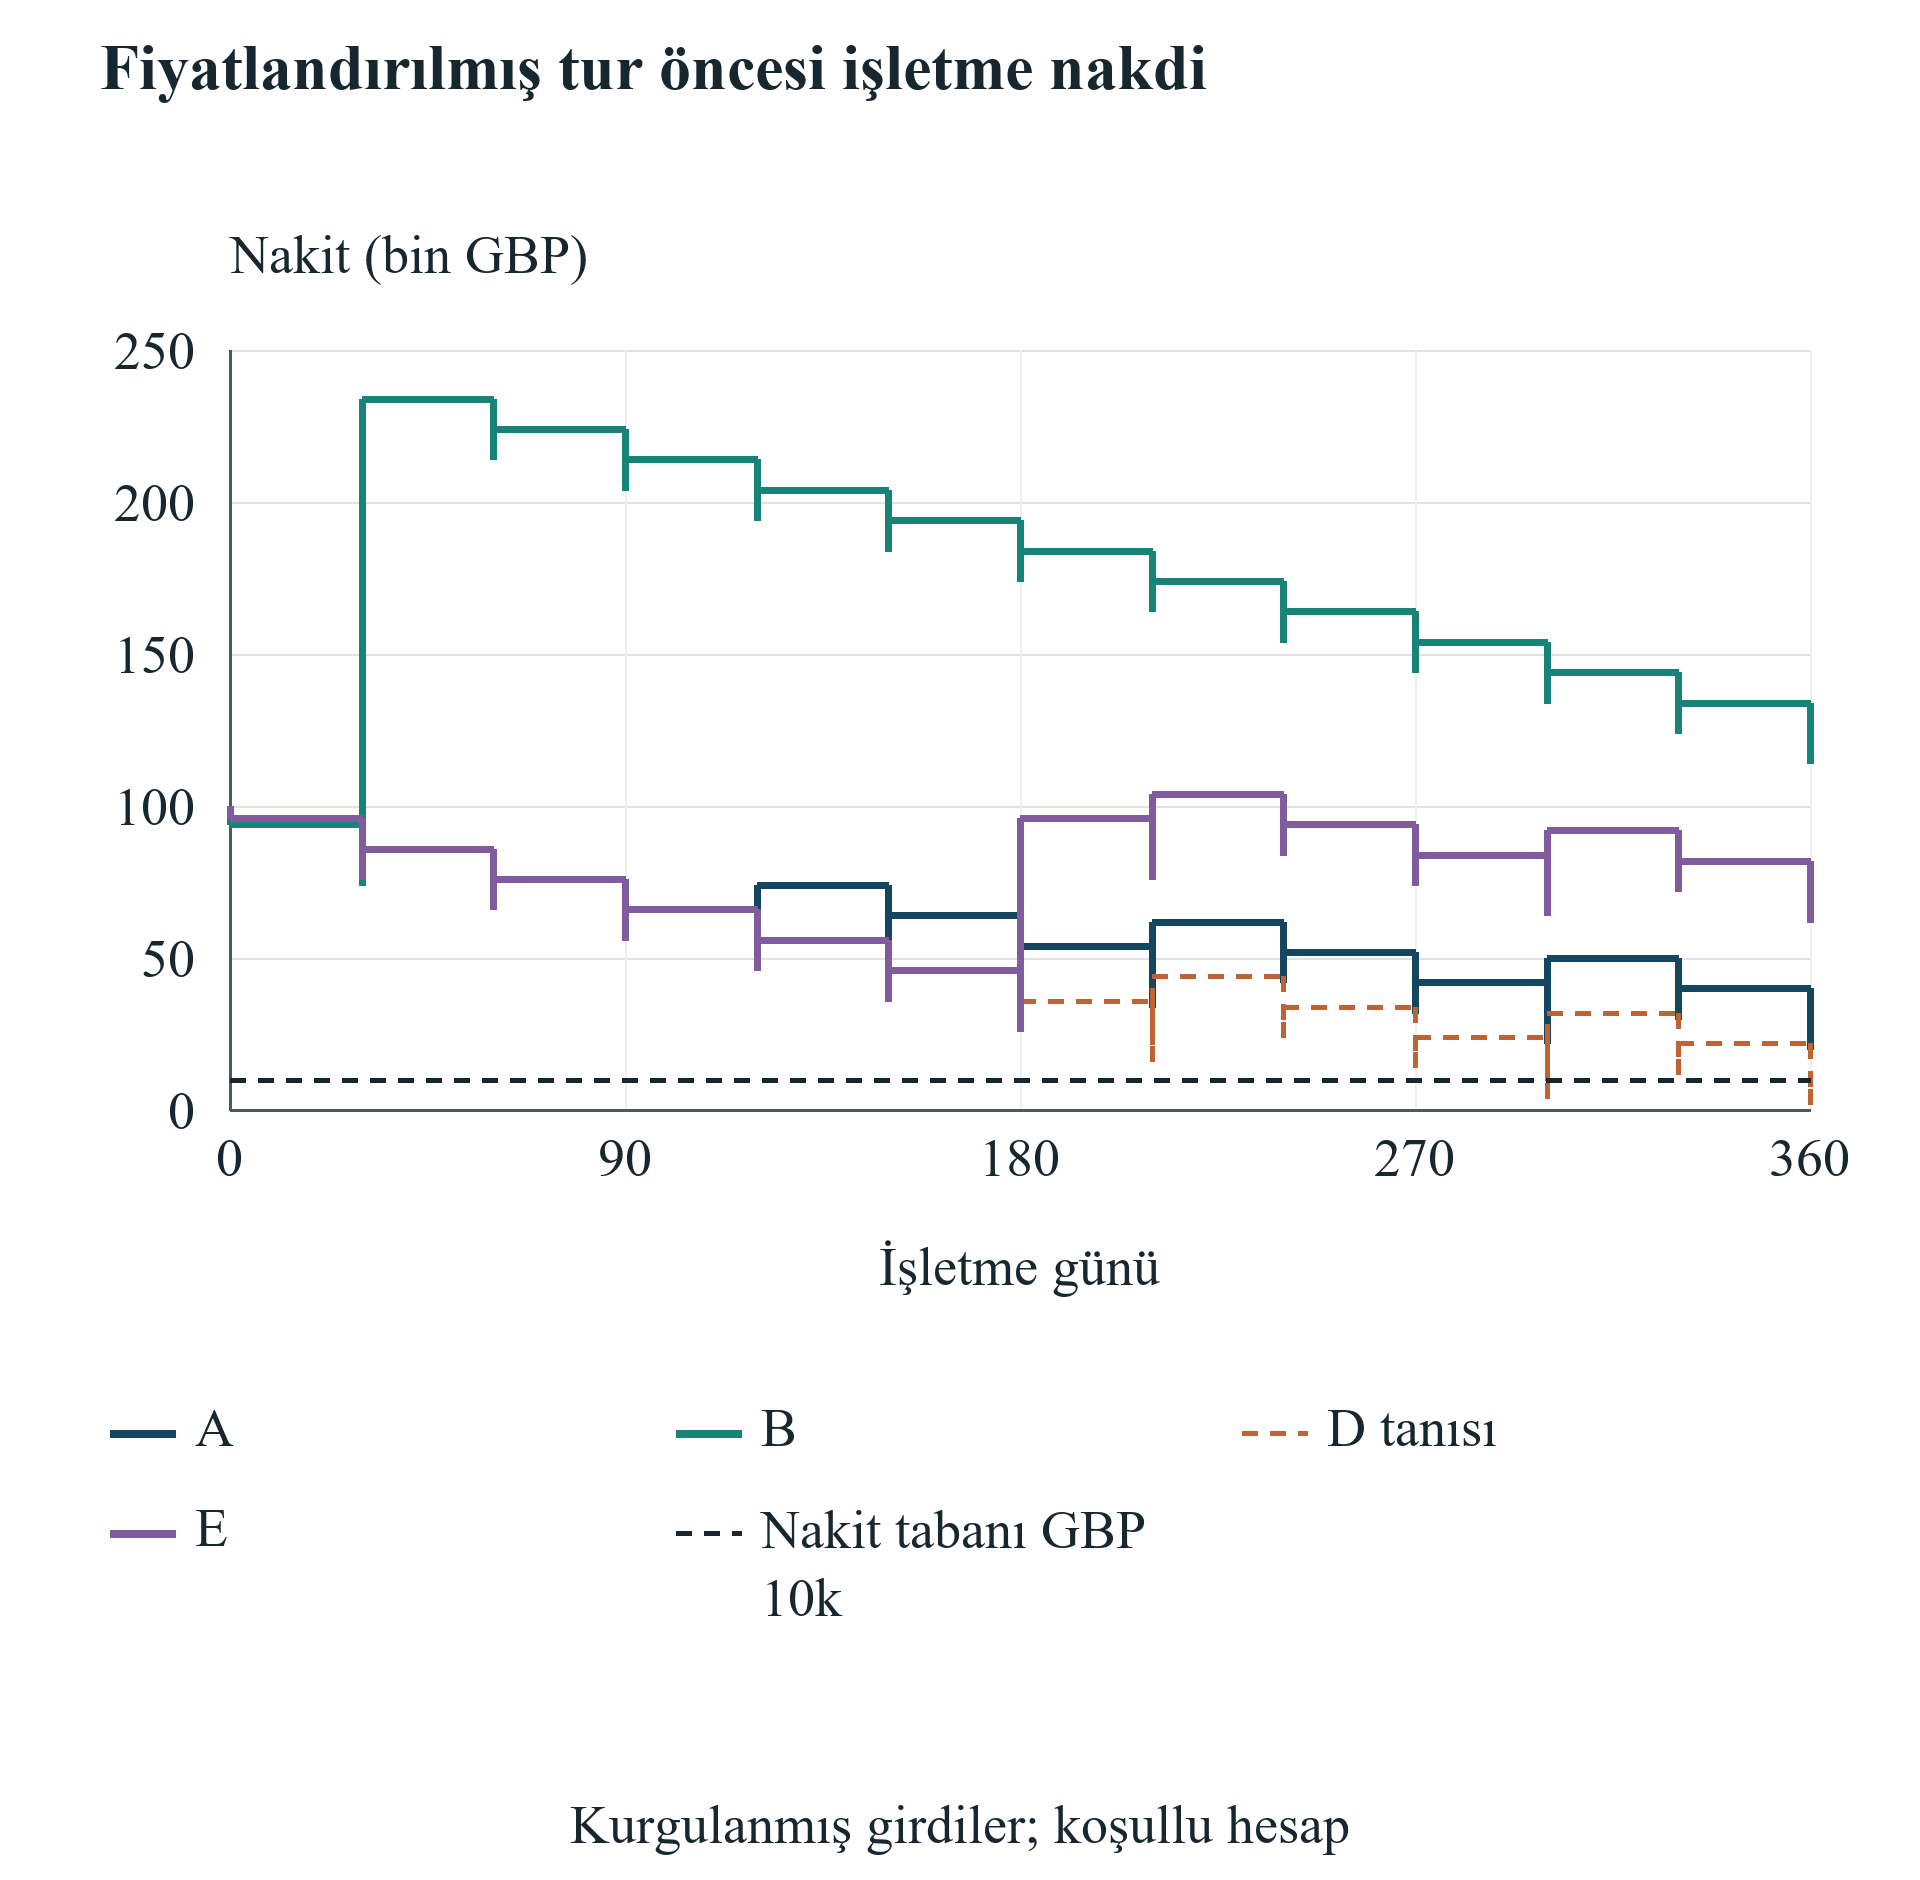
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yazarın kurgusal GBP hesabı. Aynı gün işletme çıkışı sonraki girişten öncedir. D 300. günde tabanı bozar; sonrası fonlanmamış tanı aritmetiğidir. A, B, E belirtilen girişlerde uygulanabilir.
15 Talep zamanını ve başlangıç rezervini zorlayın
Beş hibe gecikmesi tutarı, uygun gideri ve planı sabit tutar. Sıfır, otuz ve altmış gün geçer; en düşükler GBP 20,000, GBP 20,000 ve GBP 12,000'dir. Doksan gün ilk 360. günde, 120 gün ilk 300. günde ihlal eder. İkisi tanısal GBP 2,000'e iner. Aynı gün çıkışının girişten önce olması dahil sıra belirleyicidir. Aylık toplama bu aralığı aşmak için gereken fonu gizler.
Hızlandırıcı parası kabul gününden bağımsız değişir. Sıfır, otuz, doksan ve 180. günler geçer; en düşükler GBP 94,000, GBP 74,000, GBP 54,000, GBP 24,000 olur. 300. gün parası ilk 240. günde bozulur, tanısal eksi GBP 16,000'e iner. Her varyantta aynı yatırım sonunda deftere girdiğinden son nakit aynıdır. Bu işletme eşdeğerliği değildir; son bakiyeyi yaratacak borçlardan önce para gerekir.
Sabit olay sırasındaki nakit boşluğu yararlı rezerv hesabıdır. Tabanla en düşük farkı, ek paranın maliyet, geri ödeme ve hisse etkisi yoksa bütün ihlali kaldıracak başlangıç tutarını verir. D için GBP 8,000, F için GBP 26,000 gerekir. Bunlar koşullu boşluklardır; ücretsiz sağlayıcı varsayılmaz. Gerçek köprü kendi erişim günü, ücret, dönüşüm veya ödeme ve izinleriyle girer.
İlk ihlal ile en kötü açık farklıdır. D ilk GBP 6,000 eksiği 300. günde, son tanısal GBP 8,000 boşluğu daha sonra yaşar. Yalnız ilkini kapatmak aynı planda yeni ihlal bırakır. F ilk GBP 6,000 eksiği 240. günde, sonra daha büyük boşluğu yaşar. Kurul bütün tarihli yolu, ilk karar sınırını ve en büyük taahhüdü ister. Tek ilk ihlal tutarı bütün çözümü boyutlandırmaz.
Düşük oran ve dar uygunluk başka kanaldan aynı etkiyi gösterir. Daha az karşılama ve kabul edilen gider dönüş parasını azaltır ama bu deneyde işletme faturalarını azaltmaz. Uygun olmayanı eş finansman diye adlandırmak veya hizmet kredisini genel para saymak çözüm değildir. Yeni harcama planı ayrı vakadır; teknik kapsam, teslim edilebilir kilometre taşı ve izinler yeni nakitle birlikte sınanır.
Gecikme karşılaştırma gününde para ile alacak ayrımını da değiştirir. Nominal kural değer göstergesini sabit bırakırken önceki nakit testi başarısız olabilir. Bu muhasebe sınırının özelliğidir, gecikme bedelsizliği değildir. Önce ihlal, sonra sıfırdan nominale sınır verilir. Kurgusal gecikmeden temerrüt, iskonto veya finansman primi tahmin edilmez; gerçek talep ve taraf kanıtı gerekir.
| Gecikme (gün) | En düşük nakit (GBP) | İlk ihlal günü | 361. gün ödenmemiş talep (GBP) | Durum |
|---|---|---|---|---|
| 0 | 20,000 | Yok | 0 | Nakit bakımından uygulanabilir |
| 30 | 20,000 | Yok | 6,000 | Nakit bakımından uygulanabilir |
| 60 | 12,000 | Yok | 6,000 | Nakit bakımından uygulanabilir |
| 90 | 2,000 | 360 | 6,000 | Fonlanmamış tanı |
| 120 | 2,000 | 300 | 24,000 | Fonlanmamış tanı |
A'dan yalnız onay-ödeme gecikmesi değişir. Harcama, onay günleri ve şartlar sabittir. Aynı gün ödeme girişi öncelemiştir. 90 ve 120 günlük satırlar bozar; sonraki alacak ve para tanıdır. Olasılık veya işlem zamanı tahmin edilmez.
| İki girişin günü | En düşük nakit (GBP) | İlk ihlal günü | Kurucu payı | Durum |
|---|---|---|---|---|
| 0 | 94,000 | Yok | 74.00% | Nakit bakımından uygulanabilir |
| 30 | 74,000 | Yok | 74.00% | Nakit bakımından uygulanabilir |
| 90 | 54,000 | Yok | 74.00% | Nakit bakımından uygulanabilir |
| 180 | 24,000 | Yok | 74.00% | Nakit bakımından uygulanabilir |
| 300 | -16,000 | 240 | 74.00% | Fonlanmamış tanı |
Sabit hak ve MFN günleri birlikte değişir; kabul 0. gündedir. Her giriş sonunda turdan önce kaydedilir fakat 300. gün ödeme önceki 240. gün başarısızlığını bırakır. Yalnız o başarısız son satırın payı koşullu tanıdır. Eşit son nakit eşit likidite değildir.
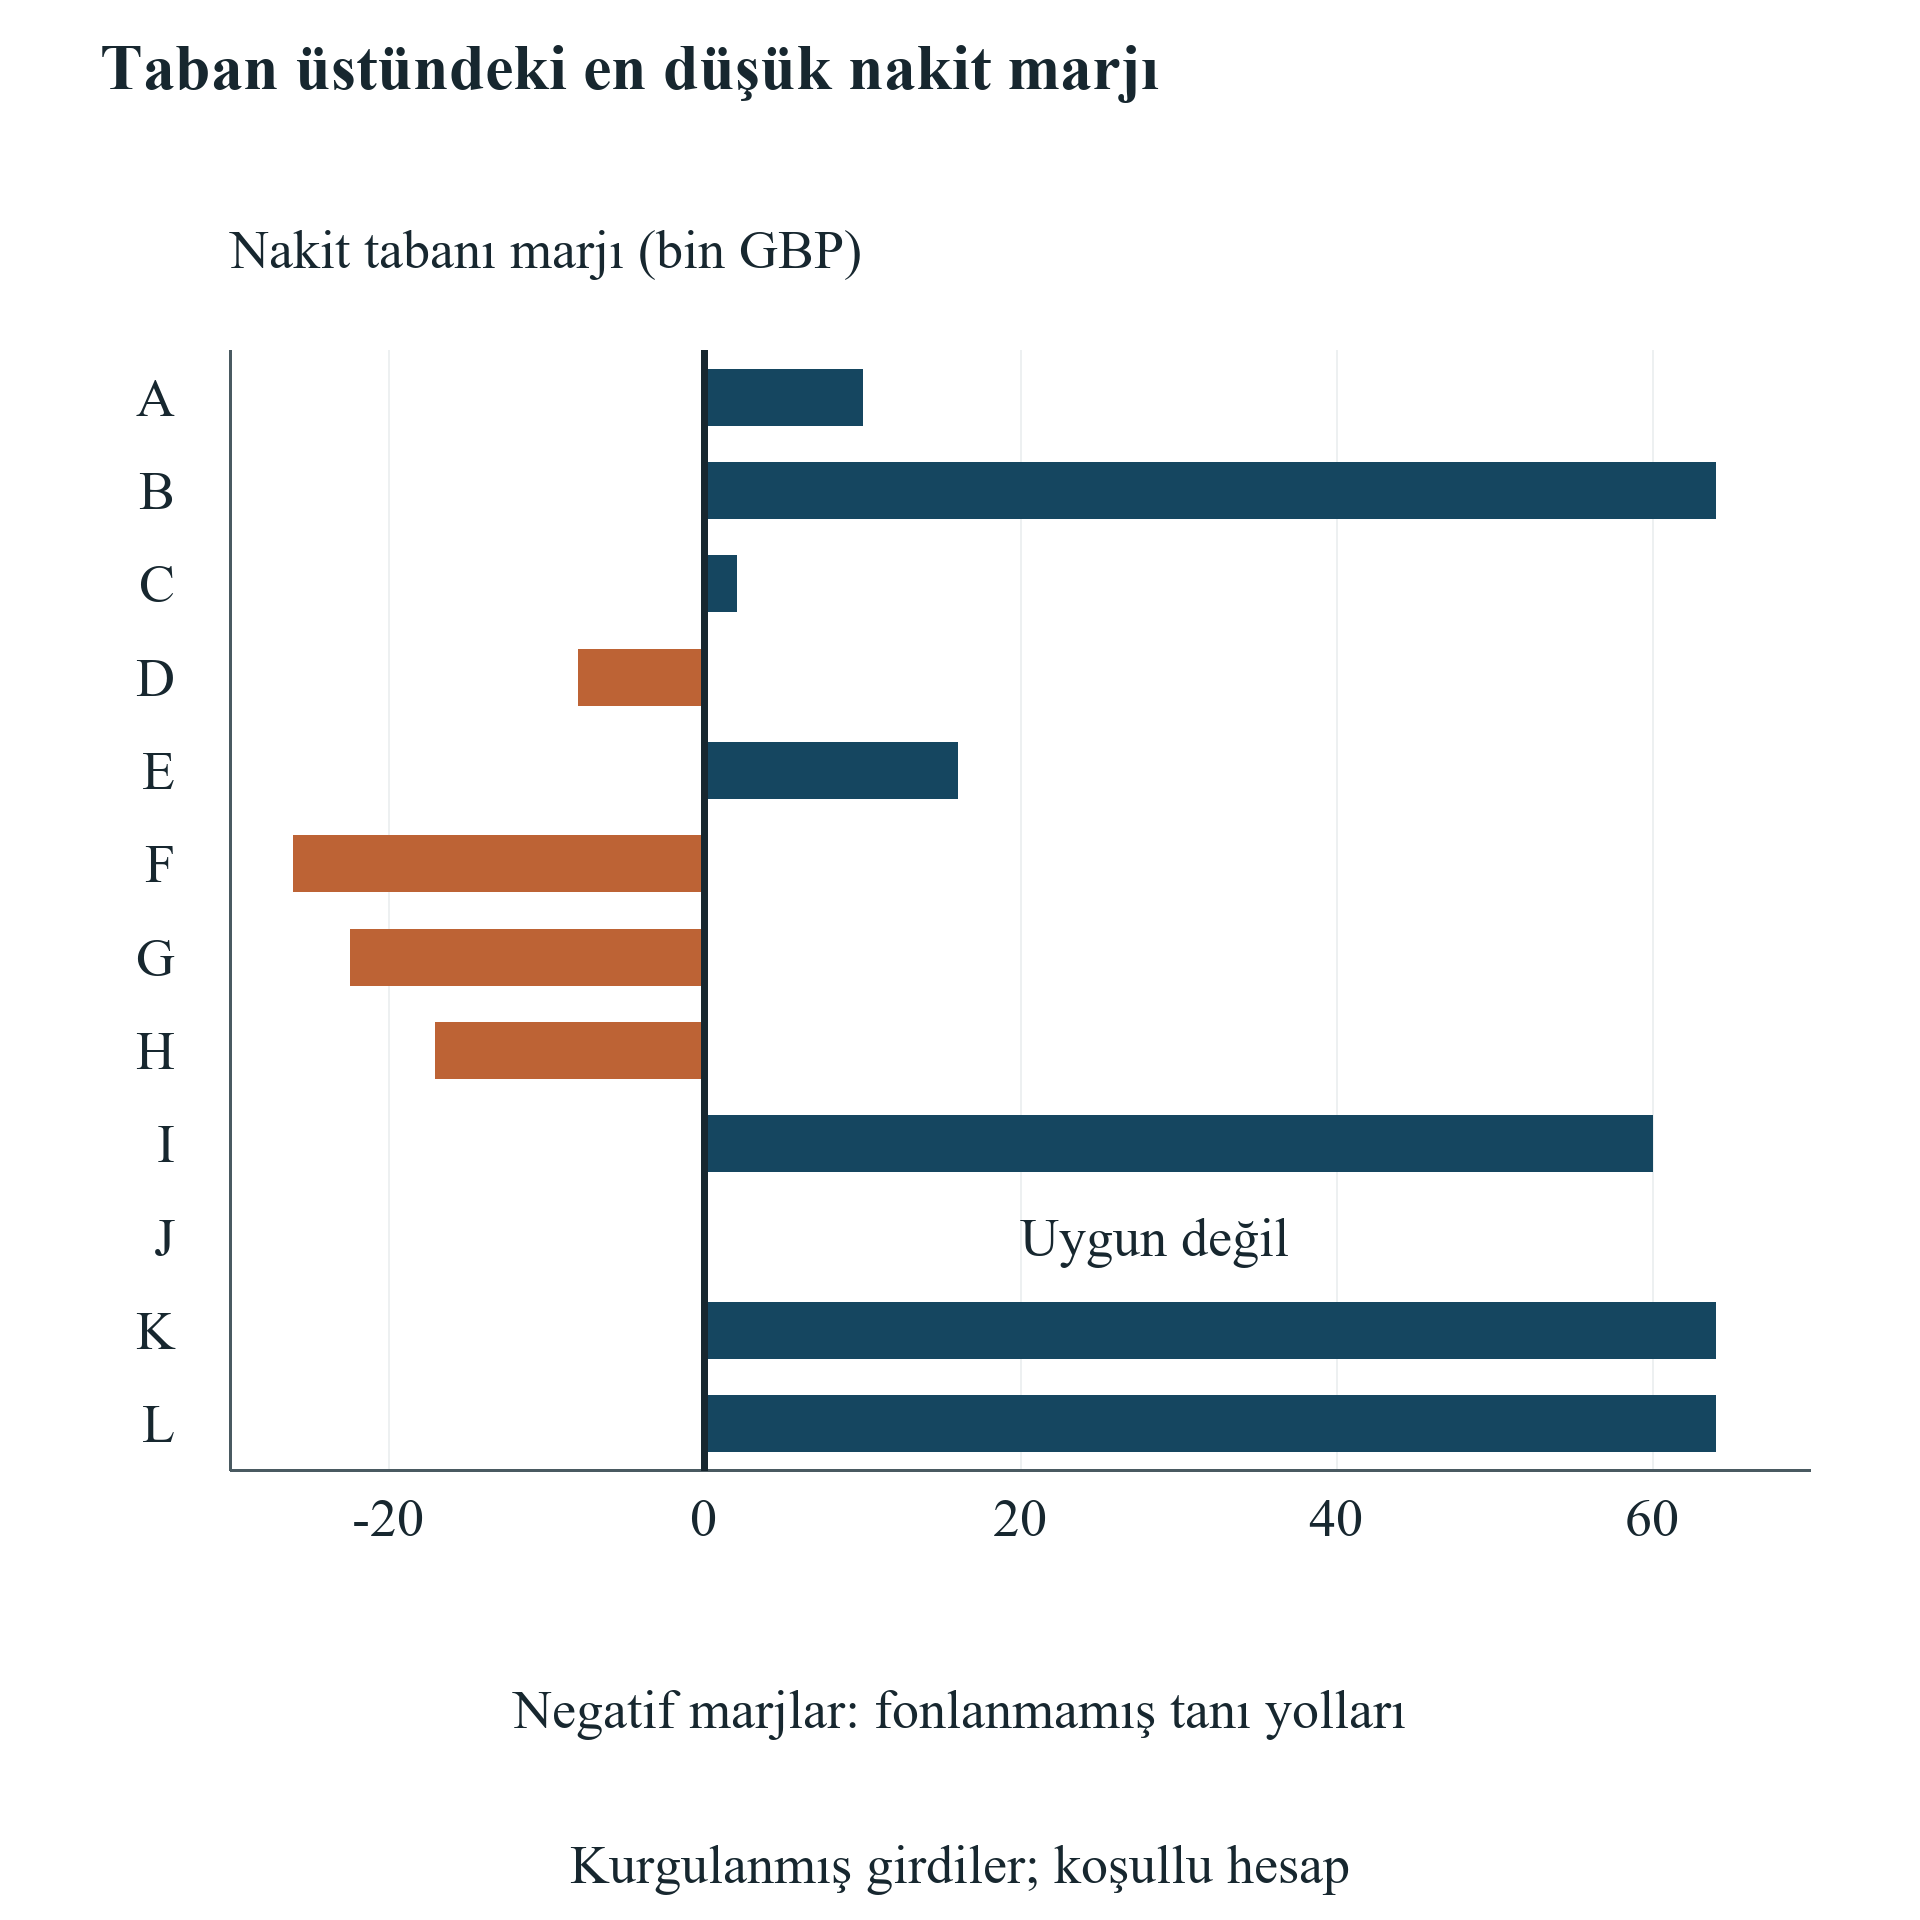
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yazarın kurgusal hesabı, bin GBP. Marj, en düşük nakit tutarı eksi tabandır. J hesaplanmaz; sıfır marj sonucu değildir. Grafikler gerçek hibe veya hızlandırıcı başarısızlık oranı tahmin etmez.
16 Sonraki taahhüt ve havuzla MFN fiyatlamasını sınayın
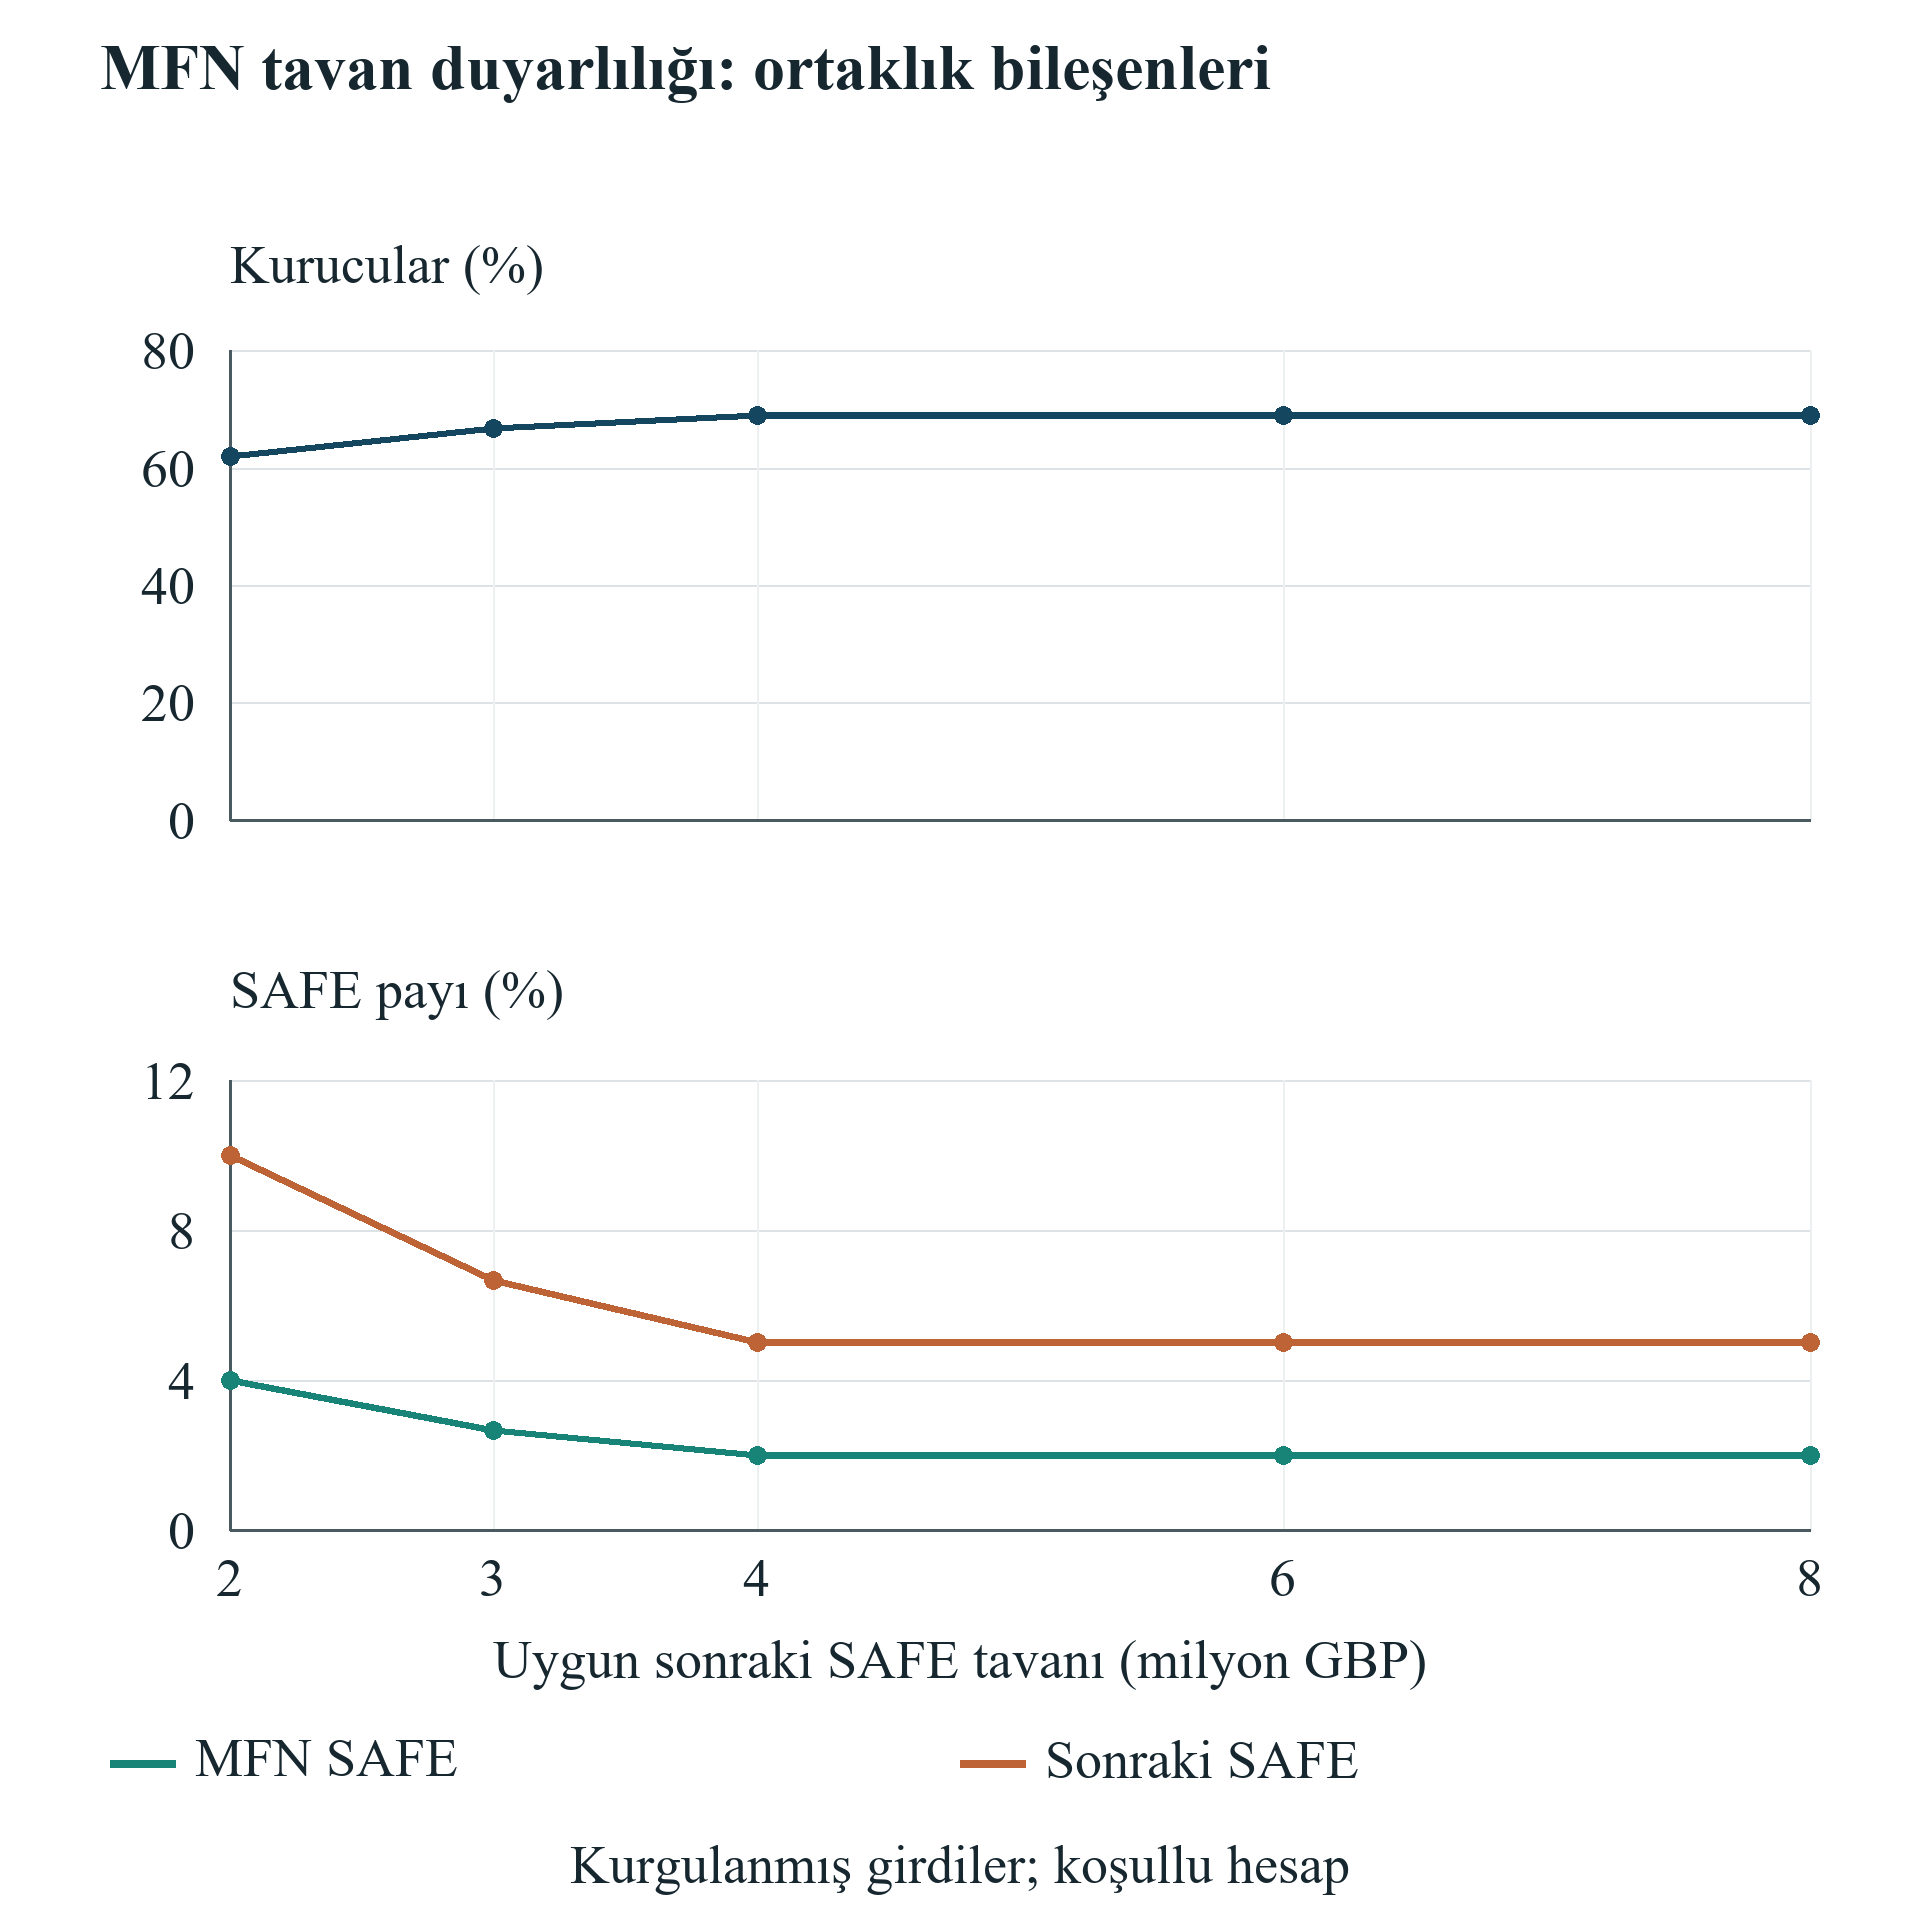
MFN hesabında ilk tutar kadar uygun sonraki araç ve dönüşüm sınırı gerekir. Aile, hızlandırıcıya GBP 250,000 sonraki SAFE ekler. İlk GBP 100,000 MFN seçilmiş sonraki tavanı alabilir. Tavanlar GBP 2 milyon, GBP 3 milyon, GBP 4 milyon, GBP 6 milyon, GBP 8 milyondur. Her örnek iki yatırımı içerir. Değişim yeni para ve yeniden fiyatlamayı birleştirir; yalnız MFN maddesinin maliyetini izole etmez.
Tur sonrası kurucuların toplam payı 62% olduğunda tavan GBP 2 milyon; üçte iki olduğunda GBP 3 milyon; 69% olduğunda GBP 4 milyon, GBP 6 milyon veya GBP 8 milyondur. İlk üç durumda her iki SAFE, GBP 4 milyondaki tam eşitlik dahil, tavan fiyatı dalını kullanır. Yüksek iki tavanda tur fiyatı vardır. Değişmeyen oran, daha düşük uygulanabilir tur fiyatından dönüşüm sonucudur. Her vakaya tavan formülü zorlamak yüksek tavanda korunan payı abartır.
İki SAFE ayrı gösterilir. GBP 2 milyon tavanda MFN 4%, sonraki SAFE 10%; GBP 3 milyonda yaklaşık 2.6667% ve 6.6667%; GBP 4 milyon ve üzerinde 2% ve 5% olur. Sabit hızlandırıcı bileşeni 4%, yeni yatırımcı 20% bütün ailede kalır. Kurucuyla toplam 100%'dür. Hesabın temeli tam kesirlerdir; dört ondalık yüzdeler yuvarlanır.
Yorum sabit hakkın tanımına bağlıdır. Buradaki 5%, belirtilen SAFE dönüşümlerinden sonra, ek havuz ve yeni fiyatlandırılmış paradan önce uygulanır. Farklı payda ayrı hesap ister. Yayın koşulları ayrıca incelenir; sabit oran, MFN ve uygun tur tetikleyicisi kurum ve belgeye göre değişir. Genel deney tek belirli sırayı açık sınar, gerçek hızlandırıcı adını değiştirmenin oranları yeniden üreteceğini onaylamaz.
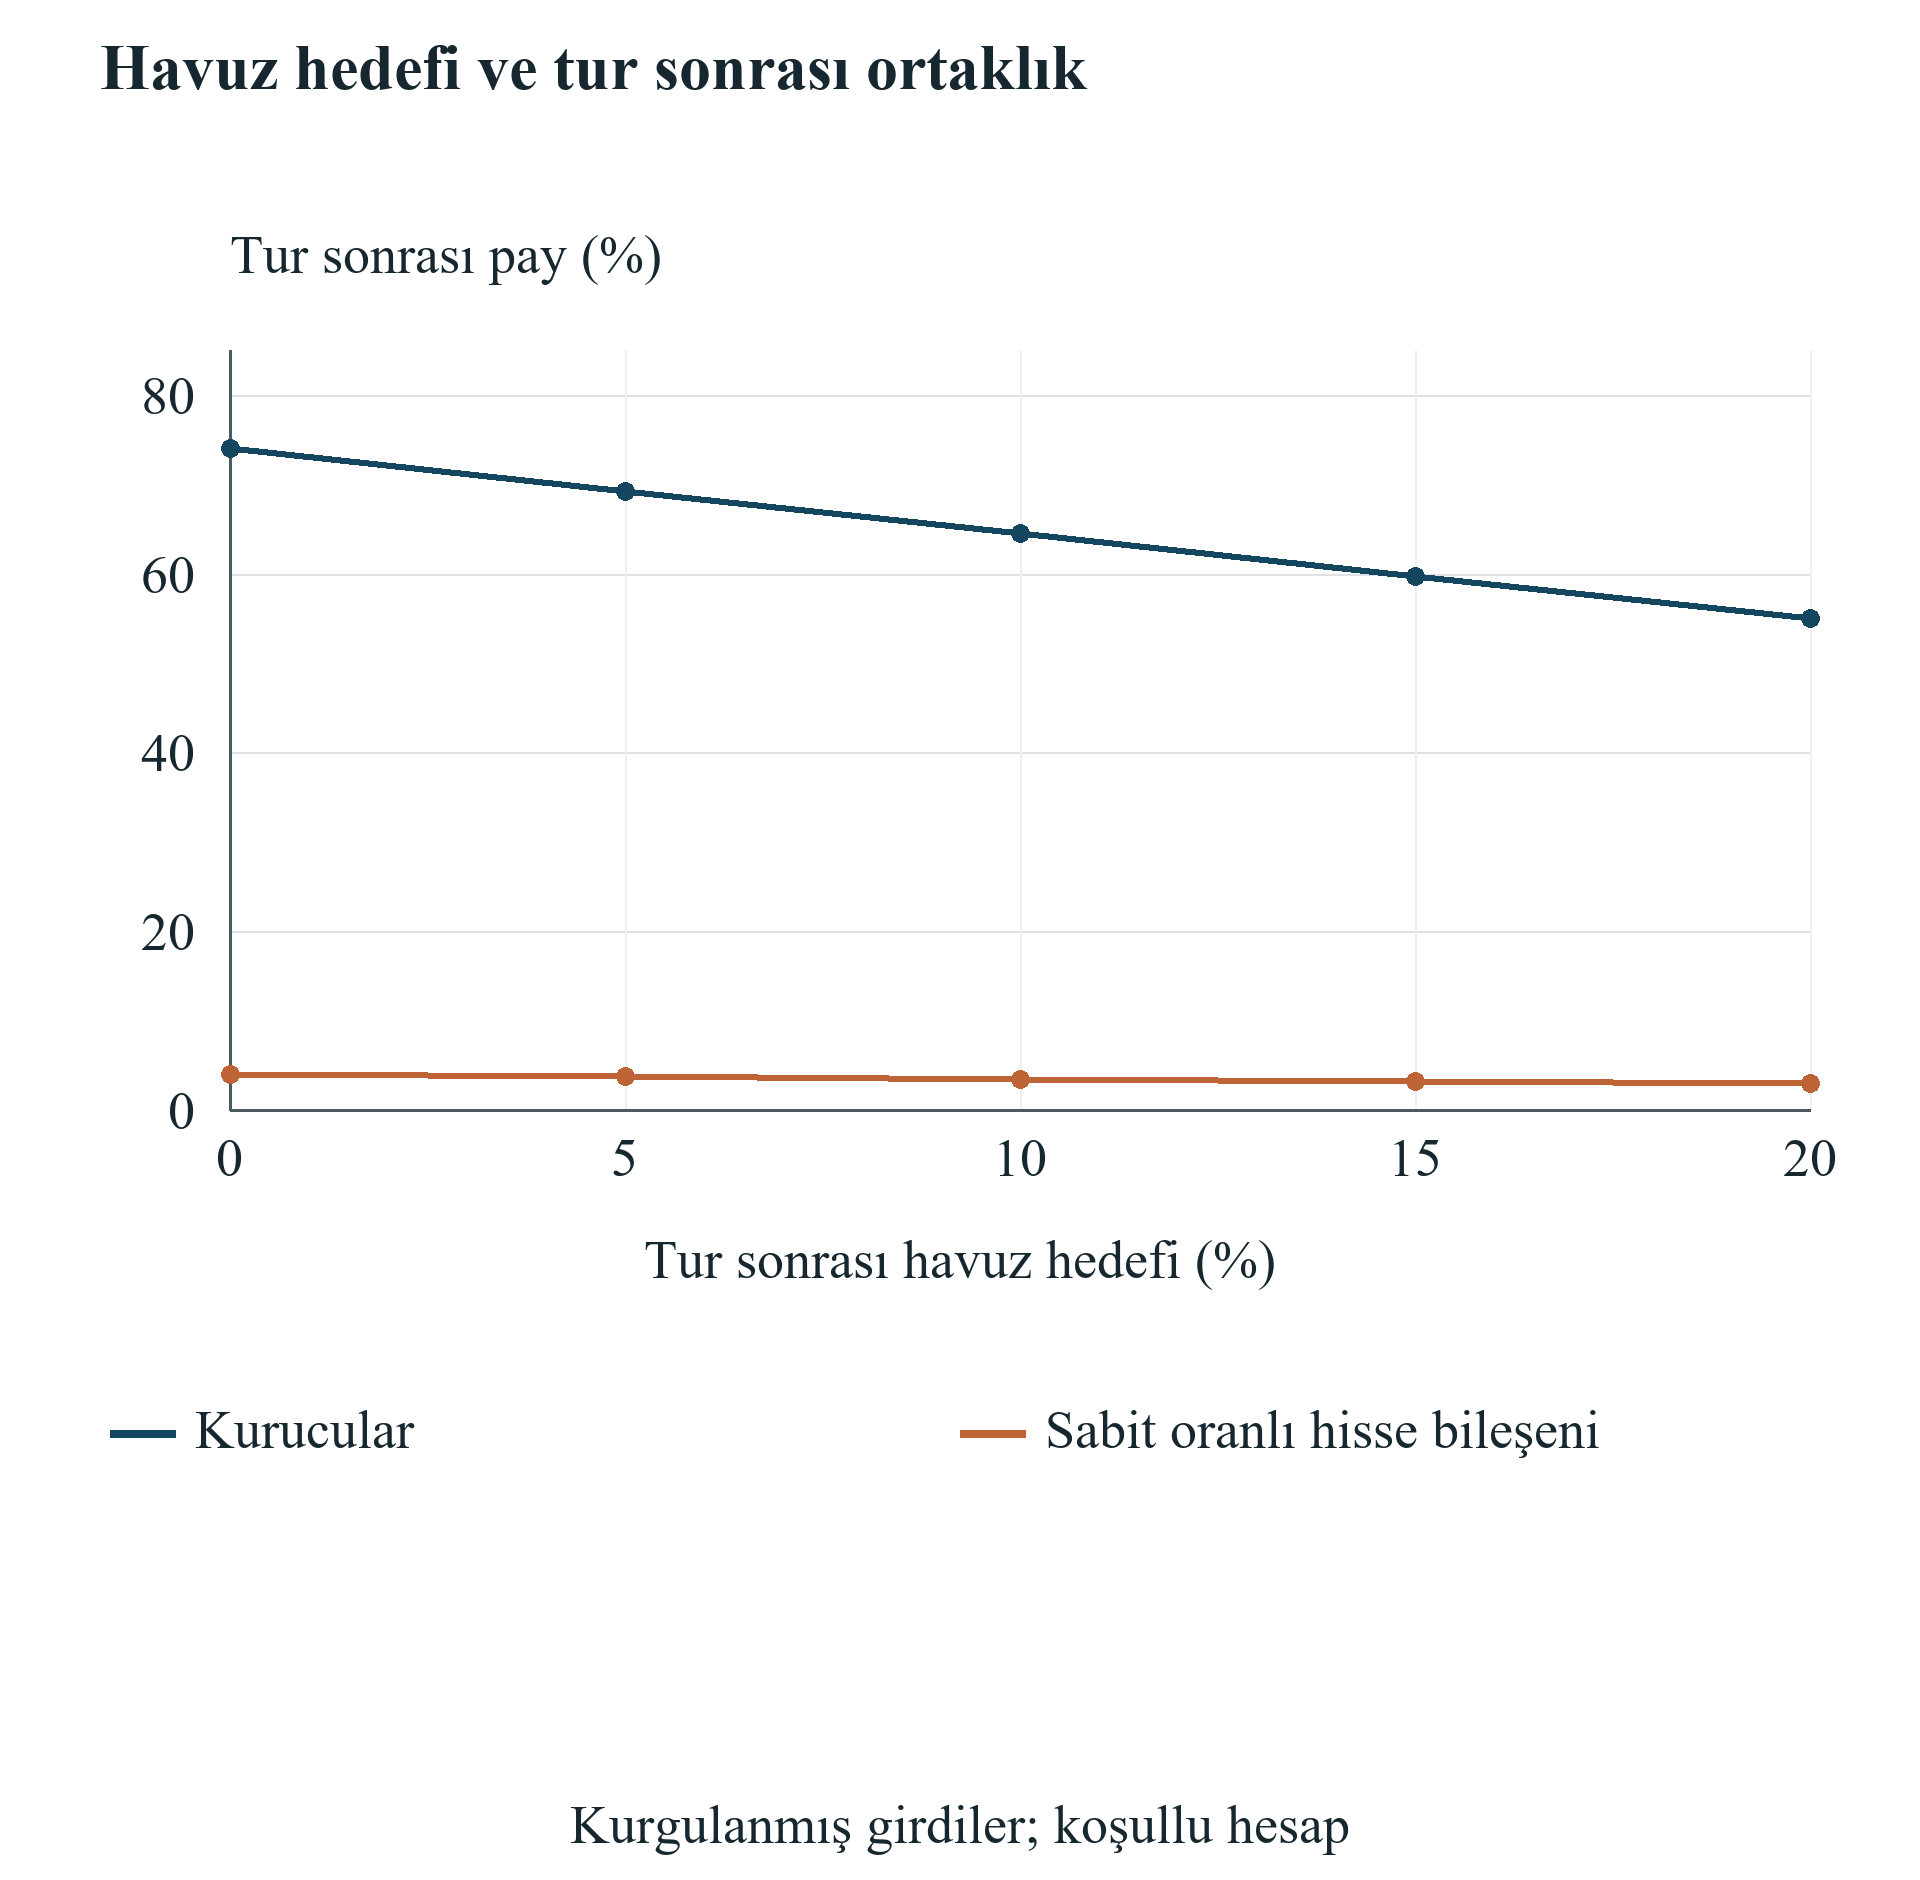
Havuz hedefi ikinci sınırı değiştirir. Tur sonrası sıfır, 5%, 10%, 15%, 20% hedefleri kuruculara toplam olarak 74%, 69.25%, 64.5%, 59.75%, 55% bırakır. 10% hedef tabana göre 9.5 yüzde puan azaltır; sabit bileşen 4%'ten 3.5%'e iner. Tur fiyatı rejiminde MFN 2%, yeni yatırımcı 20% kalır. Bu nedenle havuz yalnız kurucuların toplam payından mekanik olarak çıkarılmadan bütün dönüşüm içinde hesaplanır.
Havuz tam seyreltilmiş, tahsis edilmiş veya kullanılmış adi eşdeğer haktır; ayrı kullanım geliri yoktur. Gerçek çalışan tahsisi, hak ediş, iptal, kullanım bedeli, imtiyaz ve çıkış dağıtımı sonucu değiştirir. Sözleşme sermaye tablosuyla seçilmiş değer kuralı birlikte tutulmalı, belirsizlikte işleme özel danışılmalıdır. Yüzde grafiği ortaklığı mutabık kılar, kişinin gerçek satış gelirini kanıtlamaz.
| Sonraki tavan (GBP) | İki SAFE dönüşüm dalı | Kurucu payı | MFN SAFE payı | Sonraki SAFE payı |
|---|---|---|---|---|
| 2,000,000 | Tavan fiyatı | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Tavan fiyatı | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Tavan fiyatı; tam eşitlik | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Tur fiyatı | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Tur fiyatı | 69.0000% | 2.0000% | 5.0000% |
Her satırda sonraki yatırım GBP 250,000, eski MFN anaparası GBP 100,000'dır. Aynı sermaye temeli varsayılır. Hızlandırıcının sabit hisse bileşeni 4%, yeni yatırımcı 20%; havuz yoktur. Tam eşitlikte tavan seçilir. Dört ondalık yuvarlanır, tam kesirler 100% eder. Hem fon hem MFN değişir; nedensel program faydası değildir.
| Havuz hedefi | Kurucu payı | Sabit hızlandırıcı hakkı | MFN SAFE payı | Yeni tur yatırımcıları |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
B'den yalnız havuz hedefi değişir. İlk havuz sıfırdır. Sabit hak ek havuz ve yeni parayla seyrelir, tur fiyatı MFN 2% kalır. Havuz tahsis veya kullanılmış adi eşdeğerdir; ayrı kullanım geliri modellenmez. Gerçekleşmiş çıkış dağıtımı değildir.
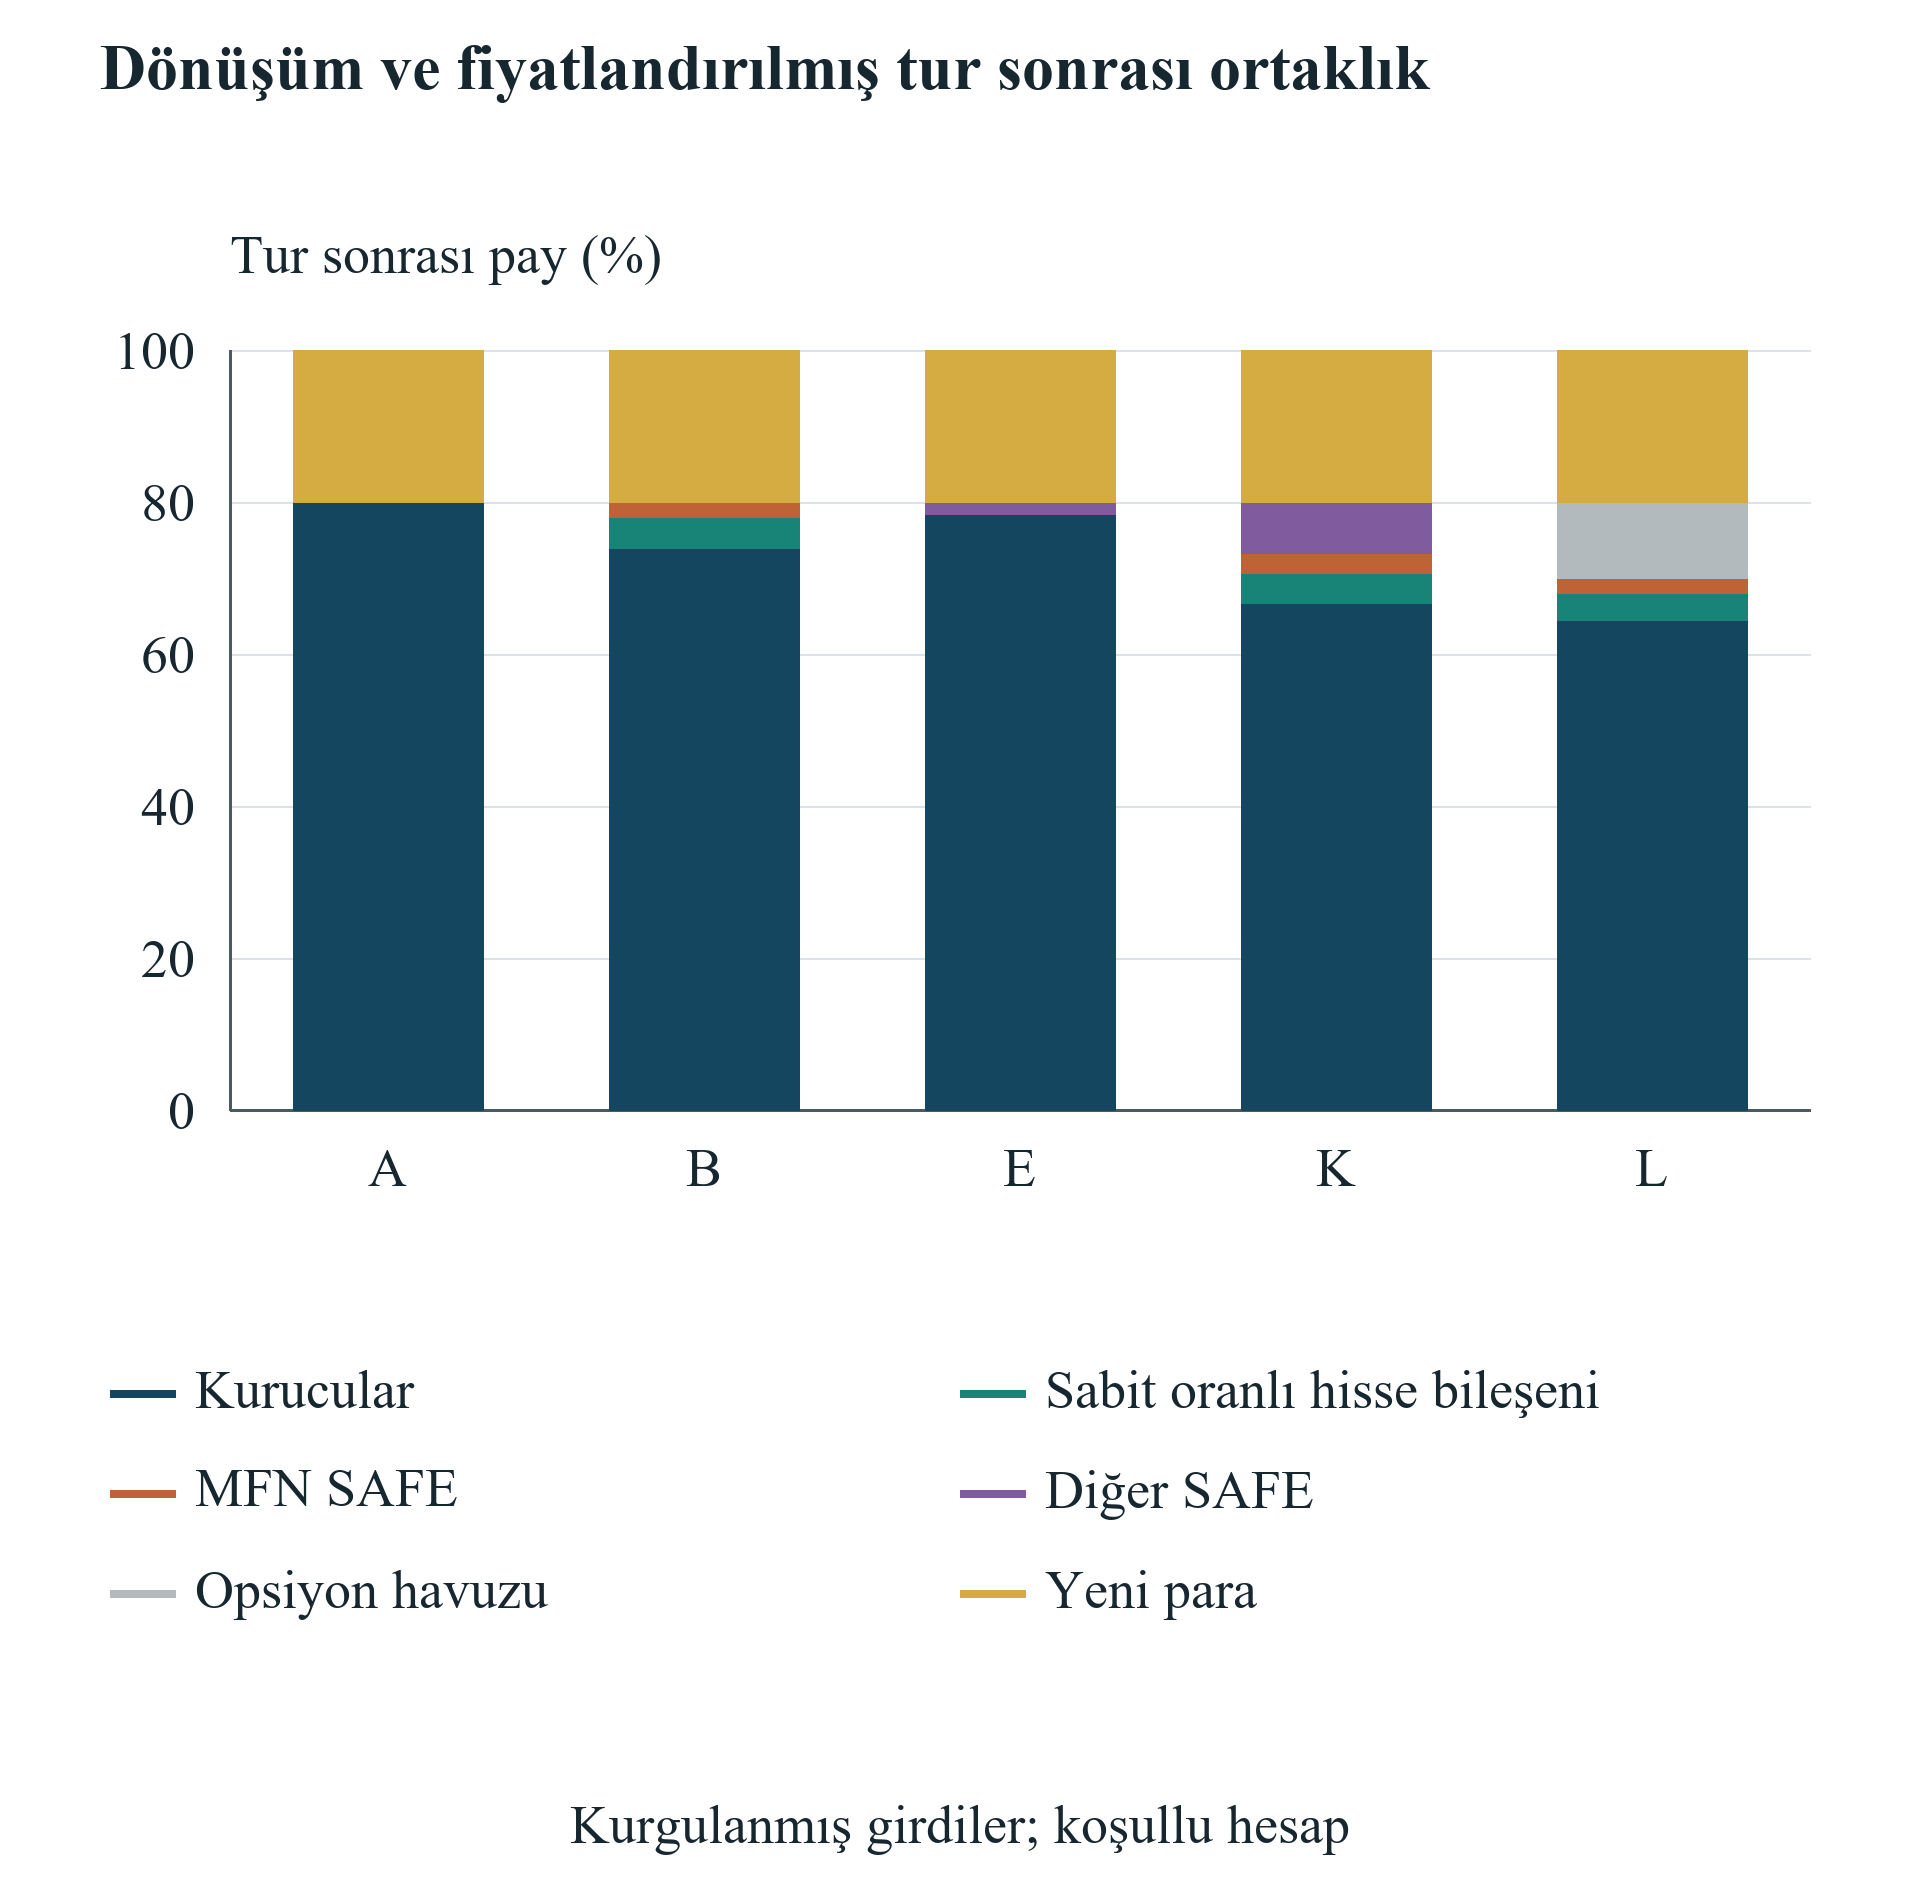
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yazarın kurgusal adi eşdeğer sermayesi. A temel hibe, B hızlandırıcı, E hibe köprüsü, K sonraki SAFE ve MFN seçimi, L 10% tur sonrası havuz içerir. Havuz kuralı gerçekleşmiş çıkış gelirini temsil etmez.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yazarın kurgusal duyarlılığı. Her vaka önceki GBP 100,000 MFN SAFE ve ek GBP 250,000 SAFE'yi içerir. MFN maddesinin izole nedensel tahmini veya gerçek program sonucu değildir.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yazarın kurgusal hızlandırıcı duyarlılığı, ek GBP 250,000 SAFE yoktur. Havuz tahsis edilmiş veya kullanılmış adi eşdeğerdir; ayrı kullanım geliri yoktur. Diğer girdiler ve belirtilen sıra sabittir.
17 Ek seyrelme için faaliyet değeri eşiğini hesaplayın
Değer kıyası yalnız iki yol sözleşme ve nakdi geçince yapılır. Faaliyet işletme değeri, karşılaştırma parası ve onaylı alacağın belirtilen değeri toplanır, borç çıkarılır, sıfır alt sınırı konur, tam seyreltilmiş kurucu adi eşdeğer payıyla çarpılır. Yatırım parası bir kez nakde girer, program gideri zaten düşmüştür. Hibe hakkı veya taahhüt ikinci kez eklenmez. Bu koşullu göstergedir; dağıtım, gözlenen işlem bedeli veya imtiyaz sırası değildir.
GBP 4 milyon faaliyet değerinde A kurucu göstergesi GBP 4,028,800, B göstergesi GBP 3,791,760 olur. Hibede GBP 1,030,000 son nakit ve nominal GBP 6,000 alacak 80% ile; hızlandırıcıda GBP 1,124,000 nakit ve sıfır hibe alacağı 74% ile çarpılır. Ek para ve düşük korunan oran ayrılır. Aynı giderin veya teknik hedefin aynı piyasa değerini vereceği varsayılmaz.
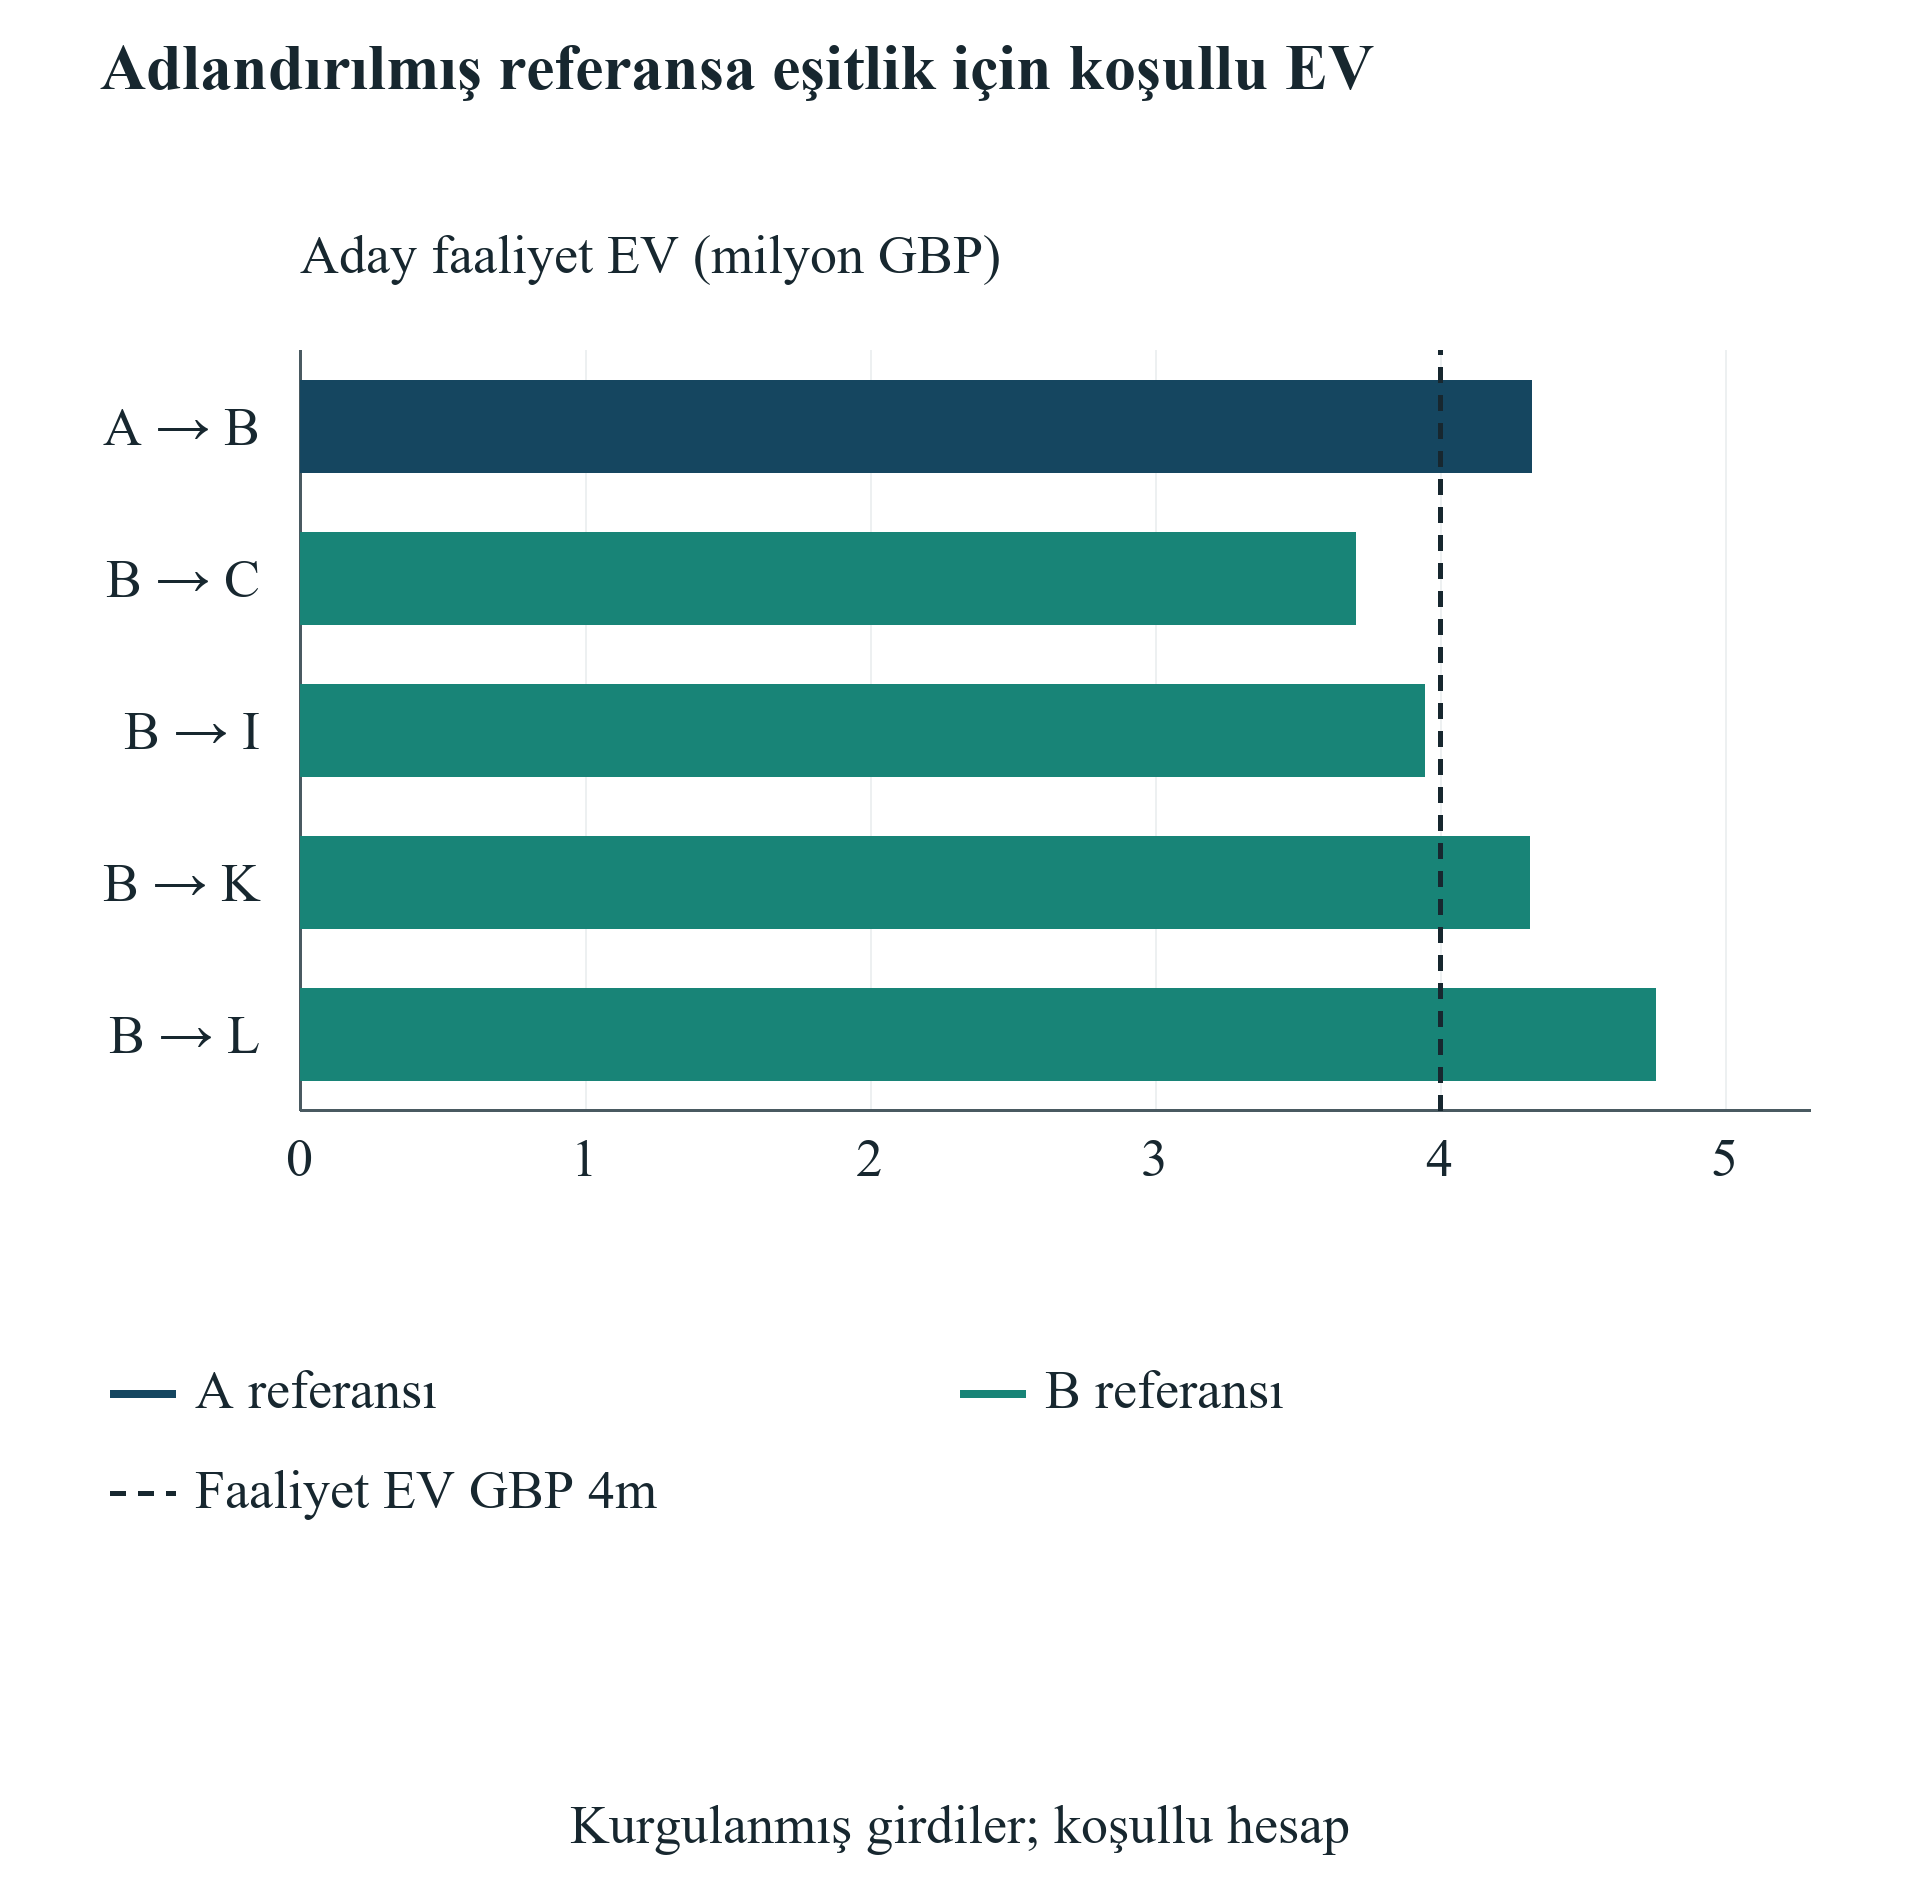
B'nin para, talep, borç ve payı sabitken A referansına eşitlik için tam GBP 159,852,000 bölü 37 faaliyet değeri gerekir. Yaklaşık GBP 4.320324 milyon veya yukarı yuvarlanmış tam sterlin GBP 4,320,325'tir. GBP 4 milyon tabandan fark yaklaşık GBP 320,324 veya 8.01% olur. Bu gerekli koşullu artıştır; hızlandırıcının yaratacağı, olasılığı veya gerçek programın ortalaması tahmin edilmez.
Her ek eşik kendi referansını adlandırır. Temel B sabitken izinli I için GBP 3,944,000; sonraki SAFE ve MFN K için GBP 4,313,640; havuz L için yaklaşık GBP 4.754698 milyon gerekir. Alacak nominalken C'nin B'ye eşitliği GBP 3,703,700 ister. Referans ve aday yapıları farklı olduğundan tek lig tablosu değildir. Gerçek karara uygun kıyas nakit koşuluyla birlikte kullanılmalıdır.
Temel eşik bir inceleme sorusudur: varsayılan gider, fon ve zaman korunurken ek değeri hangi somut kanıtlı ticari değişim destekler? Sözleşmeli gelir artışı, belgeli marj veya başka hedef yeni değerlemeyi haklı çıkarabilir. Görüşme sayısı, logo veya olası tanıştırma tek başına yetmez. Fayda nakdi veya ihtiyacı değiştiriyorsa işletme değeriyle birlikte o girişler de güncellenir; tutarsız hesap yapılmaz.
Alacak kuralı veya müzakere yapısı değişirse eşik yeniden hesaplanır; raporda sessizce değiştirilmez. Başarısız yolların değer kıyası bastırılır, uygun olmayan J'de sıralanacak mali sonuç yoktur. GBP 4 milyon işletme tabanı ve ayrı yatırım öncesi değer varsayımdır, ekspertiz değildir. Katkı, izinlerden nakde, dönüşüme ve koşullu değer gereğine giden sıradır. Sonra ticari kanıt yolun bunu karşılayabildiğini göstermelidir.
| Referanstan adaya | Referans kurucu göstergesi (GBP) | Kesin faaliyet EV eşiği (GBP) | En düşük tam GBP |
|---|---|---|---|
| A → B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B → C | 3,791,760 | 3,703,700 | 3,703,700 |
| B → I | 3,791,760 | 3,944,000 | 3,944,000 |
| B → K | 3,791,760 | 4,313,640 | 4,313,640 |
| B → L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Her satır ayrı GBP 4,000,000 faaliyet tabanında kendi referansını kullanır. İki yol izin ve nakdi geçer. Tam sterlin asgarisi kesin eşiğin yukarı yuvarlamasıdır; gösterim yuvarlaması seçim için kullanılmaz. Adayın nakit, alacak, borç ve payı sabit. İhlal ve yasaklar dışarıda; olasılık, nedensel artış veya ulaşılabilir değerleme tahmin edilmez.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yazarın koşullu hesabı, milyon GBP. A ve B referanslarının hedefi farklıdır. Her çiftin iki yolu da nakit ve izni geçer. Eşiğe varma olasılığı veya gerçekleşmiş çıkış kazancı tahmin edilmez.
18 Hizmet kredisini kaçınılabilir gidere göre değerleyin
Sayısal pay kıyası hizmet paketini serbest para gibi yutmamalıdır. Gereken hizmet, gün ve aksi halde ödenecek tutar belirlenir; izinli sağlayıcı, sınır, vade, ek bedel ve birleşim kısıtı kontrol edilir. Yalnız gerçekten kaçınılan gider yeni bütçeye girer. Şirkete özel ikame hesabıdır; liste bedeli herkese aynı tasarrufu kanıtlamaz.
Hizmet gider de yaratabilir. Ücretsiz başlangıç personel, entegrasyon veya sonraki ücretli abonelik isteyebilir. Zaten ücretsiz hizmete kredi ek tasarruf değildir. Eski ve yeni satın alma birlikte gösterilir; fark bir kez deftere girer, son işletme değerine ayrı program faydası olarak tekrar eklenmez. Ticari iyileşme, yaratma ve sürdürme gideri dahil kendi kanıtını ister.
Vaat edilen müşteri ve yatırımcı erişimi de aynıdır. Toplantı, tanıştırma, demo daveti kayıtlı faaliyettir; mali sonuç sonraki karar ve teslimata bağlıdır. Nitelikli fırsat, imzalı sözleşme, fonlanan yatırım ve tahsil edilen para ayrı izlenir. Tanıştırmayı doğrudan gelir veya değere çevirmek oluşum olaylarını atlar. Temel kıyas erişim veya mentorluğa dayanaksız nedensel artış vermez.
Yönetim koşullu fayda sınırını yine de inceleyebilir. Ek seyrelme ve giderden sonra ilk ortakları hangi belgeli iyileşmenin telafi edeceği sorulur. Farklı değer, erken giriş veya düşük gider olabilir ama her kanal tutarlı mali muamele ister. Eşik ticari inceleme sorusudur, programın cevabı vereceğinin kanıtı değildir. Böylece dayanaksız prim veya tüm desteğin değersizliği kabul edilmeden fayda müzakere edilip sınanabilir.
19 Hibe ve hisse taahhütlerini geçerli şartlarla sıralayın
Şirket, taahhütleri ayırarak hibe ve hisse yollarını paralel araştırabilir. Her aşamada neyin sunulacağı, imzalanacağı, açıklanacağı ve fonlanacağı kaydedilir; bir yolu kabulün diğerinin uygunluk veya koşulunu değiştirip değiştirmediği de gösterilir. Kamu rehberi tek hibe sözleşmesiyle müzakere edilmiş araç arasındaki her etkileşimi çözmez. Birleşim ancak sınırlama ve izinler çözüldükten sonra fonlu modele girer. Kaynak birleştirme isteği sözleşme izni değildir.
Innovate UK koşulları çift maliyet ve açıklamayı; teklif sonrası rehber bildirim, hazırlık ve teyitli gün başlama iznini ayırır. Gider sınırı ve onay sırası önemlidir. Hibe mektubu ve eş fon gider dağıtımının yazılı temeli saklanmalıdır. Çalışma Innovate UK yanında hızlandırıcıya genel onay vermez. Örnek izinli birleşim varsayılan sözleşmedir; yasak eşi finansal sıradan önce izin sınamasını açıklar. [9,10]
Takvim kıyası doğru başvuru grubunu kullanmalıdır. Okunan Hub71 Access sayfası 2027 kohortunu tarif eder. EIC 2027 programı kendi gelecek sırasını ve önceki kısa başvuru kararlarının koşullu muamelesini içerir. Şirket sürekli programı hemen fon saymadan kendi fırsatının sürümünü doğrular. Kaynak tarihler belge gözlemidir; başvuranın tahsis, finansman kapanışı veya tahsilat gününü belirlemez. [8,11]
Sıralama, kurmaca değer vermeden karar seçeneğini korur. Kurul sınırlı başvuruya, tahsis beklerken gider ayırmaya veya geri dönülmez taahhütten önce şart müzakeresine izin verebilir. Her eylem maliyet sınırı, sorumlu ve yeni karar günü ister. Yol yoksa veya geçse yedek plan belirlenir. Çizelge kararları nakit tabanına bağlayıp borç doğmadan ek taahhüt, plan küçültme veya vazgeçme anını gösterir.
20 Program seçimi ile program değerini ayırın
Yayımlanmış araştırmalar hibe ve hızlandırıcı sonuçlarını inceler. Gonzalez-Uribe ile Leatherbee, Start-Up Chile için kabul ve eğitimin yerel süreksizliklerini kullanır. Hizmet bileşenleri ayrılır; bağlam ve karşılaştırma grubu yorumun parçasıdır. Program değeri için ilgili önceki çalışmadır, her ülke, kurum veya sözleşmeye ortak etki vermez. Farklı seçim ve mali teklifi olan yatırımcı programı, tarihsel tahmini beklentiye taşımadan kendi kanıtını ister. [15]
Howell çalışması ABD Department of Energy SBIR sıralı başvuranlarını yarı deneysel yöntemle inceler. Özette o ortamın finansman ve yenilik etkileri, ekte tanımlama kanıtı vardır. Tam yayımlanmış makaleye erişim kısıtlı olduğundan tartışma gerçekten okunan özet ve ekte kalır. Bu ilgili ampirik öncüdür, güncel kabul olasılığı veya belirli teklifte kurucu faydası tahmini değildir. İşlemin para ve hisse koşullarının yerini tutmaz. [16,17]
Kabul edilmiş hızlandırıcı katılımcısını reddedilmiş hibe başvuranıyla kıyaslamak program etkisiyle önceden var olan farkları karıştırabilir. Teknik olgunluk, kurucu geçmişi, eski sermaye, pazar erişimi ve hisse şartı kabul isteği katılım ve sonucu birlikte etkiler. İki teklif alan şirket de seçilmiş alt gruptur. Kurgusal sabit plan hesap farkını görünür kılar ama gerçek seçim yanlılığını düzeltmez. Kontrollü finansman kıyasıdır, katılımın ampirik etkisi açık kalır.
Hayatta kalma ve gözlem kuralı da veriyi etkiler. Sadece tamamlayan şirketler başarısız başvuranları veya kapanan katılımcıları dışlayabilir. Fonlama olayı gelir, tahsilat veya gerçekleşmiş ortak getirisi değildir. Sonuç ile ölçüm günü karşılaştırmadan önce tanımlanır. Çalışma paketlerden program sırası tahmin etmez. Katkı, belirtilen girdilerle yeniden üretilebilir karar ve uygun başvuran verisiyle hukuki erişim sağlandığında faydayı sınayacak kanıt tasarımıdır.
21 Gerçek karşılaştırma için kanıtı kurun
Gerçek finansman araştırması gözlem birimi ister. Şirket-program başvurusu; gönderim günü, program sürümü, tüzel kimlikle yararlı birimdir. Aynı şirketin çok başvurusu bağlantılı tutulur, bağımsız işletmeler sayılmaz. Karar gününde reddedilmiş veya erişilemez teklifler dahil alternatifler kaydedilir. Böylece başvuru kararı ile gerçekten fonlu teklifler arasında seçim ayrılır. Yoksa ilan şartı, kurucunun elindeki fiili seçenek sanılabilir.
Nakit kanıtı ilk planı banka girişine, ödenen giderlere, gönderilmiş taleplere ve onaya bağlar. Değişikliklerin tarihi ve nedeni vardır. Destek sonrası değişen proje, belgesiz ilk plan rekonstrüksiyonuyla değerlendirilmez. Sermaye tablosunda da araç sürümleri, taahhütler, dönüşümler ve onaylı havuz değişimleri saklanır. Araştırmacı veya danışman yolları yeniden kurabilir; sonradan yorumun nerede eşzamanlı kanıt yerine eksik belge veya varsayıma dayandığı görünür.
Ticari sonuç önceden anlaşılmış ufuk ve tutarlı tanım ister. İmzalı yatırım, para girmiş yatırım, faturalanmış ve tahsil edilmiş gelir ayrılır. Tur değerlemesine araç şartı ve sermaye temeli gerekir; otomatik kurucu çıkış geliri değildir. Tamamlama, kapanma, satın alınma ve eksik izleme paydada görünür kalır. Çözülmemiş sonucun raporu ve sınır kullanımı belirlenir. Eksik veri doldurma varsayımları ayrı incelenir, sahte tam örneklem yaratmaz.
Nedensel soru gerçek seçimin gerekçelendirdiği tanımlama tasarımı ister. Veri ve program destekliyorsa rastgele tahsis, savunulabilir eşik veya başka inandırıcı karşılaştırma değerlendirilebilir. Eğilim düzeltmesi veya eşleşmiş örneklem varsayım kontrolü yerine geçmez. Bu çalışma başvuru-ödeme-ortaklık paneli toplamadı ve müdahale etkisi tahmin etmez. Kayıt gelecekteki tasarımdır; geniş etki açıkken şirket hemen doğrulanmış sözleşme ve deterministik model kullanabilir.
22 Kurula tarihli finansman karar dosyası sunun
Kurul dosyası karar, istenen taahhüt ve gereken tarihle başlamalıdır. Operasyon hedefi, ilk serbest para ve kullanılan asgari rezerv belirtilir. Kısa kıyas uygunluk, nakit ve koşullu ortaklığı ayırır. Böylece hazır fonlu yol, izlenmeye değer başvuru veya açık sözleşme sorusu görülür. Tek ağırlıklı puan farkları gizleyebilir ve büyük model faydasıyla karşılanamayan şartı telafi ettirebilir.
Dosyada teklif kaynağı, tarihli nakit ve her yolu aynı olaya taşıyan sermaye köprüsü bulunmalıdır. Onaylı ödenmemiş alacak, tutulan tutar ve ilk ihlal gösterilir. Köprü kaldırıyorsa varsayılan miktar değil taahhüt ve tam şart gerekir. Her araç ve havuz temeli tanımlanır; oran veya giriş belgeye ya da onu yaratan açık girdiye izlenebilir olmalıdır.
Ticari gerekçe mutabakatların yanında durur. Yönetimin kullanmayı planladığı destek, kaçınmayı beklediği gider ve iddia edilen faaliyet iyileşmesinin kanıtı açıklanır. Seyrelme düzeltmeli eşik soruyu kurar ama koşullu hesap kalır. Kanıtlanmış, ek inceleme isteyen ve bilerek fiyatlanmamış faydalar kaydedilir. Sahte hassasiyet olmadan karar ve sonradan o zamanki taahhütlerle değerlendirme zemini sağlar.
Onay sıradaki izinli eylemi belirlemelidir. Başvuru, teklif kabulü, SAFE imzası ve fatura ödemesi ayrı yetkilerdir. Açık koşula sorumlu atanır; önemli değişimde yeni para veya hisse çizelgesi istenir. Önceki sürüm sonradan başarılı öyküyle değiştirilmez. Tarihli kayıt hem icraya hem fayda, gider ve fon günlerinin ilk gerekçeyle uyuşup uyuşmadığına bakmaya yarar.
23 Kuralı gerçek finansman teklifine uygulayın
İlk adım eksik alanları genel pazarlama sayfasından doldurmadan kendi imzalı ve önerilen belgeleri toplamaktır. Tüzel kişi, uygunluk, proje, koşul ve kaynak mutabık kılınır. Destek öncesi gereken gider ve günler belirlenir, açık koşul sorumlu danışmana veya karar verene atanır. Sitenin sessizliği izin değildir. Belgeli uygunluk sonrası taahhüt ve para kilometre taşını karşılıyor mu hesaplanır.
Sonra deneyin yerine şirketin tarih, tutar ve araçları konur. Karşılama hibesi talep ve tutma kurallarını; götürü veya avans fon ayrı ödeme ve kısıt takvimini; dönüşen araç gerçek tanım ve tetikleyiciyi ister. Yatırım öncesi SAFE, iskonto, varant, imtiyaz ve tahsis edilmemiş opsiyon bu sınırlı adi eşdeğer motorunu aşar. Model giriş ve mutabakatı gösterir, danışmanın uygulanır ve değişir parçaları ayırmasını sağlar.
Nakdi geçen yol alternatiflerle aynı operasyon ve finansman sınırında karşılaştırılır. Tam pay etkisi ve köprü dahil edilir, fonlama değere iki kez katılmaz. Koşullu eşik açık sorar: ek seyrelme ve gideri hangi belgeli iyileşme karşılar? Talep, teslim yeteneği ve gerçekten kullanılacak program desteğiyle sınanır. Prestijli program hakkındaki tercih edilen anlatı ulaşılabilirliği kanıtlamaz.
Gerekli taahhüt, koşul, yol ve kötü durum cevabı birlikte kaydedilince karar icraya hazırdır. Geç tarih, düşük uygun maliyet, değişen MFN tavanı, ek havuz veya farklı tur yeni sürüm ister. Ekip işlem boyunca kaydı korur. Çerçeve yapılandırılmış analiz ve danışma sağlar; özel şirkete hukuk, vergi, muhasebe veya yatırım tavsiyesi değildir, başvuru, fon veya hedef başarısı vaat etmez.
24 Sonraki taahhütten önce sınırlamaları çözün
Vakalar açık sözleşme ve girişlerde aritmetik ilişki kurar. Belirli hızlandırıcının değer kattığını, hibenin ek yenilik yarattığını veya yolun kurucu servetini artırdığını kanıtlamaz. Ampirik veri ve araca özgü dağıtım analizi gerekir. Sabit plan, adi eşdeğer dönüşüm ve koşullu değer hesabı incelenebilir kılar; farklı araç, gider, operasyon tercihi ve sonuca aktarımı da sınırlar. Kesin sayı sunarken sınır korunmalıdır.
Kaynak incelemesi gerçekten açılmış belge ve sürümlerle sınırlıdır. EIC 2026 sayfası Haziran değişikliğine bağlanırken resmî metaveri, esas metni burada belirlenmemiş sonraki Ağustos değişikliğini de gösterir. Haziran sürümlü verilir, en güncel bütünleşik 2026 hukuki durum iddiası yoktur. Yayımlanmış 2027 programı ve imzalı anlaşma ayrıca okunmalıdır. Tutarsızlık en cazip sayıyı seçmek için değil taahhütten önce esas belgeyi almak için nedendir. [5,6,7,8]
Likidite zamana bağlıdır. Deney on iki kurgusal otuz günlük dönem ve muhafazakâr ödeme-giriş sırası kullanır. Gerçek şirket gün veya işlem çizelgesi, kısıtlı nakit, tutulanın serbestleşmesi, vergi, koşullu geri ödeme veya farklı alacak değeri isteyebilir. Hibe avansı ve gözlenen gecikme dağılımı yoktur. Duyarlılık seçilen değişimin sonucudur; olasılık veya başvuran nüfusu rezervi tahmin edilmez.
Hisse ve değerin sınırı da açıktır. Araçlar dönüşmüş adi eşdeğer, havuz belirtilen tahsisle ele alınır. Gerçek imtiyaz sırası, kullanım parası, öncelik, vergi ve kurucuya özel pay ek inceleme ister. MFN'nin kapsam, tetikleyici ve tadil yolu doğrulanır. Kabul veya tahsis olasılığı, beklenen değer artışı, paraya çevrilmiş ağ etkisi verilmez. Eksik kanıt temel senaryoda dayanaksız yönetim tahminine dönüşmez.
Bu sınırlar içinde kural kullanılabilir. Yol ve şartı teyit edin, tarihli yükümlülükleri fonlayın, bütün sermayeyi mutabık kılın, sonra ek maliyeti haklı kılacak ticari iyileşmeyi sınayın. Açık değişim başarısızlığı kaldırana dek yasak veya fonlanmamış yol uygulanabilir kümenin dışında tutulur. Hibe ve hızlandırıcı teklifi olan şirket için sonraki ödeme veya imzadan önce önemli belgeler belirlenir. Sonradan ticari incelemenin fiili kanıta karşı sınayabileceği yeniden üretilebilir varsayım kaydı kalır.
| Adım | Gerekli mutabakat | Karar sınırı |
|---|---|---|
| İzin | Alıcı, gider günleri, birleşim ve çift gider kısıtı | Yasağı mali sıralamadan önce dışla |
| Nakit | İlk bakiyeyi, sonra her olayda ilk nakit artı tarihli giriş eksi tarihli çıkışı kontrol et | İlk ihlal ve en büyük açığı belirtilen tabana göre kaydet |
| Talepler | Uygun maliyet ve tahsis tavanını uygula; sonraki artıştan önce tüm eski onayları çıkar | Onaylı hak tahsilat ve ödenmemiş onayın toplamıdır; alacak banka nakdi değildir |
| Özel katkı | Uygun maliyet katkısı, tavan üstü gider ve uygun olmayan yol ücretini ayır | Gider bileşenini tekrar ödeme sayma, aynı kamu parasını iki kez kullanma |
| Sabit hak ve SAFE | Belirtilen payda ve uygun MFN seçimiyle sabit oran ve bütün fonlanmış SAFE'leri çöz | Her tavan veya tur fiyatı dalının kendi koşulunu doğrula |
| Havuz ve yeni para | Yalnız gerekli ek havuz ve fiyatlandırılmış yatırım ekle | Aynı olay sınırında tüm tam seyreltilmiş hakların toplamını 100%'e bağla |
| Kurucu değer göstergesi | İşletme değeri, para ve değerlenmiş alacağı topla, borcu çıkar, sıfır alt sınırı uygula, kurucu payıyla çarp | Her kalem bir kez; adi eşdeğer ve alacak kuralını koru |
| Koşullu eşik | Pozitif referans ve pozitif aday kurucu payında referansı paya böl, aday nakdi ile alacağını çıkar, borcu ekle ve sıfır alt sınırı uygula | Sıfır referansın asgari negatif olmayan faaliyet EV eşiği sıfırdır. Sıfır aday kurucu payı pozitif referansı yakalayamaz. İki yol uygulanabilir olmalı; erişilebilir değer tahmin edilmez |
| Kanıt | Esas belge, tarihli bütçe, banka kanıtı ve dönüşüm hesabını sakla | Yayımlanmış açıklama ve kurgusal örnek bireysel sonucu kanıtlamaz |
Bunlar kurgusal deney adımlarıdır. Başka sözleşme, imtiyazlı dağıtım, kullanım geliri kuralı veya operasyon planı, kullanımdan önce karşılık gelen değişimi ister. Tablo program izni veya hukuki yorum sağlamaz.
Kaynaklar
- The Y Combinator Deal. Erişim tarihi: 11 Kasım 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Erişim tarihi: 11 Kasım 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Erişim tarihi: 11 Kasım 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Erişim tarihi: 11 Kasım 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Erişim tarihi: 11 Kasım 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Erişim tarihi: 11 Kasım 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Erişim tarihi: 11 Kasım 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Erişim tarihi: 11 Kasım 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Erişim tarihi: 11 Kasım 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Erişim tarihi: 11 Kasım 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Erişim tarihi: 11 Kasım 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Erişim tarihi: 11 Kasım 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Erişim tarihi: 11 Kasım 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Erişim tarihi: 11 Kasım 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Erişim tarihi: 11 Kasım 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Erişim tarihi: 11 Kasım 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Erişim tarihi: 11 Kasım 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
