
1 Definir la decisión de financiación en torno a un hito financiado
Un fundador que elige entre una subvención y una aceleradora necesita una decisión de financiación fechada. La decisión comienza con el hito que la empresa debe alcanzar, el efectivo necesario para lograrlo y la participación que los accionistas existentes conservan después. El anuncio de una subvención y la oferta de una aceleradora describen mecanismos distintos. Sus importes anunciados solo son comparables cuando la empresa reconstruye la disponibilidad de efectivo, el gasto permitido, las condiciones contractuales y la conversión posterior. Este artículo desarrolla esa comparación para una empresa con un plan operativo definido. El objetivo consiste en identificar trayectorias de financiación viables y las condiciones económicas en las que una de ellas compensa a los accionistas por su dilución adicional.
La decisión debe especificarse antes de puntuar un programa. La dirección identifica la entidad jurídica receptora del apoyo, el hito de producto o técnico financiado, el periodo de gasto y el saldo mínimo de efectivo sin restricciones necesario para continuar. Los inversores existentes, las opciones de empleados, los instrumentos convertibles pendientes y las obligaciones comprometidas forman parte de la situación inicial. Modificar cualquiera de estos límites cambia la comparación. Una oferta aparentemente atractiva puede financiar a otra entidad o un proyecto más acotado, dejando expuesta a la sociedad operativa. Por ello, un registro útil de la decisión conecta los documentos del programa con el presupuesto y la tabla de capitalización de la empresa en la misma fecha de observación.
El método propuesto establece la viabilidad de tesorería como condición de la comparación económica. Una empresa que no puede pagar una factura antes del reembolso necesita financiación adicional, un cambio de gasto permitido o un calendario diferente para ejecutar la trayectoria de subvención prevista. La participación retenida sigue siendo relevante, pero un porcentaje de propiedad sin un plan operativo financiable no demuestra la viabilidad de una opción. El método registra el primer mes en que se incumple el saldo mínimo de tesorería y los fondos comprometidos adicionales necesarios para resolver ese incumplimiento. No convierte una fuente de financiación no disponible en efectivo mediante un ajuste por valor esperado.
Para las trayectorias que siguen siendo viables, el análisis compara la participación retenida y un umbral condicional de valor del patrimonio neto. El umbral pregunta cuánto mayor tendría que ser el valor de la empresa en la trayectoria más dilutiva para que los accionistas originales mantuvieran el mismo valor. Es un umbral algebraico bajo datos declarados. No proporciona una estimación de la capacidad del programa para crear ese valor. El acceso a clientes, la mentoría, las presentaciones a inversores y el efecto de señalización requieren sus propias pruebas antes de que la dirección les atribuya un beneficio financiero en el escenario base. Esta distinción mantiene la utilidad de la decisión cuando no existen datos fiables de resultados específicos del programa.
El artículo combina una revisión fechada de determinadas condiciones publicadas de programas con un experimento de financiación elaborado para este análisis. Las empresas de los ejemplos, los perfiles de gasto, las fechas de financiación y las valoraciones posteriores son datos construidos. No son solicitantes observados, ofertas firmadas ni operaciones de clientes. Las condiciones publicadas establecen categorías contractuales y algunas características anunciadas; no establecen probabilidades de aceptación ni una rentabilidad causal común de la participación en un programa. El resultado práctico es un expediente de decisión de financiación que un consejo puede actualizar con sus propios documentos formalizados, justificantes bancarios y compromisos de gasto antes de elegir una vía.
2 Separar el efectivo utilizable de los créditos y del apoyo condicional
Una comparación de financiación necesita registros separados para efectivo, efectivo restringido, gasto evitable y beneficios contingentes. El efectivo sin restricciones puede atender las obligaciones operativas permitidas por el acuerdo correspondiente. Un derecho de cobro por reembolso depende del gasto subvencionable y del procedimiento de solicitud aplicable. Un crédito de servicios reduce una factura concreta únicamente cuando la empresa compraría de otro modo ese servicio y puede utilizar el crédito conforme a sus condiciones. Una posible inversión posterior requiere otra decisión antes de estar disponible. Combinar estos elementos en un solo importe anunciado oculta la secuencia de operaciones que la empresa debe financiar realmente.
El paquete Access publicado por Hub71 ofrece una distinción útil entre categorías. Su página describe AED 250,000 de efectivo mediante un SAFE y AED 250,000 de apoyo en especie, con una aportación adicional vinculada al capital reservada a empresas de alto rendimiento que cumplan los requisitos. El efectivo, los servicios y la posible aportación adicional tienen funciones económicas distintas. La página constituye una descripción publicada del programa, y la oferta formalizada de la empresa sigue siendo necesaria. El expediente de decisión debe presentar cada componente por separado, conservar su moneda original e identificar la documentación necesaria antes de incorporarlo a la previsión de tesorería. Sumar los componentes del apoyo no permite obtener un porcentaje fijo de propiedad. [11]
La dirección puede valorar un crédito para gastos frente a un plan de compras explícito. Supóngase que un programa ofrece un servicio que la empresa no compraría por iniciativa propia. Su precio anunciado no constituye un ahorro de efectivo en el presupuesto existente. Si la empresa ya necesita el servicio, la comparación utiliza el desembolso evitable, el ámbito permitido del crédito y cualquier coste adicional de implantación. El mismo elemento no debe figurar a la vez como entrada de efectivo y reducción del gasto. Este tratamiento también evita atribuir valor inmediato a créditos sin utilizar por el mero hecho de que los materiales del programa indiquen un precio de catálogo elevado.
El apoyo condicional pertenece a una rama separada. Una adjudicación adicional, una prórroga discrecional o una decisión del comité de inversiones requieren un desencadenante declarado y una persona responsable de decidir. El consejo puede examinar un escenario en el que se cumple ese desencadenante, pero la trayectoria base de tesorería debe reflejar los fondos ya disponibles según sus condiciones documentadas. Asignar una probabilidad a una promesa sin respaldo aporta una apariencia numérica sin aportar pruebas. Por ello, el artículo utiliza ramas deterministas y fechas de decisión explícitas. Una empresa puede sustituirlas por una distribución de probabilidades estimada cuando disponga de datos defendibles y de un método de estimación acordado.
El registro debe conservar el efectivo bruto, las comisiones del programa, los impuestos, los costes de transacción y cualquier importe que no pueda utilizarse para el plan operativo. Es una conciliación, no una puntuación de clasificación. Conecta cada importe con un movimiento bancario, un coste subvencionable o una opción descrita por separado. Si los beneficios están denominados en otra moneda, la dirección debe indicar la base de conversión elegida y una sensibilidad cambiaria. Los casos de financiación utilizan una única moneda declarada dentro de cada comparación. No clasifican programas internacionales convirtiendo los importes anunciados de sus paquetes en una medida común de poder adquisitivo sin fundamento.
| Programa | Componente de efectivo o financiación | Otros apoyos | Base de propiedad o coste | Límite de versión y plazos | Fuentes |
|---|---|---|---|---|---|
| Y Combinator | SAFE de porcentaje fijo de USD 125,000 más SAFE MFN sin límite de valoración de USD 375,000 | Recursos del programa; YC afirma que no cobra comisión de programa | Componente fijo del 7% más exposición MFN que se convierte por separado | La aceptación inicia el compromiso; rigen la liquidación real y los documentos firmados | [1,2] |
| Techstars | CEA de USD 20,000 más SAFE MFN de USD 200,000; importe MFN APAC de USD 100,000 | Programa y relación continuada como accionista | 5% de acciones ordinarias más conversión MFN; desencadenante de ronda con precio fijado de al menos USD 1 millón | Total APAC USD 120,000; total estándar USD 220,000; rigen el programa y los instrumentos concretos | [3,4] |
| Hub71 Access | AED 250,000 de efectivo mediante un SAFE | AED 250,000 de apoyo en especie; aportación adicional admisible condicionada | SAFE MFN sin límite ni descuento; porcentaje fijo de propiedad no establecido | Descripción de cohorte 2027; fechas de efectivo y condiciones firmadas específicas del solicitante sin verificar | [11,12] |
| Innovate UK | El importe y porcentaje dependen de la convocatoria y adjudicación | Solo los costes subvencionables del proyecto respaldan una solicitud | Reembolso a periodo vencido de costes pagados bajo las condiciones generales revisadas | Pago normalmente dentro de 30 días sujeto a información; retención final del 10%; se aplican las condiciones de la oferta | [9,10,13,14] |
| EIC Accelerator | Componentes de subvención y/o inversión en EUR; los importes aplicables requieren la versión que rige | Apoyo específico del componente y acuerdo | La subvención especificada de junio de 2026 utiliza importes a tanto alzado, cobertura de hasta el 70% y cofinanciación del 30% | Los metadatos de la modificación posterior de agosto y el programa 2027 publicado requieren comprobaciones de versión separadas | [5,6,7,8] |
Se conservan las monedas originales sin conversión cambiaria. Las descripciones revisadas no son ofertas formalizadas. El efectivo, los créditos y el apoyo condicional permanecen separados. Las condiciones de reembolso revisadas de Innovate UK y el mecanismo especificado a tanto alzado de EIC deben conservar sus propios calendarios de pago.
3 Comprobar la elegibilidad antes de comparar la economía
Una vía de financiación entra en la comparación cuando la dirección ha registrado qué entidad y qué actividades pueden participar. El registro de elegibilidad debe distinguir una norma general publicada, una condición específica de la convocatoria y una cláusula confirmada para el solicitante. La ubicación, la constitución, la propiedad, la fase del proyecto, el sector, el periodo de gasto y las ayudas previas pueden afectar a la vía disponible. Una comparación que supone disponibles todas las vías exagera las opciones de la dirección. Una cuestión de elegibilidad sin respuesta sigue siendo una condición pendiente. No debe convertirse en una puntuación positiva porque la empresa se parezca a un participante exitoso descrito en la publicidad del programa.
El registro probatorio necesita una versión y una fecha. Las páginas de financiación pueden pasar a una nueva convocatoria mientras un programa de trabajo, una oferta de subvención o una solicitud anteriores siguen siendo pertinentes para otro solicitante. La decisión de la empresa depende de las condiciones que rigen su propia oportunidad. La dirección debe conservar el documento fuente, la fecha de comprobación, la referencia de la solicitud y cualquier aclaración escrita que resuelva una ambigüedad material. Una fecha límite publicada en una página actual no debe trasladarse a otra cohorte. Asimismo, la continuidad de un programa no demuestra que su ventana de solicitud vigente pueda financiar gasto ya comprometido por la empresa.
Separe la elegibilidad del proyecto de la preparación de la empresa. La empresa puede encajar en una categoría publicada del programa mientras su gasto propuesto, estructura jurídica o documentación siguen siendo inadecuados. A la inversa, una empresa bien preparada puede desarrollar una actividad fuera del ámbito especificado. El expediente debe identificar la condición que falla y el cambio concreto necesario para atenderla. Una reorganización societaria, un inicio aplazado o un proyecto rediseñado generan costes y dependencias que pertenecen a la comparación económica. Tratar esos cambios como tareas administrativas gratuitas infravaloraría el coste de acceder al capital propuesto.
La secuencia de solicitudes también importa. Un equipo puede examinar varias vías y aceptar únicamente las combinaciones permitidas por los documentos correspondientes. Recibir apoyo de una fuente puede crear obligaciones de información o afectar a los costes que otra fuente puede reembolsar. La financiación mediante capital y una subvención no son automáticamente incompatibles, y su combinación tampoco está automáticamente permitida para todos los gastos. La comparación debe identificar las partidas de gasto, las fuentes de financiación y las declaraciones implicadas. Se necesita confirmación contractual antes de considerar viable una vía combinada. Este artículo no convierte una categoría general de financiación en una autorización jurídica para toda una jurisdicción.
El registro de elegibilidad resultante debe ser lo bastante breve para que el consejo pueda cuestionarlo. Cada condición material tiene una fuente, una respuesta específica del solicitante, un documento de respaldo y un responsable de la actuación pendiente. El registro indica si la vía es admisible para modelizarla, sin indicar la probabilidad de éxito de la solicitud. Una empresa sin una adjudicación firmada sigue necesitando una contingencia de financiación separada. Esta estructura mantiene el análisis centrado en la decisión y facilita una transferencia clara a especialistas jurídicos, fiscales o en subvenciones cuando el material publicado no resuelve la situación de la empresa.
| Registro | Pruebas de fecha o calendario | Interpretación respaldada | Cuestión pendiente | Fuentes |
|---|---|---|---|---|
| Página EIC 2026 y programa de junio | Etiqueta de descarga del 17 de junio de 2026; el texto de junio indica el 4 de noviembre de 2026 | Se leyeron las disposiciones de junio y esa fecha de presentación; la fecha precede a esta revisión | No se afirma que junio sea la posición jurídica consolidada más reciente | [5,6] |
| Metadatos de modificación posterior de EIC 2026 | Publicados el 4 de agosto de 2026; Decisión C(2026)5609 | Los metadatos oficiales identifican una modificación posterior de STEP Defence | No se verificó el texto sustantivo; sus efectos sobre las disposiciones anteriores siguen sin confirmar | [7] |
| Programa de trabajo EIC 2027 publicado | Publicado el 5 de noviembre de 2026; hora de corte indicada: 17:00 de Bruselas | El programa futuro publicado tiene su propia secuencia de solicitudes | Deben comprobarse la fecha de corte aplicable y la apertura actual del portal | [8] |
| Convocatoria de Hub71 Access | La descripción corresponde a una cohorte de 2027 | Se registra el año de la cohorte | Este registro no verifica el plazo exacto de solicitud ni la fecha de efectivo del solicitante | [11,12] |
| Convocatoria y adjudicación de Innovate UK | Condiciones generales etiquetadas octubre de 2025; guía posterior a la oferta actualizada el 8 de septiembre de 2026 | Rigen las condiciones de convocatoria, carta de adjudicación y permiso de inicio | Aquí no se aporta una fecha límite específica de convocatoria ni una fecha de inicio del solicitante | [9,10,14] |
Las fechas describen los registros realmente revisados, sin constituir compromisos de admisión, adjudicación, liquidación o pagos futuros. No se sustituye ningún plazo de Hub71 ni estado del portal EIC sin verificar.
| Condición | Pruebas específicas del solicitante | Consecuencia financiera | Tratamiento mientras esté pendiente |
|---|---|---|---|
| Entidad jurídica y jurisdicción | Registro de constitución, destinatario previsto e instrumento formalizado o propuesto | Las condiciones de reorganización, ubicación o propiedad pueden alterar las vías disponibles | Mantener la admisibilidad pendiente |
| Alcance, coste e inicio del proyecto | Ámbito de la convocatoria, proyecto aprobado, registros de costes y permiso de inicio | Solo el gasto y las fechas permitidos respaldan la trayectoria correspondiente | Excluir la elegibilidad de costes sin respaldo |
| Aportación privada | Efectivo sin restricciones documentado o financiación privada comprometida permitida | Los fondos deben estar disponibles antes del pago correspondiente | No tratar un derecho de cobro impagado como efectivo |
| Apoyo combinado y costes duplicados | Documentos de subvención y capital, comunicaciones y consentimientos requeridos | La vía combinada necesita su propio permiso y asignación de costes | Rechazar una combinación prohibida antes de clasificar |
| Definiciones de conversión y reserva | Todos los SAFE, ventana MFN, base del límite, petición de reserva y condiciones de ronda | Los derechos de los titulares deben utilizar un mismo límite temporal declarado | No inferir la propiedad del importe anunciado |
| Versión, condiciones y liquidación | Documento aplicable fechado, convocatoria y pruebas de liberación de fondos | Una oferta y un cobro bancario corresponden a acontecimientos diferentes | Conservar las fechas desconocidas y las condiciones pendientes |
Es una lista de comprobación de pruebas, sin puntuación de solicitud ni probabilidad de selección. Las descripciones generales publicadas no resuelven los permisos de una empresa individual.
4 Situar las ofertas y el gasto en el mismo calendario de tesorería
El calendario de tesorería comienza con el saldo bancario disponible para la empresa y la fecha de pago de cada obligación. La selección para un programa, la firma del contrato, las condiciones previas y la liquidación bancaria son acontecimientos separados. Una carta que describe una inversión futura puede constituir una prueba valiosa sin ser un saldo bancario actual. El modelo registra la fecha en que se estipula la llegada del efectivo y contrasta el plan operativo con ella. No atribuye fondos a una solicitud que no ha alcanzado la condición correspondiente. La misma disciplina se aplica al calendario de una subvención, una suscripción de capital o una financiación puente.
El plan operativo debe separar el gasto recurrente de los pagos concretos asociados a hitos. Los salarios, alquileres y suscripciones ordinarias pueden seguir un perfil mensual, mientras que los anticipos de equipos, ensayos, certificaciones o compromisos de fabricación pueden requerir desembolsos mayores en fechas concretas. Un saldo al cierre del mes puede ocultar un déficit anterior a un cobro importante dentro del mismo mes. El modelo declara explícitamente el orden de los acontecimientos y utiliza un saldo mínimo de tesorería conservador dentro del periodo. Una decisión real con pagos intramensuales materiales debe pasar a movimientos bancarios fechados. El patrón de pagos justifica el mayor detalle del calendario; dar una apariencia de precisión a la previsión no constituye una justificación.
El análisis también separa el gasto que genera un derecho a solicitar reembolso del gasto que solo mantiene operativa a la empresa. Si la sociedad operativa incurre en costes fuera del proyecto financiado, esos costes consumen efectivo igualmente. La dirección debe conciliar el calendario de costes de la subvención con el libro mayor y el presupuesto operativo, explicando por separado cada partida excluida. Una comparación construida únicamente en torno al proyecto reembolsable puede pasar por alto el efectivo necesario para el resto del negocio. El saldo mínimo se aplica a la empresa que paga las facturas; el cálculo del reembolso se aplica a los costes admitidos por el acuerdo correspondiente.
Un retraso se modeliza en el acontecimiento que lo causa. La revisión de la solicitud puede desplazar la adjudicación; la puesta en marcha del proyecto puede desplazar el gasto permitido; la preparación de la solicitud de reembolso puede desplazar su presentación; y una consulta sobre el pago puede desplazar el cobro. Añadir un retraso genérico a todos los flujos puede representar incorrectamente estos efectos diferentes. Por ello, el experimento modifica el plazo de cobro estipulado por separado del perfil de gasto operativo. Una reducción del gasto sería una actuación distinta de la dirección que exigiría un hito y un presupuesto revisados creíbles.
El consejo debe recibir el primer incumplimiento del saldo mínimo de tesorería, el mayor déficit acumulado y el compromiso de financiación necesario antes del incumplimiento. Estas magnitudes responden a preguntas distintas. La empresa puede tener efectivo positivo al final del periodo modelizado después de un fallo anterior de financiación. También puede presentar una necesidad total de fondos modesta que resulte imposible cubrir dentro del calendario disponible. Por ello, el registro debe conservar toda la trayectoria y la fuente de cualquier puente. Una línea sin compromiso firme permanece fuera del escenario base financiado, aunque su devolución futura parezca asumible.
| Grupo de datos | Escenario base estipulado | Límite |
|---|---|---|
| Situación inicial | GBP 100,000 de efectivo sin restricciones; mínimo GBP 10,000; fundadores 100%; reserva existente 0% | El mínimo es una reserva establecida para el análisis, no una regla universal |
| Calendario | Doce periodos operativos de 30 días; cierre con precio fijado y comparación el día 361 | Días relativos construidos, no un calendario real de programa |
| Tesorería operativa | GBP 20,000 pagados y GBP 10,000 cobrados por periodo | Los pagos preceden a cobros del mismo día |
| Gasto subvencionable | GBP 12,000 dentro de cada pago operativo; límite de costes subvencionables GBP 120,000 | El gasto subvencionable no es un segundo pago |
| Subvención de reembolso | Límite de adjudicación GBP 60,000; reembolso 50%; cofinanciación privada mínima 50%; plazo base de cobro 30 días | Días de aprobación 90, 180, 270 y 360; sin anticipo |
| Gastos de la vía | GBP 4,000 para subvención; GBP 6,000 para aceleradora, pagados el día 0 | Estos gastos construidos no son subvencionables; la vía combinada incurre en ambos |
| Componentes de aceleradora | GBP 50,000 por derecho fijo del 5% más SAFE MFN de GBP 100,000; ambos cobrados el día 30 | El porcentaje fijo se determina tras convertir los SAFE y antes de nueva reserva y dinero nuevo |
| Financiación y valor operativo | GBP 1,000,000 de dinero nuevo a GBP 4,000,000 de patrimonio predinero; EV operativo condicional separado de GBP 4,000,000 | Las cifras iguales tienen significados distintos; sin ampliación de reserva en el escenario base |
Todos los importes son supuestos hipotéticos en GBP. La posición inicial del 100% de los fundadores precede a la financiación. La valoración predinero es un dato de precio del patrimonio; el valor de empresa operativo separado excluye efectivo, derechos de cobro de subvención y deuda añadidos después en el puente de valor. Los gastos de la vía son datos construidos, no comisiones de programa cotizadas.
5 Reconstruir la propiedad en la ronda que convierte los instrumentos
Los importes publicados por las aceleradoras deben leerse junto con sus instrumentos de inversión. YC describe actualmente USD 500,000 mediante dos SAFE: USD 125,000 por un 7 por ciento fijo y USD 375,000 mediante un SAFE MFN sin límite de valoración. Su descripción también ordena la conversión, la creación o ampliación de una reserva de opciones y la posterior inversión de dinero nuevo. Estas características hacen incompleta la representación de la operación mediante la división del importe anunciado entre un solo porcentaje. La tabla de capitalización y los contratos formalizados de la propia empresa siguen siendo necesarios para calcular su resultado real. La descripción publicada aporta una estructura ilustrativa de financiación, sin constituir una tabla de capitalización completa de un solicitante individual. [1]
La oferta estándar publicada de Techstars también tiene componentes separados: USD 20,000 mediante un acuerdo de capital convertible por un 5 por ciento de acciones ordinarias y USD 200,000 mediante un SAFE MFN sin límite de valoración. La página establece una ronda con precio fijado de al menos USD 1 millón como desencadenante y un importe diferente de USD 100,000 para el componente MFN en Asia-Pacífico. Por ello, las diferencias entre programas y documentos pertenecen a la comparación. El análisis debe respetar las excepciones geográficas expresas y considerar el componente fijo junto con el coste futuro de propiedad de los demás instrumentos. Los documentos firmados determinan cómo aplica cada empresa estas condiciones anunciadas. [3]
El artículo mide la propiedad en una fase especificada de la secuencia de financiación. Los accionistas y la reserva de opciones existentes parten de porcentajes definidos. Después se incorporan los derechos que se convierten, utilizando el denominador declarado. Una nueva asignación a la reserva y la nueva financiación mediante capital siguen sus propios supuestos. Cada fase debe sumar el 100 por ciento. Comparar el porcentaje de los fundadores previo a la conversión en una vía con su porcentaje posterior a la ronda en otra atribuiría al programa un cambio de denominador. La comparación correcta lleva ambas vías al mismo acontecimiento y declara qué inversores e intereses de empleados están incluidos.
Un porcentaje fijo y un importe dividido entre un límite de valoración posterior son datos distintos. Su suma puede ser apropiada dentro de un ejemplo de conversión posdinero deliberadamente especificado, pero no resuelve todos los contratos. Los instrumentos predinero, descuentos, varias clases de convertibles, opciones existentes, asignaciones prometidas y derechos de participación pueden alterar el cálculo. Por ello, el modelo declara el régimen de conversión simplificado que utiliza y excluye los instrumentos que necesitan otro denominador. Una financiación real debe reproducir las definiciones firmadas en un cuadro por acciones, con revisión jurídica de las cláusulas de conversión y liquidación. Un resumen porcentual apoya ese cuadro y no lo sustituye.
La comparación también identifica quién aporta el capital posterior. Si un inversor del programa ejerce un derecho de participación, su suscripción adicional constituye nueva financiación con su propia aportación de efectivo. No debe figurar como una conservación gratuita de su participación original. Del mismo modo, un fundador que financia un puente aporta valor adicional y puede recibir un derecho distinto. Los cuadros de propiedad del artículo separan los valores del programa, otros inversores puente, asignaciones a empleados e inversores posteriores de dinero nuevo. Esto hace visible el coste total de financiación y permite modificar una condición sin cambiar implícitamente el tratamiento de las demás.
6 Tratar el instrumento MFN como una exposición futura separada
Un instrumento MFN sin límite de valoración carece inicialmente de un límite propio, pero la financiación posterior puede aportar condiciones de conversión conforme al acuerdo aplicable. La descripción de YC identifica la aplicación automática de condiciones posteriores favorables que cumplan los requisitos durante un periodo especificado. La descripción actual de Techstars también aborda límites o descuentos posteriores. Estas descripciones publicadas deben leerse junto con los instrumentos reales, incluida la fecha inicial de la cláusula MFN, los valores admisibles, el procedimiento de modificación y el desencadenante de conversión. Una guía genérica de SAFE no permite establecer que todos los acuerdos de programa utilicen el mismo mecanismo de elección o conversión automática. El documento específico de la operación determina la rama aplicable. [1,3]
Por ello, un puente posterior puede afectar a la propiedad más allá de su propio importe de inversión. Si aporta condiciones adoptadas por un instrumento MFN anterior, también puede cambiar la conversión del inversor anterior. El análisis propuesto registra por separado la nueva suscripción puente y la revisión de las condiciones económicas del derecho anterior. Después concilia su efecto conjunto sobre la propiedad. Esto resulta útil cuando se negocia una financiación urgente pequeña poco antes de una ronda mayor con precio fijado. El modelo no presupone que todo valor nuevo cumpla los requisitos. Exige una condición expresa de adopción MFN en el caso construido y confirmación contractual en una financiación real.
El equipo de financiación debe conservar una secuencia de condiciones propuestas antes de elegir un puente. Cada límite o descuento propuesto se contrasta con los instrumentos ya pendientes, sus fechas de vigencia y sus exclusiones. Una comparación que examine únicamente el porcentaje solicitado por el inversor más reciente puede omitir otro derecho afectado por la misma condición. El consejo debe ver el cambio en la propiedad de cada inversor y en la participación conjunta de los accionistas originales. Así se obtiene una descripción económica directa, sin tratar la existencia de una cláusula MFN como prueba de que vaya a producirse una financiación futura concreta.
Las preguntas frecuentes de Hub71 describen su instrumento de efectivo como un SAFE MFN orientado a una financiación futura, sin límite de valoración ni descuento. Su descripción publicada no aporta un porcentaje fijo de propiedad para el componente de efectivo. Ese porcentaje debe resolverse mediante la financiación futura aplicable y las condiciones firmadas. Por ello, el artículo no fabrica un coste accionarial estándar para el programa. Sus casos MFN utilizan datos declarados del modelo y permanecen separados de la comparación de programas publicados. Esto mantiene la relevancia del ejemplo de EAU sin introducir una afirmación numérica que la descripción pública no respalda. [12]
La consecuencia para la decisión consiste en comparar un intervalo de propiedad condicionado a las condiciones de financiación, con cada extremo calculado a partir de una rama contractual especificada. Un límite posterior menor puede exigir una participación mayor por el mismo efectivo original dentro del régimen de conversión declarado. Un resultado operativo favorable no elimina esa sensibilidad contractual. La dirección puede decidir si el efectivo inicial y los beneficios del programa justifican la exposición cuando haya visto su magnitud y sus plazos. Las secciones siguientes conectan este análisis de propiedad con la tesorería de la subvención, el coste del puente y el umbral de valor del patrimonio necesario para compensar a los accionistas originales.
7 Conciliar las opciones existentes y la próxima ronda de capital
La comparación de propiedad necesita una definición explícita de la reserva de opciones para empleados. Las acciones ya emitidas, las opciones ejercidas, las adjudicaciones pendientes y una reserva sin asignar tienen características jurídicas y económicas diferentes. Una tabla de capitalización totalmente diluida puede incluir opciones reservadas a efectos de financiación sin establecer que todas se ejercerán o recibirán ingresos en una salida. Por ello, el análisis presenta propiedad totalmente diluida en términos equivalentes a acciones ordinarias. Su valor ajustado por dilución es una herramienta comparativa bajo la convención declarada. No es una cascada de distribución de una venta, y no calcula la decisión de ejercicio de un empleado ni el valor de una reserva sin asignar.
La próxima financiación debe identificar si el objetivo de la reserva se mide antes o después de la nueva suscripción. Un objetivo posterior a la ronda requiere un número de unidades de opciones adicionales diferente del mismo porcentaje expresado antes de ella. La ampliación necesaria también depende de la reserva existente y de los valores que se convierten en la financiación. La dirección debe obtener el denominador negociado y reproducirlo en unidades. Restar un porcentaje de reserva de la propiedad de los fundadores después de un cálculo completo puede contar dos veces la dilución. El cuadro debe conciliar las unidades adicionales, el objetivo final y el porcentaje resultante de cada accionista.
La guía SAFE publicada por YC explica la importancia de las definiciones de capitalización de los documentos reales. Su exposición distingue las opciones existentes de las ampliaciones de reserva vinculadas a la financiación, y su tratamiento genérico de MFN incluye una elección de modificación. Estas disposiciones deben leerse al nivel de cada instrumento y conservar su alcance específico. Los casos de este artículo declaran por separado su secuencia de conversión y su base de reserva. No sustituyen un contrato de aceleradora formalizado por una guía genérica. Esta distinción documental es especialmente importante cuando otro inversor o asesor describe un instrumento con la misma denominación abreviada. [2]
El consejo debe ver la propiedad inmediatamente antes e inmediatamente después de la ronda posterior de dinero nuevo. La suscripción del nuevo inversor aporta efectivo a la empresa y recibe los valores especificados. La comparación incorpora ese efectivo una sola vez al registro operativo. Una mejora aparente de la participación retenida por los fundadores obtenida omitiendo la próxima ronda no es comparable con una trayectoria que sí la incluye. Del mismo modo, añadir el efectivo de la ronda al valor de empresa y omitir su dilución exagera la posición de los accionistas originales. Ambos lados de la operación deben utilizar el mismo límite temporal.
8 Vincular los reembolsos de subvenciones a la base de gasto permitida
La financiación mediante subvenciones necesita su propia lógica de gasto y pagos. Las condiciones de subvención enlazadas por Innovate UK abordan solicitudes trimestrales a periodo vencido, requisitos de pago y una parte final retenida. Su guía de costes especifica categorías subvencionables y no aprueba todas las partidas del presupuesto de una empresa. Por ello, la empresa debe separar su registro de costes del proyecto de su previsión bancaria y conciliar ambos. La convocatoria y la carta de oferta de subvención aplicables siguen formando parte de esa evaluación. Una descripción general del apoyo no demuestra que una comisión de aceleradora, un gasto de constitución o un paquete de servicios sean costes subvencionables del proyecto. [9,13]
Las distintas estructuras de subvención requieren modelos distintos. El programa de trabajo EIC de junio de 2026 especificado describe una subvención a tanto alzado, junto con cofinanciación y prefinanciación dependiente del acuerdo. Ese mecanismo debe representarse mediante sus propias reglas, sin copiar un calendario de reembolsos de otra autoridad. La subvención numérica del artículo es un contrato de reembolso de costes pagados deliberadamente especificado. No incluye anticipo de subvención y no reproduce numéricamente una adjudicación EIC. La comparación de programas conserva esta diferencia estructural publicada, mientras que el experimento aísla una cuestión de financiación reproducible bajo sus reglas declaradas. [6]
En un contrato de reembolso, el registro de costes debe mostrar cuándo se paga un importe subvencionable, qué parte se admite en una solicitud y qué importe se aprueba. Las solicitudes aprobadas y el efectivo recibido son totales separados. Un importe aprobado pero no pagado sigue siendo un derecho de cobro bajo la convención utilizada y no aporta efectivo disponible para gastar. El cálculo acumulado resta las solicitudes previamente aprobadas, incluidas las pendientes de pago. Restar únicamente los cobros permitiría que los mismos costes subvencionables generasen otra solicitud durante un retraso. La conciliación del modelo revela ese error sin afirmar nada sobre los plazos de tramitación de una autoridad real.
La dirección también debe identificar retenciones, costes rechazados y condiciones que subsisten tras el pago. La liberación de una retención constituye un acontecimiento fechado separado. Un importe discutido o condicionado necesita sus propias pruebas y tratamiento; no debe incluirse automáticamente por su valor nominal. El experimento principal valora a nominal los derechos de cobro aprobados e incondicionales estipulados para ofrecer una comparación aritmética transparente, con un intervalo separado de cero a nominal. Esa convención no estima su cobrabilidad. Una decisión real debe revisar el acuerdo, el tratamiento contable y las pruebas de la solicitud antes de considerar incondicional un activo vinculado a subvenciones o asignarle un valor.
| Día de aprobación | Costes subvencionables pagados acumulados (GBP) | Nueva solicitud aprobada (GBP) | Día de cobro | Cobrado hasta el día 361 (GBP) | Pendiente el día 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Calendario construido de reembolso. El derecho incremental resta las solicitudes aprobadas anteriormente, incluidos los importes pendientes de pago. El coste final es GBP 144,000; el límite de costes subvencionables es GBP 120,000. La aprobación total es GBP 60,000, de los que se cobran GBP 54,000 y quedan pendientes GBP 6,000 el día 361. El cobro del día 390 está programado después de la fecha de comparación.
9 Financiar la aportación propia sin cargar dos veces el mismo coste
Un porcentaje de subvención necesita un denominador de costes. Si la subvención cubre una fracción especificada del gasto subvencionable del proyecto, la empresa debe financiar el resto de ese mismo gasto y sus costes no subvencionables. El documento EIC de junio de 2026 especificado describe una cobertura de hasta el 70 por ciento y un requisito de cofinanciación del 30 por ciento. Son disposiciones de una versión concreta del programa. La guía de financiación de Innovate UK también hace depender la elegibilidad y los porcentajes de la convocatoria y la actividad. La dirección debe incorporar el porcentaje real y los límites de costes subvencionables a su propio plan del proyecto. [6,14]
La aportación privada es una necesidad de financiación dentro del gasto ya pagado. No debe convertirse en otro gasto en la previsión de tesorería. Si la empresa paga una factura subvencionable y recibe posteriormente un reembolso, su aportación neta es la diferencia entre ambos importes bajo las condiciones declaradas. Restar otra partida de cofinanciación volvería a contar parte de la factura. El artículo conserva el gasto total, el apoyo aprobado y la aportación que queda a cargo de la empresa como una conciliación. Cada partida tiene una función económica y el registro comprueba que los componentes reconstruyen el mismo coste subvencionable.
Una aportación puede ser económicamente asumible y no estar disponible en la fecha necesaria. El efectivo inicial, los cobros operativos retenidos y la financiación privada comprometida pueden aportar los fondos, sujetos a las reglas reales del programa. Una ronda futura propuesta no puede atender un pago anterior a la llegada de su efectivo. La dirección debe identificar qué fuente financia cada intervalo previo al reembolso y cuál soporta un retraso o rechazo. Esta asignación también muestra la exposición cuando varios proyectos se ejecutan simultáneamente. Un único saldo bancario sin restricciones no puede comprometerse íntegramente a cada proyecto por separado sin una comprobación consolidada de tesorería.
La vía combinada permite expresamente que el capital privado de la aceleradora respalde la aportación de la empresa, mientras que su caso emparejado prohibido no lo permite. Estos permisos son condiciones elaboradas para los casos. No establecen una autorización general de una autoridad de subvenciones. Una empresa que considere la combinación debe conciliar la financiación de costes duplicados, las declaraciones de propiedad, la ubicación del proyecto y el consentimiento contractual conforme a sus documentos. El modelo comprueba primero ese permiso y calcula después la trayectoria financiera. La secuencia evita presentar una combinación económicamente atractiva pero prohibida como una solución disponible al déficit de tesorería.
10 Identificar el primer incumplimiento del saldo mínimo de tesorería
La prueba del saldo mínimo de tesorería pregunta si la empresa puede completar la secuencia estipulada de pagos sin caer por debajo del saldo mínimo elegido. En el experimento, ese mínimo es un control establecido para el análisis; en un plan real, es una decisión del consejo. Debe reflejar la finalidad del análisis. La dirección puede utilizar otra reserva operativa, pero debe declarar el importe y aplicarlo de manera uniforme a todas las vías. Una trayectoria que cumple sin reserva no debe clasificarse frente a otra obligada a mantener un colchón mayor.
El experimento comprueba la tesorería inmediatamente después de cada acontecimiento. Si coinciden en un día del modelo, los pagos operativos y los gastos de la vía preceden a los cobros operativos, pagos de subvención y entradas de financiación. Es un orden conservador y explícito. Puede revelar un incumplimiento oculto en un saldo neto al cierre del mes. El orden no describe la práctica bancaria de ninguna empresa concreta. Un plan real debe sustituir esta convención por horas documentadas de pago y liquidación cuando sean relevantes. Mientras tanto, el resultado conservador identifica las pruebas adicionales o la liquidez comprometida necesarias antes de confiar en financiación del mismo día.
Una solicitud aprobada no forma parte del efectivo disponible. Una suscripción posterior tampoco puede corregir un incumplimiento anterior a ella bajo el plan declarado. El modelo registra esos fallos aunque su registro diagnóstico continúe hasta una fecha posterior para comparar. Esa continuación es aritmética que muestra las consecuencias de los datos; no constituye una historia financiable. La regla del artículo excluye una vía incumplidora de la recomendación hasta que un compromiso de financiación adicional especificado o un cambio de gasto resuelva el déficit anterior. Un valor terminal condicional elevado no cambia esa condición de viabilidad.
Las magnitudes informativas más útiles son la fecha del primer incumplimiento, el saldo más bajo y la reserva inicial adicional necesaria para cumplir el mínimo bajo el mismo calendario. El cálculo de reserva mantiene fijos todos los demás datos. Si la dirección obtiene en cambio un puente posterior, este tendrá su propia fecha de efectivo, coste y consecuencias sobre la propiedad, y habrá que recalcular el registro. Por ello, la reserva diagnóstica debe leerse como una necesidad de fondos bajo una convención temporal concreta. No identifica un prestamista, no demuestra la disponibilidad de financiación ni establece que el hito operativo pueda aplazarse sin consecuencias.
| Caso | Día del primer incumplimiento | Efectivo en el primer incumplimiento (GBP) | Efectivo mínimo (GBP) | Primer déficit respecto al mínimo (GBP) | Mayor déficit respecto al mínimo (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Todos los casos utilizan un mínimo de GBP 10,000. Un saldo positivo puede incumplirlo; un mínimo negativo de efectivo es otro hecho diagnóstico. El primer déficit y el mayor déficit difieren. Continuar tras el incumplimiento es aritmética sin financiación, sin demostrar costes realmente pagados ni solicitudes válidas. D utiliza un plazo de subvención de 120 días; F recibe efectivo de aceleradora el día 300; G tiene una fracción de subvención del 20%; H incluye GBP 6,000 de costes subvencionables en cada pago mensual.
11 Valorar el puente como una decisión de financiación separada
Un puente modifica la comparación únicamente cuando su efectivo llega antes del déficit correspondiente. La dirección debe registrar su compromiso, condiciones, importe desembolsado, fecha de liquidación y cualquier comisión deducida de los fondos. Un principal bruto puede exagerar el efectivo utilizable si se retiene una comisión o vence otro pago al desembolso. El puente utilizado es un SAFE convertible especificado. Su entrada de efectivo se incorpora una vez y su principal financiado entra una vez en el cálculo de conversión. El modelo no afirma que un inversor real aportaría ese instrumento bajo las condiciones estipuladas.
La deuda y un derecho convertible necesitan tratamientos terminales distintos. Un préstamo reembolsado ya ha reducido el efectivo mediante su pago. Deducirlo otra vez en el puente de valor terminal al patrimonio neto infravaloraría la empresa. Un préstamo pendiente exige un ajuste separado del pasivo según la convención de valor elegida. Un SAFE que se convierte en acciones contribuye al denominador de propiedad y no debe restarse además como deuda impagada en el mismo cálculo de equivalentes ordinarios. Son reglas de conciliación del modelo. Antes de aplicarlas a una operación, deben establecerse el reembolso, la prioridad y el tratamiento contable reales mediante los instrumentos correspondientes.
Un puente emitido mientras sigue pendiente un instrumento MFN anterior también puede afectar a las condiciones de conversión. El cuadro debe distinguir la participación atribuible al propio puente de la participación adicional atribuible a las condiciones adoptadas por el instrumento anterior. Su efecto conjunto puede superar la participación directa del nuevo inversor. El análisis presenta ambos componentes bajo una regla expresa de elegibilidad y elección. No presupone que toda financiación posterior active todas las cláusulas MFN. Si los documentos tienen distintas definiciones de límite, descuentos o derechos de modificación, se necesita un cálculo separado para cada instrumento.
El consejo debe comparar la vía de subvención con puente frente a las alternativas disponibles después de incluir todo el efecto financiero del puente. La subvención sigue siendo apoyo mediante subvención, pero la estructura de capital necesaria para hacer viables sus plazos puede ser dilutiva. La descripción correcta es una trayectoria de financiación de subvención más puente. La dirección debe evitar calificar toda la trayectoria como no dilutiva por el hecho de que uno de sus componentes carezca de derechos accionariales. El registro propuesto conserva esa distinción y las condiciones pendientes de la subvención. También muestra si el puente solo modifica los plazos o financia actividad adicional que vuelve incomparables los resultados operativos.
12 Imputar el tiempo de gestión a la decisión que desplaza
El trabajo de solicitud y la participación en un programa consumen capacidad de gestión. Su coste económico depende de la actividad desplazada y de si la empresa paga efectivo adicional. El salario existente de un fundador no se convierte en un segundo pago porque asista a un taller. Una factura separada de consultoría, un pago de viaje o una contratación temporal sí crean otro acontecimiento de tesorería. El análisis debe distinguir estos efectos. Asignar el mismo coste por hora a todas las horas y añadirlo a una previsión que ya contiene el salario puede contar dos veces un recurso y ocultar la necesidad real de financiación.
El registro debe identificar el hito desplazado. Si el trabajo de solicitud retrasa una implantación para un cliente, la dirección necesita una explicación fundamentada de las consecuencias sobre los plazos de ingresos, costes y contratos. No debe insertar una mejora de ventas sin respaldo para la aceleradora ni una penalización de coste de oportunidad sin respaldo para la subvención con el fin de producir la respuesta preferida. Una comparación acotada puede mostrar las horas de gestión necesarias bajo datos de planificación declarados y dejar sin valorar su efecto comercial. Así, el consejo recibe una disyuntiva de capacidad transparente que conserva la diferencia entre una estimación de recursos y una consecuencia de tesorería verificada.
La reubicación y la reorganización societaria merecen sus propias partidas cuando una vía las exige. La empresa debe obtener estimaciones aplicables y distinguir costes únicos, gasto recurrente y condiciones que afecten a la ubicación del personal o los activos. El modelo no incorpora una asignación estándar de reubicación ni presupone que un programa internacional aporte autorización jurídica o fiscal. Las condiciones sin valorar permanecen pendientes. La comparación puede mostrar cuánto coste adicional puede absorber una vía preferida antes de que desaparezca su ventaja, pero ese umbral es un resultado del modelo y no una estimación del coste real.
Por ello, un presupuesto útil para decidir tiene un calendario de tesorería y otro de capacidad. El primero gobierna la liquidez. El segundo registra responsables, fechas, tareas desplazadas y pruebas necesarias para valorar una consecuencia comercial. El consejo puede autorizar un esfuerzo de solicitud acotado y exigir otra decisión antes de aceptar condiciones accionariales o comprometer gastos de reubicación. Esto conserva la capacidad de recabar información sin presuponer una adjudicación y distingue solicitud, aceptación y participación financiada. El experimento numérico siguiente se concentra en las magnitudes de efectivo y propiedad cuyos datos están completamente especificados.
13 Declarar el experimento y los límites de exclusión
El experimento contiene doce casos de financiación elaborados para el análisis y veinte sensibilidades de una variable cada vez. Cada dato cuantitativo es un supuesto construido en GBP. Ninguno es una media observada de un programa, una tasa de éxito de solicitantes ni una estimación procedente de la experiencia transaccional del autor. Los casos utilizan el mismo hito operativo y una convención de conversión declarada para que pueda examinarse el origen de cada diferencia. Un registro separado recoge determinadas condiciones publicadas de programas en sus monedas originales. Esas descripciones proporcionan contexto para decidir y no sustituyen implícitamente los datos del experimento ni se presentan como su conjunto de solicitantes subyacente.
El plan operativo común consta de doce periodos estipulados de treinta días, seguidos de una financiación posterior con precio fijado. Son días relativos del modelo. La subvención de reembolso utiliza un límite de adjudicación, un límite de costes subvencionables, una fracción de reembolso, un calendario de solicitudes y un plazo de cobro definidos. La aceleradora utiliza un derecho a un porcentaje fijo y un SAFE MFN separado sin límite de valoración. El derecho fijo se determina después de las conversiones SAFE especificadas y antes de la reserva de opciones incremental y de la nueva financiación. Un SAFE posterior admisible con límite puede aportar condiciones al instrumento MFN bajo la regla de elección declarada. Otros contratos requieren sus propias definiciones de conversión.
El cálculo utiliza aritmética racional exacta y redondea únicamente los resultados mostrados. Enumera la rama de conversión al precio del límite o de la ronda y la existencia o ausencia de una ampliación de la reserva. Un resultado válido debe satisfacer sus propias condiciones de rama, conciliar todas las unidades de los titulares y producir exactamente una capitalización admisible. El registro de tesorería concilia por separado cada cobro, pago, solicitud aprobada y derecho de cobro pendiente. Este diseño hace reproducible la aritmética sin simulación aleatoria. Establece cómo se comporta el método bajo los contratos y datos declarados; no valida esos datos como representativos del mercado.
La comparación excluye impuestos, cascadas de preferencias de liquidación, warrants, SAFE con descuento o predinero y la interpretación jurídica de derechos MFN no financieros. La reserva de opciones se trata como un derecho asignado o ejercido equivalente a acciones ordinarias, sin ingresos de ejercicio separados en el cálculo de valor. El resultado es una medida aproximativa de valor equivalente ordinario ajustada por dilución. No calcula los ingresos de salida de un fundador real. Los derechos de cobro aprobados e incondicionales tienen una convención explícita de valor nominal y un intervalo de cero a nominal. Una operación con solicitudes discutidas, anticipos restringidos o reembolsos contingentes necesita estados adicionales antes de aplicar el marco.
Una combinación prohibida se rechaza antes de la clasificación financiera. El incumplimiento del saldo mínimo sigue siendo un fallo aunque el registro diagnóstico continúe hasta cobros posteriores. Los pagos y solicitudes posteriores a ese incumplimiento son aritmética condicional, sin demostrar que una empresa sin financiación pagara realmente costes subvencionables u obtuviera un reembolso válido. Este tratamiento conserva la señal del fallo y el importe del compromiso ausente. La ronda posterior con precio fijado no puede financiar retroactivamente el déficit anterior. Solo un cambio de financiación u operación nuevo, especificado y admisible que resuelva el incumplimiento puede convertir esa vía en un plan viable.
| Titular | A: subvención de reembolso | B: aceleradora |
|---|---|---|
| Fundadores | 80.00% | 74.00% |
| Derecho fijo de aceleradora | 0.00% | 4.00% |
| SAFE MFN de aceleradora | 0.00% | 2.00% |
| Reserva de opciones existente | 0.00% | 0.00% |
| Reserva de opciones incremental | 0.00% | 0.00% |
| Nuevos inversores de la ronda | 20.00% | 20.00% |
| Total | 100.00% | 100.00% |
A es la subvención base; B es la aceleradora base. No existe otro SAFE ni puente en estas dos vías. La participación original de los fundadores es del 100% antes de financiarse. Todas las participaciones mostradas son posteriores a la misma ronda con precio fijado; las fracciones exactas suman el 100%. El derecho fijo de la aceleradora se determina tras la conversión SAFE y después se diluye con el dinero nuevo.
14 Comparar doce trayectorias operativas de financiación
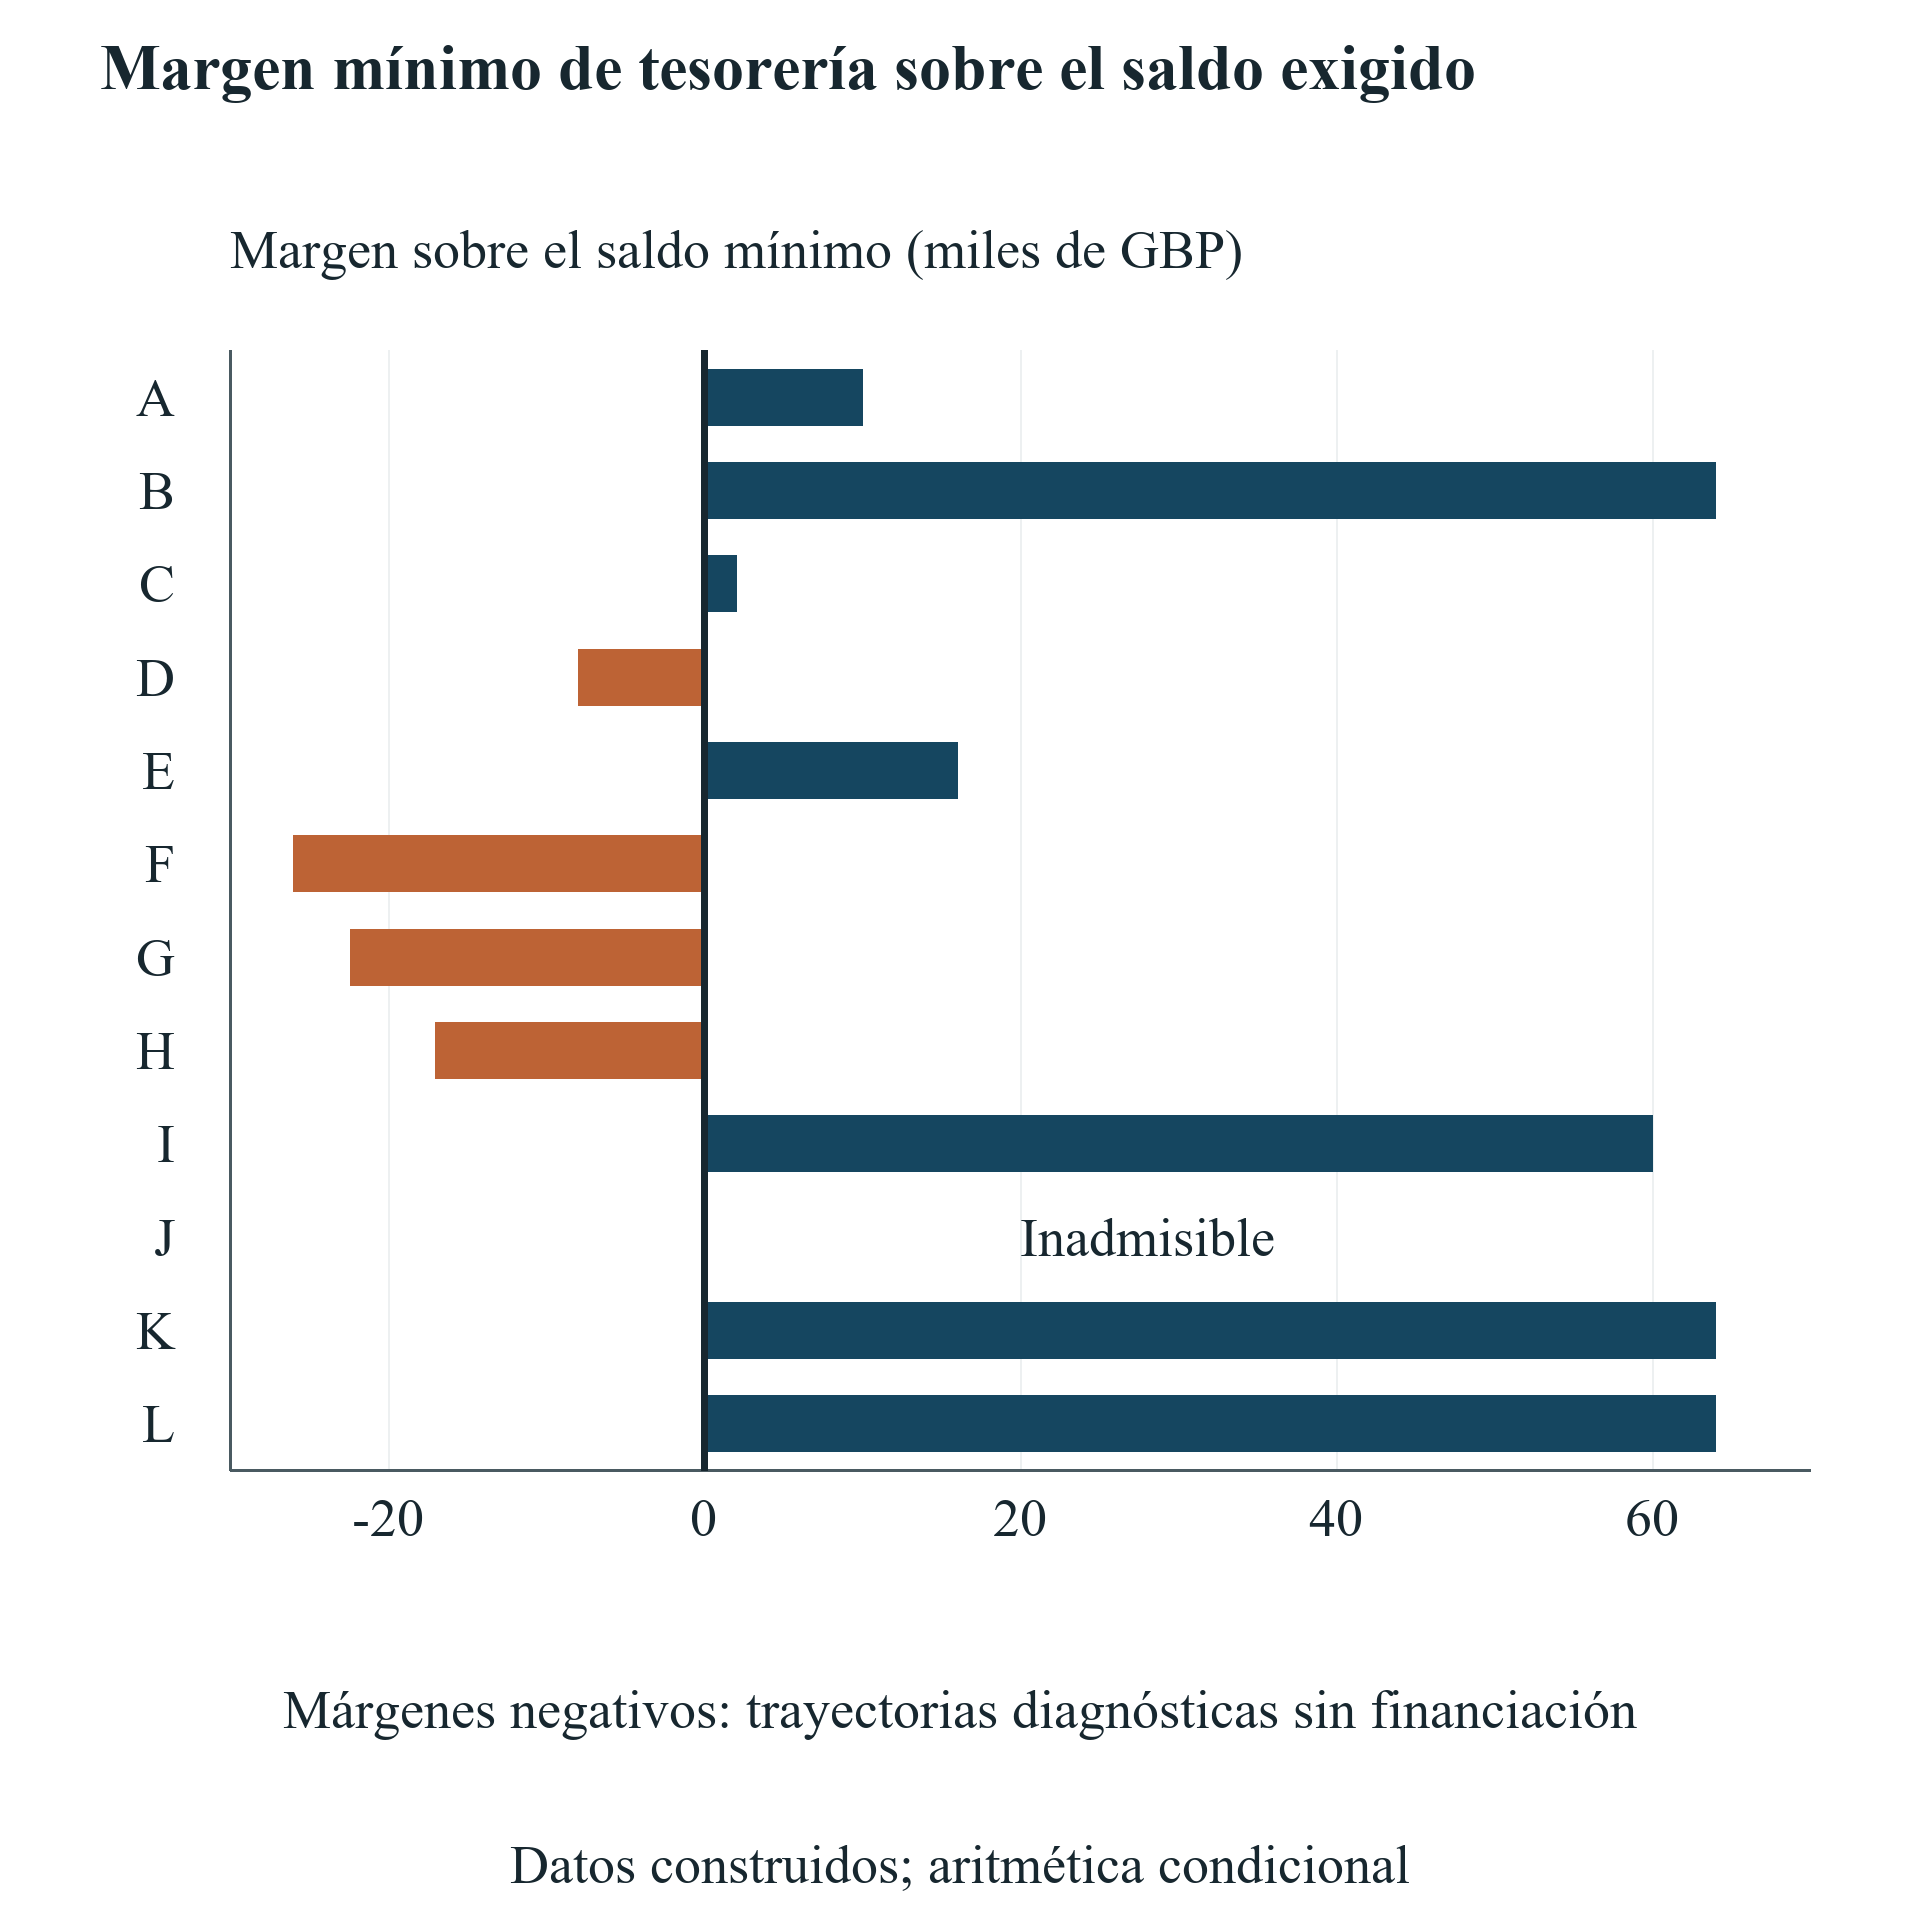
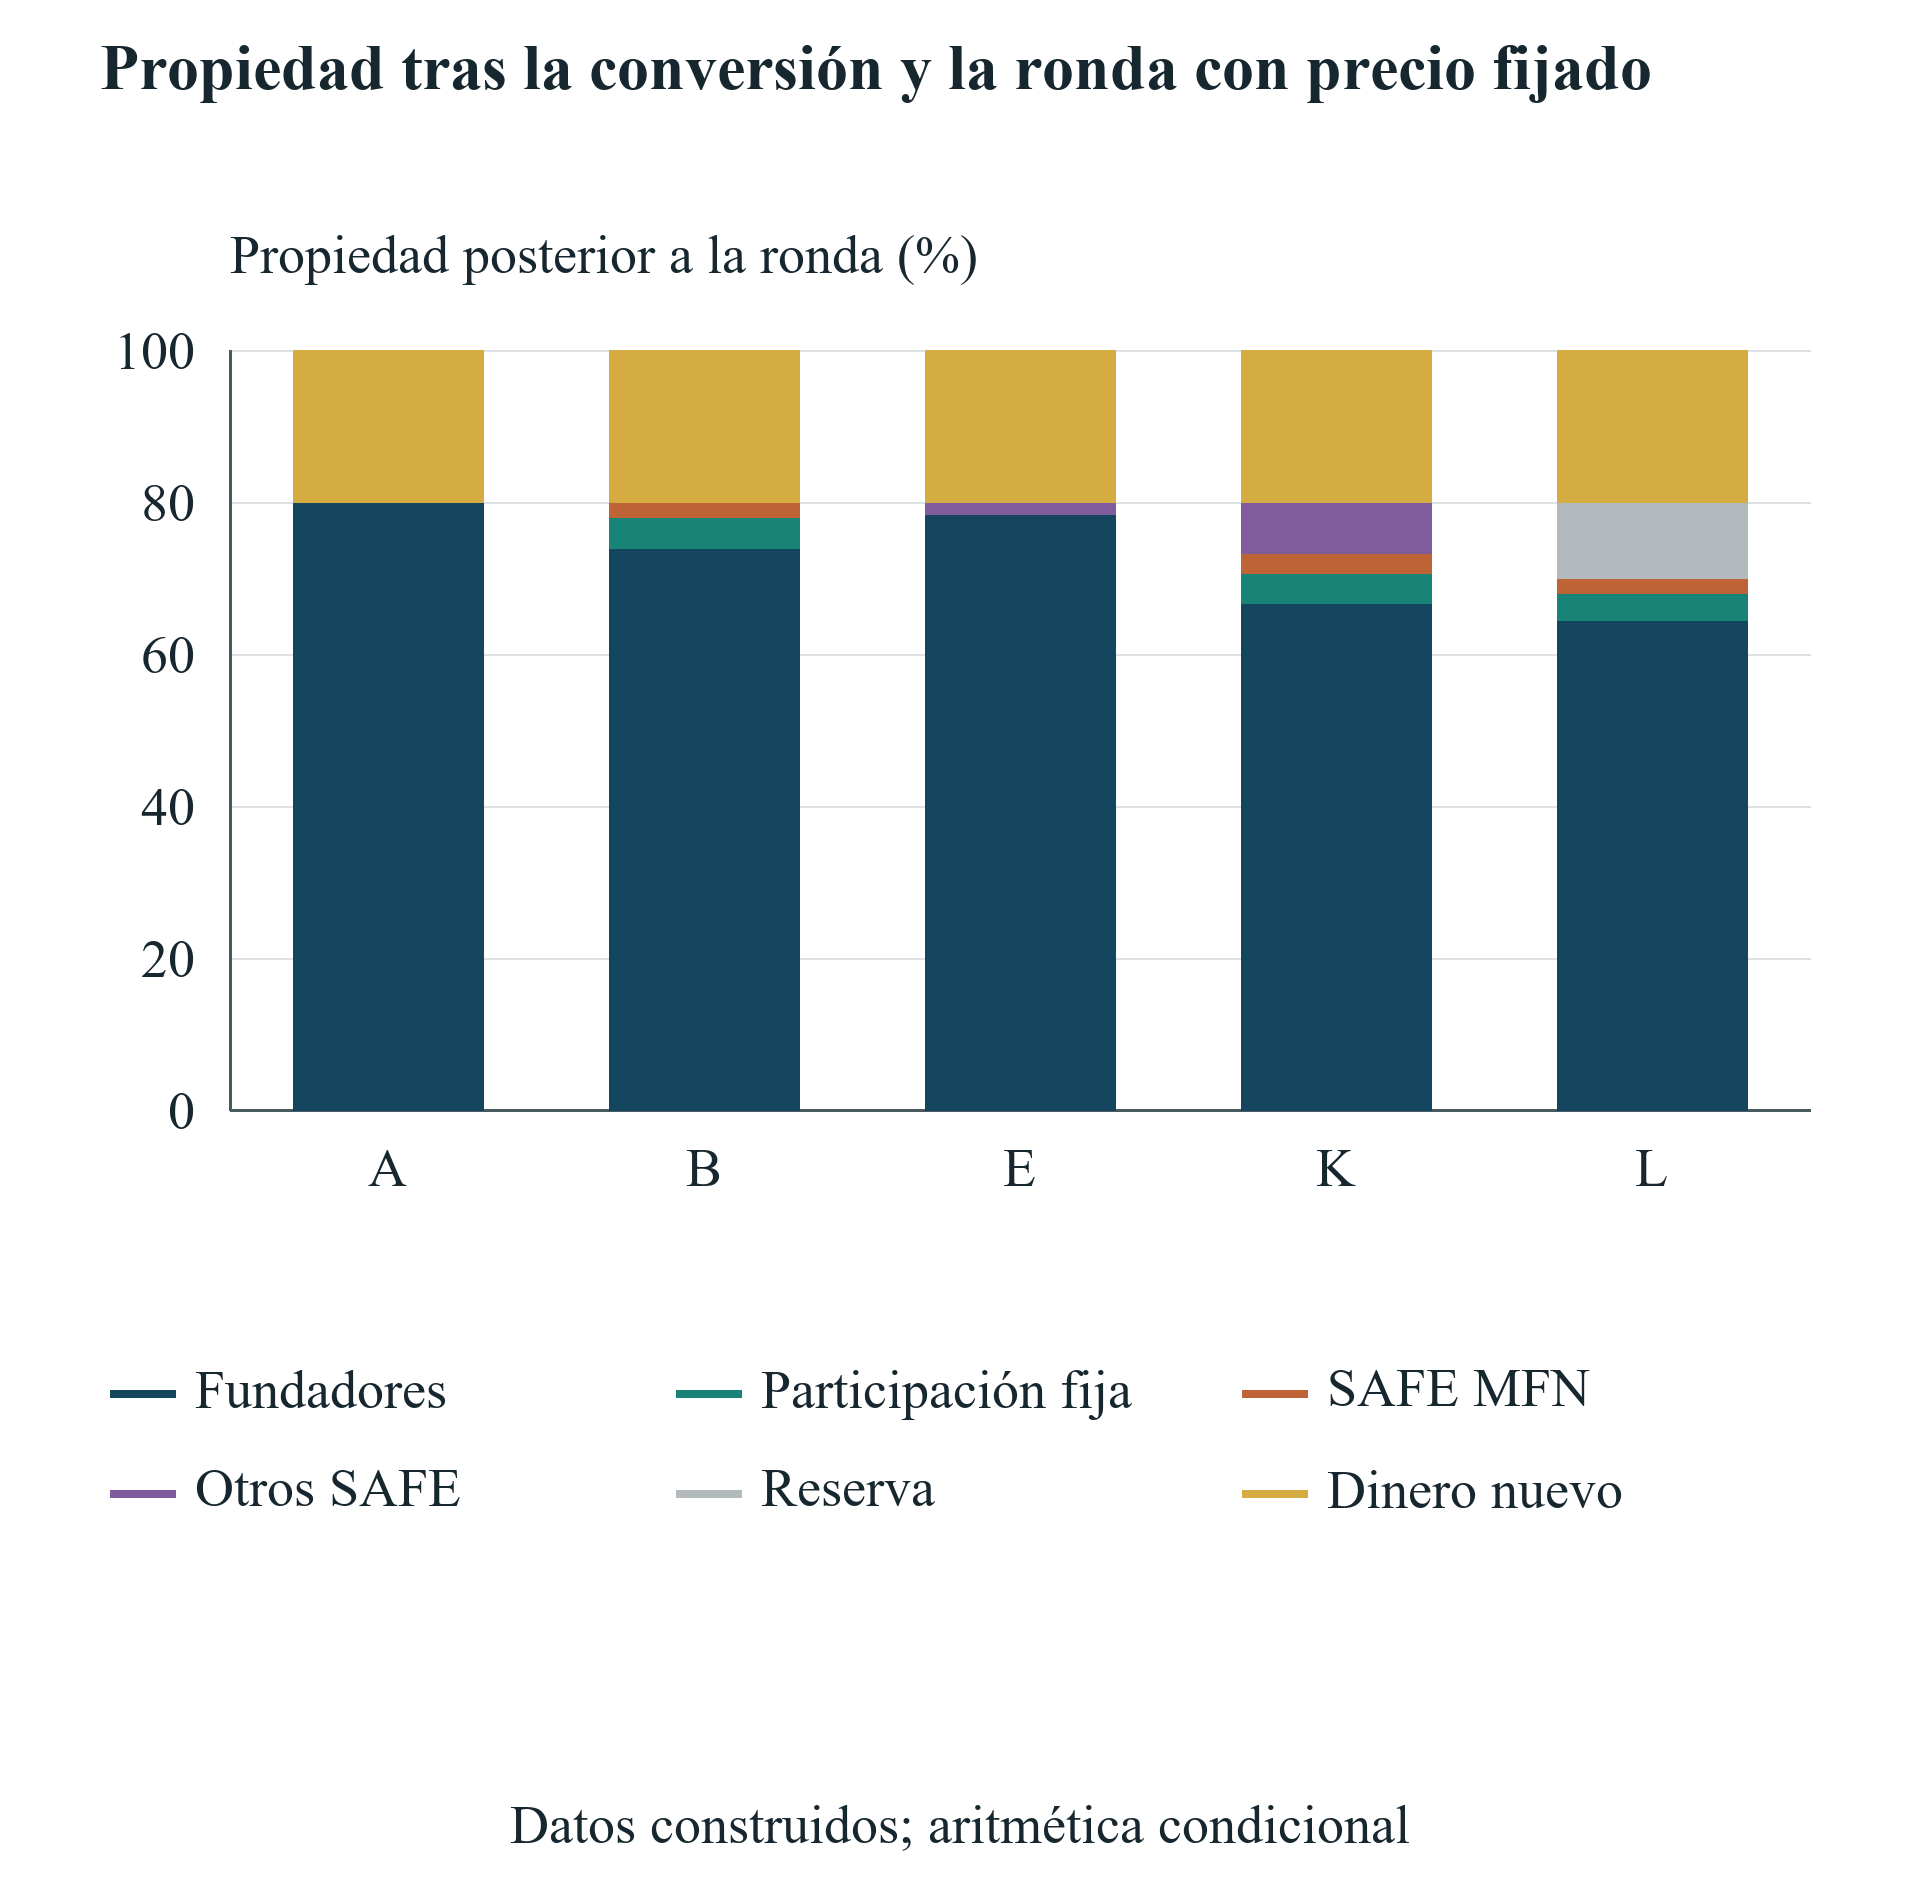
Los doce casos separan la elección de vía de la suficiencia de fondos. Siete cumplen el saldo mínimo estipulado, cuatro lo incumplen y uno es inadmisible porque su combinación de programas está expresamente prohibida. A es la subvención de reembolso de referencia. B es la aceleradora de referencia. Ambos financian el mismo plan operativo bajo sus condiciones construidas. Dejan a los fundadores con el 80% y el 74%, respectivamente, después de la ronda posterior con precio fijado. Estos resultados incorporan la secuencia de financiación. No son los precios de propiedad anunciados de ningún programa identificado, y los datos financieros no son una oferta actual de uno de ellos.
La diferencia de tesorería es visible antes de la ronda posterior. La subvención de referencia alcanza un mínimo de GBP 20,000 frente a un saldo mínimo exigido de GBP 10,000. La aceleradora alcanza GBP 74,000. Ambas cumplen, pero la subvención deja mucho menos efectivo excedente bajo el plan operativo declarado. La subvención paga GBP 54,000 hasta la fecha de comparación y mantiene GBP 6,000 de solicitudes aprobadas pendientes de pago. Su derecho aprobado total es GBP 60,000. Distinguir derechos, cobros y cuentas por cobrar explica cómo una adjudicación nominalmente no dilutiva puede exigir a la empresa adelantar un gasto considerable.
El caso C amplía a sesenta días el plazo de cobro de la subvención y sigue siendo viable, con un mínimo de GBP 12,000. D utiliza un plazo de 120 días. Incumple por primera vez el saldo mínimo el día 300, cuando el pago operativo deja GBP 4,000 antes del cobro posterior de ese día. Su saldo diagnóstico más bajo es GBP 2,000. Un saldo final positivo no elimina el incumplimiento previo. La continuación después del día 300 es un registro diagnóstico sin financiación. El modelo no establece que la empresa pudiera pagar esos costes posteriores o presentar solicitudes válidas sin otro compromiso.
El caso E añade un SAFE de GBP 60,000 con límite de valoración el día 180 a la trayectoria de subvención retrasada. El mínimo de efectivo resultante es GBP 26,000 y los fundadores conservan el 78.4% después de la conversión y la ronda. Esta trayectoria separada y completamente especificada supera la prueba de tesorería. Muestra cómo un puente vinculado al capital puede hacer dilutiva la estrategia completa de subvención aunque la propia subvención no emita acciones. La comparación no ordena por valor a E viable frente a D fallido. La dirección debe especificar primero una alternativa viable a D antes de comparar el valor accionarial sobre una base ejecutable.
Los casos restantes prueban un pago posterior de la aceleradora, una fracción de subvención menor, una base de costes subvencionables más estrecha, combinaciones permitidas y prohibidas, un SAFE posterior con límite que modifica las condiciones MFN y una reserva nueva. F, G y H incumplen el saldo mínimo. I está expresamente permitido y es viable. J se excluye antes de calcular tesorería o propiedad. K y L son viables pero reducen la participación de los fundadores mediante mecanismos distintos. Las tablas emparejadas conservan los doce resultados, incluidos los fallos, para que una vía no desaparezca de la comparación por el atractivo de su porcentaje final.
Todas las empresas parten de capital ordinario propiedad de los fundadores y sin reserva existente. La ronda posterior obtiene GBP 1 millón con una valoración predinero del patrimonio de GBP 4 millones estipulada independientemente. El valor de empresa operativo de referencia utilizado en la comparación también es GBP 4 millones, pero constituye otro dato con un significado económico diferente. Su igualdad numérica es una construcción declarada. No establece una identidad entre valor de empresa y valor predinero del patrimonio ni aporta una valoración de mercado de una empresa real.
| Caso | Trayectoria de financiación | Efectivo mínimo (GBP) | Propiedad de los fundadores | Estado |
|---|---|---|---|---|
| A | Subvención; plazo de cobro de 30 días | 20,000 | 80.0000% | Viable en tesorería |
| B | Aceleradora; efectivo el día 30 | 74,000 | 74.0000% | Viable en tesorería |
| C | Subvención; plazo de cobro de 60 días | 12,000 | 80.0000% | Viable en tesorería |
| D | Subvención; plazo de cobro de 120 días | 2,000 | 80.0000% | Incumplimiento del mínimo de tesorería; solo diagnóstico |
| E | Subvención retrasada más SAFE puente de GBP 60,000 | 26,000 | 78.4000% | Viable en tesorería |
| F | Aceleradora; efectivo el día 300 | -16,000 | 74.0000% | Incumplimiento del mínimo de tesorería; solo diagnóstico |
Casos construidos en GBP. Los porcentajes de los fundadores son participaciones equivalentes ordinarias posteriores a la ronda, mostradas a cuatro decimales. En D y F, la propiedad y los importes posteriores son aritmética diagnóstica tras un fallo de tesorería; no establecen una historia operativa financiada ni una recomendación.
| Caso | Trayectoria de financiación | Efectivo mínimo (GBP) | Propiedad de los fundadores | Estado |
|---|---|---|---|---|
| G | Subvención; reembolso del 20% | -12,400 | 80.0000% | Incumplimiento del mínimo de tesorería; solo diagnóstico |
| H | Componente subvencionable mensual de GBP 6,000 | -7,000 | 80.0000% | Incumplimiento del mínimo de tesorería; solo diagnóstico |
| I | Vía combinada expresamente permitida | 70,000 | 74.0000% | Viable en tesorería |
| J | Vía combinada prohibida | No calculado | No calculado | Inadmisible; excluido antes del cálculo financiero |
| K | SAFE posterior de GBP 250,000 con elección MFN | 74,000 | 66.6667% | Viable en tesorería |
| L | Objetivo de reserva posterior a la ronda del 10% | 74,000 | 64.5000% | Viable en tesorería |
G y H conservan aritmética diagnóstica sin financiación. Solo I permite expresamente combinar subvención y aceleradora con la cofinanciación privada declarada. J se rechaza antes de tesorería, capitalización o valor, por lo que no recibe cifras financieras. K y L modifican mecanismos de propiedad distintos. Los porcentajes están redondeados a partir de fracciones exactas conservadas.
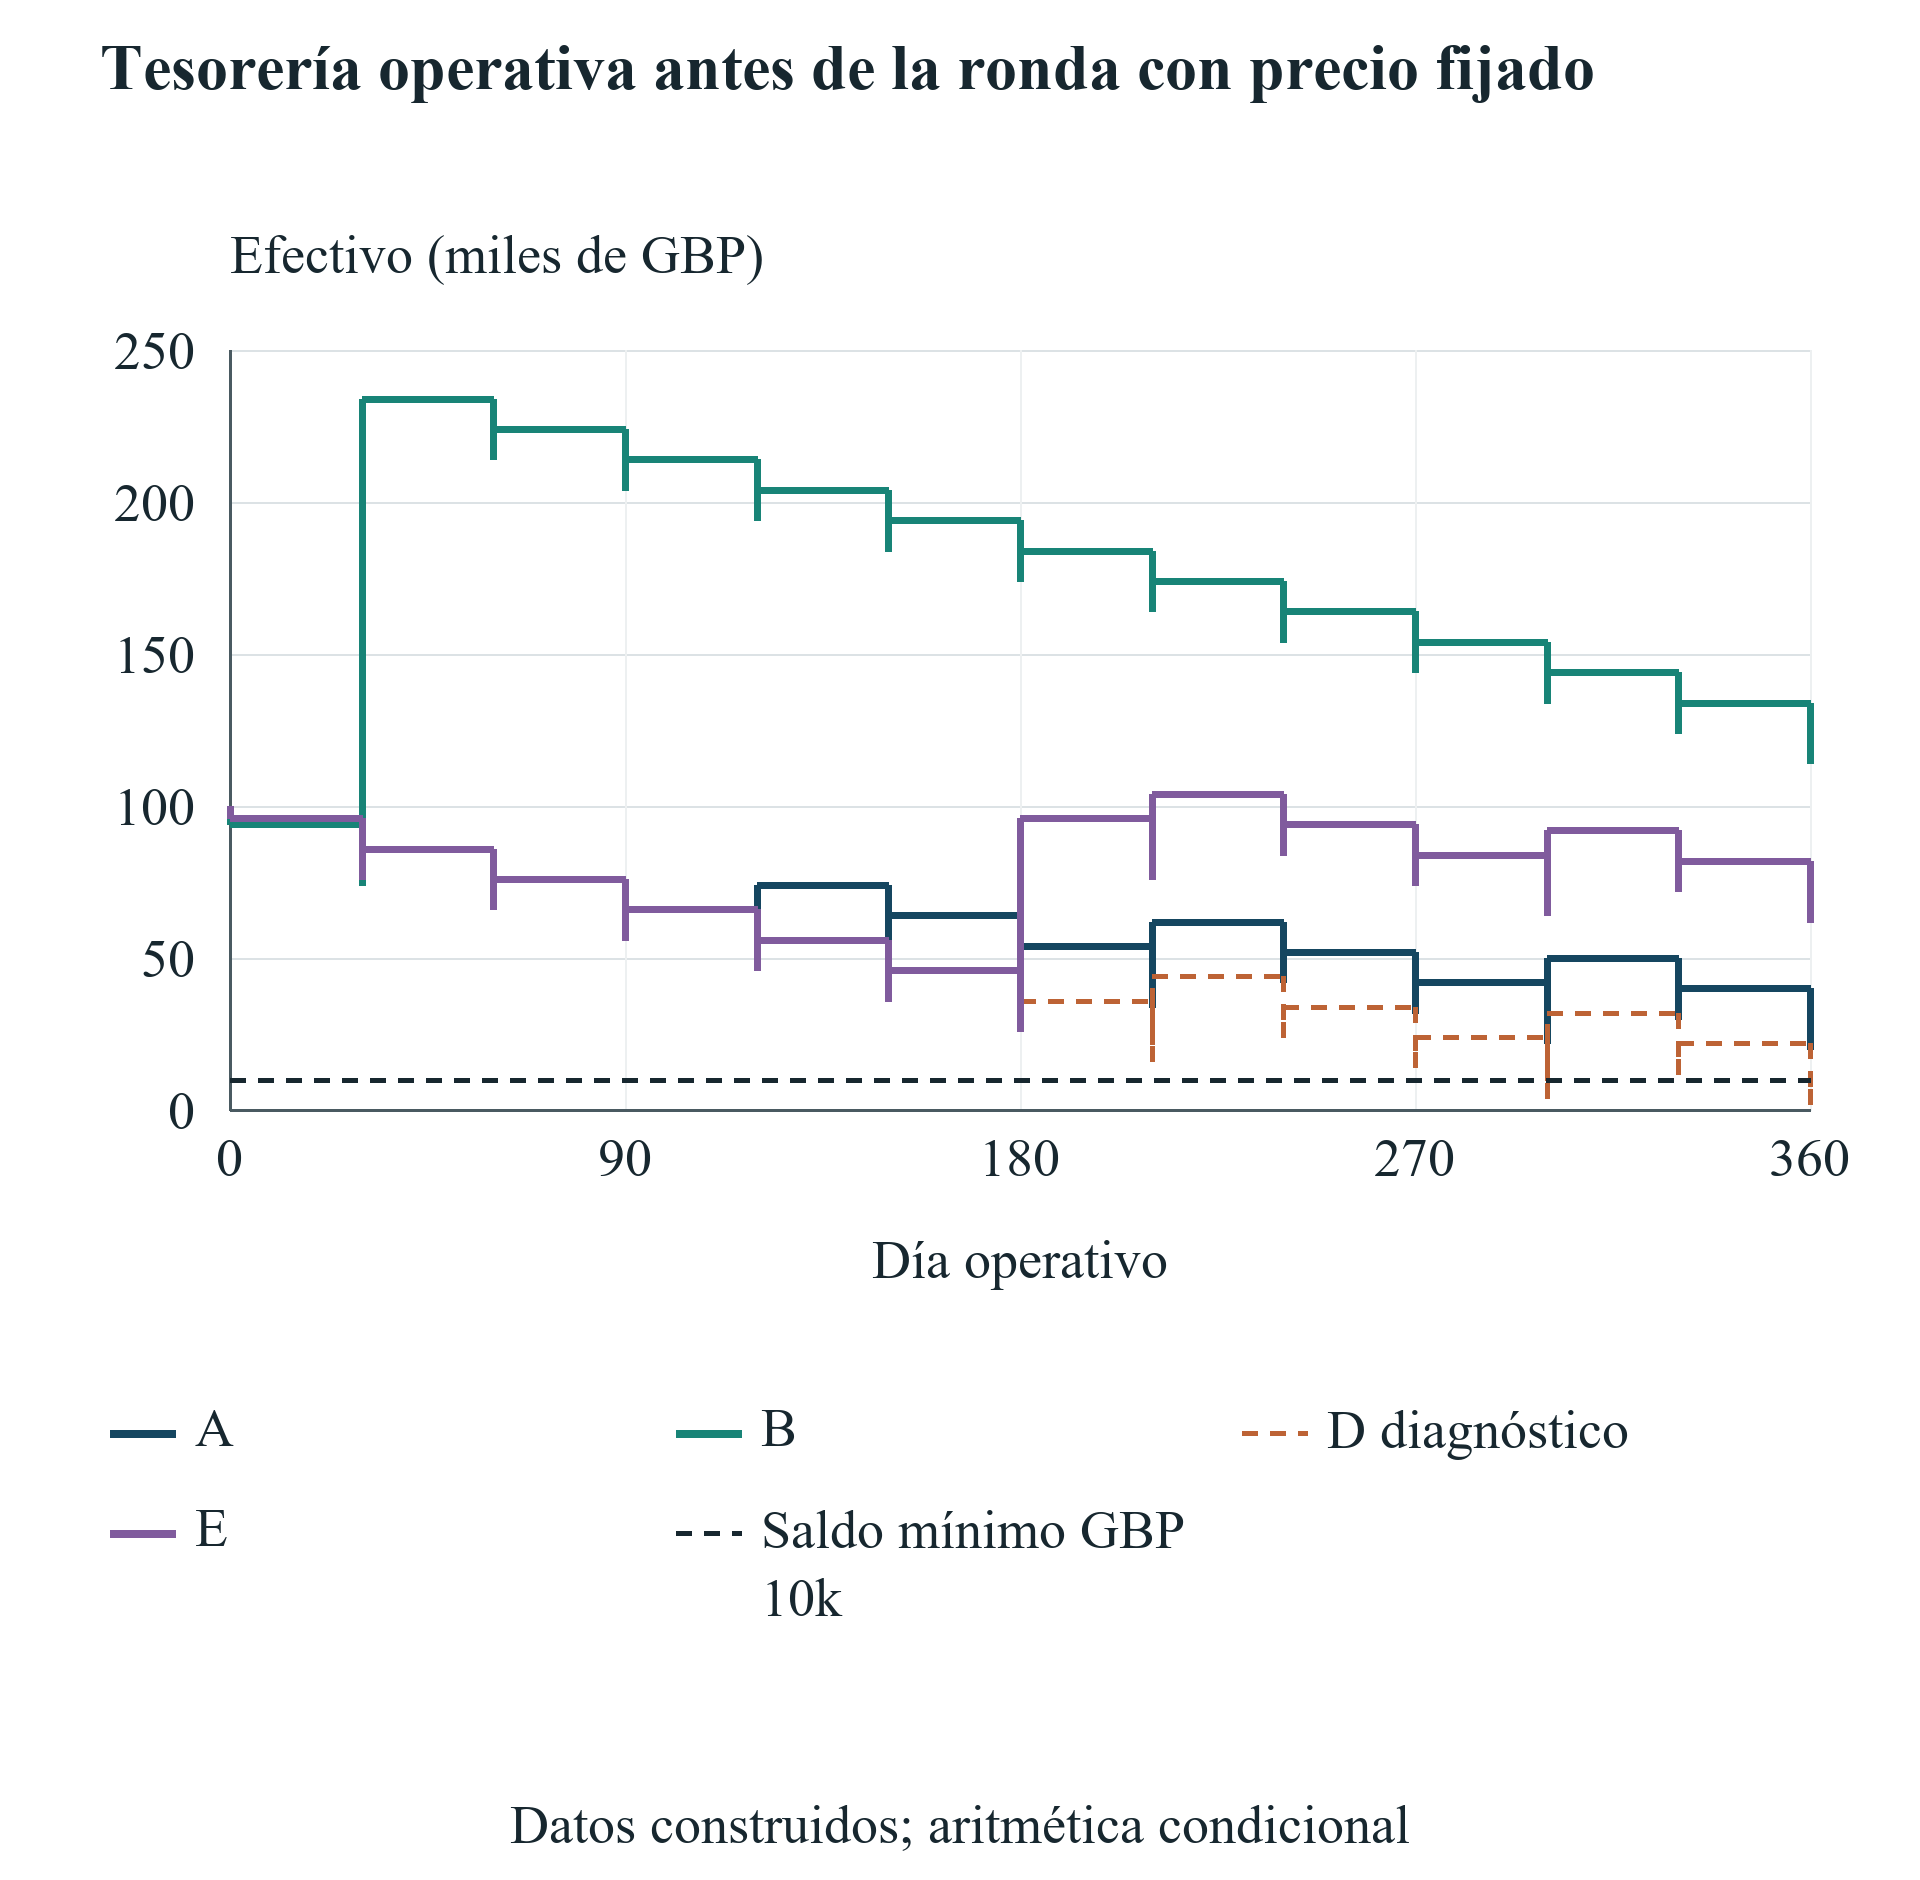
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Cálculo construido por el autor en GBP. Los pagos operativos preceden a cobros posteriores del mismo día. D incumple el mínimo el día 300; la trayectoria posterior es aritmética diagnóstica sin financiación. A, B y E siguen siendo viables bajo los datos declarados.
15 Someter a tensión los plazos de cobro y la reserva inicial de efectivo
Cinco sensibilidades de retraso de la subvención mantienen constantes la adjudicación, el gasto subvencionable y el plan operativo, y modifican el plazo de cobro. Los plazos de cero, treinta y sesenta días cumplen el saldo mínimo estipulado. Sus saldos mínimos son GBP 20,000, GBP 20,000 y GBP 12,000. El caso de noventa días falla por primera vez el día 360; el de 120 días, el día 300. Ambos alcanzan un mínimo diagnóstico de GBP 2,000. Los resultados dependen del orden declarado, incluidos los pagos operativos anteriores a cobros del mismo día. Un saldo mensual agregado ocultaría los fondos necesarios para atravesar ese intervalo.
El experimento también varía la fecha de efectivo de la aceleradora independientemente de su fecha de aceptación. Los pagos en los días cero, treinta, noventa y 180 siguen siendo viables, con mínimos de GBP 94,000, GBP 74,000, GBP 54,000 y GBP 24,000, respectivamente. El pago el día 300 falla por primera vez el día 240 y alcanza un saldo diagnóstico negativo de GBP 16,000. Cada sensibilidad termina mostrando el mismo efectivo final porque la misma inversión se incorpora finalmente al registro. Esa igualdad no hace operativamente equivalentes las vías. La empresa necesita fondos comprometidos antes de asumir las obligaciones que conducen a ese saldo final.
Un déficit respecto al saldo mínimo es un cálculo de reserva útil bajo un calendario fijo. La diferencia entre el mínimo exigido y el saldo más bajo del registro da el efectivo inicial adicional necesario para resolver todos los incumplimientos si ese efectivo no tiene costes, reembolso ni consecuencias sobre la propiedad. En D la diferencia es GBP 8,000; en F, GBP 26,000. Son brechas condicionales de reserva. El modelo no presupone que otro proveedor ofrezca gratuitamente esos importes. Un puente real debe incorporarse con su fecha de disponibilidad, comisiones, conversión o reembolso y permisos del programa.
El primer incumplimiento y el peor déficit responden a preguntas distintas. D cae inicialmente GBP 6,000 por debajo del saldo mínimo el día 300, mientras que su brecha diagnóstica posterior alcanza GBP 8,000. Cubrir solo la primera insuficiencia dejaría otro fallo más adelante en el plan sin cambios. F cae inicialmente GBP 6,000 por debajo del mínimo el día 240 y después presenta una brecha mucho mayor. Por ello, el consejo necesita toda la trayectoria fechada, el primer plazo para decidir y el compromiso máximo requerido. Una sola cifra del primer incumplimiento resulta insuficiente para dimensionar una solución completa de financiación.
Los casos de menor porcentaje y elegibilidad más estrecha ilustran el mismo mecanismo por otro canal. Una menor fracción de reembolso y menos costes admisibles reducen el dinero que vuelve a la empresa. No reducen las facturas operativas de este experimento. La dirección no puede resolver esa brecha reclasificando un pago no subvencionable como cofinanciación o tratando un crédito de servicios como efectivo general. Un plan de gasto modificado sería otro caso. Su alcance técnico, la posibilidad de alcanzar el hito y los permisos deben evaluarse junto con el registro revisado antes de calificar el cambio como alternativa viable.
El retraso también cambia la distribución entre efectivo y derechos de cobro pendientes en la fecha de comparación. La convención de valor nominal puede mantener sin cambios la medida condicional de valor accionarial de una vía de subvención mientras esa misma vía incumple antes la prueba de tesorería. Es una propiedad del límite contable estipulado, sin demostrar que el retraso carezca de coste económico. El artículo presenta primero el fallo y conserva un intervalo de cero a nominal para el derecho de cobro. No estima impago, tipos de descuento ni primas de financiación a partir de retrasos construidos. Esos datos requieren pruebas específicas del derecho y la contraparte reales.
| Plazo de cobro (días) | Efectivo mínimo (GBP) | Día del primer incumplimiento | Derechos pendientes el día 361 (GBP) | Estado |
|---|---|---|---|---|
| 0 | 20,000 | Ninguno | 0 | Viable en tesorería |
| 30 | 20,000 | Ninguno | 6,000 | Viable en tesorería |
| 60 | 12,000 | Ninguno | 6,000 | Viable en tesorería |
| 90 | 2,000 | 360 | 6,000 | Diagnóstico sin financiación |
| 120 | 2,000 | 300 | 24,000 | Diagnóstico sin financiación |
Cambia un dato respecto a A: el plazo entre aprobación y pago. El gasto, los días de aprobación y las condiciones permanecen fijos. Los pagos preceden a cobros del mismo día. Las filas de 90 y 120 días incumplen el mínimo; sus solicitudes y efectivo posteriores son diagnósticos. No se aporta una probabilidad de retraso ni una estimación del tiempo de tramitación.
| Ambos cobros en el día | Efectivo mínimo (GBP) | Día del primer incumplimiento | Propiedad de los fundadores | Estado |
|---|---|---|---|---|
| 0 | 94,000 | Ninguno | 74.00% | Viable en tesorería |
| 30 | 74,000 | Ninguno | 74.00% | Viable en tesorería |
| 90 | 54,000 | Ninguno | 74.00% | Viable en tesorería |
| 180 | 24,000 | Ninguno | 74.00% | Viable en tesorería |
| 300 | -16,000 | 240 | 74.00% | Diagnóstico sin financiación |
Las fechas de cobro del componente fijo y MFN se desplazan juntas; la aceptación sigue en el día 0. Todos los cobros terminan entrando antes de la ronda, pero el pago el día 300 deja un incumplimiento previo el día 240. La propiedad mostrada para este último caso es aritmética diagnóstica condicional. El mismo efectivo final no establece la misma liquidez.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Cálculo construido por el autor, en miles de GBP. El margen es el efectivo mínimo menos el saldo exigido. J carece de cálculo de tesorería; no es un resultado de margen cero. Las cifras no estiman tasas reales de fracaso de subvenciones o aceleradoras.
16 Probar la revisión MFN junto con la próxima suscripción y la reserva
Un cálculo MFN necesita el instrumento posterior admisible y el perímetro de la conversión, además del efectivo original. La familia de sensibilidad comienza con el caso de aceleradora y añade un SAFE posterior de GBP 250,000. El SAFE MFN original de GBP 100,000 puede elegir las condiciones estipuladas del límite posterior. El experimento varía ese límite entre GBP 2 millones, GBP 3 millones, GBP 4 millones, GBP 6 millones y GBP 8 millones. Cada caso incluye ambas suscripciones. Por ello, el cambio frente al caso original combina financiación adicional y revisión de condiciones; no estima aisladamente el coste de una cláusula MFN.
La propiedad de los fundadores después de la ronda es el 62% con límite de GBP 2 millones, dos tercios con GBP 3 millones y el 69% con cada límite de GBP 4 millones, GBP 6 millones y GBP 8 millones. Ambos SAFE utilizan la rama del límite en los tres primeros casos, incluido el empate exacto en GBP 4 millones. Utilizan la rama de precio de la ronda en los dos límites mayores. El porcentaje invariable por encima de ese umbral resulta de convertir al precio de ronda aplicable más bajo. Forzar la fórmula del límite en todos los casos exageraría la participación retenida en los casos de límites elevados.
La tabla de propiedad muestra por separado los dos derechos SAFE. Con el límite de GBP 2 millones, el SAFE MFN mantiene el 4% y el posterior el 10% después de la ronda. Con GBP 3 millones mantienen aproximadamente el 2.6667% y el 6.6667%. Con GBP 4 millones y más, mantienen el 2% y el 5% bajo este experimento. El derecho fijo de la aceleradora conserva el 4% y los nuevos inversores de la ronda el 20% en toda esta familia. Estas cifras y la propiedad de los fundadores suman el 100%. Las fracciones exactas siguen siendo la base de cálculo; los porcentajes mostrados a cuatro decimales están redondeados.
La interpretación depende de la definición del derecho fijo. Aquí su 5% se aplica después de las conversiones SAFE especificadas y antes de la reserva incremental y la nueva financiación con precio fijado. Un contrato con otro denominador necesita otro cálculo. Las descripciones publicadas se comprueban por separado porque los porcentajes fijos, las cláusulas MFN y los desencadenantes de financiación admisible difieren entre proveedores y documentos. El experimento genérico aporta una prueba transparente de una secuencia definida. No certifica que un fundador pueda reproducir sus porcentajes sustituyendo únicamente el nombre de una aceleradora real.
La sensibilidad de la reserva modifica otro límite de propiedad. Los objetivos posteriores a la ronda de cero, 5%, 10%, 15% y 20% dejan a los fundadores el 74%, 69.25%, 64.5%, 59.75% y 55%, respectivamente. Por tanto, un objetivo del 10% reduce la propiedad de los fundadores en 9.5 puntos porcentuales respecto al escenario sin ampliación. El derecho fijo también baja del 4% al 3.5%. En el régimen estipulado de precio de ronda, el SAFE MFN sigue en el 2% y los nuevos inversores en el 20%. Por ello, el porcentaje de reserva debe calcularse dentro de toda la secuencia de conversión, sin restarlo mecánicamente solo de los fundadores.
La reserva es un derecho totalmente diluido equivalente a acciones ordinarias asignadas o ejercidas en este experimento. No entran ingresos de ejercicio separados en el cálculo de valor. Las adjudicaciones reales a empleados, la consolidación, las pérdidas de derechos, los precios de ejercicio, las preferencias y las distribuciones de salida pueden cambiar la asignación económica. La dirección debe conservar juntas la tabla contractual y la convención de valor elegida, y obtener asesoramiento específico cuando existan ambigüedades. Un gráfico porcentual sirve para conciliar la propiedad; no establece los ingresos realizados de una persona en una venta posterior.
| Límite posterior (GBP) | Ramas de conversión de ambos SAFE | Propiedad de los fundadores | Propiedad del SAFE MFN | Propiedad del SAFE posterior |
|---|---|---|---|---|
| 2,000,000 | Precio del límite | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Precio del límite | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Precio del límite; empate exacto | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Precio de la ronda | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Precio de la ronda | 69.0000% | 2.0000% | 5.0000% |
La suscripción posterior es GBP 250,000 y el principal MFN anterior GBP 100,000 en todas las filas. Ambos utilizan las condiciones estipuladas de igual capitalización. La participación fija de la aceleradora se mantiene en el 4% y los nuevos inversores el 20%; no se añade reserva. La rama del límite prevalece en el empate exacto. Los porcentajes se redondean a cuatro decimales; las fracciones exactas suman el 100%. Cambian tanto la financiación como las condiciones MFN, sin estimar un beneficio causal del programa.
| Objetivo de reserva | Propiedad de los fundadores | Derecho fijo de aceleradora | Propiedad del SAFE MFN | Nuevos inversores de la ronda |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Solo cambia respecto a B el objetivo de reserva posterior a la ronda. La reserva inicial es cero. El derecho fijo se diluye con la reserva incremental y el dinero nuevo; el MFN a precio de ronda permanece en el 2%. Las unidades de reserva son derechos equivalentes ordinarios asignados o ejercidos sin ingresos de ejercicio modelizados por separado. No son distribuciones de salida realizadas.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Capitalización construida por el autor en equivalentes ordinarios. A es la subvención base; B la aceleradora base; E añade el puente de subvención; K añade un SAFE posterior con elección MFN; L añade una reserva del 10% después de la ronda. La convención de reserva no representa ingresos de salida realizados.
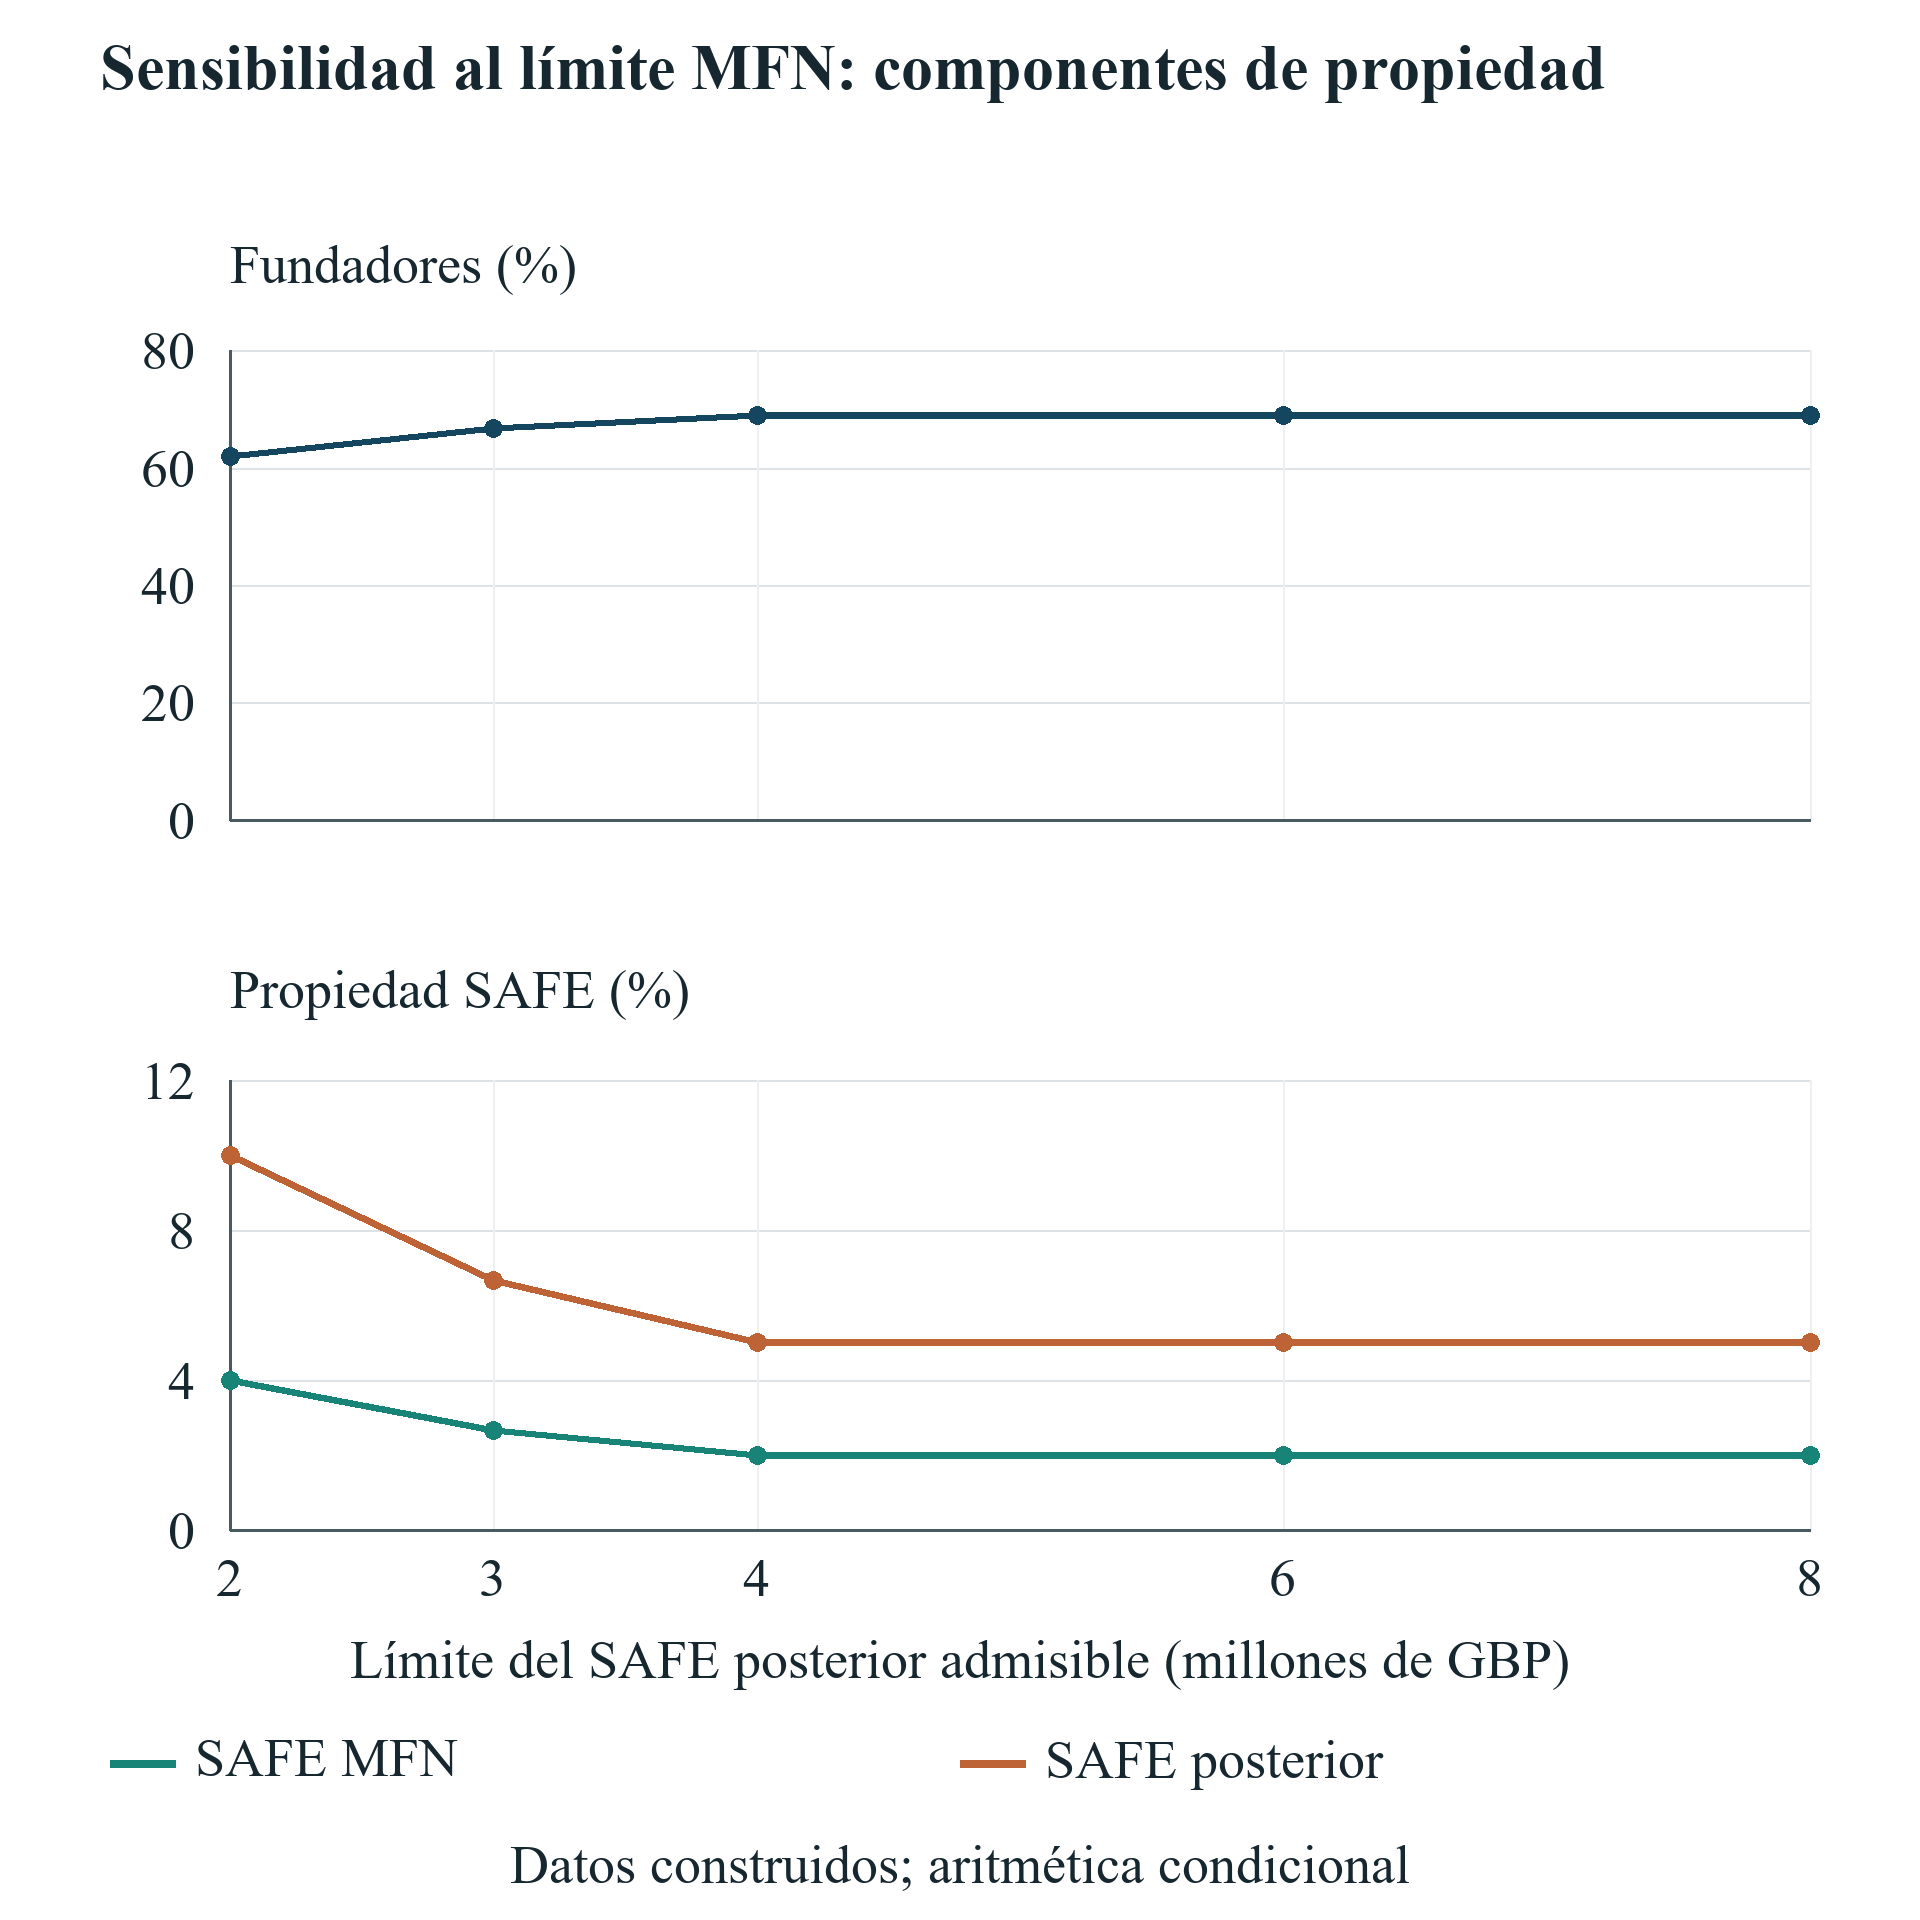
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Sensibilidad construida por el autor. Cada caso incluye el SAFE MFN original de GBP 100,000 y el SAFE adicional de GBP 250,000. La figura no es una estimación causal aislada de la cláusula MFN ni un resultado real de programa.
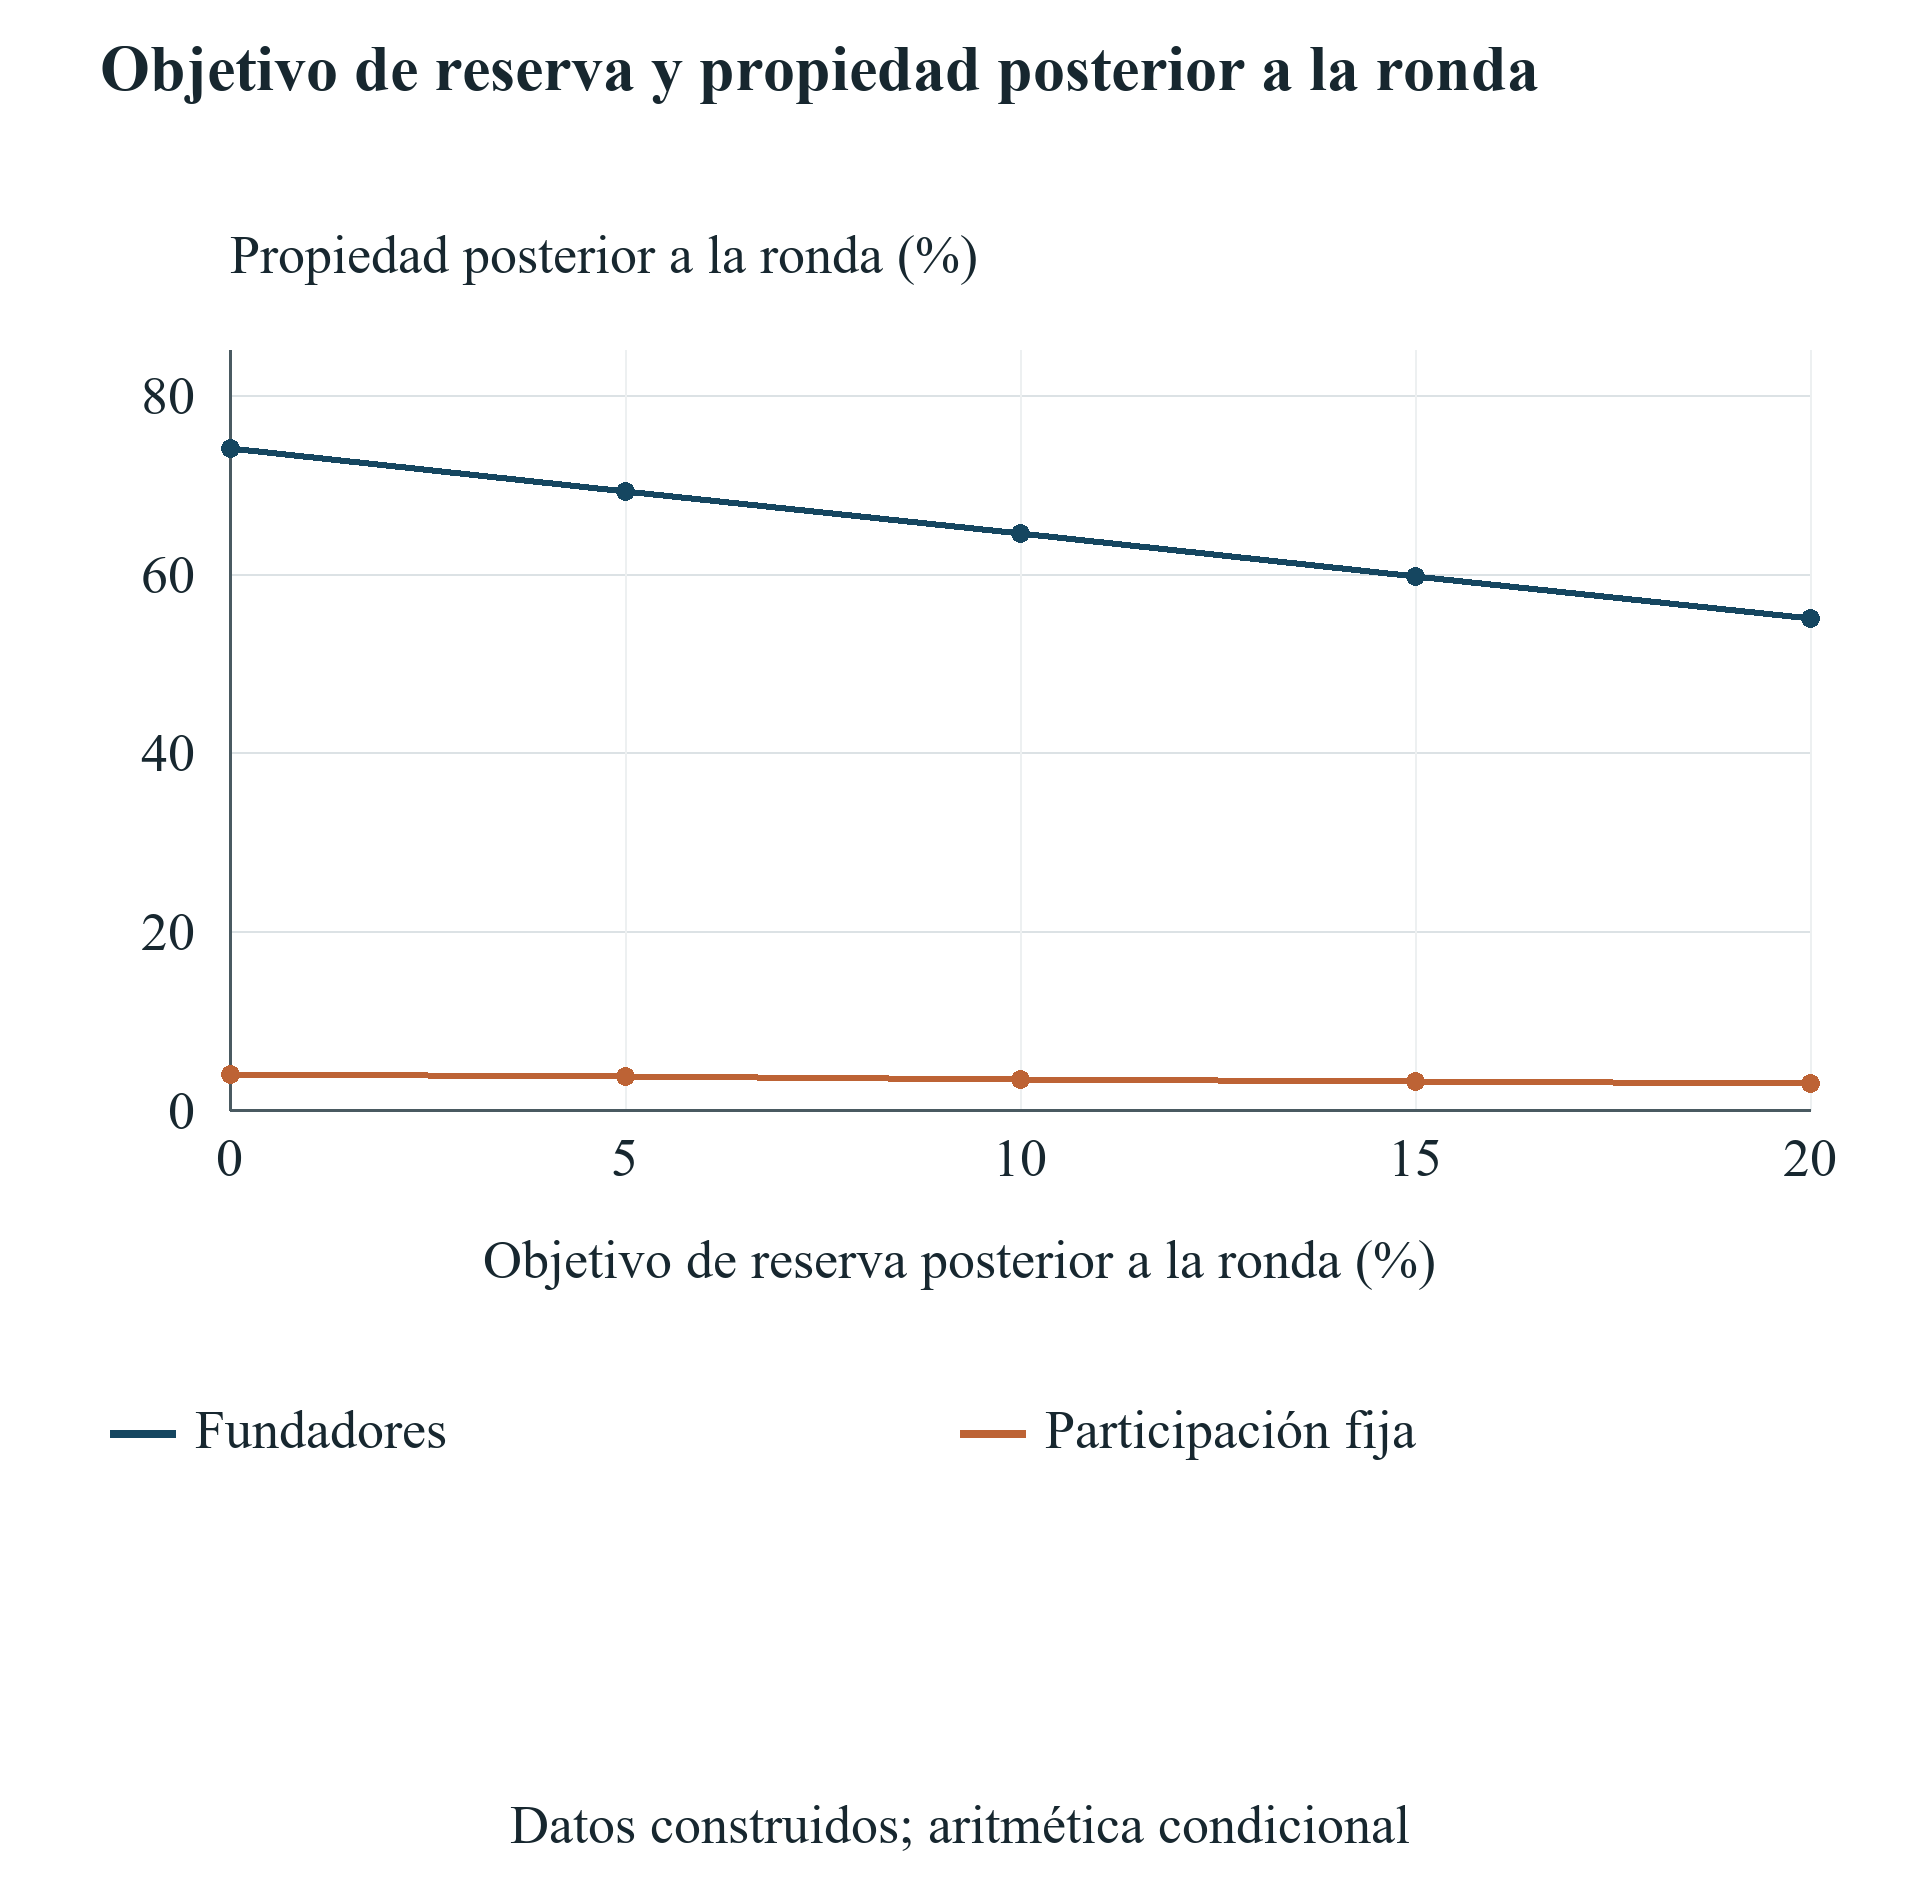
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Sensibilidad de aceleradora construida por el autor sin el SAFE adicional de GBP 250,000. Los derechos de reserva son equivalentes ordinarios asignados o ejercidos sin ingresos de ejercicio separados. Los demás datos y la secuencia de conversión declarada permanecen fijos.
17 Calcular el umbral de valor operativo para la dilución adicional
La comparación de valor se aplica únicamente cuando ambas vías identificadas superan las pruebas contractual y de tesorería. Suma el valor de empresa operativo, el efectivo en la fecha de comparación y el valor declarado de los derechos de cobro aprobados pendientes de pago; resta la deuda, fija en cero el mínimo de esa medida del patrimonio y la multiplica por la participación totalmente diluida de los fundadores en equivalentes ordinarios. Los cobros de financiación entran una vez en tesorería. Los gastos del programa ya han reducido el efectivo. El cálculo no vuelve a añadir ni los derechos de subvención ni las suscripciones. Produce una medida condicional de propiedad en equivalentes ordinarios. No es una distribución de efectivo, un valor transaccional observado ni un sustituto de una cascada de preferencias de liquidación.
Con el valor de empresa operativo estipulado de GBP 4 millones, la subvención de referencia A produce una medida para los fundadores de GBP 4,028,800. La aceleradora de referencia B produce GBP 3,791,760. El cálculo de la subvención incluye GBP 1,030,000 de efectivo final y GBP 6,000 de derechos de cobro aprobados a nominal, multiplicados por el 80%. La aceleradora incluye GBP 1,124,000 de efectivo y ningún derecho de cobro de subvención, multiplicados por el 74%. La comparación separa el efectivo adicional obtenido del menor porcentaje retenido. No presupone que el mismo gasto operativo o los mismos hitos técnicos produzcan necesariamente la misma valoración de mercado.
Manteniendo fijos el efectivo, derechos de cobro, deuda y propiedad de B, el valor de empresa operativo necesario para que B iguale la referencia A es exactamente GBP 159,852,000 dividido entre 37. Son aproximadamente GBP 4.320324 millones, o GBP 4,320,325 cuando se redondea hacia arriba el mínimo en libras enteras. La diferencia respecto a GBP 4 millones es aproximadamente GBP 320,324, o el 8.01%. Es el aumento condicional requerido bajo los datos declarados. El experimento no estima que una aceleradora lo vaya a crear, no asigna una probabilidad de hacerlo ni infiere el valor medio de un programa real.
Cada umbral adicional identifica su propia referencia. Manteniendo fija la medida de B, la combinación permitida I necesita GBP 3,944,000 de valor de empresa operativo; K, con SAFE posterior y MFN, necesita GBP 4,313,640; y L, con reserva, necesita aproximadamente GBP 4.754698 millones. El caso de retraso de subvención C necesita GBP 3,703,700 para igualar B bajo la convención de derechos de cobro a nominal. Los umbrales no forman una clasificación común porque sus referencias y estructuras de capital candidatas difieren. El consejo debe utilizar la comparación pertinente para su decisión y conservar junto a ella la condición de viabilidad de tesorería.
Una interpretación útil del umbral base es una pregunta de diligencia. La dirección pregunta qué cambio comercial concreto y acreditado podría respaldar el valor operativo adicional manteniendo el gasto, financiación y calendario supuestos. Una mejora de ingresos contratada, un cambio documentado de margen o un hito distinto pueden justificar otro análisis de valoración. El número de reuniones, un logotipo de programa o una posible presentación a inversores no aportan por sí solos esas pruebas de valoración. Si un beneficio alegado modifica el efectivo operativo o las necesidades de financiación, la dirección debe actualizar esos datos y el valor de empresa para evitar una contabilidad incoherente.
El umbral puede recalcularse para otra convención de derechos de cobro o estructura de capital negociada, pero el artículo no sustituye implícitamente esos elementos en los resultados presentados. Se suprimen las comparaciones de valor de las vías fallidas. J inadmisible no tiene resultado financiero que clasificar. El valor operativo fijo de GBP 4 millones y la valoración predinero del patrimonio son supuestos declarados y diferenciados. La aportación práctica del marco es la secuencia desde los permisos aplicables hasta tesorería, conversión y una exigencia condicional de valor. Después, las pruebas comerciales deben establecer si la vía propuesta puede satisfacer esa exigencia.
| Referencia a candidato | Valor aproximativo de fundadores de referencia (GBP) | Umbral exacto de EV operativo (GBP) | Mínimo en GBP enteras |
|---|---|---|---|
| A a B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B a C | 3,791,760 | 3,703,700 | 3,703,700 |
| B a I | 3,791,760 | 3,944,000 | 3,944,000 |
| B a K | 3,791,760 | 4,313,640 | 4,313,640 |
| B a L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Cada fila utiliza su propia referencia identificada con el valor de empresa operativo separado de GBP 4,000,000. Ambas vías superan las pruebas de admisibilidad y tesorería. El umbral mínimo en libras enteras es el redondeo hacia arriba del umbral exacto; no se elige a partir de una presentación redondeada. El efectivo, derechos de cobro, deuda y propiedad del candidato permanecen fijos. Se excluyen las vías incumplidoras o prohibidas. No se estima probabilidad, mejora causal ni valoración alcanzable.
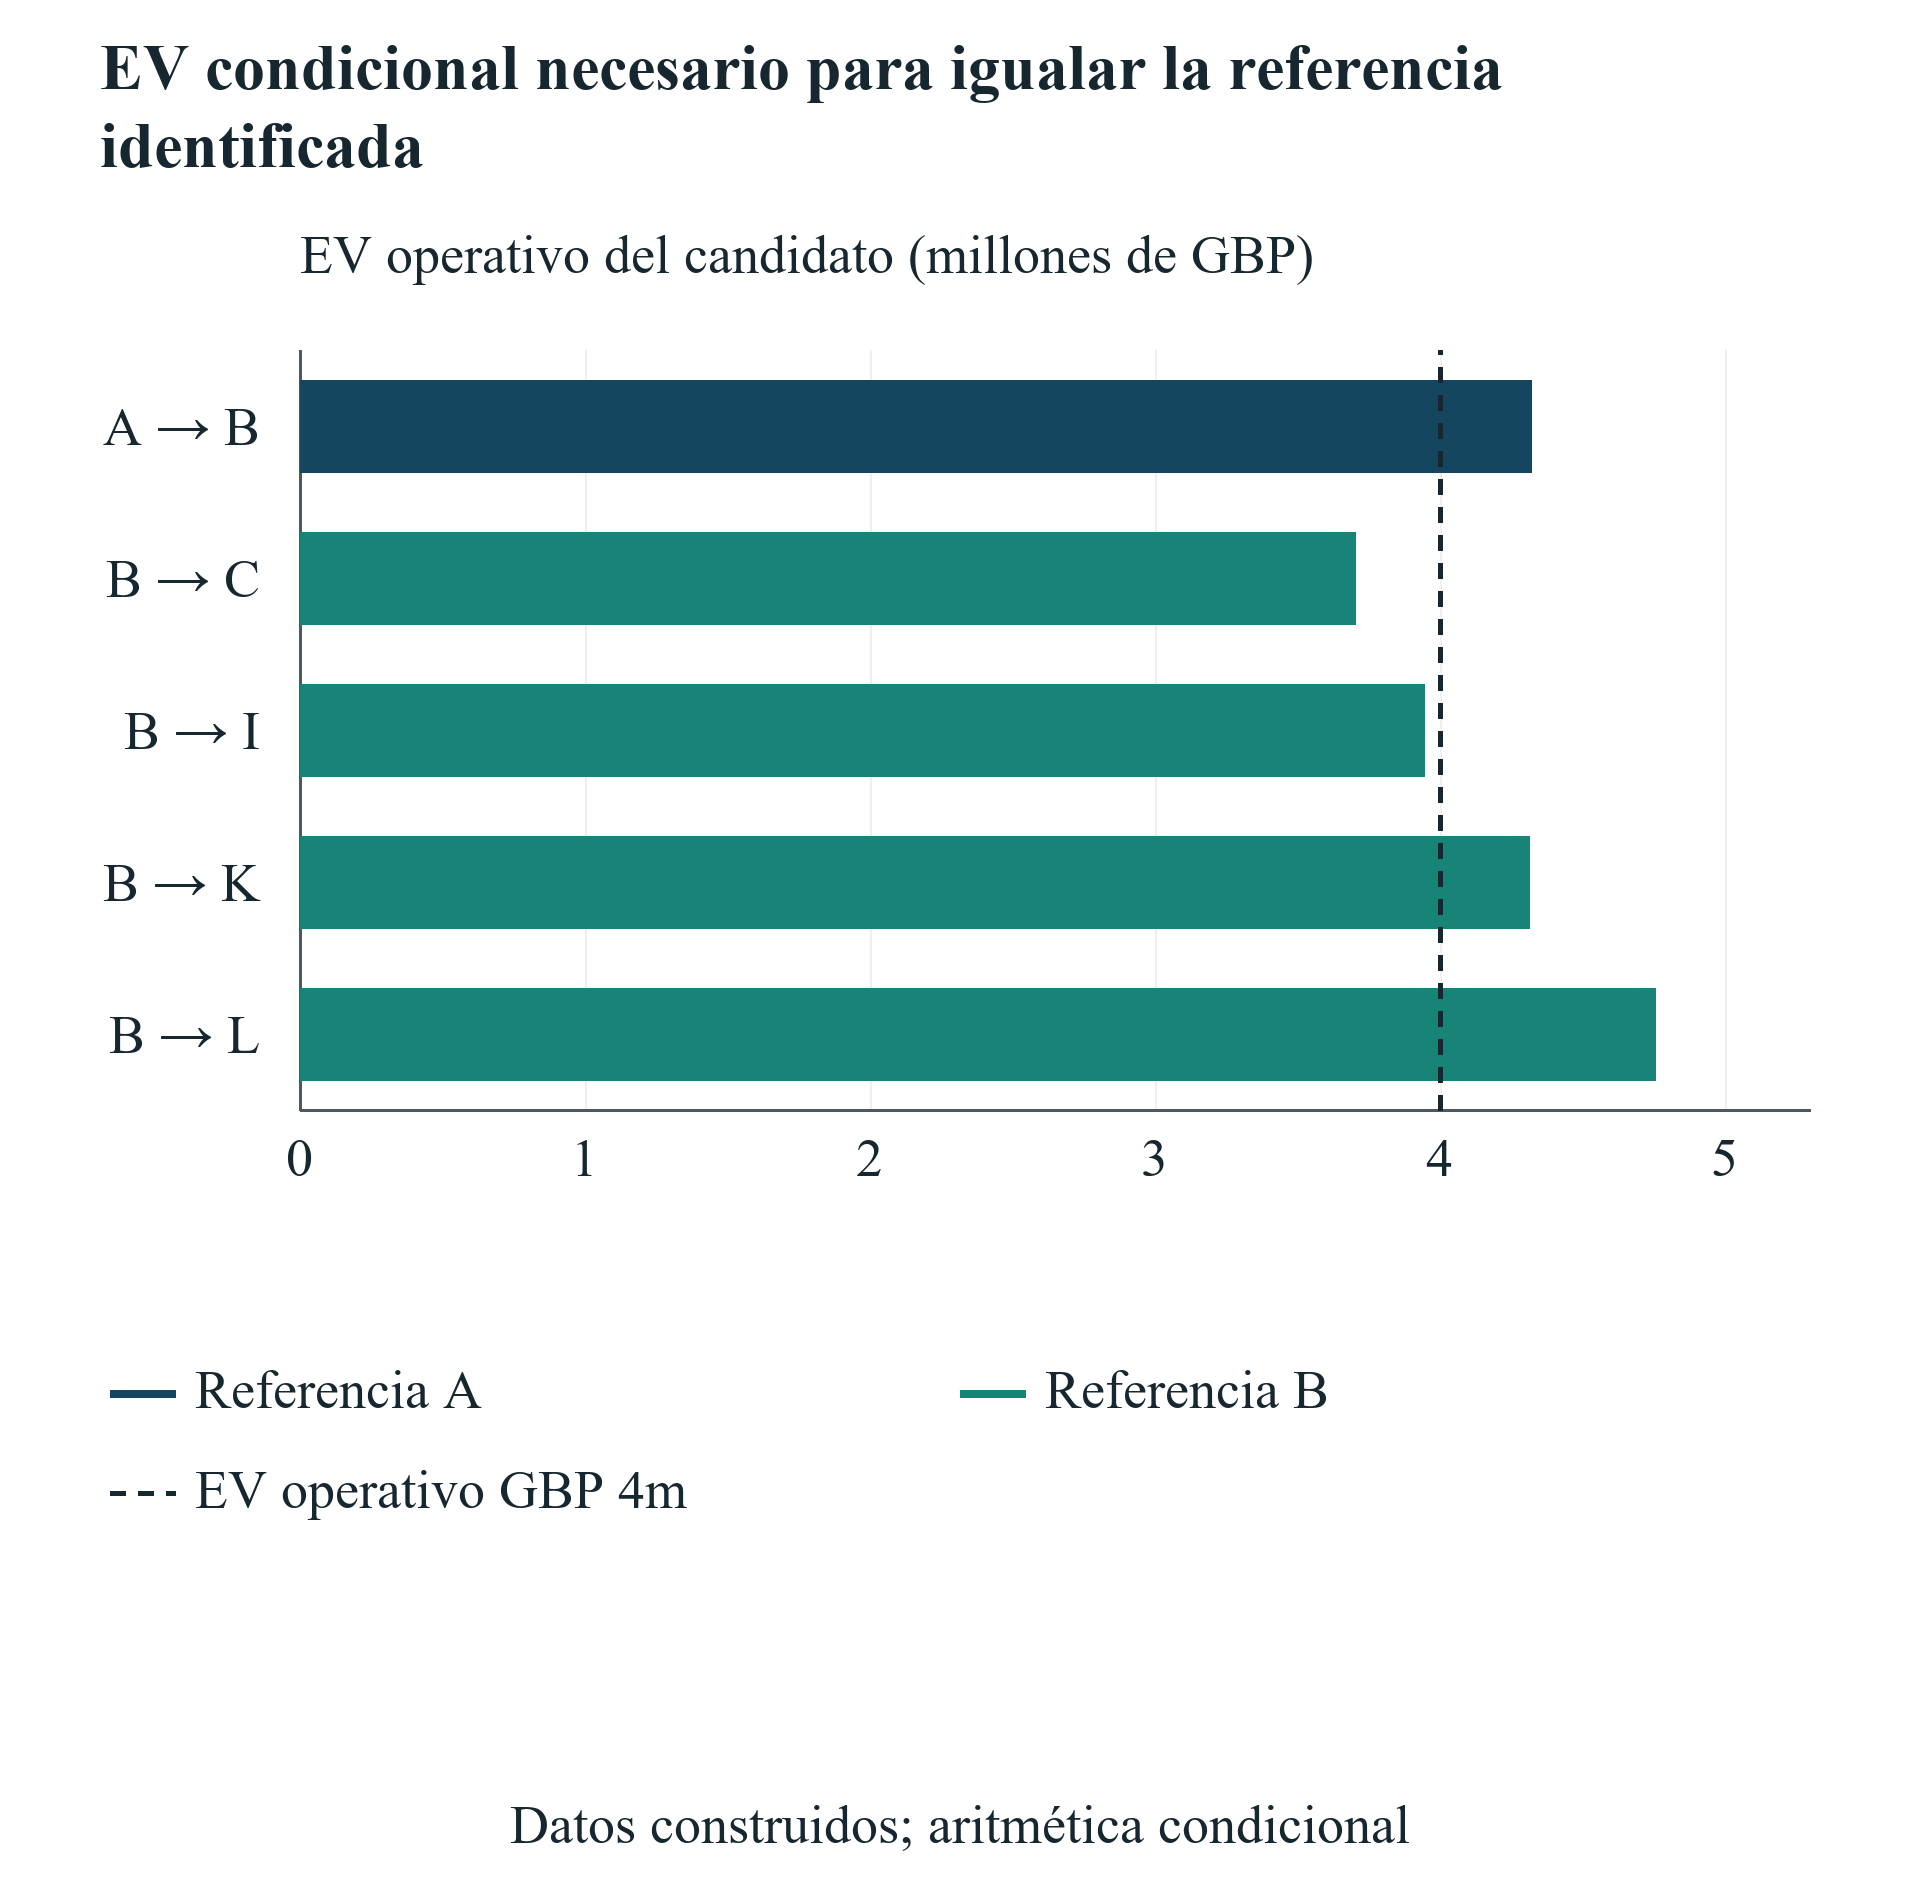
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Aritmética condicional construida por el autor, en millones de GBP. Las referencias A y B utilizan objetivos distintos de valor para los fundadores. Ambas vías de cada par superan las pruebas de tesorería y permisos. No se estima la probabilidad de alcanzar un umbral ni un cobro realizado de salida.
18 Valorar los créditos de servicios frente al gasto que la empresa puede evitar
La comparación numérica de propiedad debe mantener un paquete de servicios separado del efectivo sin restricciones. La empresa identifica primero los servicios que realmente necesita, sus fechas y el precio en efectivo que pagaría de otro modo. Comprueba después los proveedores permitidos, límites de uso, caducidad, cargos adicionales y restricciones de combinación del programa. Solo el gasto que puede evitar realmente entra en el presupuesto operativo revisado. Es un cálculo de sustitución específico de la empresa. Un precio de catálogo publicado por sí solo no establece el mismo ahorro para cada participante.
El uso de servicios también puede generar gasto. Un periodo de implantación gratuito puede requerir tiempo del personal, integración o una suscripción de pago posterior. Un crédito para un servicio ya gratuito no produce ahorro incremental frente a esa base. La dirección debe mostrar juntos el plan original de compras y el revisado. La diferencia de efectivo entra después una vez en el registro. No debe añadirse de nuevo al valor de empresa terminal como beneficio separado del programa. Cualquier mejora comercial derivada del servicio necesita sus propias pruebas, incluidos los costes necesarios para obtenerla y mantenerla.
El mismo tratamiento se aplica al acceso prometido a clientes e inversores. Una reunión, presentación o invitación a una jornada de demostración es una actividad registrada. Su consecuencia financiera depende de decisiones y entregas posteriores. La empresa puede seguir si la presentación produjo una oportunidad cualificada, un contrato firmado, una inversión desembolsada o efectivo cobrado. Esas fases deben conservarse separadas en el registro probatorio. Convertir directamente una presentación en ingresos o valoración de financiación omitiría los acontecimientos que determinan si se creó valor. Por ello, la comparación base no atribuye mejoras causales sin respaldo al acceso o la mentoría.
La dirección puede seguir examinando un umbral condicional de beneficio. Tras calcular la dilución y los costes adicionales, el consejo puede preguntar qué mejora documentada compensaría a los accionistas originales. La mejora podría llegar mediante otro valor operativo, cobros anteriores o menor gasto, pero cada canal necesita un tratamiento financiero coherente. El umbral plantea una pregunta de diligencia comercial. No establece que el programa pueda satisfacerla. Esto proporciona a los fundadores una forma práctica de negociar y comprobar los beneficios alegados conservando la exigencia de pruebas y evitando una prima sin respaldo o una descalificación general de todo apoyo.
19 Ordenar los compromisos de subvención y capital según sus condiciones aplicables
La empresa puede investigar en paralelo vías de subvención y capital manteniendo separados sus compromisos. El registro debe identificar qué puede presentarse, firmarse, comunicarse y financiarse en cada fase. También debe registrar si aceptar una vía cambia la elegibilidad o las condiciones de otra. Las guías publicadas no pueden resolver todas las interacciones entre un acuerdo individual de subvención y un instrumento de capital negociado. Una vía combinada entra en el modelo financiado cuando se han resuelto las restricciones y consentimientos pertinentes. El deseo de combinar fuentes de capital no constituye por sí mismo permiso contractual.
Las condiciones de Innovate UK abordan la financiación duplicada de costes y las comunicaciones exigidas; su guía posterior a la oferta separa la notificación, la preparación del proyecto y el permiso para empezar en la fecha confirmada. Estas disposiciones hacen materiales los límites del gasto y la secuencia de aprobaciones. El equipo debe conservar la carta de oferta y la base escrita de cualquier asignación de costes cofinanciados. El artículo no aporta una autorización general para participar en una aceleradora junto con una adjudicación Innovate UK. La combinación permitida es un caso contractual estipulado; la combinación prohibida emparejada demuestra la necesidad de comprobar el permiso antes de ordenar los resultados financieros. [9,10]
Las comparaciones de calendario también deben utilizar la convocatoria correcta. La página Access de Hub71 leída para este artículo describe una cohorte de 2027. El programa de trabajo EIC 2027 publicado aporta su propia secuencia futura de solicitudes y un tratamiento condicional de decisiones anteriores sobre solicitudes breves. La empresa debe verificar la vía y versión que rigen su solicitud prevista, sin considerar que la continuidad del programa equivale a financiación inmediata. Las fechas del registro de fuentes son observaciones de los documentos revisados. No establecen cuándo recibirá un solicitante una adjudicación, completará una financiación u obtendrá efectivo. [8,11]
La secuenciación puede conservar una opción de decisión sin asignarle un valor ficticio. El consejo puede autorizar trabajo limitado de solicitud, reservar gasto pendiente de adjudicación o negociar una condición de financiación antes de asumir un compromiso irreversible. Cada actuación debe tener un límite de coste, un responsable y otra fecha de decisión. La empresa debe especificar también el plan alternativo si la vía no está disponible o llega tarde. Un calendario útil conecta esas decisiones con el saldo mínimo de tesorería. Muestra cuándo la dirección debe obtener otro compromiso, reducir el plan operativo o abandonar la vía antes de que surja una obligación sin financiar.
20 Distinguir la selección de participantes del valor del programa
La investigación publicada ya examina resultados de aceleradoras y subvenciones. Gonzalez-Uribe y Leatherbee estudian Start-Up Chile mediante discontinuidades locales en la admisión al programa y en su formación. Su diseño distingue elementos del paquete de servicios e incorpora el entorno y el grupo de comparación a la interpretación. El estudio es un antecedente pertinente para evaluar el valor del programa. No aporta un efecto común para todas las aceleradoras, países o contratos. Un programa actual dirigido por inversores con otro proceso de selección y oferta financiera necesita sus propias pruebas antes de trasladar una estimación histórica a su resultado esperado de financiación. [15]
El estudio publicado de Howell examina solicitantes ordenados del programa SBIR del Departamento de Energía de Estados Unidos mediante un enfoque cuasiexperimental. Su resumen informa de efectos sobre financiación e innovación en ese entorno, y el apéndice proporciona pruebas de respaldo para la identificación. El acceso al artículo completo estuvo limitado en esta revisión, por lo que la exposición se mantiene dentro del resumen y apéndice realmente leídos. El estudio aporta un antecedente empírico pertinente, sin proporcionar una probabilidad actual de aceptación de una subvención ni una previsión del beneficio del fundador por una oferta concreta. No sustituye las condiciones de tesorería y propiedad de la operación considerada. [16,17]
Comparar participantes aceptados por aceleradoras con solicitantes rechazados de subvenciones puede mezclar efectos de los programas con diferencias anteriores a la selección. La madurez técnica, la experiencia de los fundadores, el capital previo, el acceso al mercado y la disposición a aceptar condiciones accionariales pueden influir tanto en la participación como en los resultados. Una empresa que recibe una oferta de aceleradora y una adjudicación de subvención también representa un subconjunto seleccionado. Los casos construidos mantienen fijo un plan operativo para hacer visibles las diferencias aritméticas. Esa elección no corrige el sesgo de selección real. Proporciona una comparación controlada de financiación y deja sin responder el efecto empírico de participar.
La supervivencia y las reglas de observación también afectan a un conjunto de resultados. Un conjunto que incluya solo empresas que completaron el programa puede excluir solicitantes sin éxito o participantes que cerraron. Una operación de financiación es distinta de los ingresos, el efectivo cobrado o una rentabilidad accionarial realizada. La dirección debe definir cada resultado y su fecha de medición antes de comparar grupos. El artículo no estima una clasificación de programas a partir de descripciones públicas de sus paquetes. Su contribución es una decisión de financiación reproducible bajo datos declarados, junto con un diseño probatorio para contrastar beneficios comerciales cuando existan datos adecuados de solicitantes y acceso lícito.
21 Construir las pruebas necesarias para una comparación real
Un estudio real de financiación necesita una unidad de observación definida. Una unidad útil es la solicitud empresa-programa, conservando fecha de presentación, versión del programa e identificador de entidad jurídica. Las solicitudes de una misma empresa a varios programas deben permanecer vinculadas. El registro debe identificar las alternativas disponibles en la fecha de decisión, incluidas las ofertas rechazadas o no disponibles. El conjunto resultante puede distinguir una decisión de solicitar de una elección entre ofertas realmente financiadas. Sin esa distinción, una comparación de condiciones anunciadas puede confundirse con las opciones de financiación que el fundador tuvo realmente.
Las pruebas de tesorería deben conectar el plan operativo original con los cobros bancarios, costes pagados, solicitudes presentadas e importes aprobados. Las revisiones necesitan sus propias fechas y motivos. Una empresa que cambia su proyecto tras recibir apoyo no debe evaluarse frente a una reconstrucción indocumentada de su plan inicial. La misma disciplina se aplica a las tablas de capitalización: deben conservarse versiones de instrumentos, suscripciones, conversiones y cambios de reserva acordados. Estos registros permiten reproducir la trayectoria de efectivo y propiedad. También revelan cuándo una interpretación posterior depende de documentos ausentes o de un supuesto en lugar de pruebas contemporáneas.
Los resultados comerciales requieren un horizonte previamente acordado y definiciones coherentes. Deben registrarse por separado la inversión firmada, la inversión desembolsada, los ingresos facturados y los ingresos cobrados. Una valoración en una fecha de financiación necesita las condiciones de los valores y la base de capitalización; no estima automáticamente los ingresos de salida del fundador. La finalización del programa, el cierre de la empresa, la adquisición y la ausencia de seguimiento deben seguir visibles en el denominador. El protocolo debe especificar cómo se presentan resultados sin resolver y si se utilizan límites. Los supuestos de imputación deben examinarse por separado para evitar una muestra aparentemente completa.
Toda pregunta causal necesita un diseño de identificación justificado por la selección real. Una asignación aleatoria, un umbral defendible u otra comparación creíble pueden evaluarse cuando el programa y los datos lo permitan. Un ajuste por propensión o una muestra emparejada siguen necesitando comprobar los supuestos que hacen interpretable la comparación. Este artículo no recopiló un panel vinculado de solicitantes, pagos y propiedad, y no estima ningún efecto de tratamiento. Su registro propuesto es un diseño para recopilar pruebas futuras. La decisión inmediata de la empresa puede utilizar contratos verificados y un modelo determinista de tesorería mientras el beneficio empírico más amplio sigue sin resolverse.
22 Entregar al consejo un expediente fechado de decisión de financiación
El expediente del consejo debe comenzar con la decisión, el compromiso solicitado y la fecha en que se necesita. Debe identificar el hito operativo, el efectivo inicial sin restricciones y la reserva mínima utilizada. Una comparación breve separa después la admisibilidad, la viabilidad de tesorería y el cálculo condicional de propiedad. Este orden ayuda al consejero a ver si la elección afecta a una vía financiada disponible, una solicitud que merece explorarse o una cuestión contractual pendiente. Una única puntuación ponderada ocultaría estas diferencias y podría permitir que un gran beneficio modelizado compensara una condición que la empresa no puede cumplir.
El expediente debe incluir un registro de fuentes de la oferta real, una trayectoria fechada de efectivo y un puente de capitalización hasta el mismo acontecimiento de financiación para cada vía. Debe mostrar derechos aprobados pendientes de pago, importes retenidos y el primer incumplimiento del saldo mínimo. Cuando un puente lo resuelve, el consejo necesita su compromiso y todas sus condiciones. El cuadro de propiedad debe identificar cada valor y la base de la reserva. Un consejero debe poder seguir un porcentaje o cobro mostrado hasta el instrumento aplicable o el dato explícito del modelo que lo produjo.
La justificación comercial debe acompañar estas conciliaciones. La dirección debe explicar el apoyo que pretende utilizar, el gasto que espera evitar y las pruebas de cualquier mejora operativa alegada. El umbral ajustado por dilución puede encuadrar la pregunta, pero sigue siendo aritmética condicional. El consejo debe registrar qué beneficios están acreditados, cuáles necesitan más diligencia y cuáles se han dejado deliberadamente sin valorar. Esto permite decidir sin inventar precisión. También crea una base para revisar después el resultado frente a los compromisos y expectativas realmente registrados en su momento.
La aprobación debe especificar la próxima actuación permitida. Presentar una solicitud, aceptar una oferta, formalizar un SAFE y pagar una factura son autorizaciones distintas. El consejo puede asignar responsables a las condiciones pendientes y exigir un cuadro actualizado de tesorería o propiedad cuando cambie una condición material. El registro debe conservar la versión anterior sin sustituirla por la historia de financiación exitosa a posteriori. Un expediente fechado sirve tanto para la ejecución actual como para evaluar después si los beneficios, costes y fechas del programa coincidieron con el planteamiento original.
23 Aplicar la regla a una oferta real de financiación
El primer paso consiste en reunir los documentos firmados y propuestos de la empresa sin completar campos ausentes con una página genérica de publicidad. La dirección concilia la entidad jurídica, elegibilidad, proyecto permitido, condiciones de adjudicación y fuentes de fondos. Identifica después los gastos y fechas de tesorería que debe atender antes del apoyo. Una condición pendiente se asigna a un asesor o decisor responsable. El análisis no trata el silencio de una página pública como permiso. Cuando la vía es admisible sobre condiciones documentadas, la empresa puede calcular si sus compromisos y efectivo disponible sostienen el hito propuesto.
El paso siguiente sustituye los datos del experimento por las fechas, importes e instrumentos propios de la empresa. Una adjudicación de reembolso necesita sus reglas de solicitud y retención. Una adjudicación a tanto alzado o anticipada necesita otro calendario de pagos y restricciones. Un instrumento convertible necesita sus definiciones y desencadenantes reales. Los SAFE predinero, descuentos, warrants, preferencias y opciones de empleados sin asignar requieren cálculos que exceden el motor restringido de equivalentes ordinarios aquí utilizado. El modelo hace visibles sus datos y conciliación para que un asesor identifique qué partes se aplican y cuáles deben sustituirse.
Una vía que supera la prueba de tesorería puede compararse después con sus alternativas en el mismo límite operativo y de financiación. La empresa debe calcular todo el efecto sobre la propiedad, incluir cualquier puente y evitar añadir dos veces los fondos al valor. El umbral condicional hace explícita la pregunta comercial restante: ¿qué mejora adicional documentada compensaría la dilución y los costes extra? La dirección debe contrastarla con pruebas de demanda, capacidad de entrega y apoyo utilizable del programa. Una narrativa preferida sobre un programa prestigioso no demuestra que el umbral sea alcanzable.
La decisión está preparada para ejecutarse cuando el compromiso requerido, sus condiciones, la trayectoria financiera y la respuesta adversa se han registrado juntos. Los cambios materiales dan lugar a otra versión: una fecha de efectivo posterior, una base subvencionable menor, otro límite MFN, una petición adicional de reserva o una ronda distinta pueden modificar el resultado. El equipo operativo debe mantener el registro durante la operación. El marco apoya un análisis estructurado y la discusión con asesores; no aporta asesoramiento jurídico, fiscal, contable o de inversión para una empresa individual ni promete el éxito de una solicitud, financiación o hito operativo.
24 Resolver las limitaciones antes del próximo compromiso
Los casos establecen relaciones aritméticas bajo contratos y datos explícitos. No establecen que una aceleradora concreta aporte valor, que una subvención genere innovación adicional o que alguna vía mejore el patrimonio realizado de los fundadores. Esas preguntas requieren pruebas empíricas adecuadas y análisis de distribuciones específicos de cada valor. El plan operativo fijo, la conversión equivalente ordinaria y el valor operativo condicional hacen examinable la comparación. También limitan su traslado a empresas con otros instrumentos, costes, decisiones operativas y resultados. Quien utilice el marco debe conservar esos límites al presentar un resultado numérico preciso.
La revisión de fuentes públicas está acotada por los documentos y versiones realmente abiertos. La página EIC 2026 enlaza una modificación de junio, mientras que los metadatos oficiales identifican otra posterior de agosto cuyo texto sustantivo no se estableció en esta revisión. Por ello, el artículo identifica por versión las disposiciones de junio y no afirma una posición jurídica consolidada más reciente de 2026. El programa 2027 publicado y los acuerdos formalizados de un solicitante necesitan su propia lectura cuidadosa. Las incoherencias entre fuentes justifican obtener el documento aplicable antes del compromiso, sin elegir por conveniencia la cifra más atractiva. [5,6,7,8]
Los resultados de liquidez dependen de los plazos. El experimento utiliza doce periodos construidos de treinta días y un orden conservador declarado para pagos y cobros. Una empresa real puede necesitar un calendario diario o por operación. También puede necesitar un registro de efectivo restringido, liberaciones de retenciones, impuestos, reembolsos contingentes u otra valoración de derechos de cobro. Los casos no contienen anticipos de subvención ni una distribución observada de retrasos. Sus sensibilidades muestran consecuencias de determinados cambios de datos. No les asignan probabilidades ni estiman una reserva necesaria para una población de solicitantes.
Los resultados de propiedad y valor tienen límites igualmente explícitos. El cálculo trata los valores modelizados como convertidos en equivalentes ordinarios y la reserva según su convención de asignación declarada. Las cascadas reales de preferencias, los ingresos de ejercicio, la prelación, los impuestos y las participaciones específicas de cada fundador requieren más análisis. Una condición denominada MFN también necesita verificar su alcance, desencadenante y mecanismo de modificación. El artículo no aporta probabilidades de admisión o adjudicación, aumentos esperados de valoración ni efectos de red monetizados. Las pruebas ausentes permanecen fuera del escenario base. Su ausencia no se transforma en una estimación de la dirección sin respaldo.
La regla de decisión puede utilizarse dentro de estos límites. Confirme la vía y sus condiciones, financie las obligaciones operativas fechadas, concilie toda la capitalización y después contraste la mejora comercial necesaria para justificar el coste adicional. Mantenga fuera del conjunto viable cualquier vía sin financiar o prohibida hasta que un cambio explícito resuelva el fallo. Para una empresa con una subvención y una oferta de aceleradora, el proceso identifica los documentos y compromisos relevantes antes de otro pago o firma. También deja un registro reproducible de supuestos que una revisión comercial posterior puede contrastar con pruebas reales.
| Paso | Conciliación necesaria | Límite de decisión |
|---|---|---|
| Permiso | Receptor, fechas de gasto, apoyo combinado y restricciones de costes duplicados | Excluir una vía prohibida antes de clasificar financieramente |
| Tesorería | Comprobar el saldo inicial y después el efectivo inicial más cobros fechados menos pagos fechados tras cada acontecimiento | Registrar el primer incumplimiento y el mayor déficit respecto al mínimo declarado |
| Solicitudes de reembolso | Limitar la base de costes subvencionables y la adjudicación; restar todos los derechos aprobados antes del siguiente incremento | El derecho aprobado equivale al efectivo recibido más las solicitudes aprobadas pendientes; un derecho de cobro no es efectivo bancario |
| Aportación privada | Separar la aportación al coste subvencionable, el gasto sobre el límite y los gastos no subvencionables de la vía | No añadir un componente del coste subvencionable como otro pago ni utilizar dos veces un pago público |
| Derecho fijo y SAFE | Resolver el porcentaje fijo y cada SAFE financiado con el denominador declarado y la elección MFN admisible | Comprobar que cada rama de precio del límite o de la ronda cumple sus condiciones |
| Reserva y dinero nuevo | Añadir únicamente la reserva incremental necesaria y la suscripción de la ronda con precio fijado | Conciliar todos los derechos totalmente diluidos al 100% en el mismo límite temporal |
| Valor aproximativo de fundadores | Sumar valor de empresa operativo, efectivo y derechos pendientes valorados; restar deuda, fijar el mínimo en cero y aplicar la participación de los fundadores | Contar cada elemento una vez; conservar las convenciones de equivalentes ordinarios y derechos de cobro |
| Umbral condicional | Con valor de referencia positivo y participación del candidato positiva: dividir ese valor entre la participación, restar efectivo y derechos valorados del candidato, sumar deuda y fijar el mínimo en cero | Una referencia cero tiene un umbral mínimo de EV operativo no negativo igual a cero. Una participación cero no puede igualar una referencia positiva. Ambas vías deben ser viables; no se estima valor alcanzable |
| Pruebas | Conservar los documentos aplicables, presupuesto fechado, respaldo bancario y cálculos de conversión | Las descripciones publicadas y los ejemplos construidos no establecen un resultado específico del solicitante |
Estos son los pasos analíticos del experimento construido. Otro contrato, cascada de acciones preferentes, convención de ingresos de ejercicio o plan operativo requiere los cambios correspondientes antes de utilizar la comparación. La tabla no aporta permiso de programa ni interpretación jurídica.
Referencias
- The Y Combinator Deal. Consultado el 11 de noviembre de 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Consultado el 11 de noviembre de 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Consultado el 11 de noviembre de 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Consultado el 11 de noviembre de 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Consultado el 11 de noviembre de 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Consultado el 11 de noviembre de 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Consultado el 11 de noviembre de 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Consultado el 11 de noviembre de 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, documento etiquetado octubre de 2025. Consultado el 11 de noviembre de 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Consultado el 11 de noviembre de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Consultado el 11 de noviembre de 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Consultado el 11 de noviembre de 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Consultado el 11 de noviembre de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Consultado el 11 de noviembre de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; manuscrito aceptado fechado agosto de 2017. Consultado el 11 de noviembre de 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Consultado el 11 de noviembre de 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Consultado el 11 de noviembre de 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
