
1 資金を確保したマイルストーンから調達判断を定める
助成金とアクセラレーターを選ぶ創業者には、日付を伴う資金調達判断が必要である。出発点は、会社が達成すべきマイルストーン、そのために必要な現金、その後に既存株主が保有する持分である。助成金の公表とアクセラレーターのオファーは異なる仕組みを示す。利用可能な現金、許容される支出、契約条件、その後の転換を再構成して初めて、公表金額を比較できる。本稿は、事業計画が定まった会社についてこの比較を行う。目的は実行可能な調達経路と、追加の希薄化を株主に補償できる経済条件を特定することにある。
制度を採点する前に判断の範囲を定める。経営陣は支援を受ける法人、資金を充てる製品又は技術上のマイルストーン、支出期間、継続に必要な使途制限のない最低現金残高を特定する。既存投資家、従業員オプション、未転換の証券、確約済み債務も初期状態に含む。どの境界を変えても比較は変わる。魅力的に見えるオファーが別法人又は狭いプロジェクトだけを賄い、事業会社にはリスクが残ることもある。有用な判断記録は、同じ観測日に制度資料を会社予算と資本構成表に結び付ける。
提案手法は、経済比較の条件として資金繰りの実行可能性を置く。償還前に請求書を支払えない会社は、その償還だけでは予定した助成金経路を実施できない。追加資金、許容される支出変更又は異なる日程が必要になる。持分維持は重要だが、資金の裏付けがある事業計画を伴わない保有比率だけでは、選択肢の実行可能性を示せない。手法は、現金下限を最初に下回る月と、それを解消するために必要な追加の確約済み資金を記録する。未取得の資金源を期待値調整によって現金にはしない。
実行可能な経路について、維持される持分と条件付きの株主価値ハードルを比較する。このハードルは、より希薄化する経路で元の株主が同じ価値を保つために、会社価値がどれだけ高くなる必要があるかを問う。明示した入力の下での代数的な閾値であり、制度がその価値を生む能力を推定しない。顧客へのアクセス、指導、投資家紹介、シグナル効果に基準ケースで財務的便益を付けるには、それぞれ証拠が必要である。この区別により、制度固有の信頼できる成果データがない場合にも判断に使える。
本稿は、選定した公開制度条件の日付付き検討と、著者が構成した資金調達実験を組み合わせる。例示会社、支出分布、調達日、後の評価額は仮定として設定した入力であり、観測した応募企業、署名済みオファー、顧客取引ではない。公開条件は契約上の区分と公表された一部の特徴を示すが、採択確率や参加による共通の因果的リターンを示さない。実務上の成果物は、取締役会が経路選択前に自社の締結済み資料、銀行証憑、支出約束で更新できる判断資料一式である。
2 利用できる現金と利用枠・条件付き支援を分ける
資金調達の比較には、現金、使途制限付き現金、回避できる支出、条件次第の便益を別々に記録する必要がある。使途制限のない現金は、関連契約が認める事業上の債務に使える。償還請求権は適格支出と適用される請求手続に依存する。サービス利用枠が特定の請求額を減らすのは、そのサービスを本来購入する予定があり、条件内で枠を使える場合だけである。追加投資の可能性は、別の判断を経て初めて利用可能になる。合計支援額にまとめると、会社が実際に資金を用意すべき取引の順序が隠れる。
Hub71が公表するAccessの支援内容は、区分の違いを示す有用な例である。制度ページは、SAFEによるAED 250,000の現金と、AED 250,000の現物・サービス支援を説明し、適格な高業績企業には持分と結び付いた追加支援の可能性を示す。現金、サービス、追加支援は経済上の役割が異なる。ページは公表説明であり、自社が締結したオファーではない。判断資料は各項目を別掲し、原通貨を維持し、資金予測に入れる前に必要な文書を特定すべきである。支援額を足しても固定の持分比率は得られない。[11]
経営陣は、明確な購入計画と照らして費用利用枠を評価できる。制度が、会社なら本来購入しないサービスを提供するとする。その公表価格は既存予算の現金節約額ではない。既に必要なサービスなら、回避できる現金支出、枠の許容範囲、追加導入費用で比較する。同じ項目を入金と支出削減の両方にしてはならない。この扱いは、資料に高い定価があるだけで、未使用枠に直ちに価値を付けることも避ける。
条件付き支援は別の分岐に置く。追加助成、裁量的延長、投資委員会の判断には、明示した発動条件と責任を負う判断者が必要である。取締役会は条件が満たされるシナリオを検討できるが、基準資金経路には、文書化された条件の下で既に利用できる資金を反映すべきである。根拠のない約束に確率を与えても、数値らしく見えるだけで証拠は増えない。本稿は確定的な分岐と明確な判断日を用いる。十分に説明可能なデータと合意した推定手法が得られれば、会社は推定確率分布に置き換えられる。
記録には、現金総額、制度費用、税、取引費用、事業計画に使えない金額を残す。これは照合作業であり、順位付け点数ではない。各金額を銀行入出金、適格費用又は別途説明した選択権と結ぶ。便益が別通貨なら、採用した換算基準と為替感応度を示す。本稿の例示ケースは各比較の中で一つの明示通貨を使う。国際制度の公表支援総額を、根拠のない共通購買力指標に換算して順位付けしない。
| 制度 | 現金又は調達部分 | その他の支援 | 持分又は費用の基準 | 版と時期の範囲 | 出典 |
|---|---|---|---|---|---|
| Y Combinator | USD 125,000の固定比率SAFEとUSD 375,000の上限なしMFN SAFE | 制度資源。YCは制度参加費を課さないと説明 | 7%の固定部分と別途転換されるMFNの負担 | 受諾により確約が始まる。実際の決済と署名済み文書が適用される | [1,2] |
| Techstars | USD 20,000のCEAとUSD 200,000のMFN SAFE。APACのMFN額はUSD 100,000 | 制度と継続的な株主関係 | 5%の普通株式とMFN転換。価格決定ラウンド発動額は最低USD 1百万 | APAC合計USD 120,000、標準合計USD 220,000。具体的制度と証券が適用される | [3,4] |
| Hub71 Access | SAFEを通じたAED 250,000の現金 | AED 250,000の現物・サービス支援。適格企業向け追加支援は条件付き | 上限・割引なしMFN SAFE。固定持分比率は未確定 | 2027年コホートの説明。応募者固有の入金日と署名済み条件は未確認 | [11,12] |
| Innovate UK | 助成額と比率は公募と助成決定による | 適格プロジェクト費用のみ請求の対象 | 確認した一般条件では支払済み費用の事後償還 | 情報要件を満たせば通常30日以内。最終10%を留保。オファー条件が適用される | [9,10,13,14] |
| EIC Accelerator | EUR建ての助成及び/又は投資部分。適用額には支配的な版の確認が必要 | 構成部分と契約に応じた支援 | 指定した2026年六月助成は一括定額、最大70%補助、30%共同負担 | 後の八月改訂メタデータと公開2027計画は別途版を確認する必要 | [5,6,7,8] |
原通貨を維持し、為替換算しない。確認した説明は締結済みオファーではない。現金、利用枠、条件付き支援は分ける。Innovate UKの償還条件とEICの指定一括定額方式に、同じ仮定支払表を使ってはならない。
3 経済比較の前に適格性を確認する
経営陣が参加可能な法人と活動を記録して初めて、調達経路を比較に入れる。適格性記録は、公開一般規則、公募固有の条件、応募者について確認済みの条件を区別すべきである。所在地、設立、所有関係、プロジェクト段階、業種、支出期間、過去の支援はいずれも利用可能な経路を左右する。すべて利用可能と仮定すると選択肢を過大に示す。未回答の適格性質問は未解決条件のまま残す。宣伝に登場する成功参加者に似ていることを理由に、肯定的な採点に変えてはならない。
証拠記録には版と日付が必要である。資金支援ページが次の募集に切り替わっても、以前の制度実施計画(ワークプログラム)、助成オファー又は申請が別の応募者には引き続き重要な場合がある。自社の判断は、自社の機会を規律する条件に依存する。原資料、確認日、申請番号、重要な曖昧さを解消する書面回答を保存すべきである。現行ページの締切を別の募集期に適用してはならない。制度が存続することも、現行申請枠が既に約束した支出を賄える証拠にはならない。
プロジェクトの適格性と会社の準備状況を分ける。会社が制度の公開分類に合っていても、提案支出、法的構造又は書類が不適合の場合がある。逆に準備が整った会社でも、活動が指定範囲外の場合がある。判断資料は未充足条件と、それに対応する具体的変更を特定する。組織再編、開始延期、計画の再設計には費用と依存関係があり、経済比較に含める。無料の事務作業と扱うと、提案資金へのアクセス費用を過小評価する。
申請の順序も重要である。複数経路を調べても、受け入れられるのは関連文書が許す組合せだけである。ある支援を受けると開示が必要になったり、別の支援が償還できる費用が変わったりする。持分による資金調達と助成金は常に相容れないわけではなく、すべての費用について自動的に併用できるわけでもない。支出項目、資金源、必要な申告を特定する。併用経路を実行可能とする前に契約上の確認が必要である。一般的な資金区分を法域全体の法的承認とは扱わない。
適格性記録は、取締役会が検証できる短さにまとめる。重要条件ごとに、出典、応募者固有の回答、裏付け資料、残る対応の責任者を置く。記録するのはモデルに入れてよい経路かどうかであり、採択見込みではない。署名済み助成決定のない会社には、別の資金調達代替策が必要である。この構成は当面の判断に集中でき、公開資料だけで自社の状況を確定できない場合、法務、税務、助成金の専門家へ明確に引き継げる。
| 記録 | 日付又は日程の証拠 | 裏付けられる解釈 | 未解決事項 | 出典 |
|---|---|---|---|---|
| EIC 2026案内ページと六月計画 | 2026年6月17日のダウンロード表示。六月本文には2026年11月4日を記載 | 六月規定と当該提出日を読んだ。その日は本検討より前 | 六月が最新の統合済み法的条件だとは主張しない | [5,6] |
| 後のEIC 2026改訂メタデータ | 2026年8月4日公表。決定C(2026)5609 | 公式メタデータが後のSTEP Defence改訂を示す | 実質改訂本文は未確認。先行規定への影響は未確定 | [7] |
| 公開EIC 2027事業計画 | 2026年11月5日公表。バッチ処理時刻はブリュッセル時間17:00と記載 | 公表された将来計画には独自の申請順序がある | 該当バッチ日と現在のポータル受付状況を確認する必要 | [8] |
| Hub71 Access募集 | 制度説明は2027年コホートについてのもの | コホート年を記録 | 正確な申請締切と応募者の入金日はこの記録で未確認 | [11,12] |
| Innovate UKの公募と助成決定 | 一般条件は2025年10月表示。オファー後ガイドは2026年9月8日更新 | 公募条件、助成レター、開始許可が適用される | 公募固有の締切又は応募者の開始日をここでは示さない | [9,10,14] |
日付は実際に確認した記録を表し、採択、助成決定、決済、将来の支払確約ではない。未確認のHub71締切やEIC受付状況で代用しない。
| 確認条件 | 応募者固有の証拠 | 財務上の影響 | 未解決時の扱い |
|---|---|---|---|
| 法人と法域 | 設立記録、受領予定者、締結済み又は提案証券 | 再編、所在地、所有条件で利用可能経路が変わり得る | 許容性を未解決に留める |
| 計画範囲、費用、開始 | 公募範囲、承認計画、費用記録、開始許可 | 許容支出と日付だけが該当経路を支える | 根拠のない費用適格性を除外 |
| 民間共同負担 | 文書化した使途制限なし現金又は許容された確約済み民間資金 | 該当支払前に資金が利用可能である必要 | 未入金請求を現金にしない |
| 支援併用と費用重複 | 助成・持分文書、開示、必要な同意 | 併用には固有の許可と費用配分が必要 | 禁止併用を順位付け前に排除 |
| 転換とプール定義 | 全SAFE、MFN期間、上限基準、プール要求、価格決定ラウンド条件 | 全保有者の権利に共通の明示出来事境界を使う | 公表金額から持分を推論しない |
| 版、条件、決済 | 日付付き適用文書、募集期、資金払い出し証拠 | オファーと銀行入金は別の日程出来事 | 未知日と未充足条件を維持 |
証拠確認リストであり、申請採点や選考確率ではない。公開一般説明では個別会社の許可は確定しない。
4 オファーと支出を同じ資金カレンダーに置く
資金カレンダーは、会社が使える銀行残高と各債務の支払日から始まる。制度への選考、契約署名、前提条件、銀行決済は別の出来事である。将来投資を記した書簡は重要な証拠となっても、現在の銀行残高ではない。モデルは現金到着を仮定した日を記録し、それに照らして事業計画を検証する。該当条件に達していない申請を利用可能資金にしない。助成金、株式引受、つなぎ融資にも同じ日程管理を適用する。
事業計画は継続支出と個別マイルストーンの支払を分ける。給与、賃料、通常の利用料は月次でも、設備前払金、試験、認証、製造約束には指定日の大きな支払が必要な場合がある。月末残高では、同月の大口入金前の不足が隠れ得る。例示モデルは出来事の順序を明記し、保守的な期間内現金下限を検証する。重要な月中支払がある実際の判断は、日付ごとの銀行取引に移行すべきである。詳細化は支払パターンに応じて行い、予測を精密らしく見せることを目的にしない。
分析は、適格な請求を生む支出と、事業継続だけに使う支出も分ける。対象プロジェクト外の費用も事業会社の現金を消費する。助成対象費用表を総勘定元帳と事業予算に照合し、除外項目は別途説明する。償還対象プロジェクトだけに着目すると、会社の他の活動に必要な現金を見落とし得る。現金下限は請求書を支払う会社に適用し、助成請求は関連契約が認める費用から計算する。
遅延は、その原因となる出来事でモデル化する。申請審査は助成決定日を、プロジェクト準備は許容支出の時期を、請求準備は提出日を、支払に関する照会は入金日を動かし得る。すべての資金移動に一律の遅延を加えると、異なる出来事の影響を誤って表す。実験は入金遅延の仮定を事業支出分布と別に変える。支出削減は別の経営対応であり、信頼できる修正マイルストーンと予算が必要である。
取締役会には、現金下限を初めて下回る時点、最大累積不足、その前に必要な資金確約を示す。これらは異なる問いに答える。途中で資金不足に陥っても、期末残高だけは正の場合がある。総不足額が小さくても、利用可能な期間内に埋められない場合もある。完全な経路と、つなぎ資金の出所を記録すべきである。未確約の融資枠は、最終返済が可能に見えても、資金手当済みの基準ケースに入れない。
| 入力群 | 設定した基準 | 範囲 |
|---|---|---|
| 初期状態 | GBP 100,000の使途制限なし現金、GBP 10,000の下限、創業者100%、既存プール0% | 下限は著者が設定した準備金であり普遍的規則ではない |
| 日程 | 30日ずつ十二の事業期間。価格決定の決済と比較は361日目 | 相対的に構成した日付であり、実際の制度日程ではない |
| 事業現金 | 各期GBP 20,000支払、GBP 10,000入金 | 支払が同日入金より先 |
| 適格支出 | 各事業支払にGBP 12,000を含む。適格費用上限GBP 120,000 | 適格支出は二度目の支払ではない |
| 償還助成 | 助成上限GBP 60,000、償還50%、最低民間共同負担50%、基準入金遅延30日 | 承認日は90、180、270、360。前払なし |
| 経路費用 | 助成GBP 4,000、アクセラレーターGBP 6,000を0日目に支払 | 著者が設定した非適格費用。併用では両方発生 |
| アクセラレーター部分 | GBP 50,000の固定権利5%とGBP 100,000のMFN SAFE。両方30日目入金 | 固定比率はSAFE転換後、新プールと新資金前に確定 |
| 調達と事業価値 | GBP 1,000,000の新資金、投資前株主価値GBP 4,000,000。独立した条件付き事業EVはGBP 4,000,000 | 同額でも意味は異なる。基準ではプールを補充しない |
全額が仮定のGBP入力である。初期創業者100%は調達前の状態。投資前評価は持分価格の入力であり、独立事業企業価値基準は後の価値ブリッジで加減する現金、助成債権、借入を除く。経路費用は構成入力であり、引用した制度料金ではない。
5 転換を伴う調達ラウンドで持分を再構成する
アクセラレーターの公表額は投資証券と合わせて読む。YCは現在、二つのSAFEでUSD 500,000、すなわちUSD 125,000に対応する固定7パーセントと、上限のないMFN SAFEによるUSD 375,000を説明している。転換、オプションプール新設又は拡大、後の新規資金投資の順序も示す。公表額を一つの比率で割るだけでは取引全体を表せない。実際の結果には会社固有の資本構成表と締結済み契約が必要である。公表説明は資金構造の例を与えるが、個別応募企業の完全な資本構成表ではない。[1]
Techstarsの公表標準オファーも別々の項目からなる。USD 20,000を転換型持分契約で提供し、普通株式5パーセントを取得するほか、USD 200,000を上限のないMFN SAFEで提供する。ページは少なくともUSD 1百万の価格決定ラウンドを発動条件とし、アジア太平洋ではMFN部分がUSD 100,000となる例外も示す。制度と文書の違いを比較に含める必要がある。一般条件を明示的例外のある所在地へ適用せず、固定項目を将来持分費用のすべてと考えない。個別会社の実施は署名済み証券が定める。[3]
本稿は資金調達順序の特定段階で持分を測る。既存株主と既存プールには初期比率を定め、転換される権利を明示分母で加え、その後に新プールと新規持分資金をそれぞれの仮定で加える。各段階は合計100パーセントに一致させる。一方の転換前比率と他方のラウンド後比率を比べると、分母変更を制度自体の影響と誤認する。両経路を同じ出来事まで進め、含める投資家と従業員権利を明示する。
固定比率と、現金額を後の評価上限で割った値は別の入力である。明確に設定した投資後ベースの転換例では合算できても、すべての契約を解決するものではない。投資前証券、割引、複数種類の転換証券、既存オプション、約束済み付与、参加権で計算は変わり得る。モデルは簡略化した転換方式を示し、別の分母が必要な証券を除外する。実際の調達では、株式単位の表に署名済み定義を再現し、転換と清算条項の法務確認を受ける。比率要約はその表を支えるものであり、代わりにはならない。
後続資金を誰が出すかも特定する。既存の制度投資家が参加権を行使する場合、追加引受は現金拠出を伴う新たな調達であり、元の持分を無償で維持するものではない。創業者がつなぎ資金を出す場合も追加価値を拠出し、別の権利を得ることがある。持分表は制度証券、他のつなぎ投資家、従業員配分、新規資金投資家を分離する。総調達費用が見え、一条件を変えたときに他者の扱いを暗に変えずに済む。
6 MFN証券を独立した将来の負担として扱う
上限のないMFN証券は当初独自の評価上限を持たないが、後の調達が適用契約に従い転換条件を与え得る。YCの説明は、指定期間の適格な後続有利条件の自動適用を示す。Techstarsの現行説明も後の上限又は割引を扱う。これらは実際の証券と合わせて読み、MFN開始日、適格証券、変更手続、転換発動条件を確認する。一般SAFEガイドは、すべての制度契約に同じ選択又は自動転換方式があることを示さない。取引固有の文書で適用分岐が決まる。[1,3]
後のつなぎ資金は、自身の投資額以上に持分へ影響し得る。先行MFNが採用する条件を与えると、先行投資家の転換も変わる。本手法は新しいつなぎ引受と先行権利の再価格決定を別々に記録し、持分への合計影響を照合する。大きな価格決定ラウンドの直前に少額の緊急調達を交渉する際に役立つ。すべての新証券が適格とは仮定しない。例示ケースではMFN採用条件を明示し、実際の取引では契約上の確認を要する。
つなぎ資金の選択前に、提案条件の順序を保存すべきである。提案する各上限又は割引を、既存証券の効力発生日と除外事項を含めて検証する。最新投資家の要求比率だけを見ると、同じ条件で変わる他の権利を見落とし得る。取締役会には各投資家の持分変化と元の株主の合計持分変化を示す。MFN条項の存在を特定の将来調達が起こる証拠と扱わず、直接的な経済説明を与えられる。
Hub71のFAQは、現金部分の証券を将来志向の、上限・割引のないMFN SAFEと説明する。公表説明はその現金部分に固定の持分比率を与えていない。適用される将来調達と署名済み条件で確定させる必要がある。本稿は制度の標準的持分費用を作り出さない。MFNの例示は明示したモデル入力を使い、公表制度比較とは別に扱う。これによりUAEの例を活用しつつ、公開説明が支持しない数字を主張しない。[12]
判断では、資金調達条件に依存する持分範囲を比較し、各端点を指定した契約分岐から求める。明示した方式の下では、低い後発上限により、同じ当初現金額に大きな持分が必要となる場合がある。良好な事業成果でも契約上の感応度は消えない。経営陣はその大きさと時期を見て、早期の現金と制度便益が負担に見合うか判断する。以後の節は、持分分析を助成金の現金経路、つなぎ費用、元の株主を補償する株主価値ハードルに結ぶ。
7 既存オプションと次の持分ラウンドを照合する
持分比較には従業員オプションプールの明確な定義が必要である。発行済み株式、行使済みオプション、未決済の付与、未配分の留保枠は、法的・経済的性質が異なる。完全希薄化後資本構成表は調達目的で留保オプションを含められるが、すべてが行使され売却収入を受け取ることを意味しない。例示分析は完全希薄化後の普通株式換算持分を報告する。希薄化調整価値は明示した約束事に従う比較道具であり、売却分配順位、従業員の行使判断、未配分枠の価値を計算しない。
次の調達では、オプションプール目標が新規引受前か後かを特定する。同じ比率でもラウンド後目標と前目標では、必要な追加単位数が異なる。補充数は既存プールと転換証券にも依存する。合意した分母を取得し、単位数で再現する必要がある。他の計算が完了してからプール比率を創業者持分から引くと、希薄化を二重計上し得る。追加単位、最終目標、各株主の結果比率を照合する。
YCの公開SAFE User Guideは、実際の文書における資本構成定義の重要性を説明する。既存オプションと調達に伴うプール増加を区別し、一般的MFN説明には変更を選択する手続も含む。証券ごとに条項を読み、一つの普遍的SAFE規則に変換しない。本稿は転換順序とプール基準を別に明示する。一般ガイドを締結済みアクセラレーター契約の代用にはしない。同じ略称で他の投資家や助言者が証券を説明するとき、この文書上の区別は特に重要である。[2]
取締役会には、後の新規資金ラウンド直前と直後の両方の持分を示す。新投資家の引受は会社へ現金を出し、指定証券を得る。その現金は事業台帳に一度だけ入れる。次のラウンドを除外して創業者比率が高く見える経路は、ラウンドを含めた経路と比較できない。次のラウンドの現金を企業価値に加えながら希薄化を除くと、元の株主の立場を過大評価する。取引両側で同じ出来事の境界を使う必要がある。
8 助成請求を許容費用の基準に合わせる
助成金には固有の支出・支払ロジックが必要である。Innovate UKのリンク先助成条件は、四半期ごとの事後請求、支払の条件、最終部分の留保を扱う。費用ガイドは適格区分を定めるもので、会社予算の全項目を承認しない。プロジェクト費用記録と銀行資金予測を分けて照合する。適用公募と助成オファーレターも評価の一部である。一般的支援説明だけでは、アクセラレーター料金、設立費用、サービス一式が適格費用とは確認できない。[9,13]
異なる助成構造には異なるモデルが必要である。指定した2026年六月のEIC事業計画は、一括定額助成、共同負担、契約に依存する事前資金供給を説明する。他機関の償還請求表をコピーしてその仕組みを表してはならない。本稿の数値例は、支払済み費用の償還を意図的に指定した契約であり、前払助成を含まず、EIC助成を数値で再現しない。制度比較は公表された構造差を維持し、実験は自らの明示規則で再現できる調達問題を切り分ける。[6]
償還契約では、適格額の支払日、請求に認められた部分、承認額を費用台帳に示す。承認済み請求と現金受領は別の合計である。本例の扱いでは、承認済み未払請求は債権として残り、支出可能な現金を供給しない。累積請求計算は、未入金を含む過去の承認済み請求を控除する。受領額だけを引くと、遅延中に同じ適格費用から再請求できてしまう。モデルの照合はこの誤りを明らかにするが、実際の機関の処理期間を主張しない。
留保額、不認定費用、支払後も残る条件も特定すべきである。留保解除は別の日付付き出来事とする。係争中又は条件付きの金額には独自の証拠と扱いが必要で、機械的に額面を加えない。主実験は透明な算術比較のため、無条件と設定した承認債権を額面評価し、別途ゼロから額面までの範囲を示す。回収可能性の推定ではない。実際の判断では、助成関連資産を無条件と見なし又は評価する前に、契約、会計処理、請求証憑を検討する。
| 承認日 | 累積支払済み適格費用(GBP) | 新規承認請求(GBP) | 入金日 | 361日目までの受領(GBP) | 361日目の未払(GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
構成した償還表。増分権利は未払を含む過去承認請求を控除する。最終費用総額はGBP 144,000、適格費用上限はGBP 120,000。承認合計GBP 60,000のうちGBP 54,000を受領し、GBP 6,000が361日目に未払で残る。390日目の入金は比較日より後に予定される。
9 同じ費用を重複計上せず自己負担を賄う
助成比率には費用分母が必要である。適格プロジェクト支出の一定部分を助成する場合、会社は同じ支出の残部と非適格費用を調達する必要がある。指定した2026年六月のEIC文書は最大70パーセントの助成と30パーセントの共同負担を示す。版固有の規定であり、普遍的助成率ではない。Innovate UKも公募と活動によって適格性・比率を定める。自社計画には実際の比率と適格費用の境界を反映すべきである。[6,14]
民間負担は既に支払った支出の中の資金需要であり、資金予測に二つ目の費用として加えてはならない。適格請求書を支払い後で償還を受けるなら、明示した条件下の純負担は両額の差である。別途共同負担項目を現金から引くと、請求額の一部を再計上する。本稿は総支出、承認支援、会社の残負担を照合表で維持する。各項目には一つの経済的役割があり、合計が同じ適格費用に戻ることを確認する。
経済的には負担可能でも、必要日に資金がない場合がある。実際の制度規則に従い、初期現金、保持した事業入金、確約済み民間資金を使える。予定する将来ラウンドは、その入金前に期日が来る支払を賄えない。償還までの各期間をどの資金源が賄い、遅延又は不認定を誰が負担するか特定する。複数プロジェクトを並行する場合のリスクも見える。一つの使途制限のない銀行残高を、合算資金検証なしで各案件に全額ずつ充てることはできない。
例示した併用経路はアクセラレーターの民間資本を会社負担に使うことを明示的に認め、対になる禁止経路は認めない。著者が設定したケース条件であり、助成機関の一般承認ではない。併用を考える会社は、自社文書に基づき費用重複補填、持分開示、所在地、契約上の同意を照合する。モデルは許容性を先に確認し、その後に財務経路を計算する。魅力的でも禁止された組合せを、資金不足の利用可能な解決策として提示しないための順序である。
10 最初の現金下限違反を特定する
現金下限検証は、選んだ最低残高を割らずに、設定した支払順序を完了できるかを問う。この最低額は実験では著者の管理仮定、実際の計画では取締役会の判断である。分析目的に応じて定めるもので、普遍的市場規則ではない。別の事業準備金を使うなら金額を明示し、全経路で一貫適用する。準備金なしで通る経路を、より大きな余裕が求められる経路と順位比較してはならない。
実験は出来事の直後ごとに現金を検証する。同じモデル日には、事業支払と経路費用を先に、事業入金、助成入金、調達入金を後に置く。保守的で明確な順序であり、月末純残高が隠す不足を示し得る。特定会社の銀行実務についての主張ではない。支払・決済時刻が重要なら、実際の計画では文書化された時刻に置き換える。それまでは、同日資金に依存する前に必要な追加証拠又は確約流動性を保守的結果が示す。
承認請求は利用可能現金ではない。後の引受も、明示計画でそれ以前に起きる不足を修復しない。比較のため台帳を後日まで継続しても、不足は記録する。継続は入力の帰結を示す算術であり、資金が手当てされた履歴ではない。決定規則は、明確な追加確約又は支出変更が早期不足を除くまで、その経路を推奨から除外する。条件付き終価が高くても、この実行可能性条件は変わらない。
有用な報告値は最初の違反日、最低残高、同じ出来事表で下限を守るために必要な追加初期準備金である。準備金計算では他の入力を固定する。後でつなぎ資金を得る場合は、その入金日、費用、持分影響を加えて台帳を再計算する。診断準備金は特定の時間仮定における調達必要額として読むべきである。貸手を特定せず、資金の取得可能性や、事業マイルストーンを無影響で延期できることを証明しない。
| ケース | 最初の違反日 | 最初の違反時現金(GBP) | 最低現金(GBP) | 初回下限不足(GBP) | 最大下限不足(GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
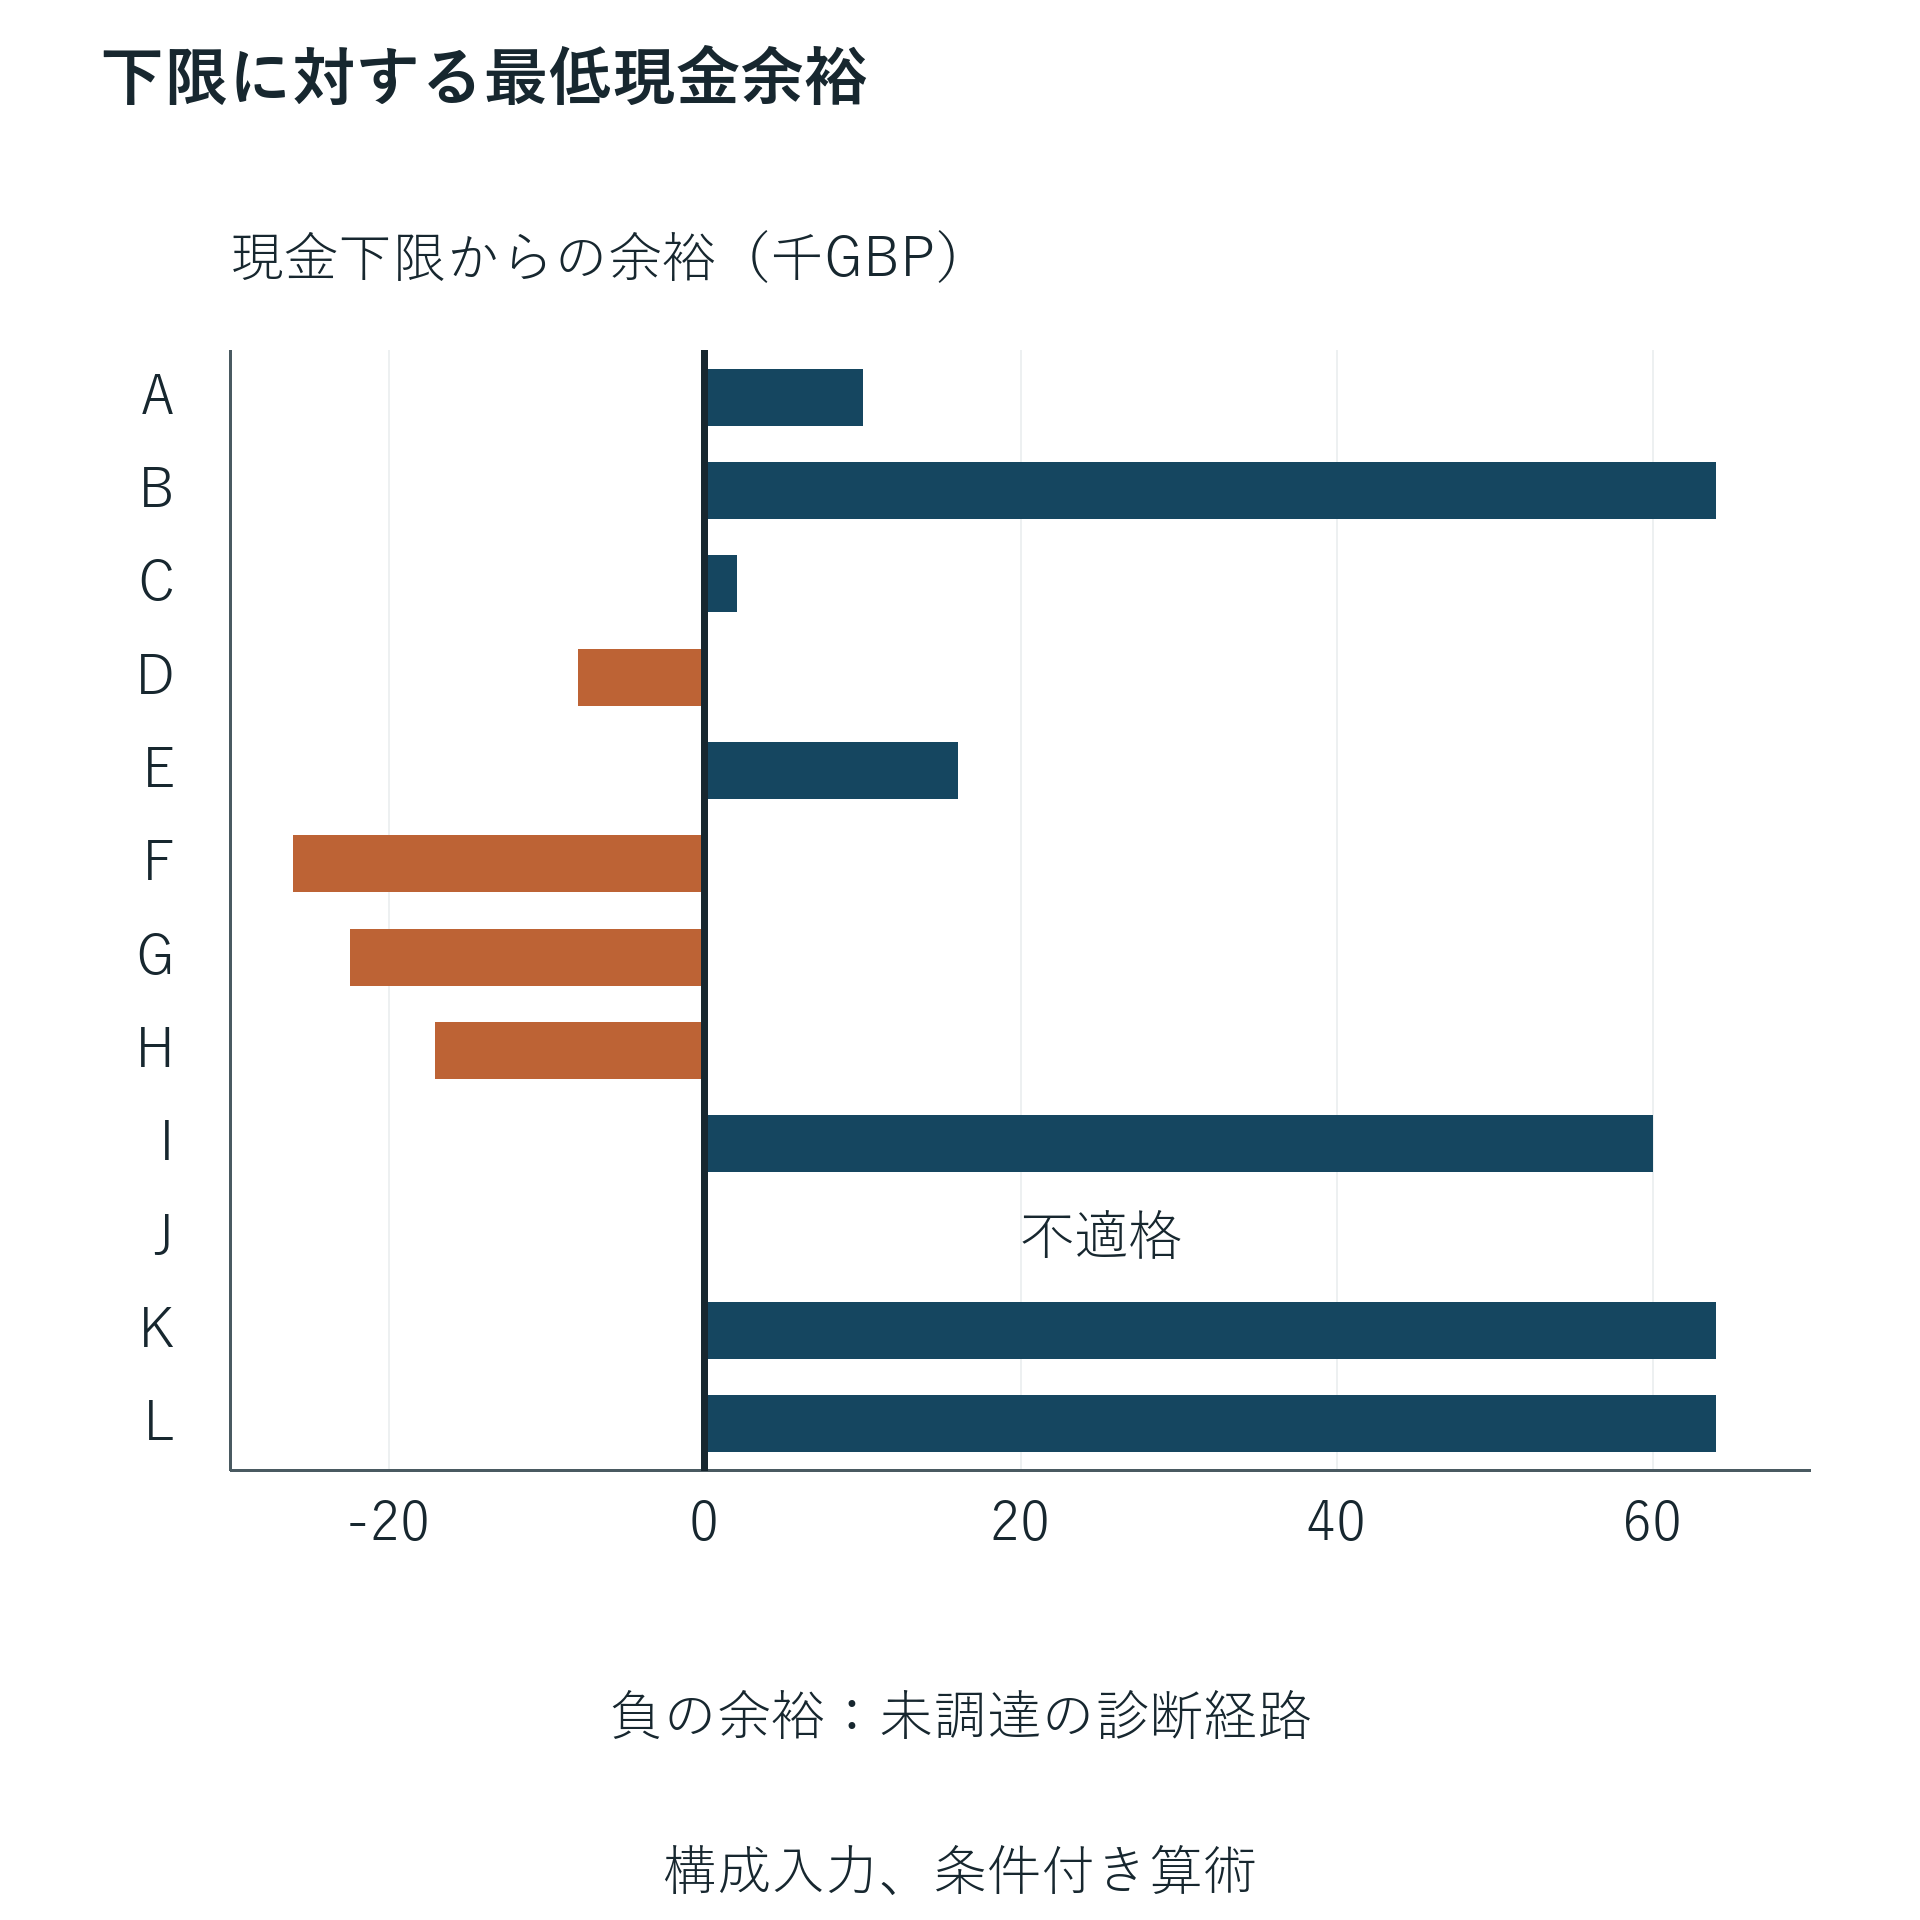
全ケースの下限はGBP 10,000。正の残高でも下限違反は起こり、最低現金が負という診断事実とは別である。初回不足と最大不足は異なる。違反後の継続は未調達算術であり、実際の支払費用や有効請求の証拠ではない。Dは120日の助成遅延、Fは300日目のアクセラレーター入金、Gは20%助成、Hは各月支払内の適格費用GBP 6,000を使う。
11 つなぎ資金を別の調達判断として評価する
つなぎ資金が比較を変えるのは、関連不足の前に入金する場合だけである。確約、条件、拠出額、決済日、受取額から引く手数料を記録する。手数料留保や実行時の別支払があると、額面元本が利用可能現金を過大に示す。本例のつなぎは指定した転換型SAFEであり、銀行融資枠ではない。現金受領は一度、拠出元本は転換計算に一度入れる。実際の投資家が同条件で提供するとは主張しない。
借入と転換権利では終点の扱いが異なる。返済済み借入は返済時に現金を減らしており、終点の株主価値ブリッジでも控除すると会社価値を過小にする。未返済借入には、選んだ価値の扱いに従う別の負債調整が必要である。株式へ転換するSAFEは持分分母に入るため、同じ普通株式換算計算で未払借入としても引かない。これはモデル内の照合規則である。実際の返済、優先順位、会計処理は、取引適用前に関連証券から確認する。
先行MFNが残る間のつなぎ証券発行は、転換条件も変え得る。つなぎ自体の持分と、先行証券が採用する条件に由来する追加持分を分ける。合計影響は新投資家の直接持分を上回る場合がある。本稿は明確に仮定した適格性・選択規則の下で両方を示す。すべての後発調達がすべてのMFNを発動するとは仮定しない。上限定義、割引、変更権が異なる場合は証券別の計算を要する。
取締役会はつなぎ全体の財務影響を含めて、助成金とつなぎの経路を代替案と比べる。助成金自体が株式を発行しなくても、その時期を実現可能にする資本構成は希薄化し得る。正確な呼び方は助成金とつなぎを組み合わせた経路である。一部分に持分権がないだけで経路全体を非希薄化と呼ばない。判断記録はこの区別と助成金の残条件を維持する。また、つなぎが時期だけを変えるか、追加活動を賄って事業結果を比較不能にするかも示す。
12 経営時間を置き換えられる活動に対応させる
申請と制度参加は経営能力を消費する。経済費用は、何を後回しにするかと、追加現金を払うかに依存する。創業者の既存給与は、講座に参加したからといって二度目の現金支払にはならない。別の助言料請求、旅費、臨時雇用は追加の現金出来事になる。これらを区別する。同じ時間単価を全時間に付け、給与を既に含む予測へ加えると、一資源を二重計上し実際の調達必要額を見えにくくする。
判断記録には後回しになるマイルストーンを特定する。申請で顧客導入が遅れるなら、売上時期、費用、契約結果を証拠に基づき説明する。望む結論を出すために、アクセラレーターへ根拠のない売上増、助成金へ根拠のない機会費用を加えてはならない。限定した比較なら、明示計画に基づく必要経営時間だけを示し、商業影響は評価しないままにできる。資源見積りと確認済み現金結果を区別しながら、取締役会に能力上の取捨選択を見せられる。
移転や法人再編が必要な経路では、別の費用項目を設ける。適用可能な見積りを取得し、一時費用、継続支出、従業員や資産の所在地を左右する条件を分ける。モデルは標準移転手当を流用せず、国際制度が法務・税務承認を与えると仮定しない。未評価条件は未解決として残す。優位性が失われるまで吸収できる追加費用を示せるが、その閾値はモデル結果であり、実費の推定ではない。
判断に適した予算には資金表と能力表の両方がある。資金表は流動性を管理し、能力表は責任者、日付、置き換えられる業務、商業結果を評価する証拠を記録する。取締役会は限定的申請作業を承認しつつ、持分条件の受諾や移転費用の約束前に別の決定を要求できる。これにより、採択を前提にせず情報収集でき、申請、受諾、資金を得た参加を区別できる。次の数値実験は、入力を完全に指定した資金と持分に集中する。
13 実験と除外範囲を明示する
実験は著者が構成した十二の調達ケースと、一度に一入力を変える二十の感応度分析からなる。すべての数量入力はGBP建ての仮定である。観測された制度平均、応募者成功率、著者の取引経験からの推定ではない。同じ事業マイルストーンと明示した転換方式を使い、差の原因を点検できるようにする。別の記録には選定した公開条件を原通貨で残す。制度説明は判断の背景であり、実験入力を暗に置き換えたり、実験の応募者データと称したりしない。
共通計画は、三十日ずつの十二期間の後に価格決定ラウンドを置く。実際の制度日程ではなく相対モデル日である。償還助成には、助成上限、適格費用上限、償還比率、請求日、入金遅延を定める。アクセラレーターには固定比率の権利と別の上限なしMFN SAFEを置く。固定権利は指定SAFEの転換後、追加プールと新規資金の前に確定する。適格な後発上限付きSAFEは明示選択規則に従いMFNへ条件を与え得る。他契約には固有の転換定義が必要である。
計算は厳密な有理数を使い、表示時だけ丸める。上限価格又はラウンド価格の転換分岐と、プール補充の有無を列挙する。有効結果は自身の分岐条件を満たし、全保有者の単位数が一致し、許容される資本構成がちょうど一つとなる必要がある。資金台帳は入金、支払、承認請求、未収債権を別に照合する。無作為シミュレーションなしで再現でき、明示契約・入力下の手法の挙動を示す設計である。入力が市場代表値であると検証するものではない。
比較は税、清算優先権の分配順位、ワラント、割引付き又は投資前SAFE、非財務MFN権利の法的解釈を除外する。プールは配分済み又は行使済み普通株式換算権利として扱い、価値計算に別の行使払込金を加えない。結果は希薄化調整後の普通株式換算代理値であり、実際の創業者売却収入を計算しない。無条件の承認債権には額面評価とゼロから額面の範囲を明示する。係争請求、使途制限前払、条件付き返済がある取引には、適用前に追加状態を設ける必要がある。
禁止された併用は財務順位付け前に排除する。後の入金まで診断台帳を続けても、現金下限違反は失敗のままである。その後の支払・請求は条件付き算術であり、未調達会社が実際に適格費用を支払い、有効な償還を受けた証拠ではない。失敗の特徴と不足する確約額を保持する。後の価格決定ラウンドは過去の不足を遡って賄えない。違反を除く新たな、明確かつ許容される調達又は事業変更だけが、経路を実行可能にする。
| 保有者 | A:償還助成 | B:アクセラレーター |
|---|---|---|
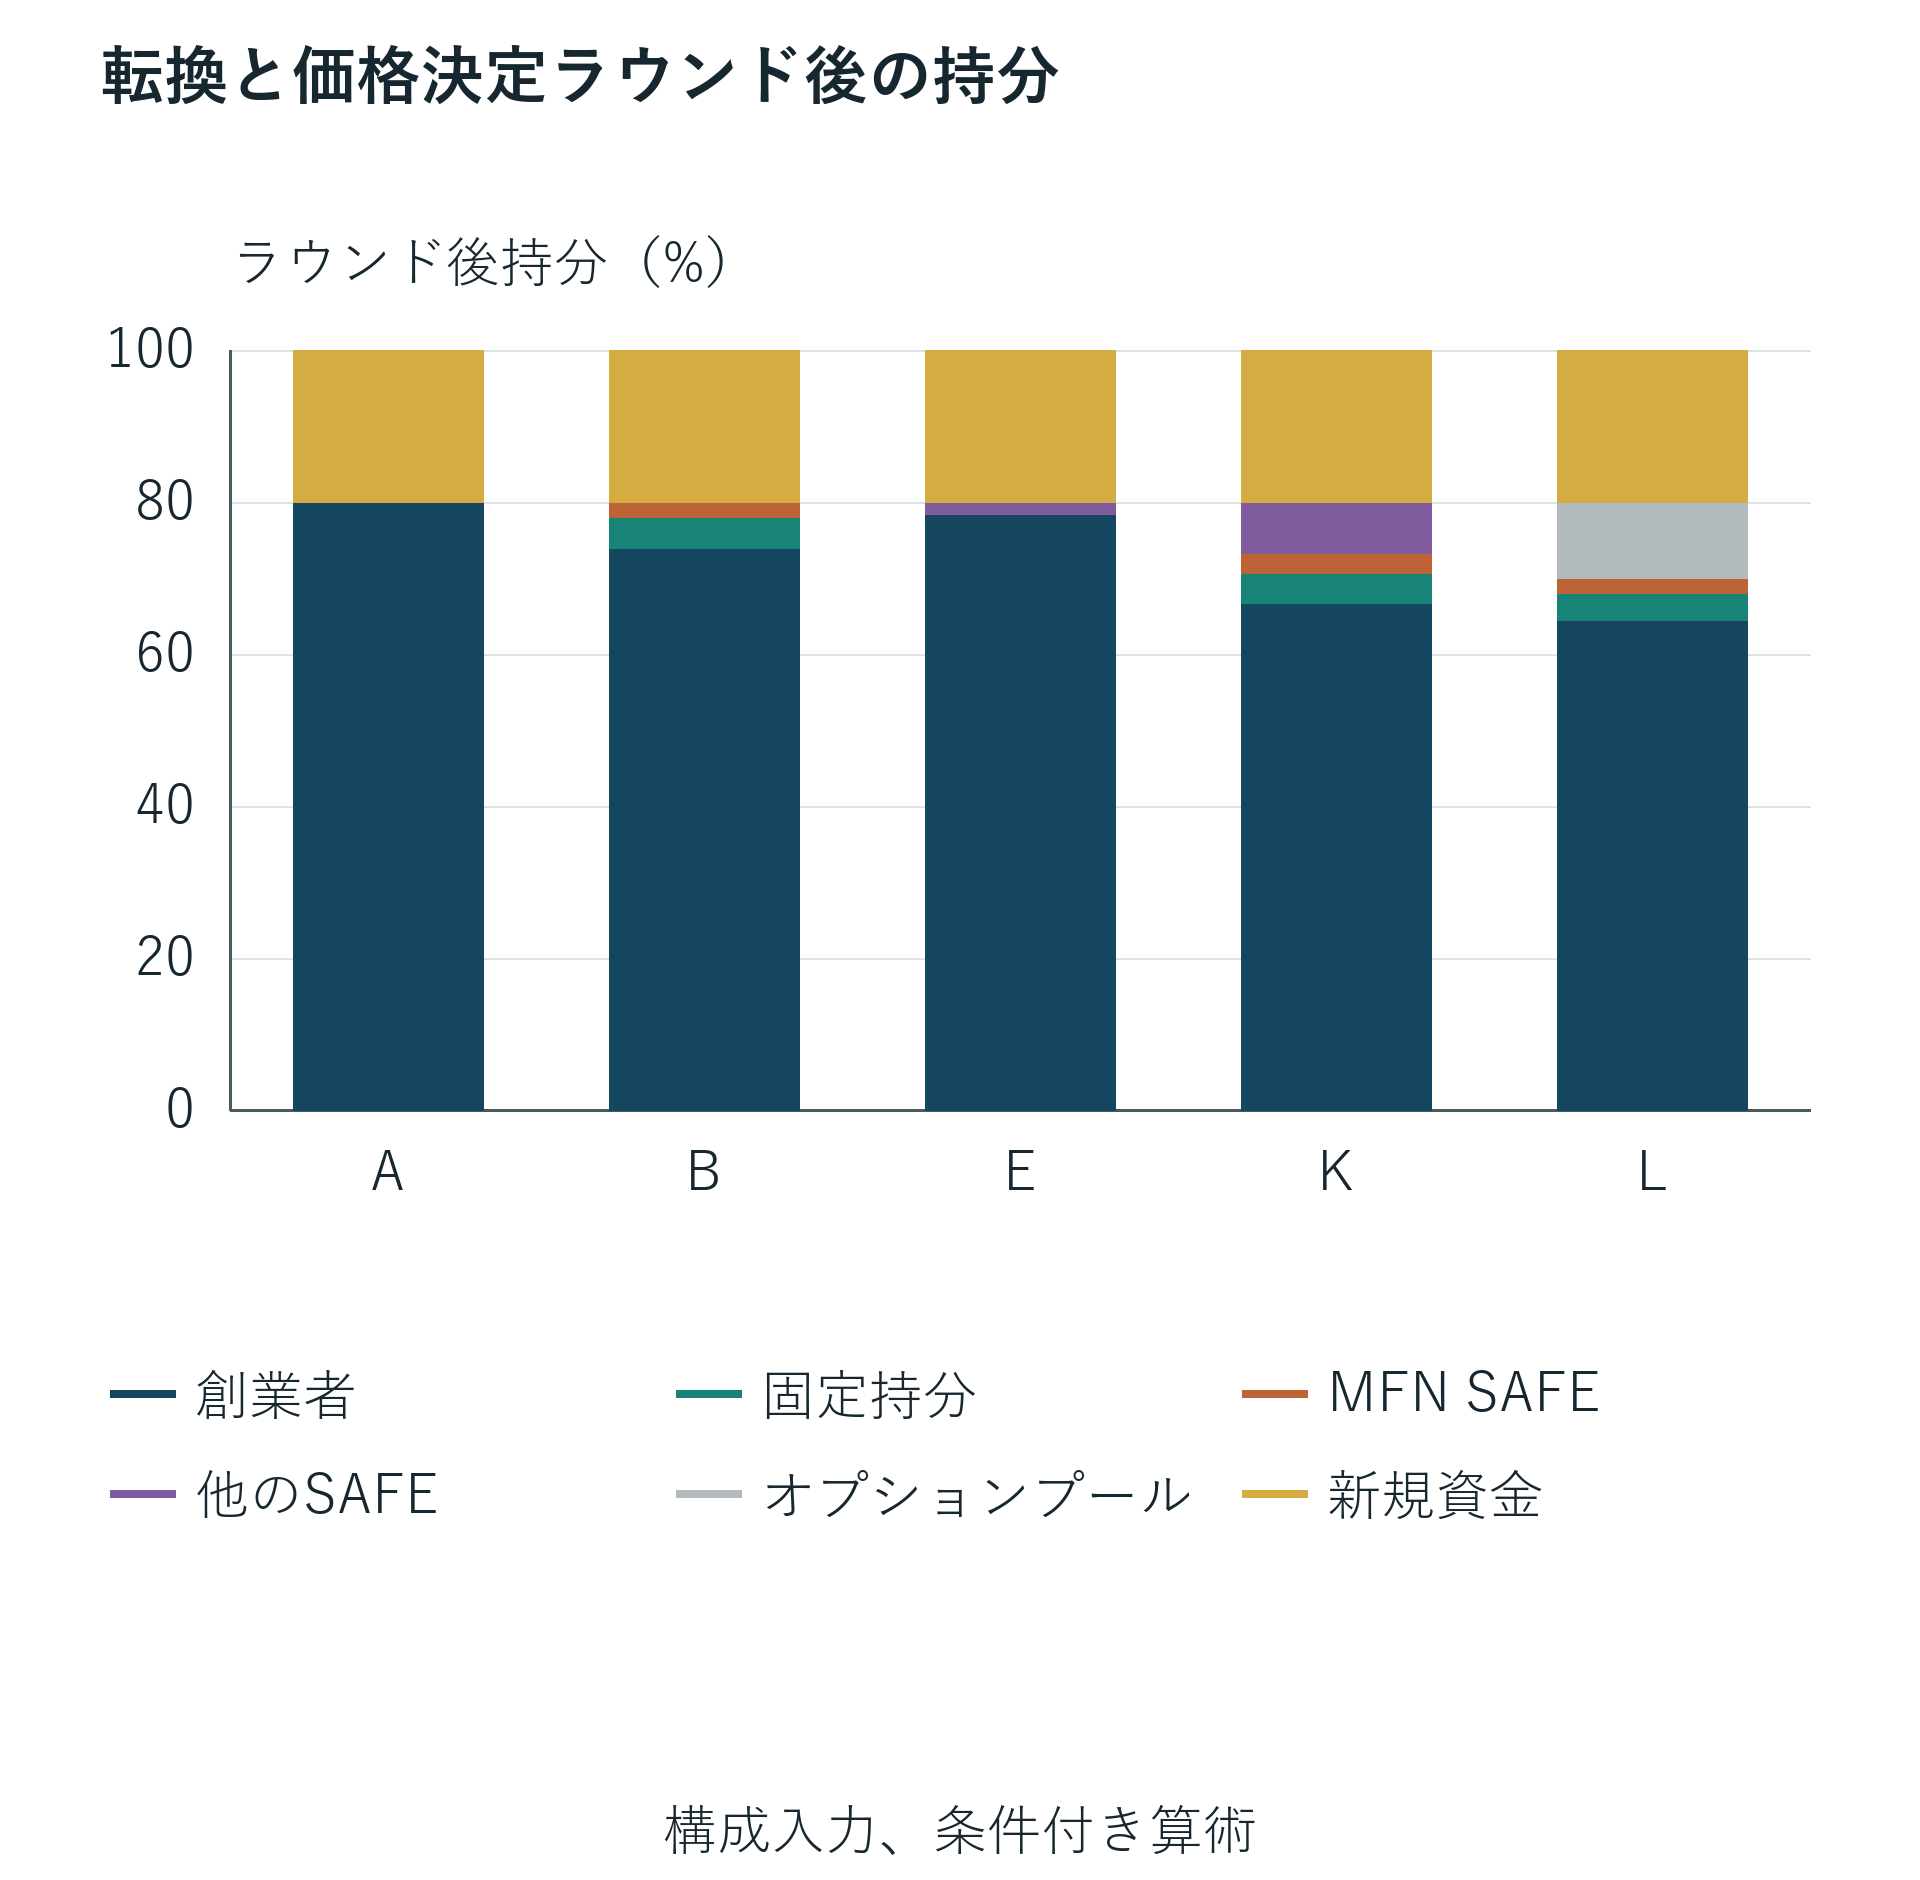
| 創業者 | 80.00% | 74.00% |
| アクセラレーター固定権利 | 0.00% | 4.00% |
| アクセラレーターMFN SAFE | 0.00% | 2.00% |
| 既存オプションプール | 0.00% | 0.00% |
| 追加オプションプール | 0.00% | 0.00% |
| 新規ラウンド投資家 | 20.00% | 20.00% |
| 合計 | 100.00% | 100.00% |
Aは基準助成、Bは基準アクセラレーター。この二経路には他のSAFEもつなぎもない。元の創業者持分は調達前100%。すべて同じ価格決定ラウンド後の比率で、厳密な分数の合計は100%となる。固定権利はSAFE転換後に確定し、新資金で希薄化する。
14 十二の事業資金調達経路を比較する
十二のケースは経路選択と資金充足を分ける。七つが現金下限を満たし、四つが下回り、一つは併用を明示禁止しているため不適格となる。Aは基準償還助成、Bは基準アクセラレーターであり、仮定した条件で同じ事業を賄う。後の価格決定ラウンド後、創業者はそれぞれ80%と74%を持つ。これは調達順序を含む結果であり、特定制度が公表する取得比率ではない。財務入力も特定制度の現行オファーではない。
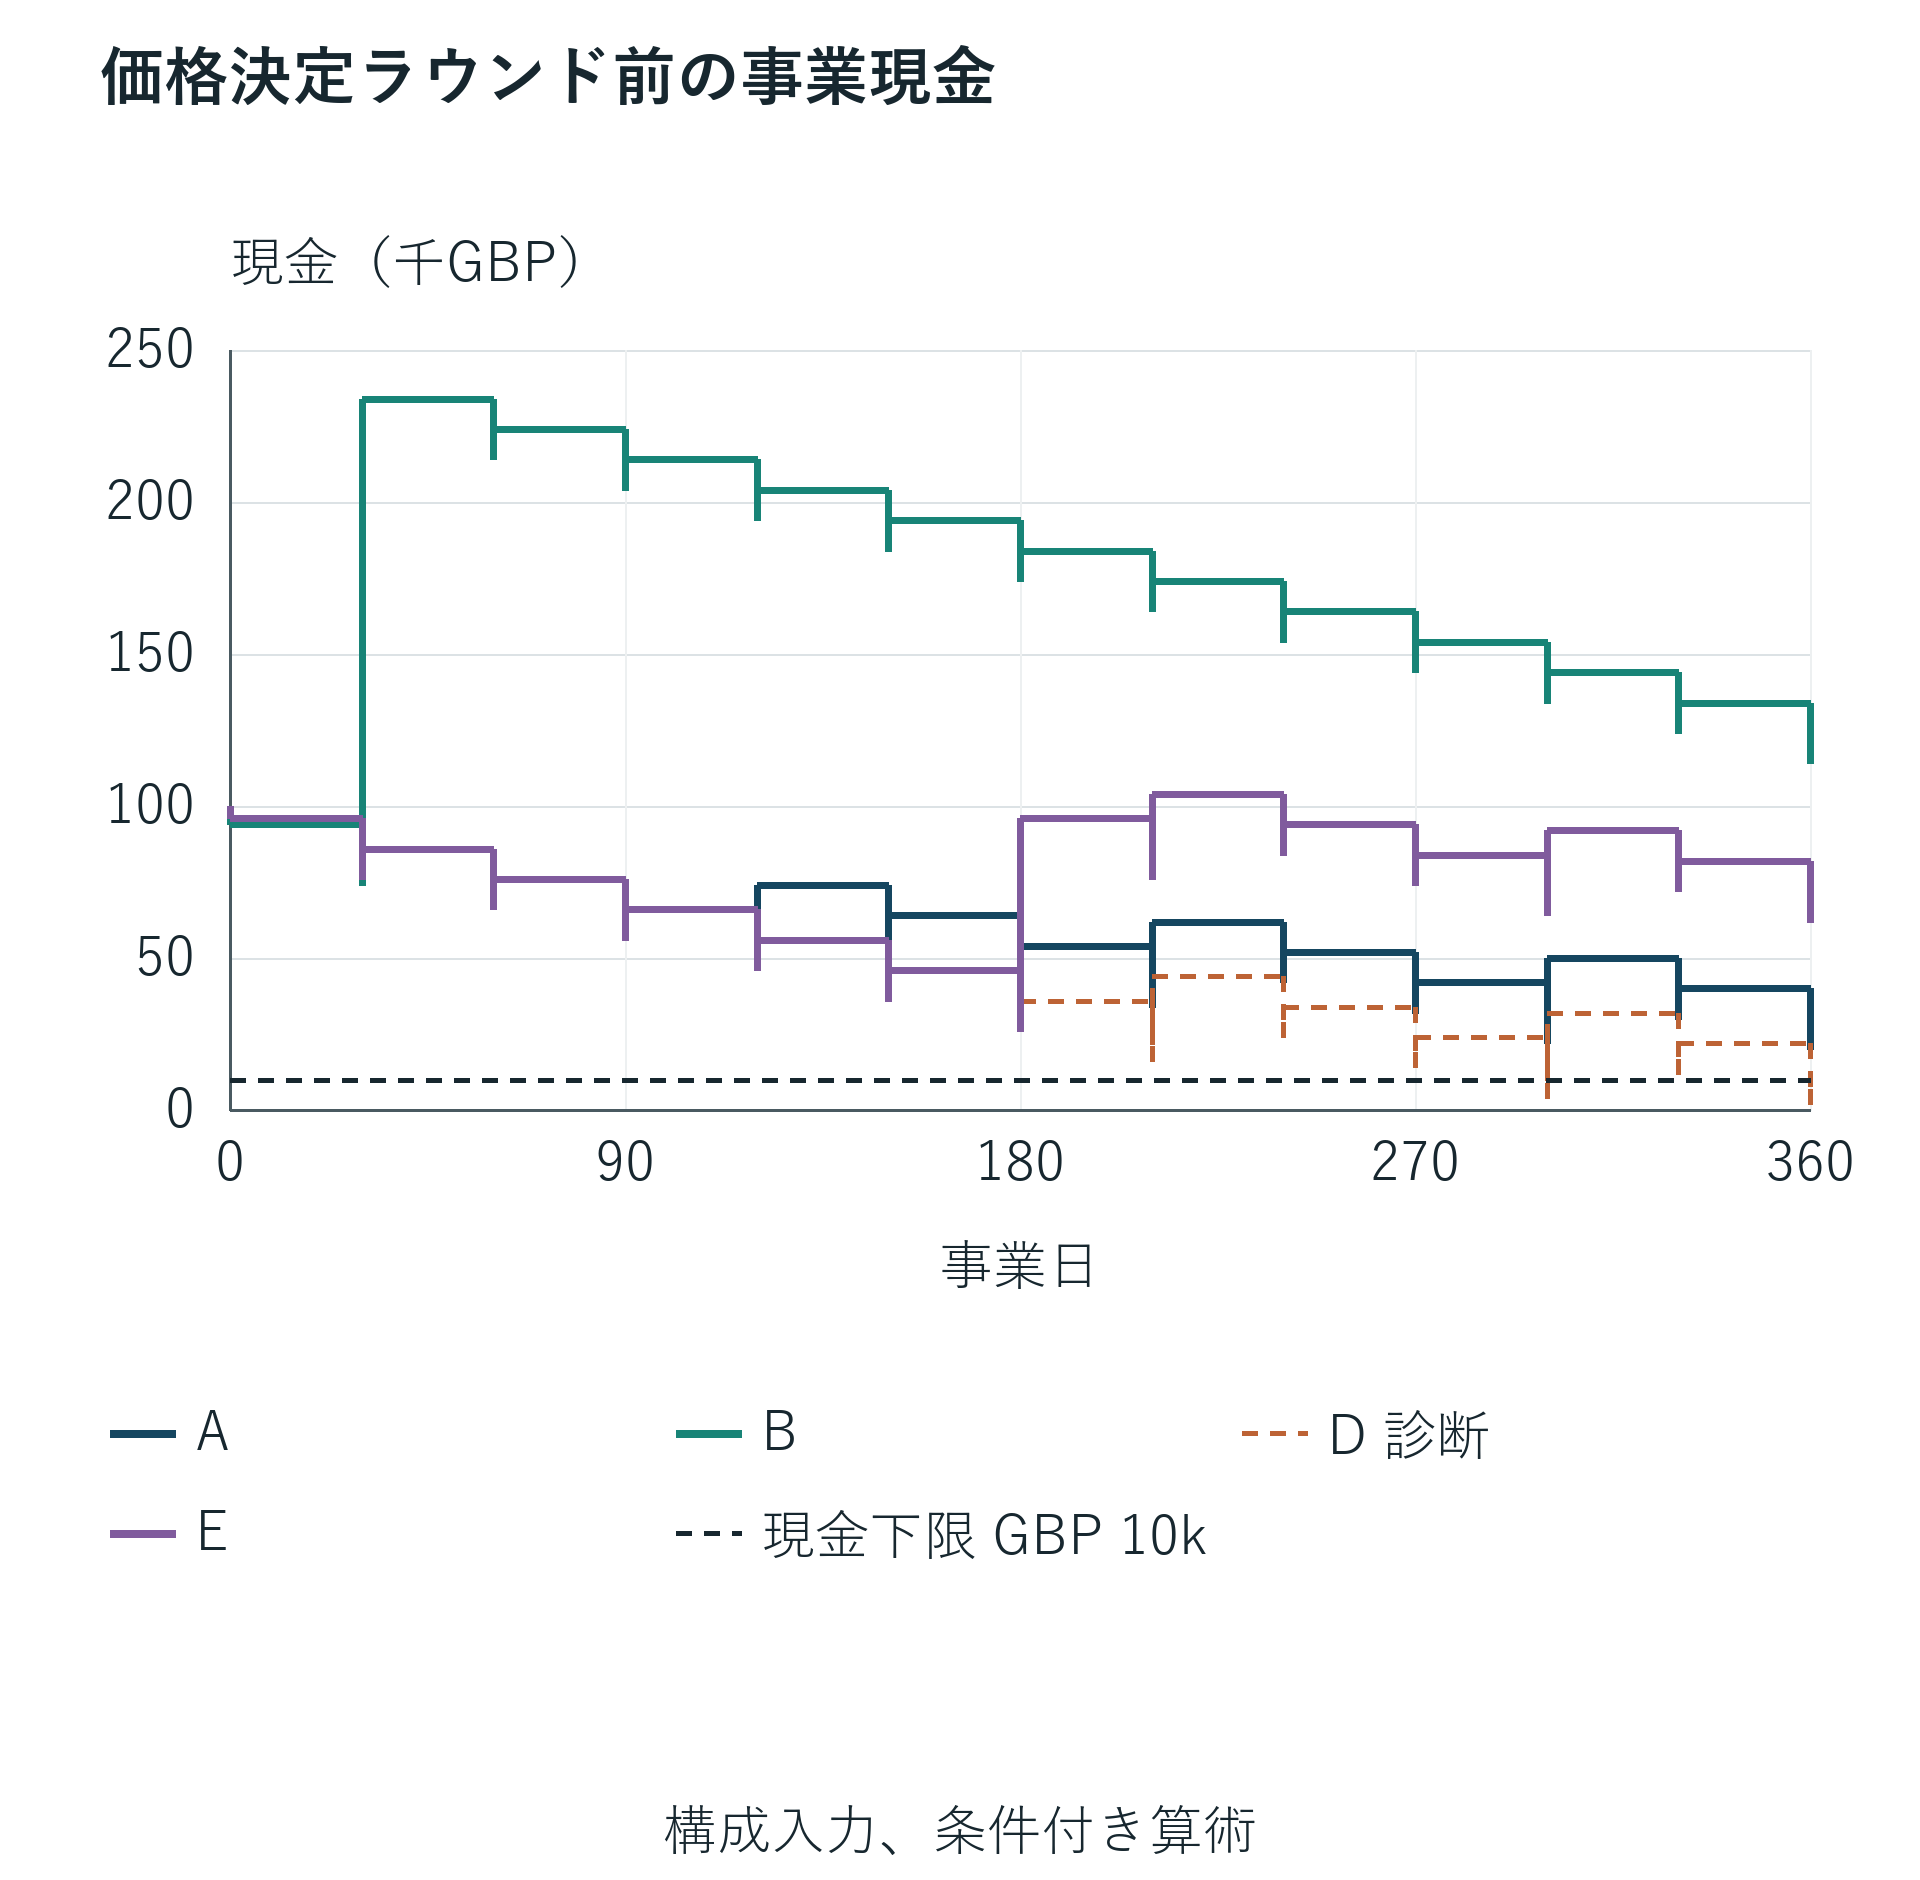
後のラウンド前から資金差は見える。基準助成の最低現金はGBP 20,000で、下限はGBP 10,000である。アクセラレーターはGBP 74,000まで下がる。両方通るが、助成経路の余裕は明示計画で大幅に小さい。比較日までに助成金GBP 54,000を受領し、GBP 6,000の承認済み未払請求が残る。承認総額はGBP 60,000である。権利、受領、未収を分けると、名目上非希薄化の助成でも大きな立替資金が必要となる理由が分かる。
Cは入金遅延を六十日に延ばしても、最低現金GBP 12,000で実行可能である。Dは120日遅延を使い、300日目、同日の後続入金より前の事業支払後にGBP 4,000となり初めて下限を割る。最低診断残高はGBP 2,000である。期末正残高は早期違反を消さない。300日目以降は未調達の診断台帳であり、別の確約なしで後続費用を払い、有効請求を出せることをモデルは示さない。
Eは遅延助成経路にGBP 60,000の上限付きSAFEを180日目に加える。最低現金はGBP 26,000、転換と価格決定ラウンド後の創業者比率は78.4%となる。この独立した完全指定経路は資金検証に通る。助成自体が株式を発行しなくても、持分に結び付くつなぎが全体戦略を希薄化させることを示す。実行可能なEと失敗したDを価値順位比較しない。Dに実行可能な代替案を定めてから、実行できる条件で株主価値を比べる必要がある。
残りはアクセラレーターの遅い入金、低い助成率、狭い適格費用、許可・禁止された併用、MFN再価格決定を伴う後発上限付きSAFE、新プールを検証する。F、G、Hは下限違反となる。Iは明示的に許容され実行可能で、Jは資金又は持分計算前に除外する。KとLは実行可能だが別の仕組みで創業者比率を下げる。対の表は失敗を含む全十二結果を残し、最終比率が魅力的という理由だけで経路を比較から消さない。
すべての会社は創業者が普通株式を保有し、既存プールなしで始める。後の価格決定ラウンドはGBP 1百万を調達し、独立に設定した投資前株主価値はGBP 4百万である。価値比較の事業企業価値基準もGBP 4百万だが、別の経済的意味を持つ独立入力である。同額なのは明示した構成であり、事業企業価値と投資前株主価値の同一性や実在会社の市場評価を示さない。
| ケース | 調達経路 | 最低現金(GBP) | 創業者持分 | 状態 |
|---|---|---|---|---|
| A | 助成、入金遅延30日 | 20,000 | 80.0000% | 資金繰り上実行可能 |
| B | アクセラレーター、30日目入金 | 74,000 | 74.0000% | 資金繰り上実行可能 |
| C | 助成、入金遅延60日 | 12,000 | 80.0000% | 資金繰り上実行可能 |
| D | 助成、入金遅延120日 | 2,000 | 80.0000% | 現金下限違反、診断のみ |
| E | 遅延助成とGBP 60,000のつなぎSAFE | 26,000 | 78.4000% | 資金繰り上実行可能 |
| F | アクセラレーター、300日目入金 | -16,000 | 74.0000% | 現金下限違反、診断のみ |
構成したGBPケース。創業者比率はラウンド後普通株式換算持分を小数点以下四桁で示す。DとFの持分及び後の台帳額は、資金失敗後の診断算術であり、資金手当済み事業履歴や推奨を示さない。
| ケース | 調達経路 | 最低現金(GBP) | 創業者持分 | 状態 |
|---|---|---|---|---|
| G | 助成、償還20% | -12,400 | 80.0000% | 現金下限違反、診断のみ |
| H | 月次適格部分GBP 6,000 | -7,000 | 80.0000% | 現金下限違反、診断のみ |
| I | 明示的に許可された併用 | 70,000 | 74.0000% | 資金繰り上実行可能 |
| J | 禁止された併用 | 未計算 | 未計算 | 不適格、財務計算前に除外 |
| K | 後発GBP 250,000 SAFEとMFN選択 | 74,000 | 66.6667% | 資金繰り上実行可能 |
| L | ラウンド後プール目標10% | 74,000 | 64.5000% | 資金繰り上実行可能 |
GとHは未調達の診断算術を保持する。Iだけが明示した民間共同負担で助成とアクセラレーターの併用を認める。Jは現金、資本構成、価値の前に排除し、財務数値を付けない。KとLは異なる持分機構を変える。表示比率は保存済み精確分数を丸めたもの。
横にスクロールすると、図を原寸で読むことができます。図を原寸で開くこともできます。
著者が構成したGBP計算。同日の事業支払が後続入金に先行する。Dは300日目に下限違反し、その後は未調達診断算術となる。A、B、Eは明示入力下で実行可能。
15 請求時期と初期準備金をストレス検証する
助成遅延の五感応度は、助成額、適格支出、事業計画を固定し、入金遅延だけを変える。ゼロ、三十、六十日は下限を満たし、最低残高は順にGBP 20,000、GBP 20,000、GBP 12,000である。九十日は360日目、120日は300日目に初めて失敗し、ともに最低診断残高GBP 2,000となる。同日入金より先に事業支払を置く順序に依存する。月次合算残高では、その間を越えるための資金が隠れる。
アクセラレーター入金日は受諾日と独立に変える。ゼロ、三十、九十、180日目の入金は実行可能で、最低現金はそれぞれGBP 94,000、GBP 74,000、GBP 54,000、GBP 24,000である。300日目の入金では240日目に初めて失敗し、診断残高はマイナスGBP 16,000となる。同じ投資が最終的に台帳に入るため、終点現金は全感応度で同じである。経路が事業上同等とはいえない。その残高につながる債務を負う前に確約済み資金が必要である。
固定出来事表の下では、下限不足は準備金計算に役立つ。下限と最低残高の差は、追加現金に費用、返済、持分影響がない場合に全違反を除く追加初期資金となる。DはGBP 8,000、FはGBP 26,000である。条件付き準備金不足であり、他者が無償で提供するとは仮定しない。実際のつなぎは、入手可能日、手数料、転換又は返済、制度許可を加えて扱う。
最初の違反と最悪不足は異なる問いである。DはまずGBP 6,000だけ下限を割り、その日は300日目、最終診断不足はGBP 8,000となる。初回だけ埋めても、未変更計画には後の不足が残る。Fも初回はGBP 6,000の不足で240日目に起こり、その後さらに大きくなる。取締役会には完全な日付付き経路、最初の判断期限、必要最大確約を示すべきである。初回不足だけでは全体対策の調達規模を定められない。
低率又は狭い適格範囲のケースは別経路で同じ仕組みを示す。低い償還比率と少ない認定費用は会社へ戻る資金を減らすが、本実験の事業請求額は減らさない。非適格支払を自己負担と言い換え、サービス利用枠を一般現金と扱っても解決しない。支出計画変更は新ケースとなる。実行可能な代替案と呼ぶ前に、技術範囲、マイルストーン実現性、助成許可を修正台帳と一緒に評価する必要がある。
遅延は比較日の現金と未払請求の内訳も変える。額面評価の下では、助成経路の条件付き株主代理値が変わらなくても、早期資金検証に失敗し得る。設定した会計境界の性質であり、遅延が無費用という証拠ではない。資金失敗を先に報告し、債権のゼロから額面の範囲を残す。構成した遅延から請求不履行、割引率、調達プレミアムを推定しない。これには実際の請求と相手方に即した証拠が必要である。
| 入金遅延(日) | 最低現金(GBP) | 最初の違反日 | 361日目の未払請求(GBP) | 状態 |
|---|---|---|---|---|
| 0 | 20,000 | なし | 0 | 資金繰り上実行可能 |
| 30 | 20,000 | なし | 6,000 | 資金繰り上実行可能 |
| 60 | 12,000 | なし | 6,000 | 資金繰り上実行可能 |
| 90 | 2,000 | 360 | 6,000 | 未調達の診断 |
| 120 | 2,000 | 300 | 24,000 | 未調達の診断 |
Aから一入力、承認から入金までの遅延だけを変える。支出、承認日、助成条件は固定する。支払が同日入金より先である。90日と120日の行は下限に違反し、その後の請求と現金は診断値である。遅延確率又は処理期間の推定は与えない。
| 両方の入金日 | 最低現金(GBP) | 最初の違反日 | 創業者持分 | 状態 |
|---|---|---|---|---|
| 0 | 94,000 | なし | 74.00% | 資金繰り上実行可能 |
| 30 | 74,000 | なし | 74.00% | 資金繰り上実行可能 |
| 90 | 54,000 | なし | 74.00% | 資金繰り上実行可能 |
| 180 | 24,000 | なし | 74.00% | 資金繰り上実行可能 |
| 300 | -16,000 | 240 | 74.00% | 未調達の診断 |
固定権利とMFNの入金日を一緒に動かし、受諾は0日目に維持する。全額が最終的にラウンド前に入るが、300日目入金では以前の240日目に失敗する。その最終失敗行に表示した持分だけが条件付き診断算術である。終点現金の一致は流動性の一致を示さない。
横にスクロールすると、図を原寸で読むことができます。図を原寸で開くこともできます。
著者の構成計算、千GBP単位。余裕は最低現金から下限を引いた額。Jには現金計算がなく、余裕ゼロの結果ではない。実際の助成又はアクセラレーター失敗率を推定しない。
16 次の引受とプールを含めMFN再価格決定を検証する
MFN計算には、元の現金額に加え、適格な後続証券と転換境界が必要である。感応度群はアクセラレーターケースへGBP 250,000の後発SAFEを加える。元のGBP 100,000 MFN SAFEは、設定した後発評価上限条件を選択できる。上限をGBP 2百万、GBP 3百万、GBP 4百万、GBP 6百万、GBP 8百万と変える。各ケースは両方の引受を含むため、元のケースとの差は追加調達と再価格決定の合計であり、一つのMFN条項の費用だけを推定したものではない。
ラウンド後の創業者持分は62%がGBP 2百万上限に、三分の二がGBP 3百万に対応し、69%がGBP 4百万、GBP 6百万、GBP 8百万にそれぞれ対応する。両SAFEは最初の三ケースで上限分岐を使い、GBP 4百万での厳密な同値を含む。高い二上限ではラウンド価格分岐を使う。境界より上で比率が変わらないのは、適用される低いラウンド価格で転換するためである。全ケースへ上限式を強制すると、高上限で創業者維持率を過大にする。
持分表は二つのSAFEを分ける。GBP 2百万上限ではラウンド後MFN SAFEが4%、後発SAFEが10%を持つ。GBP 3百万では約2.6667%と6.6667%、本実験でGBP 4百万以上では2%と5%である。固定アクセラレーター権利は全感応度で4%、新規投資家は20%を持つ。これらと創業者比率の合計は100%となる。計算は精確な分数を維持し、表示する小数点以下四桁の百分率だけを丸める。
解釈は固定権利の定義に依存する。ここでの5%は、指定SAFE転換後、追加プールと価格決定ラウンド新規資金の前に適用する。分母が異なる契約には別計算が必要である。固定比率、MFN文言、適格調達の発動条件は提供者と文書で異なるため、公表制度説明は別に確認する。本実験は一つの定義した順序を透明に検証するもので、実在アクセラレーター名を置き換えるだけで同じ比率を再現できると認定しない。
プール感応度は別の持分境界を変える。ラウンド後目標がゼロ、5%、10%、15%、20%なら創業者は順に74%、69.25%、64.5%、59.75%、55%となる。10%目標は無補充基準から9.5パーセントポイント下げる。固定権利も4%から3.5%になる。設定したラウンド価格方式ではMFN SAFEは2%、新規投資家は20%に留まる。プール比率を創業者だけから機械的に引かず、完全な転換順序で求める理由である。
本実験のプールは完全希薄化後、配分済み又は行使済みの普通株式換算権利であり、別の行使払込金を価値に入れない。実際の付与、権利確定、失効、行使価格、優先権、売却分配は経済配分を変え得る。契約資本構成表と価値の約束事を併せて維持し、不明な条項には取引固有の助言を得る。比率図は持分照合に有用だが、個人が後の売却で実現する収入を確定しない。
| 後発上限(GBP) | 両SAFEの転換分岐 | 創業者持分 | MFN SAFE持分 | 後発SAFE持分 |
|---|---|---|---|---|
| 2,000,000 | 上限から求める価格 | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | 上限から求める価格 | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | 上限価格、厳密に同値 | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | ラウンド価格 | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | ラウンド価格 | 69.0000% | 2.0000% | 5.0000% |
全行で後発引受はGBP 250,000、先行MFN元本はGBP 100,000。両方に同一資本構成基準を仮定する。固定アクセラレーターは4%、新投資家は20%で、プール追加なし。同値時は上限分岐を採用する。表示は小数点以下四桁へ丸め、精確分数の合計は100%となる。調達とMFN条件の両方を変えており、制度の因果便益ではない。
| プール目標 | 創業者持分 | 固定アクセラレーター権利 | MFN SAFE持分 | 新規ラウンド投資家 |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Bからラウンド後プール目標だけを変える。初期プールはゼロ。固定権利は追加プールと新資金で希薄化し、ラウンド価格のMFNは2%に留まる。プール単位は配分済み又は行使済み普通株式換算権利で、行使払込金を別にモデル化しない。実現売却分配ではない。
横にスクロールすると、図を原寸で読むことができます。図を原寸で開くこともできます。
著者が構成した普通株式換算資本構成。Aは基準助成、Bは基準アクセラレーター、Eは助成つなぎ追加、Kは後発SAFEとMFN選択追加、Lは10%のラウンド後プール追加。プールの扱いは実現売却収入を表さない。
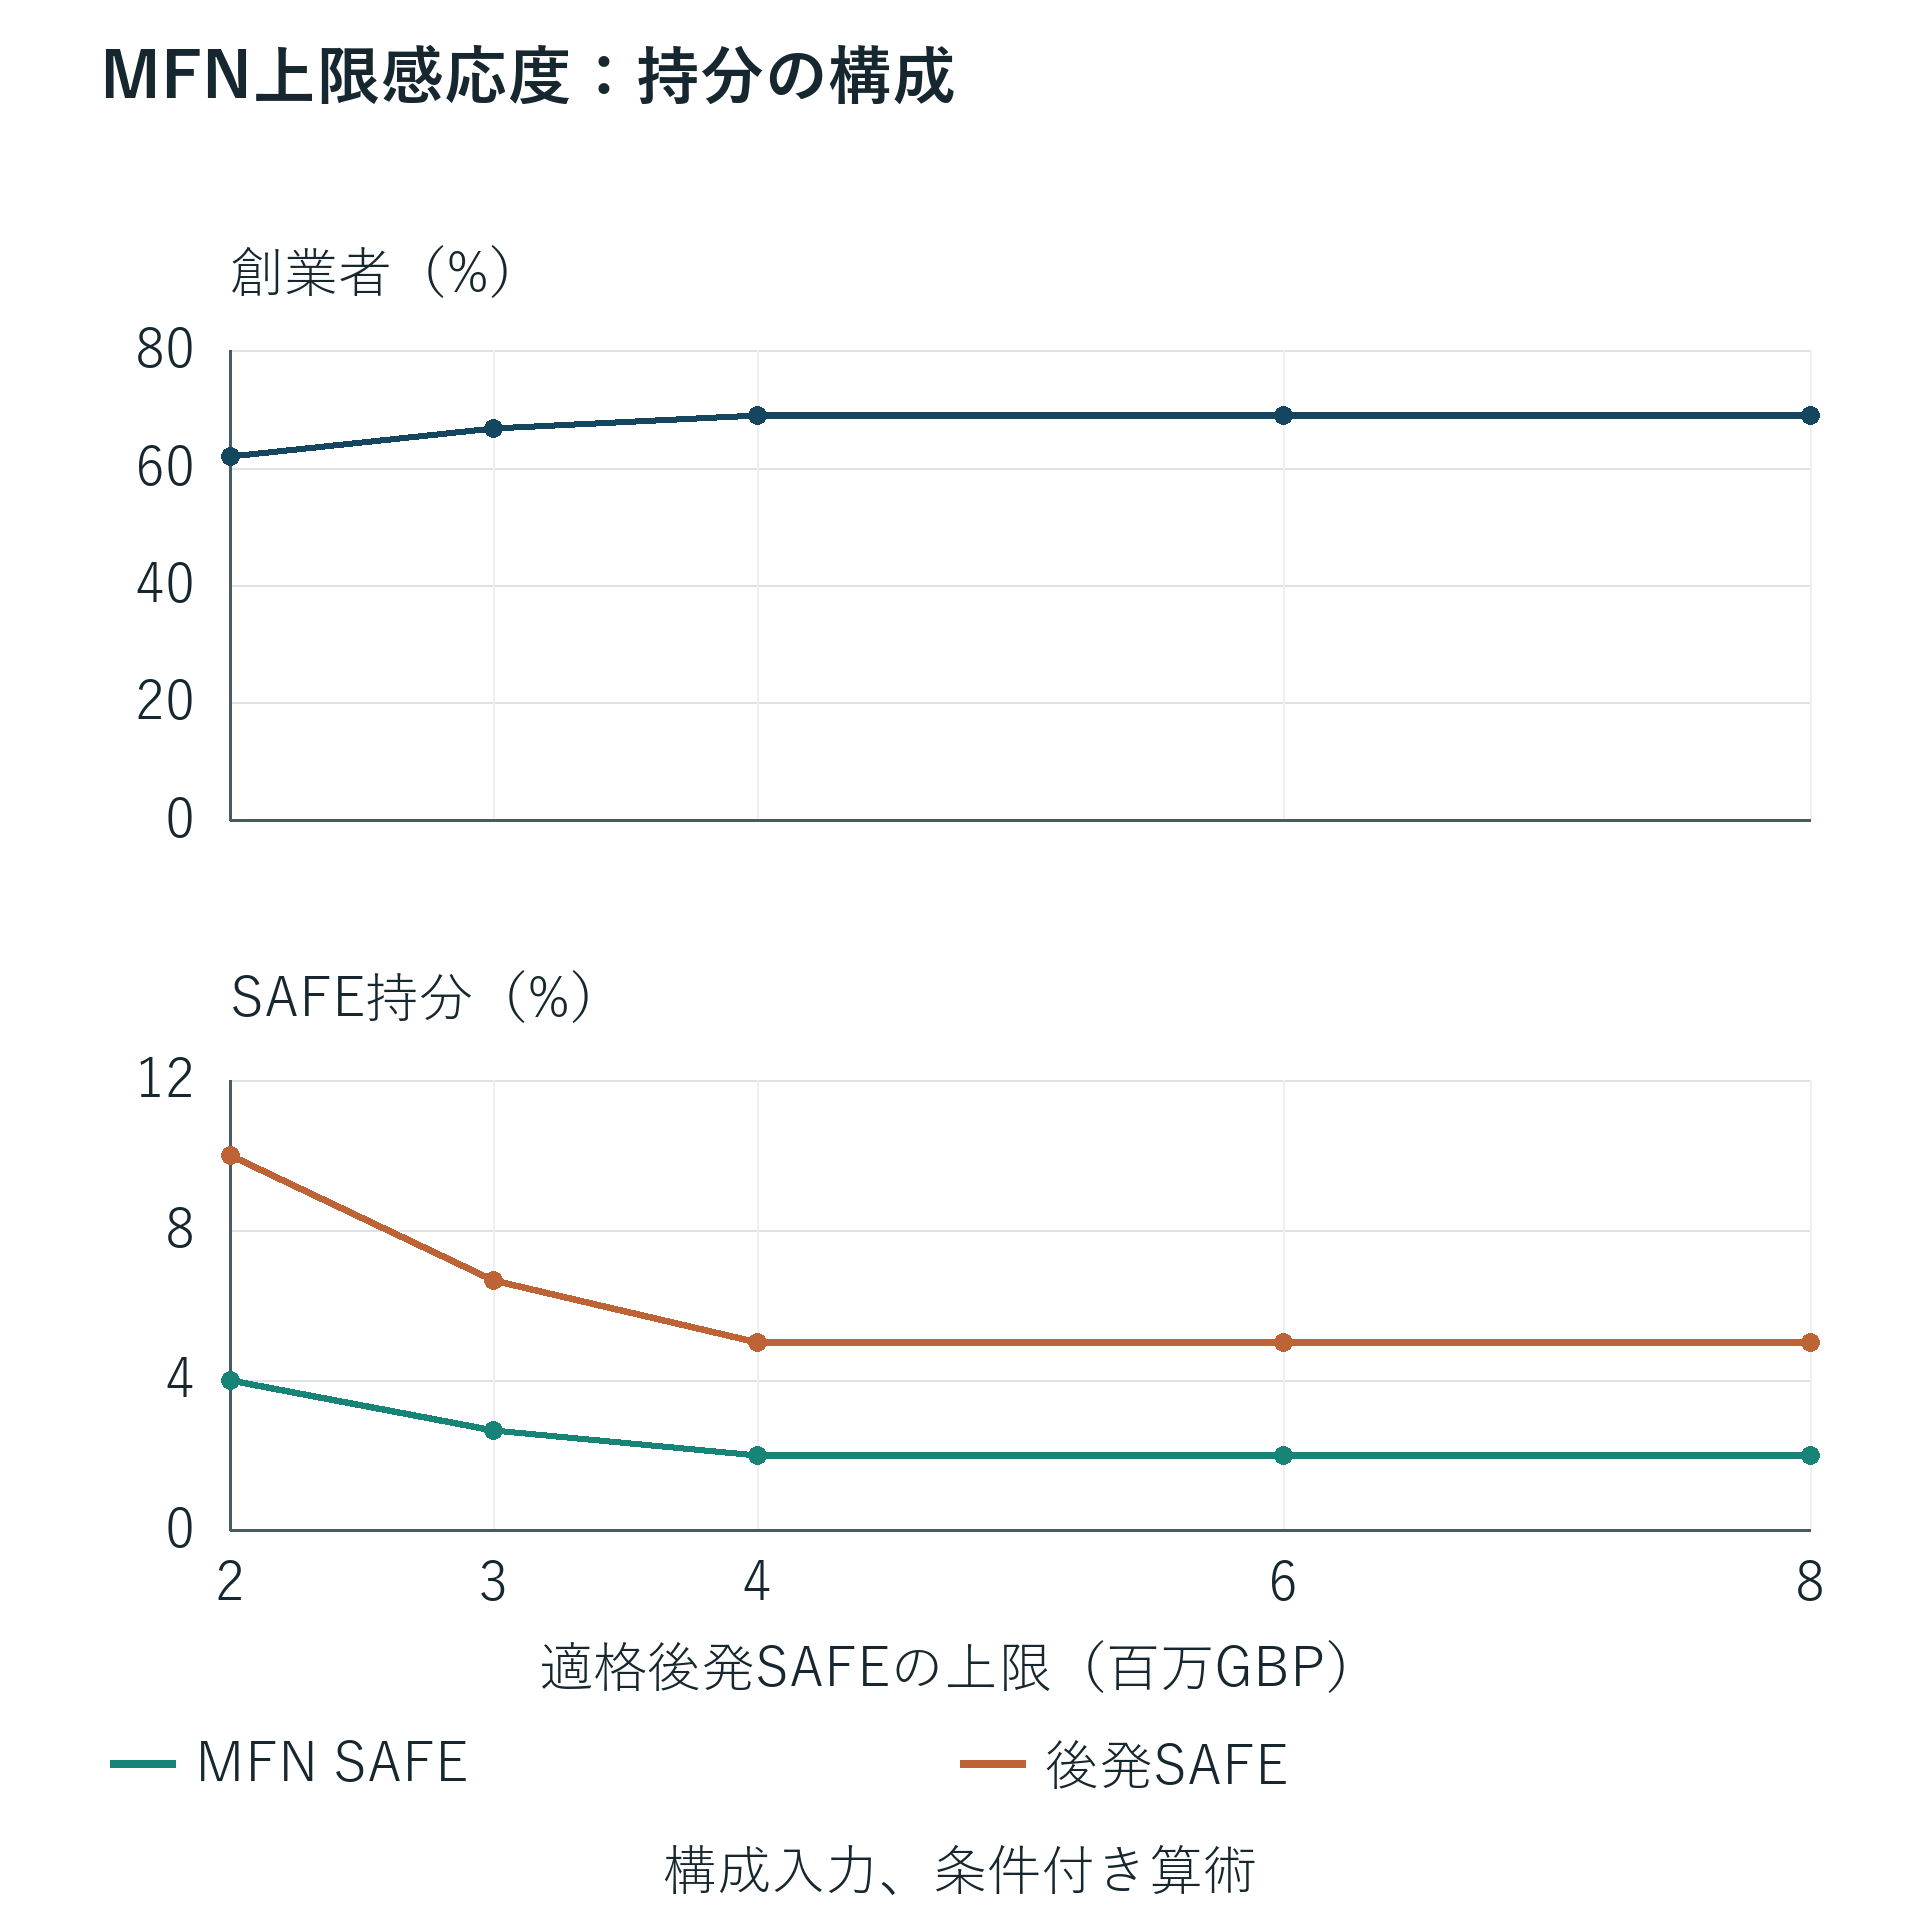
横にスクロールすると、図を原寸で読むことができます。図を原寸で開くこともできます。
著者の構成感応度。各ケースは元のGBP 100,000 MFN SAFEと追加GBP 250,000 SAFEの両方を含む。MFN条項だけの因果推定又は実在制度の成果ではない。
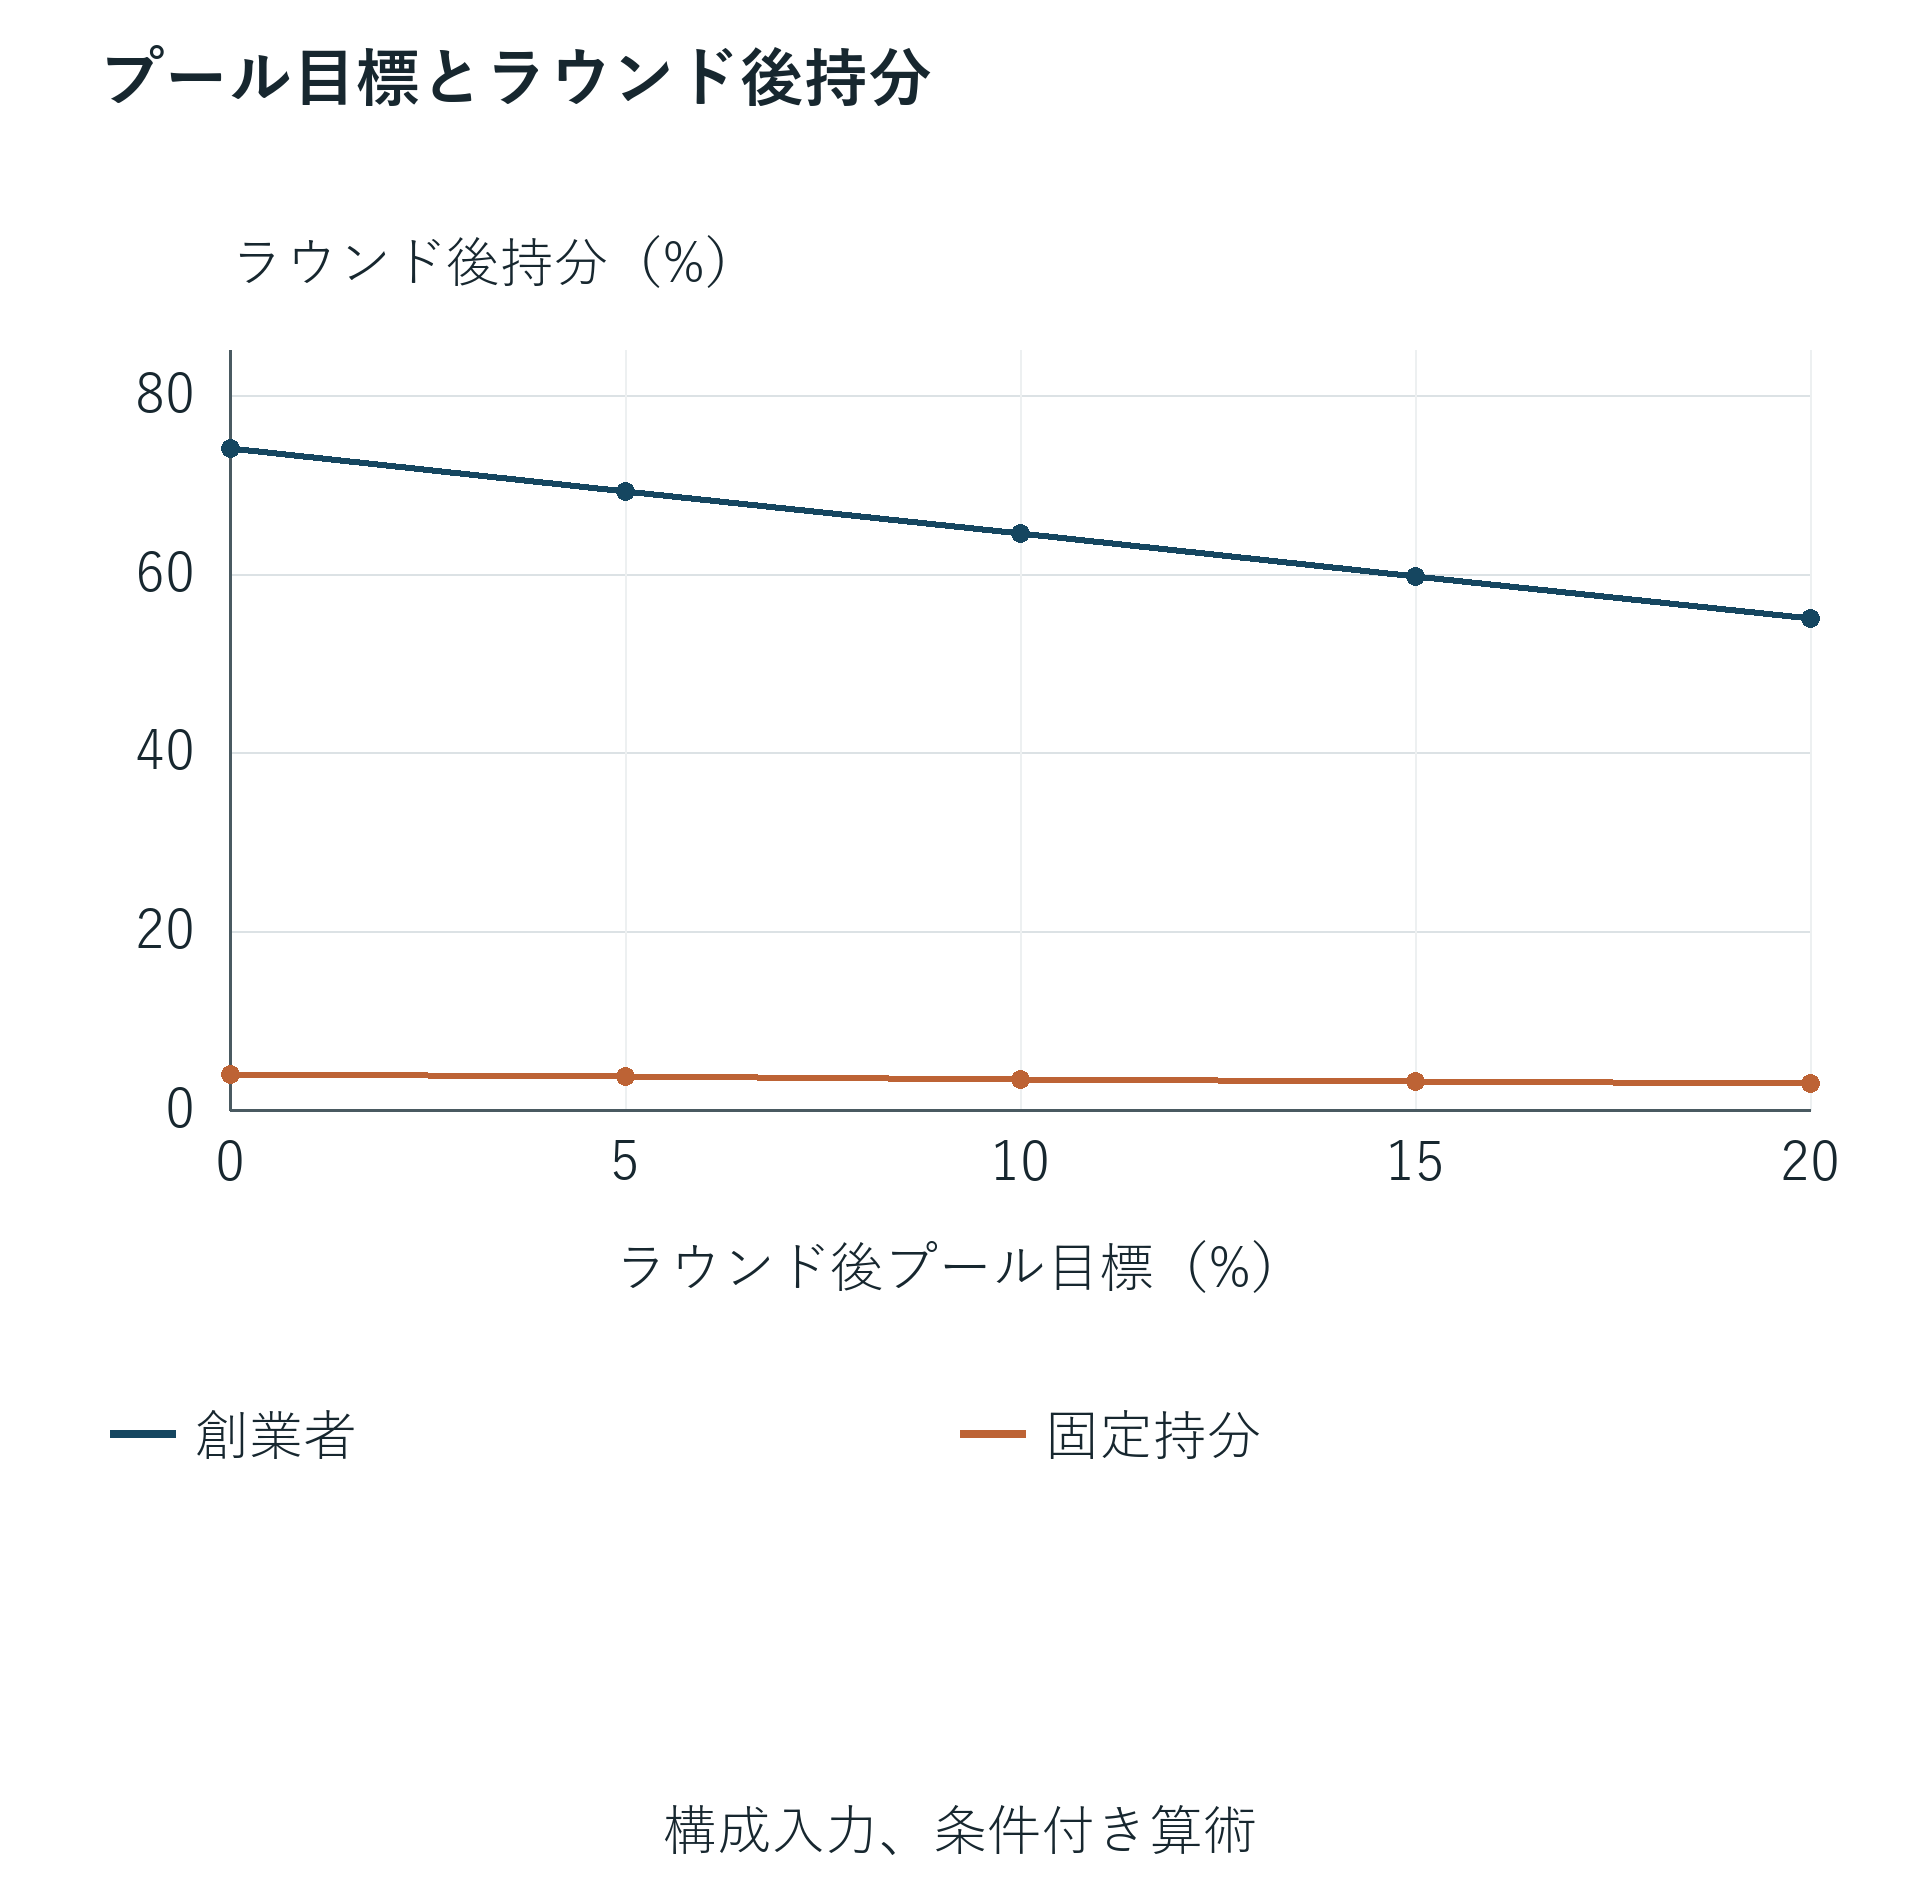
横にスクロールすると、図を原寸で読むことができます。図を原寸で開くこともできます。
著者が構成したアクセラレーター感応度で、追加GBP 250,000 SAFEはない。プール権利は配分済み又は行使済みの普通株式換算で、行使払込金を別に加えない。他入力と明示転換順序を固定。
17 追加希薄化に必要な事業価値ハードルを求める
価値比較は、指定した両経路が契約・資金検証に通った後だけに適用する。事業企業価値、比較日の現金、承認未払債権の指定評価額を加え、借入を引き、株主価値代理値の下限をゼロとして、完全希薄化後の創業者普通株式換算比率を掛ける。調達入金は現金に一度入り、制度費用は既に現金を減らしている。助成権利や引受額を再加算しない。条件付き普通株式換算代理値であり、現金分配、観測取引価値、清算優先分配の代替ではない。
事業企業価値GBP 4百万では、基準助成Aの創業者代理値はGBP 4,028,800、基準アクセラレーターBはGBP 3,791,760となる。助成側は終点現金GBP 1,030,000と額面GBP 6,000の承認未払請求を含め、80%を掛ける。アクセラレーター側は現金GBP 1,124,000、助成債権なしで74%を掛ける。追加調達現金と低い維持比率を分ける比較であり、同支出又は同技術マイルストーンが同じ市場評価を生むとは仮定しない。
Bの現金、請求、借入、持分を固定すると、Aの参照代理値に並ぶBの事業企業価値は正確にGBP 159,852,000を37で割った額となる。約GBP 4.320324百万、最低整数ポンド額を切り上げればGBP 4,320,325である。GBP 4百万基準から約GBP 320,324、又は8.01%高い。明示入力下で必要な条件付き増加額であり、アクセラレーターが生むという推定、達成確率、実在制度の平均価値についての推論を示さない。
追加ハードルにはそれぞれ固有の参照を付ける。Bの基準代理値を固定すると、許容併用IにはGBP 3,944,000、後発SAFE・MFNケースKにはGBP 4,313,640、プールケースLには約GBP 4.754698百万の事業企業価値が必要である。債権額面評価では、遅延助成CがBに並ぶにはGBP 3,703,700を要する。参照と候補資本構成が異なるので、統一順位表ではない。実際の判断に合う比較を用い、資金繰りの実行可能性条件を併記する。
基準閾値はデューデリジェンスの問いとして解釈できる。経営陣は支出、調達、時期の仮定を保ちながら、追加事業価値を支える具体的で証拠のある商業変更を問う。契約済み売上改善、文書化した利益率変化、異なるマイルストーンは新評価分析の根拠になり得る。面談数、制度ロゴ、投資家紹介の可能性だけでは評価証拠にならない。便益が事業現金や資金需要を変えるなら、企業価値と同時にそれらも更新し、不整合な会計を避ける。
債権の扱いや交渉した資本構成を変えれば閾値を再計算できるが、本稿の結果では暗に置き換えない。失敗経路の価値比較は表示せず、不適格Jには順位を付ける財務結果がない。固定GBP 4百万の事業基準と、別の投資前株主価値は明示仮定であり、鑑定ではない。実務的貢献は、適用上の許可から資金、転換、条件付き価値必要額への順序である。その後、経路が必要額を満たせるかを商業的証拠で示す必要がある。
| 参照から候補へ | 参照創業者代理値(GBP) | 厳密な事業EVハードル(GBP) | 最低整数GBP額 |
|---|---|---|---|
| AからB | 4,028,800 | 159,852,000/37 | 4,320,325 |
| BからC | 3,791,760 | 3,703,700 | 3,703,700 |
| BからI | 3,791,760 | 3,944,000 | 3,944,000 |
| BからK | 3,791,760 | 4,313,640 | 4,313,640 |
| BからL | 3,791,760 | 204,452,000/43 | 4,754,698 |
各行は独立したGBP 4,000,000事業EV基準で固有の参照代理値を使う。両経路とも許容性・資金検証に通る。最低整数ポンド額は厳密な閾値の切上げであり、丸めた表示から選ばない。候補の現金、債権、借入、持分は固定。違反又は禁止経路は除外する。確率、因果的増価、達成可能な評価額は推定しない。
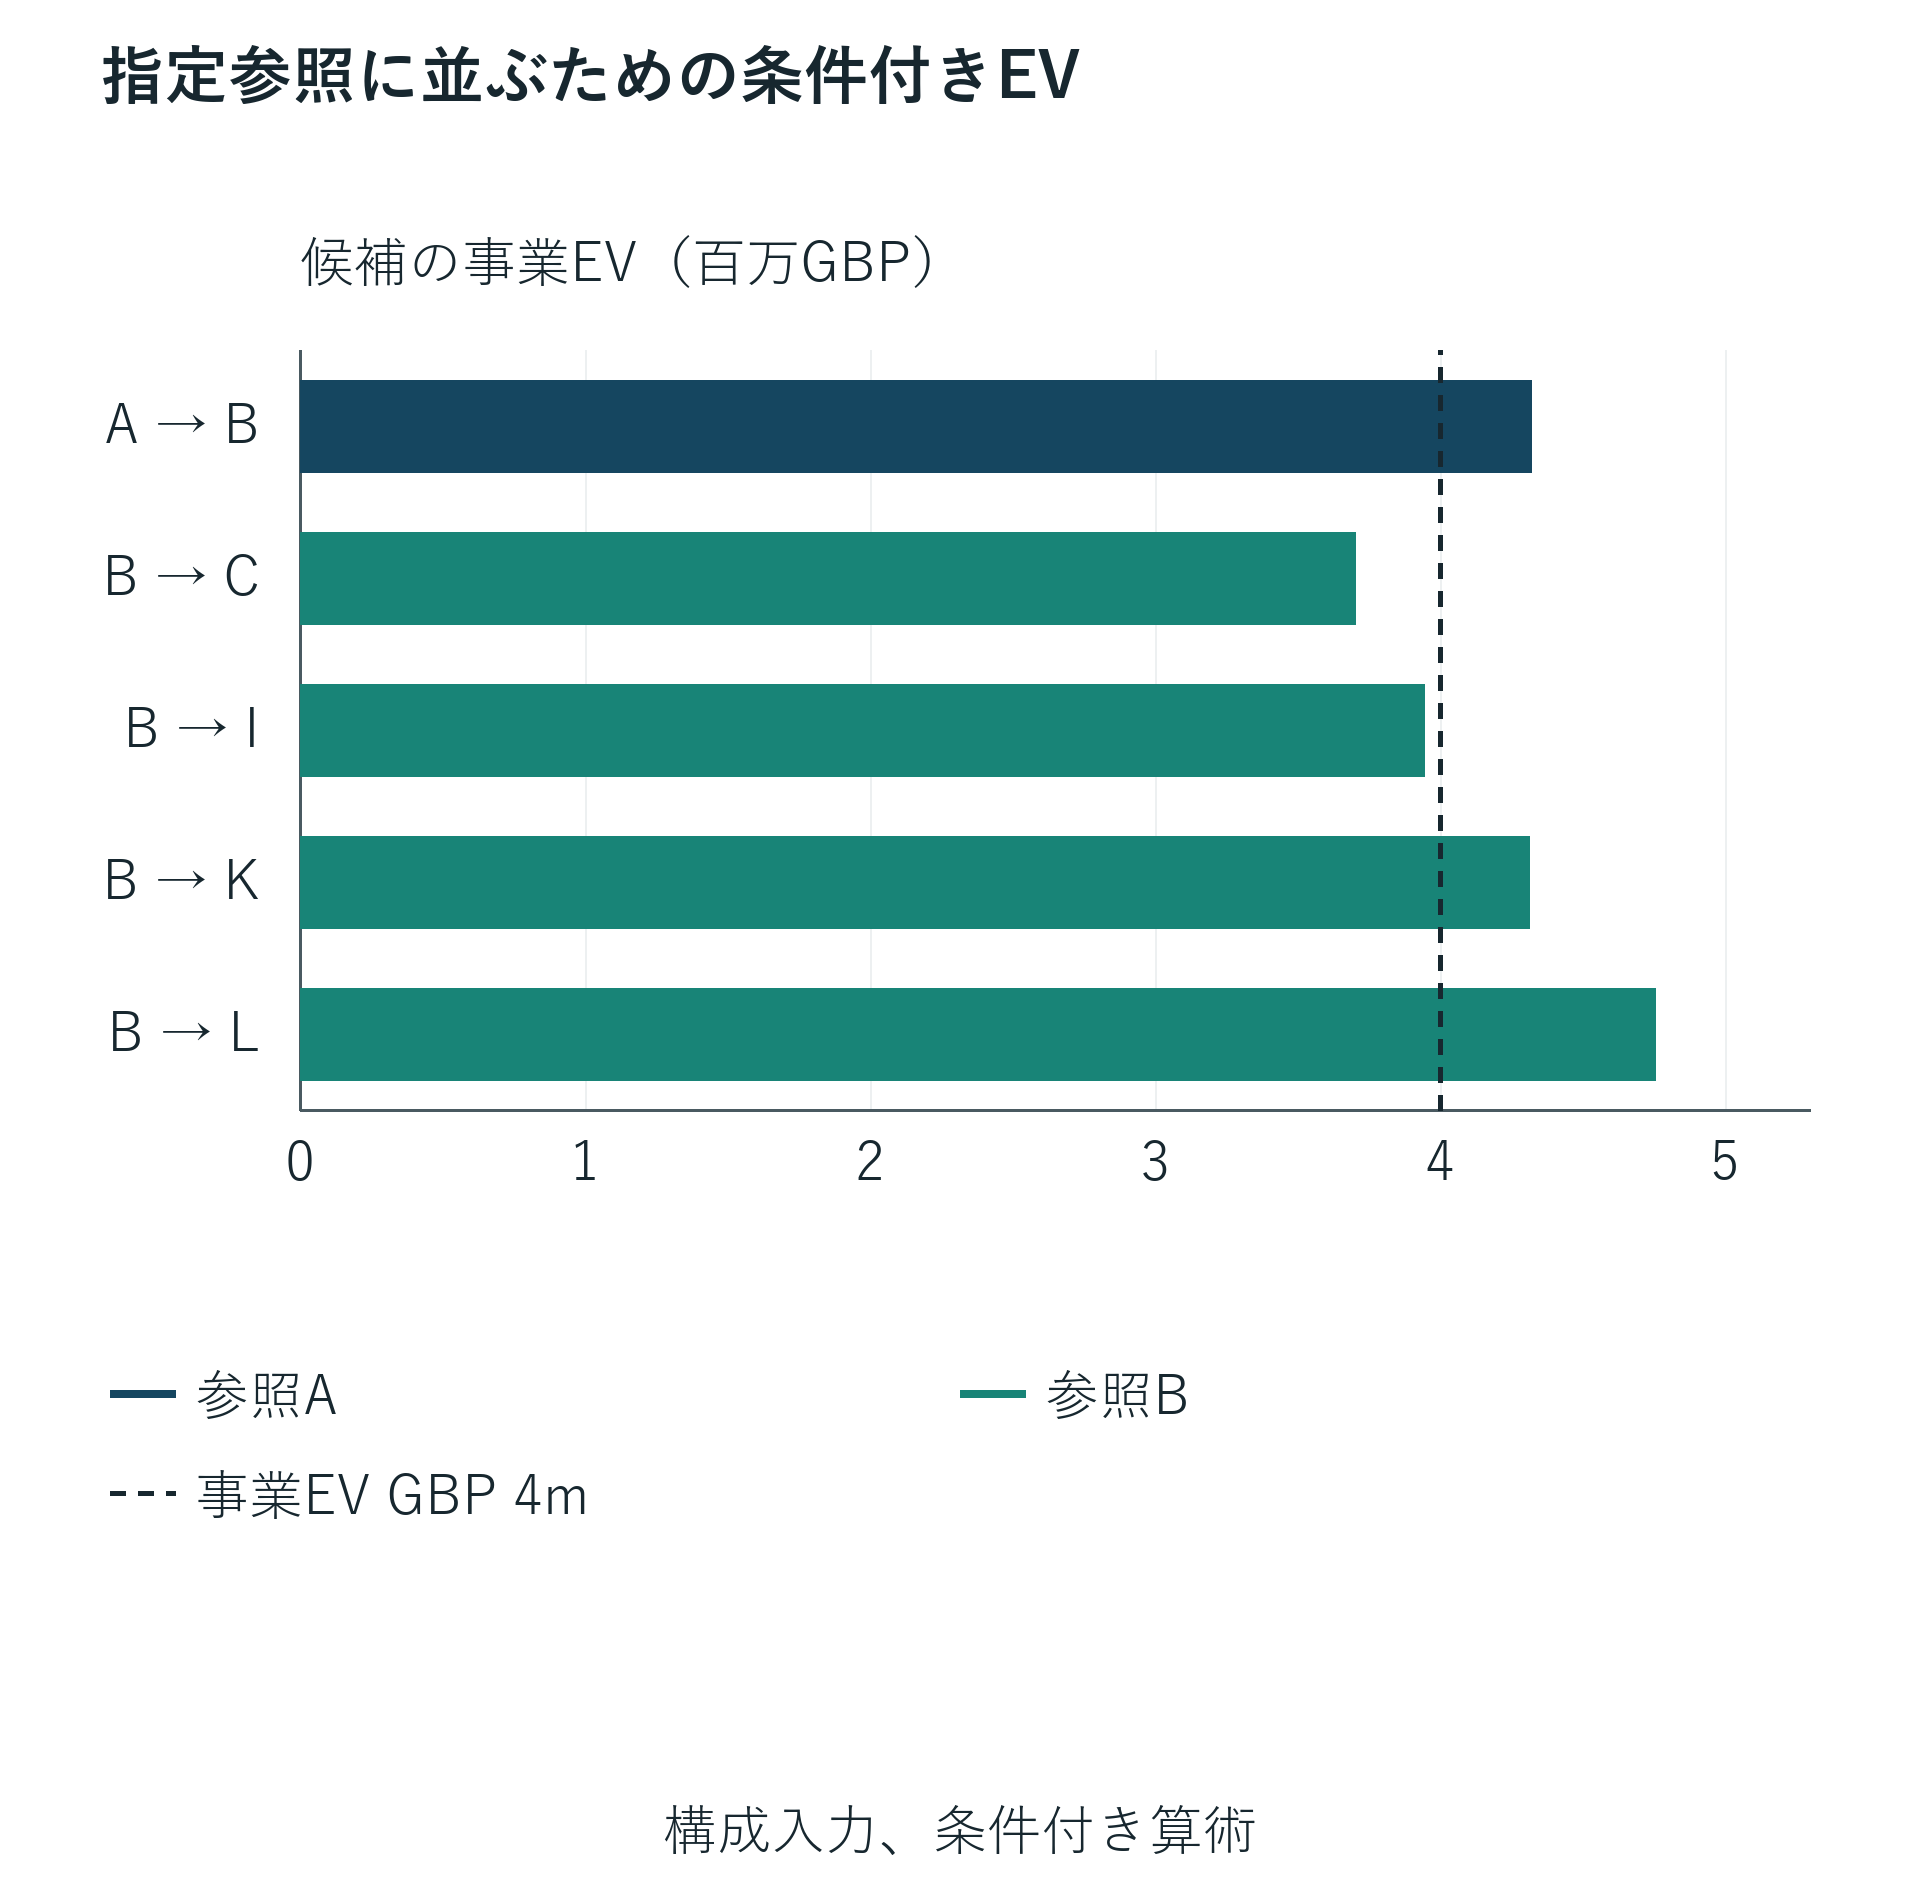
横にスクロールすると、図を原寸で読むことができます。図を原寸で開くこともできます。
著者の構成した条件付き算術、百万GBP単位。参照Aと参照Bの創業者価値目標は異なる。全表示ペアの両経路は資金と許可の検証に通る。達成確率又は実現売却利益を推定しない。
18 回避できる支出に照らしてサービス利用枠を評価する
持分の数値比較へサービス一式を使途制限のない現金として入れてはならない。会社は必要なサービス、必要日、本来支払う現金価格を先に特定し、認められた提供者、利用上限、失効、追加料金、他オファーとの併用制限を確認する。本当に回避できる支出だけを修正事業予算へ入れる。会社固有の代替計算であり、公表定価だけでは全参加者に同額の節約を示せない。
サービス利用自体が支出を生むこともある。無料導入期間に従業員時間、統合作業、後の有料契約が必要な場合がある。既に無償提供されるサービスへの利用枠は、その基準に対する追加節約を生まない。元の購入計画と修正計画を併記し、現金差を一度だけ台帳へ入れる。制度便益として終点企業価値へ再加算しない。サービス由来の商業改善には、実現と継続に必要な費用も含む独自の証拠が必要である。
顧客・投資家アクセスの約束も同じように扱う。面談、紹介、デモデー招待は記録された活動であり、財務結果は後の決定と実行に依存する。適格商談、署名済み契約、払込済み投資、回収現金へ至ったかを追跡し、それぞれの段階を分ける。紹介を直接売上や調達評価額に変換すると、価値形成を決める出来事を飛ばしてしまう。基準比較はアクセスや指導に根拠のない因果的増分を付けない。
経営陣は条件付き便益の閾値を検討できる。追加希薄化と費用を計算後、元の株主を補償するため、どのような文書で裏付けられた改善が必要かを問う。異なる事業価値、早い入金、低い支出のいずれを通じても、財務処理に一貫性を要する。ハードルは商業デューデリジェンスの質問であり、制度が答えを提供できる証明ではない。根拠のないプレミアムや、すべての支援に価値がないという一律仮定を受け入れず、主張便益を交渉・検証できる。
19 適用条件に従って助成と持分の確約を順序付ける
会社は助成金と持分調達を並行して調べても、各確約を分けて維持できる。段階ごとに何を提出、署名、開示、調達できるか、ある経路の受諾が別経路の適格性や条件を変えるかを記録する。公開ガイドだけでは、個別助成契約と交渉した持分証券のすべての相互作用は解決しない。制限と同意を解消してから、併用経路を資金手当済みモデルへ入れる。複数資金源を組み合わせたいという希望だけでは契約上の許可にならない。
Innovate UKの条件は同じ費用の重複補填と開示を扱い、オファー後ガイドは通知、プロジェクト準備、確認日の開始許可を区別する。支出境界と承認順序は重要となる。助成オファーレターと共同負担費用配分の書面根拠を保存すべきである。本稿はInnovate UK助成とアクセラレーター参加を一律承認しない。例示の許容併用は仮定契約であり、禁止併用との対比は財務順位前に許可を検証する理由を示す。[9,10]
日程比較は正しい募集期を使う。本稿で読んだHub71 Accessページは2027年コホートの日程を示す。公開EIC 2027事業計画にも独自の将来申請順序と、以前の短縮申請判断の条件付き扱いがある。制度の存続を即時資金と扱わず、予定申請を規律する経路・版を確認すべきである。出典記録の日付は検討資料の観察であり、応募者の助成取得、調達完了、入金日を確定しない。[8,11]
順序を工夫すれば、架空の価値を付けずに判断選択権を残せる。取締役会は、限定した申請作業、助成決定までの支出保留、不可逆な確約前の調達条件交渉を認められる。各行動に費用上限、責任者、次の判断日を置き、経路が利用不能又は遅延する場合の代替計画も定める。有用な表は判断日と現金下限を結び、未調達の義務が生まれる前に、追加確約、事業縮小又は経路断念が必要な時点を示す。
20 制度の選考と制度価値を区別する
公開研究は既にアクセラレーターと助成金の成果を検討している。Gonzalez-UribeとLeatherbeeはStart-Up Chileについて、採択と教育における局所的不連続性を用いて研究した。サービス内容を区別し、環境と比較群を解釈の一部にする設計である。制度価値を評価する既存研究として関連するが、すべての制度、国、契約に共通の効果は与えない。選考と財務オファーの異なる現在の投資家主導制度には、過去の推定を自社の調達期待へ移す前に、固有の証拠が必要である。[15]
Howellの公開研究は、米国Department of EnergyのSBIR制度の順位付き応募者を準実験的に調べる。要旨はその環境での調達と革新への効果を示し、付録は識別根拠を補う。本検討では公刊論文全文へのアクセスが制限されたため、実際に読んだ要旨と付録の範囲に留める。関連する実証研究であり、現在の助成採択確率や特定オファーの創業者便益予測ではない。検討中取引の資金と持分条件を代替しない。[16,17]
採択されたアクセラレーター参加者と不採択の助成応募者の比較は、制度効果と選考前からの差を混ぜ得る。技術成熟度、創業者背景、既往資本、市場接点、持分条件を受ける意思は、参加と後の成果の両方に影響し得る。両方のオファーを得る会社も選ばれた部分集合である。本稿は算術差を見せるため特定事業計画を固定するが、現実の選択バイアスを修正しない。管理された調達比較を提供し、参加の実証効果は未解決として残す。
存続と観測の規則も成果データへ影響する。修了会社だけを含めると、不採択者や廃業参加者が除かれ得る。調達イベントは売上、回収現金、実現株主リターンと同じではない。群比較前に成果と測定日を定義する。本稿は公表パッケージ説明から制度ランキングを推定しない。明示入力下で再現できる調達判断と、適切な応募者データ及び合法的アクセスが得られた際に商業便益を検証する証拠設計を提供する。
21 実際の比較に必要な証拠を整える
実際の調達研究には観測単位の定義が必要である。一つの有用な単位は、提出日、制度版、法人識別子を保存した会社と制度の申請である。同じ会社による複数制度への申請は関連付け、無関係企業と数えない。判断日に利用可能だった代替案を、辞退又は利用不能のオファーも含めて特定する。これにより申請の判断と、実際に資金提供されたオファー間の選択を区別できる。区別がなければ、公表条件比較を本当にあった選択肢と取り違え得る。
現金証拠は元の事業計画を銀行入金、支払済み費用、提出請求、承認額に結ぶ。改訂には独自の日付と理由が必要である。支援後に計画を変えた会社を、記録のない元計画の再構成で評価してはならない。資本構成も同じで、証券版、引受、転換、合意したプール変更を残す。研究者や助言者が資金・持分経路を再現でき、後の解釈が当時の証拠でなく欠落文書又は仮定に依存する箇所も明らかになる。
商業成果には事前合意した期間と一貫した定義が必要である。署名済み投資、入金済み投資、請求済み売上、回収売上を別に記録する。調達時評価額には証券条件と資本構成基準が必要であり、創業者売却収入の推定とは自動的に一致しない。修了、廃業、買収、追跡欠損を分母に残す。未確定成果の報告方法と範囲評価の有無を規定し、欠損補完仮定は別に検討する。表面的に完全な標本を作らせない。
因果的質問には、実際の選考過程に根拠を置く識別設計が必要である。制度とデータが対応すれば、無作為配分、説明可能な閾値、他の信頼できる比較を検討できる。傾向調整やマッチング標本は、比較の解釈を可能にする仮定の確認を代替しない。本稿は申請から入金、持分までを結ぶ対応パネルを収集せず、処置効果も推定しない。提案記録は将来の証拠収集設計である。広い実証便益が未解決でも、当面の会社判断には確認済み契約と確定的資金モデルを使える。
22 日付付きの調達判断資料を取締役会へ示す
取締役会資料は、決定、求める確約、必要期限から始める。事業マイルストーン、初期の使途制限のない現金、分析上の最低準備金を示し、短い比較で許容性、資金繰り、条件付き持分計算を分ける。利用可能な資金手当済み経路か、追求すべき申請か、未解決契約問題かが分かる。一つの加重点数では差が隠れ、大きなモデル便益で満たせない条件を相殺できてしまう。
資料には実際のオファーの出典一覧、日付付き現金経路、各経路を同じ調達出来事へ進める資本構成ブリッジを含める。承認済み未払請求、留保額、最初の下限失敗を示す。つなぎが解消するなら、仮定融資額だけでなく確約と全条件が必要である。全証券とプール基準を特定し、表示比率又は入金から適用証券若しくは明示モデル入力へ追跡できるようにする。
商業的説明を照合表と並べる。利用予定支援、回避予定支出、主張する事業改善の証拠を説明する。希薄化調整価値ハードルは問いを定められるが、閾値は条件付き算術である。確認済み便益、追加調査を要する便益、意図的に未評価の便益を記録する。精度を作り出さず判断でき、当時記録した確約・期待に照らして後で結果を確認する基盤となる。
承認は次に許される行動を指定する。申請、オファー受諾、SAFE締結、プロジェクト請求の支払は別の権限である。未解決条件に責任者を付け、重要条件変更時に資金又は持分表の更新を求められる。以前の版を保存し、事後に成功した調達の物語へ置き換えない。日付付き資料は現在の実行と、便益、費用、調達日が元の想定に合ったかの事後評価に役立つ。
23 実際の調達オファーに規則を適用する
最初に、自社の締結済み・提案文書を集め、制度一般の宣伝ページで欠落項目を埋めない。法人、適格性、許容プロジェクト、助成条件、資金源を照合し、支援が届くまでに会社が履行すべき支出と資金上の期日を特定する。未解決条件は責任ある助言者又は判断者に割り当てる。公開ページの沈黙を許可としない。文書条件上で許容された後に、確約と利用可能現金が提案マイルストーンを支えるか計算する。
次に実験入力を自社の日付、金額、証券へ置き換える。償還助成には請求と留保規則、一括又は前払助成には別の支払・制限表、転換証券には実際の定義と発動条件が必要である。投資前SAFE、割引、ワラント、優先権、未配分従業員オプションは、本稿の限定的普通株式換算計算を超える。例示モデルは入力と照合を可視化し、どの部分が適用でき、どこを替えるべきか助言者が判断できるようにする。
資金検証に通った経路は、代替案と同じ事業・調達境界で比べる。つなぎを含む持分影響を全て求め、調達収入を価値へ二度加えない。条件付きハードルは、追加希薄化と費用を補う文書化された追加改善は何かという残る商業問題を明確にする。顧客需要、実行能力、実際に使える支援の証拠で検証する。著名制度への好意的物語だけでは達成可能性を示せない。
必要な確約、その条件、調達経路、不利な場合の対応を一緒に記録すれば、実行判断の準備が整う。遅い入金、低い適格費用基礎、MFN上限変更、追加プール、別の価格決定ラウンドなど、重要変更は新しい版を要する。取引進行中も事業チームが記録を維持する。枠組みは構造化した調達分析と助言者との議論を支えるが、個別会社の法務、税務、会計、投資助言ではなく、申請、調達、マイルストーンの成功を約束しない。
24 次の確約前に制約を確認する
例示ケースが確立するのは、明示契約・入力下の算術関係である。特定アクセラレーターが価値を増やすこと、助成金が追加革新を生むこと、経路が創業者の実現財産を増やすことは示さない。適切な実証証拠と証券別分配分析が必要である。固定事業計画、普通株式換算転換、条件付き事業価値によって比較を点検できる一方、異なる証券、費用、事業選択、成果の会社へ適用する範囲も限られる。精確な数字を提示する際もこの制約を残すべきである。
公開資料検討は実際に開いた文書と版に限られる。EIC 2026案内ページは六月改訂へリンクする一方、公式メタデータには後の八月改訂があり、その実質本文は本検討で確定していない。六月規定は版付きで示し、最新の統合済み2026年法的条件だとは主張しない。公表2027計画と応募者の締結済み契約にはそれぞれ精読が必要である。資料の不一致は確約前に支配的文書を取得する理由であり、最も魅力的な数字を選ぶ理由ではない。[5,6,7,8]
流動性結果は出来事の時期に依存する。実験は三十日ずつの十二の構成期間と、明示した保守的支払・入金順序を使う。実際の会社には日次又は取引単位の表が必要な場合がある。使途制限現金、留保解除、税支払、条件付き返済、別の債権評価も必要となり得る。助成前払と観測遅延分布は含まない。感応度は選んだ入力変更の結果を示すが、その確率や応募者集団の必要準備金は推定しない。
持分・価値結果にも明確な境界がある。証券は転換後普通株式換算、プールは明示配分規則で扱う。実際の優先分配、行使払込金、債権順位、税、創業者別持分には追加分析が必要である。MFNと呼ばれる条項も範囲、発動条件、変更方式を確認する。採択又は助成確率、期待評価増、ネットワークの金銭効果は与えない。欠けた証拠は基準ケース外に置き、裏付けのない経営推定へ変えない。
これらの制約内で決定規則を使える。経路と適用条件を確認し、日付付き事業債務を賄い、全資本構成を照合してから、追加費用を正当化する商業改善を検証する。未調達又は禁止経路は、明確な変更が失敗を除くまで実行可能集合に含めない。助成とアクセラレーターのオファーに直面する会社にとって、次の支払又は署名前に重要な文書と確約が分かる。後の商業レビューで実証と比べられる、再現可能な仮定記録も残る。
| 手順 | 必要な照合 | 判断境界 |
|---|---|---|
| 許可 | 受領者、支出日、支援併用、費用重複補填の制限 | 禁止経路を財務順位付け前に除外 |
| 現金 | 初期残高を検証し、その後各出来事で初期現金に日付付き入金を足し、日付付き支払を引く | 明示下限に対する最初の違反と最大不足を記録 |
| 請求 | 適格費用と助成に上限を適用し、次の増分前に全過去承認権利を控除 | 承認権利は受領現金と承認未払請求の合計。債権は銀行現金ではない |
| 民間負担 | 適格費用負担、上限超過支出、非適格経路費用を分離 | 適格費用部分を追加支払にせず、一つの公的支払を二度使わない |
| 固定権利とSAFE | 明示転換分母と適格MFN選択を使い、固定比率と各拠出済みSAFEを解く | 上限価格又はラウンド価格の各分岐が自身の条件を満たすか確認 |
| プールと新資金 | 必要な追加プールと価格決定ラウンド引受だけを加える | 同じ出来事境界で全保有者の完全希薄化後権利を合計100%に照合 |
| 創業者価値代理指標 | 事業企業価値、現金、評価した未払請求を足し、借入を引く。ゼロを下限にして創業者比率を掛ける | 各項目を一度だけ計上し、普通株式換算と債権の約束事を保持 |
| 条件付きハードル | 参照代理値と候補創業者比率が正の場合、参照値を当該比率で割り、候補現金と評価請求を引き、借入を足してゼロを下限とする | 参照代理値ゼロなら最低非負事業EVハードルはゼロ。候補創業者比率ゼロでは正の参照に達しない。両経路とも実行可能である必要があり、達成可能価値は推定しない |
| 証拠 | 適用文書、日付付き予算、銀行証憑、転換計算を保存 | 公開説明と構成例は応募者固有の成果を証明しない |
構成実験で用いた分析手順を示す。契約、優先株分配順位、行使払込金の扱い又は事業計画が異なる場合、比較利用前に対応する変更を要する。本表は制度許可又は法的解釈を与えない。
参考文献
- The Y Combinator Deal. 閲覧日:2026年11月11日。 https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. 閲覧日:2026年11月11日。 https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. 閲覧日:2026年11月11日。 https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? 閲覧日:2026年11月11日。 https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. 閲覧日:2026年11月11日。 https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. 閲覧日:2026年11月11日。 https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. 閲覧日:2026年11月11日。 https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. 閲覧日:2026年11月11日。 https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. 閲覧日:2026年11月11日。 https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. 閲覧日:2026年11月11日。 https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. 閲覧日:2026年11月11日。 https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. 閲覧日:2026年11月11日。 https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. 閲覧日:2026年11月11日。 https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. 閲覧日:2026年11月11日。 https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. 閲覧日:2026年11月11日。 https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. 閲覧日:2026年11月11日。 https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. 閲覧日:2026年11月11日。 https://assets.aeaweb.org/asset-server/files/4006.pdf
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
