
1 Definir a decisão de financiamento em torno de um marco financiado
Um fundador que escolhe entre uma subvenção e um acelerador precisa de uma decisão de financiamento datada. A decisão começa pelo marco que a empresa tem de alcançar, pela tesouraria necessária para o atingir e pela participação que os acionistas existentes conservam depois. Um anúncio de subvenção e uma oferta de acelerador descrevem acordos diferentes. Os seus montantes anunciados só se tornam comparáveis depois de a empresa reconstruir a disponibilidade dos fundos, as despesas permitidas, as condições contratuais e a conversão subsequente. Este artigo desenvolve essa comparação para uma empresa com um plano operacional definido. O objetivo é identificar percursos de financiamento viáveis e as condições económicas em que um percurso compensa os acionistas pela sua diluição adicional.
A decisão deve ser especificada antes de se atribuir uma classificação a um programa. A administração identifica a entidade jurídica que recebe o apoio, o marco de produto ou técnico financiado, o período de despesa e o saldo mínimo de tesouraria sem restrições necessário à continuidade. Investidores existentes, opções de trabalhadores, instrumentos convertíveis em circulação e responsabilidades assumidas integram a posição inicial. Alterar qualquer destas fronteiras modifica a comparação. Uma oferta aparentemente atrativa pode financiar outra entidade ou um projeto mais restrito, deixando a empresa operacional exposta. Um registo de decisão útil liga, por isso, os documentos do programa ao orçamento e à tabela de capitalização da empresa na mesma data de observação.
O método proposto torna a viabilidade de tesouraria uma condição da comparação económica. Uma empresa incapaz de pagar uma fatura antes do reembolso não consegue executar o percurso de subvenção previsto apenas com esse reembolso. São então necessários financiamento adicional, uma alteração permitida da despesa ou outro calendário. A participação conservada continua a ser relevante, mas uma percentagem de participação sem um plano operacional financiável não estabelece uma escolha viável. O método regista o primeiro mês em que o limite mínimo de tesouraria é incumprido e o financiamento adicional comprometido necessário para eliminar esse incumprimento. Não transforma uma fonte de financiamento indisponível em dinheiro através de um ajustamento pelo valor esperado.
Para os percursos que permanecem viáveis, a análise compara a participação conservada e um limiar condicional de valor do capital próprio. O limiar pergunta quanto mais valiosa teria de ser a empresa no percurso mais dilutivo para que os acionistas originais detivessem o mesmo valor. É um limiar algébrico sob pressupostos declarados. Não fornece uma estimativa da capacidade do programa para criar esse valor. Acesso a clientes, mentoria, apresentações a investidores e sinalização exigem provas próprias antes de a administração lhes atribuir um benefício financeiro no caso de base. Esta distinção mantém a decisão útil quando não existem dados fiáveis sobre resultados específicos do programa.
O artigo combina uma análise datada de condições publicadas de programas selecionados com uma experiência de financiamento concebida para o estudo. As empresas dos exemplos, os perfis de despesa, as datas de financiamento e as avaliações posteriores são pressupostos construídos. Não são candidatos observados, ofertas assinadas nem transações de clientes. As condições publicadas estabelecem categorias contratuais e características anunciadas selecionadas; não estabelecem probabilidades de admissão nem um retorno causal comum da participação num programa. O resultado prático é um dossier de decisão de financiamento que o órgão de administração pode atualizar com os seus próprios documentos assinados, comprovativos bancários e compromissos de despesa antes de escolher um percurso.
2 Separar a tesouraria utilizável dos créditos de serviços e do apoio condicional
Uma comparação de financiamento exige registos separados de tesouraria, tesouraria restrita, despesas evitadas e benefícios contingentes. A tesouraria sem restrições pode satisfazer as obrigações operacionais permitidas pelo acordo relevante. Um montante de reembolso a receber depende de despesas elegíveis e do processo de pedido aplicável. Um crédito de serviços só reduz uma fatura específica quando a empresa compraria esse serviço de qualquer forma e pode utilizar o crédito nas condições previstas. Um possível investimento subsequente tem uma decisão adicional antes de ficar disponível. Reunir estes elementos num único total anunciado oculta a sequência de operações que a empresa tem efetivamente de financiar.
O pacote Access publicado pelo Hub71 oferece uma distinção útil de categorias. A página do programa descreve AED 250,000 em dinheiro através de um SAFE e AED 250,000 de apoio em espécie, com um reforço adicional associado ao capital próprio reservado a empresas de elevado desempenho que cumpram os requisitos. O dinheiro, o apoio em serviços e o eventual reforço têm funções económicas diferentes. A página é uma descrição publicada do programa e não a oferta assinada da empresa. Um dossier de decisão deve apresentar cada componente separadamente, manter a sua moeda original e identificar os documentos necessários antes de a colocar na previsão de tesouraria. Somar as componentes de apoio não permite deduzir uma percentagem fixa de participação. [11]
A administração pode avaliar um crédito de despesa em função de um plano de compras explícito. Suponha-se que um programa disponibiliza um serviço que a empresa não compraria de outra forma. O preço anunciado não é uma poupança de caixa no orçamento existente da empresa. Se a empresa já necessita do serviço, a comparação utiliza a despesa em dinheiro evitável, o âmbito permitido do crédito e quaisquer custos adicionais de implementação. O mesmo elemento não pode aparecer simultaneamente como recebimento de dinheiro e redução de despesa. Este tratamento também evita atribuir valor imediato a créditos não utilizados apenas porque os materiais do programa apresentam um preço de tabela elevado.
O apoio condicional pertence a um ramo separado. Uma atribuição adicional, uma prorrogação discricionária ou uma decisão de comité de investimento exige um desencadeador declarado e um decisor responsável. O órgão de administração pode examinar um cenário em que o desencadeador se verifica, mas o percurso de tesouraria de base deve refletir financiamento já disponível nos seus termos documentados. Atribuir uma probabilidade a uma promessa sem suporte dá uma aparência numérica sem fornecer provas. O artigo utiliza, por isso, ramos determinísticos e datas explícitas de decisão. Uma empresa pode substituir esses ramos por uma distribuição de probabilidades estimada quando disponha de um conjunto de dados defensável e de um método de estimação acordado.
O registo deve manter os recebimentos brutos, as taxas do programa, os impostos, os custos de transação e quaisquer montantes que não possam ser usados no plano operacional. É uma reconciliação, não uma pontuação de classificação. Liga cada montante a um movimento bancário, a um custo elegível ou a uma opção descrita separadamente. Quando os benefícios são noutra moeda, a administração deve apresentar a base de conversão escolhida e uma sensibilidade cambial. Os casos de financiamento utilizam uma única moeda declarada em cada comparação. Não classificam programas internacionais convertendo os totais publicados dos pacotes numa medida comum de poder de compra sem suporte.
| Programa | Componente em dinheiro ou de financiamento | Outro apoio | Base de participação ou de custo | Limite de versão e calendário | Fontes |
|---|---|---|---|---|---|
| Y Combinator | SAFE de USD 125,000 com percentagem fixa mais SAFE MFN de USD 375,000 sem limite máximo de avaliação | Recursos do programa; a YC declara não cobrar taxa de programa | Componente fixa de 7% mais exposição MFN com conversão separada | A aceitação inicia o compromisso; a liquidação efetiva e os documentos assinados regem a operação | [1,2] |
| Techstars | CEA de USD 20,000 mais SAFE MFN de USD 200,000; montante MFN APAC de USD 100,000 | Programa e relação continuada com o acionista | 5% em ações ordinárias mais conversão MFN; ronda com preço definido de pelo menos USD 1 milhão como desencadeador | Total APAC de USD 120,000; total padrão de USD 220,000; o programa e os instrumentos concretos regem a operação | [3,4] |
| Hub71 Access | AED 250,000 em dinheiro através de um SAFE | AED 250,000 em apoio em espécie; reforço sujeito a condições | SAFE MFN sem limite máximo de avaliação nem desconto; percentagem fixa de participação não estabelecida | Descrição de uma coorte de 2027; datas de recebimento específicas do candidato e termos assinados não verificados | [11,12] |
| Innovate UK | Montante e taxa da subvenção dependem do concurso e da atribuição | Apenas custos de projeto elegíveis fundamentam um pedido | Reembolso posterior de custos pagos segundo as condições gerais examinadas | Pagamento normalmente em 30 dias, sujeito à informação necessária; retenção final de 10%; aplicam-se as condições da oferta | [9,10,13,14] |
| EIC Accelerator | Componentes de subvenção e/ou investimento em EUR; os montantes aplicáveis exigem a versão que rege a operação | Apoio específico da componente e do acordo | A subvenção especificada de junho de 2026 utiliza montantes fixos, até 70% de cobertura e 30% de cofinanciamento | Os metadados da alteração posterior de agosto e o programa de 2027 publicado exigem verificações separadas de versão | [5,6,7,8] |
As moedas originais são mantidas sem conversão cambial. As descrições examinadas não são ofertas assinadas. Dinheiro, créditos e apoio condicional permanecem separados. As condições de reembolso da Innovate UK examinadas e o regime de montantes fixos especificado do EIC não devem partilhar um calendário de pagamentos pressuposto.
3 Verificar a elegibilidade antes de comparar as condições económicas
Um percurso de financiamento só entra na comparação depois de a administração registar que entidade e atividades podem participar. O registo de elegibilidade deve distinguir uma regra geral publicada, uma condição específica de concurso e um termo confirmado para o candidato. Localização, constituição, propriedade, fase do projeto, setor, período de despesa e apoios anteriores podem afetar o percurso disponível. Uma comparação que pressupõe todos os percursos disponíveis sobrestima as opções da administração. Uma questão de elegibilidade sem resposta permanece uma condição não resolvida. Não deve converter-se numa classificação positiva por a empresa se assemelhar a um participante bem-sucedido descrito na divulgação do programa.
O registo de provas necessita de uma versão e de uma data. As páginas de financiamento podem mudar para uma nova edição enquanto um programa de trabalho, oferta de subvenção ou candidatura anterior continua relevante para outro candidato. A decisão da empresa depende dos termos que regem a sua própria oportunidade. A administração deve preservar o documento-fonte, a data de verificação, a referência da candidatura e qualquer esclarecimento escrito que resolva uma ambiguidade material. Um prazo numa página atual não deve ser transportado para outra coorte. Do mesmo modo, a continuidade de um programa não estabelece que a atual janela de candidaturas possa financiar despesas que a empresa já comprometeu.
Separe-se a elegibilidade do projeto da preparação da empresa. A empresa pode caber na categoria publicada do programa e manter despesas, estrutura jurídica ou documentação propostas inadequadas. Inversamente, uma empresa bem preparada pode prosseguir uma atividade fora do âmbito especificado. O dossier de financiamento deve identificar a condição que falha e a alteração concreta necessária para a resolver. Uma reorganização societária, um arranque adiado ou um projeto redesenhado cria custos e dependências que pertencem à comparação económica. Tratar essas mudanças como tarefas administrativas gratuitas subestimaria o custo de acesso ao capital proposto.
A sequência das candidaturas também importa. Uma equipa pode examinar vários percursos aceitando apenas as combinações permitidas pelos documentos relevantes. Receber apoio de uma fonte pode criar obrigações de divulgação ou afetar os custos que outra fonte pode reembolsar. Financiamento em capital próprio e uma subvenção não são automaticamente incompatíveis, e a sua combinação não é automaticamente permitida para todas as despesas. A comparação deve identificar as linhas de despesa, fontes de financiamento e declarações envolvidas. É necessária confirmação contratual antes de um percurso combinado ser considerado viável. Este artigo não transforma uma categoria geral de financiamento numa autorização jurídica para toda uma jurisdição.
O registo de elegibilidade resultante deve ser suficientemente curto para ser questionado pelo órgão de administração. Cada condição material tem uma fonte, uma resposta específica do candidato, um documento de suporte e um responsável por qualquer ação pendente. O registo indica se o percurso é admissível para modelização, sem indicar a probabilidade de sucesso da candidatura. Uma empresa sem atribuição assinada ainda precisa de uma contingência de financiamento separada. Esta estrutura mantém a análise centrada na decisão em causa e proporciona uma passagem clara a especialistas jurídicos, fiscais ou de subvenções quando a informação publicada não resolve a posição da empresa.
| Registo | Data ou prova de calendário | Interpretação sustentada | Ponto em aberto | Fontes |
|---|---|---|---|---|
| Página EIC 2026 e programa de junho | Descarregamento identificado como 17 de junho de 2026; o texto de junho indica 4 de novembro de 2026 | Foram lidas as disposições de junho e essa data de submissão; a data antecede esta análise | Não se afirma que junho seja a última posição jurídica consolidada | [5,6] |
| Metadados da alteração posterior EIC 2026 | Publicados em 4 de agosto de 2026; decisão C(2026)5609 | Os metadados oficiais identificam uma alteração posterior STEP Defence | O texto substantivo da alteração não foi verificado; os efeitos nas disposições anteriores continuam não confirmados | [7] |
| Programa de trabalho EIC 2027 publicado | Publicado em 5 de novembro de 2026; hora de agrupamento indicada como 17:00 de Bruxelas | Um programa futuro publicado tem a sua própria sequência de candidatura | É necessário verificar a data exata de agrupamento aplicável e o estado atual de abertura do portal | [8] |
| Edição Hub71 Access | A descrição do programa diz respeito a uma coorte de 2027 | O ano da coorte está registado | O prazo exato de candidatura e a data de recebimento do candidato não estão verificados neste registo | [11,12] |
| Concurso e atribuição Innovate UK | Condições gerais identificadas como outubro de 2025; orientações após oferta atualizadas em 8 de setembro de 2026 | Regem as condições do concurso, a carta de atribuição e a autorização de início | Não se fornece aqui prazo específico de concurso nem data de início de um candidato | [9,10,14] |
As datas descrevem os documentos efetivamente examinados, não uma admissão, atribuição, liquidação ou compromisso de pagamento futuro. Não se substitui qualquer prazo Hub71 ou estado do portal EIC não verificado.
| Condição | Provas específicas do candidato | Consequência financeira | Tratamento enquanto não resolvida |
|---|---|---|---|
| Entidade jurídica e jurisdição | Registo de constituição, destinatário pretendido e instrumento assinado ou proposto | Condições de reorganização, localização ou propriedade podem alterar os percursos disponíveis | Manter a admissibilidade não resolvida |
| Âmbito, custo e início do projeto | Âmbito do concurso, projeto aprovado, registos de custos e autorização de início | Apenas despesas e datas permitidas sustentam o percurso de financiamento relevante | Excluir elegibilidade de custos sem suporte |
| Contribuição privada | Tesouraria documentada sem restrições ou financiamento privado permitido e comprometido | O financiamento tem de estar disponível antes do pagamento relevante | Não tratar um pedido não pago como dinheiro |
| Apoio combinado e duplicação de custos | Documentos de subvenção e capital próprio, divulgações e consentimentos necessários | Um percurso combinado necessita de autorização e imputação de custos próprias | Rejeitar uma combinação proibida antes de classificar |
| Definições de conversão e pool | Todos os SAFE, janela MFN, base do limite de avaliação, pedido de pool e termos da ronda com preço definido | Os direitos dos titulares têm de usar uma fronteira de evento comum e declarada | Não inferir a participação de um montante anunciado |
| Versão, condições e liquidação | Documento aplicável datado, edição e prova de libertação dos fundos | Uma oferta e um recebimento bancário pertencem a eventos de calendário diferentes | Manter datas desconhecidas e condições não cumpridas |
Esta é uma lista de verificação de provas, não uma pontuação de candidatura ou probabilidade de seleção. Descrições gerais publicadas não resolvem as autorizações de uma empresa específica.
4 Colocar ofertas e despesas no mesmo calendário de tesouraria
O calendário de tesouraria começa pelo saldo bancário disponível à empresa e pela data em que cada obrigação tem de ser paga. Seleção pelo programa, assinatura do contrato, condições precedentes e liquidação bancária são eventos separados. Uma carta que descreve um investimento futuro pode ser prova valiosa sem ser um saldo bancário atual. O modelo regista a data estipulada de chegada do dinheiro e testa o plano operacional contra essa data. Não atribui financiamento a uma candidatura que ainda não atingiu a condição relevante. A mesma disciplina aplica-se ao calendário de uma subvenção, subscrição de capital próprio ou facilidade de financiamento intercalar.
O plano operacional deve separar despesas recorrentes de pagamentos pontuais de marcos. Salários, renda e subscrições correntes podem seguir um perfil mensal, enquanto depósitos de equipamento, ensaios, certificação ou compromissos de fabrico podem exigir pagamentos maiores em datas determinadas. Um saldo de fim de mês pode ocultar uma insuficiência antes de um grande recebimento no mesmo mês. O modelo declara explicitamente a ordem dos eventos e usa um limite mínimo de tesouraria conservador dentro de cada período. Uma decisão real com pagamentos intramensais materiais deve passar para eventos bancários datados. O detalhe adicional do calendário justifica-se pelo padrão de pagamentos, não pelo desejo de fazer uma previsão parecer precisa.
A análise separa também as despesas que criam um pedido elegível das que apenas mantêm a operação. Se a empresa operacional incorre em custos fora do projeto financiado, esses custos continuam a consumir tesouraria. A administração deve reconciliar o calendário de custos de subvenção com o razão geral e o orçamento operacional, explicando separadamente cada elemento excluído. Uma comparação centrada apenas no projeto reembolsável pode ignorar a tesouraria necessária ao resto do negócio. O limite mínimo aplica-se à empresa que paga as faturas, enquanto o cálculo dos pedidos se aplica aos custos admitidos pelo acordo relevante.
Um atraso é modelizado no evento que o causa. A análise da candidatura pode deslocar a decisão de atribuição; a preparação do projeto pode deslocar a despesa permitida; a preparação do pedido pode deslocar a submissão; e uma questão sobre o pagamento pode deslocar o recebimento. Adicionar um atraso genérico a todos os fluxos pode representar incorretamente estes eventos diferentes. A experiência varia, por isso, o atraso de recebimento estipulado separadamente do perfil de despesa operacional. Uma redução de despesa seria uma ação de gestão distinta que exigiria um marco e orçamento revistos credíveis.
O órgão de administração deve receber a primeira quebra do limite mínimo de tesouraria, o maior défice acumulado e o compromisso de financiamento necessário antes dessa quebra. Estas quantidades respondem a perguntas diferentes. Uma empresa pode ter tesouraria positiva no fim do período após uma falha de financiamento anterior. Pode também ter uma necessidade total de fundos modesta que se torna impossível de cobrir no calendário disponível. O registo de decisão deve manter o percurso completo e a fonte de qualquer financiamento intercalar. Uma facilidade não comprometida permanece fora do caso de base financiado, mesmo quando o seu eventual reembolso parece comportável.
| Grupo de pressupostos | Base estipulada | Fronteira |
|---|---|---|
| Posição inicial | GBP 100,000 de tesouraria sem restrições; limite mínimo GBP 10,000; fundadores 100%; pool existente 0% | O limite é uma reserva definida para o estudo, não uma regra universal |
| Calendário | Doze períodos operacionais de 30 dias; fecho da ronda com preço definido e comparação no dia 361 | Dias relativos construídos, não um calendário real de programa |
| Tesouraria operacional | GBP 20,000 pagos e GBP 10,000 recebidos por período | Os pagamentos precedem os recebimentos do mesmo dia |
| Despesa elegível | GBP 12,000 dentro de cada pagamento operacional; limite de custos elegíveis GBP 120,000 | A despesa elegível não é um segundo pagamento |
| Subvenção de reembolso | Limite de atribuição GBP 60,000; reembolso 50%; cofinanciamento privado mínimo 50%; atraso de recebimento de base 30 dias | Aprovações nos dias 90, 180, 270 e 360; sem adiantamento |
| Despesas dos percursos | GBP 4,000 para subvenção; GBP 6,000 para acelerador, pagos no dia 0 | Estas despesas construídas são inelegíveis; o percurso combinado suporta ambas |
| Componentes do acelerador | GBP 50,000 por direito fixo de 5% mais SAFE MFN de GBP 100,000; ambos recebidos no dia 30 | A percentagem fixa é determinada após conversão dos SAFE, antes do novo pool e do novo capital |
| Financiamento e valor operacional | GBP 1,000,000 de novo capital a GBP 4,000,000 de valor do capital próprio pré-financiamento; valor operacional da empresa condicional separado de GBP 4,000,000 | Números iguais têm significados diferentes; sem reforço de pool na base |
Todos os montantes são pressupostos hipotéticos em GBP. A posição inicial de 100% dos fundadores precede o financiamento. A avaliação pré-financiamento é um pressuposto de preço do capital próprio; a referência separada de valor operacional da empresa exclui tesouraria, montantes a receber de subvenção e dívida adicionados depois na ponte de valor. As despesas dos percursos são pressupostos construídos, não taxas de programas citadas.
5 Reconstruir as participações na ronda que desencadeia a conversão
Os montantes publicados pelos aceleradores devem ser lidos juntamente com os instrumentos de investimento. A YC descreve atualmente USD 500,000 através de dois SAFE: USD 125,000 por 7 por cento fixos e USD 375,000 num SAFE MFN sem limite máximo de avaliação. A descrição ordena também a conversão, a criação ou aumento do pool de opções e o investimento subsequente de novo capital. Estas características tornam incompleta a representação obtida dividindo o montante anunciado por uma única percentagem declarada. A tabela de capitalização da empresa e os acordos assinados continuam necessários para calcular o resultado efetivo. A descrição publicada fornece uma estrutura ilustrada de financiamento, não uma tabela completa para um candidato individual. [1]
A oferta padrão publicada pela Techstars tem igualmente componentes separadas: USD 20,000 através de um acordo de capital próprio convertível por 5 por cento de ações ordinárias e USD 200,000 através de um SAFE MFN sem limite máximo de avaliação. A página indica um desencadeador de ronda com preço definido de pelo menos USD 1 milhão e um montante diferente na Ásia-Pacífico, de USD 100,000 para a componente MFN. As distinções de programa e documentos pertencem, por isso, à comparação. A análise não deve transferir a oferta geral para uma localização com exceção explícita nem tratar a componente fixa como todo o custo futuro de participação. Os instrumentos assinados determinam como a empresa concreta aplica estas condições anunciadas. [3]
O artigo mede a participação numa fase especificada da sequência de financiamento. Os acionistas existentes e o pool de opções existente começam com uma percentagem definida. Os direitos convertidos são depois incluídos usando o denominador declarado. Uma nova atribuição ao pool e um novo financiamento em capital próprio seguem-se com pressupostos próprios. Cada fase tem de totalizar exatamente 100 por cento. Comparar a percentagem dos fundadores antes da conversão num percurso com a percentagem após a ronda noutro atribuiria ao programa uma mudança de denominador. A comparação correta leva ambos os percursos ao mesmo evento e declara os investidores e interesses dos trabalhadores incluídos.
Uma percentagem fixa e um montante em dinheiro dividido por um limite de avaliação posterior são pressupostos distintos. Somá-los pode ser adequado num exemplo deliberadamente especificado de conversão pós-investimento, mas não resolve todos os contratos. Instrumentos pré-investimento, descontos, múltiplas classes de convertíveis, opções existentes, atribuições prometidas e direitos de participação podem alterar o cálculo. O modelo declara, por isso, o regime simplificado de conversão utilizado e exclui instrumentos que exigem outro denominador. Uma operação real deve reproduzir as definições assinadas num mapa ao nível das ações, com revisão jurídica das disposições de conversão e liquidação. Um resumo percentual apoia esse mapa sem o substituir.
A comparação identifica também quem fornece capital posterior. Se um investidor existente do programa exerce um direito de participação, a sua subscrição adicional é novo financiamento com a sua própria contribuição de dinheiro. Não deve aparecer como preservação gratuita da posição original. Do mesmo modo, um fundador que financia um crédito intercalar contribui valor adicional e pode receber um direito diferente. Os mapas de participações separam títulos do programa, outros investidores intercalares, atribuições a trabalhadores e investidores posteriores de novo capital. Isto torna visível o custo total de financiamento e permite alterar um termo sem mudar silenciosamente o tratamento dos restantes.
6 Tratar o instrumento MFN como uma exposição futura separada
Um instrumento MFN sem limite de avaliação não tem inicialmente um limite próprio, mas um financiamento posterior pode fornecer condições de conversão segundo o acordo aplicável. A descrição da YC identifica o uso automático de condições favoráveis subsequentes que cumpram os requisitos dentro de um período especificado. A descrição atual da Techstars também aborda limites de avaliação ou descontos posteriores. Estas descrições publicadas devem ser lidas com os instrumentos efetivos, incluindo a data inicial MFN, títulos qualificáveis, processo de alteração e desencadeador de conversão. Um guia genérico de SAFE não estabelece que todos os acordos de programa usem o mesmo mecanismo de escolha ou conversão automática. O documento específico da operação determina o ramo aplicável. [1,3]
Um financiamento intercalar posterior pode, assim, afetar participações para além do seu próprio montante. Se fornece termos adotados por um instrumento MFN anterior, pode também alterar a conversão do investidor anterior. A análise proposta regista separadamente a nova subscrição intercalar e a revisão do preço do direito anterior. Reconcilia depois o efeito conjunto nas participações. Isto é útil quando um pequeno financiamento urgente é negociado pouco antes de uma ronda maior com preço definido. O modelo não pressupõe que todos os novos títulos cumpram os requisitos. Exige uma condição explícita de adoção MFN definida para o exemplo e confirmação contratual para uma operação real.
A equipa de financiamento deve preservar uma sequência de termos propostos antes de escolher financiamento intercalar. Cada limite de avaliação ou desconto é testado contra instrumentos já em circulação, com datas de eficácia e exclusões relevantes. Uma comparação que examina apenas a percentagem pedida pelo último investidor pode ignorar outro direito afetado pelo mesmo termo. O órgão de administração deve ver a alteração de participação de cada investidor e da posição conjunta dos acionistas originais. Isto fornece uma descrição económica direta sem tratar a existência de uma cláusula MFN como prova de que ocorrerá um financiamento futuro específico.
A FAQ do Hub71 descreve o seu instrumento em dinheiro como um SAFE MFN voltado para o futuro, sem limite máximo de avaliação nem desconto. A descrição publicada não fornece uma percentagem fixa de participação para essa componente. A percentagem tem de ser resolvida pelo financiamento futuro aplicável e pelos termos assinados. O artigo não fabrica, por isso, um custo padrão de capital próprio para o programa. Os exemplos MFN usam pressupostos declarados do modelo e permanecem separados da comparação publicada dos programas. Isto mantém a relevância do exemplo dos Emirados Árabes Unidos sem produzir uma afirmação numérica que a descrição pública não sustenta. [12]
A consequência para a decisão é comparar um intervalo de participações condicionado aos termos de financiamento, com cada extremo calculado a partir de um ramo contratual especificado. Um limite de avaliação posterior mais baixo pode exigir uma participação maior para o mesmo dinheiro original dentro do regime de conversão declarado. Um resultado operacional favorável não elimina essa sensibilidade contratual. A administração só pode decidir se o dinheiro anterior e os benefícios do programa justificam a exposição depois de conhecer a sua dimensão e calendário. As secções seguintes ligam esta análise à tesouraria da subvenção, ao custo de qualquer financiamento intercalar e ao limiar de valor do capital próprio necessário para compensar os acionistas originais.
7 Reconciliar as opções existentes e a próxima ronda de capital próprio
A comparação das participações necessita de uma definição explícita do pool de opções de trabalhadores. Ações emitidas, opções exercidas, atribuições em vigor e uma reserva não atribuída têm características jurídicas e económicas diferentes. Uma tabela de capitalização totalmente diluída pode incluir opções reservadas para efeitos de financiamento sem estabelecer que todas serão exercidas ou receberão produto de saída. A análise apresenta, por isso, participações totalmente diluídas equivalentes a ações ordinárias. O valor ajustado pela diluição é um instrumento de comparação segundo a convenção declarada. Não é uma cascata de distribuição numa venda e não calcula a decisão de exercício de um trabalhador nem o valor de uma reserva não atribuída.
O financiamento seguinte deve identificar se o objetivo do pool é medido antes ou depois da nova subscrição. Um objetivo após a ronda exige um número diferente de unidades adicionais de opção do que a mesma percentagem antes da ronda. O reforço necessário depende também do pool existente e dos títulos convertidos no financiamento. A administração deve obter o denominador negociado e reproduzi-lo em unidades. Subtrair uma percentagem de pool à participação dos fundadores depois de um cálculo completo pode contar a diluição duas vezes. O mapa de financiamento deve reconciliar as unidades adicionais, o objetivo final e a percentagem resultante de cada acionista.
O SAFE User Guide publicado pela YC explica a importância das definições de capitalização dos documentos efetivos. A discussão distingue opções existentes de aumentos do pool relacionados com o financiamento, e a discussão genérica MFN inclui uma escolha de alteração. Estas disposições devem ser lidas ao nível do instrumento, sem serem convertidas numa regra universal de SAFE. Os casos deste artigo declaram separadamente a sequência de conversão e a base do pool. Não substituem um contrato de acelerador assinado por um guia genérico. Esta distinção documental é especialmente importante quando outro investidor ou consultor descreve um instrumento com o mesmo nome abreviado. [2]
O órgão de administração deve ver as participações imediatamente antes e imediatamente depois da ronda posterior de novo capital. A subscrição do novo investidor aporta dinheiro à empresa e recebe os títulos especificados. A comparação leva esse dinheiro ao registo operacional uma só vez. Uma melhoria aparente da posição conservada pelo fundador obtida omitindo a ronda seguinte não é comparável com um percurso que a inclui. Do mesmo modo, adicionar o dinheiro da próxima ronda ao valor da empresa sem incluir a sua diluição no cálculo sobrestima a posição dos acionistas originais. Os dois lados da transação têm de usar a mesma fronteira de evento.
8 Ajustar os pedidos de subvenção à base de despesa permitida
O financiamento por subvenção precisa da sua própria lógica de despesa e pagamento. As condições de subvenção ligadas pela Innovate UK tratam de pedidos trimestrais de reembolso a posteriori, ressalvas sobre pagamento e uma parte final retida. As orientações de custos especificam categorias elegíveis sem aprovar todos os elementos do orçamento de uma empresa. A empresa deve, por isso, separar o registo de custos do projeto da previsão bancária e reconciliar ambos. O concurso aplicável e a carta de oferta de subvenção continuam a integrar essa avaliação. Uma descrição geral de apoio não estabelece que uma taxa de acelerador, custo de constituição ou pacote de serviços seja custo de projeto elegível. [9,13]
Estruturas de subvenção diferentes exigem modelos diferentes. O programa de trabalho EIC especificado de junho de 2026 descreve um regime de montantes fixos, acompanhado de cofinanciamento e pré-financiamento dependente do acordo. Não deve ser representado copiando um calendário de reembolso de outra autoridade. A subvenção numérica deste artigo é um contrato de reembolso de custos pagos deliberadamente especificado. Não inclui adiantamento e não reproduz numericamente uma atribuição EIC. A comparação mantém a diferença estrutural publicada, enquanto a experiência isola uma questão de financiamento reproduzível pelas suas próprias regras declaradas. [6]
Num contrato de reembolso, o registo de custos deve mostrar quando um montante elegível é pago, a parte admitida num pedido e o montante aprovado. Pedidos aprovados e dinheiro recebido são totais separados. Um pedido aprovado mas não pago permanece um montante a receber segundo a convenção do exemplo e não fornece dinheiro utilizável. O cálculo cumulativo subtrai pedidos anteriormente aprovados, incluindo os que aguardam pagamento. Subtrair apenas recebimentos permitiria que os mesmos custos elegíveis gerassem outro pedido durante um atraso. A reconciliação do modelo expõe esse erro sem afirmar nada sobre o tempo de processamento de uma autoridade real.
A administração deve também identificar retenções, custos rejeitados e condições que subsistem após pagamento. A libertação de uma retenção é um evento datado separado. Um montante contestado ou condicional precisa de provas e tratamento próprios em vez de inclusão automática pelo nominal. A experiência principal valoriza pelo nominal os montantes estipulados como aprovados e incondicionais a receber, para uma comparação aritmética transparente, com um intervalo separado de zero ao nominal. Essa convenção não é uma estimativa de cobrabilidade. Uma decisão real deve analisar o acordo, tratamento contabilístico e provas do pedido antes de tratar um ativo associado à subvenção como incondicional ou de lhe atribuir valor.
| Dia de aprovação | Custos elegíveis pagos acumulados (GBP) | Novo pedido aprovado (GBP) | Dia de recebimento | Recebido até ao dia 361 (GBP) | Não pago no dia 361 (GBP) |
|---|---|---|---|---|---|
| 90 | 36,000 | 18,000 | 120 | 18,000 | 0 |
| 180 | 72,000 | 18,000 | 210 | 18,000 | 0 |
| 270 | 108,000 | 18,000 | 300 | 18,000 | 0 |
| 360 | 144,000 | 6,000 | 390 | 0 | 6,000 |
Calendário de reembolso construído. O direito incremental subtrai pedidos anteriormente aprovados, incluindo montantes não pagos. O custo final total é GBP 144,000; o limite de custos elegíveis é GBP 120,000. A aprovação total é GBP 60,000, dos quais GBP 54,000 foram recebidos e GBP 6,000 permanecem por pagar no dia 361. O recebimento do dia 390 está previsto para depois da data de comparação.
9 Financiar a contribuição própria sem cobrar o mesmo custo duas vezes
Uma percentagem de subvenção necessita de um denominador de custos. Se a subvenção cobre uma fração especificada da despesa elegível do projeto, a empresa tem de financiar o resto dessa mesma despesa e os seus custos inelegíveis. O documento EIC especificado de junho de 2026 descreve cobertura até 70 por cento e uma exigência de cofinanciamento de 30 por cento. São disposições específicas dessa versão do programa, não uma taxa universal. As orientações da Innovate UK também fazem depender a elegibilidade e as taxas do concurso e da atividade. A administração deve levar a taxa efetiva e a fronteira dos custos elegíveis para o seu próprio plano de projeto. [6,14]
A contribuição privada é uma necessidade de financiamento dentro da despesa já paga. Não pode tornar-se uma segunda despesa na previsão de tesouraria. Se a empresa paga uma fatura elegível e recebe depois um reembolso, a sua contribuição líquida é a diferença entre esses montantes nas condições do modelo. Subtrair outra linha de cofinanciamento ao dinheiro contaria novamente parte da fatura. O artigo mantém a despesa total, o apoio aprovado e a contribuição retida pela empresa como uma reconciliação. Cada linha tem uma função económica e o registo verifica que as componentes reconstituem o mesmo custo elegível.
Uma contribuição pode ser economicamente comportável e estar indisponível na data necessária. Tesouraria inicial, recebimentos operacionais retidos e financiamento privado comprometido podem fornecer os fundos exigidos, sujeitos às regras efetivas do programa. Uma ronda futura proposta não satisfaz um pagamento devido antes de o dinheiro chegar. A administração deve identificar a fonte que financia cada intervalo antes do reembolso e quem suporta um atraso ou rejeição. Esta imputação também torna visível a exposição da empresa quando vários projetos decorrem ao mesmo tempo. O mesmo saldo bancário sem restrições não pode ser integralmente comprometido com cada projeto de forma independente sem um teste consolidado de tesouraria.
O percurso combinado do exemplo permite expressamente que o capital privado do acelerador apoie a contribuição da empresa, enquanto o percurso proibido correspondente não o permite. Estas autorizações são condições construídas dos casos. Não constituem aprovação geral de uma autoridade de subvenção. Uma empresa que considere a combinação precisa de reconciliar financiamento duplicado de custos, divulgação da propriedade, localização do projeto e consentimento contratual segundo os seus documentos. O modelo testa primeiro essa autorização e só depois calcula o percurso financeiro. Esta sequência evita apresentar uma combinação economicamente atrativa mas proibida como solução disponível para a insuficiência de tesouraria.
10 Identificar a primeira quebra do limite mínimo de tesouraria
Um teste do limite mínimo pergunta se a empresa consegue completar a sequência de pagamentos estipulada sem ficar abaixo do saldo mínimo escolhido. O mínimo é um controlo definido na experiência e uma decisão do órgão de administração num plano real. Deve refletir o objetivo da análise, não uma regra universal de mercado. A administração pode usar outra reserva operacional, mas tem de declarar o montante e aplicá-lo de forma consistente a todos os percursos. Um percurso que passa sem reserva não deve ser classificado contra outro obrigado a manter uma margem maior.
A experiência verifica a tesouraria imediatamente após cada evento. Num mesmo dia do modelo, os pagamentos operacionais e de despesas dos percursos ocorrem antes de receitas operacionais, pagamentos de subvenção e entradas de financiamento. Esta ordem é conservadora e explícita. Pode revelar uma falha que um saldo líquido de fim de mês ocultaria. Não constitui uma afirmação sobre a prática bancária de uma empresa específica. Um plano real deve substituir a convenção por horas documentadas de pagamento e liquidação quando estas importam. Até lá, o resultado conservador identifica as provas adicionais ou liquidez comprometida necessárias antes de a administração poder depender de financiamento no mesmo dia.
Um pedido aprovado não integra a tesouraria disponível. Uma subscrição posterior também não pode reparar uma quebra anterior à subscrição no plano declarado. O modelo regista essas falhas mesmo quando o registo de diagnóstico continua até uma data posterior para comparação. Essa continuação é aritmética que mostra as consequências dos pressupostos; não é uma história financiável. A regra de decisão exclui um percurso com quebra de qualquer recomendação até que um compromisso adicional de financiamento ou mudança especificada da despesa elimine a insuficiência anterior. Um valor terminal condicional elevado não altera essa condição de viabilidade.
As quantidades de reporte mais úteis são a primeira data de quebra, o saldo mínimo e a reserva inicial adicional necessária para cumprir o limite sob o mesmo calendário. O cálculo da reserva mantém todos os outros pressupostos constantes. Se, em alternativa, a administração levanta financiamento intercalar mais tarde, este tem data de recebimento, custo e consequências de participação próprios, e o registo tem de ser recalculado. A reserva de diagnóstico deve ser lida como necessidade de financiamento sob uma convenção temporal. Não identifica um financiador, não prova que existe financiamento nem estabelece que o marco operacional pode ser adiado sem consequências.
| Caso | Primeiro dia de quebra | Tesouraria na primeira quebra (GBP) | Tesouraria mínima (GBP) | Primeiro défice face ao limite (GBP) | Défice máximo face ao limite (GBP) |
|---|---|---|---|---|---|
| D | 300 | 4,000 | 2,000 | 6,000 | 8,000 |
| F | 240 | 4,000 | -16,000 | 6,000 | 26,000 |
| G | 300 | 400 | -12,400 | 9,600 | 22,400 |
| H | 300 | 4,000 | -7,000 | 6,000 | 17,000 |
Todos os casos usam um limite de GBP 10,000. Um saldo positivo pode falhar esse limite; tesouraria mínima negativa é um facto de diagnóstico separado. O primeiro défice e o défice máximo diferem. A continuação após a quebra é aritmética sem financiamento, não prova de custos efetivamente pagos ou pedidos válidos. D usa atraso de subvenção de 120 dias; F recebe fundos do acelerador no dia 300; G tem fração de subvenção de 20%; H inclui GBP 6,000 de custos elegíveis em cada pagamento mensal.
11 Calcular o preço do financiamento intercalar como decisão separada
O financiamento intercalar só muda a comparação quando o dinheiro chega antes da insuficiência relevante. A administração deve registar compromisso, condições, montante financiado, data de liquidação e taxas deduzidas ao produto. Um principal bruto pode sobrestimar a tesouraria utilizável quando uma taxa é retida ou outro pagamento vence no desembolso. O exemplo usa um SAFE convertível especificado, não uma facilidade bancária. O recebimento é registado uma vez e o principal financiado entra no cálculo de conversão uma vez. O modelo não afirma que um investidor real forneceria esse instrumento nos termos declarados.
Dívida e um direito convertível precisam de tratamento terminal diferente. Um empréstimo reembolsado já reduziu a tesouraria pelo seu evento de reembolso. Deduzi-lo novamente na ponte terminal para o capital próprio subestimaria o valor da empresa. Um empréstimo em aberto exige um ajustamento de passivo separado segundo a convenção de valor escolhida. Um SAFE convertido em ações contribui para o denominador das participações e não deve também ser subtraído como dívida não paga no mesmo cálculo equivalente a ações ordinárias. São regras de reconciliação do modelo. Reembolso contratual, prioridade e tratamento contabilístico efetivos têm de ser estabelecidos a partir dos instrumentos relevantes antes de aplicar essas regras a uma transação.
Um financiamento intercalar emitido enquanto um instrumento MFN anterior permanece em circulação pode também afetar os termos de conversão. O mapa deve distinguir a participação atribuível ao próprio financiamento intercalar da participação adicional atribuível aos termos adotados pelo instrumento anterior. O efeito conjunto pode ser superior à participação direta do novo investidor. A análise apresenta ambas as componentes segundo uma regra de qualificação e escolha expressamente estipulada. Não pressupõe que todos os financiamentos posteriores ativem todas as cláusulas MFN. Se os documentos têm definições diferentes de limites, descontos ou direitos de alteração, esses termos exigem um cálculo separado ao nível do instrumento.
O órgão de administração deve comparar o percurso de subvenção com financiamento intercalar com as alternativas disponíveis depois de incluir todo o efeito financeiro deste. Uma subvenção continua a ser apoio por subvenção, mas a estrutura de capital necessária para viabilizar o seu calendário pode ser dilutiva. A descrição correta é um percurso de subvenção mais financiamento intercalar. A administração não deve designar todo o percurso como não dilutivo apenas porque uma componente não tem direito sobre o capital próprio. O registo proposto conserva essa distinção e as condições restantes da subvenção. Mostra também se o financiamento intercalar muda apenas o calendário ou financia atividade adicional que torna os resultados operacionais incomparáveis.
12 Imputar o tempo de gestão à atividade que substitui
O trabalho de candidatura e a participação num programa consomem capacidade de gestão. O custo económico depende da atividade substituída e de a empresa pagar dinheiro adicional. O salário existente de um fundador não se torna um segundo pagamento por participar numa sessão de trabalho. Uma fatura separada de consultoria, pagamento de viagem ou contratação temporária cria outro evento de tesouraria. A análise deve distinguir esses efeitos. Atribuir o mesmo custo horário a todas as horas e adicioná-lo a uma previsão que já contém o salário pode contar uma vez mais o mesmo recurso e ocultar a necessidade efetiva de financiamento.
O registo de decisão deve identificar o marco substituído. Se o trabalho de candidatura atrasa uma implementação num cliente, a administração precisa de uma explicação baseada em provas dos efeitos sobre datas de receita, custos e consequências contratuais. Não deve inserir um aumento de vendas sem suporte para o acelerador e uma penalização de custo de oportunidade sem suporte para a subvenção apenas para produzir a resposta preferida. Uma comparação limitada pode mostrar as horas de gestão necessárias sob pressupostos de planeamento declarados e deixar o efeito comercial sem valorização. Isto oferece uma escolha transparente de capacidade, mantendo a distinção entre estimativa de recursos e consequência de tesouraria verificada.
A relocalização e a reorganização societária merecem linhas próprias quando um percurso as exige. A empresa deve obter estimativas aplicáveis e distinguir custos pontuais, despesas recorrentes e condições que afetam onde o pessoal ou os ativos têm de se localizar. O modelo não importa uma verba padrão de relocalização nem pressupõe autorização jurídica ou fiscal de um programa internacional. Condições sem preço permanecem não resolvidas. A comparação pode mostrar o custo adicional que um percurso preferido consegue absorver antes de perder a sua vantagem, mas esse limiar é resultado de modelo, não estimativa do custo efetivo.
Um orçamento útil para a decisão tem, assim, um calendário de tesouraria e um calendário de capacidade. O primeiro rege a liquidez. O segundo regista responsáveis, datas, tarefas substituídas e provas necessárias para avaliar uma consequência comercial. O órgão de administração pode autorizar um esforço limitado de candidatura e exigir outra decisão antes de aceitar termos de capital próprio ou comprometer custos de relocalização. Isto preserva a capacidade de recolher informação sem pressupor uma atribuição nem abandonar a distinção entre candidatura, aceitação e participação financiada. A experiência numérica seguinte concentra-se nas quantidades de tesouraria e participação cujos pressupostos estão inteiramente especificados.
13 Declarar a experiência e as suas exclusões
A experiência contém doze casos de financiamento construídos para o estudo e vinte sensibilidades com alteração de um parâmetro de cada vez. Todos os pressupostos quantitativos são hipóteses construídas em GBP. Nenhum é uma média observada de programa, taxa de sucesso de candidatos ou estimativa retirada da experiência transacional do autor. Os casos usam o mesmo marco operacional e uma convenção de conversão declarada para que se possa inspecionar a origem de cada diferença. Um registo separado apresenta condições publicadas selecionadas nas moedas originais. Essas descrições contextualizam a decisão, sem substituírem silenciosamente os pressupostos da experiência nem serem apresentadas como o seu conjunto subjacente de dados de candidatos.
O plano comum tem doze períodos estipulados de trinta dias, seguidos de financiamento posterior numa ronda com preço definido. São dias relativos do modelo, não um calendário real de programa. A subvenção de reembolso usa limites definidos de atribuição e de custos elegíveis, fração de reembolso, calendário de pedidos e atraso de recebimento. O acelerador usa um direito percentual fixo e um SAFE MFN separado sem limite de avaliação. O direito fixo é determinado após as conversões SAFE especificadas e antes do pool incremental e do novo financiamento. Um SAFE posterior elegível com limite de avaliação pode fornecer termos ao instrumento MFN segundo a regra de escolha declarada. Outros contratos exigem definições de conversão próprias.
O cálculo usa aritmética racional exata e arredonda apenas os resultados apresentados. Enumera o ramo permitido de conversão ao preço derivado do limite de avaliação ou ao preço da ronda, e a existência ou ausência de reforço do pool. Um resultado válido tem de satisfazer as condições do seu próprio ramo, reconciliar todas as unidades dos titulares e produzir exatamente uma capitalização admissível. O registo de tesouraria reconcilia separadamente cada recebimento, pagamento, pedido aprovado e montante a receber em aberto. Esta conceção torna a aritmética reproduzível sem simulação aleatória. Estabelece como o método se comporta nos contratos e pressupostos declarados; não valida esses pressupostos como representativos do mercado.
A comparação exclui impostos, cascatas de preferências de liquidação, warrants, SAFE com desconto ou pré-investimento e interpretação jurídica de direitos MFN não financeiros. O pool é tratado como um direito atribuído ou exercido equivalente a ações ordinárias, sem produto de exercício separado no cálculo de valor. O valor resultante é um indicador equivalente a ações ordinárias ajustado pela diluição. Não calcula o produto efetivo de saída de um fundador. Montantes aprovados e incondicionais a receber usam uma convenção explícita de valor nominal e um intervalo de zero ao nominal. Uma transação com pedidos contestados, adiantamentos restritos ou reembolsos contingentes precisa de estados adicionais antes da aplicação do quadro.
Uma combinação proibida é rejeitada antes da classificação financeira. Uma quebra do limite mínimo permanece uma falha mesmo quando o registo de diagnóstico continua até recebimentos posteriores. Pagamentos e pedidos após essa quebra são aritmética condicional, não prova de que uma empresa sem financiamento pagou efetivamente custos elegíveis ou obteve um reembolso válido. Este tratamento preserva a manifestação da falha e a dimensão do compromisso em falta. A ronda posterior não pode financiar retroativamente a insuficiência anterior. Só uma mudança de financiamento ou operacional recém-especificada, admissível e que elimine a quebra pode converter esse percurso num plano viável.
| Titular | A: subvenção de reembolso | B: acelerador |
|---|---|---|
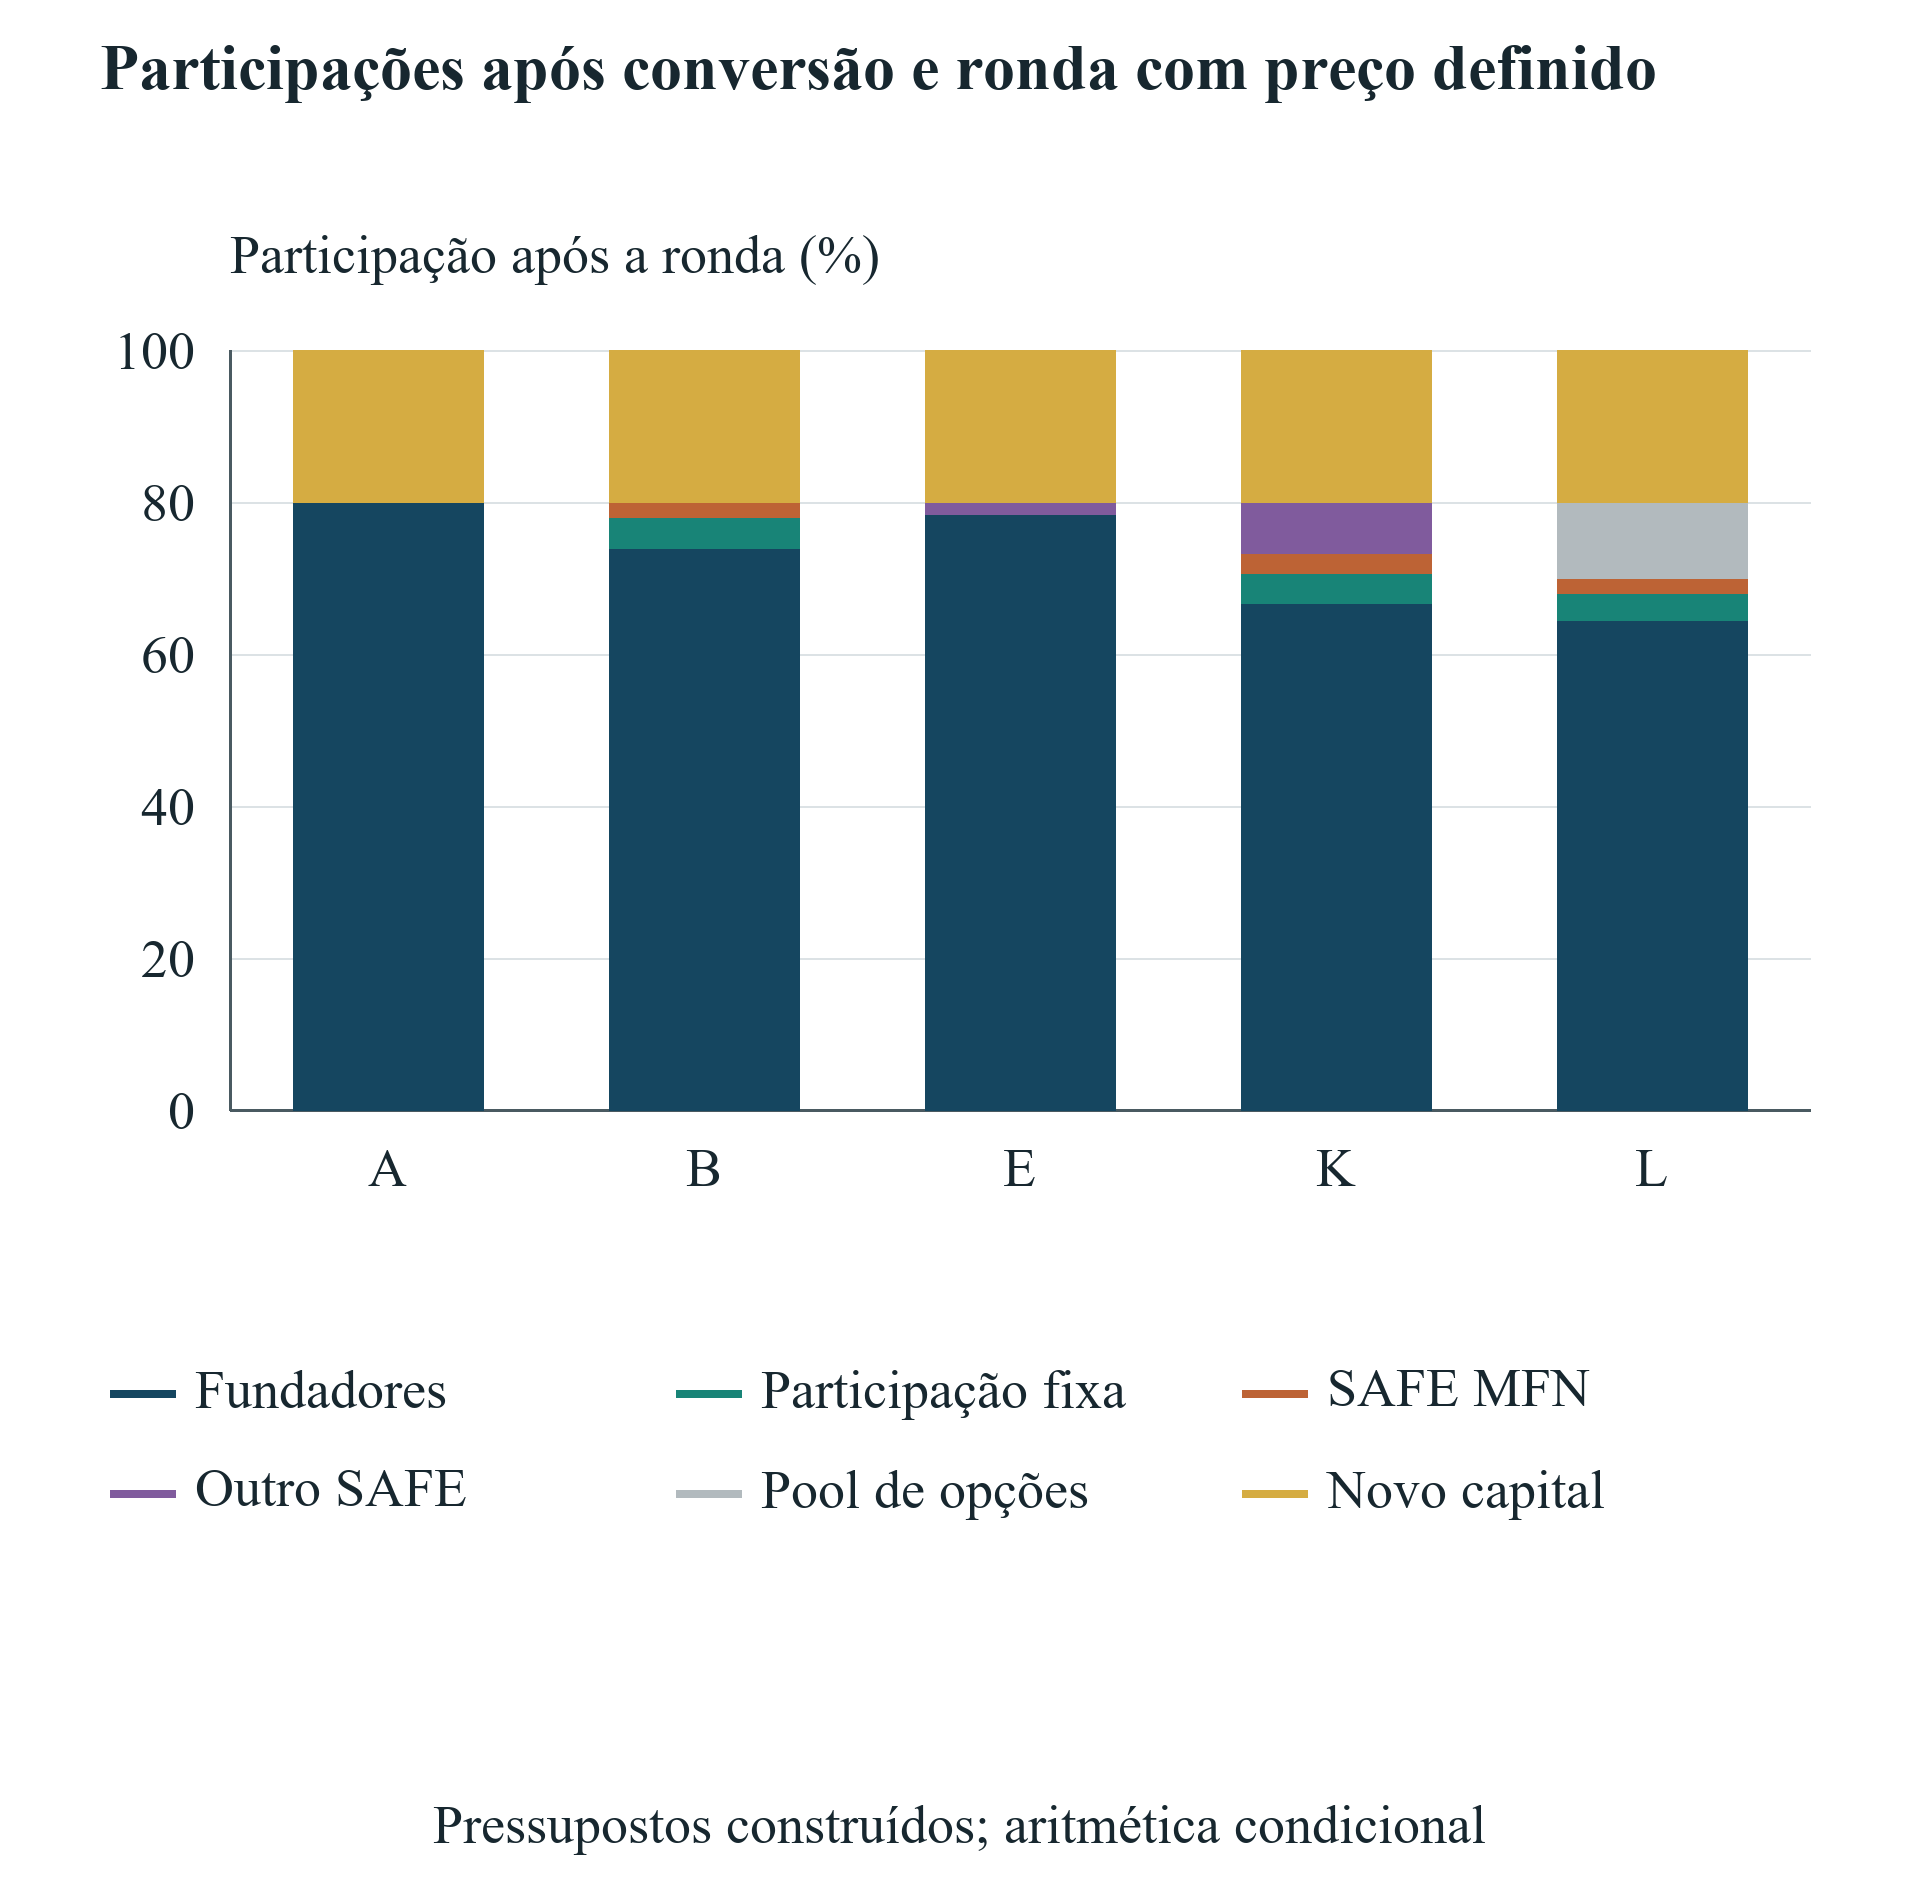
| Fundadores | 80.00% | 74.00% |
| Direito fixo do acelerador | 0.00% | 4.00% |
| SAFE MFN do acelerador | 0.00% | 2.00% |
| Pool de opções existente | 0.00% | 0.00% |
| Pool de opções incremental | 0.00% | 0.00% |
| Novos investidores da ronda com preço definido | 20.00% | 20.00% |
| Total | 100.00% | 100.00% |
A é a subvenção de base; B é o acelerador de base. Não existe outro SAFE nem financiamento intercalar nestes percursos. A participação original dos fundadores é de 100% antes de financiamento. Todas as participações são posteriores à mesma ronda; as frações exatas totalizam 100%. O direito fixo do acelerador é determinado após a conversão SAFE e depois diluído pelo novo capital.
14 Comparar doze percursos operacionais de financiamento
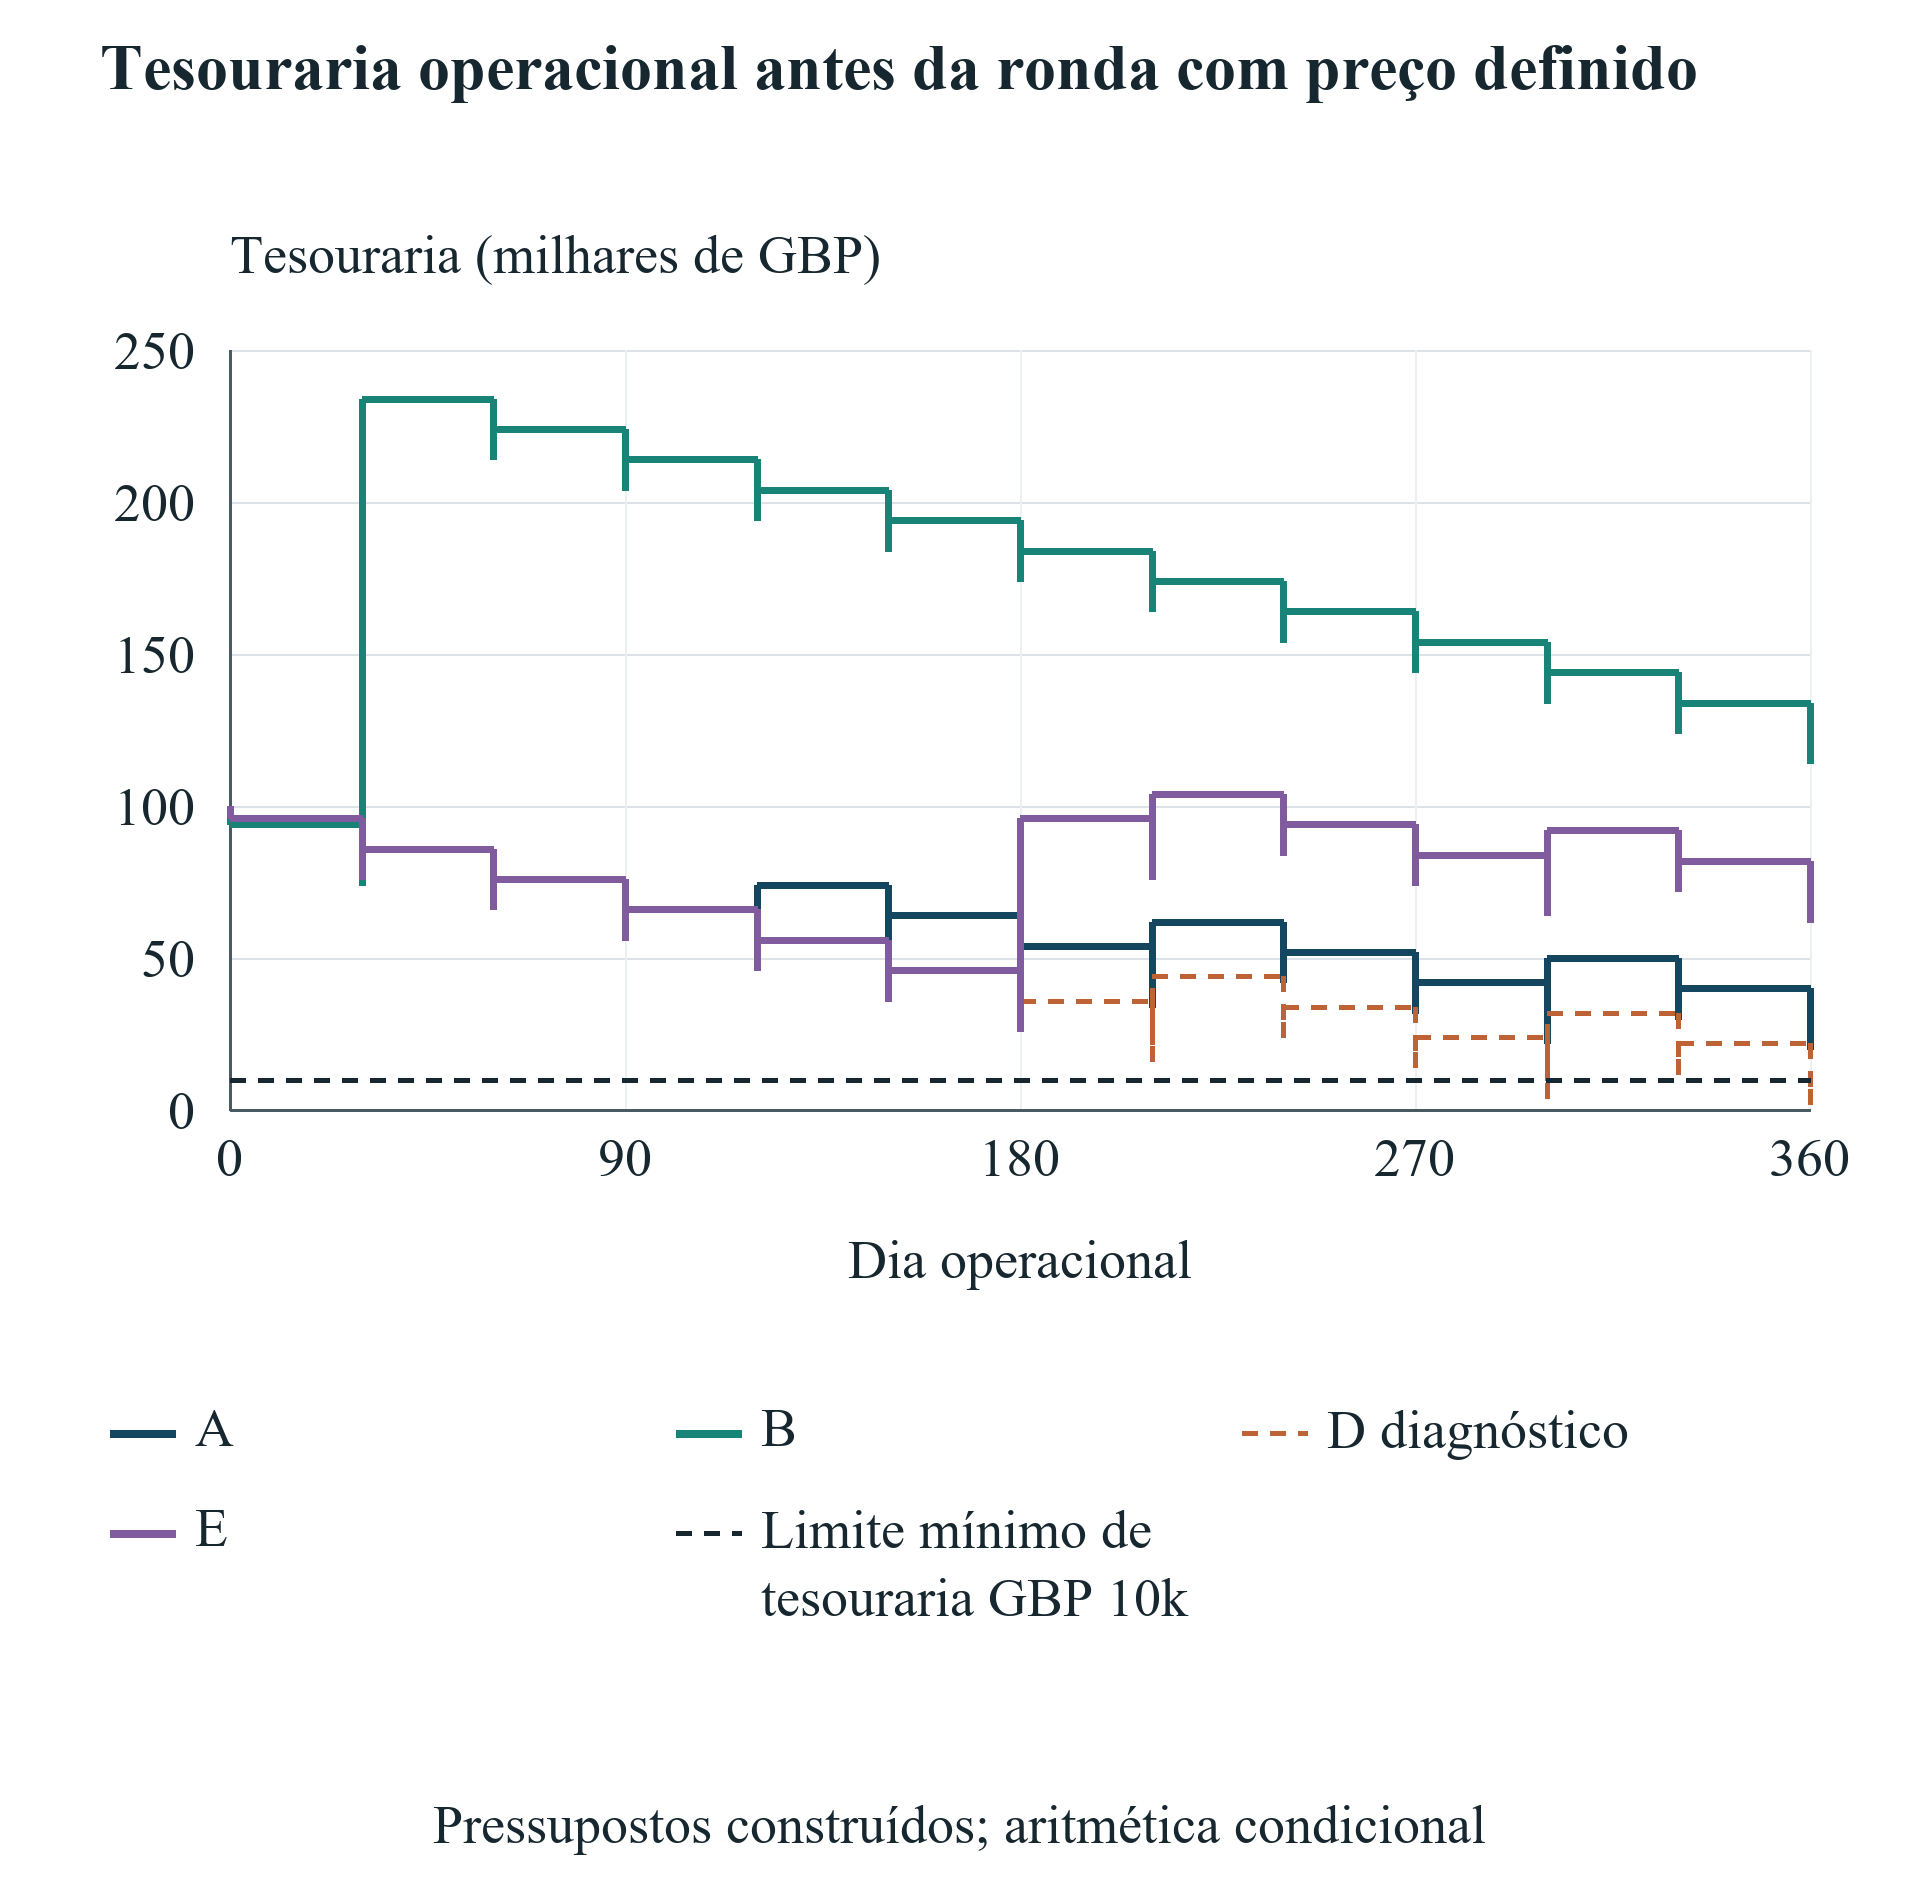
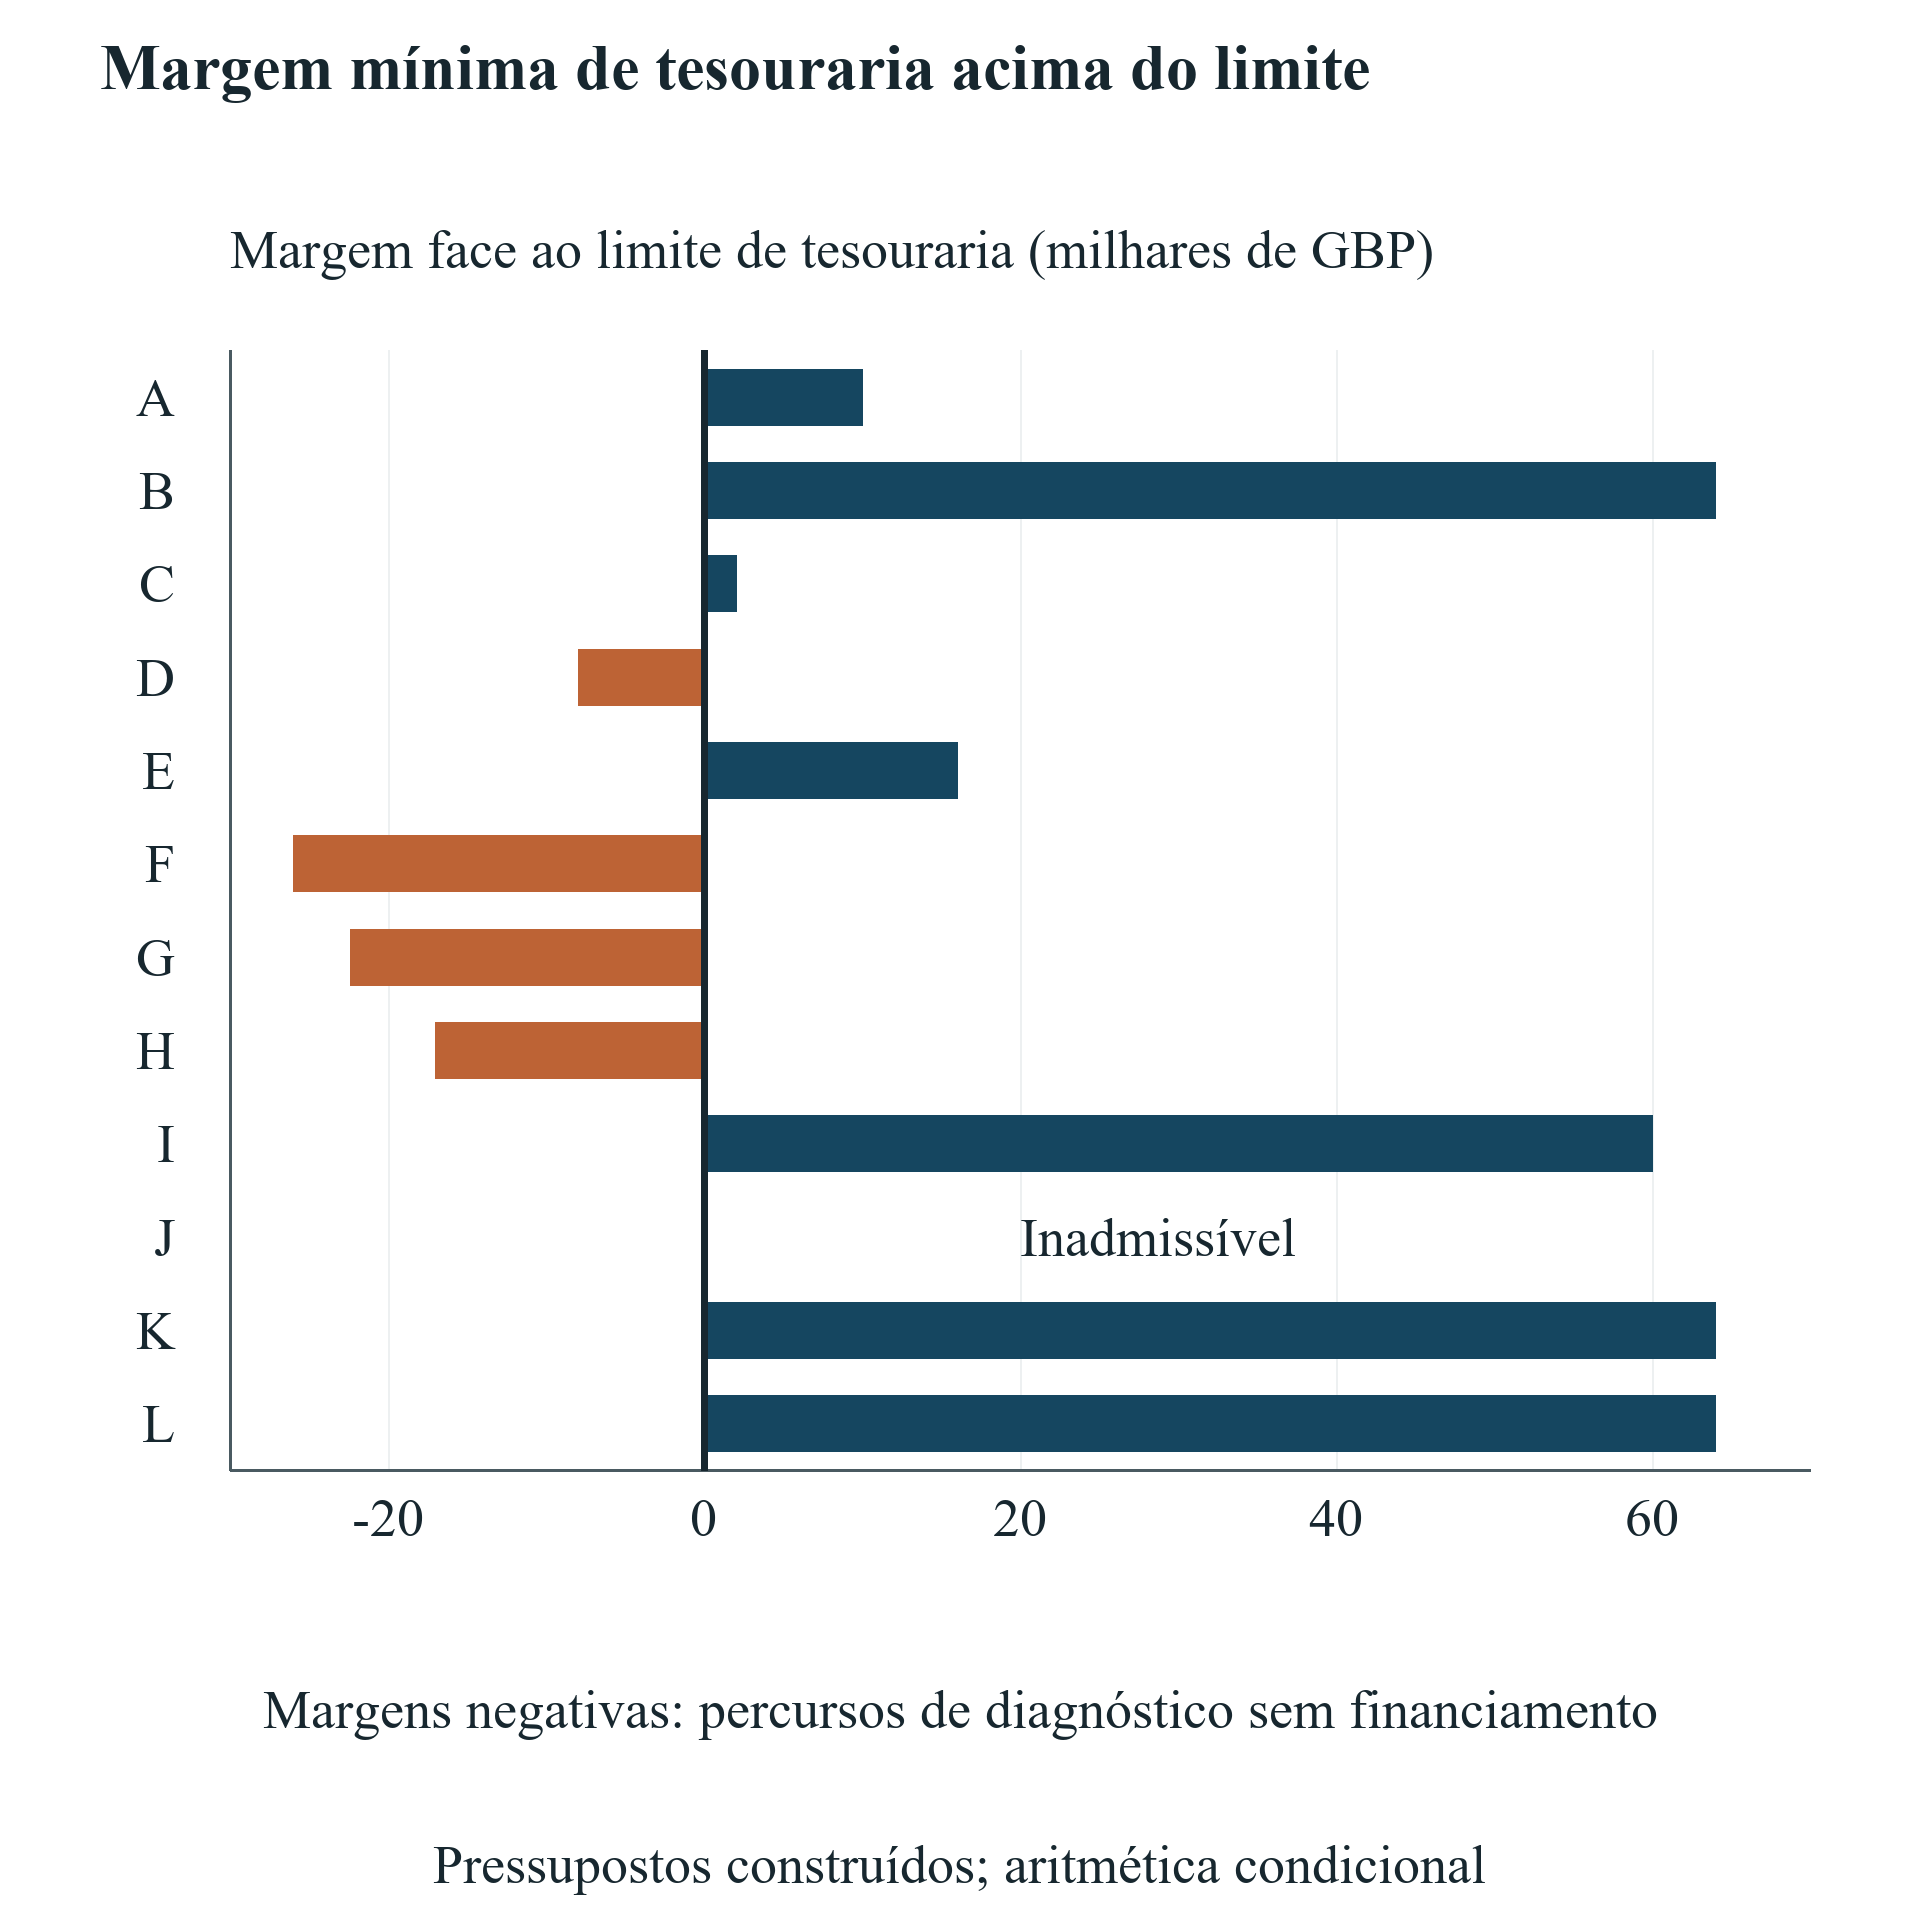
Os doze casos separam a escolha do percurso da suficiência do financiamento. Sete cumprem o limite mínimo estipulado, quatro violam-no e um é inadmissível por a combinação de programas ser expressamente proibida. A é a subvenção de reembolso de base. B é o acelerador de base. Ambos financiam o mesmo plano operacional nos seus termos construídos. Deixam os fundadores com 80% e 74%, respetivamente, após a ronda posterior. Estes resultados incorporam a sequência de financiamento. Não são os preços de participação anunciados por um programa nomeado, e os pressupostos financeiros não são uma oferta atual de um deles.
A diferença de tesouraria é visível antes da ronda posterior. A subvenção de base atinge um mínimo de GBP 20,000 face a um limite de GBP 10,000. O acelerador atinge GBP 74,000. Ambos passam, mas a subvenção tem muito menos tesouraria disponível no plano declarado. Paga GBP 54,000 até à data de comparação e mantém GBP 6,000 de pedidos aprovados por pagar. O direito total aprovado é GBP 60,000. Distinguir direito, recebimentos e montantes a receber explica como uma atribuição nominalmente não dilutiva pode deixar uma necessidade substancial de antecipação de despesas.
C prolonga o atraso de recebimento da subvenção para sessenta dias e permanece viável com tesouraria mínima de GBP 12,000. D usa um atraso de 120 dias. A primeira quebra é no dia 300, quando o pagamento operacional deixa GBP 4,000 antes do recebimento posterior desse dia. O saldo mínimo de diagnóstico é GBP 2,000. Um saldo final positivo não elimina a quebra anterior. A continuação após o dia 300 é um registo de diagnóstico sem financiamento. O modelo não estabelece que a empresa poderia pagar esses custos posteriores ou apresentar pedidos válidos sem outro compromisso.
E adiciona um SAFE de GBP 60,000 com limite máximo de avaliação no dia 180 ao percurso de subvenção atrasada. A tesouraria mínima resultante é GBP 26,000 e os fundadores conservam 78.4% após conversão e ronda. Este percurso separado e inteiramente especificado passa o teste de tesouraria. Mostra como financiamento intercalar ligado ao capital próprio pode tornar dilutiva a estratégia completa de subvenção, mesmo quando a subvenção não emite ações. A comparação não atribui uma ordenação de valor entre E viável e D falhado. A administração tem de especificar primeiro uma alternativa viável a D antes de comparar valor acionista numa base executável.
Os casos restantes testam pagamento posterior do acelerador, menor fração de subvenção, base de custos elegíveis mais estreita, combinações permitida e proibida, SAFE posterior com limite e revisão MFN e um novo pool. F, G e H quebram o limite mínimo. I é expressamente permitido e viável. J é excluído antes de se calcular tesouraria ou participação. K e L são viáveis, mas reduzem a participação dos fundadores por mecanismos diferentes. As duas tabelas conservam os doze resultados, incluindo falhas, para que um percurso não desapareça da comparação apenas porque a percentagem final parece atrativa.
Todas as empresas começam com capital ordinário detido pelos fundadores e sem pool existente. A ronda posterior levanta GBP 1 milhão a uma avaliação do capital próprio pré-financiamento de GBP 4 milhões estipulada independentemente. A referência de valor operacional da empresa na comparação também é GBP 4 milhões, mas é um pressuposto separado com significado económico diferente. A igualdade numérica é uma construção declarada. Não estabelece identidade entre valor da empresa e valor pré-financiamento do capital próprio nem fornece uma avaliação de mercado de uma empresa real.
| Caso | Percurso de financiamento | Tesouraria mínima (GBP) | Participação dos fundadores | Estado |
|---|---|---|---|---|
| A | Subvenção; atraso de recebimento de 30 dias | 20,000 | 80.0000% | Viável em tesouraria |
| B | Acelerador; recebimento no dia 30 | 74,000 | 74.0000% | Viável em tesouraria |
| C | Subvenção; atraso de recebimento de 60 dias | 12,000 | 80.0000% | Viável em tesouraria |
| D | Subvenção; atraso de recebimento de 120 dias | 2,000 | 80.0000% | Quebra do limite; apenas diagnóstico |
| E | Subvenção atrasada mais SAFE intercalar de GBP 60,000 | 26,000 | 78.4000% | Viável em tesouraria |
| F | Acelerador; recebimento no dia 300 | -16,000 | 74.0000% | Quebra do limite; apenas diagnóstico |
Casos construídos em GBP. As percentagens são participações após a ronda equivalentes a ações ordinárias, apresentadas com quatro casas decimais. Para D e F, participações e montantes posteriores são aritmética de diagnóstico após uma falha de tesouraria; não estabelecem história operacional financiada nem recomendação.
| Caso | Percurso de financiamento | Tesouraria mínima (GBP) | Participação dos fundadores | Estado |
|---|---|---|---|---|
| G | Subvenção; reembolso de 20% | -12,400 | 80.0000% | Quebra do limite; apenas diagnóstico |
| H | Componente elegível mensal de GBP 6,000 | -7,000 | 80.0000% | Quebra do limite; apenas diagnóstico |
| I | Percurso combinado expressamente permitido | 70,000 | 74.0000% | Viável em tesouraria |
| J | Percurso combinado proibido | Não calculado | Não calculado | Inadmissível; excluído antes dos cálculos financeiros |
| K | SAFE posterior de GBP 250,000 com escolha MFN | 74,000 | 66.6667% | Viável em tesouraria |
| L | Objetivo de pool após a ronda de 10% | 74,000 | 64.5000% | Viável em tesouraria |
G e H mantêm aritmética de diagnóstico sem financiamento. Só I permite expressamente a combinação de subvenção e acelerador com o cofinanciamento privado declarado. J é rejeitado antes de tesouraria, capitalização ou valor, pelo que não recebe número financeiro. K e L alteram mecanismos diferentes de participação. As percentagens são arredondadas a partir de frações exatas guardadas.
Desloque horizontalmente para ler a figura no tamanho original. Pode também abrir a figura no tamanho original.
Cálculo construído do autor em GBP. Os pagamentos operacionais precedem recebimentos posteriores do mesmo dia. D quebra o limite no dia 300; o percurso subsequente é aritmética de diagnóstico sem financiamento. A, B e E permanecem viáveis sob os pressupostos declarados.
15 Testar o calendário dos pedidos e a reserva inicial de tesouraria
Cinco sensibilidades de atraso mantêm constantes a atribuição, a despesa elegível e o plano operacional, variando o atraso de recebimento. Atrasos de zero, trinta e sessenta dias passam o limite estipulado. Os saldos mínimos são GBP 20,000, GBP 20,000 e GBP 12,000. O caso de noventa dias falha primeiro no dia 360; o de 120 dias falha primeiro no dia 300. Ambos atingem um mínimo de diagnóstico de GBP 2,000. Os resultados dependem da ordem declarada, incluindo pagamentos operacionais antes de recebimentos no mesmo dia. Um saldo mensal agregado ocultaria o financiamento necessário para atravessar esse intervalo.
A experiência varia também a data de recebimento do acelerador independentemente da data de aceitação. Pagamentos nos dias zero, trinta, noventa e 180 permanecem viáveis, com mínimos de GBP 94,000, GBP 74,000, GBP 54,000 e GBP 24,000, respetivamente. O pagamento no dia 300 falha primeiro no dia 240 e atinge saldo negativo de diagnóstico de GBP 16,000. Todas as sensibilidades acabam por mostrar a mesma tesouraria terminal, porque o mesmo investimento acaba por entrar no registo. Essa igualdade não torna os percursos operacionalmente equivalentes. A empresa precisa de dinheiro comprometido antes de incorrer nas obrigações que conduzem a esse saldo terminal.
Um défice face ao limite mínimo é um cálculo útil de reserva sob um calendário fixo. A diferença entre o limite e o menor saldo indica o dinheiro inicial adicional necessário para eliminar todas as quebras se esse dinheiro não tiver custo, reembolso ou consequência de participação associados. Para D, a diferença é GBP 8,000; para F é GBP 26,000. São insuficiências condicionais de reserva. O modelo não pressupõe que outro fornecedor ofereça gratuitamente essas quantias. Financiamento intercalar real tem de entrar com a sua data de disponibilidade, taxas, conversão ou reembolso e autorizações do programa.
A primeira quebra e o maior défice respondem a perguntas distintas. D fica primeiro GBP 6,000 abaixo do limite no dia 300, enquanto a lacuna posterior de diagnóstico atinge GBP 8,000. Cobrir só a primeira insuficiência deixaria outra falha mais tarde no plano inalterado. F fica primeiro GBP 6,000 abaixo do limite no dia 240 e apresenta depois uma lacuna muito maior. O órgão de administração necessita, por isso, do percurso completo datado, do primeiro prazo de decisão e do compromisso máximo necessário. Um único valor de primeira quebra não basta para dimensionar uma solução completa.
Os casos com taxa menor e elegibilidade mais estreita ilustram o mesmo mecanismo por outro canal. Menor fração de reembolso e menos custos admissíveis reduzem o dinheiro que regressa à empresa. Não reduzem as faturas operacionais nesta experiência. A administração não resolve a lacuna renomeando um pagamento inelegível como cofinanciamento nem tratando créditos de serviços como dinheiro geral. Um plano de despesas alterado seria um novo caso. O seu âmbito técnico, possibilidade de atingir o marco e autorizações têm de ser avaliados juntamente com o registo revisto antes de se chamar à mudança uma alternativa viável.
O atraso também muda a repartição entre dinheiro e pedidos não pagos na data de comparação. A convenção de valor nominal pode deixar inalterado o indicador condicional de valor acionista de um percurso de subvenção enquanto este falha o teste de tesouraria anterior. É uma propriedade da fronteira contabilística estipulada, não prova de que o atraso não tenha custo económico. O artigo apresenta primeiro a falha e mantém um intervalo de zero ao nominal para montantes a receber. Não estima incumprimento dos pedidos, taxas de desconto nem prémio de financiamento a partir dos atrasos construídos. Esses pressupostos requerem provas específicas do pedido e contraparte reais.
| Atraso de recebimento (dias) | Tesouraria mínima (GBP) | Primeiro dia de quebra | Pedidos não pagos no dia 361 (GBP) | Estado |
|---|---|---|---|---|
| 0 | 20,000 | Nenhum | 0 | Viável em tesouraria |
| 30 | 20,000 | Nenhum | 6,000 | Viável em tesouraria |
| 60 | 12,000 | Nenhum | 6,000 | Viável em tesouraria |
| 90 | 2,000 | 360 | 6,000 | Diagnóstico sem financiamento |
| 120 | 2,000 | 300 | 24,000 | Diagnóstico sem financiamento |
Muda um pressuposto face a A: o atraso entre aprovação e pagamento. Despesas, dias de aprovação e termos da atribuição permanecem fixos. Os pagamentos precedem recebimentos do mesmo dia. As linhas de 90 e 120 dias falham o limite; pedidos e tesouraria posteriores são de diagnóstico. Não se fornece probabilidade de atraso nem estimativa de tempo de processamento.
| Dia dos dois recebimentos | Tesouraria mínima (GBP) | Primeiro dia de quebra | Participação dos fundadores | Estado |
|---|---|---|---|---|
| 0 | 94,000 | Nenhum | 74.00% | Viável em tesouraria |
| 30 | 74,000 | Nenhum | 74.00% | Viável em tesouraria |
| 90 | 54,000 | Nenhum | 74.00% | Viável em tesouraria |
| 180 | 24,000 | Nenhum | 74.00% | Viável em tesouraria |
| 300 | -16,000 | 240 | 74.00% | Diagnóstico sem financiamento |
As datas das componentes fixa e MFN em dinheiro movem-se juntas; a aceitação mantém-se no dia 0. Todos os recebimentos acabam por ser registados antes da ronda, mas o pagamento no dia 300 deixa uma falha anterior no dia 240. A participação apresentada para esse caso falhado é aritmética condicional de diagnóstico. Tesouraria terminal igual não estabelece liquidez igual.
Desloque horizontalmente para ler a figura no tamanho original. Pode também abrir a figura no tamanho original.
Cálculo construído do autor, em milhares de GBP. A margem é a tesouraria mínima menos o limite. J não tem cálculo de tesouraria; não é um resultado de margem zero. As figuras não estimam taxas reais de falha de subvenções ou aceleradores.
16 Testar a revisão MFN juntamente com a próxima subscrição e o pool
Um cálculo MFN necessita do instrumento posterior elegível e da fronteira de conversão, além do dinheiro original. A família de sensibilidades parte do caso acelerador e adiciona um SAFE posterior de GBP 250,000. O SAFE MFN original de GBP 100,000 pode escolher os termos posteriores de limite de avaliação estipulados. A experiência varia esse limite entre GBP 2 milhões, GBP 3 milhões, GBP 4 milhões, GBP 6 milhões e GBP 8 milhões. Cada caso inclui ambas as subscrições. A mudança face ao caso original combina, por isso, financiamento adicional e revisão de preço; não é uma estimativa isolada do custo de uma cláusula MFN.
A participação dos fundadores após a ronda é 62% ao limite de GBP 2 milhões, dois terços a GBP 3 milhões e 69% a cada um dos limites de GBP 4 milhões, GBP 6 milhões e GBP 8 milhões. Os dois SAFE usam o ramo do limite nos primeiros três casos, incluindo o empate exato em GBP 4 milhões. Usam o ramo do preço da ronda nos dois limites superiores. A percentagem inalterada acima dessa fronteira decorre da conversão ao menor preço aplicável da ronda. Forçar a fórmula do limite em todos os casos sobrestimaria a participação conservada pelos fundadores nos casos de limite elevado.
A tabela expõe separadamente os dois direitos SAFE. Ao limite de GBP 2 milhões, o SAFE MFN detém 4% e o posterior 10% após a ronda. A GBP 3 milhões, detêm aproximadamente 2.6667% e 6.6667%. A GBP 4 milhões e acima, detêm 2% e 5% nesta experiência. O direito fixo do acelerador mantém 4% e os novos investidores da ronda 20% em toda esta família. Estes valores, somados à participação dos fundadores, totalizam 100%. As frações exatas continuam a base do cálculo; as percentagens com quatro casas decimais são arredondadas.
A interpretação depende da definição do direito fixo. Aqui, os seus 5% aplicam-se depois das conversões SAFE especificadas e antes do pool incremental e do novo financiamento com preço definido. Um contrato com outro denominador exige outro cálculo. As descrições publicadas dos programas são verificadas separadamente porque percentagens fixas, redação MFN e desencadeadores de financiamento elegível variam entre fornecedores e documentos. A experiência genérica testa transparentemente uma sequência definida. Não certifica que um fundador possa reproduzir as percentagens substituindo apenas o nome de um acelerador real.
A sensibilidade do pool altera uma segunda fronteira de participação. Objetivos após a ronda de zero, 5%, 10%, 15% e 20% deixam aos fundadores 74%, 69.25%, 64.5%, 59.75% e 55%, respetivamente. Um objetivo de 10% reduz, assim, a sua participação em 9.5 pontos percentuais face à base sem reforço. O direito fixo também cai de 4% para 3.5%. No regime estipulado ao preço da ronda, o SAFE MFN permanece em 2% e os novos investidores em 20%. Por isso, a percentagem do pool deve ser calculada dentro de toda a sequência de conversão, não subtraída mecanicamente apenas aos fundadores.
O pool é, nesta experiência, um direito totalmente diluído, atribuído ou exercido, equivalente a ações ordinárias. Não entra no cálculo produto separado de exercício. Atribuições reais a trabalhadores, aquisição e perda de direitos, preços de exercício, preferências e distribuições de saída podem mudar a alocação económica. A administração deve manter juntas a tabela contratual e a convenção de valor escolhida, procurando aconselhamento específico quando os termos são ambíguos. Um gráfico percentual é útil para reconciliar participações; não estabelece o produto efetivo de um indivíduo numa venda futura.
| Limite posterior (GBP) | Ramos de conversão dos dois SAFE | Participação dos fundadores | Participação do SAFE MFN | Participação do SAFE posterior |
|---|---|---|---|---|
| 2,000,000 | Preço derivado do limite | 62.0000% | 4.0000% | 10.0000% |
| 3,000,000 | Preço derivado do limite | 66.6667% | 2.6667% | 6.6667% |
| 4,000,000 | Preço derivado do limite; empate exato | 69.0000% | 2.0000% | 5.0000% |
| 6,000,000 | Preço da ronda | 69.0000% | 2.0000% | 5.0000% |
| 8,000,000 | Preço da ronda | 69.0000% | 2.0000% | 5.0000% |
A subscrição posterior é GBP 250,000 e o principal MFN anterior GBP 100,000 em todas as linhas. Ambos usam os termos estipulados com a mesma capitalização. A participação fixa é 4% e os novos investidores da ronda detêm 20%; não se adiciona pool. O limite prevalece no empate exato. Percentagens arredondadas a quatro casas; as frações exatas totalizam 100%. Isto muda financiamento e termos MFN, não um benefício causal do programa.
| Objetivo de pool | Participação dos fundadores | Direito fixo do acelerador | Participação do SAFE MFN | Novos investidores da ronda |
|---|---|---|---|---|
| 0.00% | 74.00% | 4.00% | 2.00% | 20.00% |
| 5.00% | 69.25% | 3.75% | 2.00% | 20.00% |
| 10.00% | 64.50% | 3.50% | 2.00% | 20.00% |
| 15.00% | 59.75% | 3.25% | 2.00% | 20.00% |
| 20.00% | 55.00% | 3.00% | 2.00% | 20.00% |
Só muda o objetivo de pool após a ronda face a B. O pool inicial é zero. O direito fixo é diluído pelo pool incremental e novo capital; o MFN ao preço da ronda permanece em 2%. As unidades do pool são direitos atribuídos ou exercidos equivalentes a ações ordinárias, sem produto de exercício modelizado separadamente. Não são distribuições de saída realizadas.
Desloque horizontalmente para ler a figura no tamanho original. Pode também abrir a figura no tamanho original.
Capitalização construída do autor equivalente a ações ordinárias. A é a subvenção de base; B o acelerador de base; E adiciona financiamento intercalar à subvenção; K adiciona SAFE posterior com escolha MFN; L adiciona pool de 10% após a ronda. A convenção de pool não representa produto de saída realizado.
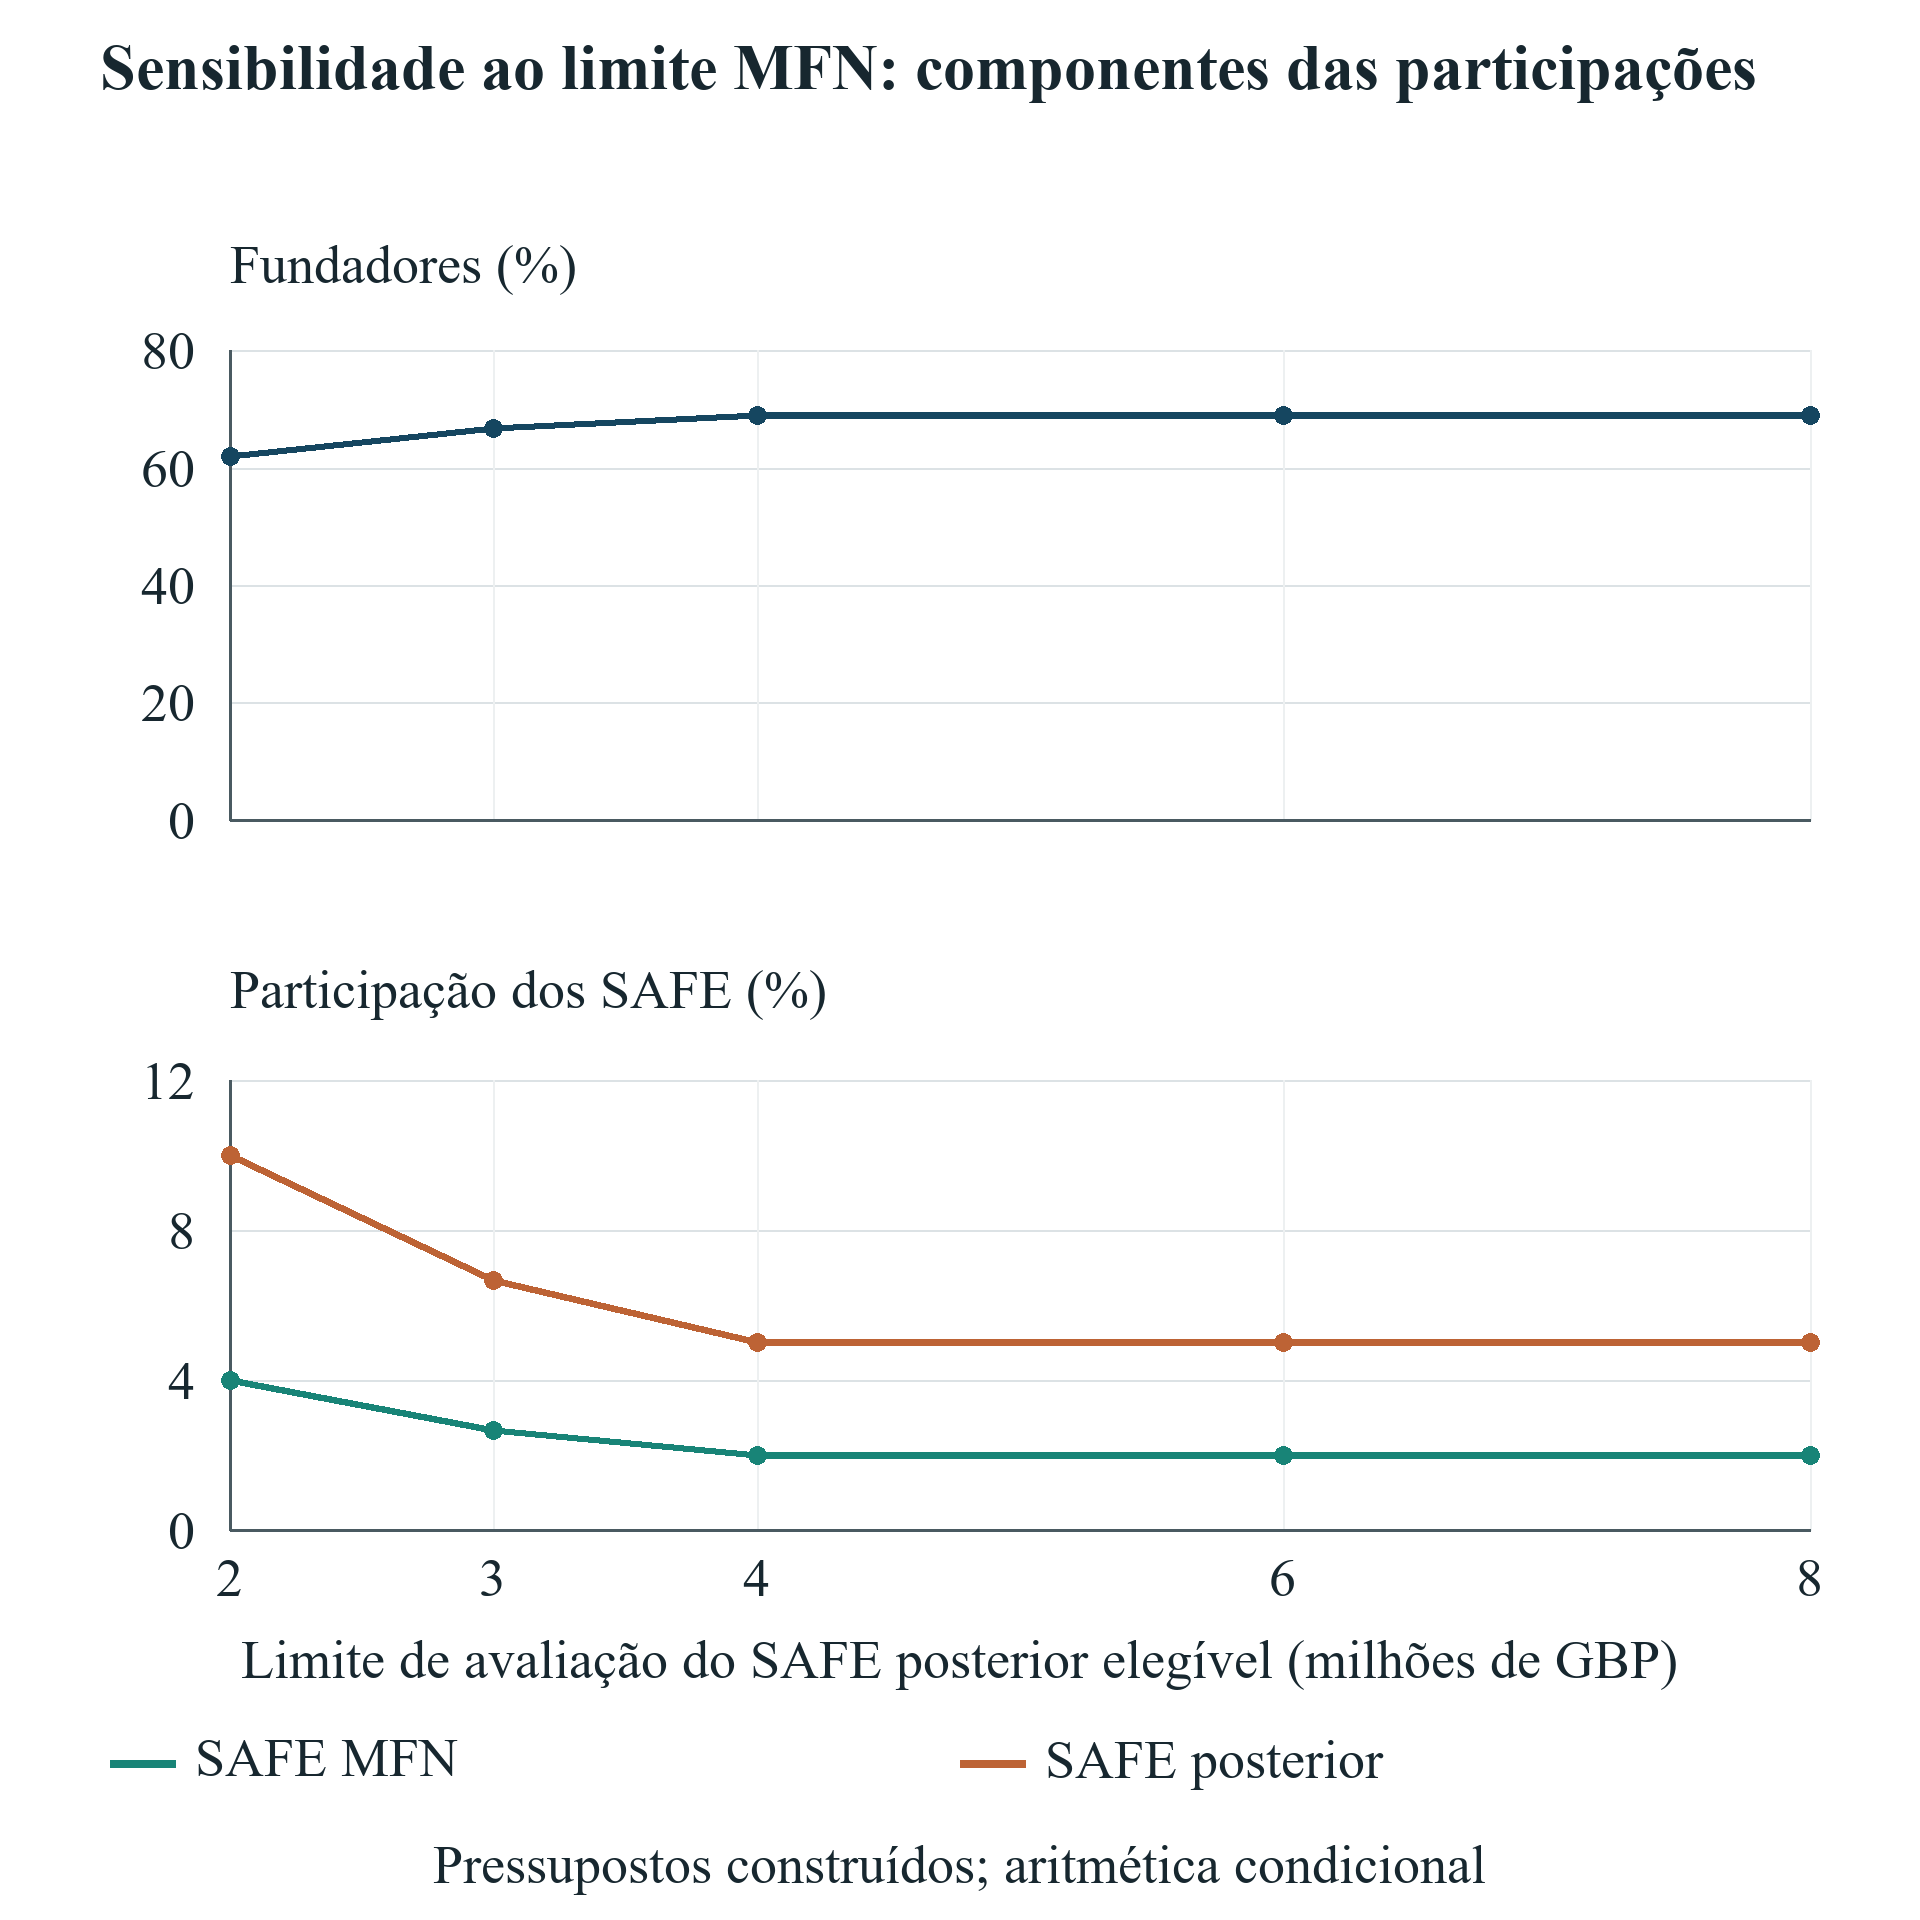
Desloque horizontalmente para ler a figura no tamanho original. Pode também abrir a figura no tamanho original.
Sensibilidade construída do autor. Todos os casos incluem o SAFE MFN original de GBP 100,000 e o SAFE adicional de GBP 250,000. A figura não é uma estimativa causal isolada da cláusula MFN nem resultado real de programa.
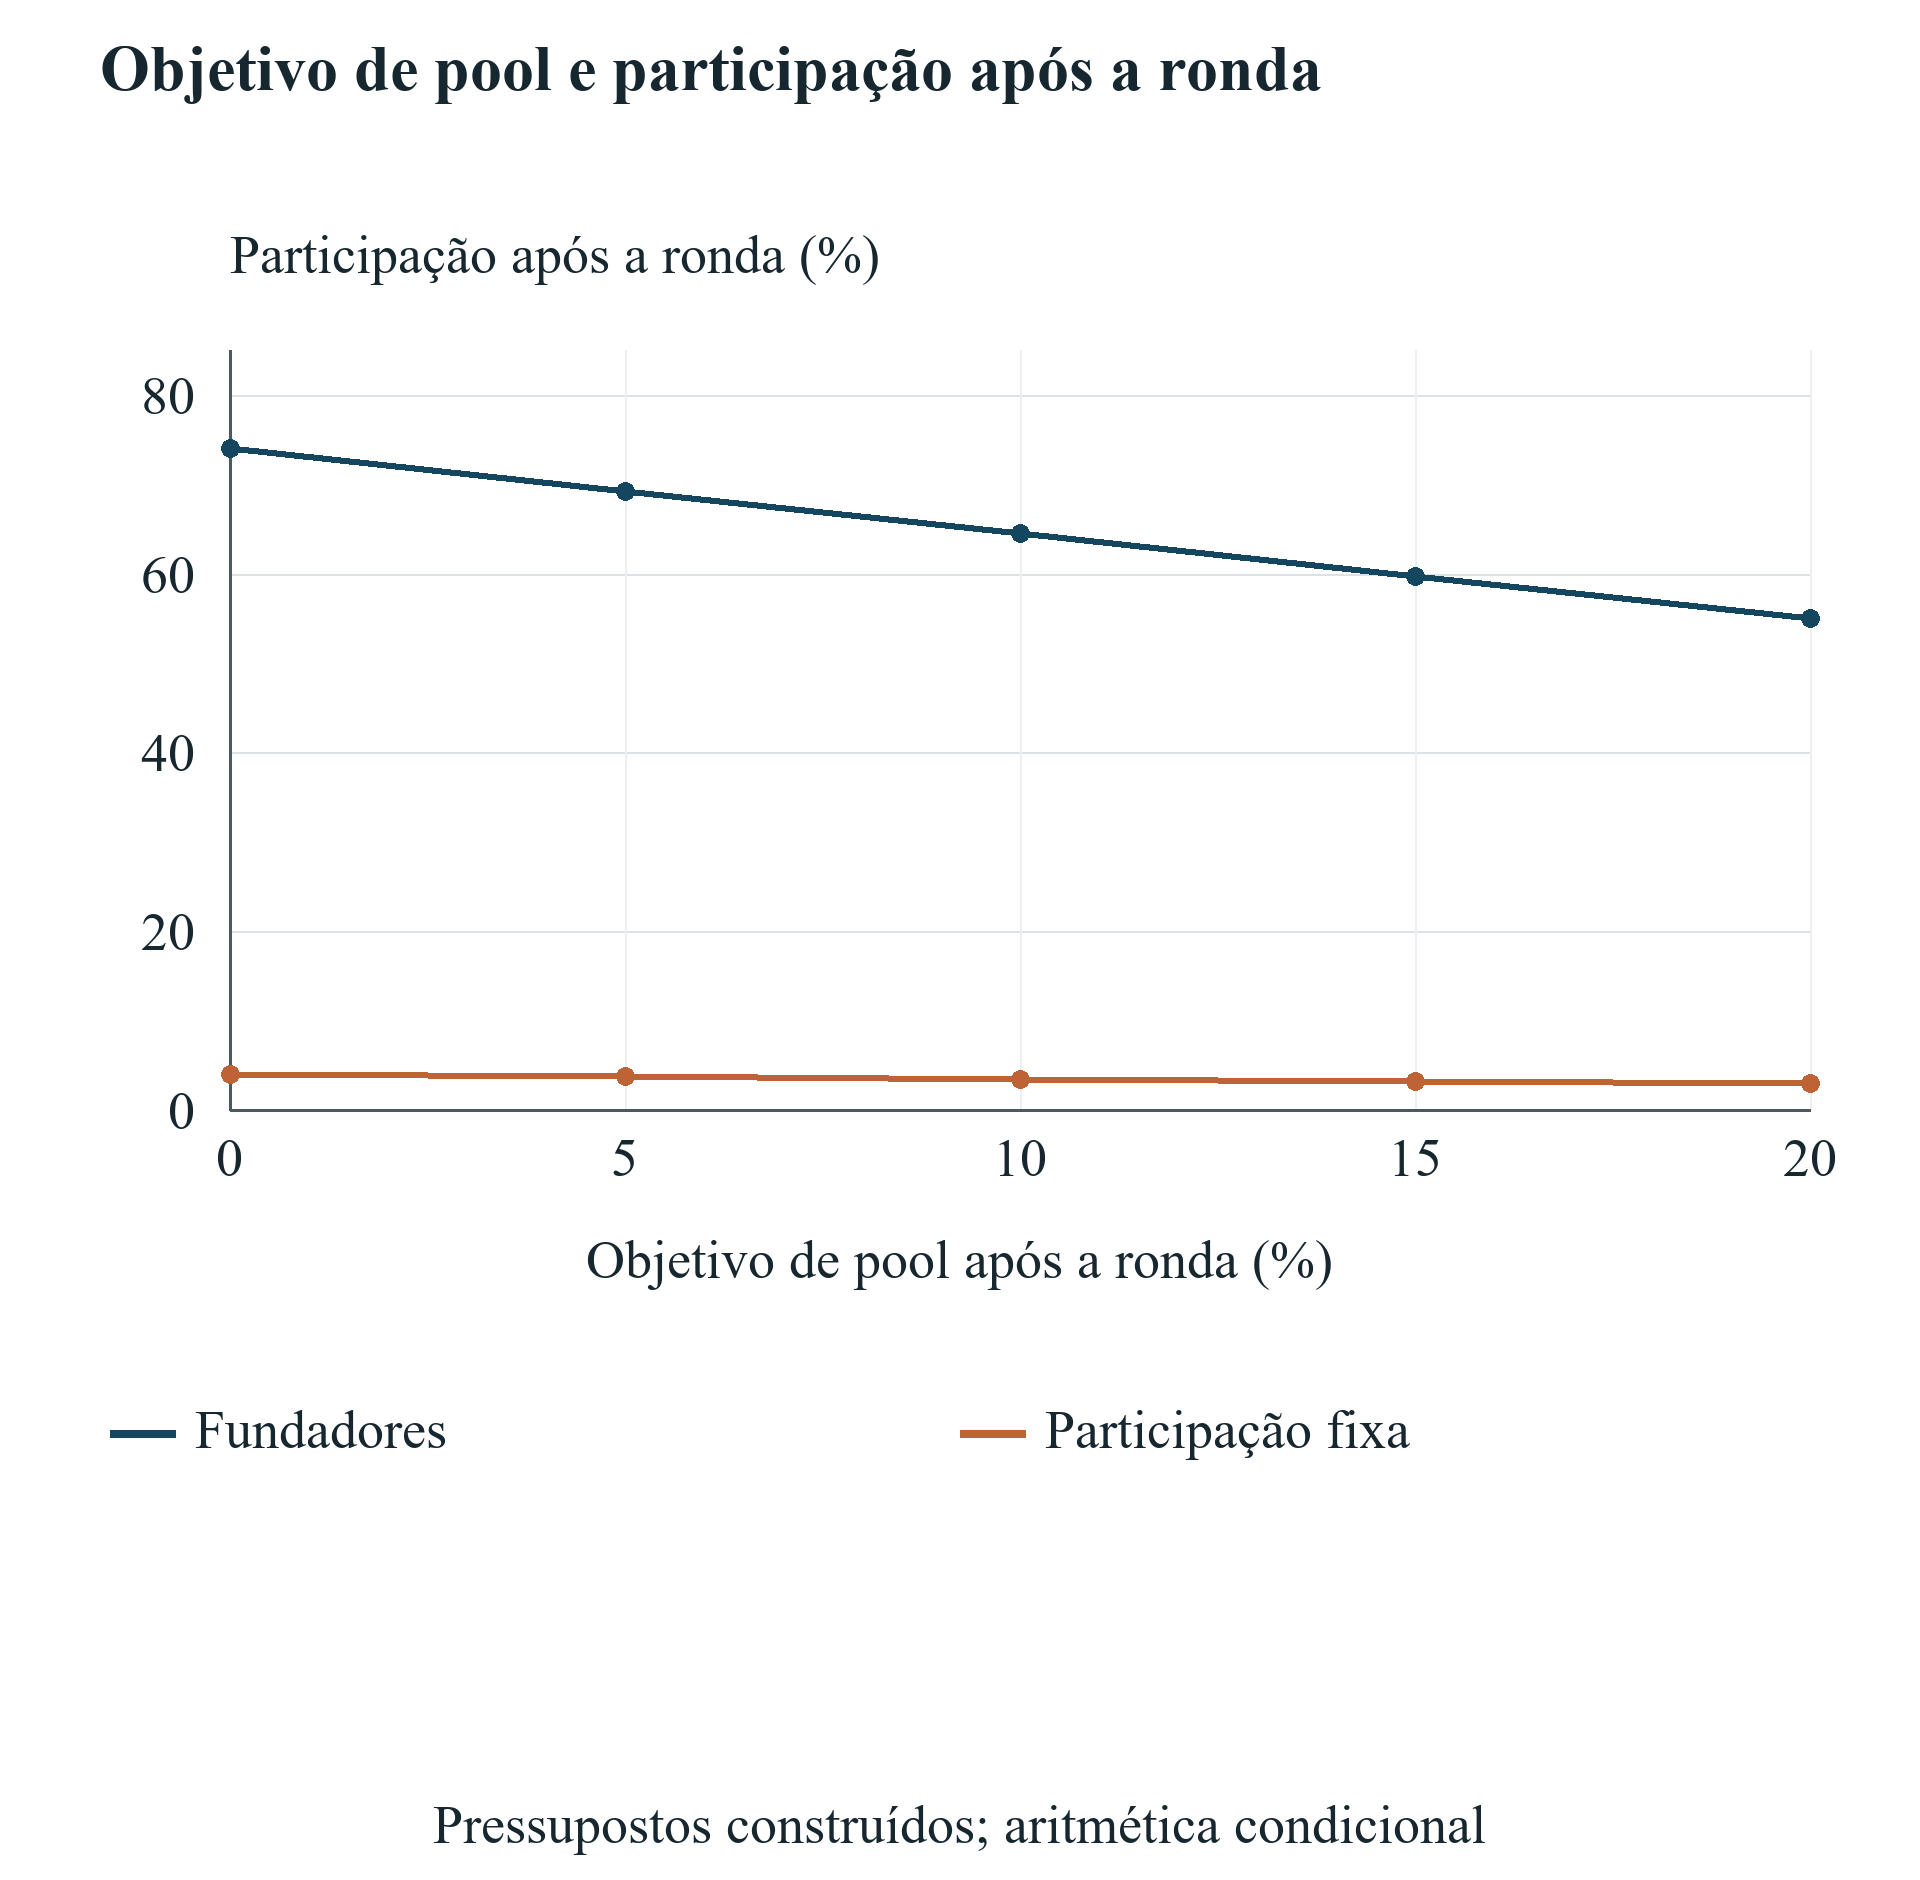
Desloque horizontalmente para ler a figura no tamanho original. Pode também abrir a figura no tamanho original.
Sensibilidade construída do acelerador sem SAFE adicional de GBP 250,000. Os direitos do pool são equivalentes a ações ordinárias atribuídos ou exercidos sem produto separado de exercício. Os restantes pressupostos e a sequência declarada de conversão permanecem fixos.
17 Calcular o limiar de valor operacional para a diluição adicional
A comparação de valor só se aplica depois de ambos os percursos nomeados passarem os testes contratuais e de tesouraria. Soma o valor operacional da empresa, a tesouraria na data de comparação e o valor declarado dos montantes aprovados não pagos a receber, subtrai dívida, limita esse indicador de capital próprio a um mínimo de zero e multiplica-o pela participação totalmente diluída dos fundadores equivalente a ações ordinárias. Os recebimentos de financiamento entram uma vez na tesouraria. As despesas dos programas já a reduziram. O cálculo não adiciona uma segunda vez direitos de subvenção nem subscrições de financiamento. Produz um indicador condicional de participação equivalente a ações ordinárias. Não é uma distribuição de dinheiro, um valor observado de transação nem substituto de uma cascata de preferências de liquidação.
Ao valor operacional estipulado de GBP 4 milhões, a subvenção de base A produz um indicador dos fundadores de GBP 4,028,800. O acelerador de base B produz GBP 3,791,760. O cálculo da subvenção inclui GBP 1,030,000 de tesouraria terminal e GBP 6,000 de pedidos aprovados não pagos pelo nominal, multiplicados por 80%. O acelerador inclui GBP 1,124,000 de dinheiro e nenhum montante de subvenção a receber, multiplicados por 74%. A comparação separa o dinheiro adicional captado da percentagem menor conservada. Não pressupõe que despesa operacional ou marcos técnicos iguais produzam necessariamente avaliações de mercado iguais.
Mantendo fixos tesouraria, pedidos, dívida e participação de B, o valor operacional necessário para B igualar o indicador de referência A é exatamente GBP 159,852,000 divididos por 37. É aproximadamente GBP 4.320324 milhões, ou GBP 4,320,325 quando o mínimo em libras inteiras é arredondado para cima. A diferença face à referência de GBP 4 milhões é aproximadamente GBP 320,324, ou 8.01%. É o acréscimo condicional necessário sob os pressupostos declarados. A experiência não estima que um acelerador o criará, não atribui probabilidade e não infere o valor médio de um programa real.
Cada limiar adicional nomeia a sua referência. Mantendo fixo o indicador de referência do acelerador de base B, a combinação permitida I precisa de GBP 3,944,000 de valor operacional; o caso K de SAFE posterior e MFN precisa de GBP 4,313,640; e L, de pool, precisa de aproximadamente GBP 4.754698 milhões. O caso C de atraso da subvenção precisa de GBP 3,703,700 para igualar o indicador de B sob a convenção nominal dos montantes a receber. Os limiares não são uma classificação comum porque as referências e estruturas de capital candidatas diferem. O órgão de administração deve usar a comparação relevante para a decisão efetiva e preservar a condição de viabilidade de tesouraria ao seu lado.
Uma interpretação útil do limiar de base é uma pergunta de diligência. A administração pergunta que mudança comercial específica e comprovada poderia sustentar o valor operacional adicional mantendo despesa, financiamento e calendário pressupostos. Uma melhoria de receita contratada, mudança documentada de margem ou marco diferente pode justificar nova análise de avaliação. Um número de reuniões, logótipo de programa ou possível apresentação a investidor não fornece essa prova por si só. Quando um benefício alegado muda a tesouraria operacional ou as necessidades de financiamento, a administração tem de atualizar esses pressupostos e o valor da empresa para evitar contabilização inconsistente.
O limiar pode ser recalculado com outra convenção de montantes a receber ou estrutura de capital negociada, mas o artigo não substitui uma delas silenciosamente nos resultados apresentados. Comparações de valor de percursos falhados são suprimidas. J inadmissível não tem resultado financeiro a classificar. A referência operacional fixa de GBP 4 milhões e a avaliação distinta do capital próprio pré-financiamento continuam pressupostos declarados, não avaliações periciais. A contribuição prática é a sequência de autorizações aplicáveis para tesouraria, conversão e exigência de valor condicional. A prova comercial tem depois de estabelecer se o percurso proposto consegue satisfazer essa exigência.
| Referência para candidato | Indicador de referência dos fundadores (GBP) | Limiar exato de valor operacional da empresa (GBP) | Mínimo em GBP inteiras |
|---|---|---|---|
| A para B | 4,028,800 | 159,852,000/37 | 4,320,325 |
| B para C | 3,791,760 | 3,703,700 | 3,703,700 |
| B para I | 3,791,760 | 3,944,000 | 3,944,000 |
| B para K | 3,791,760 | 4,313,640 | 4,313,640 |
| B para L | 3,791,760 | 204,452,000/43 | 4,754,698 |
Cada linha usa o seu próprio indicador de referência nomeado na referência separada de valor operacional de GBP 4,000,000. Ambos os percursos passam admissibilidade e tesouraria. O mínimo em libras inteiras é o arredondamento por excesso do limiar exato; uma apresentação arredondada não é usada para o escolher. Tesouraria, montantes a receber, dívida e participação do candidato permanecem fixos. Percursos com quebra ou proibidos são excluídos. Não se estima probabilidade, acréscimo causal nem avaliação atingível.
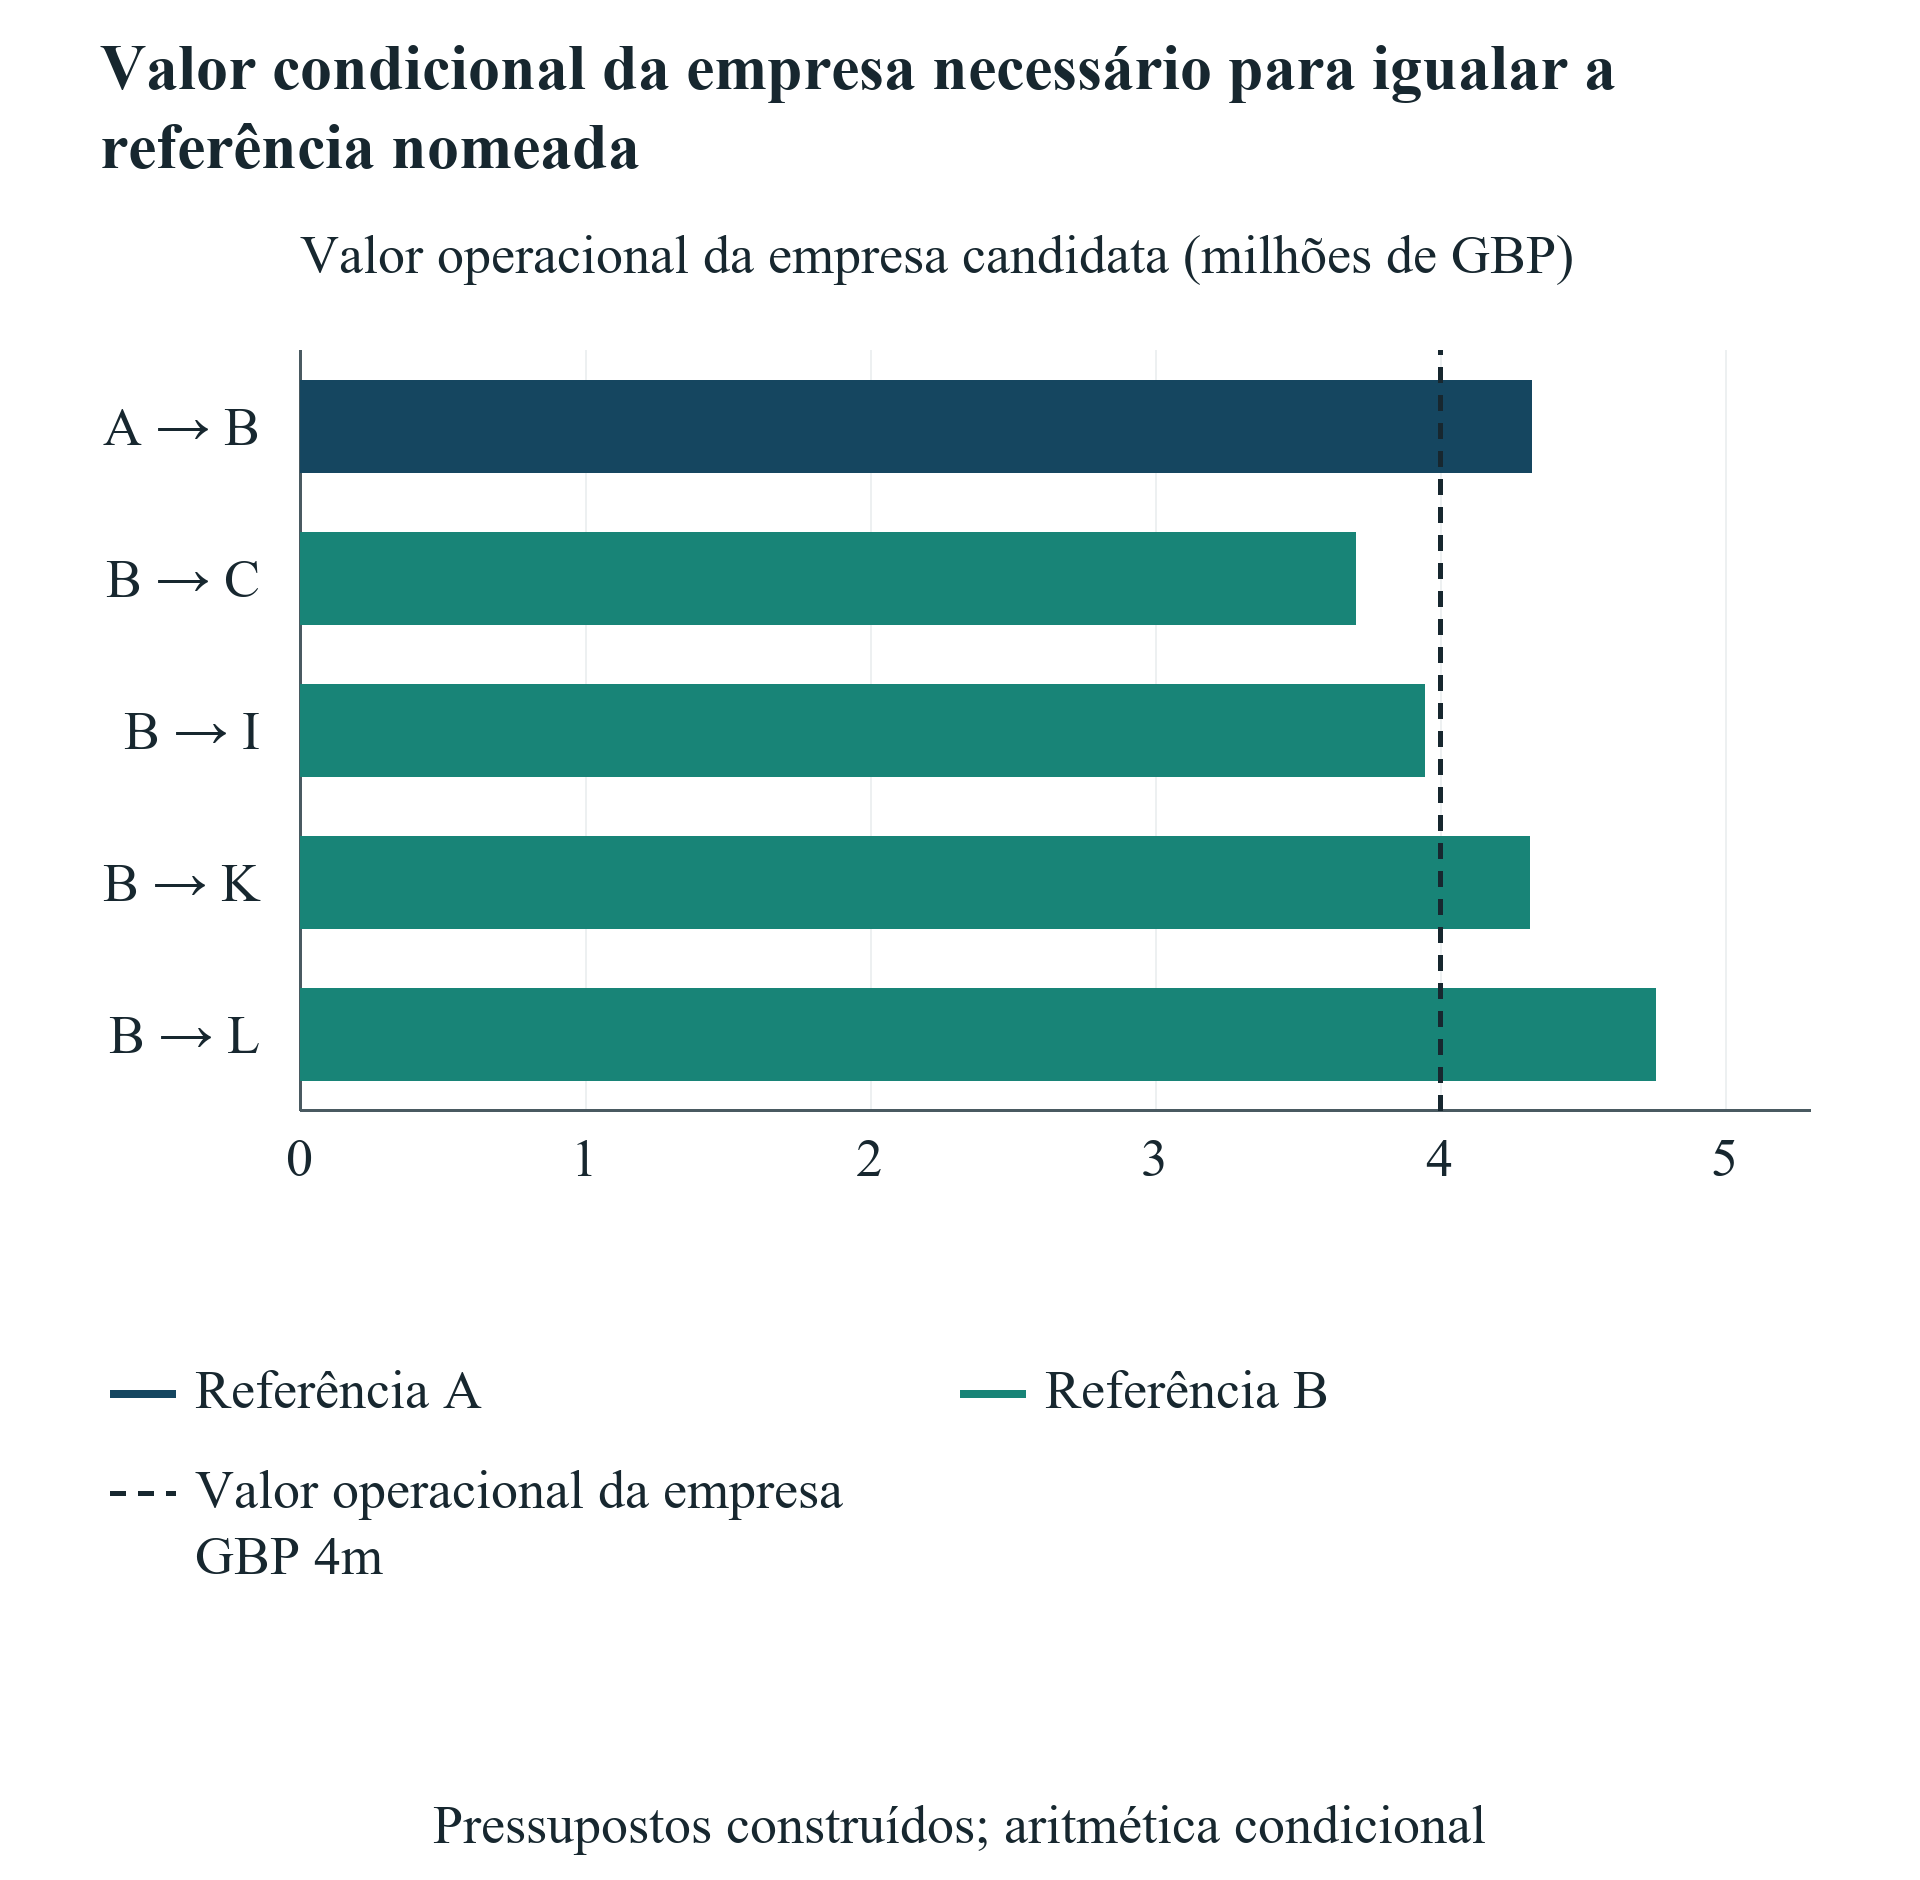
Desloque horizontalmente para ler a figura no tamanho original. Pode também abrir a figura no tamanho original.
Aritmética condicional construída do autor, em milhões de GBP. As referências A e B usam objetivos de valor dos fundadores diferentes. Ambos os percursos de cada par passam os testes de tesouraria e autorização. Não se estima probabilidade de atingir um limiar nem produto de saída realizado.
18 Avaliar créditos de serviços pelas despesas que a empresa pode evitar
A comparação numérica de participações não deve absorver um pacote de serviços como se fosse dinheiro sem restrições. A empresa identifica primeiro os serviços efetivamente necessários, as datas e o preço em dinheiro que pagaria de outra forma. Verifica depois os fornecedores permitidos, limites de uso, validade, encargos adicionais e restrições à combinação de ofertas. Só a despesa que pode genuinamente evitar entra no orçamento revisto. É um cálculo de substituição específico da empresa. O preço de tabela publicado não estabelece a mesma poupança para todos os participantes.
A utilização do serviço pode também criar despesa. Um período gratuito de implementação pode exigir tempo de pessoal, integração ou subscrição paga depois. Um crédito para um serviço já fornecido gratuitamente não tem poupança incremental face a essa base. A administração deve apresentar juntos o plano original de compras e o plano revisto. A diferença de tesouraria entra no registo uma vez. Não deve voltar a ser adicionada ao valor terminal da empresa como benefício separado. Qualquer melhoria comercial do uso do serviço precisa de provas próprias, incluindo os custos de a obter e sustentar.
O mesmo tratamento aplica-se ao acesso prometido a clientes e investidores. Uma reunião, apresentação ou convite para um dia de demonstração é uma atividade registada. A consequência financeira depende de decisões e execução subsequentes. A empresa pode acompanhar se a apresentação produziu oportunidade qualificada, contrato assinado, investimento financiado ou dinheiro recebido. Essas fases devem continuar separadas no registo de provas. Converter uma apresentação diretamente em receita ou avaliação de financiamento saltaria os eventos que determinam a criação de valor. A comparação de base não atribui, por isso, acréscimo causal sem suporte ao acesso ou à mentoria.
A administração pode ainda examinar um limiar condicional de benefício. Depois de calcular diluição e custos adicionais, pode perguntar que melhoria documentada seria necessária para compensar os acionistas originais. A melhoria pode resultar de outro valor operacional, recebimentos antecipados ou menor despesa, mas cada canal exige tratamento financeiro consistente. O limiar é uma pergunta para diligência comercial. Não estabelece que o programa consiga dar a resposta. Isto oferece aos fundadores uma forma prática de negociar e testar benefícios alegados sem aceitar um prémio sem suporte nem uma hipótese geral de que todo o apoio não tem valor.
19 Sequenciar compromissos de subvenção e capital próprio segundo os termos aplicáveis
A empresa pode investigar em paralelo percursos de subvenção e capital próprio mantendo compromissos distintos. O registo de decisão deve identificar o que pode ser submetido, assinado, divulgado e financiado em cada fase. Deve registar se aceitar um percurso muda a elegibilidade ou condições de outro. Orientações publicadas não resolvem todas as interações entre um acordo individual de subvenção e um instrumento de capital próprio negociado. Um percurso combinado só entra no modelo financiado depois de resolvidas as restrições e consentimentos relevantes. A vontade de combinar fontes não é autorização contratual.
As condições da Innovate UK abordam financiamento duplicado de custos e divulgações, enquanto as orientações após oferta separam notificação, preparação do projeto e autorização de início na data confirmada. Estas disposições tornam materiais a fronteira da despesa e a sequência de aprovações. A equipa deve preservar a carta de oferta e a base escrita de qualquer imputação de custos cofinanciados. Este artigo não dá aprovação geral para participar num acelerador em paralelo com uma atribuição Innovate UK. A combinação permitida é um caso contratual estipulado; a combinação proibida correspondente mostra por que se testa autorização antes de classificar resultados financeiros. [9,10]
As comparações de calendário têm também de usar a edição correta. A página Access do Hub71 lida para este artigo descreve uma coorte de 2027. O programa de trabalho EIC 2027 publicado fornece a sua sequência futura e tratamento condicional de decisões anteriores sobre candidaturas curtas. A empresa deve verificar o percurso e a versão aplicáveis à candidatura pretendida, em vez de tratar a continuidade do programa como financiamento imediato. As datas do registo são observações dos documentos examinados. Não estabelecem quando um candidato receberá uma atribuição, concluirá financiamento ou obterá dinheiro. [8,11]
O sequenciamento pode preservar uma opção de decisão sem lhe atribuir valor fictício. O órgão de administração pode autorizar trabalho limitado de candidatura, reservar despesa enquanto aguarda atribuição ou negociar uma condição de financiamento antes de um compromisso irreversível. Cada ação deve ter limite de custo, responsável e data de nova decisão. A empresa deve especificar o plano alternativo se o percurso estiver indisponível ou atrasado. Um calendário útil liga essas decisões ao limite mínimo de tesouraria. Mostra quando é preciso obter outro compromisso, reduzir o plano ou abandonar o percurso antes de surgir uma obrigação não financiada.
20 Distinguir a seleção pelo programa do valor do programa
A investigação publicada já examina resultados de aceleradores e subvenções. Gonzalez-Uribe e Leatherbee estudam o Start-Up Chile com descontinuidades locais na admissão e formação. O desenho distingue elementos do conjunto de serviços e integra o contexto e grupo de comparação na interpretação. É investigação anterior relevante para avaliar valor de programa. Não fornece um efeito comum a todos os aceleradores, países ou contratos. Um programa atual liderado por investidores com seleção e oferta financeira diferentes precisa de provas próprias antes de a administração transferir uma estimativa histórica para o resultado esperado de financiamento. [15]
O estudo publicado de Howell examina candidatos ordenados ao programa SBIR do Departamento de Energia dos EUA com abordagem quase experimental. O resumo apresenta efeitos de financiamento e inovação nesse contexto, e o apêndice fornece provas adicionais de identificação. O acesso ao artigo publicado integral foi limitado nesta análise, pelo que a discussão fica no resumo e apêndice efetivamente lidos. O estudo estabelece investigação empírica anterior relevante, não uma probabilidade atual de aceitação de subvenção ou previsão do benefício do fundador numa oferta específica. Não substitui os termos de tesouraria e participação da operação considerada. [16,17]
Comparar participantes aceites num acelerador com candidatos rejeitados a uma subvenção pode misturar efeitos de programas com diferenças anteriores à seleção. Maturidade técnica, percurso dos fundadores, capital anterior, acesso ao mercado e disposição para aceitar termos de capital próprio podem influenciar tanto participação como resultados posteriores. Uma empresa com oferta de acelerador e atribuição de subvenção também representa um subconjunto selecionado. Os casos construídos mantêm um plano operacional especificado constante para tornar diferenças aritméticas visíveis. Isso não corrige enviesamento real de seleção. Fornece uma comparação controlada e deixa sem resposta o efeito empírico da participação.
Regras de sobrevivência e observação também afetam dados de resultados. Um conjunto que contenha apenas empresas que concluíram o programa pode excluir candidatos sem sucesso ou participantes que encerraram. Um evento de financiamento não equivale a receita, dinheiro recebido nem retorno acionista realizado. A administração deve definir cada resultado e data de medição antes de comparar grupos. O artigo não estima classificação de programas a partir de descrições públicas de pacotes. Contribui com uma decisão reproduzível sob pressupostos declarados e um desenho de provas para testar benefícios comerciais quando existam dados adequados ao nível do candidato e acesso lícito.
21 Construir as provas necessárias para uma comparação real
Um estudo real de financiamento precisa de uma unidade de observação definida. Uma unidade útil é a candidatura empresa-programa, com data de submissão, versão do programa e identificador da entidade jurídica preservados. Candidaturas da mesma empresa a vários programas devem manter-se ligadas, sem serem contadas como negócios não relacionados. O registo deve identificar alternativas disponíveis na data da decisão, incluindo ofertas recusadas ou indisponíveis. Os dados podem assim distinguir uma decisão de candidatura de uma escolha entre ofertas efetivamente financiadas. Sem essa distinção, uma comparação de termos anunciados pode ser confundida com as opções que um fundador realmente tinha.
As provas de tesouraria devem ligar o plano original a recebimentos bancários, custos pagos, pedidos submetidos e montantes aprovados. Revisões precisam de datas e motivos próprios. Uma empresa que muda o projeto depois de receber apoio não deve ser avaliada contra uma reconstrução não documentada do plano original. A mesma disciplina aplica-se às tabelas de capitalização: conservar versões dos instrumentos, subscrições, eventos de conversão e alterações acordadas do pool. Estes registos permitem a um investigador ou consultor reproduzir os percursos de tesouraria e participação. Revelam também onde uma interpretação posterior depende de documentos em falta ou de uma hipótese em vez de prova contemporânea.
Resultados comerciais exigem horizonte previamente acordado e definições consistentes. Investimento assinado, investimento financiado, receita faturada e receita recebida devem ser registados separadamente. Uma avaliação na data de financiamento precisa dos termos dos títulos e base de capitalização; não é automaticamente estimativa do produto de saída do fundador. Conclusão do programa, encerramento da empresa, aquisição e ausência de seguimento devem ficar visíveis no denominador. O protocolo deve especificar a apresentação de resultados não resolvidos e o uso de eventuais limites. Hipóteses de imputação devem ser examinadas separadamente, sem criar uma amostra aparentemente completa.
Qualquer pergunta causal precisa de um desenho de identificação justificado pelo processo efetivo de seleção. Uma alocação aleatória, um limiar defensável ou outra comparação credível pode ser avaliada quando programa e dados o permitam. Um ajustamento de propensão ou amostra emparelhada não substitui a verificação dos pressupostos que tornam a comparação interpretável. Este artigo não recolheu um painel emparelhado de candidatos, pagamentos e participações e não estima efeito de tratamento. O registo proposto é um desenho para recolha futura de provas. A decisão imediata pode continuar a usar contratos verificados e um modelo determinístico de tesouraria enquanto o benefício empírico mais amplo permanece não resolvido.
22 Fornecer ao órgão de administração um dossier de financiamento datado
O dossier deve começar pela decisão, pelo compromisso solicitado e pela data necessária. Deve identificar o marco operacional, o saldo inicial sem restrições e a reserva mínima usada na análise. Uma comparação curta separa admissibilidade, viabilidade de tesouraria e cálculo condicional de participações. Esta ordem ajuda um administrador a perceber se a escolha diz respeito a um percurso financiado disponível, candidatura que vale a pena prosseguir ou questão contratual não resolvida. Uma pontuação ponderada única ocultaria essas diferenças e poderia permitir que um grande benefício modelizado compensasse uma condição que a empresa não pode satisfazer.
O dossier deve incluir um registo das fontes da oferta real, um percurso datado de tesouraria e uma ponte de capitalização até ao mesmo evento para cada percurso. Deve mostrar pedidos aprovados não pagos, retenções e primeira quebra do limite. Se financiamento intercalar remove essa quebra, o órgão necessita do compromisso e termos completos, não de um montante pressuposto de facilidade. O mapa deve identificar cada título e a base do pool. Um administrador deve poder rastrear uma percentagem ou recebimento até ao instrumento aplicável ou pressuposto explícito que o produziu.
O argumento comercial deve acompanhar essas reconciliações. A administração deve explicar o apoio que pretende usar, a despesa que espera evitar e as provas de qualquer melhoria operacional alegada. O limiar ajustado pela diluição pode enquadrar a pergunta, mas continua aritmética condicional. O órgão deve registar que benefícios estão estabelecidos, quais precisam de diligência adicional e quais foram deliberadamente deixados sem valor. Isto permite decidir sem inventar precisão. Cria também uma base para rever o resultado à luz dos compromissos e expectativas efetivamente registados na altura.
A aprovação deve especificar a próxima ação permitida. Submeter candidatura, aceitar oferta, assinar SAFE e pagar fatura de projeto são autorizações distintas. O órgão pode atribuir responsável a cada condição não resolvida e exigir um mapa atualizado de tesouraria ou participação quando muda um termo material. O registo deve preservar a versão anterior, em vez de a substituir posteriormente pela narrativa de financiamento bem-sucedido. Um dossier datado serve a execução atual e a avaliação posterior da correspondência entre benefícios, custos e datas de financiamento e o caso original da empresa.
23 Aplicar a regra a uma oferta real de financiamento
O primeiro passo é reunir os documentos assinados e propostos da empresa sem preencher campos em falta com a página genérica de divulgação do programa. A administração reconcilia entidade jurídica, elegibilidade, projeto permitido, condições da atribuição e fontes de financiamento. Identifica depois despesas e datas de tesouraria que tem de cumprir antes de chegar apoio. Uma condição não resolvida é atribuída a um consultor ou decisor responsável. A análise não trata silêncio numa página pública como autorização. Quando o percurso é admissível em termos documentados, a empresa pode calcular se compromissos e tesouraria disponível suportam o marco proposto.
O passo seguinte é substituir os pressupostos pelos prazos, montantes e instrumentos próprios. Uma atribuição por reembolso precisa das suas regras de pedidos e retenções. Uma atribuição de montante fixo ou adiantado precisa de calendário diferente de pagamentos e restrições. Um instrumento convertível precisa de definições e desencadeadores efetivos. SAFE pré-investimento, descontos, warrants, preferências e opções não atribuídas exigem cálculos além do motor restrito equivalente a ações ordinárias aqui usado. O objetivo é tornar visíveis os pressupostos e a reconciliação, para um consultor identificar o que se aplica e o que tem de ser substituído.
Um percurso que passa o teste de tesouraria pode depois ser comparado na mesma fronteira operacional e de financiamento das alternativas. A empresa deve calcular o efeito total nas participações, incluir financiamento intercalar e evitar adicionar duas vezes o produto do financiamento ao valor. O limiar condicional torna explícita a pergunta comercial restante: que melhoria adicional documentada compensaria diluição e custos adicionais? A administração deve testar essa pergunta contra provas de procura dos clientes, capacidade de entrega e apoio efetivamente utilizável. Uma narrativa preferida sobre um programa prestigiado não estabelece que o limiar seja atingível.
A decisão está pronta a executar quando compromisso requerido, condições, percurso e resposta ao cenário adverso estão registados juntos. Alterações materiais desencadeiam uma nova versão: data posterior de recebimento, base elegível inferior, limite MFN alterado, pedido adicional de pool ou ronda diferente podem mudar o resultado. A equipa operacional deve manter o registo durante a transação. O quadro apoia análise estruturada e discussão com consultores; não fornece aconselhamento jurídico, fiscal, contabilístico ou de investimento para uma empresa individual nem promete sucesso de candidatura, financiamento ou marco operacional.
24 Resolver as limitações antes do próximo compromisso
Os exemplos estabelecem relações aritméticas sob contratos e pressupostos explícitos. Não estabelecem que um acelerador concreto acrescenta valor, que uma subvenção cria inovação adicional nem que qualquer percurso melhora riqueza realizada dos fundadores. Essas perguntas exigem provas empíricas adequadas e análise de distribuição específica dos títulos. Plano operacional fixo, conversão equivalente a ações ordinárias e valor operacional condicional tornam a comparação inspecionável. Limitam também a sua transferência para empresas com outros instrumentos, custos, escolhas operacionais e resultados. Quem utiliza o quadro deve conservar esses limites ao apresentar um resultado numérico preciso.
A revisão de fontes públicas é limitada aos documentos e versões efetivamente abertos. A página EIC 2026 liga uma alteração de junho, enquanto os metadados oficiais também identificam uma alteração posterior de agosto cujo texto substantivo não foi estabelecido nesta revisão. O artigo identifica, por isso, a versão das disposições de junho e não afirma uma última posição jurídica consolidada de 2026. O programa 2027 publicado e os acordos assinados de um candidato exigem leitura cuidadosa própria. Inconsistências nas fontes são razões para obter o documento que rege a operação antes de assumir compromissos, não para escolher o número mais atrativo. [5,6,7,8]
Os resultados de liquidez dependem do calendário. A experiência usa doze períodos construídos de trinta dias e uma ordem conservadora declarada para pagamentos e recebimentos. Uma empresa real pode precisar de calendário diário ou ao nível da transação. Pode necessitar de registo de tesouraria restrita, libertação de retenções, impostos, reembolsos contingentes ou avaliação diferente dos montantes a receber. Os casos não contêm adiantamento de subvenção nem distribuição observada de atrasos. As sensibilidades mostram consequências de alterações selecionadas. Não lhes atribuem probabilidade nem estimam uma reserva necessária para uma população de candidatos.
Participações e valores têm fronteiras igualmente explícitas. O cálculo trata os títulos modelizados como convertidos e equivalentes a ações ordinárias e o pool segundo a convenção declarada de atribuição. Cascatas reais de preferências, produto de exercício, senioridade, impostos e participações específicas dos fundadores requerem mais análise. Um termo designado MFN precisa de verificação do âmbito, desencadeador e mecanismo de alteração. O artigo não fornece probabilidade de admissão ou atribuição, acréscimo esperado de avaliação ou efeito de rede monetizado. As provas em falta ficam fora do caso de base em vez de se tornarem estimativa não sustentada da administração.
A regra é utilizável dentro destas limitações. Confirmar o percurso e os seus termos, financiar obrigações operacionais datadas, reconciliar toda a capitalização e depois testar a melhoria comercial necessária para justificar o custo adicional. Manter um percurso não financiado ou proibido fora do conjunto viável até que uma mudança explícita resolva a falha. Para uma empresa perante subvenção e oferta de acelerador, o processo identifica documentos e compromissos importantes antes do próximo pagamento ou assinatura. Deixa também um registo reproduzível dos pressupostos que uma análise comercial posterior pode testar contra provas reais.
| Passo | Reconciliação necessária | Fronteira de decisão |
|---|---|---|
| Autorização | Destinatário, datas de despesa, apoio combinado e restrições à duplicação de financiamento de custos | Excluir um percurso proibido antes da classificação financeira |
| Tesouraria | Testar o saldo inicial e depois tesouraria inicial mais recebimentos datados menos pagamentos datados após cada evento | Registar a primeira quebra e o maior défice contra o limite declarado |
| Pedidos | Limitar base elegível e atribuição; subtrair todo o direito anteriormente aprovado antes do incremento seguinte | Direito aprovado é igual a dinheiro recebido mais pedidos aprovados não pagos; um montante a receber não é dinheiro bancário |
| Contribuição privada | Separar contribuição de custos elegíveis, despesa acima do limite e despesas inelegíveis dos percursos | Não adicionar uma componente de custo elegível como outro pagamento nem usar duas vezes o mesmo pagamento público |
| Direito fixo e SAFE | Resolver a percentagem fixa e cada SAFE financiado usando denominador declarado e escolha MFN elegível | Verificar que cada ramo de preço derivado do limite ou preço da ronda satisfaz as próprias condições |
| Pool e novo capital | Adicionar apenas o pool incremental necessário e a subscrição da ronda | Reconciliar a soma de todos os direitos dos titulares totalmente diluídos com 100% na mesma fronteira de evento |
| Indicador de valor dos fundadores | Somar valor operacional, tesouraria e pedidos não pagos valorizados, menos dívida; aplicar um mínimo de zero e aplicar participação dos fundadores | Contar cada elemento uma vez; manter convenções de equivalência a ações ordinárias e montantes a receber |
| Limiar condicional | Para indicador de referência positivo e participação positiva dos fundadores no candidato: dividir o indicador pela participação, subtrair tesouraria e pedidos valorizados do candidato, adicionar dívida e aplicar um mínimo de zero | Um indicador de referência igual a zero tem um limiar mínimo não negativo de valor operacional igual a zero. Participação dos fundadores igual a zero no candidato não pode igualar referência positiva. Ambos os percursos têm de ser viáveis; não se estima valor atingível |
| Provas | Conservar documentos aplicáveis, orçamento datado, comprovativos bancários e cálculos de conversão | Descrições publicadas e exemplos construídos não estabelecem resultado específico de candidato |
Estes são os passos analíticos da experiência construída. Contrato, cascata de ações preferenciais, convenção de produto de exercício ou plano operacional diferentes exigem mudanças correspondentes antes da utilização. A tabela não fornece autorização de programa nem interpretação jurídica.
Referências
- The Y Combinator Deal. Consultado em 11 de novembro de 2026. https://www.ycombinator.com/deal
- Post-Money SAFE User Guide. Consultado em 11 de novembro de 2026. https://bookface-static.ycombinator.com/assets/ycdc/SAFE%20User%20Guide-a47c6588327d73aa2799e61ed7c2cae9f1a0ee9acfa9c43b62039dc06e715832.pdf
- Techstars Investment Terms. Consultado em 11 de novembro de 2026. https://www.techstars.com/investment-terms
- What investments does Techstars make in its Accelerator Portfolio companies? Consultado em 11 de novembro de 2026. https://help.techstars.com/support/solutions/articles/4000207063-what-investments-does-techstars-make-in-its-accelerator-portfolio-companies-
- EIC 2026 work programme. Consultado em 11 de novembro de 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- EIC Work Programme 2026, second amendment, Annex C(2026)4080. Consultado em 11 de novembro de 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- Commission Implementing Decision amending C(2025)7410 as regards introduction of the STEP Defence Call, C(2026)5609. Consultado em 11 de novembro de 2026. https://op.europa.eu/en/publication-detail/-/publication/241df7ea-9016-11f1-9262-01aa75ed71a1/language-en
- EIC Work Programme 2027, C(2026)7629. Consultado em 11 de novembro de 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- Terms and Conditions of an Innovate UK Grant Award, document labelled October 2025. Consultado em 11 de novembro de 2026. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf
- General guidance: What happens if you receive a funding offer. Consultado em 11 de novembro de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- Hub71 Access Programme. Consultado em 11 de novembro de 2026. https://www.hub71.com/program/access-programme
- Hub71 Frequently Asked Questions. Consultado em 11 de novembro de 2026. https://www.hub71.com/faqs
- Costs guidance for non-academic organisations. Consultado em 11 de novembro de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/costs-we-fund/costs-guidance-for-non-academic-organisations/
- General guidance: Funding rules. Consultado em 11 de novembro de 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- Gonzalez-Uribe and Leatherbee (2018). The Effects of Business Accelerators on Venture Performance: Evidence from Start-Up Chile. Review of Financial Studies 31(4), 1566 to 1603 (2018), DOI 10.1093/rfs/hhx103; accepted manuscript dated August 2017. Consultado em 11 de novembro de 2026. https://eprints.lse.ac.uk/84553/1/Gonzalez-Uribe_Effects%20of%20Business%20Accelerators.pdf
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136 to 1164 (2017), DOI 10.1257/aer.20150808. Consultado em 11 de novembro de 2026. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Howell, Sabrina T. (2017). Financing Innovation: Evidence from R&D Grants; Online Appendix. Consultado em 11 de novembro de 2026. https://assets.aeaweb.org/asset-server/files/4006.pdf
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
