
1 Шолуды интеграцияның ақша ағыны жөніндегі нақты шешім төңірегінде құрыңыз
Сатып алудан кейінгі алғашқы толық жыл өткенде директорлар кеңесіне орындалуды бағалау, интеграция жоспарын қайта қарау немесе қосымша шығыстарды бағалау қажет болуы мүмкін. Есепті пайда, ақша ағыны, синергия трекері және нарықтық кірістілік біріктірілген бизнестің түрлі қырларын сипаттайды. Олардың пайдалылығы нақты шешімге, өлшеу шекарасына және қолжетімді ақпаратқа байланысты. Есепті нәтижелерді салыстырмас бұрын осы анықтамалар келісілсе, шолуды түсіндіру жеңілдейді.
Бұл мақала берілген интеграциясыз контрфактілік сценарийге қатысты іске асқан интеграция ақша ағынының бағаланатын нысаналы шамасын анықтайды. Интеграция әсерлерін автор белгілеген құрастырылған модель арқылы балама көрсеткіштерге ықпал ететін бухгалтерлік және бенчмарк айырмашылықтарын зерттейді. Таңдалған академиялық зерттеулер ақша ағынына негізделген нәтижелілікті өлшеу мен сәйкестендіруге мәнмәтін береді [9, 10]. Мақаланың үлесі: қайталанатын шартты сынақтары және ұсынылған операциялық үлгілері бар, дереккөздерге негізделген өлшеу жүйесі.
Зерттеу сұрағында сипатталған эмпирикалық жұмыс сатып алу жазбаларын және келісім беретін контрагенттерді талап етеді; олар қолжетімсіз болды. Құрастырылған эксперименттен мәміле когортасы, клиент нәтижесі, нарық сұранысының бағасы немесе өңірлік нәтижелілік артықшылығы туралы қорытынды шығарылмайды. Операциялық бөлімдер кейінгі зерттеуге қатысатын сатып алушы қолдана алатын жазбалар мен мақұлдау рәсімін белгілейді. Earn-out төлемдеріне, сыйақыларға немесе қаржыландыру құжаттарына ықпал ететін шешімдерге олардың нақты шарттары мен тиісті кеңестер қолданыла береді.
2 Ақша ағынының нысаналы шамасын, валюта шекарасын және бақылау терезесін анықтаңыз
i мәмілесі үшін анықталған V_i нысаналы шамасы: іске асырудың белгіленген ақшалай шығындары шегеріліп, a жылдан b жылға дейінгі оқиғалық жылдар бойынша мәміле аяқталған күнге дисконтталған қосымша интеграция ақша ағыны. C_it бөлек тіркелетін K_it интеграцияның ақшалай шығынына дейінгі операциялық ақша ағынын білдіреді; C0_it сол ақша ағыны анықтамасы бойынша оның интеграциясыз контрфактілік баламасын білдіреді. Екеуі де бірдей бизнес ауқымы, кезең және валюта үшін өлшенеді. Бұл ықшамдалған ғылыми модель салықты, күрделі шығыстарды, қаржыландыру ағындарын және есептілік ауқымының өзгерістерін қамтымайды. Сондықтан оның операциялық ақша ағынының жанама көрсеткіші кәсіпорынның еркін ақша ағынымен бағалаудан тар.
1a және 1b теңдеулерінде t мәміле аяқталғаннан кейінгі оқиғалық жылды білдіреді, a мен b бақылау терезесін анықтайды, ал d белгіленген жылдық дисконт мөлшерлемесі. Delta_it: C_it шамасынан C0_it шамасын шегеру. C_it интеграция шығынына дейін анықталғандықтан, K_it бөлек шегеріледі. Егер операциялық ақша ағындары қатары сол төлемдерді қамтыса, салыстырып тексеру екінші шегерімді алып тастауы керек. Эксперимент валюталық сомаларды мәмілеге дейінгі активтер базасының үлесі ретінде көрсеткенде A0_i бастапқы масштабы өзгеріссіз қалады.
Нақты сатып алуда контрфактілік сценарий бақыланбайды; құрастырылған экспериментте ол айқын белгіленеді. Екінші және үшінші жылдар терезесі мен бірінші жылдан үшінші жылға дейінгі терезе түрлі нәтижелерді анықтайды. Олардың рейтингтерін салыстыру құрастырылған нәтиже мен өлшеу процесінің терезелер арасында қалай өзгеретінін көрсетеді. Ол бірінші жылдың шығындарын немесе нәтижесін алып тастау жөнінде жалпы нұсқау бермейді. Кез келген кейінгі терезе талдауының жанында мәміле басталғаннан бергі толық тізілім көрініп тұрады.
3 Пайданы іске асқан деп сипаттамас бұрын ақша ағыны шекарасын белгілеңіз
Төмендегі операциялық құрылым өз жазбалары мен мақұлдауларын ала алатын мәміле тобына ұсынылады. Оның бірінші нәтижесі: өлшеу регламенті. Регламент сатып алынған ауқымды, қаралатын интеграция әрекеттерін, валютаны, мәміле аяқталған күнді, бағалау күнін және ақша ағынының анықтамасын атайды. Талдау тек сатып алынған бизнесті, біріктірілген бизнесті немесе екеуіндегі аталған жұмыс бағыттарын қамтитынын жазады. Осы ауқым ішіндегі екі ұйым арасында берілген пайда сыртқы түсім немесе болдырылмаған сыртқы төлем де өзгермесе, жиынтық нәтижеге нөлдік үлес қосады.
Сатып алу сатып алушы ақша алмай тұрып клиентке, қызметкерге немесе акционерге пайдалы құн жасай алады. Іске асқан ақша ағындарының тізілімі әдейі тарлау нәтижені өлшейді. Ол белгіленген терезеде таңдалған шекара ішіндегі сыртқы түсімдер мен төлемдерді жазады. Топ болашақ шарттық үнемді, жылдық қалыпты деңгейлерді, есепке алынған бухгалтерлік кірісті, нақты ақша ағынын және контрфактілік сценарийге қатысты бағаланған қосымша ақша ағынын бөлек бағандарда жүргізеді. Бұл бағандар түрлі өлшеу нысандарын сипаттайды. Сатып алу шартын мақұлдау міндеттемені белгілейді; кейінгі шот-фактура мен төлем ақша ағыны есебіне енетін сома мен уақытты белгілейді.
Бірізді ақша ағынын салыстырып тексеру бірдей ауқым мен кезеңнің есепті операциялық нәтижесінен басталады. Қаржыға жауапты тұлға ақшалай емес бухгалтерлік түзетулерді, операциялық айналым капиталы өзгерістерін, интеграцияның ақшалай төлемдерін, қолдау мен интеграцияға арналған күрделі шығыстарды және салық келісілген анықтамаға кіргенде салықтарды анықтайды. Әр түзетудің бағыты көрсетіледі. Бастапқы ақша көрсеткішіне кірген интеграция төлемі қайта шегерілмейді. Капиталдандырылған интеграция активі оның шығысы кейінгі кезеңдерде көрінсе де ақша төлемін туындатуы мүмкін. Тек шығысты тіркейтін тізілім осы уақыт айырмасын жіберіп алады.
Қаржыландыру ағындары бөлек салыстырып тексеріледі. Сатып алу қарызын алу банктегі ақшаны және капитал құрылымын өзгертеді; ол операциялық интеграция пайдасын бермейді. Қайта қаржыландыру түсімдері мен негізгі борышты өтеу қаржыландыру кестесіне жатады. Пайыз үнемін өзінің контрфактілік сценарийі, шығындары мен салық жорамалдары бар бөлек капитал құрылымы жұмыс бағытында талдауға болады. Борыш әсері ескерілмеген операциялық көрсеткішті қаржыландырудан кейінгі акционерлік ақша ағынымен біріктіру айқын салыстырып тексеруді талап етеді. Сол шекара сату түсімдеріне, мәміле аяқталғанда алынған ақшаға, сатып алу өтеміне және шоғырландырылған ұйымдар арасындағы дивидендтерге қолданылады.
Директорлар кеңесі әр нәтижелер картасымен бірге регламентті және алдыңғы нұсқадан бергі өзгерістер тізімін алады. Клиенттік операциялар ортақ платформаға көшсе, қаржы бөлімі ескі клиент пен шығын орталығы идентификаторларын олардың жаңа баламаларына сәйкестендіруді жүргізеді. Сәйкестендіру толық болмаса, тиісті пайда қосымша ақша ағыны талдауында бөлінбей қалады. Бөлінбеген соманың бөлек көрсетілуі салыстырып тексерудің аудитке жарамдылығын сақтайды. Оның болуы жазбалар мен жауапкершілікті бөлу шешімдері арқылы шешілетін деректер шектеуі болып табылады.
| Жазба | Ұсынылған өлшеу регламентіндегі тәсіл | Қажетті салыстырып тексеру |
|---|---|---|
| Төленген интеграция шот-фактурасы | Белгіленген ақша ағыны терезесінде бір рет шегеру | Шот-фактура, төлем, тізілім жазбасы және жұмыс бағытының ID |
| Жаңа қарыз қаражатын алу | Қаржыландыру кестесі; операциялық интеграция пайдасына кірмейді | Қарыз қозғалысын банк қаражаты қозғалысымен салыстырып тексеру |
| Біріктірілген ұйымдар арасындағы аударым | Жиынтық сыртқы пайда нөлге тең | Екі жағын да белгіленген ауқымда алып тастау |
| Алынған ақша және сатып алу өтемі | Мәміле құнын салыстырып тексеру; операциялық орындалудан бөлек | Мәміле аяқталғандағы қаражат ағыны және жабылу балансы |
| Капиталдандырылған интеграция инвестициясы | Төленген кезде ақша шығысы; шығыспен салыстырып тексеру бөлек | Капитал тізілімі, жеткізушіге төлем және амортизациямен салыстырып тексеру |
| Болашақ шарттық үнем | Тиісті сыртқы төлем өзгергенше болжам бағанында | Шарт талаптары, базалық деңгей және төленген шот-фактура |
Ұсынылған операциялық үлгі. Бұлар өлшеу құрылымының таңдаулары; шарттық, салықтық және есептілік жіктеулері нақты мәміле бойынша шолуды қажет етеді.
4 Сатып алу есебі түзетулерін бөлек салыстырып тексеруде анықтаңыз
AASB 3 сатып алу әдісі, белгіленген ерекшеліктерді ескере отырып, сәйкестендірілетін активтер мен міндеттемелердің сатып алу күнгі әділ құнын жалпы негізде қолданады. Ол басқа стандарттармен есепке алынатын борыш пен үлестік құралдарды шығару шығындарынан өзге сатып алуға байланысты шығындарды шығысқа жатқызуды талап етеді. Шартты өтемнің кейінгі есебі оның жіктелуіне және өзгеріс сипатына байланысты [1]. Бұл талаптар интеграция ақша ағыны қаралғанда бөлек салыстырып тексеруді қажет ететін бухгалтерлік жазбалар жасайды. Гудвилл есебіне тиісті жағдайларда бақыланбайтын үлестер мен бұрын иеленген үлестер де кіреді [1]. Толық иелік етудегі бір кезеңді ықшам мысал осы ауқымды айқын көрсетуі тиіс.
Ұсынылған салыстырып тексеру әр елеулі бап үшін бастапқы тануды, кейінгі шығысты немесе қайта бағалауды, сыртқы ақша ағыны күнін және тиісті контрагентті анықтайды. Алынған материалдық емес активтің амортизациясы мен жүйені енгізуге төленген ақшаның уақыты әртүрлі. Earn-out міндеттемесі есеп айырысуға дейін қайта бағалануы мүмкін. Қаржы бөлімі әр бапты қолданылатын жүйе бойынша тіркейді, ал өлшеу тізілімі оның бухгалтерлік әсерін қосымша операциялық ақша ағыны бағасынан ажыратады.
2-кесте модельдің таңдалған бухгалтерлік арналарын жинақтайды. Олардың мөлшерлері мен ұзақтығы құрастырылған жорамалдар. Салық, валюта бағамы, жалдау және бақыланбайтын үлестерді қоса алғанда, басқа елеулі баптар операциялық регламентке кірсе бөлек қарауды талап етеді. Модельдің есептік шығындар кестесі: шектеулі бухгалтерлік шекарасы айқын көрсетілген ықшамдалған эксперимент.
| Бап | Келтірілген ауқымдағы стандарттар реттейтін тәртіп | Пайдаға ықтимал әсер | Авторлық эксперимент ережесі |
|---|---|---|---|
| Сатып алуға байланысты шығындар [1] | Шығын туындап, қызмет алынғанда шығыс ретінде тану; борыш пен үлестік құралдарды шығару шығындарына тиісті стандарттар қолданылады | Танылған кезде шығыс пайданы азайтады | Есептік мысалдағы сатып алу шығыны мәміле аяқталған сәтке орналастырылған; 1 жылдан 3 жылға дейінгі интеграция нысаналы шамасына кірмейді |
| Сәйкестендірілген активтердің әділ құнын арттыру [1] | Сатып алу күнгі тану мен өлшеудің белгіленген ерекшеліктері бар; қолданылатын шектеулі мерзімді және амортизацияланатын активтер кейінгі есептік шығындар туғызады | Қолданылатын амортизация пайданы азайтады | Пайдалы қызмет мерзімі шектеулі материалдық емес активтер мен негізгі құралдар құнын арттыру; мерзімдері сегіз және он жыл |
| Алынған қорлар [1, 9] | Сатып алу күнгі бағалау қорлар сатылғанда сатудың өзіндік құнына әсер етеді | Құнды оң арттыру сатылған кезде сатудың өзіндік құнын көтереді | Құнды оң арттырудың бүкіл сомасы бірінші жылы шығысқа жатқызылады |
| Алынған шарттық активтер мен міндеттемелер [1, 8] | IFRS 3 жалпы қағидатында ауқымы белгіленген ерекшеліктер бар; АҚШ Topic 606 бойынша алынған шарттарға оның тану мен өлшеу жөніндегі арнайы ерекшелігі қолданылады | Біріктіргеннен кейінгі кіріс әсері қолданылатын жүйе мен орындау міндеттемелеріне сәйкес келеді | Мысалдағы кейінге қалдырылған кірістің оң қысқаруы толығымен бірінші жылға орналастырылған |
| Шартты өтем [1] | Сатып алу күнгі өлшеуді, капитал ретінде жіктеуді, капиталға жатпайтын кейінгі оқиғаларды және бөлек қызмет төлемдерін ажырату; капитал қайта бағаланбайды, тиісті капиталдық емес өзгерістерге кейінгі өлшеу ережелері қолданылады | Міндеттемені жоғары қайта бағалау пайданы азайтады; кері жазбалар мен бағалау және төлем шарттары таңбаға ықпал етеді | Авторлық жинақталған кірістілік сигналына сәйкес міндеттеменің күтілетін төлемі өзгереді; есеп айырысу ақшасы немесе кейінгі қызмет төлемі модельденбейді |
| Сатып алу күнгі алдын ала сомалар [1] | Аяқталмаған баптар бойынша сатып алу күнгі фактілер туралы жаңа ақпарат; кезең ақпарат алынғанда немесе оны алу мүмкін болмай қалғанда аяқталады, ең ұзақ мерзімі бір жыл | Талаптарға сай ретроспективті түзетулер сатып алу күнгі сомаларды және салыстырмалы ақпаратты өзгертеді | Алдын ала өлшеуді қайта қарау процесі модельденбейді; басқа кейінгі бухгалтерлік өзгерістер болуы мүмкін |
| Гудвилл [1, 2] | Қолданылатын ауқымдағы толық қалдық; амортизацияланбайды; жыл сайынғы және құнсыздану белгілері бойынша міндетті тексерулер; гудвилл құнсыздануы қалпына келтірілмейді | Танылған құнсыздану пайданы азайтады | Жасырын құнға тәуелді авторлық 12%/4% мөлшерлемелері бар бөлек синтетикалық мәртебе белгісі; ол міндетті тексеруді қалау бойынша кейінге қалдыруды модельдемейді және оған рұқсат бермейді |
Бірінші бағанда келтірілген бухгалтерлік мәтіндерден құрастырылған. Бағыт сатып алынған бизнестің ақша ағынына қатысты есепті пайдаға әсерді сипаттайды. Әр баптың уақыты мәміле фактілеріне байланысты. Стандарт реттейтін уақыт пен талаптар модельдің уақытынан, таңбасынан және шамасынан бөлек. Қамтылған барлық есептік шығындар авторлық операциялық пайда жанама көрсеткішіне орналастырылған; нақты пайда жолының жіктелуі қолданылатын талаптарға бағынады. Шарттық төлем міндеттемелері өзгермейді.
Бухгалтерлік салыстырып тексеру нақты есепті көрсеткішті түсіндіруге көмектеседі. Ол басшылықтың балама нәтижелілік көрсеткішінен қандай түзетулерді алып тастауды таңдағанын да көрсетеді. Шолушы екі анықтама аясында бірдей бастапқы жазбаларды тексере алады. Олардың айырмасы жіктелуі мен шарттық маңызын тиісті мамандар бағалай алатын қадағаланатын салыстырып тексеруге айналады. Біріктіргеннен кейінгі қызметкер қызметіне тәуелді төлемдер жеке жіктеу бағасын қажет етеді. Модельдегі қайта бағалауды операциялық пайда жанама көрсеткішінің ішіне орналастыру: ұйымның нақты ұсынуымен бөлек салыстыруды талап ететін аналитикалық ереже.
5 Сатып алу күнгі алдын ала сомаларды және кейінгі өзгерістерді жеке қадағалаңыз
AASB 3 бойынша өлшеу кезеңі алдын ала сатып алу есебіне және сатып алу сәтінде болған фактілер туралы жаңа ақпаратқа қатысты. Ол тиісті ақпарат алынғанда немесе оны алу мүмкін болмай қалғанда аяқталады; ең ұзақ мерзімі сатып алудан бастап бір жыл. Белгіленген ретроспективті түзетулер тиісті салыстырмалы ақпаратқа да әсер етеді [1]. Бір шолу күнінде бір мәміледе есебі аяқталған және алдын ала баптар қатар болуы мүмкін.
Ұсынылған шолу бап деңгейіндегі журналды жүргізеді: алдын ала сома, зерттелетін сатып алу күнгі факт, алынған ақпарат, сол баптың өлшеу кезеңі аяқталған күн, туындаған түзету және әсер еткен салыстырмалы кезеңдер. Кейінгі бағалар, қателер және өзге есептілік өзгерістері қолданылатын талаптар бойынша өз жіктелуін сақтайды. Сатып алудың жылдығы ғана бүкіл бухгалтерлік базаның бекігеніне әмбебап растау бермейді.
Нәтижелілікті талдау үшін топ бастапқы есепті қатарды және бірізді қайта есептелген қатарды, олардың арасындағы салыстырып тексерумен бірге сақтайды. Ақша ағыны бақылауы өзінің нақты түсім не төлем күнін сақтайды. Бухгалтерлік қайта есептеу жаңа ақша түсімін жасамай, есепті салыстыруды өзгерте алады. Сондықтан аналитикалық шолу есепті пайданы түсіндіруге қажетті бухгалтерлік тарихты сақтай отырып тұрақты ақша ағыны терезесін зерттей алады. Бірінші жылдың тиісті бақылаулары мәміле басталғаннан бергі жазбада қалады.
6 Гудвилл құнсыздануын оның есепті бірлігі мен уақыты аясында түсіндіріңіз
Қаралған AASB 136 алынған гудвиллді пайда көруі күтілетін ақша қаражатын жасайтын бірліктерге немесе топтарға бөледі; шегі біріктіруге дейінгі операциялық сегмент болады. Ол жыл сайынғы және белгілерге негізделген тексерулерді талап етеді. Залал баланстық және өтелетін құнды белгіленген салыстырудан туындайды; өтелетін құн пайдалану құны мен шығару шығындары шегерілген әділ құнның үлкеніне тең. Танылған гудвилл құнсыздануы кейін қалпына келтірілмейді [2].
Li және Sloan АҚШ-та амортизациядан тек құнсыздануды есепке алуға көшуді зерттеген. Олардың аңдатпасы өзгерістен кейін гудвилл қалдықтарының ұлғайтылуын және құнсызданудың уақтылы танылмауын көрсетеді; инвесторлар кідірісті толық алдын ала есепке алмайтынын хабарлайды [12]. Зерттеу АҚШ стандарттарына қатысты және тек аңдатпа деңгейінде оқылғандықтан, мақала оны бір тұжырым үшін қолданады: тек құнсыздану режимінде есептен шығару негізгі нашарлаудан кешігуі мүмкін. IASB бизнес біріктіру жобасы құнсызданудың бүркемеленуін азайту үшін гудвиллді бірліктерге бөлуге бағытталған өзгерістерді қамтиды [3].
Модель интеграция нәтижесі теріс және оң болғандағы құрастырылған бақылау ықтималдықтары бар құнсыздану индикаторын қамтиды. Оның төмен рейтингі сол кіріс деректерден туындайды. Нақты құнсыздану шешімі бірліктің кеңірек операциялық келешегін, дисконттауды және есептілік шекарасын көрсетуі мүмкін. Эксперимент расталған құнсыздануды анықтау жиілігін бермейді. Директорлар кеңесі есептілік шолуында құнсыздану ақпаратын сақтай отырып бөлек анықталған интеграция ақша ағыны бағасын және оның дәлелдерін зерттей алады.
7 Сатып алу нәтижелілігін ашу жөніндегі ағымдағы консультацияны қадағалаңыз
IFRS Foundation қызметкерлерінің Capital Markets Advisory Committee үшін 2026 жылғы қарашадағы қаралған құжаты кейінгі сатып алу нәтижелілігі ақпаратына басқарушылық және нақты көрсеткіштерге негізделген тәсілдерді салыстырады. Ол есептілік деңгейін, сатып алу бағасын бөлу әсерлерін және салыстырмалы үрдіс ақпаратын талқылайды; 2027 жылдың бірінші тоқсанында қосымша ұсынымдарды күтеді [15]. Құжат IASB көзқарастарын немесе шешімдерін білдірмейтінін айқын айтады. Алдыңғы қыркүйектегі қызметкерлер құжаттары тарихи талқылауды береді [3, 4].
Бұл ағымдағы консультация осы жерде қаралатын салыстырмалылық мәселесімен тікелей қиылысады. Қаралған материалда белсенді саясат талқылауы барын көрсетеді; жаңа түпкілікті ақпарат ашу талабын бермейді. Мақала міндетті талаптарды, ұсыныстарды және өзінің өлшеу ұсынымдарын бөлек белгілейді. Жобаның парағы кейінгі ресми өзгерістерді тексеретін орын болып қалады [5]. Қолданыстағы AASB 3 талаптары белгіленген жалғасатын ашып көрсетулерді, түзету ақпаратын, тиісті шарттар мен ұйымдарға арналған босатуларды қамтиды [1]. Мұнда зерттелетін аналитикалық алшақтық интеграция құнын атрибуциялауға қатысты.
Ұсынылған операциялық жауап: көрсеткіш пен ауқым өзгерістері құжатталған, іс жүзінде мүмкін ең төмен бірізді бизнес шекарасында салыстырып тексерілген қатарды сақтау. Бұл жазбаны дайындау ішкі талдауға және болашақ есептілік талаптарын шолуға көмектеседі. Ол белгілі бір болашақ стандарт дәл сол ауқымды талап ететініне немесе тек осы жазба оны қанағаттандыратынына кепілдік бермейді.
8 Жария нәтижелілік көрсеткіштері мен жүйелер айырмасын олардың ауқымында бағалаңыз
AASB 18 басшылық анықтаған нәтижелілік көрсеткіші анықтамасы ұйымның тұтас қаржылық нәтижелері туралы басшылық көзқарасын жеткізу үшін жария коммуникацияларда қолданылатын, талаптарға сай кірістер мен шығыстардың аралық қорытындыларына қатысты. Белгіленген аралық қорытындылар оған кірмейді. Ақша ағыны және өтімділік көрсеткіштері, коэффициенттер мен қаржылық емес көрсеткіштер бұл анықтамадан тыс; алайда коэффициенттің талаптарға сай кіріс-шығыс құрамдасы MPM бола алады [6]. Осы фактілер аясында тек ішкі директорлар кеңесіне арналған трекер жария қолдану талабына сай емес.
Аралық қорытынды басшылық анықтаған нәтижелілік көрсеткішінің қолданылатын анықтамасына сай болса, AASB 18 салыстырып тексеруді және тиісті салық пен бақыланбайтын үлес әсерлерін қоса ашып көрсетулерді белгілейді [6]. IFRS 18 үшін көрсетілген күшіне ену күні: 2027 жылғы 1 қаңтарда немесе одан кейін басталатын жылдық кезеңдер; ерте қолдануға рұқсат етіледі [7]. Нақты ұйымның қабылдауы мен жіктеуі растауды талап етеді. Ұсынылған ақша тізілімі шолуда қолданылатын әр балама көрсеткішке арналған салыстырып тексеруді сақтайды.
FASB Accounting Standards Update 2021-08 алынған Topic 606 шарттық активтері мен міндеттемелерін сатып алушы өзі туындатқандай сол тақырып бойынша есепке алуды талап ететін түзетулерді және белгіленген жеңілдетулерді жеткізеді. Жария ұйымдар үшін жалпы қолдану 2022 жылғы 15 желтоқсаннан кейін басталатын қаржы жылдарына қатысты; құжат басқа ұйымдар мен ерте қолдану ережелерін қамтиды [8]. Қазіргі Codification мәтінінің өзі тексерілмеді. Бұл ауқымы шектеулі жүйелер салыстыруы. Ғылыми эксперименттегі бір жылдық кіріс әсері авторлық уақыт жорамалы болып табылады.
9 Талдауды таңдалған нәтижелілікті өлшеу әдебиетімен қатар орналастырыңыз
Healy, Palepu және Ruback 1979 жылдан 1983 жылға дейін аяқталған АҚШ жария өнеркәсіп компаниялары арасындағы ең ірі 50 бірігуді зерттеген. Олар салыққа дейінгі операциялық ақша ағынын сатудан сатылған өнімнің өзіндік құны мен сату-әкімшілік шығыстарын шегеріп, амортизация мен гудвилл шығыстарын қосу арқылы анықтап, оны активтердің нарықтық құнына бөлген; бұл көрсеткішке есеп әдісі мен бірігуді қаржыландыру әсер етпейді [9]. Олар хабарландыру кезіндегі қайта бағалауды активтер базасынан алып тастаған, өйткені олай етпегенде нарықта капиталдандырылған жақсару өлшенген кірістілікті өзгеріссіз қалдырар еді. Оқылған нұсқа: 1990 жылғы NBER жұмыс мақаласы; мақала 1992 жылы жарияланған және сандары өзгеше болуы мүмкін.
Жұмыс мақаласының салалық түзетілген салыстыруы бенчмарк маңызын көрсетеді: оның жұпталған медианалық жақсаруы 2,2 пайыздық тармақ. Авторлар нарықтық түзетілген салыстыруды да талқылайды [9]. Сақталған жұмыс нұсқасында бірігуден кейінгі түзетілмеген медиана мәндері мәтін мен кестеде әртүрлі болғандықтан, бұл мақала даулы негізгі санды келтірмейді. Таңдалған тарихи АҚШ іріктемесі мен оның операциялық ақша жанама көрсеткіші нәтижелерді жеке сатып алуларға, басқа есептілік жүйелеріне және қазіргі интеграция бағдарламаларына көшіруді шектейді.
Barber және Lyon бухгалтерлік операциялық нәтижелілік тесттерінің спецификациясы мен қуатын және оқиғаға дейінгі әдеттен тыс нәтижелердің салдарын зерттейді [10]. Олардың талдауы нәтижелілік бойынша сәйкестендіру мен бенчмарк сезімталдығын зерттеу таңдауын негіздейді. Таңдалған ұзақ мерзімді акция кірістілігі зерттеуі басқа өлшеу мәселесін қарастырады [11]. Бұл жұмыстар осы жерде қолданылатын санаттардың алдыңғы зерттеулерін береді. Олар мәміле деңгейіндегі әмбебап рейтингті, сатып алулардың ең аз іріктеме көлемін немесе осы құрастырылған модельдің эмпирикалық нәтижелілігін белгілемейді.
10 Әр үміткер көрсеткіш нені есептейтінін көрсетіңіз
Эксперимент таңдалған жанама көрсеткіш анықтамаларын толық модель ақпаратымен түзетілген және кездейсоқ реттік эталондармен қатар салыстырады. Есепті операциялық пайда өзгерісі, оның өтемге қатынасы, құрастырылған түзетілген EBITDA көрсеткіші және жалпы синергия трекері түрлі бухгалтерлік немесе басқарушылық түзетулер қолданады. Үш ақша жанама көрсеткіші мәмілеге дейінгі өзгермейтін базаны, салалық бенчмаркті немесе нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігін қолданады. Құрастырылған акция кірістілігі жанама көрсеткіштері мен құнсыздану индикаторы салыстыруды толықтырады. Бұлар анықталған аналитикалық санаттар; олардың сандық іске асырылуы модель жорамалдары.
3-кесте таңдалған аналитикалық жанама көрсеткіштердің анықтамалары мен ықпал факторларын тіркейді. Әр жанама көрсеткіш құрастырылған дерек жасау процесін қолданады. Басқарушылық трекер шулы жалпы әрекеттер мен қолайлы ақша өзгерістерінің белгіленген үлесін тіркейді. Құнсыздану индикаторының анықтау ықтималдықтары жорамалданған. Нарыққа қатысты бағалар синтетикалық жанама көрсеткіштер; олар бағаланған активтер бағасының моделі немесе бақыланған акционерлік кірістілік емес. Іске асыру мен оның белгілері бұл жорамалдарды айқын көрсетеді.
| Көрсеткіш | Неден құралады | Негізгі ықпал факторы |
|---|---|---|
| Есепті операциялық пайданың өзгерісі | Аяқталғаннан кейінгі пайдадан аяқталғанға дейінгі пайданы шегеру | Бухгалтерлік баптар, earn-out шығыны, нарық |
| Төленген бағаға қатысты есепті кірістілік | Сол өзгерісті өтемге бөлу | Төленген баға, бухгалтерлік баптар, нарық |
| Басшылық түзеткен EBITDA өзгерісі | Ақшалай табысқа кері қосылатын түзетулер мен болашақ жұмыстар портфелінің есептік үлесін қосу | Басшылық оптимизмі, жоспар көлемі |
| Синергия трекері | Орындалған әрекеттердің жоспардағы үлесі | Тіркеу қатесі, ескерілмеген шығын, атрибуция |
| Түзетілмеген ақша ағыны өзгерісі | Интеграция шығынынан кейінгі операциялық ақша ағынынан мәмілеге дейінгі деңгейді шегеру | Нарық, орташаға қайту |
| Салалық индекспен түзетілген ақша ағыны өзгерісі | Алдыңғы ақша жанама көрсеткішінен модельге белгілі салалық және күнтізбелік өзгерісті шегеру | Орташаға қайту, бенчмарк таңдау |
| Сәйкестендірілген бақылау бірліктері бойынша ақша ағыны өзгерісі | Алдыңғы көрсеткіштен сәйкестендірілген бес фирманың өзгерісін шегеру | Сәйкестендіру сапасы, бақылау бірліктерінің шуы |
| Түзетілмеген және түзетілген синтетикалық нарық жанама көрсеткіштері | Нарық пен ақша құрамдастарын пайдаланатын құрастырылған бағалар | Күтулер, шу, нарық |
| Гудвилл құнсыздануының белгісі | Көрсетілген анықтау ықтималдықтары бар құрастырылған индикатор | Жорамалданған бақылау процесі; стандарттармен калибрленген анықтау жиілігі жоқ |
Автор анықтаған модель жанама көрсеткіштері. Анықтамалар осы эксперименттің есептеулерін белгілейді және әмбебап компания тәжірибесін, бухгалтерлік сәйкестікті немесе бақыланған нәтижелілікті білдірмейді.
Санаттар жоғарыдағы дереккөздермен негізделген: бухгалтерлік баптар стандарттармен [1, 2], басқарушылық көрсеткіштер нәтижелілік көрсеткіштері ережелерімен [6], бенчмарк таңдаулары эмпирикалық зерттеулермен [9, 10]. Дереккөздер оларды рейтингке бөлмейді. Эксперимент рейтингі авторлық кіріс деректерге тәуелді; оқырман оларды алмастыра алуы үшін келесі бөлім оларды толық көрсетеді.
11 Қамтылмаған элементтері аталған ашық сатып алу экспериментін құрыңыз
Эксперимент 60 сатып алу когортасын 500 рет модельдейді. Әр мәміленің активтер базасына қатысты мәмілеге дейінгі ақша ағыны кірістілігі, секторы, аяқталған жылы және әдеттен тыс жоғары болуы мүмкін мәмілеге дейінгі деңгейі бар. Ақша ағындары тұрақты қалыптан тыс құрамдасты, күнтізбелік жыл мен секторға ортақ нарық құрамдасын және шуды ұстанады. Интеграция үш жылда өсетін шынайы синергия ақша ағынын қосады және оны іске асыру ақша шығындарын талап етеді. Сатып алу есебі баптары, басқарушылық трекер, акция кірістілігі және құнсыздану белгісі бірдей қозғаушы факторлардан жасалады. 4-кестедегі кіріс тізілімі әр авторлық мәнді береді.
| Жорамал | Анықтама және өлшем бірлігі | Мән | Мәртебе |
|---|---|---|---|
| Нормаланған жылдық ақша ағыны масштабы | Ақша ағынын мәмілеге дейінгі тұрақты активтер базасына жылына бөлу; шулы бақыланған базалық деңгейден бөлек | 0.12 | Автор белгілеген |
| Жылдық қалыптан тыс нәтижеліліктің сақталуы | Өлшемсіз авторегрессия коэффициенті | 0.6 | Автор белгілеген |
| Қалыптан тыс нәтижелілік инновациясының стандартты ауытқуы | Мәмілеге дейінгі активтер базасының жылдық ақша ағыны кірістілігі үлесі | 0.006 | Автор белгілеген |
| Уақытша өлшеу шуының стандартты ауытқуы | Мәмілеге дейінгі активтер базасының жылдық ақша ағыны кірістілігі үлесі | 0.006 | Автор белгілеген |
| Ортақ күнтізбелік шоктың стандартты ауытқуы | Мәмілеге дейінгі активтер базасының жылдық ақша ағыны кірістілігі үлесі | 0.01 | Автор белгілеген |
| Салалық күнтізбелік шоктың стандартты ауытқуы | Мәмілеге дейінгі активтер базасының жылдық ақша ағыны кірістілігі үлесі | 0.015 | Автор белгілеген |
| Нарықтық ықпал жүктемесінің стандартты ауытқуы | Бір шамасы төңірегіндегі өлшемсіз жүктеме | 0.25 | Автор белгілеген |
| Бастапқы қалыптан тыс нәтижеліліктің орташа құрамдасы | Нөлінші жыл инновациясына дейінгі нөлінші оқиғалық жылдағы ақша ағыны кірістілігінің үлесі | 0.006 | Автор белгілеген |
| Бастапқы қалыптан тыс нәтижеліліктің стандартты ауытқу құрамдасы | Нөлінші оқиғалық жылдағы бастапқы кездейсоқ мән беретін ақша ағыны кірістілігінің үлесі; жалпы ауытқу оның инновациясын да қамтиды | 0.012 | Автор белгілеген |
| Толық қалыпты деңгейдегі синергия үлесінің орташа мәні | Синергия ақша ағынын нормаланған жылдық ақша ағыны масштабына бөлу | 0.1 | Автор белгілеген |
| Толық қалыпты деңгейдегі синергия үлесінің стандартты ауытқуы | Нормаланған жылдық ақша ағыны масштабының үлесі; теріс кездейсоқ мәндер де болуы мүмкін | 0.09 | Автор белгілеген |
| Жылдық синергия жоспары үлесінің орташа мәні | Жоспарлы ақша ағынын нормаланған жылдық ақша ағыны масштабына бөлу | 0.1 | Автор белгілеген |
| Синергия жоспарының логарифмдік стандартты ауытқуы | Натурал логарифм шкаласындағы стандартты ауытқу; жоспар деңгейі логнормалды | 0.35 | Автор белгілеген |
| Жалпы интеграция шығынының тұрақты мүшесі | Нормаланған жылдық ақша ағыны масштабының жылдары | 0.12 | Автор белгілеген |
| Интеграция шығынының синергия үлесіне жүктемесі | Синергия үлесі бірлігіне шаққандағы нормаланған жылдық ақша ағынының жылдары | 0.6 | Автор белгілеген |
| Интеграция шығыны шуының стандартты ауытқуы | Көрсетілген төменгі шекке дейінгі нормаланған жылдық ақша ағыны масштабының жылдары | 0.05 | Автор белгілеген |
| Үстемеге дейінгі сатып алу бағасы базасының төменгі үлесі | Баға базасын мәмілеге дейінгі активтерге бөлу; төленген баға бұдан кейін үстемені қамтиды | 0.15 | Автор белгілеген |
| Үстемеге дейінгі сатып алу бағасы базасының жоғарғы үлесі | Баға базасын мәмілеге дейінгі активтерге бөлу; төленген баға бұдан кейін үстемені қамтиды | 0.45 | Автор белгілеген |
| Үстеменің қалыпты үлестірімінің орналасу параметрі | Көрсетілген төменгі шекке дейінгі үстемесіз баға базасының үлесі | 0.3 | Автор белгілеген |
| Үстеменің қалыпты үлестірімінің стандартты ауытқуы | Көрсетілген төменгі шекке дейінгі үстемесіз баға базасының үлесі | 0.1 | Автор белгілеген |
| Сәйкестендірілген материалдық емес активтердің төменгі үлесі | Мерзімі шектеулі танылған материалдық емес актив сомасын төленген бағаға бөлу | 0.2 | Автор белгілеген |
| Сәйкестендірілген материалдық емес активтердің жоғарғы үлесі | Мерзімі шектеулі танылған материалдық емес актив сомасын төленген бағаға бөлу | 0.4 | Автор белгілеген |
| Сәйкестендірілген материалдық емес активтің қызмет мерзімі | Жылдар; бірқалыпты амортизация ережесі | 8 | Автор белгілеген |
| Негізгі құралдар құнын арттырудың төменгі үлесі | Құнды оң арттыру сомасын төленген бағаға бөлу | 0.02 | Автор белгілеген |
| Негізгі құралдар құнын арттырудың жоғарғы үлесі | Құнды оң арттыру сомасын төленген бағаға бөлу | 0.06 | Автор белгілеген |
| Негізгі құралдар құнын арттырудың қызмет мерзімі | Жылдар; бірқалыпты тозу амортизациясы ережесі | 10 | Автор белгілеген |
| Қорлар құнын арттырудың төменгі үлесі | Алынған қорлар құнын оң арттыру сомасын төленген бағаға бөлу | 0.01 | Автор белгілеген |
| Қорлар құнын арттырудың жоғарғы үлесі | Алынған қорлар құнын оң арттыру сомасын төленген бағаға бөлу | 0.03 | Автор белгілеген |
| Шарттық міндеттеме шығынының төменгі үлесі | Автор белгілеген кейінге қалдырылған кіріс қысқаруын төленген бағаға бөлу | 0.005 | Автор белгілеген |
| Шарттық міндеттеме шығынының жоғарғы үлесі | Автор белгілеген кейінге қалдырылған кіріс қысқаруын төленген бағаға бөлу | 0.02 | Автор белгілеген |
| Есептік мысалдағы сатып алу шығынының үлесі | Шығысты төленген бағаға бөлу; тек аяқталу сәтіне қатысты есептік мысал, кейінгі интеграция нысаналы шамасына кірмейді | 0.02 | Автор белгілеген |
| Шартты төлемнің ең жоғары үлесі | Модельдегі ең жоғары міндеттеме төлемін төленген бағаға бөлу | 0.1 | Автор белгілеген |
| Шартты төлемді бағалау сигналының масштабы | Стандартты қалыпты ықтималдыққа сәйкестендірудегі активтерге қатысты жинақталған ақша ағыны кірістілігінің үлесі | 0.03 | Автор белгілеген |
| Таңбасы сақталған жоспар айырмасын есепке алу салмағы | Жоспарлы синергиядан нақты синергияны шегерген айырманың өлшемсіз үлесі; таңбасы оң да, теріс те болуы мүмкін | 0.5 | Автор белгілеген |
| Оң ақша ағыны өзгерісін атрибуциялау салмағы | Трекер есепке алатын оң бақыланған ақша ағыны өзгерісінің өлшемсіз үлесі | 0.3 | Автор белгілеген |
| Трекердің тіркеу шуының стандартты ауытқуы | Оң мәндермен шектеуге дейінгі мәмілеге дейінгі активтердің жылдық ақша ағыны кірістілігі үлесі | 0.008 | Автор белгілеген |
| Тіркелген синергияның төменгі үлесі | Шу мен оң мәндермен шектеуге дейінгі жылдық синергияның өлшемсіз үлесі | 0.4 | Автор белгілеген |
| Тіркелген синергияның жоғарғы үлесі | Шу мен оң мәндермен шектеуге дейінгі жылдық синергияның өлшемсіз үлесі | 0.8 | Автор белгілеген |
| Синтетикалық нарық құрамдасының жүктемесі | Нарық ақша ағыны кірістілігі құрамдасының бірлігіне шаққандағы бағалау балы бірліктері; өлшенген акционерлік кірістілік емес | 8.0 | Автор белгілеген |
| Синтетикалық интеграция құрамдасының жүктемесі | Шартты интеграция мен шу кірістілігінің бірлігіне шаққандағы бағалау балы бірліктері | 4.0 | Автор белгілеген |
| Синтетикалық бағалау балы шуының стандартты ауытқуы | Өлшемсіз бағалау балы бірліктері; бақыланған нарыққа калибрлеу жоқ | 0.2 | Автор белгілеген |
| Теріс жасырын құн үшін белгі ықтималдығы | Толық кезеңнің дисконтталған интеграция кірістілігі теріс болғандағы шартты Бернулли ықтималдығы | 0.12 | Автор белгілеген |
| Теріс емес жасырын құн үшін белгі ықтималдығы | Толық кезеңнің дисконтталған интеграция кірістілігі теріс емес болғандағы шартты Бернулли ықтималдығы | 0.04 | Автор белгілеген |
| Жылдық дисконт мөлшерлемесі | Нөлінші оқиғалық жылдан бастап жылына үлес; терминалдық құн жоқ | 0.1 | Автор белгілеген |
| Синергияның жылдық өсу жолы | Бірінші, екінші және үшінші жылдардағы толық қалыпты синергия деңгейінің үлестері | [0.25, 0.6, 1.0] | Автор белгілеген |
| Интеграция шығынын жылдар бойынша бөлу | Бірінші, екінші және үшінші жылдары төленетін жалпы интеграция шығынының үлестері | [0.6, 0.4, 0.0] | Автор белгілеген |
| Сатып алу есебінің күшті әсері: сәйкестендірілген материалдық емес активтердің төменгі үлесі | Мерзімі шектеулі танылған материалдық емес актив сомасын төленген бағаға бөлу | 0.45 | Автор белгілеген нұсқа параметрін алмастыру |
| Сатып алу есебінің күшті әсері: сәйкестендірілген материалдық емес активтердің жоғарғы үлесі | Мерзімі шектеулі танылған материалдық емес актив сомасын төленген бағаға бөлу | 0.65 | Автор белгілеген нұсқа параметрін алмастыру |
| Сатып алу есебінің күшті әсері: үстеменің қалыпты үлестірімінің орналасу параметрі | Көрсетілген төменгі шекке дейінгі үстемесіз баға базасының үлесі | 0.5 | Автор белгілеген нұсқа параметрін алмастыру |
| Сатып алу есебінің күшті әсері: шартты төлемнің ең жоғары үлесі | Модельдегі ең жоғары міндеттеме төлемін төленген бағаға бөлу | 0.2 | Автор белгілеген нұсқа параметрін алмастыру |
| Сатып алу есебінің күшті әсері: қорлар құнын арттырудың төменгі үлесі | Алынған қорлар құнын оң арттыру сомасын төленген бағаға бөлу | 0.02 | Автор белгілеген нұсқа параметрін алмастыру |
| Сатып алу есебінің күшті әсері: қорлар құнын арттырудың жоғарғы үлесі | Алынған қорлар құнын оң арттыру сомасын төленген бағаға бөлу | 0.06 | Автор белгілеген нұсқа параметрін алмастыру |
| Сатып алу есебінің күшті әсері: шарттық міндеттеме шығынының төменгі үлесі | Автор белгілеген кейінге қалдырылған кіріс қысқаруын төленген бағаға бөлу | 0.01 | Автор белгілеген нұсқа параметрін алмастыру |
| Сатып алу есебінің күшті әсері: шарттық міндеттеме шығынының жоғарғы үлесі | Автор белгілеген кейінге қалдырылған кіріс қысқаруын төленген бағаға бөлу | 0.04 | Автор белгілеген нұсқа параметрін алмастыру |
| Нарық ауытқуы: ортақ күнтізбелік шоктың стандартты ауытқуы | Мәмілеге дейінгі активтер базасының жылдық ақша ағыны кірістілігі үлесі | 0.03 | Автор белгілеген нұсқа параметрін алмастыру |
| Нарық ауытқуы: салалық күнтізбелік шоктың стандартты ауытқуы | Мәмілеге дейінгі активтер базасының жылдық ақша ағыны кірістілігі үлесі | 0.04 | Автор белгілеген нұсқа параметрін алмастыру |
| Оптимистік есептілік: таңбасы сақталған жоспар айырмасын есепке алу салмағы | Жоспарлы синергиядан нақты синергияны шегерген айырманың өлшемсіз үлесі; таңбасы оң да, теріс те болуы мүмкін | 0.8 | Автор белгілеген нұсқа параметрін алмастыру |
| Оптимистік есептілік: оң ақша ағыны өзгерісін атрибуциялау салмағы | Трекер есепке алатын оң бақыланған ақша ағыны өзгерісінің өлшемсіз үлесі | 0.6 | Автор белгілеген нұсқа параметрін алмастыру |
| Жоғары бастапқы нәтижелілік, орташаға жылдам қайту: бастапқы қалыптан тыс нәтижеліліктің орташа құрамдасы | Нөлінші жыл инновациясына дейінгі нөлінші оқиғалық жылдағы ақша ағыны кірістілігінің үлесі | 0.02 | Автор белгілеген нұсқа параметрін алмастыру |
| Жоғары бастапқы нәтижелілік, орташаға жылдам қайту: бастапқы қалыптан тыс нәтижеліліктің стандартты ауытқу құрамдасы | Нөлінші оқиғалық жылдағы бастапқы кездейсоқ мән беретін ақша ағыны кірістілігінің үлесі; жалпы ауытқу оның инновациясын да қамтиды | 0.025 | Автор белгілеген нұсқа параметрін алмастыру |
| Жоғары бастапқы нәтижелілік, орташаға жылдам қайту: жылдық қалыптан тыс нәтижеліліктің сақталуы | Өлшемсіз авторегрессия коэффициенті | 0.4 | Автор белгілеген нұсқа параметрін алмастыру |
| Активтер масштабы | Млн USD; логнормалды медиана және натурал логарифмнің стандартты ауытқуы | 500; 0.6 | Автор белгілеген |
| Күнтізбелік және салалық қамту | Минус бірінші жылдан бесінші жылға дейінгі күнтізбелік жылдар; бес сектор; сатып алудың үш аяқталу жылы тобы | 7; 5; 3 | Автор белгілеген |
| Бақылау бірліктерінің қамтуы | Әр сектор және аяқталу жылы ұяшығында дәл жиырма бақылау бірлігі; алдыңғы кезеңнің ең жақын бес балы | Барлығы 300; ұяшыққа 20; таңдалғаны 5 | Автор белгілеген |
| Интеграция шығынының төменгі шегі | Нормаланған жылдық ақша ағыны масштабының жылдары | 0.03 | Автор белгілеген |
| Үстеменің төменгі шегі | Үстемеге дейінгі баға базасының үлесі | 0.05 | Автор белгілеген |
| Бақылау механизмі | Логистикалық индекс: тұрақты мүше плюс стандартталған жасырын дисконтталмаған құн плюс стандартталған логарифмдік активтер | Тұрақты мүше 1,0; құн жүктемесі 1,0; көлем жүктемесі 0,4 | Автор белгілеген |
| Синтетикалық ерте сигнал жүктемелері | Стандартталған жасырын құнға жүктемелер; қалдық коэффициенті бірден жүктеме квадратын шегергеннің квадрат түбірі | 0.3; 0.5; 0.7 | Автор белгілеген |
| Толық сценарийлік және шығын эксперименттері | Әр нұсқа мен жүктемеге жасалған когорталар әр панель ішінде бастапқы кездейсоқ мәндерді ортақ пайдаланады | 60 мәміле; сценарий бойынша 500 қайталау; шығын бойынша 300 қайталау | Автор белгілеген |
| Бақылау терезесі эксперименті | Бір үшжылдық күйден алынған бірінші жыл, бірінші мен екінші жылдар, бірінші мен үшінші жылдар аралығы және екінші мен үшінші жылдар | 60 мәміле; 300 қайталау | Автор белгілеген |
| Когорта көлемі эксперименті | Бірдей қамтылған бақылау популяциясы бар сатып алушы іріктемесінің ішкі жиын болып ұлғаятын бастапқы бөліктері | 15, 30, 60, 120, 240 мәміле; 400 қайталау | Автор белгілеген |
| Іріктеу эксперименті | Аяқталған мәмілелердің жасырын популяциялары; толық, бақыланған және салмақталған жеті жолдың барлығы | 120 мәміле; 400 қайталау | Автор белгілеген |
| Кездейсоқ сандар генераторының бастапқы мәні | Бөлек панель және арна идентификаторлары қайта өндіру тізілімінде берілген | 20261014 | Автор белгілеген |
| Біріктірілген сценарий | Жоғарыдағы төрт жеке сценарий параметрінің алмастырулары бірге қолданылады | Бухгалтерлік әсердің күшеюі; нарық ауытқуы; оптимистік есептілік; жоғары бастапқы нәтижелілік және орташаға жылдам қайту | Автор белгілеген |
| Есептік мысалдағы өзге сәйкестендірілетін таза активтер | Млн USD; толық иелік етудегі бір кезеңді ықшам бөлу | 0 | Автор белгілеген |
MatchPoint талдауы. Әр мән авторлық модель кірісі; ешқайсысы бақыланған мөлшерлеме немесе нарықтық ереже емес. Барлық үлестер көрсетілген бөлімін сақтайды. Нормаланған ақша ағыны масштабы, активтер базасы және төленген баға бөлек. Эмпирикалық калибрлеу туралы мәлімдеме жоқ.
Нақты интеграциялардың бірнеше ерекшелігі әдейі қамтылмаған. Модельде салық, валюта аударымы, есептілік ауқымын бақылаудың өзгеруі, сатып алушының бұрынғы бизнесіне интеграция әсерінің таралуы және мәміле сапасы мен сатып алушы қабілетінің корреляциясы жоқ. Әрқайсысы деңгейлерді өзгертеді, ал кейбірі рейтингті де өзгертер еді. Олардың болмауы эксперименттің түсініктілігін сақтайды. Көрсеткішті өз мәмілелерінде тексергісі келетін мәміле тобы өзінің құрылымы үшін маңызды ерекшеліктерді қосып, әрқайсысын дәл солай кіріс дерек ретінде көрсетуі тиіс.
Нысаналы шама мен жанама көрсеткіштердің байланысын бір құрастырылған дерек жасау процесі белгілейді. Сондықтан эксперимент сол процестің ішіндегі сезімталдықты зерттейді. Кіріс деректер калибрленбеген модельдеу жорамалдары. Қолайлы корреляция эксперименттегі шартты мінез-құлықты көрсетеді; сыртқы жарамдылық нақты сатып алулар жөніндегі дәлелдерді талап етеді. Бір сандық рейтинг салалар, есептілік жүйелері мен мәміле құрылымдары бойынша көрсеткіш таңдауды түпкілікті шеше алмайды.
12 Гипотетикалық сатып алудың ақша және бухгалтерлік жолдарын салыстырып тексеріңіз
Детерминдік есептік мысал мәмілеге дейінгі біріктірілген USD 500 млн активтер базасын және USD 60 млн операциялық ақша жанама көрсеткішін қолданады. Гипотетикалық өтем USD 195,0 млн; бастапқы модель жаңадан сәйкестендірілген материалдық емес активтерге USD 58,5 млн бөледі. Бұл ықшам құрастырылған нұсқа; оның жорамалдарында сатып алу есебінің толық шекарасы мен қамтылмаған баланс баптары берілген. Мақсаты: модельдің ақша және бухгалтерлік айырмаларын салыстырып тексеру. Ол нақты сатып алу үшін бағалау немесе сатып алу бағасын бөлу қорытындысын ұсынбайды. Гудвиллдің ықшам қалдығы өзге бұрыннан бар сәйкестендірілетін таза активтерді нөл деп, бақыланбайтын және бұрын иеленген үлестерді жоқ деп жорамалдайды. Ол кейінге қалдырылған салық пен басқа баланс баптарын қамтымайды; қалдығы нақты мәміленің толық сатып алу бағасын бөлуі емес.
5-кесте тізілімді жылдар бойынша көрсетеді. Бірінші жол контрфактілік ақша ағыны, төртіншісі шынайы қосымша ақша ағыны. Қалған жолдар түзетілмеген ақша ағыны өзгерісі мен есепті пайда өзгерісінің одан қалай құрылатынын көрсетеді; осылайша олардың әр айырмасын атауға болады.
| Млн USD | Аяқталу | 1-жыл | 2-жыл | 3-жыл |
|---|---|---|---|---|
| Интеграциясыз контрфактілік ақша ағыны | 60.0 | 62.0 | 65.0 | 57.5 |
| Синергия ақша ағыны | 0.0 | 1.5 | 3.6 | 6.0 |
| Интеграцияның ақшалай шығыны | 0.0 | -10.8 | -7.2 | 0.0 |
| Шынайы қосымша таза ақша ағыны | 0.0 | -9.3 | -3.6 | 6.0 |
| Нарық және орташаға қайту құрамдасы | 0.0 | 2.0 | 5.0 | -2.5 |
| Интеграция шығынынан кейінгі ақша ағыны өзгерісі | 0.0 | -7.3 | 1.4 | 3.5 |
| Материалдық емес активтер амортизациясы және құнды арттырудың тозу амортизациясы | 0.0 | -8.1 | -8.1 | -8.1 |
| Қорлар мен шарттық міндеттемелерге қатысты авторлық есептік шығындар | 0.0 | -5.8 | 0.0 | 0.0 |
| Earn-out міндеттемесін қайта бағалау | 0.0 | -1.8 | -3.9 | -1.2 |
| Сатып алу шығысы | -3.9 | 0.0 | 0.0 | 0.0 |
| Есепті операциялық пайда өзгерісі | -3.9 | -23.0 | -10.6 | -5.8 |
Авторлық сатып алу есептік мысалы бойынша MatchPoint талдауы. Млн USD. Дөңгелектелген көрсетілім. Жылдар аяқталғаннан кейінгі кезеңге жатады; бірінші бағанда аяқталу жылындағы сатып алу шығындары көрсетілген.
2a және 2b теңдеулеріндегі есепті операциялық пайда өзгерісінің жанама көрсеткіші бірінші жылдан үшінші жылға дейінгі оқиғалық жылдарға қолданылады. C_i0 мәмілеге дейінгі операциялық ақша жанама көрсеткіші, K_it бөлек тіркелген интеграция шығыны, A_it модельдегі бухгалтерлік есептік шығындардың қосындысы. Am материалдық емес активтер амортизациясын, Dp актив құнын арттырудың тозуын, Inv қорлар шығысын, Dr шарттық міндеттеменің кіріс әсерін, Eo earn-out міндеттемесін қайта бағалауды білдіреді. Қорлар мен шарттық міндеттеме әсерлерін бірінші жылға орналастыру авторлық ереже; одан нақты есептілік жіктеуі немесе шарттық ақшалай есеп айырысу туралы тұжырым жасалмайды. Аяқталу кезеңіндегі сатып алу шығысы тізілімде бөлек көрінеді және бұл интеграция нысаналы шамасына кірмейді.
Есептік мысалдағы дисконтталмаған үшжылдық таза интеграция ақша ағыны USD -6,9 млн. Оның түзетілмеген ақша ағыны өзгерісі USD -2,4 млн, салалық индекспен түзетілген өзгерісі USD -10,4 млн, операциялық пайда өзгерісінің жанама көрсеткіші USD -39,4 млн. Бұл сандар есептік тізілімде және 1-суретте құрамдастарға бөлінген. Сәйкес дисконтталған интеграция сомасы сандық қосымшада бөлек тіркелген. Барлығы көрсетілген шекарада құрастырылған сомалар.
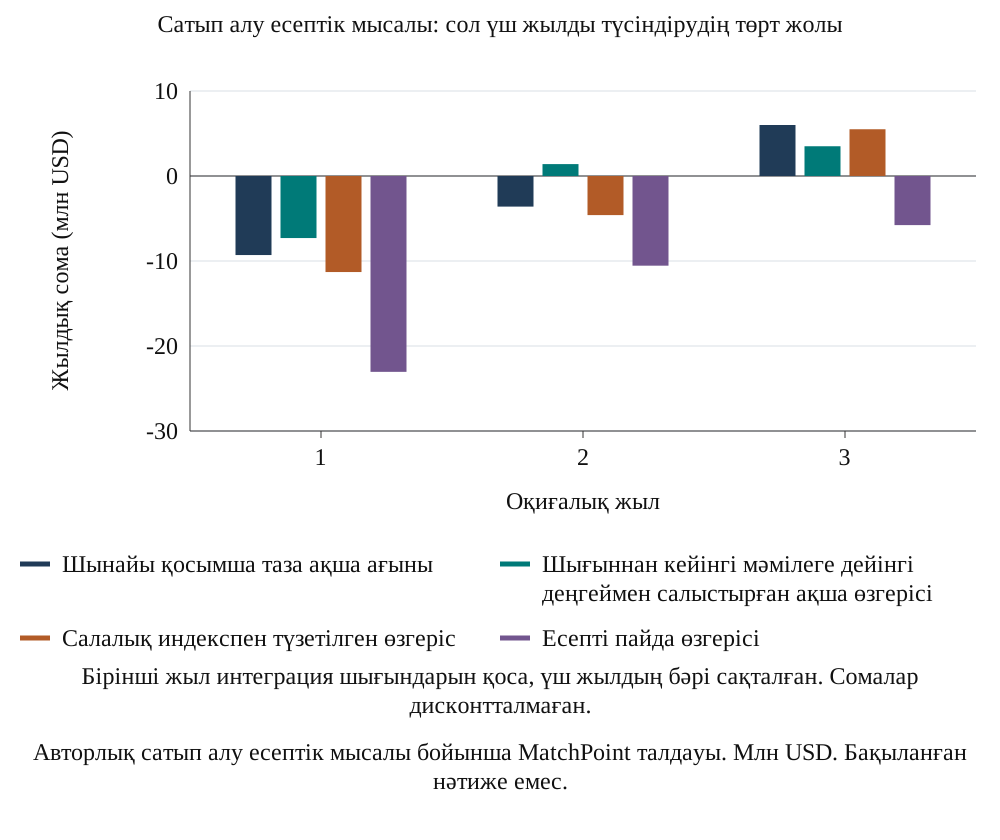
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек аша да аласыз.
Авторлық сатып алу есептік мысалы бойынша MatchPoint талдауы. Млн USD. Бақыланған нәтиже емес.
Бұл нұсқада үш жыл ішінде салалық түзетілген сан түзетілмеген санға қарағанда шынайы құнға жақынырақ. Дегенмен мәмілеге дейінгі әдеттен тыс жоғары деңгейдің бәсеңдеуі шамасына әлі кем: салалық бенчмарк оны жоймайды, ал сәйкестендірілген бақылау түзетуі оны жою үшін жасалған. Авторлық нұсқа әр түзетудің бір бұрмалануды жөндеп, екіншісін қалдыратынын көрсетуге арналған; ол олардың ешқайсысының жиілігі туралы дәлел емес.
13 Бенчмарк түзетулерін бірізді өлшем бірліктерінде көрсетіңіз
Бенчмарк эксперименті мәмілеге дейінгі өзгермейтін деңгейді, модельге белгілі салалық және күнтізбелік жүйелі индексті және нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігін пайдаланады. Жүйелі индекс модель белгілеген ақпараты бар синтетикалық эталон; ол бақыланған салалық медиана емес. Сәйкестендірілген салыстыру бірлігі сол сектор мен аяқталу жылы тобындағы тек алдыңғы кезең нәтижесін қолданады. Бақылау үміткерлерінің тұрақты құрылымы және бірліктердің түрлі мәмілелерде қайта қолданылуы әдіс тізілімінде ашылған. Таңдалған әдебиет алдыңғы нәтижелілік бойынша сәйкестендіруді зерттеуге негіз береді [10].
3a және 3b теңдеулерінде w_t көрсетілген дисконт факторы, A_i0 мәмілеге дейінгі тұрақты активтер базасы, ал y өзінің бастапқы активтер базасының үлесімен көрсетілген ақша ағынының жанама көрсеткіші. Демек екі көрсеткіш те бастапқы активтердің өлшемсіз үлестері. Көрсеткішті A_i0 шамасына көбейту оны тиісті валюталық бағаға айналдырады. Контрфактілік шегеру мен мәміленің бақыланған өзгерісі бірдей күндерді, терезелерді және дисконт факторларын пайдаланады. Модельдің сәйкестендіру ережесі, үміткерлер пулы және практикада қолжетімсіз бенчмарк ақпараты айқын ашылуы тиіс. Мұнда b_kt кірістілік бірлігіндегі белгіленген салалық бенчмарк, ал j(i) i мәмілесіне таңдалған j-ші бақылау бірлігін көрсетеді. Бұл индекстік белгілеу көрсетілген қосындыға бөлек жиынға мүшелік тестін қоспай сәйкестендіру амалын сақтайды.
14 Құрастырылған базалық нұсқа ішінде рейтинг статистикаларын салыстырыңыз
Эксперимент анықталған дисконтталған интеграция нәтижесімен Спирмен рангтік корреляциясын және жоғарғы квартильдердің қабысу статистикасын көрсетеді. Толық модель ақпаратымен түзетілген эталон практика маманына қолжетімсіз модель ақпаратын пайдаланып белгіленген жүйелі әсерлерді алып тастайды. Ол таңдалған шу процесі бар салыстыру қатары. Ол рангтік корреляцияның математикалық жоғарғы шегі емес; құрастырылған нұсқада басқа көрсеткіштің корреляциясы одан жоғары болуы мүмкін. Кездейсоқ реттелген қатар бөлек кездейсоқ эталон береді.
4a және 4b теңдеулерінде rho_s құрастырылған когортадағы Спирмен рангтік корреляциясы, ал Top_k көрсетілген тең мәндерді өңдеу ережесімен ең жоғары k мәнді таңдайды. Мұнда q төрттен бірге тең, k: qN шамасынан кем емес ең кіші оң бүтін сан. Демек k мәміленің бекітілген тәуелсіз таңдауы үшін кездейсоқ қабысудың орташа математикалық күтімі k/N болады. 6-кесте және 2-сурет анықталған модель эталондарымен бірге қайталаулардың эмпирикалық өзгерісін көрсетеді. Толық модель ақпаратымен түзетілген эталон бақыланған сатып алуда қолжетімсіз контрфактілік ақпаратты қолданады.
| Көрсеткіш | Орташа рангтік корреляция | Когорта: p05 пен p95 аралығы | Орташа мәннің MCSE көрсеткіші | Жарамды R | Top-k дәлдігі |
|---|---|---|---|---|---|
| Толық модель ақпаратымен түзетілген эталон | 0.56 | 0,39 пен 0,70 аралығы | 0.0043 | 500 | 53% |
| Ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | 0.37 | 0,18 бен 0,56 аралығы | 0.0052 | 500 | 43% |
| Салалық индекспен түзетілген ақша ағыны | 0.32 | 0,11 мен 0,51 аралығы | 0.0054 | 500 | 40% |
| Мәмілеге дейінгі бақыланған деңгейге қатысты ақша ағыны өзгерісі | 0.20 | -0,01 мен 0,40 аралығы | 0.0057 | 500 | 34% |
| Басшылық түзеткен авторлық операциялық жанама көрсеткіш | 0.13 | -0,08 бен 0,33 аралығы | 0.0057 | 500 | 31% |
| Есепті операциялық пайда өзгерісінің жанама көрсеткіші | 0.17 | -0,05 пен 0,38 аралығы | 0.0057 | 500 | 32% |
| Төленген бағаға қатысты есепті пайда өзгерісінің жанама көрсеткіші | 0.17 | -0,04 пен 0,40 аралығы | 0.0057 | 500 | 33% |
| Жоспарға қатысты тіркелген оң синергия және атрибуция | 0.45 | 0,27 мен 0,61 аралығы | 0.0049 | 500 | 45% |
| Түзетілген синтетикалық нарық жанама көрсеткіші | 0.20 | -0,01 мен 0,40 аралығы | 0.0058 | 500 | 34% |
| Түзетілмеген синтетикалық нарық жанама көрсеткіші | 0.16 | -0,04 пен 0,38 аралығы | 0.0056 | 500 | 32% |
| Жасырын құнға тәуелді синтетикалық құнсыздану мәртебесі белгісі | 0.12 | -0,09 бен 0,30 аралығы | 0.0052 | 497 | 26% |
| Кездейсоқ рейтинг эталоны | 0.01 | -0,20 мен 0,21 аралығы | 0.0057 | 500 | 26% |
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. 60 мәміледен тұратын 500 когортаның орташа мәні; когорталар арасында 5-ші мен 95-ші процентильдер. Толық үшжылдық тұрақты дисконтталған кірістілік нысаналы шамасы; модельдің орталық шашырауы сенімділік аралығы емес. k=ceil(0.25N).
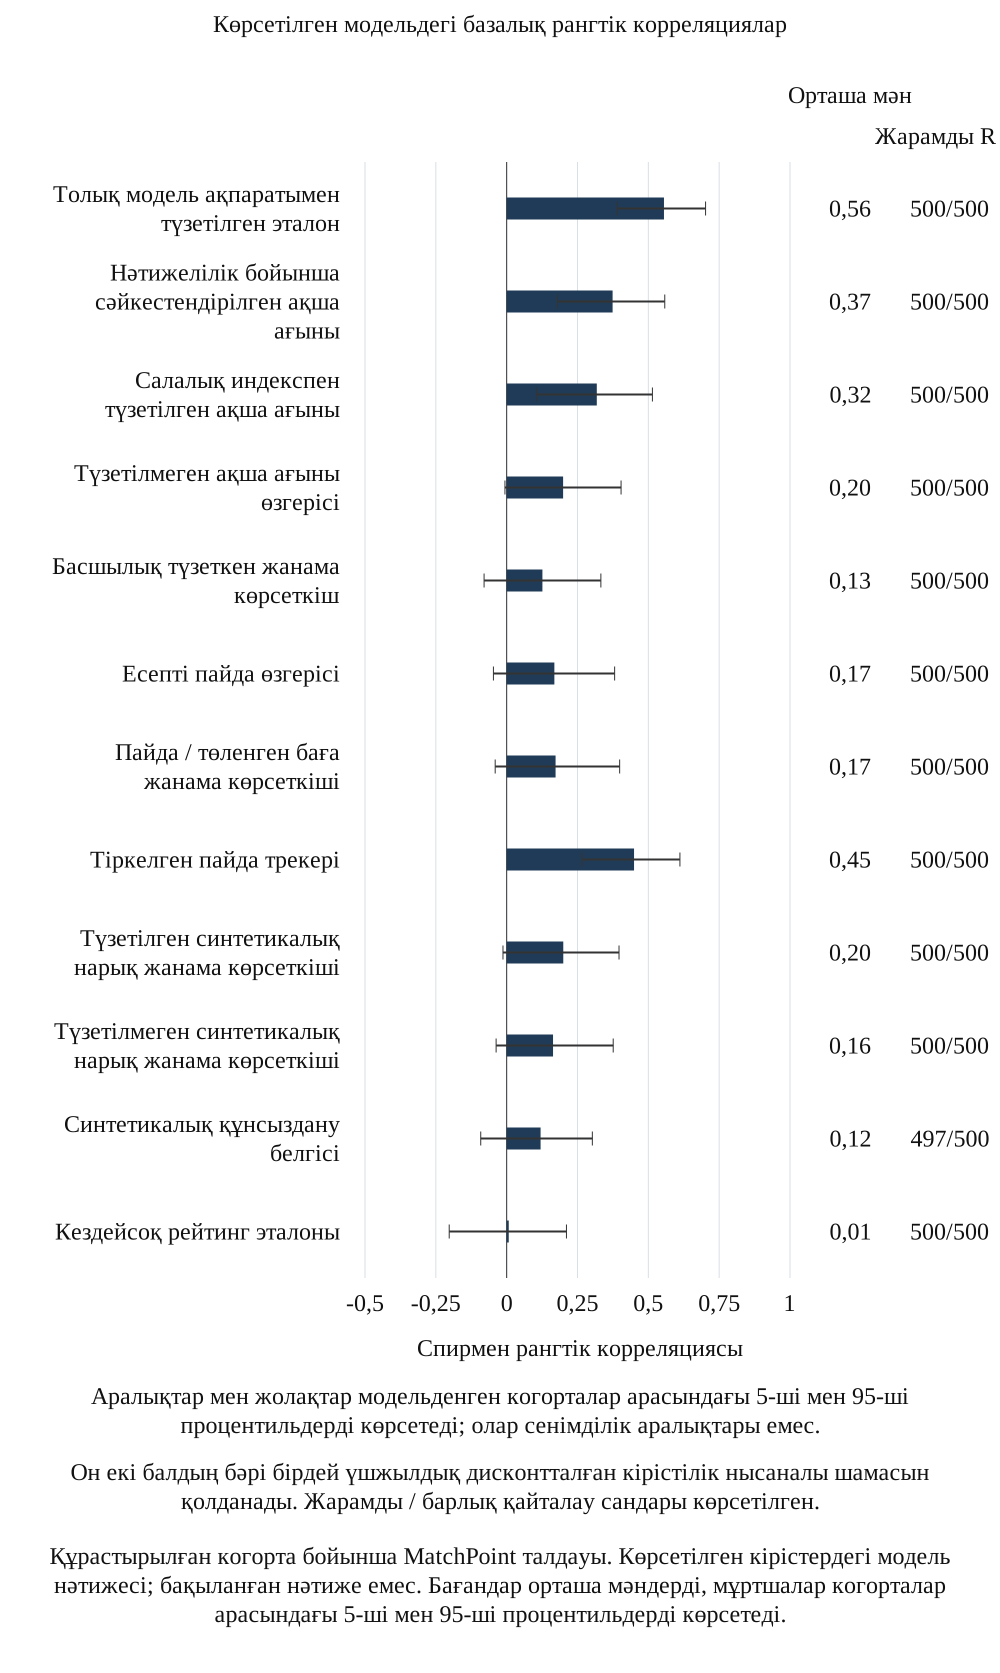
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек аша да аласыз.
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Бағандар орташа мәндерді, мұртшалар когорталар арасындағы 5-ші мен 95-ші процентильдерді көрсетеді.
Базалық статистикалар тек тіркелген модель конфигурациясы мен қайталау үлестірімін сипаттайды. Жоғарғы квартильдердің қабысуы таңдалған жиынның анықталған модель нәтижесінің жоғарғы жиынымен қаншалықты жиі қиылысатынын көрсетеді. Оның кездейсоқ күтімі таңдалған бүтін жиын көлеміне және когорта көлеміне тәуелді. Қайталаулардың эмпирикалық процентильдері құрастырылған когорталар арасындағы өзгерісті сипаттайды; олар нақты сатып алулардағы көрсеткіштер рейтингі үшін сенімділік аралықтары емес.
Базалық жорамалдарда орташа рангтік корреляция нәтижелілік бойынша сәйкестендірілген ақша ағыны үшін 0,37, салалық индекспен түзетілген ақша үшін 0,32, операциялық пайда өзгерісінің жанама көрсеткіші үшін 0,17. Жалпы трекер 0,45, толық модель ақпаратымен түзетілген эталон 0,56 береді. Бұл модельде сәйкестендірілген ақша корреляциясынан пайда корреляциясын шегерген жұпталған айырма 0,21. Қорытындылар актив бірлігіне шаққандағы анықталған дисконтталған нысаналы шамаға қатысты. Олар тіркелген эксперимент пен оның ақпарат жорамалдарын сипаттайды; практикалық салыстыру сатып алу жазбаларын және негізделген салыстыру құрылымын талап етеді.
15 Ақшалай деңгейлерді рейтинг сапасынан бөлек ұстаңыз
Рейтинг статистикасы мәмілелер арасындағы реттілікті сипаттайды. Ақшалай бағаға деңгей мен уақыт ережесі де қажет. Қайта қаралған эксперимент әр мәміленің тұрақты бастапқы активтер базасын және интеграция нысаналы шамасымен бірдей бақылау терезесі мен дисконттау ережесін қолданып тиісті валюталық жиынтықтарды көрсетеді. Модель тізілімі әдейі бөлек жасалған кез келген дисконтталмаған есептеуді белгілейді. Сонда директорлар кеңесі түзету көзін де, салыстырылатын сандық нысанды да салыстырып тексере алады.
| Көрсеткіш | PV, млн USD | PV айырмасы, млн USD | Дисконтталмаған сома, млн USD | Дисконтталмаған айырма, млн USD |
|---|---|---|---|---|
| Толық модель ақпаратымен түзетілген эталон | -50.3 | -5.5 | 14.2 | -6.5 |
| Ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | -105.8 | -61.0 | -55.0 | -75.7 |
| Салалық индекспен түзетілген ақша ағыны | -369.5 | -324.7 | -378.6 | -399.2 |
| Мәмілеге дейінгі бақыланған деңгейге қатысты ақша ағыны өзгерісі | -388.9 | -344.1 | -401.7 | -422.4 |
| Басшылық түзеткен авторлық операциялық жанама көрсеткіш | 506.8 | 551.6 | 619.4 | 598.7 |
| Есепті операциялық пайда өзгерісінің жанама көрсеткіші | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Сол кезеңдегі шынайы интеграция нысаналы шамасы | -44.8 | 0.0 | 20.7 | 0.0 |
Автордың құрастырылған модель талдауы. Млн USD; бірінші жылдан үшінші жылға дейінгі сомалар берілген жылдық фактормен аяқталу күніне дисконтталған. Бөлек көрсетілген дисконтталмаған ақша ағыны айқын белгіленген. Барлық салыстырмалы бағалар тұрақты бастапқы активтерге негізделген бірдей түрлендіруді қолданады.
7-кесте әр модель жанама көрсеткішінің когорта жиынтығын және оның анықталған нысаналы шамадан таңбасы сақталған айырмасын млн USD түрінде тіркейді. Салыстырмалы ақша сомаларына бірдей бастапқы активтер түрлендіруі, терезе және дисконттау ережесі қолданылады. Түзетілген басқарушылық жанама көрсеткіш уақыты мен анықтамасы бөлек ашылған құрастырылған болашақ жұмыстар портфелінің есептік үлесін де қамтуы мүмкін. Тиісті айырмалар іске асырылған модель құрамдастарының әсерін анықтайды; олардың мөлшері нақты сатып алу есептеріндегі бұрмалау бағасын бермейді.
Көрсеткіш реттілікті сақтай отырып сомаларды жүйелі артық не кем көрсетуі мүмкін. Бөлім ешбір сыртқы ақша түсімін өзгертпей рейтингті де өзгерте алады. Бұл айырмалар нәтижелер картасы бюджетпен, төленген бағамен салыстырумен немесе шарттық есептеумен қатар оқылғанда маңызды. Модель анықталған аналитикалық жанама көрсеткіштерді тексереді; ол нақты шарттың құқықтық түсіндірмесін тексермейді және төлем шешімінің дұрыстығын белгілемейді.
16 Өлшеу арналарына айқын құрастырылған стресс нұсқаларын қолданыңыз
Стресс құрылымы сатып алу есебінің шығындары, нарық пен сектор қозғалыстары, оптимистік басқарушылық атрибуция және мәмілеге дейінгі нәтижелілік сақталуы жөніндегі таңдалған жорамалдарды өзгертеді. Біріктірілген нұсқа сол өзгерістерді бірге қолданады. 8-кесте және 3-сурет олардың шартты нәтижелерін көрсетеді. Соңғы модель тізілімі нақты нұсқалар мен модельдеу ауқымын анықтайды. Бақыланған сатып алулардан стресс жиілігі, ауырлығы немесе бірлескен ықтималдығы бағаланбаған.
| Көрсеткіш | Базалық | Сатып алу есебінің күшті әсері | Нарық ауытқуы | Оптимистік есептілік | Жоғары бастапқы нәтижелілік, орташаға жылдам қайту | Төртеуі бірге |
|---|---|---|---|---|---|---|
| Есепті операциялық пайда өзгерісінің жанама көрсеткіші | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Төленген бағаға қатысты есепті пайда өзгерісінің жанама көрсеткіші | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Мәмілеге дейінгі бақыланған деңгейге қатысты ақша ағыны өзгерісі | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Салалық индекспен түзетілген ақша ағыны | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Басшылық түзеткен авторлық операциялық жанама көрсеткіш | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Жоспарға қатысты тіркелген оң синергия және атрибуция | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Түзетілген синтетикалық нарық жанама көрсеткіші | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Әр нұсқада 60 мәміледен тұратын 500 когортаның орташа мәні.
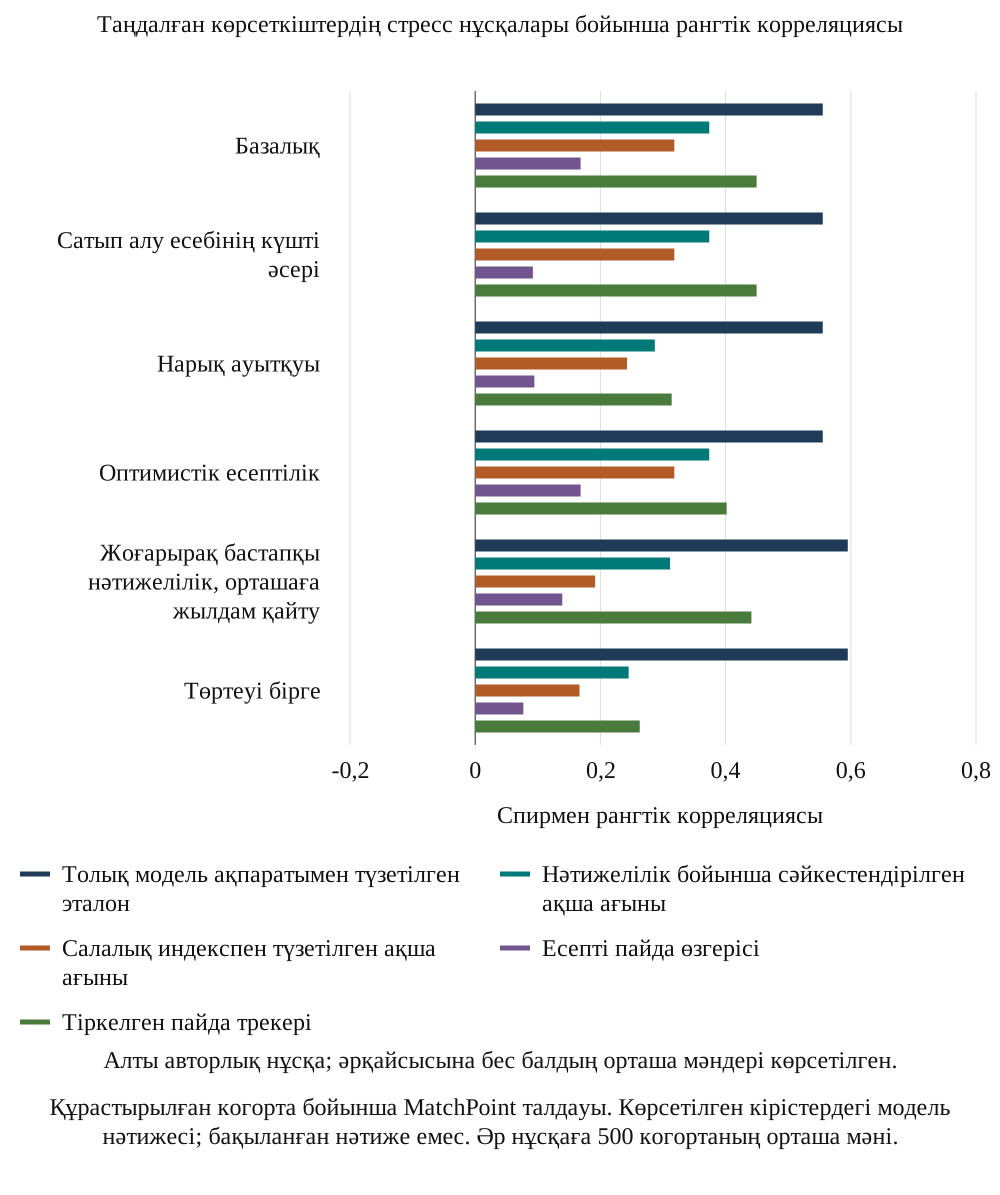
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек аша да аласыз.
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Әр нұсқаға 500 когортаның орташа мәні.
Бухгалтерлік әсері күшті нұсқада орташа рангтік корреляциялар операциялық пайда өзгерісінің жанама көрсеткіші үшін 0,09, түзетілмеген ақша үшін 0,20, сәйкестендірілген ақша үшін 0,37. Нарық ауытқуы нұсқасында түзетілмеген, салалық индекспен түзетілген және сәйкестендірілген ақша статистикалары тиісінше 0,10, 0,24 және 0,29. Оптимистік есептілік нұсқасы басқарушылық түзетілген жанама көрсеткіш үшін 0,06 және трекер үшін 0,40 береді. Жоғары бастапқы нәтижелілік пен орташаға жылдам қайту нұсқасында салалық индекспен түзетілген ақша мен сәйкестендірілген ақша 0,19 және 0,31 береді. Біріктірілген нұсқа сәйкестендірілген ақшаға, трекерге және пайда жанама көрсеткішіне тиісінше 0,25, 0,26 және 0,08 береді. Бұлар нақты нұсқалар тізілімі аясындағы модельге шартты ранг статистикалары.
17 Модель диагностикасын мәміле тобына қолжетімді тексерулерден ажыратыңыз
Диагностика кестесі эксперименттің белгілі жасырын интеграция нәтижесі мен құрастырылған факторларын қолданып өзгерісті бөледі. Бұл модель көрсеткіштерінің нұсқалар арасында неге өзгеретінін түсіндіруге көмектеседі. Бірнеше баған нақты сатып алу талдаушысына қолжетімсіз ақпаратты, соның ішінде шынайы контрфактілік сценарийді немесе шынайы интеграция құнын қолданады. Бұлар модельдеу диагностикасы. Оларды клиент тізілімінде бірден есептелетін себептілік тесті ретінде ұсынуға болмайды.
| Нұсқа | Бухгалтерлік шашырау / құн шашырауы | Нарық өзгерісі шашырауы / құн шашырауы | Салалық түзетілген өзгеріс пен мәмілеге дейінгі жоғары нәтижеліліктің корреляциясы | Басқарушылық түзету шашырауы / құн шашырауы | Earn-out есептік шығыны мен құн корреляциясы |
|---|---|---|---|---|---|
| Базалық | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Сатып алу есебінің күшті әсері | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Нарық ауытқуы | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Оптимистік есептілік | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Жоғары бастапқы нәтижелілік, орташаға жылдам қайту | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Төртеуі бірге | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. 500 когортаның орташа мәні. 2, 3 және 5 бағандар стандартты ауытқулардың іске асқан құнның стандартты ауытқуына қатынастары; 4-баған корреляция; 6-баған корреляция. Жасырын модельдеу диагностикасы. Шашырау толық кезеңнің ортақ дисконтталған кірістілік шкаласындағы мәмілелер арасындағы стандартты ауытқу; корреляциялар Пирсон корреляциялары. Бұл шамалар практикалық тізілімнен тікелей алынбайды.
Мәміле тобы заңды иеленген жазбалар шегінде бухгалтерлік салыстырып тексерулерді, құжатталған кері қосылатын түзетулерді және алдыңғы кезең операциялық көрсеткіштерін бақылай алады. Ол айқын көрсетілген бенчмарктерге сезімталдықты да зерттей алады. Осындай бақыланатын тексерулер сәйкессіздіктерді анықтай немесе атрибуцияға күмән келтіре алады. Нашар нәтижеліліктің себебін анықтауға қолданбас бұрын олар жеке расталуы тиіс. Мәмілеге дейінгі нәтижелілікпен теріс байланыстың бірнеше түсіндірмесі болуы мүмкін; оның ішінде орташаға қайту және қамтылмаған сипаттар бар.
Ұсынылған директорлар кеңесі пакеті әр диагностиканы оның ақпарат талабымен белгілейді. Тек модельге тән диагностика техникалық қосымшада немесе сезімталдық талқылауында қалады. Операциялық ерекшелік нақты бастапқы жазбаны, есептеуді және шолушыны анықтайды. Бұл бөлу құрастырылған эксперименттің түсіндірілетін жіктеуіне негізсіз эмпирикалық мәртебе беруден сақтайды.
18 Жалпы синергия мәлімдемелері мен іске асыру шығынының өзара әсерін тексеріңіз
Синергия трекері құрастырылған жоспарға қатысты жалпы әрекеттерді тіркейді және белгіленген ақшалай шығындарды қамтымайды. Сондықтан шығын мен синергия байланысы өзгерсе, оның таза интеграция құнымен байланысы да өзгереді. 10-кесте модель жорамалдары аясында сол байланысты өзгертеді. Нәтиже өлшеу шекарасын көрсетеді: жалпы пайда трекері мен таза ақша нәтижесінің алымдары әртүрлі және олар бірдей мәмілелерді әртүрлі реттей алады.
| Көрсеткіш | Шығын жүктемесі 0,0 | Шығын жүктемесі 0,6 | Шығын жүктемесі 1,2 | Шығын жүктемесі 1,8 |
|---|---|---|---|---|
| Толық модель ақпаратымен түзетілген эталон | 0.70 | 0.57 | 0.39 | 0.30 |
| Ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | 0.51 | 0.38 | 0.24 | 0.18 |
| Жоспарға қатысты тіркелген оң синергия және атрибуция | 0.48 | 0.45 | 0.34 | -0.02 |
| Есепті операциялық пайда өзгерісінің жанама көрсеткіші | 0.26 | 0.16 | 0.09 | 0.11 |
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. 60 мәміледен тұратын 300 когортаның орташа мәні. Шығын көлбеулігі: базалық ақша ағынының жылдарымен көрсетілген интеграция шығынының синергия үлесіне қатысты авторлық коэффициенті; базалық мәні 0,6.
Көрсетілген шығын көлбеулігі нұсқалары модель трекерінің, сәйкестендірілген ақша көрсеткішінің және толық модель ақпаратымен түзетілген эталонның авторлық өзгерістерге қалай жауап беретінін көрсетеді. Толық ақпаратпен түзетілген қатар өз шуын сақтайды және жоғарғы шек емес. Эксперимент нақты сатып алулар үшін бағаланған шығын көлбеулігін ұсынбайды. Практикалық нәтижелер картасы жалпы әрекеттерді, тиісті ақша шығындарын және одан шығатын таза ақша бағасын жеке салыстырып тексерілетін бағандарда сақтай алады.
19 Кейінгі терезелерді интеграция ақша ағынының бөлек нысаналы шамалары ретінде түсіндіріңіз
Бақылау терезесі эксперименті аяқталғаннан кейінгі бірінші жылды, бірінші жылдан екінші жылға дейінгі, бірінші жылдан үшінші жылға дейінгі және екінші жылдан үшінші жылға дейінгі кезеңдерді зерттейді. Ол толық үшжылдық тұрақты дисконтталған интеграция нәтижесімен келісімді және әр терезенің өз нәтижесімен келісімді бөлек көрсетеді. Бұлар түрлі сұрақтары бар аталған панельдер. Бірдей бастапқы модельденген мәміле тарихы барлық терезелерге негіз болады. Алып тасталған бірінші жылдың салыстырып тексеруі оның интеграция шығыны мен кез келген ерте іркілісін сақтайды.
| Көрсеткіш | 1-жылдан кейін | 2-жылдан кейін | 3-жылдан кейін | Тек 2 жылдан 3 жылға дейін |
|---|---|---|---|---|
| Есепті операциялық пайда өзгерісінің жанама көрсеткіші | -0.03 | 0.05 | 0.16 | 0.23 |
| Мәмілеге дейінгі бақыланған деңгейге қатысты ақша ағыны өзгерісі | 0.01 | 0.09 | 0.19 | 0.26 |
| Салалық индекспен түзетілген ақша ағыны | 0.04 | 0.18 | 0.33 | 0.41 |
| Ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | 0.03 | 0.20 | 0.38 | 0.48 |
| Жоспарға қатысты тіркелген оң синергия және атрибуция | 0.16 | 0.31 | 0.45 | 0.49 |
| Толық модель ақпаратымен түзетілген эталон | 0.05 | 0.30 | 0.56 | 0.64 |
Автордың құрастырылған модель талдауы. Бірдей толық бастапқы тарих барлық төрт терезенің негізі. Негізгі салыстыру толық үшжылдық тұрақты дисконтталған интеграция нәтижесін қолданады; бөлек белгіленген нәтижелер әр терезенің өз нәтижесін қолданады. Қайталау үлестірімінің процентильдері мен Монте-Карло стандартты қателері бөлек статистикалар. Толық кезеңнің тұрақты нысаналы шамасы.
| Көрсеткіш | 1-жылдан кейін | 2-жылдан кейін | 3-жылдан кейін | Тек 2 жылдан 3 жылға дейін |
|---|---|---|---|---|
| Есепті операциялық пайда өзгерісінің жанама көрсеткіші | 0.20 | 0.14 | 0.16 | 0.24 |
| Мәмілеге дейінгі бақыланған деңгейге қатысты ақша ағыны өзгерісі | 0.13 | 0.13 | 0.19 | 0.27 |
| Салалық индекспен түзетілген ақша ағыны | 0.26 | 0.24 | 0.33 | 0.43 |
| Ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | 0.27 | 0.27 | 0.38 | 0.50 |
| Жоспарға қатысты тіркелген оң синергия және атрибуция | -0.05 | 0.14 | 0.45 | 0.54 |
| Толық модель ақпаратымен түзетілген эталон | 0.38 | 0.39 | 0.56 | 0.67 |
Автордың құрастырылған модель талдауы. Әр баған өзінің көрсетілген ақша терезесі мен нысаналы шамасын қолданады. Бірдей модельденген тарих осы өлшемдерді береді. Толық кезең ақшасы мен бірінші жыл шығындары бөлек тіркелген; бағандар бір ортақ нәтижені бағаламайды. Терезенің бөлек нысаналы шамасы; алып тасталған бірінші жыл ақшасы толық тізілімде сақталған.
4-суреттің негізгі панелі үміткер өлшемдерді толық кезеңнің бірдей нысаналы шамасымен салыстырады. Оның қосымша кестесі терезелердің өз нысаналы шамалары мен статистикаларын да тіркейді. Қайталаулардың эмпирикалық процентильдері мен Монте-Карло белгісіздігі бөлек белгіленген. Синергияның өсу жолы, бастапқы шығындар және дисконттау ережесі құрастырылған кірістер. Демек олардың кейінгі бақылау терезесіне әсері модельге шартты.
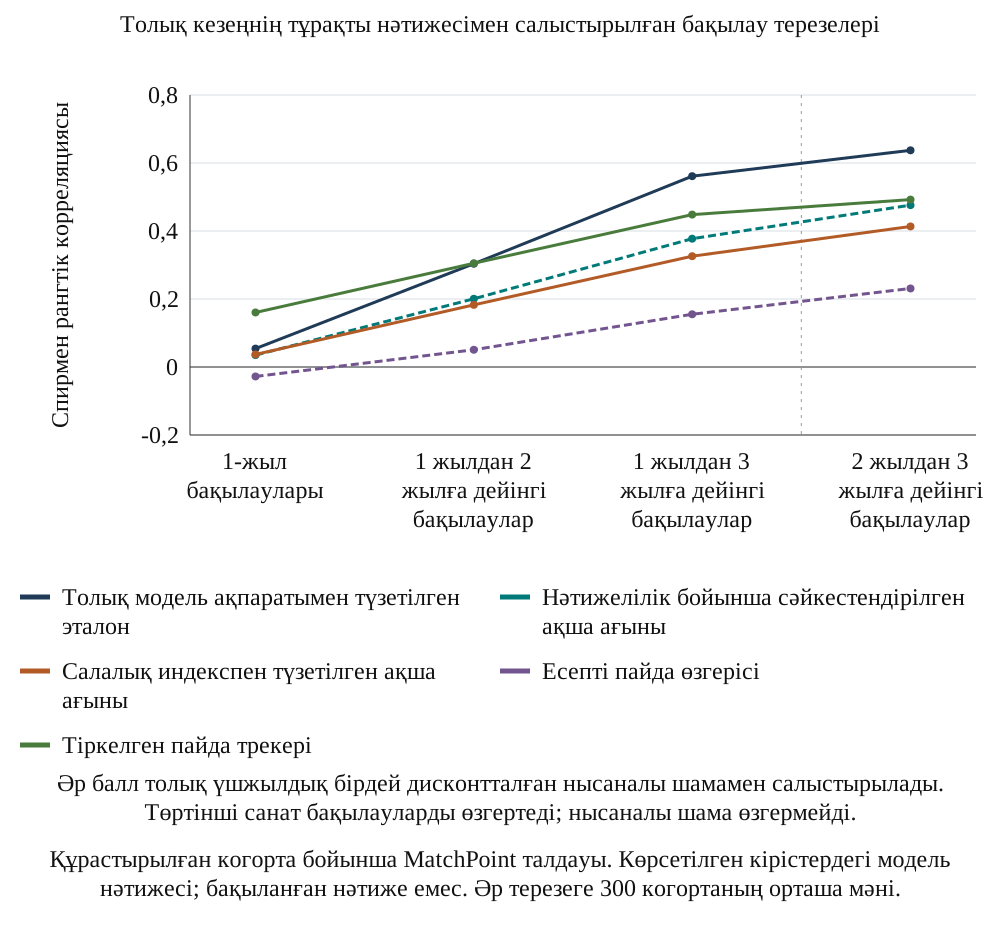
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек аша да аласыз.
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Әр терезеге 300 когортаның орташа мәні.
Кейінгі терезе нәтижесінің таңбасы толық кезең нәтижесінен өзгеше болуы мүмкін. Детерминдік модель мысалында бірінші жылдың таза ақшасы теріс USD 9,3 млн, кейінгі жылдар жиыны оң USD 2,4 млн, сондықтан барлық үш жыл бойынша дисконттауға дейін теріс USD 6,9 млн қалады. Бұл автор құрастырған шамалар қайта қаралған модельдің арифметикалық тексеруіне бағынады. Директорлар кеңесі пакеті кейінгі терезе нәтижесін де, мәміле басталғаннан бергі нәтижені де сақтайды.
20 Таңдалған когорта көлемдері бойынша қайталау өзгергіштігін көрсетіңіз
Когорта көлемі эксперименті берілген дерек жасау процесі мен бенчмарк құрылымын сақтай отырып құрастырылған сатып алулардың таңдалған сандарын салыстырады. Ол орташа ранг статистикасын, қайталаулардың эмпирикалық процентильдерін және таңдалған бір жанама көрсеткіштің модель нәтижесіне екіншісінен жақынырақ реттеу жиілігін көрсетеді. Соңғы модель тізілімі көлемдер бойынша қолданылған бақылау үміткерлері пулын және қайталау санын белгілейді.
| N | Пайда бойынша орташа мән | Пайда: p05 пен p95 аралығы | Сәйкестендіру бойынша орташа мән | Сәйкестендіру: p05 пен p95 аралығы | Жұпталған айырманың MCSE көрсеткіші | Озып шығу жиілігі |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 пен 0,54 аралығы | 0.34 | -0,13 пен 0,70 аралығы | 0.0143 | 76% |
| 30 | 0.14 | -0,19 бен 0,47 аралығы | 0.35 | 0,05 пен 0,61 аралығы | 0.0102 | 87% |
| 60 | 0.15 | -0,07 мен 0,37 аралығы | 0.37 | 0,17 мен 0,57 аралығы | 0.0070 | 94% |
| 120 | 0.16 | 0,00 мен 0,32 аралығы | 0.38 | 0,22 мен 0,51 аралығы | 0.0049 | 98% |
| 240 | 0.17 | 0,06 мен 0,27 аралығы | 0.38 | 0,27 мен 0,47 аралығы | 0.0034 | 100% |
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Әр көлемдегі 400 когортаның орташа мәні және 5-ші мен 95-ші процентильдері. Соңғы баған сәйкестендірілген ақша ағынының рангтік корреляциясы жоғары когорталар үлесін көрсетеді. Қамтылуы қамтамасыз етілген 300 тұрақты бақылау бірлігі; бастапқы деректердің кірістірілген бөліктері көлемдерді жұптайды. Жиіліктер мен модель ауқымдары практикалық статистикалық қуатты немесе ең аз іріктемені анықтамайды.
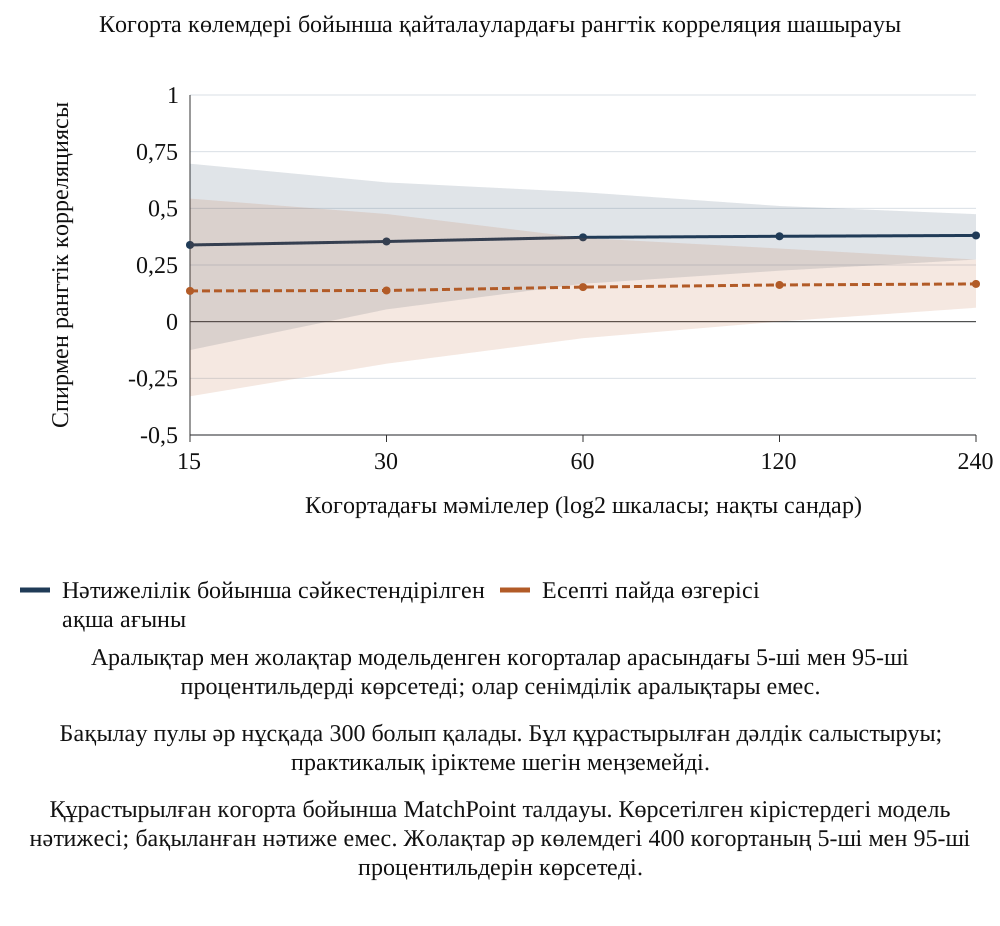
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек аша да аласыз.
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Жолақтар әр көлемдегі 400 когортаның 5-ші мен 95-ші процентильдерін көрсетеді.
Бұл жиіліктер мен процентиль ендері құрастырылған экспериментті сипаттайды. Олар нақты зерттеуге алпыс не 120 сатып алу ең аз қажет деп белгілемейді, шағын сатып алушы өз тарихынан үйрене алмайтынын дәлелдемейді және эмпирикалық ықпал әсері үшін статистикалық қуат есебі емес. Нақты іріктеме көлемін талдау берілген нысаналы шаманы, құрылымды, кластерлеуді, әсер көлемін, жетіспейтін деректер жорамалдарын және қате критерийлерін талап етеді. Үлкенірек келісімге негізделген зерттеу жобаланғанға дейін пилот осы кірістер жөнінде ақпарат бере алады.
21 Іріктемелі бақылауды және салмақтаудың шектерін ашыңыз
Іріктемелі бақылау эксперименті мәміленің бақыланып қалу ықтималдығын құрастырылған нәтиже мен көлемге тәуелді етеді. Содан кейін толық когортаны бақыланған ішкі жиынмен және айқын анықталған салмақталған бағалауыштармен салыстырады. Модельденген механизм практика маманы тікелей қалпына келтіре алмайтын нәтиже ақпаратын қамтиды. Мақсаты: жеткіліксіз предикторларға негізделген салмақтар елеулі ығысуды қалдыруы мүмкін екенін қоса, жарияланған орташа мәннің осы механизмге сезімталдығын ашу.
5a және 5b теңдеулерінде o_i бақылауды білдіреді, v_i құрастырылған интеграция нәтижесі, x_i көрсетілген көлем сипаты; коэффициенттер бақылау механизмін анықтайды. Көрсетілген кері ықтималдық есебі нормаланған салмақталған орташа мән. Оны нақты жетіспейтін нәтижелерге қолдану сәйкестендіру жорамалдарын және жеткілікті бақылау ықтималдықтарын талап етеді. Таңдалған ықпал әсерлері дереккөзі салмақтау әдістеріне негіз береді [13]; ол осы жетіспейтін мәмілелер моделін немесе оның ұсынылған операциялық қолданысын растамайды.
14-кесте және 6-сурет 400 құрастырылған когорта бойынша толық популяцияның орташа мәнін, бақыланған іріктеменің салмақталмаған орташа мәнін және бес салмақталған сезімталдық бағасын көрсетеді. Салмақталған бағалар тек көлемді, көлемді үш синтетикалық сигнал жүктемесінің әрқайсысымен немесе модельге белгілі бақылау ықтималдығын пайдаланады. Нәтиже мәмілеге дейінгі актив бірлігіне шаққандағы дисконтталмаған үшжылдық таза интеграция ақша кірістілігі деп айқын көрсетілген. Бағалармен бірге жарамды қайталау сандары, сәйкестендірудің алып тасталған жағдайлары және салмақ диагностикасы беріледі.
| Бағалауыш | Орташа жасырын ақша кірістілігі | Орташа ығысу, п.т. | Бағаның MCSE көрсеткіші, п.т. | Жарамды R |
|---|---|---|---|---|
| Практикалық зерттеуде қолжетімсіз толық жасырын популяция | 0.06% | 0.00 | 0.0067 | 400 |
| Бақыланған іріктеме, салмақталмаған | 0.44% | 0.38 | 0.0080 | 400 |
| Бақыланған іріктеме, бейімделген көлем салмақтары | 0.45% | 0.39 | 0.0079 | 400 |
| Бақыланған іріктеме, көлем және синтетикалық ерте сигнал жүктемесі 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Бақыланған іріктеме, көлем және синтетикалық ерте сигнал жүктемесі 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Бақыланған іріктеме, көлем және синтетикалық ерте сигнал жүктемесі 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Бақыланған іріктеме, белгілі жасырын бақылау ықтималдығының салмақтары | 0.07% | 0.01 | 0.0099 | 400 |
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. 120 мәміледен тұратын 400 когортаның орташа мәні. Іске асқан құн: бірінші жылдан үшінші жылға дейінгі дисконтталмаған ақшадан интеграция шығынын шегеру, мәмілеге дейінгі активтер базасының пайызы ретінде. Актив бірлігіне шаққандағы жасырын дисконтталмаған кірістілік; іріктеу мен жүктеме жорамалдары жетіспейтін деректердің эмпирикалық сәйкестендірілуін белгілемейді.
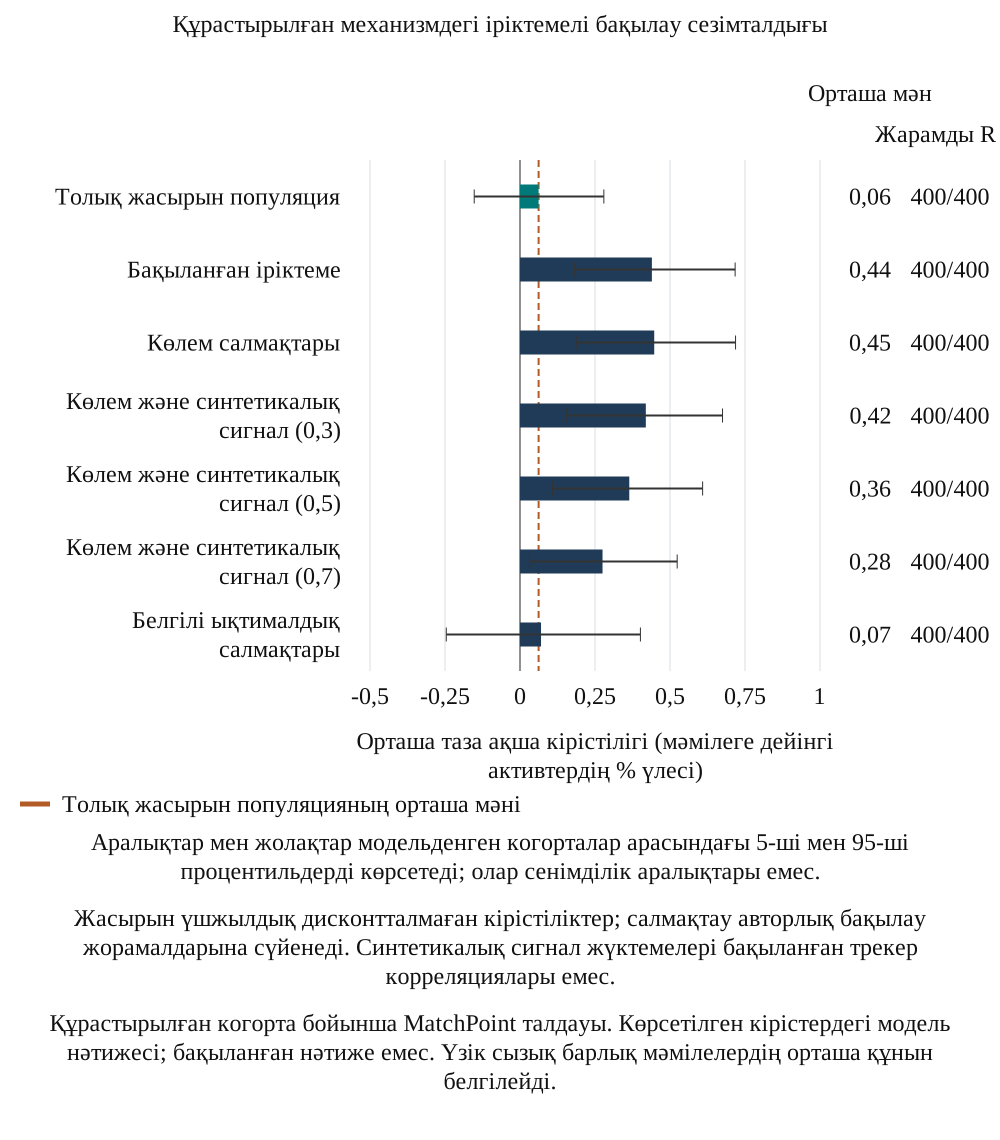
Суретті толық өлшемде оқу үшін көлденең жылжытыңыз. Толық өлшемді суретті бөлек аша да аласыз.
Құрастырылған когорта бойынша MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Үзік сызық барлық мәмілелердің орташа құнын белгілейді.
Жасырын интеграция нәтижесінен жасалған ерте балл синтетикалық сезімталдық айнымалысы. Ол бірінші жылдың бақыланған трекері емес және тиісінше белгіленген. Шынайы бақылау ықтималдығын қолданатын эталон практика маманына қолжетімсіз модель білімін пайдаланады. Бұл эксперименттегі ығысудың азаюы сол құрылымдарға шартты болып қалады. Нақты тізілім сәтсіз, сатылған және жабылған жұмыс бағыттарын сақтап, жетіспейтін бақылауларды ашуы тиіс; салмақтау жұмысы өзінің қамту және сезімталдық талдауын талап етеді.
22 Эмпирикалық зерттеуге арналған жазбалар мен сәйкестендіру жорамалдарын белгілеңіз
Кейінгі эмпирикалық зерттеуге күні көрсетілген сатып алу тізілімі, бірізді ақша және бухгалтерлік жазбалар, жұмыс бағыттарының тарихы және анықталған салыстыру құрылымы қажет болады. Нысаналы популяция мен қол қойылған, бірақ аяқталмаған мәмілелерді өңдеу аяқталған интеграциялардан бөлек белгіленуі тиіс. Мақала анықтамасы бойынша аяқталмаған сатып алудың аяқталғаннан кейінгі интеграция нәтижесі болмайды. Сәтсіз немесе сатылған аяқталған интеграциялар бақыланған тарихы мен жетіспейтін деректері тіркелген күйде тиісті аяқталу когортасының бөлігі болып қалады.
| Элемент | Спецификация | Мақсат |
|---|---|---|
| Бірлік және тізілім | Белгіленген терезедегі барлық жарамды аяқталған интеграциялар; қол қойылған және аяқталмаған мәмілелер популяциясы бөлек | Нысаналы популяцияны анықтау және сәтсіз не сатылған аяқталған жағдайларды сақтау |
| Уақыт белгілері | Қол қою, аяқталу, өлшеу кезеңінің жабылуы, әр есепті сан және әр қайта есептеу | Қай уақытта қандай ақпарат белгілі болғанын бекіту |
| Ақша ағындары тізілімі | Сатып алынған бизнестің айлық операциялық ақшасы, интеграция шығындары және сатып алу есебі баптары есепті пайдамен салыстырып тексеріледі | Ақша ағынын бухгалтерлік есептен ажырату |
| Контрфактілік сценарий | Алдын ала белгіленген салалық қатар және нәтиже алдындағы ақпаратқа негізделген орындалатын нәтижелілік бойынша бақылау сәйкестендіру ережесі | Нәтижеден кейін таңдалған бенчмарктерді болдырмау |
| Басқарушылық жазбалар | Трекердің тапсырылған күйдегі жазбалары: жоспар, орындалған әрекеттер және атрибуция ережесі | Трекерді ақша ағынымен салыстырып тексеру |
| Рандомизацияланған бөлік | Сатып алушы бірнеше салыстырмалы интеграция жүргізсе, бір өлшеу не есептілік тәжірибесін кездейсоқ тағайындау | Көрсетілген құрылым жорамалдары бойынша тағайындалған есептілік тәжірибесінің әсерін бағалау |
| Іріктеме құрылымы | Алдын ала белгіленген сұрақ үшін пилот ақпаратына негізделген қуат немесе дәлдік талдауы | Модельге тән когорта шегін тікелей көшірмеу |
| Деректерді басқару | Рұқсат етілген жазбалар, тиісті құқықтық негіз, құпиялылық және қажет жерде контрагент рұқсаттары | Маманданған кеңеспен нақты мәмілеге қатысты заңды қолжетімділікті растау |
MatchPoint ұсынған құрылым. Осы мақала үшін тиісті юрисдикцияның деректерді қорғау және құпиялылық заңдары қаралмады; оларды заңгер растауы тиіс.
Рандомизацияланған есептілік тәжірибесі пилоты өзінің құрылым шарттарында тағайындалған тәжірибенің әсерін бағалай алады. Ол бизнесті сатып алу немесе интеграциялау әсерінен басқа сұраққа жауап берер еді. Жорамалдары тексеріле алса, бақылаулық және квазиэксперименттік құрылымдарды да қарастыруға болады. Олардың ешқайсысы сатып алушыға қолжетімді жазбалар үшін автоматты түрде жарамды емес. Іріктеу, жанама таралу әсерлері, өлшеу өзгерістері және басқарушылық шешімдер мен кейінгі нәтижелердің өзара байланысы айқын қаралуы тиіс.
Ұсынылған талдау жоспары нәтижелер қаралмас бұрын нысаналы шаманы, бақылау терезесін, талдау бірлігін, салыстыру ережесін, жетіспейтін деректерді өңдеуді және негізгі нәтижелерді анықтайды. Деректерге қолжетімділік, құпиялылық, қолданылатын құқықтық негіздер мен контрагент рұқсаттары маман растауын талап етеді. Зерттеу іріктеме көлемі немесе жалпыланатын нәтижелер туралы мәлімдемеден бұрын орындалу мүмкіндігі пилотын көрсете алады. Осы мақала мұндай мәміле жазбаларының ешқайсысын алған жоқ және аяқталған эмпирикалық растауды көрсетпейді.
23 Директорлар кеңесі пакетін бастапқы жазбалармен салыстырып тексеріңіз
Интеграция құны туралы директорлар кеңесі құжаты төрт нәрсені қатар көрсетуі тиіс: интеграция шығыны бөлек көрсетілген біріктірілген бизнес ақша тізілімі; әр сатып алу есебі бабы аталған, сол тізілімнен есепті пайдаға салыстырып тексеру; бенчмаркі мен сәйкестендіру ережесі бар контрфактілік сценарий; басшылықтың жазбасы ретінде белгіленген трекер. Құжат қай терезе есептелетінін, өлшеу кезеңі ережелері бойынша бірінші жылдың қай баптары алдын ала екенін [1] және жария аралық қорытындылардың қайсысы басшылық анықтаған нәтижелілік көрсеткіші анықтамасына сай келіп, ұйымның есептілік жүйесінде тиісті салыстырып тексеруді талап ететінін айтуы тиіс. IFRS 18 2027 жылғы 1 қаңтарда немесе одан кейін басталатын жылдық кезеңдерге қолданылады; ерте қолдануға рұқсат етіледі; нақты ұйымның қабылдауы мен көрсеткіш жіктелуі растауды қажет етеді [6, 7].
Директорлар кеңесі пакеті салыстырып тексерілген тіркелген ақша ағынын, бағаланған қосымша соманы және таңдалған салыстыру жолына сезімталдықты ажыратады. Құрастырылған эксперимент аталған нұсқалардағы ранг статистикалары мен ақшалай бағалардың шартты айырмаларын көрсетеді. 9-кесте бақыланған сатып алуда қолжетімсіз шамаларды қоса, модельге белгілі ақпарат арқылы сол нұсқаларды бөледі. Ықтимал түсіндірмелерді зерттеу үшін мәміле тобына бөлек расталған бақыланатын тексерулер мен нақты мәміле дәлелдері қажет. Ұсынылған операциялық тізілім әр елеулі мәлімдеме үшін бастапқы жазбаларды, шолушыны және шешілмеген атрибуцияны анықтайды.
Ұсынылған операциялық тізілімді қалыпты дерек құралдарымен енгізуге немесе AI көмегімен ақпарат алуды пайдаланып бағалауға болады. Әр қабылданған сома бастапқы сілтемесін, есептеу ережесін және адам мақұлдауын сақтайды. Мақала екі тәсілдің ешқайсысынан еңбек, қате немесе шығынның өлшенген азаюын көрсетпейді. Мұндай енгізуді бағалау үшін бөлек бақыланатын пилот қажет. Практикалық бөлімдер ақпарат алу, арифметика және атрибуция шешімдерінің қадағалануын сақтау жолын белгілейді.
24 Ұсынылған жүйені мәміленің нақты шешім қабылдау өкілеттіктері аясында қолданыңыз
Аяқталғанға дейін ұсынылған өлшеу регламенті бастапқы инвестициялық негіздемені, ақша шекарасын, бенчмарк ережесін және қолжетімді жазбаларды тіркейді. Аяқталу сәтінде бастапқы идентификаторларды, қаражат ағынын салыстырып тексеруді, бухгалтерлік тарихты және интеграция бюджеттерін сақтайды. Кейінгі нәтижелер картасы операциялық әрекеттерді, бухгалтерлік әсерлерді, сыртқы ақша ағынын, бағаланған қосымша ақшаны және шешілмеген атрибуцияны бөлек дәлел күйлері ретінде көрсетеді.
Бірінші жылдықтан кейін шолу бақылау терезесін ұзартып, пайданың сақталуын зерттей алады. Толық кезең интеграция шығындары мен бастапқы негіздеме көрініп тұрады. Контрфактілік сценарий, ауқым немесе болжам өзгерістері күні көрсетілген мақұлдау алады. Шарттық earn-out, сыйақы немесе ковенант есебі өзінің қолданылатын анықтамасын, түзету ережелерін және дауды шешу рәсімін қолдана береді. Интеграция құнының аналитикалық бағасы қажет жерде бөлек салыстырып тексерілген кіріс береді.
Ұсынылған басқару процесі әр елеулі шолуды шешіммен, аталған жауапты тұлғамен және оны қайта қарауға қажетті дәлелмен аяқтайды. Жұмыс бағыты жалғасуы, өзгеруі немесе жабылуы мүмкін. Оның тарихи шығындары мен нәтижелері тиісті сатып алу когортасында қалады. Жетіспейтін жазбалар не шешілмеген атрибуция шешімді өзгерте алса, қосымша зерттеу нақты мүмкіндік болады. Жүйенің қолданысы мен нәтижелері фирманың өз мәмілелерінде бағалауды талап етеді.
25 Қайта өндіру бақылауларын, растау шектерін және келесі дәлел қадамын көрсетіңіз
Ғылыми есептеу өзінің бапталған кірістерін, бастапқы кездейсоқ мәндерін, есептеулерін, аралық нәтижелерін және сандық тексерулерін тіркейді. Бақылаулар берілген тепе-теңдіктерді және модель нәтижелерінің белгілеріне сәйкестігін тексереді. Оларға бірізді өлшем бірліктері, уақыт, бенчмарк ауқымы, детерминдік мысал арифметикасы және қайталау өзгергіштігін ұсыну кіреді. Өткен бақылау осы іске асырудың тексерілген қасиетін белгілейді; сатып алу процесінің эмпирикалық калибрленуін бермейді.
| Ғылыми бақылау | Нақты орындалу саны | Ең үлкен қалдық | Жол берілетін ауытқу |
|---|---|---|---|
| Тұрақты мән үшін Спирмен корреляциясы анықталмайды | 1 | Қолданылмайды | логикалық |
| Жарамсыз бастапқы Спирмен кірістері анықталмаған күйде қалады | 6 | Қолданылмайды | логикалық |
| Тең мәндердегі орташа ранг тепе-теңдігі | 1 | 0.000000000000 | 0.0 |
| Нөлдегі стандартты қалыпты үлестірім функциясы | 1 | 0.000000000000 | 0.0 |
| Шығынды бөлу қосындысы бірге тең | 1 | 0.000000000000 | 1e-15 |
| Авторлық өсу жолы жарияланған | 1 | Қолданылмайды | логикалық |
| N=3 кезіндегі тең мәндердің кездейсоқ дәл келу күтімі | 1 | 0.000000000000 | 1e-12 |
| N=4 кезіндегі тең мәндердің кездейсоқ дәл келу күтімі | 1 | 0.000000000000 | 1e-12 |
| Есептік мысалдағы пайда мен ақшаны салыстырып тексеру | 1 | 0.000000000000 | 1e-12 |
| Есептік мысалдың толық кезең ақшасы бірінші жыл шығынын қамтиды | 1 | 0.000000000000 | 1e-12 |
| Өзге таза активтер туралы айқын жорамалы бар есептік бөлу | 1 | 0.000000000000 | 1e-12 |
| Earn-out қайта бағалауы есеп айырысу ақшасы туралы мәлімдемесіз телескоптық қосындыға келтіріледі | 1 | 0.000000000000 | 1e-12 |
| Шусыз индекстік түзету нарық өзгерісін алып тастайды | 1 | 0.000000000000 | 1e-12 |
| Қамтуы бар шусыз сәйкестендіру нарық өзгерісін алып тастайды | 1 | 0.000000000000 | 1e-12 |
| Шусыз ақша өзгерісі базалық деңгеймен түзетілген нарық құрамдасын қамтиды | 1 | 0.000000000000 | 1e-12 |
| Көрсеткіштің қайталанған таза проекциясы: толық модель ақпаратымен түзетілген эталон | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: салалық индекспен түзетілген ақша ағыны | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: мәмілеге дейінгі бақыланған деңгейге қатысты ақша ағыны өзгерісі | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: басшылық түзеткен авторлық операциялық жанама көрсеткіш | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: есепті операциялық пайда өзгерісінің жанама көрсеткіші | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: төленген бағаға қатысты есепті пайда өзгерісінің жанама көрсеткіші | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: жоспарға қатысты тіркелген оң синергия және атрибуция | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: түзетілген синтетикалық нарық жанама көрсеткіші | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: түзетілмеген синтетикалық нарық жанама көрсеткіші | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: жасырын құнға тәуелді синтетикалық құнсыздану мәртебесі белгісі | 1 | 0.000000000000 | 0.0 |
| Көрсеткіштің қайталанған таза проекциясы: кездейсоқ рейтинг эталоны | 1 | 0.000000000000 | 0.0 |
| Жасырын құн шашырауы нөл болса, диагностика анықталмайды | 1 | Қолданылмайды | логикалық |
| Талданған әр мәмілеге бес бақылау бірлігі | 6900 | Қолданылмайды | логикалық |
| Барлық сәйкестендірулер секторды сақтайды | 6900 | Қолданылмайды | логикалық |
| Барлық сәйкестендірулер аяқталу жылы тобын сақтайды | 6900 | Қолданылмайды | логикалық |
| Әр мәмілеге бес бөлек бақылау бірлігі | 6900 | Қолданылмайды | логикалық |
| Сәйкестендірулер алдыңғы кезеңнің ең жақын бес балы бойынша жасалған | 6900 | Қолданылмайды | логикалық |
| Интеграция әсері: бақыланған жолдан интеграциясыз жолды шегеру | 6900 | 0.000000000000 | 1e-12 |
| Пайда жанама көрсеткіші бухгалтерлік баптар шегерілген таза ақша өзгерісіне тең | 6900 | 0.000000000000 | 1e-12 |
| Толық дисконтталған нысаналы шама қайта есептеледі | 6900 | 0.000000000000 | 1e-12 |
| Толық дисконтталмаған нысаналы шама бірінші жыл қалдығын сақтайды | 6900 | 0.000000000000 | 1e-12 |
| Толық дисконтталған нысаналы шама бірінші жыл қалдығын сақтайды | 6900 | 0.000000000000 | 1e-12 |
| Нарық өзгерісі диагностикасы базалық деңгейді шегеруді қамтиды | 6900 | 0.000000000000 | 1e-12 |
| Шекті оң долларлық активтер масштабтары | 6900 | Қолданылмайды | логикалық |
| Шекті генерациялау жолдары | 6900 | Қолданылмайды | логикалық |
| Earn-out бағалау ықтималдықтары бірлік аралықта | 6900 | Қолданылмайды | логикалық |
| Мерзімі шектеулі амортизация құрамдасының тепе-теңдігі | 6900 | 0.000000000000 | 1e-12 |
| Үміткерлердің шекті балдары | 13800 | Қолданылмайды | логикалық |
| Дисконтталған доллар мен кірістілікті масштабтау: толық модель ақпаратымен түзетілген эталон | 6900 | 0.000000000000 | 1e-09 |
| Дисконтталған доллар мен кірістілікті масштабтау: ақша ағыны өзгерісі, сол сектор мен аяқталу жылы тобындағы нәтижелілік бойынша сәйкестендірілген бес бақылау бірлігі | 6900 | 0.000000000000 | 1e-09 |
| Дисконтталған доллар мен кірістілікті масштабтау: салалық индекспен түзетілген ақша ағыны | 6900 | 0.000000000000 | 1e-09 |
| Дисконтталған доллар мен кірістілікті масштабтау: мәмілеге дейінгі бақыланған деңгейге қатысты ақша ағыны өзгерісі | 6900 | 0.000000000000 | 1e-09 |
| Дисконтталған доллар мен кірістілікті масштабтау: басшылық түзеткен авторлық операциялық жанама көрсеткіш | 6900 | 0.000000000000 | 1e-09 |
| Дисконтталған доллар мен кірістілікті масштабтау: есепті операциялық пайда өзгерісінің жанама көрсеткіші | 6900 | 0.000000000000 | 1e-09 |
| Шынайы дисконтталған доллар мен кірістілікті масштабтау | 6900 | 0.000000000000 | 1e-09 |
| Терезе проекциялары толық нысаналы шаманы дәл ортақ пайдаланады | 1200 | 0.000000000000 | 0.0 |
| Іріктеудің шекті жарамды бағалары | 2800 | Қолданылмайды | логикалық |
| Іріктеу салмақтарының ESS көрсеткіші іріктеме шегінде | 2800 | Қолданылмайды | логикалық |
| Автор белгілеген бақылау ықтималдықтары нөлден қатаң үлкен және бірден қатаң кіші | 400 | Қолданылмайды | логикалық |
| Толық популяция іріктеу эталонының өзіндік қатесі нөл | 400 | 0.000000000000 | 0.0 |
| Диаграммалардың алты сандық дерек жиыны | 1 | Қолданылмайды | логикалық |
| Дереккөз ауқымындағы жеті бухгалтерлік жол | 1 | Қолданылмайды | логикалық |
MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; бақыланған нәтиже емес. Тек орындалған тепе-теңдіктер, қамту және статистиканы өңдеу. Шекті рейтинг бағыттары нәтиже болып табылады, міндетті өту шарттары емес.
Құрастырылған когорта, бухгалтерлік есептік шығындар көлемі, нарық процестері, басқарушылық атрибуция және іріктемелі бақылау механизмі жорамалдар. Толық модель ақпаратымен түзетілген эталон нақты сатып алуларда қолжетімсіз ақпаратты қолданады, ал рангтік корреляция салыстырулары анықталған нысаналы шамаға шартты. Ағымдағы бастапқы бухгалтерлік мәтіндер және 2026 жылғы қарашадағы қызметкерлер консультациясы өздерінің белгіленген фактілік ауқымына негіз береді. Таңдалған бұрынғы академиялық дереккөздер құжатталған нұсқасы мен оқу шектеулері аясында қолданылған. Ұйымға қолданылатын есептілік және шарттық талаптар растауды қажет етеді.
Келесі эмпирикалық қадам: алдын ала белгіленген өлшеу құрылымы бар, рұқсат етілген және орындалатын сатып алу тізілімі. Қоса берілген операциялық үлгілер ұсынылған ақша тізілімін, клиент когортасын, міндеттерді, кестені және пайда дәлелдерін анықтайды. Пилот жазбалардың салыстырып тексерілетінін және мәнді салыстыру деректерінің қолжетімділігін тексере алады. Мақала осы дайындықты және өзінің құрастырылған сезімталдық талдауын береді; бақыланған сатып алу нәтижелілігін көрсетпейді.
26 Бенчмаркті балама түсіндірмелер және шешілмеген құн аралығы арқылы тексеріңіз
Контрфактілік сценарий: сенімділігі оны құруға қолданылған ақпаратқа тәуелді белгіленген салыстыру. Ұсынылған шолу сатып алу негіздемесіндегі механизмнен басталады. Ортақ сатып алу платформасы анықталған сатып алулардың бағасына, санына немесе мәміле шығындарына әсер етуі тиіс. Айқаспалы сату жоспары анықталған клиенттердің тапсырыстарына әсер етуі тиіс. Жүйелер көші-қоны операциялық шығынға, қызмет сапасына, клиенттерді сақтауға және өзгерісті жүзеге асыруға қажетті ақшаға әсер етуі мүмкін. Бенчмарк тиісті механизм мен негізгі балама түсіндірмелерді қарау үшін таңдалады.
Нәтижелілік бойынша сәйкестендірілген бақылау бірлігі сатып алынған бизнестен өнім құрамымен, шарт ұзақтығымен, капитал қажеттілігімен немесе клиентке тәуелділігімен әлі де ерекшеленуі мүмкін. Сондықтан ұсынылған сәйкестендіру тізілімі нәтиже терезесіне дейін қолжетімді айнымалыларды, үміткерлер пулын, алып тастау ережелерін және таңдалған бақылау бірліктерін тіркейді. Үміткердің неге қабылданбағанын да жазады. Сатып алудан кейінгі нәтиже бойынша сәйкестендіру қаралатын нәтиженің ықпалындағы ақпаратты пайдаланар еді. Ұсынылған құрылым сол нәтижені оқымас бұрын ереже мен алдыңғы кезең кірістерін бекітеді.
Мақала негізгі пайда қаралмас бұрын таңдалған шектеулі сезімталдық пакетін ұсынады. Қажетті ақпарат қолжетімді болса, оған мәмілеге дейінгі бастапқы жоспар, салалық салыстыру және нәтижелілік бойынша сәйкестендірілген салыстыру кіруі мүмкін. Пакет әр бенчмарк бойынша бірдей ақша ауқымын, күндерді және шығынды өңдеуді көрсетеді. Сонда бағаланған пайда өзгерісін жанында көрсетілген салыстыру әдісіне жатқызуға болады. Ең үлкен үнемді беретін бенчмаркті таңдау осы түсіндіру тәртібін жояр еді.
Сезімталдық пакеті белгісіздіктің үш көзін ажырата алады. Ақша жазбаларының белгісіздігі жетіспейтін не даулы сомалар мен күндерге қатысты. Контрфактілік белгісіздік интеграция әрекеті болмаса бизнес жүретін жолға қатысты. Шекара белгісіздігі есепке қандай әрекеттер, шығындар мен кезеңдер кіретініне қатысты. Әр санаттың ұсынылған жауапты тұлғасы және шешу әрекеті бар. Барлық пайдаға бір пайыздық түзету қолдану осы түрлі мәселелерді жасыруы мүмкін, сондықтан ұсынылған директорлар кеңесі пакеті елеулі баптарды жеке анықтайды.
Шешілмеген құн аралығы көрсетілген нұсқалардағы аналитикалық сезімталдық болып табылады. Оның шеттерін құжатталған сценарийлер шегінде аталған контрфактілік жолды немесе даулы кірістерді өзгертіп есептеуге болады. Ол сол сценарийлермен және тұрақты сақталған шамалармен белгіленеді. Бөлек статистикалық құрылым мұндай түсіндірмені қолдамаса, аралық статистикалық сенімділік аралығы ретінде ұсынылмайды. Тар аралық тар жорамалдарды көрсетуі мүмкін; кең аралық нашар ақпаратты немесе шынымен даулы себепті механизмді көрсетуі мүмкін. Қаржыландыру немесе нәтижелілік шешіміне дейін екеуі де түсіндіруді талап етеді.
Тиісті әсерге ұшырамаған әрекет қолжетімді болса, топ теріс бақылау тексерулерін де қолдана алады. Мысалы, ұсынылған сатып алулар шолуы сол жеткізушідегі әсерге ұшырамаған өнім отбасын сол кезеңде салыстыра алады. Екі отбасындағы ұқсас баға төмендеуі тек интеграцияға негізделген қарапайым түсіндірмені күмәнға қояр еді. Тексерудің жарамдылығы екінші отбасы әсерге ұшырамады және салыстырмалы нарық жағдайына тап болды деген тұжырымға тәуелді. Шолушы сол тұжырымды және ұсынылған бақылаудың өзі өзгеруі мүмкін кез келген себепті құжаттайды.
Құрылым балама түсіндірмелерді қарағанға дейін оң нәтижелілік олармен үйлесімді болып қалады. Ұсынылған процесс бақыланған ақша жақсаруын, бағаланған қосымша құрамдасты және шешілмеген бөлікті бөлек көрсетеді. Ол салыстырудың сипаттамалық, модельдік түзетілген немесе күштірек сәйкестендіру құрылымымен қолдау тапқанын тіркейді. Сонда директорлар кеңесі шешімге маңызды белгісіздікті сақтай отырып қолындағы дәлелмен әрекет ете алады. Қосымша жазбалар шешімді өзгерте алса, оларды алу нақты келесі қадам болады.
27 Интеграцияның орындалуын сатып алу кірістілігі мен төленген бағадан бөлек ұстаңыз
Интеграция бағдарламасы сатып алу экономикасының бір құрамдасы. Сатып алушы өтемді, мәміле шығындарын және ықтимал қосымша капиталды да жұмсайды. Интеграция әрекеті берген ақшалай пайда шынайы болуы мүмкін, ал төленген бағада сатып алудың жалпы кірістілігі көңіл көншітпеуі мүмкін. Сондықтан ұсынылған есептілік құрылымы интеграция орындалуы кестесін және сатып алу кірістілігі кестесін олардың арасындағы ашық салыстырып тексерумен бірге сақтайды. Әр кесте бағалау күнін және ақша ағыны шекарасын атайды.
Гипотетикалық салыстыруда өзге сипаттары бірдей екі бизнес берілген терезеде әрқайсысы USD 10 млн қосымша интеграция ақшасын жасайды. A сатып алушы өз сатып алуына USD 100 млн, B сатып алушы USD 200 млн төлейді. Бірдей USD 10 млн ақша сомасы өзге ақша ағындарын қарағанға дейін осы бағалардың он және бес пайызына тең. Бұл арифметика бөлім таңдауды көрсетеді. Ол сатып алу кірістілігін бағаламайды, өйткені мысал дербес операциялық ақшаны, мәміле шығындарын, болашақ инвестицияны, қаржыландыруды, салықтарды және шығу құнын қамтымайды.
Ұсынылған панель валюталық соманы кез келген нормаланған мөлшерлемемен қатар көрсетеді. Бастапқы активтерге негізделген мөлшерлеме операциялық масштабқа қатысты орындалуды салыстыруды қолдайды. Сатып алу бағасын қолданатын мөлшерлеме бөлімі келісілген баға мен мәміле құрылымын да көрсететін басқа салыстыруды қолдайды. Бастапқы синергия жоспарының үлесі басшылық болжамына қатысты орындалуды көрсетеді. Бұл мөлшерлемелер бірдей мәмілелерді әртүрлі реттей алады. Оқырман әр мөлшерлеменің нақты сұрағын анықтай алуы үшін белгілері мен формулалары көрініп тұрады.
Таңдалған ақша терезесі нысаналы шаманы да өзгертеді. Екінші және үшінші жылдар терезесі сол кейінгі жылдардағы қосымша ақшаны өлшейді. Мәміле басталғаннан бергі терезе бастапқы интеграция шығынын және ерте іркілісті қамтиды. Кейінгі терезе нәтижесін толық ақша салыстырып тексеруімен ұсыну айырманы айқындайды. Директорлар кеңесі бірінші жылдықтан кейінгі тұрақтылықты зерттей отырып сол нүктеге жетуге жұмсалған шығындарды да бағалай алады. Тартымды кейінгі терезе өздігінен толық сатып алу бағасын бермейді.
Кейінгі шолу күніндегі құн сол күннен кейін әлі күтілетін ақша ағындарын берілген жорамалдардағы болжам ретінде қарауды талап етеді. Іске асқан ақша тарихи кестеге жатады және көрсетілген ереже бойынша жинақталуы немесе дисконтталуы мүмкін. Болжамды ақша өзінің тәуекел, инвестиция және терминалдық жорамалдары бар бөлек бағалау кестесін қолданады. Ұсынылған нәтижелер картасы кез келген біріктіруді тарихи және болашақ шамалардың салыстырып тексеруі ретінде ұсынады. Бастапқы инвестициялық негіздеме өзгерістері күні көрсетілген өзгерістер ретінде тіркеледі.
Бұл құрылым түзету жұмысының нақтырақ бөлінуін қолдайды. Интеграция орындалуының көңіл көншітпейтін көрсеткіші операциялық әрекеттерді, шығындарды, тәуелділіктерді және атрибуцияны зерттеуге итермелейді. Қанағаттанарлық орындалу мен көңіл көншітпейтін жалпы сатып алу кірістілігі бастапқы сатып алу экономикасы мен қалған бизнес келешегін зерттеуге итермелейді. Бір мәміледе екі талдау да қажет болуы мүмкін. Мақаланың құрастырылған өлшеу эксперименті көрсетілген модельдегі интеграция кестесін қарастырады; ешбір сатып алудың жалпы кірістілігін немесе әділ құнын белгілемейді.
28 Клиенттерді сақтауды, бағаны, көлемді және маржаны тұрақты когортада салыстырып тексеріңіз
Кіріс синергиясы жұмыс бағытына нәтижелері қаралмас бұрын мүшелігі бекітілген клиент когортасы қажет. Ұсынылған тізілім аяқталу сәтіндегі клиенттерді, аяқталудан кейін алғаш алынған клиенттерді, сатып алушыдан ауысқан шарттарды және сатылған немесе есептілік ауқымынан шығарылған клиенттерді анықтайды. Атауы өзгерген шот немесе көшірілген шоттау идентификаторы бастапқы когорта сәйкестігін сақтайды. Бұл бөлу оқырманға сақталған клиент нәтижесін жаңа бизнестен және ауқым өзгерістерінен ажыратуға мүмкіндік береді. Сатып алынған бренд жойылғанда қандай жазбалар жетіспейтінін де айқындайды.
Сақталу бірнеше деңгейде көрсетіледі, өйткені әрқайсысы өзге сұраққа жауап береді. Клиент санының сақталуы анықталған белсенділік ережесі бойынша бастапқы когортадан қанша клиент қалғанын сипаттайды. Жалпы кірістің сақталуы көрсетілген ереже бойынша кеңею кірісін алып тастап, бастапқы когортаны қадағалайды. Таза кірістің сақталуы осы когортадағы кеңеюді қамтиды. Әр есепке салыстыру кезеңі, кредиттік түзетулер мен қайтарымдарды өңдеу және бастапқы кірісі жоқ клиенттер ережесі қажет. Мақала бұл анықтамаларды сандардың жанында көрсетуді ұсынады. Ол сатып алу не сала үшін әмбебап сақталу шегін бермейді.
Сақталған клиенттер саны ғана ақша мәселесін ашық қалдырады. Клиент белсенді қалса да азырақ сатып алуы, ұзағырақ төлем мерзімін алуы немесе маржасы төмен өнімге ауысуы мүмкін. Сондықтан жұмыс бағыты сақталуды шотталған кіріспен, таңдалған тікелей шығындардан кейінгі үлестік пайдамен, түсім жинаумен, кредиттік залалмен және клиентке қызмет көрсетуге жұмсалған айналым капиталымен байланыстырады. Қаржы бөлімі жиынтықты ақша тізілімінің бірдей ауқымымен салыстырып тексереді. Аяқталуға дейін берілген, кейін төленген шоттардан туған айырмалар негізгі сату мен ақша жинау кезеңдері сақталып, уақыт қозғалыстары ретінде тіркеледі.
Біртекті өнім немесе жеткілікті тар клиент сегменті үшін екі факторлы кіріс салыстырып тексеруі сан мен баға өзара әсерін симметриялы бөле алады. q0 және p0 базалық сан мен баға, q1 және p1 олардың нақты баламалары болсын. Ұсынылған көлем үлесі сан өзгерісінің екі бағаның орташа мәніне көбейтіндісі; баға үлесі баға өзгерісінің екі санның орташа мәніне көбейтіндісі. Олардың қосындысы бақыланған кіріс өзгерісіне дәл тең. Бұл арифметикалық бөлу салыстырып тексеруді қолдайды. Себепті түсіндіру контрфактілік сценарийге және сан мен баға сапасына әлі де тәуелді.
Мысалы, гипотетикалық өнім бастапқыда USD 10 бағамен 100 бірлік сатылып, соңында USD 12 бағамен 110 бірлік сатылады. Кіріс USD 1 000 сомасынан USD 1 320 сомасына өседі. Симметриялы көлем құрамдасы USD 110, баға құрамдасы USD 210. Олардың USD 320 жиынтығы осы ойдан алынған мысалдың бухгалтерлік тепе-теңдігі. USD 110 сомасын айқаспалы сатуға жатқызу сан өзгерісін интеграция туғызғаны жөнінде қосымша дәлел талап етеді. Салалық сұраныс, бәсекелестің шығуы, бұрыннан бар сату портфелі және өнім сапасының өзгерістері тексерілетін ықтимал түсіндірмелер болып қалады.
Айқаспалы сату мәлімдемесінің ұсынылған дәлел сатылары бар: анықталған клиент мүмкіндігі, шарт немесе тапсырыс, жеткізу, шот-фактура және сыртқы түсім. Әр саты өз күні мен сомасын сақтайды. Бар өнімді алмастыратын тапсырыс каннибализация туғызуы, клиентті сақтау үшін ұсынылған жеңілдік басқа жұмыс бағытының үлесін азайтуы мүмкін. Ортақ тізілім жиынтық ақша есебіне ұтыс пен оның тиісті шығыны қатар кіруі үшін осындай әсерлерді байланыстырады. Коммерциялық жауапты тұлға клиент механизмін түсіндіреді; қаржы бөлімі сандық салыстырып тексеруді орындайды.
Клиенттердің шоғырлануы мен шарттық өзгерістер түсіндіруге де ықпал етеді. Сақталған стратегиялық клиент бастапқы когорта кірісінің басым бөлігін беруі мүмкін. Шартты ұзарту бүкіл мерзімдегі жоғары үлесті белгілемей-ақ ақшаны кезеңдер арасында жылжыта алады. Сондықтан директорлар кеңесі пакеті бекітілген құпиялылық саясаты бойынша жиынтықты да, елеулі клиенттердің үлесін де көрсетеді. Ашылған шоғырлану көрсеткіші шолушыға көрінетін жақсарудың аз қатынастарға тәуелділігін түсінуге көмектеседі. Оның түсіндірмесі сол шарттар мен фирманың тәуекел тәбетіне шартты болып қалады.
29 Айналым капиталының босатылуын қайталанатын операциялық жақсарудан ажыратыңыз
Ақшаға айналдыру жұмыс бағыты ескі дебиторлық берешекті жинау, қорларды азайту немесе жеткізуші мерзімдерін ұзарту арқылы бірінші жылы ірі түсім жасай алады. Ұсынылған тізілім одан туған қорланған соманың босатылуын операциялық үлестің қайталанатын өзгерістерінен бөлек көрсетеді. Ол бастапқы және соңғы қалдықты, тиісті сауда көлемдерін және алынған не төленген ақшаны тіркейді. Қайталанатын жылдық пайда баланстық қорланған соманы бір рет босатудан бөлек шама. Регламент әр сома өлшенетін кезеңді белгілеп, өлшем бірліктерін айқын сақтайды.
Айналым капиталын салыстырып тексеру сәйкестендірілген сауда жағдайларына негізделеді. Төмен дебиторлық берешек жылдам ақша жинауды, кірістің құлдырауын, берешекті сатуды, клиент берешегін есептен шығаруды немесе есептілік ауқымы өзгерісін көрсетуі мүмкін. Төмен қорлар жақсарған жоспарлаумен, өндірістік қуат жоғалуымен, қор сатумен немесе жеткізушінің консигнациялық келісімімен қатар жүруі мүмкін. Жоғары кредиторлық берешек келісілген мерзімдерді, сатып алу құрамының өзгерісін немесе мерзімі өткен міндеттемені көрсетуі мүмкін. Жұмыс бағытының жауапты тұлғасы шоттар, сатып алу тапсырыстары, төлем жазбалары және операциялық көлемдер қолдайтын түсіндірмені тіркейді. Түсіндірілмеген өзгерістер салыстырып тексеруде қалады.
Гипотетикалық мысал айырманың пайдалылығын көрсетеді. Бизнес жылдық кредиттік сатуды USD 36,5 млн деп көрсетіп, белгіленген 365 күндік ережені қолдансын. Осы өзгермеген сату деңгейінде дебиторлық берешек циклін он күнге қысқарту USD 1 млн шамасына сәйкес келеді. Бұл USD 1 млн құрастырылған қорланған соманы босату есебі. Сол он күндік жақсаруды әр болашақ жылы қайталау ақша жинау циклін әрі қарай қысқартуды талап етер еді. Бизнес жаңа деңгейді сақтаса, бастапқы босату тарихи ақша тізілімінде қалады; ал қайталанатын қаржыландыру шығыны әсері өзінің жорамалдарымен бөлек өлшенеді.
Жеткізушіні қаржыландыру мен дебиторлық берешекті сату қаржыландыруды салыстырып тексеруді талап етеді. Қаржыландыру келісімінен алынған ақша өтімділікті, алымдарды және тәуекел бөлінісін өзгертеді. Талдау таңдалған шекарада түсімдерді, өтеулерді, алымдарды, регресті және сақталған тәуекелді тіркейді. Маман шолуы үшін тиісті есептілік және шарттық жіктеулерді де сақтайды. Жыл соңындағы қолайлы банк қалдығы болашақ өтеумен немесе кейінгі жинау тапшылығымен қатар болуы мүмкін. Директорлар кеңесі екеуін бір күндері көрсетілген кесте арқылы қадағалай алуы тиіс.
Тұрақтылық тесті мәлімделген босатудан кейінгі қалдықты қадағалайды. Ұсынылған трекер белгіленген бақылау кезеңінде маусымдылық пен сауда көлемі өзгерістері көрінетін айлық дебиторлық берешек, қор және кредиторлық берешек қозғалыстарын көрсетеді. Кейінгі қайта өсу өз жазбасын алады. Бұл инвестициялық комитетке тұрақты операциялық өзгерісті күндер арасындағы ақша ауыстырудан ажыратуға мүмкіндік береді. Сатып алу үнемімен қатар қордың өсуі, қызмет сапасының төмендеуі немесе клиенттерге кредиттік түзетулердің көбеюі болғанын зерттеуге де жол береді.
Салық пен күрделі шығыстар қосымша шекаралар қосады. Салыққа дейінгі операциялық модель кеңес пен дәлелмен айқын қосылмаса, салық жеңілдігін, залалды пайдалануды және кейінге қалдырылған салық есебін бағаланған пайдадан тыс қалдырады. Қажетті техникалық қызметті кейінге қалдыру қысқа мерзімді ақшаны арттырып, кейінгі инвестиция қажеттілігін жасай алады. Ұсынылған капитал кестесі нақты төлемді де, қаралатын кейінге қалдырылған міндеттемені не операциялық тәуекелді де көрсетеді. Ол қысқа өлшеу терезесін жалпы сатып алу құны туралы мәлімдемеге айналдырмайды.
30 Өлшеу кестесін аяқталудан екінші толық шолуға дейін құрыңыз
Ұсынылған кесте аяқталуға дейін басталады, өйткені кейінгі талдаушыларға сатып алу шешімі қабылданған кездегі ақпарат қажет. Инвестициялық комитет негіздемені, көзделген операциялық өзгерістерді, базалық дереккөздерді және жоспарланған интеграция шығындарын тіркейді. Тізілім қол қою мен аяқталуды ажыратып, әр есепті кезеңге кірген күнтізбелік жылдың бөлігін жазады. Қаржы жылы соңына қарай аяқталған сатып алудың бірінші есепті кезеңі қысқа; оның бірінші жылдығы мен бірінші жылдық есепті кезеңінің соңы түрлі күндер.
Бұл ұсынылған құрылымда бірінші күн бақылауды беру сәті. Қаржы бөлімі ақшаны, қарызды, клиент пен жеткізуші идентификаторларын, алдын ала бухгалтерлік баптарды, интеграция бюджеттерін және қолжетімділік міндеттерін тіркейді. Әр жұмыс бағыты ақша тізіліміндегі жазбаларына ілесетін бірегей пайда идентификаторын алады. Жауапты тұлға басқа жұмыс бағыттарына тәуелділіктерді де анықтайды. Клиент келісіміне немесе лицензия ауысуына тәуелді технологиялық көшіру бағдарлама болжамды пайданы іске асатын деп қарастыра бастағанға дейін сол тәуелділікті тіркейді.
Ерте шолулар жазбалардың салыстырып тексерілуіне және жорамалдардың әлі жарамдылығына назар аударады. Жетіспейтін шоттау деректерінің үзіндісі немесе салыстырып тексерілмеген аяқталу қалдығы аталған шешуге жауапты тұлғасы бар өлшеу мәселесі ретінде көтеріледі. Топ бастапқы сатып алу негіздемесін сақтап, бөлек ағымдағы болжамды дайындайды. Нарық жағдайлары, интеграция жоспары немесе есептілік ауқымы кейін өзгерсе, күні көрсетілген нұсқалар жасалады. Сатып алу негіздемесі бастапқы шешімді бағалау үшін қолжетімді қалады; ағымдағы болжам келесі операциялық шешімді қолдайды.
Бірінші жылдық шолуда бухгалтерлік жетекші сатып алу күнгі қай бағалар алдын ала болғанын, олардың өлшеу кезеңдері қашан аяқталғанын және қандай түзетулер жасалғанын анықтайды. Топ басқа бухгалтерлік бағалар мен есептілік өзгерістерін қолданылатын ережелермен қадағалауды жалғастырады. Ұсынылған екінші жыл шолуы ұзағырақ ақша терезесін қосып, бастапқы контрфактілік сценарийді нақты қолжетімді ақпаратпен тексереді. Ол бірінші жыл шығындары мен нәтижелерін кейінгі нәтижелермен қатар көрсетеді; осылайша ұзағырақ шолу бастапқы интеграцияның экономикалық ауыртпалығын сақтайды.
| Саты | Қажетті өлшеу нәтижесі | Шолу шешімі |
|---|---|---|
| Аяқталуға дейін | Күні көрсетілген сатып алу негіздемесі, контрфактілік ереже, ауқым және шығын анықтамасы | Өлшеу регламентін мақұлдау және шешілмеген дерек қолжетімділігін тіркеу |
| Бірінші күн | Бастапқы идентификаторлар, ақша салыстырып тексеруі, алдын ала баптар журналы және пайда ID белгілері | Жауапты тұлғаларды тағайындау және аяқталу базасын сақтау |
| Алғашқы айлық жабулар | Тізілімді салыстырып тексеру, жетіспейтін деректер журналы және іске асқан мен болжамды жеке бағандар | Агрегацияға дейін қолжетімділік пен бухгалтерлік айырмаларды шешу |
| Бірінші тоқсандық шолу | Клиент когорталары, жұмыс бағыттарының тәуелділіктері және атрибуцияны сыни тексеру | Бастапқы негіздемені сақтай отырып қайта қаралған әрекеттерді мақұлдау |
| Бірінші жылдық | Толық терезе ақша салыстырып тексеруі, өлшеу кезеңі тарихы және контрфактілік сезімталдық | Әр пайда мәлімдемесіне қолжетімді дәлелді бағалау |
| Екінші жыл шолуы | Ұзартылған ақша жазбасы, тұрақтылық тексерулері және қайта қаралған белгісіздік ауқымдары | Фирманың шешім қабылдау өкілеттіктері бойынша жұмыс бағыттарын жалғастыру, өзгерту немесе жабу |
| Сатудан немесе жабудан кейін | Белгіленген шекарадағы шығу шығындары, түсімдер және сақталған жазбалар | Себебін көрсетіп тізілімді жабу және дәлел ізін сақтау |
Ұсынылған басқару кестесі. Бұл сатылар құрылым таңдаулары; заңмен белгіленген мерзімдер немесе әмбебап интеграция ұзақтықтары емес.
Панель метадеректерінде осы күндердің бәрін сақтай отырып оқырманға қарапайым ілгерілеу жолын көрсете алады. Әр пайда болжам, шарт не әрекет, бухгалтерлік жазба, ақша түсімі не болдырылмаған төлем және атрибуцияланған қосымша ақша сатыларынан өтеді. Ауысу регламентте аталған дәлелді талап етеді. Бір шолуда түрлі жұмыс бағыттары түрлі сатыда болуы мүмкін. Сондықтан кесте әр аяқталған әрекет ақша нәтижесін беріп үлгерді деп меңземей, дәлел күйлерінің портфелін қолдайды.
31 Салыстырып тексеру, контрфактілік сценарий және ақша мәлімдемесі үшін шешім өкілеттіктерін тағайындаңыз
Ұсынылған жауапкершілік матрицасы операциялық орындалуды қаржылық өлшеуден және тәуелсіз сыни тексеруден ажыратады. Жұмыс бағытының жетекшісі әрекет пен операциялық жазбаларға жауапты. Қаржы бөлімі ақша тізілімімен салыстырып тексеруге және бухгалтерлік түзетулерді жіктеуге жауапты. Белгіленген директорлар кеңесі не инвестициялық комитет демеушісі өлшеу регламентін, елеулі өзгерістерді және көрсетілген нәтижелерге жауапты мақұлдайды. Тәуелсіз шолушы келісілген ауқымда атрибуция мен дәлелді сыни тексереді. Матрица фирманың бар өкілеттіктері мен шарттық міндеттерін толықтырады.
Пайда үшін жауапкершілікке тұлға аты ғана жеткіліксіз. Тізілім базаны кім өзгерте алатынын, бақылау бірліктерін алмастыруды кім мақұлдайтынын, ақша салыстырып тексеруіне кім қол қоятынын және келіспеушілікті кім шешетінін тіркейді. Сатып алулар жетекшісі жаңа жеткізуші бағасын растай алады, ал қаржы бөлімі сатып алынған көлем өсімін анықтайды. Контрфактілік сценарийге жауапты тұлға баға қозғалысының қаншасы нарық төмендеуінен болғанын бағалайды. Демеуші салыстырып тексерілген нәтиже мен шешілмеген бөлуді алады. Бұл тәртіп әр пайымның көзін көрінетін етеді.
| Міндет | Орындау жетекшісі | Қаржыға жауапты тұлға | Демеуші | Тәуелсіз шолушы |
|---|---|---|---|---|
| Интеграция әрекетін жүргізу | Орындаушы жауапты | Кеңес беруге тартылатын | Хабардар етілетін | Хабардар етілетін |
| Ақша мен бухгалтерлік есепті салыстырып тексеру | Кеңес беруге тартылатын | Орындаушы жауапты | Хабардар етілетін | Ауқым шегінде сыни тексеру |
| Контрфактілік ережені анықтау | Кеңес беруге тартылатын | Орындаушы жауапты | Түпкілікті жауапты тұлғаның мақұлдауы | Нәтиже шолуына дейін сыни тексеру |
| Ауқымды немесе базаны өзгерту | Сұрауды түсіндіру | Құжаттау және салыстырып тексеру | Түпкілікті жауапты тұлғаның мақұлдауы | Елеулі өзгерістерді шолу |
| Іске асқан пайданы мәлімдеу | Жазбаларды ұсыну | Сандық мақұлдау үшін орындаушы жауапкершілік | Берілген өкілеттікпен қабылдау немесе сұрау салу | Атрибуцияны сыни тексеру |
| Earn-out немесе ковенанттарды түсіндіру | Заңгерлермен және шарттарға жауапты тұлғалармен кеңесу | Келісілген есепті ұсыну | Бар шарттық өкілеттіктерді ұстану | Тек тағайындалса шолу жүргізу |
| Сәтсіз немесе сатылған жұмыс бағытын жабу | Жабу дәлелін ұсыну | Ақша жазбасын сақтау | Бағдарлама шешімі үшін түпкілікті жауапкершілік | Толықтықты сыни тексеру |
Ұсынылған ұйымдық құрылым. Орындаушы жауапкершілік пен түпкілікті есеп берушілік ұсынылған жұмыс процесін сипаттайды; олар заңдық өкілеттік бермейді, шарттарды өзгертпейді және сенімділік білдіру қызметін алмастырмайды.
Тәуелсіздіктің де практикалық шекарасы бар. Интеграция негіздемесін жасауға көмектескен шолушы сол рөлді ашып, кейінгі сыни тексерудің шектерін анықтай алады. Ұсынылған процесс жұмыс бағыты тапсырған сан, қаржы салыстырып тексеруі және сыни тексерілген сан арасындағы айырмаларды тіркейді. Шешілмесе, үшеуін де сақтайды. Сонда бір шоғырландырылған санға оны өзгертетін мәселелер, көрінетін шешім өкілеттіктері мен мерзімдер қоса беріле алады.
Директорлар кеңесінің әрекеттері оның мандаты мен мәміле құжаттарына бағынады. Өлшеу жүйесі зерттеу, болжамды қайта қарау немесе жұмыс бағытын өзгерту шешімін қолдай алады. Ол earn-out төлемін ұстап қалуға, қызметкер өтемақысын өзгертуге немесе жаңа ковенант есебін алмастыруға автоматты құқық бермейді. Ұсынылған нәтижелер картасы осы міндеттермен қиылысса, нақты мәміленің заңдық және бухгалтерлік шолуы қажет. Ақша тізілімі сол шолуға дәлел кірісі болып қалады.
32 Әр мәлімдемені күні көрсетілген ақшамен салыстырып тексеретін синергия трекерін қолданыңыз
Ұсынылған пайда тізілімі бастапқы жоспарды, ағымдағы болжамды және ақша дәлелін бөлек өрістерде сақтайды. Әр жазба пайда ID белгісін, жұмыс бағытын, жауапты тұлғаны, контрфактілік ережені, базалық кезеңді, әрекет күнін, ақша күнін, валютаны, жалпы пайданы, тиісті шығындарды, айналым капиталы әсерін және атрибуция мәртебесін қамтиды. Айқас сілтеме қолдаушы шартты, шотты, журналды немесе банк жазбасын көрсетеді. Екінші сілтеме басқа жұмыс бағыттарымен тәуелділіктер мен ықтимал қабысуларды байланыстырады. Топ портфель жиынтықтарын есептемес бұрын тізілім схемасы бекітіледі.
Жеткізушілерді біріктірудің гипотетикалық жазбасын қарастырайық. Мақұлданған салыстыру бірдей өнім спецификациясын және белгіленген сатып алу санын қолданады. Жұмыс бағыты төмен жеткізуші бағасын, іске асыру шығындарын және нақты төленген шоттарды тіркейді. Ол алдын ала алынған қорларды, болашақ көлемге тәуелді жеңілдіктерді және қызмет іркілісінен туған клиенттік кредиттік түзетулерді де жазады. Атрибуцияланған ақша есебі регламент ауқымы мен терезесіндегі әсерлерді қамтиды. Елеулі нарық бағасы өзгерісі контрфактілік сценарийге әсер етсе, ұсынылған тізілім бөлек бағаны көрсетеді.
Пайда құжаттық тексерулерден өтсе де атрибуция белгісіздігін сақтай алады. Шот-фактура қойылған бағаны дәлелдейді, төлем жазбасы ақша күнін қолдайды. Екеуі де сатып алу болмаса баға қандай болатынын белгілемейді. Сондықтан трекер салыстырып тексерілген ақша бақылауын бағаланған қосымша пайдадан ажыратады. Елеулі мәлімдемеде шолушы алдын ала келісілген бенчмарк және көрсетілген балама бенчмарк нәтижелерін көреді. Кез келген айырма жорамалдары қоса берілген модель сезімталдығы ретінде ұсынылады.
| Өрістер тобы | Ең аз мазмұн | Қабылдау дәлелі |
|---|---|---|
| Сәйкестік және шекара | Пайда ID белгісі, жауапты тұлға, ауқым, валюта және бақылау терезесі | Мақұлданған өлшеу регламенті және идентификаторлар картасы |
| Бастапқы негіздеме және болжам | Мақұлданған база, бастапқы жоспар және күні көрсетілген ағымдағы болжам | Сақталған сатып алу негіздемесі және нұсқа тарихы |
| Операциялық орындалу | Әрекет, тәуелділік, іске асыру күні және мәртебе | Шарт, тапсырыс, жүйелік немесе операциялық жазба |
| Сыртқы ақша ағыны | Жалпы түсім немесе болдырылмаған төлем, ақша күні және тізілім сілтемесі | Қаржы жазбаларымен салыстырып тексерілген шот және төлем дәлелі |
| Шығындар және қабысулар | Интеграция шығыны, капитал төлемдері, айналым капиталы қозғалыстары және байланысты пайдалар | Шығынды салыстырып тексеру және қайталанатын бөлуді шолу |
| Атрибуция | Контрфактілік әдіс, сезімталдық, шолушы және шешілмеген жорамалдар | Құжатталған бенчмарк және қол қойылған сыни тексеру жазбасы |
| Жабылу | Жалғасу, қайта қарау, сәтсіздік, сатылу немесе аяқталу; себеп және соңғы күн | Демеуші шешімі және сақталған тарихи тізілім |
Ұсынылған тізілім схемасы. Онда нақты Matchpoint клиенті, сатып алу немесе іске асқан пайда деректері жоқ.
Директорлар кеңесіне көрсетілген жиынтық осы жолдардан қайта өндіріледі. Ұсынылған агрегация әр пайданы бір рет қамтиды, белгіленген ақша күндері мен дисконттау ережесін қолданады және тиісті шығындарды бір рет шегереді. Ол даулы мәлімдемелерді өңдеуді тіркеп, бөлінбеген ақша салыстырып тексеруін көрсетеді. Бизнес бірліктері ортақ пайдаланатын пайдалар бір ата-аналық идентификатор және бөліктері ата-аналық жиынтыққа тең бөлуді алады. Корпоративтік үстеме шығын үнемі де тіркелген сыртқы шығын өзгерісін немесе ашық ресурс пайдалану анықтамасын талап етеді.
Бастама көңіл көншітпесе, жабылу мәртебесі сақталады. Жоспарлы пайдаға жетпей тоқтаған жұмыс бағыты нақты шығындары мен кез келген ішінара нәтижелерін когортада сақтайды. Сатылған бизнес анықталған шығу шекарасына дейін қолжетімді бақылауларды және кейінгі жетіспейтін бақылауларды сақтайды. Топ бұл жағдайлардың әр көрсетілген орташа мәнге, рейтингке немесе ақша жиынтығына қалай кіретінін құжаттайды. Бұл операциялық тізілім кейінгі эмпирикалық зерттеуді жобалауға болатын жазбаларды береді; мұндай зерттеу қазірдің өзінде жүргізілгенін белгілемейді.
33 Гипотетикалық сатып алулар салыстырып тексеруін төлем жазбаларынан атрибуцияланған ақшаға дейін оқыңыз
Гипотетикалық сатып алулар жұмыс бағыты ұсынылған директорлар кеңесі салыстырып тексеруін көрсетеді. Мысалдағы әр сома бірдей жылдық кезең мен тұрақты сатып алу саны үшін млн USD түрінде автор таңдаған жорамал. Базалық жеткізуші төлемдері 36,0, нақты төлемдер 30,0; тіркелген төлем айырмасы 6,0. Келісілген нарық бағасы салыстыруы сол айырманың 2,0 бөлігін түсіндіреді. Демек сол салыстыру бойынша бағаланған жалпы интеграция үлесі 4,0. Төлем айырмасын құжатпен растау және салыстыру сенімділігі бөлек дәлел сұрақтары болып қалады.
Бағдарлама сол кезеңде өтпелі операциялық шығындардың 1,2 сомасын және интеграция күрделі шығыстарының 0,8 сомасын да төлейді. Қор қалдығының азаюы 0,5 ақша босатады; мысал оны сол терезеде толық алынған деп жорамалдайды. Тізілім бақыланған таза ақша жақсаруын 4,5 деп тіркейді: 6,0 төлем айырмасынан 1,2 операциялық төлем мен 0,8 капитал төлемін шегеріп, 0,5 айналым капиталы босатылуын қосу. Есеп құрылысы бойынша салықты, қаржыландыруды және валюта әсерін қамтымайды. Банк және тізілім жазбаларымен салыстыру сол шекараларға бағынады.
Нарық бағасы түзетуінен кейінгі бағаланған интеграция үлесі сол кезеңде 2,5. Сондықтан ұсынылған директорлар кеңесі пакеті 4,5 шамасын салыстырып тексерілген таза ақша салыстыруы және 2,5 шамасын таңдалған контрфактілік сценарийдегі бағаланған қосымша сома ретінде көрсетеді. Ол жалпы интеграция бағасын 4,0, өтпелі төлемдерді 1,2, капитал төлемін 0,8 және қорланған соманың босатылуын 0,5 деп те көрсетеді. Әрқайсысының салыстырып тексеруде анықталған орны бар. Сол шығындар шегерілген ақша қатарынан сол төлемдер қайта шегерілмейді.
Есептерде алынған материалдық емес активтің амортизация шығысы 0,3 бар деп те жорамалдайық. Бұл ақшалай емес шығын бухгалтерлік есептен ақшаға салыстырып тексеруге жатады. Осы мысалда ол қосымша ақша төлемін жасамайды. Интеграцияның 0,8 капитал төлемі бухгалтерлік шығысы ұзағырақ кезеңде танылса да нақты ақша пайдалануы болып қалады. Шолушы екеуін өз кестелерімен қадағалайды; осылайша бухгалтерлік кері қосу ақша пайдасы деп қате қабылданбайды, ал капиталдандырылған төлем шығын шекарасында сақталады.
Көрсетілген балама салыстыру жеткізуші төлемі айырмасының 4,0 бөлігін нарыққа жатқызуы мүмкін. Өзге жорамалдар тұрақты болса, бағаланған қосымша ақша 2,5 шамасынан 0,5 шамасына түседі. Одан шығатын 0,5 пен 2,5 аралығы айқын таңдалған екі салыстыру жолы арасындағы сезімталдық. Онда ықтималдық туралы тұжырым жоқ. Директорлар кеңесі қандай баға дәлелі келіспеушілікті тарылтатынын сұрап, оның жауапты тұлғасын анықтап, оны алу ұсынылған әрекетті өзгерте ала ма деп шеше алады.
Бұл мысалда қордың 0,5 босатылуы бір реттік қорланған сома қозғалысы. Қайталанатын сатып алу пайдасының болжамына өзінің сан, баға, қызмет сапасы және инвестиция жорамалдары қажет. Гипотетикалық кезеңнің 2,5 сомасына ағымдағы құн нысаналы шамасымен салыстыруға дейін уақыт ережесі де қажет. Төлем күні екінші жылдың соңы, жылдық дисконт мөлшерлемесі он пайыз деп жорамалдағанда аяқталу күнгі құны шамамен 2,066. Жылдық сома, дисконтталған сома және болашақ қалыпты жылдық деңгей болжамы бөлек белгіленіп қалады.
34 Қадағаланатын кірістер мен адам мақұлдауы бар AI көмегімен салыстырып тексеруді қолданыңыз
AI көмегімен ақпарат алу және салыстырып тексеру тізілімді енгізудің ұсынылған нұсқалары. Үміткер міндеттер жеткізуші атауларының баламаларын сәйкестендіруді, шот сипаттамаларын жіктеуді, шарт күндерін алуды және мәлімделген ақша күні тізілімге қайшы трекер жазбасын белгілеуді қамтиды. Әр міндетке айқын кіріс, нәтиже анықтамасы және шолу критерийі қажет. Мақала AI енгізуінен өнімділік өсімін, салыстырып тексеру дәлдігін немесе іске асқан пайданы өлшеген жоқ. Шығын не сапа мәлімдемесі бөлек жобаланған және тіркелген бағалауды талап етеді.
Бақыланатын процесс рұқсат етілген бастапқы жазбалардан және енгізу тобы заңды қолдана алатын тест жиынынан басталады. Ұсынылған жүйе құжат идентификаторларын, алынған өрістерді, уақыт белгілерін және ақпарат алу ережесінің немесе модельдің нұсқасын сақтайды. Әр қабылданған өрісті бастапқы орналасуына байланыстырады. Шолушы мәнді қолдаған шарт тармағын, шот жолын немесе тізілім жолын тексере алады. Жүйе жеткілікті дәлел таба алмаса, өрісті адам шолуына шешілмеген күйде қайтарады.
Бастапқы өрістер қабылданғаннан кейін арифметиканы детерминдік есептеу қабаты орындайды. Валюта түрлендіруі, дисконттау, тізілім біріктіруі және қайталануларды тексеру нұсқаланған ережелерді қолданады. Сипаттаманы алатын модельдің жетіспейтін ақша сомасын ойлап шығаруға немесе атрибуцияны мақұлдауға құқығы жоқ. Қаржы бөлімі салыстырып тексерілген сандық кірісті мақұлдайды, белгіленген шолушы қосымша әсер түсіндірмесін сыни тексереді. Кейінгі бастапқы түзету нұсқаланған қайта есептеуді іске қосады; оның бұрын қабылданған нәтижеден айырмасы қолжетімді қалады.
Пилот бағалауы бөлек қалдырылған жиында өріс деңгейіндегі дәлдікті, қате сәйкестендірулерді, жіберілген жазбаларды, шолушы уақытын және ерекшеліктерді шешу шығынын өлшей алады. Елеулілік пен қате төзімділігі тестке дейін келісіледі. Пилот қайталанатын жеткізуші атаулары, кері қайтарылған төлемдер, көпвалюталы шоттар және шартты алмастыратын түзетулер сияқты күрделі жағдайларды да қамтиды. Нәтижелер тест жиынының құрамымен және пилоттан шығарылған ауқыммен бірге көрсетіледі. Енгізу шешімі бақыланған нәтижелерге және ұйым бақылауларына сүйенеді.
NIST AI Risk Management Framework тәуекелді басқарудың ерікті эталоны; NIST генеративтік AI профилін де жариялайды [14]. Мұнда ұсынылған процесс тәуекелді басқарудың сол жалпы мәнмәтінін қолдана отырып нақты мәміле бақылауларын және қабылдау шешімдерін айқын сақтайды. Ол NIST сертификаты немесе расталған AI жасаған контрфактілік сценарий туралы мәлімдемейді. Құпия мәміле материалы ұйымның рұқсат етілген дерек ортасы мен қолжетімділік саясаттары аясында қалады.
35 Кейінгі құн мен шарттық нәтижелерді түсіндіргенде бастапқы негіздемені сақтаңыз
Ұсынылған жүйеде бастапқы сатып алу негіздемесі мен кейінгі операциялық болжам бөлек шешімдерге қызмет етеді. Біріншісі сол кездегі ақпаратпен сатып алушы мәмілені неге мақұлдағанын тіркейді. Екіншісі басшылықтың қазіргі күтулері мен әрекет жоспарын тіркейді. Жаңа болжам өзгерген нарықты, қайта қаралған интеграция жоспарын немесе сатуды қамтуы мүмкін. Кейінгі шолушылар тарихи базаны қайта жазбай сатып алу шешімін бағалауы үшін бастапқы негіздеме сақталады.
Директорлар кеңесіне үш сұрақты бірге бағалау қажет болуы мүмкін: сатып алынған бизнес қалай жұмыс істеді, сол нәтижеліліктің қаншасын интеграцияға орынды жатқызуға болады және қазір қандай әрекет негізді. Әрқайсысының дәлелі бөлек. Есепті бухгалтерлік нәтижелер мен салыстырып тексерілген ақша өз анықтамалары шегінде бірінші сұрақты қолдайды. Контрфактілік сценарий мен сезімталдық талдауы екіншісін қарастырады. Үшіншісі болашақ шығындарға, тәуекелдерге, нұсқаларға, шешім өкілеттіктеріне және шарттық міндеттерге де тәуелді. Мақала сұрақтарды директорлар кеңесі пакетінің бөлек бөлімдерінде көрсетуді ұсынады.
Шартпен байланысқан есеп қолданылатын құжаттардағы көрсеткішті, кезеңді, түзету ережелерін және дау рәсімін пайдаланады. Қажет жерде интеграция құны бағасы бөлек аналитикалық кесте ретінде ұсынылуы мүмкін. Ол өздігінен келісілген earn-out шарттарын өзгерте немесе өзге құқықтық талапты белгілей алмайды. Ұсынылған түзету шарттық төлемге де, бағаланған интеграция пайдасына да әсер етсе, маман шолуы ерекше маңызды. Ұсынылған тізілім әр анықтама бойынша есепті сақтап, айырманы салыстырып тексереді.
Бұл бөлу кейінгі терезе нәтижесін қолдануды да шектейді. Қолайлы екінші жыл ақша терезесі елеулі бірінші жыл шығындарымен қатар болуы мүмкін. Қайта қаралған бизнес ауқымы көңіл көншітпейтін жұмыс бағытын сату арқылы жалғасатын операцияларды күштірек етіп көрсетуі мүмкін. Сондықтан ұсынылған есептілік пакеті таңдалған аналитикалық тереземен қатар мәміле басталғаннан бергі толық ақша салыстырып тексеруін алып жүреді және жабылған бастамаларды сақтайды. Нәтижесінде не өлшенгені, не белгісіз қалғаны және қолжетімді дәлел қандай шешімдерді қолдайтыны айқын тіркеледі.
Әдебиеттер
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
