
1 Powiąż przegląd z określoną decyzją dotyczącą przepływów z integracji
Po pierwszym pełnym roku od przejęcia rada może potrzebować ocenić realizację założeń, zmienić plan integracji lub rozważyć dalsze wydatki. Raportowany zysk, przepływy pieniężne, rejestr synergii i stopy zwrotu z rynku opisują różne aspekty połączonej działalności. Ich przydatność zależy od konkretnej decyzji, granic pomiaru i dostępnych informacji. Przegląd staje się łatwiejszy do interpretacji, gdy definicje te zostaną uzgodnione przed porównaniem raportowanych wyników.
Artykuł definiuje estymand zrealizowanych przepływów pieniężnych z integracji względem jawnie określonego scenariusza kontrfaktycznego bez integracji. Analizuje różnice księgowe i różnice między punktami odniesienia wpływające na alternatywne miary, wykorzystując skonstruowany model, w którym skutki integracji określa autor. Wybrane badania akademickie dostarczają kontekstu dla pomiaru wyników opartego na przepływach pieniężnych i dopasowania jednostek porównawczych [9, 10]. Wkładem artykułu są oparte na źródłach ramy pomiaru z odtwarzalnymi testami warunkowymi i proponowanymi wzorami operacyjnymi.
Badanie empiryczne opisane w pytaniu badawczym wymaga dokumentacji przejęć i zgody kontrahentów, których nie udało się uzyskać. Na podstawie skonstruowanego eksperymentu nie wnioskuje się o kohorcie rzeczywistych transakcji, wynikach klientów, szacunkach popytu rynkowego ani regionalnej przewadze wyników. Części operacyjne określają dokumentację i proces zatwierdzania, które uczestniczący nabywca mógłby wykorzystać w późniejszym badaniu. Decyzje wpływające na płatności earn-out, premie lub dokumentację finansowania nadal podlegają rzeczywistym warunkom tych dokumentów i odpowiedniemu doradztwu.
2 Zdefiniuj estymand pieniężny, granice walutowe i okno obserwacji
Dla transakcji i zdefiniowany estymand V_i oznacza przyrostowe przepływy pieniężne z integracji, po odjęciu określonych wydatków pieniężnych na wdrożenie, zdyskontowane na dzień zamknięcia transakcji w latach zdarzeniowych od a do b. C_it oznacza operacyjne przepływy pieniężne przed oddzielnie ujmowanym wydatkiem integracyjnym K_it, a C0_it oznacza ich kontrfaktyczny odpowiednik bez integracji, przy tej samej definicji przepływów. Obie wielkości mierzy się dla tego samego zakresu działalności, okresu i waluty. Ten naukowy model o postaci zredukowanej wyłącza podatki, nakłady inwestycyjne, przepływy finansowe i zmiany zakresu sprawozdawczości. Jego przybliżona miara operacyjnych przepływów pieniężnych jest zatem węższa niż wycena przedsiębiorstwa oparta na wolnych przepływach pieniężnych.
W równaniach 1a i 1b t jest rokiem zdarzeniowym po zamknięciu transakcji, a i b określają okno obserwacji, zaś d jest przyjętą roczną stopą dyskontową. Delta_it jest różnicą C_it i C0_it. Oddzielne odjęcie K_it stosuje się dlatego, że C_it zdefiniowano przed uwzględnieniem tego kosztu integracji. Jeżeli operacyjny szereg przepływów pieniężnych już obejmuje te płatności, uzgodnienie musi usunąć powtórne odjęcie. Początkowa skala A0_i pozostaje stała, gdy eksperyment wyraża te kwoty pieniężne jako części bazy aktywów sprzed transakcji.
Scenariusz kontrfaktyczny jest nieobserwowalny dla rzeczywistego przejęcia i zostaje jawnie określony w skonstruowanym eksperymencie. Okno obejmujące lata drugi i trzeci oraz okno od pierwszego do trzeciego roku definiują różne wyniki. Porównanie ich rankingów pokazuje zachowanie skonstruowanego wyniku i procesu pomiaru w różnych oknach. Nie dostarcza ogólnego zalecenia, aby pomijać koszty lub wyniki pierwszego roku. Pełna ewidencja od dnia transakcji pozostaje widoczna obok każdej analizy późniejszego okna.
3 Określ granice przepływów, zanim nazwiesz korzyść zrealizowaną
Poniższą konstrukcję operacyjną proponuje się zespołowi transakcyjnemu, który może uzyskać własną dokumentację i zatwierdzenia. Jego pierwszym rezultatem jest karta zasad pomiaru. Karta wskazuje zakres nabytej działalności, oceniane działania integracyjne, walutę, dzień zamknięcia transakcji, dzień wyceny i definicję przepływów pieniężnych. Określa, czy analiza obejmuje wyłącznie nabytą działalność, połączoną działalność czy wskazane strumienie prac w obu podmiotach. Korzyść przeniesiona między dwoma podmiotami w tym zakresie daje zerowy wkład do wyniku połączonej działalności, chyba że zmienia się również zewnętrzny wpływ lub uniknięta płatność zewnętrzna.
Przejęcie może tworzyć użyteczną wartość dla klienta, pracownika lub akcjonariusza, zanim nabywca otrzyma środki pieniężne. Ewidencja zrealizowanych przepływów celowo mierzy węższy wynik. Rejestruje zewnętrzne wpływy i płatności w przyjętym zakresie i okresie. Zespół prowadzi oddzielne kolumny dla zakontraktowanych przyszłych oszczędności, rocznych wartości wynikających z bieżącego tempa realizacji, ujętego dochodu księgowego, rzeczywistych przepływów i szacowanych przepływów przyrostowych względem scenariusza kontrfaktycznego. Kolumny te opisują różne przedmioty pomiaru. Zatwierdzenie umowy zakupowej ustanawia zobowiązanie; późniejsza faktura i płatność określają kwotę oraz termin uwzględniane w obliczeniu przepływów.
Spójne uzgodnienie przepływów rozpoczyna się od raportowanego wyniku operacyjnego dla tego samego zakresu działalności i okresu. Osoba odpowiedzialna za finanse identyfikuje niepieniężne korekty księgowe, zmiany operacyjnego kapitału obrotowego, płatności integracyjne, nakłady inwestycyjne na utrzymanie i integrację oraz podatki, jeżeli obejmuje je uzgodniona definicja. Kierunek każdej korekty jest określony. Płatność integracyjna już uwzględniona w wyjściowej wielkości przepływów nie podlega ponownemu odjęciu. Aktywo integracyjne ujęte w bilansie może powodować płatność pieniężną, mimo że koszt jest rozpoznawany w późniejszych okresach. Ewidencja obejmująca wyłącznie koszt księgowy pomija tę różnicę terminów.
Przepływy finansowe podlegają odrębnemu uzgodnieniu. Uruchomienie długu na przejęcie zmienia stan środków na rachunkach i strukturę kapitałową; nie stanowi operacyjnej korzyści z integracji. Wpływy z refinansowania i spłaty kapitału długu ujmuje się w zestawieniu finansowania. Oszczędności odsetkowe można analizować w oddzielnym strumieniu prac nad strukturą kapitałową, z własnym scenariuszem kontrfaktycznym, kosztami i założeniami podatkowymi. Połączenie miary operacyjnej nieuwzględniającej finansowania długiem z przepływami dla właścicieli po finansowaniu wymaga jawnego uzgodnienia. Ta sama granica dotyczy wpływów ze sprzedaży, środków nabytych w dniu zamknięcia transakcji, ceny przejęcia i dywidend wypłacanych między konsolidowanymi podmiotami.
Rada otrzymuje kartę zasad wraz z każdą kartą wyników oraz listą zmian względem poprzedniej wersji. Jeżeli obsługa klientów przechodzi na wspólną platformę, finanse utrzymują powiązanie dawnych identyfikatorów klientów i centrów kosztów z ich następcami. Gdy powiązanie jest niepełne, dana korzyść pozostaje nieprzypisana w analizie przyrostowych przepływów. Oddzielnie wykazana kwota nieprzypisana pozwala zachować audytowalność uzgodnienia. Jej występowanie stanowi ograniczenie danych, które wymaga wyjaśnienia poprzez dokumentację i decyzje o przypisaniu odpowiedzialności.
| Pozycja | Ujęcie w proponowanej karcie zasad pomiaru | Wymagane uzgodnienie |
|---|---|---|
| Zapłacona faktura integracyjna | Odjąć jeden raz w określonym oknie przepływów | Faktura, płatność, zapis księgowy i identyfikator strumienia prac |
| Uruchomienie nowego długu | Zestawienie finansowania; poza operacyjną korzyścią z integracji | Uzgodnienie zmiany zadłużenia ze zmianą salda bankowego |
| Transfer między połączonymi podmiotami | Zerowa łączna korzyść zewnętrzna | Obie strony wyeliminowane w określonym zakresie działalności |
| Nabyte środki pieniężne i cena przejęcia | Uzgodnienie wartości transakcji; oddzielnie od realizacji operacyjnej | Przepływy rozliczeniowe przy zamknięciu transakcji i bilans na ten dzień |
| Inwestycja integracyjna ujęta jako aktywo | Wypływ pieniężny w chwili zapłaty; oddzielne uzgodnienie kosztu księgowego | Ewidencja aktywów, płatność dla dostawcy i uzgodnienie amortyzacji |
| Zakontraktowana przyszła oszczędność | Kolumna prognozy do czasu zmiany odpowiedniej płatności zewnętrznej | Warunki umowy, poziom bazowy i opłacona faktura |
Proponowany wzór operacyjny. Są to wybory dotyczące konstrukcji pomiaru; klasyfikacje umowne, podatkowe i sprawozdawcze wymagają przeglądu właściwego dla konkretnej transakcji.
4 Wskaż korekty rachunkowości przejęć w oddzielnym uzgodnieniu
Metoda przejęcia według AASB 3 co do zasady stosuje wartości godziwe identyfikowalnych aktywów i zobowiązań na dzień przejęcia, z określonymi wyjątkami. Wymaga ujmowania kosztów związanych z przejęciem w wyniku, z wyjątkiem kosztów emisji długu i kapitału własnego rozliczanych według innych standardów. Późniejsze ujęcie zapłaty warunkowej zależy od jej klasyfikacji i charakteru zmiany [1]. Wymogi te tworzą zapisy księgowe wymagające odrębnego uzgodnienia, gdy przegląd dotyczy przepływów pieniężnych z integracji. Obliczenie wartości firmy uwzględnia również udziały niekontrolujące i wcześniej posiadane udziały, jeżeli ma to zastosowanie [1]. Uproszczony przykład jednoetapowego przejęcia pełnej własności musi jawnie wskazywać ten zakres.
Proponowane uzgodnienie wskazuje pierwotne ujęcie, późniejszy koszt lub ponowną wycenę, datę zewnętrznej płatności oraz właściwego kontrahenta dla każdej istotnej pozycji. Amortyzacja nabytej wartości niematerialnej i płatność za wdrożenie systemu występują w innych terminach. Zobowiązanie z tytułu earn-out może podlegać ponownej wycenie przed rozliczeniem. Finanse ujmują każdą pozycję zgodnie z właściwymi zasadami rachunkowości, natomiast rejestr pomiarowy oddziela jej wpływ księgowy od oszacowania przyrostowych operacyjnych przepływów pieniężnych.
Tabela 2 podsumowuje wybrane kanały księgowe modelu. Ich wielkości i okresy trwania są skonstruowanymi założeniami. Inne istotne pozycje, w tym podatki, różnice kursowe, leasing i udziały niekontrolujące, wymagają oddzielnego ujęcia, gdy obejmuje je operacyjna karta zasad. Zestawienie obciążeń modelu stanowi eksperyment o postaci zredukowanej, którego ograniczony zakres księgowy został jawnie określony.
| Pozycja | Ujęcie określone standardami w cytowanym zakresie | Potencjalny wpływ na zysk | Konwencja autorskiego eksperymentu |
|---|---|---|---|
| Koszty związane z przejęciem [1] | Koszt w chwili poniesienia i otrzymania usług; koszty emisji długu i kapitału własnego podlegają właściwym standardom | Koszt zmniejsza zysk w momencie ujęcia | Koszt przejęcia w przykładzie ujmuje się przy zamknięciu transakcji; jest wyłączony z docelowej miary integracji za lata od 1 do 3 |
| Podwyższenie wartości zidentyfikowanych aktywów do wartości godziwej [1] | Ujęcie i wycena na dzień przejęcia podlegają określonym wyjątkom; odpowiednie aktywa o skończonym okresie użytkowania lub podlegające amortyzacji powodują późniejsze obciążenia | Odpowiednia amortyzacja zmniejsza zysk | Podwyższenie wartości wartości niematerialnych o skończonym okresie użytkowania oraz rzeczowych aktywów trwałych; okresy użytkowania wynoszą osiem i dziesięć lat |
| Nabyte zapasy [1, 9] | Wycena na dzień przejęcia wpływa na koszt własny sprzedaży w miarę sprzedaży zapasów | Dodatnie podwyższenie wyceny zwiększa koszt własny sprzedaży przy sprzedaży zapasów | Całe dodatnie podwyższenie wyceny ujmuje się w kosztach w pierwszym roku |
| Nabyte aktywa i zobowiązania z tytułu umów [1, 8] | Ogólna zasada IFRS 3 podlega wyjątkom o określonym zakresie; nabyte umowy objęte amerykańskim Topic 606 podlegają wskazanemu w nim wyjątkowi dotyczącemu ujmowania i wyceny | Wpływ na przychody po połączeniu wynika z właściwych zasad rachunkowości i zobowiązań do wykonania świadczeń | Ilustracyjne dodatnie obniżenie wyceny przychodów przyszłych okresów ujmuje się w całości w pierwszym roku |
| Zapłata warunkowa [1] | Oddzielić wycenę na dzień przejęcia, klasyfikację jako kapitał własny, późniejsze zdarzenia dotyczące pozycji innych niż kapitał własny i oddzielne płatności za usługi; kapitału własnego nie wycenia się ponownie, a odpowiednie zmiany pozycji niekapitałowych podlegają zasadom późniejszej wyceny | Podwyższenie wyceny zobowiązania zmniejsza zysk; odwrócenia oraz warunki wyceny i wypłaty wpływają na znak zmiany | Zmiany oczekiwanej wypłaty zobowiązania na podstawie autorskiego sygnału skumulowanej stopy zwrotu; nie symuluje się płatności rozliczeniowej ani zapłaty za późniejsze usługi |
| Wstępne kwoty na dzień przejęcia [1] | Nowe informacje o faktach istniejących w dniu przejęcia dotyczące niekompletnych pozycji; okres kończy się po uzyskaniu informacji lub gdy nie można już ich uzyskać, najpóźniej po roku | Spełniające warunki korekty retrospektywne zmieniają kwoty na dzień przejęcia i dane porównawcze | Nie symuluje się procesu aktualizacji wstępnej wyceny; inne późniejsze zmiany księgowe pozostają możliwe |
| Wartość firmy [1, 2] | Pełna wielkość rezydualna we właściwym zakresie; brak amortyzacji; obowiązkowe coroczne testy utraty wartości oraz testy w razie wystąpienia przesłanek; odpisów wartości firmy nie odwraca się | Ujęty odpis z tytułu utraty wartości zmniejsza zysk | Odrębny syntetyczny znacznik statusu z autorskimi częstościami 12%/4% zależnymi od nieobserwowalnej wartości; nie modeluje ani nie dopuszcza uznaniowego opóźniania obowiązkowych testów |
Opracowano na podstawie tekstów standardów cytowanych w pierwszej kolumnie. Kierunek opisuje wpływ na raportowany zysk względem przepływów pieniężnych nabytej działalności. Moment ujęcia każdej pozycji zależy od faktów dotyczących transakcji. Terminy i wymogi wynikające ze standardów są odrębne od terminów, znaków i wielkości przyjętych w modelu. Wszystkie uwzględnione obciążenia włączono do autorskiej przybliżonej miary zysku operacyjnego; rzeczywista klasyfikacja w rachunku wyników podlega właściwym wymogom. Umowne obowiązki płatnicze pozostają bez zmian.
Uzgodnienie księgowe wspiera interpretację rzeczywistej raportowanej miary. Ujawnia również, które korekty zarząd zdecydował się wyłączyć z alternatywnej miary wyników. Osoba dokonująca przeglądu może przeanalizować te same zapisy źródłowe według obu definicji. Różnica między nimi staje się możliwym do prześledzenia uzgodnieniem, którego klasyfikację i znaczenie umowne mogą ocenić odpowiedni specjaliści. Płatności zależne od świadczenia pracy przez pracowników po połączeniu wymagają własnej oceny klasyfikacji. Umieszczenie ponownej wyceny w modelowej przybliżonej mierze zysku operacyjnego jest konwencją analityczną wymagającą odrębnego porównania z rzeczywistą prezentacją jednostki.
5 Śledź oddzielnie wstępne kwoty na dzień przejęcia i późniejsze zmiany
Zgodnie z AASB 3 okres wyceny dotyczy wstępnego rozliczenia przejęcia oraz nowych informacji o faktach istniejących w dniu przejęcia. Kończy się, gdy odpowiednie informacje zostaną uzyskane lub gdy ich uzyskanie stanie się niemożliwe, najpóźniej po roku od przejęcia. Określone korekty retrospektywne wpływają również na powiązane informacje porównawcze [1]. W tej samej dacie przeglądu transakcja może obejmować zarówno pozycje o zakończonym rozliczeniu, jak i pozycje wstępne.
Proponowany przegląd prowadzi rejestr na poziomie pozycji: kwotę wstępną, badany fakt istniejący w dniu przejęcia, otrzymane informacje, datę zakończenia okresu wyceny dla danej pozycji, wynikającą z tego korektę i objęte nią okresy porównawcze. Późniejsze szacunki, błędy i inne zmiany sprawozdawcze zachowują własne klasyfikacje zgodnie z właściwymi wymogami. Sama rocznica przejęcia nie stanowi uniwersalnego potwierdzenia, że cała baza księgowa stała się niezmienna.
Na potrzeby analizy wyników zespół zachowuje pierwotnie raportowany szereg oraz szereg konsekwentnie przekształcony wraz z ich uzgodnieniem. Obserwacja przepływu pieniężnego zachowuje rzeczywistą datę wpływu lub płatności. Przekształcenie danych księgowych może zmienić raportowane porównanie bez powstania nowego wpływu pieniężnego. Przegląd analityczny może zatem badać stałe okno przepływów, zachowując historię księgową potrzebną do interpretacji raportowanego zysku. Odpowiednie obserwacje pierwszego roku pozostają w dokumentacji obejmującej okres od transakcji.
6 Interpretuj utratę wartości firmy z uwzględnieniem jednostki sprawozdawczej i momentu ujęcia
Przeanalizowany AASB 136 przypisuje nabytą wartość firmy do ośrodków wypracowujących środki pieniężne lub ich grup, które mają odnieść korzyści, przy czym górną granicą jest segment operacyjny przed agregacją. Wymaga testów corocznych i testów w razie wystąpienia przesłanek. Strata wynika z określonego porównania wartości bilansowej i wartości odzyskiwalnej; wartość odzyskiwalna jest wyższą z wartości użytkowej i wartości godziwej pomniejszonej o koszty zbycia. Ujętego odpisu wartości firmy nie można później odwrócić [2].
Li i Sloan badali przejście w Stanach Zjednoczonych z amortyzacji na rachunkowość opartą wyłącznie na utracie wartości. Ich streszczenie wskazuje zawyżone salda wartości firmy i nieterminowe odpisy po zmianie oraz stwierdza, że inwestorzy nie przewidują w pełni tego opóźnienia [12]. Badanie dotyczy standardów Stanów Zjednoczonych i zostało przeanalizowane wyłącznie na poziomie streszczenia, dlatego artykuł wykorzystuje je do jednego stwierdzenia: system oparty wyłącznie na utracie wartości może prowadzić do odpisów opóźnionych względem pogorszenia leżących u ich podstaw warunków. Projekt IASB dotyczący połączeń jednostek obejmuje ukierunkowane zmiany przypisywania wartości firmy do ośrodków, mające ograniczyć efekt osłaniania utraty wartości [3].
Model obejmuje wskaźnik utraty wartości ze skonstruowanymi prawdopodobieństwami obserwacji dla ujemnych i dodatnich wyników integracji. Jego niska pozycja w rankingu wynika z tych danych wejściowych. Rzeczywista decyzja o odpisie może odzwierciedlać szersze perspektywy operacyjne ośrodka, dyskontowanie i granice sprawozdawczości. Eksperyment nie dostarcza zweryfikowanego wskaźnika wykrywania utraty wartości. Rada może zachować informacje o odpisach w przeglądzie sprawozdawczym, analizując oddzielnie zdefiniowane oszacowanie przepływów z integracji i jego podstawy dowodowe.
7 Śledź bieżące konsultacje dotyczące ujawnień wyników przejęć
Przeanalizowany dokument pracowników IFRS Foundation z listopada 2026 dla Capital Markets Advisory Committee porównuje podejście oparte na zarządzaniu i podejście oparte na określonych miarach do późniejszych informacji o wynikach przejęć. Omawia poziom sprawozdawczości, skutki alokacji ceny nabycia i porównywalne informacje o trendach oraz przewiduje dalsze rekomendacje w pierwszym kwartale 2027 [15]. Wyraźnie zastrzega, że nie przedstawia stanowisk ani decyzji IASB. Wcześniejsze wrześniowe dokumenty pracowników przedstawiają historyczny przebieg dyskusji [3, 4].
Bieżące konsultacje bezpośrednio pokrywają się z rozważanym tu problemem porównywalności. Przeanalizowane materiały potwierdzają trwającą dyskusję regulacyjną; nie ustanawiają ostatecznego nowego obowiązku ujawniania informacji. Artykuł oddzielnie identyfikuje obowiązkowe wymogi, propozycje i własne zalecenia pomiarowe. Strona projektu pozostaje miejscem sprawdzania późniejszych oficjalnych zmian [5]. Istniejące wymogi AASB 3 obejmują określone ujawnienia ciągłe, informacje o korektach oraz właściwe warunki i zwolnienia dla jednostek [1]. Badana tu luka analityczna dotyczy przypisywania wartości integracji.
Proponowaną odpowiedzią operacyjną jest zachowanie uzgodnionego szeregu na najniższym wykonalnym, spójnym poziomie działalności, z udokumentowanymi zmianami miary i zakresu. Przygotowanie takiej dokumentacji wspiera analizę wewnętrzną i przegląd przyszłych wymogów sprawozdawczych. Nie daje pewności, że konkretny przyszły standard będzie wymagał tego samego zakresu ani że sama dokumentacja wystarczy do jego spełnienia.
8 Oceniaj publicznie komunikowane miary wyników i różnice zasad rachunkowości w ich właściwym zakresie
Definicja miar wyników określonych przez zarząd w AASB 18 dotyczy spełniających kryteria sum częściowych przychodów i kosztów, wykorzystywanych w komunikacji publicznej do przedstawienia oceny zarządu dotyczącej wyników finansowych jednostki jako całości. Określone sumy częściowe są wyłączone. Miary przepływów pieniężnych i płynności, wskaźniki oraz miary niefinansowe są poza tą definicją, choć spełniający kryteria składnik wskaźnika oparty na przychodach i kosztach nadal może być MPM [6]. W opisanych okolicznościach rejestr wykorzystywany wyłącznie wewnętrznie przez radę nie spełnia kryterium wykorzystania publicznego.
Jeżeli suma częściowa spełnia właściwą definicję miary wyników określonej przez zarząd, AASB 18 wymaga ujawnień obejmujących uzgodnienie oraz odpowiednie skutki podatkowe i dotyczące udziałów niekontrolujących [6]. Podana data wejścia IFRS 18 w życie dotyczy okresów rocznych rozpoczynających się 1 stycznia 2027 lub później, z możliwością wcześniejszego zastosowania [7]. Zastosowanie i klasyfikacja właściwe dla danej jednostki wymagają potwierdzenia. Proponowany rejestr przepływów zachowuje uzgodnienie dla każdej alternatywnej miary wykorzystywanej w przeglądzie.
FASB Accounting Standards Update 2021-08 przedstawia zmiany wymagające, aby nabyte aktywa i zobowiązania z umów objętych Topic 606 były ujmowane zgodnie z tym tematem tak, jak gdyby umowy zawarł nabywca, z określonymi uproszczeniami. Ogólny termin zastosowania dla lat obrotowych jednostek zaliczanych w amerykańskiej rachunkowości do kategorii public entity przypada po 15 grudnia 2022; dokument obejmuje zasady dotyczące innych jednostek i wcześniejszego zastosowania [8]. Bieżąca Codification nie została bezpośrednio przeanalizowana. Jest to porównanie zasad o określonym zakresie. Roczny wpływ na przychody w eksperymencie naukowym jest autorskim założeniem dotyczącym terminu.
9 Umieść analizę w kontekście wybranej literatury pomiaru wyników
Healy, Palepu i Ruback badali 50 największych połączeń amerykańskich przemysłowych spółek publicznych, zakończonych w latach od 1979 do 1983. Mierzyli operacyjne przepływy pieniężne przed opodatkowaniem, zdefiniowane jako sprzedaż pomniejszona o koszt własny sprzedaży oraz koszty sprzedaży i administracji, powiększona o amortyzację i koszty wartości firmy, odniesione do rynkowej wartości aktywów, ponieważ na tę miarę nie wpływają metoda księgowa i sposób finansowania połączenia [9]. Usunęli z bazy aktywów przeszacowanie związane z ogłoszeniem transakcji, gdyż w przeciwnym razie poprawa skapitalizowana w wycenie rynkowej pozostawiłaby mierzoną stopę zwrotu bez zmian. Przeanalizowano dokument roboczy NBER z 1990; artykuł opublikowano w 1992 i podane w nim liczby mogą się różnić.
Porównanie skorygowane o branżę w dokumencie roboczym pokazuje znaczenie punktu odniesienia: mediana poprawy w porównaniu parami wynosi 2,2 punktu procentowego. Autorzy omawiają również porównanie skorygowane o rynek [9]. Zachowana wersja dokumentu roboczego zawiera odmienne surowe mediany po połączeniu w tekście i w tabeli, dlatego niniejszy artykuł pomija tę sporną główną liczbę. Wybrana historyczna próba ze Stanów Zjednoczonych i jej przybliżona miara operacyjnych przepływów ograniczają możliwość przenoszenia wniosków na przejęcia prywatnych przedsiębiorstw, inne zasady sprawozdawczości i współczesne programy integracji.
Barber i Lyon badają specyfikację i moc testów księgowych wyników operacyjnych oraz skutki nietypowych wyników przed zdarzeniem [10]. Ich analiza uzasadnia zbadanie dopasowania według wyników i wrażliwości na punkt odniesienia. Wybrane badanie długoterminowych stóp zwrotu z akcji dotyczy innego problemu pomiaru [11]. Prace te stanowią wcześniejszy dorobek dotyczący zastosowanych tu kategorii. Nie ustalają uniwersalnego rankingu na poziomie transakcji, minimalnej liczebności próby przejęć ani empirycznych właściwości tego skonstruowanego modelu.
10 Określ, co zlicza każda rozważana miara
Eksperyment porównuje wybrane definicje miar przybliżonych z punktami odniesienia skorygowanymi przy pełnej wiedzy o modelu i z porządkiem losowym. Raportowana zmiana zysku operacyjnego, jej relacja do ceny nabycia, skonstruowana miara skorygowanej EBITDA i rejestr synergii brutto stosują odmienne korekty księgowe lub zarządcze. Trzy przybliżone miary pieniężne wykorzystują niezmienny poziom sprzed transakcji, branżowy punkt odniesienia lub pięć jednostek kontrolnych dopasowanych według wyników. Skonstruowane przybliżenia stóp zwrotu z akcji i wskaźnik utraty wartości uzupełniają porównanie. Są to zdefiniowane kategorie analityczne; ich implementacje liczbowe stanowią założenia modelowe.
Tabela 3 zawiera definicje wybranych analitycznych miar przybliżonych oraz czynniki, na które są wrażliwe. Każda miara wykorzystuje skonstruowany proces generowania danych. Rejestr zarządczy ujmuje działania brutto obarczone szumem oraz założoną część korzystnych zmian przepływów pieniężnych. Wskaźnik utraty wartości ma przyjęte prawdopodobieństwa wykrycia. Miary związane z rynkiem są syntetycznymi przybliżeniami, a nie oszacowanym modelem wyceny aktywów ani zaobserwowanymi stopami zwrotu akcjonariuszy. Implementacja i jej etykiety jawnie wskazują te założenia.
| Miara | Podstawa obliczenia | Główna wrażliwość |
|---|---|---|
| Raportowana zmiana zysku operacyjnego | Zysk po zamknięciu transakcji pomniejszony o zysk sprzed zamknięcia | Pozycje księgowe, obciążenie earn-out, rynek |
| Raportowana stopa zwrotu z zapłaconej ceny | Ta zmiana podzielona przez cenę nabycia | Zapłacona cena, pozycje księgowe, rynek |
| Zmiana EBITDA skorygowanej przez zarząd | Wynik pieniężny powiększony o korekty dodawane z powrotem i uznanie potencjalnych korzyści w przygotowaniu | Optymizm zarządu, wielkość planu |
| Rejestr synergii | Zrealizowane działania jako część planu | Błąd ewidencji, pominięty koszt, przypisanie efektów |
| Zmiana przepływów, bez korekty | Operacyjne przepływy po kosztach integracji pomniejszone o poziom sprzed transakcji | Rynek, powrót do średniej |
| Zmiana przepływów skorygowana o indeks branżowy | Poprzednia miara pieniężna pomniejszona o znaną w modelu zmianę branżową i kalendarzową | Powrót do średniej, wybór punktu odniesienia |
| Zmiana przepływów z dopasowanymi jednostkami kontrolnymi | Poprzednia miara pomniejszona o zmianę w pięciu dopasowanych przedsiębiorstwach | Jakość dopasowania, szum jednostek kontrolnych |
| Syntetyczne miary rynkowe, surowe i skorygowane | Skonstruowane miary z komponentami rynkowymi i pieniężnymi | Oczekiwania, szum, rynek |
| Znacznik utraty wartości firmy | Skonstruowany wskaźnik z określonymi prawdopodobieństwami wykrycia | Założony proces obserwacji; brak wskaźnika wykrycia skalibrowanego do standardów |
Przybliżone miary modelowe zdefiniowane przez autora. Definicje identyfikują obliczenia tego eksperymentu i nie oznaczają uniwersalnej praktyki przedsiębiorstw, zgodności z rachunkowością ani zaobserwowanych wyników.
Kategorie są uzasadnione powyższymi źródłami: pozycje księgowe standardami [1, 2], miary zarządcze zasadami dotyczącymi miar wyników [6], a wybór punktów odniesienia badaniami empirycznymi [9, 10]. Źródła nie ustalają ich rankingu. Ranking w eksperymencie zależy od autorskich danych wejściowych, które następna część przedstawia w całości, aby czytelnik mógł je zastąpić.
11 Skonstruuj przejrzysty eksperyment przejęć z jawną listą pominięć
Eksperyment symuluje kohortę 60 przejęć 500 razy. Każda transakcja ma stopę zwrotu z przepływów pieniężnych względem bazy aktywów sprzed transakcji, branżę, rok zamknięcia oraz poziom sprzed transakcji, który może być nietypowo wysoki. Przepływy podlegają trwałemu komponentowi ponadnormatywnemu, komponentowi rynkowemu wspólnemu dla roku kalendarzowego i branży oraz szumowi. Integracja dodaje rzeczywisty w modelu przepływ synergii, który narasta przez trzy lata i wymaga wydatków na realizację. Pozycje rachunkowości przejęć, rejestr zarządczy, stopy zwrotu z akcji i znacznik utraty wartości są generowane na podstawie tych samych czynników. Rejestr danych wejściowych w Tabeli 4 zawiera każdą wartość przyjętą przez autora.
| Założenie | Definicja i jednostka | Wartość | Status |
|---|---|---|---|
| Znormalizowana roczna skala przepływów pieniężnych | Przepływ pieniężny podzielony przez stałą bazę aktywów sprzed transakcji w ujęciu rocznym; wielkość odrębna od obserwowanego poziomu bazowego obarczonego szumem | 0.12 | Założenie autora |
| Roczna trwałość ponadnormatywnych wyników | Bezwymiarowy współczynnik autoregresyjny | 0.6 | Założenie autora |
| Odchylenie standardowe innowacji ponadnormatywnych wyników | Roczna stopa zwrotu z przepływów pieniężnych jako część bazy aktywów sprzed transakcji | 0.006 | Założenie autora |
| Odchylenie standardowe przejściowego szumu pomiarowego | Roczna stopa zwrotu z przepływów pieniężnych jako część bazy aktywów sprzed transakcji | 0.006 | Założenie autora |
| Odchylenie standardowe wspólnego szoku kalendarzowego | Roczna stopa zwrotu z przepływów pieniężnych jako część bazy aktywów sprzed transakcji | 0.01 | Założenie autora |
| Odchylenie standardowe branżowego szoku kalendarzowego | Roczna stopa zwrotu z przepływów pieniężnych jako część bazy aktywów sprzed transakcji | 0.015 | Założenie autora |
| Odchylenie standardowe współczynnika ekspozycji rynkowej | Bezwymiarowy współczynnik wokół wartości jeden | 0.25 | Założenie autora |
| Początkowy składnik średniej ponadnormatywnych wyników | Udział stopy zwrotu z przepływów w roku zdarzeniowym zero, przed innowacją roku zerowego | 0.006 | Założenie autora |
| Początkowy składnik odchylenia standardowego ponadnormatywnych wyników | Udział stopy zwrotu z przepływów wynikający z początkowego losowania w roku zdarzeniowym zero; całkowita zmienność obejmuje również innowację tego roku | 0.012 | Założenie autora |
| Średni udział synergii przy pełnym rocznym tempie realizacji | Przepływ pieniężny z synergii podzielony przez znormalizowaną roczną skalę przepływów | 0.1 | Założenie autora |
| Odchylenie standardowe udziału synergii przy pełnym rocznym tempie realizacji | Część znormalizowanej rocznej skali przepływów; ujemne wartości z losowania pozostają możliwe | 0.09 | Założenie autora |
| Średni roczny udział planowanej synergii | Planowany przepływ pieniężny podzielony przez znormalizowaną roczną skalę przepływów | 0.1 | Założenie autora |
| Odchylenie standardowe logarytmu planowanej synergii | Odchylenie standardowe w skali logarytmu naturalnego; poziom planu ma rozkład lognormalny | 0.35 | Założenie autora |
| Wyraz wolny całkowitego kosztu integracji | Lata znormalizowanej rocznej skali przepływów pieniężnych | 0.12 | Założenie autora |
| Współczynnik zależności kosztu integracji od udziału synergii | Lata znormalizowanego rocznego przepływu na jednostkę udziału synergii | 0.6 | Założenie autora |
| Odchylenie standardowe szumu kosztu integracji | Lata znormalizowanej rocznej skali przepływów przed zastosowaniem określonej dolnej granicy | 0.05 | Założenie autora |
| Dolny udział bazy ceny nabycia przed premią | Baza ceny podzielona przez aktywa sprzed transakcji; zapłacona cena obejmuje następnie premię | 0.15 | Założenie autora |
| Górny udział bazy ceny nabycia przed premią | Baza ceny podzielona przez aktywa sprzed transakcji; zapłacona cena obejmuje następnie premię | 0.45 | Założenie autora |
| Parametr położenia rozkładu normalnego premii | Część bazy ceny przed premią i przed zastosowaniem określonej dolnej granicy | 0.3 | Założenie autora |
| Odchylenie standardowe rozkładu normalnego premii | Część bazy ceny przed premią i przed zastosowaniem określonej dolnej granicy | 0.1 | Założenie autora |
| Dolny udział zidentyfikowanych wartości niematerialnych | Ujęta kwota wartości niematerialnych o skończonym okresie użytkowania podzielona przez zapłaconą cenę | 0.2 | Założenie autora |
| Górny udział zidentyfikowanych wartości niematerialnych | Ujęta kwota wartości niematerialnych o skończonym okresie użytkowania podzielona przez zapłaconą cenę | 0.4 | Założenie autora |
| Okres użytkowania zidentyfikowanych wartości niematerialnych | Lata; konwencja amortyzacji liniowej | 8 | Założenie autora |
| Dolny udział podwyższenia wyceny nieruchomości i wyposażenia | Dodatnie podwyższenie wyceny podzielone przez zapłaconą cenę | 0.02 | Założenie autora |
| Górny udział podwyższenia wyceny nieruchomości i wyposażenia | Dodatnie podwyższenie wyceny podzielone przez zapłaconą cenę | 0.06 | Założenie autora |
| Okres amortyzacji podwyższonej wyceny nieruchomości i wyposażenia | Lata; konwencja amortyzacji liniowej rzeczowych aktywów trwałych | 10 | Założenie autora |
| Dolny udział podwyższenia wyceny zapasów | Dodatnie podwyższenie wyceny nabytych zapasów podzielone przez zapłaconą cenę | 0.01 | Założenie autora |
| Górny udział podwyższenia wyceny zapasów | Dodatnie podwyższenie wyceny nabytych zapasów podzielone przez zapłaconą cenę | 0.03 | Założenie autora |
| Dolny udział obciążenia z tytułu zobowiązań z umów | Autorskie obniżenie wyceny przychodów przyszłych okresów podzielone przez zapłaconą cenę | 0.005 | Założenie autora |
| Górny udział obciążenia z tytułu zobowiązań z umów | Autorskie obniżenie wyceny przychodów przyszłych okresów podzielone przez zapłaconą cenę | 0.02 | Założenie autora |
| Udział kosztu przejęcia w przykładzie obliczeniowym | Koszt podzielony przez zapłaconą cenę; przykład dotyczy wyłącznie zamknięcia transakcji i jest wyłączony z późniejszej docelowej miary integracji | 0.02 | Założenie autora |
| Maksymalny udział wypłaty warunkowej | Maksymalna modelowa wypłata zobowiązania podzielona przez zapłaconą cenę | 0.1 | Założenie autora |
| Skala sygnału wyceny wypłaty warunkowej | Skumulowana stopa zwrotu z przepływów pieniężnych jako część aktywów w odwzorowaniu na prawdopodobieństwo standardowego rozkładu normalnego | 0.03 | Założenie autora |
| Waga uznania różnicy między planem a realizacją z zachowaniem znaku | Bezwymiarowa część różnicy między planowaną a rzeczywistą synergią, która może mieć dowolny znak | 0.5 | Założenie autora |
| Waga przypisania dodatniej zmiany przepływów | Bezwymiarowa część dodatniej obserwowanej zmiany przepływów pieniężnych uznawana w rejestrze | 0.3 | Założenie autora |
| Odchylenie standardowe szumu ewidencji rejestru | Roczna stopa zwrotu z przepływów jako część aktywów sprzed transakcji, przed ograniczeniem do części dodatniej | 0.008 | Założenie autora |
| Dolna granica udziału rejestrowanej synergii | Bezwymiarowy udział rocznej synergii przed dodaniem szumu i ograniczeniem do części dodatniej | 0.4 | Założenie autora |
| Górna granica udziału rejestrowanej synergii | Bezwymiarowy udział rocznej synergii przed dodaniem szumu i ograniczeniem do części dodatniej | 0.8 | Założenie autora |
| Syntetyczny współczynnik komponentu rynkowego | Jednostki wskaźnika wyceny na jednostkę rynkowego komponentu stopy zwrotu z przepływów; nie jest to zmierzona stopa zwrotu akcjonariusza | 8.0 | Założenie autora |
| Syntetyczny współczynnik komponentu integracyjnego | Jednostki wskaźnika wyceny na jednostkę warunkowej stopy zwrotu obejmującej integrację i szum | 4.0 | Założenie autora |
| Odchylenie standardowe szumu syntetycznego wskaźnika wyceny | Bezwymiarowe jednostki wskaźnika wyceny; bez kalibracji na podstawie obserwowanego rynku | 0.2 | Założenie autora |
| Prawdopodobieństwo znacznika dla ujemnej nieobserwowalnej wartości | Prawdopodobieństwo Bernoulliego warunkowe względem ujemnej zdyskontowanej stopy zwrotu z integracji w całym okresie | 0.12 | Założenie autora |
| Prawdopodobieństwo znacznika dla nieujemnej nieobserwowalnej wartości | Prawdopodobieństwo Bernoulliego warunkowe względem nieujemnej zdyskontowanej stopy zwrotu z integracji w całym okresie | 0.04 | Założenie autora |
| Roczna stopa dyskontowa | Ułamek w skali roku od roku zdarzeniowego zero; bez wartości rezydualnej | 0.1 | Założenie autora |
| Roczne narastanie synergii | Udziały synergii przy pełnym rocznym tempie realizacji w pierwszym, drugim i trzecim roku | [0.25, 0.6, 1.0] | Założenie autora |
| Roczny podział kosztów integracji | Udziały całkowitego kosztu integracji płacone w pierwszym, drugim i trzecim roku | [0.6, 0.4, 0.0] | Założenie autora |
| Duży wpływ rachunkowości przejęć: dolny udział zidentyfikowanych wartości niematerialnych | Ujęta kwota wartości niematerialnych o skończonym okresie użytkowania podzielona przez zapłaconą cenę | 0.45 | Autorska zmiana założeń wariantu |
| Duży wpływ rachunkowości przejęć: górny udział zidentyfikowanych wartości niematerialnych | Ujęta kwota wartości niematerialnych o skończonym okresie użytkowania podzielona przez zapłaconą cenę | 0.65 | Autorska zmiana założeń wariantu |
| Duży wpływ rachunkowości przejęć: parametr położenia rozkładu normalnego premii | Część bazy ceny przed premią i przed zastosowaniem określonej dolnej granicy | 0.5 | Autorska zmiana założeń wariantu |
| Duży wpływ rachunkowości przejęć: maksymalny udział wypłaty warunkowej | Maksymalna modelowa wypłata zobowiązania podzielona przez zapłaconą cenę | 0.2 | Autorska zmiana założeń wariantu |
| Duży wpływ rachunkowości przejęć: dolny udział podwyższenia wyceny zapasów | Dodatnie podwyższenie wyceny nabytych zapasów podzielone przez zapłaconą cenę | 0.02 | Autorska zmiana założeń wariantu |
| Duży wpływ rachunkowości przejęć: górny udział podwyższenia wyceny zapasów | Dodatnie podwyższenie wyceny nabytych zapasów podzielone przez zapłaconą cenę | 0.06 | Autorska zmiana założeń wariantu |
| Duży wpływ rachunkowości przejęć: dolny udział obciążenia z tytułu zobowiązań z umów | Autorskie obniżenie wyceny przychodów przyszłych okresów podzielone przez zapłaconą cenę | 0.01 | Autorska zmiana założeń wariantu |
| Duży wpływ rachunkowości przejęć: górny udział obciążenia z tytułu zobowiązań z umów | Autorskie obniżenie wyceny przychodów przyszłych okresów podzielone przez zapłaconą cenę | 0.04 | Autorska zmiana założeń wariantu |
| Wahanie rynku: odchylenie standardowe wspólnego szoku kalendarzowego | Roczna stopa zwrotu z przepływów pieniężnych jako część bazy aktywów sprzed transakcji | 0.03 | Autorska zmiana założeń wariantu |
| Wahanie rynku: odchylenie standardowe branżowego szoku kalendarzowego | Roczna stopa zwrotu z przepływów pieniężnych jako część bazy aktywów sprzed transakcji | 0.04 | Autorska zmiana założeń wariantu |
| Optymistyczne raportowanie: waga uznania różnicy między planem a realizacją z zachowaniem znaku | Bezwymiarowa część różnicy między planowaną a rzeczywistą synergią, która może mieć dowolny znak | 0.8 | Autorska zmiana założeń wariantu |
| Optymistyczne raportowanie: waga przypisania dodatniej zmiany przepływów | Bezwymiarowa część dodatniej obserwowanej zmiany przepływów pieniężnych uznawana w rejestrze | 0.6 | Autorska zmiana założeń wariantu |
| Wysokie wyniki początkowe i szybszy powrót do średniej: początkowy składnik średniej ponadnormatywnych wyników | Udział stopy zwrotu z przepływów w roku zdarzeniowym zero, przed innowacją roku zerowego | 0.02 | Autorska zmiana założeń wariantu |
| Wysokie wyniki początkowe i szybszy powrót do średniej: początkowy składnik odchylenia standardowego ponadnormatywnych wyników | Udział stopy zwrotu z przepływów wynikający z początkowego losowania w roku zdarzeniowym zero; całkowita zmienność obejmuje również innowację tego roku | 0.025 | Autorska zmiana założeń wariantu |
| Wysokie wyniki początkowe i szybszy powrót do średniej: roczna trwałość ponadnormatywnych wyników | Bezwymiarowy współczynnik autoregresyjny | 0.4 | Autorska zmiana założeń wariantu |
| Skala aktywów | mln USD; mediana rozkładu lognormalnego i odchylenie standardowe logarytmu naturalnego | 500; 0.6 | Założenie autora |
| Wspólny zakres cech kalendarzowych i branżowych | Lata kalendarzowe od minus pierwszego do piątego; pięć branż; trzy roczniki przejęć | 7; 5; 3 | Założenie autora |
| Wspólny zakres cech jednostek kontrolnych | Dokładnie dwadzieścia jednostek kontrolnych w każdej komórce branży i rocznika; pięć najbliższych wyników sprzed zdarzenia | 300 łącznie; 20 w komórce; 5 wybranych | Założenie autora |
| Dolna granica kosztu integracji | Lata znormalizowanej rocznej skali przepływów pieniężnych | 0.03 | Założenie autora |
| Dolna granica premii | Część bazy ceny przed premią | 0.05 | Założenie autora |
| Mechanizm obserwacji | Indeks logistyczny: wyraz wolny plus standaryzowana nieobserwowalna wartość niezdyskontowana plus standaryzowany logarytm aktywów | Wyraz wolny 1,0; współczynnik wartości 1,0; współczynnik wielkości 0,4 | Założenie autora |
| Syntetyczne współczynniki wczesnego sygnału | Współczynniki standaryzowanej nieobserwowalnej wartości; współczynnik składnika resztowego jest pierwiastkiem kwadratowym z jedności pomniejszonej o kwadrat współczynnika | 0.3; 0.5; 0.7 | Założenie autora |
| Pełne eksperymenty scenariuszowe i kosztowe | Wygenerowane kohorty dla każdego wariantu lub współczynnika, współdzielące pierwotne losowania w obrębie panelu | 60 transakcji; 500 replikacji scenariuszowych; 300 replikacji kosztowych | Założenie autora |
| Eksperyment okna obserwacji | Pierwszy rok, okres od pierwszego do drugiego, od pierwszego do trzeciego oraz od drugiego do trzeciego roku, na podstawie tego samego stanu trzyletniego | 60 transakcji; 300 replikacji | Założenie autora |
| Eksperyment liczebności kohorty | Zagnieżdżone początkowe podzbiory nabywców z tą samą populacją kontrolną we wspólnym zakresie cech | 15, 30, 60, 120, 240 transakcji; 400 replikacji | Założenie autora |
| Eksperyment selekcji | Nieobserwowalne populacje zakończonych transakcji; wszystkie siedem wierszy obejmujących populację pełną, obserwowaną i ważoną | 120 transakcji; 400 replikacji | Założenie autora |
| Ziarno generatora liczb losowych | Odrębne identyfikatory paneli i kanałów podano w rejestrze odtwarzania | 20261014 | Założenie autora |
| Scenariusz łączony | Wszystkie cztery powyższe indywidualne zmiany założeń scenariuszowych zastosowane łącznie | Duży wpływ rachunkowości; wahanie rynku; optymistyczne raportowanie; wyższe wyniki początkowe i szybszy powrót do średniej | Założenie autora |
| Pozostałe identyfikowalne aktywa netto w przykładzie | mln USD; uproszczona jednoetapowa alokacja przy nabyciu pełnej własności | 0 | Założenie autora |
Analiza MatchPoint. Każda wartość jest autorskim parametrem modelu; żadna nie jest zaobserwowaną stopą ani konwencją rynkową. Wszystkie udziały zachowują wskazany mianownik. Znormalizowana skala przepływów, baza aktywów i zapłacona cena są odrębnymi wielkościami. Nie deklaruje się kalibracji empirycznej.
Celowo pominięto kilka cech rzeczywistych integracji. Model nie uwzględnia podatków, przeliczeń walutowych, zmian kontroli zmieniających zakres sprawozdawczości, przenoszenia skutków integracji na dotychczasową działalność nabywcy ani korelacji między jakością transakcji a zdolnościami nabywcy. Każda z tych cech zmieniłaby poziomy wyników, a niektóre zmieniłyby ranking. Ich pominięcie zachowuje czytelność eksperymentu. Zespół transakcyjny chcący przetestować miarę na własnych transakcjach powinien dodać cechy istotne dla swojej struktury i w ten sam sposób wskazać każdą z nich jako dane wejściowe.
Związek między docelową wielkością a miarami przybliżonymi określa ten sam skonstruowany proces generowania danych. Eksperyment bada zatem wrażliwość w ramach tego procesu. Dane wejściowe są nieskalibrowanymi założeniami modelowymi. Korzystna korelacja pokazuje warunkowe zachowanie w eksperymencie; trafność zewnętrzna wymaga danych z rzeczywistych przejęć. Pojedynczy ranking liczbowy nie może rozstrzygnąć wyboru miary dla różnych branż, zasad sprawozdawczości i struktur transakcji.
12 Uzgodnij przepływy pieniężne i ujęcie księgowe hipotetycznego przejęcia
Deterministyczny przykład obliczeniowy wykorzystuje łączną bazę aktywów sprzed transakcji wynoszącą 500 mln USD oraz przybliżoną miarę operacyjnych przepływów pieniężnych sprzed transakcji równą 60 mln USD. Hipotetyczna cena nabycia wynosi 195,0 mln USD; pierwotny model przypisuje 58,5 mln USD nowo zidentyfikowanym wartościom niematerialnym. Jest to uproszczony, skonstruowany wariant, którego założenia wskazują szczegółowe granice rachunkowości przejęcia oraz pominięte pozycje bilansowe. Jego celem jest uzgodnienie różnic między modelowymi przepływami a rachunkowością. Nie dostarcza wniosku dotyczącego wyceny lub alokacji ceny nabycia dla rzeczywistego przejęcia. Uproszczona rezydualna wartość firmy zakłada zerowe pozostałe wcześniej istniejące identyfikowalne aktywa netto oraz brak udziałów niekontrolujących i wcześniej posiadanych udziałów. Pomija podatek odroczony i inne pozycje bilansowe; jej wielkość rezydualna nie jest pełną alokacją ceny nabycia rzeczywistej transakcji.
Tabela 5 przedstawia ewidencję rok po roku. Pierwszy wiersz zawiera kontrfaktyczny przepływ pieniężny, a czwarty prawdziwy w modelu przepływ przyrostowy. Pozostałe wiersze pokazują, jak buduje się na jego podstawie nieskorygowaną zmianę przepływów i raportowaną zmianę zysku, tak aby każdą różnicę między nimi można było nazwać.
| mln USD | Zamknięcie | Rok 1 | Rok 2 | Rok 3 |
|---|---|---|---|---|
| Kontrfaktyczny przepływ pieniężny bez integracji | 60.0 | 62.0 | 65.0 | 57.5 |
| Przepływy pieniężne z synergii | 0.0 | 1.5 | 3.6 | 6.0 |
| Pieniężny koszt integracji | 0.0 | -10.8 | -7.2 | 0.0 |
| Rzeczywiste przyrostowe przepływy pieniężne netto | 0.0 | -9.3 | -3.6 | 6.0 |
| Składnik rynkowy i powrotu do średniej | 0.0 | 2.0 | 5.0 | -2.5 |
| Zmiana przepływów pieniężnych po koszcie integracji | 0.0 | -7.3 | 1.4 | 3.5 |
| Amortyzacja wartości niematerialnych i amortyzacja podwyższenia wyceny aktywów rzeczowych | 0.0 | -8.1 | -8.1 | -8.1 |
| Autorskie obciążenia dotyczące zapasów i zobowiązań z umów | 0.0 | -5.8 | 0.0 | 0.0 |
| Ponowna wycena zobowiązania z tytułu earn-out | 0.0 | -1.8 | -3.9 | -1.2 |
| Koszt przejęcia | -3.9 | 0.0 | 0.0 | 0.0 |
| Zmiana wykazanego zysku operacyjnego | -3.9 | -23.0 | -10.6 | -5.8 |
Analiza MatchPoint autorskiego przykładu przejęcia. mln USD. Wartości prezentowane po zaokrągleniu. Lata następują po zamknięciu transakcji; pierwsza kolumna przedstawia koszty przejęcia w roku zamknięcia.
W równaniach 2a i 2b wskaźnik zastępczy zmiany wykazanego zysku operacyjnego dotyczy pierwszego, drugiego i trzeciego roku po zdarzeniu. C_i0 jest wskaźnikiem zastępczym operacyjnych przepływów pieniężnych sprzed transakcji, K_it oznacza oddzielnie ewidencjonowany koszt integracji, a A_it jest sumą obciążeń księgowych w modelu. Am oznacza amortyzację wartości niematerialnych, Dp amortyzację podwyższenia wyceny aktywów, Inv koszt zapasów, Dr wpływ zobowiązania z umów na przychody, a Eo ponowną wycenę zobowiązania z tytułu earn-out. Umieszczenie skutków dotyczących zapasów i zobowiązań z umów w pierwszym roku jest autorską konwencją; nie wyprowadza się z niej wniosków o rzeczywistej klasyfikacji sprawozdawczej ani o umownym rozliczeniu pieniężnym. Koszt przejęcia w okresie zamknięcia jest oddzielnie widoczny w rejestrze i wyłączony z tej docelowej wielkości integracji.
Niezdyskontowane trzyletnie przepływy pieniężne netto z integracji w przykładzie obliczeniowym wynoszą USD -6,9 mln. Nieskorygowana zmiana przepływów pieniężnych wynosi USD -2,4 mln, zmiana skorygowana o indeks sektorowy USD -10,4 mln, a wskaźnik zastępczy zmiany zysku operacyjnego USD -39,4 mln. Wielkości te rozłożono na składniki w rejestrze przykładu i na rysunku 1. Odpowiadającą im zdyskontowaną kwotę integracji zapisano oddzielnie w dodatku liczbowym. Wszystkie są wielkościami skonstruowanymi w podanych granicach pomiaru.
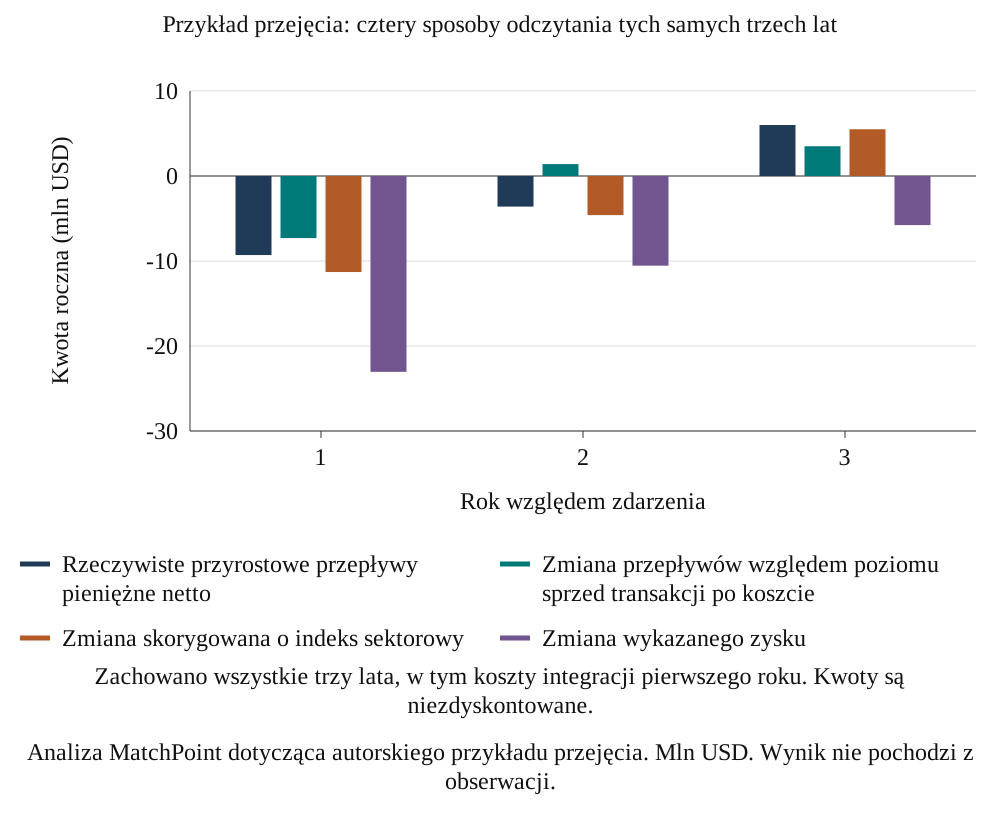
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint dotycząca autorskiego przykładu przejęcia. Mln USD. Wynik nie pochodzi z obserwacji.
W tym przypadku wielkość skorygowana o branżę jest w okresie trzech lat bliższa rzeczywistej wartości od wielkości nieskorygowanej. Nadal pozostaje niższa o wygasanie wyjątkowo wysokiego poziomu sprzed transakcji; benchmark sektorowy go nie usuwa, a korektę opartą na dopasowanych jednostkach kontrolnych zaprojektowano w tym celu. Autorski przypadek pokazuje, że każda korekta usuwa jedno zniekształcenie i pozostawia inne; nie stanowi dowodu na częstość żadnego z nich.
13 Wyrażaj korekty benchmarkowe w spójnych jednostkach
Eksperyment benchmarkowy wykorzystuje niezmieniony poziom sprzed transakcji, znany modelowi sektorowo-kalendarzowy indeks systematyczny oraz pięć jednostek kontrolnych dopasowanych według wyników. Indeks systematyczny jest syntetycznym punktem odniesienia wykorzystującym informacje określone w modelu; nie jest zaobserwowaną medianą branżową. Dopasowana jednostka porównawcza wykorzystuje wyłącznie wyniki z okresu poprzedzającego, w tym samym sektorze i roczniku zamknięcia. Stały schemat doboru kandydatów kontrolnych oraz ponowne wykorzystywanie jednostek kontrolnych w różnych transakcjach ujawniono w rejestrze metod. Wybrana literatura uzasadnia badanie dopasowania według wcześniejszych wyników [10].
W równaniach 3a i 3b w_t jest podanym czynnikiem dyskontowym, A_i0 jest stałą bazą aktywów sprzed transakcji, a y jest wskaźnikiem zastępczym przepływów pieniężnych wyrażonym jako część własnej początkowej bazy aktywów. Obie miary są zatem bezwymiarowymi częściami aktywów początkowych. Pomnożenie miary przez A_i0 przelicza ją na odpowiednią kwotę szacunkową w walucie. Odjęcie wielkości kontrfaktycznej i zaobserwowana zmiana dotycząca transakcji wykorzystują identyczne daty, okna i czynniki dyskontowe. Należy wyraźnie ujawnić regułę dopasowania w modelu, pulę kandydatów i wszelkie informacje benchmarkowe niedostępne w praktyce. Tutaj b_kt jest określonym benchmarkiem sektorowym w jednostkach stopy zwrotu, a j(i) wskazuje j-tą jednostkę kontrolną wybraną dla transakcji i. Taki zapis indeksowy zachowuje operację dopasowania bez wprowadzania oddzielnego testu przynależności do zbioru w prezentowanej sumie.
14 Porównuj statystyki rankingu w skonstruowanym wariancie bazowym
Eksperyment przedstawia korelację rang Spearmana ze zdefiniowanym zdyskontowanym wynikiem integracji oraz statystykę nakładania się górnych kwartyli. Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu usuwa określone efekty systematyczne za pomocą informacji modelowych niedostępnych praktykowi. Jest szeregiem porównawczym z wybranym procesem szumu. Nie wyznacza matematycznej górnej granicy korelacji rang; inna miara może w skonstruowanym przypadku osiągnąć wyższą korelację. Szereg o losowej kolejności stanowi oddzielny losowy punkt odniesienia.
W równaniach 4a i 4b rho_s jest korelacją rang Spearmana w skonstruowanej kohorcie, a Top_k wybiera k najwyższych wartości według podanej konwencji rozstrzygania remisów. Tutaj q wynosi jedną czwartą, a k jest najmniejszą dodatnią liczbą całkowitą nie mniejszą niż qN. Oczekiwana średnia losowego nakładania wynosi zatem k/N dla stałego niezależnego wyboru k transakcji. Tabela 6 i rysunek 2 przedstawiają empiryczną zmienność replikacji obok zdefiniowanych punktów odniesienia modelu. Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu wykorzystuje informacje kontrfaktyczne niedostępne w zaobserwowanym przejęciu.
| Miara | Średnia korelacja rang | Kohorta: p05 do p95 | MCSE średniej | Ważne R | Trafność Top-k |
|---|---|---|---|---|---|
| Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu | 0.56 | 0,39 do 0,70 | 0.0043 | 500 | 53% |
| Zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | 0.37 | 0,18 do 0,56 | 0.0052 | 500 | 43% |
| Przepływy pieniężne skorygowane o indeks sektorowy | 0.32 | 0,11 do 0,51 | 0.0054 | 500 | 40% |
| Zmiana przepływów pieniężnych względem zaobserwowanego poziomu sprzed transakcji | 0.20 | -0,01 do 0,40 | 0.0057 | 500 | 34% |
| Autorski operacyjny wskaźnik zastępczy skorygowany przez zarząd | 0.13 | -0,08 do 0,33 | 0.0057 | 500 | 31% |
| Wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | 0.17 | -0,05 do 0,38 | 0.0057 | 500 | 32% |
| Wskaźnik zastępczy zmiany wykazanego zysku w relacji do zapłaconej ceny | 0.17 | -0,04 do 0,40 | 0.0057 | 500 | 33% |
| Zarejestrowana dodatnia synergia i przypisanie efektów w relacji do planu | 0.45 | 0,27 do 0,61 | 0.0049 | 500 | 45% |
| Syntetyczny rynkowy wskaźnik zastępczy, skorygowany | 0.20 | -0,01 do 0,40 | 0.0058 | 500 | 34% |
| Syntetyczny rynkowy wskaźnik zastępczy, surowy | 0.16 | -0,04 do 0,38 | 0.0056 | 500 | 32% |
| Syntetyczny znacznik statusu utraty wartości zależny od wartości ukrytej | 0.12 | -0,09 do 0,30 | 0.0052 | 497 | 26% |
| Punkt odniesienia losowego rankingu | 0.01 | -0,20 do 0,21 | 0.0057 | 500 | 26% |
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia z 500 kohort po 60 transakcji; od 5. do 95. percentyla między kohortami. Stała docelowa zdyskontowana stopa zwrotu z pełnych trzech lat; centralny rozrzut modelowy nie jest przedziałem ufności. k=ceil(0.25N).
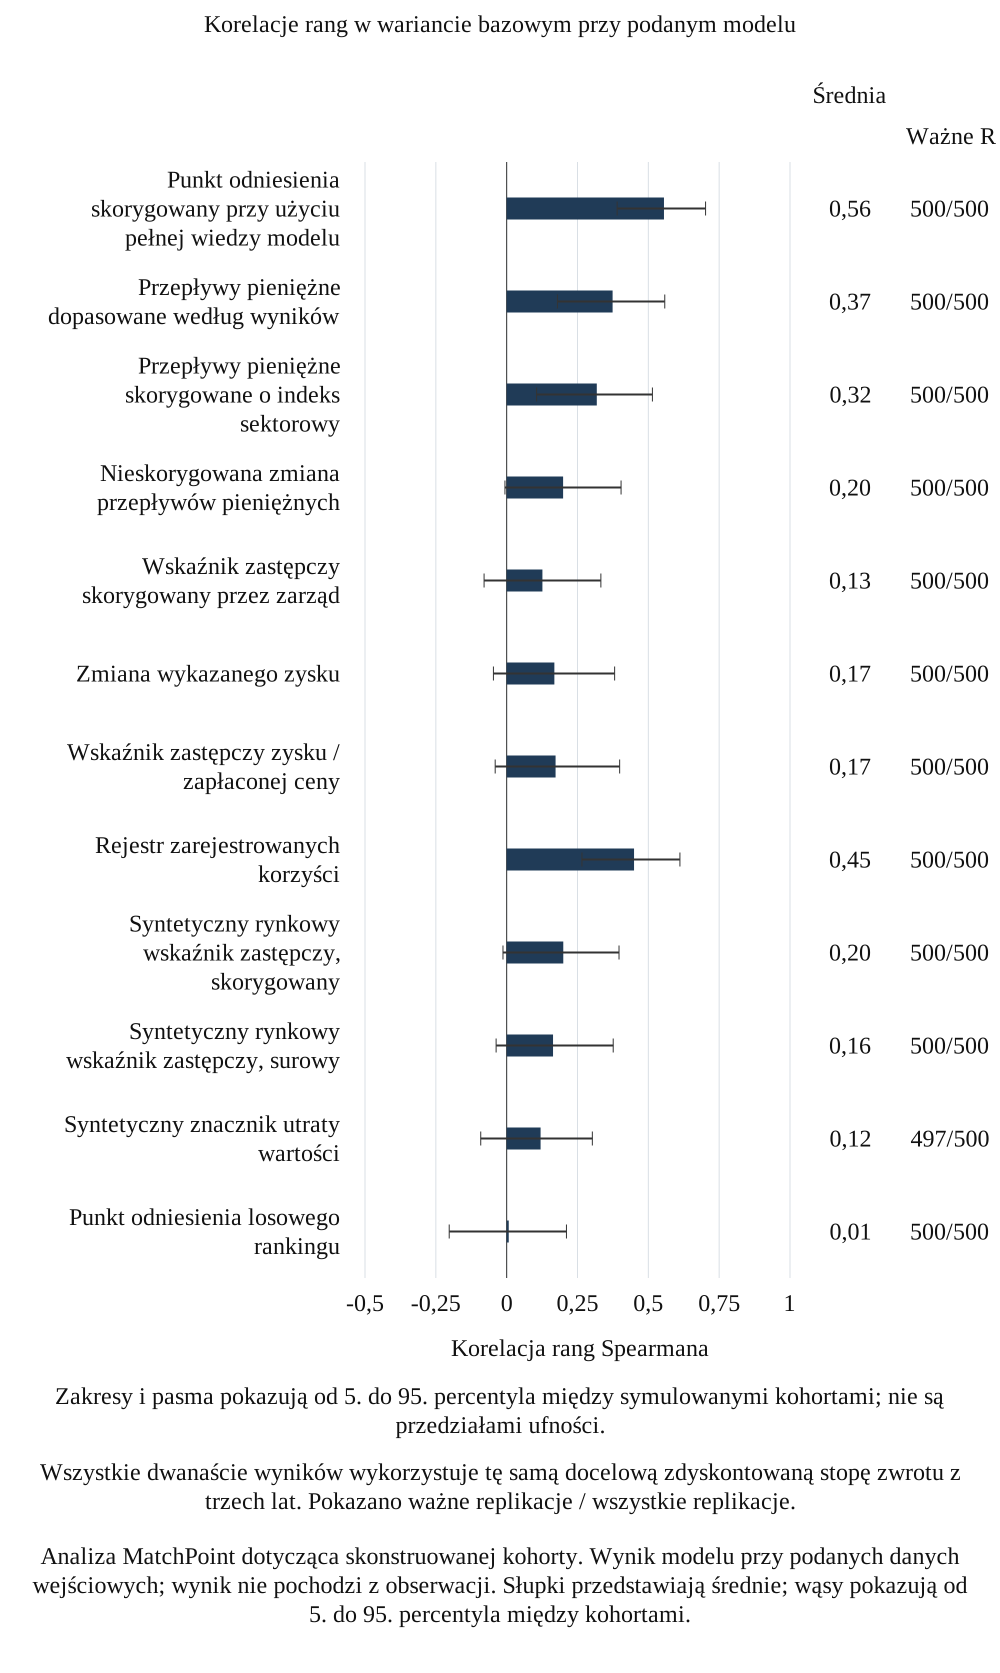
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Słupki przedstawiają średnie; wąsy pokazują od 5. do 95. percentyla między kohortami.
Statystyki wariantu bazowego opisują wyłącznie zapisaną konfigurację modelu i rozkład replikacji. Nakładanie się górnych kwartyli wskazuje częstość przecięcia wybranego zbioru z najwyżej sklasyfikowanym zbiorem według zdefiniowanego wyniku modelu. Oczekiwanie losowe zależy od wybranej całkowitej liczebności zbioru i liczebności kohorty. Empiryczne percentyle replikacji opisują zmienność między skonstruowanymi kohortami; nie są przedziałami ufności dla rankingu miar w rzeczywistych przejęciach.
Przy założeniach bazowych średnia korelacja rang wynosi 0,37 dla przepływów pieniężnych dopasowanych według wyników, 0,32 dla przepływów skorygowanych o indeks sektorowy oraz 0,17 dla wskaźnika zastępczego zmiany zysku operacyjnego. Rejestr brutto daje 0,45, a punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu 0,56. Sparowana różnica między dopasowanymi przepływami a zyskiem wynosi w tym modelu 0,21. Podsumowania dotyczą zdefiniowanej zdyskontowanej docelowej wielkości na jednostkę aktywów. Opisują zapisany eksperyment i jego założenia informacyjne; porównanie empiryczne wymaga zapisów dotyczących przejęć i uzasadnionego schematu porównania.
15 Oddzielaj poziomy kwot pieniężnych od jakości rankingu
Statystyka rankingu opisuje kolejność transakcji. Oszacowanie pieniężne wymaga również konwencji poziomu i czasu. Zmieniony eksperyment przedstawia odpowiadające mu sumy walutowe, wykorzystując stałą początkową bazę aktywów każdej transakcji oraz to samo okno obserwacji i konwencję dyskontowania co estymand integracji. Rejestr modelu określa wszelkie celowo oddzielone obliczenia niezdyskontowane. Zarząd może następnie uzgodnić zarówno źródło korekty, jak i porównywaną wielkość liczbową.
| Miara | PV, mln USD | Różnica PV, mln USD | Niezdyskontowane, mln USD | Różnica niezdyskontowana, mln USD |
|---|---|---|---|---|
| Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu | -50.3 | -5.5 | 14.2 | -6.5 |
| Zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | -105.8 | -61.0 | -55.0 | -75.7 |
| Przepływy pieniężne skorygowane o indeks sektorowy | -369.5 | -324.7 | -378.6 | -399.2 |
| Zmiana przepływów pieniężnych względem zaobserwowanego poziomu sprzed transakcji | -388.9 | -344.1 | -401.7 | -422.4 |
| Autorski operacyjny wskaźnik zastępczy skorygowany przez zarząd | 506.8 | 551.6 | 619.4 | 598.7 |
| Wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Rzeczywista docelowa wielkość integracji w tym samym okresie | -44.8 | 0.0 | 20.7 | 0.0 |
Autorska analiza skonstruowanego modelu. Mln USD; lata od pierwszego do trzeciego zdyskontowane do zamknięcia przy podanym rocznym czynniku. Oddzielnie prezentowane niezdyskontowane przepływy pieniężne są wyraźnie oznaczone. Wszystkie porównywalne oszacowania wykorzystują to samo przeliczenie oparte na stałych aktywach początkowych.
Tabela 7 zawiera sumę kohorty dla każdego wskaźnika zastępczego modelu i jej różnicę względem zdefiniowanej wielkości docelowej z zachowaniem znaku, w mln USD. Do porównywalnych kwot przepływów pieniężnych stosuje się to samo przeliczenie aktywów początkowych, okno i konwencję dyskontowania. Skorygowany wskaźnik zarządczy może również obejmować skonstruowane uznanie korzyści z portfela przyszłych działań, którego termin i definicję ujawniono oddzielnie. Odpowiednie różnice wskazują skutki wdrożonych składników modelu; ich wielkość nie dostarcza oszacowania zniekształceń w rzeczywistych sprawozdaniach dotyczących przejęć.
Miara może zachować kolejność, a jednocześnie systematycznie zawyżać lub zaniżać kwoty. Mianownik może także zmienić ranking bez zmiany jakiegokolwiek zewnętrznego wpływu pieniężnego. Rozróżnienia te mają znaczenie, gdy kartę wyników odczytuje się obok budżetu, porównania z zapłaconą ceną lub obliczenia umownego. Model testuje zdefiniowane analityczne wskaźniki zastępcze; nie bada wykładni prawnej konkretnej umowy ani nie ustala zasadności decyzji o płatności.
16 Stosuj jawnie skonstruowane warianty stresowe do kanałów pomiaru
Schemat stresowy zmienia wybrane założenia dotyczące obciążeń rachunkowości przejęć, zmian rynkowych i sektorowych, optymistycznego przypisywania efektów przez zarząd oraz trwałości wyników sprzed transakcji. Wariant łączony stosuje te określone zmiany jednocześnie. Tabela 8 i rysunek 3 przedstawiają ich wyniki warunkowe. Końcowy rejestr modelu definiuje dokładne warianty i zakres symulacji. Na podstawie zaobserwowanych przejęć nie oszacowano częstości, dotkliwości ani łącznego prawdopodobieństwa stresu.
| Miara | Bazowy | Duży wpływ rachunkowości przejęć | Wahanie rynku | Optymistyczne raportowanie | Wysokie wyniki początkowe, szybszy powrót do średniej | Wszystkie cztery łącznie |
|---|---|---|---|---|---|---|
| Wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Wskaźnik zastępczy zmiany wykazanego zysku w relacji do zapłaconej ceny | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Zmiana przepływów pieniężnych względem zaobserwowanego poziomu sprzed transakcji | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Przepływy pieniężne skorygowane o indeks sektorowy | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Autorski operacyjny wskaźnik zastępczy skorygowany przez zarząd | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Zarejestrowana dodatnia synergia i przypisanie efektów w relacji do planu | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Syntetyczny rynkowy wskaźnik zastępczy, skorygowany | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia z 500 kohort po 60 transakcji w każdym wariancie.
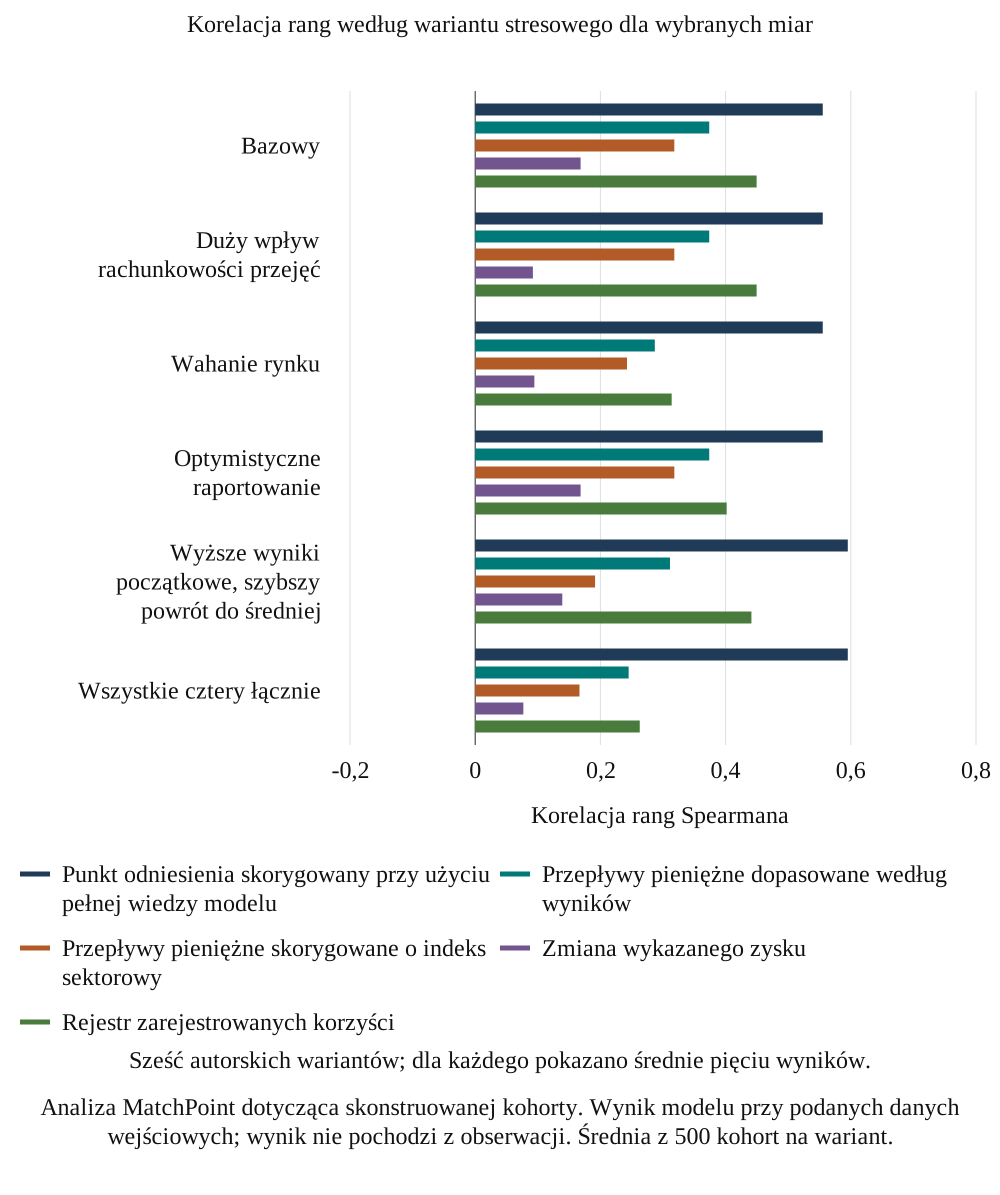
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia z 500 kohort na wariant.
Wariant dużego wpływu rachunkowości wykazuje średnie korelacje rang 0,09 dla wskaźnika zastępczego zmiany zysku operacyjnego, 0,20 dla nieskorygowanych przepływów pieniężnych i 0,37 dla przepływów dopasowanych. W wariancie wahania rynku odpowiednie statystyki dla nieskorygowanych przepływów, przepływów skorygowanych o indeks sektorowy i przepływów dopasowanych wynoszą 0,10, 0,24 i 0,29. Wariant optymistycznego raportowania daje 0,06 dla skorygowanego wskaźnika zarządczego i 0,40 dla rejestru. W wariancie wyższych wyników początkowych i szybszego powrotu do średniej przepływy skorygowane o indeks sektorowy i przepływy dopasowane dają 0,19 i 0,31. Wariant łączony daje odpowiednio 0,25, 0,26 i 0,08 dla przepływów dopasowanych, rejestru i wskaźnika zastępczego zysku. Są to warunkowe względem modelu statystyki rang zgodne z dokładnym rejestrem wariantów.
17 Odróżniaj diagnostykę modelu od kontroli dostępnych zespołowi transakcyjnemu
Tabela diagnostyczna rozkłada zmienność przy użyciu znanego w eksperymencie ukrytego wyniku integracji i skonstruowanych czynników. Pomaga wyjaśnić zmiany miar modelu między wariantami. Kilka kolumn wykorzystuje informacje niedostępne analitykowi rzeczywistego przejęcia, w tym rzeczywistą wielkość kontrfaktyczną lub rzeczywistą wartość integracji. Są to diagnostyki symulacji. Nie można ich przedstawiać jako natychmiast obliczalnego testu przyczynowego na rejestrze klienta.
| Wariant | Rozrzut księgowy / rozrzut wartości | Rozrzut zmiany rynkowej / rozrzut wartości | Korelacja zmiany skorygowanej o sektor z wysokim poziomem wyników sprzed transakcji | Rozrzut korekty zarządczej / rozrzut wartości | Korelacja obciążenia earn-out z wartością |
|---|---|---|---|---|---|
| Bazowy | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Duży wpływ rachunkowości przejęć | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Wahanie rynku | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Optymistyczne raportowanie | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Wysokie wyniki początkowe, szybszy powrót do średniej | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Wszystkie cztery łącznie | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia z 500 kohort. Kolumny 2, 3 i 5 są stosunkami odchyleń standardowych do odchylenia standardowego zrealizowanej wartości; kolumna 4 jest korelacją; kolumna 6 jest korelacją. Diagnostyki ukrytych wielkości symulacji. Rozrzut jest odchyleniem standardowym między transakcjami na wspólnej skali zdyskontowanej stopy zwrotu z pełnego okresu; korelacje są korelacjami Pearsona. Wielkości te nie są bezpośrednio dostępne w rejestrze empirycznym.
Zespół transakcyjny może obserwować uzgodnienia księgowe, udokumentowane korekty dodawane oraz miary operacyjne z okresu poprzedzającego w zapisach, które posiada zgodnie z prawem. Może także badać wrażliwość na jawnie określone benchmarki. Takie obserwowalne kontrole mogą wskazywać niespójności lub podważać przypisanie efektów. Wymagają własnej walidacji przed wykorzystaniem do ustalenia przyczyny słabych wyników. Ujemna zależność od wyników sprzed transakcji może mieć kilka wyjaśnień, w tym powrót do średniej i pominięte cechy.
Proponowany pakiet dla zarządu oznacza każdą diagnostykę według jej wymagań informacyjnych. Diagnostyka dostępna wyłącznie w modelu pozostaje w dodatku technicznym lub omówieniu wrażliwości. Wyjątek operacyjny wskazuje rzeczywisty zapis źródłowy, obliczenie i recenzenta. Rozdzielenie to zachowuje czytelny rozkład skonstruowanego eksperymentu bez nadawania mu niepopartego statusu empirycznego.
18 Badaj zależność między deklarowaną synergią brutto a kosztem realizacji
Rejestr synergii zapisuje działania brutto względem skonstruowanego planu i pomija określone koszty pieniężne. Jego związek z wartością integracji netto zmienia się zatem wraz ze zmianą relacji kosztu do synergii. Tabela 10 zmienia tę relację przy założeniach modelu. Wynik ilustruje granicę pomiaru: rejestr korzyści brutto i wynik przepływów pieniężnych netto mają odmienne liczniki i mogą inaczej szeregować te same transakcje.
| Miara | Obciążenie kosztowe 0,0 | Obciążenie kosztowe 0,6 | Obciążenie kosztowe 1,2 | Obciążenie kosztowe 1,8 |
|---|---|---|---|---|
| Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu | 0.70 | 0.57 | 0.39 | 0.30 |
| Zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | 0.51 | 0.38 | 0.24 | 0.18 |
| Zarejestrowana dodatnia synergia i przypisanie efektów w relacji do planu | 0.48 | 0.45 | 0.34 | -0.02 |
| Wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | 0.26 | 0.16 | 0.09 | 0.11 |
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia z 300 kohort po 60 transakcji. Nachylenie kosztu jest autorskim współczynnikiem zależności kosztu integracji, w latach bazowych przepływów pieniężnych, od udziału synergii; wartość bazowa wynosi 0,6.
Przedstawione warianty nachylenia kosztu pokazują reakcję rejestru modelowego, miary dopasowanych przepływów pieniężnych i punktu odniesienia skorygowanego przy użyciu pełnej wiedzy modelu na te autorskie zmiany. Szereg skorygowany przy użyciu pełnej wiedzy modelu zachowuje własny szum i nie jest górną granicą. Eksperyment nie dostarcza oszacowanego nachylenia kosztu dla rzeczywistych przejęć. Praktyczna karta wyników może zachować działania brutto, powiązane koszty pieniężne i wynikające z nich oszacowanie przepływów netto w oddzielnych, możliwych do uzgodnienia kolumnach.
19 Interpretuj późniejsze okna jako odmienne estymandy przepływów pieniężnych z integracji
Eksperyment dotyczący okna obserwacji bada pierwszy rok, lata od pierwszego do drugiego, lata od pierwszego do trzeciego oraz lata od drugiego do trzeciego po zamknięciu. Przedstawia zgodność ze stałym zdyskontowanym wynikiem integracji z pełnych trzech lat i oddzielnie z wynikiem właściwym dla każdego okna. Są to nazwane panele odpowiadające na odmienne pytania. Wszystkie okna wykorzystują tę samą pierwotną symulowaną historię transakcji. Uzgodnienie pomijanego pierwszego roku zachowuje jego koszt integracji i wszelkie wczesne zakłócenia.
| Miara | Po roku 1 | Po roku 2 | Po roku 3 | Tylko lata 2 do 3 |
|---|---|---|---|---|
| Wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | -0.03 | 0.05 | 0.16 | 0.23 |
| Zmiana przepływów pieniężnych względem zaobserwowanego poziomu sprzed transakcji | 0.01 | 0.09 | 0.19 | 0.26 |
| Przepływy pieniężne skorygowane o indeks sektorowy | 0.04 | 0.18 | 0.33 | 0.41 |
| Zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | 0.03 | 0.20 | 0.38 | 0.48 |
| Zarejestrowana dodatnia synergia i przypisanie efektów w relacji do planu | 0.16 | 0.31 | 0.45 | 0.49 |
| Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu | 0.05 | 0.30 | 0.56 | 0.64 |
Autorska analiza skonstruowanego modelu. Wszystkie cztery okna wykorzystują tę samą kompletną pierwotną historię. Główne porównanie wykorzystuje stały zdyskontowany wynik integracji z pełnych trzech lat; oddzielnie oznaczone wyniki wykorzystują wynik właściwy dla każdego okna. Percentyle rozkładu replikacji i błędy standardowe Monte Carlo są odrębnymi statystykami. Stała wielkość docelowa z pełnego okresu.
| Miara | Po roku 1 | Po roku 2 | Po roku 3 | Tylko lata 2 do 3 |
|---|---|---|---|---|
| Wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | 0.20 | 0.14 | 0.16 | 0.24 |
| Zmiana przepływów pieniężnych względem zaobserwowanego poziomu sprzed transakcji | 0.13 | 0.13 | 0.19 | 0.27 |
| Przepływy pieniężne skorygowane o indeks sektorowy | 0.26 | 0.24 | 0.33 | 0.43 |
| Zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | 0.27 | 0.27 | 0.38 | 0.50 |
| Zarejestrowana dodatnia synergia i przypisanie efektów w relacji do planu | -0.05 | 0.14 | 0.45 | 0.54 |
| Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu | 0.38 | 0.39 | 0.56 | 0.67 |
Autorska analiza skonstruowanego modelu. Każda kolumna wykorzystuje własne określone okno przepływów pieniężnych i wielkość docelową. Pomiary pochodzą z tej samej symulowanej historii. Przepływy z pełnego okresu i koszty pierwszego roku pozostają oddzielnie zapisane; kolumny te nie szacują jednego wspólnego wyniku. Oddzielna wielkość docelowa właściwa dla okna; wyłączone przepływy z pierwszego roku zachowano w pełnym rejestrze.
Główny panel rysunku 4 porównuje badane pomiary z tą samą wielkością docelową z pełnego okresu. Tabela uzupełniająca zapisuje również wielkości docelowe i statystyki właściwe dla okien. Empiryczne percentyle replikacji i niepewność Monte Carlo są oddzielnie oznaczone. Narastanie synergii, koszty początkowe i konwencja dyskontowania są skonstruowanymi danymi wejściowymi. Ich wpływ na późniejsze okno obserwacji jest zatem warunkowy względem modelu.
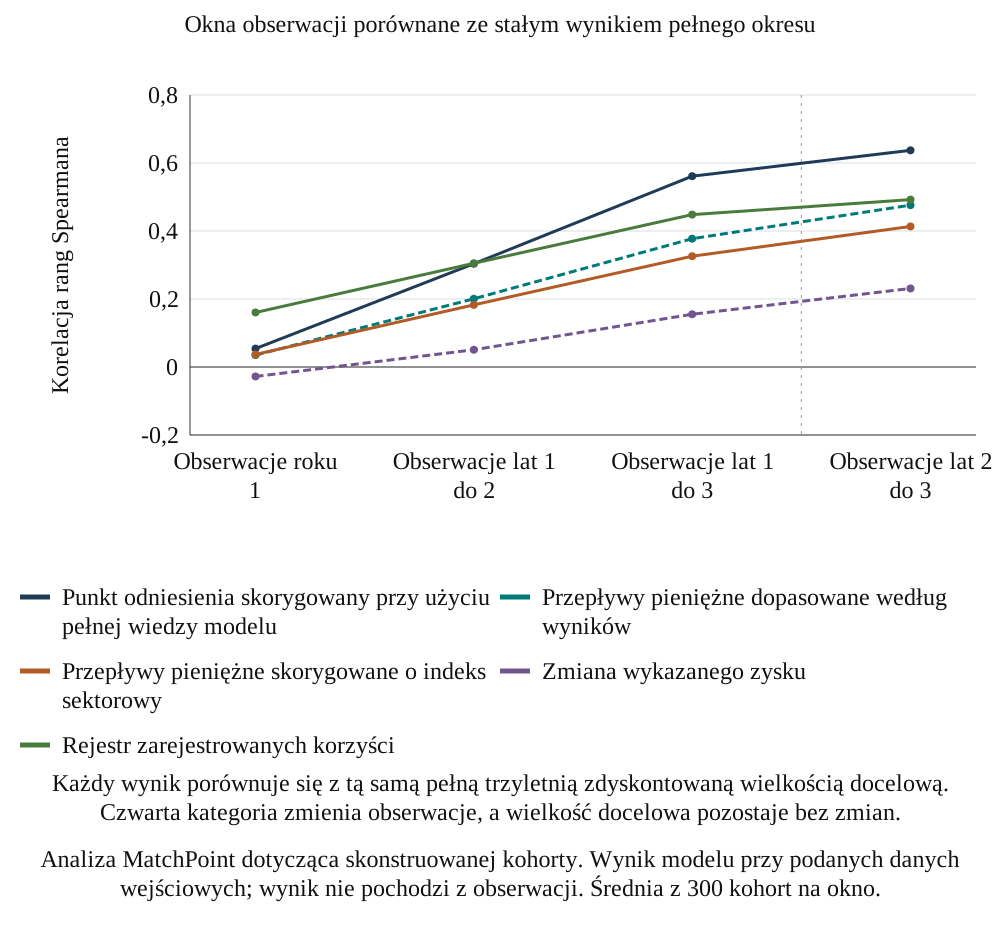
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia z 300 kohort na okno.
Wynik późniejszego okna może mieć inny znak niż wynik pełnego okresu. W deterministycznym przykładzie modelowym przepływy netto pierwszego roku są ujemne i wynoszą USD 9,3 mln, a suma późniejszych lat jest dodatnia i wynosi USD 2,4 mln, co pozostawia ujemne USD 6,9 mln w całych trzech latach przed dyskontowaniem. Są to wielkości skonstruowane przez autora, objęte kontrolą arytmetyczną zmienionego modelu. Pakiet dla zarządu zachowuje zarówno wyniki późniejszego okna, jak i wyniki od daty transakcji.
20 Przedstawiaj zmienność replikacji dla wybranych liczebności kohort
Eksperyment liczebności kohort porównuje wybrane liczby skonstruowanych przejęć przy zachowaniu określonego procesu generowania danych i schematu benchmarkowego. Przedstawia średnią statystykę rang, empiryczne percentyle replikacji i częstość, z jaką jeden wybrany wskaźnik zastępczy szereguje transakcje bliżej wyniku modelowego niż drugi. Końcowy rejestr modelu określa pulę kandydatów kontrolnych i liczbę replikacji stosowaną dla różnych liczebności.
| N | Średnia dla zysku | Zysk: p05 do p95 | Średnia dla dopasowania | Dopasowanie: p05 do p95 | MCSE sparowanej różnicy | Częstość przewagi |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 do 0,54 | 0.34 | -0,13 do 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 do 0,47 | 0.35 | 0,05 do 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 do 0,37 | 0.37 | 0,17 do 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 do 0,32 | 0.38 | 0,22 do 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 do 0,27 | 0.38 | 0,27 do 0,47 | 0.0034 | 100% |
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia i od 5. do 95. percentyla z 400 kohort dla każdej liczebności. Ostatnia kolumna jest udziałem kohort, w których dopasowane przepływy pieniężne mają wyższą korelację rang. Stałe 300 jednostek kontrolnych z zapewnionym wsparciem; zagnieżdżone prefiksy pierwotnych danych parują liczebności. Częstości i zakresy modelowe nie określają empirycznej mocy ani minimalnej próby.
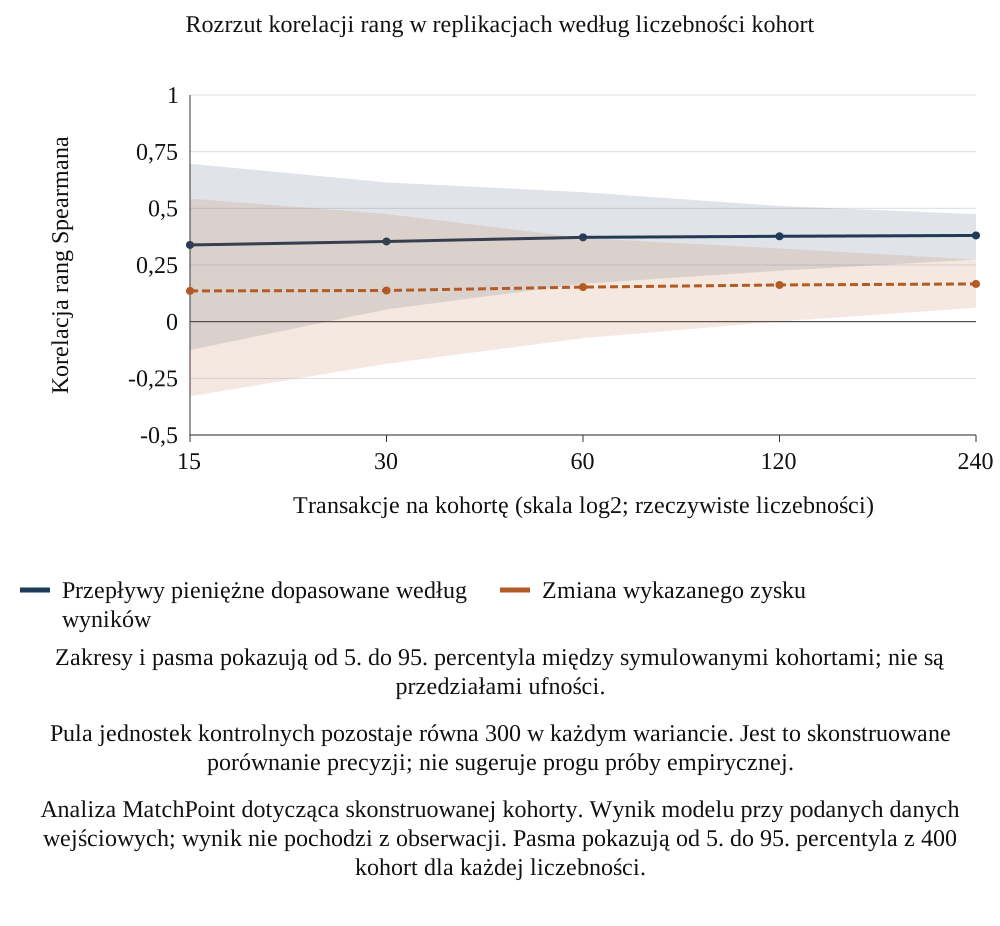
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Pasma pokazują od 5. do 95. percentyla z 400 kohort dla każdej liczebności.
Częstości i szerokości przedziałów percentylowych opisują skonstruowany eksperyment. Nie ustanawiają minimalnej liczby sześćdziesięciu ani 120 przejęć dla rzeczywistego badania, nie dowodzą, że mniejszy nabywca nie może wyciągać wniosków z własnej historii, ani nie stanowią obliczenia mocy statystycznej empirycznego efektu oddziaływania. Rzeczywista analiza liczebności próby wymaga określonego estymandu, schematu, grupowania, wielkości efektu, założeń brakujących danych i kryteriów błędu. Pilotaż może dostarczyć informacji o tych danych wejściowych przed zaprojektowaniem większego badania opartego na zgodach.
21 Ujawniaj selektywność obserwacji i ograniczenia ważenia
Eksperyment selektywnej obserwacji uzależnia prawdopodobieństwo dalszej obserwacji transakcji od skonstruowanego wyniku i wielkości. Następnie porównuje pełną kohortę z obserwowanym podzbiorem oraz jawnie zdefiniowanymi estymatorami ważonymi. Symulowany mechanizm obejmuje informacje o wyniku, których praktyk nie może bezpośrednio odzyskać. Jego celem jest ujawnienie wrażliwości raportowanej średniej na ten mechanizm, w tym możliwości, że wagi oparte na niewystarczających predyktorach pozostawiają znaczne obciążenie.
W równaniach 5a i 5b o_i wskazuje obserwację, v_i jest skonstruowanym wynikiem integracji, x_i jest określoną cechą wielkości, a współczynniki definiują mechanizm obserwacji. Przedstawione obliczenie z odwrotnością prawdopodobieństwa jest znormalizowaną średnią ważoną. Jego zastosowanie do rzeczywistych brakujących wyników wymaga założeń identyfikacyjnych i odpowiednich prawdopodobieństw obserwacji. Wybrana publikacja o efektach oddziaływania dostarcza tła dla metod ważenia [13]; nie waliduje tego modelu brakujących transakcji ani proponowanego zastosowania operacyjnego.
Tabela 14 i rysunek 6 przedstawiają średnią pełnej populacji, nieważoną średnią obserwowanej próby i pięć ważonych oszacowań wrażliwości z 400 skonstruowanych kohort. Oszacowania ważone wykorzystują samą wielkość, wielkość z każdym z trzech syntetycznych obciążeń sygnału lub znane modelowi prawdopodobieństwo obserwacji. Wynik jest wyraźnie zdefiniowany jako niezdyskontowana trzyletnia stopa przepływów pieniężnych netto z integracji na jednostkę aktywów sprzed transakcji. Oszacowaniom towarzyszą liczby ważnych replikacji, wyłączenia dopasowania i diagnostyki wag.
| Estymator | Średnia ukryta stopa przepływów pieniężnych | Średnie obciążenie, pp | MCSE oszacowania, pp | Ważne R |
|---|---|---|---|---|
| Pełna ukryta populacja, niedostępna w badaniu empirycznym | 0.06% | 0.00 | 0.0067 | 400 |
| Próba obserwowana, nieważona | 0.44% | 0.38 | 0.0080 | 400 |
| Próba obserwowana, dopasowane wagi wielkości | 0.45% | 0.39 | 0.0079 | 400 |
| Próba obserwowana, wielkość i obciążenie syntetycznego wczesnego sygnału 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Próba obserwowana, wielkość i obciążenie syntetycznego wczesnego sygnału 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Próba obserwowana, wielkość i obciążenie syntetycznego wczesnego sygnału 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Próba obserwowana, wagi znanego ukrytego prawdopodobieństwa obserwacji | 0.07% | 0.01 | 0.0099 | 400 |
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Średnia z 400 kohort po 120 transakcji. Zrealizowana wartość to niezdyskontowane przepływy pieniężne pomniejszone o koszt integracji w latach od pierwszego do trzeciego, jako procent bazy aktywów sprzed transakcji. Ukryta niezdyskontowana stopa zwrotu na jednostkę aktywów; założenia selekcji i obciążenia sygnału nie ustanawiają empirycznej identyfikacji brakujących danych.
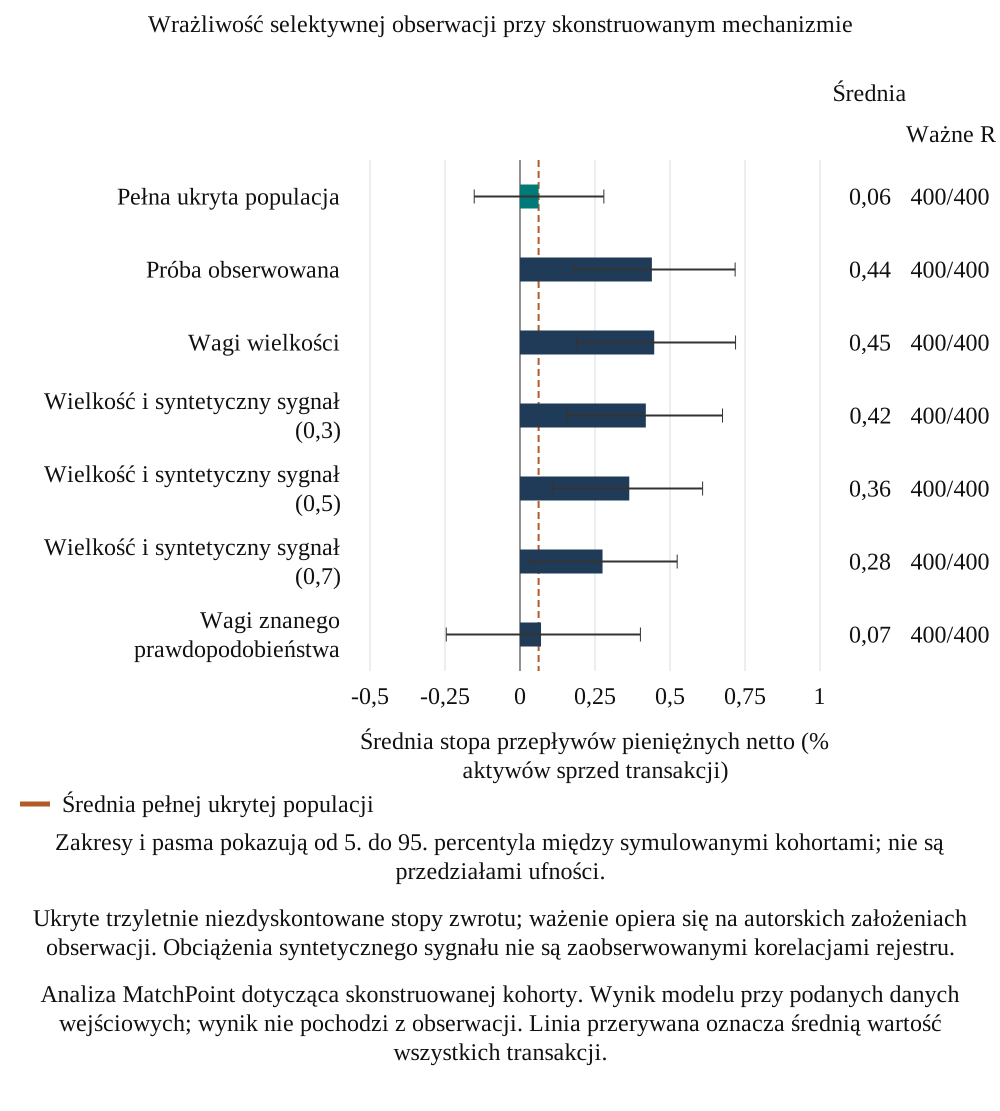
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć rysunek w pełnym rozmiarze.
Analiza MatchPoint dotycząca skonstruowanej kohorty. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Linia przerywana oznacza średnią wartość wszystkich transakcji.
Wczesny wynik wygenerowany z ukrytego wyniku integracji jest syntetyczną zmienną analizy wrażliwości. Nie jest zaobserwowanym rejestrem pierwszego roku i jest odpowiednio oznaczony. Punkt odniesienia wykorzystujący rzeczywiste prawdopodobieństwo obserwacji korzysta z wiedzy modelowej niedostępnej praktykowi. Ograniczenie obciążenia w tym eksperymencie pozostaje warunkowe względem tych konstrukcji. Rzeczywisty rejestr powinien zachowywać nieudane, sprzedane i zamknięte strumienie prac oraz ujawniać brakujące obserwacje; procedura ważenia wymaga własnej analizy wsparcia i wrażliwości.
22 Określ zapisy i założenia identyfikacyjne badania empirycznego
Późniejsze badanie empiryczne wymagałoby datowanego rejestru przejęć, spójnych zapisów przepływów pieniężnych i księgowych, historii strumieni prac oraz zdefiniowanego schematu porównania. Populację docelową i sposób traktowania transakcji podpisanych, lecz niezamkniętych, należy określić oddzielnie od zakończonych integracji. Niezamknięte przejęcie nie ma wyniku integracji po zamknięciu w rozumieniu definicji przyjętej w artykule. Nieudane lub sprzedane zakończone integracje pozostają częścią właściwej kohorty zamknięcia wraz z zapisaną obserwowaną historią i brakującymi danymi.
| Element | Specyfikacja | Cel |
|---|---|---|
| Jednostka i rejestr | Wszystkie kwalifikujące się zakończone integracje w zdefiniowanym oknie; oddzielna populacja transakcji podpisanych i niezamkniętych | Zdefiniuj populację docelową i zachowaj nieudane lub sprzedane zakończone przypadki |
| Znaczniki czasu | Podpisanie, zamknięcie, koniec okresu pomiaru, każda raportowana wielkość i każda korekta wcześniejszych danych | Ustal, co było wiadome w danym momencie |
| Rejestr przepływów pieniężnych | Miesięczne operacyjne przepływy pieniężne przejętej działalności, wydatki integracyjne i pozycje rachunkowości przejęć uzgodnione do wykazanego zysku | Oddziel przepływy pieniężne od rachunkowości |
| Scenariusz kontrfaktyczny | Ustalony z wyprzedzeniem szereg sektorowy i wykonalna reguła doboru jednostek kontrolnych dopasowanych według wyników, wykorzystująca informacje sprzed okresu wynikowego | Unikaj benchmarków dobieranych po fakcie |
| Zapisy zarządcze | Wpisy rejestru w złożonej postaci, z planem, wykonanymi działaniami i regułą przypisywania efektów | Testuj rejestr względem przepływów pieniężnych |
| Część randomizowana | Gdy nabywca prowadzi kilka porównywalnych integracji, losowy przydział jednej praktyki pomiarowej lub sprawozdawczej | Oszacuj efekt przydzielonej praktyki sprawozdawczej przy określonych założeniach schematu |
| Schemat próby | Analiza mocy lub precyzji dla ustalonego wcześniej pytania, oparta na informacjach z pilotażu | Unikaj przenoszenia progu liczebności kohorty właściwego dla modelu |
| Zarządzanie danymi | Dopuszczone zapisy, właściwa podstawa prawna, poufność i zgody kontrahentów tam, gdzie są potrzebne | Potwierdź zgodny z prawem dostęp dotyczący konkretnej transakcji przy wsparciu specjalistycznym |
Proponowany schemat MatchPoint. Na potrzeby tego artykułu nie przeanalizowano przepisów ochrony danych i poufności właściwej jurysdykcji; wymagają potwierdzenia przez doradcę prawnego.
Randomizowany pilotaż praktyki sprawozdawczej mógłby oszacować efekt przydzielonej praktyki w warunkach jego schematu. Odpowiadałby na inne pytanie niż efekt przejęcia lub integracji działalności. Można również rozważyć schematy obserwacyjne i quasi-eksperymentalne, gdy możliwe jest zbadanie ich założeń. Żaden nie jest automatycznie prawidłowy dla zapisów dostępnych nabywcy. Selekcja, efekty przenoszenia, zmiany pomiaru i związek decyzji zarządczych z późniejszymi wynikami wymagają wyraźnego ujęcia.
Proponowany plan analizy określa estymand, okno obserwacji, jednostkę analizy, regułę porównania, postępowanie z brakującymi danymi i główne wyniki przed ich przeglądem. Dostęp do danych, poufność, właściwe podstawy prawne i zgody kontrahentów wymagają potwierdzenia specjalistycznego. Badanie może przedstawić pilotaż wykonalności przed sformułowaniem jakichkolwiek twierdzeń o liczebności próby lub wynikach podlegających uogólnieniu. W ramach niniejszego artykułu nie uzyskano żadnych takich zapisów transakcyjnych i nie przedstawiono ukończonej walidacji empirycznej.
23 Uzgadniaj pakiet dla zarządu z zapisami źródłowymi
Dokument dla zarządu dotyczący wartości integracji powinien zestawiać cztery elementy: rejestr przepływów pieniężnych połączonej działalności z oddzielnym wykazaniem kosztu integracji; uzgodnienie tego rejestru do wykazanego zysku z nazwaniem każdej pozycji rachunkowości przejęć; scenariusz kontrfaktyczny z benchmarkiem i regułą dopasowania; oraz rejestr oznaczony jako zapis zarządu. Dokument powinien wskazywać liczone okno, pozycje pierwszego roku mające charakter prowizoryczny według zasad okresu wyceny [1] oraz publikowane sumy częściowe, które spełniają właściwą definicję miary wyników zdefiniowanej przez kierownictwo i wymagają odpowiedniego uzgodnienia według ram sprawozdawczych jednostki. IFRS 18 stosuje się do okresów rocznych rozpoczynających się 1 stycznia 2027 lub później, z możliwością wcześniejszego zastosowania; przyjęcie przez konkretną jednostkę i klasyfikacja miary wymagają potwierdzenia [6, 7].
Pakiet dla zarządu oddziela uzgodnione zarejestrowane przepływy pieniężne, oszacowaną kwotę przyrostową i wrażliwość na wybraną ścieżkę porównania. Skonstruowany eksperyment przedstawia warunkowe różnice statystyk rang i oszacowań pieniężnych między nazwanymi wariantami. Tabela 9 rozkłada te warianty przy użyciu informacji znanych modelowi, w tym wielkości niedostępnych w zaobserwowanym przejęciu. Zespół transakcyjny potrzebowałby oddzielnie zwalidowanych obserwowalnych kontroli i dowodów dotyczących konkretnej transakcji, aby badać możliwe wyjaśnienia. Proponowany rejestr operacyjny wskazuje zapisy źródłowe, recenzenta i nierozstrzygnięte przypisanie efektów dla każdego istotnego twierdzenia.
Proponowany rejestr operacyjny można wdrożyć przy użyciu konwencjonalnych narzędzi danych lub ocenić z zastosowaniem ekstrakcji wspomaganej AI. Każda zaakceptowana kwota zachowuje odniesienie źródłowe, regułę obliczenia i zatwierdzenie człowieka. Artykuł nie przedstawia zmierzonego ograniczenia nakładu pracy, błędów ani kosztów przy żadnym podejściu. Ocena takiego wdrożenia wymaga oddzielnego kontrolowanego pilotażu. Części praktyczne określają sposób zachowania identyfikowalności decyzji dotyczących ekstrakcji, arytmetyki i przypisywania efektów.
24 Stosuj proponowane ramy w granicach rzeczywistych uprawnień decyzyjnych dotyczących transakcji
Przed zamknięciem proponowana karta pomiaru zapisuje pierwotne uzasadnienie inwestycyjne, granice przepływów pieniężnych, regułę benchmarkową i dostępne zapisy. W chwili zamknięcia zachowuje identyfikatory początkowe, uzgodnienie przepływu środków, historię księgową i budżety integracji. Późniejsza karta wyników przedstawia działania operacyjne, skutki księgowe, zewnętrzne przepływy pieniężne, oszacowane przepływy przyrostowe i nierozstrzygnięte przypisanie efektów jako odrębne stany dowodowe.
Po pierwszej rocznicy przegląd może wydłużyć okno obserwacji i zbadać trwałość korzyści. Koszty integracji z pełnego okresu i pierwotne uzasadnienie pozostają widoczne. Zmiany scenariusza kontrfaktycznego, zakresu lub prognozy otrzymują datowane zatwierdzenie. Umowne obliczenie earn-out, premii lub kowenantu nadal wykorzystuje właściwą definicję, reguły korekt i procedurę sporów. Analityczne oszacowanie wartości integracji dostarcza oddzielnie uzgodnionego wkładu tam, gdzie jest właściwe.
Proponowany proces zarządzania kończy każdy istotny przegląd decyzją, wskazaniem odpowiedzialnej osoby i dowodów potrzebnych do ponownego rozważenia. Strumień prac może być kontynuowany, zmieniony lub zamknięty. Jego historyczne koszty i wyniki pozostają we właściwej kohorcie przejęć. Dalsze badanie jest konkretną możliwością, gdy brakujące zapisy lub nierozstrzygnięte przypisanie efektów mogłyby zmienić decyzję. Zastosowanie ram i ich wyniki wymagają oceny na własnych transakcjach firmy.
25 Określ kontrole odtwarzalności, granice walidacji i następny krok dowodowy
Przebieg obliczeń naukowych zapisuje skonfigurowane dane wejściowe, ziarna losowania, obliczenia, wyniki pośrednie i kontrole liczbowe. Kontrole testują określone tożsamości i zgodność wyników modelu z ich etykietami. Obejmują spójne jednostki, czas, zakres benchmarku, deterministyczną arytmetykę przykładu i prezentację zmienności replikacji. Zaliczona kontrola potwierdza sprawdzoną właściwość tej implementacji; nie dostarcza empirycznej kalibracji procesu przejęcia.
| Kontrola naukowa | Rzeczywiste wykonania | Największa reszta | Tolerancja |
|---|---|---|---|
| Korelacja Spearmana dla stałej jest niezdefiniowana | 1 | Nie dotyczy | logiczna |
| Nieprawidłowe surowe dane wejściowe Spearmana pozostają niezdefiniowane | 6 | Nie dotyczy | logiczna |
| Tożsamość średnich rang przy remisach | 1 | 0.000000000000 | 0.0 |
| Dystrybuanta standardowego rozkładu normalnego w zerze | 1 | 0.000000000000 | 0.0 |
| Suma alokacji kosztów wynosi jeden | 1 | 0.000000000000 | 1e-15 |
| Autorska ścieżka narastania jest zadeklarowana | 1 | Nie dotyczy | logiczna |
| Oczekiwanie losowego trafienia przy remisach dla N=3 | 1 | 0.000000000000 | 1e-12 |
| Oczekiwanie losowego trafienia przy remisach dla N=4 | 1 | 0.000000000000 | 1e-12 |
| Uzgodnienie zysku i przepływów w przykładzie | 1 | 0.000000000000 | 1e-12 |
| Przepływy z pełnego okresu w przykładzie obejmują koszt pierwszego roku | 1 | 0.000000000000 | 1e-12 |
| Alokacja w przykładzie z jawnym założeniem innych aktywów netto | 1 | 0.000000000000 | 1e-12 |
| Ponowna wycena earn-out sumuje się teleskopowo bez twierdzenia o przepływach rozliczeniowych | 1 | 0.000000000000 | 1e-12 |
| Bezszumowa korekta indeksowa usuwa zmianę rynkową | 1 | 0.000000000000 | 1e-12 |
| Bezszumowe dopasowanie z zapewnionym wsparciem usuwa zmianę rynkową | 1 | 0.000000000000 | 1e-12 |
| Bezszumowa zmiana przepływów obejmuje składnik rynkowy skorygowany o poziom bazowy | 1 | 0.000000000000 | 1e-12 |
| Powtórzona czysta projekcja miary: punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: przepływy pieniężne skorygowane o indeks sektorowy | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: zmiana przepływów pieniężnych względem zaobserwowanego poziomu sprzed transakcji | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: autorski operacyjny wskaźnik zastępczy skorygowany przez zarząd | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: wskaźnik zastępczy zmiany wykazanego zysku w relacji do zapłaconej ceny | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: zarejestrowana dodatnia synergia i przypisanie efektów w relacji do planu | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: syntetyczny rynkowy wskaźnik zastępczy, skorygowany | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: syntetyczny rynkowy wskaźnik zastępczy, surowy | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: syntetyczny znacznik statusu utraty wartości zależny od wartości ukrytej | 1 | 0.000000000000 | 0.0 |
| Powtórzona czysta projekcja miary: punkt odniesienia losowego rankingu | 1 | 0.000000000000 | 0.0 |
| Zerowy rozrzut wartości ukrytej daje niezdefiniowaną diagnostykę | 1 | Nie dotyczy | logiczna |
| Pięć jednostek kontrolnych dla każdej analizowanej transakcji | 6900 | Nie dotyczy | logiczna |
| Wszystkie dopasowania zachowują sektor | 6900 | Nie dotyczy | logiczna |
| Wszystkie dopasowania zachowują rocznik | 6900 | Nie dotyczy | logiczna |
| Pięć różnych jednostek kontrolnych na transakcję | 6900 | Nie dotyczy | logiczna |
| Dopasowania obejmują pięć najbliższych wyników z okresu poprzedzającego | 6900 | Nie dotyczy | logiczna |
| Efekt integracji jest ścieżką obserwowaną pomniejszoną o ścieżkę bez integracji | 6900 | 0.000000000000 | 1e-12 |
| Wskaźnik zastępczy zysku jest równy zmianie przepływów netto pomniejszonej o pozycje księgowe | 6900 | 0.000000000000 | 1e-12 |
| Pełna zdyskontowana wielkość docelowa daje się ponownie obliczyć | 6900 | 0.000000000000 | 1e-12 |
| Pełna niezdyskontowana wielkość docelowa zachowuje pozostały składnik pierwszego roku | 6900 | 0.000000000000 | 1e-12 |
| Pełna zdyskontowana wielkość docelowa zachowuje pozostały składnik pierwszego roku | 6900 | 0.000000000000 | 1e-12 |
| Diagnostyka zmiany rynkowej obejmuje odjęcie poziomu bazowego | 6900 | 0.000000000000 | 1e-12 |
| Skończone dodatnie dolarowe skale aktywów | 6900 | Nie dotyczy | logiczna |
| Skończone ścieżki generujące | 6900 | Nie dotyczy | logiczna |
| Prawdopodobieństwa wyceny earn-out w przedziale jednostkowym | 6900 | Nie dotyczy | logiczna |
| Tożsamość składnika amortyzacji o skończonym okresie użytkowania | 6900 | 0.000000000000 | 1e-12 |
| Skończone wyniki kandydatów | 13800 | Nie dotyczy | logiczna |
| Skalowanie zdyskontowanych dolarów i stopy zwrotu: punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu | 6900 | 0.000000000000 | 1e-09 |
| Skalowanie zdyskontowanych dolarów i stopy zwrotu: zmiana przepływów pieniężnych, pięć jednostek kontrolnych z tego samego sektora i rocznika dopasowanych według wyników | 6900 | 0.000000000000 | 1e-09 |
| Skalowanie zdyskontowanych dolarów i stopy zwrotu: przepływy pieniężne skorygowane o indeks sektorowy | 6900 | 0.000000000000 | 1e-09 |
| Skalowanie zdyskontowanych dolarów i stopy zwrotu: zmiana przepływów pieniężnych względem zaobserwowanego poziomu sprzed transakcji | 6900 | 0.000000000000 | 1e-09 |
| Skalowanie zdyskontowanych dolarów i stopy zwrotu: autorski operacyjny wskaźnik zastępczy skorygowany przez zarząd | 6900 | 0.000000000000 | 1e-09 |
| Skalowanie zdyskontowanych dolarów i stopy zwrotu: wskaźnik zastępczy zmiany wykazanego zysku operacyjnego | 6900 | 0.000000000000 | 1e-09 |
| Skalowanie rzeczywistych zdyskontowanych dolarów i stopy zwrotu | 6900 | 0.000000000000 | 1e-09 |
| Projekcje okien współdzielą dokładnie tę samą pełną wielkość docelową | 1200 | 0.000000000000 | 0.0 |
| Skończone ważne oszacowania selekcji | 2800 | Nie dotyczy | logiczna |
| ESS wag selekcji mieści się w granicach próby | 2800 | Nie dotyczy | logiczna |
| Prawdopodobieństwa obserwacji przyjęte przez autora leżą ściśle między zerem a jednością, z wyłączeniem obu krańców | 400 | Nie dotyczy | logiczna |
| Punkt odniesienia selekcji z pełnej populacji ma zerowy błąd względem siebie | 400 | 0.000000000000 | 0.0 |
| Sześć liczbowych zbiorów danych wykresów | 1 | Nie dotyczy | logiczna |
| Siedem pozycji księgowych w zakresie źródeł | 1 | Nie dotyczy | logiczna |
Analiza MatchPoint. Wynik modelu przy podanych danych wejściowych; wynik nie pochodzi z obserwacji. Wyłącznie wykonane kontrole tożsamości, wsparcia i obsługi statystyk. Kierunki skończonych rankingów są wynikami, a nie obowiązkowymi kryteriami zaliczenia.
Skonstruowana kohorta, wielkości obciążeń księgowych, procesy rynkowe, przypisanie efektów przez zarząd i mechanizm selektywnej obserwacji są założeniami. Punkt odniesienia skorygowany przy użyciu pełnej wiedzy modelu wykorzystuje informacje niedostępne w rzeczywistych przejęciach, a porównania korelacji rang są warunkowe względem zdefiniowanej wielkości docelowej. Aktualne pierwotne teksty rachunkowe i konsultacja pracowników z listopada 2026 dostarczają informacji w określonym zakresie faktograficznym. Wybrane starsze źródła akademickie wykorzystano z zachowaniem udokumentowanej wersji i ograniczeń lektury. Właściwe wymogi sprawozdawcze jednostki i wymogi umowne wymagają potwierdzenia.
Następnym krokiem empirycznym jest wykonalny rejestr przejęć oparty na uzyskanych zgodach, z ustalonym z wyprzedzeniem schematem pomiaru. Towarzyszące szablony operacyjne definiują proponowany rejestr przepływów pieniężnych, kohortę klientów, obowiązki, harmonogram i dowody korzyści. Pilotaż może sprawdzić uzgadnialność tych zapisów i dostępność znaczących danych porównawczych. Artykuł dostarcza takiego przygotowania i skonstruowanej analizy wrażliwości; nie przedstawia zaobserwowanego wyniku działalności po przejęciu.
26 Testuj benchmark przez alternatywne wyjaśnienia i zakres nierozstrzygniętej wartości
Scenariusz kontrfaktyczny jest określonym porównaniem, którego wiarygodność zależy od informacji użytych do jego zbudowania. Proponowany przegląd rozpoczyna się od mechanizmu w uzasadnieniu przejęcia. Wspólna platforma zakupowa powinna wpływać na ceny, ilości lub koszty transakcyjne zidentyfikowanych zakupów. Plan sprzedaży krzyżowej powinien wpływać na zamówienia od zidentyfikowanych klientów. Migracja systemów może wpływać na koszty operacyjne, jakość usług, utrzymanie klientów i środki pieniężne potrzebne do przeprowadzenia zmiany. Benchmark wybiera się w celu uwzględnienia właściwego mechanizmu i głównych alternatywnych wyjaśnień.
Jednostka kontrolna dopasowana według wyników może nadal różnić się od przejętej działalności strukturą produktów, długością umów, potrzebami kapitałowymi lub ekspozycją na klienta. Proponowany rejestr dopasowania zapisuje zatem zmienne dostępne przed oknem wynikowym, pulę kandydatów, reguły wyłączeń i wybrane jednostki kontrolne. Zapisuje również powód odrzucenia kandydata. Dopasowanie na podstawie wyniku po przejęciu wykorzystywałoby informacje pod wpływem badanego wyniku. Proponowany schemat zamraża regułę i dane wejściowe okresu poprzedzającego przed odczytaniem tego wyniku.
Artykuł zaleca ograniczony pakiet analizy wrażliwości wybrany przed przeglądem głównej korzyści. Może obejmować pierwotny plan sprzed transakcji, jednostkę porównawczą sektorową i jednostkę dopasowaną według wyników, gdy wymagane informacje są dostępne. Pakiet przedstawia ten sam zakres przepływów pieniężnych, daty i ujęcie kosztów dla każdego benchmarku. Zmianę oszacowanej korzyści można wtedy przypisać metodzie porównania prezentowanej obok niej. Wybór benchmarku dającego największą oszczędność usuwałby tę dyscyplinę interpretacyjną.
Pakiet analizy wrażliwości może rozróżnić trzy źródła niepewności. Niepewność zapisów przepływów pieniężnych dotyczy brakujących lub spornych kwot i dat. Niepewność kontrfaktyczna dotyczy ścieżki, jaką działalność obrałaby bez działania integracyjnego. Niepewność granic dotyczy działań, kosztów i okresów należących do obliczenia. Każda kategoria ma proponowanego właściciela i działanie rozwiązujące. Jedna korekta procentowa wszystkich korzyści może ukrywać te odmienne problemy, dlatego proponowany pakiet dla zarządu identyfikuje istotne pozycje indywidualnie.
Zakres nierozstrzygniętej wartości jest analityczną wrażliwością przy określonych wariantach. Jego krańce można obliczyć przez zmianę nazwanego scenariusza kontrfaktycznego lub spornych danych wejściowych w udokumentowanych scenariuszach. Jest oznaczony tymi scenariuszami i wielkościami utrzymanymi bez zmian. Zakres nie jest przedstawiany jako statystyczny przedział ufności, chyba że oddzielny schemat statystyczny wspiera taką interpretację. Wąski zakres może odzwierciedlać wąskie założenia, a szeroki słabe informacje lub rzeczywiście sporny mechanizm przyczynowy. Oba wymagają wyjaśnienia przed decyzją o finansowaniu lub ocenie wyników.
Zespół może również stosować kontrole negatywne, gdy dostępna jest odpowiednia działalność nieobjęta oddziaływaniem. Na przykład proponowany przegląd zakupów może porównać nieobjętą zmianą rodzinę produktów u tego samego dostawcy w tym samym okresie. Podobny spadek cen w obu rodzinach podważałby proste wyjaśnienie oparte wyłącznie na integracji. Prawidłowość tej kontroli zależy od twierdzenia, że druga rodzina pozostawała nieobjęta oddziaływaniem i podlegała porównywalnym warunkom rynkowym. Recenzent dokumentuje to twierdzenie i wszelkie powody, dla których proponowana jednostka kontrolna mogła sama ulec zmianie.
Dodatni wynik działalności pozostaje zgodny z alternatywnymi wyjaśnieniami do czasu ich uwzględnienia w schemacie. Proponowany proces oddzielnie przedstawia zaobserwowaną poprawę przepływów pieniężnych, oszacowany składnik przyrostowy i nierozstrzygniętą część. Zapisuje, czy porównanie jest opisowe, skorygowane modelowo czy wsparte silniejszym schematem identyfikacyjnym. Zarząd może następnie działać na podstawie dostępnych dowodów, zachowując niepewność istotną dla decyzji. Uzyskanie dodatkowych zapisów stanowi konkretny następny krok, gdy mogłyby zmienić tę decyzję.
27 Oddzielaj realizację integracji od zwrotu z przejęcia i zapłaconej ceny
Program integracji jest jednym ze składników ekonomiki przejęcia. Nabywca angażuje również zapłatę, koszty transakcyjne i potencjalnie dalszy kapitał. Korzyść pieniężna uzyskana dzięki działaniu integracyjnemu może być rzeczywista, gdy łączny zwrot z przejęcia pozostaje rozczarowujący przy zapłaconej cenie. Proponowana struktura raportowania zachowuje zatem zestawienie realizacji integracji i zestawienie zwrotu z przejęcia z przejrzystym uzgodnieniem między nimi. Każde zestawienie określa datę wyceny i granice przepływów pieniężnych.
W hipotetycznym porównaniu dwie poza tym identyczne firmy generują każda USD 10 mln przyrostowych przepływów pieniężnych z integracji w określonym oknie. Nabywca A płaci USD 100 mln, a nabywca B USD 200 mln za swoje przejęcia. Ta sama kwota USD 10 mln odpowiada dziesięciu procentom i pięciu procentom tych cen przed uwzględnieniem innych przepływów pieniężnych. Arytmetyka ilustruje wybór mianownika. Nie szacuje zwrotu z przejęcia, ponieważ przykład pomija samodzielne operacyjne przepływy pieniężne, koszty transakcyjne, przyszłe inwestycje, finansowanie, podatki i wartość wyjścia.
Proponowany panel pokazuje kwotę walutową obok każdej znormalizowanej stopy. Stopa wykorzystująca aktywa początkowe wspiera porównanie realizacji względem skali operacyjnej. Stopa wykorzystująca cenę zakupu wspiera inne porównanie, którego mianownik odzwierciedla również negocjowaną cenę i strukturę transakcji. Udział w pierwotnym planie synergii dotyczy realizacji względem prognozy zarządu. Stopy te mogą odmiennie szeregować te same transakcje. Ich etykiety i formuły pozostają widoczne, aby czytelnik mógł ustalić pytanie, na które każda stopa rzeczywiście odpowiada.
Wybrane okno przepływów pieniężnych również zmienia estymand. Okno drugiego i trzeciego roku mierzy przyrostowe przepływy w tych późniejszych latach. Okno od daty transakcji obejmuje początkowy koszt integracji i wszelkie wczesne zakłócenia. Przedstawienie wyniku późniejszego okna z pełnym uzgodnieniem przepływów uwidacznia to rozróżnienie. Zarząd może badać trwałość po pierwszej rocznicy i nadal oceniać koszty poniesione, aby dojść do tego punktu. Atrakcyjne późniejsze okno samo w sobie nie dostarcza kompletnej wyceny przejęcia.
Wartość na późniejszy dzień przeglądu wymaga traktowania przepływów nadal oczekiwanych po tym dniu jako prognoz przy określonych założeniach. Już zrealizowane przepływy należą do historycznego zestawienia i mogą być akumulowane lub dyskontowane zgodnie z podaną konwencją. Przepływy prognozowane wykorzystują oddzielne zestawienie wyceny z własnymi założeniami ryzyka, inwestycji i wartości końcowej. Proponowana karta wyników przedstawia wszelkie połączenie jako uzgodnienie wielkości historycznych i przyszłych. Zapisuje zmiany pierwotnego uzasadnienia inwestycyjnego jako datowane zmiany.
Schemat ten wspiera bardziej szczegółowy przydział prac naprawczych. Rozczarowująca wielkość realizacji integracji skłania do badania działań operacyjnych, kosztów, zależności i przypisania efektów. Zadowalająca realizacja obok rozczarowującego łącznego zwrotu z przejęcia skłania do zbadania pierwotnej ekonomiki zakupu i pozostałych perspektyw działalności. Obie analizy mogą być potrzebne dla tej samej transakcji. Skonstruowany eksperyment pomiarowy artykułu dotyczy zestawienia integracji w określonym modelu; nie ustala łącznego zwrotu ani wartości godziwej żadnego przejęcia.
28 Uzgadniaj utrzymanie klientów, cenę, wolumen i marżę dla stałej kohorty
Strumień prac dotyczący synergii przychodowych wymaga kohorty klientów, której skład ustalono przed przeglądem wyników. Proponowany rejestr identyfikuje klientów obecnych w chwili zamknięcia, klientów pozyskanych po raz pierwszy po zamknięciu, umowy przeniesione od nabywcy oraz klientów sprzedanych lub usuniętych z zakresu raportowania. Konto o zmienionej nazwie lub zmigrowany identyfikator rozliczeniowy zachowuje pierwotną tożsamość kohorty. Rozdzielenie pozwala czytelnikowi odróżnić wyniki utrzymanych klientów od nowej działalności i zmian zakresu. Uwidacznia także brakujące zapisy, gdy znika przejęta marka.
Utrzymanie klientów raportuje się na kilku poziomach, ponieważ każdy odpowiada na inne pytanie. Utrzymanie liczby klientów opisuje, ilu klientów kohorty początkowej pozostaje zgodnie ze zdefiniowaną regułą aktywności. Utrzymanie przychodów brutto śledzi kohortę początkową, wyłączając przychody z rozszerzenia sprzedaży według określonej konwencji. Utrzymanie przychodów netto obejmuje rozszerzenie sprzedaży w tej kohorcie. Każde obliczenie wymaga okresu odniesienia, sposobu traktowania korekt i zwrotów oraz reguły dla klientów bez przychodów początkowych. Artykuł proponuje prezentację tych definicji obok wielkości. Nie dostarcza uniwersalnego progu utrzymania klientów dla przejęcia ani branży.
Sama liczba utrzymanych klientów pozostawia otwartą kwestię przepływów pieniężnych. Klient może pozostać aktywny, kupując mniej, otrzymując dłuższe terminy płatności lub przechodząc na produkt o niższej marży. Strumień prac łączy zatem utrzymanie klientów z fakturowanymi przychodami, marżą po wybranych kosztach bezpośrednich, wpływami z należności, stratami kredytowymi i kapitałem obrotowym zaangażowanym w obsługę klienta. Finanse uzgadniają sumę do tego samego zakresu co rejestr przepływów pieniężnych. Różnice wynikające z faktur wystawionych przed zamknięciem i opłaconych później zapisuje się jako przesunięcia czasowe z zachowaniem okresów sprzedaży i inkasa.
Dla jednorodnego produktu lub dostatecznie wąskiego segmentu klientów dwuczynnikowe uzgodnienie przychodów może symetrycznie alokować interakcję ilości i ceny. Niech q0 i p0 oznaczają bazową ilość i cenę, a q1 i p1 ich rzeczywiste odpowiedniki. Proponowany wkład wolumenu jest zmianą ilości pomnożoną przez średnią obu cen; wkład ceny jest zmianą ceny pomnożoną przez średnią obu ilości. Ich suma jest dokładnie równa zaobserwowanej zmianie przychodów. Taka alokacja arytmetyczna wspiera uzgodnienie. Interpretacja przyczynowa nadal zależy od scenariusza kontrfaktycznego oraz jakości ilości i cen.
Przykładowo hipotetyczny produkt rozpoczyna od sprzedaży 100 jednostek po USD 10, a kończy ze sprzedażą 110 jednostek po USD 12. Przychody rosną z USD 1 000 do USD 1 320. Symetryczny składnik wolumenu wynosi USD 110, a składnik ceny USD 210. Ich suma USD 320 jest tożsamością księgową tego wymyślonego przykładu. Przypisanie USD 110 sprzedaży krzyżowej wymagałoby dodatkowych dowodów, że integracja spowodowała zmianę ilości. Popyt sektorowy, wyjście konkurenta, istniejący wcześniej portfel sprzedażowy i zmiany jakości produktu pozostają możliwymi wyjaśnieniami do przetestowania.
Twierdzenie o sprzedaży krzyżowej ma proponowaną drabinę dowodową: zidentyfikowana szansa u klienta, umowa lub zamówienie, dostawa, faktura i zewnętrzny wpływ pieniężny. Każdy etap zachowuje własną datę i kwotę. Zamówienie zastępujące istniejący produkt może powodować kanibalizację, a rabat oferowany w celu utrzymania klienta może ograniczać wkład innego strumienia prac. Wspólny rejestr łączy takie skutki, aby łączne obliczenie przepływów pieniężnych obejmowało zarówno korzyść, jak i powiązany koszt. Właściciel komercyjny wyjaśnia mechanizm po stronie klienta; finanse sprawdzają uzgodnienie liczbowe.
Koncentracja klientów i zmiany umowne również wpływają na interpretację. Utrzymany klient strategiczny może odpowiadać za większość przychodów kohorty początkowej. Przedłużenie umowy może przesunąć przepływy pieniężne między okresami bez ustalenia wyższej marży w całym okresie relacji. Pakiet dla zarządu pokazuje zatem zarówno sumę, jak i wkład istotnych klientów zgodnie z zatwierdzoną polityką poufności. Ujawniona miara koncentracji pomaga recenzentowi zrozumieć, czy pozorna poprawa zależy od niewielkiej liczby relacji. Jej interpretacja pozostaje warunkowa względem tych umów i apetytu firmy na ryzyko.
29 Oddzielaj uwolnienie kapitału obrotowego od powtarzalnej poprawy operacyjnej
Strumień prac dotyczący konwersji gotówki może wygenerować duży wpływ w pierwszym roku przez ściągnięcie starych należności, zmniejszenie zapasów lub wydłużenie terminów dostawców. Proponowany rejestr przedstawia wynikające z tego uwolnienie zasobu oddzielnie od powtarzalnych zmian marży operacyjnej. Zapisuje saldo początkowe, saldo końcowe, odpowiednie wolumeny obrotu i otrzymane lub zapłacone środki pieniężne. Powtarzalna roczna korzyść jest odmienną wielkością od jednorazowego uwolnienia zasobu bilansowego. Karta określa okres pomiaru każdej kwoty i zachowuje jawne jednostki.
Uzgodnienie kapitału obrotowego opiera się na porównywalnych warunkach handlowych. Niższe należności mogą odzwierciedlać szybsze inkaso, spadające przychody, sprzedaż należności, odpis klienta lub zmianę zakresu raportowania. Niższym zapasom mogą towarzyszyć lepsze planowanie, utrata mocy produkcyjnych, likwidacja zapasów lub zapasy konsygnacyjne dostawcy. Wyższe zobowiązania handlowe mogą odzwierciedlać wynegocjowane terminy, zmienioną strukturę zakupów lub przeterminowane zobowiązanie. Właściciel strumienia prac zapisuje wyjaśnienie poparte fakturami, zamówieniami zakupu, zapisami płatności i wolumenami operacyjnymi. Niewyjaśnione zmiany pozostają w uzgodnieniu.
Hipotetyczny przykład pokazuje użyteczność rozróżnienia. Załóżmy, że firma raportuje roczną sprzedaż kredytową USD 36,5 mln i stosuje podaną konwencję 365-dniową. Skrócenie cyklu należności o dziesięć dni odpowiada USD 1 mln przy niezmienionym poziomie sprzedaży. To USD 1 mln jest skonstruowanym obliczeniem uwolnienia zasobu. Powtarzanie tej samej dziesięciodniowej poprawy w każdym kolejnym roku wymagałoby dalszego skracania cyklu inkasa. Jeżeli firma utrzymuje nowy poziom, pierwotne uwolnienie pozostaje w historycznym rejestrze przepływów, a każdy powtarzalny efekt kosztu finansowania mierzy się oddzielnie przy własnych założeniach.
Finansowanie dostawców i sprzedaż należności wymagają uzgodnienia finansowania. Środki uzyskane z umowy finansowania zmieniają płynność, opłaty i podział ryzyka. Analiza zapisuje wpływy, spłaty, opłaty, regres i wszelką zachowaną ekspozycję w wybranych granicach. Zachowuje również właściwe klasyfikacje sprawozdawcze i umowne do przeglądu specjalistycznego. Korzystne saldo bankowe na koniec roku może współistnieć z przyszłą spłatą lub późniejszym niedoborem inkasa. Zarząd powinien móc prześledzić oba elementy w tym samym datowanym zestawieniu.
Test trwałości śledzi saldo po deklarowanym uwolnieniu. Proponowany rejestr przedstawia miesięczne zmiany należności, zapasów i zobowiązań handlowych w określonym okresie obserwacji, z widoczną sezonowością i zmianami wolumenów handlowych. Późniejsze odbudowanie salda otrzymuje własny wpis. Pozwala to komitetowi inwestycyjnemu odróżnić trwałą zmianę operacyjną od przesunięcia środków między datami. Zapewnia również sposób badania, czy oszczędnościom zakupowym towarzyszyły zwiększone zapasy, obniżona jakość usług lub wyższe korekty dla klientów.
Podatki i nakłady kapitałowe dodają dalsze granice. Operacyjny model przed opodatkowaniem pozostawia ulgi podatkowe, wykorzystanie strat i rachunkowość podatku odroczonego poza oszacowaną korzyścią, chyba że pozycje te zostaną wyraźnie dodane przy wsparciu doradztwa i dowodów. Odroczenie niezbędnego utrzymania może podnieść krótkoterminowe przepływy pieniężne i stworzyć późniejsze potrzeby inwestycyjne. Proponowane zestawienie kapitałowe pokazuje zarówno rzeczywistą płatność, jak i odroczony obowiązek lub badane ryzyko operacyjne. Unika przekładania krótkiego okna pomiarowego na twierdzenie o całkowitej wartości przejęcia.
30 Zbuduj harmonogram pomiaru od zamknięcia do drugiego pełnego przeglądu
Proponowany harmonogram rozpoczyna się przed zamknięciem, ponieważ późniejsi analitycy potrzebują informacji dostępnych w chwili decyzji o przejęciu. Komitet inwestycyjny zapisuje uzasadnienie, zamierzone zmiany operacyjne, źródła bazowe i planowane koszty integracji. Rejestr rozróżnia podpisanie i zamknięcie oraz zapisuje część roku kalendarzowego objętą każdym okresem sprawozdawczym. Przejęcie zamknięte pod koniec roku obrotowego ma krótki pierwszy okres sprawozdawczy; pierwsza rocznica i koniec pierwszego rocznego okresu sprawozdawczego przypadają w różnych datach.
Pierwszy dzień jest w tym proponowanym schemacie przekazaniem kontroli. Finanse zapisują środki pieniężne, dług, identyfikatory klientów i dostawców, prowizoryczne pozycje księgowe, budżety integracji i odpowiedzialność za dostęp. Każdy strumień prac otrzymuje unikatowy identyfikator korzyści, który towarzyszy jego wpisom w rejestrze przepływów. Właściciel identyfikuje również zależności od innych strumieni prac. Migracja technologiczna zależna od zgody klienta lub przeniesienia licencji zapisuje tę zależność, zanim program zacznie traktować prognozowaną korzyść jako możliwą do realizacji.
Wczesne przeglądy koncentrują się na uzgadnialności zapisów i dalszej użyteczności założeń. Brakujący wyciąg rozliczeniowy lub nieuzgodnione saldo zamknięcia zgłasza się jako problem pomiarowy ze wskazanym właścicielem rozwiązania. Zespół zachowuje pierwotne uzasadnienie przejęcia i przygotowuje oddzielną bieżącą prognozę. Późniejsze zmiany warunków rynkowych, planu integracji lub zakresu raportowania otrzymują datowane wersje. Uzasadnienie przejęcia pozostaje dostępne do oceny pierwotnej decyzji; bieżąca prognoza wspiera następną decyzję operacyjną.
Podczas przeglądu pierwszej rocznicy osoba odpowiedzialna za rachunkowość wskazuje szacunki na dzień przejęcia, które były prowizoryczne, daty zakończenia ich okresów wyceny i wprowadzone korekty. Zespół nadal śledzi inne szacunki księgowe i zmiany sprawozdawcze według właściwych zasad. Proponowany przegląd drugiego roku dodaje dłuższe okno przepływów i testuje pierwotny scenariusz kontrfaktyczny względem rzeczywiście dostępnych informacji. Prezentuje koszty i wyniki pierwszego roku obok późniejszych wyników, aby dłuższy przegląd zachowywał ekonomiczny ciężar początkowej integracji.
| Etap | Wymagany wynik pomiaru | Decyzja przeglądowa |
|---|---|---|
| Przed zamknięciem | Datowane uzasadnienie przejęcia, reguła kontrfaktyczna, zakres i definicja kosztu | Zatwierdź kartę pomiaru i zapisz nierozstrzygnięty dostęp do danych |
| Pierwszy dzień | Identyfikatory początkowe, uzgodnienie przepływów, rejestr pozycji prowizorycznych i identyfikatory korzyści | Przypisz właścicieli i zachowaj bazę z chwili zamknięcia |
| Pierwsze zamknięcia miesięczne | Uzgodnienie rejestru, wykaz brakujących danych i kolumny realizacji oraz prognozy | Rozstrzygnij różnice dostępu i księgowe przed agregacją |
| Pierwszy przegląd kwartalny | Kohorty klientów, zależności strumieni prac i zastrzeżenia dotyczące przypisania efektów | Zatwierdź zmienione działania, zachowując pierwotne uzasadnienie |
| Pierwsza rocznica | Uzgodnienie przepływów z pełnego okna, historia okresu wyceny i wrażliwość kontrfaktyczna | Oceń dowody dostępne dla każdego twierdzenia o korzyści |
| Przegląd drugiego roku | Wydłużony zapis przepływów pieniężnych, kontrole trwałości i zmienione zakresy niepewności | Kontynuuj, zmieniaj lub zamykaj strumienie prac zgodnie z uprawnieniami decyzyjnymi firmy |
| Po sprzedaży lub zamknięciu działalności | Koszty wyjścia, wpływy i zachowane zapisy w podanych granicach | Zamknij rejestr z podaniem przyczyny i zachowaj ścieżkę dowodową |
Proponowany harmonogram zarządzania. Etapy są wyborami projektowymi; nie są terminami ustawowymi ani uniwersalnymi okresami integracji.
Panel może zachować wszystkie te daty w metadanych, prezentując czytelnikowi prosty przebieg. Każda korzyść przechodzi przez prognozę, umowę lub działanie, zapis księgowy, wpływ pieniężny lub unikniętą płatność oraz przypisane przyrostowe przepływy pieniężne. Przejście wymaga dowodów wskazanych w karcie. Różne strumienie prac mogą znajdować się na różnych etapach podczas tego samego przeglądu. Harmonogram wspiera zatem portfel stanów dowodowych bez sugerowania, że każde zakończone działanie już przyniosło wynik pieniężny.
31 Przypisz uprawnienia decyzyjne dotyczące uzgodnienia, scenariusza kontrfaktycznego i deklarowanych przepływów pieniężnych
Proponowana macierz odpowiedzialności oddziela realizację operacyjną od pomiaru finansowego i niezależnej weryfikacji krytycznej. Lider strumienia prac odpowiada za działanie i zapisy operacyjne. Finanse odpowiadają za uzgodnienie do rejestru przepływów pieniężnych i klasyfikację korekt księgowych. Wyznaczony sponsor w zarządzie lub komitecie inwestycyjnym zatwierdza kartę pomiaru, istotne zmiany i reakcję na raportowane wyniki. Niezależny recenzent poddaje przypisanie efektów i dowody krytycznej weryfikacji w uzgodnionym zakresie. Macierz uzupełnia istniejące uprawnienia i obowiązki umowne firmy.
Odpowiedzialność za korzyść wymaga więcej niż nazwiska właściciela. Rejestr zapisuje, kto może zmienić bazę, kto może zatwierdzić zastąpienie jednostek kontrolnych, kto podpisuje uzgodnienie przepływów i kto rozstrzyga spór. Lider zakupów może potwierdzić nową cenę dostawcy, podczas gdy finanse wskazują wzrost zakupionego wolumenu. Właściciel scenariusza kontrfaktycznego ocenia, jaka część zmiany ceny wynika ze spadku rynkowego. Sponsor otrzymuje uzgodniony wynik i wszelką nierozstrzygniętą alokację. Takie rozwiązanie uwidacznia źródło każdego osądu.
| Zadanie | Lider realizacji | Osoba odpowiedzialna za finanse | Sponsor | Niezależny recenzent |
|---|---|---|---|---|
| Prowadzenie działania integracyjnego | Wykonawca | Konsultowany | Informowany | Informowany |
| Uzgodnienie przepływów pieniężnych i rachunkowości | Konsultowany | Wykonawca | Informowany | Krytyczna weryfikacja w zakresie |
| Zdefiniowanie reguły kontrfaktycznej | Konsultowany | Wykonawca | Zatwierdzenie przez osobę ostatecznie odpowiedzialną | Krytyczna weryfikacja przed przeglądem wyników |
| Zmiana zakresu lub bazy | Wyjaśnienie wniosku | Dokumentowanie i uzgodnienie | Zatwierdzenie przez osobę ostatecznie odpowiedzialną | Przegląd istotnych zmian |
| Zgłoszenie zrealizowanej korzyści | Dostarczenie zapisów | Odpowiedzialne zatwierdzenie liczbowe | Akceptacja lub zapytanie w ramach delegowanych uprawnień | Krytyczna weryfikacja przypisania efektów |
| Interpretacja earn-out lub kowenantów | Konsultacja z prawnikami i właścicielami umów | Dostarczenie uzgodnionego obliczenia | Przestrzeganie istniejących uprawnień umownych | Przegląd wyłącznie po powołaniu |
| Zamknięcie nieudanego lub sprzedanego strumienia prac | Dostarczenie dowodów zamknięcia | Zachowanie zapisów przepływów pieniężnych | Decyzja programowa osoby ostatecznie odpowiedzialnej | Krytyczna weryfikacja kompletności |
Proponowany schemat organizacyjny. Wykonawca i osoba ostatecznie odpowiedzialna opisują proponowany proces; nie nadają uprawnień prawnych, nie zmieniają umów ani nie zastępują usług poświadczających.
Niezależność ma również praktyczne granice. Recenzent, który pomagał tworzyć uzasadnienie integracji, może ujawnić tę rolę i określić granice późniejszej weryfikacji krytycznej. Proponowany proces zapisuje różnice między zgłoszeniem strumienia prac, uzgodnieniem finansowym i kwotą zakwestionowaną. Zachowuje wszystkie trzy, gdy pozostają nierozstrzygnięte. Jednej skonsolidowanej liczbie mogą wtedy towarzyszyć kwestie, których rozstrzygnięcie by ją zmieniło, z widocznymi uprawnieniami decyzyjnymi i terminami.
Działania zarządu wynikają z jego mandatu i dokumentów transakcji. Ramy pomiaru mogą wspierać decyzję o badaniu, zmianie prognozy lub zmianie strumienia prac. Nie dostarczają automatycznego prawa do wstrzymania earn-out, zmiany wynagrodzeń pracowników lub zastąpienia obliczenia kowenantu nowym. Gdy proponowana karta wyników oddziałuje na te obowiązki, wymagany jest przegląd prawny i księgowy dotyczący konkretnej transakcji. Rejestr przepływów pieniężnych pozostaje wkładem dowodowym do tego przeglądu.
32 Stosuj rejestr synergii uzgadniający każde twierdzenie do datowanych przepływów pieniężnych
Proponowany rejestr korzyści przechowuje pierwotny plan, bieżącą prognozę i dowody przepływów pieniężnych w oddzielnych polach. Każdy wpis zawiera identyfikator korzyści, strumień prac, właściciela, regułę kontrfaktyczną, okres bazowy, datę działania, datę przepływu, walutę, korzyść brutto, powiązane koszty, wpływ na kapitał obrotowy i status przypisania efektów. Odsyłacz wskazuje wspierającą umowę, fakturę, zapis dziennika lub zapis bankowy. Drugi odsyłacz łączy zależności i możliwe nakładanie się z innymi strumieniami prac. Schemat rejestru ustala się przed obliczeniem sum portfela przez zespół.
Rozważmy hipotetyczny wpis konsolidacji dostawców. Zatwierdzone porównanie wykorzystuje tę samą specyfikację produktu i zdefiniowaną ilość zakupu. Strumień prac zapisuje niższą cenę dostawcy, koszty wdrożenia i faktycznie opłacone faktury. Zapisuje również zapasy zakupione z wyprzedzeniem, wszelkie rabaty zależne od przyszłych wolumenów i korekty dla klientów wynikające z zakłóceń usług. Obliczenie przypisanych przepływów obejmuje skutki mieszczące się w zakresie i oknie karty. Proponowany rejestr przedstawia oddzielne oszacowanie, gdy istotna zmiana cen rynkowych wpływa na scenariusz kontrfaktyczny.
Korzyść może przejść kontrole dokumentacyjne i nadal pozostawać obarczona niepewnością przypisania efektów. Faktura potwierdza naliczoną cenę, a zapis płatności wspiera datę przepływu. Żaden nie ustala, jaka cena wystąpiłaby bez przejęcia. Rejestr odróżnia zatem uzgodnioną obserwację przepływów od oszacowanej korzyści przyrostowej. W przypadku istotnego twierdzenia recenzent widzi wynik przy wcześniej uzgodnionym benchmarku i przy określonym alternatywnym benchmarku. Każdą różnicę przedstawia się jako wrażliwość modelową wraz z jej założeniami.
| Grupa pól | Minimalna zawartość | Dowody akceptacji |
|---|---|---|
| Tożsamość i granice | Identyfikator korzyści, właściciel, zakres, waluta i okno obserwacji | Zatwierdzona karta pomiaru i mapa identyfikatorów |
| Pierwotne uzasadnienie i prognoza | Zatwierdzona baza, pierwotny plan i datowana bieżąca prognoza | Zachowane uzasadnienie przejęcia i historia wersji |
| Realizacja operacyjna | Działanie, zależność, data wdrożenia i status | Umowa, zamówienie, zapis systemowy lub operacyjny |
| Zewnętrzne przepływy pieniężne | Wpływ brutto lub uniknięta płatność, data przepływu i odniesienie do rejestru | Dowody faktur i płatności uzgodnione do zapisów finansowych |
| Koszty i nakładanie się | Wydatki integracyjne, płatności kapitałowe, zmiany kapitału obrotowego i powiązane korzyści | Uzgodnienie kosztów i przegląd podwójnej alokacji |
| Przypisanie efektów | Metoda kontrfaktyczna, wrażliwość, recenzent i nierozstrzygnięte założenia | Udokumentowany benchmark i podpisany zapis weryfikacji krytycznej |
| Zamknięcie | Kontynuowane, zmienione, nieudane, sprzedane lub ukończone; przyczyna i końcowa data | Decyzja sponsora i zachowany historyczny rejestr |
Proponowany schemat rejestru. Nie zawiera rzeczywistych danych klientów Matchpoint, przejęć ani zrealizowanych korzyści.
Sumę prezentowaną zarządowi można odtworzyć z tych wierszy. Proponowana agregacja obejmuje każdą korzyść raz, stosuje określone daty przepływów i konwencję dyskontowania oraz raz odejmuje powiązane koszty. Zapisuje sposób traktowania spornych twierdzeń i przedstawia uzgodnienie nieprzypisanych przepływów. Korzyści współdzielone przez jednostki biznesowe otrzymują jeden identyfikator nadrzędny i alokację, której części sumują się do sumy nadrzędnej. Oszczędności kosztów ogólnokorporacyjnych również wymagają zapisanej zmiany kosztu zewnętrznego lub przejrzystej definicji wykorzystania zasobów.
Status zamknięcia zachowuje się, gdy inicjatywa rozczarowuje. Strumień prac zatrzymany przed wytworzeniem planowanej korzyści zachowuje rzeczywiste koszty i wszelkie częściowe wyniki w kohorcie. Sprzedana działalność zachowuje obserwacje dostępne do określonej granicy wyjścia wraz z brakującymi późniejszymi obserwacjami. Zespół dokumentuje sposób ujęcia takich przypadków w każdej raportowanej średniej, rankingu lub sumie przepływów. Ten rejestr operacyjny dostarcza zapisów, na podstawie których można zaprojektować późniejsze badanie empiryczne; nie ustala, że takie badanie już przeprowadzono.
33 Odczytaj hipotetyczne uzgodnienie zakupów od zapisów płatności do przypisanych przepływów pieniężnych
Hipotetyczny strumień prac zakupowych ilustruje proponowane uzgodnienie dla zarządu. Każda kwota w tym przykładzie jest założeniem wybranym przez autora w mln USD dla tego samego okresu rocznego i stałej ilości zakupu. Bazowe płatności dostawcom wynoszą 36,0, a rzeczywiste 30,0, co daje zarejestrowaną różnicę płatności 6,0. Uzgodnana jednostka porównawcza cen rynkowych odpowiada za 2,0 tej różnicy. Szacowany wkład integracji brutto wynosi zatem 4,0 przy tej jednostce porównawczej. Dokumentacyjne potwierdzenie różnicy płatności i wiarygodność jednostki porównawczej pozostają oddzielnymi kwestiami dowodowymi.
Program płaci również 1,2 przejściowych kosztów operacyjnych i 0,8 nakładów kapitałowych integracji w tym okresie. Zmniejszenie salda zapasów uwalnia 0,5 środków pieniężnych, które w przykładzie przyjęto jako w pełni uzyskane w tym samym oknie. Rejestr zapisuje zaobserwowaną poprawę przepływów netto 4,5: różnica płatności 6,0, pomniejszona o 1,2 płatności operacyjnych i 0,8 płatności kapitałowych, powiększona o 0,5 uwolnienia kapitału obrotowego. Obliczenie z założenia wyłącza podatki, finansowanie i różnice kursowe. Porównanie z zapisami bankowymi i księgowymi przestrzega tych granic.
Szacowany wkład integracji po korekcie cen rynkowych wynosi 2,5 w tym samym okresie. Proponowany pakiet dla zarządu przedstawia zatem 4,5 jako uzgodnione porównanie przepływów netto i 2,5 jako oszacowaną kwotę przyrostową przy wybranym scenariuszu kontrfaktycznym. Przedstawia także oszacowanie integracji brutto 4,0, płatności przejściowe 1,2, płatność kapitałową 0,8 i uwolnienie zasobu 0,5. Każda wielkość ma określone miejsce w uzgodnieniu. Szereg przepływów już pomniejszony o te koszty nie otrzymuje dodatkowego odliczenia tych samych płatności.
Załóżmy, że księgi zawierają również koszt amortyzacji nabytej wartości niematerialnej 0,3. To niepieniężne obciążenie należy do uzgodnienia rachunkowości z przepływami pieniężnymi. W tym przykładzie nie tworzy dodatkowej płatności pieniężnej. Płatność kapitałowa integracji 0,8 pozostaje rzeczywistym wykorzystaniem środków, nawet gdy jej koszt księgowy ujmuje się przez dłuższy okres. Recenzent śledzi obie pozycje w ich własnych zestawieniach, aby korekta dodawana księgowo nie została pomylona z korzyścią pieniężną, a skapitalizowana płatność pozostała w granicach kosztów.
Alternatywna określona jednostka porównawcza mogłaby przypisać rynkowi 4,0 różnicy płatności dostawcom. Utrzymanie pozostałych założeń bez zmian obniża wtedy szacowane przyrostowe przepływy z 2,5 do 0,5. Wynikający zakres od 0,5 do 2,5 jest wrażliwością między dwiema jawnie wybranymi ścieżkami porównania. Nie zawiera stwierdzenia o prawdopodobieństwie. Zarząd może zapytać, jakie dowody cenowe mogłyby zawęzić tę rozbieżność, wskazać ich właściciela i zdecydować, czy ich uzyskanie mogłoby zmienić proponowane działanie.
Uwolnienie zapasów 0,5 jest w tym przykładzie jednorazowym ruchem zasobu. Prognoza powtarzalnej korzyści zakupowej wymaga własnych założeń ilości, ceny, jakości usług i inwestycji. Kwota 2,5 z hipotetycznego okresu wymaga również konwencji czasu przed porównaniem z docelową wartością bieżącą. Przy założonej płatności na koniec drugiego roku i rocznej stopie dyskontowej dziesięciu procent jej wartość na dzień zamknięcia wynosi około 2,066. Kwota roczna, kwota zdyskontowana i prognoza przyszłego tempa rocznego pozostają oddzielnie oznaczone.
34 Stosuj uzgodnienie wspomagane AI z identyfikowalnymi danymi wejściowymi i zatwierdzeniem człowieka
Ekstrakcja i uzgodnienie wspomagane AI są proponowanymi możliwościami wdrożenia rejestru. Zadania kandydujące obejmują dopasowanie aliasów dostawców, klasyfikację opisów faktur, ekstrakcję dat umów i wyróżnianie wpisu rejestru, którego deklarowana data przepływu jest sprzeczna z księgą. Każde zadanie wymaga jawnych danych wejściowych, definicji wyniku i kryterium przeglądu. Artykuł nie zmierzył wzrostu produktywności, dokładności uzgodnienia ani zrealizowanej korzyści z wdrożenia AI. Twierdzenie o kosztach lub jakości wymagałoby oddzielnie zaprojektowanej i zapisanej oceny.
Kontrolowany proces rozpoczyna się od zapisów źródłowych objętych zgodami i zbioru testowego, którego zespół wdrożeniowy może legalnie używać. Proponowany system zachowuje identyfikatory dokumentów, wyodrębnione pola, znaczniki czasu oraz wersję reguły ekstrakcji lub modelu. Zachowuje odsyłacz od każdego zaakceptowanego pola do jego lokalizacji źródłowej. Recenzent może sprawdzić klauzulę umowy, pozycję faktury lub wiersz księgi wspierający wartość. Gdy system nie znajduje wystarczających dowodów, zwraca pole jako nierozstrzygnięte do przeglądu przez człowieka.
Arytmetykę wykonuje deterministyczna warstwa obliczeniowa po zaakceptowaniu pól źródłowych. Przeliczanie walut, dyskontowanie, łączenie ksiąg i kontrole duplikatów wykorzystują wersjonowane reguły. Model wyodrębniający opis nie ma uprawnień do wymyślania brakującej kwoty przepływu ani zatwierdzania przypisania efektów. Finanse zatwierdzają uzgodnione liczbowe dane wejściowe, a wyznaczony recenzent krytycznie weryfikuje interpretację przyrostową. Późniejsza korekta źródła uruchamia wersjonowane przeliczenie, którego różnica względem poprzedniego zaakceptowanego wyniku pozostaje dostępna.
Ocena pilotażowa może mierzyć dokładność na poziomie pól, błędne dopasowania, pominięte zapisy, czas recenzenta i koszt rozstrzygania wyjątków na odłożonym zbiorze. Istotność i tolerancję błędu uzgadnia się przed testami. Pilotaż obejmuje również trudne przypadki, takie jak powtarzające się nazwy dostawców, odwrócone płatności, faktury wielowalutowe i aneksy zastępujące umowę. Wyniki przedstawia się ze składem zbioru testowego i zakresem wyłączonym z pilotażu. Decyzja o wdrożeniu wynika z zaobserwowanych wyników i kontroli organizacji.
AI Risk Management Framework NIST jest dobrowolnym punktem odniesienia zarządzania ryzykiem, a NIST publikuje także profil generatywnej AI [14]. Proponowany tutaj proces wykorzystuje ten ogólny kontekst zarządzania ryzykiem, zachowując jawne kontrole dotyczące konkretnej transakcji i decyzje akceptacyjne. Nie zawiera twierdzenia o certyfikacji NIST ani o zwalidowanym scenariuszu kontrfaktycznym wygenerowanym przez AI. Poufne materiały transakcyjne pozostają w autoryzowanym środowisku danych organizacji i w ramach jej polityk dostępu.
35 Zachowuj pierwotne uzasadnienie przy interpretacji późniejszej wartości i wyników umownych
Pierwotne uzasadnienie przejęcia i późniejsza prognoza operacyjna służą w proponowanych ramach oddzielnym decyzjom. Pierwsze zapisuje, dlaczego nabywca zatwierdził transakcję przy informacjach dostępnych w tamtym czasie. Druga zapisuje obecne oczekiwania i plany zarządu. Nowa prognoza może uwzględniać zmieniony rynek, zmieniony plan integracji lub sprzedaż działalności. Pierwotne uzasadnienie pozostaje zachowane, aby późniejsi recenzenci mogli ocenić decyzję o przejęciu bez przepisanej historycznej bazy.
Zarząd może potrzebować łącznej oceny trzech pytań: jakie wyniki osiągnęła przejęta działalność, jaką część tych wyników można zasadnie przypisać integracji oraz jakie działanie jest obecnie uzasadnione. Dowody dla każdego są odmienne. Raportowane wyniki księgowe i uzgodnione przepływy wspierają pierwsze pytanie w ramach swoich definicji. Scenariusz kontrfaktyczny i analiza wrażliwości dotyczą drugiego. Trzecie zależy również od przyszłych kosztów, ryzyk, możliwości, uprawnień decyzyjnych i obowiązków umownych. Artykuł proponuje prezentację pytań w oddzielnych częściach pakietu dla zarządu.
Obliczenie powiązane z umową wykorzystuje miarę, okres, reguły korekt i procedurę sporów we właściwych dokumentach. Oszacowanie wartości integracji można tam, gdzie jest użyteczne, przedstawić jako oddzielne zestawienie analityczne. Samo w sobie nie może zmienić uzgodnionych warunków earn-out ani ustanowić innego uprawnienia prawnego. Przegląd specjalistyczny ma szczególne znaczenie, gdy proponowana korekta wpływa zarówno na płatność umowną, jak i szacowaną korzyść integracji. Proponowany rejestr zachowuje obliczenie według każdej definicji i uzgadnia różnicę.
Rozdzielenie to ogranicza również zastosowanie wyniku późnego okna. Korzystnemu oknu przepływów drugiego roku mogą towarzyszyć istotne koszty pierwszego roku. Zmieniony zakres działalności może poprawić wygląd działalności kontynuowanej przy sprzedaży rozczarowującego strumienia prac. Proponowany pakiet sprawozdawczy zawiera zatem pełne uzgodnienie przepływów od daty transakcji obok wybranego okna analitycznego i zachowuje zamknięte inicjatywy. Wynikiem jest jawny zapis przedmiotu pomiaru, pozostałej niepewności i decyzji, które mogą wspierać dostępne dowody.
Bibliografia
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
