
1 Organizați evaluarea în jurul unei decizii definite privind numerarul din integrare
După primul an complet de la achiziție, consiliul poate avea nevoie să evalueze realizările, să revizuiască planul de integrare sau să analizeze cheltuieli suplimentare. Profitul raportat, numerarul, registrul sinergiilor și randamentele pieței descriu fiecare aspecte ale activității combinate. Utilitatea lor depinde de decizia concretă, de perimetrul de măsurare și de informațiile disponibile. Evaluarea devine mai ușor de interpretat când aceste definiții sunt convenite înaintea comparării rezultatelor raportate.
Lucrarea definește un estimand al numerarului realizat din integrare în raport cu un scenariu contrafactual declarat, fără integrare. Examinează diferențele contabile și de referință care afectează indicatorii alternativi, utilizând un model construit în care efectele integrării sunt stabilite de autor. Studiile academice selectate oferă context pentru măsurarea performanței pe baza numerarului și pentru potrivirea entităților comparabile [9, 10]. Contribuția lucrării este un cadru de măsurare fundamentat în surse, cu teste condiționale reproductibile și modele operaționale propuse.
Studiul empiric descris în întrebarea de cercetare necesită evidențe ale achizițiilor și contrapărți care își dau consimțământul, indisponibile pentru această lucrare. Din experimentul construit nu se deduc cohorte reale de tranzacții, rezultate la clienți, estimări ale cererii pieței sau avantaje regionale de performanță. Secțiunile operaționale precizează evidențele și procesul de aprobare pe care un cumpărător participant le-ar putea utiliza într-un studiu ulterior. Deciziile privind plăți contingente, prime sau documente de finanțare rămân supuse condițiilor lor reale și consultanței relevante.
2 Definiți estimandul de numerar, perimetrul valutar și intervalul de observare
Pentru tranzacția i, estimandul definit V_i reprezintă numerarul incremental din integrare, după deducerea costurilor de implementare plătite în numerar specificate, actualizat la data finalizării pentru anii de eveniment de la a la b. C_it desemnează numerarul operațional înainte de costul de integrare K_it înregistrat separat, iar C0_it desemnează echivalentul său contrafactual fără integrare, cu aceeași definiție a numerarului. Ambele se măsoară pentru același perimetru de activitate, perioadă și monedă. Acest model științific în formă redusă exclude impozitele, investițiile de capital, fluxurile de finanțare și modificările perimetrului de raportare. Indicatorul său substitutiv de numerar operațional este, prin urmare, mai restrâns decât o evaluare a întreprinderii prin fluxuri de numerar libere.
În ecuațiile 1a și 1b, t este anul de eveniment după finalizare, a și b definesc intervalul de observare, iar d este rata anuală de actualizare declarată. Delta_it este C_it minus C0_it. Deducerea separată a K_it se aplică deoarece C_it a fost definit înaintea acestui cost de integrare. Dacă o serie operațională de numerar include deja aceste plăți, reconcilierea trebuie să elimine a doua deducere. Scara inițială A0_i rămâne fixă atunci când experimentul exprimă aceste sume monetare ca fracțiuni din baza de active anterioară tranzacției.
Scenariul contrafactual nu este observabil pentru o achiziție reală și este specificat explicit în experimentul construit. Intervalul anilor doi și trei și intervalul anilor unu până la trei definesc rezultate diferite. Compararea clasamentelor arată comportamentul rezultatului construit și al procesului de măsurare între intervale. Nu oferă o instrucțiune generală de excludere a costurilor sau performanței primului an. Registrul complet de la tranzacție până în prezent rămâne vizibil alături de orice analiză a unui interval ulterior.
3 Stabiliți perimetrul numerarului înainte de a descrie un beneficiu ca realizat
Proiectul operațional de mai jos este propus unei echipe de tranzacție care își poate obține propriile evidențe și aprobări. Primul său livrabil este un protocol de măsurare. Protocolul precizează perimetrul achiziționat, acțiunile de integrare analizate, moneda, data finalizării, data evaluării și definiția fluxului de numerar. Înregistrează dacă analiza acoperă doar activitatea achiziționată, activitatea combinată sau fluxuri de lucru identificate în ambele. Un beneficiu transferat între două entități din acest perimetru contribuie cu zero la rezultatul combinat, cu excepția cazului în care se modifică și o încasare externă sau o plată externă evitată.
O achiziție poate crea valoare utilă pentru un client, angajat sau acționar înainte ca cumpărătorul să încaseze numerar. Registrul numerarului realizat măsoară în mod deliberat un rezultat mai restrâns. Înregistrează încasările și plățile externe din perimetrul ales în intervalul declarat. Echipa păstrează coloane separate pentru economiile viitoare contractate, ritmurile anualizate, veniturile contabile înregistrate, numerarul efectiv și numerarul incremental estimat față de scenariul contrafactual. Coloanele descriu obiecte de măsurare diferite. Aprobarea unui contract de achiziții stabilește un angajament; factura și plata ulterioare stabilesc suma și momentul incluse în calculul numerarului.
O reconciliere consecventă a numerarului pornește de la rezultatul operațional raportat pentru același perimetru și aceeași perioadă. Responsabilul financiar identifică ajustările contabile fără numerar, variațiile capitalului de lucru operațional, plățile de integrare, investițiile de întreținere și integrare și impozitele, dacă sunt incluse în definiția convenită. Sensul fiecărei ajustări este specificat. O plată de integrare deja inclusă în numerarul inițial nu se deduce a doua oară. Un activ de integrare capitalizat poate genera o plată în numerar chiar dacă cheltuiala este recunoscută în perioade ulterioare. Un registru care surprinde doar cheltuiala pierde această diferență de moment.
Fluxurile de finanțare au propria reconciliere. Tragerea unui împrumut pentru achiziție modifică numerarul bancar și structura capitalului; nu furnizează un beneficiu operațional de integrare. Încasările din refinanțare și rambursarea principalului aparțin situației de finanțare. Economiile de dobândă pot fi analizate într-un flux separat privind structura capitalului, cu propriul scenariu contrafactual, costuri și ipoteze fiscale. Combinarea unui indicator operațional fără efectul îndatorării cu numerarul pentru acționari după finanțare necesită o reconciliere explicită. Același perimetru se aplică încasărilor din vânzări, numerarului achiziționat la finalizare, contraprestației pentru achiziție și dividendelor între entități consolidate.
Consiliul primește protocolul cu fiecare tablou de indicatori și lista modificărilor față de versiunea precedentă. Dacă operațiunile cu clienții migrează pe o platformă comună, departamentul financiar păstrează corespondența dintre vechii identificatori ai clienților și centrelor de cost și succesorii lor. Dacă această corespondență este incompletă, beneficiul afectat rămâne nealocat în analiza numerarului incremental. O sumă nealocată afișată separat păstrează reconcilierea auditabilă. Existența ei reprezintă o limitare a datelor de soluționat prin evidențe și decizii privind responsabilitatea.
| Înregistrare | Tratament în protocolul de măsurare propus | Reconciliere necesară |
|---|---|---|
| Factură de integrare plătită | Deducere o singură dată în intervalul de numerar declarat | Factură, plată, înregistrare în registru și ID al fluxului de lucru |
| Tragere nouă de împrumut | Situație de finanțare; exclusă din beneficiul operațional al integrării | Reconcilierea variației datoriei cu variația bancară |
| Transfer între entitățile combinate | Beneficiu extern combinat zero | Ambele laturi eliminate în perimetrul declarat |
| Numerar achiziționat și contraprestație pentru achiziție | Reconciliere a valorii tranzacției; separată de realizarea operațională | Fluxul fondurilor la finalizare și bilanțul de închidere |
| Investiție de integrare capitalizată | Ieșire de numerar la plată; reconcilierea cheltuielii separat | Registrul activelor, plata furnizorului și reconcilierea amortizării |
| Economie viitoare contractată | Coloana de previziuni până la modificarea plății externe relevante | Condiții contractuale, bază de referință și factură plătită |
Model operațional propus. Acestea sunt alegeri de proiectare a măsurării; clasificările contractuale, fiscale și de raportare necesită analiză specifică tranzacției.
4 Identificați ajustările contabile ale achiziției într-o reconciliere separată
Metoda achiziției din AASB 3 utilizează în general valorile juste la data achiziției pentru activele și datoriile identificabile, sub rezerva excepțiilor specificate. Solicită recunoașterea costurilor legate de achiziție drept cheltuieli, exceptând costurile emisiunii de datorie și capital propriu tratate conform altor standarde. Contabilizarea ulterioară a contraprestației contingente depinde de clasificare și natura modificării [1]. Aceste cerințe generează înregistrări contabile care necesită reconciliere separată când analiza privește numerarul din integrare. Calculul fondului comercial include și interesele care nu controlează și participațiile deținute anterior, dacă este cazul [1]. Un exemplu simplificat de achiziție integrală într-o singură etapă trebuie să precizeze explicit acest perimetru.
Reconcilierea propusă identifică recunoașterea inițială, cheltuiala sau reevaluarea ulterioară, data numerarului extern și contrapartea relevantă pentru fiecare element semnificativ. Amortizarea unei imobilizări necorporale achiziționate și numerarul plătit pentru implementarea unui sistem au momente diferite. O datorie de tip earn-out poate fi reevaluată înaintea decontării. Departamentul financiar înregistrează fiecare element conform cadrului aplicabil, iar registrul de măsurare distinge efectul contabil de estimarea numerarului operațional incremental.
Tabelul 2 rezumă canalele contabile selectate ale modelului. Dimensiunile și duratele lor sunt ipoteze construite. Alte elemente semnificative, inclusiv impozitele, cursul valutar, leasingul și interesele care nu controlează, necesită tratament separat dacă protocolul operațional le include. Calendarul cheltuielilor modelului este un experiment în formă redusă al cărui perimetru contabil limitat este declarat explicit.
| Element | Tratament conform standardelor în domeniul citat | Efect potențial asupra profitului | Convenție a experimentului construit de autor |
|---|---|---|---|
| Costuri legate de achiziție [1] | Cheltuială la suportare și primirea serviciilor; costurile emisiunii de datorie/capital propriu urmează standardele aplicabile | Cheltuiala reduce profitul la recunoaștere | Costul achiziției din exemplu este plasat la finalizare; exclus din ținta integrării pentru anii 1 până la 3 |
| Majorarea valorii activelor identificate la valoarea justă [1] | Recunoașterea/evaluarea la data achiziției are excepții specificate; activele relevante cu durată finită/amortizabile generează cheltuieli ulterioare | Amortizarea aplicabilă reduce profitul | Majorări ale imobilizărilor necorporale cu durată finită și ale celor corporale; durate de opt și zece ani |
| Stocuri achiziționate [1, 9] | Evaluarea la data achiziției afectează costul vânzărilor pe măsura vânzării stocurilor | O majorare pozitivă crește costul vânzărilor la vânzare | Întreaga majorare pozitivă este recunoscută în cheltuieli în primul an |
| Active/datorii contractuale achiziționate [1, 8] | Principiul general IFRS 3 are excepții delimitate; contractele achiziționate conform US Topic 606 urmează excepția sa specifică de recunoaștere/evaluare | Efectul asupra veniturilor după combinare urmează cadrul aplicabil și obligațiile de executare | Reducere pozitivă ilustrativă a veniturilor amânate, plasată integral în primul an |
| Contraprestație contingentă [1] | Distingeți evaluarea la data achiziției, clasificarea în capitaluri proprii, evenimentele ulterioare pentru elemente fără această clasificare și plățile separate pentru servicii; capitalurile proprii nu se reevaluează, iar modificările aplicabile ale celorlalte elemente urmează regulile evaluării ulterioare | Reevaluarea în creștere a datoriei reduce profitul; reversările și condițiile de evaluare/plată afectează semnul | Modificări ale plății așteptate a datoriei pe baza unui semnal de randament cumulat construit de autor; nu se simulează numerarul decontării sau plata serviciilor ulterioare |
| Sume provizorii la data achiziției [1] | Informații noi despre faptele de la data achiziției pentru elemente incomplete; perioada se încheie la obținerea informațiilor sau când nu mai pot fi obținute, cu maximum un an | Ajustările retrospective eligibile revizuiesc sumele de la data achiziției și informațiile comparative | Nu se simulează un proces de revizuire a evaluării provizorii; rămân posibile alte modificări contabile ulterioare |
| Fond comercial [1, 2] | Rezidual complet în domeniul aplicabil; fără amortizare; teste obligatorii anuale și la apariția indiciilor de depreciere; deprecierea fondului comercial nu se reia | Deprecierea recunoscută reduce profitul | Indicator sintetic separat de stare, cu rate de 12%/4% stabilite de autor în funcție de valoarea latentă; nu modelează și nu permite amânarea discreționară a testelor obligatorii |
Compilat din textele contabile citate în prima coloană. Sensul descrie efectul asupra profitului raportat față de fluxul de numerar al activității achiziționate. Momentul fiecărui element depinde de faptele tranzacției. Calendarul și cerințele impuse de standarde sunt distincte de calendarul, semnul și mărimea din model. Toate cheltuielile incluse sunt plasate în indicatorul de profit operațional construit de autor; clasificarea efectivă în profit urmează cerințele aplicabile. Obligațiile contractuale de plată rămân neschimbate.
Reconcilierea contabilă sprijină interpretarea indicatorului raportat efectiv. Evidențiază și ajustările pe care conducerea a ales să le elimine dintr-un indicator alternativ de performanță. Un evaluator poate examina aceleași înregistrări de bază conform ambelor definiții. Diferența devine o reconciliere trasabilă, a cărei clasificare și relevanță contractuală pot fi evaluate de specialiștii corespunzători. Plățile dependente de serviciile angajaților după combinare necesită propria evaluare a clasificării. Plasarea unei reevaluări într-un indicator substitutiv de profit operațional al modelului este o convenție analitică ce necesită comparație separată cu prezentarea reală a entității.
5 Urmăriți individual sumele provizorii la data achiziției și modificările ulterioare
În AASB 3, perioada de evaluare privește contabilizarea provizorie a achiziției și informațiile noi despre fapte existente la achiziție. Se încheie la obținerea informațiilor relevante sau când acestea nu mai pot fi obținute, cu maximum un an de la achiziție. Ajustările retrospective specificate afectează și informațiile comparative conexe [1]. La aceeași dată de evaluare, o tranzacție poate include elemente contabile finalizate și elemente provizorii.
Evaluarea propusă păstrează o evidență pe element: suma provizorie, faptul de la data achiziției investigat, informațiile primite, data încheierii perioadei de evaluare pentru acel element, ajustarea rezultată și perioadele comparative afectate. Estimările ulterioare, erorile și alte modificări de raportare își păstrează propriile clasificări conform cerințelor aplicabile. Simpla aniversare a achiziției nu certifică universal că întreaga bază contabilă a devenit fixă.
Pentru analiza performanței, echipa păstrează seria raportată inițial și seria retratată consecvent, cu o reconciliere între ele. O observație de numerar își păstrează data reală de încasare sau plată. Retratarea contabilă poate modifica comparația raportată fără să creeze o nouă încasare. Evaluarea analitică poate astfel examina un interval stabil de numerar, păstrând istoricul contabil necesar interpretării profitului raportat. Observațiile relevante din primul an rămân în evidența de la tranzacție până în prezent.
6 Interpretați deprecierea fondului comercial în unitatea de raportare și la momentul corespunzător
AASB 136 analizat alocă fondul comercial achiziționat unităților generatoare de numerar sau grupurilor care urmează să beneficieze, cu limita la segmentul operațional înainte de agregare. Impune teste anuale și la apariția indiciilor. Pierderea rezultă din comparația specificată între valoarea contabilă și valoarea recuperabilă; valoarea recuperabilă este maximul dintre valoarea de utilizare și valoarea justă minus costurile cedării. Deprecierea fondului comercial recunoscută nu poate fi reluată ulterior [2].
Li și Sloan au studiat trecerea în Statele Unite de la amortizare la contabilizarea exclusiv prin depreciere. Rezumatul lor raportează solduri umflate ale fondului comercial și deprecieri întârziate după schimbare și arată că investitorii nu anticipează integral întârzierea [12]. Studiul privește standardele Statelor Unite și a fost citit doar la nivel de rezumat, astfel încât lucrarea îl utilizează pentru o singură idee: un regim exclusiv de depreciere poate produce reduceri de valoare întârziate față de deteriorarea subiacentă. Proiectul IASB privind combinările de întreprinderi include modificări țintite ale alocării fondului comercial la unități pentru a reduce mascarea deprecierii [3].
Modelul include un indicator de depreciere cu probabilități construite de observare pentru rezultate negative și pozitive ale integrării. Clasarea sa redusă rezultă din aceste intrări. O decizie reală de depreciere poate reflecta perspectiva operațională mai largă a unității, actualizarea și perimetrul de raportare. Experimentul nu oferă o rată validată de detectare a deprecierii. Consiliul poate păstra informațiile despre depreciere în analiza raportării, examinând estimarea numerarului din integrare definită separat și dovezile sale.
7 Urmăriți consultarea curentă privind prezentarea performanței achizițiilor
Documentul personalului IFRS Foundation pentru Capital Markets Advisory Committee din noiembrie 2026 analizat compară abordările bazate pe conducere și pe indicatori specificați pentru informațiile ulterioare despre performanța achizițiilor. Discută nivelul raportării, efectele alocării prețului de achiziție și informațiile comparative privind tendințele și anticipează recomandări suplimentare în primul trimestru din 2027 [15]. Precizează explicit că nu reprezintă opinii sau decizii IASB. Documentele anterioare ale personalului din septembrie oferă istoricul discuției [3, 4].
Această consultare curentă se suprapune direct problemei de comparabilitate analizate aici. Materialul examinat demonstrează o discuție activă de politică de raportare; nu oferă o cerință nouă definitivă de prezentare. Lucrarea identifică separat cerințele obligatorii, propunerile și propriile recomandări de măsurare. Pagina proiectului rămâne locul pentru verificarea evoluțiilor oficiale ulterioare [5]. Cerințele existente AASB 3 includ prezentări continue specificate, informații despre ajustări și condițiile și scutirile relevante pentru entități [1]. Lacuna analitică examinată aici privește atribuirea valorii integrării.
Răspunsul operațional propus este păstrarea unei serii reconciliate la cel mai detaliat perimetru consecvent de activitate fezabil, cu modificările indicatorului și perimetrului documentate. Pregătirea evidenței sprijină analiza internă și evaluarea cerințelor viitoare de raportare. Nu oferă asigurarea că un anumit standard viitor va cere același domeniu sau că evidența singură îl va satisface.
8 Evaluați indicatorii publici de performanță și diferențele dintre cadre în domeniul lor
Definiția indicatorului de performanță definit de conducere din AASB 18 privește subtotalurile eligibile ale veniturilor și cheltuielilor utilizate în comunicări publice pentru a exprima perspectiva conducerii asupra performanței financiare a entității în ansamblu. Subtotalurile specificate sunt excluse. Indicatorii de numerar și lichiditate, rapoartele și indicatorii nefinanciari sunt în afara definiției, deși o componentă eligibilă de venituri și cheltuieli a unui raport poate fi în continuare un MPM [6]. În aceste circumstanțe, un registru exclusiv intern al consiliului nu îndeplinește criteriul utilizării publice.
Când un subtotal îndeplinește definiția aplicabilă a indicatorului de performanță definit de conducere, AASB 18 specifică prezentări, inclusiv o reconciliere și efectele relevante fiscale și asupra intereselor care nu controlează [6]. Data declarată de intrare în vigoare a IFRS 18 privește perioadele anuale care încep la 1 ianuarie 2027 sau ulterior, cu aplicare anticipată permisă [7]. Adoptarea și clasificarea specifice entității necesită confirmare. Registrul de numerar propus păstrează o reconciliere pentru fiecare indicator alternativ utilizat în evaluare.
FASB Accounting Standards Update 2021-08 comunică modificări care impun ca activele și datoriile contractuale achiziționate aferente Topic 606 să urmeze acel subiect ca și cum ar fi fost inițiate de cumpărător, cu simplificările specificate. Data generală de adoptare pentru exercițiile financiare ale entităților din categoria «public entity» este după 15 decembrie 2022; documentul include prevederi pentru alte entități și pentru aplicarea anticipată [8]. Codification în vigoare nu a fost inspectată direct. Este o comparație delimitată între cadre. Efectul de un an asupra veniturilor din experimentul științific este o ipoteză de calendar stabilită de autor.
9 Poziționați analiza lângă literatura selectată privind măsurarea performanței
Healy, Palepu și Ruback au studiat cele mai mari 50 de fuziuni între firme industriale cotate la bursă din Statele Unite, finalizate între 1979 și 1983. Au măsurat fluxul de numerar operațional înainte de impozitare, definit drept vânzări minus costul bunurilor vândute și cheltuielile de vânzare și administrative plus amortizarea și cheltuielile aferente fondului comercial, raportat la valoarea de piață a activelor, deoarece indicatorul nu este afectat de metoda contabilă sau de finanțarea fuziunii [9]. Au eliminat reevaluarea de la anunț din baza de active, deoarece altfel o îmbunătățire capitalizată de piață ar fi lăsat randamentul măsurat neschimbat. Versiunea citită este documentul de lucru NBER din 1990; articolul a fost publicat în 1992, iar cifrele pot diferi.
Comparația ajustată cu sectorul din documentul de lucru arată de ce contează referința: îmbunătățirea mediană în perechi este de 2,2 puncte procentuale. Autorii discută și o comparație ajustată cu piața [9]. Versiunea păstrată a documentului de lucru conține mediane brute post-fuziune diferite în text și într-un tabel, astfel încât lucrarea omite acel rezultat principal contestat. Eșantionul istoric selectat din Statele Unite și indicatorul său substitutiv de numerar operațional limitează transferul către achiziții private, alte cadre de raportare și programe contemporane de integrare.
Barber și Lyon examinează specificarea și puterea testelor de performanță operațională contabilă și consecințele performanței neobișnuite înainte de eveniment [10]. Analiza lor fundamentează alegerea de a examina potrivirea după performanță și sensibilitatea la referință. Studiul selectat privind randamentele bursiere pe termen lung abordează o altă problemă de măsurare [11]. Aceste lucrări oferă antecedente pentru categoriile utilizate aici. Nu stabilesc un clasament universal la nivel de tranzacție, o dimensiune minimă a eșantionului de achiziții sau performanța empirică a acestui model construit.
10 Precizați ce numără fiecare indicator candidat
Experimentul compară definiții selectate de indicatori substitutivi cu referințe ajustate folosind informația completă a modelului și cu ordine aleatorie. Variația profitului operațional raportat, raportul ei la contraprestație, un indicator construit de EBITDA ajustată și un registru al sinergiilor brute aplică ajustări contabile sau manageriale diferite. Trei indicatori de numerar folosesc o bază anterioară tranzacției neschimbată, o referință sectorială sau cinci entități de control comparabile după performanță. Indicatorii construiți ai randamentului acțiunilor și un indicator de depreciere completează comparația. Acestea sunt categorii analitice definite; implementările lor numerice sunt ipoteze ale modelului.
Tabelul 3 înregistrează definițiile indicatorilor analitici substitutivi selectați și expunerile lor. Fiecare folosește procesul construit de generare a datelor. Registrul managerial înregistrează acțiuni brute cu zgomot și o cotă stipulată din variațiile favorabile ale numerarului. Indicatorul de depreciere are probabilități presupuse de detectare. Scorurile de piață sunt indicatori sintetici, fără a fi un model estimat de evaluare a activelor sau randamente observate ale acționarilor. Implementarea și etichetele declară explicit ipotezele.
| Indicator | Calculat din | Expunere principală |
|---|---|---|
| Variația profitului operațional raportat | Profitul după finalizare minus profitul înainte de finalizare | Elemente contabile, cheltuială earn-out, piață |
| Randament raportat față de prețul plătit | Acea variație împărțită la contraprestație | Preț plătit, elemente contabile, piață |
| Variația EBITDA ajustate de conducere | Rezultatul în numerar plus cheltuieli readăugate și credit pentru beneficii potențiale | Optimism managerial, dimensiunea planului |
| Registrul sinergiilor | Acțiuni realizate ca proporție din plan | Eroare de înregistrare, cost omis, atribuire |
| Variația numerarului, neajustată | Numerarul operațional după costul integrării minus nivelul anterior tranzacției | Piață, revenire la medie |
| Variația numerarului, ajustată cu indicele sectorial | Indicatorul anterior de numerar minus variația sectorială/calendaristică cunoscută în model | Revenire la medie, alegerea referinței |
| Variația numerarului, entități de control comparabile | Indicatorul anterior minus variația celor cinci firme comparabile | Calitatea potrivirii, zgomotul entităților de control |
| Indicatori sintetici de piață, brut și ajustat | Scoruri construite folosind componente de piață și numerar | Așteptări, zgomot, piață |
| Indicator de depreciere a fondului comercial | Indicator construit cu probabilități declarate de detectare | Proces de observare presupus; fără rată de detectare calibrată la standarde |
Indicatori substitutivi ai modelului definiți de autor. Definițiile identifică calculele experimentului și nu implică practici universale ale firmelor, conformitate contabilă sau performanță observată.
Categoriile sunt justificate de sursele de mai sus: elementele contabile de standarde [1, 2], indicatorii manageriali de regulile indicatorilor de performanță [6], iar referințele de studiile empirice [9, 10]. Sursele nu le ierarhizează. Clasamentul experimentului depinde de intrările stabilite de autor, prezentate integral în secțiunea următoare pentru a putea fi înlocuite de cititor.
11 Construiți un experiment transparent de achiziții cu omisiuni identificate
Experimentul simulează de 500 de ori o cohortă de 60 de achiziții. Fiecare tranzacție are un randament al numerarului anterior tranzacției raportat la baza sa de active, un sector, un an de finalizare și un nivel anterior care poate fi neobișnuit de puternic. Fluxurile de numerar urmează o componentă anormală persistentă, o componentă de piață comună anului calendaristic și sectorului și zgomot. Integrarea adaugă un flux real de sinergie care crește pe trei ani și necesită numerar pentru realizare. Elementele contabile, registrul managerial, randamentele acțiunilor și indicatorul de depreciere sunt generate din aceiași factori. Registrul intrărilor din Tabelul 4 enumeră fiecare valoare stabilită de autor.
| Ipoteză | Definiție și unitate | Valoare | Stare |
|---|---|---|---|
| Scara anuală normalizată a fluxului de numerar | Flux de numerar împărțit la baza fixă de active anterioară tranzacției, pe an; distinct de baza observată cu zgomot | 0.12 | Stabilit de autor |
| Persistența anuală a performanței anormale | Coeficient autoregresiv adimensional | 0.6 | Stabilit de autor |
| Abaterea standard a inovației performanței anormale | Fracțiune anuală de randament al fluxului de numerar din baza de active anterioară tranzacției | 0.006 | Stabilit de autor |
| Abaterea standard a zgomotului tranzitoriu de măsurare | Fracțiune anuală de randament al fluxului de numerar din baza de active anterioară tranzacției | 0.006 | Stabilit de autor |
| Abaterea standard a șocului calendaristic comun | Fracțiune anuală de randament al fluxului de numerar din baza de active anterioară tranzacției | 0.01 | Stabilit de autor |
| Abaterea standard a șocului calendaristic sectorial | Fracțiune anuală de randament al fluxului de numerar din baza de active anterioară tranzacției | 0.015 | Stabilit de autor |
| Abaterea standard a coeficientului expunerii la piață | Coeficient adimensional în jurul valorii unu | 0.25 | Stabilit de autor |
| Componenta medie inițială a performanței anormale | Fracțiunea randamentului fluxului de numerar în anul de eveniment zero, înaintea inovației acelui an | 0.006 | Stabilit de autor |
| Componenta inițială de abatere standard a performanței anormale | Fracțiunea randamentului fluxului de numerar contribuită de extragerea inițială în anul de eveniment zero; variația totală include și inovația sa | 0.012 | Stabilit de autor |
| Media ponderii sinergiei la ritmul anual complet | Fluxul de numerar al sinergiei împărțit la scara anuală normalizată a fluxului de numerar | 0.1 | Stabilit de autor |
| Abaterea standard a ponderii sinergiei la ritmul anual complet | Fracțiune din scara anuală normalizată a fluxului de numerar; extragerile negative rămân posibile | 0.09 | Stabilit de autor |
| Media ponderii anuale a planului de sinergii | Fluxul de numerar planificat împărțit la scara anuală normalizată a fluxului de numerar | 0.1 | Stabilit de autor |
| Abaterea standard logaritmică a planului de sinergii | Abatere standard pe scara logaritmului natural; nivelul planului este lognormal | 0.35 | Stabilit de autor |
| Termenul liber al costului total de integrare | Ani ai scării anuale normalizate a fluxului de numerar | 0.12 | Stabilit de autor |
| Coeficientul costului de integrare în funcție de ponderea sinergiei | Ani de flux anual normalizat de numerar pe unitate a ponderii sinergiei | 0.6 | Stabilit de autor |
| Abaterea standard a zgomotului costului de integrare | Ani ai scării anuale normalizate a fluxului de numerar înaintea pragului minim declarat | 0.05 | Stabilit de autor |
| Fracțiunea inferioară a bazei prețului de achiziție înainte de primă | Baza prețului împărțită la activele anterioare tranzacției; prețul plătit include apoi prima | 0.15 | Stabilit de autor |
| Fracțiunea superioară a bazei prețului de achiziție înainte de primă | Baza prețului împărțită la activele anterioare tranzacției; prețul plătit include apoi prima | 0.45 | Stabilit de autor |
| Parametrul de poziție gaussian al primei | Fracțiune din baza prețului înainte de primă și înaintea pragului minim declarat | 0.3 | Stabilit de autor |
| Abaterea standard gaussiană a primei | Fracțiune din baza prețului înainte de primă și înaintea pragului minim declarat | 0.1 | Stabilit de autor |
| Fracțiunea inferioară a imobilizărilor necorporale identificate | Suma recunoscută a imobilizărilor necorporale cu durată finită împărțită la prețul plătit | 0.2 | Stabilit de autor |
| Fracțiunea superioară a imobilizărilor necorporale identificate | Suma recunoscută a imobilizărilor necorporale cu durată finită împărțită la prețul plătit | 0.4 | Stabilit de autor |
| Durata de viață a imobilizărilor necorporale identificate | Ani; convenție de amortizare liniară a imobilizărilor necorporale | 8 | Stabilit de autor |
| Fracțiunea inferioară a majorării valorii imobilizărilor corporale | Majorarea pozitivă împărțită la prețul plătit | 0.02 | Stabilit de autor |
| Fracțiunea superioară a majorării valorii imobilizărilor corporale | Majorarea pozitivă împărțită la prețul plătit | 0.06 | Stabilit de autor |
| Durata majorării valorii imobilizărilor corporale | Ani; convenție de amortizare liniară a imobilizărilor corporale | 10 | Stabilit de autor |
| Fracțiunea inferioară a majorării valorii stocurilor | Majorarea pozitivă a valorii stocurilor achiziționate împărțită la prețul plătit | 0.01 | Stabilit de autor |
| Fracțiunea superioară a majorării valorii stocurilor | Majorarea pozitivă a valorii stocurilor achiziționate împărțită la prețul plătit | 0.03 | Stabilit de autor |
| Fracțiunea inferioară a cheltuielii aferente datoriilor contractuale | Reducerea veniturilor amânate stabilită de autor împărțită la prețul plătit | 0.005 | Stabilit de autor |
| Fracțiunea superioară a cheltuielii aferente datoriilor contractuale | Reducerea veniturilor amânate stabilită de autor împărțită la prețul plătit | 0.02 | Stabilit de autor |
| Fracțiunea cheltuielii de achiziție din exemplu | Cheltuială împărțită la prețul plătit; exemplu doar la finalizare, exclus din ținta ulterioară a integrării | 0.02 | Stabilit de autor |
| Fracțiunea maximă a plății contingente | Plata maximă a datoriei din model împărțită la prețul plătit | 0.1 | Stabilit de autor |
| Scara semnalului de evaluare a plății contingente | Fracțiunea cumulată a randamentului numerarului din active în transformarea prin probabilitatea normală standard | 0.03 | Stabilit de autor |
| Ponderea creditului pentru diferența față de plan, cu semn | Fracțiune adimensională din plan minus sinergia efectivă, care poate avea oricare semn | 0.5 | Stabilit de autor |
| Ponderea atribuirii variației pozitive a numerarului | Fracțiune adimensională din variația pozitivă observată a numerarului creditată de registru | 0.3 | Stabilit de autor |
| Abaterea standard a zgomotului de înregistrare al registrului | Fracțiunea anuală a randamentului numerarului din activele anterioare tranzacției, înainte de trunchierea la partea pozitivă | 0.008 | Stabilit de autor |
| Ponderea inferioară a sinergiei înregistrate | Pondere adimensională din sinergia anuală înainte de zgomot și de trunchierea la partea pozitivă | 0.4 | Stabilit de autor |
| Ponderea superioară a sinergiei înregistrate | Pondere adimensională din sinergia anuală înainte de zgomot și de trunchierea la partea pozitivă | 0.8 | Stabilit de autor |
| Coeficientul componentei sintetice de piață | Unități ale scorului de evaluare pe unitate a componentei de piață a randamentului numerarului; fără a măsura randamentul acționarului | 8.0 | Stabilit de autor |
| Coeficientul componentei sintetice de integrare | Unități ale scorului de evaluare pe unitate a randamentului condițional de integrare plus zgomot | 4.0 | Stabilit de autor |
| Abaterea standard a zgomotului scorului sintetic de evaluare | Unități adimensionale ale scorului de evaluare; fără calibrare pe piață observată | 0.2 | Stabilit de autor |
| Probabilitatea indicatorului pentru valoare latentă negativă | Probabilitate Bernoulli condiționată de un randament actualizat negativ al integrării pe întreaga perioadă | 0.12 | Stabilit de autor |
| Probabilitatea indicatorului pentru valoare latentă nenegativă | Probabilitate Bernoulli condiționată de un randament actualizat nenegativ al integrării pe întreaga perioadă | 0.04 | Stabilit de autor |
| Rata anuală de actualizare | Fracțiune pe an începând din anul de eveniment zero; fără valoare terminală | 0.1 | Stabilit de autor |
| Traiectoria anuală de creștere a sinergiei | Fracțiuni din sinergia la ritmul complet în primul, al doilea și al treilea an | [0.25, 0.6, 1.0] | Stabilit de autor |
| Alocarea anuală a costului de integrare | Fracțiuni din costul total de integrare plătite în primul, al doilea și al treilea an | [0.6, 0.4, 0.0] | Stabilit de autor |
| Impact contabil ridicat al achiziției: fracțiunea inferioară a imobilizărilor necorporale identificate | Suma recunoscută a imobilizărilor necorporale cu durată finită împărțită la prețul plătit | 0.45 | Modificare de caz stabilită de autor |
| Impact contabil ridicat al achiziției: fracțiunea superioară a imobilizărilor necorporale identificate | Suma recunoscută a imobilizărilor necorporale cu durată finită împărțită la prețul plătit | 0.65 | Modificare de caz stabilită de autor |
| Impact contabil ridicat al achiziției: parametrul de poziție gaussian al primei | Fracțiune din baza prețului înainte de primă și înaintea pragului minim declarat | 0.5 | Modificare de caz stabilită de autor |
| Impact contabil ridicat al achiziției: fracțiunea maximă a plății contingente | Plata maximă a datoriei din model împărțită la prețul plătit | 0.2 | Modificare de caz stabilită de autor |
| Impact contabil ridicat al achiziției: fracțiunea inferioară a majorării valorii stocurilor | Majorarea pozitivă a valorii stocurilor achiziționate împărțită la prețul plătit | 0.02 | Modificare de caz stabilită de autor |
| Impact contabil ridicat al achiziției: fracțiunea superioară a majorării valorii stocurilor | Majorarea pozitivă a valorii stocurilor achiziționate împărțită la prețul plătit | 0.06 | Modificare de caz stabilită de autor |
| Impact contabil ridicat al achiziției: fracțiunea inferioară a cheltuielii aferente datoriilor contractuale | Reducerea veniturilor amânate stabilită de autor împărțită la prețul plătit | 0.01 | Modificare de caz stabilită de autor |
| Impact contabil ridicat al achiziției: fracțiunea superioară a cheltuielii aferente datoriilor contractuale | Reducerea veniturilor amânate stabilită de autor împărțită la prețul plătit | 0.04 | Modificare de caz stabilită de autor |
| Oscilație de piață: abaterea standard a șocului calendaristic comun | Fracțiune anuală de randament al fluxului de numerar din baza de active anterioară tranzacției | 0.03 | Modificare de caz stabilită de autor |
| Oscilație de piață: abaterea standard a șocului calendaristic sectorial | Fracțiune anuală de randament al fluxului de numerar din baza de active anterioară tranzacției | 0.04 | Modificare de caz stabilită de autor |
| Raportare optimistă: ponderea creditului pentru diferența față de plan, cu semn | Fracțiune adimensională din plan minus sinergia efectivă, care poate avea oricare semn | 0.8 | Modificare de caz stabilită de autor |
| Raportare optimistă: ponderea atribuirii variației pozitive a numerarului | Fracțiune adimensională din variația pozitivă observată a numerarului creditată de registru | 0.6 | Modificare de caz stabilită de autor |
| Performanță inițială ridicată, revenire mai rapidă: componenta medie inițială a performanței anormale | Fracțiunea randamentului fluxului de numerar în anul de eveniment zero, înaintea inovației acelui an | 0.02 | Modificare de caz stabilită de autor |
| Performanță inițială ridicată, revenire mai rapidă: componenta inițială de abatere standard a performanței anormale | Fracțiunea randamentului fluxului de numerar contribuită de extragerea inițială în anul de eveniment zero; variația totală include și inovația sa | 0.025 | Modificare de caz stabilită de autor |
| Performanță inițială ridicată, revenire mai rapidă: persistența anuală a performanței anormale | Coeficient autoregresiv adimensional | 0.4 | Modificare de caz stabilită de autor |
| Scara activelor | USD milioane; mediană lognormală și abatere standard a logaritmului natural | 500; 0.6 | Stabilit de autor |
| Acoperirea calendaristică și sectorială | Ani calendaristici de la minus unu la cinci; cinci sectoare; trei cohorte de achiziție | 7; 5; 3 | Stabilit de autor |
| Acoperirea entităților de control | Exact douăzeci de entități de control în fiecare celulă sector/cohortă; cele mai apropiate cinci scoruri din perioada anterioară | 300 în total; 20 pe celulă; 5 selectate | Stabilit de autor |
| Pragul minim al costului de integrare | Ani ai scării anuale normalizate a fluxului de numerar | 0.03 | Stabilit de autor |
| Pragul minim al primei | Fracțiune din baza prețului înainte de primă | 0.05 | Stabilit de autor |
| Mecanismul de observare | Indice logistic: termen liber plus valoare latentă neactualizată standardizată plus logaritmul standardizat al activelor | Termen liber 1,0; coeficient al valorii 1,0; coeficient al dimensiunii 0,4 | Stabilit de autor |
| Coeficienții semnalului sintetic timpuriu | Coeficienți ai valorii latente standardizate; coeficientul rezidual este rădăcina pătrată din unu minus pătratul coeficientului | 0.3; 0.5; 0.7 | Stabilit de autor |
| Experimente complete de scenarii și costuri | Cohorte generate pe caz/coeficient, cu aceleași extrageri primitive în fiecare panou | 60 de tranzacții; 500 de replicări ale scenariilor; 300 de replicări ale costurilor | Stabilit de autor |
| Experimentul intervalului de observare | Primul an, anii unu până la doi, unu până la trei și doi până la trei din aceeași stare pe trei ani | 60 de tranzacții; 300 de replicări | Stabilit de autor |
| Experimentul dimensiunii cohortei | Submulțimi inițiale imbricate de cumpărători, cu aceeași populație de control eligibilă | 15, 30, 60, 120, 240 de tranzacții; 400 de replicări | Stabilit de autor |
| Experimentul selecției | Populații latente de tranzacții finalizate; toate cele șapte rânduri pentru populația completă, observată și ponderată | 120 de tranzacții; 400 de replicări | Stabilit de autor |
| Sămânța generatorului de numere aleatorii | Identificatorii separați ai panourilor și canalelor sunt în registrul de reproducere | 20261014 | Stabilit de autor |
| Scenariu combinat | Toate cele patru modificări individuale de scenariu de mai sus aplicate împreună | Impact contabil ridicat; oscilație de piață; raportare optimistă; performanță inițială mai ridicată/revenire mai rapidă | Stabilit de autor |
| Alte active nete identificabile în exemplu | USD milioane; alocare simplificată într-o singură etapă, cu deținere integrală | 0 | Stabilit de autor |
Analiză MatchPoint. Fiecare valoare este o intrare a modelului stabilită de autor; nicio valoare nu este o rată observată sau o convenție de piață. Toate fracțiunile își păstrează numitorul declarat. Scara normalizată a numerarului, baza de active și prețul plătit sunt distincte. Nu se afirmă o calibrare empirică.
Mai multe caracteristici ale integrărilor reale lipsesc deliberat. Modelul nu include impozite, conversie valutară, modificări ale controlului asupra perimetrului de raportare, propagarea efectelor integrării către activitatea existentă a cumpărătorului sau corelația dintre calitatea tranzacției și capacitatea cumpărătorului. Fiecare ar modifica nivelurile, iar unele ar modifica clasamentul. Absența lor păstrează experimentul lizibil. O echipă care dorește să testeze un indicator pe propriile tranzacții ar trebui să adauge caracteristicile relevante structurii sale și să declare fiecare ca intrare în același mod.
Relația dintre țintă și indicatorii substitutivi este specificată de același proces construit de generare a datelor. Experimentul examinează astfel sensibilitatea în interiorul procesului. Intrările sunt ipoteze de modelare necalibrate. O corelație favorabilă demonstrează comportamentul condițional din experiment; validitatea externă necesită dovezi privind achiziții reale. Un singur clasament numeric nu poate tranșa alegerea unui indicator între sectoare, cadre de raportare și structuri ale tranzacțiilor.
12 Reconciliați traiectoriile de numerar și contabile ale unei achiziții ipotetice
Exemplul determinist utilizează o bază combinată de active anterioară tranzacției de USD 500 milioane și un indicator substitutiv de numerar operațional anterior de USD 60 milioane. Contraprestația ipotetică este USD 195,0 milioane; modelul inițial alocă USD 58,5 milioane imobilizărilor necorporale nou identificate. Este un caz construit simplificat, cu perimetrul detaliat al contabilității achiziției și elementele de bilanț omise precizate în ipoteze. Scopul este reconcilierea diferențelor dintre numerar și contabilitate în model. Nu oferă o concluzie de evaluare sau de alocare a prețului pentru o achiziție reală. Rezidualul simplificat de fond comercial presupune zero alte active nete identificabile preexistente și lipsa intereselor care nu controlează sau a participațiilor deținute anterior. Omite impozitul amânat și alte elemente de bilanț; rezidualul nu este o alocare completă a prețului unei tranzacții reale.
Tabelul 5 prezintă registrul pe ani. Primul rând este fluxul contrafactual de numerar, iar al patrulea este numerarul incremental real. Celelalte rânduri arată cum se construiesc din acesta variația neajustată a numerarului și variația profitului raportat, astfel încât fiecare diferență dintre ele să poată fi identificată.
| USD milioane | Finalizare | Anul 1 | Anul 2 | Anul 3 |
|---|---|---|---|---|
| Flux contrafactual de numerar, fără integrare | 60.0 | 62.0 | 65.0 | 57.5 |
| Flux de numerar din sinergii | 0.0 | 1.5 | 3.6 | 6.0 |
| Costul în numerar al integrării | 0.0 | -10.8 | -7.2 | 0.0 |
| Numerar net incremental real | 0.0 | -9.3 | -3.6 | 6.0 |
| Componenta de piață și revenire la medie | 0.0 | 2.0 | 5.0 | -2.5 |
| Variația numerarului după costul integrării | 0.0 | -7.3 | 1.4 | 3.5 |
| Amortizarea imobilizărilor necorporale și a majorării valorii activelor corporale | 0.0 | -8.1 | -8.1 | -8.1 |
| Cheltuieli stabilite de autor pentru stocuri și datorii contractuale | 0.0 | -5.8 | 0.0 | 0.0 |
| Reevaluarea datoriei de tip earn-out | 0.0 | -1.8 | -3.9 | -1.2 |
| Cheltuială de achiziție | -3.9 | 0.0 | 0.0 | 0.0 |
| Variația profitului operațional raportat | -3.9 | -23.0 | -10.6 | -5.8 |
Analiză MatchPoint a unui exemplu de achiziție construit de autor. USD milioane. Afișare rotunjită. Anii urmează finalizării; prima coloană prezintă costurile achiziției din anul finalizării.
În ecuațiile 2a și 2b, indicatorul substitutiv al variației profitului operațional raportat se aplică anilor de eveniment unu până la trei. C_i0 este indicatorul de numerar operațional anterior tranzacției, K_it este costul de integrare înregistrat separat, iar A_it este suma cheltuielilor contabile ale modelului. Am desemnează amortizarea imobilizărilor necorporale, Dp amortizarea majorării valorii unui activ, Inv cheltuiala cu stocurile, Dr efectul datoriei contractuale asupra veniturilor și Eo reevaluarea datoriei earn-out. Plasarea efectelor stocurilor și datoriilor contractuale în primul an este o convenție a autorului; nu se deduce o clasificare reală de raportare sau o decontare contractuală în numerar. Cheltuiala achiziției din perioada finalizării este vizibilă separat în registru și exclusă din această țintă a integrării.
Numerarul net neactualizat al integrării pe trei ani din exemplu este USD -6,9 milioane. Variația neajustată a numerarului este USD -2,4 milioane, variația ajustată cu indicele sectorial este USD -10,4 milioane, iar indicatorul variației profitului operațional este USD -39,4 milioane. Cifrele sunt descompuse în registrul exemplului și în Figura 1. Suma actualizată corespunzătoare integrării este înregistrată separat în suplimentul numeric. Toate sunt sume construite în perimetrul declarat.
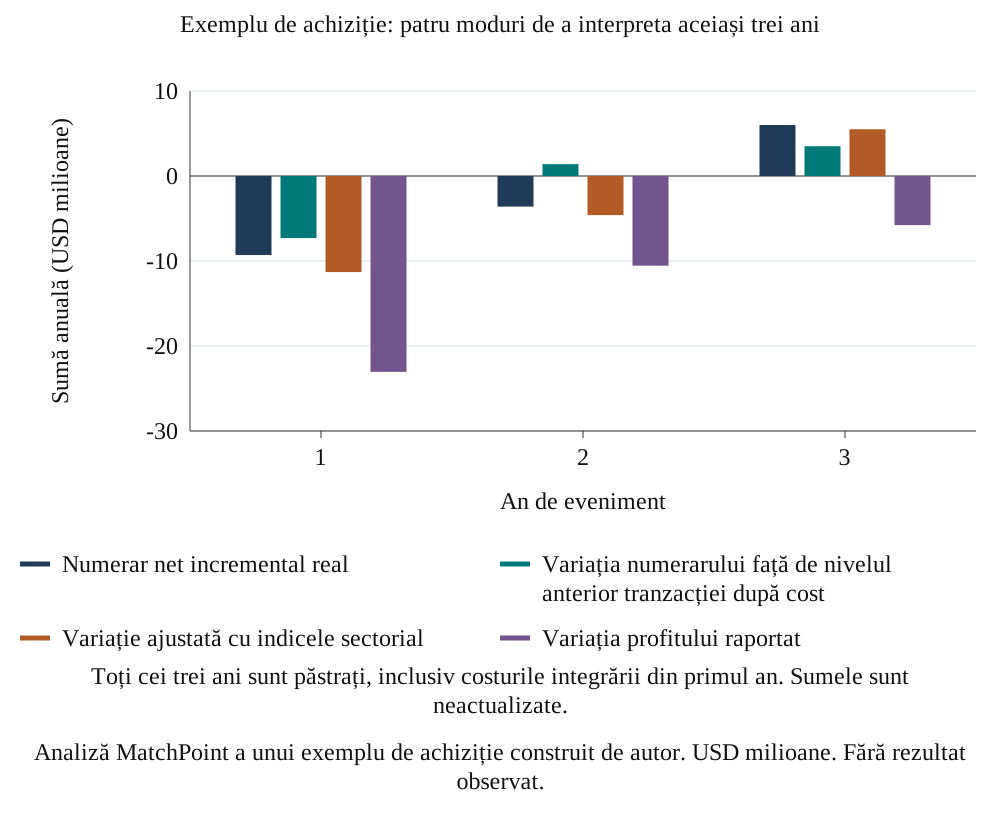
Derulați orizontal pentru a citi figura la dimensiunea completă. Puteți deschide separat figura completă.
Analiză MatchPoint a unui exemplu de achiziție construit de autor. USD milioane. Fără rezultat observat.
În acest caz, cifra ajustată cu sectorul este mai apropiată de valoarea reală pe trei ani decât cifra neajustată, dar rămâne mai mică cu efectul dispariției nivelului neobișnuit de puternic anterior tranzacției. Referința sectorială nu elimină acest efect, iar ajustarea prin entități de control comparabile este concepută să îl elimine. Cazul este construit pentru a arăta cum fiecare ajustare corectează o distorsiune și lasă alta; nu oferă dovezi despre frecvența vreuneia.
13 Exprimați ajustările de referință în unități consecvente
Experimentul de referință utilizează un nivel anterior tranzacției neschimbat, un indice sistematic sectorial/calendaristic cunoscut modelului și cinci entități de control comparabile după performanță. Indicele sistematic este o referință sintetică cu informații specificate de model; nu este o mediană sectorială observată. Comparatorul potrivit utilizează doar performanța anterioară în același sector și aceeași cohortă de finalizare. Proiectul fix al candidaților de control și reutilizarea entităților de control între tranzacții sunt declarate în registrul metodei. Literatura selectată motivează examinarea potrivirii după performanța anterioară [10].
În ecuațiile 3a și 3b, w_t este factorul de actualizare declarat, A_i0 este baza fixă de active anterioară tranzacției, iar y este un indicator substitutiv de numerar exprimat ca fracțiune din propria bază inițială de active. Ambii indicatori sunt astfel fracțiuni adimensionale din activele inițiale. Înmulțirea unui indicator cu A_i0 îl transformă în estimarea monetară corespunzătoare. Scăderea contrafactualului și variația observată a tranzacției folosesc date, intervale și factori de actualizare identici. Regula de potrivire a modelului, grupul de candidați și orice informație de referință indisponibilă în practică trebuie declarate explicit. Aici b_kt este referința sectorială specificată în unități de randament, iar j(i) identifică a j-a entitate de control selectată pentru tranzacția i. Această notație indexată păstrează operația de potrivire fără un test separat de apartenență la mulțime în suma afișată.
14 Comparați statisticile clasamentului în cazul de bază construit
Experimentul raportează corelația de rang Spearman cu rezultatul actualizat definit al integrării și o statistică a suprapunerii în quartila superioară. O referință ajustată folosind informația completă a modelului elimină efectele sistematice specificate prin informații indisponibile practicianului. Este o serie de comparație cu un proces de zgomot ales. Nu este o limită superioară matematică a corelației de rang, iar alt indicator o poate depăși într-un caz construit. O serie cu ordine aleatorie oferă o referință separată pentru hazard.
În ecuațiile 4a și 4b, rho_s este corelația de rang Spearman într-o cohortă construită, iar Top_k selectează cele mai mari k valori conform convenției declarate pentru egalități. Aici q este un sfert, iar k este cel mai mic întreg pozitiv cel puțin egal cu qN. Așteptarea medie a suprapunerii aleatorii este astfel k/N pentru o selecție independentă fixă de k tranzacții. Tabelul 6 și Figura 2 raportează variația empirică a replicărilor alături de referințele definite ale modelului. Referința ajustată cu informație completă utilizează informații contrafactuale indisponibile într-o achiziție observată.
| Indicator | Corelație medie de rang | Cohortă p05 până la p95 | MCSE al mediei | R valid | Rată de potrivire în top-k |
|---|---|---|---|---|---|
| Referință ajustată cu informația completă a modelului | 0.56 | 0,39 până la 0,70 | 0.0043 | 500 | 53% |
| Variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | 0.37 | 0,18 până la 0,56 | 0.0052 | 500 | 43% |
| Numerar ajustat cu indicele sectorial | 0.32 | 0,11 până la 0,51 | 0.0054 | 500 | 40% |
| Variația numerarului față de nivelul observat anterior tranzacției | 0.20 | -0,01 până la 0,40 | 0.0057 | 500 | 34% |
| Indicator operațional substitutiv ajustat managerial, construit de autor | 0.13 | -0,08 până la 0,33 | 0.0057 | 500 | 31% |
| Indicator substitutiv al variației profitului operațional raportat | 0.17 | -0,05 până la 0,38 | 0.0057 | 500 | 32% |
| Indicator substitutiv al variației profitului raportat raportat la prețul plătit | 0.17 | -0,04 până la 0,40 | 0.0057 | 500 | 33% |
| Sinergie pozitivă și atribuire înregistrate, în raport cu planul | 0.45 | 0,27 până la 0,61 | 0.0049 | 500 | 45% |
| Indicator sintetic de piață, ajustat | 0.20 | -0,01 până la 0,40 | 0.0058 | 500 | 34% |
| Indicator sintetic de piață, brut | 0.16 | -0,04 până la 0,38 | 0.0056 | 500 | 32% |
| Indicator sintetic al stării de depreciere dependent de valoarea latentă | 0.12 | -0,09 până la 0,30 | 0.0052 | 497 | 26% |
| Referință cu clasament aleatoriu | 0.01 | -0,20 până la 0,21 | 0.0057 | 500 | 26% |
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie pentru 500 de cohorte a câte 60 de tranzacții; percentilele 5 până la 95 între cohorte. Țintă fixă de randament actualizat pe toți cei trei ani; dispersia centrală a modelului nu este un interval de încredere. k=ceil(0.25N).
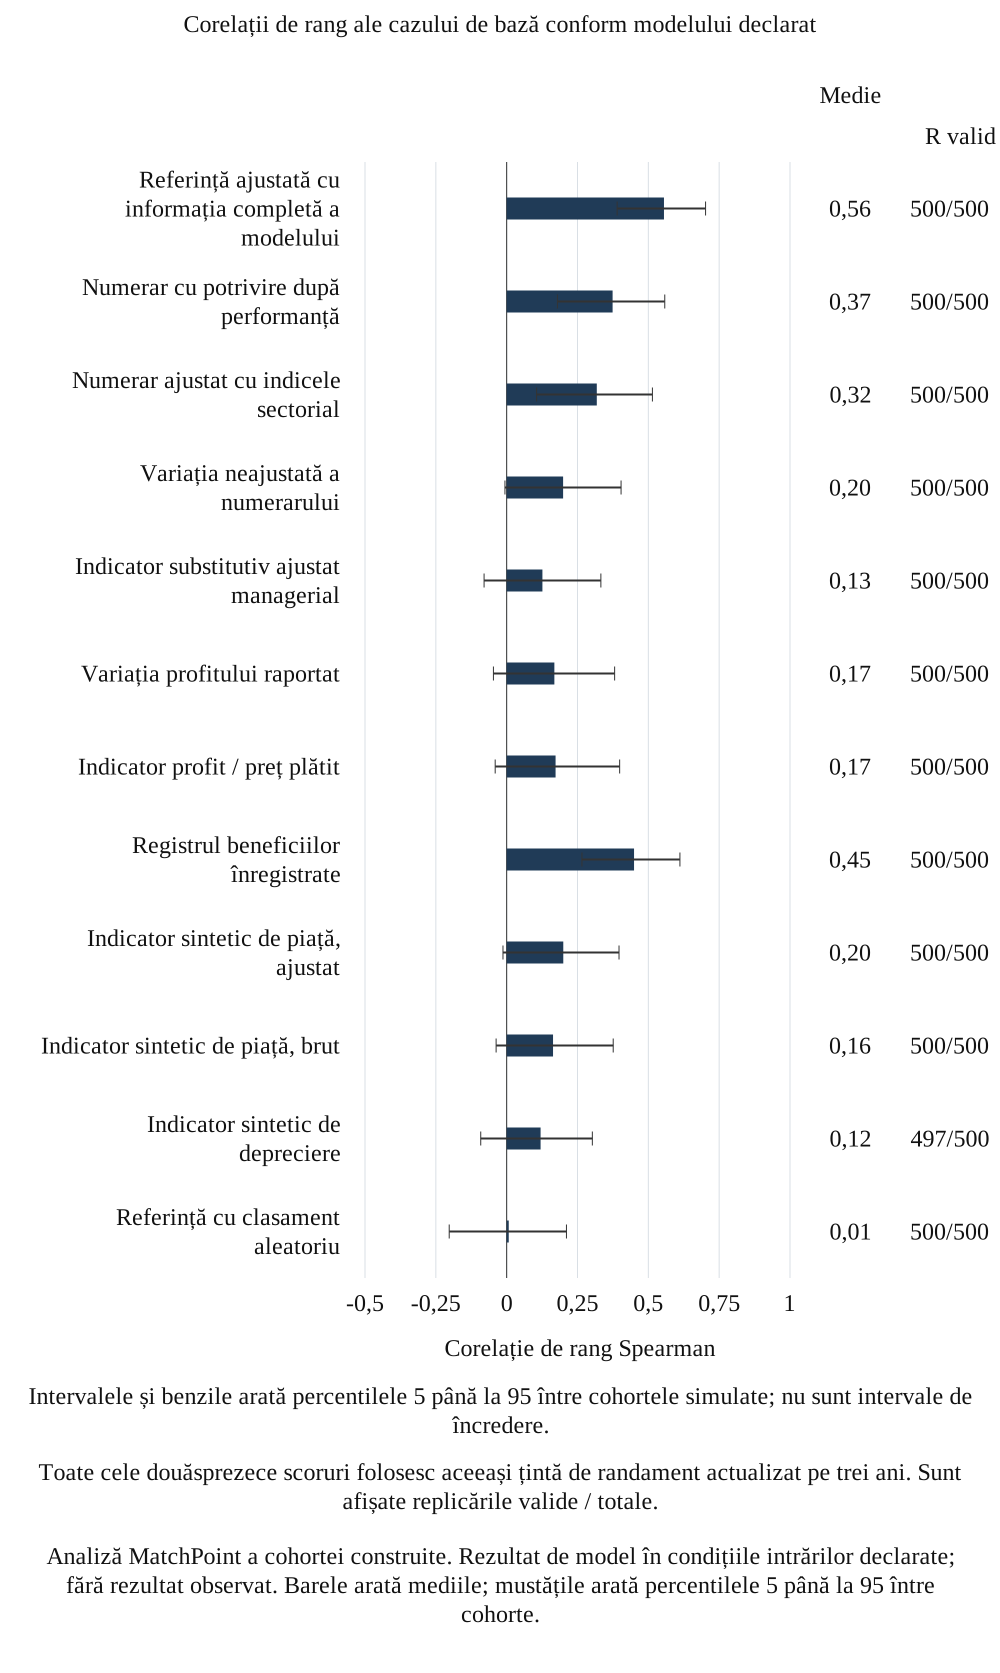
Derulați orizontal pentru a citi figura la dimensiunea completă. Puteți deschide separat figura completă.
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Barele arată mediile; mustățile arată percentilele 5 până la 95 între cohorte.
Statisticile cazului de bază descriu numai configurația înregistrată a modelului și distribuția replicărilor. Suprapunerea în quartila superioară arată frecvența intersecției setului selectat cu setul superior al rezultatului definit al modelului. Așteptarea sa aleatorie depinde de dimensiunea întreagă a setului selectat și de dimensiunea cohortei. Percentilele empirice ale replicărilor descriu variația între cohortele construite; nu sunt intervale de încredere pentru clasamentul indicatorilor în achiziții reale.
Cu ipotezele de bază, corelația medie de rang este 0,37 pentru numerarul cu potrivire după performanță, 0,32 pentru numerarul ajustat cu indicele sectorial și 0,17 pentru indicatorul variației profitului operațional. Registrul brut oferă 0,45, iar referința ajustată cu informație completă 0,56. Diferența în perechi dintre numerarul cu potrivire și profit este 0,21 în acest model. Aceste rezumate privesc ținta actualizată definită pe unitate de active. Descriu experimentul înregistrat și ipotezele sale informaționale; o comparație în teren necesită evidențe ale achizițiilor și un proiect justificat de comparație.
15 Separați nivelurile monetare de performanța clasamentului
O statistică de clasament descrie ordonarea tranzacțiilor. Estimarea monetară necesită și o convenție privind nivelul și momentul. Experimentul revizuit raportează totalurile monetare corespunzătoare utilizând baza inițială fixă de active a fiecărei tranzacții și același interval de observare și aceeași convenție de actualizare ca estimandul integrării. Registrul modelului declară orice calcul neactualizat separat deliberat. Consiliul poate astfel reconcilia sursa ajustării și obiectul numeric comparat.
| Indicator | Valoare actualizată, USD milioane | Diferență de valoare actualizată, USD milioane | Neactualizat, USD milioane | Diferență neactualizată, USD milioane |
|---|---|---|---|---|
| Referință ajustată cu informația completă a modelului | -50.3 | -5.5 | 14.2 | -6.5 |
| Variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | -105.8 | -61.0 | -55.0 | -75.7 |
| Numerar ajustat cu indicele sectorial | -369.5 | -324.7 | -378.6 | -399.2 |
| Variația numerarului față de nivelul observat anterior tranzacției | -388.9 | -344.1 | -401.7 | -422.4 |
| Indicator operațional substitutiv ajustat managerial, construit de autor | 506.8 | 551.6 | 619.4 | 598.7 |
| Indicator substitutiv al variației profitului operațional raportat | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Ținta reală a integrării pentru aceeași perioadă | -44.8 | 0.0 | 20.7 | 0.0 |
Analiza autorului pe modelul construit. USD milioane; anii unu până la trei actualizați la finalizare cu factorul anual declarat. Numerarul neactualizat afișat separat este etichetat explicit. Toate estimările comparabile folosesc aceeași conversie cu activele inițiale fixe.
Tabelul 7 înregistrează totalul cohortei pentru fiecare indicator al modelului și diferența sa cu semn față de ținta definită, în USD milioane. Sumelor comparabile de numerar li se aplică aceeași conversie pe active inițiale, același interval și aceeași convenție de actualizare. Un indicator managerial ajustat poate include și un credit construit pentru beneficii potențiale, cu momentul și definiția declarate separat. Diferențele corespunzătoare identifică efectele componentelor implementate ale modelului; mărimea lor nu estimează denaturarea din contabilitatea achizițiilor reale.
Un indicator poate păstra ordinea, supraestimând sau subestimând sistematic sumele. Un numitor poate modifica un clasament fără să modifice o încasare externă. Aceste distincții contează când tabloul de indicatori este citit alături de buget, comparația cu prețul plătit sau un calcul contractual. Modelul testează indicatori analitici substitutivi definiți; nu testează interpretarea juridică a unui contract și nu stabilește validitatea unei decizii de plată.
16 Aplicați cazuri de stres construite explicit canalelor de măsurare
Proiectul de stres modifică ipoteze selectate privind cheltuielile contabile ale achiziției, mișcările pieței și sectorului, atribuirea managerială optimistă și persistența performanței anterioare tranzacției. Un caz combinat aplică împreună schimbările specificate. Tabelul 8 și Figura 3 raportează rezultatele lor condiționale. Registrul final al modelului definește variantele exacte și domeniul simulării. Frecvența, severitatea sau probabilitatea comună a stresului nu au fost estimate din achiziții observate.
| Indicator | Bază | Impact contabil ridicat al achiziției | Oscilație de piață | Raportare optimistă | Performanță inițială ridicată, revenire mai rapidă | Toate patru împreună |
|---|---|---|---|---|---|---|
| Indicator substitutiv al variației profitului operațional raportat | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Indicator substitutiv al variației profitului raportat raportat la prețul plătit | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Variația numerarului față de nivelul observat anterior tranzacției | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Numerar ajustat cu indicele sectorial | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Indicator operațional substitutiv ajustat managerial, construit de autor | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Sinergie pozitivă și atribuire înregistrate, în raport cu planul | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Indicator sintetic de piață, ajustat | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie pentru 500 de cohorte a câte 60 de tranzacții în fiecare caz.
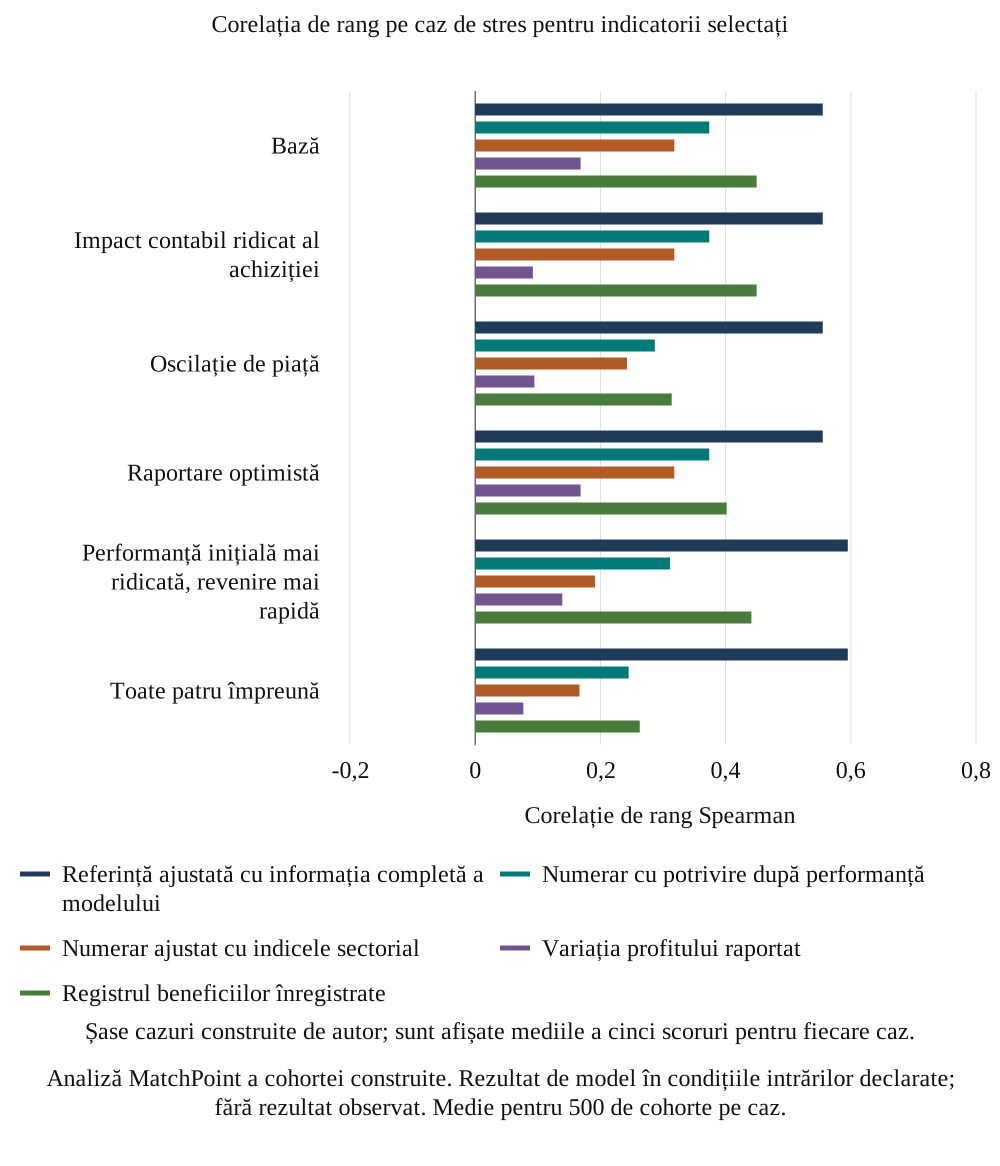
Derulați orizontal pentru a citi figura la dimensiunea completă. Puteți deschide separat figura completă.
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie pentru 500 de cohorte pe caz.
Cazul cu impact contabil ridicat înregistrează corelații medii de rang de 0,09 pentru indicatorul variației profitului operațional, 0,20 pentru numerarul neajustat și 0,37 pentru numerarul cu potrivire. În cazul oscilației pieței, statisticile corespunzătoare numerarului neajustat, ajustat cu indicele sectorial și cu potrivire sunt 0,10, 0,24 și 0,29. Cazul raportării optimiste oferă 0,06 pentru indicatorul managerial ajustat și 0,40 pentru registru. În cazul performanței inițiale mai ridicate și revenirii mai rapide, numerarul ajustat cu indicele sectorial și cel cu potrivire oferă 0,19 și 0,31. Cazul combinat oferă respectiv 0,25, 0,26 și 0,08 pentru numerarul cu potrivire, registru și indicatorul profitului. Acestea sunt statistici de rang condiționate de model, conform registrului exact al cazurilor.
17 Distingeți diagnosticele modelului de verificările disponibile echipei de tranzacție
Tabelul diagnostic descompune variația folosind rezultatul latent cunoscut al integrării și factorii construiți ai experimentului. Explică de ce indicatorii modelului se modifică între cazuri. Mai multe coloane folosesc informații indisponibile analistului unei achiziții reale, inclusiv contrafactualul real sau valoarea reală a integrării. Sunt diagnostice ale simulării. Nu pot fi prezentate ca un test cauzal calculabil imediat pe registrul unui client.
| Caz | Dispersie contabilă / dispersia valorii | Dispersia variației pieței / dispersia valorii | Corelația variației ajustate cu sectorul cu forța performanței anterioare tranzacției | Dispersia ajustării manageriale / dispersia valorii | Corelația cheltuielii earn-out cu valoarea |
|---|---|---|---|---|---|
| Bază | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Impact contabil ridicat al achiziției | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Oscilație de piață | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Raportare optimistă | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Performanță inițială ridicată, revenire mai rapidă | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Toate patru împreună | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie pentru 500 de cohorte. Coloanele 2, 3 și 5 sunt rapoarte ale abaterilor standard la abaterea standard a valorii realizate; coloana 4 este o corelație; coloana 6 este o corelație. Diagnostice latente ale simulării. Dispersia este abaterea standard între tranzacții pe scara comună a randamentului actualizat al întregii perioade; corelațiile sunt Pearson. Aceste mărimi nu sunt disponibile direct dintr-un registru de teren.
Echipa de tranzacție poate observa reconcilieri contabile, cheltuieli readăugate documentate și indicatori operaționali anteriori în evidențele deținute legal. Poate examina și sensibilitatea la referințe declarate explicit. Aceste verificări observabile pot identifica neconcordanțe sau contesta o atribuire. Necesită propria validare înainte de utilizarea lor pentru identificarea unei cauze a performanței slabe. O relație negativă cu performanța anterioară poate avea mai multe explicații, inclusiv revenirea la medie și caracteristici omise.
Pachetul propus pentru consiliu etichetează fiecare diagnostic după cerința sa informațională. Un diagnostic exclusiv al modelului rămâne în anexa tehnică sau discuția de sensibilitate. O excepție operațională identifică evidența reală sursă, calculul și evaluatorul. Separarea păstrează descompunerea interpretabilă a experimentului construit fără a-i acorda un statut empiric nesusținut.
18 Testați interacțiunea dintre afirmațiile despre sinergia brută și costul realizării
Registrul sinergiilor înregistrează acțiuni brute față de un plan construit și omite costuri specificate în numerar. Relația sa cu valoarea netă a integrării se modifică astfel odată cu relația cost-sinergie. Tabelul 10 variază această relație conform ipotezelor modelului. Rezultatul ilustrează o delimitare a măsurării: registrul beneficiilor brute și rezultatul net de numerar folosesc numărători diferiți și pot ordona diferit aceleași tranzacții.
| Indicator | Coeficient de cost 0,0 | Coeficient de cost 0,6 | Coeficient de cost 1,2 | Coeficient de cost 1,8 |
|---|---|---|---|---|
| Referință ajustată cu informația completă a modelului | 0.70 | 0.57 | 0.39 | 0.30 |
| Variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | 0.51 | 0.38 | 0.24 | 0.18 |
| Sinergie pozitivă și atribuire înregistrate, în raport cu planul | 0.48 | 0.45 | 0.34 | -0.02 |
| Indicator substitutiv al variației profitului operațional raportat | 0.26 | 0.16 | 0.09 | 0.11 |
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie pentru 300 de cohorte a câte 60 de tranzacții. Panta costului este coeficientul costului de integrare în funcție de ponderea sinergiei, stabilit de autor și exprimat în ani de numerar de bază; valoarea de bază este 0,6.
Variantele raportate ale pantei costului arată cum răspund registrul modelului, indicatorul de numerar cu potrivire și referința ajustată cu informație completă la aceste schimbări ale autorului. Seria ajustată cu informație completă își păstrează propriul zgomot și nu este o limită superioară. Experimentul nu oferă o pantă estimată a costului pentru achiziții reale. Un tablou practic poate păstra acțiunile brute, costurile conexe de numerar și estimarea netă rezultată în coloane separate reconciliabile.
19 Interpretați intervalele ulterioare ca estimanzi diferiți ai numerarului din integrare
Experimentul intervalului de observare examinează primul an, anii unu până la doi, unu până la trei și doi până la trei după finalizare. Raportează concordanța cu rezultatul fix actualizat al integrării pe toți cei trei ani și, separat, cu rezultatul propriu fiecărui interval. Sunt panouri denumite cu întrebări diferite. Același istoric primitiv simulat al tranzacției furnizează toate intervalele. Reconcilierea primului an omis păstrează costul său de integrare și orice perturbare timpurie.
| Indicator | După anul 1 | După anul 2 | După anul 3 | Numai anii 2 până la 3 |
|---|---|---|---|---|
| Indicator substitutiv al variației profitului operațional raportat | -0.03 | 0.05 | 0.16 | 0.23 |
| Variația numerarului față de nivelul observat anterior tranzacției | 0.01 | 0.09 | 0.19 | 0.26 |
| Numerar ajustat cu indicele sectorial | 0.04 | 0.18 | 0.33 | 0.41 |
| Variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | 0.03 | 0.20 | 0.38 | 0.48 |
| Sinergie pozitivă și atribuire înregistrate, în raport cu planul | 0.16 | 0.31 | 0.45 | 0.49 |
| Referință ajustată cu informația completă a modelului | 0.05 | 0.30 | 0.56 | 0.64 |
Analiza autorului pe modelul construit. Același istoric primitiv complet furnizează toate cele patru intervale. Comparația principală utilizează rezultatul fix actualizat al integrării pe toți cei trei ani; rezultatele identificate separat utilizează rezultatul propriu fiecărui interval. Percentilele distribuției replicărilor și erorile standard Monte Carlo sunt statistici distincte. Țintă fixă pentru întreaga perioadă.
| Indicator | După anul 1 | După anul 2 | După anul 3 | Numai anii 2 până la 3 |
|---|---|---|---|---|
| Indicator substitutiv al variației profitului operațional raportat | 0.20 | 0.14 | 0.16 | 0.24 |
| Variația numerarului față de nivelul observat anterior tranzacției | 0.13 | 0.13 | 0.19 | 0.27 |
| Numerar ajustat cu indicele sectorial | 0.26 | 0.24 | 0.33 | 0.43 |
| Variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | 0.27 | 0.27 | 0.38 | 0.50 |
| Sinergie pozitivă și atribuire înregistrate, în raport cu planul | -0.05 | 0.14 | 0.45 | 0.54 |
| Referință ajustată cu informația completă a modelului | 0.38 | 0.39 | 0.56 | 0.67 |
Analiza autorului pe modelul construit. Fiecare coloană utilizează propriul interval de numerar și propria țintă declarate. Același istoric simulat furnizează aceste măsurători. Numerarul întregii perioade și costurile primului an rămân înregistrate separat; coloanele nu estimează un rezultat comun. Țintă separată pentru interval; numerarul exclus din primul an este păstrat în registrul complet.
Panoul principal al Figurii 4 compară măsurătorile candidate cu aceeași țintă pentru întreaga perioadă. Tabelul auxiliar înregistrează și țintele și statisticile specifice intervalelor. Percentilele empirice ale replicărilor și incertitudinea Monte Carlo au etichete distincte. Creșterea sinergiei, costurile inițiale și convenția de actualizare sunt intrări construite. Efectul lor asupra unui interval ulterior este astfel condiționat de model.
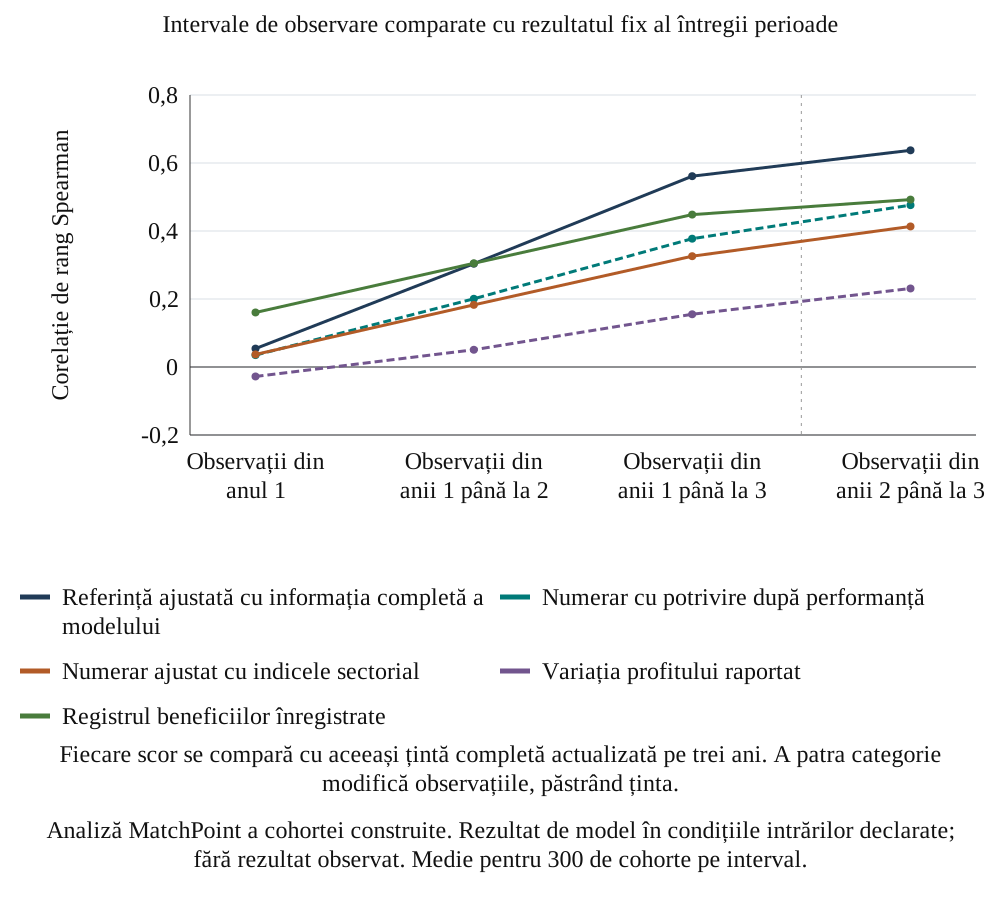
Derulați orizontal pentru a citi figura la dimensiunea completă. Puteți deschide separat figura completă.
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie pentru 300 de cohorte pe interval.
Rezultatul unui interval ulterior poate avea un semn diferit de rezultatul întregii perioade. În exemplul determinist al modelului, numerarul net al primului an este negativ, USD 9,3 milioane, iar anii ulteriori însumează o valoare pozitivă de USD 2,4 milioane, rămânând un total negativ de USD 6,9 milioane pe toți cei trei ani înainte de actualizare. Aceste mărimi sunt construite de autor și supuse verificării aritmetice a modelului revizuit. Pachetul consiliului păstrează atât rezultatele intervalului ulterior, cât și cele de la tranzacție până în prezent.
20 Raportați variabilitatea replicărilor pentru dimensiunile alese ale cohortei
Experimentul dimensiunii cohortei compară numere selectate de achiziții construite, păstrând procesul declarat de generare a datelor și proiectul referinței. Raportează statistica medie de rang, percentilele empirice ale replicărilor și frecvența cu care un indicator selectat se apropie de clasamentul rezultatului modelului mai mult decât altul. Registrul final declară grupul candidaților de control și numărul replicărilor utilizat între dimensiuni.
| N | Media profitului | Profit p05 până la p95 | Media cu potrivire | Cu potrivire p05 până la p95 | MCSE al diferenței în perechi | Frecvența avantajului |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 până la 0,54 | 0.34 | -0,13 până la 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 până la 0,47 | 0.35 | 0,05 până la 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 până la 0,37 | 0.37 | 0,17 până la 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 până la 0,32 | 0.38 | 0,22 până la 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 până la 0,27 | 0.38 | 0,27 până la 0,47 | 0.0034 | 100% |
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie și percentilele 5 până la 95 pentru 400 de cohorte la fiecare dimensiune. Ultima coloană reprezintă proporția cohortelor în care numerarul cu potrivire are corelația de rang mai ridicată. 300 de entități de control eligibile fixe; submulțimile inițiale primitive imbricate formează perechi între dimensiuni. Frecvențele și intervalele modelului nu definesc puterea în teren sau un eșantion minim.
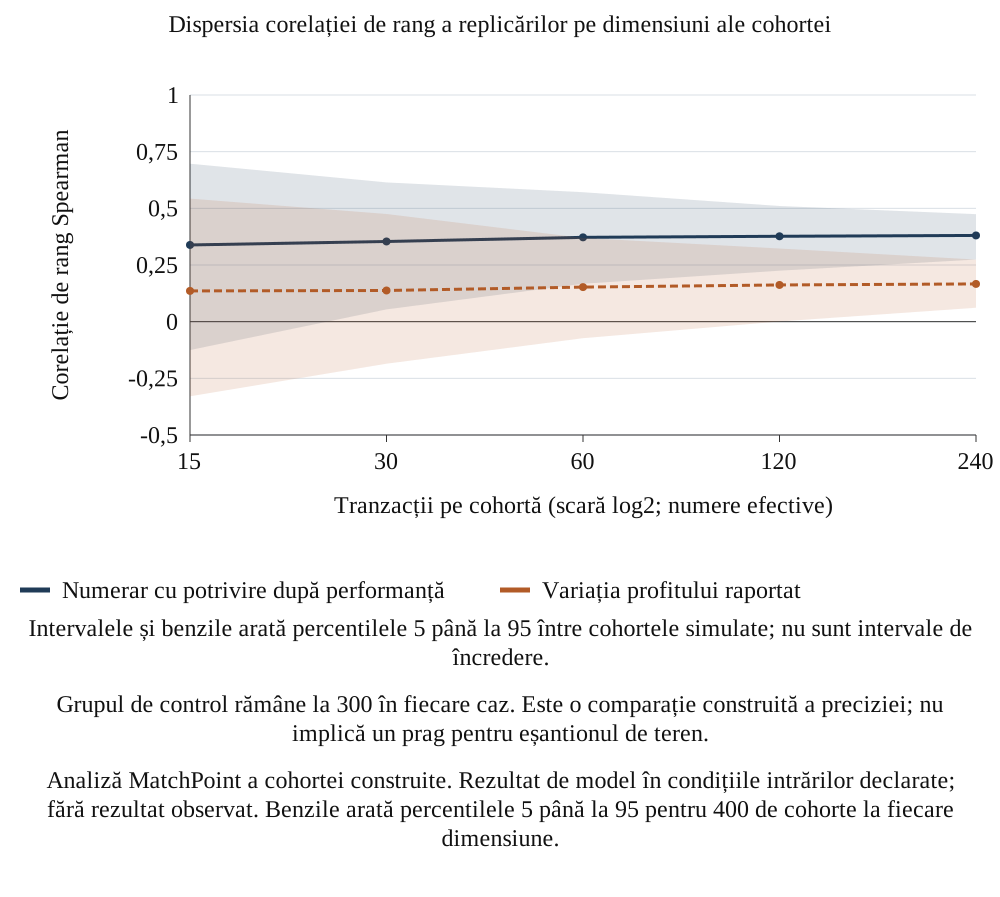
Derulați orizontal pentru a citi figura la dimensiunea completă. Puteți deschide separat figura completă.
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Benzile arată percentilele 5 până la 95 pentru 400 de cohorte la fiecare dimensiune.
Aceste frecvențe și lățimi între percentile descriu experimentul construit. Nu stabilesc un minimum de șaizeci sau 120 de achiziții pentru un studiu real, nu demonstrează că un cumpărător mai mic nu poate învăța din propriul istoric și nu constituie un calcul al puterii statistice pentru un efect empiric de tratament. Analiza reală a dimensiunii eșantionului necesită un estimand, proiect, grupare, mărime a efectului, ipoteze de lipsă a datelor și criterii de eroare specificate. Un pilot poate informa aceste intrări înaintea proiectării unui studiu mai mare cu consimțământul participanților.
21 Evidențiați observarea selectivă și limitele ponderării
Experimentul observării selective permite ca probabilitatea menținerii unei tranzacții în observație să depindă de rezultatul construit și dimensiune. Compară apoi cohorta completă cu submulțimea observată și cu estimatori ponderați definiți explicit. Mecanismul simulat include informații despre rezultat pe care practicianul nu le poate recupera direct. Scopul este evidențierea sensibilității unei medii raportate la mecanism, inclusiv posibilitatea ca ponderile bazate pe predictori inadecvați să lase o distorsiune substanțială.
În ecuațiile 5a și 5b, o_i indică observarea, v_i este rezultatul construit al integrării, x_i este caracteristica declarată de dimensiune, iar coeficienții definesc mecanismul observării. Calculul afișat cu inversul probabilității este o medie ponderată normalizată. Utilizarea sa pentru rezultate reale lipsă necesită ipoteze de identificare și probabilități adecvate de observare. Referința selectată privind efectele tratamentului oferă context pentru metodele de ponderare [13]; nu validează acest model al tranzacțiilor lipsă sau utilizarea operațională propusă.
Tabelul 14 și Figura 6 raportează media populației complete, media neponderată a eșantionului observat și cinci estimări ponderate de sensibilitate pentru 400 de cohorte construite. Estimările ponderate utilizează numai dimensiunea, dimensiunea cu fiecare dintre trei coeficienți sintetici de semnal sau probabilitatea observării cunoscută modelului. Rezultatul este explicit randamentul net neactualizat al numerarului din integrare pe trei ani pe unitate de active anterioare tranzacției. Estimările sunt însoțite de numărul replicărilor valide, excluderile de ajustare și diagnosticele ponderilor.
| Estimator | Randamentul mediu latent al numerarului | Distorsiune medie, pp | MCSE al estimării, pp | R valid |
|---|---|---|---|---|
| Populație latentă completă, indisponibilă într-un studiu de teren | 0.06% | 0.00 | 0.0067 | 400 |
| Eșantion observat, neponderat | 0.44% | 0.38 | 0.0080 | 400 |
| Eșantion observat, ponderi estimate după dimensiune | 0.45% | 0.39 | 0.0079 | 400 |
| Eșantion observat, dimensiune și coeficient al semnalului sintetic timpuriu 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Eșantion observat, dimensiune și coeficient al semnalului sintetic timpuriu 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Eșantion observat, dimensiune și coeficient al semnalului sintetic timpuriu 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Eșantion observat, ponderi ale probabilității latente cunoscute de observare | 0.07% | 0.01 | 0.0099 | 400 |
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Medie pentru 400 de cohorte a câte 120 de tranzacții. Valoarea realizată reprezintă numerarul neactualizat minus costul integrării, anii unu până la trei, ca procent din baza de active anterioară tranzacției. Randament latent neactualizat pe unitate de active; ipotezele de selecție/coeficient nu stabilesc identificarea empirică a datelor lipsă.
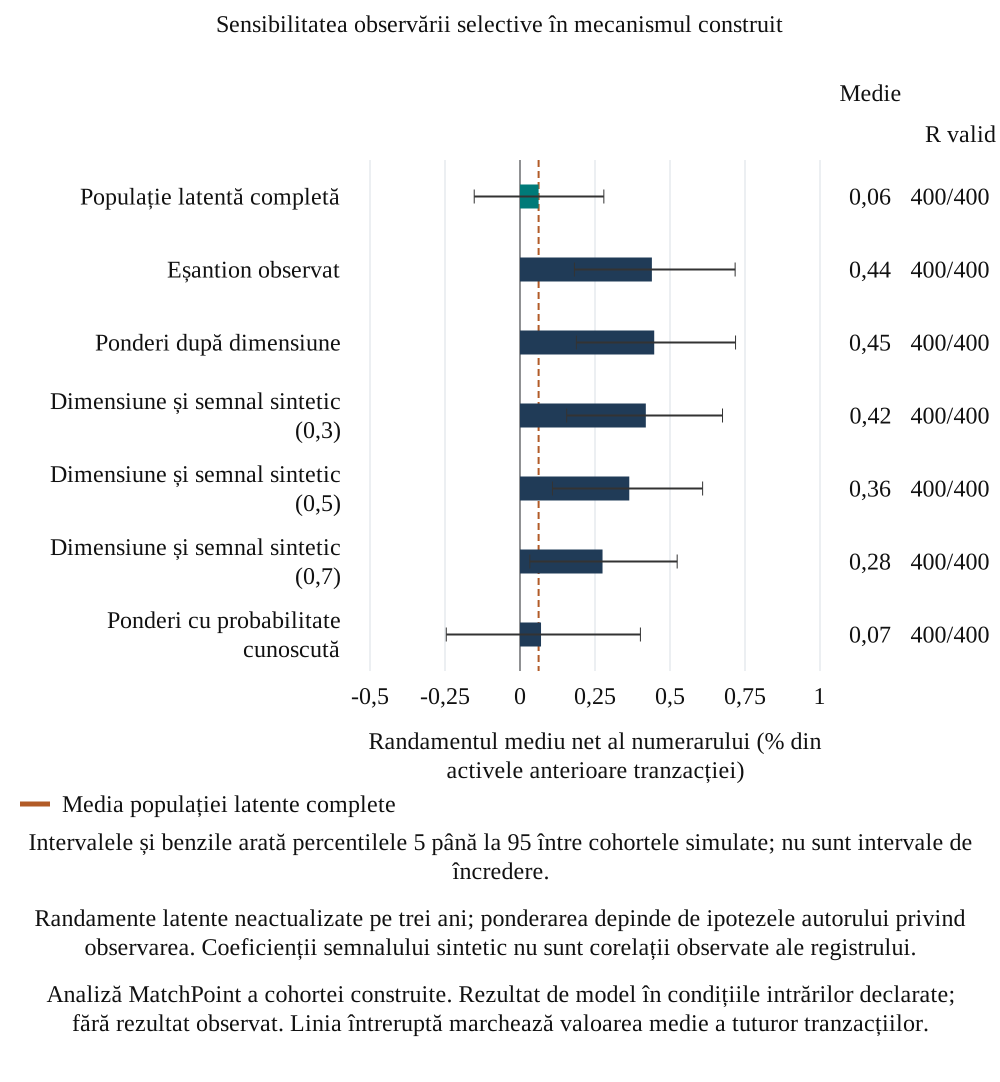
Derulați orizontal pentru a citi figura la dimensiunea completă. Puteți deschide separat figura completă.
Analiză MatchPoint a cohortei construite. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Linia întreruptă marchează valoarea medie a tuturor tranzacțiilor.
Un scor timpuriu generat din rezultatul latent al integrării este o variabilă sintetică de sensibilitate. Nu este un registru observat în primul an și este etichetat corespunzător. O referință bazată pe probabilitatea reală de observare folosește cunoștințe ale modelului indisponibile practicianului. Reducerile distorsiunii din experiment rămân condiționate de aceste construcții. Un registru real ar trebui să păstreze fluxurile de lucru eșuate, cedate și închise și să declare observațiile lipsă; ponderarea necesită propria analiză a condițiilor de acoperire și a sensibilității.
22 Specificați evidențele și ipotezele de identificare pentru un studiu empiric
Un studiu empiric ulterior ar necesita un registru datat al achizițiilor, evidențe consecvente de numerar și contabile, istoricul fluxurilor de lucru și un proiect de comparație definit. Populația-țintă și tratamentul tranzacțiilor semnate, dar nefinalizate, trebuie specificate separat de integrările finalizate. O achiziție nefinalizată nu are rezultat al integrării post-finalizare conform definiției lucrării. Integrările după finalizare eșuate sau cedate rămân în cohorta relevantă de finalizare, cu istoricul observat și datele lipsă înregistrate.
| Componentă | Specificație | Scop |
|---|---|---|
| Unitate și registru | Toate integrările finalizate eligibile într-un interval definit; populație separată de tranzacții semnate/nefinalizate | Definirea populației-țintă și păstrarea cazurilor finalizate eșuate sau cedate |
| Marcaje temporale | Semnare, finalizare, închiderea perioadei de măsurare, fiecare cifră raportată și fiecare retratare | Fixarea informațiilor cunoscute la fiecare moment |
| Registrul de numerar | Numerarul operațional lunar al activității achiziționate, cheltuielile de integrare și elementele contabile ale achiziției, reconciliate cu profitul raportat | Separarea numerarului de contabilitate |
| Scenariu contrafactual | O serie sectorială prestabilită și o regulă fezabilă pentru entități de control comparabile după performanță, folosind informații anterioare rezultatului | Evitarea referințelor alese retrospectiv |
| Evidențe manageriale | Înregistrările registrului în forma depusă, cu planul, acțiunile realizate și regula de atribuire | Testarea registrului față de numerar |
| Componentă randomizată | Când cumpărătorul desfășoară mai multe integrări comparabile, alocarea aleatorie a unei practici de măsurare sau raportare | Estimarea efectului practicii de raportare alocate, conform ipotezelor declarate ale proiectului |
| Proiectarea eșantionului | Analiza puterii sau preciziei pentru o întrebare prestabilită, informată de un pilot | Evitarea preluării unui prag al cohortei specific modelului |
| Guvernanța datelor | Evidențe autorizate, temei juridic relevant, confidențialitate și permisiuni ale contrapărților unde este necesar | Confirmarea accesului legal specific tranzacției cu consultanță specializată |
Proiect propus de MatchPoint. Legislația privind protecția datelor și confidențialitatea din jurisdicția relevantă nu a fost analizată pentru lucrare și trebuie confirmată de consilierul juridic.
Un pilot cu practică de raportare randomizată ar putea estima efectul practicii alocate în condițiile proiectului său. Ar răspunde unei întrebări diferite de efectul achiziției sau integrării unei afaceri. Pot fi avute în vedere și proiecte observaționale sau cvasi-experimentale, dacă ipotezele lor pot fi examinate. Niciunul nu este automat valid pentru evidențele disponibile cumpărătorului. Selecția, efectele de propagare, modificările măsurării și interacțiunea dintre deciziile conducerii și rezultatele ulterioare necesită tratament explicit.
Planul propus de analiză identifică estimandul, intervalul de observare, unitatea de analiză, regula de comparație, tratamentul datelor lipsă și rezultatele principale înainte de inspectarea rezultatelor. Accesul la date, confidențialitatea, temeiurile juridice aplicabile și permisiunile contrapărților necesită confirmare specializată. Studiul poate raporta un pilot de fezabilitate înaintea oricărei afirmații despre dimensiunea eșantionului sau rezultate generalizabile. Lucrarea de față nu a obținut aceste evidențe de tranzacție și nu raportează o validare empirică finalizată.
23 Reconciliați pachetul consiliului cu evidențele de bază
Un document al consiliului despre valoarea integrării ar trebui să arate alături patru elemente: registrul numerarului activității combinate cu costul integrării separat; reconcilierea dintre registru și profitul raportat, cu fiecare element contabil al achiziției numit; contrafactualul cu referința și regula de potrivire; și registrul sinergiilor, etichetat ca evidență a conducerii. Documentul ar trebui să precizeze intervalul numărat, elementele provizorii ale primului an conform regulilor perioadei de evaluare [1] și subtotalurile publicate care îndeplinesc definiția aplicabilă a indicatorului de performanță definit de conducere și necesită reconcilierea relevantă potrivit cadrului de raportare al entității. IFRS 18 se aplică perioadelor anuale care încep la 1 ianuarie 2027 sau ulterior, cu aplicare anticipată permisă; adoptarea specifică entității și clasificarea indicatorului necesită confirmare [6, 7].
Pachetul consiliului separă numerarul înregistrat reconciliat, suma incrementală estimată și sensibilitatea la traiectoria de comparație selectată. Experimentul construit raportează diferențe condiționale ale statisticilor de rang și estimărilor monetare între cazurile denumite. Tabelul 9 descompune cazurile folosind informații cunoscute modelului, inclusiv mărimi indisponibile într-o achiziție observată. Echipa de tranzacție ar avea nevoie de verificări observabile validate separat și de dovezi specifice tranzacției pentru investigarea explicațiilor posibile. Registrul operațional propus identifică evidențele sursă, evaluatorul și atribuirea nerezolvată pentru fiecare afirmație semnificativă.
Registrul operațional propus poate fi implementat cu instrumente convenționale de date sau evaluat prin extragere asistată de AI. Fiecare sumă acceptată își păstrează referința sursă, regula de calcul și aprobarea umană. Lucrarea nu raportează o reducere măsurată a muncii, erorilor sau costurilor prin vreuna dintre abordări. Evaluarea implementării necesită un pilot controlat separat. Secțiunile practice precizează cum să rămână trasabile deciziile de extragere, aritmetică și atribuire.
24 Utilizați cadrul propus în limitele drepturilor reale de decizie ale tranzacției
Înainte de finalizare, protocolul propus înregistrează justificarea inițială a investiției, perimetrul numerarului, regula de referință și evidențele disponibile. La finalizare, păstrează identificatorii inițiali, reconcilierea fluxului fondurilor, istoricul contabil și bugetele integrării. Tabloul ulterior raportează acțiunile operaționale, efectele contabile, numerarul extern, numerarul incremental estimat și atribuirea nerezolvată ca stări distincte ale dovezilor.
După prima aniversare, evaluarea poate extinde intervalul de observare și examina persistența beneficiilor. Costurile integrării pentru întreaga perioadă și justificarea inițială rămân vizibile. Modificările contrafactualului, perimetrului sau previziunii primesc aprobare datată. Calculul contractual al unui earn-out, al unei prime sau al unui angajament financiar continuă să utilizeze definiția, regulile ajustării și procesul de litigiu aplicabile. Estimarea analitică a valorii integrării oferă o intrare reconciliată separat unde este relevant.
Procesul de guvernanță propus încheie fiecare evaluare semnificativă printr-o decizie, un responsabil numit și dovezile necesare reconsiderării. Un flux de lucru poate continua, se poate modifica sau închide. Costurile și rezultatele sale istorice rămân în cohorta corespunzătoare de achiziții. Investigarea suplimentară este o opțiune concretă când evidențele lipsă sau atribuirea nerezolvată ar putea schimba decizia. Utilizarea și rezultatele cadrului necesită evaluare pe tranzacțiile proprii ale firmei.
25 Precizați controalele reproductibilității, limitele validării și următoarea etapă a dovezilor
Rularea științifică înregistrează intrările configurate, semințele, calculele, rezultatele intermediare și verificările numerice. Controalele testează identitățile declarate și corespondența rezultatelor modelului cu etichetele. Includ unități consecvente, momente, domeniul referinței, aritmetica deterministă a exemplului și prezentarea variabilității replicărilor. Un control trecut stabilește proprietatea verificată a acestei implementări; nu oferă o calibrare empirică a procesului de achiziție.
| Control științific | Execuții efective | Rezidual maxim | Toleranță |
|---|---|---|---|
| Corelația Spearman pentru o constantă este nedefinită | 1 | Nu se aplică | logic |
| Intrările brute nevalide pentru Spearman rămân nedefinite | 6 | Nu se aplică | logic |
| Identitatea rangurilor medii pentru egalități | 1 | 0.000000000000 | 0.0 |
| Funcția de repartiție normală standard la zero | 1 | 0.000000000000 | 0.0 |
| Suma alocării costurilor este unu | 1 | 0.000000000000 | 1e-15 |
| Traiectoria de creștere a autorului este declarată | 1 | Nu se aplică | logic |
| Așteptarea potrivirii aleatorii pentru egalități la N=3 | 1 | 0.000000000000 | 1e-12 |
| Așteptarea potrivirii aleatorii pentru egalități la N=4 | 1 | 0.000000000000 | 1e-12 |
| Reconcilierea profitului și numerarului în exemplu | 1 | 0.000000000000 | 1e-12 |
| Numerarul întregii perioade din exemplu include costul primului an | 1 | 0.000000000000 | 1e-12 |
| Alocarea din exemplu cu ipoteză explicită privind celelalte active nete | 1 | 0.000000000000 | 1e-12 |
| Reevaluarea earn-out se însumează telescopic fără a afirma numerar de decontare | 1 | 0.000000000000 | 1e-12 |
| Ajustarea fără zgomot cu indicele elimină variația pieței | 1 | 0.000000000000 | 1e-12 |
| Potrivirea eligibilă fără zgomot elimină variația pieței | 1 | 0.000000000000 | 1e-12 |
| Variația numerarului fără zgomot conține componenta de piață ajustată cu baza | 1 | 0.000000000000 | 1e-12 |
| Proiecție pură repetată a indicatorului: referință ajustată cu informația completă a modelului | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: numerar ajustat cu indicele sectorial | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: variația numerarului față de nivelul observat anterior tranzacției | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: indicator operațional substitutiv ajustat managerial, construit de autor | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: indicator substitutiv al variației profitului operațional raportat | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: indicator substitutiv al variației profitului raportat raportat la prețul plătit | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: sinergie pozitivă și atribuire înregistrate, în raport cu planul | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: indicator sintetic de piață, ajustat | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: indicator sintetic de piață, brut | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: indicator sintetic al stării de depreciere dependent de valoarea latentă | 1 | 0.000000000000 | 0.0 |
| Proiecție pură repetată a indicatorului: referință cu clasament aleatoriu | 1 | 0.000000000000 | 0.0 |
| Dispersia zero a valorii latente produce un diagnostic nedefinit | 1 | Nu se aplică | logic |
| Cinci entități de control pentru fiecare tranzacție analizată | 6900 | Nu se aplică | logic |
| Toate potrivirile păstrează sectorul | 6900 | Nu se aplică | logic |
| Toate potrivirile păstrează cohorta de finalizare | 6900 | Nu se aplică | logic |
| Cinci entități de control distincte pe tranzacție | 6900 | Nu se aplică | logic |
| Potrivirile sunt cele cinci scoruri cele mai apropiate din perioada anterioară | 6900 | Nu se aplică | logic |
| Efectul integrării este traiectoria observată minus traiectoria fără integrare | 6900 | 0.000000000000 | 1e-12 |
| Indicatorul profitului este egal cu variația netă a numerarului minus elementele contabile | 6900 | 0.000000000000 | 1e-12 |
| Ținta actualizată completă se recalculează | 6900 | 0.000000000000 | 1e-12 |
| Ținta neactualizată completă păstrează componenta reziduală a primului an | 6900 | 0.000000000000 | 1e-12 |
| Ținta actualizată completă păstrează componenta reziduală a primului an | 6900 | 0.000000000000 | 1e-12 |
| Diagnosticul variației pieței include scăderea bazei | 6900 | 0.000000000000 | 1e-12 |
| Scări finite pozitive ale activelor în dolari | 6900 | Nu se aplică | logic |
| Traiectorii generatoare finite | 6900 | Nu se aplică | logic |
| Probabilitățile evaluării earn-out în intervalul unitar | 6900 | Nu se aplică | logic |
| Identitatea componentei amortizării cu durată finită | 6900 | 0.000000000000 | 1e-12 |
| Scoruri finite ale candidaților | 13800 | Nu se aplică | logic |
| Conversia dolarilor actualizați/randamentului: referință ajustată cu informația completă a modelului | 6900 | 0.000000000000 | 1e-09 |
| Conversia dolarilor actualizați/randamentului: variația numerarului, cinci entități de control din același sector și aceeași cohortă, potrivite după performanță | 6900 | 0.000000000000 | 1e-09 |
| Conversia dolarilor actualizați/randamentului: numerar ajustat cu indicele sectorial | 6900 | 0.000000000000 | 1e-09 |
| Conversia dolarilor actualizați/randamentului: variația numerarului față de nivelul observat anterior tranzacției | 6900 | 0.000000000000 | 1e-09 |
| Conversia dolarilor actualizați/randamentului: indicator operațional substitutiv ajustat managerial, construit de autor | 6900 | 0.000000000000 | 1e-09 |
| Conversia dolarilor actualizați/randamentului: indicator substitutiv al variației profitului operațional raportat | 6900 | 0.000000000000 | 1e-09 |
| Conversia reală a dolarilor actualizați/randamentului | 6900 | 0.000000000000 | 1e-09 |
| Proiecțiile intervalelor au exact aceeași țintă completă | 1200 | 0.000000000000 | 0.0 |
| Estimări de selecție finite și valide | 2800 | Nu se aplică | logic |
| ESS al ponderilor de selecție se află în limitele eșantionului | 2800 | Nu se aplică | logic |
| Probabilitățile de observare stabilite de autor se află strict între zero și unu | 400 | Nu se aplică | logic |
| Referința selecției pentru populația completă are eroare proprie zero | 400 | 0.000000000000 | 0.0 |
| Șase seturi numerice de date pentru grafice | 1 | Nu se aplică | logic |
| Șapte rânduri contabile delimitate de surse | 1 | Nu se aplică | logic |
Analiză MatchPoint. Rezultat de model în condițiile intrărilor declarate; fără rezultat observat. Numai identități executate, condiții de acoperire și tratarea statisticilor. Sensurile finite ale clasamentului sunt rezultate, fără a fi criterii obligatorii de trecere.
Cohorta construită, dimensiunea cheltuielilor contabile, procesele pieței, atribuirea managerială și mecanismul observării selective sunt ipoteze. Referința ajustată cu informație completă folosește informații indisponibile în achiziții reale, iar comparațiile corelației de rang sunt condiționate de ținta definită. Textele contabile primare actuale și consultarea personalului din noiembrie 2026 fundamentează domeniul factual specificat. Sursele academice mai vechi selectate sunt utilizate în versiunile și cu limitele de lectură documentate. Cerințele de raportare și contractuale aplicabile entității necesită confirmare.
Următorul pas empiric este un registru fezabil al achizițiilor, cu permisiuni și proiect de măsurare prestabilit. Modelele operaționale însoțitoare definesc registrul propus de numerar, cohorta de clienți, responsabilitățile, calendarul și dovezile beneficiilor. Un pilot poate verifica dacă evidențele se reconciliază și dacă există date utile de comparație. Lucrarea oferă această pregătire și analiza construită de sensibilitate; nu raportează un rezultat observat al performanței achizițiilor.
26 Testați referința prin explicații alternative și un interval al valorii nerezolvate
Contrafactualul este o comparație specificată a cărei credibilitate depinde de informațiile utilizate la construcție. Evaluarea propusă începe cu mecanismul din justificarea achiziției. O platformă comună de achiziții ar trebui să afecteze prețurile, cantitățile sau costurile tranzacționale ale cumpărărilor identificate. Un plan de vânzare încrucișată ar trebui să afecteze comenzile clienților identificați. Migrarea sistemelor poate afecta costul operațional, calitatea serviciului, retenția clienților și numerarul necesar realizării schimbării. Referința se selectează pentru mecanismul relevant și explicațiile alternative principale.
O entitate de control potrivită după performanță poate totuși diferi de activitatea achiziționată prin mixul produselor, durata contractelor, necesarul de capital sau expunerea la un client. Registrul propus de potrivire înregistrează astfel variabilele disponibile înaintea intervalului rezultatului, grupul candidaților, regulile excluderii și entitățile selectate. Înregistrează și motivele respingerii unui candidat. Potrivirea pe un rezultat post-achiziție ar folosi informații influențate de rezultatul analizat. Proiectul propus fixează regula și intrările anterioare înainte de citirea rezultatului.
Lucrarea recomandă un pachet delimitat de sensibilitate ales înaintea evaluării beneficiului principal. Poate include planul inițial anterior tranzacției, un comparator sectorial și unul potrivit după performanță, când informațiile necesare sunt disponibile. Pachetul raportează același perimetru de numerar, aceleași date și același tratament al costurilor pentru fiecare referință. Modificarea beneficiului estimat poate fi astfel atribuită metodei de comparație afișate alături. Selectarea referinței care produce cea mai mare economie ar elimina această disciplină interpretativă.
Pachetul de sensibilitate poate distinge trei surse ale incertitudinii. Incertitudinea evidenței numerarului privește sume și date lipsă sau contestate. Incertitudinea contrafactuală privește traiectoria pe care ar fi urmat-o activitatea fără acțiunea de integrare. Incertitudinea perimetrului privește activitățile, costurile și perioadele incluse în calcul. Fiecare categorie are un responsabil propus și o acțiune de soluționare. O singură ajustare procentuală pentru toate beneficiile poate ascunde problemele diferite, astfel încât pachetul propus pentru consiliu identifică individual elementele semnificative.
Intervalul valorii nerezolvate este o sensibilitate analitică în cazurile declarate. Capetele sale se pot calcula variind contrafactualul numit sau intrările contestate în scenariile documentate. Este etichetat cu scenariile și mărimile păstrate constante. Intervalul nu este prezentat ca interval statistic de încredere fără un proiect statistic separat care susține interpretarea. Un interval îngust poate reflecta ipoteze înguste, iar unul larg poate reflecta informații slabe sau un mecanism cauzal realmente contestat. Ambele necesită explicație înaintea unei decizii de finanțare sau performanță.
Echipa poate utiliza și verificări cu control negativ când este disponibilă o activitate adecvată neafectată. De exemplu, evaluarea propusă a achizițiilor poate compara o familie neafectată de produse la același furnizor în aceeași perioadă. O scădere similară a prețului în ambele familii ar contesta explicația simplă bazată exclusiv pe integrare. Validitatea verificării depinde de afirmația că a doua familie nu a fost afectată și a avut condiții de piață comparabile. Evaluatorul documentează afirmația și orice motiv pentru care controlul propus s-ar fi putut modifica.
Un rezultat pozitiv de performanță rămâne compatibil cu explicații alternative până când proiectul le tratează. Procesul propus raportează separat îmbunătățirea observată a numerarului, componenta incrementală estimată și partea nerezolvată. Înregistrează dacă o comparație este descriptivă, ajustată prin model sau susținută de un proiect mai puternic de identificare. Consiliul poate acționa pe baza dovezilor disponibile păstrând incertitudinea relevantă deciziei. Obținerea unor evidențe suplimentare este un pas următor specific când acestea ar putea schimba decizia.
27 Separați realizarea integrării de randamentul achiziției și prețul plătit
Programul de integrare este o componentă a economiei achiziției. Cumpărătorul angajează și contraprestația, costurile tranzacției și posibil capital suplimentar. Beneficiul în numerar al unei acțiuni de integrare poate fi real în timp ce randamentul total al achiziției rămâne dezamăgitor la prețul plătit. Structura propusă de raportare păstrează astfel o situație a realizării integrării și una a randamentului achiziției, cu reconciliere transparentă între ele. Fiecare precizează data evaluării și perimetrul fluxului de numerar.
Într-o comparație ipotetică, două afaceri altfel identice produc fiecare USD 10 milioane de numerar incremental din integrare în intervalul declarat. Cumpărătorul A plătește USD 100 milioane, iar cumpărătorul B USD 200 milioane pentru achizițiile lor. Aceeași sumă de USD 10 milioane este zece la sută și cinci la sută din prețuri înaintea altor fluxuri de numerar. Aritmetica ilustrează alegerea numitorului. Nu estimează un randament al achiziției deoarece exemplul omite numerarul operațional independent, costurile tranzacției, investițiile viitoare, finanțarea, impozitele și valoarea la ieșire.
Tabloul propus arată suma monetară alături de orice rată normalizată. O rată care folosește activele inițiale susține compararea realizării față de scara operațională. O rată bazată pe prețul achiziției susține altă comparație, al cărei numitor reflectă și prețul negociat și structura tranzacției. Ponderea în planul inițial de sinergii privește realizarea față de o previziune managerială. Ratele pot clasifica diferit aceleași tranzacții. Etichetele și formulele rămân vizibile pentru identificarea întrebării la care răspunde fiecare rată.
Intervalul selectat de numerar modifică și estimandul. Intervalul anilor doi și trei măsoară numerarul incremental în acei ani ulteriori. Intervalul de la tranzacție până în prezent include costul inițial al integrării și orice perturbare timpurie. Prezentarea rezultatului ulterior împreună cu reconcilierea completă a numerarului face distincția explicită. Consiliul poate examina persistența după prima aniversare și evalua în continuare costurile suportate până atunci. Un interval ulterior atractiv nu oferă singur o evaluare completă a achiziției.
Valoarea la o dată ulterioară de evaluare necesită tratarea fluxurilor de numerar încă așteptate după acea dată ca previziuni bazate pe ipoteze specificate. Numerarul deja realizat aparține situației istorice și poate fi acumulat sau actualizat conform convenției declarate. Numerarul previzionat utilizează o situație de evaluare separată, cu propriile ipoteze de risc, investiții și valoare terminală. Tabloul propus prezintă orice combinație drept reconciliere a mărimilor istorice și prospective. Înregistrează modificările justificării inițiale a investiției ca modificări datate.
Proiectul sprijină o alocare mai specifică a măsurilor de remediere. O realizare dezamăgitoare a integrării solicită examinarea acțiunilor operaționale, costurilor, dependențelor și atribuirii. O realizare satisfăcătoare alături de un randament total dezamăgitor solicită examinarea economiei inițiale a achiziției și a perspectivelor rămase. Ambele analize pot fi necesare aceleiași tranzacții. Experimentul construit al lucrării privește situația integrării în modelul declarat; nu stabilește randamentul total sau valoarea justă a vreunei achiziții.
28 Reconciliați retenția clienților, prețul, volumul și marja într-o cohortă fixă
Un flux de lucru pentru sinergia veniturilor necesită o cohortă de clienți cu componența fixată înaintea examinării rezultatelor. Registrul propus identifică clienții existenți la finalizare, cei câștigați prima dată după finalizare, contractele transferate de la cumpărător și clienții cedați sau eliminați din perimetrul raportării. Un cont redenumit sau un identificator de facturare migrat își păstrează identitatea inițială de cohortă. Separarea permite distingerea performanței clienților păstrați de afacerile noi și modificările perimetrului. Face explicite și evidențele lipsă când marca achiziționată dispare.
Retenția se raportează la mai multe niveluri deoarece fiecare răspunde altei întrebări. Retenția numărului de clienți descrie câți clienți din cohorta inițială rămân conform regulii definite de activitate. Retenția brută a veniturilor urmărește cohorta inițială excluzând veniturile din extindere potrivit convenției declarate. Retenția netă include extinderea în acea cohortă. Fiecare calcul necesită o perioadă de referință, tratarea notelor de credit și rambursărilor și o regulă pentru clienții fără venituri inițiale. Lucrarea propune raportarea definițiilor lângă cifre. Nu oferă un prag universal de retenție pentru o achiziție sau un sector.
Numărul clienților păstrați lasă singur deschisă întrebarea numerarului. Un client poate rămâne activ cumpărând mai puțin, primind termene mai lungi de plată sau trecând la un produs cu marjă mai mică. Fluxul de lucru leagă astfel retenția de veniturile facturate, contribuția după costurile directe selectate, încasări, pierderi de credit și capitalul de lucru angajat pentru serviciile clientului. Departamentul financiar reconciliază totalul cu același perimetru ca registrul numerarului. Diferențele din facturi emise înaintea finalizării și încasate ulterior sunt înregistrate ca deplasări temporale, cu perioadele vânzării și încasării păstrate.
Pentru un produs omogen sau un segment suficient de îngust de clienți, o reconciliere a veniturilor cu doi factori poate aloca simetric interacțiunea dintre cantitate și preț. Fie q0 și p0 cantitatea și prețul de bază, iar q1 și p1 echivalentele efective. Contribuția propusă a volumului este modificarea cantității înmulțită cu media celor două prețuri; contribuția prețului este modificarea prețului înmulțită cu media celor două cantități. Suma este exact variația observată a veniturilor. Această alocare aritmetică sprijină reconcilierea. Interpretarea cauzală depinde în continuare de contrafactual și de calitatea cantităților și prețurilor.
De exemplu, un produs ipotetic pornește cu 100 de unități vândute la USD 10 și încheie cu 110 unități la USD 12. Veniturile cresc de la USD 1 000 la USD 1 320. Componenta simetrică de volum este USD 110, iar componenta de preț USD 210. Totalul de USD 320 este o identitate contabilă a acestui exemplu inventat. Atribuirea USD 110 vânzării încrucișate ar necesita dovezi suplimentare că integrarea a cauzat modificarea cantității. Cererea sectorială, ieșirea unui concurent, un portofoliu preexistent de oportunități de vânzare și schimbările calității produsului rămân explicații posibile de testat.
O afirmație despre vânzare încrucișată are o scară propusă de dovezi: oportunitate identificată la client, contract sau comandă, livrare, factură și încasare externă. Fiecare etapă își păstrează data și suma. O comandă care înlocuiește un produs existent poate produce canibalizare, iar reducerea oferită pentru păstrarea clientului poate reduce contribuția altui flux de lucru. Registrul comun leagă efectele pentru includerea beneficiului și costului asociat în calculul numerarului combinat. Responsabilul comercial explică mecanismul clientului; departamentul financiar verifică reconcilierea numerică.
Concentrarea clienților și modificările contractuale afectează și interpretarea. Un client strategic păstrat poate reprezenta majoritatea veniturilor cohortei inițiale. Prelungirea contractului poate muta numerarul între perioade fără să stabilească o contribuție mai mare pe întreaga relație. Pachetul consiliului prezintă astfel totalul și contribuția conturilor semnificative conform politicii de confidențialitate aprobate. Indicatorul de concentrare declarat ajută evaluatorul să înțeleagă dacă aparenta îmbunătățire depinde de puține relații. Interpretarea rămâne condiționată de contracte și de apetitul de risc al firmei.
29 Separați eliberările de capital de lucru de îmbunătățirile operaționale recurente
Un flux de lucru pentru conversia numerarului poate produce o încasare mare în primul an prin colectarea creanțelor vechi, reducerea stocurilor sau prelungirea termenelor furnizorilor. Registrul propus afișează eliberarea rezultată a soldului separat de modificările recurente ale contribuției operaționale. Înregistrează soldul inițial, cel final, volumele comerciale relevante și numerarul încasat sau plătit. Un beneficiu anual recurent este o mărime diferită de eliberarea unică a unui sold bilanțier. Protocolul precizează perioada fiecărei sume și păstrează unitățile explicite.
Reconcilierea capitalului de lucru se bazează pe condiții comerciale comparabile. Creanțele mai mici pot reflecta colectare mai rapidă, scăderea veniturilor, vânzarea creanțelor, scoaterea din evidență a unei creanțe față de client sau schimbarea perimetrului de raportare. Stocurile mai mici pot însoți programare mai bună, pierderea capacității de producție, cedarea stocurilor sau consignația furnizorului. Datoriile comerciale mai mari pot reflecta termene negociate, un mix schimbat al achizițiilor sau o datorie restantă. Responsabilul fluxului înregistrează explicația susținută de facturi, comenzi, evidențele plăților și volume operaționale. Modificările neexplicate rămân în reconciliere.
Un exemplu ipotetic face utilă distincția. Presupunem vânzări anuale pe credit de USD 36,5 milioane și convenția declarată de 365 de zile. Reducerea cu zece zile a ciclului creanțelor corespunde USD 1 milion la același nivel al vânzărilor. Suma de USD 1 milion este un calcul construit al eliberării de sold. Repetarea aceleiași îmbunătățiri cu zece zile în fiecare an viitor ar necesita reduceri suplimentare ale ciclului colectării. Dacă afacerea susține noul nivel, eliberarea inițială rămâne în registrul istoric de numerar, iar orice efect recurent al costului finanțării se măsoară separat conform propriilor ipoteze.
Finanțarea furnizorilor și vânzarea creanțelor necesită o reconciliere a finanțării. Numerarul primit dintr-un aranjament de finanțare schimbă lichiditatea, comisioanele și alocarea riscului. Analiza înregistrează sumele obținute, rambursările, comisioanele, recursul și orice expunere păstrată în perimetrul ales. Menține și clasificările relevante de raportare și contractuale pentru analiza specializată. Un sold bancar favorabil la final de an poate coexista cu o rambursare viitoare sau un deficit ulterior de colectare. Consiliul ar trebui să poată urmări ambele în aceeași situație datată.
Testul persistenței urmărește soldul după eliberarea afirmată. Registrul propus raportează lunar variațiile creanțelor, stocurilor și datoriilor comerciale pentru perioada definită de observare, cu sezonalitatea și schimbările volumelor vizibile. Reconstituirea ulterioară a soldului are propria înregistrare. Comitetul de investiții poate distinge astfel o schimbare operațională susținută de mutarea numerarului între date. Poate examina și dacă economia la achiziții a fost însoțită de creșterea stocurilor, reducerea calității serviciilor sau mai multe note de credit acordate clienților.
Impozitele și investițiile de capital adaugă alte delimitări. Un model operațional înainte de impozitare exclude facilitățile fiscale, utilizarea pierderilor și contabilitatea impozitului amânat din beneficiul estimat, dacă nu sunt adăugate explicit cu consultanță și dovezi. Amânarea întreținerii necesare poate crește numerarul pe termen scurt și crea necesar ulterior de investiții. Situația propusă de capital arată plata efectivă și obligația amânată sau riscul operațional analizat. Evită transformarea unui interval scurt de măsurare într-o afirmație despre valoarea totală a achiziției.
30 Construiți calendarul măsurării de la finalizare până la a doua evaluare completă
Calendarul propus începe înaintea finalizării deoarece analiștii ulteriori au nevoie de informațiile disponibile la decizia de achiziție. Comitetul de investiții înregistrează justificarea, schimbările operaționale intenționate, sursele bazei și costurile planificate ale integrării. Registrul distinge semnarea de finalizare și înregistrează partea de an calendaristic inclusă în fiecare perioadă de raportare. O achiziție finalizată târziu în exercițiul financiar are o primă perioadă scurtă de raportare; prima aniversare și sfârșitul primei perioade anuale de raportare sunt date diferite.
Prima zi este o predare a controlului în proiectul propus. Departamentul financiar înregistrează numerarul, datoria, identificatorii clienților și furnizorilor, elementele contabile provizorii, bugetele integrării și responsabilitățile accesului. Fiecare flux de lucru primește un identificator unic de beneficiu care urmează înregistrările sale în registrul numerarului. Responsabilul identifică și dependențele față de alte fluxuri. Migrarea tehnologică dependentă de consimțământul unui client sau transferul unei licențe înregistrează dependența înainte ca programul să trateze beneficiul previzionat ca realizabil.
Evaluările timpurii se concentrează pe reconcilierea evidențelor și pe utilizabilitatea continuă a ipotezelor. Un extras lipsă de facturare sau un sold de finalizare nereconciliat este semnalat ca problemă de măsurare cu responsabil numit pentru rezolvare. Echipa păstrează justificarea inițială a achiziției și pregătește separat o previziune curentă. Modificările ulterioare ale pieței, planului integrării sau perimetrului de raportare au versiuni datate. Justificarea achiziției rămâne disponibilă pentru evaluarea deciziei inițiale; previziunea curentă susține următoarea decizie operațională.
La evaluarea primei aniversări, responsabilul contabil identifică estimările de la data achiziției care au fost provizorii, încheierea perioadelor lor de evaluare și ajustările efectuate. Echipa continuă urmărirea altor estimări contabile și modificări de raportare conform regulilor aplicabile. Evaluarea propusă din al doilea an adaugă un interval mai lung de numerar și testează contrafactualul inițial față de informațiile efectiv disponibile. Prezintă costurile și rezultatele primului an alături de cele ulterioare pentru păstrarea sarcinii economice a integrării inițiale în evaluarea mai lungă.
| Etapă | Rezultat de măsurare necesar | Decizie de evaluare |
|---|---|---|
| Înainte de finalizare | Justificare datată a achiziției, regulă contrafactuală, perimetru și definiție a costului | Aprobarea protocolului de măsurare și înregistrarea accesului nerezolvat la date |
| Prima zi | Identificatori inițiali, reconcilierea numerarului, evidența elementelor provizorii și ID-uri ale beneficiilor | Numirea responsabililor și păstrarea bazei de la finalizare |
| Primele închideri lunare | Reconcilierea registrului, evidența datelor lipsă și coloane realizat versus previzionat | Rezolvarea diferențelor de acces și contabile înainte de agregare |
| Prima evaluare trimestrială | Cohorte de clienți, dependențe între fluxuri și contestări ale atribuirii | Aprobarea acțiunilor revizuite cu păstrarea justificării inițiale |
| Prima aniversare | Reconcilierea numerarului întregului interval, istoricul perioadei de evaluare și sensibilitatea contrafactuală | Evaluarea dovezilor disponibile pentru fiecare afirmație de beneficiu |
| Evaluarea din al doilea an | Evidență extinsă a numerarului, verificări de persistență și intervale revizuite de incertitudine | Continuarea, modificarea sau închiderea fluxurilor conform drepturilor decizionale ale firmei |
| După cedare sau închidere | Costuri de ieșire, încasări și evidențe păstrate în perimetrul declarat | Închiderea registrului cu motiv și păstrarea traseului dovezilor |
Calendar propus de guvernanță. Etapele sunt alegeri de proiectare, fără a fi termene legale sau durate universale ale integrării.
Tabloul poate păstra toate datele în metadate și afișa cititorului o progresie simplă. Fiecare beneficiu trece prin previziune, contract sau acțiune, înregistrare contabilă, încasare sau plată evitată și numerar incremental atribuit. Tranziția necesită dovezile numite în protocol. Fluxuri diferite pot fi în etape diferite la aceeași evaluare. Calendarul susține astfel un portofoliu de stări ale dovezilor fără a implica faptul că fiecare acțiune finalizată a produs deja numerar.
31 Alocați drepturile de decizie pentru reconciliere, contrafactual și afirmația privind numerarul
Matricea propusă separă realizarea operațională de măsurarea financiară și examinarea critică independentă. Liderul fluxului răspunde de acțiune și evidențele operaționale. Departamentul financiar răspunde de reconcilierea cu registrul numerarului și clasificarea ajustărilor contabile. Sponsorul desemnat din consiliu sau comitetul de investiții aprobă protocolul, modificările semnificative și răspunsul la rezultatele raportate. Un evaluator independent examinează critic atribuirea și dovezile în domeniul convenit. Matricea completează autoritățile și obligațiile contractuale existente ale firmei.
Răspunderea pentru un beneficiu necesită mai mult decât numele unui responsabil. Registrul arată cine poate modifica baza, aproba înlocuirea entităților de control, semna reconcilierea numerarului și rezolva un dezacord. Liderul achizițiilor poate confirma un preț nou al furnizorului, în timp ce departamentul financiar identifică o creștere a volumului cumpărat. Responsabilul contrafactualului evaluează cât din variația prețului rezultă din scăderea pieței. Sponsorul primește rezultatul reconciliat și orice alocare nerezolvată. Organizarea face vizibilă sursa fiecărei judecăți.
| Sarcină | Liderul realizării | Responsabil financiar | Sponsor | Evaluator independent |
|---|---|---|---|---|
| Executarea acțiunii de integrare | Responsabil de execuție | Persoană consultată | Persoană informată | Persoană informată |
| Reconcilierea numerarului și contabilității | Persoană consultată | Responsabil de execuție | Persoană informată | Examinare critică în domeniul stabilit |
| Definirea regulii contrafactuale | Persoană consultată | Responsabil de execuție | Aprobare cu răspundere finală | Examinare critică înaintea evaluării rezultatului |
| Modificarea perimetrului sau bazei | Explicarea solicitării | Documentare și reconciliere | Aprobare cu răspundere finală | Evaluarea modificărilor semnificative |
| Afirmarea unui beneficiu realizat | Furnizarea evidențelor | Responsabil de aprobarea numerică | Acceptare sau solicitare de clarificări conform autorității delegate | Examinarea critică a atribuirii |
| Interpretarea earn-out sau a angajamentelor financiare | Consultarea responsabililor juridici și contractuali | Furnizarea calculului convenit | Respectarea autorităților contractuale existente | Evaluare numai dacă este desemnat |
| Închiderea unui flux de lucru eșuat sau cedat | Furnizarea dovezilor închiderii | Păstrarea evidenței numerarului | Decizie de program cu răspundere finală | Examinarea critică a caracterului complet |
Proiect organizațional propus. Responsabilul de execuție și titularul răspunderii finale descriu fluxul propus; nu conferă autoritate juridică, nu modifică contractele și nu înlocuiesc asigurarea independentă.
Independența are și un perimetru practic. Un evaluator care a ajutat la construirea justificării integrării poate declara rolul și limitele examinării critice ulterioare. Procesul propus înregistrează diferențele dintre propunerea fluxului, reconcilierea financiară și cifra supusă examinării critice. Le păstrează pe toate trei când rămân nerezolvate. O cifră consolidată poate fi astfel însoțită de problemele a căror rezolvare ar modifica-o, cu drepturile decizionale și termenele vizibile.
Acțiunile consiliului urmează mandatul său și documentele tranzacției. Cadrul de măsurare poate sprijini decizia de investigare, revizuirea previziunii sau modificarea unui flux de lucru. Nu oferă un drept automat de a reține un earn-out, de a modifica remunerația angajaților sau de a înlocui un calcul al angajamentelor financiare. Când tabloul propus interacționează cu asemenea obligații, este necesară evaluarea juridică și contabilă specifică tranzacției. Registrul numerarului rămâne o intrare de dovezi pentru acea analiză.
32 Utilizați un registru al sinergiilor care reconciliază fiecare afirmație cu numerarul datat
Registrul propus al beneficiilor păstrează planul inițial, previziunea curentă și dovezile numerarului în câmpuri separate. Fiecare înregistrare conține ID-ul beneficiului, fluxul de lucru, responsabilul, regula contrafactuală, perioada de bază, data acțiunii, data numerarului, moneda, beneficiul brut, costurile asociate, efectul capitalului de lucru și starea atribuirii. O trimitere indică documentul justificativ: contract, factură, jurnal sau evidență bancară. O a doua trimitere leagă dependențele și posibilele suprapuneri cu alte fluxuri. Schema registrului este fixată înaintea calculării totalurilor portofoliului.
Considerăm o înregistrare ipotetică de consolidare a furnizorilor. Comparația aprobată utilizează aceeași specificație a produsului și o cantitate definită de cumpărare. Fluxul de lucru înregistrează prețul mai mic al furnizorului, costurile implementării și facturile efectiv plătite. Înregistrează și stocurile cumpărate anticipat, reducerile condiționate de volume viitoare și notele de credit pentru clienți generate de perturbarea serviciului. Calculul numerarului atribuit include efectele din perimetrul și intervalul protocolului. Registrul propus afișează o estimare separată când o modificare semnificativă a prețului pieței afectează contrafactualul.
Un beneficiu poate trece verificările documentare și păstra incertitudine de atribuire. Factura dovedește prețul facturat, iar evidența plății susține data numerarului. Niciuna nu stabilește prețul care ar fi existat fără achiziție. Registrul distinge astfel observația de numerar reconciliată de beneficiul incremental estimat. Pentru o afirmație semnificativă, evaluatorul vede rezultatul conform referinței convenite anterior și unei referințe alternative declarate. Orice diferență este prezentată ca sensibilitate a modelului, cu ipotezele atașate.
| Grup de câmpuri | Conținut minim | Dovezi de acceptare |
|---|---|---|
| Identitate și perimetru | ID beneficiu, responsabil, perimetru, monedă și interval de observare | Protocol de măsurare aprobat și hartă a identificatorilor |
| Justificare inițială și previziune | Bază aprobată, plan inițial și previziune curentă datată | Justificarea achiziției păstrată și istoricul versiunilor |
| Realizare operațională | Acțiune, dependență, dată de implementare și stare | Contract, comandă, înregistrare de sistem sau operațională |
| Numerar extern | Încasare brută sau plată evitată, data numerarului și referința registrului | Dovezi ale facturării/plății reconciliate cu evidențele financiare |
| Costuri și suprapuneri | Cheltuieli de integrare, plăți de capital, variații ale capitalului de lucru și beneficii legate | Reconcilierea costurilor și analiza alocării duplicate |
| Atribuire | Metodă contrafactuală, sensibilitate, evaluator și ipoteze nerezolvate | Referință documentată și evidență semnată a examinării critice |
| Închidere | Continuare, revizuire, eșec, cedare sau finalizare; motiv și dată finală | Decizia sponsorului și registrul istoric păstrat |
Schemă propusă de registru. Nu conține date reale despre clienți Matchpoint, achiziții sau beneficii realizate.
Totalul afișat consiliului este reproductibil din aceste rânduri. Agregarea propusă include fiecare beneficiu o dată, aplică datele de numerar și convenția de actualizare specificate și deduce costurile asociate o dată. Înregistrează tratamentul afirmațiilor contestate și afișează reconcilierea numerarului nealocat. Beneficiile comune unităților primesc un identificator părinte și o alocare ale cărei părți însumează totalul părinte. Economiile de cheltuieli generale corporative necesită și o modificare înregistrată a costului extern sau o definiție transparentă a utilizării resurselor.
Starea închiderii se păstrează când o inițiativă dezamăgește. Un flux oprit înaintea beneficiului planificat își păstrează costurile efective și orice rezultate parțiale în cohortă. O activitate cedată păstrează observațiile disponibile până la limita definită a ieșirii, împreună cu observațiile ulterioare lipsă. Echipa documentează cum intră cazurile în fiecare medie, clasament sau total de numerar raportat. Registrul operațional oferă evidențele din care s-ar putea proiecta un studiu empiric ulterior; nu stabilește că studiul a fost deja efectuat.
33 Citiți o reconciliere ipotetică a achizițiilor de la plăți la numerarul atribuit
Un flux ipotetic de achiziții ilustrează reconcilierea propusă pentru consiliu. Fiecare sumă din exemplu este o ipoteză aleasă de autor în USD milioane pentru aceeași perioadă anuală și o cantitate fixă de cumpărare. Plățile de bază către furnizori sunt 36,0, iar cele efective 30,0, rezultând o diferență înregistrată de 6,0. Comparatorul convenit al prețului pieței explică 2,0 din diferență. Contribuția brută estimată a integrării este astfel 4,0 conform comparatorului. Confirmarea documentară a diferenței de plată și credibilitatea comparatorului rămân întrebări separate de dovezi.
Programul plătește și 1,2 costuri operaționale de tranziție și 0,8 investiții de capital pentru integrare în perioadă. Reducerea soldului stocurilor eliberează 0,5 numerar, presupus în exemplu ca integral încasat în același interval. Registrul înregistrează o îmbunătățire netă observată de 4,5: diferența plăților de 6,0 minus 1,2 plăți operaționale și 0,8 plăți de capital, plus 0,5 capital de lucru eliberat. Calculul exclude prin construcție impozitele, finanțarea și cursul valutar. Compararea cu evidențele bancare și ale registrului urmează aceste delimitări.
Contribuția estimată a integrării după ajustarea prețului pieței este 2,5 în aceeași perioadă. Pachetul propus afișează astfel 4,5 drept comparație netă de numerar reconciliată și 2,5 drept sumă incrementală estimată conform contrafactualului selectat. Afișează și estimarea brută de integrare de 4,0, plățile de tranziție de 1,2, plata de capital de 0,8 și eliberarea de sold de 0,5. Fiecare are un loc definit în reconciliere. Seria de numerar deja netă de aceste costuri nu primește o deducere suplimentară pentru aceleași plăți.
Presupunem că în conturi există și o cheltuială de amortizare a unei imobilizări necorporale achiziționate de 0,3. Acea cheltuială fără numerar aparține reconcilierii dintre contabilitate și numerar. Nu creează o plată suplimentară în exemplu. Plata de capital pentru integrare de 0,8 rămâne o utilizare efectivă de numerar chiar dacă cheltuiala contabilă este recunoscută într-o perioadă mai lungă. Evaluatorul urmărește ambele în situațiile proprii, astfel încât o readăugare contabilă să nu fie confundată cu un beneficiu de numerar și plata capitalizată să rămână în perimetrul costului.
Un comparator alternativ declarat ar putea atribui pieței 4,0 din diferența plăților furnizorilor. Menținerea celorlalte ipoteze constante reduce astfel numerarul incremental estimat de la 2,5 la 0,5. Intervalul rezultat de la 0,5 la 2,5 este o sensibilitate între două traiectorii de comparație alese explicit. Nu conține o afirmație de probabilitate. Consiliul poate întreba ce dovezi de preț ar restrânge dezacordul, numi responsabilul și decide dacă obținerea lor ar putea modifica acțiunea propusă.
Eliberarea de stoc de 0,5 este o variație unică a soldului în exemplu. Previziunea unui beneficiu recurent de achiziții necesită propriile ipoteze de cantitate, preț, calitate a serviciului și investiție. Suma de 2,5 a perioadei ipotetice necesită și o convenție temporală înaintea comparării cu ținta de valoare actualizată. Pentru o plată presupusă la sfârșitul anului doi și o rată anuală de actualizare de zece la sută, valoarea la finalizare este aproximativ 2,066. Suma anuală, suma actualizată și previziunea viitorului ritm anual rămân etichetate separat.
34 Utilizați reconcilierea asistată de AI cu intrări trasabile și aprobare umană
Extragerea și reconcilierea asistate de AI sunt opțiuni propuse de implementare a registrului. Sarcinile candidate includ potrivirea aliasurilor furnizorilor, clasificarea descrierilor facturilor, extragerea datelor contractelor și semnalarea unei înregistrări a cărei dată afirmată a numerarului contrazice registrul. Fiecare sarcină necesită o intrare explicită, o definiție a rezultatului și un criteriu de evaluare. Lucrarea nu a măsurat un câștig de productivitate, acuratețea reconcilierii sau un beneficiu realizat din implementarea AI. O afirmație de cost sau calitate ar necesita evaluare proiectată și înregistrată separat.
Un flux controlat începe cu evidențe sursă autorizate și un set de testare pe care echipa îl poate folosi legal. Sistemul propus păstrează identificatorii documentelor, câmpurile extrase, marcajele temporale și versiunea regulii sau modelului de extragere. Menține o legătură de la fiecare câmp acceptat la locația sursă. Evaluatorul poate inspecta clauza contractuală, linia facturii sau rândul registrului care susține valoarea. Dacă sistemul nu găsește dovezi adecvate, returnează câmpul ca nerezolvat pentru evaluare umană.
Aritmetica se efectuează într-un strat determinist de calcul după acceptarea câmpurilor sursă. Conversia valutară, actualizarea, legăturile dintre registre și verificările duplicatelor folosesc reguli versionate. Modelul care extrage o descriere nu are autoritatea să inventeze o sumă de numerar lipsă sau să aprobe atribuirea. Departamentul financiar aprobă intrarea numerică reconciliată, iar evaluatorul desemnat examinează critic interpretarea incrementală. Corectarea ulterioară a sursei declanșează recalculare versionată, cu diferența față de rezultatul acceptat anterior păstrată.
Evaluarea pilot poate măsura acuratețea la nivel de câmp, potrivirile false, evidențele omise, timpul evaluatorului și costul rezolvării excepțiilor pe un set rezervat. Pragul de semnificație și toleranța la eroare se convin înaintea testării. Pilotul include și cazuri dificile: denumiri duplicate de furnizori, plăți reversate, facturi în mai multe monede și amendamente care înlocuiesc un contract. Rezultatele se raportează cu structura setului și domeniul exclus din pilot. Decizia de implementare urmează rezultatele observate și controalele organizației.
AI Risk Management Framework al NIST este o referință voluntară de gestionare a riscurilor, iar NIST publică și un profil pentru AI generativă [14]. Procesul propus utilizează acest context general, păstrând explicite controalele specifice tranzacției și deciziile de acceptare. Nu afirmă certificare NIST sau un contrafactual validat generat de AI. Materialele confidențiale ale tranzacției rămân în mediul autorizat de date al organizației și în politicile sale de acces.
35 Păstrați justificarea inițială când interpretați valoarea ulterioară și rezultatele contractuale
Justificarea inițială a achiziției și previziunea operațională ulterioară servesc decizii distincte în cadrul propus. Prima arată de ce cumpărătorul a aprobat tranzacția folosind informațiile disponibile atunci. A doua arată așteptările și planurile actuale ale conducerii. Noua previziune poate include piața schimbată, un plan revizuit de integrare sau o cedare. Justificarea inițială rămâne păstrată pentru ca evaluatorii ulteriori să poată evalua decizia achiziției fără rescrierea bazei istorice.
Consiliul poate avea nevoie să evalueze împreună trei întrebări: performanța activității achiziționate, partea care poate fi atribuită rezonabil integrării și acțiunea justificată acum. Dovezile diferă pentru fiecare. Rezultatele contabile raportate și numerarul reconciliat susțin prima întrebare în definițiile lor. Contrafactualul și analiza sensibilității tratează a doua. A treia depinde și de costuri viitoare, riscuri, opțiuni, drepturi de decizie și obligații contractuale. Lucrarea propune prezentarea întrebărilor în secțiuni separate ale pachetului consiliului.
Un calcul legat de contract folosește indicatorul, perioada, regulile ajustării și procedura litigiilor din documentele aplicabile. Estimarea valorii integrării poate fi prezentată ca situație analitică separată când este utilă. Nu poate modifica singură condițiile earn-out convenite sau stabili un alt drept juridic. Analiza specializată este deosebit de importantă când ajustarea propusă afectează atât plata contractuală, cât și beneficiul estimat al integrării. Registrul propus păstrează calculul conform fiecărei definiții și reconciliază diferența.
Separarea limitează și utilizarea rezultatului unui interval târziu. Un interval favorabil de numerar în anul doi poate coexista cu costuri substanțiale în primul an. Perimetrul revizuit poate face activitățile continue să pară mai puternice în timp ce cedează un flux dezamăgitor. Pachetul propus păstrează astfel reconcilierea completă a numerarului de la tranzacție până în prezent alături de intervalul analitic ales și menține inițiativele închise. Rezultă o evidență explicită a măsurării, incertitudinii rămase și deciziilor pe care le pot susține dovezile disponibile.
Referințe
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
