
1 Построить анализ вокруг определённого решения о денежных потоках интеграции
После первого полного года владения приобретённым бизнесом совету директоров может потребоваться оценить исполнение, пересмотреть план интеграции или рассмотреть дальнейшие расходы. Отчётная прибыль, денежные потоки, реестр синергий и рыночная доходность описывают разные стороны объединённого бизнеса. Их полезность зависит от конкретного решения, границ измерения и доступной информации. Анализ становится более понятным, если эти определения согласованы до сравнения представленных результатов.
В статье определяется оцениваемая величина реализованного денежного результата интеграции относительно явно заданного контрфактического сценария без интеграции. Рассматриваются бухгалтерские различия и различия сравнительных баз, влияющие на альтернативные показатели, на основе построенной модели, в которой эффекты интеграции задаёт автор. Выбранные научные исследования дают контекст для оценки результатов по денежным потокам и подбора аналогов [9, 10]. Вклад статьи состоит в опирающейся на источники схеме измерения с воспроизводимыми условными испытаниями и предлагаемыми операционными шаблонами.
Эмпирическое исследование, сформулированное в исследовательском вопросе, требует записей по приобретениям и согласия контрагентов, которые не были доступны. Из построенного эксперимента не выводятся когорты реальных сделок, результаты клиентов, оценка рыночного спроса или региональное преимущество в результативности. Операционные разделы описывают записи и процесс одобрения, которыми мог бы воспользоваться участвующий покупатель в последующем исследовании. Решения об условных доплатах, премиях или финансовых документах остаются подчинены их фактическим условиям и соответствующим профессиональным рекомендациям.
2 Определить оцениваемую денежную величину, валютный периметр и окно наблюдения
Для сделки i определённая оцениваемая величина V_i представляет собой дополнительные денежные потоки интеграции за вычетом заданных денежных затрат на внедрение, дисконтированные к дате закрытия за годы относительно события от a до b. C_it обозначает операционные денежные потоки до отдельно учтённых денежных затрат на интеграцию K_it, а C0_it обозначает их контрфактический аналог без интеграции при том же определении денежных потоков. Обе величины измеряются для одного периметра бизнеса, периода и валюты. Эта научная модель сокращённой формы исключает налоги, капитальные вложения, потоки финансирования и изменения периметра отчётности. Поэтому её прокси-показатель операционных денежных потоков имеет более узкий охват, чем оценка свободного денежного потока предприятия.
В уравнениях 1a и 1b t обозначает год после закрытия относительно события, a и b задают окно наблюдения, а d является заявленной годовой ставкой дисконтирования. Delta_it равняется C_it минус C0_it. Отдельный вычет K_it применяется потому, что C_it определён до этих затрат на интеграцию. Если операционный ряд денежных потоков уже включает такие платежи, сверка должна исключить повторный вычет. Начальный масштаб A0_i сохраняется неизменным, когда эксперимент выражает эти денежные суммы как доли базы активов до сделки.
Для реального приобретения контрфактический сценарий ненаблюдаем, а в построенном эксперименте он задан явно. Окно второго и третьего годов и окно с первого по третий год определяют разные результаты. Сравнение их ранжирования показывает, как построенный результат и процесс измерения ведут себя в разных окнах. Оно не даёт общего указания исключать затраты или результаты первого года. Полный реестр с даты сделки остаётся видимым вместе с любым анализом более позднего окна.
3 Задать денежный периметр до признания выгоды реализованной
Следующая операционная схема предлагается команде сделки, которая может получить собственные записи и необходимые одобрения. Её первый результат работы представляет собой регламент измерения. В нём указываются приобретённый периметр, анализируемые действия по интеграции, валюта, дата закрытия, дата оценки и определение денежного потока. Фиксируется, охватывает ли анализ только приобретённый бизнес, объединённый бизнес или названные направления работ в обоих. Выгода, переданная между двумя организациями внутри этого периметра, даёт нулевой вклад в совокупный результат, если одновременно не меняется внешнее поступление или предотвращённый внешний платёж.
Приобретение может создавать полезную стоимость для клиента, сотрудника или акционера до получения покупателем денежных средств. Реестр реализованных денежных потоков намеренно измеряет более узкий результат. Он фиксирует внешние поступления и платежи в выбранных границах за указанное окно. Команда ведёт отдельные графы для будущей экономии по договорам, годового темпа эффекта, признанного бухгалтерского дохода, фактических денежных потоков и оценённых дополнительных денежных потоков относительно контрфактического сценария. Эти графы описывают разные объекты измерения. Одобрение закупочного договора создаёт обязательство; последующие счёт и платёж устанавливают сумму и срок, входящие в денежный расчёт.
Последовательная сверка денежных потоков начинается с отчётного операционного результата за тот же периметр и период. Финансовый ответственный выделяет неденежные бухгалтерские корректировки, изменения операционного оборотного капитала, денежные платежи по интеграции, капитальные затраты на поддержание и интеграцию, а также налоги, если они входят в согласованное определение. Направление каждой корректировки указывается явно. Платёж по интеграции, уже включённый в исходную денежную величину, повторно не вычитается. Капитализированный актив интеграции может требовать денежного платежа, даже если расход по нему признаётся в последующие периоды. Реестр, отражающий только расход, упускает эту разницу во времени.
Потоки финансирования сверяются отдельно. Привлечение долга для приобретения меняет денежные средства на банковских счетах и структуру капитала; оно не создаёт операционной выгоды интеграции. Поступления от рефинансирования и погашение основной суммы долга относятся к финансовой расшифровке. Экономию процентов можно анализировать в отдельном направлении по структуре капитала со своим контрфактическим сценарием, затратами и налоговыми предпосылками. Сочетание операционного показателя без учёта долгового финансирования с денежными потоками акционеров после финансирования требует явной сверки. Те же границы применяются к поступлениям от продажи, денежным средствам, приобретённым при закрытии, цене приобретения и дивидендам между консолидируемыми организациями.
Совет директоров получает регламент с каждой системой показателей и перечень изменений с предыдущей версии. Если обслуживание клиентов переносится на общую платформу, финансовая функция ведёт соответствие прежних идентификаторов клиентов и центров затрат новым. При неполном соответствии связанная выгода остаётся нераспределённой в анализе дополнительных денежных потоков. Отдельное представление нераспределённой суммы позволяет проверить сверку. Наличие такой суммы является ограничением данных, которое нужно разрешить через записи и решения об ответственности.
| Запись | Учёт в предлагаемом регламенте измерения | Необходимая сверка |
|---|---|---|
| Оплаченный счёт по интеграции | Вычесть один раз в заявленном денежном окне | Счёт, платёж, проводка в регистре и ID направления работ |
| Новое привлечение долга | Финансовая расшифровка; не входит в операционную выгоду интеграции | Изменение долга соотнесено с движением по банковским счетам |
| Перевод между объединёнными организациями | Нулевая совокупная внешняя выгода | Обе стороны исключены внутри заявленного периметра |
| Приобретённые денежные средства и возмещение за приобретение | Сверка стоимости сделки; отдельно от операционного исполнения | Движение средств при закрытии и баланс на дату закрытия |
| Капитализированные инвестиции в интеграцию | Отток при оплате; сверка расхода отдельно | Реестр капитальных активов, платёж поставщику и сверка амортизации |
| Будущая экономия по договору | Графа прогноза до изменения соответствующего внешнего платежа | Условия договора, исходный уровень и оплаченный счёт |
Предлагаемый операционный шаблон. Это варианты организации измерения; договорная, налоговая и отчётная классификация требует анализа конкретной сделки.
4 Выделить корректировки учёта приобретений в отдельной сверке
Метод приобретения в AASB 3, как правило, использует справедливую стоимость идентифицируемых активов и обязательств на дату приобретения с установленными исключениями. Он требует признавать связанные с приобретением затраты расходами, кроме затрат на выпуск долговых и долевых инструментов, учитываемых по другим стандартам. Последующий учёт условного возмещения зависит от его классификации и характера изменения [1]. Эти требования создают бухгалтерские записи, для которых нужна отдельная сверка при анализе денежных потоков интеграции. Расчёт гудвилла также включает неконтролирующие доли и ранее принадлежавшие доли, когда это применимо [1]. Упрощённый пример полного приобретения в один этап должен прямо обозначать такой охват.
Предлагаемая сверка для каждой существенной статьи указывает первоначальное признание, последующий расход или переоценку, дату внешнего денежного потока и соответствующего контрагента. Амортизация приобретённого нематериального актива и оплата внедрения системы имеют разные сроки. Обязательство по условной доплате может переоцениваться до расчёта. Финансовая функция отражает каждую статью по применимой системе учёта, а реестр измерения отделяет её бухгалтерский эффект от оценки дополнительных операционных денежных потоков.
В Таблице 2 обобщены выбранные бухгалтерские каналы модели. Их размеры и длительность являются сконструированными предпосылками. Другие существенные статьи, включая налоги, валютные разницы, аренду и неконтролирующие доли, требуют отдельного учёта, если они включены в операционный регламент. График расходов модели представляет собой эксперимент сокращённой формы с прямо заявленными ограниченными границами бухгалтерского учёта.
| Статья | Учёт по стандартам в пределах указанного охвата | Возможное влияние на прибыль | Условность авторского эксперимента |
|---|---|---|---|
| Затраты, связанные с приобретением [1] | Расход по мере возникновения и получения услуг; затраты на выпуск долга и долевых инструментов учитываются по применимым к ним стандартам | Расход уменьшает прибыль при признании | Затраты на приобретение в примере отнесены к закрытию; исключены из интеграционной целевой величины за годы с 1 по 3 |
| Повышение стоимости идентифицированных активов до справедливой [1] | Для признания и оценки на дату приобретения установлены исключения; соответствующие активы с ограниченным сроком службы и амортизируемые активы создают последующие расходы | Соответствующая амортизация уменьшает прибыль | Повышение стоимости нематериальных активов с ограниченным сроком службы и основных средств (PPE); сроки восемь и десять лет |
| Приобретённые запасы [1, 9] | Оценка на дату приобретения влияет на себестоимость продаж по мере реализации запасов | Положительная дооценка увеличивает себестоимость при продаже | Вся положительная дооценка признаётся расходом в первом году |
| Приобретённые активы и обязательства по договорам [1, 8] | Общий принцип IFRS 3 имеет ограниченные по охвату исключения; приобретённые договоры в сфере американского Topic 606 следуют его установленному исключению для признания и оценки | Влияние на выручку после объединения определяется применимой системой учёта и обязанностями к исполнению | Иллюстративное положительное уменьшение отложенной выручки полностью отнесено к первому году |
| Условное возмещение [1] | Разделять оценку на дату приобретения, классификацию как капитал, последующие события по недолевым статьям и отдельную оплату услуг; капитал не переоценивается, применимые изменения недолевых статей следуют правилам последующей оценки | Переоценка обязательства вверх уменьшает прибыль; восстановления и условия оценки и выплат влияют на знак | Изменения ожидаемой выплаты по обязательству на основе заданного автором сигнала накопленной доходности; денежный расчёт и оплата последующих услуг не моделируются |
| Предварительные суммы на дату приобретения [1] | Новая информация о фактах на дату приобретения по незавершённым статьям; период заканчивается при получении информации или утрате возможности её получить, но не позднее одного года | Соответствующие требованиям ретроспективные корректировки меняют суммы на дату приобретения и сравнительные данные | Процесс пересмотра предварительной оценки не моделируется; другие последующие бухгалтерские изменения остаются возможными |
| Гудвилл [1, 2] | Полная остаточная величина в применимых границах; без амортизации; обязательные ежегодные тесты и тесты при наличии признаков обесценения; обесценение гудвилла не восстанавливается | Признанное обесценение уменьшает прибыль | Отдельный синтетический индикатор состояния с заданными автором вероятностями 12 %/4 %, зависящими от латентной стоимости; он не моделирует и не разрешает произвольную отсрочку обязательного тестирования |
Составлено по бухгалтерским текстам, указанным в первом столбце. Направление описывает влияние на отчётную прибыль относительно денежного потока приобретённого бизнеса. Сроки каждой статьи зависят от обстоятельств сделки. Сроки и требования стандартов отделены от сроков, знаков и величин модели. Все включённые расходы отнесены к заданному автором прокси-показателю операционной прибыли; реальная классификация строк прибыли следует применимым требованиям. Договорные платёжные обязательства не меняются.
Бухгалтерская сверка помогает интерпретировать фактически представленный показатель. Она также показывает, какие корректировки руководство решило исключить из альтернативного показателя результатов. Рецензент может изучить одни и те же исходные записи при обоих определениях. Их разница становится прослеживаемой сверкой, классификацию и договорную значимость которой могут оценить соответствующие специалисты. Платежи, зависящие от услуг сотрудников после объединения, требуют отдельного анализа классификации. Включение переоценки в прокси-показатель операционной прибыли модели является аналитической условностью, которую нужно отдельно сопоставить с фактическим представлением отчётности организации.
5 Отслеживать предварительные суммы на дату приобретения и последующие изменения по отдельным статьям
В AASB 3 период оценки относится к предварительному учёту приобретения и новой информации о фактах, существовавших на дату приобретения. Он заканчивается, когда соответствующая информация получена или становится недоступной, максимум через один год после приобретения. Установленные ретроспективные корректировки также влияют на связанные сравнительные данные [1]. На одну дату анализа сделка может включать как окончательно учтённые, так и предварительные статьи.
Предлагаемый анализ ведёт журнал по каждой статье: предварительная сумма, изучаемый факт на дату приобретения, полученная информация, дата окончания периода оценки для этой статьи, итоговая корректировка и затронутые сравнительные периоды. Последующие оценки, ошибки и другие изменения отчётности сохраняют собственную классификацию по применимым требованиям. Сам по себе годовой юбилей приобретения не даёт универсального подтверждения того, что вся бухгалтерская база стала окончательной.
Для анализа результатов команда сохраняет первоначально представленный ряд и последовательно пересчитанный ряд со сверкой между ними. Наблюдение денежного потока сохраняет фактическую дату поступления или платежа. Пересчёт бухгалтерской отчётности может изменить представленное сравнение без создания нового денежного поступления. Поэтому аналитический обзор может изучать стабильное денежное окно, сохраняя бухгалтерскую историю, необходимую для интерпретации отчётной прибыли. Соответствующие наблюдения первого года остаются в реестре с даты сделки.
6 Интерпретировать обесценение гудвилла в рамках его отчётной единицы и сроков
Рассмотренный AASB 136 распределяет приобретённый гудвилл на генерирующие денежные средства единицы или группы, которые, как ожидается, получат выгоды, с верхней границей на уровне операционного сегмента до агрегирования. Он требует ежегодных тестов и тестов при наличии признаков обесценения. Убыток определяется установленным сравнением балансовой и возмещаемой стоимости; возмещаемая стоимость является большей из ценности использования и справедливой стоимости за вычетом затрат на выбытие. Признанное обесценение гудвилла впоследствии не восстанавливается [2].
Li и Sloan изучили переход в США от амортизации к учёту исключительно через обесценение. В их аннотации сообщается о завышенных остатках гудвилла и несвоевременном признании обесценения после изменения, а также о том, что инвесторы не полностью предвидят задержку [12]. Исследование касается стандартов США и было прочитано только на уровне аннотации, поэтому статья использует его для одного положения: режим учёта только через обесценение может приводить к списаниям, отстающим от ухудшения экономического положения. Проект IASB по объединениям бизнеса включает точечные изменения распределения гудвилла между единицами для уменьшения маскирования обесценения [3].
Модель включает индикатор обесценения со сконструированными вероятностями наблюдения при отрицательных и положительных результатах интеграции. Его низкая позиция в рейтинге следует из этих входных параметров. Реальное решение об обесценении может отражать более широкие операционные перспективы единицы, дисконтирование и границы отчётности. Эксперимент не даёт подтверждённой частоты выявления обесценения. Совет директоров может сохранять информацию об обесценении при анализе отчётности и одновременно изучать отдельно определённую оценку денежных потоков интеграции и её доказательную базу.
7 Следить за текущей консультацией по раскрытию результатов приобретений
Рассмотренный документ сотрудников IFRS Foundation за ноябрь 2026 года для Capital Markets Advisory Committee сравнивает подходы к последующей информации о результатах приобретений на основе управленческих данных и установленных метрик. Он обсуждает уровень отчётности, последствия распределения цены приобретения и сопоставимую информацию о тенденциях и предполагает дальнейшие рекомендации в первом квартале 2027 года [15]. В нём прямо указано, что он не представляет мнения или решения IASB. Более ранние сентябрьские документы сотрудников дают исторический контекст обсуждения [3, 4].
Эта текущая консультация непосредственно пересекается с рассматриваемой здесь проблемой сопоставимости. Она свидетельствует об активном обсуждении регулирования в рассмотренных материалах; окончательного нового требования к раскрытию она не устанавливает. В статье отдельно обозначены обязательные требования, предложения и собственные рекомендации по измерению. Страница проекта остаётся источником для проверки последующих официальных изменений [5]. Действующие требования AASB 3 включают определённое последующее раскрытие, информацию о корректировках и соответствующие условия и исключения для организаций [1]. Рассматриваемый аналитический пробел касается атрибуции стоимости интеграции.
Предлагаемая операционная реакция состоит в сохранении сверенного ряда на наиболее детальном практически достижимом постоянном периметре бизнеса с документированными изменениями показателя и границ. Подготовка таких записей помогает внутреннему анализу и рассмотрению будущих требований к отчётности. Она не даёт уверенности, что конкретный будущий стандарт потребует такого же охвата или что одних этих записей будет достаточно для его выполнения.
8 Оценивать публичные показатели результатов и различия систем учёта в пределах их охвата
Определение показателей результатов, установленных руководством, в AASB 18 относится к отвечающим критериям промежуточным итогам доходов и расходов, используемым в публичных сообщениях для передачи взгляда руководства на финансовые результаты организации в целом. Указанные в стандарте промежуточные итоги исключены. Показатели денежных потоков и ликвидности, коэффициенты и нефинансовые показатели находятся вне этого определения, хотя отвечающий критериям компонент доходов и расходов в составе коэффициента может оставаться MPM [6]. Внутренний реестр исключительно для совета директоров при таких обстоятельствах не отвечает критерию публичного использования.
Когда промежуточный итог соответствует применимому определению показателя результатов, установленного руководством, AASB 18 предусматривает раскрытие, включая сверку и соответствующие эффекты налогов и неконтролирующих долей [6]. Заявленная дата вступления IFRS 18 в силу относится к годовым периодам, начинающимся 1 января 2027 года или позднее, с разрешённым досрочным применением [7]. Применение конкретной организацией и классификация требуют подтверждения. Предлагаемый денежный реестр сохраняет сверку для каждого альтернативного показателя, используемого при анализе.
FASB Accounting Standards Update 2021-08 сообщает о поправках, требующих учитывать приобретённые активы и обязательства по договорам в сфере Topic 606 так, как если бы договоры были заключены самим приобретателем, с определёнными упрощениями. Общая дата применения для финансовых лет организаций американской категории «public entities» наступает после 15 декабря 2022 года; документ включает положения для других организаций и досрочного применения [8]. Сама действующая Codification не изучалась. Это сравнение систем учёта с ограниченным охватом. Однолетний эффект выручки в научном эксперименте является заданным автором предположением о сроках.
9 Соотнести анализ с выбранной литературой по измерению результатов
Healy, Palepu и Ruback изучили 50 крупнейших слияний между американскими промышленными компаниями, чьи акции торговались публично, завершённых с 1979 по 1983 год. Они измеряли операционный денежный поток до налогообложения, определённый как продажи за вычетом себестоимости проданных товаров и коммерческих и административных расходов с добавлением амортизации и расходов по гудвиллу, делённый на рыночную стоимость активов, поскольку этот показатель не зависит от метода учёта и финансирования слияния [9]. Они исключили переоценку при объявлении из базы активов, поскольку иначе капитализированное рынком улучшение оставило бы измеренную доходность неизменной. Прочитана версия рабочего документа NBER 1990 года; статья была опубликована в 1992 году, и её цифры могут отличаться.
Скорректированное по отрасли сравнение в рабочем документе показывает важность базы сравнения: парное медианное улучшение составляет 2,2 процентного пункта. Авторы также обсуждают сравнение с поправкой на рынок [9]. В сохранённой версии рабочего документа исходные медианные показатели после слияния различаются между основным текстом и таблицей, поэтому эта спорная итоговая цифра в настоящей статье опущена. Выбранная историческая выборка США и её прокси-показатель операционных денежных потоков ограничивают перенос выводов на непубличные приобретения, другие системы отчётности и современные программы интеграции.
Barber и Lyon изучают спецификацию и мощность тестов бухгалтерских операционных результатов и последствия необычных результатов до события [10]. Их анализ обосновывает выбор изучать сопоставление по результатам и чувствительность к сравнительной базе. Выбранное исследование долгосрочной доходности акций касается другой проблемы измерения [11]. Эти работы служат предшествующими исследованиями для используемых здесь категорий. Они не устанавливают универсальный рейтинг отдельных сделок, минимальный размер выборки приобретений или эмпирические свойства этой построенной модели.
10 Указать, что учитывает каждый рассматриваемый показатель
Эксперимент сравнивает выбранные определения прокси-показателей вместе с эталонами с поправкой по полной информации и случайным порядком. Изменение отчётной операционной прибыли, его отношение к возмещению, сконструированный показатель скорректированной EBITDA и валовой реестр синергий применяют разные бухгалтерские или управленческие корректировки. Три денежных прокси-показателя используют неизменный уровень до сделки, отраслевой ориентир или пять контролей, сопоставленных по результатам. Сконструированные прокси доходности акций и индикатор обесценения завершают сравнение. Это определённые аналитические категории; их численные реализации являются предпосылками модели.
Таблица 3 фиксирует выбранные определения аналитических прокси-показателей и их подверженность факторам. Каждый использует сконструированный процесс формирования данных. Управленческий реестр отражает валовые действия с шумом и заданную долю благоприятных денежных изменений. Индикатор обесценения имеет предполагаемые вероятности выявления. Связанные с рынком оценки являются синтетическими прокси, а не оценённой моделью ценообразования активов или наблюдаемой доходностью акционеров. Реализация и её обозначения явно раскрывают эти предпосылки.
| Показатель | Основа расчёта | Основная подверженность |
|---|---|---|
| Изменение отчётной операционной прибыли | Прибыль после закрытия минус прибыль до закрытия | Бухгалтерские статьи, расход по условной доплате, рынок |
| Отчётная доходность на уплаченную цену | Это изменение, делённое на возмещение | Уплаченная цена, бухгалтерские статьи, рынок |
| Изменение EBITDA с корректировками руководства | Денежная прибыль плюс обратные корректировки расходов и зачёт эффекта из портфеля инициатив | Оптимизм руководства, размер плана |
| Реестр синергий | Выполненные действия как доля плана | Ошибка записи, неучтённые затраты, атрибуция |
| Изменение денежных потоков без поправок | Операционные денежные потоки после затрат на интеграцию минус уровень до сделки | Рынок, возврат к среднему |
| Изменение денежных потоков с поправкой на отраслевой индекс | Предыдущий денежный прокси-показатель минус известное модели отраслевое и календарное изменение | Возврат к среднему, выбор сравнительной базы |
| Изменение денежных потоков с сопоставленными контролями | Предыдущий показатель минус изменение пяти сопоставленных компаний | Качество сопоставления, шум контролей |
| Синтетические рыночные прокси, исходные и скорректированные | Сконструированные оценки с рыночными и денежными компонентами | Ожидания, шум, рынок |
| Индикатор обесценения гудвилла | Сконструированный индикатор с заявленными вероятностями выявления | Предполагаемый процесс наблюдения; нет частоты выявления, откалиброванной по стандартам |
Прокси-показатели модели, определённые автором. Определения описывают расчёты этого эксперимента и не подразумевают универсальную практику компаний, соответствие бухгалтерским требованиям или наблюдаемые результаты.
Категории обоснованы приведёнными выше источниками: бухгалтерские статьи стандартами [1, 2], управленческие показатели правилами о показателях результатов [6], выбор сравнительных баз эмпирическими исследованиями [9, 10]. Источники не ранжируют их. Рейтинг в эксперименте зависит от заданных автором входных параметров, которые следующий раздел раскрывает полностью, чтобы читатель мог их заменить.
11 Построить прозрачный эксперимент приобретений с явно названными исключениями
Эксперимент 500 раз моделирует когорту из 60 приобретений. Каждая сделка имеет доходность денежного потока на базу активов до сделки, отрасль, год закрытия и исходный уровень, который может быть необычно высоким. Денежные потоки следуют устойчивому аномальному компоненту, рыночному компоненту, общему для календарного года и отрасли, и шуму. Интеграция добавляет истинный денежный поток синергий, нарастающий за три года, и требует денежных затрат для его получения. Статьи учёта приобретения, управленческий реестр, доходность акций и индикатор обесценения генерируются из тех же факторов. Реестр входных параметров в Таблице 4 перечисляет все заданные автором значения.
| Предпосылка | Определение и единица | Значение | Статус |
|---|---|---|---|
| Нормализованный масштаб годового денежного потока | Годовой денежный поток, делённый на фиксированную базу активов до сделки; отличается от наблюдаемого исходного уровня с шумом | 0.12 | Задано автором |
| Годовая устойчивость аномальных результатов | Безразмерный авторегрессионный коэффициент | 0.6 | Задано автором |
| Стандартное отклонение инновации аномальных результатов | Годовая доходность денежного потока как доля базы активов до сделки | 0.006 | Задано автором |
| Стандартное отклонение временного шума измерения | Годовая доходность денежного потока как доля базы активов до сделки | 0.006 | Задано автором |
| Стандартное отклонение общего календарного шока | Годовая доходность денежного потока как доля базы активов до сделки | 0.01 | Задано автором |
| Стандартное отклонение отраслевого календарного шока | Годовая доходность денежного потока как доля базы активов до сделки | 0.015 | Задано автором |
| Стандартное отклонение нагрузки рыночной подверженности | Безразмерная нагрузка вокруг единицы | 0.25 | Задано автором |
| Компонент среднего начальных аномальных результатов | Доходность денежного потока как доля в нулевом году относительно события до инновации этого года | 0.006 | Задано автором |
| Компонент стандартного отклонения начальных аномальных результатов | Доля доходности денежного потока от начальной случайной реализации в нулевом году относительно события; общая вариация также включает его инновацию | 0.012 | Задано автором |
| Средняя доля синергии при выходе на полный темп | Денежный поток синергии, делённый на нормализованный масштаб годового денежного потока | 0.1 | Задано автором |
| Стандартное отклонение доли синергии при выходе на полный темп | Доля нормализованного масштаба годового денежного потока; отрицательные случайные реализации остаются возможными | 0.09 | Задано автором |
| Средняя доля годового плана синергий | Плановый денежный поток, делённый на нормализованный масштаб годового денежного потока | 0.1 | Задано автором |
| Логарифмическое стандартное отклонение плана синергий | Стандартное отклонение в шкале натурального логарифма; уровень плана имеет логнормальное распределение | 0.35 | Задано автором |
| Свободный член полных затрат на интеграцию | Годы нормализованного масштаба годового денежного потока | 0.12 | Задано автором |
| Коэффициент затрат на интеграцию при доле синергии | Годы нормализованного годового денежного потока на единицу доли синергии | 0.6 | Задано автором |
| Стандартное отклонение шума затрат на интеграцию | Годы нормализованного масштаба годового денежного потока до применения указанной нижней границы | 0.05 | Задано автором |
| Нижняя доля базы цены приобретения до премии | База цены, делённая на активы до сделки; уплаченная цена затем включает премию | 0.15 | Задано автором |
| Верхняя доля базы цены приобретения до премии | База цены, делённая на активы до сделки; уплаченная цена затем включает премию | 0.45 | Задано автором |
| Параметр положения нормального распределения премии | Доля базы цены до премии и до применения указанной нижней границы | 0.3 | Задано автором |
| Стандартное отклонение нормального распределения премии | Доля базы цены до премии и до применения указанной нижней границы | 0.1 | Задано автором |
| Нижняя доля идентифицированных нематериальных активов | Признанная сумма нематериальных активов с ограниченным сроком службы, делённая на уплаченную цену | 0.2 | Задано автором |
| Верхняя доля идентифицированных нематериальных активов | Признанная сумма нематериальных активов с ограниченным сроком службы, делённая на уплаченную цену | 0.4 | Задано автором |
| Срок службы идентифицированных нематериальных активов | Годы; условность линейной амортизации | 8 | Задано автором |
| Нижняя доля дооценки недвижимости и оборудования | Положительная дооценка, делённая на уплаченную цену | 0.02 | Задано автором |
| Верхняя доля дооценки недвижимости и оборудования | Положительная дооценка, делённая на уплаченную цену | 0.06 | Задано автором |
| Срок амортизации дооценки недвижимости и оборудования | Годы; условность линейной амортизации основных средств | 10 | Задано автором |
| Нижняя доля дооценки запасов | Положительная дооценка приобретённых запасов, делённая на уплаченную цену | 0.01 | Задано автором |
| Верхняя доля дооценки запасов | Положительная дооценка приобретённых запасов, делённая на уплаченную цену | 0.03 | Задано автором |
| Нижняя доля расхода по договорным обязательствам | Заданное автором уменьшение отложенной выручки, делённое на уплаченную цену | 0.005 | Задано автором |
| Верхняя доля расхода по договорным обязательствам | Заданное автором уменьшение отложенной выручки, делённое на уплаченную цену | 0.02 | Задано автором |
| Доля расходов на приобретение в примере | Расход, делённый на уплаченную цену; пример только на дату закрытия, исключённый из последующей целевой величины интеграции | 0.02 | Задано автором |
| Максимальная доля условной выплаты | Максимальная выплата по модельному обязательству, делённая на уплаченную цену | 0.1 | Задано автором |
| Масштаб оценочного сигнала для условной выплаты | Накопленная доходность денежного потока как доля активов при преобразовании через стандартную нормальную вероятность | 0.03 | Задано автором |
| Вес зачёта разницы между планом и фактом с учётом знака | Безразмерная доля разницы между планом и фактической синергией; разница может иметь любой знак | 0.5 | Задано автором |
| Вес атрибуции положительного изменения денежных потоков | Безразмерная доля положительного наблюдаемого изменения денежного потока, зачтённая реестром | 0.3 | Задано автором |
| Стандартное отклонение шума регистрации в реестре | Годовая доходность денежного потока как доля активов до сделки до усечения до неотрицательных значений | 0.008 | Задано автором |
| Нижняя доля зарегистрированной синергии | Безразмерная доля годовой синергии до шума и усечения до неотрицательных значений | 0.4 | Задано автором |
| Верхняя доля зарегистрированной синергии | Безразмерная доля годовой синергии до шума и усечения до неотрицательных значений | 0.8 | Задано автором |
| Нагрузка синтетического рыночного компонента | Единицы оценочного балла на единицу рыночного компонента доходности денежного потока; не измеренная доходность акционеров | 8.0 | Задано автором |
| Нагрузка синтетического интеграционного компонента | Единицы оценочного балла на единицу условной доходности интеграции вместе с шумом | 4.0 | Задано автором |
| Стандартное отклонение шума синтетического оценочного балла | Безразмерные единицы оценочного балла; без калибровки по наблюдаемому рынку | 0.2 | Задано автором |
| Вероятность индикатора при отрицательной латентной стоимости | Вероятность Бернулли при условии отрицательной дисконтированной доходности интеграции за полный период | 0.12 | Задано автором |
| Вероятность индикатора при неотрицательной латентной стоимости | Вероятность Бернулли при условии неотрицательной дисконтированной доходности интеграции за полный период | 0.04 | Задано автором |
| Годовая ставка дисконтирования | Доля за год от нулевого года относительно события; без терминальной стоимости | 0.1 | Задано автором |
| Годовое нарастание синергии | Доли синергии полного темпа в первом, втором и третьем годах | [0.25, 0.6, 1.0] | Задано автором |
| Годовое распределение затрат на интеграцию | Доли полных затрат на интеграцию, оплачиваемые в первом, втором и третьем годах | [0.6, 0.4, 0.0] | Задано автором |
| Сильные эффекты учёта приобретения: Нижняя доля идентифицированных нематериальных активов | Признанная сумма нематериальных активов с ограниченным сроком службы, делённая на уплаченную цену | 0.45 | Авторское изменение сценария |
| Сильные эффекты учёта приобретения: Верхняя доля идентифицированных нематериальных активов | Признанная сумма нематериальных активов с ограниченным сроком службы, делённая на уплаченную цену | 0.65 | Авторское изменение сценария |
| Сильные эффекты учёта приобретения: Параметр положения нормального распределения премии | Доля базы цены до премии и до применения указанной нижней границы | 0.5 | Авторское изменение сценария |
| Сильные эффекты учёта приобретения: Максимальная доля условной выплаты | Максимальная выплата по модельному обязательству, делённая на уплаченную цену | 0.2 | Авторское изменение сценария |
| Сильные эффекты учёта приобретения: Нижняя доля дооценки запасов | Положительная дооценка приобретённых запасов, делённая на уплаченную цену | 0.02 | Авторское изменение сценария |
| Сильные эффекты учёта приобретения: Верхняя доля дооценки запасов | Положительная дооценка приобретённых запасов, делённая на уплаченную цену | 0.06 | Авторское изменение сценария |
| Сильные эффекты учёта приобретения: Нижняя доля расхода по договорным обязательствам | Заданное автором уменьшение отложенной выручки, делённое на уплаченную цену | 0.01 | Авторское изменение сценария |
| Сильные эффекты учёта приобретения: Верхняя доля расхода по договорным обязательствам | Заданное автором уменьшение отложенной выручки, делённое на уплаченную цену | 0.04 | Авторское изменение сценария |
| Колебание рынка: Стандартное отклонение общего календарного шока | Годовая доходность денежного потока как доля базы активов до сделки | 0.03 | Авторское изменение сценария |
| Колебание рынка: Стандартное отклонение отраслевого календарного шока | Годовая доходность денежного потока как доля базы активов до сделки | 0.04 | Авторское изменение сценария |
| Оптимистичная отчётность: Вес зачёта разницы между планом и фактом с учётом знака | Безразмерная доля разницы между планом и фактической синергией; разница может иметь любой знак | 0.8 | Авторское изменение сценария |
| Оптимистичная отчётность: Вес атрибуции положительного изменения денежных потоков | Безразмерная доля положительного наблюдаемого изменения денежного потока, зачтённая реестром | 0.6 | Авторское изменение сценария |
| Высокие начальные результаты, ускоренный возврат к среднему: Компонент среднего начальных аномальных результатов | Доходность денежного потока как доля в нулевом году относительно события до инновации этого года | 0.02 | Авторское изменение сценария |
| Высокие начальные результаты, ускоренный возврат к среднему: Компонент стандартного отклонения начальных аномальных результатов | Доля доходности денежного потока от начальной случайной реализации в нулевом году относительно события; общая вариация также включает его инновацию | 0.025 | Авторское изменение сценария |
| Высокие начальные результаты, ускоренный возврат к среднему: Годовая устойчивость аномальных результатов | Безразмерный авторегрессионный коэффициент | 0.4 | Авторское изменение сценария |
| Масштаб активов | Млн USD; медиана логнормального распределения и стандартное отклонение натурального логарифма | 500; 0.6 | Задано автором |
| Область календарных и отраслевых значений | Календарные годы от минус одного до пяти; пять отраслей; три года приобретения | 7; 5; 3 | Задано автором |
| Область общего покрытия контрольной выборки | Ровно двадцать контролей в каждой ячейке отрасли и года приобретения; пять ближайших значений показателя до периода | Всего 300; по 20 в ячейке; выбрано 5 | Задано автором |
| Нижняя граница затрат на интеграцию | Годы нормализованного масштаба годового денежного потока | 0.03 | Задано автором |
| Нижняя граница премии | Доля базы цены до премии | 0.05 | Задано автором |
| Механизм наблюдения | Логистический индекс: свободный член плюс стандартизованная латентная недисконтированная стоимость плюс стандартизованный логарифм активов | Свободный член 1,0; нагрузка стоимости 1,0; нагрузка размера 0,4 | Задано автором |
| Нагрузки синтетического раннего сигнала | Нагрузки на стандартизованную латентную стоимость; остаточный коэффициент равен квадратному корню из единицы минус квадрат нагрузки | 0.3; 0.5; 0.7 | Задано автором |
| Полные сценарные эксперименты и эксперименты затрат | Сгенерированные когорты для каждого сценария или нагрузки с общими первичными случайными реализациями внутри панели | 60 сделок; 500 сценарных повторений; 300 повторений по затратам | Задано автором |
| Эксперимент окон наблюдения | Первый год, годы с первого по второй, с первого по третий и со второго по третий из одного трёхлетнего состояния | 60 сделок; 300 повторений | Задано автором |
| Эксперимент размера когорты | Вложенные начальные подвыборки приобретателей с одной контрольной совокупностью в общей статистической области | 15, 30, 60, 120, 240 сделок; 400 повторений | Задано автором |
| Эксперимент отбора | Латентные совокупности завершённых сделок; все семь строк для полной, наблюдаемой и взвешенной выборок | 120 сделок; 400 повторений | Задано автором |
| Начальное число генератора случайных чисел | Отдельные идентификаторы панелей и каналов указаны в реестре воспроизведения | 20261014 | Задано автором |
| Совмещённый сценарий | Все четыре индивидуальных изменения сценариев выше применены совместно | Сильные бухгалтерские эффекты; колебание рынка; оптимистичная отчётность; более высокие начальные результаты и ускоренный возврат к среднему | Задано автором |
| Прочие идентифицируемые чистые активы в примере | Млн USD; упрощённое распределение в один этап при полном владении | 0 | Задано автором |
Анализ MatchPoint. Каждое значение является входным параметром модели, заданным автором; ни одно не является наблюдаемой частотой или рыночной условностью. Все доли сохраняют указанный знаменатель. Нормализованный масштаб денежных потоков, база активов и уплаченная цена различаются. Эмпирическая калибровка не заявляется.
Ряд особенностей реальной интеграции намеренно отсутствует. В модели нет налогов, пересчёта иностранной валюты, изменения контроля над периметром отчётности, распространения эффектов интеграции на прежний бизнес приобретателя и корреляции качества сделки со способностями приобретателя. Каждая из них изменила бы уровни, а некоторые изменили бы ранжирование. Их отсутствие делает эксперимент понятным. Команда сделки, желающая испытать показатель на своих сделках, должна добавить особенности, значимые для её структуры, и аналогичным образом указать каждую как входной параметр.
Связь целевой величины с прокси-показателями задана тем же сконструированным процессом формирования данных. Поэтому эксперимент изучает чувствительность внутри этого процесса. Входные параметры являются некалиброванными модельными предпосылками. Благоприятная корреляция показывает условное поведение в эксперименте; внешняя валидность требует данных реальных приобретений. Один численный рейтинг не может решить выбор показателя для всех отраслей, систем отчётности и структур сделок.
12 Сверить денежную и бухгалтерскую траектории гипотетического приобретения
Детерминированный расчётный пример использует совокупную базу активов до сделки 500 млн USD и прокси-показатель операционных денежных потоков до сделки 60 млн USD. Гипотетическое возмещение составляет 195,0 млн USD; исходная модель относит 58,5 млн USD к вновь идентифицированным нематериальным активам. Это упрощённый сконструированный случай, в предпосылках которого подробно указаны границы учёта приобретения и исключённые статьи баланса. Его цель состоит в сверке денежных и бухгалтерских различий модели. Он не даёт заключения об оценке или распределении цены приобретения для реальной сделки. Упрощённый остаток гудвилла предполагает нулевые прочие ранее существовавшие идентифицируемые чистые активы и отсутствие неконтролирующих или ранее принадлежавших долей. Он исключает отложенные налоги и другие статьи баланса; его остаток не является полным распределением цены приобретения в реальной сделке.
Таблица 5 представляет реестр по годам. Первая строка содержит контрфактический денежный поток, четвёртая истинный дополнительный денежный поток. Остальные строки показывают, как из него формируются нескорректированное изменение денежных потоков и изменение отчётной прибыли, чтобы можно было назвать каждое различие между ними.
| Млн USD | Закрытие | Год 1 | Год 2 | Год 3 |
|---|---|---|---|---|
| Контрфактический денежный поток без интеграции | 60.0 | 62.0 | 65.0 | 57.5 |
| Денежный поток синергии | 0.0 | 1.5 | 3.6 | 6.0 |
| Денежные затраты на интеграцию | 0.0 | -10.8 | -7.2 | 0.0 |
| Истинный дополнительный чистый денежный поток | 0.0 | -9.3 | -3.6 | 6.0 |
| Компонент рынка и возврата к среднему | 0.0 | 2.0 | 5.0 | -2.5 |
| Изменение денежных потоков после затрат на интеграцию | 0.0 | -7.3 | 1.4 | 3.5 |
| Амортизация нематериальных активов и дооценки основных средств | 0.0 | -8.1 | -8.1 | -8.1 |
| Заданные автором расходы по запасам и договорным обязательствам | 0.0 | -5.8 | 0.0 | 0.0 |
| Переоценка обязательства по условной доплате | 0.0 | -1.8 | -3.9 | -1.2 |
| Расходы на приобретение | -3.9 | 0.0 | 0.0 | 0.0 |
| Изменение отчётной операционной прибыли | -3.9 | -23.0 | -10.6 | -5.8 |
Анализ MatchPoint расчётного приобретения, заданного автором. Млн USD. Округлённое представление. Годы отсчитываются после закрытия; первый столбец показывает затраты на приобретение в год закрытия.
В уравнениях 2a и 2b прокси-показатель изменения отчётной операционной прибыли применяется к годам с первого по третий относительно события. C_i0 является прокси-показателем операционных денежных потоков до сделки, K_it отдельно учитываемыми затратами на интеграцию, а A_it суммой бухгалтерских расходов модели. Am обозначает амортизацию, Dp амортизацию дооценки актива, Inv расход по запасам, Dr влияние договорного обязательства на выручку, а Eo переоценку обязательства по условной доплате. Отнесение эффектов запасов и договорных обязательств к первому году является авторской условностью; из неё не выводятся фактическая отчётная классификация или договорный денежный расчёт. Расходы на приобретение в период закрытия отдельно видимы в реестре и исключены из этой целевой величины интеграции.
Недисконтированный чистый денежный результат интеграции за три года в примере равен -6,9 млн USD. Его нескорректированное изменение денежных потоков равно -2,4 млн USD, изменение с поправкой на отраслевой индекс -10,4 млн USD, а прокси-показатель изменения операционной прибыли -39,4 млн USD. Эти суммы разложены в расчётном реестре и на Рисунке 1. Соответствующая дисконтированная сумма интеграции отдельно записана в численном дополнении. Все суммы сконструированы в заявленных границах.
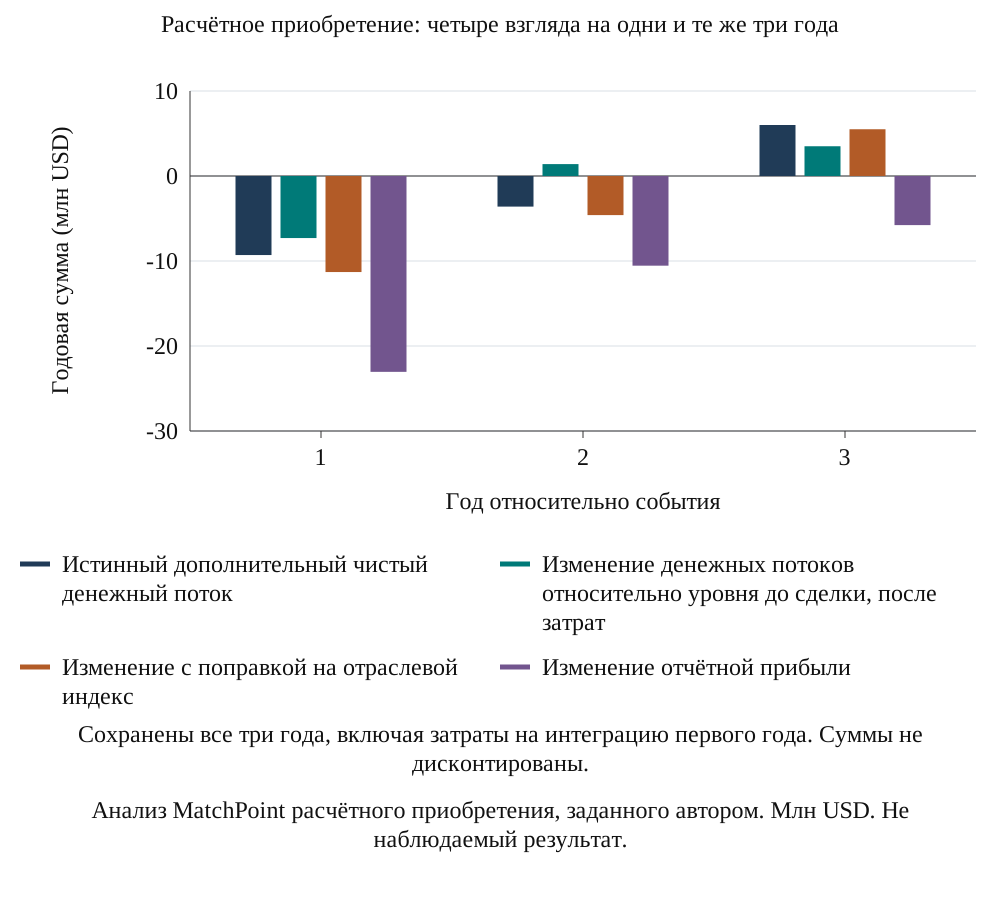
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ MatchPoint расчётного приобретения, заданного автором. Млн USD. Не наблюдаемый результат.
В данном случае показатель с отраслевой поправкой за три года ближе к истинной величине, чем нескорректированный, но всё ещё не учитывает угасание необычно сильного исходного уровня до сделки: отраслевой ориентир его не устраняет, а корректировка по сопоставленным контролям предназначена для его устранения. Случай задан автором, чтобы показать, что каждая корректировка исправляет одно искажение и оставляет другое; он не является свидетельством частоты любого из них.
13 Выражать поправки сравнительной базы в согласованных единицах
Эксперимент сравнительных баз использует неизменный уровень до сделки, известный модели систематический отраслевой и календарный индекс и пять контролей, сопоставленных по результатам. Систематический индекс является синтетическим ориентиром с информацией, заданной моделью; это не наблюдаемая отраслевая медиана. Сопоставляемый аналог использует только результаты до периода в той же отрасли и том же году закрытия. Фиксированная схема кандидатов в контроли и повторное использование контролей между сделками раскрываются в реестре методов. Выбранная литература мотивирует изучение подбора по предшествующим результатам [10].
В уравнениях 3a и 3b w_t является заявленным коэффициентом дисконтирования, A_i0 фиксированной базой активов до сделки, а y прокси-показателем денежного потока, выраженным как доля собственной начальной базы активов. Поэтому оба показателя являются безразмерными долями начальных активов. Умножение показателя на A_i0 переводит его в соответствующую денежную оценку. Вычитание контрфактической величины и наблюдаемое изменение по сделке используют одинаковые даты, окна и коэффициенты дисконтирования. Правило сопоставления модели, пул кандидатов и любая информация сравнительной базы, недоступная на практике, должны раскрываться явно. Здесь b_kt является заданным отраслевым ориентиром в единицах доходности, а j(i) обозначает j-й контроль, выбранный для сделки i. Эта индексная запись сохраняет операцию сопоставления, не включая отдельную проверку принадлежности множеству в показанную сумму.
14 Сравнить статистики ранжирования внутри построенного базового сценария
Эксперимент представляет ранговую корреляцию Спирмена с определённым дисконтированным результатом интеграции и статистику совпадения верхнего квартиля. Эталон с поправкой по полной информации устраняет заданные систематические эффекты с использованием информации модели, недоступной практику. Это ряд сравнения с выбранным процессом шума. Он не является математической верхней границей ранговой корреляции, и в сконструированном случае другой показатель может превысить его корреляцию. Ряд случайного порядка даёт отдельный ориентир случайного совпадения.
В уравнениях 4a и 4b rho_s является ранговой корреляцией Спирмена в построенной когорте, а Top_k выбирает k наибольших значений по заявленному правилу равенства значений. Здесь q равняется одной четверти, а k является наименьшим положительным целым не меньше qN. Поэтому среднее математическое ожидание случайного совпадения равно k/N при фиксированном независимом выборе k сделок. Таблица 6 и Рисунок 2 показывают эмпирическую вариацию повторений вместе с определёнными модельными ориентирами. Эталон с поправкой по полной информации использует контрфактическую информацию, недоступную при наблюдении реального приобретения.
| Показатель | Средняя ранговая корреляция | p05–p95 когорт | MCSE среднего | Корректные R | Совпадение Top-k |
|---|---|---|---|---|---|
| Эталон с поправкой по полной информации | 0.56 | От 0,39 до 0,70 | 0.0043 | 500 | 53% |
| Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | 0.37 | От 0,18 до 0,56 | 0.0052 | 500 | 43% |
| Денежный показатель с отраслевой индексной поправкой | 0.32 | От 0,11 до 0,51 | 0.0054 | 500 | 40% |
| Изменение денежных потоков относительно наблюдаемого уровня до сделки | 0.20 | От -0,01 до 0,40 | 0.0057 | 500 | 34% |
| Заданный автором операционный прокси-показатель с корректировками руководства | 0.13 | От -0,08 до 0,33 | 0.0057 | 500 | 31% |
| Прокси-показатель изменения отчётной операционной прибыли | 0.17 | От -0,05 до 0,38 | 0.0057 | 500 | 32% |
| Прокси-показатель изменения отчётной прибыли относительно уплаченной цены | 0.17 | От -0,04 до 0,40 | 0.0057 | 500 | 33% |
| Зарегистрированная положительная синергия и атрибуция относительно плана | 0.45 | От 0,27 до 0,61 | 0.0049 | 500 | 45% |
| Синтетический рыночный прокси-показатель с поправкой | 0.20 | От -0,01 до 0,40 | 0.0058 | 500 | 34% |
| Исходный синтетический рыночный прокси-показатель | 0.16 | От -0,04 до 0,38 | 0.0056 | 500 | 32% |
| Синтетический индикатор обесценения, зависящий от латентной стоимости | 0.12 | От -0,09 до 0,30 | 0.0052 | 497 | 26% |
| Ориентир случайного ранжирования | 0.01 | От -0,20 до 0,21 | 0.0057 | 500 | 26% |
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее по 500 когортам из 60 сделок; перцентили с 5-го по 95-й между когортами. Фиксированная целевая дисконтированная доходность за полные три года; центральный разброс модели не является доверительным интервалом. k=ceil(0.25N).
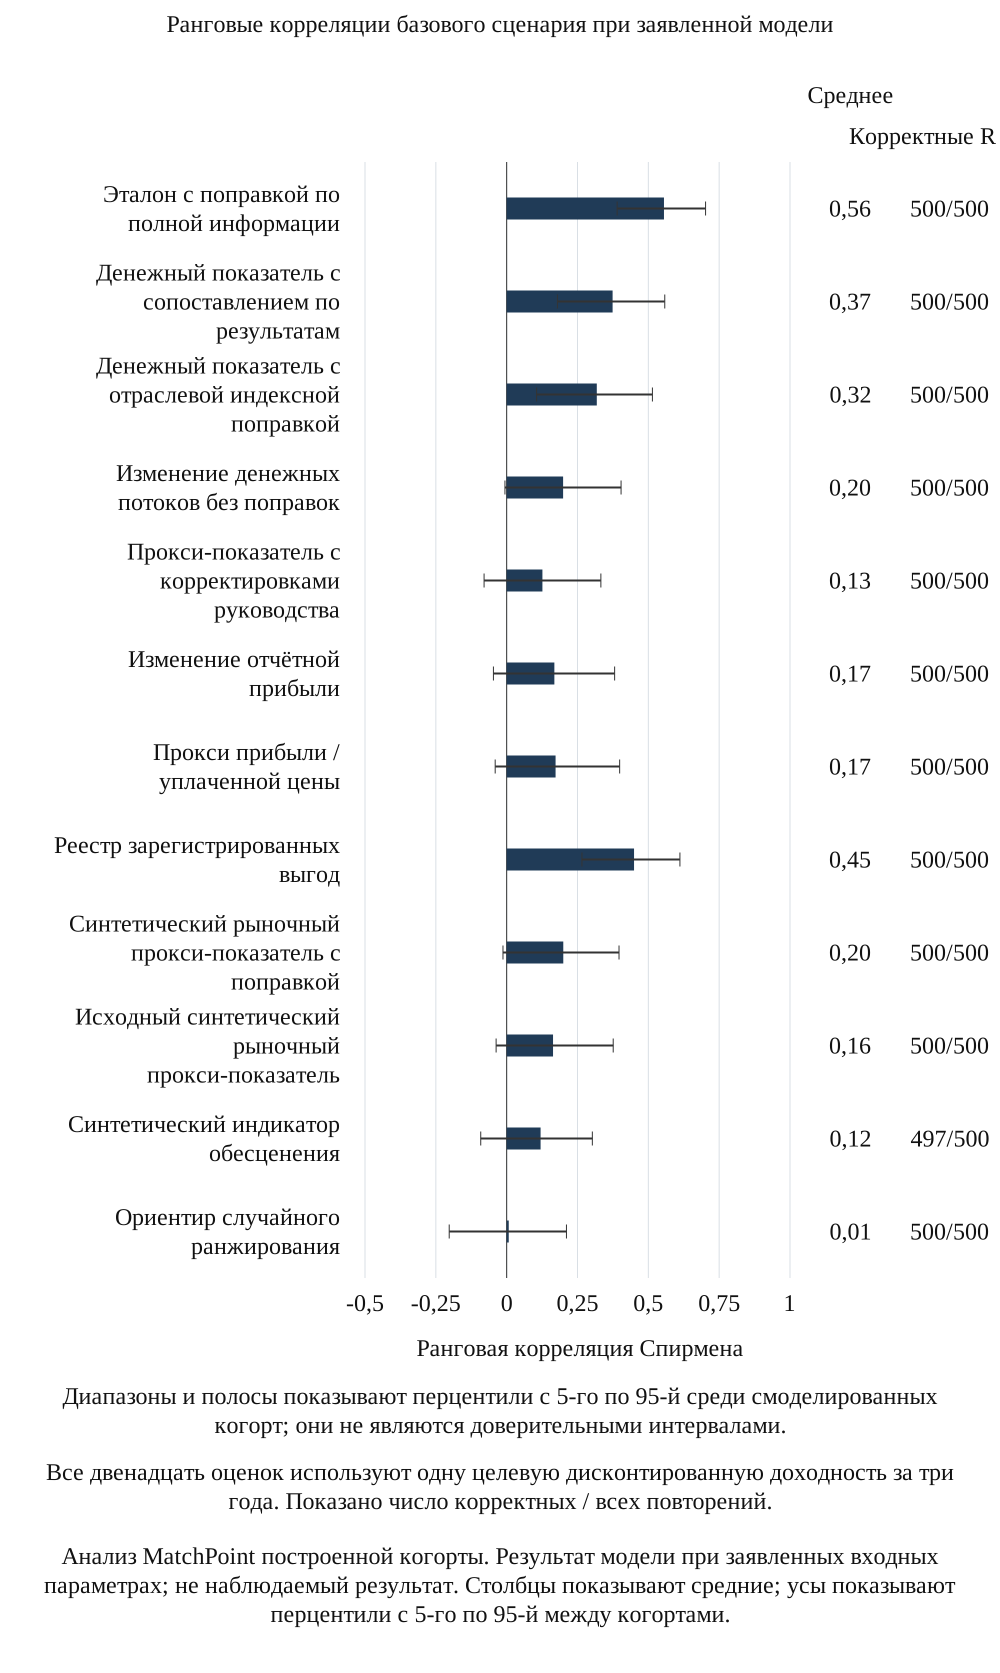
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Столбцы показывают средние; усы показывают перцентили с 5-го по 95-й между когортами.
Статистики базового сценария описывают только зафиксированную конфигурацию модели и распределение повторений. Совпадение верхнего квартиля показывает, как часто выбранное множество пересекается с верхним множеством определённого результата модели. Его случайное математическое ожидание зависит от целочисленного размера выбранного множества и размера когорты. Эмпирические перцентили повторений описывают вариацию построенных когорт; они не являются доверительными интервалами ранжирования показателей в реальных приобретениях.
При базовых предпосылках средняя ранговая корреляция равна 0,37 для денежного показателя с сопоставлением по результатам, 0,32 для денежного показателя с отраслевой индексной поправкой и 0,17 для прокси-показателя изменения операционной прибыли. Валовой реестр даёт 0,45, а эталон с поправкой по полной информации 0,56. Парная разница между сопоставленным денежным показателем и прибылью в этой модели равна 0,21. Эти сводки относятся к определённой дисконтированной целевой величине на единицу активов. Они описывают зафиксированный эксперимент и его информационные предпосылки; полевое сравнение требует записей по приобретениям и обоснованной схемы сравнения.
15 Отделять денежные уровни от качества ранжирования
Статистика ранжирования описывает порядок сделок. Денежная оценка также требует соглашения об уровне и сроках. Пересмотренный эксперимент представляет соответствующие денежные итоги, используя фиксированную начальную базу активов каждой сделки и то же окно наблюдения и правило дисконтирования, что и для оцениваемой величины интеграции. Реестр модели указывает любой намеренно отдельный недисконтированный расчёт. Тогда совет директоров может сверить и источник корректировки, и сравниваемый численный объект.
| Показатель | PV, млн USD | Разница PV, млн USD | Без дисконтирования, млн USD | Недисконтированная разница, млн USD |
|---|---|---|---|---|
| Эталон с поправкой по полной информации | -50.3 | -5.5 | 14.2 | -6.5 |
| Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | -105.8 | -61.0 | -55.0 | -75.7 |
| Денежный показатель с отраслевой индексной поправкой | -369.5 | -324.7 | -378.6 | -399.2 |
| Изменение денежных потоков относительно наблюдаемого уровня до сделки | -388.9 | -344.1 | -401.7 | -422.4 |
| Заданный автором операционный прокси-показатель с корректировками руководства | 506.8 | 551.6 | 619.4 | 598.7 |
| Прокси-показатель изменения отчётной операционной прибыли | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Истинная целевая величина интеграции за тот же период | -44.8 | 0.0 | 20.7 | 0.0 |
Анализ построенной модели автора. Млн USD; годы с первого по третий дисконтированы к закрытию по заявленному годовому коэффициенту. Недисконтированные денежные потоки, когда показаны отдельно, обозначены явно. Все сопоставимые оценки используют одно преобразование через фиксированные начальные активы.
Таблица 7 фиксирует итог когорт каждого модельного прокси-показателя и его разницу со знаком относительно определённой целевой величины в млн USD. К сопоставимым денежным суммам применяются одинаковые преобразование через начальные активы, окно и правило дисконтирования. Скорректированный управленческий прокси-показатель также может включать сконструированный зачёт портфеля инициатив, сроки и определение которого раскрываются отдельно. Соответствующие различия показывают эффекты реализованных компонентов модели; их величина не даёт оценки искажения реальной отчётности приобретений.
Показатель может сохранять порядок, систематически завышая или занижая суммы. Знаменатель также может менять рейтинг без изменения какого-либо внешнего денежного поступления. Эти различия важны, когда система показателей читается рядом с бюджетом, сравнением уплаченной цены или договорным расчётом. Модель испытывает определённые аналитические прокси-показатели; она не проверяет юридическое толкование конкретного соглашения и не устанавливает обоснованность решения о выплате.
16 Применить явно сконструированные стресс-сценарии к каналам измерения
Стресс-схема меняет выбранные предпосылки о расходах учёта приобретений, движениях рынка и отрасли, оптимистичной атрибуции руководства и устойчивости результатов до сделки. Совмещённый сценарий применяет эти заданные изменения вместе. Таблица 8 и Рисунок 3 представляют их условные результаты. Итоговый реестр модели определяет точные варианты и охват симуляции. Частота, тяжесть или совместная вероятность стрессов не оценивались по наблюдаемым приобретениям.
| Показатель | Базовый | Сильные эффекты учёта приобретения | Колебание рынка | Оптимистичная отчётность | Высокие начальные результаты, ускоренный возврат к среднему | Все четыре вместе |
|---|---|---|---|---|---|---|
| Прокси-показатель изменения отчётной операционной прибыли | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Прокси-показатель изменения отчётной прибыли относительно уплаченной цены | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Изменение денежных потоков относительно наблюдаемого уровня до сделки | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Денежный показатель с отраслевой индексной поправкой | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Заданный автором операционный прокси-показатель с корректировками руководства | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Зарегистрированная положительная синергия и атрибуция относительно плана | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Синтетический рыночный прокси-показатель с поправкой | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее по 500 когортам из 60 сделок в каждом сценарии.
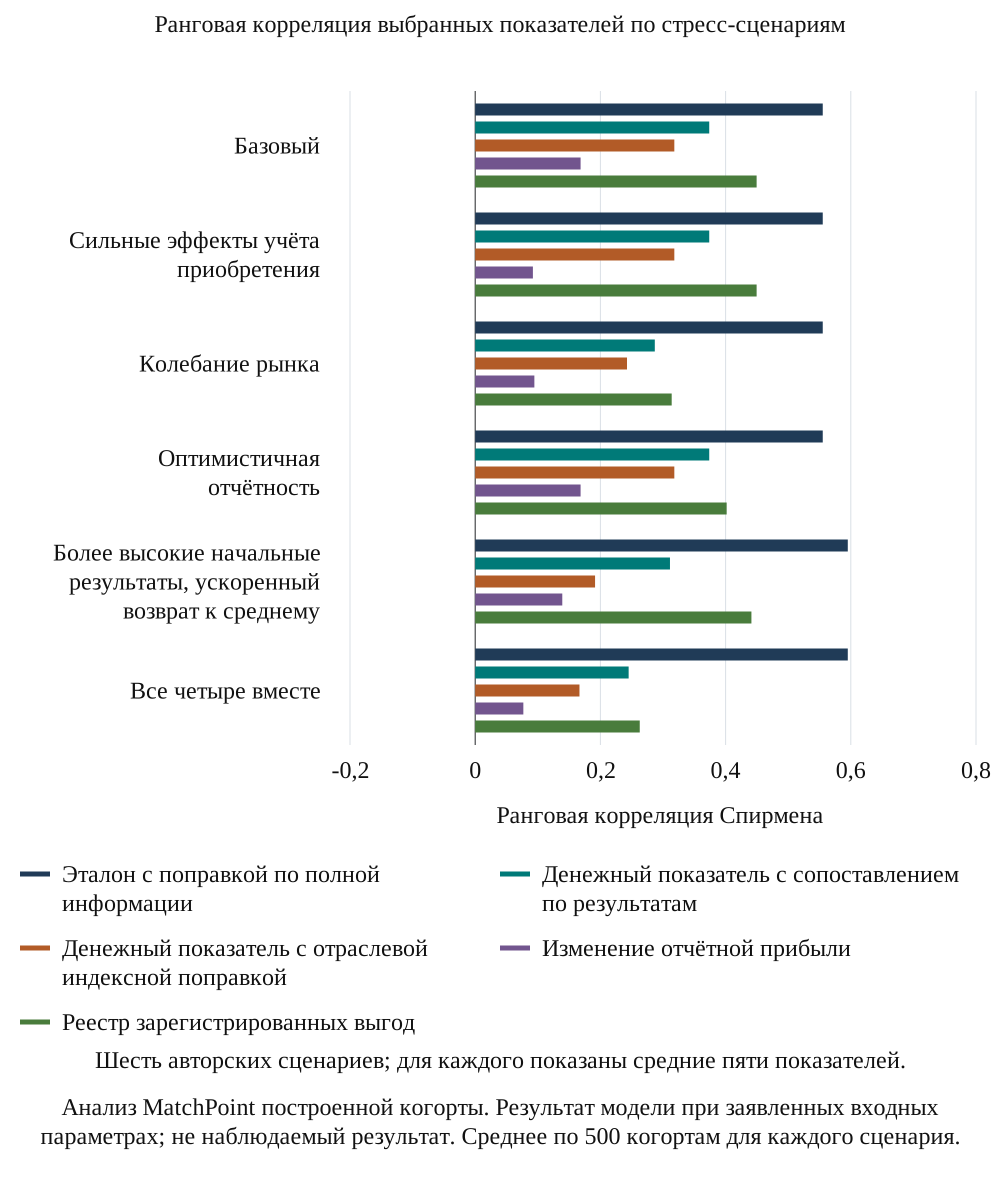
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее по 500 когортам для каждого сценария.
Сценарий сильных бухгалтерских эффектов даёт средние ранговые корреляции 0,09 для прокси-показателя изменения операционной прибыли, 0,20 для денежных потоков без поправок и 0,37 для денежного показателя с сопоставлением. В сценарии колебания рынка соответствующие статистики денежных показателей без поправок, с отраслевой индексной поправкой и с сопоставлением равны 0,10, 0,24 и 0,29. Сценарий оптимистичной отчётности даёт 0,06 для прокси-показателя с корректировками руководства и 0,40 для реестра. При более высоких начальных результатах и ускоренном возврате к среднему денежный показатель с отраслевой индексной поправкой и показатель с сопоставлением дают 0,19 и 0,31. Совмещённый сценарий даёт соответственно 0,25, 0,26 и 0,08 для денежного показателя с сопоставлением, реестра и прокси-показателя прибыли. Это условные для модели ранговые статистики по точному реестру сценариев.
17 Отделять диагностику модели от проверок, доступных команде сделки
Диагностическая таблица разлагает вариацию с использованием известного латентного результата интеграции эксперимента и сконструированных факторов. Она помогает объяснить изменения показателей модели между сценариями. Несколько столбцов используют информацию, недоступную аналитику реального приобретения, включая истинный контрфактический результат или истинную стоимость интеграции. Это диагностика симуляции. Её нельзя предлагать как немедленно вычисляемый причинный тест на реестре клиента.
| Сценарий | Бухгалтерский разброс / разброс стоимости | Разброс рыночного изменения / разброс стоимости | Корреляция отраслево-скорректированного изменения с силой результатов до сделки | Разброс управленческой корректировки / разброс стоимости | Корреляция расхода по условной доплате со стоимостью |
|---|---|---|---|---|---|
| Базовый | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Сильные эффекты учёта приобретения | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Колебание рынка | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Оптимистичная отчётность | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Высокие начальные результаты, ускоренный возврат к среднему | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Все четыре вместе | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее по 500 когортам. Столбцы 2, 3 и 5 являются отношениями стандартных отклонений к стандартному отклонению реализованной стоимости; столбец 4 является корреляцией; столбец 6 является корреляцией. Латентная диагностика симуляции. Разброс означает стандартное отклонение между сделками в общей шкале дисконтированной доходности полного периода; корреляции являются корреляциями Пирсона. Эти величины нельзя непосредственно получить из полевого реестра.
Команда сделки может наблюдать бухгалтерские сверки, документированные обратные корректировки расходов и операционные показатели до периода в записях, которыми она владеет на законных основаниях. Она также может изучить чувствительность к явно указанным сравнительным базам. Такие наблюдаемые проверки могут выявить несогласованность или поставить атрибуцию под сомнение. Прежде чем использовать их для выявления причины слабых результатов, нужна отдельная валидация. Отрицательная связь с результатами до сделки может иметь несколько объяснений, включая возврат к среднему и пропущенные характеристики.
Предлагаемый пакет для совета директоров указывает информационное требование каждой диагностики. Диагностика, доступная только модели, остаётся в техническом приложении или обсуждении чувствительности. Операционное исключение указывает фактическую исходную запись, расчёт и рецензента. Такое разделение не позволяет приписать понятному разложению сконструированного эксперимента необоснованный эмпирический статус.
18 Проверить взаимодействие заявленной валовой синергии и затрат на её получение
Реестр синергий учитывает валовые действия относительно сконструированного плана и исключает определённые денежные затраты. Поэтому его связь с чистой стоимостью интеграции меняется при изменении связи затрат с синергией. Таблица 10 варьирует эту связь в рамках предпосылок модели. Результат иллюстрирует границу измерения: реестр валовых выгод и результат по чистым денежным потокам имеют разные числители и могут по-разному ранжировать одни и те же сделки.
| Показатель | Коэффициент затрат 0,0 | Коэффициент затрат 0,6 | Коэффициент затрат 1,2 | Коэффициент затрат 1,8 |
|---|---|---|---|---|
| Эталон с поправкой по полной информации | 0.70 | 0.57 | 0.39 | 0.30 |
| Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | 0.51 | 0.38 | 0.24 | 0.18 |
| Зарегистрированная положительная синергия и атрибуция относительно плана | 0.48 | 0.45 | 0.34 | -0.02 |
| Прокси-показатель изменения отчётной операционной прибыли | 0.26 | 0.16 | 0.09 | 0.11 |
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее по 300 когортам из 60 сделок. Наклон затрат является заданным автором коэффициентом затрат на интеграцию, измеренных в годах исходного денежного потока, при доле синергии; базовое значение равно 0,6.
Представленные варианты наклона затрат показывают, как модельный реестр, денежный показатель с сопоставлением и эталон с поправкой по полной информации реагируют на эти авторские изменения. Ряд с поправкой по полной информации сохраняет собственный шум и не является верхней границей. Эксперимент не даёт оценённого наклона затрат для реальных приобретений. Практическая система показателей может сохранять валовые действия, связанные денежные затраты и итоговую оценку чистых денежных потоков в отдельных сверяемых графах.
19 Рассматривать более поздние окна как другие оцениваемые денежные величины интеграции
Эксперимент окон наблюдения изучает первый год, годы с первого по второй, с первого по третий и со второго по третий после закрытия. Он представляет согласованность с фиксированным дисконтированным результатом интеграции за полные три года и отдельно с собственным результатом каждого окна. Это обозначенные панели с разными вопросами. Одна первичная смоделированная история сделок даёт все окна. Сверка исключённого первого года сохраняет его затраты на интеграцию и возможные ранние сбои.
| Показатель | После года 1 | После года 2 | После года 3 | Только годы с 2 по 3 |
|---|---|---|---|---|
| Прокси-показатель изменения отчётной операционной прибыли | -0.03 | 0.05 | 0.16 | 0.23 |
| Изменение денежных потоков относительно наблюдаемого уровня до сделки | 0.01 | 0.09 | 0.19 | 0.26 |
| Денежный показатель с отраслевой индексной поправкой | 0.04 | 0.18 | 0.33 | 0.41 |
| Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | 0.03 | 0.20 | 0.38 | 0.48 |
| Зарегистрированная положительная синергия и атрибуция относительно плана | 0.16 | 0.31 | 0.45 | 0.49 |
| Эталон с поправкой по полной информации | 0.05 | 0.30 | 0.56 | 0.64 |
Анализ построенной модели автора. Одна полная первичная история даёт все четыре окна. Основное сравнение использует фиксированный дисконтированный результат интеграции за полные три года; отдельно обозначенные результаты используют собственный результат каждого окна. Перцентили распределения повторений и стандартные ошибки Монте-Карло являются разными статистиками. Фиксированная целевая величина полного периода.
| Показатель | После года 1 | После года 2 | После года 3 | Только годы с 2 по 3 |
|---|---|---|---|---|
| Прокси-показатель изменения отчётной операционной прибыли | 0.20 | 0.14 | 0.16 | 0.24 |
| Изменение денежных потоков относительно наблюдаемого уровня до сделки | 0.13 | 0.13 | 0.19 | 0.27 |
| Денежный показатель с отраслевой индексной поправкой | 0.26 | 0.24 | 0.33 | 0.43 |
| Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | 0.27 | 0.27 | 0.38 | 0.50 |
| Зарегистрированная положительная синергия и атрибуция относительно плана | -0.05 | 0.14 | 0.45 | 0.54 |
| Эталон с поправкой по полной информации | 0.38 | 0.39 | 0.56 | 0.67 |
Анализ построенной модели автора. Каждый столбец использует собственное заявленное денежное окно и целевую величину. Одна смоделированная история даёт эти измерения. Денежные потоки полного периода и затраты первого года сохраняются отдельно; эти столбцы не оценивают один общий результат. Отдельная внутриоконная целевая величина; исключённые денежные потоки первого года сохраняются в полном реестре.
Основная панель Рисунка 4 сравнивает рассматриваемые измерения с одной целевой величиной полного периода. Вспомогательная таблица также фиксирует внутриоконные целевые величины и статистики. Эмпирические перцентили повторений и неопределённость Монте-Карло обозначены отдельно. Нарастание синергии, первоначальные затраты и правило дисконтирования являются сконструированными входными параметрами. Поэтому их влияние на более позднее окно наблюдения условно для модели.
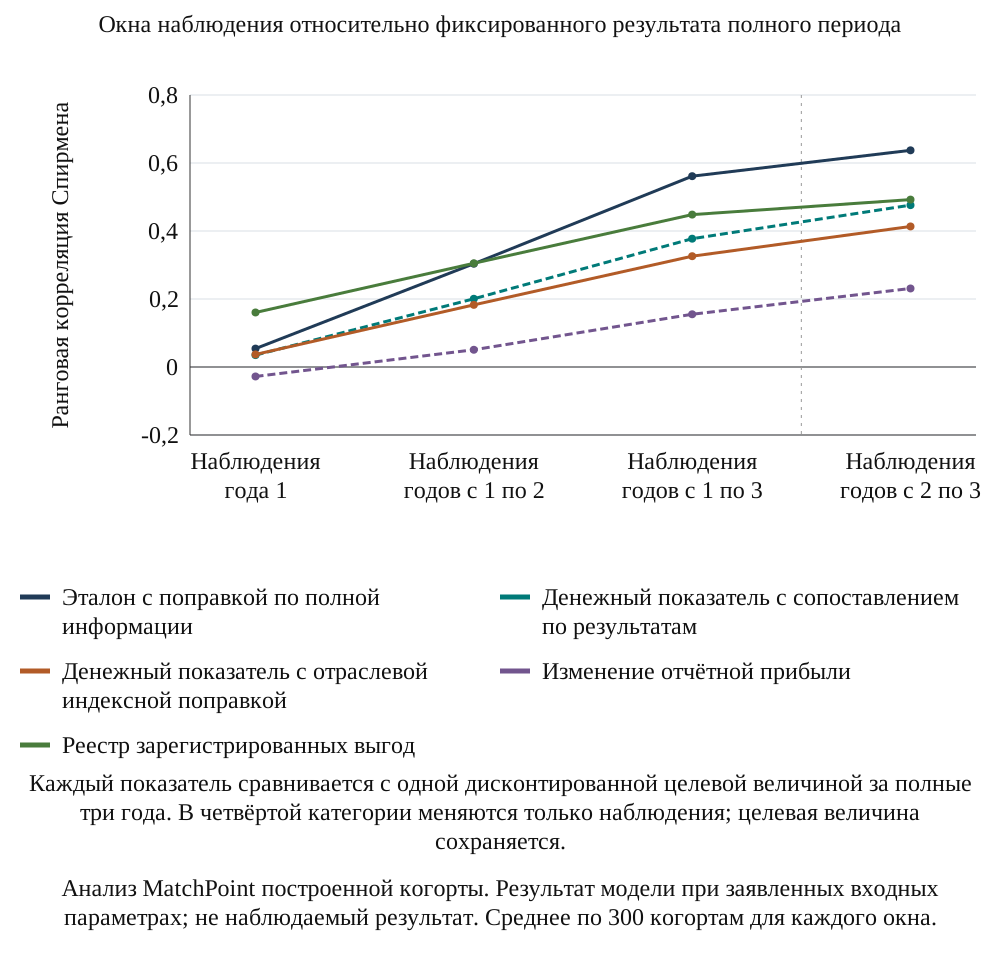
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее по 300 когортам для каждого окна.
Результат более позднего окна может иметь знак, отличный от результата полного периода. В детерминированном примере модели чистый денежный поток первого года отрицателен и составляет 9,3 млн USD, а сумма последующих лет положительна и равна 2,4 млн USD, оставляя отрицательные 6,9 млн USD за все три года до дисконтирования. Это сконструированные автором величины, подлежащие арифметической проверке пересмотренной модели. Пакет для совета директоров сохраняет и более поздний результат, и результат с даты сделки.
20 Показывать вариативность повторений при выбранных размерах когорт
Эксперимент размера когорты сравнивает выбранные количества сконструированных приобретений при сохранении заявленного процесса формирования данных и устройства сравнительной базы. Он представляет среднюю ранговую статистику, эмпирические перцентили повторений и частоту, с которой один выбранный прокси-показатель ранжирует ближе к результату модели, чем другой. Итоговый реестр модели указывает пул кандидатов в контроли и число повторений для разных размеров.
| N | Среднее для прибыли | p05–p95 для прибыли | Среднее для сопоставленного показателя | p05–p95 для сопоставленного показателя | MCSE парной разницы | Частота превосходства |
|---|---|---|---|---|---|---|
| 15 | 0.14 | От -0,33 до 0,54 | 0.34 | От -0,13 до 0,70 | 0.0143 | 76% |
| 30 | 0.14 | От -0,19 до 0,47 | 0.35 | От 0,05 до 0,61 | 0.0102 | 87% |
| 60 | 0.15 | От -0,07 до 0,37 | 0.37 | От 0,17 до 0,57 | 0.0070 | 94% |
| 120 | 0.16 | От 0,00 до 0,32 | 0.38 | От 0,22 до 0,51 | 0.0049 | 98% |
| 240 | 0.17 | От 0,06 до 0,27 | 0.38 | От 0,27 до 0,47 | 0.0034 | 100% |
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее и перцентили с 5-го по 95-й по 400 когортам каждого размера. Последний столбец показывает долю когорт, в которых денежный показатель с сопоставлением имеет более высокую ранговую корреляцию. Фиксированные 300 контролей в общей статистической области; вложенные первичные начальные подвыборки попарно связывают размеры. Частоты и модельные диапазоны не определяют мощность полевого исследования или минимальную выборку.
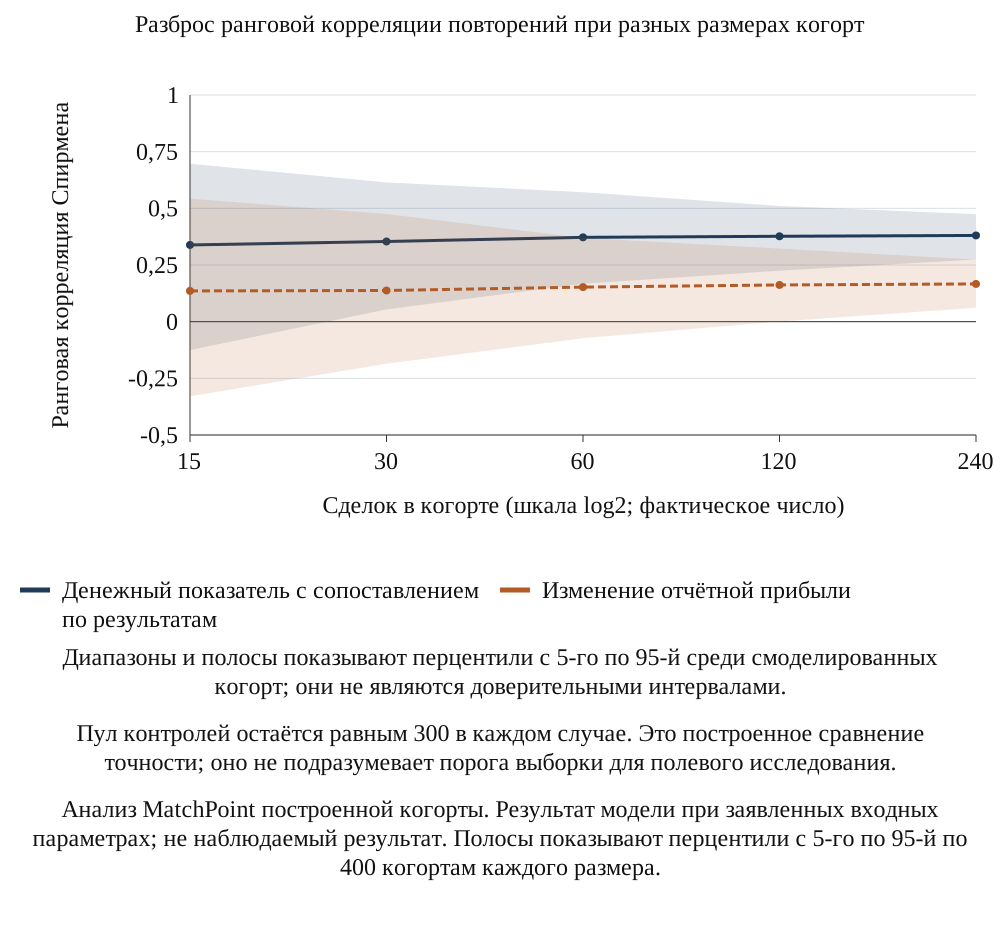
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Полосы показывают перцентили с 5-го по 95-й по 400 когортам каждого размера.
Эти частоты и ширина перцентильных диапазонов описывают построенный эксперимент. Они не устанавливают минимум в шестьдесят или 120 приобретений для реального исследования, не доказывают, что меньший приобретатель не может учиться на своей истории, и не являются расчётом статистической мощности для эмпирического эффекта воздействия. Реальный анализ размера выборки требует заданной оцениваемой величины, дизайна, кластеризации, размера эффекта, предпосылок о пропущенных данных и критериев ошибок. Пилот может помочь определить эти параметры до разработки более масштабного исследования с согласием участников.
21 Раскрыть выборочность наблюдения и пределы взвешивания
Эксперимент выборочного наблюдения допускает зависимость вероятности сохранения сделки в наблюдаемой выборке от сконструированного результата и размера. Затем он сравнивает полную когорту с наблюдаемой подвыборкой и явно определёнными взвешенными оценками. Смоделированный механизм включает информацию о результате, которую практик не может непосредственно восстановить. Его цель состоит в выявлении чувствительности представленного среднего к этому механизму, включая возможность сохранения значительного смещения при весах на основе недостаточных предикторов.
В уравнениях 5a и 5b o_i обозначает наблюдение, v_i является сконструированным результатом интеграции, x_i заданной характеристикой размера, а коэффициенты определяют механизм наблюдения. Показанный расчёт с обратными вероятностями является нормализованным взвешенным средним. Его использование для фактически отсутствующих результатов требует идентифицирующих предпосылок и достаточных вероятностей наблюдения. Выбранный источник по эффектам воздействия даёт контекст методов взвешивания [13]; он не подтверждает эту модель отсутствующих сделок или предлагаемое операционное применение.
Таблица 14 и Рисунок 6 представляют среднее полной совокупности, невзвешенное среднее наблюдаемой выборки и пять взвешенных оценок чувствительности по 400 построенным когортам. Взвешенные оценки используют только размер, размер с каждой из трёх синтетических нагрузок сигнала или известную модели вероятность наблюдения. Результат явно определён как недисконтированная трёхлетняя доходность чистых денежных потоков интеграции на единицу активов до сделки. Оценки сопровождаются числом корректных повторений, исключениями при оценивании и диагностикой весов.
| Оценка | Средняя латентная денежная доходность | Среднее смещение, п.п. | MCSE оценки, п.п. | Корректные R |
|---|---|---|---|---|
| Полная латентная совокупность, недоступная в полевом исследовании | 0.06% | 0.00 | 0.0067 | 400 |
| Наблюдаемая выборка без весов | 0.44% | 0.38 | 0.0080 | 400 |
| Наблюдаемая выборка с оценёнными весами по размеру | 0.45% | 0.39 | 0.0079 | 400 |
| Наблюдаемая выборка: размер и синтетический ранний сигнал с нагрузкой 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Наблюдаемая выборка: размер и синтетический ранний сигнал с нагрузкой 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Наблюдаемая выборка: размер и синтетический ранний сигнал с нагрузкой 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Наблюдаемая выборка с весами по известной латентной вероятности наблюдения | 0.07% | 0.01 | 0.0099 | 400 |
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Среднее по 400 когортам из 120 сделок. Реализованная стоимость представляет собой недисконтированные денежные потоки за вычетом затрат на интеграцию за годы с первого по третий в процентах базы активов до сделки. Латентная недисконтированная доходность на единицу активов; предпосылки отбора и нагрузок не устанавливают эмпирическую идентификацию механизма пропущенных данных.
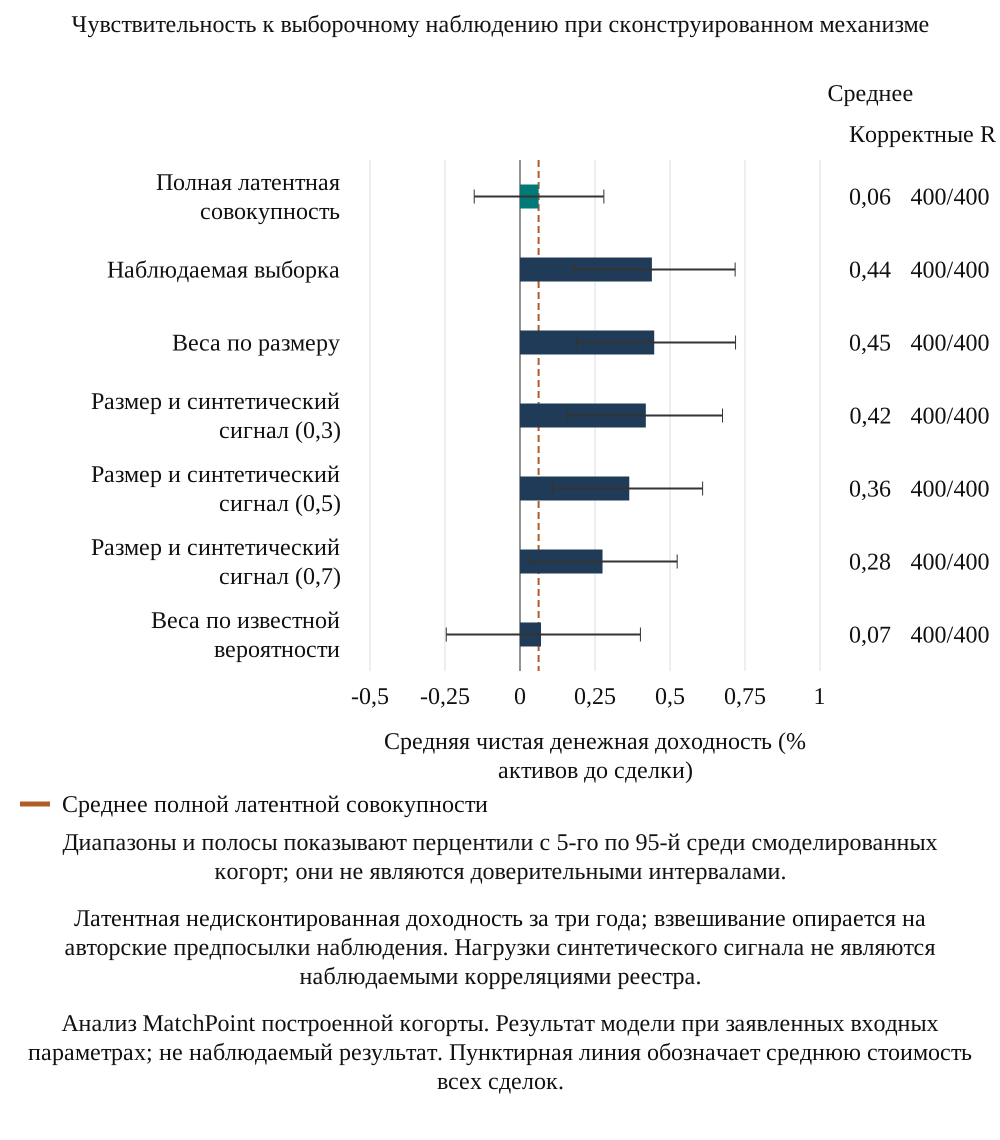
Прокрутите по горизонтали, чтобы прочитать рисунок в полном размере. Полноразмерный рисунок также можно открыть отдельно.
Анализ MatchPoint построенной когорты. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Пунктирная линия обозначает среднюю стоимость всех сделок.
Ранняя оценка, сгенерированная из латентного результата интеграции, является синтетической переменной чувствительности. Это не наблюдаемый реестр первого года, что обозначено явно. Эталон с истинной вероятностью наблюдения использует знания модели, недоступные практику. Снижение смещения в этом эксперименте остаётся условным для таких конструкций. Реальный реестр должен сохранять неудачные, проданные и закрытые направления работ и раскрывать пропущенные наблюдения; взвешивание требует собственного анализа общего статистического покрытия и чувствительности.
22 Определить записи и идентифицирующие предпосылки для эмпирического исследования
Для последующего эмпирического исследования потребуются датированный реестр приобретений, согласованные денежные и бухгалтерские записи, история направлений работ и определённая схема сравнения. Целевую совокупность и порядок учёта подписанных, но незавершённых сделок нужно определить отдельно от завершённых интеграций. Незавершённое приобретение не имеет результата интеграции после закрытия по определению статьи. Неудачные или проданные завершённые интеграции остаются в соответствующей когорте закрытых сделок с зафиксированными наблюдаемой историей и пропусками.
| Элемент | Спецификация | Назначение |
|---|---|---|
| Единица и реестр | Все подходящие завершённые интеграции в заданном окне; отдельная совокупность подписанных и незавершённых сделок | Определить целевую совокупность и сохранить неудачные или проданные завершённые случаи |
| Временные метки | Подписание, закрытие, окончание периода оценки, каждый представленный показатель и каждый пересчёт | Зафиксировать, что и когда было известно |
| Реестр денежных потоков | Ежемесячные операционные денежные потоки приобретённого бизнеса, расходы на интеграцию и статьи учёта приобретений, сверенные с отчётной прибылью | Отделить денежные потоки от бухгалтерского учёта |
| Контрфактический сценарий | Заранее заданный отраслевой ряд и осуществимое правило подбора контролей по результатам с использованием информации до появления результата | Избегать сравнительных баз, выбранных после получения результата |
| Записи руководства | Записи реестра в первоначально представленной форме с планом, выполненными действиями и правилом атрибуции | Сопоставить реестр с денежными потоками |
| Рандомизированная часть | При нескольких сопоставимых интеграциях одного приобретателя случайно назначить одну практику измерения или отчётности | Оценить эффект назначенной практики отчётности при заявленных предпосылках дизайна |
| Дизайн выборки | Анализ мощности или точности для заранее заданного вопроса с учётом пилота | Не переносить специфический для модели порог размера когорты |
| Управление данными | Разрешённые записи, соответствующее правовое основание, конфиденциальность и согласия контрагентов при необходимости | Подтвердить законный доступ по конкретной сделке с помощью специалистов |
Предлагаемая схема MatchPoint. Законы о защите данных и конфиденциальности соответствующей юрисдикции для статьи не изучались и должны быть подтверждены юристами.
Рандомизированный пилот практики отчётности мог бы оценить эффект этой назначенной практики в условиях его дизайна. Он отвечал бы на вопрос, отличный от эффекта приобретения или интеграции бизнеса. Можно также рассмотреть наблюдательные и квазиэкспериментальные дизайны там, где их предпосылки поддаются проверке. Ни один не становится автоматически обоснованным для доступных приобретателю записей. Отбор, эффекты распространения, изменения измерения и взаимодействие управленческих решений с последующими результатами требуют явного учёта.
Предлагаемый план анализа определяет оцениваемую величину, окно наблюдения, единицу анализа, правило сравнения, обработку пропусков и основные исходы до изучения результатов. Доступ к данным, конфиденциальность, применимые правовые основания и разрешения контрагентов требуют подтверждения специалистами. Исследование может сначала представить пилот осуществимости, прежде чем утверждать что-либо о размере выборки или обобщаемых результатах. Настоящая статья не получила таких записей по сделкам и не сообщает о завершённой эмпирической валидации.
23 Сверить пакет для совета директоров с исходными записями
Документ для совета директоров о стоимости интеграции должен показывать рядом четыре элемента: реестр денежных потоков объединённого бизнеса с отдельно указанными затратами на интеграцию; сверку этого реестра с отчётной прибылью с названием каждой статьи учёта приобретения; контрфактический сценарий с его сравнительной базой и правилом сопоставления; и реестр синергий, обозначенный как записи руководства. В документе нужно указать учитываемое окно, предварительные статьи первого года по правилам периода оценки [1] и опубликованные промежуточные итоги, отвечающие применимому определению показателей результатов, установленных руководством, и требующие соответствующей сверки по системе отчётности организации. IFRS 18 применяется к годовым периодам, начинающимся 1 января 2027 года или позднее, с разрешённым досрочным применением; применение конкретной организацией и классификация показателя требуют подтверждения [6, 7].
Пакет для совета директоров отделяет сверенные зарегистрированные денежные потоки, оценённую дополнительную сумму и чувствительность к выбранной траектории сравнения. Построенный эксперимент представляет условные различия ранговых статистик и денежных оценок между названными сценариями. Таблица 9 разлагает эти сценарии с использованием известной модели информации, включая величины, недоступные при наблюдаемом приобретении. Команде сделки потребовались бы отдельно подтверждённые наблюдаемые проверки и доказательства по конкретной сделке для изучения возможных объяснений. Предлагаемый операционный реестр указывает исходные записи, рецензента и неразрешённую атрибуцию для каждого существенного утверждения.
Предлагаемый операционный реестр можно реализовать обычными инструментами работы с данными или оценить с помощью извлечения информации при участии ИИ. Каждая принятая сумма сохраняет ссылку на источник, правило расчёта и одобрение человеком. Статья не сообщает об измеренном снижении трудозатрат, ошибок или стоимости ни для одного подхода. Для оценки такой реализации нужен отдельный контролируемый пилот. Практические разделы определяют, как сохранять прослеживаемость извлечения, арифметики и решений об атрибуции.
24 Использовать предлагаемый подход в пределах фактических полномочий по сделке
До закрытия предлагаемый регламент измерения фиксирует исходное инвестиционное обоснование, денежные границы, правило сравнительной базы и доступные записи. При закрытии он сохраняет начальные идентификаторы, сверку движения средств, бухгалтерскую историю и бюджеты интеграции. Последующая система показателей представляет операционные действия, бухгалтерские эффекты, внешние денежные потоки, оценённые дополнительные денежные потоки и неразрешённую атрибуцию как разные состояния доказательной базы.
После первой годовщины анализ может расширить окно наблюдения и проверить устойчивость выгод. Затраты на интеграцию за полный период и исходное обоснование остаются видимыми. Изменения контрфактического сценария, периметра или прогноза получают датированное одобрение. Договорный расчёт условной доплаты, премии или ковенанта продолжает использовать применимое к нему определение, правила корректировки и порядок разрешения споров. Аналитическая оценка стоимости интеграции даёт отдельно сверенный входной элемент там, где это уместно.
Предлагаемый процесс управления завершает каждый существенный анализ решением, указанием ответственного и доказательств, необходимых для пересмотра. Направление работ может продолжаться, измениться или закрыться. Его исторические затраты и результаты остаются в соответствующей когорте приобретений. Дополнительное исследование является конкретным вариантом, когда отсутствующие записи или неразрешённая атрибуция могут изменить решение. Использование и результаты подхода требуют оценки на собственных сделках компании.
25 Указать контроли воспроизводимости, пределы валидации и следующий шаг получения доказательств
Научный запуск фиксирует настроенные входные параметры, начальные числа генераторов, расчёты, промежуточные результаты и численные проверки. Контроли проверяют заявленные тождества и соответствие результатов модели их обозначениям. Они включают согласованность единиц, сроки, охват сравнительных баз, детерминированную арифметику примера и представление вариативности повторений. Успешный контроль устанавливает проверенное свойство этой реализации; он не даёт эмпирической калибровки процесса приобретений.
| Научный контроль | Фактические выполнения | Наибольший остаток | Допуск |
|---|---|---|---|
| Корреляция Спирмена для постоянных значений не определена | 1 | Неприменимо | Логический |
| Недопустимые исходные данные Спирмена остаются неопределёнными | 6 | Неприменимо | Логический |
| Тождество средних рангов при равенстве значений | 1 | 0.000000000000 | 0.0 |
| Стандартная нормальная CDF в нуле | 1 | 0.000000000000 | 0.0 |
| Распределение затрат в сумме равно единице | 1 | 0.000000000000 | 1e-15 |
| Заданный автором профиль нарастания раскрыт | 1 | Неприменимо | Логический |
| Ожидаемое совпадение при случайном разрешении равенств для N=3 | 1 | 0.000000000000 | 1e-12 |
| Ожидаемое совпадение при случайном разрешении равенств для N=4 | 1 | 0.000000000000 | 1e-12 |
| Сверка прибыли и денежных потоков в примере | 1 | 0.000000000000 | 1e-12 |
| Денежный результат полного периода в примере включает затраты первого года | 1 | 0.000000000000 | 1e-12 |
| Распределение в примере с явной предпосылкой о прочих чистых активах | 1 | 0.000000000000 | 1e-12 |
| Промежуточные члены суммы переоценок условной доплаты сокращаются без заявления о денежных потоках при погашении | 1 | 0.000000000000 | 1e-12 |
| Поправка на индекс без шума устраняет рыночное изменение | 1 | 0.000000000000 | 1e-12 |
| Сопоставление без шума в общей статистической области устраняет рыночное изменение | 1 | 0.000000000000 | 1e-12 |
| Изменение денежных потоков без шума включает рыночный компонент с поправкой на исходный уровень | 1 | 0.000000000000 | 1e-12 |
| Повторная проекция показателя чистой функцией: Эталон с поправкой по полной информации | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Денежный показатель с отраслевой индексной поправкой | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Изменение денежных потоков относительно наблюдаемого уровня до сделки | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Заданный автором операционный прокси-показатель с корректировками руководства | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Прокси-показатель изменения отчётной операционной прибыли | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Прокси-показатель изменения отчётной прибыли относительно уплаченной цены | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Зарегистрированная положительная синергия и атрибуция относительно плана | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Синтетический рыночный прокси-показатель с поправкой | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Исходный синтетический рыночный прокси-показатель | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Синтетический индикатор обесценения, зависящий от латентной стоимости | 1 | 0.000000000000 | 0.0 |
| Повторная проекция показателя чистой функцией: Ориентир случайного ранжирования | 1 | 0.000000000000 | 0.0 |
| Нулевой разброс латентной стоимости даёт неопределённую диагностику | 1 | Неприменимо | Логический |
| Пять контролей для каждой анализируемой сделки | 6900 | Неприменимо | Логический |
| Все сопоставления сохраняют отрасль | 6900 | Неприменимо | Логический |
| Все сопоставления сохраняют год приобретения | 6900 | Неприменимо | Логический |
| Пять различных контролей на сделку | 6900 | Неприменимо | Логический |
| Сопоставления выбирают пять ближайших значений показателя до периода | 6900 | Неприменимо | Логический |
| Эффект интеграции равен наблюдаемой траектории минус траектория без интеграции | 6900 | 0.000000000000 | 1e-12 |
| Прокси-показатель прибыли равен чистому изменению денежных потоков минус бухгалтерские статьи | 6900 | 0.000000000000 | 1e-12 |
| Полная дисконтированная целевая величина пересчитывается | 6900 | 0.000000000000 | 1e-12 |
| Полная недисконтированная целевая величина сохраняет остаток первого года | 6900 | 0.000000000000 | 1e-12 |
| Полная дисконтированная целевая величина сохраняет остаток первого года | 6900 | 0.000000000000 | 1e-12 |
| Диагностика рыночного изменения включает вычитание исходного уровня | 6900 | 0.000000000000 | 1e-12 |
| Конечные положительные долларовые масштабы активов | 6900 | Неприменимо | Логический |
| Генерируемые траектории содержат только конечные значения | 6900 | Неприменимо | Логический |
| Вероятности оценки условной доплаты находятся в единичном интервале | 6900 | Неприменимо | Логический |
| Тождество компонента амортизации ограниченного срока службы | 6900 | 0.000000000000 | 1e-12 |
| Конечные значения рассматриваемых оценок | 13800 | Неприменимо | Логический |
| Дисконтированное преобразование долларов и доходности: Эталон с поправкой по полной информации | 6900 | 0.000000000000 | 1e-09 |
| Дисконтированное преобразование долларов и доходности: Изменение денежных потоков: пять контролей той же отрасли и года приобретения, сопоставленных по результатам | 6900 | 0.000000000000 | 1e-09 |
| Дисконтированное преобразование долларов и доходности: Денежный показатель с отраслевой индексной поправкой | 6900 | 0.000000000000 | 1e-09 |
| Дисконтированное преобразование долларов и доходности: Изменение денежных потоков относительно наблюдаемого уровня до сделки | 6900 | 0.000000000000 | 1e-09 |
| Дисконтированное преобразование долларов и доходности: Заданный автором операционный прокси-показатель с корректировками руководства | 6900 | 0.000000000000 | 1e-09 |
| Дисконтированное преобразование долларов и доходности: Прокси-показатель изменения отчётной операционной прибыли | 6900 | 0.000000000000 | 1e-09 |
| Истинное дисконтированное преобразование долларов и доходности | 6900 | 0.000000000000 | 1e-09 |
| Проекции окон имеют точно одну полную целевую величину | 1200 | 0.000000000000 | 0.0 |
| Конечные допустимые оценки отбора | 2800 | Неприменимо | Логический |
| ESS весов отбора находится в пределах размера выборки | 2800 | Неприменимо | Логический |
| Заданные автором вероятности наблюдения строго больше нуля и меньше единицы | 400 | Неприменимо | Логический |
| Эталон отбора полной совокупности имеет нулевую ошибку относительно самого себя | 400 | 0.000000000000 | 0.0 |
| Шесть численных наборов данных для графиков | 1 | Неприменимо | Логический |
| Семь бухгалтерских строк в пределах охвата источников | 1 | Неприменимо | Логический |
Анализ MatchPoint. Результат модели при заявленных входных параметрах; не наблюдаемый результат. Только выполненные тождества, статистическое покрытие и обработка статистик. Направления ранжирования в данном конечном эксперименте являются результатами, а не обязательными условиями прохождения проверок.
Построенная когорта, размеры бухгалтерских расходов, рыночные процессы, атрибуция руководства и механизм выборочного наблюдения являются предпосылками. Эталон с поправкой по полной информации использует сведения, недоступные для реальных приобретений, а сравнения ранговых корреляций условны для определённой целевой величины. Текущие первичные бухгалтерские тексты и ноябрьская консультация сотрудников 2026 года обосновывают их заявленный фактический охват. Выбранные более ранние научные источники используются с документированными ограничениями версии и чтения. Применимые требования отчётности организации и договоров требуют подтверждения.
Следующим эмпирическим шагом является осуществимый реестр приобретений с разрешённым доступом и заранее заданным дизайном измерения. Сопутствующие операционные шаблоны определяют предлагаемые реестр денежных потоков, когорту клиентов, обязанности, график и доказательства выгод. Пилот может проверить, сходятся ли эти записи и доступны ли содержательные данные сравнения. Статья даёт такую подготовку и сконструированный анализ чувствительности; она не сообщает о наблюдаемом результате приобретения.
26 Проверить сравнительную базу через альтернативные объяснения и диапазон неразрешённой оценки
Контрфактический сценарий является заданным сравнением, достоверность которого зависит от информации, использованной при его построении. Предлагаемый анализ начинается с механизма в обосновании приобретения. Общая закупочная платформа должна влиять на цены, количества или транзакционные издержки определённых закупок. План перекрёстных продаж должен влиять на заказы определённых клиентов. Миграция систем может влиять на операционные затраты, качество сервиса, удержание клиентов и денежные средства, необходимые для изменения. Сравнительная база выбирается с учётом соответствующего механизма и основных альтернативных объяснений.
Контроль, сопоставленный по результатам, всё ещё может отличаться от приобретённого бизнеса ассортиментом продукции, длительностью договоров, потребностью в капитале или подверженностью отдельному клиенту. Поэтому предлагаемый реестр сопоставления фиксирует переменные, доступные до окна результатов, пул кандидатов, правила исключения и выбранные контроли. Он также фиксирует причину отклонения кандидата. Сопоставление по результату после приобретения использовало бы информацию, на которую повлиял анализируемый исход. Предлагаемый дизайн фиксирует правило и данные до периода до изучения этого результата.
Статья рекомендует ограниченный пакет анализа чувствительности, выбранный до рассмотрения основной заявленной выгоды. Он может включать исходный план до сделки, отраслевой аналог и аналог, сопоставленный по результатам, там, где доступны необходимые сведения. Для каждого ориентира пакет показывает один денежный периметр, даты и порядок учёта затрат. Тогда изменение оценённой выгоды относится к методу сравнения, представленному рядом. Выбор только того ориентира, который даёт наибольшую экономию, устранил бы эту дисциплину интерпретации.
Пакет чувствительности может различать три источника неопределённости. Неопределённость денежных записей касается отсутствующих или спорных сумм и дат. Контрфактическая неопределённость касается траектории бизнеса без действия по интеграции. Неопределённость границ касается того, какие действия, затраты и периоды относятся к расчёту. Для каждой категории предлагаются ответственный и действие по разрешению. Одна процентная поправка ко всем выгодам может скрыть эти разные проблемы, поэтому предлагаемый пакет для совета директоров выделяет существенные статьи отдельно.
Диапазон неразрешённой оценки стоимости представляет собой аналитическую чувствительность при заявленных сценариях. Его границы можно рассчитать, меняя указанный контрфактический сценарий или спорные входные параметры в пределах документированных случаев. Он обозначается этими сценариями и величинами, оставленными неизменными. Диапазон не представляется статистическим доверительным интервалом без отдельного статистического дизайна, подтверждающего такое толкование. Узкий диапазон может отражать узкие предпосылки, а широкий может отражать слабую информацию или действительно спорный причинный механизм. Оба требуют объяснения до решения о финансировании или результатах.
Команда также может использовать проверки отрицательного контроля при наличии подходящей незатронутой деятельности. Например, предлагаемый анализ закупок может сравнить незатронутую товарную группу у того же поставщика за тот же период. Сходное снижение цены в обеих группах поставило бы под сомнение простое объяснение только интеграцией. Обоснованность проверки зависит от утверждения, что вторая группа не затронута и столкнулась с сопоставимыми рыночными условиями. Рецензент документирует это утверждение и причины, по которым предложенный контроль мог сам измениться.
Положительный результат деятельности остаётся совместимым с альтернативными объяснениями, пока дизайн их не рассмотрит. Предлагаемый процесс отдельно показывает наблюдаемое улучшение денежных потоков, оценённый дополнительный компонент и неразрешённую часть. Фиксируется, является ли сравнение описательным, скорректированным моделью или основанным на более сильном идентифицирующем дизайне. Тогда совет директоров может действовать по имеющейся доказательной базе, сохраняя значимую для решения неопределённость. Получение дополнительных записей является конкретным следующим действием, если они могут изменить это решение.
27 Отделять исполнение интеграции от доходности приобретения и уплаченной цены
Программа интеграции является одним компонентом экономики приобретения. Покупатель также предоставляет возмещение, несёт транзакционные затраты и потенциально вкладывает дополнительный капитал. Денежная выгода от действия по интеграции может быть реальной, хотя общая доходность приобретения при уплаченной цене остаётся неудовлетворительной. Поэтому предлагаемая структура отчётности сохраняет ведомость исполнения интеграции и ведомость доходности приобретения с прозрачной сверкой между ними. Каждая ведомость указывает дату оценки и границы денежных потоков.
В гипотетическом сравнении два в остальном одинаковых бизнеса создают каждый по 10 млн USD дополнительных денежных потоков интеграции в заявленном окне. Покупатель A платит 100 млн USD, а покупатель B платит 200 млн USD за соответствующие приобретения. Одна и та же сумма 10 млн USD составляет десять процентов и пять процентов этих цен до учёта любых других денежных потоков. Эта арифметика иллюстрирует выбор знаменателя. Она не оценивает доходность приобретения, поскольку пример исключает самостоятельные операционные денежные потоки, транзакционные затраты, будущие инвестиции, финансирование, налоги и стоимость выхода.
Предлагаемая панель показывает денежную сумму рядом с любой нормализованной ставкой. Ставка с использованием начальных активов позволяет сравнить исполнение относительно операционного масштаба. Ставка с использованием цены покупки даёт другое сравнение, знаменатель которого также отражает согласованную цену и структуру сделки. Доля исходного плана синергий показывает исполнение относительно прогноза руководства. Эти ставки могут по-разному ранжировать одни сделки. Их обозначения и формулы остаются видимыми, чтобы читатель мог определить вопрос, на который фактически отвечает каждая ставка.
Выбранное денежное окно также меняет оцениваемую величину. Окно второго и третьего годов измеряет дополнительные денежные потоки в этих поздних годах. Окно с даты сделки включает первоначальные затраты на интеграцию и ранние нарушения деятельности. Представление позднего результата с полной денежной сверкой делает различие явным. Совет директоров может оценить устойчивость после первой годовщины и одновременно затраты, понесённые для достижения этого этапа. Привлекательное позднее окно само по себе не даёт полной оценки приобретения.
Стоимость на более позднюю дату анализа требует рассматривать денежные потоки, ещё ожидаемые после этой даты, как прогнозы при заданных предпосылках. Уже реализованные денежные потоки относятся к исторической расшифровке и могут накапливаться или дисконтироваться по заявленному правилу. Прогнозные денежные потоки используют отдельный оценочный расчёт с собственными предпосылками риска, инвестиций и терминального периода. Предлагаемая система показателей представляет любую их комбинацию как сверку исторических и будущих величин. Изменения исходного инвестиционного обоснования фиксируются как датированные изменения.
Такая схема позволяет точнее распределить корректирующую работу. Неудовлетворительный показатель исполнения интеграции побуждает изучить операционные действия, затраты, зависимости и атрибуцию. Удовлетворительное исполнение при неудовлетворительной общей доходности приобретения побуждает изучить исходную экономику покупки и оставшиеся перспективы бизнеса. Для одной сделки могут понадобиться оба анализа. Построенный измерительный эксперимент статьи относится к ведомости интеграции в заявленной модели; он не устанавливает общую доходность или справедливую стоимость какого-либо приобретения.
28 Сверить удержание клиентов, цену, объём и маржу на фиксированной когорте
Направлению синергии выручки нужна когорта клиентов, состав которой фиксируется до изучения её результатов. Предлагаемый реестр выделяет клиентов, присутствующих при закрытии, впервые привлечённых после закрытия, договоры, переданные от приобретателя, и клиентов, проданных или исключённых из отчётного периметра. Переименованный счёт клиента или перенесённый идентификатор выставления счетов сохраняет исходную принадлежность когорте. Такое разделение позволяет отличить результаты удержанных клиентов от нового бизнеса и изменений периметра. Оно также явно показывает отсутствующие записи при исчезновении приобретённого бренда.
Удержание представляется на нескольких уровнях, поскольку каждый отвечает на свой вопрос. Удержание по числу клиентов показывает, сколько клиентов начальной когорты остаются по заданному правилу активности. Валовое удержание выручки отслеживает начальную когорту, исключая выручку от расширения по заявленному правилу. Чистое удержание выручки включает расширение внутри этой когорты. Каждый расчёт требует базового периода, правил учёта кредит-нот и возвратов и правила для клиентов без начальной выручки. Статья предлагает показывать эти определения рядом с цифрами. Она не даёт универсального порога удержания для приобретения или отрасли.
Одно число удержанных клиентов оставляет денежный вопрос открытым. Клиент может оставаться активным, сокращая покупки, получая более длительные сроки оплаты или переходя на продукт с меньшей маржой. Поэтому направление связывает удержание с выставленной выручкой, вкладом после выбранных прямых затрат, поступлениями оплаты, кредитными потерями и оборотным капиталом, занятым в обслуживании клиента. Финансовая функция сверяет совокупную величину с тем же периметром, что используется в денежном реестре. Разницы из-за счетов, выставленных до закрытия и оплаченных позже, фиксируются как временные движения с сохранением исходных периодов продажи и поступления оплаты.
Для однородного продукта или достаточно узкого клиентского сегмента двухфакторная сверка выручки может симметрично распределить взаимодействие количества и цены. Пусть q0 и p0 являются исходными количеством и ценой, а q1 и p1 их фактическими аналогами. Предлагаемый вклад объёма равен изменению количества, умноженному на среднее двух цен; вклад цены равен изменению цены, умноженному на среднее двух количеств. Их сумма точно равна наблюдаемому изменению выручки. Такое арифметическое распределение помогает сверке. Причинная интерпретация по-прежнему зависит от контрфактического сценария и качества данных количества и цены.
Например, гипотетический продукт начинает со 100 проданных единиц по 10 USD и заканчивает 110 единицами по 12 USD. Выручка растёт с 1 000 USD до 1 320 USD. Симметричный компонент объёма равен 110 USD, а компонент цены 210 USD. Их сумма 320 USD является бухгалтерским тождеством этого вымышленного примера. Отнесение 110 USD к перекрёстным продажам потребовало бы дополнительных доказательств, что изменение количества вызвано интеграцией. Отраслевой спрос, уход конкурента, ранее существовавший портфель продаж и изменения качества продукта остаются возможными объяснениями для проверки.
Для заявления о перекрёстных продажах предлагается цепочка доказательств: определённая клиентская возможность, договор или заказ, поставка, счёт и внешнее поступление. Каждая стадия сохраняет собственные дату и сумму. Заказ, замещающий существующий продукт, может создавать каннибализацию, а скидка ради удержания клиента может уменьшить вклад другого направления. Общий реестр связывает эти эффекты, чтобы совокупный денежный расчёт учитывал и выгоду, и связанные затраты. Коммерческий ответственный объясняет клиентский механизм; финансовая функция проверяет численную сверку.
Концентрация клиентов и изменения договоров также влияют на интерпретацию. Сохранённый стратегический клиент может обеспечивать большую часть выручки начальной когорты. Продление договора может переносить денежные потоки между периодами без установления большего вклада за весь срок отношений. Поэтому пакет для совета директоров показывает совокупный результат и вклад существенных клиентов по утверждённой политике конфиденциальности. Раскрытый показатель концентрации помогает понять, зависит ли видимое улучшение от небольшого числа отношений. Его интерпретация остаётся условной для этих договоров и риск-аппетита компании.
29 Отделять высвобождение оборотного капитала от повторяющихся операционных улучшений
Направление денежной конверсии может дать крупное поступление в первом году через взыскание старой дебиторской задолженности, сокращение запасов или удлинение сроков поставщиков. Предлагаемый реестр показывает такое высвобождение остатка отдельно от повторяющихся изменений операционного вклада. Он фиксирует начальный и конечный остатки, соответствующие торговые объёмы и полученные или уплаченные средства. Повторяющаяся годовая выгода является иной величиной, чем разовое высвобождение балансового остатка. Регламент указывает период измерения каждой суммы и явно сохраняет единицы.
Сверка оборотного капитала строится на сопоставимых торговых условиях. Сокращение дебиторской задолженности может отражать ускорение оплаты, снижение выручки, продажу требований, списание долга клиента или изменение отчётного периметра. Сокращение запасов может сопровождать улучшение планирования, утрату производственной мощности, выбытие запасов или консигнационное соглашение с поставщиком. Рост кредиторской задолженности может отражать согласованные сроки, изменение структуры закупок или просроченное обязательство. Ответственный за направление фиксирует объяснение, подтверждаемое счетами, заказами на закупку, платёжными записями и операционными объёмами. Необъяснённые изменения остаются в сверке.
Гипотетический пример делает различие полезным. Допустим, бизнес показывает годовые продажи в кредит 36,5 млн USD и использует заявленную условность 365 дней. Сокращение цикла дебиторской задолженности на десять дней соответствует 1 млн USD при неизменном уровне продаж. Этот 1 млн USD является сконструированным расчётом высвобождения остатка. Повторение того же улучшения на десять дней в каждом будущем году потребовало бы дальнейшего сокращения цикла оплаты. Если бизнес поддерживает новый уровень, исходное высвобождение остаётся в историческом денежном реестре, а любой повторяющийся эффект стоимости финансирования измеряется отдельно при собственных предпосылках.
Финансирование поставщиков и продажа дебиторских требований требуют финансовой сверки. Денежные средства по финансовой схеме меняют ликвидность, комиссии и распределение риска. Анализ фиксирует поступления, погашения, комиссии, право регресса и сохраняемую подверженность в выбранных границах. Он также сохраняет соответствующие отчётные и договорные классификации для изучения специалистами. Благоприятный банковский остаток на конец года может сосуществовать с будущим погашением или последующим дефицитом поступлений. Совет директоров должен иметь возможность проследить оба в одной датированной расшифровке.
Тест устойчивости отслеживает остаток после заявленного высвобождения. Предлагаемый реестр представляет ежемесячные изменения дебиторской задолженности, запасов и кредиторской задолженности за определённый период наблюдения, показывая сезонность и изменения торговых объёмов. Последующее восстановление остатка получает собственную запись. Это позволяет инвестиционному комитету отличить устойчивое операционное изменение от переноса денег между датами. Это также даёт способ проверить, сопровождалась ли закупочная экономия ростом запасов, снижением качества сервиса или увеличением кредит-нот клиентам.
Налоги и капитальные вложения добавляют другие границы. Операционная модель до налогов оставляет налоговые льготы, использование убытков и учёт отложенных налогов вне оценённой выгоды, если эти статьи не добавлены явно с профессиональными рекомендациями и доказательствами. Отсрочка необходимого обслуживания может увеличить ближайшие денежные потоки и создать последующую потребность в инвестициях. Предлагаемая ведомость капитальных вложений показывает и фактический платёж, и отложенное обязательство или анализируемый операционный риск. Она не позволяет превращать короткое окно измерения в утверждение об общей стоимости приобретения.
30 Построить календарь измерения от закрытия до второго полного анализа
Предлагаемый график начинается до закрытия, поскольку последующим аналитикам нужна информация, доступная при решении о приобретении. Инвестиционный комитет фиксирует обоснование, предполагаемые операционные изменения, исходные источники и планируемые затраты на интеграцию. Реестр отличает подписание от закрытия и указывает долю календарного года в каждом отчётном периоде. Приобретение, завершённое близко к концу финансового года, имеет короткий первый отчётный период; его первая годовщина и окончание первого годового отчётного периода являются разными датами.
День первый в предлагаемой схеме является передачей контроля. Финансовая функция фиксирует денежные средства, долг, идентификаторы клиентов и поставщиков, предварительные бухгалтерские статьи, бюджеты интеграции и обязанности по доступу. Каждое направление получает уникальный идентификатор выгоды, сопровождающий его записи в денежном реестре. Ответственный также определяет зависимости от других направлений. Технологическая миграция, зависящая от согласия клиента или передачи лицензии, фиксирует эту зависимость до того, как программа начнёт считать прогнозную выгоду достижимой.
Ранние обзоры сосредоточены на сходимости записей и пригодности предпосылок. Отсутствующая выгрузка выставленных счетов или несверенный остаток при закрытии выносится как проблема измерения с названным ответственным за разрешение. Команда сохраняет исходное обоснование приобретения и готовит отдельный текущий прогноз. Последующие изменения рыночных условий, плана интеграции или периметра отчётности получают датированные версии. Обоснование приобретения остаётся доступным для оценки исходного решения; текущий прогноз помогает принять следующее операционное решение.
При анализе первой годовщины руководитель бухгалтерского учёта определяет, какие оценки на дату приобретения были предварительными, когда закончились их периоды оценки и какие корректировки сделаны. Команда продолжает отслеживать другие бухгалтерские оценки и изменения отчётности по применимым правилам. Предлагаемый обзор второго года добавляет более длинное денежное окно и проверяет исходный контрфактический сценарий по фактически доступной информации. Он показывает затраты и результаты первого года рядом с последующими результатами, так что более длинный анализ сохраняет экономическую нагрузку начальной интеграции.
| Этап | Необходимый результат измерения | Решение по итогам анализа |
|---|---|---|
| До закрытия | Датированное обоснование приобретения, контрфактическое правило, периметр и определение затрат | Утвердить регламент измерения и зафиксировать неразрешённый доступ к данным |
| День первый | Начальные идентификаторы, денежная сверка, журнал предварительных статей и ID выгод | Назначить ответственных и сохранить исходный уровень при закрытии |
| Первые ежемесячные закрытия | Сверка реестра, журнал пропусков и отдельные графы реализованного и прогнозного | Разрешить различия доступа и учёта до агрегирования |
| Первый квартальный анализ | Когорты клиентов, зависимости направлений работ и вопросы атрибуции | Одобрить пересмотренные действия с сохранением исходного обоснования |
| Первая годовщина | Денежная сверка полного окна, история периода оценки и контрфактическая чувствительность | Оценить доступные доказательства каждого заявленного эффекта |
| Анализ второго года | Расширенная денежная история, проверки устойчивости и пересмотренные диапазоны неопределённости | Продолжить, изменить или закрыть направления работ в рамках полномочий компании |
| После продажи или закрытия | Затраты выхода, поступления и сохранённые записи в заявленных границах | Закрыть реестр с указанием причины и сохранить доказательную историю |
Предлагаемый график управления. Эти этапы являются вариантами дизайна, а не установленными законом сроками или универсальной длительностью интеграции.
Панель может сохранять все эти даты в метаданных, показывая читателю простую последовательность. Каждая выгода проходит через прогноз, договор или действие, бухгалтерскую запись, денежное поступление или предотвращённый платёж и атрибутированные дополнительные денежные потоки. Переход требует доказательств, названных в регламенте. Разные направления работ могут находиться на разных этапах одного обзора. Поэтому график поддерживает набор состояний доказательной базы, не подразумевая, что каждое завершённое действие уже создало денежный результат.
31 Распределить полномочия по сверке, контрфактическому сценарию и заявлению о денежных потоках
Предлагаемая матрица ответственности отделяет операционное исполнение от финансового измерения и независимой критической проверки. Руководитель направления отвечает за действие и операционные записи. Финансовая функция отвечает за сверку с денежным реестром и классификацию бухгалтерских корректировок. Назначенный куратор от совета директоров или инвестиционного комитета утверждает регламент измерения, существенные изменения и реакцию на представленные результаты. Независимый рецензент критически проверяет атрибуцию и доказательства в согласованных границах. Матрица дополняет существующие полномочия и договорные обязанности компании.
Итоговая ответственность за выгоду требует большего, чем имя ответственного. Реестр фиксирует, кто может менять исходную базу, кто одобряет замену контролей, кто подписывает денежную сверку и кто разрешает разногласия. Руководитель закупок может подтвердить новую цену поставщика, а финансовая функция выявить рост закупленного объёма. Ответственный за контрфактический сценарий оценивает долю изменения цены, следующую за снижением рынка. Куратор получает сверенный результат и любое неразрешённое распределение. Такое устройство делает видимым источник каждого суждения.
| Задача | Руководитель исполнения | Финансовый ответственный | Куратор | Независимый рецензент |
|---|---|---|---|---|
| Выполнять действие по интеграции | Ответственный за исполнение | Даёт консультацию | Информируется | Информируется |
| Сверять денежные потоки и учёт | Даёт консультацию | Ответственный за исполнение | Информируется | Критически проверить в пределах охвата |
| Определить контрфактическое правило | Даёт консультацию | Ответственный за исполнение | Одобрение ответственного за результат | Критически проверить до изучения результата |
| Изменить периметр или исходную базу | Объяснить запрос | Документировать и сверить | Одобрение ответственного за результат | Изучить существенные изменения |
| Заявить о реализованной выгоде | Предоставить записи | Ответственный за численное подтверждение | Принять или запросить пояснение по делегированным полномочиям | Критически проверить атрибуцию |
| Толковать условные доплаты или ковенанты | Проконсультироваться с юридическими и договорными ответственными | Предоставить согласованный расчёт | Следовать существующим договорным полномочиям | Рецензировать только при назначении |
| Закрыть неудачное или проданное направление | Предоставить доказательства закрытия | Сохранить денежные записи | Решение ответственного за результат программы | Критически проверить полноту |
Предлагаемое организационное устройство. Ответственный за исполнение и ответственный за результат описывают предлагаемый процесс; они не наделяют юридическими полномочиями, не меняют договоры и не заменяют процедуры подтверждения достоверности.
Независимость также имеет практическую границу. Рецензент, помогавший создавать обоснование интеграции, может раскрыть свою роль и определить пределы последующей критической проверки. Предлагаемый процесс фиксирует разницы между представлением направления, сверкой финансовой функции и оспариваемой цифрой. Если разногласия не разрешены, он сохраняет все три. Тогда одну консолидированную сумму можно сопроводить вопросами, разрешение которых изменило бы её, с видимыми полномочиями и сроками.
Действия совета директоров следуют его мандату и документам сделки. Подход к измерению может помочь решить провести расследование, пересмотреть прогноз или изменить направление работ. Он не даёт автоматического права удержать условную доплату, изменить вознаграждение сотрудников или заменить расчёт ковенанта. Когда предлагаемая система показателей пересекается с такими обязательствами, требуется юридический и бухгалтерский анализ конкретной сделки. Денежный реестр остаётся доказательным входным элементом для такого анализа.
32 Использовать реестр синергий со сверкой каждого заявления с датированными денежными потоками
Предлагаемый реестр выгод хранит исходный план, текущий прогноз и денежные доказательства в отдельных полях. Каждая запись содержит ID выгоды, направление работ, ответственного, контрфактическое правило, базовый период, дату действия, денежную дату, валюту, валовую выгоду, связанные затраты, эффект оборотного капитала и статус атрибуции. Перекрёстная ссылка указывает на подтверждающий договор, счёт, проводку или банковскую запись. Вторая ссылка связывает зависимости и возможные пересечения с другими направлениями. Схема реестра фиксируется до расчёта командой итогов портфеля.
Рассмотрим гипотетическую запись о консолидации поставщиков. Утверждённое сравнение использует одну спецификацию продукта и определённое закупаемое количество. Направление фиксирует более низкую цену поставщика, затраты внедрения и фактически оплаченные счета. Оно также фиксирует запасы, закупленные заранее, скидки, зависящие от будущих объёмов, и кредит-ноты клиентам из-за нарушения сервиса. Расчёт атрибутированных денежных потоков включает эффекты внутри периметра и окна регламента. Предлагаемый реестр показывает отдельную оценку, если существенное изменение рыночной цены влияет на контрфактический сценарий.
Выгода может пройти документальные проверки и сохранять неопределённость атрибуции. Счёт подтверждает предъявленную цену, а платёжная запись подтверждает денежную дату. Ни один не устанавливает, какой была бы цена без приобретения. Поэтому реестр различает сверенное денежное наблюдение и оценённую дополнительную выгоду. Для существенного заявления рецензент видит результат по заранее согласованному ориентиру и по заявленной альтернативе. Любая разница представляется как модельная чувствительность с приложенными предпосылками.
| Группа полей | Минимальное содержание | Доказательства принятия |
|---|---|---|
| Идентификация и границы | ID выгоды, ответственный, периметр, валюта и окно наблюдения | Утверждённый регламент измерения и карта идентификаторов |
| Исходное обоснование и прогноз | Одобренная исходная база, первоначальный план и датированный текущий прогноз | Сохранённое обоснование приобретения и история версий |
| Операционное исполнение | Действие, зависимость, дата внедрения и статус | Договор, заказ, система или операционная запись |
| Внешние денежные потоки | Валовое поступление или предотвращённый платёж, денежная дата и ссылка на реестр | Доказательства счёта и платежа, сверенные с финансовыми записями |
| Затраты и пересечения | Расходы на интеграцию, капитальные платежи, движения оборотного капитала и связанные выгоды | Сверка затрат и проверка повторного распределения |
| Атрибуция | Контрфактический метод, чувствительность, рецензент и неразрешённые предпосылки | Документированный ориентир и подписанная запись критической проверки |
| Закрытие | Продолжить, пересмотреть, неудачно, продано или завершено; причина и конечная дата | Решение куратора и сохранённый исторический реестр |
Предлагаемая схема реестра. Она не содержит фактических данных о клиентах Matchpoint, приобретениях или реализованных выгодах.
Итог, показанный совету директоров, воспроизводится из этих строк. Предлагаемое агрегирование включает каждую выгоду один раз, применяет заданные денежные даты и правило дисконтирования и один раз вычитает связанные затраты. Оно фиксирует порядок учёта спорных заявлений и показывает сверку нераспределённых денежных потоков. Выгоды, общие для подразделений бизнеса, получают один родительский идентификатор и распределение, части которого в сумме равны родительскому итогу. Экономия общекорпоративных расходов также требует зарегистрированного изменения внешних затрат или прозрачного определения использования ресурсов.
Статус закрытия сохраняется, когда инициатива не оправдывает ожиданий. Направление, прекращённое до получения запланированной выгоды, сохраняет в когорте фактические затраты и частичные результаты. Проданный бизнес сохраняет наблюдения до определённой границы выхода вместе с отсутствующими последующими наблюдениями. Команда документирует включение таких случаев в каждое представленное среднее, рейтинг или денежный итог. Этот операционный реестр даёт записи для разработки последующего эмпирического исследования; он не устанавливает, что такое исследование уже проведено.
33 Прочитать гипотетическую закупочную сверку от платёжных записей до атрибутированных денежных потоков
Гипотетическое закупочное направление иллюстрирует предлагаемую сверку для совета директоров. Каждая сумма примера является выбранной автором предпосылкой в млн USD за один годовой период и при фиксированном закупаемом количестве. Исходные платежи поставщикам равны 36,0, фактические платежи 30,0, что даёт зарегистрированную разницу платежей 6,0. Согласованный рыночный ценовой ориентир объясняет 2,0 этой разницы. Поэтому оценённый валовой вклад интеграции при этом ориентире равен 4,0. Документальное подтверждение разницы платежей и достоверность ориентира остаются отдельными вопросами доказательной базы.
Программа также оплачивает 1,2 переходных операционных затрат и 0,8 капитальных вложений интеграции за период. Сокращение остатка запасов высвобождает 0,5 денежных средств, которые по предпосылке примера полностью получены в том же окне. Реестр фиксирует наблюдаемое улучшение чистых денежных потоков 4,5: разница платежей 6,0 минус операционные платежи 1,2 и капитальные платежи 0,8 плюс высвобождение оборотного капитала 0,5. Расчёт по построению исключает налоги, финансирование и валютные разницы. Его сравнение с банковскими и бухгалтерскими записями следует этим границам.
Оценённый вклад интеграции после поправки на рыночную цену равен 2,5 за тот же период. Поэтому предлагаемый пакет для совета директоров показывает 4,5 как сверенное сравнение чистых денежных потоков и 2,5 как оценённую дополнительную сумму при выбранном контрфактическом сценарии. Он также показывает валовую оценку интеграции 4,0, переходные платежи 1,2, капитальный платёж 0,8 и высвобождение остатка 0,5. У каждого есть определённое место в сверке. Денежный ряд, уже очищенный от этих затрат, не получает дополнительного вычета тех же платежей.
Предположим, что в учёте также есть расход амортизации приобретённого нематериального актива 0,3. Этот неденежный расход относится к сверке учёта с денежными потоками. В данном примере он не создаёт дополнительного денежного платежа. Капитальный платёж интеграции 0,8 остаётся фактическим использованием денежных средств, даже если бухгалтерский расход признаётся за более долгий период. Рецензент прослеживает оба в собственных расчётных расшифровках, чтобы обратная бухгалтерская корректировка не принималась за денежную выгоду, а капитализированный платёж сохранялся в границах затрат.
Альтернативный заявленный ориентир может отнести к рынку 4,0 разницы платежей поставщикам. Сохранение остальных предпосылок неизменными тогда уменьшает оценённые дополнительные денежные потоки с 2,5 до 0,5. Полученный диапазон от 0,5 до 2,5 является чувствительностью между двумя явно выбранными траекториями сравнения. Он не содержит вероятностного утверждения. Совет директоров может спросить, какие ценовые доказательства могли бы сузить разногласие, определить ответственного и решить, способно ли их получение изменить предлагаемое действие.
Высвобождение запасов 0,5 является разовым изменением остатка в этом примере. Прогноз повторяющейся закупочной выгоды требует собственных предпосылок количества, цены, качества сервиса и инвестиций. Сумма 2,5 гипотетического периода также требует правила сроков до сравнения с целевой приведённой стоимостью. При предполагаемом платеже в конце второго года и годовой ставке дисконтирования десять процентов её стоимость на дату закрытия составляет приблизительно 2,066. Годовая сумма, дисконтированная сумма и прогноз будущего устойчивого уровня обозначаются отдельно.
34 Использовать сверку с помощью ИИ с прослеживаемыми данными и одобрением человеком
Извлечение и сверка с помощью ИИ предлагаются как варианты реализации реестра. Возможные задачи включают сопоставление вариантов названий поставщиков, классификацию описаний счетов, извлечение договорных дат и выделение записи реестра с заявленной денежной датой, противоречащей бухгалтерскому регистру. Каждой задаче нужны явный вход, определение выхода и критерий проверки. В статье не измерялись рост производительности, точность сверки или реализованная выгода внедрения ИИ. Утверждение о стоимости или качестве потребовало бы отдельно разработанной и зарегистрированной оценки.
Контролируемый процесс начинается с разрешённых исходных записей и тестового набора, который команда внедрения может использовать законно. Предлагаемая система сохраняет идентификаторы документов, извлечённые поля, временные метки и версию правила или модели извлечения. Она сохраняет ссылку каждого принятого поля на его место в источнике. Рецензент может изучить договорный пункт, строку счёта или регистра, подтверждающую значение. Когда система не находит достаточных доказательств, она возвращает поле как неразрешённое для проверки человеком.
Арифметика выполняется детерминированным расчётным слоем после принятия исходных полей. Конвертация валют, дисконтирование, соединение реестров и проверки дубликатов используют версионируемые правила. Модель, извлекающая описание, не уполномочена выдумывать отсутствующую денежную сумму или одобрять атрибуцию. Финансовая функция одобряет сверенные численные данные, а назначенный рецензент критически проверяет трактовку результата как дополнительного эффекта интеграции. Последующее исправление источника вызывает версионируемый пересчёт с сохранением разницы с предыдущим принятым результатом.
Оценка пилота может измерять точность отдельных полей, ложные сопоставления, пропущенные записи, время рецензента и стоимость разрешения исключений на отложенном наборе. Существенность и допуск ошибок согласуются до тестирования. Пилот также включает сложные случаи: одинаковые названия поставщиков, отменённые платежи, мультивалютные счета и изменения, заменяющие договор. Результаты представляются с составом тестового набора и исключённым из пилота охватом. Решение о внедрении следует наблюдаемым результатам и контролям организации.
Документ NIST «AI Risk Management Framework» является добровольным ориентиром управления рисками, а NIST также публикует профиль генеративного ИИ [14]. Предлагаемый процесс использует этот общий контекст управления рисками, сохраняя явными специфичные для сделок контроли и решения о принятии. Он не заявляет сертификацию NIST или подтверждённый контрфактический сценарий, созданный ИИ. Конфиденциальные материалы сделок остаются в разрешённой информационной среде организации и в рамках её политик доступа.
35 Сохранять исходное обоснование при интерпретации последующей стоимости и договорных результатов
Исходное обоснование приобретения и последующий операционный прогноз служат разным решениям в предлагаемом подходе. Первое фиксирует причины одобрения сделки покупателем на основе информации того времени. Второй фиксирует текущие ожидания и планы руководства. Новый прогноз может учесть изменившийся рынок, пересмотренный план интеграции или продажу бизнеса. Исходное обоснование сохраняется, чтобы последующие рецензенты могли оценить решение о приобретении без переписанной исторической базы.
Совету директоров может потребоваться совместно оценить три вопроса: каковы результаты приобретённого бизнеса, какую их долю обоснованно относить к интеграции и какое действие оправдано сейчас. Доказательства для каждого различаются. Отчётные бухгалтерские результаты и сверенные денежные потоки подтверждают первый вопрос в пределах своих определений. Контрфактический сценарий и анализ чувствительности относятся ко второму. Третий также зависит от будущих затрат, рисков, вариантов, полномочий и договорных обязательств. Статья предлагает показывать вопросы в отдельных разделах пакета для совета директоров.
Связанный с договором расчёт использует показатель, период, правила корректировки и порядок разрешения споров из применимых документов. При необходимости оценка стоимости интеграции может представляться отдельной аналитической расшифровкой. Сама по себе она не может менять согласованные условия условной доплаты или создавать иное юридическое право. Проверка специалистами особенно важна, когда предлагаемая корректировка влияет и на договорный платёж, и на оценённую выгоду интеграции. Предлагаемый реестр сохраняет расчёт по каждому определению и сверяет разницу.
Такое разделение также ограничивает использование позднего окна. Благоприятное денежное окно второго года может сопровождаться значительными затратами первого года. Пересмотренный периметр бизнеса может улучшить вид продолжающейся деятельности при продаже разочаровавшего направления. Поэтому предлагаемый отчётный пакет сохраняет полную денежную сверку с даты сделки рядом с выбранным аналитическим окном и учитывает закрытые инициативы. Результатом является явная запись измеренного, остающейся неопределённости и решений, которые может поддержать доступная доказательная база.
Источники
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
