
1 İncelemeyi tanımlı bir entegrasyon nakdi kararı etrafında çerçeveleyin
Bir satın almanın ilk tam yılından sonra yönetim kurulunun uygulamayı değerlendirmesi, entegrasyon planını gözden geçirmesi veya ilave harcamayı incelemesi gerekebilir. Raporlanan kâr, nakit, sinerji takip kaydı ve piyasa getirileri birleşik işletmenin farklı yönlerini betimler. Kullanışlılıkları belirli karara, ölçüm sınırına ve mevcut bilgilere bağlıdır. Bu tanımlar raporlanan sonuçlar karşılaştırılmadan önce kararlaştırıldığında inceleme daha yorumlanabilir hâle gelir.
Bu çalışma, entegrasyonun olmadığı belirtilmiş bir karşıolgusal duruma göre gerçekleşen entegrasyon nakdi tahmin hedefini tanımlar. Entegrasyon etkileri yazar tarafından belirlenen kurgulanmış bir model kullanarak alternatif ölçüleri etkileyen muhasebe ve kıyaslama farklılıklarını inceler. Seçilmiş akademik çalışmalar nakit temelli performans ölçümü ve eşleştirme için bağlam sunar [9, 10]. Çalışmanın katkısı, tekrarlanabilir koşullu testler ve önerilen operasyonel şablonlarla birlikte kaynaklara dayalı bir ölçüm çerçevesidir.
Araştırma sorusunda tanımlanan ampirik çalışma, mevcut olmayan satın alma kayıtlarını ve izin veren karşı tarafları gerektirir. Kurgulanmış deneyden herhangi bir işlem kohortu, müşteri sonucu, piyasa talebi tahmini veya bölgesel performans üstünlüğü çıkarılmaz. Operasyonel bölümler, katılan bir alıcının daha sonraki bir çalışmada kullanabileceği kayıtları ve onay sürecini belirtir. Şarta bağlı ek satın alma bedellerini, primleri veya finansman belgelerini etkileyen kararlar, bunların gerçek şartlarına ve ilgili danışmanlığa tabi olmaya devam eder.
2 Nakit tahmin hedefini, para birimi sınırını ve gözlem aralığını tanımlayın
i işlemi için tanımlı tahmin hedefi V_i, a ile b olay yılları boyunca tamamlanma tarihine iskonto edilen ve belirtilmiş uygulama nakit maliyetlerinden arındırılan ilave entegrasyon nakdidir. C_it, ayrı kaydedilen K_it entegrasyon nakit maliyetinden önceki faaliyet nakdini; C0_it ise aynı nakit tanımı altındaki entegrasyonsuz karşıolgusalını gösterir. Her ikisi de aynı işletme kapsamı, dönem ve para birimi için ölçülür. Bu indirgenmiş biçimli bilimsel model vergiyi, sermaye harcamalarını, finansman akışlarını ve raporlama kapsamındaki değişiklikleri dışarıda bırakır. Dolayısıyla faaliyet nakdi vekil ölçüsü, işletme serbest nakit akışı değerlemesinden daha dardır.
1a ve 1b denklemlerinde t, tamamlanmadan sonraki olay yılını; a ve b gözlem aralığını; d ise belirtilmiş yıllık iskonto oranını ifade eder. Delta_it, C_it eksi C0_it’dir. Ayrı K_it indirimi, C_it söz konusu entegrasyon maliyetinden önce tanımlandığı için uygulanır. Operasyonel nakit serisi bu ödemeleri zaten içeriyorsa, mutabakat ikinci indirimi kaldırmalıdır. Deney bu para tutarlarını işlem öncesi varlık tabanının oranları olarak ifade ederken başlangıç ölçeği A0_i sabit tutulur.
Gerçek bir satın alma için karşıolgusal gözlemlenemez ve kurgulanmış deneyde açıkça belirtilir. İkinci ve üçüncü yılları kapsayan aralık ile birinci yıldan üçüncü yıla uzanan aralık farklı sonuçlar tanımlar. Sıralamalarının karşılaştırılması, kurgulanmış sonucun ve ölçüm sürecinin aralıklar arasında nasıl davrandığını ortaya koyar. İlk yılın maliyetlerini veya performansını dışlamak için genel bir talimat sunmaz. İşlem başlangıcından itibaren tam nakit kayıtları, sonraki aralığa ilişkin her analizle birlikte görünür kalır.
3 Bir faydayı gerçekleşmiş olarak nitelemeden önce nakit sınırını belirleyin
Aşağıdaki operasyonel tasarım, kendi kayıtlarını ve onaylarını edinebilen bir işlem ekibi için önerilmektedir. İlk çıktısı bir ölçüm esasları belgesidir. Bu belge edinilen kapsamı, incelenen entegrasyon eylemlerini, para birimini, tamamlanma tarihini, değerleme tarihini ve nakit akışı tanımını belirtir. Analizin yalnızca edinilen işletmeyi mi, birleşik işletmeyi mi yoksa her ikisine yayılan belirli iş akışlarını mı kapsadığını kaydeder. Kapsam içindeki iki kuruluş arasında aktarılan fayda, dışarıdan bir tahsilat veya kaçınılan dış ödeme de değişmedikçe birleşik sonuca sıfır katkıda bulunur.
Bir satın alma, alıcı nakit tahsil etmeden önce müşteri, çalışan veya hissedar için yararlı bir değer yaratabilir. Gerçekleşen nakit kayıtları bilinçli olarak daha dar bir sonucu ölçer. Seçilmiş sınır içindeki dış tahsilatları ve ödemeleri belirtilen aralık boyunca kaydeder. Ekip, gelecekteki sözleşmeli tasarruflar, yıllıklandırılmış sürekli düzeyler, muhasebeleştirilmiş gelir, gerçek nakit ve karşıolgusala göre tahmin edilen ilave nakit için ayrı sütunlar tutar. Bu sütunlar farklı ölçüm nesnelerini betimler. Bir tedarik sözleşmesinin onayı bir taahhüt oluşturur; sonraki fatura ve ödeme ise nakit hesabına giren tutarı ve zamanlamayı belirler.
Tutarlı bir nakit köprüsü, aynı kapsam ve dönem için raporlanan faaliyet sonucuyla başlar. Finans sorumlusu nakit dışı muhasebe düzeltmelerini, faaliyet işletme sermayesi hareketlerini, entegrasyon nakit ödemelerini, bakım ve entegrasyon sermaye harcamalarını ve vergiler mutabık kalınan tanıma dâhilse vergileri belirler. Her düzeltmenin yönü belirtilir. Başlangıç nakit tutarına zaten dâhil edilmiş bir entegrasyon ödemesi ikinci kez düşülmez. Aktifleştirilmiş bir entegrasyon varlığı, gideri sonraki dönemlerde ortaya çıksa bile nakit ödemesi doğurabilir. Yalnızca gideri yakalayan bir kayıt bu zamanlamayı kaçırır.
Finansman akışlarının kendi mutabakatı bulunur. Satın alma borcunun kullanılması banka nakdini ve sermaye yapısını değiştirir; operasyonel bir entegrasyon faydası sağlamaz. Yeniden finansman girişleri ve borç anapara geri ödemeleri finansman çizelgesine aittir. Faiz tasarrufları, kendi karşıolgusalı, maliyetleri ve vergi varsayımları olan ayrı bir sermaye yapısı iş akışında analiz edilebilir. Kaldıraçsız bir faaliyet ölçüsünü finansman sonrası özkaynak nakdiyle birleştirmek açık bir köprü gerektirir. Aynı sınır satış gelirlerine, tamamlanmada edinilen nakde, satın alma bedeline ve konsolide kuruluşlar arasında ödenen temettülere de uygulanır.
Yönetim kurulu, her performans tablosuyla birlikte ölçüm esasları belgesini ve önceki sürümden bu yana yapılan değişikliklerin listesini alır. Müşteri operasyonları ortak bir platforma taşınırsa finans, eski müşteri ve maliyet merkezi kimliklerini ardıllarına bağlayan bir eşleme tutar. Eşleme eksik olduğunda etkilenen fayda ilave nakit analizinde dağıtılmamış olarak kalır. Ayrı gösterilen dağıtılmamış tutar, mutabakatın denetlenebilir kalmasını sağlar. Varlığı, kayıtlar ve sorumluluk kararları yoluyla çözülecek bir veri kısıtıdır.
| Kayıt | Önerilen ölçüm esasları belgesindeki uygulama | Gerekli mutabakat |
|---|---|---|
| Ödenmiş entegrasyon faturası | Belirtilen nakit aralığında bir kez düşülür | Fatura, ödeme, muhasebe kaydı ve iş akışı kimliği |
| Yeni borç kullanımı | Finansman çizelgesi; operasyonel entegrasyon faydasından hariç tutulur | Borç hareketinden banka hareketine mutabakat |
| Birleşik kuruluşlar arasında aktarım | Birleşik dış fayda sıfırdır | Belirtilen kapsam içinde her iki taraf elimine edilir |
| Edinilen nakit ve satın alma bedeli | İşlem değeri köprüsü; operasyonel uygulamadan ayrı | Tamamlanma fon akışı ve kapanış bilançosu |
| Aktifleştirilmiş entegrasyon yatırımı | Ödendiğinde nakit çıkışı; gider mutabakatı ayrıdır | Sabit kıymet kaydı, tedarikçi ödemesi ve amortisman köprüsü |
| Gelecekteki sözleşmeli tasarruf | İlgili dış ödeme değişene kadar tahmin sütununda tutulur | Sözleşme şartları, başlangıç düzeyi ve ödenmiş fatura |
Önerilen operasyonel şablon. Bunlar ölçüm tasarımı tercihleridir; sözleşmesel, vergisel ve raporlama sınıflandırmaları işleme özgü inceleme gerektirir.
4 Satın alma muhasebesi düzeltmelerini ayrı bir mutabakatta belirleyin
AASB 3’ün satın alma yöntemi, belirtilmiş istisnalar saklı kalmak üzere tanımlanabilir varlık ve yükümlülükler için genellikle satın alma tarihindeki gerçeğe uygun değerleri kullanır. Diğer standartlar kapsamında ele alınan borç ve özkaynak ihraç maliyetleri dışında satın almayla ilgili maliyetlerin giderleştirilmesini gerektirir. Şarta bağlı bedelin sonraki muhasebeleştirilmesi, sınıflandırmasına ve değişikliğin niteliğine bağlıdır [1]. Bu gereklilikler, inceleme entegrasyon nakdini sorguladığında ayrı mutabakat gerektiren muhasebe kayıtları yaratır. Şerefiye hesabı, uygulanabilir olduğunda kontrol gücü olmayan payları ve önceden elde tutulan payları da içerir [1]. Tam sahiplik içeren basitleştirilmiş, tek aşamalı bir örnek bu kapsamı açıkça belirtmelidir.
Önerilen mutabakat, her önemli kalem için ilk muhasebeleştirmeyi, sonraki gideri veya yeniden ölçümü, dış nakit giriş veya çıkış tarihini ve ilgili karşı tarafı belirler. Edinilmiş bir maddi olmayan varlığın itfası ile sistem uygulamak için ödenen nakdin zamanlaması farklıdır. Şarta bağlı ek satın alma bedeli yükümlülüğü, ödenmeden önce yeniden ölçülebilir. Finans her kalemi uygulanabilir çerçevede kaydederken ölçüm kaydı, muhasebe etkisini ilave faaliyet nakdi tahmininden ayırır.
Tablo 2 modelin seçilmiş muhasebe kanallarını özetler. Büyüklükleri ve süreleri kurgulanmış varsayımlardır. Vergi, döviz, kiralamalar ve kontrol gücü olmayan paylar dâhil diğer önemli kalemler, operasyonel esaslar belgesi bunları içerdiğinde ayrı uygulama gerektirir. Modelin gider çizelgesi, sınırlı muhasebe sınırı açıkça belirtilen indirgenmiş biçimli bir deneydir.
| Kalem | Atıf kapsamı içinde standartlara tabi uygulama | Olası kâr etkisi | Yazarın tanımladığı deneysel kabul |
|---|---|---|---|
| Satın almayla ilgili maliyetler [1] | Oluştuğunda ve hizmet alındığında giderleştirilir; borç ve özkaynak ihraç maliyetleri kendi uygulanabilir standartlarını izler | Gider muhasebeleştirildiğinde kârı azaltır | Örnekteki satın alma maliyeti kapanışa yerleştirilir; 1 ile 3 yılları arasındaki entegrasyon hedefinden hariç tutulur |
| Tanımlanmış varlıkların gerçeğe uygun değer artışı [1] | Satın alma tarihindeki muhasebeleştirme ve ölçümün belirtilmiş istisnaları vardır; uygulanabilir sınırlı ömürlü ve amortismana tabi varlıklar sonraki giderleri doğurur | Uygulanabilir itfa ve amortisman kârı azaltır | Sınırlı ömürlü maddi olmayan varlık ve maddi duran varlık değer artışları; sekiz ve on yıllık ömürler |
| Edinilmiş stoklar [1, 9] | Satın alma tarihindeki ölçüm, stok satıldıkça satışların maliyetini etkiler | Pozitif değer artışı stok satıldığında satışların maliyetini yükseltir | Pozitif değer artışının tamamı ilk yılda giderleştirilir |
| Edinilmiş sözleşme varlıkları ve yükümlülükleri [1, 8] | Genel IFRS 3 ilkesinin kapsamı belirli istisnaları vardır; ABD Topic 606 kapsamındaki edinilmiş sözleşmeler belirtilmiş muhasebeleştirme ve ölçüm istisnasını izler | Birleşme sonrası hasılat etkisi uygulanabilir çerçeveyi ve edim yükümlülüklerini izler | Örnek niteliğindeki pozitif ertelenmiş hasılat indiriminin tamamı ilk yıla yerleştirilir |
| Şarta bağlı bedel [1] | Satın alma tarihindeki ölçüm, özkaynak sınıflandırması, özkaynak dışı kalemlerin sonraki olayları ve ayrı hizmet ödemeleri ayırt edilir; özkaynak yeniden ölçülmez, uygulanabilir özkaynak dışı değişiklikler sonraki ölçüm kurallarını izler | Yükümlülüğün yukarı yönlü yeniden ölçümü kârı azaltır; tersine dönüşler ile değerleme ve ödeme şartları işareti etkiler | Yazarın tanımladığı kümülatif getiri sinyalinden beklenen yükümlülük ödemesindeki değişiklikler; ödeme anına ait nakit veya sonraki hizmet ödemesi simüle edilmez |
| Geçici satın alma tarihi tutarları [1] | Tamamlanmamış kalemler için satın alma tarihindeki olgulara ilişkin yeni bilgiler; dönem, bilgi edinildiğinde veya artık edinilemez olduğunda sona erer ve bir yılı aşamaz | Şartları karşılayan geriye dönük düzeltmeler satın alma tarihi tutarlarını ve karşılaştırmalı bilgileri değiştirir | Geçici ölçümün gözden geçirilmesi süreci simüle edilmez; sonraki diğer muhasebe değişiklikleri mümkün kalır |
| Şerefiye [1, 2] | Uygulanabilir kapsam içindeki tam artık değer; itfa edilmez; yıllık ve göstergeye bağlı değer düşüklüğü testleri zorunludur; şerefiye değer düşüklüğü geri çevrilmez | Muhasebeleştirilen değer düşüklüğü kârı azaltır | Yazarın tanımladığı, gizli değere bağlı %12/%4 oranlarına sahip ayrı bir sentetik durum göstergesi; zorunlu testlerin takdire bağlı ertelenmesini modellemez veya buna izin vermez |
İlk sütunda atıf yapılan muhasebe metinlerinden derlenmiştir. Yön, edinilen işletmenin nakit akışına göre raporlanan kâr üzerindeki etkiyi betimler. Her kalemin zamanlaması işlem koşullarına bağlıdır. Standartların belirlediği zamanlama ve gereklilikler; model zamanlaması, işareti ve büyüklüğünden ayrıdır. Dâhil edilen tüm giderler yazarın tanımladığı faaliyet kârı vekil ölçüsüne yerleştirilmiştir; gerçek kâr satırı sınıflandırması uygulanabilir gereklilikleri izler. Sözleşmesel ödeme yükümlülükleri değişmez.
Muhasebe köprüsü, gerçek raporlanan ölçünün yorumlanmasını destekler. Ayrıca yönetimin alternatif bir performans ölçüsünde hangi düzeltmeleri çıkarmayı seçtiğini görünür kılar. İncelemeyi yapan kişi aynı temel kayıtları her iki tanım altında inceleyebilir. Aralarındaki fark, sınıflandırması ve sözleşmesel önemi uygun uzmanlarca değerlendirilebilen izlenebilir bir mutabakata dönüşür. Birleşme sonrası çalışan hizmetine bağlı ödemeler kendi sınıflandırma değerlendirmelerini gerektirir. Bir modelin yeniden ölçümü faaliyet kârı vekil ölçüsüne yerleştirmesi, kuruluşun gerçek sunumuyla ayrı karşılaştırma gerektiren analitik bir kabuldür.
5 Geçici satın alma tarihi tutarlarını ve sonraki değişiklikleri ayrı ayrı izleyin
AASB 3 kapsamında ölçüm dönemi, geçici satın alma muhasebesini ve satın alma anında mevcut olgulara ilişkin yeni bilgileri ilgilendirir. İlgili bilgi edinildiğinde veya edinilemez hâle geldiğinde sona erer ve satın almadan itibaren en çok bir yıl sürer. Belirtilen geriye dönük düzeltmeler ilgili karşılaştırmalı bilgileri de etkiler [1]. Bir işlem, aynı inceleme tarihinde hem tamamlanmış muhasebe kalemleri hem de geçici kalemler içerebilir.
Önerilen inceleme kalem düzeyinde bir kayıt tutar: geçici tutar, araştırılan satın alma tarihi olgusu, edinilen bilgi, ilgili kalem için ölçüm döneminin bittiği tarih, ortaya çıkan düzeltme ve etkilenen karşılaştırmalı dönemler. Sonraki tahminler, hatalar ve diğer raporlama değişiklikleri uygulanabilir gerekliliklere göre kendi sınıflandırmalarını korur. Satın almanın yıl dönümü tek başına tüm muhasebe tabanının sabitlendiğine dair evrensel bir doğrulama sağlamaz.
Performans analizi için ekip, ilk raporlanan seriyi ve tutarlı biçimde yeniden düzenlenmiş seriyi aralarında bir köprüyle korur. Bir nakit gözlemi gerçek tahsilat veya ödeme tarihini muhafaza eder. Muhasebe yeniden düzenlemesi, yeni bir nakit tahsilatı yaratmadan raporlanan karşılaştırmayı değiştirebilir. Dolayısıyla analitik inceleme, raporlanan kârı yorumlamak için gereken muhasebe geçmişini koruyarak sabit bir nakit aralığını inceleyebilir. İlgili ilk yıl gözlemleri işlem başlangıcından itibaren tutulan kayıtta kalır.
6 Şerefiye değer düşüklüğünü raporlama birimi ve zamanlaması içinde yorumlayın
İncelenen AASB 136, edinilen şerefiyeyi fayda sağlaması beklenen nakit yaratan birimlere veya gruplara dağıtır ve üst sınırı toplulaştırma öncesi faaliyet bölümüyle sınırlar. Yıllık ve göstergeye bağlı testleri gerektirir. Zarar, defter değeri ile geri kazanılabilir tutarın belirtilen karşılaştırmasından doğar; geri kazanılabilir tutar, kullanım değeri ile elden çıkarma maliyetleri düşülmüş gerçeğe uygun değerden yüksek olanıdır. Muhasebeleştirilmiş şerefiye değer düşüklüğü sonradan geri çevrilemez [2].
Li ve Sloan, Amerika Birleşik Devletleri’nde itfadan yalnızca değer düşüklüğü muhasebesine geçişi inceledi. Özetleri, değişiklik sonrasında şişmiş şerefiye bakiyeleri ve zamanında kaydedilmeyen değer düşüklükleri bildirir; yatırımcıların gecikmeyi tam olarak öngörmediğini de belirtir [12]. Çalışma ABD standartlarını ilgilendirir ve yalnızca özet düzeyinde okunmuştur; dolayısıyla burada tek bir önerme için kullanılır: yalnızca değer düşüklüğüne dayalı bir rejim, altta yatan bozulmayı gecikmeli yansıtan değer azaltımlarına yol açabilir. IASB’nin işletme birleşmeleri projesi, perdeleme etkisini azaltmak için şerefiyenin birimlere nasıl dağıtıldığına yönelik değişiklikler içerir [3].
Model, negatif ve pozitif entegrasyon sonuçları için kurgulanmış gözlem olasılıklarına sahip bir değer düşüklüğü göstergesi içerir. Düşük sıralaması bu girdilerden kaynaklanır. Gerçek bir değer düşüklüğü kararı, birimin daha geniş faaliyet görünümünü, iskonto etmeyi ve raporlama sınırını yansıtabilir. Deney doğrulanmış bir değer düşüklüğü tespit oranı sunmaz. Yönetim kurulu, ayrı tanımlanan entegrasyon nakdi tahminini ve kanıtlarını incelerken değer düşüklüğü bilgisini raporlama incelemesinde koruyabilir.
7 Satın alma performansı açıklamalarına ilişkin güncel istişareyi izleyin
IFRS Foundation’ın Sermaye Piyasaları Danışma Komitesi için hazırladığı ve incelenen Kasım 2026 tarihli personel belgesi, sonraki satın alma performansı bilgilerine yönelik yönetim temelli ve belirli metrik temelli yaklaşımları karşılaştırır. Raporlama düzeyini, satın alma fiyatı dağıtımının etkilerini ve karşılaştırılabilir eğilim bilgilerini tartışır; 2027’nin ilk çeyreğinde ilave öneriler bekler [15]. IASB görüşlerini veya kararlarını temsil etmediğini açıkça belirtir. Daha önceki Eylül personel belgeleri geçmiş tartışmayı sunar [3, 4].
Bu güncel istişare, burada incelenen karşılaştırılabilirlik sorunuyla doğrudan örtüşür. İncelenen materyalde aktif bir politika tartışması bulunduğunu ortaya koyar; kesinleşmiş yeni bir açıklama gerekliliği sunmaz. Çalışma zorunlu gereklilikleri, önerileri ve kendi ölçüm tavsiyelerini ayrı ayrı tanımlar. Sonraki resmî gelişmelerin kontrol edileceği yer proje sayfası olmaya devam eder [5]. AASB 3’ün mevcut gereklilikleri, belirtilmiş devam eden açıklamaları, düzeltme bilgilerini ve ilgili koşullarla kuruluş muafiyetlerini içerir [1]. Burada incelenen analitik boşluk entegrasyon değerinin atfıyla ilgilidir.
Önerilen operasyonel yanıt, ölçü ve kapsam değişiklikleri belgelenerek, uygulanabilir en dar tutarlı işletme sınırında mutabakatı yapılmış bir seri korumaktır. Bu kaydın hazırlanması iç analizi ve gelecekteki raporlama gerekliliklerinin incelenmesini destekler. Belirli bir gelecekteki standardın aynı kapsamı isteyeceğine veya kaydın tek başına buna yeteceğine dair güvence vermez.
8 Kamuya açıklanan performans ölçülerini ve çerçeve farklılıklarını kendi kapsamlarında değerlendirin
AASB 18’in yönetim tarafından tanımlanan performans ölçüsü tanımı, yönetimin kuruluşun bütünü için finansal performans görüşünü aktarmak amacıyla kamuya açık iletişimlerde kullanılan ve şartları sağlayan gelir ve gider ara toplamlarını ilgilendirir. Belirtilmiş ara toplamlar hariçtir. Nakit akışı ve likidite ölçüleri, oranlar ve finansal olmayan ölçüler bu tanımın dışındadır; ancak bir oranın şartları sağlayan gelir ve gider bileşeni yine de MPM olabilir [6]. Yalnızca yönetim kuruluna yönelik iç takip kaydı, bu olgular altında kamuya açık kullanım ölçütünü karşılamaz.
Bir ara toplam, yönetim tarafından tanımlanan performans ölçüsünün uygulanabilir tanımını karşılıyorsa AASB 18, mutabakat ile ilgili vergi ve kontrol gücü olmayan pay etkileri dâhil açıklamalar belirtir [6]. IFRS 18 için belirtilmiş yürürlük tarihi, erken uygulamaya izin verilmek üzere, 1 Ocak 2027’de veya sonrasında başlayan yıllık dönemlerdir [7]. Kuruluşa özgü uygulama ve sınıflandırma teyit gerektirir. Önerilen nakit kaydı, incelemede kullanılan her alternatif ölçü için bir köprü korur.
FASB Accounting Standards Update 2021-08, edinilmiş Topic 606 sözleşme varlıkları ve yükümlülüklerinin belirtilmiş kolaylıklarla, alıcı tarafından oluşturulmuş gibi o başlığı izlemesini gerektiren değişiklikleri açıklar. ABD kamuya açık işletme kategorisi için genel mali yıl uygulama tarihi 15 Aralık 2022’den sonradır; belge diğer kuruluşlara ve erken uygulamaya ilişkin hükümler içerir [8]. Güncel Codification’ın kendisi incelenmemiştir. Bu, kapsamı sınırlandırılmış bir çerçeve karşılaştırmasıdır. Bilimsel deneydeki bir yıllık hasılat etkisi yazarın tanımladığı bir zamanlama varsayımıdır.
9 Analizi seçilmiş performans ölçümü literatürüyle birlikte konumlandırın
Healy, Palepu ve Ruback, ABD’de halka açık sanayi şirketleri arasında 1979’dan 1983’e kadar tamamlanan en büyük 50 birleşmeyi inceledi. Vergi öncesi faaliyet nakit akışını; satışlardan satılan malın maliyeti ile satış ve yönetim giderlerinin çıkarılması, amortisman ve şerefiye giderlerinin eklenmesi olarak tanımlayıp varlıkların piyasa değeriyle ölçeklediler; çünkü bu ölçü muhasebe yönteminden ve birleşmenin finansmanından etkilenmez [9]. Duyuru sırasındaki yeniden değerlemeyi varlık tabanından çıkardılar; aksi hâlde piyasa değerine yansıyan bir iyileşme ölçülen getiriyi değiştirmeyecekti. Okunan sürüm 1990 NBER çalışma belgesidir; makale 1992’de yayımlanmıştır ve rakamları farklı olabilir.
Çalışma belgesinin sektör düzeltilmiş karşılaştırması, kıyaslamanın neden önemli olduğunu gösterir: eşleştirilmiş medyan iyileşme 2,2 yüzde puanıdır. Yazarlar ayrıca piyasa düzeltilmiş bir karşılaştırmayı tartışır [9]. Korunan çalışma belgesi sürümünde, metinle bir tablo arasında birleşme sonrası ham medyan rakamları farklıdır; bu nedenle bu çalışma tartışmalı ana rakamı kullanmaz. Seçilmiş tarihsel ABD örneklemi ve faaliyet nakdi vekil ölçüsü, özel şirket satın almalarına, diğer raporlama çerçevelerine ve güncel entegrasyon programlarına aktarımı sınırlar.
Barber ve Lyon, muhasebe faaliyet performansı testlerinin spesifikasyonunu ve gücünü, ayrıca olay öncesi olağandışı performansın sonuçlarını inceler [10]. Analizleri performans eşleştirmesi ve kıyaslama duyarlılığını inceleme tercihine temel oluşturur. Seçilmiş uzun dönemli hisse getirisi çalışması başka bir ölçüm sorununu ele alır [11]. Bu çalışmalar burada kullanılan kategoriler için önceki araştırma temelini sunar. Evrensel bir işlem düzeyi sıralaması, asgari satın alma örneklem büyüklüğü veya bu kurgulanmış modelin ampirik performansını ortaya koymazlar.
10 Her aday ölçünün neyi saydığını belirtin
Deney, seçilmiş vekil ölçü tanımlarını modelde bilinen karşıolgusal bilgiyle düzeltilmiş ve rastgele sıralamalı referanslarla karşılaştırır. Raporlanan faaliyet kârı değişimi, bunun satın alma bedeline oranı, kurgulanmış düzeltilmiş FAVÖK ölçüsü ve brüt sinerji takip kaydı farklı muhasebe veya yönetim düzeltmeleri uygular. Üç nakit vekil ölçüsü değişmeyen işlem öncesi başlangıç düzeyini, sektör kıyaslamasını veya performansa göre eşleştirilmiş beş kontrolü kullanır. Kurgulanmış hisse getirisi vekil ölçüleri ile değer düşüklüğü göstergesi karşılaştırmayı tamamlar. Bunlar tanımlanmış analitik kategorilerdir; sayısal uygulamaları model varsayımlarıdır.
Tablo 3 seçilmiş analitik vekil ölçü tanımlarını ve maruz kaldıkları etkenleri kaydeder. Her vekil ölçü kurgulanmış veri üretim sürecini kullanır. Yönetim takip kaydı, gürültülü brüt eylemleri ve olumlu nakit değişikliklerinin varsayılmış bir payını kaydeder. Değer düşüklüğü göstergesinin tespit olasılıkları varsayımsaldır. Piyasayla ilgili puanlar sentetik vekil ölçülerdir; tahmin edilmiş bir varlık fiyatlama modeli veya gözlemlenmiş hissedar getirileri değildir. Uygulama ve etiketleri bu varsayımları açıkça belirtir.
| Ölçü | Oluşturulduğu bileşenler | Başlıca maruz kalınan etken |
|---|---|---|
| Raporlanan faaliyet kârı değişimi | Tamamlanma sonrası kâr eksi tamamlanma öncesi kâr | Muhasebe kalemleri, şarta bağlı ek bedel gideri, piyasa |
| Ödenen fiyat üzerinden raporlanan getiri | Söz konusu değişimin satın alma bedeline bölünmesi | Ödenen fiyat, muhasebe kalemleri, piyasa |
| Yönetimin düzelttiği FAVÖK değişimi | Nakit kazanç artı geri eklemeler ve fırsat havuzuna atfedilen katkı | Yönetim iyimserliği, plan büyüklüğü |
| Sinerji takip kaydı | Planın payı olarak gerçekleştirilen eylemler | Kayıt hatası, dışlanan maliyet, atıf |
| Nakit değişimi, düzeltilmemiş | Entegrasyon maliyeti sonrası faaliyet nakdi eksi işlem öncesi düzey | Piyasa, ortalamaya dönüş |
| Nakit değişimi, sektör endeksiyle düzeltilmiş | Önceki nakit vekil ölçüsü eksi modelde bilinen sektör ve takvim değişikliği | Ortalamaya dönüş, kıyaslama seçimi |
| Nakit değişimi, eşleştirilmiş kontroller | Önceki ölçü eksi eşleştirilmiş beş şirketin değişimi | Eşleştirme kalitesi, kontrol gürültüsü |
| Sentetik piyasa vekil ölçüleri, ham ve düzeltilmiş | Piyasa ve nakit bileşenleriyle kurgulanmış puanlar | Beklentiler, gürültü, piyasa |
| Şerefiye değer düşüklüğü göstergesi | Belirtilmiş tespit olasılıkları olan kurgulanmış gösterge | Varsayılan gözlem süreci; standartlara göre kalibre edilmiş tespit oranı yoktur |
Yazarın tanımladığı model vekil ölçüleri. Tanımlar bu deneyin hesaplamalarını belirtir; evrensel şirket uygulaması, muhasebe uyumu veya gözlemlenmiş performans anlamına gelmez.
Kategoriler yukarıdaki kaynaklarla temellendirilir: muhasebe kalemleri standartlarla [1, 2], yönetim ölçüleri performans ölçüsü kurallarıyla [6] ve kıyaslama seçimleri ampirik çalışmalarla [9, 10]. Kaynaklar bunları sıralamaz. Deneydeki sıralama, okuyucunun değiştirebilmesi için sonraki bölümde tamamı belirtilen, yazarın tanımladığı girdilere bağlıdır.
11 Dışarıda bırakılan unsurları açıkça belirten şeffaf bir satın alma deneyi oluşturun
Deney, 60 satın almadan oluşan bir kohortu 500 kez simüle eder. Her işlemin varlık tabanına göre işlem öncesi nakit akışı getirisi, sektörü, kapanış yılı ve olağandışı güçlü olabilen işlem öncesi düzeyi vardır. Nakit akışları kalıcı bir olağandışı bileşeni, takvim yılına ve sektöre ortak bir piyasa bileşenini ve gürültüyü izler. Entegrasyon, üç yılda kademeli oluşan ve gerçekleştirilmesi nakit maliyeti gerektiren gerçek bir sinerji nakit akışı ekler. Satın alma muhasebesi kalemleri, yönetim takip kaydı, hisse getirileri ve değer düşüklüğü göstergesi aynı itici etkenlerden üretilir. Tablo 4’teki girdi kaydı, yazarın tanımladığı her değeri listeler.
| Varsayım | Tanım ve birim | Değer | Durum |
|---|---|---|---|
| Normalize edilmiş yıllık nakit akışı ölçeği | Yıllık nakit akışının sabit işlem öncesi varlık tabanına bölünmesi; gürültülü gözlemlenmiş başlangıç düzeyinden farklıdır | 0.12 | Yazar tarafından tanımlanmış |
| Yıllık olağandışı performans kalıcılığı | Boyutsuz otoregresif katsayı | 0.6 | Yazar tarafından tanımlanmış |
| Olağandışı performans yeniliğinin standart sapması | İşlem öncesi varlık tabanının oranı olarak yıllık nakit akışı getirisi | 0.006 | Yazar tarafından tanımlanmış |
| Geçici ölçüm gürültüsünün standart sapması | İşlem öncesi varlık tabanının oranı olarak yıllık nakit akışı getirisi | 0.006 | Yazar tarafından tanımlanmış |
| Ortak takvim şokunun standart sapması | İşlem öncesi varlık tabanının oranı olarak yıllık nakit akışı getirisi | 0.01 | Yazar tarafından tanımlanmış |
| Sektörel takvim şokunun standart sapması | İşlem öncesi varlık tabanının oranı olarak yıllık nakit akışı getirisi | 0.015 | Yazar tarafından tanımlanmış |
| Piyasa maruziyeti yüklemesinin standart sapması | Bir etrafında boyutsuz yükleme | 0.25 | Yazar tarafından tanımlanmış |
| Başlangıç olağandışı performans ortalama bileşeni | Sıfırıncı yıl yeniliğinden önce, sıfırıncı olay yılındaki nakit akışı getirisi oranı | 0.006 | Yazar tarafından tanımlanmış |
| Başlangıç olağandışı performans standart sapma bileşeni | Sıfırıncı olay yılındaki ilk çekilişin katkıda bulunduğu nakit akışı getirisi oranı; toplam değişkenlik bunun yeniliğini de içerir | 0.012 | Yazar tarafından tanımlanmış |
| Tam sürekli düzey sinerji payı ortalaması | Sinerji nakit akışının normalize edilmiş yıllık nakit akışı ölçeğine bölünmesi | 0.1 | Yazar tarafından tanımlanmış |
| Tam sürekli düzey sinerji payı standart sapması | Normalize edilmiş yıllık nakit akışı ölçeğinin oranı; negatif çekilişler mümkündür | 0.09 | Yazar tarafından tanımlanmış |
| Yıllık sinerji planı payı ortalaması | Plan nakit akışının normalize edilmiş yıllık nakit akışı ölçeğine bölünmesi | 0.1 | Yazar tarafından tanımlanmış |
| Sinerji planının logaritmik standart sapması | Doğal logaritma ölçeğinde standart sapma; plan düzeyi lognormaldir | 0.35 | Yazar tarafından tanımlanmış |
| Toplam entegrasyon maliyeti sabit terimi | Normalize edilmiş yıllık nakit akışı ölçeğinin yıl cinsinden katları | 0.12 | Yazar tarafından tanımlanmış |
| Entegrasyon maliyetinin sinerji payı üzerindeki yüklemesi | Birim sinerji payı başına normalize edilmiş yıllık nakit akışının yıl cinsinden katları | 0.6 | Yazar tarafından tanımlanmış |
| Entegrasyon maliyeti gürültüsünün standart sapması | Belirtilmiş alt sınırdan önce normalize edilmiş yıllık nakit akışı ölçeğinin yıl cinsinden katları | 0.05 | Yazar tarafından tanımlanmış |
| Prim öncesi satın alma fiyat tabanının alt oranı | Fiyat tabanının işlem öncesi varlıklara bölünmesi; ödenen fiyat daha sonra primi içerir | 0.15 | Yazar tarafından tanımlanmış |
| Prim öncesi satın alma fiyat tabanının üst oranı | Fiyat tabanının işlem öncesi varlıklara bölünmesi; ödenen fiyat daha sonra primi içerir | 0.45 | Yazar tarafından tanımlanmış |
| Primin Gauss konum parametresi | Belirtilmiş alt sınırdan önce prim öncesi fiyat tabanının oranı | 0.3 | Yazar tarafından tanımlanmış |
| Primin Gauss standart sapması | Belirtilmiş alt sınırdan önce prim öncesi fiyat tabanının oranı | 0.1 | Yazar tarafından tanımlanmış |
| Tanımlanmış maddi olmayan varlığın alt oranı | Muhasebeleştirilmiş sınırlı ömürlü maddi olmayan varlık tutarının ödenen fiyata bölünmesi | 0.2 | Yazar tarafından tanımlanmış |
| Tanımlanmış maddi olmayan varlığın üst oranı | Muhasebeleştirilmiş sınırlı ömürlü maddi olmayan varlık tutarının ödenen fiyata bölünmesi | 0.4 | Yazar tarafından tanımlanmış |
| Tanımlanmış maddi olmayan varlığın ömrü | Yıl; doğrusal itfa kabulü | 8 | Yazar tarafından tanımlanmış |
| Maddi duran varlık değer artışının alt oranı | Pozitif değer artışının ödenen fiyata bölünmesi | 0.02 | Yazar tarafından tanımlanmış |
| Maddi duran varlık değer artışının üst oranı | Pozitif değer artışının ödenen fiyata bölünmesi | 0.06 | Yazar tarafından tanımlanmış |
| Maddi duran varlık değer artışının ömrü | Yıl; doğrusal amortisman kabulü | 10 | Yazar tarafından tanımlanmış |
| Stok değer artışının alt oranı | Edinilmiş stokun pozitif değer artışının ödenen fiyata bölünmesi | 0.01 | Yazar tarafından tanımlanmış |
| Stok değer artışının üst oranı | Edinilmiş stokun pozitif değer artışının ödenen fiyata bölünmesi | 0.03 | Yazar tarafından tanımlanmış |
| Sözleşme yükümlülüğü giderinin alt oranı | Yazarın tanımladığı ertelenmiş hasılat indiriminin ödenen fiyata bölünmesi | 0.005 | Yazar tarafından tanımlanmış |
| Sözleşme yükümlülüğü giderinin üst oranı | Yazarın tanımladığı ertelenmiş hasılat indiriminin ödenen fiyata bölünmesi | 0.02 | Yazar tarafından tanımlanmış |
| Örnekteki satın alma gideri oranı | Giderin ödenen fiyata bölünmesi; yalnızca kapanışa ait örnek, sonraki entegrasyon hedefinden hariç tutulur | 0.02 | Yazar tarafından tanımlanmış |
| Azami şarta bağlı ödeme oranı | Modeldeki azami yükümlülük ödemesinin ödenen fiyata bölünmesi | 0.1 | Yazar tarafından tanımlanmış |
| Şarta bağlı ödeme değerleme sinyali ölçeği | Standart normal olasılık eşlemesinde varlıkların oranı olarak kümülatif nakit akışı getirisi | 0.03 | Yazar tarafından tanımlanmış |
| İşaretli plan farkına atfedilen katkı ağırlığı | Plan eksi gerçekleşen sinerjinin boyutsuz oranı; her iki işareti de alabilir | 0.5 | Yazar tarafından tanımlanmış |
| Pozitif nakit değişimi atıf ağırlığı | Takip kaydının fayda olarak atfettiği pozitif gözlemlenmiş nakit akışı değişiminin boyutsuz oranı | 0.3 | Yazar tarafından tanımlanmış |
| Takip kaydı kayıt gürültüsünün standart sapması | Pozitif yönde kesmeden önce işlem öncesi varlıkların oranı olarak yıllık nakit akışı getirisi | 0.008 | Yazar tarafından tanımlanmış |
| Kaydedilen sinerjinin alt payı | Gürültü ve pozitif yönde kesmeden önce yıllık sinerjinin boyutsuz payı | 0.4 | Yazar tarafından tanımlanmış |
| Kaydedilen sinerjinin üst payı | Gürültü ve pozitif yönde kesmeden önce yıllık sinerjinin boyutsuz payı | 0.8 | Yazar tarafından tanımlanmış |
| Sentetik piyasa bileşeni yüklemesi | Birim piyasa nakit akışı getirisi bileşeni başına değerleme puanı birimleri; ölçülmüş hissedar getirisi değildir | 8.0 | Yazar tarafından tanımlanmış |
| Sentetik entegrasyon bileşeni yüklemesi | Birim koşullu entegrasyon artı gürültü getirisi başına değerleme puanı birimleri | 4.0 | Yazar tarafından tanımlanmış |
| Sentetik değerleme puanı gürültüsünün standart sapması | Boyutsuz değerleme puanı birimleri; gözlemlenmiş piyasa kalibrasyonu yoktur | 0.2 | Yazar tarafından tanımlanmış |
| Negatif gizli değer için gösterge olasılığı | Negatif tam dönem iskonto edilmiş entegrasyon getirisine koşullu Bernoulli olasılığı | 0.12 | Yazar tarafından tanımlanmış |
| Negatif olmayan gizli değer için gösterge olasılığı | Negatif olmayan tam dönem iskonto edilmiş entegrasyon getirisine koşullu Bernoulli olasılığı | 0.04 | Yazar tarafından tanımlanmış |
| Yıllık iskonto oranı | Sıfırıncı olay yılından itibaren yıllık oran; terminal değer yoktur | 0.1 | Yazar tarafından tanımlanmış |
| Yıllık sinerji oluşum profili | Birinci, ikinci ve üçüncü yıllarda tam sürekli düzey sinerjinin oranları | [0.25, 0.6, 1.0] | Yazar tarafından tanımlanmış |
| Yıllık entegrasyon maliyeti dağılımı | Birinci, ikinci ve üçüncü yıllarda ödenen toplam entegrasyon maliyetinin oranları | [0.6, 0.4, 0.0] | Yazar tarafından tanımlanmış |
| Yoğun satın alma muhasebesi: Tanımlanmış maddi olmayan varlığın alt oranı | Muhasebeleştirilmiş sınırlı ömürlü maddi olmayan varlık tutarının ödenen fiyata bölünmesi | 0.45 | Yazarın tanımladığı durum için parametre değişikliği |
| Yoğun satın alma muhasebesi: Tanımlanmış maddi olmayan varlığın üst oranı | Muhasebeleştirilmiş sınırlı ömürlü maddi olmayan varlık tutarının ödenen fiyata bölünmesi | 0.65 | Yazarın tanımladığı durum için parametre değişikliği |
| Yoğun satın alma muhasebesi: Primin Gauss konum parametresi | Belirtilmiş alt sınırdan önce prim öncesi fiyat tabanının oranı | 0.5 | Yazarın tanımladığı durum için parametre değişikliği |
| Yoğun satın alma muhasebesi: Azami şarta bağlı ödeme oranı | Modeldeki azami yükümlülük ödemesinin ödenen fiyata bölünmesi | 0.2 | Yazarın tanımladığı durum için parametre değişikliği |
| Yoğun satın alma muhasebesi: Stok değer artışının alt oranı | Edinilmiş stokun pozitif değer artışının ödenen fiyata bölünmesi | 0.02 | Yazarın tanımladığı durum için parametre değişikliği |
| Yoğun satın alma muhasebesi: Stok değer artışının üst oranı | Edinilmiş stokun pozitif değer artışının ödenen fiyata bölünmesi | 0.06 | Yazarın tanımladığı durum için parametre değişikliği |
| Yoğun satın alma muhasebesi: Sözleşme yükümlülüğü giderinin alt oranı | Yazarın tanımladığı ertelenmiş hasılat indiriminin ödenen fiyata bölünmesi | 0.01 | Yazarın tanımladığı durum için parametre değişikliği |
| Yoğun satın alma muhasebesi: Sözleşme yükümlülüğü giderinin üst oranı | Yazarın tanımladığı ertelenmiş hasılat indiriminin ödenen fiyata bölünmesi | 0.04 | Yazarın tanımladığı durum için parametre değişikliği |
| Piyasa dalgalanması: Ortak takvim şokunun standart sapması | İşlem öncesi varlık tabanının oranı olarak yıllık nakit akışı getirisi | 0.03 | Yazarın tanımladığı durum için parametre değişikliği |
| Piyasa dalgalanması: Sektörel takvim şokunun standart sapması | İşlem öncesi varlık tabanının oranı olarak yıllık nakit akışı getirisi | 0.04 | Yazarın tanımladığı durum için parametre değişikliği |
| İyimser raporlama: İşaretli plan farkına atfedilen katkı ağırlığı | Plan eksi gerçekleşen sinerjinin boyutsuz oranı; her iki işareti de alabilir | 0.8 | Yazarın tanımladığı durum için parametre değişikliği |
| İyimser raporlama: Pozitif nakit değişimi atıf ağırlığı | Takip kaydının fayda olarak atfettiği pozitif gözlemlenmiş nakit akışı değişiminin boyutsuz oranı | 0.6 | Yazarın tanımladığı durum için parametre değişikliği |
| Güçlü başlangıç performansı, daha hızlı ortalamaya dönüş: Başlangıç olağandışı performans ortalama bileşeni | Sıfırıncı yıl yeniliğinden önce, sıfırıncı olay yılındaki nakit akışı getirisi oranı | 0.02 | Yazarın tanımladığı durum için parametre değişikliği |
| Güçlü başlangıç performansı, daha hızlı ortalamaya dönüş: Başlangıç olağandışı performans standart sapma bileşeni | Sıfırıncı olay yılındaki ilk çekilişin katkıda bulunduğu nakit akışı getirisi oranı; toplam değişkenlik bunun yeniliğini de içerir | 0.025 | Yazarın tanımladığı durum için parametre değişikliği |
| Güçlü başlangıç performansı, daha hızlı ortalamaya dönüş: Yıllık olağandışı performans kalıcılığı | Boyutsuz otoregresif katsayı | 0.4 | Yazarın tanımladığı durum için parametre değişikliği |
| Varlık ölçeği | Milyon USD; lognormal medyan ve doğal logaritmik standart sapma | 500; 0.6 | Yazar tarafından tanımlanmış |
| Takvim ve sektör desteği | Eksi birden beşe kadar takvim yılları; beş sektör; üç satın alma yıl grubu | 7; 5; 3 | Yazar tarafından tanımlanmış |
| Kontrol desteği | Her sektör ve satın alma yılı hücresinde tam yirmi kontrol; dönem öncesi en yakın beş puan | Toplam 300; hücre başına 20; seçilen 5 | Yazar tarafından tanımlanmış |
| Entegrasyon maliyeti alt sınırı | Normalize edilmiş yıllık nakit akışı ölçeğinin yıl cinsinden katları | 0.03 | Yazar tarafından tanımlanmış |
| Prim alt sınırı | Prim öncesi fiyat tabanının oranı | 0.05 | Yazar tarafından tanımlanmış |
| Gözlem mekanizması | Lojistik endeks: sabit terim artı standartlaştırılmış gizli iskonto edilmemiş değer artı standartlaştırılmış logaritmik varlıklar | Sabit terim 1,0; değer yüklemesi 1,0; büyüklük yüklemesi 0,4 | Yazar tarafından tanımlanmış |
| Sentetik erken sinyal yüklemeleri | Standartlaştırılmış gizli değer üzerindeki yüklemeler; artık katsayısı bir eksi yüklemenin karesinin kareköküdür | 0.3; 0.5; 0.7 | Yazar tarafından tanımlanmış |
| Tam senaryo ve maliyet deneyleri | Her panel içinde temel çekilişleri paylaşan, durum ve yükleme başına üretilmiş kohortlar | 60 işlem; 500 senaryo tekrarı; 300 maliyet tekrarı | Yazar tarafından tanımlanmış |
| Gözlem aralığı deneyi | Aynı üç yıllık durumdan birinci yıl, birinci ile ikinci, birinci ile üçüncü ve ikinci ile üçüncü yıllar | 60 işlem; 300 tekrar | Yazar tarafından tanımlanmış |
| Kohort büyüklüğü deneyi | Aynı istatistiksel desteği bulunan kontrol popülasyonuyla iç içe alıcı örneklem önekleri | 15, 30, 60, 120, 240 işlem; 400 tekrar | Yazar tarafından tanımlanmış |
| Seçilim deneyi | Tamamlanmış işlemlerin gizli popülasyonları; tam, gözlemlenen ve ağırlıklandırılmış yedi satırın tamamı | 120 işlem; 400 tekrar | Yazar tarafından tanımlanmış |
| Rastgele sayı tohumu | Ayrı panel ve kanal tanımlayıcıları yeniden üretim kaydındadır | 20261014 | Yazar tarafından tanımlanmış |
| Birleşik senaryo | Yukarıdaki dört ayrı senaryo parametre değişikliğinin tamamı birlikte uygulanır | Yoğun muhasebe etkisi; piyasa dalgalanması; iyimser raporlama; daha güçlü başlangıç performansı ve daha hızlı ortalamaya dönüş | Yazar tarafından tanımlanmış |
| Örnekteki diğer tanımlanabilir net varlıklar | Milyon USD; basitleştirilmiş tek aşamalı ve tam sahiplik içeren dağıtım | 0 | Yazar tarafından tanımlanmış |
MatchPoint analizi. Her değer yazarın tanımladığı bir model girdisidir; hiçbiri gözlemlenmiş oran veya piyasa teamülü değildir. Tüm oranlar belirtilen paydalarını korur. Normalize edilmiş nakit ölçeği, varlık tabanı ve ödenen fiyat farklıdır. Ampirik kalibrasyon iddia edilmez.
Gerçek entegrasyonların çeşitli özellikleri bilinçli olarak dışarıda bırakılmıştır. Modelde vergi, döviz çevrimi, raporlama kapsamının kontrolünde değişiklik, entegrasyon etkilerinin alıcının mevcut işletmesine yayılması ve işlem kalitesi ile alıcı yetkinliği arasında korelasyon yoktur. Her biri düzeyleri değiştirir, bazıları sıralamayı da değiştirir. Dışarıda bırakılmaları deneyi okunabilir tutar. Bir ölçüyü kendi işlemlerinde test etmek isteyen işlem ekibi, yapısı için önemli özellikleri eklemeli ve her birini aynı biçimde girdi olarak belirtmelidir.
Hedef ile vekil ölçüler arasındaki ilişki aynı kurgulanmış veri üretim süreciyle belirlenir. Dolayısıyla deney, bu süreç içindeki duyarlılığı inceler. Girdiler kalibre edilmemiş modelleme varsayımlarıdır. Olumlu bir korelasyon deneydeki koşullu davranışı gösterir; dış geçerlilik gerçek satın almalara ilişkin kanıt gerektirir. Tek bir sayısal sıralama, sektörler, raporlama çerçeveleri ve işlem yapıları arasında ölçü seçimini kesinleştiremez.
12 Hipotetik bir satın almanın nakit ve muhasebe patikalarını mutabık hâle getirin
Deterministik hesaplama örneği 500 milyon USD birleşik işlem öncesi varlık tabanı ve 60 milyon USD işlem öncesi faaliyet nakdi vekil ölçüsü kullanır. Hipotetik bedel 195,0 milyon USD’dir; ilk model yeni tanımlanan maddi olmayan varlıklara 58,5 milyon USD ayırır. Bu, ayrıntılı satın alma muhasebesi sınırı ve dışarıda bırakılan bilanço kalemleri varsayımlarında belirtilen basitleştirilmiş kurgusal bir durumdur. Amacı modeldeki nakit ve muhasebe farklılıklarını mutabık hâle getirmektir. Gerçek bir satın alma için değerleme veya satın alma fiyatı dağıtımı sonucu sunmaz. Basitleştirilmiş şerefiye artığı, önceden mevcut diğer tanımlanabilir net varlıkları sıfır ve kontrol gücü olmayan ya da önceden elde tutulan payları yok varsayar. Ertelenmiş vergiyi ve diğer bilanço kalemlerini dışlar; artığı gerçek işlem için eksiksiz bir satın alma fiyatı dağıtımı değildir.
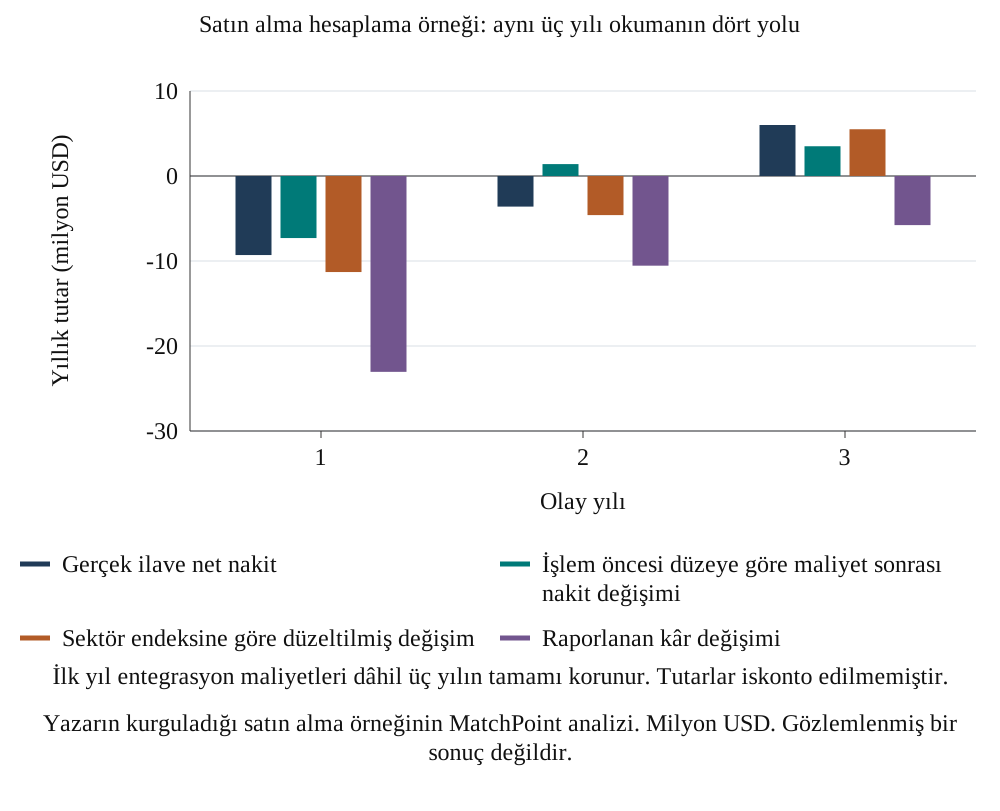
Tablo 5 kayıtları yıllar itibarıyla gösterir. İlk satır karşıolgusal nakit akışıdır ve dördüncü satır gerçek ilave nakittir. Kalan satırlar düzeltilmemiş nakit değişiminin ve raporlanan kâr değişiminin bundan nasıl oluşturulduğunu gösterir; böylece aralarındaki her fark adlandırılabilir.
| Milyon USD | Kapanış | Yıl 1 | Yıl 2 | Yıl 3 |
|---|---|---|---|---|
| Karşıolgusal nakit akışı, entegrasyon yok | 60.0 | 62.0 | 65.0 | 57.5 |
| Sinerji nakit akışı | 0.0 | 1.5 | 3.6 | 6.0 |
| Entegrasyon nakit maliyeti | 0.0 | -10.8 | -7.2 | 0.0 |
| Gerçek ilave net nakit | 0.0 | -9.3 | -3.6 | 6.0 |
| Piyasa ve ortalamaya dönüş bileşeni | 0.0 | 2.0 | 5.0 | -2.5 |
| Entegrasyon maliyeti sonrası nakit değişimi | 0.0 | -7.3 | 1.4 | 3.5 |
| İtfa ve değer artışı amortismanı | 0.0 | -8.1 | -8.1 | -8.1 |
| Yazarın tanımladığı stok ve sözleşme yükümlülüğü giderleri | 0.0 | -5.8 | 0.0 | 0.0 |
| Şarta bağlı ek bedel yükümlülüğünün yeniden ölçümü | 0.0 | -1.8 | -3.9 | -1.2 |
| Satın alma gideri | -3.9 | 0.0 | 0.0 | 0.0 |
| Raporlanan faaliyet kârı değişimi | -3.9 | -23.0 | -10.6 | -5.8 |
Yazarın kurguladığı satın alma örneğinin MatchPoint analizi. Milyon USD. Yuvarlanmış gösterim. Yıllar tamamlanmayı izler; ilk sütun kapanış yılının satın alma maliyetlerini gösterir.
2a ve 2b denklemlerinde raporlanan faaliyet kârı değişimi vekil ölçüsü birinci ile üçüncü olay yıllarına uygulanır. C_i0 işlem öncesi faaliyet nakdi vekil ölçüsüdür, K_it ayrı kaydedilen entegrasyon maliyetidir ve A_it modelin muhasebe giderleri toplamıdır. Am itfayı, Dp varlık değer artışının amortismanını, Inv stok giderini, Dr sözleşme yükümlülüğünün hasılat etkisini ve Eo şarta bağlı ek bedel yükümlülüğünün yeniden ölçümünü ifade eder. Stok ve sözleşme yükümlülüğü etkilerinin ilk yıla yerleştirilmesi yazarın tanımladığı bir kabuldür; gerçek raporlama sınıflandırması veya sözleşmesel nakit ödemesi çıkarımı yapılmaz. Kapanış dönemi satın alma gideri kayıtlarda ayrı görünür ve bu entegrasyon hedefinden hariç tutulur.
Hesaplama örneğinin iskonto edilmemiş üç yıllık net entegrasyon nakdi -6,9 milyon USD’dir. Düzeltilmemiş nakit değişimi -2,4 milyon USD, sektör endeksiyle düzeltilmiş nakit değişimi -10,4 milyon USD ve faaliyet kârı değişimi vekil ölçüsü -39,4 milyon USD’dir. Bu rakamlar örnek kayıtlarda ve Şekil 1’de bileşenlerine ayrılır. Karşılık gelen iskonto edilmiş entegrasyon tutarı sayısal ekte ayrı kaydedilir. Tümü belirtilen sınır altında kurgulanmış tutarlardır.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yazarın kurguladığı satın alma örneğinin MatchPoint analizi. Milyon USD. Gözlemlenmiş bir sonuç değildir.
Bu örnekte sektör düzeltilmiş rakam, üç yıl genelinde düzeltilmemiş rakamdan gerçek değere daha yakındır; ancak sektör kıyaslamasının gidermediği ve eşleştirilmiş kontrol düzeltmesinin gidermek için tasarlandığı, işlem öncesi olağandışı güçlü düzeyin sönümlenmesi kadar hâlâ eksiktir. Örnek, her düzeltmenin bir bozulmayı giderip bir başkasını bıraktığını göstermek için yazar tarafından kurgulanmıştır; bunların herhangi birinin sıklığına ilişkin kanıt değildir.
13 Kıyaslama düzeltmelerini tutarlı birimlerle ifade edin
Kıyaslama deneyi değişmeyen işlem öncesi düzeyi, modelde bilinen sektör ve takvim sistematik endeksini ve performansa göre eşleştirilmiş beş kontrolü kullanır. Sistematik endeks, modelin belirlediği bilgilere sahip sentetik bir referanstır; gözlemlenmiş sektör medyanı değildir. Eşleştirilmiş karşılaştırıcı yalnızca aynı sektör ve tamamlanma yılı grubundaki dönem öncesi performansı kullanır. Sabit aday kontrol tasarımı ve kontrollerin işlemler arasında yeniden kullanılması yöntem kaydında açıklanır. Seçilmiş literatür önceki performans eşleştirmesinin incelenmesini destekler [10].
3a ve 3b denklemlerinde w_t belirtilmiş iskonto faktörüdür, A_i0 sabit işlem öncesi varlık tabanıdır ve y kendi başlangıç varlık tabanının oranı olarak ifade edilen bir nakit akışı vekil ölçüsüdür. Dolayısıyla her iki ölçü başlangıç varlıklarının boyutsuz oranlarıdır. Bir ölçünün A_i0 ile çarpılması onu karşılık gelen para tutarı tahminine dönüştürür. Karşıolgusal çıkarımı ve gözlemlenmiş işlem değişimi aynı tarihleri, aralıkları ve iskonto faktörlerini kullanır. Modelin eşleştirme kuralı, aday havuzu ve uygulamada mevcut olmayan kıyaslama bilgileri açıkça açıklanmalıdır. Burada b_kt getiri birimlerinde belirtilmiş sektör kıyaslamasıdır ve j(i), i işlemi için seçilen j’nci kontrolü belirtir. Bu indisli gösterim, görüntülenen toplama ayrı bir küme üyeliği testi yerleştirmeden eşleştirme işlemini korur.
14 Kurgulanmış temel durumda sıralama istatistiklerini karşılaştırın
Deney, tanımlı iskonto edilmiş entegrasyon sonucuyla Spearman sıra korelasyonunu ve en üst çeyrek örtüşme istatistiğini raporlar. Model bilgisiyle düzeltilmiş referans, uygulayıcının erişemeyeceği model bilgisini kullanarak belirtilmiş sistematik etkileri kaldırır. Seçilmiş gürültü sürecine sahip bir karşılaştırma serisidir. Sıra korelasyonu için matematiksel üst sınır değildir ve kurgulanmış bir durumda başka bir ölçü onun korelasyonunu aşabilir. Rastgele sıralamalı seri ayrı bir tesadüfi referans sağlar.
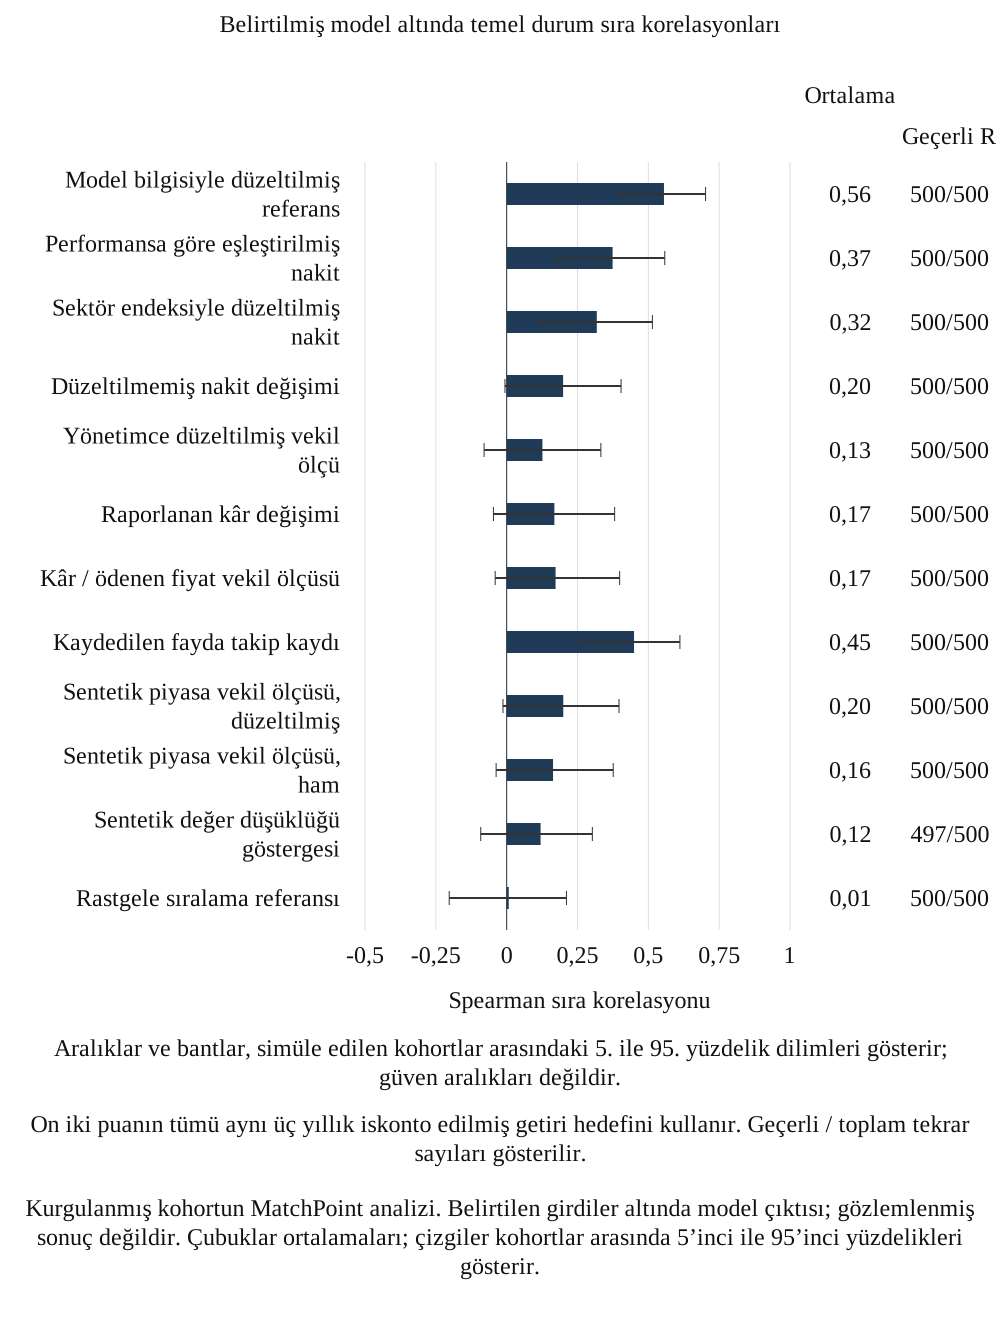
4a ve 4b denklemlerinde rho_s kurgulanmış kohort genelindeki Spearman sıra korelasyonudur ve Top_k belirtilmiş eşitlik kabulünü kullanarak en yüksek k değeri seçer. Burada q dörtte birdir ve k, en az qN olan en küçük pozitif tam sayıdır. Dolayısıyla k işlemin sabit ve bağımsız seçimi için ortalama rastgele örtüşme beklentisi k/N’dir. Tablo 6 ve Şekil 2 tanımlanmış model referanslarıyla birlikte ampirik tekrar değişkenliğini raporlar. Model bilgisiyle düzeltilmiş referans, gözlemlenmiş bir satın almada mevcut olmayan karşıolgusal bilgileri kullanır.
| Ölçü | Ortalama sıra korelasyonu | Kohort p05 ile p95 | Ortalamanın MCSE’si | Geçerli R | En üst k örtüşmesi |
|---|---|---|---|---|---|
| Model bilgisiyle düzeltilmiş referans | 0.56 | 0,39 ile 0,70 | 0.0043 | 500 | 53% |
| Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | 0.37 | 0,18 ile 0,56 | 0.0052 | 500 | 43% |
| Sektör endeksiyle düzeltilmiş nakit | 0.32 | 0,11 ile 0,51 | 0.0054 | 500 | 40% |
| Gözlemlenmiş işlem öncesi düzeye göre nakit değişimi | 0.20 | -0,01 ile 0,40 | 0.0057 | 500 | 34% |
| Yazarın tanımladığı, yönetim tarafından düzeltilmiş faaliyet vekil ölçüsü | 0.13 | -0,08 ile 0,33 | 0.0057 | 500 | 31% |
| Raporlanan faaliyet kârı değişimi vekil ölçüsü | 0.17 | -0,05 ile 0,38 | 0.0057 | 500 | 32% |
| Ödenen fiyata göre raporlanan kâr değişimi vekil ölçüsü | 0.17 | -0,04 ile 0,40 | 0.0057 | 500 | 33% |
| Plana göre kaydedilen pozitif sinerji ve atıf | 0.45 | 0,27 ile 0,61 | 0.0049 | 500 | 45% |
| Sentetik piyasa vekil ölçüsü, düzeltilmiş | 0.20 | -0,01 ile 0,40 | 0.0058 | 500 | 34% |
| Sentetik piyasa vekil ölçüsü, ham | 0.16 | -0,04 ile 0,38 | 0.0056 | 500 | 32% |
| Gizli değere bağlı sentetik değer düşüklüğü durumu göstergesi | 0.12 | -0,09 ile 0,30 | 0.0052 | 497 | 26% |
| Rastgele sıralama referansı | 0.01 | -0,20 ile 0,21 | 0.0057 | 500 | 26% |
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Her biri 60 işlemden oluşan 500 kohortun ortalaması; kohortlar arasında 5’inci ile 95’inci yüzdelikler. Sabit tam üç yıllık iskonto edilmiş getiri hedefi; modelin merkezî dağılımı güven aralığı değildir. k=ceil(0.25N).
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Çubuklar ortalamaları; çizgiler kohortlar arasında 5’inci ile 95’inci yüzdelikleri gösterir.
Temel durum istatistikleri yalnızca kaydedilmiş model konfigürasyonunu ve tekrar dağılımını betimler. En üst çeyrek örtüşmesi, seçilmiş kümenin tanımlı model sonucunun en üst kümesiyle ne sıklıkta kesiştiğini raporlar. Tesadüfi beklentisi, seçilmiş tam sayılı küme büyüklüğüne ve kohort büyüklüğüne bağlıdır. Ampirik tekrar yüzdelikleri kurgulanmış kohortlar arasındaki değişkenliği betimler; gerçek satın almalarda ölçülerin sıralamasına ilişkin güven aralıkları değildir.
Temel varsayımlar altında ortalama sıra korelasyonu performansa göre eşleştirilmiş nakit için 0,37, sektör endeksiyle düzeltilmiş nakit için 0,32 ve faaliyet kârı değişimi vekil ölçüsü için 0,17’dir. Brüt takip kaydı 0,45 ve model bilgisiyle düzeltilmiş referans 0,56 verir. Eşleştirilmiş nakit eksi kâr farkının eşli değeri bu modelde 0,21’dir. Bu özetler tanımlı iskonto edilmiş varlık başına hedefe ilişkindir. Kaydedilmiş deneyi ve bilgi varsayımlarını betimlerler; saha karşılaştırması satın alma kayıtlarını ve gerekçelendirilmiş karşılaştırma tasarımını gerektirir.
15 Parasal düzeyleri sıralama performansından ayrı tutun
Bir sıralama istatistiği işlemler arasındaki sıralamayı betimler. Parasal tahmin ayrıca bir düzey ve zamanlama kabulü gerektirir. Gözden geçirilmiş deney, her işlemin sabit başlangıç varlık tabanını ve entegrasyon tahmin hedefiyle aynı gözlem aralığı ile iskonto kabulünü kullanarak karşılık gelen para toplamlarını raporlar. Model kaydı, bilinçli olarak ayrı tutulan iskonto edilmemiş her hesabı belirtir. Yönetim kurulu böylece hem düzeltmenin kaynağını hem de karşılaştırılan sayısal nesneyi mutabık hâle getirebilir.
| Ölçü | Bugünkü değer, milyon USD | Bugünkü değer farkı, milyon USD | İskonto edilmemiş, milyon USD | İskonto edilmemiş fark, milyon USD |
|---|---|---|---|---|
| Model bilgisiyle düzeltilmiş referans | -50.3 | -5.5 | 14.2 | -6.5 |
| Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | -105.8 | -61.0 | -55.0 | -75.7 |
| Sektör endeksiyle düzeltilmiş nakit | -369.5 | -324.7 | -378.6 | -399.2 |
| Gözlemlenmiş işlem öncesi düzeye göre nakit değişimi | -388.9 | -344.1 | -401.7 | -422.4 |
| Yazarın tanımladığı, yönetim tarafından düzeltilmiş faaliyet vekil ölçüsü | 506.8 | 551.6 | 619.4 | 598.7 |
| Raporlanan faaliyet kârı değişimi vekil ölçüsü | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Aynı dönemin gerçek entegrasyon hedefi | -44.8 | 0.0 | 20.7 | 0.0 |
Yazarın kurguladığı modelin analizi. Milyon USD; birinci ile üçüncü yıllar belirtilmiş yıllık faktörle tamamlanmaya iskonto edilmiştir. Ayrı gösterilen iskonto edilmemiş nakit açıkça etiketlenmiştir. Karşılaştırılabilir tüm tahminler aynı sabit başlangıç varlığı dönüşümünü kullanır.
Tablo 7 her model vekil ölçüsünün kohort toplamını ve tanımlı hedeften işaretli farkını milyon USD olarak kaydeder. Karşılaştırılabilir nakit tutarlarına aynı başlangıç varlığı dönüşümü, aralık ve iskonto kabulü uygulanır. Düzeltilmiş yönetim vekil ölçüsü ayrıca zamanlaması ve tanımı ayrı açıklanan kurgulanmış fırsat havuzu katkısını içerebilir. Karşılık gelen farklar uygulanan model bileşenlerinin etkilerini belirler; büyüklükleri gerçek satın alma hesaplarındaki yanlış beyan için bir tahmin sağlamaz.
Bir ölçü tutarları sistematik biçimde yüksek veya düşük gösterirken sıralamayı koruyabilir. Bir payda, hiçbir dış nakit tahsilatını değiştirmeden sıralamayı da değiştirebilir. Bir performans tablosu bütçeyle, ödenen fiyat karşılaştırmasıyla veya sözleşmesel hesaplamayla birlikte okunduğunda bu ayrımlar önemlidir. Model tanımlanmış analitik vekil ölçüleri test eder; belirli bir sözleşmenin hukuki yorumunu test etmez veya ödeme kararının geçerliliğini ortaya koymaz.
16 Ölçüm kanallarına açıkça kurgulanmış stres durumları uygulayın
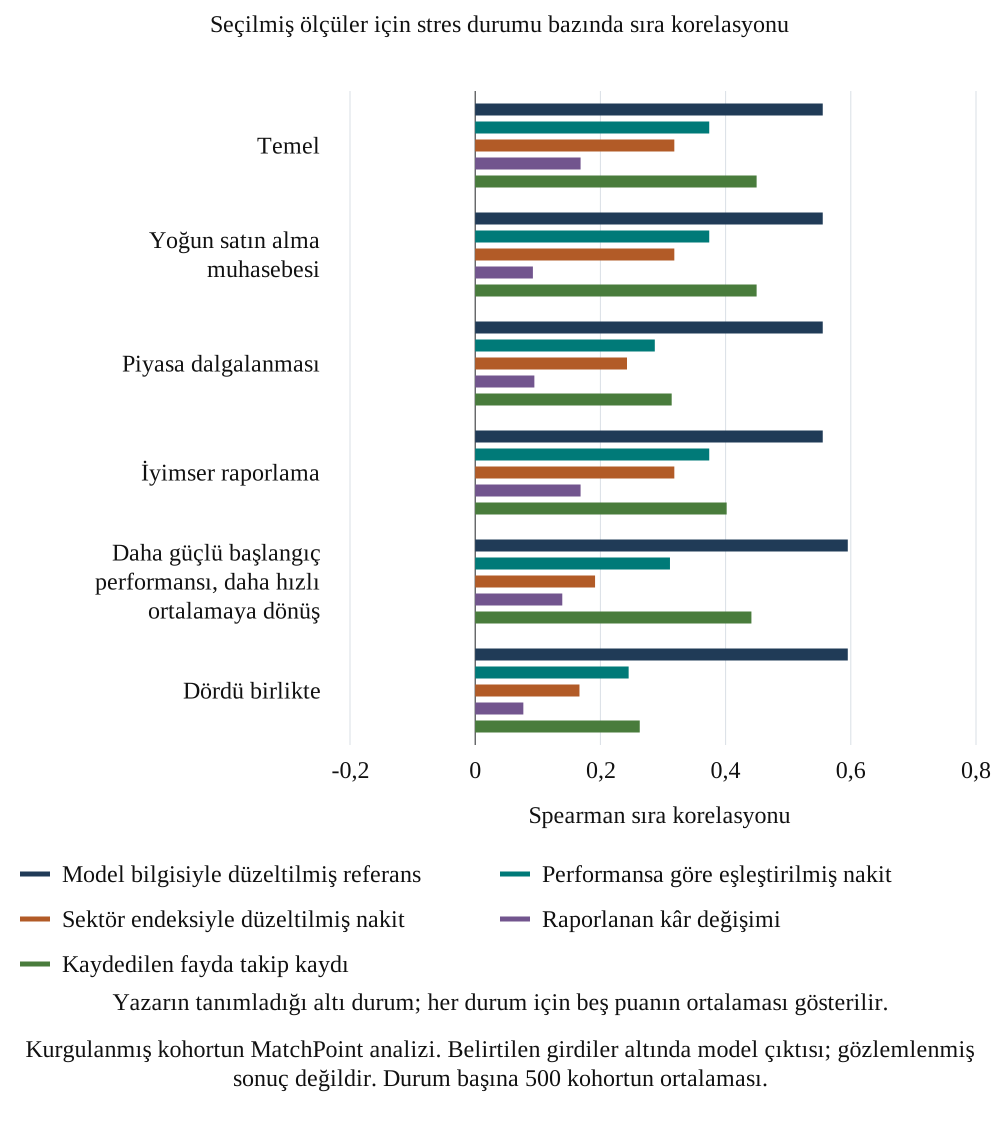
Stres tasarımı satın alma muhasebesi giderleri, piyasa ve sektör hareketleri, yönetimin iyimser atfı ve işlem öncesi performans kalıcılığına ilişkin seçilmiş varsayımları değiştirir. Birleşik durum bu belirtilmiş değişiklikleri birlikte uygular. Tablo 8 ve Şekil 3 koşullu sonuçları raporlar. Son model kaydı kesin varyantları ve simülasyon kapsamını tanımlar. Gözlemlenmiş satın almalardan stres sıklığı, şiddeti veya ortak olasılığı tahmin edilmemiştir.
| Ölçü | Temel | Yoğun satın alma muhasebesi | Piyasa dalgalanması | İyimser raporlama | Güçlü başlangıç performansı, daha hızlı ortalamaya dönüş | Dördü birlikte |
|---|---|---|---|---|---|---|
| Raporlanan faaliyet kârı değişimi vekil ölçüsü | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Ödenen fiyata göre raporlanan kâr değişimi vekil ölçüsü | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Gözlemlenmiş işlem öncesi düzeye göre nakit değişimi | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Sektör endeksiyle düzeltilmiş nakit | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Yazarın tanımladığı, yönetim tarafından düzeltilmiş faaliyet vekil ölçüsü | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Plana göre kaydedilen pozitif sinerji ve atıf | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Sentetik piyasa vekil ölçüsü, düzeltilmiş | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Her durumda 60 işlemden oluşan 500 kohortun ortalaması.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Durum başına 500 kohortun ortalaması.
Yoğun muhasebe durumu, faaliyet kârı değişimi vekil ölçüsü için 0,09, düzeltilmemiş nakit için 0,20 ve eşleştirilmiş nakit için 0,37 ortalama sıra korelasyonu kaydeder. Piyasa dalgalanması durumunda karşılık gelen düzeltilmemiş, sektör endeksiyle düzeltilmiş ve eşleştirilmiş nakit istatistikleri 0,10, 0,24 ve 0,29’dur. İyimser raporlama durumu yönetimin düzelttiği vekil ölçü için 0,06 ve takip kaydı için 0,40 verir. Daha güçlü başlangıç performansı ve daha hızlı ortalamaya dönüş durumunda sektör endeksiyle düzeltilmiş nakit ve eşleştirilmiş nakit 0,19 ve 0,31 verir. Birleşik durum, sırasıyla eşleştirilmiş nakit, takip kaydı ve kâr vekil ölçüsü için 0,25, 0,26 ve 0,08 verir. Bunlar tam durum kaydı altındaki modele koşullu sıralama istatistikleridir.
17 Model tanılarını işlem ekibinin erişebildiği kontrollerden ayırın
Tanı tablosu, deneyde bilinen gizli entegrasyon sonucunu ve kurgulanmış itici etkenleri kullanarak değişkenliği bileşenlerine ayırır. Model ölçülerinin durumlar arasında neden değiştiğini açıklamaya yardımcı olur. Çeşitli sütunlar gerçek bir satın alma analistinin erişemeyeceği bilgileri kullanır; gerçek karşıolgusal veya gerçek entegrasyon değeri bunlara dâhildir. Bunlar simülasyon tanılarıdır. Müşterinin kayıtları üzerinde hemen hesaplanabilir nedensel test olarak sunulamazlar.
| Durum | Muhasebe yayılımı / değer yayılımı | Piyasa değişimi yayılımı / değer yayılımı | Sektör düzeltilmiş değişim / işlem öncesi güç korelasyonu | Yönetim düzeltmesi yayılımı / değer yayılımı | Şarta bağlı ek bedel gideri / değer korelasyonu |
|---|---|---|---|---|---|
| Temel | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Yoğun satın alma muhasebesi | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Piyasa dalgalanması | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| İyimser raporlama | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Güçlü başlangıç performansı, daha hızlı ortalamaya dönüş | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Dördü birlikte | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. 500 kohortun ortalaması. 2, 3 ve 5 sütunları standart sapmaların gerçekleşen değerin standart sapmasına oranlarıdır; 4 sütunu korelasyondur; 6 sütunu korelasyondur. Gizli simülasyon tanıları. Yayılım, ortak tam dönem iskonto edilmiş getiri ölçeğinde işlemler arası standart sapmadır; korelasyonlar Pearson korelasyonlarıdır. Bu büyüklükler saha kayıtlarından doğrudan elde edilemez.
İşlem ekibi, hukuken elinde bulundurduğu kayıtlar içindeki muhasebe mutabakatlarını, belgelenmiş geri eklemeleri ve dönem öncesi faaliyet ölçülerini gözlemleyebilir. Açıkça belirtilmiş kıyaslamalara duyarlılığı da inceleyebilir. Bu gözlemlenebilir kontroller tutarsızlıkları belirleyebilir veya bir atfı sorgulayabilir. Zayıf performansın nedenini belirlemek için kullanılmadan önce kendi doğrulamalarını gerektirirler. İşlem öncesi performansla negatif ilişkinin, ortalamaya dönüş ve dışlanan özellikler dâhil çeşitli açıklamaları olabilir.
Önerilen yönetim kurulu paketi her tanıyı bilgi gereksinimiyle etiketler. Yalnızca modele ait tanı teknik ekte veya duyarlılık tartışmasında kalır. Operasyonel istisna gerçek kaynak kaydı, hesaplamayı ve inceleyeni tanımlar. Bu ayrım, kurgulanmış deneyin yorumlanabilir bileşen ayrımının desteklenmeyen bir ampirik statü kazanmasını engellemeye yönelik bir düzenlemedir.
18 Brüt sinerji iddialarıyla uygulama maliyeti arasındaki etkileşimi test edin
Sinerji takip kaydı kurgulanmış plana göre brüt eylemleri kaydeder ve belirtilmiş nakit maliyetlerini dışarıda bırakır. Dolayısıyla net entegrasyon değeriyle ilişkisi maliyet-sinerji ilişkisi değiştiğinde değişir. Tablo 10 model varsayımları altında bu ilişkiyi değiştirir. Sonuç bir ölçüm sınırını gösterir: brüt fayda takip kaydı ve net nakit sonucu farklı paylar kullanır ve aynı işlemleri farklı sıralayabilir.
| Ölçü | Maliyet yüklemesi 0,0 | Maliyet yüklemesi 0,6 | Maliyet yüklemesi 1,2 | Maliyet yüklemesi 1,8 |
|---|---|---|---|---|
| Model bilgisiyle düzeltilmiş referans | 0.70 | 0.57 | 0.39 | 0.30 |
| Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | 0.51 | 0.38 | 0.24 | 0.18 |
| Plana göre kaydedilen pozitif sinerji ve atıf | 0.48 | 0.45 | 0.34 | -0.02 |
| Raporlanan faaliyet kârı değişimi vekil ölçüsü | 0.26 | 0.16 | 0.09 | 0.11 |
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Her biri 60 işlemden oluşan 300 kohortun ortalaması. Maliyet eğimi, başlangıç nakit akışının yıl cinsinden katlarıyla ifade edilen entegrasyon maliyetinin sinerji payı üzerindeki yazar tanımlı katsayısıdır; temel değer 0,6’dır.
Raporlanan maliyet eğimi varyantları, modelin takip kaydının, eşleştirilmiş nakit ölçüsünün ve model bilgisiyle düzeltilmiş referansın bu yazar tanımlı değişikliklere nasıl tepki verdiğini gösterir. Model bilgisiyle düzeltilmiş seri kendi gürültüsünü korur ve üst sınır değildir. Deney, gerçek satın almalar için tahmin edilmiş bir maliyet eğimi sunmaz. Uygulamalı bir performans tablosu brüt eylemleri, ilişkili nakit maliyetlerini ve ortaya çıkan net nakit tahminini ayrı ayrı mutabık hâle getirilebilir sütunlarda tutabilir.
19 Sonraki aralıkları farklı entegrasyon nakdi tahmin hedefleri olarak yorumlayın
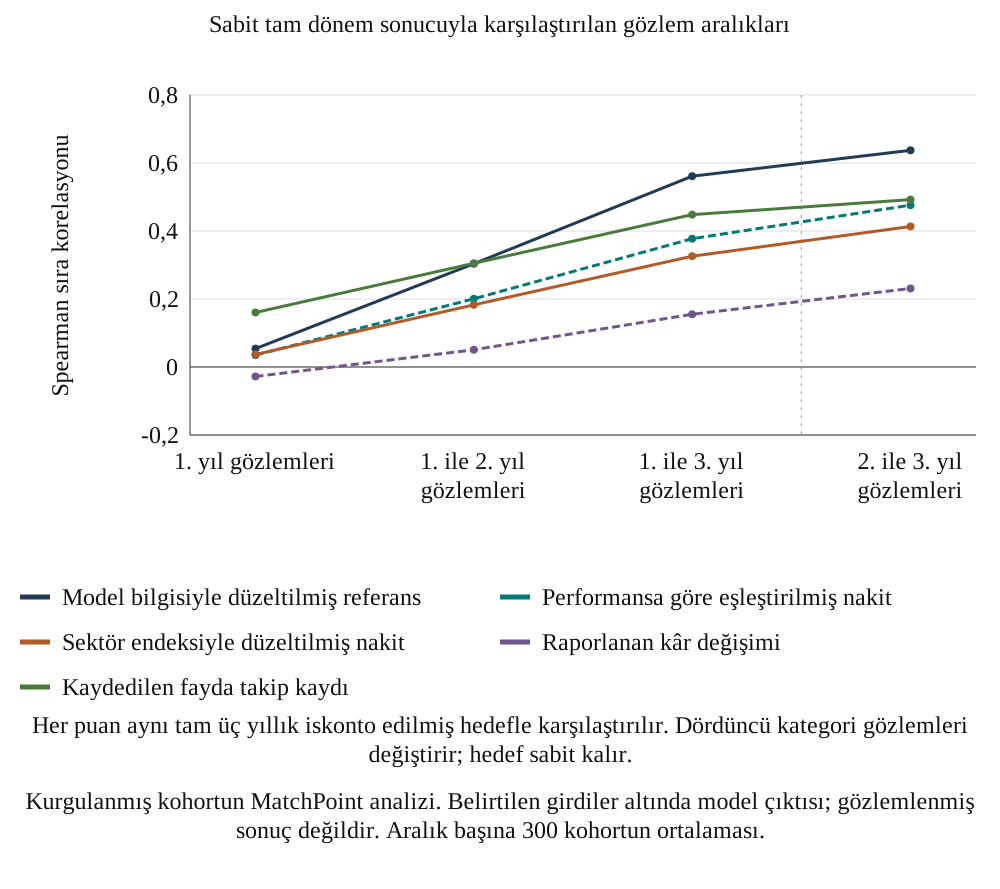
Gözlem aralığı deneyi, tamamlanmadan sonraki birinci yılı, birinci ile ikinci, birinci ile üçüncü ve ikinci ile üçüncü yılları inceler. Sabit tam üç yıllık iskonto edilmiş entegrasyon sonucuna göre uyumu ve ayrı olarak her aralığın kendi sonucuna göre uyumu raporlar. Bunlar farklı sorulara sahip, adlandırılmış panellerdir. Aynı temel simüle edilmiş işlem geçmişi bütün aralıkları besler. Dışarıda bırakılan ilk yıla ait köprü, entegrasyon maliyetini ve başlangıçtaki olası aksaklıkları korur.
| Ölçü | Yıl 1 sonrası | Yıl 2 sonrası | Yıl 3 sonrası | Yalnızca 2 ile 3 yılları |
|---|---|---|---|---|
| Raporlanan faaliyet kârı değişimi vekil ölçüsü | -0.03 | 0.05 | 0.16 | 0.23 |
| Gözlemlenmiş işlem öncesi düzeye göre nakit değişimi | 0.01 | 0.09 | 0.19 | 0.26 |
| Sektör endeksiyle düzeltilmiş nakit | 0.04 | 0.18 | 0.33 | 0.41 |
| Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | 0.03 | 0.20 | 0.38 | 0.48 |
| Plana göre kaydedilen pozitif sinerji ve atıf | 0.16 | 0.31 | 0.45 | 0.49 |
| Model bilgisiyle düzeltilmiş referans | 0.05 | 0.30 | 0.56 | 0.64 |
Yazarın kurguladığı modelin analizi. Aynı eksiksiz temel geçmiş dört aralığın tümünü besler. Ana karşılaştırma sabit tam üç yıllık iskonto edilmiş entegrasyon sonucunu kullanır; ayrı tanımlanmış sonuçlar her aralığın kendi sonucunu kullanır. Tekrar dağılımı yüzdelikleri ve Monte Carlo standart hataları farklı istatistiklerdir. Sabit tam dönem hedefi.
| Ölçü | Yıl 1 sonrası | Yıl 2 sonrası | Yıl 3 sonrası | Yalnızca 2 ile 3 yılları |
|---|---|---|---|---|
| Raporlanan faaliyet kârı değişimi vekil ölçüsü | 0.20 | 0.14 | 0.16 | 0.24 |
| Gözlemlenmiş işlem öncesi düzeye göre nakit değişimi | 0.13 | 0.13 | 0.19 | 0.27 |
| Sektör endeksiyle düzeltilmiş nakit | 0.26 | 0.24 | 0.33 | 0.43 |
| Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | 0.27 | 0.27 | 0.38 | 0.50 |
| Plana göre kaydedilen pozitif sinerji ve atıf | -0.05 | 0.14 | 0.45 | 0.54 |
| Model bilgisiyle düzeltilmiş referans | 0.38 | 0.39 | 0.56 | 0.67 |
Yazarın kurguladığı modelin analizi. Her sütun kendi belirtilmiş nakit aralığını ve hedefini kullanır. Aynı simüle edilmiş geçmiş bu ölçümleri besler. Tam dönem nakdi ve ilk yıl maliyetleri ayrı kaydedilmeye devam eder; bu sütunlar tek bir ortak sonucu tahmin etmez. Ayrı aralık içi hedef; dışarıda bırakılan ilk yıl nakdi tam kayıtlarda korunur.
Şekil 4’ün ana paneli aday ölçümleri aynı tam dönem hedefine göre karşılaştırır. Destekleyici tablosu ayrıca aralık içi hedefleri ve istatistikleri kaydeder. Ampirik tekrar yüzdelikleri ile Monte Carlo belirsizliği farklı etiketler alır. Sinerjinin kademeli oluşumu, başlangıç maliyetleri ve iskonto kabulü kurgulanmış girdilerdir. Dolayısıyla sonraki bir gözlem aralığı üzerindeki etkileri modele koşulludur.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Aralık başına 300 kohortun ortalaması.
Sonraki aralığın sonucu tam dönem sonucundan farklı işaret taşıyabilir. Deterministik model örneğinde ilk yıl net nakdi negatif 9,3 milyon USD’dir ve sonraki yıllar toplamda pozitif 2,4 milyon USD getirir; böylece iskonto öncesi üç yılın tamamında negatif 6,9 milyon USD kalır. Bunlar gözden geçirilmiş modelin aritmetik kontrolüne tabi, yazarın kurguladığı büyüklüklerdir. Yönetim kurulu paketi hem sonraki aralık sonuçlarını hem de işlem başlangıcından itibaren sonuçları korur.
20 Seçilen kohort büyüklükleri genelinde tekrar değişkenliğini raporlayın
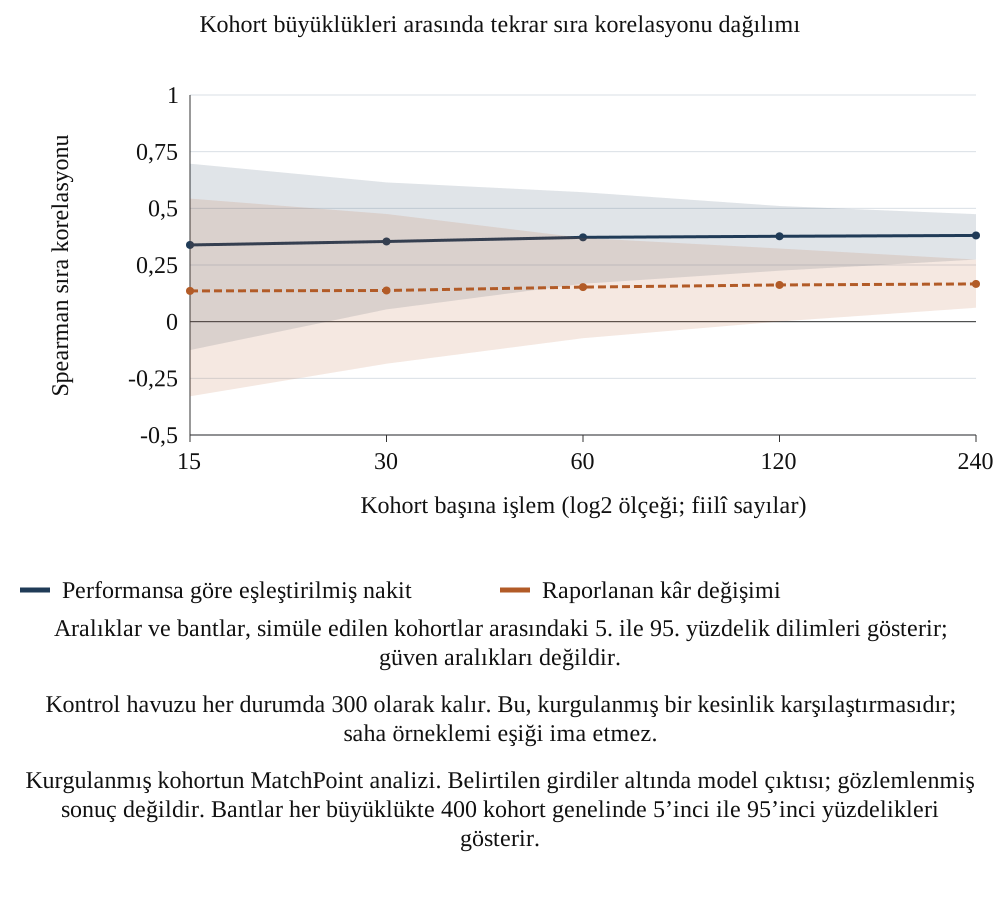
Kohort büyüklüğü deneyi, belirtilmiş veri üretim sürecini ve kıyaslama tasarımını koruyarak seçilmiş sayılarda kurgulanmış satın almayı karşılaştırır. Ortalama sıra istatistiğini, ampirik tekrar yüzdeliklerini ve seçilmiş bir vekil ölçünün model sonucuyla diğerinden daha yüksek sıra uyumu gösterme sıklığını raporlar. Son model kaydı, büyüklükler arasında kullanılan aday kontrol havuzunu ve tekrar sayısını belirtir.
| N | Kâr ortalaması | Kâr p05 ile p95 | Eşleştirilmiş ölçü ortalaması | Eşleştirilmiş ölçü p05 ile p95 | Eşli farkın MCSE’si | Önde olma sıklığı |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 ile 0,54 | 0.34 | -0,13 ile 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 ile 0,47 | 0.35 | 0,05 ile 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 ile 0,37 | 0.37 | 0,17 ile 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 ile 0,32 | 0.38 | 0,22 ile 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 ile 0,27 | 0.38 | 0,27 ile 0,47 | 0.0034 | 100% |
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Her büyüklükte 400 kohort genelinde ortalama ve 5’inci ile 95’inci yüzdelikler. Son sütun, eşleştirilmiş nakdin daha yüksek sıra korelasyonuna sahip olduğu kohortların payıdır. Sabit, istatistiksel desteği bulunan 300 kontrol; iç içe temel önekler büyüklükleri eşler. Sıklıklar ve model aralıkları saha gücünü veya asgari örneklemi tanımlamaz.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Bantlar her büyüklükte 400 kohort genelinde 5’inci ile 95’inci yüzdelikleri gösterir.
Bu sıklıklar ve yüzdelik genişlikleri kurgulanmış deneyi betimler. Gerçek bir çalışma için en az altmış veya 120 satın alma gerektiğini ortaya koymaz, daha küçük bir alıcının kendi geçmişinden öğrenemeyeceğini kanıtlamaz veya ampirik bir müdahale etkisi için istatistiksel güç hesabı oluşturmaz. Gerçek örneklem büyüklüğü analizi belirtilmiş bir tahmin hedefi, tasarım, kümelenme, etki büyüklüğü, eksik veri varsayımları ve hata ölçütleri gerektirir. Daha büyük ve izinli bir çalışma tasarlanmadan önce pilot uygulama bu girdileri bilgilendirebilir.
21 Seçici gözlemi ve ağırlıklandırmanın sınırlarını görünür kılın
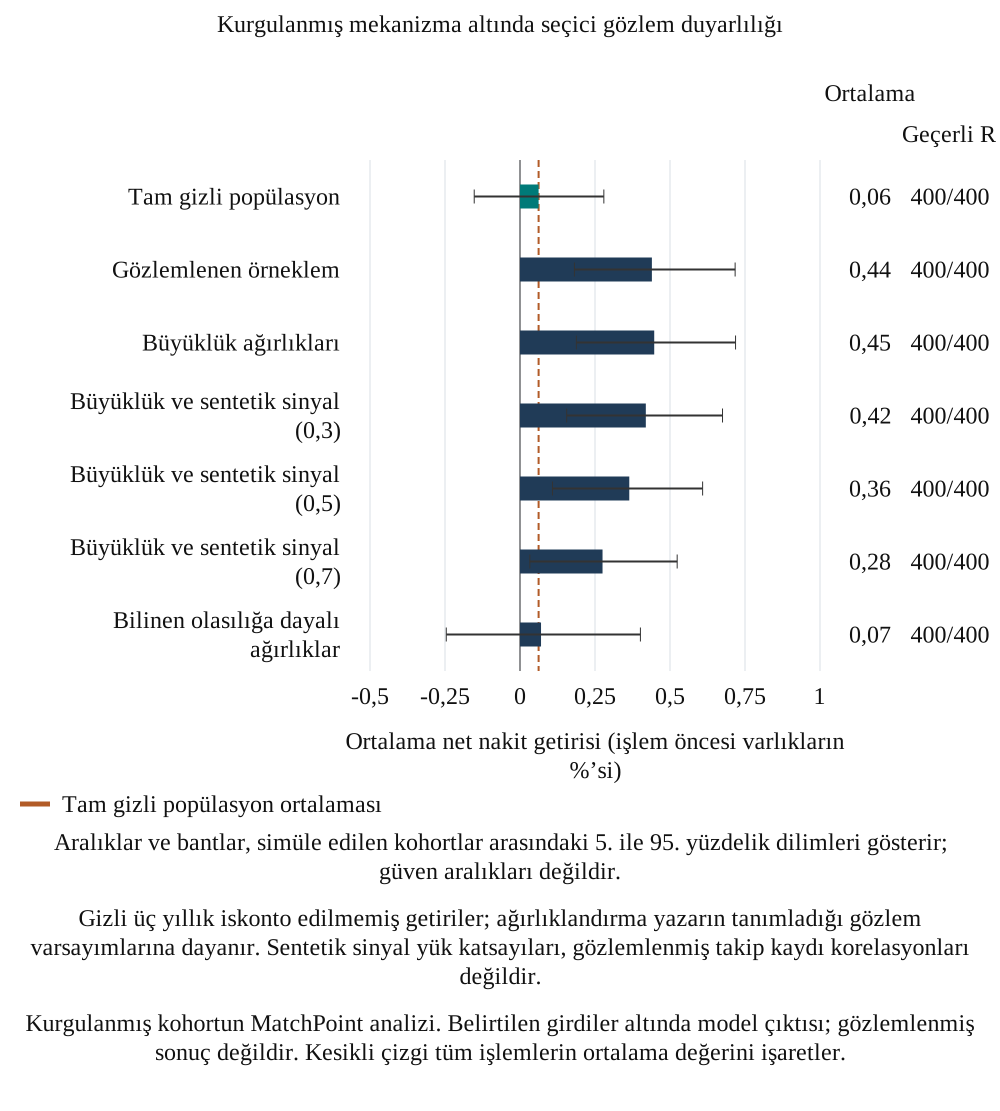
Seçici gözlem deneyi, bir işlemin gözlemlenmeye devam etme olasılığını kurgulanmış sonuca ve büyüklüğe bağlar. Ardından tam kohortu, gözlemlenen alt kümeyi ve açıkça tanımlanmış ağırlıklı tahmincileri karşılaştırır. Simüle edilmiş mekanizma, uygulayıcının doğrudan elde edemeyeceği sonuç bilgisini içerir. Amacı, yetersiz tahmin değişkenlerine dayanan ağırlıkların önemli yanlılığı bırakabilmesi dâhil, raporlanan ortalamanın bu mekanizmaya duyarlılığını görünür kılmaktır.
5a ve 5b denklemlerinde o_i gözlemi, v_i kurgulanmış entegrasyon sonucunu, x_i belirtilmiş büyüklük özelliğini gösterir; katsayılar gözlem mekanizmasını tanımlar. Gösterilen ters olasılık hesabı normalize edilmiş ağırlıklı ortalamadır. Gerçekte eksik sonuçlar için kullanılması, tanımlama varsayımları ve yeterli gözlem olasılıkları gerektirir. Seçilmiş müdahale etkileri kaynağı ağırlıklandırma yöntemleri için arka plan sunar [13]; bu eksik işlem modelini veya önerilen operasyonel kullanımını doğrulamaz.
Tablo 14 ve Şekil 6, 400 kurgulanmış kohort genelinde tam popülasyon ortalamasını, ağırlıklandırılmamış gözlemlenen örneklem ortalamasını ve beş ağırlıklı duyarlılık tahminini raporlar. Ağırlıklı tahminler yalnızca büyüklüğü, üç sentetik sinyal yüklemesinin her biriyle büyüklüğü veya modelde bilinen gözlem olasılığını kullanır. Sonuç açıkça işlem öncesi varlık başına iskonto edilmemiş üç yıllık net entegrasyon nakit getirisidir. Tahminlere geçerli tekrar sayıları, model uydurma dışlamaları ve ağırlık tanıları eşlik eder.
| Tahminci | Ortalama gizli nakit getirisi | Ortalama yanlılık, yüzde puanı | Tahmin MCSE’si, yüzde puanı | Geçerli R |
|---|---|---|---|---|
| Saha çalışmasında erişilemeyen tam gizli popülasyon | 0.06% | 0.00 | 0.0067 | 400 |
| Gözlemlenen örneklem, ağırlıklandırılmamış | 0.44% | 0.38 | 0.0080 | 400 |
| Gözlemlenen örneklem, büyüklükten tahmin edilen ağırlıklar | 0.45% | 0.39 | 0.0079 | 400 |
| Gözlemlenen örneklem, büyüklük ve 0,3 yüklemeli sentetik erken sinyal | 0.42% | 0.36 | 0.0078 | 400 |
| Gözlemlenen örneklem, büyüklük ve 0,5 yüklemeli sentetik erken sinyal | 0.36% | 0.30 | 0.0076 | 400 |
| Gözlemlenen örneklem, büyüklük ve 0,7 yüklemeli sentetik erken sinyal | 0.28% | 0.21 | 0.0074 | 400 |
| Gözlemlenen örneklem, bilinen gizli gözlem olasılığı ağırlıkları | 0.07% | 0.01 | 0.0099 | 400 |
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Her biri 120 işlemden oluşan 400 kohortun ortalaması. Gerçekleşen değer, birinci ile üçüncü yıllar için iskonto edilmemiş nakit eksi entegrasyon maliyetinin işlem öncesi varlık tabanına yüzdesidir. Gizli iskonto edilmemiş varlık başına getiri; seçilim ve yükleme varsayımları ampirik eksik veri mekanizmasının tanımlandığını ortaya koymaz.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Kurgulanmış kohortun MatchPoint analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Kesikli çizgi tüm işlemlerin ortalama değerini işaretler.
Gizli entegrasyon sonucundan üretilen erken puan sentetik bir duyarlılık değişkenidir. Gözlemlenmiş ilk yıl takip kaydı değildir ve buna göre etiketlenir. Gerçek gözlem olasılığını kullanan referans, uygulayıcının erişemeyeceği model bilgisini kullanır. Bu deneydeki yanlılık azalmaları söz konusu kurgulara koşullu kalır. Gerçek kayıt başarısız olmuş, elden çıkarılmış ve kapanmış iş akışlarını korumalı, eksik gözlemleri açıklamalıdır; ağırlıklandırma uygulaması kendi istatistiksel destek ve duyarlılık analizini gerektirir.
22 Ampirik bir çalışma için kayıtları ve tanımlama varsayımlarını belirtin
Sonraki bir ampirik çalışma tarihlendirilmiş satın alma kaydı, tutarlı nakit ve muhasebe kayıtları, iş akışı geçmişleri ve tanımlı karşılaştırma tasarımı gerektirir. Hedef popülasyon ve imzalanmış fakat tamamlanmamış işlemlerin ele alınışı, tamamlanmış entegrasyonlardan ayrı belirtilmelidir. Tamamlanmamış satın almanın, çalışmanın tanımı altında tamamlanma sonrası entegrasyon sonucu yoktur. Başarısız olmuş veya elden çıkarılmış tamamlanmış entegrasyonlar, gözlemlenmiş geçmişleri ve eksiklikleri kaydedilerek ilgili tamamlanma kohortunda kalır.
| Unsur | Tanımlama | Amaç |
|---|---|---|
| Birim ve kayıt | Tanımlı aralıkta tüm uygun tamamlanmış entegrasyonlar; imzalanmış fakat tamamlanmamış işlemler için ayrı popülasyon | Hedef popülasyonu tanımlayın ve başarısız olmuş veya elden çıkarılmış tamamlanmış durumları koruyun |
| Zaman damgaları | İmzalama, tamamlanma, ölçüm döneminin sonu, raporlanan her rakam ve her yeniden düzenleme | Hangi bilginin ne zaman bilindiğini sabitleyin |
| Nakit kayıtları | Raporlanan kârla mutabık hâle getirilmiş edinilen işletmenin aylık faaliyet nakdi, entegrasyon harcaması ve satın alma muhasebesi kalemleri | Nakdi muhasebeden ayırın |
| Karşıolgusal | Sonuç öncesi bilgilerle önceden belirlenmiş sektör serisi ve uygulanabilir performans eşleştirmeli kontrol kuralı | Sonradan seçilmiş kıyaslamalardan kaçının |
| Yönetim kayıtları | Plan, gerçekleştirilen eylemler ve atıf kuralıyla birlikte ilk sunulduğu hâliyle takip kaydı girdileri | Takip kaydını nakde karşı test edin |
| Rastgele atanmış alt örneklem | Alıcının birden çok karşılaştırılabilir entegrasyon yürüttüğü durumlarda bir ölçüm veya raporlama uygulamasının rastgele atanması | Belirtilen tasarım varsayımları altında atanan raporlama uygulamasının etkisini tahmin edin |
| Örneklem tasarımı | Önceden belirtilmiş soru için pilot verilerine dayalı güç veya kesinlik analizi | Modele özgü kohort eşiğini aktarmaktan kaçının |
| Veri yönetişimi | Yetkili kayıtlar, ilgili hukuki dayanak, gizlilik ve gerektiğinde karşı taraf izinleri | Uzman görüşüyle işleme özgü hukuka uygun erişimi teyit edin |
MatchPoint’in önerdiği tasarım. İlgili yargı alanının veri koruma ve gizlilik mevzuatı bu çalışma için incelenmemiştir ve hukuk danışmanlarınca teyit edilmelidir.
Raporlama uygulamasına ilişkin rastgele atamalı bir pilot, tasarım koşulları altında atanan uygulamanın etkisini tahmin edebilir. Bir işletmeyi satın almanın veya entegre etmenin etkisinden farklı bir soruyu yanıtlar. Varsayımları incelenebildiğinde gözlemsel ve yarı deneysel tasarımlar da düşünülebilir. Hiçbiri alıcının elindeki kayıtlar için kendiliğinden geçerli değildir. Seçilim, yayılma etkileri, ölçüm değişiklikleri ve yönetim kararları ile sonraki sonuçlar arasındaki etkileşim açıkça ele alınmalıdır.
Önerilen analiz planı sonuçlar incelenmeden önce tahmin hedefini, gözlem aralığını, analiz birimini, karşılaştırma kuralını, eksik veri uygulamasını ve birincil sonuçları tanımlar. Veri erişimi, gizlilik, uygulanabilir hukuki dayanaklar ve karşı taraf izinleri uzman teyidi gerektirir. Çalışma örneklem büyüklüğü veya genellenebilir sonuçlar hakkında herhangi bir iddiadan önce uygulanabilirlik pilotunu raporlayabilir. Bu çalışma söz konusu işlem kayıtlarının hiçbirini edinmemiştir ve tamamlanmış ampirik doğrulama raporlamaz.
23 Yönetim kurulu paketini temel kayıtlarla mutabık hâle getirin
Entegrasyon değeri hakkında yönetim kurulu belgesi dört unsuru yan yana göstermelidir: entegrasyon maliyeti ayrı gösterilen birleşik işletmenin nakit kayıtları; her satın alma muhasebesi kalemi adlandırılarak bu kayıtlardan raporlanan kâra mutabakat; kıyaslaması ve eşleştirme kuralıyla karşıolgusal; yönetimin kaydı olarak etiketlenen takip kaydı. Belge hangi aralığın sayıldığını, hangi ilk yıl kalemlerinin ölçüm dönemi kuralları altında geçici olduğunu [1] ve hangi yayımlanmış ara toplamların yönetim tarafından tanımlanan performans ölçüsünün uygulanabilir tanımını karşılayıp kuruluşun raporlama çerçevesine göre ilgili mutabakatı gerektirdiğini belirtmelidir. IFRS 18 erken uygulamaya izin verilmek üzere 1 Ocak 2027’de veya sonrasında başlayan yıllık dönemlere uygulanır; kuruluşa özgü uygulama ve ölçü sınıflandırması teyit gerektirir [6, 7].
Yönetim kurulu dosyası, mutabakatı yapılmış kayıtlı nakdi, tahmini ilave tutarı ve seçilen karşılaştırma yoluna duyarlılığı birbirinden ayırır. Kurgulanmış deney, adlandırılmış durumlar arasında sıra istatistikleri ve parasal tahminlerde koşullu farklılıklar raporlar. Tablo 9, gözlemlenmiş bir satın almada erişilemeyen büyüklükler dâhil, modelde bilinen bilgileri kullanarak bu durumları bileşenlerine ayırır. Olası açıklamaları araştırmak için işlem ekibinin ayrıca doğrulanmış gözlemlenebilir kontrollere ve işleme özgü kanıtlara ihtiyacı vardır. Önerilen operasyonel kayıt, her önemli iddia için kaynak kayıtlarını, inceleyeni ve çözümlenmemiş atfı belirtir.
Önerilen operasyonel kayıt, geleneksel veri araçlarıyla uygulanabilir veya yapay zekâ destekli veri çıkarımıyla değerlendirilebilir. Kabul edilen her tutar kaynak referansını, hesaplama kuralını ve insan onayını korur. Çalışma, bu yaklaşımların herhangi birinden kaynaklanan ölçülmüş bir iş gücü, hata veya maliyet azalması raporlamaz. Böyle bir uygulamayı değerlendirmek için ayrı bir kontrollü pilot gerekir. Uygulama bölümleri; veri çıkarımı, aritmetik ve atıf kararlarının nasıl izlenebilir tutulacağını belirtir.
24 Önerilen çerçeveyi işlemin fiilî karar yetkileri içinde kullanın
Tamamlanmadan önce önerilen ölçüm esasları belgesi; özgün yatırım gerekçesini, nakit sınırını, kıyaslama kuralını ve mevcut kayıtları belgeler. Tamamlanma anında başlangıç tanımlayıcılarını, fon akışı mutabakatını, muhasebe geçmişini ve entegrasyon bütçelerini korur. Sonraki performans karnesi; operasyonel eylemleri, muhasebe etkilerini, dış nakdi, tahmini ilave nakdi ve çözümlenmemiş atfı ayrı kanıt durumları olarak raporlar.
İlk yıl dönümünden sonra inceleme, gözlem aralığını uzatabilir ve faydaların kalıcılığını araştırabilir. Dönemin tamamına ait entegrasyon maliyetleri ve özgün yatırım gerekçesi görünür kalır. Karşıolgusal, kapsam veya tahmin değişiklikleri tarihli onay alır. Sözleşmesel şarta bağlı ek bedel, prim veya finansal taahhüt hesabı; uygulanabilir tanımını, düzeltme kurallarını ve uyuşmazlık sürecini kullanmaya devam eder. Analitik entegrasyon değeri tahmini, ilgili olduğunda ayrı mutabakatı yapılmış bir girdi sağlar.
Önerilen yönetişim süreci, her önemli incelemeyi bir karar, adı belirtilmiş bir sorumlu ve kararın yeniden ele alınması için gereken kanıtlarla tamamlar. Bir iş akışı devam edebilir, değişebilir veya kapanabilir. Geçmiş maliyet ve sonuçları uygun satın alma kohortunda kalır. Eksik kayıtların veya çözümlenmemiş atfın kararı değiştirebileceği durumlarda ek araştırma somut bir seçenektir. Çerçevenin kullanımı ve sonuçları, firmanın kendi işlemleri üzerinde değerlendirme gerektirir.
25 Yeniden üretilebilirlik kontrollerini, doğrulama sınırlarını ve sonraki kanıt adımını belirtin
Bilimsel çalıştırma; yapılandırılmış girdilerini, rastgele sayı tohumlarını, hesaplamaları, ara sonuçları ve sayısal kontrolleri kaydeder. Kontroller, belirtilmiş özdeşlikleri ve model çıktılarının etiketleriyle uyumunu sınar. Bunlar; tutarlı birimleri, zamanlamayı, kıyaslama kapsamını, deterministik hesaplama örneğinin aritmetiğini ve tekrarlar arasındaki değişkenliğin sunumunu kapsar. Bir kontrolün geçilmesi, bu uygulamada sınanan özelliği ortaya koyar; satın alma sürecine ilişkin ampirik kalibrasyon sağlamaz.
| Bilimsel kontrol | Fiilî çalıştırmalar | En büyük artık | Tolerans |
|---|---|---|---|
| Sabit değerlerde Spearman tanımsızdır | 1 | Uygulanamaz | mantıksal |
| Geçersiz ham Spearman girdileri tanımsız kalır | 6 | Uygulanamaz | mantıksal |
| Eşit değerlerde ortalama sıra özdeşliği | 1 | 0.000000000000 | 0.0 |
| Standart normal birikimli dağılım fonksiyonunun sıfırdaki değeri | 1 | 0.000000000000 | 0.0 |
| Maliyet dağılımı paylarının toplamı birdir | 1 | 0.000000000000 | 1e-15 |
| Yazarın tanımladığı kademeli gerçekleşme profili beyan edilir | 1 | Uygulanamaz | mantıksal |
| N=3 için rastgele eşitlik çözümünde eşleşme beklentisi | 1 | 0.000000000000 | 1e-12 |
| N=4 için rastgele eşitlik çözümünde eşleşme beklentisi | 1 | 0.000000000000 | 1e-12 |
| Örnekteki kâr ve nakit mutabakatı | 1 | 0.000000000000 | 1e-12 |
| Örnekte tam dönem nakdi ilk yıl maliyetini içerir | 1 | 0.000000000000 | 1e-12 |
| Diğer net varlık varsayımı açıkça belirtilmiş örnek dağılım | 1 | 0.000000000000 | 1e-12 |
| Şarta bağlı ek bedelin yeniden ölçüm toplamında ara terimler sadeleşir; bu, nakit ödeme yapıldığı anlamına gelmez | 1 | 0.000000000000 | 1e-12 |
| Gürültüsüz endeks düzeltmesi piyasa değişimini giderir | 1 | 0.000000000000 | 1e-12 |
| İstatistiksel desteği bulunan gürültüsüz eşleştirme piyasa değişimini giderir | 1 | 0.000000000000 | 1e-12 |
| Gürültüsüz nakit değişimi, başlangıç düzeyine göre düzeltilmiş piyasa bileşenini içerir | 1 | 0.000000000000 | 1e-12 |
| Ölçünün tekrarlanan saf izdüşümü: Model bilgisiyle düzeltilmiş referans | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Sektör endeksiyle düzeltilmiş nakit | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Gözlemlenmiş işlem öncesi düzeye göre nakit değişimi | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Yazarın tanımladığı, yönetim tarafından düzeltilmiş faaliyet vekil ölçüsü | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Raporlanan faaliyet kârı değişimi vekil ölçüsü | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Ödenen fiyata göre raporlanan kâr değişimi vekil ölçüsü | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Plana göre kaydedilen pozitif sinerji ve atıf | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Sentetik piyasa vekil ölçüsü, düzeltilmiş | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Sentetik piyasa vekil ölçüsü, ham | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Gizli değere bağlı sentetik değer düşüklüğü durumu göstergesi | 1 | 0.000000000000 | 0.0 |
| Ölçünün tekrarlanan saf izdüşümü: Rastgele sıralama referansı | 1 | 0.000000000000 | 0.0 |
| Gizli değer dağılımının yayılımı sıfır olduğunda tanı tanımsızdır | 1 | Uygulanamaz | mantıksal |
| İncelenen her işlem için beş kontrol | 6900 | Uygulanamaz | mantıksal |
| Tüm eşleştirmelerde sektör korunur | 6900 | Uygulanamaz | mantıksal |
| Tüm eşleştirmelerde tamamlanma yılı grubu korunur | 6900 | Uygulanamaz | mantıksal |
| Her işlem için beş ayrı kontrol | 6900 | Uygulanamaz | mantıksal |
| Eşleşmeler, dönem öncesi puanları en yakın beş kontroldür | 6900 | Uygulanamaz | mantıksal |
| Entegrasyon etkisi, gözlemlenen yol ile entegrasyonun olmadığı yol arasındaki farktır | 6900 | 0.000000000000 | 1e-12 |
| Kâr vekil ölçüsü, net nakit değişiminden muhasebe kalemlerinin çıkarılmasına eşittir | 6900 | 0.000000000000 | 1e-12 |
| Tam iskonto edilmiş hedef yeniden hesaplanır | 6900 | 0.000000000000 | 1e-12 |
| İskonto edilmemiş tam hedef, ilk yıl kalanını korur | 6900 | 0.000000000000 | 1e-12 |
| İskonto edilmiş tam hedef, ilk yıl kalanını korur | 6900 | 0.000000000000 | 1e-12 |
| Piyasa değişimi tanısı, başlangıç düzeyinin çıkarılmasını içerir | 6900 | 0.000000000000 | 1e-12 |
| Dolar cinsinden varlık ölçekleri sonlu ve pozitiftir | 6900 | Uygulanamaz | mantıksal |
| Üretilen yollardaki sayısal değerler sonludur | 6900 | Uygulanamaz | mantıksal |
| Şarta bağlı ek bedel değerleme olasılıkları birim aralıktadır | 6900 | Uygulanamaz | mantıksal |
| Sınırlı ömürlü varlık itfası bileşeninin özdeşliği | 6900 | 0.000000000000 | 1e-12 |
| Aday puanlar sonludur | 13800 | Uygulanamaz | mantıksal |
| İskonto edilmiş parasal tutar/getiri ölçeklemesi: Model bilgisiyle düzeltilmiş referans | 6900 | 0.000000000000 | 1e-09 |
| İskonto edilmiş parasal tutar/getiri ölçeklemesi: Nakit değişimi, aynı sektör ve satın alma yılı grubundan performansa göre eşleştirilmiş beş kontrol | 6900 | 0.000000000000 | 1e-09 |
| İskonto edilmiş parasal tutar/getiri ölçeklemesi: Sektör endeksiyle düzeltilmiş nakit | 6900 | 0.000000000000 | 1e-09 |
| İskonto edilmiş parasal tutar/getiri ölçeklemesi: Gözlemlenmiş işlem öncesi düzeye göre nakit değişimi | 6900 | 0.000000000000 | 1e-09 |
| İskonto edilmiş parasal tutar/getiri ölçeklemesi: Yazarın tanımladığı, yönetim tarafından düzeltilmiş faaliyet vekil ölçüsü | 6900 | 0.000000000000 | 1e-09 |
| İskonto edilmiş parasal tutar/getiri ölçeklemesi: Raporlanan faaliyet kârı değişimi vekil ölçüsü | 6900 | 0.000000000000 | 1e-09 |
| Gerçek iskonto edilmiş parasal tutar/getiri ölçeklemesi | 6900 | 0.000000000000 | 1e-09 |
| Gözlem aralığı izdüşümleri tam olarak aynı tam hedefi paylaşır | 1200 | 0.000000000000 | 0.0 |
| Geçerli seçilim tahminleri sonludur | 2800 | Uygulanamaz | mantıksal |
| Seçilim ağırlıklarının etkin örneklem büyüklüğü (ESS) örneklem sınırları içindedir | 2800 | Uygulanamaz | mantıksal |
| Yazarın tanımladığı gözlem olasılıkları sıfırdan büyük ve birden küçüktür | 400 | Uygulanamaz | mantıksal |
| Tam nüfus seçilim referansının kendisine göre hatası sıfırdır | 400 | 0.000000000000 | 0.0 |
| Altı sayısal grafik veri kümesi | 1 | Uygulanamaz | mantıksal |
| Kaynaklarının kapsamıyla sınırlı yedi muhasebe satırı | 1 | Uygulanamaz | mantıksal |
MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş bir sonuç değildir. Yalnızca çalıştırılmış özdeşlikler, istatistiksel destek ve istatistiklerin işlenmesi kontrol edilir. Bu sonlu deneyde elde edilen sıralama yönleri sonuçtur; kontrolleri geçmek için zorunlu yön koşulları değildir.
Kurgulanmış kohort, muhasebe giderlerinin büyüklükleri, piyasa süreçleri, yönetimin atfı ve seçici gözlem mekanizması varsayımdır. Model bilgisiyle düzeltilmiş referans, gerçek satın almalarda erişilemeyen bilgileri kullanır; sıra korelasyonu karşılaştırmaları tanımlı hedefe koşulludur. Güncel birincil muhasebe metinleri ve Kasım 2026 personel istişare belgesi, belirtilen olgusal kapsamları için dayanak oluşturur. Seçilmiş eski akademik kaynaklar, belgelenmiş sürümleri ve okuma sınırlarıyla kullanılır. Kuruluşa uygulanabilir raporlama ve sözleşme yükümlülükleri teyit gerektirir.
Sonraki ampirik adım, önceden belirlenmiş bir ölçüm tasarımına sahip, uygulanabilir ve erişimi yetkilendirilmiş bir satın alma kaydıdır. Eşlik eden operasyonel şablonlar; önerilen nakit kayıtlarını, müşteri kohortunu, sorumlulukları, zaman çizelgesini ve fayda kanıtlarını tanımlar. Bir pilot, bu kayıtların mutabık olup olmadığını ve anlamlı karşılaştırma verilerinin bulunup bulunmadığını sınayabilir. Çalışma bu hazırlığı ve kurgulanmış duyarlılık analizini sunar; gözlemlenmiş satın alma performansı sonucu raporlamaz.
26 Kıyaslamayı alternatif açıklamalar ve çözümlenmemiş değer aralığıyla sınayın
Karşıolgusal, güvenilirliği onu oluşturmak için kullanılan bilgilere bağlı olan, tanımlanmış bir karşılaştırmadır. Önerilen inceleme, satın alma gerekçesindeki mekanizmayla başlar. Ortak satın alma platformunun, belirlenmiş alımların fiyatlarını, miktarlarını veya işlem maliyetlerini etkilemesi beklenir. Çapraz satış planının, belirlenmiş müşterilerden gelen siparişleri etkilemesi beklenir. Sistem geçişi; faaliyet maliyetini, hizmet kalitesini, müşteri elde tutmayı ve değişikliği gerçekleştirmek için gereken nakdi etkileyebilir. Kıyaslama, ilgili mekanizmayı ve başlıca alternatif açıklamaları ele alacak şekilde seçilir.
Performansa göre eşleştirilmiş bir kontrol; ürün bileşimi, sözleşme süresi, sermaye ihtiyacı veya bir müşteriye maruziyet bakımından satın alınan işletmeden yine de farklı olabilir. Bu nedenle önerilen eşleştirme kaydı; sonuç aralığından önce mevcut olan değişkenleri, aday havuzunu, dışlama kurallarını ve seçilen kontrolleri belgeler. Bir adayın neden reddedildiğini de kaydeder. Satın alma sonrası bir sonuca göre eşleştirme, incelenen sonuçtan etkilenmiş bilgileri kullanır. Önerilen tasarım, bu sonucu incelemeden önce kuralı ve dönem öncesi girdileri sabitler.
Çalışma, ana fayda tutarı incelenmeden önce seçilmiş, sınırları belirli bir duyarlılık dosyası önerir. Gerekli bilgiler mevcut olduğunda bu dosya; özgün işlem öncesi planı, sektör karşılaştırıcısını ve performansa göre eşleştirilmiş karşılaştırıcıyı içerebilir. Dosya, her kıyaslamada aynı nakit kapsamını, tarihleri ve maliyet uygulamasını raporlar. Tahmini faydadaki değişim böylece yanında gösterilen karşılaştırma yöntemine atfedilebilir. En yüksek tasarrufu veren kıyaslamanın seçilmesi, bu yorum disiplinini ortadan kaldırır.
Duyarlılık dosyası üç belirsizlik kaynağını ayırabilir. Nakit kaydı belirsizliği, eksik veya ihtilaflı tutar ve tarihlerle ilgilidir. Karşıolgusal belirsizlik, entegrasyon eylemi olmasaydı işletmenin izleyeceği yolla ilgilidir. Kapsam belirsizliği, hangi faaliyet, maliyet ve dönemlerin hesaba girdiğiyle ilgilidir. Her kategori için önerilen bir sorumlu ve çözüm eylemi vardır. Tüm faydalara tek bir yüzdelik düzeltme uygulamak bu farklı sorunları gizleyebilir; bu nedenle önerilen yönetim kurulu dosyası önemli kalemleri ayrı ayrı gösterir.
Çözümlenmemiş değer aralığı, belirtilen durumlar altındaki analitik duyarlılıktır. Uç noktaları, adlandırılmış karşıolgusalın veya ihtilaflı girdilerin belgelenmiş senaryolar içinde değiştirilmesiyle hesaplanabilir. Aralık, bu senaryolar ve sabit tutulan büyüklüklerle etiketlenir. Ayrı bir istatistiksel tasarım bu yorumu desteklemedikçe aralık, istatistiksel güven aralığı olarak sunulmaz. Dar bir aralık dar varsayımları, geniş bir aralık ise zayıf bilgiyi veya gerçekten tartışmalı bir nedensel mekanizmayı yansıtabilir. Finansman veya performans kararından önce her ikisi de açıklama gerektirir.
Ekip, uygun ve etkilenmemiş bir faaliyet mevcut olduğunda negatif kontrol sınamalarını da kullanabilir. Örneğin önerilen satın alma incelemesi, aynı tedarikçiyle aynı dönemde etkilenmemiş bir ürün ailesini karşılaştırabilir. Her iki ailede benzer fiyat düşüşü görülmesi, yalnızca entegrasyona dayanan basit bir açıklamayı sorgulatır. Bu kontrolün geçerliliği, ikinci ailenin etkilenmediği ve karşılaştırılabilir piyasa koşullarıyla karşılaştığı iddiasına bağlıdır. İnceleyen kişi bu iddiayı ve önerilen kontrolün kendisinin değişmiş olabileceği her nedeni belgeler.
Olumlu bir performans sonucu, tasarım alternatif açıklamaları ele alana kadar onlarla bağdaşabilir. Önerilen süreç; gözlemlenen nakit iyileşmesini, tahmini ilave bileşeni ve çözümlenmemiş kısmı ayrı raporlar. Karşılaştırmanın betimsel mi, modelle düzeltilmiş mi yoksa daha güçlü bir tanımlama tasarımıyla desteklenmiş mi olduğunu kaydeder. Yönetim kurulu, karar açısından önemli belirsizliği koruyarak elindeki kanıtlara göre hareket edebilir. Kararı değiştirebilecekleri durumda ek kayıtların edinilmesi somut bir sonraki eylemdir.
27 Entegrasyonun gerçekleştirilmesini, satın alma getirisi ve ödenen fiyattan ayrı tutun
Entegrasyon programı, satın almanın ekonomik yapısının bir bileşenidir. Alıcı ayrıca satın alma bedeli, işlem maliyetleri ve olası ek sermaye taahhüt eder. Entegrasyon eyleminin sağladığı nakit faydası gerçek olabilirken satın almanın toplam getirisi, ödenen fiyata göre hayal kırıklığı yaratabilir. Bu nedenle önerilen raporlama yapısı; entegrasyonun gerçekleştirilmesine ilişkin dökümü ve satın alma getirisi dökümünü, aralarında şeffaf bir mutabakatla birlikte korur. Her döküm, değerleme tarihini ve nakit akışı kapsamını belirtir.
Hipotetik bir karşılaştırmada, diğer yönlerden aynı iki işletme, belirtilen aralıkta ayrı ayrı 10 milyon USD ilave entegrasyon nakdi üretir. Alıcı A kendi satın alması için 100 milyon USD, Alıcı B ise 200 milyon USD öder. Aynı 10 milyon USD nakit tutarı, diğer nakit akışları dikkate alınmadan önce bu fiyatların yüzde onu ve yüzde beşidir. Bu aritmetik, payda seçimini örnekler. Örnek; işletmenin bağımsız faaliyet nakdini, işlem maliyetlerini, gelecek yatırımları, finansmanı, vergileri ve çıkış değerini içermediğinden satın alma getirisini tahmin etmez.
Önerilen gösterge paneli, parasal tutarı normalize edilmiş her oranın yanında gösterir. Başlangıç varlıklarını kullanan oran, gerçekleştirilen sonuçların faaliyet ölçeğine göre karşılaştırılmasını destekler. Satın alma fiyatını kullanan oran farklı bir karşılaştırmayı destekler; bu oranın paydası müzakere edilmiş fiyatı ve işlem yapısını da yansıtır. Özgün sinerji planının bir payı, gerçekleşmeyi yönetim tahminine göre ele alır. Bu oranlar aynı işlemleri farklı sıralayabilir. Etiketler ve formüller görünür kalır; böylece okuyucu her oranın gerçekte hangi soruyu ele aldığını belirleyebilir.
Seçilen nakit aralığı, tahmin edilecek büyüklüğü de değiştirir. İkinci ve üçüncü yılları kapsayan aralık, bu sonraki yıllardaki ilave nakdi ölçer. İşlemden inceleme tarihine kadar olan aralık, başlangıç entegrasyon maliyetini ve varsa ilk aksaklıkları içerir. Sonraki aralığın sonucunu tam nakit mutabakatıyla birlikte sunmak bu ayrımı açıklar. Yönetim kurulu ilk yıl dönümünden sonraki kalıcılığı inceleyebilir ve o noktaya ulaşmak için katlanılan maliyetleri de değerlendirebilir. Tek başına cazip bir sonraki dönem aralığı, satın almanın tam değerlemesini sağlamaz.
Daha sonraki inceleme tarihindeki değer, o tarihten sonra hâlâ beklenen nakit akışlarının belirtilmiş varsayımlar altında tahmin olarak ele alınmasını gerektirir. Gerçekleşmiş nakit geçmiş dönem dökümüne aittir ve belirtilen yönteme göre biriktirilebilir veya iskonto edilebilir. Tahmini nakit, kendi risk, yatırım ve nihai değer varsayımları olan ayrı bir değerleme dökümü kullanır. Önerilen performans karnesi, bunların her türlü birleşimini geçmiş ve ileriye dönük büyüklüklerin mutabakatı olarak sunar. Özgün yatırım gerekçesindeki değişiklikleri tarihli değişiklikler olarak kaydeder.
Bu tasarım, düzeltici çalışmaların daha belirli biçimde paylaştırılmasını destekler. Entegrasyonun gerçekleştirilmesine ilişkin hayal kırıklığı yaratan bir tutar; operasyonel eylemlerin, maliyetlerin, bağımlılıkların ve atfın incelenmesini gerektirir. Tatmin edici gerçekleşme tutarına rağmen satın almanın toplam getirisi hayal kırıklığı yaratıyorsa, özgün satın alma ekonomisinin ve işletmenin kalan dönem beklentilerinin incelenmesi gerekir. Aynı işlemde her iki analiz de gerekli olabilir. Çalışmanın kurgulanmış ölçüm deneyi, belirtilen model içinde entegrasyon dökümünü ele alır; herhangi bir satın almanın toplam getirisini veya gerçeğe uygun değerini ortaya koymaz.
28 Sabit bir kohortta müşteri elde tutmayı, fiyatı, hacmi ve marjı mutabık hâle getirin
Hasılat sinerjisi iş akışı, sonuçları incelenmeden önce üyeliği sabitlenmiş bir müşteri kohortu gerektirir. Önerilen kayıt; tamamlanma anında mevcut müşterileri, tamamlanmadan sonra ilk kez kazanılan müşterileri, alıcıdan devredilen sözleşmeleri ve satışla devredilen ya da raporlama kapsamından çıkarılan müşterileri belirler. Adı değiştirilen müşteri hesabı veya taşınan faturalama tanımlayıcısı, özgün kohort kimliğini korur. Bu ayrım, okuyucunun elde tutulan müşterilerin performansını yeni işlerden ve kapsam değişikliklerinden ayırmasını sağlar. Ayrıca satın alınan marka ortadan kalktığında hangi kayıtların eksik olduğunu açıkça gösterir.
Elde tutma, her biri farklı bir soruyu yanıtladığı için çeşitli düzeylerde raporlanır. Müşteri sayısına göre elde tutma, tanımlanan faaliyet kuralına göre başlangıç kohortundaki kaç müşterinin kaldığını açıklar. Brüt gelir tutma, belirtilmiş bir yönteme göre genişleme gelirini dışarıda bırakarak başlangıç kohortunu izler. Net gelir tutma, aynı kohort içindeki genişlemeyi içerir. Her hesaplama; bir referans dönemini, alacak dekontları ve iadelerin nasıl ele alınacağını ve başlangıç geliri olmayan müşterilere ilişkin bir kuralı gerektirir. Çalışma, bu tanımların tutarların yanında raporlanmasını önerir. Bir satın alma veya sektör için evrensel bir elde tutma eşiği sunmaz.
Yalnızca elde tutulan müşterilerin sayılması, nakit sorusunu açık bırakır. Bir müşteri daha az satın alırken, daha uzun ödeme vadeleri alırken veya daha düşük marjlı bir ürüne geçerken aktif kalabilir. Bu nedenle iş akışı; elde tutmayı faturalandırılmış gelire, seçilen doğrudan maliyetler sonrası katkıya, tahsilatlara, kredi zararlarına ve müşteriye hizmet için bağlanan işletme sermayesine bağlar. Finans, toplamı nakit kayıtlarıyla aynı kapsamda mutabık hâle getirir. Tamamlanmadan önce düzenlenip sonrasında tahsil edilen faturalardan kaynaklanan farklar, dayanak satış ve tahsilat dönemleri korunarak zamanlama hareketleri olarak kaydedilir.
Homojen bir ürün veya yeterince dar bir müşteri segmenti için iki faktörlü hasılat mutabakatı, miktar ile fiyat arasındaki etkileşimi simetrik dağıtabilir. q0 ve p0 başlangıç miktarı ve fiyatı, q1 ve p1 ise bunların gerçekleşen karşılıkları olsun. Önerilen hacim katkısı, miktar değişiminin iki fiyatın ortalamasıyla çarpımıdır; fiyat katkısı ise fiyat değişiminin iki miktarın ortalamasıyla çarpımıdır. Toplamları, gözlemlenen hasılat değişimine tam olarak eşittir. Bu aritmetik dağılım mutabakatı destekler. Nedensel yorum yine karşıolgusala ve miktar ile fiyatların kalitesine bağlıdır.
Örneğin hipotetik bir ürün başlangıçta 10 USD fiyatla 100 adet satılırken sonunda 12 USD fiyatla 110 adet satılsın. Hasılat 1 000 USD’den 1 320 USD’ye yükselir. Simetrik hacim bileşeni 110 USD, fiyat bileşeni ise 210 USD’dir. Toplam 320 USD, bu kurmaca örnekte bir muhasebe özdeşliğidir. 110 USD’yi çapraz satışa atfetmek, miktar değişimine entegrasyonun neden olduğuna ilişkin ek kanıt gerektirir. Sektör talebi, bir rakibin piyasadan çıkışı, önceden mevcut satış fırsatları ve ürün kalitesindeki değişiklikler sınanması gereken olası açıklamalar olmaya devam eder.
Çapraz satış iddiası için önerilen kanıt basamakları şunlardır: belirlenmiş müşteri fırsatı, sözleşme veya sipariş, teslimat, fatura ve dış tahsilat. Her aşama kendi tarihini ve tutarını korur. Mevcut bir ürünün yerini alan sipariş, satışların birbirini ikame etmesine yol açabilir; müşteriyi elde tutmak için verilen indirim de başka bir iş akışının katkısını azaltabilir. Ortak kayıt, birleşik nakit hesabının hem kazancı hem de ilgili maliyeti içermesi için bu etkileri ilişkilendirir. Ticari sorumlu müşteri mekanizmasını açıklar; finans sayısal mutabakatı kontrol eder.
Müşteri yoğunlaşması ve sözleşme değişiklikleri de yorumu etkiler. Elde tutulan stratejik bir müşteri, başlangıç kohortu hasılatının büyük bölümünü oluşturabilir. Sözleşme uzatılması, ilişki ömrü boyunca daha yüksek katkıyı ortaya koymadan nakdi dönemler arasında kaydırabilir. Bu nedenle yönetim kurulu dosyası, onaylı gizlilik politikası çerçevesinde hem toplamı hem de önemli müşteri hesaplarının katkısını gösterir. Açıklanan bir yoğunlaşma ölçüsü, görünen iyileşmenin az sayıda ilişkiye bağlı olup olmadığını inceleyenin anlamasına yardımcı olur. Yorumu, söz konusu sözleşmelere ve firmanın risk iştahına koşullu kalır.
29 İşletme sermayesi çözülmelerini tekrarlayan faaliyet iyileşmelerinden ayırın
Nakde dönüşüm iş akışı; eski alacakları tahsil ederek, stoku azaltarak veya tedarikçi vadelerini uzatarak ilk yılda büyük bir tahsilat yaratabilir. Önerilen kayıt, bunun sonucunda bilanço stokundan serbest kalan tutarı faaliyet katkısındaki tekrarlayan değişikliklerden ayrı gösterir. Başlangıç bakiyesini, bitiş bakiyesini, ilgili ticaret hacimlerini ve tahsil edilen veya ödenen nakdi kaydeder. Tekrarlayan yıllık fayda, bir bilanço stokunun bir defalık çözülmesinden farklı bir büyüklüktür. Ölçüm esasları belgesi, her tutarın ölçüldüğü dönemi belirtir ve birimlerini açık tutar.
İşletme sermayesi mutabakatı, karşılaştırılabilir ticaret koşulları üzerine kurulur. Daha düşük alacaklar; daha hızlı tahsilatı, düşen hasılatı, alacak satışını, müşteri alacağının kayıttan silinmesini veya raporlama kapsamındaki değişikliği yansıtabilir. Daha düşük stok; gelişmiş çizelgeleme, üretim kapasitesi kaybı, stokun elden çıkarılması veya tedarikçiyle konsinye düzenlemesiyle birlikte görülebilir. Daha yüksek ticari borçlar; müzakere edilmiş vadeleri, değişen satın alma bileşimini veya vadesi geçmiş bir yükümlülüğü yansıtabilir. İş akışı sorumlusu, hangi açıklamanın faturalar, satın alma siparişleri, ödeme kayıtları ve faaliyet hacimleriyle desteklendiğini kaydeder. Açıklanmayan değişimler mutabakatta kalır.
Hipotetik bir örnek bu ayrımı somutlaştırır. Bir işletmenin yıllık 36,5 milyon USD kredili satış raporladığını ve belirtilmiş 365 günlük yöntemi kullandığını varsayalım. Alacak döngüsünde on günlük azalma, değişmeyen bu satış düzeyinde 1 milyon USD’ye karşılık gelir. Bu 1 milyon USD, kurgulanmış bir stok çözülmesi hesabıdır. Aynı on günlük iyileşmeyi gelecek her yılda tekrarlamak, tahsilat döngüsünde ek azalmalar gerektirir. İşletme yeni düzeyi sürdürürse, özgün çözülme geçmiş nakit kayıtlarında kalır; tekrarlayan finansman maliyeti etkisi ise kendi varsayımları altında ayrı ölçülür.
Tedarikçi finansmanı ve alacak satışları, bir finansman mutabakatı gerektirir. Finansman düzenlemesinden alınan nakit; likiditeyi, ücretleri ve risk dağılımını değiştirir. Analiz; sağlanan fonları, geri ödemeleri, ücretleri, rücuyu ve üzerinde kalan maruziyetleri seçilen sınır içinde kaydeder. İlgili raporlama ve sözleşme sınıflandırmalarını da uzman incelemesi için korur. Olumlu yıl sonu banka bakiyesi, gelecek bir geri ödeme veya daha sonra ortaya çıkacak tahsilat açığıyla birlikte bulunabilir. Yönetim kurulu, her ikisini aynı tarihli döküm üzerinden izleyebilmelidir.
Kalıcılık kontrolü, iddia edilen çözülmeden sonra bakiyeyi izler. Önerilen takip kaydı, belirli bir gözlem döneminde aylık alacak, stok ve ticari borç hareketlerini raporlar; mevsimsellik ve ticaret hacimlerindeki değişimler görünürdür. Bakiyenin daha sonra yeniden birikmesi ayrı kaydedilir. Bu, yatırım komitesinin kalıcı faaliyet değişimini tarihler arasında nakit aktarımından ayırmasına imkân verir. Ayrıca satın alma tasarrufuna artan stokun, azalan hizmet kalitesinin veya müşteri lehine düzenlenen alacak dekontlarındaki artışın eşlik edip etmediğini incelemeye yarar.
Vergi ve sermaye harcamaları ek sınırlar getirir. Vergi öncesi faaliyet modeli; vergi avantajlarını, zararların kullanımını ve ertelenmiş vergi muhasebesini, bu kalemler danışmanlık ve kanıtla açıkça eklenmedikçe tahmini faydanın dışında bırakır. Gerekli bakımın ertelenmesi kısa vadeli nakdi artırabilir ve ileride yatırım ihtiyacı yaratabilir. Önerilen sermaye harcaması dökümü, hem fiilî ödemeyi hem de inceleme konusu ertelenmiş yükümlülüğü veya operasyonel riski gösterir. Kısa bir ölçüm aralığından toplam satın alma değerine ilişkin iddia çıkarmaktan kaçınır.
30 Ölçüm takvimini tamamlanmadan ikinci kapsamlı incelemeye kadar oluşturun
Önerilen takvim, satın alma kararı verildiğinde mevcut olan bilgiler sonraki analistlere gerektiği için tamamlanmadan önce başlar. Yatırım komitesi; gerekçesini, amaçlanan faaliyet değişikliklerini, başlangıç düzeyinin kaynaklarını ve planlanan entegrasyon maliyetlerini kaydeder. Kayıt, imza ile tamamlanmayı ayırır ve her raporlama dönemine dâhil olan takvim yılı bölümünü belirtir. Mali yılın sonuna doğru tamamlanan bir satın almanın ilk raporlama dönemi kısadır; ilk yıl dönümü ile ilk yıllık raporlama döneminin sonu farklı tarihlerdir.
Bu önerilen tasarımda İlk Gün, kontrollerin devridir. Finans; nakdi, borcu, müşteri ve tedarikçi tanımlayıcılarını, geçici muhasebe kalemlerini, entegrasyon bütçelerini ve erişim sorumluluklarını kaydeder. Her iş akışı, nakit kayıtlarına giren kalemlerini izleyen benzersiz bir fayda tanımlayıcısı alır. Sorumlu, diğer iş akışlarına bağımlılıkları da belirler. Müşteri onayına veya lisans devrine bağlı bir teknoloji geçişi, program tahmini faydayı gerçekleştirilebilir saymaya başlamadan önce bu bağımlılığı kaydeder.
İlk incelemeler, kayıtların mutabık olup olmadığına ve varsayımların kullanılabilir kalıp kalmadığına odaklanır. Eksik faturalama dökümü veya mutabık olmayan tamamlanma bakiyesi, çözüm sorumlusu belirtilen bir ölçüm sorunu olarak gündeme getirilir. Ekip özgün satın alma gerekçesini korur ve ayrı bir güncel tahmin hazırlar. Daha sonra piyasa koşullarında, entegrasyon planında veya raporlama kapsamında yapılan değişiklikler tarihli sürümlerle kaydedilir. Satın alma gerekçesi özgün kararı değerlendirmek için mevcut kalır; güncel tahmin sonraki faaliyet kararını destekler.
İlk yıl dönümü incelemesinde muhasebe sorumlusu, satın alma tarihindeki hangi tahminlerin geçici olduğunu, ölçüm dönemlerinin ne zaman sona erdiğini ve hangi düzeltmelerin yapıldığını belirler. Ekip, diğer muhasebe tahminlerini ve raporlama değişikliklerini uygulanabilir kurallar altında izlemeyi sürdürür. Önerilen ikinci yıl incelemesi daha uzun bir nakit aralığı ekler ve özgün karşıolgusalı fiilen mevcut bilgilere göre sınar. İlk yıl maliyetlerini ve sonuçlarını sonraki sonuçlarla birlikte sunar; böylece daha uzun inceleme başlangıç entegrasyonunun ekonomik yükünü korur.
| Aşama | Gerekli ölçüm çıktısı | İnceleme kararı |
|---|---|---|
| Tamamlanmadan önce | Tarihli satın alma gerekçesi, karşıolgusal kuralı, kapsam ve maliyet tanımı | Ölçüm esaslarını onaylayın ve çözümlenmemiş veri erişimini kaydedin |
| İlk Gün | Başlangıç tanımlayıcıları, nakit mutabakatı, geçici kalem kaydı ve fayda kimlikleri | Sorumluları atayın ve tamamlanma başlangıç düzeyini koruyun |
| İlk aylık kapanışlar | Kayıt mutabakatı, eksik veri kaydı ve gerçekleşen ile tahmini tutar sütunları | Toplulaştırmadan önce erişim ve muhasebe farklarını çözün |
| İlk üç aylık inceleme | Müşteri kohortları, iş akışı bağımlılıkları ve atfa yönelik sorgulamalar | Özgün gerekçeyi koruyarak değiştirilmiş eylemleri onaylayın |
| İlk yıl dönümü | Tam aralık nakit mutabakatı, ölçüm dönemi geçmişi ve karşıolgusal duyarlılık | Her fayda iddiası için mevcut kanıtları değerlendirin |
| İkinci yıl incelemesi | Uzatılmış nakit kaydı, kalıcılık kontrolleri ve güncellenmiş belirsizlik aralıkları | Firmanın karar yetkileri çerçevesinde iş akışlarını sürdürün, değiştirin veya kapatın |
| Elden çıkarma veya kapanış sonrası | Belirtilen kapsam içinde çıkış maliyetleri, sağlanan gelirler ve korunan kayıtlar | Kaydı gerekçesiyle kapatın ve kanıt izini koruyun |
Önerilen yönetişim takvimi. Bu aşamalar tasarım tercihleridir; yasal son tarihler veya evrensel entegrasyon süreleri değildir.
Gösterge paneli, okuyucuya basit bir ilerleyiş sunarken bu tarihlerin tümünü üst verilerinde koruyabilir. Her fayda; tahmin, sözleşme veya eylem, muhasebe kaydı, nakit tahsilatı veya önlenen ödeme ve atfedilen ilave nakit aşamalarından geçer. Bir aşamadan diğerine geçiş, ölçüm esaslarında belirtilen kanıtları gerektirir. Farklı iş akışları aynı incelemede farklı aşamalarda olabilir. Dolayısıyla takvim, tamamlanmış her eylemin nakit sonucu üretmiş olduğunu ima etmeden farklı kanıt durumlarından oluşan bir portföyü destekler.
31 Mutabakat, karşıolgusal ve nakit faydası iddiası için karar yetkilerini belirleyin
Önerilen sorumluluk matrisi; operasyonel gerçekleştirmeyi finansal ölçümden ve bağımsız sorgulamadan ayırır. İş akışı lideri, eylemin ve operasyonel kayıtların sorumlusudur. Finans, nakit kayıtlarına mutabakattan ve muhasebe düzeltmelerinin sınıflandırılmasından sorumludur. Yönetim kurulunun veya yatırım komitesinin belirlediği sponsor; ölçüm esaslarını, önemli değişiklikleri ve raporlanan sonuçlara verilecek yanıtı onaylar. Bağımsız inceleyen, üzerinde anlaşılmış kapsam içinde atfı ve kanıtları sorgular. Matris, firmanın mevcut yetkilerini ve sözleşmesel görevlerini tamamlar.
Bir faydaya ilişkin hesap verebilirlik, sorumlu kişinin adından fazlasını gerektirir. Kayıt; başlangıç düzeyini kimin değiştirebileceğini, kontrollerin değiştirilmesini kimin onaylayabileceğini, nakit mutabakatını kimin imzalayacağını ve anlaşmazlığı kimin çözeceğini belirtir. Satın alma sorumlusu yeni tedarikçi fiyatını doğrularken finans satın alınan hacimdeki artışı belirleyebilir. Karşıolgusalın sorumlusu, fiyat hareketinin ne kadarının piyasa düşüşünü izlediğini değerlendirir. Sponsor, mutabakatı yapılmış sonucu ve çözümlenmemiş dağılımları alır. Bu düzenleme, her yargının kaynağını görünür kılar.
| Görev | Gerçekleştirme lideri | Finans sorumlusu | Sponsor | Bağımsız inceleyen |
|---|---|---|---|---|
| Entegrasyon eylemini yürütmek | Yürütmeden sorumlu | Danışılan | Bilgilendirilen | Bilgilendirilen |
| Nakdi ve muhasebeyi mutabık hâle getirmek | Danışılan | Yürütmeden sorumlu | Bilgilendirilen | Kapsam içinde sorgulama |
| Karşıolgusal kuralını tanımlamak | Danışılan | Yürütmeden sorumlu | Nihai sorumlunun onayı | Sonuç incelemesinden önce sorgulama |
| Kapsamı veya başlangıç düzeyini değiştirmek | Talebi açıklama | Belgeleme ve mutabakat | Nihai sorumlunun onayı | Önemli değişiklikleri inceleme |
| Gerçekleşmiş fayda iddiasında bulunmak | Kayıtları sağlama | Sorumlu olarak sayısal onay verme | Devredilmiş yetki içinde kabul etme veya açıklama isteme | Atfı sorgulama |
| Şarta bağlı ek bedelleri veya finansal taahhütleri yorumlamak | Hukuk ve sözleşme sorumlularına danışma | Üzerinde anlaşılmış hesabı sağlama | Mevcut sözleşmesel yetkilere uyma | Yalnızca görevlendirilmişse inceleme |
| Başarısız olmuş veya elden çıkarılmış iş akışını kapatmak | Kapanış kanıtlarını sağlama | Nakit kaydını koruma | Nihai sorumlunun program kararı | Eksiksizliği sorgulama |
Önerilen organizasyon tasarımı. Yürütme sorumluluğu ve nihai hesap verme sorumluluğu, önerilen iş akışını tanımlar; hukuki yetki vermez, sözleşmeleri değiştirmez veya güvence çalışmasının yerini almaz.
Bağımsızlığın da uygulamada bir sınırı vardır. Entegrasyon gerekçesinin oluşturulmasına yardım etmiş bir inceleyen, bu rolünü açıklayabilir ve sonraki sorgulamasının sınırlarını belirleyebilir. Önerilen süreç; iş akışının sunduğu tutar, finansın mutabakatı ve sorgulanan tutar arasındaki farkları kaydeder. Çözümlenmediklerinde üçünü de korur. Böylece tek bir konsolide sayıya, çözülmesi hâlinde onu değiştirecek konular eşlik edebilir; karar yetkileri ve son tarihler görünür olur.
Yönetim kurulunun eylemleri, yetki çerçevesine ve işlem belgelerine dayanır. Ölçüm çerçevesi; araştırma, tahmini güncelleme veya iş akışını değiştirme kararını destekleyebilir. Şarta bağlı ek bedeli ödemekten kaçınma, çalışanların ücretlendirmesini değiştirme veya finansal taahhüt hesabının yerine başka bir hesap koyma konusunda otomatik bir hak sağlamaz. Önerilen performans karnesi bu yükümlülüklerle etkileştiğinde işleme özgü hukuki ve muhasebesel inceleme gerekir. Nakit kayıtları, bu inceleme için kanıt girdisi olarak kalır.
32 Her iddiayı tarihli nakitle mutabık hâle getiren bir sinerji takip kaydı kullanın
Önerilen fayda kaydı; özgün planı, güncel tahmini ve nakit kanıtlarını ayrı alanlarda tutar. Her kayıt; fayda kimliği, iş akışı, sorumlu, karşıolgusal kuralı, başlangıç dönemi, eylem tarihi, nakit tarihi, para birimi, brüt fayda, ilgili maliyetler, işletme sermayesi etkisi ve atıf durumunu içerir. Bir çapraz referans, dayanak sözleşmeye, faturaya, muhasebe fişine veya banka kaydına yönlendirir. İkinci referans, bağımlılıkları ve diğer iş akışlarıyla olası örtüşmeleri ilişkilendirir. Kayıt şeması, ekip portföy toplamlarını hesaplamadan önce sabitlenir.
Hipotetik bir tedarikçi birleştirme kaydını ele alalım. Onaylı karşılaştırma, aynı ürün özelliklerini ve belirlenmiş alım miktarını kullanır. İş akışı; daha düşük tedarikçi fiyatını, uygulama maliyetlerini ve fiilen ödenmiş faturaları kaydeder. Ayrıca önceden satın alınan stoku, gelecekteki hacimlere bağlı iskontoları ve hizmet aksaklığından kaynaklanan müşteri lehine alacak dekontlarını da kaydeder. Atfedilen nakit hesabı, ölçüm esaslarının kapsamı ve aralığı içindeki etkileri içerir. Önerilen kayıt, önemli bir piyasa fiyatı değişimi karşıolgusalı etkilediğinde ayrı bir tahmin gösterir.
Bir fayda, belge kontrollerini geçse de atıf belirsizliği taşıyabilir. Fatura, uygulanan fiyatı kanıtlar; ödeme kaydı nakit tarihine dayanak sağlar. İkisi de satın alma olmasaydı fiyatın ne olacağını ortaya koymaz. Bu nedenle takip kaydı, mutabakatı yapılmış nakit gözlemini tahmini ilave faydadan ayırır. Önemli bir iddia için inceleyen, sonucu önceden kararlaştırılmış kıyaslama ve belirtilmiş alternatif kıyaslama altında görür. Farklar, varsayımlarıyla birlikte model duyarlılığı olarak sunulur.
| Alan grubu | Asgari içerik | Kabul kanıtı |
|---|---|---|
| Kimlik ve kapsam | Fayda kimliği, sorumlu, kapsam, para birimi ve gözlem aralığı | Onaylı ölçüm esasları ve tanımlayıcı haritası |
| Özgün gerekçe ve tahmin | Onaylanmış başlangıç düzeyi, özgün plan ve tarihli güncel tahmin | Korunan satın alma gerekçesi ve sürüm geçmişi |
| Operasyonel gerçekleştirme | Eylem, bağımlılık, uygulama tarihi ve durum | Sözleşme, sipariş, sistem veya faaliyet kaydı |
| Dış nakit | Brüt tahsilat veya önlenen ödeme, nakit tarihi ve kayıt referansı | Finans kayıtlarıyla mutabık fatura ve ödeme kanıtları |
| Maliyetler ve örtüşmeler | Entegrasyon harcaması, sermaye ödemeleri, işletme sermayesi hareketleri ve ilişkili faydalar | Maliyet mutabakatı ve mükerrer dağıtım incelemesi |
| Atıf | Karşıolgusal yöntem, duyarlılık, inceleyen ve çözümlenmemiş varsayımlar | Belgelenmiş kıyaslama ve imzalı sorgulama kaydı |
| Kapanış | Devam, güncelleme, başarısızlık, elden çıkarma veya tamamlanma; gerekçe ve son tarih | Sponsor kararı ve korunan geçmiş kayıtlar |
Önerilen kayıt şeması. Gerçek Matchpoint müşterisi, satın alma veya gerçekleşmiş fayda verisi içermez.
Yönetim kuruluna gösterilen toplam, bu satırlardan yeniden üretilebilir. Önerilen toplulaştırma her faydayı bir kez içerir, belirtilmiş nakit tarihlerini ve iskonto yöntemini uygular, ilgili maliyetleri bir kez düşer. İhtilaflı iddiaların nasıl ele alındığını kaydeder ve dağıtılmamış nakit mutabakatını gösterir. İş birimleri arasında paylaşılan faydalar, tek bir üst tanımlayıcı ve parçaları üst toplama eşit olan bir dağılım alır. Merkezi genel gider tasarrufları da kaydedilmiş bir dış maliyet değişimi veya şeffaf bir kaynak kullanım tanımı gerektirir.
Bir girişim beklentiyi karşılamadığında kapanış durumu korunur. Planlanan faydayı üretmeden duran bir iş akışı, fiilî maliyetlerini ve varsa kısmi sonuçlarını kohortta tutar. Elden çıkarılan işletme; tanımlanmış çıkış sınırına kadar mevcut gözlemleri, sonraki eksik gözlemlerle birlikte korur. Ekip, bu durumların raporlanan her ortalamaya, sıralamaya veya nakit toplamına nasıl girdiğini belgeler. Bu operasyonel kayıt, sonraki ampirik çalışmanın tasarlanabileceği kayıtları sağlar; böyle bir çalışmanın zaten yapılmış olduğunu ortaya koymaz.
33 Hipotetik satın alma mutabakatını ödeme kayıtlarından atfedilen nakde kadar okuyun
Hipotetik bir satın alma iş akışı, önerilen yönetim kurulu mutabakatını örnekler. Bu örnekteki her tutar, aynı yıllık dönem ve sabit alım miktarı için milyon USD cinsinden, yazarın seçtiği bir varsayımdır. Başlangıç tedarikçi ödemeleri 36,0, fiilî ödemeler 30,0 olup kayıtlardaki ödeme farkı 6,0’dır. Kararlaştırılmış piyasa fiyatı karşılaştırıcısı bu farkın 2,0’sini açıklar. Bu karşılaştırıcı altında tahmini brüt entegrasyon katkısı dolayısıyla 4,0’dır. Ödeme farkının belgelerle doğrulanması ve karşılaştırıcının güvenilirliği ayrı kanıt soruları olarak kalır.
Program aynı dönemde ayrıca 1,2 geçiş faaliyet maliyeti ve entegrasyon sermaye harcaması için 0,8 öder. Stok bakiyesindeki azalma 0,5 nakit serbest bırakır; örnekte bunun aynı aralık içinde tamamen tahsil edildiği varsayılır. Kayıt, gözlemlenen net nakit iyileşmesini 4,5 olarak gösterir: 6,0 ödeme farkından 1,2 faaliyet ödemesi ve 0,8 sermaye ödemesi düşülür, 0,5 işletme sermayesi çözülmesi eklenir. Hesap, tasarımı gereği vergi, finansman ve döviz etkilerini dışlar. Banka ve muhasebe kayıtlarıyla karşılaştırılması bu sınırlara uyar.
Piyasa fiyatı düzeltmesinden sonra tahmini entegrasyon katkısı aynı dönemde 2,5’tir. Bu nedenle önerilen yönetim kurulu dosyası, 4,5’i mutabakatı yapılmış net nakit karşılaştırması, 2,5’i ise seçilen karşıolgusal altında tahmini ilave tutar olarak gösterir. Ayrıca 4,0 brüt entegrasyon tahminini, 1,2 geçiş ödemesini, 0,8 sermaye ödemesini ve 0,5 stok çözülmesini gösterir. Her birinin mutabakatta tanımlı bir yeri vardır. Bu maliyetler zaten düşülmüş nakit serisinden aynı ödemeler ikinci kez düşülmez.
Hesapların, satın alınan maddi olmayan varlıklara ilişkin 0,3 itfa gideri de içerdiğini varsayalım. Bu nakit dışı gider, muhasebeden nakde mutabakat içinde yer alır. Örnekte ek nakit ödemesi yaratmaz. Entegrasyona ilişkin 0,8 sermaye ödemesi, muhasebe gideri daha uzun dönemde tanınsa bile fiilî nakit kullanımıdır. İnceleyen, ikisini kendi dökümleri üzerinden izler; böylece muhasebe giderinin geri eklenmesi nakit faydasıyla karıştırılmaz ve aktifleştirilen ödeme maliyet sınırında kalır.
Belirtilmiş alternatif karşılaştırıcı, tedarikçi ödeme farkının 4,0’ını piyasaya atfedebilir. Diğer varsayımlar sabit tutulduğunda tahmini ilave nakit 2,5’ten 0,5’e düşer. Ortaya çıkan 0,5 ile 2,5 aralığı, açıkça seçilmiş iki karşılaştırma yolu arasındaki duyarlılıktır. Herhangi bir olasılık ifadesi içermez. Yönetim kurulu; hangi fiyat kanıtlarının bu anlaşmazlığı daraltabileceğini sorabilir, sorumlusunu belirleyebilir ve bunları edinmenin önerilen eylemi değiştirip değiştirmeyeceğine karar verebilir.
Bu örnekteki 0,5 stok çözülmesi bir defalık bilanço stoku hareketidir. Tekrarlayan satın alma faydası tahmini; kendine ait miktar, fiyat, hizmet kalitesi ve yatırım varsayımları gerektirir. Hipotetik dönemin 2,5 tutarı da bugünkü değer hedefiyle karşılaştırılmadan önce zamanlama yöntemi gerektirir. Ödemenin ikinci yıl sonunda yapıldığı ve yıllık iskonto oranının yüzde on olduğu varsayıldığında, tamamlanma tarihindeki değeri yaklaşık 2,066’dır. Yıllık tutar, iskonto edilmiş tutar ve gelecek tam kapasite fayda tahmini ayrı etiketlenir.
34 Yapay zekâ destekli mutabakatı izlenebilir girdiler ve insan onayıyla kullanın
Yapay zekâ destekli veri çıkarımı ve mutabakat, kayıt için önerilen uygulama seçenekleridir. Aday görevler; tedarikçilerin farklı adlarını eşleştirmeyi, fatura açıklamalarını sınıflandırmayı, sözleşme tarihlerini çıkarmayı ve iddia edilen nakit tarihi kayıtlarla çelişen bir takip kalemini işaretlemeyi içerir. Her görev açık bir girdi, çıktı tanımı ve inceleme kriteri gerektirir. Çalışma, yapay zekâ uygulamasından kaynaklanan herhangi bir verimlilik artışı, mutabakat doğruluğu veya gerçekleşmiş fayda ölçmemiştir. Maliyet veya kalite iddiası, ayrı tasarlanmış ve kaydedilmiş değerlendirme gerektirir.
Kontrollü iş akışı, erişimi yetkilendirilmiş kaynak kayıtları ve uygulama ekibinin hukuken kullanabileceği bir test kümesiyle başlar. Önerilen sistem; belge tanımlayıcılarını, çıkarılan alanları, zaman damgalarını ve veri çıkarma kuralının veya modelinin sürümünü korur. Kabul edilen her alandan kaynak konumuna bağlantı tutar. İnceleyen, değere dayanak olan sözleşme maddesini, fatura satırını veya muhasebe kayıt satırını inceleyebilir. Sistem yeterli kanıt bulamadığında alanı insan incelemesi için çözümlenmemiş olarak döndürür.
Aritmetik, kaynak alanları kabul edildikten sonra deterministik hesaplama katmanında yapılır. Para birimi dönüşümü, iskonto, kayıt birleştirmeleri ve mükerrerlik kontrolleri sürümlenmiş kurallar kullanır. Açıklamayı çıkaran modelin eksik nakit tutarı uydurma veya atfı onaylama yetkisi yoktur. Finans mutabakatı yapılmış sayısal girdiyi onaylar; belirlenen inceleyen ise sonucun ilave entegrasyon katkısı olarak yorumlanmasını sorgular. Daha sonraki kaynak düzeltmesi sürümlenmiş yeniden hesaplamayı tetikler; önceki kabul edilmiş çıktıyla farkı korunur.
Pilot değerlendirme, ayrı tutulan test kümesinde alan düzeyindeki doğruluğu, yanlış eşleştirmeleri, gözden kaçan kayıtları, inceleyen kişinin zamanını ve istisnaları çözme maliyetini ölçebilir. Önemlilik ve hata toleransı testten önce kararlaştırılır. Pilot; mükerrer tedarikçi adları, ters çevrilmiş ödemeler, çok para birimli faturalar ve önceki sözleşmenin yerini alan değişiklikler gibi zor durumları da içerir. Sonuçlar, test kümesinin bileşimi ve pilot dışında kalan kapsamla birlikte raporlanır. Uygulama kararı, gözlemlenen sonuçlara ve kuruluşun kontrollerine dayanır.
NIST’in AI Risk Management Framework çerçevesi gönüllü bir risk yönetimi referansıdır; NIST ayrıca üretken yapay zekâ profili yayımlar [14]. Burada önerilen süreç, işleme özgü kontrolleri ve kabul kararlarını açık tutarak bu genel risk yönetimi bağlamını kullanır. NIST sertifikası veya doğrulanmış, yapay zekâ tarafından üretilmiş karşıolgusal iddiasında bulunmaz. Gizli işlem malzemeleri kuruluşun yetkilendirilmiş veri ortamı ve erişim politikaları içinde kalır.
35 Sonraki değeri ve sözleşmesel sonuçları yorumlarken özgün gerekçeyi koruyun
Önerilen çerçevede özgün satın alma gerekçesi ile sonraki faaliyet tahmini ayrı kararlar için kullanılır. İlki, alıcının o sırada mevcut bilgilerle işlemi neden onayladığını kaydeder. İkincisi, yönetimin şu anda ne beklediğini ve ne yapmayı planladığını kaydeder. Yeni tahmin değişen piyasayı, güncellenmiş entegrasyon planını veya elden çıkarmayı içerebilir. Sonraki inceleyenlerin, geçmiş başlangıç düzeyi yeniden yazılmadan satın alma kararını değerlendirebilmesi için özgün gerekçe korunur.
Yönetim kurulu üç soruyu birlikte değerlendirmek durumunda olabilir: satın alınan işletmenin nasıl performans gösterdiği, bu performansın ne kadarının makul biçimde entegrasyona atfedilebileceği ve şimdi hangi eylemin gerekçelendirilebildiği. Her birinin kanıtı farklıdır. Raporlanan muhasebe sonuçları ve mutabakatı yapılmış nakit, kendi tanımları içinde ilk soruyu destekler. Karşıolgusal ve duyarlılık analizi ikinciyi ele alır. Üçüncü soru; gelecek maliyetlere, risklere, seçeneklere, karar yetkilerine ve sözleşmesel yükümlülüklere de bağlıdır. Çalışma, soruların yönetim kurulu dosyasının ayrı bölümlerinde gösterilmesini önerir.
Sözleşmeye bağlı hesaplama, uygulanabilir belgelerdeki ölçüyü, dönemi, düzeltme kurallarını ve uyuşmazlık sürecini kullanır. Entegrasyon değeri tahmini, yararlı olduğunda ayrı analitik döküm olarak sunulabilir. Tek başına, üzerinde anlaşılmış şarta bağlı ek bedel koşullarını değiştiremez veya farklı bir hukuki hak oluşturamaz. Önerilen düzeltme hem sözleşmesel ödemeyi hem de tahmini entegrasyon faydasını etkilediğinde uzman incelemesi özellikle önemlidir. Önerilen kayıt, her tanıma göre hesabı korur ve farkı mutabık hâle getirir.
Bu ayrım, sonraki dönem aralığının sonucunun kullanımını da sınırlar. İkinci yıldaki olumlu nakit aralığı, ilk yıldaki yüksek maliyetlerle birlikte görülebilir. Güncellenmiş işletme kapsamı, beklentileri karşılamayan bir iş akışı elden çıkarılırken devam eden faaliyetleri daha güçlü gösterebilir. Bu nedenle önerilen raporlama dosyası, seçilen analitik aralıkla birlikte işlemden bugüne tam nakit mutabakatını taşır ve kapanmış girişimleri korur. Sonuç; neyin ölçüldüğünü, neyin belirsiz kaldığını ve mevcut kanıtların hangi kararları destekleyebildiğini açıkça gösteren bir kayıttır.
Kaynaklar
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
