
1 Centrar la revisión en una decisión definida sobre el efectivo de la integración
Después del primer año completo de una adquisición, un consejo puede necesitar evaluar la ejecución, revisar el plan de integración o valorar gastos adicionales. El beneficio declarado, el efectivo, un registro de sinergias y los rendimientos de mercado describen distintos aspectos del negocio combinado. Su utilidad depende de la decisión concreta, del perímetro de medición y de la información disponible. La revisión resulta más interpretable cuando esas definiciones se acuerdan antes de comparar los resultados declarados.
Este artículo define una magnitud objetivo de efectivo realizado de la integración respecto de un escenario contrafactual declarado sin integración. Examina las diferencias contables y de referencia que afectan a medidas alternativas, mediante un modelo construido cuyos efectos de integración especifica el autor. Estudios académicos seleccionados aportan contexto sobre la medición de resultados basada en efectivo y el emparejamiento [9, 10]. La contribución del artículo es un marco de medición fundamentado en fuentes, con pruebas condicionales reproducibles y propuestas de plantillas operativas.
El estudio empírico descrito en la pregunta de investigación requiere registros de adquisiciones y contrapartes que consientan su participación, de los que no se dispuso. Del experimento construido no se infieren cohortes de operaciones, resultados de clientes, estimaciones de demanda de mercado ni ventajas regionales de resultados. Las secciones operativas especifican los registros y el proceso de aprobación que podría utilizar un adquirente participante en un estudio posterior. Las decisiones que afecten a contraprestaciones contingentes, primas o documentos de financiación siguen sujetas a sus términos reales y al asesoramiento pertinente.
2 Definir la magnitud objetivo de efectivo, el perímetro monetario y el intervalo de observación
Para la operación i, la magnitud objetivo definida V_i es el efectivo incremental de la integración, neto de los costes de efectivo de implantación especificados, descontado a la fecha de cierre durante los años relativos al evento de a a b. C_it denota el efectivo operativo antes del coste de efectivo de integración K_it registrado por separado, y C0_it denota su contrafactual sin integración bajo la misma definición de efectivo. Ambos se miden para el mismo perímetro de negocio, periodo y moneda. Este modelo científico de forma reducida excluye impuestos, inversiones de capital, flujos de financiación y cambios en el perímetro de información. Por ello, su variable aproximativa de efectivo operativo tiene un alcance más limitado que una valoración de flujos de efectivo libres de la empresa.
En las ecuaciones 1a y 1b, t es el año relativo al evento después del cierre, a y b definen el intervalo de observación y d es la tasa anual de descuento declarada. Delta_it es C_it menos C0_it. La deducción separada de K_it se aplica porque C_it se ha definido antes de ese coste de integración. Si una serie operativa de efectivo ya incluye esos pagos, su conciliación debe suprimir la segunda deducción. La escala inicial A0_i se mantiene fija cuando el experimento expresa estos importes monetarios como fracciones de la base de activos anterior a la operación.
El contrafactual no se observa en una adquisición real y se especifica expresamente en el experimento construido. Un intervalo que abarca los años segundo y tercero y otro que abarca los años primero a tercero definen resultados diferentes. Comparar sus clasificaciones revela cómo se comportan el resultado construido y el proceso de medición entre intervalos. No proporciona una instrucción general para descartar los costes o los resultados del primer año. El registro completo desde la fecha de la operación permanece visible junto a cualquier análisis de intervalos posteriores.
3 Fijar el perímetro de efectivo antes de calificar un beneficio como realizado
El siguiente diseño operativo se propone para un equipo de operaciones que pueda obtener sus propios registros y aprobaciones. Su primer entregable es un documento rector de medición. Este documento identifica el perímetro adquirido, las acciones de integración objeto de revisión, la moneda, la fecha de cierre, la fecha de valoración y la definición del flujo de efectivo. Registra si el análisis abarca únicamente el negocio adquirido, el negocio combinado o frentes de trabajo identificados en ambos. Un beneficio transferido entre dos entidades dentro de ese perímetro aporta cero al resultado combinado, salvo que también cambie un cobro externo o un pago externo evitado.
Una adquisición puede crear valor útil para un cliente, empleado o accionista antes de que el comprador reciba efectivo. El registro de efectivo realizado mide deliberadamente un resultado de alcance más limitado. Registra los cobros y pagos externos dentro del perímetro elegido durante el intervalo declarado. El equipo mantiene columnas separadas para ahorros futuros contratados, ritmos anualizados, ingresos contables registrados, efectivo real y efectivo incremental estimado frente al contrafactual. Estas columnas describen objetos de medición distintos. La aprobación de un contrato de compras establece un compromiso; la factura y el pago posteriores establecen el importe y el momento que entran en el cálculo de efectivo.
Una conciliación coherente del efectivo parte del resultado operativo declarado para el mismo perímetro y periodo. El responsable financiero identifica los ajustes contables sin efecto en efectivo, las variaciones del capital circulante operativo, los pagos de integración, las inversiones de capital de mantenimiento e integración y los impuestos cuando estos estén incluidos en la definición acordada. Se especifica el sentido de cada ajuste. Un pago de integración ya incluido en la cifra de efectivo inicial no recibe una segunda deducción. Un activo de integración capitalizado puede generar un pago en efectivo aunque su gasto aparezca en periodos posteriores. Un registro que recoja únicamente el gasto omite esa diferencia temporal.
Los flujos de financiación tienen su propia conciliación. Disponer de deuda para la adquisición modifica el efectivo bancario y la estructura de capital; no aporta un beneficio operativo de integración. Los fondos de refinanciación y la amortización del principal de la deuda pertenecen al cuadro de financiación. El ahorro de intereses puede analizarse en un frente de estructura de capital separado, con su propio contrafactual, costes y supuestos fiscales. Combinar una medida operativa sin apalancamiento con el efectivo del accionista después de la financiación requiere una conciliación explícita. El mismo perímetro se aplica a los ingresos por ventas de activos, al efectivo adquirido en el cierre, a la contraprestación de compra y a los dividendos pagados entre entidades consolidadas.
El consejo recibe el documento rector con cada cuadro de indicadores y una lista de cambios desde la versión anterior. Si las operaciones de clientes migran a una plataforma compartida, finanzas mantiene una correspondencia entre los antiguos identificadores de clientes y centros de coste y sus sucesores. Cuando la correspondencia está incompleta, el beneficio afectado permanece sin asignar en el análisis de efectivo incremental. Un importe no asignado presentado por separado mantiene auditable la conciliación. Su existencia constituye una limitación de datos que debe resolverse mediante registros y decisiones sobre responsabilidades.
| Partida | Tratamiento en el documento rector de medición propuesto | Conciliación requerida |
|---|---|---|
| Factura de integración pagada | Deducir una sola vez en el intervalo de efectivo declarado | Factura, pago, asiento contable e ID del frente de trabajo |
| Nueva disposición de deuda | Cuadro de financiación; excluida del beneficio operativo de integración | Variación de deuda frente a variación bancaria |
| Transferencia entre entidades combinadas | Beneficio externo combinado igual a cero | Ambas partes eliminadas dentro del perímetro declarado |
| Efectivo adquirido y contraprestación de compra | Conciliación del valor de la operación; separada de la ejecución operativa | Flujo de fondos del cierre y balance de cierre |
| Inversión de integración capitalizada | Salida de efectivo cuando se paga; conciliación del gasto separada | Registro de activos, pago al proveedor y conciliación de depreciación |
| Ahorro futuro contratado | Columna de previsiones hasta que cambie el pago externo pertinente | Términos contractuales, base de referencia y factura pagada |
Plantilla operativa propuesta. Estas son decisiones de diseño de medición; las clasificaciones contractuales, fiscales y de información requieren una revisión específica de la operación.
4 Identificar los ajustes de contabilidad de adquisiciones en una conciliación separada
El método de adquisición de AASB 3 utiliza generalmente los valores razonables en la fecha de adquisición para los activos y pasivos identificables, con las excepciones especificadas. Exige llevar a gastos los costes relacionados con la adquisición, salvo los costes de emisión de deuda y de instrumentos de patrimonio tratados conforme a otras normas. La contabilización posterior de la contraprestación contingente depende de su clasificación y de la naturaleza del cambio [1]. Estos requisitos generan asientos contables que requieren una conciliación separada cuando la revisión analiza el efectivo de la integración. El cálculo del fondo de comercio también incorpora las participaciones no dominantes y las participaciones mantenidas previamente cuando corresponda [1]. Un ejemplo simplificado de adquisición con titularidad íntegra en una sola etapa debe identificar expresamente ese alcance.
La conciliación propuesta identifica el reconocimiento inicial, el gasto o la nueva medición posterior, la fecha del efectivo externo y la contraparte pertinente para cada partida material. La amortización de un intangible adquirido y el efectivo pagado para implantar un sistema tienen momentos distintos. Un pasivo por contraprestación contingente puede volver a medirse antes de su liquidación. Finanzas registra cada partida conforme al marco aplicable, mientras el registro de medición distingue su efecto contable de la estimación de efectivo operativo incremental.
La Tabla 2 resume los canales contables seleccionados del modelo. Sus magnitudes y duraciones son supuestos construidos. Otras partidas materiales, incluidos impuestos, diferencias de cambio, arrendamientos y participaciones no dominantes, requieren tratamiento separado cuando el documento rector operativo las incluye. El calendario de cargos del modelo es un experimento de forma reducida cuyo perímetro contable limitado se declara expresamente.
| Partida | Tratamiento establecido por las normas dentro del alcance citado | Posible efecto sobre el beneficio | Convención del experimento definido por el autor |
|---|---|---|---|
| Costes relacionados con la adquisición [1] | Gasto cuando se incurre y se reciben los servicios; los costes de emisión de deuda y patrimonio siguen sus normas aplicables | El gasto reduce el beneficio cuando se reconoce | El coste de adquisición del ejemplo se sitúa en el cierre; se excluye de la magnitud objetivo de integración de los años 1 a 3 |
| Ajuste al alza del valor razonable de los activos identificados [1] | El reconocimiento y la medición en la fecha de adquisición tienen excepciones especificadas; los activos aplicables con vida finita o depreciables generan cargos posteriores | La amortización o depreciación aplicable reduce el beneficio | Ajustes al alza de intangibles de vida finita y de inmovilizado material (PPE); vidas de ocho y diez años |
| Existencias adquiridas [1, 9] | La medición en la fecha de adquisición afecta al coste de ventas a medida que se venden las existencias | Un ajuste positivo al alza incrementa el coste de ventas cuando se venden | Todo el ajuste positivo al alza se lleva a gastos en el primer año |
| Activos y pasivos de contratos adquiridos [1, 8] | El principio general de IFRS 3 tiene excepciones de alcance definido; los contratos adquiridos bajo el Topic 606 estadounidense siguen su excepción especificada de reconocimiento y medición | El efecto sobre los ingresos después de la combinación depende del marco aplicable y de las obligaciones de desempeño | Reducción positiva ilustrativa de los ingresos diferidos situada íntegramente en el primer año |
| Contraprestación contingente [1] | Distinguir la medición en la fecha de adquisición, la clasificación como patrimonio, los acontecimientos posteriores para elementos no clasificados como patrimonio y los pagos separados por servicios; el patrimonio no se vuelve a medir y los cambios aplicables en otros elementos siguen las reglas de medición posterior | Una nueva medición al alza del pasivo reduce el beneficio; las reversiones y los términos de valoración y pago afectan al signo | Cambios en el pago esperado del pasivo derivados de una señal de rentabilidad acumulada definida por el autor; no se simulan efectivo de liquidación ni pagos por servicios posteriores |
| Importes provisionales en la fecha de adquisición [1] | Nueva información sobre hechos existentes en la fecha de adquisición para partidas incompletas; el periodo termina cuando se obtiene la información o deja de ser obtenible, con un máximo de un año | Los ajustes retrospectivos que cumplen los requisitos revisan los importes de la fecha de adquisición y las cifras comparativas | No se simula un proceso de revisión de mediciones provisionales; siguen siendo posibles otros cambios contables posteriores |
| Fondo de comercio [1, 2] | Importe residual completo dentro del alcance aplicable; sin amortización; pruebas de deterioro obligatorias anuales y ante indicios; el deterioro del fondo de comercio no se revierte | El deterioro reconocido reduce el beneficio | Indicador sintético de estado separado, con tasas del 12 %/4 % definidas por el autor en función del valor latente; no modeliza ni permite retrasar discrecionalmente las pruebas obligatorias |
Compilado a partir de los textos contables citados en la primera columna. El sentido describe el efecto sobre el beneficio declarado respecto del flujo de efectivo del negocio adquirido. El momento de cada partida depende de los hechos de la operación. Los plazos y requisitos establecidos por las normas se distinguen de los plazos, signos y magnitudes del modelo. Todos los cargos incluidos se incorporan a la variable aproximativa de beneficio operativo definida por el autor; la clasificación real en las líneas de resultados sigue los requisitos aplicables. Las obligaciones contractuales de pago permanecen sin cambios.
La conciliación contable facilita la interpretación de la medida efectivamente declarada. También pone de manifiesto los ajustes que la dirección ha decidido excluir de una medida alternativa del rendimiento. Un revisor puede examinar los mismos asientos subyacentes bajo ambas definiciones. Su diferencia se convierte en una conciliación trazable cuya clasificación y relevancia contractual pueden evaluar los especialistas pertinentes. Los pagos que dependen de los servicios prestados por empleados después de la combinación requieren su propia evaluación de clasificación. La inclusión de una nueva medición dentro de una variable aproximativa de beneficio operativo en un modelo es una convención analítica que requiere una comparación separada con la presentación real de la entidad.
5 Registrar individualmente los importes provisionales en la fecha de adquisición y los cambios posteriores
Conforme a AASB 3, el periodo de medición se refiere a la contabilidad provisional de la adquisición y a nueva información sobre hechos existentes en la fecha de adquisición. Termina cuando se obtiene la información pertinente o esta deja de ser obtenible, con un máximo de un año desde la adquisición. Los ajustes retrospectivos especificados también afectan a la información comparativa relacionada [1]. Una operación puede contener partidas contables completadas y partidas provisionales en una misma fecha de revisión.
La revisión propuesta mantiene un registro por partida: el importe provisional, el hecho existente en la fecha de adquisición que se investiga, la información recibida, la fecha en que terminó el periodo de medición de esa partida, el ajuste resultante y los periodos comparativos afectados. Las estimaciones posteriores, los errores y otros cambios de información mantienen sus propias clasificaciones conforme a los requisitos aplicables. El aniversario de la adquisición por sí solo no certifica de forma universal que toda la base contable haya quedado fijada.
Para el análisis de resultados, el equipo conserva la serie originalmente declarada y la serie reexpresada de forma coherente, con una conciliación entre ambas. Una observación de efectivo conserva su fecha real de cobro o pago. Una reexpresión contable puede cambiar la comparación declarada sin generar un nuevo cobro de efectivo. Por tanto, una revisión analítica puede examinar un intervalo de efectivo estable y conservar al mismo tiempo la historia contable necesaria para interpretar el beneficio declarado. Las observaciones pertinentes del primer año permanecen en el registro desde la fecha de la operación.
6 Interpretar el deterioro del fondo de comercio dentro de su unidad de información y de su calendario
La versión revisada de AASB 136 asigna el fondo de comercio adquirido a unidades generadoras de efectivo o grupos de unidades de los que se esperan beneficios, con un límite en el segmento operativo antes de la agregación. Exige pruebas anuales y ante indicios. Una pérdida resulta de la comparación especificada entre el importe en libros y el importe recuperable; el importe recuperable es el mayor entre el valor en uso y el valor razonable menos los costes de enajenación. El deterioro del fondo de comercio reconocido no puede revertirse posteriormente [2].
Li y Sloan estudiaron el cambio en Estados Unidos de la amortización a la contabilización basada únicamente en el deterioro. Su resumen informa de saldos de fondo de comercio inflados y de deterioros reconocidos con retraso después del cambio, e indica que los inversores no anticipan plenamente ese retraso [12]. El estudio se refiere a normas estadounidenses y solo se leyó su resumen, por lo que este artículo lo utiliza para una única proposición: un régimen basado únicamente en el deterioro puede producir reducciones de valor que se retrasen respecto del deterioro económico subyacente. El proyecto del IASB sobre combinaciones de negocios incluye cambios específicos en la asignación del fondo de comercio a unidades para reducir su protección frente al reconocimiento del deterioro [3].
El modelo incluye un indicador de deterioro con probabilidades de observación construidas para resultados de integración negativos y positivos. Su baja posición en la clasificación deriva de esos parámetros. Una decisión real de deterioro puede reflejar las perspectivas operativas más amplias de la unidad, el descuento y el perímetro de información. El experimento no proporciona una tasa validada de detección del deterioro. Un consejo puede conservar la información sobre deterioro en su revisión de información financiera y examinar a la vez la estimación de efectivo de integración definida por separado y su evidencia.
7 Seguir la consulta actual sobre la divulgación de los resultados de las adquisiciones
El documento del personal de la IFRS Foundation de noviembre de 2026 para el Capital Markets Advisory Committee que se ha revisado compara enfoques basados en la dirección y en métricas especificadas para la información posterior sobre resultados de adquisiciones. Examina el nivel de información, los efectos de la asignación del precio de compra y la información comparable sobre tendencias, y prevé recomendaciones adicionales en el primer trimestre de 2027 [15]. Declara expresamente que no representa opiniones ni decisiones del IASB. Los documentos anteriores del personal de septiembre aportan la discusión histórica [3, 4].
Esta consulta actual coincide directamente con el problema de comparabilidad examinado aquí. Acredita una discusión activa de política normativa en el material revisado; no establece un nuevo requisito definitivo de divulgación. El artículo identifica por separado los requisitos obligatorios, las propuestas y sus propias recomendaciones de medición. La página del proyecto sigue siendo el lugar donde consultar las novedades oficiales posteriores [5]. Los requisitos existentes de AASB 3 incluyen determinadas divulgaciones continuadas, información sobre ajustes y las condiciones y exenciones de entidades pertinentes [1]. La laguna analítica examinada aquí se refiere a la atribución del valor de la integración.
La respuesta operativa propuesta consiste en conservar una serie conciliada en el perímetro de negocio coherente más desagregado que resulte viable, con cambios documentados de medida y perímetro. Preparar ese registro facilita el análisis interno y la revisión de futuros requisitos de información. No ofrece seguridad de que una norma futura concreta exija el mismo alcance ni de que el registro por sí solo la satisfaga.
8 Evaluar las medidas públicas de resultados y las diferencias entre marcos dentro de su alcance
La definición de medidas de rendimiento definidas por la dirección de AASB 18 se refiere a subtotales de ingresos y gastos que cumplan los requisitos y se utilicen en comunicaciones públicas para transmitir la visión de la dirección sobre el rendimiento financiero de la entidad en su conjunto. Determinados subtotales quedan excluidos. Las medidas de flujo de efectivo y liquidez, los ratios y las medidas no financieras quedan fuera de esa definición, aunque un componente de ingresos y gastos de un ratio que cumpla los requisitos puede seguir siendo una MPM [6]. Un registro interno destinado exclusivamente al consejo carece del criterio de uso público en ese supuesto de hecho.
Cuando un subtotal cumple la definición aplicable de medida de rendimiento definida por la dirección, AASB 18 especifica divulgaciones que incluyen una conciliación y los efectos pertinentes de impuestos y participaciones no dominantes [6]. La fecha de entrada en vigor declarada de IFRS 18 corresponde a los periodos anuales que comiencen el 1 de enero de 2027 o después, y se permite la aplicación anticipada [7]. Es necesario confirmar la adopción y clasificación específicas de cada entidad. El registro de efectivo propuesto conserva una conciliación para cada medida alternativa utilizada en la revisión.
La Accounting Standards Update 2021-08 del FASB comunica modificaciones que exigen que los activos y pasivos de contratos adquiridos incluidos en el Topic 606 sigan dicho tema como si los hubiera originado el adquirente, con soluciones prácticas especificadas. La fecha general de adopción para los ejercicios fiscales de entidades de la categoría estadounidense «public entities» es posterior al 15 de diciembre de 2022; el documento incluye disposiciones para otras entidades y para la aplicación anticipada [8]. No se examinó la Codification vigente en sí. Esta es una comparación de marcos de alcance delimitado. Un efecto de ingresos durante un año en el experimento científico es un supuesto temporal definido por el autor.
9 Situar el análisis junto a la literatura seleccionada sobre medición de resultados
Healy, Palepu y Ruback estudiaron las 50 mayores fusiones entre empresas industriales cotizadas de Estados Unidos completadas entre 1979 y 1983. Midieron el flujo de efectivo operativo antes de impuestos, definido como ventas menos coste de los bienes vendidos y gastos de venta y administración más depreciación y gastos de fondo de comercio, deflactado por el valor de mercado de los activos, porque esta medida no se ve afectada por el método contable ni por la financiación de la fusión [9]. Excluyeron de la base de activos la revalorización del anuncio, pues de otro modo una mejora capitalizada por el mercado dejaría sin cambios la rentabilidad medida. La versión leída es el documento de trabajo del NBER de 1990; el artículo se publicó en 1992 y sus cifras pueden diferir.
La comparación ajustada por sector del documento de trabajo ilustra la importancia de la referencia: su mejora mediana emparejada es de 2,2 puntos porcentuales. Los autores también examinan una comparación ajustada por mercado [9]. La versión conservada del documento de trabajo contiene cifras medianas brutas posteriores a la fusión que difieren entre el cuerpo y una tabla, por lo que este artículo omite esa cifra principal controvertida. La muestra histórica estadounidense seleccionada y su variable aproximativa de efectivo operativo limitan su traslado a adquisiciones privadas, otros marcos de información y programas de integración contemporáneos.
Barber y Lyon examinan la especificación y la potencia de las pruebas contables de resultados operativos y las consecuencias de resultados inusuales anteriores al evento [10]. Su análisis orienta la decisión de examinar el emparejamiento por resultados y la sensibilidad a la referencia. El estudio seleccionado sobre rentabilidades bursátiles a largo plazo aborda otro problema de medición [11]. Estos trabajos constituyen antecedentes de las categorías utilizadas aquí. No establecen una clasificación universal por operación, un tamaño mínimo de muestra de adquisiciones ni el rendimiento empírico de este modelo construido.
10 Declarar qué contabiliza cada medida candidata
El experimento compara definiciones seleccionadas de variables aproximativas junto a referencias ajustadas con información completa y de orden aleatorio. La variación del beneficio operativo declarado, su ratio respecto de la contraprestación, una medida construida de EBITDA ajustado y un registro bruto de sinergias aplican distintos ajustes contables o de gestión. Tres variables aproximativas de efectivo utilizan una base anterior a la operación sin cambios, una referencia sectorial o cinco controles emparejados por resultados. Las variables aproximativas construidas de rentabilidad de las acciones y un indicador de deterioro completan la comparación. Son categorías analíticas definidas; sus implementaciones numéricas son supuestos del modelo.
La Tabla 3 recoge las definiciones de las variables aproximativas analíticas seleccionadas y sus exposiciones. Cada variable aproximativa utiliza el proceso generador de datos construido. El registro de gestión recoge acciones brutas con ruido y una proporción estipulada de cambios de efectivo favorables. El indicador de deterioro tiene probabilidades de detección supuestas. Las puntuaciones relacionadas con el mercado son variables aproximativas sintéticas, no un modelo estimado de valoración de activos ni rentabilidades observadas de los accionistas. La implementación y sus etiquetas declaran expresamente estos supuestos.
| Medida | Se construye a partir de | Exposición principal |
|---|---|---|
| Variación del beneficio operativo declarado | Beneficio posterior menos beneficio anterior al cierre | Partidas contables, cargo por contraprestación contingente, mercado |
| Rentabilidad declarada sobre el precio pagado | Esa variación dividida por la contraprestación | Precio pagado, partidas contables, mercado |
| Variación del EBITDA ajustado por la dirección | Beneficios en efectivo más ajustes de reincorporación y reconocimiento de la cartera de iniciativas | Optimismo de la dirección, tamaño del plan |
| Registro de sinergias | Acciones ejecutadas como proporción del plan | Error de registro, coste omitido, atribución |
| Variación de efectivo, sin ajustar | Efectivo operativo después del coste de integración menos nivel anterior a la operación | Mercado, reversión a la media |
| Variación de efectivo, ajustada por índice sectorial | Variable aproximativa de efectivo anterior menos la variación sectorial y de calendario conocida en el modelo | Reversión a la media, elección de referencia |
| Variación de efectivo, controles emparejados | Medida anterior menos la variación de cinco empresas emparejadas | Calidad del emparejamiento, ruido de los controles |
| Variables aproximativas de mercado sintéticas, brutas y ajustadas | Puntuaciones construidas a partir de componentes de mercado y efectivo | Expectativas, ruido, mercado |
| Indicador de deterioro del fondo de comercio | Indicador construido con probabilidades de detección declaradas | Proceso de observación supuesto; sin tasa de detección calibrada con las normas |
Variables aproximativas del modelo definidas por el autor. Las definiciones identifican los cálculos de este experimento y no implican prácticas empresariales universales, cumplimiento contable ni resultados observados.
Las categorías se justifican mediante las fuentes anteriores: las partidas contables mediante las normas [1, 2], las medidas de gestión mediante las reglas sobre medidas de rendimiento [6] y las elecciones de referencias mediante los estudios empíricos [9, 10]. Las fuentes no las clasifican. La clasificación en el experimento depende de parámetros definidos por el autor, que la siguiente sección declara íntegramente para que el lector pueda sustituirlos.
11 Construir un experimento transparente de adquisiciones con omisiones identificadas
El experimento simula una cohorte de 60 adquisiciones 500 veces. Cada operación tiene una rentabilidad del flujo de efectivo anterior a la operación sobre su base de activos, un sector, un año de cierre y un nivel previo que puede ser inusualmente elevado. Los flujos de efectivo siguen un componente anormal persistente, un componente de mercado común al año natural y al sector, y ruido. La integración añade un flujo de efectivo verdadero de sinergias que aumenta gradualmente durante tres años y requiere costes en efectivo para materializarse. Las partidas de contabilidad de adquisiciones, un registro de gestión, las rentabilidades de las acciones y un indicador de deterioro se generan a partir de los mismos factores. El registro de parámetros de la Tabla 4 enumera todos los valores definidos por el autor.
| Supuesto | Definición y unidad | Valor | Estado |
|---|---|---|---|
| Escala normalizada del flujo de efectivo anual | Flujo de efectivo dividido por la base fija de activos anterior a la operación por año; distinto de la base observada con ruido | 0.12 | Definido por el autor |
| Persistencia anual del resultado anormal | Coeficiente autorregresivo adimensional | 0.6 | Definido por el autor |
| Desviación típica de la innovación del resultado anormal | Fracción de rentabilidad anual del flujo de efectivo sobre la base de activos anterior a la operación | 0.006 | Definido por el autor |
| Desviación típica del ruido transitorio de medición | Fracción de rentabilidad anual del flujo de efectivo sobre la base de activos anterior a la operación | 0.006 | Definido por el autor |
| Desviación típica del choque común de calendario | Fracción de rentabilidad anual del flujo de efectivo sobre la base de activos anterior a la operación | 0.01 | Definido por el autor |
| Desviación típica del choque sectorial de calendario | Fracción de rentabilidad anual del flujo de efectivo sobre la base de activos anterior a la operación | 0.015 | Definido por el autor |
| Desviación típica de la carga de exposición al mercado | Carga adimensional en torno a uno | 0.25 | Definido por el autor |
| Componente medio inicial del resultado anormal | Fracción de rentabilidad del flujo de efectivo en el año relativo al evento cero, antes de la innovación del año cero | 0.006 | Definido por el autor |
| Componente inicial de desviación típica del resultado anormal | Fracción de rentabilidad del flujo de efectivo aportada por la extracción inicial en el año relativo al evento cero; la variación total también incluye su innovación | 0.012 | Definido por el autor |
| Media de la proporción de sinergias a pleno ritmo | Flujo de efectivo de sinergias dividido por la escala normalizada del flujo de efectivo anual | 0.1 | Definido por el autor |
| Desviación típica de la proporción de sinergias a pleno ritmo | Fracción de la escala normalizada del flujo de efectivo anual; siguen siendo posibles extracciones negativas | 0.09 | Definido por el autor |
| Media de la proporción del plan anual de sinergias | Flujo de efectivo del plan dividido por la escala normalizada del flujo de efectivo anual | 0.1 | Definido por el autor |
| Desviación típica logarítmica del plan de sinergias | Desviación típica en la escala de logaritmos naturales; el nivel del plan es lognormal | 0.35 | Definido por el autor |
| Término independiente del coste total de integración | Años de la escala normalizada del flujo de efectivo anual | 0.12 | Definido por el autor |
| Carga del coste de integración sobre la proporción de sinergias | Años de flujo de efectivo anual normalizado por unidad de proporción de sinergias | 0.6 | Definido por el autor |
| Desviación típica del ruido del coste de integración | Años de la escala normalizada del flujo de efectivo anual antes del límite inferior declarado | 0.05 | Definido por el autor |
| Fracción inferior de la base del precio de compra antes de la prima | Base del precio dividida por los activos anteriores a la operación; el precio pagado incorpora después la prima | 0.15 | Definido por el autor |
| Fracción superior de la base del precio de compra antes de la prima | Base del precio dividida por los activos anteriores a la operación; el precio pagado incorpora después la prima | 0.45 | Definido por el autor |
| Parámetro de localización gaussiano de la prima | Fracción de la base del precio antes de la prima y antes del límite inferior declarado | 0.3 | Definido por el autor |
| Desviación típica gaussiana de la prima | Fracción de la base del precio antes de la prima y antes del límite inferior declarado | 0.1 | Definido por el autor |
| Fracción inferior de intangibles identificados | Importe reconocido de intangibles de vida finita dividido por el precio pagado | 0.2 | Definido por el autor |
| Fracción superior de intangibles identificados | Importe reconocido de intangibles de vida finita dividido por el precio pagado | 0.4 | Definido por el autor |
| Vida de los intangibles identificados | Años; convención de amortización lineal | 8 | Definido por el autor |
| Fracción inferior del ajuste al alza de inmuebles y equipos | Ajuste positivo al alza dividido por el precio pagado | 0.02 | Definido por el autor |
| Fracción superior del ajuste al alza de inmuebles y equipos | Ajuste positivo al alza dividido por el precio pagado | 0.06 | Definido por el autor |
| Vida del ajuste al alza de inmuebles y equipos | Años; convención de depreciación lineal | 10 | Definido por el autor |
| Fracción inferior del ajuste al alza de existencias | Ajuste positivo al alza de las existencias adquiridas dividido por el precio pagado | 0.01 | Definido por el autor |
| Fracción superior del ajuste al alza de existencias | Ajuste positivo al alza de las existencias adquiridas dividido por el precio pagado | 0.03 | Definido por el autor |
| Fracción inferior del cargo por pasivos de contratos | Reducción de ingresos diferidos definida por el autor dividida por el precio pagado | 0.005 | Definido por el autor |
| Fracción superior del cargo por pasivos de contratos | Reducción de ingresos diferidos definida por el autor dividida por el precio pagado | 0.02 | Definido por el autor |
| Fracción del gasto de adquisición del ejemplo | Gasto dividido por el precio pagado; ejemplo limitado al cierre, excluido de la magnitud objetivo de integración posterior | 0.02 | Definido por el autor |
| Fracción máxima del pago contingente | Pago máximo del pasivo del modelo dividido por el precio pagado | 0.1 | Definido por el autor |
| Escala de la señal de valoración del pago contingente | Fracción acumulada de rentabilidad del flujo de efectivo sobre activos en la transformación de probabilidad normal estándar | 0.03 | Definido por el autor |
| Ponderación del reconocimiento de la diferencia con signo respecto del plan | Fracción adimensional del plan menos la sinergia real, que puede tener cualquiera de los dos signos | 0.5 | Definido por el autor |
| Ponderación de la atribución de variaciones positivas de efectivo | Fracción adimensional de la variación positiva observada del flujo de efectivo reconocida por el registro | 0.3 | Definido por el autor |
| Desviación típica del ruido de registro del seguimiento | Fracción de rentabilidad anual del flujo de efectivo sobre los activos anteriores a la operación antes del truncamiento positivo | 0.008 | Definido por el autor |
| Proporción inferior de sinergias registradas | Proporción adimensional de las sinergias anuales antes del ruido y del truncamiento positivo | 0.4 | Definido por el autor |
| Proporción superior de sinergias registradas | Proporción adimensional de las sinergias anuales antes del ruido y del truncamiento positivo | 0.8 | Definido por el autor |
| Carga del componente de mercado sintético | Unidades de puntuación de valoración por unidad del componente de rentabilidad del flujo de efectivo de mercado; no es una rentabilidad medida del accionista | 8.0 | Definido por el autor |
| Carga del componente de integración sintético | Unidades de puntuación de valoración por unidad de rentabilidad condicional de integración más ruido | 4.0 | Definido por el autor |
| Desviación típica del ruido de la puntuación de valoración sintética | Unidades adimensionales de puntuación de valoración; sin calibración observada de mercado | 0.2 | Definido por el autor |
| Probabilidad del indicador para un valor latente negativo | Probabilidad de Bernoulli condicionada a una rentabilidad descontada de integración negativa durante el periodo completo | 0.12 | Definido por el autor |
| Probabilidad del indicador para un valor latente no negativo | Probabilidad de Bernoulli condicionada a una rentabilidad descontada de integración no negativa durante el periodo completo | 0.04 | Definido por el autor |
| Tasa anual de descuento | Fracción por año desde el año relativo al evento cero; sin valor terminal | 0.1 | Definido por el autor |
| Progresión anual de las sinergias | Fracciones de las sinergias a pleno ritmo en los años primero, segundo y tercero | [0.25, 0.6, 1.0] | Definido por el autor |
| Asignación anual del coste de integración | Fracciones del coste total de integración pagadas en los años primero, segundo y tercero | [0.6, 0.4, 0.0] | Definido por el autor |
| Elevados efectos de contabilidad de adquisiciones: Fracción inferior de intangibles identificados | Importe reconocido de intangibles de vida finita dividido por el precio pagado | 0.45 | Modificación del caso definida por el autor |
| Elevados efectos de contabilidad de adquisiciones: Fracción superior de intangibles identificados | Importe reconocido de intangibles de vida finita dividido por el precio pagado | 0.65 | Modificación del caso definida por el autor |
| Elevados efectos de contabilidad de adquisiciones: Parámetro de localización gaussiano de la prima | Fracción de la base del precio antes de la prima y antes del límite inferior declarado | 0.5 | Modificación del caso definida por el autor |
| Elevados efectos de contabilidad de adquisiciones: Fracción máxima del pago contingente | Pago máximo del pasivo del modelo dividido por el precio pagado | 0.2 | Modificación del caso definida por el autor |
| Elevados efectos de contabilidad de adquisiciones: Fracción inferior del ajuste al alza de existencias | Ajuste positivo al alza de las existencias adquiridas dividido por el precio pagado | 0.02 | Modificación del caso definida por el autor |
| Elevados efectos de contabilidad de adquisiciones: Fracción superior del ajuste al alza de existencias | Ajuste positivo al alza de las existencias adquiridas dividido por el precio pagado | 0.06 | Modificación del caso definida por el autor |
| Elevados efectos de contabilidad de adquisiciones: Fracción inferior del cargo por pasivos de contratos | Reducción de ingresos diferidos definida por el autor dividida por el precio pagado | 0.01 | Modificación del caso definida por el autor |
| Elevados efectos de contabilidad de adquisiciones: Fracción superior del cargo por pasivos de contratos | Reducción de ingresos diferidos definida por el autor dividida por el precio pagado | 0.04 | Modificación del caso definida por el autor |
| Oscilación del mercado: Desviación típica del choque común de calendario | Fracción de rentabilidad anual del flujo de efectivo sobre la base de activos anterior a la operación | 0.03 | Modificación del caso definida por el autor |
| Oscilación del mercado: Desviación típica del choque sectorial de calendario | Fracción de rentabilidad anual del flujo de efectivo sobre la base de activos anterior a la operación | 0.04 | Modificación del caso definida por el autor |
| Información optimista: Ponderación del reconocimiento de la diferencia con signo respecto del plan | Fracción adimensional del plan menos la sinergia real, que puede tener cualquiera de los dos signos | 0.8 | Modificación del caso definida por el autor |
| Información optimista: Ponderación de la atribución de variaciones positivas de efectivo | Fracción adimensional de la variación positiva observada del flujo de efectivo reconocida por el registro | 0.6 | Modificación del caso definida por el autor |
| Resultados iniciales elevados, reversión más rápida: Componente medio inicial del resultado anormal | Fracción de rentabilidad del flujo de efectivo en el año relativo al evento cero, antes de la innovación del año cero | 0.02 | Modificación del caso definida por el autor |
| Resultados iniciales elevados, reversión más rápida: Componente inicial de desviación típica del resultado anormal | Fracción de rentabilidad del flujo de efectivo aportada por la extracción inicial en el año relativo al evento cero; la variación total también incluye su innovación | 0.025 | Modificación del caso definida por el autor |
| Resultados iniciales elevados, reversión más rápida: Persistencia anual del resultado anormal | Coeficiente autorregresivo adimensional | 0.4 | Modificación del caso definida por el autor |
| Escala de activos | Millones de USD; mediana lognormal y desviación típica del logaritmo natural | 500; 0.6 | Definido por el autor |
| Soporte de calendario y sector | Años naturales de menos uno a cinco; cinco sectores; tres añadas de adquisición | 7; 5; 3 | Definido por el autor |
| Soporte de controles | Exactamente veinte controles en cada celda de sector y añada; las cinco puntuaciones previas al periodo más cercanas | 300 en total; 20 por celda; 5 seleccionados | Definido por el autor |
| Límite inferior del coste de integración | Años de la escala normalizada del flujo de efectivo anual | 0.03 | Definido por el autor |
| Límite inferior de la prima | Fracción de la base del precio antes de la prima | 0.05 | Definido por el autor |
| Mecanismo de observación | Índice logístico: término independiente más valor latente no descontado estandarizado más logaritmo de activos estandarizado | Término independiente 1,0; carga del valor 1,0; carga del tamaño 0,4 | Definido por el autor |
| Cargas sintéticas de la señal temprana | Cargas sobre el valor latente estandarizado; el coeficiente residual es la raíz cuadrada de uno menos la carga al cuadrado | 0.3; 0.5; 0.7 | Definido por el autor |
| Experimentos completos de escenarios y costes | Cohortes generadas por caso o carga que comparten extracciones primitivas dentro de cada panel | 60 operaciones; 500 réplicas de escenarios; 300 réplicas de costes | Definido por el autor |
| Experimento de intervalos de observación | Años primero, primero a segundo, primero a tercero y segundo a tercero a partir del mismo estado de tres años | 60 operaciones; 300 réplicas | Definido por el autor |
| Experimento de tamaño de cohorte | Prefijos anidados de adquirentes con la misma población de controles con soporte para el emparejamiento | 15, 30, 60, 120, 240 operaciones; 400 réplicas | Definido por el autor |
| Experimento de selección | Poblaciones latentes completadas; las siete filas completas, observadas y ponderadas | 120 operaciones; 400 réplicas | Definido por el autor |
| Semilla de números aleatorios | Los identificadores separados de panel y canal figuran en el registro de reproducción | 20261014 | Definido por el autor |
| Escenario combinado | Las cuatro modificaciones de escenarios individuales anteriores se aplican conjuntamente | Elevados efectos contables; oscilación del mercado; información optimista; resultados iniciales más elevados y reversión más rápida | Definido por el autor |
| Otros activos netos identificables del ejemplo | Millones de USD; asignación simplificada en una sola etapa con titularidad íntegra | 0 | Definido por el autor |
Análisis de MatchPoint. Cada valor es un parámetro del modelo definido por el autor; ninguno es una tasa observada ni una convención de mercado. Todas las fracciones mantienen su denominador declarado. La escala de efectivo normalizada, la base de activos y el precio pagado son distintos. No se afirma una calibración empírica.
Varias características de las integraciones reales están deliberadamente ausentes. El modelo no incorpora impuestos, conversión de moneda extranjera, cambios en el control del perímetro de información, propagación de los efectos de integración al negocio previo del adquirente ni correlación entre la calidad de la operación y la capacidad del adquirente. Todas ellas modificarían los niveles y algunas modificarían la clasificación. Su ausencia mantiene el experimento comprensible. Un equipo de operaciones que desee probar una medida en sus propias operaciones debería añadir las características relevantes para su estructura y declarar cada una como parámetro del mismo modo.
La relación entre la magnitud objetivo y las variables aproximativas viene especificada por el mismo proceso generador de datos construido. Por tanto, el experimento examina la sensibilidad dentro de ese proceso. Los parámetros son supuestos de modelización no calibrados. Una correlación favorable demuestra un comportamiento condicional en el experimento; la validez externa requiere evidencia sobre adquisiciones reales. Una clasificación numérica única no puede resolver la elección de una medida para distintos sectores, marcos de información y estructuras de operación.
12 Conciliar las trayectorias de efectivo y contabilidad de una adquisición hipotética
El ejemplo determinista utiliza una base combinada de activos anterior a la operación de 500 millones de USD y una variable aproximativa de efectivo operativo previa de 60 millones de USD. La contraprestación hipotética es de 195,0 millones de USD; el modelo original asigna 58,5 millones de USD a intangibles identificados por primera vez. Es un caso construido simplificado, cuyo perímetro detallado de contabilidad de adquisiciones y partidas de balance omitidas se declaran en sus supuestos. Su finalidad es conciliar las diferencias de efectivo y contables del modelo. No proporciona una conclusión de valoración ni de asignación del precio de compra para una adquisición real. El importe residual simplificado de fondo de comercio supone otros activos netos identificables preexistentes iguales a cero y ninguna participación no dominante ni mantenida previamente. Omite impuestos diferidos y otras partidas del balance; su residual no es una asignación completa del precio de compra de una operación real.
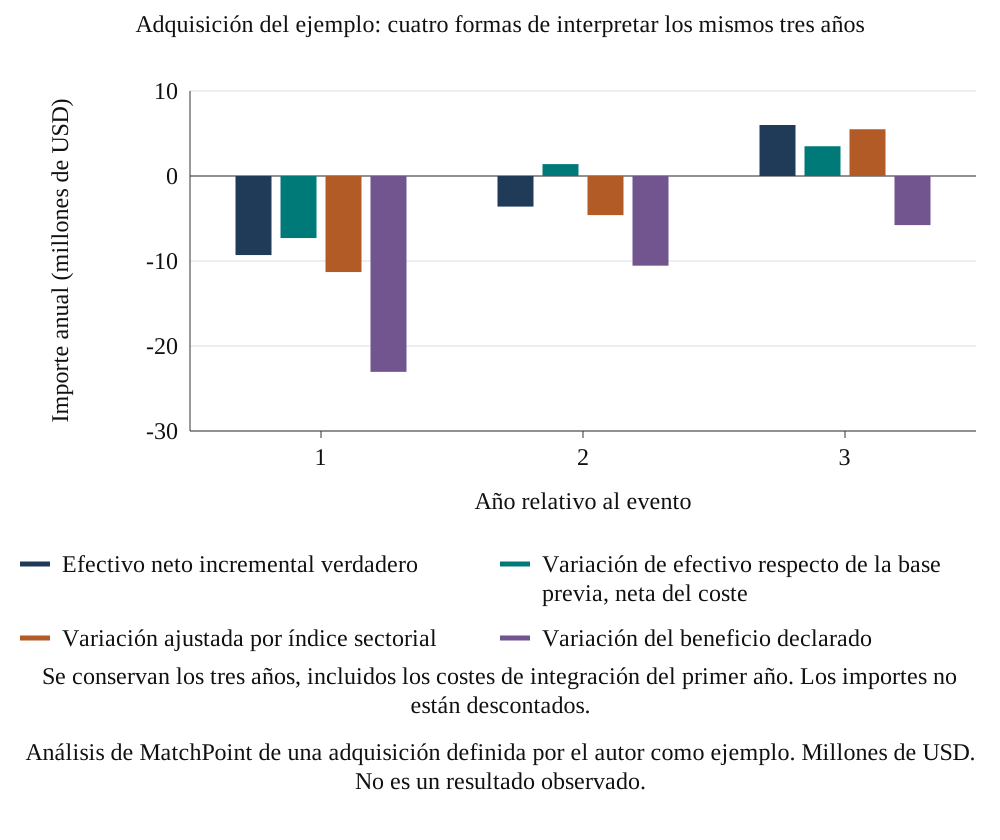
La Tabla 5 presenta el registro año por año. La primera fila es el flujo de efectivo contrafactual y la cuarta es el efectivo incremental verdadero. Las demás filas muestran cómo se construyen a partir de él la variación de efectivo sin ajustar y la variación del beneficio declarado, de forma que pueda identificarse cada diferencia entre ellas.
| Millones de USD | Cierre | Año 1 | Año 2 | Año 3 |
|---|---|---|---|---|
| Flujo de efectivo contrafactual, sin integración | 60.0 | 62.0 | 65.0 | 57.5 |
| Flujo de efectivo de sinergias | 0.0 | 1.5 | 3.6 | 6.0 |
| Coste de efectivo de integración | 0.0 | -10.8 | -7.2 | 0.0 |
| Efectivo neto incremental verdadero | 0.0 | -9.3 | -3.6 | 6.0 |
| Componente de mercado y reversión | 0.0 | 2.0 | 5.0 | -2.5 |
| Variación de efectivo después del coste de integración | 0.0 | -7.3 | 1.4 | 3.5 |
| Amortización y depreciación del ajuste al alza | 0.0 | -8.1 | -8.1 | -8.1 |
| Cargos por existencias y pasivos de contratos definidos por el autor | 0.0 | -5.8 | 0.0 | 0.0 |
| Nueva medición del pasivo por contraprestación contingente | 0.0 | -1.8 | -3.9 | -1.2 |
| Gasto de adquisición | -3.9 | 0.0 | 0.0 | 0.0 |
| Variación del beneficio operativo declarado | -3.9 | -23.0 | -10.6 | -5.8 |
Análisis de MatchPoint de una adquisición definida por el autor como ejemplo. Millones de USD. Cifras presentadas redondeadas. Los años son posteriores al cierre; la primera columna muestra los costes de adquisición del año de cierre.
En las ecuaciones 2a y 2b, la variable aproximativa de variación del beneficio operativo declarado se aplica a los años relativos al evento primero a tercero. C_i0 es la variable aproximativa de efectivo operativo anterior a la operación, K_it es el coste de integración registrado por separado y A_it es la suma de cargos contables del modelo. Am denota amortización, Dp la depreciación de un ajuste al alza de un activo, Inv el gasto de existencias, Dr el efecto sobre ingresos de los pasivos de contratos y Eo una nueva medición del pasivo por contraprestación contingente. Situar en el primer año los efectos de existencias y pasivos de contratos es una convención definida por el autor; no se infiere ninguna clasificación real de información financiera ni liquidación contractual en efectivo. El gasto de adquisición del periodo de cierre permanece visible por separado en el registro y se excluye de esta magnitud objetivo de integración.
El efectivo neto de integración no descontado de tres años del ejemplo es de -6,9 millones de USD. Su variación de efectivo sin ajustar es de -2,4 millones de USD, su variación de efectivo ajustada por índice sectorial es de -10,4 millones de USD y su variable aproximativa de variación del beneficio operativo es de -39,4 millones de USD. Estas cifras se descomponen en el registro del ejemplo y en la Figura 1. El importe descontado de integración correspondiente se registra por separado en el suplemento numérico. Todos son importes construidos dentro del perímetro declarado.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de una adquisición definida por el autor como ejemplo. Millones de USD. No es un resultado observado.
En este caso, la cifra ajustada por sector se aproxima más al valor verdadero que la cifra sin ajustar durante tres años, pero sigue sin recoger la desaparición del nivel inusualmente elevado anterior a la operación, que la referencia sectorial no suprime y que el ajuste mediante controles emparejados está diseñado para suprimir. El caso se ha definido para mostrar que cada ajuste corrige una distorsión y deja otra; no constituye evidencia sobre la frecuencia de ninguna de las dos.
13 Expresar los ajustes de referencia en unidades coherentes
El experimento de referencias utiliza un nivel anterior a la operación sin cambios, un índice sistemático de sector y calendario conocido en el modelo y cinco controles emparejados por resultados. El índice sistemático es una referencia sintética con información especificada por el modelo; no es una mediana sectorial observada. El comparador emparejado utiliza únicamente resultados previos al periodo dentro del mismo sector y añada de cierre. Su diseño fijo de controles candidatos y la reutilización de controles entre operaciones se divulgan en el registro metodológico. La literatura seleccionada motiva el examen del emparejamiento por resultados previos [10].
En las ecuaciones 3a y 3b, w_t es el factor de descuento declarado, A_i0 es la base fija de activos anterior a la operación y la variable y es una variable aproximativa de flujo de efectivo expresada como fracción de su propia base inicial de activos. Por tanto, ambas medidas son fracciones adimensionales de los activos iniciales. Multiplicar una medida por A_i0 la convierte en la estimación monetaria correspondiente. La resta contrafactual y la variación observada de la operación utilizan fechas, intervalos y factores de descuento idénticos. Deben divulgarse expresamente la regla de emparejamiento del modelo, el conjunto de candidatos y cualquier información de referencia que no esté disponible en la práctica. Aquí b_kt es la referencia sectorial especificada en unidades de rentabilidad, y j(i) identifica el j-ésimo control seleccionado para la operación i. Esta notación indexada conserva la operación de emparejamiento sin incorporar una prueba separada de pertenencia a un conjunto en la suma mostrada.
14 Comparar las estadísticas de clasificación dentro del caso base construido
El experimento presenta la correlación de rangos de Spearman con el resultado descontado de integración definido y una estadística de coincidencia del cuartil superior. Una referencia ajustada con información completa suprime determinados efectos sistemáticos mediante información del modelo no disponible para un profesional. Es una serie de comparación con un proceso de ruido elegido. No es un límite superior matemático de la correlación de rangos, y otra medida puede superar su correlación en un caso construido. Una serie de orden aleatorio proporciona una referencia separada de azar.
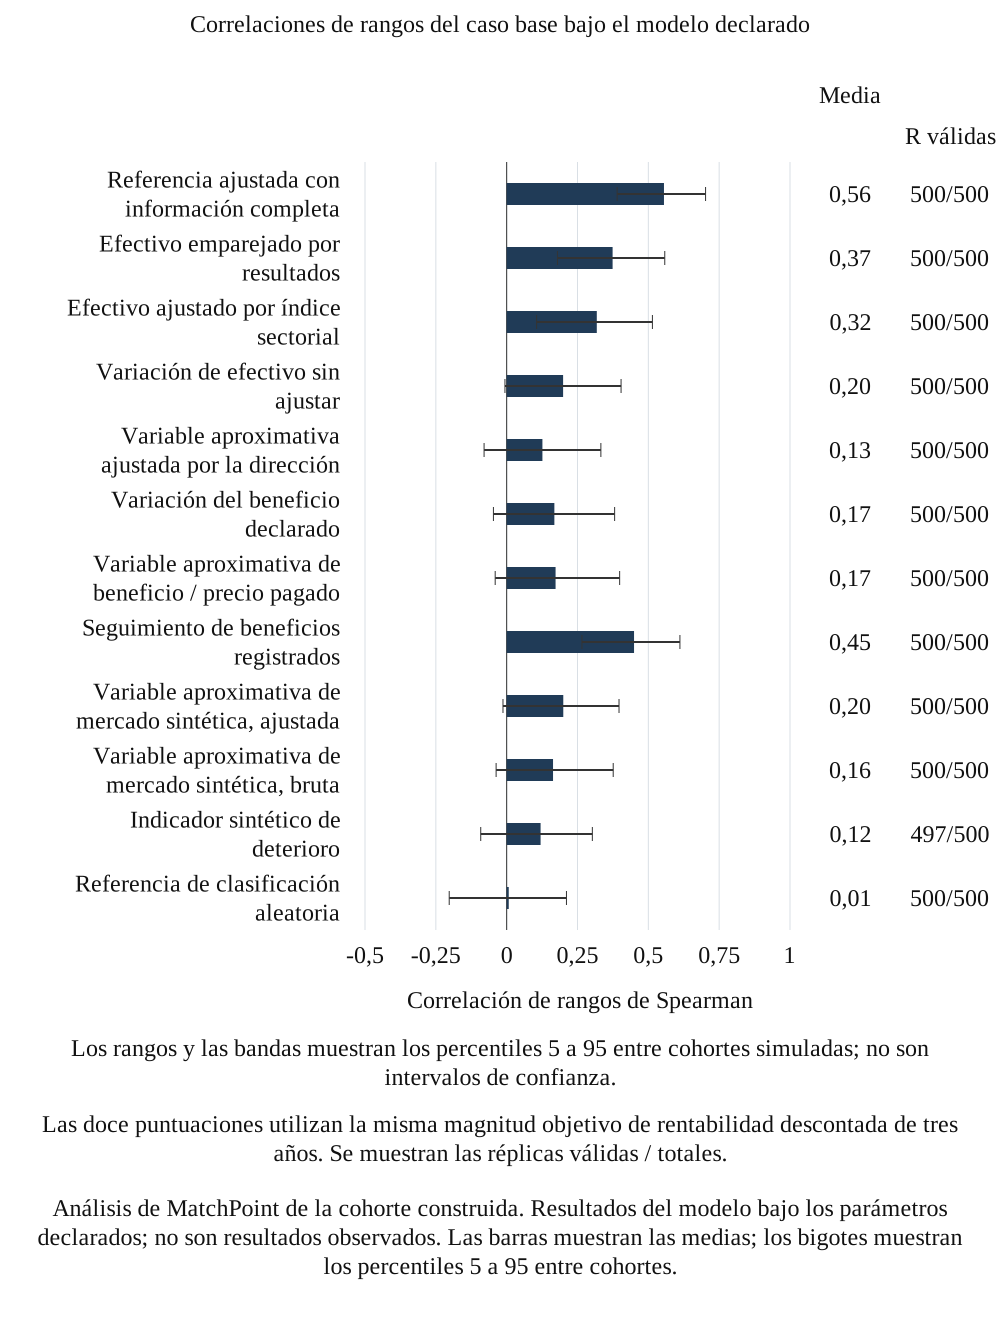
En las ecuaciones 4a y 4b, rho_s es la correlación de rangos de Spearman en una cohorte construida, y Top_k selecciona los k valores más altos según la convención de empates declarada. Aquí q es un cuarto y k es el menor entero positivo mayor o igual que qN. Por consiguiente, la esperanza media de coincidencia aleatoria es k/N para una selección independiente fija de k operaciones. La Tabla 6 y la Figura 2 presentan la variación empírica entre réplicas junto a las referencias definidas del modelo. La referencia ajustada con información completa utiliza información contrafactual no disponible en una adquisición observada.
| Medida | Correlación media de rangos | p05 a p95 de las cohortes | MCSE de la media | R válidas | Coincidencia Top-k |
|---|---|---|---|---|---|
| Referencia ajustada con información completa | 0.56 | 0,39 a 0,70 | 0.0043 | 500 | 53% |
| Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | 0.37 | 0,18 a 0,56 | 0.0052 | 500 | 43% |
| Efectivo ajustado por índice sectorial | 0.32 | 0,11 a 0,51 | 0.0054 | 500 | 40% |
| Variación de efectivo respecto del nivel observado anterior a la operación | 0.20 | -0,01 a 0,40 | 0.0057 | 500 | 34% |
| Variable operativa aproximativa ajustada por la dirección y definida por el autor | 0.13 | -0,08 a 0,33 | 0.0057 | 500 | 31% |
| Variable aproximativa de variación del beneficio operativo declarado | 0.17 | -0,05 a 0,38 | 0.0057 | 500 | 32% |
| Variable aproximativa de variación del beneficio declarado respecto del precio pagado | 0.17 | -0,04 a 0,40 | 0.0057 | 500 | 33% |
| Sinergias positivas y atribución registradas, respecto del plan | 0.45 | 0,27 a 0,61 | 0.0049 | 500 | 45% |
| Variable aproximativa de mercado sintética, ajustada | 0.20 | -0,01 a 0,40 | 0.0058 | 500 | 34% |
| Variable aproximativa de mercado sintética, bruta | 0.16 | -0,04 a 0,38 | 0.0056 | 500 | 32% |
| Indicador sintético de estado de deterioro dependiente del valor latente | 0.12 | -0,09 a 0,30 | 0.0052 | 497 | 26% |
| Referencia de clasificación aleatoria | 0.01 | -0,20 a 0,21 | 0.0057 | 500 | 26% |
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media de 500 cohortes de 60 operaciones; percentiles 5 a 95 entre cohortes. Magnitud objetivo fija de rentabilidad descontada de los tres años completos; la dispersión central del modelo no es un intervalo de confianza. k=ceil(0.25N).
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Las barras muestran las medias; los bigotes muestran los percentiles 5 a 95 entre cohortes.
Las estadísticas del caso base describen únicamente la configuración registrada del modelo y la distribución de las réplicas. La coincidencia del cuartil superior indica con qué frecuencia el conjunto seleccionado coincide con el conjunto superior del resultado definido del modelo. Su esperanza de azar depende del tamaño entero del conjunto seleccionado y del tamaño de la cohorte. Los percentiles empíricos de las réplicas describen la variación entre las cohortes construidas; no son intervalos de confianza para la clasificación de medidas en adquisiciones reales.
Bajo los supuestos base, la correlación media de rangos es de 0,37 para el efectivo emparejado por resultados, 0,32 para el efectivo ajustado por índice sectorial y 0,17 para la variable aproximativa de variación del beneficio operativo. El registro bruto ofrece 0,45 y la referencia ajustada con información completa 0,56. La diferencia emparejada entre efectivo emparejado y beneficio es de 0,21 en este modelo. Estos resúmenes se refieren a la magnitud objetivo descontada por unidad de activos definida. Describen el experimento registrado y sus supuestos de información; una comparación sobre el terreno requiere registros de adquisiciones y un diseño de comparación justificado.
15 Mantener separados los niveles monetarios y la capacidad de clasificación
Una estadística de clasificación describe la ordenación entre operaciones. La estimación monetaria también necesita una convención de nivel y calendario. El experimento revisado presenta los totales monetarios correspondientes utilizando la base fija de activos iniciales de cada operación y el mismo intervalo de observación y convención de descuento que la magnitud objetivo de integración. El registro del modelo declara cualquier cálculo no descontado deliberadamente separado. Así, un consejo puede conciliar tanto la fuente de un ajuste como el objeto numérico comparado.
| Medida | PV, millones de USD | Diferencia de PV, millones de USD | Sin descontar, millones de USD | Diferencia sin descontar, millones de USD |
|---|---|---|---|---|
| Referencia ajustada con información completa | -50.3 | -5.5 | 14.2 | -6.5 |
| Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | -105.8 | -61.0 | -55.0 | -75.7 |
| Efectivo ajustado por índice sectorial | -369.5 | -324.7 | -378.6 | -399.2 |
| Variación de efectivo respecto del nivel observado anterior a la operación | -388.9 | -344.1 | -401.7 | -422.4 |
| Variable operativa aproximativa ajustada por la dirección y definida por el autor | 506.8 | 551.6 | 619.4 | 598.7 |
| Variable aproximativa de variación del beneficio operativo declarado | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Magnitud objetivo verdadera de integración del mismo periodo | -44.8 | 0.0 | 20.7 | 0.0 |
Análisis del modelo construido del autor. Millones de USD; años primero a tercero descontados al cierre mediante el factor anual declarado. El efectivo no descontado, cuando se presenta por separado, se identifica expresamente. Todas las estimaciones comparables utilizan la misma conversión con activos iniciales fijos.
La Tabla 7 registra el total de las cohortes de cada variable aproximativa del modelo y su diferencia con signo respecto de la magnitud objetivo definida, en millones de USD. La misma conversión con activos iniciales, intervalo y convención de descuento se aplica a los importes de efectivo comparables. Una variable aproximativa ajustada por la dirección también puede incluir un reconocimiento construido de iniciativas en cartera, cuyo calendario y definición se divulgan por separado. Las diferencias correspondientes identifican los efectos de los componentes implementados del modelo; su magnitud no proporciona una estimación de incorrecciones en las cuentas de adquisiciones reales.
Una medida puede conservar una ordenación y, al mismo tiempo, sobrestimar o subestimar sistemáticamente los importes. Un denominador también puede cambiar una clasificación sin modificar ningún cobro externo de efectivo. Estas distinciones importan al leer un cuadro de indicadores junto a un presupuesto, una comparación con el precio pagado o un cálculo contractual. El modelo prueba variables aproximativas analíticas definidas; no prueba la interpretación jurídica de un acuerdo concreto ni establece la validez de una decisión de pago.
16 Aplicar casos de tensión construidos expresamente a los canales de medición
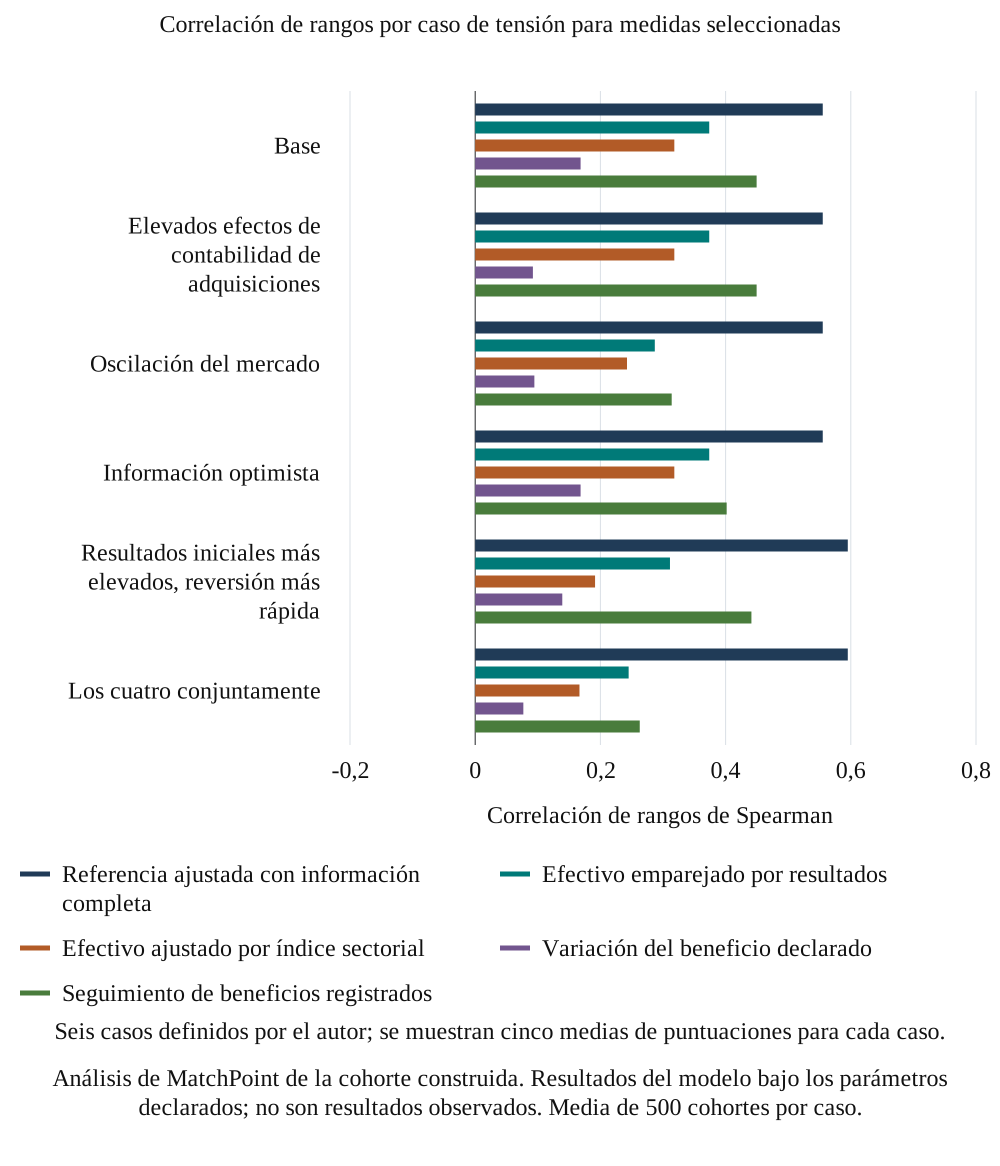
El diseño de tensión modifica determinados supuestos sobre cargos de contabilidad de adquisiciones, movimientos de mercado y sector, atribución optimista de la dirección y persistencia de los resultados anteriores a la operación. Un caso combinado aplica conjuntamente esos cambios especificados. La Tabla 8 y la Figura 3 presentan sus resultados condicionales. El registro final del modelo define las variantes exactas y el alcance de la simulación. No se han estimado a partir de adquisiciones observadas frecuencias, intensidades ni probabilidades conjuntas de las tensiones.
| Medida | Base | Elevados efectos de contabilidad de adquisiciones | Oscilación del mercado | Información optimista | Resultados iniciales elevados, reversión más rápida | Los cuatro conjuntamente |
|---|---|---|---|---|---|---|
| Variable aproximativa de variación del beneficio operativo declarado | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Variable aproximativa de variación del beneficio declarado respecto del precio pagado | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Variación de efectivo respecto del nivel observado anterior a la operación | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Efectivo ajustado por índice sectorial | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Variable operativa aproximativa ajustada por la dirección y definida por el autor | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Sinergias positivas y atribución registradas, respecto del plan | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Variable aproximativa de mercado sintética, ajustada | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media de 500 cohortes de 60 operaciones en cada caso.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media de 500 cohortes por caso.
El caso de elevados efectos contables registra correlaciones medias de rangos de 0,09 para la variable aproximativa de variación del beneficio operativo, 0,20 para el efectivo sin ajustar y 0,37 para el efectivo emparejado. En el caso de oscilación del mercado, las estadísticas correspondientes del efectivo sin ajustar, ajustado por índice sectorial y emparejado son 0,10, 0,24 y 0,29. El caso de información optimista ofrece 0,06 para la variable aproximativa ajustada por la dirección y 0,40 para el registro. En el caso de resultados iniciales más elevados y reversión más rápida, el efectivo ajustado por índice sectorial y el efectivo emparejado ofrecen 0,19 y 0,31. El caso combinado ofrece 0,25, 0,26 y 0,08 para el efectivo emparejado, el registro y la variable aproximativa de beneficio, respectivamente. Son estadísticas de rangos condicionadas al modelo conforme al registro exacto de casos.
17 Distinguir los diagnósticos del modelo de las comprobaciones disponibles para un equipo de operaciones
La tabla de diagnóstico descompone la variación mediante el resultado latente de integración conocido del experimento y los factores construidos. Ayuda a explicar por qué cambian las medidas del modelo entre casos. Varias columnas utilizan información no disponible para un analista de una adquisición real, incluido el contrafactual verdadero o el valor verdadero de integración. Son diagnósticos de simulación. No pueden ofrecerse como una prueba causal calculable de inmediato sobre el registro de un cliente.
| Caso | Dispersión contable / dispersión del valor | Dispersión de variación de mercado / dispersión del valor | Correlación entre variación ajustada por sector y fortaleza anterior a la operación | Dispersión del ajuste de gestión / dispersión del valor | Correlación entre cargo por contraprestación contingente y valor |
|---|---|---|---|---|---|
| Base | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Elevados efectos de contabilidad de adquisiciones | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Oscilación del mercado | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Información optimista | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Resultados iniciales elevados, reversión más rápida | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Los cuatro conjuntamente | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media de 500 cohortes. Las columnas 2, 3 y 5 son ratios de desviaciones típicas respecto de la desviación típica del valor realizado; la columna 4 es una correlación; la columna 6 es una correlación. Diagnósticos latentes de simulación. La dispersión es la desviación típica entre operaciones en la escala común de rentabilidad descontada del periodo completo; las correlaciones son correlaciones de Pearson. Estas magnitudes no están disponibles directamente en un registro de campo.
Un equipo de operaciones puede observar conciliaciones contables, ajustes de reincorporación documentados y medidas operativas anteriores al periodo dentro de los registros que posee legítimamente. También puede examinar la sensibilidad a referencias declaradas expresamente. Estas comprobaciones observables pueden identificar incoherencias o cuestionar una atribución. Requieren su propia validación antes de utilizarse para identificar una causa de resultados deficientes. Una relación negativa con los resultados anteriores a la operación puede tener varias explicaciones, entre ellas la reversión a la media y características omitidas.
La documentación propuesta para el consejo identifica cada diagnóstico según la información que requiere. Un diagnóstico exclusivo del modelo permanece en el apéndice técnico o en el análisis de sensibilidad. Una excepción operativa identifica el registro fuente real, el cálculo y el revisor. Esta separación evita atribuir a una descomposición interpretable del experimento construido un carácter empírico sin fundamento.
18 Probar la interacción entre los beneficios brutos de sinergias declarados y el coste de ejecución
El registro de sinergias recoge acciones brutas respecto de un plan construido y omite determinados costes en efectivo. Por ello, su relación con el valor neto de integración cambia cuando se modifica la relación entre costes y sinergias. La Tabla 10 varía esa relación bajo los supuestos del modelo. El resultado ilustra un perímetro de medición: un registro de beneficios brutos y un resultado neto de efectivo utilizan numeradores distintos y pueden clasificar de forma diferente las mismas operaciones.
| Medida | Carga del coste 0,0 | Carga del coste 0,6 | Carga del coste 1,2 | Carga del coste 1,8 |
|---|---|---|---|---|
| Referencia ajustada con información completa | 0.70 | 0.57 | 0.39 | 0.30 |
| Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | 0.51 | 0.38 | 0.24 | 0.18 |
| Sinergias positivas y atribución registradas, respecto del plan | 0.48 | 0.45 | 0.34 | -0.02 |
| Variable aproximativa de variación del beneficio operativo declarado | 0.26 | 0.16 | 0.09 | 0.11 |
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media de 300 cohortes de 60 operaciones. La pendiente del coste es el coeficiente del coste de integración definido por el autor, en años de flujo de efectivo base, respecto de la proporción de sinergias; el valor base es 0,6.
Las variantes declaradas de la pendiente del coste muestran cómo responden el registro del modelo, la medida de efectivo emparejado y la referencia ajustada con información completa a esos cambios definidos por el autor. La serie ajustada con información completa mantiene su propio ruido y no es un límite superior. El experimento no proporciona una pendiente de coste estimada para adquisiciones reales. Un cuadro práctico de indicadores puede conservar las acciones brutas, los costes de efectivo asociados y la estimación resultante de efectivo neto en columnas conciliables por separado.
19 Interpretar los intervalos posteriores como magnitudes objetivo de efectivo de integración diferentes
El experimento de intervalos de observación examina el primer año, los años primero a segundo, primero a tercero y segundo a tercero después del cierre. Presenta la concordancia respecto del resultado fijo descontado de integración de los tres años completos y, por separado, respecto del resultado propio de cada intervalo. Son paneles identificados que responden a preguntas diferentes. La misma historia primitiva simulada de las operaciones proporciona todos los intervalos. La conciliación del primer año omitido conserva su coste de integración y cualquier perturbación temprana.
| Medida | Después del año 1 | Después del año 2 | Después del año 3 | Solo los años 2 a 3 |
|---|---|---|---|---|
| Variable aproximativa de variación del beneficio operativo declarado | -0.03 | 0.05 | 0.16 | 0.23 |
| Variación de efectivo respecto del nivel observado anterior a la operación | 0.01 | 0.09 | 0.19 | 0.26 |
| Efectivo ajustado por índice sectorial | 0.04 | 0.18 | 0.33 | 0.41 |
| Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | 0.03 | 0.20 | 0.38 | 0.48 |
| Sinergias positivas y atribución registradas, respecto del plan | 0.16 | 0.31 | 0.45 | 0.49 |
| Referencia ajustada con información completa | 0.05 | 0.30 | 0.56 | 0.64 |
Análisis del modelo construido del autor. La misma historia primitiva completa proporciona los cuatro intervalos. La comparación principal utiliza el resultado fijo descontado de integración de los tres años completos; los resultados identificados por separado utilizan el resultado propio de cada intervalo. Los percentiles de la distribución de réplicas y los errores estándar de Monte Carlo son estadísticas diferentes. Magnitud objetivo fija del periodo completo.
| Medida | Después del año 1 | Después del año 2 | Después del año 3 | Solo los años 2 a 3 |
|---|---|---|---|---|
| Variable aproximativa de variación del beneficio operativo declarado | 0.20 | 0.14 | 0.16 | 0.24 |
| Variación de efectivo respecto del nivel observado anterior a la operación | 0.13 | 0.13 | 0.19 | 0.27 |
| Efectivo ajustado por índice sectorial | 0.26 | 0.24 | 0.33 | 0.43 |
| Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | 0.27 | 0.27 | 0.38 | 0.50 |
| Sinergias positivas y atribución registradas, respecto del plan | -0.05 | 0.14 | 0.45 | 0.54 |
| Referencia ajustada con información completa | 0.38 | 0.39 | 0.56 | 0.67 |
Análisis del modelo construido del autor. Cada columna utiliza su propio intervalo de efectivo y su propia magnitud objetivo declarados. La misma historia simulada proporciona estas mediciones. El efectivo del periodo completo y los costes del primer año siguen registrados por separado; estas columnas no estiman un resultado común único. Magnitud objetivo separada dentro de cada intervalo; el efectivo excluido del primer año se conserva en el registro completo.
El panel principal de la Figura 4 compara las medidas candidatas con la misma magnitud objetivo del periodo completo. Su tabla de apoyo también registra las magnitudes objetivo y estadísticas propias de cada intervalo. Los percentiles empíricos de las réplicas y la incertidumbre de Monte Carlo reciben etiquetas distintas. El aumento gradual de las sinergias, los costes iniciales y la convención de descuento son parámetros construidos. Por tanto, su efecto sobre un intervalo de observación posterior está condicionado al modelo.
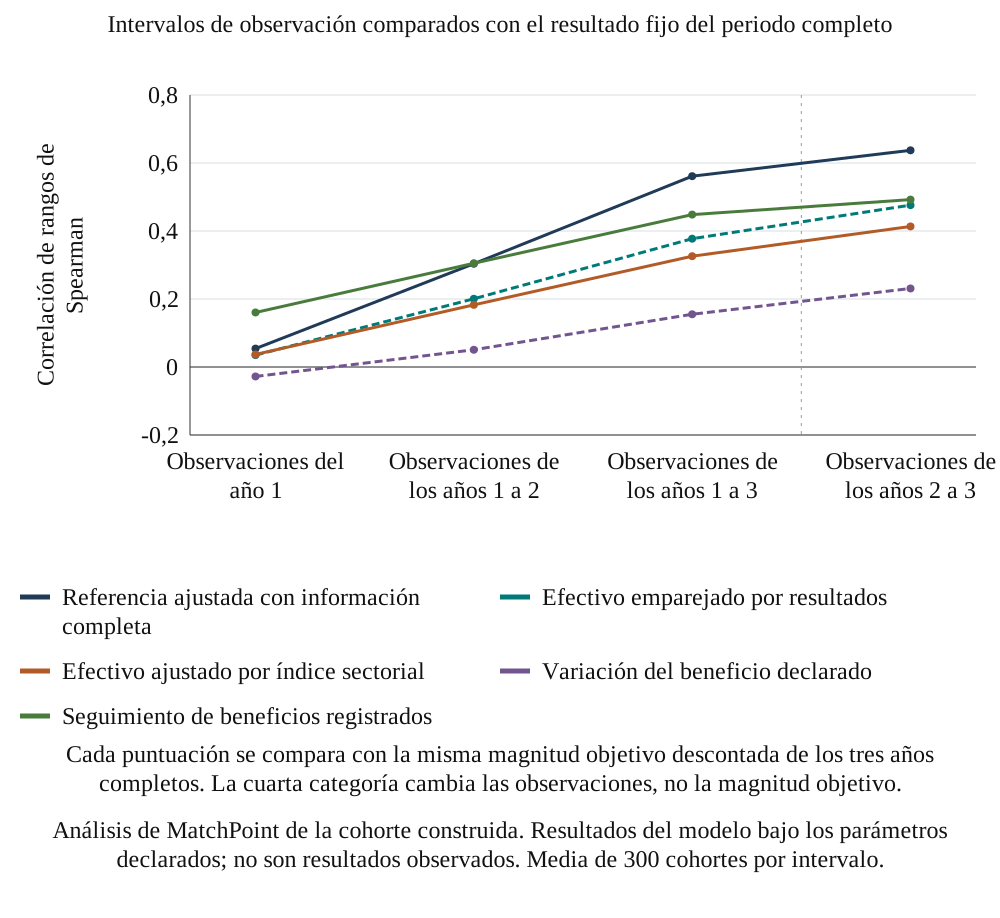
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media de 300 cohortes por intervalo.
Un resultado de un intervalo posterior puede tener un signo diferente al del resultado del periodo completo. En el ejemplo determinista del modelo, el efectivo neto del primer año es negativo en 9,3 millones de USD y los años posteriores suman un importe positivo de 2,4 millones de USD, lo que deja un importe negativo de 6,9 millones de USD para los tres años en conjunto antes del descuento. Son magnitudes construidas por el autor sujetas a la comprobación aritmética del modelo revisado. La documentación del consejo conserva tanto los resultados del intervalo posterior como los acumulados desde la fecha de la operación.
20 Presentar la variabilidad de las réplicas entre los tamaños de cohorte elegidos
El experimento de tamaño de cohorte compara números seleccionados de adquisiciones construidas, manteniendo el proceso generador de datos y el diseño de referencia declarados. Presenta la estadística media de rangos, los percentiles empíricos de las réplicas y la frecuencia con que una variable aproximativa seleccionada se ordena de forma más próxima al resultado del modelo que otra. El registro final del modelo declara el conjunto de controles candidatos y el número de réplicas utilizado para los distintos tamaños.
| N | Media del beneficio | p05 a p95 del beneficio | Media del efectivo emparejado | p05 a p95 del efectivo emparejado | MCSE de la diferencia emparejada | Frecuencia de superioridad |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 a 0,54 | 0.34 | -0,13 a 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 a 0,47 | 0.35 | 0,05 a 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 a 0,37 | 0.37 | 0,17 a 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 a 0,32 | 0.38 | 0,22 a 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 a 0,27 | 0.38 | 0,27 a 0,47 | 0.0034 | 100% |
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media y percentiles 5 a 95 de 400 cohortes en cada tamaño. La última columna es la proporción de cohortes en las que el efectivo emparejado tiene una correlación de rangos mayor. Hay 300 controles fijos con soporte para el emparejamiento; los prefijos primitivos anidados emparejan los tamaños. Las frecuencias y los rangos del modelo no definen la potencia de un estudio de campo ni una muestra mínima.
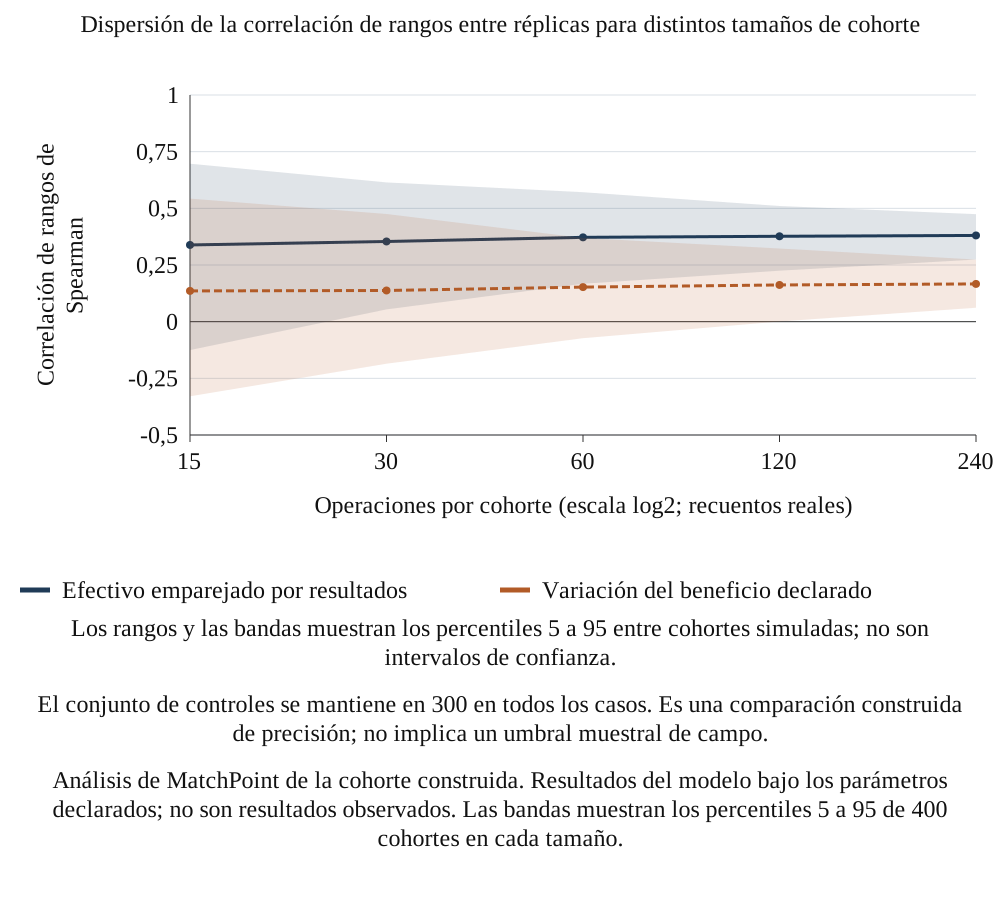
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Las bandas muestran los percentiles 5 a 95 de 400 cohortes en cada tamaño.
Estas frecuencias y amplitudes de percentiles describen el experimento construido. No establecen un mínimo de sesenta o 120 adquisiciones para un estudio real, no prueban que un adquirente de menor tamaño no pueda aprender de su historial ni constituyen un cálculo de potencia estadística para un efecto empírico del tratamiento. Un análisis real de tamaño muestral necesita una magnitud objetivo, un diseño, una estructura de agrupación, un tamaño de efecto, supuestos sobre datos ausentes y criterios de error especificados. Un piloto puede orientar esos parámetros antes de diseñar un estudio más amplio con consentimiento.
21 Hacer visible la observación selectiva y los límites de la ponderación
El experimento de observación selectiva permite que la probabilidad de que una operación siga siendo observada dependa del resultado construido y del tamaño. Después compara la cohorte completa con el subconjunto observado y con estimadores ponderados definidos expresamente. El mecanismo simulado incluye información sobre resultados que un profesional no puede recuperar directamente. Su finalidad es mostrar la sensibilidad de una media declarada a ese mecanismo, incluida la posibilidad de que ponderaciones basadas en predictores inadecuados dejen un sesgo considerable.
En las ecuaciones 5a y 5b, o_i indica la observación, v_i es el resultado construido de integración, x_i es la característica de tamaño declarada y los coeficientes definen el mecanismo de observación. El cálculo de probabilidad inversa mostrado es una media ponderada normalizada. Su uso para resultados reales ausentes requiere supuestos de identificación y probabilidades de observación adecuadas. La referencia seleccionada sobre efectos del tratamiento aporta contexto sobre métodos de ponderación [13]; no valida este modelo de operaciones ausentes ni su uso operativo propuesto.
La Tabla 14 y la Figura 6 presentan la media de la población completa, la media no ponderada de la muestra observada y cinco estimaciones ponderadas de sensibilidad en 400 cohortes construidas. Las estimaciones ponderadas utilizan solo el tamaño, el tamaño junto con cada una de tres cargas sintéticas de señal, o la probabilidad de observación conocida en el modelo. El resultado es expresamente la rentabilidad no descontada de efectivo neto de integración de tres años por unidad de activos anteriores a la operación. Las estimaciones se acompañan de números de réplicas válidas, exclusiones del ajuste y diagnósticos de ponderaciones.
| Estimador | Rentabilidad media latente del efectivo | Sesgo medio, pp | MCSE de la estimación, pp | R válidas |
|---|---|---|---|---|
| Población latente completa, no disponible en un estudio de campo | 0.06% | 0.00 | 0.0067 | 400 |
| Muestra observada, sin ponderar | 0.44% | 0.38 | 0.0080 | 400 |
| Muestra observada, ponderaciones ajustadas por tamaño | 0.45% | 0.39 | 0.0079 | 400 |
| Muestra observada, tamaño y carga sintética de señal temprana 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Muestra observada, tamaño y carga sintética de señal temprana 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Muestra observada, tamaño y carga sintética de señal temprana 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Muestra observada, ponderaciones de probabilidad latente de observación conocida | 0.07% | 0.01 | 0.0099 | 400 |
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Media de 400 cohortes de 120 operaciones. El valor realizado es el efectivo no descontado menos el coste de integración, años primero a tercero, como porcentaje de la base de activos anterior a la operación. Rentabilidad latente no descontada por unidad de activos; los supuestos de selección y cargas no establecen una identificación empírica del mecanismo de ausencia de datos.
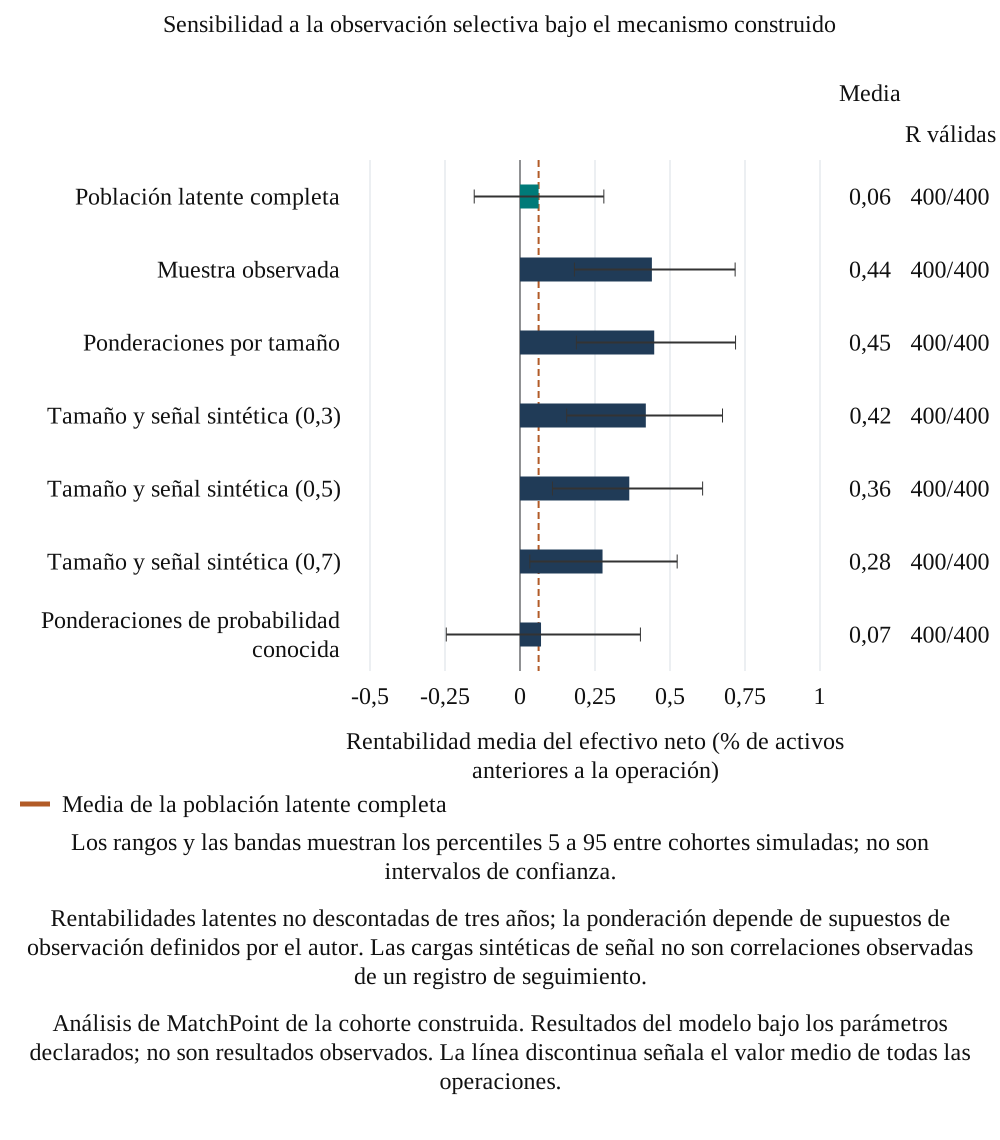
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Análisis de MatchPoint de la cohorte construida. Resultados del modelo bajo los parámetros declarados; no son resultados observados. La línea discontinua señala el valor medio de todas las operaciones.
Una puntuación temprana generada a partir del resultado latente de integración es una variable sintética de sensibilidad. No es un registro observado del primer año y se identifica en consecuencia. Una referencia que utiliza la probabilidad verdadera de observación emplea conocimiento del modelo no disponible para un profesional. Las reducciones de sesgo en este experimento siguen condicionadas a esas construcciones. Un registro real debería conservar los frentes de trabajo fallidos, desinvertidos y cerrados y divulgar las observaciones ausentes; un ejercicio de ponderación requiere su propio análisis de soporte y sensibilidad.
22 Especificar los registros y los supuestos de identificación para un estudio empírico
Un estudio empírico posterior necesitaría un registro fechado de adquisiciones, registros coherentes de efectivo y contabilidad, historiales de frentes de trabajo y un diseño de comparación definido. La población objetivo y el tratamiento de operaciones firmadas pero no completadas deben especificarse por separado de las integraciones completadas. Una adquisición no completada no tiene resultado de integración posterior al cierre según la definición del artículo. Las integraciones completadas fallidas o desinvertidas siguen formando parte de la cohorte de cierres aplicable, con su historial observado y sus datos ausentes registrados.
| Elemento | Especificación | Finalidad |
|---|---|---|
| Unidad y registro | Todas las integraciones completadas elegibles en un intervalo definido; población separada de operaciones firmadas y no completadas | Definir la población objetivo y conservar los casos completados fallidos o desinvertidos |
| Marcas temporales | Firma, cierre, fin del periodo de medición, cada cifra declarada y cada reexpresión | Fijar qué se sabía y cuándo |
| Registro de efectivo | Efectivo operativo mensual del negocio adquirido, gasto de integración y partidas de contabilidad de adquisiciones, conciliados con el beneficio declarado | Separar el efectivo de la contabilidad |
| Contrafactual | Una serie sectorial preespecificada y una regla viable de controles emparejados por resultados que utilice información anterior al resultado | Evitar referencias elegidas a posteriori |
| Registros de la dirección | Entradas del registro tal como se presentaron, con plan, acciones ejecutadas y regla de atribución | Contrastar el registro con el efectivo |
| Subconjunto aleatorizado | Cuando un adquirente ejecute varias integraciones comparables, asignación aleatoria de una práctica de medición o información | Estimar el efecto de la práctica de información asignada bajo los supuestos de diseño declarados |
| Diseño muestral | Análisis de potencia o precisión informado por un piloto para una pregunta preespecificada | Evitar trasladar un umbral de cohorte específico del modelo |
| Gobernanza de datos | Registros autorizados, base jurídica pertinente, confidencialidad y permisos de las contrapartes cuando sean necesarios | Confirmar el acceso legítimo específico de la operación con asesoramiento especializado |
Diseño propuesto por MatchPoint. No se revisaron para este artículo las leyes de protección de datos y confidencialidad de la jurisdicción pertinente y deben confirmarse con asesores jurídicos.
Un piloto aleatorizado de prácticas de información podría estimar el efecto de esa práctica asignada bajo las condiciones de su diseño. Respondería a una pregunta diferente de la relativa al efecto de adquirir o integrar un negocio. También pueden considerarse diseños observacionales y cuasiexperimentales cuando sea posible examinar sus supuestos. Ninguno es automáticamente válido para los registros disponibles de un adquirente. La selección, los efectos de propagación, los cambios de medición y la interacción entre decisiones de la dirección y resultados posteriores necesitan tratamiento explícito.
El plan de análisis propuesto identifica la magnitud objetivo, el intervalo de observación, la unidad de análisis, la regla de comparación, el tratamiento de datos ausentes y los resultados principales antes de examinar los resultados. El acceso a datos, la confidencialidad, las bases jurídicas aplicables y los permisos de las contrapartes requieren confirmación especializada. El estudio puede presentar un piloto de viabilidad antes de formular afirmaciones sobre el tamaño muestral o resultados generalizables. Este artículo no ha obtenido ninguno de esos registros de operaciones y no presenta una validación empírica completada.
23 Conciliar la documentación del consejo con sus registros subyacentes
Un documento para el consejo sobre el valor de integración debería mostrar cuatro elementos en paralelo: el registro de efectivo del negocio combinado con el coste de integración presentado por separado; la conciliación de ese registro con el beneficio declarado, identificando cada partida de contabilidad de adquisiciones; el contrafactual con su referencia y regla de emparejamiento; y el registro de seguimiento, identificado como registro de la dirección. El documento debería indicar qué intervalo se contabiliza, qué partidas del primer año son provisionales conforme a las reglas del periodo de medición [1] y qué subtotales publicados cumplen la definición aplicable de medida de rendimiento definida por la dirección y requieren la conciliación pertinente bajo el marco de información de la entidad. IFRS 18 se aplica a periodos anuales que comiencen el 1 de enero de 2027 o después, con aplicación anticipada permitida; es necesario confirmar la adopción específica de la entidad y la clasificación de la medida [6, 7].
La documentación del consejo separa el efectivo registrado conciliado, el importe incremental estimado y la sensibilidad a la trayectoria de comparación seleccionada. El experimento construido presenta diferencias condicionales en estadísticas de rangos y estimaciones monetarias entre sus casos identificados. La Tabla 9 descompone esos casos mediante información conocida en el modelo, incluidas magnitudes no disponibles en una adquisición observada. Un equipo de operaciones necesitaría comprobaciones observables validadas por separado y evidencia específica de la operación para investigar posibles explicaciones. El registro operativo propuesto identifica los registros fuente, el revisor y la atribución sin resolver de cada afirmación material.
El registro operativo propuesto puede implementarse con herramientas de datos convencionales o evaluarse mediante extracción asistida por IA. Cada importe aceptado conserva su referencia fuente, regla de cálculo y aprobación humana. El artículo no presenta una reducción medida del trabajo, los errores o los costes con ninguno de los dos enfoques. Se necesita un piloto controlado separado para evaluar esa implementación. Las secciones prácticas especifican cómo mantener trazables las decisiones de extracción, aritmética y atribución.
24 Utilizar el marco propuesto dentro de las facultades de decisión reales de la operación
Antes del cierre, el documento rector de medición propuesto registra el caso original de inversión, el perímetro de efectivo, la regla de referencia y los registros disponibles. En el cierre, conserva los identificadores iniciales, la conciliación del flujo de fondos, el historial contable y los presupuestos de integración. El cuadro posterior de indicadores presenta las acciones operativas, los efectos contables, el efectivo externo, el efectivo incremental estimado y la atribución sin resolver como estados de evidencia distintos.
Después del primer aniversario, la revisión puede ampliar el intervalo de observación y examinar si persisten los beneficios. Los costes de integración del periodo completo y el caso original permanecen visibles. Los cambios de contrafactual, perímetro o previsión reciben aprobación fechada. Un cálculo contractual de contraprestación contingente, prima o cláusula financiera sigue utilizando su definición aplicable, reglas de ajuste y proceso de controversias. La estimación analítica del valor de integración aporta un dato conciliado por separado cuando sea pertinente.
El proceso de gobernanza propuesto termina cada revisión material con una decisión, un responsable identificado y la evidencia necesaria para reconsiderarla. Un frente de trabajo puede continuar, cambiar o cerrarse. Sus costes y resultados históricos permanecen en la cohorte de adquisiciones correspondiente. Una investigación adicional es una opción concreta cuando registros ausentes o una atribución sin resolver podrían cambiar la decisión. El uso y los resultados del marco requieren evaluación en las propias operaciones de la empresa.
25 Declarar los controles de reproducibilidad, los límites de validación y el siguiente paso de evidencia
La ejecución científica registra los parámetros configurados, las semillas, los cálculos, los resultados intermedios y las comprobaciones numéricas. Los controles prueban las identidades declaradas y la correspondencia de los resultados del modelo con sus etiquetas. Incluyen unidades coherentes, calendario, alcance de las referencias, aritmética determinista del ejemplo y presentación de la variabilidad de las réplicas. Un control superado acredita la propiedad comprobada de esta implementación; no aporta calibración empírica del proceso de adquisición.
| Control científico | Ejecuciones reales | Mayor residuo | Tolerancia |
|---|---|---|---|
| La correlación de Spearman con valores constantes es indefinida | 1 | No procede | Lógica |
| Los datos brutos no válidos para Spearman permanecen indefinidos | 6 | No procede | Lógica |
| Identidad de rangos medios en empates | 1 | 0.000000000000 | 0.0 |
| CDF normal estándar en cero | 1 | 0.000000000000 | 0.0 |
| La asignación de costes suma uno | 1 | 0.000000000000 | 1e-15 |
| La progresión definida por el autor está declarada | 1 | No procede | Lógica |
| Esperanza de coincidencia aleatoria con empates para N=3 | 1 | 0.000000000000 | 1e-12 |
| Esperanza de coincidencia aleatoria con empates para N=4 | 1 | 0.000000000000 | 1e-12 |
| Conciliación de beneficio y efectivo del ejemplo | 1 | 0.000000000000 | 1e-12 |
| El efectivo del periodo completo del ejemplo incluye el coste del primer año | 1 | 0.000000000000 | 1e-12 |
| Asignación del ejemplo con supuesto explícito de otros activos netos | 1 | 0.000000000000 | 1e-12 |
| Los términos intermedios de la suma de diferencias de nuevas mediciones de la contraprestación contingente se cancelan, sin afirmar la existencia de efectivo de liquidación | 1 | 0.000000000000 | 1e-12 |
| El ajuste por índice sin ruido suprime la variación de mercado | 1 | 0.000000000000 | 1e-12 |
| El emparejamiento con soporte y sin ruido suprime la variación de mercado | 1 | 0.000000000000 | 1e-12 |
| La variación de efectivo sin ruido contiene el componente de mercado ajustado por la base | 1 | 0.000000000000 | 1e-12 |
| Proyección pura repetida de la medida: Referencia ajustada con información completa | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Efectivo ajustado por índice sectorial | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Variación de efectivo respecto del nivel observado anterior a la operación | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Variable operativa aproximativa ajustada por la dirección y definida por el autor | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Variable aproximativa de variación del beneficio operativo declarado | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Variable aproximativa de variación del beneficio declarado respecto del precio pagado | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Sinergias positivas y atribución registradas, respecto del plan | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Variable aproximativa de mercado sintética, ajustada | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Variable aproximativa de mercado sintética, bruta | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Indicador sintético de estado de deterioro dependiente del valor latente | 1 | 0.000000000000 | 0.0 |
| Proyección pura repetida de la medida: Referencia de clasificación aleatoria | 1 | 0.000000000000 | 0.0 |
| Una dispersión nula del valor latente produce un diagnóstico indefinido | 1 | No procede | Lógica |
| Cinco controles para cada operación analizada | 6900 | No procede | Lógica |
| Todos los emparejamientos conservan el sector | 6900 | No procede | Lógica |
| Todos los emparejamientos conservan la añada | 6900 | No procede | Lógica |
| Cinco controles distintos por operación | 6900 | No procede | Lógica |
| Los emparejamientos son las cinco puntuaciones previas al periodo más cercanas | 6900 | No procede | Lógica |
| El efecto de integración es la trayectoria observada menos la trayectoria sin integración | 6900 | 0.000000000000 | 1e-12 |
| La variable aproximativa de beneficio equivale a la variación neta de efectivo menos las partidas contables | 6900 | 0.000000000000 | 1e-12 |
| La magnitud objetivo descontada completa se recalcula | 6900 | 0.000000000000 | 1e-12 |
| La magnitud objetivo completa no descontada conserva el remanente del primer año | 6900 | 0.000000000000 | 1e-12 |
| La magnitud objetivo descontada completa conserva el remanente del primer año | 6900 | 0.000000000000 | 1e-12 |
| El diagnóstico de variación de mercado incluye la resta de la base | 6900 | 0.000000000000 | 1e-12 |
| Escalas monetarias de activos finitas y positivas | 6900 | No procede | Lógica |
| Trayectorias generadoras finitas | 6900 | No procede | Lógica |
| Probabilidades de valoración de la contraprestación contingente en el intervalo unitario | 6900 | No procede | Lógica |
| Identidad del componente de amortización de vida finita | 6900 | 0.000000000000 | 1e-12 |
| Puntuaciones candidatas finitas | 13800 | No procede | Lógica |
| Conversión descontada entre dólares y rentabilidad: Referencia ajustada con información completa | 6900 | 0.000000000000 | 1e-09 |
| Conversión descontada entre dólares y rentabilidad: Variación de efectivo, cinco controles del mismo sector y añada emparejados por resultados | 6900 | 0.000000000000 | 1e-09 |
| Conversión descontada entre dólares y rentabilidad: Efectivo ajustado por índice sectorial | 6900 | 0.000000000000 | 1e-09 |
| Conversión descontada entre dólares y rentabilidad: Variación de efectivo respecto del nivel observado anterior a la operación | 6900 | 0.000000000000 | 1e-09 |
| Conversión descontada entre dólares y rentabilidad: Variable operativa aproximativa ajustada por la dirección y definida por el autor | 6900 | 0.000000000000 | 1e-09 |
| Conversión descontada entre dólares y rentabilidad: Variable aproximativa de variación del beneficio operativo declarado | 6900 | 0.000000000000 | 1e-09 |
| Conversión verdadera descontada entre dólares y rentabilidad | 6900 | 0.000000000000 | 1e-09 |
| Las proyecciones de intervalos comparten exactamente la magnitud objetivo completa | 1200 | 0.000000000000 | 0.0 |
| Estimaciones de selección válidas y finitas | 2800 | No procede | Lógica |
| El ESS de las ponderaciones de selección está dentro de los límites de la muestra | 2800 | No procede | Lógica |
| Las probabilidades de observación definidas por el autor tienen soporte estricto | 400 | No procede | Lógica |
| La referencia de selección de población completa tiene un error respecto de sí misma igual a cero | 400 | 0.000000000000 | 0.0 |
| Seis conjuntos de datos numéricos de gráficos | 1 | No procede | Lógica |
| Siete filas contables dentro del alcance de las fuentes | 1 | No procede | Lógica |
Análisis de MatchPoint. Resultados del modelo bajo los parámetros declarados; no son resultados observados. Solo identidades ejecutadas, soporte y tratamiento de estadísticas. Los sentidos de las clasificaciones finitas son resultados, no condiciones obligatorias de aprobación.
La cohorte construida, las magnitudes de los cargos contables, los procesos de mercado, la atribución de la dirección y el mecanismo de observación selectiva son supuestos. La referencia ajustada con información completa utiliza información no disponible en adquisiciones reales, y las comparaciones de correlaciones de rangos están condicionadas a la magnitud objetivo definida. Los textos contables primarios vigentes y la consulta del personal de noviembre de 2026 fundamentan su alcance factual especificado. Las fuentes académicas antiguas seleccionadas se utilizan con sus límites documentados de versión y lectura. Es necesario confirmar los requisitos de información y contractuales aplicables a cada entidad.
El siguiente paso empírico es un registro de adquisiciones viable y autorizado, con un diseño de medición preespecificado. Las plantillas operativas que lo acompañan definen el registro de efectivo, la cohorte de clientes, las responsabilidades, el calendario y la evidencia de beneficios propuestos. Un piloto puede probar si esos registros concilian y si se dispone de datos de comparación significativos. El artículo aporta esa preparación y su análisis construido de sensibilidad; no presenta resultados observados de rendimiento de adquisiciones.
26 Contrastar la referencia mediante explicaciones alternativas y un rango de valor sin resolver
El contrafactual es una comparación especificada cuya credibilidad depende de la información utilizada para construirla. La revisión propuesta parte del mecanismo del caso de adquisición. Una plataforma compartida de compras debería afectar a los precios, cantidades o costes de transacción de compras identificadas. Un plan de venta cruzada debería afectar a los pedidos de clientes identificados. Una migración de sistemas puede afectar al coste operativo, la calidad del servicio, la retención de clientes y el efectivo necesario para ejecutar el cambio. La referencia se selecciona para abordar el mecanismo pertinente y las principales explicaciones alternativas.
Un control emparejado por resultados puede seguir siendo distinto del negocio adquirido en su mezcla de productos, duración contractual, necesidades de capital o exposición a un cliente. Por ello, el registro de emparejamiento propuesto recoge las variables disponibles antes del intervalo de resultados, el conjunto de candidatos, las reglas de exclusión y los controles seleccionados. También registra por qué se rechazó un candidato. Emparejar según un resultado posterior a la adquisición utilizaría información influida por el resultado examinado. El diseño propuesto fija la regla y los datos previos al periodo antes de leer ese resultado.
El artículo recomienda un conjunto acotado de análisis de sensibilidad elegido antes de revisar el beneficio principal. Puede incluir el plan original anterior a la operación, un comparador sectorial y un comparador emparejado por resultados cuando se disponga de la información requerida. El conjunto presenta el mismo perímetro de efectivo, fechas y tratamiento de costes bajo cada referencia. Así, un cambio en el beneficio estimado puede atribuirse al método de comparación mostrado junto a él. Seleccionar la referencia que produzca el mayor ahorro suprimiría esa disciplina interpretativa.
El conjunto de sensibilidad puede distinguir tres fuentes de incertidumbre. La incertidumbre del registro de efectivo se refiere a importes y fechas ausentes o controvertidos. La incertidumbre contrafactual se refiere a la trayectoria que habría seguido el negocio sin la acción de integración. La incertidumbre del perímetro se refiere a qué actividades, costes y periodos pertenecen al cálculo. Cada categoría tiene un responsable propuesto y una acción de resolución. Un único ajuste porcentual de todos los beneficios puede ocultar estos problemas diferentes, por lo que la documentación propuesta para el consejo identifica individualmente las partidas materiales.
Un rango de valor sin resolver es una sensibilidad analítica bajo casos declarados. Sus extremos pueden calcularse variando el contrafactual identificado o los parámetros controvertidos dentro de los escenarios documentados. Se identifica con esos escenarios y las magnitudes que se mantienen constantes. El rango no se presenta como intervalo estadístico de confianza salvo que un diseño estadístico separado respalde esa interpretación. Un rango estrecho puede reflejar supuestos estrechos, y uno amplio puede reflejar información deficiente o un mecanismo causal realmente controvertido. Ambos requieren explicación antes de una decisión de financiación o resultados.
El equipo también puede utilizar comprobaciones de control negativo cuando exista una actividad adecuada no afectada. Por ejemplo, la revisión de compras propuesta puede comparar una familia de productos no afectada con el mismo proveedor durante el mismo periodo. Una bajada de precios similar en ambas familias cuestionaría una explicación basada únicamente en la integración. La validez de esa comprobación depende de la afirmación de que la segunda familia no se vio afectada y afrontó condiciones de mercado comparables. El revisor documenta esa afirmación y cualquier motivo por el que el control propuesto pudiera haber cambiado también.
Un resultado positivo sigue siendo compatible con explicaciones alternativas hasta que el diseño las aborde. El proceso propuesto presenta por separado la mejora de efectivo observada, el componente incremental estimado y la parte sin resolver. Registra si una comparación es descriptiva, ajustada por el modelo o respaldada por un diseño de identificación más sólido. Así, el consejo puede actuar con la evidencia disponible y mantener la incertidumbre relevante para la decisión. Obtener registros adicionales es una acción siguiente concreta cuando estos podrían cambiar esa decisión.
27 Mantener separada la ejecución de la integración de la rentabilidad de la adquisición y del precio pagado
El programa de integración es un componente de la economía de una adquisición. El comprador también compromete contraprestación, costes de transacción y, potencialmente, capital adicional. Un beneficio de efectivo generado por una acción de integración puede ser real aunque la rentabilidad total de la adquisición siga siendo decepcionante al precio pagado. Por ello, la estructura de información propuesta conserva un cuadro de ejecución de integración y otro de rentabilidad de la adquisición con una conciliación transparente entre ambos. Cada cuadro identifica su fecha de valoración y su perímetro de flujos de efectivo.
En una comparación hipotética, dos negocios idénticos en todos los demás aspectos producen cada uno 10 millones de USD de efectivo incremental de integración en el intervalo declarado. El comprador A paga 100 millones de USD y el comprador B paga 200 millones de USD por sus respectivas adquisiciones. El mismo importe de efectivo de 10 millones de USD equivale al diez por ciento y al cinco por ciento de esos precios antes de considerar otros flujos de efectivo. Esta aritmética ilustra una elección de denominador. No estima una rentabilidad de adquisición porque el ejemplo omite efectivo operativo independiente, costes de transacción, inversión futura, financiación, impuestos y valor de salida.
El cuadro de mando propuesto muestra el importe monetario junto a cualquier tasa normalizada. Una tasa que utiliza los activos iniciales facilita una comparación de ejecución respecto de una escala operativa. Una tasa que utiliza el precio de compra facilita una comparación diferente cuyo denominador también refleja el precio negociado y la estructura de la operación. Una proporción del plan original de sinergias aborda la ejecución frente a una previsión de la dirección. Estas tasas pueden clasificar de forma diferente las mismas operaciones. Sus etiquetas y fórmulas permanecen visibles para que el lector identifique la pregunta que realmente aborda cada tasa.
El intervalo de efectivo seleccionado también cambia la magnitud objetivo. Un intervalo de los años segundo y tercero mide el efectivo incremental dentro de esos años posteriores. Un intervalo desde la fecha de la operación incluye el coste inicial de integración y cualquier perturbación temprana. Presentar el resultado del intervalo posterior con la conciliación completa del efectivo hace explícita la distinción. Un consejo puede examinar la persistencia después del primer aniversario y, a la vez, evaluar los costes incurridos para alcanzar ese punto. Un intervalo posterior atractivo por sí solo no proporciona una valoración completa de la adquisición.
El valor en una fecha de revisión posterior requiere que los flujos de efectivo aún esperados después de esa fecha se traten como previsiones bajo supuestos especificados. El efectivo ya realizado pertenece al cuadro histórico y puede acumularse o descontarse según la convención declarada. El efectivo previsto utiliza un cuadro de valoración separado con sus propios supuestos de riesgo, inversión y valor terminal. El cuadro propuesto de indicadores presenta cualquier combinación como conciliación de magnitudes históricas y futuras. Registra como cambios fechados las modificaciones del caso original de inversión.
Este diseño permite asignar con mayor precisión el trabajo correctivo. Una cifra decepcionante de ejecución de integración lleva a examinar acciones operativas, costes, dependencias y atribución. Una cifra de ejecución satisfactoria junto a una rentabilidad total decepcionante de la adquisición lleva a examinar la economía original de compra y las perspectivas restantes del negocio. Pueden necesitarse ambos análisis en la misma operación. El experimento construido de medición del artículo aborda el cuadro de integración dentro de su modelo declarado; no establece la rentabilidad total ni el valor razonable de ninguna adquisición.
28 Conciliar retención de clientes, precio, volumen y margen en una cohorte fija
Un frente de sinergias de ingresos necesita una cohorte de clientes cuya composición se fije antes de examinar sus resultados. El registro propuesto identifica a los clientes presentes en el cierre, los captados por primera vez después del cierre, los contratos transferidos desde el adquirente y los clientes vendidos o retirados del perímetro de información. Una cuenta renombrada o un identificador de facturación migrado conserva su identidad original de cohorte. Esta separación permite distinguir los resultados de clientes retenidos del nuevo negocio y de los cambios de perímetro. También hace explícito qué registros faltan cuando desaparece la marca adquirida.
La retención se presenta en varios niveles porque cada uno responde a una pregunta diferente. La retención por número de clientes describe cuántos clientes de la cohorte inicial permanecen conforme a la regla de actividad definida. La retención bruta de ingresos sigue a la cohorte inicial y excluye los ingresos de expansión según una convención declarada. La retención neta de ingresos incluye la expansión dentro de esa cohorte. Cada cálculo necesita un periodo de referencia, un tratamiento de abonos y devoluciones y una regla para clientes sin ingresos iniciales. El artículo propone presentar esas definiciones junto a las cifras. No proporciona un umbral universal de retención para una adquisición o sector.
El número de clientes retenidos por sí solo deja abierta la cuestión del efectivo. Un cliente puede seguir activo mientras compra menos, recibe plazos de pago ampliados o se desplaza a un producto de menor margen. Por ello, el frente de trabajo vincula la retención con ingresos facturados, contribución después de los costes directos seleccionados, cobros, pérdidas crediticias y capital circulante comprometido en atender al cliente. Finanzas concilia el agregado con el mismo perímetro utilizado para el registro de efectivo. Las diferencias causadas por facturas emitidas antes del cierre y cobradas después se registran como movimientos temporales, conservando los periodos subyacentes de venta y cobro.
Para un producto homogéneo o un segmento de clientes suficientemente acotado, una conciliación de ingresos de dos factores puede asignar simétricamente la interacción entre cantidad y precio. Sean q0 y p0 la cantidad y el precio base, y q1 y p1 sus equivalentes reales. La contribución propuesta del volumen es la variación de cantidad multiplicada por la media de los dos precios; la contribución del precio es la variación de precio multiplicada por la media de las dos cantidades. Su suma equivale exactamente a la variación observada de ingresos. Esta asignación aritmética facilita la conciliación. La interpretación causal sigue dependiendo del contrafactual y de la calidad de las cantidades y los precios.
Por ejemplo, un producto hipotético comienza con 100 unidades vendidas a 10 USD y termina con 110 unidades vendidas a 12 USD. Los ingresos aumentan de 1 000 USD a 1 320 USD. El componente simétrico de volumen es de 110 USD y el componente de precio, de 210 USD. Su total de 320 USD es una identidad contable de este ejemplo inventado. Atribuir 110 USD a la venta cruzada requeriría evidencia adicional de que la integración causó la variación de cantidad. La demanda sectorial, la salida de un competidor, una cartera comercial preexistente y cambios en la calidad del producto siguen siendo explicaciones posibles que deben contrastarse.
Una afirmación de venta cruzada tiene una escala de evidencia propuesta: una oportunidad identificada de cliente, un contrato o pedido, la entrega, una factura y un cobro externo. Cada etapa conserva su propia fecha e importe. Un pedido que sustituya a un producto existente puede generar canibalización, y un descuento ofrecido para retener a un cliente puede reducir la contribución de otro frente de trabajo. El registro compartido vincula esos efectos para que el cálculo combinado de efectivo incluya tanto la ganancia como su coste asociado. El responsable comercial explica el mecanismo del cliente; finanzas comprueba la conciliación numérica.
La concentración de clientes y los cambios contractuales también afectan a la interpretación. Un cliente estratégico retenido puede representar la mayor parte de los ingresos de la cohorte inicial. Una prórroga contractual puede desplazar efectivo entre periodos sin establecer una mayor contribución durante toda la relación. Por ello, la documentación del consejo muestra tanto el agregado como la contribución de cuentas materiales conforme a la política de confidencialidad aprobada. Una medida de concentración divulgada ayuda a comprender si la mejora aparente depende de un número reducido de relaciones. Su interpretación sigue condicionada a esos contratos y al apetito de riesgo de la empresa.
29 Separar las liberaciones de capital circulante de las mejoras operativas recurrentes
Un frente de conversión en efectivo puede generar un cobro importante en el primer año al cobrar cuentas antiguas, reducir existencias o ampliar plazos de proveedores. El registro propuesto presenta por separado la liberación resultante de saldos y las variaciones recurrentes de la contribución operativa. Registra el saldo inicial, el saldo final, los volúmenes comerciales pertinentes y el efectivo cobrado o pagado. Un beneficio anual recurrente es una magnitud distinta de una liberación única de un saldo del balance. El documento rector especifica el periodo en que se mide cada importe y mantiene explícitas sus unidades.
La conciliación del capital circulante se construye sobre condiciones comerciales comparables. Unas cuentas a cobrar menores pueden reflejar cobros más rápidos, menores ingresos, una venta de cuentas a cobrar, la baja de un crédito frente a un cliente o un cambio en el perímetro de información. Unas existencias menores pueden acompañar una programación mejorada, pérdida de capacidad productiva, enajenación de existencias o un acuerdo de existencias en consignación con un proveedor. Unas cuentas a pagar mayores pueden reflejar plazos negociados, cambios en la mezcla de compras o un pasivo vencido. El responsable del frente registra qué explicación respaldan las facturas, órdenes de compra, registros de pagos y volúmenes operativos. Los cambios sin explicar permanecen en la conciliación.
Un ejemplo hipotético hace útil la distinción. Supóngase que un negocio declara ventas anuales a crédito de 36,5 millones de USD y utiliza una convención declarada de 365 días. Una reducción de diez días en el ciclo de cuentas a cobrar corresponde a 1 millón de USD con ese nivel de ventas sin cambios. Ese importe de 1 millón de USD es un cálculo construido de liberación de saldos. Repetir la misma mejora de diez días en cada año futuro requeriría reducciones adicionales del ciclo de cobro. Si el negocio mantiene el nuevo nivel, la liberación original permanece en el registro histórico de efectivo y cualquier efecto recurrente sobre el coste de financiación se mide por separado bajo sus propios supuestos.
La financiación de proveedores y las ventas de cuentas a cobrar requieren una conciliación de financiación. El efectivo recibido de un acuerdo de financiación modifica la liquidez, las comisiones y la asignación de riesgos. El análisis registra fondos recibidos, reembolsos, comisiones, recurso y cualquier exposición retenida dentro del perímetro elegido. También mantiene las clasificaciones contables y contractuales pertinentes para revisión especializada. Un saldo bancario favorable al cierre del ejercicio puede coexistir con un reembolso futuro o un déficit posterior de cobros. El consejo debería poder seguir ambos en el mismo cuadro fechado.
La prueba de persistencia sigue el saldo después de la liberación declarada. El registro propuesto presenta movimientos mensuales de cuentas a cobrar, existencias y cuentas a pagar durante un periodo de observación definido, mostrando la estacionalidad y las variaciones de los volúmenes comerciales. Una recomposición posterior recibe su propia entrada. Esto permite al comité de inversiones distinguir un cambio operativo sostenido de una transferencia de efectivo entre fechas. También ofrece un modo de examinar si un ahorro en compras vino acompañado de mayores existencias, menor calidad de servicio o mayores abonos a clientes.
Los impuestos y las inversiones de capital añaden otros perímetros. Un modelo operativo antes de impuestos deja fuera de su beneficio estimado las desgravaciones, la utilización de pérdidas y la contabilidad de impuestos diferidos, salvo que esas partidas se añadan expresamente con asesoramiento y evidencia. Aplazar el mantenimiento necesario puede incrementar el efectivo a corto plazo y crear necesidades posteriores de inversión. El cuadro de capital propuesto muestra tanto el pago real como la obligación diferida o el riesgo operativo examinado. Evita convertir un intervalo corto de medición en una afirmación sobre el valor total de la adquisición.
30 Construir el calendario de medición desde el cierre hasta la segunda revisión completa
El calendario propuesto comienza antes del cierre porque los analistas posteriores necesitan la información disponible cuando se tomó la decisión de adquisición. El comité de inversiones registra su justificación, los cambios operativos previstos, las fuentes de referencia y los costes de integración planeados. El registro distingue la firma del cierre y recoge la parte del año natural incluida en cada periodo de información. Una adquisición completada al final del ejercicio tiene un primer periodo de información corto; su primer aniversario y el final de su primer periodo anual de información son fechas diferentes.
El Día Uno es un traspaso de control en este diseño propuesto. Finanzas registra efectivo, deuda, identificadores de clientes y proveedores, partidas contables provisionales, presupuestos de integración y responsabilidades de acceso. Cada frente recibe un identificador único de beneficio que acompaña sus entradas al registro de efectivo. El responsable también identifica las dependencias de otros frentes. Una migración tecnológica que depende del consentimiento de un cliente o de una transferencia de licencia registra esa dependencia antes de que el programa comience a tratar el beneficio previsto como ejecutable.
Las revisiones tempranas se centran en si los registros concilian y si los supuestos siguen siendo utilizables. Un extracto de facturación ausente o un saldo de cierre sin conciliar se plantea como problema de medición con un responsable identificado de resolución. El equipo conserva el caso original de adquisición y prepara una previsión actual separada. Los cambios posteriores de condiciones de mercado, plan de integración o perímetro de información reciben versiones fechadas. El caso de adquisición permanece disponible para evaluar la decisión original; la previsión actual apoya la siguiente decisión operativa.
En la revisión del primer aniversario, el responsable contable identifica qué estimaciones de la fecha de adquisición fueron provisionales, cuándo terminaron sus periodos de medición y qué ajustes se realizaron. El equipo sigue supervisando otras estimaciones contables y cambios de información conforme a las reglas aplicables. La revisión propuesta del segundo año añade un intervalo de efectivo más largo y contrasta el contrafactual original con la información realmente disponible. Presenta los costes y resultados del primer año junto a los resultados posteriores, de modo que la revisión más extensa conserva la carga económica de la integración inicial.
| Etapa | Resultado de medición requerido | Decisión de revisión |
|---|---|---|
| Antes del cierre | Caso de adquisición fechado, regla contrafactual, perímetro y definición de costes | Aprobar el documento rector de medición y registrar los problemas de acceso a datos sin resolver |
| Día Uno | Identificadores iniciales, conciliación de efectivo, registro de partidas provisionales e ID de beneficios | Asignar responsables y conservar la base de referencia del cierre |
| Primeros cierres mensuales | Conciliación del registro, registro de datos ausentes y columnas de importes realizados frente a previstos | Resolver las diferencias de acceso y contabilidad antes de agregar |
| Primera revisión trimestral | Cohortes de clientes, dependencias de frentes de trabajo y cuestionamientos de atribución | Aprobar las acciones revisadas y conservar el caso original |
| Primer aniversario | Conciliación de efectivo del intervalo completo, historial del periodo de medición y sensibilidad contrafactual | Evaluar la evidencia disponible para cada beneficio declarado |
| Revisión del segundo año | Registro de efectivo ampliado, pruebas de persistencia y rangos revisados de incertidumbre | Continuar, cambiar o cerrar frentes conforme a las facultades de decisión de la empresa |
| Después de la desinversión o el cierre | Costes de salida, fondos recibidos y registros conservados dentro del perímetro declarado | Cerrar el registro con una razón y conservar la trazabilidad de la evidencia |
Calendario de gobernanza propuesto. Estas etapas son decisiones de diseño, no plazos legales ni duraciones universales de integración.
Un cuadro de mando puede conservar todas estas fechas en sus metadatos y mostrar una progresión sencilla para el lector. Cada beneficio pasa por previsión, contrato o acción, asiento contable, cobro de efectivo o pago evitado, y efectivo incremental atribuido. Una transición requiere la evidencia indicada en el documento rector. Distintos frentes pueden estar en etapas diferentes en la misma revisión. Por ello, el calendario permite una cartera de estados de evidencia sin implicar que toda acción completada ya haya producido un resultado de efectivo.
31 Asignar facultades de decisión sobre la conciliación, el contrafactual y la afirmación de efectivo
La matriz propuesta de responsabilidades separa la ejecución operativa de la medición financiera y del cuestionamiento independiente. El responsable del frente se encarga de la acción y de los registros operativos. Finanzas se encarga de la conciliación con el registro de efectivo y de la clasificación de los ajustes contables. El patrocinador designado del consejo o del comité de inversiones aprueba el documento rector de medición, los cambios materiales y la respuesta a los resultados declarados. Un revisor independiente cuestiona la atribución y la evidencia dentro de un alcance acordado. La matriz complementa las facultades y obligaciones contractuales existentes de la empresa.
La responsabilidad última sobre un beneficio requiere más que el nombre de un responsable. El registro recoge quién puede cambiar la base, quién puede aprobar la sustitución de controles, quién firma la conciliación de efectivo y quién resuelve un desacuerdo. Un responsable de compras puede confirmar un nuevo precio de proveedor mientras finanzas identifica un aumento del volumen comprado. El responsable del contrafactual evalúa qué parte del movimiento de precios responde a una caída de mercado. El patrocinador recibe el resultado conciliado y cualquier asignación sin resolver. Esta organización hace visible la fuente de cada juicio.
| Tarea | Responsable de ejecución | Responsable financiero | Patrocinador | Revisor independiente |
|---|---|---|---|---|
| Ejecutar la acción de integración | Responsable de ejecución | Consultado | Informado | Informado |
| Conciliar efectivo y contabilidad | Consultado | Responsable de ejecución | Informado | Cuestionar dentro del alcance |
| Definir la regla contrafactual | Consultado | Responsable de ejecución | Aprobación del responsable último | Cuestionar antes de revisar resultados |
| Cambiar el perímetro o la base | Explicar la solicitud | Documentar y conciliar | Aprobación del responsable último | Revisar los cambios materiales |
| Declarar un beneficio realizado | Aportar registros | Responsable de aprobación numérica | Aceptar o consultar conforme a la autoridad delegada | Cuestionar la atribución |
| Interpretar contraprestaciones contingentes o cláusulas financieras | Consultar a los responsables jurídicos y contractuales | Aportar el cálculo acordado | Seguir las facultades contractuales existentes | Revisar únicamente si se ha recibido el encargo |
| Cerrar un frente fallido o desinvertido | Aportar evidencia de cierre | Conservar el registro de efectivo | Decisión del responsable último del programa | Cuestionar la integridad |
Diseño organizativo propuesto. Responsable de ejecución y responsable último describen el flujo de trabajo propuesto; no confieren autoridad legal, modifican contratos ni sustituyen al aseguramiento.
La independencia también tiene un límite práctico. Un revisor que haya contribuido a crear el caso de integración puede divulgar ese papel y definir los límites de un cuestionamiento posterior. El proceso propuesto registra las diferencias entre la presentación del frente de trabajo, la conciliación de finanzas y la cifra cuestionada. Conserva las tres cuando siguen sin resolverse. Así, una única cifra consolidada puede acompañarse de las cuestiones cuya resolución la cambiaría, con facultades de decisión y fechas límite visibles.
Las actuaciones del consejo siguen su mandato y los documentos de la operación. El marco de medición puede apoyar una decisión de investigar, revisar una previsión o cambiar un frente de trabajo. No otorga un derecho automático a retener una contraprestación contingente, modificar la remuneración de empleados o sustituir un cálculo de cláusulas financieras. Se requiere una revisión jurídica y contable específica de la operación cuando el cuadro propuesto de indicadores interactúe con esas obligaciones. El registro de efectivo sigue siendo un elemento de evidencia para esa revisión.
32 Utilizar un registro de sinergias que concilie cada beneficio declarado con efectivo fechado
Un registro propuesto de beneficios conserva el plan original, la previsión actual y la evidencia de efectivo en campos separados. Cada entrada contiene un ID de beneficio, frente de trabajo, responsable, regla contrafactual, periodo base, fecha de acción, fecha de efectivo, moneda, beneficio bruto, costes asociados, efecto sobre el capital circulante y estado de atribución. Una referencia cruzada remite al contrato, factura, asiento o registro bancario de respaldo. Una segunda referencia vincula dependencias y posibles solapamientos con otros frentes. El esquema del registro se fija antes de que el equipo calcule los totales de la cartera.
Considérese una entrada hipotética de consolidación de proveedores. La comparación aprobada utiliza la misma especificación del producto y una cantidad de compra definida. El frente registra un precio menor de proveedor, costes de implantación y las facturas realmente pagadas. También registra existencias compradas por adelantado, bonificaciones condicionadas a volúmenes futuros y abonos a clientes causados por perturbaciones del servicio. El cálculo de efectivo atribuido incluye los efectos dentro del perímetro e intervalo del documento rector. El registro propuesto presenta una estimación separada cuando un cambio material del precio de mercado afecta al contrafactual.
Un beneficio puede superar comprobaciones documentales y seguir teniendo incertidumbre de atribución. Una factura acredita un precio cobrado y un registro de pago respalda una fecha de efectivo. Ninguno establece cuál habría sido el precio sin la adquisición. Por ello, el registro distingue una observación conciliada de efectivo de un beneficio incremental estimado. Para una afirmación material, el revisor ve el resultado bajo la referencia acordada previamente y bajo una referencia alternativa declarada. Cualquier diferencia se presenta como sensibilidad del modelo con sus supuestos adjuntos.
| Grupo de campos | Contenido mínimo | Evidencia de aceptación |
|---|---|---|
| Identidad y perímetro | ID del beneficio, responsable, perímetro, moneda e intervalo de observación | Documento rector de medición aprobado y correspondencia de identificadores |
| Caso original y previsión | Base aprobada, plan original y previsión actual fechada | Caso de adquisición conservado e historial de versiones |
| Ejecución operativa | Acción, dependencia, fecha de implantación y estado | Contrato, pedido, sistema o registro operativo |
| Efectivo externo | Cobro bruto o pago evitado, fecha de efectivo y referencia del registro | Evidencia de factura y pago conciliada con los registros financieros |
| Costes y solapamientos | Gasto de integración, pagos de capital, variaciones de capital circulante y beneficios vinculados | Conciliación de costes y revisión de asignaciones duplicadas |
| Atribución | Método contrafactual, sensibilidad, revisor y supuestos sin resolver | Referencia documentada y registro firmado del cuestionamiento |
| Cierre | Continuar, revisar, fallido, desinvertido o completado; razón y fecha final | Decisión del patrocinador y registro histórico conservado |
Esquema propuesto del registro. No contiene datos reales de clientes de Matchpoint, adquisiciones ni beneficios realizados.
El total presentado al consejo es reproducible a partir de esas filas. La agregación propuesta incluye cada beneficio una sola vez, aplica las fechas de efectivo y la convención de descuento especificadas y deduce una sola vez los costes asociados. Registra el tratamiento de los beneficios controvertidos y muestra la conciliación de efectivo no asignado. Los beneficios compartidos entre unidades de negocio reciben un identificador principal único y una asignación cuyas partes suman el total principal. Los ahorros de gastos generales corporativos también requieren un cambio registrado del coste externo o una definición transparente del uso de recursos.
El estado de cierre se conserva cuando una iniciativa decepciona. Un frente que se detiene antes de producir el beneficio planeado mantiene sus costes reales y cualquier resultado parcial en la cohorte. Un negocio desinvertido conserva las observaciones disponibles hasta el límite de salida definido, junto con las observaciones posteriores ausentes. El equipo documenta cómo entran esos casos en cada media, clasificación o total de efectivo declarado. Este registro operativo proporciona los registros a partir de los cuales podría diseñarse un estudio empírico posterior; no establece que tal estudio ya se haya realizado.
33 Interpretar una conciliación hipotética de compras desde los registros de pagos hasta el efectivo atribuido
Un frente hipotético de compras ilustra la conciliación propuesta para el consejo. Cada importe de este ejemplo es un supuesto seleccionado por el autor en millones de USD para el mismo periodo anual y una cantidad fija de compra. Los pagos base a proveedores son 36,0 y los pagos reales son 30,0, lo que produce una diferencia registrada de pagos de 6,0. El comparador acordado de precios de mercado explica 2,0 de esa diferencia. Por tanto, la contribución bruta estimada de integración es 4,0 bajo ese comparador. La confirmación documental de la diferencia de pagos y la credibilidad del comparador siguen siendo cuestiones de evidencia separadas.
El programa también paga 1,2 de costes operativos de transición y 0,8 de inversiones de capital de integración durante el periodo. Una reducción del saldo de existencias libera 0,5 de efectivo, que el ejemplo supone cobrado íntegramente en el mismo intervalo. El registro recoge una mejora neta observada de efectivo de 4,5: la diferencia de pagos de 6,0, menos 1,2 de pagos operativos y 0,8 de pagos de capital, más 0,5 de liberación de capital circulante. El cálculo excluye por construcción impuestos, financiación y diferencias de cambio. Su comparación con los registros bancarios y contables sigue esos perímetros.
La contribución estimada de integración después del ajuste de precios de mercado es 2,5 en el mismo periodo. Por ello, la documentación propuesta para el consejo muestra 4,5 como comparación conciliada de efectivo neto y 2,5 como importe incremental estimado bajo el contrafactual seleccionado. También presenta la estimación bruta de integración de 4,0, los pagos de transición de 1,2, el pago de capital de 0,8 y la liberación de saldos de 0,5. Cada uno tiene un lugar definido en la conciliación. Una serie de efectivo ya neta de esos costes no recibe una deducción adicional por los mismos pagos.
Supóngase que las cuentas también contienen un gasto de amortización de intangibles adquiridos de 0,3. Ese cargo sin efecto en efectivo pertenece a la conciliación de contabilidad a efectivo. No genera un pago adicional de efectivo en este ejemplo. El pago de capital de integración de 0,8 sigue siendo un uso real de efectivo aunque su gasto contable se reconozca durante un periodo más largo. El revisor sigue ambos a través de sus propios cuadros auxiliares para que una reincorporación contable no se confunda con un beneficio de efectivo y un pago capitalizado se conserve en el perímetro de costes.
Un comparador alternativo declarado podría atribuir al mercado 4,0 de la diferencia de pagos a proveedores. Manteniendo constantes los demás supuestos, el efectivo incremental estimado se reduce de 2,5 a 0,5. El rango resultante de 0,5 a 2,5 es una sensibilidad entre dos trayectorias de comparación elegidas expresamente. No contiene una afirmación de probabilidad. El consejo puede preguntar qué evidencia de precios podría acotar ese desacuerdo, identificar a su responsable y decidir si obtenerla podría cambiar la acción propuesta.
La liberación de existencias de 0,5 es un movimiento único de saldos en este ejemplo. Una previsión de un beneficio recurrente de compras necesita sus propios supuestos de cantidad, precio, calidad del servicio e inversión. El importe de 2,5 del periodo hipotético también necesita una convención temporal antes de compararse con una magnitud objetivo de valor actual. Para una fecha supuesta de pago al final del segundo año y una tasa anual de descuento del diez por ciento, su valor en la fecha de cierre es aproximadamente 2,066. El importe anual, el importe descontado y una previsión futura a pleno ritmo siguen identificados por separado.
34 Utilizar conciliación asistida por IA con datos trazables y aprobación humana
La extracción y conciliación asistidas por IA son opciones propuestas de implementación del registro. Las tareas candidatas incluyen emparejar alias de proveedores, clasificar descripciones de facturas, extraer fechas contractuales y señalar una entrada del registro cuya fecha de efectivo declarada entre en conflicto con el registro contable. Cada tarea necesita un dato de entrada explícito, una definición de salida y un criterio de revisión. El artículo no ha medido mejoras de productividad, precisión de conciliación ni beneficios realizados de una implementación de IA. Una afirmación sobre coste o calidad requeriría una evaluación diseñada y registrada por separado.
Un flujo de trabajo controlado comienza con registros fuente autorizados y un conjunto de prueba que el equipo de implementación pueda utilizar legítimamente. El sistema propuesto conserva identificadores de documentos, campos extraídos, marcas temporales y la versión de la regla o modelo de extracción. Mantiene un vínculo desde cada campo aceptado hasta su ubicación fuente. El revisor puede examinar la cláusula contractual, línea de factura o fila del registro que respaldó el valor. Cuando el sistema no encuentra evidencia adecuada, devuelve el campo como no resuelto para revisión humana.
La aritmética se realiza mediante una capa de cálculo determinista después de aceptar los campos fuente. La conversión de monedas, el descuento, las uniones de registros y las comprobaciones de duplicados utilizan reglas versionadas. El modelo que extrae una descripción no tiene autoridad para inventar un importe de efectivo ausente ni aprobar una atribución. Finanzas aprueba el dato numérico conciliado y el revisor designado cuestiona la interpretación incremental. Una corrección posterior de la fuente desencadena un nuevo cálculo versionado cuya diferencia respecto del resultado aceptado anterior permanece disponible.
La evaluación de un piloto puede medir precisión por campo, emparejamientos falsos, registros omitidos, tiempo del revisor y coste de resolver excepciones en un conjunto reservado. La materialidad y la tolerancia al error se acuerdan antes de las pruebas. El piloto también incluye casos difíciles como nombres duplicados de proveedores, pagos revertidos, facturas en varias monedas y modificaciones que sustituyen un contrato. Los resultados se presentan con la composición del conjunto de prueba y el alcance excluido del piloto. Una decisión de implementación sigue los resultados observados y los controles de la organización.
El AI Risk Management Framework del NIST es una referencia voluntaria de gestión de riesgos, y el NIST también publica un perfil de IA generativa [14]. El proceso propuesto aquí utiliza ese contexto general de gestión de riesgos y mantiene explícitos sus controles específicos de operaciones y sus decisiones de aceptación. No afirma una certificación del NIST ni un contrafactual generado por IA validado. El material confidencial de operaciones permanece dentro del entorno de datos autorizado de la organización y sus políticas de acceso.
35 Conservar el caso original al interpretar el valor posterior y los resultados contractuales
El caso original de adquisición y la previsión operativa posterior sirven a decisiones separadas en el marco propuesto. El primero registra por qué el comprador aprobó la operación utilizando la información disponible en ese momento. La segunda registra lo que la dirección espera actualmente y planea hacer. Una nueva previsión puede incorporar un mercado cambiado, un plan de integración revisado o una desinversión. El caso original se conserva para que los revisores posteriores evalúen la decisión de adquisición sin una base histórica reescrita.
Un consejo puede necesitar evaluar conjuntamente tres preguntas: cómo se ha comportado el negocio adquirido, qué parte de ese desempeño puede atribuirse razonablemente a la integración y qué acción está justificada ahora. La evidencia de cada una es diferente. Los resultados contables declarados y el efectivo conciliado respaldan la primera dentro de sus definiciones. El contrafactual y el análisis de sensibilidad abordan la segunda. La tercera también depende de costes futuros, riesgos, opciones, facultades de decisión y obligaciones contractuales. El artículo propone presentar las preguntas en secciones separadas de la documentación del consejo.
Un cálculo vinculado a un contrato utiliza la medida, periodo, reglas de ajuste y proceso de controversias de los documentos aplicables. Una estimación del valor de integración puede presentarse como cuadro analítico separado cuando resulte útil. Por sí sola no puede modificar los términos acordados de contraprestación contingente ni establecer un derecho jurídico diferente. La revisión especializada es especialmente importante cuando un ajuste propuesto afecta tanto a un pago contractual como al beneficio estimado de integración. El registro propuesto conserva el cálculo bajo cada definición y concilia la diferencia.
Esta separación también limita el uso de un resultado de un intervalo tardío. Un intervalo favorable de efectivo del segundo año puede acompañar costes considerables del primer año. Un perímetro de negocio revisado puede hacer que las operaciones continuadas parezcan más sólidas al tiempo que se desinvierte un frente decepcionante. Por ello, la documentación propuesta conserva la conciliación completa del efectivo desde la fecha de la operación junto al intervalo analítico elegido y mantiene las iniciativas cerradas. El resultado es un registro explícito de qué se midió, qué sigue siendo incierto y qué decisiones puede respaldar la evidencia disponible.
Referencias
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
