
1 Die Überprüfung auf eine definierte Entscheidung zum Integrationscashflow ausrichten
Nach dem ersten vollständigen Jahr einer Übernahme muss ein Gremium möglicherweise die Umsetzung bewerten, den Integrationsplan überarbeiten oder weitere Ausgaben beurteilen. Ausgewiesener Gewinn, Cashflow, ein Synergie-Tracker und Marktrenditen beschreiben jeweils Aspekte des zusammengeführten Unternehmens. Ihr Nutzen hängt von der konkreten Entscheidung, der Messgrenze und den verfügbaren Informationen ab. Eine Überprüfung wird besser interpretierbar, wenn diese Definitionen vor dem Vergleich der ausgewiesenen Ergebnisse vereinbart werden.
Diese Arbeit definiert eine Zielgröße des realisierten Integrationscashflows relativ zu einem angegebenen kontrafaktischen Verlauf ohne Integration. Sie untersucht Unterschiede in Bilanzierung und Referenzmaßstäben, die alternative Maße beeinflussen, anhand eines konstruierten Modells, dessen Integrationseffekte vom Autor festgelegt werden. Ausgewählte wissenschaftliche Studien liefern den Kontext für cashflowbasierte Erfolgsmessung und Matching [9, 10]. Der Beitrag der Arbeit besteht in einem quellenbasierten Messrahmen mit reproduzierbaren bedingten Tests und vorgeschlagenen operativen Vorlagen.
Die in der Forschungsfrage beschriebene empirische Studie erfordert Akquisitionsaufzeichnungen und einwilligende Gegenparteien, die nicht verfügbar waren. Aus dem konstruierten Experiment werden keine Transaktionskohorte, Kundenergebnisse, Marktnachfrageschätzung oder regionalen Performancevorteile abgeleitet. Die operativen Abschnitte bestimmen die Unterlagen und den Genehmigungsprozess, die ein teilnehmender Erwerber für eine spätere Studie nutzen könnte. Entscheidungen zu Earn-outs, Boni oder Finanzierungsdokumenten unterliegen weiterhin ihren tatsächlichen Bedingungen und einschlägiger Beratung.
2 Cashflow-Zielgröße, Währungsgrenze und Beobachtungsfenster definieren
Für Transaktion i ist die definierte Zielgröße V_i der zusätzliche Integrationscashflow nach Abzug der angegebenen zahlungswirksamen Umsetzungskosten, abgezinst auf den Vollzugstag über die Ereignisjahre a bis b. C_it bezeichnet den operativen Cashflow vor den separat erfassten zahlungswirksamen Integrationskosten K_it; C0_it bezeichnet seinen kontrafaktischen Verlauf ohne Integration unter derselben Cashflow-Definition. Beide werden für denselben Unternehmensumfang, Zeitraum und dieselbe Währung gemessen. Dieses wissenschaftliche Reduced-Form-Modell schließt Steuern, Investitionsauszahlungen, Finanzierungsströme und Änderungen des Berichtsperimeters aus. Sein operativer Cashflow-Proxy ist daher enger abgegrenzt als eine Unternehmensbewertung auf Free-Cashflow-Basis.
In den Gleichungen 1a und 1b ist t das Ereignisjahr nach Vollzug, a und b definieren das Beobachtungsfenster und d ist der angegebene jährliche Diskontsatz. Delta_it ist C_it abzüglich C0_it. Der gesonderte Abzug von K_it erfolgt, weil C_it vor diesen Integrationskosten definiert wurde. Enthält eine operative Cashflow-Reihe diese Zahlungen bereits, muss ihre Überleitung den zweiten Abzug aufheben. Die Ausgangsgröße A0_i bleibt konstant, wenn das Experiment diese Währungsbeträge als Anteile der Vermögensbasis vor der Transaktion ausdrückt.
Bei einer tatsächlichen Übernahme ist der kontrafaktische Verlauf unbeobachtet; im konstruierten Experiment wird er ausdrücklich festgelegt. Ein Fenster der Jahre zwei und drei und ein Fenster der Jahre eins bis drei definieren unterschiedliche Ergebnisse. Der Vergleich ihrer Rangfolgen zeigt, wie sich das konstruierte Ergebnis und der Messprozess über die Fenster verhalten. Er liefert keine allgemeine Anweisung, die Kosten oder Performance des ersten Jahres wegzulassen. Das vollständige Register seit Transaktionsbeginn bleibt neben jeder Analyse eines späteren Fensters sichtbar.
3 Die Cashflow-Grenze festlegen, bevor ein Nutzen als realisiert bezeichnet wird
Das folgende operative Design wird für ein Transaktionsteam vorgeschlagen, das seine eigenen Aufzeichnungen und Genehmigungen beschaffen kann. Sein erstes Ergebnis ist ein Messstatut. Dieses benennt den erworbenen Unternehmensumfang, die untersuchten Integrationsmaßnahmen, die Währung, den Vollzugstag, den Bewertungsstichtag und die Cashflow-Definition. Es hält fest, ob sich die Analyse auf das erworbene Unternehmen allein, das zusammengeführte Unternehmen oder benannte Arbeitsstränge in beiden Unternehmen erstreckt. Ein zwischen zwei Einheiten innerhalb dieser Grenze übertragener Nutzen trägt null zum zusammengefassten Ergebnis bei, sofern sich nicht auch ein externer Zahlungseingang oder eine vermiedene externe Zahlung verändert.
Eine Übernahme kann für Kunden, Beschäftigte oder Anteilseigner nützlichen Wert schaffen, bevor beim Käufer Cash eingeht. Das Register realisierter Cashflows misst bewusst ein engeres Ergebnis. Es erfasst die externen Ein- und Auszahlungen innerhalb der gewählten Grenze während des angegebenen Fensters. Das Team führt getrennte Spalten für vertraglich vereinbarte künftige Einsparungen, annualisierte Run-Rates, gebuchte bilanzielle Erträge, tatsächliche Cashflows und geschätzte zusätzliche Cashflows gegenüber dem kontrafaktischen Verlauf. Diese Spalten beschreiben unterschiedliche Messgegenstände. Die Genehmigung eines Beschaffungsvertrags begründet eine Verpflichtung; die anschließende Rechnung und Zahlung belegen Betrag und Zeitpunkt für die Cashflow-Berechnung.
Eine konsistente Cashflow-Überleitung beginnt mit dem ausgewiesenen operativen Ergebnis desselben Umfangs und Zeitraums. Die finanzverantwortliche Person identifiziert nicht zahlungswirksame Bilanzierungsanpassungen, Veränderungen des operativen Working Capital, zahlungswirksame Integrationskosten, Erhaltungs- und Integrationsinvestitionen sowie Steuern, sofern sie zur vereinbarten Definition gehören. Die Richtung jeder Anpassung wird angegeben. Eine bereits im ursprünglichen Cashflow enthaltene Integrationszahlung wird kein zweites Mal abgezogen. Ein aktivierter Integrationsvermögenswert kann eine Auszahlung auslösen, obwohl sein Aufwand erst in späteren Perioden erscheint. Ein Register, das nur den Aufwand erfasst, verfehlt diesen zeitlichen Unterschied.
Finanzierungsströme erhalten eine eigene Überleitung. Die Aufnahme von Akquisitionsschulden verändert Bankguthaben und Kapitalstruktur; sie liefert keinen operativen Integrationsnutzen. Refinanzierungserlöse und Tilgungen gehören in den Finanzierungsplan. Zinsersparnisse können in einem getrennten Kapitalstruktur-Arbeitsstrang mit eigenem kontrafaktischem Verlauf, eigenen Kosten und Steuerannahmen analysiert werden. Die Verbindung eines unverschuldeten operativen Maßes mit Cashflows an Eigenkapitalgeber nach Finanzierung erfordert eine ausdrückliche Überleitung. Dieselbe Grenze gilt für Veräußerungserlöse, bei Vollzug übernommene Zahlungsmittel, Erwerbsgegenleistung und Dividenden zwischen konsolidierten Einheiten.
Das Gremium erhält das Statut mit jeder Scorecard und einer Liste der Änderungen gegenüber der Vorversion. Werden Kundenprozesse auf eine gemeinsame Plattform migriert, führt Finance eine Zuordnung der alten Kunden- und Kostenstellenkennungen zu ihren Nachfolgern. Ist die Zuordnung unvollständig, bleibt der betroffene Nutzen in der Analyse zusätzlicher Cashflows unzugeordnet. Ein separat ausgewiesener unzugeordneter Betrag hält die Überleitung prüfbar. Sein Bestehen ist eine Datenbeschränkung, die anhand von Aufzeichnungen und Zuständigkeitsentscheidungen zu bearbeiten ist.
| Eintrag | Behandlung im vorgeschlagenen Messstatut | Erforderliche Abstimmung |
|---|---|---|
| Bezahlte Integrationsrechnung | Einmaliger Abzug im angegebenen Cashflow-Fenster | Rechnung, Zahlung, Buchung und Arbeitsstrang-ID |
| Neue Kreditaufnahme | Finanzierungsplan; vom operativen Integrationsnutzen ausgeschlossen | Überleitung der Schuldenbewegung zur Bankbewegung |
| Transfer zwischen zusammengeführten Einheiten | Kein zusammengefasster externer Nutzen | Eliminierung beider Seiten innerhalb der angegebenen Grenze |
| Übernommene Zahlungsmittel und Erwerbsgegenleistung | Überleitung des Transaktionswerts; getrennt von der operativen Umsetzung | Funds Flow bei Vollzug und Vollzugsbilanz |
| Aktivierte Integrationsinvestition | Auszahlung bei Zahlung; Aufwandsüberleitung separat | Anlagenverzeichnis, Lieferantenzahlung und Abschreibungsüberleitung |
| Vertraglich vereinbarte künftige Einsparung | Prognosespalte bis zur Änderung der betreffenden externen Zahlung | Vertragsbedingungen, Ausgangsbasis und bezahlte Rechnung |
Vorgeschlagene operative Vorlage. Dies sind Entscheidungen zum Messdesign; vertragliche, steuerliche und bilanzielle Klassifizierungen erfordern eine transaktionsspezifische Überprüfung.
4 Anpassungen aus der Erwerbsbilanzierung separat überleiten
Die Erwerbsmethode nach AASB 3 verwendet grundsätzlich beizulegende Zeitwerte am Erwerbsstichtag für identifizierbare Vermögenswerte und Schulden, vorbehaltlich bestimmter Ausnahmen. Erwerbsbezogene Kosten sind als Aufwand zu erfassen; Kosten der Fremd- und Eigenkapitalemission werden nach anderen Standards behandelt. Die Folgebilanzierung bedingter Gegenleistungen hängt von ihrer Klassifizierung und der Art der Änderung ab [1]. Diese Anforderungen erzeugen Buchungen, die gesondert übergeleitet werden müssen, wenn eine Überprüfung nach Integrationscashflows fragt. Die Goodwill-Berechnung berücksichtigt gegebenenfalls auch nicht beherrschende Anteile und zuvor gehaltene Beteiligungen [1]. Ein vereinfachtes Beispiel eines vollständigen Erwerbs in einem Schritt muss diesen Umfang ausdrücklich benennen.
Die vorgeschlagene Überleitung identifiziert für jeden wesentlichen Posten die ursprüngliche Erfassung, den späteren Aufwand oder die Neubewertung, das externe Zahlungsdatum und die betreffende Gegenpartei. Die Amortisation eines erworbenen immateriellen Vermögenswerts und Auszahlungen für die Systemimplementierung fallen zu unterschiedlichen Zeitpunkten an. Eine Earn-out-Verbindlichkeit kann vor ihrer Erfüllung neu bewertet werden. Finance erfasst jeden Posten nach dem geltenden Rahmenwerk; das Messregister unterscheidet seine bilanzielle Wirkung von der Schätzung des zusätzlichen operativen Cashflows.
Tabelle 2 fasst die ausgewählten Bilanzierungskanäle des Modells zusammen. Ihre Größen und Laufzeiten sind konstruierte Annahmen. Andere wesentliche Posten, darunter Steuern, Währungsumrechnung, Leasing und nicht beherrschende Anteile, müssen separat behandelt werden, wenn das operative Statut sie umfasst. Der Aufwandsplan des Modells ist ein Reduced-Form-Experiment mit ausdrücklich angegebener begrenzter Rechnungslegungsabgrenzung.
| Posten | Normativ geregelte Behandlung im zitierten Geltungsbereich | Mögliche Gewinnwirkung | Konvention des vom Autor festgelegten Experiments |
|---|---|---|---|
| Erwerbsbezogene Kosten [1] | Aufwand bei Anfall und Erhalt der Leistungen; Emissionskosten für Fremd-/Eigenkapital folgen ihren einschlägigen Standards | Aufwand mindert den Gewinn bei Erfassung | Die Erwerbskosten des Beispiels fallen bei Vollzug an; vom Integrationsergebnis der Jahre 1 bis 3 ausgeschlossen |
| Aufwertung identifizierter Vermögenswerte auf den beizulegenden Zeitwert [1] | Erfassung/Bewertung am Erwerbsstichtag unterliegt bestimmten Ausnahmen; einschlägige Vermögenswerte mit begrenzter Nutzungsdauer beziehungsweise abschreibbare Vermögenswerte erzeugen spätere Aufwendungen | Einschlägige Amortisation/Abschreibung mindert den Gewinn | Aufwertungen immaterieller Vermögenswerte mit begrenzter Nutzungsdauer und von Sachanlagen; Nutzungsdauern von acht und zehn Jahren |
| Erworbene Vorräte [1, 9] | Die Bewertung am Erwerbsstichtag beeinflusst bei Verkauf der Vorräte die Umsatzkosten | Eine positive Aufwertung erhöht bei Verkauf die Umsatzkosten | Die gesamte positive Aufwertung wird im ersten Jahr aufwandswirksam |
| Erworbene Vertragsvermögenswerte/-verbindlichkeiten [1, 8] | Der allgemeine Grundsatz von IFRS 3 unterliegt begrenzten Ausnahmen; erworbene Verträge nach US Topic 606 folgen dessen festgelegter Erfassungs-/Bewertungsausnahme | Die Umsatzwirkung nach dem Zusammenschluss folgt dem geltenden Rahmenwerk und den Leistungsverpflichtungen | Eine beispielhafte positive Kürzung abgegrenzter Umsatzerlöse wird vollständig im ersten Jahr erfasst |
| Bedingte Gegenleistung [1] | Erwerbsstichtagsbewertung, Eigenkapitalklassifizierung, spätere Ereignisse bei Nicht-Eigenkapital und separate Dienstleistungszahlungen unterscheiden; Eigenkapital wird nicht neu bewertet, einschlägige Nicht-Eigenkapital-Änderungen folgen den Folgebewertungsregeln | Eine Erhöhung der Verbindlichkeit durch Neubewertung mindert den Gewinn; Auflösungen und Bewertungs-/Auszahlungsbedingungen beeinflussen das Vorzeichen | Änderungen der erwarteten Verbindlichkeitsauszahlung anhand eines vom Autor festgelegten kumulierten Renditesignals; weder Erfüllungszahlungen noch Zahlungen für spätere Dienstleistungen werden simuliert |
| Vorläufige Erwerbsstichtagswerte [1] | Neue Informationen zu Erwerbsstichtagstatsachen für unvollständige Posten; der Zeitraum endet bei Erhalt beziehungsweise endgültiger Nichtverfügbarkeit der Informationen, spätestens nach einem Jahr | Qualifizierende rückwirkende Anpassungen ändern Erwerbsstichtagswerte/Vergleichsinformationen | Kein Revisionsprozess für vorläufige Bewertungen wird simuliert; andere spätere Bilanzierungsänderungen bleiben möglich |
| Geschäfts- oder Firmenwert [1, 2] | Vollständiger Residualbetrag im einschlägigen Umfang; keine Amortisation; verpflichtende jährliche und anlassbezogene Wertminderungstests; Goodwill-Wertminderungen werden nicht rückgängig gemacht | Eine erfasste Wertminderung mindert den Gewinn | Separates synthetisches Statuskennzeichen mit vom Autor festgelegten, vom latenten Wert abhängigen Quoten von 12%/4%; es modelliert oder erlaubt keinen Ermessensaufschub verpflichtender Tests |
Zusammengestellt aus den in der ersten Spalte zitierten Rechnungslegungstexten. Die Richtung beschreibt die Wirkung auf den ausgewiesenen Gewinn relativ zum Cashflow des erworbenen Unternehmens. Der Zeitpunkt jedes Postens hängt von den Transaktionsumständen ab. Normativ geregelte Zeitpunkte und Anforderungen sind von Zeitpunkt, Vorzeichen und Höhe im Modell getrennt. Sämtliche einbezogenen Aufwendungen werden im vom Autor festgelegten Proxy des operativen Ergebnisses erfasst; die tatsächliche Zuordnung zu Ergebniszeilen folgt den geltenden Anforderungen. Vertragliche Zahlungspflichten bleiben unverändert.
Die Rechnungslegungsüberleitung unterstützt die Interpretation des tatsächlich ausgewiesenen Maßes. Sie legt auch offen, welche Anpassungen das Management aus einer alternativen Leistungskennzahl herausgenommen hat. Ein Prüfer kann dieselben zugrunde liegenden Buchungen unter beiden Definitionen untersuchen. Ihre Differenz wird zu einer nachvollziehbaren Überleitung, deren Klassifizierung und vertragliche Relevanz geeignete Fachleute beurteilen können. Zahlungen, die von Arbeitsleistungen nach dem Zusammenschluss abhängen, erfordern eine eigene Klassifizierungsbeurteilung. Die Erfassung einer Neubewertung innerhalb eines operativen Ergebnis-Proxys im Modell ist eine analytische Konvention, die gesondert mit der tatsächlichen Darstellung des Unternehmens verglichen werden muss.
5 Vorläufige Erwerbsstichtagswerte und spätere Änderungen einzeln verfolgen
Nach AASB 3 betrifft der Bewertungszeitraum die vorläufige Erwerbsbilanzierung und neue Informationen über am Erwerbsstichtag bestehende Tatsachen. Er endet, sobald die relevanten Informationen vorliegen oder nicht mehr beschafft werden können, spätestens ein Jahr nach dem Erwerb. Die vorgeschriebenen rückwirkenden Anpassungen wirken sich auch auf zugehörige Vergleichsinformationen aus [1]. Eine Transaktion kann zum selben Prüfungsstichtag sowohl abgeschlossene Bilanzierungsposten als auch vorläufige Posten enthalten.
Die vorgeschlagene Überprüfung führt ein Protokoll auf Einzelpostenebene: den vorläufigen Betrag, die untersuchte Erwerbsstichtagstatsache, die erhaltenen Informationen, das Ende des Bewertungszeitraums für diesen Posten, die daraus folgende Anpassung und die betroffenen Vergleichsperioden. Spätere Schätzungen, Fehler und andere Berichtsänderungen behalten ihre eigene Klassifizierung nach den geltenden Anforderungen. Der Jahrestag des Erwerbs allein bestätigt nicht allgemein, dass die gesamte Rechnungslegungsbasis nun feststeht.
Für die Performanceanalyse bewahrt das Team die ursprünglich ausgewiesene und die konsistent angepasste Reihe samt Überleitung auf. Eine Cashflow-Beobachtung behält ihr tatsächliches Ein- oder Auszahlungsdatum. Eine bilanzielle Anpassung kann den ausgewiesenen Vergleich verändern, ohne einen neuen Zahlungseingang zu erzeugen. Eine analytische Überprüfung kann somit ein stabiles Cashflow-Fenster untersuchen und zugleich die für die Interpretation des ausgewiesenen Gewinns erforderliche Bilanzierungshistorie bewahren. Die relevanten Beobachtungen des ersten Jahres bleiben in der Aufzeichnung seit Transaktionsbeginn enthalten.
6 Goodwill-Wertminderungen innerhalb ihrer Berichtseinheit und zeitlichen Einordnung interpretieren
Der geprüfte AASB 136 ordnet erworbenen Goodwill den zahlungsmittelgenerierenden Einheiten oder Gruppen zu, die voraussichtlich profitieren, höchstens jedoch einem operativen Segment vor Zusammenfassung. Er verlangt jährliche und anlassbezogene Tests. Ein Verlust folgt aus dem vorgeschriebenen Vergleich von Buchwert und erzielbarem Betrag; der erzielbare Betrag ist der höhere Wert aus Nutzungswert und beizulegendem Zeitwert abzüglich Veräußerungskosten. Eine erfasste Goodwill-Wertminderung darf später nicht rückgängig gemacht werden [2].
Li und Sloan untersuchten die Umstellung in den Vereinigten Staaten von Amortisation auf eine ausschließlich wertminderungsbasierte Bilanzierung. Ihr Abstract berichtet nach der Umstellung überhöhte Goodwill-Bestände und verspätete Wertminderungen sowie eine unvollständige Vorwegnahme der Verzögerung durch Anleger [12]. Die Studie betrifft US-Standards und wurde ausschließlich auf Abstract-Ebene gelesen. Diese Arbeit verwendet sie daher für eine Aussage: Ein ausschließlich wertminderungsbasiertes System kann Abschreibungen hervorbringen, die der zugrunde liegenden Verschlechterung zeitlich nachlaufen. Das IASB-Projekt zu Unternehmenszusammenschlüssen umfasst gezielte Änderungen an der Zuordnung von Goodwill zu Einheiten, um Abschirmungseffekte zu verringern [3].
Das Modell enthält einen Wertminderungsindikator mit konstruierten Beobachtungswahrscheinlichkeiten für negative und positive Integrationsergebnisse. Seine geringe Rangübereinstimmung folgt aus diesen Eingaben. Eine tatsächliche Wertminderungsentscheidung kann den breiteren operativen Ausblick der Einheit, die Abzinsung und die Berichtsgrenze widerspiegeln. Das Experiment liefert keine validierte Erkennungsquote für Wertminderungen. Ein Gremium kann Wertminderungsinformationen in seiner Berichtsprüfung beibehalten und zugleich die separat definierte Integrationscashflow-Schätzung samt Evidenz untersuchen.
7 Die aktuelle Konsultation zur Offenlegung der Akquisitionsperformance verfolgen
Das geprüfte IFRS-Foundation-Mitarbeiterpapier vom November 2026 für das Capital Markets Advisory Committee vergleicht managementbasierte Ansätze mit Ansätzen anhand festgelegter Kennzahlen für Informationen zur späteren Akquisitionsperformance. Es behandelt Berichtsebene, Effekte der Kaufpreisallokation und vergleichbare Trendinformationen und stellt weitere Empfehlungen für das erste Quartal 2027 in Aussicht [15]. Es weist ausdrücklich darauf hin, dass es weder Ansichten noch Entscheidungen des IASB wiedergibt. Frühere Mitarbeiterpapiere vom September dokumentieren die historische Diskussion [3, 4].
Diese aktuelle Konsultation überschneidet sich unmittelbar mit dem hier betrachteten Vergleichbarkeitsproblem. Sie belegt in den geprüften Unterlagen eine aktive regulatorische Diskussion, liefert jedoch keine endgültige neue Offenlegungsanforderung. Die Arbeit kennzeichnet verpflichtende Anforderungen, Vorschläge und eigene Messempfehlungen getrennt. Spätere offizielle Entwicklungen sind auf der Projektseite zu prüfen [5]. Bestehende Anforderungen des AASB 3 umfassen bestimmte fortlaufende Angaben, Anpassungsinformationen sowie die jeweiligen Bedingungen und unternehmensbezogenen Ausnahmen [1]. Die hier untersuchte analytische Lücke betrifft die Zurechnung von Integrationswert.
Als operative Reaktion wird vorgeschlagen, eine abgestimmte Reihe auf der kleinsten praktikablen konsistenten Unternehmensabgrenzung zu bewahren und Änderungen von Maß und Umfang zu dokumentieren. Die Erstellung dieser Aufzeichnung unterstützt interne Analysen und die Prüfung künftiger Berichtsanforderungen. Sie bietet keine Gewähr, dass ein bestimmter künftiger Standard denselben Umfang verlangt oder die Aufzeichnung allein dafür ausreicht.
8 Öffentliche Leistungskennzahlen und Unterschiede der Rahmenwerke innerhalb ihres Geltungsbereichs beurteilen
Die Definition managementdefinierter Leistungskennzahlen in AASB 18 betrifft qualifizierende Zwischensummen von Erträgen und Aufwendungen, die in öffentlichen Mitteilungen die Sicht des Managements auf die finanzielle Leistung des Unternehmens als Ganzes vermitteln. Bestimmte Zwischensummen sind ausgenommen. Cashflow- und Liquiditätsmaße, Verhältniszahlen und nichtfinanzielle Maße fallen nicht unter diese Definition; eine qualifizierende Ertrags-/Aufwandskomponente einer Verhältniszahl kann dennoch eine MPM sein [6]. Ein ausschließlich internes Gremien-Tracking erfüllt bei diesem Sachverhalt das Kriterium öffentlicher Verwendung nicht.
Erfüllt eine Zwischensumme die geltende Definition einer managementdefinierten Leistungskennzahl, verlangt AASB 18 Angaben einschließlich einer Überleitungsrechnung sowie relevanter Steuer- und nicht beherrschender Anteilseffekte [6]. IFRS 18 gilt nach dem angegebenen Wirksamkeitsdatum für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen; eine frühere Anwendung ist zulässig [7]. Unternehmensspezifische Anwendung und Klassifizierung sind zu bestätigen. Das vorgeschlagene Cashflow-Register bewahrt für jedes in der Überprüfung verwendete alternative Maß eine Überleitung.
Das FASB Accounting Standards Update 2021-08 erläutert Änderungen, nach denen erworbene Vertragsvermögenswerte und -verbindlichkeiten im Anwendungsbereich von Topic 606 nach diesem Topic so zu behandeln sind, als hätte der Erwerber die Verträge selbst begründet, mit bestimmten Erleichterungen. Der allgemeine Anwendungszeitpunkt für Geschäftsjahre von „public entities“ im Sinne der US-Rechnungslegung liegt nach dem 15. Dezember 2022; das Dokument enthält außerdem Regelungen für andere Unternehmen und zur vorzeitigen Anwendung [8]. Die aktuelle Codification selbst wurde nicht eingesehen. Dies ist ein abgegrenzter Vergleich der Rahmenwerke. Ein einjähriger Umsatzeffekt im wissenschaftlichen Experiment ist eine vom Autor festgelegte zeitliche Annahme.
9 Die Analyse in die ausgewählte Literatur zur Erfolgsmessung einordnen
Healy, Palepu und Ruback untersuchten die 50 größten zwischen 1979 und 1983 vollzogenen Fusionen börsennotierter US-Industrieunternehmen. Sie maßen den operativen Cashflow vor Steuern, definiert als Umsatz abzüglich Umsatzkosten sowie Vertriebs- und Verwaltungskosten zuzüglich Abschreibungen und Goodwill-Aufwendungen, normiert mit dem Marktwert der Vermögenswerte. Dieses Maß wird weder von der Rechnungslegungsmethode noch von der Finanzierung der Fusion beeinflusst [9]. Sie entfernten die Neubewertung bei Ankündigung aus der Vermögensbasis, da eine bereits im Marktwert kapitalisierte Verbesserung die gemessene Rendite sonst unverändert ließe. Gelesen wurde das NBER-Arbeitspapier von 1990; der Artikel erschien 1992 und kann abweichende Zahlen enthalten.
Der branchenbereinigte Vergleich des Arbeitspapiers zeigt die Bedeutung des Referenzmaßstabs: Die gepaarte mediane Verbesserung beträgt 2,2 Prozentpunkte. Die Autoren behandeln auch einen marktbereinigten Vergleich [9]. Die vorliegende Arbeitspapierversion enthält im Fließtext und in einer Tabelle unterschiedliche unbereinigte Medianwerte nach der Fusion; diese Arbeit lässt die strittige Hauptkennzahl daher weg. Die ausgewählte historische US-Stichprobe und ihr operativer Cashflow-Proxy begrenzen die Übertragbarkeit auf private Übernahmen, andere Berichtsrahmen und heutige Integrationsprogramme.
Barber und Lyon untersuchen Spezifikation und Teststärke von Tests der bilanziellen operativen Performance sowie Folgen ungewöhnlicher Performance vor dem Ereignis [10]. Ihre Analyse begründet die Untersuchung von Performance-Matching und Referenzsensitivität. Die ausgewählte Studie zu langfristigen Aktienrenditen behandelt ein anderes Messproblem [11]. Diese Arbeiten bilden den Forschungsstand für die hier verwendeten Kategorien. Sie begründen weder eine universelle Rangfolge einzelner Transaktionen noch eine Mindestzahl an Übernahmen oder die empirische Leistung dieses konstruierten Modells.
10 Angeben, was jedes Kandidatenmaß erfasst
Das Experiment vergleicht ausgewählte Proxy-Definitionen neben Oracle-bereinigten und zufallsgeordneten Referenzen. Die Veränderung des ausgewiesenen operativen Ergebnisses, ihr Verhältnis zur Gegenleistung, ein konstruiertes bereinigtes EBITDA-Maß und ein Brutto-Synergie-Tracker wenden unterschiedliche bilanzielle oder managementbezogene Anpassungen an. Drei Cashflow-Proxys verwenden eine unveränderte Basis vor der Transaktion, einen Branchenreferenzwert oder fünf performance-gematchte Kontrollen. Konstruierte Aktienrendite-Proxys und ein Wertminderungsindikator vervollständigen den Vergleich. Dies sind definierte analytische Kategorien; ihre numerische Umsetzung beruht auf Modellannahmen.
Tabelle 3 dokumentiert die ausgewählten analytischen Proxy-Definitionen und ihre Einflüsse. Jeder Proxy verwendet den konstruierten Datenerzeugungsprozess. Der Management-Tracker erfasst verrauschte Bruttomaßnahmen und einen festgelegten Anteil günstiger Cashflow-Veränderungen. Der Wertminderungsindikator besitzt angenommene Erkennungswahrscheinlichkeiten. Die marktbezogenen Scores sind synthetische Proxys; sie sind weder ein geschätztes Asset-Pricing-Modell noch beobachtete Aktionärsrenditen. Implementierung und Beschriftungen benennen diese Annahmen ausdrücklich.
| Maß | Grundlage | Wesentlicher Einfluss |
|---|---|---|
| Veränderung des ausgewiesenen operativen Ergebnisses | Gewinn nach Vollzug abzüglich Gewinn vor Vollzug | Bilanzierungsposten, Earn-out-Aufwand, Markt |
| Ausgewiesene Rendite auf den gezahlten Preis | Diese Veränderung geteilt durch die Gegenleistung | Gezahlter Preis, Bilanzierungsposten, Markt |
| Veränderung des managementbereinigten EBITDA | Zahlungswirksames Ergebnis zuzüglich Hinzurechnungen und Pipeline-Anrechnung | Managementoptimismus, Plangröße |
| Synergie-Tracker | Umgesetzte Maßnahmen als Anteil des Plans | Erfassungsfehler, nicht einbezogene Kosten, Zurechnung |
| Cashflow-Veränderung, unbereinigt | Operativer Cashflow nach Integrationskosten abzüglich Niveau vor der Transaktion | Markt, Mittelwertrückkehr |
| Cashflow-Veränderung, branchenindexbereinigt | Vorheriger Cashflow-Proxy abzüglich der modellbekannten Branchen-/Kalenderveränderung | Mittelwertrückkehr, Wahl des Referenzmaßstabs |
| Cashflow-Veränderung, gematchte Kontrollen | Vorheriges Maß abzüglich der Veränderung von fünf gematchten Unternehmen | Matching-Qualität, Rauschen der Kontrollen |
| Synthetische Markt-Proxys, unbereinigt und bereinigt | Konstruierte Scores mit Markt- und Cashflow-Komponenten | Erwartungen, Rauschen, Markt |
| Goodwill-Wertminderungskennzeichen | Konstruierter Indikator mit angegebenen Erkennungswahrscheinlichkeiten | Angenommener Beobachtungsprozess; keine anhand von Standards kalibrierte Erkennungsquote |
Vom Autor definierte Modell-Proxys. Die Definitionen benennen die Berechnungen dieses Experiments und implizieren weder universelle Unternehmenspraxis noch Rechnungslegungskonformität oder beobachtete Performance.
Die Kategorien stützen sich auf die genannten Quellen: Bilanzierungsposten auf die Standards [1, 2], Managementmaße auf die Regeln zu Leistungskennzahlen [6] und Referenzentscheidungen auf die empirischen Studien [9, 10]. Die Quellen ordnen diese Maße nicht nach ihrer Leistung. Die Rangfolge im Experiment hängt von den vom Autor festgelegten Eingaben ab, die der nächste Abschnitt vollständig offenlegt, damit Leser sie ersetzen können.
11 Ein transparentes Akquisitionsexperiment mit benannten Auslassungen konstruieren
Das Experiment simuliert eine Kohorte mit 60 Übernahmen 500-mal. Jede Transaktion besitzt eine Cashflow-Rendite auf ihre Vermögensbasis vor der Übernahme, eine Branche, ein Vollzugsjahr und ein möglicherweise ungewöhnlich starkes Ausgangsniveau. Die Cashflows folgen einer persistenten abnormalen Komponente, einer für Kalenderjahr und Branche gemeinsamen Marktkomponente sowie Rauschen. Die Integration fügt einen wahren Synergie-Cashflow hinzu, der über drei Jahre anläuft und dessen Umsetzung Cash kostet. Erwerbsbilanzierungsposten, ein Management-Tracker, Aktienrenditen und ein Wertminderungskennzeichen werden aus denselben Treibern erzeugt. Das Eingaberegister in Tabelle 4 führt sämtliche vom Autor festgelegten Werte auf.
| Annahme | Definition und Einheit | Wert | Status |
|---|---|---|---|
| Normierte jährliche Cashflow-Skala | Cashflow geteilt durch die feste Vermögensbasis vor der Transaktion je Jahr; getrennt vom verrauschten beobachteten Ausgangsniveau | 0.12 | Vom Autor festgelegt |
| Jährliche Persistenz abnormaler Performance | Dimensionsloser autoregressiver Koeffizient | 0.6 | Vom Autor festgelegt |
| Standardabweichung der Innovation abnormaler Performance | Jährlicher Cashflow-Renditeanteil an der Vermögensbasis vor der Transaktion | 0.006 | Vom Autor festgelegt |
| Standardabweichung vorübergehenden Messrauschens | Jährlicher Cashflow-Renditeanteil an der Vermögensbasis vor der Transaktion | 0.006 | Vom Autor festgelegt |
| Standardabweichung gemeinsamer Kalenderschocks | Jährlicher Cashflow-Renditeanteil an der Vermögensbasis vor der Transaktion | 0.01 | Vom Autor festgelegt |
| Standardabweichung branchenspezifischer Kalenderschocks | Jährlicher Cashflow-Renditeanteil an der Vermögensbasis vor der Transaktion | 0.015 | Vom Autor festgelegt |
| Standardabweichung der Marktexpositionsladung | Dimensionslose Ladung um eins | 0.25 | Vom Autor festgelegt |
| Mittelwertkomponente anfänglicher abnormaler Performance | Cashflow-Renditeanteil im Ereignisjahr null vor der Innovation dieses Jahres | 0.006 | Vom Autor festgelegt |
| Standardabweichungskomponente anfänglicher abnormaler Performance | Cashflow-Renditeanteil aus der anfänglichen Ziehung im Ereignisjahr null; die Gesamtvariation enthält außerdem dessen Innovation | 0.012 | Vom Autor festgelegt |
| Mittelwert des Synergieanteils bei voller Run-Rate | Synergie-Cashflow geteilt durch die normierte jährliche Cashflow-Skala | 0.1 | Vom Autor festgelegt |
| Standardabweichung des Synergieanteils bei voller Run-Rate | Anteil der normierten jährlichen Cashflow-Skala; negative Ziehungen bleiben möglich | 0.09 | Vom Autor festgelegt |
| Mittelwert des jährlichen Synergieplananteils | Plan-Cashflow geteilt durch die normierte jährliche Cashflow-Skala | 0.1 | Vom Autor festgelegt |
| Log-Standardabweichung des Synergieplans | Standardabweichung auf der natürlichen Logarithmusskala; das Planniveau ist lognormalverteilt | 0.35 | Vom Autor festgelegt |
| Achsenabschnitt der gesamten Integrationskosten | Jahre der normierten jährlichen Cashflow-Skala | 0.12 | Vom Autor festgelegt |
| Ladung der Integrationskosten auf den Synergieanteil | Jahre des normierten jährlichen Cashflows je Einheit Synergieanteil | 0.6 | Vom Autor festgelegt |
| Standardabweichung des Integrationskostenrauschens | Jahre der normierten jährlichen Cashflow-Skala vor der angegebenen Untergrenze | 0.05 | Vom Autor festgelegt |
| Untere Preisbasisquote vor Aufschlag | Preisbasis geteilt durch Vermögenswerte vor der Transaktion; der gezahlte Preis enthält anschließend den Aufschlag | 0.15 | Vom Autor festgelegt |
| Obere Preisbasisquote vor Aufschlag | Preisbasis geteilt durch Vermögenswerte vor der Transaktion; der gezahlte Preis enthält anschließend den Aufschlag | 0.45 | Vom Autor festgelegt |
| Lageparameter der Gauß-Verteilung des Aufschlags | Anteil der Preisbasis vor Aufschlag und vor der angegebenen Untergrenze | 0.3 | Vom Autor festgelegt |
| Standardabweichung der Gauß-Verteilung des Aufschlags | Anteil der Preisbasis vor Aufschlag und vor der angegebenen Untergrenze | 0.1 | Vom Autor festgelegt |
| Untere Quote identifizierter immaterieller Vermögenswerte | Erfasster Betrag immaterieller Vermögenswerte mit begrenzter Nutzungsdauer geteilt durch den gezahlten Preis | 0.2 | Vom Autor festgelegt |
| Obere Quote identifizierter immaterieller Vermögenswerte | Erfasster Betrag immaterieller Vermögenswerte mit begrenzter Nutzungsdauer geteilt durch den gezahlten Preis | 0.4 | Vom Autor festgelegt |
| Nutzungsdauer identifizierter immaterieller Vermögenswerte | Jahre; Konvention linearer Amortisation | 8 | Vom Autor festgelegt |
| Untere Sachanlagen-Aufwertungsquote | Positive Aufwertung geteilt durch den gezahlten Preis | 0.02 | Vom Autor festgelegt |
| Obere Sachanlagen-Aufwertungsquote | Positive Aufwertung geteilt durch den gezahlten Preis | 0.06 | Vom Autor festgelegt |
| Nutzungsdauer der Sachanlagenaufwertung | Jahre; Konvention linearer Abschreibung | 10 | Vom Autor festgelegt |
| Untere Vorratsaufwertungsquote | Positive Aufwertung erworbener Vorräte geteilt durch den gezahlten Preis | 0.01 | Vom Autor festgelegt |
| Obere Vorratsaufwertungsquote | Positive Aufwertung erworbener Vorräte geteilt durch den gezahlten Preis | 0.03 | Vom Autor festgelegt |
| Untere Aufwandsquote aus Vertragsverbindlichkeiten | Vom Autor festgelegte Kürzung abgegrenzter Umsatzerlöse geteilt durch den gezahlten Preis | 0.005 | Vom Autor festgelegt |
| Obere Aufwandsquote aus Vertragsverbindlichkeiten | Vom Autor festgelegte Kürzung abgegrenzter Umsatzerlöse geteilt durch den gezahlten Preis | 0.02 | Vom Autor festgelegt |
| Erwerbsaufwandsquote des Beispiels | Aufwand geteilt durch den gezahlten Preis; nur beim Vollzug im Beispiel, vom späteren Integrationsziel ausgeschlossen | 0.02 | Vom Autor festgelegt |
| Maximale bedingte Auszahlungsquote | Maximale Auszahlung der Modellverbindlichkeit geteilt durch den gezahlten Preis | 0.1 | Vom Autor festgelegt |
| Skala des Bewertungssignals für bedingte Auszahlungen | Kumulierter Cashflow-Renditeanteil an den Vermögenswerten in der standardnormalen Wahrscheinlichkeitsabbildung | 0.03 | Vom Autor festgelegt |
| Anrechnungsgewicht der vorzeichenbehafteten Plandifferenz | Dimensionsloser Anteil von Plan abzüglich tatsächlicher Synergie; beide Vorzeichen sind möglich | 0.5 | Vom Autor festgelegt |
| Zurechnungsgewicht positiver Cashflow-Veränderungen | Dimensionsloser Anteil positiver beobachteter Cashflow-Veränderungen, den der Tracker anrechnet | 0.3 | Vom Autor festgelegt |
| Standardabweichung des Tracker-Erfassungsrauschens | Jährlicher Cashflow-Renditeanteil an Vermögenswerten vor der Transaktion vor positiver Beschneidung | 0.008 | Vom Autor festgelegt |
| Unterer erfasster Synergieanteil | Dimensionsloser Anteil der jährlichen Synergie vor Rauschen und positiver Beschneidung | 0.4 | Vom Autor festgelegt |
| Oberer erfasster Synergieanteil | Dimensionsloser Anteil der jährlichen Synergie vor Rauschen und positiver Beschneidung | 0.8 | Vom Autor festgelegt |
| Ladung der synthetischen Marktkomponente | Bewertungsscore-Einheiten je Einheit der Markt-Cashflow-Renditekomponente; keine gemessene Aktionärsrendite | 8.0 | Vom Autor festgelegt |
| Ladung der synthetischen Integrationskomponente | Bewertungsscore-Einheiten je Einheit der bedingten Integrationsrendite zuzüglich Rauschen | 4.0 | Vom Autor festgelegt |
| Standardabweichung des synthetischen Bewertungsscore-Rauschens | Dimensionslose Bewertungsscore-Einheiten; keine Kalibrierung anhand beobachteter Marktdaten | 0.2 | Vom Autor festgelegt |
| Kennzeichenwahrscheinlichkeit bei negativem latenten Wert | Bernoulli-Wahrscheinlichkeit unter der Bedingung einer negativen abgezinsten Integrationsrendite der Gesamtperiode | 0.12 | Vom Autor festgelegt |
| Kennzeichenwahrscheinlichkeit bei nichtnegativem latenten Wert | Bernoulli-Wahrscheinlichkeit unter der Bedingung einer nichtnegativen abgezinsten Integrationsrendite der Gesamtperiode | 0.04 | Vom Autor festgelegt |
| Jährlicher Diskontsatz | Anteil je Jahr ab Ereignisjahr null; kein Endwert | 0.1 | Vom Autor festgelegt |
| Jährlicher Synergieanlauf | Anteile der Synergie bei voller Run-Rate in den Jahren eins, zwei und drei | [0.25, 0.6, 1.0] | Vom Autor festgelegt |
| Jährliche Verteilung der Integrationskosten | Anteile der gesamten Integrationskosten, die in den Jahren eins, zwei und drei gezahlt werden | [0.6, 0.4, 0.0] | Vom Autor festgelegt |
| Starke Erwerbsbilanzierungseffekte: Untere Quote identifizierter immaterieller Vermögenswerte | Erfasster Betrag immaterieller Vermögenswerte mit begrenzter Nutzungsdauer geteilt durch den gezahlten Preis | 0.45 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Erwerbsbilanzierungseffekte: Obere Quote identifizierter immaterieller Vermögenswerte | Erfasster Betrag immaterieller Vermögenswerte mit begrenzter Nutzungsdauer geteilt durch den gezahlten Preis | 0.65 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Erwerbsbilanzierungseffekte: Lageparameter der Gauß-Verteilung des Aufschlags | Anteil der Preisbasis vor Aufschlag und vor der angegebenen Untergrenze | 0.5 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Erwerbsbilanzierungseffekte: Maximale bedingte Auszahlungsquote | Maximale Auszahlung der Modellverbindlichkeit geteilt durch den gezahlten Preis | 0.2 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Erwerbsbilanzierungseffekte: Untere Vorratsaufwertungsquote | Positive Aufwertung erworbener Vorräte geteilt durch den gezahlten Preis | 0.02 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Erwerbsbilanzierungseffekte: Obere Vorratsaufwertungsquote | Positive Aufwertung erworbener Vorräte geteilt durch den gezahlten Preis | 0.06 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Erwerbsbilanzierungseffekte: Untere Aufwandsquote aus Vertragsverbindlichkeiten | Vom Autor festgelegte Kürzung abgegrenzter Umsatzerlöse geteilt durch den gezahlten Preis | 0.01 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Erwerbsbilanzierungseffekte: Obere Aufwandsquote aus Vertragsverbindlichkeiten | Vom Autor festgelegte Kürzung abgegrenzter Umsatzerlöse geteilt durch den gezahlten Preis | 0.04 | Vom Autor festgelegte Szenarioüberschreibung |
| Marktschwankung: Standardabweichung gemeinsamer Kalenderschocks | Jährlicher Cashflow-Renditeanteil an der Vermögensbasis vor der Transaktion | 0.03 | Vom Autor festgelegte Szenarioüberschreibung |
| Marktschwankung: Standardabweichung branchenspezifischer Kalenderschocks | Jährlicher Cashflow-Renditeanteil an der Vermögensbasis vor der Transaktion | 0.04 | Vom Autor festgelegte Szenarioüberschreibung |
| Optimistische Berichterstattung: Anrechnungsgewicht der vorzeichenbehafteten Plandifferenz | Dimensionsloser Anteil von Plan abzüglich tatsächlicher Synergie; beide Vorzeichen sind möglich | 0.8 | Vom Autor festgelegte Szenarioüberschreibung |
| Optimistische Berichterstattung: Zurechnungsgewicht positiver Cashflow-Veränderungen | Dimensionsloser Anteil positiver beobachteter Cashflow-Veränderungen, den der Tracker anrechnet | 0.6 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Anfangsperformance, schnellere Mittelwertrückkehr: Mittelwertkomponente anfänglicher abnormaler Performance | Cashflow-Renditeanteil im Ereignisjahr null vor der Innovation dieses Jahres | 0.02 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Anfangsperformance, schnellere Mittelwertrückkehr: Standardabweichungskomponente anfänglicher abnormaler Performance | Cashflow-Renditeanteil aus der anfänglichen Ziehung im Ereignisjahr null; die Gesamtvariation enthält außerdem dessen Innovation | 0.025 | Vom Autor festgelegte Szenarioüberschreibung |
| Starke Anfangsperformance, schnellere Mittelwertrückkehr: Jährliche Persistenz abnormaler Performance | Dimensionsloser autoregressiver Koeffizient | 0.4 | Vom Autor festgelegte Szenarioüberschreibung |
| Vermögensskala | Mio. USD; lognormaler Median und Standardabweichung des natürlichen Logarithmus | 500; 0.6 | Vom Autor festgelegt |
| Kalender- und Branchenabdeckung | Kalenderjahre minus eins bis fünf; fünf Branchen; drei Vollzugsjahrgänge | 7; 5; 3 | Vom Autor festgelegt |
| Kontrollabdeckung | Genau zwanzig Kontrollen in jeder Branchen-/Jahrgangszelle; fünf nächstgelegene Vorperiodenscores | 300 insgesamt; 20 je Zelle; 5 ausgewählt | Vom Autor festgelegt |
| Integrationskostenuntergrenze | Jahre der normierten jährlichen Cashflow-Skala | 0.03 | Vom Autor festgelegt |
| Aufschlagsuntergrenze | Anteil der Preisbasis vor Aufschlag | 0.05 | Vom Autor festgelegt |
| Beobachtungsmechanismus | Logistischer Index: Achsenabschnitt zuzüglich standardisiertem latentem nicht abgezinsten Wert und standardisiertem logarithmiertem Vermögen | Achsenabschnitt 1.0; Wertladung 1.0; Größenladung 0.4 | Vom Autor festgelegt |
| Synthetische Frühsignalladungen | Ladungen auf den standardisierten latenten Wert; der Residualkoeffizient ist die Quadratwurzel aus eins abzüglich der quadrierten Ladung | 0.3; 0.5; 0.7 | Vom Autor festgelegt |
| Vollständige Szenario- und Kostenexperimente | Erzeugte Kohorten je Szenario/Ladung mit gemeinsamen primitiven Ziehungen innerhalb jedes Panels | 60 Transaktionen; 500 Szenarioreplikationen; 300 Kostenreplikationen | Vom Autor festgelegt |
| Beobachtungsfensterexperiment | Jahre eins, eins bis zwei, eins bis drei und zwei bis drei aus demselben Dreijahreszustand | 60 Transaktionen; 300 Replikationen | Vom Autor festgelegt |
| Kohortengrößenexperiment | Verschachtelte Erwerberpräfixe mit derselben Kontrollpopulation bei gegebenem statistischem Support | 15, 30, 60, 120, 240 Transaktionen; 400 Replikationen | Vom Autor festgelegt |
| Selektionsexperiment | Latente vollzogene Populationen; alle sieben vollständigen/beobachteten/gewichteten Zeilen | 120 Transaktionen; 400 Replikationen | Vom Autor festgelegt |
| Zufallszahlenseed | Separate Panel- und Kanalidentifikatoren stehen im Reproduktionsregister | 20261014 | Vom Autor festgelegt |
| Kombiniertes Szenario | Alle vier vorstehenden einzelnen Szenarioüberschreibungen gemeinsam angewandt | Starke Erwerbsbilanzierungseffekte; Marktschwankung; optimistische Berichterstattung; stärkere Anfangsperformance/schnellere Mittelwertrückkehr | Vom Autor festgelegt |
| Sonstiges identifizierbares Nettovermögen des Beispiels | Mio. USD; vereinfachte vollständige Übernahme in einem Schritt | 0 | Vom Autor festgelegt |
MatchPoint-Analyse. Jeder Wert ist eine vom Autor festgelegte Modelleingabe; kein Wert ist eine beobachtete Quote oder Marktkonvention. Alle Anteile behalten ihren angegebenen Nenner. Normierte Cashflow-Skala, Vermögensbasis und gezahlter Preis sind unterschiedliche Größen. Eine empirische Kalibrierung wird nicht beansprucht.
Mehrere Merkmale tatsächlicher Integrationen fehlen bewusst. Das Modell enthält weder Steuern noch Währungsumrechnung, keinen Kontrollwechsel des Berichtsperimeters, keine Ausstrahlung von Integrationseffekten auf das Altgeschäft des Erwerbers und keine Korrelation zwischen Transaktionsqualität und Erwerberfähigkeit. Jedes Merkmal würde die Niveaus verändern, einige auch die Rangfolge. Ihre Auslassung hält das Experiment verständlich. Ein Transaktionsteam, das ein Maß an eigenen Übernahmen prüfen möchte, sollte die für seine Struktur wichtigen Merkmale ergänzen und jedes in gleicher Weise als Eingabe angeben.
Die Beziehung zwischen Zielgröße und Proxys wird durch denselben konstruierten Datenerzeugungsprozess festgelegt. Das Experiment untersucht somit Sensitivität innerhalb dieses Prozesses. Die Eingaben sind unkalibrierte Modellierungsannahmen. Eine günstige Korrelation zeigt bedingtes Verhalten im Experiment; externe Validität erfordert Evidenz aus tatsächlichen Übernahmen. Eine einzelne numerische Rangfolge kann die Wahl eines Maßes über Branchen, Berichtsrahmen und Transaktionsstrukturen hinweg nicht abschließend bestimmen.
12 Cashflow- und Bilanzierungspfade einer hypothetischen Übernahme abstimmen
Das deterministische Beispiel verwendet eine gemeinsame Vermögensbasis vor der Transaktion von 500 Mio. USD und einen operativen Cashflow-Proxy vor der Transaktion von 60 Mio. USD. Die hypothetische Gegenleistung beträgt 195,0 Mio. USD; das ursprüngliche Modell ordnet neu identifizierten immateriellen Vermögenswerten 58,5 Mio. USD zu. Es handelt sich um einen vereinfachten konstruierten Fall, dessen detaillierte Erwerbsbilanzierungsgrenze und ausgelassene Bilanzposten in den Annahmen angegeben sind. Er dient der Abstimmung von Cashflow- und Bilanzierungsdifferenzen des Modells und liefert keine Bewertungs- oder Kaufpreisallokationsaussage für eine tatsächliche Übernahme. Der vereinfachte Goodwill-Residualbetrag unterstellt null sonstiges bereits vorhandenes identifizierbares Nettovermögen sowie keine nicht beherrschenden oder zuvor gehaltenen Anteile. Er lässt latente Steuern und andere Bilanzposten aus; sein Residualbetrag ist keine vollständige Kaufpreisallokation einer realen Transaktion.
Tabelle 5 zeigt das Register Jahr für Jahr. Die erste Zeile enthält den kontrafaktischen Cashflow, die vierte den wahren zusätzlichen Cashflow. Die übrigen Zeilen zeigen, wie sich daraus die unbereinigte Cashflow-Veränderung und die Veränderung des ausgewiesenen Gewinns zusammensetzen, sodass jede Differenz benannt werden kann.
| Mio. USD | Vollzug | Jahr 1 | Jahr 2 | Jahr 3 |
|---|---|---|---|---|
| Kontrafaktischer Cashflow ohne Integration | 60.0 | 62.0 | 65.0 | 57.5 |
| Synergie-Cashflow | 0.0 | 1.5 | 3.6 | 6.0 |
| Zahlungswirksame Integrationskosten | 0.0 | -10.8 | -7.2 | 0.0 |
| Wahrer zusätzlicher Netto-Cashflow | 0.0 | -9.3 | -3.6 | 6.0 |
| Markt- und Mittelwertrückkehrkomponente | 0.0 | 2.0 | 5.0 | -2.5 |
| Cashflow-Veränderung nach Integrationskosten | 0.0 | -7.3 | 1.4 | 3.5 |
| Amortisation und Abschreibung von Aufwertungen | 0.0 | -8.1 | -8.1 | -8.1 |
| Vom Autor festgelegte Aufwendungen für Vorräte und Vertragsverbindlichkeiten | 0.0 | -5.8 | 0.0 | 0.0 |
| Neubewertung der Earn-out-Verbindlichkeit | 0.0 | -1.8 | -3.9 | -1.2 |
| Erwerbsaufwand | -3.9 | 0.0 | 0.0 | 0.0 |
| Veränderung des ausgewiesenen operativen Ergebnisses | -3.9 | -23.0 | -10.6 | -5.8 |
MatchPoint-Analyse eines vom Autor konstruierten Übernahmebeispiels. Mio. USD. Gerundete Darstellung. Die Jahre folgen dem Vollzug; die erste Spalte zeigt Erwerbskosten im Vollzugsjahr.
In den Gleichungen 2a und 2b gilt der Proxy der Veränderung des ausgewiesenen operativen Ergebnisses für die Ereignisjahre eins bis drei. C_i0 ist der operative Cashflow-Proxy vor der Transaktion, K_it sind die separat erfassten Integrationskosten und A_it ist die Summe der Bilanzierungsaufwendungen des Modells. Am bezeichnet Amortisation, Dp Abschreibung einer Vermögensaufwertung, Inv Vorratsaufwand, Dr die Umsatzwirkung aus Vertragsverbindlichkeiten und Eo die Neubewertung einer Earn-out-Verbindlichkeit. Die Erfassung von Vorrats- und Vertragsverbindlichkeitseffekten im ersten Jahr ist eine vom Autor festgelegte Konvention; daraus werden weder eine tatsächliche Berichtsklassifizierung noch vertragliche Auszahlungen abgeleitet. Der Erwerbsaufwand der Vollzugsperiode bleibt separat im Register sichtbar und ist von diesem Integrationsziel ausgeschlossen.
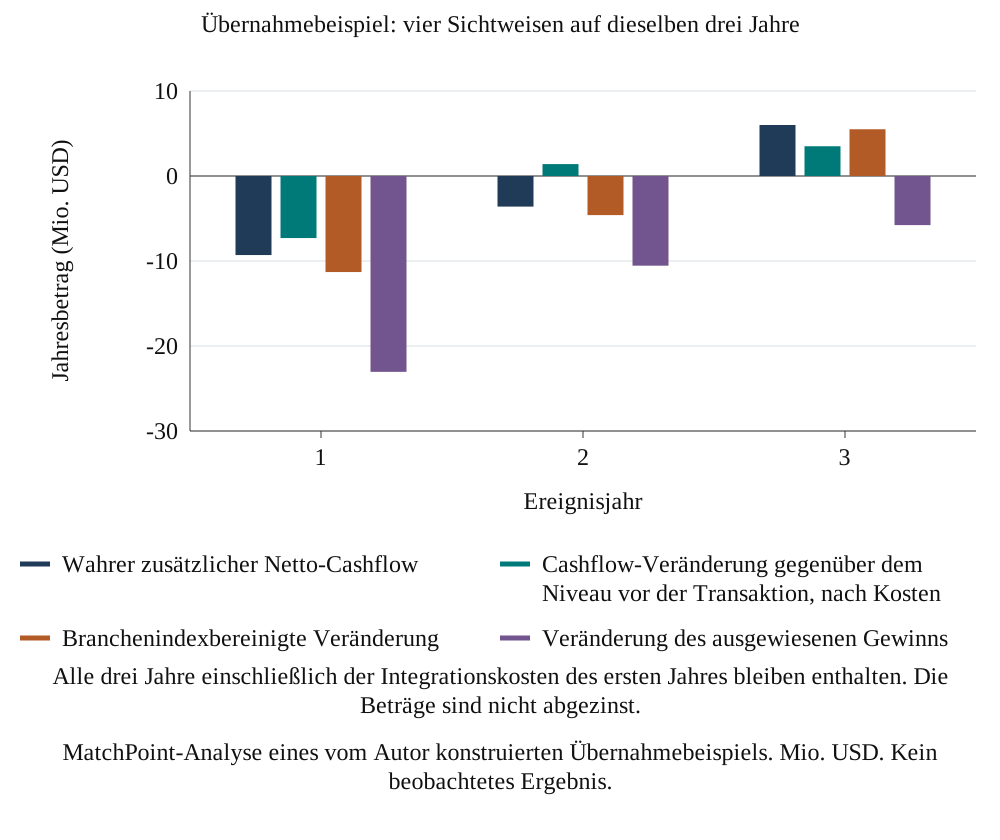
Der nicht abgezinste Netto-Integrationscashflow des Dreijahresbeispiels beträgt -6,9 Mio. USD. Die unbereinigte Cashflow-Veränderung beträgt -2,4 Mio. USD, die branchenindexbereinigte Cashflow-Veränderung -10,4 Mio. USD und der Proxy der Veränderung des operativen Ergebnisses -39,4 Mio. USD. Das Beispielregister und Abbildung 1 zerlegen diese Beträge. Der entsprechende abgezinste Integrationsbetrag wird separat im numerischen Zusatzmaterial erfasst. Alle Beträge sind innerhalb der angegebenen Grenze konstruiert.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse eines vom Autor konstruierten Übernahmebeispiels. Mio. USD. Kein beobachtetes Ergebnis.
Der branchenbereinigte Betrag liegt in diesem Fall über drei Jahre näher am wahren Wert als der unbereinigte Betrag. Er bleibt jedoch um den Rückgang des ungewöhnlich starken Vortransaktionsniveaus zu niedrig. Dieser Rückgang wird durch den Branchenreferenzwert nicht entfernt; die Anpassung mit gematchten Kontrollen ist darauf ausgelegt. Der Fall wurde so konstruiert, dass jede Anpassung eine Verzerrung korrigiert und eine andere bestehen lässt; er liefert keine Evidenz über deren Häufigkeit.
13 Referenzanpassungen in konsistenten Einheiten ausdrücken
Das Referenzexperiment verwendet ein unverändertes Niveau vor der Transaktion, einen modellbekannten systematischen Branchen-/Kalenderindex und fünf performance-gematchte Kontrollen. Der systematische Index ist eine synthetische Referenz mit vom Modell festgelegten Informationen; er ist kein beobachteter Branchenmedian. Der gematchte Vergleich verwendet ausschließlich Vorperiodenperformance innerhalb derselben Branche und desselben Vollzugsjahrgangs. Das feste Kandidatenkontrolldesign und die Wiederverwendung von Kontrollen für mehrere Transaktionen sind im Methodenregister offengelegt. Die ausgewählte Literatur begründet die Untersuchung eines Matchings auf frühere Performance [10].
In den Gleichungen 3a und 3b ist w_t der angegebene Diskontfaktor, A_i0 die feste Vermögensbasis vor der Transaktion und y ein Cashflow-Proxy als Anteil seiner eigenen Ausgangsvermögensbasis. Beide Maße sind daher dimensionslose Anteile des Ausgangsvermögens. Die Multiplikation eines Maßes mit A_i0 wandelt es in die entsprechende Währungsschätzung um. Die kontrafaktische Subtraktion und die beobachtete Transaktionsveränderung verwenden identische Daten, Fenster und Diskontfaktoren. Matching-Regel, Kandidatenpool und in der Praxis nicht verfügbare Referenzinformationen des Modells müssen ausdrücklich offengelegt werden. Hier ist b_kt der angegebene Branchenreferenzwert in Renditeeinheiten; j(i) bezeichnet die für Transaktion i ausgewählte j-te Kontrolle. Diese Indexnotation bewahrt die Matching-Operation, ohne einen separaten Mengenmitgliedschaftstest in die dargestellte Summe einzubauen.
14 Rangstatistiken innerhalb des konstruierten Basisfalls vergleichen
Das Experiment berichtet die Spearman-Rangkorrelation mit dem definierten abgezinsten Integrationsergebnis sowie eine Überlappungsstatistik des obersten Quartils. Eine Oracle-bereinigte Referenz entfernt bestimmte systematische Effekte anhand von Modellinformationen, die Praktikern nicht verfügbar sind. Sie ist eine Vergleichsreihe mit einem gewählten Rauschprozess. Sie bildet keine mathematische Obergrenze der Rangkorrelation; ein anderes Maß kann ihre Korrelation in einem konstruierten Fall übertreffen. Eine zufallsgeordnete Reihe liefert eine gesonderte Zufallsreferenz.
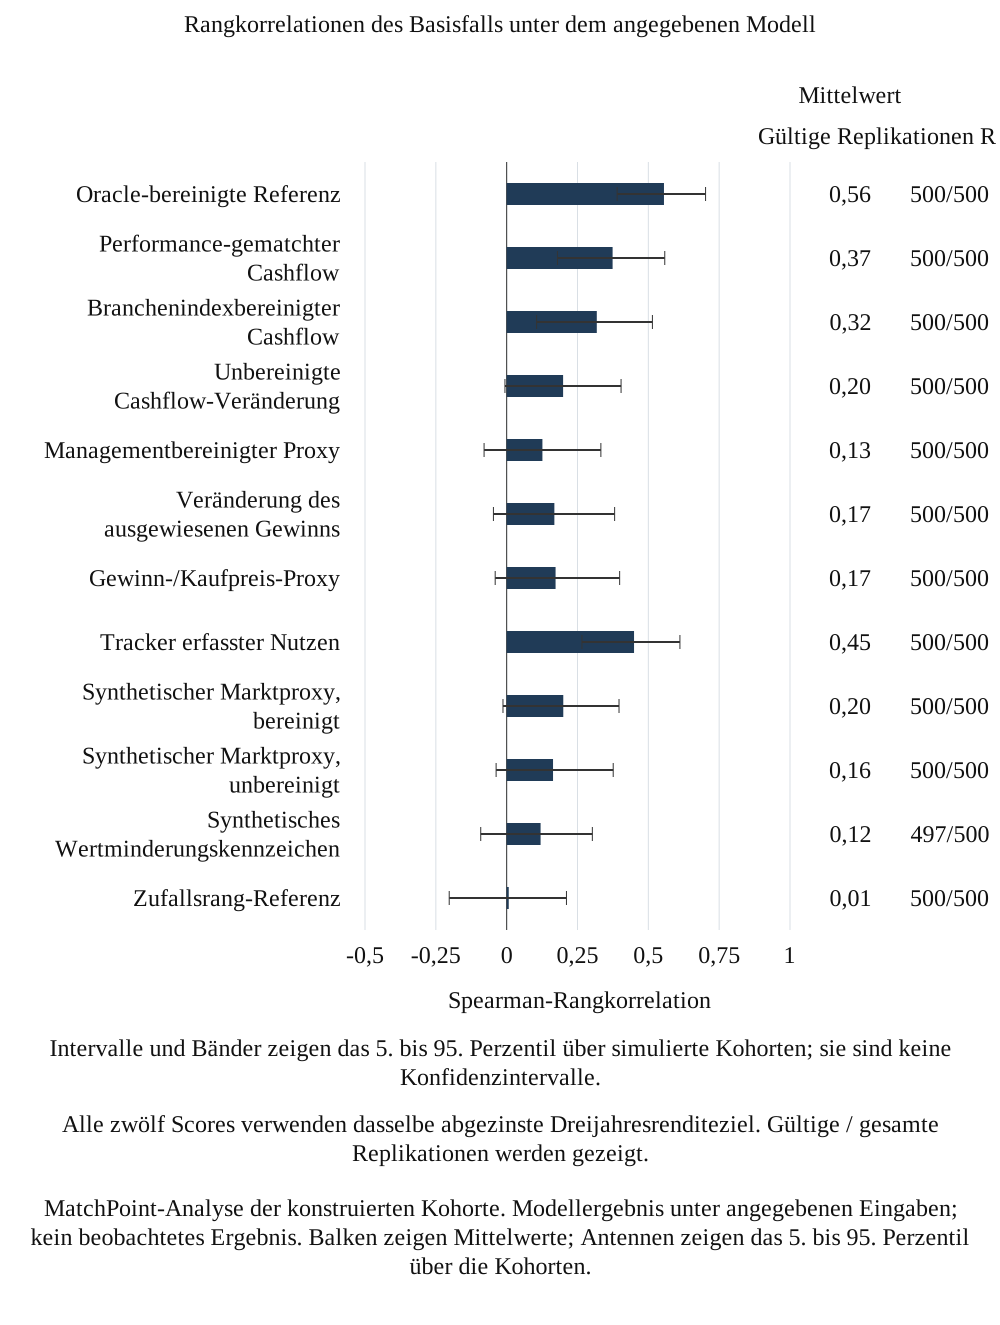
In den Gleichungen 4a und 4b ist rho_s die Spearman-Rangkorrelation innerhalb einer konstruierten Kohorte; Top_k wählt nach der angegebenen Regel für Ranggleichstände die k höchsten Werte aus. Hier ist q ein Viertel und k die kleinste positive ganze Zahl, die mindestens qN beträgt. Der Erwartungswert der zufälligen Überlappung ist somit k/N für eine feste unabhängige Auswahl von k Transaktionen. Tabelle 6 und Abbildung 2 berichten die empirische Replikationsvariation neben den definierten Modellreferenzen. Die Oracle-bereinigte Referenz verwendet kontrafaktische Informationen, die bei einer beobachteten Übernahme nicht verfügbar sind.
| Maß | Mittlere Rangkorrelation | Kohorten-p05 bis p95 | MCSE des Mittelwerts | Gültige Replikationen R | Top-k-Treffer |
|---|---|---|---|---|---|
| Oracle-bereinigte Referenz | 0.56 | 0,39 bis 0,70 | 0.0043 | 500 | 53% |
| Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | 0.37 | 0,18 bis 0,56 | 0.0052 | 500 | 43% |
| Branchenindexbereinigter Cashflow | 0.32 | 0,11 bis 0,51 | 0.0054 | 500 | 40% |
| Cashflow-Veränderung gegenüber dem beobachteten Niveau vor der Transaktion | 0.20 | -0,01 bis 0,40 | 0.0057 | 500 | 34% |
| Vom Autor festgelegter managementbereinigter operativer Proxy | 0.13 | -0,08 bis 0,33 | 0.0057 | 500 | 31% |
| Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | 0.17 | -0,05 bis 0,38 | 0.0057 | 500 | 32% |
| Proxy der Veränderung des ausgewiesenen Gewinns relativ zum gezahlten Preis | 0.17 | -0,04 bis 0,40 | 0.0057 | 500 | 33% |
| Erfasste positive Synergien und Zurechnungen relativ zum Plan | 0.45 | 0,27 bis 0,61 | 0.0049 | 500 | 45% |
| Synthetischer Marktproxy, bereinigt | 0.20 | -0,01 bis 0,40 | 0.0058 | 500 | 34% |
| Synthetischer Marktproxy, unbereinigt | 0.16 | -0,04 bis 0,38 | 0.0056 | 500 | 32% |
| Vom latenten Wert abhängiges synthetisches Wertminderungskennzeichen | 0.12 | -0,09 bis 0,30 | 0.0052 | 497 | 26% |
| Zufallsrang-Referenz | 0.01 | -0,20 bis 0,21 | 0.0057 | 500 | 26% |
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert über 500 Kohorten mit je 60 Transaktionen; 5. bis 95. Perzentil über die Kohorten. Festes abgezinstes Renditeziel der vollständigen drei Jahre; die zentrale Modellstreuung ist kein Konfidenzintervall. k=ceil(0.25N).
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Balken zeigen Mittelwerte; Antennen zeigen das 5. bis 95. Perzentil über die Kohorten.
Die Basisfallstatistiken beschreiben ausschließlich die dokumentierte Modellkonfiguration und Replikationsverteilung. Die Überlappung des obersten Quartils beschreibt, wie häufig sich die ausgewählte Menge mit der Spitzengruppe des definierten Modellergebnisses überschneidet. Ihr Zufallserwartungswert hängt von der gewählten ganzzahligen Mengengröße und der Kohortengröße ab. Die empirischen Replikationsperzentile beschreiben Variation zwischen konstruierten Kohorten; sie sind keine Konfidenzintervalle für die Rangfolge von Maßen in tatsächlichen Übernahmen.
Unter den Basisannahmen beträgt die mittlere Rangkorrelation 0,37 für performance-gematchte Cashflows, 0,32 für branchenindexbereinigte Cashflows und 0,17 für den Proxy der Veränderung des operativen Ergebnisses. Der Brutto-Tracker erreicht 0,45, die Oracle-bereinigte Referenz 0,56. Die gepaarte Differenz aus gematchtem Cashflow abzüglich Gewinn beträgt in diesem Modell 0,21. Diese Zusammenfassungen beziehen sich auf das definierte abgezinste Ziel je Vermögenseinheit. Sie beschreiben das dokumentierte Experiment und seine Informationsannahmen; ein Feldvergleich erfordert Akquisitionsaufzeichnungen und ein begründetes Vergleichsdesign.
15 Geldbeträge und Rangordnungsleistung getrennt halten
Eine Rangstatistik beschreibt die Reihenfolge von Transaktionen. Die monetäre Schätzung benötigt zusätzlich eine Niveau- und Zeitkonvention. Das überarbeitete Experiment berichtet die entsprechenden Währungssummen anhand der festen Ausgangsvermögensbasis jeder Transaktion sowie desselben Beobachtungsfensters und derselben Diskontkonvention wie die Integrationszielgröße. Das Modellregister benennt jede bewusst separat geführte nicht abgezinste Berechnung. Das Gremium kann dann sowohl die Herkunft einer Anpassung als auch den verglichenen numerischen Gegenstand abstimmen.
| Maß | Barwert USDm | Barwertabweichung USDm | Nicht abgezinst USDm | Nicht abgezinste Abweichung USDm |
|---|---|---|---|---|
| Oracle-bereinigte Referenz | -50.3 | -5.5 | 14.2 | -6.5 |
| Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | -105.8 | -61.0 | -55.0 | -75.7 |
| Branchenindexbereinigter Cashflow | -369.5 | -324.7 | -378.6 | -399.2 |
| Cashflow-Veränderung gegenüber dem beobachteten Niveau vor der Transaktion | -388.9 | -344.1 | -401.7 | -422.4 |
| Vom Autor festgelegter managementbereinigter operativer Proxy | 506.8 | 551.6 | 619.4 | 598.7 |
| Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Wahres Integrationsziel derselben Periode | -44.8 | 0.0 | 20.7 | 0.0 |
Analyse des konstruierten Modells durch den Autor. Mio. USD; Jahre eins bis drei mit dem angegebenen jährlichen Faktor auf den Vollzug abgezinst. Separat gezeigte nicht abgezinste Cashflows sind ausdrücklich gekennzeichnet. Alle vergleichbaren Schätzungen verwenden dieselbe feste Umrechnung anhand des Ausgangsvermögens.
Tabelle 7 dokumentiert die Kohortensumme jedes Modell-Proxys und ihre vorzeichenbehaftete Abweichung von der definierten Zielgröße in Mio. USD. Für die vergleichbaren Cashflow-Beträge gelten dieselbe Ausgangsvermögensumrechnung, dasselbe Fenster und dieselbe Diskontkonvention. Ein bereinigter Management-Proxy kann außerdem eine konstruierte Pipeline-Anrechnung enthalten, deren Zeitpunkt und Definition separat offengelegt werden. Die entsprechenden Unterschiede identifizieren die Wirkungen der implementierten Modellkomponenten; ihre Höhe ist keine Schätzung von Falschangaben in tatsächlichen Akquisitionsabschlüssen.
Ein Maß kann die Reihenfolge bewahren und Beträge systematisch über- oder unterschätzen. Ein Nenner kann außerdem eine Rangfolge verändern, ohne einen externen Zahlungseingang zu verändern. Diese Unterschiede sind wichtig, wenn eine Scorecard neben einem Budget, einem Vergleich mit dem gezahlten Preis oder einer vertraglichen Berechnung gelesen wird. Das Modell prüft definierte analytische Proxys; es prüft weder die rechtliche Auslegung einer konkreten Vereinbarung noch die Gültigkeit einer Zahlungsentscheidung.
16 Ausdrücklich konstruierte Stressszenarien auf die Messkanäle anwenden
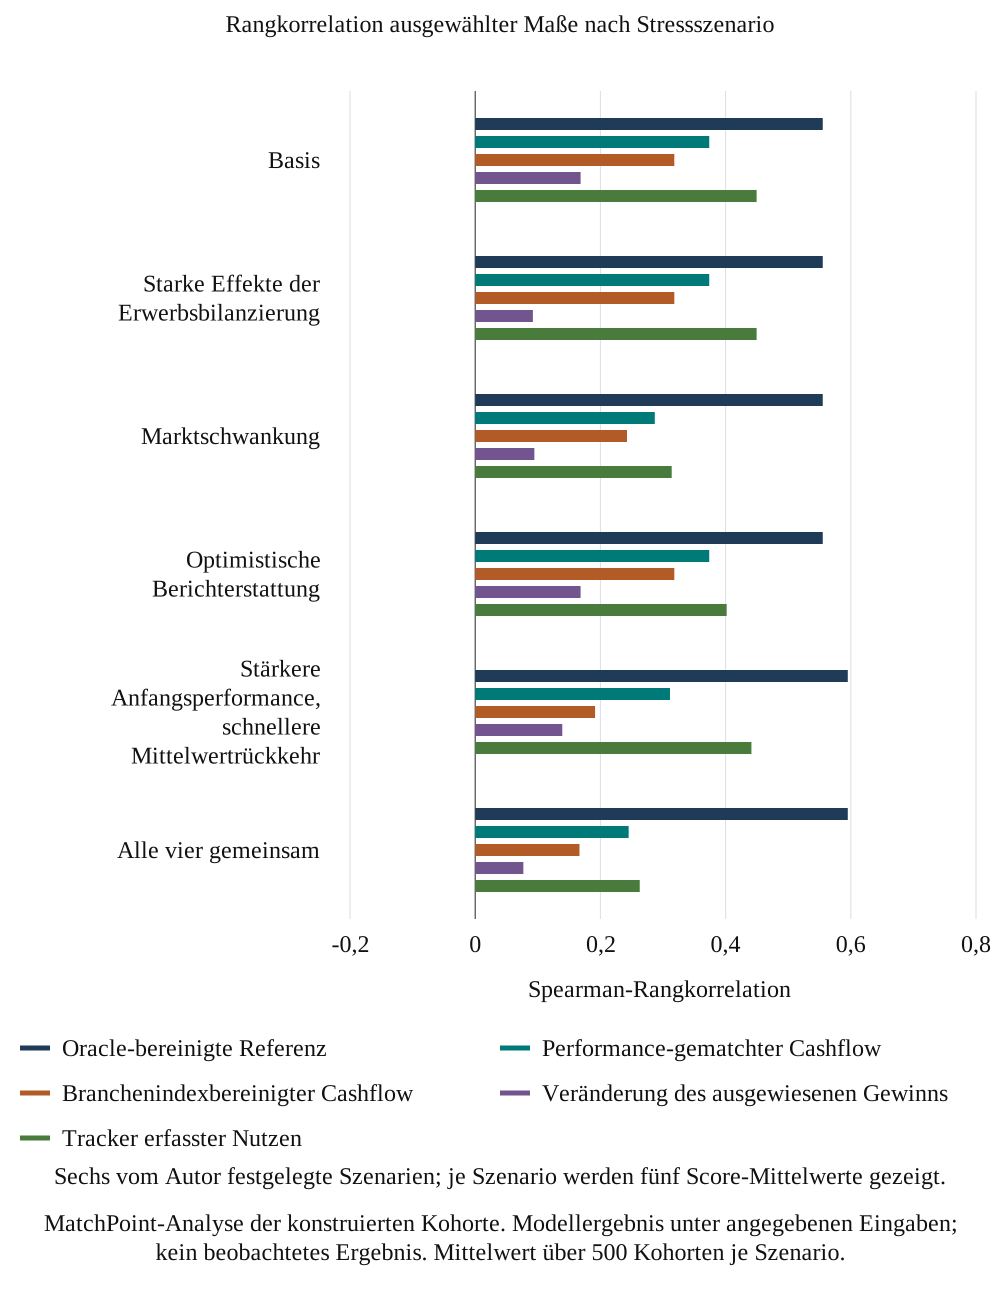
Das Stressdesign verändert ausgewählte Annahmen über Aufwendungen aus der Erwerbsbilanzierung, Markt- und Branchenbewegungen, optimistische Managementzurechnung und die Persistenz der Performance vor der Transaktion. Ein kombiniertes Szenario wendet diese angegebenen Änderungen gemeinsam an. Tabelle 8 und Abbildung 3 berichten ihre bedingten Ergebnisse. Das endgültige Modellregister definiert die genauen Varianten und den Simulationsumfang. Weder Stresshäufigkeit noch Schweregrad oder gemeinsame Wahrscheinlichkeit wurden anhand beobachteter Übernahmen geschätzt.
| Maß | Basis | Starke Effekte der Erwerbsbilanzierung | Marktschwankung | Optimistische Berichterstattung | Starke Anfangsperformance, schnellere Mittelwertrückkehr | Alle vier gemeinsam |
|---|---|---|---|---|---|---|
| Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Proxy der Veränderung des ausgewiesenen Gewinns relativ zum gezahlten Preis | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Cashflow-Veränderung gegenüber dem beobachteten Niveau vor der Transaktion | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Branchenindexbereinigter Cashflow | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Vom Autor festgelegter managementbereinigter operativer Proxy | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Erfasste positive Synergien und Zurechnungen relativ zum Plan | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Synthetischer Marktproxy, bereinigt | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert über 500 Kohorten mit je 60 Transaktionen in jedem Szenario.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert über 500 Kohorten je Szenario.
Das Szenario mit starken Erwerbsbilanzierungseffekten weist mittlere Rangkorrelationen von 0,09 für den Proxy der Veränderung des operativen Ergebnisses, 0,20 für unbereinigte Cashflows und 0,37 für gematchte Cashflows aus. Im Marktschwankungsszenario betragen die entsprechenden Statistiken für unbereinigte, branchenindexbereinigte und gematchte Cashflows 0,10, 0,24 und 0,29. Das Szenario optimistischer Berichterstattung ergibt 0,06 für den managementbereinigten Proxy und 0,40 für den Tracker. Bei stärkerer Anfangsperformance und schnellerer Mittelwertrückkehr erreichen branchenindexbereinigte und gematchte Cashflows 0,19 und 0,31. Das kombinierte Szenario ergibt 0,25, 0,26 und 0,08 für gematchte Cashflows, Tracker beziehungsweise Gewinn-Proxy. Dies sind modellbedingte Rangstatistiken unter dem exakten Szenarioregister.
17 Modelldiagnostik von Prüfungen unterscheiden, die einem Transaktionsteam zur Verfügung stehen
Die Diagnosetabelle zerlegt Variation anhand des im Experiment bekannten latenten Integrationsergebnisses und der konstruierten Treiber. Sie erklärt, warum sich die Maße des Modells zwischen Szenarien verändern. Mehrere Spalten verwenden Informationen, die einem Analysten einer tatsächlichen Übernahme nicht zugänglich sind, einschließlich des wahren kontrafaktischen Verlaufs oder des wahren Integrationswerts. Es handelt sich um Simulationsdiagnostik. Sie kann nicht als unmittelbar berechenbarer Kausaltest für ein Kundenregister angeboten werden.
| Szenario | Bilanzierungsstreuung / Wertstreuung | Marktveränderungsstreuung / Wertstreuung | Korrelation branchenbereinigter Veränderung / Stärke vor der Transaktion | Managementanpassungsstreuung / Wertstreuung | Korrelation Earn-out-Aufwand / Wert |
|---|---|---|---|---|---|
| Basis | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Starke Effekte der Erwerbsbilanzierung | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Marktschwankung | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Optimistische Berichterstattung | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Starke Anfangsperformance, schnellere Mittelwertrückkehr | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Alle vier gemeinsam | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert über 500 Kohorten. Die Spalten 2, 3 und 5 sind Verhältnisse von Standardabweichungen zur Standardabweichung des realisierten Werts; Spalte 4 ist eine Korrelation, ebenso Spalte 6. Latente Simulationsdiagnostik. Streuung ist die transaktionsübergreifende Standardabweichung auf der gemeinsamen abgezinsten Renditeskala der Gesamtperiode; die Korrelationen sind Pearson-Korrelationen. Diese Größen sind nicht unmittelbar aus einem Feldregister verfügbar.
Ein Transaktionsteam kann Rechnungslegungsüberleitungen, dokumentierte Hinzurechnungen und operative Vorperiodenmaße innerhalb der rechtmäßig gehaltenen Unterlagen beobachten. Es kann zudem die Sensitivität gegenüber ausdrücklich angegebenen Referenzmaßstäben untersuchen. Solche beobachtbaren Prüfungen können Unstimmigkeiten aufzeigen oder eine Zurechnung infrage stellen. Sie benötigen eine eigene Validierung, bevor sie zur Identifikation einer Ursache schwacher Performance dienen. Ein negativer Zusammenhang mit der Performance vor der Transaktion kann mehrere Erklärungen haben, darunter Mittelwertrückkehr und ausgelassene Merkmale.
Die vorgeschlagene Gremienunterlage kennzeichnet jede Diagnose nach ihrem Informationsbedarf. Eine ausschließlich modellbasierte Diagnose bleibt im technischen Anhang oder in der Sensitivitätsdiskussion. Eine operative Ausnahme nennt den tatsächlichen Quelldatensatz, die Berechnung und den Prüfer. Diese Trennung hält die interpretierbare Zerlegung des konstruierten Experiments innerhalb ihrer Grenzen und verleiht ihr keinen unbelegten empirischen Status.
18 Das Zusammenspiel von Brutto-Synergiebehauptungen und Umsetzungskosten prüfen
Der Synergie-Tracker erfasst Bruttomaßnahmen relativ zu einem konstruierten Plan und lässt bestimmte zahlungswirksame Kosten aus. Seine Beziehung zum Nettointegrationswert verändert sich daher, wenn sich der Zusammenhang zwischen Kosten und Synergien verändert. Tabelle 10 variiert diesen Zusammenhang unter den Modellannahmen. Das Ergebnis verdeutlicht eine Messgrenze: Ein Bruttonutzen-Tracker und ein Netto-Cashflow-Ergebnis verwenden unterschiedliche Zähler und können dieselben Transaktionen unterschiedlich ordnen.
| Maß | Kostenladung 0,0 | Kostenladung 0,6 | Kostenladung 1,2 | Kostenladung 1,8 |
|---|---|---|---|---|
| Oracle-bereinigte Referenz | 0.70 | 0.57 | 0.39 | 0.30 |
| Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | 0.51 | 0.38 | 0.24 | 0.18 |
| Erfasste positive Synergien und Zurechnungen relativ zum Plan | 0.48 | 0.45 | 0.34 | -0.02 |
| Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | 0.26 | 0.16 | 0.09 | 0.11 |
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert über 300 Kohorten mit je 60 Transaktionen. Die Kostensteigung ist der vom Autor festgelegte Koeffizient der Integrationskosten in Jahren des Ausgangscashflows auf den Synergieanteil; der Basiswert beträgt 0,6.
Die ausgewiesenen Kostensteigungsvarianten zeigen, wie der Modell-Tracker, das gematchte Cashflow-Maß und die Oracle-bereinigte Referenz auf diese vom Autor festgelegten Änderungen reagieren. Die Oracle-bereinigte Reihe behält ihr eigenes Rauschen und bildet keine Obergrenze. Das Experiment liefert keine geschätzte Kostensteigung für tatsächliche Übernahmen. Eine praktische Scorecard kann Bruttomaßnahmen, zugehörige zahlungswirksame Kosten und die daraus resultierende Netto-Cashflow-Schätzung in getrennt abstimmbaren Spalten führen.
19 Spätere Fenster als unterschiedliche Zielgrößen des Integrationscashflows interpretieren
Das Beobachtungsfensterexperiment untersucht nach Vollzug Jahr eins, die Jahre eins bis zwei, eins bis drei und zwei bis drei. Es berichtet Übereinstimmung mit dem festen abgezinsten Integrationsergebnis der vollständigen drei Jahre und separat mit dem eigenen Ergebnis jedes Fensters. Diese benannten Panels beantworten unterschiedliche Fragen. Alle Fenster stammen aus derselben primitiven simulierten Transaktionshistorie. Die Überleitung für das ausgelassene erste Jahr bewahrt dessen Integrationskosten und mögliche frühe Störungen.
| Maß | Nach Jahr 1 | Nach Jahr 2 | Nach Jahr 3 | Nur Jahre 2 bis 3 |
|---|---|---|---|---|
| Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | -0.03 | 0.05 | 0.16 | 0.23 |
| Cashflow-Veränderung gegenüber dem beobachteten Niveau vor der Transaktion | 0.01 | 0.09 | 0.19 | 0.26 |
| Branchenindexbereinigter Cashflow | 0.04 | 0.18 | 0.33 | 0.41 |
| Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | 0.03 | 0.20 | 0.38 | 0.48 |
| Erfasste positive Synergien und Zurechnungen relativ zum Plan | 0.16 | 0.31 | 0.45 | 0.49 |
| Oracle-bereinigte Referenz | 0.05 | 0.30 | 0.56 | 0.64 |
Analyse des konstruierten Modells durch den Autor. Dieselbe vollständige primitive Historie liefert alle vier Fenster. Der primäre Vergleich verwendet das feste abgezinste Integrationsergebnis der vollständigen drei Jahre; separat gekennzeichnete Ergebnisse verwenden das eigene Ergebnis jedes Fensters. Perzentile der Replikationsverteilung und Monte-Carlo-Standardfehler sind unterschiedliche Statistiken. Festes Ziel der Gesamtperiode.
| Maß | Nach Jahr 1 | Nach Jahr 2 | Nach Jahr 3 | Nur Jahre 2 bis 3 |
|---|---|---|---|---|
| Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | 0.20 | 0.14 | 0.16 | 0.24 |
| Cashflow-Veränderung gegenüber dem beobachteten Niveau vor der Transaktion | 0.13 | 0.13 | 0.19 | 0.27 |
| Branchenindexbereinigter Cashflow | 0.26 | 0.24 | 0.33 | 0.43 |
| Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | 0.27 | 0.27 | 0.38 | 0.50 |
| Erfasste positive Synergien und Zurechnungen relativ zum Plan | -0.05 | 0.14 | 0.45 | 0.54 |
| Oracle-bereinigte Referenz | 0.38 | 0.39 | 0.56 | 0.67 |
Analyse des konstruierten Modells durch den Autor. Jede Spalte verwendet ihr angegebenes Cashflow-Fenster und Ziel. Dieselbe simulierte Historie liefert diese Messungen. Cashflow der Gesamtperiode und Kosten des ersten Jahres bleiben separat erfasst; diese Spalten schätzen kein gemeinsames Ergebnis. Separates fensterspezifisches Ziel; ausgeschlossener Cashflow des ersten Jahres bleibt im vollständigen Register.
Das primäre Panel von Abbildung 4 vergleicht die Kandidatenmaße mit demselben Ziel der Gesamtperiode. Die zugehörige Tabelle dokumentiert zusätzlich die fensterspezifischen Ziele und Statistiken. Empirische Replikationsperzentile und Monte-Carlo-Unsicherheit werden unterschiedlich gekennzeichnet. Synergieanlauf, Anfangskosten und Diskontkonvention sind konstruierte Eingaben. Ihre Wirkung auf ein späteres Beobachtungsfenster ist folglich modellbedingt.
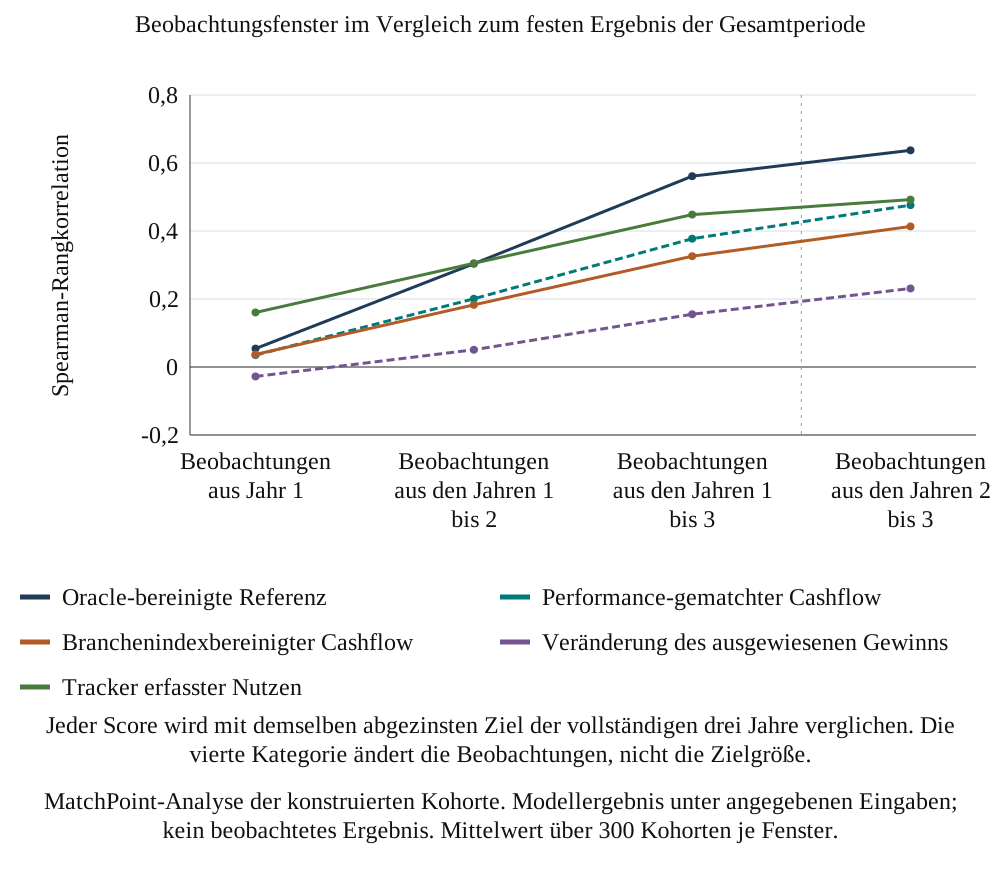
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert über 300 Kohorten je Fenster.
Das Ergebnis eines späteren Fensters kann ein anderes Vorzeichen als das Ergebnis der Gesamtperiode haben. Im deterministischen Modellbeispiel beträgt der Netto-Cashflow des ersten Jahres -9,3 Mio. USD; die späteren Jahre summieren sich auf positive 2,4 Mio. USD. Über alle drei Jahre verbleiben damit vor Abzinsung -6,9 Mio. USD. Dies sind vom Autor konstruierte Größen, die der arithmetischen Prüfung des überarbeiteten Modells unterliegen. Die Gremienunterlage bewahrt sowohl die Ergebnisse des späteren Fensters als auch jene seit Transaktionsbeginn.
20 Replikationsvariabilität über die gewählten Kohortengrößen berichten
Das Kohortengrößenexperiment vergleicht ausgewählte Anzahlen konstruierter Übernahmen bei unverändertem Datenerzeugungsprozess und Referenzdesign. Es berichtet die mittlere Rangstatistik, empirische Replikationsperzentile und die Häufigkeit, mit der ein ausgewählter Proxy die Transaktionen ähnlicher zum Modellergebnis ordnet als ein anderer. Das endgültige Modellregister benennt den über die Größen verwendeten Kandidatenkontrollpool und die Replikationszahl.
| N | Gewinnmittelwert | Gewinn p05 bis p95 | Matching-Mittelwert | Matching p05 bis p95 | MCSE der gepaarten Differenz | Vorsprungshäufigkeit |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 bis 0,54 | 0.34 | -0,13 bis 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 bis 0,47 | 0.35 | 0,05 bis 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 bis 0,37 | 0.37 | 0,17 bis 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 bis 0,32 | 0.38 | 0,22 bis 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 bis 0,27 | 0.38 | 0,27 bis 0,47 | 0.0034 | 100% |
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert und 5. bis 95. Perzentil über 400 Kohorten je Größe. Die letzte Spalte ist der Kohortenanteil, in dem gematchte Cashflows die höhere Rangkorrelation besitzen. Fester Pool von 300 Kontrollen mit statistischem Support; verschachtelte primitive Präfixe paaren die Größen. Häufigkeiten und Modellintervalle definieren weder Feld-Teststärke noch eine Mindeststichprobe.
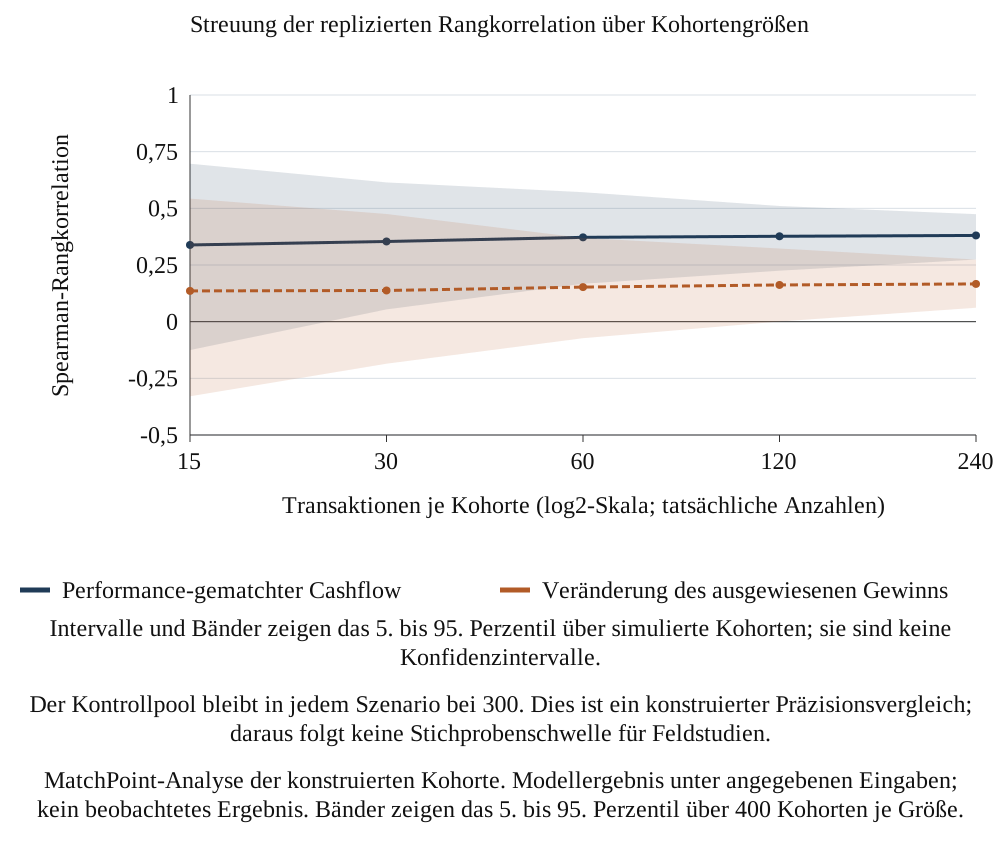
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Bänder zeigen das 5. bis 95. Perzentil über 400 Kohorten je Größe.
Diese Häufigkeiten und Perzentilbreiten beschreiben das konstruierte Experiment. Sie begründen weder ein Minimum von sechzig oder 120 Übernahmen für eine tatsächliche Studie noch die Aussage, dass ein kleinerer Erwerber nicht aus seiner Historie lernen kann; sie sind auch keine Teststärkeberechnung für einen empirischen Behandlungseffekt. Eine tatsächliche Stichprobengrößenanalyse benötigt eine definierte Zielgröße, ein Design, Clusterstruktur, Effektgröße, Annahmen zu fehlenden Daten und Fehlerkriterien. Ein Pilot kann diese Eingaben informieren, bevor eine größere Studie mit entsprechenden Einwilligungen entworfen wird.
21 Selektive Beobachtung und Grenzen der Gewichtung offenlegen
Im Experiment zur selektiven Beobachtung hängt die Wahrscheinlichkeit, dass eine Transaktion weiter beobachtet wird, vom konstruierten Ergebnis und ihrer Größe ab. Anschließend werden die vollständige Kohorte, die beobachtete Teilmenge und ausdrücklich definierte gewichtete Schätzer verglichen. Der simulierte Mechanismus enthält Ergebnisinformationen, die ein Praktiker nicht direkt rekonstruieren kann. Er soll die Sensitivität eines ausgewiesenen Mittelwerts gegenüber diesem Mechanismus offenlegen, einschließlich der Möglichkeit erheblicher verbleibender Verzerrung bei Gewichten auf Basis unzureichender Prädiktoren.
In den Gleichungen 5a und 5b bezeichnet o_i die Beobachtung, v_i das konstruierte Integrationsergebnis und x_i das angegebene Größenmerkmal; die Koeffizienten definieren den Beobachtungsmechanismus. Die dargestellte inverse Wahrscheinlichkeitsrechnung ist ein normierter gewichteter Mittelwert. Ihre Anwendung auf tatsächlich fehlende Ergebnisse erfordert Identifikationsannahmen und ausreichende Beobachtungswahrscheinlichkeiten. Die ausgewählte Behandlungseffektliteratur liefert Hintergrund zu Gewichtungsmethoden [13]; sie validiert weder dieses Modell fehlender Transaktionen noch dessen vorgeschlagene operative Verwendung.
Tabelle 14 und Abbildung 6 berichten über 400 konstruierte Kohorten den Mittelwert der vollständigen Population, den ungewichteten Mittelwert der beobachteten Stichprobe und fünf gewichtete Sensitivitätsschätzungen. Die gewichteten Schätzungen verwenden Größe allein, Größe mit jeweils einer von drei synthetischen Signalladungen oder die modellbekannte Beobachtungswahrscheinlichkeit. Das Ergebnis ist ausdrücklich die nicht abgezinste dreijährige Netto-Integrationscashflow-Rendite je Vermögenseinheit vor der Transaktion. Gültige Replikationszahlen, Fit-Ausschlüsse und Gewichtsdiagnostik begleiten die Schätzungen.
| Schätzer | Mittlere latente Cashflow-Rendite | Mittlere Verzerrung, Prozentpunkte | Schätzungs-MCSE, Prozentpunkte | Gültige Replikationen R |
|---|---|---|---|---|
| Vollständige latente Population, in einer Feldstudie nicht verfügbar | 0.06% | 0.00 | 0.0067 | 400 |
| Beobachtete Stichprobe, ungewichtet | 0.44% | 0.38 | 0.0080 | 400 |
| Beobachtete Stichprobe, angepasste Größengewichte | 0.45% | 0.39 | 0.0079 | 400 |
| Beobachtete Stichprobe, Größe und synthetische Frühsignalladung 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Beobachtete Stichprobe, Größe und synthetische Frühsignalladung 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Beobachtete Stichprobe, Größe und synthetische Frühsignalladung 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Beobachtete Stichprobe, Gewichte mit bekannter latenter Beobachtungswahrscheinlichkeit | 0.07% | 0.01 | 0.0099 | 400 |
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert über 400 Kohorten mit je 120 Transaktionen. Realisierter Wert ist nicht abgezinster Cashflow abzüglich Integrationskosten der Jahre eins bis drei, als Prozentsatz der Vermögensbasis vor der Transaktion. Latente nicht abgezinste Rendite je Vermögenseinheit; Selektions-/Ladungsannahmen begründen keine empirische Identifikation fehlender Daten.
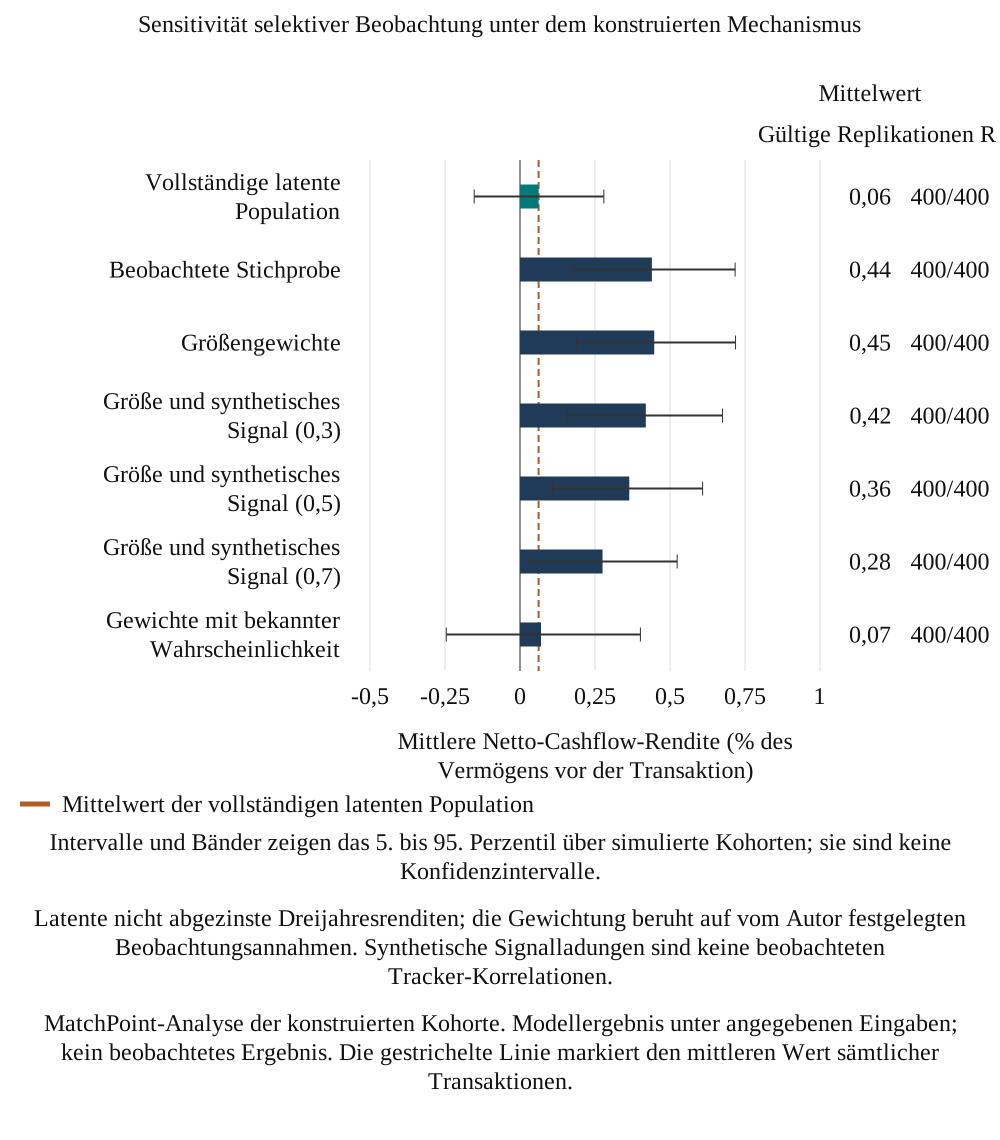
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
MatchPoint-Analyse der konstruierten Kohorte. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Die gestrichelte Linie markiert den mittleren Wert sämtlicher Transaktionen.
Ein aus dem latenten Integrationsergebnis erzeugter Frühscore ist eine synthetische Sensitivitätsvariable. Er ist kein beobachteter Tracker des ersten Jahres und wird entsprechend gekennzeichnet. Eine Referenz mit der wahren Beobachtungswahrscheinlichkeit nutzt Modellwissen, das Praktikern nicht verfügbar ist. Verringerungen der Verzerrung in diesem Experiment bleiben an diese Konstruktionen gebunden. Ein tatsächliches Register sollte gescheiterte, veräußerte und geschlossene Arbeitsstränge bewahren und fehlende Beobachtungen offenlegen; eine Gewichtungsanalyse benötigt eine eigene Prüfung der statistischen Support-Bedingungen und eine Sensitivitätsanalyse.
22 Aufzeichnungen und Identifikationsannahmen einer empirischen Studie festlegen
Eine spätere empirische Studie würde ein datiertes Akquisitionsregister, konsistente Cashflow- und Rechnungslegungsaufzeichnungen, Arbeitsstranghistorien und ein definiertes Vergleichsdesign benötigen. Die Zielpopulation und der Umgang mit unterzeichneten, aber nicht vollzogenen Transaktionen müssen getrennt von vollzogenen Integrationen festgelegt werden. Eine nicht vollzogene Übernahme besitzt nach der Definition dieser Arbeit kein Integrationsergebnis nach Vollzug. Gescheiterte oder veräußerte vollzogene Integrationen bleiben mit ihrer beobachteten Historie und dokumentierten Datenlücken Teil der jeweiligen Vollzugskohorte.
| Element | Festlegung | Zweck |
|---|---|---|
| Einheit und Register | Alle zulässigen vollzogenen Integrationen in einem definierten Fenster; unterzeichnete/nicht vollzogene Population separat | Zielpopulation definieren und gescheiterte oder veräußerte vollzogene Fälle bewahren |
| Zeitstempel | Unterzeichnung, Vollzug, Ende des Bewertungszeitraums, jede ausgewiesene Zahl und jede Anpassung | Festhalten, was wann bekannt war |
| Cashflow-Register | Monatlicher operativer Cashflow des erworbenen Unternehmens, Integrationsausgaben und Erwerbsbilanzierungsposten, zum ausgewiesenen Gewinn übergeleitet | Cashflows und Bilanzierung trennen |
| Kontrafaktischer Verlauf | Vorab festgelegte Branchenreihe und praktikable performance-gematchte Kontrollregel mit Informationen vor dem Ergebnis | Nachträgliche Referenzwahl vermeiden |
| Managementaufzeichnungen | Tracker-Einträge in ihrer eingereichten Fassung mit Plan, umgesetzten Maßnahmen und Zurechnungsregel | Tracker anhand von Cashflows prüfen |
| Randomisierte Teilstudie | Bei mehreren vergleichbaren Integrationen eines Erwerbers zufällige Zuweisung einer Mess- oder Berichtspraxis | Effekt der zugewiesenen Berichtspraxis unter angegebenen Designannahmen schätzen |
| Stichprobendesign | Pilotgestützte Teststärke- oder Präzisionsanalyse für eine vorab definierte Frage | Keine modellspezifische Kohortenschwelle übernehmen |
| Daten-Governance | Autorisierte Aufzeichnungen, einschlägige Rechtsgrundlage, Vertraulichkeit und gegebenenfalls Genehmigungen von Gegenparteien | Transaktionsspezifischen rechtmäßigen Zugang durch fachliche Beratung bestätigen |
Vorgeschlagenes Design von MatchPoint. Datenschutz- und Vertraulichkeitsgesetze der jeweiligen Rechtsordnung wurden für diese Arbeit nicht geprüft und müssen durch Rechtsberater bestätigt werden.
Ein randomisierter Pilot einer Berichtspraxis könnte den Effekt dieser zugewiesenen Praxis unter den Bedingungen seines Designs schätzen. Er würde eine andere Frage beantworten als die Wirkung des Erwerbs oder der Integration eines Unternehmens. Beobachtende und quasi-experimentelle Designs können ebenfalls erwogen werden, wenn sich ihre Annahmen untersuchen lassen. Keines ist automatisch für die einem Erwerber verfügbaren Aufzeichnungen gültig. Selektion, Spillover-Effekte, Messänderungen und das Zusammenspiel von Managemententscheidungen und späteren Ergebnissen müssen ausdrücklich behandelt werden.
Der vorgeschlagene Analyseplan legt vor Einsicht in die Ergebnisse Zielgröße, Beobachtungsfenster, Analyseeinheit, Vergleichsregel, Umgang mit fehlenden Daten und primäre Ergebnisse fest. Datenzugang, Vertraulichkeit, geltende Rechtsgrundlagen und Genehmigungen von Gegenparteien erfordern fachliche Bestätigung. Die Studie kann zunächst einen Machbarkeitspiloten berichten, bevor Aussagen über Stichprobengröße oder verallgemeinerbare Ergebnisse gemacht werden. Diese Arbeit hat keine solchen Transaktionsaufzeichnungen erhalten und berichtet keine abgeschlossene empirische Validierung.
23 Die Gremienunterlage mit den zugrunde liegenden Aufzeichnungen abstimmen
Eine Gremienvorlage zum Integrationswert sollte vier Dinge nebeneinander zeigen: das Cashflow-Register des zusammengeführten Unternehmens mit separat ausgewiesenen Integrationskosten; die Überleitung dieses Registers zum ausgewiesenen Gewinn mit jedem benannten Erwerbsbilanzierungsposten; den kontrafaktischen Verlauf mit Referenzmaßstab und Matching-Regel; sowie den als Managementaufzeichnung gekennzeichneten Tracker. Die Vorlage sollte das erfasste Fenster benennen, welche Posten des ersten Jahres nach den Regeln des Bewertungszeitraums noch vorläufig sind [1] und welche veröffentlichten Zwischensummen die geltende Definition managementdefinierter Leistungskennzahlen erfüllen und die entsprechende Überleitung nach dem Berichtsrahmen des Unternehmens erfordern. IFRS 18 gilt für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen; eine frühere Anwendung ist zulässig. Unternehmensspezifische Anwendung und Maßklassifizierung sind zu bestätigen [6, 7].
Die Gremienunterlage trennt abgestimmte erfasste Cashflows, den geschätzten zusätzlichen Betrag und die Sensitivität gegenüber dem gewählten Vergleichspfad. Das konstruierte Experiment berichtet bedingte Unterschiede in Rangstatistiken und monetären Schätzungen über seine benannten Szenarien. Tabelle 9 zerlegt diese Szenarien anhand modellbekannter Informationen, darunter Größen, die bei einer beobachteten Übernahme nicht verfügbar sind. Ein Transaktionsteam bräuchte separat validierte beobachtbare Prüfungen und transaktionsspezifische Evidenz, um mögliche Erklärungen zu untersuchen. Das vorgeschlagene operative Register nennt für jede wesentliche Behauptung Quelldatensätze, Prüfer und ungeklärte Zurechnung.
Das vorgeschlagene operative Register kann mit konventionellen Datenwerkzeugen umgesetzt oder mit KI-gestützter Extraktion evaluiert werden. Jeder akzeptierte Betrag behält seinen Quellenverweis, seine Berechnungsregel und menschliche Freigabe. Die Arbeit berichtet für keinen Ansatz eine gemessene Verringerung von Arbeitsaufwand, Fehlern oder Kosten. Zur Bewertung einer solchen Umsetzung ist ein separater kontrollierter Pilot nötig. Die praktischen Abschnitte legen fest, wie Extraktion, Arithmetik und Zurechnungsentscheidungen nachvollziehbar bleiben.
24 Den vorgeschlagenen Rahmen innerhalb der tatsächlichen Entscheidungsrechte der Transaktion nutzen
Vor Vollzug dokumentiert das vorgeschlagene Messstatut den ursprünglichen Investitionsfall, die Cashflow-Grenze, die Referenzregel und die verfügbaren Aufzeichnungen. Beim Vollzug bewahrt es Ausgangskennungen, Funds-Flow-Abstimmung, Bilanzierungshistorie und Integrationsbudgets. Die spätere Scorecard berichtet operative Maßnahmen, Bilanzierungseffekte, externe Cashflows, geschätzte zusätzliche Cashflows und ungeklärte Zurechnung als unterschiedliche Evidenzzustände.
Nach dem ersten Jahrestag kann die Überprüfung das Beobachtungsfenster erweitern und die Dauerhaftigkeit von Nutzen untersuchen. Integrationskosten der Gesamtperiode und ursprünglicher Investitionsfall bleiben sichtbar. Änderungen des kontrafaktischen Verlaufs, Umfangs oder der Prognose erhalten eine datierte Genehmigung. Vertragliche Earn-out-, Bonus- oder Covenant-Berechnungen verwenden weiterhin ihre geltende Definition, Anpassungsregeln und Streitbeilegungsverfahren. Die analytische Integrationswertschätzung liefert gegebenenfalls eine separat abgestimmte Eingabe.
Der vorgeschlagene Governance-Prozess beendet jede wesentliche Überprüfung mit einer Entscheidung, einer benannten verantwortlichen Person und der Evidenz, die für eine erneute Prüfung benötigt wird. Ein Arbeitsstrang kann fortgeführt, geändert oder geschlossen werden. Seine historischen Kosten und Ergebnisse bleiben in der entsprechenden Akquisitionskohorte. Weitere Untersuchungen sind eine konkrete Option, wenn fehlende Unterlagen oder ungeklärte Zurechnung die Entscheidung verändern könnten. Verwendung und Ergebnisse des Rahmens müssen an den eigenen Transaktionen des Unternehmens evaluiert werden.
25 Reproduzierbarkeitskontrollen, Validierungsgrenzen und den nächsten Evidenzschritt benennen
Der wissenschaftliche Lauf dokumentiert konfigurierte Eingaben, Seeds, Berechnungen, Zwischenergebnisse und numerische Prüfungen. Die Kontrollen prüfen die angegebenen Identitäten und die Übereinstimmung der Modellausgaben mit ihren Beschriftungen. Dazu gehören konsistente Einheiten, Zeitpunkte, Referenzumfang, deterministische Beispielarithmetik und die Darstellung der Replikationsvariabilität. Eine bestandene Kontrolle bestätigt die geprüfte Eigenschaft dieser Implementierung; sie liefert keine empirische Kalibrierung des Akquisitionsprozesses.
| Wissenschaftliche Kontrolle | Tatsächliche Ausführungen | Größtes Residuum | Toleranz |
|---|---|---|---|
| Spearman-Korrelation bei konstanten Werten ist undefiniert | 1 | Nicht anwendbar | logisch |
| Ungültige Spearman-Rohdaten bleiben undefiniert | 6 | Nicht anwendbar | logisch |
| Identität durchschnittlicher Ränge bei Ranggleichständen | 1 | 0.000000000000 | 0.0 |
| Standardnormalverteilungsfunktion bei null | 1 | 0.000000000000 | 0.0 |
| Kostenanteile summieren sich zu eins | 1 | 0.000000000000 | 1e-15 |
| Vom Autor festgelegter Anlauf ist angegeben | 1 | Nicht anwendbar | logisch |
| Zufälliger Treffererwartungswert bei Ranggleichstand und N=3 | 1 | 0.000000000000 | 1e-12 |
| Zufälliger Treffererwartungswert bei Ranggleichstand und N=4 | 1 | 0.000000000000 | 1e-12 |
| Gewinn-/Cashflow-Überleitung des Beispiels | 1 | 0.000000000000 | 1e-12 |
| Cashflow der Gesamtperiode des Beispiels enthält Erstjahreskosten | 1 | 0.000000000000 | 1e-12 |
| Allokation des Beispiels mit ausdrücklicher Annahme zum sonstigen Nettovermögen | 1 | 0.000000000000 | 1e-12 |
| Earn-out-Neubewertungen bilden eine Teleskopsumme ohne Behauptung von Erfüllungszahlungen | 1 | 0.000000000000 | 1e-12 |
| Rauschfreie Indexbereinigung entfernt die Marktveränderung | 1 | 0.000000000000 | 1e-12 |
| Rauschfreies Matching bei gegebenem statistischem Support entfernt die Marktveränderung | 1 | 0.000000000000 | 1e-12 |
| Rauschfreie Cashflow-Veränderung enthält die ausgangsniveaubereinigte Marktkomponente | 1 | 0.000000000000 | 1e-12 |
| Wiederholte reine Maßprojektion: Oracle-bereinigte Referenz | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Branchenindexbereinigter Cashflow | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Cashflow-Veränderung gegenüber dem beobachteten Niveau vor der Transaktion | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Vom Autor festgelegter managementbereinigter operativer Proxy | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Proxy der Veränderung des ausgewiesenen Gewinns relativ zum gezahlten Preis | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Erfasste positive Synergien und Zurechnungen relativ zum Plan | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Synthetischer Marktproxy, bereinigt | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Synthetischer Marktproxy, unbereinigt | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Vom latenten Wert abhängiges synthetisches Wertminderungskennzeichen | 1 | 0.000000000000 | 0.0 |
| Wiederholte reine Maßprojektion: Zufallsrang-Referenz | 1 | 0.000000000000 | 0.0 |
| Bei latenter Wertstreuung null ist die Diagnose undefiniert | 1 | Nicht anwendbar | logisch |
| Fünf Kontrollen je analysierter Transaktion | 6900 | Nicht anwendbar | logisch |
| Alle Matches bewahren die Branche | 6900 | Nicht anwendbar | logisch |
| Alle Matches bewahren den Vollzugsjahrgang | 6900 | Nicht anwendbar | logisch |
| Fünf unterschiedliche Kontrollen je Transaktion | 6900 | Nicht anwendbar | logisch |
| Matches sind die fünf nächsten Vorperiodenscores | 6900 | Nicht anwendbar | logisch |
| Integrationseffekt ist beobachteter Verlauf abzüglich Verlauf ohne Integration | 6900 | 0.000000000000 | 1e-12 |
| Gewinn-Proxy entspricht Netto-Cashflow-Veränderung abzüglich Bilanzierungsposten | 6900 | 0.000000000000 | 1e-12 |
| Abgezinstes Gesamtziel lässt sich nachrechnen | 6900 | 0.000000000000 | 1e-12 |
| Nicht abgezinste Gesamtzielgröße bewahrt den Rest des ersten Jahres | 6900 | 0.000000000000 | 1e-12 |
| Abgezinste Gesamtzielgröße bewahrt den Rest des ersten Jahres | 6900 | 0.000000000000 | 1e-12 |
| Marktveränderungsdiagnose enthält die Subtraktion des Ausgangsniveaus | 6900 | 0.000000000000 | 1e-12 |
| Endliche positive Vermögensskalen in Dollar | 6900 | Nicht anwendbar | logisch |
| Endliche erzeugte Verläufe | 6900 | Nicht anwendbar | logisch |
| Earn-out-Bewertungswahrscheinlichkeiten im Einheitsintervall | 6900 | Nicht anwendbar | logisch |
| Identität der Amortisationskomponente bei begrenzter Nutzungsdauer | 6900 | 0.000000000000 | 1e-12 |
| Endliche Kandidatenscores | 13800 | Nicht anwendbar | logisch |
| Umrechnung abgezinster Dollarbeträge/Renditen: Oracle-bereinigte Referenz | 6900 | 0.000000000000 | 1e-09 |
| Umrechnung abgezinster Dollarbeträge/Renditen: Cashflow-Veränderung mit fünf performance-gematchten Kontrollen derselben Branche und desselben Vollzugsjahrgangs | 6900 | 0.000000000000 | 1e-09 |
| Umrechnung abgezinster Dollarbeträge/Renditen: Branchenindexbereinigter Cashflow | 6900 | 0.000000000000 | 1e-09 |
| Umrechnung abgezinster Dollarbeträge/Renditen: Cashflow-Veränderung gegenüber dem beobachteten Niveau vor der Transaktion | 6900 | 0.000000000000 | 1e-09 |
| Umrechnung abgezinster Dollarbeträge/Renditen: Vom Autor festgelegter managementbereinigter operativer Proxy | 6900 | 0.000000000000 | 1e-09 |
| Umrechnung abgezinster Dollarbeträge/Renditen: Proxy der Veränderung des ausgewiesenen operativen Ergebnisses | 6900 | 0.000000000000 | 1e-09 |
| Wahre Umrechnung abgezinster Dollarbeträge/Renditen | 6900 | 0.000000000000 | 1e-09 |
| Fensterprojektionen teilen exakt dieselbe Gesamtzielgröße | 1200 | 0.000000000000 | 0.0 |
| Endliche gültige Selektionsschätzungen | 2800 | Nicht anwendbar | logisch |
| ESS der Selektionsgewichte innerhalb der Stichprobengrenzen | 2800 | Nicht anwendbar | logisch |
| Die vom Autor festgelegten Beobachtungswahrscheinlichkeiten erfüllen die strikte statistische Support-Bedingung | 400 | Nicht anwendbar | logisch |
| Selektionsreferenz der Gesamtpopulation hat keinen Fehler gegenüber sich selbst | 400 | 0.000000000000 | 0.0 |
| Sechs numerische Diagrammdatensätze | 1 | Nicht anwendbar | logisch |
| Sieben quellenbezogen abgegrenzte Rechnungslegungszeilen | 1 | Nicht anwendbar | logisch |
MatchPoint-Analyse. Modellergebnis unter angegebenen Eingaben; kein beobachtetes Ergebnis. Nur ausgeführte Prüfungen von Identitäten, statistischem Support und dem Umgang mit Statistiken. Endliche Rangrichtungsbefunde sind Ergebnisse und keine vorgeschriebenen Bestehenskriterien.
Die konstruierte Kohorte, Größen der Bilanzierungsaufwendungen, Marktprozesse, Managementzurechnung und der selektive Beobachtungsmechanismus sind Annahmen. Die Oracle-bereinigte Referenz verwendet bei tatsächlichen Übernahmen nicht verfügbare Informationen; Rangkorrelationsvergleiche sind an die definierte Zielgröße gebunden. Aktuelle primäre Rechnungslegungstexte und die Mitarbeiterkonsultation vom November 2026 informieren ihren angegebenen sachlichen Geltungsbereich. Ausgewählte ältere wissenschaftliche Quellen werden unter ihren dokumentierten Versions- und Lesegrenzen verwendet. Geltende unternehmensbezogene Berichts- und Vertragsanforderungen sind zu bestätigen.
Der nächste empirische Schritt ist ein praktikables Akquisitionsregister mit entsprechenden Zugriffsrechten und vorab festgelegtem Messdesign. Die begleitenden operativen Vorlagen definieren das vorgeschlagene Cashflow-Register, Kundenkohorte, Zuständigkeiten, Zeitplan und Nutzenevidenz. Ein Pilot kann prüfen, ob diese Aufzeichnungen abstimmbar sind und aussagekräftige Vergleichsdaten verfügbar sind. Die Arbeit liefert diese Vorbereitung und ihre konstruierte Sensitivitätsanalyse; sie berichtet kein beobachtetes Akquisitionsperformance-Ergebnis.
26 Den Referenzmaßstab anhand alternativer Erklärungen und einer Spanne ungeklärten Werts prüfen
Der kontrafaktische Verlauf ist ein festgelegter Vergleich, dessen Glaubwürdigkeit von den zu seiner Konstruktion verwendeten Informationen abhängt. Die vorgeschlagene Überprüfung beginnt mit dem Mechanismus des Akquisitionsfalls. Eine gemeinsame Einkaufsplattform sollte Preise, Mengen oder Transaktionskosten identifizierter Einkäufe beeinflussen. Ein Cross-Selling-Plan sollte Aufträge identifizierter Kunden beeinflussen. Eine Systemmigration kann operative Kosten, Servicequalität, Kundenbindung und den für die Umsetzung benötigten Cashflow beeinflussen. Der Referenzmaßstab wird passend zum relevanten Mechanismus und den wichtigsten alternativen Erklärungen gewählt.
Eine performance-gematchte Kontrolle kann sich weiterhin hinsichtlich Produktmix, Vertragslaufzeiten, Kapitalbedarf oder Kundenexposition vom erworbenen Unternehmen unterscheiden. Das vorgeschlagene Matching-Register dokumentiert deshalb vor dem Ergebnisfenster verfügbare Variablen, Kandidatenpool, Ausschlussregeln und ausgewählte Kontrollen. Es hält auch fest, warum ein Kandidat verworfen wurde. Matching anhand eines Ergebnisses nach der Übernahme würde vom untersuchten Ergebnis beeinflusste Informationen verwenden. Das vorgeschlagene Design friert Regel und Vorperiodeneingaben vor Einsicht in dieses Ergebnis ein.
Die Arbeit empfiehlt ein begrenztes Sensitivitätspaket, das vor Prüfung des hervorgehobenen Nutzens ausgewählt wird. Bei verfügbaren Informationen kann es den ursprünglichen Vortransaktionsplan, einen Branchenvergleich und einen performance-gematchten Vergleich umfassen. Das Paket berichtet unter jedem Referenzmaßstab denselben Cashflow-Umfang, dieselben Daten und dieselbe Kostenbehandlung. Eine Änderung des geschätzten Nutzens ist dann der daneben ausgewiesenen Vergleichsmethode zuzuordnen. Die Auswahl des Referenzmaßstabs mit der größten Einsparung würde diese Interpretationsdisziplin aufheben.
Das Sensitivitätspaket kann drei Unsicherheitsquellen unterscheiden. Unsicherheit der Cashflow-Aufzeichnung betrifft fehlende oder strittige Beträge und Daten. Kontrafaktische Unsicherheit betrifft den Verlauf des Unternehmens ohne die Integrationsmaßnahme. Abgrenzungsunsicherheit betrifft die einbezogenen Aktivitäten, Kosten und Perioden. Jede Kategorie erhält einen vorgeschlagenen Verantwortlichen und eine Klärungsmaßnahme. Eine einheitliche prozentuale Kürzung aller Nutzenbeträge kann diese unterschiedlichen Probleme verdecken; die vorgeschlagene Gremienunterlage weist wesentliche Posten daher einzeln aus.
Eine Spanne ungeklärten Werts ist eine analytische Sensitivität unter angegebenen Szenarien. Ihre Endpunkte lassen sich durch Variation des benannten kontrafaktischen Verlaufs oder strittiger Eingaben innerhalb dokumentierter Szenarien berechnen. Sie wird mit diesen Szenarien und den konstant gehaltenen Größen beschriftet. Ohne ein separates statistisches Design, das diese Interpretation trägt, wird die Spanne nicht als statistisches Konfidenzintervall dargestellt. Eine enge Spanne kann enge Annahmen widerspiegeln; eine breite Spanne kann aus mangelhaften Informationen oder einem tatsächlich umstrittenen Kausalmechanismus entstehen. Beides erfordert eine Erklärung vor einer Finanzierungs- oder Performanceentscheidung.
Das Team kann auch Negativkontrollprüfungen verwenden, wenn eine geeignete unbeeinflusste Aktivität verfügbar ist. Beispielsweise kann die vorgeschlagene Beschaffungsprüfung im selben Zeitraum eine unbeeinflusste Produktfamilie beim selben Lieferanten vergleichen. Ein ähnlicher Preisrückgang in beiden Familien würde eine einfache ausschließlich integrationsbedingte Erklärung infrage stellen. Die Gültigkeit der Prüfung hängt von der Aussage ab, dass die zweite Familie unbeeinflusst war und vergleichbaren Marktbedingungen unterlag. Der Prüfer dokumentiert diese Aussage und mögliche Gründe, weshalb sich auch die vorgeschlagene Kontrolle verändert haben könnte.
Ein positives Performanceergebnis bleibt mit alternativen Erklärungen vereinbar, bis das Design diese behandelt. Der vorgeschlagene Prozess berichtet beobachtete Cashflow-Verbesserung, geschätzte zusätzliche Komponente und ungeklärten Anteil getrennt. Er hält fest, ob ein Vergleich deskriptiv, modellbereinigt oder durch ein stärkeres Identifikationsdesign gestützt ist. Das zuständige Gremium kann damit auf vorhandener Evidenz handeln und die entscheidungsrelevante Unsicherheit bewahren. Zusätzliche Unterlagen zu beschaffen ist ein konkreter nächster Schritt, wenn sie die Entscheidung verändern könnten.
27 Integrationsumsetzung von Akquisitionsrendite und gezahltem Preis trennen
Das Integrationsprogramm ist ein Bestandteil der wirtschaftlichen Wirkung einer Übernahme. Der Käufer setzt außerdem Gegenleistung, Transaktionskosten und möglicherweise weiteres Kapital ein. Ein durch Integration erzeugter Cashflow-Nutzen kann tatsächlich bestehen, während die Gesamtrendite der Übernahme beim gezahlten Preis enttäuschend bleibt. Die vorgeschlagene Berichtsstruktur führt deshalb eine Aufstellung der Integrationsumsetzung und eine Aufstellung der Akquisitionsrendite mit transparenter Überleitung. Jede Aufstellung benennt Bewertungsstichtag und Cashflow-Grenze.
In einem hypothetischen Vergleich erzeugen zwei ansonsten identische Unternehmen jeweils 10 Mio. USD zusätzlichen Integrationscashflow im angegebenen Fenster. Käufer A zahlt 100 Mio. USD und Käufer B 200 Mio. USD für die jeweilige Übernahme. Dieselben 10 Mio. USD entsprechen vor Berücksichtigung sonstiger Cashflows zehn beziehungsweise fünf Prozent dieser Preise. Die Rechnung verdeutlicht eine Nennerwahl. Sie schätzt keine Akquisitionsrendite, da das Beispiel eigenständigen operativen Cashflow, Transaktionskosten, künftige Investitionen, Finanzierung, Steuern und Veräußerungswert auslässt.
Das vorgeschlagene Dashboard zeigt neben jeder normierten Quote auch den Währungsbetrag. Eine Quote mit Ausgangsvermögen im Nenner ermöglicht den Vergleich der Umsetzung relativ zur operativen Größe. Eine Quote mit Kaufpreis im Nenner ermöglicht einen anderen Vergleich, dessen Nenner auch den ausgehandelten Preis und die Transaktionsstruktur widerspiegelt. Ein Anteil am ursprünglichen Synergieplan bewertet die Umsetzung gegenüber einer Managementprognose. Diese Quoten können dieselben Transaktionen unterschiedlich ordnen. Ihre Beschriftungen und Formeln bleiben sichtbar, damit Leser die tatsächlich beantwortete Frage erkennen können.
Auch das gewählte Cashflow-Fenster verändert die Zielgröße. Ein Fenster der Jahre zwei und drei misst zusätzliche Cashflows innerhalb dieser späteren Jahre. Ein Fenster seit Transaktionsbeginn umfasst die anfänglichen Integrationskosten und mögliche frühe Störungen. Die Darstellung des späteren Fensterergebnisses mit der vollständigen Cashflow-Überleitung macht den Unterschied ausdrücklich. Ein Gremium kann die Dauerhaftigkeit nach dem ersten Jahrestag prüfen und zugleich die bis dahin angefallenen Kosten beurteilen. Ein attraktives späteres Fenster allein liefert keine vollständige Akquisitionsbewertung.
Wert an einem späteren Prüfungsstichtag erfordert, dass die danach noch erwarteten Cashflows als Prognosen unter angegebenen Annahmen behandelt werden. Bereits realisierte Cashflows gehören in die historische Aufstellung und können nach der angegebenen Konvention kumuliert oder abgezinst werden. Prognostizierte Cashflows verwenden eine separate Bewertungsaufstellung mit eigenen Risiko-, Investitions- und Endwertannahmen. Die vorgeschlagene Scorecard stellt jede Kombination als Überleitung historischer und prospektiver Größen dar. Änderungen des ursprünglichen Investitionsfalls werden mit Datum dokumentiert.
Dieses Design unterstützt eine konkretere Zuordnung von Korrekturarbeiten. Eine enttäuschende Integrationsumsetzung führt zur Untersuchung operativer Maßnahmen, Kosten, Abhängigkeiten und Zurechnung. Eine zufriedenstellende Umsetzung bei enttäuschender Gesamtrendite der Übernahme führt zur Untersuchung der ursprünglichen Kaufökonomie und des verbleibenden Geschäftsausblicks. Beide Analysen können bei derselben Transaktion nötig sein. Das konstruierte Messexperiment dieser Arbeit behandelt die Integrationsaufstellung innerhalb seines angegebenen Modells; es bestimmt weder Gesamtrendite noch beizulegenden Zeitwert einer Übernahme.
28 Kundenbindung, Preis, Menge und Marge für eine feste Kohorte abstimmen
Ein Umsatzsynergie-Arbeitsstrang benötigt eine Kundenkohorte, deren Zusammensetzung vor Einsicht in ihre Ergebnisse festgelegt wird. Das vorgeschlagene Register unterscheidet bei Vollzug bestehende Kunden, nach Vollzug erstmals gewonnene Kunden, vom Erwerber übertragene Verträge und verkaufte oder aus dem Berichtsperimeter entfernte Kunden. Ein umbenanntes Konto oder eine migrierte Abrechnungskennung behält seine ursprüngliche Kohortenidentität. Dies ermöglicht die Unterscheidung zwischen Performance bestehender Kunden, Neugeschäft und Umfangsänderungen. Es macht auch deutlich, welche Aufzeichnungen fehlen, wenn die erworbene Marke verschwindet.
Kundenbindung wird auf mehreren Ebenen berichtet, weil jede eine andere Frage beantwortet. Die Kundenanzahlbindung beschreibt, wie viele Kunden der Ausgangskohorte nach der definierten Aktivitätsregel verbleiben. Die Bruttoumsatzbindung verfolgt die Ausgangskohorte und schließt Erweiterungsumsätze nach einer angegebenen Konvention aus. Die Nettoumsatzbindung umfasst Erweiterungen innerhalb dieser Kohorte. Jede Berechnung benötigt einen Referenzzeitraum, einen Umgang mit Gutschriften und Rückerstattungen sowie eine Regel für Kunden ohne Ausgangsumsatz. Die Arbeit schlägt vor, diese Definitionen neben den Zahlen auszuweisen. Sie liefert keine universelle Bindungsschwelle für Übernahmen oder Branchen.
Die bloße Zahl gebundener Kunden lässt die Cashflow-Frage offen. Ein Kunde kann aktiv bleiben und zugleich weniger kaufen, längere Zahlungsziele erhalten oder auf ein margenschwächeres Produkt wechseln. Der Arbeitsstrang verknüpft Bindung deshalb mit fakturiertem Umsatz, Deckungsbeitrag nach den gewählten direkten Kosten, Einzahlungen, Kreditverlusten und dem für die Betreuung gebundenen Working Capital. Finance stimmt die Summe auf denselben Umfang wie das Cashflow-Register ab. Unterschiede durch vor Vollzug ausgestellte und später bezahlte Rechnungen werden als zeitliche Verschiebungen dokumentiert; Verkaufs- und Zahlungsperioden bleiben erhalten.
Für ein homogenes Produkt oder ein ausreichend enges Kundensegment kann eine Zweifaktoren-Umsatzüberleitung die Wechselwirkung zwischen Menge und Preis symmetrisch aufteilen. q0 und p0 bezeichnen Ausgangsmenge und -preis, q1 und p1 ihre tatsächlichen Gegenstücke. Der vorgeschlagene Mengenbeitrag ist die Mengenänderung multipliziert mit dem Mittelwert beider Preise; der Preisbeitrag ist die Preisänderung multipliziert mit dem Mittelwert beider Mengen. Ihre Summe entspricht exakt der beobachteten Umsatzveränderung. Diese arithmetische Aufteilung unterstützt die Abstimmung. Die kausale Interpretation hängt weiterhin vom kontrafaktischen Verlauf und der Qualität der Mengen- und Preisangaben ab.
Ein hypothetisches Produkt beginnt beispielsweise mit 100 verkauften Einheiten zu 10 USD und endet mit 110 Einheiten zu 12 USD. Der Umsatz steigt von 1 000 USD auf 1 320 USD. Die symmetrische Mengenkomponente beträgt 110 USD, die Preiskomponente 210 USD. Ihre Summe von 320 USD ist eine Rechnungsidentität dieses erfundenen Beispiels. Eine Zurechnung von 110 USD zu Cross-Selling würde zusätzliche Evidenz erfordern, dass die Integration die Mengenänderung verursacht hat. Branchennachfrage, der Rückzug eines Wettbewerbers, eine bereits bestehende Vertriebspipeline und Produktqualitätsänderungen bleiben mögliche zu prüfende Erklärungen.
Eine Cross-Selling-Behauptung folgt einer vorgeschlagenen Evidenzleiter: identifizierte Kundenchance, Vertrag oder Auftrag, Lieferung, Rechnung und externer Zahlungseingang. Jede Stufe behält Datum und Betrag. Ein Auftrag, der ein bestehendes Produkt ersetzt, kann Kannibalisierung erzeugen; ein Kundenbindungsrabatt kann den Beitrag eines anderen Arbeitsstrangs mindern. Das gemeinsame Register verknüpft diese Effekte, sodass die zusammengefasste Cashflow-Berechnung Nutzen und zugehörige Kosten umfasst. Die kommerziell verantwortliche Person erläutert den Kundenmechanismus; Finance prüft die numerische Abstimmung.
Kundenkonzentration und Vertragsänderungen beeinflussen ebenfalls die Interpretation. Ein gebundener strategischer Kunde kann den größten Teil des Umsatzes der Ausgangskohorte ausmachen. Eine Vertragsverlängerung kann Cashflows zwischen Perioden verschieben, ohne einen höheren Lebenszyklusbeitrag zu belegen. Die Gremienunterlage zeigt deshalb unter der genehmigten Vertraulichkeitspolitik sowohl das Aggregat als auch den Beitrag wesentlicher Kunden. Ein offengelegtes Konzentrationsmaß hilft zu beurteilen, ob die scheinbare Verbesserung von wenigen Beziehungen abhängt. Seine Interpretation bleibt von diesen Verträgen und der Risikobereitschaft des Unternehmens abhängig.
29 Working-Capital-Freisetzungen von wiederkehrenden operativen Verbesserungen trennen
Ein Cash-Conversion-Arbeitsstrang kann im ersten Jahr durch Einzug alter Forderungen, Vorratsabbau oder verlängerte Lieferantenzahlungsziele einen großen Zahlungseingang erzeugen. Das vorgeschlagene Register zeigt die daraus entstehende Bestandsfreisetzung getrennt von wiederkehrenden Veränderungen des operativen Beitrags. Es erfasst Anfangs- und Endbestand, relevante Handelsvolumina und eingegangene oder gezahlte Beträge. Ein wiederkehrender jährlicher Nutzen ist eine andere Größe als die einmalige Freisetzung eines Bilanzbestands. Das Statut bestimmt den Messzeitraum jedes Betrags und weist seine Einheit ausdrücklich aus.
Die Working-Capital-Überleitung basiert auf vergleichbaren Handelsbedingungen. Niedrigere Forderungen können schnelleren Einzug, sinkende Umsätze, Forderungsverkäufe, Kundenausbuchungen oder einen veränderten Berichtsperimeter widerspiegeln. Niedrigere Vorräte können mit besserer Planung, verlorener Produktionskapazität, Bestandsveräußerung oder Lieferantenkonsignation einhergehen. Höhere Verbindlichkeiten können ausgehandelte Zahlungsziele, einen anderen Einkaufsmix oder überfällige Verpflichtungen widerspiegeln. Die Leitung des Arbeitsstrangs dokumentiert, welche Erklärung durch Rechnungen, Bestellungen, Zahlungsaufzeichnungen und operative Mengen gestützt wird. Ungeklärte Veränderungen bleiben in der Überleitung.
Ein hypothetisches Beispiel verdeutlicht die Unterscheidung. Ein Unternehmen weist jährliche Kreditverkäufe von 36,5 Mio. USD aus und verwendet eine angegebene 365-Tage-Konvention. Eine Verkürzung des Forderungszyklus um zehn Tage entspricht bei unverändertem Umsatzniveau 1 Mio. USD. Diese 1 Mio. USD sind eine konstruierte Bestandsfreisetzungsrechnung. Dieselbe Verbesserung von zehn Tagen in jedem künftigen Jahr zu wiederholen würde weitere Verkürzungen des Einzugszyklus erfordern. Hält das Unternehmen das neue Niveau, bleibt die ursprüngliche Freisetzung im historischen Cashflow-Register; ein wiederkehrender Finanzierungskosteneffekt wird unter eigenen Annahmen separat gemessen.
Lieferantenfinanzierung und Forderungsverkäufe benötigen eine Finanzierungsüberleitung. Eingehende Mittel aus einer Finanzierung verändern Liquidität, Gebühren und Risikoverteilung. Die Analyse erfasst innerhalb der gewählten Grenze Erlöse, Rückzahlungen, Gebühren, Regress und verbleibende Exposition. Sie bewahrt außerdem die relevanten Berichts- und Vertragsklassifizierungen zur fachlichen Prüfung. Ein günstiger Bankbestand zum Jahresende kann mit einer künftigen Rückzahlung oder einem späteren Einzugsdefizit einhergehen. Das zuständige Gremium sollte beides anhand derselben datierten Aufstellung verfolgen können.
Der Dauerhaftigkeitstest verfolgt den Bestand nach der beanspruchten Freisetzung. Der vorgeschlagene Tracker berichtet für einen definierten Beobachtungszeitraum monatliche Forderungs-, Vorrats- und Verbindlichkeitsbewegungen, einschließlich sichtbarer Saisonalität und veränderter Handelsvolumina. Ein späterer Wiederaufbau erhält einen eigenen Eintrag. So kann der Investitionsausschuss eine nachhaltige operative Veränderung von einer zeitlichen Verschiebung von Cashflows unterscheiden. Zugleich lässt sich untersuchen, ob eine Beschaffungsersparnis mit höheren Vorräten, schlechterer Servicequalität oder mehr Kundengutschriften einherging.
Steuern und Investitionsauszahlungen schaffen weitere Grenzen. Ein operatives Vorsteuermodell lässt Steuerentlastungen, Verlustnutzung und latente Steuerbilanzierung aus dem geschätzten Nutzen heraus, sofern diese nicht mit Beratung und Evidenz ausdrücklich ergänzt werden. Das Verschieben notwendiger Instandhaltung kann kurzfristige Cashflows erhöhen und späteren Investitionsbedarf schaffen. Der vorgeschlagene Investitionsplan zeigt sowohl die tatsächliche Zahlung als auch die untersuchte aufgeschobene Verpflichtung oder das operative Risiko. Er vermeidet es, aus einem kurzen Messfenster eine Aussage zum gesamten Akquisitionswert abzuleiten.
30 Den Messzeitplan vom Vollzug bis zur zweiten vollständigen Überprüfung aufbauen
Der vorgeschlagene Zeitplan beginnt vor Vollzug, weil spätere Analysten die Informationen benötigen, die bei der Akquisitionsentscheidung verfügbar waren. Der Investitionsausschuss dokumentiert Begründung, beabsichtigte operative Änderungen, Ausgangsquellen und geplante Integrationskosten. Das Register unterscheidet Unterzeichnung und Vollzug und hält den in jeder Berichtsperiode enthaltenen Teil eines Kalenderjahres fest. Eine spät im Geschäftsjahr vollzogene Übernahme hat eine kurze erste Berichtsperiode; erster Jahrestag und Ende der ersten jährlichen Berichtsperiode sind unterschiedliche Daten.
Tag eins ist im vorgeschlagenen Design eine Kontrollübergabe. Finance erfasst Cash, Schulden, Kunden- und Lieferantenkennungen, vorläufige Bilanzierungsposten, Integrationsbudgets und Zugriffsverantwortlichkeiten. Jeder Arbeitsstrang erhält eine eindeutige Nutzenkennung, die seinen Einträgen bis ins Cashflow-Register folgt. Die verantwortliche Person identifiziert außerdem Abhängigkeiten von anderen Arbeitssträngen. Eine Technologiemigration, die von einer Kundeneinwilligung oder Lizenzübertragung abhängt, dokumentiert dies, bevor das Programm den prognostizierten Nutzen als umsetzbar behandelt.
Frühe Überprüfungen konzentrieren sich auf die Abstimmfähigkeit der Aufzeichnungen und die weitere Nutzbarkeit der Annahmen. Ein fehlender Abrechnungsextrakt oder ein nicht abgestimmter Vollzugsbestand wird als Messproblem mit benannter Klärungsverantwortung eskaliert. Das Team bewahrt den ursprünglichen Investitionsfall und erstellt eine getrennte aktuelle Prognose. Spätere Änderungen von Marktbedingungen, Integrationsplan oder Berichtsperimeter erhalten datierte Versionen. Der ursprüngliche Fall bleibt zur Beurteilung der damaligen Entscheidung verfügbar; die aktuelle Prognose unterstützt die nächste operative Entscheidung.
Bei der Prüfung zum ersten Jahrestag benennt die Rechnungslegungsleitung, welche Erwerbsstichtagsschätzungen vorläufig waren, wann ihre Bewertungszeiträume endeten und welche Anpassungen vorgenommen wurden. Das Team verfolgt weitere Schätzungen und Berichtsänderungen nach den geltenden Regeln. Die vorgeschlagene Überprüfung im zweiten Jahr ergänzt ein längeres Cashflow-Fenster und prüft den ursprünglichen kontrafaktischen Verlauf anhand tatsächlich verfügbarer Informationen. Sie zeigt Erstjahreskosten und -ergebnisse neben späteren Ergebnissen, sodass die längere Überprüfung die wirtschaftliche Belastung der anfänglichen Integration bewahrt.
| Stufe | Erforderliches Messergebnis | Prüfentscheidung |
|---|---|---|
| Vor Vollzug | Datierter Investitionsfall, kontrafaktische Regel, Umfang und Kostendefinition | Messstatut genehmigen und ungeklärten Datenzugang dokumentieren |
| Tag eins | Ausgangskennungen, Cashflow-Überleitung, Protokoll vorläufiger Posten und Nutzen-IDs | Verantwortliche zuweisen und Vollzugsbasis bewahren |
| Erste Monatsabschlüsse | Registerabstimmung, Datenlückenprotokoll und Spalten für realisierte/prognostizierte Beträge | Zugangs- und Rechnungslegungsdifferenzen vor Aggregation klären |
| Erste Quartalsprüfung | Kundenkohorten, Abhängigkeiten und Zurechnungsfragen der Arbeitsstränge | Überarbeitete Maßnahmen unter Bewahrung des ursprünglichen Falls genehmigen |
| Erster Jahrestag | Cashflow-Überleitung des gesamten Fensters, Historie des Bewertungszeitraums und kontrafaktische Sensitivität | Verfügbare Evidenz jeder Nutzenbehauptung beurteilen |
| Überprüfung im zweiten Jahr | Verlängerte Cashflow-Aufzeichnung, Dauerhaftigkeitsprüfungen und überarbeitete Unsicherheitsspannen | Arbeitsstränge im Rahmen der Entscheidungsrechte fortführen, ändern oder schließen |
| Nach Veräußerung oder Schließung | Austrittskosten, Erlöse und bewahrte Aufzeichnungen innerhalb der angegebenen Grenze | Register mit Begründung schließen und Evidenzspur bewahren |
Vorgeschlagener Governance-Zeitplan. Diese Stufen sind Designentscheidungen und weder gesetzliche Fristen noch universelle Integrationsdauern.
Ein Dashboard kann all diese Daten in seinen Metadaten bewahren und eine einfache Entwicklung für Leser zeigen. Jeder Nutzen durchläuft Prognose, Vertrag oder Maßnahme, Buchung, Zahlungseingang oder vermiedene Zahlung und zugerechneten zusätzlichen Cashflow. Ein Übergang erfordert die im Statut benannte Evidenz. Bei derselben Überprüfung können Arbeitsstränge unterschiedliche Stufen erreicht haben. Der Zeitplan unterstützt somit ein Portfolio von Evidenzzuständen, ohne anzunehmen, dass jede abgeschlossene Maßnahme bereits ein Cashflow-Ergebnis erzeugt hat.
31 Entscheidungsrechte für Überleitung, kontrafaktischen Verlauf und Cashflow-Behauptung zuordnen
Die vorgeschlagene Verantwortungsmatrix trennt operative Umsetzung, finanzielle Messung und unabhängige kritische Prüfung. Die Arbeitsstrangleitung verantwortet Maßnahme und operative Aufzeichnungen. Finance verantwortet die Abstimmung zum Cashflow-Register und die Klassifizierung bilanzieller Anpassungen. Der benannte Sponsor aus dem Leitungsorgan oder Investitionsausschuss genehmigt Messstatut, wesentliche Änderungen und die Reaktion auf ausgewiesene Ergebnisse. Ein unabhängiger Prüfer hinterfragt Zurechnung und Evidenz im vereinbarten Umfang. Die Matrix ergänzt bestehende Befugnisse und Vertragspflichten des Unternehmens.
Verantwortung für Nutzen erfordert mehr als den Namen eines Verantwortlichen. Das Register dokumentiert, wer das Ausgangsniveau ändern, einen Austausch von Kontrollen genehmigen, die Cashflow-Abstimmung unterzeichnen und einen Streit lösen darf. Die Einkaufsleitung kann einen neuen Lieferantenpreis bestätigen, während Finance ein höheres Einkaufsvolumen identifiziert. Der Verantwortliche für den kontrafaktischen Verlauf beurteilt den marktbedingten Anteil der Preisbewegung. Der Sponsor erhält das abgestimmte Ergebnis und ungeklärte Zuordnungen. Diese Anordnung macht die Herkunft jedes Urteils sichtbar.
| Aufgabe | Umsetzungsleitung | Finance-Verantwortlicher | Sponsor | Unabhängiger Prüfer |
|---|---|---|---|---|
| Integrationsmaßnahme umsetzen | Ausführungsverantwortlich | Konsultiert | Informiert | Informiert |
| Cashflows und Rechnungslegung abstimmen | Konsultiert | Ausführungsverantwortlich | Informiert | Kritische Prüfung innerhalb des Umfangs |
| Kontrafaktische Regel definieren | Konsultiert | Ausführungsverantwortlich | Ergebnisverantwortliche Genehmigung | Kritische Prüfung vor Ergebniseinsicht |
| Umfang oder Ausgangsbasis ändern | Antrag erläutern | Dokumentieren und abstimmen | Ergebnisverantwortliche Genehmigung | Wesentliche Änderungen prüfen |
| Realisierten Nutzen geltend machen | Aufzeichnungen bereitstellen | Verantwortliche numerische Freigabe | Im Rahmen delegierter Befugnisse annehmen oder hinterfragen | Zurechnung hinterfragen |
| Earn-outs oder Covenants auslegen | Rechts- und Vertragsverantwortliche konsultieren | Vereinbarte Berechnung bereitstellen | Bestehenden vertraglichen Befugnissen folgen | Nur bei Bestellung prüfen |
| Gescheiterten oder veräußerten Arbeitsstrang schließen | Abschlussevidenz bereitstellen | Cashflow-Aufzeichnung bewahren | Ergebnisverantwortliche Programmentscheidung | Vollständigkeit hinterfragen |
Vorgeschlagenes Organisationsdesign. Ausführungs- und Ergebnisverantwortung beschreiben den vorgesehenen Arbeitsablauf; sie verleihen keine Rechtsbefugnis, ändern keine Verträge und ersetzen keine Assurance.
Auch Unabhängigkeit hat eine praktische Grenze. Ein Prüfer, der den Integrationsfall mitentwickelt hat, kann diese Rolle offenlegen und die Grenzen einer späteren kritischen Prüfung bestimmen. Der vorgeschlagene Prozess protokolliert Unterschiede zwischen Arbeitsstrangeinreichung, Finance-Abstimmung und kritisch geprüfter Zahl. Bleiben sie ungeklärt, werden alle drei bewahrt. Eine konsolidierte Zahl kann dann von den Fragen begleitet werden, deren Klärung sie verändern würde, einschließlich sichtbarer Entscheidungsrechte und Fälligkeiten.
Die Maßnahmen des Leitungsorgans folgen seinem Mandat und den Transaktionsdokumenten. Der Messrahmen kann eine Entscheidung zur Untersuchung, Prognoseänderung oder Änderung eines Arbeitsstrangs unterstützen. Er verleiht kein automatisches Recht, Earn-outs zurückzuhalten, Beschäftigtenvergütung zu ändern oder eine andere Covenant-Berechnung einzusetzen. Eine transaktionsspezifische rechtliche und bilanzielle Prüfung ist erforderlich, wenn die vorgeschlagene Scorecard diese Verpflichtungen berührt. Das Cashflow-Register bleibt ein Evidenzinput dieser Prüfung.
32 Einen Synergie-Tracker verwenden, der jede Behauptung auf datierte Cashflows überleitet
Ein vorgeschlagenes Nutzenregister hält ursprünglichen Plan, aktuelle Prognose und Cashflow-Evidenz in getrennten Feldern. Jeder Eintrag enthält Nutzen-ID, Arbeitsstrang, Verantwortlichen, kontrafaktische Regel, Ausgangsperiode, Maßnahmen- und Zahlungsdatum, Währung, Bruttonutzen, zugehörige Kosten, Working-Capital-Effekt und Zurechnungsstatus. Ein Querverweis führt zum belegenden Vertrag, zur Rechnung, Buchung oder Bankaufzeichnung. Ein zweiter verknüpft Abhängigkeiten und mögliche Überschneidungen mit anderen Arbeitssträngen. Das Registerschema wird festgelegt, bevor das Team Portfoliosummen berechnet.
Betrachtet sei ein hypothetischer Eintrag zur Lieferantenkonsolidierung. Der genehmigte Vergleich verwendet dieselbe Produktspezifikation und eine definierte Einkaufsmenge. Der Arbeitsstrang dokumentiert niedrigeren Lieferantenpreis, Umsetzungskosten und tatsächlich bezahlte Rechnungen. Er erfasst außerdem vorab gekaufte Vorräte, von künftigen Volumina abhängige Rabatte und Kundengutschriften wegen Servicestörungen. Die zugerechnete Cashflow-Berechnung umfasst die Wirkungen innerhalb von Statutsumfang und -fenster. Bei einer wesentlichen Marktpreisänderung, die den kontrafaktischen Verlauf beeinflusst, zeigt das vorgeschlagene Register eine separate Schätzung.
Ein Nutzen kann dokumentarische Prüfungen bestehen und dennoch Zurechnungsunsicherheit tragen. Eine Rechnung belegt einen berechneten Preis; eine Zahlungsaufzeichnung stützt ein Zahlungsdatum. Keines von beiden bestimmt, wie hoch der Preis ohne die Übernahme gewesen wäre. Der Tracker unterscheidet daher eine abgestimmte Cashflow-Beobachtung von einem geschätzten zusätzlichen Nutzen. Bei einer wesentlichen Behauptung sieht der Prüfer das Ergebnis unter dem vorab vereinbarten und einem angegebenen alternativen Referenzmaßstab. Jede Differenz wird als Modellsensitivität mit zugehörigen Annahmen dargestellt.
| Feldgruppe | Mindestinhalt | Erforderlicher Nachweis |
|---|---|---|
| Identität und Grenze | Nutzen-ID, Verantwortlicher, Umfang, Währung und Beobachtungsfenster | Genehmigtes Messstatut und Kennungszuordnung |
| Ursprünglicher Fall und Prognose | Freigegebene Ausgangsbasis, ursprünglicher Plan und datierte aktuelle Prognose | Bewahrter Akquisitionsfall und Versionshistorie |
| Operative Umsetzung | Maßnahme, Abhängigkeit, Umsetzungsdatum und Status | Vertrag, Auftrag, System- oder Betriebsaufzeichnung |
| Externer Cashflow | Bruttoeingang oder vermiedene Zahlung, Zahlungsdatum und Registerverweis | Mit Finance-Aufzeichnungen abgestimmte Rechnungs-/Zahlungsbelege |
| Kosten und Überschneidungen | Integrationsausgaben, Investitionszahlungen, Working-Capital-Bewegungen und verknüpfte Nutzen | Kostenüberleitung und Prüfung doppelter Zuordnung |
| Zurechnung | Kontrafaktische Methode, Sensitivität, Prüfer und ungeklärte Annahmen | Dokumentierter Referenzmaßstab und unterschriebene kritische Prüfung |
| Abschluss | Fortführen, überarbeiten, gescheitert, veräußert oder abgeschlossen; Grund und Enddatum | Sponsorentscheidung und bewahrtes historisches Register |
Vorgeschlagenes Registerschema. Es enthält keine tatsächlichen Daten zu Matchpoint-Kunden, Akquisitionen oder realisiertem Nutzen.
Die dem Gremium gezeigte Summe lässt sich aus diesen Zeilen reproduzieren. Die vorgeschlagene Aggregation berücksichtigt jeden Nutzen einmal, verwendet die angegebenen Zahlungsdaten und die Diskontkonvention und zieht zugehörige Kosten einmal ab. Sie dokumentiert den Umgang mit strittigen Ansprüchen und zeigt die nicht zugeordnete Cashflow-Abstimmung. Zwischen Geschäftseinheiten geteilter Nutzen erhält eine übergeordnete Kennung und eine Aufteilung, deren Teile sich zur übergeordneten Summe addieren. Auch Einsparungen zentraler Gemeinkosten benötigen eine erfasste externe Kostenänderung oder eine transparente Definition der Ressourcennutzung.
Der Abschlussstatus bleibt erhalten, wenn eine Initiative enttäuscht. Ein Arbeitsstrang, der vor Erreichen des geplanten Nutzens stoppt, behält seine tatsächlichen Kosten und Teilergebnisse in der Kohorte. Ein veräußertes Unternehmen bewahrt die bis zur definierten Austrittsgrenze verfügbaren Beobachtungen samt fehlenden späteren Beobachtungen. Das Team dokumentiert, wie diese Fälle in jeden ausgewiesenen Mittelwert, jede Rangfolge oder Cashflow-Summe eingehen. Dieses operative Register liefert Aufzeichnungen für das Design einer späteren empirischen Studie; es belegt nicht, dass eine solche Studie bereits durchgeführt wurde.
33 Eine hypothetische Beschaffungsüberleitung von Zahlungsbelegen zu zugerechneten Cashflows lesen
Ein hypothetischer Beschaffungsarbeitsstrang verdeutlicht die vorgeschlagene Gremienüberleitung. Jeder Betrag dieses Beispiels ist eine vom Autor gewählte Annahme in Mio. USD für dieselbe Jahresperiode und eine feste Einkaufsmenge. Die Ausgangszahlungen an Lieferanten betragen 36,0, die tatsächlichen Zahlungen 30,0; daraus entsteht eine erfasste Zahlungsdifferenz von 6,0. Der vereinbarte Marktpreisvergleich erklärt 2,0 dieser Differenz. Der geschätzte Bruttointegrationsbeitrag beträgt unter diesem Vergleich folglich 4,0. Die dokumentarische Bestätigung der Zahlungsdifferenz und die Glaubwürdigkeit des Vergleichs bleiben getrennte Evidenzfragen.
Das Programm zahlt in der Periode außerdem 1,2 an operativen Übergangskosten und 0,8 für Integrationsinvestitionen. Ein Abbau des Vorratsbestands setzt 0,5 an Cash frei; im Beispiel wird vollständiger Eingang innerhalb desselben Fensters angenommen. Das Register dokumentiert eine beobachtete Netto-Cashflow-Verbesserung von 4,5: die Zahlungsdifferenz von 6,0 abzüglich operativer Zahlungen von 1,2 und Investitionszahlungen von 0,8 zuzüglich der Working-Capital-Freisetzung von 0,5. Die Berechnung schließt konstruktionsgemäß Steuern, Finanzierung und Währungseffekte aus. Ihr Vergleich mit Bank- und Registeraufzeichnungen folgt diesen Grenzen.
Der geschätzte Integrationsbeitrag nach Marktpreisanpassung beträgt in derselben Periode 2,5. Die vorgeschlagene Gremienunterlage zeigt deshalb 4,5 als abgestimmten Netto-Cashflow-Vergleich und 2,5 als geschätzten zusätzlichen Betrag unter dem gewählten kontrafaktischen Verlauf. Sie weist außerdem die Bruttointegrationsschätzung von 4,0, Übergangszahlungen von 1,2, die Investitionszahlung von 0,8 und die Bestandsfreisetzung von 0,5 aus. Jeder Betrag hat einen definierten Platz in der Überleitung. Eine bereits um diese Kosten bereinigte Cashflow-Reihe erhält keinen zusätzlichen Abzug derselben Zahlungen.
Angenommen, die Rechnungslegung enthält außerdem einen Amortisationsaufwand für erworbene immaterielle Vermögenswerte von 0,3. Dieser nicht zahlungswirksame Aufwand gehört in die Rechnungslegungs-/Cashflow-Überleitung. Er erzeugt in diesem Beispiel keine zusätzliche Auszahlung. Die Integrationsinvestitionszahlung von 0,8 bleibt ein tatsächlicher Cash-Abfluss, auch wenn ihr bilanzieller Aufwand über einen längeren Zeitraum erfasst wird. Der Prüfer verfolgt beide Größen in ihren jeweiligen Aufstellungen, damit eine bilanzielle Hinzurechnung nicht als Cashflow-Nutzen missverstanden wird und eine aktivierte Zahlung innerhalb der Kostengrenze bleibt.
Ein alternativ angegebener Vergleich könnte 4,0 der Lieferantenzahlungsdifferenz dem Markt zurechnen. Bei unveränderten übrigen Annahmen sinkt der geschätzte zusätzliche Cashflow dann von 2,5 auf 0,5. Die Spanne von 0,5 bis 2,5 ist eine Sensitivität zwischen zwei ausdrücklich gewählten Vergleichspfaden und enthält keine Wahrscheinlichkeitsaussage. Das Gremium kann fragen, welche Preisevidenz die Meinungsverschiedenheit eingrenzen könnte, einen Verantwortlichen benennen und entscheiden, ob die Beschaffung dieser Evidenz die vorgeschlagene Maßnahme verändern könnte.
Die Vorratsfreisetzung von 0,5 ist in diesem Beispiel eine einmalige Bestandsbewegung. Eine Prognose wiederkehrender Beschaffungsnutzen benötigt eigene Annahmen zu Menge, Preis, Servicequalität und Investitionen. Auch der Betrag von 2,5 aus der hypothetischen Periode benötigt vor einem Vergleich mit einem Barwertziel eine Zeitkonvention. Bei angenommener Zahlung am Ende des zweiten Jahres und einem jährlichen Diskontsatz von zehn Prozent beträgt sein Wert am Vollzugstag ungefähr 2,066. Jahresbetrag, abgezinster Betrag und eine künftige Run-Rate-Prognose bleiben getrennt gekennzeichnet.
34 KI-gestützte Abstimmung mit nachvollziehbaren Eingaben und menschlicher Freigabe einsetzen
KI-gestützte Extraktion und Abstimmung sind vorgeschlagene Umsetzungsoptionen für das Register. Mögliche Aufgaben umfassen Lieferantenalias-Matching, Klassifizierung von Rechnungsbeschreibungen, Extraktion von Vertragsdaten und Markierung eines Tracker-Eintrags, dessen behauptetes Zahlungsdatum dem Register widerspricht. Jede Aufgabe benötigt eine ausdrückliche Eingabe, eine Ausgabedefinition und ein Prüfkriterium. Die Arbeit hat weder Produktivitätsgewinn noch Abstimmgenauigkeit oder realisierten Nutzen einer KI-Implementierung gemessen. Eine Kosten- oder Qualitätsaussage würde eine separat entworfene und dokumentierte Evaluation erfordern.
Ein kontrollierter Arbeitsablauf beginnt mit Quellenaufzeichnungen mit entsprechenden Zugriffsrechten und einem vom Implementierungsteam rechtmäßig nutzbaren Testdatensatz. Das vorgeschlagene System bewahrt Dokumentkennungen, extrahierte Felder, Zeitstempel und die Version der Extraktionsregel oder des Modells. Es hält eine Verknüpfung jedes akzeptierten Feldes zu seiner Quellenstelle. Der Prüfer kann die Vertragsklausel, Rechnungsposition oder Registerzeile untersuchen, die den Wert stützt. Findet das System keine ausreichende Evidenz, gibt es das Feld als ungeklärt zur menschlichen Prüfung zurück.
Nach Annahme der Quellenfelder führt eine deterministische Berechnungsschicht die Arithmetik aus. Währungsumrechnung, Abzinsung, Registerverknüpfungen und Duplikatprüfungen verwenden versionierte Regeln. Das Modell zur Beschreibungsextraktion ist nicht befugt, einen fehlenden Cashflow-Betrag zu erfinden oder eine Zurechnung zu genehmigen. Finance gibt die abgestimmte numerische Eingabe frei; der benannte Prüfer hinterfragt die inkrementelle Interpretation. Eine spätere Quellenkorrektur löst eine versionierte Neuberechnung aus, deren Unterschied zur zuvor akzeptierten Ausgabe verfügbar bleibt.
Eine Pilotevaluation kann feldbezogene Genauigkeit, falsche Zuordnungen, ausgelassene Aufzeichnungen, Prüfungszeit und Kosten der Ausnahmebehandlung auf einem zurückgehaltenen Testdatensatz messen. Wesentlichkeit und Fehlertoleranz werden vor der Prüfung vereinbart. Der Pilot enthält auch schwierige Fälle wie doppelte Lieferantennamen, Zahlungsstornos, Mehrwährungsrechnungen und vertragsersetzende Änderungen. Ergebnisse werden mit Zusammensetzung des Testdatensatzes und ausgeschlossenem Umfang berichtet. Eine Implementierungsentscheidung folgt den beobachteten Ergebnissen und den Kontrollen der Organisation.
Das AI Risk Management Framework des NIST ist eine freiwillige Risikomanagementreferenz; NIST veröffentlicht außerdem ein Profil für generative KI [14]. Der hier vorgeschlagene Prozess nutzt diesen allgemeinen Risikomanagementkontext und hält seine transaktionsspezifischen Kontrollen und Annahmeentscheidungen ausdrücklich fest. Er beansprucht weder NIST-Zertifizierung noch einen validierten KI-generierten kontrafaktischen Verlauf. Vertrauliche Transaktionsunterlagen bleiben innerhalb der autorisierten Datenumgebung und Zugriffsrichtlinien der Organisation.
35 Den ursprünglichen Investitionsfall bei späteren Wert- und Vertragsbewertungen bewahren
Ursprünglicher Akquisitionsfall und spätere operative Prognose dienen im vorgeschlagenen Rahmen unterschiedlichen Entscheidungen. Der erste dokumentiert, warum der Käufer die Transaktion anhand damals verfügbarer Informationen genehmigte. Die zweite dokumentiert die aktuellen Erwartungen und Pläne des Managements. Eine neue Prognose kann veränderte Märkte, einen überarbeiteten Integrationsplan oder eine Veräußerung berücksichtigen. Der ursprüngliche Fall bleibt erhalten, damit spätere Prüfer die Akquisitionsentscheidung ohne umgeschriebene historische Ausgangsbasis beurteilen können.
Ein Gremium muss möglicherweise drei Fragen gemeinsam beurteilen: wie das erworbene Unternehmen abgeschnitten hat, welcher Teil dieser Performance der Integration vernünftigerweise zugerechnet werden kann und welche Maßnahme jetzt gerechtfertigt ist. Die Evidenz unterscheidet sich je Frage. Ausgewiesene Bilanzierungsergebnisse und abgestimmte Cashflows unterstützen die erste innerhalb ihrer Definitionen. Kontrafaktischer Verlauf und Sensitivitätsanalyse behandeln die zweite. Die dritte hängt zusätzlich von künftigen Kosten, Risiken, Optionen, Entscheidungsrechten und Vertragspflichten ab. Die Arbeit schlägt getrennte Abschnitte der Gremienunterlage für diese Fragen vor.
Eine vertragsbezogene Berechnung verwendet Maß, Zeitraum, Anpassungsregeln und Streitverfahren der geltenden Dokumente. Eine Integrationswertschätzung kann gegebenenfalls als separate analytische Aufstellung vorgelegt werden. Sie kann allein weder vereinbarte Earn-out-Bedingungen ändern noch einen anderen Rechtsanspruch begründen. Fachliche Prüfung ist besonders wichtig, wenn eine vorgeschlagene Anpassung sowohl eine Vertragszahlung als auch den geschätzten Integrationsnutzen beeinflusst. Das vorgeschlagene Register bewahrt die Berechnung unter jeder Definition und stimmt die Differenz ab.
Diese Trennung begrenzt auch die Verwendung eines späteren Fensterergebnisses. Ein günstiges Cashflow-Fenster im zweiten Jahr kann mit erheblichen Erstjahreskosten einhergehen. Ein veränderter Unternehmensumfang kann fortgeführte Aktivitäten stärker erscheinen lassen und zugleich einen enttäuschenden Arbeitsstrang veräußern. Die vorgeschlagenen Berichtsunterlagen führen deshalb die vollständige Cashflow-Überleitung seit Transaktionsbeginn neben dem gewählten Analysefenster und bewahren geschlossene Initiativen. Damit wird ausdrücklich dokumentiert, was gemessen wurde, was ungeklärt bleibt und welche Entscheidungen die verfügbare Evidenz unterstützen kann.
Literaturverzeichnis
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
