
1 Richt de beoordeling op een duidelijk omschreven beslissing over integratiekasstromen
Na het eerste volledige jaar van een overname kan een bestuur de uitvoering moeten beoordelen, het integratieplan herzien of verdere uitgaven evalueren. Het gerapporteerde resultaat, kasstromen, een synergieregistratie en marktrendementen beschrijven elk aspecten van de gecombineerde onderneming. Hun bruikbaarheid hangt af van de specifieke beslissing, de meetafbakening en de beschikbare informatie. Een beoordeling wordt beter interpreteerbaar wanneer deze definities worden afgesproken voordat de gerapporteerde uitkomsten worden vergeleken.
Dit artikel definieert een estimand voor gerealiseerde integratiekasstromen ten opzichte van een expliciet contrafeitelijk scenario zonder integratie. Het onderzoekt de boekhoudkundige en referentieverschillen die alternatieve maatstaven beïnvloeden, met een geconstrueerd model waarvan de integratie-effecten door de auteur zijn vastgelegd. Geselecteerde academische studies bieden context voor op kasstromen gebaseerde prestatiemeting en matching [9, 10]. De bijdrage van het artikel is een op bronnen gebaseerd meetkader met reproduceerbare voorwaardelijke toetsen en voorgestelde operationele sjablonen.
Het in de onderzoeksvraag beschreven empirische onderzoek vereist overnamedossiers en instemmende tegenpartijen die niet beschikbaar waren. Uit het geconstrueerde experiment worden geen transactiecohort, klantuitkomst, schatting van marktvraag of regionaal prestatievoordeel afgeleid. De operationele paragrafen specificeren de dossiers en het goedkeuringsproces die een deelnemende overnemer in een later onderzoek zou kunnen gebruiken. Beslissingen die earn-outs, bonussen of financieringsdocumenten raken, blijven onderworpen aan hun feitelijke voorwaarden en relevant advies.
2 Definieer het kasstroomestimand, de valuta-afbakening en het waarnemingsvenster
Voor transactie i is het gedefinieerde estimand V_i de incrementele integratiekasstroom, na aftrek van de gespecificeerde implementatiebetalingen, verdisconteerd naar de afrondingsdatum over de gebeurtenisjaren a tot en met b. C_it staat voor de operationele kasstroom vóór de afzonderlijk geregistreerde integratiebetaling K_it, en C0_it voor het contrafeitelijke scenario zonder integratie volgens dezelfde kasstroomdefinitie. Beide worden gemeten voor dezelfde bedrijfsafbakening, periode en valuta. Dit wetenschappelijke model in gereduceerde vorm sluit belastingen, investeringsuitgaven, financieringsstromen en wijzigingen in de rapportageafbakening uit. Zijn operationele kasstroombenadering is daardoor beperkter dan een ondernemingswaardering op basis van vrije kasstromen.
In de vergelijkingen 1a en 1b is t het gebeurtenisjaar na afronding, bepalen a en b het waarnemingsvenster en is d de vermelde jaarlijkse disconteringsvoet. Delta_it is C_it minus C0_it. De afzonderlijke aftrek van K_it is van toepassing omdat C_it vóór deze integratiekosten is gedefinieerd. Als een operationele kasstroomreeks deze betalingen al bevat, moet de aansluiting de tweede aftrek verwijderen. De beginschaal A0_i blijft vast wanneer het experiment deze valutabedragen uitdrukt als fracties van de activa vóór de transactie.
Het contrafeitelijke scenario is bij een werkelijke overname niet waarneembaar en is expliciet vastgelegd in het geconstrueerde experiment. Een venster voor jaar twee en drie en een venster voor jaar één tot en met drie definiëren verschillende uitkomsten. Vergelijking van hun rangschikkingen laat zien hoe de geconstrueerde uitkomst en het meetproces zich over vensters gedragen. Dit levert geen algemene instructie op om kosten of prestaties van het eerste jaar weg te laten. De volledige administratie vanaf de transactie blijft zichtbaar naast iedere analyse van een later venster.
3 Bepaal de kasstroomafbakening voordat een voordeel gerealiseerd wordt genoemd
Het volgende operationele ontwerp wordt voorgesteld voor een transactieteam dat eigen dossiers en goedkeuringen kan verkrijgen. Het eerste op te leveren document is een meetstatuut. Dit benoemt de overgenomen bedrijfsafbakening, de te beoordelen integratieacties, de valuta, de afrondingsdatum, de waarderingsdatum en de kasstroomdefinitie. Het legt vast of de analyse alleen de overgenomen onderneming, de gecombineerde onderneming of benoemde werkstromen in beide betreft. Een voordeel dat tussen twee entiteiten binnen die afbakening wordt overgedragen draagt nul bij aan het gecombineerde resultaat, tenzij ook een externe ontvangst of vermeden externe betaling verandert.
Een overname kan nuttige waarde voor een klant, werknemer of aandeelhouder creëren voordat de koper geld ontvangt. De administratie van gerealiseerde kasstromen meet bewust een beperktere uitkomst. Zij registreert de externe ontvangsten en betalingen binnen de gekozen afbakening gedurende het vermelde venster. Het team houdt afzonderlijke kolommen bij voor gecontracteerde toekomstige besparingen, op jaarbasis berekende structurele niveaus, geboekte boekhoudkundige opbrengsten, feitelijke kasstromen en geschatte incrementele kasstromen ten opzichte van het contrafeitelijke scenario. Deze kolommen beschrijven verschillende meetobjecten. Goedkeuring van een inkoopcontract legt een verplichting vast; de latere factuur en betaling bepalen het bedrag en de timing die in de kasstroomberekening worden opgenomen.
Een consistente kasstroomaansluiting begint bij het gerapporteerde bedrijfsresultaat voor dezelfde afbakening en periode. De financiële verantwoordelijke identificeert niet-kasaanpassingen in de boekhouding, mutaties in operationeel werkkapitaal, integratiebetalingen, onderhouds- en integratie-investeringen en belastingen wanneer deze onder de afgesproken definitie vallen. De richting van iedere aanpassing wordt gespecificeerd. Een integratiebetaling die al in het beginkasstroombedrag is opgenomen wordt niet nogmaals afgetrokken. Een geactiveerd integratieactief kan tot een kasbetaling leiden terwijl de last pas in latere perioden verschijnt. Een administratie die alleen de last vastlegt mist die timing.
Financieringsstromen krijgen een eigen aansluiting. Het opnemen van overnameschuld verandert het banksaldo en de vermogensstructuur; het levert geen operationeel integratievoordeel op. Herfinancieringsopbrengsten en aflossing van de hoofdsom horen in het financieringsoverzicht. Rentebesparingen kunnen worden geanalyseerd in een afzonderlijke werkstroom voor de vermogensstructuur met een eigen contrafeitelijk scenario, kosten en belastingaannames. Het combineren van een operationele maatstaf zonder financieringseffecten met kasstromen voor aandeelhouders na financiering vereist een expliciete aansluiting. Dezelfde afbakening geldt voor verkoopopbrengsten, bij afronding overgenomen geldmiddelen, de overnamevergoeding en dividenden tussen geconsolideerde entiteiten.
Het bestuur ontvangt bij iedere scorecard het meetstatuut en een lijst van wijzigingen sinds de vorige versie. Als klantactiviteiten naar een gedeeld platform migreren, houdt de financiële functie een koppeling bij van de oude klant- en kostenplaatsidentificaties naar hun opvolgers. Bij een onvolledige koppeling blijft het betrokken voordeel niet-toegerekend in de analyse van incrementele kasstromen. Een afzonderlijk getoond niet-toegerekend bedrag houdt de aansluiting controleerbaar. Het bestaan ervan is een databeperking die met dossiers en beslissingen over verantwoordelijkheid moet worden opgelost.
| Post | Behandeling in het voorgestelde meetstatuut | Vereiste aansluiting |
|---|---|---|
| Betaalde integratiefactuur | Eenmaal aftrekken in het vermelde kasstroomvenster | Factuur, betaling, boeking en werkstroom-ID |
| Nieuwe schuldopname | Financieringsoverzicht; uitgesloten van het operationele integratievoordeel | Schuldmutatie aansluiten op bankmutatie |
| Overdracht tussen gecombineerde entiteiten | Nul gecombineerd extern voordeel | Beide zijden geëlimineerd binnen de vermelde afbakening |
| Overgenomen geldmiddelen en overnamevergoeding | Aansluiting van transactiewaarde; gescheiden van operationele uitvoering | Geldstromen bij afronding en overnamebalans |
| Geactiveerde integratie-investering | Kasuitstroom bij betaling; afzonderlijke aansluiting van lasten | Investeringsregister, leveranciersbetaling en afschrijvingsaansluiting |
| Gecontracteerde toekomstige besparing | Prognosekolom totdat de relevante externe betaling verandert | Contractvoorwaarden, referentieniveau en betaalde factuur |
Voorgesteld operationeel sjabloon. Dit zijn keuzes in het meetontwerp; contractuele, fiscale en verslaggevingsclassificaties vereisen een transactiespecifieke beoordeling.
4 Identificeer overnameboekhoudkundige aanpassingen in een afzonderlijke aansluiting
De overnamemethode van AASB 3 gebruikt doorgaans reële waarden op de overnamedatum voor identificeerbare activa en verplichtingen, met gespecificeerde uitzonderingen. Zij vereist dat overnamegerelateerde kosten als last worden verwerkt, behalve uitgiftekosten van schuld- en eigenvermogensinstrumenten die onder andere standaarden vallen. De latere verwerking van voorwaardelijke vergoedingen hangt af van hun classificatie en de aard van de wijziging [1]. Deze vereisten leiden tot boekingen waarvoor een afzonderlijke aansluiting nodig is wanneer een beoordeling integratiekasstromen betreft. De goodwillberekening omvat waar van toepassing ook belangen zonder overheersende zeggenschap en eerder gehouden belangen [1]. Een vereenvoudigd voorbeeld met volledig eigendom en één overnamestap moet die afbakening expliciet maken.
De voorgestelde aansluiting identificeert voor iedere belangrijke post de oorspronkelijke verwerking, de latere last of herwaardering, de externe kasstroomdatum en de relevante tegenpartij. Afschrijving van een overgenomen immaterieel actief en geld betaald voor de implementatie van een systeem hebben een verschillende timing. Een earn-outverplichting kan vóór afwikkeling opnieuw worden gewaardeerd. De financiële functie verwerkt iedere post volgens het toepasselijke kader, terwijl het meetregister het boekhoudkundige effect onderscheidt van de schatting van incrementele operationele kasstromen.
Tabel 2 vat de geselecteerde boekhoudkundige kanalen van het model samen. Hun omvang en duur zijn geconstrueerde aannames. Andere belangrijke posten, waaronder belastingen, wisselkoersen, leases en belangen zonder overheersende zeggenschap, vereisen een afzonderlijke behandeling wanneer het operationele statuut die omvat. Het kostenschema van het model is een experiment in gereduceerde vorm met een expliciet beperkte boekhoudkundige afbakening.
| Post | Behandeling volgens standaarden binnen de aangehaalde reikwijdte | Mogelijk resultaateffect | Conventie in het door de auteur opgezette experiment |
|---|---|---|---|
| Overnamegerelateerde kosten [1] | Als last verwerken wanneer gemaakt en diensten ontvangen zijn; uitgiftekosten van schuld- en eigenvermogensinstrumenten volgen hun toepasselijke standaarden | De last verlaagt het resultaat bij verwerking | De overnamekosten van het voorbeeld vallen bij afronding; uitgesloten van de integratiedoelvariabele voor jaar 1 tot en met 3 |
| Verhoging van geïdentificeerde activa naar reële waarde [1] | Verwerking en waardering op de overnamedatum kennen gespecificeerde uitzonderingen; toepasselijke activa met eindige levensduur of afschrijfbare activa leiden later tot lasten | Toepasselijke amortisatie of afschrijving verlaagt het resultaat | Verhogingen van immateriële en materiële vaste activa met eindige levensduur; levensduren van acht en tien jaar |
| Overgenomen voorraden [1, 9] | Waardering op de overnamedatum beïnvloedt de kostprijs van de omzet wanneer de voorraad wordt verkocht | Een positieve waardeverhoging verhoogt bij verkoop de kostprijs van de omzet | De volledige positieve waardeverhoging wordt in jaar één als last verwerkt |
| Overgenomen contractactiva en -verplichtingen [1, 8] | Het algemene beginsel van IFRS 3 kent afgebakende uitzonderingen; overgenomen contracten onder het Amerikaanse Topic 606 volgen de daarin gespecificeerde uitzondering voor verwerking en waardering | Het omzeteffect na de bedrijfscombinatie volgt het toepasselijke kader en de prestatieverplichtingen | Een illustratieve positieve verlaging van vooruitontvangen omzet valt volledig in jaar één |
| Voorwaardelijke overnamevergoeding [1] | Onderscheid waardering op de overnamedatum, classificatie als eigen vermogen, latere gebeurtenissen voor niet-eigenvermogensposten en afzonderlijke dienstbetalingen; eigen vermogen wordt niet geherwaardeerd, toepasselijke wijzigingen van niet-eigenvermogensposten volgen de regels voor vervolgwaardering | Een opwaartse herwaardering van de verplichting verlaagt het resultaat; terugnemingen en waarderings- of uitbetalingsvoorwaarden beïnvloeden het teken | Mutaties in de verwachte uitbetaling van de verplichting op basis van een door de auteur gekozen cumulatief-rendementssignaal; afwikkelingskasstromen en betalingen voor latere diensten worden niet gesimuleerd |
| Voorlopige bedragen op de overnamedatum [1] | Nieuwe informatie over feiten op de overnamedatum voor onvolledige posten; de periode eindigt zodra informatie is verkregen of niet meer verkrijgbaar is, met een maximum van één jaar | Toegestane retrospectieve aanpassingen herzien bedragen op de overnamedatum en vergelijkende cijfers | Er wordt geen herzieningsproces van voorlopige waarderingen gesimuleerd; andere latere boekhoudkundige wijzigingen blijven mogelijk |
| Goodwill [1, 2] | Volledige restpost binnen de toepasselijke reikwijdte; geen afschrijving; verplichte jaarlijkse en indicatorgestuurde toetsing op bijzondere waardevermindering; waardevermindering van goodwill wordt niet teruggenomen | Een verwerkte bijzondere waardevermindering verlaagt het resultaat | Een afzonderlijke synthetische statusindicator met door de auteur gekozen, van latente waarde afhankelijke percentages van 12%/4%; deze modelleert of rechtvaardigt geen discretionair uitstel van verplichte toetsing |
Samengesteld uit de boekhoudkundige teksten die in de eerste kolom zijn vermeld. De richting beschrijft het effect op het gerapporteerde resultaat ten opzichte van de kasstroom van de overgenomen onderneming. De timing van iedere post hangt af van de feiten van de transactie. Door standaarden bepaalde timing en vereisten staan los van timing, teken en omvang in het model. Alle opgenomen lasten zijn ondergebracht in de door de auteur geconstrueerde bedrijfsresultaatmaatstaf; de feitelijke classificatie in de resultatenrekening volgt de toepasselijke vereisten. Contractuele betalingsverplichtingen blijven ongewijzigd.
De boekhoudkundige aansluiting ondersteunt de interpretatie van de feitelijk gerapporteerde maatstaf. Zij laat ook zien welke aanpassingen het management uit een alternatieve prestatiemaatstaf heeft verwijderd. Een beoordelaar kan dezelfde onderliggende boekingen onder beide definities bekijken. Hun verschil wordt een traceerbare aansluiting waarvan de classificatie en contractuele relevantie door de juiste specialisten kunnen worden beoordeeld. Betalingen die afhankelijk zijn van werknemersdiensten na de bedrijfscombinatie vereisen een eigen classificatiebeoordeling. Dat een model een herwaardering in een bedrijfsresultaatmaatstaf plaatst, is een analytische conventie die afzonderlijk moet worden vergeleken met de feitelijke presentatie van de entiteit.
5 Volg voorlopige bedragen op de overnamedatum en latere wijzigingen afzonderlijk
Volgens AASB 3 betreft de waarderingsperiode voorlopige overnameboekhouding en nieuwe informatie over feiten die op de overnamedatum bestonden. Zij eindigt wanneer de relevante informatie wordt verkregen of niet meer verkrijgbaar is, met een maximum van één jaar vanaf de overname. De gespecificeerde retrospectieve aanpassingen beïnvloeden ook gerelateerde vergelijkende informatie [1]. Een transactie kan op dezelfde beoordelingsdatum zowel afgeronde boekhoudkundige posten als voorlopige posten bevatten.
De voorgestelde beoordeling houdt een logboek per post bij: het voorlopige bedrag, het onderzochte feit op de overnamedatum, de ontvangen informatie, de datum waarop de waarderingsperiode voor die post eindigde, de resulterende aanpassing en de getroffen vergelijkende perioden. Latere schattingen, fouten en andere verslaggevingswijzigingen behouden hun eigen classificaties volgens de toepasselijke vereisten. De verjaardag van de overname alleen levert geen universele bevestiging op dat de volledige boekhoudkundige basis vaststaat.
Voor prestatieanalyse bewaart het team de oorspronkelijk gerapporteerde reeks en de consistent aangepaste reeks met een aansluiting ertussen. Een kasstroomwaarneming behoudt haar feitelijke ontvangst- of betaaldatum. Een boekhoudkundige aanpassing kan de gerapporteerde vergelijking veranderen zonder een nieuwe kasontvangst te creëren. Een analytische beoordeling kan daardoor een stabiel kasstroomvenster onderzoeken en tegelijk de boekhoudkundige historie bewaren die nodig is om het gerapporteerde resultaat te interpreteren. De relevante waarnemingen van jaar één blijven in het dossier vanaf de transactie.
6 Interpreteer bijzondere waardevermindering van goodwill binnen de rapportage-eenheid en timing
De onderzochte AASB 136 rekent overgenomen goodwill toe aan kasstroomgenererende eenheden of groepen die naar verwachting profiteren, met als bovengrens het operationele segment vóór samenvoeging. Jaarlijkse en indicatorgestuurde toetsen zijn verplicht. Een verlies volgt uit de voorgeschreven vergelijking van boekwaarde en realiseerbare waarde; de realiseerbare waarde is de hoogste van de bedrijfswaarde en de reële waarde minus vervreemdingskosten. Een verwerkte bijzondere waardevermindering van goodwill mag later niet worden teruggenomen [2].
Li en Sloan onderzochten de overgang in de Verenigde Staten van afschrijving naar uitsluitend toetsing op bijzondere waardevermindering. Hun samenvatting rapporteert opgeblazen goodwillsaldi en te late waardeverminderingen na de wijziging en meldt dat beleggers de vertraging niet volledig voorzien [12]. De studie betreft Amerikaanse standaarden en is uitsluitend op samenvattingsniveau gelezen. Het artikel gebruikt haar daarom voor één stelling: een stelsel met uitsluitend waardevermindering kan afboekingen opleveren die achterlopen op de onderliggende verslechtering. Het IASB-project over bedrijfscombinaties omvat gerichte wijzigingen in de toerekening van goodwill aan eenheden om afscherming te verminderen [3].
Het model bevat een waardeverminderingsindicator met geconstrueerde waarnemingskansen voor negatieve en positieve integratie-uitkomsten. Zijn lage rangschikking volgt uit die inputs. Een werkelijke beslissing over waardevermindering kan de bredere operationele vooruitzichten, verdiscontering en rapportageafbakening van de eenheid weerspiegelen. Het experiment levert geen gevalideerd detectiepercentage voor waardeverminderingen op. Een bestuur kan informatie over waardevermindering in zijn verslaggevingsbeoordeling behouden en tegelijk de afzonderlijk gedefinieerde schatting van integratiekasstromen en het bijbehorende bewijs onderzoeken.
7 Volg de actuele consultatie over informatieverschaffing inzake overnameprestaties
Het onderzochte stafdocument van de IFRS Foundation van november 2026 voor het Capital Markets Advisory Committee vergelijkt managementgerichte benaderingen en benaderingen met voorgeschreven maatstaven voor informatie over latere overnameprestaties. Het bespreekt het rapportageniveau, effecten van de toerekening van de overnamesom en vergelijkbare trendinformatie en voorziet verdere aanbevelingen in het eerste kwartaal van 2027 [15]. Het stelt expliciet dat het geen standpunten of besluiten van de IASB vertegenwoordigt. Eerdere stafdocumenten uit september bieden de historische discussie [3, 4].
Deze actuele consultatie raakt rechtstreeks aan het hier behandelde vergelijkbaarheidsprobleem. Zij bevestigt een actieve beleidsdiscussie in het onderzochte materiaal; zij levert geen definitieve nieuwe informatieverplichting op. Het artikel houdt verplichte vereisten, voorstellen en eigen meetaanbevelingen afzonderlijk herkenbaar. De projectpagina blijft de plaats om latere officiële ontwikkelingen te controleren [5]. Bestaande AASB 3-vereisten omvatten gespecificeerde doorlopende informatieverschaffing, aanpassingsinformatie en de relevante voorwaarden en vrijstellingen voor entiteiten [1]. De hier onderzochte analytische leemte betreft de toerekening van integratiewaarde.
De voorgestelde operationele reactie is een aangesloten reeks te bewaren op de laagst haalbare, consistente bedrijfsafbakening, met gedocumenteerde wijzigingen in maatstaf en afbakening. Het opbouwen van dit dossier ondersteunt interne analyse en de beoordeling van toekomstige verslaggevingsvereisten. Het geeft geen zekerheid dat een toekomstige standaard dezelfde reikwijdte zal vereisen of dat dit dossier op zichzelf eraan zal voldoen.
8 Beoordeel openbare prestatiemaatstaven en verschillen tussen kaders binnen hun reikwijdte
De definitie in AASB 18 van door het management gedefinieerde prestatiemaatstaven betreft kwalificerende subtotalen van baten en lasten die in openbare communicatie worden gebruikt om de visie van het management op de financiële prestaties van de entiteit als geheel weer te geven. Gespecificeerde subtotalen zijn uitgesloten. Kasstroom- en liquiditeitsmaatstaven, ratio’s en niet-financiële maatstaven vallen buiten die definitie, terwijl een kwalificerende baten-en-lastencomponent van een ratio nog steeds een MPM kan zijn [6]. Een uitsluitend voor het bestuur bestemde interne registratie voldoet in die situatie niet aan het criterium van openbaar gebruik.
Wanneer een subtotaal aan de toepasselijke definitie van een door het management gedefinieerde prestatiemaatstaf voldoet, schrijft AASB 18 informatieverschaffing voor, waaronder een aansluiting en relevante belastingeffecten en effecten op belangen zonder overheersende zeggenschap [6]. De vermelde ingangsdatum van IFRS 18 betreft boekjaren die beginnen op of na 1 januari 2027, met eerdere toepassing toegestaan [7]. Entiteitsspecifieke toepassing en classificatie moeten worden bevestigd. Het voorgestelde kasstroomregister bewaart een aansluiting voor iedere alternatieve maatstaf die in de beoordeling wordt gebruikt.
FASB Accounting Standards Update 2021-08 beschrijft wijzigingen die vereisen dat overgenomen contractactiva en -verplichtingen onder Topic 606 dat onderwerp volgen alsof zij door de overnemer waren ontstaan, met gespecificeerde praktische vereenvoudigingen. De algemene invoeringsdatum voor boekjaren van de categorie ‘public entities’ ligt na 15 december 2022; het document bevat bepalingen voor andere entiteiten en eerdere toepassing [8]. De actuele Codification zelf is niet geïnspecteerd. Dit is een afgebakende vergelijking van kaders. Een omzeteffect van één jaar in het wetenschappelijke experiment is een door de auteur gekozen timingaanname.
9 Plaats de analyse naast de geselecteerde literatuur over prestatiemeting
Healy, Palepu en Ruback onderzochten de 50 grootste fusies tussen Amerikaanse beursgenoteerde industriële ondernemingen die van 1979 tot 1983 werden afgerond. Zij maten operationele kasstromen vóór belasting, gedefinieerd als omzet minus kostprijs van de omzet en verkoop- en beheerskosten plus afschrijvingen en goodwilllasten, gedeeld door de marktwaarde van activa, omdat die maatstaf niet wordt beïnvloed door de boekhoudmethode of de financiering van de fusie [9]. Zij verwijderden de herwaardering bij aankondiging uit de activabasis, omdat een in marktwaarde verwerkte verbetering het gemeten rendement anders ongewijzigd zou laten. De gelezen versie is het NBER-werkdocument uit 1990; het artikel verscheen in 1992 en de cijfers kunnen verschillen.
De voor de sector gecorrigeerde vergelijking in het werkdocument illustreert waarom de referentie van belang is: de gepaarde mediane verbetering bedraagt 2,2 procentpunt. De auteurs bespreken ook een voor de markt gecorrigeerde vergelijking [9]. De bewaarde versie van het werkdocument bevat verschillende ongecorrigeerde mediane cijfers na de fusie in de hoofdtekst en een tabel; dit artikel laat dat betwiste hoofdcijfer daarom weg. De geselecteerde historische Amerikaanse steekproef en de gebruikte operationele kasstroommaatstaf beperken de overdraagbaarheid naar private overnames, andere verslaggevingskaders en hedendaagse integratieprogramma’s.
Barber en Lyon onderzoeken specificatie en onderscheidingsvermogen van toetsen voor boekhoudkundige operationele prestaties en de gevolgen van ongebruikelijke prestaties vóór de gebeurtenis [10]. Hun analyse onderbouwt de keuze om prestatiematching en gevoeligheid voor referenties te onderzoeken. De geselecteerde studie naar aandelenrendementen op lange termijn behandelt een ander meetprobleem [11]. Deze werken bieden bestaande kennis voor de hier gebruikte categorieën. Zij onderbouwen geen universele rangschikking op transactieniveau, minimale steekproefomvang voor overnames of empirische prestaties van dit geconstrueerde model.
10 Vermeld wat iedere kandidaatmaatstaf meetelt
Het experiment vergelijkt geselecteerde maatstafdefinities met orakelgecorrigeerde referenties en referenties met willekeurige volgorde. De gerapporteerde bedrijfsresultaatmutatie, haar verhouding tot de overnamevergoeding, een geconstrueerde aangepaste EBITDA-maatstaf en een bruto synergieregistratie passen verschillende boekhoudkundige of managementaanpassingen toe. Drie kasstroommaatstaven gebruiken een ongewijzigde referentie vóór de transactie, een sectorreferentie of vijf op prestaties gematchte controles. Geconstrueerde aandelenrendementsmaatstaven en een waardeverminderingsindicator voltooien de vergelijking. Dit zijn gedefinieerde analytische categorieën; hun numerieke implementaties zijn modelaannames.
Tabel 3 vermeldt de geselecteerde definities van analytische maatstaven en hun gevoeligheden. Iedere maatstaf gebruikt het geconstrueerde gegevensgenererende proces. De managementregistratie bevat bruto acties met ruis en een vastgelegd aandeel van gunstige kasstroommutaties. De waardeverminderingsindicator heeft veronderstelde detectiekansen. De marktgerelateerde scores zijn synthetische benaderingen, geen geschat model voor activaprijzen of waargenomen aandeelhoudersrendementen. De implementatie en haar labels benoemen deze aannames expliciet.
| Maatstaf | Opgebouwd uit | Belangrijkste gevoeligheid |
|---|---|---|
| Verandering in gerapporteerd bedrijfsresultaat | Resultaat na afronding minus resultaat vóór afronding | Boekhoudkundige posten, earn-outlast, markt |
| Gerapporteerd rendement op de betaalde prijs | Die verandering gedeeld door de overnamevergoeding | Betaalde prijs, boekhoudkundige posten, markt |
| Verandering in door het management aangepaste EBITDA | Kasresultaat plus teruggetelde posten en toegerekende pijplijnwaarde | Managementoptimisme, omvang van het plan |
| Synergieregistratie | Uitgevoerde acties als aandeel van het plan | Registratiefout, weggelaten kosten, toerekening |
| Kasstroommutatie, ongecorrigeerd | Operationele kasstroom na integratiekosten minus het niveau vóór de transactie | Markt, terugkeer naar het gemiddelde |
| Kasstroommutatie, gecorrigeerd voor sectorindex | Voorgaande kasstroommaatstaf minus de in het model bekende sector-/kalendermutatie | Terugkeer naar het gemiddelde, keuze van referentie |
| Kasstroommutatie, gematchte controles | Voorgaande maatstaf minus de verandering bij vijf gematchte ondernemingen | Matchingkwaliteit, ruis bij controles |
| Synthetische marktmaatstaven, ongecorrigeerd en gecorrigeerd | Geconstrueerde scores met markt- en kasstroomcomponenten | Verwachtingen, ruis, markt |
| Indicator voor bijzondere waardevermindering van goodwill | Geconstrueerde indicator met vermelde detectiekansen | Verondersteld waarnemingsproces; geen op standaarden gekalibreerd detectiepercentage |
Door de auteur gedefinieerde modelmaatstaven. De definities beschrijven de berekeningen van dit experiment en impliceren geen universele bedrijfspraktijk, naleving van boekhoudregels of waargenomen prestaties.
De categorieën worden onderbouwd door de bovenstaande bronnen: boekhoudkundige posten door de standaarden [1, 2], managementmaatstaven door de regels voor prestatiemaatstaven [6] en referentiekeuzes door de empirische studies [9, 10]. De bronnen rangschikken ze niet. De rangschikking in het experiment hangt af van door de auteur gekozen inputs. De volgende paragraaf vermeldt deze volledig, zodat een lezer ze kan vervangen.
11 Construeer een transparant overname-experiment met benoemde uitsluitingen
Het experiment simuleert 500 keer een cohort van 60 overnames. Iedere transactie heeft een kasstroomrendement op haar activabasis vóór de transactie, een sector, een afrondingsjaar en een niveau vóór de transactie dat ongebruikelijk sterk kan zijn. De kasstromen volgen een aanhoudende abnormale component, een marktcomponent die gemeenschappelijk is voor kalenderjaar en sector, en ruis. De integratie voegt een werkelijke synergiekasstroom toe die over drie jaar opbouwt en geld kost om te realiseren. Posten uit de overnameboekhouding, een managementregistratie, aandelenrendementen en een waardeverminderingsindicator worden uit dezelfde factoren gegenereerd. Het inputregister in Tabel 4 vermeldt iedere door de auteur gekozen waarde.
| Aanname | Definitie en eenheid | Waarde | Status |
|---|---|---|---|
| Genormaliseerde jaarlijkse kasstroomschaal | Kasstroom gedeeld door de vaste activabasis vóór de transactie per jaar; onderscheiden van het met ruis waargenomen referentieniveau | 0.12 | Door de auteur gekozen |
| Jaarlijkse persistentie van abnormale prestaties | Dimensieloze autoregressieve coëfficiënt | 0.6 | Door de auteur gekozen |
| Standaardafwijking van innovaties in abnormale prestaties | Jaarlijkse kasstroomrendementsfractie van de activabasis vóór de transactie | 0.006 | Door de auteur gekozen |
| Standaardafwijking van tijdelijke meetruis | Jaarlijkse kasstroomrendementsfractie van de activabasis vóór de transactie | 0.006 | Door de auteur gekozen |
| Standaardafwijking van de gemeenschappelijke kalenderschok | Jaarlijkse kasstroomrendementsfractie van de activabasis vóór de transactie | 0.01 | Door de auteur gekozen |
| Standaardafwijking van de sectorale kalenderschok | Jaarlijkse kasstroomrendementsfractie van de activabasis vóór de transactie | 0.015 | Door de auteur gekozen |
| Standaardafwijking van de factor voor marktblootstelling | Dimensieloze factor rond één | 0.25 | Door de auteur gekozen |
| Gemiddelde component van de initiële abnormale prestatie | Kasstroomrendementsfractie in gebeurtenisjaar nul vóór de innovatie van jaar nul | 0.006 | Door de auteur gekozen |
| Standaardafwijkingscomponent van de initiële abnormale prestatie | Kasstroomrendementsfractie uit de initiële trekking in gebeurtenisjaar nul; de totale variatie bevat ook de bijbehorende innovatie | 0.012 | Door de auteur gekozen |
| Gemiddelde van het synergieaandeel op volledig structureel niveau | Synergiekasstroom gedeeld door de genormaliseerde jaarlijkse kasstroomschaal | 0.1 | Door de auteur gekozen |
| Standaardafwijking van het synergieaandeel op volledig structureel niveau | Fractie van de genormaliseerde jaarlijkse kasstroomschaal; negatieve trekkingen blijven mogelijk | 0.09 | Door de auteur gekozen |
| Gemiddeld jaarlijks aandeel van het synergieplan | Geplande kasstroom gedeeld door de genormaliseerde jaarlijkse kasstroomschaal | 0.1 | Door de auteur gekozen |
| Log-standaardafwijking van het synergieplan | Standaardafwijking op de natuurlijke-logaritmeschaal; het planniveau is lognormaal | 0.35 | Door de auteur gekozen |
| Constante term van de totale integratiekosten | Jaren van de genormaliseerde jaarlijkse kasstroomschaal | 0.12 | Door de auteur gekozen |
| Factor van integratiekosten op het synergieaandeel | Jaren genormaliseerde jaarlijkse kasstroom per eenheid synergieaandeel | 0.6 | Door de auteur gekozen |
| Standaardafwijking van ruis in integratiekosten | Jaren van de genormaliseerde jaarlijkse kasstroomschaal vóór de vermelde ondergrens | 0.05 | Door de auteur gekozen |
| Ondergrens van de basisprijsfractie vóór premie | Prijsbasis gedeeld door activa vóór de transactie; de betaalde prijs bevat daarna de premie | 0.15 | Door de auteur gekozen |
| Bovengrens van de basisprijsfractie vóór premie | Prijsbasis gedeeld door activa vóór de transactie; de betaalde prijs bevat daarna de premie | 0.45 | Door de auteur gekozen |
| Locatieparameter van de normale premieverdeling | Fractie van de prijsbasis vóór premie, vóór toepassing van de vermelde ondergrens | 0.3 | Door de auteur gekozen |
| Standaardafwijking van de normale premieverdeling | Fractie van de prijsbasis vóór premie, vóór toepassing van de vermelde ondergrens | 0.1 | Door de auteur gekozen |
| Ondergrens van de fractie geïdentificeerde immateriële activa | Verwerkt bedrag aan immateriële activa met eindige levensduur gedeeld door de betaalde prijs | 0.2 | Door de auteur gekozen |
| Bovengrens van de fractie geïdentificeerde immateriële activa | Verwerkt bedrag aan immateriële activa met eindige levensduur gedeeld door de betaalde prijs | 0.4 | Door de auteur gekozen |
| Levensduur van geïdentificeerde immateriële activa | Jaren; conventie van lineaire amortisatie | 8 | Door de auteur gekozen |
| Ondergrens van de waardeverhogingsfractie van materiële vaste activa | Positieve waardeverhoging gedeeld door de betaalde prijs | 0.02 | Door de auteur gekozen |
| Bovengrens van de waardeverhogingsfractie van materiële vaste activa | Positieve waardeverhoging gedeeld door de betaalde prijs | 0.06 | Door de auteur gekozen |
| Levensduur van de waardeverhoging van materiële vaste activa | Jaren; conventie van lineaire afschrijving | 10 | Door de auteur gekozen |
| Ondergrens van de voorraadwaardeverhogingsfractie | Positieve waardeverhoging van overgenomen voorraad gedeeld door de betaalde prijs | 0.01 | Door de auteur gekozen |
| Bovengrens van de voorraadwaardeverhogingsfractie | Positieve waardeverhoging van overgenomen voorraad gedeeld door de betaalde prijs | 0.03 | Door de auteur gekozen |
| Ondergrens van de contractverplichtingslast als fractie | Door de auteur gekozen verlaging van vooruitontvangen omzet gedeeld door de betaalde prijs | 0.005 | Door de auteur gekozen |
| Bovengrens van de contractverplichtingslast als fractie | Door de auteur gekozen verlaging van vooruitontvangen omzet gedeeld door de betaalde prijs | 0.02 | Door de auteur gekozen |
| Overnamekostenfractie in het uitgewerkte voorbeeld | Last gedeeld door de betaalde prijs; uitgewerkt voorbeeld uitsluitend bij afronding, uitgesloten van de latere integratiedoelvariabele | 0.02 | Door de auteur gekozen |
| Maximale fractie voorwaardelijke uitbetaling | Maximale uitbetaling van de modelverplichting gedeeld door de betaalde prijs | 0.1 | Door de auteur gekozen |
| Schaal van het waarderingssignaal voor voorwaardelijke uitbetaling | Cumulatieve kasstroomrendementsfractie van activa in de standaardnormale kansafbeelding | 0.03 | Door de auteur gekozen |
| Toerekeningsgewicht voor het planverschil met behoud van teken | Dimensieloze fractie van plan minus feitelijke synergie, met mogelijk positief of negatief teken | 0.5 | Door de auteur gekozen |
| Toerekeningsgewicht voor positieve kasstroommutatie | Dimensieloze fractie van de positieve waargenomen kasstroommutatie die de registratie toerekent | 0.3 | Door de auteur gekozen |
| Standaardafwijking van registratieruis in de voortgangsregistratie | Jaarlijkse kasstroomrendementsfractie van activa vóór de transactie, vóór positieve afkapping | 0.008 | Door de auteur gekozen |
| Ondergrens van het geregistreerde synergieaandeel | Dimensieloos aandeel van jaarlijkse synergie vóór ruis en positieve afkapping | 0.4 | Door de auteur gekozen |
| Bovengrens van het geregistreerde synergieaandeel | Dimensieloos aandeel van jaarlijkse synergie vóór ruis en positieve afkapping | 0.8 | Door de auteur gekozen |
| Factor van de synthetische marktcomponent | Waarderingsscore-eenheden per eenheid van de marktkasstroomrendementscomponent; geen gemeten aandeelhoudersrendement | 8.0 | Door de auteur gekozen |
| Factor van de synthetische integratiecomponent | Waarderingsscore-eenheden per eenheid voorwaardelijk rendement van integratie plus ruis | 4.0 | Door de auteur gekozen |
| Standaardafwijking van ruis in de synthetische waarderingsscore | Dimensieloze waarderingsscore-eenheden; geen kalibratie op waargenomen markten | 0.2 | Door de auteur gekozen |
| Indicatorkans bij negatieve latente waarde | Bernoulli-kans voorwaardelijk op een negatief verdisconteerd integratierendement over de volledige periode | 0.12 | Door de auteur gekozen |
| Indicatorkans bij niet-negatieve latente waarde | Bernoulli-kans voorwaardelijk op een niet-negatief verdisconteerd integratierendement over de volledige periode | 0.04 | Door de auteur gekozen |
| Jaarlijkse disconteringsvoet | Fractie per jaar vanaf gebeurtenisjaar nul; geen eindwaarde | 0.1 | Door de auteur gekozen |
| Jaarlijkse opbouw van synergie | Fracties van synergie op volledig structureel niveau in jaar één, twee en drie | [0.25, 0.6, 1.0] | Door de auteur gekozen |
| Jaarlijkse toedeling van integratiekosten | Fracties van de totale integratiekosten betaald in jaar één, twee en drie | [0.6, 0.4, 0.0] | Door de auteur gekozen |
| Zware overnameboekhouding: ondergrens van de fractie geïdentificeerde immateriële activa | Verwerkt bedrag aan immateriële activa met eindige levensduur gedeeld door de betaalde prijs | 0.45 | Door de auteur gekozen scenariowijziging |
| Zware overnameboekhouding: bovengrens van de fractie geïdentificeerde immateriële activa | Verwerkt bedrag aan immateriële activa met eindige levensduur gedeeld door de betaalde prijs | 0.65 | Door de auteur gekozen scenariowijziging |
| Zware overnameboekhouding: locatieparameter van de normale premieverdeling | Fractie van de prijsbasis vóór premie, vóór toepassing van de vermelde ondergrens | 0.5 | Door de auteur gekozen scenariowijziging |
| Zware overnameboekhouding: maximale fractie voorwaardelijke uitbetaling | Maximale uitbetaling van de modelverplichting gedeeld door de betaalde prijs | 0.2 | Door de auteur gekozen scenariowijziging |
| Zware overnameboekhouding: ondergrens van de voorraadwaardeverhogingsfractie | Positieve waardeverhoging van overgenomen voorraad gedeeld door de betaalde prijs | 0.02 | Door de auteur gekozen scenariowijziging |
| Zware overnameboekhouding: bovengrens van de voorraadwaardeverhogingsfractie | Positieve waardeverhoging van overgenomen voorraad gedeeld door de betaalde prijs | 0.06 | Door de auteur gekozen scenariowijziging |
| Zware overnameboekhouding: ondergrens van de contractverplichtingslast als fractie | Door de auteur gekozen verlaging van vooruitontvangen omzet gedeeld door de betaalde prijs | 0.01 | Door de auteur gekozen scenariowijziging |
| Zware overnameboekhouding: bovengrens van de contractverplichtingslast als fractie | Door de auteur gekozen verlaging van vooruitontvangen omzet gedeeld door de betaalde prijs | 0.04 | Door de auteur gekozen scenariowijziging |
| Marktschommeling: standaardafwijking van de gemeenschappelijke kalenderschok | Jaarlijkse kasstroomrendementsfractie van de activabasis vóór de transactie | 0.03 | Door de auteur gekozen scenariowijziging |
| Marktschommeling: standaardafwijking van de sectorale kalenderschok | Jaarlijkse kasstroomrendementsfractie van de activabasis vóór de transactie | 0.04 | Door de auteur gekozen scenariowijziging |
| Optimistische verslaggeving: toerekeningsgewicht voor het planverschil met behoud van teken | Dimensieloze fractie van plan minus feitelijke synergie, met mogelijk positief of negatief teken | 0.8 | Door de auteur gekozen scenariowijziging |
| Optimistische verslaggeving: toerekeningsgewicht voor positieve kasstroommutatie | Dimensieloze fractie van de positieve waargenomen kasstroommutatie die de registratie toerekent | 0.6 | Door de auteur gekozen scenariowijziging |
| Sterke beginprestaties, snellere terugkeer naar het gemiddelde: gemiddelde component van de initiële abnormale prestatie | Kasstroomrendementsfractie in gebeurtenisjaar nul vóór de innovatie van jaar nul | 0.02 | Door de auteur gekozen scenariowijziging |
| Sterke beginprestaties, snellere terugkeer naar het gemiddelde: standaardafwijkingscomponent van de initiële abnormale prestatie | Kasstroomrendementsfractie uit de initiële trekking in gebeurtenisjaar nul; de totale variatie bevat ook de bijbehorende innovatie | 0.025 | Door de auteur gekozen scenariowijziging |
| Sterke beginprestaties, snellere terugkeer naar het gemiddelde: jaarlijkse persistentie van abnormale prestaties | Dimensieloze autoregressieve coëfficiënt | 0.4 | Door de auteur gekozen scenariowijziging |
| Activaschaal | Miljoen USD; lognormale mediaan en standaardafwijking van de natuurlijke logaritme | 500; 0.6 | Door de auteur gekozen |
| Dekking van kalenderjaren en sectoren | Kalenderjaren min één tot en met vijf; vijf sectoren; drie overnamejaargangen | 7; 5; 3 | Door de auteur gekozen |
| Gemeenschappelijk bereik voor controles | Precies twintig controles in iedere sector-/jaargangcel; de vijf dichtstbijzijnde scores uit de voorafgaande periode | 300 totaal; 20 per cel; 5 geselecteerd | Door de auteur gekozen |
| Ondergrens van integratiekosten | Jaren van de genormaliseerde jaarlijkse kasstroomschaal | 0.03 | Door de auteur gekozen |
| Ondergrens van de premie | Fractie van de prijsbasis vóór premie | 0.05 | Door de auteur gekozen |
| Waarnemingsmechanisme | Logistische index: constante plus gestandaardiseerde latente niet-verdisconteerde waarde plus gestandaardiseerde logaritme van activa | Constante 1,0; waardefactor 1,0; groottefactor 0,4 | Door de auteur gekozen |
| Factoren voor synthetische vroege signalen | Factoren op gestandaardiseerde latente waarde; de residucoëfficiënt is de vierkantswortel van één minus de factor in het kwadraat | 0.3; 0.5; 0.7 | Door de auteur gekozen |
| Volledige scenario- en kostenexperimenten | Gegenereerde cohorten per scenario/factor die binnen ieder paneel dezelfde elementaire trekkingen gebruiken | 60 overnames; 500 scenarioherhalingen; 300 kostenherhalingen | Door de auteur gekozen |
| Experiment met waarnemingsvensters | Jaar één, één tot en met twee, één tot en met drie en twee tot en met drie uit dezelfde driejarige toestand | 60 overnames; 300 herhalingen | Door de auteur gekozen |
| Experiment met cohortomvang | Geneste eerste delen van de overnemersreeks met dezelfde controlepopulatie met gemeenschappelijk bereik | 15, 30, 60, 120, 240 overnames; 400 herhalingen | Door de auteur gekozen |
| Selectie-experiment | Latente populaties van afgeronde overnames; alle zeven rijen voor volledig/waargenomen/gewogen | 120 overnames; 400 herhalingen | Door de auteur gekozen |
| Startwaarde voor toevalsgetallen | Afzonderlijke paneel- en kanaalidentificaties staan in het reproductieregister | 20261014 | Door de auteur gekozen |
| Gecombineerd scenario | Alle vier hierboven vermelde afzonderlijke scenariowijzigingen gezamenlijk toegepast | Zware boekhoudkundige effecten; marktschommeling; optimistische verslaggeving; sterkere beginprestaties/snellere terugkeer naar het gemiddelde | Door de auteur gekozen |
| Andere identificeerbare nettoactiva in het uitgewerkte voorbeeld | Miljoen USD; vereenvoudigde toerekening met één overnamestap en volledig eigendom | 0 | Door de auteur gekozen |
MatchPoint-analyse. Iedere waarde is een door de auteur gekozen modelinput; geen ervan is een waargenomen percentage of marktconventie. Alle fracties behouden hun vermelde noemer. De genormaliseerde kasstroomschaal, activabasis en betaalde prijs zijn afzonderlijke grootheden. Er wordt geen empirische kalibratie geclaimd.
Verschillende kenmerken van werkelijke integraties ontbreken bewust. Het model bevat geen belastingen, geen valutaomrekening, geen wijziging van zeggenschap over de rapportageafbakening, geen doorwerking van integratie-effecten naar de bestaande activiteiten van de overnemer en geen correlatie tussen transactiekwaliteit en capaciteiten van de overnemer. Elk kenmerk zou de niveaus veranderen en sommige zouden de rangschikking veranderen. Hun afwezigheid houdt het experiment leesbaar. Een transactieteam dat een maatstaf op eigen transacties wil toetsen, moet de voor zijn structuur relevante kenmerken toevoegen en deze op dezelfde manier als inputs vermelden.
De relatie tussen de doelvariabele en de maatstaven is vastgelegd door hetzelfde geconstrueerde gegevensgenererende proces. Het experiment onderzoekt dus gevoeligheid binnen dat proces. De inputs zijn niet-gekalibreerde modelaannames. Een gunstige correlatie toont voorwaardelijk gedrag in het experiment; externe geldigheid vereist bewijs uit werkelijke overnames. Eén numerieke rangschikking kan de keuze van een maatstaf over sectoren, verslaggevingskaders en transactiestructuren heen niet beslechten.
12 Sluit de kasstroom- en boekhoudkundige trajecten van een hypothetische overname op elkaar aan
Het deterministische uitgewerkte voorbeeld gebruikt een gecombineerde activabasis vóór de transactie van 500 miljoen USD en een operationele kasstroommaatstaf vóór de transactie van 60 miljoen USD. De hypothetische overnamevergoeding bedraagt 195,0 miljoen USD; het oorspronkelijke model rekent 58,5 miljoen USD toe aan nieuw geïdentificeerde immateriële activa. Dit is een vereenvoudigde geconstrueerde casus, met de precieze afbakening van de overnameboekhouding en weggelaten balansposten in de aannames. Het doel is kasstroom- en boekhoudkundige verschillen in het model aan te sluiten. Het levert geen waarderingsconclusie of conclusie over de toerekening van de overnamesom voor een werkelijke overname op. De vereenvoudigde goodwillrestpost veronderstelt nul andere reeds bestaande identificeerbare nettoactiva en geen belang zonder overheersende zeggenschap of eerder gehouden belang. Uitgestelde belastingen en andere balansposten ontbreken; de restpost is geen volledige toerekening van de overnamesom voor een werkelijke transactie.
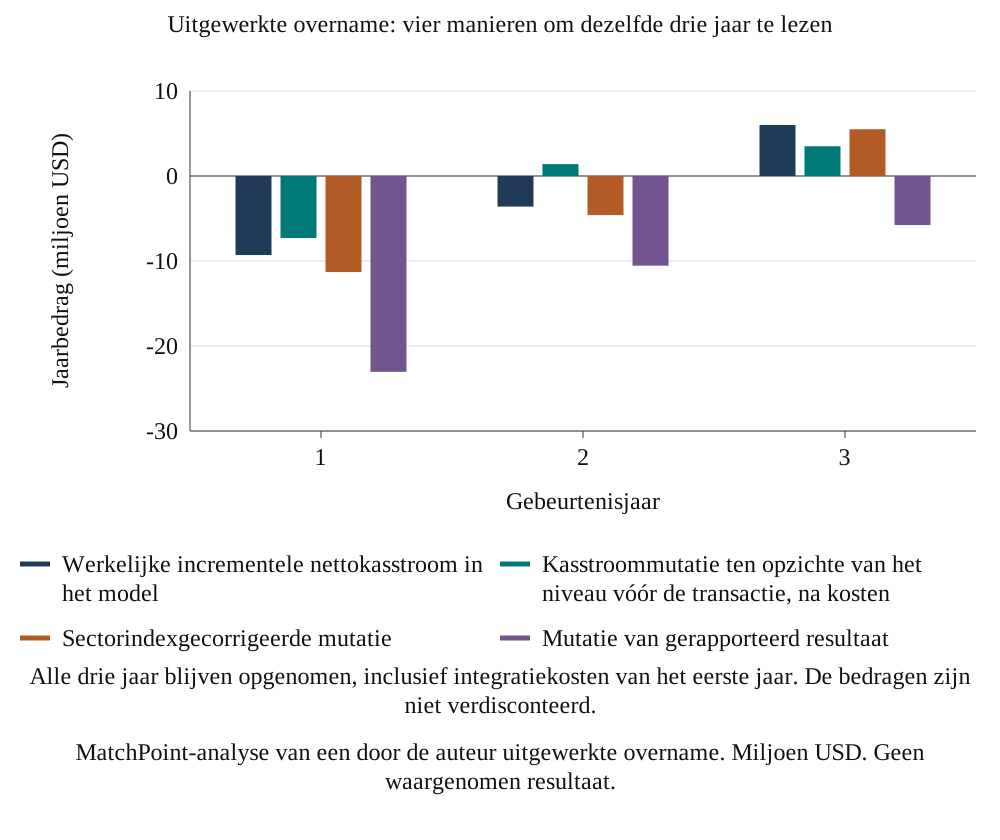
Tabel 5 toont de administratie per jaar. De eerste rij is de contrafeitelijke kasstroom en de vierde de werkelijke incrementele kasstroom. De overige rijen laten zien hoe de ongecorrigeerde kasstroommutatie en de gerapporteerde resultaatmutatie daaruit worden opgebouwd, zodat ieder verschil ertussen kan worden benoemd.
| Miljoen USD | Afronding | Jaar 1 | Jaar 2 | Jaar 3 |
|---|---|---|---|---|
| Contrafeitelijke kasstroom, zonder integratie | 60.0 | 62.0 | 65.0 | 57.5 |
| Synergiekasstroom | 0.0 | 1.5 | 3.6 | 6.0 |
| Integratiebetaling | 0.0 | -10.8 | -7.2 | 0.0 |
| Werkelijke incrementele nettokasstroom in het model | 0.0 | -9.3 | -3.6 | 6.0 |
| Markt- en terugkeercomponent | 0.0 | 2.0 | 5.0 | -2.5 |
| Kasstroommutatie na integratiekosten | 0.0 | -7.3 | 1.4 | 3.5 |
| Amortisatie en afschrijving van waardeverhogingen | 0.0 | -8.1 | -8.1 | -8.1 |
| Door de auteur gekozen lasten voor voorraad en contractverplichtingen | 0.0 | -5.8 | 0.0 | 0.0 |
| Herwaardering van de earn-outverplichting | 0.0 | -1.8 | -3.9 | -1.2 |
| Overnamelast | -3.9 | 0.0 | 0.0 | 0.0 |
| Mutatie van het gerapporteerde bedrijfsresultaat | -3.9 | -23.0 | -10.6 | -5.8 |
MatchPoint-analyse van een door de auteur uitgewerkte overname. Miljoen USD. Afgeronde weergave. De jaren volgen op de afronding; de eerste kolom toont overnamekosten in het afrondingsjaar.
In de vergelijkingen 2a en 2b geldt de maatstaf voor de gerapporteerde bedrijfsresultaatmutatie voor gebeurtenisjaar één tot en met drie. C_i0 is de operationele kasstroommaatstaf vóór de transactie, K_it zijn de afzonderlijk geregistreerde integratiekosten en A_it is de som van boekhoudkundige lasten in het model. Am staat voor amortisatie, Dp voor afschrijving van een activawaardeverhoging, Inv voor voorraadlasten, Dr voor het omzeteffect van contractverplichtingen en Eo voor een herwaardering van een earn-outverplichting. De plaatsing van voorraad- en contractverplichtingseffecten in het eerste jaar is een door de auteur gekozen conventie; er wordt geen feitelijke verslaggevingsclassificatie of contractuele kasafwikkeling uit afgeleid. De overnamelast in de afrondingsperiode is afzonderlijk zichtbaar in de administratie en uitgesloten van deze integratiedoelvariabele.
De niet-verdisconteerde netto-integratiekasstroom over drie jaar in het uitgewerkte voorbeeld bedraagt -6,9 miljoen USD. De ongecorrigeerde kasstroommutatie is -2,4 miljoen USD, de sectorindexgecorrigeerde kasstroommutatie -10,4 miljoen USD en de maatstaf voor de bedrijfsresultaatmutatie -39,4 miljoen USD. Deze bedragen worden uitgesplitst in de uitgewerkte administratie en Figuur 1. Het bijbehorende verdisconteerde integratiebedrag is afzonderlijk opgenomen in de numerieke bijlage. Alle bedragen zijn geconstrueerd binnen de vermelde afbakening.
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook afzonderlijk op volledige grootte openen.
MatchPoint-analyse van een door de auteur uitgewerkte overname. Miljoen USD. Geen waargenomen resultaat.
Het sectorgecorrigeerde bedrag ligt over drie jaar in deze casus dichter bij de werkelijke waarde dan het ongecorrigeerde bedrag. Het blijft echter achter door het wegvallen van het ongebruikelijk sterke niveau vóór de transactie, dat de sectorreferentie niet verwijdert en waarvoor de correctie met gematchte controles is ontworpen. De casus is door de auteur opgezet om te laten zien dat iedere aanpassing één vertekening corrigeert en een andere laat bestaan; zij levert geen bewijs over de frequentie van beide.
13 Druk referentieaanpassingen uit in consistente eenheden
Het referentie-experiment gebruikt een ongewijzigd niveau vóór de transactie, een in het model bekende systematische sector-/kalenderindex en vijf op prestaties gematchte controles. De systematische index is een synthetische referentie met door het model gespecificeerde informatie; hij is geen waargenomen sectormediaan. De gematchte vergelijkingsgroep gebruikt uitsluitend prestaties uit de voorafgaande periode binnen dezelfde sector en afrondingsjaargang. Het vaste ontwerp van de kandidaatcontroles en het hergebruik van controles voor meerdere transacties zijn in het methoderegister vermeld. De geselecteerde literatuur motiveert onderzoek naar matching op eerdere prestaties [10].
In de vergelijkingen 3a en 3b is w_t de vermelde disconteringsfactor, A_i0 de vaste activabasis vóór de transactie en y een kasstroommaatstaf uitgedrukt als fractie van haar eigen activabasis bij aanvang. Beide maatstaven zijn daardoor dimensieloze fracties van de beginactiva. Vermenigvuldiging van een maatstaf met A_i0 zet deze om in de bijbehorende valutaschatting. De contrafeitelijke aftrek en de waargenomen transactiemutatie gebruiken identieke data, vensters en disconteringsfactoren. De matchingregel, de kandidaatpopulatie en eventuele referentie-informatie die in de praktijk niet beschikbaar is, moeten expliciet worden vermeld. Hier is b_kt de gespecificeerde sectorreferentie in rendementseenheden en duidt j(i) de j-de geselecteerde controle voor transactie i aan. Deze geïndexeerde notatie behoudt de matchingbewerking zonder een afzonderlijke toets op lidmaatschap van een verzameling in de getoonde som op te nemen.
14 Vergelijk rangschikkingsstatistieken binnen het geconstrueerde basisscenario
Het experiment rapporteert de Spearman-rangcorrelatie met de gedefinieerde verdisconteerde integratie-uitkomst en een statistiek voor overlap van het hoogste kwartiel. Een orakelgecorrigeerde referentie verwijdert gespecificeerde systematische effecten met modelinformatie die een praktijkbeoefenaar niet heeft. Het is een vergelijkingsreeks met een gekozen ruisproces. Zij is geen wiskundige bovengrens voor rangcorrelatie, en een andere maatstaf kan in een geconstrueerde casus haar correlatie overtreffen. Een reeks met willekeurige volgorde biedt een afzonderlijke toevalsreferentie.
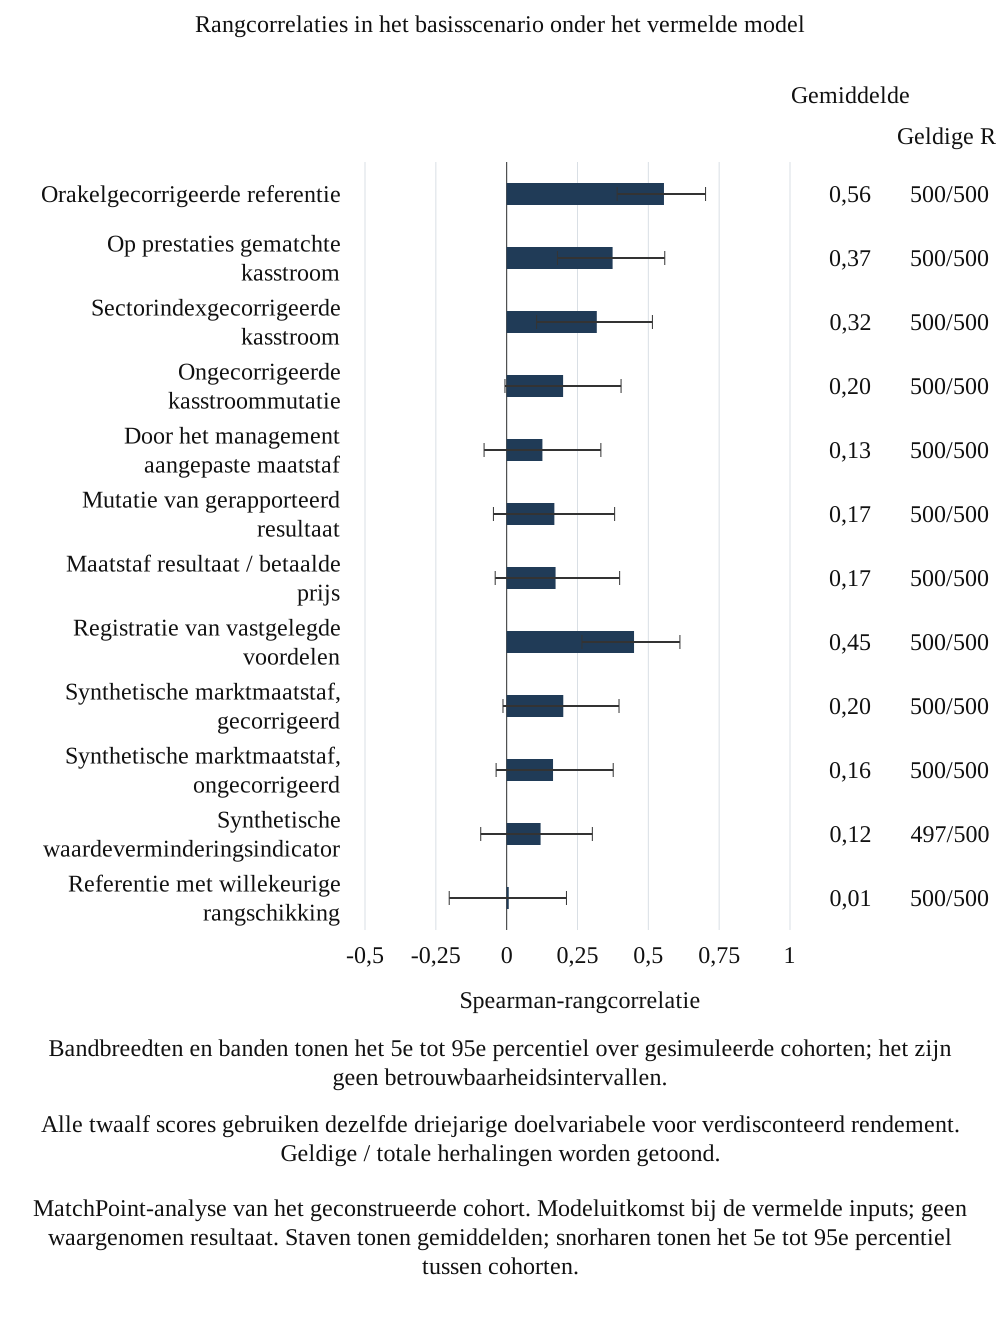
In de vergelijkingen 4a en 4b is rho_s de Spearman-rangcorrelatie binnen een geconstrueerd cohort en selecteert Top_k de k hoogste waarden volgens de vermelde conventie voor gelijke waarden. Hier is q één kwart en is k het kleinste positieve gehele getal dat ten minste qN is. De gemiddelde verwachte willekeurige overlap is daardoor k/N voor een vaste onafhankelijke selectie van k transacties. Tabel 6 en Figuur 2 tonen empirische variatie tussen herhalingen naast de gedefinieerde modelreferenties. De orakelgecorrigeerde referentie gebruikt contrafeitelijke informatie die bij een waargenomen overname niet beschikbaar is.
| Maatstaf | Gemiddelde rangcorrelatie | Cohort p05 tot p95 | MCSE van het gemiddelde | Geldige R | Top-k-overlap |
|---|---|---|---|---|---|
| Orakelgecorrigeerde referentie | 0.56 | 0,39 tot 0,70 | 0.0043 | 500 | 53% |
| Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | 0.37 | 0,18 tot 0,56 | 0.0052 | 500 | 43% |
| Sectorindexgecorrigeerde kasstroom | 0.32 | 0,11 tot 0,51 | 0.0054 | 500 | 40% |
| Kasstroommutatie ten opzichte van het waargenomen niveau vóór de transactie | 0.20 | -0,01 tot 0,40 | 0.0057 | 500 | 34% |
| Door de auteur geconstrueerde, door het management aangepaste operationele maatstaf | 0.13 | -0,08 tot 0,33 | 0.0057 | 500 | 31% |
| Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | 0.17 | -0,05 tot 0,38 | 0.0057 | 500 | 32% |
| Maatstaf voor gerapporteerde resultaatmutatie ten opzichte van de betaalde prijs | 0.17 | -0,04 tot 0,40 | 0.0057 | 500 | 33% |
| Geregistreerde positieve synergie en toerekening ten opzichte van het plan | 0.45 | 0,27 tot 0,61 | 0.0049 | 500 | 45% |
| Synthetische marktmaatstaf, gecorrigeerd | 0.20 | -0,01 tot 0,40 | 0.0058 | 500 | 34% |
| Synthetische marktmaatstaf, ongecorrigeerd | 0.16 | -0,04 tot 0,38 | 0.0056 | 500 | 32% |
| Synthetische, van latente waarde afhankelijke statusindicator voor bijzondere waardevermindering | 0.12 | -0,09 tot 0,30 | 0.0052 | 497 | 26% |
| Referentie met willekeurige rangschikking | 0.01 | -0,20 tot 0,21 | 0.0057 | 500 | 26% |
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde over 500 cohorten van 60 overnames; 5e tot 95e percentiel tussen cohorten. Vaste doelvariabele van verdisconteerd rendement over de volledige drie jaar; de centrale modelspreiding is geen betrouwbaarheidsinterval. k=ceil(0.25N).
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook afzonderlijk op volledige grootte openen.
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Staven tonen gemiddelden; snorharen tonen het 5e tot 95e percentiel tussen cohorten.
De statistieken van het basisscenario beschrijven uitsluitend de vastgelegde modelconfiguratie en verdeling van herhalingen. De overlap van het hoogste kwartiel geeft aan hoe vaak de geselecteerde verzameling overlapt met de hoogste verzameling van de gedefinieerde modeluitkomst. De verwachting onder toeval hangt af van de geselecteerde gehele verzamelingsomvang en de cohortomvang. De empirische herhalingspercentielen beschrijven variatie tussen de geconstrueerde cohorten; het zijn geen betrouwbaarheidsintervallen voor de rangschikking van maatstaven bij werkelijke overnames.
Onder de basisaannames is de gemiddelde rangcorrelatie 0,37 voor op prestaties gematchte kasstromen, 0,32 voor sectorindexgecorrigeerde kasstromen en 0,17 voor de maatstaf voor de bedrijfsresultaatmutatie. De bruto registratie geeft 0,45 en de orakelgecorrigeerde referentie 0,56. Het gepaarde verschil van gematchte kasstromen minus resultaat is in dit model 0,21. Deze samenvattingen betreffen de gedefinieerde verdisconteerde doelvariabele per eenheid activa. Zij beschrijven het vastgelegde experiment en zijn informatieaannames; een vergelijking in de praktijk vereist overnamedossiers en een onderbouwd vergelijkingsontwerp.
15 Houd geldbedragen gescheiden van rangschikkingsprestaties
Een rangschikkingsstatistiek beschrijft de volgorde tussen transacties. De geldelijke schatting heeft ook een niveau- en timingconventie nodig. Het herziene experiment rapporteert de bijbehorende valutatotalen met de vaste beginactivabasis van iedere transactie en hetzelfde waarnemingsvenster en dezelfde disconteringsconventie als het integratie-estimand. Het modelregister benoemt iedere bewust afzonderlijke niet-verdisconteerde berekening. Een bestuur kan dan zowel de bron van een aanpassing als het vergeleken numerieke object aansluiten.
| Maatstaf | CW, miljoen USD | CW-verschil, miljoen USD | Niet-verdisconteerd, miljoen USD | Niet-verdisconteerd verschil, miljoen USD |
|---|---|---|---|---|
| Orakelgecorrigeerde referentie | -50.3 | -5.5 | 14.2 | -6.5 |
| Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | -105.8 | -61.0 | -55.0 | -75.7 |
| Sectorindexgecorrigeerde kasstroom | -369.5 | -324.7 | -378.6 | -399.2 |
| Kasstroommutatie ten opzichte van het waargenomen niveau vóór de transactie | -388.9 | -344.1 | -401.7 | -422.4 |
| Door de auteur geconstrueerde, door het management aangepaste operationele maatstaf | 506.8 | 551.6 | 619.4 | 598.7 |
| Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Werkelijke integratiedoelvariabele over dezelfde periode in het model | -44.8 | 0.0 | 20.7 | 0.0 |
Analyse van het door de auteur geconstrueerde model. Miljoen USD; jaar één tot en met drie verdisconteerd naar afronding met de vermelde jaarlijkse factor. Niet-verdisconteerde kasstromen zijn waar afzonderlijk weergegeven expliciet aangeduid. Alle vergelijkbare schattingen gebruiken dezelfde omzetting op basis van vaste beginactiva.
Tabel 7 vermeldt het cohorttotaal van iedere modelmaatstaf en het verschil met behoud van teken met de gedefinieerde doelvariabele in miljoen USD. Voor de vergelijkbare kasstroombedragen gelden dezelfde omzetting op basis van beginactiva, hetzelfde venster en dezelfde disconteringsconventie. Een aangepaste managementmaatstaf kan ook een geconstrueerde toerekening voor de pijplijn bevatten, waarvan timing en definitie afzonderlijk worden vermeld. De bijbehorende verschillen identificeren de effecten van de geïmplementeerde modelcomponenten; hun omvang levert geen schatting van onjuistheden in werkelijke overnamerekeningen.
Een maatstaf kan de volgorde behouden en tegelijk bedragen systematisch over- of onderschatten. Een noemer kan ook een rangschikking veranderen zonder enige externe kasontvangst te wijzigen. Deze verschillen zijn relevant wanneer een scorecard naast een begroting, een vergelijking met de betaalde prijs of een contractuele berekening wordt gelezen. Het model toetst gedefinieerde analytische benaderingen; het toetst niet de juridische interpretatie van een specifieke overeenkomst en stelt niet de geldigheid van een betalingsbeslissing vast.
16 Pas expliciet geconstrueerde stressscenario’s toe op de meetkanalen
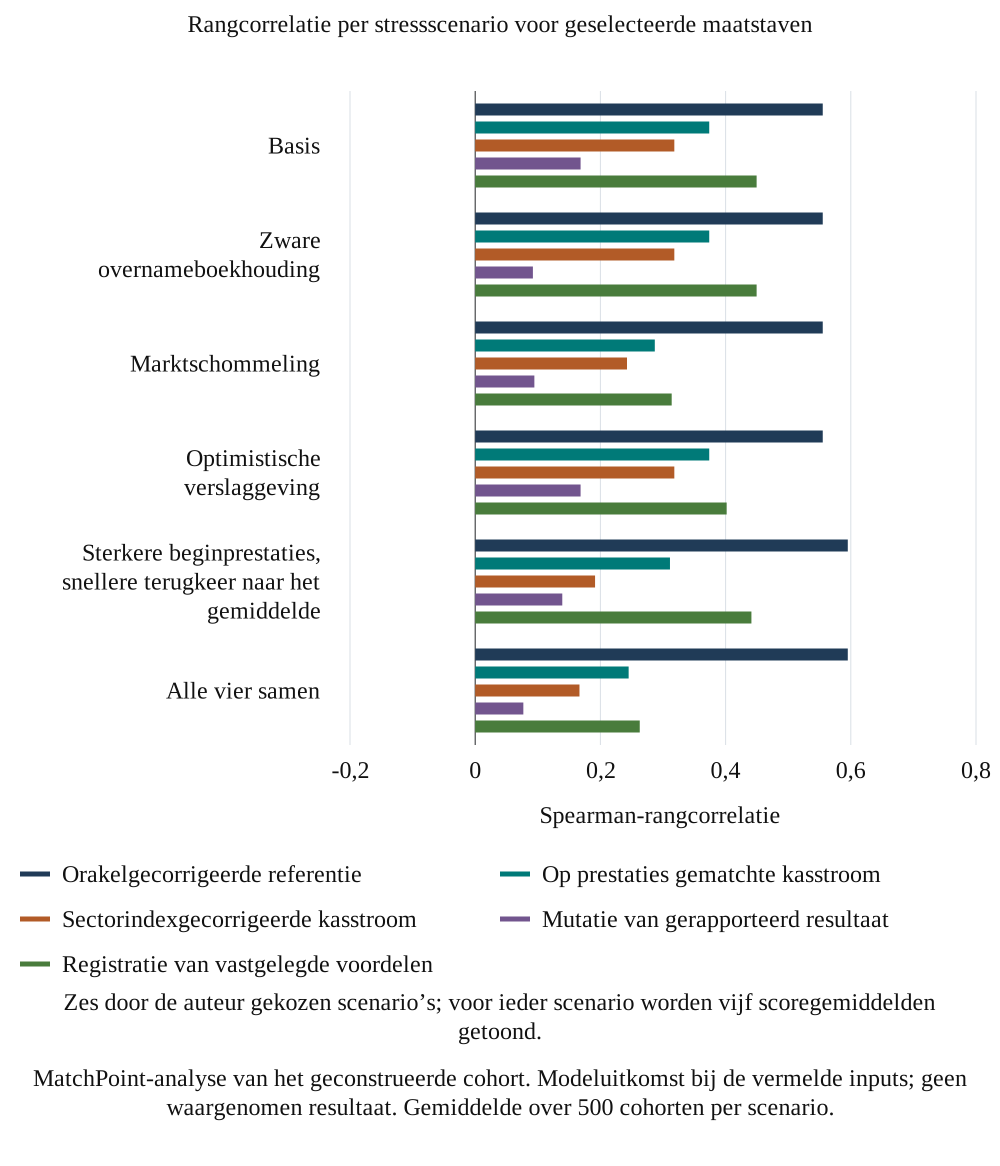
Het stressontwerp wijzigt geselecteerde aannames over lasten uit de overnameboekhouding, markt- en sectorbewegingen, optimistische managementtoerekening en de persistentie van prestaties vóór de transactie. Een gecombineerd scenario past die gespecificeerde wijzigingen samen toe. Tabel 8 en Figuur 3 rapporteren de voorwaardelijke uitkomsten. Het definitieve modelregister definieert de exacte varianten en simulatiereikwijdte. Er zijn geen stressfrequentie, ernst of gezamenlijke kans geschat op basis van waargenomen overnames.
| Maatstaf | Basis | Zware overnameboekhouding | Marktschommeling | Optimistische verslaggeving | Sterke beginprestaties, snellere terugkeer naar het gemiddelde | Alle vier samen |
|---|---|---|---|---|---|---|
| Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Maatstaf voor gerapporteerde resultaatmutatie ten opzichte van de betaalde prijs | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Kasstroommutatie ten opzichte van het waargenomen niveau vóór de transactie | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Sectorindexgecorrigeerde kasstroom | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Door de auteur geconstrueerde, door het management aangepaste operationele maatstaf | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Geregistreerde positieve synergie en toerekening ten opzichte van het plan | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Synthetische marktmaatstaf, gecorrigeerd | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde over 500 cohorten van 60 overnames per scenario.
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook afzonderlijk op volledige grootte openen.
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde over 500 cohorten per scenario.
Het scenario met zware boekhoudkundige effecten geeft gemiddelde rangcorrelaties van 0,09 voor de maatstaf voor de bedrijfsresultaatmutatie, 0,20 voor ongecorrigeerde kasstromen en 0,37 voor gematchte kasstromen. In het marktschommelingsscenario bedragen de bijbehorende statistieken voor ongecorrigeerde, sectorindexgecorrigeerde en gematchte kasstromen 0,10, 0,24 en 0,29. Het scenario met optimistische verslaggeving geeft 0,06 voor de door het management aangepaste maatstaf en 0,40 voor de registratie. In het scenario met sterkere beginprestaties en snellere terugkeer naar het gemiddelde geven sectorindexgecorrigeerde en gematchte kasstromen 0,19 en 0,31. Het gecombineerde scenario geeft respectievelijk 0,25, 0,26 en 0,08 voor gematchte kasstromen, de registratie en de resultaatmaatstaf. Dit zijn modelvoorwaardelijke rangstatistieken volgens het exacte scenarioregister.
17 Onderscheid modeldiagnostiek van controles die een transactieteam kan uitvoeren
De diagnostische tabel ontleedt variatie met de in het experiment bekende latente integratie-uitkomst en geconstrueerde factoren. Zij helpt verklaren waarom de modelmaatstaven tussen scenario’s veranderen. Verschillende kolommen gebruiken informatie die een analist van een werkelijke overname niet heeft, waaronder het werkelijke contrafeitelijke scenario of de werkelijke integratiewaarde. Dit is simulatiediagnostiek. Zij kan niet worden aangeboden als een direct berekenbare causale toets op de administratie van een klant.
| Scenario | Boekhoudkundige spreiding / waardespreiding | Spreiding van marktmutatie / waardespreiding | Correlatie sectorgecorrigeerde mutatie / sterkte vóór de transactie | Spreiding van managementaanpassing / waardespreiding | Correlatie earn-outlast / waarde |
|---|---|---|---|---|---|
| Basis | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Zware overnameboekhouding | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Marktschommeling | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Optimistische verslaggeving | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Sterke beginprestaties, snellere terugkeer naar het gemiddelde | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Alle vier samen | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde over 500 cohorten. Kolommen 2, 3 en 5 zijn verhoudingen van standaardafwijkingen tot de standaardafwijking van gerealiseerde waarde; kolom 4 is een correlatie; kolom 6 is een correlatie. Latente simulatiediagnostiek. Spreiding is de standaardafwijking tussen transacties op de gemeenschappelijke schaal van verdisconteerd rendement over de volledige periode; correlaties zijn Pearson-correlaties. Deze grootheden zijn niet rechtstreeks beschikbaar uit een praktijkadministratie.
Een transactieteam kan boekhoudkundige aansluitingen, gedocumenteerde teruggetelde posten en operationele maatstaven uit de voorafgaande periode waarnemen in de dossiers die het rechtmatig bezit. Het kan ook de gevoeligheid voor expliciet vermelde referenties onderzoeken. Die waarneembare controles kunnen inconsistenties identificeren of een toerekening ter discussie stellen. Zij vereisen eigen validatie voordat zij worden gebruikt om een oorzaak van zwakke prestaties vast te stellen. Een negatieve relatie met prestaties vóór de transactie kan verschillende verklaringen hebben, waaronder terugkeer naar het gemiddelde en weggelaten kenmerken.
Het voorgestelde bestuurspakket benoemt iedere diagnose volgens haar informatievereiste. Een diagnose die alleen in het model mogelijk is blijft in de technische bijlage of gevoeligheidsbespreking. Een operationele uitzondering identificeert het feitelijke brondossier, de berekening en de beoordelaar. Deze scheiding houdt een interpreteerbare ontleding van het geconstrueerde experiment vrij van een niet-onderbouwde empirische status.
18 Toets de wisselwerking tussen bruto synergieclaims en uitvoeringskosten
De synergieregistratie bevat bruto acties ten opzichte van een geconstrueerd plan en laat gespecificeerde kasuitgaven weg. De relatie met de netto-integratiewaarde verandert daardoor wanneer de relatie tussen kosten en synergie verandert. Tabel 10 varieert die relatie onder de modelaannames. Het resultaat illustreert een meetafbakening: een registratie van bruto voordelen en een nettokasstroomuitkomst gebruiken verschillende tellers en kunnen dezelfde transacties verschillend rangschikken.
| Maatstaf | Kostenfactor 0,0 | Kostenfactor 0,6 | Kostenfactor 1,2 | Kostenfactor 1,8 |
|---|---|---|---|---|
| Orakelgecorrigeerde referentie | 0.70 | 0.57 | 0.39 | 0.30 |
| Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | 0.51 | 0.38 | 0.24 | 0.18 |
| Geregistreerde positieve synergie en toerekening ten opzichte van het plan | 0.48 | 0.45 | 0.34 | -0.02 |
| Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | 0.26 | 0.16 | 0.09 | 0.11 |
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde over 300 cohorten van 60 overnames. De kostenhelling is de door de auteur gekozen coëfficiënt van integratiekosten, in jaren referentiekasstroom, op het synergieaandeel; de basiswaarde is 0,6.
De gerapporteerde varianten van de kostenhelling laten zien hoe de registratie, de gematchte kasstroommaatstaf en de orakelgecorrigeerde referentie van het model op die door de auteur gekozen wijzigingen reageren. De orakelgecorrigeerde reeks behoudt haar eigen ruis en is geen bovengrens. Het experiment levert geen geschatte kostenhelling voor werkelijke overnames op. Een praktische scorecard kan bruto acties, bijbehorende kasuitgaven en de resulterende nettokasstroomschatting in afzonderlijk aansluitbare kolommen bewaren.
19 Interpreteer latere vensters als verschillende estimands voor integratiekasstromen
Het experiment met waarnemingsvensters onderzoekt jaar één, één tot en met twee, één tot en met drie en twee tot en met drie na afronding. Het rapporteert overeenstemming met de vaste verdisconteerde integratie-uitkomst over de volledige drie jaar en afzonderlijk met de eigen uitkomst van ieder venster. Dit zijn benoemde panelen met verschillende vragen. Dezelfde elementaire gesimuleerde transactiehistorie levert alle vensters. De aansluiting van het weggelaten eerste jaar behoudt de integratiekosten en eventuele vroege verstoring.
| Maatstaf | Na jaar 1 | Na jaar 2 | Na jaar 3 | Alleen jaar 2 tot en met 3 |
|---|---|---|---|---|
| Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | -0.03 | 0.05 | 0.16 | 0.23 |
| Kasstroommutatie ten opzichte van het waargenomen niveau vóór de transactie | 0.01 | 0.09 | 0.19 | 0.26 |
| Sectorindexgecorrigeerde kasstroom | 0.04 | 0.18 | 0.33 | 0.41 |
| Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | 0.03 | 0.20 | 0.38 | 0.48 |
| Geregistreerde positieve synergie en toerekening ten opzichte van het plan | 0.16 | 0.31 | 0.45 | 0.49 |
| Orakelgecorrigeerde referentie | 0.05 | 0.30 | 0.56 | 0.64 |
Analyse van het door de auteur geconstrueerde model. Dezelfde volledige elementaire historie levert alle vier vensters. De primaire vergelijking gebruikt de vaste verdisconteerde integratie-uitkomst over de volledige drie jaar; afzonderlijk aangeduide resultaten gebruiken de eigen uitkomst van ieder venster. Percentielen van de herhalingsverdeling en Monte Carlo-standaardfouten zijn verschillende statistieken. Vaste doelvariabele voor de volledige periode.
| Maatstaf | Na jaar 1 | Na jaar 2 | Na jaar 3 | Alleen jaar 2 tot en met 3 |
|---|---|---|---|---|
| Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | 0.20 | 0.14 | 0.16 | 0.24 |
| Kasstroommutatie ten opzichte van het waargenomen niveau vóór de transactie | 0.13 | 0.13 | 0.19 | 0.27 |
| Sectorindexgecorrigeerde kasstroom | 0.26 | 0.24 | 0.33 | 0.43 |
| Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | 0.27 | 0.27 | 0.38 | 0.50 |
| Geregistreerde positieve synergie en toerekening ten opzichte van het plan | -0.05 | 0.14 | 0.45 | 0.54 |
| Orakelgecorrigeerde referentie | 0.38 | 0.39 | 0.56 | 0.67 |
Analyse van het door de auteur geconstrueerde model. Iedere kolom gebruikt haar eigen vermelde kasstroomvenster en doelvariabele. Dezelfde gesimuleerde historie levert deze metingen. Kasstromen over de volledige periode en kosten van het eerste jaar blijven afzonderlijk vastgelegd; deze kolommen schatten niet één gemeenschappelijke uitkomst. Afzonderlijke vensterspecifieke doelvariabele; weggelaten kasstromen van jaar één blijven in de volledige administratie.
Het primaire paneel van Figuur 4 vergelijkt de kandidaatmetingen met dezelfde doelvariabele voor de volledige periode. De bijbehorende tabel bevat ook vensterspecifieke doelvariabelen en statistieken. Empirische herhalingspercentielen en Monte Carlo-onzekerheid krijgen verschillende labels. De opbouw van synergie, de initiële kosten en de disconteringsconventie zijn geconstrueerde inputs. Hun effect op een later waarnemingsvenster is daardoor voorwaardelijk op het model.
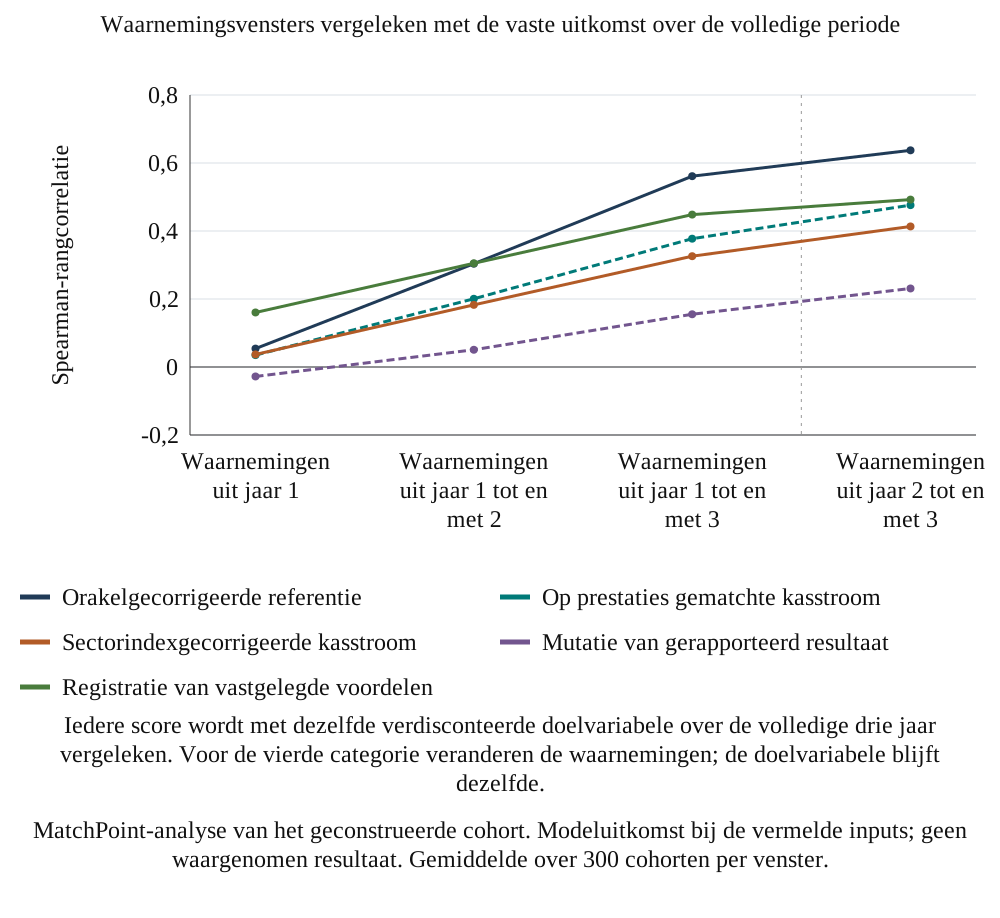
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook afzonderlijk op volledige grootte openen.
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde over 300 cohorten per venster.
Een resultaat over een later venster kan een ander teken hebben dan de uitkomst over de volledige periode. In het deterministische modelvoorbeeld is de nettokasstroom in het eerste jaar negatief 9,3 miljoen USD en tellen latere jaren op tot positief 2,4 miljoen USD. Over alle drie jaar resteert vóór verdiscontering negatief 6,9 miljoen USD. Dit zijn door de auteur geconstrueerde grootheden die onder de rekenkundige controle van het herziene model vallen. Het bestuurspakket behoudt zowel de resultaten van het latere venster als die vanaf de transactie.
20 Rapporteer variatie tussen herhalingen voor de gekozen cohortomvangen
Het cohortomvangexperiment vergelijkt geselecteerde aantallen geconstrueerde overnames met behoud van het vermelde gegevensgenererende proces en referentieontwerp. Het rapporteert de gemiddelde rangstatistiek, empirische herhalingspercentielen en de frequentie waarmee één geselecteerde maatstaf sterker met de modeluitkomst rangschikt dan een andere. Het definitieve modelregister vermeldt de kandidaatcontrolepopulatie en het aantal herhalingen dat voor alle omvangen wordt gebruikt.
| N | Resultaatgemiddelde | Resultaat p05 tot p95 | Gematcht gemiddelde | Gematcht p05 tot p95 | MCSE van gepaard verschil | Frequentie hogere correlatie |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 tot 0,54 | 0.34 | -0,13 tot 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 tot 0,47 | 0.35 | 0,05 tot 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 tot 0,37 | 0.37 | 0,17 tot 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 tot 0,32 | 0.38 | 0,22 tot 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 tot 0,27 | 0.38 | 0,27 tot 0,47 | 0.0034 | 100% |
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde en 5e tot 95e percentiel over 400 cohorten per omvang. De laatste kolom is het aandeel cohorten waarin gematchte kasstromen de hogere rangcorrelatie hebben. Vaste populatie van 300 controles met gemeenschappelijk bereik; geneste beginsegmenten van dezelfde elementaire reeks paren de omvangen. Frequenties en modelbereiken bepalen geen onderscheidingsvermogen in de praktijk of minimale steekproef.
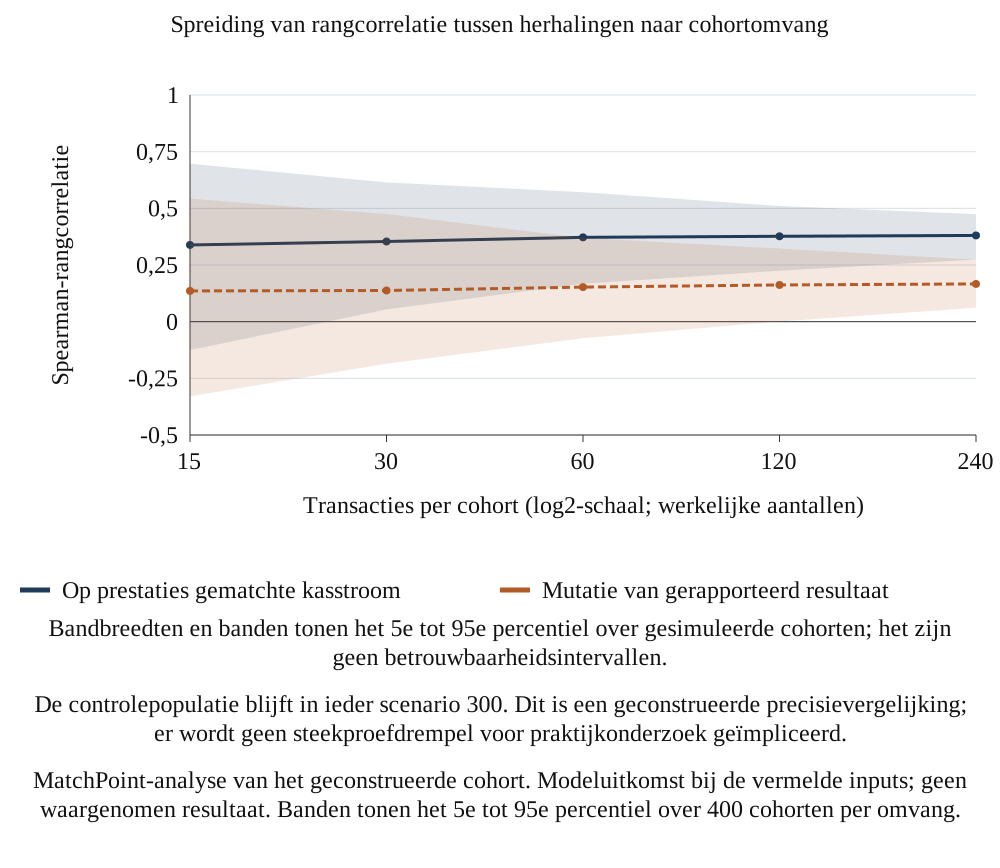
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook afzonderlijk op volledige grootte openen.
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Banden tonen het 5e tot 95e percentiel over 400 cohorten per omvang.
Deze frequenties en percentielbreedten beschrijven het geconstrueerde experiment. Zij stellen geen minimum van zestig of 120 overnames vast voor een werkelijk onderzoek, bewijzen niet dat een kleinere overnemer niets van zijn historie kan leren en vormen geen berekening van statistisch onderscheidingsvermogen voor een empirisch behandelingseffect. Een werkelijke analyse van steekproefomvang vereist een gespecificeerd estimand, ontwerp, clustering, effectgrootte, aannames over ontbrekende gegevens en foutcriteria. Een pilot kan deze inputs onderbouwen voordat een groter onderzoek met toestemming wordt ontworpen.
21 Maak selectieve waarneming en de grenzen van weging zichtbaar
In het experiment met selectieve waarneming hangt de kans dat een transactie waargenomen blijft af van de geconstrueerde uitkomst en omvang. Vervolgens vergelijkt het het volledige cohort met de waargenomen deelgroep en expliciet gedefinieerde gewogen schatters. Het gesimuleerde mechanisme bevat uitkomstinformatie die een praktijkbeoefenaar niet rechtstreeks kan achterhalen. Het doel is de gevoeligheid van een gerapporteerd gemiddelde voor dat mechanisme zichtbaar te maken, inclusief de mogelijkheid dat gewichten op basis van ontoereikende voorspellers aanzienlijke vertekening laten bestaan.
In de vergelijkingen 5a en 5b geeft o_i waarneming aan, is v_i de geconstrueerde integratie-uitkomst, is x_i het vermelde groottekenmerk en definiëren de coëfficiënten het waarnemingsmechanisme. De getoonde berekening met inverse kansen is een genormaliseerd gewogen gemiddelde. Gebruik voor werkelijk ontbrekende uitkomsten vereist identificatieaannames en toereikende waarnemingskansen. De geselecteerde referentie over behandelingseffecten biedt achtergrond voor wegingsmethoden [13]; zij valideert dit model voor ontbrekende transacties of het voorgestelde operationele gebruik niet.
Tabel 14 en Figuur 6 rapporteren het gemiddelde van de volledige populatie, het ongewogen gemiddelde van de waargenomen steekproef en vijf gewogen gevoeligheidsschattingen over 400 geconstrueerde cohorten. De gewogen schattingen gebruiken alleen omvang, omvang met elk van drie synthetische signaalfactoren, of de in het model bekende waarnemingskans. De uitkomst is expliciet het niet-verdisconteerde netto-integratiekasstroomrendement over drie jaar per eenheid activa vóór de transactie. Geldige herhalingsaantallen, uitsluitingen bij modelschatting en gewichtsdiagnostiek begeleiden de schattingen.
| Schatter | Gemiddeld latent kasstroomrendement | Gemiddelde vertekening, pp | MCSE van de schatting, pp | Geldige R |
|---|---|---|---|---|
| Volledige latente populatie, niet beschikbaar in praktijkonderzoek | 0.06% | 0.00 | 0.0067 | 400 |
| Waargenomen steekproef, ongewogen | 0.44% | 0.38 | 0.0080 | 400 |
| Waargenomen steekproef, geschatte omvangsgewichten | 0.45% | 0.39 | 0.0079 | 400 |
| Waargenomen steekproef, omvang en synthetisch vroeg signaal met factor 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Waargenomen steekproef, omvang en synthetisch vroeg signaal met factor 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Waargenomen steekproef, omvang en synthetisch vroeg signaal met factor 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Waargenomen steekproef, bekende latente waarnemingskansgewichten | 0.07% | 0.01 | 0.0099 | 400 |
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Gemiddelde over 400 cohorten van 120 overnames. Gerealiseerde waarde is niet-verdisconteerde kasstroom minus integratiekosten in jaar één tot en met drie, als percentage van de activabasis vóór de transactie. Latent niet-verdisconteerd rendement per eenheid activa; aannames over selectie en factoren stellen geen empirische identificatie van ontbrekende gegevens vast.
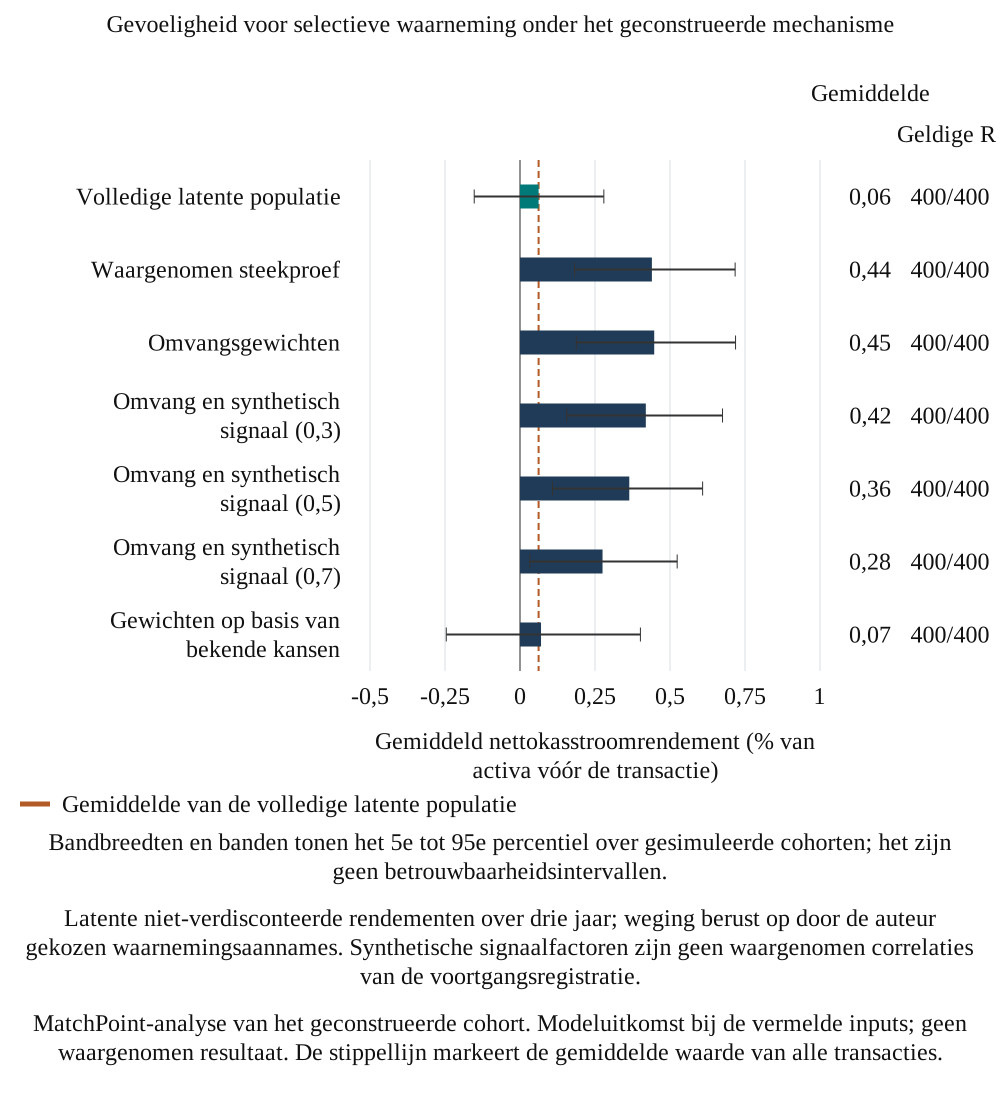
Schuif horizontaal om de figuur op volledige grootte te lezen. U kunt de figuur ook afzonderlijk op volledige grootte openen.
MatchPoint-analyse van het geconstrueerde cohort. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. De stippellijn markeert de gemiddelde waarde van alle transacties.
Een vroege score die uit de latente integratie-uitkomst wordt gegenereerd is een synthetische gevoeligheidsvariabele. Zij is geen waargenomen voortgangsregistratie van jaar één en wordt als zodanig aangeduid. Een referentie die de werkelijke waarnemingskans gebruikt benut modelkennis die een praktijkbeoefenaar niet heeft. Verminderingen van vertekening in dit experiment blijven voorwaardelijk op die constructies. Een werkelijk register moet mislukte, verkochte en gesloten werkstromen behouden en ontbrekende waarnemingen vermelden; een wegingsexercitie vereist een eigen analyse van gemeenschappelijk bereik en gevoeligheid.
22 Specificeer de dossiers en identificatieaannames voor empirisch onderzoek
Een later empirisch onderzoek zou een gedateerd overnameregister, consistente kasstroom- en boekhoudkundige dossiers, werkstroomhistories en een gedefinieerd vergelijkingsontwerp nodig hebben. De doelpopulatie en de behandeling van getekende maar niet-afgeronde transacties moeten afzonderlijk worden gespecificeerd van integraties na afronding. Een niet-afgeronde overname heeft volgens de definitie van het artikel geen integratie-uitkomst na afronding. Mislukte of verkochte integraties van afgeronde overnames blijven deel van het toepasselijke afrondingscohort, met vastlegging van hun waargenomen historie en ontbrekende gegevens.
| Element | Specificatie | Doel |
|---|---|---|
| Eenheid en register | Alle in aanmerking komende integratiegevallen na afronding van een overname in een bepaald venster; afzonderlijke populatie van getekende/niet-afgeronde transacties | Definieer de doelpopulatie en behoud mislukte of verkochte gevallen na afronding |
| Tijdstempels | Ondertekening, afronding, afsluiting van de meetperiode, ieder gerapporteerd cijfer en iedere herziening | Leg vast wat wanneer bekend was |
| Kasstroomadministratie | Maandelijkse operationele kasstromen van de overgenomen onderneming, integratie-uitgaven en overnameboekhoudkundige posten, aangesloten op het gerapporteerde resultaat | Scheid kasstromen en boekhouding |
| Contrafeitelijk scenario | Een vooraf gespecificeerde sectorreeks en een uitvoerbare regel voor op prestaties gematchte controles met informatie van vóór de uitkomst | Vermijd achteraf gekozen referenties |
| Managementdossiers | Registratieposten zoals ingediend, met plan, uitgevoerde acties en toerekeningsregel | Toets de registratie aan kasstromen |
| Gerandomiseerd deel | Wanneer een overnemer verschillende vergelijkbare integraties uitvoert, willekeurige toewijzing van één meet- of rapportagepraktijk | Schat het effect van de toegewezen rapportagepraktijk onder de vermelde ontwerpaannames |
| Steekproefontwerp | Een door een pilot onderbouwde analyse van onderscheidingsvermogen of precisie voor een vooraf gespecificeerde vraag | Vermijd overname van een modelspecifieke cohortdrempel |
| Gegevensgovernance | Geautoriseerde dossiers, relevante rechtsgrond, vertrouwelijkheid en waar nodig toestemming van tegenpartijen | Bevestig transactiespecifieke rechtmatige toegang met specialistisch advies |
Door MatchPoint voorgesteld ontwerp. De wetgeving inzake gegevensbescherming en vertrouwelijkheid van de relevante jurisdictie is voor dit artikel niet onderzocht en moet door juridisch adviseurs worden bevestigd.
Een gerandomiseerde pilot van een rapportagepraktijk zou het effect van die toegewezen praktijk onder de voorwaarden van het ontwerp kunnen schatten. Hij zou een andere vraag beantwoorden dan het effect van het overnemen of integreren van een onderneming. Observationele en quasi-experimentele ontwerpen kunnen ook worden overwogen wanneer hun aannames kunnen worden onderzocht. Geen ervan is automatisch geldig voor de dossiers die een overnemer beschikbaar heeft. Selectie, doorwerkingseffecten, meetwijzigingen en de wisselwerking tussen managementbeslissingen en latere resultaten vereisen expliciete behandeling.
Het voorgestelde analyseplan identificeert het estimand, het waarnemingsvenster, de analyse-eenheid, de vergelijkingsregel, de behandeling van ontbrekende gegevens en de primaire uitkomsten voordat resultaten worden bekeken. Gegevenstoegang, vertrouwelijkheid, toepasselijke rechtsgronden en toestemmingen van tegenpartijen vereisen specialistische bevestiging. Het onderzoek kan een haalbaarheidspilot rapporteren voordat uitspraken worden gedaan over steekproefomvang of generaliseerbare uitkomsten. Voor dit artikel zijn geen van die transactiedossiers verkregen en wordt geen afgeronde empirische validatie gerapporteerd.
23 Sluit het bestuurspakket aan op de onderliggende dossiers
Een bestuursdocument over integratiewaarde moet vier zaken naast elkaar tonen: de kasstroomadministratie van de gecombineerde onderneming met integratiekosten afzonderlijk vermeld; de aansluiting van die administratie op het gerapporteerde resultaat, met iedere overnameboekhoudkundige post benoemd; het contrafeitelijke scenario met de referentie en matchingregel; en de registratie, aangeduid als managementdossier. Het document moet aangeven welk venster wordt meegeteld, welke posten uit jaar één voorlopig zijn volgens de regels voor de waarderingsperiode [1] en welke gepubliceerde subtotalen voldoen aan de toepasselijke definitie van een door het management gedefinieerde prestatiemaatstaf en de relevante aansluiting onder het verslaggevingskader van de entiteit vereisen. IFRS 18 geldt voor boekjaren die beginnen op of na 1 januari 2027, met eerdere toepassing toegestaan; entiteitsspecifieke toepassing en maatstafclassificatie moeten worden bevestigd [6, 7].
Het bestuurspakket scheidt aangesloten geregistreerde kasstromen, het geschatte incrementele bedrag en gevoeligheid voor het gekozen vergelijkingstraject. Het geconstrueerde experiment rapporteert voorwaardelijke verschillen in rangstatistieken en geldelijke schattingen tussen de benoemde scenario’s. Tabel 9 ontleedt die scenario’s met in het model bekende informatie, waaronder grootheden die bij een waargenomen overname niet beschikbaar zijn. Een transactieteam zou afzonderlijk gevalideerde waarneembare controles en transactiespecifiek bewijs nodig hebben om mogelijke verklaringen te onderzoeken. Het voorgestelde operationele register identificeert de brondossiers, de beoordelaar en de onopgeloste toerekening bij iedere belangrijke claim.
Het voorgestelde operationele register kan worden geïmplementeerd met conventionele gegevensinstrumenten of worden geëvalueerd met AI-ondersteunde extractie. Ieder geaccepteerd bedrag behoudt zijn bronverwijzing, rekenregel en menselijke goedkeuring. Het artikel rapporteert voor geen van beide benaderingen een gemeten vermindering van arbeid, fouten of kosten. Een afzonderlijke gecontroleerde pilot is nodig om zo’n implementatie te evalueren. De praktische paragrafen specificeren hoe beslissingen over extractie, berekening en toerekening traceerbaar blijven.
24 Gebruik het voorgestelde kader binnen de feitelijke beslissingsrechten van de transactie
Vóór afronding legt het voorgestelde meetstatuut de oorspronkelijke investeringscasus, kasstroomafbakening, referentieregel en beschikbare dossiers vast. Bij afronding bewaart het beginidentificaties, de aansluiting van geldstromen, de boekhoudkundige historie en integratiebudgetten. De latere scorecard rapporteert operationele acties, boekhoudkundige effecten, externe kasstromen, geschatte incrementele kasstromen en onopgeloste toerekening als verschillende bewijsstadia.
Na de eerste verjaardag kan de beoordeling het waarnemingsvenster verlengen en onderzoeken of voordelen aanhouden. De integratiekosten over de volledige periode en de oorspronkelijke casus blijven zichtbaar. Wijzigingen in contrafeitelijk scenario, afbakening of prognose krijgen gedateerde goedkeuring. Een contractuele earn-out-, bonus- of covenantberekening blijft de toepasselijke definitie, aanpassingsregels en geschillenprocedure gebruiken. De analytische schatting van integratiewaarde levert waar relevant een afzonderlijk aangesloten input.
Het voorgestelde governanceproces sluit iedere belangrijke beoordeling af met een beslissing, een benoemde verantwoordelijke en het bewijs dat nodig is om haar te heroverwegen. Een werkstroom kan doorgaan, veranderen of sluiten. Zijn historische kosten en uitkomsten blijven in het toepasselijke overnamecohort. Verder onderzoek is een concrete optie wanneer ontbrekende dossiers of onopgeloste toerekening de beslissing zouden kunnen veranderen. Gebruik en uitkomsten van het kader moeten op de eigen transacties van de onderneming worden geëvalueerd.
25 Vermeld reproduceerbaarheidscontroles, validatiegrenzen en de volgende bewijsstap
De wetenschappelijke uitvoering legt geconfigureerde inputs, startwaarden, berekeningen, tussenresultaten en numerieke controles vast. De controles toetsen de vermelde identiteiten en de overeenstemming van modeluitkomsten met hun labels. Zij omvatten consistente eenheden, timing, referentiereikwijdte, deterministische berekeningen van het uitgewerkte voorbeeld en de presentatie van variatie tussen herhalingen. Een geslaagde controle stelt de getoetste eigenschap van deze implementatie vast; zij levert geen empirische kalibratie van het overnameproces op.
| Wetenschappelijke controle | Feitelijke uitvoeringen | Grootste residu | Tolerantie |
|---|---|---|---|
| Spearman bij constante waarden is ongedefinieerd | 1 | Niet van toepassing | logisch |
| Ongeldige ruwe Spearman-inputs blijven ongedefinieerd | 6 | Niet van toepassing | logisch |
| Identiteit van gemiddelde rangen bij gelijke waarden | 1 | 0.000000000000 | 0.0 |
| Standaardnormale verdelingsfunctie bij nul | 1 | 0.000000000000 | 0.0 |
| Kostentoedeling telt op tot één | 1 | 0.000000000000 | 1e-15 |
| De door de auteur gekozen opbouw is vastgelegd | 1 | Niet van toepassing | logisch |
| Verwachte overlap bij willekeurige gelijke rangen bij N=3 | 1 | 0.000000000000 | 1e-12 |
| Verwachte overlap bij willekeurige gelijke rangen bij N=4 | 1 | 0.000000000000 | 1e-12 |
| Uitgewerkte resultaat-/kasstroomaansluiting | 1 | 0.000000000000 | 1e-12 |
| De uitgewerkte kasstroom over de volledige periode bevat de kosten van jaar één | 1 | 0.000000000000 | 1e-12 |
| Uitgewerkte toerekening met expliciete aanname over andere nettoactiva | 1 | 0.000000000000 | 1e-12 |
| Herwaarderingen van de earn-out tellen telescopisch op zonder een afwikkelingskasstroom te claimen | 1 | 0.000000000000 | 1e-12 |
| Indexcorrectie zonder ruis verwijdert de marktmutatie | 1 | 0.000000000000 | 1e-12 |
| Matching zonder ruis binnen gemeenschappelijk bereik verwijdert de marktmutatie | 1 | 0.000000000000 | 1e-12 |
| Kasstroommutatie zonder ruis bevat de voor het referentieniveau gecorrigeerde marktcomponent | 1 | 0.000000000000 | 1e-12 |
| Herhaalde zuivere projectie van maatstaf: Orakelgecorrigeerde referentie | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Sectorindexgecorrigeerde kasstroom | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Kasstroommutatie ten opzichte van het waargenomen niveau vóór de transactie | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Door de auteur geconstrueerde, door het management aangepaste operationele maatstaf | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Maatstaf voor gerapporteerde resultaatmutatie ten opzichte van de betaalde prijs | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Geregistreerde positieve synergie en toerekening ten opzichte van het plan | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Synthetische marktmaatstaf, gecorrigeerd | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Synthetische marktmaatstaf, ongecorrigeerd | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Synthetische, van latente waarde afhankelijke statusindicator voor bijzondere waardevermindering | 1 | 0.000000000000 | 0.0 |
| Herhaalde zuivere projectie van maatstaf: Referentie met willekeurige rangschikking | 1 | 0.000000000000 | 0.0 |
| Nulspreiding in latente waarde geeft ongedefinieerde diagnostiek | 1 | Niet van toepassing | logisch |
| Vijf controles voor iedere geanalyseerde transactie | 6900 | Niet van toepassing | logisch |
| Alle matches behouden de sector | 6900 | Niet van toepassing | logisch |
| Alle matches behouden de jaargang | 6900 | Niet van toepassing | logisch |
| Vijf verschillende controles per transactie | 6900 | Niet van toepassing | logisch |
| Matches zijn de vijf dichtstbijzijnde scores uit de voorafgaande periode | 6900 | Niet van toepassing | logisch |
| Het integratie-effect is het waargenomen traject minus het traject zonder integratie | 6900 | 0.000000000000 | 1e-12 |
| De resultaatmaatstaf is gelijk aan de nettokasstroommutatie minus boekhoudkundige posten | 6900 | 0.000000000000 | 1e-12 |
| De volledige verdisconteerde doelvariabele wordt herberekend | 6900 | 0.000000000000 | 1e-12 |
| De volledige niet-verdisconteerde doelvariabele behoudt het restant van jaar één | 6900 | 0.000000000000 | 1e-12 |
| De volledige verdisconteerde doelvariabele behoudt het restant van jaar één | 6900 | 0.000000000000 | 1e-12 |
| De marktmutatiediagnose bevat aftrek van het referentieniveau | 6900 | 0.000000000000 | 1e-12 |
| Eindige positieve activaschalen in dollars | 6900 | Niet van toepassing | logisch |
| Gegenereerde trajecten met eindige waarden | 6900 | Niet van toepassing | logisch |
| Waarderingskansen voor de earn-out in het eenheidsinterval | 6900 | Niet van toepassing | logisch |
| Identiteit van de amortisatiecomponent bij eindige levensduur | 6900 | 0.000000000000 | 1e-12 |
| Eindige kandidaatscores | 13800 | Niet van toepassing | logisch |
| Verdisconteerde omzetting dollarbedrag/rendement: Orakelgecorrigeerde referentie | 6900 | 0.000000000000 | 1e-09 |
| Verdisconteerde omzetting dollarbedrag/rendement: Kasstroommutatie, vijf op prestaties gematchte controles uit dezelfde sector/jaargang | 6900 | 0.000000000000 | 1e-09 |
| Verdisconteerde omzetting dollarbedrag/rendement: Sectorindexgecorrigeerde kasstroom | 6900 | 0.000000000000 | 1e-09 |
| Verdisconteerde omzetting dollarbedrag/rendement: Kasstroommutatie ten opzichte van het waargenomen niveau vóór de transactie | 6900 | 0.000000000000 | 1e-09 |
| Verdisconteerde omzetting dollarbedrag/rendement: Door de auteur geconstrueerde, door het management aangepaste operationele maatstaf | 6900 | 0.000000000000 | 1e-09 |
| Verdisconteerde omzetting dollarbedrag/rendement: Maatstaf voor de mutatie van het gerapporteerde bedrijfsresultaat | 6900 | 0.000000000000 | 1e-09 |
| Werkelijke verdisconteerde omzetting dollarbedrag/rendement | 6900 | 0.000000000000 | 1e-09 |
| Vensterprojecties delen exact de volledige doelvariabele | 1200 | 0.000000000000 | 0.0 |
| Eindige geldige selectieschattingen | 2800 | Niet van toepassing | logisch |
| ESS van selectiegewichten ligt binnen de steekproefgrenzen | 2800 | Niet van toepassing | logisch |
| De door de auteur gekozen waarnemingskansen liggen strikt binnen het eenheidsinterval | 400 | Niet van toepassing | logisch |
| De selectiereferentie voor de volledige populatie heeft nul fout ten opzichte van zichzelf | 400 | 0.000000000000 | 0.0 |
| Zes numerieke figuurgegevenssets | 1 | Niet van toepassing | logisch |
| Zeven boekhoudkundige rijen binnen de door bronnen afgebakende reikwijdte | 1 | Niet van toepassing | logisch |
MatchPoint-analyse. Modeluitkomst bij de vermelde inputs; geen waargenomen resultaat. Uitsluitend uitgevoerde identiteiten, controles op gemeenschappelijk bereik en verwerking van statistieken. Eindige rangschikkingsrichtingen zijn resultaten, geen vereiste slaagcriteria.
Het geconstrueerde cohort, de omvang van boekhoudkundige lasten, marktprocessen, managementtoerekening en het selectieve waarnemingsmechanisme zijn aannames. De orakelgecorrigeerde referentie gebruikt informatie die bij werkelijke overnames niet beschikbaar is, en vergelijkingen van rangcorrelaties zijn voorwaardelijk op de gedefinieerde doelvariabele. Actuele primaire boekhoudkundige teksten en de stafconsultatie van november 2026 onderbouwen hun gespecificeerde feitelijke reikwijdte. Geselecteerde oudere academische bronnen worden gebruikt met hun gedocumenteerde versie en leesbeperkingen. Toepasselijke verslaggevings- en contractuele vereisten van de entiteit moeten worden bevestigd.
De volgende empirische stap is een haalbaar overnameregister met de benodigde toestemmingen en een vooraf gespecificeerd meetontwerp. De bijbehorende operationele sjablonen definiëren de voorgestelde kasstroomadministratie, klantcohort, verantwoordelijkheden, tijdlijn en bewijs voor voordelen. Een pilot kan toetsen of die dossiers aansluiten en of betekenisvolle vergelijkingsgegevens beschikbaar zijn. Het artikel biedt deze voorbereiding en de geconstrueerde gevoeligheidsanalyse; het rapporteert geen waargenomen resultaat van overnameprestaties.
26 Toets de referentie met alternatieve verklaringen en een bandbreedte voor onopgeloste waarde
Het contrafeitelijke scenario is een gespecificeerde vergelijking waarvan de geloofwaardigheid afhangt van de informatie waarmee deze is opgebouwd. De voorgestelde beoordeling begint bij het mechanisme in de overnamecasus. Een gedeeld inkoopplatform zou prijzen, hoeveelheden of transactiekosten van geïdentificeerde aankopen moeten beïnvloeden. Een plan voor kruisverkoop zou orders van geïdentificeerde klanten moeten beïnvloeden. Een systeemmigratie kan operationele kosten, servicekwaliteit, klantbehoud en de benodigde kasmiddelen voor de verandering beïnvloeden. De referentie wordt gekozen om het relevante mechanisme en de belangrijkste alternatieve verklaringen te behandelen.
Een op prestaties gematchte controle kan nog steeds van de overgenomen onderneming verschillen in productmix, contractduur, kapitaalbehoefte of blootstelling aan een klant. Het voorgestelde matchingregister legt daarom de vóór het uitkomstvenster beschikbare variabelen, de kandidaatpopulatie, uitsluitingsregels en geselecteerde controles vast. Het registreert ook waarom een kandidaat is afgewezen. Matching op een resultaat na de overname zou informatie gebruiken die door de onderzochte uitkomst is beïnvloed. Het voorgestelde ontwerp legt de regel en inputs uit de voorafgaande periode vast voordat dat resultaat wordt gelezen.
Het artikel beveelt een afgebakend gevoeligheidspakket aan dat vóór beoordeling van het belangrijkste voordeel wordt gekozen. Het kan het oorspronkelijke plan vóór de transactie, een sectorvergelijking en een op prestaties gematchte vergelijking bevatten wanneer de benodigde informatie beschikbaar is. Het pakket rapporteert dezelfde kasstroomafbakening, data en kostenbehandeling onder iedere referentie. Een verandering in het geschatte voordeel is dan toe te schrijven aan de ernaast vermelde vergelijkingsmethode. Kiezen voor de referentie met de grootste besparing zou die interpretatiediscipline wegnemen.
Het gevoeligheidspakket kan drie bronnen van onzekerheid onderscheiden. Onzekerheid in kasstroomdossiers betreft ontbrekende of betwiste bedragen en data. Contrafeitelijke onzekerheid betreft het traject dat de onderneming zonder de integratieactie zou hebben gevolgd. Afbakeningsonzekerheid betreft welke activiteiten, kosten en perioden in de berekening horen. Iedere categorie heeft een voorgestelde verantwoordelijke en een oplossingsactie. Eén procentuele aanpassing van alle voordelen kan deze verschillende problemen verhullen; daarom identificeert het voorgestelde bestuurspakket belangrijke posten afzonderlijk.
Een bandbreedte voor onopgeloste waarde is een analytische gevoeligheid onder vermelde scenario’s. De grenzen kunnen worden berekend door het benoemde contrafeitelijke scenario of betwiste inputs binnen de gedocumenteerde scenario’s te variëren. De bandbreedte wordt aangeduid met die scenario’s en de constant gehouden grootheden. Zij wordt niet als een statistisch betrouwbaarheidsinterval gepresenteerd tenzij een afzonderlijk statistisch ontwerp die interpretatie ondersteunt. Een smalle bandbreedte kan beperkte aannames weerspiegelen en een brede bandbreedte gebrekkige informatie of een werkelijk betwist causaal mechanisme. Beide vereisen uitleg vóór een financierings- of prestatiebeslissing.
Het team kan ook negatieve-controletoetsen gebruiken wanneer een geschikte, niet-beïnvloede activiteit beschikbaar is. De voorgestelde inkoopbeoordeling kan bijvoorbeeld een niet-beïnvloede productfamilie bij dezelfde leverancier over dezelfde periode vergelijken. Een vergelijkbare prijsdaling in beide families zou een eenvoudige verklaring uitsluitend door integratie ter discussie stellen. De geldigheid van die toets hangt af van de stelling dat de tweede familie niet werd beïnvloed en aan vergelijkbare marktomstandigheden blootstond. De beoordelaar documenteert die stelling en iedere reden waarom de voorgestelde controle zelf kan zijn veranderd.
Een positief prestatieresultaat blijft verenigbaar met alternatieve verklaringen totdat het ontwerp deze behandelt. Het voorgestelde proces rapporteert de waargenomen kasstroomverbetering, de geschatte incrementele component en het onopgeloste deel afzonderlijk. Het legt vast of een vergelijking beschrijvend, modelgecorrigeerd of onderbouwd met een sterker identificatieontwerp is. Het bestuur kan dan handelen op basis van het beschikbare bewijs en tegelijk de voor de beslissing relevante onzekerheid behouden. Aanvullende dossiers verkrijgen is een specifieke vervolgstap wanneer zij die beslissing zouden kunnen veranderen.
27 Houd integratierealisatie gescheiden van overnamerendement en betaalde prijs
Het integratieprogramma is één onderdeel van de economische uitkomst van een overname. De koper verbindt zich ook tot een overnamevergoeding, transactiekosten en mogelijk aanvullend kapitaal. Een kasvoordeel door een integratieactie kan werkelijk bestaan terwijl het totale overnamerendement bij de betaalde prijs teleurstellend blijft. De voorgestelde rapportagestructuur behoudt daarom een integratierealisatieoverzicht en een overnamerendementsoverzicht met een transparante aansluiting ertussen. Ieder overzicht benoemt de waarderingsdatum en kasstroomafbakening.
In een hypothetische vergelijking produceren twee overigens identieke ondernemingen elk 10 miljoen USD aan incrementele integratiekasstromen in het vermelde venster. Koper A betaalt 100 miljoen USD en koper B 200 miljoen USD voor hun respectieve overnames. Hetzelfde kasstroombedrag van 10 miljoen USD is tien procent en vijf procent van die prijzen voordat andere kasstromen worden meegenomen. Die berekening illustreert een noemerkeuze. Zij schat geen overnamerendement omdat de illustratie zelfstandige operationele kasstromen, transactiekosten, toekomstige investeringen, financiering, belastingen en exitwaarde weglaat.
Het voorgestelde dashboard toont het valutabedrag naast iedere genormaliseerde ratio. Een ratio met beginactiva ondersteunt vergelijking van realisatie ten opzichte van een operationele schaal. Een ratio met de overnameprijs ondersteunt een andere vergelijking, waarvan de noemer ook de onderhandelde prijs en transactiestructuur weerspiegelt. Een aandeel van het oorspronkelijke synergieplan beoordeelt realisatie ten opzichte van een managementprognose. Deze ratio’s kunnen dezelfde transacties verschillend rangschikken. Hun labels en formules blijven zichtbaar zodat een lezer de vraag kan herkennen die iedere ratio daadwerkelijk behandelt.
Het gekozen kasstroomvenster verandert ook het estimand. Een venster voor jaar twee en drie meet incrementele kasstromen binnen die latere jaren. Een venster vanaf de transactie omvat de initiële integratiekosten en eventuele vroege verstoring. Presentatie van de latere-vensteruitkomst met de volledige kasstroomaansluiting maakt dat onderscheid expliciet. Een bestuur kan persistentie na de eerste verjaardag onderzoeken en tegelijk de gemaakte kosten om dat punt te bereiken beoordelen. Een aantrekkelijk later venster levert op zichzelf geen volledige overnamewaardering op.
Waarde op een latere beoordelingsdatum vereist dat kasstromen die na die datum nog worden verwacht als prognoses onder gespecificeerde aannames worden behandeld. Reeds gerealiseerde kasstromen horen in het historische overzicht en kunnen volgens de vermelde conventie worden geaccumuleerd of verdisconteerd. Prognosekasstromen gebruiken een afzonderlijk waarderingsoverzicht met eigen risico-, investerings- en eindwaardeaannames. De voorgestelde scorecard presenteert iedere combinatie als een aansluiting van historische en toekomstige grootheden. Wijzigingen van de oorspronkelijke investeringscasus worden als gedateerde wijzigingen vastgelegd.
Dit ontwerp ondersteunt een specifiekere verdeling van verbeterwerk. Een teleurstellend cijfer voor integratierealisatie vraagt om onderzoek van operationele acties, kosten, afhankelijkheden en toerekening. Een bevredigend realisatiecijfer naast een teleurstellend totaal overnamerendement vraagt om onderzoek van de oorspronkelijke overname-economie en resterende bedrijfsvooruitzichten. Beide analyses kunnen voor dezelfde transactie nodig zijn. Het geconstrueerde meetexperiment van het artikel behandelt het integratieoverzicht binnen het vermelde model; het stelt niet het totale rendement of de reële waarde van een overname vast.
28 Sluit klantbehoud, prijs, volume en marge aan op een vast cohort
Een werkstroom voor omzetsynergie vereist een klantcohort waarvan de samenstelling vaststaat voordat de uitkomsten worden bekeken. Het voorgestelde register identificeert klanten die bij afronding aanwezig zijn, klanten die pas na afronding worden gewonnen, contracten die van de overnemer worden overgedragen en klanten die worden verkocht of uit de rapportageafbakening worden verwijderd. Een hernoemd account of gemigreerde facturatie-identificatie behoudt zijn oorspronkelijke cohortidentiteit. Deze scheiding laat een lezer prestaties van behouden klanten onderscheiden van nieuwe activiteiten en afbakeningswijzigingen. Zij maakt ook expliciet welke dossiers ontbreken wanneer het overgenomen merk verdwijnt.
Retentie wordt op verschillende niveaus gerapporteerd omdat elk een andere vraag beantwoordt. Retentie in klantaantallen beschrijft hoeveel klanten van het begincohort volgens de gedefinieerde activiteitsregel overblijven. Bruto-omzetretentie volgt het begincohort met uitsluiting van uitbreidingsomzet volgens een vermelde conventie. Netto-omzetretentie omvat uitbreiding binnen dat cohort. Iedere berekening vereist een referentieperiode, een behandeling van creditnota’s en terugbetalingen en een regel voor klanten zonder beginomzet. Het artikel stelt voor die definities naast de cijfers te vermelden. Het geeft geen universele retentiedrempel voor een overname of sector.
Alleen een aantal behouden klanten laat de kasstroomvraag open. Een klant kan actief blijven en tegelijk minder kopen, langere betalingstermijnen krijgen of naar een product met lagere marge overstappen. De werkstroom verbindt retentie daarom met gefactureerde omzet, bijdrage na de geselecteerde directe kosten, incasso’s, kredietverliezen en het werkkapitaal dat nodig is om de klant te bedienen. De financiële functie sluit het totaal aan op dezelfde afbakening als de kasstroomadministratie. Verschillen door vóór afronding opgestelde en later geïnde facturen worden als timingmutaties vastgelegd, met behoud van de onderliggende verkoop- en incassoperioden.
Voor een homogeen product of een voldoende smal klantsegment kan een omzetbrug met twee factoren de wisselwerking tussen hoeveelheid en prijs symmetrisch toedelen. Laat q0 en p0 de referentiehoeveelheid en -prijs zijn, en q1 en p1 hun feitelijke tegenhangers. De voorgestelde volumebijdrage is de hoeveelheidsmutatie vermenigvuldigd met het gemiddelde van de twee prijzen; de prijsbijdrage is de prijsmutatie vermenigvuldigd met het gemiddelde van de twee hoeveelheden. Hun som is exact gelijk aan de waargenomen omzetmutatie. Deze rekenkundige toedeling ondersteunt de aansluiting. Causale interpretatie blijft afhangen van het contrafeitelijke scenario en de kwaliteit van hoeveelheden en prijzen.
Een hypothetisch product begint bijvoorbeeld met 100 verkochte eenheden tegen 10 USD en eindigt met 110 verkochte eenheden tegen 12 USD. De omzet stijgt van 1 000 USD naar 1 320 USD. De symmetrische volumecomponent is 110 USD en de prijscomponent 210 USD. Hun totaal van 320 USD is een boekhoudkundige identiteit voor dit verzonnen voorbeeld. Toerekening van 110 USD aan kruisverkoop zou aanvullend bewijs vereisen dat de integratie de hoeveelheidsmutatie veroorzaakte. Sectorvraag, vertrek van een concurrent, een bestaande verkooppijplijn en veranderingen in productkwaliteit blijven mogelijke te toetsen verklaringen.
Een kruisverkoopclaim heeft een voorgestelde bewijsladder: een geïdentificeerde klantkans, een contract of order, levering, een factuur en een externe ontvangst. Iedere fase behoudt haar eigen datum en bedrag. Een order die een bestaand product vervangt kan kannibalisatie veroorzaken en een korting om een klant te behouden kan de bijdrage van een andere werkstroom verlagen. Het gedeelde register verbindt die effecten zodat de gecombineerde kasstroomberekening zowel het voordeel als de bijbehorende kosten bevat. De commercieel verantwoordelijke verklaart het klantmechanisme; de financiële functie controleert de numerieke aansluiting.
Klantconcentratie en contractuele wijzigingen beïnvloeden eveneens de interpretatie. Een behouden strategische klant kan het grootste deel van de omzet van het begincohort vertegenwoordigen. Een contractverlenging kan kasstromen tussen perioden verschuiven zonder een hogere bijdrage over de hele looptijd vast te stellen. Het bestuurspakket toont daarom zowel het totaal als de bijdrage van belangrijke accounts volgens het goedgekeurde vertrouwelijkheidsbeleid. Een vermelde concentratiemaatstaf helpt een beoordelaar begrijpen of de ogenschijnlijke verbetering van een klein aantal relaties afhangt. De interpretatie blijft voorwaardelijk op die contracten en de risicobereidheid van de onderneming.
29 Scheid vrijval van werkkapitaal van terugkerende operationele verbeteringen
Een werkstroom voor kasstroomconversie kan in het eerste jaar een grote ontvangst opleveren door oude vorderingen te innen, voorraden te verlagen of leverancierstermijnen te verlengen. De voorgestelde administratie toont de resulterende vrijval van een balansvoorraad afzonderlijk van terugkerende veranderingen in operationele bijdrage. Zij registreert het beginsaldo, het eindsaldo, de relevante handelsvolumes en ontvangen of betaalde kasmiddelen. Een terugkerend jaarlijks voordeel is een andere grootheid dan een eenmalige vrijval van een balansvoorraad. Het statuut specificeert de periode waarover ieder bedrag wordt gemeten en houdt de eenheden expliciet.
De werkkapitaalaansluiting berust op vergelijkbare handelsomstandigheden. Lagere vorderingen kunnen snellere incasso, dalende omzet, verkoop van vorderingen, afboeking van een klantvordering of een wijziging van de rapportageafbakening weerspiegelen. Lagere voorraden kunnen samengaan met betere planning, verloren productiecapaciteit, afstoting van voorraad of een consignatieregeling met een leverancier. Hogere crediteuren kunnen onderhandelde voorwaarden, een gewijzigde inkoopmix of een achterstallige verplichting weerspiegelen. De werkstroomverantwoordelijke registreert welke verklaring door facturen, inkooporders, betaalgegevens en operationele volumes wordt ondersteund. Onverklaarde mutaties blijven in de aansluiting staan.
Een hypothetische illustratie maakt het onderscheid bruikbaar. Veronderstel dat een onderneming jaarlijkse verkopen op rekening van 36,5 miljoen USD rapporteert en een vermelde conventie van 365 dagen gebruikt. Een verkorting van de debiteurencyclus met tien dagen komt bij dat ongewijzigde omzetniveau overeen met 1 miljoen USD. Die 1 miljoen USD is een geconstrueerde berekening van vrijval van een balansvoorraad. Dezelfde verbetering van tien dagen in ieder toekomstig jaar herhalen zou verdere verkorting van de incassocyclus vereisen. Als de onderneming het nieuwe niveau handhaaft, blijft de oorspronkelijke vrijval in de historische kasstroomadministratie terwijl een eventueel terugkerend effect op financieringskosten afzonderlijk onder eigen aannames wordt gemeten.
Leveranciersfinanciering en verkoop van vorderingen vereisen een financieringsaansluiting. Ontvangen kasmiddelen uit een financieringsregeling veranderen liquiditeit, vergoedingen en risicoverdeling. De analyse registreert opbrengsten, terugbetalingen, vergoedingen, regres en eventuele behouden blootstelling binnen de gekozen afbakening. Zij bewaart ook de relevante verslaggevings- en contractuele classificaties voor specialistische beoordeling. Een gunstig banksaldo aan het jaareinde kan samengaan met een toekomstige terugbetaling of een later incassotekort. Het bestuur moet beide door hetzelfde gedateerde overzicht kunnen volgen.
De persistentietoets volgt het saldo na de geclaimde vrijval. De voorgestelde registratie rapporteert maandelijkse mutaties in vorderingen, voorraad en crediteuren gedurende een bepaald waarnemingstijdvak, met zichtbare seizoensinvloeden en handelsvolumemutaties. Een latere heropbouw krijgt een eigen post. Zo kan het investeringscomité een duurzame operationele verandering onderscheiden van een verschuiving van kasmiddelen tussen data. Het biedt ook een manier om te onderzoeken of een inkoopbesparing samenging met meer voorraad, lagere servicekwaliteit of hogere klantcreditnota’s.
Belastingen en investeringsuitgaven voegen verdere afbakeningen toe. Een operationeel model vóór belasting houdt belastingverlichting, verliesverrekening en verwerking van uitgestelde belastingen buiten het geschatte voordeel tenzij die posten expliciet met advies en bewijs worden toegevoegd. Uitstel van noodzakelijk onderhoud kan de kaspositie op korte termijn verhogen en latere investeringsbehoeften creëren. Het voorgestelde investeringsoverzicht toont zowel de feitelijke betaling als de onderzochte uitgestelde verplichting of het operationele risico. Het vermijdt dat een kort meetvenster wordt vertaald in een claim over de totale overnamewaarde.
30 Bouw het meettijdschema op van afronding tot en met de tweede volledige beoordeling
Het voorgestelde tijdschema begint vóór afronding omdat latere analisten de informatie nodig hebben die bij de overnamebeslissing beschikbaar was. Het investeringscomité registreert zijn motivering, beoogde operationele veranderingen, referentiebronnen en geplande integratiekosten. Het register onderscheidt ondertekening van afronding en legt vast welk deel van een kalenderjaar in iedere rapportageperiode valt. Een laat in het boekjaar afgeronde overname heeft een korte eerste rapportageperiode; de eerste verjaardag en het einde van de eerste jaarlijkse rapportageperiode zijn verschillende data.
Dag Eén is in dit voorgestelde ontwerp een overdracht van beheersing. De financiële functie registreert kasmiddelen, schuld, klant- en leverancieridentificaties, voorlopige boekhoudkundige posten, integratiebudgetten en toegangsverantwoordelijkheden. Iedere werkstroom krijgt een unieke voordeelidentificatie die zijn posten in de kasstroomadministratie volgt. De verantwoordelijke identificeert ook afhankelijkheden van andere werkstromen. Een technologiemigratie die afhankelijk is van klanttoestemming of overdracht van een licentie registreert die afhankelijkheid voordat het programma het voorspelde voordeel als realiseerbaar begint te behandelen.
Vroege beoordelingen richten zich op de aansluiting van dossiers en de bruikbaarheid van aannames. Een ontbrekend facturatiebestand of niet-aangesloten afrondingssaldo wordt als meetprobleem gemeld met een benoemde oplossingsverantwoordelijke. Het team bewaart de oorspronkelijke overnamecasus en maakt een afzonderlijke actuele prognose. Latere wijzigingen in marktomstandigheden, integratieplan of rapportageafbakening krijgen gedateerde versies. De overnamecasus blijft beschikbaar om de oorspronkelijke beslissing te beoordelen; de actuele prognose ondersteunt de volgende operationele beslissing.
Bij de beoordeling rond de eerste verjaardag identificeert de boekhoudkundig verantwoordelijke welke schattingen op de overnamedatum voorlopig waren, wanneer hun waarderingsperioden eindigden en welke aanpassingen plaatsvonden. Het team blijft andere boekhoudkundige schattingen en verslaggevingswijzigingen volgens de toepasselijke regels volgen. De voorgestelde beoordeling in het tweede jaar voegt een langer kasstroomvenster toe en toetst het oorspronkelijke contrafeitelijke scenario aan de werkelijk beschikbare informatie. Zij presenteert kosten en resultaten van het eerste jaar naast latere resultaten, zodat de langere beoordeling de economische last van de initiële integratie behoudt.
| Fase | Vereist meetresultaat | Beoordelingsbeslissing |
|---|---|---|
| Vóór afronding | Gedateerde overnamecasus, contrafeitelijke regel, afbakening en kostendefinitie | Keur het meetstatuut goed en registreer onopgeloste gegevenstoegang |
| Dag Eén | Beginidentificaties, kasstroomaansluiting, logboek van voorlopige posten en voordeel-ID’s | Wijs verantwoordelijken aan en bewaar het referentieniveau bij afronding |
| Eerste maandafsluitingen | Aansluiting van de administratie, logboek van ontbrekende gegevens en kolommen voor gerealiseerd en voorspeld | Los verschillen in toegang en boekhouding op vóór samenvoeging |
| Eerste kwartaalbeoordeling | Klantcohorten, afhankelijkheden van werkstromen en toerekeningsvraagstukken | Keur herziene acties goed en behoud de oorspronkelijke casus |
| Eerste verjaardag | Kasstroomaansluiting over het volledige venster, historie van de waarderingsperiode en contrafeitelijke gevoeligheid | Beoordeel het beschikbare bewijs voor iedere voordeelclaim |
| Beoordeling in het tweede jaar | Uitgebreide kasstroomhistorie, persistentiecontroles en herziene onzekerheidsbandbreedten | Laat werkstromen doorgaan, wijzig ze of sluit ze volgens de beslissingsrechten van de onderneming |
| Na verkoop of sluiting | Exitkosten, opbrengsten en bewaarde dossiers binnen de vermelde afbakening | Sluit het register met een reden en bewaar het bewijsspoor |
Voorgesteld governancetijdschema. Deze fasen zijn ontwerpkeuzes, geen wettelijke termijnen of universele integratieduren.
Een dashboard kan al deze data in de metadata bewaren en tegelijk een eenvoudige voortgang aan de lezer tonen. Ieder voordeel doorloopt prognose, contract of actie, boeking, kasontvangst of vermeden betaling en toegerekende incrementele kasstroom. Een overgang vereist het in het statuut benoemde bewijs. Verschillende werkstromen kunnen bij dezelfde beoordeling in verschillende fasen verkeren. Het tijdschema ondersteunt daardoor een portefeuille van bewijsstadia zonder te impliceren dat iedere afgeronde actie al een kasstroomuitkomst heeft opgeleverd.
31 Wijs beslissingsrechten toe voor aansluiting, contrafeitelijk scenario en kasstroomclaim
De voorgestelde verantwoordelijkheidsmatrix scheidt operationele uitvoering van financiële meting en onafhankelijke kritische toetsing. De werkstroomleider is verantwoordelijk voor de actie en de operationele dossiers. De financiële functie is verantwoordelijk voor de aansluiting op de kasstroomadministratie en de classificatie van boekhoudkundige aanpassingen. De aangewezen sponsor vanuit het bestuur of investeringscomité keurt het meetstatuut, belangrijke wijzigingen en de reactie op de gerapporteerde resultaten goed. Een onafhankelijke beoordelaar toetst toerekening en bewijs kritisch binnen een afgesproken reikwijdte. De matrix vult de bestaande bevoegdheden en contractuele plichten van de onderneming aan.
Verantwoordelijkheid voor een voordeel vereist meer dan de naam van een eigenaar. Het register legt vast wie het referentieniveau mag veranderen, wie vervanging van controles kan goedkeuren, wie de kasstroomaansluiting aftekent en wie een meningsverschil beslecht. Een inkoopverantwoordelijke kan een nieuwe leveranciersprijs bevestigen terwijl de financiële functie een stijging van het ingekochte volume vaststelt. De verantwoordelijke voor het contrafeitelijke scenario beoordeelt welk deel van de prijsbeweging een marktdaling volgt. De sponsor ontvangt het aangesloten resultaat en eventuele onopgeloste toedeling. Deze werkwijze maakt de bron van ieder oordeel zichtbaar.
| Taak | Uitvoeringsleider | Financieel verantwoordelijke | Sponsor | Onafhankelijke beoordelaar |
|---|---|---|---|---|
| Voer de integratieactie uit | Uitvoerend verantwoordelijk | Geraadpleegd | Geïnformeerd | Geïnformeerd |
| Sluit kasstromen en boekhouding aan | Geraadpleegd | Uitvoerend verantwoordelijk | Geïnformeerd | Kritische toetsing binnen de reikwijdte |
| Definieer de contrafeitelijke regel | Geraadpleegd | Uitvoerend verantwoordelijk | Eindverantwoordelijk voor goedkeuring | Kritische toetsing vóór beoordeling van de uitkomst |
| Wijzig afbakening of referentieniveau | Licht het verzoek toe | Documenteer en sluit aan | Eindverantwoordelijk voor goedkeuring | Beoordeel belangrijke wijzigingen |
| Claim een gerealiseerd voordeel | Lever dossiers aan | Uitvoerend verantwoordelijk voor numerieke goedkeuring | Accepteer of stel vragen binnen gedelegeerde bevoegdheid | Toets de toerekening kritisch |
| Interpreteer earn-outs of convenanten | Raadpleeg juridische en contractverantwoordelijken | Lever de afgesproken berekening | Volg de bestaande contractuele bevoegdheden | Beoordeel uitsluitend na benoeming |
| Sluit een mislukte of verkochte werkstroom af | Lever afsluitingsbewijs aan | Bewaar het kasstroomdossier | Eindverantwoordelijk voor de programmabeslissing | Toets de volledigheid kritisch |
Voorgesteld organisatieontwerp. Uitvoeringsverantwoordelijkheid en eindverantwoordelijkheid beschrijven de voorgestelde werkwijze; zij verlenen geen juridische bevoegdheid, wijzigen geen contracten en vervangen geen assurance.
Onafhankelijkheid heeft ook een praktische afbakening. Een beoordelaar die aan het opstellen van de integratiecasus heeft meegewerkt kan die rol vermelden en de grenzen van een latere kritische toets bepalen. Het voorgestelde proces registreert verschillen tussen de werkstroomindiening, de aansluiting van de financiële functie en het kritisch getoetste cijfer. Het bewaart alle drie wanneer de verschillen onopgelost blijven. Eén geconsolideerd cijfer kan dan worden vergezeld van de punten waarvan oplossing het zou veranderen, met zichtbare beslissingsrechten en vervaldata.
Het handelen van het bestuur volgt zijn mandaat en de transactiedocumenten. Het meetkader kan een beslissing om onderzoek te doen, een prognose te herzien of een werkstroom te veranderen ondersteunen. Het geeft geen automatisch recht om een earn-out in te houden, werknemersbeloning te wijzigen of een nieuwe covenantberekening in de plaats te stellen. Een transactiespecifieke juridische en boekhoudkundige beoordeling is vereist wanneer de voorgestelde scorecard met die verplichtingen samenhangt. De kasstroomadministratie blijft bewijsinput voor die beoordeling.
32 Gebruik een synergieregistratie die iedere claim op gedateerde kasstromen aansluit
Een voorgesteld voordelenregister houdt het oorspronkelijke plan, de actuele prognose en kasstroombewijs in afzonderlijke velden. Iedere post bevat een voordeel-ID, werkstroom, verantwoordelijke, contrafeitelijke regel, referentieperiode, actiedatum, kasstroomdatum, valuta, brutovoordeel, bijbehorende kosten, werkkapitaaleffect en toerekeningsstatus. Een kruisverwijzing wijst naar het onderbouwende contract, de factuur, journaalpost of het bankdossier. Een tweede verwijzing verbindt afhankelijkheden en mogelijke overlappingen met andere werkstromen. Het registerschema staat vast voordat het team portefeuilletotalen berekent.
Neem een hypothetische post voor leveranciersconsolidatie. De goedgekeurde vergelijking gebruikt dezelfde productspecificatie en een vastgestelde inkoophoeveelheid. De werkstroom registreert een lagere leveranciersprijs, implementatiekosten en de werkelijk betaalde facturen. Ook vooraf ingekochte voorraad, kortingen afhankelijk van toekomstige volumes en klantcreditnota’s door serviceverstoring worden vastgelegd. De berekening van toegerekende kasstromen bevat de effecten binnen de afbakening en het venster van het statuut. Het voorgestelde register toont een afzonderlijke schatting wanneer een belangrijke marktprijsverandering het contrafeitelijke scenario beïnvloedt.
Een voordeel kan documentaire controles doorstaan en toch toerekeningsonzekerheid bevatten. Een factuur bewijst een in rekening gebrachte prijs en een betalingsrecord onderbouwt een kasstroomdatum. Geen van beide stelt vast wat de prijs zonder de overname zou zijn geweest. De registratie onderscheidt daarom een aangesloten kasstroomwaarneming van een geschat incrementeel voordeel. Bij een belangrijke claim ziet de beoordelaar de uitkomst onder de vooraf afgesproken referentie en onder een vermelde alternatieve referentie. Ieder verschil wordt als modelgevoeligheid met de bijbehorende aannames gepresenteerd.
| Veldgroep | Minimale inhoud | Acceptatiebewijs |
|---|---|---|
| Identiteit en afbakening | Voordeel-ID, verantwoordelijke, afbakening, valuta en waarnemingsvenster | Goedgekeurd meetstatuut en identificatiekoppeling |
| Oorspronkelijke casus en prognose | Goedgekeurd referentieniveau, oorspronkelijk plan en gedateerde actuele prognose | Bewaarde overnamecasus en versiehistorie |
| Operationele uitvoering | Actie, afhankelijkheid, implementatiedatum en status | Contract, order, systeem- of operationeel dossier |
| Externe kasstromen | Bruto ontvangst of vermeden betaling, kasstroomdatum en administratieverwijzing | Factuur-/betalingsbewijs aangesloten op financiële dossiers |
| Kosten en overlappingen | Integratie-uitgaven, investeringsbetalingen, werkkapitaalmutaties en gekoppelde voordelen | Kostenoverzicht en beoordeling van dubbele toedeling |
| Toerekening | Contrafeitelijke methode, gevoeligheid, beoordelaar en onopgeloste aannames | Gedocumenteerde referentie en ondertekend verslag van kritische toetsing |
| Afsluiting | Doorgaan, herzien, mislukt, verkocht of voltooid; reden en einddatum | Sponsorbeslissing en bewaarde historische administratie |
Voorgesteld registerschema. Het bevat geen werkelijke gegevens over Matchpoint-klanten, overnames of gerealiseerde voordelen.
Het aan het bestuur getoonde totaal is uit die rijen reproduceerbaar. De voorgestelde samenvoeging neemt ieder voordeel eenmaal op, past de gespecificeerde kasstroomdata en disconteringsconventie toe en trekt bijbehorende kosten eenmaal af. Zij registreert de behandeling van betwiste claims en toont de aansluiting van niet-toegerekende kasstromen. Voordelen die bedrijfseenheden delen krijgen één overkoepelende identificatie en een toedeling waarvan de delen optellen tot het overkoepelende totaal. Besparingen op centrale overhead vereisen ook een geregistreerde externe kostenmutatie of een transparante definitie van middelengebruik.
De afsluitingsstatus blijft bewaard wanneer een initiatief teleurstelt. Een werkstroom die stopt voordat het geplande voordeel wordt gerealiseerd behoudt zijn feitelijke kosten en eventuele deelresultaten in het cohort. Een verkochte onderneming behoudt de waarnemingen die tot de gedefinieerde exitgrens beschikbaar zijn, samen met de ontbrekende latere waarnemingen. Het team documenteert hoe die gevallen in ieder gerapporteerd gemiddelde, iedere rangschikking of ieder kasstroomtotaal meetellen. Dit operationele register levert de dossiers waaruit een later empirisch onderzoek zou kunnen worden ontworpen; het stelt niet vast dat zo’n onderzoek al is uitgevoerd.
33 Lees een hypothetische inkoopaansluiting van betaalgegevens naar toegerekende kasstromen
Een hypothetische inkoopwerkstroom illustreert de voorgestelde bestuursaansluiting. Ieder bedrag in dit voorbeeld is een door de auteur gekozen aanname in miljoen USD voor dezelfde jaarperiode en een vaste inkoophoeveelheid. De leveranciersbetalingen volgens de referentie zijn 36,0 en de feitelijke betalingen 30,0, wat een geregistreerd betalingsverschil van 6,0 oplevert. De afgesproken marktprijsvergelijking verklaart 2,0 van dat verschil. De geschatte bruto-integratiebijdrage is daardoor 4,0 onder die vergelijking. Documentaire bevestiging van het betalingsverschil en de geloofwaardigheid van de vergelijkingsbasis blijven afzonderlijke bewijsvragen.
Het programma betaalt in de periode ook 1,2 aan operationele transitiekosten en 0,8 aan integratie-investeringen. Een daling van het voorraadsaldo maakt 0,5 aan kasmiddelen vrij, waarvan het voorbeeld veronderstelt dat zij volledig binnen hetzelfde venster zijn ontvangen. De administratie registreert een waargenomen nettokasstroomverbetering van 4,5: het betalingsverschil van 6,0, minus 1,2 aan operationele betalingen en 0,8 aan investeringsbetalingen, plus 0,5 aan werkkapitaalvrijval. De berekening sluit belastingen, financiering en wisselkoersen per constructie uit. De vergelijking met bank- en administratieve dossiers volgt die afbakening.
De geschatte integratiebijdrage na de marktprijscorrectie is 2,5 in dezelfde periode. Het voorgestelde bestuurspakket toont daarom 4,5 als de aangesloten nettokasstroomvergelijking en 2,5 als het geschatte incrementele bedrag onder het gekozen contrafeitelijke scenario. Het toont ook de bruto-integratieschatting van 4,0, transitiebetalingen van 1,2, de investeringsbetaling van 0,8 en de balansvrijval van 0,5. Elk heeft een bepaalde plaats in de aansluiting. Een kasstroomreeks die al netto na die kosten is krijgt geen aanvullende aftrek voor dezelfde betalingen.
Veronderstel dat de jaarrekening ook een amortisatielast op overgenomen immateriële activa van 0,3 bevat. Die niet-kaslast hoort in de aansluiting tussen boekhouding en kasstromen. Zij creëert in dit voorbeeld geen extra kasbetaling. De integratie-investeringsbetaling van 0,8 blijft een werkelijk kasmiddelengebruik, ook als de boekhoudkundige last over een langere periode wordt verwerkt. De beoordelaar volgt beide door hun eigen overzichten, zodat een boekhoudkundige terugtelling niet voor een kasvoordeel wordt aangezien en een geactiveerde betaling in de kostenafbakening blijft.
Een andere vermelde vergelijkingsbasis zou 4,0 van het leveranciersbetalingsverschil aan de markt kunnen toerekenen. Als de andere aannames constant blijven, daalt de geschatte incrementele kasstroom dan van 2,5 naar 0,5. De resulterende bandbreedte van 0,5 tot 2,5 is een gevoeligheid over twee expliciet gekozen vergelijkingstrajecten. Zij bevat geen kansuitspraak. Het bestuur kan vragen welk prijsbewijs dat meningsverschil kan verkleinen, de verantwoordelijke aanwijzen en bepalen of verkrijging ervan de voorgestelde actie zou kunnen veranderen.
De voorraadvrijval van 0,5 is in dit voorbeeld een eenmalige balansmutatie. Een prognose van een terugkerend inkoopvoordeel vereist eigen aannames over hoeveelheid, prijs, servicekwaliteit en investeringen. Het bedrag van 2,5 voor de hypothetische periode heeft ook een timingconventie nodig voordat het met een contantewaardedoelvariabele wordt vergeleken. Bij een veronderstelde betaaldatum aan het einde van jaar twee en een jaarlijkse disconteringsvoet van tien procent is de waarde op de afrondingsdatum ongeveer 2,066. Het jaarbedrag, het verdisconteerde bedrag en een toekomstige prognose op structureel niveau blijven afzonderlijk aangeduid.
34 Gebruik AI-ondersteunde aansluiting met traceerbare inputs en menselijke goedkeuring
AI-ondersteunde extractie en aansluiting zijn voorgestelde implementatieopties voor het register. Mogelijke taken zijn het matchen van leveranciersaliassen, classificeren van factuuromschrijvingen, extraheren van contractdata en markeren van een registratiepost waarvan de geclaimde kasstroomdatum met de administratie strijdig is. Iedere taak vereist een expliciete input, een outputdefinitie en een beoordelingscriterium. Het artikel heeft geen productiviteitswinst, aansluitingsnauwkeurigheid of gerealiseerd voordeel van een AI-implementatie gemeten. Een kosten- of kwaliteitsclaim zou een afzonderlijk ontworpen en vastgelegde evaluatie vereisen.
Een gecontroleerde werkwijze begint met geautoriseerde brondossiers en een testset die het implementatieteam rechtmatig kan gebruiken. Het voorgestelde systeem bewaart documentidentificaties, geëxtraheerde velden, tijdstempels en de versie van de extractieregel of het extractiemodel. Het behoudt een koppeling van ieder geaccepteerd veld naar de bronlocatie. De beoordelaar kan de contractbepaling, factuurregel of administratieregel inspecteren die de waarde onderbouwde. Waar het systeem geen toereikend bewijs vindt, geeft het het veld als onopgelost terug voor menselijke beoordeling.
De berekeningen worden uitgevoerd door een deterministische rekenlaag nadat bronvelden zijn geaccepteerd. Valutaomrekening, verdiscontering, administratiekoppelingen en dubbelingscontroles gebruiken versiegebonden regels. Het model dat een omschrijving extraheert heeft geen bevoegdheid om een ontbrekend kasbedrag te verzinnen of een toerekening goed te keuren. De financiële functie keurt de aangesloten numerieke input goed en de aangewezen beoordelaar toetst de incrementele interpretatie kritisch. Een latere broncorrectie leidt tot een versiegebonden herberekening waarvan het verschil met de eerder geaccepteerde output beschikbaar blijft.
Een pilotevaluatie kan veldnauwkeurigheid, foutieve matches, gemiste dossiers, beoordelingstijd en de kosten voor het oplossen van uitzonderingen op een apart gehouden set meten. Materialiteit en fouttolerantie worden vóór toetsing afgesproken. De pilot bevat ook moeilijke gevallen, zoals dubbele leveranciersnamen, teruggedraaide betalingen, facturen in meerdere valuta en wijzigingen die een contract vervangen. De resultaten worden gerapporteerd met de samenstelling van de testset en de buiten de pilot gehouden reikwijdte. Een implementatiebeslissing volgt de waargenomen resultaten en de beheersingsmaatregelen van de organisatie.
Het AI Risk Management Framework van NIST is een vrijwillige referentie voor risicobeheer, en NIST publiceert ook een profiel voor generatieve AI [14]. Het hier voorgestelde proces gebruikt die algemene risicobeheercontext en houdt de transactiespecifieke controles en acceptatiebeslissingen expliciet. Het claimt geen NIST-certificering of gevalideerd, door AI gegenereerd contrafeitelijk scenario. Vertrouwelijk transactiemateriaal blijft binnen de geautoriseerde gegevensomgeving en het toegangsbeleid van de organisatie.
35 Bewaar de oorspronkelijke casus bij interpretatie van latere waarde en contractuele uitkomsten
De oorspronkelijke overnamecasus en de latere operationele prognose dienen in het voorgestelde kader afzonderlijke beslissingen. De eerste legt vast waarom de koper de transactie goedkeurde met de destijds beschikbare informatie. De tweede legt vast wat het management momenteel verwacht en van plan is. Een nieuwe prognose kan een veranderde markt, een herzien integratieplan of een verkoop verwerken. De oorspronkelijke casus blijft bewaard zodat latere beoordelaars de overnamebeslissing kunnen beoordelen zonder herschreven historische referentie.
Een bestuur kan drie vragen gezamenlijk moeten beoordelen: hoe de overgenomen onderneming heeft gepresteerd, welk deel van die prestatie redelijkerwijs aan integratie kan worden toegerekend en welke actie nu gerechtvaardigd is. Het bewijs voor elke vraag verschilt. Gerapporteerde boekhoudkundige resultaten en aangesloten kasstromen ondersteunen de eerste vraag binnen hun definities. Het contrafeitelijke scenario en de gevoeligheidsanalyse behandelen de tweede. De derde hangt ook af van toekomstige kosten, risico’s, opties, beslissingsrechten en contractuele verplichtingen. Het artikel stelt voor de vragen in afzonderlijke delen van het bestuurspakket te tonen.
Een contractgebonden berekening gebruikt de maatstaf, periode, aanpassingsregels en geschillenprocedure uit de toepasselijke documenten. Een schatting van integratiewaarde kan waar nuttig als afzonderlijk analytisch overzicht worden gepresenteerd. Zij kan op zichzelf geen afgesproken earn-outvoorwaarden wijzigen of een ander juridisch recht vaststellen. Specialistische beoordeling is vooral belangrijk wanneer een voorgestelde aanpassing zowel een contractuele betaling als het geschatte integratievoordeel raakt. Het voorgestelde register bewaart de berekening onder iedere definitie en sluit het verschil aan.
Deze scheiding begrenst ook het gebruik van een resultaat uit een laat venster. Een gunstig kasstroomvenster in jaar twee kan samengaan met aanzienlijke kosten in jaar één. Een herziene bedrijfsafbakening kan voortgezette activiteiten sterker doen lijken terwijl een teleurstellende werkstroom wordt verkocht. Het voorgestelde rapportagepakket bevat daarom de volledige kasstroomaansluiting vanaf de transactie naast het gekozen analytische venster en behoudt gesloten initiatieven. Het resultaat is een expliciet overzicht van wat is gemeten, wat onzeker blijft en welke beslissingen het beschikbare bewijs kan ondersteunen.
Bronnen
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Over de auteur
Chennakeshav (CK) is een bestuurder in corporate finance en investment banking met 25+ jaar wereldwijde ervaring in het initiëren, structureren en uitvoeren van transacties op het gebied van M&A, groeikapitaal en ondernemingsstrategie. Hij heeft waardecreatiemandaten geleid voor oprichters, ondernemingen en fondsen; daarbij verbindt hij het bestuurskamerperspectief met praktische uitvoering en afronding.
Zijn loopbaan omvat Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, portefeuillebedrijven van ADQ en Emirates Growth Fund, met ervaring in TMT, vastgoed, fintech, deeptech, cleantech, infrastructuur en energie. Hij heeft samengewerkt met bestuurders, private-equity- en venturecapitalfondsen, staatsinvesteringsfondsen en family offices om complexe kapitaalrondes en opschalende ondernemingen te financieren, en heeft M&A-due diligence, integratie na overnames en bedrijfstransformaties geleid om waarde te creëren.
Bij Matchpoint Partners is hij Managing Partner en leidt hij de praktijken voor corporate finance, M&A en kapitaalwerving. Hij heeft een MBA van London Business School, een ingenieursdiploma van VTU en volgt een Master of Laws (LLM) aan UCL London.
CK is een actieve mentor voor start-ups bij Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute en IN5, is Entrepreneur Mentor in Residence (EMiR) aan London Business School en jureert de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Disclaimer
Dit artikel maakt deel uit van een doorlopende reeks over de structuur van private en alternatieve markten. De weergegeven opvattingen zijn die van de auteur. Het artikel dient uitsluitend ter informatie, beschrijft marktstructuren in algemene zin en vormt geen beleggings-, juridisch, fiscaal of regelgevingsadvies en geen aanbeveling met betrekking tot effecten, vehikels of tegenpartijen.
