
1 Impostare la verifica intorno a una decisione definita sulla cassa dell’integrazione
Dopo il primo anno completo successivo a un’acquisizione, il consiglio può dover valutare l’attuazione, rivedere il piano di integrazione o esaminare ulteriori spese. L’utile riportato, la cassa, un registro delle sinergie e i rendimenti di mercato descrivono ciascuno alcuni aspetti dell’impresa combinata. La loro utilità dipende dalla decisione specifica, dal perimetro di misurazione e dalle informazioni disponibili. La verifica diventa più interpretabile quando queste definizioni vengono concordate prima di confrontare i risultati riportati.
Questo studio definisce una grandezza oggetto di stima della cassa di integrazione realizzata rispetto a un controfattuale dichiarato senza integrazione. Esamina le differenze contabili e nei parametri di confronto che incidono sulle misure alternative, utilizzando un modello costruito i cui effetti di integrazione sono specificati dall’autore. Studi accademici selezionati forniscono il contesto per la misurazione della performance basata sulla cassa e per l’abbinamento [9, 10]. Il contributo dello studio consiste in un quadro di misurazione fondato sulle fonti, con prove condizionate riproducibili e modelli operativi proposti.
Lo studio empirico descritto nella domanda di ricerca richiede registrazioni delle acquisizioni e controparti consenzienti che non erano disponibili. Dall’esperimento costruito non si inferiscono coorti di operazioni, risultati presso clienti, stime della domanda di mercato o vantaggi di performance regionali. Le sezioni operative specificano le registrazioni e il processo di approvazione che un acquirente partecipante potrebbe utilizzare in uno studio successivo. Le decisioni che incidono su earn-out, premi o documenti di finanziamento rimangono soggette alle condizioni effettive e alla consulenza pertinente.
2 Definire la grandezza di cassa oggetto di stima, il perimetro valutario e la finestra di osservazione
Per l’operazione i, la grandezza definita V_i è la cassa incrementale dell’integrazione, al netto dei costi monetari di attuazione specificati, attualizzata alla data di perfezionamento negli anni relativi all’evento da a a b. C_it indica la cassa operativa prima del costo monetario di integrazione K_it, registrato separatamente, mentre C0_it indica il corrispondente controfattuale senza integrazione secondo la stessa definizione di cassa. Entrambe le grandezze sono misurate per il medesimo perimetro aziendale, periodo e valuta. Questo modello scientifico in forma ridotta esclude imposte, investimenti in immobilizzazioni, flussi di finanziamento e variazioni del perimetro di rendicontazione. La sua variabile approssimativa della cassa operativa è quindi più circoscritta di una valutazione basata sul flusso di cassa libero dell’impresa.
Nelle equazioni 1a e 1b, t è l’anno relativo all’evento dopo il perfezionamento, a e b definiscono la finestra di osservazione e d è il tasso annuo di attualizzazione dichiarato. Delta_it è pari a C_it meno C0_it. La deduzione separata di K_it si applica perché C_it è stato definito prima di tale costo di integrazione. Se una serie operativa di cassa comprende già questi pagamenti, la riconciliazione deve rimuovere la seconda deduzione. La dimensione iniziale A0_i viene mantenuta fissa quando l’esperimento esprime questi importi monetari come frazioni della base patrimoniale precedente all’operazione.
Il controfattuale non è osservabile per un’acquisizione effettiva ed è specificato esplicitamente nell’esperimento costruito. Una finestra relativa al secondo e al terzo anno e una finestra relativa agli anni dal primo al terzo definiscono risultati diversi. Confrontarne le graduatorie mostra il comportamento del risultato costruito e del processo di misurazione nelle diverse finestre. Non ne deriva alcuna indicazione generale di escludere i costi o la performance del primo anno. Il registro completo dall’operazione alla data di verifica rimane visibile insieme a qualsiasi analisi delle finestre successive.
3 Stabilire il perimetro della cassa prima di definire realizzato un beneficio
Il seguente disegno operativo è proposto per un gruppo di lavoro che possa ottenere le proprie registrazioni e approvazioni. Il primo risultato da produrre è un documento di disciplina della misurazione. Tale documento identifica il perimetro acquisito, le azioni di integrazione sottoposte a verifica, la valuta, la data di perfezionamento, la data di valutazione e la definizione dei flussi di cassa. Specifica se l’analisi riguarda soltanto l’attività acquisita, l’impresa combinata o cantieri identificati che interessano entrambe. Un beneficio trasferito tra due entità all’interno del perimetro contribuisce per zero al risultato combinato, salvo che vari anche un incasso esterno o un pagamento esterno evitato.
Un’acquisizione può generare valore utile per un cliente, dipendente o azionista prima che l’acquirente riceva cassa. Il registro della cassa realizzata misura deliberatamente un risultato più circoscritto. Registra gli incassi e i pagamenti esterni all’interno del perimetro scelto durante la finestra dichiarata. Il gruppo mantiene colonne separate per risparmi futuri contrattualizzati, livelli annui a regime, proventi contabili registrati, cassa effettiva e cassa incrementale stimata rispetto al controfattuale. Queste colonne descrivono oggetti di misurazione diversi. L’approvazione di un contratto di approvvigionamento stabilisce un impegno; la fattura e il pagamento successivi stabiliscono l’importo e la tempistica che entrano nel calcolo di cassa.
Un prospetto coerente di riconciliazione della cassa parte dal risultato operativo riportato per lo stesso perimetro e periodo. Il responsabile finanziario identifica le rettifiche contabili non monetarie, i movimenti del capitale circolante operativo, i pagamenti monetari di integrazione, gli investimenti in immobilizzazioni per manutenzione e integrazione, e le imposte quando rientrano nella definizione concordata. Viene specificato il segno di ogni rettifica. Un pagamento di integrazione già compreso nel dato di cassa iniziale non viene dedotto una seconda volta. Un’attività di integrazione capitalizzata può generare un pagamento monetario anche se il relativo costo viene imputato a conto economico in periodi successivi. Un registro che rilevi soltanto il costo di competenza perde tale tempistica.
I flussi di finanziamento hanno una propria riconciliazione. L’utilizzo di debito per l’acquisizione modifica la cassa bancaria e la struttura del capitale; non costituisce un beneficio operativo di integrazione. I proventi del rifinanziamento e il rimborso del capitale del debito appartengono al prospetto dei finanziamenti. I risparmi sugli interessi possono essere analizzati in un cantiere separato relativo alla struttura del capitale, con un proprio controfattuale, costi e ipotesi fiscali. Combinare una misura operativa unlevered con la cassa spettante agli azionisti dopo i finanziamenti richiede una riconciliazione esplicita. Lo stesso perimetro si applica ai proventi da cessione, alla cassa acquisita al perfezionamento, al corrispettivo di acquisto e ai dividendi pagati tra entità consolidate.
Il consiglio riceve il documento di disciplina insieme a ogni scheda di valutazione e a un elenco delle modifiche rispetto alla versione precedente. Se l’operatività dei clienti migra verso una piattaforma condivisa, la funzione finanza mantiene una mappatura tra i precedenti identificativi dei clienti e dei centri di costo e quelli successivi. Quando la mappatura è incompleta, il beneficio interessato rimane non allocato nell’analisi della cassa incrementale. Un importo non allocato esposto separatamente mantiene verificabile la riconciliazione. La sua presenza rappresenta un limite dei dati da risolvere attraverso le registrazioni e l’assegnazione delle responsabilità.
| Voce | Trattamento nel documento di disciplina della misurazione proposto | Riconciliazione richiesta |
|---|---|---|
| Fattura di integrazione pagata | Dedurre una sola volta nella finestra di cassa dichiarata | Fattura, pagamento, registrazione contabile e identificativo del cantiere |
| Nuovo utilizzo di debito | Prospetto dei finanziamenti; escluso dal beneficio operativo di integrazione | Dal movimento del debito al movimento bancario |
| Trasferimento tra entità combinate | Beneficio esterno combinato pari a zero | Eliminazione di entrambe le contropartite entro il perimetro dichiarato |
| Cassa acquisita e corrispettivo di acquisto | Riconciliazione del valore dell’operazione; separata dall’attuazione operativa | Flussi di fondi al perfezionamento e stato patrimoniale di chiusura |
| Investimento di integrazione capitalizzato | Uscita di cassa al pagamento; riconciliazione del costo di competenza separata | Registro delle immobilizzazioni, pagamento al fornitore e riconciliazione degli ammortamenti |
| Risparmio futuro contrattualizzato | Colonna delle previsioni finché non varia il pagamento esterno pertinente | Condizioni contrattuali, base di confronto e fattura pagata |
Modello operativo proposto. Si tratta di scelte di disegno della misurazione; le classificazioni contrattuali, fiscali e di rendicontazione richiedono una verifica specifica dell’operazione.
4 Identificare le rettifiche della contabilizzazione dell’acquisizione in una riconciliazione separata
Il metodo dell’acquisizione dell’AASB 3 utilizza generalmente i fair value alla data di acquisizione per le attività e passività identificabili, fatte salve specifiche eccezioni. Richiede di imputare a conto economico i costi correlati all’acquisizione, salvo i costi di emissione di debito e capitale trattati da altri principi. La contabilizzazione successiva del corrispettivo potenziale dipende dalla sua classificazione e dalla natura della variazione [1]. Questi requisiti generano registrazioni contabili che richiedono una riconciliazione separata quando la verifica riguarda la cassa dell’integrazione. Il calcolo dell’avviamento comprende anche le partecipazioni di minoranza e le interessenze già detenute, ove applicabile [1]. Un esempio semplificato di acquisizione integrale in un’unica fase deve identificarne esplicitamente il perimetro.
La riconciliazione proposta identifica, per ogni voce rilevante, la rilevazione iniziale, il costo o la rimisurazione successiva, la data del flusso di cassa esterno e la controparte pertinente. L’ammortamento di un’attività immateriale acquisita e la cassa pagata per implementare un sistema hanno tempistiche diverse. Una passività per earn-out può essere rimisurata prima del regolamento. La funzione finanza registra ogni voce secondo il quadro contabile applicabile, mentre il registro di misurazione distingue l’effetto contabile dalla stima della cassa operativa incrementale.
La Tabella 2 riassume i canali contabili selezionati dal modello. La loro entità e durata sono ipotesi costruite dall’autore. Altre voci rilevanti, tra cui imposte, cambi, leasing e partecipazioni di minoranza, richiedono un trattamento separato quando il documento di disciplina operativa le include. Il prospetto degli oneri del modello è un esperimento in forma ridotta il cui limitato perimetro contabile è dichiarato esplicitamente.
| Voce | Trattamento disciplinato dai principi entro il perimetro citato | Potenziale effetto sull’utile | Convenzione dell’esperimento costruito dall’autore |
|---|---|---|---|
| Costi correlati all’acquisizione [1] | Imputazione a conto economico quando sostenuti e quando i servizi sono ricevuti; i costi di emissione di debito e capitale seguono i rispettivi principi applicabili | Il costo riduce l’utile quando viene rilevato | Il costo dell’acquisizione esemplificativa è collocato al closing; escluso dalla grandezza obiettivo dell’integrazione degli anni da 1 a 3 |
| Incremento al fair value delle attività identificate [1] | La rilevazione e misurazione alla data di acquisizione prevedono specifiche eccezioni; le attività applicabili a vita utile definita o ammortizzabili generano oneri successivi | Gli ammortamenti applicabili riducono l’utile | Incrementi di valore di attività immateriali a vita utile definita e PPE; vite utili di otto e dieci anni |
| Rimanenze acquisite [1, 9] | La misurazione alla data di acquisizione incide sul costo del venduto quando le rimanenze vengono vendute | Un incremento positivo di valore aumenta il costo del venduto al momento della vendita | L’intero incremento positivo di valore è imputato a conto economico nel primo anno |
| Attività e passività contrattuali acquisite [1, 8] | Il principio generale dell’IFRS 3 prevede eccezioni circoscritte; i contratti acquisiti soggetti allo US Topic 606 seguono la specifica eccezione di rilevazione e misurazione prevista da tale principio | L’effetto sui ricavi dopo l’aggregazione segue il quadro applicabile e le obbligazioni di fare | Riduzione esemplificativa positiva dei ricavi differiti collocata interamente nel primo anno |
| Corrispettivo potenziale [1] | Distinguere misurazione alla data di acquisizione, classificazione nel patrimonio netto, eventi successivi relativi a componenti non classificate nel patrimonio netto e pagamenti separati per servizi; il patrimonio netto non viene rimisurato, mentre le variazioni applicabili delle altre componenti seguono le regole di misurazione successiva | La rimisurazione al rialzo della passività riduce l’utile; gli storni e le condizioni di valutazione e pagamento incidono sul segno | Variazioni del pagamento atteso della passività derivanti da un segnale di rendimento cumulato costruito dall’autore; non vengono simulati cassa di regolamento o pagamenti per servizi successivi |
| Importi provvisori alla data di acquisizione [1] | Nuove informazioni su fatti esistenti alla data di acquisizione relativi a voci incomplete; il periodo termina quando le informazioni vengono ottenute o non sono più ottenibili, con un limite massimo di un anno | Le rettifiche retroattive ammissibili modificano gli importi alla data di acquisizione e i dati comparativi | Non viene simulato alcun processo di revisione della misurazione provvisoria; rimangono possibili altre variazioni contabili successive |
| Avviamento [1, 2] | Residuo completo entro il perimetro applicabile; nessun ammortamento; verifica obbligatoria annuale e in presenza di indicatori di perdita di valore; la svalutazione dell’avviamento non viene ripristinata | La perdita di valore rilevata riduce l’utile | Indicatore sintetico separato con tassi del 12%/4%, definiti dall’autore e dipendenti dal valore latente; non modella né consente il rinvio discrezionale delle verifiche obbligatorie |
Elaborazione basata sui testi contabili citati nella prima colonna. Il segno descrive l’effetto sull’utile riportato rispetto al flusso di cassa dell’attività acquisita. La tempistica di ogni voce dipende dai fatti dell’operazione. La tempistica e i requisiti disciplinati dai principi sono distinti dalla tempistica, dal segno e dall’entità previsti dal modello. Tutti gli oneri inclusi sono collocati nella variabile approssimativa dell’utile operativo definita dall’autore; la classificazione effettiva nelle voci di utile segue i requisiti applicabili. Gli obblighi contrattuali di pagamento rimangono invariati.
La riconciliazione contabile supporta l’interpretazione della misura effettivamente riportata. Evidenzia anche quali rettifiche il management ha scelto di eliminare in una misura alternativa di performance. Il revisore può esaminare le stesse registrazioni sottostanti secondo entrambe le definizioni. La differenza diventa una riconciliazione tracciabile, la cui classificazione e rilevanza contrattuale possono essere valutate dagli specialisti appropriati. I pagamenti subordinati a servizi prestati da dipendenti dopo l’aggregazione richiedono una propria valutazione della classificazione. La collocazione, nel modello, di una rimisurazione all’interno di una variabile approssimativa dell’utile operativo è una convenzione analitica che richiede un confronto separato con la presentazione effettiva dell’entità.
5 Monitorare singolarmente gli importi provvisori alla data di acquisizione e le variazioni successive
Secondo l’AASB 3, il periodo di misurazione riguarda la contabilizzazione provvisoria dell’acquisizione e nuove informazioni su fatti esistenti al momento dell’acquisizione. Termina quando le informazioni pertinenti vengono ottenute o diventano non ottenibili, con un massimo di un anno dall’acquisizione. Le rettifiche retroattive specificate incidono anche sulle informazioni comparative correlate [1]. Un’operazione può presentare, alla stessa data di verifica, voci contabili completate e voci provvisorie.
La verifica proposta mantiene un registro per singola voce: l’importo provvisorio, il fatto esistente alla data di acquisizione oggetto di indagine, le informazioni ricevute, la data in cui è terminato il periodo di misurazione per quella voce, la rettifica risultante e i periodi comparativi interessati. Le stime successive, gli errori e le altre variazioni di rendicontazione mantengono le proprie classificazioni secondo i requisiti applicabili. Il solo anniversario dell’acquisizione non costituisce una certificazione universale del consolidamento definitivo dell’intera base contabile.
Per l’analisi della performance, il gruppo conserva la serie originariamente riportata e quella rideterminata su basi coerenti, accompagnate da una riconciliazione. Un’osservazione di cassa mantiene la propria data effettiva di incasso o pagamento. Una rideterminazione contabile può modificare il confronto riportato senza generare un nuovo incasso. Una verifica analitica può quindi esaminare una finestra di cassa stabile mantenendo la storia contabile necessaria a interpretare l’utile riportato. Le osservazioni pertinenti del primo anno rimangono nella registrazione dall’operazione alla data di verifica.
6 Interpretare la perdita di valore dell’avviamento nel relativo perimetro di rendicontazione e nella sua tempistica
L’AASB 136 esaminato alloca l’avviamento acquisito alle unità generatrici di flussi finanziari, o ai loro gruppi, che dovrebbero beneficiarne, con un limite massimo pari al settore operativo prima dell’aggregazione. Richiede verifiche annuali e in presenza di indicatori di perdita di valore. La perdita deriva dal confronto specificato tra valore contabile e valore recuperabile; quest’ultimo è il maggiore tra valore d’uso e fair value al netto dei costi di dismissione. Una perdita di valore dell’avviamento rilevata non può essere successivamente ripristinata [2].
Li e Sloan hanno studiato il passaggio, negli Stati Uniti, dall’ammortamento alla contabilizzazione basata esclusivamente sulle perdite di valore. Il loro abstract riporta valori dell’avviamento gonfiati e svalutazioni tardive dopo il cambiamento e segnala che gli investitori non anticipano pienamente il ritardo [12]. Lo studio riguarda i principi statunitensi ed è stato letto soltanto a livello di abstract; questo documento lo utilizza quindi per una sola proposizione: un regime basato esclusivamente sulle perdite di valore può produrre svalutazioni successive al deterioramento sottostante. Il progetto IASB sulle aggregazioni aziendali comprende modifiche mirate all’allocazione dell’avviamento alle unità, volte a ridurre l’effetto di schermatura [3].
Il modello comprende un indicatore di perdita di valore con probabilità di osservazione costruite per risultati di integrazione negativi e positivi. Il suo basso posizionamento deriva da questi input. Una decisione effettiva sulla perdita di valore può riflettere le prospettive operative più ampie dell’unità, l’attualizzazione e il perimetro di rendicontazione. L’esperimento non fornisce un tasso validato di rilevazione delle perdite di valore. Il consiglio può conservare le informazioni sulle svalutazioni nella verifica della rendicontazione, esaminando nel contempo la stima della cassa di integrazione, definita separatamente, e le evidenze che la supportano.
7 Seguire la consultazione in corso sull’informativa relativa alla performance delle acquisizioni
Il documento dello staff dell’IFRS Foundation del novembre 2026, esaminato per il Capital Markets Advisory Committee, confronta approcci basati sul management e approcci basati su metriche specifiche per le informazioni sulla performance successiva delle acquisizioni. Discute il livello di rendicontazione, gli effetti dell’allocazione del prezzo di acquisto e le informazioni comparabili sulle tendenze e prevede ulteriori raccomandazioni nel primo trimestre del 2027 [15]. Precisa espressamente di non rappresentare opinioni o decisioni dello IASB. I precedenti documenti dello staff di settembre forniscono la discussione storica [3, 4].
Questa consultazione in corso si sovrappone direttamente al problema di comparabilità qui considerato. Nel materiale esaminato documenta una discussione normativa attiva; non introduce un nuovo obbligo definitivo di informativa. Lo studio mantiene distintamente identificati i requisiti obbligatori, le proposte e le proprie raccomandazioni di misurazione. La pagina del progetto resta il punto di riferimento per verificare i successivi sviluppi ufficiali [5]. Gli attuali requisiti dell’AASB 3 comprendono specifiche informazioni continuative, informazioni sulle rettifiche e le condizioni ed esenzioni pertinenti per le entità [1]. Il divario analitico esaminato riguarda l’attribuzione del valore dell’integrazione.
La risposta operativa proposta consiste nel conservare una serie riconciliata al livello aziendale coerente più dettagliato concretamente possibile, documentando le variazioni della misura e del perimetro. La preparazione di queste registrazioni supporta l’analisi interna e l’esame dei futuri requisiti di rendicontazione. Non offre alcuna assicurazione che un determinato principio futuro richiederà lo stesso perimetro o che la registrazione, da sola, sarà sufficiente a rispettarlo.
8 Valutare le misure pubbliche di performance e le differenze tra quadri contabili entro il rispettivo ambito
La definizione dell’AASB 18 di misure di performance definite dal management riguarda i subtotali ammissibili di ricavi e costi utilizzati nelle comunicazioni pubbliche per esprimere la visione del management sulla performance finanziaria dell’entità nel suo complesso. Determinati subtotali sono esclusi. Le misure dei flussi di cassa e della liquidità, gli indici e le misure non finanziarie sono esterni alla definizione, mentre una componente ammissibile di ricavi e costi di un indice può comunque essere una MPM [6]. Un registro interno destinato soltanto al consiglio, in tale fattispecie, non presenta il criterio dell’utilizzo pubblico.
Quando un subtotale soddisfa la definizione applicabile di misura di performance definita dal management, l’AASB 18 specifica le informazioni richieste, compresa una riconciliazione e i relativi effetti fiscali e sulle partecipazioni di minoranza [6]. La decorrenza dichiarata dell’IFRS 18 riguarda gli esercizi che iniziano il 1 gennaio 2027 o successivamente, con applicazione anticipata consentita [7]. L’adozione e la classificazione specifiche dell’entità richiedono conferma. Il registro di cassa proposto mantiene una riconciliazione per ogni misura alternativa utilizzata nella verifica.
Il FASB Accounting Standards Update 2021-08 comunica modifiche che richiedono di trattare attività e passività contrattuali acquisite soggette al Topic 606 secondo tale Topic, come se fossero state originate dall’acquirente, con specifiche agevolazioni applicative. La decorrenza generale per gli esercizi della categoria contabile statunitense delle public entities è successiva al 15 dicembre 2022; il documento comprende disposizioni per le altre entità e per l’applicazione anticipata [8]. La Codification attuale non è stata esaminata direttamente. Si tratta di un confronto circoscritto tra quadri contabili. L’effetto sui ricavi limitato a un anno nell’esperimento scientifico è un’ipotesi temporale definita dall’autore.
9 Collocare l’analisi nel contesto della letteratura selezionata sulla misurazione della performance
Healy, Palepu e Ruback hanno studiato le 50 maggiori fusioni tra imprese industriali statunitensi quotate, completate dal 1979 al 1983. Hanno misurato il flusso di cassa operativo ante imposte, definito come vendite meno costo del venduto e spese commerciali e amministrative, più ammortamenti e costi dell’avviamento, rapportato al valore di mercato delle attività, perché tale misura non risente del metodo contabile né del finanziamento della fusione [9]. Hanno eliminato dalla base patrimoniale la rivalutazione all’annuncio, poiché altrimenti un miglioramento incorporato dal mercato nel valore avrebbe lasciato invariato il rendimento misurato. La versione letta è il working paper NBER del 1990; l’articolo è stato pubblicato nel 1992 e i relativi dati possono differire.
Il confronto del working paper corretto per il settore illustra l’importanza del parametro di riferimento: il miglioramento mediano delle differenze abbinate è di 2,2 punti percentuali. Gli autori discutono anche un confronto corretto per il mercato [9]. La versione del working paper conservata riporta valori mediani grezzi post-fusione diversi nel testo e in una tabella; questo studio omette quindi tale dato sintetico controverso. Il campione storico statunitense selezionato e la relativa variabile approssimativa della cassa operativa limitano l’applicabilità ad acquisizioni private, ad altri quadri contabili e ai programmi di integrazione contemporanei.
Barber e Lyon esaminano la specificazione e la potenza dei test contabili di performance operativa e le conseguenze di una performance insolita prima dell’evento [10]. La loro analisi orienta la scelta di esaminare l’abbinamento per performance e la sensibilità ai parametri di riferimento. Lo studio selezionato sui rendimenti azionari di lungo periodo affronta un diverso problema di misurazione [11]. Questi lavori costituiscono precedenti della letteratura per le categorie utilizzate. Non stabiliscono una graduatoria universale a livello di singola operazione, una dimensione minima del campione di acquisizioni o la performance empirica di questo modello costruito.
10 Dichiarare che cosa conteggia ciascuna misura candidata
L’esperimento confronta alcune definizioni di variabili approssimative con riferimenti corretti mediante informazione controfattuale nota e riferimenti con ordinamento casuale. La variazione dell’utile operativo riportato, il suo rapporto con il corrispettivo, una misura di EBITDA rettificato costruita e un registro lordo delle sinergie applicano rettifiche contabili o gestionali diverse. Tre variabili approssimative della cassa utilizzano un livello precedente all’operazione invariato, un riferimento settoriale oppure cinque controlli abbinati per performance. Variabili approssimative costruite dei rendimenti azionari e un indicatore di perdita di valore completano il confronto. Si tratta di categorie analitiche definite; le loro implementazioni numeriche sono ipotesi del modello.
La Tabella 3 riporta le definizioni selezionate delle variabili approssimative analitiche e i fattori cui sono esposte. Ogni variabile utilizza il processo di generazione dei dati costruito. Il registro gestionale rileva azioni lorde affette da rumore e una quota prestabilita delle variazioni favorevoli della cassa. L’indicatore di perdita di valore ha probabilità di rilevazione ipotizzate. I punteggi collegati al mercato sono variabili approssimative sintetiche, non un modello stimato di asset pricing né rendimenti osservati per gli azionisti. L’implementazione e le relative etichette dichiarano esplicitamente queste ipotesi.
| Misura | Costruita a partire da | Esposizione principale |
|---|---|---|
| Variazione dell’utile operativo riportato | Utile successivo meno utile precedente al perfezionamento | Voci contabili, onere per earn-out, mercato |
| Rendimento riportato sul prezzo pagato | Tale variazione divisa per il corrispettivo | Prezzo pagato, voci contabili, mercato |
| Variazione dell’EBITDA rettificato dal management | Risultati monetari più costi riaggiunti e riconoscimento dei benefici in pipeline | Ottimismo del management, dimensione del piano |
| Registro delle sinergie | Azioni realizzate come quota del piano | Errore di registrazione, costo omesso, attribuzione |
| Variazione della cassa, non rettificata | Cassa operativa dopo il costo di integrazione meno il livello precedente all’operazione | Mercato, ritorno verso la media |
| Variazione della cassa, corretta per l’indice settoriale | Variabile approssimativa di cassa precedente meno la variazione di settore e di calendario nota nel modello | Ritorno verso la media, scelta del parametro di riferimento |
| Variazione della cassa, controlli abbinati | Misura precedente meno la variazione di cinque imprese abbinate | Qualità dell’abbinamento, rumore nei controlli |
| Variabili approssimative sintetiche di mercato, grezze e rettificate | Punteggi costruiti utilizzando componenti di mercato e di cassa | Aspettative, rumore, mercato |
| Indicatore di perdita di valore dell’avviamento | Indicatore costruito con probabilità di rilevazione dichiarate | Processo di osservazione ipotizzato; nessun tasso di rilevazione calibrato sui principi contabili |
Variabili approssimative del modello definite dall’autore. Le definizioni identificano i calcoli di questo esperimento e non implicano prassi aziendali universali, conformità contabile o performance osservate.
Le categorie sono motivate dalle fonti precedenti: le voci contabili dai principi [1, 2], le misure gestionali dalle regole sulle misure di performance [6] e la scelta dei parametri di riferimento dagli studi empirici [9, 10]. Le fonti non le classificano in una graduatoria. La graduatoria dell’esperimento dipende dagli input definiti dall’autore, che la sezione successiva espone integralmente affinché il lettore possa sostituirli.
11 Costruire un esperimento di acquisizione trasparente, dichiarandone le esclusioni
L’esperimento simula una coorte di 60 acquisizioni per 500 volte. Ogni operazione presenta un rendimento di cassa sulla propria base patrimoniale prima dell’operazione, un settore, un anno di closing e un livello precedente all’operazione che può essere insolitamente elevato. I flussi di cassa seguono una componente anomala persistente, una componente di mercato comune all’anno di calendario e al settore, e rumore. L’integrazione aggiunge un vero flusso di cassa da sinergie che cresce nell’arco di tre anni e richiede costi monetari per essere realizzato. Le voci di contabilizzazione dell’acquisizione, un registro gestionale, i rendimenti azionari e un indicatore di perdita di valore sono generati dagli stessi fattori. Il registro degli input nella Tabella 4 elenca ogni valore definito dall’autore.
| Ipotesi | Definizione e unità di misura | Valore | Stato |
|---|---|---|---|
| Scala normalizzata del flusso di cassa annuo | Flusso di cassa diviso per la base patrimoniale fissa precedente all’operazione, per anno; distinto dal livello iniziale osservato affetto da rumore | 0.12 | Definito dall’autore |
| Persistenza annua della performance anomala | Coefficiente autoregressivo adimensionale | 0.6 | Definito dall’autore |
| Deviazione standard dell’innovazione della performance anomala | Rendimento annuo del flusso di cassa espresso come frazione della base patrimoniale precedente all’operazione | 0.006 | Definito dall’autore |
| Deviazione standard del rumore transitorio di misurazione | Rendimento annuo del flusso di cassa espresso come frazione della base patrimoniale precedente all’operazione | 0.006 | Definito dall’autore |
| Deviazione standard dello shock comune di calendario | Rendimento annuo del flusso di cassa espresso come frazione della base patrimoniale precedente all’operazione | 0.01 | Definito dall’autore |
| Deviazione standard dello shock settoriale di calendario | Rendimento annuo del flusso di cassa espresso come frazione della base patrimoniale precedente all’operazione | 0.015 | Definito dall’autore |
| Deviazione standard del coefficiente di esposizione al mercato | Coefficiente adimensionale distribuito intorno a uno | 0.25 | Definito dall’autore |
| Componente media della performance anomala iniziale | Rendimento del flusso di cassa espresso come frazione nell’anno zero relativo all’evento, prima dell’innovazione dell’anno zero | 0.006 | Definito dall’autore |
| Componente di deviazione standard della performance anomala iniziale | Rendimento del flusso di cassa espresso come frazione apportata dall’estrazione iniziale nell’anno zero relativo all’evento; la variabilità totale comprende anche la relativa innovazione | 0.012 | Definito dall’autore |
| Media della quota di sinergia a pieno regime | Flusso di cassa da sinergie diviso per la scala normalizzata del flusso di cassa annuo | 0.1 | Definito dall’autore |
| Deviazione standard della quota di sinergia a pieno regime | Frazione della scala normalizzata del flusso di cassa annuo; rimangono possibili estrazioni negative | 0.09 | Definito dall’autore |
| Media della quota annua del piano di sinergie | Flusso di cassa del piano diviso per la scala normalizzata del flusso di cassa annuo | 0.1 | Definito dall’autore |
| Deviazione standard logaritmica del piano di sinergie | Deviazione standard sulla scala del logaritmo naturale; il livello del piano ha distribuzione lognormale | 0.35 | Definito dall’autore |
| Intercetta del costo totale di integrazione | Anni della scala normalizzata del flusso di cassa annuo | 0.12 | Definito dall’autore |
| Coefficiente del costo di integrazione sulla quota di sinergia | Anni di flusso di cassa annuo normalizzato per unità di quota di sinergia | 0.6 | Definito dall’autore |
| Deviazione standard del rumore del costo di integrazione | Anni della scala normalizzata del flusso di cassa annuo prima dell’applicazione del limite minimo dichiarato | 0.05 | Definito dall’autore |
| Frazione minima della base del prezzo di acquisto prima del premio | Base del prezzo divisa per le attività precedenti all’operazione; il prezzo pagato comprende successivamente il premio | 0.15 | Definito dall’autore |
| Frazione massima della base del prezzo di acquisto prima del premio | Base del prezzo divisa per le attività precedenti all’operazione; il prezzo pagato comprende successivamente il premio | 0.45 | Definito dall’autore |
| Parametro di posizione gaussiano del premio | Frazione della base del prezzo prima del premio e prima dell’applicazione del limite minimo dichiarato | 0.3 | Definito dall’autore |
| Deviazione standard gaussiana del premio | Frazione della base del prezzo prima del premio e prima dell’applicazione del limite minimo dichiarato | 0.1 | Definito dall’autore |
| Frazione minima delle attività immateriali identificate | Importo rilevato delle attività immateriali a vita utile definita diviso per il prezzo pagato | 0.2 | Definito dall’autore |
| Frazione massima delle attività immateriali identificate | Importo rilevato delle attività immateriali a vita utile definita diviso per il prezzo pagato | 0.4 | Definito dall’autore |
| Vita utile delle attività immateriali identificate | Anni; convenzione di ammortamento a quote costanti | 8 | Definito dall’autore |
| Frazione minima dell’incremento di valore di immobili e attrezzature | Incremento positivo di valore diviso per il prezzo pagato | 0.02 | Definito dall’autore |
| Frazione massima dell’incremento di valore di immobili e attrezzature | Incremento positivo di valore diviso per il prezzo pagato | 0.06 | Definito dall’autore |
| Vita utile dell’incremento di valore di immobili e attrezzature | Anni; convenzione di ammortamento a quote costanti | 10 | Definito dall’autore |
| Frazione minima dell’incremento di valore delle rimanenze | Incremento positivo di valore delle rimanenze acquisite diviso per il prezzo pagato | 0.01 | Definito dall’autore |
| Frazione massima dell’incremento di valore delle rimanenze | Incremento positivo di valore delle rimanenze acquisite diviso per il prezzo pagato | 0.03 | Definito dall’autore |
| Frazione minima dell’onere sulle passività contrattuali | Riduzione dei ricavi differiti definita dall’autore divisa per il prezzo pagato | 0.005 | Definito dall’autore |
| Frazione massima dell’onere sulle passività contrattuali | Riduzione dei ricavi differiti definita dall’autore divisa per il prezzo pagato | 0.02 | Definito dall’autore |
| Frazione del costo di acquisizione nell’esempio | Costo diviso per il prezzo pagato; esempio relativo soltanto al closing, escluso dalla successiva grandezza obiettivo dell’integrazione | 0.02 | Definito dall’autore |
| Frazione massima del pagamento potenziale | Pagamento massimo della passività nel modello diviso per il prezzo pagato | 0.1 | Definito dall’autore |
| Scala del segnale di valutazione del pagamento potenziale | Rendimento cumulato del flusso di cassa espresso come frazione delle attività nella trasformazione di probabilità normale standard | 0.03 | Definito dall’autore |
| Peso del riconoscimento della differenza con segno rispetto al piano | Frazione adimensionale del piano meno la sinergia effettiva, che può avere segno positivo o negativo | 0.5 | Definito dall’autore |
| Peso di attribuzione della variazione positiva della cassa | Frazione adimensionale della variazione positiva del flusso di cassa osservato riconosciuta dal registro | 0.3 | Definito dall’autore |
| Deviazione standard del rumore di registrazione del registro | Rendimento annuo del flusso di cassa espresso come frazione delle attività precedenti all’operazione prima del troncamento ai valori positivi | 0.008 | Definito dall’autore |
| Quota minima di sinergia registrata | Quota adimensionale della sinergia annua prima del rumore e del troncamento ai valori positivi | 0.4 | Definito dall’autore |
| Quota massima di sinergia registrata | Quota adimensionale della sinergia annua prima del rumore e del troncamento ai valori positivi | 0.8 | Definito dall’autore |
| Coefficiente della componente sintetica di mercato | Unità del punteggio di valutazione per unità della componente di mercato del rendimento di cassa; non è un rendimento misurato per gli azionisti | 8.0 | Definito dall’autore |
| Coefficiente della componente sintetica di integrazione | Unità del punteggio di valutazione per unità del rendimento condizionato di integrazione più rumore | 4.0 | Definito dall’autore |
| Deviazione standard del rumore del punteggio sintetico di valutazione | Unità adimensionali del punteggio di valutazione; nessuna calibrazione su dati di mercato osservati | 0.2 | Definito dall’autore |
| Probabilità dell’indicatore per un valore latente negativo | Probabilità di Bernoulli condizionata a un rendimento di integrazione attualizzato negativo sull’intero periodo | 0.12 | Definito dall’autore |
| Probabilità dell’indicatore per un valore latente non negativo | Probabilità di Bernoulli condizionata a un rendimento di integrazione attualizzato non negativo sull’intero periodo | 0.04 | Definito dall’autore |
| Tasso annuo di attualizzazione | Frazione per anno a partire dall’anno zero relativo all’evento; nessun valore terminale | 0.1 | Definito dall’autore |
| Progressione annua delle sinergie | Frazioni delle sinergie a pieno regime nel primo, secondo e terzo anno | [0.25, 0.6, 1.0] | Definito dall’autore |
| Allocazione annua del costo di integrazione | Frazioni del costo totale di integrazione pagate nel primo, secondo e terzo anno | [0.6, 0.4, 0.0] | Definito dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: frazione minima delle attività immateriali identificate | Importo rilevato delle attività immateriali a vita utile definita diviso per il prezzo pagato | 0.45 | Sostituzione di parametro nello scenario definita dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: frazione massima delle attività immateriali identificate | Importo rilevato delle attività immateriali a vita utile definita diviso per il prezzo pagato | 0.65 | Sostituzione di parametro nello scenario definita dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: parametro di posizione gaussiano del premio | Frazione della base del prezzo prima del premio e prima dell’applicazione del limite minimo dichiarato | 0.5 | Sostituzione di parametro nello scenario definita dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: frazione massima del pagamento potenziale | Pagamento massimo della passività nel modello diviso per il prezzo pagato | 0.2 | Sostituzione di parametro nello scenario definita dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: frazione minima dell’incremento di valore delle rimanenze | Incremento positivo di valore delle rimanenze acquisite diviso per il prezzo pagato | 0.02 | Sostituzione di parametro nello scenario definita dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: frazione massima dell’incremento di valore delle rimanenze | Incremento positivo di valore delle rimanenze acquisite diviso per il prezzo pagato | 0.06 | Sostituzione di parametro nello scenario definita dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: frazione minima dell’onere sulle passività contrattuali | Riduzione dei ricavi differiti definita dall’autore divisa per il prezzo pagato | 0.01 | Sostituzione di parametro nello scenario definita dall’autore |
| Effetti elevati della contabilizzazione dell’acquisizione: frazione massima dell’onere sulle passività contrattuali | Riduzione dei ricavi differiti definita dall’autore divisa per il prezzo pagato | 0.04 | Sostituzione di parametro nello scenario definita dall’autore |
| Oscillazione del mercato: deviazione standard dello shock comune di calendario | Rendimento annuo del flusso di cassa espresso come frazione della base patrimoniale precedente all’operazione | 0.03 | Sostituzione di parametro nello scenario definita dall’autore |
| Oscillazione del mercato: deviazione standard dello shock settoriale di calendario | Rendimento annuo del flusso di cassa espresso come frazione della base patrimoniale precedente all’operazione | 0.04 | Sostituzione di parametro nello scenario definita dall’autore |
| Rendicontazione ottimistica: peso del riconoscimento della differenza con segno rispetto al piano | Frazione adimensionale del piano meno la sinergia effettiva, che può avere segno positivo o negativo | 0.8 | Sostituzione di parametro nello scenario definita dall’autore |
| Rendicontazione ottimistica: peso di attribuzione della variazione positiva della cassa | Frazione adimensionale della variazione positiva del flusso di cassa osservato riconosciuta dal registro | 0.6 | Sostituzione di parametro nello scenario definita dall’autore |
| Performance iniziale elevata, ritorno più rapido verso la media: componente media della performance anomala iniziale | Rendimento del flusso di cassa espresso come frazione nell’anno zero relativo all’evento, prima dell’innovazione dell’anno zero | 0.02 | Sostituzione di parametro nello scenario definita dall’autore |
| Performance iniziale elevata, ritorno più rapido verso la media: componente di deviazione standard della performance anomala iniziale | Rendimento del flusso di cassa espresso come frazione apportata dall’estrazione iniziale nell’anno zero relativo all’evento; la variabilità totale comprende anche la relativa innovazione | 0.025 | Sostituzione di parametro nello scenario definita dall’autore |
| Performance iniziale elevata, ritorno più rapido verso la media: persistenza annua della performance anomala | Coefficiente autoregressivo adimensionale | 0.4 | Sostituzione di parametro nello scenario definita dall’autore |
| Dimensione patrimoniale | Milioni di USD; mediana lognormale e deviazione standard del logaritmo naturale | 500; 0.6 | Definito dall’autore |
| Supporto statistico di calendario e settore | Anni di calendario da meno uno a cinque; cinque settori; tre annate di acquisizione | 7; 5; 3 | Definito dall’autore |
| Supporto statistico dei controlli | Esattamente venti controlli in ogni cella settore e annata; cinque punteggi precedenti all’evento più vicini | 300 complessivi; 20 per cella; 5 selezionati | Definito dall’autore |
| Limite minimo del costo di integrazione | Anni della scala normalizzata del flusso di cassa annuo | 0.03 | Definito dall’autore |
| Limite minimo del premio | Frazione della base del prezzo prima del premio | 0.05 | Definito dall’autore |
| Meccanismo di osservazione | Indice logistico: intercetta più valore latente non attualizzato standardizzato più logaritmo standardizzato delle attività | Intercetta 1,0; coefficiente del valore 1,0; coefficiente della dimensione 0,4 | Definito dall’autore |
| Coefficienti sintetici del segnale anticipatore | Coefficienti sul valore latente standardizzato; il coefficiente residuo è la radice quadrata di uno meno il quadrato del coefficiente | 0.3; 0.5; 0.7 | Definito dall’autore |
| Esperimenti completi sugli scenari e sui costi | Coorti generate per ogni scenario e coefficiente, con estrazioni primitive condivise all’interno di ciascun pannello | 60 operazioni; 500 ripetizioni degli scenari; 300 ripetizioni dei costi | Definito dall’autore |
| Esperimento sulle finestre di osservazione | Primo anno, dal primo al secondo, dal primo al terzo e dal secondo al terzo, a partire dallo stesso stato triennale | 60 operazioni; 300 ripetizioni | Definito dall’autore |
| Esperimento sulla dimensione delle coorti | Prefissi annidati di acquirenti con la stessa popolazione di controlli nel supporto statistico | 15, 30, 60, 120, 240 operazioni; 400 ripetizioni | Definito dall’autore |
| Esperimento sulla selezione | Popolazioni latenti di operazioni completate; tutte le sette righe complete, osservate e ponderate | 120 operazioni; 400 ripetizioni | Definito dall’autore |
| Seme del generatore di numeri casuali | Gli identificativi separati dei pannelli e dei canali sono riportati nel registro di riproduzione | 20261014 | Definito dall’autore |
| Scenario combinato | Applicazione congiunta delle sostituzioni dei quattro scenari individuali precedenti | Elevati effetti contabili; oscillazione del mercato; rendicontazione ottimistica; performance iniziale più elevata e ritorno più rapido verso la media | Definito dall’autore |
| Altre attività nette identificabili nell’esempio | Milioni di USD; allocazione semplificata in un’unica fase con partecipazione integrale | 0 | Definito dall’autore |
Analisi MatchPoint. Ogni valore è un input del modello definito dall’autore; nessuno è un tasso osservato o una convenzione di mercato. Tutte le frazioni conservano il denominatore dichiarato. La scala normalizzata della cassa, la base patrimoniale e il prezzo pagato sono distinti. Non si afferma alcuna calibrazione empirica.
Diverse caratteristiche delle integrazioni reali sono deliberatamente escluse. Il modello non comprende imposte, conversione valutaria, cambiamenti di controllo del perimetro di rendicontazione, ricadute degli effetti di integrazione sull’attività preesistente dell’acquirente o correlazione tra qualità dell’operazione e capacità dell’acquirente. Ognuna modificherebbe i livelli e alcune modificherebbero la graduatoria. La loro esclusione mantiene leggibile l’esperimento. Un gruppo di lavoro che desideri verificare una misura sulle proprie operazioni dovrebbe aggiungere le caratteristiche pertinenti alla propria struttura e dichiararle ciascuna come input nello stesso modo.
Il rapporto tra la grandezza obiettivo e le variabili approssimative è specificato dallo stesso processo costruito di generazione dei dati. L’esperimento esamina quindi la sensibilità all’interno di tale processo. Gli input sono ipotesi di modellizzazione non calibrate. Una correlazione favorevole dimostra un comportamento condizionato nell’esperimento; la validità esterna richiede evidenze su acquisizioni effettive. Una singola graduatoria numerica non può risolvere la scelta di una misura per settori, quadri contabili e strutture di operazione differenti.
12 Riconciliare i percorsi di cassa e contabili di un’acquisizione ipotetica
L’esempio deterministico utilizza una base patrimoniale combinata precedente all’operazione di 500 milioni di USD e una variabile approssimativa della cassa operativa precedente all’operazione di 60 milioni di USD. Il corrispettivo ipotetico è pari a 195,0 milioni di USD; il modello originario attribuisce 58,5 milioni di USD ad attività immateriali di nuova identificazione. Si tratta di un caso costruito semplificato, con il perimetro dettagliato della contabilizzazione dell’acquisizione e le voci patrimoniali escluse dichiarati nelle ipotesi. La sua finalità è riconciliare le differenze tra cassa e contabilità nel modello. Non fornisce conclusioni sulla valutazione o sull’allocazione del prezzo di acquisto di un’acquisizione reale. Il residuo semplificato dell’avviamento ipotizza altre attività nette identificabili preesistenti pari a zero e l’assenza di partecipazioni di minoranza o interessenze già detenute. Esclude imposte differite e altre voci patrimoniali; il residuo non costituisce un’allocazione completa del prezzo di acquisto di un’operazione reale.
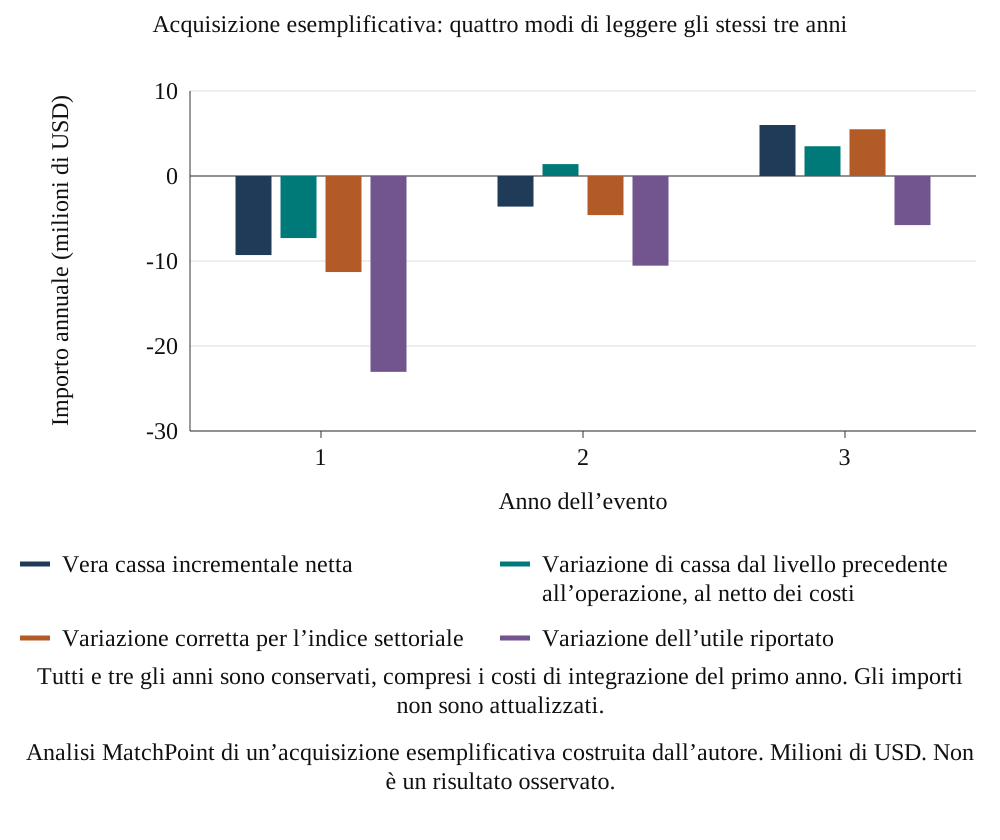
La Tabella 5 presenta il registro anno per anno. La prima riga è il flusso di cassa controfattuale e la quarta è la vera cassa incrementale. Le righe restanti mostrano come da essa si costruiscono la variazione non rettificata della cassa e la variazione dell’utile riportato, permettendo di identificare ogni differenza tra le due.
| Milioni di USD | Closing | Anno 1 | Anno 2 | Anno 3 |
|---|---|---|---|---|
| Flusso di cassa controfattuale, senza integrazione | 60.0 | 62.0 | 65.0 | 57.5 |
| Flusso di cassa da sinergie | 0.0 | 1.5 | 3.6 | 6.0 |
| Costo monetario di integrazione | 0.0 | -10.8 | -7.2 | 0.0 |
| Vera cassa incrementale netta | 0.0 | -9.3 | -3.6 | 6.0 |
| Componente di mercato e di ritorno verso la media | 0.0 | 2.0 | 5.0 | -2.5 |
| Variazione della cassa dopo il costo di integrazione | 0.0 | -7.3 | 1.4 | 3.5 |
| Ammortamenti delle attività immateriali e degli incrementi di valore delle immobilizzazioni materiali | 0.0 | -8.1 | -8.1 | -8.1 |
| Oneri sulle rimanenze e sulle passività contrattuali definiti dall’autore | 0.0 | -5.8 | 0.0 | 0.0 |
| Rimisurazione della passività per earn-out | 0.0 | -1.8 | -3.9 | -1.2 |
| Costo di acquisizione | -3.9 | 0.0 | 0.0 | 0.0 |
| Variazione dell’utile operativo riportato | -3.9 | -23.0 | -10.6 | -5.8 |
Analisi MatchPoint di un’acquisizione esemplificativa costruita dall’autore. Milioni di USD. Valori visualizzati arrotondati. Gli anni seguono il perfezionamento; la prima colonna mostra i costi di acquisizione nell’anno del closing.
Nelle equazioni 2a e 2b, la variabile approssimativa della variazione dell’utile operativo riportato si applica agli anni relativi all’evento dal primo al terzo. C_i0 è la variabile approssimativa della cassa operativa precedente all’operazione, K_it è il costo di integrazione registrato separatamente e A_it è la somma degli oneri contabili del modello. Am indica l’ammortamento delle attività immateriali, Dp l’ammortamento di un incremento di valore delle immobilizzazioni materiali, Inv il costo delle rimanenze, Dr l’effetto sui ricavi delle passività contrattuali ed Eo la rimisurazione di una passività per earn-out. La collocazione nel primo anno degli effetti sulle rimanenze e sulle passività contrattuali è una convenzione definita dall’autore; non se ne inferiscono classificazioni effettive di rendicontazione o regolamenti monetari contrattuali. Il costo di acquisizione del periodo di closing è visibile separatamente nel registro ed escluso da questa grandezza obiettivo dell’integrazione.
La cassa netta di integrazione non attualizzata dell’esempio per i tre anni è pari a -6,9 milioni di USD. La variazione non rettificata della cassa è pari a -2,4 milioni di USD, quella corretta per l’indice settoriale è pari a -10,4 milioni di USD e la variabile approssimativa della variazione dell’utile operativo è pari a -39,4 milioni di USD. Questi valori sono scomposti nel registro esemplificativo e nella Figura 1. Il corrispondente importo attualizzato dell’integrazione è registrato separatamente nel supplemento numerico. Tutti sono importi costruiti entro il perimetro dichiarato.
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint di un’acquisizione esemplificativa costruita dall’autore. Milioni di USD. Non è un risultato osservato.
In questo caso il valore corretto per il settore è più vicino al vero valore triennale rispetto al dato non rettificato, ma risulta ancora inferiore a causa dell’attenuazione del livello insolitamente elevato precedente all’operazione. Il riferimento settoriale non elimina tale effetto, mentre la rettifica tramite controlli abbinati è concepita per eliminarlo. Il caso è costruito per mostrare come ogni rettifica corregga una distorsione lasciandone un’altra; non costituisce evidenza della frequenza dell’una o dell’altra.
13 Esprimere le rettifiche dei parametri di riferimento in unità coerenti
L’esperimento sui parametri di riferimento utilizza un livello precedente all’operazione invariato, un indice sistematico settoriale e di calendario noto nel modello e cinque controlli abbinati per performance. L’indice sistematico è un riferimento sintetico con informazioni specificate dal modello; non è una mediana settoriale osservata. Il confronto abbinato utilizza soltanto la performance del periodo precedente all’interno dello stesso settore e della stessa annata di perfezionamento. Il disegno fisso dei candidati di controllo e il riutilizzo dei controlli tra operazioni sono dichiarati nel registro metodologico. La letteratura selezionata motiva l’esame dell’abbinamento sulla performance precedente [10].
Nelle equazioni 3a e 3b, w_t è il fattore di attualizzazione dichiarato, A_i0 è la base patrimoniale fissa precedente all’operazione e y è una variabile approssimativa del flusso di cassa espressa come frazione della propria base patrimoniale iniziale. Entrambe le misure sono quindi frazioni adimensionali delle attività iniziali. Moltiplicando una misura per A_i0 si ottiene la corrispondente stima monetaria. La sottrazione del controfattuale e la variazione osservata dell’operazione utilizzano date, finestre e fattori di attualizzazione identici. La regola di abbinamento del modello, l’insieme dei candidati e le eventuali informazioni di riferimento non disponibili nella pratica devono essere dichiarati esplicitamente. Qui b_kt è il riferimento settoriale specificato in unità di rendimento e j(i) identifica il controllo j-esimo selezionato per l’operazione i. Questa notazione indicizzata conserva l’operazione di abbinamento senza incorporare nella somma visualizzata una verifica separata di appartenenza a un insieme.
14 Confrontare le statistiche di ordinamento nello scenario base costruito
L’esperimento riporta la correlazione di rango di Spearman con il risultato di integrazione attualizzato definito e una statistica di sovrapposizione del quartile superiore. Un riferimento corretto mediante informazione controfattuale nota rimuove effetti sistematici specificati utilizzando informazioni del modello non disponibili a un professionista. È una serie di confronto con un processo di rumore scelto. Non è un limite superiore matematico della correlazione di rango e un’altra misura può superarne la correlazione in un caso costruito. Una serie con ordinamento casuale offre un riferimento separato basato sul caso.
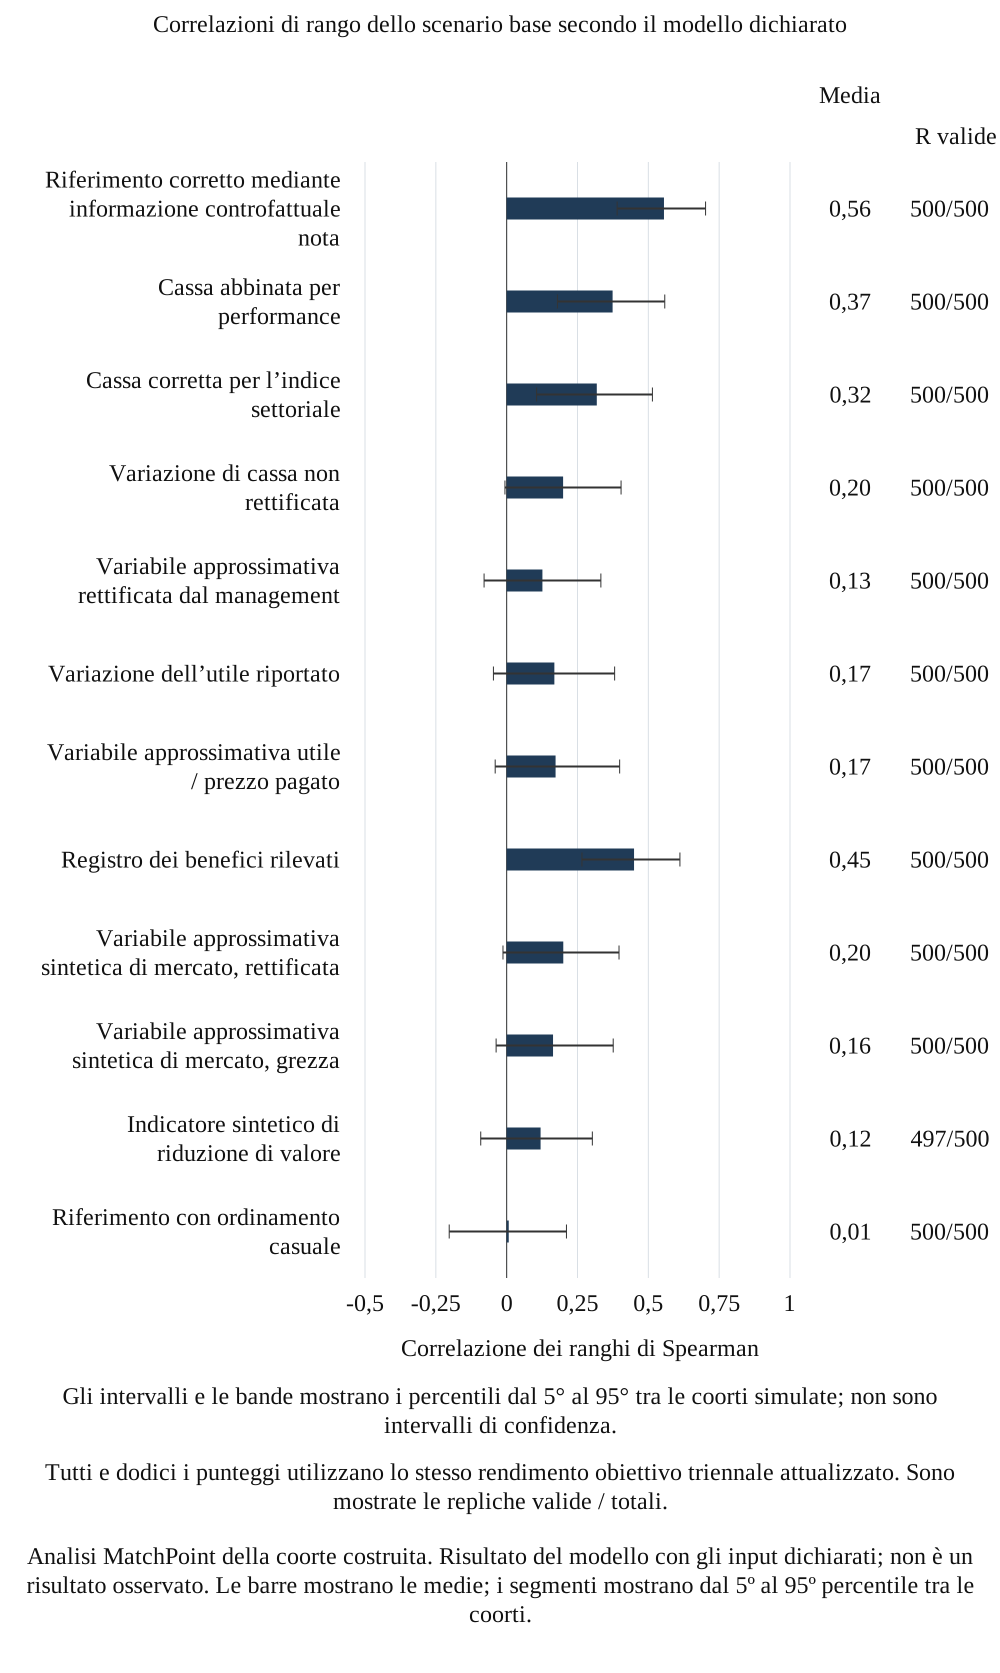
Nelle equazioni 4a e 4b, rho_s è la correlazione di rango di Spearman all’interno di una coorte costruita e Top_k seleziona i k valori più elevati applicando la convenzione dichiarata per i valori a pari merito. Qui q è un quarto e k è il più piccolo intero positivo almeno pari a qN. L’attesa media della sovrapposizione casuale è quindi k/N per una selezione indipendente fissa di k operazioni. La Tabella 6 e la Figura 2 riportano la variabilità empirica tra ripetizioni insieme ai riferimenti definiti dal modello. Il riferimento corretto mediante informazione controfattuale nota utilizza informazioni controfattuali non disponibili in un’acquisizione osservata.
| Misura | Correlazione media di rango | Da p05 a p95 delle coorti | MCSE della media | R valide | Corrispondenza nei primi k |
|---|---|---|---|---|---|
| Riferimento corretto mediante informazione controfattuale nota | 0.56 | Da 0,39 a 0,70 | 0.0043 | 500 | 53% |
| Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | 0.37 | Da 0,18 a 0,56 | 0.0052 | 500 | 43% |
| Cassa corretta per l’indice settoriale | 0.32 | Da 0,11 a 0,51 | 0.0054 | 500 | 40% |
| Variazione della cassa rispetto al livello osservato precedente all’operazione | 0.20 | Da -0,01 a 0,40 | 0.0057 | 500 | 34% |
| Variabile approssimativa operativa rettificata dal management, definita dall’autore | 0.13 | Da -0,08 a 0,33 | 0.0057 | 500 | 31% |
| Variabile approssimativa della variazione dell’utile operativo riportato | 0.17 | Da -0,05 a 0,38 | 0.0057 | 500 | 32% |
| Variabile approssimativa della variazione dell’utile riportato rapportata al prezzo pagato | 0.17 | Da -0,04 a 0,40 | 0.0057 | 500 | 33% |
| Sinergia positiva registrata e attribuzione, rapportate al piano | 0.45 | Da 0,27 a 0,61 | 0.0049 | 500 | 45% |
| Variabile approssimativa sintetica di mercato, rettificata | 0.20 | Da -0,01 a 0,40 | 0.0058 | 500 | 34% |
| Variabile approssimativa sintetica di mercato, grezza | 0.16 | Da -0,04 a 0,38 | 0.0056 | 500 | 32% |
| Indicatore sintetico dello stato di perdita di valore dipendente dal valore latente | 0.12 | Da -0,09 a 0,30 | 0.0052 | 497 | 26% |
| Riferimento con ordinamento casuale | 0.01 | Da -0,20 a 0,21 | 0.0057 | 500 | 26% |
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media su 500 coorti di 60 operazioni; dal 5º al 95º percentile tra le coorti. Grandezza obiettivo fissa pari al rendimento attualizzato dell’intero triennio; la dispersione centrale del modello non è un intervallo di confidenza. k=ceil(0.25N).
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Le barre mostrano le medie; i segmenti mostrano dal 5º al 95º percentile tra le coorti.
Le statistiche dello scenario base descrivono soltanto la configurazione registrata del modello e la distribuzione delle ripetizioni. La sovrapposizione del quartile superiore riporta la frequenza con cui l’insieme selezionato interseca l’insieme superiore del risultato definito dal modello. La sua attesa casuale dipende dalla dimensione intera dell’insieme selezionato e dalla dimensione della coorte. I percentili empirici delle ripetizioni descrivono la variabilità tra le coorti costruite; non sono intervalli di confidenza della graduatoria delle misure nelle acquisizioni effettive.
Con le ipotesi di base, la correlazione media di rango è 0,37 per la cassa abbinata per performance, 0,32 per la cassa corretta per l’indice settoriale e 0,17 per la variabile approssimativa della variazione dell’utile operativo. Il registro lordo fornisce 0,45 e il riferimento corretto mediante informazione controfattuale nota 0,56. In questo modello la differenza abbinata tra cassa abbinata e utile è 0,21. Questi riepiloghi si riferiscono alla grandezza obiettivo attualizzata per unità di attività definita. Descrivono l’esperimento registrato e le relative ipotesi informative; un confronto sul campo richiede registrazioni delle acquisizioni e un disegno di confronto giustificato.
15 Mantenere separati gli importi monetari e la capacità di ordinamento
Una statistica di ordinamento descrive l’ordine delle operazioni. La stima monetaria richiede anche una convenzione sul livello e sulla tempistica. L’esperimento rivisto riporta i corrispondenti totali monetari utilizzando la base patrimoniale iniziale fissa di ogni operazione e la stessa finestra di osservazione e convenzione di attualizzazione della grandezza di integrazione oggetto di stima. Il registro del modello dichiara ogni calcolo non attualizzato deliberatamente separato. Il consiglio può così riconciliare sia l’origine di una rettifica sia l’oggetto numerico confrontato.
| Misura | PV, milioni di USD | Divario di PV, milioni di USD | Non attualizzato, milioni di USD | Divario non attualizzato, milioni di USD |
|---|---|---|---|---|
| Riferimento corretto mediante informazione controfattuale nota | -50.3 | -5.5 | 14.2 | -6.5 |
| Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | -105.8 | -61.0 | -55.0 | -75.7 |
| Cassa corretta per l’indice settoriale | -369.5 | -324.7 | -378.6 | -399.2 |
| Variazione della cassa rispetto al livello osservato precedente all’operazione | -388.9 | -344.1 | -401.7 | -422.4 |
| Variabile approssimativa operativa rettificata dal management, definita dall’autore | 506.8 | 551.6 | 619.4 | 598.7 |
| Variabile approssimativa della variazione dell’utile operativo riportato | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Vera grandezza obiettivo dell’integrazione nello stesso periodo | -44.8 | 0.0 | 20.7 | 0.0 |
Analisi del modello costruito dall’autore. Milioni di USD; anni dal primo al terzo attualizzati al perfezionamento utilizzando il fattore annuo dichiarato. La cassa non attualizzata, ove esposta separatamente, è identificata esplicitamente. Tutte le stime confrontabili utilizzano la stessa conversione basata sulle attività iniziali fisse.
La Tabella 7 riporta il totale della coorte per ogni variabile approssimativa del modello e la relativa differenza con segno rispetto alla grandezza obiettivo definita, in milioni di USD. Agli importi di cassa confrontabili si applicano la stessa conversione basata sulle attività iniziali, la stessa finestra e la stessa convenzione di attualizzazione. Una variabile approssimativa gestionale rettificata può comprendere anche un riconoscimento costruito dei benefici in pipeline, la cui tempistica e definizione sono dichiarate separatamente. Le corrispondenti differenze identificano gli effetti delle componenti implementate nel modello; la loro entità non costituisce una stima degli errori nei bilanci di acquisizioni effettive.
Una misura può conservare un ordinamento sovrastimando o sottostimando sistematicamente gli importi. Un denominatore può anche modificare una graduatoria senza modificare alcun incasso esterno. Queste distinzioni sono rilevanti quando una scheda di valutazione viene letta insieme a un budget, a un confronto con il prezzo pagato o a un calcolo contrattuale. Il modello verifica variabili approssimative analitiche definite; non verifica l’interpretazione giuridica di un accordo specifico né stabilisce la validità di una decisione di pagamento.
16 Applicare scenari di stress esplicitamente costruiti ai canali di misurazione
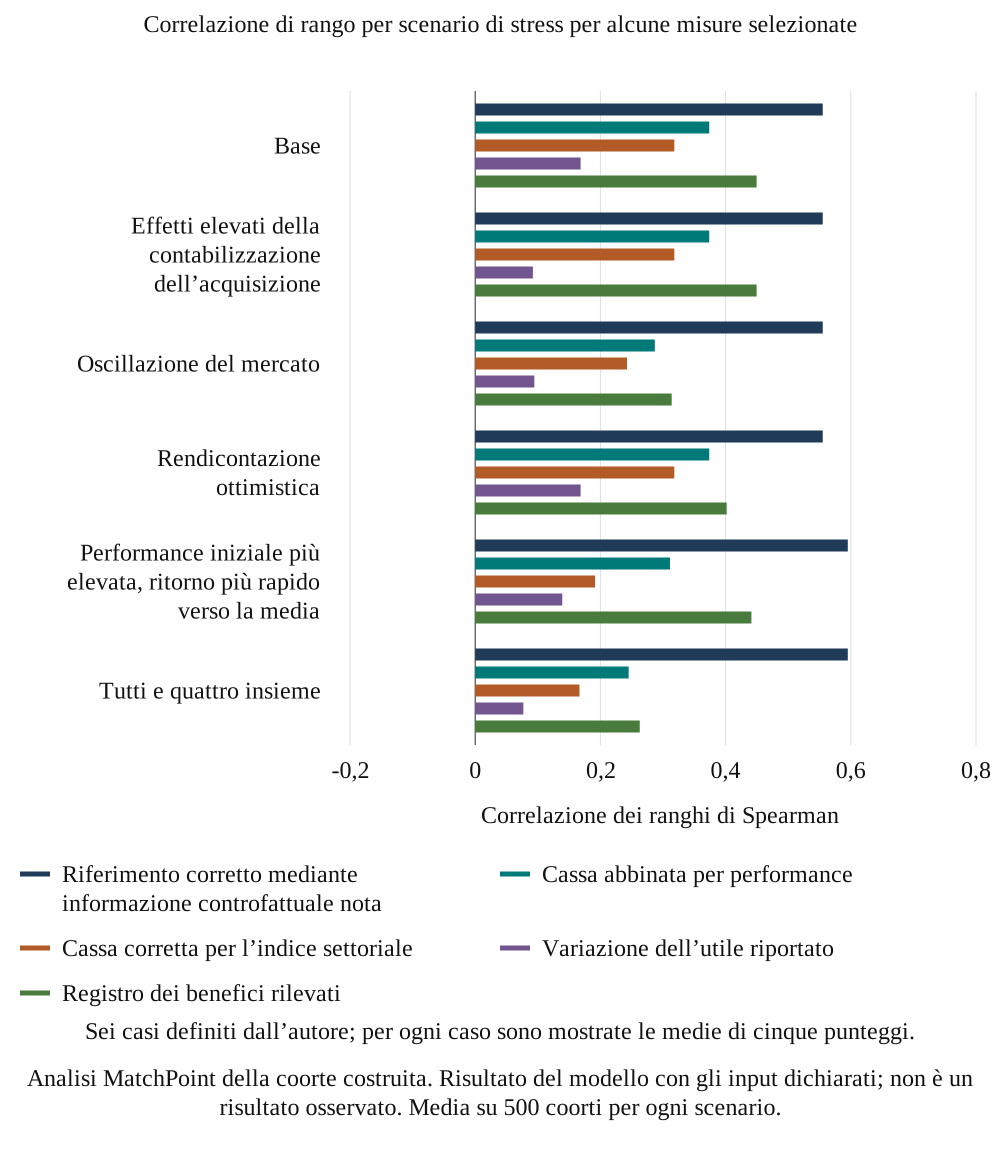
Il disegno degli scenari di stress modifica alcune ipotesi sugli oneri di contabilizzazione delle acquisizioni, sui movimenti di mercato e di settore, sull’attribuzione ottimistica del management e sulla persistenza della performance precedente all’operazione. Uno scenario combinato applica insieme tali modifiche specificate. La Tabella 8 e la Figura 3 ne riportano i risultati condizionati. Il registro finale del modello definisce le varianti esatte e il perimetro della simulazione. Nessuna frequenza, gravità o probabilità congiunta degli scenari di stress è stata stimata da acquisizioni osservate.
| Misura | Base | Effetti elevati della contabilizzazione dell’acquisizione | Oscillazione del mercato | Rendicontazione ottimistica | Performance iniziale elevata, ritorno più rapido verso la media | Tutti e quattro insieme |
|---|---|---|---|---|---|---|
| Variabile approssimativa della variazione dell’utile operativo riportato | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Variabile approssimativa della variazione dell’utile riportato rapportata al prezzo pagato | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Variazione della cassa rispetto al livello osservato precedente all’operazione | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Cassa corretta per l’indice settoriale | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Variabile approssimativa operativa rettificata dal management, definita dall’autore | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Sinergia positiva registrata e attribuzione, rapportate al piano | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Variabile approssimativa sintetica di mercato, rettificata | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media su 500 coorti di 60 operazioni per ogni scenario.
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media su 500 coorti per ogni scenario.
Lo scenario con elevati effetti contabili registra correlazioni medie di rango di 0,09 per la variabile approssimativa della variazione dell’utile operativo, 0,20 per la cassa non rettificata e 0,37 per la cassa abbinata. Nello scenario di oscillazione del mercato, le corrispondenti statistiche della cassa non rettificata, corretta per l’indice settoriale e abbinata sono 0,10, 0,24 e 0,29. Lo scenario di rendicontazione ottimistica fornisce 0,06 per la variabile approssimativa rettificata dal management e 0,40 per il registro. Nello scenario di performance iniziale più elevata e ritorno più rapido verso la media, la cassa corretta per l’indice settoriale e quella abbinata forniscono 0,19 e 0,31. Lo scenario combinato fornisce rispettivamente 0,25, 0,26 e 0,08 per la cassa abbinata, il registro e la variabile approssimativa dell’utile. Sono statistiche di rango condizionate al modello, secondo il registro esatto degli scenari.
17 Distinguere la diagnostica del modello dalle verifiche disponibili a un gruppo di lavoro sull’operazione
La tabella diagnostica scompone la variabilità utilizzando il risultato latente dell’integrazione noto nell’esperimento e i fattori costruiti. Aiuta a spiegare perché le misure del modello cambiano tra gli scenari. Diverse colonne utilizzano informazioni non disponibili all’analista di un’acquisizione reale, compreso il vero controfattuale o il vero valore dell’integrazione. Si tratta di diagnostica della simulazione. Non può essere proposta come test causale immediatamente calcolabile sul registro di un cliente.
| Scenario | Dispersione contabile / dispersione del valore | Dispersione della variazione di mercato / dispersione del valore | Correlazione tra variazione corretta per il settore e performance elevata precedente all’operazione | Dispersione della rettifica gestionale / dispersione del valore | Correlazione tra onere per earn-out e valore |
|---|---|---|---|---|---|
| Base | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Effetti elevati della contabilizzazione dell’acquisizione | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Oscillazione del mercato | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Rendicontazione ottimistica | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Performance iniziale elevata, ritorno più rapido verso la media | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Tutti e quattro insieme | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media su 500 coorti. Le colonne 2, 3 e 5 sono rapporti tra deviazioni standard e la deviazione standard del valore realizzato; la colonna 4 è una correlazione; la colonna 6 è una correlazione. Diagnostica latente della simulazione. La dispersione è la deviazione standard tra operazioni sulla scala comune del rendimento attualizzato dell’intero periodo; le correlazioni sono correlazioni di Pearson. Queste grandezze non sono direttamente disponibili da un registro operativo sul campo.
Un gruppo di lavoro sull’operazione può osservare riconciliazioni contabili, costi riaggiunti documentati e misure operative precedenti all’evento nelle registrazioni che detiene legittimamente. Può anche esaminare la sensibilità a parametri di riferimento esplicitamente dichiarati. Queste verifiche osservabili possono identificare incoerenze o mettere in discussione un’attribuzione. Richiedono una propria validazione prima di essere utilizzate per identificare una causa di performance debole. Una relazione negativa con la performance precedente all’operazione può avere diverse spiegazioni, tra cui il ritorno verso la media e caratteristiche omesse.
Il materiale proposto per il consiglio identifica ogni diagnostica in base alle informazioni richieste. Una diagnostica disponibile soltanto nel modello rimane nell’appendice tecnica o nella discussione della sensibilità. Un’eccezione operativa identifica la registrazione effettiva di origine, il calcolo e il revisore. Questa separazione evita di attribuire uno status empirico non supportato a una scomposizione interpretabile dell’esperimento costruito.
18 Verificare l’interazione tra i benefici lordi delle sinergie dichiarati e il costo di attuazione
Il registro delle sinergie rileva le azioni lorde rispetto a un piano costruito ed esclude costi monetari specificati. La sua relazione con il valore netto dell’integrazione cambia quindi quando cambia il rapporto tra costi e sinergie. La Tabella 10 varia tale rapporto secondo le ipotesi del modello. Il risultato illustra un perimetro di misurazione: un registro dei benefici lordi e un risultato di cassa netta utilizzano numeratori diversi e possono ordinare diversamente le stesse operazioni.
| Misura | Coefficiente del costo 0,0 | Coefficiente del costo 0,6 | Coefficiente del costo 1,2 | Coefficiente del costo 1,8 |
|---|---|---|---|---|
| Riferimento corretto mediante informazione controfattuale nota | 0.70 | 0.57 | 0.39 | 0.30 |
| Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | 0.51 | 0.38 | 0.24 | 0.18 |
| Sinergia positiva registrata e attribuzione, rapportate al piano | 0.48 | 0.45 | 0.34 | -0.02 |
| Variabile approssimativa della variazione dell’utile operativo riportato | 0.26 | 0.16 | 0.09 | 0.11 |
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media su 300 coorti di 60 operazioni. La pendenza del costo è il coefficiente definito dall’autore che lega il costo di integrazione, espresso in anni di flusso di cassa di base, alla quota di sinergia; il valore di base è 0,6.
Le varianti riportate della pendenza del costo mostrano come il registro del modello, la misura di cassa abbinata e il riferimento corretto mediante informazione controfattuale nota rispondono a tali modifiche definite dall’autore. La serie corretta mediante informazione controfattuale nota mantiene un proprio rumore e non costituisce un limite superiore. L’esperimento non fornisce una pendenza del costo stimata per acquisizioni effettive. Una scheda di valutazione pratica può mantenere le azioni lorde, i relativi costi monetari e la stima risultante della cassa netta in colonne riconciliabili separatamente.
19 Interpretare le finestre successive come diverse grandezze di cassa dell’integrazione oggetto di stima
L’esperimento sulle finestre di osservazione esamina il primo anno, gli anni dal primo al secondo, dal primo al terzo e dal secondo al terzo successivi al completamento. Riporta la concordanza rispetto al risultato attualizzato dell’integrazione riferito all’intero triennio, mantenuto fisso, e separatamente rispetto al risultato proprio di ciascuna finestra. Si tratta di pannelli distintamente identificati, che rispondono a domande diverse. La stessa storia simulata elementare dell’operazione alimenta tutte le finestre. Il prospetto di raccordo relativo al primo anno escluso conserva il costo di integrazione e le eventuali discontinuità iniziali.
| Misura | Dopo l’anno 1 | Dopo l’anno 2 | Dopo l’anno 3 | Solo anni da 2 a 3 |
|---|---|---|---|---|
| Variabile approssimativa della variazione dell’utile operativo riportato | -0.03 | 0.05 | 0.16 | 0.23 |
| Variazione della cassa rispetto al livello osservato precedente all’operazione | 0.01 | 0.09 | 0.19 | 0.26 |
| Cassa corretta per l’indice settoriale | 0.04 | 0.18 | 0.33 | 0.41 |
| Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | 0.03 | 0.20 | 0.38 | 0.48 |
| Sinergia positiva registrata e attribuzione, rapportate al piano | 0.16 | 0.31 | 0.45 | 0.49 |
| Riferimento corretto mediante informazione controfattuale nota | 0.05 | 0.30 | 0.56 | 0.64 |
Analisi del modello costruito dall’autore. La stessa storia elementare completa alimenta tutte e quattro le finestre. Il confronto principale utilizza il risultato attualizzato dell’integrazione riferito all’intero triennio, mantenuto fisso; i risultati identificati separatamente utilizzano il risultato proprio di ciascuna finestra. I percentili della distribuzione delle repliche e gli errori standard Monte Carlo sono statistiche distinte. Risultato obiettivo fisso dell’intero periodo.
| Misura | Dopo l’anno 1 | Dopo l’anno 2 | Dopo l’anno 3 | Solo anni da 2 a 3 |
|---|---|---|---|---|
| Variabile approssimativa della variazione dell’utile operativo riportato | 0.20 | 0.14 | 0.16 | 0.24 |
| Variazione della cassa rispetto al livello osservato precedente all’operazione | 0.13 | 0.13 | 0.19 | 0.27 |
| Cassa corretta per l’indice settoriale | 0.26 | 0.24 | 0.33 | 0.43 |
| Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | 0.27 | 0.27 | 0.38 | 0.50 |
| Sinergia positiva registrata e attribuzione, rapportate al piano | -0.05 | 0.14 | 0.45 | 0.54 |
| Riferimento corretto mediante informazione controfattuale nota | 0.38 | 0.39 | 0.56 | 0.67 |
Analisi del modello costruito dall’autore. Ogni colonna utilizza la propria finestra di cassa e il proprio risultato obiettivo dichiarati. La stessa storia simulata alimenta queste misure. La cassa dell’intero periodo e i costi del primo anno restano registrati separatamente; queste colonne non stimano un unico risultato comune. Risultato obiettivo distinto entro la finestra; la cassa del primo anno esclusa è conservata nel registro completo.
Il pannello principale della Figura 4 confronta le misure candidate rispetto allo stesso risultato obiettivo dell’intero periodo. La tabella di supporto registra anche i risultati obiettivo e le statistiche specifici delle finestre. I percentili empirici delle repliche e l’incertezza Monte Carlo ricevono etichette distinte. La progressiva realizzazione delle sinergie, i costi iniziali e la convenzione di attualizzazione sono input costruiti. Il loro effetto su una finestra di osservazione successiva è quindi condizionato al modello.
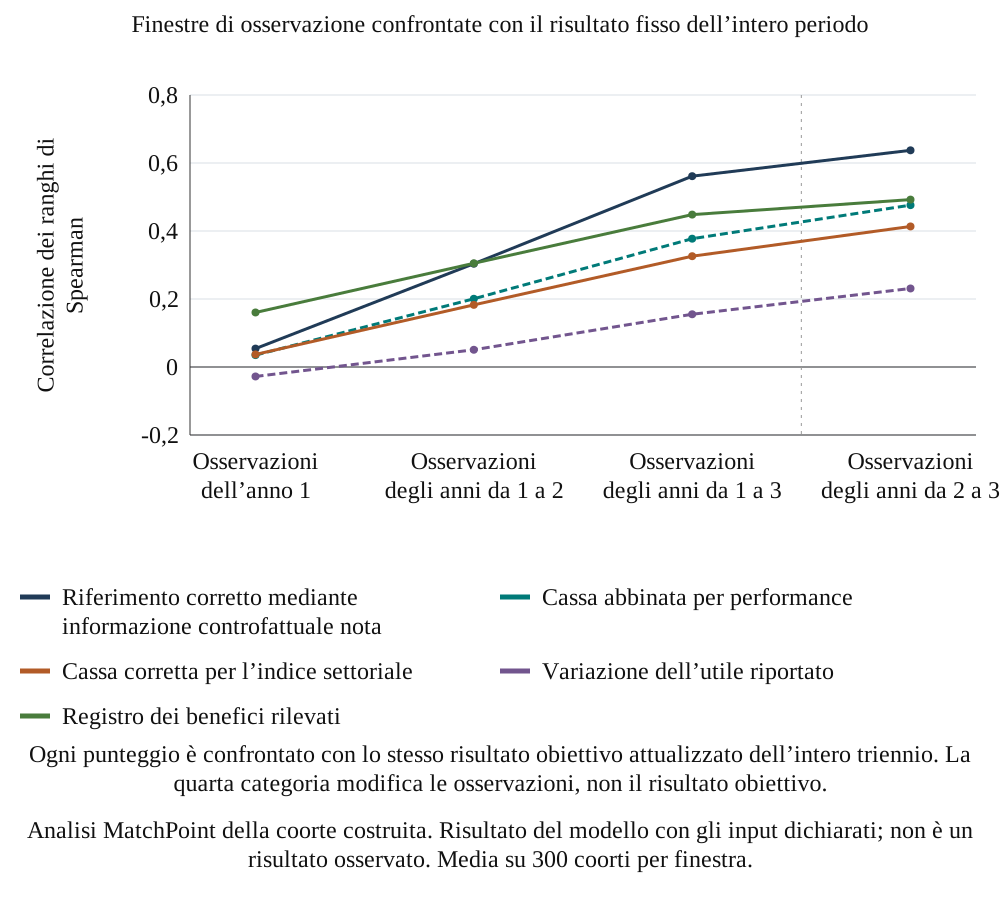
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media su 300 coorti per finestra.
Un risultato relativo a una finestra successiva può avere un segno diverso dal risultato dell’intero periodo. Nell’esempio deterministico del modello, la cassa netta del primo anno è negativa per 9,3 milioni di USD e gli anni successivi sommano un valore positivo di 2,4 milioni di USD, lasciando un valore negativo di 6,9 milioni di USD sull’intero triennio, prima dell’attualizzazione. Queste quantità sono costruite dall’autore e sottoposte al controllo aritmetico del modello rivisto. Il fascicolo per il consiglio conserva sia i risultati della finestra successiva sia quelli cumulati dall’operazione.
20 Riportare la variabilità delle repliche per le dimensioni di coorte prescelte
L’esperimento sulla dimensione della coorte confronta numeri selezionati di acquisizioni costruite, conservando il processo dichiarato di generazione dei dati e il disegno del confronto. Riporta la statistica media dei ranghi, i percentili empirici delle repliche e la frequenza con cui una variabile approssimativa selezionata presenta una correlazione dei ranghi con il risultato del modello maggiore rispetto a un’altra. Il registro finale del modello indica il bacino dei controlli candidati e il numero di repliche utilizzati per le diverse dimensioni.
| N | Media dell’utile | Utile da p05 a p95 | Media della misura abbinata | Misura abbinata da p05 a p95 | MCSE del divario appaiato | Frequenza di superiorità |
|---|---|---|---|---|---|---|
| 15 | 0.14 | Da -0,33 a 0,54 | 0.34 | Da -0,13 a 0,70 | 0.0143 | 76% |
| 30 | 0.14 | Da -0,19 a 0,47 | 0.35 | Da 0,05 a 0,61 | 0.0102 | 87% |
| 60 | 0.15 | Da -0,07 a 0,37 | 0.37 | Da 0,17 a 0,57 | 0.0070 | 94% |
| 120 | 0.16 | Da 0,00 a 0,32 | 0.38 | Da 0,22 a 0,51 | 0.0049 | 98% |
| 240 | 0.17 | Da 0,06 a 0,27 | 0.38 | Da 0,27 a 0,47 | 0.0034 | 100% |
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media e percentili dal 5° al 95° su 400 coorti per ciascuna dimensione. L’ultima colonna è la quota di coorti in cui la cassa abbinata presenta la correlazione dei ranghi maggiore. 300 controlli fissi con supporto statistico; prefissi elementari annidati appaiano le dimensioni. Frequenze e intervalli del modello non definiscono la potenza statistica sul campo né un campione minimo.
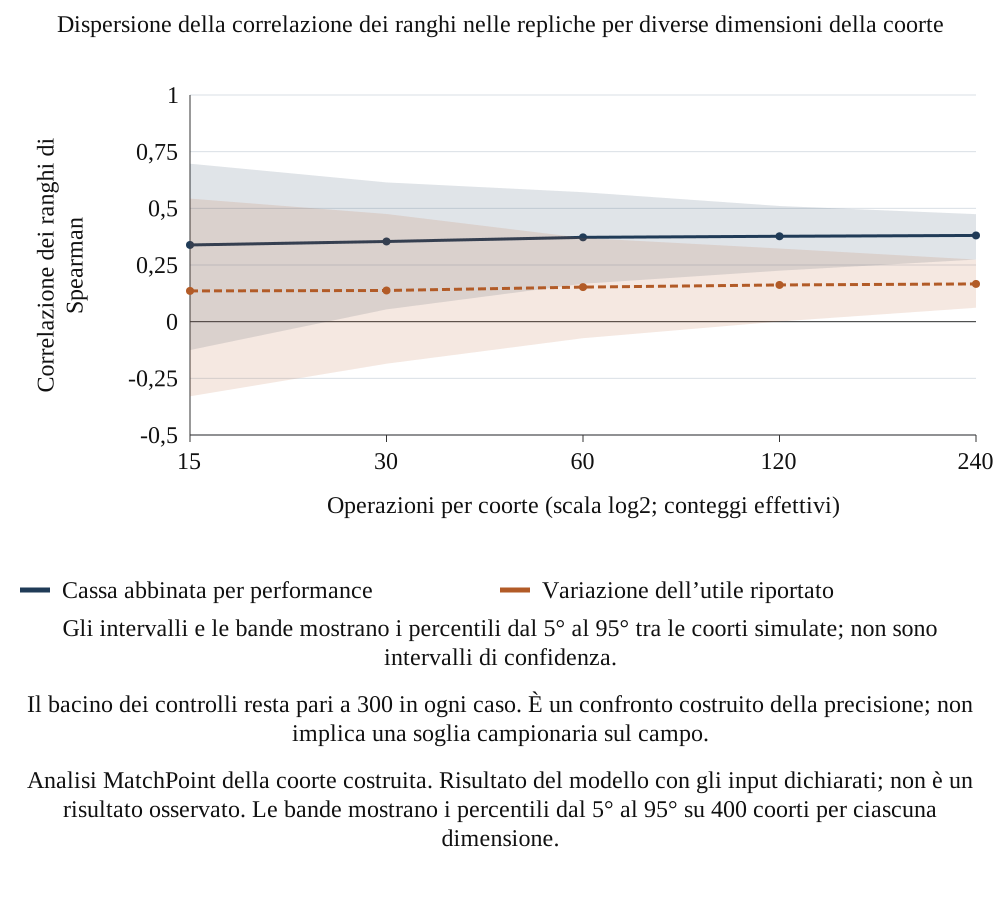
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Le bande mostrano i percentili dal 5° al 95° su 400 coorti per ciascuna dimensione.
Queste frequenze e ampiezze percentili descrivono l’esperimento costruito. Non stabiliscono un minimo di sessanta o 120 acquisizioni per uno studio reale, non dimostrano che un acquirente più piccolo non possa apprendere dalla propria storia e non costituiscono un calcolo della potenza statistica per un effetto empirico del trattamento. Un’analisi reale della dimensione campionaria richiede un oggetto di stima, un disegno, una struttura di raggruppamento, una dimensione dell’effetto, ipotesi sui dati mancanti e criteri di errore specificati. Uno studio pilota può informare questi input prima della progettazione di uno studio più ampio fondato sul consenso.
21 Esplicitare l’osservazione selettiva e i limiti della ponderazione
L’esperimento sull’osservazione selettiva fa dipendere la probabilità che un’operazione resti osservata dal risultato costruito e dalla dimensione. Confronta quindi la coorte completa con il sottoinsieme osservato e con stimatori ponderati definiti esplicitamente. Il meccanismo simulato include informazioni sul risultato che un professionista non può recuperare direttamente. Il suo scopo è evidenziare la sensibilità della media riportata a tale meccanismo, compresa la possibilità che pesi basati su predittori inadeguati lascino una distorsione sostanziale.
Nelle equazioni 5a e 5b, o_i indica l’osservazione, v_i è il risultato costruito dell’integrazione, x_i è la caratteristica dimensionale dichiarata e i coefficienti definiscono il meccanismo di osservazione. Il calcolo mostrato basato sull’inverso della probabilità è una media ponderata normalizzata. Il suo utilizzo per risultati reali mancanti richiede ipotesi di identificazione e probabilità di osservazione adeguate. Il riferimento selezionato sugli effetti del trattamento offre il contesto dei metodi di ponderazione [13]; non convalida questo modello di operazioni mancanti né il suo impiego operativo proposto.
La Tabella 14 e la Figura 6 riportano la media dell’intera popolazione, la media non ponderata del campione osservato e cinque stime ponderate di sensibilità su 400 coorti costruite. Le stime ponderate utilizzano la sola dimensione, la dimensione associata a ciascuno di tre coefficienti di carico di un segnale sintetico oppure la probabilità di osservazione nota nel modello. Il risultato è esplicitamente il rendimento netto di cassa dell’integrazione su tre anni, non attualizzato, per unità di attivo precedente all’operazione. Le stime sono accompagnate dai conteggi delle repliche valide, dalle esclusioni dovute alla stima del modello e dalla diagnostica dei pesi.
| Stimatore | Rendimento medio latente di cassa | Distorsione media, pp | MCSE della stima, pp | R valide |
|---|---|---|---|---|
| Intera popolazione latente, non disponibile in uno studio sul campo | 0.06% | 0.00 | 0.0067 | 400 |
| Campione osservato, non ponderato | 0.44% | 0.38 | 0.0080 | 400 |
| Campione osservato, pesi stimati in base alla dimensione | 0.45% | 0.39 | 0.0079 | 400 |
| Campione osservato, dimensione e segnale iniziale sintetico con carico 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Campione osservato, dimensione e segnale iniziale sintetico con carico 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Campione osservato, dimensione e segnale iniziale sintetico con carico 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Campione osservato, pesi basati sulla probabilità latente di osservazione nota | 0.07% | 0.01 | 0.0099 | 400 |
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. Media su 400 coorti di 120 operazioni. Il valore realizzato è la cassa non attualizzata al netto del costo di integrazione, dal primo al terzo anno, come percentuale dell’attivo precedente all’operazione. Rendimento latente non attualizzato per unità di attivo; le ipotesi di selezione e di carico non stabiliscono l’identificazione empirica del meccanismo dei dati mancanti.
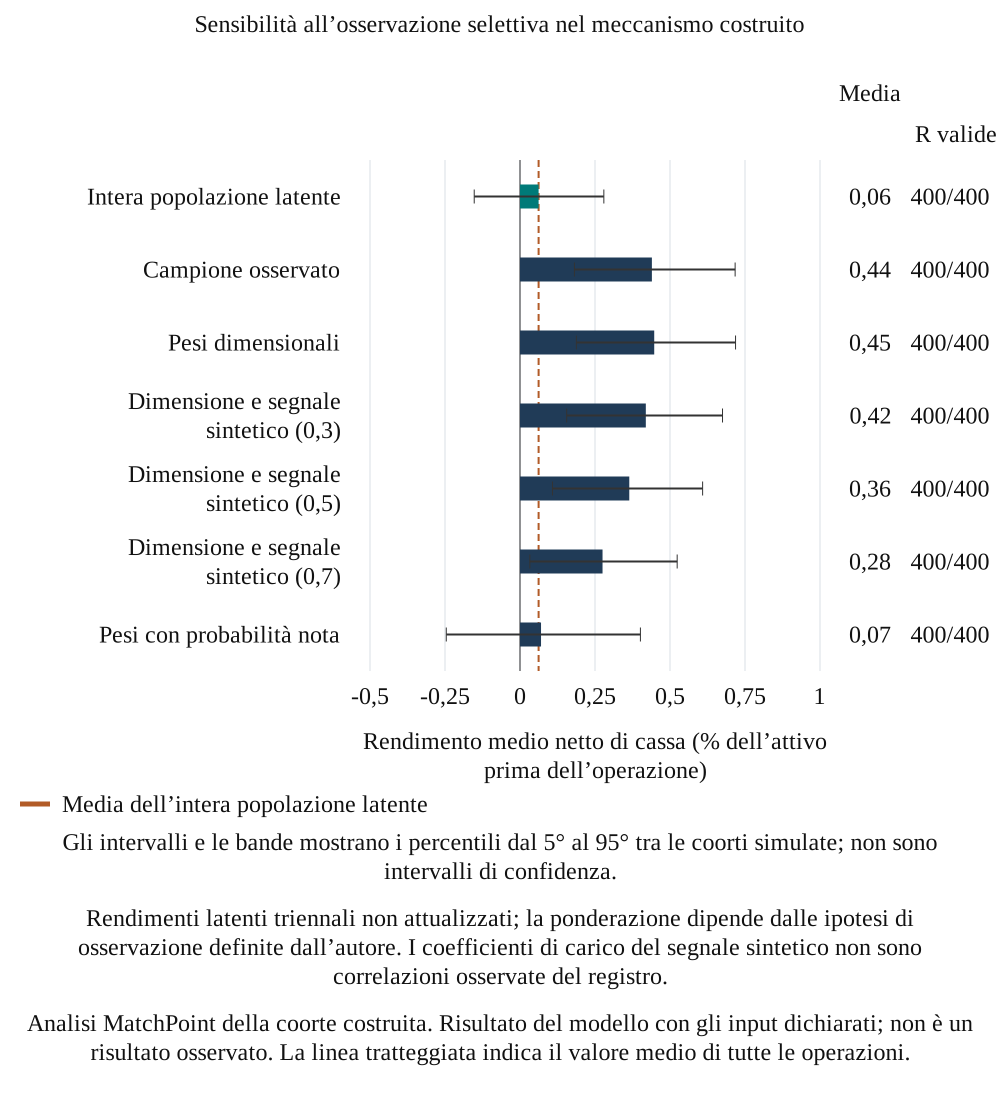
Scorri orizzontalmente per leggere la figura a grandezza intera. Puoi anche aprire la figura a grandezza intera.
Analisi MatchPoint della coorte costruita. Risultato del modello con gli input dichiarati; non è un risultato osservato. La linea tratteggiata indica il valore medio di tutte le operazioni.
Un punteggio iniziale generato dal risultato latente dell’integrazione è una variabile sintetica di sensibilità. Non è un registro osservato del primo anno ed è etichettato di conseguenza. Un riferimento che utilizza la probabilità vera di osservazione impiega conoscenze del modello non disponibili al professionista. Le riduzioni della distorsione in questo esperimento restano condizionate a tali costruzioni. Un registro reale dovrebbe conservare i filoni di lavoro falliti, ceduti e chiusi e dichiarare le osservazioni mancanti; un esercizio di ponderazione richiede una propria analisi del supporto statistico e della sensibilità.
22 Specificare i dati e le ipotesi di identificazione per uno studio empirico
Un successivo studio empirico richiederebbe un registro datato delle acquisizioni, dati di cassa e contabili coerenti, cronologie dei filoni di lavoro e un disegno di confronto definito. La popolazione obiettivo e il trattamento delle operazioni firmate ma non completate devono essere specificati separatamente dalle integrazioni completate. Un’acquisizione non completata non ha un risultato di integrazione successivo al completamento secondo la definizione del presente studio. Le integrazioni completate che sono fallite o sono state cedute restano nella pertinente coorte di completamento, con la relativa storia osservata e i dati mancanti registrati.
| Elemento | Specifica | Finalità |
|---|---|---|
| Unità e registro | Tutte le integrazioni completate ammissibili entro una finestra definita; popolazione separata delle operazioni firmate e non completate | Definire la popolazione obiettivo e conservare i casi completati falliti o ceduti |
| Date e orari di riferimento | Firma, completamento, chiusura del periodo di valutazione, ciascun dato riportato e ciascuna rideterminazione | Fissare quali informazioni erano note in ciascun momento |
| Registro di cassa | Cassa operativa mensile dell’attività acquisita, spesa per l’integrazione e poste della contabilizzazione dell’acquisizione, riconciliate con l’utile riportato | Separare la cassa dagli effetti contabili |
| Controfattuale | Una serie settoriale prestabilita e una regola praticabile per controlli abbinati per performance, basata su informazioni precedenti al risultato | Evitare parametri di confronto scelti a posteriori |
| Registrazioni del management | Voci del registro nello stato originariamente depositato, con piano, azioni attuate e regola di attribuzione | Verificare il registro rispetto alla cassa |
| Sottocampione randomizzato | Quando un acquirente gestisce diverse integrazioni comparabili, assegnazione casuale di una pratica di misurazione o rendicontazione | Stimare l’effetto della pratica di rendicontazione assegnata secondo le ipotesi dichiarate del disegno |
| Disegno campionario | Analisi della potenza statistica o della precisione informata da uno studio pilota, per una domanda prestabilita | Evitare di trasferire una soglia dimensionale della coorte specifica del modello |
| Governo dei dati | Dati autorizzati, base giuridica pertinente, riservatezza e autorizzazioni delle controparti ove necessarie | Confermare l’accesso lecito specifico dell’operazione mediante consulenza specialistica |
Disegno proposto da MatchPoint. Le norme sulla protezione dei dati e sulla riservatezza della giurisdizione pertinente non sono state esaminate per questo studio e devono essere confermate da consulenti legali.
Uno studio pilota randomizzato su una pratica di rendicontazione potrebbe stimare l’effetto della pratica assegnata nelle condizioni del proprio disegno. Risponderebbe a una domanda diversa da quella relativa all’effetto di acquisire o integrare un’impresa. Si possono considerare anche disegni osservazionali e quasi sperimentali quando le rispettive ipotesi sono esaminabili. Nessuno è automaticamente valido per i dati disponibili a un acquirente. La selezione, gli effetti di ricaduta, le modifiche nella misurazione e l’interazione tra le decisioni del management e i risultati successivi richiedono un trattamento esplicito.
Il piano di analisi proposto identifica l’oggetto di stima, la finestra di osservazione, l’unità di analisi, la regola di confronto, il trattamento dei dati mancanti e i risultati primari prima dell’esame dei risultati. L’accesso ai dati, la riservatezza, le basi giuridiche applicabili e le autorizzazioni delle controparti richiedono conferma specialistica. Lo studio può riportare un pilota di fattibilità prima di avanzare qualsiasi affermazione sulla dimensione del campione o su risultati generalizzabili. Il presente studio non ha ottenuto tali dati di operazione e non riporta alcuna validazione empirica completata.
23 Riconciliare il fascicolo per il consiglio con le registrazioni sottostanti
Un documento per il consiglio sul valore dell’integrazione dovrebbe presentare quattro elementi affiancati: il registro di cassa dell’attività combinata con il costo di integrazione esposto separatamente; la riconciliazione da tale registro all’utile riportato, nominando ciascuna posta della contabilizzazione dell’acquisizione; il controfattuale con il parametro di confronto e la regola di abbinamento; e il registro delle sinergie, identificato come registrazione del management. Il documento dovrebbe indicare la finestra conteggiata, le poste del primo anno provvisorie secondo le regole del periodo di valutazione [1] e i subtotali pubblicati che soddisfano la definizione applicabile di misura di performance definita dal management e richiedono la pertinente riconciliazione secondo il quadro di rendicontazione dell’entità. L’IFRS 18 si applica agli esercizi annuali che iniziano il 1 gennaio 2027 o successivamente, con applicazione anticipata consentita; l’adozione specifica dell’entità e la classificazione delle misure richiedono conferma [6, 7].
Il fascicolo per il consiglio distingue la cassa registrata e riconciliata, l’importo incrementale stimato e la sensibilità al percorso di confronto selezionato. L’esperimento costruito riporta differenze condizionali nelle statistiche dei ranghi e nelle stime monetarie tra i casi identificati. La Tabella 9 scompone tali casi utilizzando informazioni note nel modello, comprese quantità non disponibili per un’acquisizione osservata. Un gruppo di lavoro su un’operazione avrebbe bisogno di controlli osservabili validati separatamente e di evidenze specifiche dell’operazione per esaminare le possibili spiegazioni. Il registro operativo proposto identifica i dati di origine, il revisore e l’attribuzione irrisolta per ciascuna affermazione rilevante.
Il registro operativo proposto può essere implementato con strumenti convenzionali per i dati o valutato mediante estrazione assistita dall’IA. Ogni importo accettato conserva il riferimento alla fonte, la regola di calcolo e l’approvazione umana. Il presente studio non riporta riduzioni misurate del lavoro, degli errori o dei costi derivanti dall’uno o dall’altro approccio. Per valutare una simile implementazione occorre uno studio pilota controllato separato. Le sezioni pratiche specificano come mantenere tracciabili l’estrazione, i calcoli e le decisioni di attribuzione.
24 Utilizzare il quadro proposto entro gli effettivi poteri decisionali dell’operazione
Prima del completamento, il mandato di misurazione proposto registra la tesi d’investimento originaria, il perimetro di cassa, la regola del parametro di confronto e i dati disponibili. Al completamento, conserva gli identificativi iniziali, la riconciliazione dei flussi di fondi, la storia contabile e i budget di integrazione. Il successivo quadro di monitoraggio riporta azioni operative, effetti contabili, cassa esterna, cassa incrementale stimata e attribuzione irrisolta come stati distinti delle evidenze.
Dopo il primo anniversario, la revisione può estendere la finestra di osservazione ed esaminare la persistenza dei benefici. I costi di integrazione dell’intero periodo e la tesi originaria restano visibili. Le modifiche del controfattuale, del perimetro o della previsione ricevono un’approvazione datata. Il calcolo contrattuale di un earn-out, di un bonus o di un covenant continua a utilizzare la definizione applicabile, le regole di rettifica e il processo di risoluzione delle controversie. La stima analitica del valore dell’integrazione fornisce, ove pertinente, un input riconciliato separatamente.
Il processo di governo proposto conclude ogni revisione rilevante con una decisione, un responsabile identificato e le evidenze necessarie per riconsiderarla. Un filone di lavoro può continuare, cambiare o chiudersi. I relativi costi e risultati storici restano nella coorte di acquisizione appropriata. Ulteriori accertamenti rappresentano un’opzione concreta quando dati mancanti o attribuzioni irrisolte potrebbero modificare la decisione. L’utilizzo e i risultati del quadro richiedono una valutazione sulle operazioni della società stessa.
25 Dichiarare i controlli di riproducibilità, i limiti della validazione e il successivo passo probatorio
L’esecuzione scientifica registra gli input configurati, i semi casuali, i calcoli, i risultati intermedi e i controlli numerici. I controlli verificano le identità dichiarate e la corrispondenza tra i risultati del modello e le relative etichette. Comprendono unità coerenti, tempistiche, perimetro del parametro di confronto, aritmetica dell’esempio deterministico e presentazione della variabilità delle repliche. Il superamento di un controllo stabilisce la proprietà verificata di questa implementazione; non fornisce alcuna calibrazione empirica del processo di acquisizione.
| Controllo scientifico | Esecuzioni effettive | Residuo massimo | Tolleranza |
|---|---|---|---|
| Il coefficiente di Spearman con valori costanti è indefinito | 1 | Non applicabile | logica |
| Gli input grezzi non validi per Spearman restano indefiniti | 6 | Non applicabile | logica |
| Identità dei ranghi medi in caso di parità | 1 | 0.000000000000 | 0.0 |
| Funzione di ripartizione normale standard in zero | 1 | 0.000000000000 | 0.0 |
| La somma delle quote di allocazione dei costi è uno | 1 | 0.000000000000 | 1e-15 |
| Il profilo di progressiva realizzazione definito dall’autore è dichiarato | 1 | Non applicabile | logica |
| Valore atteso delle corrispondenze con parità casuali a N=3 | 1 | 0.000000000000 | 1e-12 |
| Valore atteso delle corrispondenze con parità casuali a N=4 | 1 | 0.000000000000 | 1e-12 |
| Raccordo tra utile e cassa nell’esempio | 1 | 0.000000000000 | 1e-12 |
| La cassa dell’intero periodo nell’esempio include il costo del primo anno | 1 | 0.000000000000 | 1e-12 |
| Allocazione dell’esempio con ipotesi esplicita sulle altre attività nette | 1 | 0.000000000000 | 1e-12 |
| La somma delle rimisurazioni dell’earn-out cancella i termini intermedi senza affermare la presenza di cassa di regolamento | 1 | 0.000000000000 | 1e-12 |
| La rettifica per l’indice in assenza di rumore rimuove la variazione del mercato | 1 | 0.000000000000 | 1e-12 |
| L’abbinamento con supporto statistico in assenza di rumore rimuove la variazione del mercato | 1 | 0.000000000000 | 1e-12 |
| La variazione della cassa in assenza di rumore contiene la componente di mercato corretta per il livello iniziale | 1 | 0.000000000000 | 1e-12 |
| Proiezione pura ripetuta della misura: Riferimento corretto mediante informazione controfattuale nota | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Cassa corretta per l’indice settoriale | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Variazione della cassa rispetto al livello osservato precedente all’operazione | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Variabile approssimativa operativa rettificata dal management, definita dall’autore | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Variabile approssimativa della variazione dell’utile operativo riportato | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Variabile approssimativa della variazione dell’utile riportato rapportata al prezzo pagato | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Sinergia positiva registrata e attribuzione, rapportate al piano | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Variabile approssimativa sintetica di mercato, rettificata | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Variabile approssimativa sintetica di mercato, grezza | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Indicatore sintetico dello stato di riduzione di valore dipendente dal valore latente | 1 | 0.000000000000 | 0.0 |
| Proiezione pura ripetuta della misura: Riferimento con graduatoria casuale | 1 | 0.000000000000 | 0.0 |
| Una dispersione nulla del valore latente produce una diagnostica indefinita | 1 | Non applicabile | logica |
| Cinque controlli per ogni operazione analizzata | 6900 | Non applicabile | logica |
| Tutti gli abbinamenti conservano il settore | 6900 | Non applicabile | logica |
| Tutti gli abbinamenti conservano l’annata | 6900 | Non applicabile | logica |
| Cinque controlli distinti per operazione | 6900 | Non applicabile | logica |
| Gli abbinamenti sono i cinque punteggi preperiodo più vicini | 6900 | Non applicabile | logica |
| L’effetto dell’integrazione è il percorso osservato meno quello senza integrazione | 6900 | 0.000000000000 | 1e-12 |
| La variabile approssimativa dell’utile equivale alla variazione netta della cassa al netto delle poste contabili | 6900 | 0.000000000000 | 1e-12 |
| Il risultato obiettivo attualizzato completo è ricalcolabile | 6900 | 0.000000000000 | 1e-12 |
| Il risultato obiettivo completo non attualizzato conserva il residuo del primo anno | 6900 | 0.000000000000 | 1e-12 |
| Il risultato obiettivo completo attualizzato conserva il residuo del primo anno | 6900 | 0.000000000000 | 1e-12 |
| La diagnostica della variazione di mercato include la sottrazione del livello iniziale | 6900 | 0.000000000000 | 1e-12 |
| Scale monetarie dell’attivo finite e positive | 6900 | Non applicabile | logica |
| Valori numerici finiti nei percorsi generati | 6900 | Non applicabile | logica |
| Probabilità di valutazione dell’earn-out nell’intervallo unitario | 6900 | Non applicabile | logica |
| Identità della componente di ammortamento a vita utile finita | 6900 | 0.000000000000 | 1e-12 |
| Punteggi candidati finiti | 13800 | Non applicabile | logica |
| Conversione di scala tra importo monetario attualizzato e rendimento: Riferimento corretto mediante informazione controfattuale nota | 6900 | 0.000000000000 | 1e-09 |
| Conversione di scala tra importo monetario attualizzato e rendimento: Variazione della cassa, cinque controlli dello stesso settore e della stessa annata abbinati per performance | 6900 | 0.000000000000 | 1e-09 |
| Conversione di scala tra importo monetario attualizzato e rendimento: Cassa corretta per l’indice settoriale | 6900 | 0.000000000000 | 1e-09 |
| Conversione di scala tra importo monetario attualizzato e rendimento: Variazione della cassa rispetto al livello osservato precedente all’operazione | 6900 | 0.000000000000 | 1e-09 |
| Conversione di scala tra importo monetario attualizzato e rendimento: Variabile approssimativa operativa rettificata dal management, definita dall’autore | 6900 | 0.000000000000 | 1e-09 |
| Conversione di scala tra importo monetario attualizzato e rendimento: Variabile approssimativa della variazione dell’utile operativo riportato | 6900 | 0.000000000000 | 1e-09 |
| Conversione di scala tra importo monetario attualizzato vero e rendimento | 6900 | 0.000000000000 | 1e-09 |
| Le proiezioni delle finestre condividono esattamente il risultato obiettivo completo | 1200 | 0.000000000000 | 0.0 |
| Stime di selezione valide e finite | 2800 | Non applicabile | logica |
| La dimensione campionaria effettiva dei pesi di selezione rientra nei limiti del campione | 2800 | Non applicabile | logica |
| Le probabilità di osservazione definite dall’autore sono strettamente comprese tra zero e uno | 400 | Non applicabile | logica |
| Il riferimento di selezione dell’intera popolazione ha errore nullo rispetto a sé stesso | 400 | 0.000000000000 | 0.0 |
| Sei insiemi di dati numerici dei grafici | 1 | Non applicabile | logica |
| Sette righe contabili circoscritte alle rispettive fonti | 1 | Non applicabile | logica |
Analisi MatchPoint. Risultato del modello con gli input dichiarati; non è un risultato osservato. Soltanto identità eseguite, supporto statistico e trattamento delle statistiche. Le direzioni delle graduatorie ottenute in questo esperimento finito sono risultati, non condizioni obbligatorie per il superamento dei controlli.
La coorte costruita, gli importi degli oneri contabili, i processi di mercato, l’attribuzione del management e il meccanismo di osservazione selettiva sono ipotesi. Il riferimento corretto mediante informazione controfattuale nota utilizza informazioni non disponibili nelle acquisizioni reali e i confronti della correlazione dei ranghi sono condizionati al risultato obiettivo definito. I testi contabili primari aggiornati e la consultazione dello staff di novembre 2026 informano i rispettivi ambiti fattuali specificati. Le fonti accademiche meno recenti selezionate sono utilizzate con la versione documentata e i relativi limiti di lettura. Gli obblighi applicabili di rendicontazione dell’entità e quelli contrattuali richiedono conferma.
Il successivo passo empirico è un registro praticabile delle acquisizioni, con accessi autorizzati e un disegno di misurazione prestabilito. I modelli operativi allegati definiscono il registro di cassa, la coorte clienti, le responsabilità, le tempistiche e le evidenze dei benefici proposti. Uno studio pilota può verificare se tali dati si riconciliano e se sono disponibili dati di confronto significativi. Il presente studio fornisce questa preparazione e la relativa analisi di sensibilità costruita; non riporta alcun risultato osservato sulla performance delle acquisizioni.
26 Verificare il parametro di confronto mediante spiegazioni alternative e un intervallo del valore irrisolto
Il controfattuale è un confronto specificato, la cui credibilità dipende dalle informazioni utilizzate per costruirlo. La revisione proposta inizia dal meccanismo della tesi di acquisizione. Una piattaforma comune di acquisto dovrebbe incidere su prezzi, quantità o costi di transazione di acquisti identificati. Un piano di vendita incrociata dovrebbe incidere sugli ordini di clienti identificati. Una migrazione dei sistemi può incidere sui costi operativi, sulla qualità del servizio, sulla fidelizzazione dei clienti e sulla cassa necessaria per realizzare il cambiamento. Il parametro di confronto viene selezionato per affrontare il meccanismo pertinente e le principali spiegazioni alternative.
Un controllo abbinato per performance può comunque differire dall’attività acquisita per assortimento dei prodotti, durata contrattuale, fabbisogno di capitale o esposizione verso un cliente. Il registro degli abbinamenti proposto registra quindi le variabili disponibili prima della finestra dei risultati, il bacino dei candidati, le regole di esclusione e i controlli selezionati. Registra inoltre il motivo del rifiuto di un candidato. Un abbinamento basato su un risultato successivo all’acquisizione utilizzerebbe informazioni influenzate dal risultato sottoposto a revisione. Il disegno proposto fissa la regola e gli input del periodo precedente prima della lettura di tale risultato.
Lo studio raccomanda un insieme delimitato di analisi di sensibilità scelto prima di esaminare il beneficio principale. Può includere il piano originario precedente all’operazione, un confronto settoriale e un confronto abbinato per performance, quando siano disponibili le informazioni richieste. L’insieme riporta lo stesso perimetro di cassa, le stesse date e lo stesso trattamento dei costi per ogni parametro di confronto. Una variazione del beneficio stimato è quindi attribuibile al metodo di confronto esposto accanto. Scegliere il parametro che produce il risparmio maggiore farebbe venir meno tale disciplina interpretativa.
L’insieme delle analisi di sensibilità può distinguere tre fonti di incertezza. L’incertezza sui dati di cassa riguarda importi e date mancanti o contestati. L’incertezza controfattuale riguarda il percorso che l’attività avrebbe seguito senza l’azione di integrazione. L’incertezza di perimetro riguarda quali attività, costi e periodi rientrino nel calcolo. Ogni categoria ha un responsabile proposto e un’azione di risoluzione. Un’unica rettifica percentuale applicata a tutti i benefici può nascondere questi problemi diversi; il fascicolo proposto per il consiglio identifica quindi singolarmente le poste rilevanti.
Un intervallo del valore irrisolto è un’analisi di sensibilità secondo casi dichiarati. I suoi estremi possono essere calcolati variando il controfattuale nominato o gli input contestati entro gli scenari documentati. L’intervallo è etichettato con tali scenari e con le quantità mantenute costanti. Non viene presentato come intervallo statistico di confidenza, salvo che un disegno statistico separato sostenga tale interpretazione. Un intervallo stretto può riflettere ipotesi ristrette, mentre un intervallo ampio può riflettere informazioni scadenti o un meccanismo causale realmente contestato. Entrambi richiedono spiegazione prima di una decisione di finanziamento o di performance.
Il gruppo può utilizzare anche verifiche con controlli negativi quando sia disponibile un’attività adeguata non interessata dall’intervento. Per esempio, la revisione proposta degli acquisti può confrontare una famiglia di prodotti non interessata con lo stesso fornitore nello stesso periodo. Una diminuzione di prezzo simile in entrambe le famiglie metterebbe in discussione una spiegazione basata soltanto sull’integrazione. La validità della verifica dipende dall’affermazione che la seconda famiglia non fosse interessata e affrontasse condizioni di mercato comparabili. Il revisore documenta tale affermazione e ogni motivo per cui il controllo proposto potrebbe essere cambiato a sua volta.
Un risultato positivo di performance resta compatibile con spiegazioni alternative finché il disegno non le affronta. Il processo proposto riporta separatamente il miglioramento osservato della cassa, la componente incrementale stimata e la parte irrisolta. Registra se un confronto sia descrittivo, corretto mediante modello o sostenuto da un disegno di identificazione più forte. Il consiglio può quindi agire sulle evidenze disponibili, conservando l’incertezza rilevante per la decisione. Ottenere ulteriori dati è una specifica azione successiva quando potrebbero modificare tale decisione.
27 Tenere distinta l’esecuzione dell’integrazione dal rendimento dell’acquisizione e dal prezzo pagato
Il programma di integrazione è una componente dell’economia di un’acquisizione. L’acquirente impegna anche il corrispettivo, i costi di transazione e potenzialmente ulteriore capitale. Un beneficio di cassa generato da un’azione di integrazione può essere reale mentre il rendimento totale dell’acquisizione resta deludente al prezzo pagato. La struttura di rendicontazione proposta conserva quindi un prospetto dell’esecuzione dell’integrazione e un prospetto del rendimento dell’acquisizione con un raccordo trasparente tra loro. Ogni prospetto indica la data di valutazione e il perimetro dei flussi di cassa.
In un confronto ipotetico, due imprese altrimenti identiche producono ciascuna 10 milioni di USD di cassa incrementale da integrazione nella finestra dichiarata. L’acquirente A paga 100 milioni di USD e l’acquirente B paga 200 milioni di USD per le rispettive acquisizioni. Lo stesso importo di cassa di 10 milioni di USD rappresenta il dieci per cento e il cinque per cento di tali prezzi prima di considerare qualsiasi altro flusso di cassa. Questa aritmetica illustra una scelta del denominatore. Non stima il rendimento di un’acquisizione, poiché l’esempio omette la cassa operativa autonoma, i costi di transazione, gli investimenti futuri, il finanziamento, le imposte e il valore di uscita.
Il quadro proposto mostra l’importo monetario accanto a ogni tasso normalizzato. Un tasso basato sulle attività iniziali sostiene un confronto dell’esecuzione rispetto a una scala operativa. Un tasso basato sul prezzo di acquisto sostiene un confronto diverso, il cui denominatore riflette anche il prezzo negoziato e la struttura dell’operazione. Una quota del piano originario delle sinergie riguarda l’esecuzione rispetto a una previsione del management. Questi tassi possono ordinare diversamente le stesse operazioni. Le etichette e le formule restano visibili affinché il lettore identifichi la domanda effettivamente affrontata da ciascun tasso.
La finestra di cassa selezionata cambia anche l’oggetto di stima. Una finestra del secondo e del terzo anno misura la cassa incrementale entro quegli anni successivi. Una finestra cumulata dall’operazione include il costo iniziale di integrazione e le eventuali discontinuità iniziali. Presentare il risultato della finestra successiva con il raccordo completo di cassa rende esplicita la distinzione. Un consiglio può esaminare la persistenza dopo il primo anniversario e valutare comunque i costi sostenuti per arrivare a quel punto. Una finestra successiva favorevole, da sola, non fornisce una valutazione completa dell’acquisizione.
Il valore a una successiva data di revisione richiede che i flussi di cassa ancora attesi dopo tale data siano trattati come previsioni secondo ipotesi specificate. La cassa già realizzata appartiene al prospetto storico e può essere capitalizzata o attualizzata secondo la convenzione dichiarata. La cassa prevista utilizza un prospetto di valutazione separato, con proprie ipotesi di rischio, investimento e valore terminale. Il quadro di monitoraggio proposto presenta ogni combinazione come riconciliazione di quantità storiche e prospettiche. Registra come modifiche datate i cambiamenti alla tesi d’investimento originaria.
Questo disegno sostiene un’assegnazione più specifica delle azioni correttive. Un dato deludente sull’esecuzione dell’integrazione porta a esaminare azioni operative, costi, dipendenze e attribuzione. Un dato soddisfacente sull’esecuzione, accompagnato da un rendimento totale deludente dell’acquisizione, porta a esaminare l’economia originaria dell’acquisto e le prospettive residue dell’impresa. Entrambe le analisi possono essere necessarie per la stessa operazione. L’esperimento costruito di misurazione del presente studio riguarda il prospetto di integrazione entro il modello dichiarato; non stabilisce il rendimento totale né il fair value di alcuna acquisizione.
28 Riconciliare fidelizzazione dei clienti, prezzo, volume e margine su una coorte fissa
Un filone di sinergie di ricavo necessita di una coorte clienti la cui composizione sia fissata prima di esaminarne i risultati. Il registro proposto identifica i clienti presenti al completamento, quelli acquisiti per la prima volta dopo il completamento, i contratti trasferiti dall’acquirente e i clienti ceduti o esclusi dal perimetro di rendicontazione. Un cliente rinominato o un identificativo di fatturazione migrato conserva l’identità originaria della coorte. Questa separazione consente al lettore di distinguere la performance dei clienti mantenuti dalle nuove attività e dai cambiamenti di perimetro. Esplicita inoltre quali dati manchino quando il marchio acquisito scompare.
La fidelizzazione viene riportata a diversi livelli poiché ciascuno risponde a una domanda diversa. La fidelizzazione per numero di clienti descrive quanti clienti della coorte iniziale rimangano secondo la regola di attività definita. La fidelizzazione lorda dei ricavi segue la coorte iniziale escludendo i ricavi di espansione secondo una convenzione dichiarata. La fidelizzazione netta dei ricavi include l’espansione entro tale coorte. Ogni calcolo richiede un periodo di riferimento, un trattamento delle note di credito e dei rimborsi e una regola per i clienti senza ricavi iniziali. Lo studio propone di riportare tali definizioni accanto ai dati. Non fornisce alcuna soglia universale di fidelizzazione per un’acquisizione o un settore.
Il solo conteggio dei clienti mantenuti lascia aperta la questione della cassa. Un cliente può restare attivo acquistando meno, ricevendo dilazioni di pagamento o passando a un prodotto a margine inferiore. Il filone collega quindi la fidelizzazione ai ricavi fatturati, alla contribuzione al netto dei costi diretti selezionati, agli incassi, alle perdite su crediti e al capitale circolante impegnato per servire il cliente. La funzione finanziaria riconcilia l’aggregato con lo stesso perimetro utilizzato per il registro di cassa. Le differenze causate da fatture emesse prima del completamento e incassate successivamente sono registrate come movimenti temporali, conservando i periodi della vendita e dell’incasso sottostanti.
Per un prodotto omogeneo o un segmento clienti sufficientemente ristretto, un raccordo dei ricavi a due fattori può allocare simmetricamente l’interazione tra quantità e prezzo. Siano q0 e p0 la quantità e il prezzo iniziali, e q1 e p1 i rispettivi valori effettivi. Il contributo di volume proposto è la variazione della quantità moltiplicata per la media dei due prezzi; il contributo di prezzo è la variazione del prezzo moltiplicata per la media delle due quantità. La loro somma equivale esattamente alla variazione osservata dei ricavi. Questa allocazione aritmetica sostiene la riconciliazione. L’interpretazione causale dipende comunque dal controfattuale e dalla qualità delle quantità e dei prezzi.
Per esempio, un prodotto ipotetico parte da 100 unità vendute a 10 USD e arriva a 110 unità vendute a 12 USD. I ricavi aumentano da 1 000 USD a 1 320 USD. La componente simmetrica di volume è 110 USD e la componente di prezzo è 210 USD. Il loro totale di 320 USD è un’identità contabile per questo esempio inventato. Attribuire 110 USD alla vendita incrociata richiederebbe ulteriori evidenze che l’integrazione abbia causato la variazione della quantità. Domanda settoriale, uscita di un concorrente, opportunità commerciali preesistenti e cambiamenti nella qualità del prodotto restano possibili spiegazioni da verificare.
Un’affermazione di vendita incrociata ha una scala probatoria proposta: opportunità identificata presso un cliente, contratto od ordine, consegna, fattura e incasso esterno. Ogni fase conserva data e importo propri. Un ordine che sostituisce un prodotto esistente può creare cannibalizzazione e uno sconto offerto per mantenere un cliente può ridurre il contributo di un altro filone. Il registro condiviso collega tali effetti affinché il calcolo combinato di cassa includa sia il guadagno sia il costo associato. Il responsabile commerciale spiega il meccanismo relativo al cliente; la funzione finanziaria verifica la riconciliazione numerica.
Anche la concentrazione dei clienti e le modifiche contrattuali incidono sull’interpretazione. Un cliente strategico mantenuto può rappresentare la maggior parte dei ricavi della coorte iniziale. Un’estensione contrattuale può spostare la cassa tra periodi senza stabilire una contribuzione superiore sull’intera durata del rapporto. Il fascicolo per il consiglio mostra quindi sia l’aggregato sia il contributo dei clienti rilevanti secondo la politica approvata di riservatezza. Una misura di concentrazione dichiarata aiuta il revisore a comprendere se il miglioramento apparente dipenda da poche relazioni. L’interpretazione resta condizionata a tali contratti e alla propensione al rischio dell’impresa.
29 Separare i rilasci di capitale circolante dai miglioramenti operativi ricorrenti
Un filone di conversione in cassa può produrre un ampio incasso nel primo anno mediante recupero di vecchi crediti, riduzione delle scorte o dilazione dei termini ai fornitori. Il registro proposto espone il conseguente rilascio di stock separatamente dai cambiamenti ricorrenti della contribuzione operativa. Registra il saldo iniziale, il saldo finale, i volumi commerciali pertinenti e la cassa incassata o pagata. Un beneficio annuale ricorrente è una quantità diversa da un rilascio una tantum di uno stock patrimoniale. Il mandato specifica il periodo di misurazione di ciascun importo e ne mantiene esplicite le unità.
Il raccordo del capitale circolante è costruito su condizioni commerciali confrontabili. Crediti inferiori possono riflettere incassi più rapidi, calo dei ricavi, cessione di crediti, cancellazione di un credito verso un cliente o modifica del perimetro di rendicontazione. Scorte inferiori possono accompagnare una migliore pianificazione, capacità produttiva persa, cessione delle scorte o accordi di conto deposito con un fornitore. Debiti commerciali superiori possono riflettere termini negoziati, diversa composizione degli acquisti o una passività scaduta. Il responsabile del filone registra quale spiegazione sia sostenuta da fatture, ordini di acquisto, dati di pagamento e volumi operativi. Le variazioni inspiegate restano nella riconciliazione.
Un esempio ipotetico rende utile la distinzione. Si assuma che un’impresa riporti vendite annuali a credito per 36,5 milioni di USD e utilizzi una convenzione dichiarata di 365 giorni. Una riduzione di dieci giorni del ciclo dei crediti corrisponde a 1 milione di USD a quel livello invariato di vendite. Tale 1 milione di USD è un calcolo costruito di rilascio di stock. Ripetere lo stesso miglioramento di dieci giorni in ogni anno futuro richiederebbe ulteriori riduzioni del ciclo di incasso. Se l’impresa mantiene il nuovo livello, il rilascio originario resta nel registro storico di cassa, mentre ogni effetto ricorrente sui costi di finanziamento viene misurato separatamente secondo le proprie ipotesi.
La finanza ai fornitori e le cessioni di crediti richiedono un raccordo finanziario. La cassa ricevuta da un accordo di finanziamento modifica liquidità, commissioni e allocazione dei rischi. L’analisi registra proventi, rimborsi, commissioni, rivalsa e ogni esposizione mantenuta entro il perimetro scelto. Mantiene inoltre le pertinenti classificazioni di rendicontazione e contrattuali per la revisione specialistica. Un saldo bancario favorevole a fine esercizio può coesistere con un rimborso futuro o con un successivo mancato incasso. Il consiglio dovrebbe poter tracciare entrambi attraverso lo stesso prospetto datato.
La verifica della persistenza segue il saldo dopo il rilascio dichiarato. Il registro proposto riporta movimenti mensili di crediti, scorte e debiti commerciali per un periodo di osservazione definito, rendendo visibili stagionalità e variazioni dei volumi commerciali. Una ricostituzione successiva riceve una propria voce. Ciò consente al comitato investimenti di distinguere un cambiamento operativo durevole da uno spostamento di cassa tra date. Fornisce inoltre un modo per esaminare se un risparmio negli acquisti sia stato accompagnato da scorte maggiori, qualità del servizio inferiore o note di credito ai clienti più elevate.
Imposte e investimenti in conto capitale aggiungono ulteriori perimetri. Un modello operativo ante imposte lascia agevolazioni fiscali, utilizzo delle perdite e contabilizzazione delle imposte differite fuori dal beneficio stimato, salvo che tali poste siano aggiunte esplicitamente con consulenza ed evidenze. Differire manutenzione necessaria può aumentare la cassa a breve termine e creare fabbisogni di investimento successivi. Il prospetto proposto degli investimenti mostra sia il pagamento effettivo sia l’obbligo differito o il rischio operativo sottoposto a revisione. Evita di tradurre una finestra breve di misurazione in un’affermazione sul valore totale dell’acquisizione.
30 Costruire il calendario di misurazione dal completamento alla seconda revisione completa
Il calendario proposto inizia prima del completamento perché agli analisti successivi servono le informazioni disponibili al momento della decisione di acquisizione. Il comitato investimenti registra motivazione, cambiamenti operativi previsti, fonti del livello iniziale e costi di integrazione pianificati. Il registro distingue la firma dal completamento e registra la parte di anno solare inclusa in ogni periodo di rendicontazione. Un’acquisizione completata verso la fine dell’esercizio ha un primo periodo di rendicontazione breve; il suo primo anniversario e la fine del suo primo periodo annuale di rendicontazione sono date diverse.
In questo disegno proposto, il Giorno Uno è un passaggio di consegne dei controlli. La funzione finanziaria registra cassa, debito, identificativi di clienti e fornitori, poste contabili provvisorie, budget di integrazione e responsabilità di accesso. Ogni filone riceve un identificativo univoco di beneficio che accompagna le relative voci nel registro di cassa. Il responsabile identifica inoltre le dipendenze da altri filoni. Una migrazione tecnologica che dipende dal consenso di un cliente o dal trasferimento di una licenza registra tale dipendenza prima che il programma inizi a trattare il beneficio previsto come realizzabile.
Le prime revisioni si concentrano sulla riconciliazione dei dati e sull’utilizzabilità residua delle ipotesi. Un estratto di fatturazione mancante o un saldo al completamento non riconciliato viene segnalato come problema di misurazione con un responsabile della risoluzione identificato. Il gruppo conserva la tesi originaria di acquisizione e prepara una previsione corrente separata. Le modifiche successive delle condizioni di mercato, del piano di integrazione o del perimetro di rendicontazione ricevono versioni datate. La tesi di acquisizione resta disponibile per valutare la decisione originaria; la previsione corrente sostiene la successiva decisione operativa.
Alla revisione del primo anniversario, il responsabile contabile identifica quali stime alla data di acquisizione fossero provvisorie, quando siano terminati i relativi periodi di valutazione e quali rettifiche siano state effettuate. Il gruppo continua a monitorare altre stime contabili e modifiche di rendicontazione secondo le regole applicabili. La revisione proposta del secondo anno aggiunge una finestra di cassa più lunga e verifica il controfattuale originario rispetto alle informazioni effettivamente disponibili. Presenta costi e risultati del primo anno accanto ai risultati successivi, affinché la revisione più lunga conservi l’onere economico dell’integrazione iniziale.
| Fase | Risultato di misurazione richiesto | Decisione di revisione |
|---|---|---|
| Prima del completamento | Tesi di acquisizione datata, regola controfattuale, perimetro e definizione dei costi | Approvare il mandato di misurazione e registrare gli accessi ai dati irrisolti |
| Giorno Uno | Identificativi iniziali, raccordo di cassa, registro delle poste provvisorie e identificativi dei benefici | Assegnare i responsabili e conservare il livello iniziale al completamento |
| Prime chiusure mensili | Riconciliazione del registro, elenco dei dati mancanti e colonne di valori realizzati e previsti | Risolvere le differenze di accesso e contabili prima dell’aggregazione |
| Prima revisione trimestrale | Coorti clienti, dipendenze tra filoni di lavoro e contestazioni dell’attribuzione | Approvare le azioni riviste conservando la tesi originaria |
| Primo anniversario | Raccordo di cassa dell’intera finestra, storia del periodo di valutazione e sensibilità controfattuale | Valutare le evidenze disponibili per ciascun beneficio dichiarato |
| Revisione del secondo anno | Dati di cassa estesi, verifiche di persistenza e intervalli di incertezza rivisti | Continuare, modificare o chiudere i filoni secondo i poteri decisionali dell’impresa |
| Dopo la cessione o la chiusura | Costi di uscita, proventi e dati conservati entro il perimetro dichiarato | Chiudere il registro con una motivazione e conservare la traccia probatoria |
Calendario di governo proposto. Queste fasi sono scelte progettuali, non scadenze di legge né durate universali dell’integrazione.
Un quadro di monitoraggio può conservare tutte queste date nei propri metadati mostrando al lettore una progressione semplice. Ogni beneficio attraversa previsione, contratto o azione, registrazione contabile, incasso o pagamento evitato e cassa incrementale attribuita. Una transizione richiede le evidenze nominate nel mandato. Filoni diversi possono trovarsi in fasi diverse nella stessa revisione. Il calendario sostiene quindi un insieme di stati probatori senza implicare che ogni azione completata abbia già prodotto un risultato di cassa.
31 Assegnare i poteri decisionali per la riconciliazione, il controfattuale e il beneficio di cassa dichiarato
La matrice proposta delle responsabilità separa l’esecuzione operativa dalla misurazione finanziaria e dal vaglio indipendente. Il responsabile del filone risponde dell’azione e delle registrazioni operative. La funzione finanziaria risponde della riconciliazione con il registro di cassa e della classificazione delle rettifiche contabili. Lo sponsor designato nel consiglio o nel comitato investimenti approva il mandato di misurazione, le modifiche rilevanti e la risposta ai risultati riportati. Un revisore indipendente sottopone a vaglio l’attribuzione e le evidenze entro un perimetro concordato. La matrice integra i poteri esistenti e gli obblighi contrattuali dell’impresa.
La responsabilità di un beneficio richiede più del nome di un responsabile. Il registro indica chi può cambiare il livello iniziale, chi può approvare una sostituzione dei controlli, chi firma la riconciliazione di cassa e chi risolve un disaccordo. Un responsabile degli acquisti può confermare un nuovo prezzo del fornitore mentre la funzione finanziaria identifica un aumento del volume acquistato. Il responsabile del controfattuale valuta quanta parte della variazione di prezzo segua un calo del mercato. Lo sponsor riceve il risultato riconciliato e ogni allocazione irrisolta. Questa struttura rende visibile l’origine di ciascun giudizio.
| Compito | Responsabile operativo | Responsabile finanziario | Sponsor | Revisore indipendente |
|---|---|---|---|---|
| Eseguire l’azione di integrazione | Responsabile dell’esecuzione | Consultato | Informato | Informato |
| Riconciliare cassa e contabilità | Consultato | Responsabile dell’esecuzione | Informato | Sottoporre a vaglio entro il perimetro concordato |
| Definire la regola controfattuale | Consultato | Responsabile dell’esecuzione | Approvazione del responsabile ultimo | Sottoporre a vaglio prima della revisione dei risultati |
| Modificare il perimetro o il livello iniziale | Spiegare la richiesta | Documentare e riconciliare | Approvazione del responsabile ultimo | Rivedere le modifiche rilevanti |
| Dichiarare un beneficio realizzato | Fornire i dati | Approvazione numerica del responsabile dell’esecuzione | Accettare o richiedere chiarimenti secondo i poteri delegati | Sottoporre a vaglio l’attribuzione |
| Interpretare earn-out o covenant | Consultare i responsabili legali e contrattuali | Fornire il calcolo concordato | Seguire i poteri contrattuali esistenti | Rivedere soltanto se incaricato |
| Chiudere un filone fallito o ceduto | Fornire le evidenze della chiusura | Conservare i dati di cassa | Decisione del responsabile ultimo del programma | Sottoporre a vaglio la completezza |
Disegno organizzativo proposto. Responsabile dell’esecuzione e Responsabile ultimo descrivono il flusso di lavoro proposto; non conferiscono poteri giuridici, non modificano contratti né sostituiscono un’attività di assurance.
Anche l’indipendenza ha un limite pratico. Un revisore che abbia contribuito alla tesi di integrazione può dichiarare tale ruolo e definire i limiti di un successivo vaglio. Il processo proposto registra le differenze tra quanto presentato dal filone, la riconciliazione della funzione finanziaria e il dato sottoposto a vaglio. Conserva tutti e tre quando restano irrisolti. Un singolo numero consolidato può quindi essere accompagnato dalle questioni la cui risoluzione lo modificherebbe, rendendo visibili poteri decisionali e scadenze.
Le azioni del consiglio seguono il suo mandato e i documenti dell’operazione. Il quadro di misurazione può sostenere una decisione di approfondire, rivedere una previsione o modificare un filone di lavoro. Non attribuisce alcun diritto automatico di trattenere un earn-out, modificare la retribuzione dei dipendenti o sostituire un calcolo di covenant. Una revisione legale e contabile specifica dell’operazione è richiesta quando il quadro di monitoraggio proposto interagisce con tali obblighi. Il registro di cassa resta un input probatorio per tale revisione.
32 Utilizzare un registro delle sinergie che riconcili ogni beneficio dichiarato con la cassa datata
Il registro proposto dei benefici conserva il piano originario, la previsione corrente e le evidenze di cassa in campi separati. Ogni voce contiene identificativo del beneficio, filone di lavoro, responsabile, regola controfattuale, periodo iniziale, data dell’azione, data di cassa, valuta, beneficio lordo, costi associati, effetto sul capitale circolante e stato dell’attribuzione. Un riferimento incrociato rimanda al contratto, alla fattura, alla scrittura contabile o al dato bancario di supporto. Un secondo riferimento collega dipendenze e possibili sovrapposizioni con altri filoni. Lo schema del registro viene fissato prima che il gruppo calcoli i totali di portafoglio.
Si consideri una voce ipotetica di consolidamento dei fornitori. Il confronto approvato utilizza la stessa specifica di prodotto e una quantità di acquisto definita. Il filone registra un prezzo del fornitore inferiore, i costi di implementazione e le fatture effettivamente pagate. Registra inoltre le scorte acquistate in anticipo, gli eventuali sconti subordinati a volumi futuri e le note di credito ai clienti causate dalle discontinuità del servizio. Il calcolo della cassa attribuita include gli effetti entro il perimetro e la finestra del mandato. Il registro proposto espone una stima separata quando una variazione rilevante dei prezzi di mercato incide sul controfattuale.
Un beneficio può superare le verifiche documentali e mantenere incertezza sull’attribuzione. Una fattura dimostra un prezzo addebitato e un dato di pagamento sostiene una data di cassa. Nessuno dei due stabilisce quale sarebbe stato il prezzo senza l’acquisizione. Il registro distingue quindi un’osservazione di cassa riconciliata da un beneficio incrementale stimato. Per un beneficio rilevante, il revisore vede il risultato secondo il parametro di confronto concordato in anticipo e secondo un parametro alternativo dichiarato. Ogni differenza è presentata come sensibilità del modello con le relative ipotesi allegate.
| Gruppo di campi | Contenuto minimo | Evidenze di accettazione |
|---|---|---|
| Identità e perimetro | Identificativo del beneficio, responsabile, perimetro, valuta e finestra di osservazione | Mandato di misurazione approvato e mappa degli identificativi |
| Tesi originaria e previsione | Livello iniziale approvato, piano originario e previsione corrente datata | Tesi di acquisizione conservata e cronologia delle versioni |
| Esecuzione operativa | Azione, dipendenza, data di implementazione e stato | Contratto, ordine, dato di sistema o registrazione operativa |
| Cassa esterna | Incasso lordo o pagamento evitato, data di cassa e riferimento al registro | Evidenze di fattura e pagamento riconciliate con i dati finanziari |
| Costi e sovrapposizioni | Spesa di integrazione, pagamenti in conto capitale, movimenti del capitale circolante e benefici collegati | Raccordo dei costi e revisione delle allocazioni duplicate |
| Attribuzione | Metodo controfattuale, sensibilità, revisore e ipotesi irrisolte | Parametro di confronto documentato e verbale firmato del vaglio critico |
| Chiusura | Continuare, rivedere, fallito, ceduto o completato; motivazione e data finale | Decisione dello sponsor e registro storico conservato |
Schema di registro proposto. Non contiene dati reali su clienti Matchpoint, acquisizioni o benefici realizzati.
Il totale esposto al consiglio è riproducibile da tali righe. L’aggregazione proposta include ogni beneficio una sola volta, applica le date di cassa e la convenzione di attualizzazione specificate e deduce i costi associati una sola volta. Registra il trattamento dei benefici contestati ed espone la riconciliazione della cassa non allocata. I benefici condivisi tra unità aziendali ricevono un identificativo padre unico e un’allocazione le cui parti sommano al totale padre. Anche i risparmi sui costi generali aziendali richiedono una variazione registrata dei costi esterni o una definizione trasparente dell’utilizzo delle risorse.
Lo stato di chiusura viene conservato quando un’iniziativa delude. Un filone interrotto prima di produrre il beneficio pianificato conserva nella coorte i costi effettivi e gli eventuali risultati parziali. Un’attività ceduta conserva le osservazioni disponibili fino al limite di uscita definito, insieme alle osservazioni successive mancanti. Il gruppo documenta come tali casi entrino in ogni media, graduatoria o totale di cassa riportato. Questo registro operativo fornisce i dati da cui si potrebbe progettare uno studio empirico successivo; non stabilisce che tale studio sia già stato condotto.
33 Leggere un raccordo ipotetico degli acquisti dai dati di pagamento alla cassa attribuita
Un filone ipotetico degli acquisti illustra la riconciliazione proposta per il consiglio. Ogni importo di questo esempio è un’ipotesi scelta dall’autore in milioni di USD, per lo stesso periodo annuale e una quantità di acquisto fissa. I pagamenti iniziali ai fornitori sono 36,0 e quelli effettivi 30,0, producendo una differenza registrata di pagamento di 6,0. Il confronto concordato dei prezzi di mercato spiega 2,0 di tale differenza. Il contributo lordo stimato dell’integrazione è quindi 4,0 secondo tale parametro. La conferma documentale della differenza di pagamento e la credibilità del confronto restano questioni probatorie separate.
Nel periodo, il programma paga inoltre 1,2 di costi operativi di transizione e 0,8 di investimenti in conto capitale per l’integrazione. Una riduzione del saldo delle scorte libera 0,5 di cassa, che nell’esempio si assume sia interamente incassata entro la stessa finestra. Il registro rileva un miglioramento netto osservato di cassa pari a 4,5: la differenza di pagamento di 6,0, meno 1,2 di pagamenti operativi e 0,8 di pagamenti in conto capitale, più 0,5 di rilascio di capitale circolante. Il calcolo esclude per costruzione imposte, finanziamento e cambi valutari. Il suo confronto con i dati bancari e contabili segue tali perimetri.
Il contributo stimato dell’integrazione dopo la rettifica dei prezzi di mercato è 2,5 nello stesso periodo. Il fascicolo proposto per il consiglio espone quindi 4,5 come confronto riconciliato di cassa netta e 2,5 come importo incrementale stimato secondo il controfattuale selezionato. Espone inoltre la stima lorda dell’integrazione di 4,0, i pagamenti di transizione di 1,2, il pagamento in conto capitale di 0,8 e il rilascio di stock di 0,5. Ciascuno ha una posizione definita nel raccordo. Una serie di cassa già al netto di tali costi non riceve un’ulteriore deduzione per gli stessi pagamenti.
Si assuma che i conti contengano anche un costo di ammortamento di attività immateriali acquisite pari a 0,3. Tale onere non monetario rientra nella riconciliazione tra contabilità e cassa. Non crea un ulteriore pagamento di cassa in questo esempio. Il pagamento in conto capitale per l’integrazione di 0,8 resta un utilizzo effettivo di cassa anche se il relativo costo contabile viene riconosciuto su un periodo più lungo. Il revisore traccia entrambi nei rispettivi prospetti affinché un riaggiustamento contabile non venga scambiato per un beneficio di cassa e un pagamento capitalizzato resti nel perimetro dei costi.
Un parametro di confronto alternativo dichiarato potrebbe attribuire al mercato 4,0 della differenza dei pagamenti ai fornitori. Mantenendo costanti le altre ipotesi, la cassa incrementale stimata scende quindi da 2,5 a 0,5. L’intervallo risultante da 0,5 a 2,5 è una sensibilità tra due percorsi di confronto selezionati esplicitamente. Non contiene alcuna affermazione probabilistica. Il consiglio può chiedere quali evidenze di prezzo potrebbero restringere tale divergenza, identificarne il responsabile e decidere se ottenerle potrebbe cambiare l’azione proposta.
Il rilascio di scorte di 0,5 è un movimento una tantum di stock in questo esempio. Una previsione di beneficio ricorrente negli acquisti richiede proprie ipotesi su quantità, prezzo, qualità del servizio e investimenti. Anche l’importo di 2,5 del periodo ipotetico richiede una convenzione temporale prima di essere confrontato con un risultato obiettivo di valore attuale. Assumendo una data di pagamento alla fine del secondo anno e un tasso annuo di attualizzazione del dieci per cento, il suo valore alla data di completamento è circa 2,066. L’importo annuale, l’importo attualizzato e una previsione futura a regime restano etichettati separatamente.
34 Utilizzare la riconciliazione assistita dall’IA con input tracciabili e approvazione umana
L’estrazione e la riconciliazione assistite dall’IA sono opzioni proposte di implementazione del registro. I compiti candidati includono abbinare denominazioni alternative dei fornitori, classificare descrizioni di fattura, estrarre date contrattuali ed evidenziare una voce del registro la cui data di cassa dichiarata contrasti con quella contabile. Ogni compito richiede un input esplicito, una definizione dell’output e un criterio di revisione. Lo studio non ha misurato alcun guadagno di produttività, accuratezza della riconciliazione o beneficio realizzato da un’implementazione di IA. Un’affermazione su costi o qualità richiederebbe una valutazione progettata e registrata separatamente.
Un flusso controllato inizia con documenti fonte ad accesso autorizzato e un insieme di prova che il gruppo di implementazione possa utilizzare lecitamente. Il sistema proposto conserva identificativi dei documenti, campi estratti, date e orari e la versione della regola o del modello di estrazione. Mantiene un collegamento da ogni campo accettato alla sua posizione nella fonte. Il revisore può esaminare la clausola contrattuale, la riga di fattura o la riga contabile che ha sostenuto il valore. Quando il sistema non trova evidenze adeguate, restituisce il campo come irrisolto per la revisione umana.
L’aritmetica è eseguita da uno strato di calcolo deterministico dopo l’accettazione dei campi di origine. Conversione valutaria, attualizzazione, collegamenti tra registri e controlli dei duplicati utilizzano regole versionate. Il modello che estrae una descrizione non ha l’autorità di inventare un importo di cassa mancante o approvare un’attribuzione. La funzione finanziaria approva l’input numerico riconciliato e il revisore designato sottopone a vaglio l’interpretazione del risultato come contributo incrementale dell’integrazione. Una successiva correzione della fonte attiva un ricalcolo versionato, la cui differenza rispetto all’output precedentemente accettato resta disponibile.
Una valutazione pilota può misurare accuratezza a livello di campo, abbinamenti errati, registrazioni non rilevate, tempo del revisore e costo della risoluzione delle eccezioni su un insieme tenuto separato. Rilevanza ed errore tollerato sono concordati prima della prova. Il pilota include anche casi difficili quali denominazioni duplicate dei fornitori, pagamenti stornati, fatture multivaluta e modifiche che sostituiscono un contratto. I risultati sono riportati con la composizione dell’insieme di prova e il perimetro escluso dal pilota. Una decisione di implementazione segue i risultati osservati e i controlli dell’organizzazione.
L’AI Risk Management Framework del NIST è un riferimento volontario per la gestione del rischio e il NIST pubblica anche un profilo sull’IA generativa [14]. Il processo qui proposto utilizza tale contesto generale di gestione del rischio, mantenendo espliciti i controlli specifici dell’operazione e le decisioni di accettazione. Non rivendica una certificazione NIST né un controfattuale generato dall’IA e validato. Il materiale riservato delle operazioni resta entro l’ambiente dati autorizzato e le politiche di accesso dell’organizzazione.
35 Conservare la tesi originaria nell’interpretare il valore successivo e gli esiti contrattuali
La tesi originaria di acquisizione e la previsione operativa successiva servono decisioni separate nel quadro proposto. La prima registra perché l’acquirente abbia approvato l’operazione utilizzando le informazioni disponibili allora. La seconda registra ciò che il management si aspetta e intende fare attualmente. Una nuova previsione può incorporare un mercato cambiato, un piano di integrazione rivisto o una cessione. La tesi originaria resta conservata affinché i revisori successivi valutino la decisione di acquisizione senza riscrivere il livello iniziale storico.
Un consiglio può dover valutare insieme tre domande: come abbia operato l’attività acquisita, quanta parte di tale performance sia ragionevolmente attribuibile all’integrazione e quale azione sia giustificata ora. Le evidenze per ciascuna sono diverse. I risultati contabili riportati e la cassa riconciliata sostengono la prima domanda entro le rispettive definizioni. Il controfattuale e l’analisi di sensibilità affrontano la seconda. La terza dipende anche da costi futuri, rischi, opzioni, poteri decisionali e obblighi contrattuali. Lo studio propone di presentare le domande in sezioni separate del fascicolo per il consiglio.
Un calcolo collegato a un contratto utilizza la misura, il periodo, le regole di rettifica e il processo di risoluzione delle controversie dei documenti applicabili. Una stima del valore dell’integrazione può essere presentata, ove utile, in un prospetto analitico separato. Non può, da sola, modificare i termini concordati di un earn-out o stabilire un diverso diritto giuridico. La revisione specialistica è particolarmente importante quando una rettifica proposta incide sia su un pagamento contrattuale sia sul beneficio stimato dell’integrazione. Il registro proposto conserva il calcolo secondo ogni definizione e riconcilia la differenza.
Questa separazione limita anche l’utilizzo di un risultato relativo a una finestra successiva. Una finestra di cassa favorevole nel secondo anno può accompagnarsi a costi sostanziali nel primo anno. Un perimetro aziendale rivisto può far apparire più forti le attività in continuità cedendo un filone deludente. Il fascicolo proposto di rendicontazione conserva quindi il raccordo completo di cassa cumulata dall’operazione accanto alla finestra analitica scelta e mantiene le iniziative chiuse. Il risultato è un resoconto esplicito di ciò che è stato misurato, di ciò che resta incerto e delle decisioni sostenibili con le evidenze disponibili.
Riferimenti
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
