
1 Centrer l’examen sur une décision définie concernant la trésorerie de l’intégration
Après la première année complète d’une acquisition, un conseil d’administration peut devoir apprécier les réalisations, réviser le plan d’intégration ou évaluer de nouvelles dépenses. Le résultat publié, la trésorerie, un suivi des synergies et les rendements de marché décrivent chacun des aspects de l’ensemble constitué. Leur utilité dépend de la décision précise, du périmètre de mesure et des informations disponibles. L’examen devient plus interprétable lorsque ces définitions sont convenues avant la comparaison des résultats présentés.
Cet article définit un estimand des flux de trésorerie d’intégration réalisés par rapport à un contrefactuel explicite sans intégration. Il examine les différences de comptabilisation et de référence qui affectent les autres mesures, à l’aide d’un modèle construit dont l’auteur spécifie les effets d’intégration. Certains travaux universitaires apportent un contexte à la mesure de la performance fondée sur la trésorerie et à l’appariement [9, 10]. La contribution de l’article est un cadre de mesure étayé par les sources, assorti de tests conditionnels reproductibles et de modèles opérationnels proposés.
L’étude empirique décrite dans la question de recherche nécessite des données d’acquisition et des contreparties consentantes qui n’étaient pas disponibles. L’expérience construite ne permet d’inférer aucune cohorte de transactions, aucun résultat client, aucune estimation de la demande de marché ni aucun avantage régional de performance. Les sections opérationnelles précisent les données et le processus d’approbation qu’un acquéreur participant pourrait utiliser dans une étude ultérieure. Les décisions affectant les compléments de prix, les primes ou la documentation de financement restent soumises à leurs conditions effectives et aux conseils pertinents.
2 Définir l’estimand de trésorerie, le périmètre monétaire et la fenêtre d’observation
Pour la transaction i, l’estimand défini V_i représente les flux de trésorerie incrémentaux de l’intégration, nets des décaissements de mise en œuvre spécifiés, actualisés à la date de réalisation de l’acquisition sur les années événementielles a à b. C_it désigne les flux de trésorerie opérationnels avant le coût d’intégration décaissé K_it, enregistré séparément, et C0_it leur contrefactuel sans intégration selon la même définition de trésorerie. Les deux sont mesurés pour le même périmètre d’activité, la même période et la même devise. Ce modèle scientifique en forme réduite exclut la fiscalité, les dépenses d’investissement, les flux de financement et les variations du périmètre de reporting. Son indicateur de trésorerie opérationnelle a donc un périmètre plus étroit qu’une valorisation de l’entreprise fondée sur les flux de trésorerie disponibles.
Dans les équations 1a et 1b, t est l’année événementielle après la réalisation de l’acquisition, a et b définissent la fenêtre d’observation et d est le taux d’actualisation annuel indiqué. Delta_it est égal à C_it moins C0_it. La déduction séparée de K_it s’applique parce que C_it a été défini avant ce coût d’intégration. Si une série opérationnelle de trésorerie comprend déjà ces paiements, son rapprochement doit supprimer la seconde déduction. L’échelle initiale A0_i est maintenue fixe lorsque l’expérience exprime ces montants monétaires en fractions de la base d’actifs antérieure à la transaction.
Le contrefactuel n’est pas observé pour une acquisition réelle et il est spécifié explicitement dans l’expérience construite. Une fenêtre couvrant les années deux et trois et une fenêtre couvrant les années une à trois définissent des résultats différents. La comparaison de leurs classements montre le comportement du résultat construit et du processus de mesure d’une fenêtre à l’autre. Elle ne donne aucune consigne générale d’écarter les coûts ou la performance de la première année. Le registre complet depuis la transaction reste visible aux côtés de toute analyse d’une fenêtre ultérieure.
3 Définir le périmètre de trésorerie avant de qualifier un bénéfice de réalisé
Le dispositif opérationnel suivant est proposé pour une équipe de transaction en mesure d’obtenir ses propres données et approbations. Son premier livrable est une charte de mesure. La charte précise le périmètre acquis, les actions d’intégration examinées, la devise, la date de réalisation de l’acquisition, la date de valorisation et la définition des flux de trésorerie. Elle indique si l’analyse couvre uniquement l’activité acquise, l’ensemble constitué ou des chantiers nommés concernant les deux. Un bénéfice transféré entre deux entités de ce périmètre contribue pour zéro au résultat combiné, sauf si un encaissement externe ou un paiement externe évité change également.
Une acquisition peut créer une valeur utile pour un client, un salarié ou un actionnaire avant que l’acquéreur reçoive des liquidités. Le registre de trésorerie réalisée mesure délibérément un résultat plus restreint. Il enregistre les encaissements et décaissements externes dans le périmètre choisi pendant la fenêtre indiquée. L’équipe tient des colonnes séparées pour les économies futures contractualisées, les niveaux annualisés en régime de croisière, les produits comptabilisés, la trésorerie effective et la trésorerie incrémentale estimée par rapport au contrefactuel. Ces colonnes décrivent des objets de mesure différents. L’approbation d’un contrat d’achat établit un engagement ; la facture et le paiement ultérieurs établissent le montant et le calendrier qui entrent dans le calcul de trésorerie.
Un tableau de passage de trésorerie cohérent part du résultat opérationnel publié pour le même périmètre et la même période. Le responsable financier identifie les ajustements comptables sans effet de trésorerie, les mouvements du besoin en fonds de roulement opérationnel, les paiements d’intégration, les dépenses d’investissement de maintenance et d’intégration, ainsi que les impôts lorsque la définition convenue les inclut. Le sens de chaque ajustement est précisé. Un paiement d’intégration déjà inclus dans le montant de trésorerie de départ ne fait l’objet d’aucune seconde déduction. Un actif d’intégration immobilisé peut entraîner un décaissement même si sa charge apparaît sur des périodes ultérieures. Un registre qui ne saisit que la charge ne rend pas compte de ce calendrier.
Les flux de financement font l’objet de leur propre rapprochement. Un tirage sur une dette d’acquisition modifie la trésorerie bancaire et la structure du capital ; il ne procure aucun bénéfice opérationnel d’intégration. Le produit d’un refinancement et le remboursement du principal de la dette relèvent du tableau de financement. Les économies d’intérêts peuvent être analysées dans un chantier distinct de structure du capital, avec son propre contrefactuel, ses coûts et ses hypothèses fiscales. Combiner une mesure opérationnelle avant effet de levier avec les flux revenant aux actionnaires après financement exige un tableau de passage explicite. Le même périmètre s’applique aux produits de cession, à la trésorerie acquise à la réalisation, à la contrepartie d’acquisition et aux dividendes versés entre entités consolidées.
Le conseil reçoit la charte avec chaque tableau de bord et une liste des changements depuis la version précédente. Si les opérations clients migrent vers une plateforme commune, la finance maintient une correspondance entre les anciens identifiants des clients et centres de coûts et leurs successeurs. Lorsque cette correspondance est incomplète, le bénéfice concerné reste non affecté dans l’analyse de trésorerie incrémentale. L’affichage séparé d’un montant non affecté maintient le caractère auditable du rapprochement. Son existence constitue une limite des données à résoudre par les pièces justificatives et les décisions sur les responsabilités.
| Écriture | Traitement dans la charte de mesure proposée | Rapprochement requis |
|---|---|---|
| Facture d’intégration payée | Déduire une seule fois dans la fenêtre de trésorerie indiquée | Facture, paiement, écriture au grand livre et identifiant du chantier |
| Nouveau tirage de dette | Tableau de financement ; exclu du bénéfice opérationnel d’intégration | Rapprochement du mouvement de dette au mouvement bancaire |
| Transfert entre entités de l’ensemble constitué | Bénéfice externe combiné nul | Élimination des deux côtés dans le périmètre indiqué |
| Trésorerie acquise et contrepartie d’acquisition | Tableau de passage de la valeur de transaction ; distinct de la réalisation opérationnelle | Flux de fonds à la réalisation et bilan de clôture |
| Investissement d’intégration immobilisé | Décaissement au paiement ; rapprochement de la charge distinct | Registre des immobilisations, paiement fournisseur et tableau de passage des amortissements |
| Économie future contractualisée | Colonne des prévisions jusqu’à la modification du paiement externe concerné | Conditions contractuelles, référence de départ et facture acquittée |
Modèle opérationnel proposé. Il s’agit de choix de conception de la mesure ; les classifications contractuelles, fiscales et de reporting nécessitent un examen propre à la transaction.
4 Identifier les ajustements de comptabilisation de l’acquisition dans un rapprochement distinct
La méthode de l’acquisition prévue par AASB 3 utilise généralement les justes valeurs des actifs et passifs identifiables à la date d’acquisition, sous réserve des exceptions spécifiées. Elle impose de comptabiliser en charges les coûts liés à l’acquisition, à l’exception des coûts d’émission d’emprunts et d’instruments de capitaux propres traités selon d’autres normes. La comptabilisation ultérieure de la contrepartie éventuelle dépend de sa classification et de la nature du changement [1]. Ces exigences créent des écritures comptables qui nécessitent un rapprochement distinct lorsqu’un examen porte sur la trésorerie d’intégration. Le calcul du goodwill incorpore également, le cas échéant, les participations ne donnant pas le contrôle et les participations antérieurement détenues [1]. Un exemple simplifié, en une seule étape et avec détention intégrale, doit expliciter ce périmètre.
Le rapprochement proposé identifie, pour chaque élément significatif, la comptabilisation initiale, la charge ou réévaluation ultérieure, la date du flux de trésorerie externe et la contrepartie concernée. L’amortissement d’une immobilisation incorporelle acquise et le paiement de la mise en œuvre d’un système suivent des calendriers différents. Une dette de complément de prix peut être réévaluée avant son règlement. La finance enregistre chaque élément selon le référentiel applicable, tandis que le registre de mesure distingue son effet comptable de l’estimation des flux de trésorerie opérationnels incrémentaux.
Le tableau 2 résume les canaux comptables retenus dans le modèle. Leurs montants et durées sont des hypothèses construites. D’autres éléments significatifs, dont la fiscalité, les variations de change, les contrats de location et les participations ne donnant pas le contrôle, nécessitent un traitement distinct lorsque la charte opérationnelle les inclut. Le calendrier des charges du modèle constitue une expérience en forme réduite dont le périmètre comptable limité est explicite.
| Élément | Traitement imposé par les normes dans le périmètre cité | Effet potentiel sur le résultat | Convention de l’expérience construite par l’auteur |
|---|---|---|---|
| Coûts liés à l’acquisition [1] | Comptabilisation en charges lorsqu’ils sont engagés et que les services sont reçus ; les coûts d’émission de dette ou de capitaux propres suivent leurs normes applicables | La charge réduit le résultat lors de sa comptabilisation | Le coût de l’acquisition de l’exemple est placé à la clôture ; il est exclu de la cible d’intégration des années 1 à 3 |
| Réévaluation à la juste valeur des actifs identifiés [1] | La comptabilisation et l’évaluation à la date d’acquisition comportent des exceptions spécifiées ; les actifs concernés à durée d’utilité finie ou amortissables génèrent des charges ultérieures | Les amortissements applicables des actifs incorporels et corporels réduisent le résultat | Réévaluations d’immobilisations incorporelles à durée finie et d’immobilisations corporelles ; durées de huit et dix ans |
| Stocks acquis [1, 9] | L’évaluation à la date d’acquisition affecte le coût des ventes au fur et à mesure de la vente des stocks | Une réévaluation positive augmente le coût des ventes lors de la vente | La totalité de la réévaluation positive est comptabilisée en charges la première année |
| Actifs et passifs sur contrats acquis [1, 8] | Le principe général d’IFRS 3 comporte des exceptions de périmètre ; les contrats acquis relevant du Topic 606 américain suivent son exception spécifiée de comptabilisation et d’évaluation | L’effet sur le chiffre d’affaires après le regroupement suit le référentiel applicable et les obligations de prestation | Décote positive illustrative des produits différés, placée intégralement dans la première année |
| Contrepartie éventuelle [1] | Distinguer l’évaluation à la date d’acquisition, la classification en capitaux propres, les événements ultérieurs hors capitaux propres et les paiements distincts de services ; les capitaux propres ne sont pas réévalués, les variations concernées hors capitaux propres suivent les règles d’évaluation ultérieure | Une réévaluation à la hausse du passif réduit le résultat ; les reprises et les modalités d’évaluation ou de paiement affectent le signe | Variations du paiement attendu au titre du passif à partir d’un signal de rendement cumulé construit par l’auteur ; aucun décaissement de règlement ni paiement de services ultérieurs n’est simulé |
| Montants provisoires à la date d’acquisition [1] | Nouvelles informations sur les faits existant à la date d’acquisition pour les éléments incomplets ; la période prend fin lorsque les informations sont obtenues ou ne peuvent plus l’être, dans la limite d’un an | Les ajustements rétrospectifs répondant aux conditions révisent les montants à la date d’acquisition et les données comparatives | Aucun processus de révision de l’évaluation provisoire n’est simulé ; d’autres changements comptables ultérieurs restent possibles |
| Goodwill [1, 2] | Solde résiduel complet dans le périmètre applicable ; aucun amortissement ; tests de dépréciation annuels obligatoires et en présence d’indices ; aucune reprise de la dépréciation du goodwill | La dépréciation comptabilisée réduit le résultat | Indicateur de statut synthétique distinct, avec des taux de 12 %/4 % dépendant de la valeur latente et définis par l’auteur ; il ne modélise ni n’autorise un report discrétionnaire des tests obligatoires |
Synthèse des textes comptables cités dans la première colonne. Le sens décrit l’effet sur le résultat publié par rapport aux flux de trésorerie de l’activité acquise. Le calendrier de chaque élément dépend des faits de la transaction. Le calendrier et les exigences imposés par les normes sont distincts du calendrier, du signe et du montant retenus dans le modèle. Toutes les charges incluses sont placées dans l’indicateur de résultat opérationnel construit par l’auteur ; la classification effective dans les postes du résultat suit les exigences applicables. Les obligations contractuelles de paiement restent inchangées.
Le tableau de passage comptable aide à interpréter la mesure effectivement publiée. Il montre aussi les ajustements que la direction a choisi de retirer dans une mesure alternative de performance. Un examinateur peut consulter les mêmes écritures sous-jacentes selon les deux définitions. Leur différence devient un rapprochement traçable dont les spécialistes compétents peuvent apprécier la classification et la pertinence contractuelle. Les paiements subordonnés à des services rendus par les salariés après le regroupement nécessitent leur propre analyse de classification. Le placement, dans un modèle, d’une réévaluation à l’intérieur d’un indicateur de résultat opérationnel est une convention analytique qui nécessite une comparaison distincte avec la présentation effective de l’entité.
5 Suivre individuellement les montants provisoires à la date d’acquisition et leurs modifications ultérieures
Selon AASB 3, la période d’évaluation concerne la comptabilisation provisoire de l’acquisition et les nouvelles informations sur les faits existant à la date d’acquisition. Elle prend fin lorsque les informations pertinentes sont obtenues ou deviennent impossibles à obtenir, au plus tard un an après l’acquisition. Les ajustements rétrospectifs spécifiés affectent également les informations comparatives correspondantes [1]. Une transaction peut comporter, à une même date d’examen, des éléments comptables finalisés et des éléments provisoires.
L’examen proposé tient un journal par élément : montant provisoire, fait existant à la date d’acquisition qui est étudié, informations reçues, date de fin de la période d’évaluation pour cet élément, ajustement résultant et périodes comparatives affectées. Les estimations ultérieures, erreurs et autres changements de reporting conservent leurs propres classifications selon les exigences applicables. L’anniversaire de l’acquisition ne constitue à lui seul aucune certification universelle que toute la base comptable est devenue définitive.
Pour analyser la performance, l’équipe conserve la série publiée initialement et la série retraitée de manière cohérente, avec un tableau de passage entre les deux. Une observation de trésorerie conserve sa date effective d’encaissement ou de paiement. Un retraitement comptable peut modifier la comparaison publiée sans créer un nouvel encaissement. Un examen analytique peut donc étudier une fenêtre de trésorerie stable tout en conservant l’historique comptable nécessaire à l’interprétation du résultat publié. Les observations pertinentes de la première année restent dans le relevé tenu depuis la transaction.
6 Interpréter la dépréciation du goodwill dans son unité de reporting et son calendrier
La version examinée d’AASB 136 affecte le goodwill acquis aux unités génératrices de trésorerie ou aux groupes d’unités qui devraient en bénéficier, avec un plafond au niveau du secteur opérationnel avant regroupement. Elle impose des tests annuels et des tests en présence d’indices. Une perte découle de la comparaison spécifiée entre valeur comptable et valeur recouvrable ; la valeur recouvrable est le montant le plus élevé entre la valeur d’utilité et la juste valeur diminuée des coûts de sortie. Une dépréciation du goodwill comptabilisée ne peut pas être reprise ultérieurement [2].
Li et Sloan ont étudié le passage, aux États-Unis, de l’amortissement à une comptabilisation fondée uniquement sur les dépréciations. Leur résumé fait état de soldes de goodwill gonflés et de dépréciations tardives après ce changement, et indique que les investisseurs n’anticipent pas entièrement ce décalage [12]. L’étude porte sur les normes américaines et seul son résumé a été lu ; l’article l’utilise donc pour une proposition : un régime fondé uniquement sur les dépréciations peut produire des réductions de valeur postérieures à la détérioration sous-jacente. Le projet de l’IASB sur les regroupements d’entreprises comprend des modifications ciblées de l’affectation du goodwill aux unités afin de réduire l’effet d’écran [3].
Le modèle inclut un indicateur de dépréciation avec des probabilités d’observation construites pour les résultats d’intégration négatifs et positifs. Son faible classement découle de ces paramètres. Une décision réelle de dépréciation peut refléter les perspectives opérationnelles plus larges de l’unité, l’actualisation et le périmètre de reporting. L’expérience ne fournit aucun taux validé de détection des dépréciations. Un conseil peut conserver les informations sur la dépréciation dans son examen du reporting tout en étudiant l’estimation de trésorerie d’intégration définie séparément et ses justificatifs.
7 Suivre la consultation en cours sur les informations à fournir concernant la performance des acquisitions
Le document de travail des services de l’IFRS Foundation de novembre 2026 destiné au Capital Markets Advisory Committee, qui a été examiné, compare les approches fondées sur la direction et sur des indicateurs spécifiés pour les informations ultérieures sur la performance des acquisitions. Il traite du niveau de reporting, des effets de l’affectation du prix d’acquisition et des informations de tendance comparables, et prévoit de nouvelles recommandations au premier trimestre 2027 [15]. Il précise expressément ne pas représenter les opinions ou décisions de l’IASB. Les documents antérieurs des services, datés de septembre, présentent les discussions historiques [3, 4].
Cette consultation en cours recoupe directement le problème de comparabilité examiné ici. Les documents étudiés attestent d’une discussion active sur la politique de normalisation ; ils ne créent aucune nouvelle obligation définitive d’information. L’article distingue les exigences obligatoires, les propositions et ses propres recommandations de mesure. La page du projet reste la référence pour vérifier les évolutions officielles ultérieures [5]. Les exigences existantes d’AASB 3 comprennent certaines informations continues, des informations sur les ajustements, ainsi que les conditions et exemptions d’entités pertinentes [1]. La lacune analytique examinée ici concerne l’attribution de la valeur d’intégration.
La réponse opérationnelle proposée consiste à conserver une série rapprochée au niveau le plus fin auquel un périmètre d’activité cohérent est possible, en documentant les changements de mesure et de périmètre. La préparation de ce relevé soutient l’analyse interne et l’examen des futures exigences de reporting. Elle n’apporte aucune assurance qu’une norme future donnée exigera le même périmètre ou que ce seul relevé y satisfera.
8 Apprécier les mesures publiques de performance et les différences entre référentiels dans leurs périmètres respectifs
La définition, dans AASB 18, des mesures de performance définies par la direction vise les sous-totaux admissibles de produits et de charges utilisés dans les communications publiques pour exprimer le point de vue de la direction sur la performance financière de l’entité dans son ensemble. Certains sous-totaux spécifiés en sont exclus. Les mesures de flux de trésorerie et de liquidité, les ratios et les mesures non financières sont hors de cette définition, tandis qu’une composante admissible de produits et charges d’un ratio peut néanmoins constituer une MPM [6]. Un suivi interne réservé au conseil ne remplit pas, dans cette situation, le critère d’utilisation publique.
Lorsqu’un sous-total répond à la définition applicable d’une mesure de performance définie par la direction, AASB 18 précise les informations à fournir, dont un rapprochement et les effets pertinents de la fiscalité et des participations ne donnant pas le contrôle [6]. La date d’entrée en vigueur indiquée pour IFRS 18 concerne les exercices ouverts à compter du 1er janvier 2027, une application anticipée étant permise [7]. L’adoption et la classification propres à l’entité nécessitent confirmation. Le registre de trésorerie proposé conserve un tableau de passage pour chaque mesure alternative utilisée dans l’examen.
La mise à jour des normes comptables du FASB 2021-08 présente des modifications imposant de traiter les actifs et passifs sur contrats acquis relevant du Topic 606 selon ce texte comme s’ils provenaient de l’acquéreur, avec les mesures de simplification spécifiées. La date générale d’adoption pour les exercices des entités de la catégorie américaine « public entities » est postérieure au 15 décembre 2022 ; le document prévoit des dispositions pour les autres entités et l’application anticipée [8]. La Codification actuelle elle-même n’a pas été examinée. Il s’agit d’une comparaison de référentiels à périmètre limité. Un effet sur le chiffre d’affaires pendant un an dans l’expérience scientifique est une hypothèse de calendrier définie par l’auteur.
9 Situer l’analyse par rapport aux travaux retenus sur la mesure de la performance
Healy, Palepu et Ruback ont étudié les 50 plus grandes fusions entre sociétés industrielles américaines à actionnariat ouvert, réalisées de 1979 à 1983. Ils ont mesuré les flux de trésorerie opérationnels avant impôt, définis comme les ventes moins le coût des marchandises vendues et les frais commerciaux et administratifs, plus les amortissements et les charges de goodwill, rapportés à la valeur de marché des actifs, cette mesure n’étant affectée ni par la méthode comptable ni par le financement de la fusion [9]. Ils ont retiré de la base d’actifs la réévaluation liée à l’annonce, car une amélioration capitalisée par le marché laisserait sinon inchangé le rendement mesuré. La version lue est le document de travail NBER de 1990 ; l’article a été publié en 1992 et ses chiffres peuvent différer.
La comparaison ajustée du secteur dans le document de travail illustre l’importance de la référence : l’amélioration médiane dans la comparaison appariée est de 2,2 points de pourcentage. Les auteurs examinent aussi une comparaison ajustée du marché [9]. La version conservée du document de travail présente des médianes brutes post-fusion différentes dans le corps du texte et dans un tableau ; cet article omet donc ce chiffre de synthèse contesté. L’échantillon historique américain retenu et son indicateur de trésorerie opérationnelle limitent la transposition aux acquisitions privées, à d’autres référentiels de reporting et aux programmes d’intégration contemporains.
Barber et Lyon examinent la spécification et la puissance des tests de performance opérationnelle comptable ainsi que les conséquences d’une performance inhabituelle avant l’événement [10]. Leur analyse éclaire le choix d’examiner l’appariement sur la performance et la sensibilité à la référence. L’étude retenue sur les rendements boursiers à long terme traite d’un autre problème de mesure [11]. Ces travaux constituent des antécédents pour les catégories utilisées ici. Ils n’établissent ni un classement universel des transactions, ni une taille minimale d’échantillon d’acquisitions, ni la performance empirique de ce modèle construit.
10 Préciser ce que compte chaque mesure candidate
L’expérience compare certaines définitions d’indicateurs, aux côtés de références ajustées à l’aide d’un oracle et de références d’ordre aléatoire. La variation du résultat opérationnel publié, son ratio à la contrepartie, une mesure construite d’EBITDA ajusté et un suivi brut des synergies appliquent des ajustements comptables ou de gestion différents. Trois indicateurs de trésorerie utilisent une base antérieure à la transaction inchangée, une référence sectorielle ou cinq témoins appariés sur la performance. Des indicateurs construits de rendement des actions et un indicateur de dépréciation complètent la comparaison. Il s’agit de catégories analytiques définies ; leurs mises en œuvre numériques sont des hypothèses du modèle.
Le tableau 3 consigne les définitions analytiques des indicateurs retenus et leurs sensibilités. Chaque indicateur utilise le processus construit de génération des données. Le suivi de gestion enregistre des actions brutes entachées de bruit et une part stipulée des variations favorables de trésorerie. L’indicateur de dépréciation repose sur des probabilités de détection supposées. Les scores liés au marché sont des indicateurs synthétiques, sans constituer un modèle estimé d’évaluation des actifs ni des rendements observés pour les actionnaires. La mise en œuvre et ses libellés explicitent ces hypothèses.
| Mesure | Construction | Principale sensibilité |
|---|---|---|
| Variation du résultat opérationnel publié | Résultat après la réalisation moins résultat avant la réalisation | Éléments comptables, charge de complément de prix, marché |
| Rendement publié rapporté au prix payé | Cette variation divisée par la contrepartie | Prix payé, éléments comptables, marché |
| Variation de l’EBITDA ajusté par la direction | Résultat de trésorerie augmenté des réintégrations et du crédit au titre du pipeline | Optimisme de la direction, taille du plan |
| Suivi des synergies | Actions réalisées en proportion du plan | Erreur d’enregistrement, coût omis, attribution |
| Variation de trésorerie non ajustée | Trésorerie opérationnelle après coût d’intégration, moins le niveau antérieur à la transaction | Marché, retour à la moyenne |
| Variation de trésorerie ajustée de l’indice sectoriel | Indicateur de trésorerie précédent, moins la variation sectorielle et calendaire connue du modèle | Retour à la moyenne, choix de la référence |
| Variation de trésorerie avec témoins appariés | Mesure précédente, moins la variation de cinq entreprises appariées | Qualité de l’appariement, bruit des témoins |
| Indicateurs synthétiques de marché, brut et ajusté | Scores construits à partir de composantes de marché et de trésorerie | Anticipations, bruit, marché |
| Indicateur de dépréciation du goodwill | Indicateur construit avec des probabilités de détection explicites | Processus d’observation supposé ; aucun taux de détection calibré sur les normes |
Indicateurs du modèle définis par l’auteur. Les définitions précisent les calculs de cette expérience et n’impliquent ni pratique universelle des entreprises, ni conformité comptable, ni performance observée.
Les catégories sont étayées par les sources ci-dessus : les normes pour les éléments comptables [1, 2], les règles relatives aux mesures de performance pour les mesures de gestion [6], et les études empiriques pour les choix de référence [9, 10]. Ces sources ne les classent pas. Le classement dans l’expérience dépend de paramètres définis par l’auteur, exposés intégralement dans la section suivante afin que le lecteur puisse les remplacer.
11 Construire une expérience d’acquisition transparente avec des omissions nommées
Dans l’expérience, une cohorte de 60 acquisitions est simulée 500 fois. Chaque transaction a un rendement de trésorerie antérieur rapporté à sa base d’actifs, un secteur, une année de clôture et un niveau antérieur qui peut être exceptionnellement élevé. Les flux de trésorerie suivent une composante anormale persistante, une composante de marché commune à l’année civile et au secteur, ainsi qu’un bruit. L’intégration ajoute de véritables flux de trésorerie de synergie dont la montée en puissance s’étale sur trois ans et dont la réalisation exige des décaissements. Les éléments de comptabilisation de l’acquisition, un suivi de gestion, les rendements des actions et un indicateur de dépréciation sont générés à partir des mêmes facteurs. Le registre des paramètres du tableau 4 énumère chaque valeur définie par l’auteur.
| Hypothèse | Définition et unité | Valeur | Statut |
|---|---|---|---|
| Échelle normalisée des flux de trésorerie annuels | Flux de trésorerie divisés par la base d’actifs fixe antérieure à la transaction, par an ; distincts de la référence observée entachée de bruit | 0.12 | Défini par l’auteur |
| Persistance annuelle de la performance anormale | Coefficient autorégressif sans dimension | 0.6 | Défini par l’auteur |
| Écart type de l’innovation de performance anormale | Fraction annuelle de rendement de trésorerie rapportée à la base d’actifs antérieure à la transaction | 0.006 | Défini par l’auteur |
| Écart type du bruit transitoire de mesure | Fraction annuelle de rendement de trésorerie rapportée à la base d’actifs antérieure à la transaction | 0.006 | Défini par l’auteur |
| Écart type du choc calendaire commun | Fraction annuelle de rendement de trésorerie rapportée à la base d’actifs antérieure à la transaction | 0.01 | Défini par l’auteur |
| Écart type du choc calendaire sectoriel | Fraction annuelle de rendement de trésorerie rapportée à la base d’actifs antérieure à la transaction | 0.015 | Défini par l’auteur |
| Écart type du coefficient d’exposition au marché | Coefficient sans dimension autour de un | 0.25 | Défini par l’auteur |
| Composante moyenne initiale de performance anormale | Fraction de rendement de trésorerie à l’année événementielle zéro, avant l’innovation de cette année zéro | 0.006 | Défini par l’auteur |
| Composante d’écart type de la performance anormale initiale | Fraction de rendement de trésorerie apportée par le tirage initial à l’année événementielle zéro ; la variation totale inclut aussi son innovation | 0.012 | Défini par l’auteur |
| Moyenne de la part des synergies à plein régime | Flux de trésorerie de synergie divisés par l’échelle normalisée des flux de trésorerie annuels | 0.1 | Défini par l’auteur |
| Écart type de la part des synergies à plein régime | Fraction de l’échelle normalisée des flux de trésorerie annuels ; des tirages négatifs restent possibles | 0.09 | Défini par l’auteur |
| Moyenne de la part annuelle du plan de synergies | Flux de trésorerie prévus au plan divisés par l’échelle normalisée des flux de trésorerie annuels | 0.1 | Défini par l’auteur |
| Écart type logarithmique du plan de synergies | Écart type sur l’échelle du logarithme naturel ; le niveau du plan suit une loi lognormale | 0.35 | Défini par l’auteur |
| Constante du coût total d’intégration | Années de l’échelle normalisée des flux de trésorerie annuels | 0.12 | Défini par l’auteur |
| Coefficient du coût d’intégration associé à la part de synergies | Années de flux de trésorerie annuels normalisés par unité de part de synergies | 0.6 | Défini par l’auteur |
| Écart type du bruit du coût d’intégration | Années de l’échelle normalisée des flux de trésorerie annuels avant le plancher indiqué | 0.05 | Défini par l’auteur |
| Borne inférieure de la fraction de base du prix d’acquisition avant prime | Base du prix divisée par les actifs antérieurs à la transaction ; le prix payé inclut ensuite la prime | 0.15 | Défini par l’auteur |
| Borne supérieure de la fraction de base du prix d’acquisition avant prime | Base du prix divisée par les actifs antérieurs à la transaction ; le prix payé inclut ensuite la prime | 0.45 | Défini par l’auteur |
| Paramètre de position gaussien de la prime | Fraction de la base du prix avant prime, avant le plancher indiqué | 0.3 | Défini par l’auteur |
| Écart type gaussien de la prime | Fraction de la base du prix avant prime, avant le plancher indiqué | 0.1 | Défini par l’auteur |
| Borne inférieure de la fraction d’immobilisations incorporelles identifiées | Montant comptabilisé des immobilisations incorporelles à durée finie divisé par le prix payé | 0.2 | Défini par l’auteur |
| Borne supérieure de la fraction d’immobilisations incorporelles identifiées | Montant comptabilisé des immobilisations incorporelles à durée finie divisé par le prix payé | 0.4 | Défini par l’auteur |
| Durée de vie des immobilisations incorporelles identifiées | Années ; convention d’amortissement linéaire | 8 | Défini par l’auteur |
| Borne inférieure de la fraction de réévaluation des immobilisations corporelles | Réévaluation positive divisée par le prix payé | 0.02 | Défini par l’auteur |
| Borne supérieure de la fraction de réévaluation des immobilisations corporelles | Réévaluation positive divisée par le prix payé | 0.06 | Défini par l’auteur |
| Durée d’amortissement de la réévaluation des immobilisations corporelles | Années ; convention d’amortissement linéaire | 10 | Défini par l’auteur |
| Borne inférieure de la fraction de réévaluation des stocks | Réévaluation positive des stocks acquis divisée par le prix payé | 0.01 | Défini par l’auteur |
| Borne supérieure de la fraction de réévaluation des stocks | Réévaluation positive des stocks acquis divisée par le prix payé | 0.03 | Défini par l’auteur |
| Borne inférieure de la fraction de charge sur passifs de contrats | Décote des produits différés définie par l’auteur, divisée par le prix payé | 0.005 | Défini par l’auteur |
| Borne supérieure de la fraction de charge sur passifs de contrats | Décote des produits différés définie par l’auteur, divisée par le prix payé | 0.02 | Défini par l’auteur |
| Fraction de charge d’acquisition dans l’exemple | Charge divisée par le prix payé ; exemple limité à la clôture, exclu de la cible d’intégration ultérieure | 0.02 | Défini par l’auteur |
| Fraction maximale de paiement éventuel | Paiement maximal du passif dans le modèle divisé par le prix payé | 0.1 | Défini par l’auteur |
| Échelle du signal d’évaluation du paiement éventuel | Fraction du rendement cumulé de trésorerie rapporté aux actifs dans la fonction de probabilité normale centrée réduite | 0.03 | Défini par l’auteur |
| Pondération du crédit sur l’écart signé au plan | Fraction sans dimension du plan moins la synergie effective, dont le signe peut être positif ou négatif | 0.5 | Défini par l’auteur |
| Pondération de l’attribution d’une variation positive de trésorerie | Fraction sans dimension de la variation positive observée des flux de trésorerie créditée par le suivi | 0.3 | Défini par l’auteur |
| Écart type du bruit d’enregistrement du suivi | Fraction annuelle de rendement de trésorerie rapportée aux actifs antérieurs à la transaction avant troncature positive | 0.008 | Défini par l’auteur |
| Borne inférieure de la part des synergies enregistrée | Part sans dimension de la synergie annuelle avant bruit et troncature positive | 0.4 | Défini par l’auteur |
| Borne supérieure de la part des synergies enregistrée | Part sans dimension de la synergie annuelle avant bruit et troncature positive | 0.8 | Défini par l’auteur |
| Coefficient de la composante synthétique de marché | Unités de score de valorisation par unité de composante de rendement de trésorerie de marché ; aucun rendement mesuré pour l’actionnaire | 8.0 | Défini par l’auteur |
| Coefficient de la composante synthétique d’intégration | Unités de score de valorisation par unité de rendement conditionnel d’intégration augmenté du bruit | 4.0 | Défini par l’auteur |
| Écart type du bruit du score synthétique de valorisation | Unités sans dimension du score de valorisation ; aucun calibrage sur un marché observé | 0.2 | Défini par l’auteur |
| Probabilité de signalement pour une valeur latente négative | Probabilité de Bernoulli conditionnelle à un rendement d’intégration actualisé négatif sur l’ensemble de la période | 0.12 | Défini par l’auteur |
| Probabilité de signalement pour une valeur latente positive ou nulle | Probabilité de Bernoulli conditionnelle à un rendement d’intégration actualisé positif ou nul sur l’ensemble de la période | 0.04 | Défini par l’auteur |
| Taux d’actualisation annuel | Fraction par an à partir de l’année événementielle zéro ; aucune valeur terminale | 0.1 | Défini par l’auteur |
| Montée en puissance annuelle des synergies | Fractions de la synergie à plein régime pendant les années une, deux et trois | [0.25, 0.6, 1.0] | Défini par l’auteur |
| Répartition annuelle des coûts d’intégration | Fractions du coût total d’intégration payées pendant les années une, deux et trois | [0.6, 0.4, 0.0] | Défini par l’auteur |
| Effets comptables d’acquisition élevés : borne inférieure de la fraction d’immobilisations incorporelles identifiées | Montant comptabilisé des immobilisations incorporelles à durée finie divisé par le prix payé | 0.45 | Variante du scénario définie par l’auteur |
| Effets comptables d’acquisition élevés : borne supérieure de la fraction d’immobilisations incorporelles identifiées | Montant comptabilisé des immobilisations incorporelles à durée finie divisé par le prix payé | 0.65 | Variante du scénario définie par l’auteur |
| Effets comptables d’acquisition élevés : paramètre de position gaussien de la prime | Fraction de la base du prix avant prime, avant le plancher indiqué | 0.5 | Variante du scénario définie par l’auteur |
| Effets comptables d’acquisition élevés : fraction maximale de paiement éventuel | Paiement maximal du passif dans le modèle divisé par le prix payé | 0.2 | Variante du scénario définie par l’auteur |
| Effets comptables d’acquisition élevés : borne inférieure de la fraction de réévaluation des stocks | Réévaluation positive des stocks acquis divisée par le prix payé | 0.02 | Variante du scénario définie par l’auteur |
| Effets comptables d’acquisition élevés : borne supérieure de la fraction de réévaluation des stocks | Réévaluation positive des stocks acquis divisée par le prix payé | 0.06 | Variante du scénario définie par l’auteur |
| Effets comptables d’acquisition élevés : borne inférieure de la fraction de charge sur passifs de contrats | Décote des produits différés définie par l’auteur, divisée par le prix payé | 0.01 | Variante du scénario définie par l’auteur |
| Effets comptables d’acquisition élevés : borne supérieure de la fraction de charge sur passifs de contrats | Décote des produits différés définie par l’auteur, divisée par le prix payé | 0.04 | Variante du scénario définie par l’auteur |
| Variation de marché : écart type du choc calendaire commun | Fraction annuelle de rendement de trésorerie rapportée à la base d’actifs antérieure à la transaction | 0.03 | Variante du scénario définie par l’auteur |
| Variation de marché : écart type du choc calendaire sectoriel | Fraction annuelle de rendement de trésorerie rapportée à la base d’actifs antérieure à la transaction | 0.04 | Variante du scénario définie par l’auteur |
| Reporting optimiste : pondération du crédit sur l’écart signé au plan | Fraction sans dimension du plan moins la synergie effective, dont le signe peut être positif ou négatif | 0.8 | Variante du scénario définie par l’auteur |
| Reporting optimiste : pondération de l’attribution d’une variation positive de trésorerie | Fraction sans dimension de la variation positive observée des flux de trésorerie créditée par le suivi | 0.6 | Variante du scénario définie par l’auteur |
| Forte performance initiale, retour plus rapide à la moyenne : composante moyenne initiale de performance anormale | Fraction de rendement de trésorerie à l’année événementielle zéro, avant l’innovation de cette année zéro | 0.02 | Variante du scénario définie par l’auteur |
| Forte performance initiale, retour plus rapide à la moyenne : composante d’écart type de la performance anormale initiale | Fraction de rendement de trésorerie apportée par le tirage initial à l’année événementielle zéro ; la variation totale inclut aussi son innovation | 0.025 | Variante du scénario définie par l’auteur |
| Forte performance initiale, retour plus rapide à la moyenne : persistance annuelle de la performance anormale | Coefficient autorégressif sans dimension | 0.4 | Variante du scénario définie par l’auteur |
| Échelle des actifs | Millions USD ; médiane lognormale et écart type du logarithme naturel | 500; 0.6 | Défini par l’auteur |
| Domaines couverts pour le calendrier et les secteurs | Années civiles de moins un à cinq ; cinq secteurs ; trois millésimes d’acquisition | 7; 5; 3 | Défini par l’auteur |
| Population de témoins disponible | Exactement vingt témoins dans chaque cellule secteur/millésime ; cinq scores antérieurs les plus proches | 300 au total ; 20 par cellule ; 5 retenus | Défini par l’auteur |
| Plancher du coût d’intégration | Années de l’échelle normalisée des flux de trésorerie annuels | 0.03 | Défini par l’auteur |
| Plancher de la prime | Fraction de la base du prix avant prime | 0.05 | Défini par l’auteur |
| Mécanisme d’observation | Indice logistique : constante plus valeur latente non actualisée standardisée plus logarithme des actifs standardisé | Constante 1,0 ; coefficient de la valeur 1,0 ; coefficient de la taille 0,4 | Défini par l’auteur |
| Coefficients des signaux précoces synthétiques | Coefficients sur la valeur latente standardisée ; le coefficient résiduel est la racine carrée de un moins le carré du coefficient | 0.3; 0.5; 0.7 | Défini par l’auteur |
| Expériences complètes sur les scénarios et les coûts | Cohortes générées par scénario ou coefficient, partageant les tirages primitifs au sein de chaque panel | 60 acquisitions ; 500 réplications des scénarios ; 300 réplications des coûts | Défini par l’auteur |
| Expérience sur les fenêtres d’observation | Années une, une à deux, une à trois et deux à trois à partir du même état sur trois ans | 60 acquisitions ; 300 réplications | Défini par l’auteur |
| Expérience sur la taille des cohortes | Préfixes imbriqués d’acquéreurs avec la même population de témoins disponible | 15, 30, 60, 120, 240 acquisitions ; 400 réplications | Défini par l’auteur |
| Expérience de sélection | Populations latentes de transactions réalisées ; les sept lignes complètes, observées et pondérées | 120 acquisitions ; 400 réplications | Défini par l’auteur |
| Graine du générateur de nombres aléatoires | Les identifiants distincts des panels et des canaux figurent dans le registre de reproduction | 20261014 | Défini par l’auteur |
| Scénario combiné | Les quatre modifications individuelles de scénario ci-dessus sont appliquées conjointement | Effets comptables élevés ; variation de marché ; reporting optimiste ; performance initiale plus forte et retour plus rapide à la moyenne | Défini par l’auteur |
| Autres actifs nets identifiables dans l’exemple | Millions USD ; affectation simplifiée en une seule étape avec détention intégrale | 0 | Défini par l’auteur |
Analyse MatchPoint. Chaque valeur est un paramètre du modèle défini par l’auteur ; aucune n’est un taux observé ni une convention de marché. Toutes les fractions conservent leur dénominateur indiqué. L’échelle normalisée de trésorerie, la base d’actifs et le prix payé sont distincts. Aucun calibrage empirique n’est revendiqué.
Plusieurs caractéristiques des intégrations réelles sont délibérément absentes. Le modèle ne comprend ni fiscalité, ni conversion de devises, ni changement de contrôle du périmètre de reporting, ni propagation des effets de l’intégration à l’activité historique de l’acquéreur, ni corrélation entre la qualité des transactions et la capacité de l’acquéreur. Chacune modifierait les niveaux et certaines modifieraient le classement. Leur absence maintient la lisibilité de l’expérience. Une équipe de transaction souhaitant tester une mesure sur ses propres opérations devrait ajouter les caractéristiques pertinentes pour sa structure et expliciter chacune comme paramètre de la même manière.
La relation entre la cible et les indicateurs est spécifiée par le même processus construit de génération des données. L’expérience examine donc la sensibilité au sein de ce processus. Les paramètres sont des hypothèses de modélisation non calibrées. Une corrélation favorable démontre un comportement conditionnel dans l’expérience ; la validité externe exige des éléments sur des acquisitions réelles. Un classement numérique unique ne peut déterminer le choix d’une mesure pour tous les secteurs, référentiels de reporting et structures de transaction.
12 Rapprocher les trajectoires de trésorerie et de comptabilité d’une acquisition hypothétique
L’exemple déterministe utilise une base d’actifs combinée antérieure à la transaction de 500 millions USD et un indicateur de trésorerie opérationnelle antérieur de 60 millions USD. La contrepartie hypothétique s’élève à 195,0 millions USD ; le modèle initial affecte 58,5 millions USD aux immobilisations incorporelles nouvellement identifiées. Il s’agit d’un cas construit simplifié, dont les hypothèses précisent le périmètre détaillé de comptabilisation de l’acquisition et les postes de bilan omis. Son objectif est de rapprocher les différences entre trésorerie et comptabilité dans le modèle. Il ne fournit aucune conclusion de valorisation ou d’affectation du prix d’acquisition pour une opération réelle. Le solde simplifié de goodwill suppose l’absence d’autres actifs nets identifiables préexistants, de participations ne donnant pas le contrôle et de participations antérieurement détenues. Il omet les impôts différés et d’autres postes de bilan ; son solde résiduel ne constitue pas une affectation complète du prix d’acquisition d’une transaction réelle.
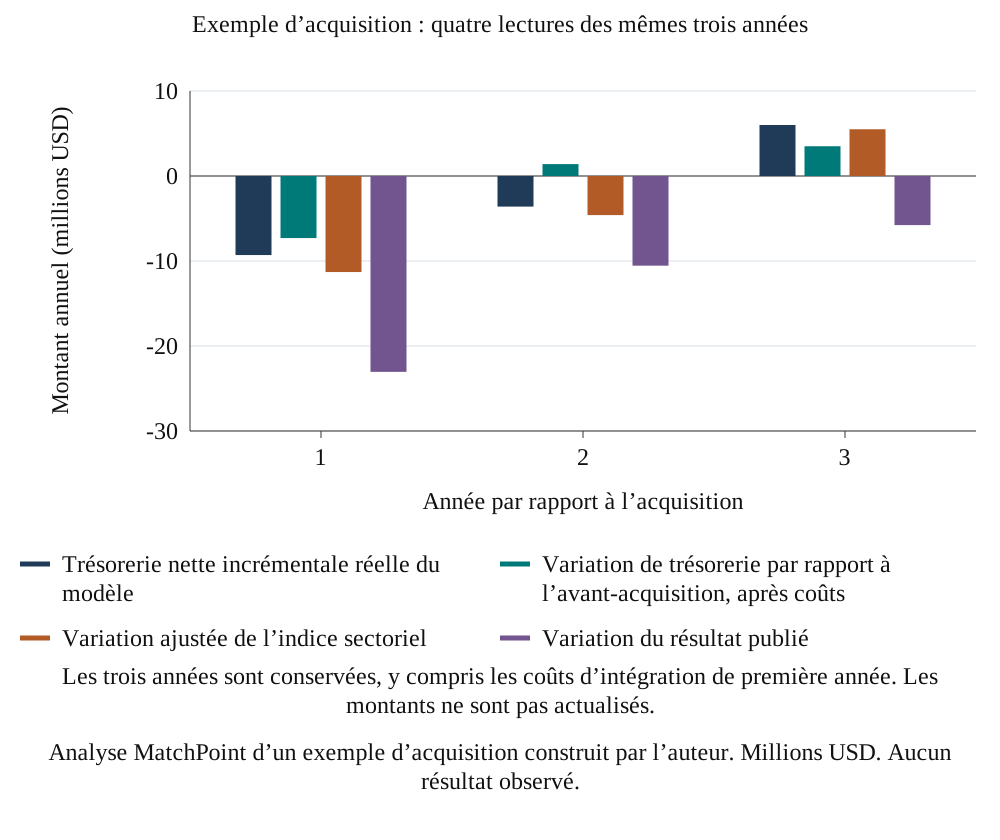
Le tableau 5 présente le registre année par année. La première ligne correspond aux flux de trésorerie contrefactuels et la quatrième aux véritables flux de trésorerie incrémentaux. Les autres lignes montrent comment la variation de trésorerie non ajustée et la variation du résultat publié sont construites à partir de ces flux, afin que chaque différence entre elles puisse être identifiée.
| Millions USD | Clôture | Année 1 | Année 2 | Année 3 |
|---|---|---|---|---|
| Flux de trésorerie contrefactuels, sans intégration | 60.0 | 62.0 | 65.0 | 57.5 |
| Flux de trésorerie de synergie | 0.0 | 1.5 | 3.6 | 6.0 |
| Coût d’intégration décaissé | 0.0 | -10.8 | -7.2 | 0.0 |
| Trésorerie nette incrémentale réelle du modèle | 0.0 | -9.3 | -3.6 | 6.0 |
| Composante de marché et de retour à la moyenne | 0.0 | 2.0 | 5.0 | -2.5 |
| Variation de trésorerie après coût d’intégration | 0.0 | -7.3 | 1.4 | 3.5 |
| Amortissements des incorporels et des réévaluations d’actifs corporels | 0.0 | -8.1 | -8.1 | -8.1 |
| Charges sur stocks et passifs de contrats définies par l’auteur | 0.0 | -5.8 | 0.0 | 0.0 |
| Réévaluation de la dette de complément de prix | 0.0 | -1.8 | -3.9 | -1.2 |
| Charge d’acquisition | -3.9 | 0.0 | 0.0 | 0.0 |
| Variation du résultat opérationnel publié | -3.9 | -23.0 | -10.6 | -5.8 |
Analyse MatchPoint d’un exemple d’acquisition construit par l’auteur. Millions USD. Présentation arrondie. Les années suivent la réalisation de l’acquisition ; la première colonne présente les coûts d’acquisition de l’année de clôture.
Dans les équations 2a et 2b, l’indicateur de variation du résultat opérationnel publié s’applique aux années événementielles une à trois. C_i0 est l’indicateur de trésorerie opérationnelle antérieur à la transaction, K_it le coût d’intégration enregistré séparément et A_it la somme des charges comptables du modèle. Am désigne l’amortissement des incorporels, Dp l’amortissement d’une réévaluation d’actif, Inv la charge sur stocks, Dr l’effet des passifs de contrats sur le chiffre d’affaires et Eo une réévaluation de dette de complément de prix. Le placement en première année des effets des stocks et des passifs de contrats est une convention de l’auteur ; aucune classification effective de reporting ni aucun règlement contractuel en trésorerie n’en est inféré. La charge d’acquisition de la période de clôture apparaît séparément dans le registre et est exclue de cette cible d’intégration.
Les flux de trésorerie nets d’intégration non actualisés sur trois ans de l’exemple sont de -6,9 millions USD. La variation de trésorerie non ajustée est de -2,4 millions USD, la variation ajustée de l’indice sectoriel de -10,4 millions USD et l’indicateur de variation du résultat opérationnel de -39,4 millions USD. Ces chiffres sont décomposés dans le registre de l’exemple et la figure 1. Le montant d’intégration actualisé correspondant figure séparément dans le supplément numérique. Tous sont des montants construits dans le périmètre indiqué.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint d’un exemple d’acquisition construit par l’auteur. Millions USD. Aucun résultat observé.
Dans ce cas, le montant ajusté du secteur est plus proche de la valeur véritable que le montant non ajusté sur trois ans, mais il reste inférieur en raison de l’estompement du niveau exceptionnellement élevé antérieur à la transaction, que la référence sectorielle ne retire pas et que l’ajustement par témoins appariés vise à retirer. Ce cas est construit pour montrer que chaque ajustement corrige une distorsion et en laisse une autre ; il n’apporte aucun élément sur la fréquence de l’une ou de l’autre.
13 Exprimer les ajustements de référence dans des unités cohérentes
L’expérience sur les références utilise un niveau antérieur à la transaction inchangé, un indice systématique sectoriel et calendaire connu du modèle et cinq témoins appariés sur la performance. L’indice systématique est une référence synthétique dont les informations sont spécifiées par le modèle ; il ne s’agit pas d’une médiane sectorielle observée. Le comparateur apparié utilise uniquement la performance de la période antérieure, au sein du même secteur et du même millésime de réalisation. Le dispositif fixe de témoins candidats et la réutilisation des témoins entre transactions sont explicités dans le registre méthodologique. Les travaux retenus motivent l’examen de l’appariement sur la performance antérieure [10].
Dans les équations 3a et 3b, w_t est le facteur d’actualisation indiqué, A_i0 la base d’actifs fixe antérieure à la transaction et y un indicateur de flux de trésorerie exprimé en fraction de sa propre base d’actifs initiale. Les deux mesures sont donc des fractions sans dimension des actifs initiaux. Multiplier une mesure par A_i0 la convertit en estimation monétaire correspondante. La soustraction contrefactuelle et la variation observée de la transaction utilisent des dates, fenêtres et facteurs d’actualisation identiques. La règle d’appariement du modèle, la population candidate et toute information de référence indisponible en pratique doivent être explicitées. Ici, b_kt est la référence sectorielle spécifiée en unités de rendement, et j(i) identifie le j-ième témoin retenu pour la transaction i. Cette notation indexée conserve l’opération d’appariement sans intégrer de test distinct d’appartenance à un ensemble dans la somme affichée.
14 Comparer les statistiques de classement dans le scénario de base construit
L’expérience présente la corrélation de rang de Spearman avec le résultat d’intégration actualisé défini, ainsi qu’une statistique de recoupement du quartile supérieur. Une référence ajustée par oracle retire les effets systématiques spécifiés à l’aide d’informations du modèle indisponibles pour un praticien. Il s’agit d’une série de comparaison assortie d’un processus de bruit choisi. Elle ne constitue pas une borne supérieure mathématique de la corrélation de rang et une autre mesure peut dépasser sa corrélation dans un cas construit. Une série d’ordre aléatoire fournit une référence distincte liée au hasard.
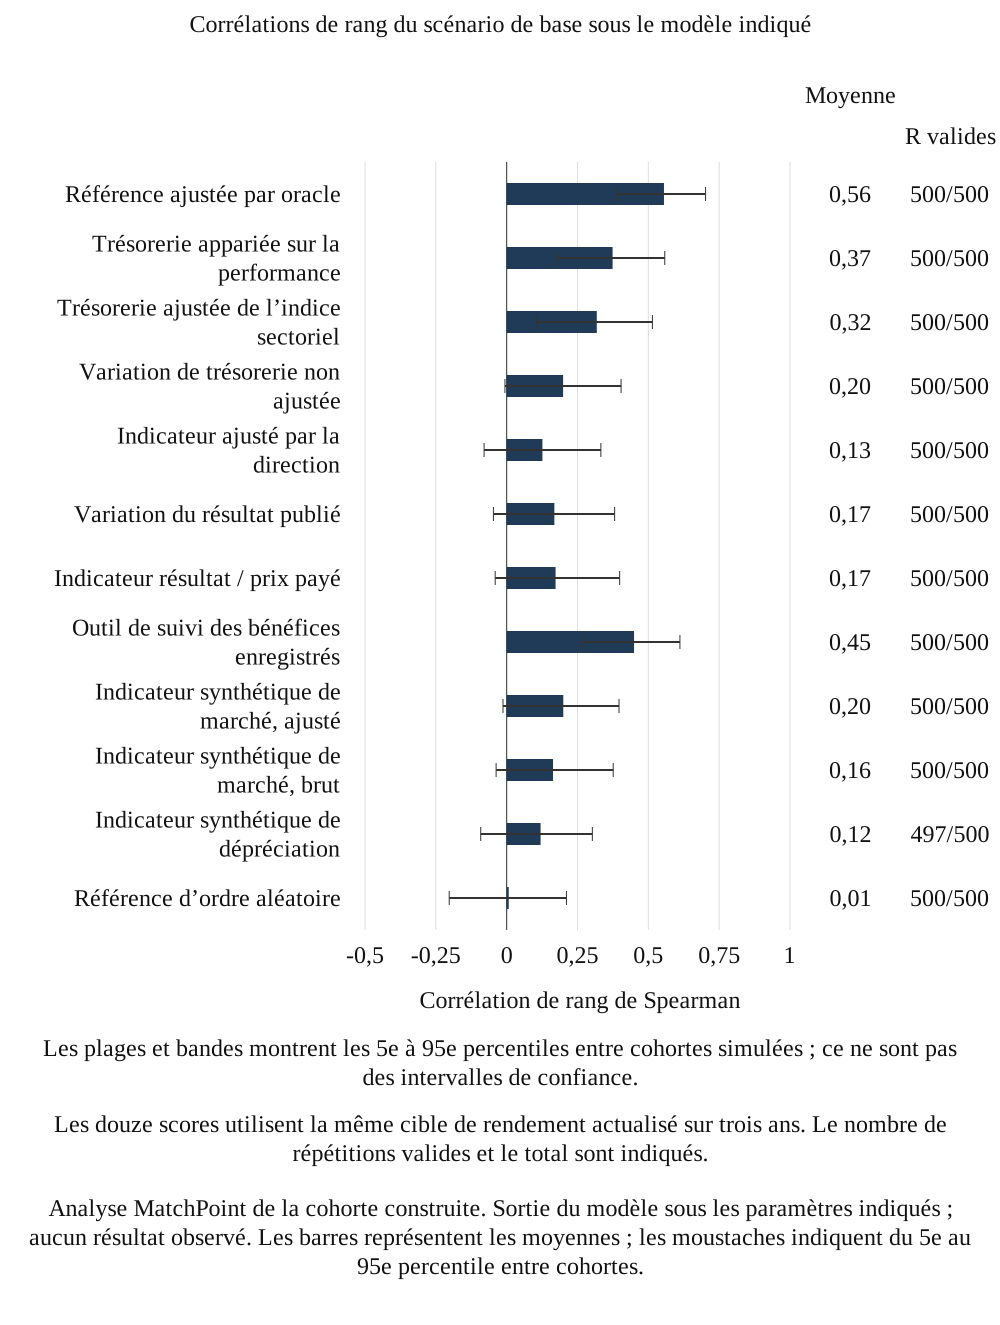
Dans les équations 4a et 4b, rho_s est la corrélation de rang de Spearman au sein d’une cohorte construite et Top_k sélectionne les k valeurs les plus élevées selon la convention d’ex æquo indiquée. Ici, q vaut un quart et k est le plus petit entier positif au moins égal à qN. L’espérance moyenne du recoupement aléatoire est donc k/N pour une sélection indépendante fixe de k transactions. Le tableau 6 et la figure 2 présentent la variation empirique entre réplications aux côtés des références définies du modèle. La référence ajustée par oracle utilise des informations contrefactuelles indisponibles pour une acquisition observée.
| Mesure | Corrélation de rang moyenne | Cohortes : p05 à p95 | MCSE de la moyenne | R valides | Recoupement du top-k |
|---|---|---|---|---|---|
| Référence ajustée par oracle | 0.56 | 0,39 à 0,70 | 0.0043 | 500 | 53% |
| Variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | 0.37 | 0,18 à 0,56 | 0.0052 | 500 | 43% |
| Trésorerie ajustée de l’indice sectoriel | 0.32 | 0,11 à 0,51 | 0.0054 | 500 | 40% |
| Variation de trésorerie par rapport au niveau observé avant la transaction | 0.20 | -0,01 à 0,40 | 0.0057 | 500 | 34% |
| Indicateur opérationnel ajusté par la direction, construit par l’auteur | 0.13 | -0,08 à 0,33 | 0.0057 | 500 | 31% |
| Indicateur de variation du résultat opérationnel publié | 0.17 | -0,05 à 0,38 | 0.0057 | 500 | 32% |
| Indicateur de variation du résultat publié rapportée au prix payé | 0.17 | -0,04 à 0,40 | 0.0057 | 500 | 33% |
| Synergies positives et attribution enregistrées, rapportées au plan | 0.45 | 0,27 à 0,61 | 0.0049 | 500 | 45% |
| Indicateur synthétique de marché, ajusté | 0.20 | -0,01 à 0,40 | 0.0058 | 500 | 34% |
| Indicateur synthétique de marché, brut | 0.16 | -0,04 à 0,38 | 0.0056 | 500 | 32% |
| Indicateur synthétique de statut de dépréciation dépendant de la valeur latente | 0.12 | -0,09 à 0,30 | 0.0052 | 497 | 26% |
| Référence d’ordre aléatoire | 0.01 | -0,20 à 0,21 | 0.0057 | 500 | 26% |
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne sur 500 cohortes de 60 acquisitions ; du 5e au 95e percentile entre cohortes. Cible fixe de rendement actualisé sur les trois années complètes ; la dispersion centrale du modèle n’est pas un intervalle de confiance. k=ceil(0.25N).
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Les barres représentent les moyennes ; les moustaches indiquent du 5e au 95e percentile entre cohortes.
Les statistiques du scénario de base décrivent uniquement la configuration du modèle et la distribution des répétitions enregistrées. Le recoupement du quartile supérieur indique à quelle fréquence l’ensemble sélectionné intersecte l’ensemble supérieur du résultat défini par le modèle. Son espérance sous le hasard dépend de la taille entière de l’ensemble sélectionné et de celle de la cohorte. Les percentiles empiriques des répétitions décrivent la variation entre les cohortes construites ; ils ne constituent pas des intervalles de confiance du classement des mesures dans des acquisitions réelles.
Sous les hypothèses de base, la corrélation de rang moyenne est de 0,37 pour la trésorerie appariée sur la performance, de 0,32 pour la trésorerie ajustée de l’indice sectoriel et de 0,17 pour l’indicateur de variation du résultat opérationnel. Le suivi brut donne 0,45 et la référence ajustée par oracle 0,56. La différence appariée entre trésorerie appariée et résultat est de 0,21 dans ce modèle. Ces synthèses concernent la cible définie, actualisée et rapportée aux actifs. Elles décrivent l’expérience enregistrée et ses hypothèses d’information ; une comparaison de terrain exige des dossiers d’acquisition et un dispositif comparatif justifié.
15 Distinguer les montants monétaires de la performance de classement
Une statistique de classement décrit l’ordre entre acquisitions. L’estimation monétaire exige également une convention de niveau et de calendrier. L’expérience révisée présente les totaux monétaires correspondants en utilisant la base d’actifs d’ouverture fixe de chaque acquisition, ainsi que la même fenêtre d’observation et la même convention d’actualisation que pour l’estimand d’intégration. Le registre du modèle précise tout calcul délibérément distinct, non actualisé. Le conseil peut ainsi rapprocher à la fois la source d’un ajustement et l’objet numérique comparé.
| Mesure | VA, millions USD | Écart de VA, millions USD | Non actualisé, millions USD | Écart non actualisé, millions USD |
|---|---|---|---|---|
| Référence ajustée par oracle | -50.3 | -5.5 | 14.2 | -6.5 |
| Variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | -105.8 | -61.0 | -55.0 | -75.7 |
| Trésorerie ajustée de l’indice sectoriel | -369.5 | -324.7 | -378.6 | -399.2 |
| Variation de trésorerie par rapport au niveau observé avant la transaction | -388.9 | -344.1 | -401.7 | -422.4 |
| Indicateur opérationnel ajusté par la direction, construit par l’auteur | 506.8 | 551.6 | 619.4 | 598.7 |
| Indicateur de variation du résultat opérationnel publié | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Cible réelle d’intégration sur la même période dans le modèle | -44.8 | 0.0 | 20.7 | 0.0 |
Analyse du modèle construit par l’auteur. Millions USD ; années une à trois actualisées à la réalisation de l’acquisition au moyen du facteur annuel indiqué. La trésorerie non actualisée, lorsqu’elle est présentée séparément, est explicitement désignée. Toutes les estimations comparables utilisent la même conversion à partir des actifs d’ouverture fixes.
Le Tableau 7 présente le total de cohorte de chaque indicateur du modèle et son écart signé par rapport à la cible définie, en millions USD. Les montants de trésorerie comparables utilisent la même conversion à partir des actifs d’ouverture, la même fenêtre et la même convention d’actualisation. Un indicateur ajusté par la direction peut également inclure un crédit construit au titre du pipeline, dont le calendrier et la définition sont précisés séparément. Les écarts correspondants identifient les effets des composantes du modèle mises en œuvre ; leur ampleur ne fournit aucune estimation d’anomalies dans les comptes d’acquisitions réelles.
Une mesure peut conserver un ordre tout en surestimant ou en sous-estimant systématiquement les montants. Un dénominateur peut aussi modifier un classement sans modifier aucun encaissement externe. Ces distinctions comptent lorsqu’un tableau de bord est lu en regard d’un budget, d’une comparaison avec le prix payé ou d’un calcul contractuel. Le modèle teste des indicateurs analytiques définis ; il ne teste pas l’interprétation juridique d’un accord particulier et n’établit pas la validité d’une décision de paiement.
16 Appliquer des scénarios de stress explicitement construits aux canaux de mesure
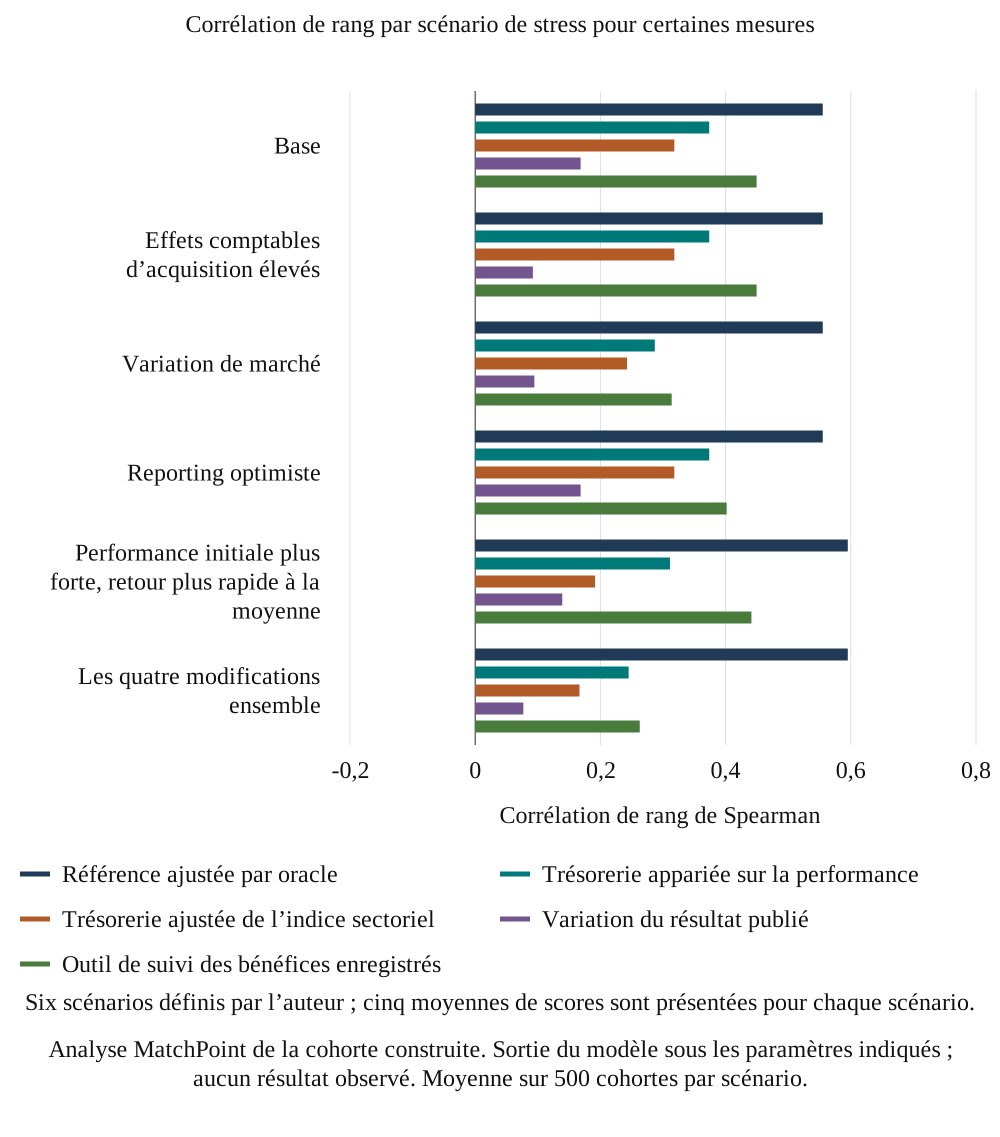
Le dispositif de stress modifie certaines hypothèses sur les charges comptables d’acquisition, les mouvements de marché et de secteur, l’attribution optimiste par la direction et la persistance de la performance avant acquisition. Un scénario combiné applique ensemble les modifications spécifiées. Le Tableau 8 et la Figure 3 présentent leurs résultats conditionnels. Le registre final du modèle définit les variantes exactes et le périmètre de simulation. Aucune fréquence, gravité ou probabilité conjointe de stress n’a été estimée à partir d’acquisitions observées.
| Mesure | Base | Effets comptables d’acquisition élevés | Variation de marché | Reporting optimiste | Forte performance initiale, retour plus rapide à la moyenne | Les quatre modifications ensemble |
|---|---|---|---|---|---|---|
| Indicateur de variation du résultat opérationnel publié | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Indicateur de variation du résultat publié rapportée au prix payé | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Variation de trésorerie par rapport au niveau observé avant la transaction | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Trésorerie ajustée de l’indice sectoriel | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Indicateur opérationnel ajusté par la direction, construit par l’auteur | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Synergies positives et attribution enregistrées, rapportées au plan | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Indicateur synthétique de marché, ajusté | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne sur 500 cohortes de 60 acquisitions dans chaque scénario.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne sur 500 cohortes par scénario.
Le scénario d’effets comptables élevés donne des corrélations de rang moyennes de 0,09 pour l’indicateur de variation du résultat opérationnel, de 0,20 pour la trésorerie non ajustée et de 0,37 pour la trésorerie appariée. Dans le scénario de variation de marché, les statistiques correspondantes de trésorerie non ajustée, ajustée de l’indice sectoriel et appariée sont de 0,10, 0,24 et 0,29. Le scénario de reporting optimiste donne 0,06 pour l’indicateur ajusté par la direction et 0,40 pour l’outil de suivi. Dans le scénario de performance initiale plus forte et de retour plus rapide à la moyenne, la trésorerie ajustée de l’indice sectoriel et la trésorerie appariée donnent 0,19 et 0,31. Le scénario combiné donne respectivement 0,25, 0,26 et 0,08 pour la trésorerie appariée, l’outil de suivi et l’indicateur de résultat. Il s’agit de statistiques de rang conditionnelles au modèle, selon le registre exact des scénarios.
17 Distinguer les diagnostics du modèle des contrôles accessibles à une équipe de transaction
Le tableau de diagnostic décompose la variation à l’aide du résultat latent d’intégration connu de l’expérience et des facteurs construits. Il contribue à expliquer pourquoi les mesures du modèle changent selon les scénarios. Plusieurs colonnes utilisent des informations inaccessibles à l’analyste d’une acquisition réelle, notamment le véritable contrefactuel ou la véritable valeur d’intégration. Ce sont des diagnostics de simulation. Ils ne peuvent être présentés comme un test causal immédiatement calculable à partir du registre d’un client.
| Scénario | Dispersion comptable / dispersion de valeur | Dispersion de la variation de marché / dispersion de valeur | Corrélation variation ajustée du secteur / performance avant acquisition | Dispersion de l’ajustement de direction / dispersion de valeur | Corrélation charge de complément de prix / valeur |
|---|---|---|---|---|---|
| Base | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Effets comptables d’acquisition élevés | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Variation de marché | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Reporting optimiste | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Forte performance initiale, retour plus rapide à la moyenne | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Les quatre modifications ensemble | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne sur 500 cohortes. Les colonnes 2, 3 et 5 sont des rapports d’écarts types à l’écart type de la valeur réalisée ; la colonne 4 est une corrélation ; la colonne 6 est une corrélation. Diagnostics latents de simulation. La dispersion désigne l’écart type entre acquisitions sur l’échelle commune de rendement actualisé sur la période complète ; les corrélations sont des corrélations de Pearson. Ces quantités ne sont pas directement accessibles dans un registre de terrain.
Une équipe de transaction peut observer les rapprochements comptables, les réintégrations documentées et les mesures opérationnelles de la période antérieure dans les dossiers qu’elle détient légalement. Elle peut aussi examiner la sensibilité à des références explicitement définies. Ces contrôles observables peuvent identifier des incohérences ou remettre en cause une attribution. Ils exigent leur propre validation avant de servir à identifier une cause de faible performance. Une relation négative avec la performance avant acquisition peut avoir plusieurs explications, dont le retour à la moyenne et des caractéristiques omises.
Le dossier proposé au conseil désigne chaque diagnostic selon les informations qu’il exige. Un diagnostic propre au modèle reste dans l’annexe technique ou la discussion de sensibilité. Une exception opérationnelle identifie la pièce source effective, le calcul et le réviseur. Cette séparation évite qu’une décomposition interprétable de l’expérience construite acquière un statut empirique non étayé.
18 Tester l’interaction entre les synergies brutes annoncées et le coût de leur réalisation
L’outil de suivi des synergies enregistre des actions brutes par rapport à un plan construit et omet certains coûts de trésorerie spécifiés. Sa relation avec la valeur nette d’intégration change donc lorsque la relation entre coûts et synergies change. Le Tableau 10 fait varier cette relation sous les hypothèses du modèle. Le résultat illustre une frontière de mesure : un outil de suivi des bénéfices bruts et un résultat net de trésorerie utilisent des numérateurs différents et peuvent classer les mêmes acquisitions différemment.
| Mesure | Coefficient de coût 0,0 | Coefficient de coût 0,6 | Coefficient de coût 1,2 | Coefficient de coût 1,8 |
|---|---|---|---|---|
| Référence ajustée par oracle | 0.70 | 0.57 | 0.39 | 0.30 |
| Variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | 0.51 | 0.38 | 0.24 | 0.18 |
| Synergies positives et attribution enregistrées, rapportées au plan | 0.48 | 0.45 | 0.34 | -0.02 |
| Indicateur de variation du résultat opérationnel publié | 0.26 | 0.16 | 0.09 | 0.11 |
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne sur 300 cohortes de 60 acquisitions. La pente de coût est le coefficient défini par l’auteur reliant le coût d’intégration, en années de flux de trésorerie de référence, à la part de synergies ; sa valeur de base est de 0,6.
Les variantes de pente de coût présentées montrent comment l’outil de suivi, la mesure de trésorerie appariée et la référence ajustée par oracle du modèle réagissent à ces modifications définies par l’auteur. La série ajustée par oracle conserve son propre bruit et ne constitue pas une borne supérieure. L’expérience ne fournit aucune pente de coût estimée pour des acquisitions réelles. Un tableau de bord pratique peut conserver les actions brutes, les coûts de trésorerie associés et l’estimation nette de trésorerie qui en résulte dans des colonnes pouvant faire l’objet de rapprochements séparés.
19 Interpréter les fenêtres ultérieures comme des estimands différents de trésorerie d’intégration
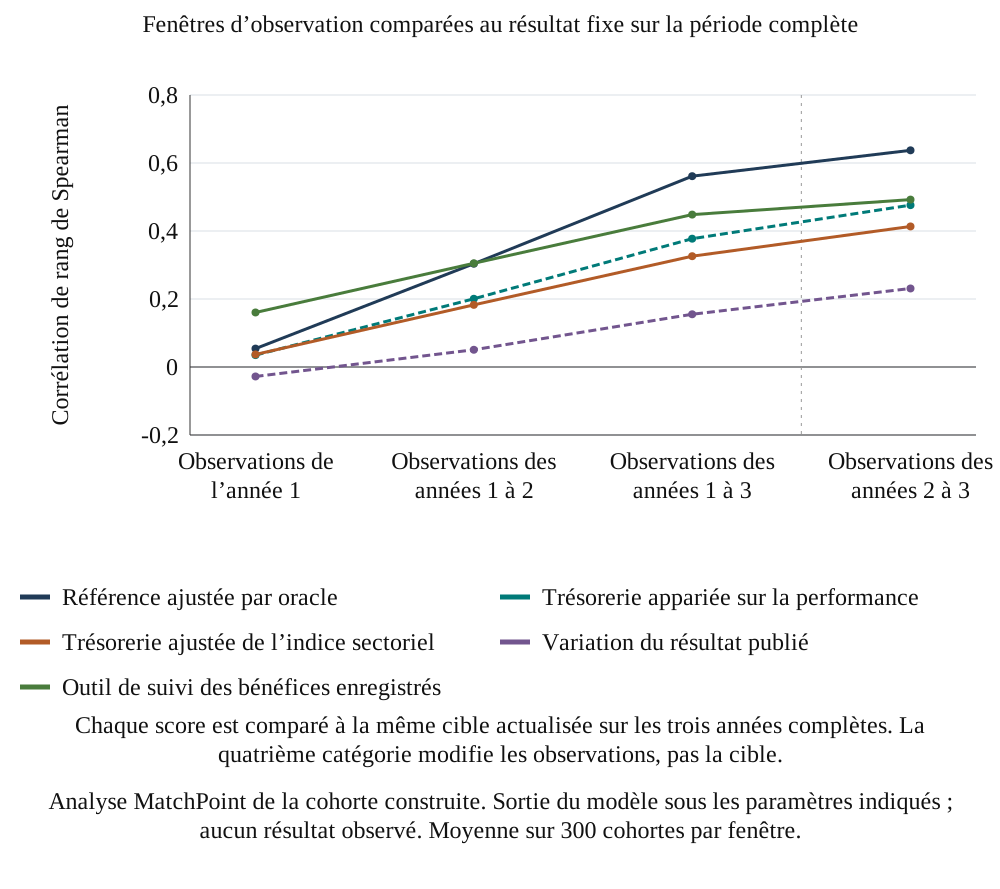
L’expérience sur les fenêtres d’observation examine l’année une, les années une à deux, les années une à trois et les années deux à trois après la réalisation de l’acquisition. Elle présente la concordance avec le résultat d’intégration actualisé fixe des trois années complètes et, séparément, avec le résultat propre à chaque fenêtre. Il s’agit de volets désignés qui répondent à des questions différentes. Le même historique simulé élémentaire de l’acquisition fournit toutes les fenêtres. Le tableau de passage relatif à l’année une omise conserve son coût d’intégration et toute perturbation précoce.
| Mesure | Après l’année 1 | Après l’année 2 | Après l’année 3 | Années 2 à 3 uniquement |
|---|---|---|---|---|
| Indicateur de variation du résultat opérationnel publié | -0.03 | 0.05 | 0.16 | 0.23 |
| Variation de trésorerie par rapport au niveau observé avant la transaction | 0.01 | 0.09 | 0.19 | 0.26 |
| Trésorerie ajustée de l’indice sectoriel | 0.04 | 0.18 | 0.33 | 0.41 |
| Variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | 0.03 | 0.20 | 0.38 | 0.48 |
| Synergies positives et attribution enregistrées, rapportées au plan | 0.16 | 0.31 | 0.45 | 0.49 |
| Référence ajustée par oracle | 0.05 | 0.30 | 0.56 | 0.64 |
Analyse du modèle construit par l’auteur. Le même historique élémentaire complet fournit les quatre fenêtres. La comparaison principale utilise le résultat d’intégration actualisé fixe des trois années complètes ; des résultats identifiés séparément utilisent le résultat propre à chaque fenêtre. Les percentiles de la distribution des répétitions et les erreurs types de Monte Carlo sont des statistiques distinctes. Cible fixe sur la période complète.
| Mesure | Après l’année 1 | Après l’année 2 | Après l’année 3 | Années 2 à 3 uniquement |
|---|---|---|---|---|
| Indicateur de variation du résultat opérationnel publié | 0.20 | 0.14 | 0.16 | 0.24 |
| Variation de trésorerie par rapport au niveau observé avant la transaction | 0.13 | 0.13 | 0.19 | 0.27 |
| Trésorerie ajustée de l’indice sectoriel | 0.26 | 0.24 | 0.33 | 0.43 |
| Variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | 0.27 | 0.27 | 0.38 | 0.50 |
| Synergies positives et attribution enregistrées, rapportées au plan | -0.05 | 0.14 | 0.45 | 0.54 |
| Référence ajustée par oracle | 0.38 | 0.39 | 0.56 | 0.67 |
Analyse du modèle construit par l’auteur. Chaque colonne utilise sa propre fenêtre de trésorerie et sa propre cible déclarées. Le même historique simulé fournit ces mesures. La trésorerie de la période complète et les coûts de première année restent enregistrés séparément ; ces colonnes n’estiment pas un résultat commun. Cible distincte propre à chaque fenêtre ; la trésorerie exclue de l’année une est conservée dans le registre complet.
Le volet principal de la Figure 4 compare les mesures candidates à la même cible sur la période complète. Le tableau d’appui présente aussi les cibles et statistiques propres à chaque fenêtre. Les percentiles empiriques des répétitions et l’incertitude de Monte Carlo portent des désignations distinctes. La montée en régime des synergies, les coûts initiaux et la convention d’actualisation sont des paramètres construits. Leur effet sur une fenêtre d’observation ultérieure est donc conditionnel au modèle.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne sur 300 cohortes par fenêtre.
Le résultat d’une fenêtre ultérieure peut avoir un signe différent de celui de la période complète. Dans l’exemple déterministe du modèle, la trésorerie nette de première année est négative de 9,3 millions USD et les années ultérieures totalisent un montant positif de 2,4 millions USD, soit un montant négatif de 6,9 millions USD sur les trois années avant actualisation. Ces quantités sont construites par l’auteur et soumises au contrôle arithmétique du modèle révisé. Le dossier du conseil conserve à la fois les résultats de la fenêtre ultérieure et ceux cumulés depuis la transaction.
20 Présenter la variabilité des répétitions pour les tailles de cohorte choisies
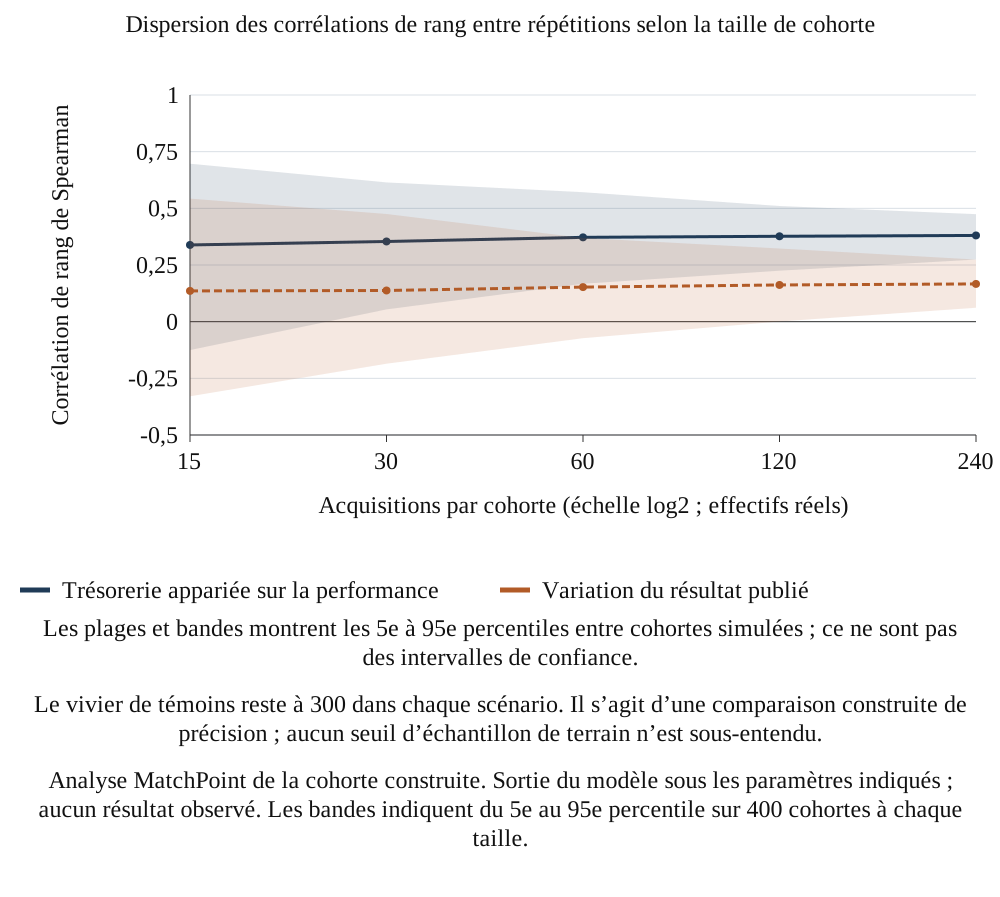
L’expérience sur la taille des cohortes compare certains nombres d’acquisitions construites en conservant le processus générateur de données et le dispositif de référence indiqués. Elle présente la statistique de rang moyenne, les percentiles empiriques des répétitions et la fréquence à laquelle un indicateur sélectionné classe les acquisitions plus conformément au résultat du modèle qu’un autre. Le registre final du modèle précise le vivier de témoins candidats et le nombre de répétitions utilisés pour toutes les tailles.
| N | Moyenne, résultat | Résultat, p05 à p95 | Moyenne, appariée | Appariée, p05 à p95 | MCSE de l’écart apparié | Fréquence de supériorité |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 à 0,54 | 0.34 | -0,13 à 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 à 0,47 | 0.35 | 0,05 à 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 à 0,37 | 0.37 | 0,17 à 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 à 0,32 | 0.38 | 0,22 à 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 à 0,27 | 0.38 | 0,27 à 0,47 | 0.0034 | 100% |
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne et du 5e au 95e percentile sur 400 cohortes à chaque taille. La dernière colonne est la part des cohortes où la trésorerie appariée présente la corrélation de rang la plus élevée. Vivier fixe de 300 témoins assurant le support ; des préfixes élémentaires emboîtés apparient les tailles. Les fréquences et les plages du modèle ne définissent ni puissance statistique de terrain ni échantillon minimal.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Les bandes indiquent du 5e au 95e percentile sur 400 cohortes à chaque taille.
Ces fréquences et largeurs de percentiles décrivent l’expérience construite. Elles n’établissent pas un minimum de soixante ou 120 acquisitions pour une étude réelle, ne prouvent pas qu’un acquéreur plus petit ne peut tirer d’enseignements de son historique et ne constituent pas un calcul de puissance statistique pour un effet de traitement empirique. Une analyse réelle de taille d’échantillon exige un estimand, un dispositif, une structure en grappes, une taille d’effet, des hypothèses de données manquantes et des critères d’erreur spécifiés. Une étude pilote peut éclairer ces paramètres avant la conception d’une étude plus large avec les consentements requis.
21 Rendre visibles l’observation sélective et les limites de la pondération
L’expérience d’observation sélective fait dépendre la probabilité qu’une acquisition reste observée d’un résultat construit et de sa taille. Elle compare ensuite la cohorte complète au sous-ensemble observé et à des estimateurs pondérés explicitement définis. Le mécanisme simulé inclut des informations sur le résultat qu’un praticien ne peut retrouver directement. Il vise à montrer la sensibilité d’une moyenne publiée à ce mécanisme, y compris la possibilité que des poids fondés sur des prédicteurs inadéquats laissent subsister un biais important.
Dans les équations 5a et 5b, o_i indique l’observation, v_i est le résultat d’intégration construit, x_i est la caractéristique de taille indiquée et les coefficients définissent le mécanisme d’observation. Le calcul affiché de pondération par l’inverse de la probabilité est une moyenne pondérée normalisée. Son application à des résultats réellement manquants exige des hypothèses d’identification et des probabilités d’observation adéquates. La référence sélectionnée sur les effets de traitement fournit un contexte pour les méthodes de pondération [13] ; elle ne valide ni ce modèle d’acquisitions manquantes ni l’usage opérationnel proposé.
Le Tableau 14 et la Figure 6 présentent la moyenne de la population complète, la moyenne non pondérée de l’échantillon observé et cinq estimations pondérées de sensibilité sur 400 cohortes construites. Les estimations pondérées utilisent la taille seule, la taille avec chacun de trois coefficients de signal synthétique, ou la probabilité d’observation connue du modèle. Le résultat est explicitement le rendement net de trésorerie d’intégration sur trois ans, non actualisé et rapporté aux actifs avant acquisition. Les nombres de répétitions valides, les exclusions d’ajustement et les diagnostics des poids accompagnent les estimations.
| Estimateur | Rendement latent moyen de trésorerie | Biais moyen, pp | MCSE de l’estimation, pp | R valides |
|---|---|---|---|---|
| Population latente complète, inaccessible dans une étude de terrain | 0.06% | 0.00 | 0.0067 | 400 |
| Échantillon observé, non pondéré | 0.44% | 0.38 | 0.0080 | 400 |
| Échantillon observé, poids estimés selon la taille | 0.45% | 0.39 | 0.0079 | 400 |
| Échantillon observé, taille et signal précoce synthétique de coefficient 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Échantillon observé, taille et signal précoce synthétique de coefficient 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Échantillon observé, taille et signal précoce synthétique de coefficient 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Échantillon observé, poids latents connus de probabilité d’observation | 0.07% | 0.01 | 0.0099 | 400 |
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Moyenne sur 400 cohortes de 120 acquisitions. La valeur réalisée est la trésorerie non actualisée moins le coût d’intégration, pour les années une à trois, en pourcentage de la base d’actifs avant acquisition. Rendement latent non actualisé rapporté aux actifs ; les hypothèses de sélection et de coefficients n’établissent pas l’identification empirique du mécanisme de données manquantes.
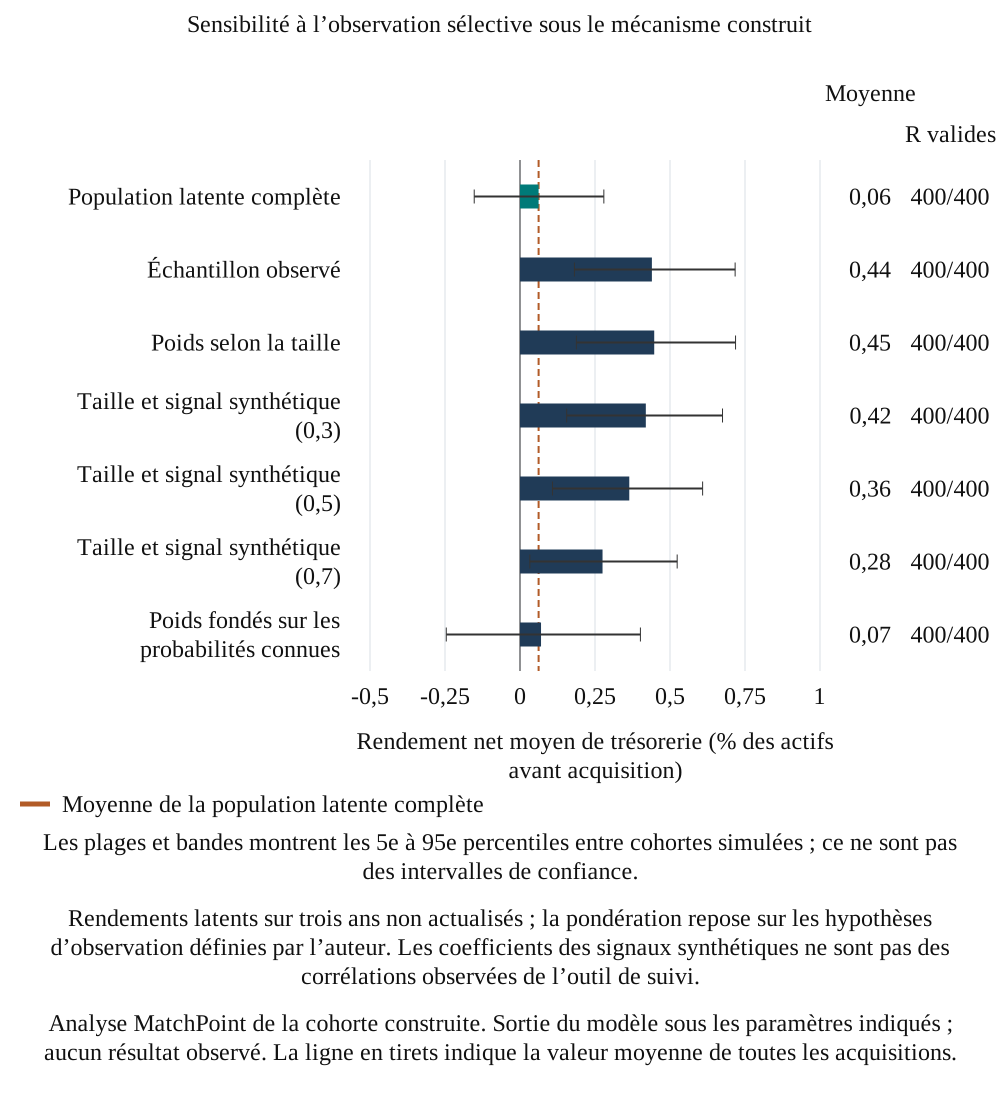
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez aussi ouvrir la figure en taille réelle.
Analyse MatchPoint de la cohorte construite. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. La ligne en tirets indique la valeur moyenne de toutes les acquisitions.
Un score précoce généré à partir du résultat latent d’intégration est une variable synthétique de sensibilité. Il ne s’agit pas d’un outil de suivi observé de première année, et son libellé le précise. Une référence utilisant la véritable probabilité d’observation exploite une connaissance du modèle inaccessible à un praticien. Les réductions de biais dans cette expérience restent conditionnelles à ces constructions. Un registre réel devrait conserver les chantiers ayant échoué, cédés ou fermés et signaler les observations manquantes ; un exercice de pondération exige sa propre analyse de support et de sensibilité.
22 Préciser les dossiers et hypothèses d’identification d’une étude empirique
Une étude empirique ultérieure exigerait un registre daté des acquisitions, des données cohérentes de trésorerie et de comptabilité, les historiques des chantiers et un dispositif comparatif défini. La population cible et le traitement des acquisitions signées mais non réalisées doivent être précisés séparément des intégrations après réalisation. Une acquisition non réalisée n’a pas de résultat d’intégration post-réalisation selon la définition de l’article. Les intégrations d’acquisitions réalisées qui ont échoué ou ont été cédées restent dans la cohorte de réalisation applicable, avec leur historique observé et les données manquantes consignés.
| Élément | Spécification | Objet |
|---|---|---|
| Unité et registre | Tous les cas admissibles d’intégration d’acquisitions réalisées dans une fenêtre définie ; population distincte d’acquisitions signées mais non réalisées | Définir la population cible et conserver les cas d’acquisitions réalisées ayant échoué ou ayant été cédés |
| Horodatages | Signature, réalisation de l’acquisition, clôture de la période de mesure, chaque chiffre publié et chaque retraitement | Établir quelles informations étaient connues à chaque date |
| Registre de trésorerie | Trésorerie opérationnelle mensuelle de l’activité acquise, dépenses d’intégration et éléments comptables d’acquisition, rapprochés du résultat publié | Séparer trésorerie et comptabilité |
| Contrefactuel | Une série sectorielle prédéfinie et une règle réalisable de témoins appariés sur la performance utilisant des informations antérieures au résultat | Éviter les références définies a posteriori |
| Dossiers de la direction | Écritures de suivi telles que déposées, avec plan, actions réalisées et règle d’attribution | Confronter l’outil de suivi à la trésorerie |
| Volet randomisé | Lorsqu’un acquéreur mène plusieurs intégrations comparables, affectation aléatoire d’une pratique de mesure ou de reporting | Estimer l’effet de la pratique de reporting assignée sous les hypothèses déclarées du dispositif |
| Plan d’échantillonnage | Analyse de puissance ou de précision éclairée par une étude pilote pour une question prédéfinie | Éviter de transposer un seuil de cohorte propre au modèle |
| Gouvernance des données | Dossiers autorisés, base juridique pertinente, confidentialité et autorisations des contreparties lorsque nécessaires | Confirmer l’accès légal propre à la transaction avec l’avis de spécialistes |
Dispositif proposé par MatchPoint. Les lois de protection des données et de confidentialité de la juridiction concernée n’ont pas été examinées pour cet article et doivent être confirmées par un conseil juridique.
Un pilote randomisé d’une pratique de reporting pourrait estimer l’effet de cette pratique assignée dans les conditions de son dispositif. Il répondrait à une question différente de celle de l’effet d’acquérir ou d’intégrer une entreprise. Des dispositifs observationnels et quasi expérimentaux peuvent également être envisagés lorsque leurs hypothèses peuvent être examinées. Aucun n’est automatiquement valide pour les dossiers accessibles à un acquéreur. La sélection, les effets de débordement, les changements de mesure et l’interaction entre décisions de direction et résultats ultérieurs exigent un traitement explicite.
Le plan d’analyse proposé identifie l’estimand, la fenêtre d’observation, l’unité d’analyse, la règle de comparaison, le traitement des données manquantes et les résultats principaux avant l’examen des résultats. L’accès aux données, la confidentialité, les bases juridiques applicables et les autorisations des contreparties exigent une confirmation spécialisée. L’étude peut présenter un pilote de faisabilité avant toute affirmation sur la taille d’échantillon ou les résultats généralisables. Le présent article n’a obtenu aucun de ces dossiers de transaction et ne présente aucune validation empirique achevée.
23 Rapprocher le dossier du conseil des pièces sous-jacentes
Un document du conseil sur la valeur d’intégration devrait présenter côte à côte quatre éléments : le registre de trésorerie de l’entreprise combinée, avec le coût d’intégration présenté séparément ; le rapprochement de ce registre avec le résultat publié, chaque élément comptable d’acquisition étant désigné ; le contrefactuel avec sa référence et sa règle d’appariement ; et l’outil de suivi, identifié comme le registre de la direction. Le document devrait préciser la fenêtre retenue, les éléments de première année qui sont provisoires au regard des règles de période d’évaluation [1], ainsi que les sous-totaux publiés qui répondent à la définition applicable des mesures de la performance définies par la direction et exigent le rapprochement pertinent selon le référentiel comptable de l’entité. IFRS 18 s’applique aux exercices ouverts à compter du 1er janvier 2027, avec application anticipée autorisée ; l’adoption propre à l’entité et la classification des mesures exigent confirmation [6, 7].
Le dossier du conseil sépare la trésorerie enregistrée et rapprochée, le montant incrémental estimé et la sensibilité à la trajectoire de comparaison choisie. L’expérience construite présente des différences conditionnelles de statistiques de rang et d’estimations monétaires entre ses scénarios désignés. Le Tableau 9 décompose ces scénarios à l’aide d’informations connues du modèle, dont certaines quantités inaccessibles pour une acquisition observée. Une équipe de transaction aurait besoin de contrôles observables validés séparément et de preuves propres à la transaction pour étudier les explications possibles. Le registre opérationnel proposé identifie les pièces sources, le réviseur et l’attribution non résolue pour chaque affirmation importante.
Le registre opérationnel proposé peut être mis en œuvre avec des outils de données classiques ou évalué avec une extraction assistée par IA. Chaque montant accepté conserve sa référence source, sa règle de calcul et une validation humaine. L’article ne présente aucune réduction mesurée de travail, d’erreurs ou de coûts pour l’une ou l’autre approche. Un pilote contrôlé distinct est nécessaire pour évaluer une telle mise en œuvre. Les sections pratiques précisent comment conserver la traçabilité des décisions d’extraction, d’arithmétique et d’attribution.
24 Utiliser le cadre proposé dans les droits de décision effectifs de la transaction
Avant la réalisation de l’acquisition, la charte de mesure proposée consigne le dossier d’investissement initial, le périmètre de trésorerie, la règle de référence et les dossiers disponibles. À la réalisation, elle préserve les identifiants d’ouverture, le rapprochement des flux de fonds, l’historique comptable et les budgets d’intégration. Le tableau de bord ultérieur présente les actions opérationnelles, les effets comptables, la trésorerie externe, la trésorerie incrémentale estimée et l’attribution non résolue comme des états de preuve distincts.
Après le premier anniversaire, l’examen peut élargir la fenêtre d’observation et vérifier si les bénéfices persistent. Les coûts d’intégration de la période complète et le dossier initial restent visibles. Les changements de contrefactuel, de périmètre ou de prévision font l’objet d’une approbation datée. Un calcul contractuel de complément de prix, de prime ou de covenant continue d’utiliser la définition, les règles d’ajustement et la procédure de règlement des différends qui lui sont applicables. L’estimation analytique de valeur d’intégration fournit, lorsque pertinent, un élément rapproché séparément.
Le processus de gouvernance proposé conclut chaque examen important par une décision, un responsable désigné et les preuves nécessaires pour la reconsidérer. Un chantier peut se poursuivre, évoluer ou fermer. Ses coûts et résultats historiques restent dans la cohorte d’acquisition appropriée. Une investigation complémentaire est une option concrète lorsque des dossiers manquants ou une attribution non résolue pourraient modifier la décision. L’utilisation du cadre et ses résultats exigent une évaluation sur les transactions propres à l’entreprise.
25 Préciser les contrôles de reproductibilité, les limites de validation et la prochaine étape de preuve
L’exécution scientifique consigne les paramètres configurés, les graines, les calculs, les résultats intermédiaires et les contrôles numériques. Les contrôles testent les identités indiquées et la correspondance des sorties du modèle avec leurs libellés. Ils portent notamment sur la cohérence des unités, le calendrier, le périmètre des références, l’arithmétique de l’exemple déterministe et la présentation de la variabilité des répétitions. Un contrôle réussi établit la propriété vérifiée de cette implémentation ; il ne fournit aucun étalonnage empirique du processus d’acquisition.
| Contrôle scientifique | Exécutions effectives | Résidu maximal | Tolérance |
|---|---|---|---|
| Spearman sur vecteur constant est indéfini | 1 | Sans objet | logique |
| Les entrées brutes invalides de Spearman restent indéfinies | 6 | Sans objet | logique |
| Identité des rangs moyens en cas d’ex æquo | 1 | 0.000000000000 | 0.0 |
| Fonction de répartition normale standard en zéro | 1 | 0.000000000000 | 0.0 |
| La répartition des coûts a pour somme un | 1 | 0.000000000000 | 1e-15 |
| La montée en régime définie par l’auteur est déclarée | 1 | Sans objet | logique |
| Espérance de recoupement avec ex æquo aléatoires à N=3 | 1 | 0.000000000000 | 1e-12 |
| Espérance de recoupement avec ex æquo aléatoires à N=4 | 1 | 0.000000000000 | 1e-12 |
| Tableau de passage résultat/trésorerie de l’exemple | 1 | 0.000000000000 | 1e-12 |
| La trésorerie de la période complète de l’exemple inclut le coût de première année | 1 | 0.000000000000 | 1e-12 |
| Affectation de l’exemple avec hypothèse explicite sur les autres actifs nets | 1 | 0.000000000000 | 1e-12 |
| La réévaluation du complément de prix se somme par télescopage sans affirmer un flux de trésorerie de règlement | 1 | 0.000000000000 | 1e-12 |
| L’ajustement par indice sans bruit retranche la variation de marché | 1 | 0.000000000000 | 1e-12 |
| L’appariement sans bruit et avec support retranche la variation de marché | 1 | 0.000000000000 | 1e-12 |
| La variation de trésorerie sans bruit contient la composante de marché ajustée du niveau de référence | 1 | 0.000000000000 | 1e-12 |
| Projection pure répétée de la mesure : référence ajustée par oracle | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : trésorerie ajustée de l’indice sectoriel | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : variation de trésorerie par rapport au niveau observé avant la transaction | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : indicateur opérationnel ajusté par la direction, construit par l’auteur | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : indicateur de variation du résultat opérationnel publié | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : indicateur de variation du résultat publié rapportée au prix payé | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : synergies positives et attribution enregistrées, rapportées au plan | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : indicateur synthétique de marché, ajusté | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : indicateur synthétique de marché, brut | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : indicateur synthétique de statut de dépréciation dépendant de la valeur latente | 1 | 0.000000000000 | 0.0 |
| Projection pure répétée de la mesure : référence d’ordre aléatoire | 1 | 0.000000000000 | 0.0 |
| Une dispersion nulle de la valeur latente donne un diagnostic indéfini | 1 | Sans objet | logique |
| Cinq témoins pour chaque acquisition analysée | 6900 | Sans objet | logique |
| Tous les appariements conservent le secteur | 6900 | Sans objet | logique |
| Tous les appariements conservent le millésime | 6900 | Sans objet | logique |
| Cinq témoins distincts par acquisition | 6900 | Sans objet | logique |
| Les appariements sont les cinq scores de période antérieure les plus proches | 6900 | Sans objet | logique |
| L’effet d’intégration est la trajectoire observée moins la trajectoire sans intégration | 6900 | 0.000000000000 | 1e-12 |
| L’indicateur de résultat égale la variation nette de trésorerie moins les éléments comptables | 6900 | 0.000000000000 | 1e-12 |
| La cible actualisée complète est recalculée | 6900 | 0.000000000000 | 1e-12 |
| La cible complète non actualisée conserve le reliquat de première année | 6900 | 0.000000000000 | 1e-12 |
| La cible complète actualisée conserve le reliquat de première année | 6900 | 0.000000000000 | 1e-12 |
| Le diagnostic de variation de marché inclut la soustraction du niveau de référence | 6900 | 0.000000000000 | 1e-12 |
| Échelles d’actifs en dollars finies et positives | 6900 | Sans objet | logique |
| Trajectoires générées à valeurs finies | 6900 | Sans objet | logique |
| Probabilités d’évaluation du complément de prix dans l’intervalle unité | 6900 | Sans objet | logique |
| Identité de la composante d’amortissement à durée d’utilité finie | 6900 | 0.000000000000 | 1e-12 |
| Scores candidats finis | 13800 | Sans objet | logique |
| Conversion actualisée montant en dollars/rendement : référence ajustée par oracle | 6900 | 0.000000000000 | 1e-09 |
| Conversion actualisée montant en dollars/rendement : variation de trésorerie, cinq témoins du même secteur et millésime appariés sur la performance | 6900 | 0.000000000000 | 1e-09 |
| Conversion actualisée montant en dollars/rendement : trésorerie ajustée de l’indice sectoriel | 6900 | 0.000000000000 | 1e-09 |
| Conversion actualisée montant en dollars/rendement : variation de trésorerie par rapport au niveau observé avant la transaction | 6900 | 0.000000000000 | 1e-09 |
| Conversion actualisée montant en dollars/rendement : indicateur opérationnel ajusté par la direction, construit par l’auteur | 6900 | 0.000000000000 | 1e-09 |
| Conversion actualisée montant en dollars/rendement : indicateur de variation du résultat opérationnel publié | 6900 | 0.000000000000 | 1e-09 |
| Conversion actualisée montant en dollars/rendement de la cible réelle du modèle | 6900 | 0.000000000000 | 1e-09 |
| Les projections des fenêtres partagent exactement la cible complète | 1200 | 0.000000000000 | 0.0 |
| Estimations de sélection valides et finies | 2800 | Sans objet | logique |
| L’ESS des poids de sélection reste dans les bornes de l’échantillon | 2800 | Sans objet | logique |
| Les probabilités d’observation définies par l’auteur ont un support strict | 400 | Sans objet | logique |
| La référence de sélection sur la population complète a une erreur par rapport à elle-même nulle | 400 | 0.000000000000 | 0.0 |
| Six jeux de données numériques pour les figures | 1 | Sans objet | logique |
| Sept lignes comptables au périmètre défini par les sources | 1 | Sans objet | logique |
Analyse MatchPoint. Sortie du modèle sous les paramètres indiqués ; aucun résultat observé. Uniquement les identités exécutées, le support et le traitement des statistiques. Les directions de classement finies sont des résultats, pas des conditions exigées pour réussir les contrôles.
La cohorte construite, les montants des charges comptables, les processus de marché, l’attribution par la direction et le mécanisme d’observation sélective sont des hypothèses. La référence ajustée par oracle utilise des informations inaccessibles pour des acquisitions réelles, et les comparaisons de corrélation de rang sont conditionnelles à la cible définie. Les textes comptables primaires actuels et la consultation des services de novembre 2026 éclairent le périmètre factuel qui leur est attribué. Les sources universitaires plus anciennes sélectionnées sont utilisées selon leur version et les limites de lecture documentées. Les exigences comptables et contractuelles applicables à l’entité doivent être confirmées.
La prochaine étape empirique est un registre d’acquisitions réalisable, assorti des autorisations requises et d’un dispositif de mesure prédéfini. Les modèles opérationnels d’accompagnement définissent le registre de trésorerie, la cohorte de clients, les responsabilités, le calendrier et les preuves de bénéfices proposés. Un pilote peut tester si ces dossiers se rapprochent et si des données de comparaison pertinentes sont disponibles. L’article fournit cette préparation et son analyse de sensibilité construite ; il ne présente aucun résultat observé de performance d’acquisition.
26 Éprouver la référence par des explications alternatives et une plage de valeur non résolue
Le contrefactuel est une comparaison spécifiée dont la crédibilité dépend des informations utilisées pour la construire. L’examen proposé commence par le mécanisme du dossier d’acquisition. Une plateforme d’achats partagée devrait influer sur les prix, les quantités ou les coûts de transaction d’achats identifiés. Un plan de ventes croisées devrait influer sur les commandes de clients identifiés. Une migration de systèmes peut influer sur les coûts opérationnels, la qualité de service, la fidélisation des clients et la trésorerie nécessaire à la transformation. La référence est choisie pour traiter le mécanisme pertinent et les principales explications alternatives.
Un témoin apparié sur la performance peut encore différer de l’activité acquise par son assortiment de produits, la durée de ses contrats, ses besoins en capital ou son exposition à un client. Le registre d’appariement proposé consigne donc les variables disponibles avant la fenêtre de résultat, le vivier de candidats, les règles d’exclusion et les témoins sélectionnés. Il consigne aussi pourquoi un candidat a été rejeté. Un appariement sur un résultat post-acquisition utiliserait des informations influencées par le résultat examiné. Le dispositif proposé fige la règle et les paramètres de la période antérieure avant la lecture de ce résultat.
L’article recommande un dossier de sensibilité circonscrit, choisi avant l’examen du bénéfice mis en avant. Il peut inclure le plan initial avant acquisition, un comparateur sectoriel et un comparateur apparié sur la performance lorsque les informations nécessaires sont disponibles. Le dossier présente le même périmètre de trésorerie, les mêmes dates et le même traitement des coûts sous chaque référence. Une variation du bénéfice estimé est alors attribuable à la méthode comparative présentée à ses côtés. Choisir la référence qui produit l’économie la plus élevée ferait disparaître cette discipline d’interprétation.
Le dossier de sensibilité peut distinguer trois sources d’incertitude. L’incertitude sur les enregistrements de trésorerie concerne les montants et dates manquants ou contestés. L’incertitude contrefactuelle concerne la trajectoire qu’aurait suivie l’activité sans l’action d’intégration. L’incertitude de périmètre concerne les activités, coûts et périodes qui entrent dans le calcul. Chaque catégorie a un responsable proposé et une action de résolution. Un ajustement en pourcentage unique appliqué à tous les bénéfices peut masquer ces problèmes différents ; le dossier du conseil proposé identifie donc chaque élément important séparément.
Une plage de valeur non résolue est une sensibilité analytique selon des scénarios déclarés. Ses bornes peuvent être calculées en faisant varier le contrefactuel désigné ou les paramètres contestés dans les scénarios documentés. Elle est accompagnée du libellé de ces scénarios et des quantités maintenues constantes. Cette plage n’est pas présentée comme un intervalle de confiance statistique, sauf si un dispositif statistique distinct étaye cette interprétation. Une plage étroite peut refléter des hypothèses étroites, et une plage large peut refléter une information médiocre ou un mécanisme causal réellement contesté. Les deux exigent une explication avant une décision de financement ou de performance.
L’équipe peut aussi utiliser des contrôles négatifs lorsqu’une activité appropriée non affectée est disponible. Par exemple, l’examen proposé des achats peut comparer une famille de produits non affectée chez le même fournisseur sur la même période. Une baisse de prix semblable dans les deux familles remettrait en cause une explication simple fondée uniquement sur l’intégration. La validité de ce contrôle dépend de l’affirmation que la seconde famille n’était pas affectée et faisait face à des conditions de marché comparables. Le réviseur documente cette affirmation et toute raison pour laquelle le témoin proposé aurait lui-même pu changer.
Un résultat positif de performance reste compatible avec des explications alternatives tant que le dispositif ne les traite pas. Le processus proposé présente séparément l’amélioration observée de trésorerie, la composante incrémentale estimée et la part non résolue. Il consigne si une comparaison est descriptive, ajustée par modèle ou étayée par un dispositif d’identification plus solide. Le conseil peut alors agir sur les preuves dont il dispose en conservant l’incertitude pertinente pour la décision. Obtenir des dossiers supplémentaires est une action suivante précise lorsqu’ils pourraient modifier cette décision.
27 Distinguer la réalisation de l’intégration du rendement de l’acquisition et du prix payé
Le programme d’intégration est une composante de l’économie d’une acquisition. L’acheteur engage aussi une contrepartie, des coûts de transaction et, potentiellement, du capital supplémentaire. Un bénéfice de trésorerie apporté par une action d’intégration peut être réel alors que le rendement total de l’acquisition reste décevant au prix payé. La structure de reporting proposée conserve donc un état de réalisation de l’intégration et un état de rendement de l’acquisition, reliés par un tableau de passage transparent. Chaque état précise sa date d’évaluation et son périmètre de flux de trésorerie.
Dans une comparaison hypothétique, deux entreprises par ailleurs identiques produisent chacune 10 millions USD de trésorerie incrémentale d’intégration dans la fenêtre indiquée. L’acquéreur A paie 100 millions USD et l’acquéreur B paie 200 millions USD pour leurs acquisitions respectives. Le même montant de trésorerie de 10 millions USD représente dix pour cent et cinq pour cent de ces prix avant la prise en compte de tout autre flux de trésorerie. Cette arithmétique illustre un choix de dénominateur. Elle n’estime pas le rendement d’une acquisition, car l’illustration omet la trésorerie opérationnelle autonome, les coûts de transaction, les investissements futurs, le financement, les impôts et la valeur de sortie.
Le tableau de bord proposé présente le montant monétaire à côté de tout taux normalisé. Un taux rapporté aux actifs d’ouverture permet de comparer la réalisation à une échelle opérationnelle. Un taux rapporté au prix d’acquisition permet une comparaison différente, dont le dénominateur reflète aussi le prix négocié et la structure de transaction. Une part du plan initial de synergies mesure la réalisation par rapport à une prévision de la direction. Ces taux peuvent classer les mêmes transactions différemment. Leurs libellés et formules restent visibles pour que le lecteur puisse identifier la question à laquelle chaque taux répond effectivement.
La fenêtre de trésorerie choisie modifie également l’estimand. Une fenêtre des années deux et trois mesure la trésorerie incrémentale de ces années ultérieures. Une fenêtre cumulée depuis la transaction inclut le coût initial d’intégration et toute perturbation précoce. Présenter le résultat de la fenêtre ultérieure avec le tableau de passage complet de trésorerie rend cette distinction explicite. Un conseil peut examiner la persistance après le premier anniversaire tout en évaluant les coûts engagés pour atteindre ce stade. Une fenêtre ultérieure attrayante ne fournit pas, à elle seule, une évaluation complète de l’acquisition.
La valeur à une date d’examen ultérieure exige que les flux de trésorerie encore attendus après cette date soient traités comme des prévisions sous des hypothèses spécifiées. La trésorerie déjà réalisée appartient à l’état historique et peut être cumulée ou actualisée selon la convention indiquée. La trésorerie prévisionnelle utilise un état d’évaluation distinct, avec ses propres hypothèses de risque, d’investissement et de valeur terminale. Le tableau de bord proposé présente toute combinaison comme un rapprochement de quantités historiques et prospectives. Il consigne les modifications du dossier d’investissement initial comme des changements datés.
Ce dispositif permet d’affecter plus précisément le travail correctif. Un chiffre décevant de réalisation de l’intégration appelle un examen des actions opérationnelles, des coûts, des dépendances et de l’attribution. Un chiffre de réalisation satisfaisant accompagné d’un rendement total d’acquisition décevant appelle un examen de l’économie d’achat initiale et des perspectives restantes de l’activité. Les deux analyses peuvent être nécessaires pour la même transaction. L’expérience construite de mesure de l’article traite l’état d’intégration dans son modèle déclaré ; elle n’établit ni le rendement total ni la juste valeur d’une acquisition.
28 Rapprocher fidélisation, prix, volume et marge sur une cohorte fixe
Un chantier de synergies de revenus exige une cohorte de clients dont la composition est fixée avant l’examen de ses résultats. Le registre proposé identifie les clients présents à la réalisation de l’acquisition, les clients conquis pour la première fois après celle-ci, les contrats transférés de l’acquéreur et les clients cédés ou retirés du périmètre de reporting. Un compte renommé ou un identifiant de facturation migré conserve son identité de cohorte initiale. Cette séparation permet au lecteur de distinguer la performance des clients conservés des nouvelles affaires et des changements de périmètre. Elle explicite aussi les dossiers manquants lorsque la marque acquise disparaît.
La rétention est présentée à plusieurs niveaux, car chacun répond à une question différente. La rétention en nombre de clients décrit combien de clients de la cohorte d’ouverture restent présents selon la règle d’activité définie. La rétention brute des revenus suit la cohorte d’ouverture en excluant les revenus d’expansion selon une convention indiquée. La rétention nette des revenus inclut l’expansion au sein de cette cohorte. Chaque calcul exige une période de référence, un traitement des avoirs et remboursements, et une règle pour les clients sans revenu d’ouverture. L’article propose de présenter ces définitions à côté des chiffres. Il ne fournit aucun seuil universel de rétention pour une acquisition ou un secteur.
Un simple nombre de clients conservés laisse la question de trésorerie ouverte. Un client peut rester actif tout en achetant moins, en obtenant des délais de paiement allongés ou en passant à un produit de marge inférieure. Le chantier relie donc la rétention au chiffre d’affaires facturé, à la contribution après les coûts directs retenus, aux encaissements, aux pertes de crédit et au besoin en fonds de roulement engagé pour servir le client. La finance rapproche l’agrégat du même périmètre que celui du registre de trésorerie. Les écarts dus à des factures émises avant la réalisation de l’acquisition et encaissées plus tard sont enregistrés comme des mouvements de calendrier, avec conservation des périodes de vente et d’encaissement sous-jacentes.
Pour un produit homogène ou un segment de clientèle suffisamment étroit, un tableau de passage du chiffre d’affaires à deux facteurs peut répartir symétriquement l’interaction entre quantité et prix. Soient q0 et p0 la quantité et le prix de référence, et q1 et p1 leurs valeurs effectives. La contribution proposée du volume est la variation de quantité multipliée par la moyenne des deux prix ; la contribution du prix est la variation de prix multipliée par la moyenne des deux quantités. Leur somme égale exactement la variation observée du chiffre d’affaires. Cette répartition arithmétique facilite le rapprochement. L’interprétation causale dépend toujours du contrefactuel et de la qualité des quantités et des prix.
Par exemple, un produit hypothétique passe de 100 unités vendues à 10 USD à 110 unités vendues à 12 USD. Le chiffre d’affaires passe de 1 000 USD à 1 320 USD. La composante symétrique de volume est de 110 USD et celle de prix de 210 USD. Leur total de 320 USD est une identité comptable pour cet exemple inventé. Attribuer 110 USD aux ventes croisées exigerait des preuves supplémentaires que l’intégration a causé la variation de quantité. La demande sectorielle, la sortie d’un concurrent, un pipeline commercial préexistant et des changements de qualité du produit restent des explications possibles à tester.
Une affirmation de ventes croisées suit une échelle de preuves proposée : une opportunité client identifiée, un contrat ou une commande, la livraison, une facture, puis un encaissement externe. Chaque étape conserve sa propre date et son propre montant. Une commande qui remplace un produit existant peut créer une cannibalisation, et une remise accordée pour conserver un client peut réduire la contribution d’un autre chantier. Le registre partagé relie ces effets pour que le calcul de trésorerie combiné inclue à la fois le gain et son coût associé. Le responsable commercial explique le mécanisme client ; la finance vérifie le rapprochement numérique.
La concentration des clients et les modifications contractuelles influent également sur l’interprétation. Un client stratégique conservé peut représenter l’essentiel du chiffre d’affaires de la cohorte d’ouverture. Une prolongation de contrat peut déplacer la trésorerie entre périodes sans établir une contribution supérieure sur toute sa durée. Le dossier du conseil présente donc l’agrégat et la contribution des comptes importants selon la politique de confidentialité approuvée. Une mesure de concentration communiquée aide le réviseur à comprendre si l’amélioration apparente dépend d’un petit nombre de relations. Son interprétation reste conditionnelle à ces contrats et à l’appétit pour le risque de l’entreprise.
29 Séparer les libérations de besoin en fonds de roulement des améliorations opérationnelles récurrentes
Un chantier de conversion en trésorerie peut produire un encaissement important de première année en recouvrant d’anciennes créances, en réduisant les stocks ou en allongeant les délais fournisseurs. Le registre proposé présente séparément la libération de stock de bilan qui en résulte et les variations récurrentes de contribution opérationnelle. Il consigne le solde d’ouverture, le solde final, les volumes d’activité pertinents et la trésorerie encaissée ou décaissée. Un bénéfice annuel récurrent est une quantité différente d’une libération ponctuelle d’un stock de bilan. La charte précise la période de mesure de chaque montant et maintient leurs unités explicites.
Le tableau de passage du besoin en fonds de roulement repose sur des conditions d’activité comparables. Une baisse des créances peut refléter un recouvrement plus rapide, un chiffre d’affaires en recul, une cession de créances, une radiation de créance client ou un changement de périmètre de reporting. Une baisse des stocks peut accompagner une meilleure planification, une perte de capacité de production, une liquidation de stocks ou un dispositif de consignation fournisseur. Une hausse des dettes fournisseurs peut refléter des conditions négociées, une modification de la composition des achats ou une dette échue. Le responsable du chantier consigne l’explication étayée par les factures, bons de commande, relevés de paiement et volumes opérationnels. Les changements inexpliqués restent dans le rapprochement.
Une illustration hypothétique rend cette distinction utile. Supposons qu’une entreprise présente des ventes annuelles à crédit de 36,5 millions USD et utilise une convention déclarée de 365 jours. Une réduction de dix jours du cycle des créances correspond à 1 million USD à ce niveau inchangé de ventes. Ce montant de 1 million USD est un calcul construit de libération de stock de bilan. Répéter la même amélioration de dix jours chaque année future exigerait de nouvelles réductions du cycle de recouvrement. Si l’entreprise maintient le nouveau niveau, la libération initiale reste dans le registre historique de trésorerie, tandis que tout effet récurrent sur les coûts de financement est mesuré séparément selon ses propres hypothèses.
Le financement fournisseurs et les cessions de créances exigent un tableau de passage du financement. La trésorerie reçue dans le cadre d’un financement modifie la liquidité, les frais et la répartition des risques. L’analyse consigne les produits encaissés, remboursements, frais, recours et toute exposition conservée dans le périmètre choisi. Elle maintient également les classifications comptables et contractuelles pertinentes pour examen spécialisé. Un solde bancaire favorable en fin d’année peut coexister avec un remboursement futur ou une insuffisance ultérieure de recouvrement. Le conseil devrait pouvoir retracer les deux dans le même état daté.
Le test de persistance suit le solde après la libération annoncée. L’outil de suivi proposé présente les mouvements mensuels de créances, stocks et dettes fournisseurs pour une période d’observation définie, en rendant visibles la saisonnalité et les variations des volumes d’activité. Une reconstitution ultérieure reçoit sa propre écriture. Le comité d’investissement peut ainsi distinguer un changement opérationnel durable d’un transfert de trésorerie entre dates. Cela permet aussi d’examiner si une économie d’achat s’est accompagnée d’une hausse des stocks, d’une qualité de service réduite ou d’avoirs clients plus élevés.
La fiscalité et les dépenses d’investissement ajoutent d’autres limites de périmètre. Un modèle opérationnel avant impôt exclut de son bénéfice estimé les allégements fiscaux, l’utilisation des déficits et la comptabilisation des impôts différés, sauf ajout explicite de ces éléments avec avis et preuves. Différer une maintenance nécessaire peut augmenter la trésorerie à court terme et créer des besoins d’investissement ultérieurs. L’état d’investissement proposé présente à la fois le paiement effectif et l’obligation différée ou le risque opérationnel examiné. Il évite de transformer une courte fenêtre de mesure en affirmation sur la valeur totale de l’acquisition.
30 Construire le calendrier de mesure de la réalisation de l’acquisition au deuxième examen complet
Le calendrier proposé commence avant la réalisation de l’acquisition, car les analystes ultérieurs ont besoin des informations disponibles lors de la décision d’acquisition. Le comité d’investissement consigne sa justification, les changements opérationnels prévus, les sources de référence et les coûts d’intégration planifiés. Le registre distingue la signature de la réalisation de l’acquisition et précise la fraction d’année civile incluse dans chaque période de reporting. Une acquisition réalisée tard dans l’exercice a une courte première période de reporting ; son premier anniversaire et la fin de sa première période annuelle de reporting sont des dates différentes.
Le premier jour constitue une passation des contrôles dans ce dispositif proposé. La finance consigne la trésorerie, la dette, les identifiants clients et fournisseurs, les éléments comptables provisoires, les budgets d’intégration et les responsabilités d’accès. Chaque chantier reçoit un identifiant unique de bénéfice qui suit ses écritures dans le registre de trésorerie. Le responsable identifie aussi les dépendances à d’autres chantiers. Une migration technologique qui dépend du consentement d’un client ou d’un transfert de licence consigne cette dépendance avant que le programme ne commence à considérer le bénéfice prévu comme réalisable.
Les premiers examens se concentrent sur le rapprochement des dossiers et sur le maintien de l’utilisabilité des hypothèses. Un extrait de facturation manquant ou un solde à la réalisation non rapproché est signalé comme problème de mesure avec un responsable de résolution désigné. L’équipe préserve le dossier d’acquisition initial et prépare une prévision actuelle distincte. Les changements ultérieurs des conditions de marché, du plan d’intégration ou du périmètre de reporting reçoivent des versions datées. Le dossier d’acquisition reste disponible pour évaluer la décision initiale ; la prévision actuelle appuie la prochaine décision opérationnelle.
Lors de l’examen du premier anniversaire, le responsable comptable identifie les estimations à la date d’acquisition qui étaient provisoires, les dates de fin de leurs périodes d’évaluation et les ajustements effectués. L’équipe continue de suivre les autres estimations comptables et modifications de reporting selon les règles applicables. L’examen proposé de deuxième année ajoute une fenêtre de trésorerie plus longue et confronte le contrefactuel initial aux informations effectivement disponibles. Il présente les coûts et résultats de première année à côté des résultats ultérieurs, afin que l’examen plus long conserve la charge économique de l’intégration initiale.
| Étape | Livrable de mesure requis | Décision d’examen |
|---|---|---|
| Avant la réalisation de l’acquisition | Dossier d’acquisition daté, règle contrefactuelle, périmètre et définition des coûts | Approuver la charte de mesure et consigner les accès aux données non résolus |
| Premier jour | Identifiants d’ouverture, tableau de passage de trésorerie, journal des éléments provisoires et identifiants de bénéfice | Désigner les responsables et préserver la référence à la réalisation de l’acquisition |
| Premières clôtures mensuelles | Rapprochement du registre, journal des données manquantes et colonnes réalisé/prévisionnel | Résoudre les écarts d’accès et de comptabilité avant l’agrégation |
| Premier examen trimestriel | Cohortes de clients, dépendances des chantiers et difficultés d’attribution | Approuver les actions révisées tout en conservant le dossier initial |
| Premier anniversaire | Tableau de passage de trésorerie sur la fenêtre complète, historique de la période d’évaluation et sensibilité contrefactuelle | Évaluer les preuves disponibles pour chaque bénéfice annoncé |
| Examen de deuxième année | Historique de trésorerie élargi, contrôles de persistance et plages d’incertitude révisées | Poursuivre, modifier ou fermer les chantiers selon les droits de décision de l’entreprise |
| Après cession ou fermeture | Coûts de sortie, produits encaissés et dossiers conservés dans le périmètre déclaré | Clore le registre avec une justification et préserver la piste de preuve |
Calendrier de gouvernance proposé. Ces étapes sont des choix de conception, pas des échéances légales ni des durées universelles d’intégration.
Un tableau de bord peut conserver toutes ces dates dans ses métadonnées tout en présentant une progression simple au lecteur. Chaque bénéfice passe par la prévision, le contrat ou l’action, l’écriture comptable, l’encaissement ou le paiement évité, puis la trésorerie incrémentale attribuée. Une transition exige les preuves prévues dans la charte. Des chantiers différents peuvent se trouver à des étapes différentes lors du même examen. Le calendrier prend ainsi en charge un portefeuille d’états de preuve sans laisser entendre que chaque action achevée a déjà produit un résultat de trésorerie.
31 Attribuer les droits de décision pour le rapprochement, le contrefactuel et le montant de trésorerie revendiqué
La matrice de responsabilités proposée sépare la réalisation opérationnelle, la mesure financière et la revue critique indépendante. Le responsable du chantier est chargé de l’action et des dossiers opérationnels. La finance est chargée du rapprochement avec le registre de trésorerie et de la classification des ajustements comptables. Le sponsor désigné au conseil ou au comité d’investissement approuve la charte de mesure, les changements importants et la réponse aux résultats présentés. Un réviseur indépendant examine de manière critique l’attribution et les preuves dans un périmètre convenu. La matrice complète les pouvoirs existants et les obligations contractuelles de l’entreprise.
La responsabilité d’un bénéfice exige davantage qu’un nom de responsable. Le registre consigne qui peut modifier la référence, qui peut approuver une substitution de témoins, qui valide le rapprochement de trésorerie et qui tranche un désaccord. Un responsable des achats peut confirmer un nouveau prix fournisseur tandis que la finance identifie une hausse du volume acheté. Le responsable du contrefactuel évalue la part du mouvement de prix qui suit une baisse de marché. Le sponsor reçoit le résultat rapproché et toute répartition non résolue. Cette organisation rend visible l’origine de chaque jugement.
| Tâche | Responsable de la réalisation | Responsable financier | Sponsor | Réviseur indépendant |
|---|---|---|---|---|
| Exécuter l’action d’intégration | Responsable de l’exécution | Consulté | Informé | Informé |
| Rapprocher trésorerie et comptabilité | Consulté | Responsable de l’exécution | Informé | Revue critique dans le périmètre convenu |
| Définir la règle contrefactuelle | Consulté | Responsable de l’exécution | Approbation sous responsabilité finale | Revue critique avant l’examen du résultat |
| Modifier le périmètre ou la référence | Expliquer la demande | Documenter et rapprocher | Approbation sous responsabilité finale | Examiner les changements importants |
| Revendiquer un bénéfice réalisé | Fournir les dossiers | Responsable de la validation numérique | Accepter ou demander des précisions selon les pouvoirs délégués | Examiner l’attribution de manière critique |
| Interpréter les compléments de prix ou covenants | Consulter les responsables juridiques et contractuels | Fournir le calcul convenu | Respecter les pouvoirs contractuels existants | Examiner uniquement sur désignation |
| Clore un chantier ayant échoué ou ayant été cédé | Fournir les preuves de clôture | Préserver l’historique de trésorerie | Décision de programme sous responsabilité finale | Examiner l’exhaustivité de manière critique |
Organisation proposée. Les rôles de responsable de l’exécution et de responsable final décrivent le processus proposé ; ils ne confèrent aucun pouvoir juridique, ne modifient aucun contrat et ne se substituent pas à une mission d’assurance.
L’indépendance a également une limite pratique. Un réviseur qui a contribué à créer le dossier d’intégration peut déclarer ce rôle et définir les limites d’une revue critique ultérieure. Le processus proposé consigne les écarts entre la soumission du chantier, le rapprochement de la finance et le chiffre issu de la revue critique. Il conserve les trois lorsqu’ils restent non résolus. Un chiffre consolidé unique peut alors être accompagné des questions dont la résolution le modifierait, avec des droits de décision et des échéances visibles.
Les actions du conseil suivent son mandat et les documents de la transaction. Le cadre de mesure peut appuyer une décision d’enquêter, de réviser une prévision ou de modifier un chantier. Il ne confère aucun droit automatique de retenir un complément de prix, de modifier la rémunération des salariés ou de substituer un nouveau calcul de covenant. Un examen juridique et comptable propre à la transaction est requis lorsque le tableau de bord proposé interagit avec ces obligations. Le registre de trésorerie reste une source de preuve pour cet examen.
32 Utiliser un outil de suivi des synergies rapprochant chaque montant revendiqué de flux de trésorerie datés
Un registre de bénéfices proposé conserve le plan initial, la prévision actuelle et les preuves de trésorerie dans des champs séparés. Chaque écriture contient un identifiant de bénéfice, un chantier, un responsable, une règle contrefactuelle, une période de référence, une date d’action, une date de trésorerie, une devise, un bénéfice brut, les coûts associés, l’effet sur le besoin en fonds de roulement et le statut d’attribution. Un renvoi pointe vers le contrat, la facture, l’écriture comptable ou le relevé bancaire justificatif. Un second renvoi relie les dépendances et les chevauchements possibles avec d’autres chantiers. Le schéma du registre est fixé avant que l’équipe ne calcule les totaux du portefeuille.
Considérons une écriture hypothétique de regroupement des fournisseurs. La comparaison approuvée utilise la même spécification de produit et une quantité d’achat définie. Le chantier consigne un prix fournisseur inférieur, les coûts de mise en œuvre et les factures effectivement payées. Il consigne aussi les stocks achetés par anticipation, toute remise conditionnelle à des volumes futurs et les avoirs clients causés par une perturbation de service. Le calcul de trésorerie attribuée inclut les effets dans le périmètre et la fenêtre de la charte. Le registre proposé présente une estimation distincte lorsqu’une variation importante des prix de marché affecte le contrefactuel.
Un bénéfice peut satisfaire aux contrôles documentaires tout en conservant une incertitude d’attribution. Une facture prouve un prix facturé et une pièce de paiement étaye une date de trésorerie. Aucune des deux n’établit quel aurait été le prix sans l’acquisition. L’outil de suivi distingue donc une observation de trésorerie rapprochée d’un bénéfice incrémental estimé. Pour un montant important revendiqué, le réviseur voit le résultat sous la référence préalablement convenue et sous une référence alternative déclarée. Tout écart est présenté comme une sensibilité du modèle accompagnée de ses hypothèses.
| Groupe de champs | Contenu minimal | Preuves d’acceptation |
|---|---|---|
| Identité et périmètre | Identifiant de bénéfice, responsable, périmètre, devise et fenêtre d’observation | Charte de mesure approuvée et table de correspondance des identifiants |
| Dossier initial et prévision | Référence validée, plan initial et prévision actuelle datée | Dossier d’acquisition préservé et historique des versions |
| Réalisation opérationnelle | Action, dépendance, date de mise en œuvre et statut | Contrat, commande, dossier système ou opérationnel |
| Trésorerie externe | Encaissement brut ou paiement évité, date de trésorerie et référence au registre | Preuves de facturation et de paiement rapprochées des dossiers financiers |
| Coûts et chevauchements | Dépenses d’intégration, paiements d’investissement, mouvements du besoin en fonds de roulement et bénéfices liés | Tableau de passage des coûts et revue des affectations en double |
| Attribution | Méthode contrefactuelle, sensibilité, réviseur et hypothèses non résolues | Référence documentée et compte rendu signé de la revue critique |
| Clôture | Poursuite, révision, échec, cession ou achèvement ; motif et date finale | Décision du sponsor et registre historique préservé |
Schéma de registre proposé. Il ne contient aucune donnée réelle de client Matchpoint, d’acquisition ou de bénéfice réalisé.
Le total présenté au conseil est reproductible à partir de ces lignes. L’agrégation proposée inclut chaque bénéfice une seule fois, applique les dates de trésorerie et la convention d’actualisation spécifiées, et déduit les coûts associés une seule fois. Elle consigne le traitement des montants contestés et présente le rapprochement de trésorerie non affectée. Les bénéfices partagés entre unités opérationnelles reçoivent un identifiant parent unique et une répartition dont les parts totalisent le montant parent. Les économies de frais généraux centraux exigent également une variation enregistrée de coûts externes ou une définition transparente de l’utilisation des ressources.
Le statut de clôture est préservé lorsqu’une initiative déçoit. Un chantier arrêté avant de produire son bénéfice prévu conserve ses coûts effectifs et tout résultat partiel dans la cohorte. Une activité cédée conserve les observations disponibles jusqu’à la limite de sortie définie, avec les observations ultérieures manquantes. L’équipe documente comment ces cas entrent dans chaque moyenne, classement ou total de trésorerie présenté. Ce registre opérationnel fournit les dossiers à partir desquels une étude empirique ultérieure pourrait être conçue ; il n’établit pas qu’une telle étude a déjà été menée.
33 Lire un tableau de passage hypothétique des achats, des paiements à la trésorerie attribuée
Un chantier hypothétique d’achats illustre le rapprochement proposé au conseil. Chaque montant de cet exemple est une hypothèse choisie par l’auteur, en millions USD, pour la même période annuelle et une quantité d’achat fixe. Les paiements fournisseurs de référence sont de 36,0 et les paiements effectifs de 30,0, soit une différence de paiement enregistrée de 6,0. Le comparateur convenu de prix de marché explique 2,0 de cet écart. La contribution brute estimée de l’intégration est donc de 4,0 selon ce comparateur. La confirmation documentaire de l’écart de paiement et la crédibilité du comparateur restent deux questions de preuve distinctes.
Le programme paie aussi 1,2 de coûts opérationnels de transition et 0,8 de dépenses d’investissement d’intégration sur la période. Une réduction du solde de stocks libère 0,5 de trésorerie, que l’exemple suppose intégralement encaissée dans la même fenêtre. Le registre consigne une amélioration nette observée de trésorerie de 4,5 : l’écart de paiement de 6,0, moins 1,2 de paiements opérationnels et 0,8 de paiements d’investissement, plus 0,5 de libération du besoin en fonds de roulement. Le calcul exclut par construction la fiscalité, le financement et les effets de change. Sa comparaison aux relevés bancaires et au registre suit ces limites.
La contribution estimée de l’intégration après ajustement des prix de marché est de 2,5 sur la même période. Le dossier du conseil proposé présente donc 4,5 comme comparaison nette de trésorerie rapprochée et 2,5 comme montant incrémental estimé selon le contrefactuel choisi. Il présente aussi l’estimation brute d’intégration de 4,0, les paiements de transition de 1,2, le paiement d’investissement de 0,8 et la libération de stock de bilan de 0,5. Chacun occupe une place définie dans le tableau de passage. Une série de trésorerie déjà nette de ces coûts ne subit aucune déduction supplémentaire pour les mêmes paiements.
Supposons que les comptes contiennent également une charge d’amortissement d’actif incorporel acquis de 0,3. Cette charge non décaissée appartient au rapprochement entre comptabilité et trésorerie. Elle ne crée aucun paiement supplémentaire dans cet exemple. Le paiement d’investissement d’intégration de 0,8 reste un emploi effectif de trésorerie même si sa charge comptable est reconnue sur une période plus longue. Le réviseur retrace les deux dans leurs propres états afin qu’une réintégration comptable ne soit pas prise pour un bénéfice de trésorerie et qu’un paiement immobilisé reste dans le périmètre des coûts.
Un autre comparateur déclaré pourrait attribuer 4,0 de l’écart de paiements fournisseurs au marché. Toutes les autres hypothèses restant constantes, la trésorerie incrémentale estimée passe alors de 2,5 à 0,5. La plage résultante de 0,5 à 2,5 est une sensibilité entre deux trajectoires comparatives explicitement choisies. Elle ne contient aucune affirmation probabiliste. Le conseil peut demander quelles preuves de prix pourraient réduire ce désaccord, en désigner le responsable et déterminer si leur obtention pourrait modifier l’action proposée.
La libération de stocks de 0,5 est un mouvement ponctuel de stock de bilan dans cet exemple. Une prévision de bénéfice récurrent d’achats exige ses propres hypothèses de quantité, de prix, de qualité de service et d’investissement. Le montant de 2,5 de la période hypothétique exige aussi une convention de calendrier avant d’être comparé à une cible de valeur actualisée. Pour une date de paiement supposée à la fin de l’année deux et un taux d’actualisation annuel de dix pour cent, sa valeur à la date de réalisation de l’acquisition est d’environ 2,066. Le montant annuel, le montant actualisé et une prévision future à plein régime restent désignés séparément.
34 Utiliser un rapprochement assisté par IA avec des entrées traçables et une validation humaine
L’extraction et le rapprochement assistés par IA sont des options de mise en œuvre proposées pour le registre. Les tâches candidates comprennent l’appariement d’alias fournisseurs, la classification de descriptions de factures, l’extraction de dates contractuelles et le signalement d’une écriture de suivi dont la date de trésorerie revendiquée contredit le registre. Chaque tâche exige une entrée explicite, une définition de sortie et un critère d’examen. L’article n’a mesuré aucun gain de productivité, aucune exactitude de rapprochement ni aucun bénéfice réalisé d’une mise en œuvre de l’IA. Toute affirmation de coût ou de qualité exigerait une évaluation conçue et consignée séparément.
Un processus contrôlé commence par des pièces sources autorisées et un jeu de test que l’équipe de mise en œuvre peut utiliser légalement. Le système proposé conserve les identifiants de documents, les champs extraits, les horodatages et la version de la règle ou du modèle d’extraction. Il conserve un lien entre chaque champ accepté et son emplacement source. Le réviseur peut inspecter la clause contractuelle, la ligne de facture ou la ligne du registre qui étayait la valeur. Lorsque le système ne trouve pas de preuve adéquate, il renvoie le champ comme non résolu pour examen humain.
L’arithmétique est effectuée par une couche de calcul déterministe après acceptation des champs sources. La conversion des devises, l’actualisation, les jointures de registres et les contrôles de doublons utilisent des règles versionnées. Le modèle qui extrait une description n’a aucun pouvoir d’inventer un montant de trésorerie manquant ou d’approuver une attribution. La finance valide l’entrée numérique rapprochée et le réviseur désigné examine de manière critique l’interprétation incrémentale. Une correction source ultérieure déclenche un recalcul versionné dont l’écart avec la sortie précédemment acceptée reste disponible.
Une évaluation pilote peut mesurer l’exactitude au niveau des champs, les faux appariements, les dossiers manqués, le temps du réviseur et le coût de résolution des exceptions sur un jeu réservé. L’importance relative et la tolérance aux erreurs sont convenues avant les tests. Le pilote inclut aussi des cas difficiles, tels que des noms de fournisseurs en double, des paiements contrepassés, des factures multidevises et des avenants remplaçant un contrat. Les résultats sont présentés avec la composition du jeu de test et le périmètre exclu du pilote. Une décision de mise en œuvre suit les résultats observés et les contrôles de l’organisation.
L’AI Risk Management Framework du NIST est une référence volontaire de gestion des risques, et le NIST publie aussi un profil relatif à l’IA générative [14]. Le processus proposé ici utilise ce contexte général de gestion des risques tout en explicitant ses contrôles propres à la transaction et ses décisions d’acceptation. Il ne revendique aucune certification NIST ni aucun contrefactuel généré par IA qui aurait été validé. Les documents confidentiels de transaction restent dans l’environnement de données autorisé et les politiques d’accès de l’organisation.
35 Préserver le dossier initial lors de l’interprétation de la valeur ultérieure et des résultats contractuels
Le dossier d’acquisition initial et la prévision opérationnelle ultérieure servent des décisions distinctes dans le cadre proposé. Le premier consigne pourquoi l’acheteur a approuvé la transaction au moyen des informations disponibles à l’époque. La seconde consigne ce que la direction attend et prévoit actuellement de faire. Une nouvelle prévision peut intégrer un marché modifié, un plan d’intégration révisé ou une cession. Le dossier initial reste préservé pour que les réviseurs ultérieurs puissent évaluer la décision d’acquisition sans référence historique réécrite.
Un conseil peut devoir évaluer ensemble trois questions : la performance de l’activité acquise, la part de cette performance raisonnablement attribuable à l’intégration et l’action aujourd’hui justifiée. Les preuves de chacune diffèrent. Les résultats comptables publiés et la trésorerie rapprochée étayent la première question dans leurs définitions. Le contrefactuel et l’analyse de sensibilité traitent la deuxième. La troisième dépend aussi des coûts futurs, des risques, des options, des droits de décision et des obligations contractuelles. L’article propose de présenter les questions dans des sections séparées du dossier du conseil.
Un calcul lié à un contrat utilise la mesure, la période, les règles d’ajustement et la procédure de règlement des différends des documents applicables. Une estimation de valeur d’intégration peut être présentée comme un état analytique distinct lorsque cela est utile. Elle ne peut, à elle seule, modifier les conditions convenues d’un complément de prix ni établir un autre droit juridique. Un examen spécialisé est particulièrement important lorsqu’un ajustement proposé affecte à la fois un paiement contractuel et le bénéfice estimé d’intégration. Le registre proposé conserve le calcul selon chaque définition et rapproche l’écart.
Cette séparation limite aussi l’utilisation d’un résultat de fenêtre tardive. Une fenêtre de trésorerie favorable de deuxième année peut accompagner des coûts substantiels de première année. Un périmètre d’activité révisé peut faire paraître les activités poursuivies plus solides tout en cédant un chantier décevant. Le dossier de reporting proposé présente donc le tableau de passage complet de trésorerie cumulée depuis la transaction à côté de la fenêtre analytique choisie et conserve les initiatives fermées. Le résultat est un relevé explicite de ce qui a été mesuré, de ce qui reste incertain et des décisions que les preuves disponibles peuvent étayer.
Références
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
