
1 Enquadrar a avaliação numa decisão definida sobre o caixa da integração
Após o primeiro ano completo de uma aquisição, um conselho pode precisar de avaliar a execução, rever o plano de integração ou analisar novas despesas. O resultado divulgado, o caixa, um registo de sinergias e os retornos de mercado descrevem, cada um, aspetos da empresa combinada. A sua utilidade depende da decisão concreta, do perímetro de medição e da informação disponível. A avaliação torna-se mais interpretável quando essas definições são acordadas antes de comparar os resultados apresentados.
Este artigo define um estimando de caixa de integração realizado relativamente a um contrafactual explícito sem integração. Examina as diferenças contabilísticas e entre referências que afetam medidas alternativas, utilizando um modelo construído cujos efeitos de integração são especificados pelo autor. Estudos académicos selecionados fornecem contexto para a medição de desempenho baseada em caixa e para o emparelhamento [9, 10]. A contribuição do artigo é um quadro de medição fundamentado em fontes, com testes condicionais reproduzíveis e modelos operacionais propostos.
O estudo empírico descrito na questão de investigação exige registos de aquisições e contrapartes com consentimento que não estavam disponíveis. Da experiência construída não se infere qualquer coorte de transações, resultado de clientes, estimativa da procura de mercado ou vantagem regional de desempenho. As secções operacionais especificam os registos e o processo de aprovação que um adquirente participante poderia utilizar num estudo posterior. As decisões que afetem earn-outs, prémios ou documentos de financiamento continuam sujeitas aos respetivos termos efetivos e ao aconselhamento pertinente.
2 Definir o estimando de caixa, o perímetro monetário e a janela de observação
Para a transação i, o estimando definido V_i corresponde ao caixa incremental da integração, líquido dos dispêndios de implementação especificados, descontado para a data de conclusão ao longo dos anos do evento a a b. C_it representa os fluxos de caixa operacionais antes do custo de integração em caixa K_it registado separadamente, e C0_it representa o contrafactual sem integração segundo a mesma definição de caixa. Ambos são medidos para o mesmo perímetro empresarial, período e moeda. Este modelo científico de forma reduzida exclui impostos, despesas de investimento, fluxos de financiamento e alterações do perímetro de relato. O seu indicador de caixa operacional é, por isso, mais restrito do que uma avaliação da empresa pelos fluxos de caixa livres.
Nas equações 1a e 1b, t é o ano do evento após a conclusão, a e b definem a janela de observação e d é a taxa anual de desconto indicada. Delta_it é C_it menos C0_it. A dedução separada de K_it aplica-se porque C_it foi definido antes desse custo de integração. Se uma série operacional de caixa já incluir esses pagamentos, a sua reconciliação tem de retirar a segunda dedução. A escala inicial A0_i mantém-se fixa quando a experiência expressa estes montantes monetários como frações da base de ativos anterior à transação.
O contrafactual não é observado numa aquisição real e é explicitamente especificado na experiência construída. Uma janela dos anos dois e três e uma janela dos anos um a três definem resultados diferentes. Comparar as suas ordenações mostra como o resultado construído e o processo de medição se comportam entre janelas. Não fornece uma instrução geral para excluir os custos ou o desempenho do primeiro ano. O registo completo desde a transação permanece visível ao lado de qualquer análise de uma janela posterior.
3 Definir o perímetro de caixa antes de descrever um benefício como realizado
O desenho operacional seguinte é proposto para uma equipa de transação que possa obter os seus próprios registos e aprovações. O primeiro documento a produzir é uma carta de medição. Esta identifica o perímetro adquirido, as ações de integração em avaliação, a moeda, a data de conclusão, a data de avaliação e a definição dos fluxos de caixa. Regista se a análise abrange apenas a empresa adquirida, a empresa combinada ou frentes identificadas em ambas. Um benefício transferido entre duas entidades dentro desse perímetro contribui zero para o resultado combinado, salvo se também se alterar um recebimento externo ou um pagamento externo evitado.
Uma aquisição pode criar valor útil para um cliente, trabalhador ou acionista antes de o comprador receber caixa. O registo de caixa realizado mede deliberadamente um resultado mais restrito. Regista os recebimentos e pagamentos externos dentro do perímetro escolhido durante a janela indicada. A equipa mantém colunas separadas para poupanças futuras contratadas, níveis de funcionamento anualizados, rendimento contabilístico reconhecido, caixa efetivo e caixa incremental estimado face ao contrafactual. Estas colunas descrevem objetos de medição diferentes. A aprovação de um contrato de compras estabelece um compromisso; a fatura e o pagamento subsequentes estabelecem o montante e o calendário que entram no cálculo de caixa.
Uma reconciliação de caixa consistente começa no resultado operacional divulgado para o mesmo perímetro e período. O responsável financeiro identifica ajustamentos contabilísticos sem efeito de caixa, movimentos do fundo de maneio operacional, pagamentos de integração, despesas de investimento de manutenção e integração e impostos quando estes estejam incluídos na definição acordada. O sentido de cada ajustamento é especificado. Um pagamento de integração já incluído no valor de caixa inicial não recebe uma segunda dedução. Um ativo de integração capitalizado pode originar um pagamento mesmo quando o gasto aparece em períodos posteriores. Um registo que capte apenas o gasto não capta esse calendário.
Os fluxos de financiamento recebem uma reconciliação própria. A utilização de dívida para a aquisição altera o caixa bancário e a estrutura de capital; não fornece um benefício operacional de integração. Os recebimentos de refinanciamento e o reembolso do capital da dívida pertencem ao mapa de financiamento. As poupanças de juros podem ser analisadas numa frente separada de estrutura de capital, com contrafactual, custos e pressupostos fiscais próprios. Combinar uma medida operacional sem efeitos de financiamento com caixa dos acionistas após financiamento exige uma reconciliação explícita. O mesmo perímetro aplica-se aos recebimentos de alienações, ao caixa adquirido na conclusão, à retribuição da aquisição e aos dividendos pagos entre entidades consolidadas.
O conselho recebe a carta com cada painel de avaliação e uma lista das alterações desde a versão anterior. Se as operações com clientes migrarem para uma plataforma partilhada, a função financeira mantém uma correspondência entre os antigos identificadores de clientes e centros de custo e os seus sucessores. Quando a correspondência está incompleta, o benefício afetado permanece não atribuído na análise de caixa incremental. Um montante não atribuído apresentado separadamente mantém a reconciliação auditável. A sua existência é uma limitação de dados a resolver com registos e decisões sobre responsabilidades.
| Lançamento | Tratamento na carta de medição proposta | Reconciliação necessária |
|---|---|---|
| Fatura de integração paga | Deduzir uma vez na janela de caixa indicada | Fatura, pagamento, lançamento no registo e ID da frente de trabalho |
| Nova utilização de dívida | Mapa de financiamento; excluída do benefício operacional da integração | Movimento da dívida reconciliado com o movimento bancário |
| Transferência entre entidades combinadas | Benefício externo combinado nulo | Ambos os lados eliminados dentro do perímetro indicado |
| Caixa adquirido e retribuição da aquisição | Reconciliação do valor da transação; separada da execução operacional | Fluxos de fundos na conclusão e balanço de fecho |
| Investimento de integração capitalizado | Saída de caixa quando pago; reconciliação do gasto separada | Registo de investimentos, pagamento ao fornecedor e reconciliação das depreciações |
| Poupança futura contratada | Coluna de previsão até se alterar o pagamento externo relevante | Termos contratuais, referência e fatura paga |
Modelo operacional proposto. Estas são escolhas de desenho da medição; as classificações contratuais, fiscais e de relato exigem uma análise específica da transação.
4 Identificar os ajustamentos da contabilização da aquisição numa reconciliação separada
O método de aquisição da AASB 3 utiliza, em geral, os justos valores à data de aquisição dos ativos e passivos identificáveis, sujeitos às exceções especificadas. Exige que os custos relacionados com a aquisição sejam reconhecidos como gastos, exceto os custos de emissão de dívida e de capital próprio tratados por outras normas. A contabilização subsequente da retribuição contingente depende da sua classificação e da natureza da alteração [1]. Estes requisitos criam lançamentos contabilísticos que exigem reconciliação separada quando a avaliação incide sobre o caixa da integração. O cálculo do goodwill também incorpora interesses que não controlam e interesses anteriormente detidos, quando aplicável [1]. Um exemplo simplificado com propriedade integral e uma única etapa tem de identificar explicitamente esse âmbito.
A reconciliação proposta identifica, para cada elemento material, o reconhecimento inicial, o gasto ou remensuração subsequente, a data de caixa externo e a contraparte relevante. A amortização de um intangível adquirido e o caixa pago para implementar um sistema têm calendários diferentes. Um passivo de earn-out pode ser remensurado antes da liquidação. A função financeira regista cada elemento segundo o referencial aplicável, enquanto o registo de medição distingue o seu efeito contabilístico da estimativa de caixa operacional incremental.
A Tabela 2 resume os canais contabilísticos selecionados do modelo. As suas dimensões e durações são pressupostos construídos. Outros elementos materiais, incluindo impostos, câmbio, locações e interesses que não controlam, exigem tratamento separado quando a carta operacional os inclui. O mapa de encargos do modelo é uma experiência de forma reduzida cujo perímetro contabilístico limitado é explicitamente indicado.
| Elemento | Tratamento segundo as normas dentro do âmbito citado | Possível efeito nos resultados | Convenção da experiência definida pelo autor |
|---|---|---|---|
| Custos relacionados com a aquisição [1] | Reconhecer como gasto quando incorridos e os serviços recebidos; os custos de emissão de dívida/capital próprio seguem as normas aplicáveis | O gasto reduz o resultado quando reconhecido | O custo de aquisição do exemplo é colocado no fecho; excluído da grandeza-alvo de integração dos anos 1 a 3 |
| Aumento para justo valor dos ativos identificados [1] | O reconhecimento/mensuração à data da aquisição tem exceções especificadas; os ativos aplicáveis de vida finita/depreciáveis geram encargos posteriores | A amortização/depreciação aplicável reduz o resultado | Aumentos de intangíveis de vida finita e de ativos fixos tangíveis (PPE); vidas de oito e dez anos |
| Inventários adquiridos [1, 9] | A mensuração à data da aquisição afeta o custo das vendas à medida que os inventários são vendidos | Um aumento positivo eleva o custo das vendas no momento da venda | Todo o aumento positivo é reconhecido como gasto no primeiro ano |
| Ativos/passivos contratuais adquiridos [1, 8] | O princípio geral da IFRS 3 tem exceções delimitadas; os contratos adquiridos abrangidos pelo Topic 606 dos EUA seguem a exceção de reconhecimento/mensuração nele especificada | O efeito no rendimento após a combinação segue o referencial e as obrigações de desempenho aplicáveis | Redução positiva ilustrativa do rendimento diferido colocada integralmente no primeiro ano |
| Retribuição contingente [1] | Distinguir a mensuração à data da aquisição, a classificação como capital próprio, eventos subsequentes de elementos não classificados como capital próprio e pagamentos separados por serviços; o capital próprio não é remensurado e as alterações aplicáveis de outros elementos seguem as regras de mensuração subsequente | Uma remensuração ascendente do passivo reduz o resultado; reversões e termos de avaliação/pagamento afetam o sinal | Alterações do pagamento esperado do passivo a partir de um sinal de retorno acumulado definido pelo autor; não se simula caixa de liquidação nem pagamentos por serviços subsequentes |
| Montantes provisórios à data da aquisição [1] | Nova informação sobre factos à data da aquisição para elementos incompletos; o período termina quando a informação é obtida ou deixa de ser obtenível, com limite de um ano | Os ajustamentos retrospetivos que satisfaçam os requisitos revêm os montantes à data da aquisição e os comparativos | Não se simula um processo de revisão de mensurações provisórias; continuam possíveis outras alterações contabilísticas posteriores |
| Goodwill [1, 2] | Residual completo no âmbito aplicável; sem amortização; testes de imparidade anuais e baseados em indicadores obrigatórios; a imparidade do goodwill não é revertida | A imparidade reconhecida reduz o resultado | Indicador sintético de estado separado, com taxas de 12%/4% dependentes do valor latente definidas pelo autor; não modela nem permite adiar discricionariamente testes obrigatórios |
Compilado a partir dos textos contabilísticos citados na primeira coluna. O sentido descreve o efeito sobre o resultado divulgado relativamente ao fluxo de caixa da empresa adquirida. O calendário de cada elemento depende dos factos da transação. O calendário e os requisitos determinados pelas normas estão separados do calendário, sinal e magnitude do modelo. Todos os encargos incluídos são colocados no indicador de resultado operacional definido pelo autor; a classificação efetiva nas rubricas de resultados segue os requisitos aplicáveis. As obrigações contratuais de pagamento permanecem inalteradas.
A reconciliação contabilística apoia a interpretação da medida efetivamente divulgada. Também evidencia os ajustamentos que a gestão escolheu retirar numa medida alternativa de desempenho. Um revisor pode inspecionar os mesmos lançamentos subjacentes sob ambas as definições. A diferença torna-se uma reconciliação rastreável cuja classificação e relevância contratual podem ser avaliadas pelos especialistas adequados. Os pagamentos dependentes de serviços prestados por trabalhadores após a combinação exigem uma avaliação própria da classificação. A inclusão, num modelo, de uma remensuração num indicador de resultado operacional é uma convenção analítica que exige comparação separada com a apresentação efetiva da entidade.
5 Acompanhar individualmente os montantes provisórios à data da aquisição e as alterações posteriores
Segundo a AASB 3, o período de mensuração respeita à contabilização provisória da aquisição e a nova informação sobre factos existentes na aquisição. Termina quando a informação pertinente é obtida ou deixa de poder ser obtida, com um máximo de um ano a contar da aquisição. Os ajustamentos retrospetivos especificados também afetam a informação comparativa relacionada [1]. Uma transação pode conter elementos contabilísticos concluídos e elementos provisórios na mesma data de avaliação.
A avaliação proposta mantém um registo por elemento: o montante provisório, o facto à data da aquisição sob investigação, a informação recebida, a data em que terminou o período de mensuração desse elemento, o ajustamento resultante e os períodos comparativos afetados. Estimativas posteriores, erros e outras alterações de relato mantêm as suas classificações próprias segundo os requisitos aplicáveis. O aniversário da aquisição, por si só, não fornece uma certificação universal de que toda a base contabilística ficou fixada.
Para a análise de desempenho, a equipa preserva a série originalmente divulgada e a série consistentemente reexpressa, com uma reconciliação entre ambas. Uma observação de caixa mantém a sua data efetiva de recebimento ou pagamento. Uma reexpressão contabilística pode alterar a comparação divulgada sem criar um novo recebimento. Uma avaliação analítica pode, assim, examinar uma janela estável de caixa preservando o histórico contabilístico necessário para interpretar o resultado divulgado. As observações relevantes do primeiro ano permanecem no registo desde a transação.
6 Interpretar a imparidade do goodwill na respetiva unidade de relato e calendário
A AASB 136 examinada atribui o goodwill adquirido a unidades geradoras de caixa ou grupos que se espera beneficiarem, com um limite ao nível do segmento operacional antes da agregação. Exige testes anuais e baseados em indicadores. Uma perda decorre da comparação especificada entre quantia escriturada e quantia recuperável; esta última é a maior entre o valor de uso e o justo valor deduzido dos custos de alienação. Uma imparidade de goodwill reconhecida não pode ser posteriormente revertida [2].
Li e Sloan estudaram a passagem, nos Estados Unidos, da amortização para a contabilização exclusivamente por imparidade. O seu resumo relata saldos de goodwill inflacionados e imparidades tardias após a alteração, e refere que os investidores não antecipam integralmente o atraso [12]. O estudo diz respeito às normas dos Estados Unidos e foi lido apenas ao nível do resumo; o artigo utiliza-o, por isso, para uma proposição: um regime exclusivamente de imparidade pode produzir reduções de valor que se atrasam face à deterioração subjacente. O projeto do IASB sobre combinações de negócios inclui alterações específicas à atribuição do goodwill às unidades para reduzir a sua proteção por compensação com outros valores [3].
O modelo inclui um indicador de imparidade com probabilidades de observação construídas para resultados de integração negativos e positivos. A sua baixa posição na ordenação decorre desses pressupostos. Uma decisão real de imparidade pode refletir as perspetivas operacionais mais amplas da unidade, o desconto e o perímetro de relato. A experiência não fornece uma taxa validada de deteção de imparidade. Um conselho pode manter a informação de imparidade na avaliação de relato e examinar simultaneamente a estimativa de caixa da integração definida separadamente e a sua evidência.
7 Acompanhar a consulta atual sobre divulgação do desempenho das aquisições
O documento de trabalho dos serviços da IFRS Foundation de novembro de 2026 para o Capital Markets Advisory Committee examinado compara abordagens baseadas na gestão e em métricas especificadas para a informação subsequente sobre desempenho das aquisições. Discute o nível de relato, os efeitos da atribuição do preço de aquisição e informação comparável de tendências, prevendo novas recomendações no primeiro trimestre de 2027 [15]. Declara expressamente que não representa opiniões ou decisões do IASB. Documentos anteriores dos serviços, de setembro, fornecem a discussão histórica [3, 4].
Esta consulta atual sobrepõe-se diretamente ao problema de comparabilidade aqui considerado. Estabelece a existência de uma discussão ativa de política no material examinado; não fornece um novo requisito definitivo de divulgação. O artigo mantém separadamente identificados os requisitos obrigatórios, as propostas e as suas próprias recomendações de medição. A página do projeto continua a ser o local para verificar desenvolvimentos oficiais posteriores [5]. Os requisitos existentes da AASB 3 incluem divulgações continuadas especificadas, informação sobre ajustamentos e as condições e isenções relevantes para as entidades [1]. A lacuna analítica examinada aqui diz respeito à atribuição do valor de integração.
A resposta operacional proposta é preservar uma série reconciliada ao nível do perímetro empresarial consistente mais baixo que seja viável, com alterações documentadas de medida e perímetro. Preparar esse registo apoia a análise interna e a avaliação de futuros requisitos de relato. Não fornece garantia de que uma norma futura específica exigirá o mesmo âmbito ou de que o registo, por si só, a satisfará.
8 Avaliar as medidas públicas de desempenho e as diferenças entre referenciais no respetivo âmbito
A definição de medida de desempenho definida pela gestão da AASB 18 respeita a subtotais elegíveis de rendimentos e gastos utilizados em comunicações públicas para transmitir a perspetiva da gestão sobre o desempenho financeiro da entidade no seu conjunto. Subtotais especificados estão excluídos. Medidas de fluxos de caixa e liquidez, rácios e medidas não financeiras estão fora dessa definição, embora uma componente elegível de rendimentos e gastos de um rácio possa continuar a ser uma MPM [6]. Um registo interno destinado apenas ao conselho não cumpre, nessa situação, o critério de utilização pública.
Quando um subtotal cumpre a definição aplicável de medida de desempenho definida pela gestão, a AASB 18 especifica divulgações, incluindo uma reconciliação e os efeitos fiscais e relativos a interesses que não controlam pertinentes [6]. A data de entrada em vigor indicada para a IFRS 18 abrange os períodos anuais com início em ou após 1 de janeiro de 2027, sendo permitida a aplicação antecipada [7]. A adoção e classificação específicas da entidade exigem confirmação. O registo de caixa proposto conserva uma reconciliação para cada medida alternativa utilizada na avaliação.
A FASB Accounting Standards Update 2021-08 comunica alterações que exigem que os ativos e passivos contratuais adquiridos abrangidos pelo Topic 606 sigam esse tópico como se tivessem sido originados pelo adquirente, com expedientes especificados. A data geral de adoção por ano fiscal da categoria «public entities» é posterior a 15 de dezembro de 2022; o documento inclui disposições para outras entidades e aplicação antecipada [8]. A Codification atual em si não foi inspecionada. Trata-se de uma comparação delimitada de referenciais. Um efeito de rendimento de um ano na experiência científica é um pressuposto de calendário definido pelo autor.
9 Situar a análise junto da literatura selecionada sobre medição de desempenho
Healy, Palepu e Ruback estudaram as 50 maiores fusões entre empresas industriais norte-americanas de capital detido pelo público concluídas entre 1979 e 1983. Mediram os fluxos de caixa operacionais antes de impostos, definidos como vendas menos custo dos bens vendidos e despesas comerciais e administrativas, mais depreciações e gastos de goodwill, divididos pelo valor de mercado dos ativos, porque essa medida não é afetada pelo método contabilístico nem pelo financiamento da fusão [9]. Retiraram da base de ativos a reavaliação no anúncio, pois, de outro modo, uma melhoria capitalizada pelo mercado deixaria o retorno medido inalterado. A versão lida é o documento de trabalho NBER de 1990; o artigo foi publicado em 1992 e os seus números podem diferir.
A comparação ajustada ao setor do documento de trabalho ilustra a importância da referência: a melhoria mediana emparelhada é de 2,2 pontos percentuais. Os autores também discutem uma comparação ajustada ao mercado [9]. A versão conservada do documento de trabalho contém valores medianos brutos pós-fusão diferentes entre o texto e uma tabela, pelo que este artigo omite esse valor principal contestado. A amostra histórica selecionada dos Estados Unidos e o seu indicador de caixa operacional limitam a transposição para aquisições privadas, outros referenciais de relato e programas contemporâneos de integração.
Barber e Lyon examinam a especificação e a potência dos testes de desempenho operacional contabilístico e as consequências de um desempenho invulgar antes do evento [10]. A sua análise informa a escolha de examinar o emparelhamento por desempenho e a sensibilidade às referências. O estudo selecionado sobre retornos acionistas de longo prazo aborda outro problema de medição [11]. Estes trabalhos constituem antecedentes para as categorias aqui utilizadas. Não estabelecem uma ordenação universal ao nível da transação, uma dimensão mínima de amostra de aquisições ou o desempenho empírico deste modelo construído.
10 Indicar o que cada medida candidata contabiliza
A experiência compara definições selecionadas de indicadores com referências ajustadas por oráculo e de ordem aleatória. A variação do resultado operacional divulgado, o seu rácio face à retribuição, uma medida construída de EBITDA ajustado e um registo bruto de sinergias aplicam ajustamentos contabilísticos ou de gestão diferentes. Três indicadores de caixa utilizam uma referência anterior à transação inalterada, uma referência setorial ou cinco controlos emparelhados por desempenho. Indicadores construídos de retorno acionista e um indicador de imparidade completam a comparação. Estas são categorias analíticas definidas; as suas implementações numéricas são pressupostos do modelo.
A Tabela 3 regista as definições selecionadas dos indicadores analíticos e as suas exposições. Cada indicador utiliza o processo gerador de dados construído. O registo da gestão contém ações brutas com ruído e uma fração estipulada de variações favoráveis de caixa. O indicador de imparidade tem probabilidades de deteção assumidas. As pontuações relacionadas com o mercado são indicadores sintéticos, não um modelo estimado de valorização de ativos nem retornos acionistas observados. A implementação e os seus rótulos explicitam estes pressupostos.
| Medida | Construída a partir de | Principal exposição |
|---|---|---|
| Variação do resultado operacional divulgado | Resultado após menos resultado antes da conclusão | Elementos contabilísticos, encargo de earn-out, mercado |
| Retorno divulgado sobre o preço pago | Essa variação dividida pela retribuição | Preço pago, elementos contabilísticos, mercado |
| Variação do EBITDA ajustado pela gestão | Resultados em caixa acrescidos dos gastos reintegrados e de crédito de pipeline | Otimismo da gestão, dimensão do plano |
| Registo de sinergias | Ações executadas como proporção do plano | Erro de registo, custo omitido, atribuição |
| Variação de caixa, não ajustada | Caixa operacional após o custo de integração menos o nível anterior à transação | Mercado, reversão à média |
| Variação de caixa, ajustada pelo índice setorial | Indicador de caixa anterior menos a variação de setor/ano civil conhecida no modelo | Reversão à média, escolha da referência |
| Variação de caixa, controlos emparelhados | Medida anterior menos a variação de cinco empresas emparelhadas | Qualidade do emparelhamento, ruído dos controlos |
| Indicadores sintéticos de mercado, bruto e ajustado | Pontuações construídas com componentes de mercado e de caixa | Expectativas, ruído, mercado |
| Indicador de imparidade do goodwill | Indicador construído com probabilidades de deteção explícitas | Processo de observação assumido; sem taxa de deteção calibrada pelas normas |
Indicadores do modelo definidos pelo autor. As definições identificam os cálculos desta experiência e não implicam uma prática empresarial universal, conformidade contabilística ou desempenho observado.
As categorias são justificadas pelas fontes acima: os elementos contabilísticos pelas normas [1, 2], as medidas de gestão pelas regras de medidas de desempenho [6] e as escolhas de referências pelos estudos empíricos [9, 10]. As fontes não as ordenam. A ordenação na experiência depende de pressupostos definidos pelo autor, apresentados integralmente na secção seguinte para que o leitor os possa substituir.
11 Construir uma experiência de aquisição transparente com omissões identificadas
A experiência simula uma coorte de 60 aquisições 500 vezes. Cada transação tem um retorno dos fluxos de caixa sobre a sua base de ativos antes da transação, um setor, um ano de fecho e um nível anterior à transação que pode ser invulgarmente forte. Os fluxos de caixa seguem uma componente anormal persistente, uma componente de mercado comum ao ano civil e ao setor, e ruído. A integração acrescenta um verdadeiro fluxo de caixa de sinergias que aumenta gradualmente ao longo de três anos e exige dispêndios de caixa para ser concretizado. Os elementos da contabilização da aquisição, um registo da gestão, os retornos acionistas e um indicador de imparidade são gerados a partir dos mesmos fatores. O registo de pressupostos da Tabela 4 enumera todos os valores definidos pelo autor.
| Pressuposto | Definição e unidade | Valor | Estado |
|---|---|---|---|
| Escala anual normalizada de fluxos de caixa | Fluxo de caixa dividido pela base fixa de ativos anterior à transação por ano; distinto da referência observada com ruído | 0.12 | Definido pelo autor |
| Persistência anual do desempenho anormal | Coeficiente autorregressivo adimensional | 0.6 | Definido pelo autor |
| Desvio-padrão da inovação do desempenho anormal | Fração anual de retorno dos fluxos de caixa sobre a base de ativos anterior à transação | 0.006 | Definido pelo autor |
| Desvio-padrão do ruído transitório de medição | Fração anual de retorno dos fluxos de caixa sobre a base de ativos anterior à transação | 0.006 | Definido pelo autor |
| Desvio-padrão do choque comum de ano civil | Fração anual de retorno dos fluxos de caixa sobre a base de ativos anterior à transação | 0.01 | Definido pelo autor |
| Desvio-padrão do choque setorial de ano civil | Fração anual de retorno dos fluxos de caixa sobre a base de ativos anterior à transação | 0.015 | Definido pelo autor |
| Desvio-padrão do coeficiente de exposição ao mercado | Coeficiente adimensional em torno de um | 0.25 | Definido pelo autor |
| Componente média do desempenho anormal inicial | Fração de retorno dos fluxos de caixa no ano zero do evento antes da inovação do ano zero | 0.006 | Definido pelo autor |
| Componente de desvio-padrão do desempenho anormal inicial | Fração de retorno dos fluxos de caixa proveniente da extração inicial no ano zero do evento; a variação total também inclui a sua inovação | 0.012 | Definido pelo autor |
| Média da proporção de sinergia em pleno regime | Fluxo de caixa de sinergias dividido pela escala anual normalizada de fluxos de caixa | 0.1 | Definido pelo autor |
| Desvio-padrão da proporção de sinergia em pleno regime | Fração da escala anual normalizada de fluxos de caixa; continuam possíveis extrações negativas | 0.09 | Definido pelo autor |
| Média da proporção anual do plano de sinergias | Fluxo de caixa do plano dividido pela escala anual normalizada de fluxos de caixa | 0.1 | Definido pelo autor |
| Desvio-padrão logarítmico do plano de sinergias | Desvio-padrão na escala do logaritmo natural; o nível do plano é lognormal | 0.35 | Definido pelo autor |
| Constante do custo total de integração | Anos da escala anual normalizada de fluxos de caixa | 0.12 | Definido pelo autor |
| Coeficiente do custo de integração sobre a proporção de sinergia | Anos de fluxo de caixa anual normalizado por unidade de proporção de sinergia | 0.6 | Definido pelo autor |
| Desvio-padrão do ruído do custo de integração | Anos da escala anual normalizada de fluxos de caixa antes do limite inferior indicado | 0.05 | Definido pelo autor |
| Limite inferior da fração da base do preço de aquisição antes do prémio | Base do preço dividida pelos ativos anteriores à transação; o preço pago inclui depois o prémio | 0.15 | Definido pelo autor |
| Limite superior da fração da base do preço de aquisição antes do prémio | Base do preço dividida pelos ativos anteriores à transação; o preço pago inclui depois o prémio | 0.45 | Definido pelo autor |
| Localização gaussiana do prémio | Fração da base do preço antes do prémio e antes do limite inferior indicado | 0.3 | Definido pelo autor |
| Desvio-padrão gaussiano do prémio | Fração da base do preço antes do prémio e antes do limite inferior indicado | 0.1 | Definido pelo autor |
| Limite inferior da fração de intangíveis identificados | Montante reconhecido de intangíveis de vida finita dividido pelo preço pago | 0.2 | Definido pelo autor |
| Limite superior da fração de intangíveis identificados | Montante reconhecido de intangíveis de vida finita dividido pelo preço pago | 0.4 | Definido pelo autor |
| Vida dos intangíveis identificados | Anos; convenção de amortização linear | 8 | Definido pelo autor |
| Limite inferior da fração de aumento de valor dos ativos fixos tangíveis | Aumento positivo de valor dividido pelo preço pago | 0.02 | Definido pelo autor |
| Limite superior da fração de aumento de valor dos ativos fixos tangíveis | Aumento positivo de valor dividido pelo preço pago | 0.06 | Definido pelo autor |
| Vida do aumento de valor dos ativos fixos tangíveis | Anos; convenção de depreciação linear | 10 | Definido pelo autor |
| Limite inferior da fração de aumento de valor dos inventários | Aumento positivo dos inventários adquiridos dividido pelo preço pago | 0.01 | Definido pelo autor |
| Limite superior da fração de aumento de valor dos inventários | Aumento positivo dos inventários adquiridos dividido pelo preço pago | 0.03 | Definido pelo autor |
| Limite inferior da fração de encargo do passivo contratual | Redução do rendimento diferido definida pelo autor dividida pelo preço pago | 0.005 | Definido pelo autor |
| Limite superior da fração de encargo do passivo contratual | Redução do rendimento diferido definida pelo autor dividida pelo preço pago | 0.02 | Definido pelo autor |
| Fração de gasto de aquisição no exemplo desenvolvido | Gasto dividido pelo preço pago; exemplo desenvolvido apenas no fecho, excluído da grandeza-alvo de integração subsequente | 0.02 | Definido pelo autor |
| Fração máxima de pagamento contingente | Pagamento máximo do passivo no modelo dividido pelo preço pago | 0.1 | Definido pelo autor |
| Escala do sinal de avaliação do pagamento contingente | Fração do retorno acumulado dos fluxos de caixa sobre ativos no mapeamento da probabilidade normal-padrão | 0.03 | Definido pelo autor |
| Peso do crédito pela diferença face ao plano, mantendo o sinal | Fração adimensional do plano menos a sinergia efetiva, que pode ter qualquer dos sinais | 0.5 | Definido pelo autor |
| Peso de atribuição de variações positivas de caixa | Fração adimensional da variação positiva observada dos fluxos de caixa creditada pelo registo de acompanhamento | 0.3 | Definido pelo autor |
| Desvio-padrão do ruído de registo no acompanhamento | Fração anual de retorno dos fluxos de caixa sobre ativos anteriores à transação antes do truncamento positivo | 0.008 | Definido pelo autor |
| Limite inferior da proporção de sinergia registada | Proporção adimensional da sinergia anual antes do ruído e do truncamento positivo | 0.4 | Definido pelo autor |
| Limite superior da proporção de sinergia registada | Proporção adimensional da sinergia anual antes do ruído e do truncamento positivo | 0.8 | Definido pelo autor |
| Coeficiente da componente de mercado sintética | Unidades de pontuação de avaliação por unidade da componente de retorno dos fluxos de caixa do mercado; não é retorno acionista medido | 8.0 | Definido pelo autor |
| Coeficiente da componente de integração sintética | Unidades de pontuação de avaliação por unidade de retorno condicional de integração mais ruído | 4.0 | Definido pelo autor |
| Desvio-padrão do ruído da pontuação sintética de avaliação | Unidades adimensionais de pontuação de avaliação; sem calibração de mercado observada | 0.2 | Definido pelo autor |
| Probabilidade do indicador para valor latente negativo | Probabilidade de Bernoulli condicional a um retorno descontado de integração negativo no período completo | 0.12 | Definido pelo autor |
| Probabilidade do indicador para valor latente não negativo | Probabilidade de Bernoulli condicional a um retorno descontado de integração não negativo no período completo | 0.04 | Definido pelo autor |
| Taxa anual de desconto | Fração por ano a partir do ano zero do evento; sem valor terminal | 0.1 | Definido pelo autor |
| Progressão anual das sinergias | Frações da sinergia em pleno regime nos anos um, dois e três | [0.25, 0.6, 1.0] | Definido pelo autor |
| Repartição anual do custo de integração | Frações do custo total de integração pagas nos anos um, dois e três | [0.6, 0.4, 0.0] | Definido pelo autor |
| Efeitos contabilísticos de aquisição elevados: limite inferior da fração de intangíveis identificados | Montante reconhecido de intangíveis de vida finita dividido pelo preço pago | 0.45 | Alteração de cenário definida pelo autor |
| Efeitos contabilísticos de aquisição elevados: limite superior da fração de intangíveis identificados | Montante reconhecido de intangíveis de vida finita dividido pelo preço pago | 0.65 | Alteração de cenário definida pelo autor |
| Efeitos contabilísticos de aquisição elevados: localização gaussiana do prémio | Fração da base do preço antes do prémio e antes do limite inferior indicado | 0.5 | Alteração de cenário definida pelo autor |
| Efeitos contabilísticos de aquisição elevados: fração máxima de pagamento contingente | Pagamento máximo do passivo no modelo dividido pelo preço pago | 0.2 | Alteração de cenário definida pelo autor |
| Efeitos contabilísticos de aquisição elevados: limite inferior da fração de aumento de valor dos inventários | Aumento positivo dos inventários adquiridos dividido pelo preço pago | 0.02 | Alteração de cenário definida pelo autor |
| Efeitos contabilísticos de aquisição elevados: limite superior da fração de aumento de valor dos inventários | Aumento positivo dos inventários adquiridos dividido pelo preço pago | 0.06 | Alteração de cenário definida pelo autor |
| Efeitos contabilísticos de aquisição elevados: limite inferior da fração de encargo do passivo contratual | Redução do rendimento diferido definida pelo autor dividida pelo preço pago | 0.01 | Alteração de cenário definida pelo autor |
| Efeitos contabilísticos de aquisição elevados: limite superior da fração de encargo do passivo contratual | Redução do rendimento diferido definida pelo autor dividida pelo preço pago | 0.04 | Alteração de cenário definida pelo autor |
| Oscilação de mercado: desvio-padrão do choque comum de ano civil | Fração anual de retorno dos fluxos de caixa sobre a base de ativos anterior à transação | 0.03 | Alteração de cenário definida pelo autor |
| Oscilação de mercado: desvio-padrão do choque setorial de ano civil | Fração anual de retorno dos fluxos de caixa sobre a base de ativos anterior à transação | 0.04 | Alteração de cenário definida pelo autor |
| Relato otimista: peso do crédito pela diferença face ao plano, mantendo o sinal | Fração adimensional do plano menos a sinergia efetiva, que pode ter qualquer dos sinais | 0.8 | Alteração de cenário definida pelo autor |
| Relato otimista: peso de atribuição de variações positivas de caixa | Fração adimensional da variação positiva observada dos fluxos de caixa creditada pelo registo de acompanhamento | 0.6 | Alteração de cenário definida pelo autor |
| Desempenho inicial forte, reversão mais rápida: componente média do desempenho anormal inicial | Fração de retorno dos fluxos de caixa no ano zero do evento antes da inovação do ano zero | 0.02 | Alteração de cenário definida pelo autor |
| Desempenho inicial forte, reversão mais rápida: componente de desvio-padrão do desempenho anormal inicial | Fração de retorno dos fluxos de caixa proveniente da extração inicial no ano zero do evento; a variação total também inclui a sua inovação | 0.025 | Alteração de cenário definida pelo autor |
| Desempenho inicial forte, reversão mais rápida: persistência anual do desempenho anormal | Coeficiente autorregressivo adimensional | 0.4 | Alteração de cenário definida pelo autor |
| Escala dos ativos | Milhões de USD; mediana lognormal e desvio-padrão do logaritmo natural | 500; 0.6 | Definido pelo autor |
| Domínio de anos civis e setores | Anos civis de menos um a cinco; cinco setores; três coortes anuais de aquisição | 7; 5; 3 | Definido pelo autor |
| Suporte estatístico dos controlos | Exatamente vinte controlos em cada célula de setor/ano de conclusão; as cinco pontuações prévias mais próximas | 300 no total; 20 por célula; 5 selecionados | Definido pelo autor |
| Limite inferior do custo de integração | Anos da escala anual normalizada de fluxos de caixa | 0.03 | Definido pelo autor |
| Limite inferior do prémio | Fração da base do preço anterior ao prémio | 0.05 | Definido pelo autor |
| Mecanismo de observação | Índice logístico: constante mais valor latente não descontado padronizado mais logaritmo dos ativos padronizado | Constante 1,0; coeficiente do valor 1,0; coeficiente da dimensão 0,4 | Definido pelo autor |
| Coeficientes dos sinais iniciais sintéticos | Coeficientes sobre o valor latente padronizado; o coeficiente residual é a raiz quadrada de um menos o quadrado do coeficiente | 0.3; 0.5; 0.7 | Definido pelo autor |
| Experiências completas de cenários e custos | Coortes geradas por cenário/coeficiente que partilham extrações primitivas dentro de cada painel | 60 transações; 500 repetições de cenários; 300 repetições de custos | Definido pelo autor |
| Experiência de janelas de observação | Anos um, um a dois, um a três e dois a três a partir do mesmo estado de três anos | 60 transações; 300 repetições | Definido pelo autor |
| Experiência da dimensão da coorte | Prefixos aninhados da sequência de adquirentes com a mesma população de controlos com suporte comum | 15, 30, 60, 120, 240 transações; 400 repetições | Definido pelo autor |
| Experiência de seleção | Populações latentes de aquisições concluídas; todas as sete linhas de população completa/amostra observada/estimativas ponderadas | 120 transações; 400 repetições | Definido pelo autor |
| Semente dos números aleatórios | Os identificadores separados de painéis e canais constam do registo de reprodução | 20261014 | Definido pelo autor |
| Cenário combinado | Aplicação conjunta das quatro alterações individuais de cenário acima | Efeitos contabilísticos elevados; oscilação de mercado; relato otimista; desempenho inicial mais forte/reversão mais rápida | Definido pelo autor |
| Outros ativos líquidos identificáveis no exemplo | Milhões de USD; atribuição simplificada numa única etapa e com propriedade integral | 0 | Definido pelo autor |
Análise MatchPoint. Todos os valores são pressupostos do modelo definidos pelo autor; nenhum é uma taxa observada ou convenção de mercado. Todas as frações mantêm o denominador indicado. A escala normalizada de caixa, a base de ativos e o preço pago são distintos. Não se afirma qualquer calibração empírica.
Várias características das integrações reais estão deliberadamente ausentes. O modelo não inclui impostos, conversão cambial, mudança de controlo do perímetro de relato, repercussões dos efeitos da integração nas atividades preexistentes do adquirente nem correlação entre a qualidade da transação e a capacidade do adquirente. Cada uma alteraria os níveis e algumas alterariam a ordenação. A sua ausência mantém a experiência legível. Uma equipa de transação que pretenda testar uma medida nas suas próprias transações deve acrescentar as características relevantes para a sua estrutura e declarar cada uma como pressuposto da mesma forma.
A relação entre a grandeza-alvo e os indicadores é especificada pelo mesmo processo gerador de dados construído. A experiência examina, portanto, a sensibilidade dentro desse processo. Os pressupostos são hipóteses de modelação não calibradas. Uma correlação favorável demonstra comportamento condicional na experiência; a validade externa exige evidência de aquisições reais. Uma única ordenação numérica não pode resolver a escolha de uma medida entre setores, referenciais de relato e estruturas de transação.
12 Reconciliar as trajetórias de caixa e contabilísticas de uma aquisição hipotética
O exemplo determinístico desenvolvido utiliza uma base combinada de ativos anterior à transação de 500 milhões de USD e um indicador de caixa operacional anterior à transação de 60 milhões de USD. A retribuição hipotética é de 195,0 milhões de USD; o modelo original atribui 58,5 milhões de USD a intangíveis recém-identificados. É um caso construído simplificado, cujos pressupostos indicam o perímetro detalhado da contabilização da aquisição e os elementos do balanço omitidos. O objetivo é reconciliar as diferenças entre caixa e contabilidade do modelo. Não fornece uma conclusão de avaliação ou de atribuição do preço de aquisição para uma aquisição real. O residual simplificado de goodwill pressupõe zero outros ativos líquidos identificáveis preexistentes e nenhum interesse que não controla ou anteriormente detido. Omite impostos diferidos e outros elementos do balanço; o seu residual não é uma atribuição completa do preço de aquisição de uma transação real.
A Tabela 5 apresenta o registo ano a ano. A primeira linha é o fluxo de caixa contrafactual e a quarta é o verdadeiro caixa incremental. As restantes linhas mostram como se constroem, a partir dele, a variação de caixa não ajustada e a variação do resultado divulgado, de modo a identificar cada diferença entre ambas.
| Milhões de USD | Fecho | Ano 1 | Ano 2 | Ano 3 |
|---|---|---|---|---|
| Fluxo de caixa contrafactual, sem integração | 60.0 | 62.0 | 65.0 | 57.5 |
| Fluxo de caixa de sinergias | 0.0 | 1.5 | 3.6 | 6.0 |
| Custo de integração em caixa | 0.0 | -10.8 | -7.2 | 0.0 |
| Verdadeiro caixa incremental líquido no modelo | 0.0 | -9.3 | -3.6 | 6.0 |
| Componente de mercado e reversão | 0.0 | 2.0 | 5.0 | -2.5 |
| Variação de caixa após o custo de integração | 0.0 | -7.3 | 1.4 | 3.5 |
| Amortização e depreciação dos aumentos de valor | 0.0 | -8.1 | -8.1 | -8.1 |
| Encargos de inventários e passivos contratuais definidos pelo autor | 0.0 | -5.8 | 0.0 | 0.0 |
| Remensuração do passivo de earn-out | 0.0 | -1.8 | -3.9 | -1.2 |
| Gasto de aquisição | -3.9 | 0.0 | 0.0 | 0.0 |
| Variação do resultado operacional divulgado | -3.9 | -23.0 | -10.6 | -5.8 |
Análise MatchPoint de uma aquisição exemplificada pelo autor. Milhões de USD. Apresentação arredondada. Os anos seguem a conclusão; a primeira coluna mostra os custos de aquisição do ano do fecho.
Nas equações 2a e 2b, o indicador de variação do resultado operacional divulgado aplica-se aos anos um a três do evento. C_i0 é o indicador de caixa operacional anterior à transação, K_it é o custo de integração registado separadamente e A_it é a soma dos encargos contabilísticos do modelo. Am designa amortização, Dp a depreciação de um aumento do valor de um ativo, Inv o gasto com inventários, Dr o efeito no rendimento do passivo contratual e Eo uma remensuração do passivo de earn-out. A colocação no primeiro ano dos efeitos dos inventários e passivos contratuais é uma convenção definida pelo autor; não se infere qualquer classificação efetiva de relato nem liquidação contratual em caixa. O gasto de aquisição do período de fecho está separadamente visível no registo e excluído desta grandeza-alvo de integração.
O caixa líquido de integração não descontado dos três anos do exemplo é de -6,9 milhões de USD. A variação de caixa não ajustada é de -2,4 milhões de USD, a variação ajustada pelo índice setorial é de -10,4 milhões de USD e o indicador de variação do resultado operacional é de -39,4 milhões de USD. Estes valores são decompostos no registo exemplificado e na Figura 1. O montante de integração descontado correspondente é registado separadamente no suplemento numérico. Todos são montantes construídos no perímetro indicado.
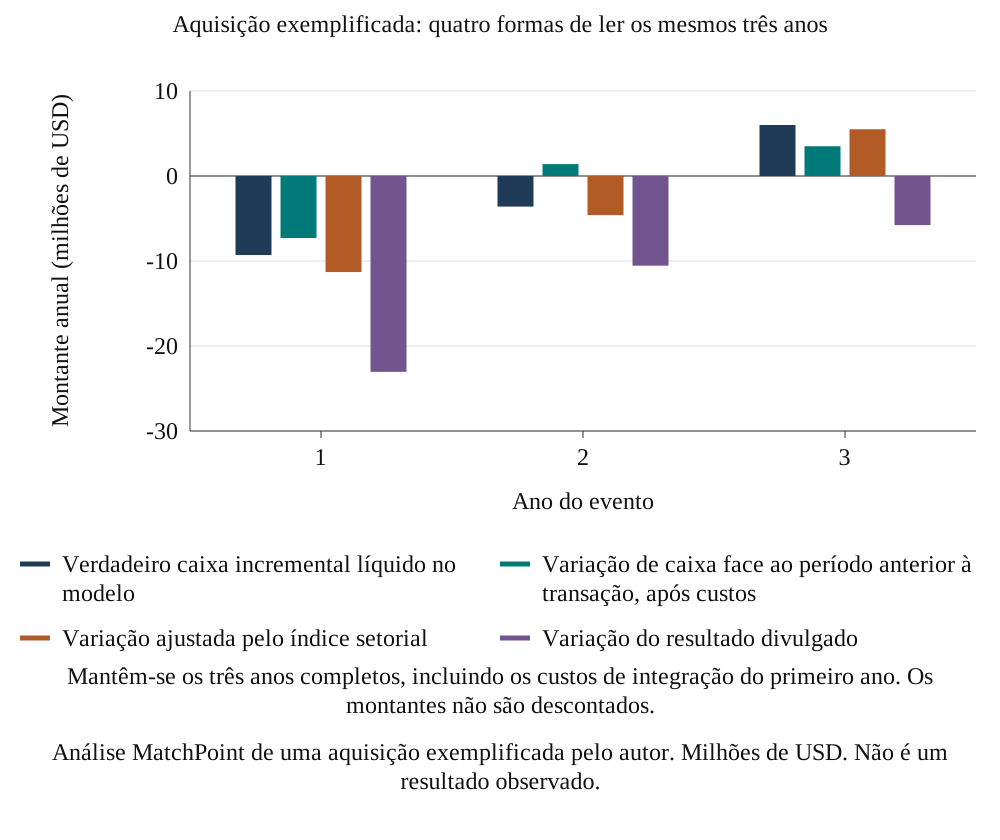
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint de uma aquisição exemplificada pelo autor. Milhões de USD. Não é um resultado observado.
O valor ajustado ao setor está mais próximo do verdadeiro valor do que o não ajustado ao longo dos três anos neste caso. Continua, contudo, aquém devido ao desaparecimento do nível invulgarmente forte anterior à transação, que a referência setorial não retira e que o ajustamento por controlos emparelhados procura retirar. O caso foi construído pelo autor para mostrar que cada ajustamento corrige uma distorção e deixa outra; não é evidência sobre a frequência de qualquer delas.
13 Expressar os ajustamentos de referência em unidades consistentes
A experiência de referências utiliza um nível anterior à transação inalterado, um índice sistemático de setor/ano civil conhecido no modelo e cinco controlos emparelhados por desempenho. O índice sistemático é uma referência sintética com informação especificada pelo modelo; não é uma mediana setorial observada. O comparador emparelhado utiliza apenas o desempenho do período anterior dentro do mesmo setor e ano de conclusão. O desenho fixo dos controlos candidatos e a reutilização de controlos entre transações são divulgados no registo metodológico. A literatura selecionada motiva a análise do emparelhamento por desempenho anterior [10].
Nas equações 3a e 3b, w_t é o fator de desconto indicado, A_i0 é a base fixa de ativos anterior à transação e y é um indicador de fluxos de caixa expresso como fração da sua própria base inicial de ativos. Ambas as medidas são, portanto, frações adimensionais dos ativos iniciais. Multiplicar uma medida por A_i0 converte-a na estimativa monetária correspondente. A subtração contrafactual e a variação observada da transação utilizam datas, janelas e fatores de desconto idênticos. A regra de emparelhamento do modelo, o conjunto de candidatos e qualquer informação de referência indisponível na prática têm de ser explicitamente divulgados. Aqui, b_kt é a referência setorial especificada em unidades de retorno, e j(i) identifica o j-ésimo controlo selecionado para a transação i. Esta notação indexada preserva a operação de emparelhamento sem incorporar um teste separado de pertença a um conjunto na soma apresentada.
14 Comparar estatísticas de ordenação no cenário base construído
A experiência apresenta a correlação de postos de Spearman com o resultado de integração descontado definido e uma estatística de sobreposição do quartil superior. Uma referência ajustada por oráculo retira efeitos sistemáticos especificados com informação do modelo indisponível para um profissional. É uma série de comparação com um processo de ruído escolhido. Não é um limite superior matemático da correlação de postos, e outra medida pode superar a sua correlação num caso construído. Uma série de ordem aleatória fornece uma referência de acaso separada.
Nas equações 4a e 4b, rho_s é a correlação de postos de Spearman numa coorte construída, e Top_k seleciona os k valores mais altos segundo a convenção de empates indicada. Aqui, q é um quarto e k é o menor inteiro positivo pelo menos igual a qN. A esperança média da sobreposição aleatória é, portanto, k/N para uma seleção independente fixa de k transações. A Tabela 6 e a Figura 2 apresentam a variação empírica entre repetições juntamente com as referências definidas do modelo. A referência ajustada por oráculo utiliza informação contrafactual indisponível numa aquisição observada.
| Medida | Correlação média de postos | Coorte p05 a p95 | MCSE da média | R válidas | Sobreposição top-k |
|---|---|---|---|---|---|
| Referência ajustada por oráculo | 0.56 | 0,39 a 0,70 | 0.0043 | 500 | 53% |
| Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | 0.37 | 0,18 a 0,56 | 0.0052 | 500 | 43% |
| Caixa ajustado pelo índice setorial | 0.32 | 0,11 a 0,51 | 0.0054 | 500 | 40% |
| Variação de caixa face ao nível observado antes da transação | 0.20 | -0,01 a 0,40 | 0.0057 | 500 | 34% |
| Indicador operacional ajustado pela gestão, definido pelo autor | 0.13 | -0,08 a 0,33 | 0.0057 | 500 | 31% |
| Indicador de variação do resultado operacional divulgado | 0.17 | -0,05 a 0,38 | 0.0057 | 500 | 32% |
| Indicador de variação do resultado divulgado relativamente ao preço pago | 0.17 | -0,04 a 0,40 | 0.0057 | 500 | 33% |
| Sinergias positivas registadas e atribuição relativamente ao plano | 0.45 | 0,27 a 0,61 | 0.0049 | 500 | 45% |
| Indicador sintético de mercado, ajustado | 0.20 | -0,01 a 0,40 | 0.0058 | 500 | 34% |
| Indicador sintético de mercado, bruto | 0.16 | -0,04 a 0,38 | 0.0056 | 500 | 32% |
| Indicador sintético de estado de imparidade dependente do valor latente | 0.12 | -0,09 a 0,30 | 0.0052 | 497 | 26% |
| Referência de ordenação aleatória | 0.01 | -0,20 a 0,21 | 0.0057 | 500 | 26% |
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média de 500 coortes de 60 transações; percentis 5 a 95 entre coortes. Grandeza-alvo fixa de retorno descontado nos três anos completos; a dispersão central do modelo não é um intervalo de confiança. k=ceil(0.25N).
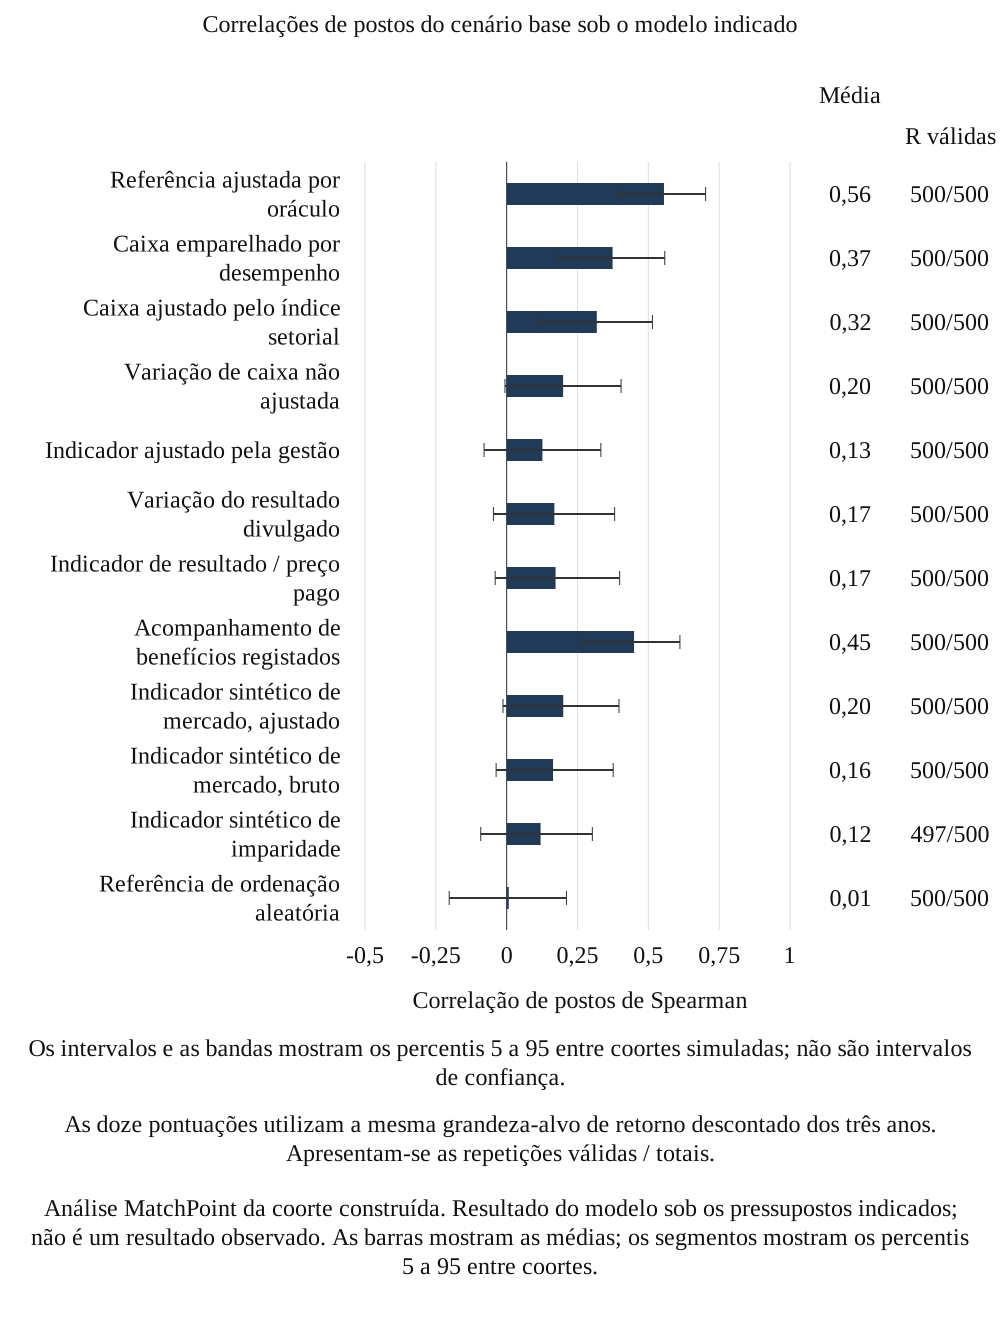
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. As barras mostram as médias; os segmentos mostram os percentis 5 a 95 entre coortes.
As estatísticas do cenário base descrevem apenas a configuração do modelo e a distribuição das repetições registadas. A sobreposição do quartil superior indica a frequência com que o conjunto selecionado intersecta o conjunto superior do resultado definido pelo modelo. A sua esperança sob o acaso depende da dimensão inteira do conjunto selecionado e da dimensão da coorte. Os percentis empíricos das repetições descrevem a variação entre coortes construídas; não são intervalos de confiança para a ordenação de medidas em aquisições reais.
Sob os pressupostos base, a correlação média de postos é de 0,37 para caixa emparelhado por desempenho, 0,32 para caixa ajustado pelo índice setorial e 0,17 para o indicador de variação do resultado operacional. O registo bruto apresenta 0,45 e a referência ajustada por oráculo 0,56. A diferença emparelhada entre a correlação do caixa emparelhado e a do resultado, na ordem caixa menos resultado, é de 0,21 neste modelo. Estas sínteses referem-se à grandeza-alvo descontada por unidade de ativos definida. Descrevem a experiência registada e os seus pressupostos de informação; uma comparação de campo exige registos de aquisições e um desenho comparativo justificado.
15 Manter os níveis monetários separados do desempenho de ordenação
Uma estatística de ordenação descreve a ordem entre transações. A estimativa monetária também exige uma convenção de nível e calendário. A experiência revista apresenta os totais monetários correspondentes utilizando a base inicial fixa de ativos de cada transação e a mesma janela de observação e convenção de desconto do estimando de integração. O registo do modelo identifica qualquer cálculo não descontado deliberadamente separado. Um conselho pode, assim, reconciliar tanto a origem de um ajustamento como o objeto numérico comparado.
| Medida | VA, milhões de USD | Diferença de VA, milhões de USD | Não descontado, milhões de USD | Diferença não descontada, milhões de USD |
|---|---|---|---|---|
| Referência ajustada por oráculo | -50.3 | -5.5 | 14.2 | -6.5 |
| Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | -105.8 | -61.0 | -55.0 | -75.7 |
| Caixa ajustado pelo índice setorial | -369.5 | -324.7 | -378.6 | -399.2 |
| Variação de caixa face ao nível observado antes da transação | -388.9 | -344.1 | -401.7 | -422.4 |
| Indicador operacional ajustado pela gestão, definido pelo autor | 506.8 | 551.6 | 619.4 | 598.7 |
| Indicador de variação do resultado operacional divulgado | -2,302.3 | -2,257.5 | -2,669.7 | -2,690.4 |
| Verdadeira grandeza-alvo de integração no mesmo período do modelo | -44.8 | 0.0 | 20.7 | 0.0 |
Análise do modelo construído pelo autor. Milhões de USD; anos um a três descontados para a conclusão com o fator anual indicado. O caixa não descontado, quando apresentado separadamente, é explicitamente identificado. Todas as estimativas comparáveis utilizam a mesma conversão pelos ativos iniciais fixos.
A Tabela 7 regista o total da coorte de cada indicador do modelo e a sua diferença com sinal face à grandeza-alvo definida, em milhões de USD. A mesma conversão pelos ativos iniciais, janela e convenção de desconto aplica-se aos montantes de caixa comparáveis. Um indicador ajustado pela gestão também pode incluir um crédito de pipeline construído, cujo calendário e definição são divulgados separadamente. As diferenças correspondentes identificam os efeitos das componentes do modelo implementadas; a sua magnitude não fornece uma estimativa de distorções nas contas de aquisições reais.
Uma medida pode preservar uma ordenação e sobrestimar ou subestimar sistematicamente montantes. Um denominador também pode alterar uma ordenação sem alterar qualquer recebimento externo. Estas distinções importam quando um painel de avaliação é lido ao lado de um orçamento, de uma comparação com o preço pago ou de um cálculo contratual. O modelo testa indicadores analíticos definidos; não testa a interpretação jurídica de um acordo específico nem estabelece a validade de uma decisão de pagamento.
16 Aplicar cenários de tensão explicitamente construídos aos canais de medição
O desenho dos cenários de tensão altera pressupostos selecionados sobre encargos da contabilização da aquisição, movimentos de mercado e setor, atribuição otimista da gestão e persistência do desempenho anterior à transação. Um cenário combinado aplica conjuntamente essas alterações especificadas. A Tabela 8 e a Figura 3 apresentam os resultados condicionais. O registo final do modelo define as variantes exatas e o âmbito da simulação. Não foi estimada qualquer frequência, gravidade ou probabilidade conjunta de tensão a partir de aquisições observadas.
| Medida | Base | Efeitos contabilísticos de aquisição elevados | Oscilação de mercado | Relato otimista | Desempenho inicial forte, reversão mais rápida à média | Os quatro em conjunto |
|---|---|---|---|---|---|---|
| Indicador de variação do resultado operacional divulgado | 0.17 | 0.09 | 0.09 | 0.17 | 0.14 | 0.08 |
| Indicador de variação do resultado divulgado relativamente ao preço pago | 0.17 | 0.11 | 0.09 | 0.17 | 0.14 | 0.07 |
| Variação de caixa face ao nível observado antes da transação | 0.20 | 0.20 | 0.10 | 0.20 | 0.15 | 0.09 |
| Caixa ajustado pelo índice setorial | 0.32 | 0.32 | 0.24 | 0.32 | 0.19 | 0.17 |
| Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | 0.37 | 0.37 | 0.29 | 0.37 | 0.31 | 0.25 |
| Indicador operacional ajustado pela gestão, definido pelo autor | 0.13 | 0.13 | 0.07 | 0.06 | 0.10 | 0.03 |
| Sinergias positivas registadas e atribuição relativamente ao plano | 0.45 | 0.45 | 0.31 | 0.40 | 0.44 | 0.26 |
| Indicador sintético de mercado, ajustado | 0.20 | 0.20 | 0.17 | 0.20 | 0.20 | 0.17 |
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média de 500 coortes de 60 transações em cada cenário.
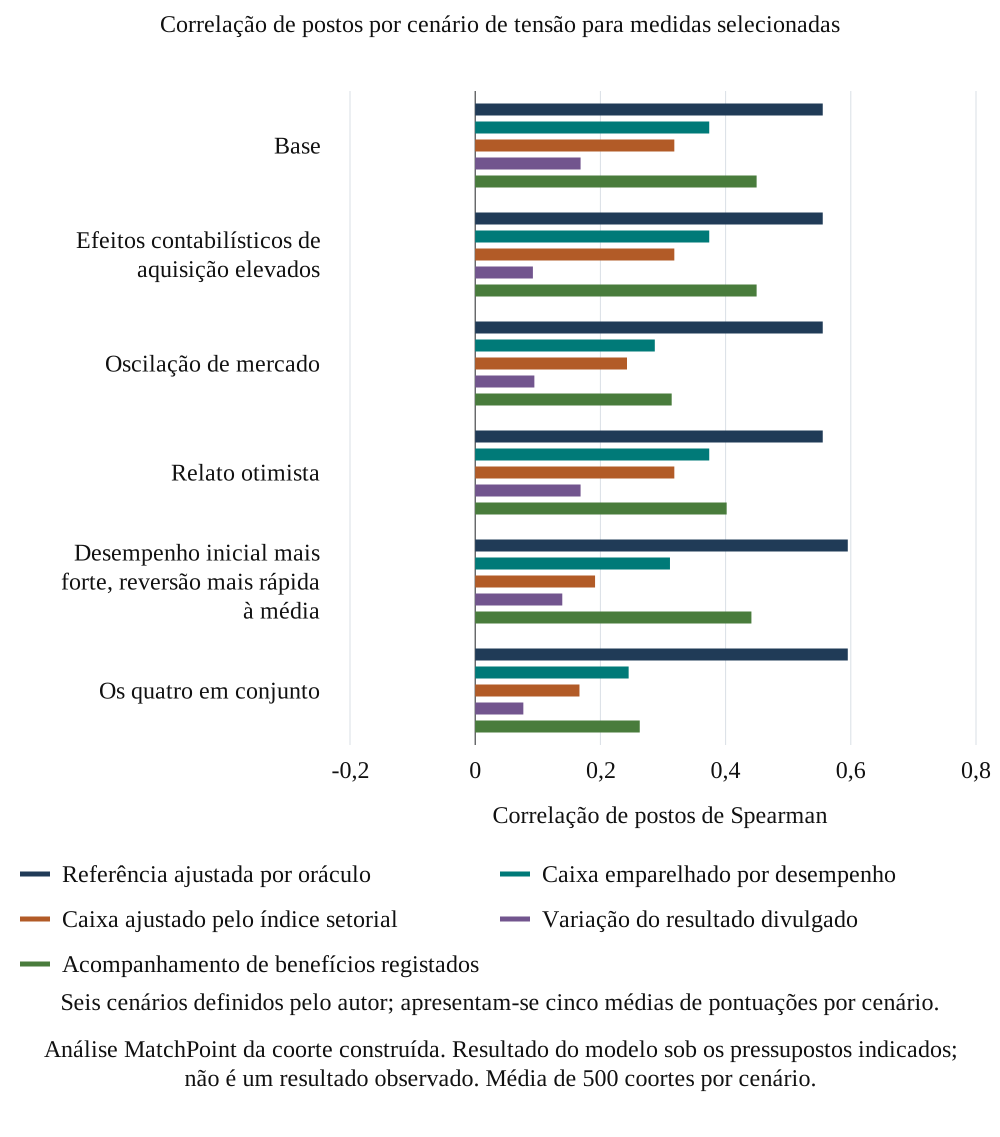
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média de 500 coortes por cenário.
O cenário de efeitos contabilísticos elevados regista correlações médias de postos de 0,09 para o indicador de variação do resultado operacional, 0,20 para caixa não ajustado e 0,37 para caixa emparelhado. No cenário de oscilação de mercado, as estatísticas correspondentes de caixa não ajustado, ajustado pelo índice setorial e emparelhado são 0,10, 0,24 e 0,29. O cenário de relato otimista apresenta 0,06 para o indicador ajustado pela gestão e 0,40 para o registo de acompanhamento. No cenário de desempenho inicial mais forte/reversão mais rápida, o caixa ajustado pelo índice setorial e o caixa emparelhado apresentam 0,19 e 0,31. O cenário combinado apresenta 0,25, 0,26 e 0,08 para caixa emparelhado, registo de acompanhamento e indicador de resultado, respetivamente. São estatísticas de postos condicionais ao modelo segundo o registo exato de cenários.
17 Distinguir os diagnósticos do modelo das verificações acessíveis a uma equipa de transação
A tabela de diagnóstico decompõe a variação utilizando o resultado latente de integração conhecido na experiência e os fatores construídos. Ajuda a explicar por que razão as medidas do modelo se alteram entre cenários. Várias colunas utilizam informação indisponível para o analista de uma aquisição real, incluindo o verdadeiro contrafactual ou o verdadeiro valor de integração. São diagnósticos de simulação. Não podem ser apresentados como um teste causal imediatamente calculável sobre o registo de um cliente.
| Cenário | Dispersão contabilística / dispersão do valor | Dispersão da variação de mercado / dispersão do valor | Correlação variação ajustada ao setor / força anterior à transação | Dispersão do ajustamento da gestão / dispersão do valor | Correlação encargo de earn-out / valor |
|---|---|---|---|---|---|
| Base | 1.96 | 4.34 | -0.58 | 0.68 | 0.21 |
| Efeitos contabilísticos de aquisição elevados | 4.09 | 4.34 | -0.58 | 0.68 | 0.21 |
| Oscilação de mercado | 2.05 | 11.95 | -0.43 | 0.68 | 0.09 |
| Relato otimista | 1.96 | 4.34 | -0.58 | 1.06 | 0.21 |
| Desempenho inicial forte, reversão mais rápida à média | 1.89 | 4.34 | -0.88 | 0.68 | 0.16 |
| Os quatro em conjunto | 4.21 | 11.95 | -0.76 | 1.06 | 0.08 |
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média de 500 coortes. As colunas 2, 3 e 5 são rácios de desvios-padrão face ao desvio-padrão do valor realizado; a coluna 4 é uma correlação; a coluna 6 é uma correlação. Diagnósticos latentes de simulação. A dispersão é o desvio-padrão entre transações na escala comum de retorno descontado do período completo; as correlações são de Pearson. Estas grandezas não estão diretamente disponíveis num registo de campo.
Uma equipa de transação pode observar reconciliações contabilísticas, reintegrações documentadas de gastos e medidas operacionais do período anterior nos registos que detém legalmente. Também pode examinar a sensibilidade a referências explicitamente indicadas. Estas verificações observáveis podem identificar inconsistências ou questionar uma atribuição. Exigem validação própria antes de serem utilizadas para identificar uma causa de fraco desempenho. Uma relação negativa com o desempenho anterior à transação pode ter várias explicações, incluindo reversão à média e características omitidas.
O dossier proposto para o conselho identifica cada diagnóstico segundo a informação necessária. Um diagnóstico exclusivo do modelo permanece no apêndice técnico ou na discussão de sensibilidade. Uma exceção operacional identifica o registo-fonte efetivo, o cálculo e o revisor. Esta separação mantém uma decomposição interpretável da experiência construída sem lhe atribuir um estatuto empírico não sustentado.
18 Testar a interação entre alegações de sinergias brutas e custos de execução
O registo de sinergias contém ações brutas relativamente a um plano construído e omite custos de caixa especificados. A sua relação com o valor líquido de integração altera-se, por isso, quando muda a relação entre custos e sinergias. A Tabela 10 faz variar essa relação sob os pressupostos do modelo. O resultado ilustra um perímetro de medição: um registo de benefícios brutos e um resultado líquido de caixa utilizam numeradores diferentes e podem ordenar as mesmas transações de forma diferente.
| Medida | Coeficiente de custo 0,0 | Coeficiente de custo 0,6 | Coeficiente de custo 1,2 | Coeficiente de custo 1,8 |
|---|---|---|---|---|
| Referência ajustada por oráculo | 0.70 | 0.57 | 0.39 | 0.30 |
| Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | 0.51 | 0.38 | 0.24 | 0.18 |
| Sinergias positivas registadas e atribuição relativamente ao plano | 0.48 | 0.45 | 0.34 | -0.02 |
| Indicador de variação do resultado operacional divulgado | 0.26 | 0.16 | 0.09 | 0.11 |
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média de 300 coortes de 60 transações. O declive do custo é o coeficiente, definido pelo autor, do custo de integração, em anos de fluxo de caixa de referência, sobre a proporção de sinergia; o valor base é 0,6.
As variantes de declive do custo apresentadas mostram como o registo, a medida de caixa emparelhado e a referência ajustada por oráculo do modelo respondem a essas alterações definidas pelo autor. A série ajustada por oráculo conserva o seu próprio ruído e não é um limite superior. A experiência não fornece um declive de custo estimado para aquisições reais. Um painel de avaliação prático pode manter ações brutas, custos de caixa associados e a estimativa líquida resultante em colunas reconciliáveis separadamente.
19 Interpretar as janelas posteriores como estimandos diferentes de caixa da integração
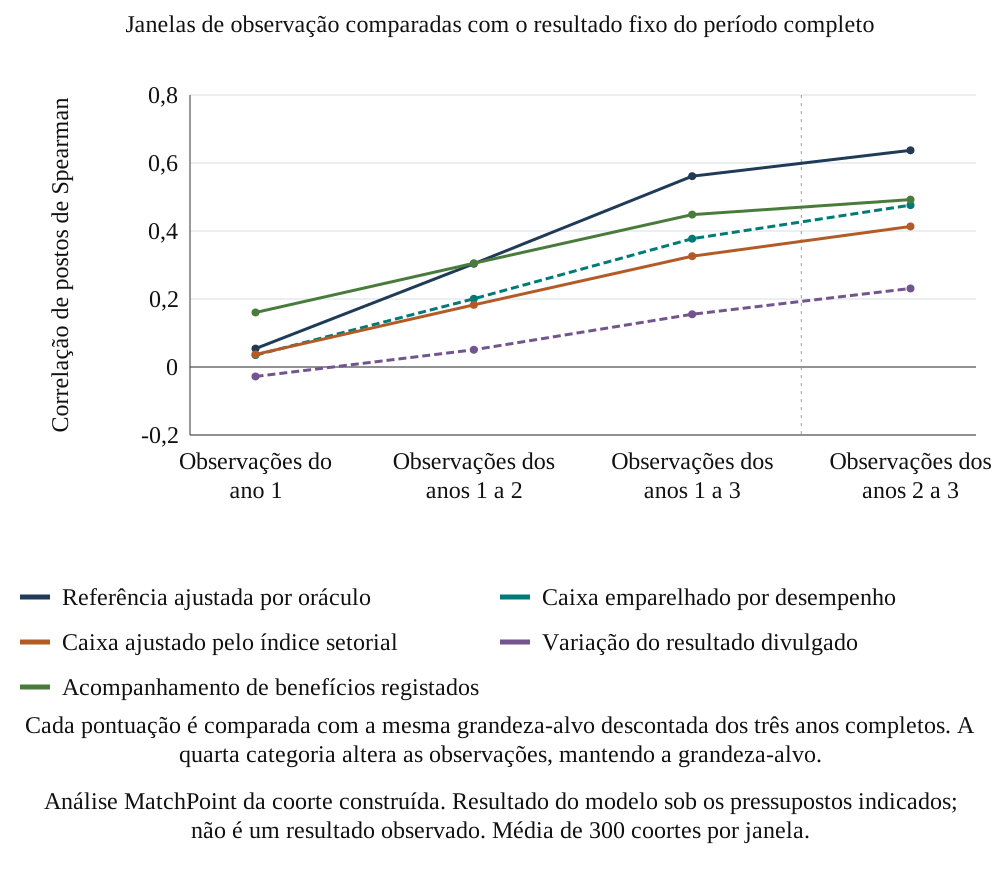
A experiência de janelas de observação examina os anos um, um a dois, um a três e dois a três após a conclusão. Apresenta a concordância com o resultado de integração descontado fixo dos três anos completos e, separadamente, com o resultado próprio de cada janela. São painéis identificados com perguntas diferentes. O mesmo histórico primitivo simulado da transação fornece todas as janelas. A reconciliação do primeiro ano omitido conserva o seu custo de integração e qualquer perturbação inicial.
| Medida | Após o ano 1 | Após o ano 2 | Após o ano 3 | Apenas anos 2 a 3 |
|---|---|---|---|---|
| Indicador de variação do resultado operacional divulgado | -0.03 | 0.05 | 0.16 | 0.23 |
| Variação de caixa face ao nível observado antes da transação | 0.01 | 0.09 | 0.19 | 0.26 |
| Caixa ajustado pelo índice setorial | 0.04 | 0.18 | 0.33 | 0.41 |
| Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | 0.03 | 0.20 | 0.38 | 0.48 |
| Sinergias positivas registadas e atribuição relativamente ao plano | 0.16 | 0.31 | 0.45 | 0.49 |
| Referência ajustada por oráculo | 0.05 | 0.30 | 0.56 | 0.64 |
Análise do modelo construído pelo autor. O mesmo histórico primitivo completo fornece as quatro janelas. A comparação principal utiliza o resultado de integração descontado fixo dos três anos completos; resultados identificados separadamente utilizam o resultado próprio de cada janela. Os percentis da distribuição das repetições e os erros-padrão de Monte Carlo são estatísticas distintas. Grandeza-alvo fixa do período completo.
| Medida | Após o ano 1 | Após o ano 2 | Após o ano 3 | Apenas anos 2 a 3 |
|---|---|---|---|---|
| Indicador de variação do resultado operacional divulgado | 0.20 | 0.14 | 0.16 | 0.24 |
| Variação de caixa face ao nível observado antes da transação | 0.13 | 0.13 | 0.19 | 0.27 |
| Caixa ajustado pelo índice setorial | 0.26 | 0.24 | 0.33 | 0.43 |
| Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | 0.27 | 0.27 | 0.38 | 0.50 |
| Sinergias positivas registadas e atribuição relativamente ao plano | -0.05 | 0.14 | 0.45 | 0.54 |
| Referência ajustada por oráculo | 0.38 | 0.39 | 0.56 | 0.67 |
Análise do modelo construído pelo autor. Cada coluna utiliza a sua própria janela de caixa e grandeza-alvo declaradas. O mesmo histórico simulado fornece estas medições. O caixa do período completo e os custos do primeiro ano permanecem registados separadamente; estas colunas não estimam um resultado comum. Grandeza-alvo separada própria de cada janela; o caixa do primeiro ano excluído mantém-se no registo completo.
O painel principal da Figura 4 compara as medições candidatas com a mesma grandeza-alvo do período completo. A tabela de apoio também regista as grandezas-alvo e estatísticas próprias de cada janela. Os percentis empíricos das repetições e a incerteza de Monte Carlo recebem rótulos distintos. A progressão das sinergias, os custos iniciais e a convenção de desconto são pressupostos construídos. O seu efeito numa janela de observação posterior é, portanto, condicional ao modelo.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média de 300 coortes por janela.
Um resultado de uma janela posterior pode ter um sinal diferente do resultado do período completo. No exemplo determinístico do modelo, o caixa líquido do primeiro ano é negativo em 9,3 milhões de USD e os anos posteriores somam um valor positivo de 2,4 milhões de USD, restando um valor negativo de 6,9 milhões de USD nos três anos antes do desconto. São grandezas construídas pelo autor, sujeitas à verificação aritmética do modelo revisto. O dossier do conselho conserva tanto os resultados da janela posterior como os acumulados desde a transação.
20 Apresentar a variabilidade das repetições nas dimensões de coorte escolhidas
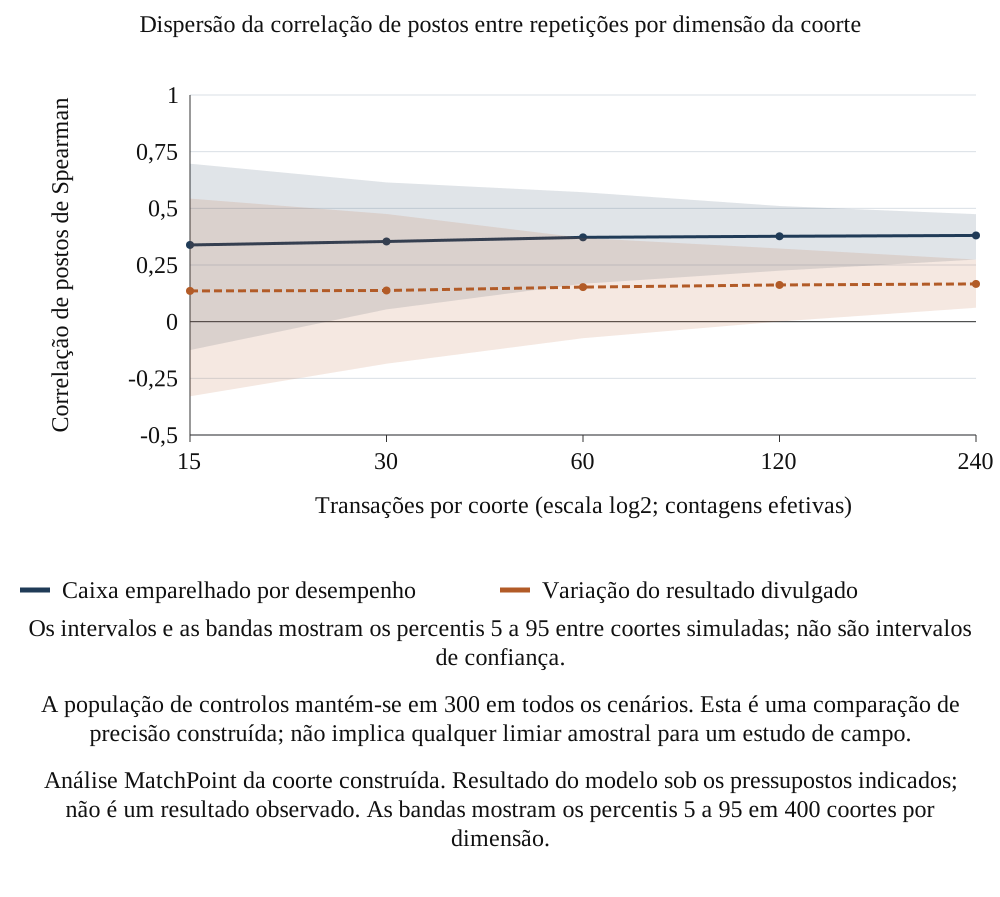
A experiência da dimensão da coorte compara números selecionados de aquisições construídas, preservando o processo gerador de dados e o desenho de referências indicados. Apresenta a estatística média de postos, os percentis empíricos das repetições e a frequência com que um indicador selecionado ordena mais de acordo com o resultado do modelo do que outro. O registo final do modelo indica o conjunto de controlos candidatos e o número de repetições utilizados nas várias dimensões.
| N | Média do resultado | Resultado p05 a p95 | Média emparelhada | Emparelhado p05 a p95 | MCSE da diferença emparelhada | Frequência de superioridade |
|---|---|---|---|---|---|---|
| 15 | 0.14 | -0,33 a 0,54 | 0.34 | -0,13 a 0,70 | 0.0143 | 76% |
| 30 | 0.14 | -0,19 a 0,47 | 0.35 | 0,05 a 0,61 | 0.0102 | 87% |
| 60 | 0.15 | -0,07 a 0,37 | 0.37 | 0,17 a 0,57 | 0.0070 | 94% |
| 120 | 0.16 | 0,00 a 0,32 | 0.38 | 0,22 a 0,51 | 0.0049 | 98% |
| 240 | 0.17 | 0,06 a 0,27 | 0.38 | 0,27 a 0,47 | 0.0034 | 100% |
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média e percentis 5 a 95 em 400 coortes por dimensão. A última coluna é a proporção de coortes em que o caixa emparelhado tem a correlação de postos mais alta. Conjunto fixo de 300 controlos com suporte estatístico comum; prefixos primitivos aninhados emparelham as dimensões. As frequências e os intervalos do modelo não definem a potência estatística de campo nem uma amostra mínima.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. As bandas mostram os percentis 5 a 95 em 400 coortes por dimensão.
Estas frequências e amplitudes dos percentis descrevem a experiência construída. Não estabelecem um mínimo de sessenta ou 120 aquisições para um estudo real, não provam que um adquirente mais pequeno não possa aprender com o seu histórico nem constituem um cálculo de potência estatística para um efeito de tratamento empírico. Uma análise real da dimensão amostral exige um estimando, desenho, estrutura de agrupamento, dimensão do efeito, pressupostos sobre dados em falta e critérios de erro especificados. Um piloto pode informar esses pressupostos antes de se desenhar um estudo maior com consentimento.
21 Expor a observação seletiva e os limites da ponderação
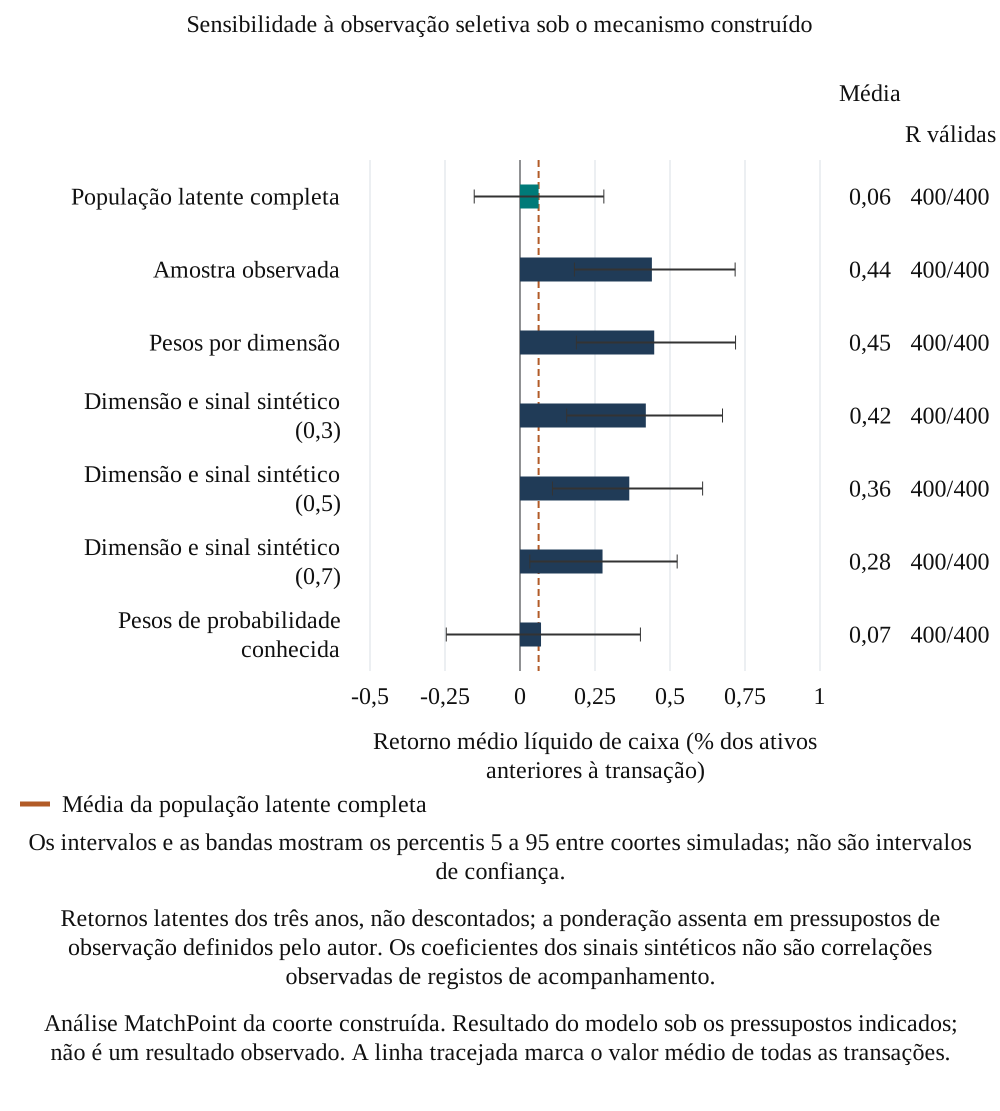
A experiência de observação seletiva faz depender a probabilidade de uma transação continuar observada do resultado e da dimensão construídos. Compara depois a coorte completa com o subconjunto observado e estimadores ponderados explicitamente definidos. O mecanismo simulado inclui informação sobre o resultado que um profissional não consegue recuperar diretamente. O objetivo é expor a sensibilidade de uma média apresentada a esse mecanismo, incluindo a possibilidade de pesos baseados em preditores inadequados deixarem um viés substancial.
Nas equações 5a e 5b, o_i indica observação, v_i é o resultado de integração construído, x_i é a característica de dimensão indicada e os coeficientes definem o mecanismo de observação. O cálculo apresentado com probabilidades inversas é uma média ponderada normalizada. A sua utilização para resultados efetivamente em falta exige pressupostos de identificação e probabilidades de observação adequadas. A referência selecionada sobre efeitos de tratamento fornece contexto para métodos de ponderação [13]; não valida este modelo de transações em falta nem a sua utilização operacional proposta.
A Tabela 14 e a Figura 6 apresentam a média da população completa, a média não ponderada da amostra observada e cinco estimativas ponderadas de sensibilidade em 400 coortes construídas. As estimativas ponderadas utilizam apenas dimensão, dimensão com cada um de três coeficientes de sinal sintético ou a probabilidade de observação conhecida no modelo. O resultado é explicitamente o retorno líquido não descontado do caixa de integração nos três anos por unidade de ativos anteriores à transação. As contagens de repetições válidas, exclusões de ajustamentos estatísticos e diagnósticos de pesos acompanham as estimativas.
| Estimador | Retorno médio latente de caixa | Viés médio, pp | MCSE da estimativa, pp | R válidas |
|---|---|---|---|---|
| População latente completa, indisponível num estudo de campo | 0.06% | 0.00 | 0.0067 | 400 |
| Amostra observada, não ponderada | 0.44% | 0.38 | 0.0080 | 400 |
| Amostra observada, pesos estimados pela dimensão | 0.45% | 0.39 | 0.0079 | 400 |
| Amostra observada, dimensão e sinal inicial sintético com coeficiente 0,3 | 0.42% | 0.36 | 0.0078 | 400 |
| Amostra observada, dimensão e sinal inicial sintético com coeficiente 0,5 | 0.36% | 0.30 | 0.0076 | 400 |
| Amostra observada, dimensão e sinal inicial sintético com coeficiente 0,7 | 0.28% | 0.21 | 0.0074 | 400 |
| Amostra observada, pesos baseados nas probabilidades latentes de observação conhecidas | 0.07% | 0.01 | 0.0099 | 400 |
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Média de 400 coortes de 120 transações. O valor realizado é caixa não descontado menos custo de integração, nos anos um a três, como percentagem da base de ativos anterior à transação. Retorno latente não descontado por unidade de ativos; os pressupostos de seleção/coeficientes não estabelecem identificação empírica do mecanismo de dados em falta.
Desloque horizontalmente para ler a figura em tamanho completo. Pode também abrir a figura em tamanho completo.
Análise MatchPoint da coorte construída. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. A linha tracejada marca o valor médio de todas as transações.
Uma pontuação inicial gerada a partir do resultado latente de integração é uma variável sintética de sensibilidade. Não é um registo observado do primeiro ano e é identificada em conformidade. Uma referência que utiliza a verdadeira probabilidade de observação usa conhecimento do modelo indisponível para um profissional. As reduções de viés nesta experiência permanecem condicionais a essas construções. Um registo real deve conservar frentes falhadas, alienadas e encerradas e divulgar observações em falta; um exercício de ponderação exige uma análise própria de suporte estatístico e sensibilidade.
22 Especificar os registos e pressupostos de identificação de um estudo empírico
Um estudo empírico posterior necessitaria de um registo datado de aquisições, registos consistentes de caixa e contabilidade, históricos das frentes de trabalho e um desenho comparativo definido. A população-alvo e o tratamento de transações assinadas mas não concluídas têm de ser especificados separadamente das integrações após a conclusão. Uma aquisição não concluída não tem resultado de integração pós-conclusão segundo a definição do artigo. As integrações de aquisições concluídas que falharam ou foram alienadas permanecem na coorte de conclusão aplicável, com o histórico observado e os dados em falta registados.
| Elemento | Especificação | Finalidade |
|---|---|---|
| Unidade e registo | Todos os casos elegíveis de integração de aquisições concluídas numa janela definida; população separada de transações assinadas/não concluídas | Definir a população-alvo e conservar casos concluídos que falharam ou foram alienados |
| Marcas temporais | Assinatura, conclusão, fecho do período de medição, cada valor divulgado e cada reexpressão | Fixar o que era conhecido em cada momento |
| Registo de caixa | Caixa operacional mensal da empresa adquirida, despesas de integração e elementos da contabilização da aquisição, reconciliados com o resultado divulgado | Separar caixa e contabilidade |
| Contrafactual | Uma série setorial pré-especificada e uma regra viável de controlos emparelhados por desempenho utilizando informação anterior ao resultado | Evitar referências escolhidas a posteriori |
| Registos da gestão | Lançamentos de acompanhamento tal como apresentados, com plano, ações executadas e regra de atribuição | Confrontar o registo de acompanhamento com o caixa |
| Componente aleatorizada | Quando um adquirente conduz várias integrações comparáveis, atribuição aleatória de uma prática de medição ou relato | Estimar o efeito da prática de relato atribuída sob os pressupostos de desenho indicados |
| Desenho amostral | Análise de potência ou precisão informada por um piloto para uma questão pré-especificada | Evitar importar um limiar de coorte específico do modelo |
| Governação dos dados | Registos autorizados, base jurídica pertinente, confidencialidade e permissões das contrapartes quando necessárias | Confirmar o acesso lícito específico da transação com aconselhamento especializado |
Desenho proposto pela MatchPoint. As leis de proteção de dados e confidencialidade da jurisdição relevante não foram analisadas para este artigo e têm de ser confirmadas por assessoria jurídica.
Um piloto aleatorizado de uma prática de relato poderia estimar o efeito dessa prática atribuída nas condições do seu desenho. Responderia a uma pergunta diferente da relativa ao efeito de adquirir ou integrar uma empresa. Também podem ser considerados desenhos observacionais e quase-experimentais quando os seus pressupostos possam ser examinados. Nenhum é automaticamente válido para os registos disponíveis a um adquirente. Seleção, repercussões, alterações de medição e interação entre decisões da gestão e resultados posteriores exigem tratamento explícito.
O plano de análise proposto identifica o estimando, a janela de observação, a unidade de análise, a regra de comparação, o tratamento dos dados em falta e os resultados principais antes de examinar os resultados. O acesso aos dados, a confidencialidade, as bases jurídicas aplicáveis e as permissões das contrapartes exigem confirmação especializada. O estudo pode apresentar um piloto de viabilidade antes de afirmar qualquer dimensão amostral ou resultados generalizáveis. O presente artigo não obteve nenhum desses registos de transações e não apresenta validação empírica concluída.
23 Reconciliar o dossier do conselho com os registos subjacentes
Um documento do conselho sobre valor de integração deve mostrar quatro elementos lado a lado: o registo de caixa da empresa combinada com o custo de integração apresentado separadamente; a reconciliação desse registo com o resultado divulgado, identificando cada elemento da contabilização da aquisição; o contrafactual com a referência e regra de emparelhamento; e o registo de acompanhamento, identificado como registo da gestão. O documento deve indicar que janela é contabilizada, que elementos do primeiro ano são provisórios segundo as regras do período de mensuração [1] e que subtotais publicados cumprem a definição aplicável de medida de desempenho definida pela gestão e exigem a reconciliação pertinente segundo o referencial de relato da entidade. A IFRS 18 aplica-se aos períodos anuais com início em ou após 1 de janeiro de 2027, permitindo aplicação antecipada; a adoção e classificação das medidas específicas da entidade exigem confirmação [6, 7].
O dossier do conselho separa o caixa registado e reconciliado, o montante incremental estimado e a sensibilidade à trajetória de comparação selecionada. A experiência construída apresenta diferenças condicionais nas estatísticas de ordenação e estimativas monetárias entre os cenários identificados. A Tabela 9 decompõe esses cenários com informação conhecida no modelo, incluindo grandezas indisponíveis numa aquisição observada. Uma equipa de transação necessitaria de verificações observáveis validadas separadamente e de evidência específica da transação para investigar possíveis explicações. O registo operacional proposto identifica os registos-fonte, o revisor e a atribuição por resolver para cada alegação material.
O registo operacional proposto pode ser implementado com instrumentos de dados convencionais ou avaliado com extração assistida por IA. Cada montante aceite conserva a referência à fonte, a regra de cálculo e a aprovação humana. O artigo não apresenta qualquer redução medida de trabalho, erro ou custo em nenhuma das abordagens. É necessário um piloto controlado separado para avaliar essa implementação. As secções práticas especificam como manter rastreáveis as decisões de extração, aritmética e atribuição.
24 Utilizar o quadro proposto dentro dos direitos de decisão efetivos da transação
Antes da conclusão, a carta de medição proposta regista a fundamentação original do investimento, o perímetro de caixa, a regra de referência e os registos disponíveis. Na conclusão, preserva os identificadores iniciais, a reconciliação dos fluxos de fundos, o histórico contabilístico e os orçamentos de integração. O painel subsequente apresenta ações operacionais, efeitos contabilísticos, caixa externo, caixa incremental estimado e atribuição por resolver como estados distintos da evidência.
Após o primeiro aniversário, a avaliação pode alargar a janela de observação e examinar se os benefícios persistem. Os custos de integração do período completo e a fundamentação original permanecem visíveis. As alterações do contrafactual, perímetro ou previsão recebem aprovação datada. Um cálculo contratual de earn-out, prémio ou covenant continua a utilizar a definição, regras de ajustamento e processo de resolução de litígios aplicáveis. A estimativa analítica de valor de integração fornece um elemento reconciliado separadamente quando pertinente.
O processo de governação proposto termina cada avaliação material com uma decisão, um responsável identificado e a evidência necessária para a reconsiderar. Uma frente de trabalho pode continuar, mudar ou encerrar. Os seus custos e resultados históricos permanecem na coorte de aquisição apropriada. A investigação adicional é uma opção concreta quando registos em falta ou atribuição por resolver possam alterar a decisão. A utilização e os resultados do quadro exigem avaliação nas próprias transações da empresa.
25 Indicar os controlos de reprodução, limites de validação e próxima etapa de evidência
A execução científica regista os pressupostos configurados, sementes, cálculos, resultados intermédios e verificações numéricas. Os controlos testam as identidades indicadas e a correspondência dos resultados do modelo com os respetivos rótulos. Incluem consistência de unidades, calendário, âmbito das referências, aritmética do exemplo determinístico e apresentação da variabilidade entre repetições. Um controlo aprovado estabelece a propriedade verificada desta implementação; não fornece calibração empírica do processo de aquisição.
| Controlo científico | Execuções efetivas | Maior resíduo | Tolerância |
|---|---|---|---|
| Spearman com valores constantes é indefinido | 1 | Não aplicável | lógico |
| Entradas brutas inválidas de Spearman permanecem indefinidas | 6 | Não aplicável | lógico |
| Identidade dos postos médios em caso de empates | 1 | 0.000000000000 | 0.0 |
| Função de distribuição normal-padrão em zero | 1 | 0.000000000000 | 0.0 |
| A repartição dos custos soma um | 1 | 0.000000000000 | 1e-15 |
| A progressão definida pelo autor é declarada | 1 | Não aplicável | lógico |
| Esperança de sobreposição com empates aleatórios em N=3 | 1 | 0.000000000000 | 1e-12 |
| Esperança de sobreposição com empates aleatórios em N=4 | 1 | 0.000000000000 | 1e-12 |
| Reconciliação de resultado/caixa do exemplo | 1 | 0.000000000000 | 1e-12 |
| O caixa do período completo do exemplo inclui o custo do primeiro ano | 1 | 0.000000000000 | 1e-12 |
| Atribuição do exemplo com pressuposto explícito sobre outros ativos líquidos | 1 | 0.000000000000 | 1e-12 |
| As remensurações do earn-out formam uma soma telescópica sem afirmar caixa de liquidação | 1 | 0.000000000000 | 1e-12 |
| O ajustamento por índice sem ruído retira a variação de mercado | 1 | 0.000000000000 | 1e-12 |
| O emparelhamento sem ruído com suporte estatístico comum retira a variação de mercado | 1 | 0.000000000000 | 1e-12 |
| A variação de caixa sem ruído contém a componente de mercado ajustada à referência | 1 | 0.000000000000 | 1e-12 |
| Projeção pura repetida da medida: Referência ajustada por oráculo | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Caixa ajustado pelo índice setorial | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Variação de caixa face ao nível observado antes da transação | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Indicador operacional ajustado pela gestão, definido pelo autor | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Indicador de variação do resultado operacional divulgado | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Indicador de variação do resultado divulgado relativamente ao preço pago | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Sinergias positivas registadas e atribuição relativamente ao plano | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Indicador sintético de mercado, ajustado | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Indicador sintético de mercado, bruto | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Indicador sintético de estado de imparidade dependente do valor latente | 1 | 0.000000000000 | 0.0 |
| Projeção pura repetida da medida: Referência de ordenação aleatória | 1 | 0.000000000000 | 0.0 |
| A dispersão nula do valor latente produz um diagnóstico indefinido | 1 | Não aplicável | lógico |
| Cinco controlos para cada transação analisada | 6900 | Não aplicável | lógico |
| Todos os emparelhamentos mantêm o setor | 6900 | Não aplicável | lógico |
| Todos os emparelhamentos mantêm o ano de conclusão | 6900 | Não aplicável | lógico |
| Cinco controlos distintos por transação | 6900 | Não aplicável | lógico |
| Os emparelhamentos são as cinco pontuações prévias mais próximas | 6900 | Não aplicável | lógico |
| O efeito de integração é a trajetória observada menos a trajetória sem integração | 6900 | 0.000000000000 | 1e-12 |
| O indicador de resultado é igual à variação líquida de caixa menos os elementos contabilísticos | 6900 | 0.000000000000 | 1e-12 |
| A grandeza-alvo descontada completa é recalculada | 6900 | 0.000000000000 | 1e-12 |
| A grandeza-alvo completa não descontada conserva o remanescente do primeiro ano | 6900 | 0.000000000000 | 1e-12 |
| A grandeza-alvo completa descontada conserva o remanescente do primeiro ano | 6900 | 0.000000000000 | 1e-12 |
| O diagnóstico da variação de mercado inclui a subtração da referência | 6900 | 0.000000000000 | 1e-12 |
| Escalas de ativos em dólares finitas e positivas | 6900 | Não aplicável | lógico |
| Trajetórias geradas com valores finitos | 6900 | Não aplicável | lógico |
| Probabilidades de avaliação do earn-out no intervalo unitário | 6900 | Não aplicável | lógico |
| Identidade da componente de amortização de vida finita | 6900 | 0.000000000000 | 1e-12 |
| Pontuações candidatas finitas | 13800 | Não aplicável | lógico |
| Conversão descontada montante em dólares/retorno: Referência ajustada por oráculo | 6900 | 0.000000000000 | 1e-09 |
| Conversão descontada montante em dólares/retorno: Variação de caixa, cinco controlos do mesmo setor/ano de conclusão emparelhados por desempenho | 6900 | 0.000000000000 | 1e-09 |
| Conversão descontada montante em dólares/retorno: Caixa ajustado pelo índice setorial | 6900 | 0.000000000000 | 1e-09 |
| Conversão descontada montante em dólares/retorno: Variação de caixa face ao nível observado antes da transação | 6900 | 0.000000000000 | 1e-09 |
| Conversão descontada montante em dólares/retorno: Indicador operacional ajustado pela gestão, definido pelo autor | 6900 | 0.000000000000 | 1e-09 |
| Conversão descontada montante em dólares/retorno: Indicador de variação do resultado operacional divulgado | 6900 | 0.000000000000 | 1e-09 |
| Conversão descontada do verdadeiro montante em dólares/retorno | 6900 | 0.000000000000 | 1e-09 |
| As projeções das janelas partilham exatamente a grandeza-alvo completa | 1200 | 0.000000000000 | 0.0 |
| Estimativas de seleção válidas e finitas | 2800 | Não aplicável | lógico |
| A dimensão efetiva da amostra (ESS) dos pesos de seleção está dentro dos limites da amostra | 2800 | Não aplicável | lógico |
| As probabilidades de observação definidas pelo autor situam-se estritamente dentro do intervalo unitário | 400 | Não aplicável | lógico |
| A referência de seleção da população completa tem erro nulo face a si própria | 400 | 0.000000000000 | 0.0 |
| Seis conjuntos de dados numéricos dos gráficos | 1 | Não aplicável | lógico |
| Sete linhas contabilísticas delimitadas pelo âmbito das fontes | 1 | Não aplicável | lógico |
Análise MatchPoint. Resultado do modelo sob os pressupostos indicados; não é um resultado observado. Apenas identidades executadas, suporte estatístico e tratamento de estatísticas. As direções de ordenação na experiência finita são resultados, não critérios de aprovação exigidos.
A coorte construída, as magnitudes dos encargos contabilísticos, os processos de mercado, a atribuição pela gestão e o mecanismo de observação seletiva são pressupostos. A referência ajustada por oráculo utiliza informação indisponível nas aquisições reais, e as comparações de correlação de postos são condicionais à grandeza-alvo definida. Os textos contabilísticos primários atuais e a consulta do corpo técnico de novembro de 2026 informam o respetivo âmbito factual especificado. Algumas fontes académicas mais antigas são utilizadas com a versão e os limites de leitura documentados. Os requisitos contratuais e de relato aplicáveis à entidade carecem de confirmação.
O próximo passo empírico é um registo de aquisições viável e autorizado, com um desenho de medição pré-especificado. Os modelos operacionais que o acompanham definem o registo de caixa proposto, a coorte de clientes, as responsabilidades, o calendário e a evidência dos benefícios. Um projeto-piloto pode testar se esses registos se reconciliam e se existem dados de comparação relevantes. O artigo fornece essa preparação e a sua análise de sensibilidade construída; não apresenta qualquer resultado observado sobre o desempenho de aquisições.
26 Testar a referência com explicações alternativas e um intervalo de valor por resolver
O contrafactual é uma comparação especificada cuja credibilidade depende da informação utilizada na sua construção. A revisão proposta começa pelo mecanismo apresentado na fundamentação da aquisição. Uma plataforma de compras partilhada deverá afetar os preços, as quantidades ou os custos de transação de compras identificadas. Um plano de vendas cruzadas deverá afetar as encomendas de clientes identificados. Uma migração de sistemas pode afetar os custos operacionais, a qualidade do serviço, a retenção de clientes e o caixa necessário para executar a mudança. A referência é selecionada para tratar o mecanismo relevante e as principais explicações alternativas.
Um controlo emparelhado por desempenho pode ainda diferir da empresa adquirida na composição dos produtos, na duração dos contratos, nas necessidades de capital ou na exposição a um cliente. Por isso, o registo de emparelhamento proposto documenta as variáveis disponíveis antes da janela de resultados, a população de candidatos, as regras de exclusão e os controlos selecionados. Regista também o motivo de rejeição de cada candidato. Emparelhar com base num resultado posterior à aquisição utilizaria informação influenciada pelo resultado em análise. O desenho proposto fixa a regra e os dados de entrada do período anterior antes de ler esse resultado.
O artigo recomenda um conjunto delimitado de análises de sensibilidade, escolhido antes de se examinar o benefício principal. Pode incluir o plano original anterior à transação, um comparador setorial e um comparador emparelhado por desempenho, quando exista a informação necessária. O conjunto apresenta o mesmo perímetro de caixa, as mesmas datas e o mesmo tratamento dos custos sob cada referência. Uma alteração do benefício estimado pode, assim, ser atribuída ao método de comparação apresentado ao seu lado. Selecionar a referência que produza a maior poupança retiraria essa disciplina de interpretação.
O conjunto de análises de sensibilidade pode distinguir três fontes de incerteza. A incerteza dos registos de caixa diz respeito a montantes e datas em falta ou contestados. A incerteza contrafactual diz respeito à trajetória que a empresa teria seguido sem a ação de integração. A incerteza de delimitação diz respeito às atividades, aos custos e aos períodos que pertencem ao cálculo. Cada categoria tem um responsável proposto e uma ação de resolução. Um único ajustamento percentual de todos os benefícios pode ocultar estes problemas diferentes, pelo que o dossier proposto para o conselho identifica individualmente os elementos materiais.
Um intervalo de valor por resolver é uma análise de sensibilidade sob cenários indicados. Os seus extremos podem ser calculados variando o contrafactual identificado ou os dados contestados dentro dos cenários documentados. O intervalo é identificado com esses cenários e com as grandezas mantidas constantes. Não é apresentado como intervalo de confiança estatístico, salvo se um desenho estatístico separado sustentar essa interpretação. Um intervalo estreito pode refletir pressupostos restritos, e um intervalo amplo pode refletir informação insuficiente ou um mecanismo causal genuinamente contestado. Ambos exigem explicação antes de uma decisão de financiamento ou de avaliação do desempenho.
A equipa pode também utilizar verificações com controlos negativos quando exista uma atividade adequada não afetada. Por exemplo, a revisão de compras proposta pode comparar uma família de produtos não afetada, com o mesmo fornecedor e no mesmo período. Uma descida semelhante dos preços em ambas as famílias colocaria em causa uma explicação baseada apenas na integração. A validade dessa verificação depende da afirmação de que a segunda família não foi afetada e enfrentou condições de mercado comparáveis. O revisor documenta essa afirmação e qualquer motivo pelo qual o próprio controlo proposto possa ter mudado.
Um resultado de desempenho positivo continua a ser compatível com explicações alternativas até que o desenho as trate. O processo proposto apresenta separadamente a melhoria de caixa observada, a componente incremental estimada e a parcela por resolver. Regista se a comparação é descritiva, ajustada por modelo ou sustentada por um desenho de identificação mais forte. O conselho pode então agir com a evidência de que dispõe, mantendo explícita a incerteza relevante para a decisão. Obter registos adicionais é uma ação seguinte concreta quando estes possam alterar essa decisão.
27 Separar a execução da integração do retorno da aquisição e do preço pago
O programa de integração é uma componente da economia de uma aquisição. O comprador compromete também a retribuição, os custos da transação e, potencialmente, capital adicional. Um benefício de caixa gerado por uma ação de integração pode ser real, ao mesmo tempo que o retorno total da aquisição permanece dececionante face ao preço pago. A estrutura de relato proposta mantém, por isso, um mapa de execução da integração e um mapa do retorno da aquisição, com uma reconciliação transparente entre ambos. Cada mapa identifica a sua data de avaliação e o seu perímetro de fluxos de caixa.
Numa comparação hipotética, duas empresas idênticas nos restantes aspetos produzem, cada uma, 10 milhões de USD de caixa incremental da integração na janela indicada. O comprador A paga 100 milhões de USD e o comprador B paga 200 milhões de USD pelas respetivas aquisições. O mesmo montante de caixa de 10 milhões de USD representa dez por cento e cinco por cento desses preços, antes de considerar quaisquer outros fluxos de caixa. Essa aritmética ilustra uma escolha de denominador. Não estima o retorno de uma aquisição, porque a ilustração omite o caixa operacional autónomo, os custos da transação, o investimento futuro, o financiamento, os impostos e o valor de saída.
O painel proposto apresenta o montante em moeda ao lado de qualquer taxa normalizada. Uma taxa que utilize os ativos iniciais permite comparar a execução face à escala operacional. Uma taxa que utilize o preço de compra permite uma comparação diferente, cujo denominador reflete também o preço negociado e a estrutura da transação. Uma proporção do plano original de sinergias avalia a execução face a uma previsão da gestão. Estas taxas podem ordenar as mesmas transações de forma diferente. Os respetivos rótulos e fórmulas permanecem visíveis, para que o leitor possa identificar a questão a que cada taxa efetivamente responde.
A janela de caixa selecionada também altera o estimando. Uma janela dos anos dois e três mede o caixa incremental nesses anos posteriores. Uma janela desde a transação até à data inclui o custo inicial da integração e qualquer perturbação inicial. Apresentar o resultado da janela posterior com a reconciliação completa de caixa torna explícita essa distinção. Um conselho pode examinar a persistência após o primeiro aniversário e avaliar igualmente os custos incorridos para chegar a esse ponto. Uma janela posterior atrativa, por si só, não fornece uma avaliação completa da aquisição.
O valor numa data de revisão posterior exige que os fluxos de caixa ainda esperados após essa data sejam tratados como previsões sob pressupostos especificados. O caixa já realizado pertence ao mapa histórico e pode ser acumulado ou descontado de acordo com a convenção indicada. O caixa previsto utiliza um mapa de avaliação separado, com os seus próprios pressupostos de risco, investimento e valor terminal. O quadro de avaliação proposto apresenta qualquer combinação como uma reconciliação de grandezas históricas e prospetivas. Regista como alterações datadas as mudanças à fundamentação original do investimento.
Este desenho permite atribuir de forma mais específica o trabalho corretivo. Um valor dececionante de execução da integração leva ao exame das ações operacionais, dos custos, das dependências e da atribuição. Um valor satisfatório de execução, acompanhado de um retorno total dececionante da aquisição, leva ao exame da economia original da compra e das perspetivas remanescentes da empresa. Ambas as análises podem ser necessárias na mesma transação. A experiência de medição construída neste artigo trata o mapa da integração dentro do modelo indicado; não estabelece o retorno total nem o justo valor de qualquer aquisição.
28 Reconciliar retenção de clientes, preço, volume e margem numa coorte fixa
Uma frente de trabalho de sinergias de receita precisa de uma coorte de clientes cuja composição seja fixada antes de se examinarem os seus resultados. O registo proposto identifica os clientes presentes na conclusão, os clientes conquistados pela primeira vez após a conclusão, os contratos transferidos do adquirente e os clientes vendidos ou retirados do perímetro de relato. Uma conta cujo nome muda ou cujo identificador de faturação é migrado mantém a sua identidade original na coorte. Esta separação permite ao leitor distinguir o desempenho dos clientes retidos do novo negócio e das alterações de perímetro. Torna também explícitos os registos em falta quando a marca adquirida desaparece.
A retenção é apresentada a vários níveis, porque cada um responde a uma questão diferente. A retenção por número de clientes descreve quantos clientes da coorte inicial permanecem de acordo com a regra de atividade definida. A retenção bruta de receita acompanha a coorte inicial, excluindo a receita de expansão segundo uma convenção indicada. A retenção líquida de receita inclui a expansão dentro dessa coorte. Cada cálculo exige um período de referência, um tratamento das notas de crédito e dos reembolsos, e uma regra para clientes sem receita inicial. O artigo propõe apresentar essas definições ao lado dos valores. Não fornece um limiar universal de retenção para uma aquisição ou um setor.
Uma contagem dos clientes retidos, por si só, deixa em aberto a questão do caixa. Um cliente pode continuar ativo e comprar menos, receber prazos de pagamento alargados ou passar para um produto de menor margem. A frente de trabalho liga, por isso, a retenção à receita faturada, à contribuição após os custos diretos selecionados, às cobranças, às perdas de crédito e ao fundo de maneio comprometido no serviço ao cliente. A função financeira reconcilia o agregado com o mesmo perímetro utilizado no registo de caixa. As diferenças causadas por faturas emitidas antes da conclusão e cobradas posteriormente são registadas como movimentos temporais, preservando os períodos da venda e da cobrança subjacentes.
Para um produto homogéneo ou um segmento de clientes suficientemente restrito, uma reconciliação de receita com dois fatores pode repartir simetricamente a interação entre quantidade e preço. Sejam q0 e p0 a quantidade e o preço de referência, e q1 e p1 os respetivos valores efetivos. A contribuição de volume proposta é a variação da quantidade multiplicada pela média dos dois preços; a contribuição de preço é a variação do preço multiplicada pela média das duas quantidades. A sua soma é exatamente igual à variação de receita observada. Esta repartição aritmética permite a reconciliação. A interpretação causal continua a depender do contrafactual e da qualidade das quantidades e dos preços.
Por exemplo, um produto hipotético começa com 100 unidades vendidas a 10 USD e termina com 110 unidades vendidas a 12 USD. A receita aumenta de 1 000 USD para 1 320 USD. A componente simétrica de volume é de 110 USD e a componente de preço é de 210 USD. O total de 320 USD é uma identidade contabilística deste exemplo inventado. Atribuir 110 USD às vendas cruzadas exigiria evidência adicional de que a integração causou a variação da quantidade. A procura setorial, a saída de um concorrente, uma carteira de oportunidades comerciais preexistente e as alterações da qualidade do produto continuam a ser explicações possíveis a testar.
Uma afirmação sobre vendas cruzadas tem uma sequência de evidência proposta: uma oportunidade identificada num cliente, um contrato ou encomenda, a entrega, uma fatura e um recebimento externo. Cada etapa conserva a sua própria data e o seu montante. Uma encomenda que substitua um produto existente pode criar canibalização, e um desconto concedido para reter um cliente pode reduzir a contribuição de outra frente de trabalho. O registo partilhado liga esses efeitos, para que o cálculo combinado de caixa inclua tanto o ganho como o custo associado. O responsável comercial explica o mecanismo relativo ao cliente; a função financeira verifica a reconciliação numérica.
A concentração de clientes e as alterações contratuais também afetam a interpretação. Um cliente estratégico retido pode representar a maior parte da receita da coorte inicial. Um prolongamento contratual pode deslocar caixa entre períodos sem estabelecer uma contribuição superior ao longo da relação. Por isso, o dossier do conselho apresenta tanto o agregado como a contribuição das contas materiais, de acordo com a política de confidencialidade aprovada. Uma medida de concentração divulgada ajuda o revisor a perceber se a melhoria aparente depende de um pequeno número de relações. A sua interpretação permanece condicional a esses contratos e ao apetite pelo risco da empresa.
29 Separar as libertações de fundo de maneio das melhorias operacionais recorrentes
Uma frente de trabalho de conversão em caixa pode produzir um recebimento elevado no primeiro ano ao cobrar créditos antigos, reduzir inventários ou alargar prazos de fornecedores. O registo proposto apresenta a libertação de saldos resultante separadamente das alterações recorrentes da contribuição operacional. Documenta o saldo inicial, o saldo final, os volumes comerciais relevantes e o caixa recebido ou pago. Um benefício anual recorrente é uma grandeza diferente de uma libertação pontual de um saldo do balanço. A carta especifica o período em que cada montante é medido e mantém explícitas as respetivas unidades.
A reconciliação do fundo de maneio assenta em condições comerciais comparáveis. A redução dos valores a receber pode refletir cobranças mais rápidas, uma queda da receita, uma venda de créditos, o abate de uma dívida de cliente ou uma alteração do perímetro de relato. A redução dos inventários pode acompanhar uma melhoria da programação, perda de capacidade produtiva, alienação de existências ou um acordo de consignação com um fornecedor. O aumento dos valores a pagar pode refletir condições negociadas, uma mudança na composição das compras ou uma obrigação vencida. O responsável pela frente de trabalho regista qual a explicação sustentada por faturas, encomendas de compra, registos de pagamentos e volumes operacionais. As alterações sem explicação permanecem na reconciliação.
Uma ilustração hipotética torna útil a distinção. Admita-se que uma empresa apresenta vendas anuais a crédito de 36,5 milhões de USD e utiliza uma convenção explícita de 365 dias. Uma redução de dez dias no ciclo de recebimentos corresponde a 1 milhão de USD, mantendo esse nível de vendas. Esse montante de 1 milhão de USD é um cálculo construído de libertação de saldos. Repetir a mesma melhoria de dez dias em todos os anos futuros exigiria reduções adicionais do ciclo de cobranças. Se a empresa mantiver o novo nível, a libertação original permanece no registo histórico de caixa, enquanto qualquer efeito recorrente sobre os custos de financiamento é medido separadamente, sob os seus próprios pressupostos.
O financiamento de fornecedores e as vendas de créditos exigem uma reconciliação de financiamento. O caixa recebido de um acordo de financiamento altera a liquidez, as comissões e a repartição do risco. A análise regista os recebimentos, os reembolsos, as comissões, o direito de regresso e qualquer exposição retida, dentro do perímetro escolhido. Mantém também as classificações contratuais e de relato relevantes para revisão especializada. Um saldo bancário favorável no final do ano pode coexistir com um reembolso futuro ou uma insuficiência posterior de cobranças. O conselho deverá poder seguir ambos no mesmo mapa datado.
O teste de persistência acompanha o saldo após a libertação alegada. O registo de acompanhamento proposto apresenta os movimentos mensais de valores a receber, inventários e valores a pagar durante um período de observação definido, tornando visíveis a sazonalidade e as alterações dos volumes comerciais. Uma recomposição posterior recebe uma entrada própria. Isto permite ao comité de investimento distinguir uma alteração operacional sustentada de uma transferência de caixa entre datas. Fornece também uma forma de examinar se uma poupança nas compras foi acompanhada por mais inventário, menor qualidade de serviço ou maiores montantes creditados em conta aos clientes.
Os impostos e o investimento em ativos acrescentam outros limites. Um modelo operacional antes de impostos deixa o benefício fiscal, a utilização de prejuízos e a contabilização de impostos diferidos fora do benefício estimado, salvo se esses elementos forem acrescentados explicitamente com aconselhamento e evidência. Adiar manutenção necessária pode aumentar o caixa no curto prazo e criar necessidades posteriores de investimento. O mapa de investimento proposto apresenta tanto o pagamento efetivo como a obrigação adiada ou o risco operacional em análise. Evita converter uma janela curta de medição numa afirmação sobre o valor total da aquisição.
30 Construir o calendário de medição desde a conclusão até à segunda revisão completa
O calendário proposto começa antes da conclusão, porque os analistas posteriores precisam da informação disponível quando foi tomada a decisão de aquisição. O comité de investimento regista a sua fundamentação, as alterações operacionais pretendidas, as fontes da referência e os custos de integração previstos. O registo distingue a assinatura da conclusão e documenta a parte do ano civil incluída em cada período de relato. Uma aquisição concluída perto do fim do exercício tem um primeiro período de relato curto; o seu primeiro aniversário e o fim do primeiro período anual de relato são datas diferentes.
O Dia Um corresponde a uma passagem de controlo neste desenho proposto. A função financeira regista o caixa, a dívida, os identificadores de clientes e fornecedores, os elementos contabilísticos provisórios, os orçamentos de integração e as responsabilidades de acesso. Cada frente de trabalho recebe um identificador único de benefício que acompanha as respetivas entradas no registo de caixa. O responsável identifica também as dependências de outras frentes de trabalho. Uma migração tecnológica que dependa do consentimento de um cliente ou da transferência de uma licença regista essa dependência antes de o programa começar a tratar o benefício previsto como executável.
As primeiras revisões concentram-se em saber se os registos se reconciliam e se os pressupostos continuam utilizáveis. Uma extração de faturação em falta ou um saldo de conclusão por reconciliar é identificado como um problema de medição, com um responsável nomeado para a sua resolução. A equipa preserva a fundamentação original da aquisição e prepara uma previsão atual separada. As alterações posteriores das condições de mercado, do plano de integração ou do perímetro de relato recebem versões datadas. A fundamentação da aquisição continua disponível para avaliar a decisão original; a previsão atual apoia a decisão operacional seguinte.
Na revisão do primeiro aniversário, o responsável contabilístico identifica quais as estimativas à data de aquisição que eram provisórias, quando terminaram os respetivos períodos de mensuração e quais os ajustamentos efetuados. A equipa continua a acompanhar outras estimativas contabilísticas e alterações de relato segundo as regras aplicáveis. A revisão proposta do segundo ano acrescenta uma janela de caixa mais longa e testa o contrafactual original face à informação efetivamente disponível. Apresenta os custos e resultados do primeiro ano ao lado dos resultados posteriores, para que a revisão mais longa mantenha o encargo económico da integração inicial.
| Etapa | Resultado de medição necessário | Decisão da revisão |
|---|---|---|
| Antes da conclusão | Fundamentação datada da aquisição, regra contrafactual, perímetro e definição de custos | Aprovar a carta de medição e registar os acessos a dados por resolver |
| Dia Um | Identificadores iniciais, reconciliação de caixa, registo de elementos provisórios e identificadores de benefícios | Atribuir responsáveis e preservar a referência da conclusão |
| Primeiros fechos mensais | Reconciliação do registo, registo de dados em falta e colunas de realizado e previsto | Resolver diferenças de acesso e contabilização antes da agregação |
| Primeira revisão trimestral | Coortes de clientes, dependências das frentes de trabalho e questões de atribuição | Aprovar ações revistas, conservando a fundamentação original |
| Primeiro aniversário | Reconciliação de caixa da janela completa, histórico dos períodos de mensuração e sensibilidade ao contrafactual | Avaliar a evidência disponível para cada afirmação de benefício |
| Revisão do segundo ano | Registo de caixa alargado, verificações de persistência e intervalos de incerteza revistos | Continuar, alterar ou encerrar frentes de trabalho segundo os direitos de decisão da empresa |
| Após alienação ou encerramento | Custos de saída, recebimentos e registos conservados dentro do perímetro indicado | Encerrar o registo com um motivo e preservar o rasto de evidência |
Calendário de governação proposto. Estas etapas são escolhas de desenho, não prazos legais nem durações universais de integração.
Um painel pode conservar todas estas datas nos seus metadados, apresentando ao leitor uma progressão simples. Cada benefício passa pela previsão, pelo contrato ou ação, pelo lançamento contabilístico, pelo recebimento de caixa ou pagamento evitado, e pelo caixa incremental atribuído. Uma transição exige a evidência indicada na carta. Diferentes frentes de trabalho podem estar em etapas diferentes na mesma revisão. Por isso, o calendário permite gerir um conjunto de estados de evidência sem implicar que cada ação concluída já produziu um resultado de caixa.
31 Atribuir direitos de decisão sobre a reconciliação, o contrafactual e a afirmação de caixa
A matriz de responsabilidades proposta separa a execução operacional da medição financeira e da análise crítica independente. O responsável pela frente de trabalho responde pela ação e pelos registos operacionais. A função financeira responde pela reconciliação com o registo de caixa e pela classificação dos ajustamentos contabilísticos. O patrocinador designado no conselho ou no comité de investimento aprova a carta de medição, as alterações materiais e a resposta aos resultados apresentados. Um revisor independente questiona a atribuição e a evidência dentro de um âmbito acordado. A matriz complementa os poderes existentes e os deveres contratuais da empresa.
A responsabilização por um benefício exige mais do que o nome de um responsável. O registo documenta quem pode alterar a referência, quem pode aprovar a substituição de controlos, quem assina a reconciliação de caixa e quem resolve divergências. O responsável de compras pode confirmar um novo preço do fornecedor, enquanto a função financeira identifica um aumento do volume comprado. O responsável pelo contrafactual avalia quanto da variação do preço decorre de uma descida do mercado. O patrocinador recebe o resultado reconciliado e qualquer repartição por resolver. Esta organização torna visível a origem de cada juízo.
| Tarefa | Responsável pela execução | Responsável financeiro | Patrocinador | Revisor independente |
|---|---|---|---|---|
| Executar a ação de integração | Responsável pela execução | Consultado | Informado | Informado |
| Reconciliar caixa e contabilidade | Consultado | Responsável pela execução | Informado | Análise crítica dentro do âmbito |
| Definir a regra contrafactual | Consultado | Responsável pela execução | Responsável pela aprovação | Análise crítica antes de examinar o resultado |
| Alterar o perímetro ou a referência | Explicar o pedido | Documentar e reconciliar | Responsável pela aprovação | Rever alterações materiais |
| Reivindicar um benefício realizado | Fornecer registos | Responsável pela validação numérica | Aceitar ou questionar no âmbito dos poderes delegados | Questionar a atribuição |
| Interpretar earn-outs ou cláusulas financeiras | Consultar os responsáveis jurídicos e contratuais | Fornecer o cálculo acordado | Seguir os poderes contratuais existentes | Rever apenas se designado |
| Encerrar uma frente de trabalho falhada ou alienada | Fornecer evidência do encerramento | Preservar o registo de caixa | Responsável pela decisão do programa | Questionar a completude |
Desenho organizacional proposto. Responsável pela execução e responsável pela aprovação descrevem o fluxo de trabalho proposto; não conferem poderes legais, não alteram contratos nem substituem trabalhos de garantia de fiabilidade.
A independência também tem um limite prático. Um revisor que tenha ajudado a elaborar a fundamentação da integração pode divulgar esse papel e definir os limites de uma análise crítica posterior. O processo proposto regista as diferenças entre a apresentação da frente de trabalho, a reconciliação financeira e o valor sujeito a análise crítica. Conserva os três enquanto as diferenças permanecerem por resolver. Um único número consolidado pode, assim, ser acompanhado das questões cuja resolução o alteraria, com direitos de decisão e prazos visíveis.
As ações do conselho seguem o seu mandato e os documentos da transação. O quadro de medição pode apoiar uma decisão de investigar, rever uma previsão ou alterar uma frente de trabalho. Não confere qualquer direito automático de reter um earn-out, alterar a remuneração dos trabalhadores ou substituir o cálculo de uma cláusula financeira. É necessária uma revisão jurídica e contabilística específica da transação quando o quadro de avaliação proposto interage com essas obrigações. O registo de caixa continua a ser um elemento de evidência para essa revisão.
32 Utilizar um registo de acompanhamento de sinergias que reconcilie cada afirmação com caixa datado
Um registo de benefícios proposto mantém em campos separados o plano original, a previsão atual e a evidência de caixa. Cada entrada contém um identificador de benefício, a frente de trabalho, o responsável, a regra contrafactual, o período de referência, a data da ação, a data de caixa, a moeda, o benefício bruto, os custos associados, o efeito sobre o fundo de maneio e o estado da atribuição. Uma referência cruzada aponta para o contrato, a fatura, o lançamento contabilístico ou o registo bancário de suporte. Uma segunda referência liga dependências e possíveis sobreposições com outras frentes de trabalho. O esquema do registo é fixado antes de a equipa calcular os totais da carteira.
Considere-se uma entrada hipotética de consolidação de fornecedores. A comparação aprovada utiliza a mesma especificação de produto e uma quantidade de compra definida. A frente de trabalho regista um preço de fornecedor inferior, os custos de implementação e as faturas efetivamente pagas. Regista também inventários comprados antecipadamente, quaisquer descontos condicionados a volumes futuros e montantes creditados em conta aos clientes devido a perturbações do serviço. O cálculo do caixa atribuído inclui os efeitos dentro do perímetro e da janela da carta. O registo proposto apresenta uma estimativa separada quando uma alteração material dos preços de mercado afeta o contrafactual.
Um benefício pode passar as verificações documentais e ainda apresentar incerteza de atribuição. Uma fatura comprova um preço cobrado e um registo de pagamento sustenta uma data de caixa. Nenhum dos dois estabelece qual teria sido o preço sem a aquisição. Por isso, o registo de acompanhamento distingue uma observação de caixa reconciliada de um benefício incremental estimado. Para uma afirmação material, o revisor vê o resultado sob a referência previamente acordada e sob uma referência alternativa indicada. Qualquer diferença é apresentada como sensibilidade do modelo, acompanhada dos respetivos pressupostos.
| Grupo de campos | Conteúdo mínimo | Evidência de aceitação |
|---|---|---|
| Identidade e perímetro | Identificador do benefício, responsável, perímetro, moeda e janela de observação | Carta de medição aprovada e mapa de identificadores |
| Fundamentação original e previsão | Referência validada, plano original e previsão atual datada | Fundamentação da aquisição preservada e histórico de versões |
| Execução operacional | Ação, dependência, data de implementação e estado | Contrato, encomenda, registo de sistema ou operacional |
| Caixa externo | Recebimento bruto ou pagamento evitado, data de caixa e referência no registo | Evidência de faturação/pagamento reconciliada com os registos financeiros |
| Custos e sobreposições | Despesas de integração, pagamentos de investimento, movimentos de fundo de maneio e benefícios ligados | Reconciliação de custos e revisão de repartições duplicadas |
| Atribuição | Método contrafactual, sensibilidade, revisor e pressupostos por resolver | Referência documentada e registo assinado da análise crítica |
| Encerramento | Continuar, rever, falhada, alienada ou concluída; motivo e data final | Decisão do patrocinador e registo histórico preservado |
Esquema de registo proposto. Não contém dados reais de clientes Matchpoint, de aquisições ou de benefícios realizados.
O total apresentado ao conselho é reproduzível a partir dessas linhas. A agregação proposta inclui cada benefício uma vez, aplica as datas de caixa e a convenção de desconto especificadas e deduz os custos associados uma vez. Regista o tratamento das afirmações contestadas e apresenta a reconciliação do caixa não atribuído. Os benefícios partilhados entre unidades de negócio recebem um identificador principal único e uma repartição cujas parcelas somam o total principal. As poupanças nos gastos gerais da empresa também exigem uma alteração registada dos custos externos ou uma definição transparente da utilização de recursos.
O estado de encerramento é preservado quando uma iniciativa fica aquém das expectativas. Uma frente de trabalho que pare antes de produzir o benefício previsto mantém na coorte os seus custos efetivos e quaisquer resultados parciais. Uma empresa alienada conserva as observações disponíveis até ao limite de saída definido, juntamente com a identificação das observações posteriores em falta. A equipa documenta a forma como esses casos entram em cada média, ordenação ou total de caixa apresentado. Este registo operacional fornece os dados a partir dos quais se poderia desenhar um estudo empírico posterior; não estabelece que esse estudo já tenha sido realizado.
33 Ler uma reconciliação hipotética de compras desde os registos de pagamento até ao caixa atribuído
Uma frente de trabalho hipotética de compras ilustra a reconciliação proposta para o conselho. Todos os montantes deste exemplo são pressupostos selecionados pelo autor, em milhões de USD, para o mesmo período anual e uma quantidade de compra fixa. Os pagamentos de referência aos fornecedores são de 36,0 e os pagamentos efetivos são de 30,0, produzindo uma diferença registada de pagamentos de 6,0. O comparador acordado de preços de mercado explica 2,0 dessa diferença. A contribuição bruta estimada da integração é, consequentemente, de 4,0 sob esse comparador. A confirmação documental da diferença de pagamentos e a credibilidade do comparador continuam a ser questões de evidência separadas.
O programa paga também 1,2 de custos operacionais de transição e 0,8 de investimento de integração no período. Uma redução do saldo de inventários liberta 0,5 de caixa, que o exemplo pressupõe ser integralmente recebido na mesma janela. O registo documenta uma melhoria líquida de caixa observada de 4,5: a diferença de pagamentos de 6,0, menos 1,2 de pagamentos operacionais e 0,8 de pagamentos de investimento, acrescida de 0,5 de libertação de fundo de maneio. O cálculo exclui, por construção, impostos, financiamento e câmbio. A comparação com os registos bancários e contabilísticos segue esses limites.
A contribuição estimada da integração após o ajustamento por preços de mercado é de 2,5 no mesmo período. Por isso, o dossier proposto para o conselho apresenta 4,5 como a comparação reconciliada de caixa líquido e 2,5 como o montante incremental estimado sob o contrafactual selecionado. Apresenta também a estimativa bruta da integração de 4,0, os pagamentos de transição de 1,2, o pagamento de investimento de 0,8 e a libertação de saldos de 0,5. Cada um tem um lugar definido na reconciliação. Uma série de caixa já líquida desses custos não recebe uma dedução adicional pelos mesmos pagamentos.
Admita-se que as contas contêm também um gasto de amortização de intangíveis adquiridos de 0,3. Esse encargo sem movimento de caixa pertence à reconciliação da contabilidade com o caixa. Não cria qualquer pagamento adicional neste exemplo. O pagamento de investimento de integração de 0,8 continua a ser uma utilização efetiva de caixa, mesmo que o respetivo gasto contabilístico seja reconhecido durante um período mais longo. O revisor acompanha ambos nos respetivos mapas, para que a reintegração de um gasto contabilístico não seja confundida com um benefício de caixa e um pagamento capitalizado permaneça no perímetro dos custos.
Um comparador alternativo indicado poderá atribuir 4,0 da diferença dos pagamentos aos fornecedores ao mercado. Mantendo constantes os restantes pressupostos, o caixa incremental estimado diminui então de 2,5 para 0,5. O intervalo resultante de 0,5 a 2,5 é uma análise de sensibilidade entre duas trajetórias de comparação explicitamente selecionadas. Não contém qualquer afirmação de probabilidade. O conselho pode perguntar que evidência de preços poderia reduzir essa divergência, identificar o respetivo responsável e decidir se a sua obtenção poderia alterar a ação proposta.
A libertação de inventários de 0,5 é um movimento pontual de saldos neste exemplo. Uma previsão de benefício recorrente nas compras exige os seus próprios pressupostos de quantidade, preço, qualidade do serviço e investimento. O montante de 2,5 do período hipotético também exige uma convenção temporal antes de ser comparado com uma grandeza-alvo em valor atual. Para uma data de pagamento pressuposta no final do ano dois e uma taxa anual de desconto de dez por cento, o seu valor à data de conclusão é aproximadamente 2,066. O montante anual, o montante descontado e uma previsão futura em pleno regime mantêm rótulos separados.
34 Utilizar reconciliação assistida por IA com dados de entrada rastreáveis e validação humana
A extração e a reconciliação assistidas por IA são opções propostas para implementar o registo. As tarefas possíveis incluem emparelhar designações alternativas de fornecedores, classificar descrições de faturas, extrair datas contratuais e sinalizar uma entrada do registo de acompanhamento cuja data de caixa alegada contradiga o registo contabilístico. Cada tarefa exige um dado de entrada explícito, uma definição de saída e um critério de revisão. O artigo não mediu qualquer ganho de produtividade, exatidão de reconciliação ou benefício realizado de uma implementação de IA. Uma afirmação sobre custos ou qualidade exigiria uma avaliação concebida e registada separadamente.
Um fluxo de trabalho controlado começa por registos de origem autorizados e um conjunto de teste que a equipa de implementação possa utilizar legalmente. O sistema proposto conserva identificadores de documentos, campos extraídos, marcas temporais e a versão da regra ou do modelo de extração. Mantém uma ligação de cada campo aceite à sua localização de origem. O revisor pode examinar a cláusula contratual, a linha da fatura ou a linha do registo que sustentou o valor. Quando o sistema não encontra evidência adequada, devolve o campo como não resolvido para revisão humana.
A aritmética é executada por uma camada de cálculo determinística após a aceitação dos campos de origem. A conversão cambial, o desconto, as junções de registos e as verificações de duplicados utilizam regras versionadas. O modelo que extrai uma descrição não tem autoridade para inventar um montante de caixa em falta ou aprovar uma atribuição. A função financeira valida os dados numéricos reconciliados e o revisor designado questiona a interpretação incremental. Uma correção posterior da fonte desencadeia um recálculo versionado, cuja diferença face ao resultado anteriormente aceite continua disponível.
Uma avaliação-piloto pode medir a exatidão ao nível dos campos, os emparelhamentos falsos, os registos não detetados, o tempo do revisor e o custo de resolver exceções num conjunto reservado para teste. A materialidade e a tolerância ao erro são acordadas antes dos testes. O piloto inclui também casos difíceis, como nomes de fornecedores duplicados, pagamentos estornados, faturas em várias moedas e aditamentos que substituem um contrato. Os resultados são apresentados com a composição do conjunto de teste e o âmbito excluído do piloto. A decisão de implementação segue os resultados observados e os controlos da organização.
O AI Risk Management Framework do NIST é uma referência voluntária de gestão do risco, e o NIST publica também um perfil de IA generativa [14]. O processo aqui proposto utiliza esse contexto geral de gestão do risco, mantendo explícitos os seus controlos específicos da transação e as decisões de aceitação. Não afirma qualquer certificação NIST nem a validação de um contrafactual gerado por IA. O material confidencial da transação permanece no ambiente de dados autorizado da organização e sujeito às suas políticas de acesso.
35 Preservar a fundamentação original ao interpretar valor posterior e resultados contratuais
A fundamentação original da aquisição e a previsão operacional posterior servem decisões separadas no quadro proposto. A primeira regista por que razão o comprador aprovou a transação com a informação disponível nessa altura. A segunda regista o que a gestão espera atualmente e planeia fazer. Uma nova previsão pode incorporar alterações do mercado, um plano de integração revisto ou uma alienação. A fundamentação original permanece preservada, para que os revisores posteriores possam avaliar a decisão de aquisição sem uma referência histórica reescrita.
Um conselho pode precisar de avaliar três questões em conjunto: como se comportou a empresa adquirida, quanto desse desempenho pode razoavelmente ser atribuído à integração e que ação se justifica agora. A evidência para cada uma é diferente. Os resultados contabilísticos divulgados e o caixa reconciliado sustentam a primeira questão dentro das respetivas definições. O contrafactual e a análise de sensibilidade tratam a segunda. A terceira depende também de custos futuros, riscos, opções, direitos de decisão e obrigações contratuais. O artigo propõe apresentar as questões em secções separadas do dossier do conselho.
Um cálculo ligado a um contrato utiliza a medida, o período, as regras de ajustamento e o processo de resolução de litígios dos documentos aplicáveis. Uma estimativa do valor da integração pode ser apresentada como um mapa analítico separado, quando útil. Por si só, não pode alterar os termos de earn-out acordados nem estabelecer um direito legal diferente. A revisão especializada é particularmente importante quando um ajustamento proposto afeta tanto um pagamento contratual como o benefício estimado da integração. O registo proposto preserva o cálculo segundo cada definição e reconcilia a diferença.
Esta separação limita também a utilização do resultado de uma janela tardia. Uma janela favorável de caixa no segundo ano pode coexistir com custos substanciais no primeiro. Um perímetro de negócio revisto pode fazer as operações em continuidade parecerem mais fortes, ao alienar uma frente de trabalho dececionante. Por isso, o conjunto de relatórios proposto inclui a reconciliação completa de caixa desde a transação até à data, ao lado da janela analítica escolhida, e conserva as iniciativas encerradas. O resultado é um registo explícito do que foi medido, do que permanece incerto e das decisões que a evidência disponível pode sustentar.
Referências
- Australian Accounting Standards Board. AASB 3 Business Combinations, Compilation 6, 30 June 2026; prepared 1 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2027; incorporates relevant amendments through 15 December 2022. Selected provisions reviewed; Australian Tier 1/Tier 2 and entity applicability require confirmation. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB3_08-15_COMPdec22_07-26.pdf
- Australian Accounting Standards Board. AASB 136 Impairment of Assets, Compilation 5, 30 June 2026; prepared 13 October 2026. Applies to annual periods beginning 1 July 2026 to before 1 January 2029; amendments through 28 January 2026. Selected goodwill allocation and impairment provisions reviewed. https://standards.aasb.gov.au/sites/default/files/2026-10/AASB136_08-15_COMPjan26_07-26.pdf
- IFRS Foundation, IASB staff paper. Business Combinations, Disclosures, Goodwill and Impairment: Cover Paper, Agenda Paper 18, September 2026 meeting. Staff paper; does not represent the views of the Board. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18-cover-paper.pdf
- IFRS Foundation, IASB staff paper. Updating subsequent performance information, Agenda Paper 18A, September 2026 meeting. Staff paper; background and redeliberation status read. https://www.ifrs.org/content/dam/ifrs/meetings/2026/september/iasb/ap18a-updating-subsequent-performance-information.pdf
- IFRS Foundation. Business Combinations, Disclosures, Goodwill and Impairment, official project page. Retrieved 9 November 2026 UAE; displayed redeliberation status, 23 September 2026 Board entry and later advisory consultation links. https://www.ifrs.org/projects/work-plan/goodwill-and-impairment/
- Australian Accounting Standards Board. AASB 18 Presentation and Disclosure in Financial Statements, June 2024. Australian standard corresponding to IFRS 18; paragraphs 117 to 124 reviewed; IASB text not reviewed. https://aasb.gov.au/admin/file/content105/c9/AASB18_06-24.pdf
- IFRS Foundation. IFRS 18 Presentation and Disclosure in Financial Statements, standard overview page. Effective date as shown; accessed 14 October 2026. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- Financial Accounting Standards Board. Accounting Standards Update No. 2021-08, Business Combinations (Topic 805): Accounting for Contract Assets and Contract Liabilities from Contracts with Customers, October 2021. United States GAAP; summary, provisions and effective dates reviewed. https://storage.fasb.org/ASU_2021-08.pdf
- Healy, P. M., Palepu, K. G. and Ruback, R. S. Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May 1990. Selected sections of the retained primary PDF reviewed; current retrieval unsuccessful. Original download date unverified. The later published article was not reviewed. https://www.nber.org/system/files/working_papers/w3348/w3348.pdf
- Barber, B. M. and Lyon, J. D. Detecting abnormal operating performance: the empirical power and specification of test statistics. Journal of Financial Economics 41(3), 1996, pp. 359-399. Selected abstract, method and recommendations reviewed in the university faculty-hosted journal copy. https://leeds-faculty.colorado.edu/bhagat/BarberLyon1996.pdf
- Lyon, J. D., Barber, B. M. and Tsai, C.-L. Improved methods for tests of long-run abnormal stock returns. Journal of Finance 54(1), 1999, pp. 165-201. Abstract reviewed; full text not read. https://ideas.repec.org/a/bla/jfinan/v54y1999i1p165-201.html
- Li, K. K. and Sloan, R. G. Has goodwill accounting gone bad? Review of Accounting Studies 22, 2017, pp. 964-1003. Publisher/RePEc abstract reviewed; full article not reviewed. https://link.springer.com/article/10.1007/s11142-017-9401-7
- Hirano, K., Imbens, G. W. and Ridder, G. Efficient Estimation of Average Treatment Effects Using the Estimated Propensity Score. NBER Technical Working Paper 251, March 2000. Retained primary abstract/introduction reviewed; current retrieval unsuccessful. Later Econometrica publication is bibliographic context. https://www.nber.org/system/files/working_papers/t0251/t0251.pdf
- National Institute of Standards and Technology. AI Risk Management Framework, official programme overview and links to AI RMF 1.0 and the Generative AI Profile. Voluntary framework; accessed 9 November 2026 UAE. https://www.nist.gov/itl/ai-risk-management-framework
- IFRS Foundation staff. Subsequent performance information, Capital Markets Advisory Committee Agenda Paper 3, November 2026. Selected slides 1-21 reviewed. Staff/advisory consultation; expressly not IASB views or decisions. https://www.ifrs.org/content/dam/ifrs/meetings/2026/november/cmac/ap3-subsequent-performance-information.pdf
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
