
1 Интеграция таңдауларын күні көрсетілген ақша шешімдері ретінде тұжырымдаңыз
Бұл жұмыс ерте интеграция шешімдерінің төрт тобын қарастырады: клиенттерге баға белгілеу мен шарттар, жеткізуші шарттары, шот-фактура және кредиторлық берешек жүйелері, сондай-ақ осы үдерістерді жүргізетін қаржы міндеттерінің сабақтастығы. Ол модельдегі ақша салдарын қалай салыстыруды, уақытша қаржыландыру қажеттілігін қалай анықтауды және бақыланған сатып алуда олардың әсерін бағалау үшін қандай дәлел керек болатынын сұрайды. Сандық мысал құрастырылған эксперимент болып табылады; оның міндеті жорамалдар мен өлшеу таңдауларын тексеруге ашық ету.
Жауапты екі қиындық қалыптастырады. Біріншіден, сатып алу есебі бастапқы өлшеу негізін өзгертуі мүмкін; өсім, маусымдылық және өлшеу күні салыстырылатын қалдыққа әсер етеді. Екіншіден, іске асырудың ерте таңдаулары сатып алушының қаржы құзыретімен және нысананың күрделілігімен байланысты болуы мүмкін. Когорта эксперименті автор белгілеген тағайындау механизмі арқылы бұл сипаттарды ықтимал шатастырушы факторлар ретінде қарайды. Ол нақты сатып алушылардың қалай таңдайтынын немесе кез келген дербес қуат әсерінің шамасын анықтамайды. Нәтиже анықтамасын, ұсынылған механизмдерді, шартты модель нәтижелерін және нәтижелерді таңдауларға жатқызу мәселесін бөлеміз.
Шеңберді бухгалтерлік есеп стандарттары, төлем шарттары туралы құқық, компаниялардың есептіліктері және сатып алу мен сауда кредиті жөніндегі жарияланған зерттеулер негізінде құрамыз [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Содан кейін құрастырылған кәсіпорында 54 таңдау пакетінің әрқайсысы үшін 4,000 қайталаудан тұратын авторлық экспериментті және таңдауларды сатып алушы жасайтын құрастырылған мәміле когорталарында екінші экспериментті жүргіземіз. Эксперимент бақыланған нәтиже бермейді. Ол көрсетілген механизмдер орындалғанда өлшемдердің қалай өзгеретінін көрсетеді.
Шешім иесі әрекетті өзгертуге жеткілікті нақты ақша сұрағынан бастауы керек. Айналым капиталын жақсарту туралы өтініш базаны, уақытты және рұқсат етілетін коммерциялық шегіністерді ашық қалдырады. Қолдануға болатын сұрақ клиент немесе жеткізуші жиынын, операциялық таңдауды, көзделген басталуын, ақша өлшемін және шешім күнін көрсетеді. Ерте дәлелдер жорамалдарға сәйкес келмесе, таңдауды кім өзгерте алатынын да анықтайды. Жұмыс осы құрылымды мәміле жабылғаннан кейін шарттарды, шот-фактура жүйесін және қаржы командасын өзгерту ретін шешетін сатып алушыға ұсынады.
Шеңбердің үш бөлек қолданылуы бар. Қазынашылық ұсынылған реттілікке қажет қосымша буферді тексере алады. Интеграция кеңсесі саясат таңдауын күні көрсетілген операциялық жазбаларға және жауапты тұлғалары бар межелерге айналдыра алады. Зерттеу тобы бұл жазбалардың қандай себептік немесе сипаттамалық тұжырымды қолдайтынын белгілей алады. Бір электрондық кесте үш топқа да қызмет ете алады, бірақ тіркелген нұсқаудың, симуляция нәтижесінің және расталған банк түсімінің мәні әртүрлі. Осы мәндерді ашық сақтау талдауды сын тұрғысынан тексеруді және қайта өндіруді жеңілдетеді.
2 Қосымша ақша қаражатын айқын операциялық базаға қатысты анықтаңыз
Нәтиже босатылған айналым капиталы болып табылады: бірдей өсім мен маусымдылық жағдайында мәмілеге дейінгі күн көрсеткіштері өзгермегенде кәсіпорын ұстайтын айналым капиталы мен таңдалған пакет бойынша ұстайтын айналым капиталының айырмасы. Айналым капиталы дебиторлық берешек пен қорлардың қосындысынан сауда кредиторлық берешегін шегеруге тең. Оң босату ақша қаражатының босауын білдіреді. Оны жабылудан кейінгі 100, 180 және 360-күндерде есептейміз. Екінші нәтиже, бірінші жылдың таза ақша қаражаты, он екі айдағы маржиналдық табыс өзгерісін қосады және тұрақты қарқынмен алынатын үнемді шегергеннен кейінгі біржолғы шығындарды алып тастайды.
Қалыптасқан жағдай траекториясы маңызды. Жылына алты пайыз өсетін және маусымдық циклі бар кәсіпорын ештеңе өзгермесе де айналым капиталын қажет етеді. Сондықтан дейінгі-кейінгі салыстыру таңдаулардың әсерін кәсіпорынның өз қозғалысымен араластырады. Күн көрсеткіші жақсарды екен деп таңдауларды табысты санамаймыз: клиент жоғалту дебиторлық берешекті азайтып, қалдықты жақсартады, бірақ маржиналдық табысты жояды; таза өлшем осы маржиналдық табысты қамтиды.
Сатып алу есебі бастапқы салыстыруды өзгерте алады. Сатып алу әдісімен есепке алынатын бизнес бірігуінде AASB 3 әдеттегі сатып алынған дебиторлық берешекті сатып алу күнгі әділ құнмен өлшеуді талап етеді; B41 осы құнға енгізілген белгісіздік үшін сатып алу күні бөлек резерв құруға тыйым салады [1]. Стандартта тану мен өлшеудің нақты ерекшеліктері бар. Бастапқы есеп аяқталмаса, уақытша сомалар сатып алу кезінде болған фактілер мен жағдайлар туралы жаңа ақпаратқа қарай түзетіледі; өлшеу кезеңі қажетті ақпарат алынғанда немесе оны енді алу мүмкін болмағанда аяқталады және бір жылдан аспайды [1]. Сондықтан бастапқы баланстық және шарттық қалдықтар ақша қозғалысынсыз ерекшеленуі мүмкін. 20-бөлім автор белгілеген бастапқы негіз түзетуін тексереді. Тиісті IFRS 3 тармақтары Австралия стандартында берілген; қолданылатын ұйымды, есептілік шеңберін және кезеңді растау қажет.
Қосымша буфер симуляциядан тыс анықталатын қазынашылық кіріс параметрі болып табылады. Ол базалық операциялық болжам, ең төменгі ақша саясаты, сатып алуды қаржыландыру және өзге міндетті міндеттемелер ескерілгеннен кейін интеграция ауытқуларына қолжетімді ақша немесе міндеттемемен бекітілген қаржыландыру мүмкіндігін білдіреді. Шектеулі қалдықтар, қолжетімсіз қаржыландыру желілері және басқа заңды тұлғаға қажет қаражат модельдегі саясаттың жыл соңғы ақшасы оң болғандықтан ғана қолжетімді болмайды. Сандық мысал қосымша шектеуді көрсетеді; біріккен топтың сатып алуды қаржыландыруға жалпы қажеттілігін есептемейді.
Ақша траекториясының өлшемі эксперимент қамтыған әр шығын мен үнемнің уақытын ескеруі керек. Айналым капиталының босау қатары қалдық тиімділігі туралы сұраққа жауап береді. Жинақталған маржиналдық табыс айырмаларын қосу, жинақталған іске асыру төлемдерін шегеру және жинақталған үнемді қосу іске асырумен түзетілген қосымша ақша қатарын береді. Жыл соңындағы шама қолданыстағы бірінші жыл таза өлшемімен сәйкес келуі мүмкін, ал оның ең төменгі нүктесі елеулі өзгеруі мүмкін. Төлем уақыты ашылуға тиіс жорамал; шығысты есепте тану мен тиісті ақшаны төлеу бөлек оқиғалар.
Симуляция траекториясының екі қорытындысына бөлек атау қажет. Күтілетін айлық ақша қатарының минимумын алу орташа траекториядағы ең төменгі нүктені сипаттайды. Әр қайталаудың минимумын алып, сол минимумдарды орташалау күтілетін траекториялық ең төменгі нүктені сипаттайды. Минимум күндері қайталаулар арасында өзгеруі мүмкін, сондықтан бұл амалдардың нәтижесі бірдей болмауы мүмкін. Траектория минимумдарының төменгі процентилі мен буферден асып кету жиілігі тағы басқа ақпарат береді. Нақты мәміле нәтижелері құрастырылған эксперименттің тексеру аясынан тыс қалады.
3 Төлем мен есептілік шектерін тиісті юрисдикцияға қарай қолданыңыз
ЕО шеңбері әр шартқа тән құқықтық тексеруді талап етеді. 2011/7/EU директивасы EUR-Lex жүйесінде күшінде деп көрсетілген. Кәсіпорындар арасындағы мәмілелерде 3(5)-бап төлемнің шарттық мерзімі 60 күнтізбелік күннен аспауын талап етеді; ұзағырақ мерзім тек анық келісілсе және кредиторға өрескел әділетсіз болмаса рұқсат етіледі. 7-бап өрескел әділетсіз төлем шарттары мен тәжірибелеріне қарсы құқықтық қорғауды талап етеді [3]. 12(3)-бап кредиторларға тиімдірек ұлттық нормаларға рұқсат береді, сондықтан директива сатып алушыға 60 күндік шарттарды сөзсіз міндеттеу құқығын бермейді. Оны алмастыруға ұсынылған регламент, 2023/0323(COD) рәсімі бойынша, Кеңестің бірінші оқылым ұстанымын күтіп тұр деп тіркелген. Ұлттық іске асыру, қолданылатын құқық және нақты шарт әлі тексерілуі керек.
Біріккен Корольдік консультациядан Commercial Payments Bill заң жобасына көшті. 2026 жылғы 8 қарашадағы тексеру бойынша Парламент жазбасы оны Қауымдар палатасының екінші оқылым кезеңінде көрсетеді және әлі заң емес екенін анық жазады [4]. Үкімет шектеулі ерекшеліктері бар 60 күндік шекті және Bank of England базалық мөлшерлемесінен 8 пайыздық тармақ жоғары міндетті кешіктіру пайызын ұсынады. 2026 жылғы 19 қазандағы министрлік жауабы шаралардың көбін Парламент мақұлдауы, Корольдің мақұлдауы және қажетті екінші деңгейлі заңнамаға шартты түрде 2027 жылдың соңына немесе 2028 жылдың басына жатқызады; жоба жалпы алғанда күшіне енгізу ережелерін көздейді [4]. Базалық мөлшерлемеден 8 пайыздық тармақ жоғары заңды мөлшерлеме өзге мөлшерлеме белгілейтін шарттарға қатысты ескертпемен қолданыстағы нұсқаулықта бар. Сондықтан ұсынылған міндетті режим қазіргі құқықтардан ажыратылуы керек. Парсы шығанағындағы коммерциялық төлем заңдары қарастырылмады; мерзімді ұзартуды әзірлеуге дейін тиісті нормаларды заңгер растауы керек.
Жеткізушілерді қаржыландыруға қатысты есептілік бөлек тексеріледі. Тиісті AASB 107 немесе соған сәйкес IAS 7 талаптарына бағынатын ұйымдар үшін 44F пен 44H тармақтары қаржыландырушы жеткізушілерге төлеуді ұсынатын, ал ұйым сол келісім бойынша сол күні не кейінірек төлеуге келісетін тетіктер туралы ақпаратты талап етеді [2]. Мұндай тетіктер ұйымға ұзартылған мерзім немесе жеткізушілеріне ертерек төлем бере алады. Міндетті ақпаратқа шарттар, міндеттемелердің баланстық сомалары мен есептілік баптары, қаржыландырушылар жеткізушілерге төлеп қойған сомалар, ұқсас кредиторлық берешекпен салыстырылған төлем күні аралықтары және бизнес бірігулерін қоса, ақшалай емес міндеттеме өзгерістерінің түрі мен әсері кіреді. Түзетулер 2024 жылғы 1 қаңтарда немесе одан кейін басталатын жылдық кезеңдерге қолданылады және қолданыстағы 2026 жинағында сақталған. AASB 1060 Tier 2 жеңілдетілген ашып көрсетулерін пайдаланатын Австралия ұйымдары үшін бөлек шеңбер бар; AASB 107 стандартының A қосымшасы оларды осы стандарттан шығарады. Бұл нормалар жеткізушілердің қабылдау үлесін бағаламайды.
4 Таңдалған зерттеулер сатып алу мен сауда кредитінің жиынтық заңдылықтарын сипаттайды
Healy, Palepu және Ruback авторларының ертеректегі NBER жұмыс мақаласының аңдатпасы 1979 бен 1983 жылдар арасында аяқталған АҚШ-тағы жария өнеркәсіп компанияларының ең ірі 50 бірігуі бойынша нәтижелерді береді [7]. Онда салаға қатысты актив өнімділігі мен операциялық ақша ағыны кірістілігінің жақсаруы және күрделі шығындар мен зерттеу-әзірлеу мөлшерінің саладағы ұқсас компанияларға қатысты сақталуы көрсетілген. Бұл тарихи жиынтық контекст береді. Қолжетімді аңдатпа осы жерде анықталған күні белгіленген баға, жүйеге көшу немесе персонал таңдауларының әсеріне қатысты бағалау нәтижесін ұсынбайды. 1992 жылғы жарияланған журнал нұсқасы бөлек нұсқа; талқылау жұмыс мақаласының аңдатпасы мен онда көрсетілген таңдамаға сүйенеді.
El Ghoul, Gong және Guedhami аңдатпасы жария емес нысана компаниялар сатып алудан кейін жеткізушілерден көбірек сауда кредитін алып, клиент берешегін тезірек жинайтынын, сонымен қатар бөлінбеген пайда, бас компанияның қаражаты және борыштық қаржыландыру өзгеретінін хабарлайды [8]. Бұл осы жұмыстағы қаржыландыру мен жинау механизмдерімен тікелей ұштасады. Оны пайдалану аңдатпаның жиынтық нәтижелерімен шектеледі; ол осы жұмыстың ерте шешім пакеттері үшін тексерілген әсер шамасын бермейді. Hu, Mou және Tuilautala аңдатпасы сауда кредиті көбірек АҚШ-тағы листингтік компаниялардың сатып алу жасауға, ақшалай ұсыныс пайдалануға бейімділігі жоғары және нысана үшін төлейтін сыйлықақысы төмен екенін хабарлайды [14]. Бұл таңдау және қаржыландыру байланыстары күні көрсетілген операциялық таңдаудың жабылудан кейінгі айналым капиталы әсерінен өзге бағалау нысанын қарастырады.
Шолу осында анықталған таңдаулы дереккөздер жиынтығын қамтиды. Бұл деректер төрт шешім тобын, өлшеу мен таңдау мәселелерін қарастыруға негіз береді; авторлық есеп моделіндегі бірлескен пакет әсерлерін растамайды. Ұсынылған үлес шығындар мен өтімділік қорын айқын көрсететін белгіленген күндердегі мөлдір қарсыфактілік салыстыру және шешім дәлелдерін жинау дизайны болып табылады. Оның эмпирикалық пайдалылығы мен әсер шамаларын тиісті мәміле жазбаларымен бағалау қажет. Қаралған дереккөздер бүкіл әдебиет аясында жаңалық бар деген тұжырымға негіз болмайды.
5 Төлем шарттарымен бірге келіссөз күшін және маржиналдық табыс әсерін тексеріңіз
Fabbri және Klapper авторларының қабылданған қолжазбасы сауда кредиті шарттары мен клиенттердің төлем тарихын қоса, Қытайдағы фирма деңгейлі сауалнама деректерін қолданады. Аңдатпа мен кіріспе жеткізушінің әлсіз келіссөз күші көбірек сауда кредитімен және ұсынылатын ұзағырақ төлем мерзімімен байланысты екенін, ал маңызды клиенттер төлемді ұсынылған мерзімнен асырып, мерзімі өткен сомалар туғызатынын хабарлайды [10]. Дерек сипаттамасы Қытай үшін 2003 World Bank Enterprise Survey зерттеуін көрсетеді. Бұл нәтижелер күшті клиенттер сатып алудан кейін мерзімді қысқарту өтінішіне қарсы тұруы мүмкін деген ұсынылған механизмді қарастыруға негіз береді. Олар мұндай өтінішті қабылдау реакциясын немесе оның шамасын анықтамайды.
Kieschnick, Laplante және Moussawi аңдатпасы 1990 мен 2006 жылдар аралығындағы АҚШ фирмаларын зерттейді. Орташа фирма үшін таза операциялық айналым капиталына қосылған доллардың шекті бағалануы ақша қаражатына қосылған доллардың шекті бағалануынан төмен екенін; бағалау күтілетін сатылымға, борышқа, қаржылық шектеуге және банкроттық тәуекеліне қарай өзгеретінін; ал клиент кредитіне қосылған доллардың байлықпен байланысы орташа фирмада қорларға қосылған доллардыкінен жоғары екенін хабарлайды [9]. Бұл бағалау байланыстары қалдықтың босауымен бірге сатылым, маржиналдық табыс және шығын салдарын көрсетуге негіз береді. Олар нақты дебиторлық берешек немесе қор қалдығын азайту акционер құнын арттыратынын анықтамайды.
Бұл дереккөздер модельдің екі ерекшелігін негіздейді: шоғырлануға қарай өзгеретін клиент қабылдауы және күндер жақсарса да жоғалған түсімнің шығыны. Екеуі де шама бермейді. Эксперименттегі қабылдау үлесін, дау мөлшерін және жоғалту ықтималдықтарын автор белгілеген.
6 Тарихи есептіліктер жинау кешігулерін, DSO жақсаруын және жүйеге көшу болжамдарын береді
Amedisys компаниясының 2008 Form 10-K есебі түсім берешегінің күндері брутто үш күнге өсіп 54.4-ке, нетто екі күнге өсіп 47.2-ге жеткенін хабарлайды. Сол жылы ол таза қызмет түсімі USD 257.3 миллион болатын сатып алынған 145 үйдегі медициналық көмек және хоспис ұйымын өз операциялық және шот-фактура платформаларына көшірген [5]. Басшылық көшуге қатысты реттеушілік және ішкі кешігулерді, сонымен қатар бөлек жеке төлеушілердің өңдеу мәселелерін сипаттайды. Сондай-ақ сала көлеміндегі CMS құжат бақылауы қатесі жыл соңында USD 7.8 миллион талапты ұстап қалғанын; бұл қаражаттың 2009 жылғы ақпанда түскенін хабарлайды. Басшылық осы кідіріс болмағанда жыл соңғы күндер брутто 52.3, нетто 45.1 болар еді дейді. Сондықтан есептілік дебиторлық берешек күндеріне қатар әсер еткен бірнеше ықпалды құжаттайды. Ол көшудің себептік үлесін жеке бөліп көрсетпейді.
LabCorp компаниясының 1999 Form 10-K есебі жыл соңғы сатылым берешегі күндерінің 1998 соңындағы 83-тен 74-ке жақсарғанын хабарлайды [6]. Басшылық орталықтандырылмаған шот-фактура орындарының үздіксіз көшуі мен функцияаралық шот-фактура командаларымен қатар компаниялық жинау жұмыстары мен талаптарды беру жақсартуларын сипаттайды. Ол көшу мен бастапқы өңдеу жақсартулары DSO-ны 2000 жылдың соңына қарай шамамен 69-ға төмендетеді деп күткен. Пайда көшуден кейін пайда болады деп те күтіп, жоспарланған көшу DSO немесе жинауды жақсартатынына кепілдік бермегенін анық жазған. Тарихи DSO өзгерісі мен болашаққа бағытталған көшу болжамы бөлек мәлімдемелер; есептілік көшудің оқшау әсерін бермейді.
Бұл есептіліктер жинау өзгерістері мен күтілетін жүйелік пайда туралы салаға тән басшылық түсіндірмелерін береді. Amedisys көшу кедергілерін басқа кешігулермен қатар сипаттайды; LabCorp жиынтық DSO жақсаруын хабарлап, бастамалар үйлесімінен кейінірек пайда күтеді. Олардың медициналық төлеуші үдерістері көптеген коммерциялық кәсіпорындардан өзгеше. Есеп моделі ұсынылған механизм ретінде өтпелі көшу кешігуін, одан кейін автор белгілеген тұрақты ұтысты қолданады. Екі есептілік те осы кешігуді, ұтысты немесе сәтсіздік ықтималдығын калибрлемейді.
7 Қаржы командасы қуатының механизмін автор белгілеген жорамал ретінде көрсетіңіз
Cannella және Hambrick 1980 мен 1984 арасында аяқталған 96 сатып алуды зерттеп, сатып алынған фирмалардан басшылардың кетуі сатып алудан кейінгі нашар нәтижемен байланысты болғанын, ең жоғары лауазымдылардың кетуі ең зиянды көрінгенін және нысана басшыларына біріккен фирмада жоғарғы басқару мәртебесін беру жақсырақ нәтижемен байланысты болғанын хабарлайды [11]. Тек аңдатпа қолжетімді болды. Зерттеу жоғары буын басшылары мен жалпы тиімділік өлшеміне қатысты.
Қолжетімді аңдатпа кредит бақылаушылары, кредиторлық берешек қызметкерлері немесе қор жоспарлаушылары үшін әсерді бермейді және дебиторлық, кредиторлық берешек немесе қор күндерінің коэффициенттерін ұсынбайды. Мұндай қызметкерлерді жоғалту операциялық қуатты азайтады деген есеп моделі жорамалы авторлық: жоғалған үлеске сай дебиторлық берешек пен қор күндерін ұлғайтып, кредиторлық берешек күндерін қысқартады. Сезімталдық талдауы осы жорамалды өзгертеді. Нақты шешім нысананың шынайы қызметкер міндеттері мен үдерістері туралы дәлелді қажет етеді; басшылардың кетуі жөніндегі нәтижелер шаманы бермейді.
1-кесте келесі бөлімдердегі дизайнды дәлелдермен салыстырып оқу үшін әр дереккөздің нені анықтайтынын және нені ашық қалдыратынын жинақтайды.
| Дереккөз | Мәртебе | Анықтайтыны | Ашық қалатыны |
|---|---|---|---|
| Сатып алу стандарты [1] | AASB 3 ресми нормаларының таңдауы; ағымдағы есептілік кезеңі нұсқасы тексерілді | Сатып алу күнгі әділ құнмен дебиторлық берешек; ең көбі бір жылмен шектелген өлшеу кезеңі | Қолданылатын шеңбер/кезең; таңдаудың ақша әсері |
| Жеткізушілерді қаржыландыру [2] | Ресми түзету және қолданыстағы 2026 AASB 107 нормалары | Қолданылатын жеткізуші қаржыландыруы және ақшалай емес өзгеріс туралы ашып көрсетулер | Өзге есептілік шеңберлері; жеткізушілердің қатысуы |
| Төлемді кешіктіру директивасы [3] | ЕО шеңбері күшінде деп белгіленген; алмастырудың аяқталмаған рәсімі тексерілді | B2B үшін анық келісу/өрескел әділетсіздік шектері; ұлттық кредитор қорғауы | Тиісті ұлттық іске асыру және Парсы шығанағындағы төлем нормалары |
| Ұлыбританияның Commercial Payments Bill жобасы [4] | Қауымдар палатасында екінші оқылым; 2026 жылғы 8 қарашада әлі заң емес | Ерекшеліктер мен міндетті пайызы бар ұсынылған 60 күндік шек; шартты іске асыру мерзімі | Түпкілікті заң, күшіне ену және қолданылатын шарт егжей-тегжейі |
| Компания есептіліктері [5, 6] | Тапсырылған тарихи сандар мен басшылық мәлімдемелері | Хабарланған жинау кешігулері және DSO жақсаруы; кейінгі көшу болжамы | Көшудің оқшау әсері немесе іске асқан болжам |
| Сатып алу және сауда кредиті зерттеулері [7, 8, 14] | Аңдатпа деңгейіндегі контекстік дәлел; нұсқалар анықталған | Хабарланған операциялық ақша ағыны [7] және қаржыландыру [8] заңдылықтары; сатып алу/төлем әдісін таңдау [14] | Осы жұмыстың күні көрсетілген шешім пакеттерінің әсерлері |
| Айналым капиталы зерттеулері [9, 10] | Аңдатпа және қабылданған қолжазбадан таңдалған дәлелдер | Шекті бағалау байланыстары; келіссөз күші және кредит шарттары | Мәміледен кейінгі себептік шамалар мен қабылдау үлестері |
| Басшылардың кетуі [11] | Мекеме жариялаған аңдатпа | Нашар нәтижемен байланысты басшылардың кетуі | Операциялық қаржы қызметкерлерінің қуаты және айналым капиталы әсерлері |
Таңдамалы дереккөздер жиынтығының авторлық синтезі. Шеңбер мен нұсқа шектері қолданылады; модель нәтижесі жоқ.
8 Өзара тәуелді 54 интеграция пакетін түгел көрсетіңіз
Эксперимент ерте таңдауларды төрт топқа бөледі. Баға белгілеудің үш деңгейі бар: бағалар мен шарттарды сақтау, клиент төлем шарттарын топ стандартына біріздендіру немесе шарттармен бірге баға тізімін де біріздендіру. Жеткізуші шарттарының екі деңгейі бар: сақтау не топ стандартына дейін ұзарту. Жүйелердің үш деңгейі бар: тіркелімдерді бөлек ұстау, шот-фактура мен кредиторлық берешек жүйесін 2-айда көшіру немесе деректерді тазартқаннан кейін 4-айда көшіру. Персоналдың үш деңгейі бар: шара қолданбау, кредит, кредиторлық берешек және жоспарлау қызметкерлеріне ұстап қалу сыйақысын беру немесе осы командаларды ортақ қызмет көрсету орталығына біріктіру.
Әр комбинация пакет болып табылады, сондықтан саны 54. Бірнеше атаулы сценарий орнына толық тор қолдану жекелеген мысал бермейтін екі мүмкіндікті береді: әр таңдаудың әсерін өзге таңдаулардың барлық комбинациялары бойынша орташалауға және өзара ықпалды өлшеуге болады. Ол осы шектеулі авторлық дизайн ішінде әр көрсетілген критерий үшін таңдамалық ең жоғары нәтиже мен тең салмақты пакет орташа мәнін анықтайды. 2-кесте деңгейлерді, олардың уақытын және шығынын береді. Бүкіл мәтінде A баға белгілеуді, B жеткізуші шарттарын, C жүйелерді, D персоналды білдіретін кодтар пайдаланылады.
| Топ | Деңгей | Таңдау | Модельдегі уақыт | Шығын, миллион USD |
|---|---|---|---|---|
| Баға белгілеу | A0 | Бағалар мен шарттарды сақтау | Жоқ | 0.0 |
| Баға белгілеу | A1 | Клиент шарттарын біріздендіру | 1-айда басталады; қабылдау, шот шарттарын сақтау және біртіндеп ауысуға қарай өлшенген 17 күндік қысқару | 0.2 |
| Баға белгілеу | A2 | Баға тізімі мен шарттарды біріздендіру | 1-айда басталады; A1-ге қосымша баға тізімін біртіндеп біріздендіру | 0.4 |
| Жеткізуші шарттары | B0 | Жеткізуші шарттарын сақтау | Жоқ | 0.0 |
| Жеткізуші шарттары | B1 | Жеткізуші төлем мерзімін ұзарту | 1-айда басталады; қабылдау, шарттарды сақтау және біртіндеп ауысуға қарай өлшенген 19 күндік ұзарту | 0.2 |
| Жүйелер | C0 | Тіркелімдерді бөлек ұстау | Бірінші жылы көшу жоқ | 0.0 |
| Жүйелер | C1 | Шот-фактура жүйесін 60-күннен кешіктірмей көшіру | Шот-фактура және кредиторлық берешек жүйелері 2-айда көшеді | 1.8 |
| Жүйелер | C2 | Тазарту аяқталғаннан кейін 120-күні көшу | Деректерді тазартқаннан кейін 4-айда көшу | 1.5 |
| Персонал | D0 | Шара қолданбау | Мәміле жарияланғаннан кейін персонал кетеді | 0.0 |
| Персонал | D1 | Персоналды ұстап қалу сыйақылары | Кредит, кредиторлық берешек және жоспарлау қызметкерлеріне ұстап қалу сыйақылары | 1.2 |
| Персонал | D2 | Ортақ қызмет көрсету орталығына біріктіру | Командалар 2-айда көшеді; үнем 4-айдан басталады | 1.0 минус үнем |
Құрастырылған жағдайдың авторлық талдауы. Автор белгілеген кірістер; шығындар миллион USD түрінде.
Шешім сөздігі ниетті, хабарлауды және нақты қамтылуды ажыратуы керек. Басшылықтың мақұлдау күні ниетті тіркейді. Хабарлама күні коммуникацияны тіркейді. Жаңа шарттармен берілген алғашқы шот, сол шарттар бойынша қабылданған алғашқы төлем және кредит бақылауы кезегінің көшкен күні әртүрлі операциялық оқиғаларды тіркейді. Ұсынылған зерттеу олардың бәрін сақтайды. Оларды бір интеграция басталу айнымалысына біріктіру ақша қозғалысын қате кезеңге жатқызуы және контрагенттер әлі бұрынғы тәртіппен жұмыс істегенде саясатты іске асқан деп жіктеуі мүмкін.
Қамту аясы да сол сөздікке кіреді. Баға немесе шарт өзгерісі заңды тұлғаны, өнімді, клиент сегментін немесе белгілі кезеңде берілген шоттарды қамтуы мүмкін. Жүйеге көшу тек жаңа шоттарды қамтып, ескі дебиторлық берешек бұрынғы тіркелімде қалуы мүмкін. Ұстап қалу келісімдері бүкіл қаржы функциясына емес, таңдалған міндеттерге қолданылуы мүмкін. Құрастырылған тор бұл шектерді әдейі жеңілдетеді. Іске асыру жоспары қамтылған және қамтылмаған жиындарды, олардың арасында ауысу ережесін тіркейді; пакет атауы нақты не болғанының дәлелін алмастырмайды.
9 Күндерге негізделген есеп моделі әр таңдауды қалдық пен ақшаға айналдырады
Есеп моделі ай сайынғы бақылауларды пайдаланады. Дебиторлық берешек, қор және кредиторлық берешек жылдыққа келтірілген ағындарды күн өлшемдерімен біріктіреді. Айналым капиталының босатылуы қуаты тұрақты салыстыру қалдығынан пакет қалдығын шегеруге тең. Іске асырумен түзетілген қосымша ақша проксиі жинақталған маржиналдық табыс айырмасын қосады, модельдегі біржолғы ақша шығынын шегереді және ортақ қызметтің жинақталған үнемін қосады. Он екі кезең соңындағы мәні бірінші жыл таза ақшасына сәйкес келеді.
1a теңдеуінде R мен C жылдыққа келтірілген түсім мен сатылған тауардың өзіндік құны, DSO, DIO және DPO дебиторлық берешек, қор және кредиторлық берешек күндері, SQ қуаты тұрақты салыстыруды білдіреді. Босату SQ жағдайындағы NWC-ден пакет жағдайындағы NWC-ді шегеруге тең. 1b теңдеуі X-ті t=0,..., 12 бүтін кезеңдерінде анықтайды. K модельдегі біржолғы іске асыру шығынының толық сомасы, осы уақыт мысалында жабылу кезінде төленеді деп алынған. S 12-кезеңге дейінгі модельдік үнемнің барлығы: біріктіру үшін USD 0.675 миллион, өзге жағдайда нөл; 4-кезеңнен 12-кезеңге дейін тоғыз тең бөлікпен қосылады. Әр айдың жылдыққа келтірілген маржиналдық табыс айырмасы 12-ге бөлініп, t-ге дейін жинақталады. 12-кезеңдегі X анықталған бірінші жыл таза өлшеміне тең. Сатып алу бағасы, қаржыландыру шығыны, салық, басқа базалық міндеттемелер және кезең ішіндегі шеткі мәндер бұл проксиге кірмейді.
Әр күн өлшемі автор белгілеген өтпелермен өзгереді. Тұрақты ығысу s айында басталып, tau параметріне сай жаңа деңгейге жақындайды; уақытша шок басталған сәтінен бәсеңдейді. Негізгі мысал дебиторлық берешек күндері болып табылады.
2a теңдеуі біртіндеп өту phi-ді анықтайды. psi(t;s,tau) t=s алдындағы уақытта нөл, t=s сәтінен бастап exp(-(t-s)/tau) деп анықталсын. 2b үшін I_A клиент шарттары өзгергенде бірге, I_C екі жүйе көшуінің кез келгені үшін бірге, I_D2 біріктіру үшін бірге тең. Клиент қабылдау үлесі alpha шот шарттарын сақтау c_t көрсеткішінен бөлек; соңғысы көшуден кейінгі бір кезең толғанға дейін 0.70, одан соң 1 болады. Ерте, тазартудан кейінгі немесе көшу жоқ нұсқалар үшін s_C тиісінше 2, 4 немесе 99 болсын.
Шарттар құрамдасы T_t -17, alpha, c_t, phi(t; 1,2) және I_A көбейтіндісіне тең. Баға дауы құрамдасы D_A(t) 35 q_Apsi(t; 1,5) болады; q_A таңдалған баға деңгейіне қарай q1 не q2-ні алады, баға саясаты өзгермесе нөл болады. Жүйелік дау құрамдасы D_C(t) 35 q_Cpsi(t;s_C,5) болады; q_C ерте көшу үшін 0.010, тазартудан кейін көшу үшін 0.005, өзгесінде нөл.
Көшу кешігуі J_C(t) L_C(1+2F_C)psi(t;s_C,2) болады; L_C 6, 3 немесе 0 күнге тең, F_C таңдалған сәтсіздік іріктемесін білдіреді. Үдеріс ұтысы G_t -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3) мәніне тең. Персонал құрамдасы P_t модельдегі қуат жоғалту траекториясының 28 есесіне тең. Автор белгілеген бұл құрамдастар кодтағы іске қосылу шарттарын қайталайды және жабылу кезінде дебиторлық берешек күндерін 62-де ұстайды.
Кесте белгілері айды 30 күн деп алатын көрсету ережесін қолданады: 100-күн 100/30 кезеңге, 180-күн 6-кезеңге, 360-күн 12-кезеңге сәйкес келеді. Қалдық есептері 365 күндік бөлімді қолданады, ал әр айлық жылдыққа келтірілген маржиналдық табыс айырмасы жинақталмас бұрын 12-ге бөлінеді. Бұл ережелер құрастырылған есеп моделіндегі ашық жуықтаулар. Шеңберді мәмілеге қолдану нақты күнтізбелік күндер мен төлем жазбаларын қажет етеді; симуляция күнтізбелік күн бойынша ақша болжамын растамайды.
10 Құрастырылған кәсіпорын мен авторлық кірістер әр санның ауқымын белгілейді
Клиент шарттарына өту қабылдау мен шот шарттарын сақтау бойынша өлшенген авторлық 17 күндік қысқаруды қолданады. Шарттарды сақтау жүйеге көшуден кейінгі бір кезең толғанға дейін 0.70, одан кейін 1 болады; қабылдау мен сақтау бөлек механизмдер. Баға дауы үлестері модельдегі мәміле сипаттарына шартты тәуелсіз бірқалыпты үлестірімдерді қолданады. Даулы шоттар арнайы қабылдамаған клиенттерге тағайындалмайды. Жеткізуші мерзімін ұзарту қабылдау мен шарттарды сақтауға қарай өлшенген авторлық 19 күндік өсімді, баға, қор және іркілістің авторлық реакцияларымен бірге қолданады.
Шот-фактура жүйесіне көшу сәтсіз болса күшейетін шот беру кешігуін тудырады; деректер біріккеннен кейін дебиторлық берешек пен қор күндерінде шағын тұрақты ұтыс болады. Персонал жоғалту жинау, кредиторлық берешек және жоспарлау қуатын азайтады; жоғалған үлеске сай дебиторлық берешек пен қор күндерін ұлғайтып, кредиторлық берешек күндерін қысқартады. Біріктіру уақытша қуаттың көбірек жоғалуын, одан кейін үнем мен шағын үдеріс ұтысын туғызады. Авторлық екі кездейсоқ оқиға құйрық тәуекелін қосады: баға саясаты өзгергеннен кейін ірі клиент жоғалту және мерзім ұзартылғаннан кейін жеткізуші шогы.
Құрастырылған кәсіпорын USD 240 миллион жылдық түсімнен, алты пайыз өсімнен және алты пайыз маусымдық амплитудадан басталады. Бастапқы дебиторлық берешек, қор және кредиторлық берешек күндері 62, 48 және 41. Бұлар бастапқы USD 44.0 миллион айналым капиталын, жылдық түсімнің 18.3%-ын және 69 күндік ақша айналым циклін білдіреді. Бір түсім күні USD 0.66 миллион. Клиент пен жеткізуші мерзімдерінің бағдарлары 45 және 60 күн. Бұл мәндер автор белгілеген сандық ауқымды береді; нақты компанияға немесе бақыланған салалық үлестірімге калибрленбеген.
Белгісіз шамалар автор белгілеген Beta үлестірімдерін немесе Bernoulli оқиғаларын ұстанады. 54 пакет бірдей 4,000 іріктемені бөліседі, сондықтан жұпталған пакет айырмалары ортақ кездейсоқ сандарды қолданады. 3-кесте таңдалған кірістер мен олардың мәртебесін тіркейді. Эксперимент шартты сценарий үлестірімдерін сипаттайды. Ол олардың параметрлерін нақты деректерден бағаламайды, нысананың осы үлестірімдерге бағынатынын анықтамайды және таңдалған параметр мәндеріне қатысты белгісіздікті өлшемейді.
| Кіріс | Мән | Мәртебе |
|---|---|---|
| Нысананың жылдық түсімі | USD 240 миллион; өсім 6%; маусымдық амплитуда 6% | Автор белгілеген |
| Сатылған тауардың өзіндік құны және басқа айнымалы шығындар | Жеткізуші түзетулеріне дейінгі базалық бағамен есептелген көлемнің 70% және 2%-ы | Автор белгілеген |
| Бастапқы күндер: дебиторлық берешек, қор, кредиторлық берешек | 62, 48 және 41 | Автор белгілеген |
| Біріздендіруден кейінгі клиент шарттары | 45 күн; қабылдаған клиенттер үшін 17 күнге қысқару | Автор белгілеген |
| Ұзартудан кейінгі жеткізуші шарттары | 60 күн; қабылдаған жеткізушілер үшін 19 күндік ұтыс | Автор белгілеген |
| Клиенттер мен жеткізушілердің қабылдауы | Beta, орташа мәндері 0.55 және 0.50, шоғырлануы 20 | Автор белгілеген |
| Дау үлесі және ұзақтығы | Орташалар 5% (A1), 9% (A2); қосымша 35 күн, бәсеңдеудің уақыт тұрақтысы 5 ай | Автор белгілеген |
| Ірі клиентті жоғалту | Ықтималдық 6% (A1), 20% (A2); түсімнің 8%-ы | Автор белгілеген |
| Ұзартудан кейінгі жеткізуші шогы | Ықтималдық 15%; ұтыстың 60%-ы кері қайтады; қор 8 күн | Автор белгілеген |
| Көшу іркілісі | Шот кешігуі 6 (C1) және 3 (C2) күн; сәтсіздік 30% және 10% | Автор белгілеген |
| Қуат жоғалту үлестірімінің масштабтары | Beta масштаб орташалары 22% (D0), 7% (D1), 40% (D2); динамикалық профильдері өзгеше | Автор белгілеген |
| Персонал жоғалтуының қуатқа әсері | Бірлікке шаққанда дебиторлық берешек +28, қор +14, кредиторлық берешек -12 күн | Автор белгілеген |
| Өтімділік қоры | USD 3.0 миллион | Автор белгілеген |
| Қайталаулар және генератордың бастапқы мәні | Әр пакетке 4,000; генератордың бастапқы мәні 20261014 | Бекітілген |
Құрастырылған жағдайдың авторлық талдауы. Барлық жазба автор белгілеген кірістер, бақылаулар емес. Өзгеше көрсетілмесе, миллион USD.
11 Болжанған персонал қуаты жоғалуын қуаты тұрақты базамен салыстырыңыз
Қуаты тұрақты салыстыру көрсетілген өсім мен маусымдық траекторияда бастапқы операциялық күндерді сақтайды. Жабылудан кейінгі әрекетсіз пакет бөлек авторлық персонал қуаты жоғалту траекториясын ұстанады. Сондықтан айырмасы есеп моделіндегі осы болжанған жоғалтудың салдарын өлшейді. Ол сатып алудың өзін, бақыланған популяциядағы жариялау әсерлерін немесе кәсіпорынды сатып алуға төленген ақшаны бағаламайды. Ұстап қалу және біріктіру салыстырулары сол жорамалға тәуелді және сезімталдық талдауын қажет етеді.
Әрекетсіз пакет бағаларды, шарттарды және жүйелерді өзгертпей, авторлық персонал қуаты жоғалту траекториясын ұстанады. Оның масштаб параметрінің орташасы 22%; бұл кеткен қызметкерлер саны емес. Уақыт профилі біртіндеп жоғалтуды және ішінара қалпына келуді қамтиды. Осы жорамалдарда пакеттің NWC босатылуы 100-күні теріс USD 5.0 миллион, 180-күні теріс USD 6.4 миллион болады; 360-күні USD 2.0 миллион әлі байланып қалады. Теріс босату оның айналым капиталы қалдығы салыстырудан жоғары екенін білдіреді. Он екі кезеңдік таза ақша USD 2.05 миллион шығын; іріктемелердің 100.0%-ы нөлден төмен.
360-күнгі тапшылықтың USD 1.24 миллионы дебиторлық берешек құрамдасына тиесілі. Нәтиже автор белгілеген қуат әсерінің тікелей салдары: персонал кетуінің бірлігіне жинау қуаты қаншалық көп жоғалса, әрекетсіздік шығыны соншалық үлкен. Кейінгі сезімталдық талдауы авторлық жеті кірісті қамтитын барлық сыналған жағдайларда ештеңе істемеу нәтижесі теріс қалатынын көрсетеді. Директорлар кеңесі үшін ой: бәрін тұрақты ұстау жоспары да адамдарға қатысты шешім және оның ақша шығыны бар.
12 Уақытша қаржыландыру қажеттілігін іске асырумен түзетілген ақша траекториясында қадағалаңыз
Бірыңғай пакет клиент шарттарын біріздендіруді, жеткізуші мерзімін ұзартуды, жүйелерге ерте көшуді және біріктіруді таңдайды: A1 B1 C1 D2 пакеті. Бұл саясаттарды таңдау бірден толық қабылдауды немесе біртіндеп болатын әсерлердің аяқталуын білдірмейді. Құрастырылған NWC босатылуы 100-күні теріс USD 7.0 миллион, 180-күні оң USD 1.2 миллион және 360-күні USD 11.3 миллион. Модельдегі маржиналдық табыс, шығын және үнемнен кейінгі он екі кезеңдік орташа таза ақша USD 7.18 миллион. Соңғы нәтижесі теріс болатын таңдамалық үлес 0.3%.
1-сурет іске асырумен түзетілген қосымша ақшаны көрсетеді. Бірыңғай пакеттің траектория минимумдарының орташасы теріс USD 11.5 миллион; оның бөлек тек NWC бойынша орташа минимумы теріс USD 8.1 миллион. Біржолғы USD 3.20 миллион шығын көрсетілген уақыт жорамалында жабылу кезінде төленеді, сондықтан мысалдық USD 3.0 миллион қосымша буферден әр іріктемеде бірден асады. Соңғы ақшаның оң болуы қаржыландыру реті осы буферге сыятынын анықтамайды. 4-кесте айналым капиталы, соңғы ақша және төмендеу тәуекелі статистикаларын бөлек ұстайды.
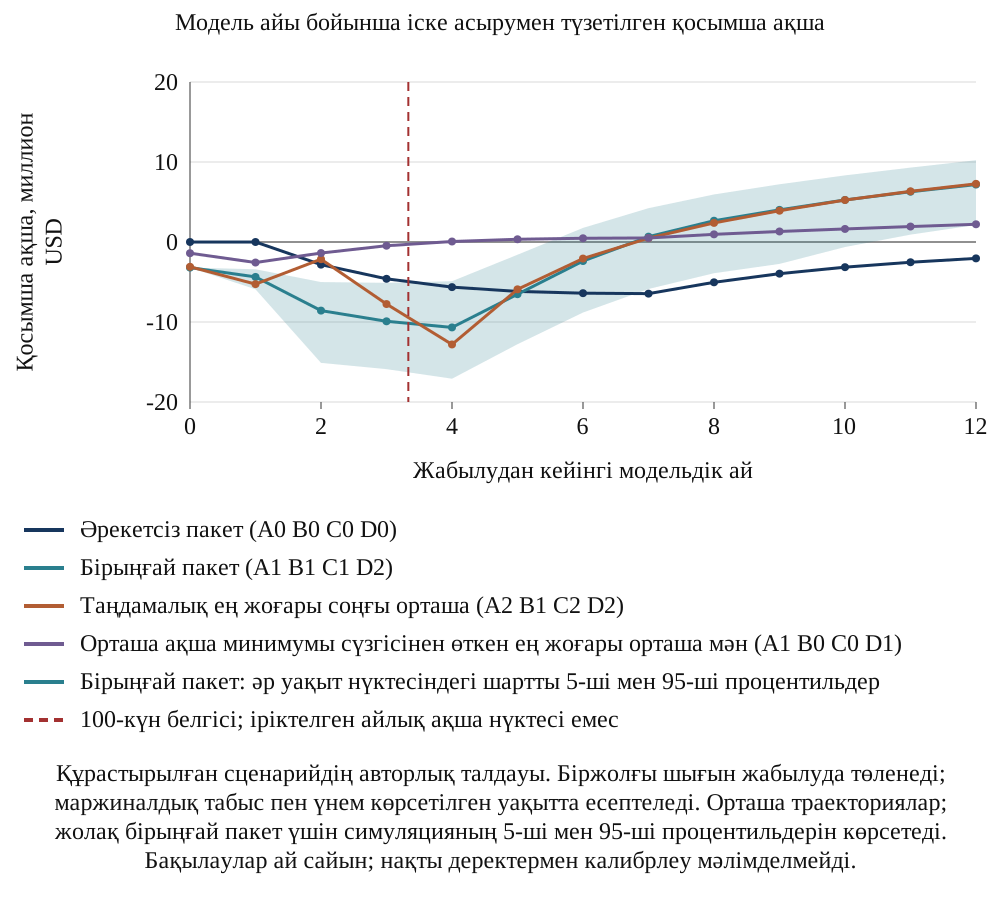
Құрастырылған сценарийдің авторлық талдауы. Біржолғы шығын жабылуда төленеді; маржиналдық табыс пен үнем көрсетілген уақытта есептеледі. Орташа траекториялар; жолақ бірыңғай пакет үшін симуляцияның 5-ші мен 95-ші процентильдерін көрсетеді. Бақылаулар ай сайын; нақты деректермен калибрлеу мәлімделмейді.
| Саясат | Пакет | d100 NWC босатылуы | d360 NWC босатылуы | Net12 орташасы | Ақша минимумының орташасы | Ақша минимумының 5-ші процентилі | Буферден асып кету |
|---|---|---|---|---|---|---|---|
| Әрекетсіз пакет | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Бірыңғай пакет | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| 54 пакет ішіндегі таңдамалық ең жоғары соңғы орташа мән | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| 54 пакет ішіндегі таңдамалық ең жоғары соңғы 10-шы процентиль | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Орташа ақша минимумы сүзгісінен өткен ең жоғары орташа мән | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Құрастырылған сценарий, миллион USD. NWC бағандары қуаты тұрақты салыстыруға қатысты босатуды береді. Ақша минимумы әр іріктеменің 0-ден 12-ге дейінгі барлық бүтін кезеңдердегі іске асырумен түзетілген ең төменгі ақша мәндерінің орташасы. Бесінші процентиль мен асып кету үлесі осы траектория минимумдарын қолданады. H авторлық қосымша буфер; ықтималдықтар шартты симуляция жиіліктері.
13 Дебиторлық және кредиторлық берешек қаражат босатады; қор мен шығындар оның бөлігін қайта сіңіреді
5-кесте 360-күнгі айналым капиталын құрамдастарға бөледі. Бірыңғай жоспарда дебиторлық берешек USD 7.89 миллион, кредиторлық берешек USD 4.06 миллион босатады, ал жеткізуші кедергілеріне қарсы сақтандыру қорының өсуі USD 0.69 миллионды байланыстырады. Айналым капиталы ақшаның барлығы емес. Клиент жоғалту мен жеткізуші бағасының өсуінен жылдық маржиналдық табыс өзгерісі USD 1.55 миллион шығын, ортақ қызмет үнемін шегергеннен кейінгі біржолғы шығын USD 2.53 миллион болады. Бірінші жыл таза ақшасы айналым капиталы шамасынан USD 7.18 миллионға түседі.
Бұл көпір тек күн санын алға шығару нәтижені неге асыратынын көрсетеді. 360-күнге дейін босатылған USD 11.3 миллионның USD 4.08 миллионы жоғалған маржиналдық табыс пен таза біржолғы шығын арқылы қайтарылады. Маржасы мен клиенттері өзге кәсіпорында жоғалту басқаша болады. Кірістерге тәуелсіз талап мынау: жоспар барлық үш жолды, қалдықтарды, маржиналдық табысты және шығынды көрсетуі керек.
| Саясат | Дебиторлық берешек | Қорлар | Кредиторлық берешек | 12-айдағы айналым капиталының босатылуы | Маржиналдық табыс өзгерісі | Үнем минус біржолғы шығын | Бірінші жыл таза ақшасы |
|---|---|---|---|---|---|---|---|
| Ештеңе істемеу | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Бірыңғай жоспар | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Ең жоғары орташа мән | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Орташа ақша минимумы сүзгісінен өткен ең жоғары орташа мән | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістерде миллион USD. Бірінші жыл таза ақшасы айналым капиталының босатылуы мен маржиналдық табыс өзгерісінің қосындысынан біржолғы іске асыру шығынын шегеріп, модельдік үнемді қосуға тең.
14 Модельде ақшаның басым бөлігін баға саясаты мен клиент шарттары береді және таңдаулар өзара әсерлеседі
6-кесте әр деңгейді өз тобының бірінші деңгейімен салыстыратын, басқа таңдаулар бойынша орташаланған әсерді береді. Клиент шарттарын біріздендіру бірінші жыл таза ақшасына USD 5.33 миллион, шарттармен бірге баға тізімін де біріздендіру USD 5.42 миллион қосады. Жеткізуші мерзімін ұзарту USD 1.04 миллион қосады. Жүйеге көшу ерте нұсқада USD 1.86 миллион, тазартудан кейінгі нұсқада USD 1.95 миллион қосады. Ұстап қалу сыйақылары USD 0.16 миллион, біріктіру USD 1.79 миллион қосады.
7-кесте әрекетсіздіктен бірыңғай пакетке ауысуды топтардың 24 реті бойынша бөледі. Соңғы ақша үлестері: баға саясаты үшін USD 5.01 миллион, жеткізуші шарттары үшін 0.81, жүйелер үшін 1.59, персонал үшін 1.82; қосындысы 9.23. Жеке топ ұтыстарының қосындысы 5.92; бірлескен ұтыспен айырмасы 3.31. Кодта клиент шарттарының әсері көрсетілген көшуден кейінгі нүктеге дейін 0.70, одан кейін 1 болатын шот шарттарын сақтаумен өлшенеді. Қабылдау бөлек үлес болып қалады. Осы болжанған өзара ықпалдар құрастырылған бөліністі түсіндіреді; практикалық қолдануда олардың шамалары нысанаға тән дәлелді қажет етеді.
3-теңдеуде v бағаланған пакеттің орташа нәтижесі. z-minus векторында pi ретіндегі i-ден бұрынғы топтар бірыңғай пакет деңгейінде, қалғандары базада болады. z-plus векторы тек i тобын бірыңғай деңгейге ауыстырумен ерекшеленеді. Шекті айырманы барлық 24 рет бойынша орташалау Shapley бөлінісін береді. 3b теңдеуі тиімділік тепе-теңдігі: бөлінген үлестер қосындысы бірыңғай пакет нәтижесінен әрекетсіз нәтижені шегеруге тең. Бұл құрастырылған дизайндағы бөлу қағидасы; бақыланған мәміледегі оқшау себептік үлес емес.
Бұл атрибуция баға саясаты кез келген нақты мәміледе не істейді деген тұжырым емес. Ол авторлық механизмдер нәтижені қалай бөлетінін көрсетеді; бөлініс тексерілген кірістерге бір тұрғыдан төзімді: сезімталдық талдауының 14 нұсқасының 14-інде орташа мәні ең жоғары пакет клиент шарттарын біріздендіреді, ал базалық жағдайда босатудың ең үлкен үлесі баға саясатына тиесілі.
| Топ | Деңгей | Таңдау | 100-күн әсері | 360-күн әсері | Бірінші жыл таза әсері | Траекториялар бойынша іске асырумен түзетілген ақша минимумдарының орташасы |
|---|---|---|---|---|---|---|
| Баға белгілеу | A0 | Бағалар мен шарттарды сақтау | 0.00 | 0.00 | 0.00 | -10.5 |
| Баға белгілеу | A1 | Клиент шарттарын біріздендіру | 3.33 | 6.27 | 5.33 | -8.1 |
| Баға белгілеу | A2 | Баға тізімі мен шарттарды біріздендіру | 3.49 | 7.18 | 5.42 | -8.6 |
| Жеткізуші шарттары | B0 | Жеткізуші шарттарын сақтау | 0.00 | 0.00 | 0.00 | -9.2 |
| Жеткізуші шарттары | B1 | Жеткізуші төлем мерзімін ұзарту | 1.38 | 2.04 | 1.04 | -8.9 |
| Жүйелер | C0 | Тіркелімдерді бөлек ұстау | 0.00 | 0.00 | 0.00 | -6.1 |
| Жүйелер | C1 | Шот-фактура жүйесін 60-күннен кешіктірмей көшіру | -2.22 | 3.66 | 1.86 | -11.8 |
| Жүйелер | C2 | Тазарту аяқталғаннан кейін 120-күні көшу | 0.00 | 3.45 | 1.95 | -9.3 |
| Персонал | D0 | Шара қолданбау | 0.00 | 0.00 | 0.00 | -7.9 |
| Персонал | D1 | Персоналды ұстап қалу сыйақылары | 3.37 | 1.36 | 0.16 | -6.6 |
| Персонал | D2 | Ортақ қызмет көрсету орталығына біріктіру | -4.62 | 2.12 | 1.79 | -12.7 |
Автор құрастырған сценарий, миллион USD. 100-күн және 360-күн бағандары топтың нөл деңгейімен салыстырылған NWC босату әсерлері; таза бағаны басқа топтар бойынша орташа алынған тиісті соңғы ақша әсері. Соңғы баған 0-ден 12-ге дейінгі барлық бүтін кезеңдердегі әр іріктеменің ең төменгі іске асырумен түзетілген ақша мәнінің деңгейге тән орташа шамасын басқа топтар бойынша орташалайды; ол нөл деңгейінен айырма емес, деңгей статистикасы.
| Бірыңғай жоспардағы топ пен деңгей | 100-күн өзгерісіндегі үлес | 360-күн өзгерісіндегі үлес | Бірінші жыл таза ақшасындағы үлес | Траекториялар бойынша іске асырумен түзетілген ақша минимумдары орташасының өзгерісі |
|---|---|---|---|---|
| Баға белгілеу (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Жеткізуші шарттары (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Жүйелер (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Персонал (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Жиыны, әрекетсіздіктен бірыңғай жоспарға көшу | -1.96 | 13.30 | 9.23 | -5.08 |
Автор құрастырған сценарий, миллион USD. Алғашқы екі бөлініс 100-күн мен 360-күнгі NWC босатылуына, үшіншісі соңғы таза ақшаға, соңғысы траекториялар бойынша іске асырумен түзетілген ақша минимумдарының орташасына қатысты. Әр бағанның қосындысы құрылымы бойынша бірыңғай пакеттен әрекетсіздікті шегерген өзгеріске тең.
15 Іске асыру уақытын айналым капиталы және ақша траекториясы тәуекелімен салыстырыңыз
2-сурет басқа таңдау топтары бойынша орташаланған 100-күнгі NWC босату әсерін бірінші жыл таза ақша әсерімен салыстырады. Ерте көшу бөлек тіркелімдерге қарағанда 100-күнгі NWC босатуын USD 2.22 миллионға азайтып, соңғы таза ақшаға 1.86 миллион қосады. Біріктіру 100-күнгі NWC босатуын 4.62 миллионға азайтып, соңғы таза ақшаға 1.79 миллион қосады. Олардың бөлек 360-күнгі NWC әсерлері 3.66 және 2.12 миллион болып, 6-кестеде берілген. Ұстап қалу сыйақылары 100-күнгі NWC босатуына 3.37 миллион, соңғы таза ақшаға 0.16 миллион қосады. Клиент шарттарын біріздендіру 100-күнгі NWC босатуына 3.33 миллион қосады.
3-сурет орташа соңғы ақшаны таңдамалық айлық ақша минимумдарының 95 пайызын қамтитын қосымша буфермен салыстырады. H = USD 3.0 миллион кезінде орташа минимум сүзгісіне сай келетін жалғыз пакет A1 B0 C0 D1. Оның орташа соңғы ақшасы USD 2.22 миллион, траекториялық ақша минимумдарының орташасы теріс 2.7, ал орташа траектория минимумы теріс 2.6. Таңдамалық минимумның бесінші процентилі теріс 4.63 миллион, буферден асып кету жиілігі 29.5%. Бөлек 5 пайыздық асып кету жиілігі сүзгісі ешбір пакетті өткізбейді. Сондықтан орташа сүзгі көрсетілген төмендеу тәуекелі сүзгісінен өзгеше әрі едәуір әлсіз шарт береді.
A1, B1 және D2 тұрақты болғанда, ерте C1 көшуінің 100-күнгі NWC босатуы тазартудан кейінгі C2 көшуінен USD 1.22 миллион төмен. Көрсетілген жабылуда шығын төлеу ережесінде оның траекториялар бойынша іске асырумен түзетілген ақша минимумдарының орташасы USD 1.53 миллион жоғары, яғни азырақ теріс. Бұл тек NWC минимумынан бөлек ақша траекториясы салыстыруы. Ертерек көшу шот шарттарын сақтауды ертерек өзгертеді, сонымен бірге пакеттер көшу кешігуі, дау мөлшері, сәтсіздік ықтималдығы және біржолғы шығын бойынша ерекшеленеді. Бірлескен салыстыру осы авторлық механизмдерге шартты.
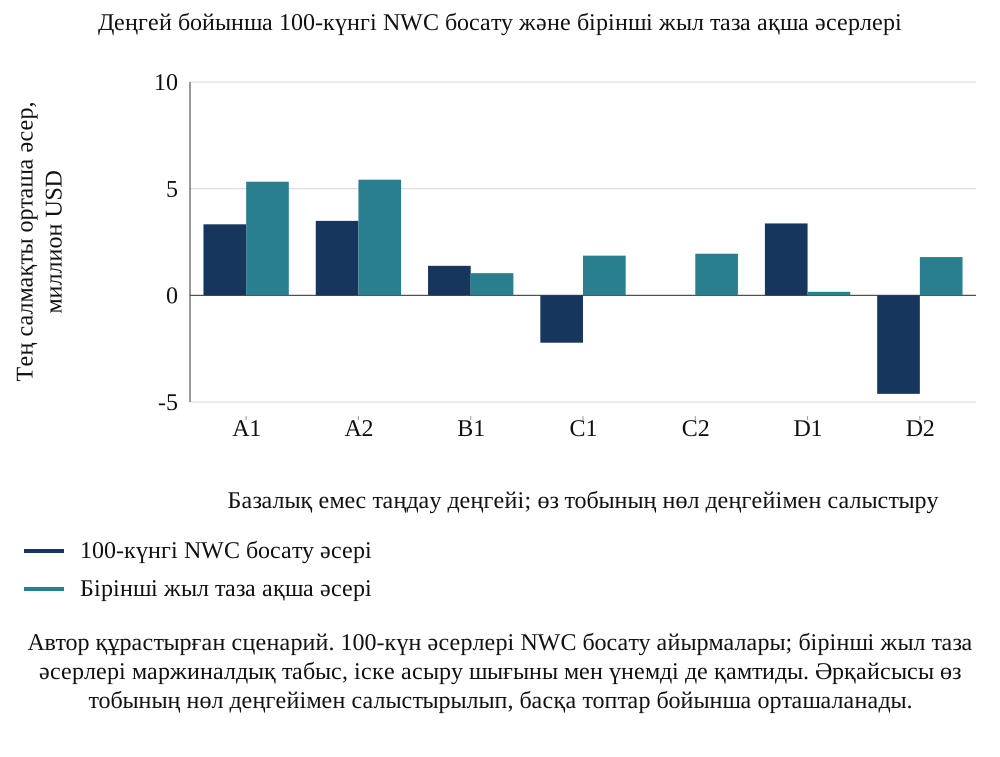
Автор құрастырған сценарий. 100-күн әсерлері NWC босату айырмалары; бірінші жыл таза әсерлері маржиналдық табыс, іске асыру шығыны мен үнемді де қамтиды. Әрқайсысы өз тобының нөл деңгейімен салыстырылып, басқа топтар бойынша орташаланады.
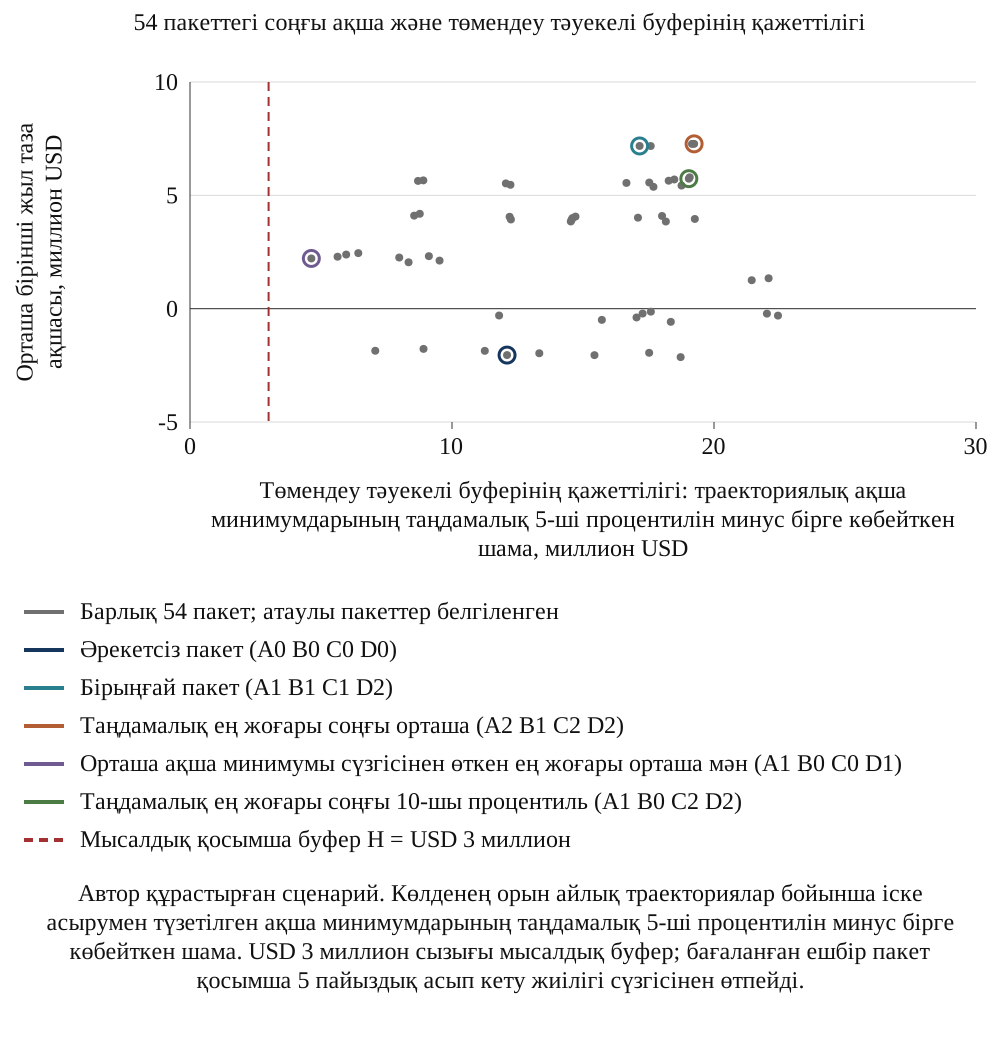
Автор құрастырған сценарий. Көлденең орын айлық траекториялар бойынша іске асырумен түзетілген ақша минимумдарының таңдамалық 5-ші процентилін минус бірге көбейткен шама. USD 3 миллион сызығы мысалдық буфер; бағаланған ешбір пакет қосымша 5 пайыздық асып кету жиілігі сүзгісінен өтпейді.
16 Шектеулі тордағы таңдауларды жарияланған ақша және тәуекел критерийлерімен бағалаңыз
54 пакет ішінде таңдамалық ең жоғары бағаланған орташа мән USD 7.27 миллионмен A2 B1 C2 D2 пакетіне тиесілі; тең салмақты пакет орташасы 2.71. Бірыңғай пакет 7.18 береді, бұл таңдамалық ең жоғары орташадан 0.09 төмен. Жетекші екі орташа арасындағы айырма шамамен USD 0.003 миллион, жұпталған Monte Carlo стандарт қатесі шамамен USD 0.012 миллион. Олардың реті осы симуляция дәлдігімен анықталмайды. Салыстыру бағаланған дизайн және таңдалған үлестірімдермен шектеледі; параметр және нақты жағдай белгісіздігі есепке кірмейді.
Таңдамалық ең жоғары бағаланған оныншы процентиль соңғы оныншы процентилі USD 4.03 миллион, орташа ақшасы 5.74 болатын A1 B0 C2 D2 пакетін көрсетеді. Оның іске асырумен түзетілген траектория минимумдарының орташасы теріс 13.5 миллион. Орташа минимум сүзгісіндегі пакеттің оныншы процентилі 0.82. Бұлар әртүрлі сипаттамалық таңдау критерийлері; ешқайсысы қосымша асып кету жиілігі сүзгісін алмастырмайды. Көрсетілген H және 5 пайыз шегінде бағаланған дизайнда жарамды пакет жоқ.
4-сурет әрекетсіз, бірыңғай, таңдамалық ең жоғары орташа және орташа минимум сүзгісі пакеттерінің соңғы таза ақша үлестірімдерін көрсетеді. Олардың стандарт ауытқулары тиісінше USD 0.96, 2.38, 2.38 және 1.09 миллион. Соңғы пакет траекториялық минимумдар орташасының сүзгісімен таңдалады; оның шашырауы мен бөлек буферден асып кету жиілігі әртүрлі сұрақтарға жауап береді. Көрсетілген шартты үлестірімдер сатып алушыға қолайлы тәуекелді немесе қолжетімді өтімділікті анықтамайды.
8-кесте соңғы нүкте сезімталдық экспериментін береді: авторлық жеті кіріс жеке-жеке төмен және жоғары деңгейге өзгертіледі, базалық жағдай да көрсетіледі. Ол соңғы орташа ақшаны және шектеулі дизайндағы ең жоғары бағаланған орташа мәнді береді. Осы жағдайларда бірыңғай пакет айырмасы USD 0.08 бен 0.23 миллион арасында. Басқа жорамалдар тұрақты. Бұл ішінара соңғы нүкте талдауы тек соңғы нәтижелерді бағалайды; осы сценарийлердегі іске асырумен түзетілген ақша траекториясы мен төмендеу сүзгісі сезімталдығын бөлек белгіленген тестпен тексеру керек.
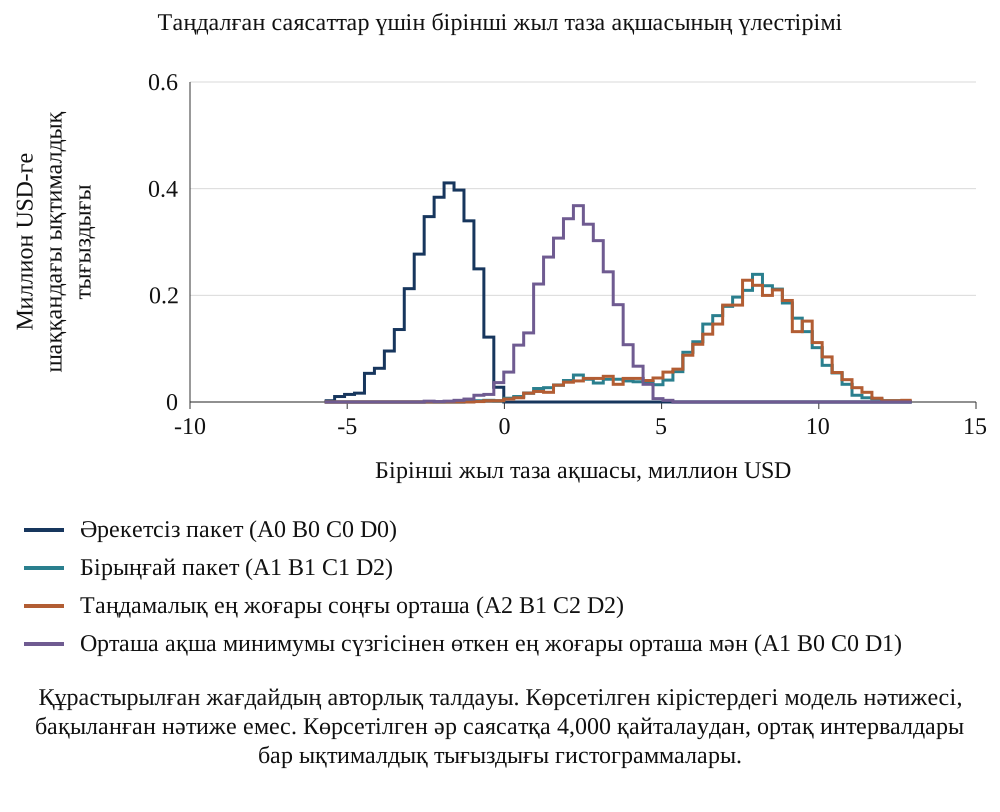
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістердегі модель нәтижесі, бақыланған нәтиже емес. Көрсетілген әр саясатқа 4,000 қайталаудан, ортақ интервалдары бар ықтималдық тығыздығы гистограммалары.
| Кірістің өзгертілген мәні | Ең жоғары орташа пакет | Оның таза ақшасы | Бірыңғай жоспардың таза ақшасы |
|---|---|---|---|
| Базалық кірістер | A2 B1 C2 D2 | 7.27 | 7.18 |
| Клиенттердің біріздендірілген шарттарды қабылдауы, 0.4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Клиенттердің біріздендірілген шарттарды қабылдауы, 0.7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Персонал шарасынсыз қуат жоғалту масштабы, 0.12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Персонал шарасынсыз қуат жоғалту масштабы, 0.32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| A2 кезінде ірі клиент жоғалту ықтималдығы, 0.1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| A2 кезінде ірі клиент жоғалту ықтималдығы, 0.35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Ұзартудан кейінгі жеткізуші шогының ықтималдығы, 0.05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Ұзартудан кейінгі жеткізуші шогының ықтималдығы, 0.3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Ерте көшудің сәтсіздік ықтималдығы, 0.15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Ерте көшудің сәтсіздік ықтималдығы, 0.5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Жеткізушілердің ұзартылған шарттарды қабылдауы, 0.3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Жеткізушілердің ұзартылған шарттарды қабылдауы, 0.7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Жинау қуатының дебиторлық берешек күндеріне әсері, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Жинау қуатының дебиторлық берешек күндеріне әсері, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістердегі модель нәтижесі, бақыланған нәтиже емес. Әр жол авторлық жеті кірістің бірін төмен не жоғары мәнге өзгертеді, басқалары базада; бірыңғай жоспар A1 B1 C1 D2 пакеті. Миллион USD.
17 Құрастырылған торда күндер арасындағы рейтинг сәйкестігін көрсетіңіз
9-кесте көрсетілген күндердегі NWC босату рейтингін соңғы таза ақша рейтингімен салыстырады. 100-күні 54 пакет орташасының 44-інде NWC босатылуы теріс; бірінші жыл орташа таза ақшасымен рангтік корреляциясы 0.09. 100-күнгі NWC босатуы ең жоғары он пакет пен орташа таза ақшасы ең жоғары он пакеттің 2 мүшесі ортақ. 100-күнгі ең жоғары NWC босату пакеті A2 B1 C0 D1 орташа USD 2.45 миллион таза ақша береді; бұл таңдамалық ең жоғары соңғы орташа 7.27 миллионнан төмен. Бұл статистикалар бағаланған шектеулі дизайнды сипаттайды.
180-күні рангтік корреляция 0.75, 360-күні 0.97 болады. 39 пакет орташасында 100-күнгі NWC босатылуы теріс, 360-күнгі NWC босатылуы оң. Сондықтан 100-күнгі ақша өлшемімен бағаланатын интеграция командасы ұстап қалу сыйақылары сияқты бастапқы қаражат байлануын болдырмайтын таңдаулар үшін марапатталып, кейінірек босату беретін таңдаулар үшін жазаланады. Бұдан директорлар кеңесі жалғыз ерте мақсат орнына күтілетін ең төменгі нүктені ескеретін күні көрсетілген межелер белгілеуі керек деген қорытынды шығады.
| Өлшеу күні | Орташа NWC босатылуы теріс пакеттер | Бірінші жыл таза ақшасымен рангтік корреляция | Үздік ондықтың таза ақша рейтингімен қабаттасуы |
|---|---|---|---|
| 100-күн | 44 | 0.09 | 2 |
| 180-күн | 34 | 0.75 | 2 |
| 360-күн | 5 | 0.97 | 6 |
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістердегі модель нәтижесі, бақыланған нәтиже емес. 54 пакет бойынша Spearman рангтік корреляциясы; әр күндегі үздік ондықтың таза ақша бойынша үздік ондықпен қабаттасуы.
18 Құрастырылған әсер эталондарын бақылаулық бағалауыштардан бөліңіз
Когорта эксперименті күрделілік, қаржы функциясы сапасы және клиент шоғырлануы балдары бар құрастырылған мәмілелерді жасайды. Төрт екілік көрсеткіш A0/A1, B0/B1, C2/C1 және D0/D1 деңгейлеріне сәйкес келеді; мүмкін комбинация саны 16. Когорта A2, бөлек тіркелімді C0 және біріктіру D2 нұсқаларын қамтымайды; жүйелік салыстыру ерте C1 мен тазартудан кейінгі C2 арасында. Авторлық тағайындау ықтималдықтары балдарға тәуелді: ерте көшу қаржы сапасы жоғары, күрделілік төмен болғанда, ұстап қалу сыйақысы қаржы сапасы төмен, күрделілік жоғары болғанда ықтималырақ. Әр нәтиже мәмілеге тән параметрлері бар сол есеп моделімен табылады. Таңдауға тәуелді тағайындау үлестіріміндегі құрастырылған 20,000 мәміле таңдамасында жұпталған шекті таңдау ауыстыру эталондары: баға саясатын біріздендіру үшін USD 5.97 миллион, жеткізуші шарттарына 1.53, ерте көшуге -0.09, персоналды ұстап қалуға 0.26. Әрқайсысы сол мәміленің басқа тағайындалған таңдауларын және ортақ іріктемелерін тұрақты ұстап, аталған таңдауды ауыстырады. Бұл шектеулі есептік эталондар көрсетілген синтетикалық тағайындау үлестірімін сипаттайды.
4-теңдеуде Y авторлық есептік шу қосылған құрастырылған он екі кезеңдік таза ақша. T симуляциялық таңдауларды, X сипаттарды, epsilon жұмыс регрессиясындағы қалдықты білдіреді. 4b-де mu-hat(j,z) T_j=z болатын бақылаулардағы Y таңдамалық орташасы; екі топ та бос емес. Бірлескен модель X-сіз төрт таңдауды қамтиды; бақыланған бақылау айнымалылары нұсқасы шулы проксилер мен шоғырлануды қосады. Барлық сипаттар нұсқасы модельдік сипаттарды тікелей қолданады. Бұл аддитивті проекциялар дерек өндіру механизміндегі сызықсыздыққа, өзара ықпалға және әсер біртексіздігіне әлі тәуелді.
10-кесте 160 мәмілелік когорталардың 400 қайталауындағы ығысуды көрсетеді. Орташаларды қарапайым салыстыру баға саясатының әсерін USD 0.62 миллион, жеткізуші әсерін USD 0.42 миллион асырады; шынайы әсері -0.09 болған ерте көшуді орташа USD 0.65 миллион бағамен пайдалы етіп көрсетеді; ұстап қалудың шынайы 0.26 мәніне қарсы орташа -0.33 баға береді, қайталаудың 70%-ында таңбасы қате. Бақылауларсыз төрт таңдауға регрессия баға саясаты бойынша USD 0.55 миллион ығысу қалдырады. Бақыланған бақылау айнымалыларын қосу ығысуды 0.15, 0.09, 0.12 және -0.07-ге азайтады; төрт таңдау бойынша номиналды 90 пайыздық аралықтардың орташа қамтуы қарапайым айырмадағы 68%-дан 88%-ға өседі.
5-сурет таңдау мен бағалауыш бойынша ығысуды береді. Құрастырылған популяцияда әр таңдауды жасайтын мәмілелер үлесі: баға саясатын біріздендіру 45%, жеткізуші мерзімін ұзарту 44%, ерте көшу 44%, ұстап қалу 43%. Төрт таңдау бірге бірінші жыл таза ақшасы ауытқуының 0.74 бөлігін түсіндіреді; сипаттар оны аз ғана ұлғайтып 0.77-ге жеткізеді, себебі автор белгілеген баға саясатының үлкен әсері басым. Бұл экспериментте салыстырмалы дәлдік тағайындалған әсер шамаларына және дерек өндіру дизайнының басқа бөліктеріне қарай өзгереді.
Түзетілген және шынайы сипаттары бар регрессиялар сызықсыз, өзара әсерлесетін есеп моделінің шектеулі статистикалық спецификациялары болып қалады. Құрастырылған орташа әсер эталонынан айырмалар ковариат өлшеуін, таңдауды, функционалдық пішін шектеулерін және әсер біртексіздігін көрсетуі мүмкін. Регрессияға шынайы сипаттарды беру барлық тиісті сызықсыздықтар мен өзара ықпалдарды қамтымайды. Кездейсоқ тағайындау эксперименті өз тағайындау үлестірімі бар бөлек эталон; бағаларын басқа таңдаулардың өзге үлестірімінде анықталған әсермен емес, тиісті кездейсоқ тағайындау әсерімен салыстыру керек.
| Таңдау | 20,000 мәмілелік құрастырылған салыстыру эталоны | Ығысу: қарапайым | Ығысу: бірлескен, бақылауларсыз | Ығысу: бақыланған бақылау айнымалылары | Ығысу: барлық сипаттар | Кездейсоқ тағайындау ығысуы, өз эталонына қатысты |
|---|---|---|---|---|---|---|
| Баға саясатын біріздендіру (A1-ді A0-мен салыстыру) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Жеткізуші мерзімін ұзарту (B1-ді B0-мен салыстыру) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Ерте көшу (C1-ді C2-мен салыстыру) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Ұстап қалу сыйақылары (D1-ді D0-мен салыстыру) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістердегі модель нәтижесі, бақыланған нәтиже емес. Миллион USD; ығысу орташа бағадан тиісті 20,000 мәмілелік құрастырылған шекті таңдау ауыстыру эталонын шегеруге тең. Кездейсоқ тағайындау когортасы өзге қатарлас таңдаулар үлестіріміне сәйкес өз эталонын пайдаланады.
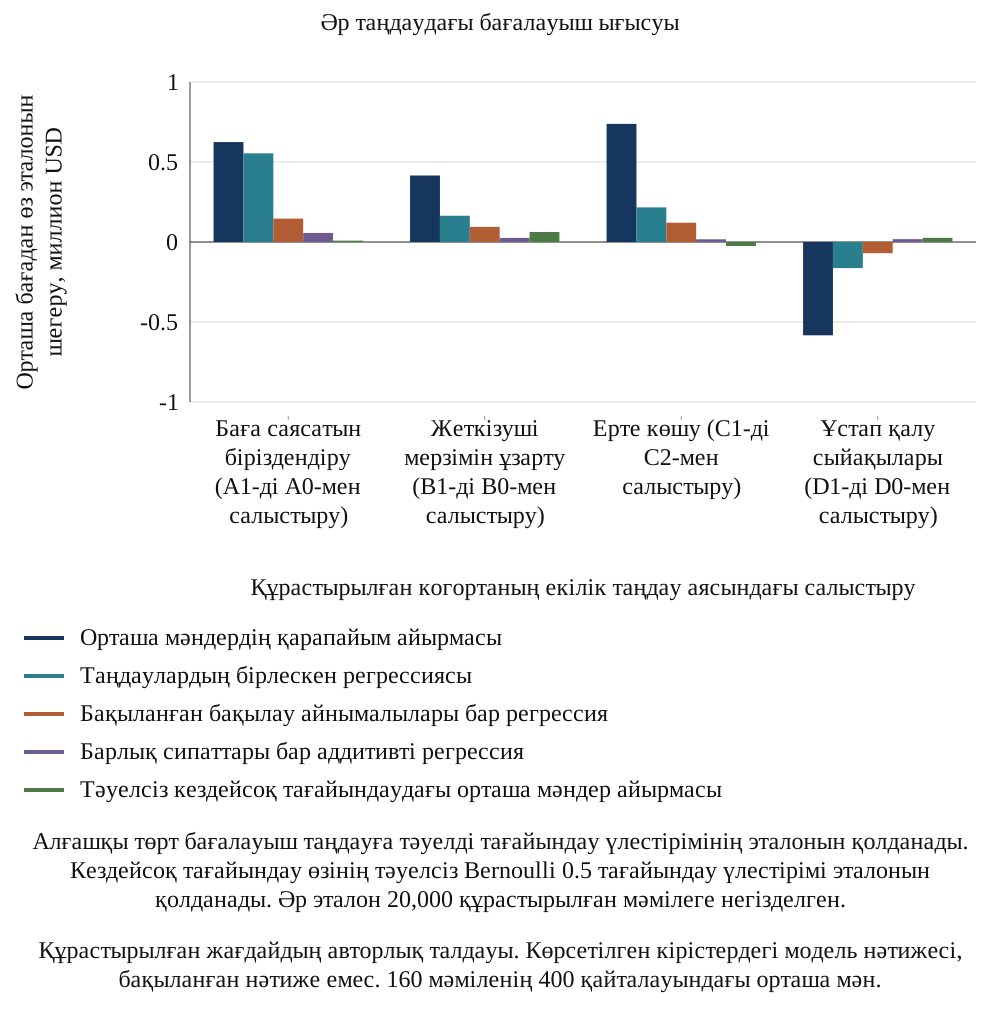
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістердегі модель нәтижесі, бақыланған нәтиже емес. 160 мәміленің 400 қайталауындағы орташа мән.
19 Аралық дәлдігін құрастырылған таңдама көлемі торында түсіндіріңіз
11-кесте когорта өскенде түзетілген бағалауыштың қалай өзгеретінін көрсетеді. Төрт таңдау бойынша орташа абсолютті қате 40 мәміледе USD 0.57 миллион, 160-та 0.30 және 1,280-де 0.13; 90 пайыздық аралықтың орташа жарты ені 160 мәміледе 0.56, 1,280-де 0.20. Баға саясатының әсері үлкен, тіпті 40 мәміледе қайталаулардың 100%-ында дұрыс таңба табылады. Жеткізуші шарттары үшін 99%-ында табылады.
Ұстап қалу эталоны USD 0.26 миллион. Түзетілген бағалауыш 40 мәміледе қайталаулардың 58%-ында, 160-та 74%-ында, 1,280-де 96%-ында дұрыс таңба береді. Номиналды 90 пайыздық аралығының орташа жарты ені 640 мәміледе 0.27 миллион, 1,280-де 0.19. Дөңгелектелмеген мәндермен салыстыру ұстап қалудың абсолютті эталонынан алғаш тексерілген 1,280 мәміле нүктесінде төмендейді; тор 640 пен 1,280 арасындағы қиылысуды анықтамайды. A, B және D бойынша қарапайым орташа дұрыс таңба жиілігі 40 мәміледе 76%, 1,280-де 68%. Бұл шектеулі симуляциялар авторлық таңдау механизміндегі сақталатын қатені көрсетеді. Бақылаулық зерттеуде идентификация таңдама көлемін өсіруден бөлек тиісті дизайн мен ашық жорамалдарды қажет етеді.
6-сурет екі дәлдік қатарын ажыратады. Бір панель төрт таңдау бойынша орташаланған абсолютті бағалау қатесін көрсетеді. Екіншісі ұстап қалуға тән номиналды 90 пайыздық аралықтың орташа жарты енін және 20,000 мәмілелік құрастырылған ұстап қалу салыстыруының абсолютті шамасын көрсетеді. Соңғысы шамамен USD 0.256 миллион. Орташа жарты ені 640 мәміледе шамамен 0.267 миллион, 1,280-де 0.188 миллион. Эталоннан төмен алғашқы тексерілген тор нүктесі 1,280; тексерілген нүктелер арасындағы шек анықталған жоқ. Бұл шартты дәлдік диагностикасы, статистикалық қуат есебі емес.
Когорта көлемі нәтижелері осы авторлық популяцияға, оның араласу жиілігіне, шуына, шатастырушы құрылымына және бағалауышына қатысты. Олар нақты фирманың мұрағатына ең аз сатып алу санын анықтамайды немесе баға саясаты мен жеткізуші шарттарының әсерлері практикада үлкен екенін көрсетпейді. Ұсынылған зерттеу кез келген әсерді айқындалған деп қабылдамас бұрын өз пилоттық дисперсиясы, қызықтыратын әсері, тағайындау бірліктері, ортақ қамту аясы, кластерленуі және жетіспейтін нәтижелер үлгісі бойынша дәлдікті бағалауы керек. Себептік баға дәл емес кезде де журналдар механизмдерді құжаттай алады.
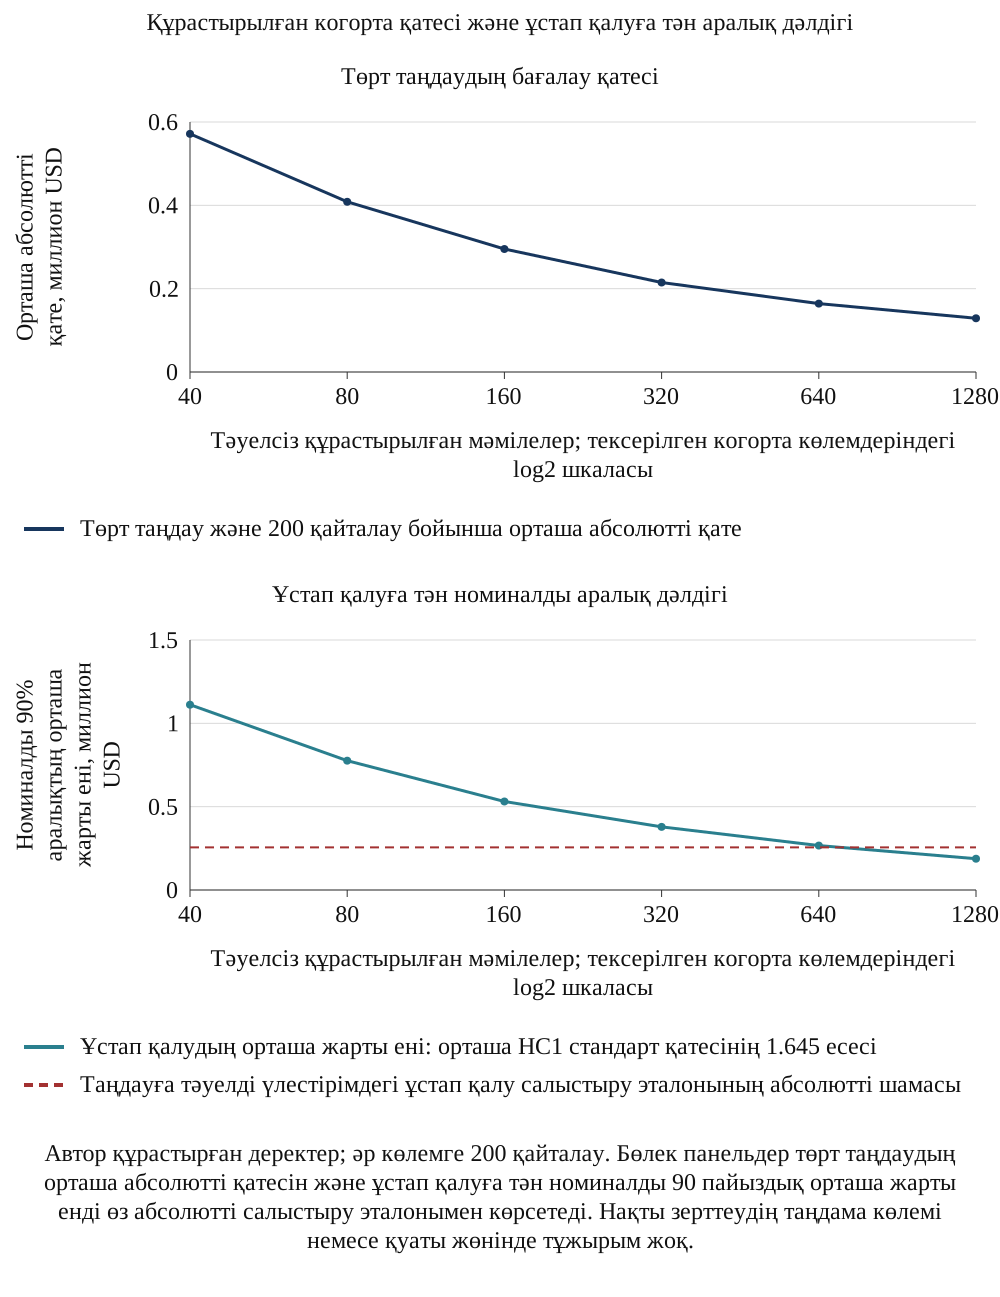
Автор құрастырған деректер; әр көлемге 200 қайталау. Бөлек панельдер төрт таңдаудың орташа абсолютті қатесін және ұстап қалуға тән номиналды 90 пайыздық орташа жарты енді өз абсолютті салыстыру эталонымен көрсетеді. Нақты зерттеудің таңдама көлемі немесе қуаты жөнінде тұжырым жоқ.
| Мәмілелер | Төрт әсер бойынша орташа абсолютті қате, миллион USD | Төрт әсер бойынша орташа 90% аралық жарты ені | Орташа дұрыс таңба: A,B,D; түзетілген | Орташа дұрыс таңба: A,B,D; қарапайым | Дұрыс таңба, жеткізуші шарттары | Дұрыс таңба, ұстап қалу |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістердегі модель нәтижесі, бақыланған нәтиже емес. Миллион USD. Орташа абсолютті қате мен жарты ен төрт таңдау бойынша орташаланады; ұстап қалу жарты ені мәтінде берілген. Дұрыс таңба жиіліктері жеткізуші шарттары мен ұстап қалуға қатысты; үш таңдау орташасы баға саясатын, жеткізуші шарттарын және ұстап қалуды қамтиды, көшуді қоспайды.
20 Операциялық ақшаны есеп пен баланс өзгерістерімен салыстырып тексеріңіз
12-кесте модельдің нөлдік фазадағы 180-күн нүктесінде өлшем айырмаларын көрсетеді. Бірыңғай пакеттің салыстыруға қатысты NWC босатылуы USD 1.24 миллион, ал бастапқы және кейінгі қалдықтарды салыстыру -0.06 береді. Осы соңғы нүктедегі салыстырудың шамамен USD 1.30 миллион қаражат сіңіруі өсімнен туындайды: базалық фазада екі берілген соңғы нүктеде де маусымдық синус нөл. Маусымдық әсерлер өзге күндерде және фазасы кездейсоқ құрастырылған когорталарда маңызды болып қалады. Бастапқыдан кейінгіге қалдық өзгерісінің ешқайсысы араласудың әсерін жеке анықтамайды.
Өлшем салыстыруы бөлек авторлық бастапқы негіз түзетуін қосады. Сатып алынған дебиторлық берешек бастапқыда шарттық қалдықтан 2% төмен болып, бастапқы соманы USD 0.82 миллионға азайтсын. Кейінгі есеп траекториясы тұрақты болса, осы салыстыру түзетуінің өзі дейінгі-кейінгі нәтижені USD 0.87 миллион ақша сіңіруі етеді. AASB 3 сатып алу күнгі әділ құн ақша ағынының белгісіздігін неге ескеретінін түсіндіреді, бірақ осы пайызды міндеттемейді немесе әділ құнды шарттық сомадан тұрақты күтілетін кредиттік шығын дисконты шегерілген мәнге теңемейді [1]. Бұл бастапқы негіздердің модельдік салыстыруы; бақыланған ақша ағыны да, кейінгі кредиттік шығындар мен жинау нәтижесінің моделі де емес.
5-теңдеуде бірінші мүше модельдегі босату, ал жақша салыстырудың бастапқы қалдығынан t сәтіндегі қалдығын шегеру болып табылады. Бұл қозғалыстың таңбасы өсімге, маусымдылыққа және өлшеу күніне тәуелді. Көрсетілген нөлдік фазадағы 180-күнде маусымдық соңғы нүкте құрамдасы нөл, ал өсім жақшаны теріс етеді. Rho авторлық бастапқы дебиторлық берешек негізінің түзетуі, AR_0 бастапқы сома; 5b теңдеуі осы түзетуді дейінгі-кейінгі салыстыруға қолданады. Есеп моделі 5a теңдеуін сандық дәлдік шегінде орындайды.
Ұсынылған салыстырудың бірі нысананың мәмілеге дейінгі айлық қалдықтары мен операция жазбаларын, өсім және маусымдылыққа құжатталған түзетулерді, сондай-ақ бөлімдері бірдей күн көрсеткіштерін бірге пайдаланады. Оның сенімділігі бағалануы керек; өткен жылғы қалдықты жай масштабтау шешім әсерін анықтамайды. Есептік салыстырып тексеру сатып алу күнгі уақытша және түпкілікті сомаларды бөлек көрсетуі керек. Бастапқы есеп толық болмаса, өлшеу кезеңі түзетулері сатып алу күніндегі жағдайлар туралы жаңа ақпаратқа қатысты; қажетті ақпарат алынғанда немесе енді алынбайтын болғанда аяқталады, ең ұзақ мерзімі бір жыл [1].
| 180-күнгі өлшем, бірыңғай жоспар | Миллион USD | Қамтитыны |
|---|---|---|
| Қалыптасқан жағдай траекториясына қатысты бірдей негіздегі босату | 1.24 | Болжанған қуаты тұрақты траекторияға қатысты пакет механизмдері |
| Айналым капиталының дейінгі-кейінгі өзгерісі | -0.06 | Пакет механизмдері және осы нөлдік фаза күніндегі өсім қозғалысы |
| Дейінгі-кейінгі өзгеріске кіретін қозғалыс | -1.30 | Өсім қозғалысы; осы нөлдік фаза күнінде маусымдық соңғы нүкте құрамдасы нөл |
| Бастапқы дебиторлық берешектің әділ құнын 2% бойынша қайта белгілеу | -0.82 | Сатып алу есебі, ақша қозғалысы жоқ |
| Қайта белгілеуден кейінгі дейінгі-кейінгі өзгеріс | -0.87 | Пакет механизмдері, өсім қозғалысы және қайта белгілеу |
Құрастырылған жағдайдың авторлық талдауы. Көрсетілген кірістердегі модель нәтижесі, бақыланған нәтиже емес. Миллион USD; қайталаулар бойынша орташа.
Операциялық салыстырып тексеру бастапқы шарттық дебиторлық берешекті сатып алу есебі түзетулерімен, кейінгі шоттармен, кредит-ноталармен, есептен шығарулармен, төлемдерді тиісті шотқа жатқызумен және соңғы қалдықпен байланыстыруы керек. Әр көпір бабы бастапқы жазбаны және ақша не ақшалай емес жіктемесін қажет етеді. Көрсетілген дебиторлық берешектің азаюы жинаудан, бағалау түзетуінен, сатудан немесе қайта жіктеуден болуы мүмкін. Әр азаюды жинау деп есептеу әртүрлі оқиғаларды араластырады. Сондықтан ұсынылған есеп моделі есептік мысалды операциялық араласу механизмінен бөлек ұстайды.
Дизайнды бірнеше валютаға немесе заңды тұлғаға кеңейту сандық жағдайға енгізілмеген қосымша көпірлерді қажет етеді. Зерттеуге бірдей валюта бағамы қағидасы, заңды тұлғалар периметрі және топішілік қалдықтарды қарау тәсілі керек. Сондай-ақ жеткізушіге сатып алушының төлеуін қаржыландырушының төлеуінен ажыратады. Бұл таңдаулар қалдық қозғалысының түсіндірмесіне және міндеттемені өтеуге ақшаның қолжетімділігіне әсер етеді. Олар панель командалар не мәмілелерді рейтингке салмай тұрып өлшем спецификациясында болуы керек.
21 Ұсынылған зерттеу күні бар журналдарды, айқын салыстыруды, заңды дерек қолжетімділігін және ықтимал кездейсоқ уақыт тағайындауын қолданады
Осы жұмыстың сұрағына жауап бере алатын зерттеу мәмілені бірлік етіп, әр мәміле үшін әр ерте таңдаудың күні мен мазмұнын тіркейді: жіберілген шарт хабарламалары, берілген жеткізуші хаттары, шот-фактура мен кредиторлық берешек жүйесіне көшу күндері, ұстап қалу ұсыныстары және команда ауысулары. Қалыптасқан жағдай траекториясын құру үшін жабылудан бұрынғы 24 және кейінгі 12 айдың айлық дебиторлық берешек, қор және кредиторлық берешегін клиент сегменті бойынша жазады; әр мәміленің күрделілігін, шоғырлануын және қаржы сапасын кез келген таңдауға дейін тіркейді. 13-кесте жазбаларды береді.
Ұсынылған жабылу тізілімі қол қойылған барлық мәмілені қамтып, жабылуды, жабылмауды, кері қайтаруды және кейінгі операциялық сәтсіздіктерді тіркеуі керек. Жабылудан бастап өлшенетін нәтиже үшін жабылудан бастап өлшеуге жарамдылығы бөлек көрсетілген когорта қажет; жабылмаған мәмілелерге жабылудан кейінгі нәтиже жай тағайындалмайды. Кейінгі интеграция сәтсіздіктері мен жетіспейтін нәтижелер, нашар нәтиже жазбаларын қоса, көрінетін болып қалуы керек. Дерек жинауға тиісті коммерциялық қолжетімділік және құпиялылық рұқсаттары да қажет. БАӘ-нің 2021 жылғы 45 нөмірлі Федералдық декрет-заңы қолданылғанда, 4-бап келісімсіз өңдеуге тек көрсетілген ерекшеліктерде рұқсат етеді; шарт ерекшелігі дерек субъектісі тарап болып табылатын шарт үшін қажетті өңдеуді немесе сол адам шарт жасасу, өзгерту не тоқтату үшін сұраған қадамдарға қажетті өңдеуді қамтиды [13]. Сатып алу шарты барлық клиент не персонал деректерін зерттеуге автоматты түрде рұқсат бермейді. Негіз келісім болса, 6-бап дәлелді, айқындықты және келісімді қолжетімді түрде кері қайтаруды талап етеді. 2-бап өзге санаттармен бірге арнайы заңмен реттелетін жеке денсаулық және банк не кредит деректерін, сондай-ақ өз дербес дерек заңы бар еркін аймақ ұйымдарын шығарады. Зерттеу үшін қазіргі іске асыру талаптары мен қолданылатын режим расталуы керек.
Кездейсоқ уақыт тағайындау операциялық және құқықтық жағынан қолайлы болса ұсынылатын нұсқа. Салыстырмалы бірліктері бар сатып алушы тәуелсіз тағайындау бірлігін, жанама ықпалдарды, қуат шектеулерін, орындауды және жетіспейтін нәтижелерді алдын ала белгілеп, көшу уақытын не жеткізуші хабарлама толқындарын жеребемен тағайындауды қарастыра алады. Дұрыс тағайындау мен талдау жарамды популяцияда себептік салыстыруды қолдай алады; құрастырылған кездейсоқ баған тек өз дизайнындағы нәтижені көрсетеді. LaLonde оқу бағдарламасы аңдатпасы эксперименттік емес бағалауыштар эксперименттік эталоннан жаңылуы мүмкін деген контекстік ескерту береді [12]. Ол сатып алуда кездейсоқ тағайындау мүмкін екенін немесе кез келген бағалауыш жеткілікті екенін анықтамайды. Ұсынылған хаттама 100, 180 және 360-күн нәтижелері мен бірінші жыл таза ақшасын белгісіздік аралықтарымен көрсетеді. Ұсынылған дерек және жасанды интеллект құралдары шот мәліметтерін шығару, тәуекел бағалау және төлемдерді сәйкестендіруге көмектесе алады; оларға бөлек дәлдік сынақтары, тиісті рұқсаттар және күні бар жазбалар керек, олардың өзі себептік түсіндірмені растамайды.
| Жазба | Өрістер | Мақсат |
|---|---|---|
| Таңдау журналы | Әр шарт хабарламасының, көшудің, ұстап қалу ұсынысының және команда ауысуының күні, ауқымы және жауаптысы | Араласу мен уақытын анықтайды |
| Қалдық қатары | Сегмент бойынша айлық дебиторлық берешек, қор және кредиторлық берешек; 24 ай бұрыннан 12 ай кейінге дейін | Қалыптасқан жағдай траекториясын құрады |
| Мәміле сипаттары | Күрделілік, клиент шоғырлануы, қаржы сапасы, жабылу айы | Таңдау бойынша түзету |
| Клиент және жеткізуші реакциясы | Қабылдау, даулар, жоғалтулар, шок оқиғалары | Механизмдерді өлшейді |
| Шығындар | Ай бойынша біржолғы шығын, үнем, маржиналдық табыс | Бірінші жыл таза ақшасы |
| Жабылу және кейінгі бақылау тізілімі | Қол қойылған барлық мәміле; жабылу жарамдылығы, жабылмау, кері қайту, кейінгі сәтсіздік және жетіспейтін нәтижелер | Таңдау мен кейінгі бақылауды құжаттайды; жабылмағандар үшін нәтиже жасамайды |
| Дерекке қолжетімділік және заңды негіз | Коммерциялық/құпиялылық рұқсаттары; тиісті дербес дерек режимі және өңдеу негізі | Ұсынылған пайдалану өкілеттігі мен шарттарын құжаттайды [13] |
Дәлел дизайны жөніндегі MatchPoint ұсынысы. Шеңбер кестесі; модель нәтижесі жоқ.
Негізгі нәтиже дерекжинағы шот деңгейіндегі немесе бақыланатын жиынтық деңгейдегі шығу тегін сақтауы керек. Кем дегенде қалдық бақылауы заңды тұлғаны, кезеңді, контрагент идентификаторын, валютаны, бастапқы жүйе идентификаторын және шығару уақыт белгісін қажет етеді. Таңдау жазбасына жауаптысы, мақұлдауы, нақты орындау күні, қамтылған популяциясы және ерекшелік себебі керек. Байланыстыру кестесі бірігу кезінде идентификаторлардың қалай өзгергенін түсіндіруі керек. Онсыз көшірілген шот жоғалып, қайта пайда болғандай көрініп, ақшаның жалған жақсаруын не нашарлауын көрсетуі мүмкін.
Жетіспейтін жазбаларды өңдеу тәсілі ашық болуы керек. Сәтсіз дерек шығару нөл қалдық емес. Тіркелмеген саясат күні еш саясат өзгермегенінің дәлелі емес. Даулы шот автоматты түрде үмітсіз берешек емес, кеш төлем де жаңа шарттарды қабылдамау емес. Ұсынылған хаттама әр бақылаудың жетіспеу санатын және салыстырып тексеру мәртебесін себеп пен түзету тарихымен сақтайды. Талдау бөлімі жоқ тазартылған жиынтықты берудің орнына, қандай алып тастаулар когортаны не қамтылған қалдықты өзгертетінін ашады.
Мақсатты бағаланатын шама салыстыру есептелмей тұрып жазылуы керек. Зерттеу жарамды популяцияға жаңа саясат ұсынудың орташа әсерін, нақты қамтылған бірліктердегі әсерді немесе толық реттілік ережесінің нәтижесін сұрауы мүмкін. Бұлар бөлек сұрақтар. Ерекшеліктер мен бас тартулар саясаттың өз нәтижесі болуы мүмкін. Араласудан кейін олар бойынша шарт қою салыстыруды өзгертуі мүмкін. Күні көрсетілген жарамдылық пен тағайындау жазбасы көзделген сұрақты айқын көрсетіп, тәуелсіз тексерушіге берілген баға сол сұраққа жауап беретінін тексеруге негіз береді.
Маусымдылық пен сол уақыттағы басқа өзгерістер бөлек жазбаны қажет етеді. Сату науқаны, қор жинау, жеткізуші іркілісі, актив сату немесе салық төлемі жүйе ауысуымен қатар болуы мүмкін. Зерттеу дизайны қай оқиғалар операциялық базаға кіретінін, қайсысы бөлек ықпал екенін және қайсысы салыстыруды жарамсыз ететінін көрсетуі керек. Нәтижені көргеннен кейін қосымша түсіндіруші бағандарды қосу таңдау мәселесін өздігінен шешпейді. Алдын ала белгіленген талдау, құжатталған өзгеріс журналы және негізді балама спецификацияларға сезімталдық дәлел шектерін айқынырақ етеді.
Коммерциялық құпиялылық пен дербес дерек бақылаулары ниет мәлімдемесі емес, нақты жұмыс тәртібі болуы керек. Ұсынылған зерттеу ортасы сәйкестендіру кілттерін талдау жазбаларынан бөліп, қолжетімділікті рөл бойынша шектейді, қолжетімділік журналдарын сақтайды және жою не сақтау жауапкершілігін анықтайды. Дерек алмасу келісімі рұқсат етілген мақсат пен алушыны көрсетеді. Тиісті құқықтық тексеру нақты дерекжинақ пен юрисдикциялар үшін заңды негізді және беру не салалық шектеулерді анықтауы керек. Бұл ұсынылған басқару тәртібі келісімнің өзі жұмысқа әмбебап рұқсат береді деген қорытынды бермейді.
Сыртқы дәлелге сүйенген тұжырым нақты қаралған материалды көрсетуі керек. Аңдатпаны оқу мақаланың толық әдісі мен нәтижесін қайта өндіруге қарағанда тар түсіндіруді қолдайды. Компания есептілігі өзінің түсіндірмесін немесе болжамын көрсетілген ескертпелерімен тіркейді. Құрастырылған эксперимент өз ережелері жасаған нәтижені береді. Ұсынылған дәлел тізілімі әр сандық не себептік тұжырымның жанында осы санаттарды сақтап, дереккөз нұсқасы мен орнын жазады. Бұл кейінгі фактілік жаңартуды бұрын не қаралғанының тарихын қайта жазбай қадағалауға мүмкіндік береді.
22 Шешім межелерін өлшенген қамтылу және жауапты тұлғалармен белгілеңіз
Кеңеске арналған есеп әр таңдауды, күнін, күтілетін қосымша ақша траекториясын және бөлек қолжетімді буферді көрсетуі керек. Құрастырылған жағдайда бірыңғай пакеттің траекториялық айлық минимумдарының орташасы теріс USD 11.5 миллион, ал таңдамалық минимумның бесінші процентилі көрсетілген төлем уақытында теріс 17.16 миллион. Орташа бірінші жыл таза ақшасы 7.18 миллион, 360-күнгі NWC босатылуы 11.3 миллион. Бұл өлшемдерді бөлек беру қалдық, маржиналдық табыс және шығын құрамдастарын көрсетеді.
Есеп дәлелдің мәртебесін де көрсетуі керек. Клиент қабылдауы, даулар, персонал жоғалтуы және жеткізуші реакциясының әсер шамалары бұл жұмыста авторлық; нақты мәміледе нысананың өз журналдарынан аралықтарымен бағаланар еді. Есеп таңдама көлемі нәтижелеріне сай қай таңдаулардың қолда бар дерекпен айқындалатындай үлкен екенін, қайсысының олай емес екенін көрсетуі керек. 100-күнгі ақшаға бір мақсат орнына күтілетін ең төменгі нүктесі бар күні көрсетілген межелер қойылуы керек: құрастырылған жағдайда 2-ай, 4-ай және 100-күн.
Бір беттік панель бес жолды қамтуы керек: ай бойынша қалыптасқан жағдай траекториясына қатысты айналым капиталы, ең төменгі нүкте мен күні, бірінші жыл таза ақшасы, жоспарға қатысты клиент пен жеткізуші реакциясы және жинау, кредиторлық берешек пен жоспарлау командаларындағы персонал жоғалтуы. Әр жол күтілетін аралығын және келесі меже күнін көрсетуі керек. Өз аралығынан шыққан жол көшуді тоқтата тұру немесе жеткізуші хатын кері алу сияқты шешімге түрткі; ол тоқсан соңына қалатын талқылау емес.
Қаржылық есептілік ұйымға қолданылатын шеңбер мен есепті кезеңге бағынады. Тиісті жеткізуші қаржыландыруын ашып көрсету талаптарына бағынатын ұйымдар сол жерде белгіленген шарттар мен міндеттеме ақпаратын, бизнес бірігуі сияқты тиісті ақшалай емес өзгерістердің түрі мен әсерін қоса береді [2]. Сатып алу әдісінде әдеттегі сатып алынған дебиторлық берешек сатып алу күнгі әділ құнмен өлшенеді; өлшеу кезеңі бастапқы есеп аяқталмағанда және тек стандарт шарттарында орынды [1]. Ұсынылған басқару пакеті қарсыфактілік айналым капиталы өлшемін осы қаржылық есеп сомаларымен салыстырып тексеруі керек.
Меже бақылауды, шекті, шешім иесін және қолжетімді әрекетті белгілеуі керек. Шот-фактура жүйесі ауысуында бақылау қамтылған популяция бойынша салыстырып тексерілген шот толықтығы мен шешілмеген кезектің жасы болуы мүмкін. Әрекет қазіргі кезек түзетіліп жатқанда келесі көшу толқынын бақылаулы тоқтату болуы мүмкін. Шек операциялық база қолдаған мәмілеге тән басқару таңдауы болады. Бұл жұмыс меже құрылымын ұсынады; бақыланған әмбебап төзімділік немесе расталған көшу күнін бермейді.
Ақша межелеріне жоғары деңгейге жолдау тәртібі де қажет. Қазынашылық қай жорамалдар өзгергенін, қай төлемдер міндетті болып қалғанын және қосымша қаржыландыру мүмкіндігінің заңды әрі іс жүзінде қолжетімділігін білуі керек. Интеграция иесі қай әрекетті кері алуға болатынын, қайсысы клиенттерді, жеткізушілерді немесе қызметкерлерді әлдеқашан міндеттейтінін білуі керек. Іске асатын баламасы жоқ тоқтату шешімінің операциялық мазмұны шектеулі. Сондықтан ұсынылған бақылау жазбасы баламаны, оны іске қосуға уәкілетті тарапты және жұмысты қайта бастауға қажет бастапқы дәлелді қамтиды.
Шешім пакеті белгісіздікті түсінікті етуі керек. Күтілетін траектория, траекториялық қолайсыз квантиль және бағаланған асып кету жиілігі әртүрлі сұраққа жауап береді. Таңдалған шек сол модельдік тәуекел үшін көрсетілген тәуекел тәбетіне және бөлек бағаланған өтімділікке байланысуы керек. Оқырман симуляция қай белгісіздікті көрсететінін, қайсысын алып тастайтынын да көруі керек. Қайталау санын көбейту симуляция шуын азайтады; клиент мінез-құлқы жорамалын растамайды, параметр белгісіздігін жоймайды және нақты нысана құрастырылған есеп моделін ұстанатынын анықтамайды.
Ықшам жауапкершілік матрицасы ұсынылған үдерісті тексерілетін ете алады. Мәміле CFO-сы біріктірілген қаржылық түсіндіруге, қазынашылық қолжетімді буфер мен қаржыландыру шектеулеріне жауап береді; тиісті коммерциялық, жүйелік және персонал иелері өз таңдауларының орындалу дәлелін береді. Құқық және құпиялылық тексерушілері нақты тәртіпке қолданылатын шектерді анықтайды. Бұл сатып алушы өз басқаруына бейімдейтін жауапкершілік үлестіру ұсынысы; клиент тапсырмасында байқалған рөлдер сипаттамасы емес.
| Шешім | Есеп беретін жауапты тұлға | Межеге қажет дәлел | Қолжетімді әрекет |
|---|---|---|---|
| Қолжетімді қосымша буфер | Мәміле CFO-сымен бірге қазынашылық | Базалық өтімділік, шектеулер және қабылданған міндеттемелер | Ретті өзгерту немесе рұқсат етілген қаржыландыру мүмкіндігін алу |
| Клиент пен жеткізуші шарттары | Құқықтық тексерумен коммерциялық жауапты | Іске асқан қамту, қабылдау, даулар және төлемдерді шоттарға жатқызу | Келесі хабарлама толқынын тоқтата тұру немесе жарамды ауқымды өзгерту |
| Шот-фактура және кредиторлық берешек жүйесіне көшу | Жүйе және қаржы операциялары иелері | Тексерілген қалдықтар, идентификатор байланысы және ерекшелік кезегі | Көшу толқынын тоқтатып, анықталған ерекшеліктерді түзету |
| Маңызды қаржы командасының сабақтастығы | Операциялық қаржымен бірге персонал иесі | Міндеттердің қамтылуы, тапсыру дәлелі және уәкілетті міндеттемелер | Ұстап қалу не ауысу тәртібін бейімдеу |
| Зерттеу және дерек пайдалану | Құқықтық/құпиялылық тексеруімен жұмыс істейтін тағайындалған дерек иесі | Мақсат, қолжетімділік өкілеттігі, заңды негіз және дерек шығу тегі | Тиісті талдауды шектеу, түзету немесе тоқтата тұру |
Автор ұсынған басқару дизайны. Жауапкершілік пен шектер нақты сатып алушыға бейімделуі керек; клиентте іске асырылу не бақыланған әсер мәлімделмейді.
23 Пакеттерді тексерілген қосымша буфер шектеуінде таңдаңыз
Ұсынылған қолдану операциялық базаны және бөлек қолжетімді қосымша буферді салыстырып тексеруден басталады. Содан кейін пакет таңдамай тұрып модельдік төлем уақытын, қорытынды өлшемді және рұқсат етілетін төмендеу тәуекелін анықтайды. Автор таңдаған H=USD 3.0 миллион мысал болып табылады. Нысананың нақты қаржыландыруы, шектеулі ақшасы, міндеттемелері және операциялық шектеулері тәуелсіз бағалануы керек. Маңызды міндеттер сабақтастығы мен көшу уақыты сол нысананың дәлелі қолдаған механизмдер ретінде салыстыруға кіруі, әр шешімнің қолжетімді баламасы болуы керек.
Құрастырылған жағдай бұл анықтамалардың маңызын көрсетеді. A1 B0 C0 D1 пакеті USD 2.22 миллион таза ақшамен және теріс 2.7 орташа траекториялық минимуммен орташа минимум сүзгісінен өтеді. Оның 29.5% таңдамалық асып кету жиілігі қосымша мысалдық 5 пайыз шартын орындамайды. Бағаланған басқа ешбір пакет бұл шарттан өтпейді. Сондықтан шешім жазбасы көрсетілген төмендеу ережесінде бағаланған дизайн жарамсыз екенін беруі керек. Қосымша буфер, басқа шығын уақыты немесе басқа операциялық дизайн жаңа, ашық тексерілген жағдайды қажет етеді; қалаған жауапты жасау үшін шекті үнсіз өсіруге болмайды.
Екі ескерту бар. Клиент шарттары тиісті юрисдикция құқығымен және ең ірі клиенттердің келіссөз күшімен шектеледі [3, 10]; жеткізуші мерзімін ұзарту модельде болған жағдайда ұзартудың белгілі үлесін кері аударатын шок тәуекелін тудырады. Кез келгеніне сүйенген жоспар хаттар жіберілмей тұрып тиісті клиенттер мен жеткізушілерді атап, балама әрекетті белгілеуі керек.
Жасанды интеллект көмектесетін құжат және дерек өңдеуді осы ұсынылған жұмыс ағынының ерікті құрамдасы ретінде бағалауға болады. Үміткер жүйе түпнұсқа құжатты және әр өрістің орнын сақтап, шот идентификаторларын, күндерді және шарт талаптарын тексеру кезегіне шығарады. Алынған өрістер ақша өлшемінде қолданылмай тұрып адам тексеруші өкілді сынақ жиынын бағалайды. Бағалау нақты қамтылған популяцияның өріс қателері мен сәйкессіздіктерін береді. Жұмыс мұндай жүйенің тексерілген дәлдігін, уақыт үнемін немесе өндірістік енгізілуін мәлімдемейді.
Ұсынылған ерте ескерту балын шешім кезінде қолжетімді ақпаратпен бағалау керек. Кейінгі төлем нәтижесін немесе көшуден соң түзетілген жазбаны ертеректегі белгі ретінде қолданатын модель команда нені біле алатынын бұрмалап көрсетуі мүмкін. Зерттеу белгі уақыттарын бекітіп, қолмен өзгерту жағдайларын тіркейді және шыққан кезекті құжатталған баламамен салыстырады. Жинау тәуекелінің болжамдық рейтингі төлем шартын өзгертудің немесе қызметкерді ұстап қалудың ақша әсерін өздігінен анықтамайды.
Автоматтандыру шешім шекарасын сақтауы керек. Ұсынылған көмекші салыстырып тексеруді құрастырып, қайшы шарттарды көрсетіп немесе тексеруге түсіндірме жобасын дайындай алады. Клиент шарттарын, банк деректерін, жеткізуші нұсқауларын немесе ұстап қалу міндеттемелерін өзгерту тиісті уәкілетті бақылау үдерісін қажет етеді. Зерттеу жазбасы қай нәтиже ұсынылғанын, мақұлданғанын және орындалғанын көрсетуі керек. Жүйе жұмыстың тағайындалуын өзгертсе, сол тағайындау үдерісі де пайда болған ақша нәтижелерін түсіндіруге қажет дәлелге кіреді.
24 Модельді қайта өндіріп, қалған дәлел шектерін айтыңыз
15-кесте қалдық құрамдастары, соңғы ақша, траектория статистикасы, рет бойынша орташаланған бөлініс, өлшем тепе-теңдіктері және когорта анықтамалары үшін сандық бақылауларды береді. Іске асырумен түзетілген барлық 216,000 соңғы траектория нүктесі он екі кезеңдік таза ақшамен 1e-11 миллион шегінде сәйкес келеді. Траектория минимумдарының орташасы, орташа траектория минимумы, траекториялық бесінші процентиль және буферден асып кету үлесі бөлек анықталып, бағаланады. Нөлге жақын қуат жоғалту бақылауы нақты жуықтау мен төзімділікті қолданады. Бұл тексерулер көрсетілген математикалық есеп моделін және шартты симуляция анықтамаларын бағалайды; нақты деректермен калибрлеу мен бақыланған себептік әсерге бөлек дәлел қажет.
Шектеулер елеулі. Әр кіріс авторлық: қабылдау үлесі, дау мен жоғалту ықтималдықтары, қуат әсерлері және шығындар. Кәсіпорында бір өнім желісі, бір валюта және бір шарттар жиыны бар. Клиенттер мен жеткізушілер атаулы контрагент емес, үлес ретінде беріледі. Кредит сақтандыруы, қаржыландыру шығыны және салық жоқ. Когорта өзі талдайтын есеп моделінен жасалады, шатастырушы құрылымы таңдалған. Эксперимент нақты сатып алуда ерте таңдаудың ақшаны өзгертетінін оқырманға айта алмайды. Ол мұндай тұжырымды қандай дәлел үлгілері қолдайтынын және қолдамайтынын айта алады.
Келесі шешім бірқатар мәміле үшін 13-кестедегі жазбаларды жинау-жинамау және кем дегенде бір таңдаудың уақытын кездейсоқ тағайындау-тағайындамау туралы. Оған дейін шеңбер таңдауларды механизм бойынша реттеуді, ең төменгі нүкте ауқымын бағалауды және дейінгі-кейінгі балансты дәлел деп қабылдамауды қолдайды.
| Ғылыми бақылау | Тексерілген ауқым | Нәтиже |
|---|---|---|
| Қалдық құрамдастары | 12-айда дебиторлық берешек босатуы, қор босатуы және кредиторлық берешек үлесінің қосындысы барлық 54 пакет пен 4,000 іріктемеде NWC босатылуына тең | Сандық төзімділік шегінде сәйкес |
| Соңғы қосымша ақша | Барлық 216,000 соңғы траектория нүктесі анықталған он екі кезеңдік таза есепке 1e-11 миллион шегінде тең | Сәйкес келеді |
| Траекторияның бөлек қорытындылары | Траектория минимумдарының орташасы, орташа траектория минимумы, бесінші процентиль және асып кету үлесі бөлек есептеледі; минимумдардың орташасы орташа траектория минимумынан аспайды | Анықтамалар мен теңсіздік тексерілді |
| Реттер бойынша орташаланған бөлініс | 24 реттің бөліністері 100-күн NWC, 360-күн NWC, net12 және орташа ақша минимумы үшін бірыңғай пакет пен әрекетсіздік айырмасына қосылады | Тиімділік тепе-теңдіктері тексерілді |
| Өлшемді жіктеу | Дейінгі-кейінгі NWC қозғалысы таңдалған соңғы нүктедегі босату мен салыстыру қозғалысының қосындысына тең | Тепе-теңдік 1e-9 миллион шегінде тексерілді |
| Когорта және дәлдік анықтамалары | Таңдауға тәуелді және кездейсоқ тағайындаулар тиісті құрастырылған эталондарын пайдаланады; ұстап қалу салыстыруы алты көлемдегі дөңгелектелмеген жарты ендерді қолданады | Шартты анықтамалар сәйкестендірілді |
| Нөлге жақын қуат жоғалту жуықтауы | 1e-4 масштабы әрекетсіздік тексеруінде модулі 0.01 миллионнан төмен орташа NWC босатылуын береді | Жуықтау; дәл нөл жоғалту тепе-теңдігі мәлімделмейді |
Автор құрастырған сандық бақылаулар. Қалдық пен бөлініс тепе-теңдіктері, таңдамалық траектория қорытындылары және шартты когорта диагностикасы әртүрлі қасиеттерді бағалайды. Барлық шамалар авторлық есеп моделін қолданады; бұл тексерулерден нақты калибрлеу немесе өтімділік кепілдігі шықпайды.
Қайта өндірілетін пакет әр көрсетілген кесте мен суретте пайдаланылған бастапқы нұсқаны, сандық кірістерді, кездейсоқ генераторлардың бастапқы мәндерін, тәуелділік нұсқаларын және шикі массивтерді сақтауы керек. Көрсету үшін дөңгелектеу ұсыну қадамы. Жарамдылық шегі немесе аралықтың шектен өтуі дөңгелектелмеген шамалардан бағаланып, көрсетілген нәтижемен кейін сәйкестендірілуі керек. Сол айырмашылық саясат орташалары жақын болғанда да қолданылады: берілген ондық дәлдік негізгі есеп пен оның симуляциялық белгісіздігі қолдағаннан күштірек рейтинг жасамауы керек.
Мұндағы белгісіздік авторлық механизм мен үлестірімдерге шартты. Параметр белгісіздігі, модельге кірмеген оқиғалар тәуелділігі және кәсіпорын периметрі өзгерістері қосымша талдауды қажет етеді. Бір уақытта бір кірісті өзгерту сезімталдығы өзгелерді тұрақты ұстап, көрсетілген кірісті өзгертеді; ол барлық бірлескен күйзелісті зерттемейді. Сондықтан шеңберді қолданатын сатып алушы саясат салыстыруына сүйенбей тұрып нысанаға сай параметр дәлелдерін, ықтимал тәуелділік құрылымдарын және күйзелістегі операциялық шектеулерді құжаттауы керек.
Жеке пакет үшін параметрлер тұрақты болса да симуляциялық асып кету үлесі Monte Carlo ауытқуына ие. 4,000 тәуелсіз іріктеме және 29.5 пайыздық үлес кезінде биномдық Monte Carlo стандарт қатесі шамамен 0.72 пайыздық тармақ. Бұл симуляция жиілігінің өз үлестіріміндегі дәлдігін сипаттайды. Кіріс орташалары, тәуелділік жорамалдары, алып тасталған шоктар және нақты нысананың өтімділік жағдайы бөлек дәлелді қажет етеді. 54 пакет параметр іріктемелерін бөліседі, сондықтан бағаланған статистикалары тәуелді. Жұпталған салыстырулар осы ортақ іріктемелерді сақтауы керек; 54 орташа тәуелсіз нақты бақылау емес, құрастырылған саясат салыстырулары.
Тиісті нәтиже дәлел өзгергенде жаңартуға болатын шешім жазбасы. Ол бұрынғы жорамалды, жаңа бақылауды, алынған есепті және таңдалған әрекеттің себебін сақтауы керек. Модельдегі оң жыл соңғы нәтиже тексерілген ақша жазбасын немесе қолжетімді қаржыландыру міндеттемесін алмастырмайды. Жұмыстың үлесі таңдау анықтамалары, ақша өлшемі, дәлел шектері және жауапты шешімдер арасындағы айқын байланыс. Нақты мәміле әсерлеріне бөлек әзірленіп, басқарылатын эмпирикалық зерттеу қажет.
Пайдаланылған әдебиет
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
