
1 Entegrasyon seçimlerini tarihli nakit kararları olarak çerçeveleyin
Bu çalışma, erken entegrasyon kararlarını dört grupta ele alır: müşteri fiyatlandırması ve koşulları, tedarikçi koşulları, faturalama ve ticari borç sistemleri ve bu süreçleri yürüten finans görevlerinin sürekliliği. Bu seçimlerin modeldeki nakit sonuçlarının nasıl karşılaştırılacağını, geçici fonlama ihtiyacının nasıl belirleneceğini ve gözlemlenmiş bir satın almada etkilerini tahmin etmek için hangi kanıtların gerekeceğini sorar. Sayısal örnek kurgusal bir deneydir; amacı, varsayımları ve ölçüm seçimlerini incelenebilir kılmaktır.
Yanıtı iki güçlük şekillendirir. İlk olarak, satın alma muhasebesi açılış esasını değiştirebilir; büyüme, mevsimsellik ve ölçüm tarihi de karşılaştırılan bakiyeyi etkiler. İkinci olarak, erken uygulama seçimleri alıcının finans yetkinlikleri ve hedefin karmaşıklığıyla ilişkili olabilir. Kohort deneyi, yazarın belirlediği bir atama mekanizması aracılığıyla bu özellikleri olası karıştırıcılar olarak ele alır. Gerçek alıcıların nasıl seçim yaptığını veya bağımsız bir kapasite etkisinin büyüklüğünü ortaya koymaz. Sonuç tanımını, önerilen mekanizmaları, koşullu model sonuçlarını ve sonuçları seçimlere atfetme sorununu birbirinden ayırırız.
Çerçeveyi muhasebe standartları, ödeme koşullarına ilişkin hukuk, şirket bildirimleri ve satın almalar ile ticari kredi hakkındaki yayımlanmış araştırmalar üzerine kurarız [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Ardından, kurgusal bir işletmede 54 seçim paketinin her biri için 4,000 tekrar içeren, yazarın tasarladığı bir deney ve alıcının seçim yaptığı kurgusal işlem kohortlarında ikinci bir deney yürütürüz. Deney, gözlemlenmiş bir sonuç raporlamaz. Belirtilen mekanizmalar geçerliyken ölçütlerin nasıl davrandığını gösterir.
Kararın sorumlusu, bir eylemi değiştirecek kadar kesin bir nakit sorusuyla başlamalıdır. İşletme sermayesini iyileştirme talebi, baz çizgisini, zamanlamayı ve izin verilen ticari fedakârlıkları açıkta bırakır. Kullanılabilir bir soru; müşteri veya tedarikçi kitlesini, operasyonel seçimi, amaçlanan başlangıcı, nakit ölçütünü ve karar tarihini belirler. Erken kanıtlar varsayımlarla uyuşmadığında seçimi kimin değiştirebileceğini de belirtir. Bu çalışma, kapanış sonrasında koşul, faturalama ve finans ekibi değişikliklerini nasıl sıralayacağına karar veren alıcı için bu yapıyı önerir.
Çerçevenin üç ayrı kullanım alanı vardır. Hazine, önerilen sıralama için gereken ilave tamponu sınayabilir. Entegrasyon ofisi, bir politika seçimini tarihli operasyonel kayıtlara ve sorumlusu belirli kapılara dönüştürebilir. Araştırma ekibi, bu kayıtların hangi nedensel veya betimleyici iddiayı desteklediğini tanımlayabilir. Aynı hesap tablosu üç gruba da hizmet edebilir; ancak kaydedilmiş bir talimatın, simülasyon sonucunun ve doğrulanmış banka tahsilatının anlamları farklıdır. Bu anlamları açık tutmak, analizin sorgulanmasını ve yeniden üretilmesini kolaylaştırır.
2 İlave nakdi açık bir faaliyet baz çizgisine göre tanımlayın
Sonuç, serbest kalan işletme sermayesidir: aynı büyüme ve mevsimsellik altında, işlem öncesindeki gün göstergeleri değişmeseydi işletmenin taşıyacağı işletme sermayesi ile seçilen paket altında taşıdığı işletme sermayesi arasındaki fark. İşletme sermayesi; alacaklar artı stoklar eksi ticari borçlardır. Pozitif serbest kalma, açığa çıkan nakittir. Bunu kapanıştan itibaren 100., 180. ve 360. günlerde ölçeriz. İkinci sonuç olan ilk yıl net nakdi, on iki aylık katkı payı değişimini ekler ve sürekli tasarruflar düşüldükten sonraki tek seferlik maliyetleri çıkarır.
Mevcut durum patikası önemlidir. Yıllık yüzde altı büyüyen ve mevsimsel döngüsü olan bir işletme, hiçbir şey değişmese bile işletme sermayesi kullanır. Bu nedenle öncesi-sonrası karşılaştırması, seçimlerin etkisini işletmenin kendi seyriyle karıştırır. Gün göstergesinin iyileşmesi de tek başına başarı sayılmaz: müşteri kayıpları alacakları azaltıp bakiyeyi iyileştirirken katkı payını yok eder; net ölçüt bu katkı payını da içerir.
Satın alma muhasebesi açılış karşılaştırmasını değiştirebilir. Satın alma yöntemiyle muhasebeleştirilen bir işletme birleşmesinde AASB 3, olağan devralınan alacakların satın alma tarihindeki gerçeğe uygun değerle ölçülmesini gerektirir; B41, bu değere zaten yansıtılmış belirsizlik için satın alma tarihinde ayrı karşılık ayrılmasını yasaklar [1]. Standart, belirli muhasebeleştirme ve ölçüm istisnaları içerir. İlk muhasebeleştirme tamamlanmamışsa geçici tutarlar, satın alma tarihinde mevcut olgu ve koşullara ilişkin yeni bilgiler için düzeltilir; ölçüm dönemi, gerekli bilgiler edinildiğinde veya artık edinilemediğinde sona erer ve bir yılı aşamaz [1]. Dolayısıyla açılış defter bakiyeleri ile sözleşmesel bakiyeler, nakit hareketi olmaksızın farklılaşabilir. Bölüm 20, yazarın belirlediği bir açılış esası düzeltmesini sınar. Karşılık gelen IFRS 3 paragrafları Avustralya standardında yer alır; ilgili işletme, raporlama çerçevesi ve dönem teyit edilmelidir.
İlave tampon, simülasyon dışında tanımlanan bir hazine girdisidir. Baz faaliyet tahmini, asgari nakit politikası, satın alma fonlaması ve diğer bağlayıcı yükümlülükler dikkate alındıktan sonra entegrasyon sapmaları için kullanılabilecek nakdi veya taahhüt edilmiş finansman kapasitesini temsil eder. Kısıtlı bakiyeler, kullanılamayan kredi imkânları ve başka bir tüzel kişinin ihtiyaç duyduğu fonlar, modeldeki bir politikanın yıl sonu nakdi pozitif diye kullanılabilir hâle gelmez. Sayısal örnek, ilave bir kısıtı gösterir; birleşik grubun toplam satın alma finansmanı ihtiyacını hesaplamaz.
Nakit patikası ölçütü, deneyde temsil edilen her maliyet ve tasarrufun zamanlamasını içermelidir. İşletme sermayesinin serbest kalma serisi, bakiye verimliliği sorusunu yanıtlar. Birikimli katkı payı farklarını eklemek, birikimli uygulama ödemelerini çıkarmak ve birikimli tasarrufları eklemek, uygulama unsurlarıyla düzeltilmiş ilave nakit serisini oluşturur. Yıl sonu değeri mevcut ilk yıl net nakit ölçütüyle mutabık olabilirken en düşük noktası önemli ölçüde değişebilir. Ödeme zamanlaması açıklanması gereken bir varsayımdır; giderin kayıtlara alınması ile ilgili nakdin ödenmesi ayrı olaylardır.
Simülasyon patikasının iki özeti farklı etiketler gerektirir. Beklenen aylık nakit serisinin minimumunu almak, ortalama patikadaki dip noktayı tanımlar. Her tekrarın minimumunu alıp bu minimumları ortalamak ise beklenen patika bazlı dip noktayı tanımlar. Minimumların tarihleri tekrarlar arasında değişebileceğinden bu işlemlerin aynı sonucu vermesi gerekmez. Patika bazındaki minimumların alt yüzdeliği ve tampon aşımlarının sıklığı da farklı bilgiler ekler. Gerçek işlem sonuçları, kurgusal deneyin doğrulama kapsamı dışındadır.
3 Ödeme ve raporlama sınırlarını ilgili hukuk düzenine göre uygulayın
AB çerçevesi, sözleşmeye özgü bir hukuki kontrol gerektirir. 2011/7/EU sayılı Direktif, EUR-Lex üzerinde yürürlükte görünmektedir. İşletmeler arasındaki işlemler için Madde 3(5), daha uzun bir süre açıkça kararlaştırılmadıkça ve alacaklı açısından ağır biçimde hakkaniyetsiz olmadıkça sözleşmesel ödeme süresinin 60 takvim gününü aşmamasını gerektirir; Madde 7, ağır biçimde hakkaniyetsiz ödeme koşulları veya uygulamaları için hukuki yollar öngörür [3]. Madde 12(3), alacaklılar lehine daha elverişli ulusal hükümlere izin verir; dolayısıyla direktif, alıcıya koşulsuz olarak 60 günlük vade dayatma hakkı vermez. Yerine geçmesi önerilen düzenleme, 2023/0323(COD) sürecinde Konseyin ilk okuma tutumunu bekliyor olarak kayıtlıdır. Ulusal uygulama, uygulanacak hukuk ve ilgili sözleşme ayrıca kontrol edilmelidir.
Birleşik Krallık, istişare aşamasından Commercial Payments Bill tasarısına ilerlemiştir. 8 Kasım 2026 tarihinde kontrol edilen Parlamento kaydı, tasarıyı Avam Kamarasında ikinci okuma aşamasında gösterir ve henüz kanun olmadığını açıkça belirtir [4]. Hükûmet, sınırlı istisnalarla 60 günlük bir üst sınır ve Bank of England taban faizinin 8 yüzde puan üzerinde zorunlu gecikme faizi önermektedir. 19 Ekim 2026 tarihli bakanlık yanıtı, tedbirlerin çoğu için Parlamento onayı, Kraliyet onayı ve gerekli ikincil mevzuat koşuluyla 2027 sonlarını veya 2028 başlarını işaret eder; tasarı genel olarak yürürlüğe giriş düzenlemeleri öngörür [4]. Taban faizin 8 yüzde puan üzerindeki yasal oran, farklı oran belirleyen sözleşmelere ilişkin çekinceyle birlikte mevcut rehberde zaten yer alır. Bu nedenle önerilen zorunlu rejim mevcut haklardan ayrılmalıdır. Körfez'deki ticari ödeme mevzuatı incelenmemiştir; vade uzatımı tasarlanmadan önce ilgili kurallar hukuk danışmanınca teyit edilmelidir.
Tedarikçi finansmanı, raporlama açısından ayrı kontrol gerektirir. İlgili AASB 107 veya karşılık gelen IAS 7 hükümlerine tabi işletmeler için 44F ile 44H paragrafları; finansman sağlayıcının tedarikçilere ödeme yapmayı teklif ettiği ve işletmenin aynı veya daha sonraki tarihte bu düzenleme kapsamında ödeme yapmayı kabul ettiği düzenlemeler hakkında bilgi ister [2]. Bu düzenlemeler işletmeye daha uzun vade veya tedarikçilerine erken ödeme sağlayabilir. Gerekli bilgiler; koşulları, borçların defter değerlerini ve finansal tablo kalemlerini, sağlayıcıların tedarikçilere zaten ödediği tutarları, karşılaştırılabilir ticari borçlara göre ödeme tarihi aralıklarını ve işletme birleşmeleri dâhil nakit dışı borç değişimlerinin türü ile etkisini kapsar. Değişiklikler, 1 Ocak 2024 tarihinde veya sonrasında başlayan yıllık dönemlere uygulanır ve mevcut 2026 derlemesinde de yer alır. AASB 1060 Tier 2 basitleştirilmiş açıklamalarını kullanan Avustralya işletmelerinin ayrı bir çerçevesi vardır; AASB 107'nin Ek A'sı onları bu standardın dışında bırakır. Bu kurallar, tedarikçilerin kabul oranına ilişkin bir tahmin vermez.
4 Seçilmiş araştırmalar, satın alma ve ticari krediye ilişkin toplu örüntüleri açıklar
Healy, Palepu ve Ruback'ın daha eski NBER çalışma makalesinin özeti, 1979 ile 1983 arasında tamamlanan, ABD'deki halka açık sanayi şirketleri arasındaki en büyük 50 birleşmenin sonuçlarını bildirir [7]. Sektöre göre varlık verimliliğinde ve faaliyet nakit akışı getirilerinde iyileşme bildirirken yatırım harcaması ve araştırma-geliştirme oranlarının sektördeki benzer şirketlere kıyasla korunduğunu belirtir. Bu, tarihsel toplu bir bağlam sunar. Erişilebilen özet, burada tanımlanan tarihli fiyatlandırma, sistem geçişi veya personel seçimleri için tahmin vermez. 1992 tarihli yayımlanmış dergi sürümü ayrı bir sürümdür; bu tartışma, çalışma makalesinin özetini ve orada belirtilen örneklemi kullanır.
El Ghoul, Gong ve Guedhami'nin özeti; halka açık olmayan hedef şirketlerin satın alma sonrasında tedarikçilerden daha fazla ticari kredi aldığını ve müşteri alacaklarını daha hızlı tahsil ettiğini, buna dağıtılmamış kârlar, ana şirket fonlaması ve borç finansmanındaki değişimlerin eşlik ettiğini bildirir [8]. Bu, burada incelenen finansman ve tahsilat mekanizmalarıyla doğrudan örtüşür. Kullanımımız özetin toplu bulgularıyla sınırlıdır; bu özet, bu çalışmanın erken karar paketleri için doğrulanmış etki büyüklüğü sağlamaz. Hu, Mou ve Tuilautala'nın özeti, daha fazla ticari kredisi olan ABD'deki halka açık şirketlerin satın alma yapma ve nakit teklif kullanma olasılığının daha yüksek olduğunu, hedeflere daha düşük prim ödediğini bildirir [14]. Bu seçim ve finansman ilişkileri, tarihli bir operasyonel seçimin kapanış sonrasındaki işletme sermayesi etkisinden farklı bir tahmin hedefini ele alır.
İnceleme, burada belirtilen seçilmiş kaynak kümesini kapsar. Kaynaklar, dört karar grubunu ve ele alınan ölçüm ile seçim sorunlarını incelemek için gerekçe sunar; yazarın hesap modelindeki ortak paket etkilerini doğrulamaz. Önerilen katkı; belirli tarihlerde, maliyetleri ve likidite hareket alanını açık kılan şeffaf bir karşıolgusal karşılaştırma ve karar kanıtlarını toplamak için bir tasarımdır. Ampirik yararlılığı ve etki büyüklükleri uygun işlem kayıtlarıyla değerlendirilmelidir. İncelenen kaynaklardan, tüm literatür için bir yenilik iddiası çıkmaz.
5 Pazarlık gücünü ve katkı payı etkilerini ödeme koşullarıyla birlikte sınayın
Fabbri ve Klapper'ın kabul edilmiş makalesi, ticari kredi koşulları ve müşterilerin ödeme geçmişi dâhil Çin'deki şirket düzeyi anket verilerini kullanır. Özet ve giriş, tedarikçinin daha zayıf pazarlık gücünün daha fazla ticari kredi ve teklif edilen daha uzun vadelerle ilişkili olduğunu; önemli müşterilerin ödemeyi teklif edilen koşulların ötesine uzatıp vadesi geçmiş tutarlar oluşturduğunu bildirir [10]. Veri açıklaması, Çin için 2003 World Bank Enterprise Survey araştırmasını belirtir. Bu bulgular, güçlü müşterilerin satın alma sonrasında vadeyi kısaltma talebine direnebileceği önerilen bir mekanizmayı incelemeye gerekçe sunar. Böyle bir talebe verilecek kabul tepkisini veya büyüklüğünü ortaya koymaz.
Kieschnick, Laplante ve Moussawi'nin özeti, 1990 ile 2006 arasındaki ABD şirketlerini inceler. Ortalama şirket için, net faaliyet işletme sermayesine eklenen bir doların marjinal değerlemesinin nakitten düşük olduğunu; bu değerlemenin beklenen satışlara, borca, finansal kısıtlara ve iflas riskine göre değiştiğini ve müşteri kredisine eklenen bir dolarla bildirilen servet ilişkisinin, ortalama şirkette stoktakinden yüksek olduğunu raporlar [9]. Bu değerleme ilişkileri, bakiye serbest kalmasının yanında satış, katkı payı ve maliyet sonuçlarını da raporlamaya gerekçe sunar. Belirli bir alacak veya stok bakiyesini azaltmanın hissedar değerini artırdığını ortaya koymaz.
Bu kaynaklar modelin iki özelliğini gerekçelendirir: yoğunlaşmaya göre değişen müşteri kabulü ve gün göstergelerindeki iyileşmeye eşlik eden kayıp gelir maliyeti. İkisi de bir büyüklük vermez. Deneydeki kabul payı, uyuşmazlık oranı ve kayıp olasılıkları yazar tarafından belirlenmiştir.
6 Tarihsel bildirimler, tahsilat gecikmelerini, DSO iyileşmesini ve geçiş öngörülerini raporlar
Amedisys'in 2008 Form 10-K bildirimi, gelir alacaklarının tahsil süresinin brüt üç gün artarak 54.4'e, net iki gün artarak 47.2'ye çıktığını raporlar. Yıl içinde, USD 257.3 milyon net hizmet gelirini temsil eden, satın alınmış 145 evde sağlık ve hospis kuruluşunu kendi faaliyet ve faturalama platformlarına geçirmiştir [5]. Yönetim, geçişle ilgili düzenleyici ve iç gecikmeleri ve bunlardan ayrı özel ödeyici işlem sorunlarını açıklar. Ayrıca, sektör genelindeki bir CMS belge kontrol hatasının yıl sonunda USD 7.8 milyonluk talepleri beklettiğini; bu fonların Şubat 2009'da geldiğini bildirir. Yönetim, bu bekletme olmasaydı yıl sonu günlerinin brüt 52.3 ve net 45.1 olacağını belirtir. Dolayısıyla bildirim, alacak günleri üzerindeki eşzamanlı birden çok etkiyi belgeler. Geçişin nedensel katkısını tek başına ayrıştırmaz.
LabCorp'un 1999 Form 10-K bildirimi, yıl sonu satış alacakları tahsil süresinin 1998 sonundaki 83'ten 74'e iyileştiğini raporlar [6]. Yönetim, dağınık faturalama birimlerinin süren geçişi ve birimler arası faturalama ekipleriyle birlikte şirket genelindeki tahsilat çabalarını ve talep sunumundaki iyileştirmeleri açıklar. Geçişlerin ön uç iyileştirmeleriyle birlikte DSO'yu 2000 sonuna kadar yaklaşık 69'a indirmesini beklemiştir. Faydaların geçiş sonrasında ortaya çıkmasını da beklemiş ve planlanan geçişlerin DSO'yu veya tahsilatı iyileştireceğine dair açıkça güvence vermemiştir. Tarihsel DSO değişimi ile ileriye dönük geçiş öngörüsü ayrı ifadelerdir; bildirim, geçişin tek başına etkisini vermez.
Bu bildirimler, tahsilattaki değişimler ve sistemlerden beklenen faydalar hakkında sektöre özgü yönetim açıklamaları sunar. Amedisys, geçişteki sürtünmeyi diğer gecikmelerle birlikte açıklar; LabCorp, toplu bir DSO iyileşmesi raporlayıp girişimlerin birleşiminden daha sonra fayda bekler. Sağlık hizmetlerindeki ödeyici süreçleri birçok ticari işletmeninkinden farklıdır. Hesap modeli, önerilen mekanizma olarak geçici bir geçiş gecikmesini ve ardından yazarın belirlediği kalıcı bir kazanımı kullanır. İki bildirim de bu gecikmeyi, kazanımı veya başarısızlık olasılığını kalibre etmez.
7 Finans ekibinin kapasite mekanizmasını yazarın belirlediği bir varsayım olarak tanımlayın
Cannella ve Hambrick, 1980 ile 1984 arasında tamamlanan 96 satın almayı incelemiş; devralınan şirketlerden yönetici ayrılışlarının daha kötü satın alma sonrası performansla ilişkili olduğunu, en üst düzey yöneticilerin ayrılışlarının en zararlı göründüğünü ve devralınan şirket yöneticilerine birleşik şirkette üst yönetim statüsü verilmesinin daha iyi sonuçlarla ilişkili olduğunu raporlamıştır [11]. Yalnızca özete erişilebilmiştir. Çalışma, üst düzey yöneticileri ve genel bir performans ölçütünü konu alır.
Erişilebilen özet; kredi kontrolü, ticari borç veya stok planlama personeli için etki raporlamaz; alacak, borç veya stok günü katsayıları vermez. Hesap modelinin bu personelin kaybının faaliyet kapasitesini düşürdüğü varsayımı yazar tarafından belirlenmiştir: kaybedilen payla orantılı olarak alacak ve stok günlerini artırır, ticari borç günlerini kısaltır. Duyarlılık analizi bu varsayımı değiştirir. Gerçek bir karar, hedefteki personelin fiilî görevleri ve süreçleri hakkında kanıt gerektirir; yönetici ayrılışlarına ilişkin bulgular büyüklüğü vermez.
Tablo 1, sonraki bölümlerdeki tasarımın kanıtlarla birlikte okunabilmesi için her kaynağın neyi ortaya koyduğunu ve neyi açıkta bıraktığını özetler.
| Kaynak | Durum | Ortaya koyduğu | Açıkta bıraktığı |
|---|---|---|---|
| Satın alma standardı [1] | Seçilmiş resmî AASB 3 hükümleri; mevcut raporlama dönemi sürümü kontrol edildi | Satın alma tarihindeki gerçeğe uygun değerle alacaklar; en çok bir yıllık, sınırlı ölçüm dönemi | Uygulanacak çerçeve/dönem; bir seçimin nakit etkisi |
| Tedarikçi finansmanı [2] | Resmî değişiklik ve mevcut 2026 AASB 107 hükümleri | Uygulanabilir tedarikçi finansmanı ve nakit dışı değişim açıklamaları | Diğer raporlama çerçeveleri; tedarikçilerin katılımı |
| Geç ödeme direktifi [3] | AB çerçevesi yürürlükte görünüyor; bekleyen değiştirme süreci kontrol edildi | B2B işlemlerde açık anlaşma/ağır hakkaniyetsizlik sınırları; ulusal alacaklı koruması | İlgili ulusal uygulama ve Körfez'deki ödeme kuralları |
| Birleşik Krallık Commercial Payments Bill tasarısı [4] | Avam Kamarasında ikinci okuma aşaması; 8 Kasım 2026 itibarıyla kanun değil | İstisnalar ve zorunlu faiz içeren, önerilen 60 günlük üst sınır; koşullu uygulama takvimi | Nihai kanun, yürürlüğe giriş ve uygulanabilir sözleşme ayrıntıları |
| Şirket bildirimleri [5, 6] | Bildirilmiş tarihsel rakamlar ve yönetim açıklamaları | Raporlanan tahsilat gecikmeleri ve DSO iyileşmesi; sonraki geçiş öngörüsü | Geçişin tek başına etkisi veya gerçekleşmiş öngörü |
| Satın alma ve ticari kredi araştırmaları [7, 8, 14] | Özet düzeyinde bağlamsal kanıt; sürümler belirtilmiş | Bildirilen faaliyet nakit akışı [7] ve finansman [8] örüntüleri; satın alma/ödeme yöntemi seçimi [14] | Bu çalışmadaki tarihli karar paketlerinin etkileri |
| İşletme sermayesi araştırmaları [9, 10] | Özetten ve kabul edilmiş makalenin seçilmiş bölümlerinden kanıt | Marjinal değerleme ilişkileri; pazarlık gücü ve kredi koşulları | İşlem sonrası nedensel büyüklükler ve kabul oranları |
| Yönetici ayrılışları [11] | Kurumsal kaynaktaki özet | Daha kötü performansla ilişkili yönetici ayrılışları | Operasyonel finans personelinin kapasitesi ve işletme sermayesi etkileri |
Yazarın seçilmiş kaynak kümesine ilişkin sentezi. Çerçeve ve sürüm sınırları geçerlidir; model çıktısı içermez.
8 Birbirine bağımlı 54 entegrasyon paketini sıralayın
Deney, erken seçimleri dört grupta toplar. Fiyatlandırmanın üç düzeyi vardır: fiyat ve koşulları korumak, müşteri ödeme koşullarını grup standardına uyumlaştırmak veya koşullarla birlikte fiyat listesini de uyumlaştırmak. Tedarikçi koşullarının iki düzeyi vardır: korumak veya grup standardına uzatmak. Sistemlerin üç düzeyi vardır: defterleri ayrı tutmak, faturalama ve ticari borç sistemlerini 2. ayda geçirmek veya veri temizliğinden sonra 4. ayda geçirmek. Personelin üç düzeyi vardır: eylemsiz kalmak, kredi, ticari borç ve planlama personeline elde tutma teşviki vermek veya bu ekipleri ortak hizmet biriminde birleştirmek.
Her kombinasyon bir pakettir; böylece 54 paket vardır. Birkaç adlandırılmış senaryo yerine tam ızgara kullanmak, vaka örneklerinin vermediği iki imkân sunar: her seçimin etkisi diğer seçimler üzerinden ortalanabilir ve etkileşimler ölçülebilir. Bu, belirtilen her ölçüt için bu sonlu, yazarın belirlediği tasarım içindeki örneklemde en yüksek sonucu ve eşit ağırlıklı paket ortalamasını tanımlar. Tablo 2 düzeyleri, zamanlamayı ve maliyeti listeler. Kodlar metin boyunca kullanılır: fiyatlandırma için A, tedarikçi koşulları için B, sistemler için C, personel için D.
| Grup | Düzey | Seçim | Modeldeki zamanlama | Maliyet, milyon USD |
|---|---|---|---|---|
| Fiyatlandırma | A0 | Fiyatları ve koşulları koru | Yok | 0.0 |
| Fiyatlandırma | A1 | Müşteri koşullarını uyumlaştır | 1. ayda başlar; kabul, fatura koşullarına uyum ve kademeli geçişle ölçeklenen 17 günlük kısalma | 0.2 |
| Fiyatlandırma | A2 | Fiyat listesini ve koşulları uyumlaştır | 1. ayda başlar; A1'e ek olarak fiyat listesinin kademeli uyumlaştırılması | 0.4 |
| Tedarikçi koşulları | B0 | Tedarikçi koşullarını koru | Yok | 0.0 |
| Tedarikçi koşulları | B1 | Tedarikçi vadelerini uzat | 1. ayda başlar; kabul, uyum ve kademeli geçişle ölçeklenen 19 günlük uzatma | 0.2 |
| Sistemler | C0 | Defterleri ayrı tut | İlk yıl sistem geçişi yok | 0.0 |
| Sistemler | C1 | Faturalamayı en geç 60. günde geçir | Faturalama ve ticari borç sistemleri 2. ayda geçer | 1.8 |
| Sistemler | C2 | Veri temizliğinin ardından 120. günde geçiş yap | Veri temizliğinin ardından 4. ayda geçiş yap | 1.5 |
| Personel | D0 | Eylemsizlik | Personel kaybı işlem duyurusunu izler | 0.0 |
| Personel | D1 | Personeli elde tutma teşvikleri | Kredi, ticari borç ve planlama personeli için elde tutma teşvikleri | 1.2 |
| Personel | D2 | Ortak hizmet biriminde birleştir | Ekipler 2. ayda taşınır; tasarruf 4. ayda başlar | 1.0 eksi tasarruf |
Yazarın kurgusal vaka analizi. Yazarın belirlediği girdiler; maliyetler milyon USD cinsinden.
Karar sözlüğü; niyeti, iletişimi ve fiilî maruziyeti ayırmalıdır. Yönetim onayı tarihi niyeti kaydeder. Bildirim tarihi iletişimi kaydeder. Değişen koşullarla düzenlenen ilk fatura, bu koşullar altındaki kabul edilmiş ilk ödeme ve kredi kontrolü iş kuyruğunun taşındığı tarih, farklı operasyonel olayları kaydeder. Önerilen çalışma bunların tümünü saklar. Bunları tek bir entegrasyon başlangıcı değişkeninde birleştirmek, nakit hareketlerini yanlış döneme yerleştirebilir ve karşı taraflar hâlâ eski düzenleme altında çalışırken politikayı uygulanmış sayabilir.
Kapsam da aynı sözlükte yer alır. Bir fiyat veya koşul değişikliği; tüzel kişiyi, ürünü, müşteri segmentini veya belirli dönemde düzenlenmiş faturaları kapsayabilir. Sistem geçişi yalnızca yeni faturaları kapsarken eski alacaklar önceki defterde kalabilir. Personeli elde tutma düzenlemeleri, tüm finans işlevi yerine seçilmiş görevler için geçerli olabilir. Kurgusal ızgara bu sınırları bilinçli olarak basitleştirir. Uygulama planı, kapsanan ve kapsanmayan kitleleri ve aralarındaki geçiş kuralını kaydeder; böylece paket adı, fiilen olanlara ilişkin kanıtın yerini almaz.
9 Gün temelli hesap modeli her seçimi bakiyeye ve nakde dönüştürür
Hesap modeli aylık gözlemler kullanır. Alacaklar, stoklar ve ticari borçlar; yıllıklandırılmış akımlarla gün göstergelerini birleştirir. Serbest kalan işletme sermayesi, kapasitesi sabit karşılaştırma bakiyesinden paket bakiyesinin çıkarılmasıdır. Uygulama unsurlarıyla düzeltilmiş ilave nakit vekil ölçütü; birikmiş katkı payı farklarını ekler, modeldeki tek seferlik nakit maliyetini çıkarır ve birikmiş ortak hizmet tasarruflarını ekler. On iki dönem sonundaki değeri ilk yıl net nakdiyle mutabıktır.
Denklem 1a'da R ve C, yıllıklandırılmış gelir ile satılan malın maliyetini; DSO, DIO ve DPO alacak, stok ve ticari borç günlerini; SQ ise kapasitesi sabit karşılaştırmayı gösterir. Serbest kalma, SQ altındaki NWC'den paket altındaki NWC'nin çıkarılmasıdır. Denklem 1b, X'i t=0,..., 12 tamsayı dönemlerinde tanımlar. K, modeldeki tek seferlik uygulama maliyetinin tamamıdır ve bu zamanlama örneğinde kapanışta ödendiği varsayılır. S, 12. döneme kadarki toplam model tasarrufudur: birleştirme için USD 0.675 milyon, diğer durumlarda sıfır; 4. dönemden 12. döneme kadar dokuz eşit taksitle eklenir. Her ayın yıllıklandırılmış katkı payı farkı 12'ye bölünür ve t'ye kadar biriktirilir. 12. dönemde X, tanımlanmış ilk yıl net ölçütüne eşittir. Satın alma bedeli, finansman maliyetleri, vergi, baz çizgisindeki diğer yükümlülükler ve dönem içi uç değerler bu vekil ölçütün dışındadır.
Her gün göstergesi, yazarın belirlediği geçişlerle değişir. Kalıcı değişim s ayında başlar ve tau hızıyla tamamlanır; geçici şok ise başlangıcından itibaren sönümlenir. Temel örnek alacak günleridir.
Denklem 2a, kademeli geçiş phi'yi tanımlar. psi(t;s,tau), t=s öncesinde sıfır ve t=s anından itibaren exp(-(t-s)/tau) olarak tanımlanır. Denklem 2b için I_A, müşteri koşulları değiştirildiğinde birdir; I_C, iki sistem geçişi seçeneğinden biri için birdir; I_D2, birleştirme için birdir. Müşteri kabul payı alpha, geçişten sonraki bir dönem dolmadan önce 0.70 ve sonrasında 1 olan fatura koşullarına uyum c_t'den ayrı kalır. Erken geçiş, veri temizliği sonrası geçiş veya geçiş olmaması için s_C sırasıyla 2, 4 veya 99 olsun.
Koşul bileşeni T_t; -17, alpha, c_t, phi(t; 1,2) ve I_A'nın çarpımına eşittir. Fiyatlandırma uyuşmazlığı bileşeni D_A(t), 35 q_Apsi(t; 1,5) değeridir; burada q_A, seçilen fiyatlandırma düzeyi için q1 veya q2'yi seçer ve fiyatlandırma değişikliği yoksa sıfırdır. Sistem uyuşmazlığı bileşeni D_C(t), 35 q_Cpsi(t;s_C,5) değeridir; q_C erken geçiş için 0.010, veri temizliği sonrası geçiş için 0.005 ve diğer durumlarda sıfırdır.
Geçiş gecikmesi J_C(t), L_C(1+2F_C)psi(t;s_C,2) değeridir; L_C, 6, 3 veya 0 güne eşittir; F_C seçilen başarısızlık çekilişidir. Süreç kazanımı G_t, -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3) değerine eşittir. Personel bileşeni P_t, modeldeki kapasite kaybı patikasının 28 katıdır. Yazarın belirlediği bu bileşenler, koddaki etkinleşme koşullarını yeniden üretir ve kapanışta alacak günlerini 62'de tutar.
Takvim etiketleri, ayı 30 gün kabul eden bir gösterim kuralı kullanır: 100. gün 100/30 döneme, 180. gün 6. döneme ve 360. gün 12. döneme karşılık gelir. Bakiye hesaplamaları 365 günlük payda kullanırken her aylık yıllıklandırılmış katkı payı farkı biriktirilmeden önce 12'ye bölünür. Bu kurallar, kurgusal hesap modelindeki açık yaklaşıklıklardır. Çerçevenin bir işleme uygulanması, gerçek takvim tarihlerini ve ödeme kayıtlarını gerektirir; simülasyon takvim günü bazlı nakit tahminini doğrulamaz.
10 Kurgusal işletme ve yazarın belirlediği girdileri her sayının ölçeğini belirler
Müşteri koşullarındaki geçiş, yazarın belirlediği 17 günlük kısalmayı kabul ve fatura koşullarına uyumla ölçekler. Uyum, sistem geçişinden sonraki bir dönem dolmadan önce 0.70, sonrasında 1'dir; kabul etmek ile koşullara uymak ayrı mekanizmalardır. Fiyatlandırma uyuşmazlığı payları, modeldeki işlem özelliklerine koşullu bağımsız tekdüze dağılımlar kullanır. Uyuşmazlık konusu faturalar özellikle kabul etmeyen müşterilere atanmaz. Tedarikçi vadesinin uzatılması, kabul ve uyumla ölçeklenen, yazarın belirlediği 19 günlük artışı; yine yazarın belirlediği fiyat, stok ve kesinti tepkileriyle birlikte kullanır.
Faturalama geçişi, geçiş başarısız olduğunda daha büyük olan bir faturalama gecikmesi yaratır; veriler birleştirildiğinde alacak ve stok günlerinde küçük, kalıcı bir kazanım izler. Personel kaybı; tahsilat, ticari borç ve planlama kapasitesini azaltır. Bu, kaybedilen payla orantılı olarak alacak ve stok günlerini artırır, ticari borç günlerini kısaltır. Birleştirme daha büyük geçici kapasite kaybına, ardından tasarrufa ve küçük bir süreç kazanımına yol açar. Yazarın belirlediği iki rassal olay kuyruk riski ekler: fiyatlandırma değişikliklerinden sonra önemli müşteri kaybı ve vade uzatımı sonrasında tedarikçi şoku.
Kurgusal işletme; yıllık USD 240 milyon gelir, yüzde altı büyüme ve yüzde altı mevsimsel genlikle başlar. Açılış alacak, stok ve ticari borç günleri 62, 48 ve 41'dir. Bunlar USD 44.0 milyon açılış işletme sermayesi, yıllık gelirin %18.3'ü ve 69 günlük nakit dönüşüm döngüsü anlamına gelir. Bir günlük gelir USD 0.66 milyondur. Müşteri ve tedarikçi vade kıyasları 45 ve 60 gündür. Bu değerler, yazarın belirlediği sayısal ölçeği verir; belirli bir şirkete veya gözlemlenmiş sektör dağılımına kalibre edilmemiştir.
Belirsiz büyüklükler, yazarın belirlediği Beta dağılımlarını veya Bernoulli olaylarını izler. 54 paket aynı 4,000 çekilişi paylaşır; böylece eşleştirilmiş paket farkları ortak rassal sayılar kullanır. Tablo 3, seçilen girdileri ve statülerini kaydeder. Deney, koşullu senaryo dağılımlarını açıklar. Parametrelerini saha verilerinden tahmin etmez, hedefin bu dağılımları izlediğini ortaya koymaz veya seçilen parametre değerlerine ilişkin belirsizliği ölçmez.
| Girdi | Değer | Durum |
|---|---|---|
| Hedefin yıllık geliri | USD 240 milyon; büyüme %6; mevsimsel genlik %6 | Yazarın belirlediği |
| Satılan malın maliyeti ve diğer değişken maliyetler | Tedarikçi düzeltmelerinden önce, baz fiyatlarla hacmin %70'i ve %2'si | Yazarın belirlediği |
| Açılış günleri: alacaklar, stoklar, ticari borçlar | 62, 48 ve 41 | Yazarın belirlediği |
| Uyumlaştırma sonrasında müşteri koşulları | 45 gün; kabul eden müşteriler için 17 günlük kısalma | Yazarın belirlediği |
| Uzatma sonrasında tedarikçi koşulları | 60 gün; kabul eden tedarikçiler için 19 günlük uzama | Yazarın belirlediği |
| Kabul payı, müşteriler ve tedarikçiler | Beta, ortalamalar 0.55 ve 0.50, yoğunluk 20 | Yazarın belirlediği |
| Uyuşmazlık payı ve süresi | Ortalamalar %5 (A1), %9 (A2); 35 ek gün, sönüm zaman sabiti 5 ay | Yazarın belirlediği |
| Önemli müşteri kaybı | Olasılık %6 (A1), %20 (A2); gelirin %8'i | Yazarın belirlediği |
| Vade uzatımı sonrasında tedarikçi şoku | Olasılık %15; kazanımın %60'ı geri alınır; stok 8 gün | Yazarın belirlediği |
| Geçiş kesintisi | Fatura gecikmesi 6 (C1) ve 3 (C2) gün; başarısızlık %30 ve %10 | Yazarın belirlediği |
| Kapasite kaybı dağılımı ölçekleri | Beta ölçek ortalamaları %22 (D0), %7 (D1), %40 (D2); dinamik profiller farklıdır | Yazarın belirlediği |
| Personel kaybının kapasite etkisi | Birim başına alacaklar +28, stoklar +14, ticari borçlar -12 gün | Yazarın belirlediği |
| Likidite hareket alanı | USD 3.0 milyon | Yazarın belirlediği |
| Tekrarlar ve rassal tohum | Paket başına 4,000; tohum 20261014 | Sabit |
Yazarın kurgusal vaka analizi. Tüm girdiler yazar tarafından belirlenmiştir; gözlem değildir. Aksi belirtilmedikçe milyon USD.
11 Varsayılan personel kapasitesi kaybını kapasitesi sabit baz çizgisine göre ölçün
Kapasitesi sabit karşılaştırma, belirtilen büyüme ve mevsimsellik patikası boyunca başlangıç faaliyet günlerini korur. Kapanış sonrası eylemsiz paket, ayrı olarak yazarın belirlediği personel kapasitesi kaybı patikasını izler. Dolayısıyla farkları, hesap modeli içindeki bu varsayılan kaybın sonucunu ölçer. Satın almanın kendisinin, gözlemlenmiş bir kitledeki duyuru etkilerinin veya işletmeyi almak için ödenen nakdin tahmini değildir. Elde tutma ve birleştirme karşılaştırmaları da aynı varsayımı taşır ve duyarlılık analizi gerektirir.
Eylemsiz paket; fiyatları, koşulları ve sistemleri değiştirmez ve yazarın belirlediği personel kapasitesi kaybı patikasını izler. Ölçek parametresinin ortalaması %22'dir; bu, kaybedilen çalışanların sayısı değildir. Zaman profili, kademeli kaybı ve kısmi toparlanmayı içerir. Bu varsayımlarla paketin NWC serbest kalması 100. günde negatif USD 5.0 milyon, 180. günde negatif USD 6.4 milyondur; 360. günde USD 2.0 milyon hâlâ bağlanmış durumdadır. Negatif serbest kalma, işletme sermayesi bakiyesinin karşılaştırmanın üzerinde olduğu anlamına gelir. On iki dönemlik net nakit USD 2.05 milyon kayıptır; çekilişlerin %100.0'ı sıfırın altındadır.
360. gündeki açığın USD 1.24 milyonunu alacak bileşeni oluşturur. Bulgu, yazarın belirlediği kapasite etkisinin doğrudan sonucudur: birim personel kaybı başına tahsilat kapasitesi kaybı ne kadar büyükse eylemsizliğin maliyeti o kadar büyüktür. İlerideki duyarlılık analizi, yazarın belirlediği yedi girdiyi kapsayan tüm sınanmış durumlarda hiçbir şey yapmama sonucunun negatif kaldığını gösterir. Yönetim kurulu açısından çıkarım, her şeyi sabit tutma planının da insanlarla ilgili bir karar olduğu ve nakit maliyeti taşıdığıdır.
12 Geçici fonlama ihtiyaçlarını uygulama unsurlarıyla düzeltilmiş nakit patikasında izleyin
Tek tip paket; müşteri koşullarını uyumlaştırmayı, tedarikçi vadesini uzatmayı, erken sistem geçişini ve birleştirmeyi seçer: A1 B1 C1 D2. Bu politikaları seçmek, kabulün hemen tam olacağı veya kademeli etkilerin tamamlanacağı anlamına gelmez. Kurgusal NWC serbest kalması 100. günde negatif USD 7.0 milyon, 180. günde pozitif USD 1.2 milyon ve 360. günde USD 11.3 milyondur. Modeldeki katkı payı, maliyet ve tasarruflar sonrasında on iki dönemlik ortalama net nakit USD 7.18 milyondur. Nihai sonucu negatif olan örneklem payı %0.3'tür.
Şekil 1, uygulama unsurlarıyla düzeltilmiş ilave nakdi gösterir. Tek tip paketin patika bazındaki minimumlarının ortalaması negatif USD 11.5 milyondur; ayrı hesaplanan yalnızca NWC'ye dayalı ortalama minimumu negatif USD 8.1 milyondur. USD 3.20 milyonluk tek seferlik maliyeti, belirtilen zamanlama varsayımı altında kapanışta ödenir; dolayısıyla örnek niteliğindeki USD 3.0 milyon ilave tamponu her çekilişte hemen aşar. Nihai nakdin pozitif olması, fonlama sıralamasının bu tampona sığdığını göstermez. Tablo 4; işletme sermayesini, nihai nakdi ve aşağı yönlü risk istatistiklerini ayrı tutar.
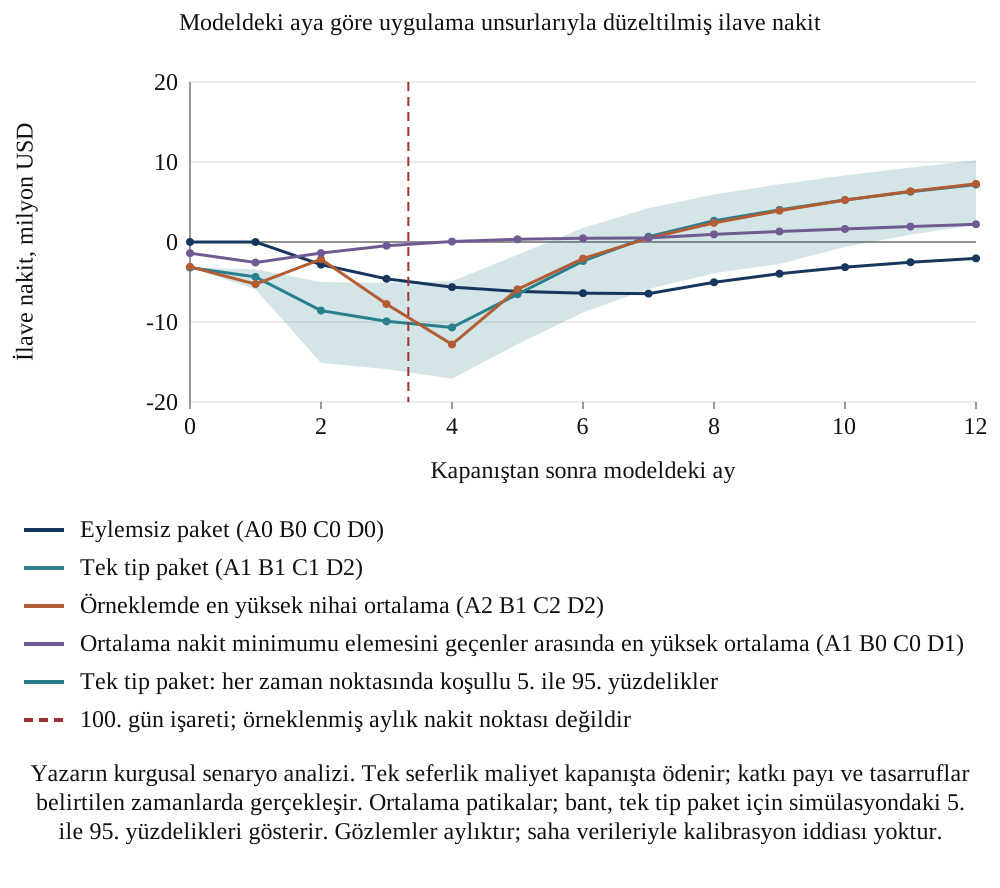
Yazarın kurgusal senaryo analizi. Tek seferlik maliyet kapanışta ödenir; katkı payı ve tasarruflar belirtilen zamanlarda gerçekleşir. Ortalama patikalar; bant, tek tip paket için simülasyondaki 5. ile 95. yüzdelikleri gösterir. Gözlemler aylıktır; saha verileriyle kalibrasyon iddiası yoktur.
| Politika | Paket | d100 NWC serbest kalması | d360 NWC serbest kalması | Net12 ortalaması | Nakit minimumu ortalaması | Nakit minimumunun 5. yüzdeliği | Tampon aşımı |
|---|---|---|---|---|---|---|---|
| Eylemsiz paket | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Tek tip paket | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| 54 paket içinde örneklemde en yüksek nihai ortalama | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| 54 paket içinde örneklemde en yüksek nihai 10. yüzdelik | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Ortalama nakit minimumu elemesini geçenler arasında en yüksek ortalama | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Kurgusal senaryo, milyon USD. NWC sütunları, kapasitesi sabit karşılaştırmaya göre serbest kalan tutarı bildirir. Nakit minimumu, her çekilişin 0 ile 12 arasındaki tamsayı dönemlerinde uygulama unsurlarıyla düzeltilmiş en düşük nakit değerinin ortalamasıdır. Beşinci yüzdelik ve aşım payı bu patika bazlı minimumları kullanır. H, yazarın belirlediği ilave tampondur; olasılıklar koşullu simülasyon sıklıklarıdır.
13 Alacaklar ve ticari borçlar sermayeyi serbest bırakır; stok ve maliyetler bir bölümünü geri alır
Tablo 5, 360. gün işletme sermayesini bileşenlerine ayırır. Tek tip planda alacaklar USD 7.89 milyon, ticari borçlar USD 4.06 milyon serbest bırakırken tedarikçi sürtünmesine karşı güvenlik stoku oluşturulması USD 0.69 milyonu bağlar. İşletme sermayesi nakdin tamamı değildir. Müşteri kayıpları ve tedarikçi fiyat artışları nedeniyle yıllık katkı payı değişimi USD 1.55 milyon kayıptır; ortak hizmet tasarrufu düşüldükten sonraki tek seferlik maliyetler USD 2.53 milyondur. İlk yıl net nakdi, işletme sermayesi tutarından USD 7.18 milyona düşer.
Bu köprü, yalnızca gün göstergelerini öne çıkarmanın sonucu neden abarttığını gösterir. 360. güne kadar serbest kalan USD 11.3 milyonun USD 4.08 milyonu, kaybedilen katkı payı ve net tek seferlik maliyetle geri verilir. Farklı marj ve müşterileri olan işletmede kayıp farklı olacaktır. Girdilerden bağımsız olan gereklilik, planın üç kalemi de raporlamasıdır: bakiyeler, katkı payı ve maliyet.
| Politika | Alacaklar | Stoklar | Ticari borçlar | 12. ayda serbest kalan işletme sermayesi | Katkı payı değişimi | Tasarruf eksi tek seferlik maliyet | İlk yıl net nakdi |
|---|---|---|---|---|---|---|---|
| Hiçbir şey yapma | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Tek tip plan | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| En yüksek ortalama | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Ortalama nakit minimumu elemesini geçenler arasında en yüksek ortalama | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında milyon USD. İlk yıl net nakdi; serbest kalan işletme sermayesi artı katkı payı değişimi eksi tek seferlik uygulama maliyeti artı modeldeki tasarruflara eşittir.
14 Modelde nakdin büyük bölümünü fiyatlandırma ve müşteri koşulları sağlar; seçimler etkileşir
Tablo 6, her düzeyin kendi grubunun ilk düzeyine göre etkisini diğer seçimler üzerinden ortalayarak raporlar. Müşteri koşullarını uyumlaştırmak ilk yıl net nakdine USD 5.33 milyon, koşullarla birlikte fiyat listesini uyumlaştırmak USD 5.42 milyon ekler. Tedarikçi vadesini uzatmak USD 1.04 milyon ekler. Sistem geçişi, erken geçişte USD 1.86 milyon, veri temizliği sonrasındaki geçişte USD 1.95 milyon ekler. Personeli elde tutma teşvikleri USD 0.16 milyon, birleştirme USD 1.79 milyon ekler.
Tablo 7, eylemsizlikten tek tip pakete geçişi 24 grup sıralaması üzerinden paylaştırır. Nihai nakit payları; fiyatlandırma için USD 5.01 milyon, tedarikçi koşulları için 0.81, sistemler için 1.59 ve personel için 1.82 olup toplam 9.23'tür. Tek tek grupların kazanımları toplamı 5.92'dir; ortak kazanımla aralarındaki fark 3.31'dir. Kodda, müşteri koşulu etkileri belirtilen geçiş sonrası noktadan önce 0.70, sonrasında 1 olan fatura koşullarına uyumla ölçeklenir. Kabul, ayrı bir pay olarak kalır. Bu varsayılan etkileşimler kurgusal dağıtımı açıklar; pratik kullanım için büyüklükleri hedefe özgü kanıt gerektirir.
Denklem 3'te v, değerlendirilen paketin ortalama sonucudur. z-minus vektöründe, pi sıralamasında i'den önce gelen gruplar tek tip paket düzeyindedir; diğer tüm gruplar baz düzeydedir. z-plus vektörü, yalnızca i grubunun tek tip düzeyine taşınmasıyla farklılaşır. Marjinal farkın 24 sıralamanın tümü üzerinden ortalaması Shapley dağıtımını verir. Denklem 3b etkinlik özdeşliğidir: dağıtımların toplamı, tek tip paket sonucundan eylemsiz sonucun çıkarılmasına eşittir. Bu, kurgusal tasarım içindeki bir dağıtım kuralıdır; gözlemlenmiş işlemde ayrıştırılmış nedensel katkı değildir.
Bu atıf, herhangi bir gerçek işlemde fiyatlandırmanın ne yapacağına ilişkin iddia değildir. Yazarın belirlediği mekanizmaların sonucu nasıl böldüğünü belirtir ve bu bölünme sınanmış girdiler bakımından bir açıdan dayanıklıdır: 14 duyarlılık koşusunun 14'ünde de en yüksek ortalamalı paket müşteri koşullarını uyumlaştırır; baz durumda fiyatlandırma, serbest kalmanın en büyük payını alır.
| Grup | Düzey | Seçim | 100. gün etkisi | 360. gün etkisi | İlk yıl net etkisi | Patika bazındaki uygulama unsurlarıyla düzeltilmiş nakit minimumlarının ortalaması |
|---|---|---|---|---|---|---|
| Fiyatlandırma | A0 | Fiyatları ve koşulları koru | 0.00 | 0.00 | 0.00 | -10.5 |
| Fiyatlandırma | A1 | Müşteri koşullarını uyumlaştır | 3.33 | 6.27 | 5.33 | -8.1 |
| Fiyatlandırma | A2 | Fiyat listesini ve koşulları uyumlaştır | 3.49 | 7.18 | 5.42 | -8.6 |
| Tedarikçi koşulları | B0 | Tedarikçi koşullarını koru | 0.00 | 0.00 | 0.00 | -9.2 |
| Tedarikçi koşulları | B1 | Tedarikçi vadelerini uzat | 1.38 | 2.04 | 1.04 | -8.9 |
| Sistemler | C0 | Defterleri ayrı tut | 0.00 | 0.00 | 0.00 | -6.1 |
| Sistemler | C1 | Faturalamayı en geç 60. günde geçir | -2.22 | 3.66 | 1.86 | -11.8 |
| Sistemler | C2 | Veri temizliğinin ardından 120. günde geçiş yap | 0.00 | 3.45 | 1.95 | -9.3 |
| Personel | D0 | Eylemsizlik | 0.00 | 0.00 | 0.00 | -7.9 |
| Personel | D1 | Personeli elde tutma teşvikleri | 3.37 | 1.36 | 0.16 | -6.6 |
| Personel | D2 | Ortak hizmet biriminde birleştir | -4.62 | 2.12 | 1.79 | -12.7 |
Yazarın kurguladığı senaryo, milyon USD. 100. ve 360. gün sütunları grubun sıfır düzeyine göre NWC serbest kalma etkileridir; net sütunu, diğer gruplar üzerinden ortalanmış karşılık gelen nihai nakit etkisidir. Son sütun, her çekilişin 0 ile 12 arasındaki tamsayı dönemlerinde uygulama unsurlarıyla düzeltilmiş en düşük nakit değerinin düzeye özgü ortalamasını, diğer gruplar üzerinden ortalayarak verir; sıfır düzeyine göre fark değil, düzeye ait bir istatistiktir.
| Tek tip plandaki grup ve düzey | 100. gün değişimindeki pay | 360. gün değişimindeki pay | İlk yıl net nakdindeki pay | Patika bazındaki uygulama unsurlarıyla düzeltilmiş nakit minimumlarının ortalamasındaki değişim |
|---|---|---|---|---|
| Fiyatlandırma (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Tedarikçi koşulları (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Sistemler (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personel (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Toplam, hiçbir şey yapmamaktan tek tip plana geçiş | -1.96 | 13.30 | 9.23 | -5.08 |
Yazarın kurguladığı senaryo, milyon USD. İlk iki dağıtım 100. ve 360. günlerdeki NWC serbest kalmasına, üçüncüsü nihai net nakde, sonuncusu ise patika bazındaki uygulama unsurlarıyla düzeltilmiş nakit minimumlarının ortalamasına ilişkindir. Her sütunun toplamı, kurgu gereği tek tip paket sonucundan eylemsiz paket sonucunun çıkarılmasıyla elde edilen değişime eşittir.
15 Uygulama zamanlamasını işletme sermayesi ve nakit patikası riskiyle karşılaştırın
Şekil 2, diğer seçim grupları üzerinden ortalanan 100. gün NWC serbest kalma etkisini ilk yıl net nakit etkisiyle karşılaştırır. Erken geçiş, ayrı defterlere göre 100. gün NWC serbest kalmasını USD 2.22 milyon azaltır ve nihai net nakde 1.86 milyon ekler. Birleştirme, 100. gün NWC serbest kalmasını 4.62 milyon azaltır ve nihai net nakde 1.79 milyon ekler. Bunların ayrı 360. gün NWC etkileri olan 3.66 ve 2.12 milyon Tablo 6'da raporlanır. Personeli elde tutma teşvikleri, 100. gün NWC serbest kalmasına 3.37 milyon ve nihai net nakde 0.16 milyon ekler. Müşteri koşullarının uyumlaştırılması, 100. gün NWC serbest kalmasına 3.33 milyon ekler.
Şekil 3, ortalama nihai nakdi örneklenen aylık nakit minimumlarının yüzde 95'ini kapsayan ilave tamponla karşılaştırır. H = USD 3.0 milyon düzeyinde ortalama-minimum elemesini geçen tek paket A1 B0 C0 D1'dir. Ortalama nihai nakdi USD 2.22 milyon, patika bazındaki nakit minimumlarının ortalaması negatif 2.7, ortalama patikasının minimumu negatif 2.6'dır. Örneklemdeki minimumların beşinci yüzdeliği negatif 4.63 milyon, tampon aşım sıklığı %29.5'tir. Ayrı yüzde 5 aşım sıklığı elemesi hiçbir paketi kabul etmez. Dolayısıyla ortalama elemesi, belirtilen aşağı yönlü risk elemesinden farklı ve önemli ölçüde daha zayıf bir koşul sunar.
A1, B1 ve D2 sabitken, erken geçiş C1'in 100. gün NWC serbest kalması, veri temizliği sonrası geçiş C2'den USD 1.22 milyon düşüktür. Kapanışta maliyet ödemesine ilişkin belirtilen kurala göre, patika bazındaki uygulama unsurlarıyla düzeltilmiş nakit minimumlarının ortalaması USD 1.53 milyon daha yüksektir; yani daha az negatiftir. Bu bir nakit patikası karşılaştırmasıdır ve yalnızca NWC minimumundan farklıdır. Erken geçiş fatura koşullarına uyumu daha erken değiştirirken paketler; geçiş gecikmesi, uyuşmazlık oranları, başarısızlık olasılıkları ve tek seferlik maliyet bakımından da farklıdır. Birleşik karşılaştırma, yazarın belirlediği bu mekanizmalara koşulludur.
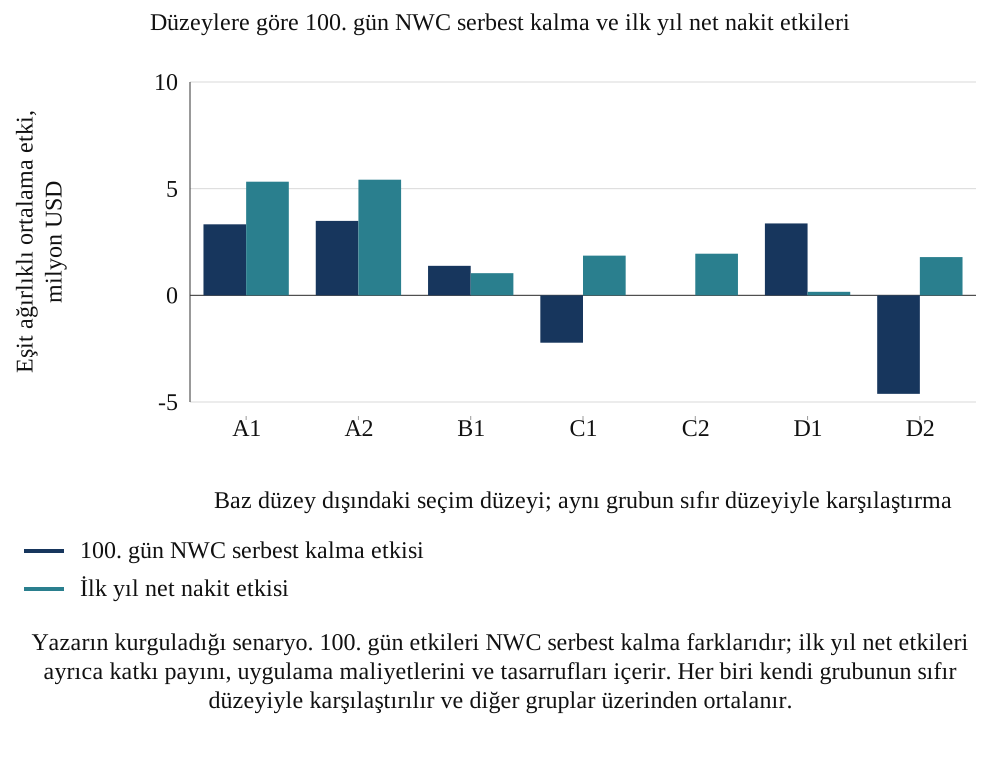
Yazarın kurguladığı senaryo. 100. gün etkileri NWC serbest kalma farklarıdır; ilk yıl net etkileri ayrıca katkı payını, uygulama maliyetlerini ve tasarrufları içerir. Her biri kendi grubunun sıfır düzeyiyle karşılaştırılır ve diğer gruplar üzerinden ortalanır.
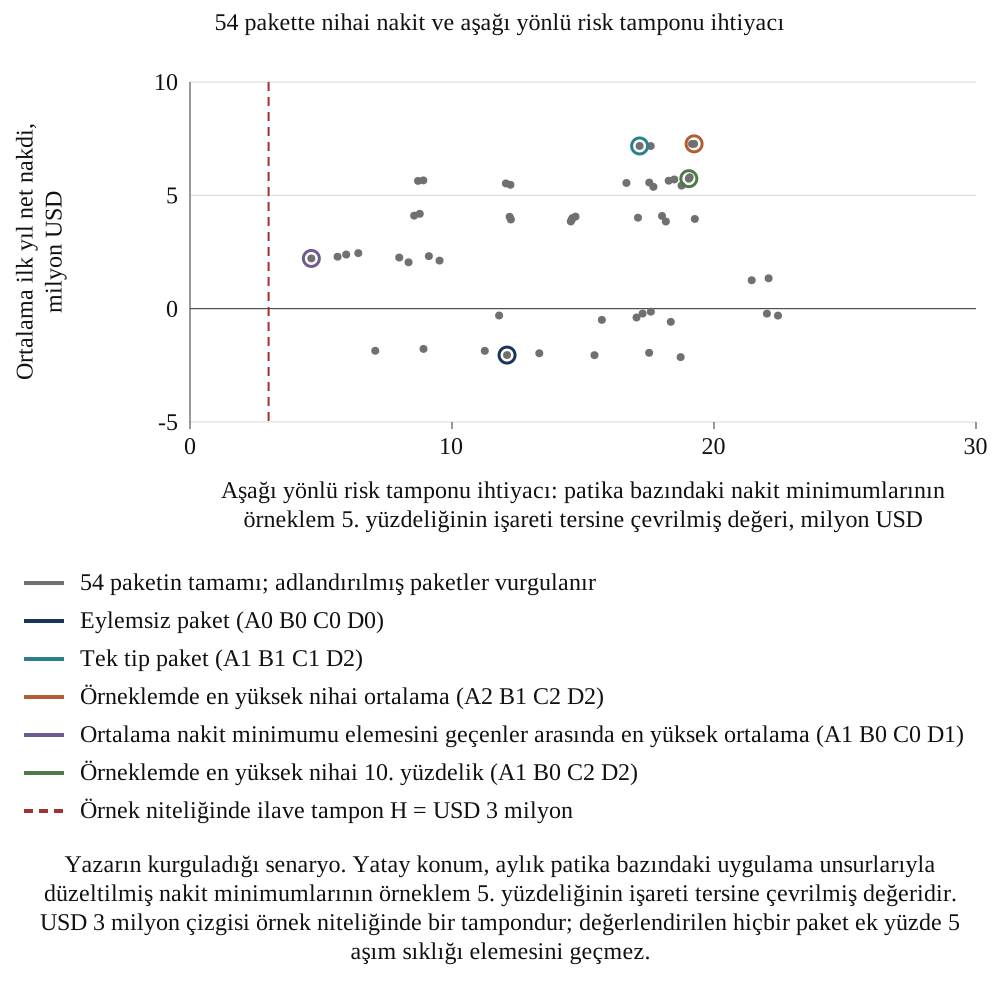
Yazarın kurguladığı senaryo. Yatay konum, aylık patika bazındaki uygulama unsurlarıyla düzeltilmiş nakit minimumlarının örneklem 5. yüzdeliğinin işareti tersine çevrilmiş değeridir. USD 3 milyon çizgisi örnek niteliğinde bir tampondur; değerlendirilen hiçbir paket ek yüzde 5 aşım sıklığı elemesini geçmez.
16 Sonlu ızgaradaki seçimleri açıklanmış nakit ve risk ölçütleriyle değerlendirin
54 paket arasında örneklemde tahmin edilen en yüksek ortalama, USD 7.27 milyonla A2 B1 C2 D2'ye aittir; eşit ağırlıklı paket ortalaması 2.71'dir. Tek tip paket 7.18 üretir; örneklemdeki en yüksek ortalamanın 0.09 altındadır. En yüksek iki ortalama arasındaki fark yaklaşık USD 0.003 milyondur; eşleştirilmiş Monte Carlo standart hatası yaklaşık USD 0.012 milyondur. Bu simülasyon hassasiyeti sıralamalarını belirlemez. Karşılaştırma, değerlendirilen tasarım ve seçilen dağılımlarla sınırlıdır; parametre ve saha belirsizliği hesaplama dışındadır.
Örneklemde tahmin edilen en yüksek onuncu yüzdelik, nihai onuncu yüzdeliği USD 4.03 milyon ve ortalama nakdi 5.74 olan A1 B0 C2 D2 paketini belirler. Uygulama unsurlarıyla düzeltilmiş patika bazlı minimumlarının ortalaması negatif 13.5 milyondur. Ortalama-minimum elemesindeki paketin onuncu yüzdeliği 0.82'dir. Bunlar farklı betimleyici seçim ölçütleridir; hiçbiri ek aşım sıklığı elemesinin yerini almaz. Belirtilen H ve yüzde 5 sınırı altında, değerlendirilen tasarımda kabul edilebilir paket yoktur.
Şekil 4; eylemsiz, tek tip, örneklemde en yüksek ortalamalı ve ortalama-minimum elemesinden geçen paketlerin nihai net nakit dağılımlarını gösterir. Standart sapmaları sırasıyla USD 0.96, 2.38, 2.38 ve 1.09 milyondur. Son paket, patika bazındaki minimumların ortalaması elemesiyle seçilir; yayılımı ile ayrı tampon aşım sıklığı farklı soruları yanıtlar. Çizilen koşullu dağılımlar, alıcının kabul edilebilir riskini veya kullanılabilir likiditesini belirlemez.
Tablo 8, son nokta duyarlılık deneyini raporlar: yazarın belirlediği yedi girdi tek tek düşük ve yüksek ayarlara getirilir; baz durum da gösterilir. Nihai ortalama nakdi ve sonlu tasarımdaki en yüksek tahmini ortalamayı raporlar. Bu durumlarda tek tip paketin farkı USD 0.08 ile 0.23 milyon arasında değişir. Diğer varsayımlar sabittir. Bu kısmi son nokta duyarlılık çalışması yalnızca nihai sonuçları değerlendirir; bu senaryoların uygulama unsurlarıyla düzeltilmiş nakit patikası ve aşağı yönlü risk elemesi duyarlılığı ayrıca tanımlanmış bir test gerektirir.
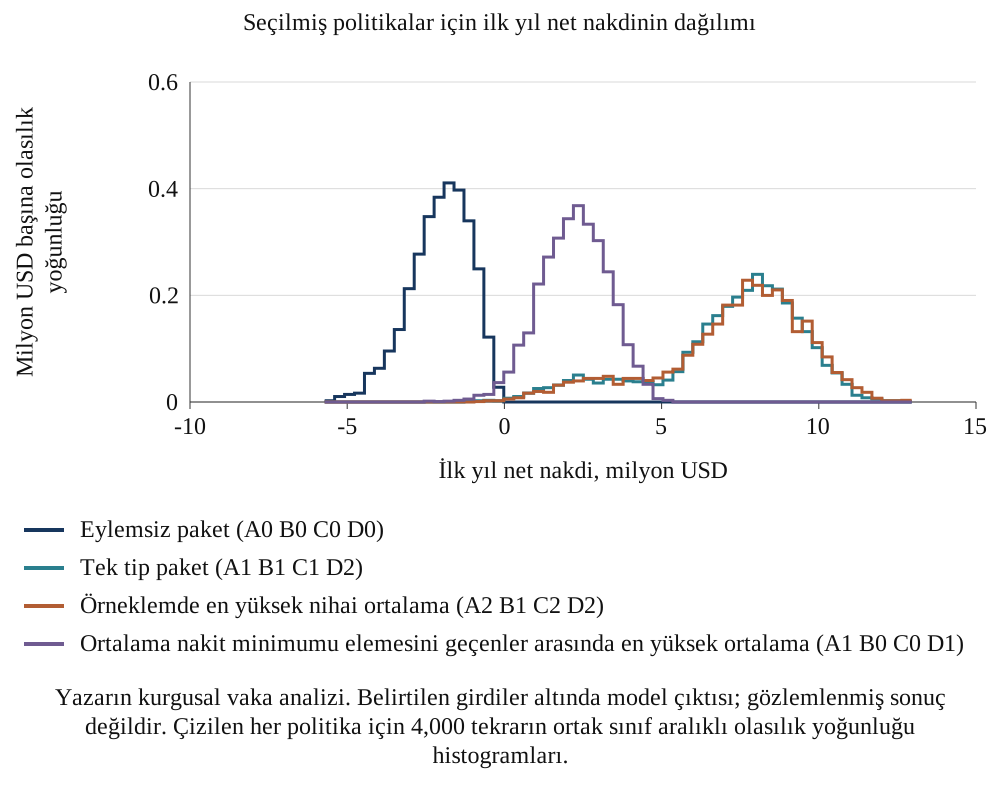
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Çizilen her politika için 4,000 tekrarın ortak sınıf aralıklı olasılık yoğunluğu histogramları.
| Girdinin değiştirildiği değer | En yüksek ortalamalı paket | Net nakdi | Tek tip planın net nakdi |
|---|---|---|---|
| Baz girdiler | A2 B1 C2 D2 | 7.27 | 7.18 |
| Müşterilerin uyumlaştırılmış koşulları kabul etme oranı, 0.4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Müşterilerin uyumlaştırılmış koşulları kabul etme oranı, 0.7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Personel önlemi yokken kapasite kaybı ölçeği, 0.12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Personel önlemi yokken kapasite kaybı ölçeği, 0.32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| A2 altında önemli müşteri kaybı olasılığı, 0.1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| A2 altında önemli müşteri kaybı olasılığı, 0.35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Vade uzatımı sonrasında tedarikçi şoku olasılığı, 0.05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Vade uzatımı sonrasında tedarikçi şoku olasılığı, 0.3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Erken geçişin başarısızlık olasılığı, 0.15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Erken geçişin başarısızlık olasılığı, 0.5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Tedarikçilerin daha uzun vadeleri kabul etme oranı, 0.3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Tedarikçilerin daha uzun vadeleri kabul etme oranı, 0.7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Tahsilat kapasitesinin alacak günlerine etkisi, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Tahsilat kapasitesinin alacak günlerine etkisi, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Her satır, yazarın belirlediği yedi girdiden birini düşük veya yüksek değere getirir, diğerleri bazda tutulur; tek tip plan A1 B1 C1 D2 paketidir. Milyon USD.
17 Kurgusal ızgara içinde tarihler arası sıra uyumunu raporlayın
Tablo 9, belirtilen tarihlerdeki NWC serbest kalma sıralamalarını nihai net nakit sıralamasıyla karşılaştırır. 100. günde, 54 paket ortalamasının 44'ünde NWC serbest kalması negatiftir; ilk yıl ortalama net nakdiyle sıra korelasyonu 0.09'dur. 100. gün NWC serbest kalması en yüksek on paket ile ortalama net nakdi en yüksek on paketin ortak üye sayısı 2'dir. 100. gün NWC serbest kalması en yüksek olan A2 B1 C0 D1'in ortalama net nakdi USD 2.45 milyondur; örneklemdeki en yüksek nihai ortalama olan 7.27 milyonun altındadır. Bu istatistikler, değerlendirilen sonlu tasarımı betimler.
180. günde sıra korelasyonu 0.75, 360. günde 0.97'dir. 39 paket ortalamasında 100. günde NWC serbest kalması negatif, 360. günde NWC serbest kalması pozitiftir. Dolayısıyla 100. gün nakit ölçütüne göre değerlendirilen entegrasyon ekibi, personeli elde tutma teşvikleri gibi erken fon bağlanmasını önleyen seçimlerle ödüllendirilir; daha sonraki serbest kalmayı sağlayan seçimlerle cezalandırılır. Çıkarım, yönetim kurulunun tek bir erken hedef yerine beklenen dip noktayı yansıtan tarihli kapılar koyması gerektiğidir.
| Ölçüm tarihi | Ortalama NWC serbest kalması negatif olan paketler | İlk yıl net nakdiyle sıra korelasyonu | İlk on paketin net nakit sıralamasıyla örtüşmesi |
|---|---|---|---|
| 100. gün | 44 | 0.09 | 2 |
| 180. gün | 34 | 0.75 | 2 |
| 360. gün | 5 | 0.97 | 6 |
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. 54 paket genelinde Spearman sıra korelasyonu; her tarihteki en yüksek on paket ile net nakitte en yüksek on paketin örtüşmesi.
18 Kurgusal etki kıyaslarını gözlemsel tahmin edicilerden ayırın
Kohort deneyi; karmaşıklık, finans işlevi kalitesi ve müşteri yoğunlaşması puanları olan kurgusal işlemler üretir. Dört ikili gösterge A0/A1, B0/B1, C2/C1 ve D0/D1'e karşılık gelir; böylece 16 olası kombinasyon oluşur. Kohort; A2'yi, ayrı defter C0'ı ve birleştirme D2'yi dışlar; sistem karşılaştırması erken C1 ile veri temizliği sonrası C2 arasındadır. Yazarın belirlediği atama olasılıkları puanlara bağlıdır: erken geçiş, finans kalitesi daha yüksek ve karmaşıklık daha düşükken; elde tutma teşvikleri, finans kalitesi daha düşük ve karmaşıklık daha yüksekken daha olasıdır. Her sonuç, işleme özgü parametrelerle aynı hesap modelinden hesaplanır. Seçime dayalı atama dağılımındaki 20,000 işlemden oluşan kurgusal örneklemde eşleştirilmiş marjinal seçim değiştirme kıyasları; fiyatlandırma uyumlaştırması için USD 5.97 milyon, tedarikçi koşulları için 1.53, erken geçiş için -0.09 ve personeli elde tutma için 0.26'dır. Her biri, işlemin diğer atanmış seçimlerini ve ortak çekilişlerini sabit tutarken adlandırılan seçimi değiştirir. Bu sonlu hesaplama kıyasları, belirtilen sentetik atama dağılımını temsil eder.
Denklem 4'te Y, yazarın belirlediği muhasebe gürültüsünü içeren kurgusal on iki dönemlik net nakittir. T simüle edilen seçimleri, X özellikleri, epsilon ise analiz için kullanılan regresyonun artığını kaydeder. 4b'de mu-hat(j,z), T_j=z olan gözlemler arasındaki Y örneklem ortalamasıdır; her iki grup da boş değildir. Ortak model, X olmaksızın dört seçimi içerir; gözlenen kontrol değişkenli sürüm, gürültülü vekilleri ve yoğunlaşmayı ekler. Tüm özellikleri içeren sürüm, modeldeki özellikleri doğrudan kullanır. Bu toplamsal izdüşümler, veri üretme mekanizmasındaki doğrusal olmama, etkileşimler ve heterojen etkilerin sınırlamalarına tabi kalır.
Tablo 10, 160 işlemli kohortların 400 tekrarından elde edilen yanlılığı raporlar. Naif ortalama karşılaştırması, fiyatlandırma etkisini USD 0.62 milyon ve tedarikçi etkisini USD 0.42 milyon abartır; gerçek etki -0.09 iken erken geçişi USD 0.65 milyon ortalama tahminle yararlı gösterir. Personeli elde tutmada gerçek 0.26'ya karşı ortalama tahmini etki -0.33'tür ve tekrarların %70'inde işaret yanlıştır. Kontrol değişkeni olmadan dört seçime regresyon, fiyatlandırmada USD 0.55 milyon yanlılık bırakır. Gözlenen kontrol değişkenleri eklenince yanlılık 0.15, 0.09, 0.12 ve -0.07'ye iner; dört seçim genelinde nominal yüzde 90 aralıkların ortalama kapsama oranı, naif farkın %68'inden %88'e yükselir.
Şekil 5, seçim ve tahmin ediciye göre yanlılığı gösterir. Kurgusal popülasyonda her seçimi yapan işlemlerin payı; fiyatlandırma uyumlaştırmasında %45, tedarikçi vadesi uzatımında %44, erken geçişte %44 ve personeli elde tutmada %43'tür. Dört seçim birlikte ilk yıl net nakdindeki değişimin 0.74'ünü açıklar; özellikler bunu yalnızca biraz daha artırarak 0.77'ye çıkarır, çünkü yazarın belirlediği büyük fiyatlandırma etkisi baskındır. Bu deneyde göreli hassasiyet, atanmış etki büyüklükleri ve veri üretme tasarımının geri kalanıyla değişir.
Düzeltilmiş regresyon ve gerçek özellik regresyonu, doğrusal olmayan ve etkileşim içeren hesap modelinin sınırlı istatistiksel tanımları olmaya devam eder. Kurgusal ortalama etki kıyasından farklar; ortak değişken ölçümünü, seçimi, fonksiyonel biçim kısıtlarını ve etki heterojenliğini yansıtabilir. Regresyona gerçek özellik değerlerini vermek, ilgili tüm doğrusal olmayan ilişkileri veya etkileşimleri sağlamaz. Rassal atama deneyi, kendi atama dağılımı olan ayrı bir kıyastır; tahminleri, diğer seçimlerin farklı dağılımı altında tanımlanmış bir etkiyle değil, karşılık gelen rassal atama etkisiyle karşılaştırılmalıdır.
| Seçim | 20,000 işlemli kurgusal karşılaştırma kıyası | Yanlılık: naif | Yanlılık: ortak seçimler, kontrol değişkeni yok | Yanlılık: gözlenen kontrol değişkenleri | Yanlılık: tüm özellikler | Rassal atama yanlılığı, kendi kıyasına göre |
|---|---|---|---|---|---|---|
| Fiyatlandırma politikasının uyumlaştırılması (A1 ile A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Tedarikçi vadelerinin uzatılması (B1 ile B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Erken geçiş (C1 ile C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Personeli elde tutma teşvikleri (D1 ile D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Milyon USD; yanlılık, ortalama tahminden karşılık gelen 20,000 işlemli kurgusal marjinal seçim değiştirme kıyasının çıkarılmasıdır. Rassal atama kohortu, diğer müdahalelerin farklı dağılımı altında kendi kıyasını kullanır.
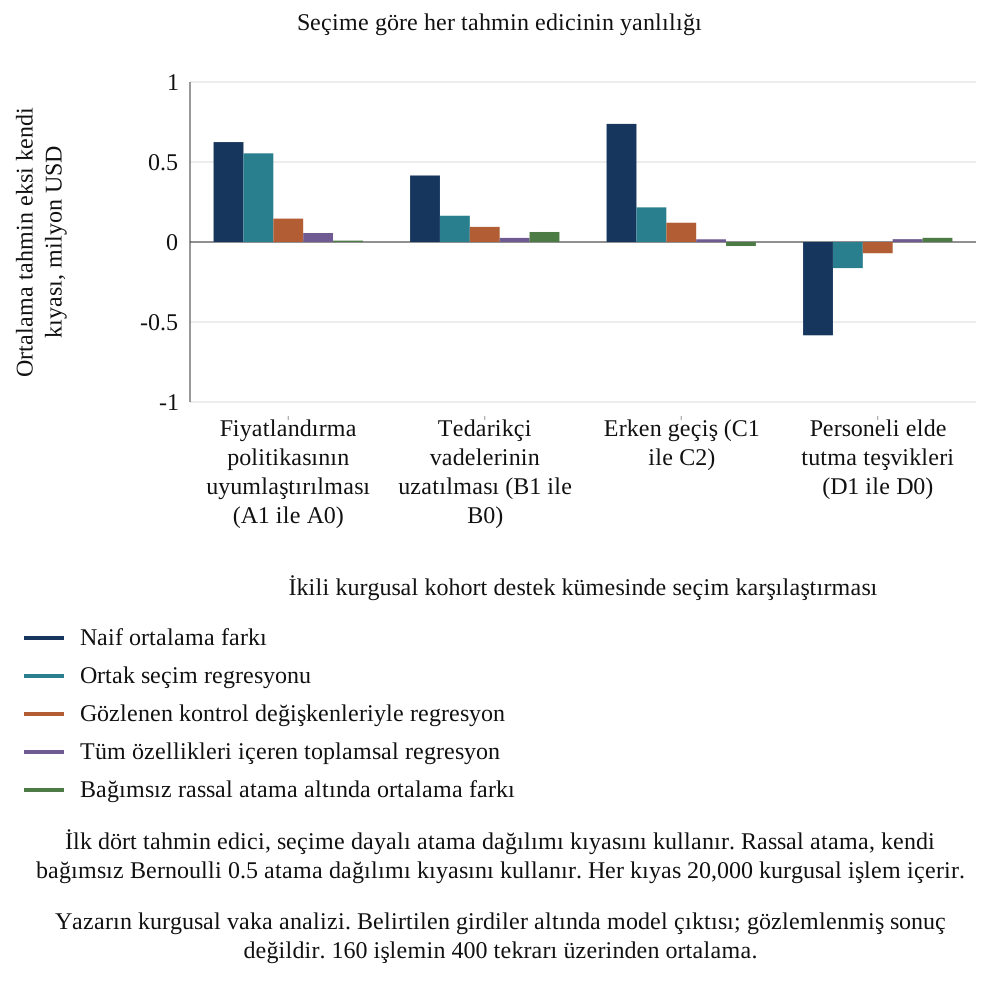
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. 160 işlemin 400 tekrarı üzerinden ortalama.
19 Aralık hassasiyetini kurgusal örneklem büyüklüğü ızgarası içinde yorumlayın
Tablo 11, kohort büyüdükçe düzeltilmiş tahmin edicinin davranışını gösterir. Dört seçim üzerinden ortalama mutlak hata, 40 işlemde USD 0.57 milyon, 160 işlemde 0.30 ve 1,280 işlemde 0.13'tür; yüzde 90 aralığının ortalama yarı genişliği 160 işlemde 0.56, 1,280 işlemde 0.20'dir. Fiyatlandırma etkisi büyüktür ve 40 işlemde bile tekrarların %100'ünde doğru işaret bulunur. Tedarikçi koşulları için bu oran %99'dur.
Personeli elde tutma kıyası USD 0.26 milyondur. Düzeltilmiş tahmin edici, 40 işlemde tekrarların %58'inde, 160 işlemde %74'ünde ve 1,280 işlemde %96'sında doğru işareti verir. Nominal yüzde 90 aralığının ortalama yarı genişliği 640 işlemde 0.27 milyon, 1,280 işlemde 0.19'dur. Yuvarlanmamış değerlerle karşılaştırma, mutlak elde tutma kıyasının altına ilk kez sınanmış 1,280 işlem noktasında iner; ızgara, 640 ile 1,280 arasındaki kesişimi belirlemez. A, B ve D için naif ortalama doğru işaret oranı, 40 işlemde %76 ve 1,280 işlemde %68'dir. Bu sonlu simülasyonlar, yazarın belirlediği seçim mekanizması altında kalıcı hatayı gösterir. Gözlemsel bir çalışmada tanımlama, örneklem büyüklüğünü artırmanın ötesinde uygun tasarım ve açık varsayımlar gerektirir.
Şekil 6 iki hassasiyet serisini ayırır. Bir panel, dört seçimin tamamı üzerinden ortalama mutlak tahmin hatasını gösterir. Diğeri, personeli elde tutmaya özgü nominal yüzde 90 aralığın ortalama yarı genişliğini ve 20,000 işlemli kurgusal elde tutma karşılaştırmasının mutlak değerini gösterir. İkincisi yaklaşık USD 0.256 milyondur. Ortalama yarı genişlik, 640 işlemde yaklaşık 0.267 milyon, 1,280 işlemde 0.188 milyondur. Kıyasın altındaki ilk sınanmış ızgara noktası 1,280'dir; sınanmış noktalar arasındaki eşik belirlenmemiştir. Bu, koşullu bir hassasiyet tanısıdır; güç hesabı değildir.
Kohort büyüklüğü sonuçları; bu yazarın belirlediği popülasyona, müdahale sıklıklarına, gürültüye, karıştırıcılığa ve tahmin ediciye uygulanır. Gerçek şirket arşivi için asgari satın alma sayısını belirlemez veya fiyatlandırma ve tedarikçi etkilerinin uygulamada büyük olduğunu göstermez. Önerilen çalışma, herhangi bir etkiyi belirlenmiş saymadan önce kendi pilot varyansı, ilgilenilen etki, atama birimleri, örtüşme, kümelenme ve sonuç eksikliği örüntüsüyle hassasiyetini değerlendirmelidir. Nedensel tahmin belirsiz kaldığında kayıtları mekanizmaları da belgeleyebilir.
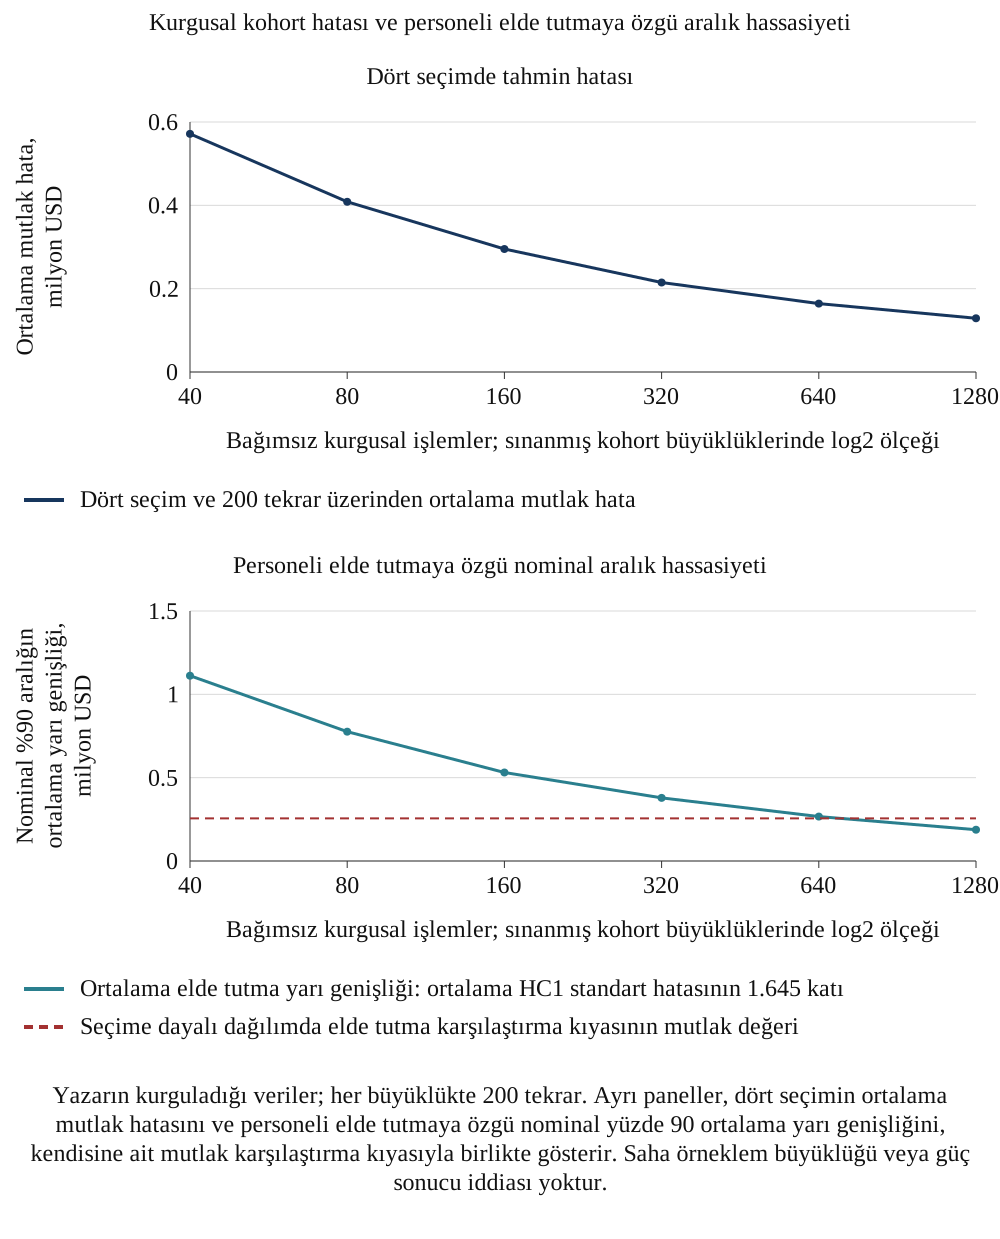
Yazarın kurguladığı veriler; her büyüklükte 200 tekrar. Ayrı paneller, dört seçimin ortalama mutlak hatasını ve personeli elde tutmaya özgü nominal yüzde 90 ortalama yarı genişliğini, kendisine ait mutlak karşılaştırma kıyasıyla birlikte gösterir. Saha örneklem büyüklüğü veya güç sonucu iddiası yoktur.
| İşlemler | Dört etki genelinde ortalama mutlak hata, milyon USD | Dört etki genelinde ortalama %90 aralık yarı genişliği | Ortalama doğru işaret: A,B,D; düzeltilmiş | Ortalama doğru işaret: A,B,D; naif | Doğru işaret, tedarikçi koşulları | Doğru işaret, personeli elde tutma |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Milyon USD. Ortalama mutlak hata ve yarı genişlik, dört seçim üzerinden ortalanır; elde tutma yarı genişliği metinde verilir. Tedarikçi koşulları ve personeli elde tutma için doğru işaret oranları; üç seçim ortalaması fiyatlandırma, tedarikçi koşulları ve elde tutmayı kullanır, geçişi dışlar.
20 Faaliyet nakdini muhasebe ve bilanço hareketleriyle mutabık hâle getirin
Tablo 12, modelin sıfır fazlı 180. gün noktasındaki ölçüm farklarını gösterir. Tek tip paketin karşılaştırmaya göre NWC serbest kalması USD 1.24 milyonken açılış ile sonraki bakiye karşılaştırması -0.06 verir. Bu son noktadaki yaklaşık USD 1.30 milyon karşılaştırma sermaye kullanımı büyümeden kaynaklanır: baz faz altında, raporlanan iki son noktada da mevsimsel sinüs sıfırdır. Diğer tarihlerde ve fazı rassal kurgusal kohortlarda mevsimsel etkiler önemini korur. Açılıştan sonraya bu iki bakiye hareketinin hiçbiri tek başına müdahaleyi ayrıştırmaz.
Ölçüm karşılaştırması, yazarın belirlediği ayrı bir açılış esası düzeltmesi ekler. Devralınan alacakların başlangıçta sözleşmesel bakiyeden %2 düşük olduğunu ve açılış tutarını USD 0.82 milyon azalttığını varsayalım. Sonraki hesap modeli patikası sabitken yalnızca bu karşılaştırma düzeltmesi, öncesi-sonrası okumasını USD 0.87 milyon nakit kullanımı hâline getirir. AASB 3, satın alma tarihindeki gerçeğe uygun değerin nakit akışlarına ilişkin belirsizliği neden içerdiğini açıklar; ancak bu yüzdeyi belirlemez veya gerçeğe uygun değeri sözleşmesel değerden sabit bir beklenen kredi zararı indirimi düşülmüş tutara eşitlemez [1]. Bu, açılış esaslarının modellenmiş karşılaştırmasıdır; gözlemlenmiş nakit akışı veya sonraki kredi zararları ile tahsilat performansının modeli değildir.
Denklem 5'te ilk terim modeldeki serbest kalmadır; köşeli parantez, karşılaştırmanın açılış bakiyesinden t anındaki bakiyesinin çıkarılmasıdır. Bu seyrin işareti büyümeye, mevsimselliğe ve ölçüm tarihine bağlıdır. Raporlanan sıfır fazlı 180. gün noktasında mevsimsel son nokta bileşeni sıfırdır ve büyüme parantezi negatif yapar. Rho, yazarın belirlediği açılış alacakları esası düzeltmesi, AR_0 ise açılış tutarıdır; denklem 5b bu düzeltmeyi öncesi-sonrası karşılaştırmasına uygular. Hesap modeli, denklem 5a'yı sayısal hassasiyet içinde sağlar.
Önerilen karşılaştırmalardan biri, hedefin işlem öncesindeki aylık bakiyelerini ve işlem kayıtlarını; büyüme ve mevsimsellik için belgelenmiş düzeltmeler ve tutarlı paydalı gün göstergeleriyle birlikte kullanır. Güvenilirliği değerlendirilmelidir; önceki yıl bakiyesini yalnızca ölçeklemek, kararın etkisini tanımlamaz. Muhasebe mutabakatı, geçici ve nihai satın alma tarihi tutarlarını ayrı belirlemelidir. İlk muhasebeleştirme tamamlanmadığında ölçüm dönemi düzeltmeleri, satın alma tarihindeki koşullara ilişkin yeni bilgileri konu alır; gerekli bilgi elde edildiğinde veya artık elde edilemediğinde sona erer ve üst sınırı bir yıldır [1].
| 180. gün ölçütü, tek tip plan | Milyon USD | İçeriği |
|---|---|---|
| Mevcut durum patikasına göre karşılaştırılabilir serbest kalma | 1.24 | Varsayılan sabit kapasiteli patikaya göre paket mekanizmaları |
| İşletme sermayesindeki öncesi-sonrası değişimi | -0.06 | Paket mekanizmaları artı bu sıfır fazlı tarihteki büyüme seyri |
| Öncesi-sonrası değişiminin içerdiği seyir | -1.30 | Büyüme seyri; bu sıfır fazlı tarihte mevsimsel son nokta bileşeni sıfır |
| Açılış alacaklarında %2 gerçeğe uygun değer sıfırlaması | -0.82 | Satın alma muhasebesi, nakit yok |
| Sıfırlama sonrası öncesi-sonrası değişimi | -0.87 | Paket mekanizmaları, büyüme seyri ve sıfırlama |
Yazarın kurgusal vaka analizi. Belirtilen girdiler altında model çıktısı; gözlemlenmiş sonuç değildir. Milyon USD; tekrarlar üzerinden ortalama.
Operasyonel mutabakat; açılış sözleşmesel alacaklarını, satın alma muhasebesi düzeltmelerini, sonraki faturalamayı, alacak dekontlarını, silinen alacakları, tahsilatların hesaplara işlenmesini ve kapanış bakiyesini bağlamalıdır. Her köprü kalemi, kaynak kayıt ve tanımlanmış nakit veya nakit dışı sınıflandırma gerektirir. Raporlanan alacak bakiyesinin düşmesi; tahsilattan, değerleme düzeltmesinden, elden çıkarmadan veya yeniden sınıflandırmadan kaynaklanabilir. Her düşüşü tahsilat saymak farklı olayları karıştırır. Bu nedenle önerilen hesap modeli, muhasebe örneğini operasyonel müdahale mekanizmasından ayrı tutar.
Tasarımı birden fazla para birimine veya tüzel kişiye genişletmek, sayısal vakada uygulanmayan ek köprüler gerektirir. Çalışma; tutarlı bir döviz kuru kuralına, tüzel kişi kapsamına ve grup içi bakiyelerin nasıl ele alınacağına ihtiyaç duyar. Tedarikçiye alıcının ödeme yapması ile finansman sağlayıcının ödeme yapmasını da ayırır. Bu seçimler, bakiye hareketinin yorumunu ve yükümlülükleri yerine getirmek için nakdin kullanılabilirliğini etkiler. Gösterge tablosu ekipleri veya işlemleri sıralamadan önce ölçüm tanımında yer almalıdır.
21 Önerilen çalışma; tarihli kayıtlar, açıklanmış karşılaştırma, hukuka uygun veri erişimi ve olası rassal zamanlama kullanır
Bu çalışmanın sorusunu yanıtlayabilecek bir araştırma, işlemi birim alır ve her işlem için erken seçimlerin tarihini ve içeriğini kaydeder: gönderilen koşul bildirimleri, düzenlenen tedarikçi yazıları, faturalama ve ticari borç sistemlerinin geçiş tarihleri, elde tutma teklifleri ve ekip taşımaları. Mevcut durum patikası kurulabilsin diye kapanıştan önceki 24 ve sonraki 12 ayın aylık alacak, stok ve ticari borçlarını müşteri segmentine göre kaydeder; her işlemin karmaşıklığını, yoğunlaşmasını ve finans kalitesini herhangi bir seçim yapılmadan önce kaydeder. Tablo 13 kayıtları listeler.
Önerilen kapanış kaydı; imzalanmış tüm işlemleri kapsamalı, kapanışı, kapanmama durumunu, geri dönüşü ve daha sonraki faaliyet başarısızlıklarını kaydetmelidir. Kapanıştan itibaren ölçülen sonuç, kapanıştan itibaren ölçüme uygunluğu ayrıca belirtilmiş bir kohort gerektirir; kapanmayan işlemlere basitçe kapanış sonrası sonuç atanamaz. Sonraki entegrasyon başarısızlıkları ve eksik sonuçlar, kötü sonuçlu kayıtlar da dâhil görünür kalmalıdır. Veri toplama, uygun ticari erişim ve gizlilik izinlerini de gerektirir. BAE'nin 2021 tarihli 45 sayılı Federal Kanun Hükmünde Kararnamesinin uygulandığı durumda Madde 4, rıza olmaksızın işlemeye yalnızca belirtilen istisnalar altında izin verir; sözleşme istisnası, veri öznesinin taraf olduğu sözleşme için gerekli işlemeyi veya kişinin sözleşme yapmak, değiştirmek ya da sona erdirmek için talep ettiği adımlar bakımından gerekli işlemeyi kapsar [13]. Satın alma sözleşmesi, tüm müşteri veya personel verilerinin araştırma kullanımına kendiliğinden yetki vermez. Dayanak rıza olduğunda Madde 6; kanıt, açıklık ve kolayca geri çekme imkânı gerektirir. Madde 2; diğer kategorilerin yanında özel mevzuatla düzenlenen kişisel sağlık ve bankacılık veya kredi verilerini ve kendi kişisel veri kanunu olan serbest bölge kuruluşlarını dışlar. Çalışma için mevcut uygulama gerekleri ve ilgili rejim teyit edilmelidir.
Rassal zamanlama, operasyonel ve hukuki açıdan kabul edilebilir olduğunda önerilen bir seçenektir. Karşılaştırılabilir birimleri olan alıcı; bağımsız atama birimini, yayılmaları, kapasite kısıtlarını, uyumu ve eksik sonuçları önceden belirleyerek geçiş zamanını veya tedarikçi bildirim dalgalarını kurayla atamayı değerlendirebilir. Geçerli atama ve analiz, uygun popülasyon için nedensel karşılaştırmayı destekleyebilir; kurgusal rassal atama sütunu performansı yalnızca belirtilen tasarım altında gösterir. LaLonde'un eğitim programı özeti, deneysel olmayan tahmin edicilerin deneysel kıyası kaçırabileceğine dair bağlamsal uyarı verir [12]. Satın almada rassallaştırmanın uygulanabilirliğini veya herhangi bir tahmin edicinin yeterliliğini ortaya koymaz. Önerilen protokol, belirsizlik aralıklarıyla 100., 180. ve 360. gün sonuçlarını ve ilk yıl net nakdini belirtir. Önerilen veri ve yapay zekâ araçları; fatura çıkarımı, risk puanlama ve ödeme eşleştirmesine yardımcı olabilir; bu görevler ayrı doğruluk testleri, uygun izinler ve tarihli kayıtlar gerektirir ve kendileri nedensel yorumu doğrulamaz.
| Kayıt | Alanlar | Amaç |
|---|---|---|
| Seçim kaydı | Her koşul bildiriminin, sistem geçişinin, elde tutma teklifinin ve ekip taşımasının tarihi, kapsamı ve sorumlusu | Müdahaleyi ve zamanlamayı tanımlar |
| Bakiye serisi | Segmentlere göre aylık alacaklar, stoklar ve ticari borçlar; 24 ay öncesinden 12 ay sonrasına | Mevcut durum patikasını kurar |
| İşlem özellikleri | Karmaşıklık, müşteri yoğunlaşması, finans kalitesi, kapanış ayı | Seçime göre düzeltme sağlar |
| Müşteri ve tedarikçi tepkisi | Kabul, uyuşmazlıklar, kayıplar, şok olayları | Mekanizmaları ölçer |
| Maliyetler | Aylık tek seferlik maliyetler, tasarruflar, katkı payı | İlk yıl net nakdi |
| Kapanış ve takip kaydı | İmzalanmış tüm işlemler; kapanış uygunluğu, kapanmama, geri dönüş, sonraki başarısızlıklar ve eksik sonuçlar | Seçimi ve takibi belgeler; kapanmayanlar için sonuç yaratmaz |
| Veri erişimi ve hukuka uygun dayanak | Ticari/gizlilik izinleri; ilgili kişisel veri rejimi ve işleme dayanağı | Önerilen kullanımın yetkisini ve koşullarını belgeler [13] |
Kanıt tasarımı için MatchPoint önerisi. Çerçeve tablosu; model çıktısı yok.
Birincil sonuç veri seti, fatura düzeyinde veya kontrollü toplulaştırma düzeyinde kaynak izini korumalıdır. En azından bakiye gözlemi; tüzel kişiyi, dönemi, karşı taraf tanımlayıcısını, para birimini, kaynak sistem tanımlayıcısını ve çıkarım zaman damgasını gerektirir. Seçim kaydı; sorumlusunu, onayı, fiilî uygulama tarihini, kapsanan popülasyonu ve istisna nedenini gerektirir. Bağlantı tablosu, birleşme sırasında tanımlayıcıların nasıl değiştiğini açıklamalıdır. Bu bağlantı olmadan, taşınan bir hesap kaybolup yeniden ortaya çıkmış ve görünürde nakit iyileşmesi veya kötüleşmesi yaratmış gibi görünebilir.
Eksik kayıtların nasıl ele alınacağı açık olmalıdır. Başarısız veri çıkarımı sıfır bakiye değildir. Kaydedilmemiş politika tarihi, politikanın değişmediğinin kanıtı değildir. Uyuşmazlık konusu fatura kendiliğinden değersiz alacak sayılmaz; geç ödeme de yeni koşulları reddetmek anlamına gelmez. Önerilen protokol, her gözlemin eksiklik kategorisini ve mutabakat durumunu, neden ve düzeltme geçmişiyle birlikte saklar. Analizler, paydasız bir temizlenmiş toplam sunmak yerine hangi dışlamaların kohortu veya kapsanan bakiyeyi değiştirdiğini açıklar.
Karşılaştırma hesaplanmadan önce hedeflenen tahmin büyüklüğü yazılmalıdır. Çalışma, uygun popülasyona yeni politika teklif etmenin ortalama etkisini, fiilen maruz kalan birimler arasındaki etkisini veya tam bir sıralama kuralının sonucunu sorabilir. Bunlar farklı sorulardır. İstisnalar ve retler politikanın kendisinin sonuçları olabilir. Müdahaleden sonra bunlara koşullamak karşılaştırmayı değiştirebilir. Tarihli uygunluk ve atama kaydı, amaçlanan soruyu görünür kılar ve bağımsız inceleyiciye raporlanan tahminin bu soruyu yanıtlayıp yanıtlamadığını kontrol etme dayanağı verir.
Mevsimsellik ve eşzamanlı diğer değişiklikler kendi kayıtlarını gerektirir. Satış kampanyası, stok biriktirme, tedarikçi kesintisi, elden çıkarma veya vergi ödemesi sistem taşımasıyla aynı zamana denk gelebilir. Çalışma tasarımı; hangi olayların faaliyet baz çizgisine girdiğini, hangilerinin ayrı maruziyet olduğunu ve hangilerinin karşılaştırmayı uygunsuz kıldığını belirtmelidir. Sonucu gördükten sonra daha fazla açıklayıcı sütun eklemek, tek başına seçim sorununu çözmez. Önceden belirlenmiş analiz, belgelenmiş değişiklik kaydı ve savunulabilir alternatif tanımlara duyarlılık, kanıtsal sınırları daha açık kılar.
Ticari gizlilik ve kişisel veri kontrolleri, niyet beyanı düzeyinde kalmayıp işleyişe yansımalıdır. Önerilen araştırma ortamı, kimlik belirleyen anahtarları analiz kayıtlarından ayırır, erişimi role göre sınırlar, erişim kayıtlarını saklar ve silme veya saklama sorumluluklarını tanımlar. Veri paylaşım sözleşmesi, izin verilen amacı ve alıcıyı belirtir. İlgili hukuki inceleme, gerçek veri seti ve yargı alanları için hukuka uygun dayanağı ve aktarım veya sektör kısıtlarını belirlemelidir. Önerilen bu yönetişim düzeni, yalnızca rızanın çalışmaya izin verdiğine dair genel geçer bir sonuç sağlamaz.
Dış kanıta ilişkin iddia, fiilen incelenmiş materyali belirtmelidir. Özet okumak, makalenin tüm yöntem ve sonuçlarını yeniden üretmeye göre daha dar bir açıklamayı destekler. Şirket bildirimi, belirtilen çekincelerle şirketin açıklamasını veya öngörüsünü kaydeder. Kurgusal deney, kendi kurallarının ürettiği sonuçları verir. Önerilen kanıt kaydı, her sayısal veya nedensel iddianın yanında bu kategorileri tutar ve kaynak sürümünü ve yerini kaydeder. Bu uygulama, neyin incelendiğine ilişkin geçmişi yeniden yazmadan sonraki olgusal güncellemeyi izlenebilir kılar.
22 Karar kapılarını ölçülmüş maruziyet ve sorumlu kişilerle belirleyin
Yönetim kurulu raporu; her seçimi, tarihini, beklenen ilave nakit patikasını ve ayrıca kullanılabilir tamponu belirtmelidir. Kurgusal vakada, belirtilen ödeme zamanlaması altında tek tip paketin patika bazındaki aylık minimumlarının ortalaması negatif USD 11.5 milyon, örneklem minimumlarının beşinci yüzdeliği negatif 17.16 milyondur. Ortalama ilk yıl net nakdi 7.18 milyon ve 360. gün NWC serbest kalması 11.3 milyondur. Bu ölçütleri ayrı raporlamak; bakiye, katkı payı ve maliyet bileşenlerini görünür kılar.
Rapor, kanıtların statüsünü de belirtmelidir. Müşteri kabulü, uyuşmazlık, personel kaybı ve tedarikçi tepkisinin etki büyüklükleri bu çalışmada yazar tarafından belirlenmiştir; gerçek işlemde hedefin kendi kayıtlarından, aralıklarıyla birlikte tahmin edilir. Rapor, örneklem büyüklüğü sonuçlarıyla tutarlı biçimde, hangi seçimlerin mevcut verilerle ayırt edilecek kadar büyük olduğunu ve hangilerinin olmadığını söylemelidir. 100. gün nakdi için tek hedef yerine beklenen dip noktayı içeren tarihli kapılar konulmalıdır: kurgusal vakada 2. ay, 4. ay ve 100. gün.
Tek sayfalık gösterge tablosu beş kalem taşımalıdır: aylık mevcut durum patikasına göre işletme sermayesi, dip nokta ve tarihi, ilk yıl net nakdi, plana göre müşteri ve tedarikçi tepkisi, tahsilat, ticari borç ve planlama ekiplerindeki personel kaybı. Her kalem beklenen aralığını ve sonraki kapının tarihini göstermelidir. Aralığından çıkan kalem; geçişi duraklatmak veya tedarikçi yazısını geri almak gibi bir kararı tetikler; çeyrek sonunda tartışılacak konu değildir.
Finansal tablo raporlaması, işletmenin ilgili çerçevesine ve raporlama dönemine tabidir. İlgili tedarikçi finansmanı açıklama gereklerine tabi işletmeler, işletme birleşmeleri gibi uygulanabilir nakit dışı değişimlerin türü ve etkisi de dâhil, orada belirtilen koşul ve borç bilgilerini raporlar [2]. Satın alma yönteminde olağan devralınan alacaklar, satın alma tarihindeki gerçeğe uygun değerle ölçülür; ölçüm dönemi, ilk muhasebeleştirmenin tamamlanmadığı durumda ve yalnızca standardın koşulları içinde geçerlidir [1]. Önerilen yönetim raporu, karşıolgusal işletme sermayesi ölçütünü bu finansal tablo tutarlarıyla mutabık hâle getirmelidir.
Bir kapı; gözlemi, eşiği, karar sorumlusunu ve kullanılabilir eylemi belirtmelidir. Faturalama taşımasında gözlem, kapsanan popülasyondaki mutabakatla doğrulanmış fatura eksiksizliği ve bekleme süresine göre ayrılmış çözümsüz iş kuyruğu olabilir. Eylem, mevcut kuyruk düzeltilirken sonraki taşıma dalgasını kontrollü biçimde bekletmek olabilir. Eşik, faaliyet baz çizgisiyle desteklenen işleme özgü yönetim seçimi olur. Bu çalışma kapı yapısını önerir; gözlemlenmiş evrensel tolerans veya doğrulanmış geçiş tarihi sağlamaz.
Nakit kapıları, üst kademeye yönlendirme yolu da gerektirir. Hazine; hangi varsayımların değiştiğini, hangi ödemelerin taahhüt edilmiş kaldığını ve ek finansman kapasitesinin hukuken ve fiilen kullanılabilir olup olmadığını bilmelidir. Entegrasyon sorumlusu; hangi eylemlerin geri alınabileceğini ve hangilerinin müşterileri, tedarikçileri veya çalışanları zaten bağladığını bilmelidir. Uygulanabilir yedek planı olmayan durdurma kararının operasyonel içeriği sınırlıdır. Bu nedenle önerilen kontrol kaydı; yedek planı, onu devreye almaya yetkili tarafı ve faaliyeti yeniden başlatmak için gereken kaynak kanıtı içerir.
Karar paketi belirsizliği okunabilir kılmalıdır. Beklenen patika, patika bazındaki olumsuz bir kantil ve tahmini aşım sıklığı farklı soruları yanıtlar. Seçilen eşik, bu model maruziyeti için belirtilmiş risk iştahına ve ayrıca değerlendirilmiş likiditeye bağlanmalıdır. Okur, simülasyonun hangi belirsizliği temsil ettiğini ve hangilerini dışarıda bıraktığını da görmelidir. Tekrar sayısını artırmak simülasyon gürültüsünü azaltır; varsayılan müşteri davranışını doğrulamaz, parametre belirsizliğini ortadan kaldırmaz veya gerçek hedefin kurgusal hesap modelini izlediğini ortaya koymaz.
Kısa bir sorumluluk matrisi, önerilen süreci denetlenebilir kılabilir. İşlem CFO'su bütünleşik finansal yorumun, hazine kullanılabilir tampon ve fonlama kısıtlarının sorumluluğunu alır; ilgili ticari, sistem ve personel sorumluları, seçimlerinin uygulama kanıtlarını sağlar. Hukuk ve gizlilik inceleyicileri, gerçek düzenlemenin ilgili sınırlarını belirler. Bu, alıcının kendi yönetişimine uyarlayacağı önerilen bir sorumluluk dağılımıdır; bir müşteri için yürütülen çalışmada gözlemlenmiş rollerin açıklaması değildir.
| Karar | Hesap veren sorumlu | Kapı için kanıt | Kullanılabilir yanıt |
|---|---|---|---|
| Kullanılabilir ilave tampon | İşlem CFO'suyla hazine | Baz likidite, kısıtlar ve taahhüt edilmiş yükümlülükler | Sıralamayı değiştir veya onaylanmış finansmana erişim sağla |
| Müşteri ve tedarikçi koşulları | Hukuki incelemeyle ticari sorumlu | Uygulanmış kapsam, kabul, uyuşmazlıklar ve tahsilatların hesaplara işlenmesi | Sonraki bildirim dalgasını duraklat veya uygun kapsamı değiştir |
| Faturalama ve ticari borç sistemleri geçişi | Sistem ve finans operasyonu sorumluları | Mutabık bakiyeler, tanımlayıcı eşleştirmesi ve istisna kuyruğu | Taşıma dalgasını beklet ve tanımlanmış istisnaları düzelt |
| Kritik finans ekibinin sürekliliği | Operasyonel finansla personel sorumlusu | Görevlerin karşılanması, devir kanıtı ve yetkili taahhütler | Elde tutma veya geçiş düzenlemelerini uyarla |
| Araştırma ve veri kullanımı | Hukuk/gizlilik incelemesiyle atanmış veri sorumlusu | Amaç, erişim yetkisi, hukuka uygun dayanak ve kaynak izi | İlgili analizi sınırla, düzelt veya askıya al |
Yazarın önerdiği yönetişim tasarımı. Sorumluluk ve eşikler gerçek alıcıya uyarlanmalıdır; müşteri uygulaması veya gözlemlenmiş etki iddiası yoktur.
23 Paketleri sınanmış ilave tampon kısıtı altında seçin
Önerilen uygulama, faaliyet baz çizgisiyle ayrıca kullanılabilir ilave tamponun mutabakatıyla başlar. Ardından paket seçmeden önce modeldeki ödeme zamanlamasını, özet ölçütü ve izin verilen aşağı yönlü maruziyeti tanımlar. Yazarın seçtiği H=USD 3.0 milyon örnektir. Hedefin gerçek fonlaması, kısıtlı nakdi, taahhütleri ve operasyonel kısıtları bağımsız değerlendirme gerektirir. Kritik görev sürekliliği ve geçiş zamanlaması, her karar için kullanılabilir yedek planla, o hedef için kanıtla desteklenen mekanizmalar olarak karşılaştırmaya girmelidir.
Kurgusal vaka, bu tanımların önemini gösterir. A1 B0 C0 D1 paketi; USD 2.22 milyon net nakit ve negatif 2.7 patika bazlı ortalama minimumla ortalama-minimum elemesini geçer. %29.5 örneklem aşım sıklığı, ek örnek niteliğindeki yüzde 5 koşulunu karşılamaz. Değerlendirilen diğer hiçbir paket de bu koşulu geçmez. Dolayısıyla karar kaydı, belirtilen aşağı yönlü risk kuralı altında değerlendirilen tasarımın uygulanabilir olmadığını raporlamalıdır. Ek tampon, farklı maliyet zamanlaması veya farklı faaliyet tasarımı, açıkça sınanmış yeni bir vaka gerektirir; tercih edilen yanıtı üretmek için eşik sessizce artırılmamalıdır.
İki uyarı geçerlidir. Müşteri koşulları, ilgili hukuk düzeni ve en büyük müşterilerin pazarlık gücüyle sınırlıdır [3, 10]; tedarikçi vadesinin uzatılması da modelde gerçekleştiğinde uzatmanın belirtilen payını geri çeviren şok riski taşır. İkisinden birine dayanan plan, yazılar gönderilmeden önce ilgili müşteri ve tedarikçileri adlandırmalı ve yedek plan belirlemelidir.
Yapay zekâ destekli belge ve veri işleme, önerilen bu iş akışının isteğe bağlı bir bileşeni olarak değerlendirilebilir. Aday sistem; her alan için asıl belgeyi ve konumunu saklayarak fatura tanımlayıcılarını, tarihleri ve sözleşme koşullarını inceleme kuyruğuna çıkarır. Çıkarılan alanlar nakit ölçütünde kullanılmadan önce insan inceleyici, temsil edici test kümesini değerlendirir. Değerlendirme, fiilen kapsanan popülasyondaki alan hatalarını ve mutabakat başarısızlıklarını raporlar. Bu çalışma, böyle bir sistem için sınanmış doğruluk, zaman tasarrufu veya üretim ortamına geçiş iddiasında bulunmaz.
Önerilen erken uyarı puanı, karar anında mevcut bilgilerle değerlendirilmelidir. Sonraki ödeme sonucunu veya geçişten sonra düzeltilmiş kaydı daha erken bir özellik olarak kullanan model, ekibin o sırada ne bilebileceğini yanıltıcı biçimde gösterebilir. Çalışma, özellik zaman damgalarını sabitler, manuel geçersiz kılmaları kaydeder ve ortaya çıkan kuyruğu belgelenmiş alternatifle karşılaştırır. Tahsilat riskinin öngörücü sıralaması, tek başına ödeme koşullarını değiştirmenin veya çalışanı elde tutmanın nakit etkisini tanımlamaz.
Otomasyon, karar yetkisinin sınırını korumalıdır. Önerilen yardımcı; mutabakatı hazırlayabilir, çelişen koşulları ortaya çıkarabilir veya inceleme için açıklama taslağı oluşturabilir. Müşteri koşullarında, banka bilgilerinde, tedarikçi talimatlarında veya elde tutma taahhütlerinde değişiklik, ilgili yetkili kontrol sürecini gerektirir. Araştırma kaydı, hangi çıktının önerildiğini, onaylandığını ve uygulandığını belirtmelidir. Sistem işlerin atanmasını değiştiriyorsa bu atama süreci de ortaya çıkan nakit sonuçlarını yorumlamak için gereken kanıtın parçası olur.
24 Modeli yeniden üretin ve kalan kanıt sınırlarını belirtin
Tablo 15; bakiye bileşenleri, nihai nakit, patika istatistikleri, sıralama ortalamalı dağıtım, ölçüm özdeşlikleri ve kohort tanımları için sayısal kontrolleri belirtir. Uygulama unsurlarıyla düzeltilmiş 216,000 patika son noktasının tamamı, on iki dönemlik net nakitle 1e-11 milyon içinde mutabıktır. Patika bazındaki minimumların ortalaması, ortalama patikanın minimumu, patika bazındaki beşinci yüzdelik ve tampon aşım payı ayrı tanımlanır ve değerlendirilir. Sıfıra yakın kapasite kaybı kontrolü açık bir yaklaşıklık ve tolerans kullanır. Bu kontroller, belirtilen matematiksel hesap modelini ve koşullu simülasyon tanımlarını değerlendirir; saha kalibrasyonu ve gözlemlenmiş nedensel etkiler ayrı kanıt gerektirir.
Sınırlar önemlidir. Kabul payı, uyuşmazlık ve kayıp olasılıkları, kapasite etkileri ve maliyetler dâhil tüm girdiler yazar tarafından belirlenmiştir. İşletmenin tek ürün grubu, tek para birimi ve tek koşul kümesi vardır. Müşteri ve tedarikçiler adlandırılmış karşı taraflar olarak değil, paylar olarak ele alınır. Kredi sigortası, finansman maliyeti veya vergi yoktur. Kohort, analiz ettiği hesap modelinden üretilir ve karıştırıcı yapısı seçilmiştir. Deney, gerçek bir satın almada erken seçimlerin nakdi değiştirip değiştirmediğini okura söyleyemez. Hangi kanıt örüntülerinin böyle bir iddiayı destekleyip hangilerinin desteklemeyeceğini söyleyebilir.
Sonraki karar, bir dizi işlem için Tablo 13'teki kayıtların toplanıp toplanmayacağı ve en az bir seçimin zamanlamasının rassallaştırılıp rassallaştırılmayacağıdır. O zamana kadar çerçeve; seçimleri mekanizmaya göre sıralamayı, dip noktanın büyüklüğünü belirlemeyi ve öncesi-sonrası bilançosunu tek başına kanıt saymayı reddetmeyi destekler.
| Bilimsel kontrol | Kontrol edilen kapsam | Sonuç |
|---|---|---|
| Bakiye bileşenleri | 12. ayda alacak serbest kalması, stok serbest kalması ve ticari borç katkısı toplamı, 54 paket ve 4,000 çekilişin tamamında NWC serbest kalmasına eşittir | Sayısal tolerans içinde mutabık |
| Nihai ilave nakit | 216,000 patika son noktasının tamamı, tanımlanan on iki dönemlik net hesap modeline 1e-11 milyon içinde eşittir | Mutabık |
| Ayrı patika özetleri | Patika bazındaki minimumların ortalaması, ortalama patikanın minimumu, beşinci yüzdelik ve aşım payı ayrı hesaplanır; minimumların ortalaması, ortalama patikanın minimumunu aşmaz | Tanımlar ve eşitsizlik kontrol edildi |
| Sıralama ortalamalı dağıtım | 24 sıralamanın dağıtımları, 100. gün NWC, 360. gün NWC, net12 ve ortalama nakit minimumu için tek tip paket eksi eylemsizlik farkına toplamlanır | Etkinlik özdeşlikleri kontrol edildi |
| Ölçüm ayrıştırması | Öncesi-sonrası NWC hareketi, seçilen son noktada serbest kalma artı karşılaştırma seyrine eşittir | Özdeşlik 1e-9 milyon içinde kontrol edildi |
| Kohort ve hassasiyet tanımları | Seçime dayalı ve rassal atamalar, karşılık gelen kurgusal kıyasları kullanır; elde tutma karşılaştırması altı büyüklükte yuvarlanmamış yarı genişlikleri kullanır | Koşullu tanımlar mutabık |
| Sıfıra yakın kapasite kaybı yaklaşıklığı | 1e-4 ölçeği, eylemsizlik kontrolünde büyüklüğü 0.01 milyonun altında olan ortalama NWC serbest kalması verir | Yaklaşıklık; tam sıfır kayıp özdeşliği iddiası yok |
Yazarın kurguladığı sayısal kontroller. Bakiye ve dağıtım özdeşlikleri, örneklenmiş patika özetleri ve koşullu kohort tanıları farklı özellikleri değerlendirir. Tüm büyüklükler yazarın hesap modelini kullanır; bu kontrollerden saha kalibrasyonu veya likidite güvencesi sonucu çıkmaz.
Yeniden üretilebilir paket; kaynak revizyonunu, sayısal girdileri, rassal tohumları, bağımlılık sürümlerini ve her tabloda ve şekilde kullanılan ham dizileri saklamalıdır. Gösterim yuvarlaması bir sunum adımıdır. Uygulanabilirlik eşiği veya bir aralığın eşiği geçmesi, yuvarlanmamış büyüklüklerden değerlendirilip ardından gösterilen sonuçla mutabık hâle getirilmelidir. Aynı ayrım, politika ortalamaları arasındaki çok küçük fark için de geçerlidir: raporlanan ondalık hassasiyet, temel hesaplamanın ve simülasyon belirsizliğinin desteklediğinden daha güçlü bir sıralama yaratmamalıdır.
Burada temsil edilen belirsizlik, yazarın belirlediği mekanizmaya ve dağılımlara koşulludur. Parametre belirsizliği, modellenmeyen olaylar arasındaki bağımlılık ve işletme kapsamındaki değişiklikler ek analiz gerektirir. Tek seferde tek girdiyi değiştiren duyarlılık, diğerlerini sabit tutar; her birleşik stresi incelemez. Bu nedenle çerçeveyi kullanan alıcı, politika karşılaştırmasına güvenmeden önce hedefe uygun parametre kanıtlarını, makul bağımlılık yapılarını ve stres altındaki faaliyet kısıtlarını belgelemelidir.
Tek bir paket için simüle edilen aşım payı, parametreler sabitken de Monte Carlo değişkenliği taşır. 4,000 bağımsız çekiliş ve yüzde 29.5 payla binom Monte Carlo standart hatası yaklaşık 0.72 yüzde puandır. Bu, simülasyon sıklığının kendi dağılımı altındaki hassasiyetini açıklar. Girdi ortalamaları, bağımlılık varsayımları, dışlanan şoklar ve gerçek hedefin likidite durumu ayrı kanıt gerektirir. 54 paket parametre çekilişlerini paylaşır; dolayısıyla tahmini istatistikleri bağımlıdır. Eşleştirilmiş karşılaştırmalar bu ortak çekilişleri korumalıdır; 54 ortalama, bağımsız saha gözlemleri değil kurgusal politika karşılaştırmalarıdır.
Uygun çıktı, kanıt değiştiğinde revize edilebilen karar kaydıdır. Önceki varsayımı, yeni gözlemi, ortaya çıkan hesabı ve seçilen eylemin nedenini korumalıdır. Modeldeki pozitif yıl sonu sonucu, mutabık nakit kaydının veya kullanılabilir fonlama taahhüdünün yerini tutamaz. Bu çalışmanın katkısı; seçim tanımları, nakit ölçümü, kanıt sınırları ve sorumluluğu belirli kararlar arasındaki açık bağlantıdır. Gerçek işlem etkileri, ayrıca tasarlanmış ve yönetişim altında yürütülen ampirik çalışma gerektirir.
Kaynaklar
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
