
1 Inquadrare le scelte di integrazione come decisioni di cassa datate
Questo studio considera quattro famiglie di decisioni iniziali di integrazione: prezzi e condizioni dei clienti, condizioni dei fornitori, sistemi di fatturazione e contabilità fornitori e continuità dei ruoli finanziari che gestiscono tali processi. Si chiede come confrontarne le conseguenze di cassa modellizzate, come individuare il fabbisogno temporaneo di finanziamento e quali evidenze sarebbero necessarie per stimarne gli effetti in un’acquisizione osservata. L’esempio numerico è un esperimento costruito; serve a rendere verificabili le ipotesi e le scelte di misurazione.
Due difficoltà determinano la risposta. Primo, la contabilizzazione dell’acquisizione può modificare la base iniziale, mentre crescita, stagionalità e data di misurazione incidono sul saldo confrontato. Secondo, le scelte iniziali di attuazione possono essere collegate alle capacità della funzione finanziaria dell’acquirente e alla complessità dell’impresa obiettivo. L’esperimento sulle coorti tratta tali caratteristiche come possibili fattori di confondimento mediante un meccanismo di assegnazione definito dall’autore. Non stabilisce come scelgano gli acquirenti reali né la dimensione di un eventuale effetto indipendente della capacità. Teniamo separate la definizione dell’esito, i meccanismi proposti, i risultati condizionali del modello e il problema dell’attribuzione degli esiti alle scelte.
Costruiamo il quadro a partire da principi contabili, normativa sui termini di pagamento, documenti societari depositati e ricerca pubblicata sulle acquisizioni e sul credito commerciale [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Svolgiamo poi un esperimento definito dall’autore su un’impresa costruita, con 4.000 repliche per ciascuno di 54 pacchetti di scelte, e un secondo esperimento su coorti costruite di operazioni in cui le scelte sono compiute dall’acquirente. L’esperimento non presenta risultati osservati. Mostra come si comportano le misure quando valgono i meccanismi dichiarati.
Il responsabile della decisione dovrebbe partire da una domanda sulla cassa sufficientemente precisa da modificare un’azione. Una richiesta di migliorare il capitale circolante lascia indefiniti lo scenario di riferimento, i tempi e le concessioni commerciali consentite. Una domanda utilizzabile identifica la popolazione di clienti o fornitori, la scelta operativa, l’avvio previsto, la misura di cassa e la data della decisione. Identifica inoltre chi può modificare la scelta quando le prime evidenze contraddicono le ipotesi. Questo studio propone tale struttura per un compratore che decide come sequenziare le modifiche a condizioni, fatturazione e team finanziario dopo il perfezionamento dell’acquisizione.
Il quadro ha tre impieghi distinti. La tesoreria può verificare il buffer incrementale necessario per una sequenza proposta. L’ufficio di integrazione può tradurre una scelta di politica in registrazioni operative datate e punti di controllo con responsabili. Un gruppo di ricerca può specificare quale affermazione causale o descrittiva sia sostenuta da tali registrazioni. Lo stesso foglio di calcolo può servire tutti e tre i gruppi, ma un’istruzione registrata, un risultato simulato e un incasso bancario verificato hanno significati diversi. Mantenere espliciti questi significati rende l’analisi risultante più facile da mettere alla prova e riprodurre.
2 Definire la cassa incrementale rispetto a uno scenario operativo di riferimento esplicito
L’esito è il capitale circolante liberato: la differenza tra il capitale circolante che l’impresa avrebbe mantenuto se i giorni precedenti all’operazione fossero rimasti invariati, a parità di crescita e stagionalità, e quello mantenuto con il pacchetto scelto. Il capitale circolante è dato da crediti commerciali più scorte meno debiti commerciali. Una liberazione positiva rappresenta cassa liberata. La misuriamo ai giorni 100, 180 e 360 dal perfezionamento. Un secondo esito, la cassa netta del primo anno, aggiunge la variazione del margine di contribuzione su dodici mesi e sottrae i costi una tantum al netto degli eventuali risparmi a regime.
La traiettoria a politiche invariate è importante. Un’impresa che cresce del sei per cento l’anno con un ciclo stagionale assorbe capitale circolante anche senza cambiamenti. Un confronto prima-dopo mescola quindi l’effetto delle scelte con la variazione autonoma dell’impresa. Inoltre non consideriamo le scelte riuscite soltanto perché migliora un indicatore espresso in giorni: la perdita di clienti riduce i crediti e migliora un saldo, ma distrugge margine, e la misura netta include quel margine.
La contabilizzazione dell’acquisizione può modificare il confronto iniziale. Per un’aggregazione aziendale contabilizzata con il metodo dell’acquisizione, AASB 3 richiede che gli ordinari crediti acquisiti siano valutati al fair value alla data di acquisizione; B41 vieta una rettifica separata a tale data per l’incertezza già inclusa in quel valore [1]. Il principio contiene specifiche eccezioni di rilevazione e valutazione. Se la contabilizzazione iniziale è incompleta, gli importi provvisori sono rettificati in base a nuove informazioni su fatti e circostanze esistenti alla data di acquisizione; il periodo di valutazione termina quando le informazioni necessarie sono ottenute o non sono più ottenibili e non può superare un anno [1]. I saldi contabili e contrattuali iniziali possono quindi differire senza un movimento di cassa. La sezione 20 verifica una rettifica della base iniziale definita dall’autore. I corrispondenti paragrafi di IFRS 3 sono riprodotti nel principio australiano; occorre confermare l’entità, il quadro di rendicontazione e il periodo applicabili.
Il buffer incrementale è un dato della tesoreria definito al di fuori della simulazione. Rappresenta cassa o capacità di finanziamento contrattualmente impegnata e disponibile per scostamenti legati all’integrazione dopo aver considerato la previsione operativa di riferimento, la politica di cassa minima, il finanziamento dell’acquisizione e le altre obbligazioni vincolanti. Saldi vincolati, linee non disponibili e fondi necessari a un’altra entità giuridica non diventano disponibili soltanto perché una politica modellizzata genera cassa positiva a fine anno. Il caso numerico illustra un vincolo incrementale; non calcola il fabbisogno totale di finanziamento dell’acquisizione del gruppo combinato.
Una misura della traiettoria di cassa dovrebbe includere i tempi di ogni costo e risparmio rappresentato nell’esperimento. La serie di liberazione del capitale circolante risponde a una domanda sull’efficienza dei saldi. Aggiungere le differenze cumulate di margine di contribuzione, sottrarre i pagamenti cumulati di attuazione e aggiungere i risparmi cumulati produce una serie di cassa incrementale corretta per l’attuazione. Il valore di fine anno può riconciliarsi con la misura esistente di cassa netta del primo anno mentre il suo punto minimo cambia sensibilmente. La tempistica dei pagamenti è un’ipotesi da dichiarare; rilevare un costo in contabilità ed effettuare il relativo pagamento sono eventi separati.
Due sintesi di una traiettoria simulata richiedono etichette diverse. Prendere il minimo della serie mensile attesa di cassa descrive il punto minimo della traiettoria media. Prendere il minimo di ogni replica e poi calcolare la media di tali minimi descrive il minimo atteso per traiettoria. Le date dei minimi possono differire tra repliche, per cui le due operazioni non devono necessariamente dare lo stesso risultato. Un percentile inferiore dei minimi per traiettoria e la frequenza degli sforamenti del buffer aggiungono ancora informazioni diverse. Gli esiti di operazioni reali restano al di fuori della validazione dell’esperimento costruito.
3 Applicare i limiti sui pagamenti e sulla rendicontazione specifici della giurisdizione
Il quadro dell’UE richiede una verifica giuridica specifica per il contratto. La Direttiva 2011/7/EU continua a risultare in vigore su EUR-Lex. Per le transazioni tra imprese, l’articolo 3(5) richiede un termine contrattuale di pagamento non superiore a 60 giorni di calendario, salvo che un termine più lungo sia espressamente concordato e non sia gravemente iniquo per il creditore; l’articolo 7 richiede rimedi contro termini o prassi di pagamento gravemente iniqui [3]. L’articolo 12(3) consente disposizioni nazionali più favorevoli ai creditori, quindi la direttiva non attribuisce al compratore un diritto incondizionato a imporre termini di 60 giorni. Il regolamento proposto in sostituzione, procedura 2023/0323(COD), risulta in attesa della posizione del Consiglio in prima lettura. Restano da verificare il recepimento nazionale, la legge applicabile e il contratto specifico.
Il Regno Unito è passato dalla consultazione a un disegno di legge, il Commercial Payments Bill. Alla verifica dell’8 novembre 2026, il registro del Parlamento lo colloca alla Camera dei Comuni nella fase della seconda lettura e dichiara espressamente che non è una legge [4]. Il Governo descrive un massimo proposto di 60 giorni con esenzioni limitate e interessi di mora obbligatori pari a 8 punti percentuali sopra il tasso base della Bank of England. La risposta ministeriale del 19 ottobre 2026 colloca la maggior parte delle misure a fine 2027 o all’inizio del 2028, subordinatamente all’approvazione parlamentare, alla sanzione reale e alla necessaria normativa secondaria; il disegno di legge prevede in generale regolamenti per l’entrata in vigore [4]. Il tasso legale di 8 punti percentuali sopra il tasso base compare già nelle indicazioni attuali, con una riserva per i contratti che specificano un tasso diverso. Il regime obbligatorio proposto deve quindi essere distinto dai diritti esistenti. La normativa sui pagamenti commerciali degli Stati del Golfo non è stata esaminata; i consulenti legali devono confermare le regole pertinenti prima di progettare un’estensione dei termini.
Il finanziamento dei fornitori richiede una verifica di rendicontazione separata. Per le entità soggette ai requisiti pertinenti di AASB 107 o ai corrispondenti requisiti di IAS 7, i paragrafi da 44F a 44H richiedono informazioni sugli accordi in cui un finanziatore offre di pagare i fornitori e l’entità accetta di pagare nell’ambito dell’accordo alla stessa data o a una data successiva [2]. Tali accordi possono concedere all’entità termini più lunghi o ai suoi fornitori un pagamento anticipato. Le informazioni richieste comprendono condizioni, valori contabili delle passività e voci di bilancio, importi già pagati ai fornitori dai finanziatori, intervalli delle date di pagamento rispetto a debiti commerciali comparabili e natura ed effetto delle variazioni non monetarie delle passività, comprese le aggregazioni aziendali. Le modifiche si applicano agli esercizi annuali che iniziano dal 1 gennaio 2024 e restano nella raccolta vigente del 2026. Le entità australiane che utilizzano l’informativa semplificata Tier 2 di AASB 1060 hanno un quadro separato; l’Appendice A di AASB 107 le esclude da questo principio. Queste regole non forniscono alcuna stima dell’accettazione da parte dei fornitori.
4 La ricerca selezionata descrive andamenti aggregati delle acquisizioni e del credito commerciale
L’abstract della precedente versione come documento di lavoro NBER di Healy, Palepu e Ruback riporta risultati sulle 50 maggiori fusioni tra società industriali statunitensi quotate perfezionate dal 1979 al 1983 [7]. Riporta miglioramenti, rispetto al settore, della produttività degli attivi e dei rendimenti dei flussi di cassa operativi, con tassi di spesa in conto capitale e in ricerca e sviluppo mantenuti rispetto alle imprese comparabili del settore. Questo fornisce un contesto storico aggregato. L’abstract accessibile non fornisce stime per le decisioni datate su prezzi, migrazione o personale definite qui. La versione pubblicata in rivista nel 1992 è distinta; questa discussione utilizza l’abstract del documento di lavoro e il campione dichiarato.
L’abstract di El Ghoul, Gong e Guedhami riporta che le imprese obiettivo di proprietà privata ottengono più credito commerciale dai fornitori e incassano più rapidamente i crediti verso i clienti dopo l’acquisizione, insieme a variazioni di utili trattenuti, finanziamento della capogruppo e finanziamento tramite debito [8]. Ciò si sovrappone direttamente ai meccanismi di finanziamento e incasso esaminati qui. Il nostro utilizzo è limitato ai risultati aggregati dell’abstract; esso non fornisce una dimensione verificata dell’effetto per i pacchetti di decisioni iniziali di questo studio. L’abstract di Hu, Mou e Tuilautala riporta che le società statunitensi quotate con più credito commerciale hanno maggiore probabilità di effettuare acquisizioni, utilizzare offerte in contanti e pagare premi inferiori per le imprese obiettivo [14]. Tali associazioni di selezione e finanziamento riguardano un estimando diverso dall’effetto sul capitale circolante, dopo il perfezionamento, di una scelta operativa datata.
La rassegna copre il corpus selettivo identificato qui. Queste fonti motivano le quattro famiglie di decisioni e i problemi di misurazione e selezione considerati; non convalidano gli effetti congiunti dei pacchetti nello schema contabile definito dall’autore. Il contributo proposto è un confronto controfattuale trasparente a date dichiarate, con costi e margine di liquidità espliciti, e un disegno per raccogliere evidenze decisionali. La sua utilità empirica e le dimensioni degli effetti dovrebbero essere valutate con registrazioni adeguate delle operazioni. Le fonti esaminate non sostengono una pretesa di novità rispetto all’intera letteratura.
5 Verificare il potere contrattuale e gli effetti sui margini insieme ai termini di pagamento
Il manoscritto accettato di Fabbri e Klapper utilizza dati di indagine cinesi a livello di impresa, comprese informazioni sui termini del credito commerciale e sulla storia dei pagamenti dei clienti. L’abstract e l’introduzione riportano che un minore potere contrattuale del fornitore è associato a più credito commerciale e a termini di pagamento offerti più lunghi, e che i clienti importanti estendono i pagamenti oltre i termini offerti e generano importi scaduti [10]. La descrizione dei dati identifica la World Bank Enterprise Survey del 2003 per la Cina. Questi risultati motivano un meccanismo proposto in cui i clienti con maggiore potere possono opporsi a una richiesta di accorciare i termini dopo un’acquisizione. Non stabiliscono la risposta di accettazione a tale richiesta né la sua dimensione.
L’abstract di Kieschnick, Laplante e Moussawi esamina imprese statunitensi dal 1990 al 2006. Per l’impresa media, riporta una valutazione marginale di un dollaro aggiuntivo di capitale circolante operativo netto inferiore a quella della cassa; tale valutazione varia con vendite attese, debito, vincoli finanziari e rischio di fallimento, e l’associazione con la ricchezza riportata per un dollaro aggiuntivo di credito ai clienti supera quella delle scorte per l’impresa media [9]. Queste associazioni di valutazione motivano la presentazione delle conseguenze su vendite, margini e costi insieme alla liberazione di un saldo. Non stabiliscono che ridurre uno specifico saldo di crediti o scorte causi un aumento del valore per gli azionisti.
Queste fonti giustificano due caratteristiche del modello: un’accettazione dei clienti che varia con la concentrazione e un costo per i ricavi persi accanto a ogni miglioramento dei giorni. Nessuna delle due fornisce una grandezza. La quota di accettazione, il tasso di contestazione e le probabilità di perdita nell’esperimento sono definiti dall’autore.
6 I documenti storici riportano ritardi negli incassi, miglioramenti del DSO e previsioni sulle migrazioni
Il Form 10-K di Amedisys per il 2008 riporta che i giorni di ricavi da incassare sono aumentati di tre giorni lordi a 54,4 e di due giorni netti a 47,2. Durante l’anno la società ha trasferito sulle proprie piattaforme operative e di fatturazione 145 agenzie acquisite di assistenza sanitaria domiciliare e cure palliative, corrispondenti a USD 257,3 milioni di ricavi netti da servizi [5]. La direzione descrive ritardi normativi e interni legati alla migrazione e problemi separati di elaborazione dei pagatori privati. Riporta inoltre un errore di controllo documentale di CMS esteso al settore che tratteneva richieste di rimborso per USD 7,8 milioni a fine anno; tali fondi sono arrivati nel febbraio 2009. La direzione afferma che, senza quel blocco, i giorni a fine anno sarebbero stati 52,3 lordi e 45,1 netti. Il documento registra quindi diverse influenze contemporanee sui giorni dei crediti. Non isola il contributo causale della migrazione.
Il Form 10-K di LabCorp per il 1999 riporta che i giorni di vendite da incassare a fine anno sono migliorati a 74 rispetto agli 83 di fine 1998 [6]. La direzione descrive iniziative di incasso estese all’impresa e miglioramenti nella presentazione delle richieste di rimborso, insieme alla continua migrazione delle sedi di fatturazione decentrate e dei team interfunzionali di fatturazione. Prevedeva che le migrazioni, insieme ai miglioramenti dei processi iniziali, riducessero il DSO a circa 69 entro la fine del 2000. Prevedeva inoltre che i benefici emergessero dopo la migrazione e dichiarava espressamente di non fornire alcuna garanzia che le migrazioni pianificate migliorassero il DSO o gli incassi. La variazione storica del DSO e la previsione prospettica della migrazione sono affermazioni distinte; il documento non fornisce un effetto isolato della migrazione.
Questi documenti forniscono resoconti della direzione, specifici del settore, sulle variazioni degli incassi e sui benefici attesi dai sistemi. Amedisys descrive frizioni della migrazione insieme ad altri ritardi; LabCorp riporta un miglioramento aggregato del DSO e prevede benefici successivi da una combinazione di iniziative. I loro processi con i pagatori sanitari differiscono da quelli di molte imprese commerciali. Lo schema contabile utilizza un ritardo transitorio della migrazione seguito da un miglioramento permanente definito dall’autore come meccanismo proposto. Nessuno dei documenti calibra tale ritardo, miglioramento o probabilità di insuccesso.
7 Specificare il meccanismo di capacità del team finanziario come ipotesi definita dall’autore
Cannella e Hambrick hanno studiato 96 acquisizioni perfezionate tra il 1980 e il 1984 e riportano che le uscite di dirigenti dalle imprese acquisite erano associate a risultati peggiori dopo l’acquisizione, con le uscite dei dirigenti di rango più elevato apparentemente più dannose, e che attribuire ai dirigenti dell’impresa acquisita posizioni di vertice nell’impresa combinata era associato a risultati migliori [11]. Era disponibile soltanto l’abstract. Lo studio riguarda alti dirigenti e una misura complessiva della performance.
L’abstract accessibile non riporta effetti per responsabili del controllo crediti, addetti alla contabilità fornitori o pianificatori delle scorte, né fornisce coefficienti per i giorni di crediti, debiti commerciali o scorte. L’ipotesi dello schema contabile secondo cui la perdita di questi addetti riduce la capacità operativa è definita dall’autore: aumenta i giorni dei crediti e delle scorte e riduce quelli dei debiti commerciali in proporzione alla quota persa. L’analisi di sensibilità varia tale ipotesi. Una decisione reale richiederebbe evidenze sui ruoli e sui processi effettivi del personale dell’impresa obiettivo; i risultati sulle uscite dei dirigenti non ne forniscono la dimensione.
La Tabella 1 sintetizza ciò che ogni fonte stabilisce e ciò che non stabilisce, così che il disegno delle sezioni successive possa essere letto alla luce delle evidenze.
| Fonte | Stato | Stabilisce | Lascia aperto |
|---|---|---|---|
| Principio sulle acquisizioni [1] | Disposizioni ufficiali selezionate di AASB 3; verificata la versione del periodo di rendicontazione attuale | Crediti al fair value alla data di acquisizione; periodo di valutazione limitato a un massimo di un anno | Quadro e periodo applicabili; effetto di cassa di una scelta |
| Finanziamento dei fornitori [2] | Modifica ufficiale e disposizioni vigenti di AASB 107 del 2026 | Informativa applicabile sul finanziamento dei fornitori e sulle variazioni non monetarie | Altri quadri di rendicontazione; adesione dei fornitori |
| Direttiva sui ritardi di pagamento [3] | Quadro dell’UE indicato come in vigore; verificata la procedura di sostituzione pendente | Limiti B2B relativi ad accordo espresso e grave iniquità; tutela nazionale del creditore | Recepimento nazionale pertinente e regole sui pagamenti degli Stati del Golfo |
| Commercial Payments Bill del Regno Unito [4] | Fase della seconda lettura alla Camera dei Comuni; non è una legge all’8 novembre 2026 | Massimo proposto di 60 giorni con esenzioni e interessi obbligatori; tempistica di attuazione condizionata | Legge definitiva, entrata in vigore e dettagli del contratto applicabile |
| Documenti societari depositati [5, 6] | Dati storici e dichiarazioni della direzione depositati | Ritardi negli incassi e miglioramenti del DSO riportati; previsione di migrazioni successive | Effetto isolato della migrazione o previsione realizzata |
| Ricerca sulle acquisizioni e sul credito commerciale [7, 8, 14] | Evidenze contestuali a livello di abstract; versioni identificate | Andamenti riportati dei flussi di cassa operativi [7] e del finanziamento [8]; selezione delle acquisizioni e dei metodi di pagamento [14] | Effetti dei pacchetti di decisioni datate di questo studio |
| Ricerca sul capitale circolante [9, 10] | Evidenze dall’abstract e da parti selezionate del manoscritto accettato | Associazioni di valutazione marginale; potere contrattuale e condizioni di credito | Dimensioni causali dopo l’operazione e tassi di accettazione |
| Uscite dei dirigenti [11] | Abstract istituzionale | Uscite dei dirigenti associate a risultati peggiori | Capacità operativa del personale finanziario ed effetti sul capitale circolante |
Sintesi dell’autore del corpus selettivo di fonti. Si applicano limiti di quadro e versione; nessun risultato del modello.
8 Enumerare 54 pacchetti di integrazione interdipendenti
L’esperimento raggruppa le scelte iniziali in quattro famiglie. La politica di prezzo ha tre livelli: mantenere prezzi e condizioni, allineare i termini di pagamento dei clienti allo standard del gruppo oppure allineare il listino prezzi oltre alle condizioni. Le condizioni dei fornitori hanno due livelli: mantenerle o estenderle allo standard del gruppo. I sistemi ne hanno tre: mantenere separati i registri contabili, migrare fatturazione e contabilità fornitori al mese 2 oppure migrare al mese 4 dopo una pulizia dei dati. Il personale ne ha tre: non intervenire, concedere incentivi alla permanenza agli addetti al credito, alla contabilità fornitori e alla pianificazione oppure riunire tali team in un servizio condiviso.
Ogni combinazione è un pacchetto, quindi i pacchetti sono 54. Usare una griglia completa, anziché pochi scenari nominati, consente due cose che gli esempi di caso non consentono: calcolare la media dell’effetto di ogni scelta considerando tutte le combinazioni delle altre scelte e misurare le interazioni. Per ciascun criterio dichiarato, definisce l’esito più elevato del campione e la media dei pacchetti a pesi uguali all’interno di questo disegno finito definito dall’autore. La Tabella 2 elenca livelli, tempi e costi. I codici sono utilizzati in tutto lo studio: A per la politica di prezzo, B per le condizioni dei fornitori, C per i sistemi e D per il personale.
| Famiglia | Livello | Scelta | Tempistica nel modello | Costo, milioni di USD |
|---|---|---|---|---|
| Politica di prezzo | A0 | Mantenere prezzi e condizioni | Nessuno | 0.0 |
| Politica di prezzo | A1 | Allineare le condizioni dei clienti | Inizio al mese 1; riduzione di 17 giorni modulata da accettazione, rispetto delle condizioni in fatturazione e transizione graduale | 0.2 |
| Politica di prezzo | A2 | Allineare listino prezzi e condizioni | Inizio al mese 1; come A1 più allineamento graduale del listino prezzi | 0.4 |
| Condizioni dei fornitori | B0 | Mantenere le condizioni dei fornitori | Nessuno | 0.0 |
| Condizioni dei fornitori | B1 | Estendere i termini dei fornitori | Inizio al mese 1; estensione di 19 giorni modulata da accettazione, rispetto delle condizioni e transizione graduale | 0.2 |
| Sistemi | C0 | Mantenere separati i registri contabili | Nessuna migrazione nel primo anno | 0.0 |
| Sistemi | C1 | Migrare la fatturazione entro il giorno 60 | Fatturazione e contabilità fornitori migrate al mese 2 | 1.8 |
| Sistemi | C2 | Migrare al giorno 120 dopo la pulizia | Migrare al mese 4 dopo la pulizia dei dati | 1.5 |
| Personale | D0 | Nessun intervento | Le uscite di personale seguono l’annuncio dell’operazione | 0.0 |
| Personale | D1 | Incentivi alla permanenza | Incentivi alla permanenza per gli addetti al credito, alla contabilità fornitori e alla pianificazione | 1.2 |
| Personale | D2 | Riunire in un servizio condiviso | Trasferimento dei team al mese 2; risparmio dal mese 4 | 1,0 meno il risparmio |
Analisi dell’autore del caso costruito. Dati di ingresso definiti dall’autore; costi in milioni di USD.
Il dizionario delle decisioni dovrebbe distinguere intenzione, comunicazione ed esposizione effettiva. La data di approvazione della direzione registra l’intenzione. La data di una comunicazione registra la comunicazione. La prima fattura emessa alle condizioni modificate, il primo pagamento accettato secondo tali condizioni e la data di trasferimento di una coda di lavoro del controllo crediti registrano eventi operativi diversi. Lo studio proposto li conserverebbe tutti. Riunirli in un’unica variabile di avvio dell’integrazione può collocare i movimenti di cassa nel periodo sbagliato e classificare una politica come attuata mentre le controparti operano ancora secondo l’accordo precedente.
L’ambito deve rientrare nello stesso dizionario. Una variazione di prezzo o dei termini può riguardare un’entità giuridica, un prodotto, un segmento di clienti o una generazione di fatture. Una migrazione dei sistemi può riguardare soltanto le nuove fatture, mentre i vecchi crediti rimangono in un registro precedente. Gli accordi di permanenza possono applicarsi a ruoli selezionati invece che all’intera funzione finanziaria. La griglia costruita semplifica deliberatamente tali confini. Un piano di attuazione registrerebbe le popolazioni incluse ed escluse e la regola di passaggio tra esse, così che il nome di un pacchetto non sostituisca mai le evidenze di ciò che è realmente accaduto.
9 Uno schema contabile basato sui giorni traduce ogni scelta in saldi e cassa
Lo schema contabile utilizza osservazioni mensili. Crediti, scorte e debiti commerciali combinano flussi annualizzati con misure espresse in giorni. La liberazione del capitale circolante è il saldo dello scenario di confronto a capacità costante meno il saldo del pacchetto. La proxy di cassa incrementale corretta per l’attuazione aggiunge le differenze cumulate di margine di contribuzione, sottrae il costo di cassa una tantum modellizzato e aggiunge i risparmi cumulati del servizio condiviso. Il valore finale sui dodici periodi si riconcilia con la cassa netta del primo anno.
Nell’Equazione 1a, R e C sono i ricavi e il costo del venduto annualizzati, DSO, DIO e DPO sono i giorni di crediti, scorte e debiti commerciali e SQ indica lo scenario di confronto a capacità costante. La liberazione è NWC nello scenario SQ meno NWC nel pacchetto. L’Equazione 1b definisce X nei periodi interi t=0,..., 12. K è l’intero costo una tantum di attuazione modellizzato, ipotizzato pagato al perfezionamento dell’acquisizione in questa illustrazione temporale. S è il risparmio totale modellizzato fino al periodo 12: USD 0,675 milioni per l’accorpamento dei team e zero negli altri casi, conteggiato in nove quote uguali nei periodi da 4 a 12. La differenza annualizzata di margine di contribuzione di ogni mese è divisa per 12 e accumulata fino a t. X al periodo 12 è uguale alla misura netta definita per il primo anno. Prezzo di acquisto, costi di finanziamento, imposte, altre obbligazioni di riferimento ed estremi all’interno del periodo restano fuori da questa proxy.
Ogni misura in giorni varia mediante transizioni definite dall’autore. Una variazione permanente inizia al mese s e converge al ritmo tau, mentre uno shock transitorio decade dal proprio inizio. I giorni dei crediti costituiscono l’esempio principale.
L’Equazione 2a definisce la transizione graduale phi. Si definisce psi(t;s,tau) pari a zero prima di t=s e a exp(-(t-s)/tau) da t=s in avanti. Per l’Equazione 2b, I_A vale uno quando vengono modificate le condizioni dei clienti, I_C vale uno per una delle due migrazioni dei sistemi e I_D2 vale uno per l’accorpamento dei team. La quota di accettazione dei clienti alpha rimane distinta dal rispetto delle condizioni in fatturazione c_t, che è pari a 0,70 prima che trascorra un periodo dalla migrazione e a 1 successivamente. Sia s_C pari a 2, 4 o 99 rispettivamente per migrazione anticipata, condizionata o assente.
La componente dei termini T_t è pari a -17 per alpha per c_t per phi(t; 1,2) per I_A. La componente delle contestazioni relative alla politica di prezzo D_A(t) è 35 q_Apsi(t; 1,5), dove q_A seleziona q1 o q2 per il livello scelto della politica di prezzo ed è zero in assenza di modifiche alla politica di prezzo. La componente delle contestazioni sui sistemi D_C(t) è 35 q_Cpsi(t;s_C,5), dove q_C vale 0,010 per la migrazione anticipata, 0,005 per quella condizionata e zero negli altri casi.
Il ritardo della migrazione J_C(t) è L_C(1+2F_C)psi(t;s_C,2), con L_C pari a 6, 3 o 0 giorni e F_C pari all’estrazione selezionata per l’insuccesso. Il miglioramento di processo G_t è pari a -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). La componente del personale P_t è 28 volte la traiettoria modellizzata della perdita di capacità. Queste componenti definite dall’autore riproducono le condizioni di attivazione del codice e mantengono i giorni dei crediti a 62 al perfezionamento dell’acquisizione.
Le etichette temporali utilizzano una convenzione di presentazione con mesi di 30 giorni: il giorno 100 corrisponde a 100/30 periodi, il giorno 180 al periodo 6 e il giorno 360 al periodo 12. I calcoli dei saldi utilizzano un denominatore di 365 giorni, mentre ogni differenza mensile annualizzata di margine di contribuzione è divisa per 12 prima dell’accumulo. Queste convenzioni sono approssimazioni esplicite nello schema contabile costruito. Applicare il quadro a un’operazione richiede date di calendario e registrazioni dei pagamenti effettive; la simulazione non convalida una previsione di cassa per giorni di calendario.
10 L’impresa costruita e i dati di ingresso definiti dall’autore determinano la scala di ogni numero
La transizione delle condizioni dei clienti utilizza una riduzione di 17 giorni definita dall’autore, modulata da accettazione e rispetto delle condizioni in fatturazione. Tale rispetto è pari a 0,70 prima che trascorra un periodo da una migrazione dei sistemi e a 1 successivamente; accettare e rispettare le condizioni sono meccanismi separati. Le quote di contestazione relative alla politica di prezzo utilizzano distribuzioni uniformi indipendenti condizionate alle caratteristiche modellizzate dell’operazione. Le fatture contestate non sono assegnate specificamente ai clienti che non accettano le modifiche. L’estensione dei termini dei fornitori utilizza un aumento di 19 giorni definito dall’autore, modulato da accettazione e rispetto delle condizioni, insieme a risposte di prezzo, scorte e disservizi definite dall’autore.
Migrare la fatturazione crea un ritardo nell’emissione delle fatture, maggiore se la migrazione non riesce, seguito da un piccolo miglioramento permanente nei giorni di crediti e scorte una volta unificati i dati. La perdita di personale riduce la capacità di incasso, contabilità fornitori e pianificazione, aumentando i giorni di crediti e scorte e accorciando quelli dei debiti commerciali in proporzione alla quota persa. L’accorpamento dei team causa una maggiore perdita temporanea di capacità, seguita da un risparmio e da un piccolo miglioramento di processo. Due eventi stocastici definiti dall’autore aggiungono rischio di coda: la perdita di un cliente chiave dopo modifiche alla politica di prezzo e uno shock dei fornitori dopo l’estensione dei termini.
L’impresa costruita parte da ricavi annui di USD 240 milioni, crescita del sei per cento e ampiezza stagionale del sei per cento. I giorni iniziali di crediti, scorte e debiti commerciali sono 62, 48 e 41. Implicano un capitale circolante iniziale di USD 44,0 milioni, pari al 18,3% dei ricavi annui, e un ciclo di conversione della cassa di 69 giorni. Un giorno di ricavi vale USD 0,66 milioni. I termini di riferimento di clienti e fornitori sono 45 e 60 giorni. Questi valori forniscono una scala numerica definita dall’autore; non sono calibrati su un’impresa identificata o su una distribuzione settoriale osservata.
Le grandezze incerte seguono distribuzioni beta o eventi Bernoulli definiti dall’autore. I 54 pacchetti condividono le stesse 4.000 estrazioni, quindi le differenze appaiate tra pacchetti utilizzano numeri casuali comuni. La Tabella 3 registra i dati di ingresso selezionati e il loro stato. L’esperimento descrive distribuzioni condizionali di scenario. Non ne stima i parametri da dati sul campo, non stabilisce che l’impresa obiettivo segua tali distribuzioni e non misura l’incertezza sui valori dei parametri scelti.
| Dato di ingresso | Valore | Stato |
|---|---|---|
| Ricavi annui dell’impresa obiettivo | USD 240 milioni; crescita 6%; ampiezza stagionale 6% | Definito dall’autore |
| Costo del venduto e altri costi variabili | 70% e 2% del volume ai prezzi di riferimento, prima delle rettifiche dei fornitori | Definito dall’autore |
| Giorni iniziali: crediti, scorte, debiti commerciali | 62, 48 e 41 | Definito dall’autore |
| Condizioni dei clienti dopo l’allineamento | 45 giorni, riduzione di 17 giorni per i clienti che accettano | Definito dall’autore |
| Condizioni dei fornitori dopo l’estensione | 60 giorni, aumento di 19 giorni per i fornitori che accettano | Definito dall’autore |
| Accettazione, clienti e fornitori | Beta, medie 0,55 e 0,50, concentrazione 20 | Definito dall’autore |
| Quota e durata delle contestazioni | Medie 5% (A1), 9% (A2); 35 giorni aggiuntivi, costante temporale di decadimento di 5 mesi | Definito dall’autore |
| Perdita di un cliente chiave | Probabilità 6% (A1), 20% (A2); 8% dei ricavi | Definito dall’autore |
| Shock dei fornitori dopo l’estensione | Probabilità 15%; viene annullato il 60% del miglioramento; scorte 8 giorni | Definito dall’autore |
| Disservizi della migrazione | Ritardo di fatturazione di 6 (C1) e 3 (C2) giorni; insuccesso 30% e 10% | Definito dall’autore |
| Scale delle distribuzioni della perdita di capacità | Medie della scala Beta 22% (D0), 7% (D1), 40% (D2); i profili dinamici differiscono | Definito dall’autore |
| Effetto sulla capacità della perdita di personale | Crediti +28, scorte +14, debiti commerciali -12 giorni per unità | Definito dall’autore |
| Margine di liquidità | USD 3,0 milioni | Definito dall’autore |
| Repliche e seme casuale | 4.000 per pacchetto; seme 20261014 | Fisso |
Analisi dell’autore del caso costruito. Tutte le voci sono dati di ingresso definiti dall’autore e non osservazioni. Milioni di USD salvo diversa indicazione.
11 Misurare la perdita ipotizzata di capacità del personale rispetto a uno scenario a capacità costante
Lo scenario di confronto a capacità costante mantiene i giorni operativi iniziali lungo la traiettoria dichiarata di crescita e stagionalità. Il pacchetto senza interventi dopo il perfezionamento segue una traiettoria di perdita di capacità del personale definita separatamente dall’autore. La loro differenza misura quindi la conseguenza di tale perdita ipotizzata all’interno dello schema contabile. Non è una stima dell’acquisizione in sé, degli effetti dell’annuncio in una popolazione osservata o della cassa pagata per acquistare l’impresa. I confronti relativi agli incentivi alla permanenza e all’accorpamento ereditano la stessa ipotesi e richiedono un’analisi di sensibilità.
Il pacchetto senza interventi mantiene invariati prezzi, condizioni e sistemi e segue la traiettoria di perdita di capacità del personale definita dall’autore. Il parametro di scala ha una media del 22%; non è un conteggio dei dipendenti persi. Il profilo temporale comprende perdita graduale e recupero parziale. In base a tali ipotesi, il pacchetto presenta una liberazione negativa di NWC di USD 5,0 milioni al giorno 100 e USD 6,4 milioni al giorno 180, con USD 2,0 milioni ancora assorbiti al giorno 360. Una liberazione negativa significa che il saldo del capitale circolante supera quello dello scenario di confronto. La cassa netta sui dodici periodi è una perdita di USD 2,05 milioni; il 100,0% delle estrazioni è inferiore a zero.
La componente dei crediti rappresenta USD 1,24 milioni del deficit al giorno 360. Il risultato è una conseguenza diretta dell’effetto di capacità definito dall’autore: maggiore è la perdita di capacità di incasso per unità di uscita del personale, maggiore è il costo dell’inazione. L’analisi di sensibilità successiva mostra che il risultato senza interventi rimane negativo in tutti i casi verificati nell’analisi, che riguarda sette dati di ingresso definiti dall’autore. Il punto per un consiglio di amministrazione è che un piano volto a mantenere tutto invariato è una decisione sulle persone e ha un costo di cassa.
12 Seguire i fabbisogni temporanei di finanziamento attraverso una traiettoria di cassa corretta per l’attuazione
Il pacchetto uniforme seleziona l’allineamento delle condizioni dei clienti, l’estensione dei termini dei fornitori, la migrazione anticipata dei sistemi e l’accorpamento: pacchetto A1 B1 C1 D2. Scegliere tali politiche non implica una piena accettazione immediata o il completamento dei loro effetti graduali. La liberazione costruita di NWC è negativa per USD 7,0 milioni al giorno 100, positiva per USD 1,2 milioni al giorno 180 e pari a USD 11,3 milioni al giorno 360. La cassa netta media sui dodici periodi è USD 7,18 milioni dopo margine di contribuzione, costi e risparmi modellizzati. La quota del campione con un esito finale negativo è lo 0,3%.
La Figura 1 mostra la cassa incrementale corretta per l’attuazione. Il pacchetto uniforme ha una media dei minimi per traiettoria negativa per USD 11,5 milioni, rispetto alla sua distinta media dei minimi basati soltanto su NWC negativa per USD 8,1 milioni. Il costo una tantum di USD 3,20 milioni è pagato al perfezionamento dell’acquisizione secondo l’ipotesi temporale dichiarata, per cui supera immediatamente il buffer incrementale illustrativo di USD 3,0 milioni in ogni estrazione. Una cassa finale positiva non stabilisce che la sequenza di finanziamento rientri in quel buffer. La Tabella 4 mantiene distinte le statistiche di capitale circolante, cassa finale e rischio al ribasso.
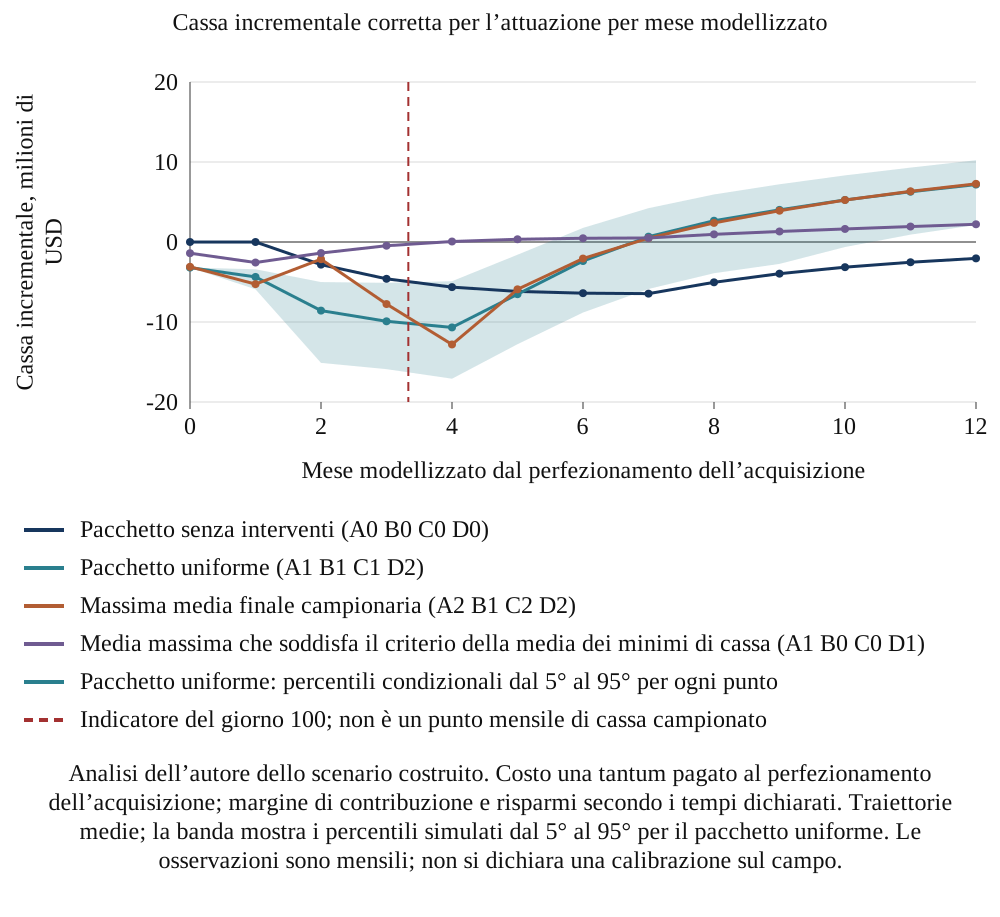
Analisi dell’autore dello scenario costruito. Costo una tantum pagato al perfezionamento dell’acquisizione; margine di contribuzione e risparmi secondo i tempi dichiarati. Traiettorie medie; la banda mostra i percentili simulati dal 5° al 95° per il pacchetto uniforme. Le osservazioni sono mensili; non si dichiara una calibrazione sul campo.
| Politica | Pacchetto | Liberazione NWC, giorno 100 | Liberazione NWC, giorno 360 | Media di Net12 | Media dei minimi di cassa | 5° percentile dei minimi di cassa | Sforamento del buffer |
|---|---|---|---|---|---|---|---|
| Pacchetto senza interventi | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Pacchetto uniforme | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Massima media finale nel campione di 54 pacchetti | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Massimo 10° percentile finale nel campione di 54 pacchetti | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Media massima che soddisfa il criterio della media dei minimi di cassa | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Scenario costruito, milioni di USD. Le colonne NWC riportano la liberazione rispetto allo scenario di confronto a capacità costante. Il minimo di cassa è la media del minimo di cassa corretta per l’attuazione di ogni estrazione nei periodi interi da 0 a 12. Il quinto percentile e la quota di sforamento utilizzano tali minimi per traiettoria. H è un buffer incrementale definito dall’autore; le probabilità sono frequenze condizionali di simulazione.
13 Crediti e debiti commerciali generano la liberazione; scorte e costi ne riassorbono una parte
La Tabella 5 scompone il capitale circolante al giorno 360 per componente. Per il piano uniforme, i crediti liberano USD 7,89 milioni e i debiti commerciali USD 4,06 milioni, mentre le scorte assorbono USD 0,69 milioni per l’accumulo di scorte di sicurezza contro le frizioni dei fornitori. Il capitale circolante non comprende tutta la cassa. La variazione del margine di contribuzione è una perdita di USD 1,55 milioni nell’anno, dovuta alla perdita di clienti e agli aumenti di prezzo dei fornitori, e i costi una tantum al netto del risparmio del servizio condiviso sono USD 2,53 milioni. La cassa netta del primo anno scende rispetto alla cifra del capitale circolante a USD 7,18 milioni.
La riconciliazione mostra perché un dato di sintesi espresso in giorni sovrastima il risultato. Degli USD 11,3 milioni liberati entro il giorno 360, USD 4,08 milioni vengono riassorbiti dalla perdita di margine di contribuzione e dal costo una tantum netto. La perdita differirà per un’impresa con margini e clienti diversi. Il requisito che un piano presenti tutte e tre le componenti, saldi, margine e costo, non dipende dai dati di ingresso.
| Politica | Crediti | Scorte | Debiti commerciali | Liberazione del capitale circolante al mese 12 | Variazione del margine di contribuzione | Risparmio meno costo una tantum | Cassa netta del primo anno |
|---|---|---|---|---|---|---|---|
| Non intervenire | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Piano uniforme | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Media massima | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Media massima che soddisfa il criterio della media dei minimi di cassa | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Analisi dell’autore del caso costruito. Milioni di USD con i dati di ingresso dichiarati. La cassa netta del primo anno è pari alla liberazione del capitale circolante più la variazione del margine di contribuzione, meno il costo una tantum di attuazione, più i risparmi modellizzati.
14 Nel modello, prezzi e condizioni dei clienti generano la maggior parte della cassa e le scelte interagiscono
La Tabella 6 riporta l’effetto medio di ogni livello rispetto al primo livello della propria famiglia, calcolando la media sulle altre scelte. Allineare le condizioni dei clienti aggiunge USD 5,33 milioni di cassa netta del primo anno e allineare anche il listino prezzi aggiunge USD 5,42 milioni. L’estensione dei termini dei fornitori aggiunge USD 1,04 milioni. La migrazione dei sistemi aggiunge USD 1,86 milioni nel caso anticipato e USD 1,95 milioni in quello condizionato. Gli incentivi alla permanenza aggiungono USD 0,16 milioni e l’accorpamento USD 1,79 milioni.
La Tabella 7 ripartisce il passaggio dall’assenza di interventi al pacchetto uniforme sulle 24 sequenze delle famiglie. Le quote di cassa finale sono USD 5,01 milioni per la politica di prezzo, 0,81 per le condizioni dei fornitori, 1,59 per i sistemi e 1,82 per il personale, per un totale di 9,23. I miglioramenti delle singole famiglie sommano a 5,92; la differenza rispetto al miglioramento congiunto è 3,31. Nel codice, gli effetti delle condizioni dei clienti sono modulati dal rispetto delle condizioni in fatturazione, pari a 0,70 prima del punto specificato successivo alla migrazione e a 1 dopo tale punto. L’accettazione rimane una quota separata. Queste interazioni ipotizzate spiegano la ripartizione costruita; per l’uso pratico le loro dimensioni richiedono evidenze specifiche dell’impresa obiettivo.
Nell’Equazione 3, v è l’esito medio di un pacchetto valutato. Nel vettore z-minus, le famiglie che precedono i nella sequenza pi sono ai rispettivi livelli del pacchetto uniforme e tutte le altre sono al livello di riferimento. Il vettore z-plus differisce soltanto per il passaggio della famiglia i al proprio livello uniforme. La media della differenza marginale su tutte le 24 sequenze fornisce la sua attribuzione di Shapley. L’Equazione 3b è l’identità di efficienza: le attribuzioni sommano all’esito del pacchetto uniforme meno quello senza interventi. È una convenzione di ripartizione nel disegno costruito, non un contributo causale isolato in un’operazione osservata.
L’attribuzione non afferma che cosa produrrebbe una scelta sulla politica di prezzo in un’operazione reale. Specifica come i meccanismi definiti dall’autore ripartiscono il risultato e, sotto un aspetto, la ripartizione è robusta ai dati di ingresso verificati: il pacchetto con la media massima allinea le condizioni dei clienti in 14 dei 14 esercizi di sensibilità e la politica di prezzo rappresenta la quota maggiore della liberazione nel caso base.
| Famiglia | Livello | Scelta | Effetto al giorno 100 | Effetto al giorno 360 | Effetto netto del primo anno | Media del minimo per traiettoria di cassa corretta per l’attuazione |
|---|---|---|---|---|---|---|
| Politica di prezzo | A0 | Mantenere prezzi e condizioni | 0.00 | 0.00 | 0.00 | -10.5 |
| Politica di prezzo | A1 | Allineare le condizioni dei clienti | 3.33 | 6.27 | 5.33 | -8.1 |
| Politica di prezzo | A2 | Allineare listino prezzi e condizioni | 3.49 | 7.18 | 5.42 | -8.6 |
| Condizioni dei fornitori | B0 | Mantenere le condizioni dei fornitori | 0.00 | 0.00 | 0.00 | -9.2 |
| Condizioni dei fornitori | B1 | Estendere i termini dei fornitori | 1.38 | 2.04 | 1.04 | -8.9 |
| Sistemi | C0 | Mantenere separati i registri contabili | 0.00 | 0.00 | 0.00 | -6.1 |
| Sistemi | C1 | Migrare la fatturazione entro il giorno 60 | -2.22 | 3.66 | 1.86 | -11.8 |
| Sistemi | C2 | Migrare al giorno 120 dopo la pulizia | 0.00 | 3.45 | 1.95 | -9.3 |
| Personale | D0 | Nessun intervento | 0.00 | 0.00 | 0.00 | -7.9 |
| Personale | D1 | Incentivi alla permanenza | 3.37 | 1.36 | 0.16 | -6.6 |
| Personale | D2 | Riunire in un servizio condiviso | -4.62 | 2.12 | 1.79 | -12.7 |
Scenario costruito dall’autore, milioni di USD. Le colonne del giorno 100 e del giorno 360 sono effetti di liberazione di NWC rispetto al livello zero della famiglia; la colonna netta è il corrispondente effetto sulla cassa finale, mediato sulle altre famiglie. L’ultima colonna è la media specifica del livello del valore minimo di cassa corretta per l’attuazione di ogni estrazione nei periodi interi da 0 a 12, mediata sulle altre famiglie; è una statistica del livello e non un contrasto rispetto al livello zero.
| Famiglia e livello nel piano uniforme | Quota della variazione al giorno 100 | Quota della variazione al giorno 360 | Quota della cassa netta del primo anno | Variazione della media del minimo per traiettoria di cassa corretta per l’attuazione |
|---|---|---|---|---|
| Politica di prezzo (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Condizioni dei fornitori (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Sistemi (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personale (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Totale, dall’assenza di interventi al piano uniforme | -1.96 | 13.30 | 9.23 | -5.08 |
Scenario costruito dall’autore, milioni di USD. Le prime due attribuzioni riguardano la liberazione di NWC al giorno 100 e al giorno 360; la terza riguarda la cassa netta finale e l’ultima la media del minimo per traiettoria di cassa corretta per l’attuazione. Per costruzione, la somma di ogni colonna è pari alla differenza tra il valore del pacchetto uniforme e quello del pacchetto senza interventi.
15 Confrontare i tempi di attuazione con il rischio di capitale circolante e della traiettoria di cassa
La Figura 2 confronta l’effetto sulla liberazione di NWC al giorno 100 con l’effetto sulla cassa netta del primo anno, entrambi mediati sulle altre famiglie di scelte. La migrazione anticipata riduce la liberazione di NWC al giorno 100 di USD 2,22 milioni rispetto ai registri separati e aggiunge 1,86 milioni alla cassa netta finale. L’accorpamento riduce la liberazione di NWC al giorno 100 di 4,62 milioni e aggiunge 1,79 milioni alla cassa netta finale. I loro distinti effetti su NWC al giorno 360, pari a 3,66 e 2,12 milioni, sono riportati nella Tabella 6. Gli incentivi alla permanenza aggiungono 3,37 milioni alla liberazione di NWC al giorno 100 e 0,16 milioni alla cassa netta finale. L’allineamento delle condizioni dei clienti aggiunge 3,33 milioni alla liberazione di NWC al giorno 100.
La Figura 3 confronta la cassa finale media con il buffer incrementale che copre il 95 per cento dei minimi mensili di cassa campionati. L’unico pacchetto che soddisfa il criterio della media dei minimi con H = USD 3,0 milioni è A1 B0 C0 D1. La sua cassa finale media è USD 2,22 milioni, la media dei minimi di cassa per traiettoria è negativa per 2,7 e il minimo della traiettoria media è negativo per 2,6. Il minimo al quinto percentile campionario è negativo per 4,63 milioni e la frequenza di sforamento del buffer è il 29,5%. Il criterio separato del 5 per cento per la frequenza di sforamento non ammette alcun pacchetto. Il criterio della media impone quindi una condizione diversa e sensibilmente più debole rispetto al criterio dichiarato di rischio al ribasso.
Mantenendo fissi A1, B1 e D2, la migrazione anticipata C1 ha una liberazione di NWC al giorno 100 inferiore di USD 1,22 milioni a quella della migrazione condizionata C2. La sua media del minimo per traiettoria di cassa corretta per l’attuazione è superiore di USD 1,53 milioni, quindi meno negativa, secondo la convenzione dichiarata di pagamento del costo al perfezionamento dell’acquisizione. È un contrasto tra traiettorie di cassa, distinto dal minimo basato soltanto su NWC. Una migrazione anticipata modifica prima il rispetto delle condizioni in fatturazione, mentre i pacchetti differiscono anche per ritardo della migrazione, tassi di contestazione, probabilità di insuccesso e costo una tantum. Il confronto congiunto è condizionato a tali meccanismi definiti dall’autore.
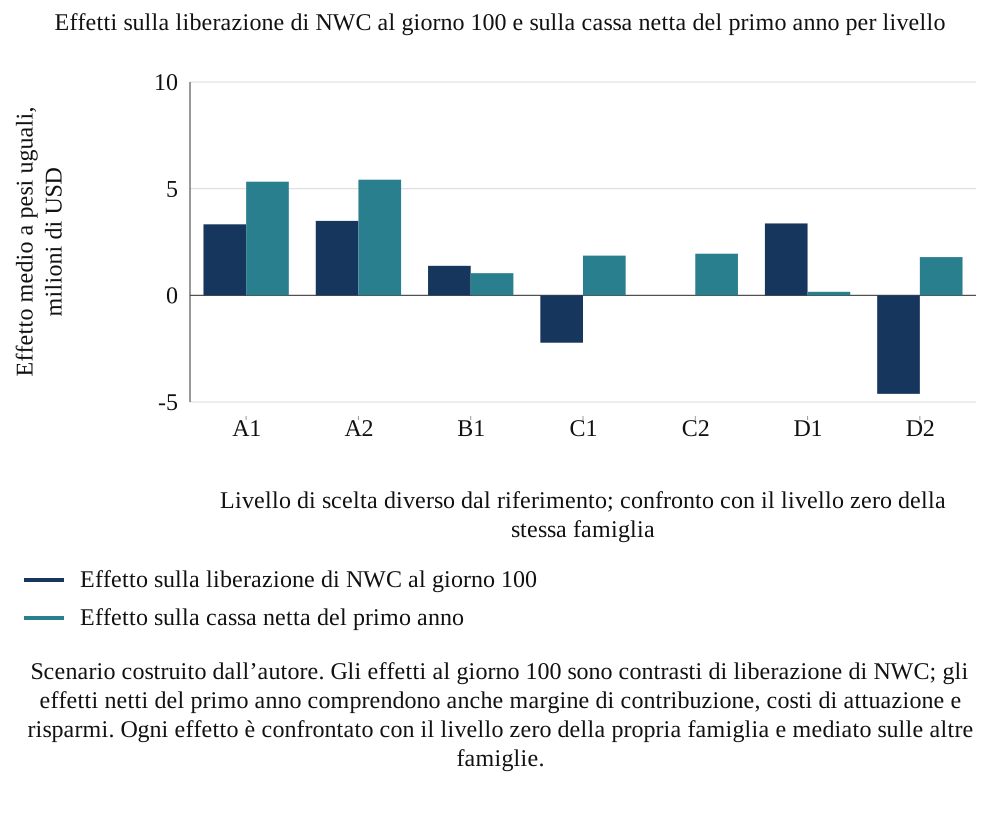
Scenario costruito dall’autore. Gli effetti al giorno 100 sono contrasti di liberazione di NWC; gli effetti netti del primo anno comprendono anche margine di contribuzione, costi di attuazione e risparmi. Ogni effetto è confrontato con il livello zero della propria famiglia e mediato sulle altre famiglie.
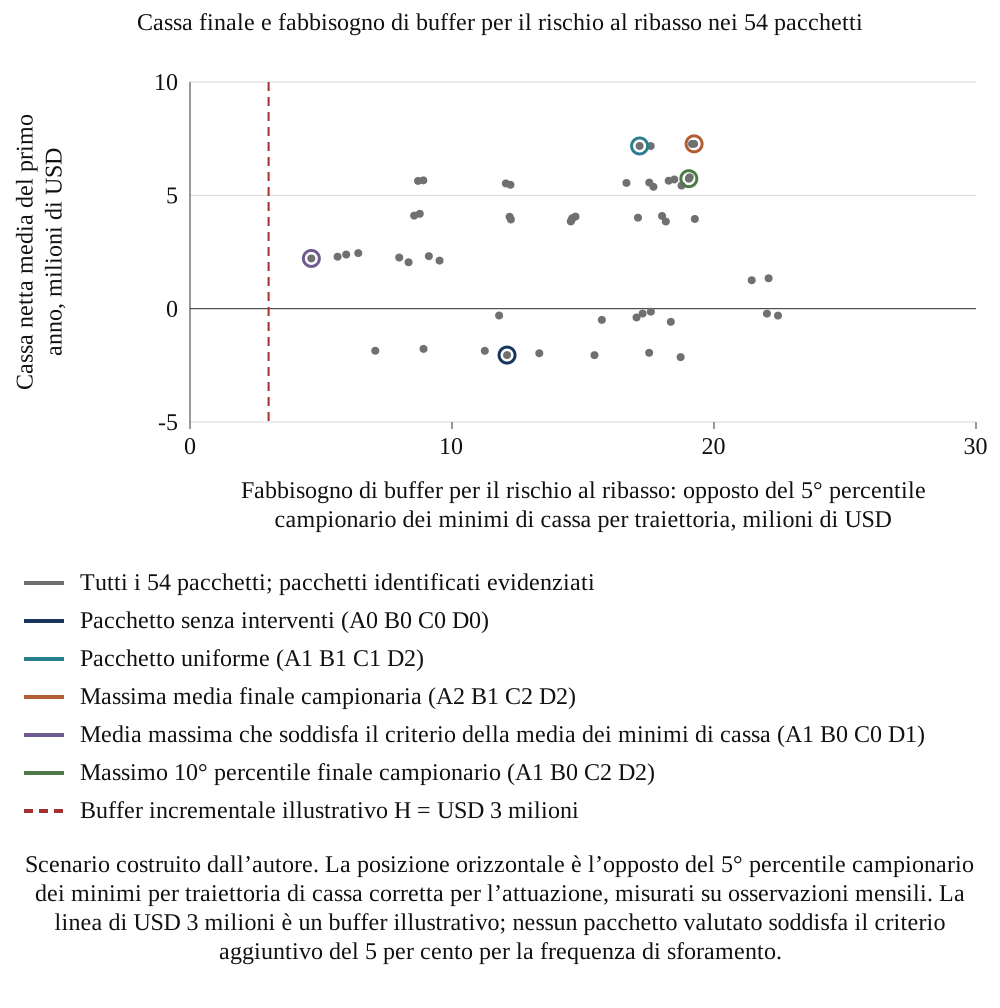
Scenario costruito dall’autore. La posizione orizzontale è l’opposto del 5° percentile campionario dei minimi per traiettoria di cassa corretta per l’attuazione, misurati su osservazioni mensili. La linea di USD 3 milioni è un buffer illustrativo; nessun pacchetto valutato soddisfa il criterio aggiuntivo del 5 per cento per la frequenza di sforamento.
16 Valutare le scelte della griglia finita rispetto ai criteri dichiarati di cassa e rischio
La media stimata massima nel campione di 54 pacchetti corrisponde ad A2 B1 C2 D2 con USD 7,27 milioni; la media dei pacchetti a pesi uguali è 2,71. Il pacchetto uniforme produce 7,18, ossia 0,09 in meno rispetto a tale massima media campionaria. Le due medie più alte differiscono di circa USD 0,003 milioni, con un errore standard Monte Carlo appaiato di circa USD 0,012 milioni. Questa precisione della simulazione non ne risolve l’ordine. Il confronto è limitato al disegno valutato e alle distribuzioni scelte, mentre l’incertezza sui parametri e sul campo resta fuori dal calcolo.
Un decimo percentile stimato massimo nel campione identifica il pacchetto A1 B0 C2 D2, con un decimo percentile finale di USD 4,03 milioni e una cassa media di 5,74. La sua media dei minimi per traiettoria corretta per l’attuazione è negativa per 13,5 milioni. Il pacchetto selezionato dal criterio della media dei minimi ha un decimo percentile di 0,82. Sono criteri descrittivi di selezione diversi; nessuno sostituisce il criterio aggiuntivo sulla frequenza di sforamento. Con H e il limite del 5 per cento dichiarati, il disegno valutato non contiene alcun pacchetto ammissibile.
La Figura 4 mostra le distribuzioni della cassa netta finale per i pacchetti senza interventi, uniforme, con la massima media campionaria e selezionato dal criterio della media dei minimi. Le loro deviazioni standard sono rispettivamente USD 0,96, 2,38, 2,38 e 1,09 milioni. L’ultimo pacchetto è selezionato dal criterio della media dei minimi per traiettoria; la sua dispersione e la sua distinta frequenza di sforamento del buffer rispondono a domande diverse. Le distribuzioni condizionali rappresentate non stabiliscono il rischio accettabile per l’acquirente né la liquidità disponibile.
La Tabella 8 riporta l’esperimento di sensibilità dell’esito finale: sette dati di ingresso definiti dall’autore sono variati individualmente a valori bassi e alti, con il caso base mostrato. Riporta la cassa finale media e la media stimata massima nel disegno finito. Il divario del pacchetto uniforme varia da USD 0,08 a 0,23 milioni tra questi casi. Le altre ipotesi restano fisse. Questo esercizio parziale di sensibilità dell’esito finale valuta soltanto esiti finali; per tali scenari la sensibilità della traiettoria di cassa corretta per l’attuazione e del criterio di rischio al ribasso richiede una verifica specificata separatamente.
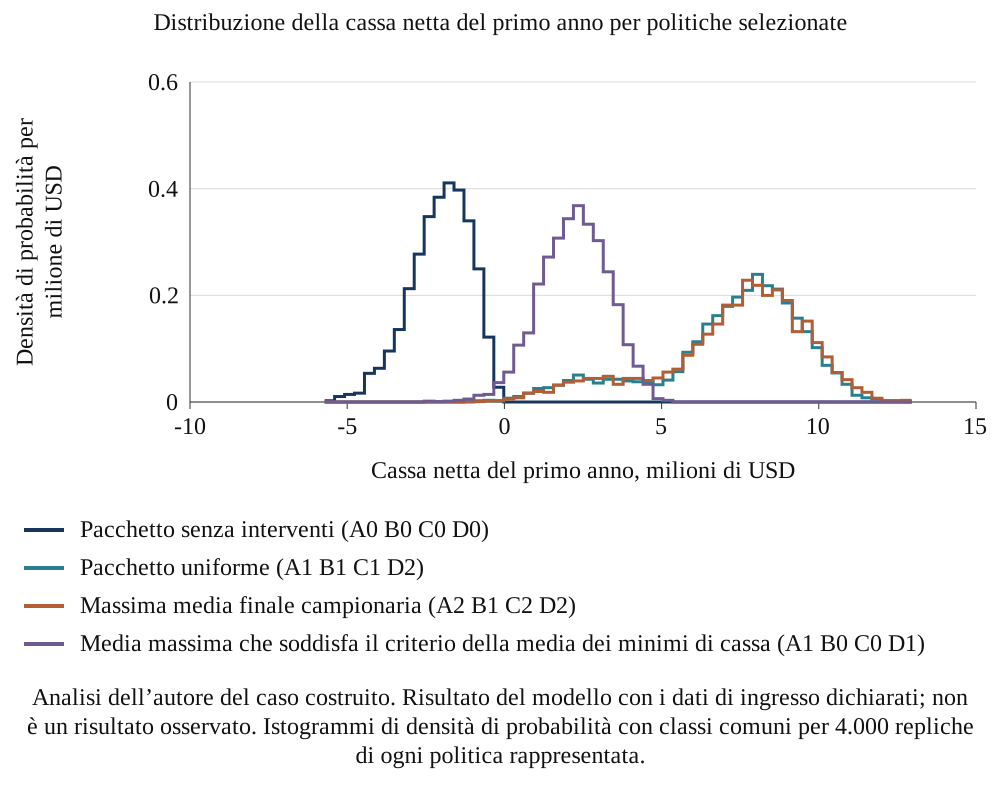
Analisi dell’autore del caso costruito. Risultato del modello con i dati di ingresso dichiarati; non è un risultato osservato. Istogrammi di densità di probabilità con classi comuni per 4.000 repliche di ogni politica rappresentata.
| Dato di ingresso modificato a | Pacchetto con la media massima | La sua cassa netta | Cassa netta del piano uniforme |
|---|---|---|---|
| Dati di ingresso di base | A2 B1 C2 D2 | 7.27 | 7.18 |
| Accettazione delle condizioni allineate da parte dei clienti, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Accettazione delle condizioni allineate da parte dei clienti, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Scala della perdita di capacità senza interventi sul personale, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Scala della perdita di capacità senza interventi sul personale, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Probabilità di perdita di un cliente chiave con A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Probabilità di perdita di un cliente chiave con A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Probabilità di uno shock dei fornitori dopo l’estensione, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Probabilità di uno shock dei fornitori dopo l’estensione, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Probabilità di insuccesso di una migrazione anticipata, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Probabilità di insuccesso di una migrazione anticipata, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Accettazione di termini più lunghi da parte dei fornitori, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Accettazione di termini più lunghi da parte dei fornitori, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Effetto della capacità di incasso sui giorni dei crediti, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Effetto della capacità di incasso sui giorni dei crediti, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Analisi dell’autore del caso costruito. Risultato del modello con i dati di ingresso dichiarati; non è un risultato osservato. Ogni riga modifica uno di sette dati di ingresso definiti dall’autore a un valore basso o alto, mantenendo gli altri al livello base; il piano uniforme è il pacchetto A1 B1 C1 D2. Milioni di USD.
17 Riportare la concordanza delle graduatorie tra date nella griglia costruita
La Tabella 9 confronta le graduatorie della liberazione di NWC alle date dichiarate con quelle della cassa netta finale. Al giorno 100, 44 delle 54 medie dei pacchetti hanno una liberazione di NWC negativa e la correlazione di rango con la cassa netta media del primo anno è 0,09. I dieci pacchetti con la maggiore liberazione di NWC al giorno 100 hanno 2 elementi in comune con i dieci migliori per cassa netta media. Il pacchetto con la maggiore liberazione di NWC al giorno 100, A2 B1 C0 D1, ha una cassa netta media di USD 2,45 milioni, inferiore alla massima media finale campionaria di 7,27 milioni. Queste statistiche descrivono il disegno finito valutato.
Al giorno 180 la correlazione di rango è 0,75 e al giorno 360 è 0,97. Le medie di 39 pacchetti hanno una liberazione di NWC negativa al giorno 100 e positiva al giorno 360. Un team di integrazione valutato su una misura di cassa al giorno 100 viene quindi premiato per scelte che evitano l’assorbimento iniziale, come gli incentivi alla permanenza, e penalizzato per quelle che generano la liberazione successiva. Ne deriva che un consiglio di amministrazione dovrebbe fissare punti di controllo datati che riflettano il minimo atteso, anziché un unico obiettivo iniziale.
| Data di misurazione | Pacchetti con liberazione media di NWC negativa | Correlazione di rango con la cassa netta del primo anno | Elementi in comune tra i primi dieci e la graduatoria netta |
|---|---|---|---|
| Giorno 100 | 44 | 0.09 | 2 |
| Giorno 180 | 34 | 0.75 | 2 |
| Giorno 360 | 5 | 0.97 | 6 |
Analisi dell’autore del caso costruito. Risultato del modello con i dati di ingresso dichiarati; non è un risultato osservato. Correlazione di rango di Spearman sui 54 pacchetti; elementi in comune tra i dieci migliori a ogni data e i dieci migliori per cassa netta.
18 Separare i riferimenti degli effetti costruiti dagli stimatori osservazionali
L’esperimento sulle coorti genera operazioni costruite con punteggi di complessità, qualità della funzione finanziaria e concentrazione dei clienti. Quattro indicatori binari corrispondono ad A0/A1, B0/B1, C2/C1 e D0/D1, dando 16 combinazioni possibili. La coorte esclude A2, i registri separati C0 e l’accorpamento D2; il contrasto tra sistemi confronta la migrazione anticipata C1 con quella condizionata C2. Le probabilità di assegnazione definite dall’autore dipendono dai punteggi: la migrazione anticipata è più probabile con maggiore qualità finanziaria e minore complessità, e gli incentivi alla permanenza con minore qualità finanziaria e maggiore complessità. Ogni esito è calcolato con lo stesso schema contabile e parametri specifici dell’operazione. In un campione costruito di 20.000 operazioni sotto la legge di assegnazione scelta, i riferimenti appaiati di variazione marginale sono USD 5,97 milioni per l’allineamento della politica di prezzo, 1,53 per le condizioni dei fornitori, -0,09 per la migrazione anticipata e 0,26 per gli incentivi alla permanenza. Ciascuno modifica la scelta indicata mantenendo fisse le altre scelte assegnate a quell’operazione e le estrazioni comuni. Questi riferimenti computazionali finiti rappresentano la legge sintetica di assegnazione dichiarata.
Nell’Equazione 4, Y è la cassa netta costruita sui dodici periodi con rumore contabile definito dall’autore. T registra le scelte simulate, X le caratteristiche ed epsilon il residuo di una regressione utilizzata per l’analisi. In 4b, mu-hat(j,z) è la media campionaria di Y tra le osservazioni con T_j=z, con entrambi i gruppi non vuoti. Il modello congiunto include le quattro scelte senza X; la versione con controlli osservati aggiunge proxy affette da rumore e concentrazione. La versione con tutte le caratteristiche utilizza direttamente le caratteristiche modellizzate. Queste proiezioni additive restano soggette alle non linearità, alle interazioni e agli effetti eterogenei del meccanismo generatore dei dati.
La Tabella 10 riporta la distorsione su 400 repliche di coorti di 160 operazioni. Un confronto ingenuo delle medie sovrastima l’effetto della politica di prezzo di USD 0,62 milioni e quello dei fornitori di USD 0,42 milioni, fa apparire vantaggiosa la migrazione anticipata con una stima media di USD 0,65 milioni quando il suo effetto vero nel modello è -0,09 e attribuisce agli incentivi alla permanenza un effetto stimato medio di -0,33 rispetto a un effetto vero di 0,26, con il segno errato nel 70% delle repliche. La regressione sulle quattro scelte senza controlli lascia una distorsione di USD 0,55 milioni per la politica di prezzo. Aggiungere controlli osservati riduce la distorsione a 0,15, 0,09, 0,12 e -0,07 e la copertura media degli intervalli nominali al 90 per cento sulle quattro scelte sale dal 68% della differenza ingenua all’88%.
La Figura 5 mostra la distorsione per scelta e stimatore. Le quote di operazioni che adottano ogni scelta nella popolazione costruita sono il 45% per l’allineamento della politica di prezzo, il 44% per l’estensione dei termini dei fornitori, il 44% per la migrazione anticipata e il 43% per gli incentivi alla permanenza. Le quattro scelte insieme spiegano 0,74 della variazione della cassa netta del primo anno e le caratteristiche aggiungono poco, portando il valore a 0,77, perché domina il grande effetto della politica di prezzo definito dall’autore. In questo esperimento, la precisione relativa differisce con le dimensioni degli effetti assegnate e con il resto del disegno generatore dei dati.
Le regressioni corrette e con le caratteristiche vere restano specificazioni statistiche ristrette di uno schema contabile non lineare e con interazioni. Le differenze rispetto al riferimento costruito dell’effetto medio possono riflettere misurazione delle covariate, selezione, restrizioni della forma funzionale ed eterogeneità degli effetti. Fornire a una regressione i valori veri delle caratteristiche non fornisce tutte le non linearità o interazioni pertinenti. L’esperimento di assegnazione casuale è un riferimento separato con una propria distribuzione di assegnazione; le sue stime devono essere confrontate con il corrispondente effetto di assegnazione casuale, anziché con un effetto definito sotto una diversa distribuzione delle altre scelte.
| Scelta | Riferimento di contrasto costruito su 20.000 operazioni | Distorsione: ingenuo | Distorsione: congiunto, senza controlli | Distorsione: controlli osservati | Distorsione: tutte le caratteristiche | Distorsione dell’assegnazione casuale rispetto al proprio riferimento |
|---|---|---|---|---|---|---|
| Politica di prezzo allineata (A1 rispetto ad A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Termini dei fornitori estesi (B1 rispetto a B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Migrazione anticipata (C1 rispetto a C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Incentivi alla permanenza (D1 rispetto a D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Analisi dell’autore del caso costruito. Risultato del modello con i dati di ingresso dichiarati; non è un risultato osservato. Milioni di USD; la distorsione è la stima media meno il corrispondente riferimento costruito di variazione marginale su 20.000 operazioni. La coorte di assegnazione casuale utilizza un proprio riferimento sotto una diversa distribuzione delle altre scelte assegnate.
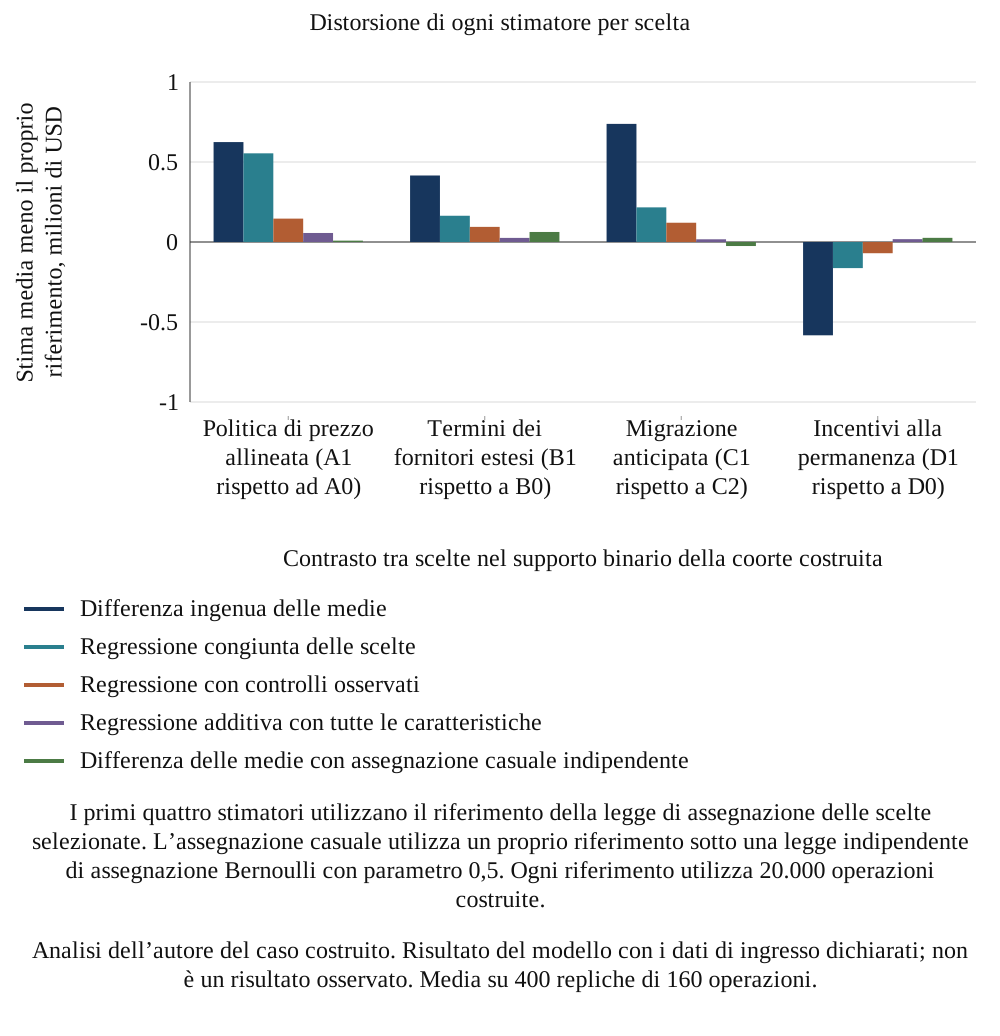
Analisi dell’autore del caso costruito. Risultato del modello con i dati di ingresso dichiarati; non è un risultato osservato. Media su 400 repliche di 160 operazioni.
19 Interpretare la precisione degli intervalli nella griglia costruita delle dimensioni campionarie
La Tabella 11 mostra come si comporta lo stimatore corretto al crescere della coorte. In media sulle quattro scelte, l’errore assoluto medio è USD 0,57 milioni con 40 operazioni, 0,30 con 160 e 0,13 con 1.280, e la semiampiezza di un intervallo al 90 per cento è 0,56 con 160 operazioni e 0,20 con 1.280. L’effetto della politica di prezzo è grande e il segno corretto viene individuato nel 100% delle repliche già con 40 operazioni. Per le condizioni dei fornitori viene individuato nel 99%.
Il riferimento degli incentivi alla permanenza è USD 0,26 milioni. Lo stimatore corretto ha il segno giusto nel 58% delle repliche con 40 operazioni, nel 74% con 160 e nel 96% con 1.280. La media della semiampiezza del suo intervallo nominale al 90 per cento è 0,27 milioni con 640 operazioni e 0,19 con 1.280. Il confronto con valori non arrotondati scende per la prima volta sotto il valore assoluto del riferimento degli incentivi alla permanenza nel punto verificato di 1.280 operazioni; la griglia non individua il punto di attraversamento tra 640 e 1.280. Il tasso medio di segno corretto dello stimatore ingenuo per A, B e D è il 76% con 40 operazioni e il 68% con 1.280. Queste simulazioni finite illustrano un errore persistente sotto il meccanismo di selezione definito dall’autore. L’identificazione in uno studio osservato richiede un disegno adeguato e ipotesi esplicite ulteriori rispetto all’aumento della dimensione campionaria.
La Figura 6 separa le due serie di precisione. Un pannello mostra l’errore assoluto medio di stima, mediato sulle quattro scelte. L’altro mostra la media della semiampiezza dell’intervallo nominale al 90 per cento specifica degli incentivi alla permanenza e il valore assoluto del contrasto costruito degli incentivi alla permanenza su 20.000 operazioni. Quest’ultimo è circa USD 0,256 milioni. La semiampiezza media è circa 0,267 milioni con 640 operazioni e 0,188 milioni con 1.280. Il primo punto verificato della griglia sotto il riferimento è 1.280; la soglia tra i punti verificati non è individuata. È una diagnostica condizionale della precisione, non un calcolo della potenza statistica.
I risultati sulla dimensione delle coorti si applicano a questa popolazione definita dall’autore, alle sue frequenze di trattamento, al rumore, al confondimento e allo stimatore. Non stabiliscono un numero minimo di acquisizioni per l’archivio di un’impresa reale né mostrano che gli effetti della politica di prezzo e delle condizioni dei fornitori siano grandi nella pratica. Uno studio proposto dovrebbe valutare la precisione utilizzando la propria varianza pilota, l’effetto di interesse, le unità di assegnazione, il supporto comune, la struttura di raggruppamento e il profilo degli esiti mancanti prima di considerare un effetto risolto. Le sue registrazioni possono inoltre documentare i meccanismi quando una stima causale rimane imprecisa.
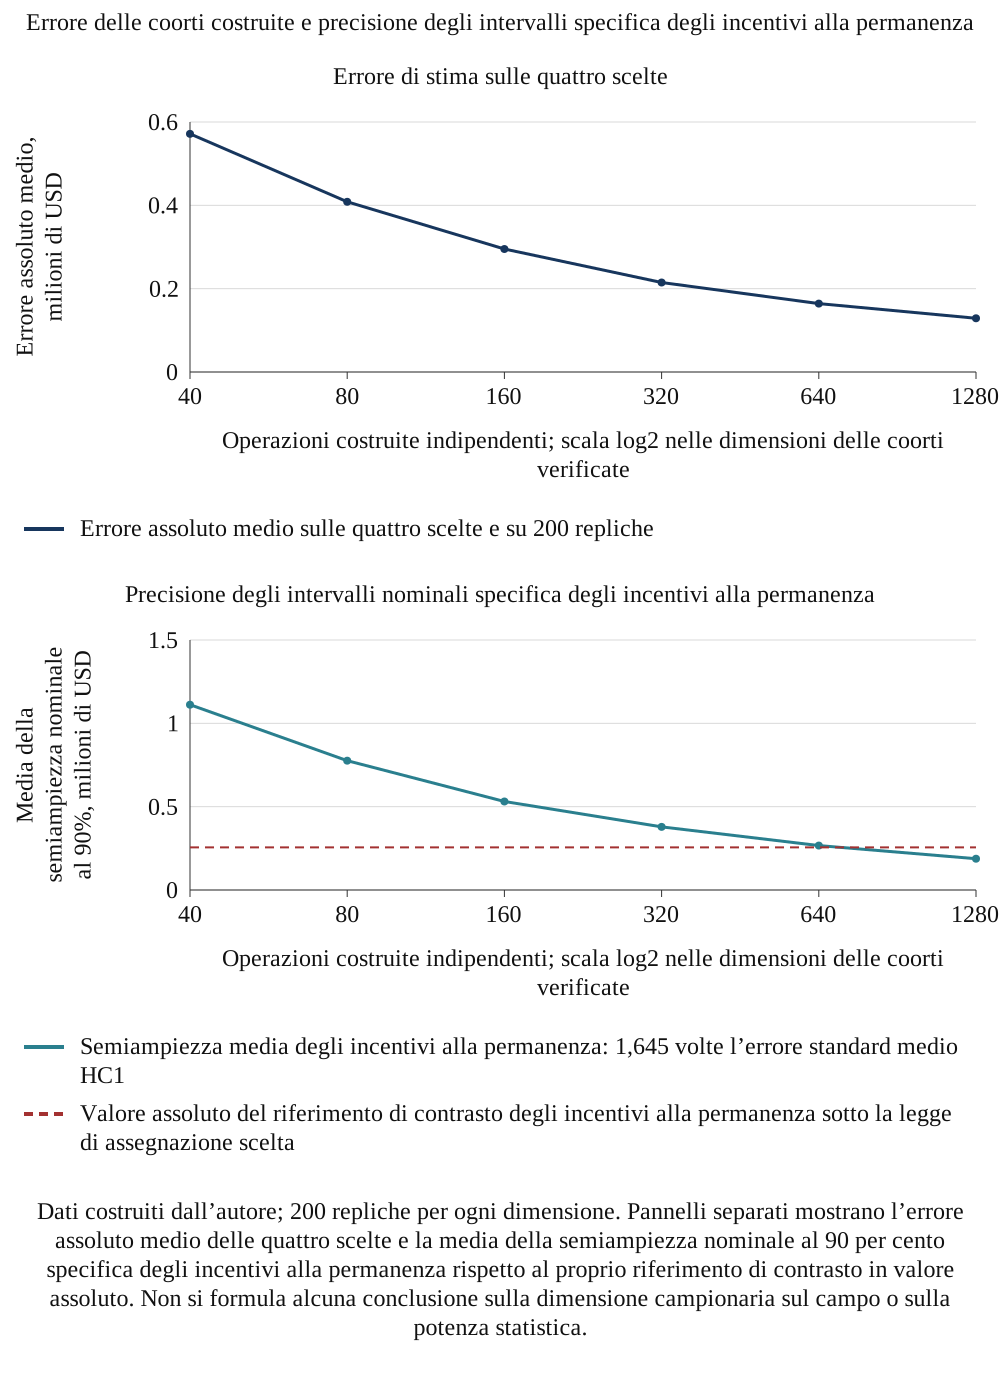
Dati costruiti dall’autore; 200 repliche per ogni dimensione. Pannelli separati mostrano l’errore assoluto medio delle quattro scelte e la media della semiampiezza nominale al 90 per cento specifica degli incentivi alla permanenza rispetto al proprio riferimento di contrasto in valore assoluto. Non si formula alcuna conclusione sulla dimensione campionaria sul campo o sulla potenza statistica.
| Operazioni | Errore assoluto medio sui quattro effetti, milioni di USD | Semiampiezza media degli intervalli al 90% sui quattro effetti | Media del segno corretto: A,B,D; corretto | Media del segno corretto: A,B,D; ingenuo | Segno corretto, condizioni dei fornitori | Segno corretto, incentivi alla permanenza |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Analisi dell’autore del caso costruito. Risultato del modello con i dati di ingresso dichiarati; non è un risultato osservato. Milioni di USD. L’errore assoluto medio e la semiampiezza sono mediati sulle quattro scelte; la semiampiezza degli incentivi alla permanenza è riportata nel testo. Tassi di segno corretto per condizioni dei fornitori e incentivi alla permanenza; la media su tre scelte comprende politica di prezzo, condizioni dei fornitori e incentivi alla permanenza ed esclude la migrazione.
20 Riconciliare la cassa operativa con i movimenti contabili e di bilancio
La Tabella 12 illustra differenze di misurazione al punto del giorno 180 con fase zero del modello. La liberazione di NWC del pacchetto uniforme rispetto allo scenario di confronto è USD 1,24 milioni, mentre il confronto tra saldo iniziale e successivo dà -0,06. L’assorbimento dello scenario di confronto di circa USD 1,30 milioni a questo estremo deriva dalla crescita: il seno stagionale è zero a entrambi gli estremi riportati con la fase di base. Gli effetti stagionali restano rilevanti ad altre date e nelle coorti costruite con fasi casuali. Nessun movimento tra saldo iniziale e successivo isola da solo un intervento.
Il confronto di misurazione aggiunge una distinta rettifica della base iniziale definita dall’autore. Si supponga che i crediti acquisiti siano inizialmente inferiori al saldo contrattuale di una quota del 2%, riducendo l’importo iniziale di USD 0,82 milioni. Mantenendo fissa la successiva traiettoria dello schema contabile, tale rettifica dello scenario di confronto da sola porta la lettura prima-dopo a USD 0,87 milioni di cassa assorbita. AASB 3 spiega perché il fair value alla data di acquisizione incorpora l’incertezza sui flussi di cassa, ma non prescrive questa percentuale né equipara il fair value al valore contrattuale meno uno sconto fisso per perdite attese su crediti [1]. È un confronto modellizzato di basi iniziali, non un flusso di cassa osservato o un modello delle successive perdite su crediti e della performance degli incassi.
Nell’Equazione 5, il primo termine è la liberazione modellizzata e la parentesi è il saldo iniziale dello scenario di confronto meno il relativo saldo al tempo t. Il segno di questa variazione autonoma dipende da crescita, stagionalità e data di misurazione. Al punto riportato del giorno 180 con fase zero, la componente stagionale all’estremo è zero e la crescita rende negativa la parentesi. Rho è la rettifica della base iniziale dei crediti definita dall’autore e AR_0 l’importo iniziale; l’Equazione 5b applica tale rettifica al confronto prima-dopo. Lo schema contabile soddisfa l’Equazione 5a entro la precisione numerica.
Uno scenario di confronto proposto utilizza i saldi mensili e le registrazioni delle operazioni dell’impresa obiettivo precedenti all’acquisizione, con rettifiche documentate per crescita e stagionalità, insieme a misure in giorni con denominatori coerenti. Occorre valutarne la credibilità; scalare da solo il saldo dell’anno precedente non identifica l’effetto di una decisione. La riconciliazione contabile dovrebbe identificare separatamente gli importi provvisori e definitivi alla data di acquisizione. Quando la contabilizzazione iniziale è incompleta, le rettifiche del periodo di valutazione riguardano nuove informazioni sulle circostanze alla data di acquisizione e terminano quando le informazioni necessarie sono ottenute o non sono più ottenibili, con un massimo di un anno [1].
| Misura al giorno 180, piano uniforme | Milioni di USD | Che cosa comprende |
|---|---|---|
| Liberazione a parità di base rispetto alla traiettoria a politiche invariate | 1.24 | Meccanismi del pacchetto rispetto alla traiettoria ipotizzata a capacità costante |
| Variazione prima-dopo del capitale circolante | -0.06 | Meccanismi del pacchetto più variazione autonoma dovuta alla crescita a questa data con fase zero |
| Variazione autonoma contenuta nella variazione prima-dopo | -1.30 | Variazione autonoma dovuta alla crescita; componente stagionale all’estremo nulla a questa data con fase zero |
| Rettifica al fair value dei crediti iniziali al 2% | -0.82 | Contabilizzazione dell’acquisizione, senza cassa |
| Variazione prima-dopo successiva alla rettifica | -0.87 | Meccanismi del pacchetto, variazione autonoma dovuta alla crescita e rettifica |
Analisi dell’autore del caso costruito. Risultato del modello con i dati di ingresso dichiarati; non è un risultato osservato. Milioni di USD; media sulle repliche.
Una riconciliazione operativa dovrebbe collegare i crediti contrattuali iniziali, le rettifiche di contabilizzazione dell’acquisizione, la fatturazione successiva, le note di credito, gli stralci, l’imputazione degli incassi e il saldo finale. Ogni voce di raccordo richiede una registrazione di origine e una classificazione definita come monetaria o non monetaria. Un saldo riportato dei crediti più basso può derivare da incassi, da una rettifica di valutazione, da una cessione o da una riclassificazione. Trattare ogni diminuzione come un incasso mescolerebbe eventi diversi. Per questo lo schema contabile proposto mantiene separata l’illustrazione contabile dal meccanismo dell’intervento operativo.
Estendere il disegno a più valute o entità giuridiche richiede ulteriori riconciliazioni che il caso numerico non attua. Uno studio necessiterebbe di una convenzione coerente sui tassi di cambio, di un perimetro delle entità e di un trattamento dei saldi infragruppo. Distinguerebbe inoltre un fornitore pagato dall’acquirente da uno pagato da un finanziatore. Queste scelte incidono sull’interpretazione di un movimento di saldo e sulla disponibilità di cassa per adempiere alle obbligazioni. Devono rientrare nella specifica di misurazione prima che un cruscotto ordini team o operazioni in una graduatoria.
21 Uno studio proposto utilizza registrazioni datate, uno scenario di confronto dichiarato, accesso lecito ai dati e una possibile assegnazione casuale dei tempi
Uno studio in grado di rispondere alla domanda di questo lavoro adotterebbe l’operazione come unità e registrerebbe, per ogni operazione, la data e il contenuto di ciascuna scelta iniziale: comunicazioni sui termini inviate, lettere ai fornitori emesse, date di migrazione della fatturazione e della contabilità fornitori, offerte di incentivi alla permanenza e trasferimenti dei team. Registrerebbe mensilmente crediti, scorte e debiti commerciali per segmento di clienti nei 24 mesi precedenti e nei 12 successivi al perfezionamento, così da costruire una traiettoria a politiche invariate, e registrerebbe complessità, concentrazione e qualità finanziaria di ogni operazione prima di ogni scelta. La Tabella 13 elenca le registrazioni.
Il registro proposto del perfezionamento dovrebbe coprire tutte le operazioni firmate e registrare perfezionamento, mancato perfezionamento, annullamento e successivi insuccessi operativi. Un esito misurato dal perfezionamento richiede una coorte ammissibile a tale misurazione specificata separatamente; alle operazioni non perfezionate non può essere semplicemente assegnato un esito successivo al perfezionamento. Gli insuccessi successivi dell’integrazione e gli esiti mancanti dovrebbero rimanere visibili, comprese le registrazioni con risultati negativi. La raccolta dei dati richiede inoltre autorizzazioni adeguate per accesso commerciale e riservatezza. Nei casi in cui si applica UAE Federal Decree-Law No. 45 of 2021, l’Articolo 4 consente il trattamento senza consenso soltanto nell’ambito di eccezioni specificate; l’eccezione contrattuale riguarda il trattamento necessario per un contratto di cui l’interessato è parte oppure per misure richieste da tale persona per concludere, modificare o terminare un contratto [13]. Un accordo di acquisizione non autorizza automaticamente l’uso per ricerca di tutti i dati di clienti o personale. Quando il consenso costituisce la base, l’Articolo 6 richiede prova, chiarezza e modalità accessibili di revoca del consenso. L’Articolo 2 esclude, tra le altre categorie, dati personali sanitari e dati bancari o creditizi disciplinati da normative specifiche, nonché entità delle zone franche con una propria normativa sui dati personali. Per lo studio occorre confermare i requisiti attuativi vigenti e il regime applicabile.
L’assegnazione casuale dei tempi è un’opzione proposta dove risulti accettabile sul piano operativo e giuridico. Un acquirente con unità comparabili potrebbe considerare l’assegnazione per sorteggio dei tempi di migrazione o delle ondate di comunicazioni ai fornitori, specificando in anticipo l’unità indipendente di assegnazione, gli effetti sulle altre unità, i vincoli di capacità, l’aderenza all’assegnazione e gli esiti mancanti. Un’assegnazione e un’analisi valide possono sostenere un confronto causale per la popolazione ammissibile; la colonna costruita con assegnazione casuale mostra la performance soltanto nel disegno dichiarato. L’abstract di LaLonde su un programma di formazione fornisce un avvertimento contestuale: gli stimatori non sperimentali possono non riprodurre un riferimento sperimentale [12]. Non stabilisce la fattibilità dell’assegnazione casuale o l’adeguatezza di uno stimatore in un’acquisizione. Il protocollo proposto specifica gli esiti ai giorni 100, 180 e 360 e la cassa netta del primo anno, con intervalli di incertezza. Gli strumenti proposti di dati e IA possono assistere l’estrazione delle fatture, l’attribuzione di punteggi di rischio e l’abbinamento dei pagamenti; tali attività richiedono verifiche di accuratezza separate, autorizzazioni adeguate e registrazioni datate e non convalidano di per sé un’interpretazione causale.
| Registrazione | Campi | Finalità |
|---|---|---|
| Registro delle scelte | Data, ambito e responsabile di ogni comunicazione sui termini, migrazione, offerta di incentivi alla permanenza e trasferimento dei team | Definisce trattamento e tempi |
| Serie dei saldi | Crediti, scorte e debiti commerciali mensili per segmento, dai 24 mesi precedenti ai 12 successivi | Costruisce la traiettoria a politiche invariate |
| Caratteristiche dell’operazione | Complessità, concentrazione dei clienti, qualità finanziaria, mese di perfezionamento | Supporta il controllo statistico della selezione |
| Risposta di clienti e fornitori | Accettazione, contestazioni, perdite, eventi di shock | Misura i meccanismi |
| Costi | Costi una tantum, risparmi, margine di contribuzione per mese | Cassa netta del primo anno |
| Registro del perfezionamento e del monitoraggio successivo | Tutte le operazioni firmate; ammissibilità alla misurazione dal perfezionamento, mancato perfezionamento, annullamento, insuccessi successivi ed esiti mancanti | Documenta selezione e monitoraggio successivo; non crea esiti per le operazioni non perfezionate |
| Accesso ai dati e base giuridica | Autorizzazioni commerciali e di riservatezza; regime applicabile ai dati personali e base del trattamento | Documenta l’autorità e le condizioni per l’uso proposto [13] |
Proposta di MatchPoint per il disegno delle evidenze. Tabella di inquadramento; nessun risultato del modello.
Il dataset dell’esito primario dovrebbe conservare la provenienza a livello di fattura o di aggregati controllati. Come minimo, un’osservazione di saldo richiede entità, periodo, identificativo della controparte, valuta, identificativo del sistema di origine e marca temporale dell’estrazione. Una registrazione della scelta richiede responsabile, approvazione, data effettiva di esecuzione, popolazione coperta e motivo dell’eccezione. Una tabella di collegamento dovrebbe spiegare come sono cambiati gli identificativi durante la fusione. Senza tale collegamento, un conto migrato può sembrare scomparire e ricomparire come un apparente miglioramento o peggioramento della cassa.
Le registrazioni mancanti richiedono un trattamento esplicito. Un’estrazione dei dati non riuscita non è un saldo zero. Una data di politica non registrata non dimostra che nessuna politica sia cambiata. Una fattura contestata non è automaticamente un credito inesigibile e un pagamento tardivo non è automaticamente un rifiuto delle nuove condizioni. Il protocollo proposto conserverebbe per ogni osservazione una categoria di dato mancante e uno stato di riconciliazione, insieme al motivo e alla storia delle correzioni. Le analisi dichiarerebbero quali esclusioni modificano la coorte o il saldo coperto, senza presentare un totale ripulito privo del suo denominatore.
L’estimando obiettivo dovrebbe essere scritto prima di calcolare il confronto. Uno studio potrebbe chiedere l’effetto medio dell’offerta di una nuova politica a una popolazione ammissibile, l’effetto tra le unità effettivamente esposte oppure il risultato di una regola completa di sequenziamento. Sono domande diverse. Eccezioni e rifiuti possono essere esiti della politica stessa. Condizionare statisticamente l’analisi a tali esiti dopo il trattamento può modificare il confronto. Una registrazione datata di ammissibilità e assegnazione rende visibile la domanda prevista e offre a un revisore indipendente una base per verificare se la stima riportata vi risponde.
La stagionalità e gli altri cambiamenti contemporanei richiedono una registrazione propria. Una promozione commerciale, un accumulo di scorte, un disservizio dei fornitori, una cessione o un pagamento fiscale possono coincidere con una migrazione dei sistemi. Il disegno dello studio dovrebbe specificare quali eventi rientrano nello scenario operativo di riferimento, quali sono esposizioni separate e quali rendono inadatto un confronto. Aggiungere altre colonne esplicative dopo aver visto il risultato non risolve di per sé la selezione. Un’analisi predefinita, un registro documentato delle modifiche e la sensibilità a specificazioni alternative difendibili rendono più chiari i limiti delle evidenze.
I controlli sulla riservatezza commerciale e sui dati personali dovrebbero essere operativi e andare oltre una dichiarazione di intenti. L’ambiente di ricerca proposto separerebbe le chiavi identificative dalle registrazioni analitiche, limiterebbe l’accesso per ruolo, conserverebbe i registri di accesso e definirebbe le responsabilità di cancellazione o conservazione. Un accordo di condivisione dei dati identificherebbe finalità e destinatario consentiti. La verifica giuridica applicabile deve determinare la base lecita e le eventuali restrizioni sui trasferimenti o di settore per il dataset e le giurisdizioni effettivi. Questa proposta di governance non fornisce alcuna conclusione universale secondo cui il solo consenso permetta il lavoro.
Un’affermazione fondata su evidenze esterne dovrebbe identificare il materiale effettivamente esaminato. Leggere un abstract sostiene una descrizione più limitata rispetto alla riproduzione del metodo e dei risultati completi di uno studio. Un documento societario depositato registra la spiegazione o la previsione dell’impresa con le riserve dichiarate. Un esperimento costruito fornisce risultati generati dalle proprie regole. Il registro proposto delle evidenze manterrebbe tali categorie accanto a ogni affermazione numerica o causale e registrerebbe la versione e il localizzatore della fonte. Questa pratica rende tracciabile un successivo aggiornamento fattuale senza riscrivere la storia di ciò che è stato esaminato.
22 Definire punti di controllo decisionali con esposizione misurata e responsabili identificati
Una relazione al consiglio dovrebbe identificare ogni scelta, la sua data, la traiettoria attesa di cassa incrementale e il buffer disponibile separatamente. Nel caso costruito, il pacchetto uniforme ha una media dei minimi mensili per traiettoria negativa per USD 11,5 milioni e un minimo al quinto percentile campionario negativo per 17,16 milioni secondo i tempi di pagamento dichiarati. La cassa netta media del primo anno è 7,18 milioni e la liberazione di NWC al giorno 360 è 11,3 milioni. Presentare queste misure separatamente rende visibili le componenti di saldo, margine di contribuzione e costo.
La relazione dovrebbe inoltre dichiarare lo stato delle evidenze. Le dimensioni degli effetti per accettazione dei clienti, contestazioni, perdita di personale e risposta dei fornitori sono definite dall’autore in questo studio e, in un’operazione reale, sarebbero stime con intervalli tratte dalle registrazioni proprie dell’impresa obiettivo. La relazione dovrebbe indicare quali scelte hanno effetti sufficientemente grandi da essere distinti con i dati disponibili e quali no, coerentemente con i risultati sulla dimensione campionaria. Un obiettivo di cassa fissato al giorno 100 dovrebbe essere sostituito da punti di controllo datati che considerino il minimo atteso: mese 2, mese 4 e giorno 100 nel caso costruito.
Un cruscotto di una pagina dovrebbe contenere cinque righe: capitale circolante rispetto alla traiettoria a politiche invariate per mese, minimo e relativa data, cassa netta del primo anno, risposta di clienti e fornitori rispetto al piano e perdita di personale nei team di incasso, contabilità fornitori e pianificazione. Ogni riga dovrebbe mostrare l’intervallo atteso e la data del punto di controllo successivo. Una riga uscita dal proprio intervallo attiva una decisione, come sospendere una migrazione o revocare una lettera ai fornitori, senza attendere una discussione alla fine del trimestre.
La rendicontazione di bilancio segue il quadro e il periodo applicabili all’entità. Le entità soggette ai requisiti pertinenti di informativa sul finanziamento dei fornitori riportano le condizioni e le informazioni sulle passività ivi specificate, comprese natura ed effetto delle variazioni non monetarie applicabili, come le aggregazioni aziendali [2]. Con il metodo dell’acquisizione, gli ordinari crediti acquisiti sono valutati al fair value alla data di acquisizione; un periodo di valutazione è pertinente quando la contabilizzazione iniziale rimane incompleta e soltanto entro le condizioni del principio [1]. La documentazione gestionale proposta dovrebbe riconciliare la propria misura controfattuale di capitale circolante con tali importi di bilancio.
Un punto di controllo dovrebbe specificare un’osservazione, una soglia, un responsabile della decisione e un’azione disponibile. Per una migrazione della fatturazione, l’osservazione potrebbe essere la completezza delle fatture verificata mediante riconciliazione e la coda delle partite irrisolte, con indicazione dell’anzianità, per la popolazione coperta. L’azione disponibile potrebbe essere una sospensione controllata dell’ondata successiva di migrazione mentre si corregge la coda attuale. La soglia sarebbe una scelta gestionale specifica dell’operazione sostenuta dallo scenario operativo di riferimento. Questo studio propone la struttura del punto di controllo; non fornisce una tolleranza universale osservata o una data di migrazione convalidata.
I punti di controllo sulla cassa richiedono anche un percorso di rinvio a un livello superiore. La tesoreria dovrebbe sapere quali ipotesi sono cambiate, quali pagamenti restano impegnati e se una capacità aggiuntiva sia giuridicamente e praticamente accessibile. Il responsabile dell’integrazione dovrebbe sapere quali azioni sono reversibili e quali sono già vincolanti per clienti, fornitori o dipendenti. Una decisione di arresto senza un piano alternativo attuabile ha un contenuto operativo limitato. Il registro di controllo proposto comprende quindi il piano alternativo, la parte autorizzata ad attivarlo e le evidenze di origine richieste per riprendere l’attività.
La documentazione decisionale dovrebbe rendere leggibile l’incertezza. Una traiettoria attesa, un quantile avverso per traiettoria e una frequenza stimata di sforamento rispondono a domande diverse. La soglia scelta dovrebbe essere collegata a una propensione dichiarata per tale esposizione modellizzata e a una liquidità valutata separatamente. Il lettore dovrebbe inoltre vedere quale incertezza rappresenta la simulazione e quale omette. Aumentare le repliche riduce il rumore della simulazione; non convalida il comportamento ipotizzato dei clienti, non rimuove l’incertezza sui parametri e non stabilisce che l’impresa obiettivo reale segua lo schema contabile costruito.
Una matrice compatta delle responsabilità può rendere verificabile il processo proposto. Il CFO dell’operazione è responsabile dell’interpretazione finanziaria integrata, la tesoreria del buffer disponibile e dei vincoli di finanziamento e i responsabili commerciali, dei sistemi e del personale pertinenti forniscono le evidenze di esecuzione delle proprie scelte. I responsabili delle verifiche giuridiche e di privacy determinano i limiti applicabili all’accordo effettivo. È una proposta di ripartizione delle responsabilità che l’acquirente adatterebbe alla propria governance; non descrive ruoli osservati in un incarico di un cliente.
| Decisione | Responsabile ultimo | Evidenze per il punto di controllo | Risposta disponibile |
|---|---|---|---|
| Buffer incrementale disponibile | Tesoreria con il CFO dell’operazione | Liquidità di riferimento, restrizioni e obbligazioni impegnate | Rivedere la sequenza oppure ottenere capacità autorizzata |
| Condizioni di clienti e fornitori | Responsabile commerciale con verifica giuridica | Ambito eseguito, accettazione, contestazioni e imputazione degli incassi | Sospendere l’ondata successiva di comunicazioni o rivedere l’ambito ammissibile |
| Migrazione della fatturazione e della contabilità fornitori | Responsabili dei sistemi e delle operazioni finanziarie | Saldi riconciliati, mappatura degli identificativi e coda delle eccezioni | Sospendere un’ondata di migrazione e correggere le eccezioni definite |
| Continuità dei ruoli critici del team finanziario | Responsabile del personale con la funzione finanziaria operativa | Copertura dei ruoli, evidenze del passaggio di consegne e impegni autorizzati | Adattare gli accordi per la permanenza o la transizione |
| Ricerca e uso dei dati | Responsabile designato dei dati con verifica legale e della privacy | Finalità, autorità di accesso, base giuridica e provenienza della fonte | Limitare, correggere o sospendere l’analisi interessata |
Disegno di governance proposto dall’autore. Responsabilità e soglie richiedono adattamento all’acquirente effettivo; non si dichiara un’attuazione presso un cliente o un effetto osservato.
23 Scegliere pacchetti entro un vincolo verificato di buffer incrementale
Un’applicazione proposta comincia riconciliando lo scenario operativo di riferimento e il buffer incrementale disponibile separatamente. Definisce poi i tempi di pagamento modellizzati, la misura di sintesi e l’esposizione al ribasso consentita prima di scegliere un pacchetto. H=USD 3,0 milioni, scelto dall’autore, è un’illustrazione. Il finanziamento effettivo, la cassa vincolata, gli impegni e i vincoli operativi dell’impresa obiettivo richiedono una valutazione indipendente. La continuità dei ruoli critici e i tempi della migrazione dovrebbero entrare nel confronto come meccanismi sostenuti da evidenze per quell’impresa, con un piano alternativo disponibile per ogni decisione.
Il caso costruito mostra perché tali definizioni sono importanti. Il pacchetto A1 B0 C0 D1 soddisfa il criterio della media dei minimi, con cassa netta di USD 2,22 milioni e media dei minimi per traiettoria negativa per 2,7. La frequenza campionaria di sforamento del 29,5% non soddisfa la condizione illustrativa aggiuntiva del 5 per cento. Nessun altro pacchetto valutato soddisfa tale condizione. Il registro decisionale dovrebbe quindi riportare un disegno valutato non fattibile secondo la regola dichiarata di rischio al ribasso. Un buffer aggiuntivo, una diversa tempistica dei costi o un diverso disegno operativo richiederebbero un nuovo caso esplicitamente verificato; la soglia non dovrebbe essere aumentata tacitamente per costruire la risposta preferita.
Si applicano due cautele. Le condizioni dei clienti sono limitate dal diritto della giurisdizione pertinente e dal potere contrattuale dei maggiori clienti [3, 10] e l’estensione dei termini dei fornitori comporta un rischio di shock che, quando si verifica, nel modello annulla una quota dichiarata dell’estensione. Un piano che dipenda da una delle due scelte dovrebbe identificare i clienti e i fornitori interessati e definire un piano alternativo prima dell’invio delle lettere.
L’elaborazione di documenti e dati assistita dall’IA può essere valutata come componente facoltativa di questo processo proposto. Un sistema candidato estrarrebbe identificativi delle fatture, date e condizioni contrattuali in una coda di revisione, conservando il documento originale e un localizzatore per ogni campo. Un revisore umano valuterebbe e risolverebbe i casi di un insieme di prova rappresentativo prima che i campi estratti siano utilizzati in una misura di cassa. La valutazione riporterebbe errori nei campi e mancate riconciliazioni per la popolazione effettivamente coperta. Questo studio non dichiara accuratezza verificata, risparmi di tempo o impiego in produzione per un tale sistema.
Un punteggio proposto di allerta precoce dovrebbe essere valutato con le informazioni disponibili al momento della decisione. Un modello che utilizza un successivo esito di pagamento o una registrazione corretta dopo la migrazione come caratteristica precedente può fornire una rappresentazione ingannevole di ciò che il team avrebbe potuto sapere. Lo studio fisserebbe le marche temporali delle caratteristiche, registrerebbe le modifiche manuali e confronterebbe la coda risultante con un’alternativa documentata. Una graduatoria predittiva del rischio di incasso non identifica di per sé l’effetto di cassa della modifica dei termini di pagamento o del mantenimento di un dipendente.
L’automazione dovrebbe preservare il confine della decisione. Un assistente proposto può predisporre una riconciliazione, segnalare condizioni contrastanti o preparare una bozza di spiegazione da esaminare. Modifiche alle condizioni dei clienti, alle coordinate bancarie, alle istruzioni dei fornitori o agli impegni per la permanenza richiedono il processo di controllo autorizzato pertinente. Il registro di ricerca dovrebbe identificare quale risultato sia stato proposto, quale approvato e quale eseguito. Se un sistema cambia il modo di assegnare il lavoro, anche quel processo di assegnazione diventa parte delle evidenze necessarie a interpretare i conseguenti esiti di cassa.
24 Riprodurre il modello e dichiarare i limiti delle evidenze che restano
La Tabella 15 specifica controlli numerici su componenti dei saldi, cassa finale, statistiche delle traiettorie, attribuzione mediata sulle sequenze, identità di misurazione e definizioni delle coorti. Tutti i 216.000 valori finali delle traiettorie corretti per l’attuazione si riconciliano con la cassa netta sui dodici periodi entro 1e-11 milioni. Media dei minimi per traiettoria, minimo della traiettoria media, quinto percentile per traiettoria e quota di sforamento del buffer sono definiti e valutati separatamente. Il controllo con perdita di capacità quasi nulla utilizza un’approssimazione e una tolleranza esplicite. Questi controlli valutano lo schema contabile matematico dichiarato e le definizioni condizionali della simulazione; la calibrazione sul campo e gli effetti causali osservati richiedono evidenze separate.
I limiti sono sostanziali. Ogni dato di ingresso è definito dall’autore: quota di accettazione, probabilità di contestazioni e perdite, effetti sulla capacità e costi. L’impresa ha una linea di prodotti, una valuta e un insieme di condizioni. Clienti e fornitori sono trattati come quote, non come controparti identificate. Non vi sono assicurazione del credito, costi di finanziamento o imposte. La coorte è generata dallo stesso schema contabile che analizza e la sua struttura di confondimento è scelta. L’esperimento non può dire al lettore se una scelta iniziale incida sulla cassa in un’acquisizione reale. Può indicare quali configurazioni delle evidenze sosterrebbero tale affermazione e quali no.
La prossima decisione è se raccogliere le registrazioni della Tabella 13 per una serie di operazioni e assegnare casualmente i tempi di almeno una scelta. Fino ad allora, il quadro sostiene l’ordinamento delle scelte per meccanismo, il dimensionamento del minimo di cassa e il rifiuto di leggere un bilancio prima-dopo come evidenza.
| Controllo scientifico | Ambito verificato | Risultato |
|---|---|---|
| Componenti dei saldi | Al mese 12, liberazione dei crediti più liberazione delle scorte più contributo dei debiti commerciali è uguale alla liberazione di NWC per tutti i 54 pacchetti e le 4.000 estrazioni | Si riconcilia entro la tolleranza numerica |
| Cassa incrementale finale | Tutti i 216.000 valori finali delle traiettorie sono uguali allo schema definito di cassa netta sui dodici periodi entro 1e-11 milioni | Si riconcilia |
| Sintesi distinte delle traiettorie | Media dei minimi per traiettoria, minimo della traiettoria media, quinto percentile e quota di sforamento sono calcolati separatamente; la media dei minimi non supera il minimo della traiettoria media | Definizioni e disuguaglianza verificate |
| Attribuzione mediata sulle sequenze | La somma delle attribuzioni sulle 24 sequenze è pari alla differenza tra il pacchetto uniforme e quello senza interventi per NWC al giorno 100, NWC al giorno 360, net12 e media dei minimi di cassa | Identità di efficienza verificate |
| Scomposizione della misurazione | Il movimento prima-dopo di NWC è uguale alla liberazione più la variazione autonoma dello scenario di confronto all’estremo selezionato | Identità verificata entro 1e-9 milioni |
| Definizioni delle coorti e della precisione | Le assegnazioni secondo la legge scelta e quelle casuali utilizzano i rispettivi riferimenti costruiti; il confronto degli incentivi alla permanenza utilizza semiampiezze non arrotondate per sei dimensioni | Definizioni condizionali riconciliate |
| Approssimazione della perdita di capacità quasi nulla | La scala 1e-4 produce una liberazione media di NWC di grandezza inferiore a 0,01 milioni nella verifica senza interventi | Approssimazione; non si dichiara un’identità esatta a perdita nulla |
Controlli numerici costruiti dall’autore. Identità dei saldi e dell’attribuzione, sintesi delle traiettorie campionate e diagnostica condizionale delle coorti valutano proprietà diverse. Tutte le grandezze utilizzano lo schema contabile definito dall’autore; questi controlli non comportano calibrazione sul campo o garanzia di liquidità.
Un pacchetto riproducibile dovrebbe conservare la revisione della fonte, i dati numerici di ingresso, i semi casuali, le versioni delle dipendenze e le matrici grezze utilizzate in ogni tabella e figura presentata. L’arrotondamento per la visualizzazione è un passaggio di presentazione. Una soglia di fattibilità o il superamento di una soglia da parte di un intervallo dovrebbe essere valutato con grandezze non arrotondate, riconciliando successivamente il risultato presentato. La stessa distinzione vale per una quasi parità tra le medie delle politiche: la precisione decimale riportata non dovrebbe creare un ordinamento più netto di quello sostenuto dal calcolo sottostante e dalla sua incertezza di simulazione.
L’incertezza rappresentata qui è condizionata al meccanismo e alle distribuzioni definiti dall’autore. L’incertezza sui parametri, la dipendenza tra eventi non modellizzati e le modifiche del perimetro aziendale richiedono ulteriori analisi. La sensibilità di un dato alla volta varia il dato di ingresso dichiarato mantenendo fissi gli altri; non esplora ogni stress congiunto. Un acquirente che utilizzi il quadro documenterebbe quindi le evidenze sui parametri, le strutture plausibili di dipendenza e i vincoli operativi sotto stress appropriati all’impresa obiettivo prima di fare affidamento su un confronto tra politiche.
Per un singolo pacchetto, la quota simulata di sforamento presenta variazione Monte Carlo anche quando i parametri sono fissi. Con 4.000 estrazioni indipendenti e una quota del 29,5 per cento, l’errore standard binomiale Monte Carlo è circa 0,72 punti percentuali. Questo descrive la precisione della frequenza simulata sotto la propria distribuzione. Medie dei dati di ingresso, ipotesi di dipendenza, shock omessi e posizione di liquidità dell’impresa obiettivo effettiva richiedono evidenze separate. I 54 pacchetti condividono le estrazioni dei parametri, per cui le loro statistiche stimate sono dipendenti. I confronti appaiati dovrebbero conservare tali estrazioni condivise; le 54 medie sono confronti di politiche costruiti e non osservazioni indipendenti sul campo.
Il risultato appropriato è un registro decisionale aggiornabile quando cambiano le evidenze. Dovrebbe conservare l’ipotesi precedente, la nuova osservazione, il calcolo risultante e il motivo dell’azione scelta. Un risultato di fine anno modellizzato positivo non può sostituire una registrazione di cassa riconciliata o un impegno di finanziamento disponibile. Il contributo di questo studio è il legame esplicito tra definizioni delle scelte, misurazione della cassa, limiti delle evidenze e decisioni con responsabili. Gli effetti di operazioni reali richiedono lo studio empirico progettato e governato separatamente.
Riferimenti
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
