
1 Ujmować decyzje integracyjne jako decyzje o środkach pieniężnych z określonymi datami
Artykuł rozważa cztery rodziny wczesnych decyzji integracyjnych: ceny i warunki klientów, warunki dostawców, systemy fakturowania i zobowiązań oraz ciągłość ról finansowych obsługujących te procesy. Pyta, jak porównywać ich modelowane konsekwencje pieniężne, jak ustalać przejściowe zapotrzebowanie na finansowanie i jakie dowody byłyby potrzebne do oszacowania ich efektów w obserwowanym przejęciu. Przykład liczbowy jest skonstruowanym eksperymentem; jego rolą jest umożliwienie weryfikacji założeń i wyborów pomiarowych.
Odpowiedź kształtują dwie trudności. Po pierwsze, rachunkowość przejęcia może zmienić podstawę początkową, a wzrost, sezonowość i data pomiaru wpływają na porównywane saldo. Po drugie, wczesne decyzje wdrożeniowe mogą wiązać się z kompetencjami funkcji finansowej nabywcy i złożonością spółki przejmowanej. Eksperyment kohortowy traktuje te cechy jako możliwe czynniki zakłócające poprzez autorski mechanizm przypisania. Nie ustala, jak wybierają rzeczywiści nabywcy ani jaka jest wielkość niezależnego efektu zdolności operacyjnej. Rozdzielamy definicję wyniku, proponowane mechanizmy, warunkowe wyniki modelu i problem przypisywania wyników decyzjom.
Budujemy ramy na podstawie standardów rachunkowości, prawa dotyczącego terminów płatności, dokumentów spółek i opublikowanych badań nad przejęciami oraz kredytem kupieckim [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Następnie przeprowadzamy autorski eksperyment na skonstruowanej firmie z 4 000 powtórzeń dla każdego z 54 pakietów decyzji oraz drugi eksperyment na skonstruowanych kohortach transakcji, w których decyzje podejmuje nabywca. Eksperyment nie przedstawia obserwowanego wyniku. Pokazuje zachowanie miar przy spełnieniu zadanych mechanizmów.
Osoba odpowiedzialna za decyzję powinna zacząć od pytania o środki pieniężne wystarczająco precyzyjnego, by zmienić działanie. Prośba o poprawę kapitału obrotowego pozostawia nieokreślone bazę porównania, terminy i dopuszczalne ustępstwa handlowe. Użyteczne pytanie wskazuje populację klientów lub dostawców, decyzję operacyjną, zamierzony początek, miarę środków pieniężnych i datę decyzji. Wskazuje też, kto może zmienić decyzję, gdy wczesne dowody rozmijają się z założeniami. Artykuł proponuje taką strukturę dla kupującego ustalającego kolejność zmian warunków, fakturowania i zespołu finansowego po zamknięciu transakcji.
Ramy mają trzy odrębne zastosowania. Dział skarbu może sprawdzić dodatkowy bufor potrzebny dla proponowanej sekwencji. Biuro integracji może przełożyć wybór polityki na datowane zapisy operacyjne i punkty decyzyjne z przypisaną odpowiedzialnością. Zespół badawczy może określić, jakie twierdzenie przyczynowe lub opisowe wspierają te zapisy. Ten sam arkusz może służyć wszystkim trzem grupom, lecz zarejestrowana instrukcja, wynik symulacji i zweryfikowany wpływ na rachunek bankowy mają różne znaczenia. Ich jawne rozróżnienie ułatwia kwestionowanie i odtwarzanie analizy.
2 Definiować przyrost środków pieniężnych względem jawnej operacyjnej ścieżki bazowej
Wynikiem jest uwolniony kapitał obrotowy: różnica między kapitałem obrotowym, jaki firma utrzymywałaby przy niezmienionych wskaźnikach w dniach sprzed transakcji, przy tym samym wzroście i sezonowości, a kapitałem obrotowym utrzymywanym przy wybranym pakiecie. Kapitał obrotowy to należności plus zapasy minus zobowiązania handlowe. Dodatnie uwolnienie oznacza uwolnione środki pieniężne. Mierzymy je w dniu 100, dniu 180 i dniu 360 od zamknięcia transakcji. Drugi wynik, środki pieniężne netto w pierwszym roku, dodaje zmianę marży pokrycia za dwanaście miesięcy i odejmuje koszty jednorazowe po uwzględnieniu powtarzalnych oszczędności.
Ścieżka status quo ma znaczenie. Firma rosnąca o sześć procent rocznie i podlegająca cyklowi sezonowemu absorbuje kapitał obrotowy nawet bez zmian. Porównanie przed i po miesza zatem efekt decyzji z samoczynną zmianą działalności. Nie uznajemy też decyzji za udane wyłącznie dlatego, że poprawił się wskaźnik w dniach: utrata klientów zmniejsza należności i poprawia saldo, lecz niszczy marżę, a miara netto uwzględnia tę marżę.
Rachunkowość przejęcia może zmienić początkową podstawę porównania. Dla połączenia jednostek rozliczanego metodą przejęcia AASB 3 wymaga wyceny zwykłych nabytych należności w wartości godziwej na dzień przejęcia; B41 zabrania odrębnego odpisu na ten dzień z tytułu niepewności już uwzględnionej w tej wartości [1]. Standard określa wyjątki od zasad ujmowania i wyceny. Jeżeli początkowe rozliczenie jest niekompletne, kwoty prowizoryczne koryguje się na podstawie nowych informacji o faktach i okolicznościach istniejących przy przejęciu; okres wyceny kończy się, gdy wymagane informacje zostaną uzyskane lub nie można ich już uzyskać, i nie może przekraczać jednego roku [1]. Początkowe salda księgowe i umowne mogą więc różnić się bez przepływu pieniężnego. Sekcja 20 bada autorską korektę podstawy początkowej. Odpowiednie paragrafy IFRS 3 są przytoczone w standardzie australijskim; należy potwierdzić właściwą jednostkę, system sprawozdawczości i okres.
Dodatkowy bufor jest parametrem skarbowym określanym poza symulacją. Oznacza środki pieniężne lub przyznaną zdolność finansowania dostępne na odchylenia integracyjne po uwzględnieniu bazowej prognozy operacyjnej, polityki minimalnego stanu gotówki, finansowania przejęcia i innych wiążących zobowiązań. Salda z ograniczeniami, niedostępne linie finansowania i środki potrzebne innej osobie prawnej nie stają się dostępne tylko dlatego, że modelowana polityka daje dodatni wynik pieniężny na koniec roku. Przykład liczbowy ilustruje ograniczenie przyrostowe; nie oblicza całkowitego zapotrzebowania połączonej grupy na finansowanie przejęcia.
Miara ścieżki środków pieniężnych powinna uwzględniać termin każdego kosztu i każdej oszczędności ujętych w eksperymencie. Szereg uwolnienia kapitału obrotowego odpowiada na pytanie o efektywność sald. Dodanie skumulowanych różnic marży pokrycia, odjęcie skumulowanych płatności wdrożeniowych i dodanie skumulowanych oszczędności daje szereg przyrostu środków pieniężnych po uwzględnieniu wdrożenia. Wartość na koniec roku może uzgadniać się ze zdefiniowaną miarą netto pierwszego roku, podczas gdy najniższy punkt istotnie się zmienia. Termin płatności jest założeniem wymagającym ujawnienia; ujęcie kosztu w księgach i zapłata związanych z nim środków są odrębnymi zdarzeniami.
Dwa podsumowania symulowanej ścieżki wymagają różnych nazw. Minimum oczekiwanego miesięcznego szeregu środków pieniężnych opisuje minimum średniej ścieżki. Wyznaczenie minimum w każdym powtórzeniu, a następnie uśrednienie tych minimów opisuje oczekiwane minimum poszczególnych ścieżek. Daty minimów mogą różnić się między powtórzeniami, więc działania te nie muszą dawać tego samego wyniku. Niższy percentyl minimów ścieżek i częstość przekroczeń bufora dostarczają kolejnych odrębnych informacji. Wyniki rzeczywistych transakcji pozostają poza zakresem walidacji skonstruowanego eksperymentu.
3 Stosować właściwe dla jurysdykcji granice dotyczące płatności i sprawozdawczości
Ramy UE wymagają prawnej analizy konkretnej umowy. Dyrektywa 2011/7/EU jest nadal oznaczona w EUR-Lex jako obowiązująca. Dla transakcji między przedsiębiorstwami art. 3(5) wymaga umownego terminu płatności nie dłuższego niż 60 dni kalendarzowych, chyba że dłuższy termin został wyraźnie uzgodniony i nie jest rażąco nieuczciwy wobec wierzyciela; art. 7 wymaga środków ochrony przed rażąco nieuczciwymi warunkami lub praktykami płatniczymi [3]. Art. 12(3) dopuszcza przepisy krajowe korzystniejsze dla wierzycieli, zatem dyrektywa nie daje kupującemu bezwarunkowego prawa do narzucenia terminów 60-dniowych. Proponowane rozporządzenie zastępujące dyrektywę, procedura 2023/0323(COD), jest zarejestrowane jako oczekujące na stanowisko Rady w pierwszym czytaniu. Nadal należy sprawdzić wdrożenie krajowe, prawo właściwe i konkretną umowę.
W Zjednoczonym Królestwie po konsultacjach przygotowano Commercial Payments Bill. Według sprawdzenia z 8 listopada 2026 dokumentacja parlamentarna umieszcza projekt w Izbie Gmin na etapie drugiego czytania i wyraźnie wskazuje, że nie jest ustawą [4]. Rząd opisuje proponowany maksymalny termin 60 dni z ograniczonymi wyjątkami oraz obowiązkowe odsetki za opóźnienie o 8 punktów procentowych powyżej stopy bazowej Bank of England. Odpowiedź ministerialna z 19 października 2026 przewiduje większość środków na koniec 2027 lub początek 2028, pod warunkiem zgody parlamentu, sankcji królewskiej i niezbędnych przepisów wykonawczych; projekt zasadniczo przewiduje rozporządzenia wprowadzające przepisy w życie [4]. Ustawowa stopa o 8 punktów procentowych wyższa od stopy bazowej występuje już w aktualnych wytycznych, z zastrzeżeniem umów określających inną stopę. Trzeba zatem odróżnić proponowany obowiązkowy system od istniejących uprawnień. Nie analizowano ustaw państw Zatoki dotyczących płatności handlowych; przed zaprojektowaniem wydłużenia terminów prawnicy muszą potwierdzić właściwe przepisy.
Finansowanie dostawców wymaga odrębnej kontroli sprawozdawczości. Dla jednostek podlegających odpowiednim wymogom AASB 107 lub odpowiadającym im wymogom IAS 7 paragrafy od 44F do 44H wymagają informacji o rozwiązaniach, w których podmiot finansujący oferuje zapłatę dostawcom, a jednostka zgadza się zapłacić w ramach rozwiązania w tym samym lub późniejszym terminie [2]. Rozwiązania te mogą dać jednostce dłuższe terminy lub jej dostawcom wcześniejszą zapłatę. Wymagane informacje obejmują warunki, wartości bilansowe zobowiązań i pozycje sprawozdania, kwoty już zapłacone dostawcom przez podmioty finansujące, zakresy terminów płatności na tle porównywalnych zobowiązań oraz rodzaj i wpływ niepieniężnych zmian zobowiązań, w tym połączeń jednostek. Zmiany obowiązują dla okresów rocznych rozpoczynających się 1 stycznia 2024 lub później i pozostają w aktualnej kompilacji z 2026. Australijskie jednostki stosujące uproszczone ujawnienia AASB 1060 Tier 2 mają odrębne ramy; załącznik A do AASB 107 wyłącza je z tego standardu. Zasady te nie dostarczają szacunku akceptacji dostawców.
4 Wybrane badania opisują zagregowane wzorce przejęć i kredytu kupieckiego
Abstrakt wcześniejszego opracowania roboczego NBER autorstwa Healy, Palepu i Ruback przedstawia wyniki dla 50 największych połączeń publicznych spółek przemysłowych w Stanach Zjednoczonych zakończonych od 1979 do 1983 [7]. Wskazuje poprawę produktywności aktywów i stóp zwrotu z operacyjnych przepływów pieniężnych względem branży, przy utrzymaniu wskaźników nakładów inwestycyjnych oraz badań i rozwoju względem porównywalnych firm branżowych. Daje to historyczny kontekst zagregowany. Dostępny abstrakt nie podaje oszacowania dla zdefiniowanych tutaj datowanych decyzji o polityce cenowej, przełączeniu systemów lub personelu. Opublikowana w 1992 wersja czasopismowa jest odrębną wersją; niniejsze omówienie korzysta z abstraktu opracowania roboczego i wskazanej w nim próby.
Abstrakt autorów El Ghoul, Gong i Guedhami wskazuje, że niepubliczne spółki przejmowane uzyskują po przejęciu więcej kredytu kupieckiego od dostawców i szybciej ściągają należności od klientów, równolegle ze zmianami zysków zatrzymanych, finansowania od jednostki dominującej i finansowania dłużnego [8]. Bezpośrednio pokrywa się to z badanymi tutaj mechanizmami finansowania i ściągania należności. Wykorzystujemy wyłącznie zagregowane ustalenia abstraktu; nie dostarcza on zweryfikowanej wielkości efektu dla pakietów wczesnych decyzji z tego artykułu. Abstrakt autorów Hu, Mou i Tuilautala wskazuje, że notowane firmy amerykańskie z większym kredytem kupieckim częściej dokonują przejęć, składają oferty gotówkowe i płacą niższe premie za spółki przejmowane [14]. Te związki selekcji i finansowania dotyczą innej docelowej wielkości estymowanej niż wpływ datowanej decyzji operacyjnej na kapitał obrotowy po zamknięciu transakcji.
Przegląd obejmuje wskazany tutaj selektywny zbiór źródeł. Źródła te uzasadniają cztery rodziny decyzji oraz rozważane problemy pomiaru i selekcji; nie potwierdzają łącznych efektów pakietów w autorskim modelu księgowym. Proponowany wkład to przejrzyste porównanie kontrfaktyczne na określone daty, z jawnym ujęciem kosztów i dostępnego zapasu płynności, oraz projekt gromadzenia dowodów o decyzjach. Jego użyteczność empiryczną i wielkości efektów należałoby ocenić na odpowiednich zapisach transakcyjnych. Przejrzane źródła nie uzasadniają twierdzenia o nowości względem całej literatury.
5 Badać siłę przetargową i efekty marżowe wraz z warunkami płatności
Przyjęty do publikacji manuskrypt autorów Fabbri i Klapper wykorzystuje chińskie dane ankietowe na poziomie firm, w tym informacje o warunkach kredytu kupieckiego i historii płatności klientów. Abstrakt i wstęp wskazują, że słabsza siła przetargowa dostawcy wiąże się z większym kredytem kupieckim i dłuższymi oferowanymi terminami płatności oraz że ważni klienci przedłużają płatności poza oferowane warunki i powodują powstawanie zaległości [10]. Opis danych wskazuje badanie World Bank Enterprise Survey dla Chin z 2003. Ustalenia te uzasadniają proponowany mechanizm, w którym silni klienci mogą opierać się prośbie o skrócenie terminów po przejęciu. Nie ustalają reakcji akceptacji na taką prośbę ani jej wielkości.
Abstrakt autorów Kieschnick, Laplante i Moussawi bada firmy amerykańskie od 1990 do 2006. Dla przeciętnej firmy wskazuje niższą wycenę krańcową dodatkowego dolara operacyjnego kapitału obrotowego netto niż gotówki; wycena zależy od oczekiwanej sprzedaży, zadłużenia, ograniczeń finansowych i ryzyka upadłości, a raportowany związek z majątkiem akcjonariuszy dla dodatkowego dolara kredytu dla klientów przewyższa związek dla zapasów w przeciętnej firmie [9]. Te związki wyceny uzasadniają przedstawianie konsekwencji dla sprzedaży, marży i kosztów obok uwolnienia sald. Nie dowodzą, że zmniejszenie konkretnego salda należności lub zapasów powoduje wzrost wartości dla akcjonariuszy.
Źródła te uzasadniają dwie cechy modelu: akceptację klientów zmieniającą się wraz z koncentracją oraz koszt utraconych przychodów obok poprawy wskaźników w dniach. Żadne nie dostarcza wielkości efektu. Udział akceptacji, częstość sporów i prawdopodobieństwa strat w eksperymencie są zadane przez autora.
6 Historyczne dokumenty spółek opisują opóźnienia w ściąganiu należności, poprawę DSO i prognozy konwersji
Amedisys w Form 10-K za 2008 podaje, że liczba dni nieuregulowanych przychodów wzrosła o trzy dni brutto do 54,4 i o dwa dni netto do 47,2. W ciągu roku firma przeniosła 145 przejętych placówek domowej opieki zdrowotnej i hospicyjnej, reprezentujących 257,3 mln USD przychodów netto z usług, na swoje platformy operacyjne i rozliczeniowe [5]. Kierownictwo opisuje regulacyjne i wewnętrzne opóźnienia związane z konwersją oraz odrębne problemy przetwarzania płatności przez prywatnych płatników. Raportuje również ogólnobranżowy błąd kontroli dokumentów CMS, który zatrzymał na koniec roku roszczenia o wartości 7,8 mln USD; środki wpłynęły w lutym 2009. Według kierownictwa bez tego zatrzymania wskaźniki na koniec roku wyniosłyby 52,3 dnia brutto i 45,1 netto. Dokument opisuje więc kilka jednoczesnych czynników wpływających na dni należności. Nie wyodrębnia przyczynowego wkładu konwersji.
LabCorp w Form 10-K za 1999 podaje, że wskaźnik dni należności na koniec roku poprawił się do 74 z 83 na koniec 1998 [6]. Kierownictwo opisuje ogólnofirmowe działania w zakresie ściągania należności i poprawy składania rozliczeń, równolegle z dalszą konwersją zdecentralizowanych punktów fakturowania i międzyfunkcyjnymi zespołami fakturowania. Oczekiwało, że konwersje wraz z usprawnieniami początkowych procesów obniżą DSO do około 69 do końca 2000. Oczekiwało też korzyści po konwersji i wyraźnie nie zapewniało, że planowane konwersje poprawią DSO lub ściąganie należności. Historyczna zmiana DSO i prognoza przyszłej konwersji są odrębnymi stwierdzeniami; dokument nie daje wyodrębnionego efektu konwersji.
Dokumenty te dostarczają sektorowych relacji kierownictwa o zmianach w ściąganiu należności i oczekiwanych korzyściach systemowych. Amedisys opisuje tarcia konwersji obok innych opóźnień; LabCorp podaje zagregowaną poprawę DSO i prognozuje późniejsze korzyści z połączenia inicjatyw. Ich procesy rozliczeń z płatnikami ochrony zdrowia różnią się od procesów wielu firm handlowych. Model księgowy wykorzystuje przejściowe opóźnienie przełączenia, po którym następuje autorska trwała poprawa, jako proponowany mechanizm. Żaden dokument nie kalibruje tego opóźnienia, poprawy ani prawdopodobieństwa niepowodzenia.
7 Określić mechanizm zdolności operacyjnej zespołu finansowego jako autorskie założenie
Cannella i Hambrick zbadali 96 przejęć zakończonych między 1980 a 1984 i wskazują, że odejścia kadry kierowniczej z przejmowanych firm wiązały się z gorszymi wynikami po przejęciu, przy czym odejścia osób najwyższych rangą wydawały się najbardziej szkodliwe, a nadanie kierownictwu przejmowanej firmy stanowisk najwyższego szczebla w połączonej firmie wiązało się z lepszymi wynikami [11]. Dostępny był jedynie abstrakt. Badanie dotyczy kadry wyższego szczebla i ogólnej miary wyników.
Dostępny abstrakt nie podaje efektów dla kontrolerów należności, pracowników obsługi zobowiązań lub planistów zapasów ani współczynników dni należności, zobowiązań lub zapasów. Założenie modelu, że utrata tych pracowników obniża zdolność operacyjną, pochodzi od autora: podnosi dni należności i zapasów oraz skraca dni zobowiązań proporcjonalnie do utraconego udziału. Analiza wrażliwości zmienia to założenie. Rzeczywista decyzja wymagałaby dowodów o faktycznych rolach pracowników i procesach spółki przejmowanej; ustalenia o odejściach kadry kierowniczej nie dostarczają tej wielkości.
Tabela 1 podsumowuje, co każde źródło ustala, a czego nie ustala, aby projekt z kolejnych sekcji można było odnieść do dowodów.
| Źródło | Status | Ustala | Pozostawia otwarte |
|---|---|---|---|
| Standard przejęć [1] | Wybrane oficjalne postanowienia AASB 3; sprawdzona wersja właściwa dla okresu sprawozdawczego | Należności w wartości godziwej na dzień przejęcia; ograniczony okres wyceny, najwyżej jeden rok | Właściwe ramy i okres; pieniężny efekt decyzji |
| Finansowanie dostawców [2] | Oficjalna zmiana i aktualne postanowienia AASB 107 z 2026 | Właściwe ujawnienia finansowania dostawców i zmian niepieniężnych | Inne systemy sprawozdawczości; przyjęcie rozwiązania przez dostawców |
| Dyrektywa o opóźnieniach w płatnościach [3] | Ramy UE oznaczone jako obowiązujące; sprawdzona oczekująca procedura zastąpienia | Granice wyraźnego uzgodnienia i rażącej nieuczciwości w B2B; krajowa ochrona wierzyciela | Właściwe wdrożenie krajowe i przepisy państw Zatoki o płatnościach |
| Brytyjski Commercial Payments Bill [4] | Etap drugiego czytania w Izbie Gmin; na 8 listopada 2026 nie jest ustawą | Proponowane maksimum 60 dni z wyjątkami i obowiązkowymi odsetkami; warunkowy termin wdrożenia | Ostateczne prawo, wejście w życie i właściwe szczegóły umowne |
| Dokumenty spółek [5, 6] | Raportowane dane historyczne i oświadczenia kierownictwa | Raportowane opóźnienia w ściąganiu należności i poprawa DSO; późniejsza prognoza konwersji | Wyodrębniony efekt konwersji lub spełnienie prognozy |
| Badania przejęć i kredytu kupieckiego [7, 8, 14] | Dowody kontekstowe na poziomie abstraktów; wskazane wersje | Raportowane wzorce operacyjnych przepływów pieniężnych [7] i finansowania [8]; selekcja przejęć i metody płatności [14] | Efekty datowanych pakietów decyzji z tego artykułu |
| Badania kapitału obrotowego [9, 10] | Dowody z abstraktów i wybranych części manuskryptu przyjętego do publikacji | Związki wyceny krańcowej; siła przetargowa i warunki kredytowe | Przyczynowe wielkości po transakcji i wskaźniki akceptacji |
| Odejścia kadry kierowniczej [11] | Abstrakt udostępniony przez instytucję | Odejścia kadry kierowniczej związane z gorszymi wynikami | Zdolność operacyjna personelu finansowego i efekty kapitału obrotowego |
Autorska synteza selektywnego zbioru źródeł. Obowiązują ograniczenia systemu regulacyjnego i wersji; bez wyników modelu.
8 Wyliczyć 54 współzależne pakiety integracyjne
Eksperyment grupuje wczesne decyzje w cztery rodziny. Polityka cenowa ma trzy poziomy: utrzymać ceny i warunki, ujednolicić warunki płatności klientów do standardu grupy lub ujednolicić także cennik. Warunki dostawców mają dwa: utrzymać je lub wydłużyć do standardu grupy. Systemy mają trzy: utrzymać oddzielne księgi, przełączyć fakturowanie i obsługę zobowiązań w miesiącu 2 albo przełączyć je w miesiącu 4 po oczyszczeniu danych. Personel ma trzy: nie podejmować działań, przyznać premie retencyjne pracownikom kredytu, zobowiązań i planowania albo skonsolidować te zespoły w centrum usług wspólnych.
Każda kombinacja stanowi pakiet, więc jest ich 54. Pełna siatka zamiast kilku nazwanych scenariuszy pozwala na dwie rzeczy niedostępne w pojedynczych przykładach: efekt każdej decyzji można uśrednić po pozostałych oraz można zmierzyć interakcje. Dla każdego podanego kryterium określa najwyższy wynik próby i średnią pakietów o równych wagach w tym skończonym autorskim projekcie. Tabela 2 podaje poziomy, ich terminy i koszty. Kody stosuje się w całym tekście: A oznacza politykę cenową, B warunki dostawców, C systemy, a D personel.
| Rodzina | Poziom | Decyzja | Termin w modelu | Koszt, mln USD |
|---|---|---|---|---|
| Polityka cenowa | A0 | Utrzymać ceny i warunki | Brak | 0.0 |
| Polityka cenowa | A1 | Ujednolicić warunki klientów | Początek w miesiącu 1; skrócenie o 17 dni skalowane akceptacją, zgodnością fakturowania z warunkami i stopniowym przejściem | 0.2 |
| Polityka cenowa | A2 | Ujednolicić cennik i warunki | Początek w miesiącu 1; jak A1 plus stopniowe ujednolicenie cennika | 0.4 |
| Warunki dostawców | B0 | Utrzymać warunki dostawców | Brak | 0.0 |
| Warunki dostawców | B1 | Wydłużyć terminy płatności dostawcom | Początek w miesiącu 1; wydłużenie o 19 dni skalowane akceptacją, stosowaniem warunków i stopniowym przejściem | 0.2 |
| Systemy | C0 | Utrzymać oddzielne księgi | Brak przełączenia w pierwszym roku | 0.0 |
| Systemy | C1 | Przełączyć fakturowanie najpóźniej w dniu 60 | Fakturowanie i obsługa zobowiązań przełączone w miesiącu 2 | 1.8 |
| Systemy | C2 | Przełączyć w dniu 120 po oczyszczeniu danych | Przełączyć w miesiącu 4 po oczyszczeniu danych | 1.5 |
| Personel | D0 | Brak działań | Odejścia personelu następują po ogłoszeniu transakcji | 0.0 |
| Personel | D1 | Premie retencyjne | Premie retencyjne dla pracowników kredytu, zobowiązań i planowania | 1.2 |
| Personel | D2 | Skonsolidować w centrum usług wspólnych | Zespoły przenoszą się w miesiącu 2; oszczędność od miesiąca 4 | 1,0 pomniejszone o oszczędność |
Autorska analiza skonstruowanego przypadku. Autorskie parametry wejściowe; koszty w mln USD.
Słownik decyzji powinien rozróżniać zamiar, komunikację i faktyczną ekspozycję. Data zatwierdzenia przez kierownictwo zapisuje zamiar. Data zawiadomienia zapisuje komunikację. Pierwsza faktura wystawiona na zmienionych warunkach, pierwsza przyjęta płatność na tych warunkach i data przeniesienia kolejki kontroli należności zapisują różne zdarzenia operacyjne. Proponowane badanie zachowałoby je wszystkie. Połączenie ich w jedną zmienną początku integracji może przypisać przepływy pieniężne do niewłaściwego okresu i sklasyfikować politykę jako wdrożoną, gdy kontrahenci nadal działają według starego rozwiązania.
Zakres należy do tego samego słownika. Zmiana ceny lub warunków może obejmować osobę prawną, produkt, segment klientów lub rocznik faktur. Migracja systemu może obejmować tylko nowe faktury, podczas gdy stare należności pozostają w dotychczasowych księgach. Rozwiązania retencyjne mogą dotyczyć wybranych ról zamiast całej funkcji finansowej. Skonstruowana siatka celowo upraszcza te granice. Plan wdrożenia zapisywałby populacje objęte i nieobjęte zmianą oraz zasadę przechodzenia między nimi, aby nazwa pakietu nie zastępowała dowodów tego, co rzeczywiście nastąpiło.
9 Model księgowy oparty na wskaźnikach w dniach przekłada każdą decyzję na salda i środki pieniężne
Model księgowy wykorzystuje obserwacje miesięczne. Należności, zapasy i zobowiązania łączą przepływy w ujęciu rocznym z miarami w dniach. Uwolnienie kapitału obrotowego jest saldem ścieżki porównawczej przy stałej zdolności operacyjnej pomniejszonym o saldo pakietu. Przybliżona miara przyrostu środków pieniężnych po uwzględnieniu wdrożenia dodaje skumulowane różnice marży pokrycia, odejmuje modelowany jednorazowy koszt pieniężny i dodaje skumulowane oszczędności centrum usług wspólnych. Jej wartość na koniec dwunastu okresów uzgadnia się ze środkami pieniężnymi netto w pierwszym roku.
W równaniu 1a R i C oznaczają przychody i koszt własny sprzedaży w ujęciu rocznym, DSO, DIO i DPO to dni należności, zapasów i zobowiązań, a SQ oznacza ścieżkę porównawczą przy stałej zdolności operacyjnej. Uwolnienie to NWC dla SQ minus NWC pakietu. Równanie 1b definiuje X w całkowitych okresach t=0,..., 12. K jest pełnym modelowanym jednorazowym kosztem wdrożenia, w tej ilustracji terminów zakładanym jako płatny przy zamknięciu transakcji. S oznacza łączne modelowane oszczędności do okresu 12: 0,675 mln USD dla konsolidacji i zero w pozostałych przypadkach, ujmowane w dziewięciu równych ratach od okresu 4 do 12. Różnicę marży pokrycia każdego miesiąca wyrażoną w ujęciu rocznym dzieli się przez 12 i kumuluje do t. X w okresie 12 jest równe zdefiniowanej miarze netto pierwszego roku. Cena zakupu, koszty finansowania, podatek, inne zobowiązania bazowe i ekstrema wewnątrz okresu pozostają poza tym przybliżeniem.
Każda miara w dniach zmienia się poprzez autorskie przejścia. Trwała zmiana zaczyna się w miesiącu s i dochodzi do poziomu docelowego z szybkością tau, a przejściowy szok wygasa od chwili początku. Głównym przykładem są dni należności.
Równanie 2a definiuje stopniowe przejście phi. Zdefiniujmy psi(t;s,tau) jako zero przed t=s i jako exp(-(t-s)/tau) od t=s. W równaniu 2b I_A jest równe jeden przy zmianie warunków klientów, I_C jest równe jeden dla dowolnego z dwóch przełączeń systemów, a I_D2 jest równe jeden dla konsolidacji. Udział akceptacji klientów alpha pozostaje odrębny od zgodności fakturowania z warunkami c_t, która wynosi 0,70 przed upływem jednego okresu po przełączeniu i 1 później. Niech s_C wynosi 2, 4 lub 99 odpowiednio dla przełączenia wczesnego, po oczyszczeniu danych lub braku przełączenia.
Składnik warunków T_t jest równy -17 razy alpha razy c_t razy phi(t; 1,2) razy I_A. Składnik sporów wynikających z polityki cenowej D_A(t) wynosi 35 q_Apsi(t; 1,5), gdzie q_A wybiera q1 lub q2 dla wybranego poziomu polityki cenowej i jest równy zero przy braku zmiany polityki cenowej. Składnik sporów systemowych D_C(t) wynosi 35 q_Cpsi(t;s_C,5), gdzie q_C wynosi 0,010 dla wczesnego przełączenia, 0,005 dla przełączenia po oczyszczeniu danych i zero w pozostałych przypadkach.
Opóźnienie przełączenia J_C(t) wynosi L_C(1+2F_C)psi(t;s_C,2), gdzie L_C jest równe 6, 3 lub 0 dni, a F_C oznacza wybrane losowanie niepowodzenia. Poprawa procesu G_t jest równa -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). Składnik personalny P_t wynosi 28 razy modelowana ścieżka utraty zdolności operacyjnej. Te autorskie składniki odtwarzają warunki aktywacji zapisane w kodzie i utrzymują dni należności na poziomie 62 przy zamknięciu transakcji.
Oznaczenia harmonogramu stosują prezentacyjną konwencję miesiąca o 30 dniach: dzień 100 odpowiada 100/30 okresu, dzień 180 okresowi 6, a dzień 360 okresowi 12. Obliczenia sald wykorzystują mianownik 365 dni, natomiast różnicę marży pokrycia każdego miesiąca w ujęciu rocznym dzieli się przez 12 przed kumulacją. Konwencje te są jawnymi przybliżeniami w skonstruowanym modelu księgowym. Zastosowanie ram do transakcji wymaga rzeczywistych dat kalendarzowych i zapisów płatności; symulacja nie potwierdza kalendarzowej prognozy przepływów dzień po dniu.
10 Skonstruowana firma i jej autorskie parametry wejściowe ustalają skalę każdej liczby
Przejście warunków klientów wykorzystuje autorskie skrócenie o 17 dni skalowane akceptacją i zgodnością fakturowania z warunkami. Zgodność wynosi 0,70 przed upływem jednego okresu po przełączeniu systemów i 1 później; akceptacja i stosowanie warunków są odrębnymi mechanizmami. Udziały sporów wynikających z polityki cenowej wykorzystują niezależne rozkłady jednostajne warunkowe względem modelowanych cech transakcji. Sporne faktury nie są przypisywane specjalnie klientom, którzy nie zaakceptowali zmiany. Wydłużenie terminów dostawców wykorzystuje autorski wzrost o 19 dni skalowany akceptacją i stosowaniem warunków, wraz z autorskimi reakcjami cen, zapasów i zakłóceń.
Przełączenie fakturowania tworzy opóźnienie wystawiania faktur, większe przy niepowodzeniu przełączenia, po którym następuje niewielka trwała poprawa dni należności i zapasów po ujednoliceniu danych. Utrata personelu obniża zdolność ściągania należności, obsługi zobowiązań i planowania, co podnosi dni należności i zapasów oraz skraca dni zobowiązań proporcjonalnie do utraconego udziału. Konsolidacja powoduje większą przejściową utratę zdolności operacyjnej, a następnie oszczędność i niewielką poprawę procesu. Dwa autorskie zdarzenia losowe dodają ryzyko ogonowe: utrata kluczowego klienta po zmianach polityki cenowej oraz szok dostawcy po wydłużeniu terminu.
Skonstruowana firma rozpoczyna z rocznymi przychodami 240 mln USD, wzrostem sześć procent i sezonową amplitudą sześć procent. Początkowe dni należności, zapasów i zobowiązań wynoszą 62, 48 i 41. Wynika z nich początkowy kapitał obrotowy 44,0 mln USD, 18,3% rocznych przychodów, i cykl konwersji gotówki 69 dni. Jeden dzień przychodów to 0,66 mln USD. Wzorce warunków klientów i dostawców wynoszą 45 i 60 dni. Wartości te zapewniają autorską skalę liczbową; nie są skalibrowane do nazwanej firmy ani obserwowanego rozkładu branżowego.
Niepewne wielkości mają autorskie rozkłady beta lub są zdarzeniami Bernoulli. Wszystkie 54 pakiety wykorzystują te same 4 000 losowań, zatem sparowane różnice pakietów korzystają ze wspólnych liczb losowych. Tabela 3 zapisuje wybrane parametry i ich status. Eksperyment opisuje warunkowe rozkłady scenariuszy. Nie estymuje ich parametrów z danych rzeczywistych, nie ustala, że spółka przejmowana ma te rozkłady, ani nie mierzy niepewności wybranych wartości parametrów.
| Parametr wejściowy | Wartość | Status |
|---|---|---|
| Roczne przychody spółki przejmowanej | 240 mln USD; wzrost 6%; amplituda sezonowa 6% | Autorski |
| Koszt własny sprzedaży i inne koszty zmienne | 70% i 2% wolumenu w cenach bazowych, przed korektami dostawców | Autorski |
| Początkowe dni: należności, zapasy, zobowiązania | 62, 48 i 41 | Autorski |
| Warunki klientów po ujednoliceniu | 45 dni, skrócenie o 17 dni dla klientów akceptujących zmianę | Autorski |
| Warunki dostawców po wydłużeniu | 60 dni, wzrost o 19 dni dla dostawców akceptujących zmianę | Autorski |
| Akceptacja, klienci i dostawcy | Beta, średnie 0,55 i 0,50, koncentracja 20 | Autorski |
| Udział i czas trwania sporów | Średnie 5% (A1), 9% (A2); 35 dodatkowych dni, stała czasowa wygasania 5 miesięcy | Autorski |
| Utrata kluczowego klienta | Prawdopodobieństwo 6% (A1), 20% (A2); 8% przychodów | Autorski |
| Szok dostawcy po wydłużeniu terminu | Prawdopodobieństwo 15%; odwrócenie 60% korzyści; zapasy 8 dni | Autorski |
| Zakłócenia przełączenia | Opóźnienie fakturowania 6 (C1) i 3 (C2) dni; niepowodzenie 30% i 10% | Autorski |
| Skale rozkładów utraty zdolności operacyjnej | Średnie skali Beta 22% (D0), 7% (D1), 40% (D2); profile dynamiczne różnią się | Autorski |
| Wpływ utraty personelu na zdolność operacyjną | Należności +28, zapasy +14, zobowiązania -12 dni na jednostkę | Autorski |
| Zapas płynności | 3,0 mln USD | Autorski |
| Powtórzenia i ziarno generatora | 4 000 na pakiet; ziarno 20261014 | Ustalony |
Autorska analiza skonstruowanego przypadku. Wszystkie pozycje są autorskimi parametrami, nie obserwacjami. Mln USD, o ile nie wskazano inaczej.
11 Mierzyć założoną utratę zdolności zespołu względem bazy o stałej zdolności operacyjnej
Ścieżka porównawcza przy stałej zdolności operacyjnej zachowuje początkowe wskaźniki operacyjne w dniach przy podanym wzroście i sezonowości. Pakiet bez działań po zamknięciu transakcji podąża odrębną autorską ścieżką utraty zdolności personelu. Ich różnica mierzy więc konsekwencję tej założonej utraty w modelu księgowym. Nie jest oszacowaniem samego przejęcia, efektów ogłoszenia w obserwowanej populacji ani gotówki zapłaconej za nabycie firmy. Porównania retencji i konsolidacji dziedziczą to samo założenie i wymagają analizy wrażliwości.
Pakiet bez działań utrzymuje niezmienione ceny, warunki i systemy oraz podąża autorską ścieżką utraty zdolności personelu. Średnia jego parametru skali wynosi 22%; nie jest to liczba utraconych pracowników. Profil czasowy obejmuje stopniową utratę i częściowe odtworzenie. Przy tych założeniach pakiet ma ujemne uwolnienie NWC w kwocie 5,0 mln USD w dniu 100 i 6,4 mln USD w dniu 180, przy 2,0 mln USD nadal zaabsorbowanych w dniu 360. Ujemne uwolnienie oznacza saldo kapitału obrotowego powyżej ścieżki porównawczej. Środki pieniężne netto za dwanaście okresów oznaczają stratę 2,05 mln USD; 100,0% losowań jest poniżej zera.
Składnik należności odpowiada za 1,24 mln USD niedoboru w dniu 360. Wynik jest bezpośrednią konsekwencją autorskiego efektu zdolności operacyjnej: im większa utrata zdolności ściągania należności na jednostkę odejść, tym większy koszt bezczynności. Późniejsza analiza wrażliwości, obejmująca siedem autorskich parametrów, pokazuje, że wynik bez działań pozostaje ujemny w każdym sprawdzonym przypadku. Dla organu zarządzającego oznacza to, że plan utrzymania wszystkiego bez zmian jest decyzją o ludziach i ma cenę pieniężną.
12 Śledzić przejściowe zapotrzebowanie na finansowanie poprzez ścieżkę środków pieniężnych uwzględniającą wdrożenie
Jednolity pakiet wybiera ujednolicenie warunków klientów, wydłużenie terminów dostawców, wczesne przełączenie systemów i konsolidację, pakiet A1 B1 C1 D2. Wybór tych polityk nie oznacza natychmiastowej pełnej akceptacji ani zakończenia ich stopniowych efektów. Skonstruowane uwolnienie NWC wynosi ujemne 7,0 mln USD w dniu 100, dodatnie 1,2 mln USD w dniu 180 i 11,3 mln USD w dniu 360. Średnie środki pieniężne netto za dwanaście okresów wynoszą 7,18 mln USD po uwzględnieniu modelowanej marży pokrycia, kosztów i oszczędności. Udział próby z ujemnym wynikiem końcowym wynosi 0,3%.
Rysunek 1 przedstawia przyrost środków pieniężnych po uwzględnieniu wdrożenia. Jednolity pakiet ma średnią z minimów ścieżek równą minus 11,5 mln USD, w porównaniu z odrębną średnią z minimów wyłącznie NWC równą minus 8,1 mln USD. Jednorazowy koszt 3,20 mln USD jest płacony przy zamknięciu transakcji zgodnie z podanym założeniem terminów, więc w każdym losowaniu natychmiast przekracza ilustracyjny dodatkowy bufor 3,0 mln USD. Dodatnie końcowe środki pieniężne nie dowodzą, że sekwencja finansowania mieści się w tym buforze. Tabela 4 rozdziela statystyki kapitału obrotowego, końcowych środków pieniężnych i ryzyka niekorzystnych wyników.
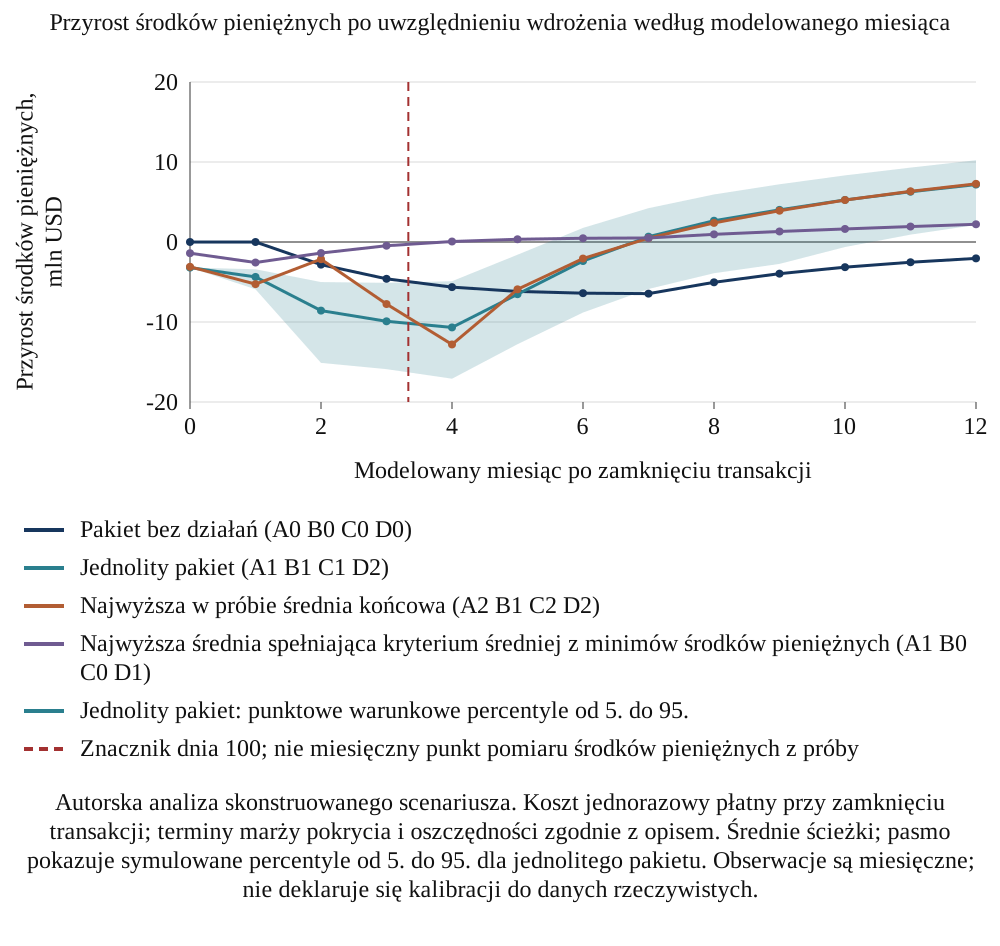
Autorska analiza skonstruowanego scenariusza. Koszt jednorazowy płatny przy zamknięciu transakcji; terminy marży pokrycia i oszczędności zgodnie z opisem. Średnie ścieżki; pasmo pokazuje symulowane percentyle od 5. do 95. dla jednolitego pakietu. Obserwacje są miesięczne; nie deklaruje się kalibracji do danych rzeczywistych.
| Polityka | Pakiet | Uwolnienie NWC d100 | Uwolnienie NWC d360 | Średnia Net12 | Średnia z minimów środków pieniężnych | 5. percentyl minimum środków pieniężnych | Przekroczenie bufora |
|---|---|---|---|---|---|---|---|
| Pakiet bez działań | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Jednolity pakiet | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Najwyższa w próbie średnia końcowa spośród 54 | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Najwyższy w próbie końcowy 10. percentyl spośród 54 | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Najwyższa średnia spełniająca kryterium średniej z minimów środków pieniężnych | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Skonstruowany scenariusz, mln USD. Kolumny NWC pokazują uwolnienie względem ścieżki porównawczej przy stałej zdolności operacyjnej. Minimum środków pieniężnych jest średnią z minimum środków po uwzględnieniu wdrożenia w każdym losowaniu dla całkowitych okresów od 0 do 12. Piąty percentyl i udział przekroczeń wykorzystują te minima poszczególnych ścieżek. H jest autorskim dodatkowym buforem; prawdopodobieństwa są warunkowymi częstościami symulacji.
13 Należności i zobowiązania zapewniają uwolnienie; zapasy i koszty pochłaniają jego część
Tabela 5 rozbija kapitał obrotowy w dniu 360 na składniki. Dla jednolitego planu należności uwalniają 7,89 mln USD, a zobowiązania 4,06 mln USD, podczas gdy zapasy absorbują 0,69 mln USD wskutek budowy zapasu bezpieczeństwa wobec tarć z dostawcami. Kapitał obrotowy nie obejmuje całego wyniku pieniężnego. Zmiana marży pokrycia oznacza stratę 1,55 mln USD w ciągu roku z tytułu utraty klientów i wzrostu cen dostawców, a koszty jednorazowe po uwzględnieniu oszczędności centrum usług wspólnych wynoszą 2,53 mln USD. Środki pieniężne netto w pierwszym roku spadają względem miary kapitału obrotowego do 7,18 mln USD.
Uzgodnienie pokazuje, dlaczego nagłówkowa miara w dniach zawyża wynik. Z 11,3 mln USD uwolnionych do dnia 360 kwota 4,08 mln USD zostaje pochłonięta przez utraconą marżę pokrycia i jednorazowy koszt netto. Strata będzie inna w firmie o innych marżach i klientach. Niezależny od parametrów jest wymóg przedstawiania w planie wszystkich trzech pozycji: sald, marży i kosztów.
| Polityka | Należności | Zapasy | Zobowiązania | Uwolnienie kapitału obrotowego w miesiącu 12 | Zmiana marży pokrycia | Oszczędność minus koszt jednorazowy | Środki pieniężne netto w pierwszym roku |
|---|---|---|---|---|---|---|---|
| Nie podejmować działań | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Jednolity plan | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Najwyższa średnia | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Najwyższa średnia spełniająca kryterium średniej z minimów środków pieniężnych | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Autorska analiza skonstruowanego przypadku. Mln USD przy podanych parametrach. Środki pieniężne netto w pierwszym roku są równe uwolnieniu kapitału obrotowego plus zmianie marży pokrycia, minus jednorazowy koszt wdrożenia, plus modelowane oszczędności.
14 W modelu polityka cenowa i warunki klientów odpowiadają za większość środków pieniężnych, a decyzje oddziałują na siebie
Tabela 6 przedstawia średni efekt każdego poziomu względem pierwszego poziomu jego rodziny, uśredniony po pozostałych decyzjach. Ujednolicenie warunków klientów dodaje 5,33 mln USD środków pieniężnych netto w pierwszym roku, a w wariancie z ujednoliceniem także cennika efekt wynosi 5,42 mln USD. Wydłużenie terminów dostawców dodaje 1,04 mln USD. Przełączenie systemów dodaje 1,86 mln USD dla przełączenia wczesnego i 1,95 mln USD dla przełączenia po oczyszczeniu danych. Premie retencyjne dodają 0,16 mln USD, a konsolidacja 1,79 mln USD.
Tabela 7 rozdziela przejście od braku działań do jednolitego pakietu po 24 kolejnościach rodzin. Wkłady w końcowe środki pieniężne wynoszą 5,01 mln USD dla polityki cenowej, 0,81 dla warunków dostawców, 1,59 dla systemów i 1,82 dla personelu, sumując się do 9,23. Przyrosty pojedynczych rodzin sumują się do 5,92; ich różnica względem łącznego przyrostu wynosi 3,31. W kodzie efekty warunków klientów są skalowane zgodnością fakturowania z warunkami równą 0,70 przed określonym momentem po przełączeniu i 1 później. Akceptacja pozostaje odrębnym udziałem. Te założone interakcje wyjaśniają skonstruowaną alokację; ich wielkości wymagają dowodów właściwych spółce przejmowanej do praktycznego zastosowania.
W równaniu 3 v jest średnim wynikiem ocenionego pakietu. W wektorze z-minus rodziny poprzedzające i w kolejności pi są na swoich poziomach jednolitego pakietu, a wszystkie pozostałe rodziny na poziomach bazowych. Wektor z-plus różni się wyłącznie przeniesieniem rodziny i na jej jednolity poziom. Uśrednienie różnicy krańcowej po wszystkich 24 kolejnościach daje jej alokację Shapley. Równanie 3b jest tożsamością efektywności: alokacje sumują się do wyniku jednolitego pakietu minus wynik bez działań. Jest to konwencja alokacji w skonstruowanym projekcie, nie wyodrębniony wkład przyczynowy w obserwowanej transakcji.
Przypisanie nie jest twierdzeniem o tym, co polityka cenowa zrobiłaby w rzeczywistej transakcji. Wskazuje, jak autorskie mechanizmy dzielą wynik, a pod jednym względem podział jest odporny na sprawdzone parametry: pakiet o najwyższej średniej ujednolica warunki klientów w 14 z 14 analiz wrażliwości, a polityka cenowa ma największy udział w uwolnieniu w przypadku bazowym.
| Rodzina | Poziom | Decyzja | Efekt w dniu 100 | Efekt w dniu 360 | Efekt netto w pierwszym roku | Średnia z minimów poszczególnych ścieżek środków pieniężnych po uwzględnieniu wdrożenia |
|---|---|---|---|---|---|---|
| Polityka cenowa | A0 | Utrzymać ceny i warunki | 0.00 | 0.00 | 0.00 | -10.5 |
| Polityka cenowa | A1 | Ujednolicić warunki klientów | 3.33 | 6.27 | 5.33 | -8.1 |
| Polityka cenowa | A2 | Ujednolicić cennik i warunki | 3.49 | 7.18 | 5.42 | -8.6 |
| Warunki dostawców | B0 | Utrzymać warunki dostawców | 0.00 | 0.00 | 0.00 | -9.2 |
| Warunki dostawców | B1 | Wydłużyć terminy płatności dostawcom | 1.38 | 2.04 | 1.04 | -8.9 |
| Systemy | C0 | Utrzymać oddzielne księgi | 0.00 | 0.00 | 0.00 | -6.1 |
| Systemy | C1 | Przełączyć fakturowanie najpóźniej w dniu 60 | -2.22 | 3.66 | 1.86 | -11.8 |
| Systemy | C2 | Przełączyć w dniu 120 po oczyszczeniu danych | 0.00 | 3.45 | 1.95 | -9.3 |
| Personel | D0 | Brak działań | 0.00 | 0.00 | 0.00 | -7.9 |
| Personel | D1 | Premie retencyjne | 3.37 | 1.36 | 0.16 | -6.6 |
| Personel | D2 | Skonsolidować w centrum usług wspólnych | -4.62 | 2.12 | 1.79 | -12.7 |
Autorski skonstruowany scenariusz, mln USD. Kolumny dnia 100 i dnia 360 pokazują efekty uwolnienia NWC względem poziomu zerowego rodziny; kolumna netto jest odpowiednim efektem końcowych środków pieniężnych, uśrednionym po innych rodzinach. Ostatnia kolumna to właściwa danemu poziomowi średnia z najniższej wartości środków po uwzględnieniu wdrożenia w każdym losowaniu dla całkowitych okresów od 0 do 12, uśredniona po innych rodzinach; jest statystyką poziomu, a nie różnicą względem poziomu zerowego.
| Rodzina i poziom w jednolitym planie | Wkład w zmianę w dniu 100 | Wkład w zmianę w dniu 360 | Wkład w środki pieniężne netto pierwszego roku | Zmiana średniej z minimów poszczególnych ścieżek środków pieniężnych po uwzględnieniu wdrożenia |
|---|---|---|---|---|
| Polityka cenowa (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Warunki dostawców (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Systemy (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personel (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Razem, od braku działań do jednolitego planu | -1.96 | 13.30 | 9.23 | -5.08 |
Autorski skonstruowany scenariusz, mln USD. Pierwsze dwie alokacje dotyczą uwolnienia NWC w dniu 100 i dniu 360; trzecia dotyczy końcowych środków pieniężnych netto, a ostatnia średniej z minimów poszczególnych ścieżek środków pieniężnych po uwzględnieniu wdrożenia. Suma każdej kolumny z konstrukcji jest równa wynikowi jednolitego pakietu pomniejszonemu o wynik pakietu bez działań.
15 Porównywać terminy wdrożenia z ryzykiem kapitału obrotowego i ścieżki środków pieniężnych
Rysunek 2 zestawia efekt uwolnienia NWC w dniu 100 z efektem środków pieniężnych netto pierwszego roku, każdy uśredniony po innych rodzinach decyzji. Wczesne przełączenie obniża uwolnienie NWC w dniu 100 o 2,22 mln USD względem oddzielnych ksiąg i dodaje 1,86 mln do końcowych środków pieniężnych netto. Konsolidacja obniża uwolnienie NWC w dniu 100 o 4,62 mln i dodaje 1,79 mln do końcowych środków pieniężnych netto. Ich odrębne efekty NWC w dniu 360, 3,66 i 2,12 mln, podano w tabeli 6. Premie retencyjne dodają 3,37 mln do uwolnienia NWC w dniu 100 i 0,16 mln do końcowych środków pieniężnych netto. Ujednolicenie warunków klientów dodaje 3,33 mln do uwolnienia NWC w dniu 100.
Rysunek 3 porównuje średnie końcowe środki pieniężne z dodatkowym buforem pokrywającym 95 procent miesięcznych minimów środków z próby. Jedynym pakietem spełniającym kryterium średniej z minimów przy H = 3,0 mln USD jest A1 B0 C0 D1. Jego średnie końcowe środki pieniężne wynoszą 2,22 mln USD, średnia z minimów ścieżek środków wynosi minus 2,7, a minimum średniej ścieżki minus 2,6. Piąty percentyl minimów z próby wynosi minus 4,63 mln, a częstość przekroczenia bufora 29,5%. Odrębne kryterium częstości przekroczeń 5 procent nie dopuszcza żadnego pakietu. Kryterium średniej daje zatem inny i istotnie słabszy warunek niż podane kryterium ryzyka niekorzystnych wyników.
Przy ustalonych A1, B1 i D2 wczesne przełączenie C1 ma w dniu 100 uwolnienie NWC o 1,22 mln USD niższe niż przełączenie C2 po oczyszczeniu danych. Jego średnia z minimów poszczególnych ścieżek środków pieniężnych po uwzględnieniu wdrożenia jest o 1,53 mln USD wyższa, czyli mniej ujemna, przy podanej konwencji płatności kosztu przy zamknięciu transakcji. Jest to różnica ścieżek środków pieniężnych, odrębna od minimum wyłącznie NWC. Wcześniejsze przełączenie wcześniej zmienia zgodność fakturowania z warunkami, a pakiety różnią się także opóźnieniem przełączenia, częstością sporów, prawdopodobieństwami niepowodzenia i kosztem jednorazowym. Łączne porównanie jest warunkowe względem tych autorskich mechanizmów.
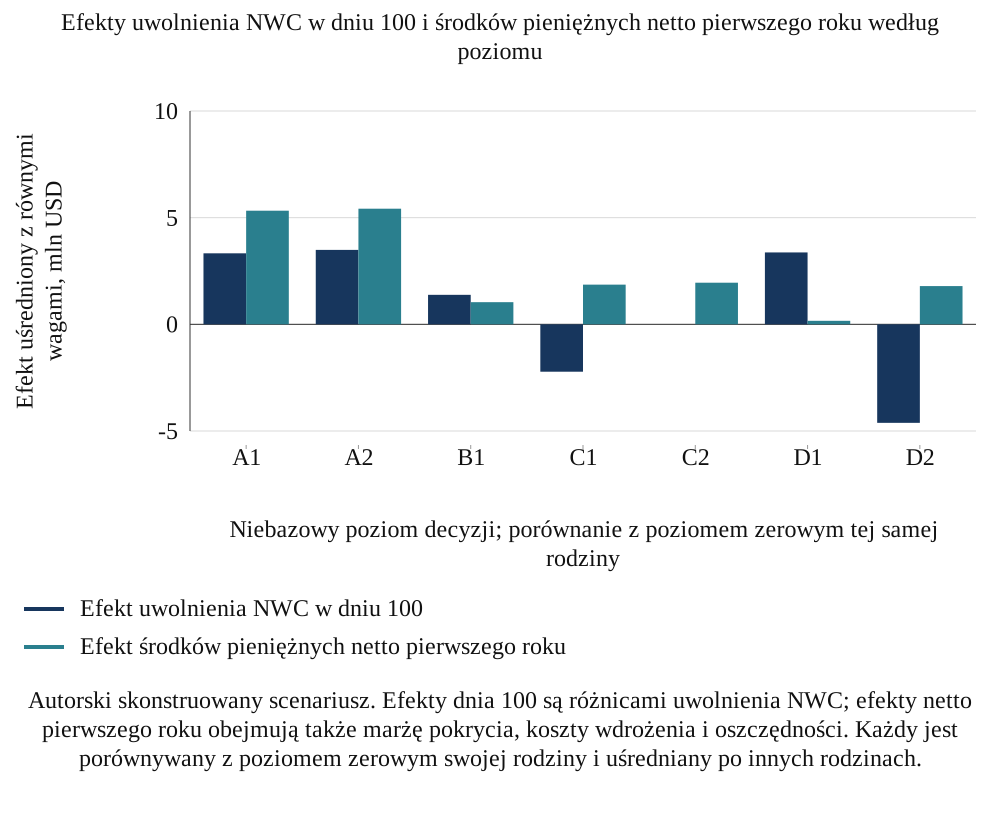
Autorski skonstruowany scenariusz. Efekty dnia 100 są różnicami uwolnienia NWC; efekty netto pierwszego roku obejmują także marżę pokrycia, koszty wdrożenia i oszczędności. Każdy jest porównywany z poziomem zerowym swojej rodziny i uśredniany po innych rodzinach.
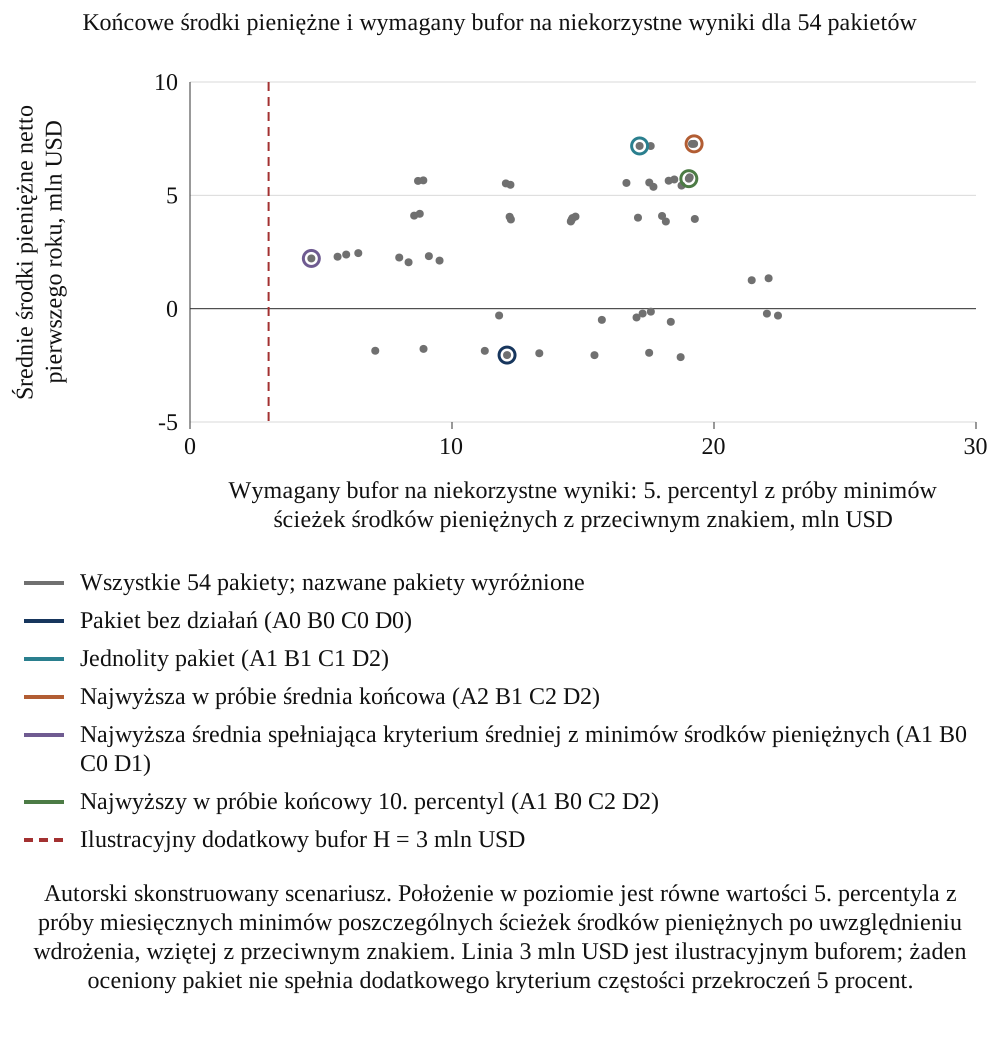
Autorski skonstruowany scenariusz. Położenie w poziomie jest równe wartości 5. percentyla z próby miesięcznych minimów poszczególnych ścieżek środków pieniężnych po uwzględnieniu wdrożenia, wziętej z przeciwnym znakiem. Linia 3 mln USD jest ilustracyjnym buforem; żaden oceniony pakiet nie spełnia dodatkowego kryterium częstości przekroczeń 5 procent.
16 Oceniać decyzje na skończonej siatce względem zadeklarowanych kryteriów pieniężnych i ryzyka
Najwyższa oszacowana średnia z próby wśród 54 pakietów dotyczy A2 B1 C2 D2 i wynosi 7,27 mln USD; średnia pakietów o równych wagach to 2,71. Jednolity pakiet daje 7,18, o 0,09 mniej niż ta najwyższa średnia z próby. Dwie wiodące średnie różnią się o około 0,003 mln USD, przy sparowanym błędzie standardowym Monte Carlo około 0,012 mln USD. Ich kolejność nie jest rozstrzygnięta przy tej precyzji symulacji. Porównanie ogranicza się do ocenionego projektu i wybranych rozkładów, z niepewnością parametrów i rzeczywistych transakcji poza obliczeniem.
Najwyższy oszacowany dziesiąty percentyl z próby wskazuje pakiet A1 B0 C2 D2, z końcowym dziesiątym percentylem 4,03 mln USD i średnimi środkami 5,74. Jego średnia z minimów ścieżek po uwzględnieniu wdrożenia wynosi minus 13,5 mln. Pakiet spełniający kryterium średniej z minimów ma dziesiąty percentyl 0,82. Są to różne opisowe kryteria selekcji; żadne nie zastępuje dodatkowego kryterium częstości przekroczeń. Przy podanym H i limicie 5 procent oceniony projekt nie zawiera dopuszczalnego pakietu.
Rysunek 4 pokazuje rozkłady końcowych środków pieniężnych netto dla pakietu bez działań, jednolitego, o najwyższej średniej z próby i spełniającego kryterium średniej z minimów. Ich odchylenia standardowe wynoszą odpowiednio 0,96, 2,38, 2,38 i 1,09 mln USD. Ostatni pakiet jest wybierany według kryterium średniej z minimów poszczególnych ścieżek; jego rozproszenie i odrębna częstość przekroczenia bufora odpowiadają na różne pytania. Przedstawione rozkłady warunkowe nie ustalają akceptowalnego ryzyka nabywcy ani dostępnej płynności.
Tabela 8 przedstawia eksperyment wrażliwości wyników końcowych: siedem autorskich parametrów zmienia się pojedynczo do niskich i wysokich wartości, z pokazanym przypadkiem bazowym. Podaje średnie końcowe środki pieniężne i najwyższą oszacowaną średnią w skończonym projekcie. Luka jednolitego pakietu wynosi w tych przypadkach od 0,08 do 0,23 mln USD. Pozostałe założenia pozostają stałe. Ta częściowa analiza wrażliwości punktów końcowych ocenia wyłącznie wyniki końcowe; wrażliwość ścieżek środków po uwzględnieniu wdrożenia i kryterium ryzyka niekorzystnych wyników w tych scenariuszach wymaga osobno określonego testu.
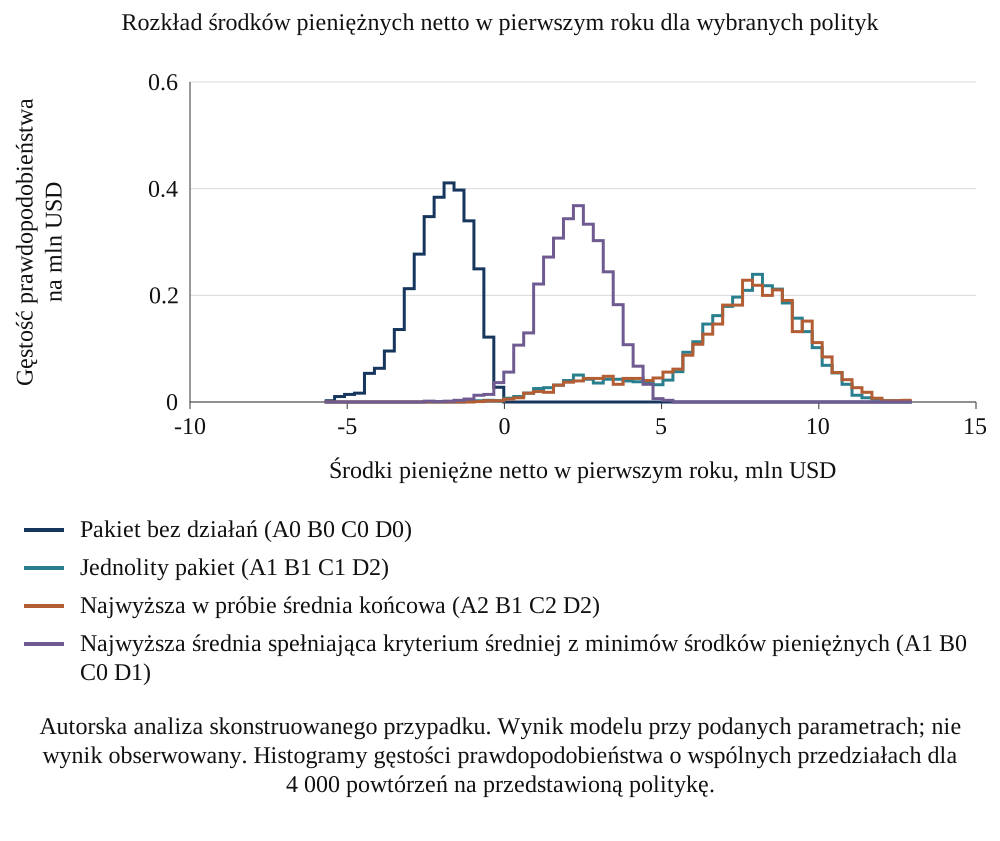
Autorska analiza skonstruowanego przypadku. Wynik modelu przy podanych parametrach; nie wynik obserwowany. Histogramy gęstości prawdopodobieństwa o wspólnych przedziałach dla 4 000 powtórzeń na przedstawioną politykę.
| Parametr zmieniony na | Pakiet o najwyższej średniej | Jego środki pieniężne netto | Środki pieniężne netto jednolitego planu |
|---|---|---|---|
| Parametry bazowe | A2 B1 C2 D2 | 7.27 | 7.18 |
| Akceptacja ujednoliconych warunków przez klientów, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Akceptacja ujednoliconych warunków przez klientów, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Skala utraty zdolności bez działań personalnych, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Skala utraty zdolności bez działań personalnych, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Prawdopodobieństwo utraty kluczowego klienta przy A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Prawdopodobieństwo utraty kluczowego klienta przy A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Prawdopodobieństwo szoku dostawcy po wydłużeniu terminu, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Prawdopodobieństwo szoku dostawcy po wydłużeniu terminu, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Prawdopodobieństwo niepowodzenia wczesnego przełączenia, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Prawdopodobieństwo niepowodzenia wczesnego przełączenia, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Akceptacja dłuższych terminów płatności przez dostawców, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Akceptacja dłuższych terminów płatności przez dostawców, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Wpływ zdolności ściągania należności na dni należności, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Wpływ zdolności ściągania należności na dni należności, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Autorska analiza skonstruowanego przypadku. Wynik modelu przy podanych parametrach; nie wynik obserwowany. Każdy wiersz zmienia jeden z siedmiu autorskich parametrów do niskiej lub wysokiej wartości przy pozostałych na poziomie bazowym; jednolity plan to pakiet A1 B1 C1 D2. Mln USD.
17 Raportować zgodność rankingów między datami w skonstruowanej siatce
Tabela 9 porównuje rankingi uwolnienia NWC na podane daty z rankingami końcowych środków pieniężnych netto. W dniu 100 średnie 44 z 54 pakietów mają ujemne uwolnienie NWC, a korelacja rang ze średnimi środkami netto pierwszego roku wynosi 0,09. Dziesięć pakietów o najwyższym uwolnieniu NWC w dniu 100 ma 2 wspólne elementy z dziesięcioma najwyższymi według średnich środków netto. Pakiet o najwyższym uwolnieniu NWC w dniu 100, A2 B1 C0 D1, ma średnie środki netto 2,45 mln USD, poniżej najwyższej średniej końcowej z próby równej 7,27 mln. Statystyki te opisują oceniony skończony projekt.
Do dnia 180 korelacja rang wynosi 0,75, a do dnia 360 wynosi 0,97. Średnie 39 pakietów mają ujemne uwolnienie NWC w dniu 100 i dodatnie uwolnienie NWC w dniu 360. Zespół integracyjny oceniany według miary pieniężnej w dniu 100 jest więc nagradzany za decyzje unikające wczesnej absorpcji, takie jak premie retencyjne, i karany za te, które przynoszą późniejsze uwolnienie. Wynika z tego, że organ zarządzający powinien ustalać datowane punkty decyzyjne odzwierciedlające oczekiwane minimum zamiast jednego wczesnego celu.
| Data pomiaru | Pakiety z ujemnym średnim uwolnieniem NWC | Korelacja rang ze środkami pieniężnymi netto pierwszego roku | Wspólne elementy pierwszej dziesiątki i rankingu netto |
|---|---|---|---|
| Dzień 100 | 44 | 0.09 | 2 |
| Dzień 180 | 34 | 0.75 | 2 |
| Dzień 360 | 5 | 0.97 | 6 |
Autorska analiza skonstruowanego przypadku. Wynik modelu przy podanych parametrach; nie wynik obserwowany. Korelacja rang (Spearman) dla 54 pakietów; wspólne elementy dziesięciu najwyższych na każdą datę i dziesięciu najwyższych według środków netto.
18 Oddzielać skonstruowane wartości referencyjne efektów od estymatorów dla danych obserwacyjnych
Eksperyment kohortowy generuje skonstruowane transakcje z ocenami złożoności, jakości funkcji finansowej i koncentracji klientów. Cztery wskaźniki binarne odpowiadają A0/A1, B0/B1, C2/C1 i D0/D1, dając 16 możliwych kombinacji. Kohorta pomija A2, oddzielne księgi C0 i konsolidację D2; jej porównanie systemów zestawia wczesne C1 z C2 po oczyszczeniu danych. Autorskie prawdopodobieństwa przypisania zależą od ocen: wczesne przełączenie jest bardziej prawdopodobne przy wyższej jakości finansowej i mniejszej złożoności, a premie retencyjne przy niższej jakości finansowej i większej złożoności. Każdy wynik oblicza się z tego samego modelu księgowego z parametrami właściwymi transakcji. W skonstruowanej próbie 20 000 transakcji przy rozkładzie przypisania decyzji wybieranych przez nabywcę sparowane wartości referencyjne krańcowego przełączenia wynoszą 5,97 mln USD dla ujednolicenia polityki cenowej, 1,53 dla warunków dostawców, -0,09 dla wczesnego przełączenia i 0,26 dla retencji. Każda przełącza wskazaną decyzję przy niezmienionych pozostałych przypisanych decyzjach tej transakcji i wspólnych losowaniach. Te skończone obliczeniowe wartości referencyjne reprezentują zadany syntetyczny mechanizm przypisania.
W równaniu 4 Y jest skonstruowanymi środkami pieniężnymi netto za dwanaście okresów z autorskim szumem księgowym. T zapisuje symulowane decyzje, X cechy, a epsilon resztę w roboczej regresji. W 4b mu-hat(j,z) jest średnią Y w próbie wśród obserwacji z T_j=z, przy obu grupach niepustych. Model łączny zawiera cztery decyzje bez X; wersja z obserwowanymi zmiennymi kontrolnymi dodaje zaszumione zmienne zastępcze i koncentrację. Wersja ze wszystkimi cechami wykorzystuje bezpośrednio modelowane cechy. Te projekcje addytywne nadal podlegają nieliniowościom, interakcjom i heterogenicznym efektom w mechanizmie generowania danych.
Tabela 10 podaje obciążenie z 400 powtórzeń kohort po 160 transakcji. Naiwne porównanie średnich zawyża efekt polityki cenowej o 0,62 mln USD i efekt dostawców o 0,42 mln USD, sprawia, że wczesne przełączenie wygląda korzystnie przy średniej ocenie 0,65 mln USD, gdy prawdziwy efekt wynosi -0,09, oraz daje retencji średnio oszacowany efekt -0,33 wobec prawdziwego 0,26, z błędnym znakiem w 70% powtórzeń. Regresja na czterech decyzjach bez zmiennych kontrolnych pozostawia obciążenie 0,55 mln USD dla polityki cenowej. Dodanie obserwowanych zmiennych kontrolnych zmniejsza obciążenie do 0,15, 0,09, 0,12 i -0,07, a średnie pokrycie nominalnych przedziałów 90-procentowych dla czterech decyzji wzrasta z 68% dla naiwnej różnicy do 88%.
Rysunek 5 pokazuje obciążenie według decyzji i estymatora. Udziały transakcji podejmujących każdą decyzję w skonstruowanej populacji wynoszą 45% dla ujednolicenia polityki cenowej, 44% dla wydłużenia terminów dostawców, 44% dla wczesnego przełączenia i 43% dla retencji. Cztery decyzje łącznie wyjaśniają 0,74 zmienności środków pieniężnych netto pierwszego roku, a cechy dodają niewiele, do 0,77, ponieważ dominuje duży autorski efekt polityki cenowej. W tym eksperymencie względna precyzja różni się wraz z przypisanymi wielkościami efektów i resztą projektu generowania danych.
Regresje skorygowane i regresje z prawdziwymi cechami pozostają ograniczonymi specyfikacjami statystycznymi nieliniowego modelu księgowego z interakcjami. Różnice względem skonstruowanej wartości referencyjnej średniego efektu mogą odzwierciedlać pomiar zmiennych towarzyszących, selekcję, ograniczenia postaci funkcyjnej i heterogeniczność efektów. Dostarczenie regresji prawdziwych wartości cech nie dostarcza wszystkich istotnych nieliniowości i interakcji. Eksperyment losowego przypisania jest odrębnym punktem odniesienia z własnym rozkładem przypisania; jego oceny należy porównywać z odpowiednim efektem losowego przypisania, nie z efektem określonym przy innym rozkładzie pozostałych decyzji.
| Decyzja | Skonstruowana wartość referencyjna porównania dla 20 000 transakcji | Obciążenie: naiwny estymator | Obciążenie: łącznie, bez zmiennych kontrolnych | Obciążenie: obserwowane zmienne kontrolne | Obciążenie: wszystkie cechy | Obciążenie losowego przypisania względem własnej wartości referencyjnej |
|---|---|---|---|---|---|---|
| Ujednolicona polityka cenowa (A1 wobec A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Wydłużone terminy dostawców (B1 wobec B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Wczesne przełączenie (C1 wobec C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Premie retencyjne (D1 wobec D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Autorska analiza skonstruowanego przypadku. Wynik modelu przy podanych parametrach; nie wynik obserwowany. Mln USD; obciążenie to średnia ocena minus odpowiadająca jej skonstruowana wartość referencyjna krańcowego przełączenia dla 20 000 transakcji. Kohorta losowego przypisania używa własnego punktu odniesienia przy odmiennym rozkładzie współwystępujących decyzji.
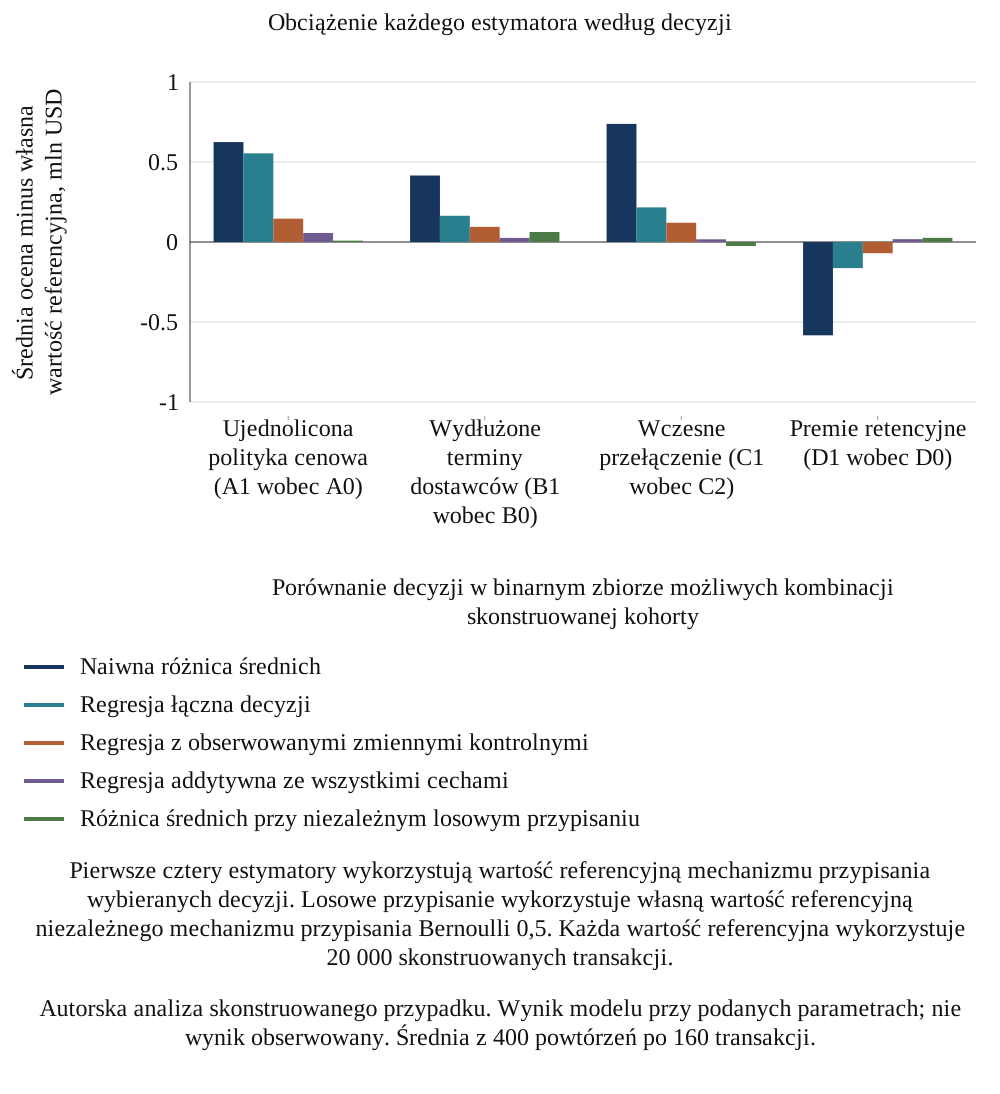
Autorska analiza skonstruowanego przypadku. Wynik modelu przy podanych parametrach; nie wynik obserwowany. Średnia z 400 powtórzeń po 160 transakcji.
19 Interpretować precyzję przedziałów w skonstruowanej siatce wielkości prób
Tabela 11 pokazuje zachowanie skorygowanego estymatora wraz ze wzrostem kohorty. Średnio dla czterech decyzji średni błąd bezwzględny wynosi 0,57 mln USD przy 40 transakcjach, 0,30 przy 160 i 0,13 przy 1 280, a połowa szerokości przedziału 90-procentowego wynosi 0,56 przy 160 transakcjach i 0,20 przy 1 280. Efekt polityki cenowej jest duży i poprawny znak uzyskuje się w 100% powtórzeń nawet przy 40 transakcjach. Dla warunków dostawców uzyskuje się go w 99%.
Wartość referencyjna retencji wynosi 0,26 mln USD. Skorygowany estymator ma poprawny znak w 58% powtórzeń przy 40 transakcjach, 74% przy 160 i 96% przy 1 280. Średnia połowa szerokości jego nominalnego przedziału 90-procentowego wynosi 0,27 mln przy 640 transakcjach i 0,19 przy 1 280. Przy porównaniu z użyciem wartości niezaokrąglonych połowa szerokości po raz pierwszy spada poniżej bezwzględnej wartości referencyjnej retencji w sprawdzonym punkcie 1 280 transakcji; siatka nie lokalizuje przecięcia między 640 a 1 280. Średni wskaźnik poprawnego znaku naiwnego estymatora dla A, B i D wynosi 76% przy 40 transakcjach i 68% przy 1 280. Te skończone symulacje ilustrują trwały błąd przy autorskim mechanizmie selekcji. Identyfikacja w badaniu obserwacyjnym wymaga odpowiedniego projektu i jawnych założeń poza zwiększaniem wielkości próby.
Rysunek 6 rozdziela dwa szeregi precyzji. Jeden panel pokazuje średni błąd bezwzględny estymacji uśredniony dla wszystkich czterech decyzji. Drugi pokazuje średnią połowę szerokości nominalnego przedziału 90-procentowego dla retencji i bezwzględny skonstruowany kontrast retencji dla 20 000 transakcji. Ten ostatni wynosi około 0,256 mln USD. Średnia połowa szerokości wynosi około 0,267 mln przy 640 transakcjach i 0,188 mln przy 1 280. Pierwszym sprawdzonym punktem siatki poniżej wartości referencyjnej jest 1 280; próg między sprawdzonymi punktami nie jest zlokalizowany. Jest to warunkowa diagnostyka precyzji, a nie obliczenie mocy testu.
Wyniki wielkości kohort odnoszą się do tej autorskiej populacji, jej częstości decyzji, szumu, konfundowania i estymatora. Nie ustalają minimalnej liczby przejęć dla archiwum rzeczywistej firmy ani nie pokazują, że efekty polityki cenowej i dostawców są duże w praktyce. Proponowane badanie powinno ocenić precyzję z użyciem własnej wariancji pilotażowej, interesującego efektu, jednostek przypisania, nakładania się oddziaływań, klasteryzacji i wzorca brakujących wyników przed uznaniem efektu za rozstrzygnięty. Jego dzienniki mogą także dokumentować mechanizmy, gdy ocena przyczynowa pozostaje nieprecyzyjna.
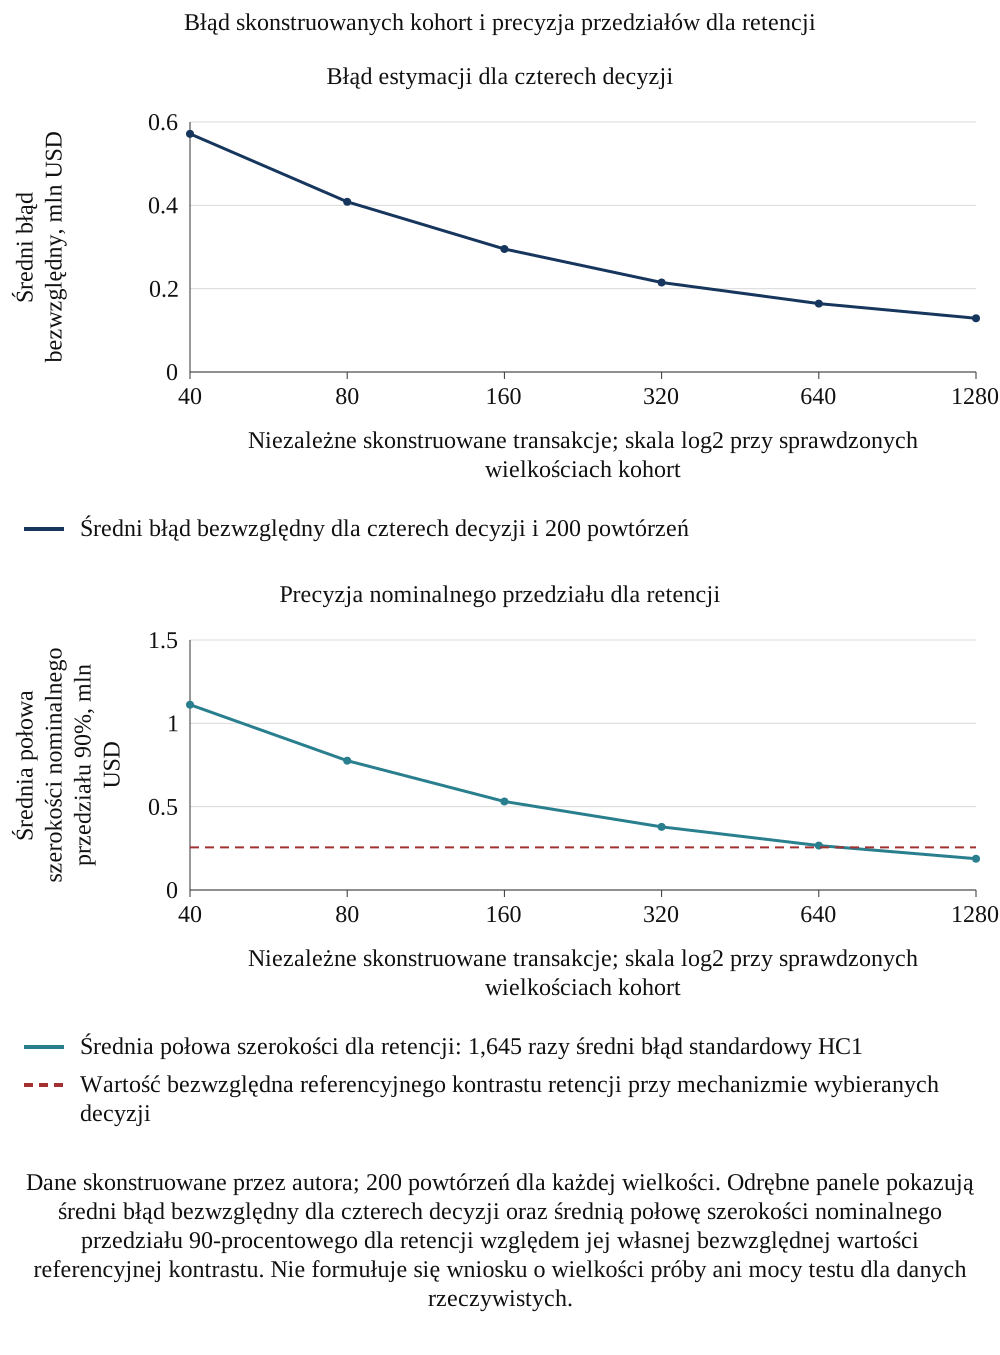
Dane skonstruowane przez autora; 200 powtórzeń dla każdej wielkości. Odrębne panele pokazują średni błąd bezwzględny dla czterech decyzji oraz średnią połowę szerokości nominalnego przedziału 90-procentowego dla retencji względem jej własnej bezwzględnej wartości referencyjnej kontrastu. Nie formułuje się wniosku o wielkości próby ani mocy testu dla danych rzeczywistych.
| Transakcje | Średni błąd bezwzględny dla czterech efektów, mln USD | Średnia połowa szerokości przedziału 90% dla czterech efektów | Średni poprawny znak: A,B,D; estymator skorygowany | Średni poprawny znak: A,B,D; estymator naiwny | Poprawny znak, warunki dostawców | Poprawny znak, retencja |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Autorska analiza skonstruowanego przypadku. Wynik modelu przy podanych parametrach; nie wynik obserwowany. Mln USD. Średni błąd bezwzględny i połowa szerokości są uśrednione dla czterech decyzji; połowę szerokości dla retencji podano w tekście. Wskaźniki poprawnego znaku dla warunków dostawców i retencji; średnia dla trzech decyzji wykorzystuje politykę cenową, warunki dostawców i retencję, pomijając przełączenie.
20 Uzgadniać operacyjne środki pieniężne z rachunkowością i zmianami bilansowymi
Tabela 12 ilustruje różnice pomiaru w punkcie dnia 180 przy zerowej fazie modelu. Uwolnienie NWC jednolitego pakietu względem ścieżki porównawczej wynosi 1,24 mln USD, podczas gdy porównanie salda początkowego z późniejszym daje -0,06. Absorpcja około 1,30 mln USD w ścieżce porównawczej na ten punkt końcowy wynika ze wzrostu: sezonowy sinus jest zerowy w obu raportowanych punktach końcowych przy fazie bazowej. Efekty sezonowe pozostają istotne w innych terminach i w skonstruowanych kohortach o losowych fazach. Samo przemieszczenie salda od początku do późniejszego punktu nie wyodrębnia interwencji.
Porównanie pomiarów dodaje odrębną autorską korektę podstawy początkowej. Załóżmy, że nabyte należności są początkowo niższe od ich salda umownego o udział 2%, zmniejszając kwotę początkową o 0,82 mln USD. Przy stałej późniejszej ścieżce modelu sama ta korekta porównania daje odczyt przed i po równy absorpcji 0,87 mln USD środków pieniężnych. AASB 3 wyjaśnia, dlaczego wartość godziwa na dzień przejęcia uwzględnia niepewność przepływów pieniężnych, lecz nie nakazuje tego procentu ani nie utożsamia wartości godziwej z wartością umowną minus stały dyskont z tytułu oczekiwanych strat kredytowych [1]. Jest to modelowane porównanie podstaw początkowych, nie obserwowany przepływ pieniężny ani model późniejszych strat kredytowych i skuteczności ściągania należności.
W równaniu 5 pierwszy składnik jest modelowanym uwolnieniem, a nawias to początkowe saldo ścieżki porównawczej minus jej saldo w t. Znak tej samoczynnej zmiany zależy od wzrostu, sezonowości i daty pomiaru. W podanym punkcie dnia 180 przy fazie zerowej sezonowy składnik punktów końcowych jest zerowy, a wzrost czyni nawias ujemnym. Rho oznacza autorską korektę podstawy początkowych należności, a AR_0 kwotę początkową; równanie 5b stosuje korektę do porównania przed i po. Model księgowy spełnia równanie 5a z dokładnością numeryczną.
Jeden proponowany punkt odniesienia wykorzystuje miesięczne salda i zapisy transakcyjne spółki przejmowanej sprzed transakcji, z udokumentowanymi korektami wzrostu i sezonowości, obok miar w dniach o spójnych mianownikach. Jego wiarygodność wymaga oceny; samo przeskalowanie salda poprzedniego roku nie identyfikuje efektu decyzji. Uzgodnienie księgowe powinno odrębnie wskazywać prowizoryczne i ostateczne kwoty na dzień przejęcia. Gdy początkowe rozliczenie jest niekompletne, korekty okresu wyceny dotyczą nowych informacji o okolicznościach na dzień przejęcia i kończą się, gdy wymagane informacje zostaną uzyskane lub nie można ich już uzyskać, z maksymalnym okresem jednego roku [1].
| Miara w dniu 180, jednolity plan | Mln USD | Co obejmuje |
|---|---|---|
| Porównywalne uwolnienie względem ścieżki status quo | 1.24 | Mechanizmy pakietu względem założonej ścieżki stałej zdolności operacyjnej |
| Zmiana kapitału obrotowego przed i po | -0.06 | Mechanizmy pakietu plus zmiana wynikająca ze wzrostu w tym punkcie czasowym przy fazie zerowej |
| Samoczynna zmiana zawarta w zmianie przed i po | -1.30 | Zmiana wynikająca ze wzrostu; zerowy sezonowy składnik punktów końcowych w tym punkcie czasowym przy fazie zerowej |
| Przeszacowanie początkowych należności do wartości godziwej przy 2% | -0.82 | Rachunkowość przejęcia, bez przepływu pieniężnego |
| Zmiana przed i po przeszacowaniu | -0.87 | Mechanizmy pakietu, zmiana wynikająca ze wzrostu i przeszacowanie |
Autorska analiza skonstruowanego przypadku. Wynik modelu przy podanych parametrach; nie wynik obserwowany. Mln USD; średnia po powtórzeniach.
Uzgodnienie operacyjne powinno łączyć początkowe należności umowne, korekty rachunkowości przejęcia, późniejsze fakturowanie, noty uznaniowe, odpisy, rozliczenie wpływów na należności i saldo końcowe. Każda pozycja uzgodnienia potrzebuje zapisu źródłowego i określonej klasyfikacji pieniężnej lub niepieniężnej. Niższe raportowane saldo należności może wynikać ze ściągnięcia płatności, korekty wyceny, zbycia lub reklasyfikacji. Traktowanie każdego spadku jako ściągniętej płatności mieszałoby różne zdarzenia. Z tego powodu proponowany model oddziela ilustrację księgową od mechanizmu interwencji operacyjnej.
Rozszerzenie projektu na kilka walut lub osób prawnych wymaga dalszych uzgodnień, których przykład liczbowy nie wdraża. Badanie wymagałoby spójnej konwencji kursowej, zakresu jednostek i sposobu traktowania sald wewnątrzgrupowych. Oddzielałoby też zapłatę dostawcy przez nabywcę od zapłaty przez podmiot finansujący. Wybory te wpływają na interpretację zmiany salda i dostępność środków pieniężnych do obsługi zobowiązań. Powinny należeć do specyfikacji pomiaru, zanim pulpit analityczny ustawi zespoły lub transakcje w rankingu.
21 Proponowane badanie wykorzystuje datowane dzienniki, określoną ścieżkę porównawczą, zgodny z prawem dostęp do danych i możliwą randomizację terminów
Badanie mogące odpowiedzieć na pytanie tego artykułu przyjęłoby transakcję jako jednostkę i zapisywało dla każdej transakcji datę i treść każdej wczesnej decyzji: wysłane zawiadomienia o warunkach, wystosowane pisma do dostawców, daty przełączenia fakturowania i obsługi zobowiązań, oferty retencyjne i przeniesienia zespołów. Zapisywałoby miesięczne należności, zapasy i zobowiązania według segmentów klientów za 24 miesiące przed i 12 miesięcy po zamknięciu, aby zbudować ścieżkę status quo, oraz złożoność, koncentrację i jakość funkcji finansowej każdej transakcji przed podjęciem jakiejkolwiek decyzji. Tabela 13 wymienia zapisy.
Proponowany rejestr zamknięć powinien obejmować wszystkie podpisane transakcje i zapisywać zamknięcie, brak zamknięcia, odwrócenie i późniejsze niepowodzenia operacyjne. Wynik mierzony od zamknięcia wymaga odrębnie określonej kohorty kwalifikującej się do pomiaru od zamknięcia; transakcjom niezakończonym nie można po prostu przypisać wyniku po zamknięciu. Późniejsze niepowodzenia integracji i brakujące wyniki powinny pozostawać widoczne, w tym zapisy o słabych wynikach. Zbieranie danych wymaga także odpowiednich zezwoleń dotyczących dostępu komercyjnego i poufności. Gdy ma zastosowanie federalny dekret z mocą ustawy ZEA nr 45 z 2021, art. 4 dopuszcza przetwarzanie bez zgody wyłącznie w określonych wyjątkach; wyjątek umowny dotyczy przetwarzania niezbędnego w związku z umową, której stroną jest osoba, której dane dotyczą, lub niezbędnego do działań zażądanych przez tę osobę w celu zawarcia, zmiany lub rozwiązania umowy [13]. Umowa przejęcia nie upoważnia automatycznie do badawczego wykorzystania wszystkich danych klientów lub personelu. Gdy podstawą jest zgoda, art. 6 wymaga dowodów, jasności i dostępnego wycofania zgody. Art. 2 wyłącza między innymi osobowe dane zdrowotne oraz dane bankowe lub kredytowe regulowane szczególnym prawem, a także podmioty w wolnych strefach mających własne przepisy o danych osobowych. Dla badania należy potwierdzić aktualne wymogi wykonawcze i właściwy reżim.
Randomizacja terminów jest proponowaną opcją tam, gdzie jest akceptowalna operacyjnie i prawnie. Nabywca z porównywalnymi jednostkami mógłby rozważyć losowe przypisanie terminu przełączenia lub fal zawiadomień dostawców, z uprzednim określeniem niezależnej jednostki przypisania, efektów przenoszenia między jednostkami, ograniczeń zdolności operacyjnej, stosowania przypisanych działań i brakujących wyników. Prawidłowe przypisanie i analiza mogą wspierać porównanie przyczynowe dla kwalifikującej się populacji; skonstruowana kolumna randomizowana pokazuje zachowanie wyłącznie przy jej zadanym projekcie. Abstrakt badania programu szkoleniowego autorstwa LaLonde daje kontekstowe ostrzeżenie, że estymatory nieeksperymentalne mogą rozmijać się z eksperymentalnym punktem odniesienia [12]. Nie ustala wykonalności randomizacji ani adekwatności jakiegokolwiek estymatora przy przejęciu. Proponowany protokół określa wyniki w dniach 100, 180 i 360 oraz środki pieniężne netto pierwszego roku, z przedziałami niepewności. Proponowane narzędzia danych i AI mogą wspierać ekstrakcję faktur, ocenę ryzyka i dopasowanie płatności; zadania te wymagają odrębnych testów dokładności, odpowiednich zezwoleń i datowanych zapisów oraz same nie potwierdzają interpretacji przyczynowej.
| Zapis | Pola | Cel |
|---|---|---|
| Dziennik decyzji | Data, zakres i odpowiedzialny za każde zawiadomienie o warunkach, przełączenie, ofertę retencyjną i przeniesienie zespołu | Definiuje oddziaływanie i terminy |
| Szeregi sald | Miesięczne należności, zapasy i zobowiązania według segmentów, od 24 miesięcy przed do 12 po | Buduje ścieżkę status quo |
| Cechy transakcji | Złożoność, koncentracja klientów, jakość finansowa, miesiąc zamknięcia | Kontrola selekcji |
| Reakcja klientów i dostawców | Akceptacja, spory, straty, zdarzenia szokowe | Mierzy mechanizmy |
| Koszty | Koszty jednorazowe, oszczędności, marża pokrycia według miesięcy | Środki pieniężne netto w pierwszym roku |
| Rejestr zamknięć i dalszej obserwacji | Wszystkie podpisane transakcje; kwalifikacja według zamknięcia, brak zamknięcia, odwrócenie, późniejsze niepowodzenia i brakujące wyniki | Dokumentuje selekcję i dalszą obserwację; nie tworzy wyników dla niezakończonych transakcji |
| Dostęp do danych i podstawa prawna | Zezwolenia komercyjne i dotyczące poufności; właściwy reżim danych osobowych i podstawa przetwarzania | Dokumentuje upoważnienie i warunki proponowanego wykorzystania [13] |
Propozycja MatchPoint dotycząca projektu dowodowego. Tabela ramowa; bez wyników modelu.
Podstawowy zbiór danych wynikowych powinien zachowywać pochodzenie na poziomie faktury lub kontrolowanego agregatu. Obserwacja salda wymaga co najmniej jednostki, okresu, identyfikatora kontrahenta, waluty, identyfikatora systemu źródłowego i znacznika czasu ekstrakcji. Zapis decyzji wymaga odpowiedzialnego, zatwierdzenia, faktycznej daty wykonania, objętej populacji i przyczyny wyjątku. Tabela powiązań powinna wyjaśniać zmiany identyfikatorów w toku połączenia. Bez powiązania migrowane konto może pozornie znikać i pojawiać się ponownie jako pozorna poprawa lub pogorszenie środków pieniężnych.
Brakujące zapisy wymagają jawnego sposobu traktowania. Nieudana ekstrakcja nie jest saldem zerowym. Niezapisana data polityki nie dowodzi braku jej zmiany. Sporna faktura nie jest automatycznie nieściągalnym długiem, a spóźniona płatność nie oznacza automatycznie odmowy nowych warunków. Proponowany protokół zachowałby kategorię braku danych i status uzgodnienia dla każdej obserwacji wraz z przyczyną i historią korekt. Analizy ujawniałyby, które wyłączenia zmieniają kohortę lub objęte saldo, zamiast przedstawiać oczyszczoną sumę bez mianownika.
Docelowa wielkość estymowana powinna być zapisana przed obliczeniem porównania. Badanie mogłoby pytać o średni efekt zaoferowania nowej polityki kwalifikującej się populacji, efekt wśród faktycznie objętych jednostek lub wynik pełnej zasady ustalania kolejności. Są to różne pytania. Wyjątki i odmowy mogą być wynikami samej polityki. Warunkowanie analizy na tych zdarzeniach po oddziaływaniu może zmienić porównanie. Datowany zapis kwalifikacji i przypisania uwidacznia zamierzone pytanie i daje niezależnemu recenzentowi podstawę sprawdzenia, czy raportowana ocena na nie odpowiada.
Sezonowość i inne równoczesne zmiany wymagają własnego zapisu. Promocja sprzedaży, budowa zapasów, zakłócenie dostawcy, zbycie lub płatność podatku mogą zbiec się z migracją systemu. Projekt badania powinien określać, które zdarzenia wchodzą do bazy operacyjnej, które są odrębnymi ekspozycjami i które czynią porównanie nieodpowiednim. Dodanie kolumn objaśniających po zobaczeniu wyniku samo nie rozwiązuje selekcji. Wcześniej określona analiza, udokumentowany dziennik zmian i wrażliwość na alternatywne uzasadnione specyfikacje jaśniej pokazują granice dowodów.
Poufność handlowa i kontrola danych osobowych powinny działać operacyjnie, nie pozostawać deklaracją intencji. Proponowane środowisko badawcze oddzielałoby klucze identyfikujące od zapisów analitycznych, ograniczało dostęp według ról, zachowywało dzienniki dostępu i określało odpowiedzialność za usuwanie lub przechowywanie. Umowa udostępnienia danych wskazywałaby dozwolony cel i odbiorcę. Właściwa analiza prawna musi ustalić podstawę prawną i ewentualne ograniczenia transferu lub sektorowe dla faktycznego zbioru danych i jurysdykcji. Ta proponowana organizacja zarządzania nie daje uniwersalnego wniosku, że sama zgoda zezwala na pracę.
Twierdzenie o dowodach zewnętrznych powinno wskazywać faktycznie przejrzany materiał. Przeczytanie abstraktu wspiera węższe omówienie niż odtworzenie pełnej metody i wyników artykułu. Dokument spółki zapisuje jej wyjaśnienie lub prognozę z podanymi zastrzeżeniami. Skonstruowany eksperyment dostarcza wyników wygenerowanych przez własne reguły. Proponowany rejestr dowodów zachowywałby te kategorie przy każdym twierdzeniu liczbowym lub przyczynowym i zapisywał wersję źródła oraz lokalizator. Praktyka ta zapewnia identyfikowalność późniejszej aktualizacji faktów bez przepisywania historii przejrzanych materiałów.
22 Ustalać punkty decyzyjne ze zmierzoną ekspozycją i przypisaną odpowiedzialnością
Raport dla organu zarządzającego powinien wskazywać każdą decyzję, jej datę, oczekiwaną ścieżkę przyrostu środków pieniężnych i odrębnie dostępny bufor. W skonstruowanym przypadku jednolity pakiet ma średnią z miesięcznych minimów poszczególnych ścieżek równą minus 11,5 mln USD i piąty percentyl minimów z próby równy minus 17,16 mln przy podanych terminach płatności. Jego średnie środki pieniężne netto pierwszego roku to 7,18 mln, a uwolnienie NWC w dniu 360 to 11,3 mln. Oddzielne raportowanie tych miar uwidacznia ich składniki sald, marży pokrycia i kosztów.
Raport powinien też wskazywać status dowodów. Wielkości efektów akceptacji klientów, sporów, utraty personelu i reakcji dostawców są w tym artykule autorskie, a w rzeczywistej transakcji byłyby szacunkami z własnych dzienników spółki przejmowanej, z zakresami wartości. Zgodnie z wynikami wielkości prób raport powinien wskazywać, które decyzje mają efekty na tyle duże, by rozstrzygały je dostępne dane, a które nie. Cel pieniężny na dzień 100 powinien zostać zastąpiony datowanymi punktami decyzyjnymi z oczekiwanym minimum: miesiąc 2, miesiąc 4 i dzień 100 w skonstruowanym przypadku.
Jednostronicowy pulpit powinien zawierać pięć pozycji: kapitał obrotowy względem ścieżki status quo według miesięcy, minimum i jego datę, środki pieniężne netto pierwszego roku, reakcję klientów i dostawców względem planu oraz utratę personelu w zespołach należności, zobowiązań i planowania. Każda pozycja powinna pokazywać oczekiwany zakres i datę następnego punktu decyzyjnego. Wyjście poza zakres wyzwala decyzję, taką jak zatrzymanie przełączenia lub wycofanie pisma do dostawcy, bez czekania na dyskusję na koniec kwartału.
Sprawozdawczość finansowa podlega właściwemu dla jednostki systemowi i okresowi sprawozdawczemu. Jednostki podlegające odpowiednim wymogom ujawniania finansowania dostawców podają wskazane tam warunki i informacje o zobowiązaniach, w tym rodzaj i wpływ właściwych zmian niepieniężnych, takich jak połączenia jednostek [2]. Przy metodzie przejęcia zwykłe nabyte należności wycenia się w wartości godziwej na dzień przejęcia; okres wyceny jest istotny, gdy początkowe rozliczenie pozostaje niekompletne, i tylko na warunkach standardu [1]. Proponowany pakiet zarządczy powinien uzgadniać kontrfaktyczną miarę kapitału obrotowego z tymi kwotami sprawozdania finansowego.
Punkt decyzyjny powinien określać obserwację, próg, osobę odpowiedzialną za decyzję i dostępne działanie. Przy migracji fakturowania obserwacją mogłyby być kompletność faktur potwierdzona uzgodnieniem oraz kolejka nierozwiązanych pozycji z informacją o ich wieku dla objętej populacji. Dostępnym działaniem mogłoby być kontrolowane wstrzymanie kolejnej fali migracji podczas korygowania bieżącej kolejki. Próg byłby zarządczym wyborem właściwym dla transakcji, wspartym bazą operacyjną. Artykuł proponuje strukturę punktu decyzyjnego; nie dostarcza obserwowanej uniwersalnej tolerancji ani zweryfikowanej daty przełączenia.
Punkty decyzyjne dotyczące środków pieniężnych wymagają też ścieżki eskalacji. Dział skarbu powinien wiedzieć, które założenia zmieniły się, które płatności pozostają wiążące i czy dodatkowa zdolność finansowania jest dostępna prawnie oraz praktycznie. Odpowiedzialny za integrację powinien wiedzieć, które działania można odwrócić, a które już wiążą klientów, dostawców lub pracowników. Decyzja o zatrzymaniu bez wykonalnego wariantu rezerwowego ma ograniczoną treść operacyjną. Proponowany zapis kontrolny obejmuje zatem wariant rezerwowy, stronę uprawnioną do jego uruchomienia i dowody źródłowe wymagane do wznowienia działania.
Pakiet decyzyjny powinien czytelnie przedstawiać niepewność. Oczekiwana ścieżka, niekorzystny kwantyl poszczególnych ścieżek i szacowana częstość przekroczeń odpowiadają na różne pytania. Wybrany próg powinien wiązać się z określonym apetytem na tę modelowaną ekspozycję i z odrębnie ocenioną płynnością. Czytelnik powinien też widzieć, jaką niepewność symulacja przedstawia, a jaką pomija. Więcej powtórzeń zmniejsza szum symulacji; nie potwierdza założonych zachowań klientów, nie usuwa niepewności parametrów ani nie ustala, że rzeczywista spółka przejmowana odpowiada skonstruowanemu modelowi księgowemu.
Zwięzła macierz odpowiedzialności może umożliwić audyt proponowanego procesu. CFO transakcji odpowiada za całościową interpretację finansową, dział skarbu za dostępny bufor i ograniczenia finansowania, a właściwe osoby odpowiedzialne za obszar handlowy, systemy i personel dostarczają dowodów wykonania swoich decyzji. Recenzenci prawni i ochrony danych określają właściwe granice faktycznego rozwiązania. Jest to proponowany podział obowiązków, który nabywca dostosowałby do własnych zasad zarządzania; nie opisuje ról zaobserwowanych w zleceniu klienta.
| Decyzja | Osoba odpowiedzialna | Dowody dla punktu decyzyjnego | Dostępna reakcja |
|---|---|---|---|
| Dostępny dodatkowy bufor | Dział skarbu wraz z CFO transakcji | Bazowa płynność, ograniczenia i zaciągnięte zobowiązania | Zmienić kolejność lub uzyskać dostęp do zatwierdzonego finansowania |
| Warunki klientów i dostawców | Odpowiedzialny za handel z analizą prawną | Wykonany zakres, akceptacja, spory i rozliczenie wpływów na należności | Wstrzymać następną falę zawiadomień lub zrewidować dopuszczalny zakres |
| Przełączenie fakturowania i obsługi zobowiązań | Odpowiedzialni za systemy i operacje finansowe | Uzgodnione salda, mapowanie identyfikatorów i kolejka wyjątków | Wstrzymać falę migracji i skorygować określone wyjątki |
| Ciągłość krytycznych zespołów finansowych | Odpowiedzialny za personel wraz z finansami operacyjnymi | Obsada ról, dowody przekazania obowiązków i zatwierdzone zobowiązania | Dostosować rozwiązania retencyjne lub przejściowe |
| Badania i wykorzystanie danych | Wyznaczony właściciel danych z przeglądem prawnym i ochrony danych | Cel, upoważnienie dostępu, podstawa prawna i pochodzenie źródłowe | Ograniczyć, skorygować lub zawiesić daną analizę |
Autorski proponowany projekt zarządzania. Obowiązki i progi wymagają dostosowania do rzeczywistego nabywcy; nie deklaruje się wdrożenia u klienta ani obserwowanego efektu.
23 Wybierać pakiety przy sprawdzonym ograniczeniu dodatkowego bufora
Proponowane zastosowanie zaczyna się od uzgodnienia bazy operacyjnej i odrębnie dostępnego dodatkowego bufora. Następnie definiuje modelowane terminy płatności, miarę podsumowującą i dopuszczalną ekspozycję na niekorzystne wyniki przed wyborem pakietu. Wybrane przez autora H=3,0 mln USD jest ilustracją. Faktyczne finansowanie spółki przejmowanej, ograniczone środki, zobowiązania i ograniczenia operacyjne wymagają niezależnej oceny. Ciągłość krytycznych ról i terminy przełączenia powinny wejść do porównania jako mechanizmy wspierane dowodami dla tej spółki, z dostępnym wariantem rezerwowym dla każdej decyzji.
Skonstruowany przypadek pokazuje znaczenie tych definicji. Pakiet A1 B0 C0 D1 spełnia kryterium średniej z minimów przy środkach netto 2,22 mln USD i średniej z minimów ścieżek równej minus 2,7. Jego częstość przekroczeń z próby 29,5% nie spełnia dodatkowego ilustracyjnego warunku 5 procent. Żaden inny oceniony pakiet nie spełnia tego warunku. Zapis decyzji powinien więc przedstawiać oceniony projekt jako niedopuszczalny przy podanej regule ryzyka niekorzystnych wyników. Dodatkowy bufor, inne terminy kosztów lub inny projekt operacyjny wymagałyby nowego, jawnie sprawdzonego przypadku; progu nie należy niejawnie zwiększać, aby wytworzyć preferowaną odpowiedź.
Obowiązują dwa zastrzeżenia. Warunki klientów są ograniczone przez prawo właściwej jurysdykcji i siłę przetargową największych klientów [3, 10], a wydłużenie terminów dostawców niesie ryzyko szoku, który w modelu, gdy wystąpi, odwraca określony udział wydłużenia. Plan opierający się na którymkolwiek mechanizmie powinien wskazać klientów i dostawców oraz ustalić wariant rezerwowy przed wysłaniem pism.
Przetwarzanie dokumentów i danych wspierane przez AI można oceniać jako opcjonalny składnik proponowanego procesu. Rozważany system wyodrębniałby identyfikatory faktur, daty i warunki umowne do kolejki przeglądu, zachowując oryginalny dokument i lokalizator każdego pola. Człowiek oceniałby reprezentatywny zbiór testowy przed wykorzystaniem wyodrębnionych pól w miarze pieniężnej. Ocena raportowałaby błędy pól i nieudane uzgodnienia dla faktycznie objętej populacji. Artykuł nie deklaruje sprawdzonej dokładności, oszczędności czasu ani produkcyjnego wdrożenia takiego systemu.
Proponowany wskaźnik wczesnego ostrzegania należy oceniać z wykorzystaniem informacji dostępnych w chwili decyzji. Model używający późniejszego wyniku płatności lub skorygowanego zapisu po przełączeniu jako wcześniejszej cechy może mylnie przedstawiać to, co zespół mógł wiedzieć. Badanie zamrażałoby znaczniki czasu cech, zapisywało ręczne nadpisania i porównywało wynikową kolejkę z udokumentowaną alternatywą. Predykcyjny ranking ryzyka ściągania należności sam nie identyfikuje pieniężnego efektu zmiany warunków płatności lub zatrzymania pracownika.
Automatyzacja powinna zachowywać granicę decyzji. Proponowany asystent może zestawiać uzgodnienie, wskazywać sprzeczne warunki lub przygotowywać projekt wyjaśnienia do przeglądu. Zmiany warunków klientów, danych bankowych, instrukcji dostawców lub zobowiązań retencyjnych wymagają właściwego uprawnionego procesu kontroli. Zapis badawczy powinien wskazywać, który wynik zaproponowano, który zatwierdzono, a który wykonano. Jeżeli system zmienia sposób przypisywania pracy, proces przypisania również staje się częścią dowodów potrzebnych do interpretacji powstałych wyników pieniężnych.
24 Odtwarzać model i wskazywać pozostałe ograniczenia dowodów
Tabela 15 określa kontrole numeryczne składników sald, końcowych środków pieniężnych, statystyk ścieżek, alokacji uśrednionej po kolejnościach, tożsamości pomiaru i definicji kohort. Wszystkie 216 000 punktów końcowych ścieżek po uwzględnieniu wdrożenia uzgadniają się ze środkami pieniężnymi netto za dwanaście okresów w granicy 1e-11 mln. Średnia z minimów ścieżek, minimum średniej ścieżki, piąty percentyl ścieżek i udział przekroczeń bufora są odrębnie definiowane i oceniane. Kontrola niemal zerowej utraty zdolności wykorzystuje jawne przybliżenie i tolerancję. Kontrole oceniają zadany matematyczny model księgowy i warunkowe definicje symulacji; kalibracja do danych rzeczywistych i obserwowane efekty przyczynowe wymagają odrębnych dowodów.
Ograniczenia są znaczne. Każdy parametr pochodzi od autora: udział akceptacji, prawdopodobieństwa sporów i strat, efekty zdolności operacyjnej i koszty. Firma ma jedną linię produktów, jedną walutę i jeden zestaw warunków. Klienci i dostawcy są traktowani jako udziały, nie nazwani kontrahenci. Nie ma ubezpieczenia kredytu, kosztu finansowania ani podatku. Kohorta powstaje z tego samego modelu księgowego, który analizuje, a jej struktura konfundowania jest wybrana. Eksperyment nie mówi czytelnikowi, czy jakakolwiek wczesna decyzja zmienia środki pieniężne w rzeczywistym przejęciu. Może wskazać, jakie wzorce dowodów wspierałyby takie twierdzenie, a jakie nie.
Kolejna decyzja dotyczy zebrania zapisów z tabeli 13 dla serii transakcji i randomizacji terminu co najmniej jednej decyzji. Do tego czasu ramy wspierają porządkowanie decyzji według mechanizmu, określanie skali minimum i odmowę traktowania bilansu przed i po jako dowodu.
| Kontrola naukowa | Sprawdzony zakres | Wynik |
|---|---|---|
| Składniki sald | W miesiącu 12 uwolnienie należności plus uwolnienie zapasów plus wkład zobowiązań jest równe uwolnieniu NWC dla wszystkich 54 pakietów i 4 000 losowań | Uzgodnione w granicach tolerancji numerycznej |
| Końcowy przyrost środków pieniężnych | Wszystkie 216 000 punktów końcowych ścieżek są równe zdefiniowanej miarze netto modelu za dwanaście okresów w granicy 1e-11 mln | Uzgodnione |
| Odrębne podsumowania ścieżek | Średnia z minimów ścieżek, minimum średniej ścieżki, piąty percentyl i udział przekroczeń są obliczane oddzielnie; średnia z minimów nie przekracza minimum średniej ścieżki | Definicje i nierówność sprawdzone |
| Alokacja uśredniona po kolejnościach | Alokacje po 24 kolejnościach sumują się do różnicy między jednolitym pakietem a brakiem działań dla NWC w dniu 100, NWC w dniu 360, net12 i średniej z minimów środków pieniężnych | Tożsamości efektywności sprawdzone |
| Rozkład pomiaru | Zmiana NWC przed i po jest równa uwolnieniu plus samoczynna zmiana ścieżki porównawczej w wybranym punkcie końcowym | Tożsamość sprawdzona w granicy 1e-9 mln |
| Definicje kohort i precyzji | Przypisania decyzji wybieranych i losowych wykorzystują odpowiadające im skonstruowane wartości referencyjne; porównanie retencji korzysta z niezaokrąglonych połówek szerokości przy sześciu wielkościach | Definicje warunkowe uzgodnione |
| Przybliżenie niemal zerowej utraty zdolności operacyjnej | Skala 1e-4 daje średnie uwolnienie NWC o wartości bezwzględnej poniżej 0,01 mln w kontroli braku działań | Przybliżenie; nie deklaruje się dokładnej tożsamości zerowej straty |
Autorskie skonstruowane kontrole numeryczne. Tożsamości sald i alokacji, podsumowania ścieżek z próby i warunkowa diagnostyka kohort oceniają różne właściwości. Wszystkie wielkości wykorzystują autorski model księgowy; kontrole te nie dają kalibracji do danych rzeczywistych ani zapewnienia płynności.
Pakiet umożliwiający odtworzenie powinien zachowywać wersję źródła, parametry liczbowe, ziarna generatorów losowych, wersje zależności i surowe tablice wykorzystane w każdej przedstawionej tabeli i na każdym rysunku. Zaokrąglenie do wyświetlenia jest etapem prezentacji. Próg dopuszczalności lub przekroczenie progu przez przedział należy oceniać z niezaokrąglonych wielkości, później uzgadniając wyświetlony wynik. To samo rozróżnienie dotyczy niemal równych średnich polityk: raportowana precyzja dziesiętna nie powinna tworzyć mocniejszego uporządkowania niż to wspierane przez obliczenie i jego niepewność symulacyjną.
Przedstawiona niepewność jest warunkowa względem autorskiego mechanizmu i rozkładów. Niepewność parametrów, zależności między niemodelowanymi zdarzeniami i zmiany zakresu działalności wymagają dodatkowej analizy. Wrażliwość jednoczynnikowa zmienia wskazany parametr przy niezmienionych pozostałych; nie bada każdego łącznego stresu. Nabywca korzystający z ram dokumentowałby więc dowody dla parametrów, wiarygodne struktury zależności i właściwe dla spółki przejmowanej ograniczenia operacyjne w warunkach stresowych przed oparciem się na porównaniu polityk.
Dla pojedynczego pakietu symulowany udział przekroczeń podlega zmienności Monte Carlo nawet przy stałych parametrach. Przy 4 000 niezależnych losowaniach i udziale 29,5 procent dwumianowy błąd standardowy Monte Carlo wynosi około 0,72 punktu procentowego. Opisuje to precyzję częstości symulacji przy jej własnym rozkładzie. Średnie parametrów, założenia zależności, pominięte szoki i faktyczna pozycja płynnościowa spółki przejmowanej wymagają odrębnych dowodów. Wszystkie 54 pakiety dzielą losowania parametrów, więc ich oszacowane statystyki są zależne. Sparowane porównania powinny zachowywać wspólne losowania; 54 średnie są skonstruowanymi porównaniami polityk, nie niezależnymi obserwacjami rzeczywistymi.
Właściwym wynikiem jest zapis decyzji podlegający rewizji przy zmianie dowodów. Powinien zachowywać poprzednie założenie, nową obserwację, wynikowe obliczenie i przyczynę wybranego działania. Dodatni modelowany wynik na koniec roku nie zastępuje uzgodnionego zapisu środków pieniężnych ani dostępnego zobowiązania do finansowania. Wkładem artykułu jest jawne połączenie definicji decyzji, pomiaru środków pieniężnych, granic dowodów i decyzji z przypisaną odpowiedzialnością. Rzeczywiste efekty transakcji wymagają odrębnie zaprojektowanego i zarządzanego badania empirycznego.
Źródła
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
