
1 Definirea deciziilor de integrare ca decizii de numerar datate
Studiul analizează patru categorii de decizii inițiale de integrare: prețurile și condițiile pentru clienți, condițiile pentru furnizori, sistemele de facturare și datorii comerciale și continuitatea rolurilor financiare care operează aceste procese. Întrebările sunt cum se compară consecințele lor modelate asupra numerarului, cum se identifică necesarul temporar de finanțare și ce dovezi ar permite estimarea efectelor într-o achiziție observată. Exemplul numeric este un experiment construit; rolul său este să facă ipotezele și alegerile de măsurare verificabile.
Două dificultăți influențează răspunsul. În primul rând, contabilitatea achiziției poate modifica baza inițială, iar creșterea, sezonalitatea și data măsurării afectează soldul comparat. În al doilea rând, deciziile inițiale de implementare pot fi legate de capacitățile financiare ale cumpărătorului și de complexitatea țintei. Experimentul pe cohorte tratează aceste caracteristici drept posibili factori de confuzie printr-un mecanism de alocare definit de autor. El nu stabilește cum decid cumpărătorii reali sau mărimea vreunui efect independent al capacității. Separăm definiția rezultatului, mecanismele propuse, rezultatele condiționale ale modelului și problema atribuirii rezultatelor deciziilor.
Construim cadrul din standarde contabile, legislația termenelor de plată, raportări ale companiilor și cercetări publicate despre achiziții și credit comercial [1, 2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 14]. Apoi derulăm un experiment definit de autor asupra unei întreprinderi construite, cu 4 000 de replicări pentru fiecare dintre cele 54 de pachete de decizii, și un al doilea experiment pe cohorte construite de tranzacții în care cumpărătorul ia deciziile. Experimentul nu raportează niciun rezultat observat. El arată comportamentul măsurilor când mecanismele declarate sunt valabile.
Responsabilul deciziei ar trebui să pornească de la o întrebare privind numerarul suficient de precisă pentru a modifica o acțiune. Cererea de a îmbunătăți capitalul de lucru lasă nedefinite baza, calendarul și concesiile comerciale permise. O întrebare utilizabilă identifică populația de clienți sau furnizori, decizia operațională, începutul preconizat, măsura de numerar și data deciziei. Ea identifică și persoana care poate modifica decizia când dovezile inițiale contrazic ipotezele. Studiul propune această structură pentru un cumpărător care stabilește ordinea modificării condițiilor, facturării și echipei financiare după finalizare.
Cadrul are trei utilizări distincte. Trezoreria poate testa rezerva incrementală necesară unei secvențe propuse. Biroul de integrare poate transforma o alegere de politică în înregistrări operaționale datate și praguri cu responsabili definiți. O echipă de cercetare poate specifica ce afirmație cauzală sau descriptivă susțin aceste înregistrări. Aceeași foaie de calcul poate servi toate cele trei grupuri, însă o instrucțiune înregistrată, un rezultat simulat și o încasare bancară verificată au semnificații diferite. Explicitarea lor facilitează contestarea și reproducerea analizei rezultate.
2 Definirea numerarului incremental față de o bază operațională explicită
Rezultatul este capitalul de lucru eliberat: diferența dintre capitalul de lucru pe care întreprinderea l-ar fi menținut dacă indicatorii săi în zile de dinaintea tranzacției rămâneau neschimbați, la aceeași creștere și sezonalitate, și capitalul de lucru menținut sub pachetul ales. Capitalul de lucru reprezintă creanțe plus stocuri minus datorii comerciale. O eliberare pozitivă înseamnă numerar disponibilizat. O măsurăm la zilele 100, 180 și 360 de la finalizare. Un al doilea rezultat, numerarul net al primului an, adaugă variația marjei de contribuție pe douăsprezece luni și scade costurile nerecurente nete de orice economie recurentă.
Traiectoria de referință contează. O întreprindere care crește cu șase la sută pe an și are un ciclu sezonier absoarbe capital de lucru chiar dacă nimic nu se schimbă. Comparația înainte-după combină astfel efectul deciziilor cu evoluția întreprinderii. Nici îmbunătățirea unui indicator în zile nu este suficientă pentru a considera deciziile reușite: pierderea clienților reduce creanțele și îmbunătățește un sold, dar distruge marja, iar măsura netă include acea marjă.
Contabilitatea achiziției poate modifica comparația inițială. Pentru o combinare de întreprinderi contabilizată prin metoda achiziției, AASB 3 cere evaluarea creanțelor obișnuite dobândite la valoarea justă din data achiziției; B41 interzice o ajustare separată la acea dată pentru incertitudinea deja inclusă în această valoare [1]. Standardul conține excepții specifice de recunoaștere și evaluare. Dacă contabilizarea inițială este incompletă, valorile provizorii se ajustează pentru informații noi despre fapte și circumstanțe existente la achiziție; perioada de evaluare se încheie când informațiile necesare sunt obținute sau nu mai pot fi obținute și nu poate depăși un an [1]. Soldurile contabile și contractuale inițiale pot deci diferi fără o mișcare de numerar. Secțiunea 20 testează o ajustare a bazei inițiale definită de autor. Paragrafele corespunzătoare din IFRS 3 sunt reproduse în standardul australian; trebuie confirmate entitatea, cadrul de raportare și perioada aplicabile.
Rezerva incrementală este o intrare de trezorerie definită în afara simulării. Ea reprezintă numerarul sau capacitatea angajată disponibilă pentru abaterile de integrare după luarea în considerare a prognozei operaționale de bază, a politicii privind numerarul minim, a finanțării achiziției și a altor obligații ferme. Soldurile restricționate, facilitățile indisponibile și fondurile necesare unei alte entități juridice nu devin disponibile doar pentru că o politică modelată produce numerar pozitiv la sfârșitul anului. Cazul numeric ilustrează o constrângere incrementală; nu calculează necesarul total de finanțare a achiziției pentru grupul combinat.
O măsură a traiectoriei numerarului ar trebui să includă calendarul fiecărui cost și al fiecărei economii reprezentate în experiment. Seria eliberării capitalului de lucru răspunde unei întrebări privind eficiența soldurilor. Adăugarea diferențelor cumulate de marjă de contribuție, scăderea plăților cumulate de implementare și adăugarea economiilor cumulate produc o serie de numerar incremental ajustat pentru implementare. Valoarea de la sfârșitul anului se poate reconcilia cu măsura existentă a numerarului net din primul an, în timp ce minimul său se modifică substanțial. Calendarul plăților este o ipoteză care trebuie prezentată; recunoașterea unei cheltuieli în contabilitate și plata numerarului aferent sunt evenimente separate.
Două rezumate ale unei traiectorii simulate necesită denumiri diferite. Minimul seriei lunare a numerarului așteptat descrie punctul minim al traiectoriei medii. Calcularea minimului fiecărei replicări și apoi a mediei acestor minime descrie minimul așteptat pe traiectorie. Datele minimelor pot diferi între replicări, astfel încât operațiile pot produce rezultate diferite. Un percentil inferior al minimelor pe traiectorie și frecvența depășirilor rezervei adaugă alte informații distincte. Rezultatele tranzacțiilor reale rămân în afara validării experimentului construit.
3 Aplicarea limitelor de plată și raportare specifice jurisdicției
Cadrul UE necesită o verificare juridică specifică fiecărui contract. Directiva 2011/7/EU figurează în continuare ca fiind în vigoare pe EUR-Lex. Pentru tranzacțiile între întreprinderi, articolul 3(5) cere un termen contractual de plată de cel mult 60 de zile calendaristice, cu excepția unui acord expres pentru un termen mai lung care nu este vădit inechitabil pentru creditor; articolul 7 cere remedii pentru condiții sau practici de plată vădit inechitabile [3]. Articolul 12(3) permite dispoziții naționale mai favorabile creditorilor, deci directiva nu îi conferă cumpărătorului un drept necondiționat de a impune termene de 60 de zile. Propunerea de regulament de înlocuire, procedura 2023/0323(COD), figurează ca așteptând poziția Consiliului în primă lectură. Trebuie verificate în continuare transpunerea națională, legea aplicabilă și contractul concret.
Regatul Unit a trecut de la consultare la proiectul Commercial Payments Bill. La verificarea din 8 noiembrie 2026, evidența Parlamentului îl plasează în Camera Comunelor la etapa celei de-a doua lecturi și consemnează expres că nu este lege [4]. Guvernul descrie un maxim propus de 60 de zile, cu excepții limitate și dobândă obligatorie de întârziere cu 8 puncte procentuale peste rata de bază a Băncii Angliei. Răspunsul ministerial din 19 octombrie 2026 situează majoritatea măsurilor la sfârșitul lui 2027 sau începutul lui 2028, sub rezerva aprobării parlamentare, a promulgării regale și a legislației secundare necesare; proiectul prevede în general reglementări pentru intrarea în vigoare [4]. Rata legală de 8% peste rata de bază apare deja în orientările actuale, cu o rezervă pentru contractele care stabilesc altă rată. Regimul obligatoriu propus trebuie deci diferențiat de drepturile existente. Legislația comercială a plăților din Golf nu a fost analizată; consilierii juridici trebuie să confirme regulile relevante înaintea conceperii unei prelungiri de termen.
Finanțarea furnizorilor necesită o verificare separată a raportării. Pentru entitățile supuse cerințelor relevante din AASB 107 sau cerințelor corespunzătoare din IAS 7, paragrafele 44F până la 44H cer informații despre acorduri în care un finanțator se oferă să plătească furnizorii, iar entitatea acceptă să plătească în baza acordului la aceeași dată sau ulterior [2]. Aceste acorduri pot oferi entității termene prelungite sau furnizorilor săi plăți anticipate. Informațiile cerute includ condițiile, valorile contabile ale datoriilor și pozițiile din situațiile financiare, sumele deja plătite furnizorilor de finanțatori, intervalele scadențelor față de datorii comparabile și natura și efectul modificărilor datoriilor care nu generează fluxuri de numerar, inclusiv combinări de întreprinderi. Modificările se aplică perioadelor anuale care încep la sau după 1 ianuarie 2024 și rămân în versiunea actuală din 2026. Entitățile australiene care folosesc prezentările simplificate Tier 2 din AASB 1060 au un cadru separat; anexa A din AASB 107 le exclude din acest standard. Aceste reguli nu oferă o estimare a acceptării de către furnizori.
4 Cercetările selectate descriu tipare agregate ale achizițiilor și creditului comercial
Rezumatul versiunii anterioare de document de lucru NBER a lui Healy, Palepu și Ruback prezintă rezultate pentru cele mai mari 50 de fuziuni între companii industriale americane cu acționariat deschis, finalizate între 1979 și 1983 [7]. El raportează îmbunătățiri față de sector ale productivității activelor și randamentelor fluxurilor de numerar operaționale, cu rate ale investițiilor și cercetării-dezvoltării menținute față de companii comparabile. Acestea oferă context istoric agregat. Rezumatul accesibil nu oferă o estimare pentru deciziile datate privind politica de prețuri, migrarea sau personalul definite aici. Versiunea publicată în revistă în 1992 este separată; discuția folosește rezumatul documentului de lucru și eșantionul declarat în acesta.
Rezumatul lui El Ghoul, Gong și Guedhami arată că companiile-țintă cu acționariat închis obțin mai mult credit comercial de la furnizori și încasează mai rapid creanțele clienților după achiziție, alături de modificări ale rezultatelor reportate, finanțării de la societatea-mamă și finanțării prin datorie [8]. Aceasta se suprapune direct peste mecanismele de finanțare și încasare examinate aici. Utilizarea noastră se limitează la constatările agregate din rezumat; acesta nu furnizează o mărime verificată a efectului pentru pachetele de decizii inițiale din studiu. Rezumatul lui Hu, Mou și Tuilautala arată că firmele americane listate care folosesc mai mult credit comercial au probabilitate mai mare de a achiziționa, de a face oferte în numerar și de a plăti prime de achiziție mai mici [14]. Aceste asocieri de selecție și finanțare privesc o altă mărime-țintă decât efectul unei decizii operaționale datate asupra capitalului de lucru după finalizare.
Analiza acoperă corpusul selectiv identificat aici. Sursele motivează cele patru categorii de decizii și problemele de măsurare și selecție analizate; ele nu validează efectele comune ale pachetelor din modelul contabil definit de autor. Contribuția propusă este o comparație contrafactuală transparentă la date declarate, cu costurile și rezerva de lichiditate explicite, și un plan de colectare a dovezilor decizionale. Utilitatea empirică și mărimile efectelor ar trebui evaluate cu înregistrări adecvate ale tranzacțiilor. Sursele analizate nu susțin o afirmație de noutate la nivelul întregii literaturi.
5 Testarea puterii de negociere și a efectelor asupra marjei împreună cu termenele de plată
Manuscrisul acceptat al lui Fabbri și Klapper folosește date dintr-un sondaj al companiilor chineze, inclusiv condiții de credit comercial și istoricul plăților clienților. Rezumatul și introducerea raportează că puterea de negociere mai redusă a furnizorului este asociată cu mai mult credit comercial și termene oferite mai lungi și că clienții importanți prelungesc plata peste condițiile oferite și generează sume restante [10]. Descrierea datelor identifică sondajul World Bank Enterprise Survey din 2003 pentru China. Aceste constatări motivează un mecanism propus în care clienții puternici pot refuza solicitarea scurtării termenelor după o achiziție. Ele nu stabilesc reacția de acceptare la o asemenea solicitare sau mărimea ei.
Rezumatul lui Kieschnick, Laplante și Moussawi examinează companii americane între 1990 și 2006. Pentru compania medie, el raportează o evaluare marginală mai mică a unui dolar suplimentar de capital de lucru operațional net decât a numerarului; această evaluare variază cu vânzările așteptate, datoria, constrângerile financiare și riscul de faliment, iar asocierea raportată cu averea acționarilor pentru un dolar suplimentar de credit acordat clienților o depășește pe cea aferentă stocurilor în compania medie [9]. Aceste asocieri de evaluare motivează raportarea consecințelor asupra vânzărilor, marjei și costurilor împreună cu eliberarea unui sold. Ele nu stabilesc că reducerea unui anumit sold de creanțe sau stocuri provoacă o creștere a valorii pentru acționari.
Sursele justifică două caracteristici ale modelului: acceptarea clienților variabilă cu concentrarea și un cost al veniturilor pierdute alături de orice îmbunătățire a indicatorilor în zile. Niciuna nu furnizează o mărime. Proporția de acceptare, rata contestațiilor și probabilitățile de pierdere din experiment sunt definite de autor.
6 Raportările istorice prezintă întârzieri ale încasărilor, îmbunătățirea DSO și prognoze de migrare
Formularul 10-K pentru 2008 al Amedisys raportează creșterea duratei veniturilor neîncasate cu trei zile în termeni bruți, la 54,4, și două zile în termeni neți, la 47,2. În cursul anului, compania a migrat 145 de agenții achiziționate de îngrijire la domiciliu și îngrijire paliativă, reprezentând venituri nete din servicii de 257,3 milioane USD, pe platformele sale operaționale și de facturare [5]. Conducerea descrie întârzieri de reglementare și interne legate de migrare și probleme separate de procesare la plătitorii privați. Ea raportează și o eroare sectorială de control al documentelor CMS care a blocat cereri de plată de 7,8 milioane USD la sfârșitul anului; fondurile au sosit în februarie 2009. Conducerea afirmă că, fără acea blocare, duratele de la sfârșitul anului ar fi fost 52,3 în termeni bruți și 45,1 în termeni neți. Raportarea documentează astfel mai multe influențe simultane asupra duratei creanțelor. Ea nu izolează contribuția cauzală a migrării.
Formularul 10-K pentru 1999 al LabCorp raportează îmbunătățirea duratei de încasare a vânzărilor la sfârșitul anului la 74 de zile, de la 83 la sfârșitul lui 1998 [6]. Conducerea descrie eforturi de încasare la nivelul întregii companii și îmbunătățiri ale depunerii cererilor de plată, alături de migrarea continuă a centrelor descentralizate de facturare și echipe de facturare interfuncționale. Ea anticipa că migrările combinate cu îmbunătățiri ale proceselor inițiale vor reduce DSO la aproximativ 69 până la sfârșitul lui 2000. De asemenea, anticipa apariția beneficiilor după migrare și preciza expres că nu oferă asigurări privind îmbunătățirea DSO sau a încasărilor prin migrările planificate. Modificarea istorică DSO și prognoza viitoare a migrării sunt afirmații distincte; raportarea nu furnizează un efect izolat al migrării.
Aceste raportări oferă explicații sectoriale ale conducerii privind modificările încasărilor și beneficiile așteptate ale sistemelor. Amedisys descrie dificultăți ale migrării alături de alte întârzieri; LabCorp raportează o îmbunătățire agregată DSO și prognozează beneficii ulterioare ale unei combinații de inițiative. Procesele plătitorilor din sănătate diferă de cele ale multor întreprinderi comerciale. Modelul contabil folosește ca mecanism propus o întârziere temporară la migrare, urmată de un câștig permanent definit de autor. Niciuna dintre raportări nu calibrează întârzierea, câștigul sau probabilitatea eșecului.
7 Definirea mecanismului de capacitate a echipei financiare ca ipoteză a autorului
Cannella și Hambrick au studiat 96 de achiziții finalizate între 1980 și 1984 și raportează că plecările directorilor din companiile achiziționate erau asociate cu performanțe mai slabe după achiziție, cele ale directorilor cu rangul cel mai înalt părând cele mai dăunătoare, iar acordarea unui statut de conducere de vârf directorilor companiei achiziționate în firma combinată era asociată cu rezultate mai bune [11]. Numai rezumatul a fost disponibil. Studiul privește directorii de vârf și o măsură a performanței globale.
Rezumatul accesibil nu raportează efecte pentru responsabilii controlului creditului, personalul de datorii comerciale sau planificatorii stocurilor și nu furnizează coeficienți ai duratelor creanțelor, datoriilor sau stocurilor. Ipoteza modelului contabil că pierderea acestui personal reduce capacitatea operațională este definită de autor: ea crește durata creanțelor și a stocurilor și scurtează durata datoriilor proporțional cu fracția pierdută. Analiza de sensibilitate modifică această ipoteză. O decizie reală ar necesita dovezi privind rolurile și procesele efective ale personalului țintei; constatările despre plecările directorilor nu oferă mărimea efectului.
Tabelul 1 rezumă ce stabilește fiecare sursă și ce lasă deschis, astfel încât proiectarea secțiunilor următoare să poată fi evaluată în raport cu dovezile.
| Sursă | Statut | Stabilește | Lasă deschis |
|---|---|---|---|
| Standardul achizițiilor [1] | Dispoziții oficiale selectate din AASB 3; versiunea perioadei de raportare actuale verificată | Creanțe la valoarea justă din data achiziției; perioadă de evaluare limitată la cel mult un an | Cadrul și perioada aplicabile; efectul unei decizii asupra numerarului |
| Finanțarea furnizorilor [2] | Modificare oficială și dispoziții actuale din AASB 107 pentru 2026 | Prezentări aplicabile privind finanțarea furnizorilor și modificările care nu generează fluxuri de numerar | Alte cadre de raportare; participarea furnizorilor |
| Directiva privind întârzierea plăților [3] | Cadrul UE indicat ca fiind în vigoare; procedura de înlocuire aflată în curs verificată | Limite B2B privind acordul expres și inechitatea vădită; protecția națională a creditorilor | Transpunerea națională relevantă și regulile plăților din Golf |
| Commercial Payments Bill din Regatul Unit [4] | A doua lectură în Camera Comunelor; nu este lege la 8 noiembrie 2026 | Maxim propus de 60 de zile, cu excepții și dobândă obligatorie; calendar condițional al implementării | Legea finală, intrarea în vigoare și detaliile contractuale aplicabile |
| Raportări ale companiilor [5, 6] | Date istorice raportate și declarații ale conducerii | Întârzieri raportate ale încasărilor și îmbunătățirea DSO; prognoză ulterioară privind migrarea | Efect izolat al migrării sau realizarea prognozei |
| Cercetări privind achizițiile și creditul comercial [7, 8, 14] | Dovezi contextuale la nivel de rezumat; versiuni identificate | Tipare raportate ale fluxurilor de numerar operaționale [7] și finanțării [8]; selecția achizițiilor și a metodelor de plată [14] | Efectele pachetelor de decizii datate din acest studiu |
| Cercetări privind capitalul de lucru [9, 10] | Dovezi din rezumat și pasaje selectate ale unui manuscris acceptat | Asocieri privind evaluarea marginală; putere de negociere și condiții de credit | Mărimi cauzale după tranzacție și rate de acceptare |
| Plecări ale directorilor [11] | Rezumat instituțional | Plecări ale directorilor asociate cu performanțe mai slabe | Capacitatea personalului financiar operațional și efectele asupra capitalului de lucru |
Sinteza autorului asupra corpusului selectiv de surse. Se aplică limitele cadrului și versiunii; fără rezultate ale modelului.
8 Enumerarea a 54 de pachete de integrare interdependente
Experimentul grupează deciziile inițiale în patru categorii. Politica de prețuri are trei niveluri: păstrarea prețurilor și condițiilor, alinierea condițiilor de plată pentru clienți la standardul grupului sau alinierea listei de prețuri împreună cu condițiile. Condițiile pentru furnizori au două niveluri: păstrarea lor sau prelungirea la standardul grupului. Sistemele au trei niveluri: păstrarea evidențelor contabile separate, migrarea facturării și a datoriilor comerciale în luna 2 sau migrarea în luna 4 după curățarea datelor. Personalul are trei niveluri: nicio acțiune, prime de retenție pentru personalul de credit, datorii comerciale și planificare sau consolidarea acestor echipe într-un serviciu partajat.
Fiecare combinație formează un pachet, deci există 54. Folosirea unei grile complete permite calcularea mediei efectului fiecărei decizii peste nivelurile celorlalte categorii și măsurarea interacțiunilor; câteva scenarii denumite nu oferă aceeași acoperire. Ea definește cel mai mare rezultat din eșantion și media pachetelor cu ponderi egale în acest plan finit creat de autor pentru fiecare criteriu declarat. Tabelul 2 prezintă nivelurile, calendarul și costurile lor. Codurile sunt folosite în întregul studiu: A pentru politica de prețuri, B pentru condițiile furnizorilor, C pentru sisteme și D pentru personal.
| Categorie | Nivel | Decizie | Calendar în model | Cost, milioane USD |
|---|---|---|---|---|
| Politica de prețuri | A0 | Păstrarea prețurilor și condițiilor | Niciunul | 0.0 |
| Politica de prețuri | A1 | Alinierea condițiilor pentru clienți | Începe în luna 1; reducere cu 17 zile, ajustată prin acceptare, aplicarea în facturare și tranziția graduală | 0.2 |
| Politica de prețuri | A2 | Alinierea listei de prețuri și a condițiilor | Începe în luna 1; ca A1, plus alinierea graduală a listei de prețuri | 0.4 |
| Condițiile furnizorilor | B0 | Păstrarea condițiilor furnizorilor | Niciunul | 0.0 |
| Condițiile furnizorilor | B1 | Prelungirea termenelor furnizorilor | Începe în luna 1; prelungire cu 19 zile, ajustată prin acceptare, aplicare și tranziția graduală | 0.2 |
| Sisteme | C0 | Păstrarea evidențelor contabile separate | Fără migrare în primul an | 0.0 |
| Sisteme | C1 | Migrarea facturării cel târziu în ziua 60 | Facturarea și datoriile comerciale migrează în luna 2 | 1.8 |
| Sisteme | C2 | Migrare în ziua 120 după curățare | Migrare în luna 4 după curățarea datelor | 1.5 |
| Personal | D0 | Nicio acțiune | Plecările personalului urmează anunțului tranzacției | 0.0 |
| Personal | D1 | Prime de retenție | Prime de retenție pentru personalul de credit, datorii comerciale și planificare | 1.2 |
| Personal | D2 | Consolidare într-un serviciu partajat | Echipele se mută în luna 2; economii din luna 4 | 1,0 minus economia |
Analiza autorului asupra cazului construit. Intrări stabilite de autor; costuri în milioane USD.
Dicționarul deciziilor ar trebui să distingă intenția, comunicarea și expunerea efectivă. Data aprobării de către conducere consemnează intenția. Data notificării consemnează comunicarea. Prima factură emisă în condiții modificate, prima plată acceptată în aceste condiții și data mutării unei cozi de lucru a controlului creditului consemnează evenimente operaționale diferite. Studiul propus le-ar păstra pe toate. Combinarea lor într-o singură variabilă a începutului integrării poate plasa mișcările de numerar în perioada greșită și poate clasifica o politică drept implementată când contrapărțile încă lucrează conform vechilor condiții.
În același dicționar trebuie consemnată aria de aplicare. O schimbare a prețului sau termenului poate acoperi o entitate juridică, un produs, un segment de clienți sau o generație de facturi. O migrare de sisteme poate acoperi doar facturile noi, în timp ce creanțele vechi rămân într-o evidență anterioară. Acordurile de retenție pot viza roluri selectate, fără a acoperi întreaga funcție financiară. Grila construită simplifică deliberat aceste limite. Un plan de implementare ar consemna populațiile acoperite și neacoperite și regula de trecere între ele, astfel încât numele unui pachet să nu înlocuiască dovada a ceea ce s-a întâmplat efectiv.
9 Un model contabil bazat pe indicatori în zile transformă fiecare decizie în solduri și numerar
Modelul contabil folosește observații lunare. Creanțele, stocurile și datoriile comerciale combină fluxuri anualizate cu indicatori în zile. Eliberarea capitalului de lucru este soldul scenariului comparabil cu capacitate stabilă minus soldul pachetului. Aproximația numerarului incremental ajustat pentru implementare adaugă diferențele cumulate de marjă de contribuție, scade costul nerecurent de numerar modelat și adaugă economiile cumulate din serviciul partajat. Valoarea sa finală pe douăsprezece perioade se reconciliază cu numerarul net al primului an.
În ecuația 1a, R și C sunt veniturile și costul bunurilor vândute anualizate, DSO, DIO și DPO sunt duratele creanțelor, stocurilor și datoriilor în zile, iar SQ desemnează scenariul comparabil cu capacitate stabilă. Eliberarea este NWC sub SQ minus NWC sub pachet. Ecuația 1b definește X la perioade întregi t=0,..., 12. K este costul nerecurent complet de implementare modelat, presupus plătit la finalizarea tranzacției în această ilustrare temporală. S este economia totală modelată până la perioada 12: 0,675 milioane USD pentru consolidare și zero în celelalte cazuri, creditată în nouă tranșe egale din perioadele 4 până la 12. Diferența anualizată de marjă de contribuție din fiecare lună este împărțită la 12 și cumulată până la t. X în perioada 12 este egal cu măsura netă definită pentru primul an. Prețul de cumpărare, costurile finanțării, impozitele, alte obligații de bază și extremele din interiorul perioadelor sunt în afara acestei aproximații.
Fiecare indicator în zile evoluează prin tranziții definite de autor. O schimbare permanentă începe în luna s și se apropie de nivelul final cu rata tau, iar un șoc temporar se atenuează de la începutul său. Durata creanțelor este exemplul principal.
Ecuația 2a definește tranziția graduală phi. Definim psi(t;s,tau) ca zero înainte de t=s și ca exp(-(t-s)/tau) începând cu t=s. Pentru ecuația 2b, I_A este unu când condițiile clienților se modifică, I_C este unu pentru oricare migrare a sistemelor, iar I_D2 este unu pentru consolidare. Proporția de acceptare a clienților alpha rămâne distinctă de aplicarea în facturare c_t, care este 0,70 înainte de împlinirea unei perioade după migrare și 1 începând cu acel moment. s_C ia valorile 2, 4 sau 99 pentru migrarea timpurie, condiționată sau absentă.
Componenta condițiilor T_t este egală cu -17 înmulțit cu alpha, cu c_t, cu phi(t; 1,2) și cu I_A. Componenta contestațiilor legate de politica de prețuri D_A(t) este 35 q_Apsi(t; 1,5), unde q_A selectează q1 sau q2 pentru nivelul ales al politicii de prețuri și este zero în lipsa modificării acestei politici. Componenta contestațiilor legate de sisteme D_C(t) este 35 q_Cpsi(t;s_C,5), unde q_C este 0,010 pentru migrarea timpurie, 0,005 pentru cea condiționată și zero în celelalte cazuri.
Întârzierea migrării J_C(t) este L_C(1+2F_C)psi(t;s_C,2), unde L_C este egal cu 6, 3 sau 0 zile, iar F_C este extragerea de eșec selectată. Câștigul de proces G_t este egal cu -1.5I_Cphi(t;s_C+3,3)-2I_D2phi(t; 5,3). Componenta personalului P_t este de 28 de ori traiectoria modelată a pierderii de capacitate. Aceste componente definite de autor reproduc condițiile de activare din cod și mențin durata creanțelor la 62 de zile la finalizare.
Etichetele calendarului folosesc pentru prezentare o convenție de 30 de zile pe lună: ziua 100 corespunde la 100/30 perioade, ziua 180 perioadei 6, iar ziua 360 perioadei 12. Calculele soldurilor folosesc un numitor de 365 de zile, iar fiecare diferență lunară anualizată de marjă de contribuție este împărțită la 12 înainte de cumulare. Aceste convenții sunt aproximații explicite în modelul contabil construit. Aplicarea cadrului unei tranzacții necesită date calendaristice și înregistrări de plată reale; simularea nu validează o prognoză de numerar pe zile calendaristice.
10 Întreprinderea construită și intrările definite de autor stabilesc scara fiecărui număr
Tranziția condițiilor clienților folosește o reducere de 17 zile definită de autor, ajustată prin acceptare și aplicarea în facturare. Aplicarea este 0,70 înainte de împlinirea unei perioade după migrarea sistemelor și 1 începând cu acel moment; acceptarea și aplicarea sunt mecanisme separate. Proporțiile contestațiilor legate de politica de prețuri folosesc distribuții uniforme independente, condiționat de caracteristicile modelate ale tranzacției. Facturile contestate nu sunt alocate în mod specific clienților care nu acceptă modificarea. Prelungirea pentru furnizori folosește un plus de 19 zile definit de autor, ajustat prin acceptare și aplicare, împreună cu reacții de preț, stoc și perturbare definite de autor.
Migrarea facturării produce o întârziere a emiterii facturilor, mai mare dacă migrarea eșuează, urmată de un mic câștig permanent în durata creanțelor și stocurilor după unificarea datelor. Pierderea personalului reduce capacitatea de încasare, datorii comerciale și planificare, crescând durata creanțelor și stocurilor și scurtând durata datoriilor proporțional cu fracția pierdută. Consolidarea produce o pierdere temporară de capacitate mai mare, urmată de o economie și un mic câștig de proces. Două evenimente stocastice definite de autor adaugă risc de coadă: pierderea unui client-cheie după modificarea politicii de prețuri și un șoc la furnizori după prelungirea termenelor.
Întreprinderea construită pornește de la venituri anuale de 240 de milioane USD, creștere de șase la sută și amplitudine sezonieră de șase la sută. Duratele inițiale ale creanțelor, stocurilor și datoriilor sunt 62, 48 și 41 de zile. Ele implică un capital de lucru inițial de 44,0 milioane USD, 18,3% din veniturile anuale, și un ciclu de conversie a numerarului de 69 de zile. O zi de venituri reprezintă 0,66 milioane USD. Termenele de referință pentru clienți și furnizori sunt 45 și 60 de zile. Valorile oferă o scară numerică definită de autor; nu sunt calibrate la o companie identificată sau la o distribuție sectorială observată.
Mărimile incerte urmează distribuții beta sau evenimente Bernoulli definite de autor. Cele 54 de pachete folosesc aceleași 4 000 de extrageri, astfel încât diferențele perechi între pachete utilizează numere aleatoare comune. Tabelul 3 consemnează intrările selectate și statutul lor. Experimentul descrie distribuții condiționale ale scenariilor. Nu le estimează parametrii din date de teren, nu stabilește că ținta urmează acele distribuții și nu măsoară incertitudinea privind valorile alese ale parametrilor.
| Intrare | Valoare | Statut |
|---|---|---|
| Veniturile anuale ale țintei | 240 de milioane USD; creștere 6%; amplitudine sezonieră 6% | Stabilit de autor |
| Costul bunurilor vândute și alte costuri variabile | 70% și 2% din volum la prețurile de bază, înaintea ajustărilor furnizorilor | Stabilit de autor |
| Durate inițiale: creanțe, stocuri, datorii | 62, 48 și 41 | Stabilit de autor |
| Condițiile clienților după aliniere | 45 de zile, reducere cu 17 zile pentru clienții care acceptă | Stabilit de autor |
| Condițiile furnizorilor după prelungire | 60 de zile, un plus de 19 zile pentru furnizorii care acceptă | Stabilit de autor |
| Acceptarea clienților și furnizorilor | Beta, medii 0,55 și 0,50, concentrație 20 | Stabilit de autor |
| Proporția și durata contestațiilor | Medii 5% (A1), 9% (A2); 35 de zile suplimentare, constantă de timp a atenuării de 5 luni | Stabilit de autor |
| Pierderea unui client-cheie | Probabilitate 6% (A1), 20% (A2); 8% din venituri | Stabilit de autor |
| Șoc la furnizori după prelungire | Probabilitate 15%; inversarea a 60% din câștig; stocuri 8 zile | Stabilit de autor |
| Perturbare la migrare | Întârzierea facturării 6 (C1) și 3 (C2) zile; eșec 30% și 10% | Stabilit de autor |
| Scările distribuțiilor pierderii de capacitate | Medii ale scării Beta 22% (D0), 7% (D1), 40% (D2); profilele dinamice diferă | Stabilit de autor |
| Efectul pierderii personalului asupra capacității | Creanțe +28, stocuri +14, datorii -12 zile pe unitate | Stabilit de autor |
| Rezervă de lichiditate | 3,0 milioane USD | Stabilit de autor |
| Replicări și valoare de inițializare | 4 000 pe pachet; valoare de inițializare 20261014 | Fix |
Analiza autorului asupra cazului construit. Toate elementele sunt intrări definite de autor și nu observații. Milioane USD, dacă nu se precizează altfel.
11 Măsurați pierderea presupusă de capacitate a personalului față de un scenariu de referință cu capacitate constantă
Scenariul de comparație cu capacitate constantă păstrează duratele operaționale inițiale pe traiectoria declarată de creștere și sezonalitate. Pachetul fără intervenții după finalizarea achiziției urmează o traiectorie a pierderii de capacitate a personalului stabilită separat de autor. Diferența dintre ele măsoară, așadar, consecința acelei pierderi presupuse în cadrul modelului de calcul. Nu este o estimare a achiziției în sine, a efectelor anunțului într-o populație observată sau a numerarului plătit pentru achiziționarea afacerii. Comparațiile privind retenția și consolidarea echipelor preiau aceeași ipoteză și necesită analiză de sensibilitate.
Pachetul fără intervenții păstrează neschimbate prețurile, condițiile și sistemele și urmează traiectoria pierderii de capacitate a personalului stabilită de autor. Parametrul său de scară are media de 22%; nu reprezintă numărul angajaților pierduți. Profilul temporal include o pierdere treptată și o recuperare parțială. În aceste ipoteze, pachetul are o eliberare negativă de NWC de 5,0 milioane USD în ziua 100 și de 6,4 milioane USD în ziua 180, cu 2,0 milioane USD încă absorbite în ziua 360. Eliberarea negativă înseamnă că soldul capitalului de lucru depășește nivelul scenariului de comparație. Numerarul net pe douăsprezece perioade reprezintă o pierdere de 2,05 milioane USD; 100,0% dintre simulări sunt sub zero.
Componenta creanțelor reprezintă 1,24 milioane USD din deficitul din ziua 360. Rezultatul este o consecință directă a efectului asupra capacității stabilit de autor: cu cât pierderea capacității de încasare pe unitate de plecare a personalului este mai mare, cu atât costul inacțiunii este mai mare. Analiza ulterioară de sensibilitate arată că rezultatul fără intervenții rămâne negativ în toate cazurile testate, analiza acoperind șapte dintre intrările stabilite de autor. Implicația pentru un consiliu de administrație este că un plan de a menține totul neschimbat reprezintă o decizie privind oamenii și are un cost în numerar.
12 Urmăriți necesarul temporar de finanțare printr-o traiectorie de numerar ajustată pentru implementare
Pachetul uniform selectează alinierea termenelor clienților, prelungirea termenelor furnizorilor, migrarea timpurie a sistemelor și consolidarea echipelor, pachetul A1 B1 C1 D2. Selectarea acestor politici nu implică acceptare integrală imediată sau finalizarea efectelor lor treptate. Eliberarea construită de NWC este negativă, de 7,0 milioane USD în ziua 100, pozitivă, de 1,2 milioane USD în ziua 180 și de 11,3 milioane USD în ziua 360. Media numerarului net pe douăsprezece perioade este de 7,18 milioane USD după marja de contribuție, costurile și economiile modelate. Ponderea din eșantion cu rezultat final negativ este de 0,3%.
Figura 1 prezintă numerarul incremental ajustat pentru implementare. Pachetul uniform are o medie negativă a minimelor pe traiectorie, de 11,5 milioane USD, față de media minimelor sale separate, exclusiv de NWC, negativă, de 8,1 milioane USD. Costul său unic de 3,20 milioane USD este plătit la finalizarea achiziției în ipoteza temporală declarată, astfel încât depășește imediat rezerva incrementală ilustrativă de 3,0 milioane USD în fiecare simulare. Numerarul final pozitiv nu demonstrează că succesiunea finanțării se încadrează în acea rezervă. Tabelul 4 păstrează distincte statisticile privind capitalul de lucru, numerarul final și riscul de scădere.
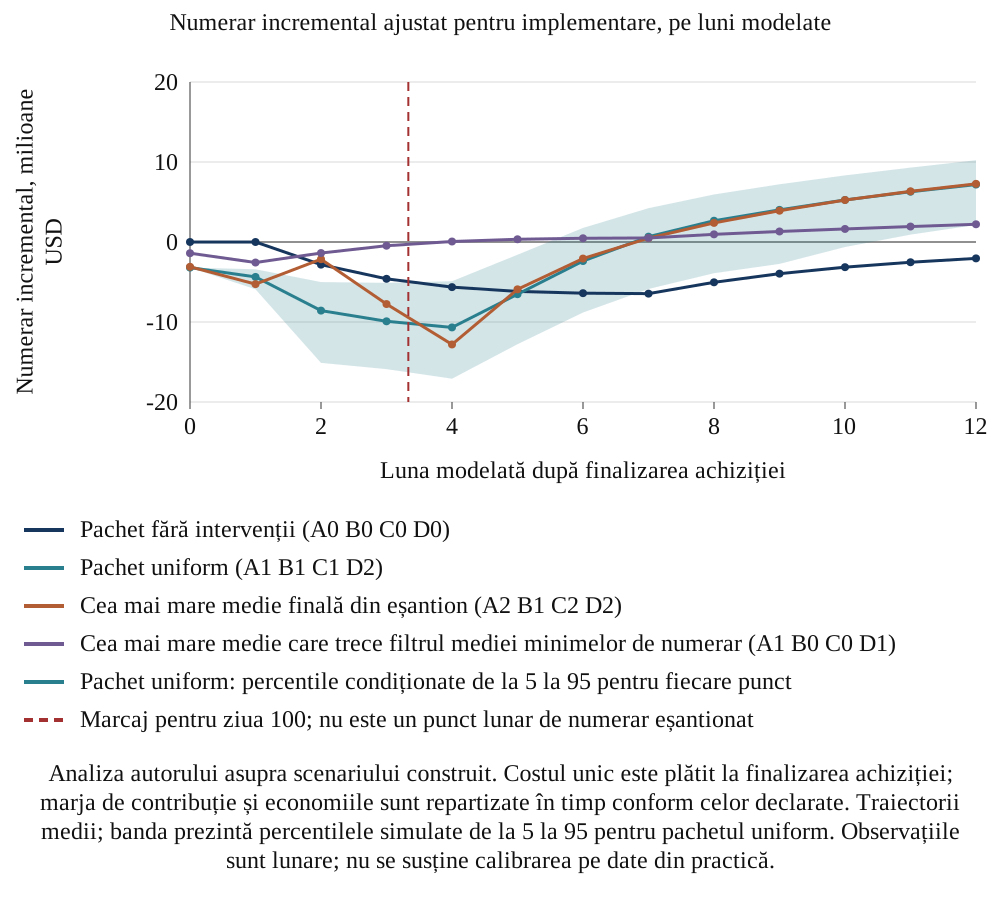
Analiza autorului asupra scenariului construit. Costul unic este plătit la finalizarea achiziției; marja de contribuție și economiile sunt repartizate în timp conform celor declarate. Traiectorii medii; banda prezintă percentilele simulate de la 5 la 95 pentru pachetul uniform. Observațiile sunt lunare; nu se susține calibrarea pe date din practică.
| Politică | Pachet | Eliberare NWC, z100 | Eliberare NWC, z360 | Media Net12 | Media minimelor de numerar | Percentila 5 a minimelor de numerar | Depășirea rezervei |
|---|---|---|---|---|---|---|---|
| Pachet fără intervenții | A0 B0 C0 D0 | -5.0 | -2.0 | -2.05 | -6.45 | -12.10 | 87.8% |
| Pachet uniform | A1 B1 C1 D2 | -7.0 | 11.3 | 7.18 | -11.53 | -17.16 | 100.0% |
| Cea mai mare medie finală din eșantionul de 54 | A2 B1 C2 D2 | -5.5 | 11.9 | 7.27 | -12.82 | -19.24 | 100.0% |
| Cea mai mare percentilă finală 10 din eșantionul de 54 | A1 B0 C2 D2 | -6.8 | 8.5 | 5.74 | -13.50 | -19.04 | 100.0% |
| Cea mai mare medie care trece filtrul mediei minimelor de numerar | A1 B0 C0 D1 | 1.2 | 4.4 | 2.22 | -2.72 | -4.63 | 29.5% |
Scenariu construit, milioane USD. Coloanele NWC prezintă eliberarea față de scenariul de comparație cu capacitate constantă. Minimul de numerar este media minimului numerarului ajustat pentru implementare din fiecare simulare pe perioade întregi de la 0 la 12. Percentila 5 și ponderea depășirilor folosesc acele minime pe traiectorie. H este o rezervă incrementală stabilită de autor; probabilitățile sunt frecvențe condiționate ale simulării.
13 Creanțele și datoriile comerciale generează eliberarea; stocurile și costurile absorb o parte din ea
Tabelul 5 descompune capitalul de lucru din ziua 360 pe componente. Pentru planul uniform, creanțele eliberează 7,89 milioane USD, iar datoriile comerciale 4,06 milioane USD, în timp ce stocurile absorb 0,69 milioane USD, deoarece stocul de siguranță crește ca răspuns la fricțiunile cu furnizorii. Capitalul de lucru nu reprezintă întregul numerar. Modificarea marjei de contribuție reprezintă o pierdere de 1,55 milioane USD pe parcursul anului, din pierderea clienților și creșterile de preț ale furnizorilor, iar costurile unice, după deducerea economiei serviciului partajat, sunt de 2,53 milioane USD. Numerarul net al primului an scade de la valoarea aferentă capitalului de lucru la 7,18 milioane USD.
Reconcilierea arată de ce o valoare exprimată doar în zile supraestimează rezultatul. Din cele 11,3 milioane USD eliberate până în ziua 360, 4,08 milioane USD sunt absorbite prin marja de contribuție pierdută și costul unic net. Pierderea va diferi pentru o afacere cu alte marje și alți clienți. Cerința ca un plan să raporteze toate cele trei componente nu depinde de intrările modelului: solduri, marjă și cost.
| Politică | Creanțe | Stocuri | Datorii comerciale | Eliberarea capitalului de lucru în luna 12 | Modificarea marjei de contribuție | Economie minus cost unic | Numerar net în primul an |
|---|---|---|---|---|---|---|---|
| Fără intervenții | -1.24 | -0.43 | -0.37 | -2.05 | 0.00 | 0.00 | -2.05 |
| Plan uniform | 7.89 | -0.69 | 4.06 | 11.26 | -1.55 | -2.53 | 7.18 |
| Cea mai mare medie | 8.61 | -0.07 | 3.32 | 11.86 | -2.16 | -2.43 | 7.27 |
| Cea mai mare medie care trece filtrul mediei minimelor de numerar | 4.57 | 0.20 | -0.41 | 4.37 | -0.75 | -1.40 | 2.22 |
Analiza autorului asupra cazului construit. Milioane USD, pe baza intrărilor declarate. Numerarul net din primul an este egal cu eliberarea capitalului de lucru plus modificarea marjei de contribuție, minus costul unic de implementare, plus economiile modelate.
14 În model, politica de prețuri și termenele clienților generează cea mai mare parte a numerarului, iar alegerile interacționează
Tabelul 6 prezintă efectul mediu al fiecărui nivel față de primul nivel al familiei sale, mediat peste celelalte alegeri. Alinierea termenelor clienților adaugă 5,33 milioane USD la numerarul net din primul an, iar pentru varianta care aliniază și lista de prețuri efectul este de 5,42 milioane USD. Prelungirea termenelor furnizorilor adaugă 1,04 milioane USD. Migrarea sistemelor adaugă 1,86 milioane USD pentru migrarea timpurie și 1,95 milioane USD pentru cea condiționată. Primele de retenție adaugă 0,16 milioane USD, iar consolidarea echipelor 1,79 milioane USD.
Tabelul 7 alocă trecerea de la lipsa intervențiilor la pachetul uniform peste cele 24 de ordonări ale familiilor. Contribuțiile la numerarul final sunt de 5,01 milioane USD pentru politica de prețuri, 0,81 pentru termenele furnizorilor, 1,59 pentru sisteme și 1,82 pentru personal, însumând 9,23. Câștigurile familiilor individuale însumează 5,92; diferența față de câștigul comun este de 3,31. În cod, efectele termenelor clienților sunt scalate prin conformitatea facturării de 0,70 înaintea momentului specificat de după migrare și de 1 ulterior. Acceptarea rămâne o pondere separată. Aceste interacțiuni presupuse explică alocarea construită; dimensiunile lor necesită dovezi specifice companiei-țintă pentru utilizare practică.
În ecuația 3, v este rezultatul mediu al unui pachet evaluat. În vectorul z-minus, familiile care preced i în ordonarea pi se află la nivelurile pachetului uniform, iar toate celelalte familii sunt la nivelul de referință. Vectorul z-plus diferă numai prin trecerea familiei i la nivelul său uniform. Media diferenței marginale peste toate cele 24 de ordonări oferă alocarea sa Shapley. Ecuația 3b este identitatea de eficiență: suma alocărilor este egală cu rezultatul pachetului uniform minus rezultatul fără intervenții. Aceasta este o convenție de alocare în cadrul proiectării construite, nu o contribuție cauzală izolată într-o tranzacție observată.
Atribuirea nu reprezintă o afirmație despre ce ar produce politica de prețuri într-o tranzacție reală. Ea arată cum împart rezultatul mecanismele stabilite de autor, iar într-o privință împărțirea este robustă la intrările testate: pachetul cu cea mai mare medie aliniază termenele clienților în 14 dintre cele 14 rulări de sensibilitate, iar politica de prețuri deține cea mai mare pondere a eliberării în cazul de bază.
| Categorie | Nivel | Decizie | Efect în ziua 100 | Efect în ziua 360 | Efect net în primul an | Media minimelor pe traiectorie ale numerarului ajustat pentru implementare |
|---|---|---|---|---|---|---|
| Politica de prețuri | A0 | Păstrarea prețurilor și condițiilor | 0.00 | 0.00 | 0.00 | -10.5 |
| Politica de prețuri | A1 | Alinierea condițiilor pentru clienți | 3.33 | 6.27 | 5.33 | -8.1 |
| Politica de prețuri | A2 | Alinierea listei de prețuri și a condițiilor | 3.49 | 7.18 | 5.42 | -8.6 |
| Condițiile furnizorilor | B0 | Păstrarea condițiilor furnizorilor | 0.00 | 0.00 | 0.00 | -9.2 |
| Condițiile furnizorilor | B1 | Prelungirea termenelor furnizorilor | 1.38 | 2.04 | 1.04 | -8.9 |
| Sisteme | C0 | Păstrarea evidențelor contabile separate | 0.00 | 0.00 | 0.00 | -6.1 |
| Sisteme | C1 | Migrarea facturării cel târziu în ziua 60 | -2.22 | 3.66 | 1.86 | -11.8 |
| Sisteme | C2 | Migrare în ziua 120 după curățare | 0.00 | 3.45 | 1.95 | -9.3 |
| Personal | D0 | Nicio acțiune | 0.00 | 0.00 | 0.00 | -7.9 |
| Personal | D1 | Prime de retenție | 3.37 | 1.36 | 0.16 | -6.6 |
| Personal | D2 | Consolidare într-un serviciu partajat | -4.62 | 2.12 | 1.79 | -12.7 |
Scenariu construit de autor, milioane USD. Coloanele pentru ziua 100 și ziua 360 sunt efecte ale eliberării de NWC față de nivelul zero al familiei; coloana netă reprezintă efectul corespunzător asupra numerarului final, mediat peste celelalte familii. Ultima coloană reprezintă media specifică nivelului a celei mai mici valori a numerarului ajustat pentru implementare din fiecare simulare pe perioade întregi de la 0 la 12, mediată peste celelalte familii; este o statistică de nivel, nu un contrast față de nivelul zero.
| Categorie și nivel în planul uniform | Contribuție la modificarea din ziua 100 | Contribuție la modificarea din ziua 360 | Contribuție la numerarul net din primul an | Modificarea mediei minimelor pe traiectorie ale numerarului ajustat pentru implementare |
|---|---|---|---|---|
| Politica de prețuri (A1) | 3.58 | 5.96 | 5.01 | 3.09 |
| Condițiile furnizorilor (B1) | 1.57 | 1.82 | 0.81 | 0.58 |
| Sisteme (C1) | -2.46 | 3.39 | 1.59 | -4.63 |
| Personal (D2) | -4.65 | 2.14 | 1.82 | -4.12 |
| Total, de la lipsa intervențiilor la planul uniform | -1.96 | 13.30 | 9.23 | -5.08 |
Scenariu construit de autor, milioane USD. Primele două alocări privesc eliberarea de NWC în ziua 100 și în ziua 360; a treia privește numerarul net final, iar ultima privește media minimelor pe traiectorie ale numerarului ajustat pentru implementare. Prin construcție, suma fiecărei coloane este egală cu diferența dintre valoarea pachetului uniform și cea a pachetului fără intervenții.
15 Comparați calendarul implementării cu riscul privind capitalul de lucru și traiectoria numerarului
Figura 2 compară efectul eliberării de NWC în ziua 100 cu efectul asupra numerarului net din primul an, fiecare fiind mediat peste celelalte familii de alegeri. Migrarea timpurie reduce eliberarea de NWC în ziua 100 cu 2,22 milioane USD față de evidențele separate și adaugă 1,86 milioane la numerarul net final. Consolidarea echipelor reduce eliberarea de NWC în ziua 100 cu 4,62 milioane și adaugă 1,79 milioane la numerarul net final. Efectele lor separate asupra NWC din ziua 360, de 3,66 și 2,12 milioane, sunt raportate în Tabelul 6. Primele de retenție adaugă 3,37 milioane la eliberarea de NWC din ziua 100 și 0,16 milioane la numerarul net final. Alinierea termenelor clienților adaugă 3,33 milioane la eliberarea de NWC din ziua 100.
Figura 3 compară media numerarului final cu rezerva incrementală care acoperă 95 la sută dintre minimele lunare de numerar din eșantion. Singurul pachet care îndeplinește filtrul mediei minimelor la H = 3,0 milioane USD este A1 B0 C0 D1. Media numerarului său final este de 2,22 milioane USD, media minimelor de numerar pe traiectorie este negativă, de 2,7, iar minimul traiectoriei medii este negativ, de 2,6. Minimul său la percentila 5 din eșantion este negativ, de 4,63 milioane, iar frecvența depășirii rezervei este de 29,5%. Filtrul separat al frecvenței de depășire de 5 la sută nu admite niciun pachet. Filtrul mediei oferă, așadar, o condiție diferită și substanțial mai slabă decât filtrul declarat al riscului de scădere.
Cu A1, B1 și D2 menținute fixe, migrarea timpurie C1 are o eliberare de NWC în ziua 100 cu 1,22 milioane USD sub cea a migrării condiționate C2. Media minimelor sale pe traiectorie ale numerarului ajustat pentru implementare este cu 1,53 milioane USD mai mare, adică mai puțin negativă, în convenția declarată a costului plătit la finalizarea achiziției. Acesta este un contrast între traiectorii de numerar, distinct de minimul exclusiv de NWC. Migrarea mai timpurie modifică mai devreme conformitatea facturării, în timp ce pachetele diferă și prin întârzierea migrării, ratele contestațiilor, probabilitățile de eșec și costul unic. Comparația comună este condiționată de acele mecanisme stabilite de autor.
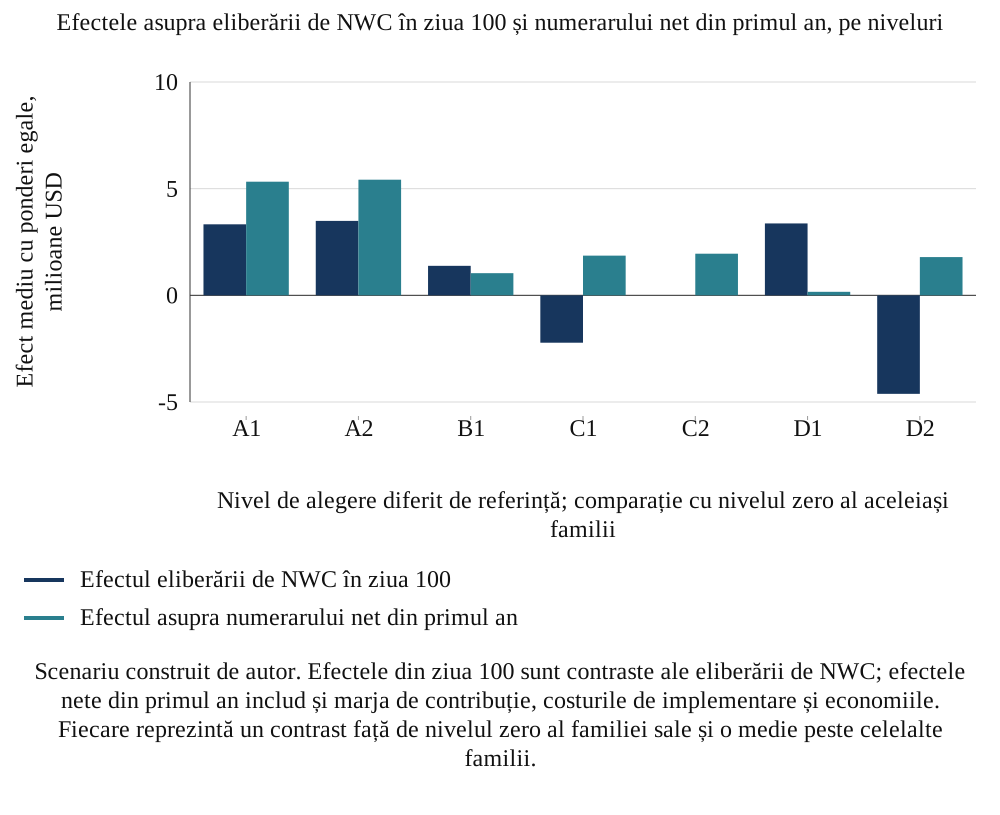
Scenariu construit de autor. Efectele din ziua 100 sunt contraste ale eliberării de NWC; efectele nete din primul an includ și marja de contribuție, costurile de implementare și economiile. Fiecare reprezintă un contrast față de nivelul zero al familiei sale și o medie peste celelalte familii.
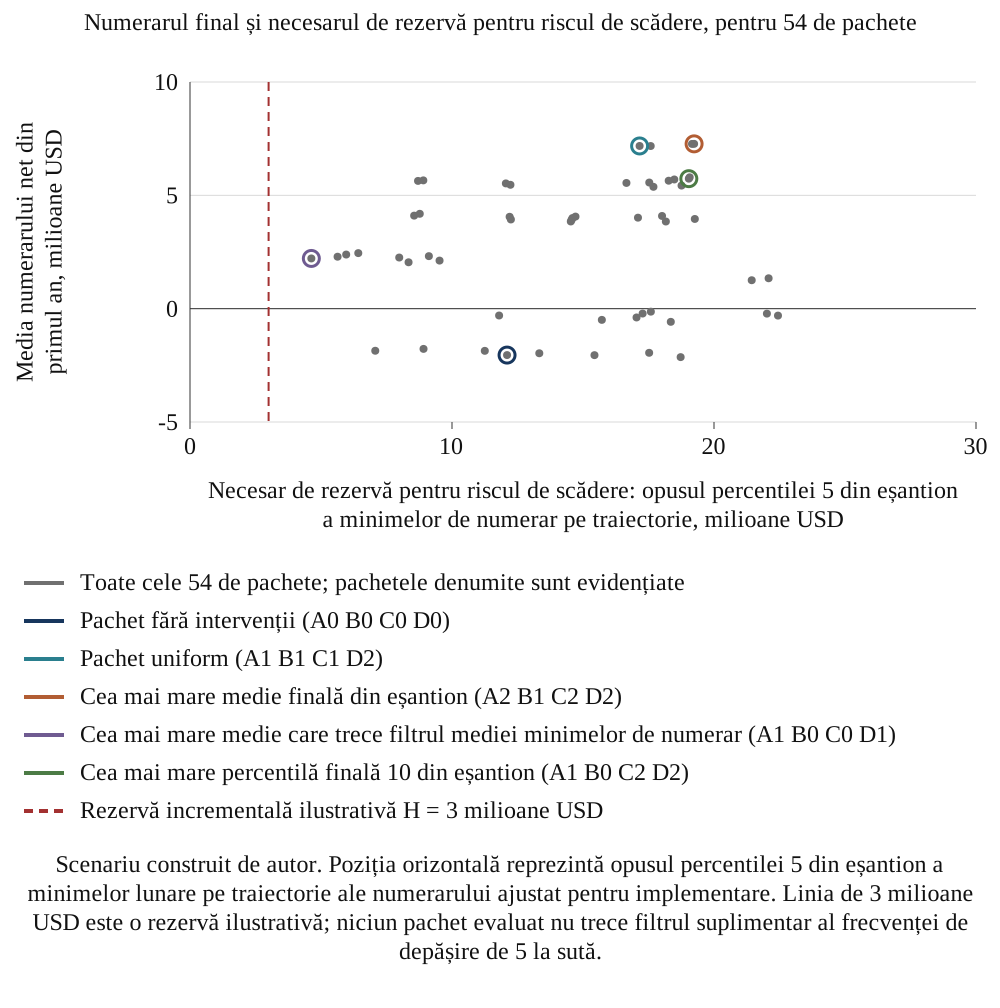
Scenariu construit de autor. Poziția orizontală reprezintă opusul percentilei 5 din eșantion a minimelor lunare pe traiectorie ale numerarului ajustat pentru implementare. Linia de 3 milioane USD este o rezervă ilustrativă; niciun pachet evaluat nu trece filtrul suplimentar al frecvenței de depășire de 5 la sută.
16 Evaluați alegerile din grila finită în raport cu criteriile declarate de numerar și risc
Cea mai mare medie estimată în eșantionul de 54 de pachete este cea a A2 B1 C2 D2, de 7,27 milioane USD; media pachetelor cu ponderi egale este de 2,71. Pachetul uniform produce 7,18, cu 0,09 sub cea mai mare medie din eșantion. Cele două medii din frunte diferă cu aproximativ 0,003 milioane USD, cu o eroare standard Monte Carlo pentru diferențe perechi de aproximativ 0,012 milioane USD. Ordinea lor nu este stabilită la această precizie a simulării. Comparația este limitată la proiectarea evaluată și distribuțiile alese, incertitudinea parametrilor și cea din practică fiind în afara calculului.
Cea mai mare percentilă 10 estimată în eșantion identifică pachetul A1 B0 C2 D2, cu o percentilă finală 10 de 4,03 milioane USD și o medie a numerarului de 5,74. Media minimelor sale pe traiectorie, ajustate pentru implementare, este negativă, de 13,5 milioane. Pachetul care trece filtrul mediei minimelor are percentila 10 de 0,82. Acestea sunt criterii descriptive diferite de selecție; niciunul nu înlocuiește filtrul suplimentar al frecvenței de depășire. În condițiile H și ale limitei de 5 la sută declarate, proiectarea evaluată nu conține niciun pachet admisibil.
Figura 4 prezintă distribuțiile numerarului net final pentru pachetele fără intervenții, uniform, cu cea mai mare medie din eșantion și care trece filtrul mediei minimelor. Abaterile lor standard sunt de 0,96, 2,38, 2,38 și, respectiv, 1,09 milioane USD. Ultimul pachet este selectat prin filtrul mediei minimelor pe traiectorie; dispersia sa și frecvența sa separată de depășire a rezervei răspund unor întrebări diferite. Distribuțiile condiționate reprezentate nu stabilesc riscul acceptabil al cumpărătorului sau lichiditatea sa disponibilă.
Tabelul 8 prezintă experimentul de sensibilitate al rezultatului final: șapte intrări stabilite de autor sunt variate individual la valori mici și mari, fiind prezentat și cazul de bază. El raportează media numerarului final și cea mai mare medie estimată în proiectarea finită. Diferența pachetului uniform variază între 0,08 și 0,23 milioane USD în aceste cazuri. Celelalte ipoteze rămân fixe. Acest exercițiu parțial de sensibilitate a rezultatului final evaluează numai rezultatele finale; sensibilitatea traiectoriei de numerar ajustate pentru implementare și a filtrului riscului de scădere pentru acele scenarii necesită un test specificat separat.
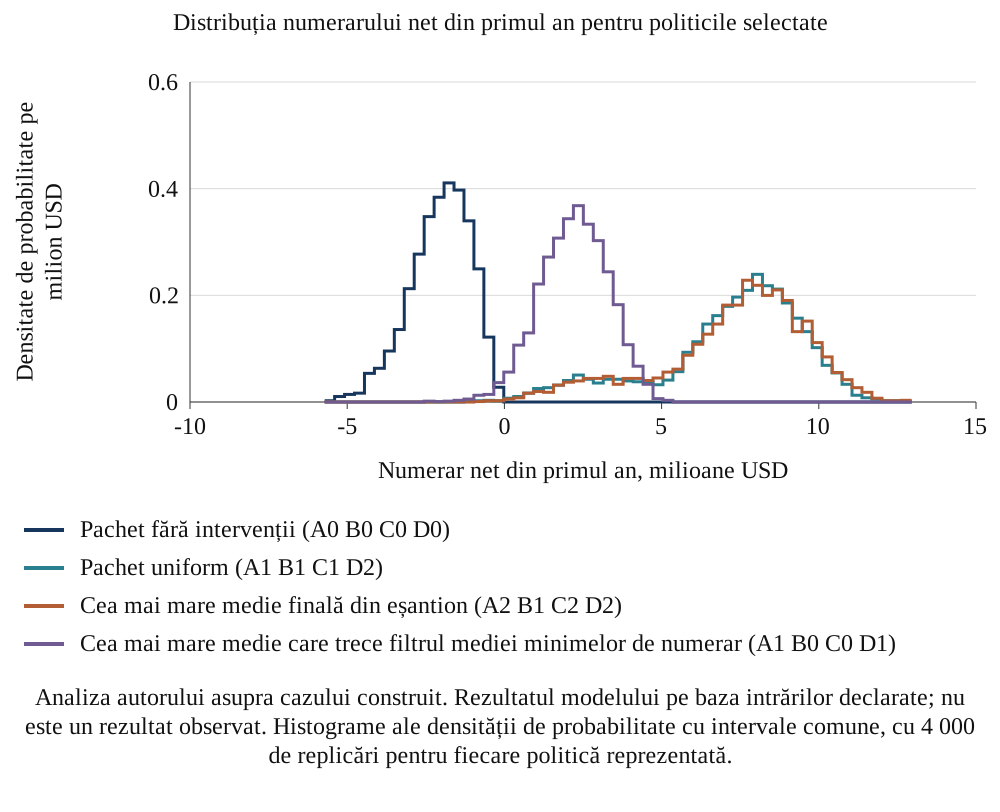
Analiza autorului asupra cazului construit. Rezultatul modelului pe baza intrărilor declarate; nu este un rezultat observat. Histograme ale densității de probabilitate cu intervale comune, cu 4 000 de replicări pentru fiecare politică reprezentată.
| Intrare modificată la | Pachet cu cea mai mare medie | Numerarul său net | Numerarul net al planului uniform |
|---|---|---|---|
| Intrări de bază | A2 B1 C2 D2 | 7.27 | 7.18 |
| Acceptarea de către clienți a termenelor aliniate, 0,4 | A2 B1 C2 D2 | 5.57 | 5.43 |
| Acceptarea de către clienți a termenelor aliniate, 0,7 | A1 B1 C2 D2 | 9.01 | 8.92 |
| Scara pierderii de capacitate fără intervenții privind personalul, 0,12 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Scara pierderii de capacitate fără intervenții privind personalul, 0,32 | A2 B1 C2 D2 | 7.27 | 7.18 |
| Probabilitatea pierderii unui client-cheie în A2, 0,1 | A2 B1 C2 D2 | 7.41 | 7.18 |
| Probabilitatea pierderii unui client-cheie în A2, 0,35 | A1 B1 C2 D2 | 7.27 | 7.18 |
| Probabilitatea unui șoc al furnizorilor după prelungire, 0,05 | A1 B1 C2 D2 | 7.78 | 7.69 |
| Probabilitatea unui șoc al furnizorilor după prelungire, 0,3 | A2 B1 C2 D2 | 6.54 | 6.42 |
| Probabilitatea eșecului unei migrări timpurii, 0,15 | A2 B1 C2 D2 | 7.27 | 7.19 |
| Probabilitatea eșecului unei migrări timpurii, 0,5 | A2 B1 C2 D2 | 7.27 | 7.17 |
| Acceptarea unor termene de plată mai lungi de către furnizori, 0,3 | A2 B1 C2 D2 | 6.45 | 6.33 |
| Acceptarea unor termene de plată mai lungi de către furnizori, 0,7 | A1 B1 C2 D2 | 8.12 | 8.03 |
| Efectul capacității de încasare asupra zilelor de creanțe, 18 | A1 B1 C2 D2 | 7.65 | 7.56 |
| Efectul capacității de încasare asupra zilelor de creanțe, 40 | A2 B1 C2 D2 | 6.82 | 6.72 |
Analiza autorului asupra cazului construit. Rezultatul modelului pe baza intrărilor declarate; nu este un rezultat observat. Fiecare rând modifică una dintre cele șapte intrări stabilite de autor la o valoare mică sau mare, celelalte rămânând la nivelul de bază; planul uniform este pachetul A1 B1 C1 D2. Milioane USD.
17 Raportați concordanța clasamentelor între date în cadrul grilei construite
Tabelul 9 compară clasamentele eliberării de NWC la datele declarate cu clasamentele numerarului net final. În ziua 100, 44 dintre cele 54 de medii ale pachetelor au eliberare negativă de NWC, iar corelația de rang cu media numerarului net din primul an este de 0,09. Cele zece pachete cu cea mai mare eliberare de NWC în ziua 100 au 2 membri comuni cu cele zece aflate în frunte după media numerarului net. Pachetul cu cea mai mare eliberare de NWC în ziua 100, A2 B1 C0 D1, are o medie a numerarului net de 2,45 milioane USD, sub cea mai mare medie finală din eșantion, de 7,27 milioane. Aceste statistici descriu proiectarea finită evaluată.
În ziua 180, corelația de rang este de 0,75, iar în ziua 360 este de 0,97. 39 de medii ale pachetelor au eliberare negativă de NWC în ziua 100 și eliberare pozitivă de NWC în ziua 360. O echipă de integrare evaluată după o măsură a numerarului din ziua 100 este, așadar, recompensată pentru alegerile care evită absorbția timpurie, precum primele de retenție, și penalizată pentru cele care produc eliberarea ulterioară. Implicația este că un consiliu de administrație ar trebui să stabilească puncte de control datate care să reflecte minimul anticipat, în locul unei singure ținte timpurii.
| Data măsurării | Pachete cu medie negativă a eliberării de NWC | Corelația de rang cu numerarul net din primul an | Suprapunerea primelor zece cu clasamentul numerarului net |
|---|---|---|---|
| Ziua 100 | 44 | 0.09 | 2 |
| Ziua 180 | 34 | 0.75 | 2 |
| Ziua 360 | 5 | 0.97 | 6 |
Analiza autorului asupra cazului construit. Rezultatul modelului pe baza intrărilor declarate; nu este un rezultat observat. Corelația de rang Spearman pentru 54 de pachete; suprapunerea celor zece pachete din frunte la fiecare dată cu cele zece din frunte după numerarul net.
18 Separați reperele efectelor construite de estimatorii observaționali
Experimentul pe cohorte generează tranzacții construite cu scoruri de complexitate, calitate a funcției financiare și concentrare a clienților. Patru indicatori binari corespund A0/A1, B0/B1, C2/C1 și D0/D1, rezultând 16 combinații posibile. Cohorta omite A2, C0 cu evidențe separate și D2 cu consolidarea echipelor; contrastul său privind sistemele este C1 timpuriu față de C2 condiționat. Probabilitățile de atribuire stabilite de autor depind de scoruri: migrarea timpurie este mai probabilă când calitatea financiară este mai ridicată și complexitatea mai mică, iar primele de retenție când calitatea financiară este mai scăzută și complexitatea mai mare. Fiecare rezultat este calculat din același model de calcul, cu parametri specifici tranzacției. Într-un eșantion construit de 20 000 de tranzacții, sub legea de atribuire aleasă, reperele marginale perechi obținute prin comutarea alegerii sunt de 5,97 milioane USD pentru alinierea politicii de prețuri, 1,53 pentru condițiile furnizorilor, -0,09 pentru migrarea timpurie și 0,26 pentru retenție. Fiecare comută alegerea denumită, păstrând fixe celelalte alegeri atribuite tranzacției și extragerile comune. Aceste repere computaționale finite reprezintă legea declarată de atribuire sintetică.
În ecuația 4, Y reprezintă numerarul net construit pe douăsprezece perioade, cu zgomot contabil stabilit de autor. T consemnează alegerile simulate, X caracteristicile, iar epsilon reziduul unei regresii de lucru. În 4b, mu-hat(j,z) este media de eșantion a lui Y între observațiile cu T_j=z, ambele grupuri fiind nevide. Modelul comun include cele patru alegeri fără X; versiunea cu controale observate adaugă aproximări zgomotoase și concentrarea. Versiunea cu toate caracteristicile folosește direct caracteristicile modelate. Aceste proiecții aditive rămân supuse neliniarităților, interacțiunilor și efectelor eterogene din mecanismul de generare a datelor.
Tabelul 10 prezintă distorsiunea din 400 de replicări ale unor cohorte de 160 de tranzacții. O comparație naivă a mediilor supraestimează efectul politicii de prețuri cu 0,62 milioane USD și efectul furnizorilor cu 0,42 milioane USD, face ca migrarea timpurie să pară benefică printr-o estimare medie de 0,65 milioane USD când efectul său real în model este de -0,09 și atribuie retenției un efect mediu estimat de -0,33 față de un efect real de 0,26, cu semn greșit în 70% dintre replicări. Regresia pe cele patru alegeri, fără controale, lasă o distorsiune de 0,55 milioane USD pentru politica de prețuri. Adăugarea controalelor observate reduce distorsiunea la 0,15, 0,09, 0,12 și -0,07, iar acoperirea medie a intervalelor nominale de 90 la sută pentru cele patru alegeri crește de la 68% pentru diferența naivă la 88%.
Figura 5 prezintă distorsiunea pe alegeri și estimatori. Ponderile tranzacțiilor care adoptă fiecare alegere în populația construită sunt de 45% pentru alinierea politicii de prețuri, 44% pentru prelungirea termenelor furnizorilor, 44% pentru migrarea timpurie și 43% pentru retenție. Împreună, cele patru alegeri explică 0,74 din variația numerarului net din primul an, iar caracteristicile adaugă puțin, până la 0,77, deoarece efectul mare al politicii de prețuri stabilit de autor domină. În acest experiment, precizia relativă diferă în funcție de dimensiunile efectelor atribuite și de restul proiectării generatoare de date.
Regresiile ajustate și cele cu caracteristicile reale rămân specificații statistice restrictive ale unui model de calcul neliniar, cu interacțiuni. Diferențele față de reperul construit al efectului mediu pot reflecta măsurarea covariatelor, selecția, restricțiile formei funcționale și eterogenitatea efectelor. Furnizarea valorilor reale ale caracteristicilor unei regresii nu introduce toate neliniaritățile sau interacțiunile relevante. Experimentul cu atribuire aleatoare este un reper separat, cu propria distribuție de atribuire; estimările sale ar trebui comparate cu efectul corespunzător atribuirii aleatoare, nu cu un efect definit sub o distribuție diferită a celorlalte alegeri.
| Decizie | Reper de contrast construit pe 20 000 de tranzacții | Distorsiune: naiv | Distorsiune: comun, fără controale | Distorsiune: controale observate | Distorsiune: toate caracteristicile | Distorsiunea atribuirii aleatoare față de propriul reper |
|---|---|---|---|---|---|---|
| Politica de prețuri aliniată (A1 față de A0) | 5.97 | 0.62 | 0.55 | 0.15 | 0.06 | 0.01 |
| Termenele furnizorilor prelungite (B1 față de B0) | 1.53 | 0.42 | 0.16 | 0.09 | 0.03 | 0.06 |
| Migrare timpurie (C1 față de C2) | -0.09 | 0.74 | 0.22 | 0.12 | 0.02 | -0.03 |
| Prime de retenție (D1 față de D0) | 0.26 | -0.58 | -0.16 | -0.07 | 0.02 | 0.03 |
Analiza autorului asupra cazului construit. Rezultatul modelului pe baza intrărilor declarate; nu este un rezultat observat. Milioane USD; distorsiunea este estimarea medie minus reperul construit corespunzător, obținut prin comutare marginală, pe 20 000 de tranzacții. Cohorta cu atribuire aleatoare folosește propriul reper, sub distribuția sa diferită a intervențiilor concomitente.
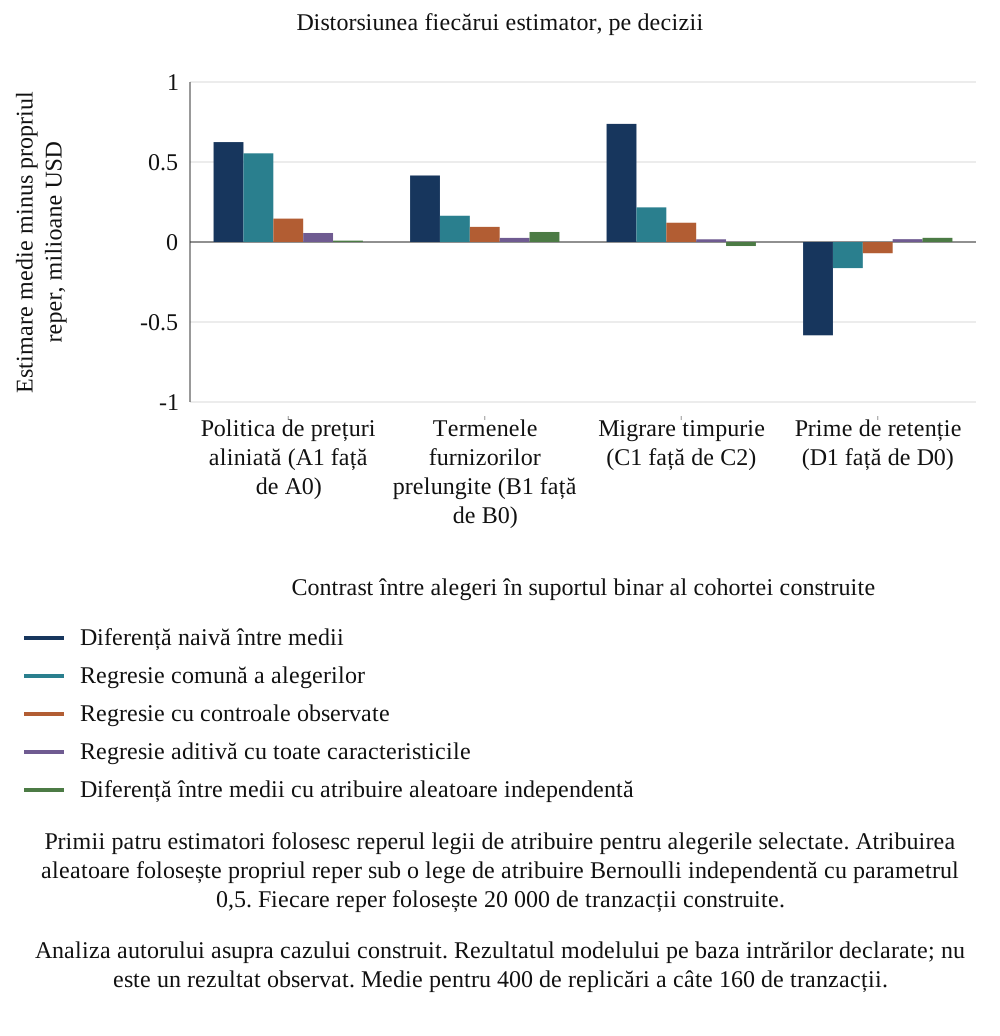
Analiza autorului asupra cazului construit. Rezultatul modelului pe baza intrărilor declarate; nu este un rezultat observat. Medie pentru 400 de replicări a câte 160 de tranzacții.
19 Interpretați precizia intervalelor în cadrul grilei construite de dimensiuni ale eșantionului
Tabelul 11 arată cum se comportă estimatorul ajustat pe măsură ce cohorta crește. În medie pentru cele patru alegeri, eroarea absolută medie este de 0,57 milioane USD la 40 de tranzacții, 0,30 la 160 și 0,13 la 1 280, iar semilățimea unui interval de 90 la sută este de 0,56 la 160 de tranzacții și de 0,20 la 1 280. Efectul politicii de prețuri este mare, iar semnul corect este identificat în 100% dintre replicări chiar și la 40 de tranzacții. Pentru termenele furnizorilor, el este identificat în 99%.
Reperul retenției este de 0,26 milioane USD. Estimatorul ajustat are semnul corect în 58% dintre replicări la 40 de tranzacții, 74% la 160 și 96% la 1 280. Semilățimea medie a intervalului său nominal de 90 la sută este de 0,27 milioane la 640 de tranzacții și de 0,19 la 1 280. La comparația pe valori nerotunjite, semilățimea coboară pentru prima dată sub valoarea absolută a reperului retenției în punctul testat de 1 280 de tranzacții; grila nu localizează trecerea între 640 și 1 280. Rata medie naivă a semnului corect pentru A, B și D este de 76% la 40 de tranzacții și de 68% la 1 280. Aceste simulări finite ilustrează eroarea persistentă sub mecanismul de selecție stabilit de autor. Identificarea într-un studiu observațional necesită o proiectare adecvată și ipoteze explicite, dincolo de creșterea dimensiunii eșantionului.
Figura 6 separă cele două serii de precizie. Un panou prezintă eroarea absolută medie de estimare, mediată peste toate cele patru alegeri. Celălalt prezintă semilățimea medie a intervalului nominal de 90 la sută specific retenției și valoarea absolută a contrastului construit al retenției pe 20 000 de tranzacții. Aceasta din urmă este de aproximativ 0,256 milioane USD. Semilățimea medie a intervalului specific retenției este de aproximativ 0,267 milioane la 640 de tranzacții și de 0,188 milioane la 1 280. Primul punct testat al grilei aflat sub reper este 1 280; pragul dintre punctele testate nu este localizat. Acesta este un diagnostic condiționat al preciziei, nu un calcul al puterii statistice.
Rezultatele privind dimensiunea cohortelor se aplică acestei populații stabilite de autor, frecvențelor sale de intervenție, zgomotului, factorilor de confuzie și estimatorului. Ele nu stabilesc un număr minim de achiziții pentru arhiva unei firme reale și nu arată că efectele politicii de prețuri și ale termenelor furnizorilor sunt mari în practică. Un studiu propus ar trebui să evalueze precizia folosind propria varianță pilot, efectul de interes, unitățile de atribuire, suprapunerea, gruparea și tiparul rezultatelor lipsă înainte de a considera un efect clarificat. Evidențele sale pot documenta și mecanismele atunci când o estimare cauzală rămâne imprecisă.
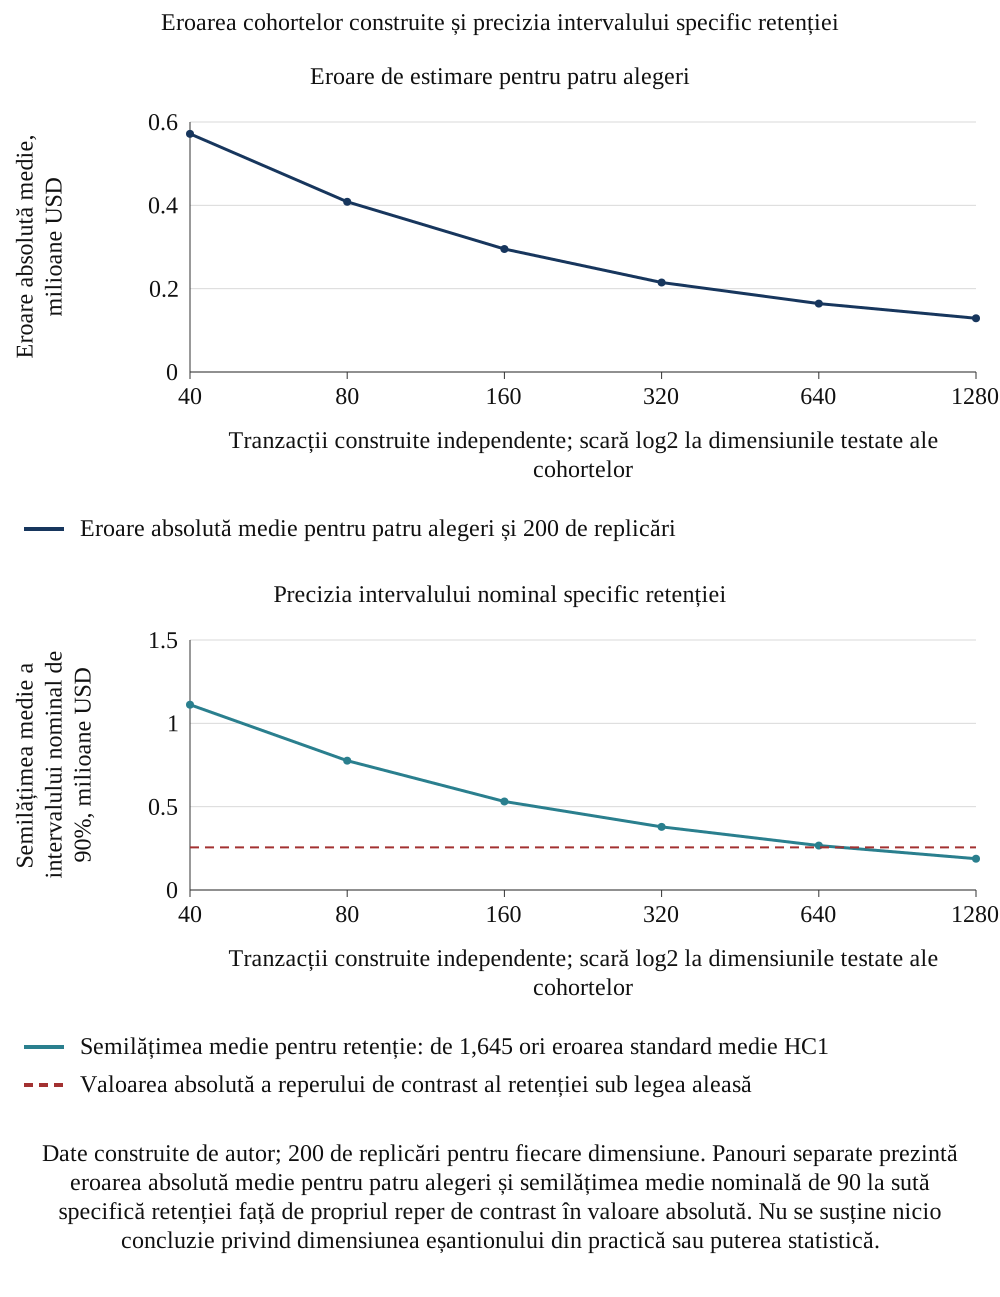
Date construite de autor; 200 de replicări pentru fiecare dimensiune. Panouri separate prezintă eroarea absolută medie pentru patru alegeri și semilățimea medie nominală de 90 la sută specifică retenției față de propriul reper de contrast în valoare absolută. Nu se susține nicio concluzie privind dimensiunea eșantionului din practică sau puterea statistică.
| Tranzacții | Eroare absolută medie pentru patru efecte, milioane USD | Semilățimea medie a intervalului de 90% pentru patru efecte | Media semnului corect: A,B,D; ajustat | Media semnului corect: A,B,D; naiv | Semn corect, termenele furnizorilor | Semn corect, retenție |
|---|---|---|---|---|---|---|
| 40 | 0.57 | 1.15 | 86% | 76% | 99% | 58% |
| 80 | 0.41 | 0.81 | 89% | 78% | 100% | 66% |
| 160 | 0.30 | 0.56 | 91% | 79% | 100% | 74% |
| 320 | 0.21 | 0.39 | 93% | 74% | 100% | 80% |
| 640 | 0.16 | 0.28 | 95% | 70% | 100% | 84% |
| 1280 | 0.13 | 0.20 | 98% | 68% | 100% | 96% |
Analiza autorului asupra cazului construit. Rezultatul modelului pe baza intrărilor declarate; nu este un rezultat observat. Milioane USD. Eroarea absolută medie și semilățimea sunt mediate peste cele patru alegeri; semilățimea pentru retenție este prezentată în text. Rate ale semnului corect pentru termenele furnizorilor și retenție; media pe trei alegeri folosește politica de prețuri, termenele furnizorilor și retenția, excluzând migrarea.
20 Reconciliați numerarul operațional cu contabilitatea și mișcările bilanțiere
Tabelul 12 ilustrează diferențele de măsurare în punctul din ziua 180 cu fază zero al modelului. Eliberarea de NWC a pachetului uniform față de scenariul de comparație este de 1,24 milioane USD, în timp ce comparația soldului inițial cu cel ulterior indică -0,06. Absorbția de aproximativ 1,30 milioane USD a scenariului de comparație la acest moment final provine din creștere: sinusoida sezonieră este zero la ambele momente finale raportate, în faza de bază. Efectele sezoniere rămân relevante la alte date și în cohorte construite cu faze aleatoare. Nicio mișcare a soldului de la început la un moment ulterior nu izolează singură o intervenție.
Comparația de măsurare adaugă o ajustare separată a bazei inițiale, stabilită de autor. Să presupunem că creanțele achiziționate sunt inițial sub soldul lor contractual cu o pondere de 2%, reducând valoarea inițială cu 0,82 milioane USD. Păstrând fixă traiectoria ulterioară a modelului, numai acea ajustare a scenariului de comparație face ca măsurarea înainte și după să arate numerar absorbit de 0,87 milioane USD. AASB 3 explică de ce valoarea justă la data achiziției include incertitudinea fluxurilor de numerar, dar nu prescrie acest procent și nu echivalează valoarea justă cu valoarea contractuală minus o reducere fixă pentru pierderi de credit așteptate [1]. Aceasta este o comparație modelată a bazelor inițiale, nu un flux de numerar observat sau un model al pierderilor de credit ulterioare și al performanței încasărilor.
În ecuația 5, primul termen este eliberarea modelată, iar paranteza reprezintă soldul inițial al scenariului de comparație minus soldul său la t. Semnul acestei variații depinde de creștere, sezonalitate și data măsurării. În punctul raportat din ziua 180 cu fază zero, componenta sezonieră dintre momentele finale este zero, iar creșterea face paranteza negativă. Rho este ajustarea bazei creanțelor inițiale stabilită de autor, iar AR_0 valoarea inițială; ecuația 5b aplică acea ajustare comparației înainte și după. Modelul de calcul satisface ecuația 5a la precizia numerică.
Un scenariu de comparație propus folosește soldurile lunare și înregistrările tranzacțiilor companiei-țintă dinaintea tranzacției, cu ajustări documentate pentru creștere și sezonalitate, alături de indicatori în zile cu numitori consecvenți. Credibilitatea sa trebuie evaluată; simpla scalare a unui sold din anul anterior nu identifică efectul unei decizii. Reconcilierea contabilă ar trebui să identifice separat valorile provizorii și finale de la data achiziției. Când contabilizarea inițială este incompletă, ajustările din perioada de evaluare privesc informații noi despre circumstanțele de la data achiziției și se încheie când informațiile necesare sunt obținute sau nu mai pot fi obținute, cu un maxim de un an [1].
| Măsură în ziua 180, plan uniform | Milioane USD | Ce conține |
|---|---|---|
| Eliberare pe baze comparabile față de traiectoria fără schimbări | 1.24 | Mecanismele pachetului față de traiectoria presupusă cu capacitate constantă |
| Modificarea capitalului de lucru înainte și după | -0.06 | Mecanismele pachetului plus variația datorată creșterii la această dată cu fază zero |
| Variația inclusă în modificarea înainte și după | -1.30 | Variație datorată creșterii; componentă sezonieră zero între momentele finale la această dată cu fază zero |
| Reevaluarea inițială a creanțelor la valoarea justă cu 2% | -0.82 | Contabilizarea achiziției, fără flux de numerar |
| Modificarea înainte și după, după reevaluare | -0.87 | Mecanismele pachetului, variația datorată creșterii și reevaluarea |
Analiza autorului asupra cazului construit. Rezultatul modelului pe baza intrărilor declarate; nu este un rezultat observat. Milioane USD; medie peste replicări.
O reconciliere operațională ar trebui să lege creanțele contractuale inițiale, ajustările contabile ale achiziției, facturarea ulterioară, notele de credit, scoaterile din evidență, alocarea încasărilor și soldul final. Fiecare element al reconcilierii necesită o înregistrare-sursă și o clasificare definită în funcție de existența sau absența unui flux de numerar. Un sold raportat mai mic al creanțelor poate rezulta din încasare, o ajustare de evaluare, o cedare sau o reclasificare. Tratarea fiecărei scăderi drept încasare ar amesteca evenimente diferite. Din acest motiv, modelul de calcul propus păstrează ilustrația contabilă separată de mecanismul intervenției operaționale.
Extinderea proiectării la mai multe monede sau entități juridice necesită reconcilieri suplimentare pe care cazul numeric nu le implementează. Un studiu ar necesita o convenție consecventă a cursului de schimb, un perimetru al entităților și un tratament al soldurilor intragrup. De asemenea, ar separa plata unui furnizor de către cumpărător de plata acestuia de către un finanțator. Aceste alegeri afectează interpretarea unei mișcări de sold și disponibilitatea numerarului pentru onorarea obligațiilor. Ele trebuie incluse în specificația de măsurare înainte ca un tablou de bord să clasifice echipe sau tranzacții.
21 Un studiu propus folosește evidențe datate, un scenariu de comparație declarat, acces legal la date și o posibilă randomizare a calendarului
Un studiu care ar putea răspunde întrebării acestei lucrări ar folosi tranzacția ca unitate și ar consemna, pentru fiecare tranzacție, data și conținutul fiecărei alegeri timpurii: notificări trimise privind condițiile, scrisori emise către furnizori, datele migrării facturării și datoriilor comerciale, oferte de retenție și mutări de echipe. Ar înregistra lunar creanțele, stocurile și datoriile comerciale pe segmente de clienți pentru 24 de luni înainte și 12 luni după finalizare, pentru a putea construi o traiectorie fără schimbări, și ar înregistra complexitatea, concentrarea și calitatea financiară a fiecărei tranzacții înainte de adoptarea oricărei alegeri. Tabelul 13 enumeră înregistrările.
Un registru propus al finalizării ar trebui să acopere toate tranzacțiile semnate și să consemneze finalizarea, nefinalizarea, reversarea și eșecurile operaționale ulterioare. Un rezultat măsurat de la finalizare necesită o cohortă eligibilă pentru această măsurare, declarată separat; tranzacțiilor nefinalizate nu li se poate atribui pur și simplu un rezultat de după finalizare. Eșecurile ulterioare ale integrării și rezultatele lipsă ar trebui să rămână vizibile, inclusiv înregistrările cu rezultate slabe. Colectarea datelor necesită și permisiuni adecvate privind accesul comercial și confidențialitatea. Acolo unde se aplică UAE Federal Decree-Law No. 45 of 2021, articolul 4 permite prelucrarea fără consimțământ numai în excepțiile specificate; excepția contractuală privește prelucrarea necesară pentru un contract la care persoana vizată este parte sau pentru demersuri solicitate de acea persoană în vederea încheierii, modificării ori încetării unui contract [13]. Un acord de achiziție nu autorizează automat utilizarea în cercetare a tuturor datelor clienților sau personalului. Când consimțământul este temeiul, articolul 6 cere dovezi, claritate și retragere accesibilă. Articolul 2 exclude, printre alte categorii, datele personale privind sănătatea și datele bancare sau de credit reglementate prin legislație specifică, precum și entitățile din zone libere cu propria legislație privind datele personale. Cerințele de aplicare în vigoare și regimul aplicabil trebuie confirmate pentru studiu.
Randomizarea calendarului este o opțiune propusă acolo unde este acceptabilă operațional și legal. Un cumpărător cu unități comparabile ar putea lua în considerare atribuirea prin tragere la sorți a calendarului migrării sau a valurilor de notificări către furnizori, cu specificarea prealabilă a unității independente de atribuire, a efectelor de propagare, a constrângerilor de capacitate, a respectării atribuirii și a rezultatelor lipsă. O atribuire și o analiză valide pot susține o comparație cauzală pentru populația eligibilă; coloana randomizată construită prezintă performanța numai în proiectarea sa declarată. Rezumatul programului de formare al lui LaLonde oferă un avertisment contextual că estimatorii neexperimentali pot rata un reper experimental [12]. Nu stabilește fezabilitatea randomizării sau adecvarea vreunui estimator într-o achiziție. Protocolul propus declară rezultatele în ziua 100, 180 și 360 și numerarul net din primul an, cu intervale de incertitudine. Instrumentele propuse de date și AI pot sprijini extragerea facturilor, evaluarea riscului și corelarea plăților; aceste activități necesită teste separate de acuratețe, permisiuni adecvate și înregistrări datate și nu validează prin ele însele o interpretare cauzală.
| Evidență | Câmpuri | Scop |
|---|---|---|
| Registrul deciziilor | Data, aria de aplicare și responsabilul fiecărei notificări privind condițiile, migrări, oferte de retenție și mutări de echipe | Definește intervenția și calendarul |
| Serii de solduri | Creanțe, stocuri și datorii comerciale lunare pe segmente, de la 24 de luni înainte la 12 după | Construiește traiectoria fără schimbări |
| Caracteristicile tranzacției | Complexitate, concentrarea clienților, calitate financiară, luna finalizării | Sprijină controlul statistic al selecției |
| Reacția clienților și furnizorilor | Acceptare, contestații, pierderi, evenimente de șoc | Măsoară mecanismele |
| Costuri | Costuri unice, economii, marjă de contribuție pe luni | Numerar net în primul an |
| Registrul finalizării și urmăririi ulterioare | Toate tranzacțiile semnate; eligibilitate pentru măsurarea de la finalizare, nefinalizare, reversare, eșecuri ulterioare și rezultate lipsă | Documentează selecția și urmărirea ulterioară; nu creează rezultate pentru tranzacțiile nefinalizate |
| Accesul la date și temeiul legal | Permisiuni comerciale și de confidențialitate; regimul aplicabil datelor personale și temeiul prelucrării | Documentează autoritatea și condițiile utilizării propuse [13] |
Propunere MatchPoint pentru proiectarea dovezilor. Tabel-cadru; fără rezultate de model.
Setul de date al rezultatelor principale ar trebui să păstreze proveniența la nivel de factură sau de agregate controlate. Cel puțin, o observație de sold necesită o entitate, o perioadă, un identificator al contrapărții, o monedă, un identificator al sistemului-sursă și un marcaj temporal al extragerii. O înregistrare a unei alegeri necesită responsabilul, aprobarea, data executării efective, populația acoperită și motivul excepției. Un tabel de corespondență ar trebui să explice cum s-au schimbat identificatorii prin fuziune. Fără acea corespondență, un cont migrat poate părea că dispare și reapare ca o aparentă îmbunătățire sau deteriorare a numerarului.
Înregistrările lipsă necesită un tratament explicit. O extragere eșuată nu este un sold zero. O dată neînregistrată a politicii nu dovedește că nicio politică nu s-a schimbat. O factură contestată nu este automat o creanță nerecuperabilă, iar o plată întârziată nu este automat un refuz al noilor condiții. Protocolul propus ar păstra pentru fiecare observație o categorie a lipsei datelor și un statut al reconcilierii, împreună cu motivul și istoricul corecțiilor. Analizele ar declara ce excluderi modifică cohorta sau soldul acoperit, fără a prezenta un total curățat lipsit de numitorul său.
Mărimea-țintă de estimat ar trebui formulată înainte de calcularea comparației. Un studiu ar putea urmări efectul mediu al oferirii unei politici noi unei populații eligibile, efectul în unitățile efectiv expuse sau rezultatul unei reguli complete de secvențiere. Acestea sunt întrebări diferite. Excepțiile și refuzurile pot fi rezultate ale politicii înseși. Condiționarea pe ele după intervenție poate modifica comparația. O înregistrare datată a eligibilității și atribuirii face vizibilă întrebarea urmărită și oferă unui evaluator independent o bază pentru a verifica dacă estimarea raportată răspunde acelei întrebări.
Sezonalitatea și alte schimbări concomitente necesită propriile înregistrări. O promoție de vânzări, acumularea de stocuri, o perturbare a furnizorilor, o cedare sau o plată fiscală poate coincide cu o migrare de sisteme. Proiectarea studiului ar trebui să specifice ce evenimente intră în scenariul operațional de referință, ce evenimente sunt expuneri separate și ce evenimente fac o comparație neadecvată. Adăugarea mai multor coloane explicative după observarea rezultatului nu rezolvă singură selecția. O analiză specificată în prealabil, un registru documentat al modificărilor și sensibilitatea la specificații alternative justificabile clarifică limitele dovezilor.
Confidențialitatea comercială și controalele datelor personale ar trebui să fie operaționale, dincolo de o declarație de intenție. Spațiul de cercetare propus ar separa cheile de identificare de înregistrările de analiză, ar restricționa accesul pe roluri, ar păstra jurnalele de acces și ar defini responsabilitățile de ștergere sau păstrare. Un acord de partajare a datelor ar identifica scopul permis și destinatarul. Analiza juridică aplicabilă trebuie să determine temeiul legal și orice restricții de transfer sau sectoriale pentru setul efectiv de date și jurisdicțiile respective. Acest aranjament de guvernanță propus nu oferă nicio concluzie universală că consimțământul, în sine, permite activitatea.
O afirmație bazată pe dovezi externe ar trebui să identifice materialul efectiv inspectat. Citirea unui rezumat susține o relatare mai limitată decât reproducerea metodei și rezultatelor complete ale unei lucrări. O raportare a companiei consemnează explicația sau prognoza acesteia, cu precizările declarate. Un experiment construit oferă rezultate generate de propriile reguli. Registrul propus al dovezilor ar păstra aceste categorii lângă fiecare afirmație numerică sau cauzală și ar consemna versiunea sursei și localizarea ei. Această practică face trasabilă o actualizare factuală ulterioară fără rescrierea istoricului materialelor evaluate.
22 Stabiliți puncte de control decizional cu expunere măsurată și responsabili desemnați
Un raport pentru consiliul de administrație ar trebui să identifice fiecare alegere, data sa, traiectoria așteptată a numerarului incremental și rezerva disponibilă separat. În cazul construit, pachetul uniform are o medie negativă a minimelor lunare pe traiectorie, de 11,5 milioane USD, și un minim negativ la percentila 5 din eșantion, de 17,16 milioane, în calendarul declarat al plăților. Media numerarului său net din primul an este de 7,18 milioane, iar eliberarea de NWC în ziua 360 este de 11,3 milioane. Raportarea separată a acestor măsuri face vizibile componentele de sold, marjă de contribuție și cost.
Raportul ar trebui să precizeze și statutul dovezilor. Dimensiunile efectelor pentru acceptarea clienților, contestații, pierderea personalului și reacția furnizorilor sunt stabilite de autor în această lucrare și, într-o tranzacție reală, ar reprezenta estimări din evidențele proprii ale companiei-țintă, cu intervale. Raportul ar trebui să precizeze care alegeri au efecte suficient de mari pentru a fi clarificate prin datele disponibile și care nu, în acord cu rezultatele privind dimensiunea eșantionului. O țintă de numerar stabilită pentru ziua 100 ar trebui înlocuită cu puncte de control datate care includ minimul așteptat: luna 2, luna 4 și ziua 100 în cazul construit.
Un tablou de bord de o pagină ar trebui să conțină cinci linii: capitalul de lucru față de traiectoria fără schimbări, pe luni; minimul și data sa; numerarul net din primul an; reacția clienților și furnizorilor față de plan; și pierderea personalului din echipele de încasări, datorii comerciale și planificare. Fiecare linie ar trebui să arate intervalul așteptat și data următorului punct de control. O linie care a ieșit din intervalul său declanșează o decizie, precum suspendarea unei migrări sau revocarea unei scrisori către furnizori, fără a fi amânată pentru discuția de la sfârșitul trimestrului.
Raportarea situațiilor financiare urmează cadrul aplicabil entității și perioada sa de raportare. Entitățile supuse cerințelor relevante de prezentare a finanțării furnizorilor raportează condițiile și informațiile privind datoriile specificate acolo, inclusiv tipul și efectul modificărilor aplicabile care nu generează fluxuri de numerar, precum combinările de întreprinderi [2]. În metoda achiziției, creanțele obișnuite dobândite sunt evaluate la valoarea justă de la data achiziției; perioada de evaluare este relevantă acolo unde contabilizarea inițială rămâne incompletă și numai în condițiile standardului [1]. Pachetul managerial propus ar trebui să reconcilieze măsura contrafactuală a capitalului de lucru cu acele valori din situațiile financiare.
Un punct de control ar trebui să specifice o observație, un prag, un responsabil al deciziei și o acțiune disponibilă. Pentru migrarea facturării, observația ar putea fi integralitatea facturilor verificată prin reconciliere și coada pozițiilor nerezolvate, cu vechimea acestora, pentru populația acoperită. Acțiunea disponibilă ar putea fi o suspendare controlată a următorului val de migrare până la corectarea cozii curente. Pragul ar fi o alegere managerială specifică tranzacției, susținută de scenariul operațional de referință. Această lucrare propune structura punctului de control; nu oferă o toleranță universală observată sau o dată validată de migrare.
Punctele de control al numerarului necesită și o cale de escaladare. Trezoreria ar trebui să știe ce ipoteze s-au schimbat, ce plăți rămân angajate și dacă finanțarea suplimentară este accesibilă legal și practic. Responsabilul integrării ar trebui să știe ce acțiuni pot fi inversate și care sunt deja obligatorii pentru clienți, furnizori sau angajați. O decizie de oprire fără o variantă de rezervă executabilă are un conținut operațional limitat. Înregistrarea de control propusă include, așadar, varianta de rezervă, partea autorizată să o activeze și dovezile-sursă necesare pentru reluarea activității.
Pachetul decizional ar trebui să facă incertitudinea inteligibilă. O traiectorie așteptată, o cuantilă adversă calculată pe traiectorii și o frecvență estimată de depășire răspund unor întrebări diferite. Pragul selectat ar trebui legat de un apetit declarat pentru acea expunere modelată și de lichiditatea evaluată separat. Cititorul ar trebui să vadă și ce incertitudine reprezintă simularea și ce incertitudine omite. Creșterea numărului de replicări reduce zgomotul simulării; nu validează comportamentul presupus al clienților, nu înlătură incertitudinea parametrilor și nu demonstrează că firma-țintă reală urmează modelul de calcul construit.
O matrice compactă a responsabilităților poate face auditabil procesul propus. CFO-ul tranzacției răspunde de interpretarea financiară integrată, trezoreria răspunde de rezerva disponibilă și de constrângerile de finanțare, iar responsabilii comerciali, de sisteme și de personal relevanți furnizează dovezile de executare a alegerilor lor. Specialiștii care efectuează verificările juridice și de protecție a datelor stabilesc limitele aplicabile aranjamentului efectiv. Aceasta este o alocare propusă a responsabilităților pe care un cumpărător ar adapta-o guvernanței sale; nu descrie roluri observate într-un mandat al unui client.
| Decizie | Responsabil desemnat | Dovezi pentru punctul de control | Răspuns disponibil |
|---|---|---|---|
| Rezervă incrementală disponibilă | Trezoreria împreună cu CFO-ul tranzacției | Lichiditate de bază, restricții și obligații angajate | Revizuirea secvenței sau obținerea accesului la finanțare autorizată |
| Condițiile clienților și furnizorilor | Responsabil comercial, cu verificare juridică | Arie efectivă de aplicare, acceptare, contestații și alocarea încasărilor | Suspendarea următorului val de notificări sau revizuirea ariei eligibile |
| Migrarea facturării și datoriilor comerciale | Responsabili de sisteme și operațiuni financiare | Solduri reconciliate, corespondența identificatorilor și coada excepțiilor | Suspendarea unui val de migrare și corectarea excepțiilor definite |
| Continuitatea echipei financiare critice | Responsabil de personal împreună cu funcția financiară operațională | Acoperirea rolurilor, dovezi ale predării și angajamente autorizate | Adaptarea aranjamentelor de retenție sau tranziție |
| Cercetarea și utilizarea datelor | Responsabil desemnat pentru date, cu verificare juridică și de protecție a datelor | Scop, autoritatea de acces, temei legal și proveniența surselor | Restricționarea, corectarea sau suspendarea analizei afectate |
Proiectare de guvernanță propusă de autor. Responsabilitățile și pragurile necesită adaptare la cumpărătorul efectiv; nu se susține o implementare la un client sau un efect observat.
23 Alegeți pachetele sub o constrângere testată a rezervei incrementale
O aplicare propusă începe prin reconcilierea scenariului operațional de referință și a rezervei incrementale disponibile separat. Apoi definește calendarul modelat al plăților, măsura de sinteză și expunerea permisă la riscul de scădere înainte de alegerea unui pachet. Valoarea H=3,0 milioane USD selectată de autor este ilustrativă. Finanțarea efectivă a companiei-țintă, numerarul restricționat, angajamentele și constrângerile operaționale necesită evaluare independentă. Continuitatea rolurilor critice și calendarul migrării ar trebui incluse în comparație ca mecanisme susținute de dovezi pentru acea companie-țintă, cu o variantă de rezervă disponibilă pentru fiecare decizie.
Cazul construit arată de ce contează acele definiții. Pachetul A1 B0 C0 D1 îndeplinește filtrul mediei minimelor, cu numerar net de 2,22 milioane USD și medie negativă a minimelor pe traiectorie de 2,7. Frecvența sa de depășire de 29,5% din eșantion nu îndeplinește condiția ilustrativă suplimentară de 5 la sută. Niciun alt pachet evaluat nu trece acea condiție. Înregistrarea deciziei ar trebui, așadar, să raporteze o proiectare evaluată nefezabilă în regula declarată privind riscul de scădere. O rezervă suplimentară, un calendar diferit al costurilor sau o proiectare operațională diferită ar necesita un caz nou, testat explicit; pragul nu ar trebui majorat tacit pentru a fabrica un răspuns preferat.
Se aplică două precauții. Termenele clienților sunt limitate de legislația jurisdicției relevante și de puterea de negociere a celor mai mari clienți [3, 10], iar prelungirea termenelor furnizorilor implică un risc de șoc care, în model, anulează o pondere declarată a prelungirii acolo unde apare. Un plan care se bazează pe oricare dintre acestea ar trebui să numească clienții și furnizorii implicați și să stabilească o variantă de rezervă înainte de trimiterea scrisorilor.
Prelucrarea documentelor și datelor asistată de AI poate fi evaluată ca o componentă opțională a acestui flux propus. Un sistem candidat ar extrage identificatori de facturi, date și condiții contractuale într-o coadă de verificare, păstrând documentul original și o localizare pentru fiecare câmp. Un evaluator uman ar valida un set reprezentativ de test înainte ca acele câmpuri extrase să fie utilizate într-o măsură a numerarului. Evaluarea ar raporta erorile câmpurilor și eșecurile reconcilierii pentru populația efectiv acoperită. Această lucrare nu susține o acuratețe testată, o economie de timp sau o implementare în producție a unui astfel de sistem.
Un scor propus de avertizare timpurie ar trebui evaluat folosind informația disponibilă la momentul deciziei. Un model care folosește rezultatul ulterior al unei plăți sau o înregistrare corectată după migrare ca variabilă explicativă anterioară poate oferi o imagine înșelătoare a ceea ce echipa putea ști. Studiul ar fixa marcajele temporale ale variabilelor, ar consemna intervențiile manuale și ar compara coada rezultată cu o alternativă documentată. Un clasament predictiv al riscului de încasare nu identifică prin el însuși efectul asupra numerarului al schimbării termenelor de plată sau al păstrării unui angajat.
Automatizarea ar trebui să păstreze limitele decizionale. Un asistent propus poate asambla o reconciliere, semnala condiții contradictorii sau pregăti un proiect de explicație pentru verificare. Modificările condițiilor clienților, detaliilor bancare, instrucțiunilor către furnizori sau angajamentelor de retenție necesită procesul relevant de control autorizat. Evidența cercetării ar trebui să identifice ce rezultat a fost propus, care a fost aprobat și care a fost executat. Dacă un sistem schimbă modul de atribuire a muncii, acel proces de atribuire devine și el parte din dovezile necesare pentru interpretarea rezultatelor de numerar.
24 Reproduceți modelul și precizați limitele rămase ale dovezilor
Tabelul 15 declară controalele numerice pentru componentele soldurilor, numerarul final, statisticile traiectoriilor, atribuirea mediată peste ordonări, identitățile de măsurare și definițiile cohortelor. Toate cele 216 000 de puncte finale ale traiectoriilor ajustate pentru implementare se reconciliază cu numerarul net pe douăsprezece perioade într-o toleranță de 1e-11 milioane. Media minimelor pe traiectorie, minimul traiectoriei medii, percentila 5 pe traiectorii și ponderea depășirilor rezervei sunt definite și evaluate separat. Controlul pierderii de capacitate aproape de zero folosește o aproximare și o toleranță explicite. Aceste verificări evaluează modelul matematic de calcul declarat și definițiile condiționate ale simulării; calibrarea pe date din practică și efectele cauzale observate necesită dovezi separate.
Limitele sunt substanțiale. Fiecare intrare este stabilită de autor: ponderea acceptării, probabilitățile contestațiilor și pierderilor, efectele capacității și costurile. Afacerea are o singură linie de produse, o singură monedă și un singur set de condiții. Clienții și furnizorii sunt tratați ca ponderi, nu ca contrapărți denumite. Nu există asigurare de credit, cost de finanțare sau impozit. Cohorta este generată din același model de calcul pe care îl analizează, iar structura factorilor săi de confuzie este aleasă. Experimentul nu poate spune cititorului dacă vreo alegere timpurie modifică numerarul într-o achiziție reală. Poate arăta ce tipare de dovezi ar susține sau nu o asemenea afirmație.
Următoarea decizie este dacă se colectează înregistrările din Tabelul 13 pentru o serie de tranzacții și dacă se randomizează calendarul cel puțin al unei alegeri. Până atunci, cadrul susține clasificarea alegerilor după mecanism, dimensionarea minimului de numerar și refuzul de a considera un bilanț înainte și după drept dovadă.
| Control științific | Aria verificată | Rezultat |
|---|---|---|
| Componentele soldurilor | În luna 12, eliberarea creanțelor plus eliberarea stocurilor plus contribuția datoriilor comerciale este egală cu eliberarea de NWC pentru toate cele 54 de pachete și 4 000 de simulări | Se reconciliază în toleranța numerică |
| Numerar incremental final | Toate cele 216 000 de puncte finale ale traiectoriilor sunt egale cu valoarea netă pe douăsprezece perioade definită de model, într-o toleranță de 1e-11 milioane | Se reconciliază |
| Sinteze distincte ale traiectoriilor | Media minimelor pe traiectorie, minimul traiectoriei medii, percentila 5 și ponderea depășirilor sunt calculate separat; media minimelor nu depășește minimul traiectoriei medii | Definițiile și inegalitatea sunt verificate |
| Atribuire mediată peste ordonări | Suma alocărilor pentru cele 24 de ordonări este egală cu diferența dintre pachetul uniform și cel fără intervenții pentru NWC în ziua 100, NWC în ziua 360, net12 și media minimelor de numerar | Identitățile de eficiență sunt verificate |
| Descompunerea măsurării | Mișcarea NWC înainte și după este egală cu eliberarea plus variația scenariului de comparație la momentul final selectat | Identitate verificată într-o toleranță de 1e-9 milioane |
| Definițiile cohortelor și preciziei | Atribuirile alese și cele aleatoare folosesc reperele construite corespunzătoare; comparația retenției folosește semilățimi nerotunjite la șase dimensiuni | Definițiile condiționate sunt reconciliate |
| Aproximarea pierderii de capacitate aproape de zero | Scara 1e-4 produce o medie a eliberării de NWC cu modul sub 0,01 milioane în verificarea fără intervenții | Aproximare; nu se susține o identitate exactă a pierderii zero |
Controale numerice construite de autor. Identitățile soldurilor și atribuirilor, sintezele traiectoriilor eșantionate și diagnosticele condiționate ale cohortelor evaluează proprietăți diferite. Toate mărimile folosesc modelul de calcul stabilit de autor; din aceste verificări nu rezultă calibrare pe date din practică sau asigurarea lichidității.
Un pachet reproductibil ar trebui să păstreze revizia sursei, intrările numerice, valorile de inițializare a generatoarelor aleatoare, versiunile dependențelor și matricele brute folosite în fiecare tabel și figură prezentate. Rotunjirea pentru afișare este un pas de prezentare. Un prag de fezabilitate sau trecerea unui interval peste un prag ar trebui evaluat pe mărimi nerotunjite, cu reconcilierea ulterioară a rezultatului afișat. Aceeași distincție se aplică unei aproape egalități între mediile politicilor: precizia zecimală raportată nu ar trebui să creeze o ordonare mai fermă decât susțin calculul de bază și incertitudinea sa de simulare.
Incertitudinea reprezentată aici este condiționată de mecanismul și distribuțiile stabilite de autor. Incertitudinea parametrilor, dependența dintre evenimente nemodelate și modificările perimetrului afacerii necesită analiză suplimentară. Sensibilitatea cu câte o variabilă modifică intrarea declarată menținându-le fixe pe celelalte; nu explorează fiecare stres comun. Un cumpărător care folosește cadrul ar documenta, așadar, dovezile parametrilor, structurile plauzibile de dependență și constrângerile operaționale în condiții de stres adecvate companiei-țintă înainte de a se baza pe o comparație a politicilor.
Pentru un pachet individual, ponderea simulată a depășirilor are variație Monte Carlo chiar și atunci când parametrii sunt fixați. Cu 4 000 de extrageri independente și o pondere de 29,5 la sută, eroarea standard binomială Monte Carlo este de aproximativ 0,72 puncte procentuale. Aceasta descrie precizia frecvenței simulării sub propria distribuție. Mediile intrărilor, ipotezele de dependență, șocurile omise și poziția de lichiditate a companiei-țintă efective necesită dovezi separate. Cele 54 de pachete partajează extragerile parametrilor, astfel încât statisticile lor estimate sunt dependente. Comparațiile perechi ar trebui să păstreze acele extrageri comune; cele 54 de medii sunt comparații construite între politici, nu observații independente din practică.
Rezultatul adecvat este o înregistrare a deciziei care poate fi revizuită când dovezile se schimbă. Ar trebui să păstreze ipoteza anterioară, observația nouă, calculul rezultat și motivul acțiunii alese. Un rezultat modelat pozitiv la sfârșit de an nu poate înlocui o evidență reconciliată a numerarului sau un angajament de finanțare disponibil. Contribuția acestei lucrări este legătura explicită dintre definițiile alegerilor, măsurarea numerarului, limitele dovezilor și deciziile cu responsabilitate definită. Efectele tranzacțiilor reale necesită studiul empiric proiectat și guvernat separat.
Referințe
- Australian Accounting Standards Board. AASB 3 Business Combinations, December 2022 compilation applicable to annual periods beginning on or after 1 July 2026 but before 1 January 2027, paragraphs 2-3, 18-21, 45-49 and B41. Australian Tier 1 for-profit correspondence with IFRS 3; entity and period applicability require confirmation. https://standards.aasb.gov.au/aasb-3-dec-2022-0
- Australian Accounting Standards Board. AASB 2023-1 Amendments to Australian Accounting Standards: Supplier Finance Arrangements, 22 June 2023, adding AASB 107 paragraphs 44F-44H, effective for annual periods beginning on or after 1 January 2024. Current AASB 107 compilation applicable from 1 January 2026, paragraphs 44F-44H, 62-63 and Appendix A AusA1. https://www.aasb.gov.au/admin/file/content105/c9/AASB2023-1_06-23.pdf ; https://www.legislation.gov.au/F2015L01538/2025-12-31/2025-12-31/text/original/epub/OEBPS/document_1/document_1.html
- European Parliament and Council. Directive 2011/7/EU of 16 February 2011 on combating late payment in commercial transactions (recast), Articles 3, 7 and 12. EUR-Lex marks the directive in force; applicable national implementation requires confirmation. European Parliament, Legislative Observatory, procedure 2023/0323(COD), Commercial transactions: combating late payment, status awaiting Council's first-reading position at 8 November 2026. https://eur-lex.europa.eu/eli/dir/2011/7/oj/eng ; https://oeil.europarl.europa.eu/oeil/en/procedure-file?reference=2023%2F0323%28COD%29
- United Kingdom Parliament. Commercial Payments Bill [HL], Bill 166 of 2026-27, as brought from the House of Lords, 21 October 2026; Commons second-reading stage and not an Act at 8 November 2026. Department for Business and Trade, Commercial Payments Bill: overview, 19 May 2026; written answer to question 33379, 19 October 2026. Proposed measures and implementation remain conditional on legislation and commencement. https://bills.parliament.uk/bills/4128 ; https://publications.parliament.uk/pa/bills/cbill/59-02/0166/260166.pdf ; https://www.gov.uk/government/publications/commercial-payments-bill-factsheets/commercial-payments-bill-overview ; https://questions-statements.parliament.uk/written-questions/detail/2026-10-09/33379 ; https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt
- Amedisys, Inc. Form 10-K for the year ended 31 December 2008, Management's Discussion and Analysis, Outstanding Patient Accounts Receivable, p. 49. United States Securities and Exchange Commission, accession 0001193125-09-031143. Historical reported figures and management explanations. https://www.sec.gov/Archives/edgar/data/0000896262/000119312509031143/d10k.htm
- Laboratory Corporation of America Holdings. Form 10-K for the year ended 31 December 1999, filed 17 March 2000, Management's Discussion and Analysis, Liquidity and Capital Resources. United States Securities and Exchange Commission, accession 0000920148-00-000009. Historical reported DSO and management conversion forecast. https://www.sec.gov/Archives/edgar/data/0000920148/000092014800000009/0000920148-00-000009.txt
- Healy, P. M., Palepu, K. G. and Ruback, R. S. (1990). Does Corporate Performance Improve After Mergers? NBER Working Paper 3348, May. The working-paper abstract describes mergers completed from 1979 to 1983. Published journal version: Journal of Financial Economics 31(2), 135-175 (1992), DOI 10.1016/0304-405X(92)90002-F. Contextual discussion uses the earlier working-paper version. https://www.nber.org/papers/w3348
- El Ghoul, S., Gong, Z. and Guedhami, O. (2025). Easing the Squeeze: How Do Acquisitions Relieve Target Firms' Financial Constraints? Research in International Business and Finance 74, 102673. DOI 10.1016/j.ribaf.2024.102673. https://scholar.xjtlu.edu.cn/en/publications/easing-the-squeeze-how-do-acquisitions-relieve-target-firms-finan/
- Kieschnick, R., Laplante, M. and Moussawi, R. (2013). Working Capital Management and Shareholders' Wealth. Review of Finance 17(5), 1827-1852. DOI 10.1093/rof/rfs043. https://ideas.repec.org/a/oup/revfin/v17y2013i5p1827-1852.html
- Fabbri, D. and Klapper, L. F. (2016). Bargaining Power and Trade Credit. Journal of Corporate Finance 41, 66-80. DOI 10.1016/j.jcorpfin.2016.07.001. Accepted manuscript, May 2016, City Research Online; this version may differ from the final publication. https://openaccess.city.ac.uk/id/eprint/17179/
- Cannella, A. A. and Hambrick, D. C. (1993). Effects of Executive Departures on the Performance of Acquired Firms. Strategic Management Journal 14(S1), 137-152. DOI 10.1002/smj.4250140911. https://pure.psu.edu/en/publications/effects-of-executive-departures-on-the-performance-of-acquired-fi/
- LaLonde, R. J. (1986). Evaluating the Econometric Evaluations of Training Programs with Experimental Data. American Economic Review 76(4), 604-620. https://ideas.repec.org/a/aea/aecrev/v76y1986i4p604-20.html
- United Arab Emirates. Federal Decree-Law No. 45 of 2021 Concerning the Protection of Personal Data, Articles 2, 4 and 6. Government-linked Arabic compilation, Dubai Judicial Institute, 2023. Applicable personal-data regime and current implementing requirements require confirmation. https://assets.u.ae/api/public/content/954629a06cc64fd887771ce3273d6154?v=21d88839 ; https://uaelegislation.gov.ae/en/legislations/1972
- Hu, M., Mou, J. and Tuilautala, M. (2020). How Trade Credit Affects Mergers and Acquisitions. International Review of Economics and Finance 67, 1-12. DOI 10.1016/j.iref.2019.12.004. https://ideas.repec.org/a/eee/reveco/v67y2020icp1-12.html
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
